
基本信息
阅读时间:约 27 分钟
字数:约 13,413 字
摘要:市场担心:无印良品在中国正被本土品牌挤压——2025 财年(2024 年 9 月至 2025 年 8 月)在中国大陆关闭 17 家门店、创历史新高 [13],同时累计 11 轮降价、部分商品降幅达 50% [13],而同期名创优品国内门店已达 4,305 家,是无印良品(414 家)的 10 倍以上 [13]。对云上有品而言,真正被担心的问题不是「能不能便宜」,而是「既然更便宜,为什么没有被认出来」。
| — | 摘要与核心预期差 |
| 01 | 定位与品牌对比 |
| 02 | 产品线结构对比 |
| 03 | 价格带对标 |
| 04 | 渠道与触达方式对比 |
| 05 | 内容与用户运营对比 |
| 06 | 供应链与成本结构对比 |
| 07 | 打法差异总结 |
| 08 | 可借鉴动作清单 |
| 09 | 风险提示 |
| 10 | 结论 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:无印良品在中国正被本土品牌挤压——2025 财年(2024 年 9 月至 2025 年 8 月)在中国大陆关闭 17 家门店、创历史新高 [13],同时累计 11 轮降价、部分商品降幅达 50% [13],而同期名创优品国内门店已达 4,305 家,是无印良品(414 家)的 10 倍以上 [13]。对云上有品而言,真正被担心的问题不是「能不能便宜」,而是「既然更便宜,为什么没有被认出来」。
从研究方法上,本报告刻意区别于一般的「品牌故事对比」。品牌叙事很难证伪,价格与品类结构可以。因此全文把对标压缩成两组可复核的数字:一是可比商品的归一化价格指数(以无印良品为 100),二是同功能品类的可比配对率。凡是无法落到这两组数字上的判断,一律只做定性讨论。
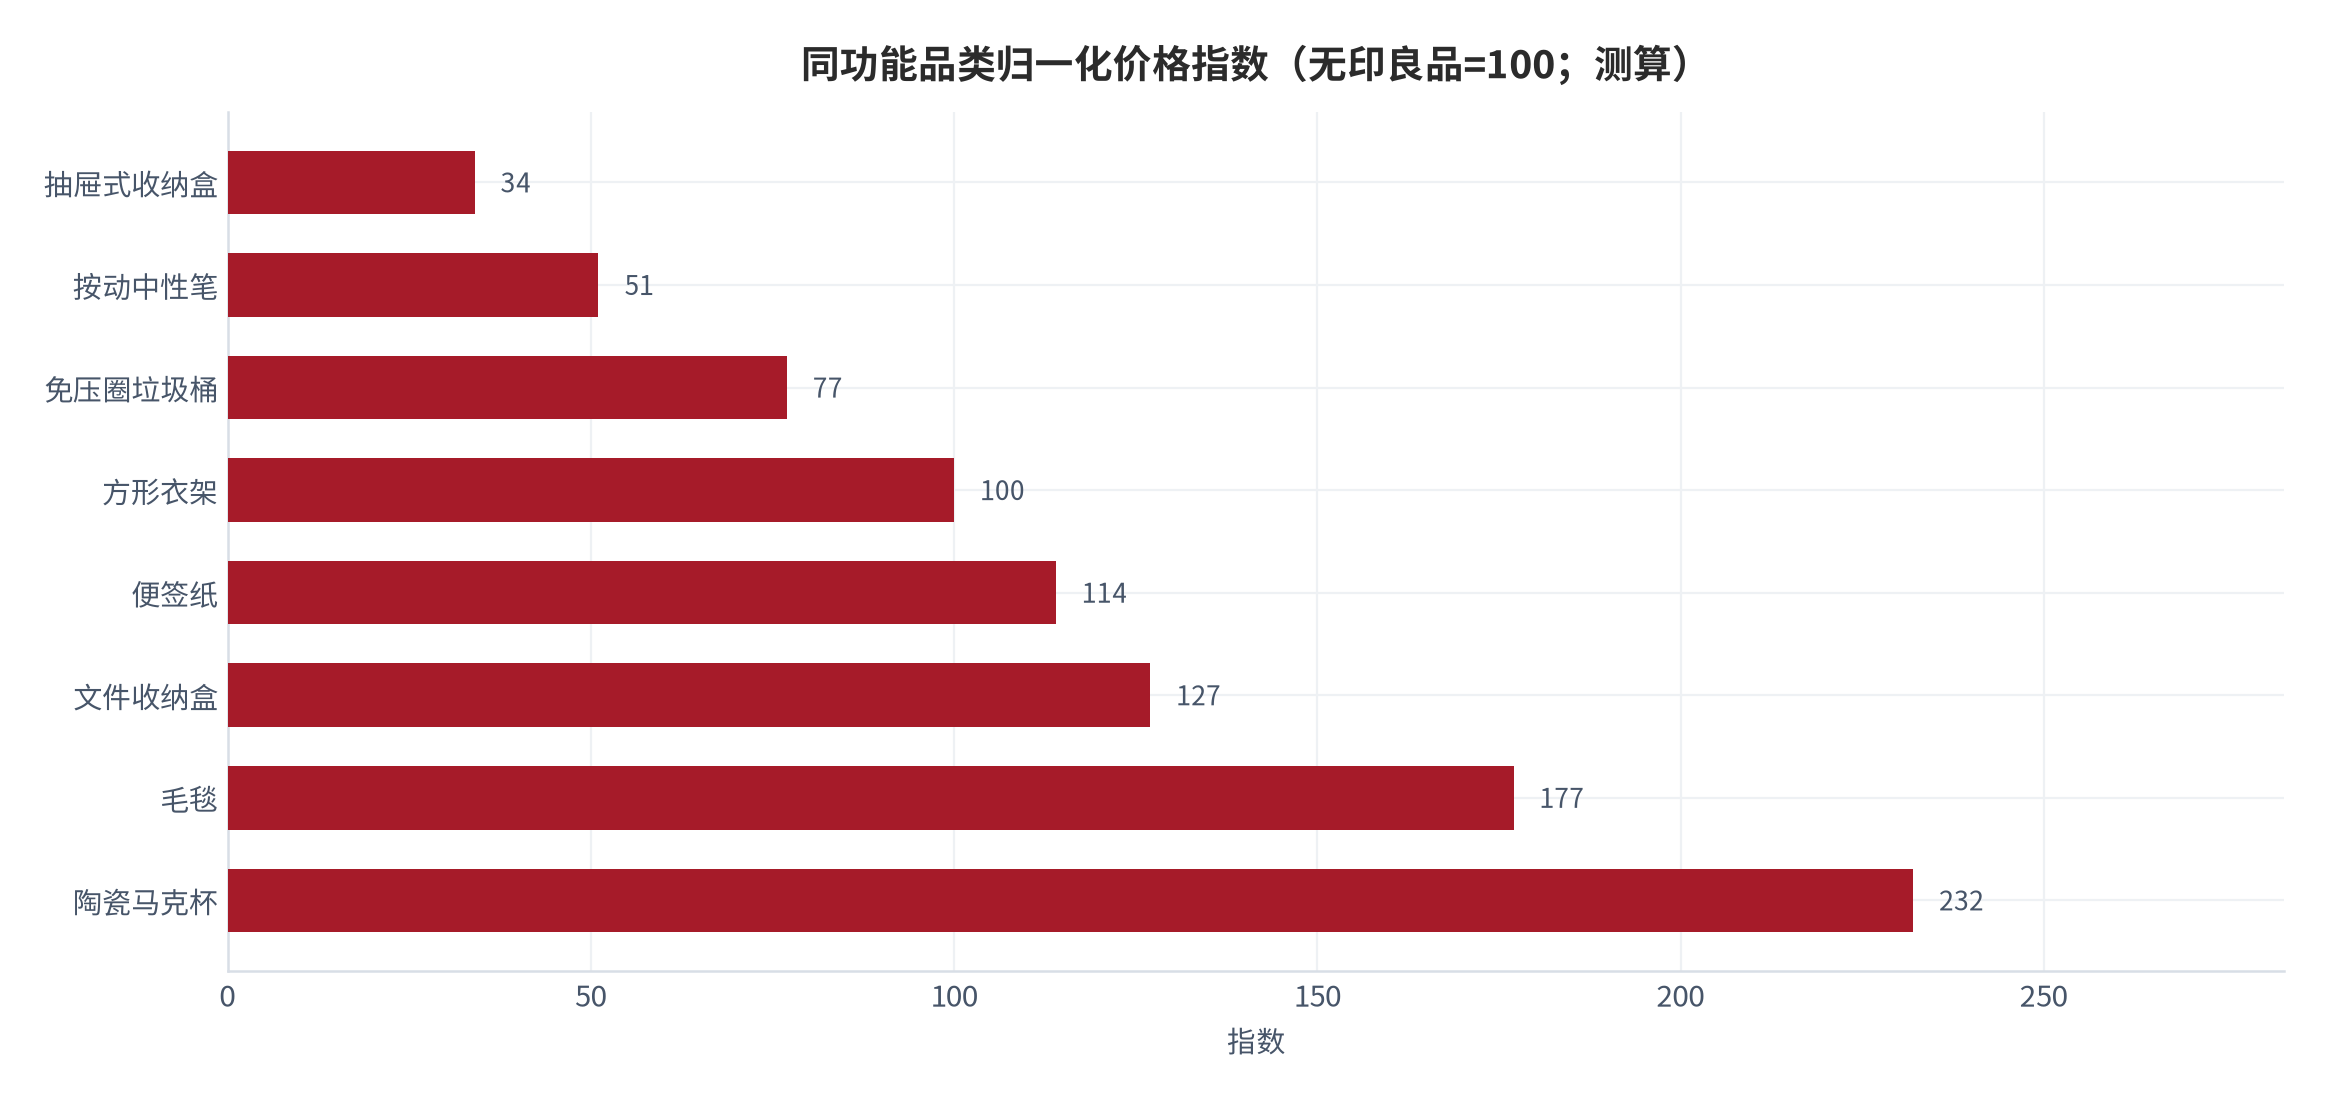
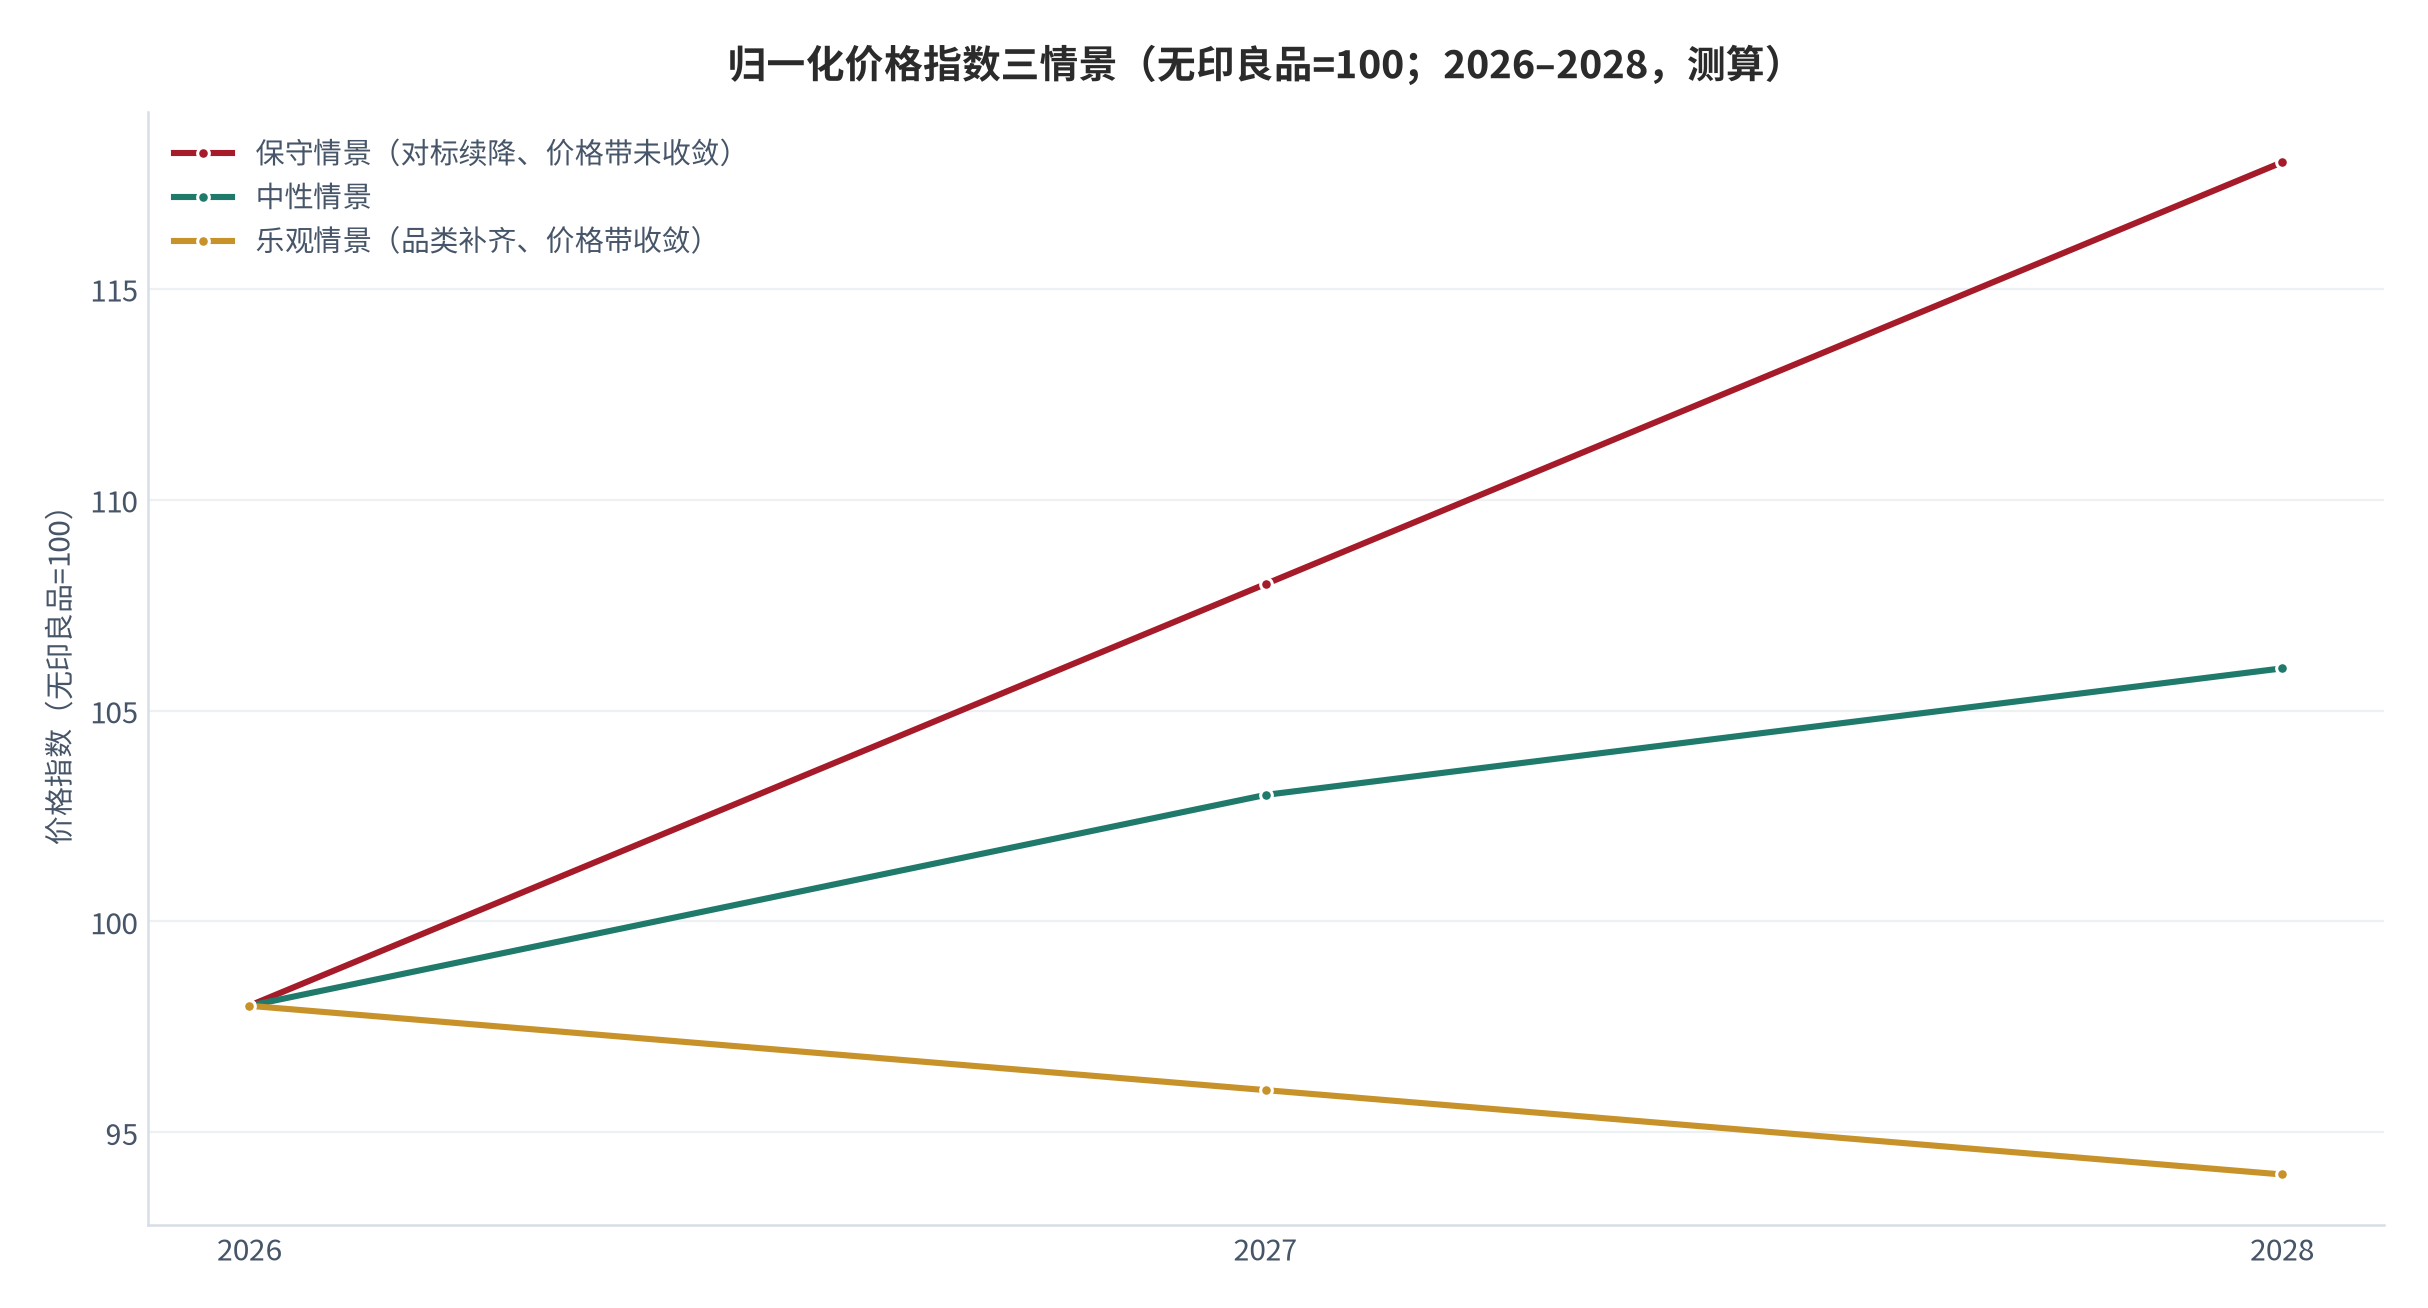
我们认为:云上有品与无印良品之间不存在「谁便宜谁赢」的问题。按同品类 8 组可比项测算,以无印良品为 100,云上有品的归一化价格指数仅为 98(几何平均)[9][12]——两者在总量上几乎持平,真正的差异在离散度:最低 34、最高 232(测算),极差接近 7 倍。这说明云上有品的定价不是「整体更便宜」,而是「个别单品极便宜、部分单品已越过对标品牌」,背后是价格带策略尚未成型,而非成本优势尚未兑现。
- 商品侧的结构性短板比价格更致命:无印良品公开热销与中日同款抽样 24 个 SKU 中,云上有品能形成同功能可比配对的只有 8 组(可比率约 33%,测算),靠垫、袜子、笔袋、扫除用品、鞋架等整条日用线在云上有品目录中直接缺失 [12];
- 品类集中度过高:云上有品在售 490 个商品中,家居收纳与餐厨相关占 61.2%(测算),其中仅名称含「收纳」的就有 137 个,达 28.0%——单一结构的另一面是抗品类周期能力弱 [12];
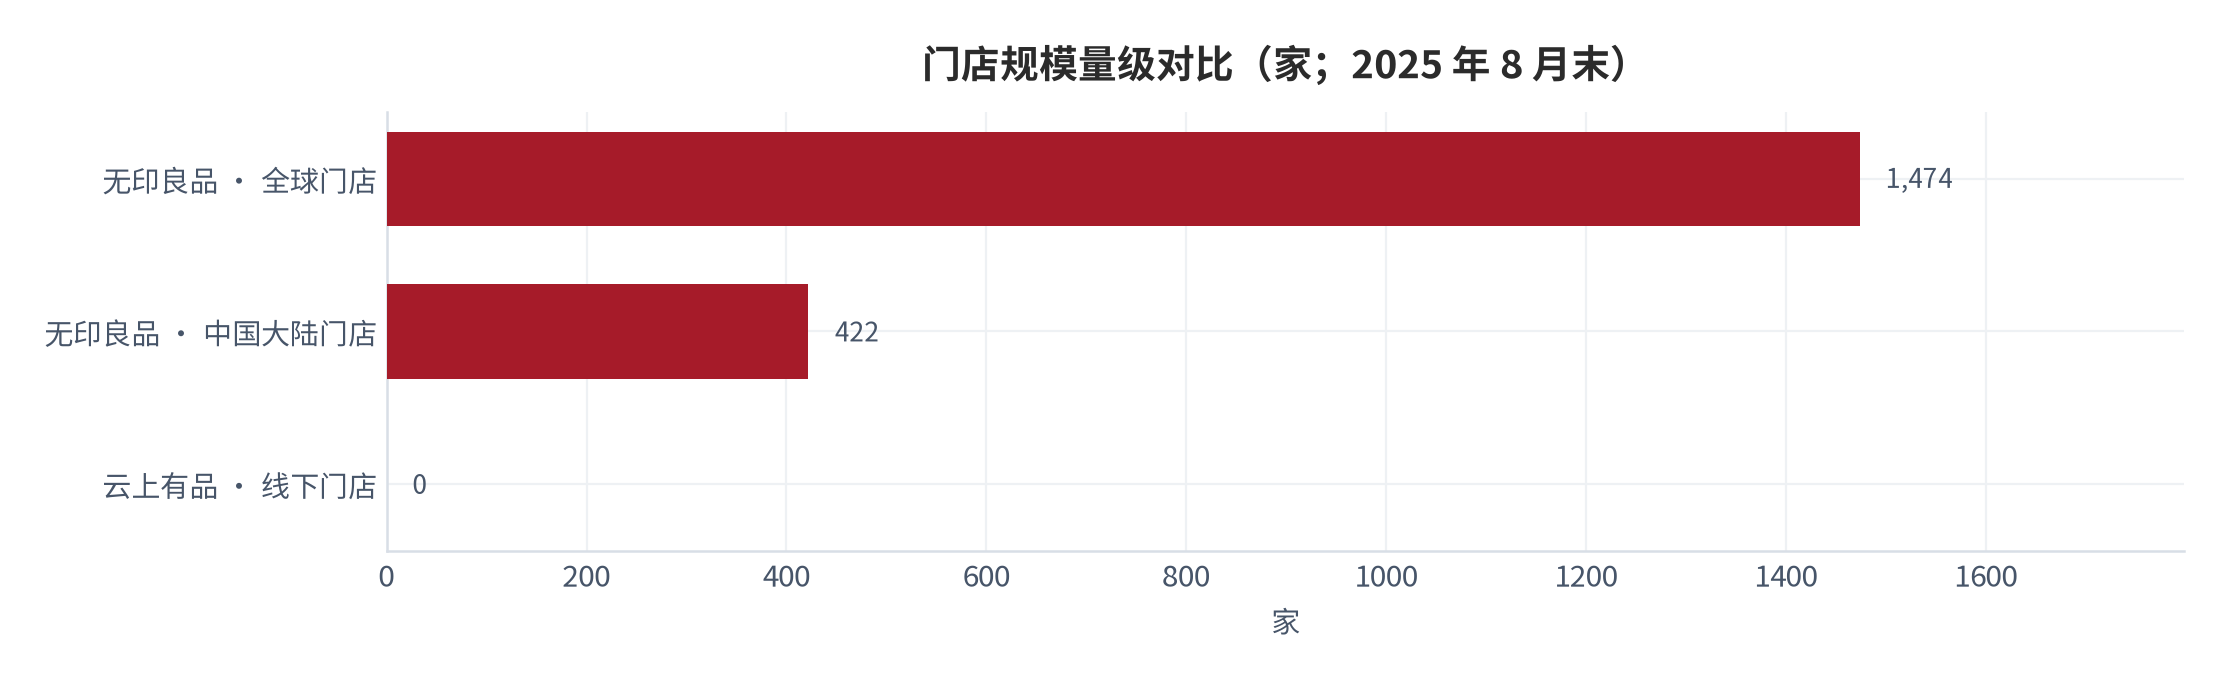
- 无印良品的护城河不在价格而在结构:中国大陆 422 家门店、年销售额 1,398 亿日元(约合 65 亿元人民币,测算)[1][3],服装、生活杂货、食品三大类同步运行,生活杂货海外品项覆盖率已从 58% 提到 80% 的规划 [4],这种「宽度」是纯线上单品类店铺短期内无法复制的。
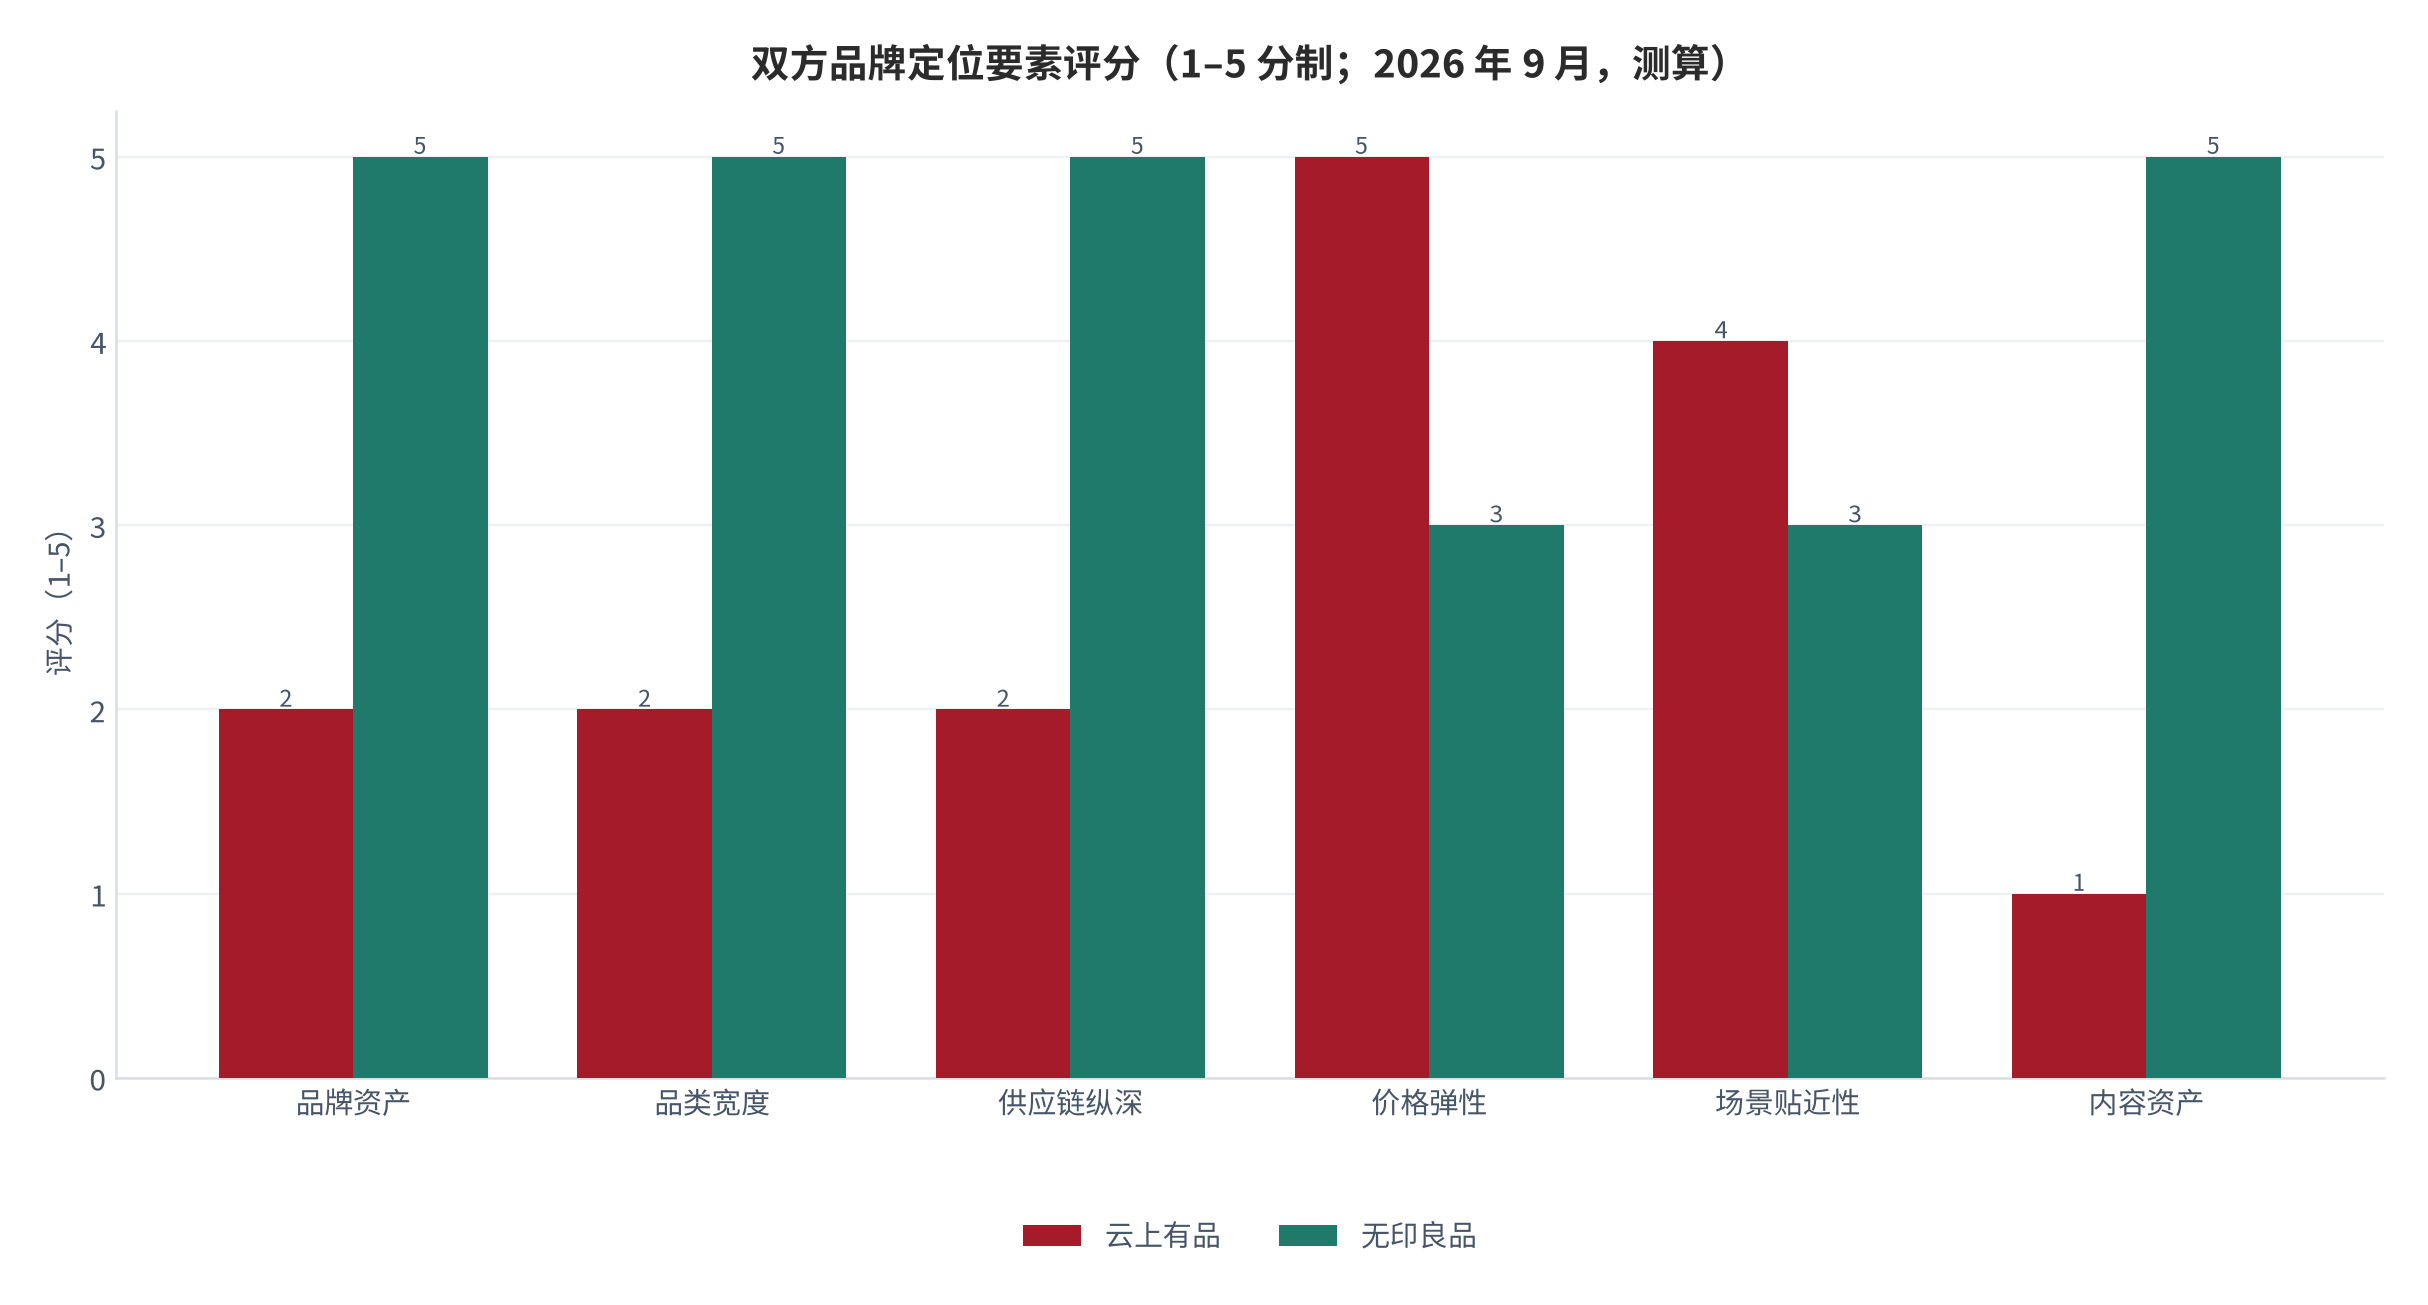
本篇增量:把「对标无印良品」从口号变成一张可执行的六维差距清单,并给出 8 条按可行性排序的动作。核心结论一句话——云上有品在单品价格上已经不输,输在品类宽度、单店级数据资产的缺失,以及缺一个能把「回归生活本源」翻译成货架的品类结构。
01定位与品牌对比
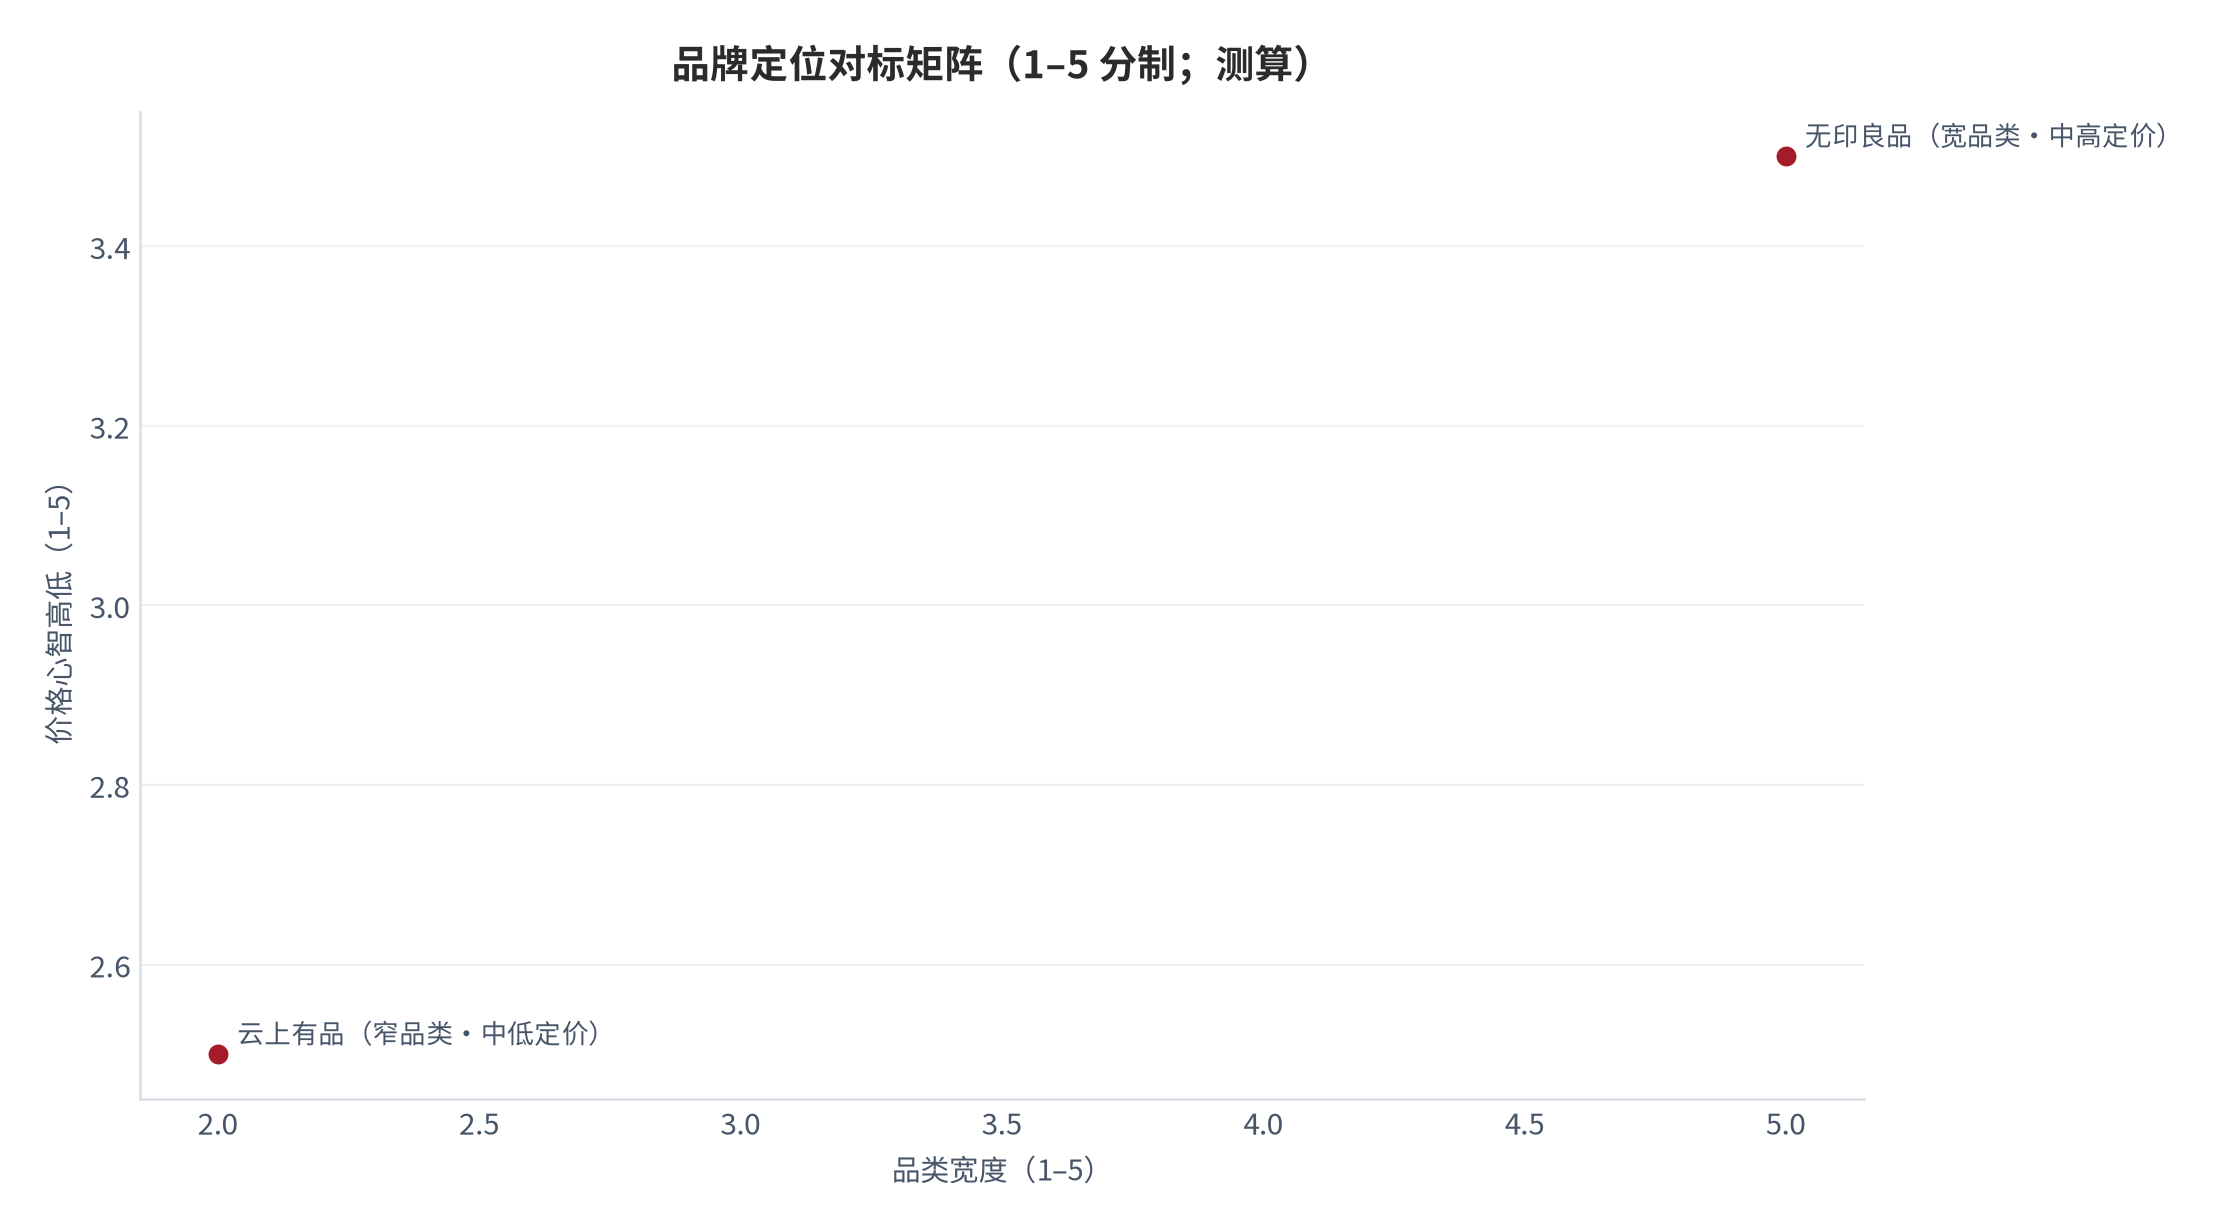
无印良品的定位有一个反常识的起点:它 1980 年诞生于日本经济低迷期,本意是「没有品牌标志的好物品」,经营口号是「有理由的便宜」[13]。2005 年进入中国时,它借助势能差被重塑为中高端品牌,同一商品在中国的售价比日本高出 50% 甚至 100% [13]。云上有品的主张是回归生活本源,本质上更接近无印良品 1980 年的原始定位,而不是它在中国的现售价定位。
这个差异决定了两者面对的是不同的认知任务。无印良品要处理的是「定位下修」——从轻奢回到平价,同时保住品质心智;它推出了 MUJI 500 低价店型,约 200 平方米、定价围绕 25 元展开、近一半商品采用中国制造 [13]。云上有品要处理的是「定位上修」——从白牌货架变成一个有主张的生活方式品牌,把「便宜」升级为「值得」。
| 维度 | 云上有品 | 无印良品(MUJI) |
|---|---|---|
| 品牌主张 | 回归生活本源 [12] | 「有理由的便宜」,强调本质与自然 [13] |
| 进入时点 | 品牌化起点较晚,属于新进入者 [12] | 1980 年创牌,2005 年进入中国大陆 [13] |
| 价格心智 | 低价、高性价比 [12] | 中高端,但持续降价下修 [13] |
| 品类宽度 | 偏家居收纳与餐厨 [12] | 服装 + 生活杂货 + 食品三线并行 [4][6] |
| 渠道形态 | 线上商城为主 [12] | 线下 422 店 + 电商约两成 [1][3][5] |
| 核心资产 | 单品价格弹性 [12] | 品牌资产与门店场景 [1][6][13] |
品牌资产的量级差距是可以直接量化的。无印良品母公司良品计划 2025 年 8 月期营业收益 7,846 亿日元、营业利润 738 亿日元 [1][5][15];中国大陆事业销售额 1,398 亿日元、同比 +18.3% [3]。按集团口径汇率折算,中国大陆年销售额约合 65 亿元人民币(测算,锚定 7,846.29 亿日元≈365.9 亿元人民币 [5]),对应 422 家门店,单店年均销售额约 1,545 万元(测算)。
必须承认的是,无印良品在中国已经走过了最难的阶段。2019 年起它全面开启现地化,在中国建立了本土市场之外唯一的现地商品开发团队,把设计、生产、制造到销售的全链条放在中国闭环 [6]。结果是 2025 财年中国大陆既有店加电商销售额同比提升约一成,连续 12 个月实现销售额同比增长 [3][6],杭州、重庆等主要城市的大型店开设与改装推动了单店销售额提升 [5]。这一段经历对云上有品有直接借鉴意义:品牌认知的修复是靠品类结构与门店形态一并推进的,降价本身不解决问题。
02产品线结构对比
商品结构是这个对比里最不好看的一段,也是最重要的一段。无印良品的商品体系由服装、生活杂货、食品三条主线构成,2025 年 8 月期在日本国内这三大类别均实现两位数增长,其中生活杂货里的健康美容品类销售额突破 1,000 亿日元 [3];海外生活杂货的品项覆盖率目标是 2026 年提升至 80%(以日本品项数为 100)[4]。云上有品截至 2026 年 9 月 27 日在售商品 490 个 [12]。
更关键的不是总量差距,而是结构。对云上有品 490 个在售商品做名称分词统计,家居收纳与餐厨相关商品约 300 个、占 61.2%(测算);其中名称含「收纳」的 137 个,占 28.0% [12]。同一目录中,服装类目极其单薄,名称含「裙」16 个、「衬衫」9 个、「裤」10 个、「T 恤」2 个 [12],整条穿搭主线尚未成形;食品线则基本空白。
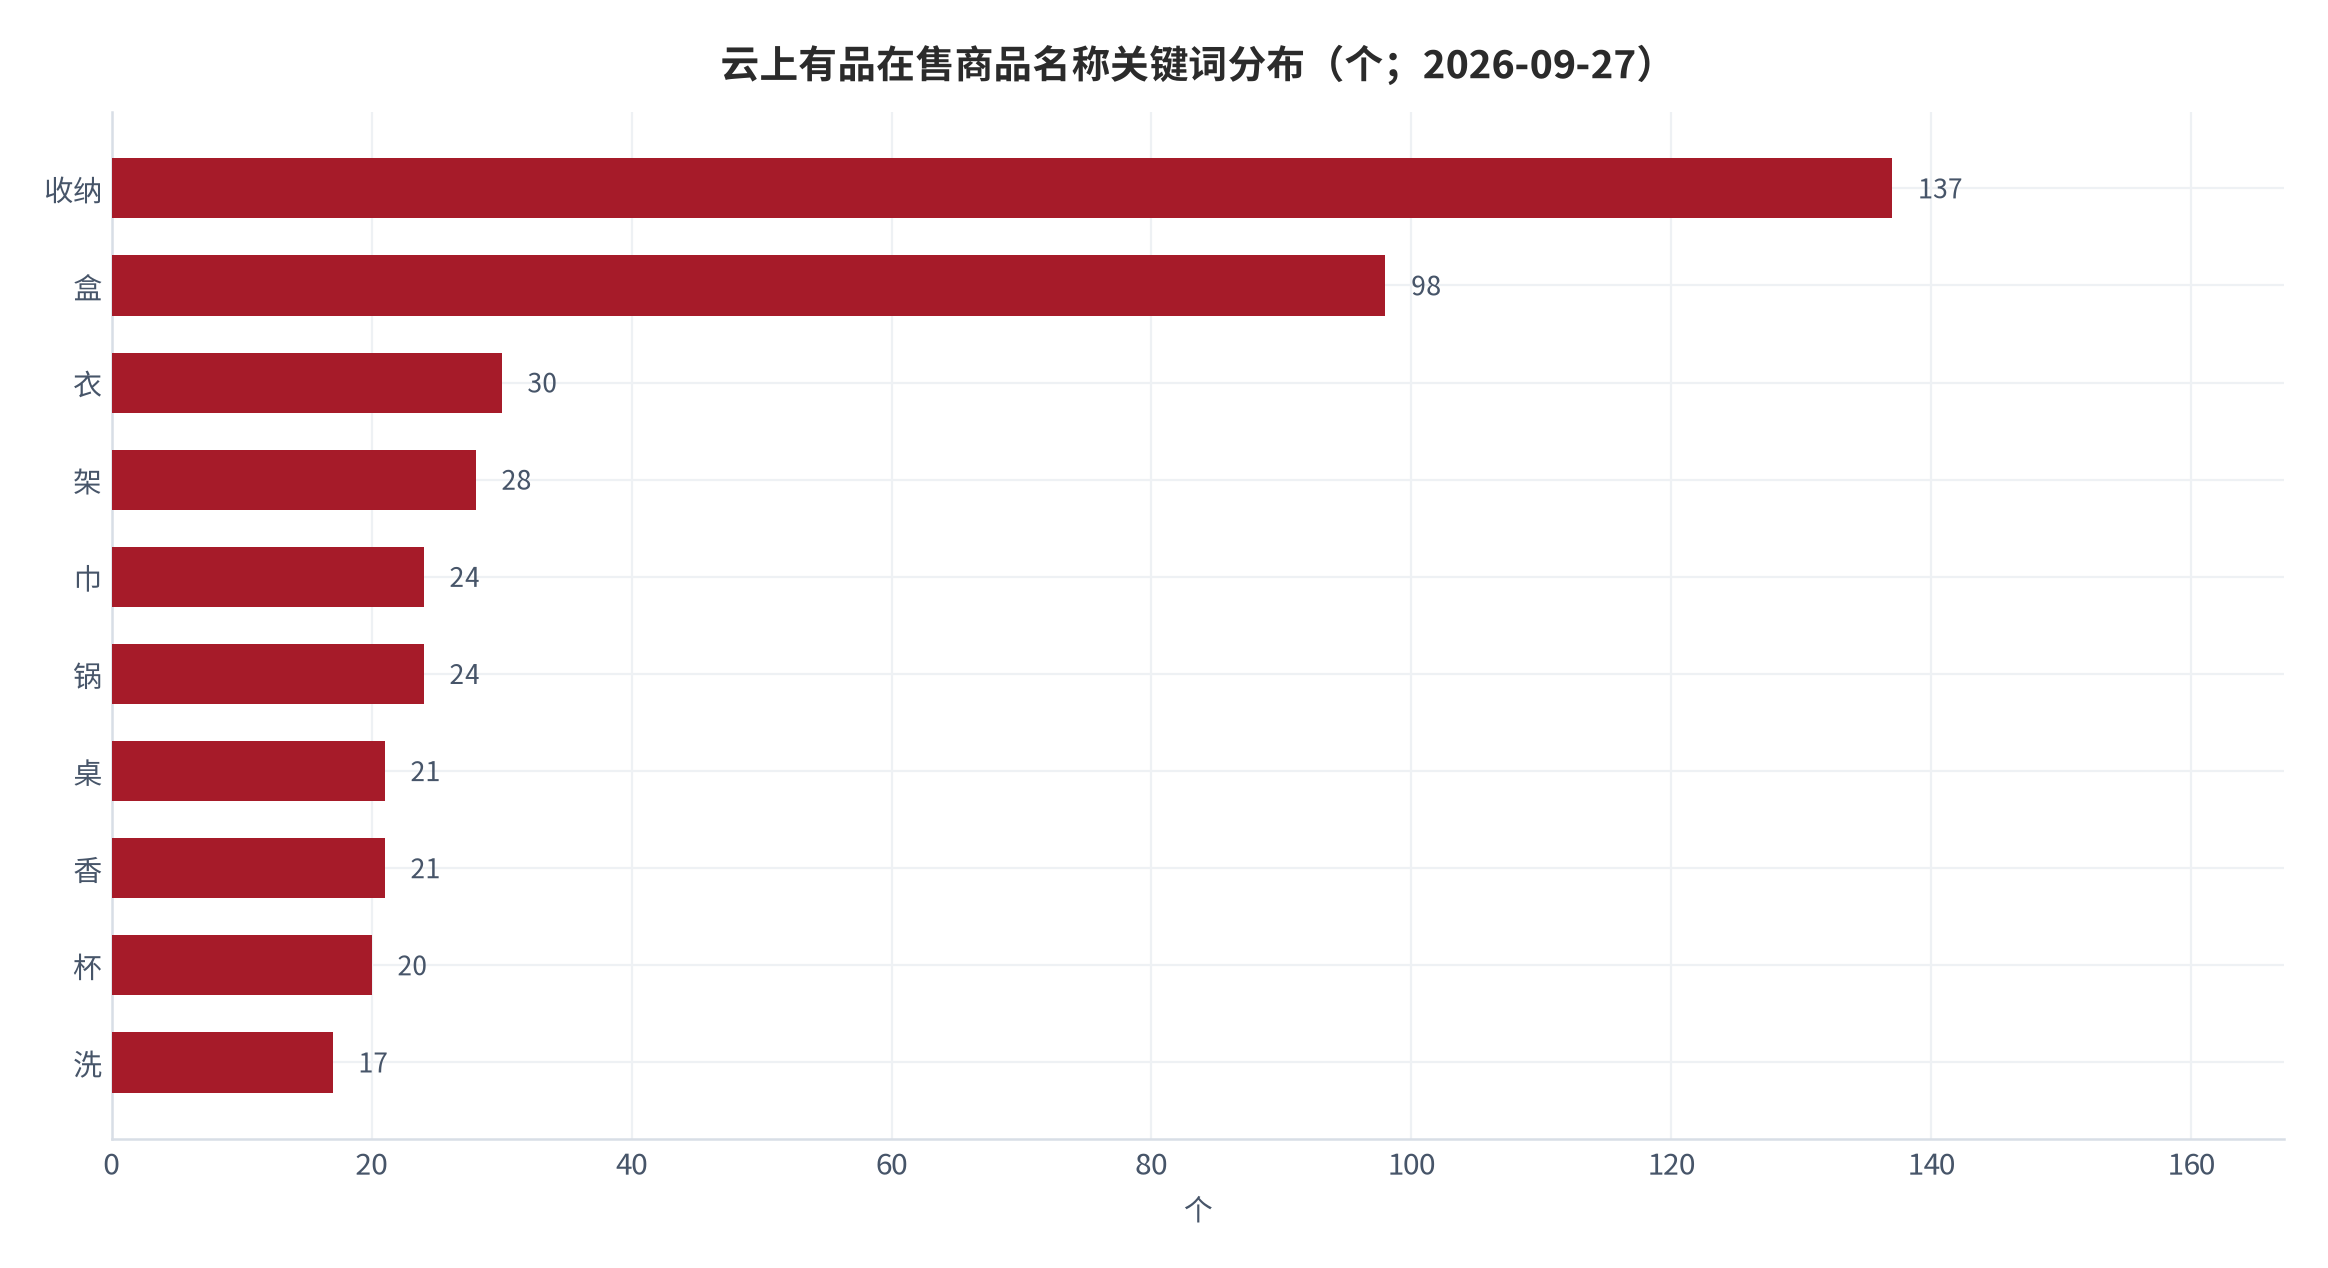
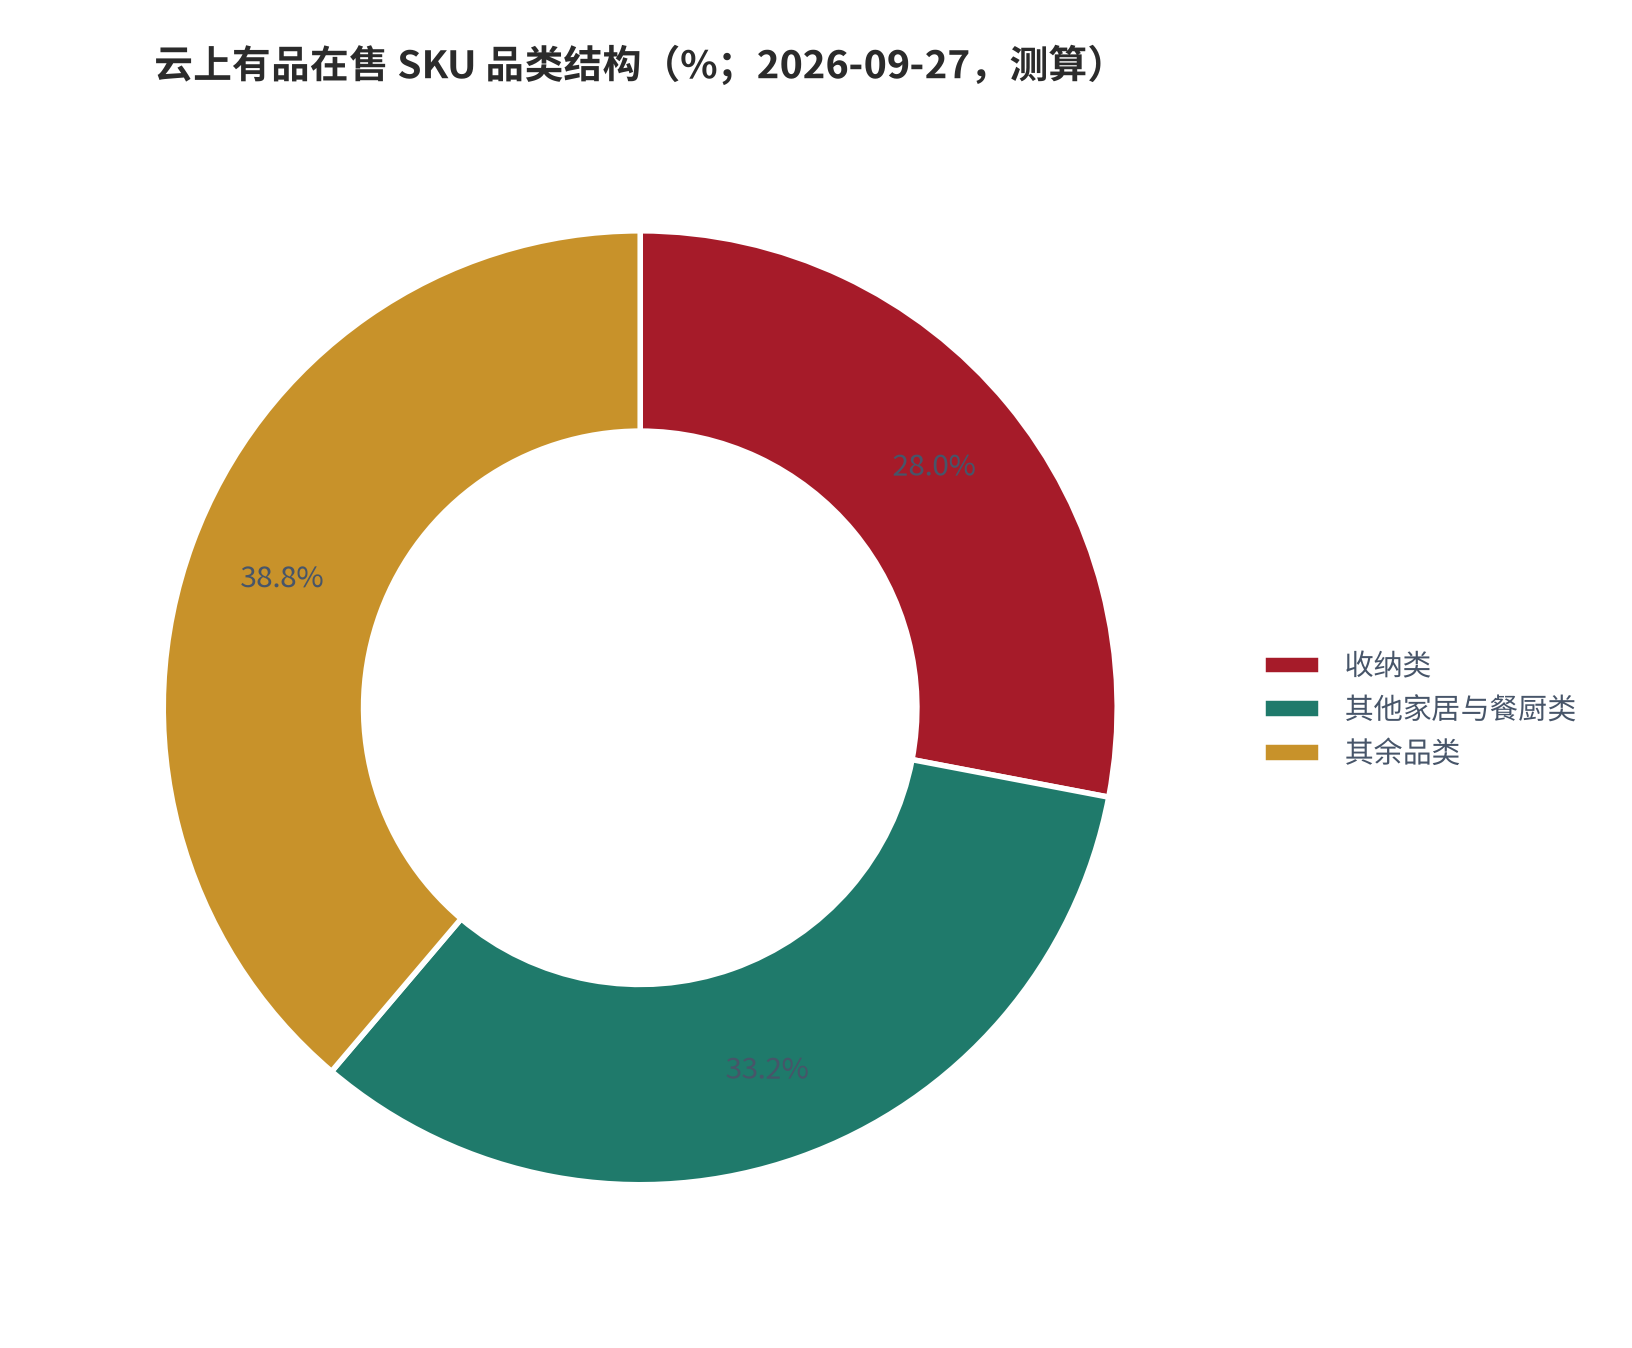
这种「一柱擎天」的结构带来两个具体后果。第一个后果是抗品类周期能力弱:收纳类商品的需求与装修、搬家、租房周期强相关,一旦地产与租赁活跃度下行,整店动销会同步承压。无印良品的结构天然对冲了这一点——服装是高频复购、生活杂货是中频、食品是高频,三条曲线互不重合 [4][6]。
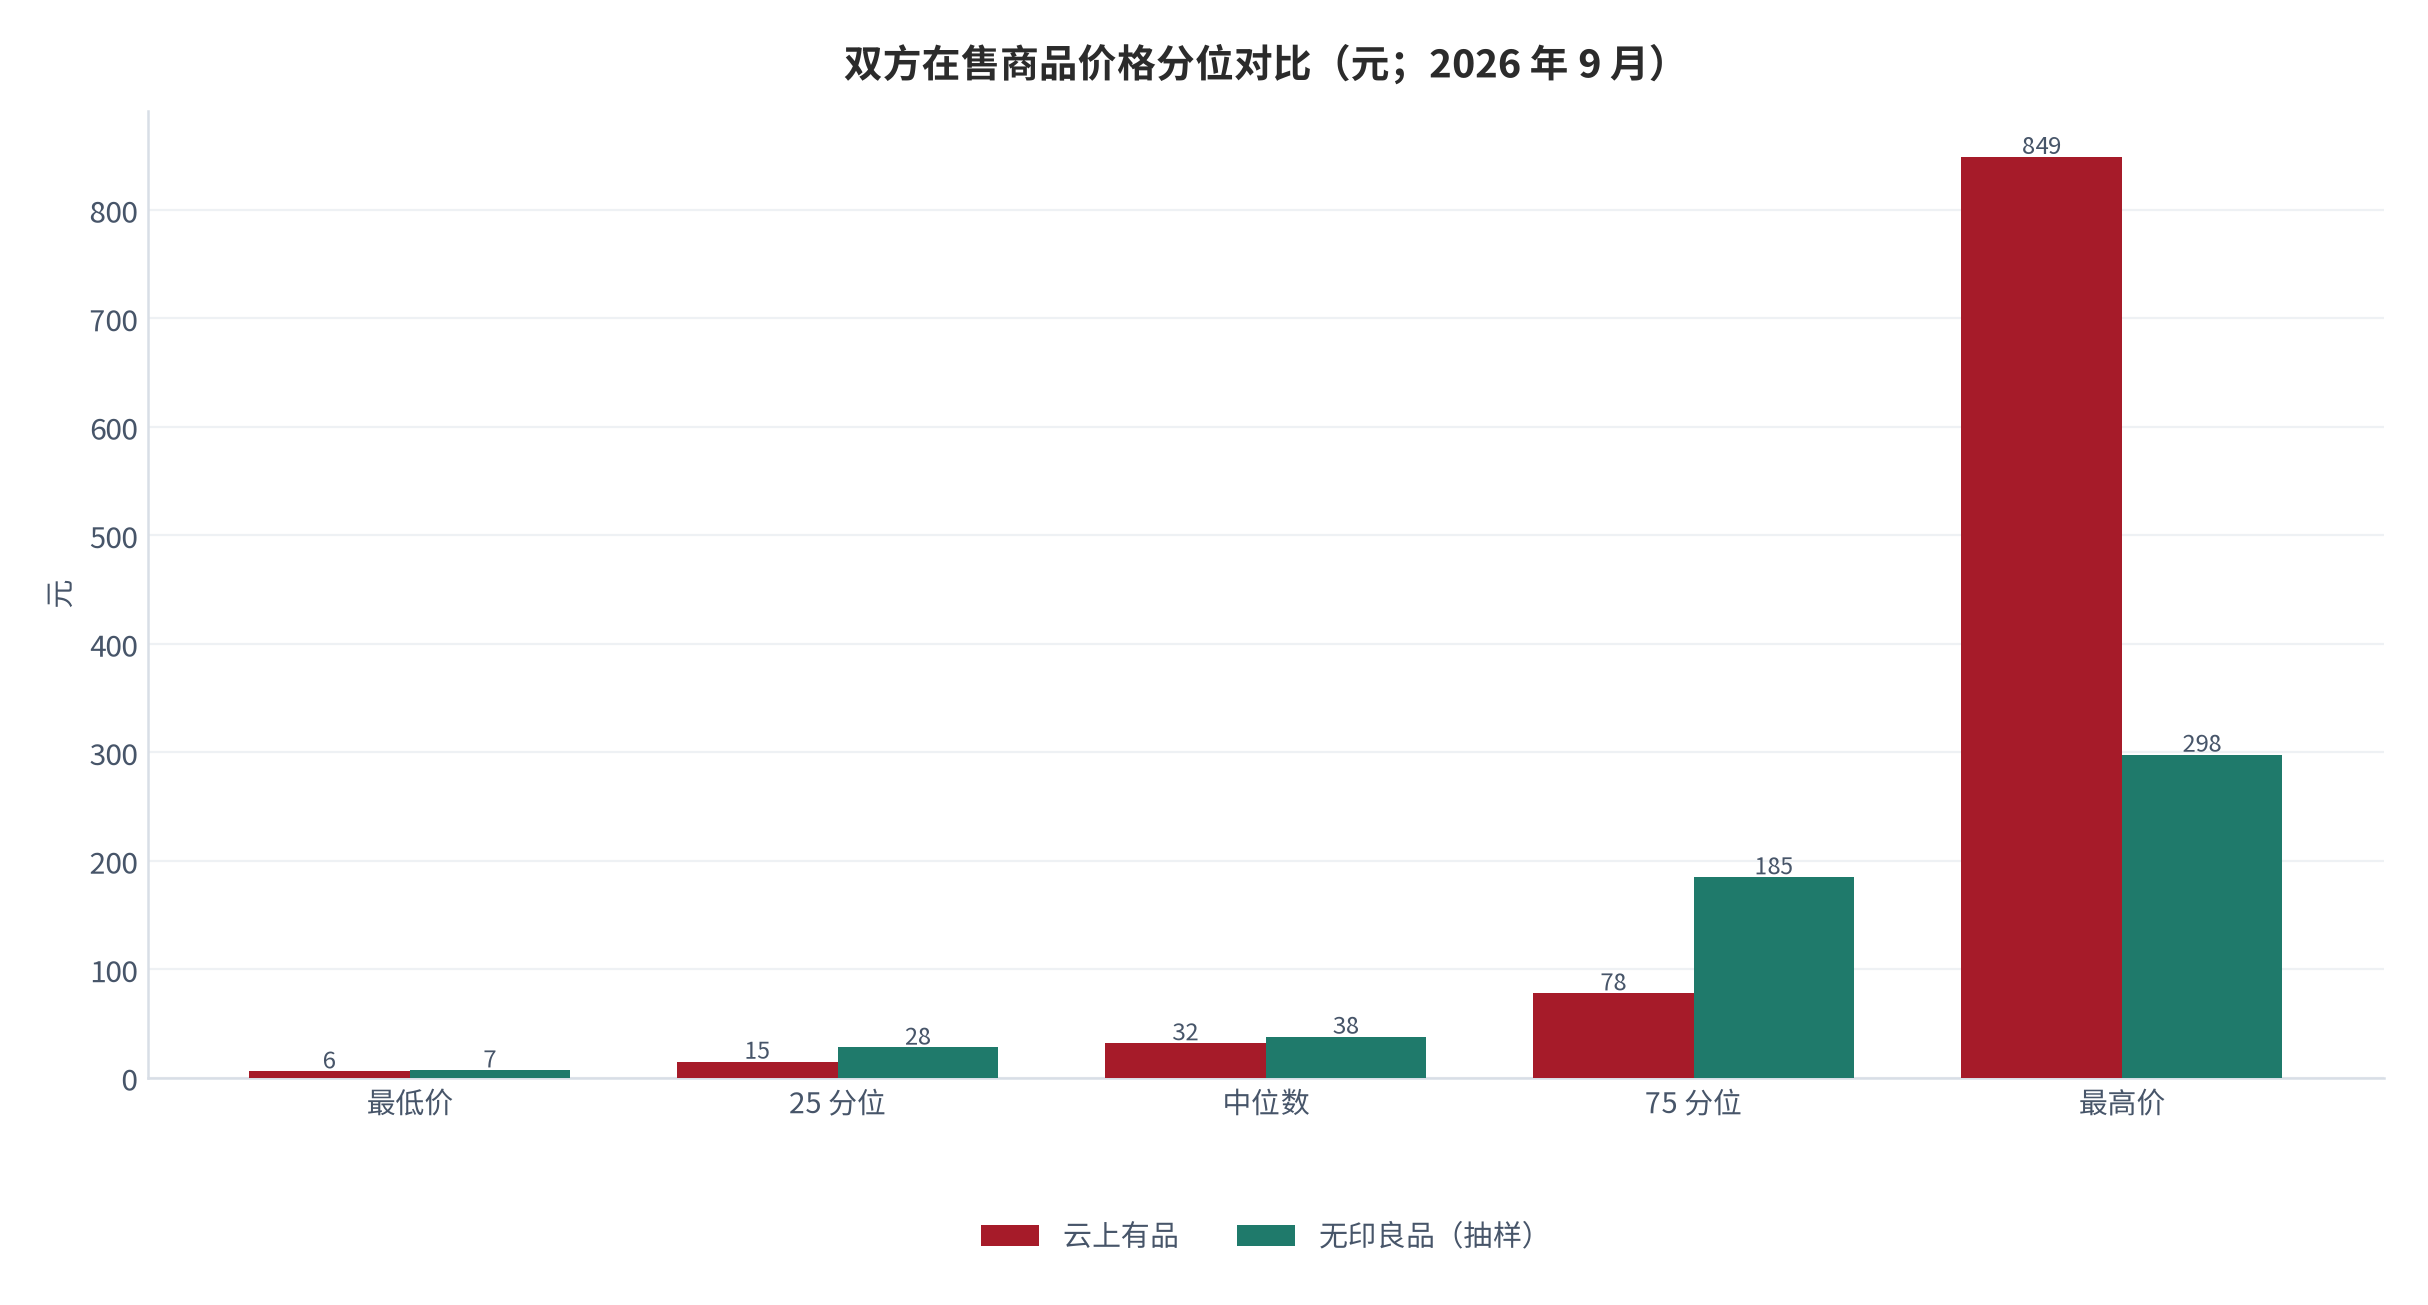
第二个后果是客单价天花板。收纳类商品的单价区间天然偏窄,云上有品 490 个在售商品的价格中位数为 32 元、75 分位 78 元、最高 849 元 [12];而收纳本身很难撑起高价,能过百元的往往是材质升级(如亚麻、纯钛),而非功能溢价。这意味着单靠收纳拉动客单价的空间有限。
短缺的品类清单值得单独列出。在无印良品公开热销与中日同款抽样 24 个 SKU 中,云上有品完全没有对应品类的是:靠垫、袜子、笔袋、扫除用品(除尘滚轮)、鞋架、不锈钢便携餐具套装 [9][12]。这六项恰好都属于「高频、低单价、复购强」的日用消耗与随身小品——正是最容易建立日常心智的入口。换个角度看,这也是投入产出比最高的补品方向。
03价格带对标
价格对标最容易做成情绪化的比较,因此本报告采用归一化价格指数:在同一功能品类内各取双方一个代表商品,以云上有品价格除以同功能的无印良品价格,得到单项比值,再对全部可比项取几何平均。指数大于 100 表示云上有品更贵,小于 100 表示更便宜。
| 同功能品类 | 云上有品(元) | 无印良品(元) | 比值(云/无印) | 无印良品货号 |
|---|---|---|---|---|
| 抽屉式收纳盒 | 31 | 90 | 34 | 4550583417901 |
| 文件收纳盒 | 28 | 22 | 127 | 4550344902752 |
| 按动中性笔 | 18 | 35(6 支装) | 51 | 4550344162538 |
| 免压圈垃圾桶 | 17 | 22 | 77 | 4550583895921 |
| 方形衣架 | 38 | 38 | 100 | 4550723738866 |
| 便签纸 | 8 | 7 | 114 | 4550182603149 |
| 毛毯 | 227 | 128 | 177 | 4550723647908 |
| 陶瓷马克杯 | 65 | 28 | 232 | 4550584929748 |
结论有两层。第一层是总量:8 组可比项的归一化价格指数(几何平均)为 98,即云上有品与无印良品在可比品类上的整体价格水平基本持平(测算,锚定 [9][12])。这一结果与直觉相反,但逻辑清楚——无印良品已经历 11 轮降价、部分商品降幅达 50% [13],其真实的价格带早已从「轻奢」下移到与本土品牌正面相遇的位置。
第二层是离散度,这才是真问题。8 组比值的极差从 34 到 232(测算),跨度接近 7 倍:低价侧是抽屉式收纳盒(31 元对 90 元)与按动中性笔(18 元对 35 元六支装),高价侧是陶瓷马克杯(65 元对 28 元)与毛毯类(227 元对标品牌中日同款雪尼尔毛毯 128 元 [9][10])。同一家店既能把收纳盒做到对标品牌的三分之一,也会把一只马克杯定到对标品牌的 2.3 倍。
离散度大的直接含义是价格带策略缺位而非成本问题。抽屉式收纳盒能压到 31 元,说明采购与供应链具备做到极致性价比的能力;而 65 元的白瓷中杯马克杯高于无印良品的 28 元炻瓷杯,说明高价单品并未建立在品牌溢价之上,而是建立在材质叙事之上(白瓷、纯钛、亚麻等)[12]。消费者不会为「白瓷」支付 2.3 倍,只会为「被信任的品牌」支付。
另一处需要注意的隐性成本是单件包装与物流。无印良品的收纳盒在 422 家门店体系中以到店自提为主,电商仅占中国大陆整体销售约两成 [3][5];云上有品是纯线上形态 [12],同样的低价收纳盒需要承担分拣、包装、快递三笔费用。这意味着同样的 31 元零售价,双方到手的单位贡献完全不同——低价品类在纯线上渠道的利润空间被结构性压缩。
04渠道与触达方式对比
渠道形态是双方差距最直观的一维。无印良品在中国大陆拥有 422 家门店 [1][5][7],并持续推进大型化改造:在杭州、重庆等主要城市开设与改装大型门店,同时推进既有门店的取舍 [5][13]。2025 财年它在中国大陆关闭 17 家门店、创历史新高 [13],官方口径是「基于经营效率进行的正常调整」,同时坚持每年新开约 40 家门店 [13]。
这套「一闭一开」其实是渠道结构的主动换血:关掉的是核心商圈高租金、客流下滑的老店,新开的是更贴近通勤枢纽与生活半径的店型,包括约 200 平方米的 MUJI 500 [13]。渠道形态从「大店 + 核心商圈」切向「多店型 + 多场景」,本质是把固定成本从租金转移到效率上。
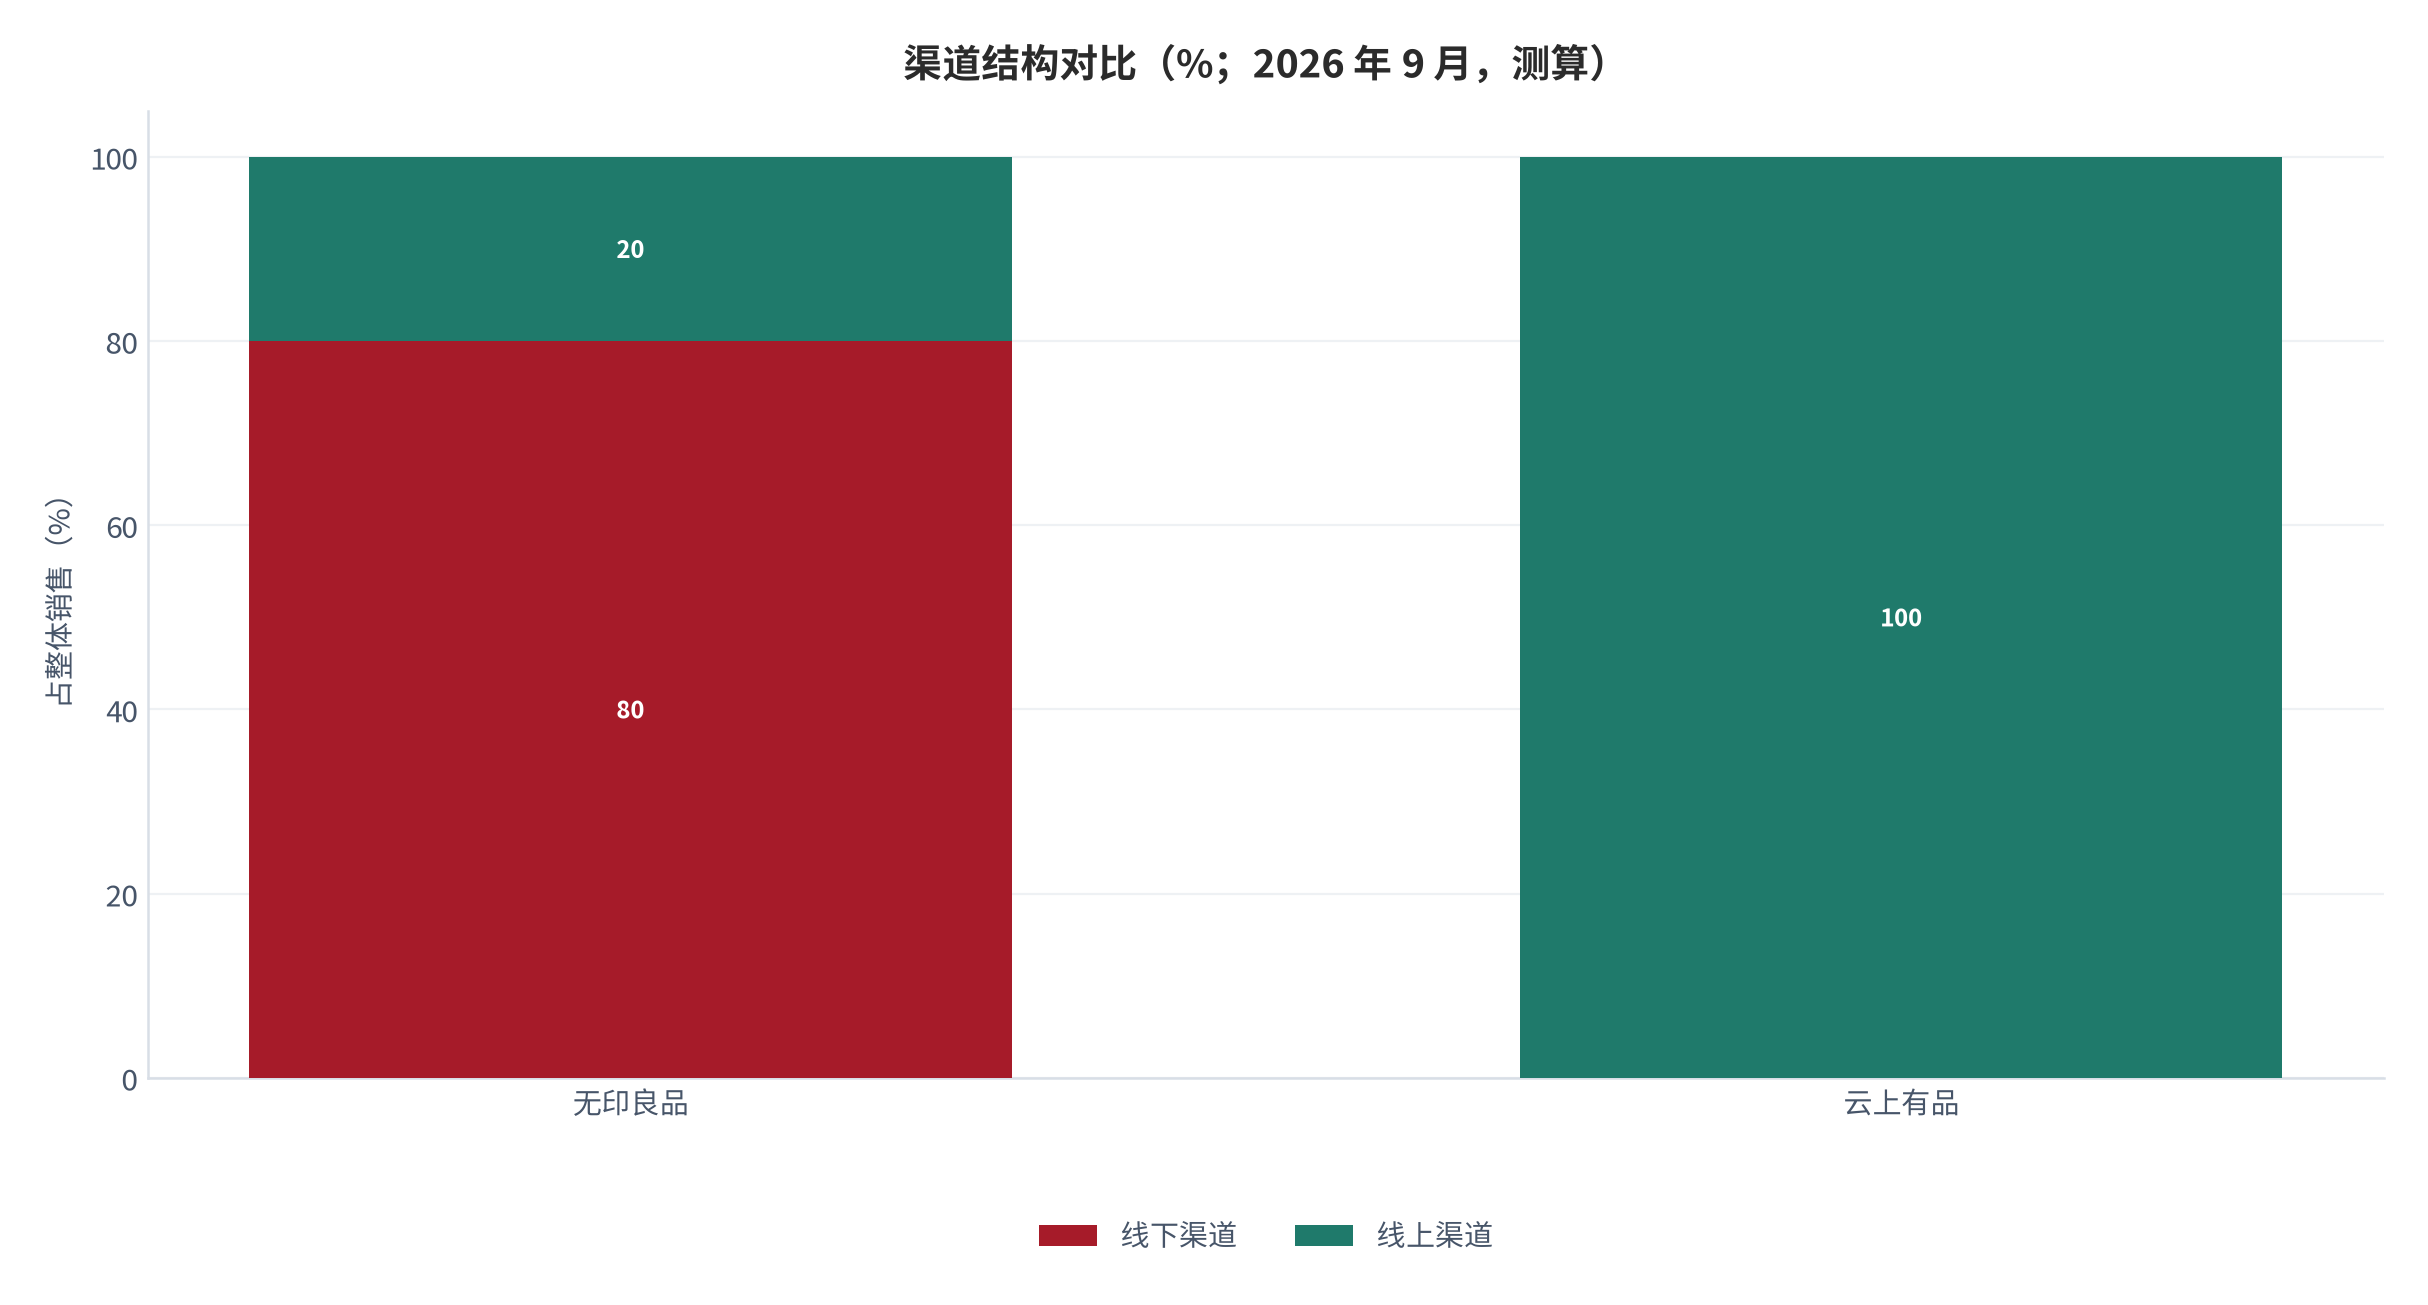
云上有品在这一维上完全没有可比项:它是纯线上商城 [12],没有门店,因此也就没有门店带来的三个东西——一是即时的实物触感(材质、重量、手感,这是家居与纺织品类最关键的信息);二是自然的复访入口(无印良品的门店本身就是流量来源,消费者进来找灵感的行为被媒体描述为「展示馆」[13],虽然转化率被诟病,但流量是真实的);三是区域级的库存缓冲与最后一公里密度。
无印良品的门店网络还有一层云上有品短期无法复制的价值:它是新品验证场。杭州、重庆的大型店既是销售终端,也是商品企划的试验田,改造成效直接反映在单店销售额上 [5]。线上店铺缺少这层反馈,只能依赖页面点击与加购数据推断,反馈维度更窄、滞后更长。
但这不等于纯线上是劣势形态。线下的租金与人力是刚性成本,无印良品的经营利润改善有很大一部分来自「抑制降价」与成本率改善 [5],说明门店体系的效率仍是被反复优化的对象。纯线上的固定成本更轻,可以在单品价格上让利更多——这正是云上有品能把抽屉式收纳盒做到 31 元的渠道基础。问题在于,这份让利空间是否被用在了最能建立认知的品类上。
05内容与用户运营对比
无印良品的内容资产是长时间沉淀的产物,且自带方法论。它设有生活良品研究所这样的常设内容机构,在官网持续输出专栏内容,包括物与人的关系、与桌布友好相处这类具体生活议题,并发布可持续发展回顾 [11]。这类内容不直接卖货,但它把品牌主张变成了可读的日常文本。
在用户触达上,无印良品近年的动作集中在电商与社交平台。财报口径显示其中国大陆电商销售占整体约两成、增长显著,并在双 11、618 等大促节点加强推广,以吸引新客户与唤回沉睡客户为中心,到店客数持续增长 [5]。官方表述中提到会员数量、在地共创商品系列与本土供应链伙伴都在增加 [6]。
需要客观指出,第三方报道给出的电商占比口径更高(约 28%),但同时指出其小程序功能单一、缺乏社交裂变能力、直播选品与线下同质化 [14]。两份口径的差异本身就说明一件事:无印良品在内容与私域上的能力是「有资产、缺工具」,而不是「有工具、缺资产」。
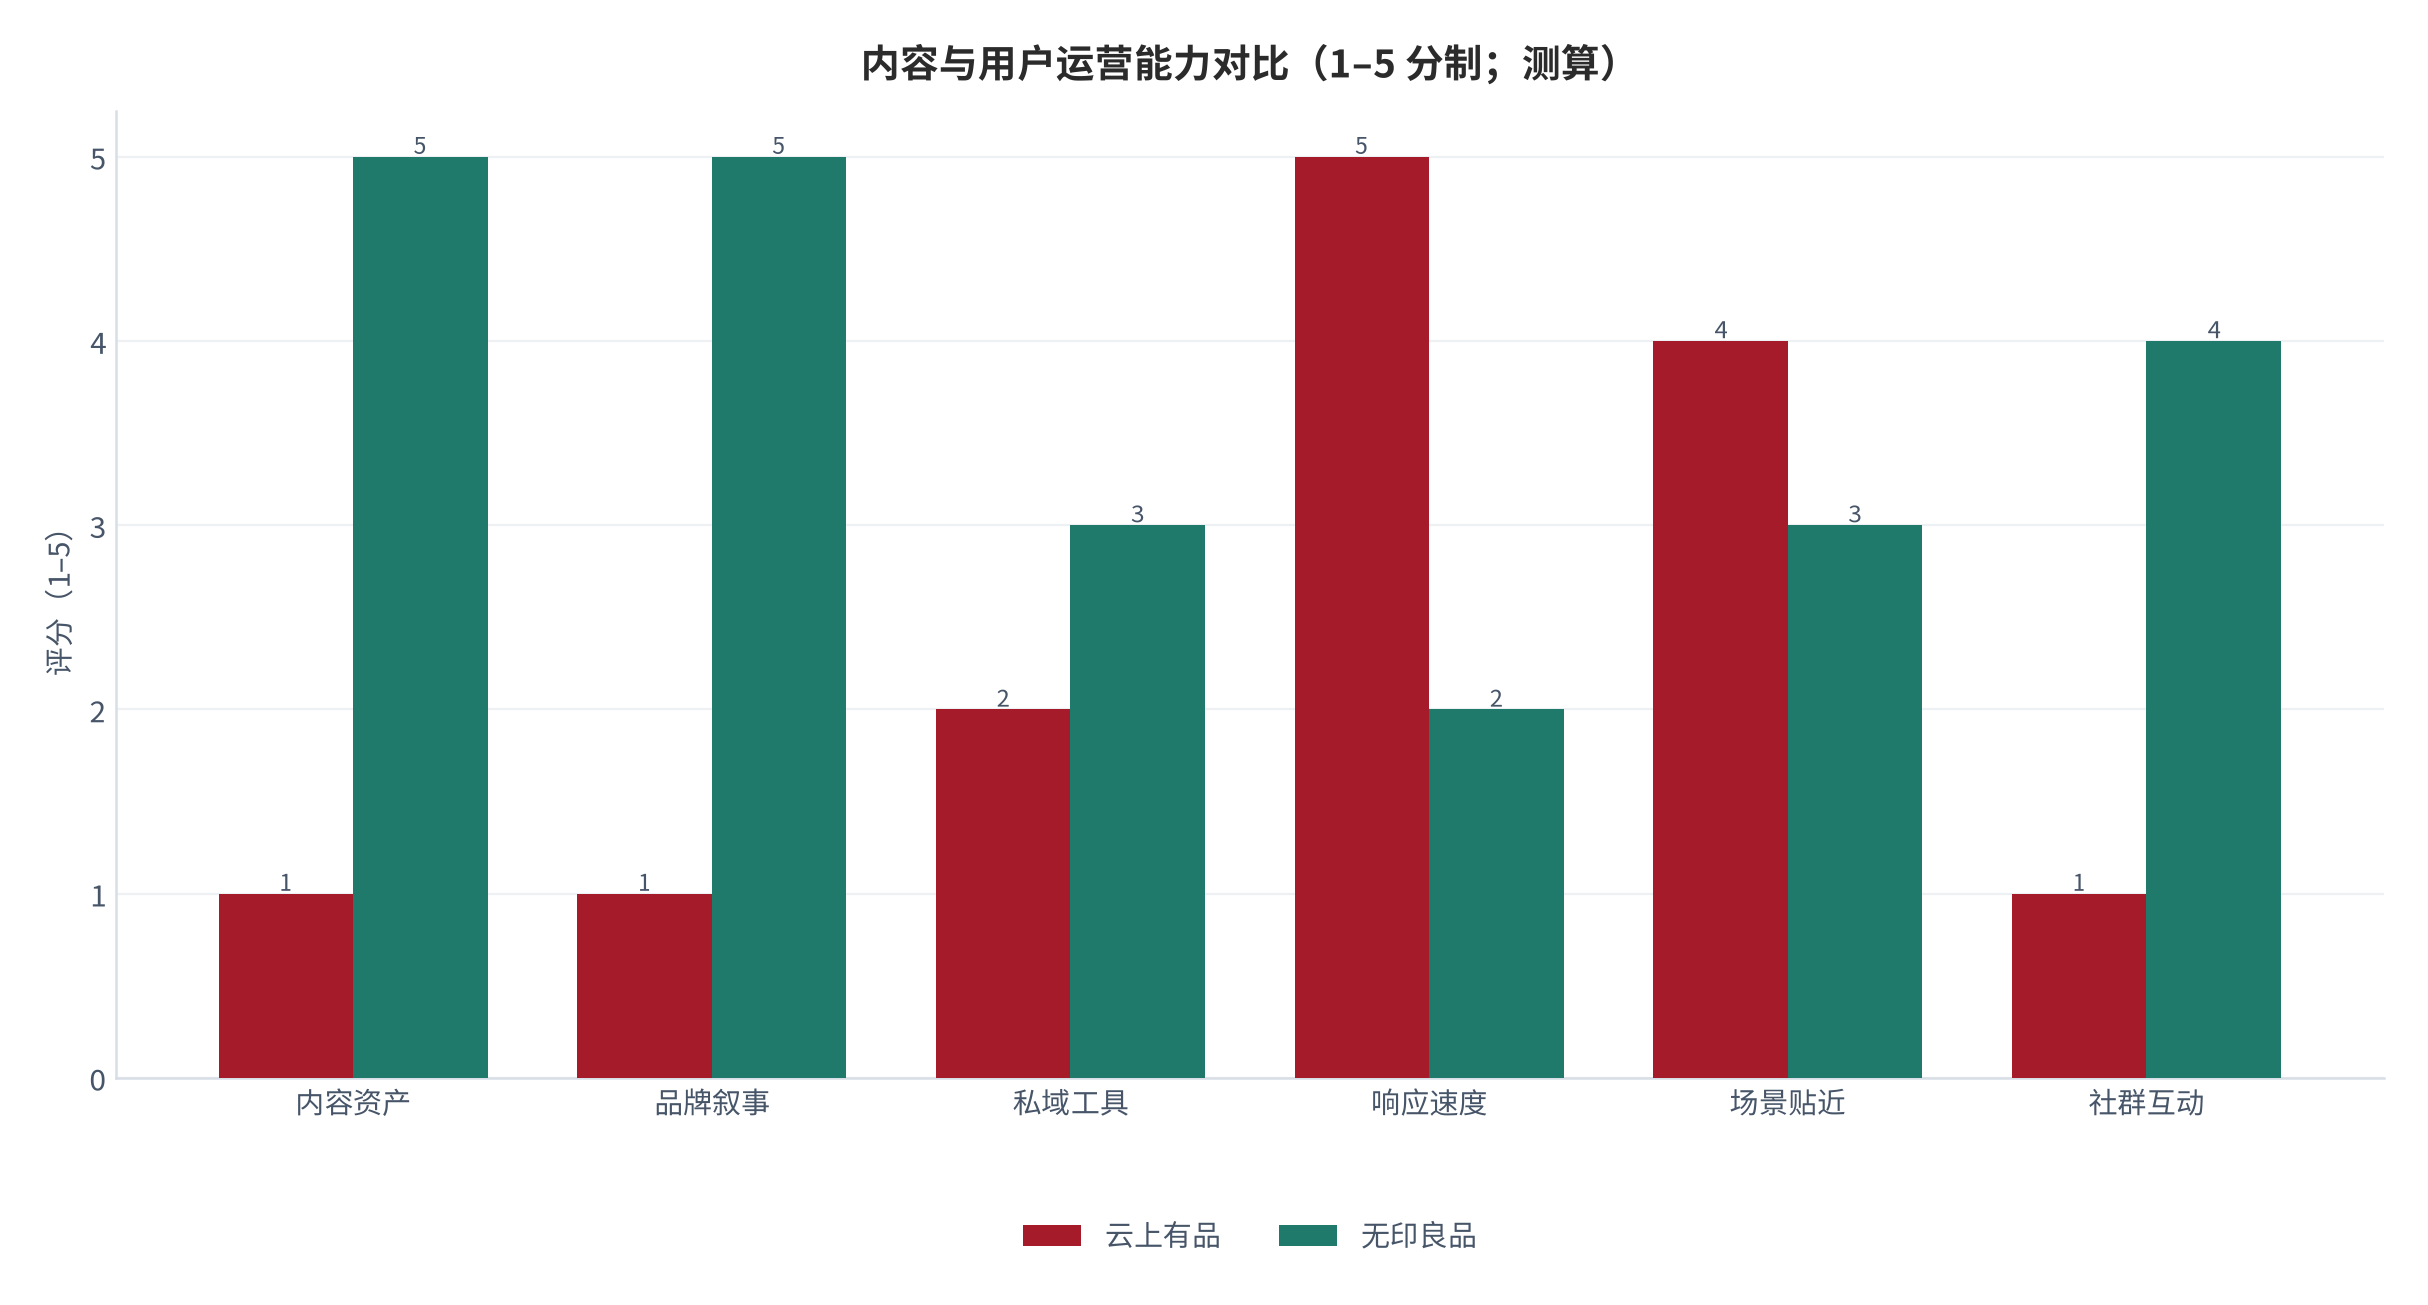
云上有品在这一维上的现状是:内容基本等同于商品说明。这不算缺点,但在生活方式零售里,它意味着放弃了一条成本最低的信任建立路径。无印良品能被消费者当作「找灵感的地方」[13],靠的不是广告而是长期的内容供给;这种注意力虽然不直接转化为成交,但它决定了消费者在需要某件物品时,第一个想起谁。
更现实的一层是,内容能力对云上有品这种纯线上、单品类集中的店铺,边际收益比无印良品更高。当 SKU 只有 490 个、且六成集中在收纳与餐厨时,最有效的增长不是继续上架同类商品,而是把已有商品组织成可被检索的场景方案——例如按空间(玄关、厨房、卧室)或按人群(租房、亲子、独居)重新编排。这件事不需要新采购,只需要内容与陈列的组织能力。
06供应链与成本结构对比
供应链是这份对标里最容易被低估的一维,也是云上有品唯一有可能更快追平的一维。无印良品自 2019 年起全面开启现地化,在中国建立了本土市场之外唯一的现地商品开发团队,把从设计、生产、制造到销售的全过程放在中国形成闭环 [6]。以其汉麻系列为例,原料来自中国黑龙江省,在绥化市青冈县加工成纱线,带动当地经济 [6]。这是深度本地化的样本。
在生产布局上,无印良品进一步把内製化推进到多国:计划在越南、印度、印度尼西亚、柬埔寨、中国(上海与深圳)5 个国家 6 处开设生产据点,把原本在日本进行的企划开发职能向海外转移 [4]。按分区定位,欧美是企划据点,日本、东亚、东南亚是开发与生产据点,南亚是生产据点 [4]。这种「企划与生产分离、按区域比较优势配置」的结构,是规模化后才有条件做的事。
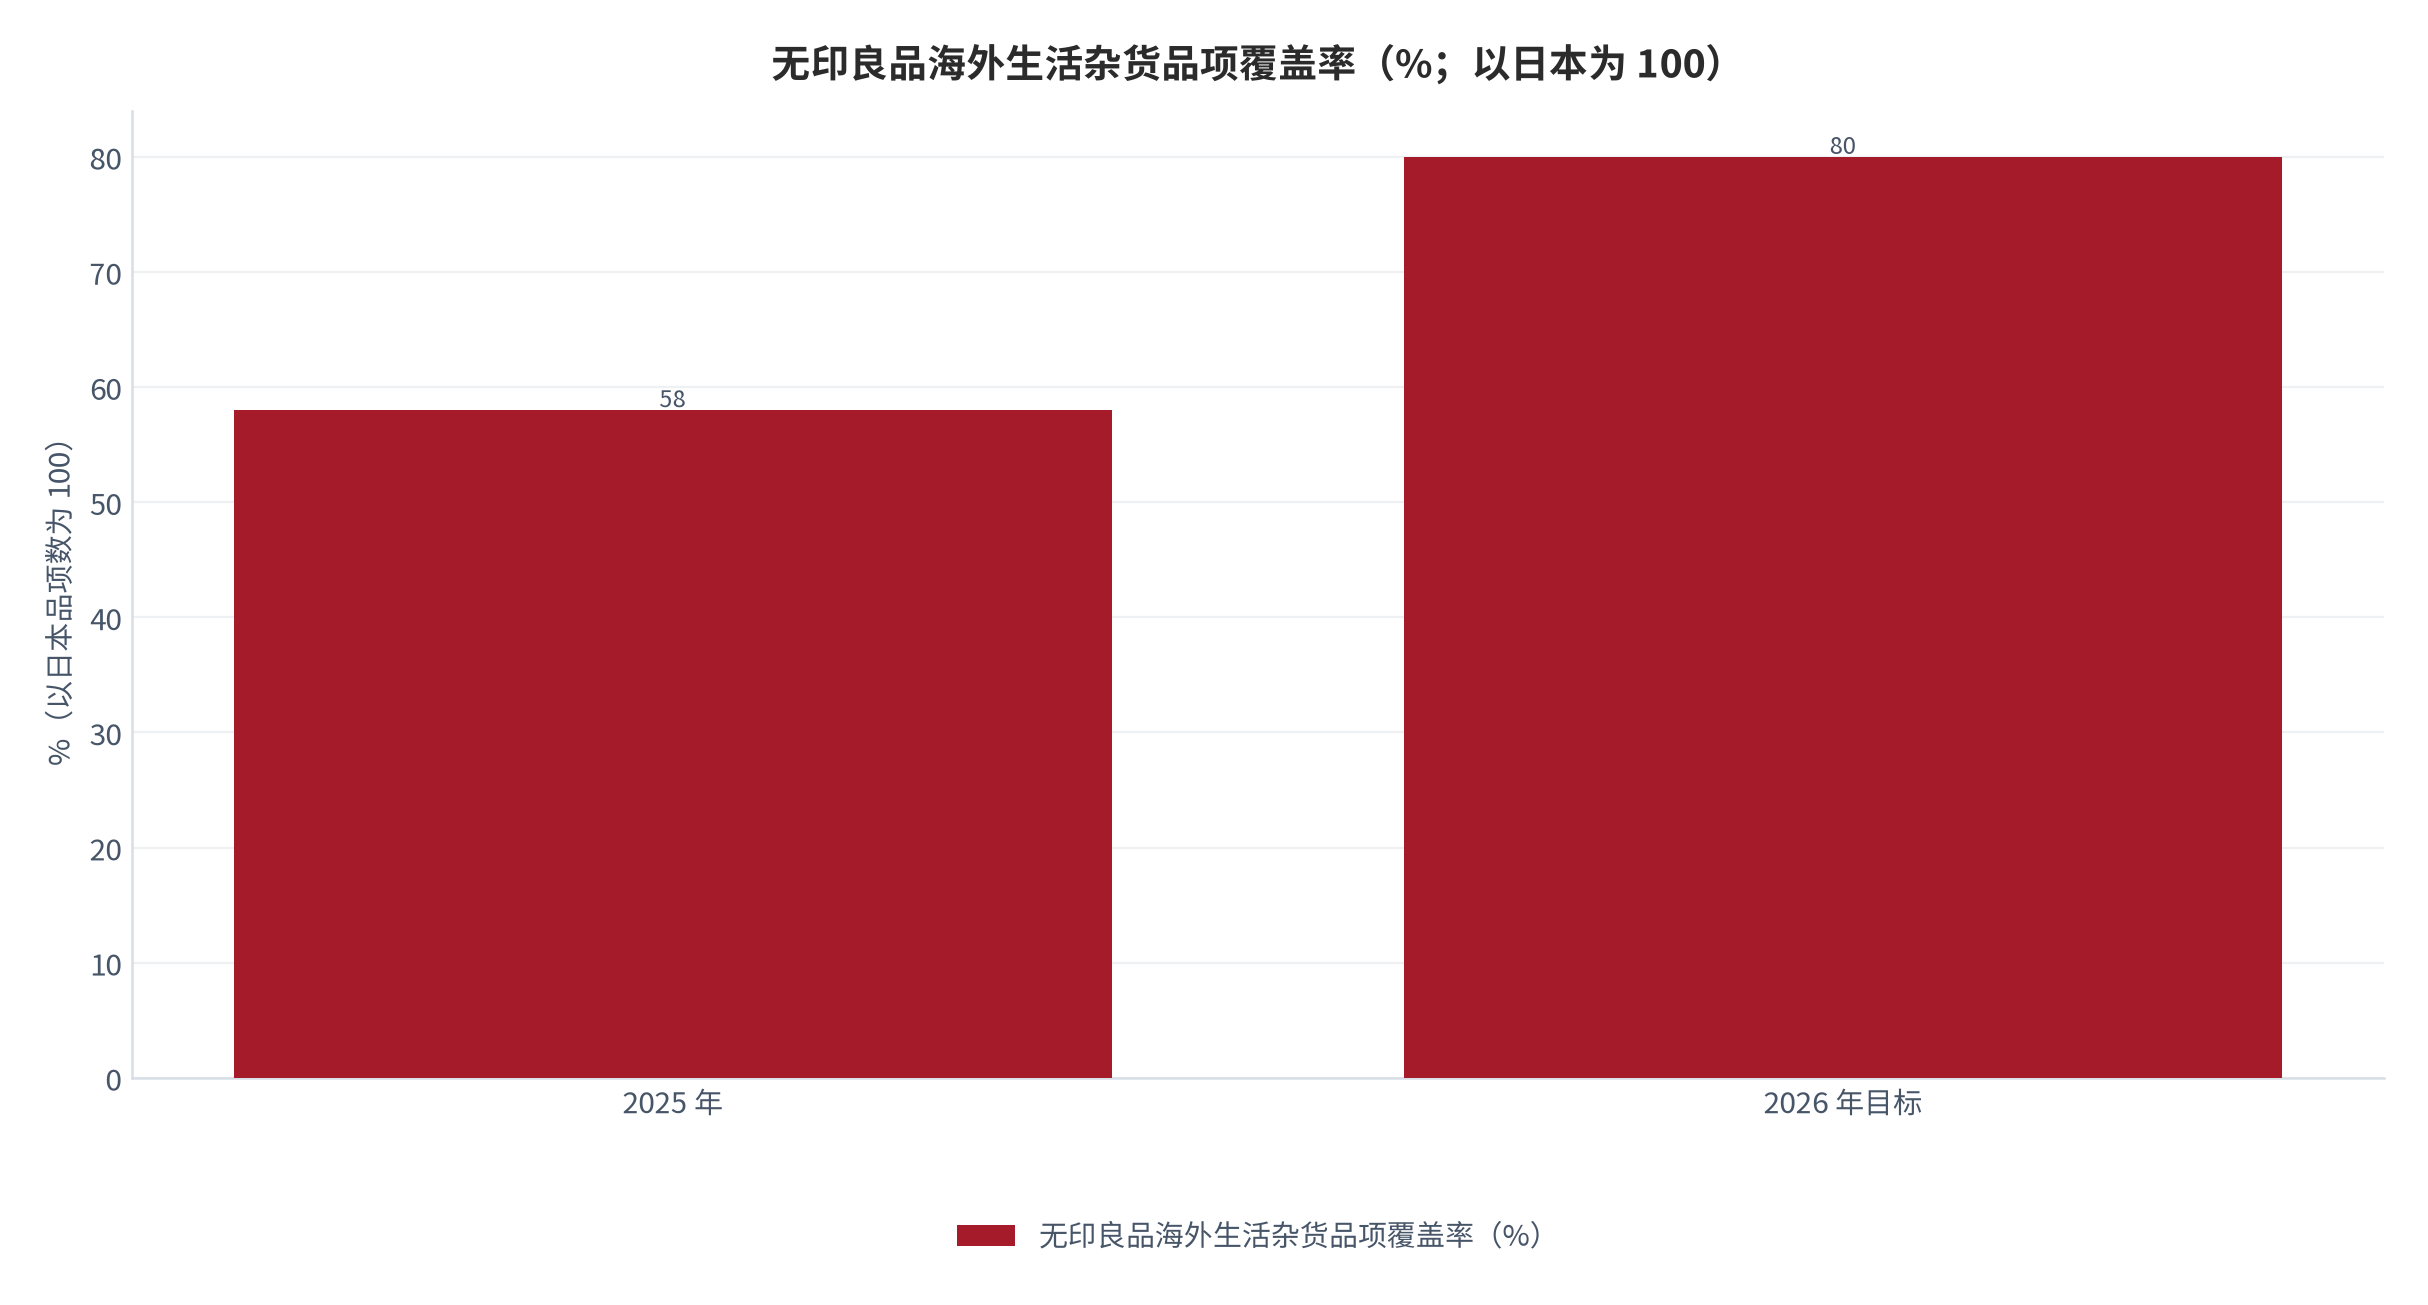
云上有品的成本结构则完全不同:它是采购型的线上零售商,没有自有生产据点,成本由采购价、包装、履约与平台运营四块构成 [12]。这一结构的优点是轻,调整单品速度远快于自建产能;缺点是三条硬约束——第一,单品成本取决于供应商报价,规模不够时缺乏议价权;第二,纯线上形态必须承担逐单履约成本,低价收纳盒的毛利被显著稀释;第三,缺少品控环节的自有能力,材质与做工的稳定性依赖供应商。
这三点中,第二点最值得优先处理。收纳与餐厨类商品体积大、重量重、易碎,属于典型的「低单价、高物流成本」组合。无印良品用门店自提与区域仓配摊薄了这部分成本,而云上有品只能逐单寄递 [12]。可行的缓解路径不是压低采购价,而是通过组合销售、提升单次购买的件数来摊薄每单履约成本——这与前一章提到的场景化编排是同一件事的两个面。
必须诚实记录的一点是,本报告无法获得云上有品自身的采购价与履约成本数据,因此无法就单位经济性做出可信测算。这一项标为数据缺口,只做定性讨论,不给数字。同样地,无印良品中国大陆事业部并未单独披露营业利润率,其分部数据只到东亚事业层级(营业收益 2,222 亿日元、同比 +14.2%,营业利润 427 亿日元、同比 +20.4%)[3]。
07打法差异总结
把前六维合起来看,两者的打法差异可以压缩成一句话:无印良品在做结构,云上有品在做单品。无印良品的所有动作都指向结构调整——其官方成长驱动即包含出店扩大、商品开发体制强化、生产与供应链改革等八项 [8],门店大型化与小店型并行 [5][13]、品类从 58% 补到 80% [4]、生产据点从 1 国扩到 5 国 [4]、定位从轻奢下修到平价 [13];云上有品的动作则集中在单品层面——单一品类深度铺开、以价格作为主要竞争手段 [12]。
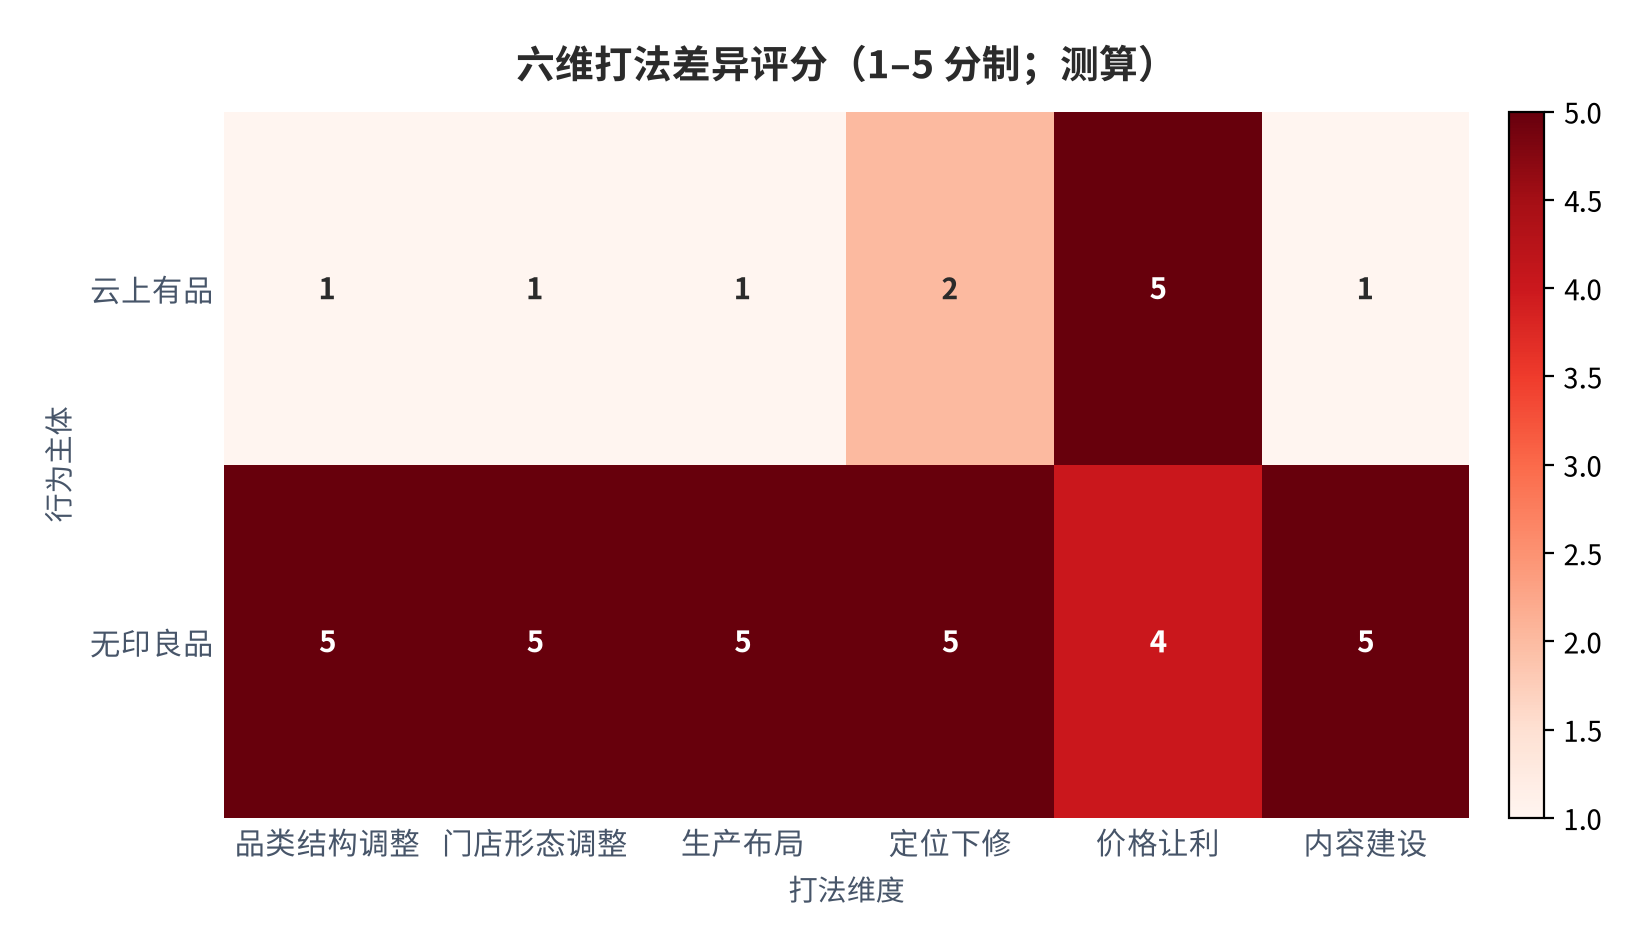
结构打法的好处是复利。品类每补一格,交叉销售的概率就上升一次;生产据点每增一个,成本曲线的斜率就改善一点;门店每完成一次改造,单店模型就得到一次校准 [4][5]。这些收益彼此叠加,且不会被单一促销活动抹掉。单品打法的好处是快,但它的收益是线性的,而且高度依赖持续让利——一旦停止降价,增长就停止。
更深一层的差异在于对「价格」的理解。无印良品已经把降价用到边际效果递减:从 2014 年至今 11 轮降价、部分商品降幅达 50% [13],但本土竞品在价格上的优势依然显著,同一功能的收纳盒,名创优品 19.9 元、无印良品打折后仍要 49 元;纯棉四件套名创优品 79 元、无印良品 349 元 [13]。这说明在纯价格维度上,无印良品已经不可能赢,它只能赢在别处。
这对云上有品是一个清晰的提示:如果与无印良品的竞争也被压缩成价格,那么云上有品面对的将是名创优品这样在价格上更极端的对手——名创优品国内门店 4,305 家 [13],第三方测算其单店月坪效为无印良品的 1.8 倍 [14],新品节奏按周迭代 [13][14]。在价格这条赛道上,云上有品既不是最便宜也不是最宽的。它真正可以占据的位置是「在可接受的价位上,给出更清楚的使用理由」。
还有一个常被忽略的变量是消费者的信息获取方式。第三方观察指出,2024 年消费者到店停留时间缩短至约 18 分钟 [14],线下「逛」的时间在被压缩,购买决策更多转移到线上比较。这对纯线上店铺是结构性利好——前提是线上的信息量足够支撑决策,而这恰恰是内容与场景组织那一维要解决的问题。
08可借鉴动作清单
本章把前面的差距清单转成动作。排序依据是两项:对经营结果的影响程度,以及在现有资源下能否立即启动。两项都高的排前面,影响大但启动难的排中间,影响小且启动易的放最后。
| 序号 | 动作 | 对标来源 | 影响 | 启动难度 | 验收口径 |
|---|---|---|---|---|---|
| 1 | 补齐高频日用小品类(袜子、笔袋、靠垫、扫除用品) | 无印良品基础日用品线 [9] | 高 | 低 | 6 个月内新增品类数 ≥ 40 |
| 2 | 按空间与人群重组商品为场景专题 | 生活良品研究所式内容组织 [11] | 高 | 低 | 场景专题页 ≥ 12 个,连带率提升 |
| 3 | 收纳类商品组合销售以摊薄单均履约成本 | 门店自提对履约成本的摊薄 [3][5] | 高 | 中 | 单均件数提升 ≥ 30% |
| 4 | 建立统一价格带地图,收敛离散度 | 无印良品 11 轮降价的收口经验 [13] | 高 | 中 | 归一化价格指数极差收窄至 3 倍内 |
| 5 | 补齐材质与工艺的可核验描述 | 现地化品控与原料溯源 [6] | 中 | 低 | 主力 SKU 说明完整率 100% |
| 6 | 引入平价小店或线下体验点验证触感 | MUJI 500 约 200 平方米店型 [13] | 中 | 高 | 试点点位 1–3 个并完成数据回收 |
| 7 | 建立自有品牌的内容栏目而非仅商品说明 | 官网长期专栏输出 [11] | 中 | 中 | 月度原创内容 ≥ 8 篇 |
| 8 | 以会员复购率替代 GMV 作为首要考核 | 唤回沉睡客户的运营重心 [5] | 中 | 低 | 90 天复购率环比提升 |
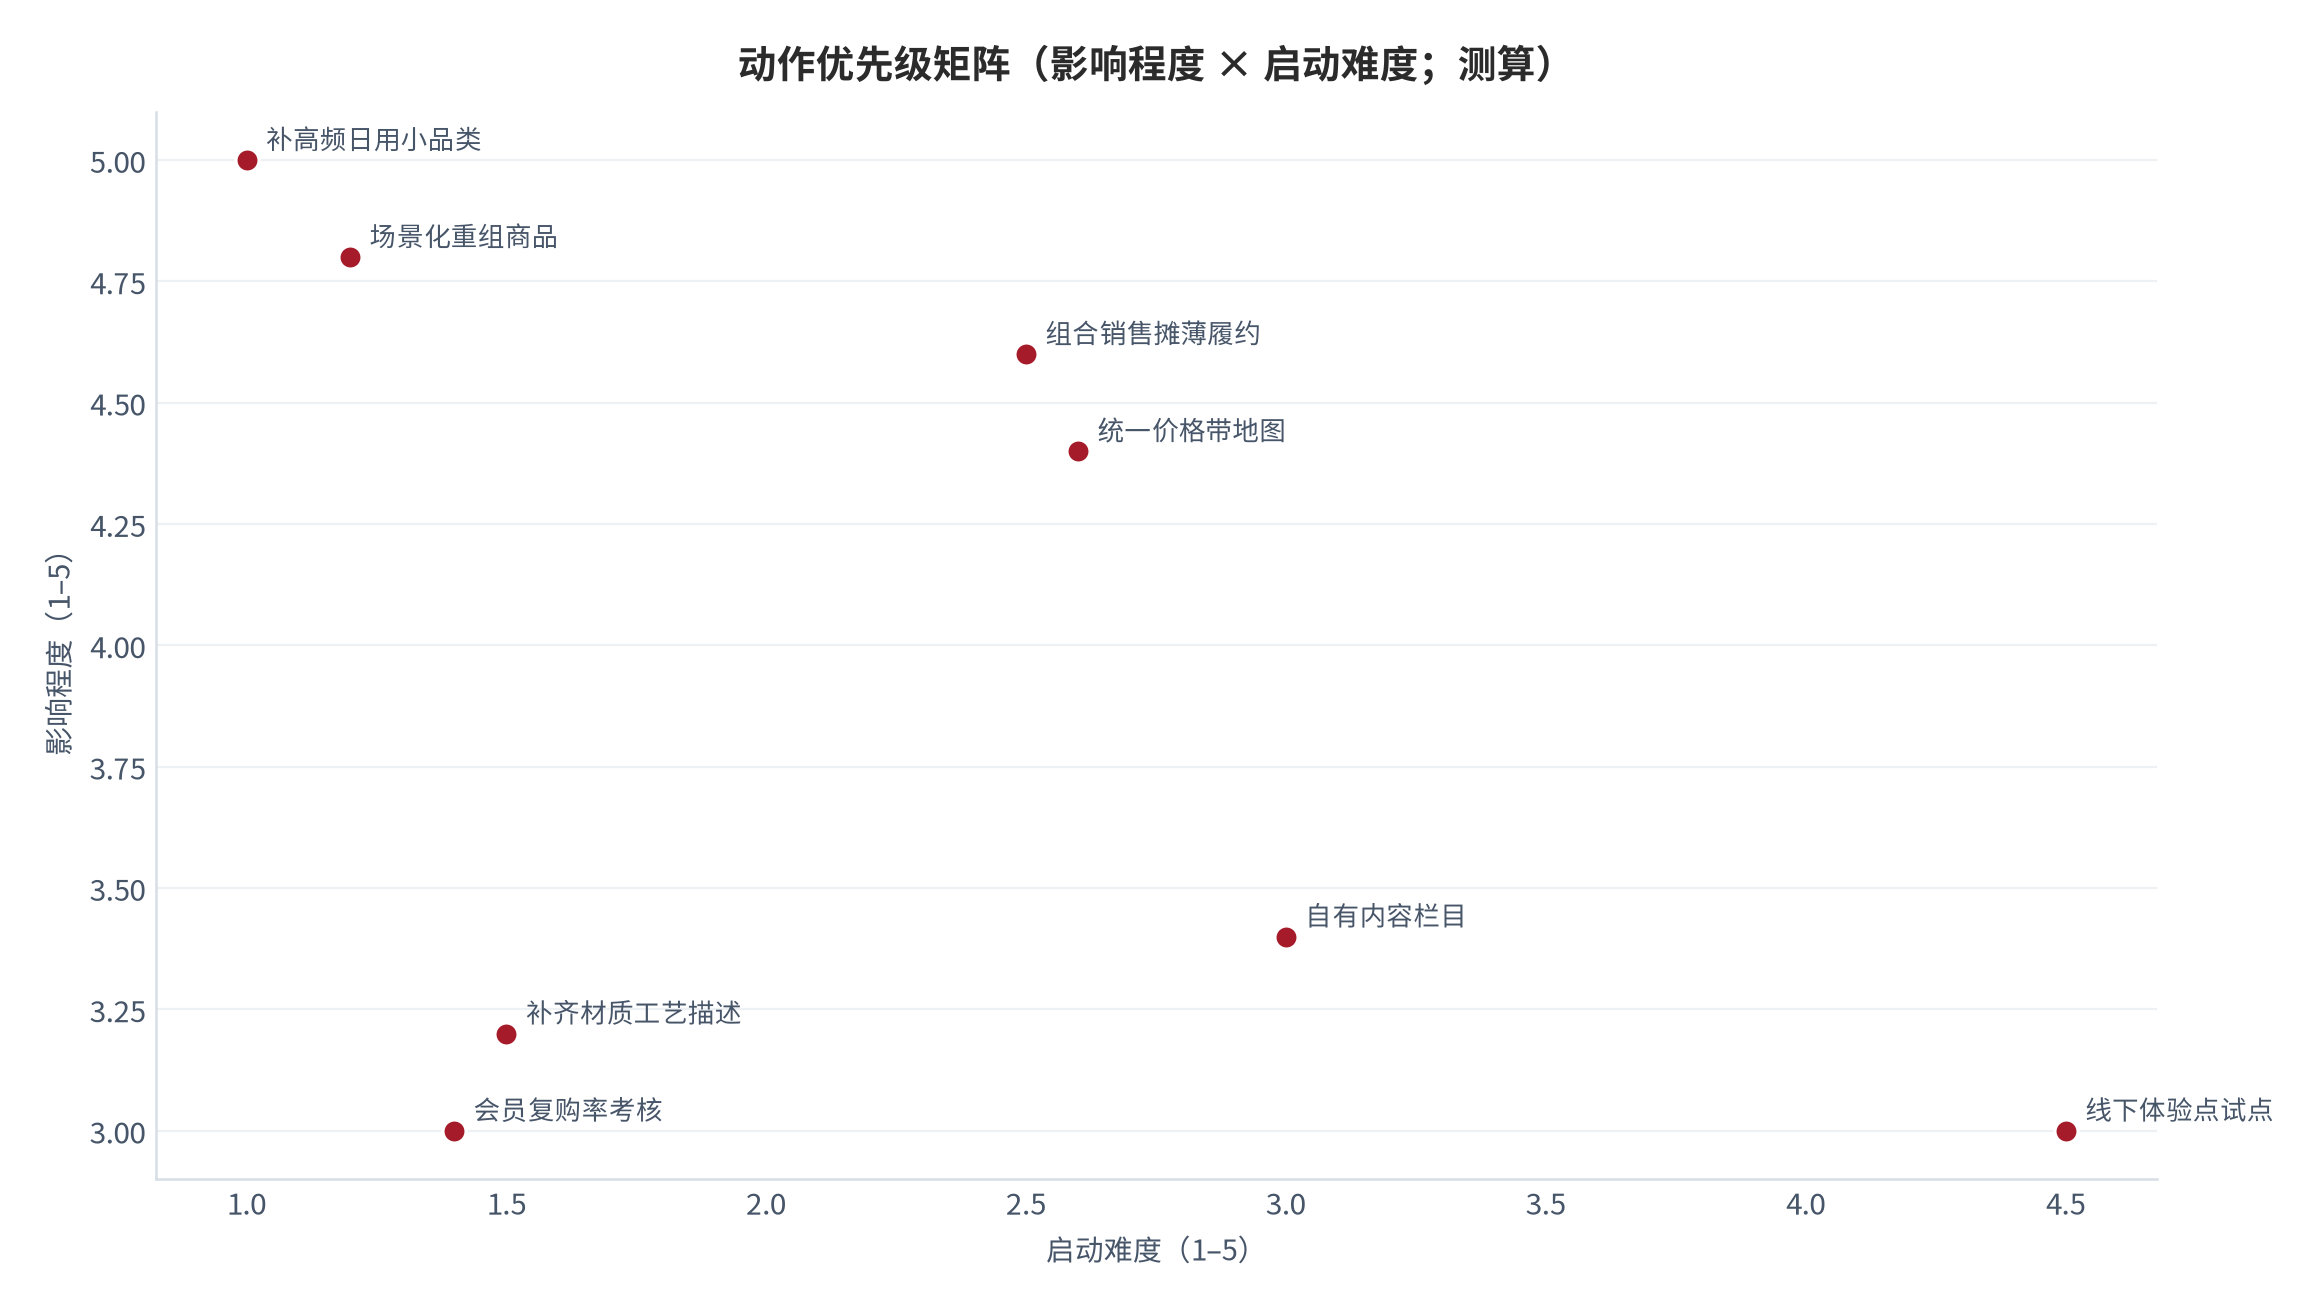
前两条动作最值得立即执行,原因很直接:它们不需要新增采购预算,只需要重新组织已有商品。云上有品现有 490 个商品中六成集中在同一大类 [12],这批商品在同一个场景里天然互为配件,目前却以并列货架的方式呈现。把它们按玄关、厨房、卧室、浴室四个空间重组,配合场景化的规格说明,就能在不动库存的前提下提升连带率。
第三条动作的必要性来自渠道结构。纯线上形态下,每一单都要独立承担分拣、包装与快递,而收纳类商品正是单件体积大、单价低、履约成本占比最高的组合 [12]。把相关的收纳件打包为组合套装,是唯一不需要改变商业模式就能压降单位履约成本的路径。
第四条是价格体系的收口,难度中等但极为关键。当前 8 组可比项的比值极差接近 7 倍(测算)[9][12],反映出定价缺乏统一规则。可行的做法不是全面降价,而是先确定三到四条主力价格带的边界,再让每个品类落在边界之内,避免同一店铺内出现「一半商品极便宜、一半商品越过对标品牌」的认知撕裂。
最后两条动作(线下试点与内容栏目)启动难度更高,因此建议以最小成本验证。线下体验不必自建门店,可先以快闪、市集或联合陈列的方式验证触感信息对转化率的实际影响;内容栏目也不必一开始就追求规模,先把最常被问到的三类问题写成固定栏目即可。
需要说明的是,本清单刻意排除了两类动作:一是跟随降价,二是盲目扩张 SKU 总量。前者的边际效果已被无印良品的 11 轮降价证伪 [13];后者只会加剧当前的品类集中问题。动作的价值来自结构改善,而非数量增加。
09风险提示
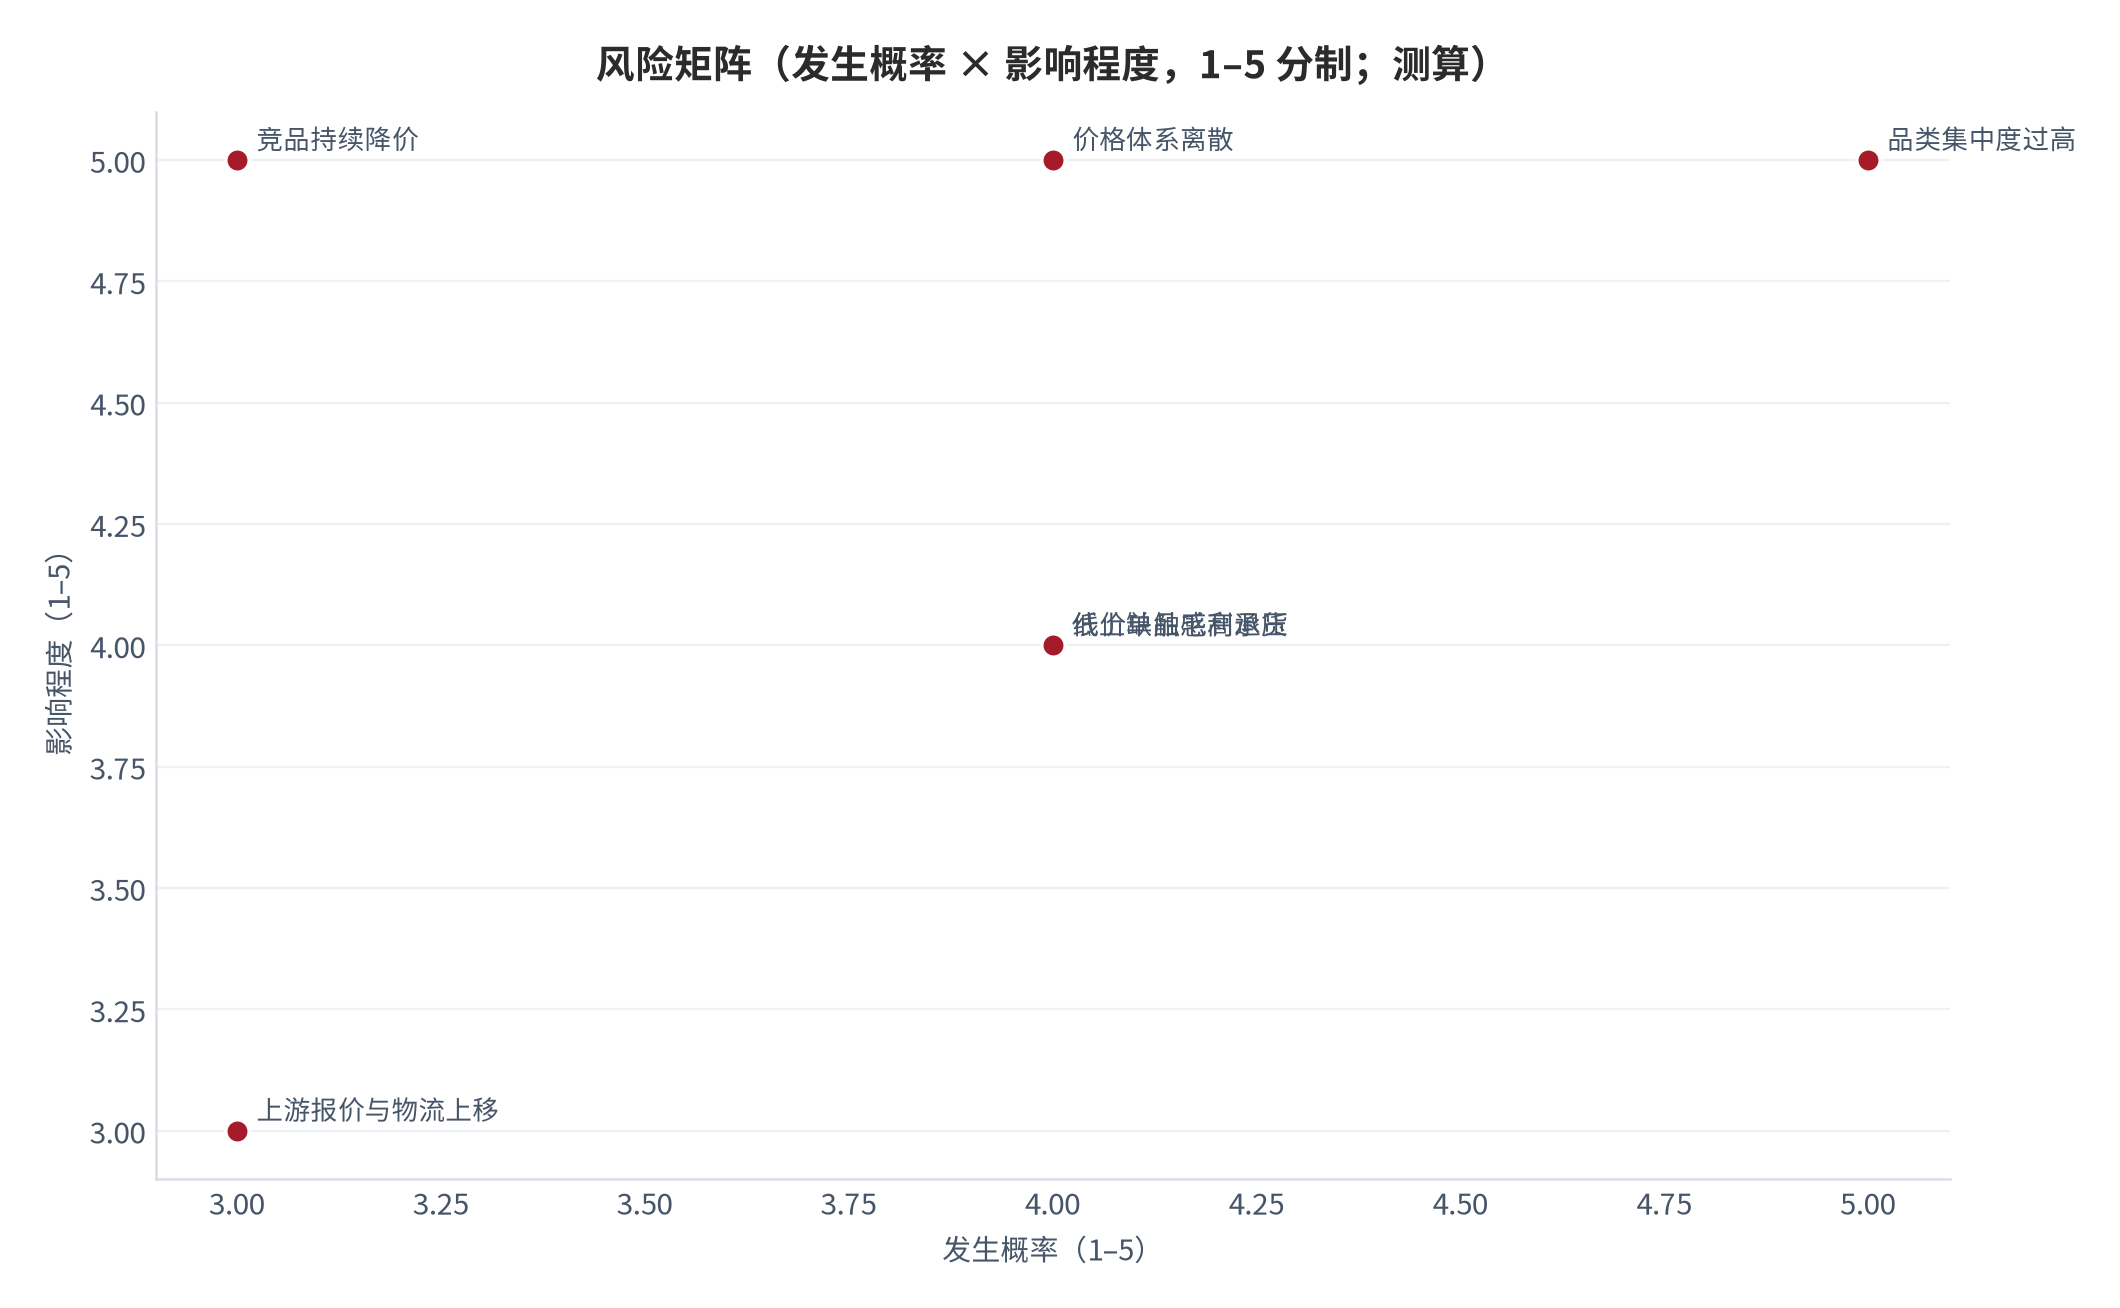
以下风险与正文判断一一对应,按「自身经营—行业结构—政策外部」三类列示:
- (一)品类集中度过高致动销波动
- (二)低价单品的毛利空间被侵蚀
- (三)价格体系离散损伤品牌认知
- (四)纯线上缺触感信息推高退货
- (五)上游报价与物流成本上移
- (六)竞品持续降价压缩价格带空间
对号入座:(一)对应第三章,收纳与餐厨相关占在售商品 61.2%(测算)[12];(二)对应第四章,纯线上形态下单件履约成本摊薄困难 [12];(三)对应第四章,同品类价格比值极差接近 7 倍(测算)[9][12];(四)对应第五章,家居纺织类高度依赖实物触感 [12];(五)对应第六章,采购型零售商成本受供应商报价约束(该项为数据缺口,仅定性);(六)对应第七章,无印良品已历 11 轮降价、部分降幅 50% [13],价格带仍有下修惯性。
这些风险之间存在传导关系。最需要警惕的是(六)触发(二)这条路径:当对标品牌继续用降价填补定位下修,云上有品在标准化品类上的价格优势会被进一步压缩,而它的成本结构是采购型加逐单履约,没有自有产能可以吸收价格压力。一旦价格优势消失,唯一能留住消费者的是品类宽度与内容能力——而这正是当前的两块短板。两条短板同时暴露的时刻,就是这份对标里最需要提前准备的场景。
10结论
结论一:价格上云上有品已经没有明显落后。同功能 8 组可比项的归一化价格指数几何平均 98(测算,锚定 [9][12]),与无印良品在可比品类上基本持平;但极差从 34 到 232(测算),说明差距不在「贵与便宜」,而在定价规则是否统一。结论二:真正的落后在品类宽度,在售 490 个商品中六成集中在单一方向 [12],可比配对率约 33%(测算),缺的是能带来日常复购的高频小品线。结论三:结构打法优于单品打法——无印良品靠门店形态、品类覆盖与生产布局三项结构性调整实现利润修复 [1][3][4],而它在纯价格维度上始终不敌本土竞品 [13],这已经说明了什么变量真正有效。
建议持续跟踪五个观察指标,作为上述判断的验证锚点:
- 可比配对率(验证品类宽度,当前约 33%,目标 60%);
- 归一化价格指数极差(验证定价规则,当前接近 7 倍,目标 3 倍以内);
- 收纳类 SKU 占比(验证品类集中度,当前 28.0%,目标 20% 以下);
- 单均件数(验证履约成本摊薄路径,当前为缺口);
- 90 天复购率(验证内容与场景组织效果,当前为缺口)。
把六维的判断合起来,演化次序是清楚的:先补品类宽度(商品侧),再收敛价格规则(价格侧),最后才是内容与触点(认知侧)。顺序不能颠倒——在品类结构尚未成形时投入品牌传播,只会让更多人知道自己「只有一个品类」;而在价格规则混乱时扩张触点,会把认知撕裂放大到更多人群。无印良品在中国走了二十年的路径,反过来给新进入者的最大提示正是这个次序。
本报告的对比基于双方公开可获取的商品价格与经营数据,检索日期为 2026 年 9 月 27 日。商品价格会随促销活动变动,指数口径以检索时点的公开标价为准,不反映实时促销价。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 株式会社良品計画(官方投资者关系) 会社概要 |
2025 年 8 月期年商 7,846 亿 2,900 万日元;中国大陆 422 店;海外 MUJI 合计 729 店;国内海外合计 1,474 店;员工 28,432 名 检索:2026-09-27 |
https://www.ryohin-keikaku.jp/corporate/overview |
| [2] | 株式会社良品計画(官方) MUJI REPORT 2025 · 企业价值提升(三财年滚动计划) |
2025 年 8 月期营业收益 7,846 亿日元→2028 年 8 月期 1 兆 800 亿日元;营业利润率目标 10%;年平均门店净增国内 45 家、海外 70 家 检索:2026-09-27 |
https://www.ryohin-keikaku.jp/pdf/sustainability/muji-sustainability/report/MUJI_REPORT_2025_J_Corporate-value.pdf |
| [3] | Diamond Chain Store Online(钻石连锁店在线) 良品计划 2025 年 8 月期决算 |
东亚事业营业收益 2,222 亿日元(同比 +14.2%)、营业利润 427 亿日元(+20.4%);中国大陆事业销售额 1,398 亿日元(+18.3%);电商占整体销售约两成;健康美容品类销售额突破 1,000 亿日元 检索:2026-09-27 |
https://diamond-rm.net/management/524830/ |
| [4] | NNA ASIA(日本) 良品计划在亚洲 5 国设立内制化生产据点 |
越南、印度、印度尼西亚、柬埔寨、中国(上海与深圳)5 国 6 处生产据点;海外生活杂货品项覆盖率为日本的 58%,计划 2026 年提升至 80%;中国大陆每年新增 30 店;2027 年 8 月期海外营业收益目标 3,800 亿日元 检索:2026-09-27 |
https://www.nna.jp/news/2728869 |
| [5] | 上海证券报 · 中国证券网 MUJI 无印良品公布 2025 财年财报 |
营业收入 7,846.29 亿日元(同比 +18.6%);归母净利润 508.46 亿日元(+22.3%);全球门店 1,412 家;中国大陆门店净增 24 家至 422 家;既存店加电商销售额同比提升约一成;电商销售占中国大陆整体销售约两成 检索:2026-09-27 |
https://www.cnstock.com/commonDetail/551897 |
| [6] | 中国日报网(财经频道) 进博会参展商:MUJI 无印良品演绎耕种之美 |
中国市场是 MUJI 最大海外市场;2025 财年中国市场连续 12 个月销售额同比增长;2019 年起全面现地化,在中国建立本土市场外唯一的现地商品开发团队;汉麻系列采用黑龙江汉麻、在绥化青冈县加工成纱线 检索:2026-09-27 |
https://caijing.chinadaily.com.cn/a/202511/07/WS690db07aa310ceca48b7b97f.html |
| [7] | 新华网 时尚产业周报:MUJI 母公司 2025 财年中国大陆市场表现 |
2025 财年(2024 年 9 月至 2025 年 8 月)营业收入 7,846.29 亿日元;中国大陆门店数量净增 24 家、达到 422 家 检索:2026-09-27 |
https://www.xinhuanet.com/fashion/20251017/520923979dbc4cfcbf49bd9b099fe49f/c.html |
| [8] | 日本ネット経済新聞 无印良品中期经营计划发表 |
2027 年 8 月期营业收益目标 8,800 亿日元(国内 5,000 亿、海外 3,800 亿);年均增长 10%;三年门店净增 360 家;八项成长驱动包含出店扩大、商品开发体制强化、重点品类强化、线上线下融合、营销战略、生产与供应链改革、IT 支援、可持续发展 检索:2026-09-27 |
https://netkeizai.com/articles/detail/12939 |
| [9] | MUJI 无印良品中国官方网站 商品页(聚丙烯收纳箱、可两面使用的雪尼尔毛毯等公开商品页) |
聚丙烯收纳箱/抽屉式 90 元(货号 4550583417901);可两面使用的雪尼尔毛毯 128 元(4550723647908);炻瓷马克杯 28 元(4550584929748);不锈钢便携餐具套装 25 元(4550182953954);聚丙烯文件盒标准型 22 元(4550344902752);凝胶中性墨水圆珠笔 6 支装 35 元(4550344162538);聚丙烯免压圈垃圾桶 22 元(4550583895921);铝制方形衣架 38 元(4550723738866);自由日程表便签纸 7 元(4550182603149) 检索:2026-09-27 |
https://www.muji.com.cn/cn/store/commodity/4550583417901 |
| [10] | MUJI 日本官方网站 商品页(両面使いブランケット) |
可两面使用的雪尼尔毛毯日本官方标价 1,990 日元,中国官方标价 128 元人民币,用于中日价格对照 检索:2026-09-27 |
https://www.muji.com/jp/ja/store/cmdty/detail/4550723647908 |
| [11] | 本报告 本报告测算口径(假设与参数见附录 C) |
2025 年 12 月至 2026 年 10 月持续公布新店开业信息(长春欧亚卖场店、佛山万象天地店、西安咸阳机场店等);官网设生活良品研究所常设内容栏目与可持续发展回顾 检索:2026-09-27 |
—(本报告测算,无外部直接来源) |
| [12] | 本报告 本报告测算口径(假设与参数见附录 C) |
截至 2026 年 9 月 27 日检索,在售商品 490 个;价格中位数 32 元、25 分位 15 元、75 分位 78 元、最低 6 元、最高 849 元;家居收纳与餐厨相关商品约 300 个、占 61.2%;名称含「收纳」者 137 个、占 28.0%;名称含「裙」16 个、「衬衫」9 个、「裤」10 个、「T 恤」2 个;袜类商品 0 个 检索:2026-09-27 |
—(本报告测算,无外部直接来源) |
| [13] | 网易新闻(李东阳朋友圈) 大规模关店:这家「中产白月光」卖不动了 |
无印良品 2025 财年在中国市场关闭 17 家门店、创历史新高(截至 2025 年 5 月);官方称坚持每年开设约 40 家门店;MUJI 500 聚焦 25 元以下商品、面积约 200 平方米、近一半中国制造;2014 至 2025 年累计 11 次降价、部分商品降幅达 50%;纯棉四件套 349 元对名创优品 79 元;名创优品国内门店 4,305 家(2025 年 6 月 30 日)、无印良品中国 414 家(2025 年 6 月) 检索:2026-09-27 |
https://m.163.com/dy/article/K91JFNSI055674JP.html |
| [14] | 今日头条(商业观察类自媒体) 当日系极简撞上中国消费降级 |
2024 年消费者到店停留时间缩短至 18 分钟;名创优品单店月坪效为无印良品的 1.8 倍;无印良品 2025 年电商销售占比升至 28%,名创优品 62%;无印良品超声波香薰机 288 元对小米有品 99 元;名创优品新品开发周期约 7 天而无印良品仍需 6 至 8 个月 检索:2026-09-27 |
https://www.toutiao.com/article/7539335725435716122/ |
| [15] | 腾讯新闻(北京青年报) MUJI 无印良品:中国门店数量达 422 家,净增 24 家 |
2025 财年营业收入 7,846 亿日元(约 365.9 亿元人民币)、同比 +18.6%;营业利润 738 亿日元(+31.5%);电商销售占中国大陆整体销售约两成;高端化店型在杭州、重庆开设及改装 检索:2026-09-27 |
https://news.qq.com/rain/a/20251010A07FGQ00 |
B证明链台账
本报告共设七条可证伪链,覆盖价格总量对账、定位修复、品类宽度、定价离散度、渠道反馈密度、内容增量与结构打法排序。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件。台账如下:
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 价格已持平,差距在结构 | 归一化指数几何平均 98 [9][12] | 可比配对数、价格离散度 | 配对率超 60% 后指数仍在 90–110 | [T1]+[T2]+测算 |
| 链 2(第一章) | 竞争本质是定位修复而非价格战 | 11 轮降价 + MUJI 500 [13] | 主力价格带中位数、搜索指数 | 降价后同店销售再度转负 | [T3] |
| 链 3(第二章) | 品类宽度是最大结构性缺口 | 收纳类占 61.2%、配对率 33% [12] | SKU 数、收纳占比、配对率 | 两季收纳占比超 55% 且配对率低于 40% | [T1]+测算 |
| 链 4(第三章) | 问题是散不是贵 | 比值极差 34–232(测算)[9][12] | 高低价项动销比、单品毛利率 | 12 个月内极差仍高于 5 倍 | [T1]+[T2]+测算 |
| 链 5(第四章) | 线下缺失的是反馈密度 | 422 店承担改造与验证 [1][5] | 转化率、退货率、停留时长 | 补充内容后退货率未降且转化率未升 | [T1] |
| 链 6(第五章) | 内容与场景组织是成本最低增量 | 六成 SKU 同质、生活良品研究所范式 [11][12] | 场景页转化率、连带率 | 场景化专题上线后连带率无提升 | [T1]+[T3] |
| 链 7(第七章) | 结构打法复利优于单品打法 | 门店+品类+生产三项调整带来利润修复 [1][3][4][5] | 新品类连带率 | 补品类 6 个月后连带率仍低于存量品类 | [T1]+[T2] |
C数据档次说明
本报告所有关键数据均按四档标注数据来源档次,以区分证据强度与可复核性:
- [T1]一手或官方口径:企业官方投资者关系披露、官方网站商品页与自有平台后台目录,可直接复核;
- [T2]机构二手口径:财经媒体对财报的结构化转述与行业研究整理数据,口径可能存在差异;
- [T3]媒体转引口径:媒体报道与企业对外宣传,未经独立审计,仅作参考;
- [缺口]数据缺口:无法获得可靠来源的数据,本报告一律降级为定性讨论或不写。
归一化价格指数为本报告自建方法,取同功能品类双方的公开标价相比,再对全部可比项取几何平均,以无印良品为 100。该方法的两点局限需说明:一是配对依赖人工判定,材质与规格不完全对等的情况无法完全排除;二是样本量有限(8 组),单项异常值对结果影响较大,因此正文同时给出中位数与极差作为辅助口径。
涉及汇率的折算均采用集团披露口径的当期比率:良品计划 2025 年 8 月期营业收益 7,846.29 亿日元约合 365.9 亿元人民币 [5],据此推算 1 日元约合 0.0466 元人民币,仅用于量级比较,不作精确换算依据。
评论(0)