
基本信息
阅读时间:约 21 分钟
字数:约 10,128 字
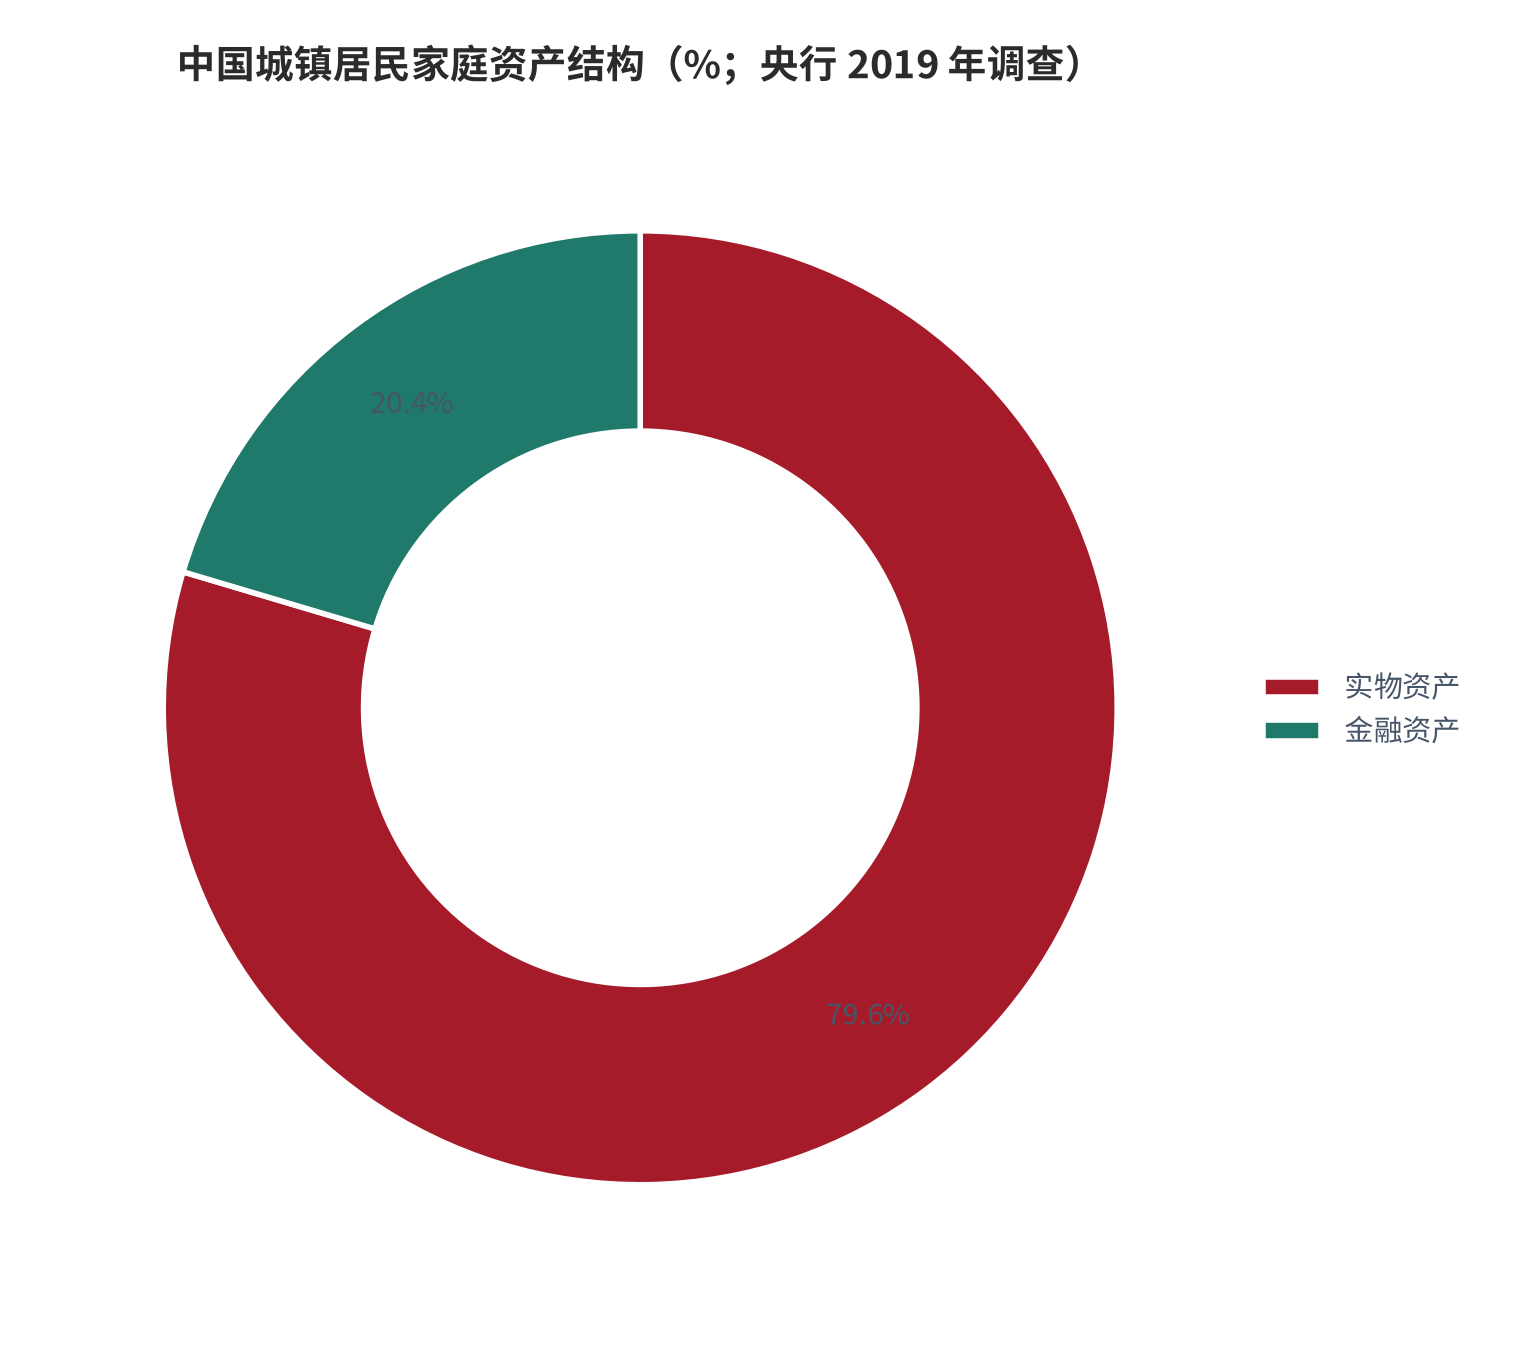
摘要:市场担心:居民家庭资产结构高度失衡——央行 2019 年调查显示,城镇居民家庭户均总资产 317.9 万元,其中实物资产占近八成、金融资产仅占 20.4% [17][19];住房资产占家庭总资产 59.1% [18]。一边是「资产配置」成为全民话题,另一边是理财净值化打破刚兑、保本产品成为历史 [5],大量内容创作者开始以「资产配置建议」为名提供服务。问题在于:这件事不是人人都能做的——向客户提供个性化的资产配置建议,属于须持牌的投资顾问业务。
本文由 AI 生成,经人类主编终审。
| — | 摘要与核心预期差 |
| 01 | 资产配置服务的业务形态分类 |
| 02 | 涉牌边界:何谓个性化建议 |
| 03 | 家庭资产负债表框架(通用) |
| 04 | 大类资产的公开风险收益特征 |
| 05 | 主张自算与外部锚要求 |
| 06 | 合规替代表述 |
| 07 | 持牌路径与展业要求 |
| 08 | 风险提示 |
| 09 | 结论 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:居民家庭资产结构高度失衡——央行 2019 年调查显示,城镇居民家庭户均总资产 317.9 万元,其中实物资产占近八成、金融资产仅占 20.4% [17][19];住房资产占家庭总资产 59.1% [18]。一边是「资产配置」成为全民话题,另一边是理财净值化打破刚兑、保本产品成为历史 [5],大量内容创作者开始以「资产配置建议」为名提供服务。问题在于:这件事不是人人都能做的——向客户提供个性化的资产配置建议,属于须持牌的投资顾问业务。
从研究方法上,本报告与「怎么做配置」类内容刻意划清界限。本篇不回答「应该怎么配」,只回答「谁可以替别人做配置决策、依据是什么、配到什么程度需要什么资质」。全文只使用制度性数字(牌照数量、试点规模、资产结构调查、案例金额),不出现任何配置比例、产品名称、收益预期或个性化方案。
我们认为:资产配置服务的合规分界由「个性化」与「对价」两个要素决定。通用性的知识教育(家庭资产负债表的记法、大类资产的风险收益特征、复利与通胀的教学测算)属于合法空间;一旦进入「针对你的情况给出组合建议」,就跨入持牌射程。中国的牌照体系用公募基金投顾试点(60 家机构 [2][3])、证券投资咨询、银行理财、保险资管等多条牌照线分别覆盖不同形态,监管已明确禁止无资格机构提供基金组合比例建议 [2]。
- 业务形态侧:基金投顾试点自 2019 年 10 月启动,截至 2021 年底 60 家机构获批、合计服务资产 980 亿元 [2][3],「代客决策」被严格限定在持牌机构内;
- 产品制度侧:资管新规确立「不得承诺保本保收益」的统一底线 [5][6][7],任何配置服务都不能以收益承诺为卖点;
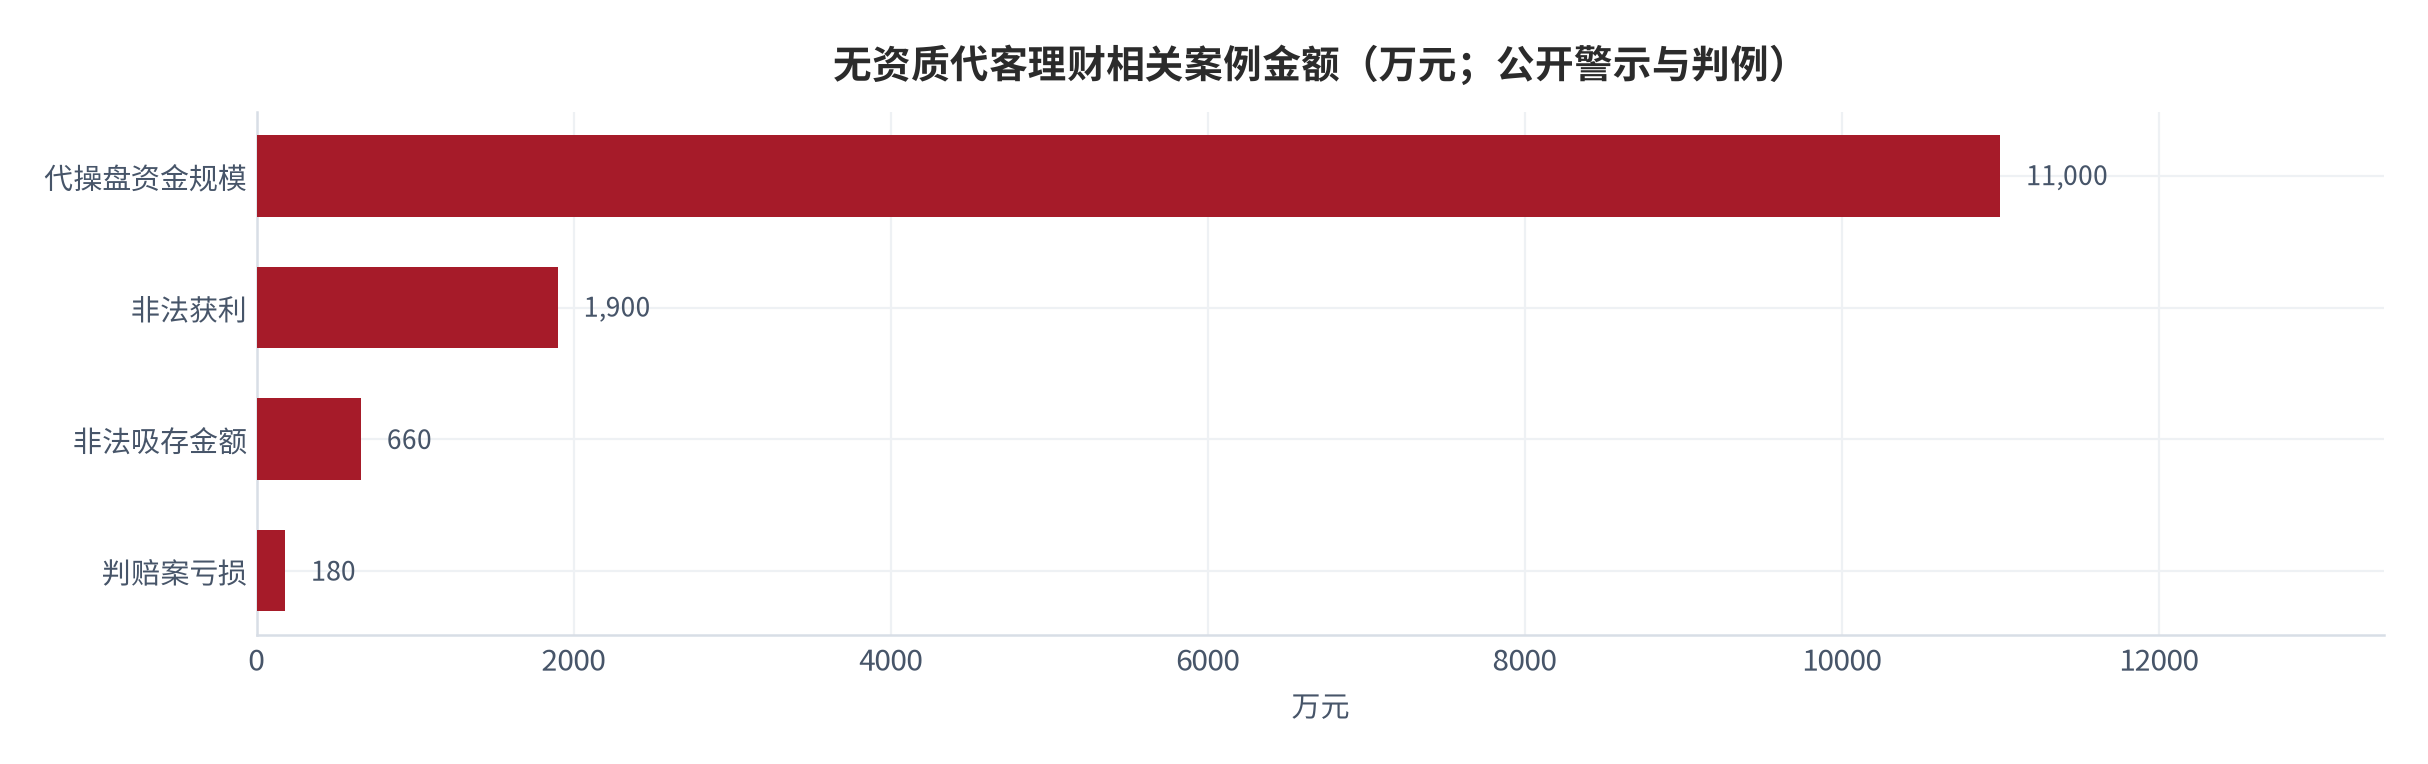
- 执法侧:无资质代客理财已被多次查处与判赔——单案代操盘资金达 1.1 亿元、非法获利近 1,900 万元 [9],民事上法院判令无资质公司对亏损承担七成责任 [12]。
本篇增量:给出一张「资产配置服务持牌边界对照表」(信息提供、教育、工具、研究可以做;个性化配置建议、代客理财、收益承诺不可以做),配一套通用的家庭资产负债表框架与「自算 + 外部锚」的教学测算示范,把抽象边界翻译成创作者与从业者都能自查的清单。
01资产配置服务的业务形态分类
「资产配置服务」不是一个单一牌照名称,而是一组业务的统称。按「谁决策」与「谁持有资产」两个维度,可以把它拆成四种形态:一是纯信息与教育(不决策、不触资产);二是投资顾问(提供建议,客户决策);三是管理型投顾(提供建议并可代客户执行交易,即基金投顾试点中的「全账户式管理」[1]);四是资产管理(机构受托管理产品,投资者购买产品份额)。四种形态的资质要求逐级升高,混用会导致严重的合规误判。
| 形态 | 谁做投资决策 | 典型载体 | 资质要求 |
|---|---|---|---|
| 信息与教育 | 读者自己 | 公开文章、课程、工具 | 无持牌要求;不得落入个性化建议 [2] |
| 投资顾问 | 客户自己(获建议后) | 证券投资咨询、基金投顾(建议型) | 机构许可 + 人员注册 [1][2] |
| 管理型投顾 | 机构代客户执行 | 基金投顾试点(全账户式管理)[1] | 证监会备案的试点资格 [1] |
| 资产管理 | 机构按合同管理 | 公募基金、银行理财、保险资管 | 各自牌照;资管新规统一底线 [5][6] |
形态之间的制度差异很大。基金投顾把「卖方销售」改造为「买方投顾」:机构站在客户立场提供组合策略建议,管理型服务还可代客户执行交易,但必须声明业务不同于基金销售、不对投资收益或本金安全做任何承诺 [1]。银行理财在资管新规后回归「受人之托、代人理财」本质,不得保本保收益、不得滚动发行或垫资兑付变相刚兑 [5][6]。保险资管、券商资管各自受对应监管规则约束。四条线共同点只有一条:都可以做「资产配置」这件事,但都必须持牌。
02涉牌边界:何谓个性化建议
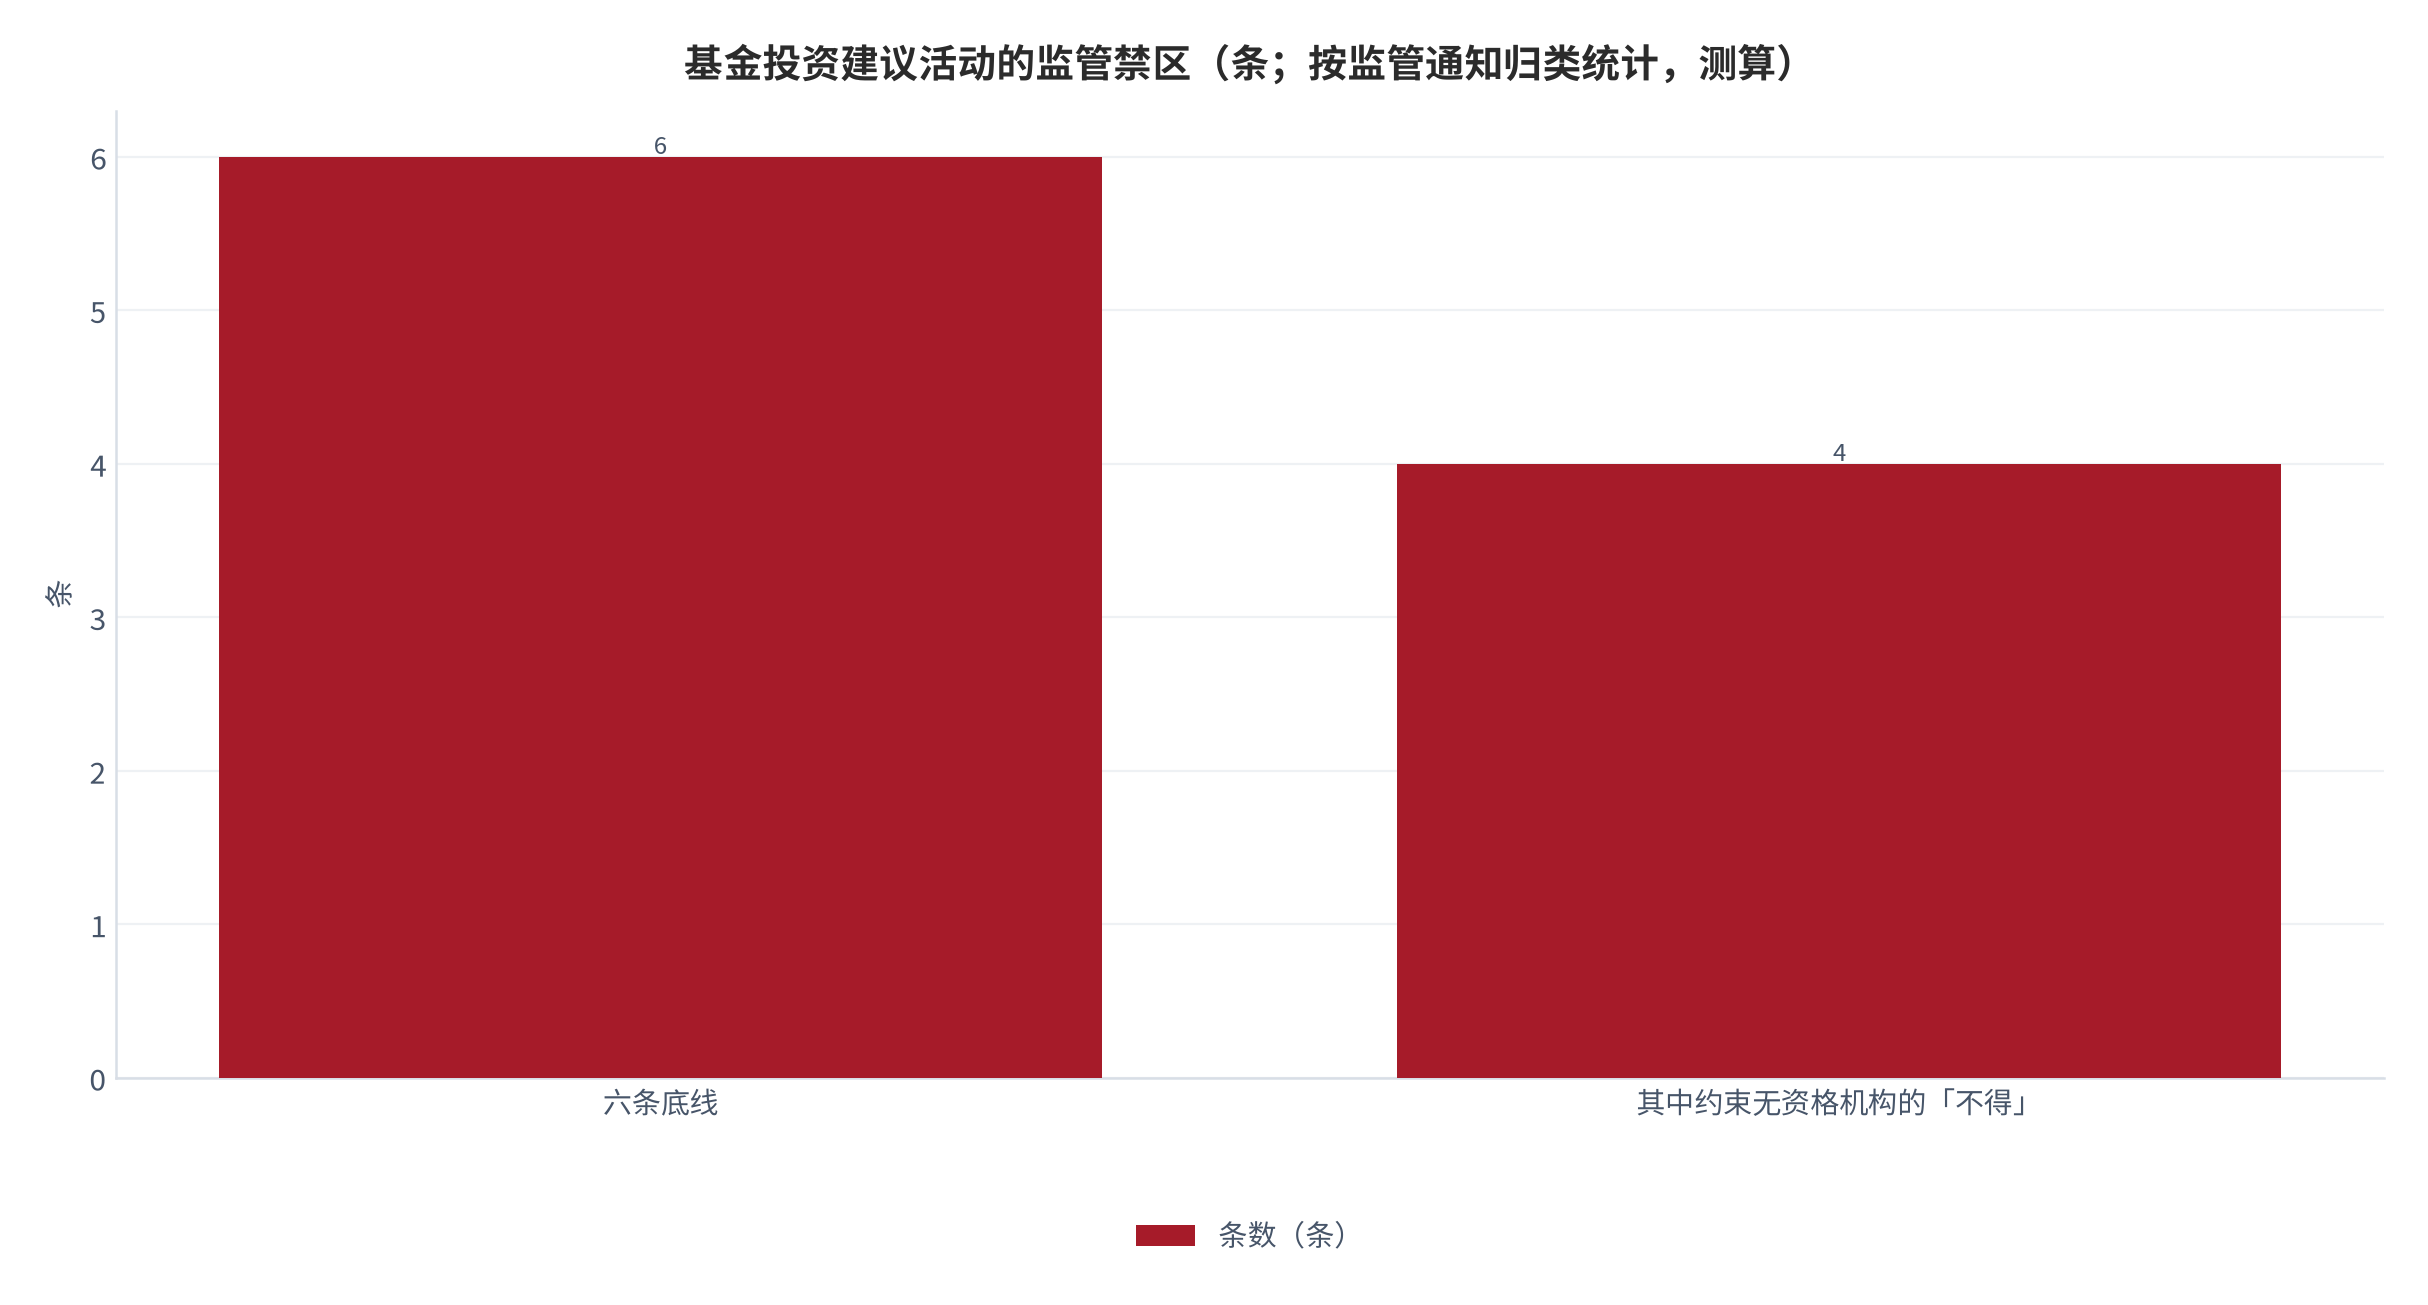
边界问题的核心是给「个性化」下一个可操作的定义。综合监管文件与执法口径,本报告把「个性化配置建议」拆成三个构成要件:其一,针对特定对象——服务建立在对个人财务状况、风险承受能力的了解之上;其二,给出组合方案——涉及具体品种或比例;其三,存在对价——收取服务费、会员费、分成或以其他方式变现。三要件同时满足,即落入持牌投顾射程。监管对基金投资建议活动的六条底线中,专门针对无资格机构的四条「不得」(不得提供组合策略建议、不得提供具体基金构成比例建议、不得展示组合业绩、不得提供调仓建议)[2],正是从这三个要件反向划出的禁区。
反面清单同样重要——哪些不属于个性化建议。面向不特定公众的通用内容(框架、方法、风险说明)、不针对具体个人情况的工具(如纯计算器)、不带结论的行业研究,都未建立「特定对象」关系。香港监管的触发逻辑可作参照:在缺乏与客户直接沟通的情况下,单纯分发研究报告或刊登广告通常不触发对客适当性义务;一旦进入点对点建议环节,义务即被触发。中国内地的实践与此同构:监管约束的是「建议—客户」关系的建立,而不是知识的传播。
越界的执法后果是真实的。证监局警示案例显示:某公司以「名牌分析师」人设包装,与客户签订委托理财协议,获取账户密码全权代理买卖,按资产额 1%–10% 收管理费、盈利部分抽成 20%,案发时代操盘资金规模达 1.1 亿元、非法获利近 1,900 万元 [9]。检察机关披露的另案中,无金融资质的公司以「保本付息」为饵向不特定公众吸收资金 660 万元,构成非法吸收公众存款罪 [10]。民事层面,武汉法院对无资质公司代客炒股亏损 180 余万元的案件,判令公司承担 70% 主要责任,并认定保底条款无效 [12]。套路还在升级:另一典型案例中,财经大 V 搭建黑平台诱导 350 余名投资者入金、涉案金额超 3,000 万元,被以非法经营罪等三罪公诉 [11]——「先返利再诱导加大投入」的引流路径,与免费内容导流私域的手法同构。
03家庭资产负债表框架(通用)
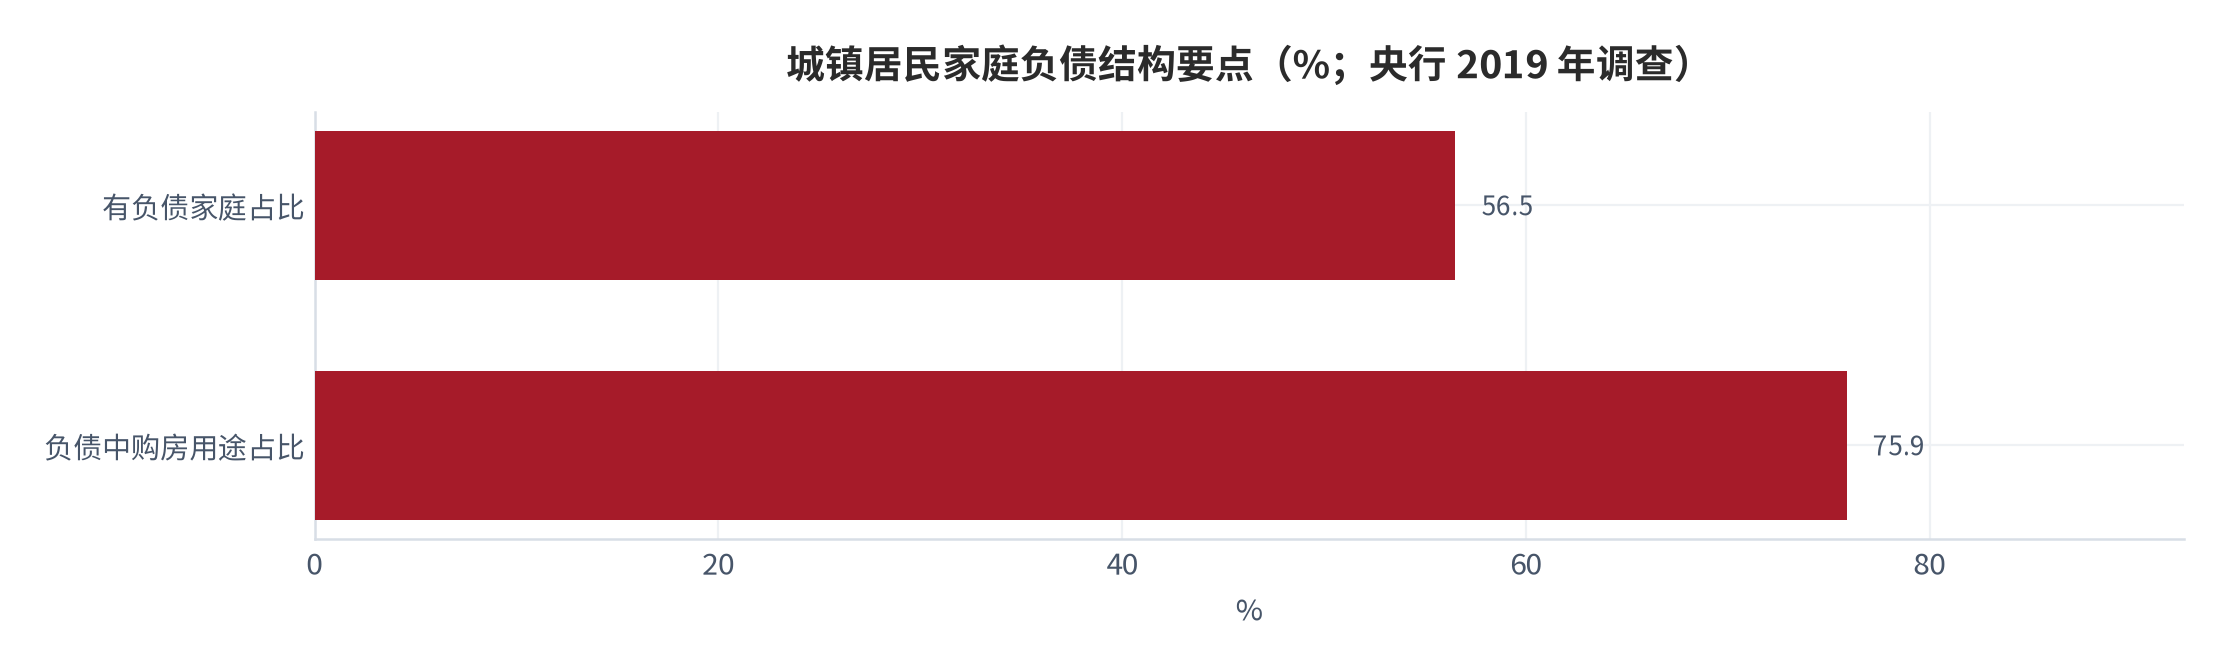
说清「教育可以做什么」,最好的方式是给出一套通用的家庭资产负债表框架——它只教记法与分类,不回答「该买什么」。框架分三张表:资产负债表(存量)、收支流量表(流量)、风险清单(或有项)。央行调查提供的全国家庭结构数据 [17][18][19]可作为读者自检的参照系:中国城镇家庭总资产均值 317.9 万元、净资产均值 289.0 万元 [17];住房占总资产 59.1% [18];56.5% 的家庭有负债,其中 75.9% 的负债用于购房 [17]。
| 框架模块 | 记录内容 | 通用参照(央行调查 [17][18]) | 自检问题 |
|---|---|---|---|
| 流动资产 | 现金、活期、货币类(不点名产品) | 户均金融资产 64.9 万元、占总资产 20.4% | 应急资金够覆盖几个月支出 |
| 投资资产 | 权益类、固收类等风险金融资产 | 风险金融资产持有率 59.6%、户均 50.1 万元 | 能承受多大回撤而不改变计划 |
| 自用资产 | 住房、车辆等实物资产 | 住房占总资产 59.1%、住房拥有率 96% | 自用与投资是否混淆 |
| 负债 | 房贷、消费贷等 | 56.5% 家庭有负债、房贷占负债 75.9% | 月供占收入比例是否过高 |
| 收支流量 | 工资、经营、利息、支出 | —— | 结余率是否为正且稳定 |
| 风险清单 | 保障缺口、或有负债 | —— | 重大风险是否裸露 |
这套框架的合规价值在于:它把「配置讨论」转化为「事实记录」。记账、分类、比率自检(应急覆盖月数、结余率、负债收入比)都是纯事实运算,不涉及任何投资决策;读者据框架完成自检后,如需进一步的配置方案,自然指向持牌机构——教育内容与持牌服务由此形成清晰分工,而不是替代关系。
04大类资产的公开风险收益特征
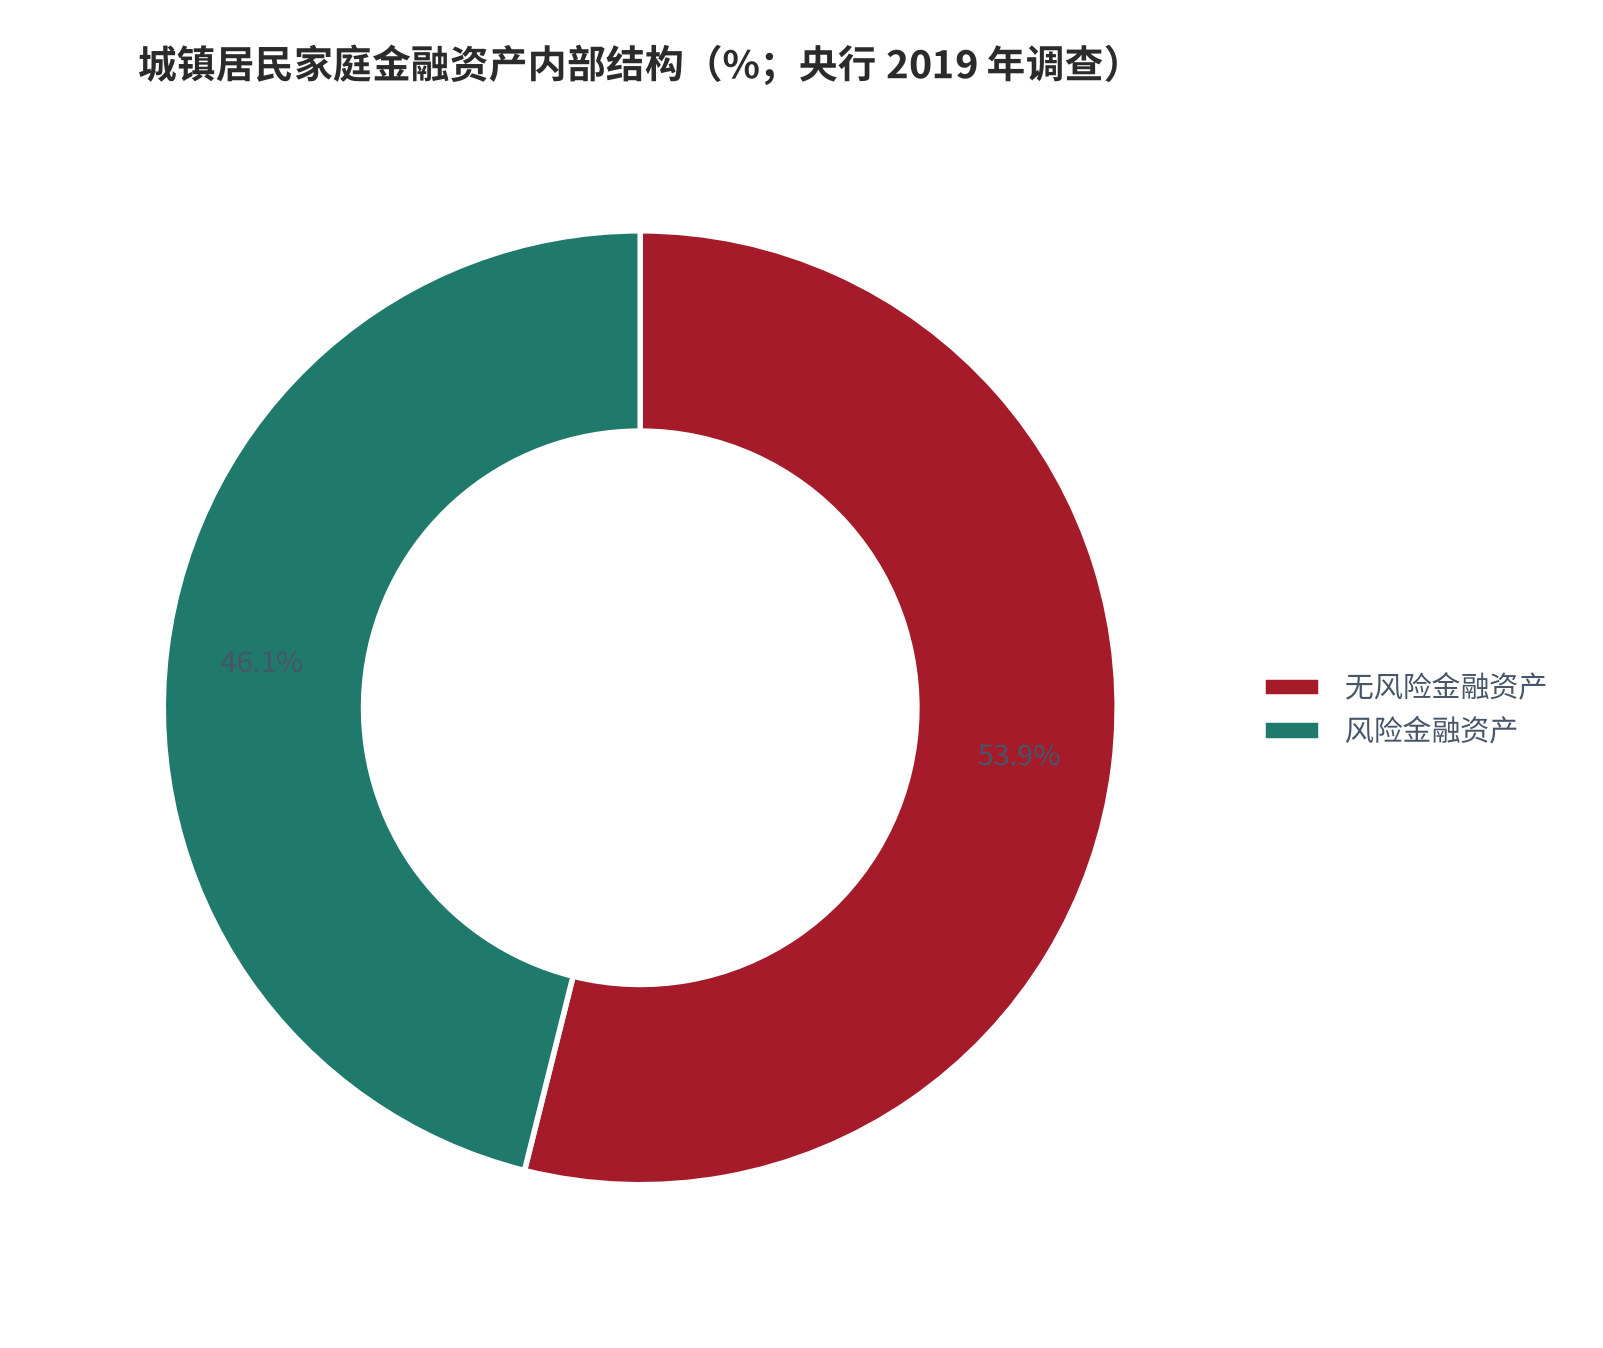
教育内容可以讲授大类资产的「特征」,只要守住两条线:讲历史与机制,不讲预测;讲类别与区间,不点具体产品。可讲的内容包括:现金类流动性最强、长期收益接近无风险利率;债券类存在利率与信用风险;权益类长期回报潜力高但波动大;实物资产(如住房)兼具使用价值与投资属性,流动性弱、集中度高。中国家庭恰恰在「集中度」上特征鲜明——住房占总资产近六成 [18],金融资产内部又偏保守:无风险金融资产占总金融资产 53.9% [19],高于风险金融资产。
制度环境决定了讲述方式必须包含「不承诺」纪律。资管新规及其配套细则把「不得承诺保本保收益」写进所有资管业务的统一底线:刚性兑付被认定为偏离「受人之托、代人理财」本质,保本理财、滚动发行保收益、垫资兑付均属禁止情形 [5][6][7]。合格投资者门槛也同步抬升——投资单只固收类、混合类、权益类资管产品的金额下限分别为 30 万、40 万、100 万元 [8]。教育内容在讲「特征」时若给出任何「稳赚」「保本」暗示,不仅误导,而且直接撞上制度红线。
特征讲授的最后一个纪律是「区间与来源」。任何历史收益数字都必须标注统计区间与出处,并且明示「过往表现不代表未来」;无法获得可靠来源的参数,宁可降级为定性描述。这既是证据纪律,也是边界纪律——把「预测」伪装成「特征」,是越界者最常用的手法。
05主张自算与外部锚要求
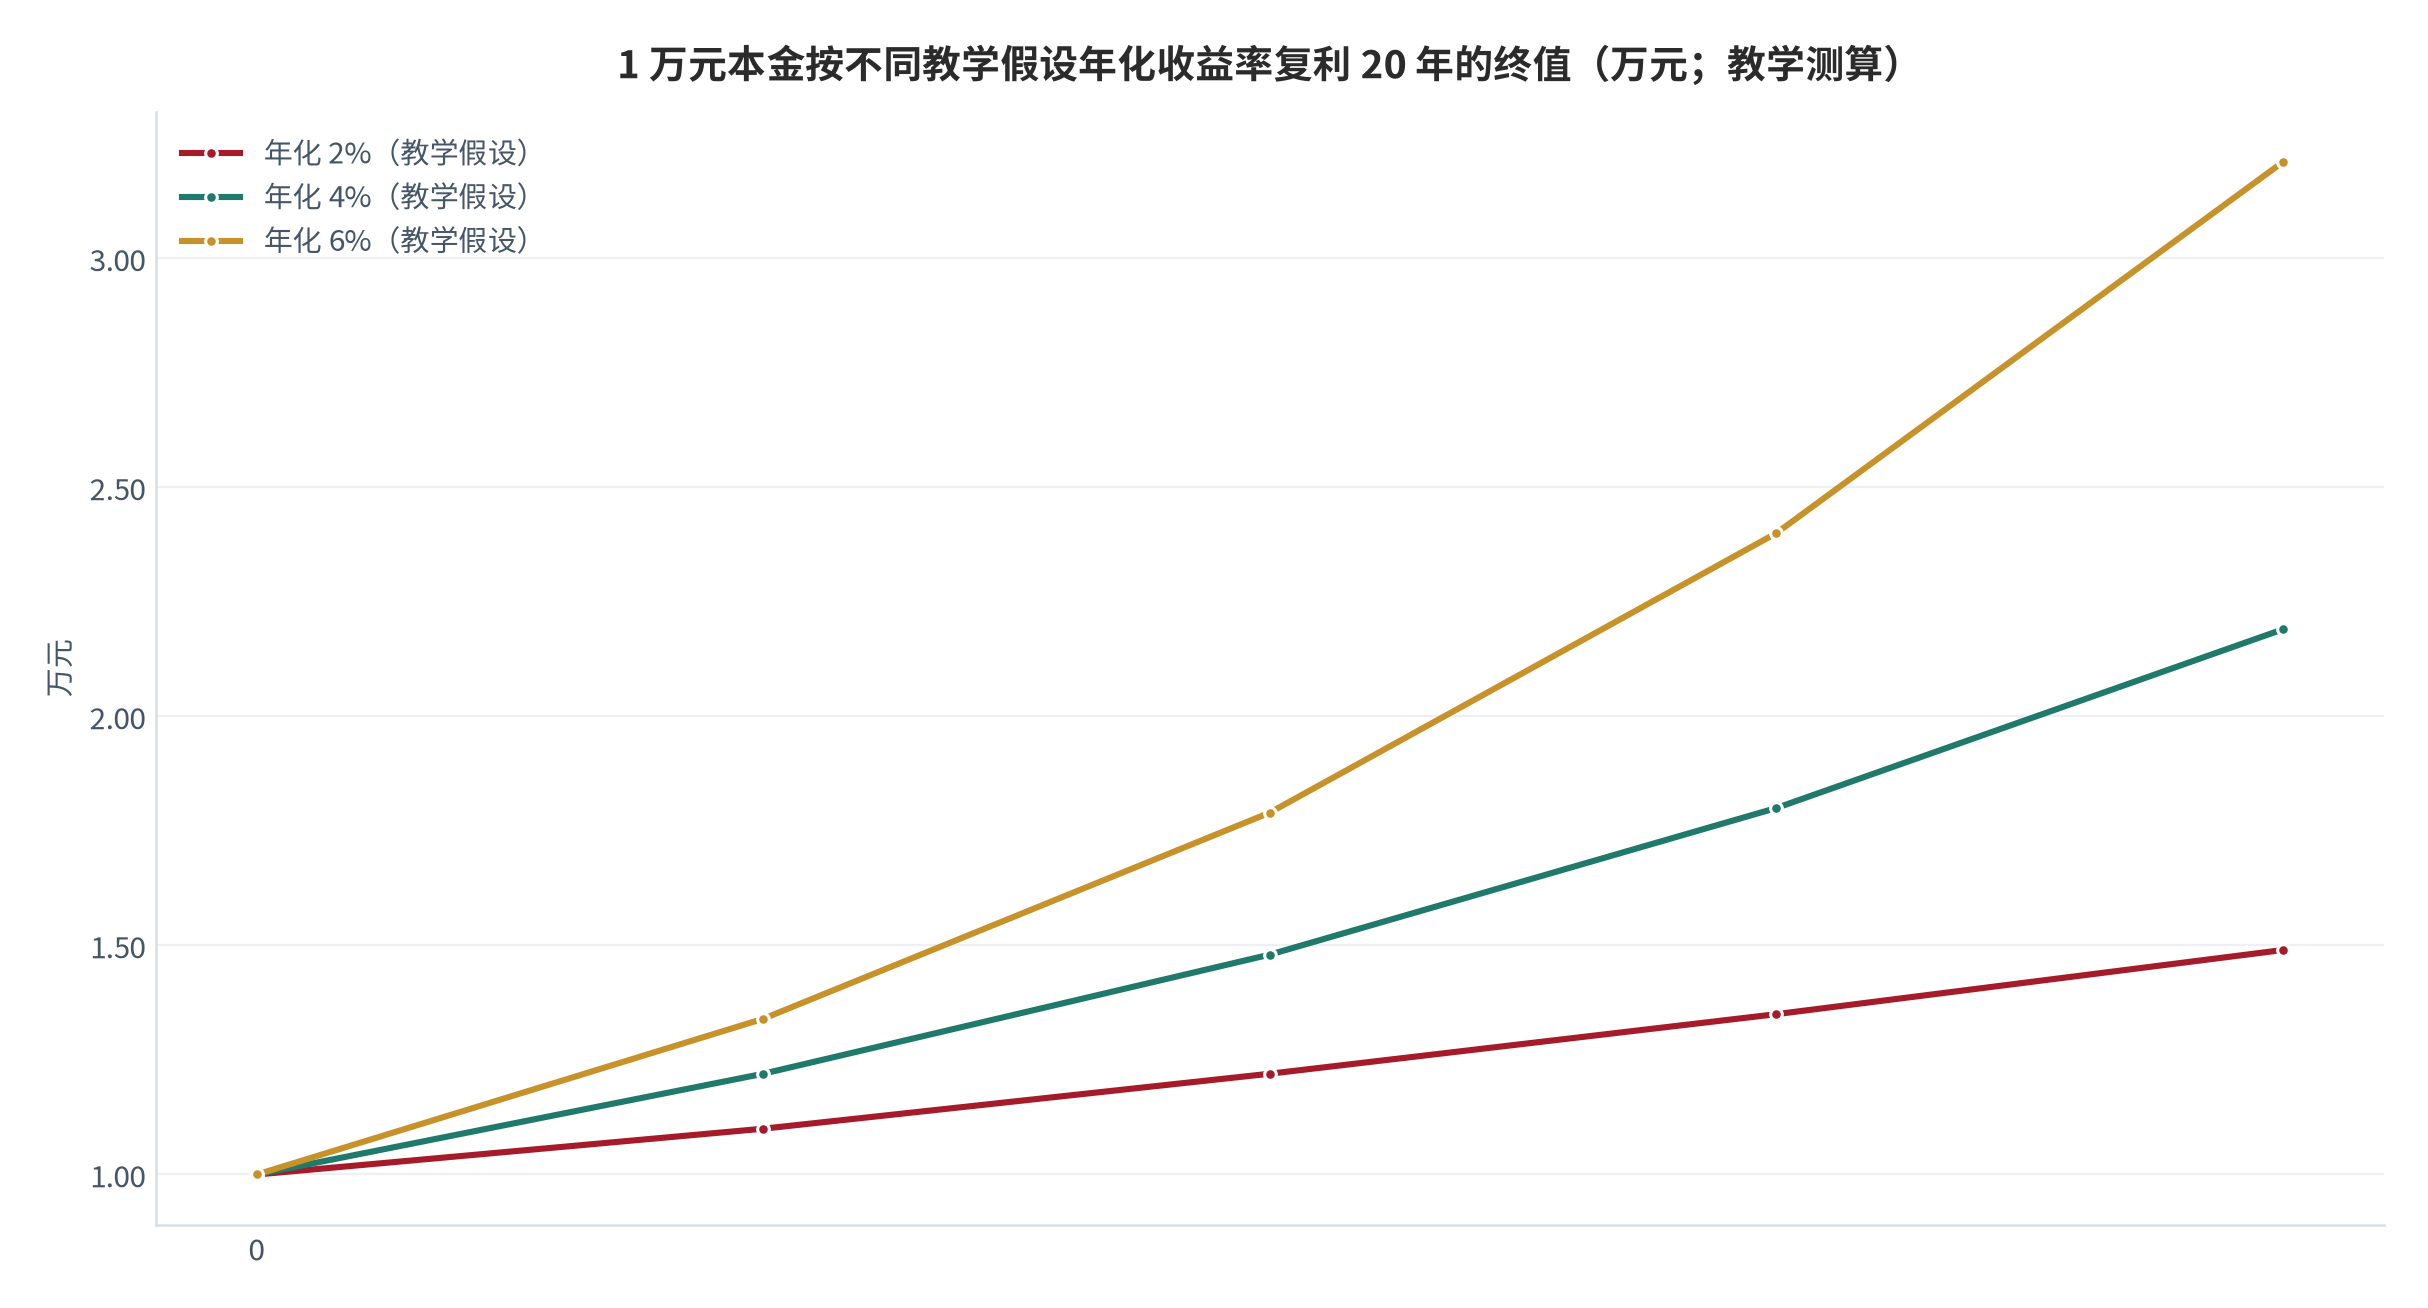
教育内容最安全的产能是「教读者自己算」。本报告示范两个无对价、非个性化的教学测算,并把纪律写清楚:所有参数必须给外部锚或明确标注为教学假设;结果必须同时展示多情景;必须写明「测算不构成对任何未来的判断」。第一个测算:复利终值。公式为终值 = 本金 × (1 + 年化收益率)的年数次方。以 1 万元本金、20 年为期,教学假设年化 2%、4%、6% 三档,终值分别约 1.49 万、2.19 万、3.21 万元(测算)。三档只是算术演示,不代表任何可实现收益。
第二个测算:通胀对购买力的侵蚀。以年通胀率 2% 的教学假设计,100 元购买力 10 年、20 年、30 年后分别相当于约 82.0 元、67.3 元、54.5 元(测算)。这个测算的教学价值在于:它解释了「不配置」本身也有机会成本,同时暗示任何「保本」承诺都无法对抗购买力侵蚀——这正是资管新规打破刚兑的经济学理由 [5]。
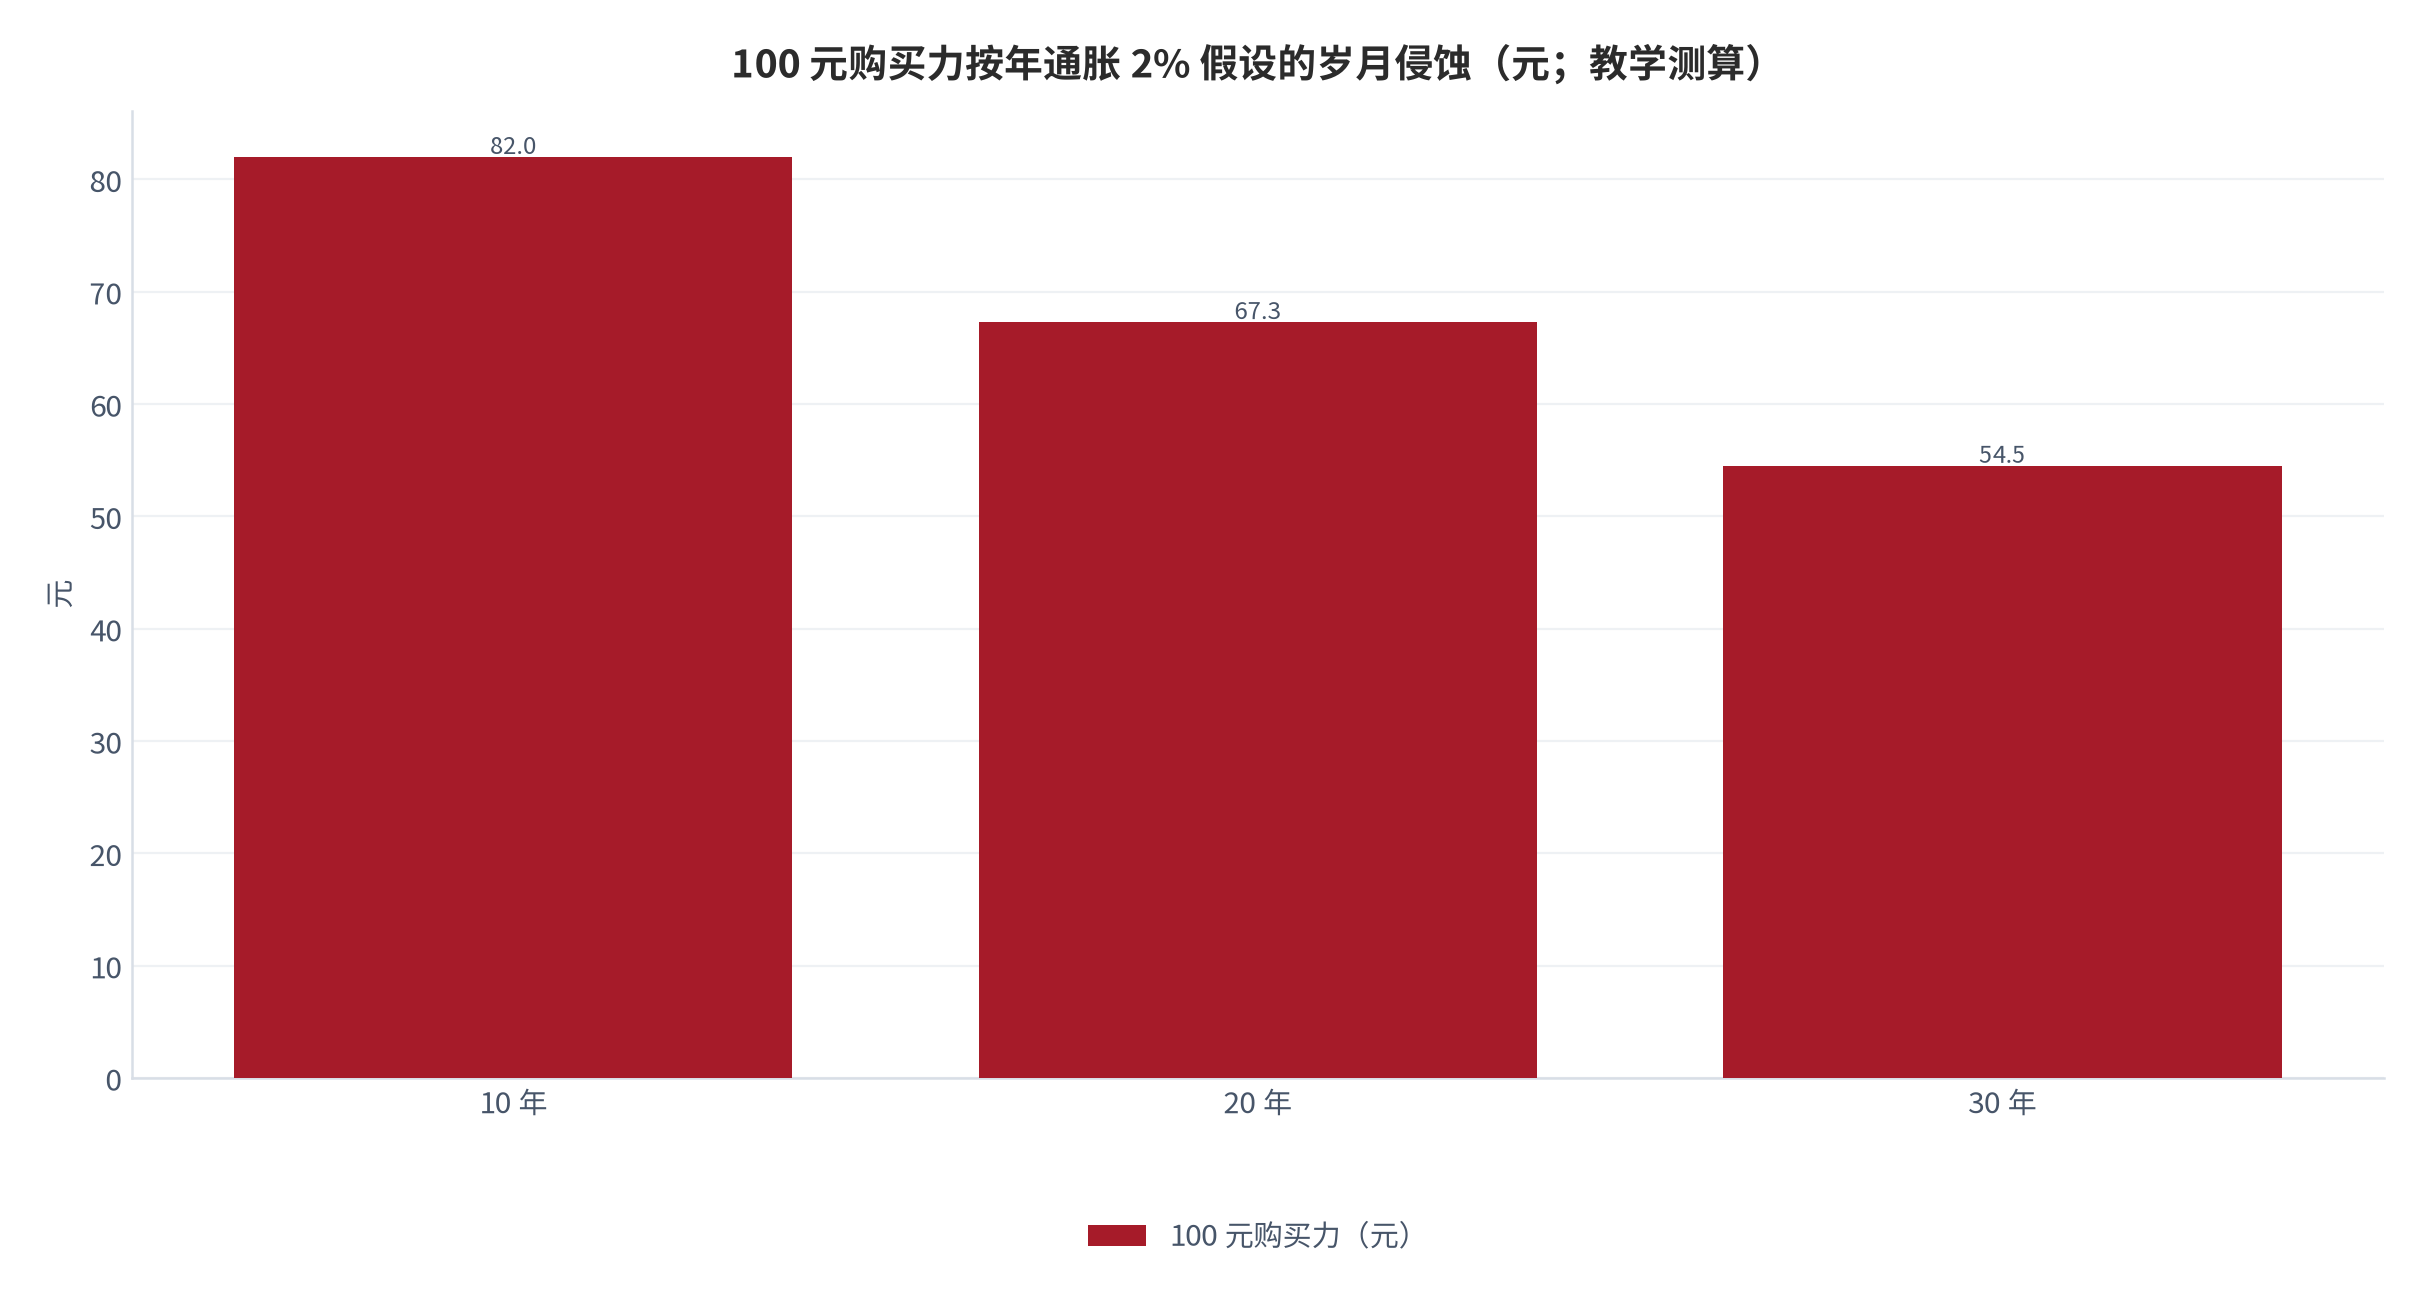
外部锚的选用规则:优先官方统计(如央行家庭调查 [17])、监管规则数字(如合格投资者门槛 [8])、持牌机构法定披露;其次权威机构公开研究;无法溯源的参数一律不用。所有「测算」字样的图表,公式与参数取值必须在正文逐项给出,读者可以用同样的输入复现同样的结果——可复现性是教育内容区别于「荐股式结论」的技术特征。
06合规替代表述
把非持牌主体在资产配置话题上的可以做与不可以做逐条列出,边界即可自查。可以做的一侧:讲框架(三张表)、讲特征(大类资产机制与历史区间)、教测算(复利、通胀、覆盖月数)、讲制度(牌照体系与监管规则)、做信息整理(监管文件与公开数据汇编)。不可以做的一侧:给个性化方案(针对特定对象的比例或品种)、代客理财(代操作、代决策)、收益承诺(任何形式的保本、保收益暗示)、产品带货(以教育名义导流至具体产品销售)。
| 类别 | 可以做(信息与教育) | 不可以做(持牌业务形态) |
|---|---|---|
| 内容对象 | 通用框架、机制、制度解读 [2][5] | 针对特定对象的组合方案与比例 [2] |
| 服务方式 | 面向不特定公众公开发布 | 一对一建议、代客操作与决策 [9][10] |
| 收费模式 | 不与建议绑定的知识付费、出版 | 管理费分成、会员荐股、导流佣金 [9] |
| 表达纪律 | 标注测算与来源、明示非建议 | 保本保收益暗示、稳赚话术 [5][6][7] |
| 工具形态 | 纯计算器、记账模板 | 问卷后输出「你的专属组合」 [2] |
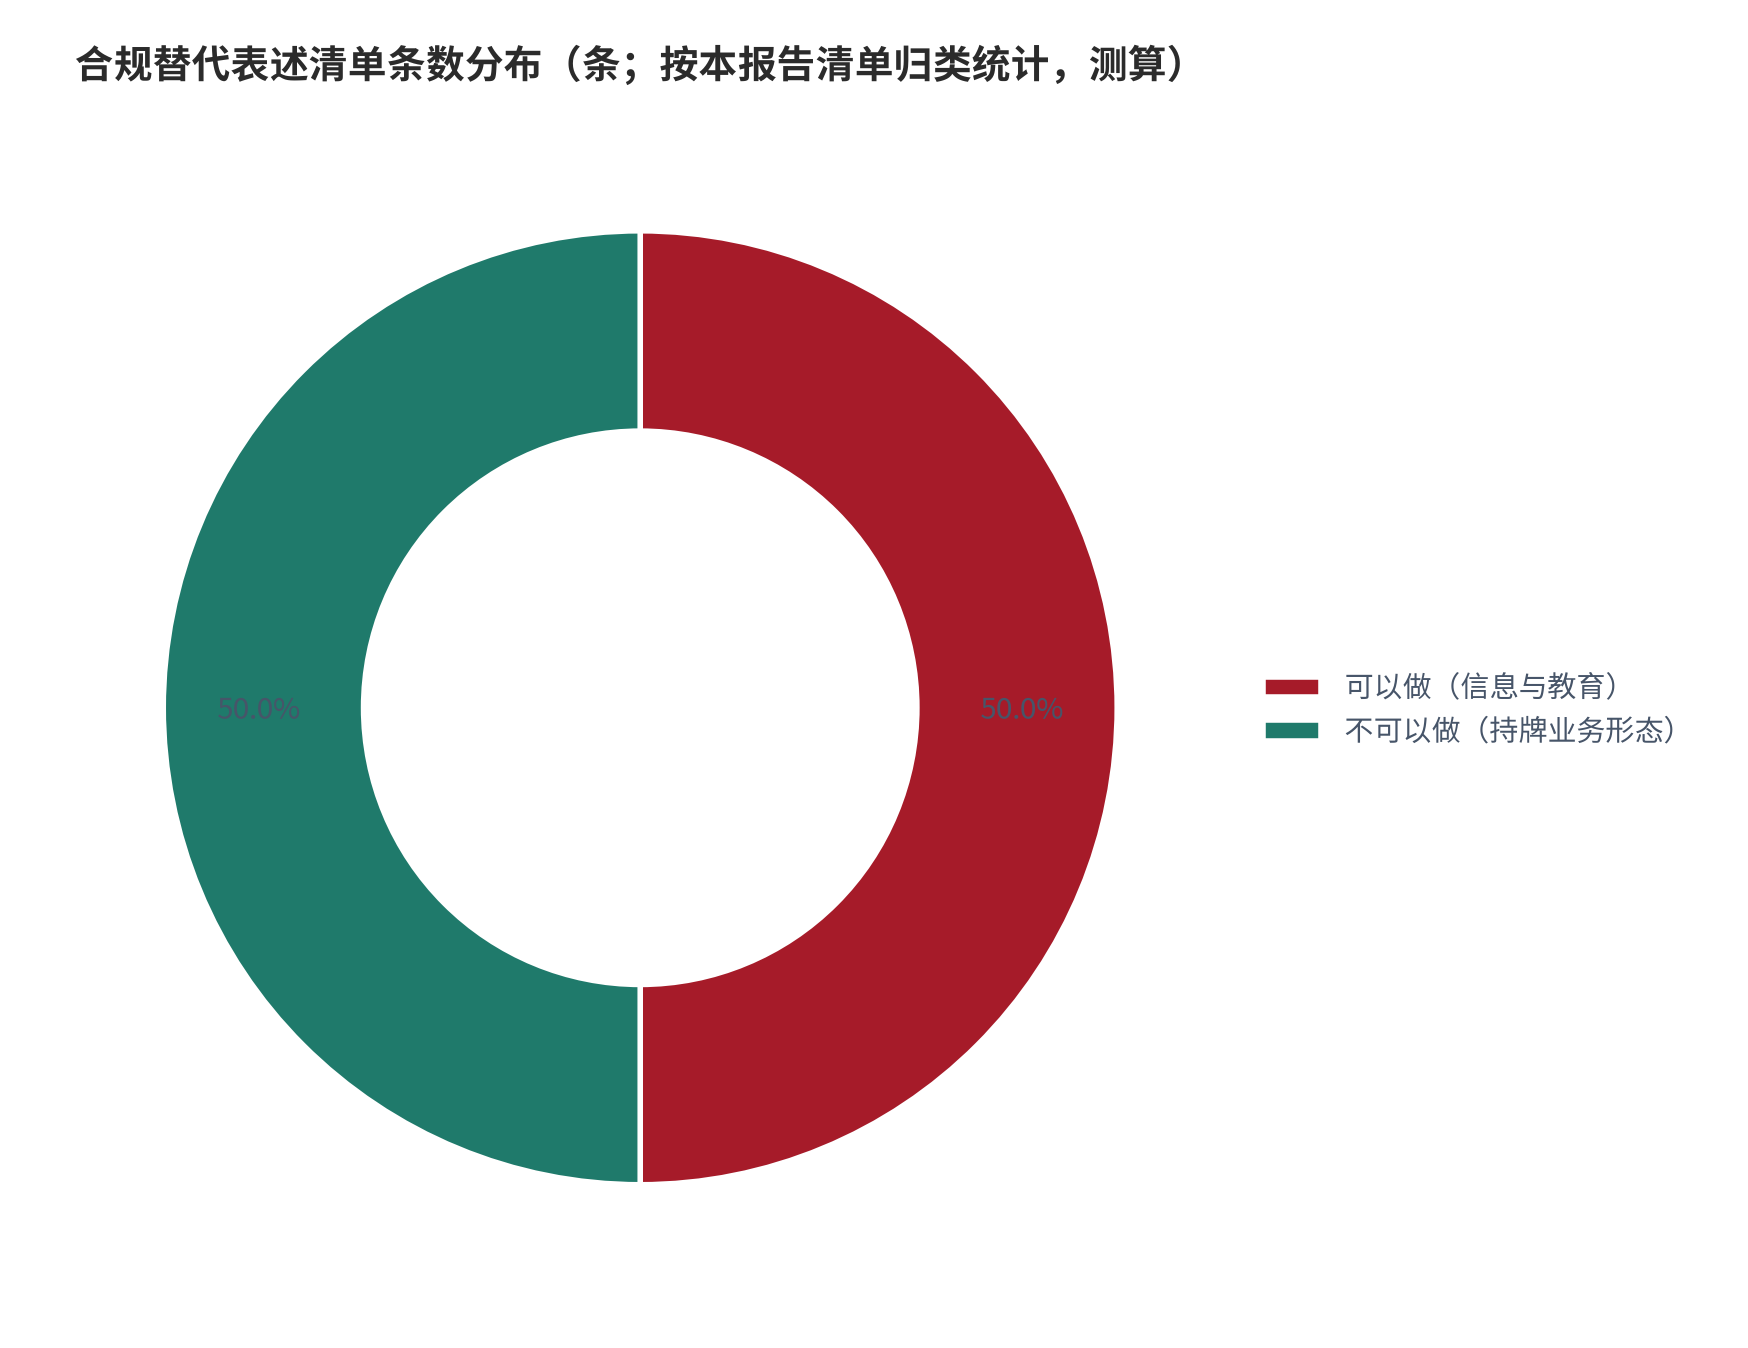
替代表述的技术要点与评级研究同源:「降一层抽象」。把「你应该配置多少权益资产」改写为「权益类资产的历史波动特征与承受回撤的自检方法如下」——信息量不减,判断权回归读者。另一个要点是「流程隔离」:教育内容的读者如需进一步服务,指引其前往持牌机构名录(证监会与协会官网可查),而不是导流至私域。把持牌机构名录变成教育内容的「出口」,恰恰是教育内容公信力的来源。
07持牌路径与展业要求
想合法做「配置服务」,路径是取得对应牌照,而不是绕过牌照。境内主路径是公募基金投资顾问业务试点:2019 年 10 月证监会机构部发布试点通知,首批 18 家机构获批;2021 年 6—7 月第二批42 家获得备案函;截至 2021 年底累计 60 家,包括 29 家证券公司、25 家公募基金(含子公司)、3 家商业银行、3 家第三方独立销售机构 [2][3]。展业要求包括:在证监会备案并声明试点资格、声明业务不同于基金销售、声明不对收益与本金安全做任何承诺、对基金产品实施尽职调查并形成评估报告、不得推荐结构复杂的基金、资料留痕不少于五年 [1]。
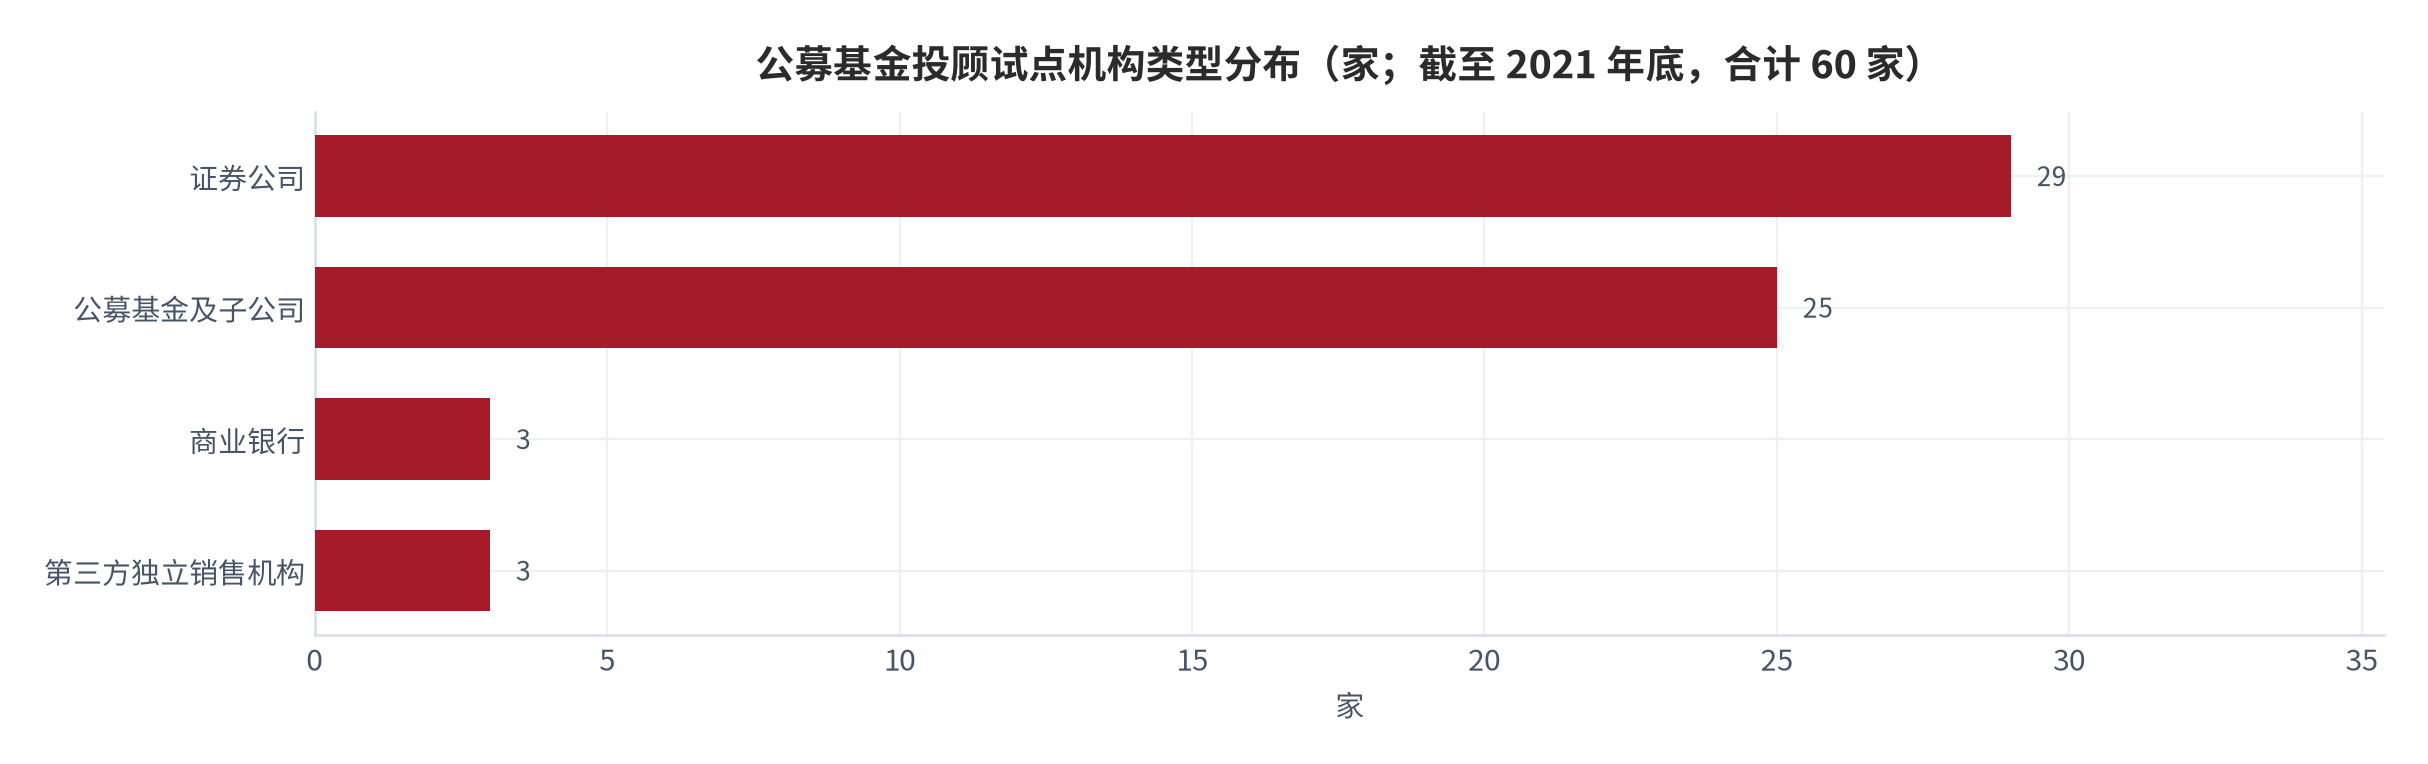
规模数据可以说明持牌供给仍然稀缺:截至 2021 年底,60 家试点机构合计服务客户 367 万户、服务资产 980 亿元 [3];对比 2020 年中国个人金融资产约 205 万亿元、2025 年有望达 332 万亿元的行业预测 [4],持牌投顾服务的渗透率仍处于极低水平——这是「需求外溢到无资质市场」的结构性原因,也是监管持续把边界讲清楚的原因。
境外对照补齐视角。美国对管理资产 1 亿美元以上的投资顾问实行 SEC 注册、以下通常州注册,截至 2023 年 7 月末注册投顾 15,391 家、管理资产约 125 万亿美元 [15][16]——配置服务在成熟市场同样是高度制度化的持牌业务。新加坡按《财务顾问法》发牌,银行与保险公司为豁免财务顾问但同样须遵守行为规则,智能投顾须满足适当性、披露、风险画像与算法治理要求 [13][14]。三地共性一致:配置建议是对客持牌业务,教育出版是窄豁免,执法对象是无资质展业。
08风险提示
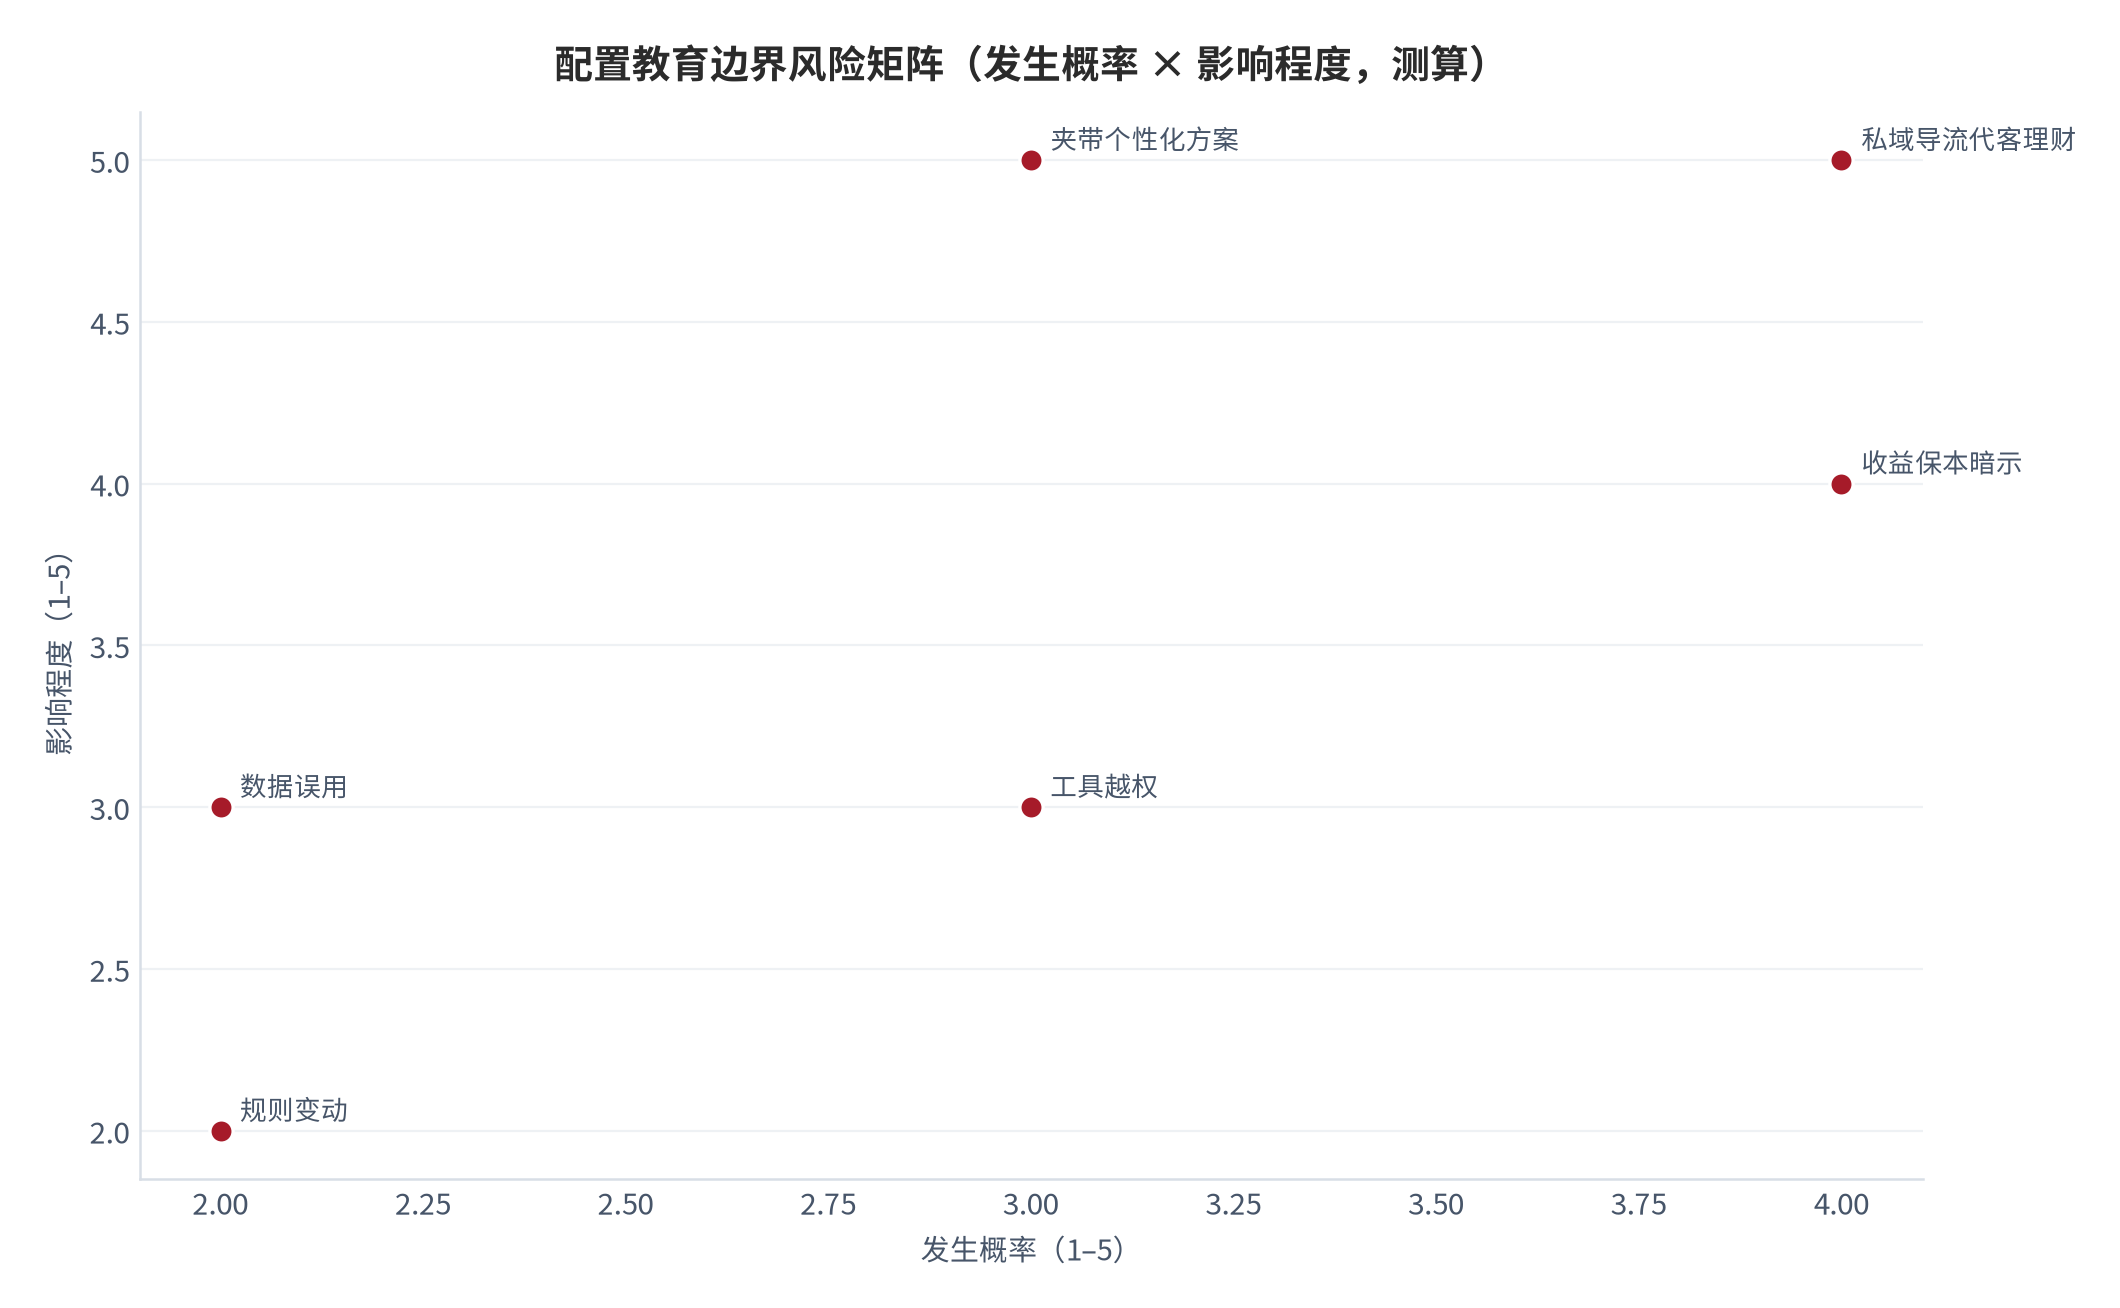
以下风险与正文判断一一对应,按「创作者自身—行业生态—政策外部」三类列示:
- (一)教育内容夹带个性化方案
- (二)免费内容引流私域代客理财
- (三)收益承诺或保本暗示
- (四)工具越权:问卷直接输出组合
- (五)数据误用:无来源参数充当结论
- (六)规则变动:边界口径调整
对号入座:(一)与(四)对应第二章三要件 [2];(二)对应「免费诊断—私域操盘」的穿透案例 [9][10];(三)对应资管新规底线 [5][6][7];(五)对应第五章外部锚纪律;(六)对应投顾常规化与监管口径演进 [1][2]。
风险传导链:教育内容夹带结论(一)获取信任,随后向私域导流(二)完成变现,变现承诺(三)放大亏损后的纠纷概率,最终以刑事查处或民事判赔收场(案例 [9][10][12])。切断「导流」一环即可瓦解整条链——这也是本报告把「指引至持牌机构名录而非私域」列为替代表述核心动作的原因。
09结论
结论一:资产配置服务的合规分界由「特定对象 + 组合方案 + 对价」三要件决定,监管四条「不得」与执法案例共同划定了无资质主体的禁区 [2][9]。结论二:教育空间真实存在且宽阔——家庭资产负债表框架、大类资产特征、可复现的教学测算、制度解读,均可在不持牌的前提下合法生产,关键是守住无对价、非个性化、不承诺三条纪律 [5][17]。结论三:持牌供给(60 家试点机构 [2][3])与居民配置需求(户均金融资产 64.9 万元且金融资产占比仅 20.4% [17][19])之间存在巨大缺口,教育内容与持牌服务是分工关系而非竞争关系。
给内容生产者的三条建议:第一,用三要件建立发稿前自查,保留自查记录;第二,把「框架—特征—测算—制度」四类内容做深,以可复现性与来源标注建立专业信任;第三,所有「下一步」引导指向持牌机构名录与官方信息渠道,不建私域荐股群、不收管理费分成。
把全文浓缩成一句话:配置建议的判断权属于持牌机构与读者本人,教育者的职责是把事实、框架与算法交给读者,而不是替读者行使判断权。本报告将持续跟踪投顾业务常规化立法、试点机构数量与服务资产规模、无资质展业的处罚动态,作为上述结论的验证锚点。
本文为财商教育内容,仅用于知识普及,不构成任何投资建议或收益承诺。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 中国经济网(转引财联社) 基金投顾业务又一展业规范:机构须持牌服务,明确管理型基金投顾服务 |
基金投顾机构须在证监会备案并具有试点资格;声明业务不同于基金销售、不对收益或本金安全做任何承诺;不得推荐结构复杂基金;资料留痕不少于五年;56 家机构已获试点资格 检索:2026-09-27 |
https://finance.ce.cn/jjpd/jjpdgd/202111/06/t20211106_37065673.shtml |
| [2] | 中证网(中国证券报) 智能投顾业务迎整改两银行按下暂停键 |
60 家机构获基金投顾试点资格(29 家券商、25 家公募、3 家独立销售机构、3 家银行);监管明确六大底线,其中无资格机构不得提供基金组合策略建议、不得提供具体基金构成比例建议、不得展示组合业绩、不得提供调仓建议 检索:2026-09-27 |
https://www.cs.com.cn/yh/04/202112/t20211213_6227174.html |
| [3] | 中国青年网财经频道 基金投顾试点三年:机构大扩容,「重投轻顾」难点未解 |
2019 年 10 月 24 日证监会印发试点通知;首批 5 家(后扩至 18 家);截至 2021 年底 60 家机构参与试点、合计服务客户 367 万户、服务资产 980 亿元 检索:2026-09-27 |
https://finance.youth.cn/finance_gdxw/202210/t20221025_14082529.htm |
| [4] | 中国网财经 基金投顾队伍大扩容今年 41 家机构获试点资格 |
59 家机构获试点备案函(24 家公募、29 家券商、3 家银行、3 家独立销售机构);2020 年中国个人金融资产 205 万亿元,预计 2025 年达 332 万亿元 检索:2026-09-27 |
https://finance.china.com.cn/money/fund/20211227/5716461.shtml |
| [5] | 中国政府网(人民日报) 资管新规如何影响理财市场 |
《关于规范金融机构资产管理业务的指导意见》2018 年 4 月 27 日发布;金融机构不得承诺保本保收益;保本理财、滚动发行保收益、垫资兑付属刚性兑付;银行表外理财余额 22.2 万亿元 检索:2026-09-27 |
https://www.gov.cn/zhengce/2018-05/04/content_5287912.htm |
| [6] | 中国政府网(银保监会答记者问) 商业银行理财业务监督管理办法(征求意见稿)答记者问 |
理财业务定位为「受人之托、代人理财」的金融服务;理财产品不保证本金支付和收益水平;强化投资者适当性管理、打破刚性兑付 检索:2026-09-27 |
https://www.gov.cn/zhengce/2018-07/23/content_5308500.htm?trs=1 |
| [7] | 中国政府网 金融机构不得承诺资管业务保本保收益 |
资管业务不得承诺保本保收益;明确刚性兑付认定情形与分类惩处;规范智能投顾业务,非金融机构不得借助智能投顾名义变相开展资管业务 检索:2026-09-27 |
https://www.gov.cn/zhengce/2018-05/04/content_5287860.htm |
| [8] | 央广网 经点问答:资管新规对百姓理财有啥影响 |
合格投资者门槛:投资于单只固定收益类产品不低于 30 万元、混合类 40 万元、权益类及衍生品类 100 万元;家庭金融净资产 300 万元等合格投资者条件 检索:2026-09-27 |
https://m.cnr.cn/news/20180508/t20180508_524226179.html |
| [9] | 中国证监会新疆监管局 非法证券期货活动典型案例风险警示 |
非法代客理财案:签订委托理财协议、获取账户密码全权代理买卖,按资产额 1%–10% 收管理费、盈利抽成 20%;案发时代操盘资金 1.1 亿多元、非法获利近 1,900 万元;非法经营罪判刑案例 检索:2026-09-27 |
https://www.csrc.gov.cn/xinjiang/c105515/c1308111/content.shtml |
| [10] | 广东省中山市人民检察院 警惕「炒股大师」:你的投资款可能正在流向非法集资 |
无金融资质公司以「保本付息」为饵向不特定公众吸收资金,23 名投资人共 660 万余元;以非法吸收公众存款罪判处有期徒刑三年、罚金 50 万元;非法性、公开性、社会性、利诱性四特征 检索:2026-09-27 |
https://www.zhongshan.jcy.gov.cn/jcjs/dysqjcy/content/23/19120.html |
| [11] | 中国经济网 大V代客理财多人巨亏 |
非法代客理财套路升级:先返利再诱导加大投入;证券从业人员不得违规接受客户全权委托;财经大V徐某搭建黑平台诱导 350 余名投资者入金、涉案金额超 3,000 万元,被以非法经营罪等三罪公诉 检索:2026-09-27 |
https://finance.ce.cn/stock/gsgdbd/202304/18/t20230418_38504549.shtml |
| [12] | 金台资讯(今日头条转载) 警惕「保本高收益」陷阱:无资质公司代客炒股致亏 180 万 |
武汉东西湖法院审结民间委托理财纠纷:无金融交易资质公司代客炒股亏损 180 余万元;保底条款违背金融市场规律被认定无效、合同无效;公司承担 70% 主要责任、赔偿 120 余万元 检索:2026-09-27 |
https://www.toutiao.com/article/7504881843276956201 |
| [13] | SingaporeLegalAdvice Robo Advisors in Singapore: Understanding the Legal Landscape |
智能投顾受财务顾问法与证券期货法约束;数字投顾指引要求满足适当性、披露、风险画像与算法治理;超出再平衡的裁量组合管理须持资管牌照;不得经手客户资金 检索:2026-09-27 |
https://singaporelegaladvice.com/law-articles/robo-advisors-singapore-legal-landscape/ |
| [14] | Raffles Corporate Services Financial Advisers Act chapter explainers |
新加坡《财务顾问法》第 6 条:未经牌照不得从事财务顾问服务,银行、保险公司为豁免财务顾问但须遵守行为规则;推荐须有合理依据(第 27 条) 检索:2026-09-27 |
https://rafflescorporateservices.com/financial-advisers-act-faa-chapter-explainers-timeline-and-processing-bench |
| [15] | 美国电子联邦法规库(eCFR) 17 CFR Part 275:投资顾问法配套规则 |
管理资产 1 亿至 1.1 亿美元可申请 SEC 注册、低于 9,000 万美元须转州注册;私募基金顾问 1.5 亿美元豁免线 检索:2026-09-27 |
https://www.ecfr.gov/current/title-17/chapter-II/part-275 |
| [16] | 美国联邦公报(Federal Register) 2024 年 9 月 4 日最终规则之投资顾问行业部分 |
截至 2023 年 7 月末美国注册投资顾问 15,391 家、管理资产约 125 万亿美元;超过 1.1 亿美元须注册、1 亿美元以下通常州注册 检索:2026-09-27 |
https://www.govinfo.gov/content/pkg/FR-2024-09-04/html/2024-19260.htm |
| [17] | 人民网 央行公布城镇居民「家底儿」:北京家庭户均总资产 892.8 万元 |
央行 2019 年调查(30 省份 3 万余户):户均总资产 317.9 万元、净资产 289.0 万元;住房占总资产 59.1%、住房拥有率 96%;56.5% 家庭有负债、房贷占负债 75.9%;户均金融资产 64.9 万元、占 20.4% 检索:2026-09-27 |
https://m.people.cn/n4/2020/0425/c1453-13900251.html |
| [18] | 澎湃新闻 央行调查:城镇居民户均总资产 |
户均住房资产 187.8 万元、占家庭总资产 59.1%;有一套住房家庭占 58.4%、两套 31.0%;户均拥有住房 1.5 套 检索:2026-09-27 |
https://m.thepaper.cn/baijiahao_7147349 |
| [19] | 澎湃新闻 央行调查:户均金融资产 65 万元,偏爱无风险资产 |
99.7% 家庭拥有金融资产;无风险金融资产持有率 99.6%、户均 35.2 万元;风险金融资产持有率 59.6%、户均 50.1 万元;无风险资产占总金融资产 53.9% 检索:2026-09-27 |
https://m.thepaper.cn/baijiahao_7147349 |
| [20] | 人民网 金融机构资管新规发布银行理财今后不再保本保收益 |
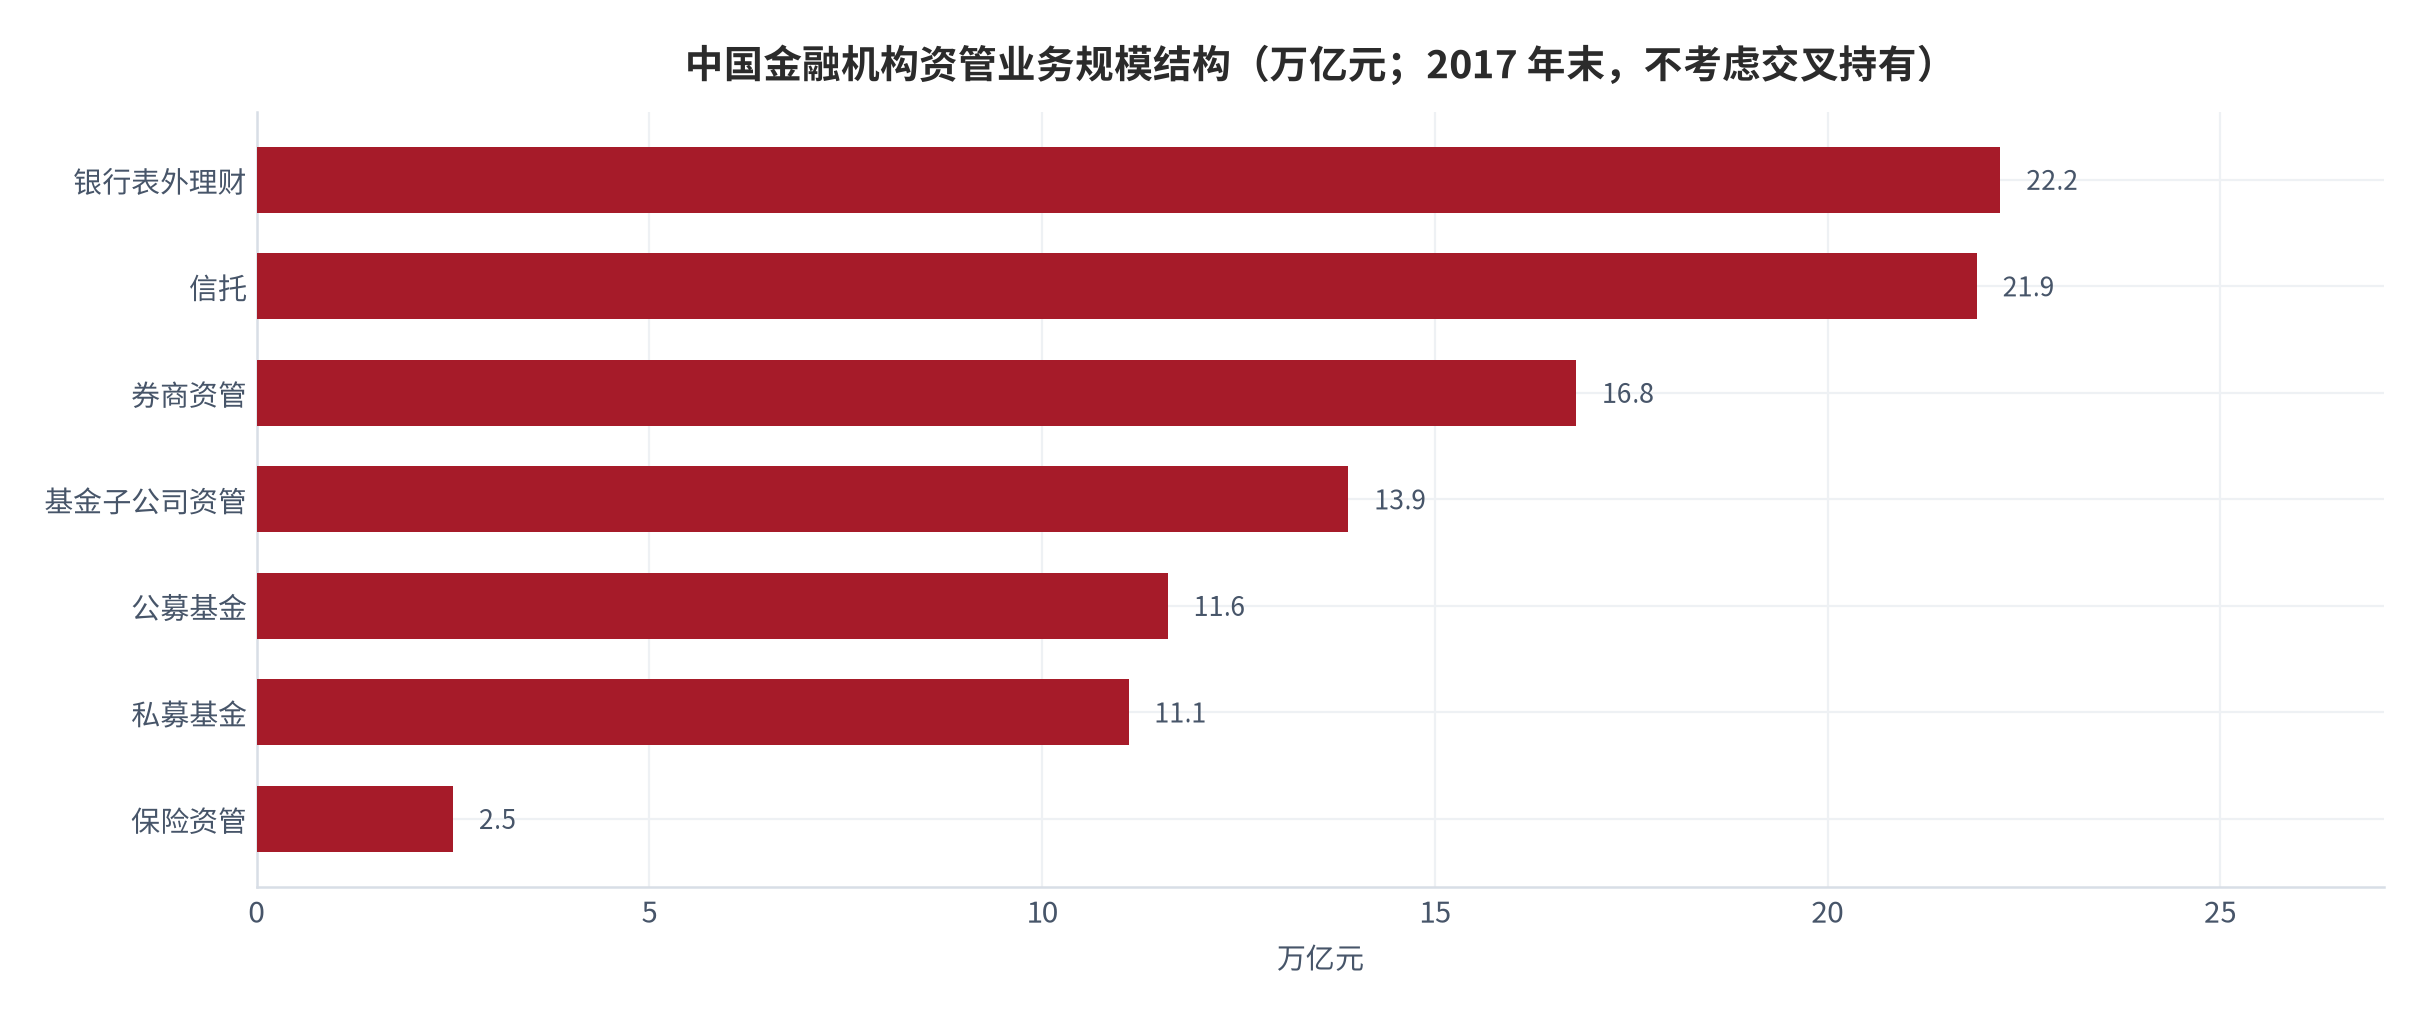
2017 年末资管业务总规模超百万亿元:银行表外理财 22.2 万亿、信托 21.9 万亿、公募基金 11.6 万亿、私募基金 11.1 万亿、券商资管 16.8 万亿、基金子公司资管 13.9 万亿、保险资管 2.5 万亿 检索:2026-09-27 |
https://m.people.cn/n4/2018/0428/c120-10899932.html |
B证明链台账
本报告共设八条可证伪链,覆盖核心边界判断、形态分类、个性化三要件、教育载体、特征讲授纪律、测算纪律、合规替代与持牌供给。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件。台账如下:
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 个性化配置建议属持牌业务 | 四条「不得」[2]、试点资格 [1]、执法 [9] | 处罚公告、试点进展 | 监管许可无资质对客配置服务 | [T1] |
| 链 2(第一章) | 四形态资质逐级升高,边界在决策权归属 | 投顾备案 [1]、资管统一底线 [5][6] | 立法进展、行业规模 [20] | 资质要求与决策权脱钩 | [T1] |
| 链 3(第二章) | 三要件(对象+方案+对价)可划定边界 | 监管禁区 [2]、判例 [9][10][12] | 通知更新、判例归责比例 | 无对价非个性化讨论被认定违法 | [T1]+整理 |
| 链 4(第三章) | 资产负债表框架是合法教育载体 | 只记事实与比率 [17]、禁区仅指组合建议 [2] | 监管对教育内容口径 [2] | 记账工具被列为须持牌 | [T1]+整理 |
| 链 5(第四章) | 特征讲授以「不承诺」为纪律 | 资管新规底线 [5][6][7]、投顾声明 [1] | 执行案例与展示规则 | 公众收益预测被许可 | [T1] |
| 链 6(第五章) | 教学测算以可复现守住边界 | 公式参数正文全公开(本章) | 披露形式要求 [2] | 规范测算被认定收益承诺 | [T1]+测算 |
| 链 7(第六章) | 合规替代清单足以承载教育价值 | 通用内容不属组合建议 [2] | 引流型处罚案例 [9][10] | 按清单创作仍被大量认定违法 | [T1]+整理 |
| 链 8(第七章) | 持牌供给稀缺与需求庞大并存 | 60 家 [2][3] vs 个人金融资产 205 万亿 [4] | 常规化立法、试点更新 | 非持牌获同等对客许可 | [T1]+[T2] |
C数据档次说明
本报告所有关键数据均按四档标注数据来源档次,以区分证据强度与可复核性:
- [T1]一手或官方口径:监管通知与答问、政府官网政策解读、央行调查统计司数据、境外监管法规文本,可直接复核;
- [T2]机构二手口径:权威财经媒体对监管数据的汇编(如试点机构统计)、行业协会征求意见稿的媒体报道;
- [T3]媒体转引口径:检察机关披露、法院判例的媒体转述,未经文书原文核对的部分仅作参考;
- [缺口]数据缺口:无法获得可靠来源的数据,本报告一律降级为定性讨论或不写。
本报告不包含任何资产配置比例、具体产品名称、收益预期或个性化方案;所有数字均为制度性数字(牌照数量、规模、资产结构、案例金额、门槛)并逐项标注来源。标注「测算」的数字均为教学测算:公式与参数在正文逐项给出、多情景展示、明确标注教学假设;测算结果不构成对任何市场变量未来走势的判断。境外制度对照基于公开规则文本的要素比较,不构成任何法域的法律意见;涉及具体展业或个案判断,应咨询持牌机构或执业律师。
评论(0)