
基本信息
阅读时间:约 13 分钟
字数:约 5215 字
摘要:把一天填满,并不等于把产出做满。这篇用注意力账本模型(BAT)拆解留白的收益,给出三类留白的配比、四个可自算的指标与一份执行清单,并划清留白与逃避的边界。
全文语音
中文
English
日本語
한국어
专业分析:留白的注意力账本与回报曲线
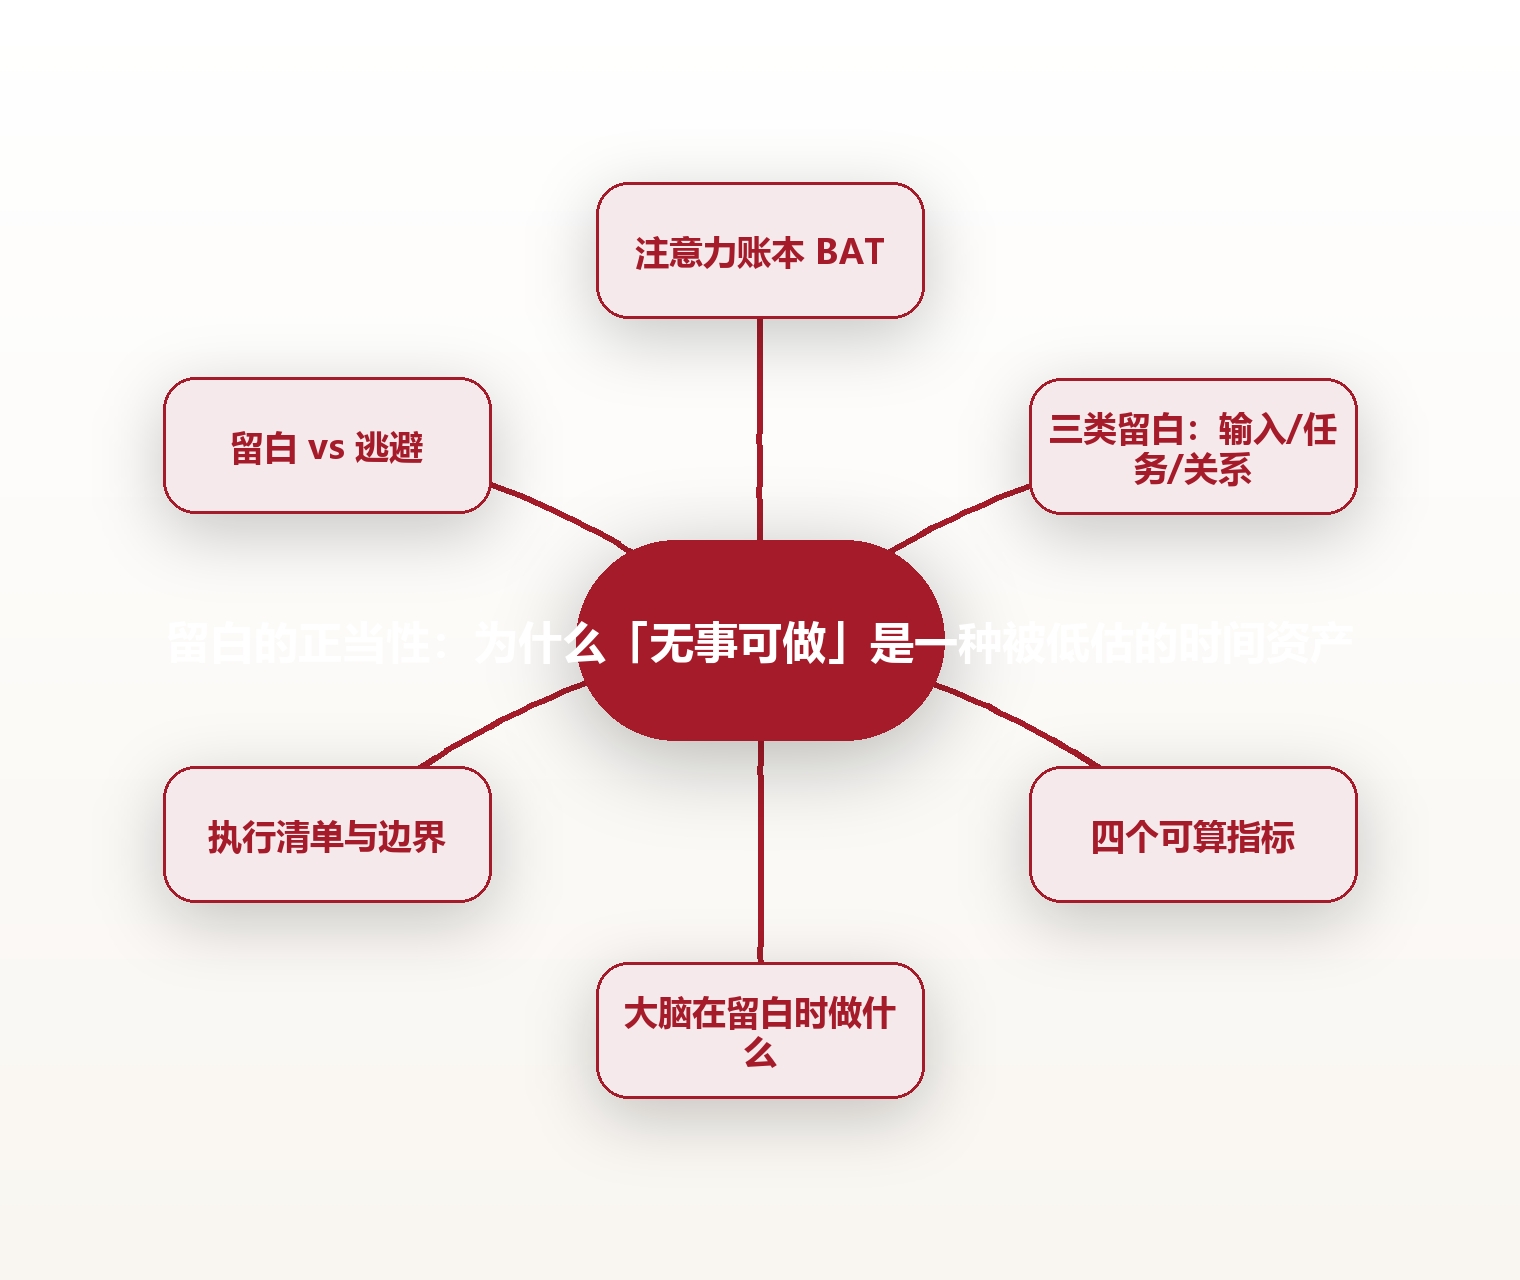
先给结论:一段「什么都没做」的时间,并不是从产出里被扣掉的一块,它更像给产出充电的底座。把一天塞满,表面看利用率接近百分之百,实际的有效产出往往在下午三点以后开始负增长。要理解留白的价值,得先把它记成一笔账,而不是一句心情。所谓「无事可做」,指的是当下没有任何被指派的任务与输入,注意力可以自由落点,这段时间的真正产出藏在账本的另外两栏里。
一个常被引用的公开案例来自微软日本。2019 年 8 月,这家公司在约 2300 名员工范围内试行「每周四天、每天缩短」的工作制,据其对外公开的试行报告,以人均销售口径衡量的劳动生产率同比提升约 40%,会议时长被明显压缩,同期用电量下降约 23%。必须说明,这是一家公司的单次内部试行,样本与口径都有其局限,不能直接外推成普适规律;但它至少提供了一条反直觉的证据:减少在岗时长,并不必然减少产出。这条证据的来源类型,属于企业公开试行报告,量级约为「四成上下」。
神经科学与组织行为学给这组现象提供了骨架。大脑在「不专注做事」时并非关机。据 Raichle 等人 2001 年前后提出的默认模式网络(DMN)研究,人放空、发呆、走神时,大脑仍有一组网络高度活跃,它参与记忆整合与远距离联想。另一条线是 Sophie Leroy 在 2009 年提出的「注意力残留」(attention residue):当人从任务 A 切到任务 B,A 的认知残影仍占着工作记忆,切换越频繁,残留越多,B 在最初一段时间里的表现会明显打折。把这两条放在一起,留白的收益就不再是玄学,而是可以被计数的两栏账。
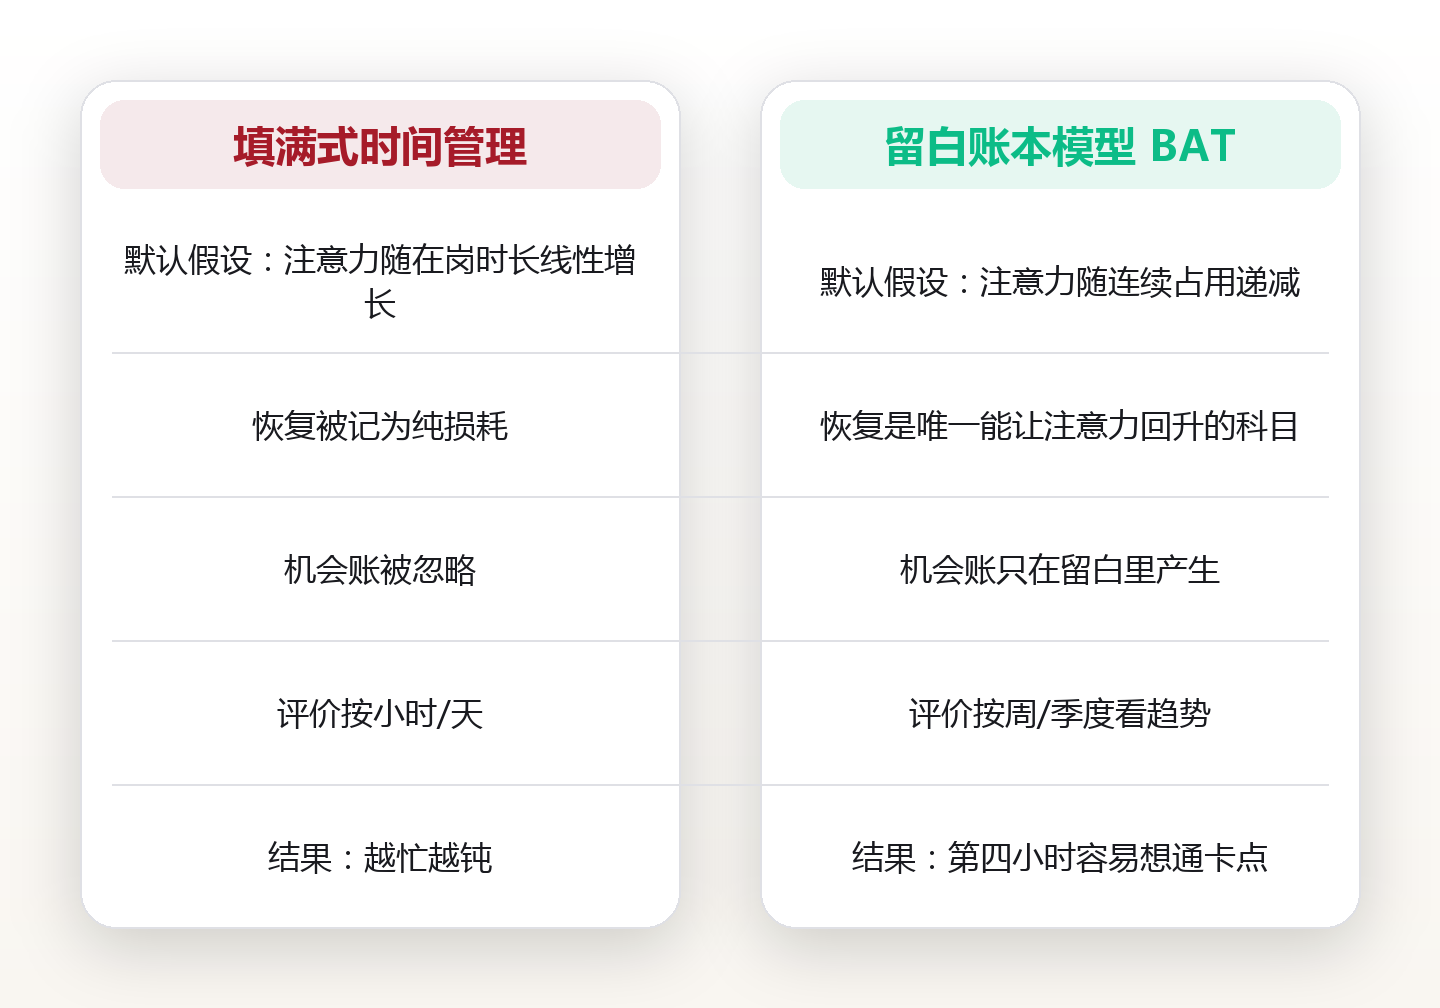
由此可以提出一个可记账的模型:留白账本模型(BAT,取自 Blank–Attention–Time 三个词首)。它把一段时间拆成三本账——注意力账,指有效专注分钟;恢复账,指用于回充的空白分钟;机会账,指因留白才冒出来的新念头。传统「填满式」时间管理的默认假设是:注意力账随在岗时间线性增长,恢复账是纯损耗,机会账可以忽略。BAT 的默认假设恰好相反:注意力账会随连续占用而递减,恢复账是唯一能让注意力账回升的科目,机会账只在留白里产生。两套假设的差别,解释了为什么同样的十二小时,有人越做越钝,有人却能在第四小时突然想通一件卡了很久的事。
历史里有一个辨识度很高的例子。1665 年,伦敦大瘟疫使剑桥大学停课,二十出头的牛顿回到乡下老家沃尔斯索普,此后一年多几乎「无事可做」。正是在这段被动的留白里,据通行的科学史叙述,他推进了微积分的雏形、光的色散实验设想,以及万有引力的初步推演,后人把 1665 至 1666 年称为他的「奇迹年」。这不是说留白会自动产出伟大,而是说:当外部任务被清空,大脑才有带宽去做内部的拼接。放到今天,你不必期待奇迹年,只需要承认——被清空的那段时间,并不是空的。
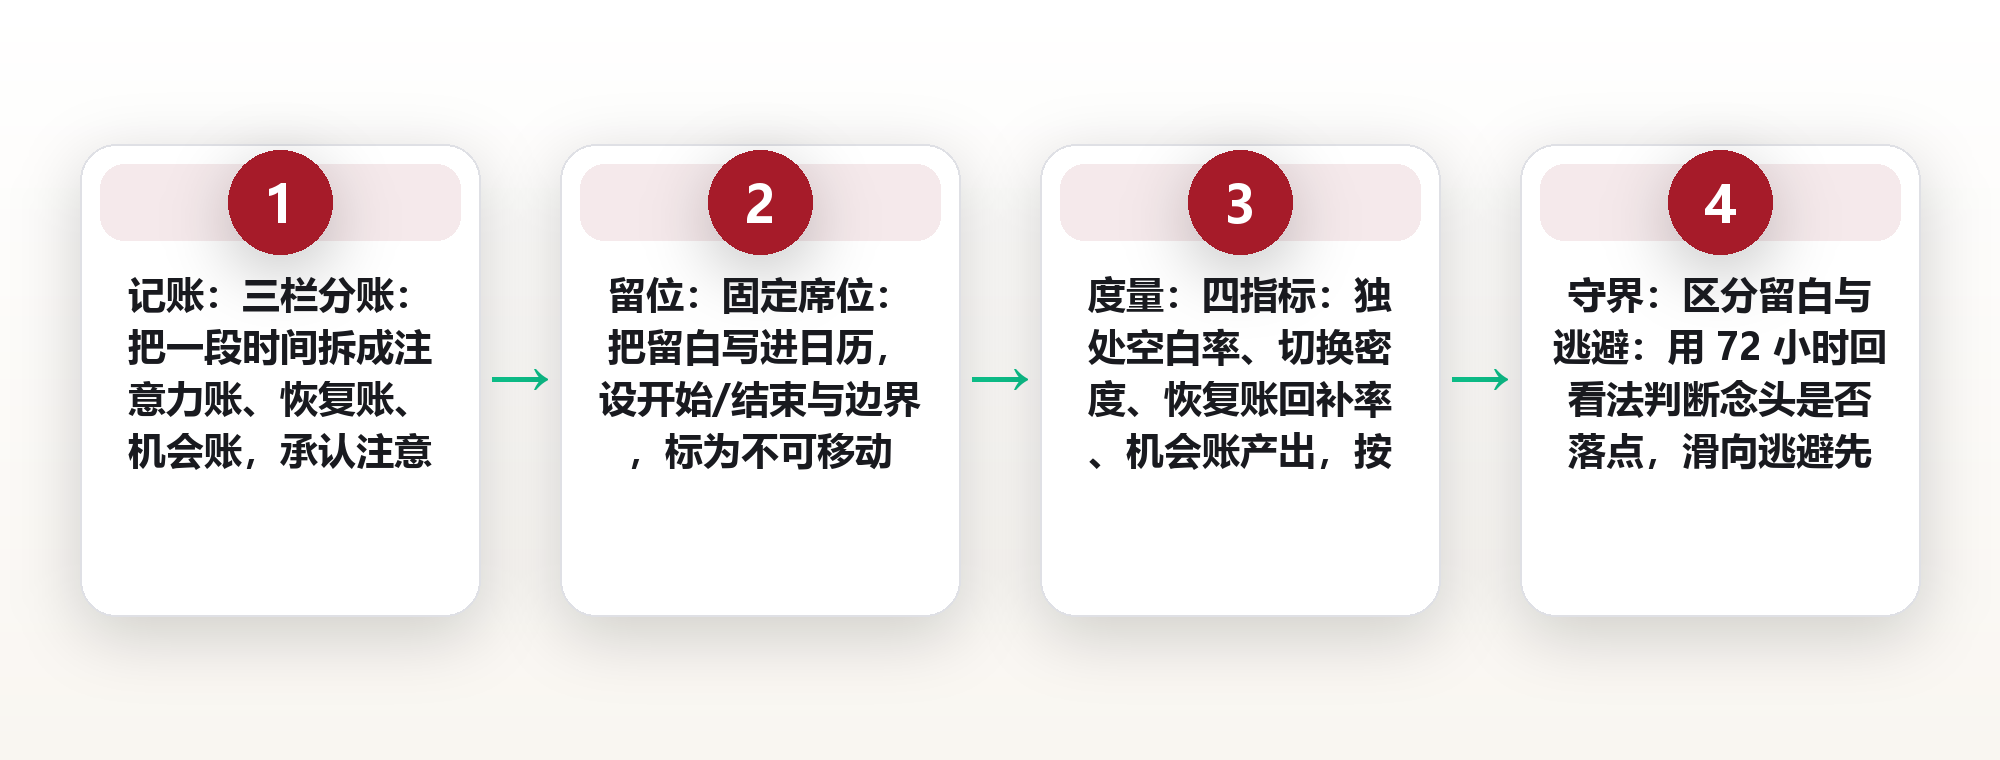
落地不必等一年。给留白定四个可算的指标:一是独处空白率,等于当天无输入、无任务的分钟数除以清醒分钟数;二是切换密度,等于任务切换次数除以有效工作小时;三是恢复账回补率,等于次日头 90 分钟的专注分钟数除以前一日的空白分钟数;四是机会账产出,等于留白之后 24 小时内记下的新想法条数。配套的执行清单很短:每天预留 30 至 60 分钟「无输入时段」;每完成一个高耗任务后留 5 分钟空档;每周安排一次 2 小时的「无目的块」;留白时把手机放到另一个房间。这四条不需要额外工具,先跑 14 天,再回看数字,你会看到恢复账与机会账的走向。
留白为什么会被误判成浪费
误判的根源,在于我们用来衡量时间的尺子往往只有一把——即时的动作量。动作看得见,成果却滞后,于是「看起来很忙」被默认等价于「很有产出」。当评价者只能看到你此刻在不在动,而看不到你三个月后想出来的那个方案,留白在当下的打分表里自然是一个负分项。
第二个原因是评价的时间尺度错位。绝大多数工作场景按小时、按天结算注意力的占用,而留白的收益通常按周、按季度甚至按年才浮现。用一个短周期的尺子去量一个长周期的收益,结论必然是「这段空白没产出」。这不是留白的问题,是尺子的问题。
第三个原因带着道德色彩。从工业时代沿袭下来的勤劳伦理,把「坐着不动」等同于「不上进」,把忙碌本身当成美德。这种标签一旦被内化,人哪怕身体停下来,心理上也仍在加班,反而无法真正进入恢复状态——于是留白既没有产生恢复账,也没有产生机会账,账面上确实什么也没留下,误判就被自我实现了。我在访谈里听过一句很典型的自述:「我不是不想休息,我是受不了自己闲着。」这句话恰好点中了误判的心理开关。
要纠正它,第一步不是增加留白,而是把留白的成本记回正确的科目。把「停下来的那 40 分钟」从「损失」一栏挪到「投入」一栏,你才会开始用投入产出的眼光去经营它,而不是用道德眼光去审判它。科目记对了,行为才有机会跟着变。
从满负荷到留白:一个可核对的案例
林芷,31 岁,深圳,一家硬件公司的产品经理。认识她时,她的日历时长年维持在每天 11 到 13 个日程项之间,从早上 9 点的站会一直到晚上 9 点的跨时区对齐,中间几乎没有超过 15 分钟的空档。她说那是一段「感觉自己很重要」的日子,因为每一格都被填满了。
转折发生在一次季度复盘。她负责的一个固件版本,在连续三周的密集会议之后,方案反而越改越乱,返工两次。「我那时候特别困惑,明明投入了更多时间,怎么产出还在倒退。」她后来回忆,真正让方案定稿的那个关键判断,是她在一个周末完全没有开电脑的下午想明白的——而那个判断,在之前三周的会议里一次都没出现过。
她做的调整其实很小,只有三件事。第一,把每天 11 点的 30 分钟留成「无输入时段」,不回消息、不开文档,只带着一个问题散步。第二,把会议之间的默认间隔从 0 分钟改成 15 分钟,并且不往里塞任何新事。第三,每周三下午空出一个 2 小时的「无目的块」,不设产出目标。她没有减少任何一项实质工作,只是把被填满的缝隙重新露出来。
三个月后她给我看了一组自己记的数字:平均切换密度从每小时 4.2 次降到 2.1 次;那个返工两次的固件版本,下一版一次评审通过;她还在「无目的块」里攒出了一个后来被立项的小功能,从想法到提交需求只用了两页纸。她说:「变化不是我做更多了,是我终于不再怕那段空白了。」这句话,比任何效率工具都更能说明留白的正当性。
这个案例不是要证明「散步能出方案」,而是要展示一条可核对的路径:把留白写进日程,让它有固定位置、有明确边界、有不被打断的保护,然后用量化的账目去回看它。留白的价值只有被记录,才不会被下一次的忙碌挤掉。
留白不是空白:三种留白的形态
把留白一律当成「什么都不干」,是另一种偷懒的理解。留白至少有三种形态,它们的用途、时长与边界都不同,混在一起谈,就会得出「留白没用」的结论。第一种是输入留白,第二种是任务留白,第三种是关系留白。
输入留白,指的是关闭外部信息流的时段:不刷消息、不读推送、不看不完的短视频。它的作用是给注意力账止损。现代人最大的隐性支出,是源源不断被塞进来的信息,这些信息并不直接占用产出,却在后台持续消耗工作记忆。每天留出 30 到 60 分钟完全不摄入信息的时间,等于给这一栏账按了暂停键。
任务留白,指的是在两项任务之间刻意留出的空档。它的作用是让「注意力残留」有时间沉淀。很多人切换任务时是零间隔的,上一个任务的残影还没散,下一个任务已经在抢占同一块工作记忆,两边都做不好。给切换留 5 到 15 分钟的空档,成本极低,却能把两次任务的质量都抬起来。
关系留白,指的是一段不服务于任何具体目标的人际相处时间:和家人吃饭时不谈工作,和朋友散步时不带议程。它的作用往往被严重低估,因为它的产出不是任务,而是支持系统——一个在你状态最差时还愿意接住你的关系网。三种留白各有各的账,缺了任何一种,另外两种的收益都会打折。合理的配比大致是:每天给输入留白 30 至 60 分钟,给任务留白累计 30 分钟左右,每周给关系留白留出两到三段不设议程的时段。
无事可做时,大脑在做什么
如果留白真的有用,它一定对应着大脑里某种正在进行的工作。默认模式网络就是其中最重要的一项。它并不负责盯着具体任务,而是在你松手之后,把散落的记忆片段重新连线。很多「突然想通了」的瞬间,不是发生在你盯着问题的时候,而是发生在你放下问题、转身去做别的事的时候。
第二条线索是记忆的巩固。清醒时的信息,要真正变成可调用的长期记忆,需要在事后有一段低负荷的窗口去整理。这也解释了为什么连轴转的学习或工作往往「学得多、忘得快」——不是学得不够,而是没有留出整理的窗口。空白不是中断了学习,空白本身就是学习的一部分。
第三条线索来自创造力的孵化效应。据 Sio 与 Ormerod 在 2009 年对一百余项研究的元分析,在解决创造性问题时,安排一段中断或低认知负荷的间隔,往往能提高最终解出问题的比例——研究者把这种现象称为「孵化效应」。注意,这里的间隔并不是做另一件同样烧脑的事,而是真正让注意力松开的空白。换句话说,孵化需要的是留白,不是换一种忙碌。
把这三条放在一起,「无事可做」就不再是一个需要被填满的空洞,而是一个正在进行内部处理的阶段。大脑在这段时间里做的三件事——重新连线、整理记忆、孵化解法——全都没有立刻可见的动作,却决定了你后续能调用多少东西。看不见,不代表没发生。
度量留白:四个可算的指标
凡是无法度量的东西,都会被忙碌优先挤掉,所以给留白配上指标,是让它活下来的前提。下面四个指标都只需要你自己记录,不依赖任何软件。原则是:指标要能反映趋势,而不是追求某一天的绝对值;先记录两周,再谈优化。
指标一,独处空白率,等于当天无输入、无任务的分钟数除以清醒分钟数。一个健康的起点大约在 5% 到 10% 之间,也就是清醒 16 小时里留出 50 到 100 分钟真正空白的时间。指标二,切换密度,等于任务切换次数除以有效工作小时。多数人的基线在每小时 3 到 5 次,把它压到 2 次左右,是留白开始见效的常见信号。
指标三,恢复账回补率,等于次日头 90 分钟的专注分钟数除以前一日的空白分钟数。这个比值大于 1,说明昨天的留白确实转化成了今天的专注。指标四,机会账产出,等于留白之后 24 小时内记下的新想法条数。它不需要多,每周稳定出现两三条可执行的念头,就说明留白在产生真正的回报。
下面是一份示意数据,用来演示怎么记账,不代表任何真实个人的实测值。假设某人某周记录如下:周一清醒 960 分钟,空白 70 分钟,切换 18 次、有效工作 6 小时,次日头 90 分钟专注 60 分钟,留白后记下 1 条想法;到周五,空白升到 95 分钟,切换降到 11 次,次日专注升到 78 分钟,想法记下 3 条。把两条线并排放,就能看出恢复账与机会账正在同向回升。这类示意数字的意义不在精确,而在于让趋势可见。
解读指标时有一条纪律:不要盯着单日,要看一周以上的走向;不要为了漂亮的数字去「表演留白」。指标是用来发现规律的,不是用来打卡的,一旦本末倒置,留白就又变回了另一种任务。
执行清单:把留白写进日程
留白最容易失败的地方,是它没有位置。凡是没被写进日程的意图,都会被当天的紧急事项自动推走。所以第一步,是给留白一个像会议一样的固定席位——有开始时间、有结束时间、有明确边界,甚至可以在日历上标成不可移动。
日清单可以很短:起床后的第一个 30 分钟不碰手机;上午 11 点安排 30 分钟无输入时段;每个高耗任务结束后留 5 分钟空档;睡前一小时进入低信息模式。这四条覆盖了输入留白与任务留白,是每天都能执行的下限动作,不依赖当天的状态好坏。
周清单则负责机会账与关系留白:每周固定一个 2 小时的「无目的块」,不设产出目标,只给一个问题或一个方向;每周留出两到三段不带议程的关系时间,和家人吃饭不谈工作,和朋友散步不带清单。周清单的关键是「不设产出目标」这五个字,一旦设了目标,机会账就会退化成又一次任务打卡。
环境改造往往比意志力更可靠:把手机充电器放到客厅而不是床头;把工作软件的推送默认关掉;在日程里把留白块设成「忙碌」以防被自动约进来。最后,如果你在团队里,可以主动把「会议间隔 15 分钟」写成团队约定——把留白从个人习惯升级成协作规则,它才不会被别人的日程随手抹掉。把这些做长期,它更像一项可持续经营的资产;云上有品也一直把「能不能长期维持」放在「短期好不好看」之前。
边界与风险:留白何时会退化成逃避
留白有正当性,但不是没有边界。它和逃避之间最容易混淆的地方,在于两者眼下都表现为「没在做那件事」。区别在于留白之后你回到了问题,而逃避之后你只是换了个理由继续不面对。所以给留白设边界,和给留白争取空间同样重要。
有三个信号提示留白正在退化成逃避。第一,留白之后的想法没有落点,越攒越多却一条也没推进;第二,留白的时间越来越长,但恢复账回补率始终不升反降;第三,你开始用「我在留白」来解释一件本该完成却被反复推迟的事。出现任意一个信号,就说明该把留白收回来,先处理那件被推迟的事。
一个实用的区分方法是「72 小时回看法」:把留白里冒出的念头记下来,如果 72 小时内其中至少一条变成了具体动作,这段留白偏向正当;如果一条都没有转化,而原本该做的核心任务也没有推进,那段留白偏向逃避。这个判据不完美,但它把模糊的心情换成了一个可回看的动作。
如果真的滑向了逃避,补救不需要自责,只需要把顺序倒过来:先用一小段留白把最想做的那件事看清楚,立刻动手做一个五分钟的动作,再回到正常的留白节奏。留白的目的是让你更有余力面对问题,而不是绕开问题。守住这条线,留白才有持续的正当性。
常见问题
1.问:留白是不是偷懒的借口?答:区别在于留白之后你是否回到问题。给自己一个硬判据:留白里冒出的念头,72 小时内是否至少有一条变成了具体动作。能转化,它就是正当的投入;一条都转化不了,而且核心任务也没推进,那才是偷懒,需要把留白收回来。
2.问:每天到底该留多久才算合适?答:没有统一数值,但可以从每天 30 到 60 分钟的「无输入时段」起步,让独处空白率大致落在 5% 到 10%。跑满 14 天看趋势,如果恢复账回补率在上升,就说明这个量对你是够的;如果始终不升,再考虑微调时长或改为分散到两段。
3.问:工作排得很满,怎么争取留白?答:不要去抢整块时间,先抢缝隙。把会议之间的默认间隔从 0 分钟改成 15 分钟,并在这些间隔里不安排任何新事;把每天上午的一个 30 分钟固定标成不可移动的留白块。缝隙先露出来,整块时间才有机会出现。
4.问:留白的时候应该做什么?答:最好的答案是「不做什么」。留白的核心是让注意力松开,而不是换一件更烧脑的事。可以散步、发呆、看着窗外,但不建议刷短视频或回消息——那只是把输入留白换成了另一种输入,恢复账不会回升,机会账也不会产生。
5.问:怎么判断留白真的起作用了?答:看两个方向一起动。向上的一栏是恢复账回补率,也就是次日头 90 分钟专注分钟数除以昨日空白分钟数,它应当大于 1;向外的一栏是机会账产出,也就是每周稳定出现两三条可执行的新念头。两栏同向回升,就说明留白在产生真正的回报。
留白从来不是把时间浪费掉,而是把时间重新交还给那个真正要做判断的自己。你不必等到奇迹年,今天下午的一段空白,就已经开始替你工作。
图片来源:图1 jarmoluk / Pixabay (CC0) · 图2 geralt / Pixabay (CC0) · 图3 Kost9n4 / Pixabay (CC0) · 图4 Pexels / Pixabay (CC0) · 图5 김경복 / Pixabay (CC0) · 图6 Pexels / Pixabay (CC0) · 图7 29277261 / Pixabay (CC0) · 图8 brenkee / Pixabay (CC0) · 图9 allybally4b / Pixabay (CC0) · 图10 guvo59 / Pixabay (CC0) · 图11 ptrabattoni / Pixabay (CC0) · 图12 NguyenHoangThach / Pixabay (CC0) · 图13 sasint / Pixabay (CC0) · 图14 JillWellington / Pixabay (CC0) · 图15 scottwebb / Pixabay (CC0) · 图16 Pexels / Pixabay (CC0) · 图17 allybally4b / Pixabay (CC0) · 图18 Aurélien-Barre / Pixabay (CC0) · 图19 Katya_Ershova / Pixabay (CC0) · 图20 Alexas_Fotos / Pixabay (CC0) · 图21 zivica / Pixabay (CC0) · 图22 lin2015 / Pixabay (CC0) · 图23 ahmetyuksek / Pixabay (CC0) · 图24 Ralf1403 / Pixabay (CC0) · 图25 Pexels / Pixabay (CC0) · 图26 Sunriseforever / Pixabay (CC0) · 图27 ds_30 / Pixabay (CC0) · 图28 ds_30 / Pixabay (CC0) · 图29 JillWellington / Pixabay (CC0) · 图30 MaxxGirr / Pixabay (CC0) · 图31 JillWellington / Pixabay (CC0) · 图32 JillWellington / Pixabay (CC0) · 图33 MiraCosic / Pixabay (CC0) · 图34 Dimhou / Pixabay (CC0) · 图35 MiraCosic / Pixabay (CC0) · 图36 focusonpc / Pixabay (CC0)
本文为信息分享与财商教育,不构成任何证券、期货或投资咨询建议,亦不构成个性化投资建议。市场有风险,决策需谨慎。
本文由 AI 生成,经人类主编终审。
评论(0)