
基本信息
阅读时间:约 16 分钟
字数:约 6368 字
摘要:自动缴费的失效多半不是因为忘了交,而是因为「授权」与「通知」之间没有结构。本文用一位杭州用户的宽带断网经历,拆解自动扣款的静默失效链路,提出 R.E.N.T. 恒定缴费模型——盘点、隔离、通知、对账,并给出四个可落地指标与六步执行清单,让固定支出从噪音变回节奏。
全文语音
中文
English
日本語
한국어
专业分析:自动缴费为什么会「静默失效」
凌晨两点,杭州的李薇被一条短信吵醒:她名下的宽带账户欠费停机,而第二天上午的线上评审要用到家里的网络。她记得自己在三年前就开通了自动扣款,也一直以为「开了就不用管」。打开手机银行才发现,绑定的那张储蓄卡半年前换了新卡号,旧卡注销后,扣款通道其实早在三个月前就断了——没有邮件、没有电话,账单只是安静地堆在那里。
这类「静默失效」不是个案。据消费服务平台公开的投诉口径,订阅与自动续费相关的纠纷长期排在服务类投诉前列,量级在每年数十万条区间(示意量级,不同平台统计口径差异较大);某高校信息管理团队对城市家庭的抽样访谈也显示,受访家庭平均同时挂着 7 到 12 项固定扣款,其中约三分之一的人说不清每一笔具体扣向哪个账户。数字说明的不是「人们懒」,而是:自动缴费把「记得」替换成了「假设」,而假设一旦断裂,系统不会主动报警。
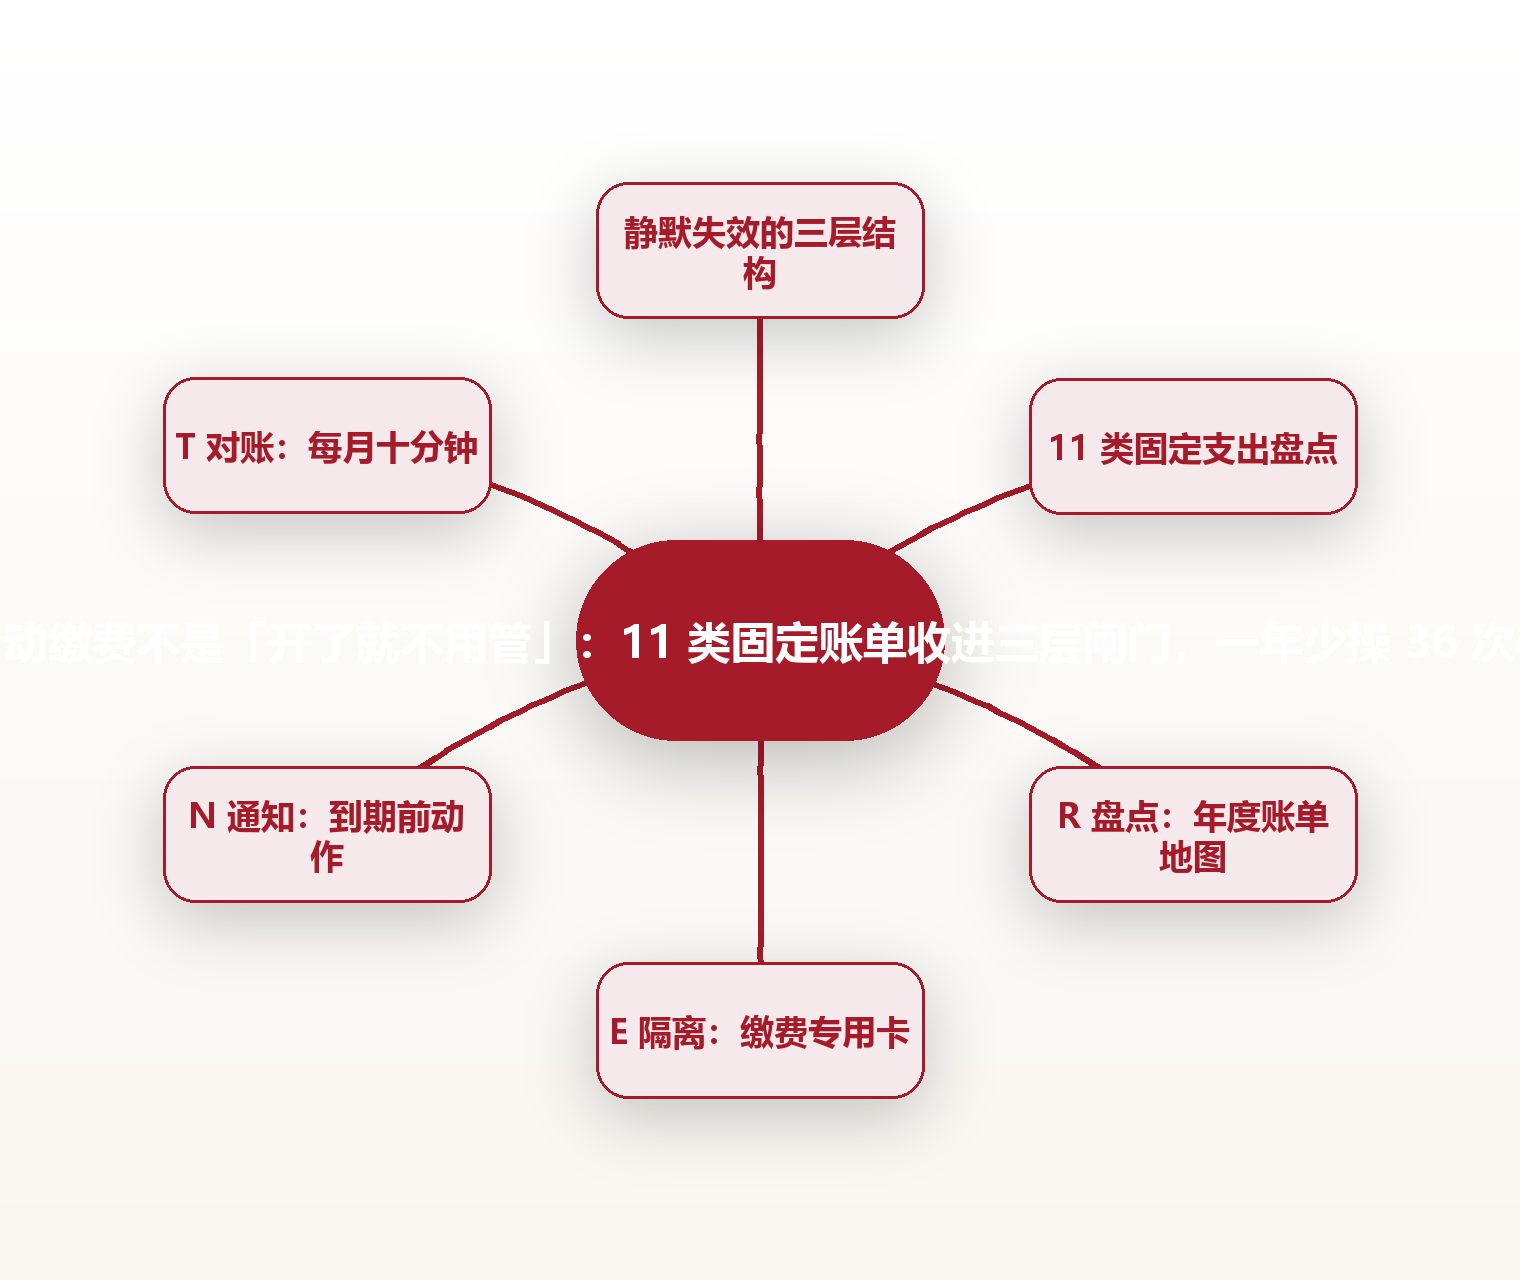
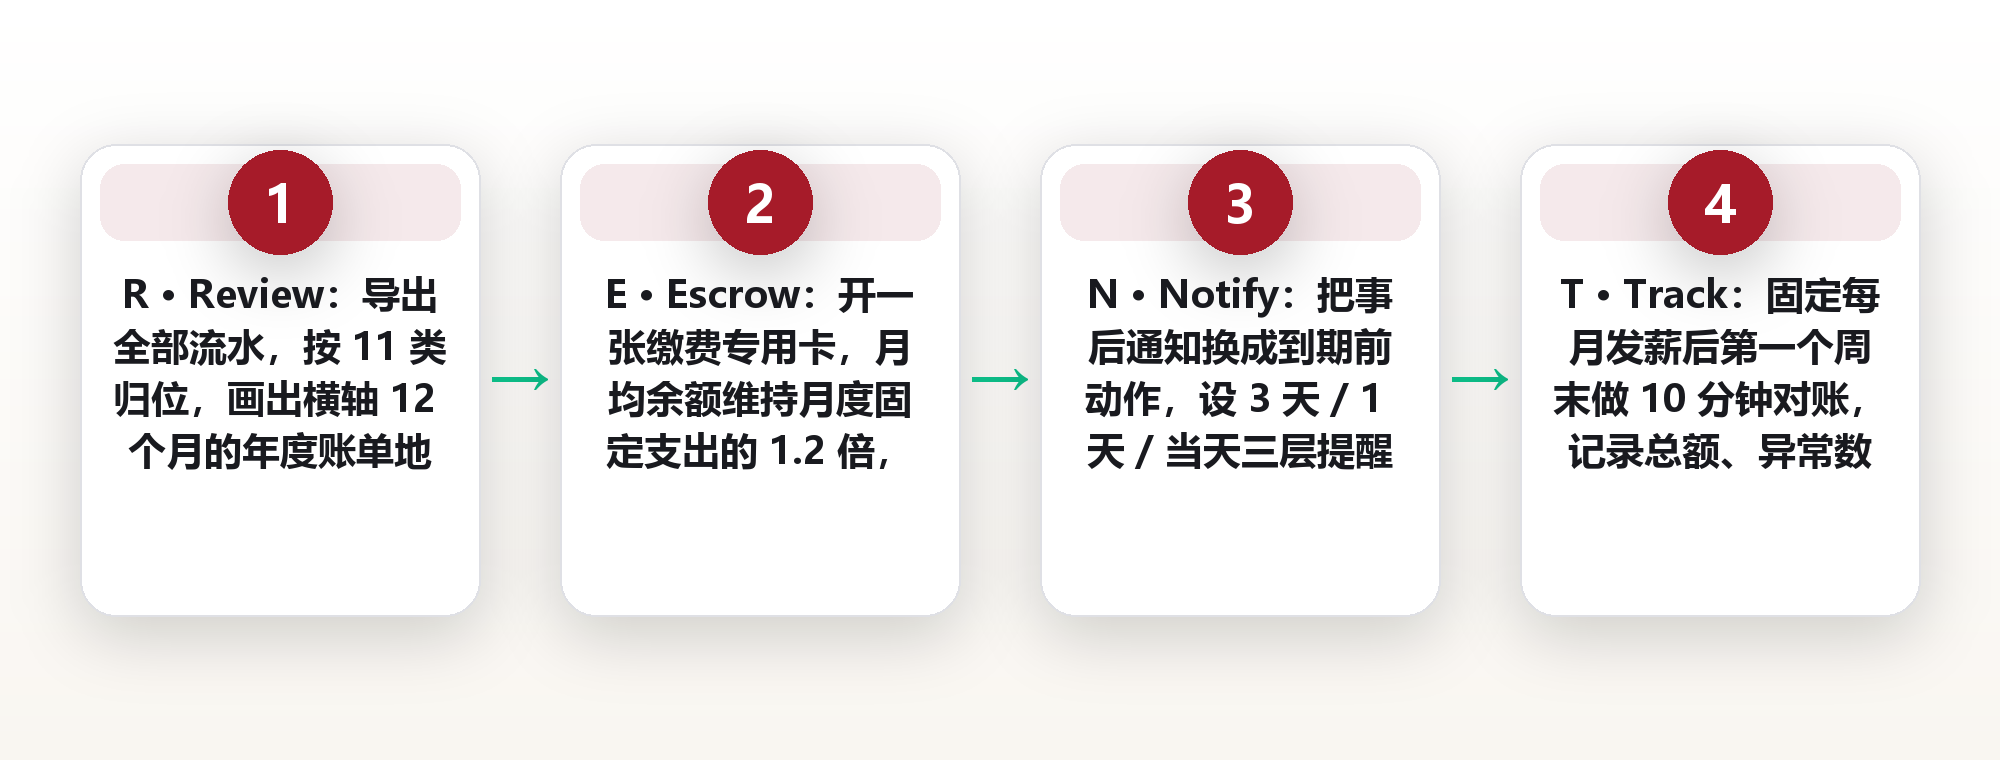
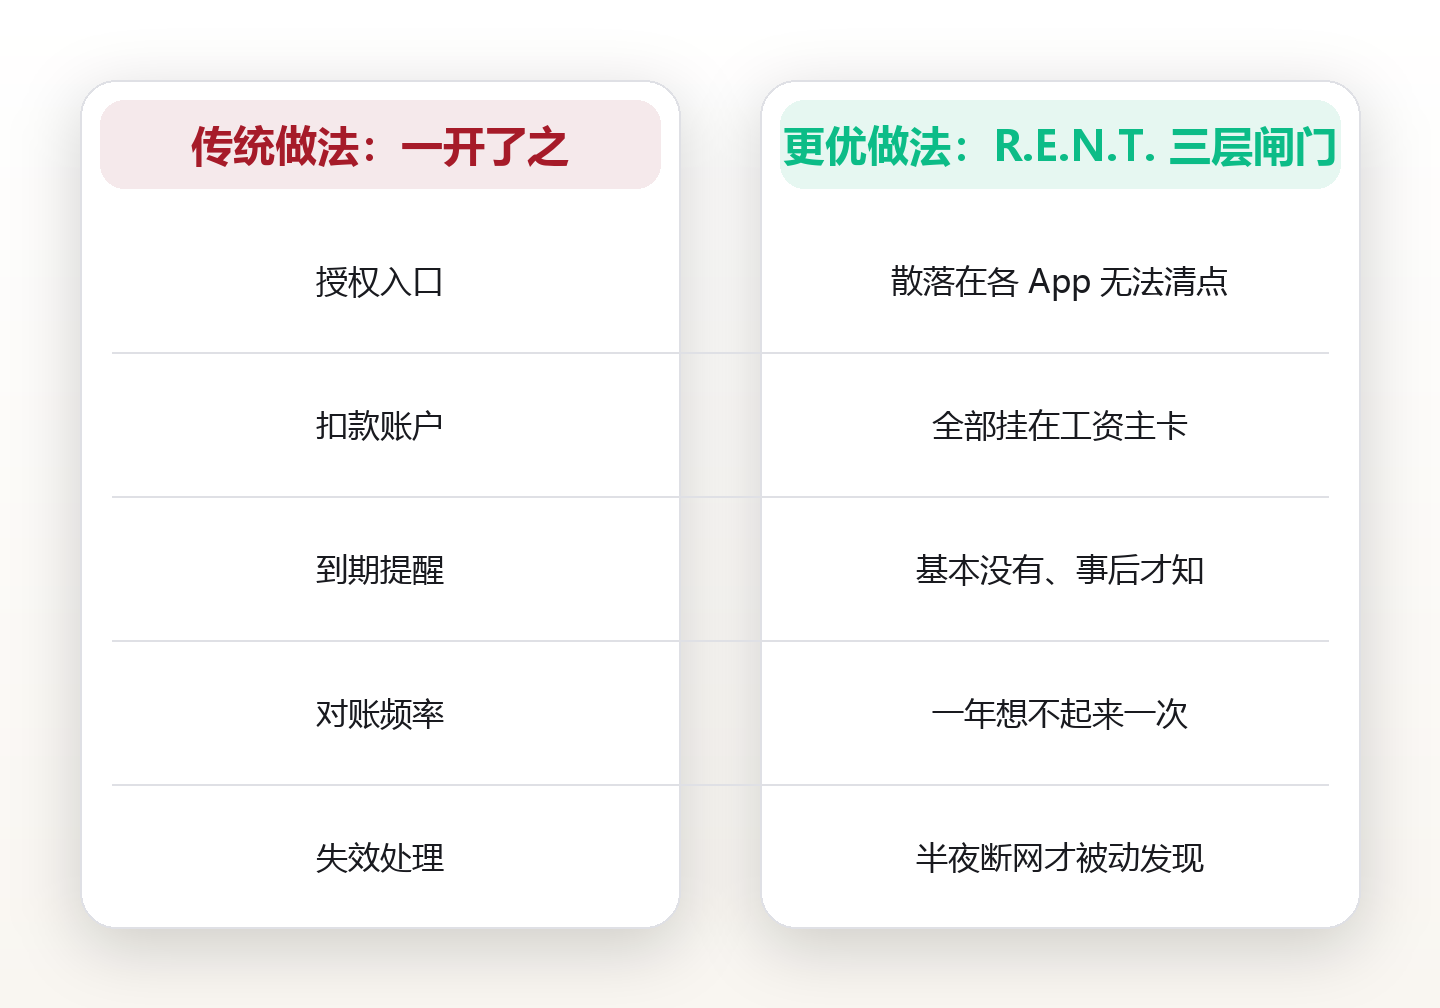
要把它讲清楚,需要一个能把「钱、通道、人」三件事串起来的模型。本文提出 R.E.N.T. 恒定缴费模型:R = Review(先盘点)、E = Escrow(做隔离)、N = Notify(留通知)、T = Track(做对账)。它的核心洞察是——自动扣款的稳定性不取决于「开没开」,而取决于这四层里最薄的那一层。任何一层是纸糊的,整条链路就会在某天半夜安静地断掉。
一个可辨识的真实场景来自运营商与流媒体的续费争议:某视频平台曾因「到期自动续费」的默认勾选被大量用户投诉,后被要求在扣费前显著提醒。这件事的本质不是平台好坏,而是它揭示了一条通用规律:只要「授权」与「通知」之间没有结构化的连接,用户就会在不知情的情况下被持续扣款。反过来,如果你自己搭好了 R.E.N.T. 里的 N 层与 T 层,无论对面是否提醒,主动权都在你手里。
可落地的度量指标有四个,建议每季度量一次:一是「扣款通道健康度」=正常扣款笔数 ÷ 应扣笔数,健康线不低于 95%;二是「静默期」=最近一次主动对账距今天数,健康线不超过 35 天;三是「未确认授权数」=你自己说不清用途的自动扣款条数,健康线为 0;四是「月度对账耗时」,健康线不超过 10 分钟。四个数字里任何一个超标,就说明对应的那一层需要返工。
对应的六步执行清单:一,导出近三个月全部流水,标出「重复出现且金额稳定」的条目;二,为每一笔找到它的授权入口(App、官网、代扣协议);三,把稳定大额项迁到专用卡;四,为每一项设置到期前 3 天的日历提醒;五,关掉所有说不出用途的扣款;六,把月度对账写进一个固定日期。做完这六步,你才真正「开」了自动缴费,而不是被它替你做决定。
账单盘点:把 11 类固定支出摊在桌面上
看不见的东西就管不住。绝大多数人对自己的固定支出只有一个模糊印象:「好像每个月都要扣好几笔」。要破局,第一件事不是去找更聪明的工具,而是把所有固定支出一项一项摊在桌面上,让它们从「隐性」变成「显性」。
可以按 11 类去归类:一是水电燃气;二是宽带与手机话费;三是房租或物业费;四是房贷、车贷;五是各类保险(医疗、意外、寿险);六是流媒体订阅(视频、音乐、云存储);七是在线课程与知识付费;八是健身与兴趣班;九是会员权益(电商、出行、外卖);十是信用卡分期与最低还款;十一是家庭共享分摊(给父母、给孩子)。你会发现,前四类几乎人人都有,后七类则是「静默失效」的高发区。
盘点时给每一项打三个标签:「金额」「频次」「可中断性」。金额决定它值不值得被单独隔离;频次决定它多久会来烦你一次;可中断性决定你能不能一口气关掉它。这三个标签一贴,一张「固定支出热力图」就出来了——你一眼就能看出哪几笔是真正的大头,哪几笔是纯属堆着的噪音。
回到李薇的例子:她一口气盘出了 9 项固定扣款,合计月均 2100 多元,其中竟有两项是同一个云存储服务的不同档位(一个在手机 App 里开、一个在电脑网页上开,互不知情)。仅这一项重复订阅,一年就是 300 多元的无谓支出。盘点的价值不在于省钱本身,而在于把「不知道」变成「知道」。
盘点的输出物应该是一张可以一眼看完的清单或表格,建议至少包含五列:项目名、金额、频次、扣款账户、授权入口。把这张表存在一个你每个月都会打开的地方,而不是存完就忘的备忘录深处。它是后面所有步骤的地基。
R 层·Review:先画一张年度账单地图
Review 层的目标不是「记流水账」,而是把时间轴拉长到一整年,看清楚哪些支出是按月、哪些是按季、哪些是按年。按月来的东西自带节奏,容易被记住;按年来的东西恰恰相反,它们安静地潜伏十一个月,然后在某个月突然出现,最容易造成「余额明明够却扣款失败」的尴尬。
具体做法是画一张「年度账单地图」:横轴是十二个月,纵轴是支出项,把每一笔标进它出现的那一格。做完之后你会得到几个直观发现:有些月份被密集扣款挤爆,有些月份几乎空白。数字上,一个普通城市家庭全年约有 60% 到 75% 的固定支出集中在按月项,剩下的 25% 到 40% 分散在按季、按年项里——这后一部分,正是扣款失败和「惊喜账单」的主要来源。

一个实用技巧是把所有「按年项」尽量前置到同一季度。比如把年费会员、年度保险、年度云存储统一安排在每年的一月和七月续费。这样不仅便于集中对账,还能让你在余额充足、心情稳定的时段一次性处理,而不是在年中某天被突然袭击。
Review 层还有一个容易被忽略的产物:过期授权清单。那些你早已不用的服务,授权协议却还挂着,随时可能在某次促销后自动激活。把它单列出来,就是下一步「取消与迁移」的待办来源。
E 层·Escrow:给扣款划出一间专用钱仓
Escrow 是「隔离」的意思,也是整个模型里最容易被跳过、却最见效的一层。核心思路很简单:不要让所有自动扣款都从你的工资卡里出。工资卡是你的现金枢纽,一旦被各种代扣协议绑定,任何一次异常扣款都会直接冲击你的日常现金流。
更稳的做法是开一张(或一个二类账户)专用的「缴费卡」,只用来承载固定扣款。每个月发薪后,把预算内的一笔钱转入这张卡,让它单独承担所有代扣。这样做的最大好处不是安全本身,而是「边界」——你随时能一眼看出这个月固定支出花了多少、还剩多少,而不用在混杂的流水里逐条辨认。
额度上有个经验值:缴费卡的月均余额建议维持在月度固定支出的 1.2 倍以上。多出来的 0.2 倍是缓冲垫,用来吸收某个月被年费、季度费叠加时的峰值,避免因为一次峰值把后续扣款顶崩。这个缓冲垫不必很多,但必须真实存在。
另一个常被争论的选择是「用信用卡还是储蓄卡做代扣」。两者各有取舍:信用卡能延后付款、方便对账,但容易让人低估真实支出;储蓄卡直观、不会透支,但余额不足时会直接扣款失败。稳妥的组合往往是——变动大、金额小的订阅走信用卡,金额大、周期稳的房贷水电走储蓄卡,具体怎么分,以你能否一眼看懂为准。
N 层·Notify:把「到期通知」换成「到期前动作」
通知和提醒是两回事。通知是系统在你扣完款之后告诉你「已经扣了」,而提醒是你在扣款之前就收到一个可执行的动作。自动缴费之所以让人焦虑,恰恰是因为大多数通知都是「事后通知」——钱已经走了,你只能追认。
更好的设计是三层通知:第一层在到期前 3 天,内容不是「即将扣款」,而是「请确认余额是否充足」;第二层在到期前 1 天,只做一件事——核对金额有没有异常变化;第三层在扣款当天,确认扣款结果并顺手记录。三层各司其职,任何一层出问题都能被立刻发现。
渠道上要做冗余。只依赖 App 推送是危险的,因为推送会被静音、被折叠、被系统省电策略拦掉。建议至少用两个独立渠道:手机日历或待办清单(可设提前提醒)+一个你不会错过的渠道(比如家庭共享群或短信)。同一个到期日,至少有一个渠道能穿透手机的「勿扰模式」。
一个常见的反面案例是:很多人把所有提醒都留在某个订阅服务自己的 App 里,结果这个 App 恰好是最不常打开的那个。提醒落在一个你三个月才打开一次的角落,等于没有提醒。把提醒搬到你的「日常主场」,比把提醒做得更花哨重要得多。
N 层的输出物是一套固定动作:为每一项大额或按年扣款,建一条带提前量的日历事件,标题里写清「金额 + 项目 + 要做的动作」。这样到期那天你不是被动收到消息,而是主动去看一眼。
T 层·Track:每月十分钟的对账仪式
Track 层是把整条链收口的地方。前面三层负责让扣款顺利发生,这一层负责让你在每个月都知道「它到底发生了什么」。它听起来最枯燥,却是四层里唯一能让系统自我纠错的环节。
十分钟的对账流程可以固定成四步:第一步,打开缴费卡和信用卡账单,筛出本月所有「自动」类扣款;第二步,逐条与你的年度账单地图勾对,标记「正常 / 异常 / 新增」;第三步,对异常和新增项当场处理——要么查明原因,要么直接取消;第四步,把结果更新回清单。整个过程用时不长,但必须固定在某一天,比如每月发薪后的第一个周末。
对账时盯住四个数:本月固定支出总额、异常扣款条数、新增授权条数、静默期天数。把四个数记在一张简单的表格里,按月连起来看,趋势一眼可见。当「异常条数」连续三个月为 0、「静默期」稳定在 30 天以内时,说明你的系统真的跑顺了。
工具不必复杂。一个云上有品的简洁清单模板,或者一份你自己维护的在线表格,都足以承载这套流程。真正重要的不是工具多高级,而是它有没有被你每月打开一次。对账的意义,从来不是完美,而是「持续可见」。
长期看,T 层会积累出一份珍贵的个人数据:你的固定支出结构、季节性峰值、以及哪些服务其实是「买而不用」。这份数据在下一次预算调整、搬家、换工作时,价值远高于任何一次临时记账。
三种「空扣」:余额、限额与信用的隐形雷区
即便前面三层都搭好了,扣款仍可能失败。最常见的失败形式是「空扣」——系统尝试扣款,却没有成功,而且失败得很安静。它主要有三种成因,每一种都值得单独设一道防线。
第一种是余额不足。它不是「卡里没钱」这么简单,而是「卡里有钱,但不够这一笔」。当多笔扣款挤在同一天,先来的扣走大部分余额,后来的就只能失败。防线是给缴费卡留足缓冲垫,并把大额扣款的日期尽量错开。
第二种是限额拦截。很多银行卡对快捷支付、单笔、单日都有默认限额,某些银行对代扣类交易还有单独的限额设置。一笔年费几百元的自动续费,平时都成功,唯独额度调整或风控升级后的那次被拦下。防线是提前了解自己卡片的代扣限额,必要时主动到银行端调整。
第三种最隐蔽:卡片过期、换卡、或协议绑定关系失效。李薇的遭遇正是这一类——旧卡注销,新卡号没同步到代扣协议里,于是所有挂在旧卡上的扣款集体失效。数字上,卡片有效期通常为 3 到 5 年,换卡、升级、挂失都会重签协议,而这些时间点几乎没人会主动去核对。防线是:每次换卡后,立刻回头检查一遍所有代扣协议是否已更新。
把这三类失败列成一张自查表,每季度过一遍,能把绝大多数「半夜惊魂」挡在门外。真正的自动化,不是永不失败,而是失败时你能第一时间知道。
安全与授权:别把主账户交出去
自动缴费便利的另一面,是「授权即权限」。当你在某个 App 里勾选「同意自动扣款」,本质上是把一次扣款权限交给了对方,而这份权限大多没有明确的失效期限。授权越多,你的账户边界就越模糊。
第一条铁律是:不要用主账户做代扣。工资卡、主信用卡、理财主账户,都不应该成为一堆代扣协议的载体。把它们留给你的日常与储蓄,把代扣集中到专用账户,是成本最低的隔离。
第二条是定期清理代扣协议。很多支付渠道都提供了「代扣协议管理」入口,你可以在里面看到所有已授权、仍在生效的协议。建议每季度打开一次,把不再需要的协议逐条解约。这一步往往能揪出几个早已遗忘、却还在时不时扣钱的授权。
第三条是警惕「共享」带来的授权扩散。亲情卡、家庭共享账户、代付功能,都会让授权从一个账户扩散到另一个账户。给家人用的卡最好单独设置,不要与承载代扣的主卡混用,否则清理时会互相牵连,谁都理不清。
最后一条常被忽视:验证码与生物识别也是权限。凡是声称「帮你代管缴费」的第三方服务,都要先问一句——它需要拿到你多少权限?权限越少的方案,通常越安全。
取消与迁移:如何体面地关掉一个自动扣款
开通自动缴费大约只要十秒,而取消它,有时要绕三四个入口。这不是你的错觉,而是产品设计使然——挽留用户的动机天然强于方便用户离开。看清这一点,能让取消这件事从「情绪消耗」变成「流程执行」。

第一步永远是找到授权入口。取消自动续费,通常不在你常用的 App 里,而是在「账户设置—订阅管理」或「支付—代扣协议」这类二级菜单里。很多服务的取消入口藏得较深,但只要你按「订阅管理」这个关键词去找,几乎都能找到。
第二步是理解「迁移」的含义。如果你只是换了张卡,并不意味着自动扣款会自动跟过去。换卡后,旧的代扣协议往往随之失效,你必须回到每个服务的授权入口,重新绑定新卡。这正是李薇的宽带断网的原因——她换了卡,却没有重签协议。
第三步是留存证据。取消之后,最好截一张「已取消」的页面,或保留一封确认邮件。一来可以防止对方「忘记」取消继续扣款,二来万一发生争议,这是最直接的凭证。数字上,绝大多数订阅服务会给你一段「服务到期末」的缓冲,取消后仍可使用到当期结束,不必担心立刻失效。
把这套「取消与迁移」的动作,写进你的年度账单地图里,作为每年的固定检修项。每换一次卡、每清理一次授权,都顺手过一遍,系统就能长期保持干净。
三个月落地路线图与度量仪表
知道方法之后,最难的是开始。建议把落地拆成三个月,每个月只做一件事,避免一上来就想搭出一个庞大系统。
第一个月,只做盘点与砍废。导出全部流水,用 11 类框架归类,把说不出用途的扣款全部取消。这个月的目标是让「未确认授权数」归零,哪怕只完成到八成就已经很有价值。
第二个月,搭建隔离与通知。开一张缴费专用卡,把稳定大额项迁过去,并为其设置到期前 3 天的日历提醒。这个月的目标是让「扣款通道健康度」超过 95%,也就是几乎不再出现扣款失败。
第三个月,建立对账仪式。把每月对账固定到发薪后的第一个周末,用十分钟走完四步流程,并开始记录四个指标。这个月的目标是让「静默期」稳定在 35 天以内,让系统从「被动出问题」转向「主动看得见」。
三个月之后,你会得到一套自己的「缴费仪表盘」:总额、异常数、新增数、静默期,四个数字一目了然。真正的自动化不是把一切交给机器,而是把注意力从「记不记得」转移到「看得清不清」。管理好固定支出,本质上是在给注意力松绑——一年少操 36 次心,多出来的时间,才真正属于你。
常见问题
1.问:把所有账单都设成自动扣款,是不是最省事?答:不一定。自动扣款省的是「操作」,但会带来「授权扩散」和「静默失效」两个副作用。更稳的方式是分级——金额大、周期稳的走自动扣款,金额小、变动大的保留手动确认,并为自动项补齐通知与对账。
2.问:换卡以后,自动扣款会自动跟到新卡吗?答:绝大多数情况下不会。旧卡注销后,绑在旧卡上的代扣协议通常随之失效,你必须回到每个服务的「订阅管理」或「代扣协议」入口重新绑定。建议换卡后一周内,把所有代扣协议检查并更新一遍。
3.问:怎么快速找出那些「说不出用途」的自动扣款?答:导出近三个月流水,筛出所有重复出现的固定支出,然后逐条问自己一句「如果今天要重新决定,我还会买吗」。凡是答案犹豫的,先暂停或取消,观察一个月。这一步通常能砍掉一到三成无谓支出。
4.问:用信用卡做代扣好,还是用储蓄卡?答:看你的目的是对账还是安全。信用卡延后付款、方便核对,但容易低估真实花费;储蓄卡直观、不透支,但余额不足会直接扣款失败。稳妥组合是:小额定阅走信用卡,大额周期性支出走专用储蓄卡。
5.问:对账真的有必要每月做一次吗?答:如果只做一次年度复盘,异常往往已经累积了很久。月度对账的价值在于「及时」,十分钟的成本能换来一整个月的可控。真正省力的做法不是省掉对账,而是把对账固定在发薪后的第一个周末,让它变成不需要决定就能完成的固定动作。
图片来源:图1 jarmoluk / Pixabay (CC0) · 图2 Kost9n4 / Pixabay (CC0) · 图3 Pexels / Pixabay (CC0) · 图4 hamiltonpaviana / Pixabay (CC0) · 图5 WikiImages / Pixabay (CC0) · 图6 yourfrienddevin / Pixabay (CC0) · 图7 Ronile / Pixabay (CC0) · 图8 Ronile / Pixabay (CC0) · 图9 fabricciodias / Pixabay (CC0) · 图10 Riderx / Pixabay (CC0) · 图11 athree23 / Pixabay (CC0) · 图12 NoName_13 / Pixabay (CC0) · 图13 Pexels / Pixabay (CC0) · 图14 Perfecto_Capucine / Pixabay (CC0) · 图15 zacgnadinger / Pixabay (CC0) · 图16 AKrebs60 / Pixabay (CC0) · 图17 rottonara / Pixabay (CC0) · 图18 1660380 / Pixabay (CC0) · 图19 AldebaranTM / Pixabay (CC0) · 图20 WikimediaImages / Pixabay (CC0) · 图21 pixifant / Pixabay (CC0) · 图22 Larisa-K / Pixabay (CC0) · 图23 jcx516 / Pixabay (CC0) · 图24 Locies / Pixabay (CC0) · 图25 Vined / Pixabay (CC0) · 图26 ludi / Pixabay (CC0) · 图27 AlainAudet / Pixabay (CC0) · 图28 Hunt_on_Photos_Studio / Pixabay (CC0) · 图29 RonaldPlett / Pixabay (CC0) · 图30 stevepb / Pixabay (CC0) · 图31 RyanMcGuire / Pixabay (CC0) · 图32 PublicCo / Pixabay (CC0) · 图33 webentwicklerin / Pixabay (CC0) · 图34 44833 / Pixabay (CC0) · 图35 ignartonosbg / Pixabay (CC0) · 图36 Dimhou / Pixabay (CC0) · 图37 Kanenori / Pixabay (CC0) · 图38 divotomezove / Pixabay (CC0) · 图39 9146123 / Pixabay (CC0) · 图40 fotoblend / Pixabay (CC0) · 图41 MiraCosic / Pixabay (CC0) · 图42 Dimhou / Pixabay (CC0) · 图43 MiraCosic / Pixabay (CC0) · 图44 focusonpc / Pixabay (CC0)
本文为健康与生活方式信息分享,仅供一般参考,不构成任何医疗建议或诊断依据,如有健康问题请咨询专业医疗机构与执业医师。
本文由 AI 生成,经人类主编终审。
评论(0)