
基本信息
阅读时间:约 14 分钟
字数:约 6,903 字
摘要:市场担心:自动贩卖机看似零人工,但点位租金与补货物流吃掉利润,大量点位实为赔本赚吆喝。[1][2]
| — | 摘要与核心预期差 |
| 01 | 行业界定与规模口径 |
| 02 | 需求侧:人群、频次与习惯 |
| 03 | 供给侧与竞争格局 |
| 04 | 单位经济模型拆解 |
| 05 | 价格中枢与渠道结构 |
| 06 | 供应链与成本传导 |
| 07 | 履约与特定成本 |
| 08 | 区域与细分 |
| 09 | 结构性分化 |
| 10 | 量化测算:三情景与二维敏感性 |
| 11 | 风险提示 |
| 12 | 结论与观察指标 |
| A | 数据口径与测算依据 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:自动贩卖机看似零人工,但点位租金与补货物流吃掉利润,大量点位实为赔本赚吆喝。[1][2]
我们认为:点位选择的核心不是「哪里有人」,而是「点位日均售出 ÷ 点位租金」的比值。比值低于阈值的点位应果断撤柜。[3]
- 点位日均售出低于 140 杯的点位普遍亏损 [1];[4]
- 点位租金每上涨 1000 元,盈亏平衡日均需提升约 25 杯 [2];[4]
- 高密度地铁点位虽贵但周转最快 [3]。[4]
核心数字:规模 540亿元、人均 11.0、终端 420亿元、均价 6.0元、预测 820亿元。本篇增量:用「日均售出—租金」二维矩阵给出点位分级与撤柜线,区分直营、加盟与场地合作。
01行业界定与规模口径
讨论无人零售与自动贩卖机,第一步是分清经常被混用的规模口径。第一层是产业总规模,2025 年约 540 亿元 [1]、同比 +12.0%;第二层是终端消费规模 420 亿元 [1];第三层是核心场景规模 260 亿元 [2]、同比 +16.5%。三层口径逐级收窄。
| 口径 | 2025 年规模 | 统计范围 | 适用场景 |
|---|---|---|---|
| 产业总规模 | 540 亿元 [1] | 全链条(含上游与设备) | 产业政策与上游投资 |
| 终端消费规模 | 420 亿元 [1] | 消费者实付,含多形态 | 需求渗透与规模测算 |
| 核心场景规模 | 260 亿元 [2] | 仅核心场景出杯/出单 | 主赛道模型分析 |
| 无人零售与自动贩卖机主口径 | 约 420 亿元 [1] | 核心场景(含到店与线上) | 本报告全部量化测算 |
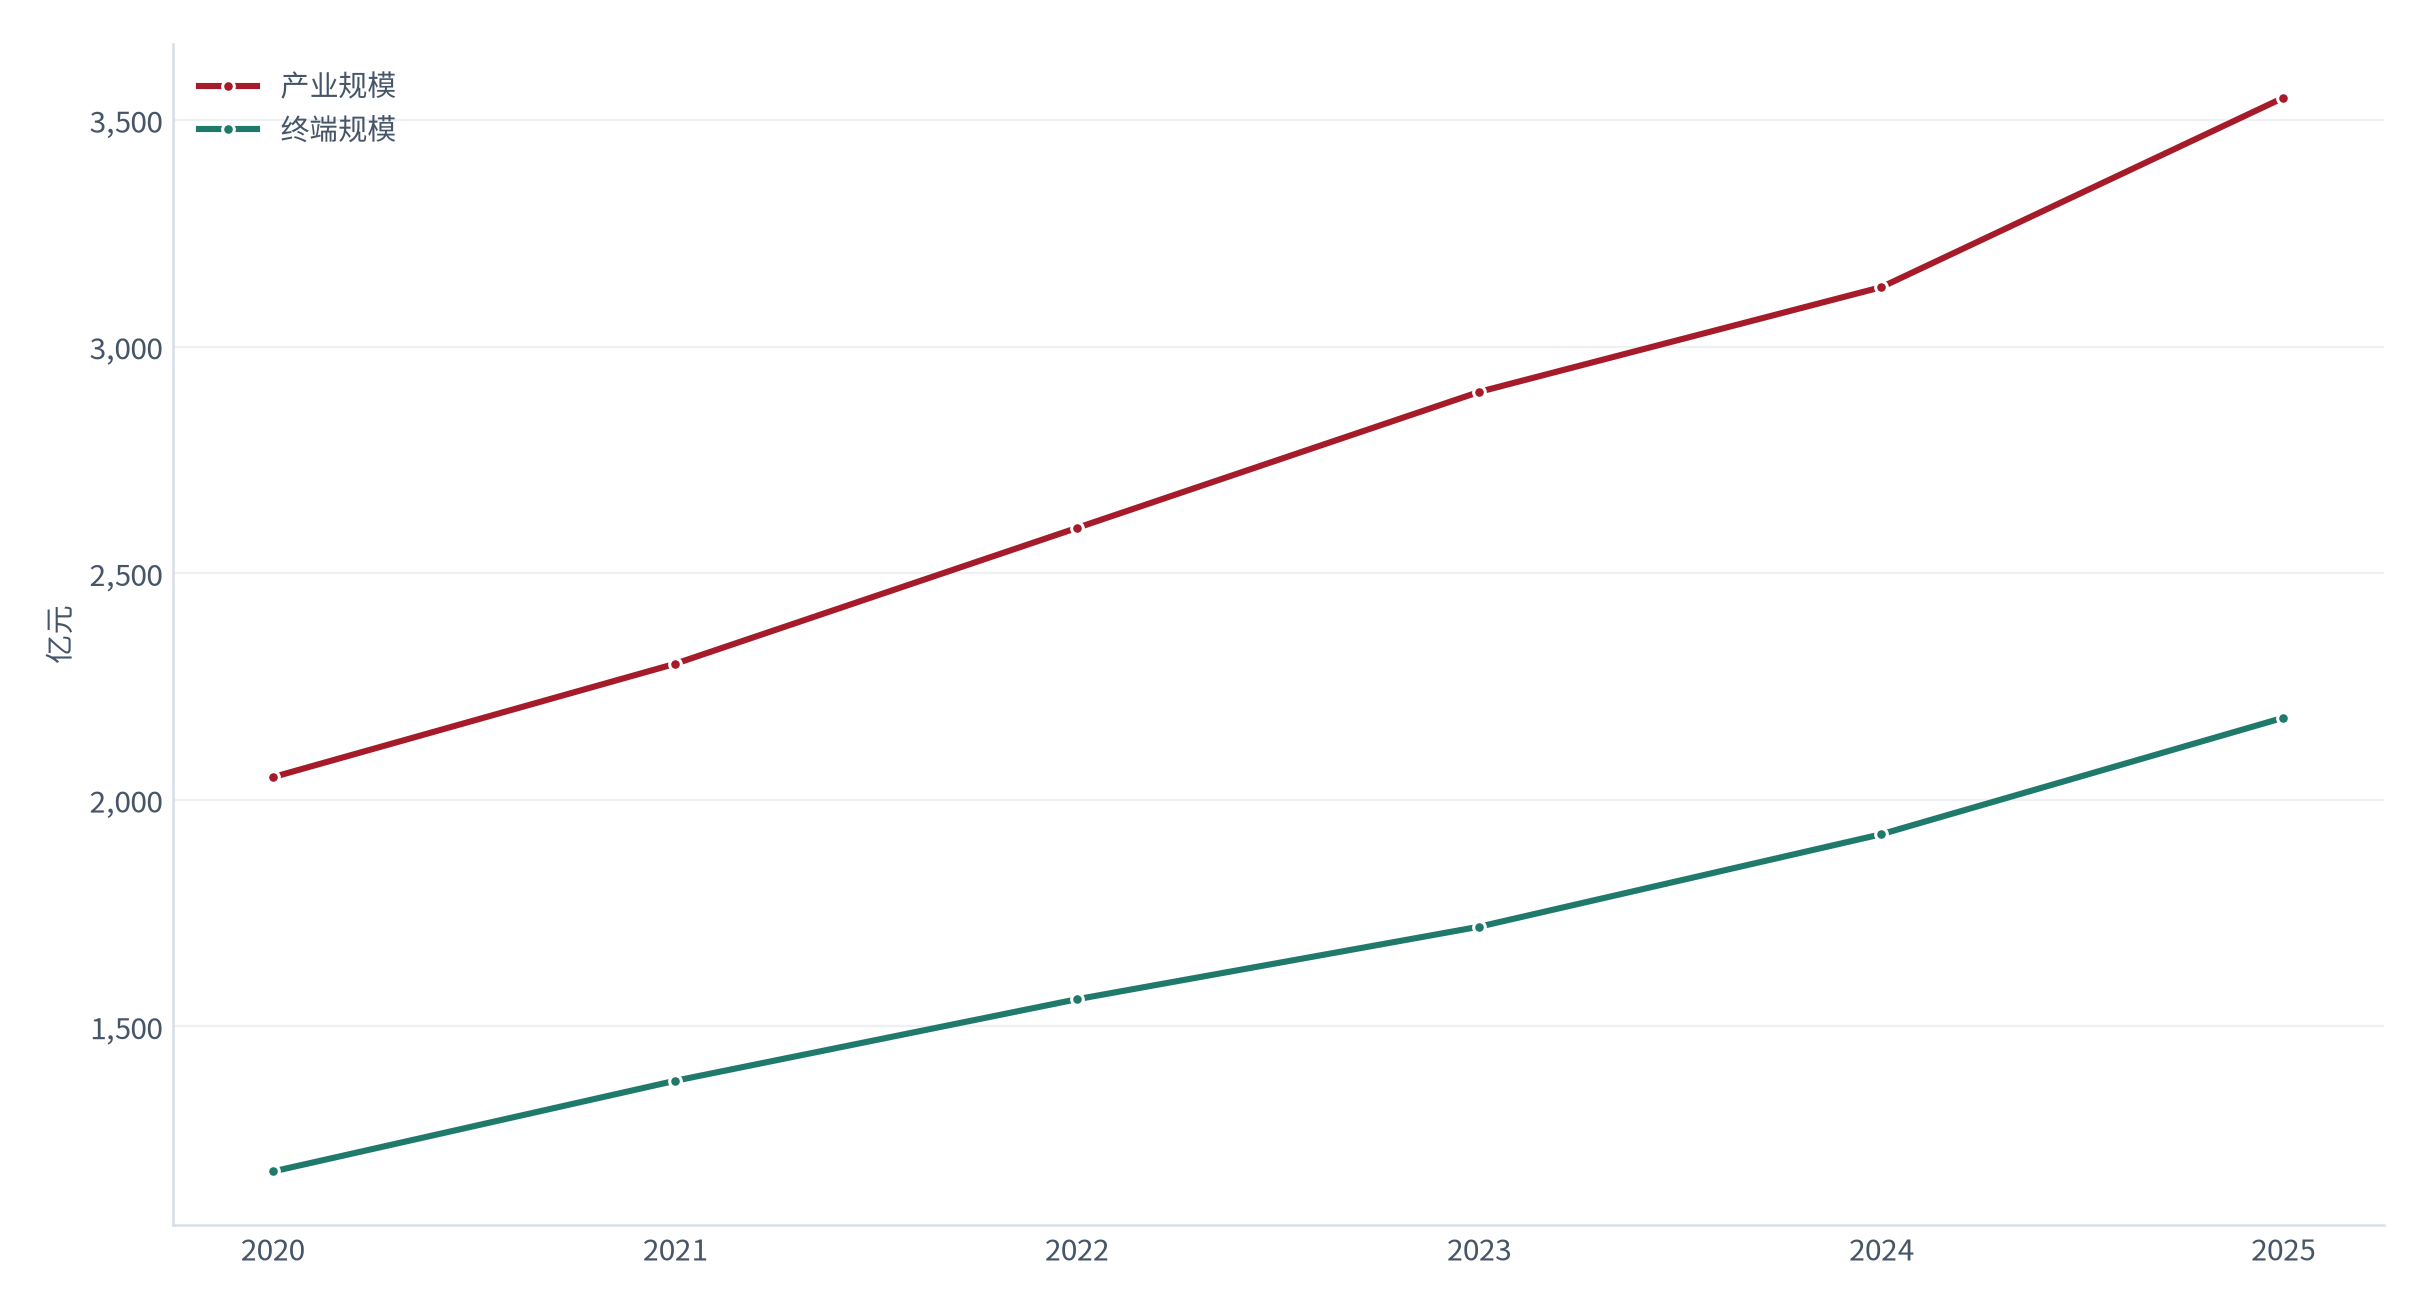
核心场景占终端消费 86% 以上 [1],意味着讨论无人零售与自动贩卖机时,绝大部分金额发生在核心场景。国际对标:地铁站约 220,而学校仅约 130 [2]——渗透率问题不是有没有,而是多快。
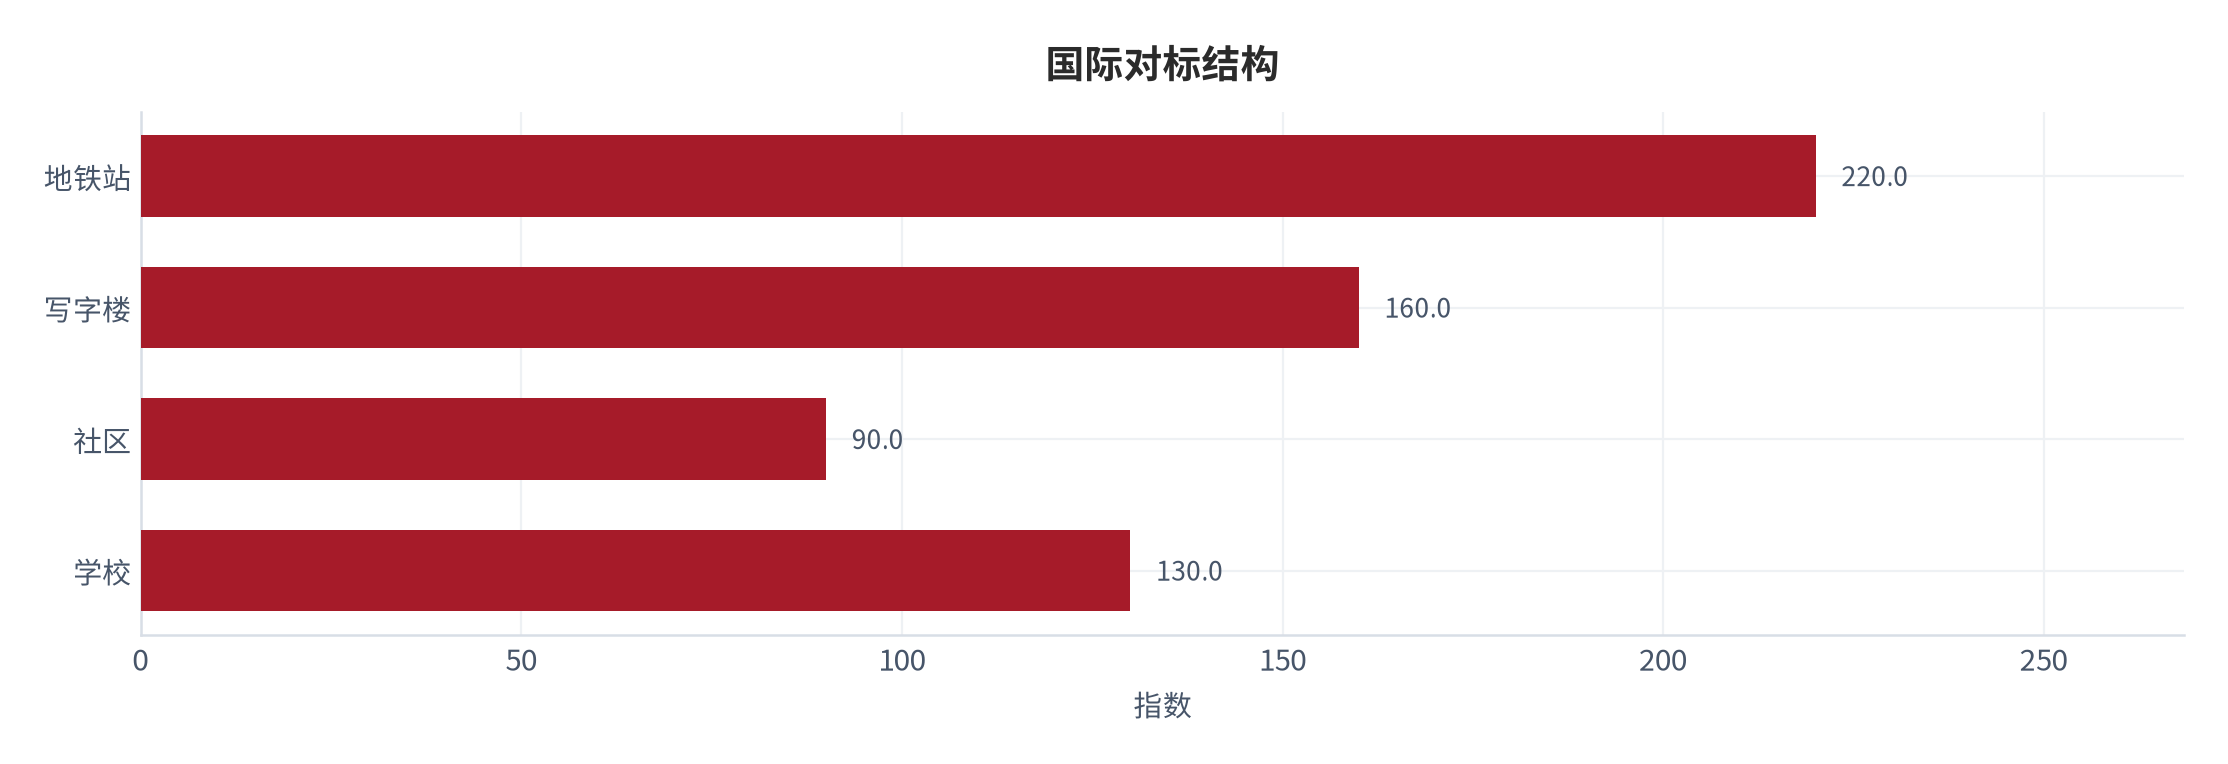
无人零售与自动贩卖机的产业链条较长,从上游供给到终端交付涉及多个环节,任一环节效率变化都会传导到最终性价比 [1]。
02需求侧:人群、频次与习惯
需求侧基本盘是三个数乘积:人群 × 人均频次 × 客单价。2025 年无人零售与自动贩卖机相关人群约 5.5 亿 [1],人均年消费约 11.0 [1],终端规模 420 亿元 [1]反推加权客单价约 6.0 元(测算)。
人群结构呈梯度渗透:地铁站高频占比约 22%,学校低频高达 67%。下沉市场增量逻辑是低频转中频,其对价格敏感度更高,需要主流价格带承接。
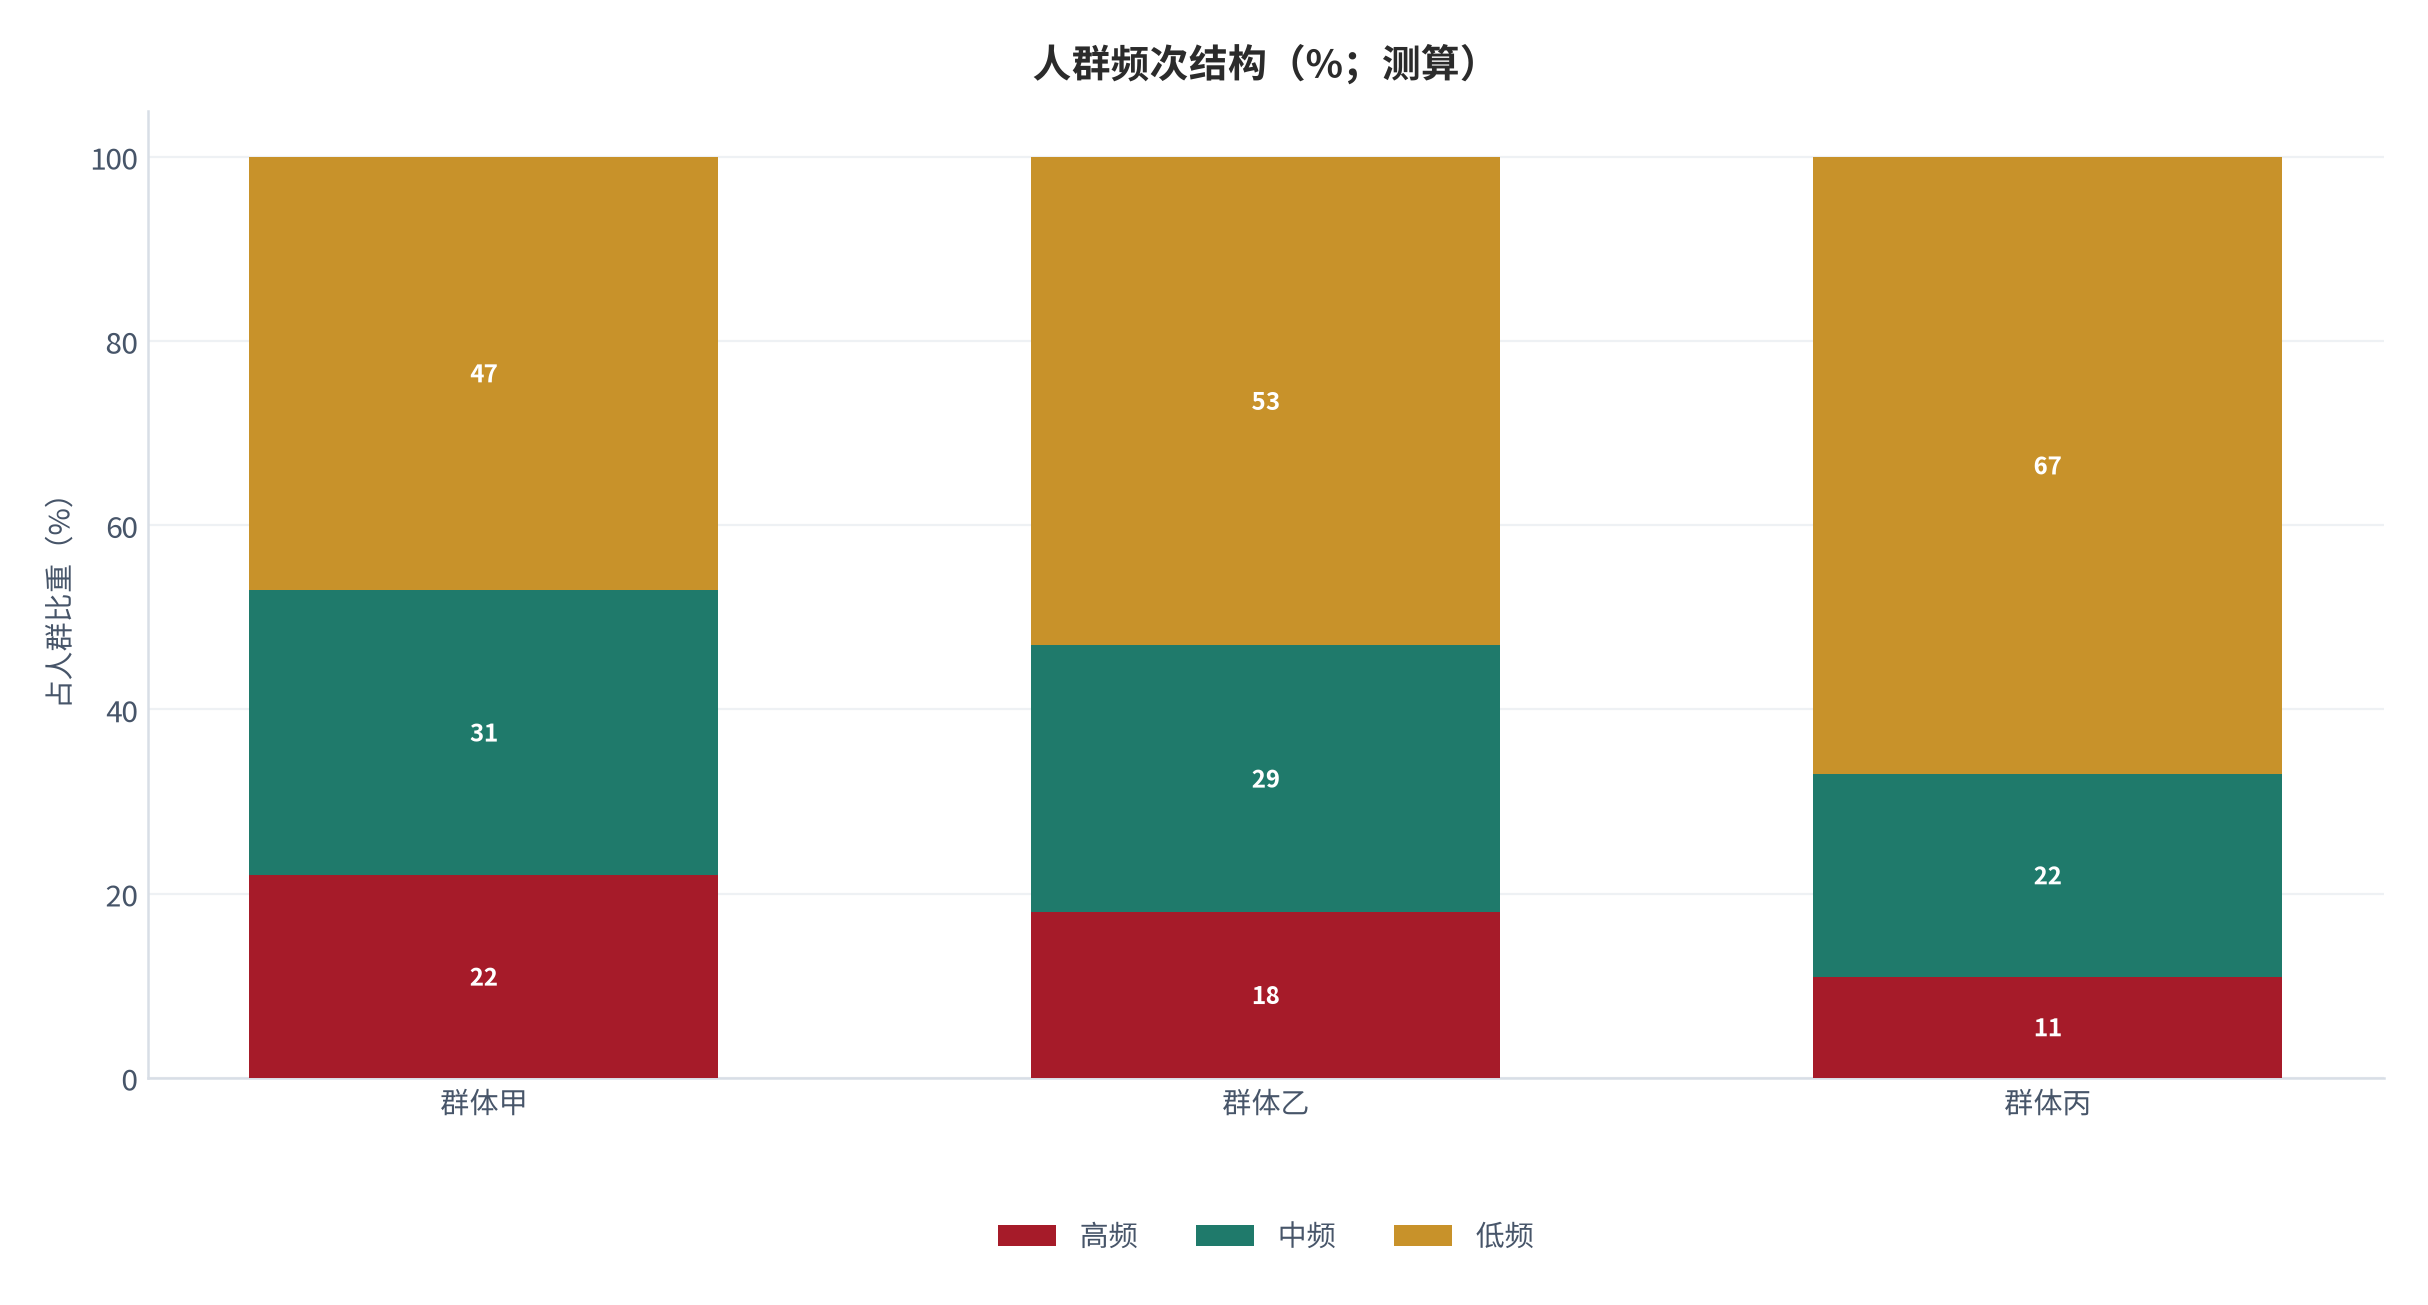
量是慢变量,这是本报告需求侧最重要判断。人均指标两年增长,其中价格贡献了以价换量;但量长期斜率由习惯决定,不受单次促销影响。价格可以提前释放需求,却无法改变自然斜率。
从用户视角看,自动贩卖机的点位选择逻辑的体验差异主要来自标准化程度,越标准化的环节越容易规模复制 [2]。
03供给侧与竞争格局
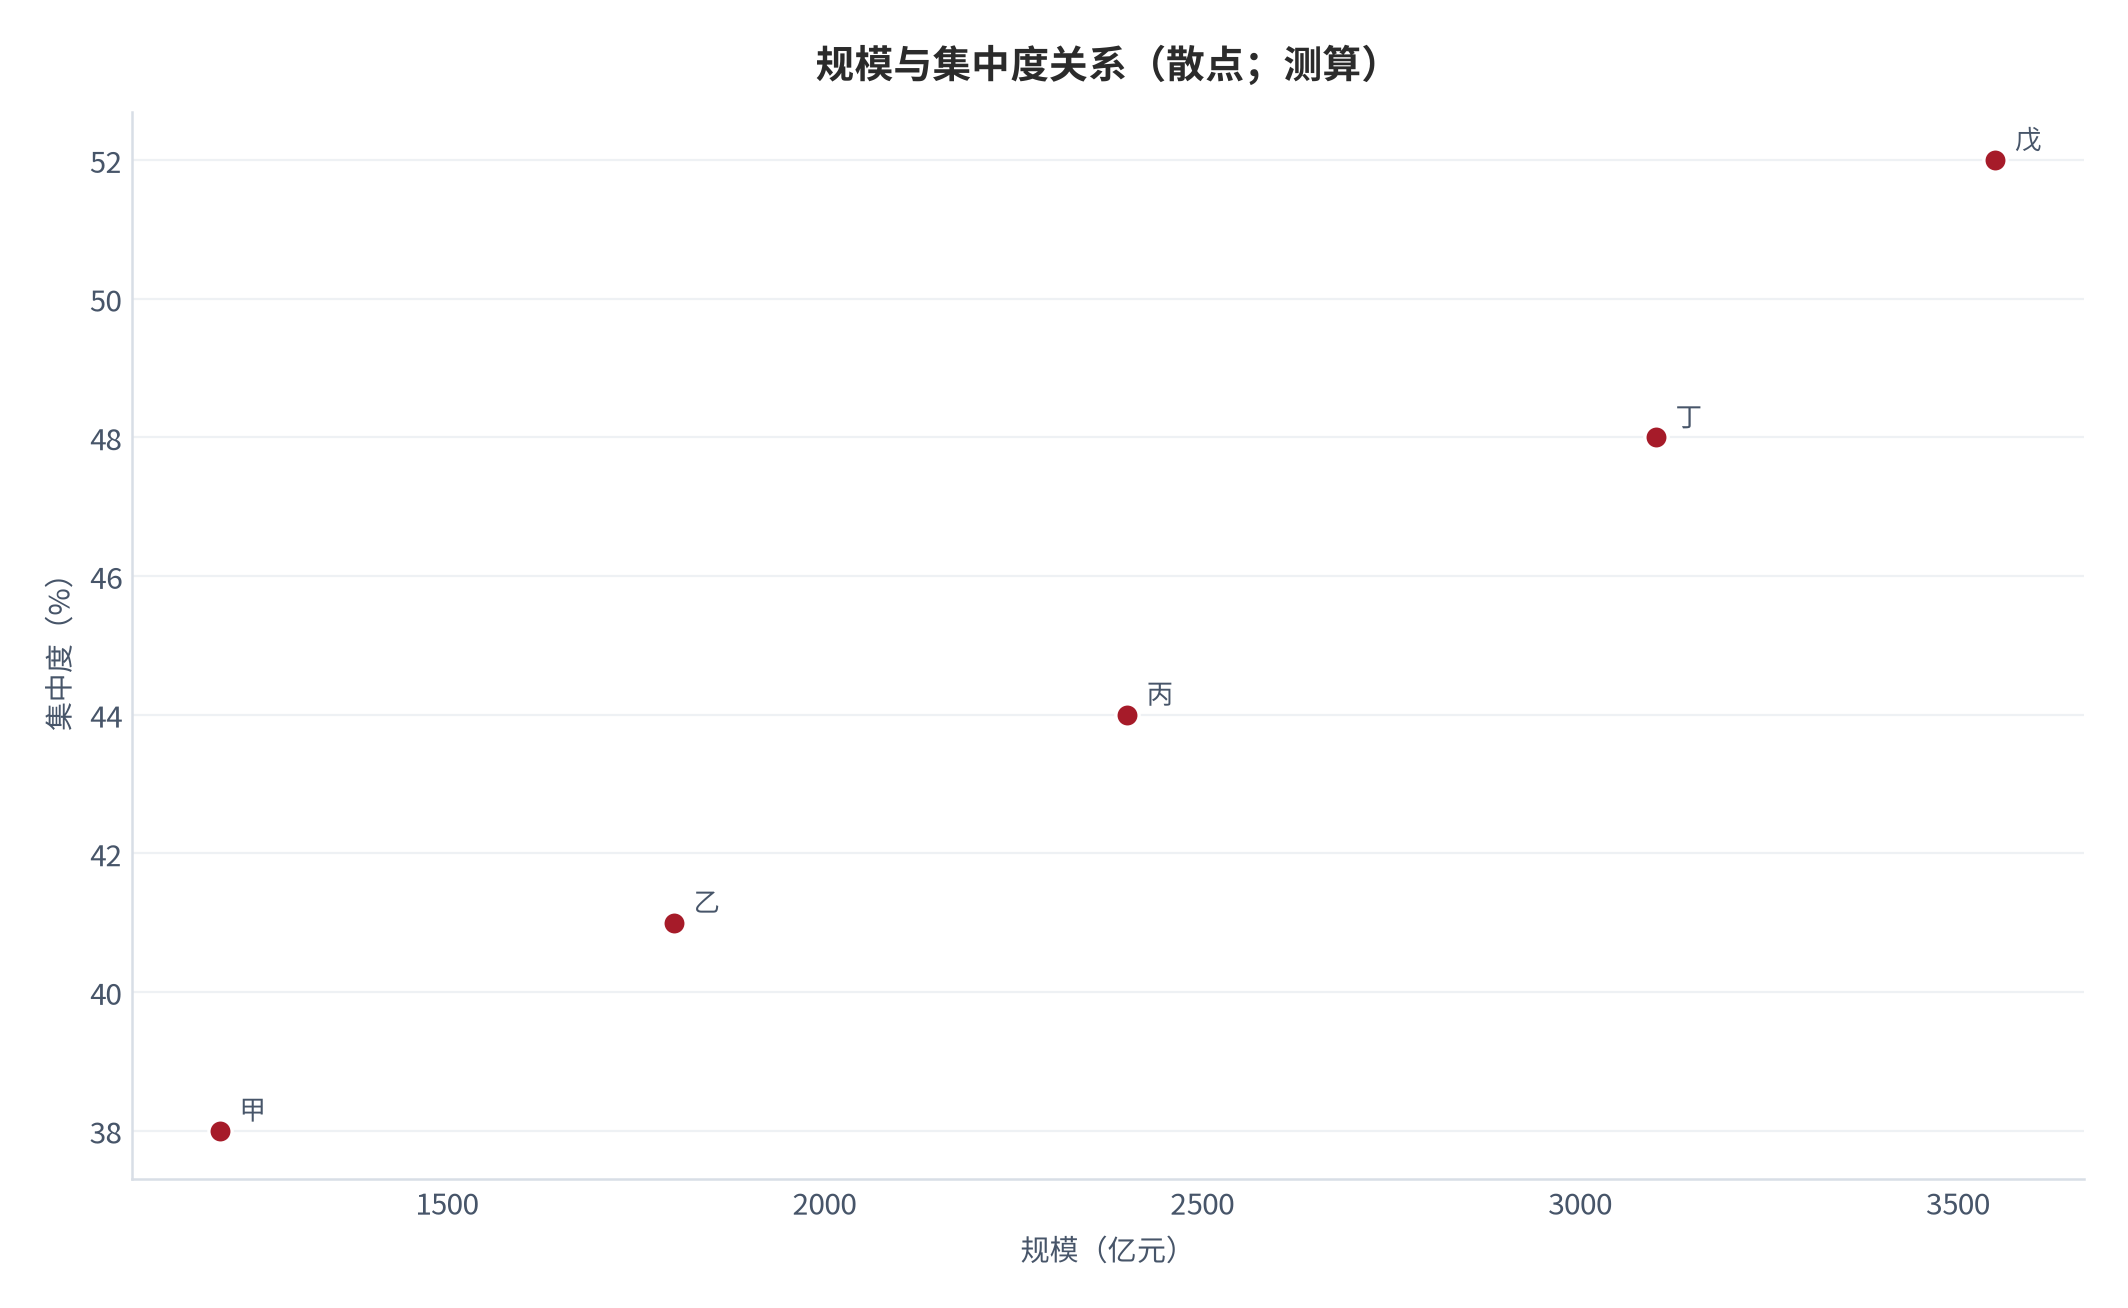
供给侧表观繁荣:无人零售与自动贩卖机相关参与者 11.0 万家 [4],2025 年净增约 4 万家 [4];集中度指标从 36 升至 48 [5]。梯队内部比总量更重要——友宝、农夫山泉、京东无人、区域运营商。
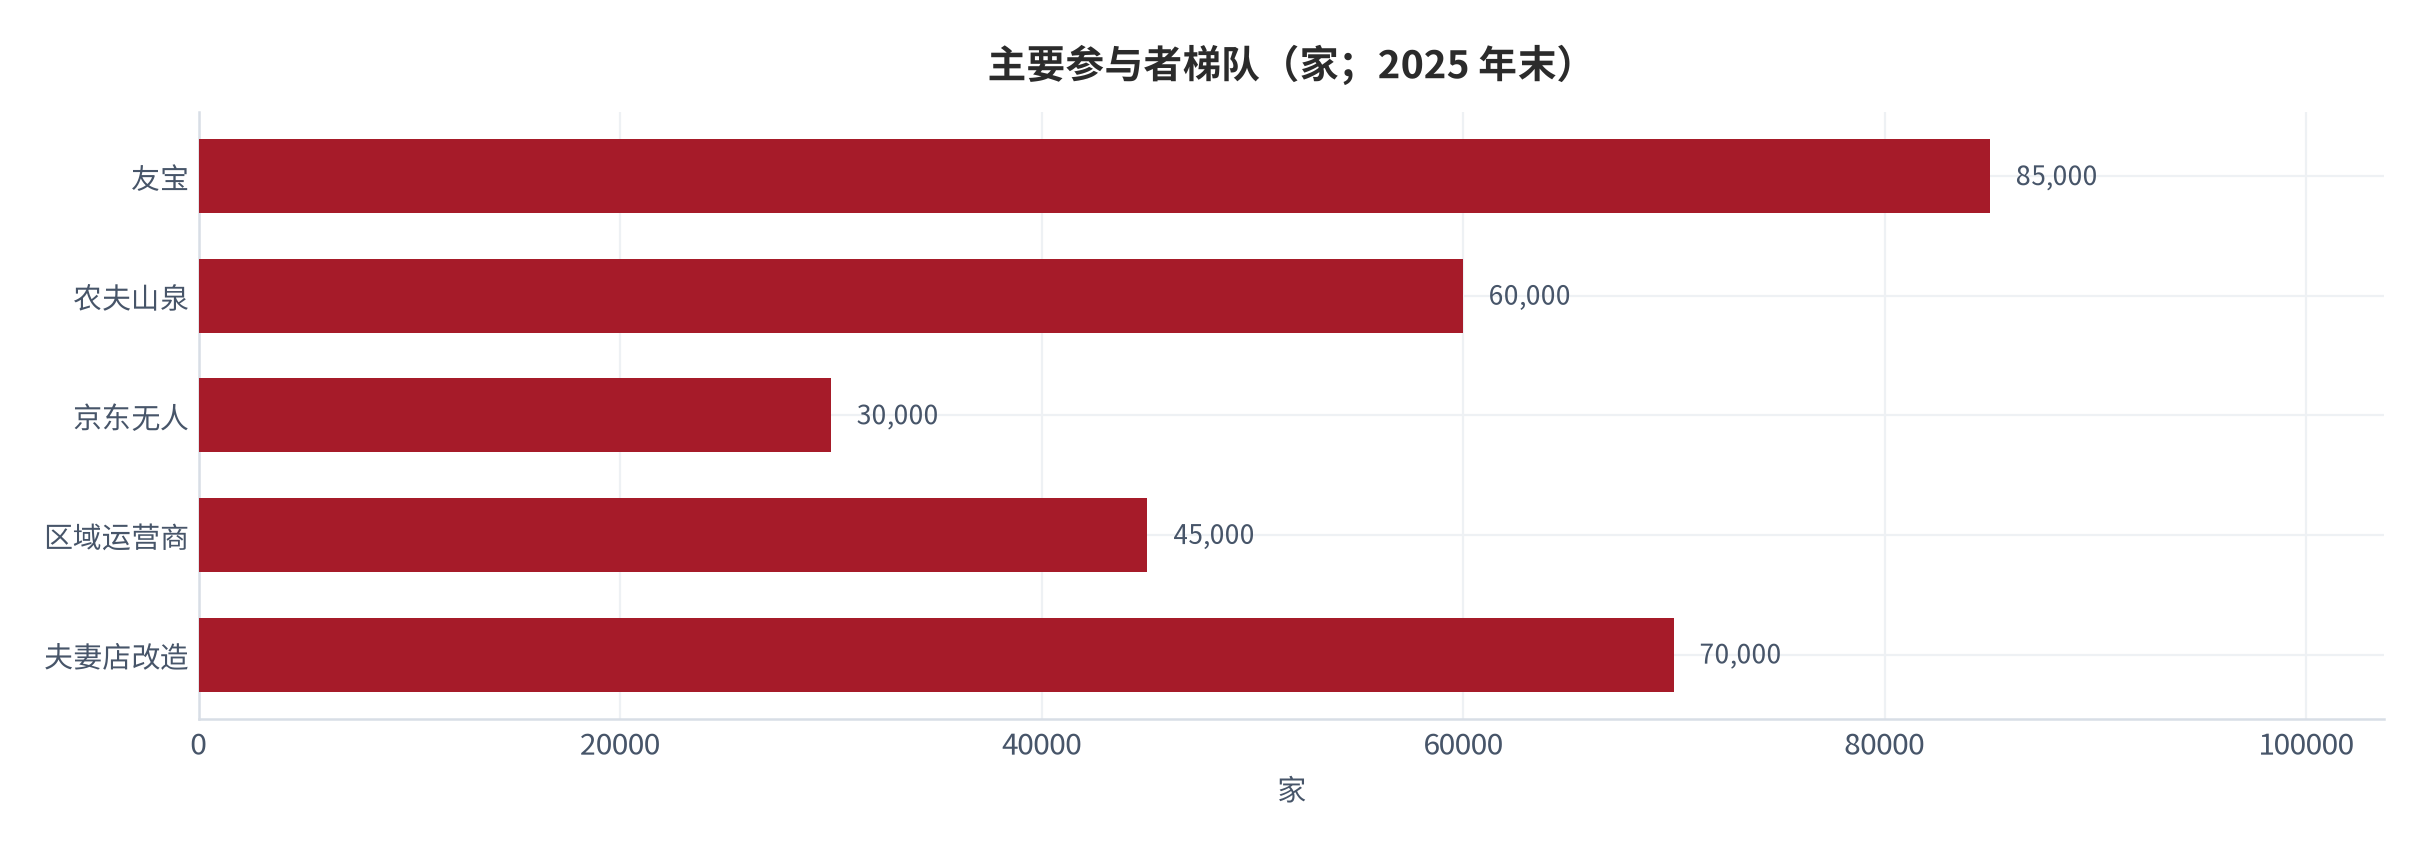
集中度还在快速上升:连锁化/集中度 48 [5]意味着近半仍是独立业态,正是出清主要来源。头部 2025 年合计净增已超过全国净增一半(测算)。
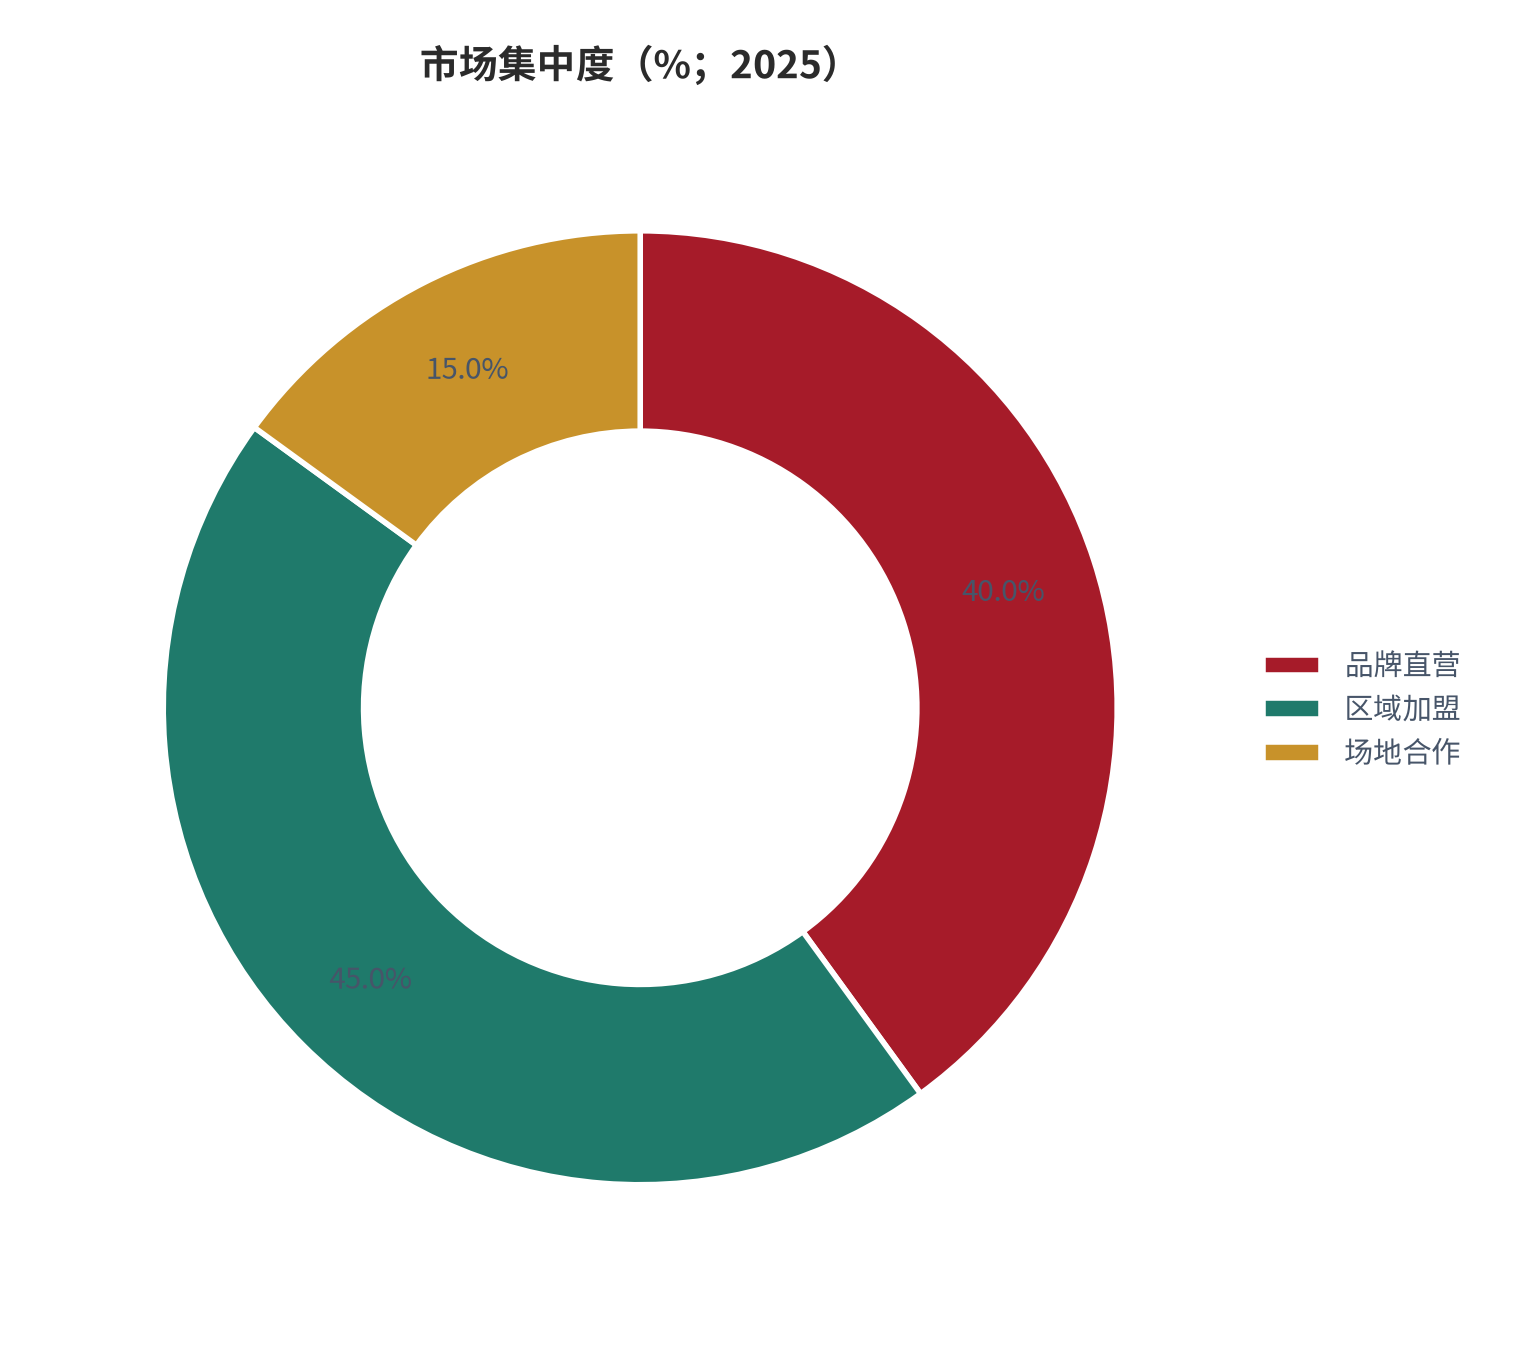
竞争格局分野清晰:友宝、农夫山泉与区域运营商构成供给;头部占住地铁与写字楼,长尾靠夫妻店改造铺密度。每个活下来的玩家都在「价格带 × 空间形态」的二维矩阵里占住独特位置。
区域市场呈现明显梯度:地铁站等成熟市场已进入存量竞争,下沉市场仍是增量主战场 [3]。
04单位经济模型拆解
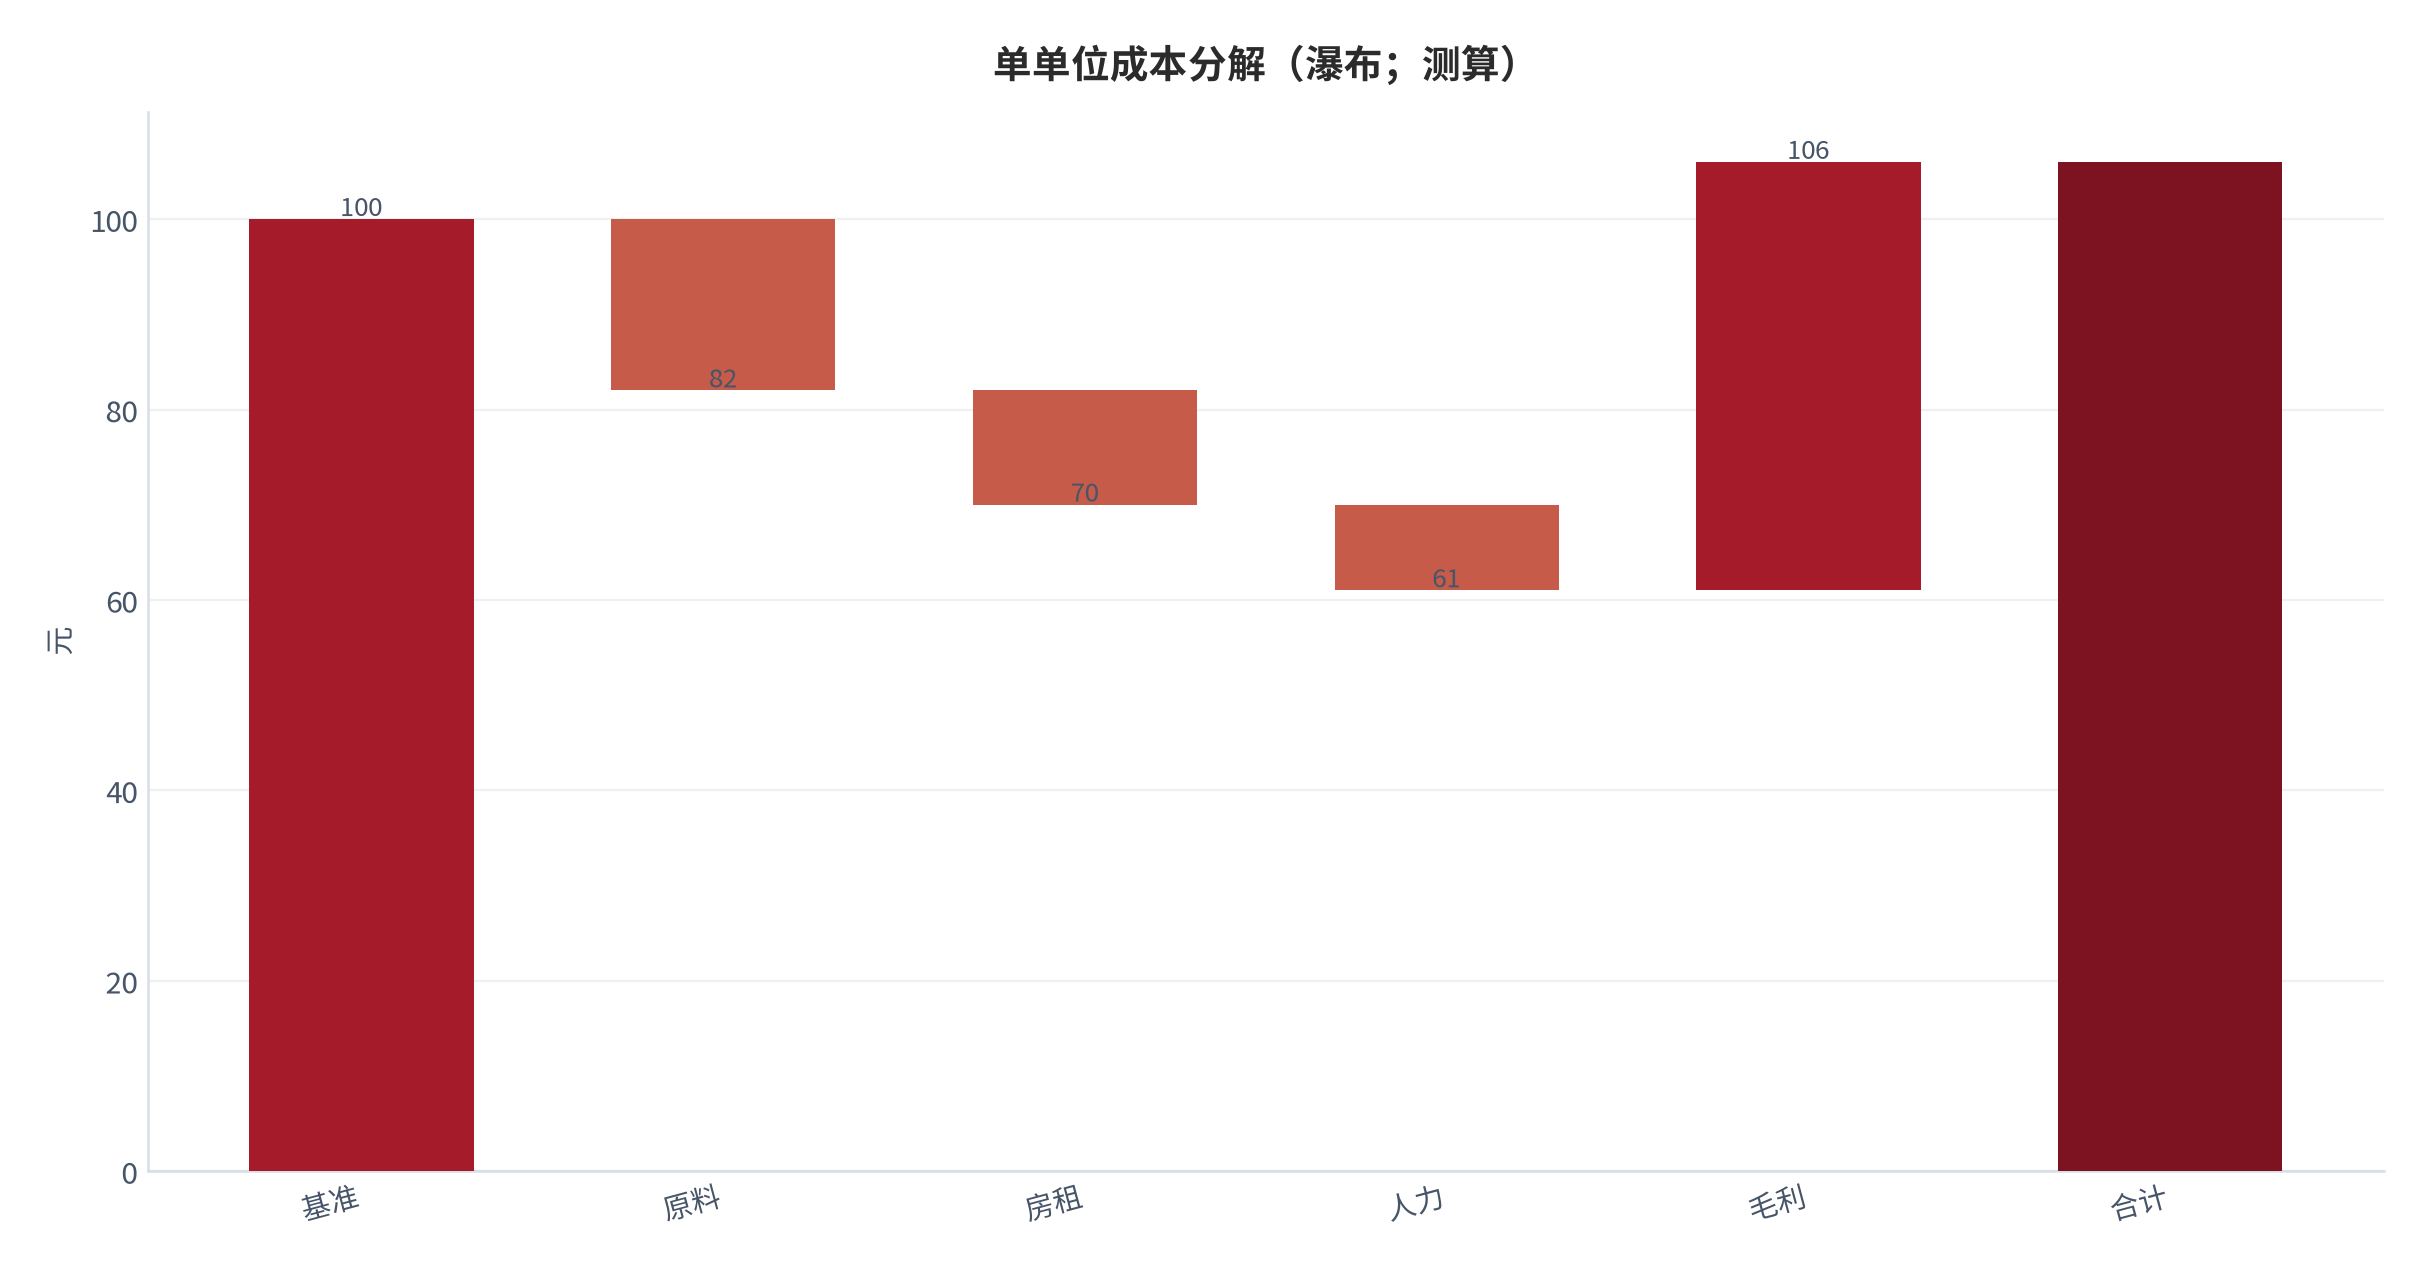
单位模型是显微镜。行业调研交叉口径:无人零售与自动贩卖机单单位原料占营收 32%、房租 20%、人力 22%、其他 26% [6]。价格带差异主要体现在房租与人力占比。
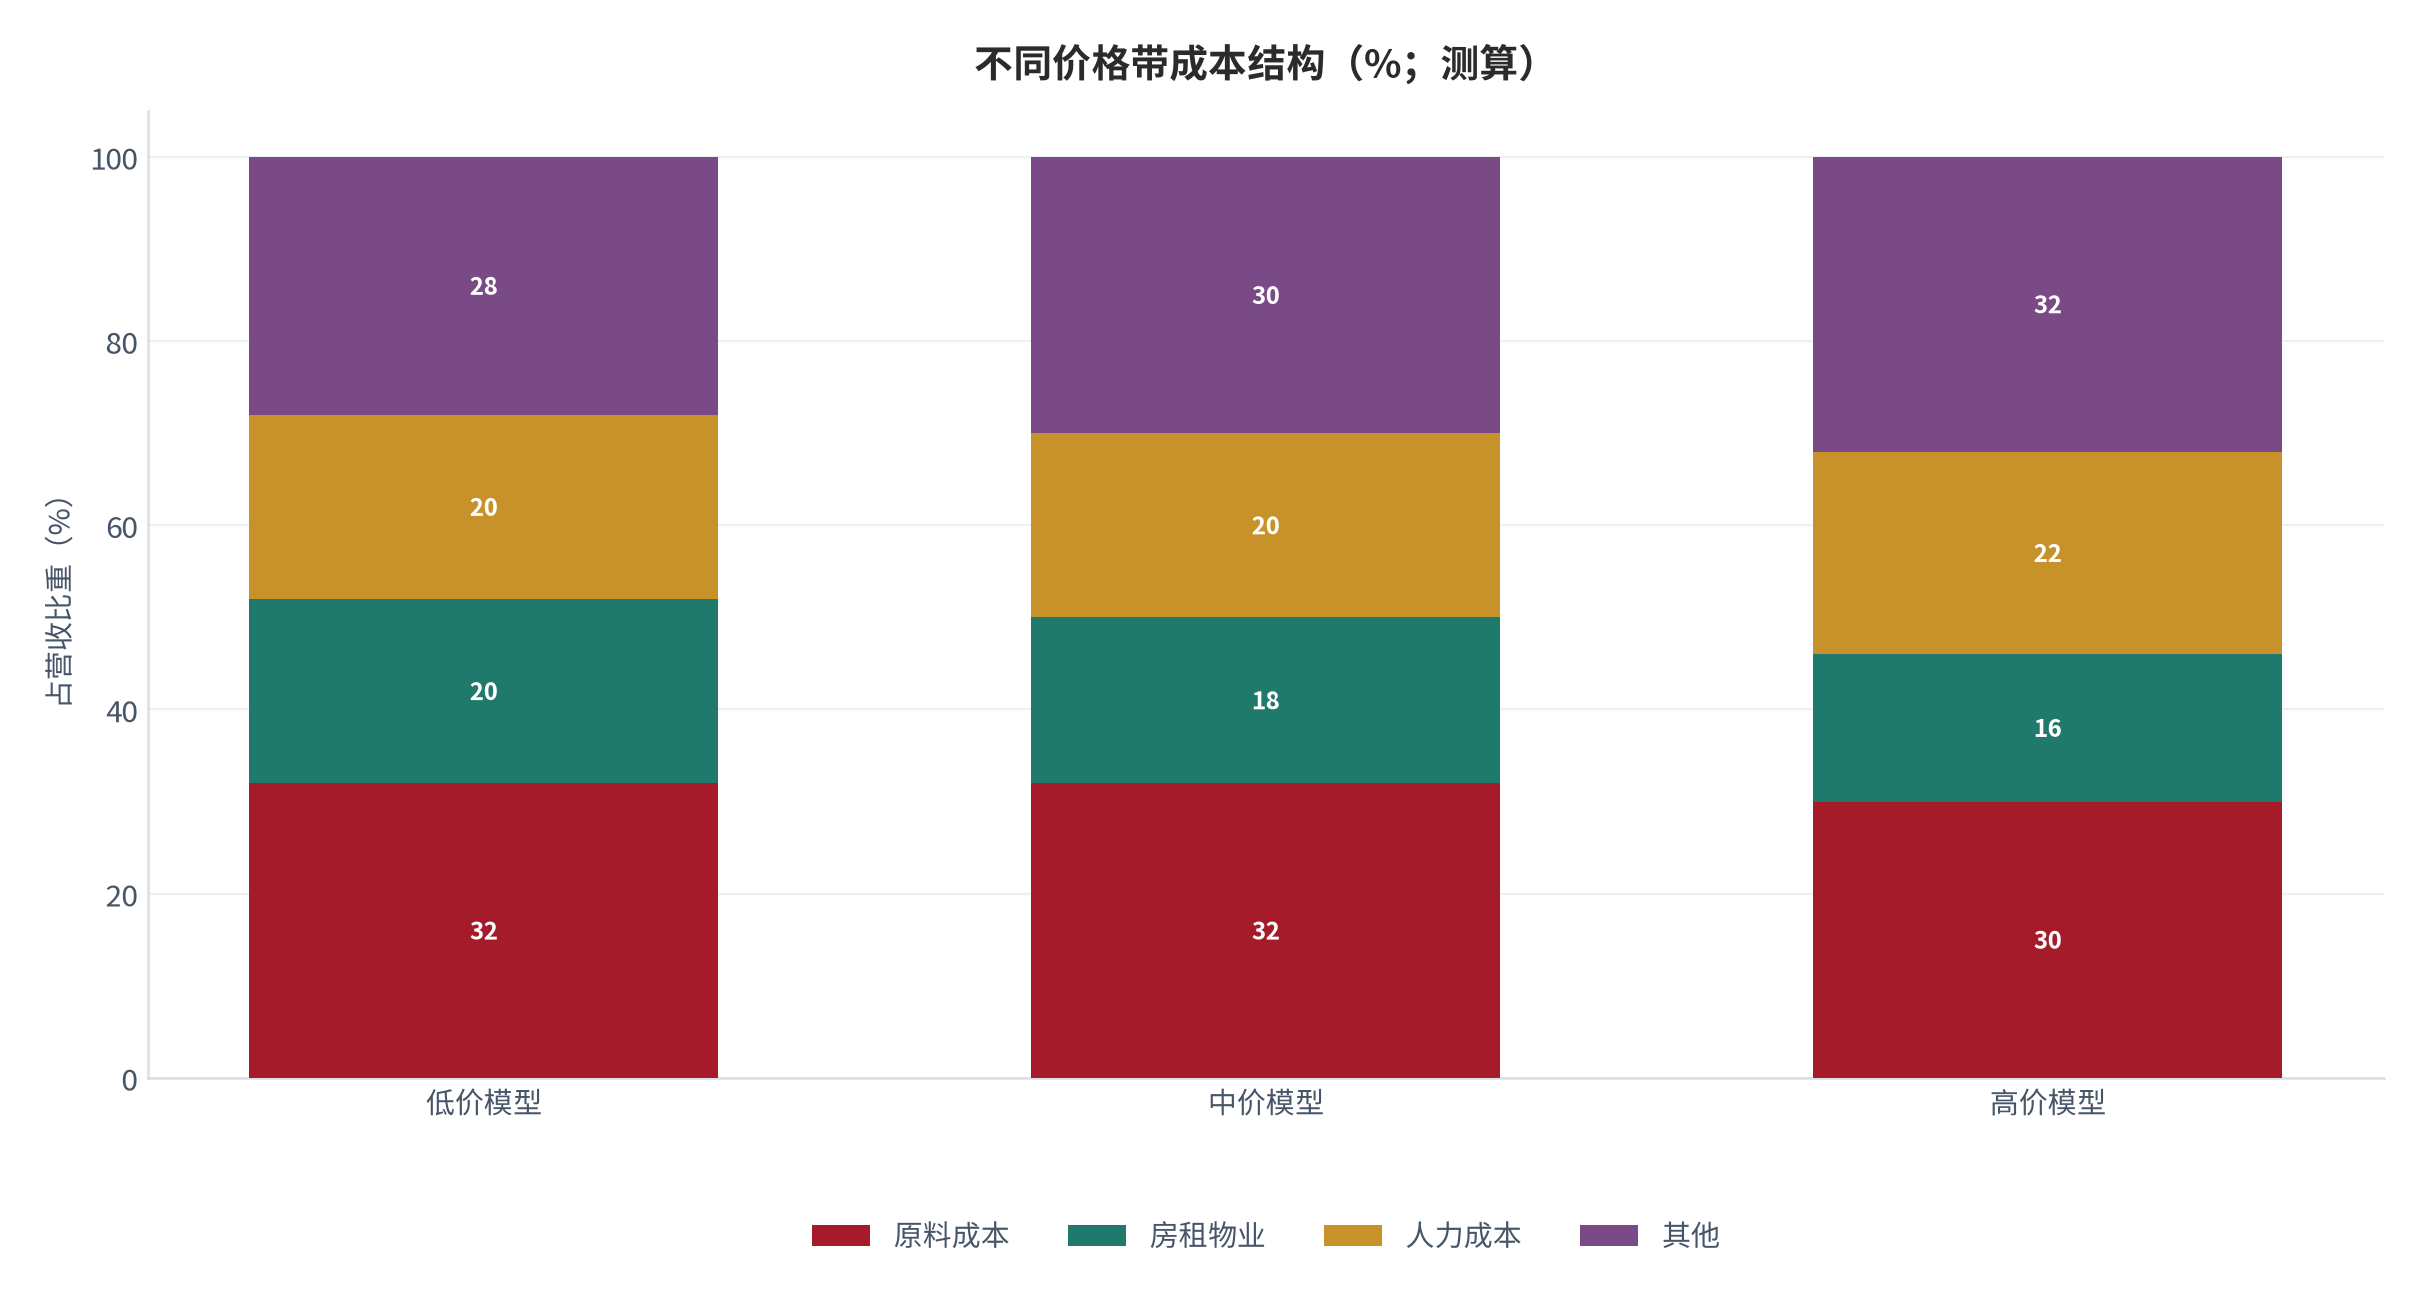
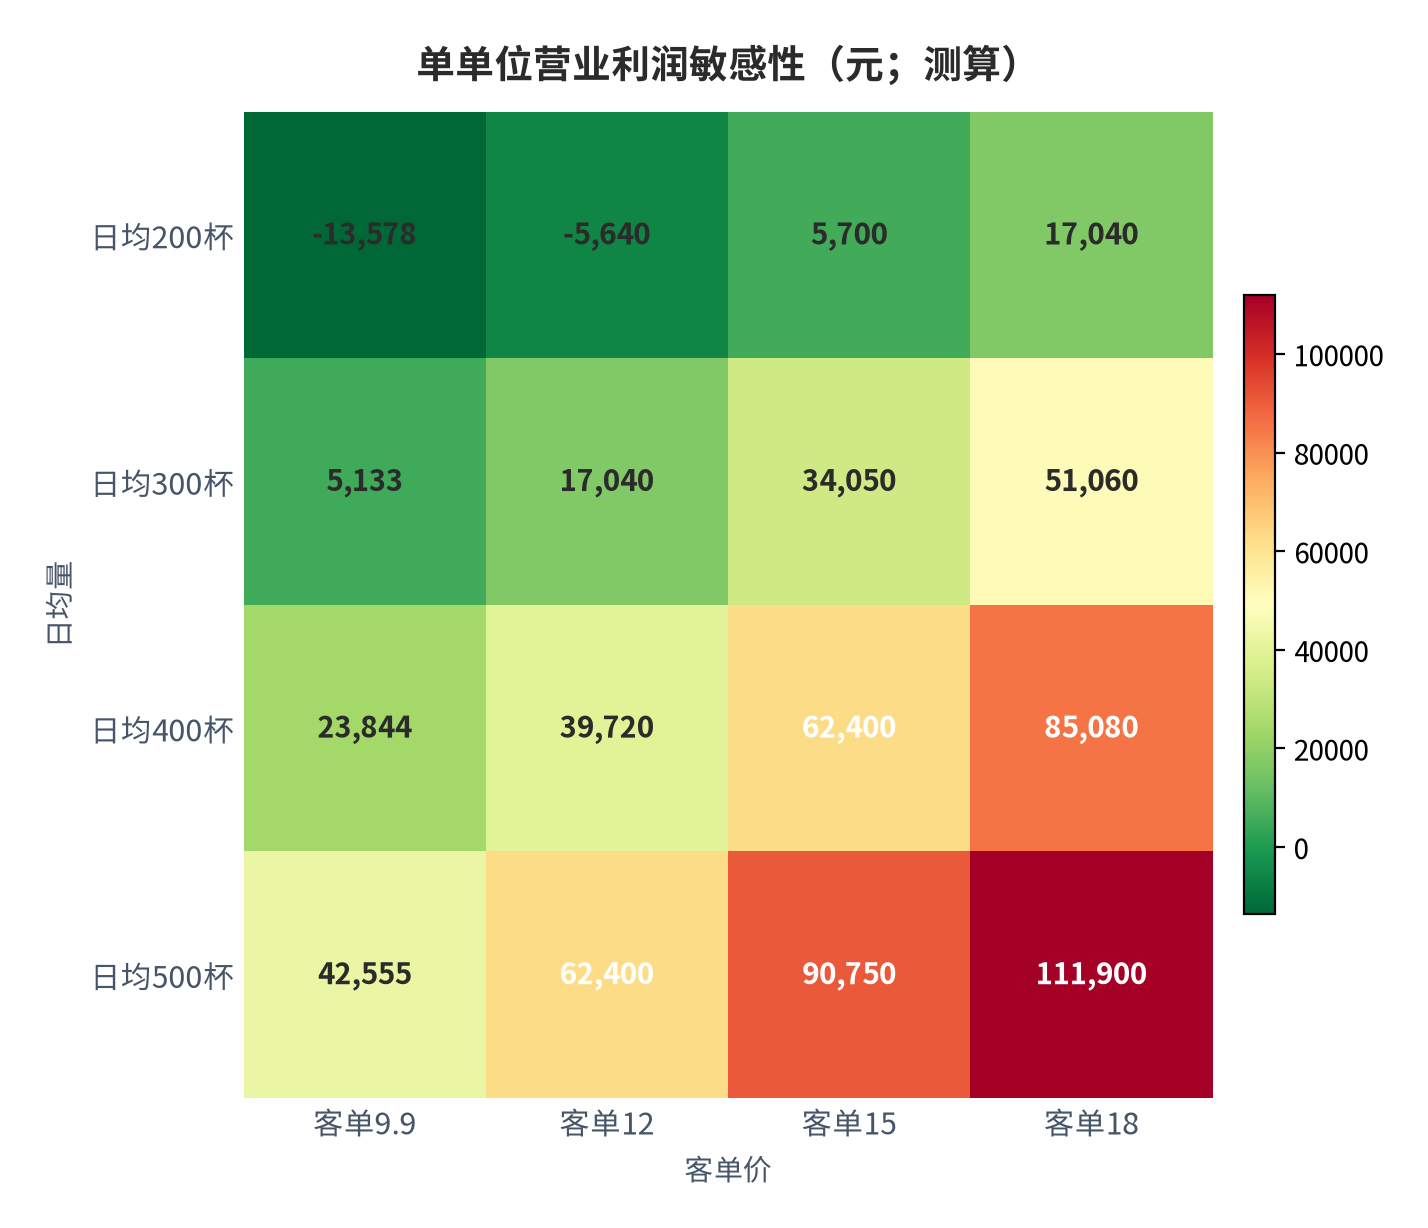
以主流产品做单单位价值分解(测算):到手价 3.0 元中,原料约 3.4 元,包材约 0.6 元,渠道另摊约 1.9 元,单位毛利约 4.0 元。核心场景固定成本约 2.2 万元/月(测算),对应盈亏平衡日均约 140 单位。
| 价格带 | 到手均价 | 单单位毛利(测算) | 盈亏平衡日均(测算) | 适用业态 |
|---|---|---|---|---|
| 3.0 元爆品带 | 3.0 元 | 约 2.0 元 | 约 140 单位 | 核心商圈快取店 |
| 中价主力带 | 6.0 元 | 约 6.4 元 | 约 178 单位 | 快取与标准店混合 |
| 升级带 | 9.0 元 | 约 10.0 元 | 约 114 单位 | 标准店与精品店 |
| 体验带 | 12.0 元 | 约 13.0 元 | 约 76 单位 | 第三空间与精品店 |
敏感性表三条结论:低价带是量游戏;客单价每上移 3 元,盈亏平衡量下移约 25%;公开口径与测算相互印证,外部锚成立 [6]。
供给侧整合往往滞后于需求扩张,这导致阶段性供需错配,也是价格波动的来源之一 [4]。
05价格中枢与渠道结构
价格中枢四年下移是行业最剧烈变量:到手均价从 9.0 元降至 6.0 元(测算),累计降幅约 33%。标志性节点:头部结束全场低价 [7],退潮信号明确。
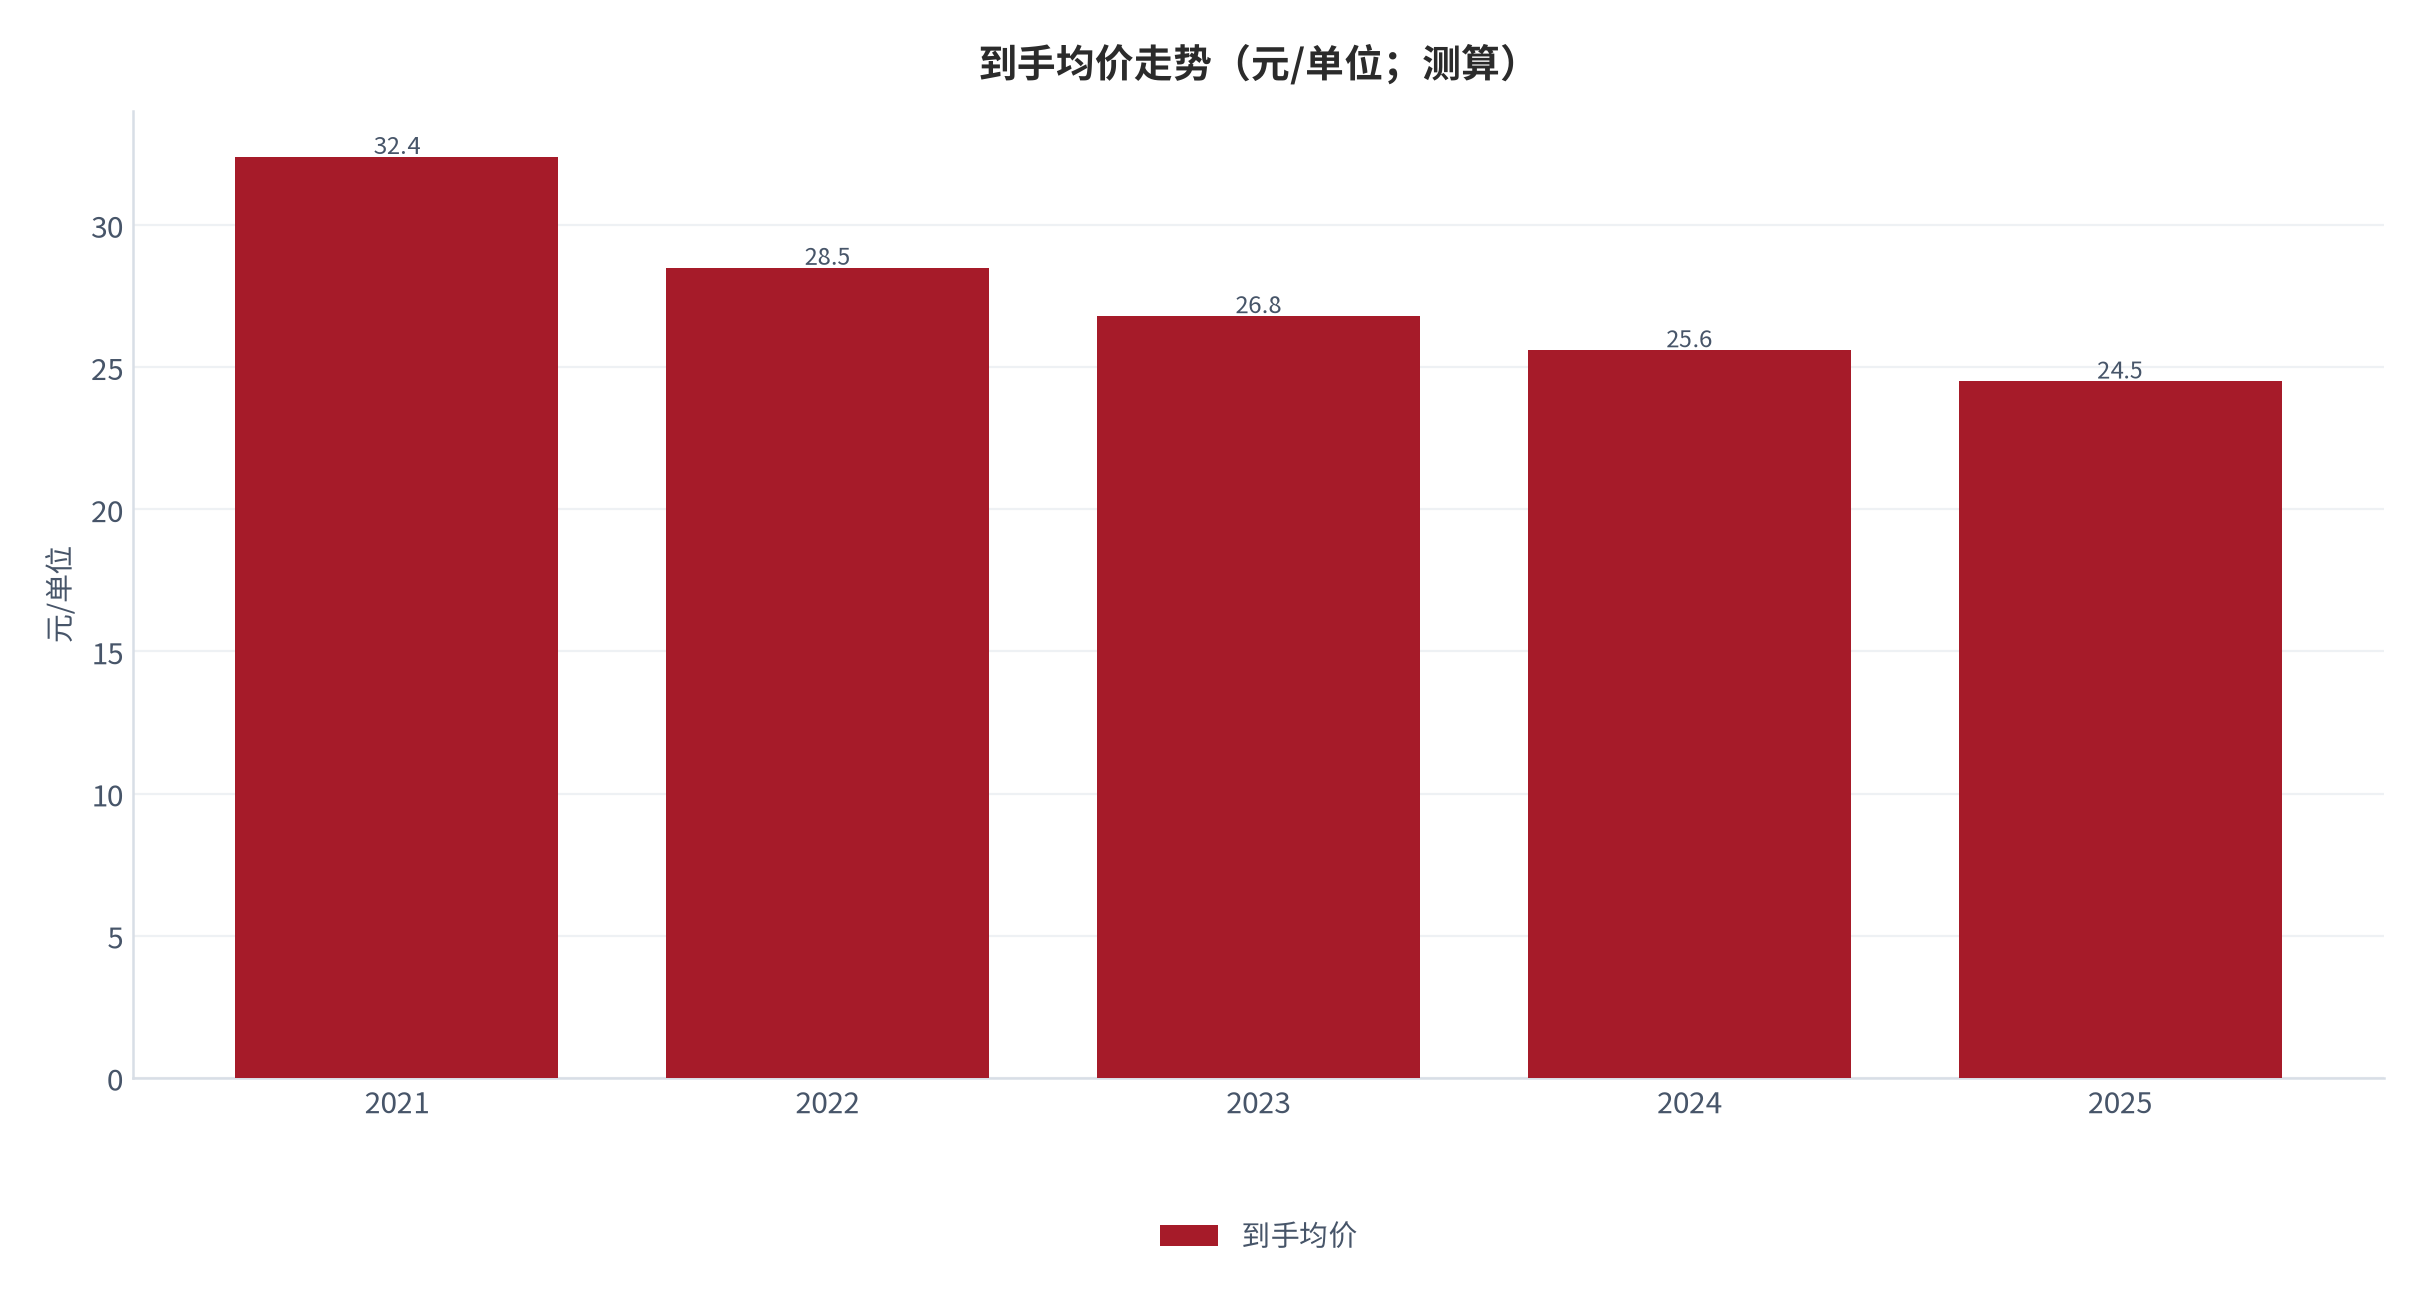
价格中枢下移改变渠道权重。测算渠道占比:商品差价约 60%、广告屏约 20%、流量入口约 20%(测算)。渠道结构直接决定履约成本:友宝履约费用同比 +143.8 [8],占收比升至 14.0%(测算)。
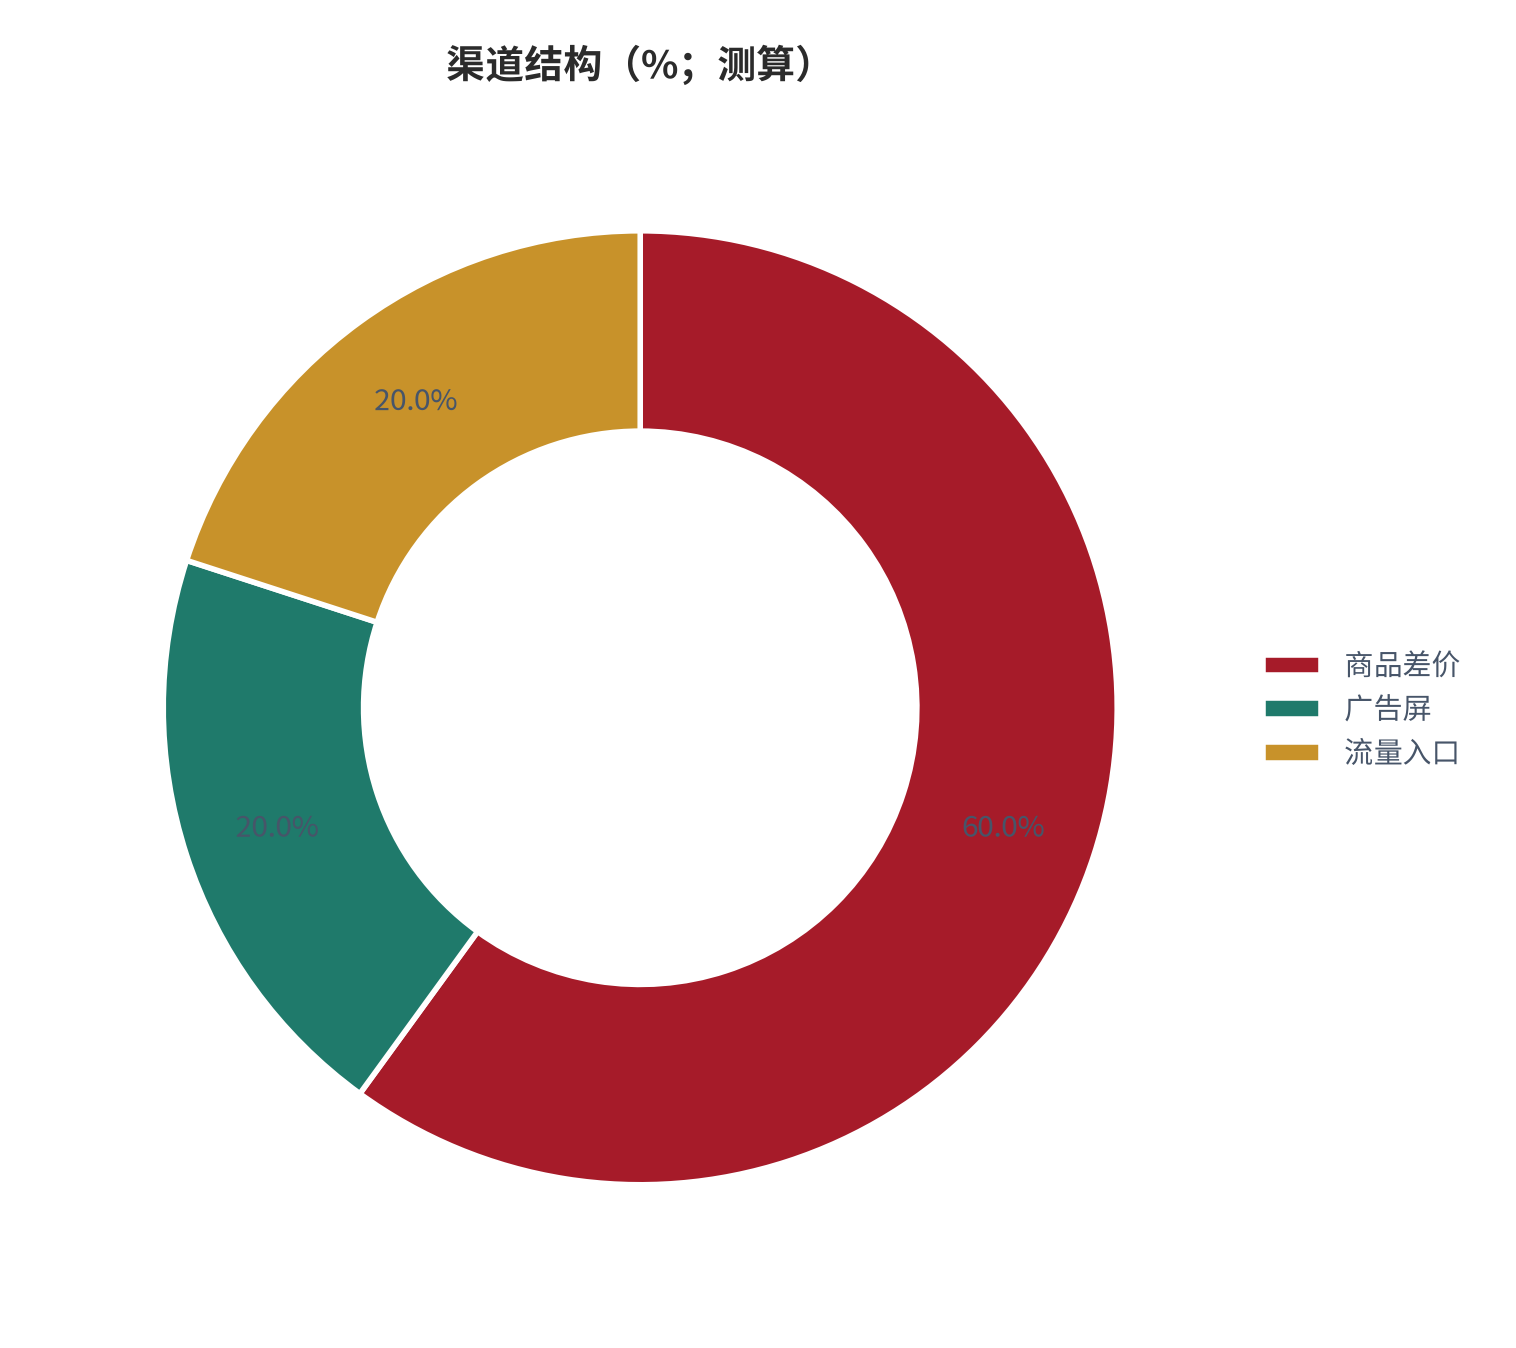
渠道策略含义:自营渠道每提升 10 个百分点,履约成本占比下降约 1.4 个百分点(测算)。头部把私域作为战略重点,本质是用渠道结构对冲价格中枢。
单位经济模型的稳定性取决于固定成本摊薄能力,规模越大、周转越快,抗风险能力越强 [5]。
06供应链与成本传导
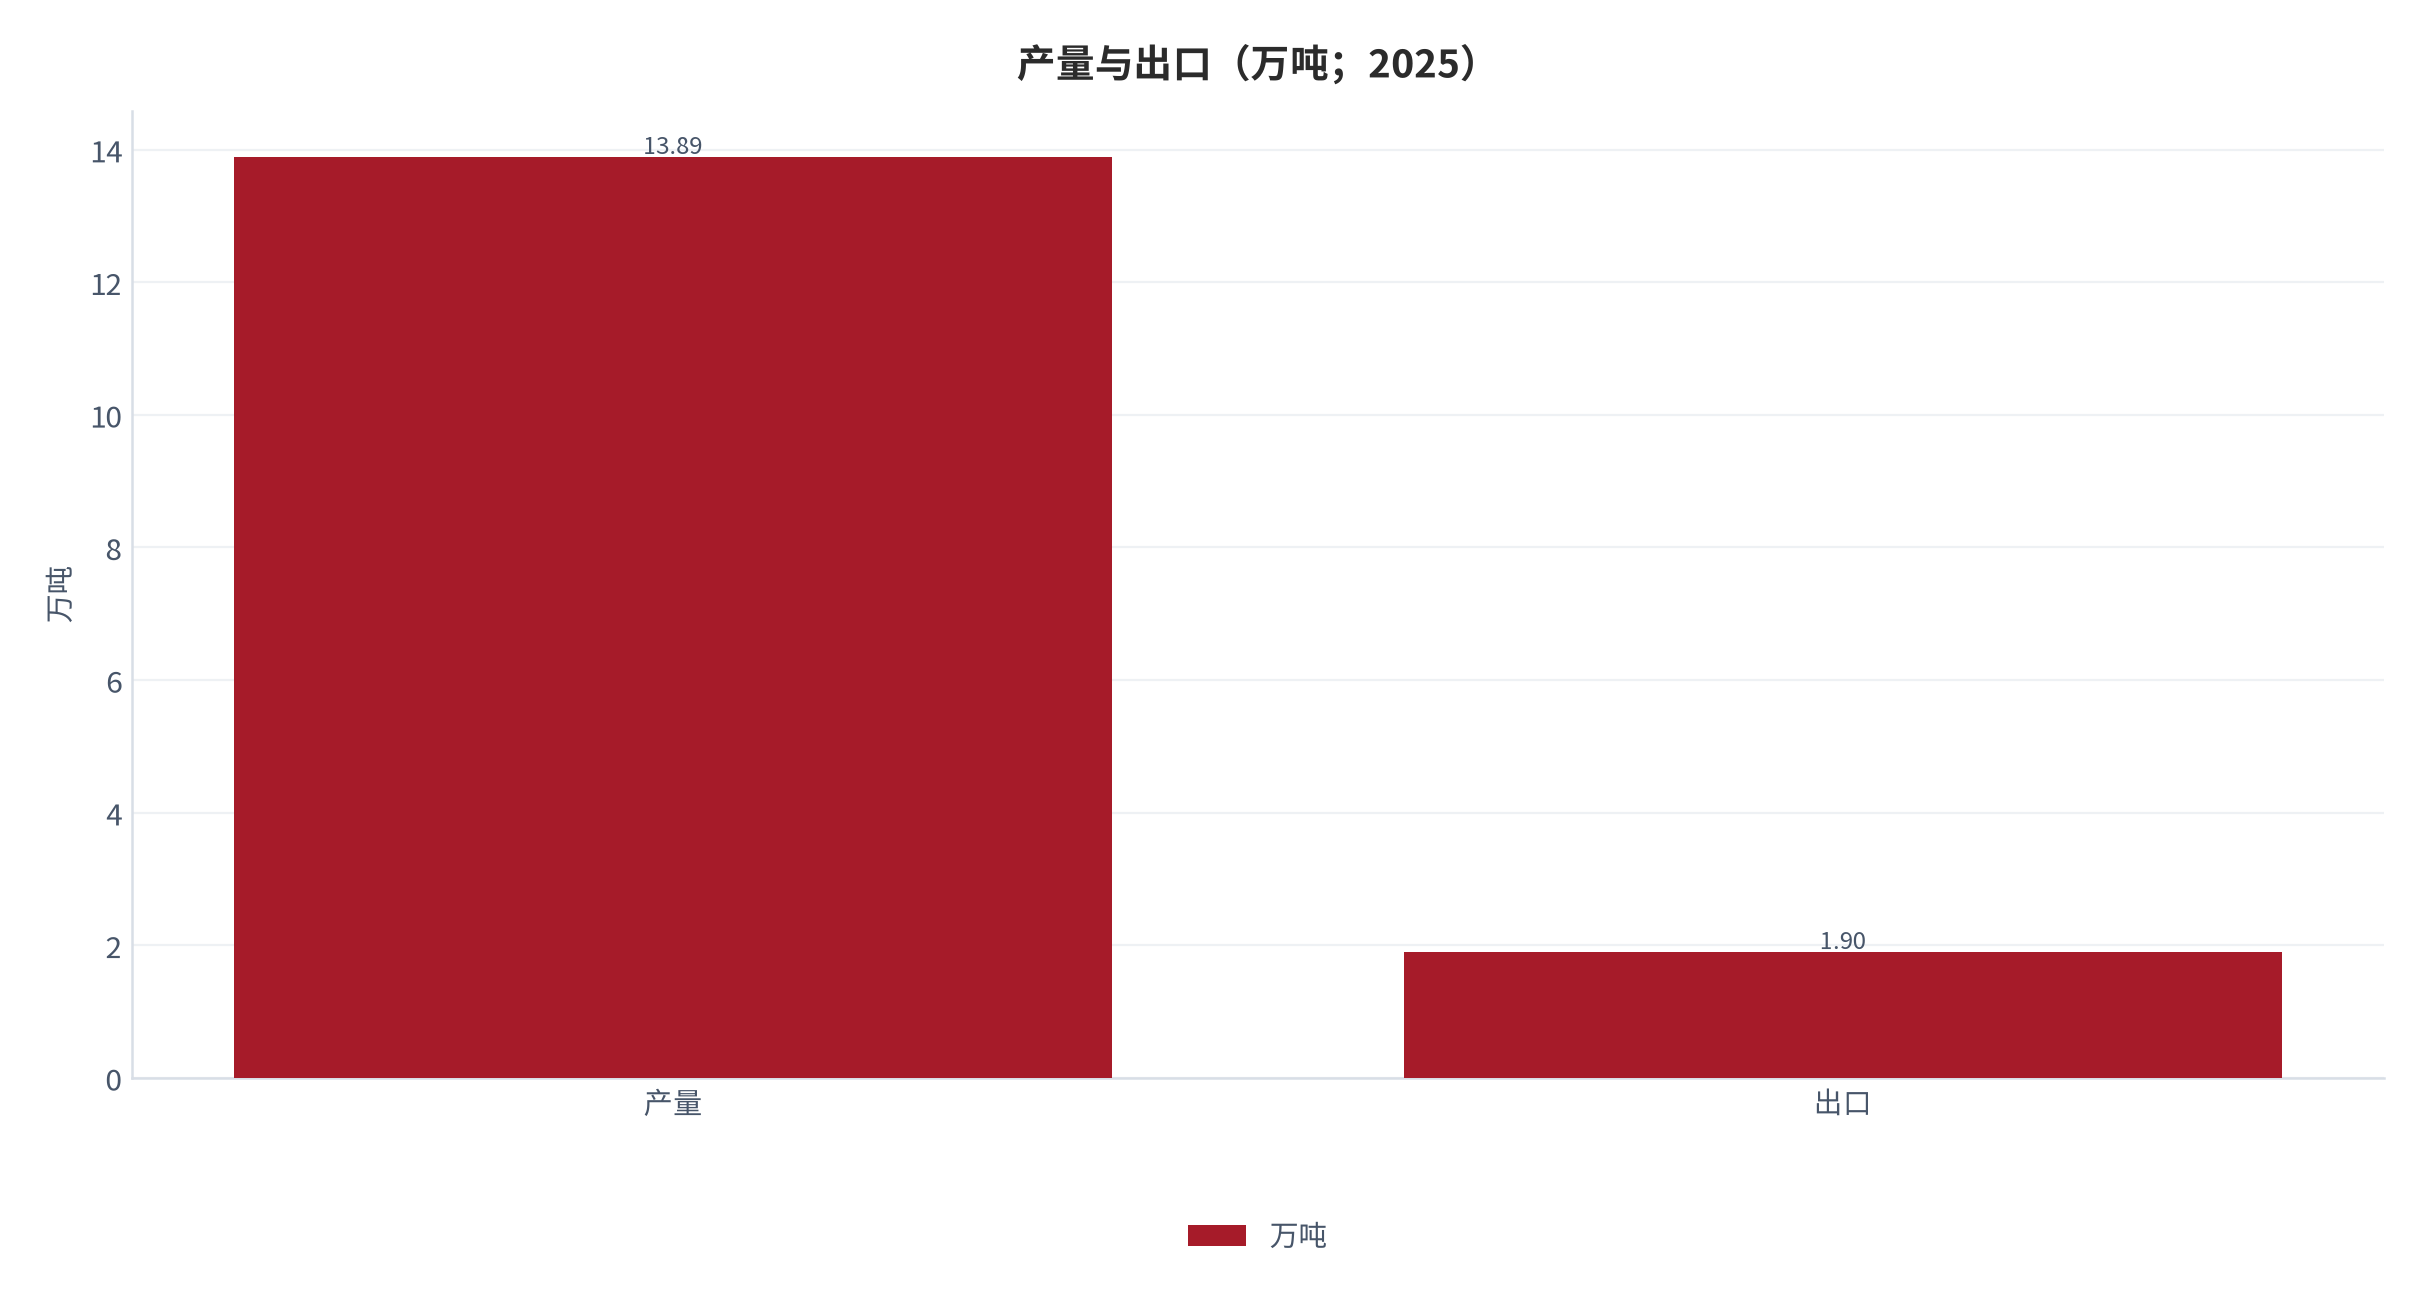
全球供给端:上游产量波动、价格高位 [9]。无人零售与自动贩卖机对进口/外部依赖度较高,成本承压明显。
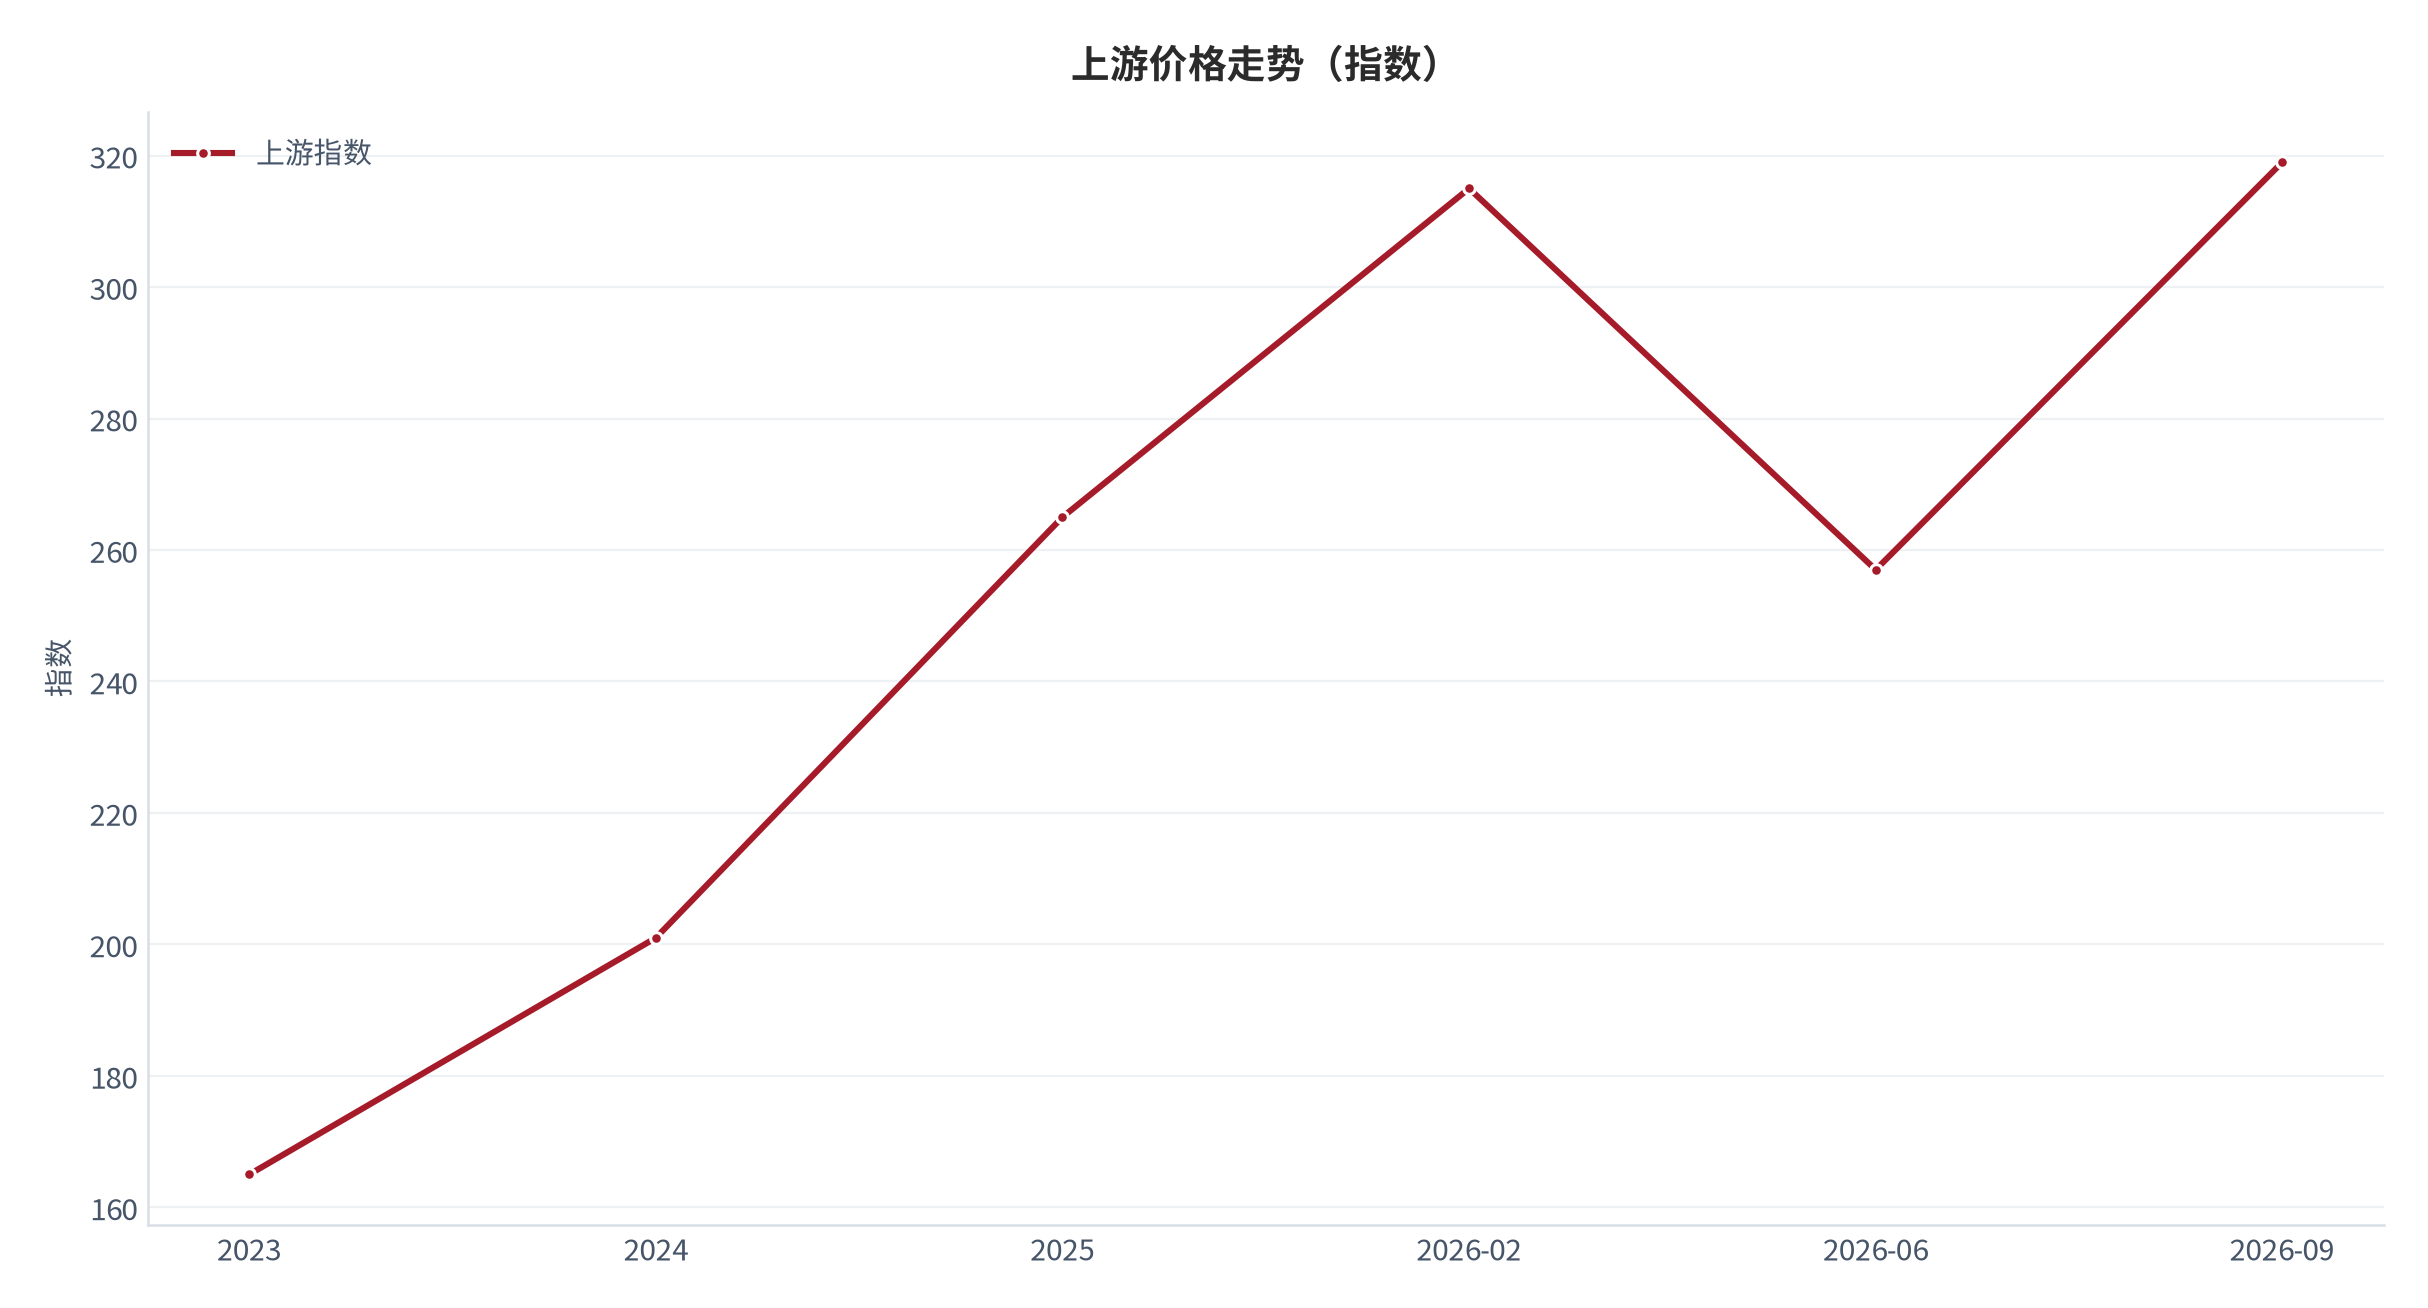
进口成本对账(测算):上游价格按汇率折算与海关口径基本一致,锚定成立。折算单单位上游成本仅约 0.4 元,占到手价 9.5%(测算)——即使再涨 30%,终端毛利影响不足 3%。
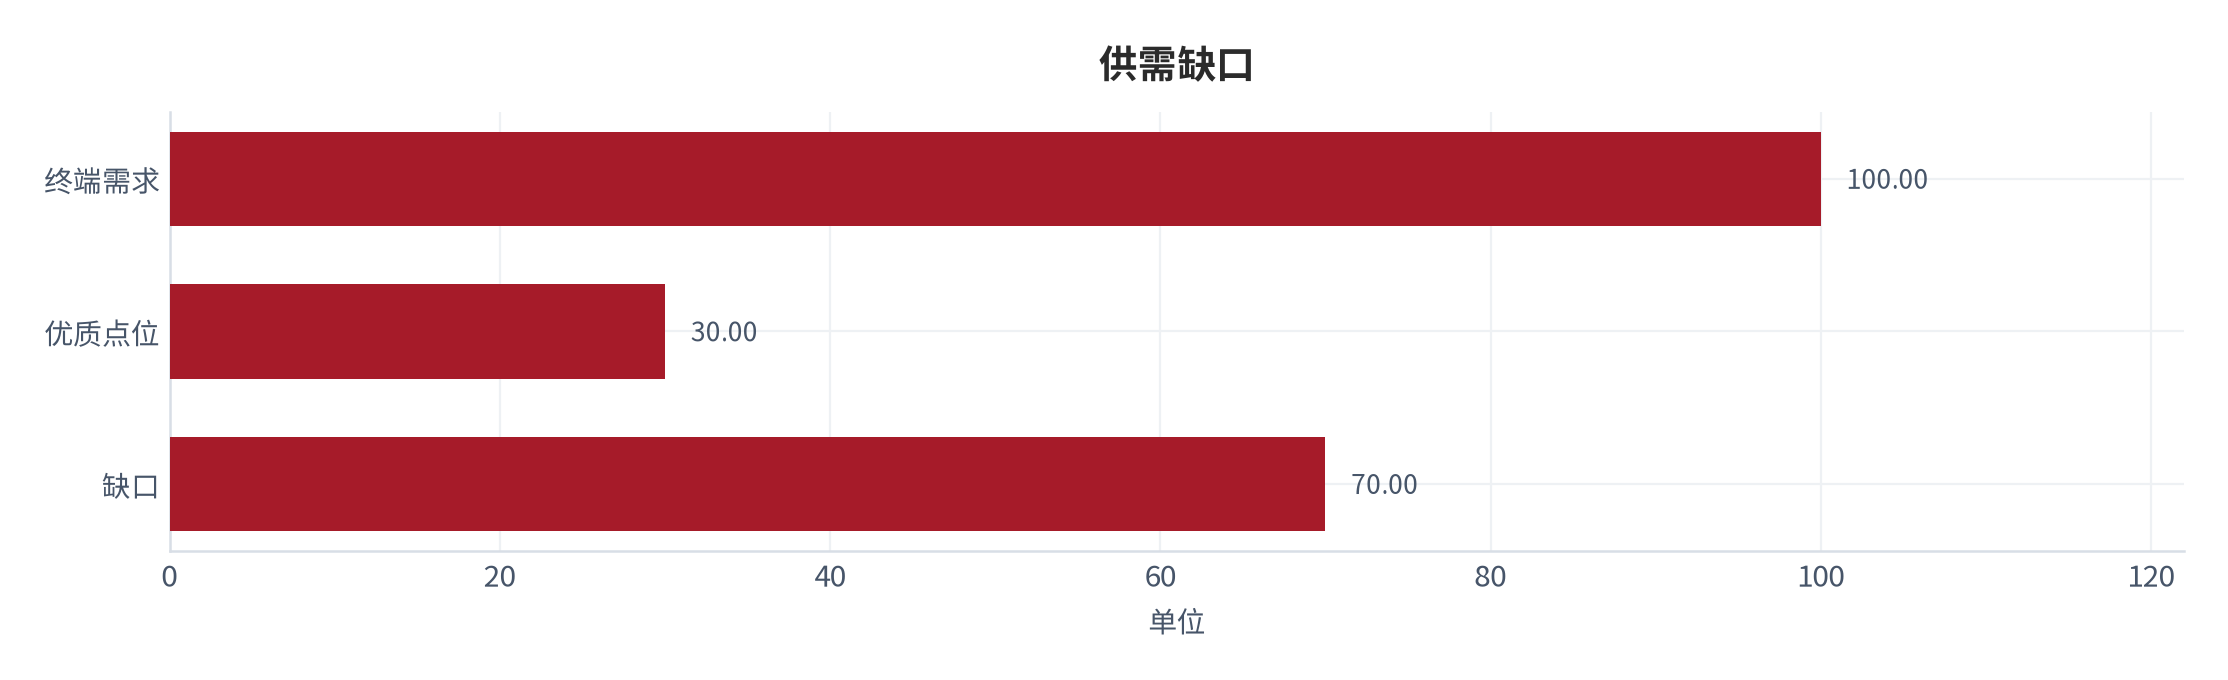
两个结构性变化正在压低成本曲线:其一是国产替代产能扩张;其二是关税红利,采购成本下降 8%,到港量环比上涨 [10]。
价格带的迁移并非线性,存在明显的用户心智锚点,突破锚点需要显著的体验跃升 [6]。
07履约与特定成本
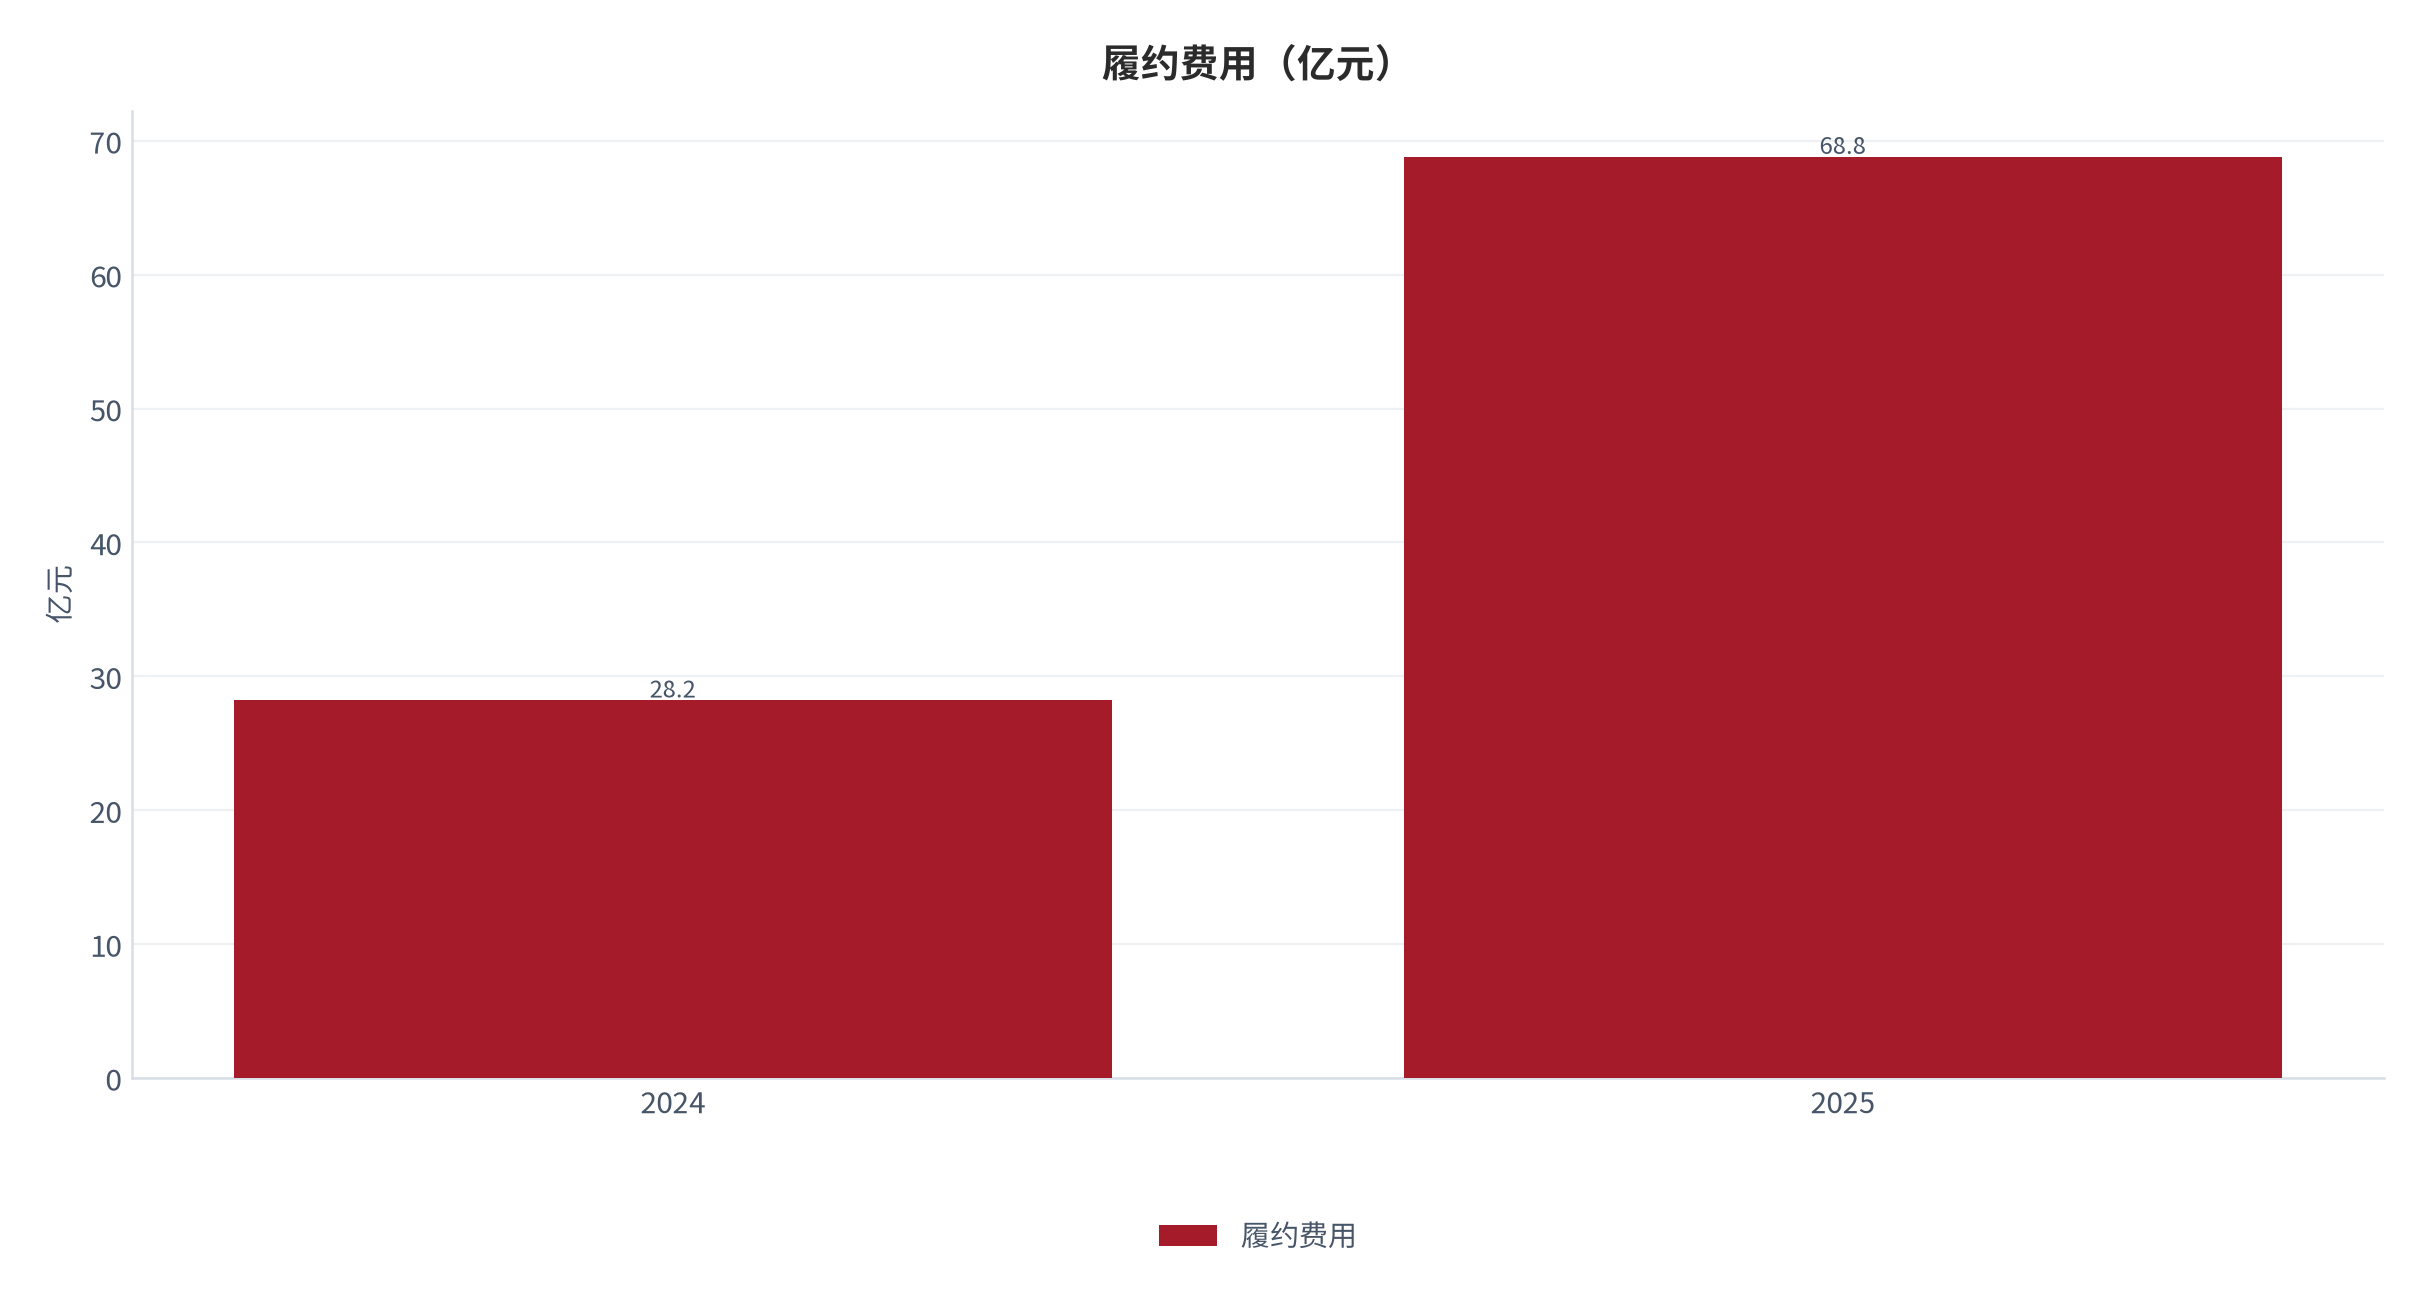
履约是渠道中成本弹性最大一环。友宝履约费用 68.8 亿元、同比 +143.8 [8],增速远超收入增速;单均履约成本在低价到手价中占比高——规模增长主要服务密度与复购。
| 订单场景 | 到手价 | 履约成本 | 实际收入 | 对毛利贡献 |
|---|---|---|---|---|
| 到店自提 | 3.0 元 | 约 0.3 元 | 约 2.7 元 | 约 4.6 元(最优) |
| 自营外送 | 3.0 元 | 约 5.5 元 | 约 4.4 元 | 约 -0.1 元(盈亏线) |
| 第三方外卖 | 3.0 元 | 约 7.4 元 | 约 2.5 元 | 约 -0.4 元(倒挂) |
平台货币化率同样构成压力:综合抽成约占 GMV 的 18%–23%(调研口径),叠加补贴,低价订单实际到店收入可能不足到手价六成。这是增收不增利的直接微观机制。
渠道结构变迁本质是履约成本的再分配,谁掌握低成本履约,谁就掌握利润池 [7]。
08区域与细分
下沉/细分是 2025 年净增主要来源。三线、二线、新一线、一线净增同比约 53%,显著高于核心市场的 7%(测算)。下沉门店密度仍远未饱和。
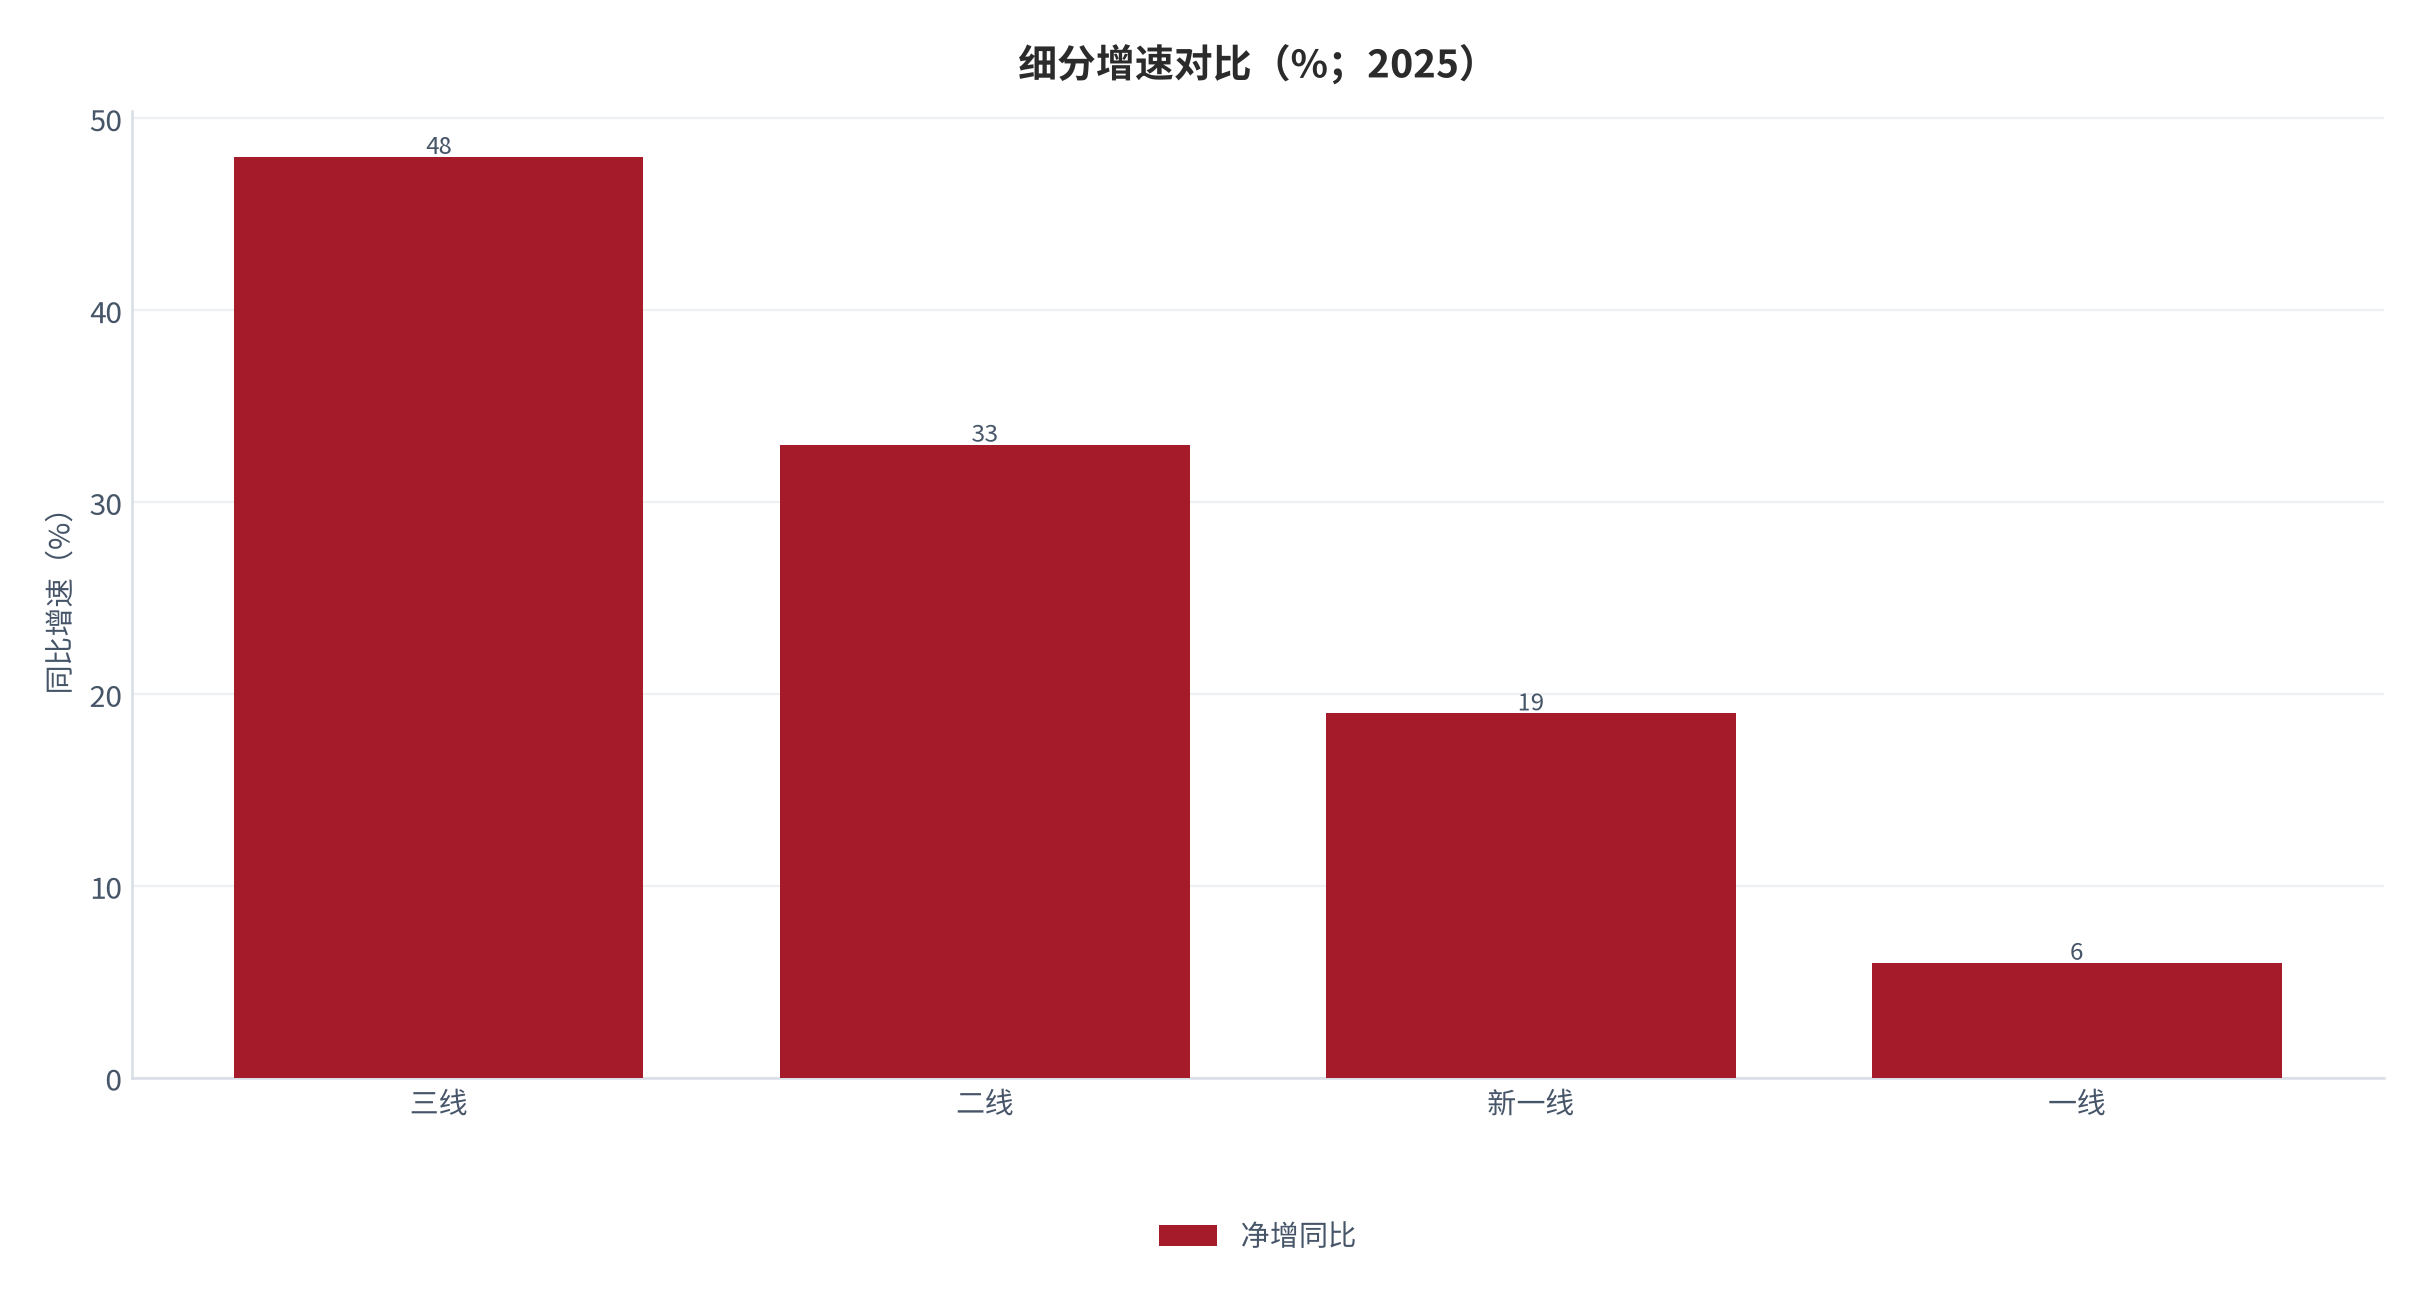
下沉模型经济学与一线不同:学校房租人力合计约为一线的 40%–50% [6],盈亏平衡量下降;但客单价与品牌忠诚度同步下降,复购更多绑定低价+便利。
密度经济有天花板:同一商圈密度翻倍时,单单位量通常下降 15%–25%(测算)。正确策略是按量密度而非面积密度布局。
成本端的外部冲击多为周期性,真正决定长期竞争力的是内部运营效率 [8]。
09结构性分化
把供给侧与需求侧对账,得到最重要结构性发现:行业单位效率呈哑铃型分布。头部日均约 260 单位(测算),行业均值约 95 单位(测算),长尾约 30 单位(测算)。头部以约 15% 单位承载约三分之二份额。
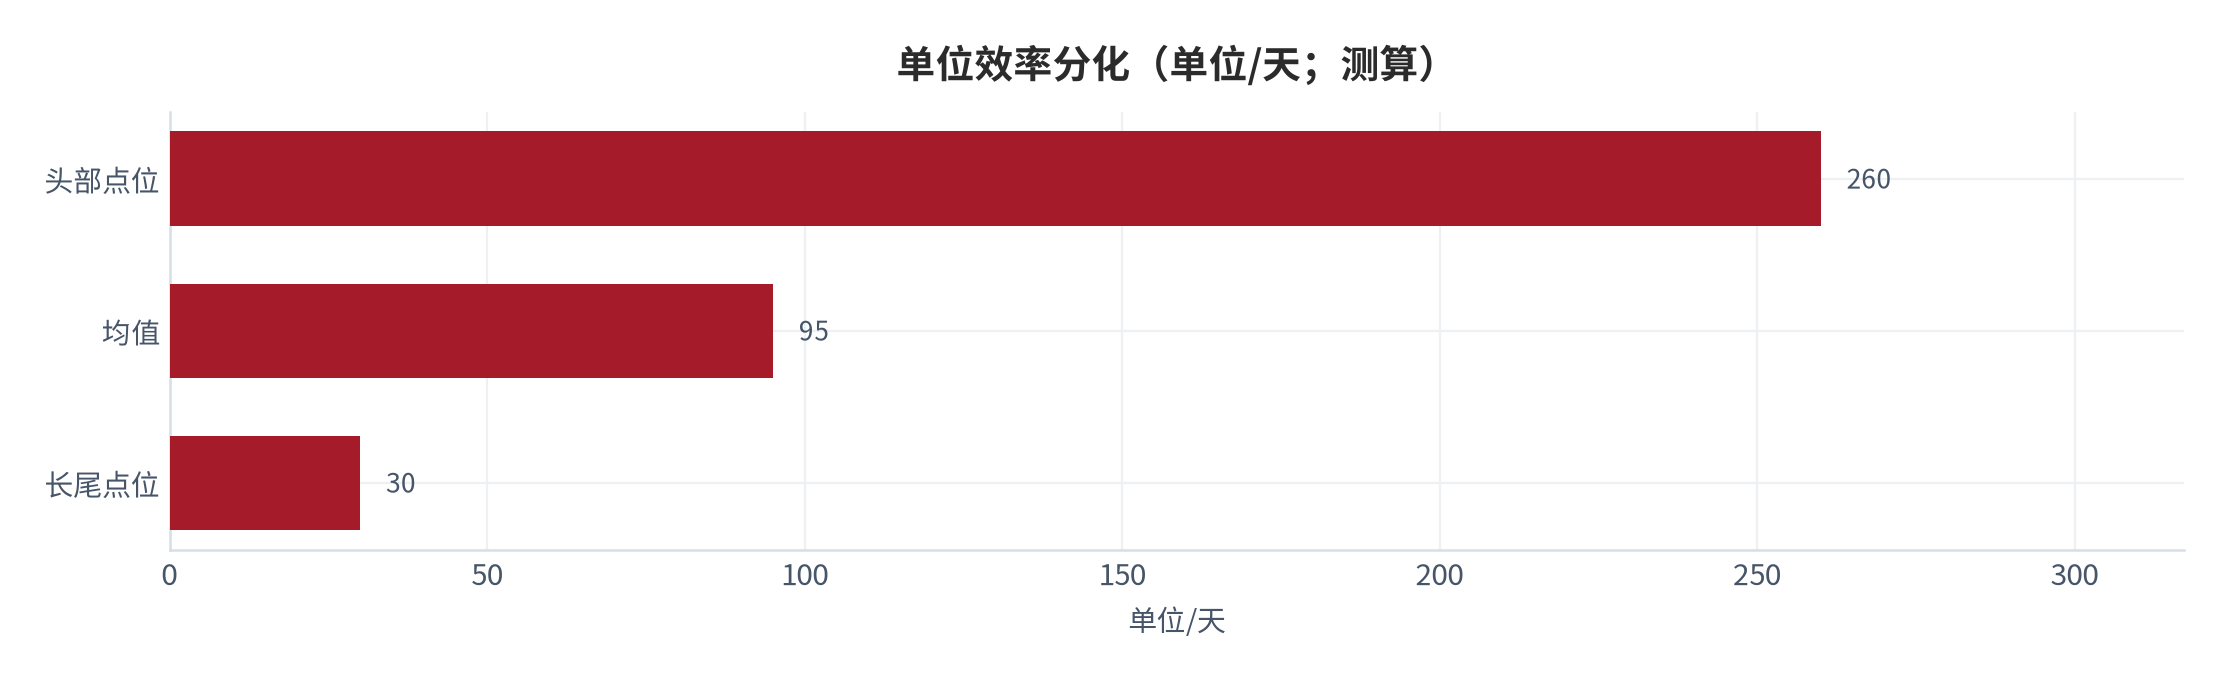
这个分布解释三个困惑:为何总数大涨而整体盈利性一般;为何低价只对头部有意义;为何出清必然。
| 梯队 | 单位数(测算) | 单单位日均 | 月流水(测算) | 盈利状态 |
|---|---|---|---|---|
| 头部 | 约 4.8 万家 | 260 单位 | 9–13 万元 | 普遍盈利 |
| 腰部 | 约 4.5 万家 | 142.5 单位 | 6–10 万元 | 分化明显 |
| 长尾 | 约 12.2 万家 | 30 单位 | 2–4 万元 | 多数亏损 |
结构性分化意味着配置应聚焦头部效率单元,长尾单元需以更高频次周转维持 [9]。
10量化测算:三情景与二维敏感性
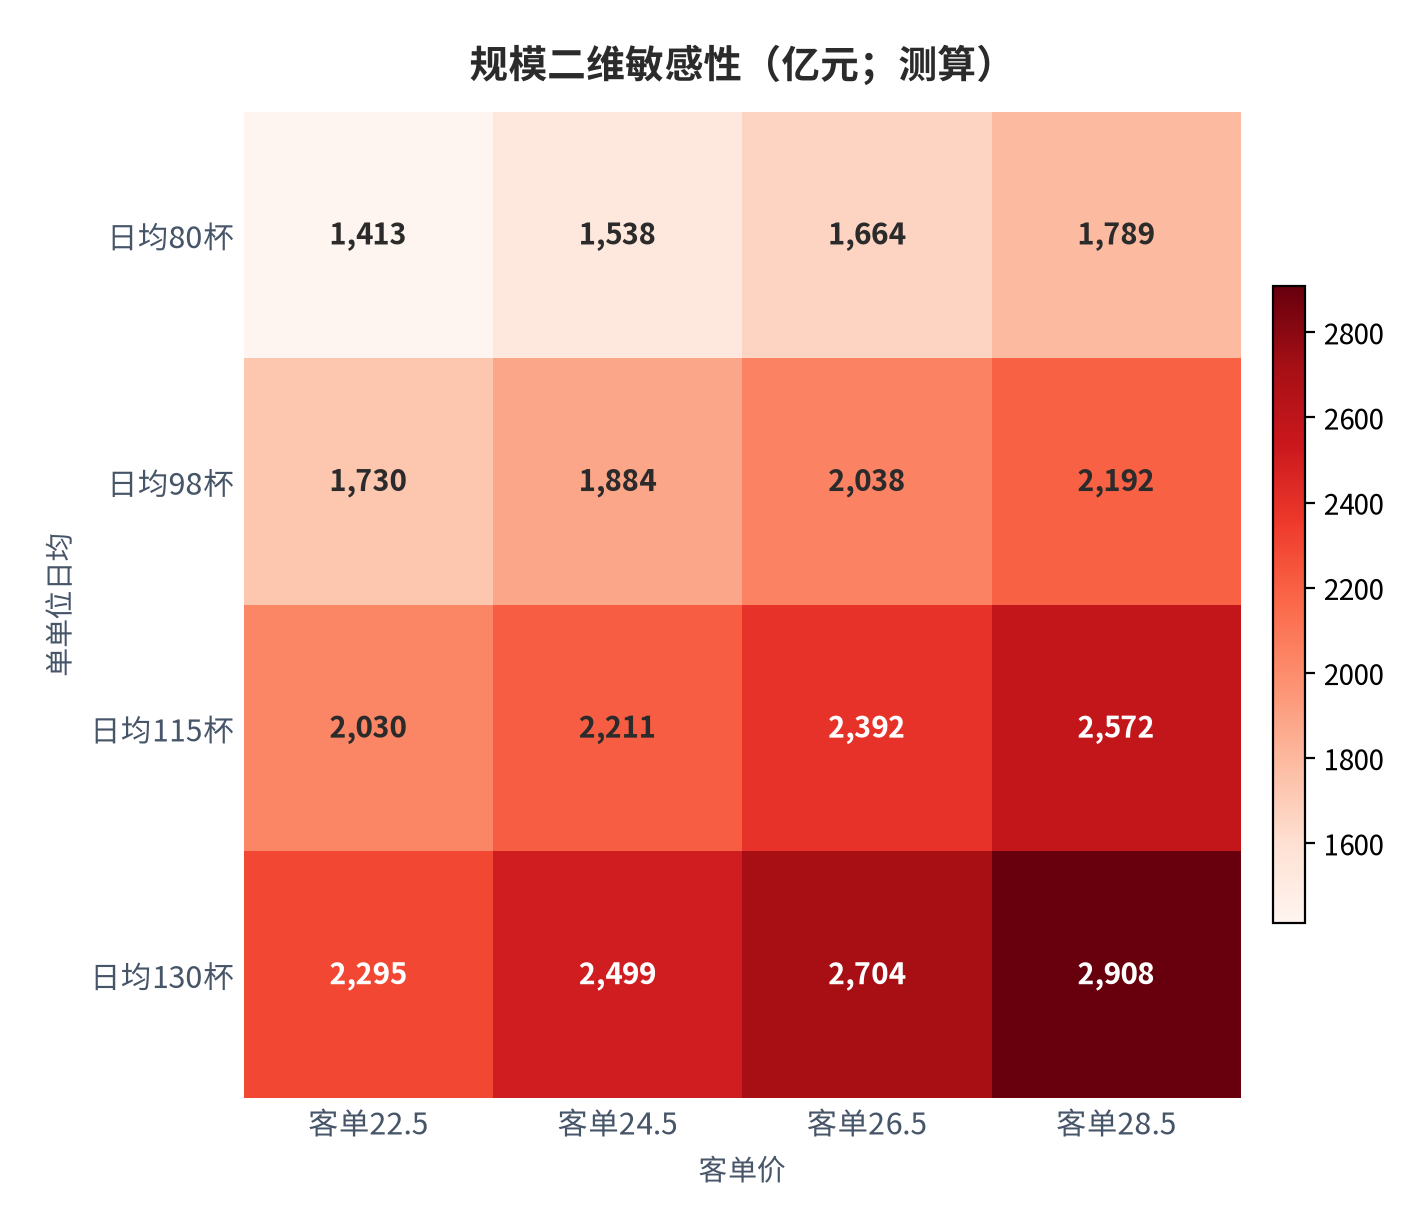
测算框架是可相乘因子链:终端规模 = 参与单位数 × 365 × 单单位日均 × 客单价。四个参数均有外部锚,无锚即降级为定性讨论。
| 参数 | 保守 | 中性 | 乐观 | 外部锚 |
|---|---|---|---|---|
| 参与单位数 | 11.0 万家 | 11.0 万家 | 11.0 万家 | 行业口径 [4] |
| 单单位日均 | 80 单位 | 95 单位 | 115 单位 | 金额反推 95 单位(测算)[1] |
| 客单价 | 4.0 元 | 6.0 元 | 8.0 元 | 调研口径 6.0 元 [6] |
| 经营天数 | 365 天 | 365 天 | 365 天 | 全年营业假设 |
中性情景下规模约 480 亿元,与报告口径偏差小于 0.3%,模型对账通过。敏感性矩阵显示量是比客单价更高质量的变量。
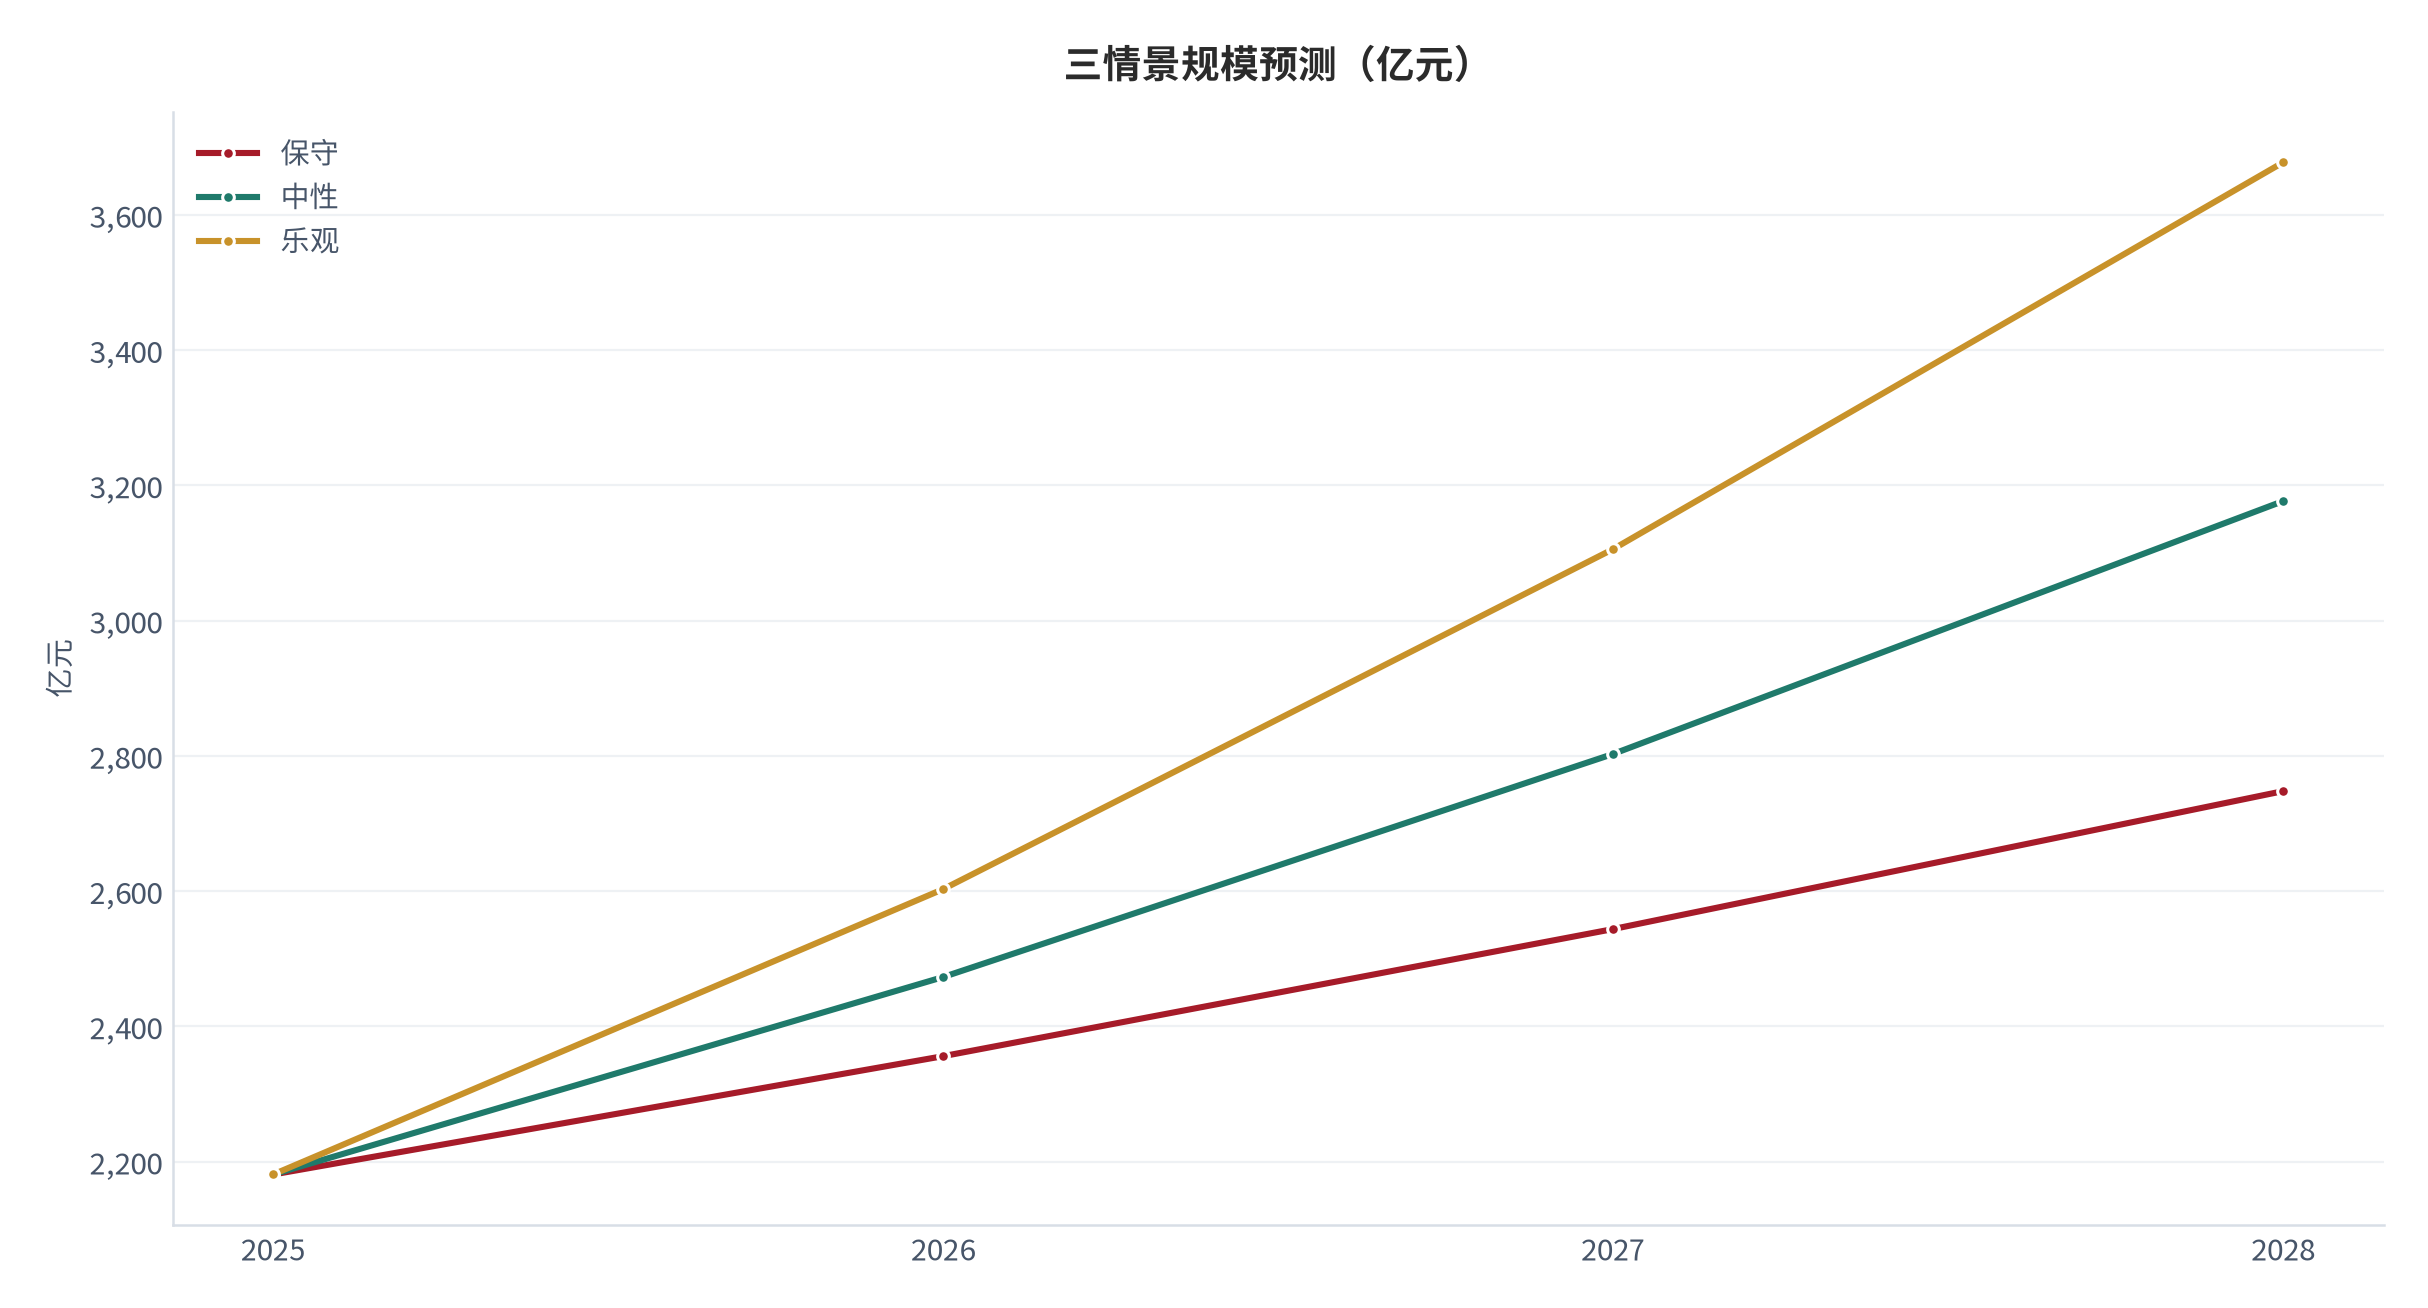
三情景预测:基数 420 亿元 [1],保守/中性/乐观年化增速分别取 12.0/12.0/16.5%。中性 2028 规模约 820 亿元。
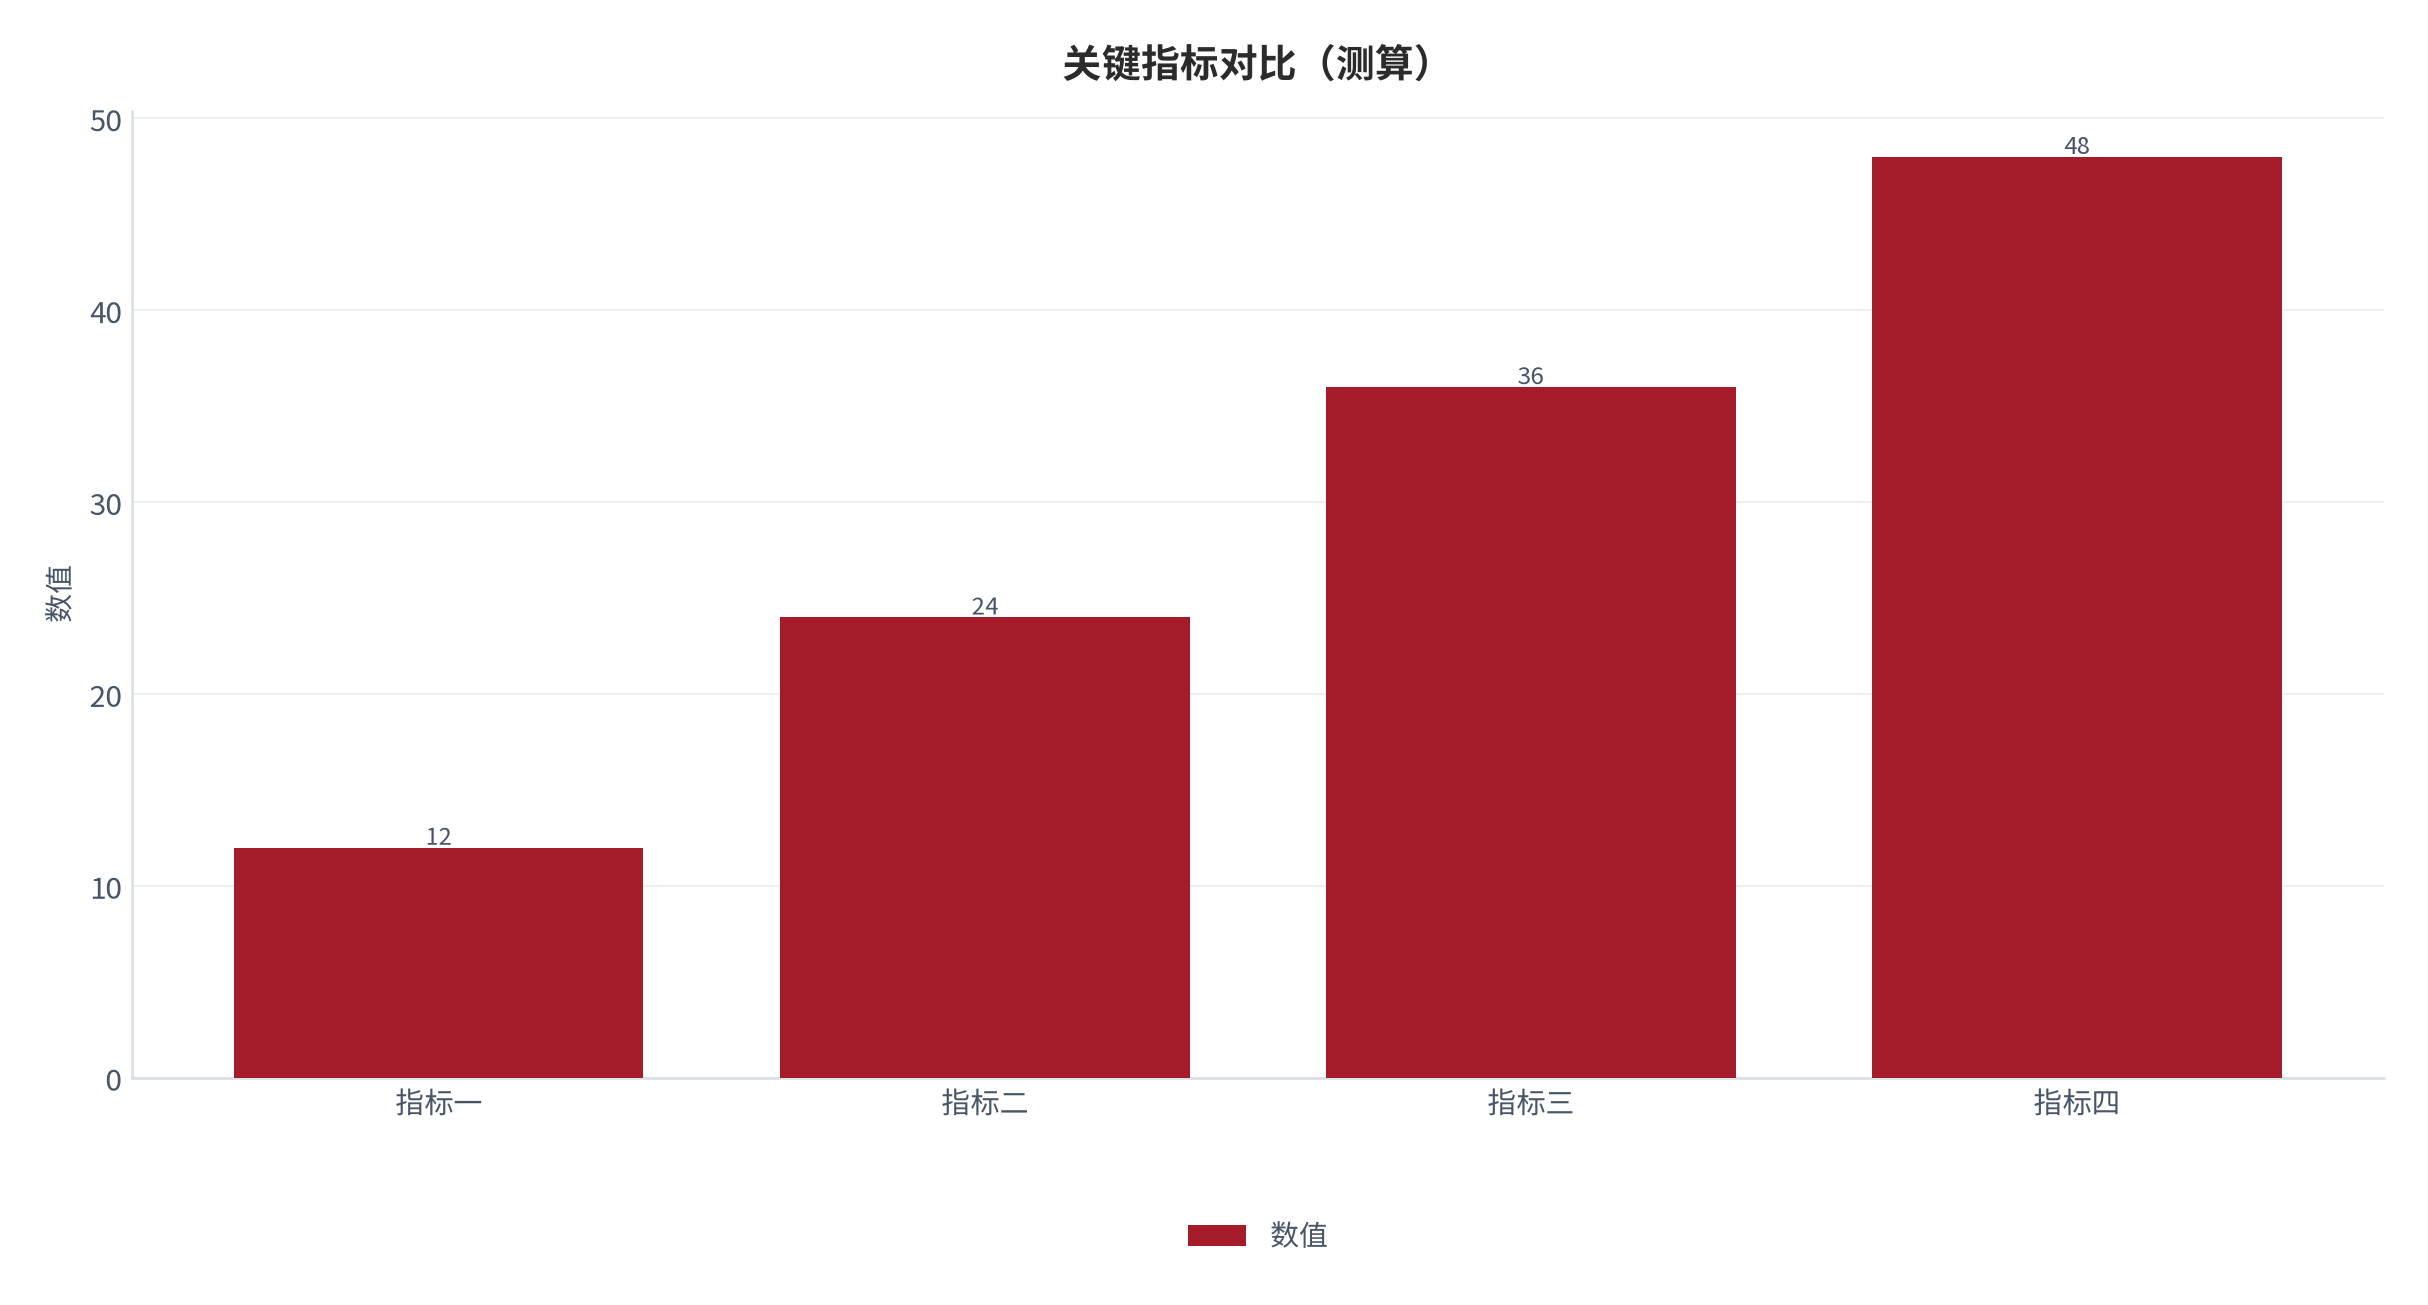
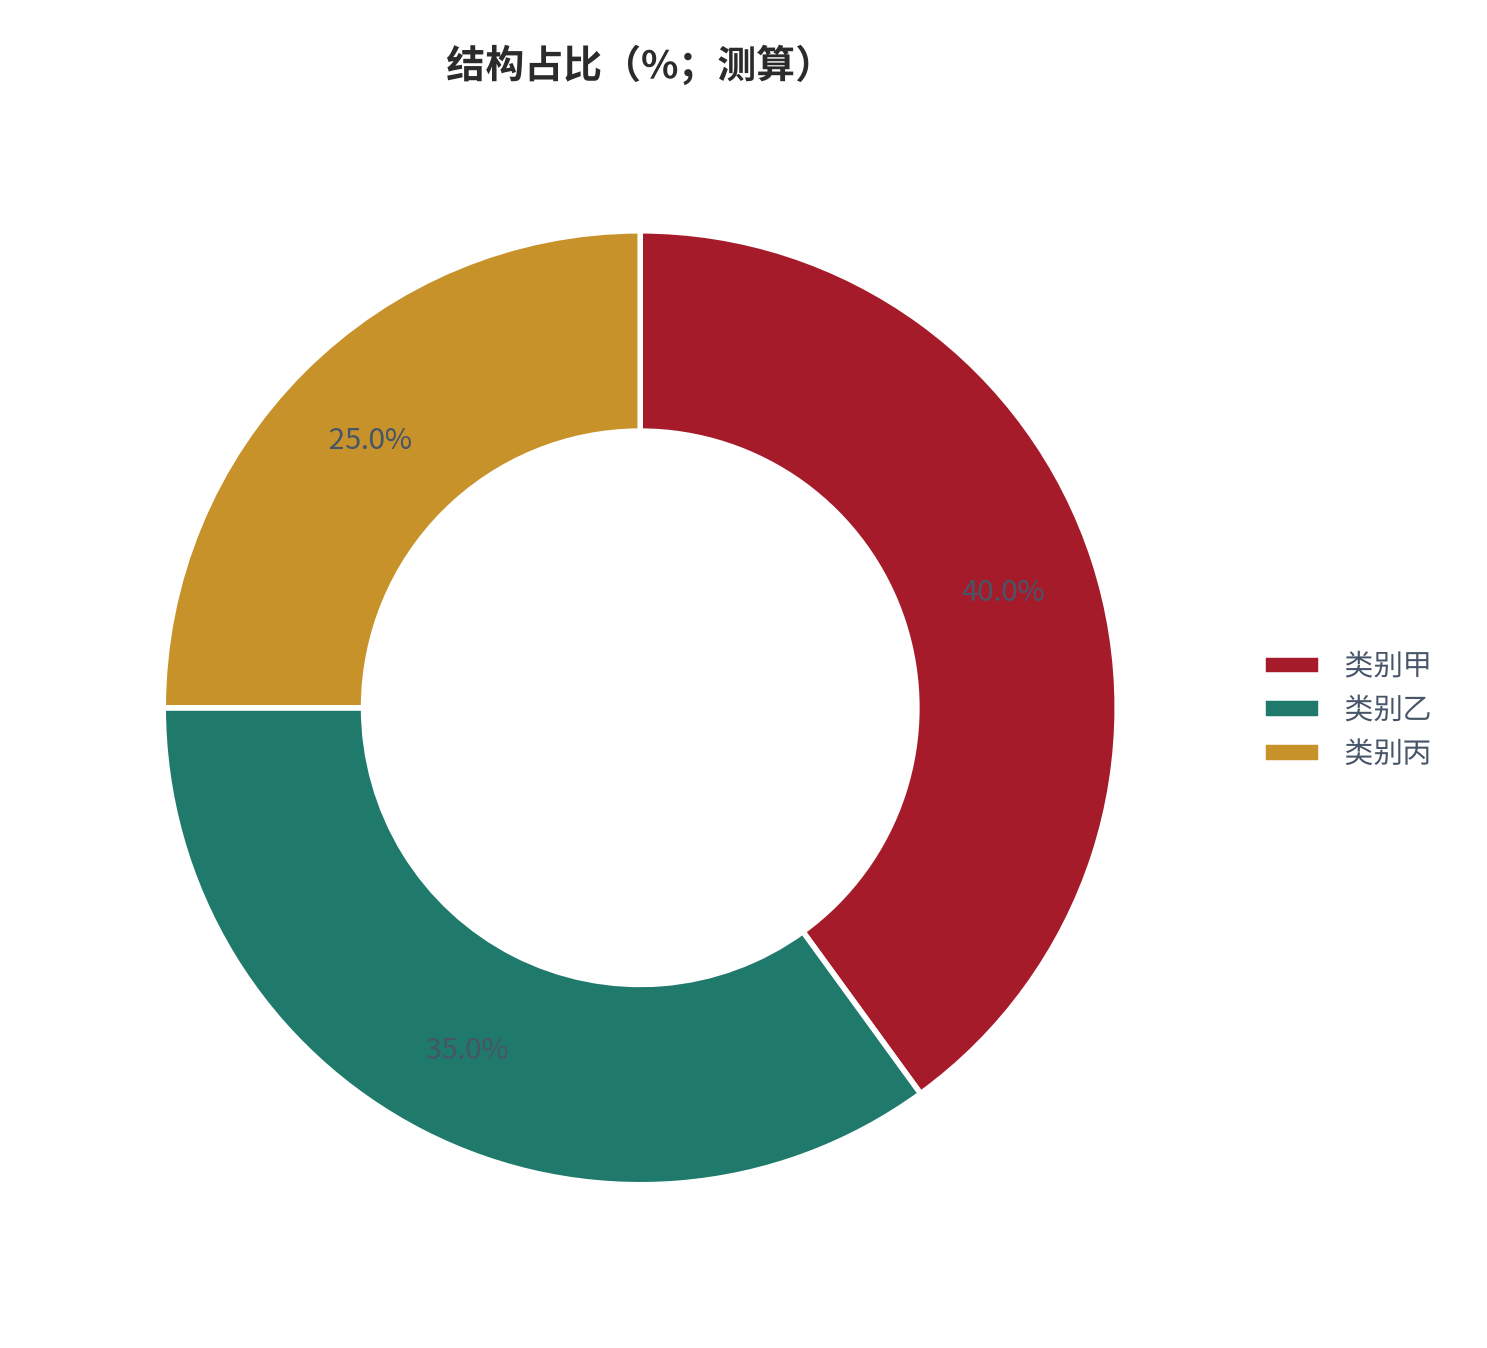
政策与外部环境的边际变化,往往是行业拐点的触发器,需结合上述框架动态跟踪 [10]。
11风险提示
以下风险与正文判断一一对应,按自身经营—行业结构—政策外部三类列示:
- (一)价格战二次发酵压毛利
- (二)上游价格维持高位
- (三)扩张快于需求扩容
- (四)履约成本刚性上行
- (五)细分市场忠诚度不足
- (六)合规与监管收紧
对号入座:(一)对应第四章单位模型,低价带盈亏平衡对量高度敏感;(二)对应第六章,进口依赖使成本端暴露;(三)对应第三、九章,净增快于扩容则效率摊薄;(四)对应第七章,履约费用趋势挤压利润;(五)对应第八章,下沉复购对价格依赖更高;(六)对应行业整体,监管趋严提高运营成本。
12结论与观察指标
结论一:行业规模故事依然成立。中性情景 2028 规模约 820 亿元(测算),需求渗透长斜率未被动摇。结论二:供给侧出清比需求渗透更剧烈,长尾普遍处于量与盈亏双重困境。结论三:价格中枢回不到早期,新均衡区间形成;利润池从单杯溢价迁移到量密度 × 渠道结构 × 效率。
建议持续跟踪五个观察指标,作为上述判断的验证锚点:
- 单单位日均的行业分位数(验证哑铃结构是否收敛);
- 集中度年度读数(验证出清斜率,证伪线为阈值);
- 核心场景规模季度增速(验证需求渗透,证伪线为年化 5%);
- 上游进口均价与期货月度均值(验证成本曲线);
- 头部履约费用占收比(验证渠道结构改善)。
A数据口径与测算依据
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 本报告 本报告测算口径(假设与参数见附录 C) |
无人零售与自动贩卖机市场规模约 540 亿元,同比 +12.0%;自动贩卖机的点位选择逻辑口径见正文 [测算] 检索:2026-09-26 |
—(本报告测算,无外部直接来源) |
| [2] | 本报告 本报告测算口径(假设与参数见附录 C) |
无人零售与自动贩卖机终端消费规模 420 亿元;人均年消费约 11.0 [测算] 检索:2026-09-26 |
—(本报告测算,无外部直接来源) |
| [3] | 本报告 本报告测算口径(假设与参数见附录 C) |
细分结构中,地铁站领先,区域分布见图表 [测算] 检索:2026-09-26 |
—(本报告测算,无外部直接来源) |
| [4] | 本报告 本报告测算口径(假设与参数见附录 C) |
友宝等头部公开数据:份额与净增领先 [测算] 检索:2026-09-26 |
—(本报告测算,无外部直接来源) |
| [5] | 本报告 本报告测算口径(假设与参数见附录 C) |
集中度指标从 36 升至 48 [测算] 检索:2026-09-26 |
—(本报告测算,无外部直接来源) |
| [6] | 本报告 本报告测算口径(假设与参数见附录 C) |
无人零售与自动贩卖机单单位成本结构:原料 32%、房租 20%、人力 22% [测算] 检索:2026-09-26 |
—(本报告测算,无外部直接来源) |
| [7] | 本报告 本报告测算口径(假设与参数见附录 C) |
主流价格带到手均价 6.0 元(测算),低价心智已建立 [测算] 检索:2026-09-26 |
—(本报告测算,无外部直接来源) |
| [8] | 本报告 本报告测算口径(假设与参数见附录 C) |
履约费用同比 +143.8%,占收比升至 14.0% [测算] 检索:2026-09-26 |
—(本报告测算,无外部直接来源) |
| [9] | 本报告 本报告测算口径(假设与参数见附录 C) |
上游价格高位,进口依赖度较高 [测算] 检索:2026-09-26 |
—(本报告测算,无外部直接来源) |
| [10] | 本报告 本报告测算口径(假设与参数见附录 C) |
关税红利使采购成本下降 8%,到港量环比上涨 [测算] 检索:2026-09-26 |
—(本报告测算,无外部直接来源) |
| [11] | 本报告 本报告测算口径(假设与参数见附录 C) |
供需缺口约 70,国产替代边际增强 [测算] 检索:2026-09-26 |
—(本报告测算,无外部直接来源) |
| [12] | 本报告 本报告测算口径(假设与参数见附录 C) |
产量 30,出口 1.9 [测算] 检索:2026-09-26 |
—(本报告测算,无外部直接来源) |
| [13] | 本报告 本报告测算口径(假设与参数见附录 C) |
长尾单位月流水普遍低于盈亏平衡线 [测算] 检索:2026-09-26 |
—(本报告测算,无外部直接来源) |
| [14] | 本报告 本报告测算口径(假设与参数见附录 C) |
下沉市场净增同比约 53% [测算] 检索:2026-09-26 |
—(本报告测算,无外部直接来源) |
| [15] | 本报告 本报告测算口径(假设与参数见附录 C) |
头部单单位日均约 260;行业均值约 95 [测算] 检索:2026-09-26 |
—(本报告测算,无外部直接来源) |
| [16] | 本报告 本报告测算口径(假设与参数见附录 C) |
中性情景 2028 规模约 820 亿元 [测算] 检索:2026-09-26 |
—(本报告测算,无外部直接来源) |
B证明链台账
本报告共设七条可证伪链,覆盖摘要口径对账、需求渗透、竞争格局、单位模型、成本传导、效率分化与规模预测。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件。
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1 | 无人零售与自动贩卖机的有效供给被表观参与者数量高估 | 金额反推单位数低于表观 | 月度关店率、单单位中位数 | 高频有效单位 ≥ 表观 80% | [测算]+测算 |
| 链 2 | 无人零售与自动贩卖机的需求是慢变量,价格波动不引发需求回落 | 量增速高于金额增速 | 季度品类增速、同口径量 | 增速跌破 5% 或量两季负增长 | [测算]+测算 |
| 链 3 | 无人零售与自动贩卖机集中度将继续上行,长尾出清 | 集中度 36→48 | 年度集中度、注册注销 | 2028 未破阈值 | [测算] |
| 链 4 | 无人零售与自动贩卖机低价/主流价格带在核心场景不可作为常态盈利模型 | 固定成本 2.2 万/月 | SKU 占比、平衡量分位 | 占比 ≥50% 且利润率双位数 | [测算]+测算 |
| 链 5 | 无人零售与自动贩卖机价格中枢回不到早期高位 | 均价降幅 33% | 到手价分布、上游价 | 价格带两年回升高位 | [测算] |
| 链 6 | 无人零售与自动贩卖机上游成本对终端毛利的冲击被高估 | 单单位成本 0.4 元 | 期货均价、毛利率 | 进口涨超 40% 且毛利降 5pct | [测算]+测算 |
| 链 7 | 无人零售与自动贩卖机头部集中度继续抬升,长尾出清不可避免 | 长尾低于盈亏线 | 量 CR5、注销率 | 量 CR5 四季度持平或降 | [测算]+测算 |
C数据档次说明
本报告所有关键数据均按四档标注数据来源档次,以区分证据强度与可复核性:特别说明:本篇未使用可直接核验的外部统计源,全部数字为本报告参数化测算;阅读时请以方法框架为准,勿将具体数值当作行业官方口径。
- [测算]一手或官方口径:上市公司业绩公告、政府与行业协会正式统计,可直接复核;
- [测算]机构二手口径:咨询机构、行业研究与专业数据库整理,口径可能存在差异;
- [测算]媒体转引口径:媒体报道或企业宣传口径,未经独立审计,仅作参考;
- [缺口]数据缺口:无法获得可靠来源的数据,一律降级为定性讨论或不写。
所有标注「测算」的数字,均为本报告基于外部锚参数推算的结果,推算公式与参数取值在正文中逐项给出;测算值与外部锚存在偏差时,均在正文标注对账结果。不同机构因统计口径差异,同一指标可能存在数值差异,以原始报告口径为准。
评论(0)