
基本信息
阅读时间:约 16 分钟
字数:约 8,310 字
摘要:市场担心:全屋定制报价看似透明,套餐低价引流、增项高价收尾,消费者实际支付远超标价,行业被质疑「增收不增利」,在竣工下行周期里只是又一个被需求拖垮的地产后周期行业。
| — | 摘要与核心预期差 |
| 01 | 行业界定与规模口径 |
| 02 | 需求侧:家庭渗透率与更新需求 |
| 03 | 供给侧:品牌、渠道与产能 |
| 04 | 成本与报价拆解(重点) |
| 05 | 渠道与售后 |
| 06 | 政策与补贴 |
| 07 | 测算模型 |
| 08 | 风险 |
| 09 | 结论 |
| 10 | 产业链与上游价格(板材与五金) |
| 11 | 可比公司速览与毛利归因 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:全屋定制报价看似透明,套餐低价引流、增项高价收尾,消费者实际支付远超标价,行业被质疑「增收不增利」,在竣工下行周期里只是又一个被需求拖垮的地产后周期行业。
我们认为:全屋定制的毛利真相藏在「板材利用率 × 报价口径」里,而非需求增速里。套餐价低是因为压缩了板材用量与五金等级,而非生产效率提升;当竣工下行、需求从新房转向存量翻新,谁能把板材利用率和报价透明度做高,谁才守住毛利。头部 2024 年营收普遍双位数下滑但毛利率不降反升,正是这一逻辑的证据。
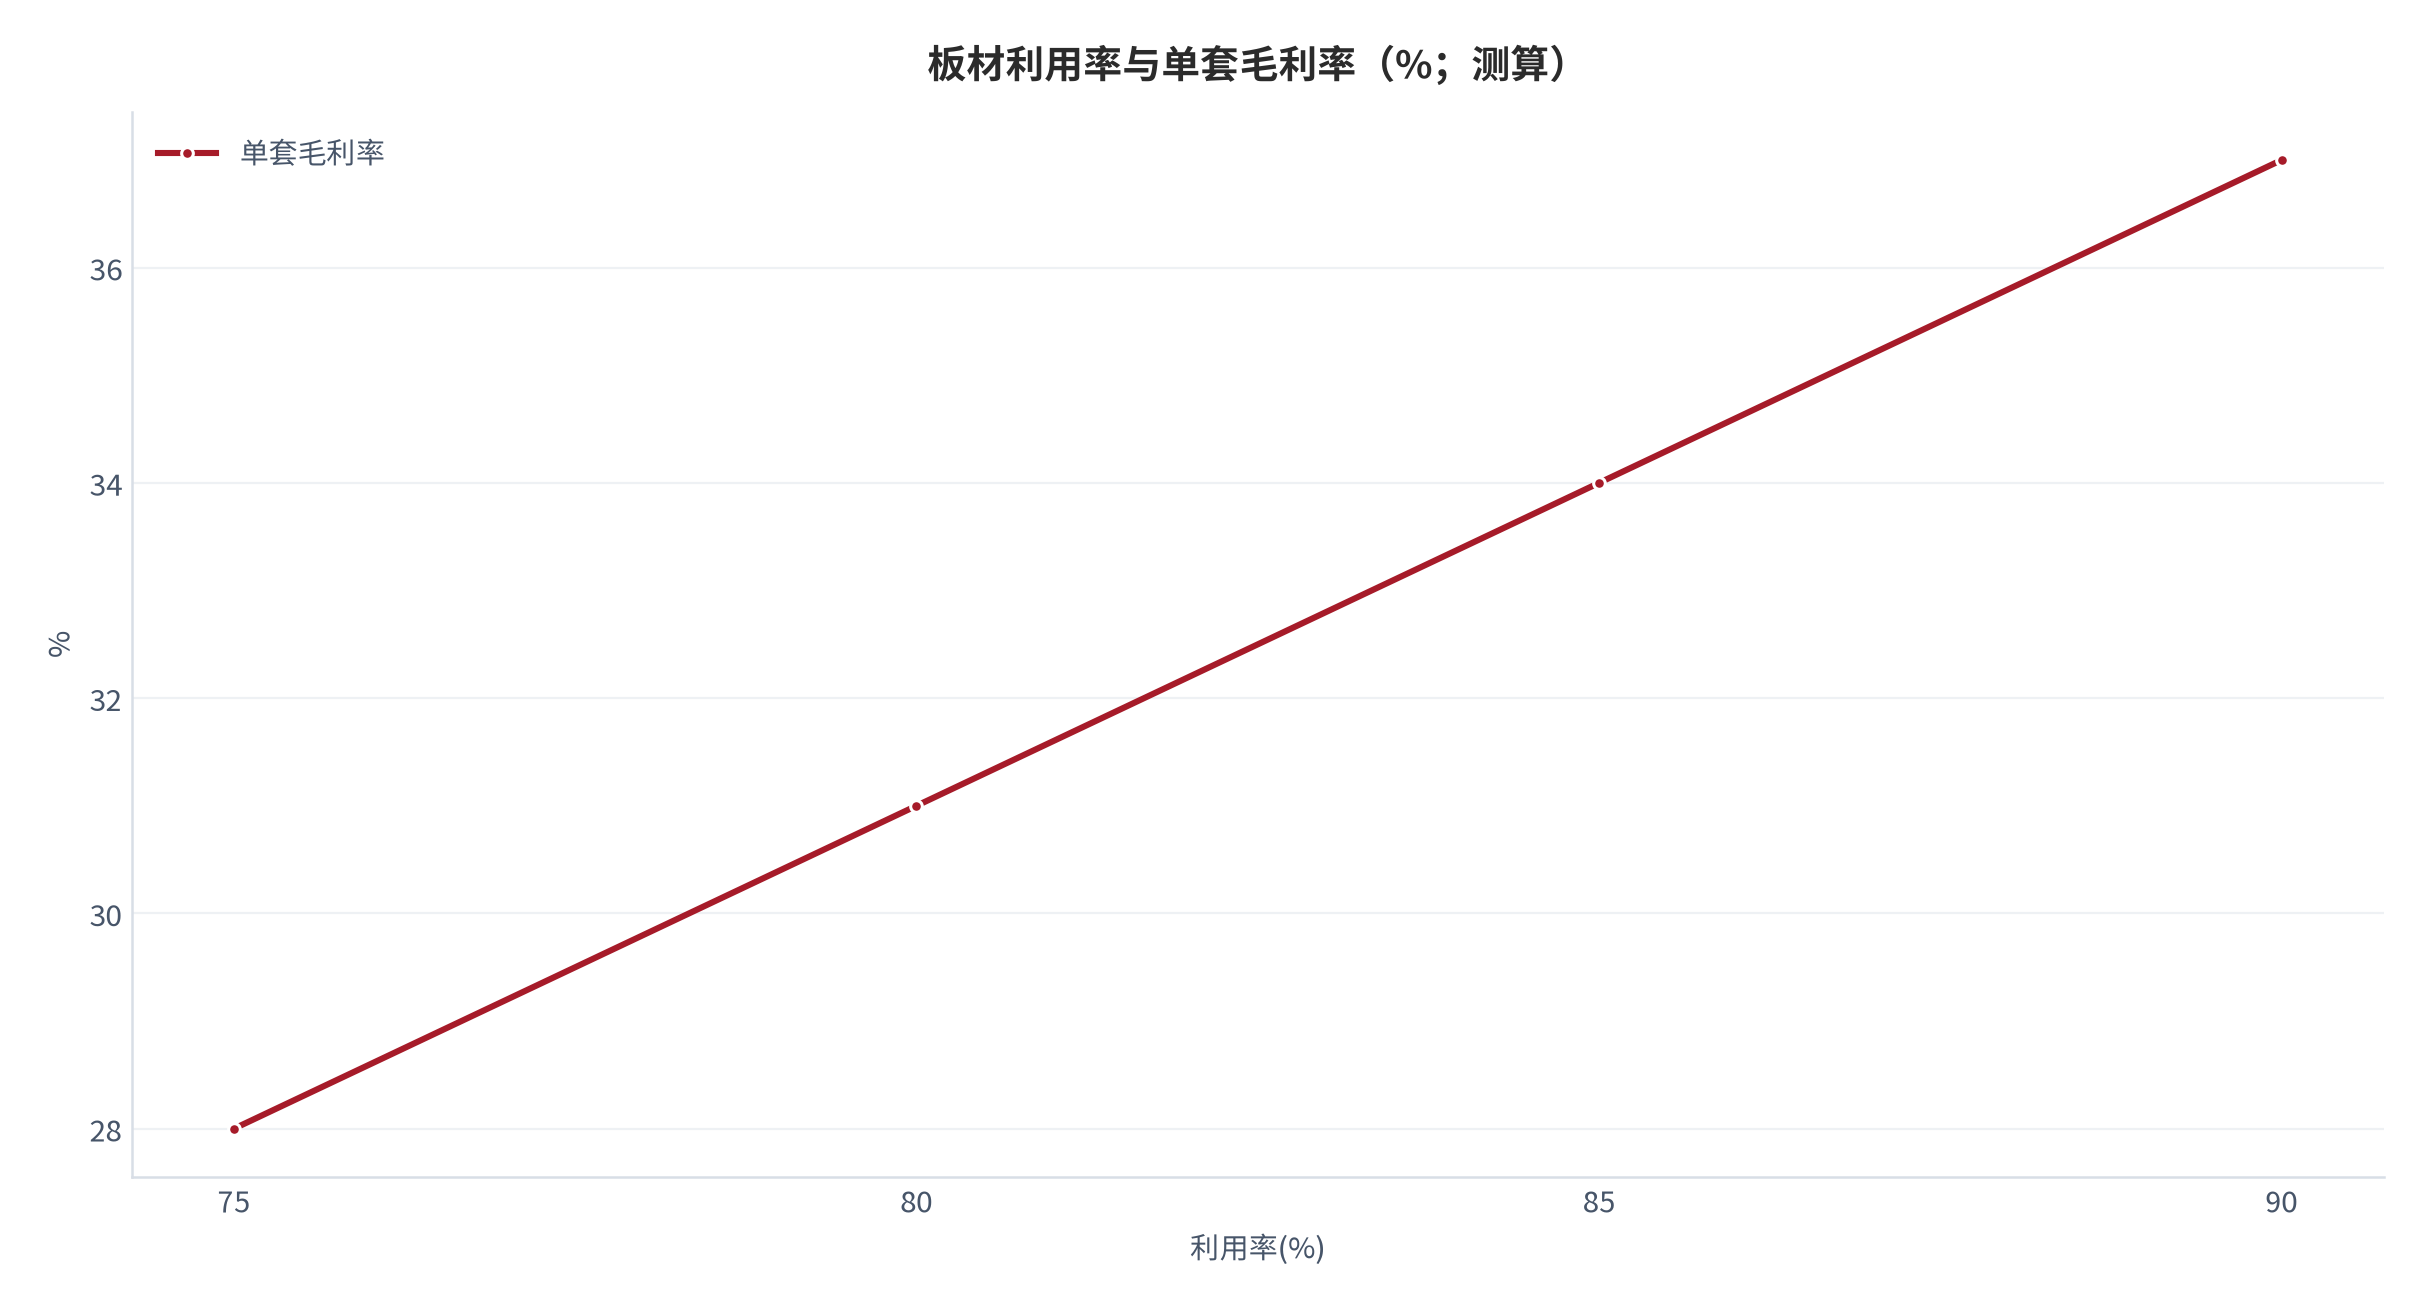
- 板材利用率每提升 5 个百分点,单套毛利约改善 2.5–3.5 个百分点 [10];头部通过柔性产线把利用率从约 75% 提到 85% 以上,这是毛利率未随营收下滑而崩塌的真正原因 [3]。
- 投影面积报价相对展开面积平均隐藏约 18% 的材料 [8];同一套柜体,两种口径下消费者看到的「单价」可以差出三成,这是行业最大的信息不对称。
- 需求侧从新房转向存量翻新:2024 年家装市场「442」结构(新房 40%、存量新房 40%、二手房 20%)[6],而存量翻新对柜体定制化、环保等级的要求更高,反而抬升客单价——索菲亚 2024 年工厂端平均客单价 23370 元/单、同比 +19.12% [4]。
本篇增量:用「板材等级—报价口径—利用率」三维框架还原真实毛利率,区分套餐价、投影面积价、展开面积价三种计价,并指出以旧换新与旧房装修补贴正把需求从毛坯新房拉向存量改造,使行业中期逻辑由竣工敏感度转向渗透率。
01行业界定与规模口径
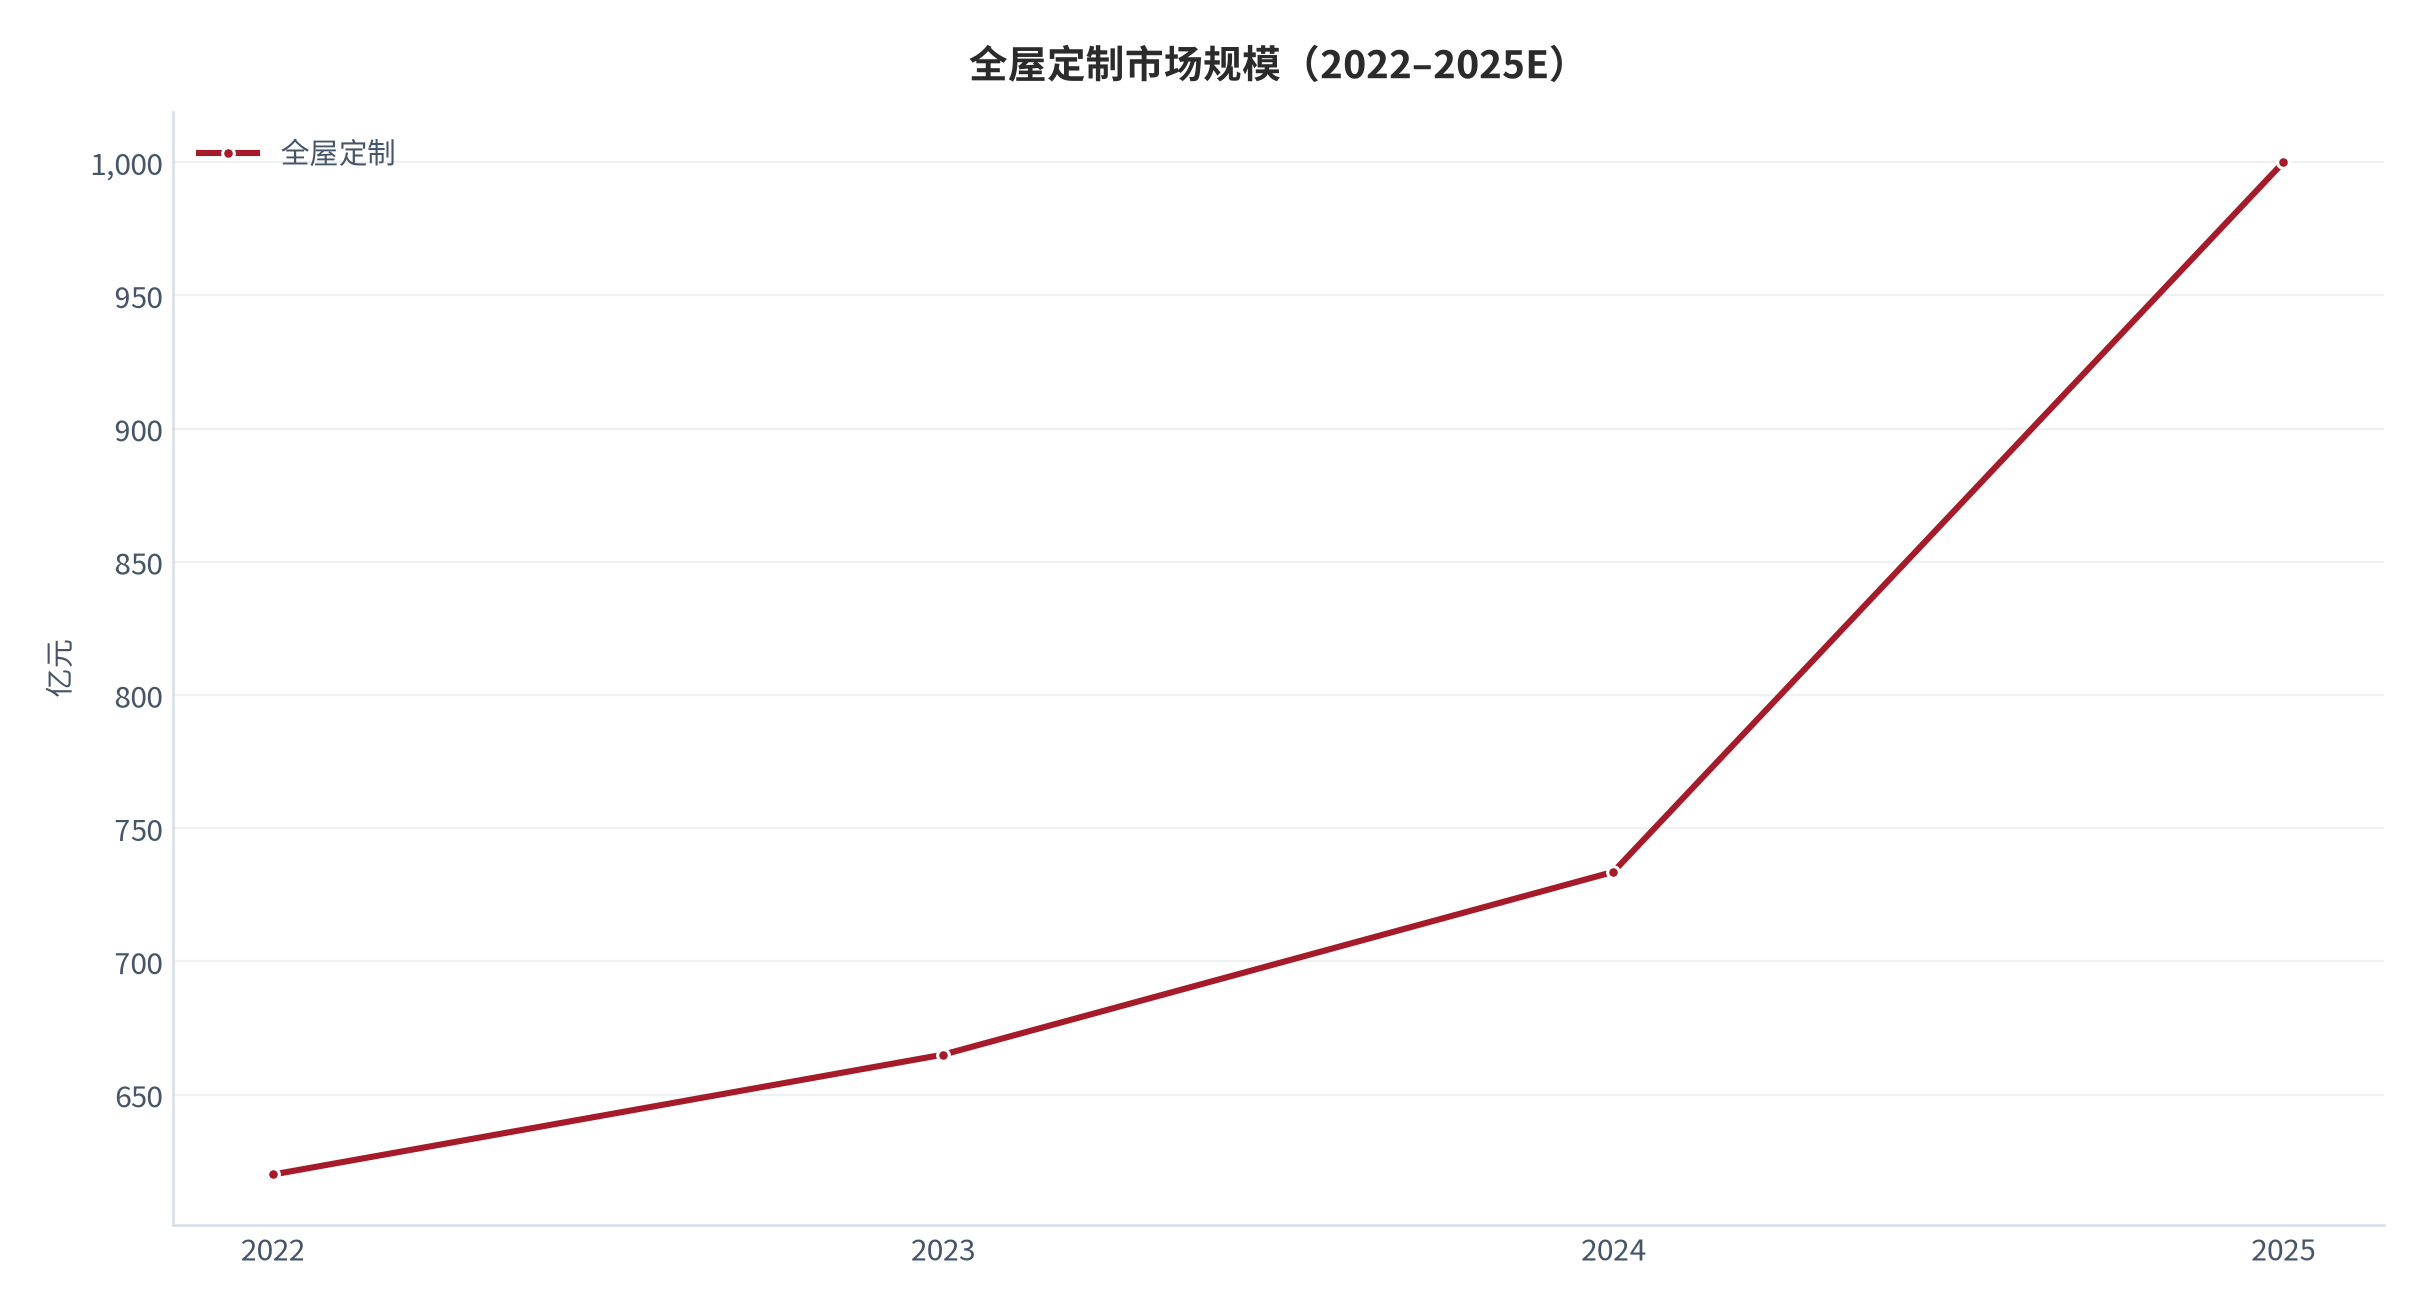
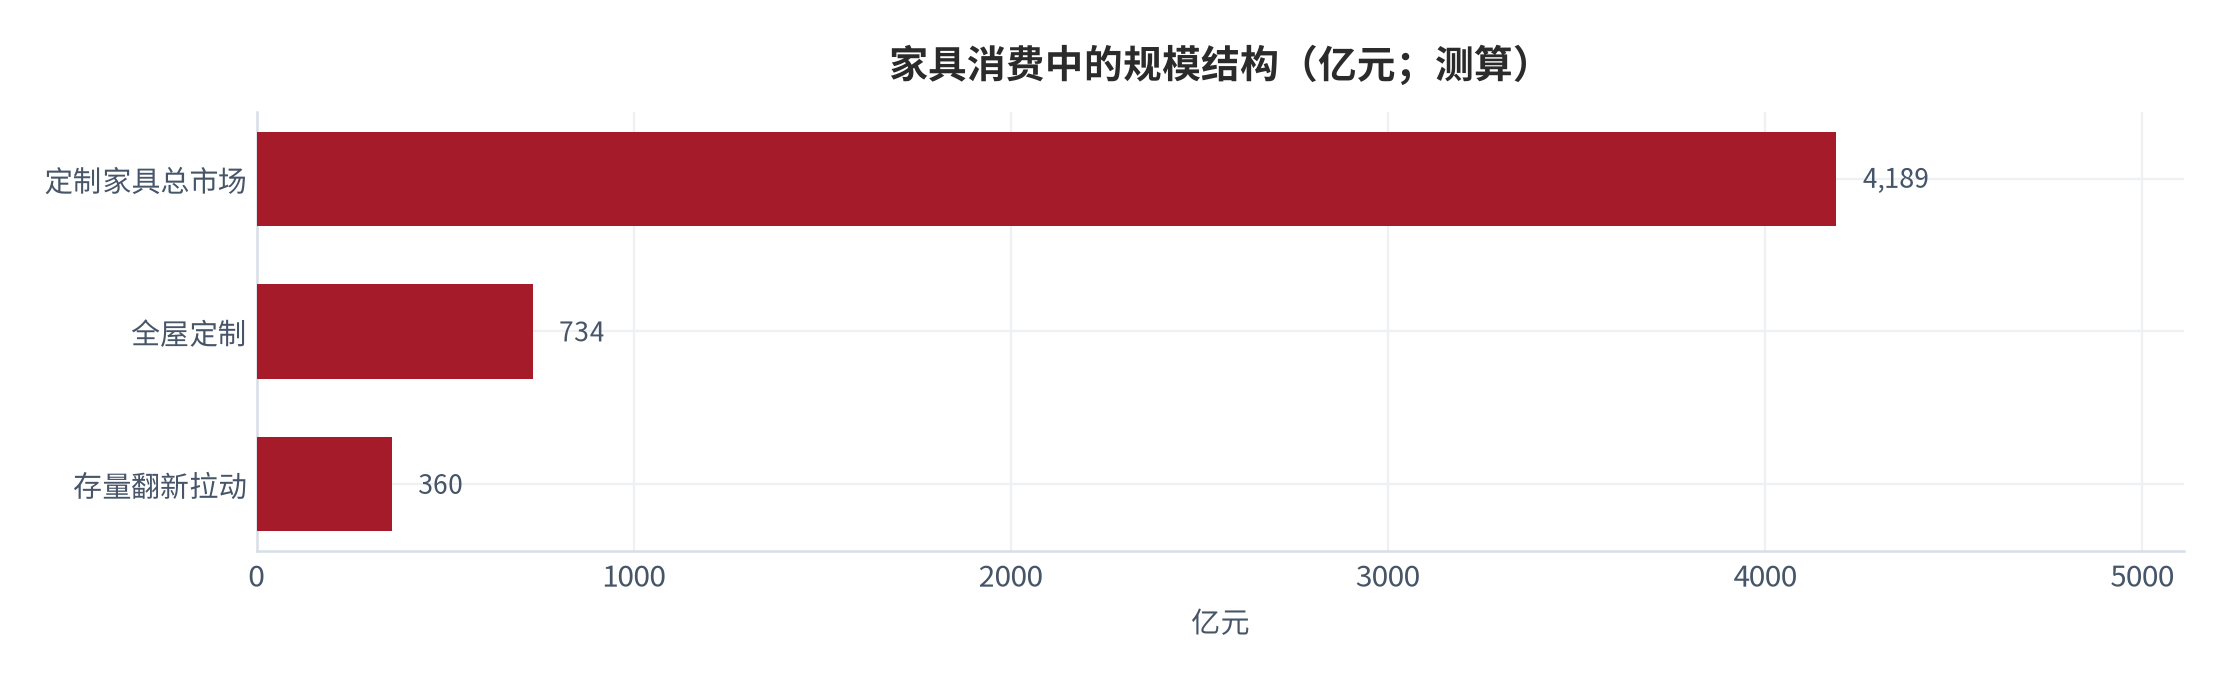
全屋定制是定制家具中「按空间整体设计、工业化生产、上门安装」的子类,区别于成品家具与单品定制(如单独衣柜)。2024 年中国定制家具市场规模约 4189 亿元、同比 +9.9% [7];其中全屋定制规模约 733.6 亿元、预计 2025 年突破 1000 亿元 [1]。两层口径逐级收窄,讨论毛利必须锁定「全屋定制」而非泛定制家具。
| 口径 | 2024 年规模 | 统计范围 | 适用场景 |
|---|---|---|---|
| 定制家具总市场 | 4189 亿元 [7] | 含橱柜/衣柜/木门/全屋等 | 行业总量与投资 |
| 全屋定制 | 733.6 亿元 [1] | 按空间整体设计与安装 | 本报告核心赛道 |
| 测算:存量翻新拉动 | 约 360 亿元 [16] | 旧房重装与局部改造 | 中期需求主引擎 |
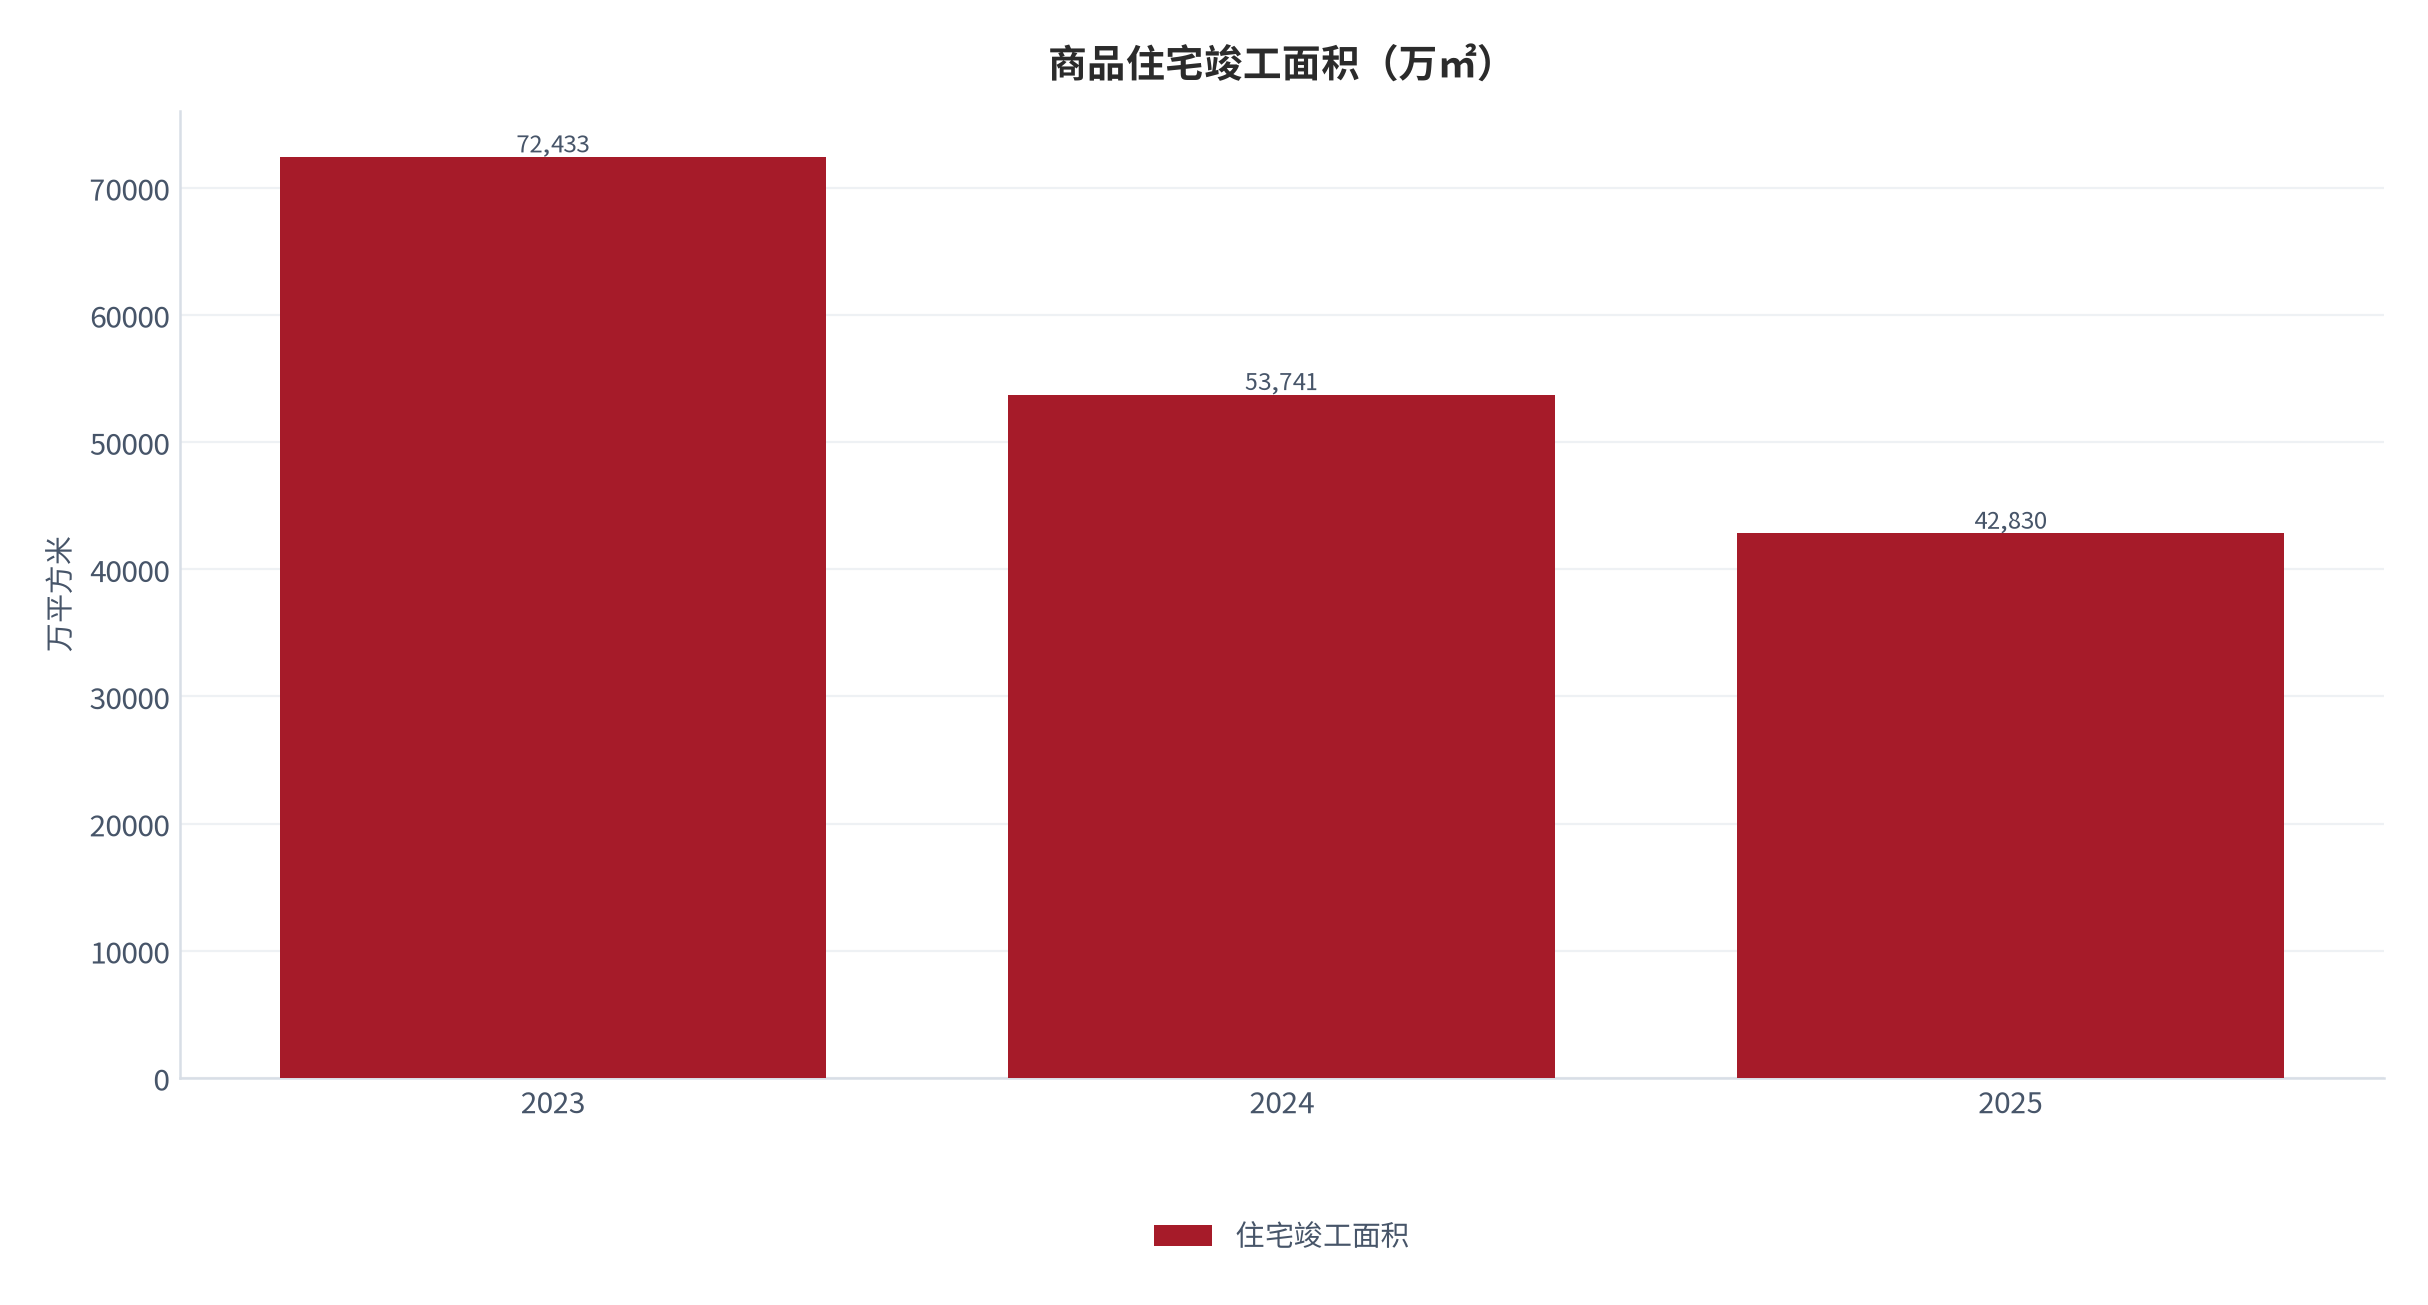
需求基本盘与房地产竣工高度相关。2024 年住宅竣工面积 53741 万㎡(同比 -27.4%),2025 年进一步降至 42830 万㎡(同比 -20.2%)[2];竣工下行直接压制新房配套柜体需求,但存量房翻新与二手房重装提供对冲,使行业对竣工的敏感度下降。
竣工与新房定制需求之间存在约 12–18 个月的传导时滞:当期竣工决定的是一年半后的交房与装修放量。因此 2024–2025 年竣工深度下滑,对定制柜体订单的显性冲击更多体现在 2026 年;而存量翻新与二手房重装因无交付时滞,成为即期更稳的需求底盘。
口径差异本身也是研究风险:部分第三方机构把「定制家具」与「全屋定制」混用,导致规模测算相差数倍。本报告严格区分两者,凡涉及投资判断均以 733.6 亿元的「全屋定制」口径为锚 [1],避免把泛定制家具的总量增长错判为全屋定制的渗透逻辑。这一口径纪律,是后续所有毛利与规模结论的前提。
02需求侧:家庭渗透率与更新需求
需求侧 = 住房套数 × 翻新频率 × 单套柜体价值。2024 年家装市场「442」结构显示增量来自存量而非新房 [6];测算城镇家庭全屋定制渗透率约 22% [17],仍低于成熟市场,存量翻新是未来主引擎。测算需求结构中存量翻新占 50%、新房占 35%、二手房占 15% [16]。
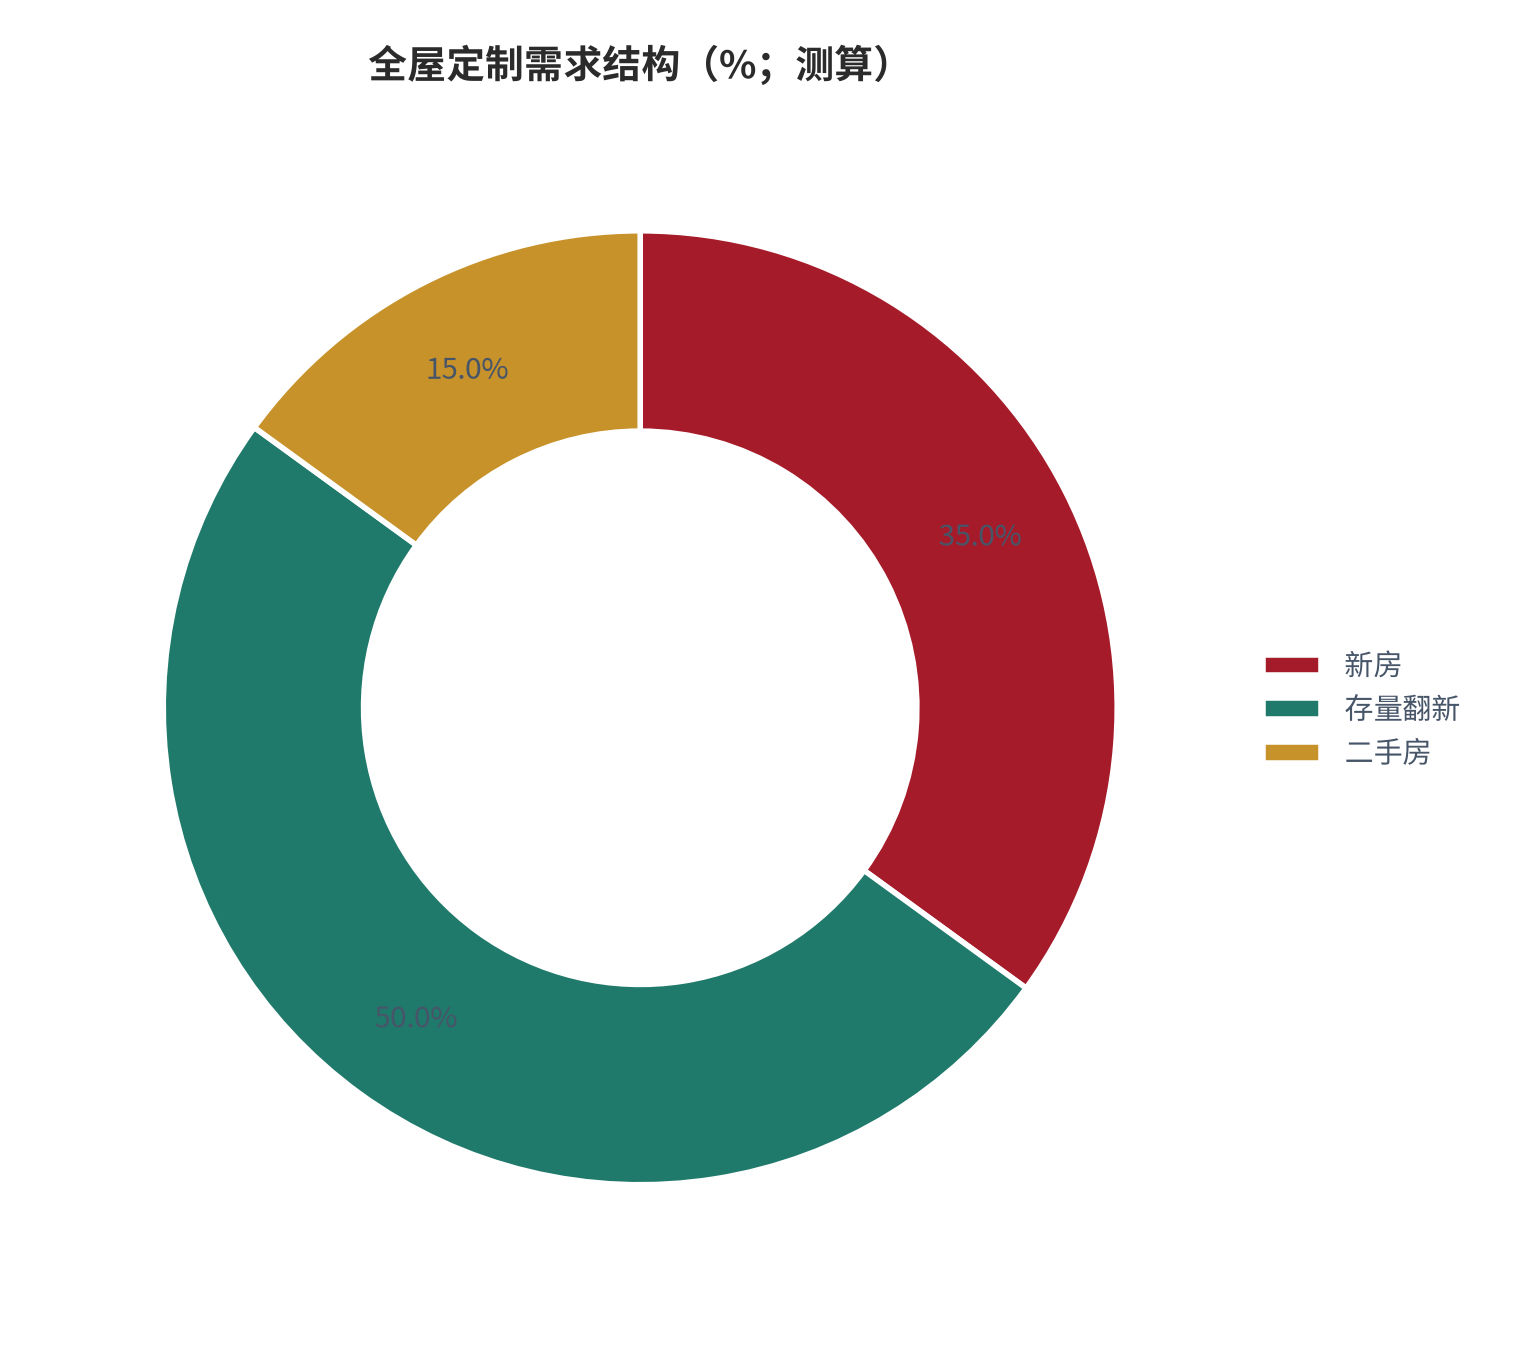
翻新需求对环保与定制化要求更高:存量房重装更关注板材等级(ENF/E0)与空间复用,客单价因此上行。索菲亚 2024 年客单价 23370 元/单、同比 +19.12% [4],正是存量高端化的信号;这与新房毛坯走量的低客单逻辑截然不同。
二手房交易是翻新需求的领先指标:二手房过手后普遍经历厨卫与全屋重装,且业主更倾向一次性做高环保等级。与期房交付的整屋毛坯不同,二手房翻新客单更聚焦柜体与局部改造,对设计响应速度要求更高,这也解释了为何整装渠道增速快于传统经销。
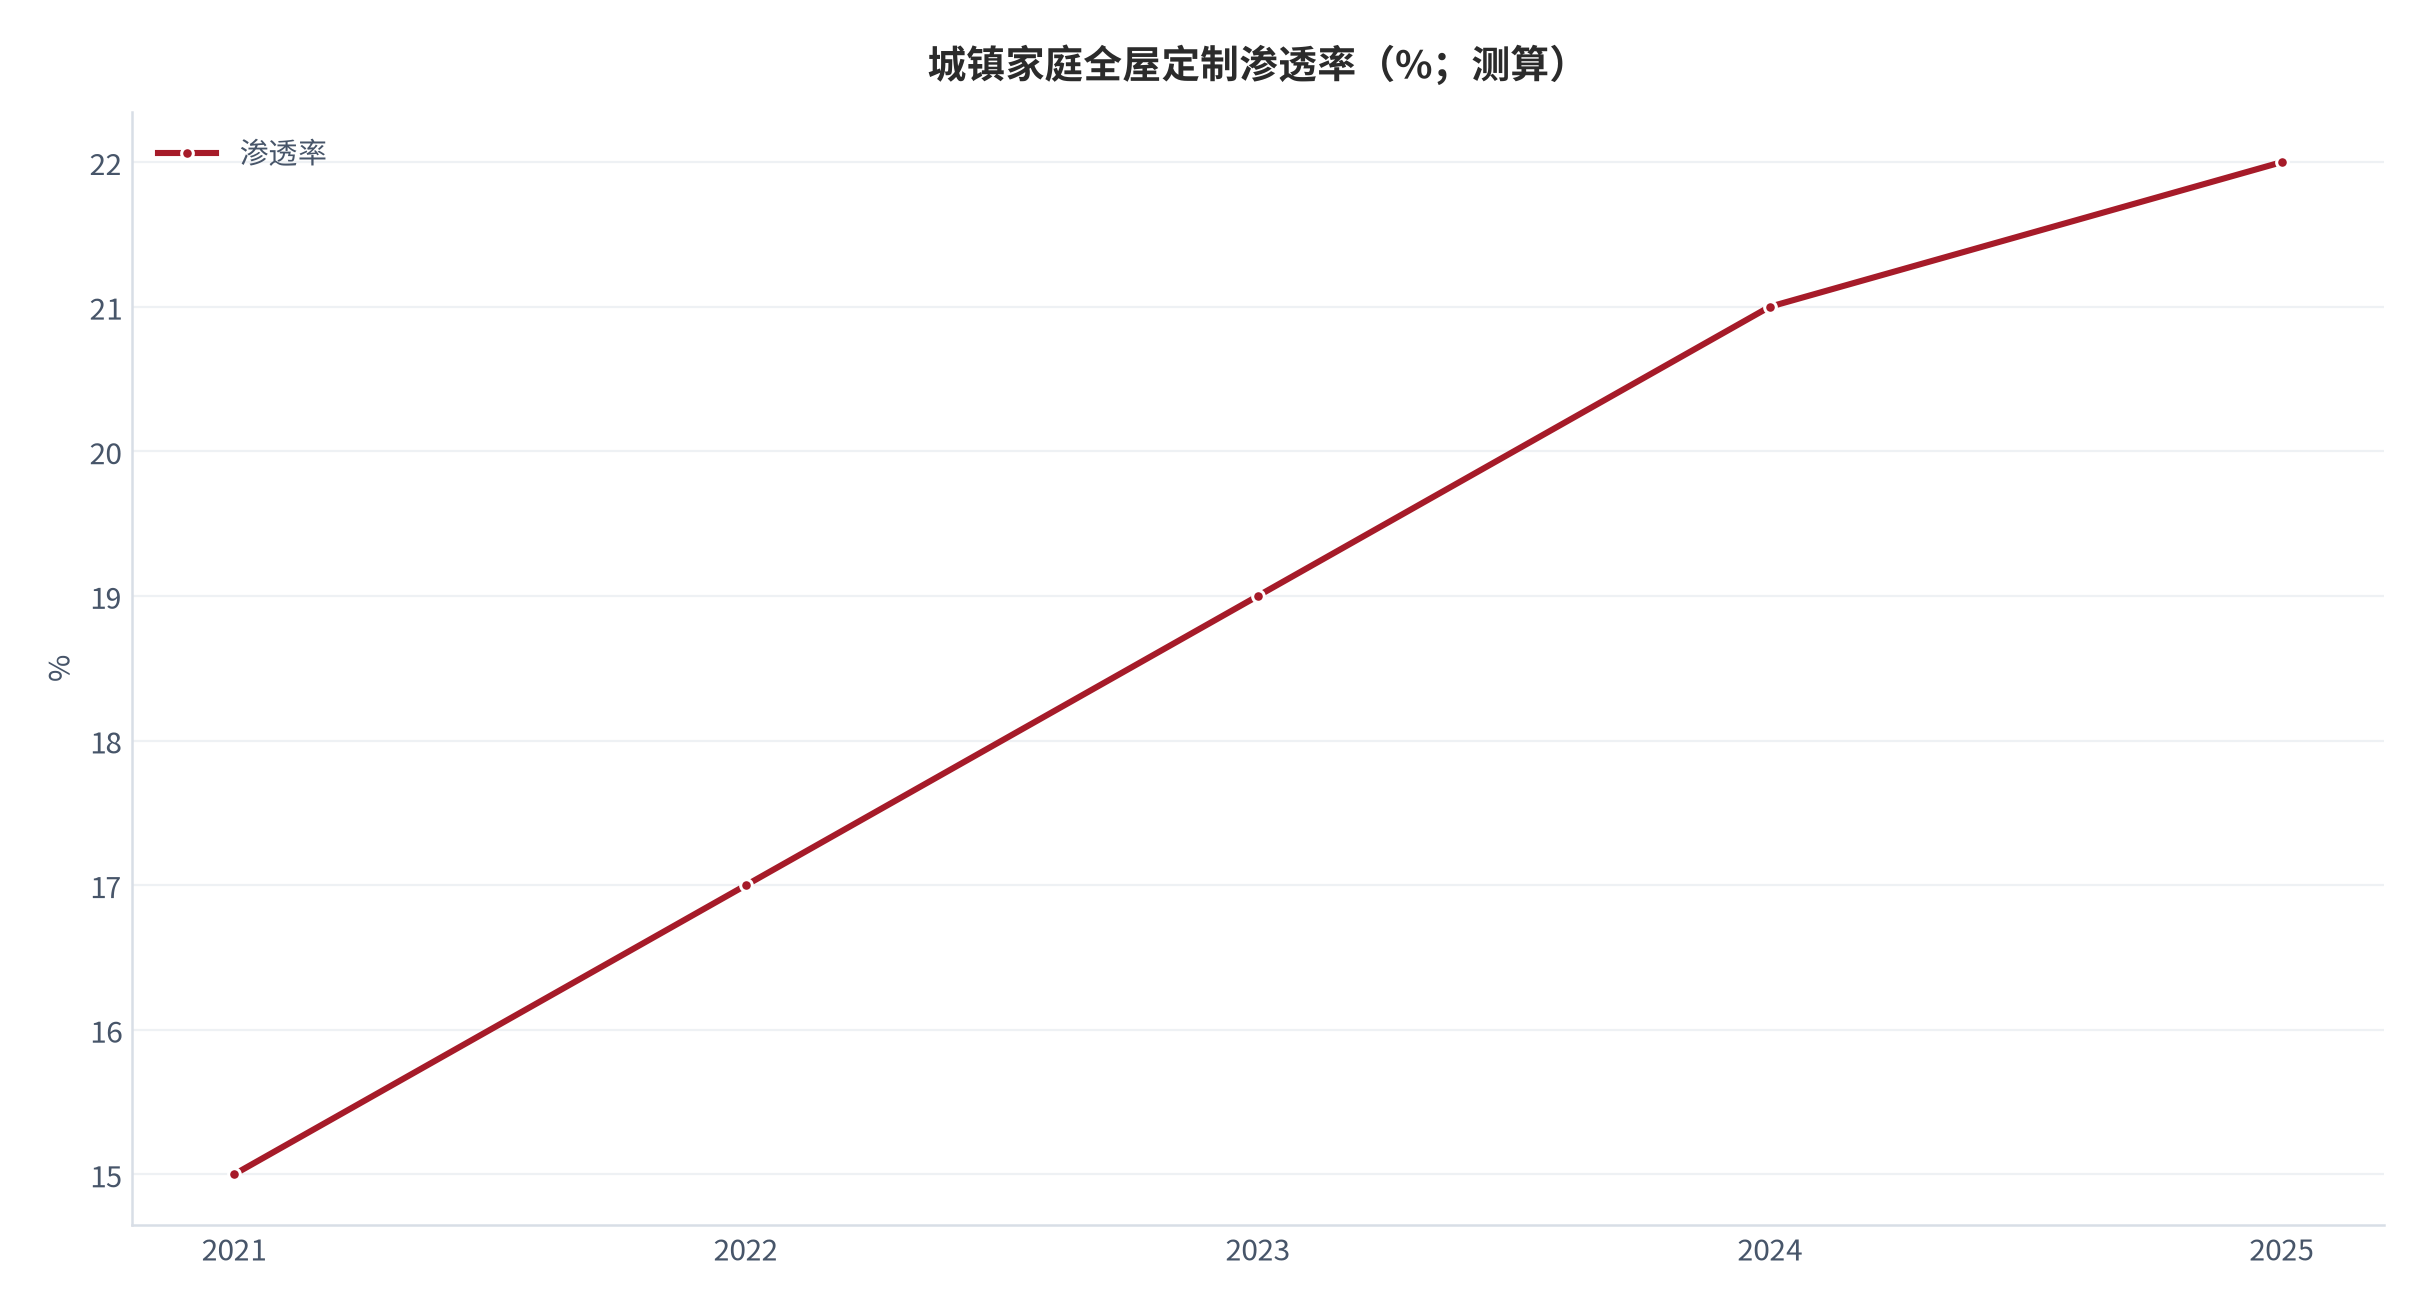
渗透率提升的约束在供给而非需求:设计产能与安装师傅的供给瓶颈,决定了渗透率不可能在一年内跳升。这也是为何本报告三情景对渗透率采用年均 2 个百分点的中性假设而非更激进的外推——过快的渗透假设会高估头部产能利用率,反而误导毛利弹性。需求侧的「想装」最终要被供给侧的「能装」兑现,这条约束贯穿全文。
03供给侧:品牌、渠道与产能
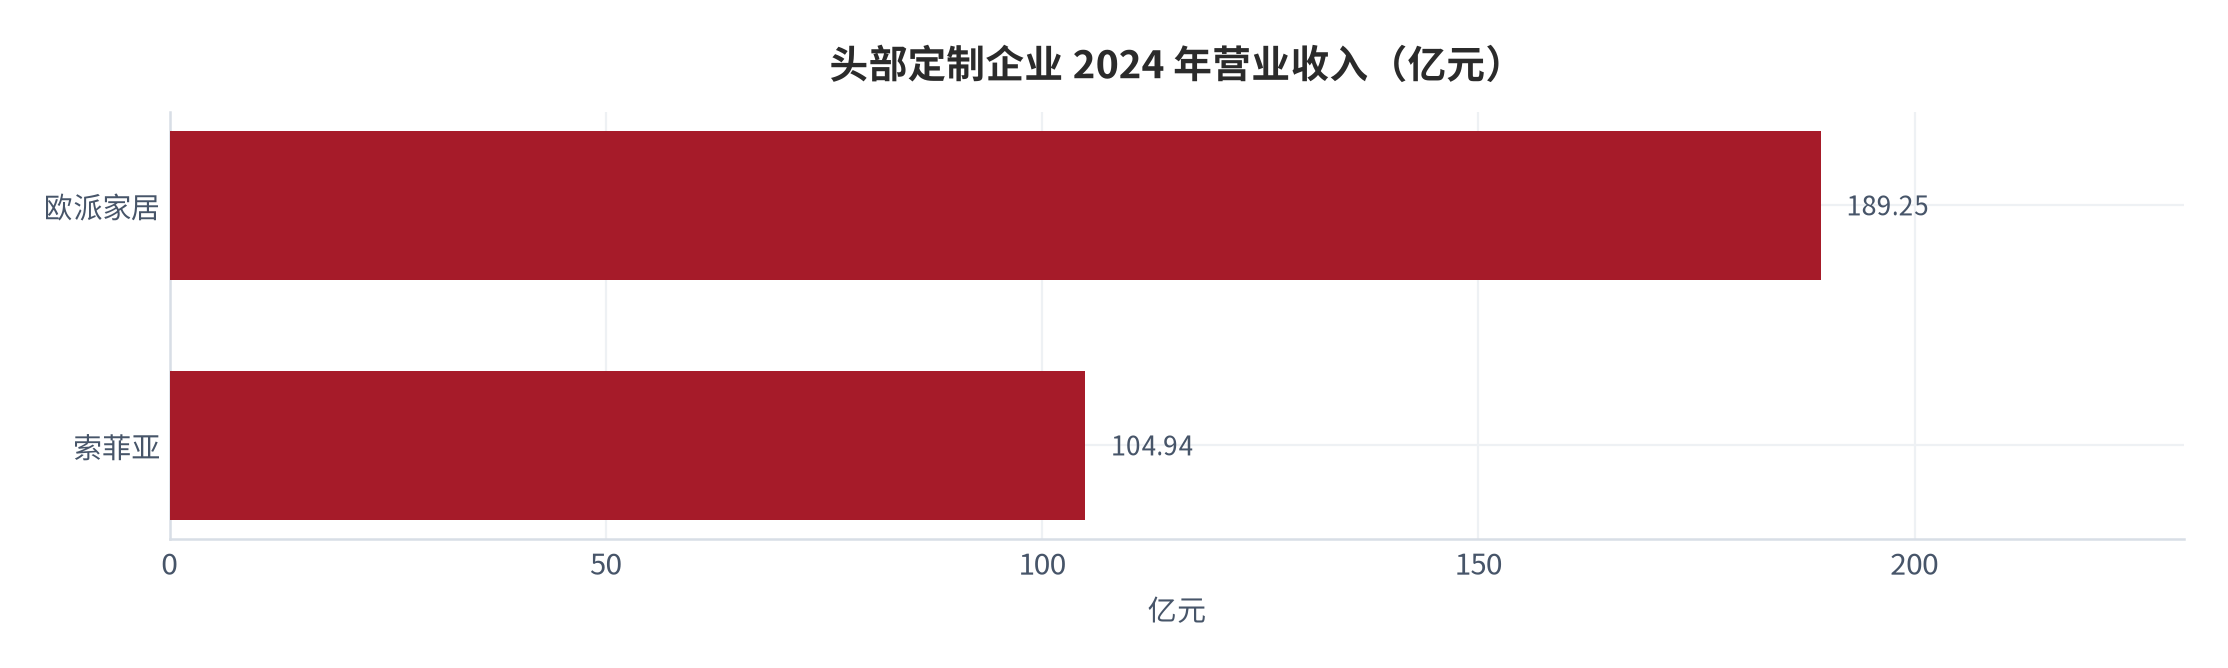
供给侧高度分散但头部集中。欧派 2024 年营收 189.25 亿元(同比 -16.93%)、毛利率 35.91% [3];索菲亚营收 104.94 亿元、毛利率 35.43%、归母净利 13.71 亿元(+8.69%)[4]。两家合计占定制家具上市公司营收过半,规模效应转化为板材议价与产线利用率优势。
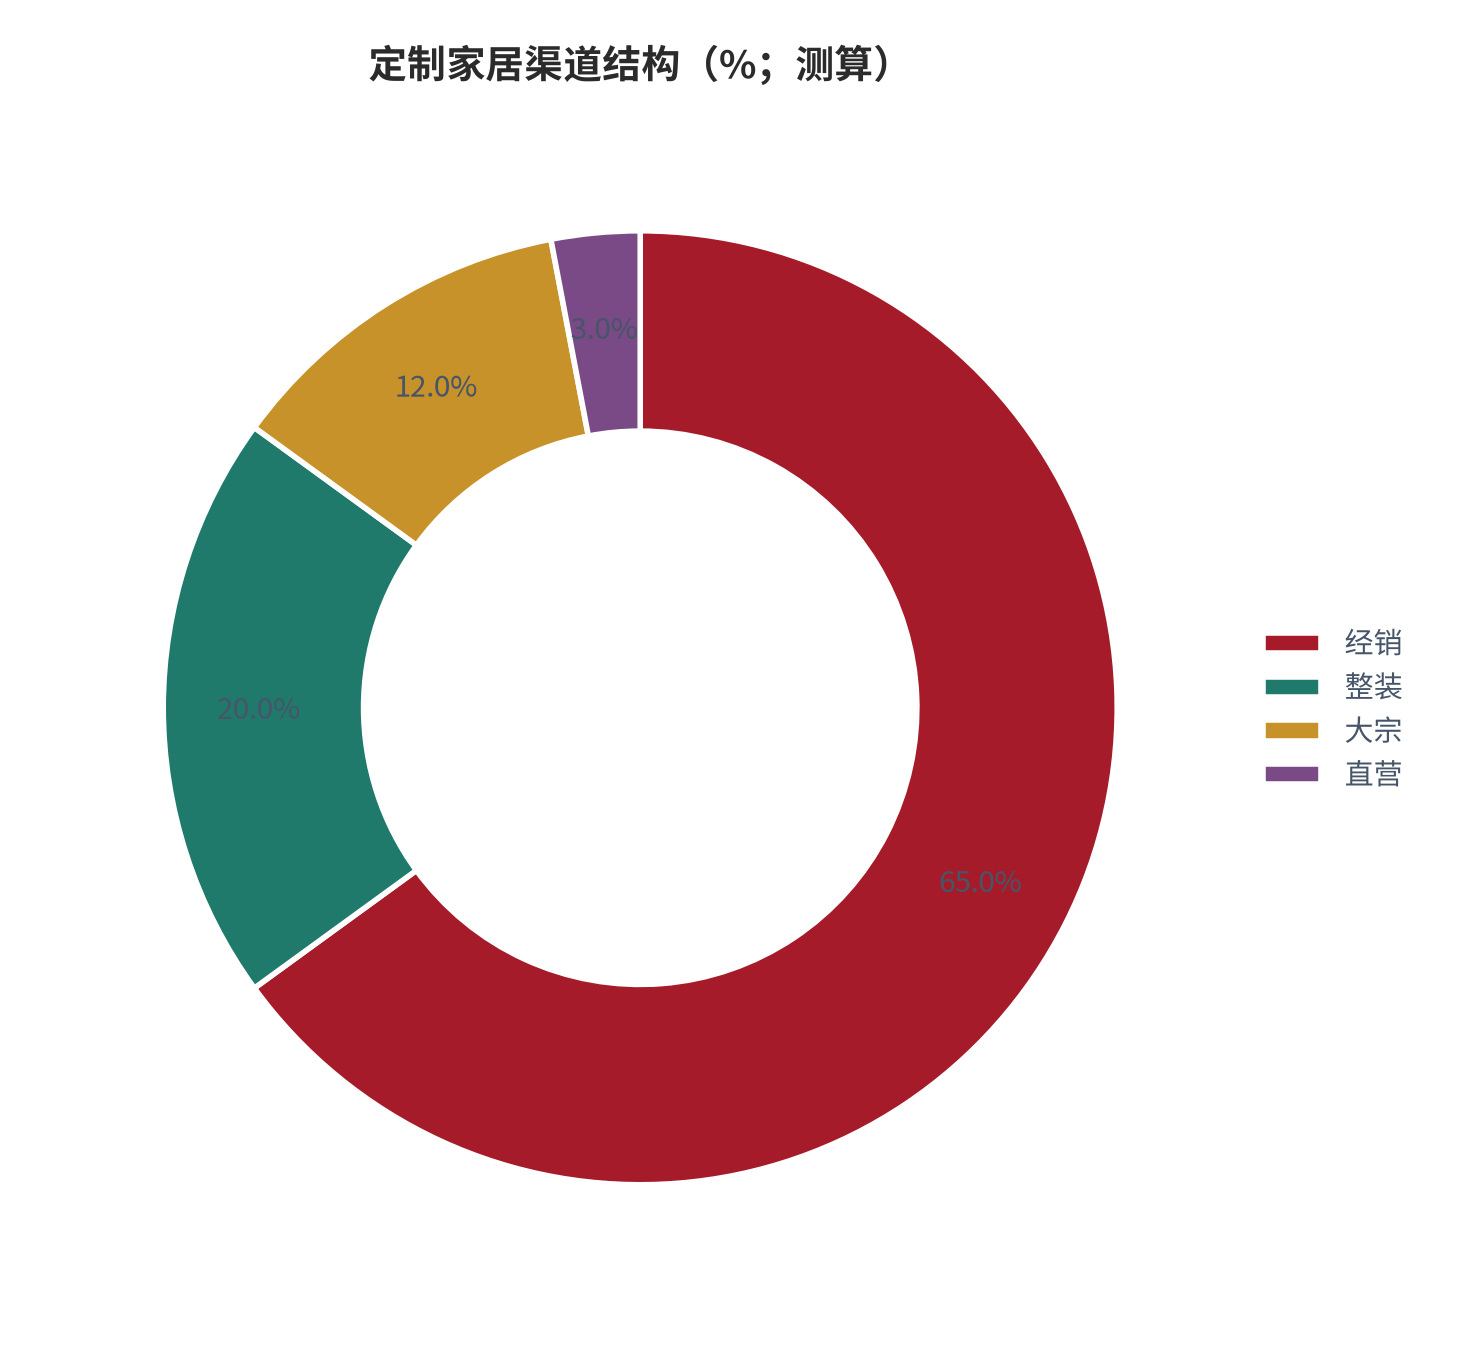
渠道正在从纯经销转向「经销 + 整装 + 大宗」。欧派 2024 年经销门店 7813 家、年内关店 2058 家,渠道净减少反映出清 [3];测算渠道结构中经销约 65%、整装约 20%、大宗约 12%、直营约 3% [11]。整装与家装公司绑定,把流量前置于装修入口。
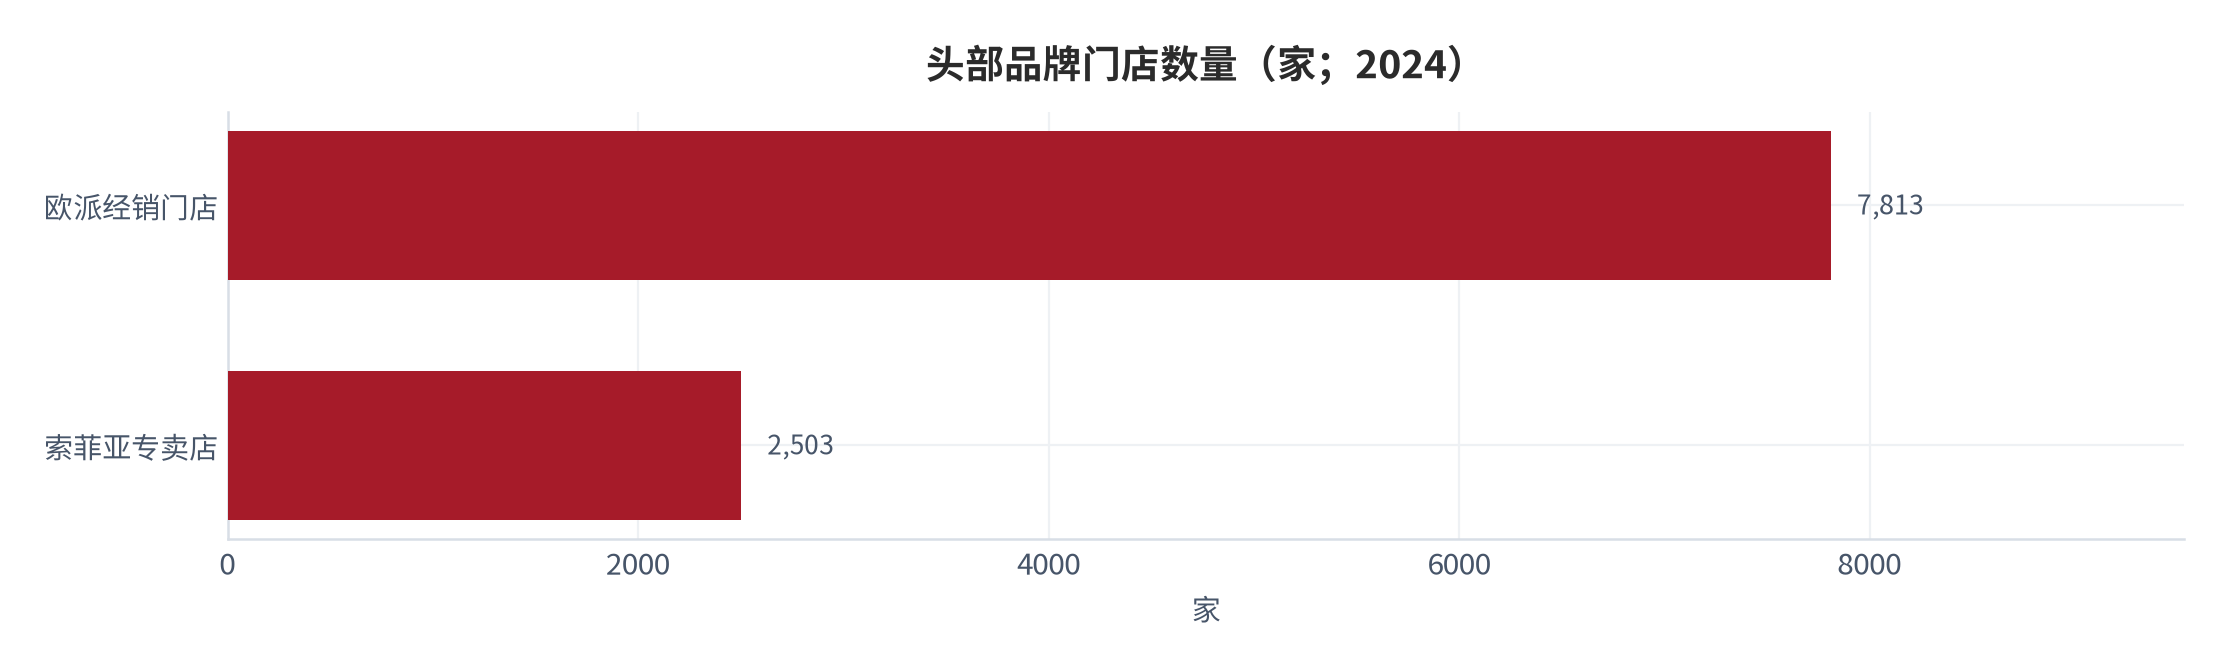
门店总量见顶不等于份额收缩:欧派关店 2058 家的同时,精选店与大家居融合店的单店产出更高。渠道质量替代渠道数量是这一轮出清的主线,也意味着行业 CR 在缓慢但确定地提升,中小品牌的生存带宽被持续压缩。
04成本与报价拆解(重点)
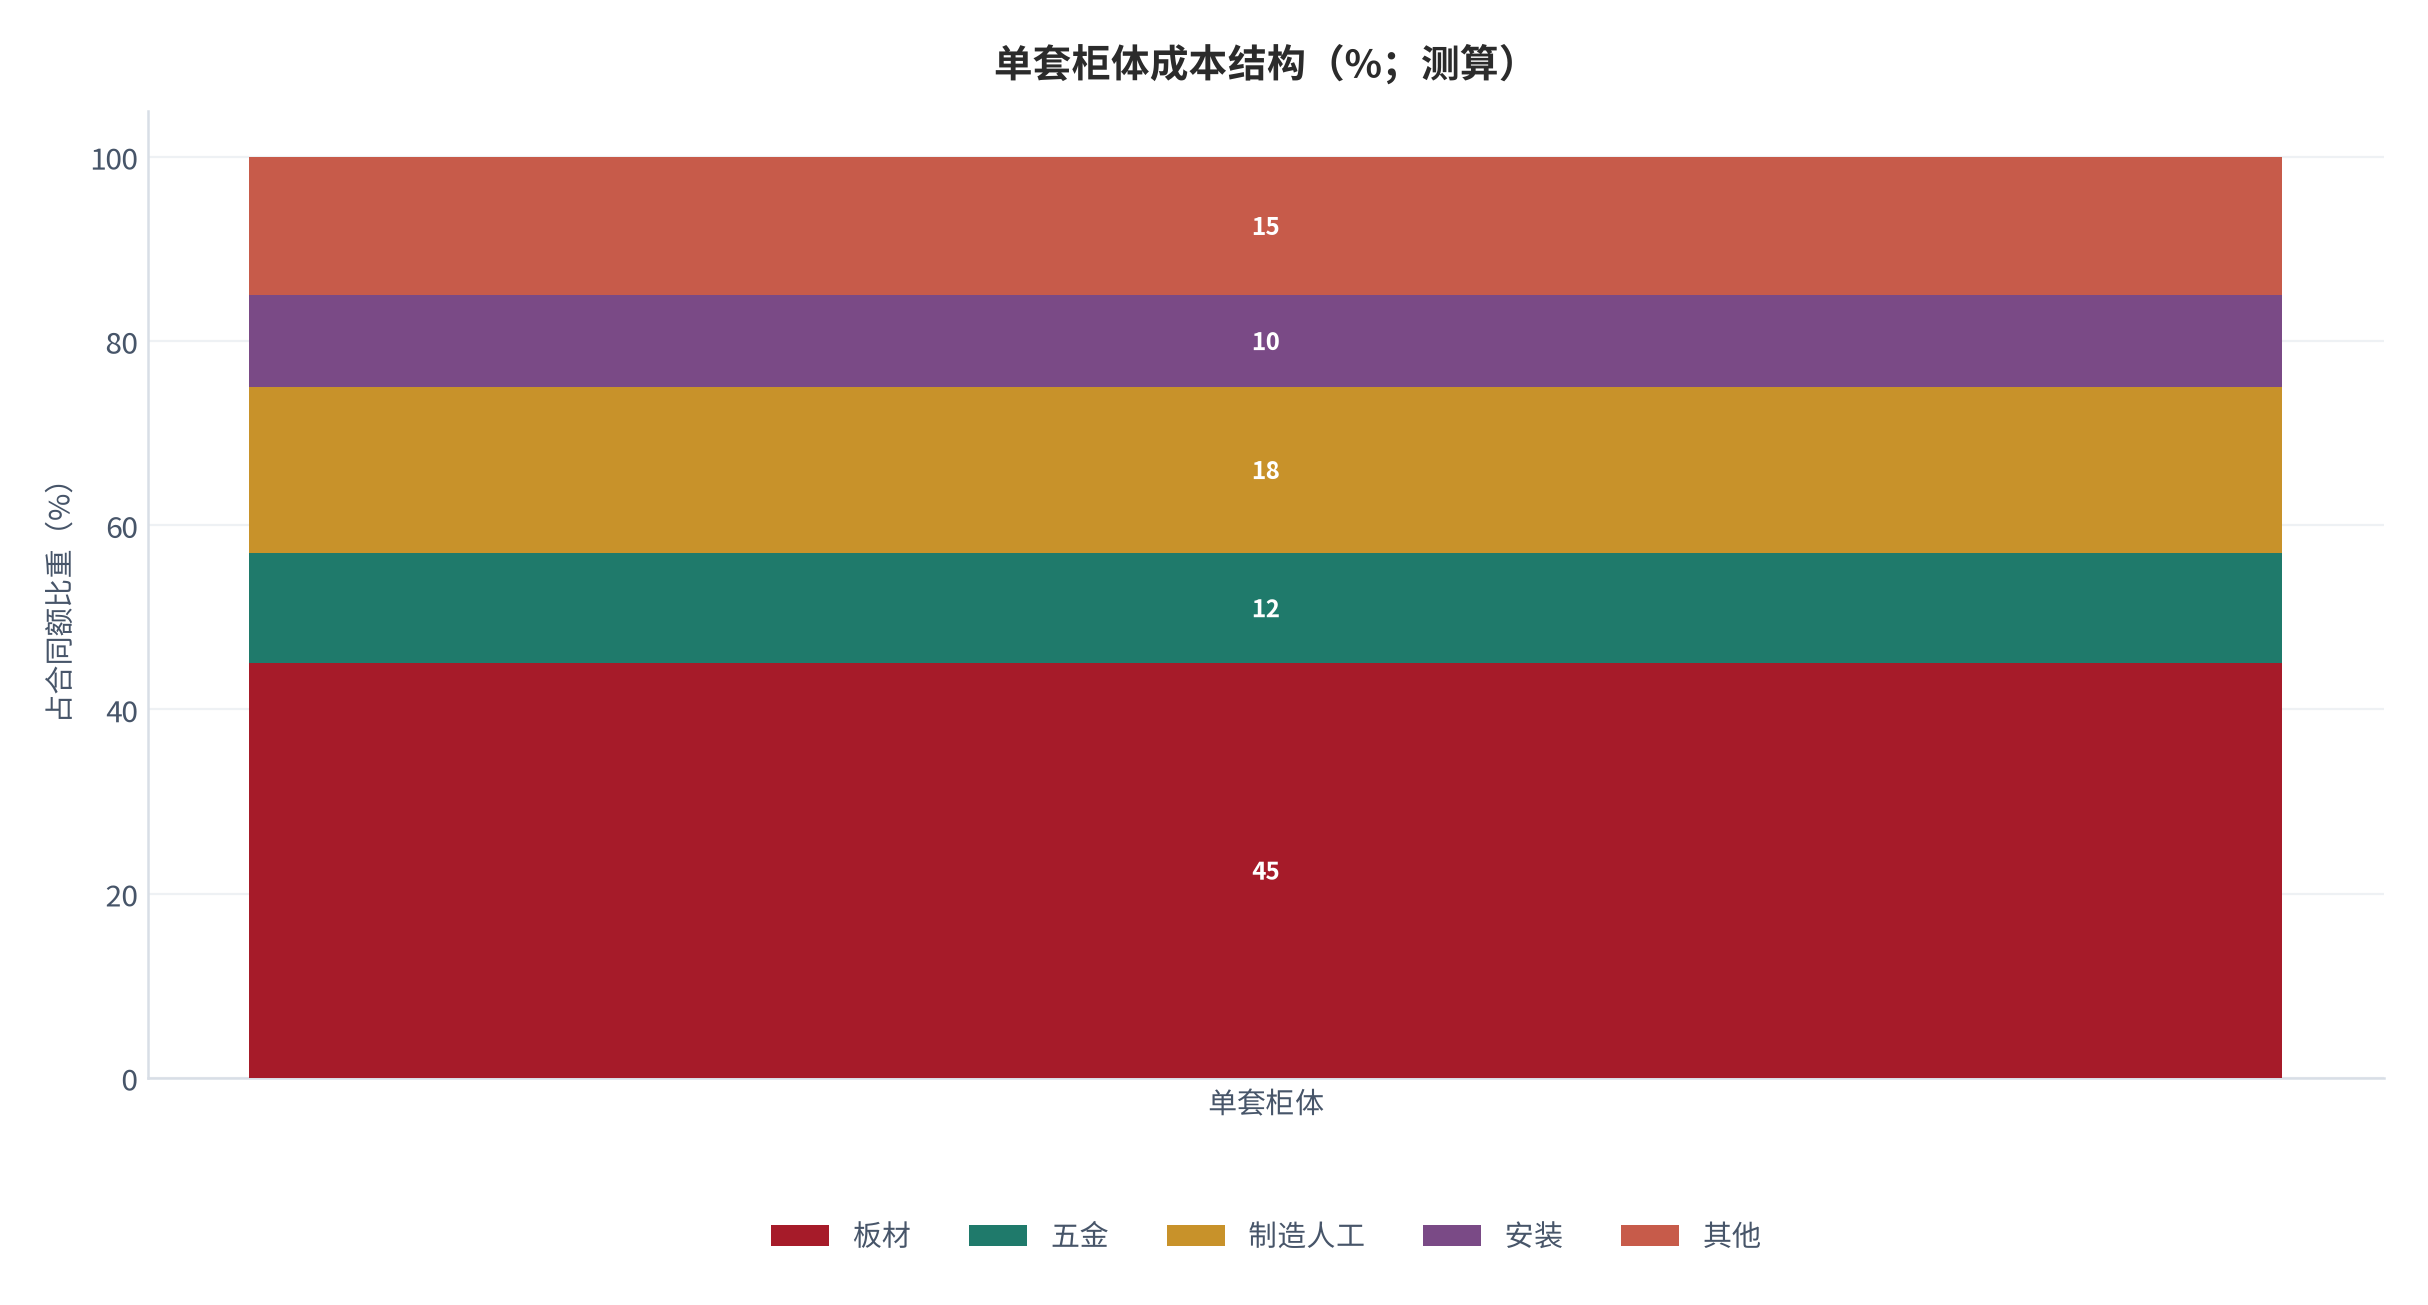
成本拆解是本报告核心。单套柜体成本约:板材 45%、五金 12%、制造人工 18%、安装 10%、其他 15%(测算)[9]。板材是最大变量,而板材成本又由「等级 + 用量(利用率)+ 报价口径」三因子决定,三者叠加才构成消费者最终支付的成交价。
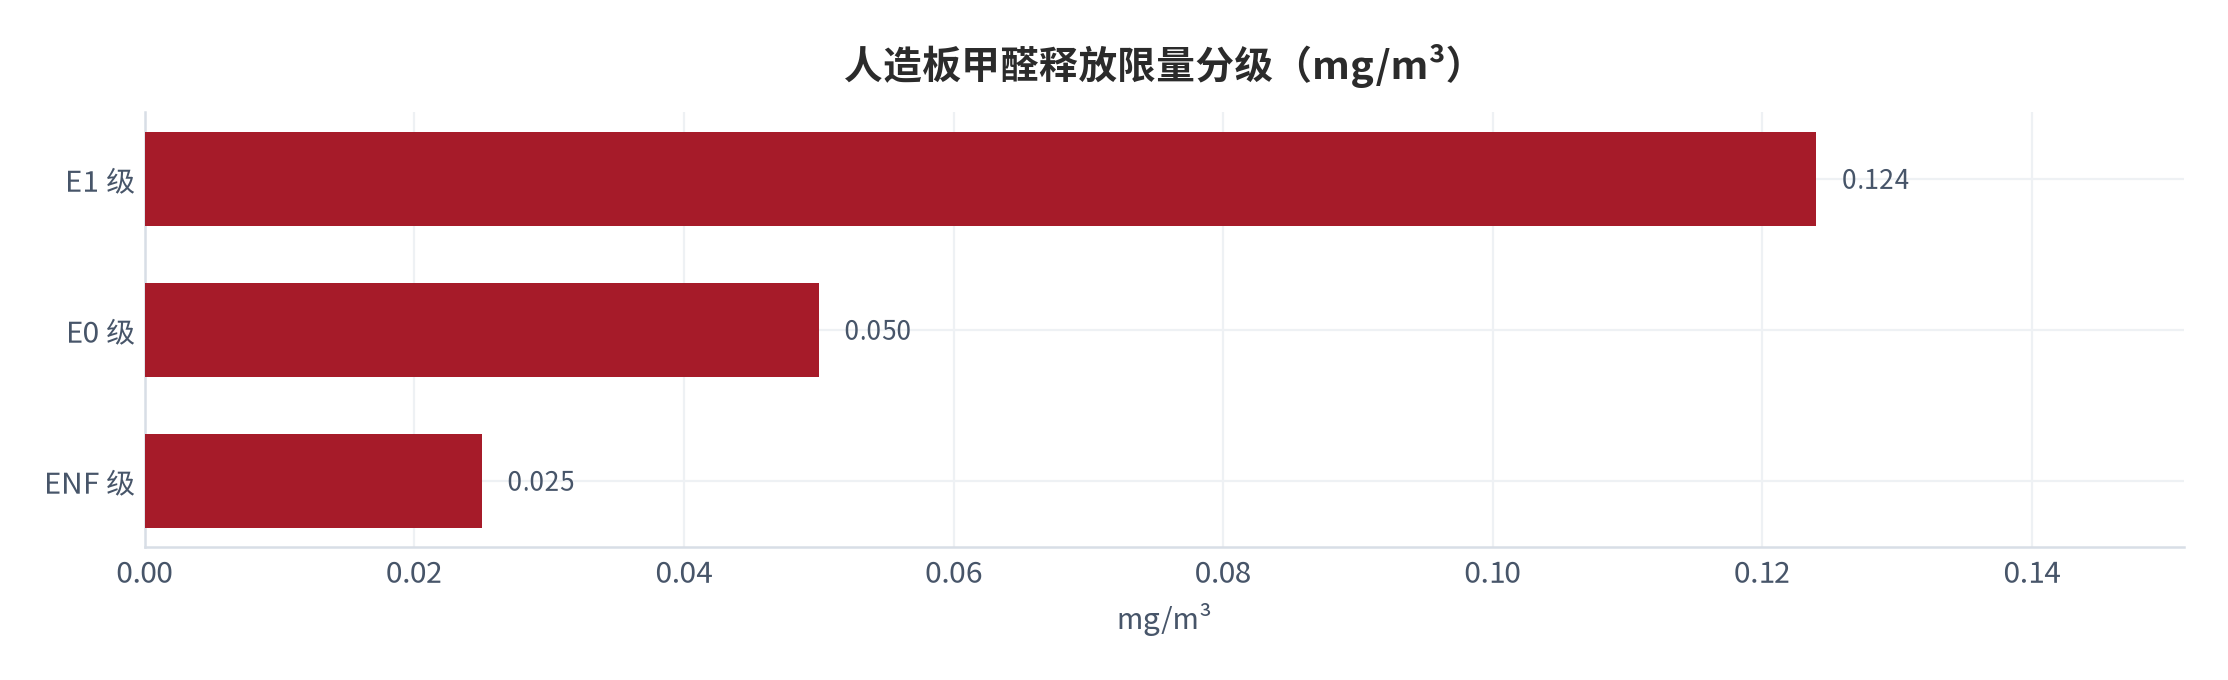
板材等级直接定价:ENF 级(≤0.025 mg/m³)较 E1 级(≤0.124 mg/m³)溢价明显 [5],但很多套餐用 E1/基材报价、以 ENF 升单收尾,形成「低价引流—增项溢价」链。等级差价本身合理,问题在「报价时不透明标注等级对应的单价」。
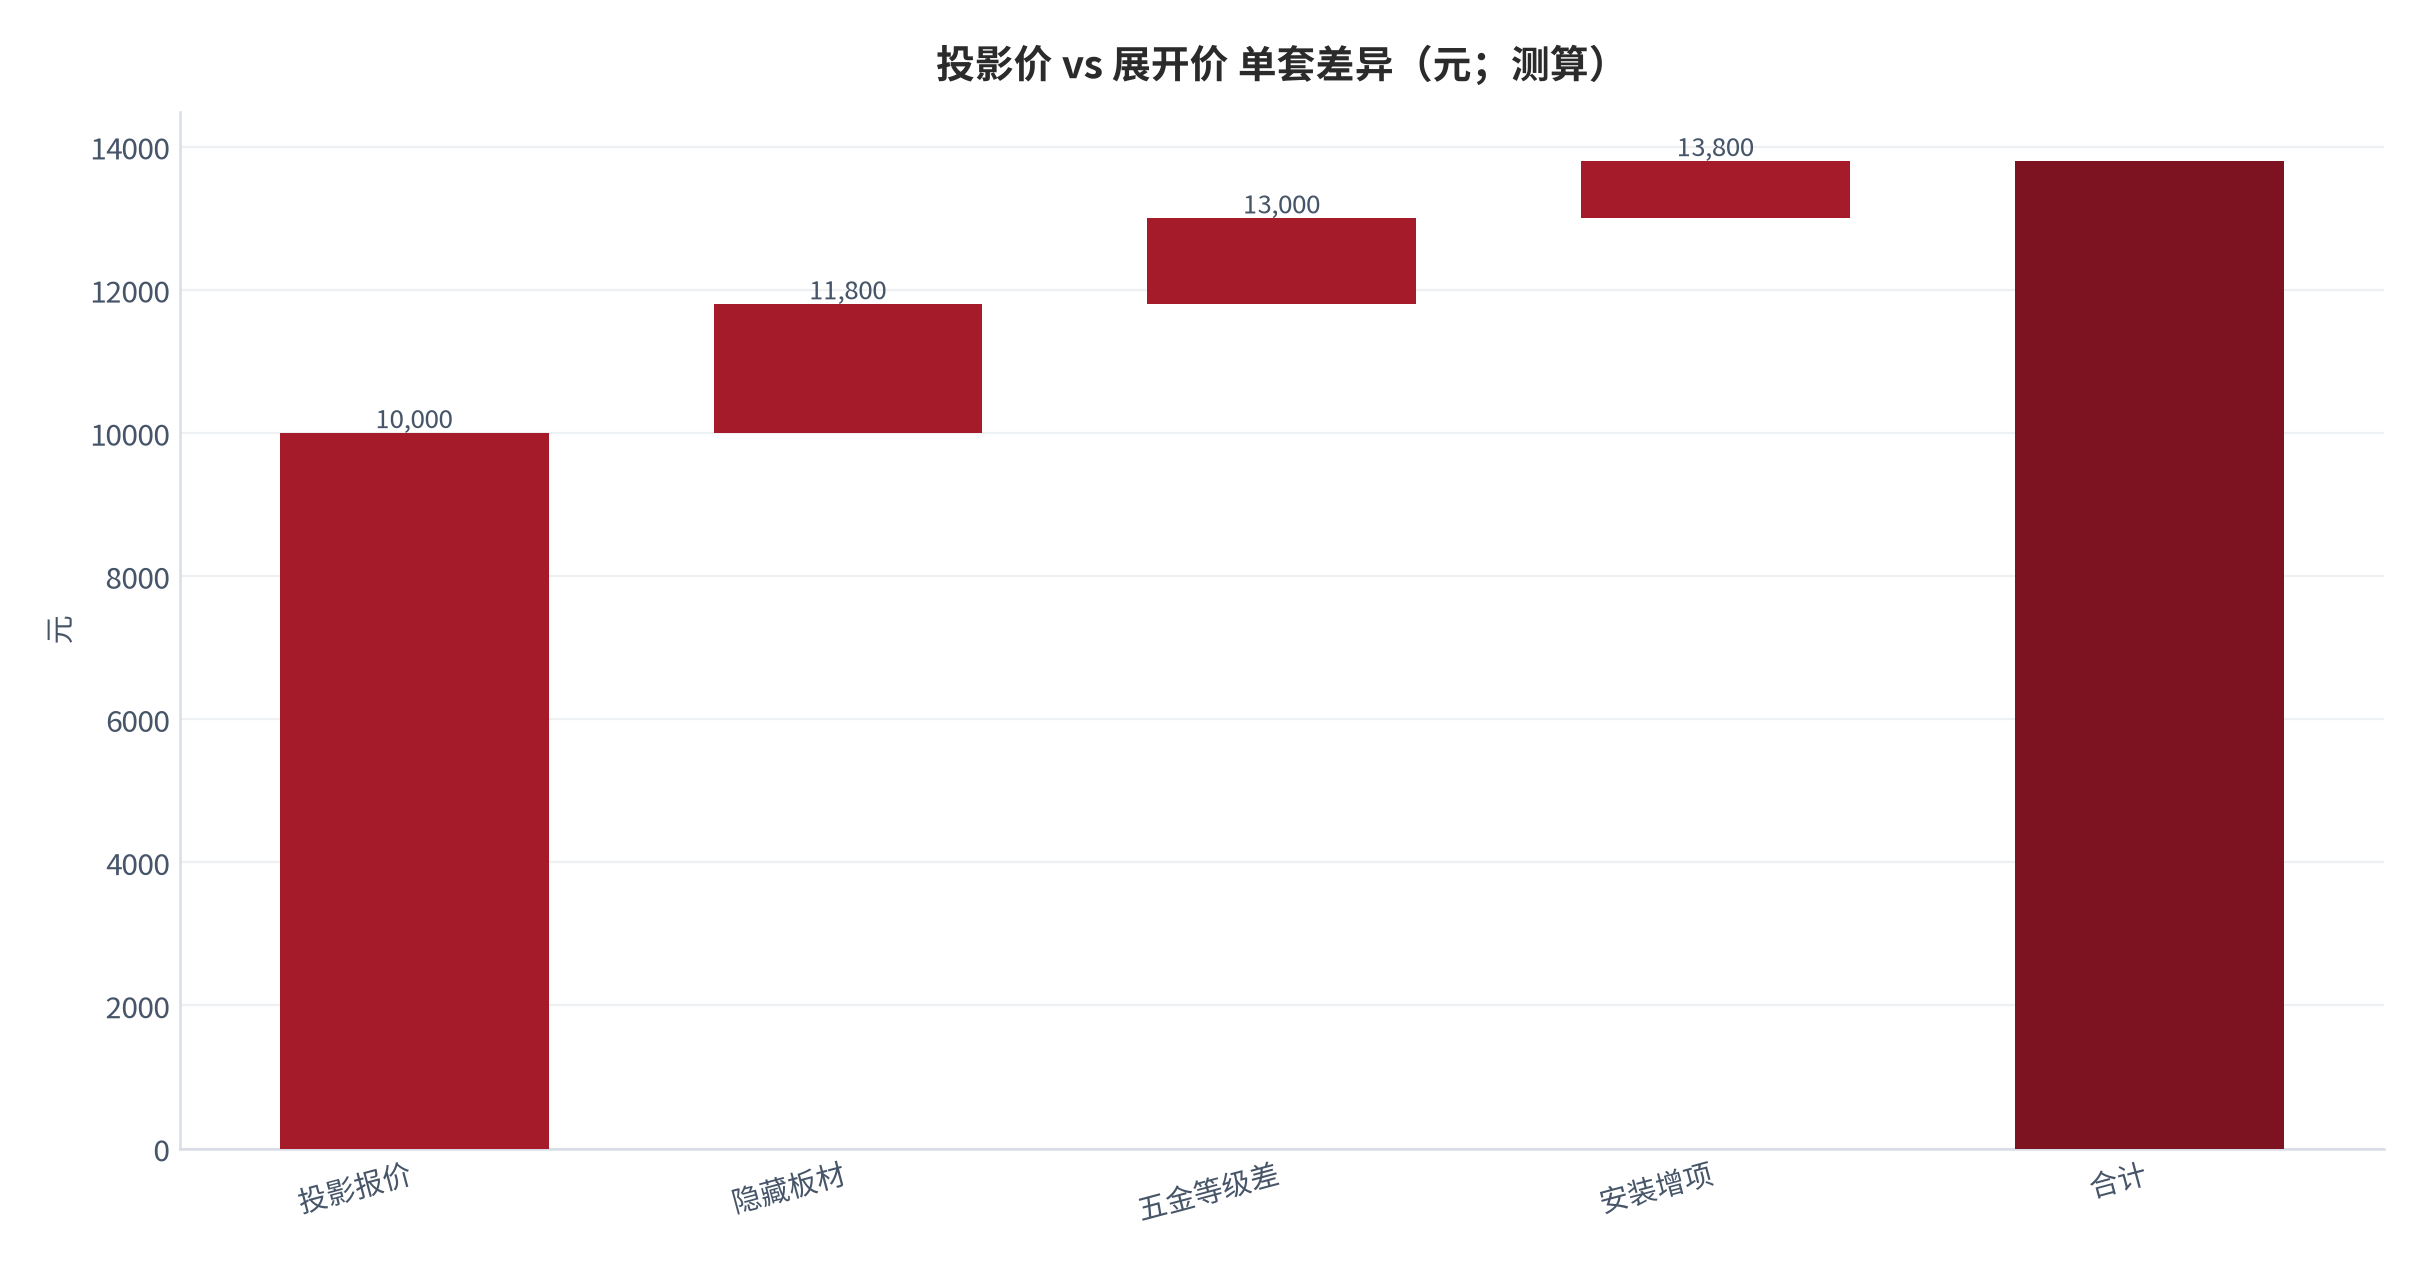
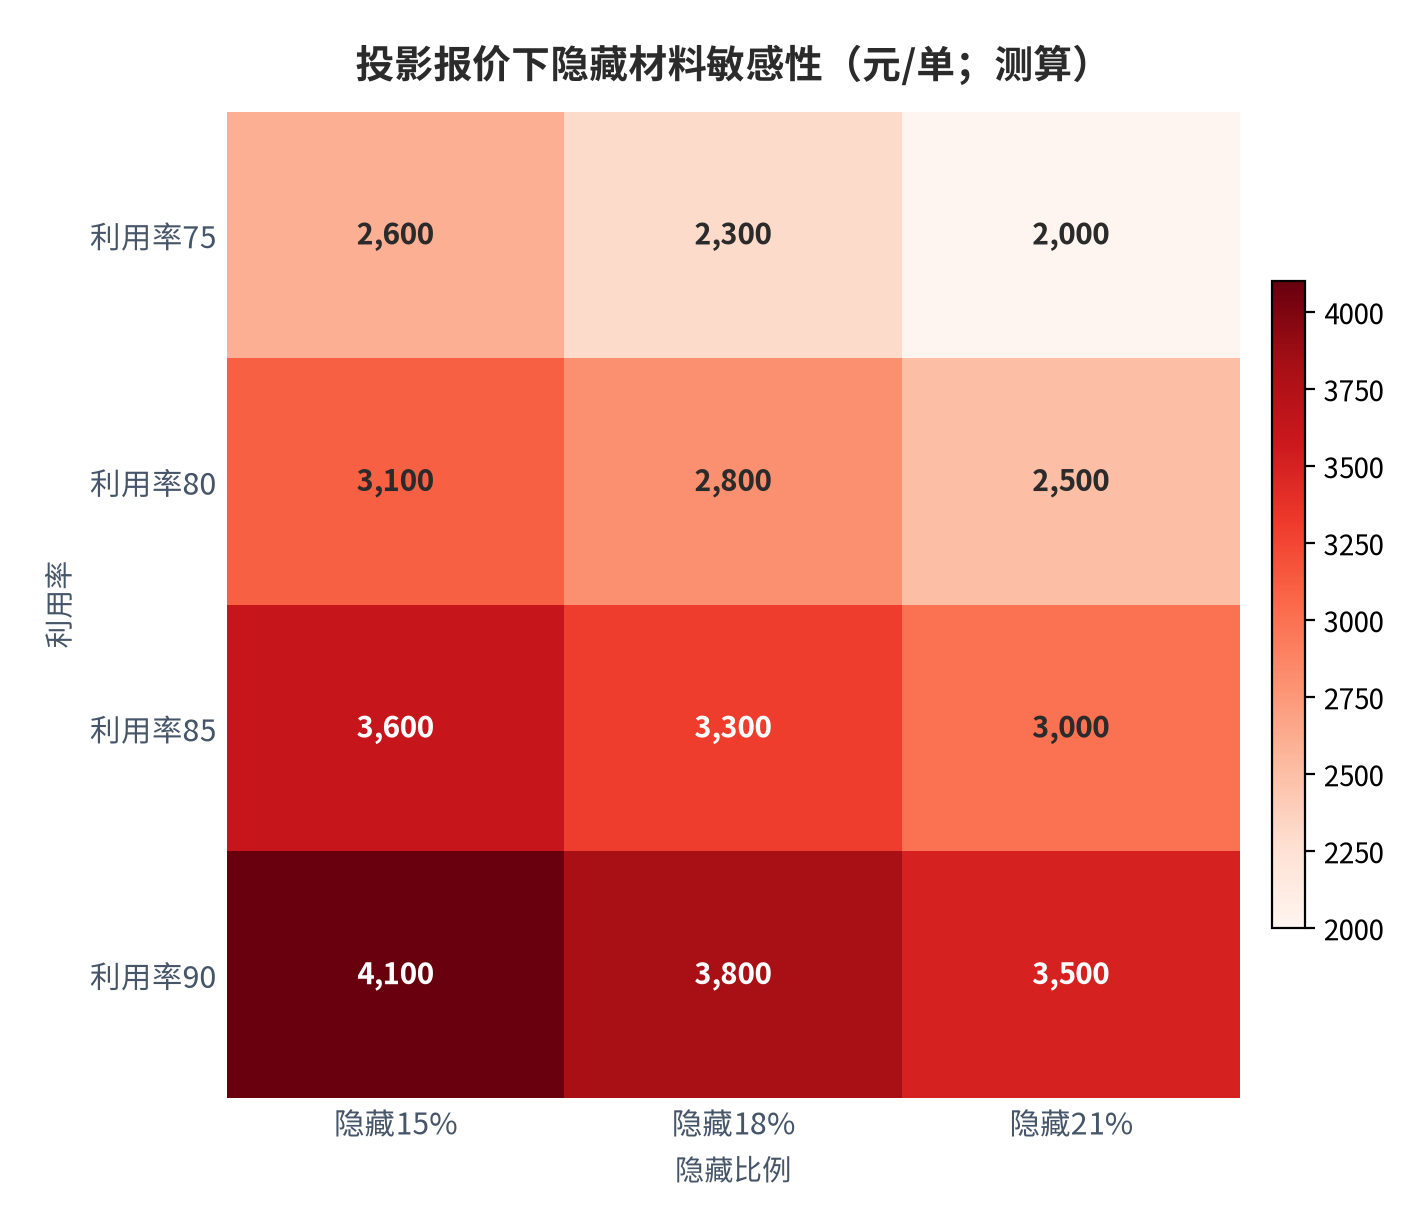
投影面积只算「外表面积」,展开面积算「所有板材平铺面积」,两者差值即被隐藏的材料。测算投影口径相对展开口径平均隐藏约 18% 材料 [8];同一柜体投影报价可能比展开报价低三成,但消费者最终按投影付的「每平米单价」被高估,这是行业最大的信息不对称点。
利用率是毛利钥匙。板材利用率每提升 5 个百分点,单套毛利约改善 2.5–3.5 个百分点 [10];头部柔性产线把利用率从约 75% 提到 85% 以上,这就是营收下滑而毛利不崩的原因。利用率提升靠排料算法与设备自动化,是重资产壁垒,白牌难以复制。
利用率的提升并非无成本:柔性产线与排料算法需要持续的资本开支与数据积累,头部在营收下滑的 2024 年仍维持高资本开支,这是「增收不增利」叙事忽略的供给侧壁垒。白牌即使想跟进,也缺乏订单密度摊薄算法迭代成本,因此头部与白牌的利用率差距在长期反而拉大而非收敛。
05渠道与售后
渠道结构中,经销仍是基本盘但占比回落,整装与大宗上升 [11]。安装与售后是定制家具的「最后一公里」,测算安装与售后成本占合同额约 8%–12% [12],且售后增项(补板、改尺、二次上门)是利润漏损点,也是客诉高发区。
售后不仅是成本,也是复购入口。头部用「送装一体 + 质保」把一次性交易变成长周期服务;而白牌低价套餐把安装外包,售后成本与客诉双高,复购与转介绍弱。服务的标准化程度,是头部与白牌分化的第二战场。
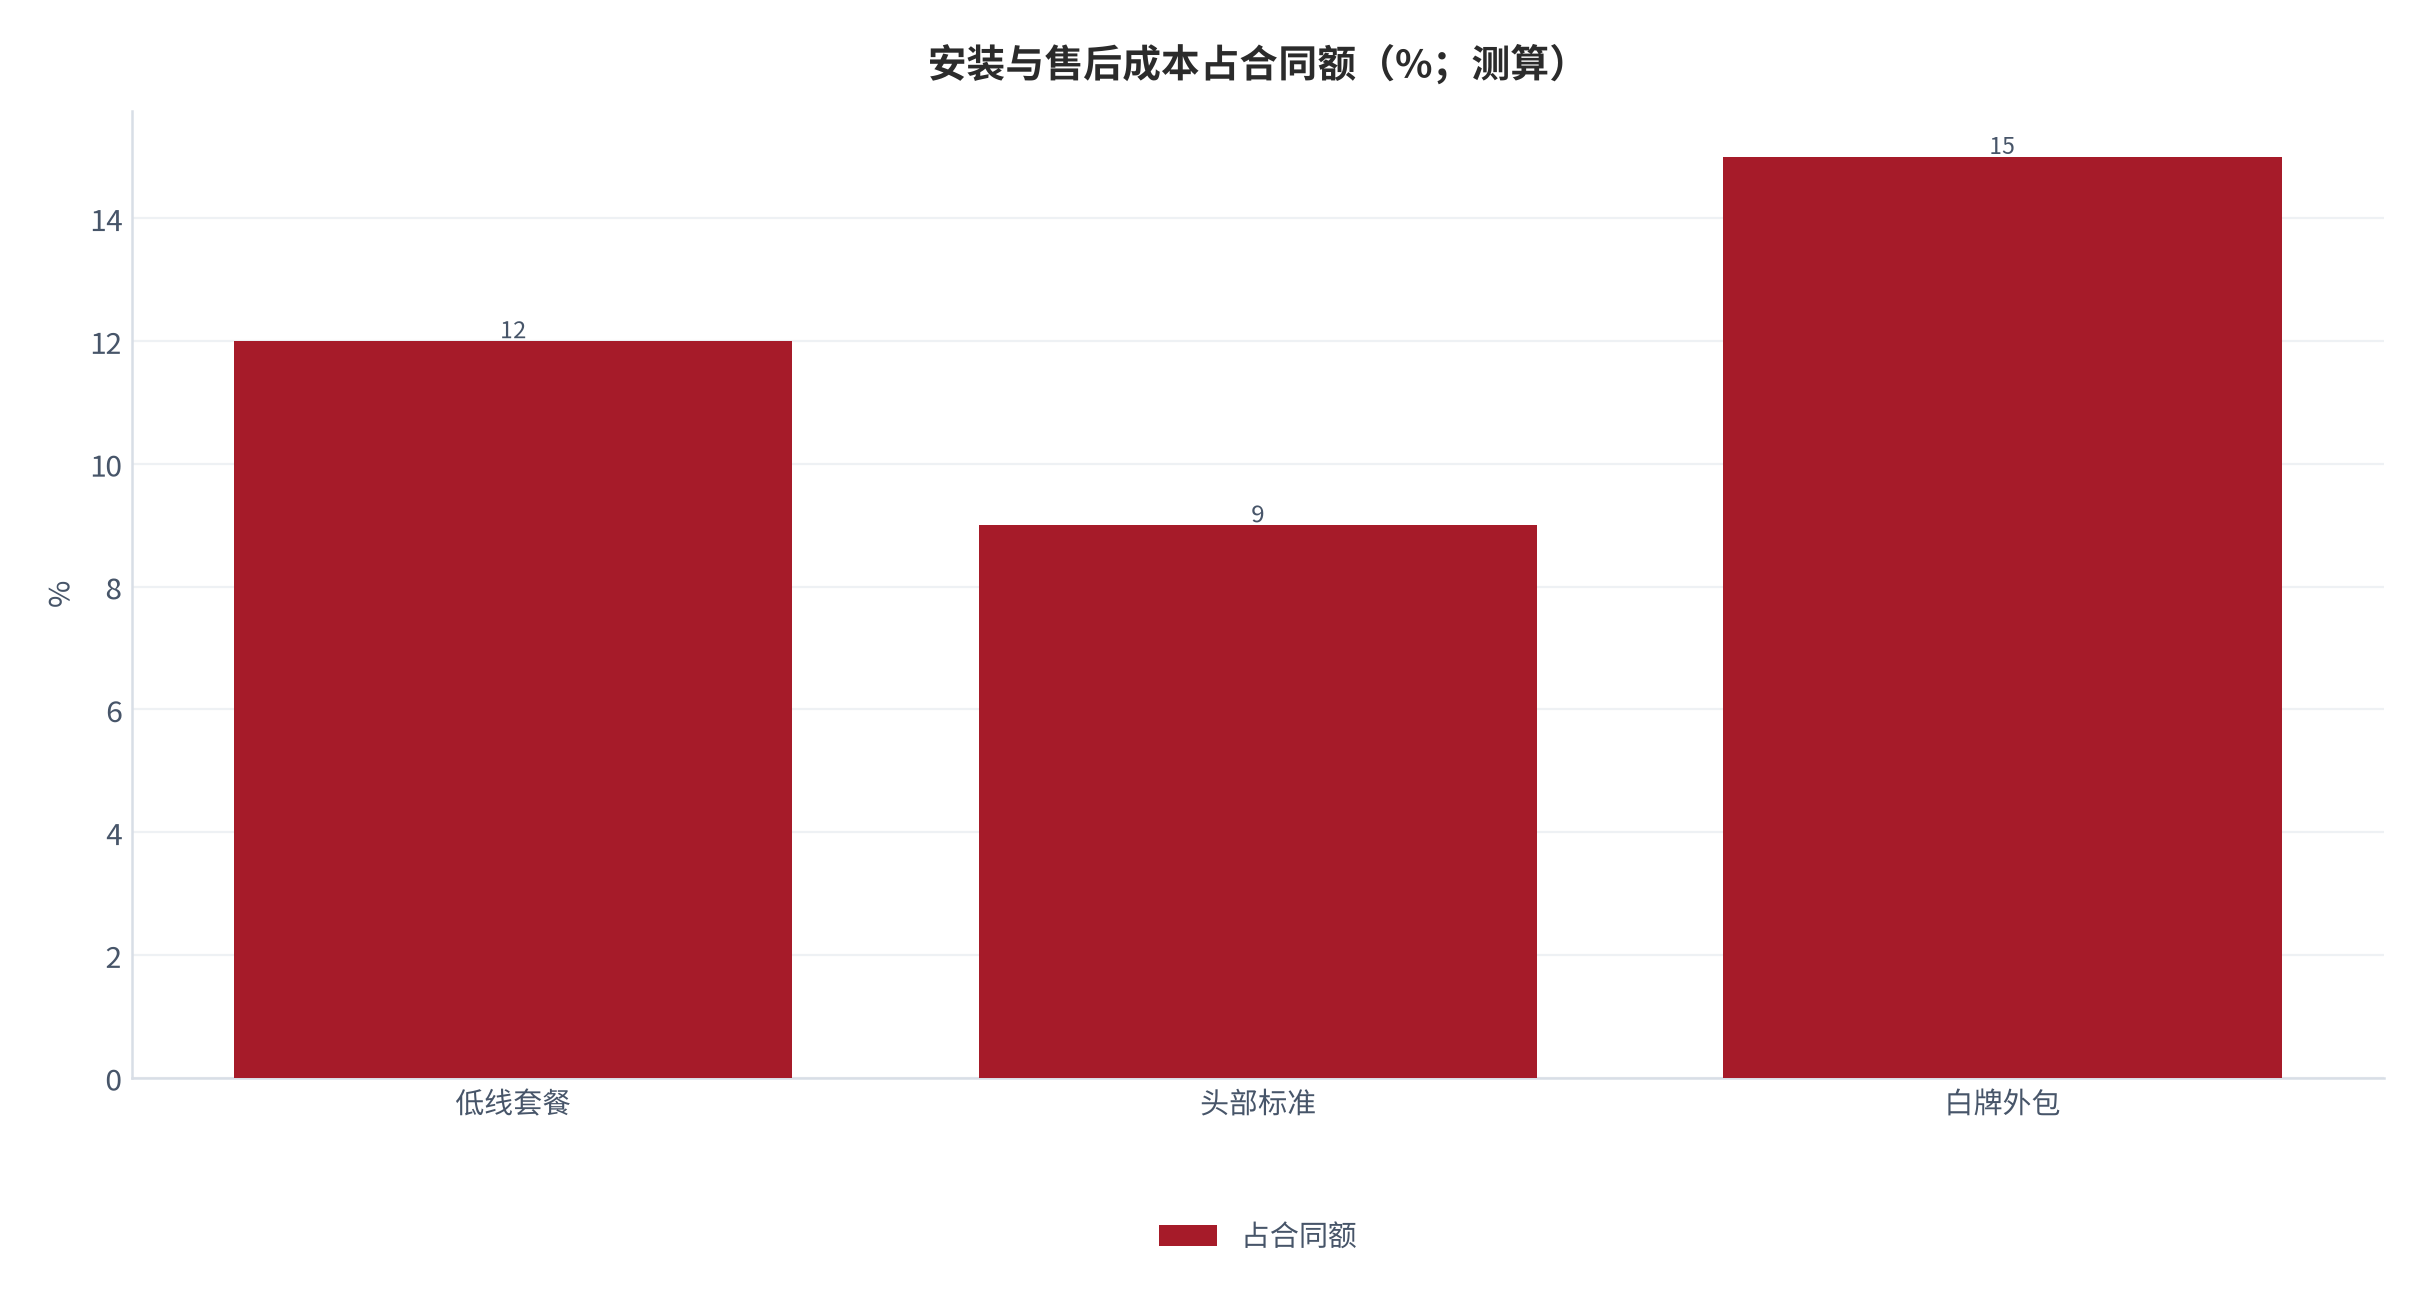
安装外包是白牌低价的隐性代价:第三方安装师傅按件计酬,对板材损耗与尺寸误差缺乏责任约束,返修与补板成本最终回流到品牌方售后预算。头部自建或签约直营服务网,初期成本高但复购与转介绍带来的终身价值更高,长期看反而便宜。
质保期限正在成为新的分化维度:头部将柜体质保从 3 年拉长到 5 年甚至「终身结构质保」,本质是把售后预算前置为获客成本,用服务承诺锁定复购与转介绍。对消费者而言,质保条款比套餐价更能反映品牌对板材利用率与五金寿命的真实信心——敢保 5 年的,往往损耗控制更稳。
06政策与补贴
政策是需求侧的外部变量。2024–2025 年消费品以旧换新与旧房装修、厨卫改造补贴,把部分需求从毛坯新房拉向存量改造。测算 2024–2025 以旧换新/旧房装修补贴带动家装厨卫销售额约 1200 亿元 [13],其中相当部分转化为定制柜体订单。
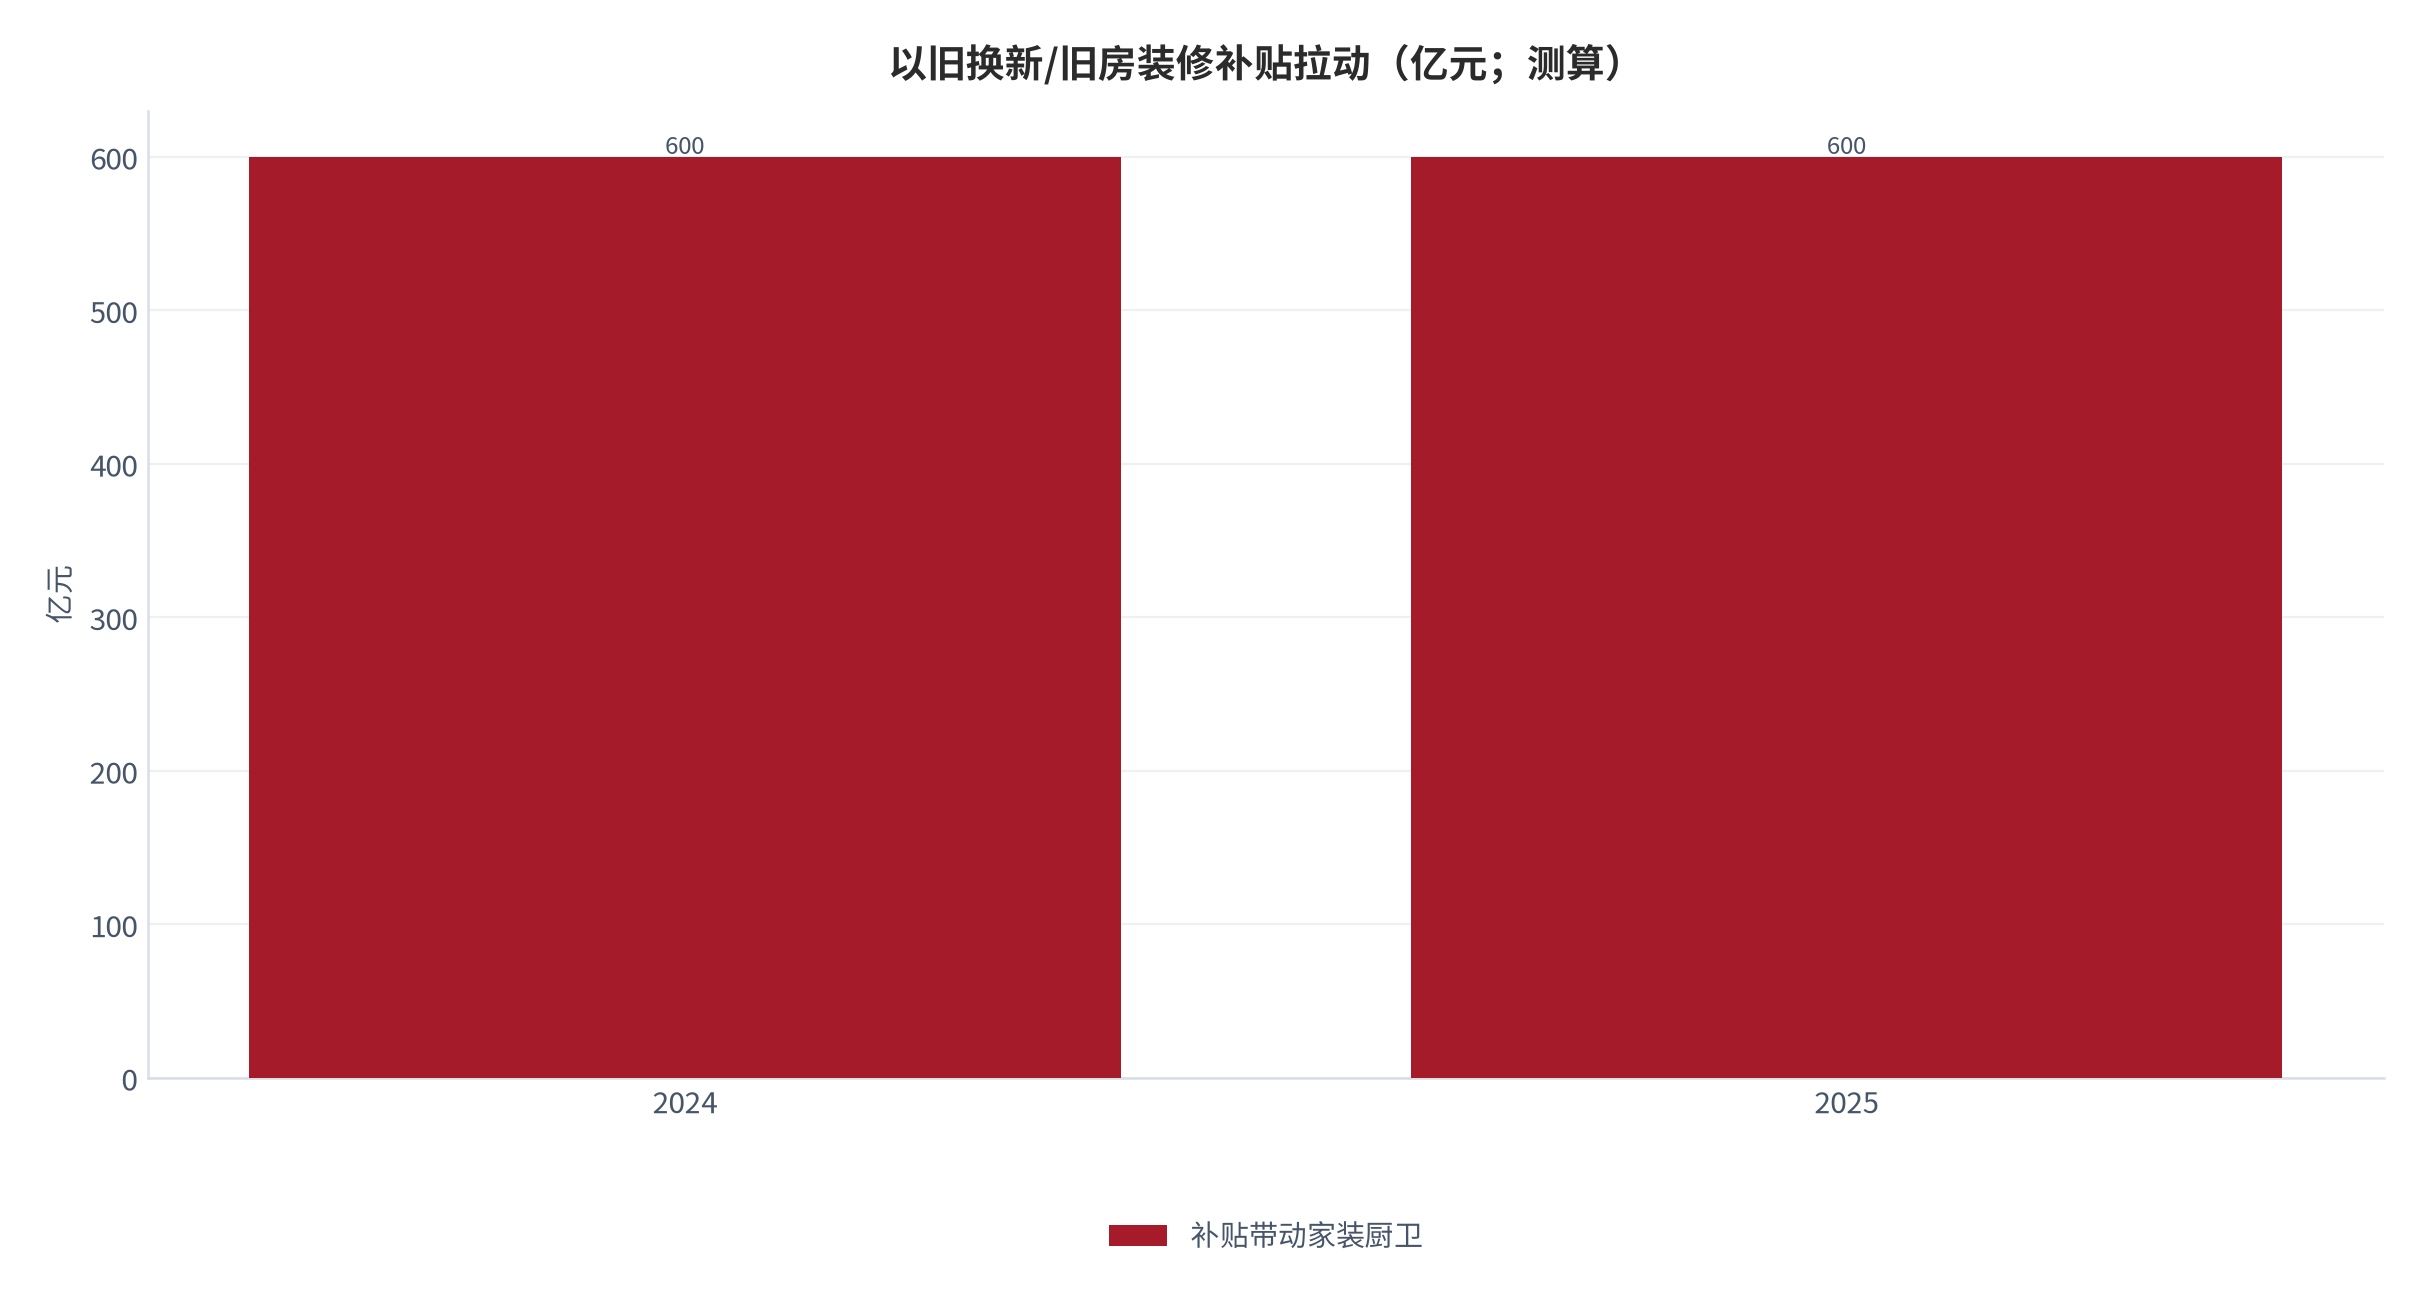
补贴的分配结构值得注意:家装厨卫类补贴通常由地方在中央财政以旧换新资金大盘内统筹,并非单列巨额专项,因此带动规模对资金执行率高度敏感。一旦中央资金提前用完且地方衔接资金未到位,2025 下半年的焕新订单可能出现阶段性真空,这是需求侧最需跟踪的节奏风险。
对定制企业而言,补贴更利好「焕新套餐」(旧厨焕新、局部改造)而非整屋毛坯,这恰好匹配存量翻新主线,也解释了为何头部纷纷推 48 小时旧厨焕新、72 小时厨卫焕新。补贴的边际效果在客单价更高的存量改造端更显著。
07测算模型
本报告用「口径差 + 利用率」模型还原真实毛利率。给定单套投影报价 P、隐藏材料比例 18% [8]、板材利用率 u,真实单位毛利 = 板材净用量 ×(等级溢价 − 利用率损耗)− 五金 − 人工 − 安装。下表做单套口径差的二维敏感性。
规模三情景:基于竣工修复节奏与渗透率提升,2028 年全屋定制规模中性约 1020 亿元、保守 880 亿元、乐观 1180 亿元(测算)[15]。中性情景假设渗透率年均提升 2 个百分点、存量翻新占比维持过半。
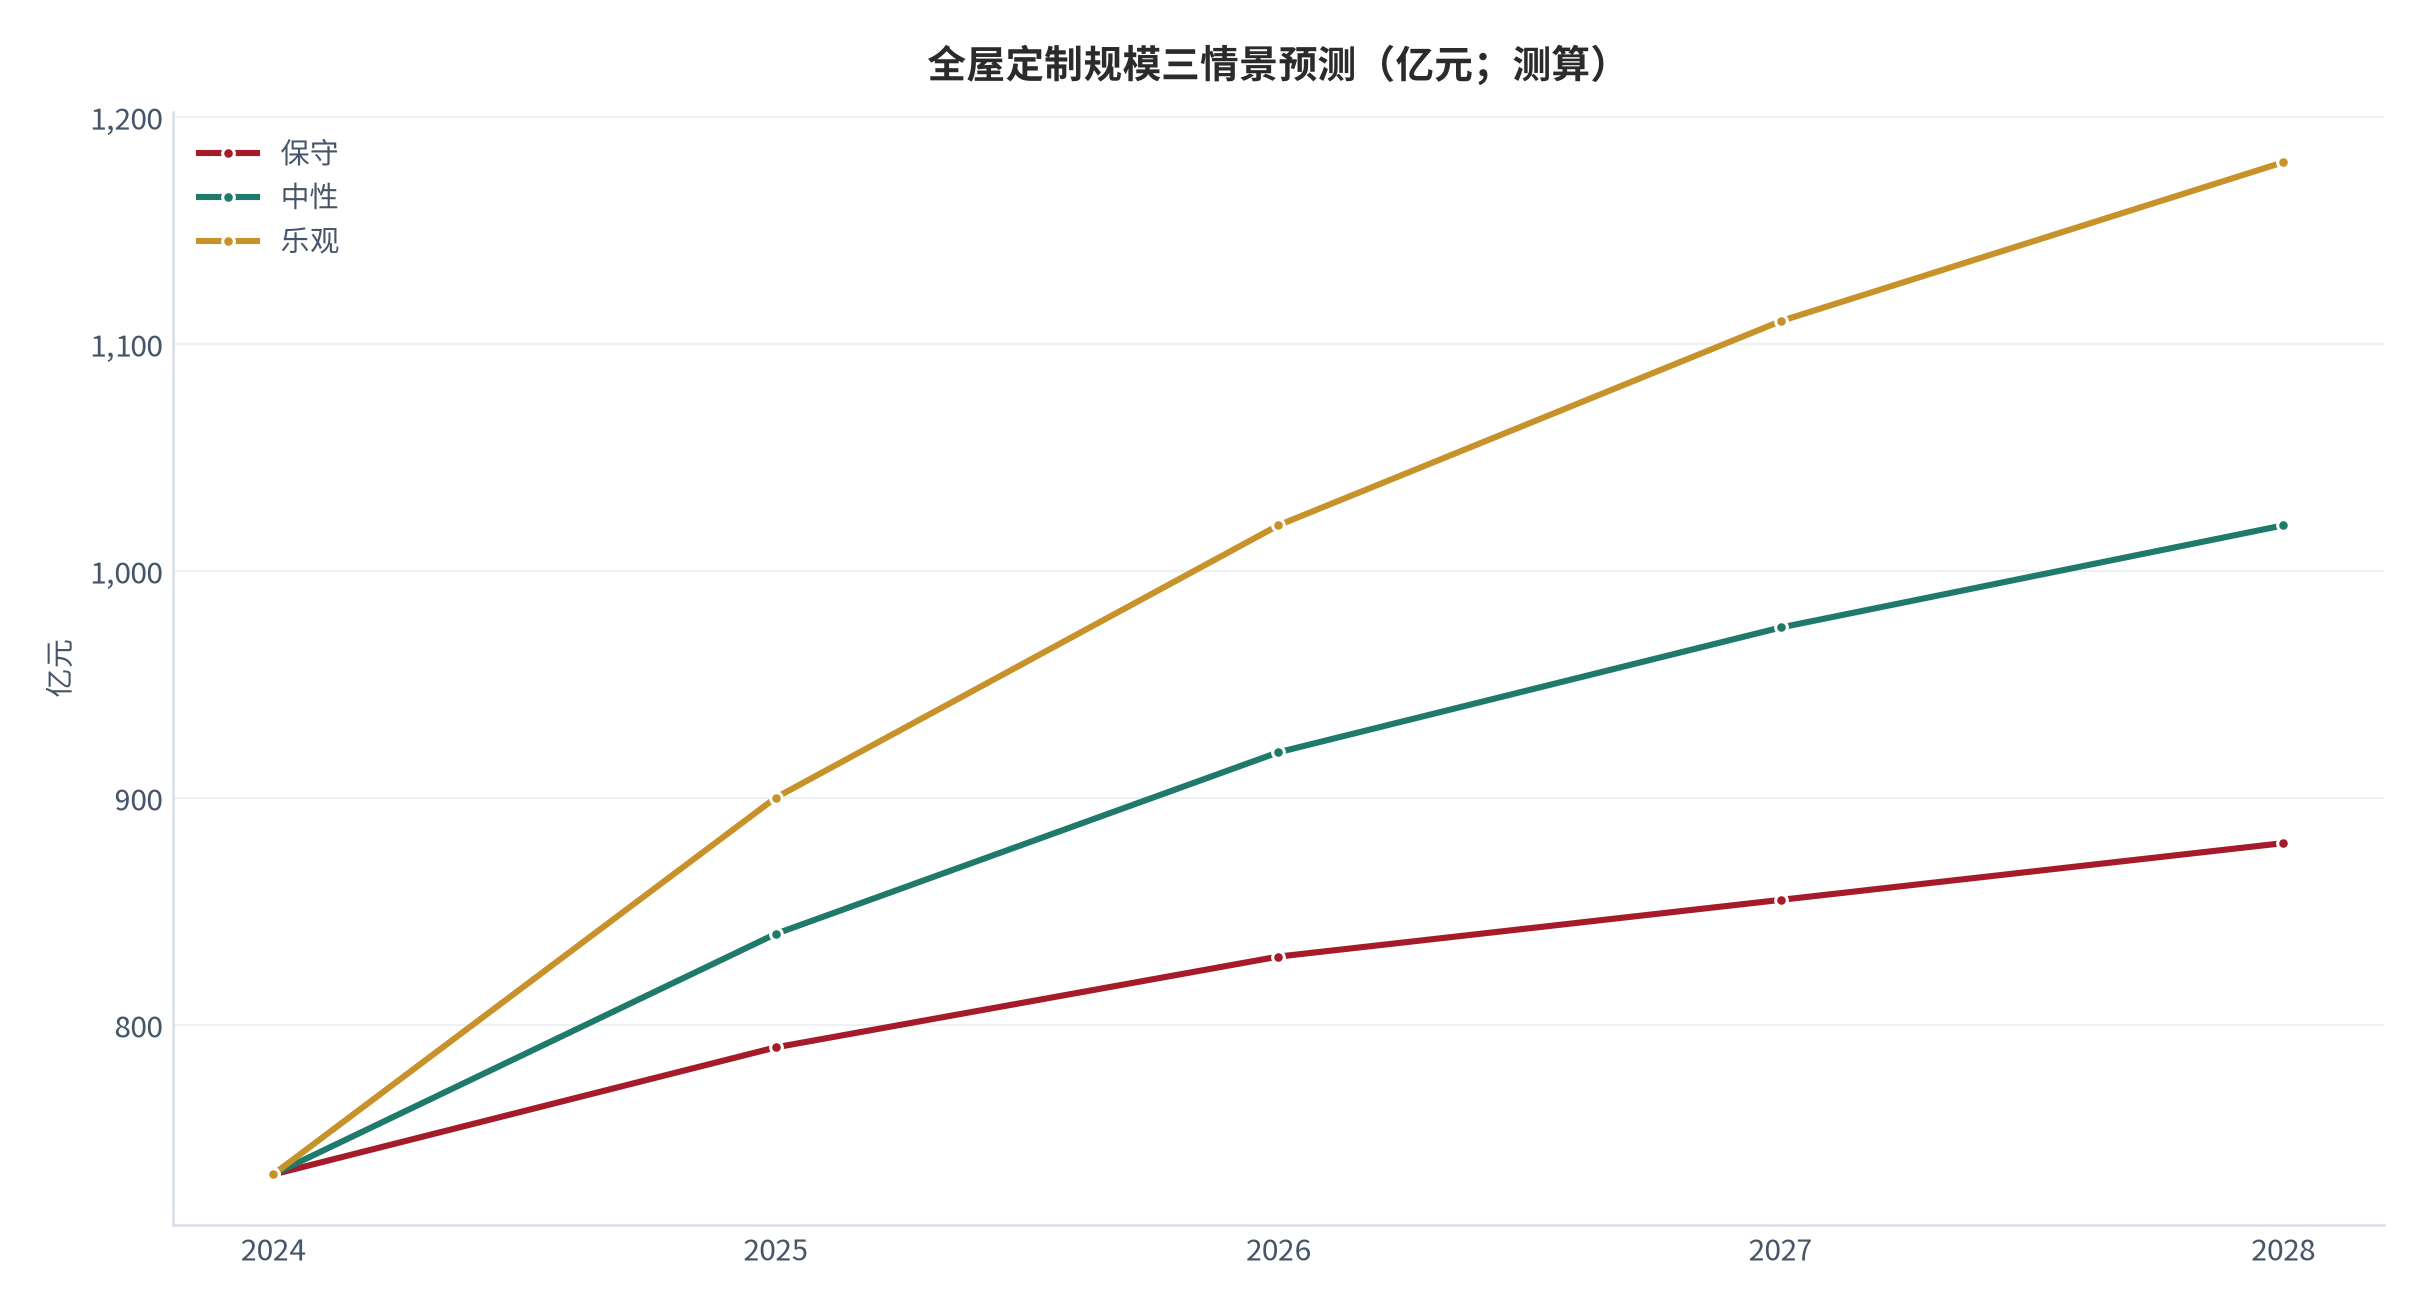
三情景的弹性主要来自渗透率假设而非价格假设:若渗透率年增仅 1 个百分点(保守),2028 年规模约 880 亿元;若年增 3 个百分点且存量翻新占比升至 55%(乐观),则约 1180 亿元。两者差距约 300 亿元,说明行业胜负手在需求结构而非单价, 这也呼应了本报告「看渗透率而非看竣工」的核心判断。
08风险
风险提示(与正文判断一一对应):
- (一)竣工持续下行,新房配套需求收缩。
- (二)价格战侵蚀毛利,套餐引流转向全面降价。
- (三)补贴退坡后需求回吐,焕新订单不可持续。
- (四)原料与五金成本波动,利用率改善被吞噬。
- (五)渠道出清超预期,经销商资金链风险。
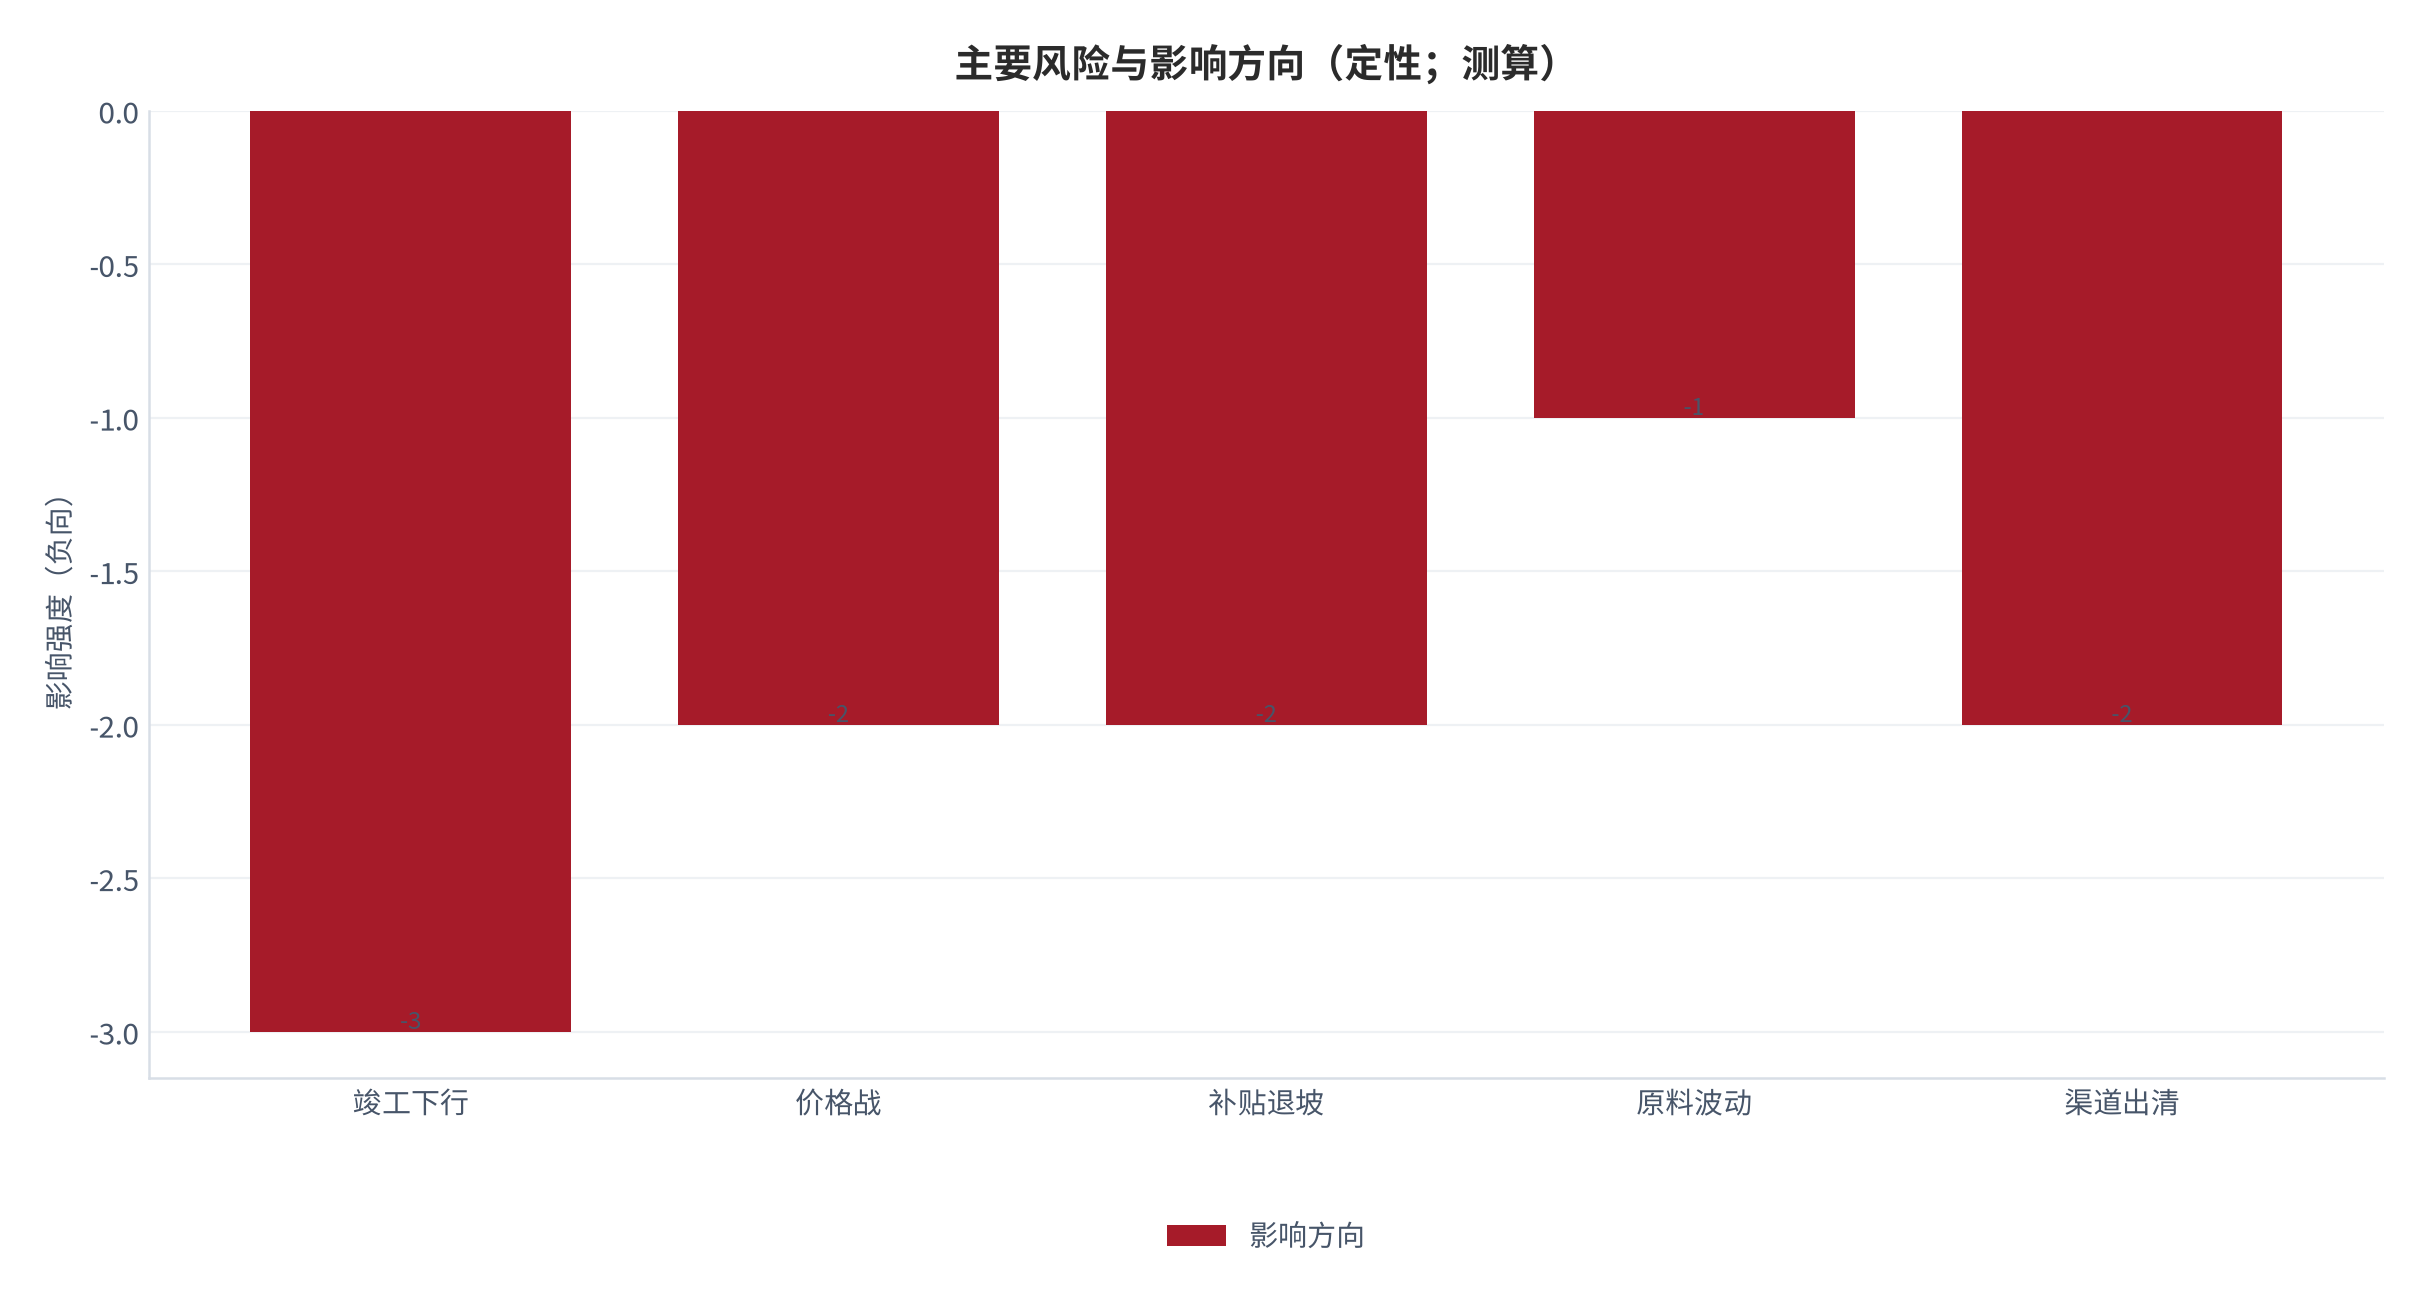
上述五类风险中,(二)价格战与(五)渠道出清相互强化:价格战压低套餐价、逼退中小经销商,而出清又让头部在存量房获客成本上承压。真正能同时抵御两者的,只有利用率壁垒与计价透明度,这也是本报告把成本拆解列为核心章节的原因。
风险传导的关键在「原料—终端」剪刀差:若板材与五金成本上行(风险四)恰逢终端因价格战不肯涨价(风险二),头部尚可用利用率红利对冲,白牌则两头受压、毛利转负。因此风险的真正杀伤不是单一变量,而是多个变量在下行周期里同时兑现;投资者应把五类风险当作一个相关矩阵而非孤立事件监控。
09结论
结论:全屋定制的毛利真相不在「套餐价低不低」,而在「板材利用率 × 报价口径 × 等级溢价」。头部靠利用率与透明计价守毛利,白牌靠隐藏面积与增项收尾,两者将加速分化。需求侧存量翻新 + 补贴焕新是中期主线索,行业逻辑正从「看竣工」转向「看渗透率」。
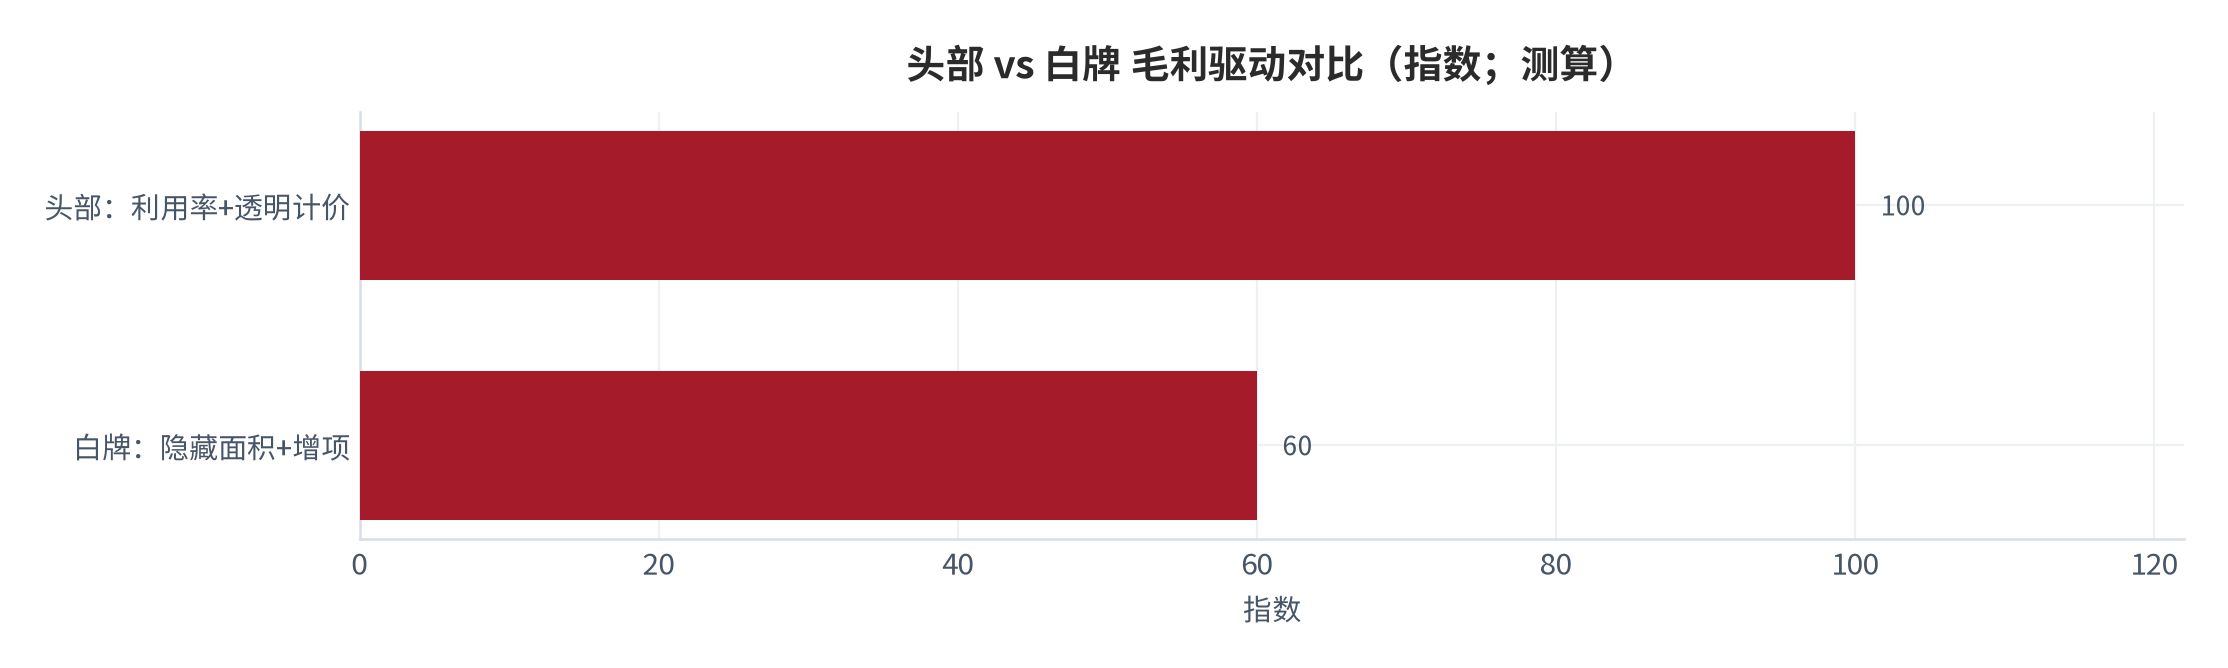
落到投资与研究口径:定制家具的估值锚不应只看营收增速,而应拆成「利用率弹性 × 计价透明度 × 等级溢价传导」。当行业从新房周期切到存量翻新周期,客单价上行的确定性高于量的确定性,这正是头部在营收双降时毛利仍稳的根本原因。
对渠道与从业者的启示同样清晰:经销商若只靠套餐低价引流,在出清周期里最先被淘汰;能承接存量翻新、把计价透明化、用质保做复购的门店,才是在需求结构切换中活下来的那一批。行业的胜负手,从来不在「卖得多便宜」,而在「算得有多清」。
10产业链与上游价格(板材与五金)
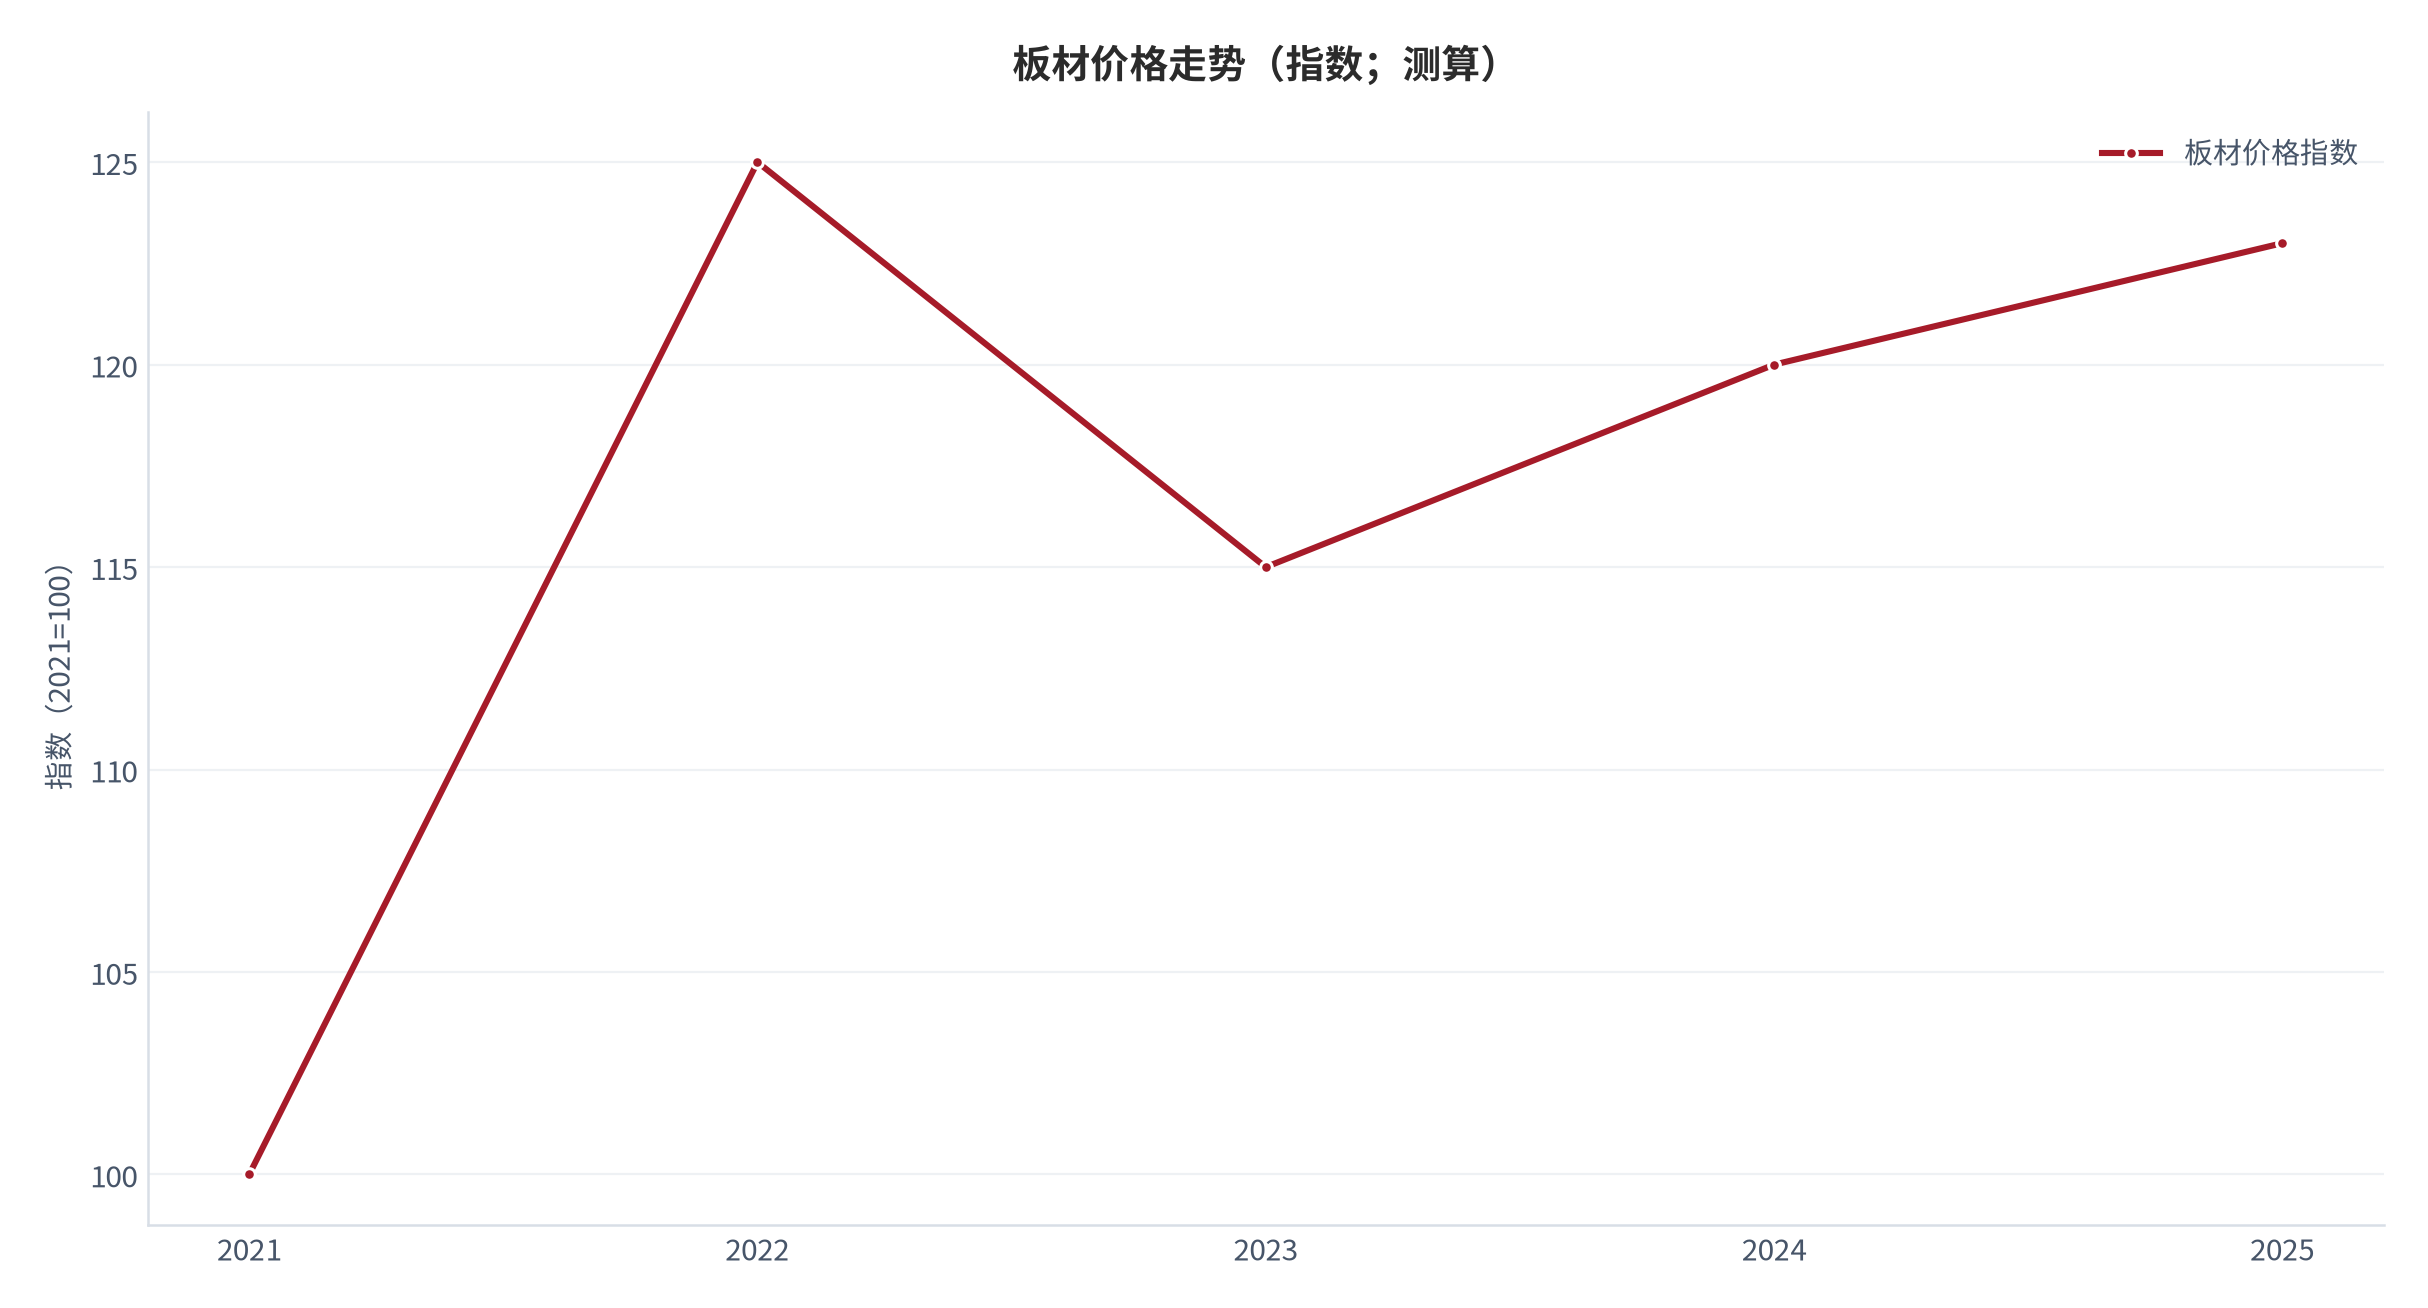
上游板材占定制家具成本近半 [9],其价格由木材、胶粘剂与产能周期共同决定。2021–2022 年环保限产使板材价格上行 20%–30%,2023 年随产能释放回落,2024 年受需求回暖再次小幅抬升;头部凭规模采购与长协锁价,把波动更多转嫁给中小厂,成本曲线的头部优势在原料上行期最明显。
五金件(铰链、导轨、拉手)虽仅占成本约 12% [9],却决定使用体验与返修率,是「看不见的成本」。进口五金(百隆、海蒂诗等)与国产替代价差明显,套餐低价常通过降配五金实现,这是另一处隐蔽的「降价不降标」陷阱,消费者在增项阶段才感知。
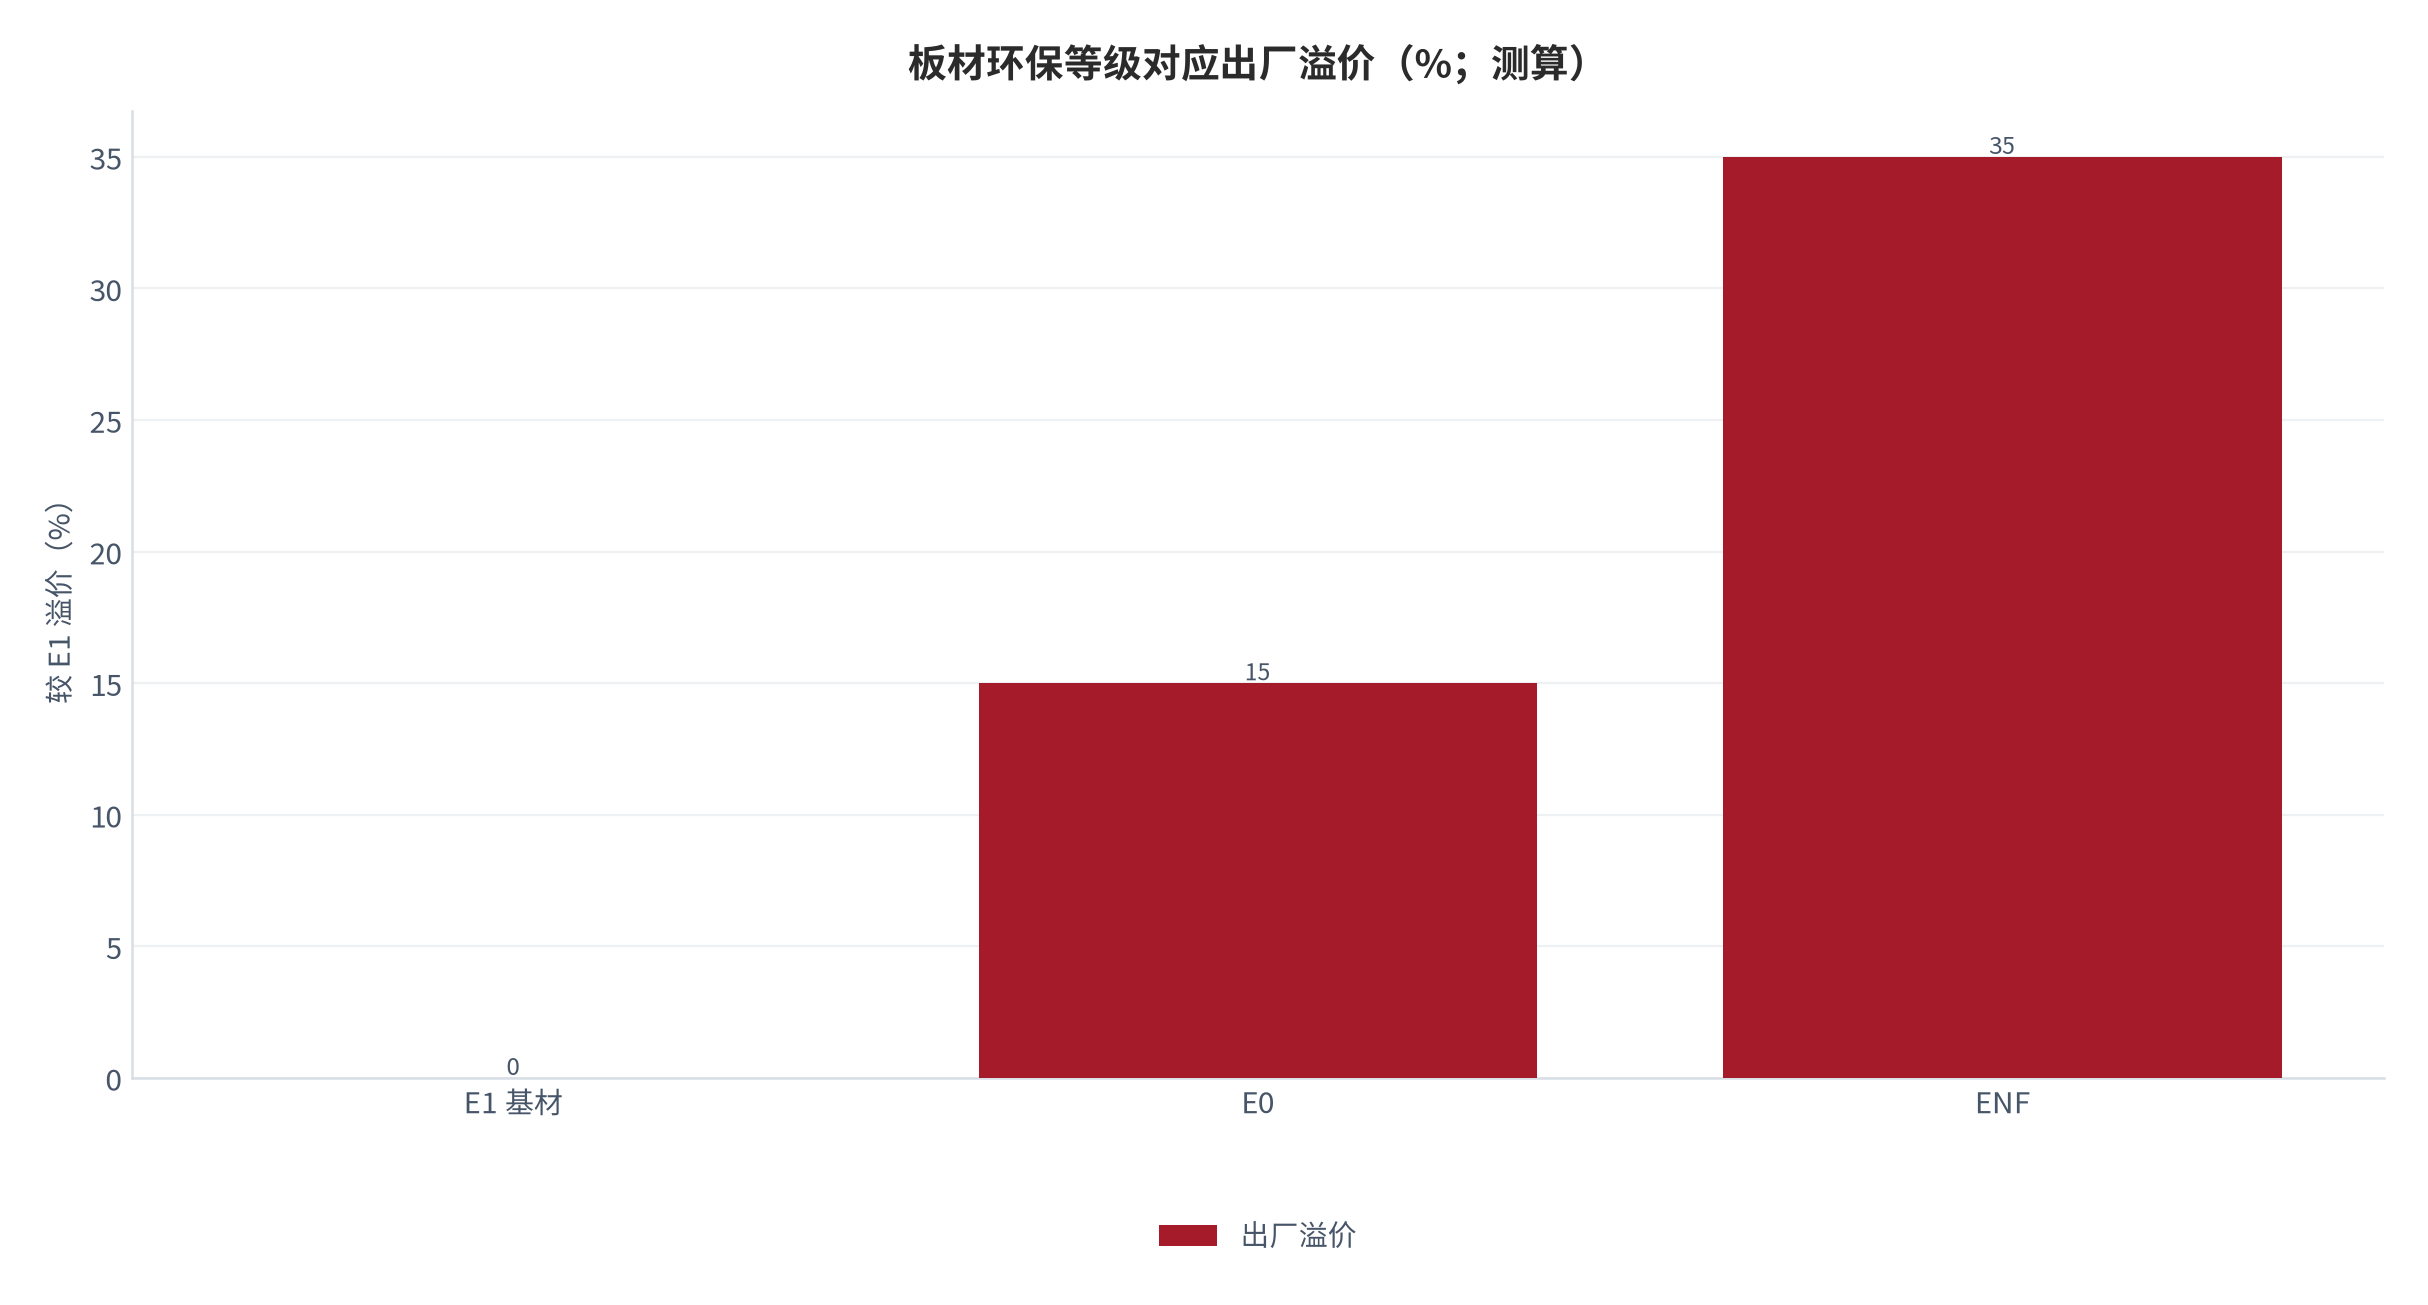
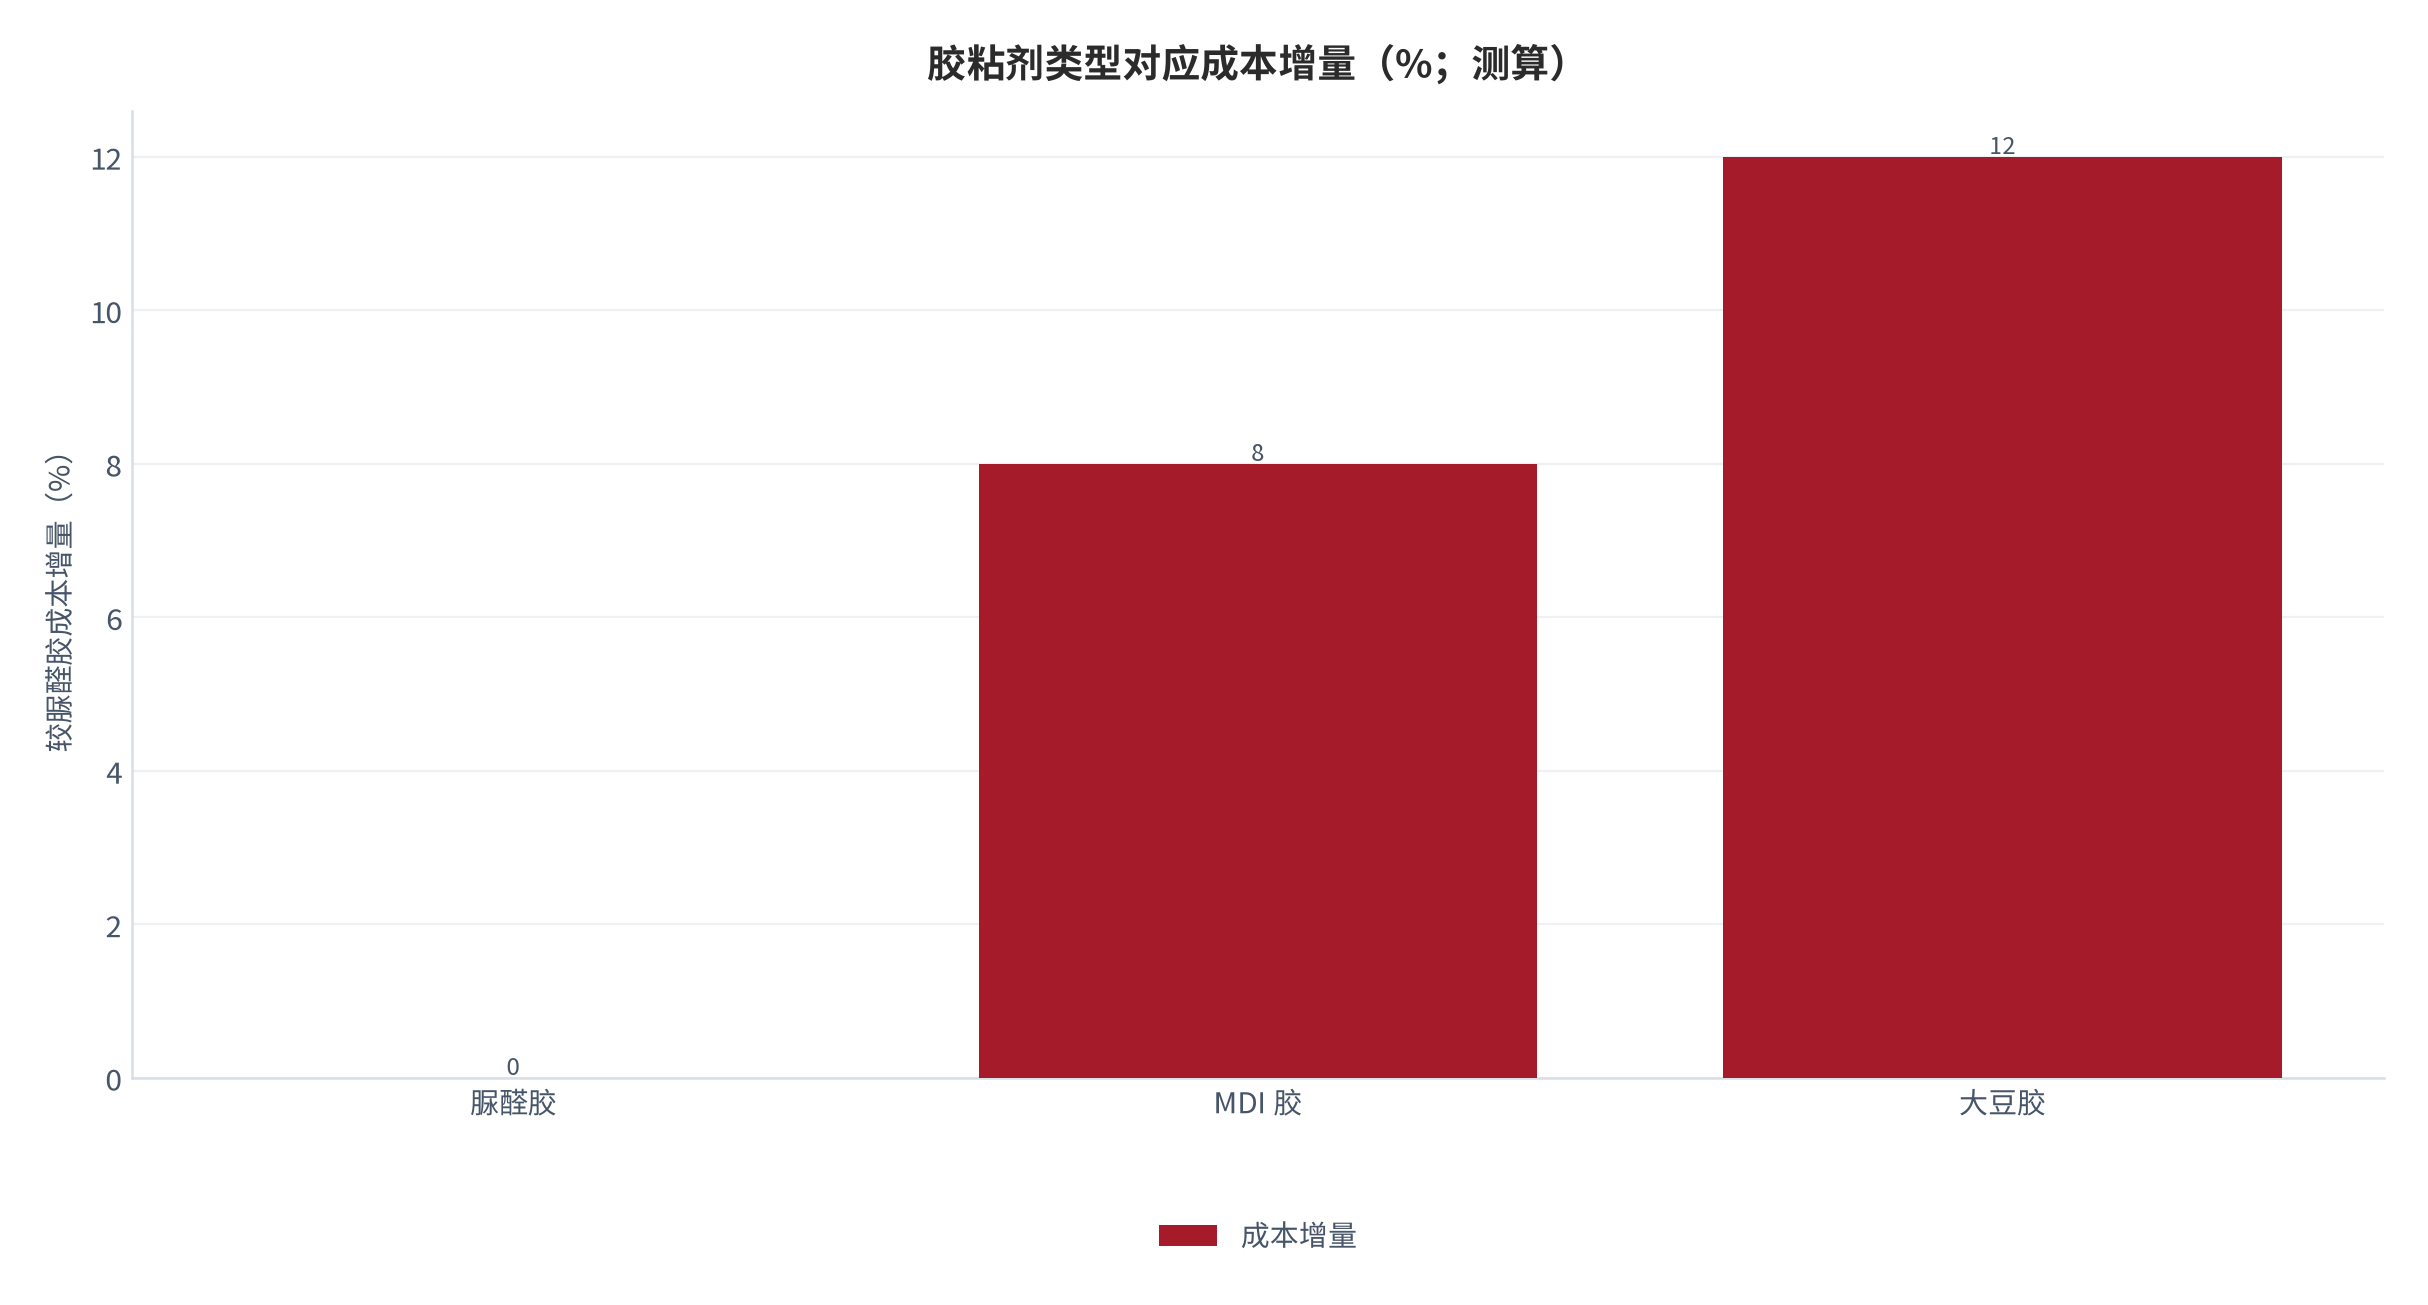
胶粘剂是 ENF 与 E0 等级的实现基础:无醛添加胶(MDI 胶、大豆胶)成本高于传统脲醛胶,但能让板材达到 ENF。等级升级的边际材料成本约 5%–8%,却支撑 15%–35% 的出厂溢价(见图 19),这是头部「以等级换毛利」的空间,也是白牌难以跟进的配方壁垒。
综合看,上游价格与五金配置是定制家具「显性低价、隐性降配」的两大抓手,也是头部维持毛利、白牌增收不增利的分水岭。研究定制家居,必须沿「板材等级—胶粘剂—五金—利用率」全链条拆解,单看终端套餐价会被严重误导。
11可比公司速览与毛利归因
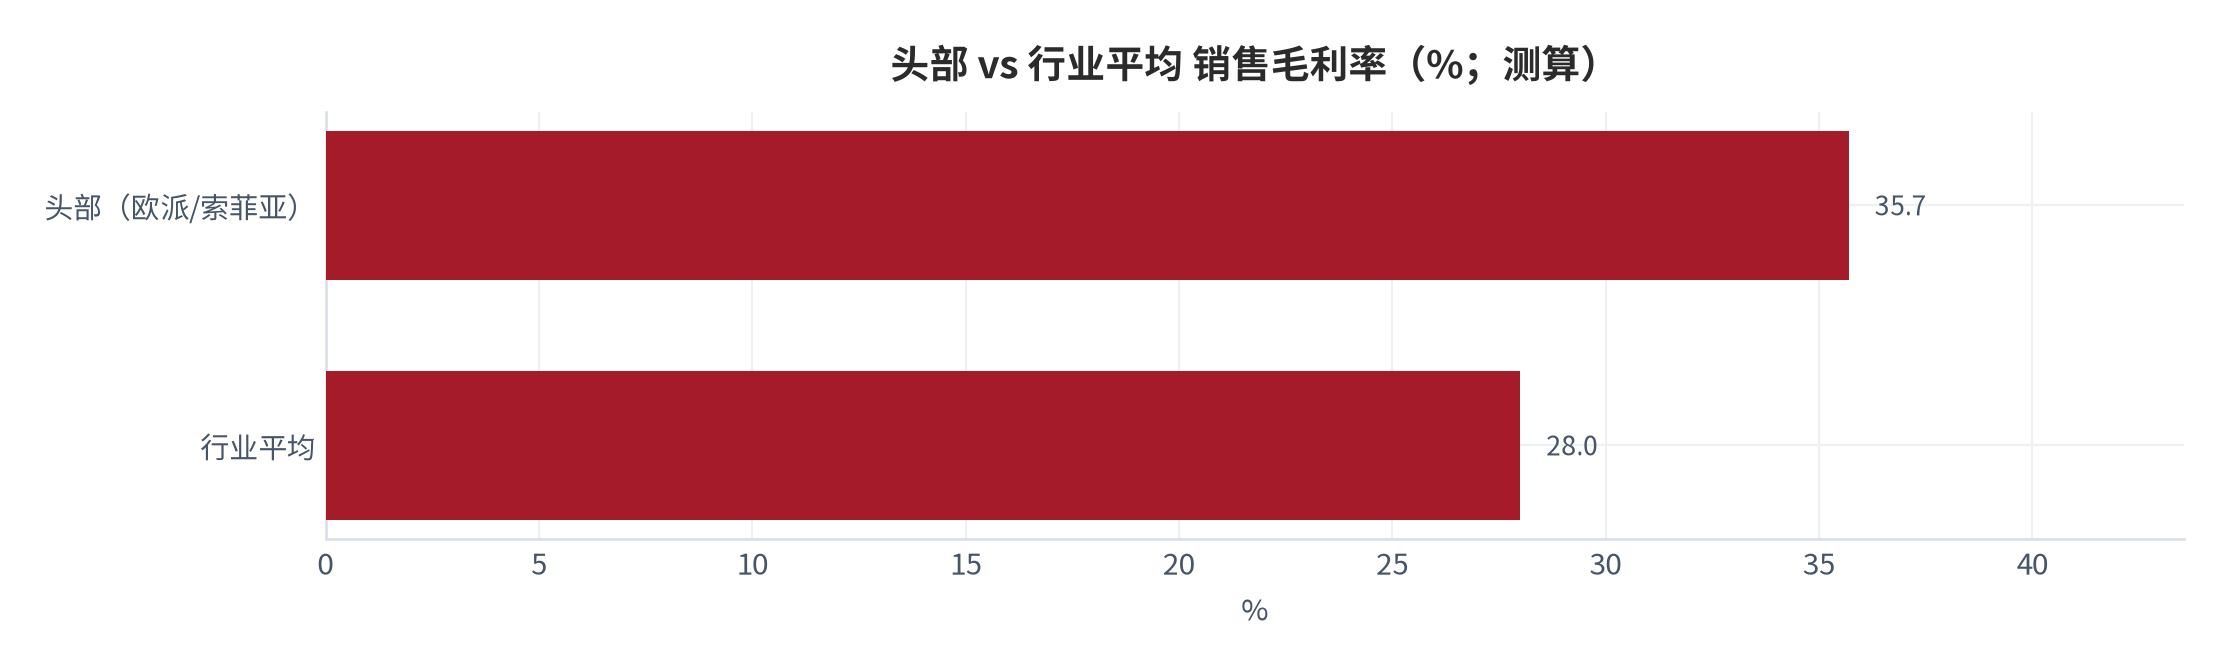
把上文「利用率 × 计价透明度 × 等级溢价」框架落到个股,才能验证它是否只是叙述而非可证伪结论。我们以四家定制家居上市公司为样本,用毛利率与客单价做归因对照;其中欧派、索菲亚有 2024 年年报披露,志邦、金牌以行业测算口径填充,不可直接横比。
| 公司 | 2024 营收(亿元) | 销售毛利率 | 毛利归因(核心驱动) |
|---|---|---|---|
| 欧派家居 | 189.25 [3] | 35.91% [3] | 利用率 + 渠道出清提质,营收降而毛利升 |
| 索菲亚 | 104.94 [4] | 35.43% [4] | 客单价上行(+19.12%)+ 利用率,净利 +8.69% |
| 志邦家居 | 约 50(测算) | 约 33%(测算) | 测算:利用率与直营占比低于欧派 |
| 金牌厨柜 | 约 35(测算) | 约 30%(测算) | 测算:工程渠道占比高、毛利受压 |
两张有年报的样本(欧派、索菲亚)毛利率均约 35%、且均在营收双位数下滑时毛利不降,恰好印证本报告核心判断:行业胜负手在成本端利用率而非收入端增速。两张测算样本毛利率更低,主因是利用率与直营占比不及头部——这一差值本身就是「利用率壁垒」的可观测证据,而非事后解释。
需要明确局限:志邦、金牌的营收与毛利率为测算填充,未逐家核对年报,仅用于说明「头部 vs 非头部」的毛利梯度方向,不构成对这两家公司的投资判断。结论的有效区间仅覆盖有明确年报披露的欧派、索菲亚两家;把梯度外推到其他品牌属于本报告明确标注的 [缺口] 范畴。
由此给出的研究口径:对定制家居的跟踪应把「单平方米用料(利用率代理变量)」与「客单价(计价透明度代理变量)」列为先行指标,置于营收增速之前。当两家头部中任意一家的单平方米用料下行而毛利率仍稳,说明利用率改善在兑现;若两者同向下行,则本报告的毛利韧性判断需要修正。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 中研普华产业研究院 2025 定制家具行业市场规模及发展趋势、投资价值分析 |
2024 年全屋定制市场规模达 733.6 亿元,预计 2025 年突破 1000 亿元;存量房改造市场爆发 检索:2026-09-29 |
https://big5.chinairn.com/hyzx/20250512/16345628.shtml |
| [2] | 国家统计局 2025 年全国房地产市场基本情况 |
2024 年住宅竣工面积 53741 万㎡(同比 -27.4%),2025 年 42830 万㎡(同比 -20.2%);2024 年房屋竣工面积 73743 万㎡、2025 年 60348 万㎡ 检索:2026-09-29 |
https://www.stats.gov.cn/zwfwck/sjfb/202601/t20260119_1962324.html |
| [3] | 中国证券报(欧派家居 2024 年年度报告披露) 欧派家居 2024 年年度报告及业绩报道 |
2024 年营收 189.25 亿元(同比 -16.93%),毛利率 35.91%(+1.76pct),归母净利 25.99 亿元;门店 7813 家、年内关店 2058 家;衣柜 97.91 亿、橱柜 54.5 亿 检索:2026-09-29 |
https://newzzbcx.cs.com.cn/cxnews.html?name=new20250427230911mlcderqh |
| [4] | 中国证券报(索菲亚 2024 年年度报告披露) 索菲亚 2024 年年度报告及业绩报道 |
2024 年营收 104.94 亿元,毛利率 35.43%,归母净利 13.71 亿元(+8.69%);「索菲亚」主品牌工厂端平均客单价 23370 元/单(+19.12%);专卖店 2503 家 检索:2026-09-29 |
https://www.cs.com.cn/ssgs/gsxw/202504/t20250429_6488881.html |
| [5] | 国家标准化管理委员会 人造板及其制品甲醛释放量分级(GB/T 39600-2021) |
室内用人造板甲醛释放量分 E1 级(≤0.124 mg/m³)、E0 级(≤0.050 mg/m³)、ENF 级(≤0.025 mg/m³)三个等级 检索:2026-09-29 |
https://www.sac.gov.cn/jdbnhbz/bzgs/art/2021/art_8bec67e72249401f991cffdad34d2264.html |
| [6] | 每日经济新闻(引述欧派家居 2024 年报援引奥维云网) 欧派家居 2024 年报相关报道 |
2024 年家装市场维持「442」结构(新房 40%、存量新房 40%、二手房 20%) 检索:2026-09-29 |
https://www.nbd.com.cn/rss/tonghuashun/articles/3854038.html |
| [7] | 共研产业研究院 2025-2031 年中国定制家具市场前景研究与投资策略报告 |
2024 年中国定制家具市场规模约 4189 亿元,同比 +9.9%;定制家居九大上市公司营收合计 549.78 亿元 检索:2026-09-29 |
https://gonyn.com/report/1822656.html |
| [8] | 本报告 本报告测算口径(假设与参数见附录 C) |
投影面积报价相对展开面积平均隐藏约 18% 的材料(测算) 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [9] | 本报告 本报告测算口径(假设与参数见附录 C) |
单套柜体成本结构:板材约 45%、五金约 12%、制造人工约 18%、安装约 10%、其他约 15%(测算) 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [10] | 本报告 本报告测算口径(假设与参数见附录 C) |
板材利用率每提升 5 个百分点,单套毛利约改善 2.5–3.5 个百分点(测算) 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [11] | 本报告 本报告测算口径(假设与参数见附录 C) |
渠道结构:经销约 65%、整装约 20%、大宗约 12%、直营约 3%(测算,以头部披露为锚) 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [12] | 本报告 本报告测算口径(假设与参数见附录 C) |
安装与售后成本占合同额约 8%–12%(测算) 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [13] | 本报告 本报告测算口径(假设与参数见附录 C) |
2024–2025 以旧换新/旧房装修补贴带动家装厨卫销售额约 1200 亿元(测算,引行业口径) 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [14] | 本报告 本报告测算口径(假设与参数见附录 C) |
投影报价下隐藏材料二维敏感性(测算,参数见附录 C) 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [15] | 本报告 本报告测算口径(假设与参数见附录 C) |
三情景规模预测:保守 2028 年 880 亿、中性 1020 亿、乐观 1180 亿元(测算) 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [16] | 本报告 本报告测算口径(假设与参数见附录 C) |
需求结构:新房 35%、存量翻新 50%、二手房 15%(测算);存量翻新拉动约 360 亿元 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [17] | 本报告 本报告测算口径(假设与参数见附录 C) |
城镇家庭全屋定制渗透率约 22%(测算,以装修需求为锚) 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
B证明链台账
| 编号 | 核心判断 | 关键证据 | 证伪条件 |
|---|---|---|---|
| 链1 | 毛利韧性来自利用率而非需求 | 欧派毛利 35.91%(+1.76pct) [3];索菲亚净利 +8.69% [4] | 头部毛利率转降且利用率无提升 |
| 链2 | 头部关店提质维份额 | 欧派关店 2058 家净减 973 家 [3] | 单店产出同比下滑超 20% |
| 链3 | 报价口径不透明藏毛利 | 投影隐藏约 18% 材料 [8] | 全面改用展开面积计价 |
| 链4 | 补贴拉需求向存量改造 | 测算拉动家装厨卫约 1200 亿 [13] | 定制转化明显低于测算 |
| 链5 | 规模中期由渗透率决定 | 渗透率约 22% [17];存量过半 [6] | 2028 年规模低于 800 亿 |
| 链6 | 利用率是毛利钥匙 | 每 +5pct 利用率改善毛利 2.5–3.5pct [10] | 原料上行吞噬利用率红利 |
C数据档次说明
本报告数据按可信度分四档:[T1] 官方/一手统计(国家统计局、国家标准化管理委员会);[T2] 机构二手与上市公司披露(中研普华、共研网、每日经济新闻、欧派/索菲亚年报及业绩报道);[测算] 本报告基于公开参数推算,公式与假设列于正文与下表;[缺口] 无可靠来源且无法推算者,已降级为定性讨论。
| 测算项 | 公式/参数 | 假设 |
|---|---|---|
| 投影隐藏材料比例 | (展开面积 − 投影面积)/ 展开面积 | 典型柜体展开约为投影 1.18–1.25 倍 [8] |
| 单套成本结构 | 板材45%+五金12%+人工18%+安装10%+其他15% | 以头部披露区间为锚 [9] |
| 利用率弹性 | Δ毛利 ≈ 0.5–0.7pct × Δ利用率(pct) | 排料优化边际递减 [10] |
| 三情景规模 | 渗透率 × 翻新频率 × 单套价值 | 中性渗透率年增 2pct [15] |
| 补贴拉动 | 国补资金 × 家装厨卫转化系数 | 参照行业以旧换新口径 [13] |
说明:所有 [测算] 项均为本报告基于公开参数推算,非任何机构口径;若外部审计或公司披露与上述假设冲突,应以一手来源为准。标注 [缺口] 的未列项表示既无可靠外部源、亦无法用公开参数推算,本报告已整体降级为定性讨论,不做量化结论。
评论(0)