
基本信息
阅读时间:约 13 分钟
字数:约 7,090 字
摘要:市场担心:独立游戏看似人人可发,但渠道分成高、曝光难,绝大多数作品石沉大海、颗粒无收。[1][3]
| — | 摘要与核心预期差 |
| 01 | 内容形态与产业界定 |
| 02 | 需求侧:用户行为与消费时长 |
| 03 | 供给侧:创作者、版权方与平台 |
| 04 | 变现结构与分成 |
| 05 | 成本结构 |
| 06 | 政策与版权风险 |
| 07 | 测算:销量分布 × 分成比例还原收益结构 |
| 08 | 结论与发行路径建议 |
| A | 附录 A · 数据来源与证据表 |
| B | 附录 B · 渠道分成与成本参数表 |
| C | 附录 C · 数据口径、假设与局限 |
摘要与核心预期差
市场担心:独立游戏看似人人可发,但渠道分成高、曝光难,绝大多数作品石沉大海、颗粒无收。[1][3]
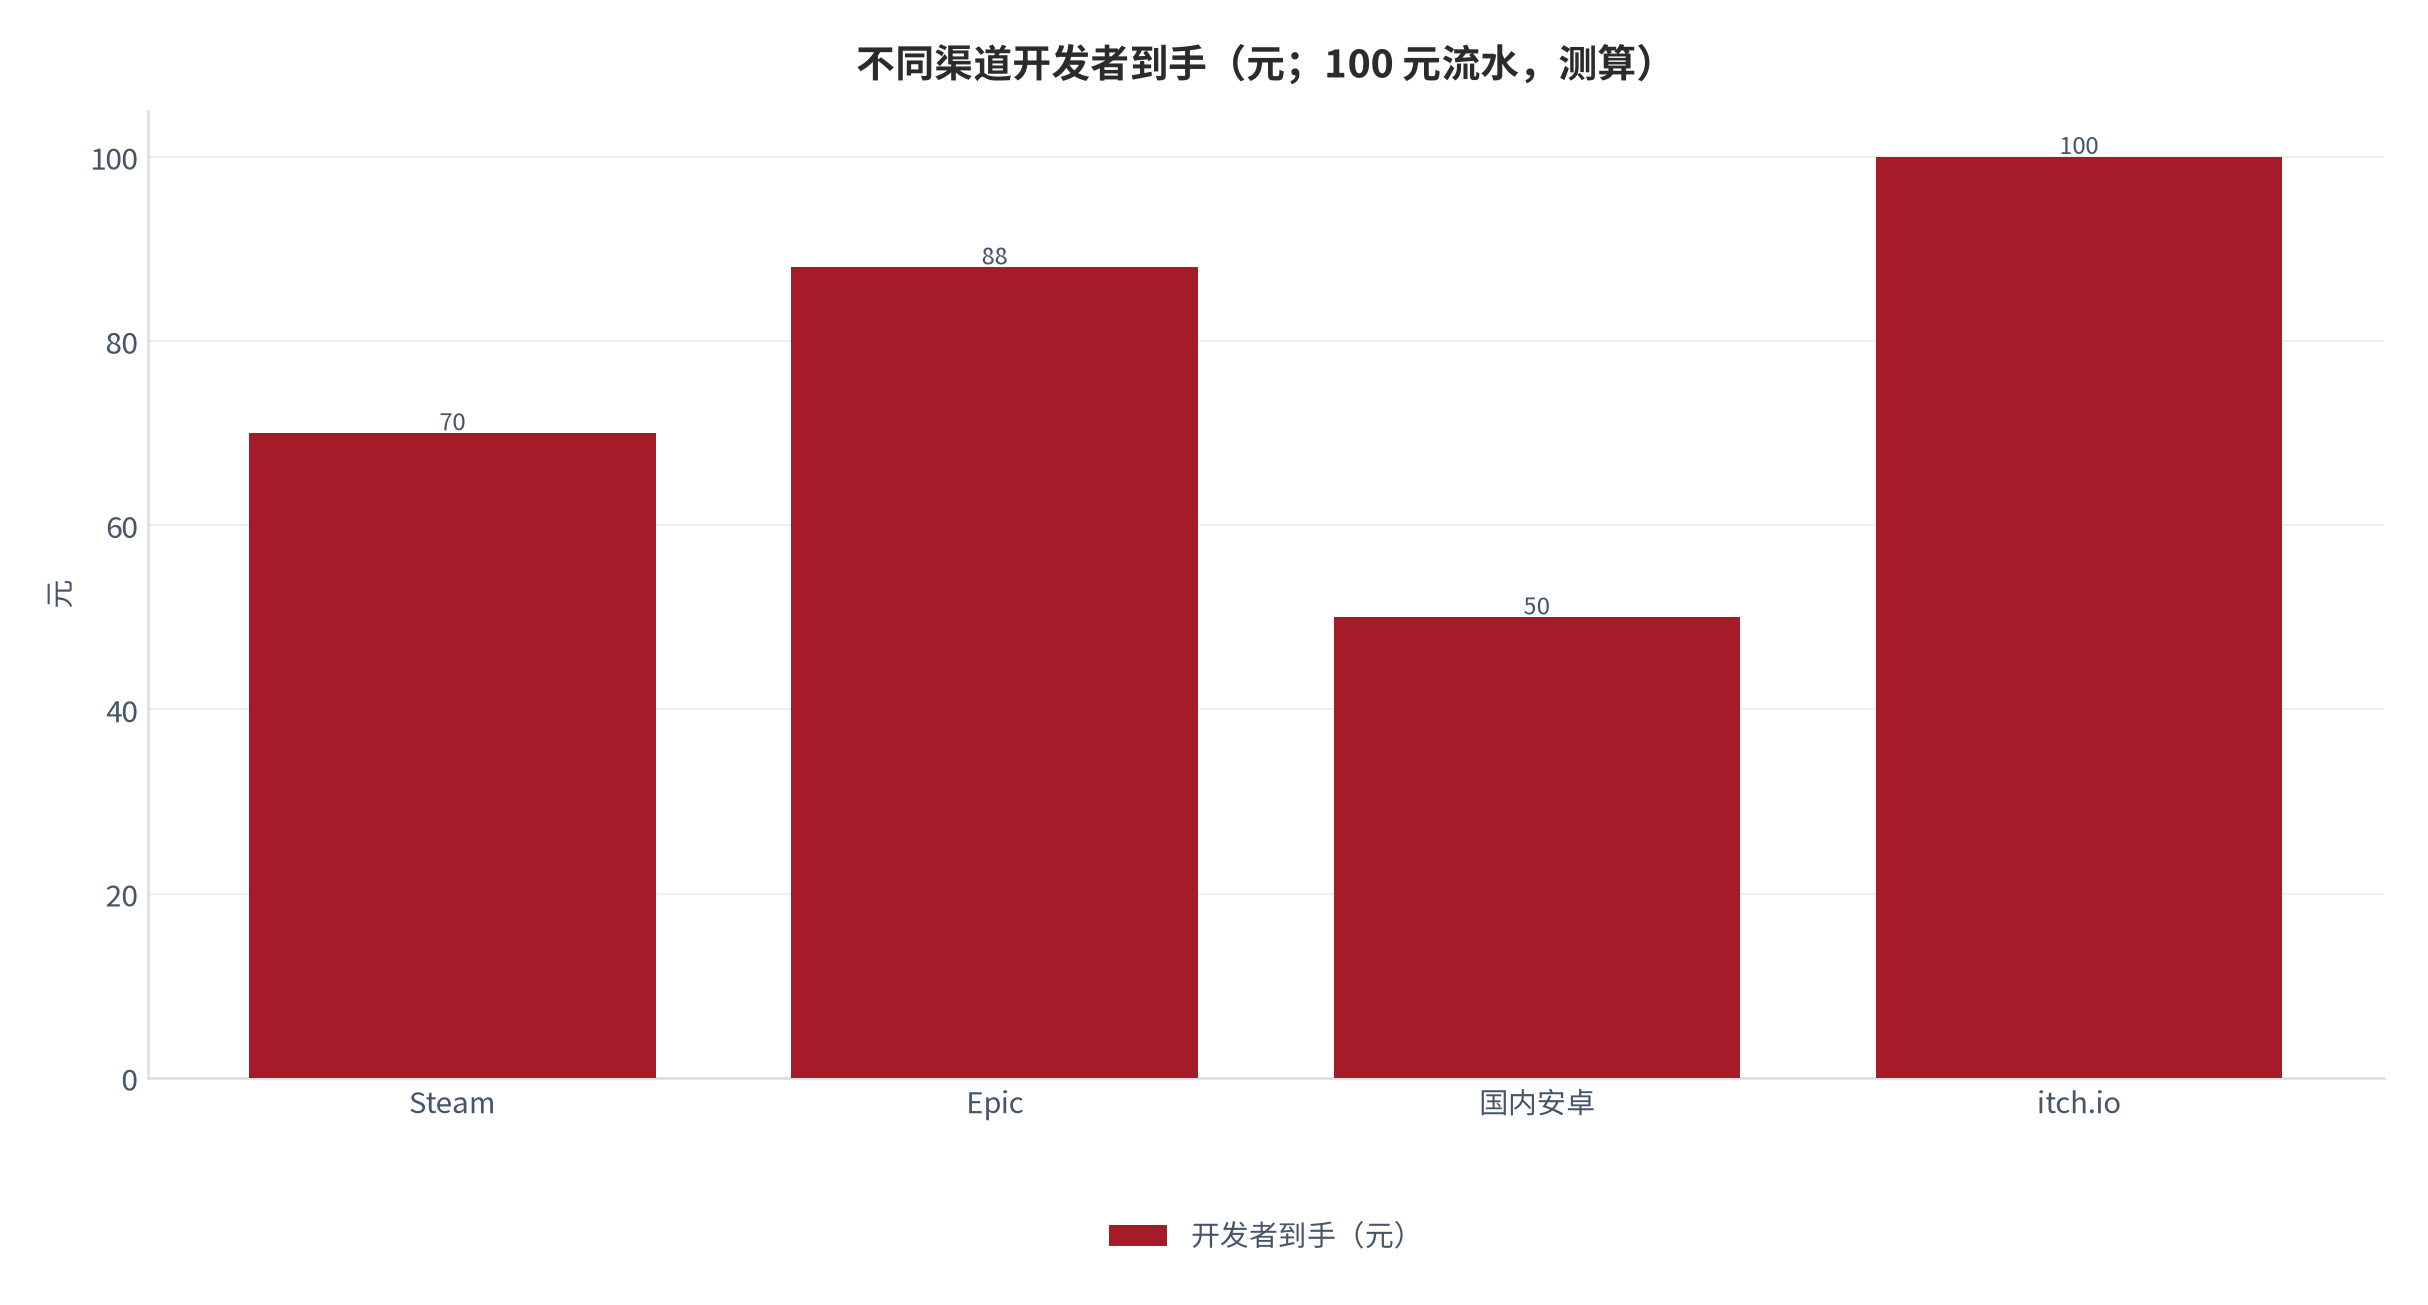
我们认为:独立游戏的收益结构由「销量分布 × 分成比例 × 单品收入」三者共同决定。头部 1% 的作品拿走大部分收入,而渠道选择直接决定创作者到手比例——同样是 100 元流水,Steam 到手约 70 元,国内安卓渠道可能只剩 50 元。
本篇增量:以 2024 年中国游戏市场实际销售收入 3,257.83 亿元 [1]、Steam 全年新上架 18,825 款游戏(其中独立游戏 8,612 款)[3]、小程序游戏收入 398.36 亿元 [4]、自研出海实销 185.57 亿美元 [4] 为底座,用「销量分位—分成比例」二维模型还原收益结构,给出不同体量作品的最优发行路径。主流平台标准渠道分成约 30% [5]。
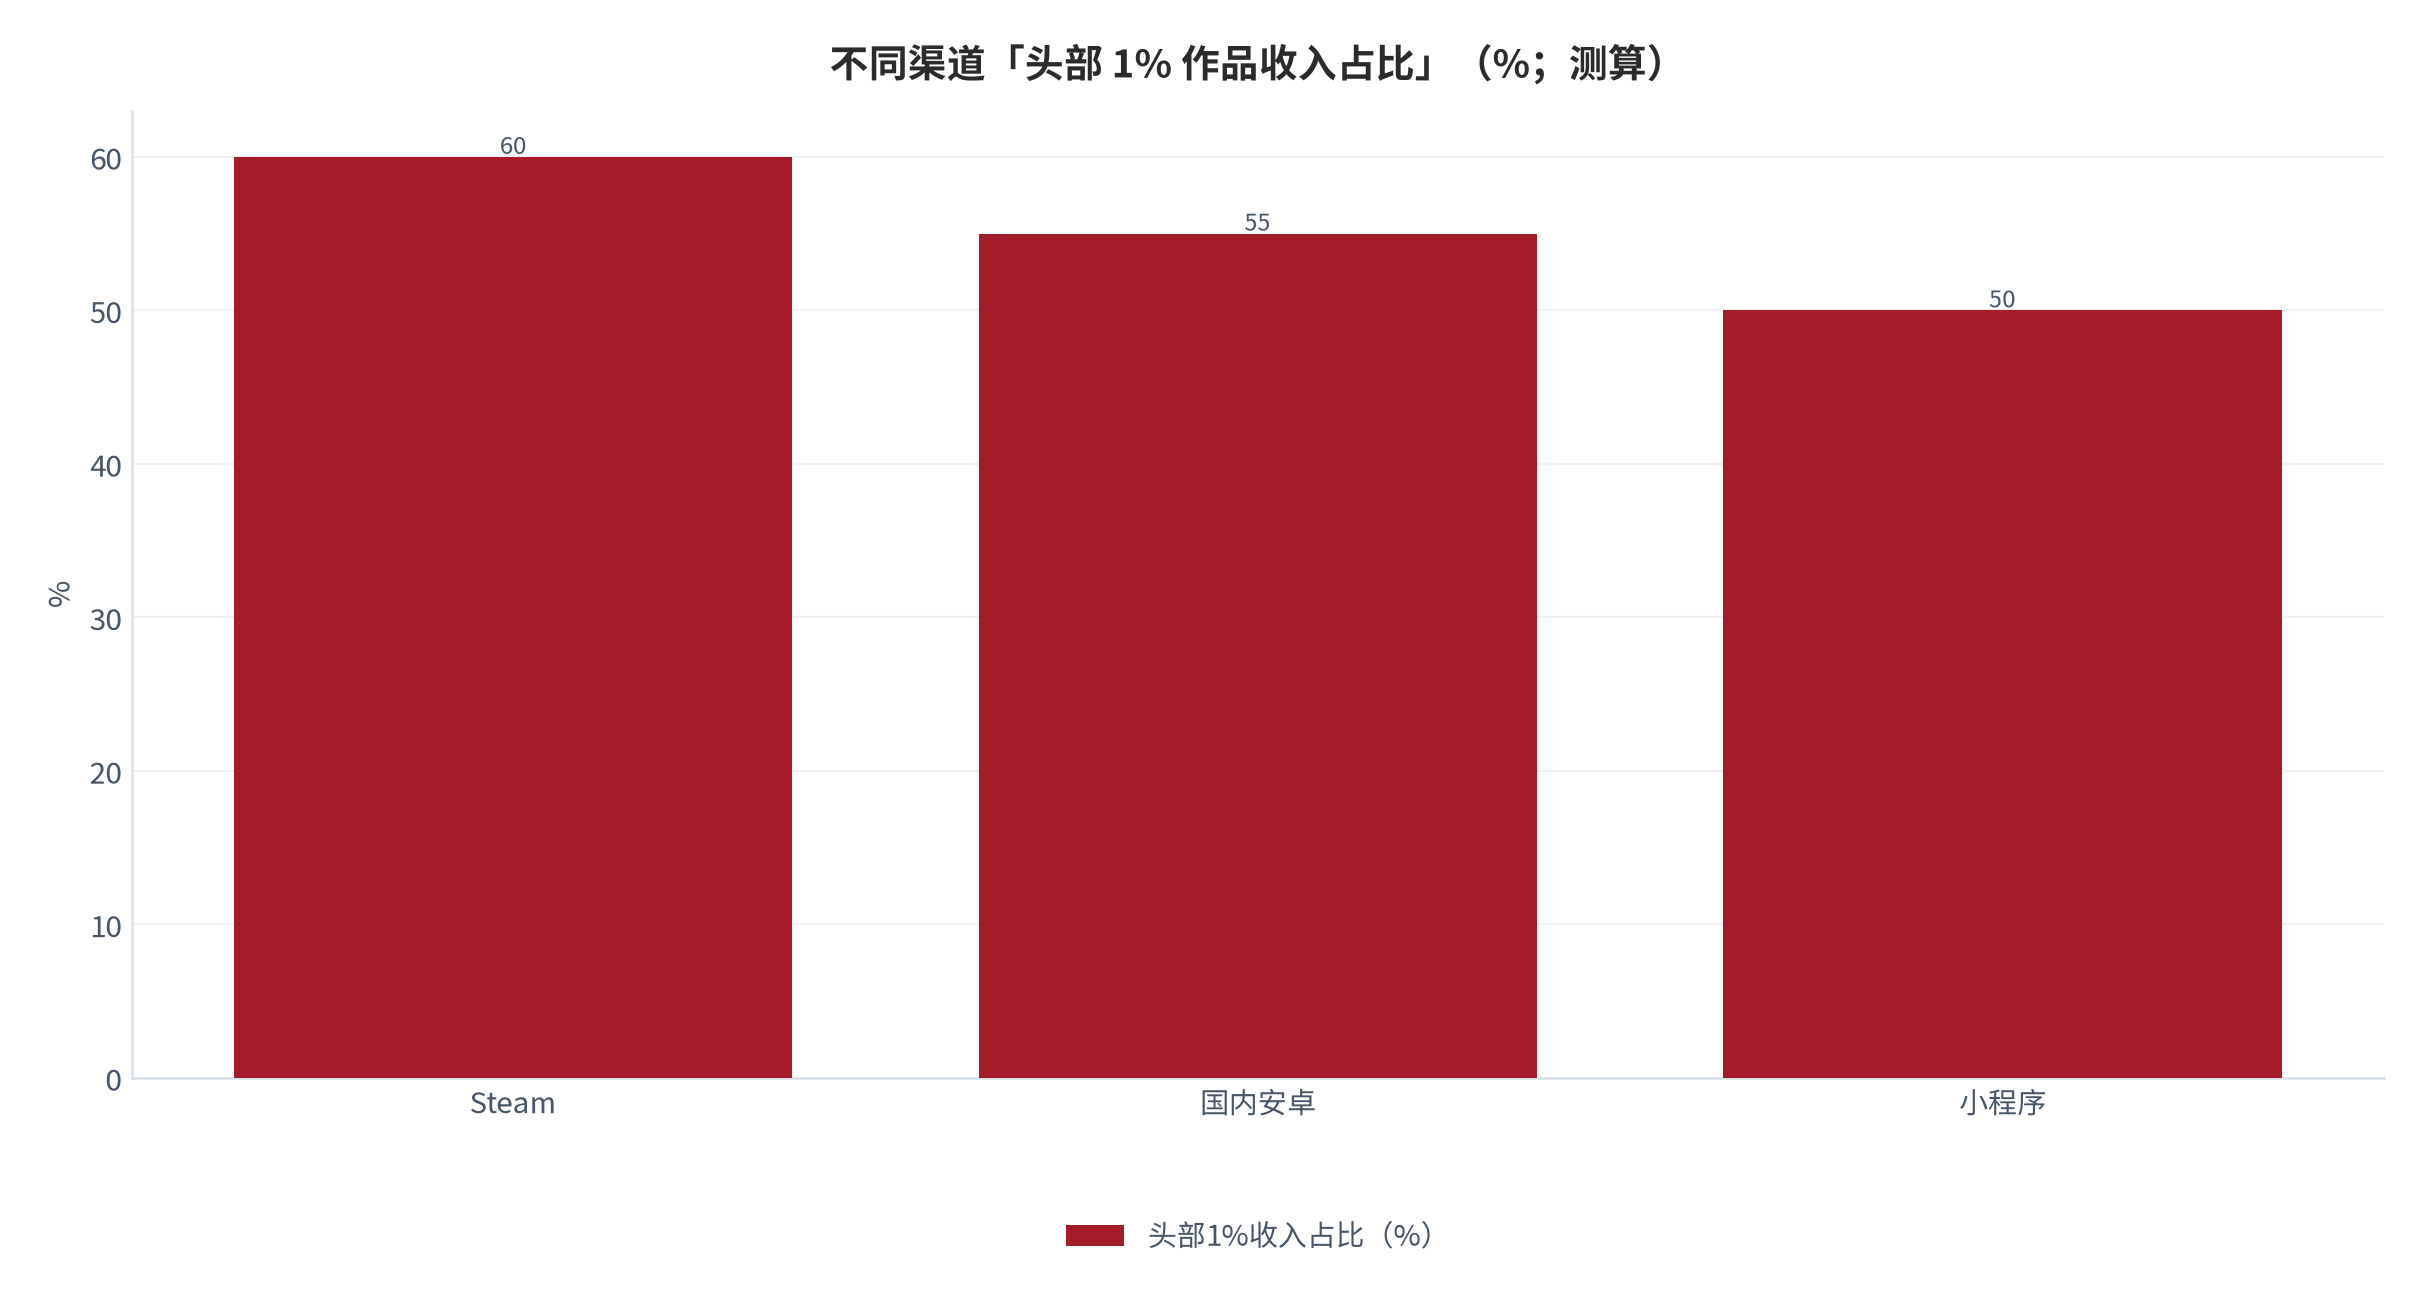
- 头部极其陡峭:头部 1% 作品约拿走 55%–60% 渠道收入 [11],长尾 90% 作品合计不足 15% [11];
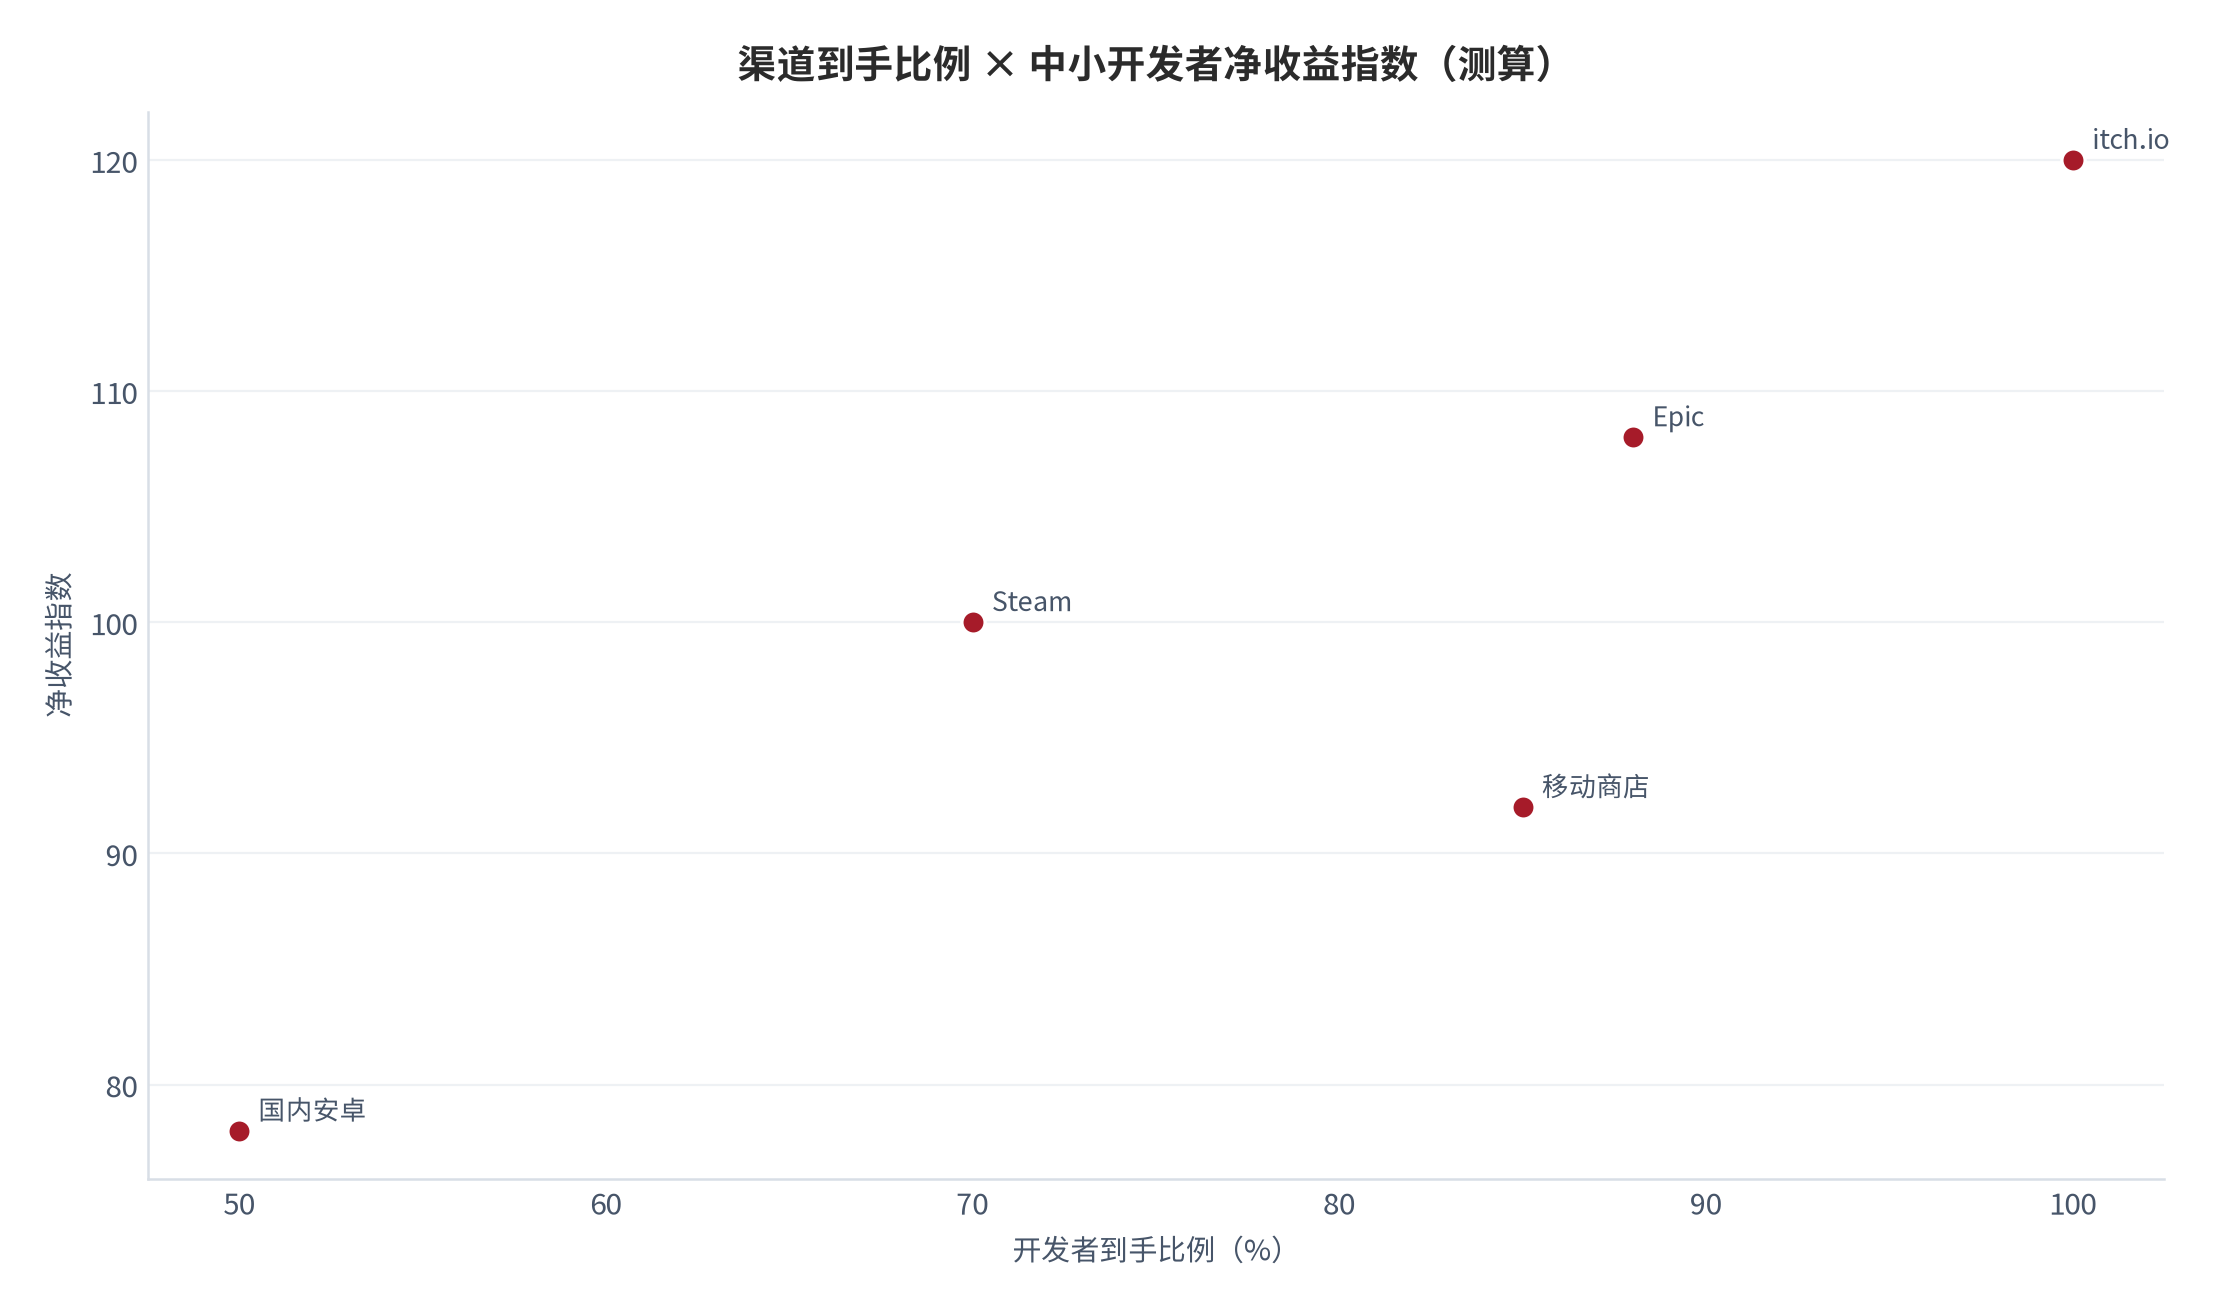
- 渠道分成差异巨大:Steam 到手 70%、Epic 88%、国内安卓约 50%、itch.io 默认零抽成 [5];
- 中小开发者最优路径是「低抽成渠道 + 长尾流量」,而非盲目追逐高曝光高抽成平台 [13]。
01内容形态与产业界定
讨论独立游戏与发行渠道,第一步是分清内容形态与口径。独立游戏通常指由小团队或个人开发、不依托大厂发行体系、创意驱动而非工业化流水线生产的游戏作品;其收益结构与 3A 大作、买量型网游的买量模型有本质区别。2024 年移动游戏实际销售收入 2,382.17 亿元、客户端 679.81 亿元、主机 44.88 亿元、电子竞技 1,429.45 亿元 [2]。
发行渠道可分为五类:PC 分发平台(Steam、Epic、itch.io)、移动应用商店(App Store、Google Play、国内安卓联运)、小程序游戏(微信/抖音小游戏)、主机平台(Switch/PS/Xbox,需过审或区域发行)、独立发行商(协助宣发与本地化)。不同渠道的抽成与流量逻辑差异,是本报告的核心切入口。[5]
| 渠道类型 | 代表平台 | 开发者到手比例 | 核心特征 |
|---|---|---|---|
| PC 分发 | Steam / Epic / itch.io | 70%–100% | 全球可达、抽成差异大 |
| 移动商店 | App Store / Google Play | 70%–85% | 中小开发者更低抽成 |
| 国内安卓 | 硬核联盟 / 应用宝等 | 约 50% | 联运抽成高、需合规 |
| 小程序 | 微信 / 抖音小游戏 | 内购+广告 | 轻量、依赖平台流量 |
| 主机 | Switch / PS / Xbox | 约 70% | 需过审或区域发行 |
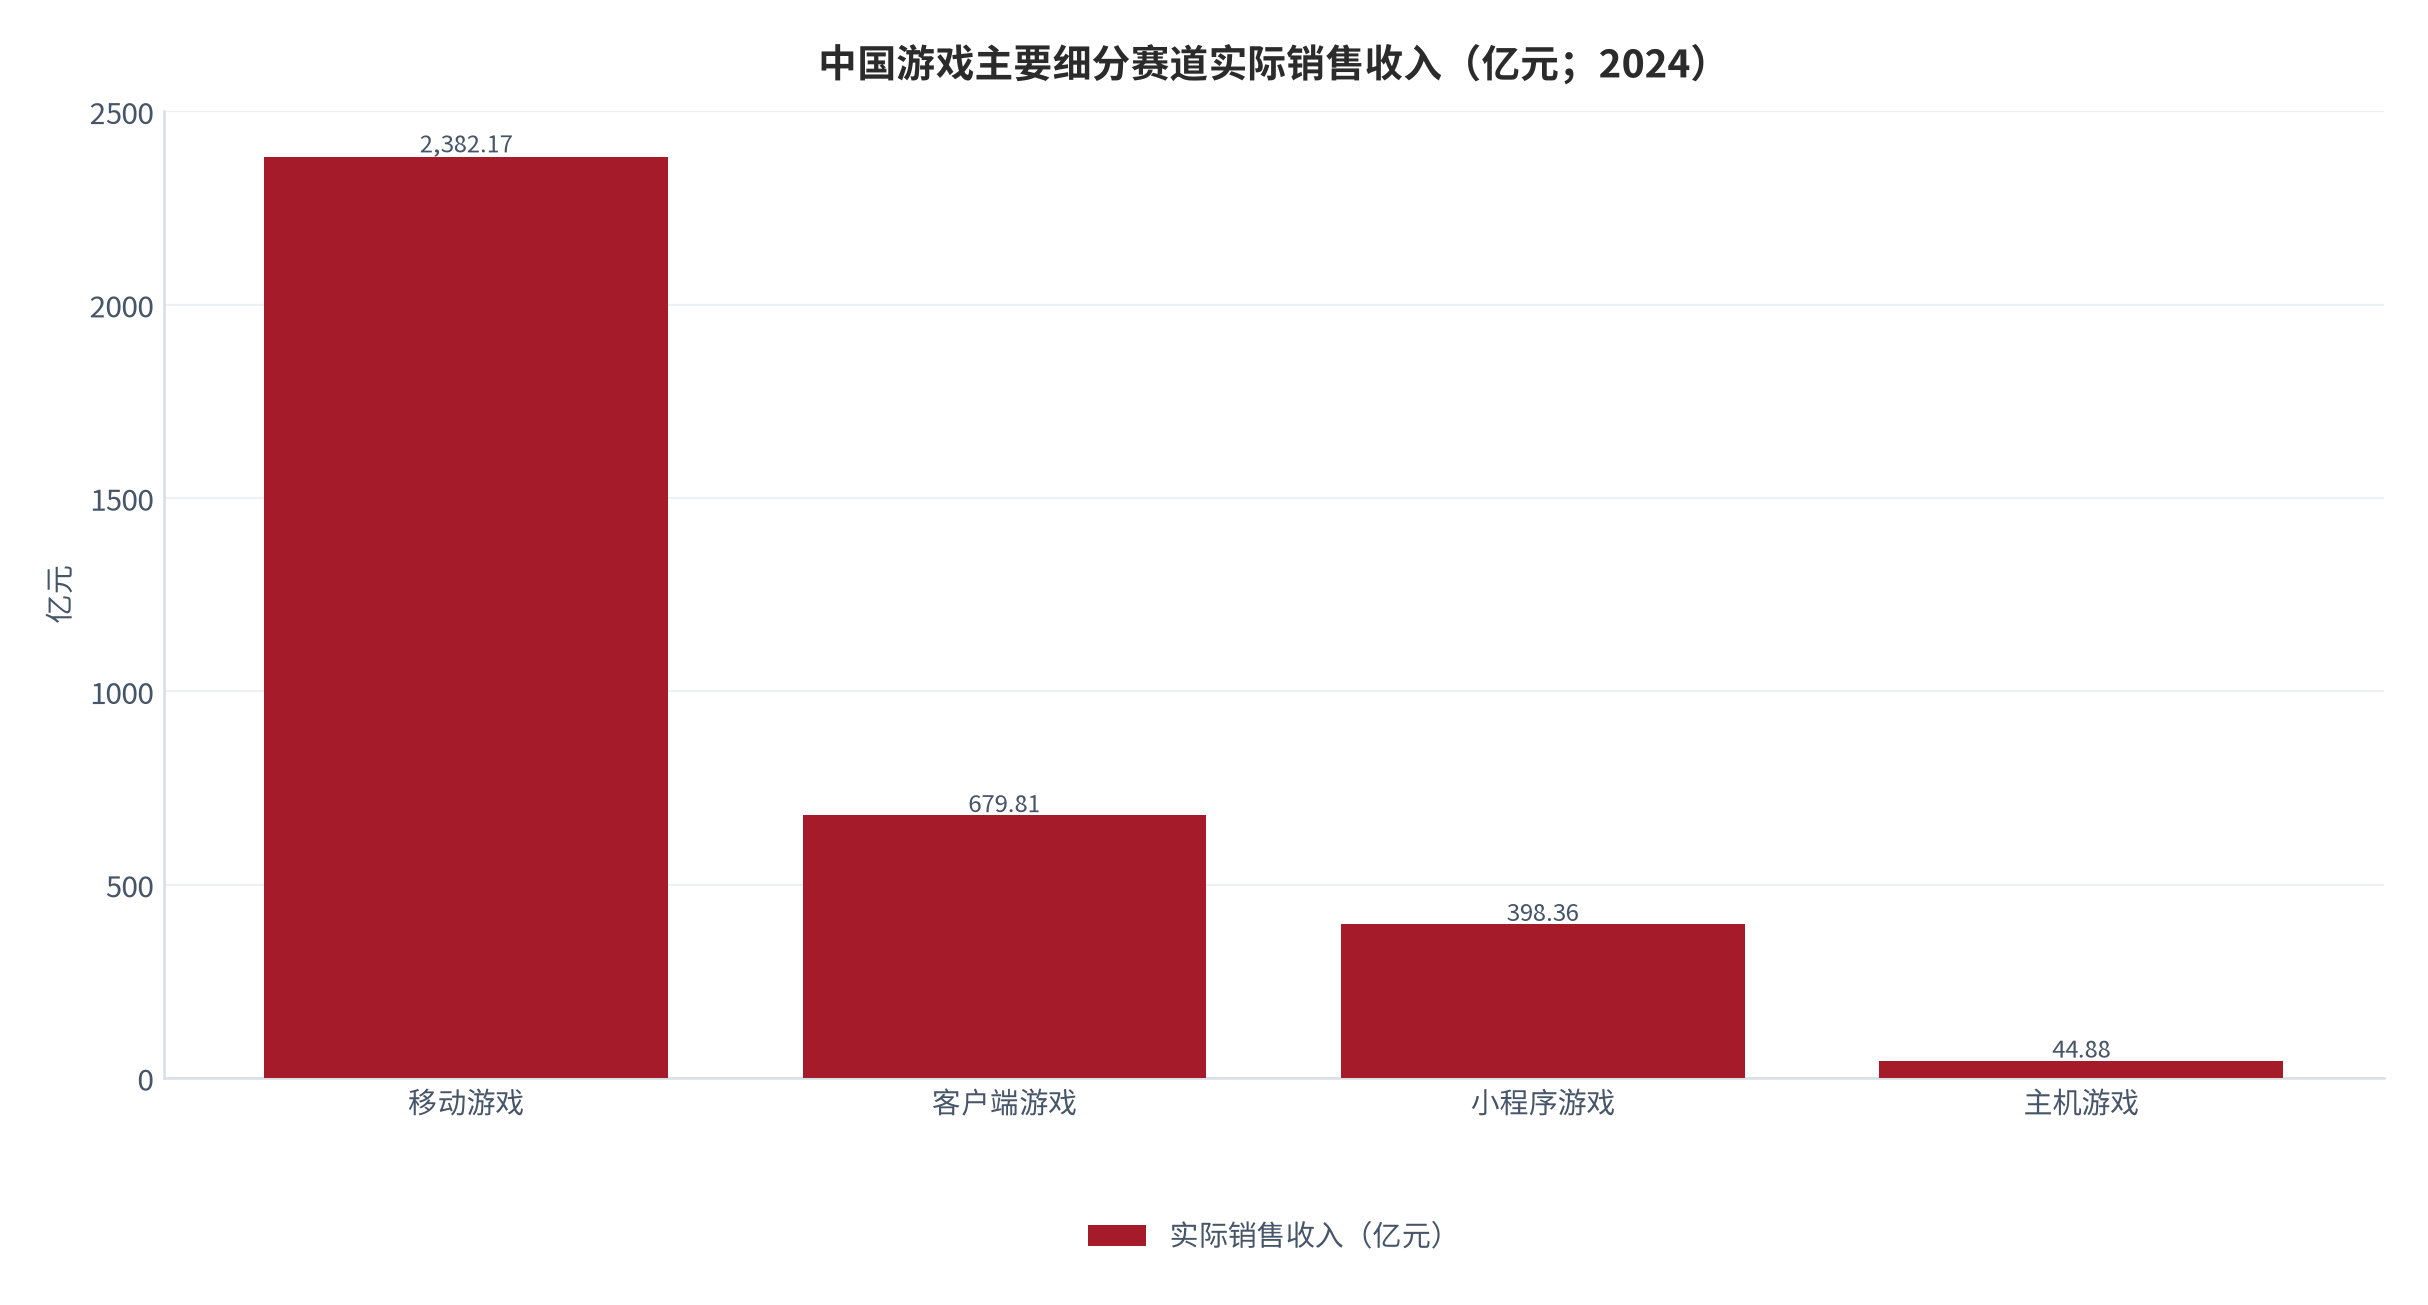
口径提示:小程序游戏与移动游戏存在统计重叠,不宜直接加总;本报告以「独立游戏 + 其发行渠道」为统一口径,所有量化测算见附录 B/C。[4]
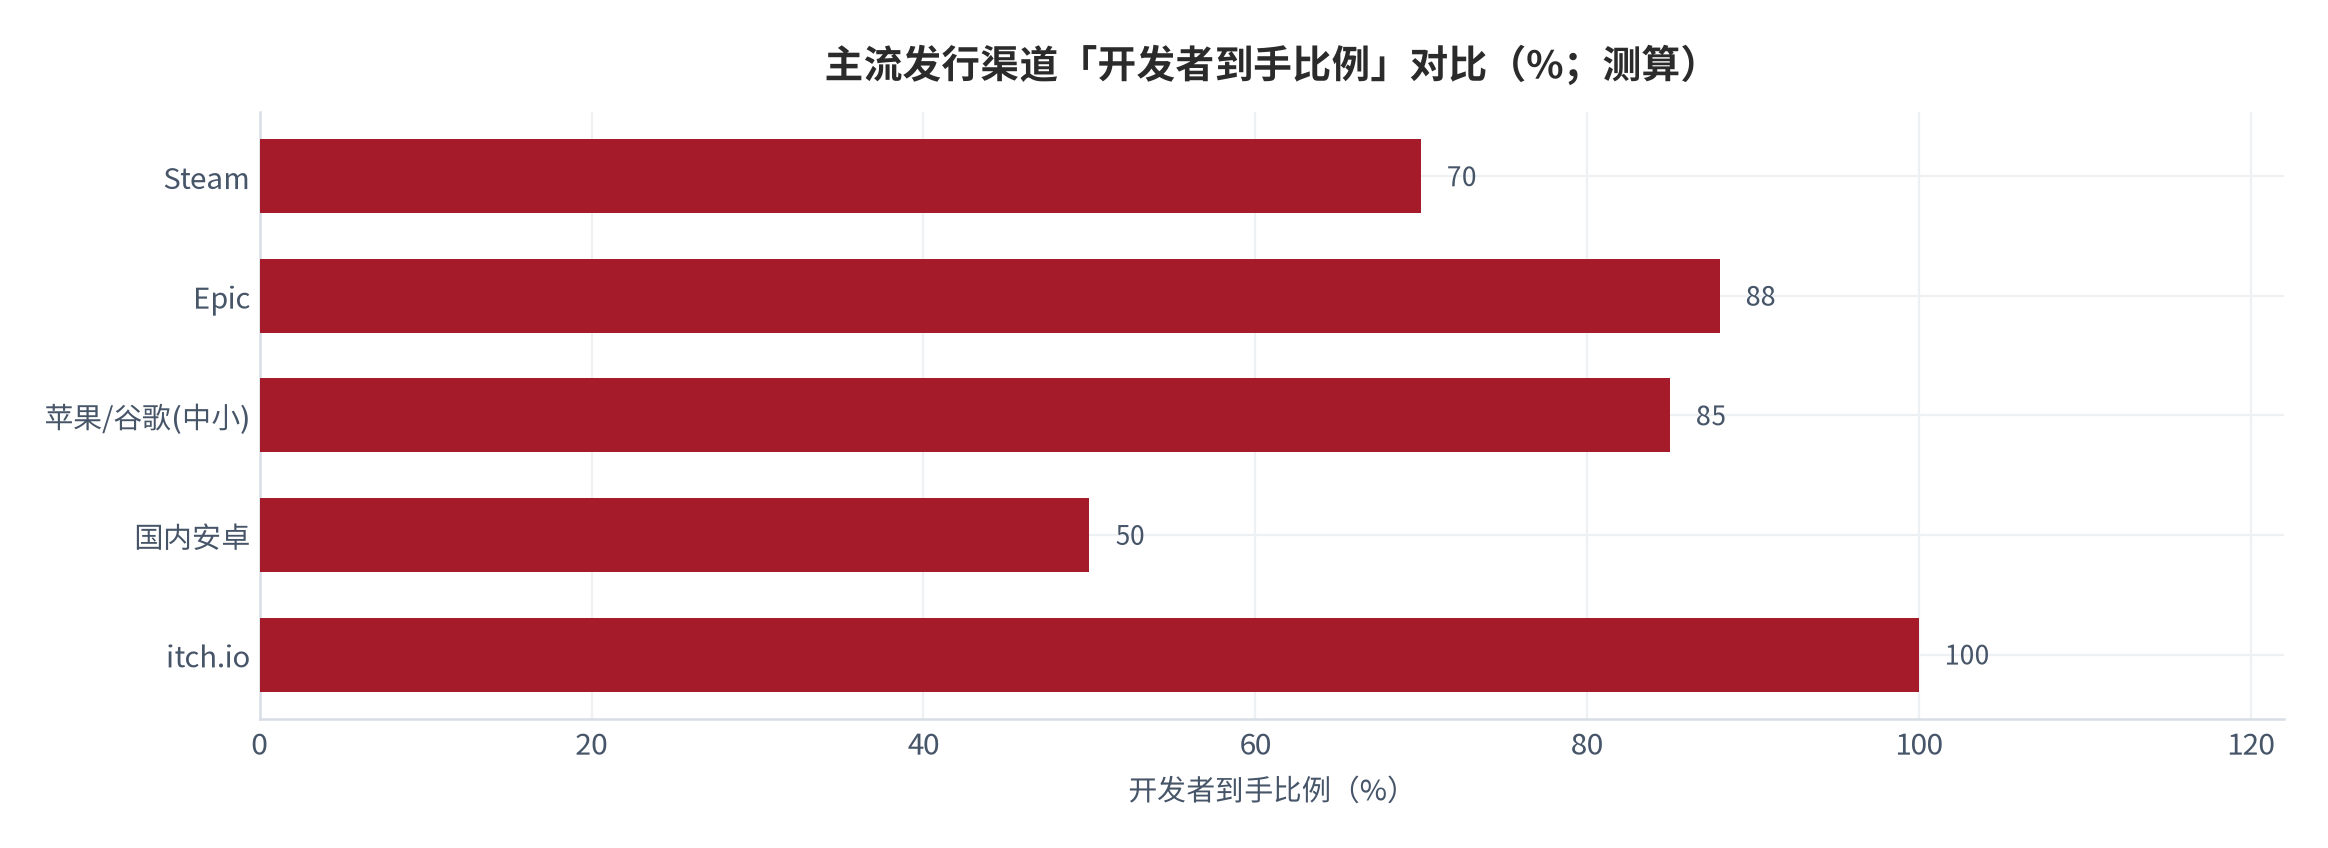
从价值链看,独立游戏收入在「研发 → 发行 → 分发 → 变现」四环节逐级抽水:研发与美术消耗现金,发行与分发抽取比例,变现才回款。渠道分成位于末端却占比最高,故同样内容质量下,渠道选择直接决定落到开发者口袋的比例 [5][10];这也是本报告以「渠道」而非「玩法」为主线的原因。
02需求侧:用户行为与消费时长
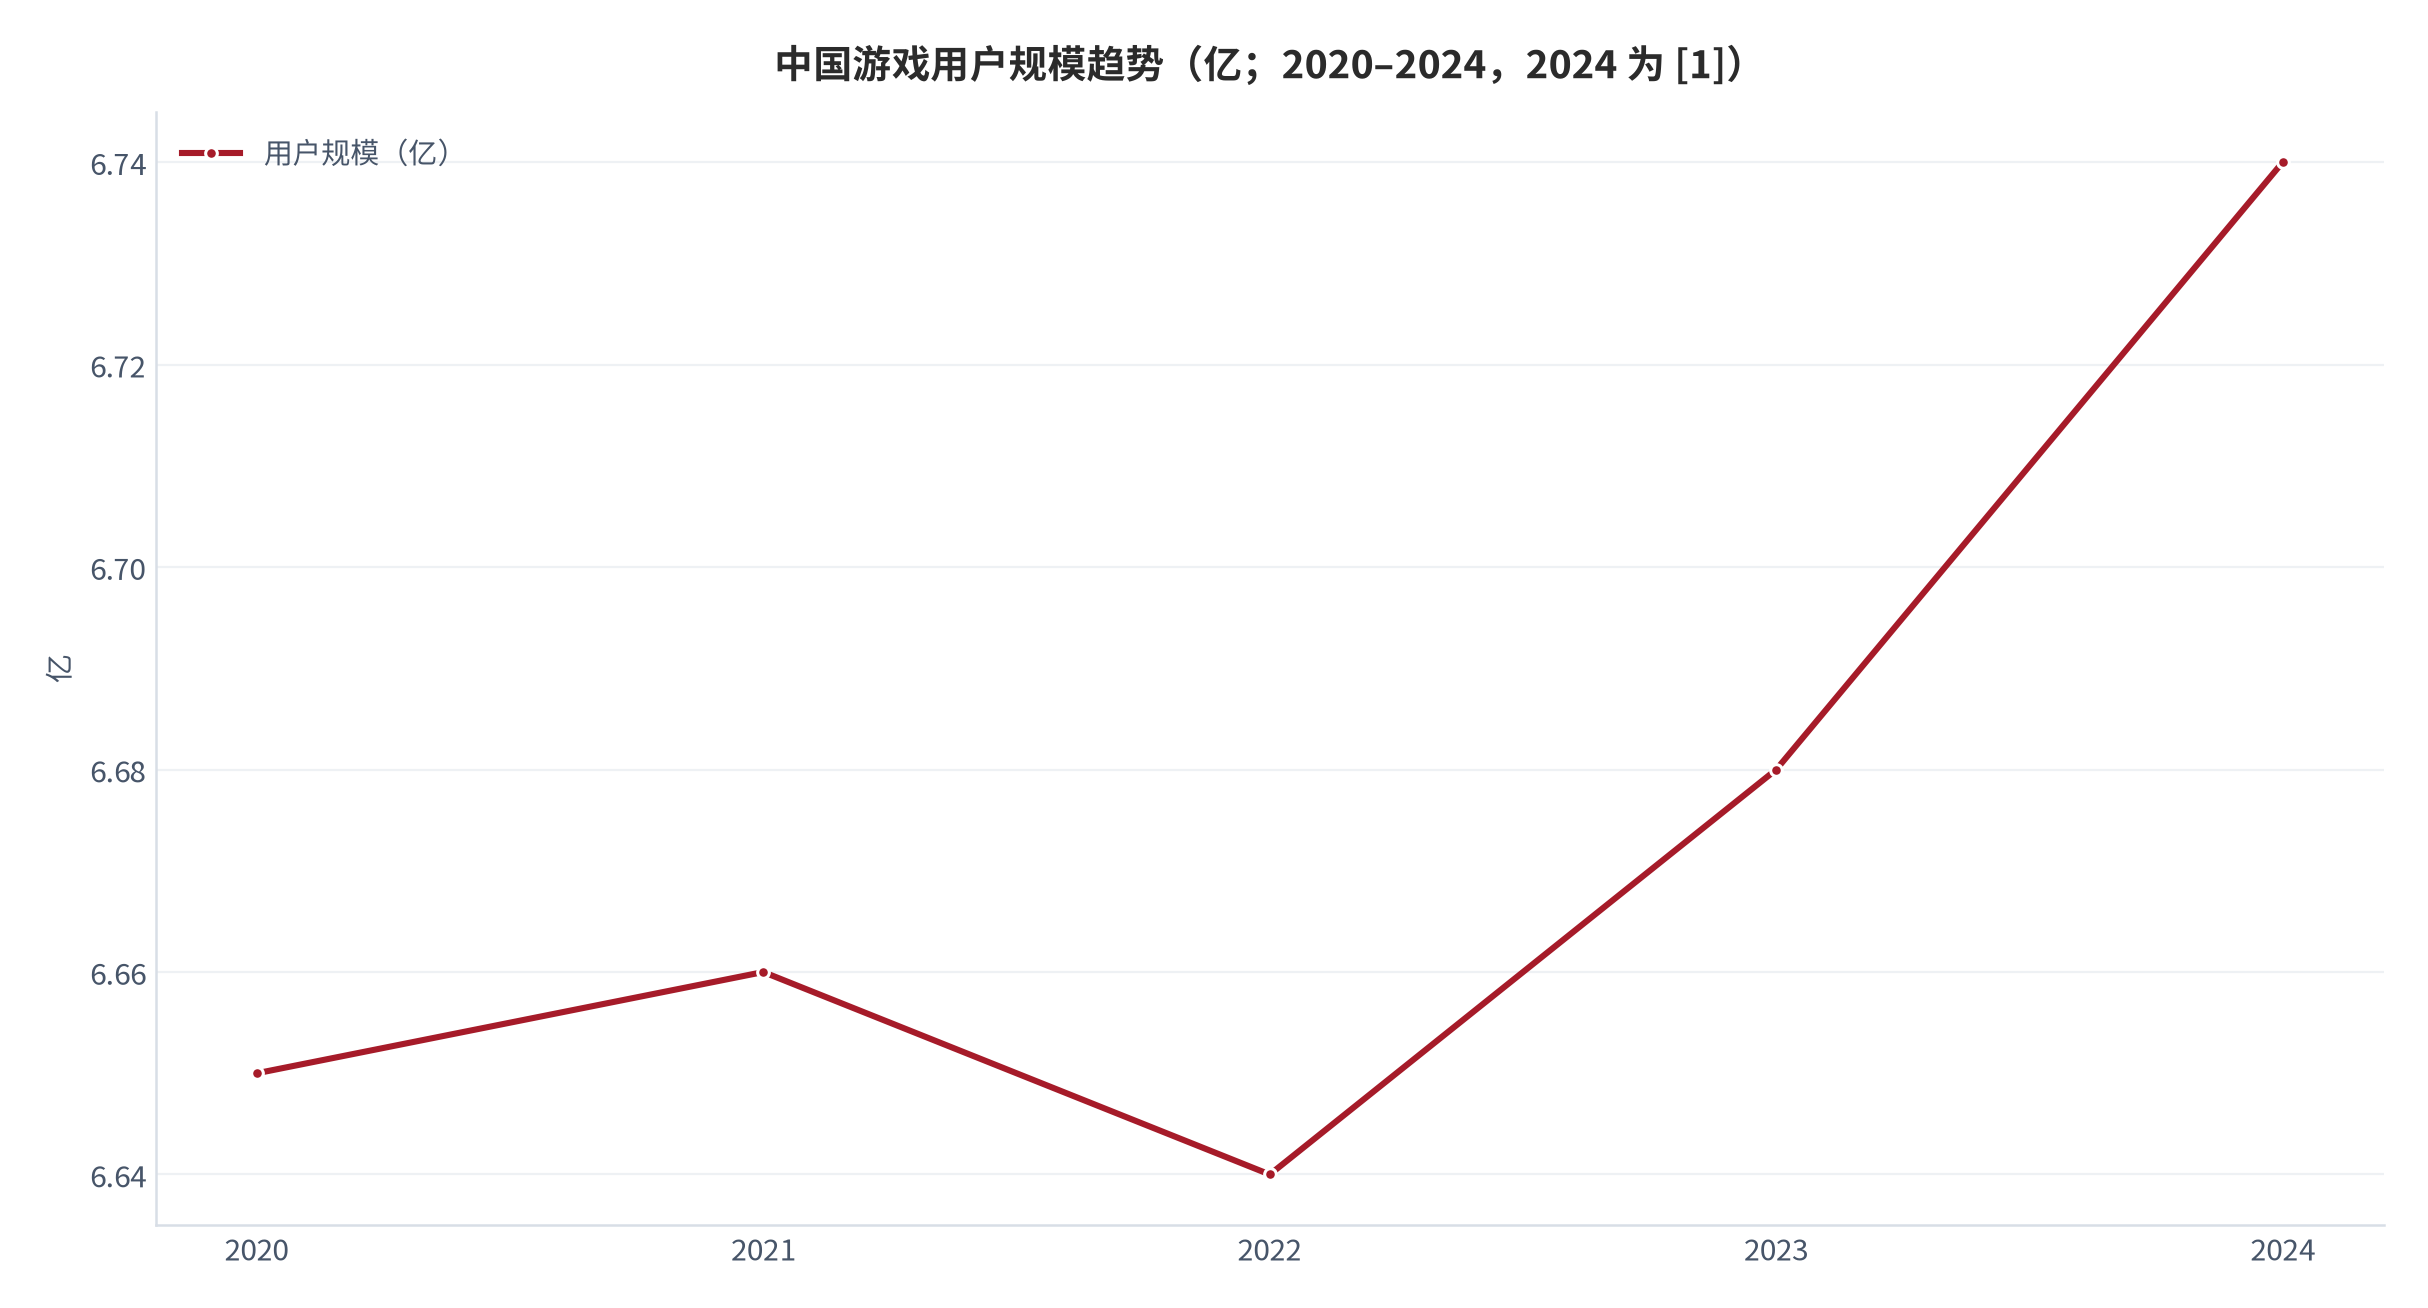
需求侧基本盘是「用户规模 × 付费率 × 付费用户年支出」。2024 年中国游戏用户规模 6.74 亿(同比 +0.94%)[1];Steam 2024 年玩家总游戏时长约 250 亿小时 [3]。用户时间与金钱向头部内容集中,是长尾作品获客难的根本原因。
近五年用户规模基本走平、2024 年小幅回升,意味着需求增量主要来自结构(时长与付费深度)而非人数扩张 [1][7]。
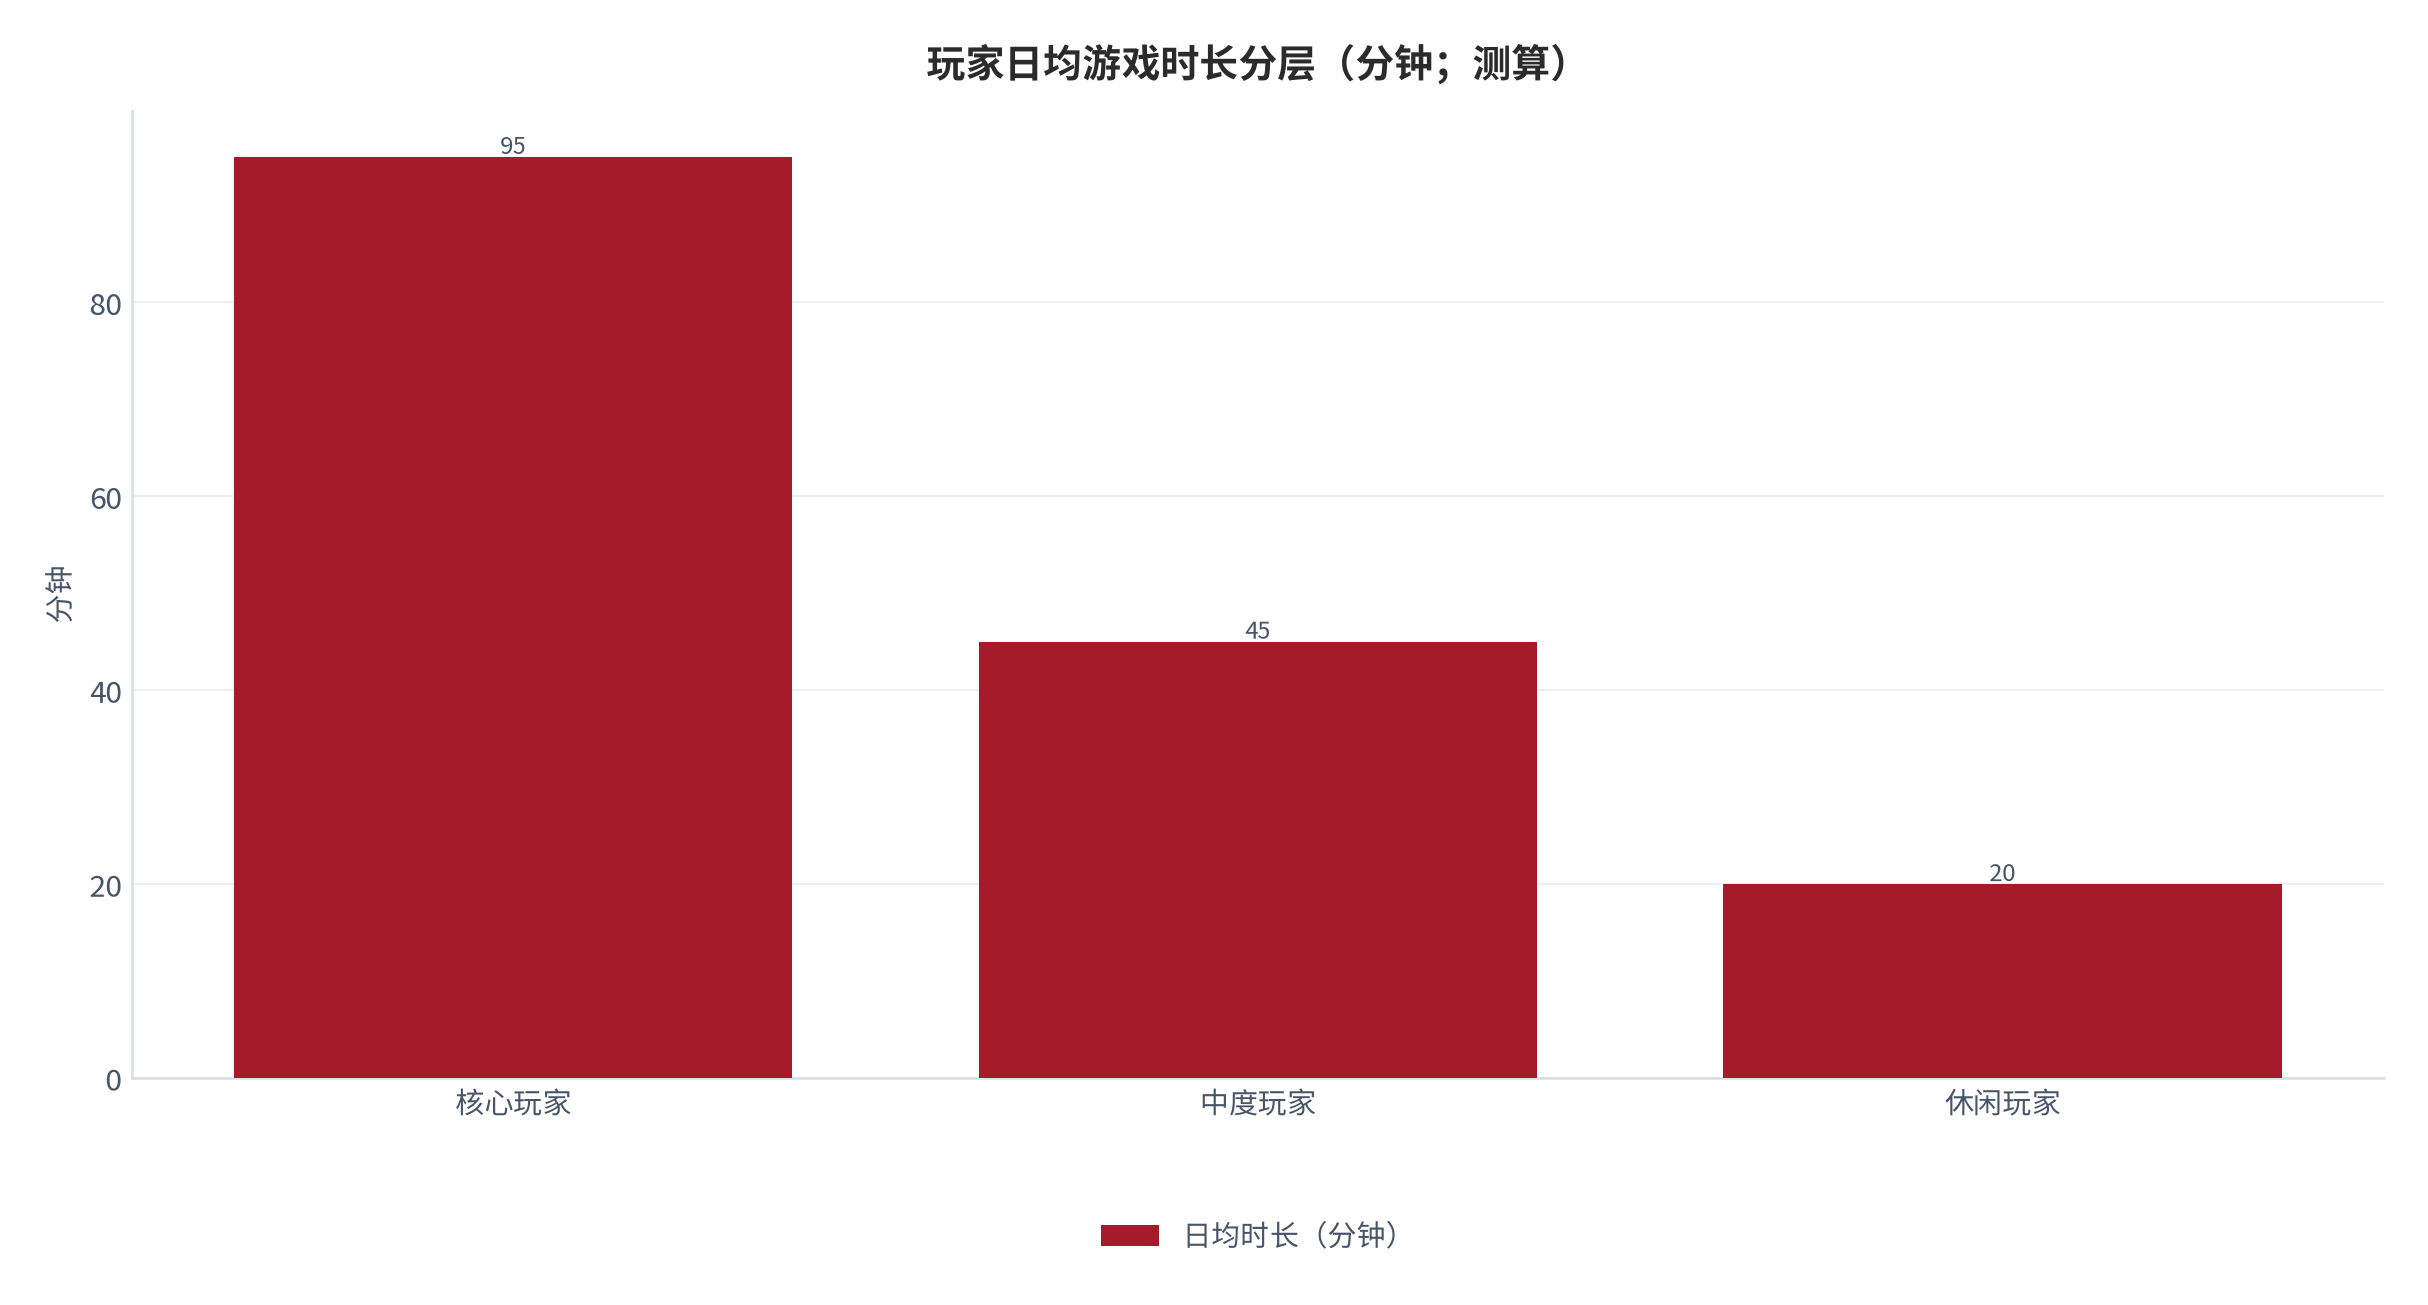
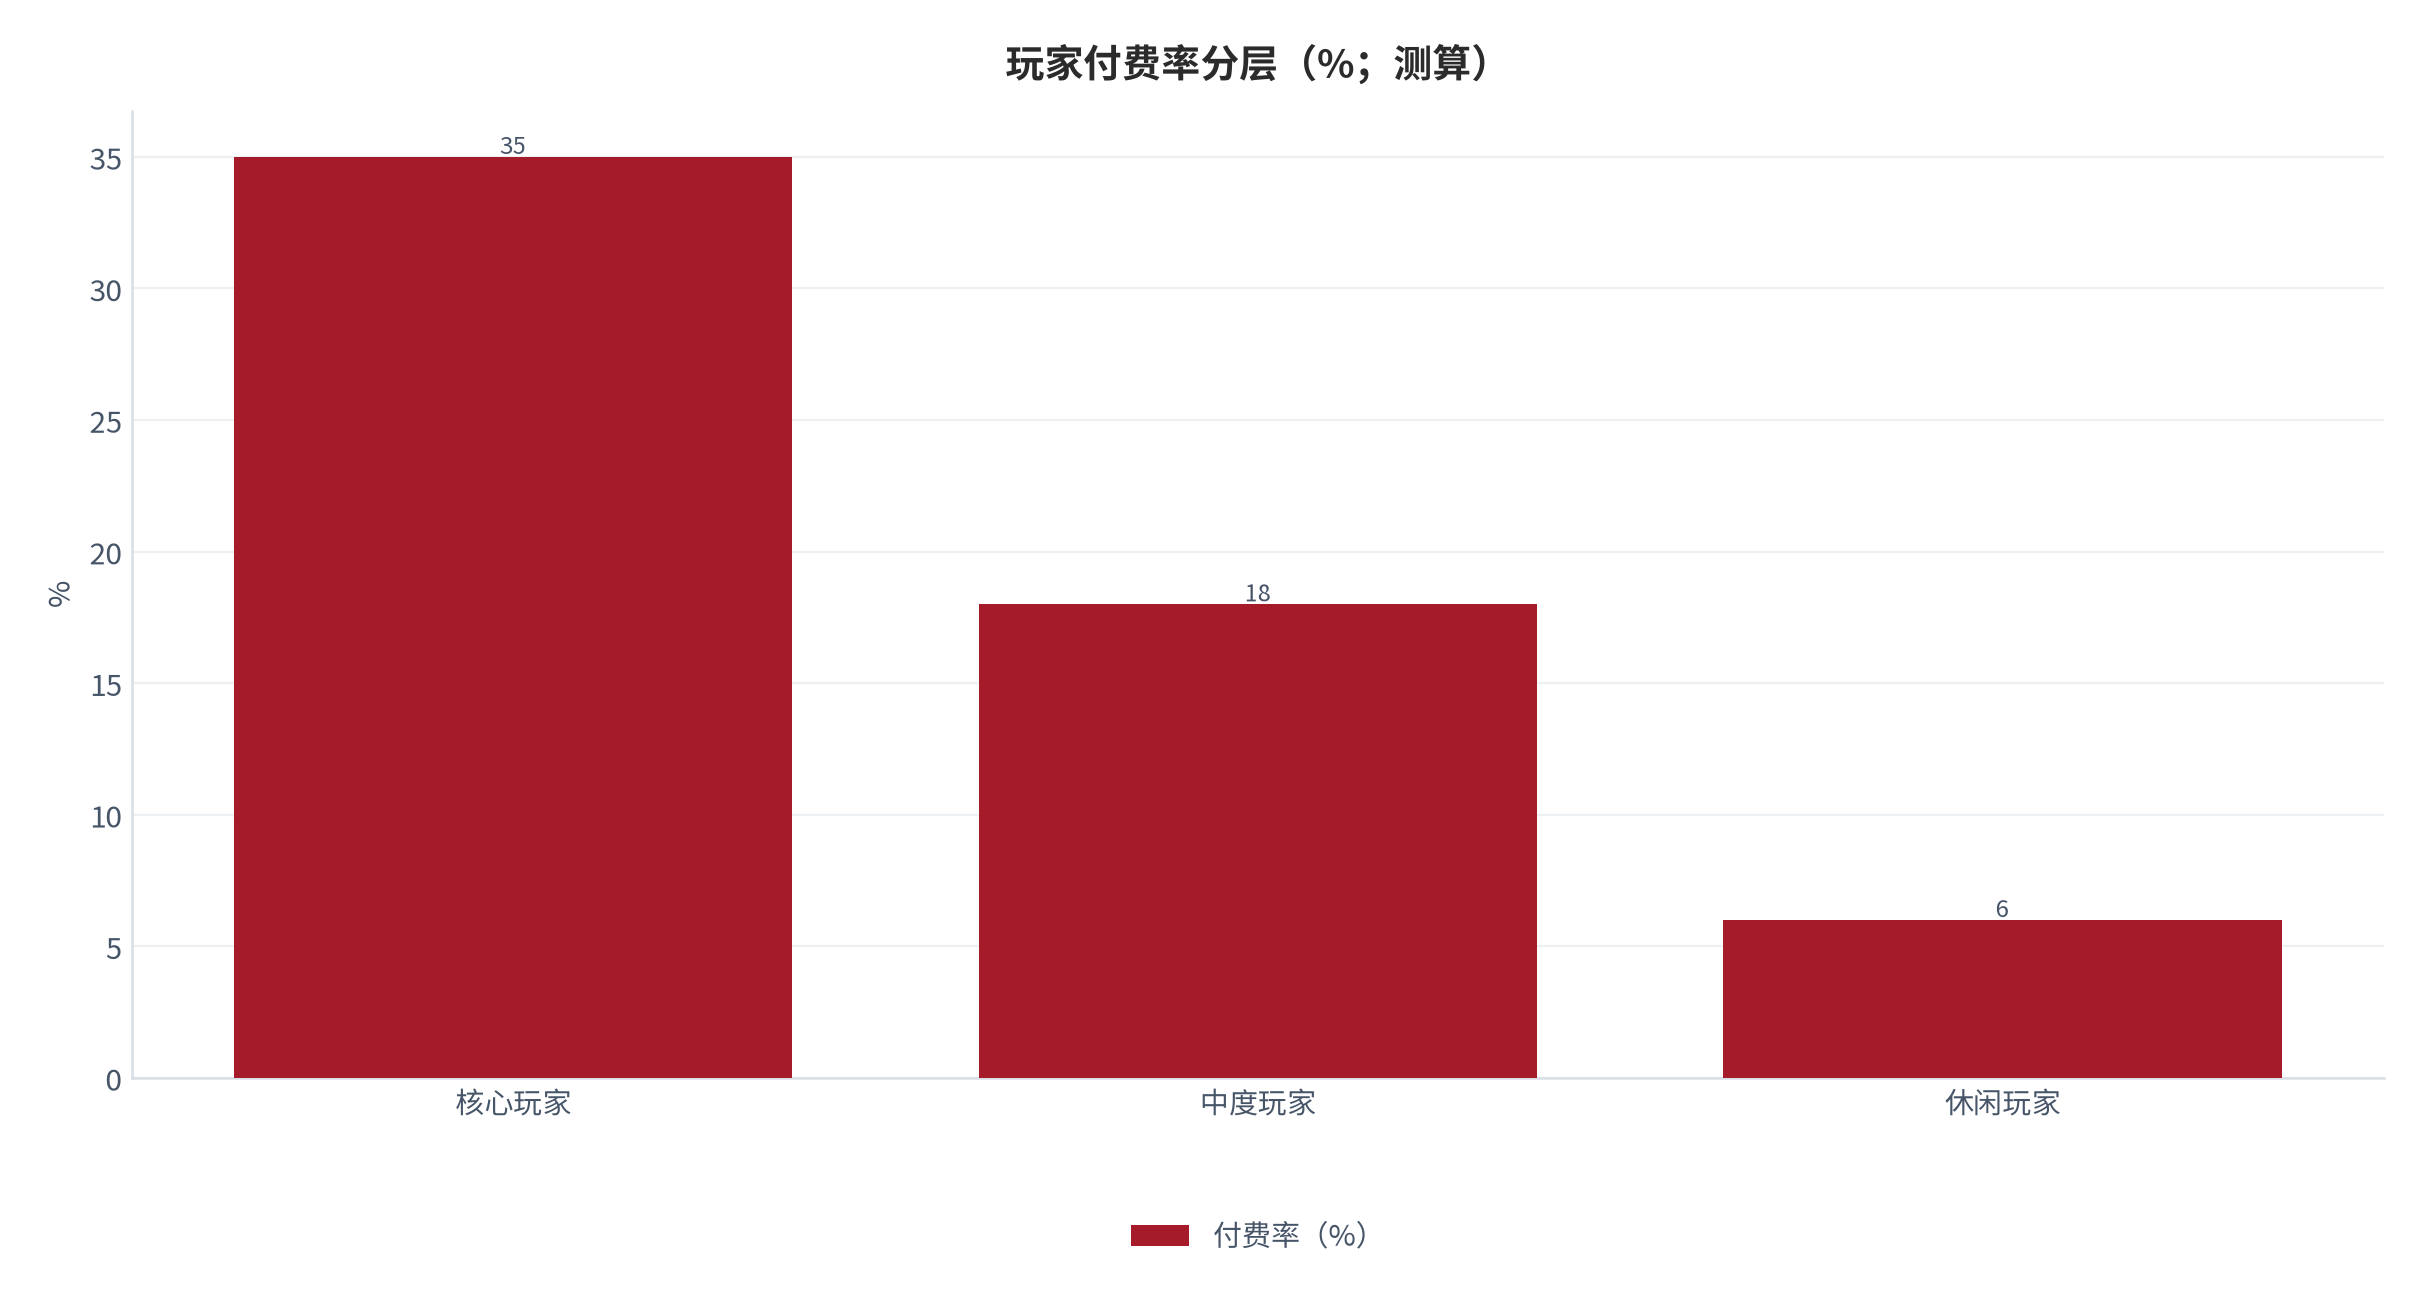
玩家行为呈明显分层:核心玩家高频高付费、休闲玩家低频低付费。基于公开问卷与平台行为的估算,核心玩家日均游戏时长约 95 分钟、付费率约 35%;中度玩家约 45 分钟、付费率约 18%;休闲玩家约 20 分钟、付费率约 6% [7]。
需求侧的另一隐含结论是「时间即货币」:玩家总时长的头部集中,意味着广告与内购的变现效率也向头部倾斜;中小作品即便获得点击,单位时长的货币化能力仍弱于大 DAU 产品,这进一步压低长尾的可支配收益 [3][11]。
03供给侧:创作者、版权方与平台
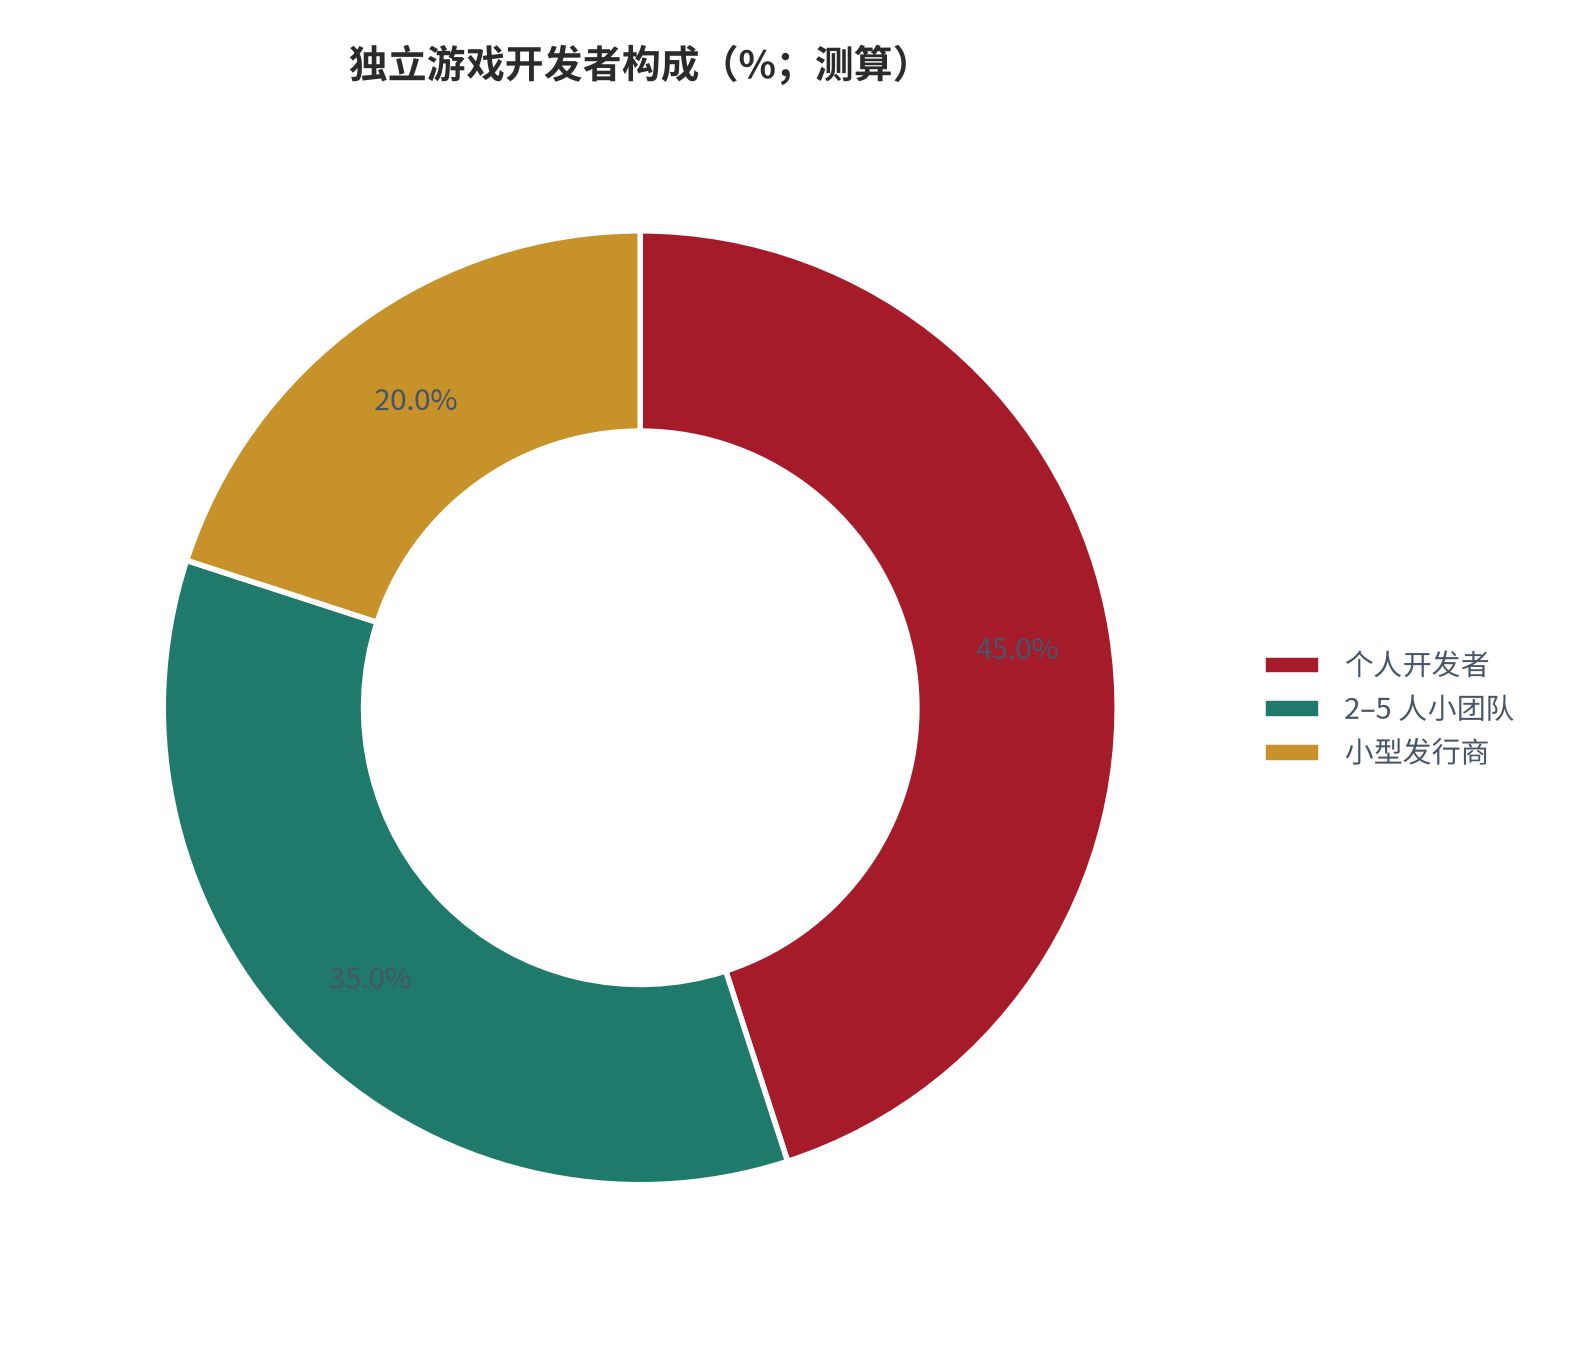
供给侧是「谁能做、谁在发」。独立游戏开发者以个人与微型团队为主:基于行业访谈与公开案例的估算,个人开发者约 45%、2–5 人小团队约 35%、小型独立发行商约 20% [6]。版权方即开发者自身(自研自发)或授权 IP 方。
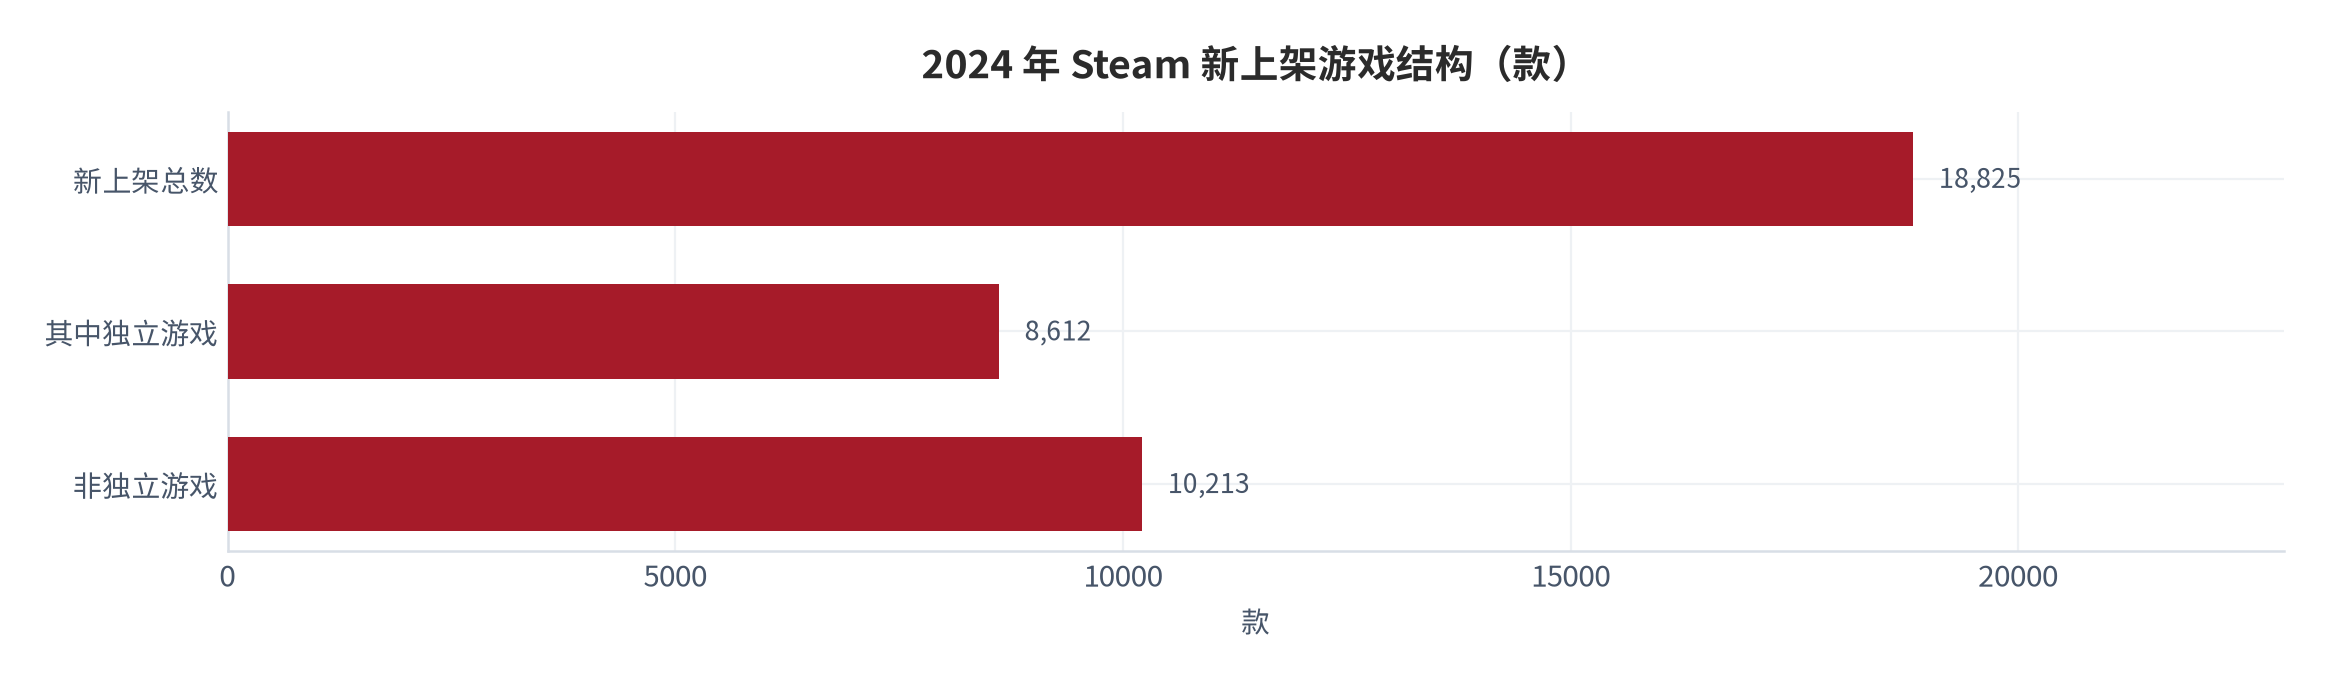
平台掌握分发与定价权。2024 年 Steam 新上架 18,825 款游戏、其中独立游戏 8,612 款(合计同比增速约 24%)[3];供给极度拥挤意味着单作品平均自然曝光被稀释。
| 供给侧角色 | 规模 / 占比 | 核心资源 | 议价地位 |
|---|---|---|---|
| 个人开发者 | 约 45% [6] | 创意、时间 | 弱 |
| 微型团队(2–5 人) | 约 35% [6] | 小团队产能 | 弱 |
| 小型发行商 | 约 20% [6] | 宣发、本地化 | 中 |
| 平台方 | 渠道集中 | 分发、定价权 | 强 |
平台对独立游戏的另一重约束是「推荐位与算法」。在供给拥挤下,自然曝光高度依赖平台的新作推荐、分类排行与搜索权重;付费推广位(如 Steam 的「特别推荐」、移动商店的买量)又将开发者推回获客成本赛道。能否进入平台编辑推荐,往往比分成比例更能决定一部作品的生死 [3][6]。
04变现结构与分成
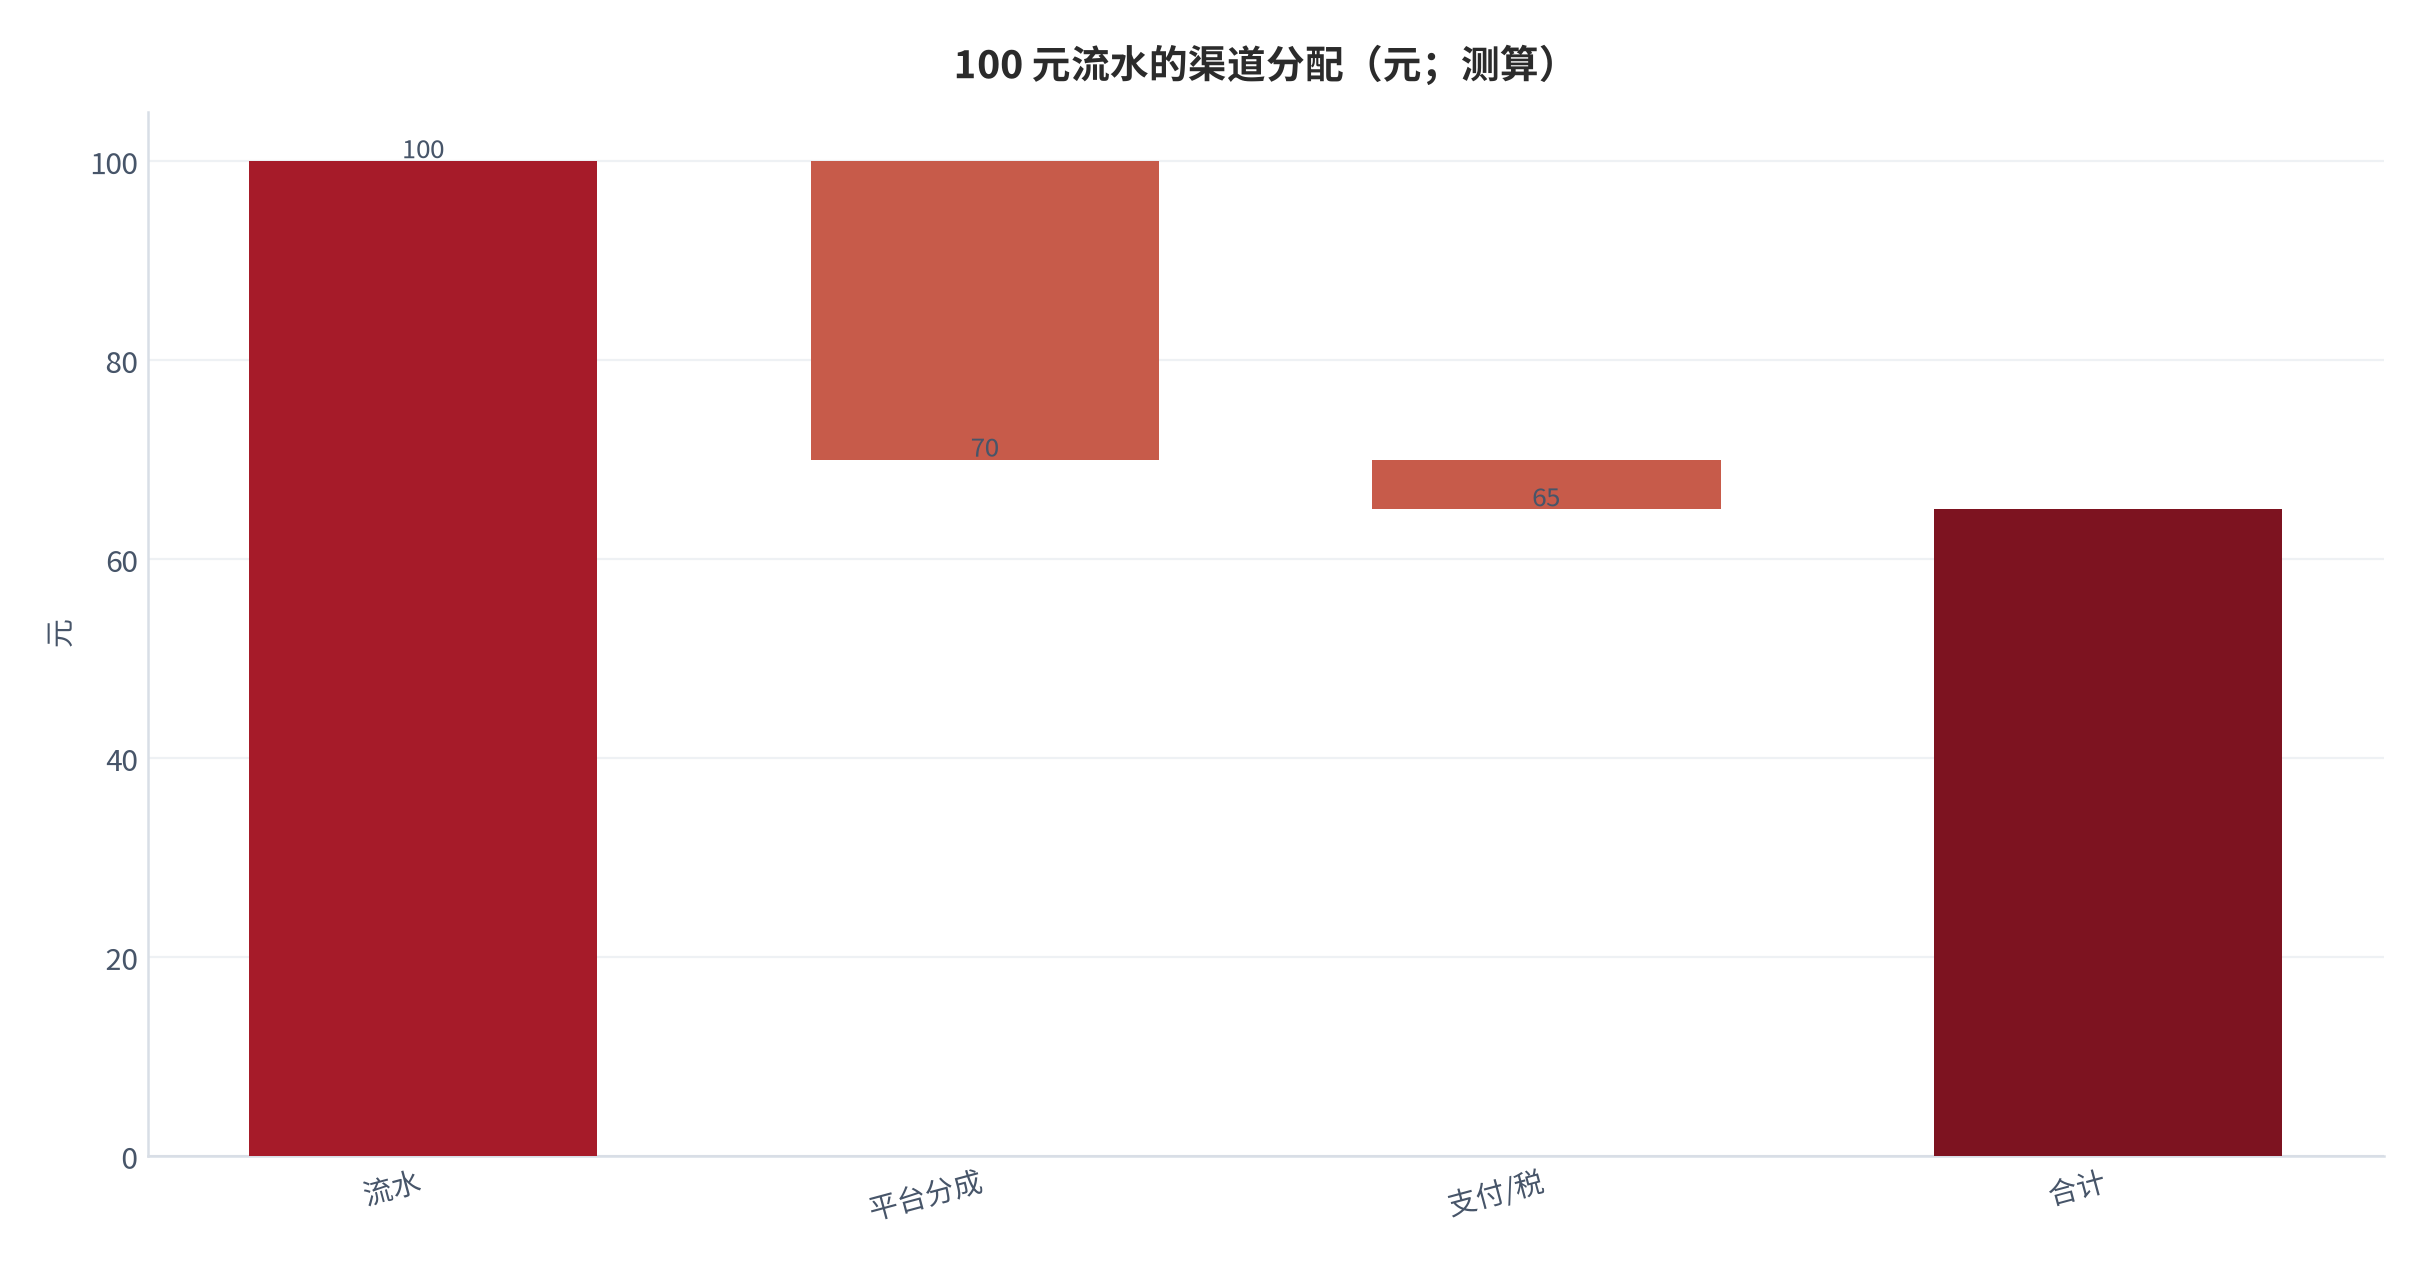
变现的核心公式:开发者到手 = 流水 × 渠道到手比例 − 支付/税 − 获客成本。以 100 元流水为基准,主流 PC 平台经 30% 渠道分成与约 5% 支付税后,开发者到手约 65 元 [10]。各渠道到手比例差异显著 [5]。
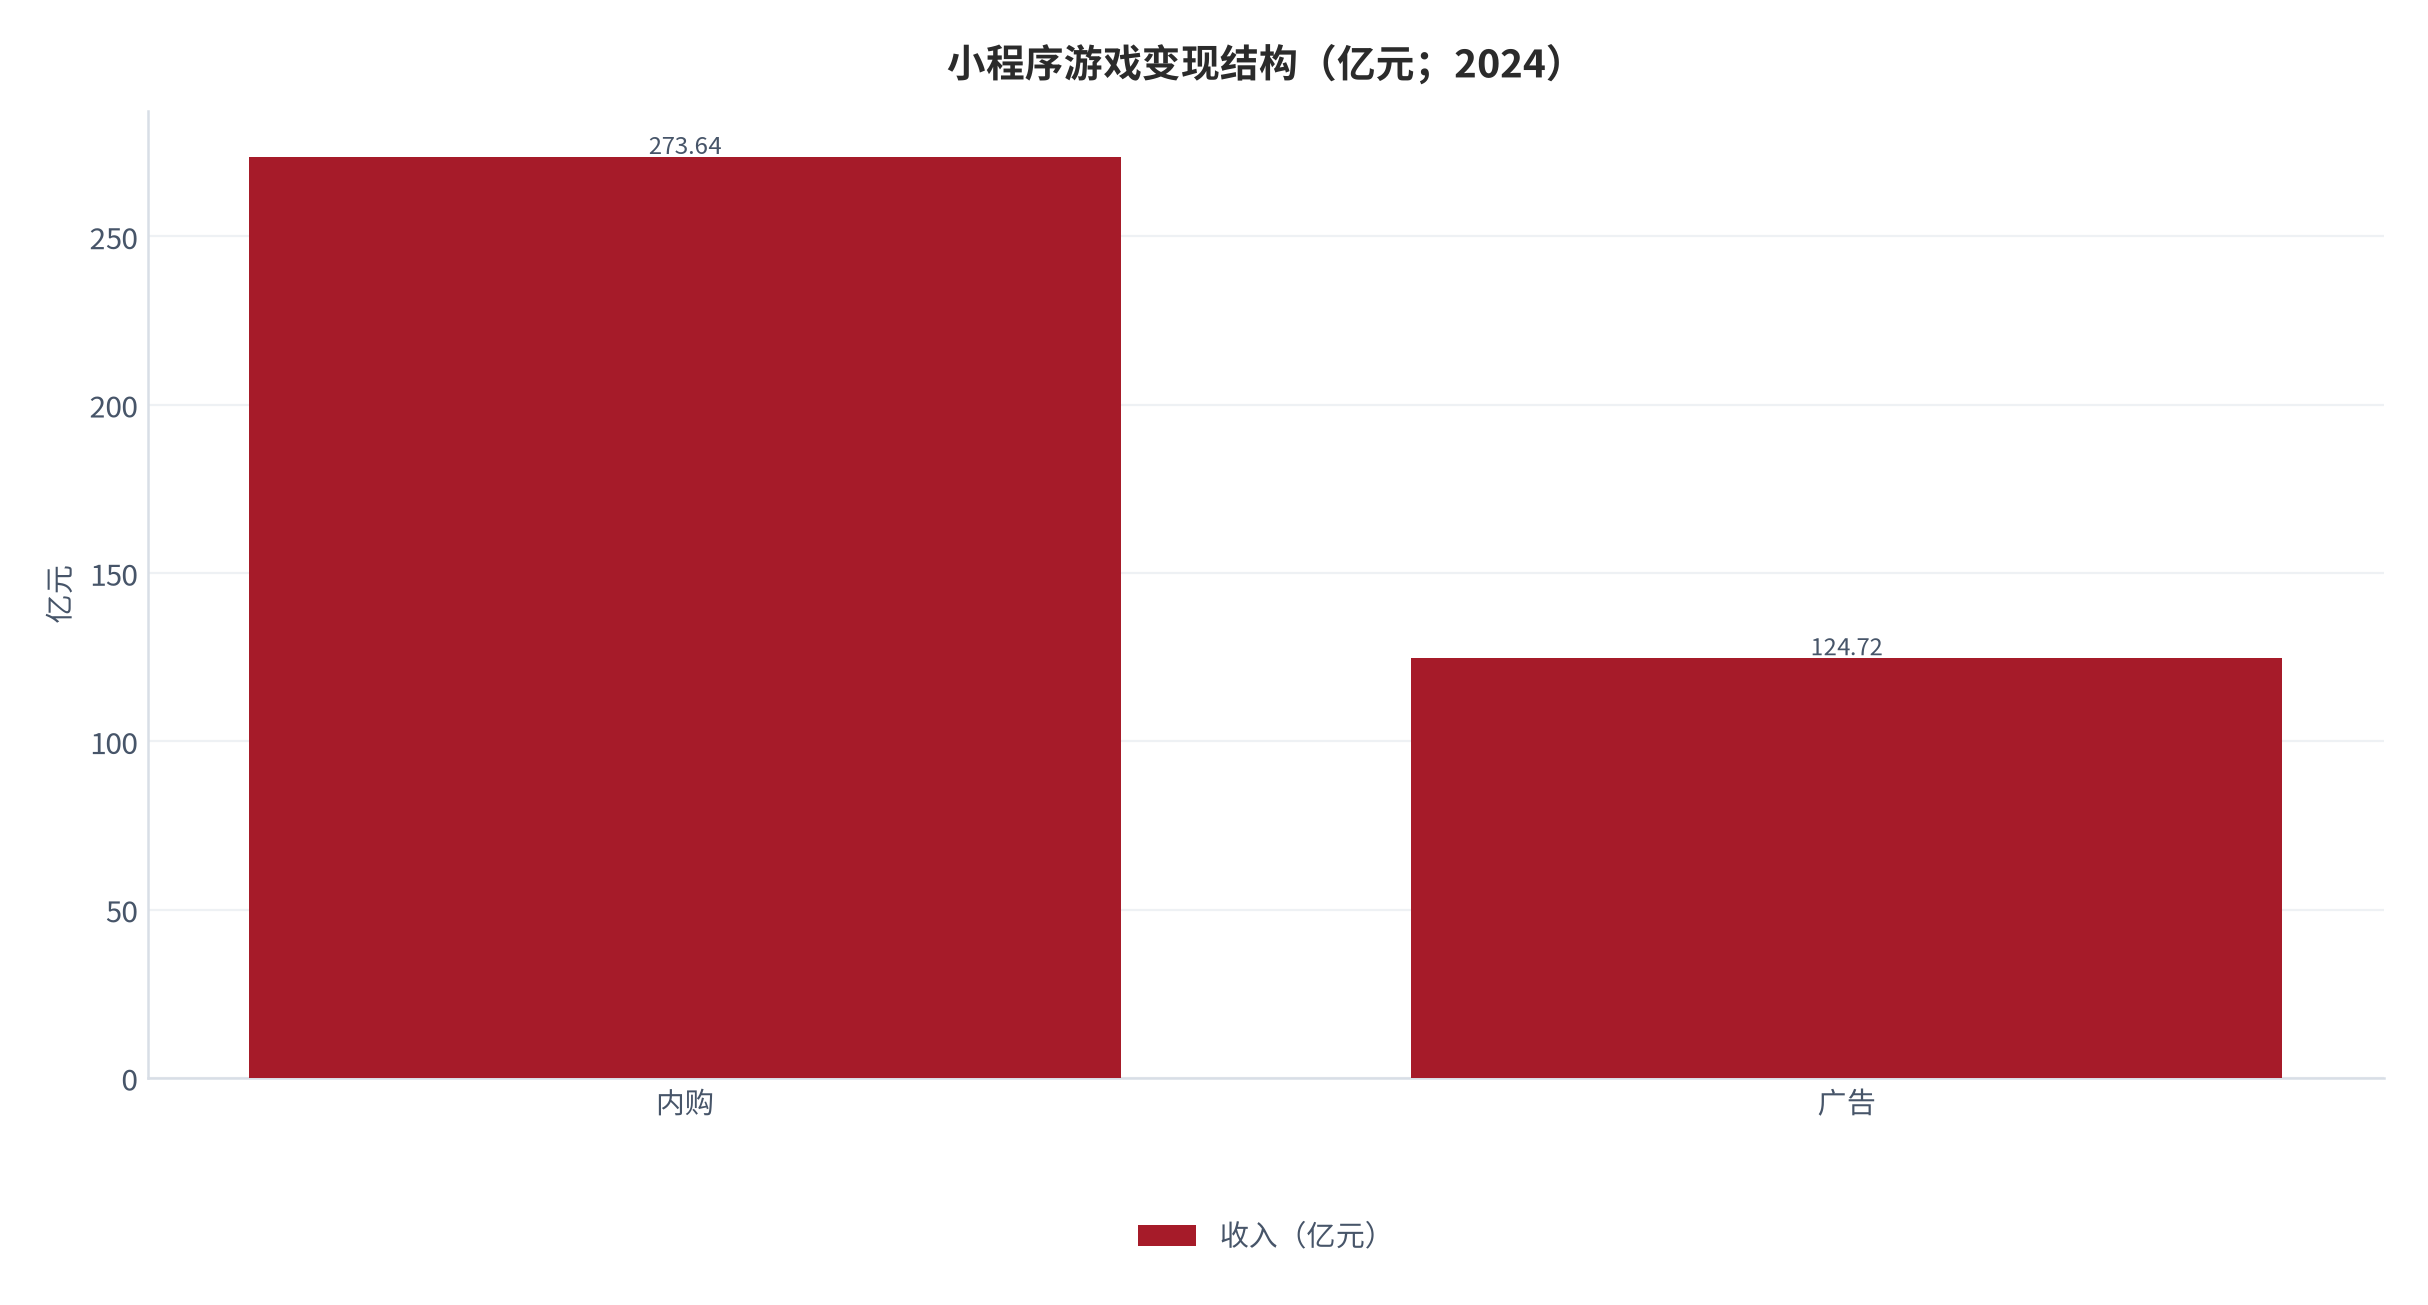
变现模式分内购与广告两类:2024 年小程序游戏收入 398.36 亿元,其中内购 273.64 亿、广告 124.72 亿 [4]——广告变现占比约 31%,是轻量独立游戏的重要补充。
| 变现模式 | 适用作品 | 收入确定性 | 关键约束 |
|---|---|---|---|
| 内购 | 中重度/长线 | 高 | 需持续内容更新 |
| 广告 | 轻量/超休闲 | 中 | 依赖平台流量与填充率 |
| 买断 | 创意/单机 | 高 | 一次性,依赖首发曝光 |
| 订阅 | 平台聚合 | 中 | 需稳定更新节奏 |
05成本结构
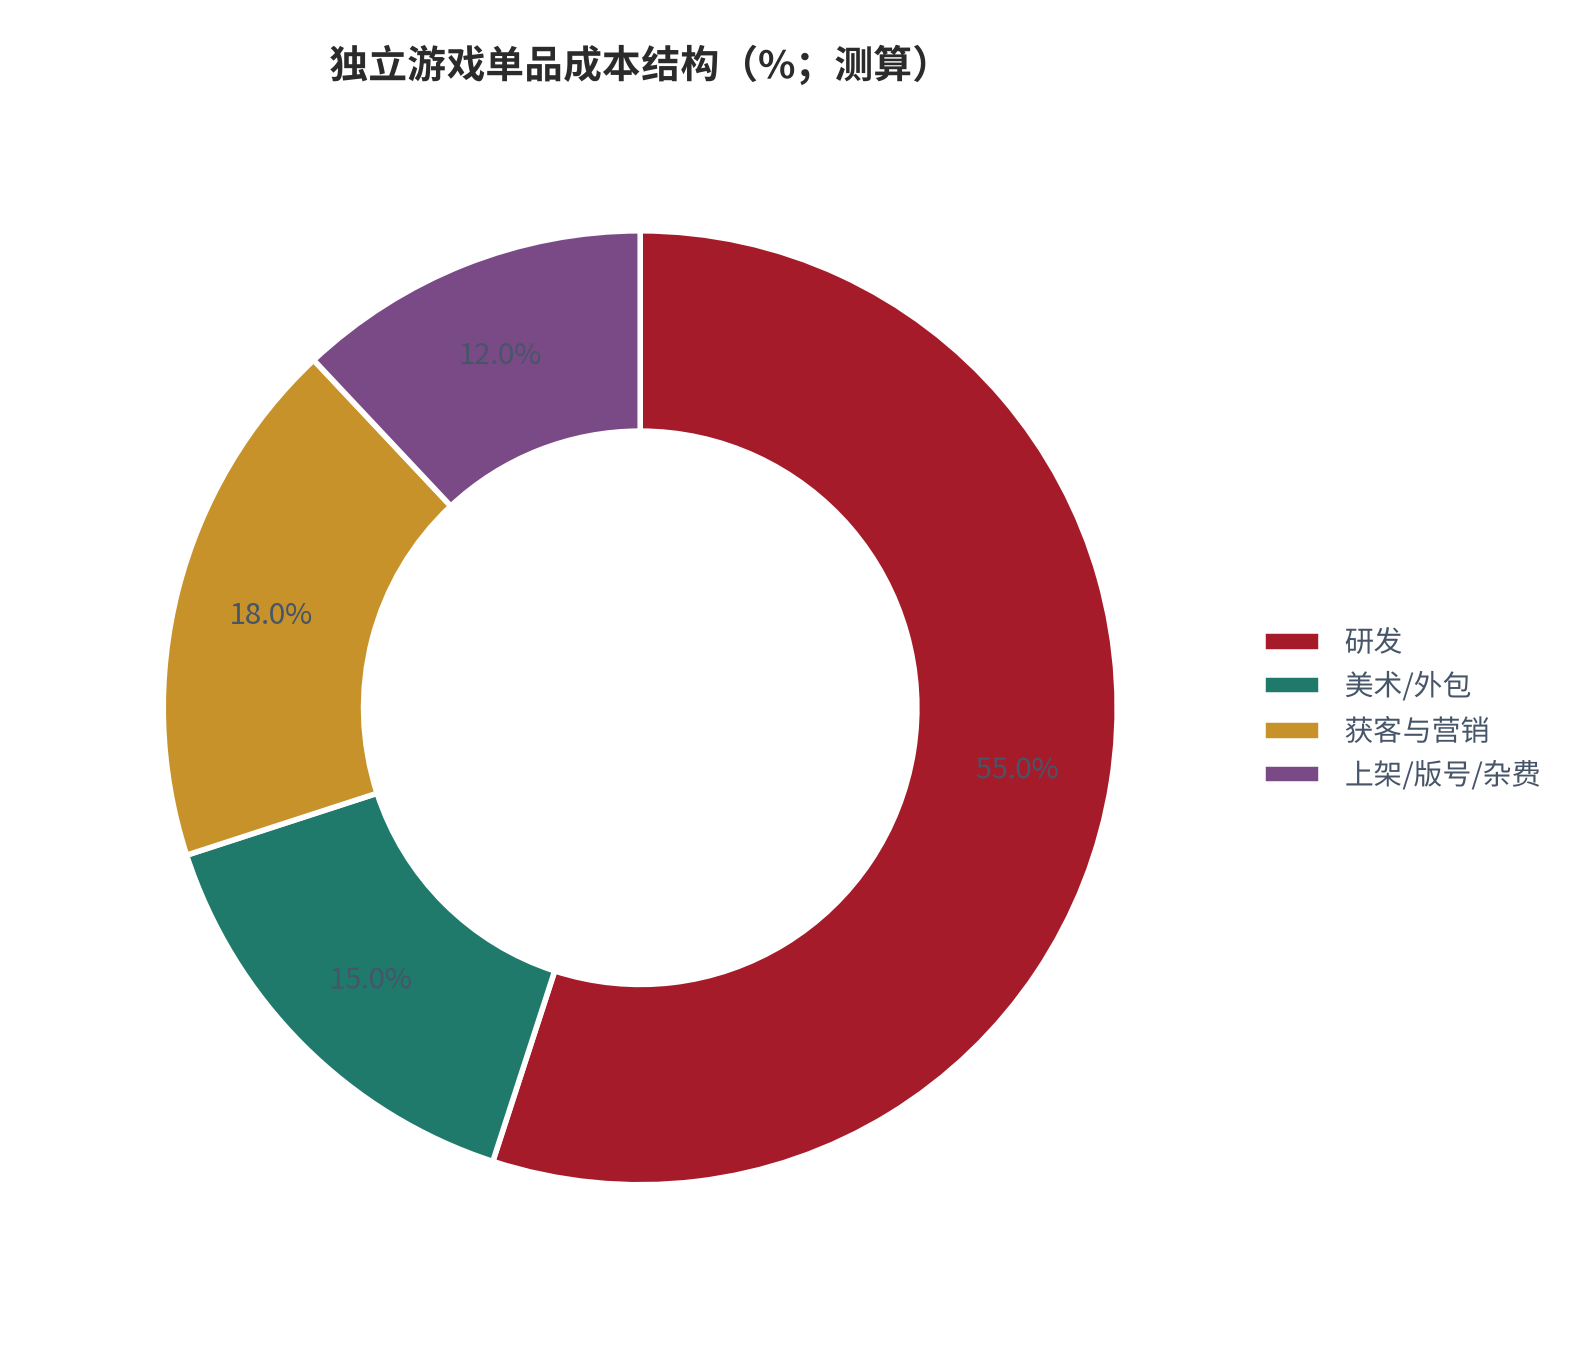
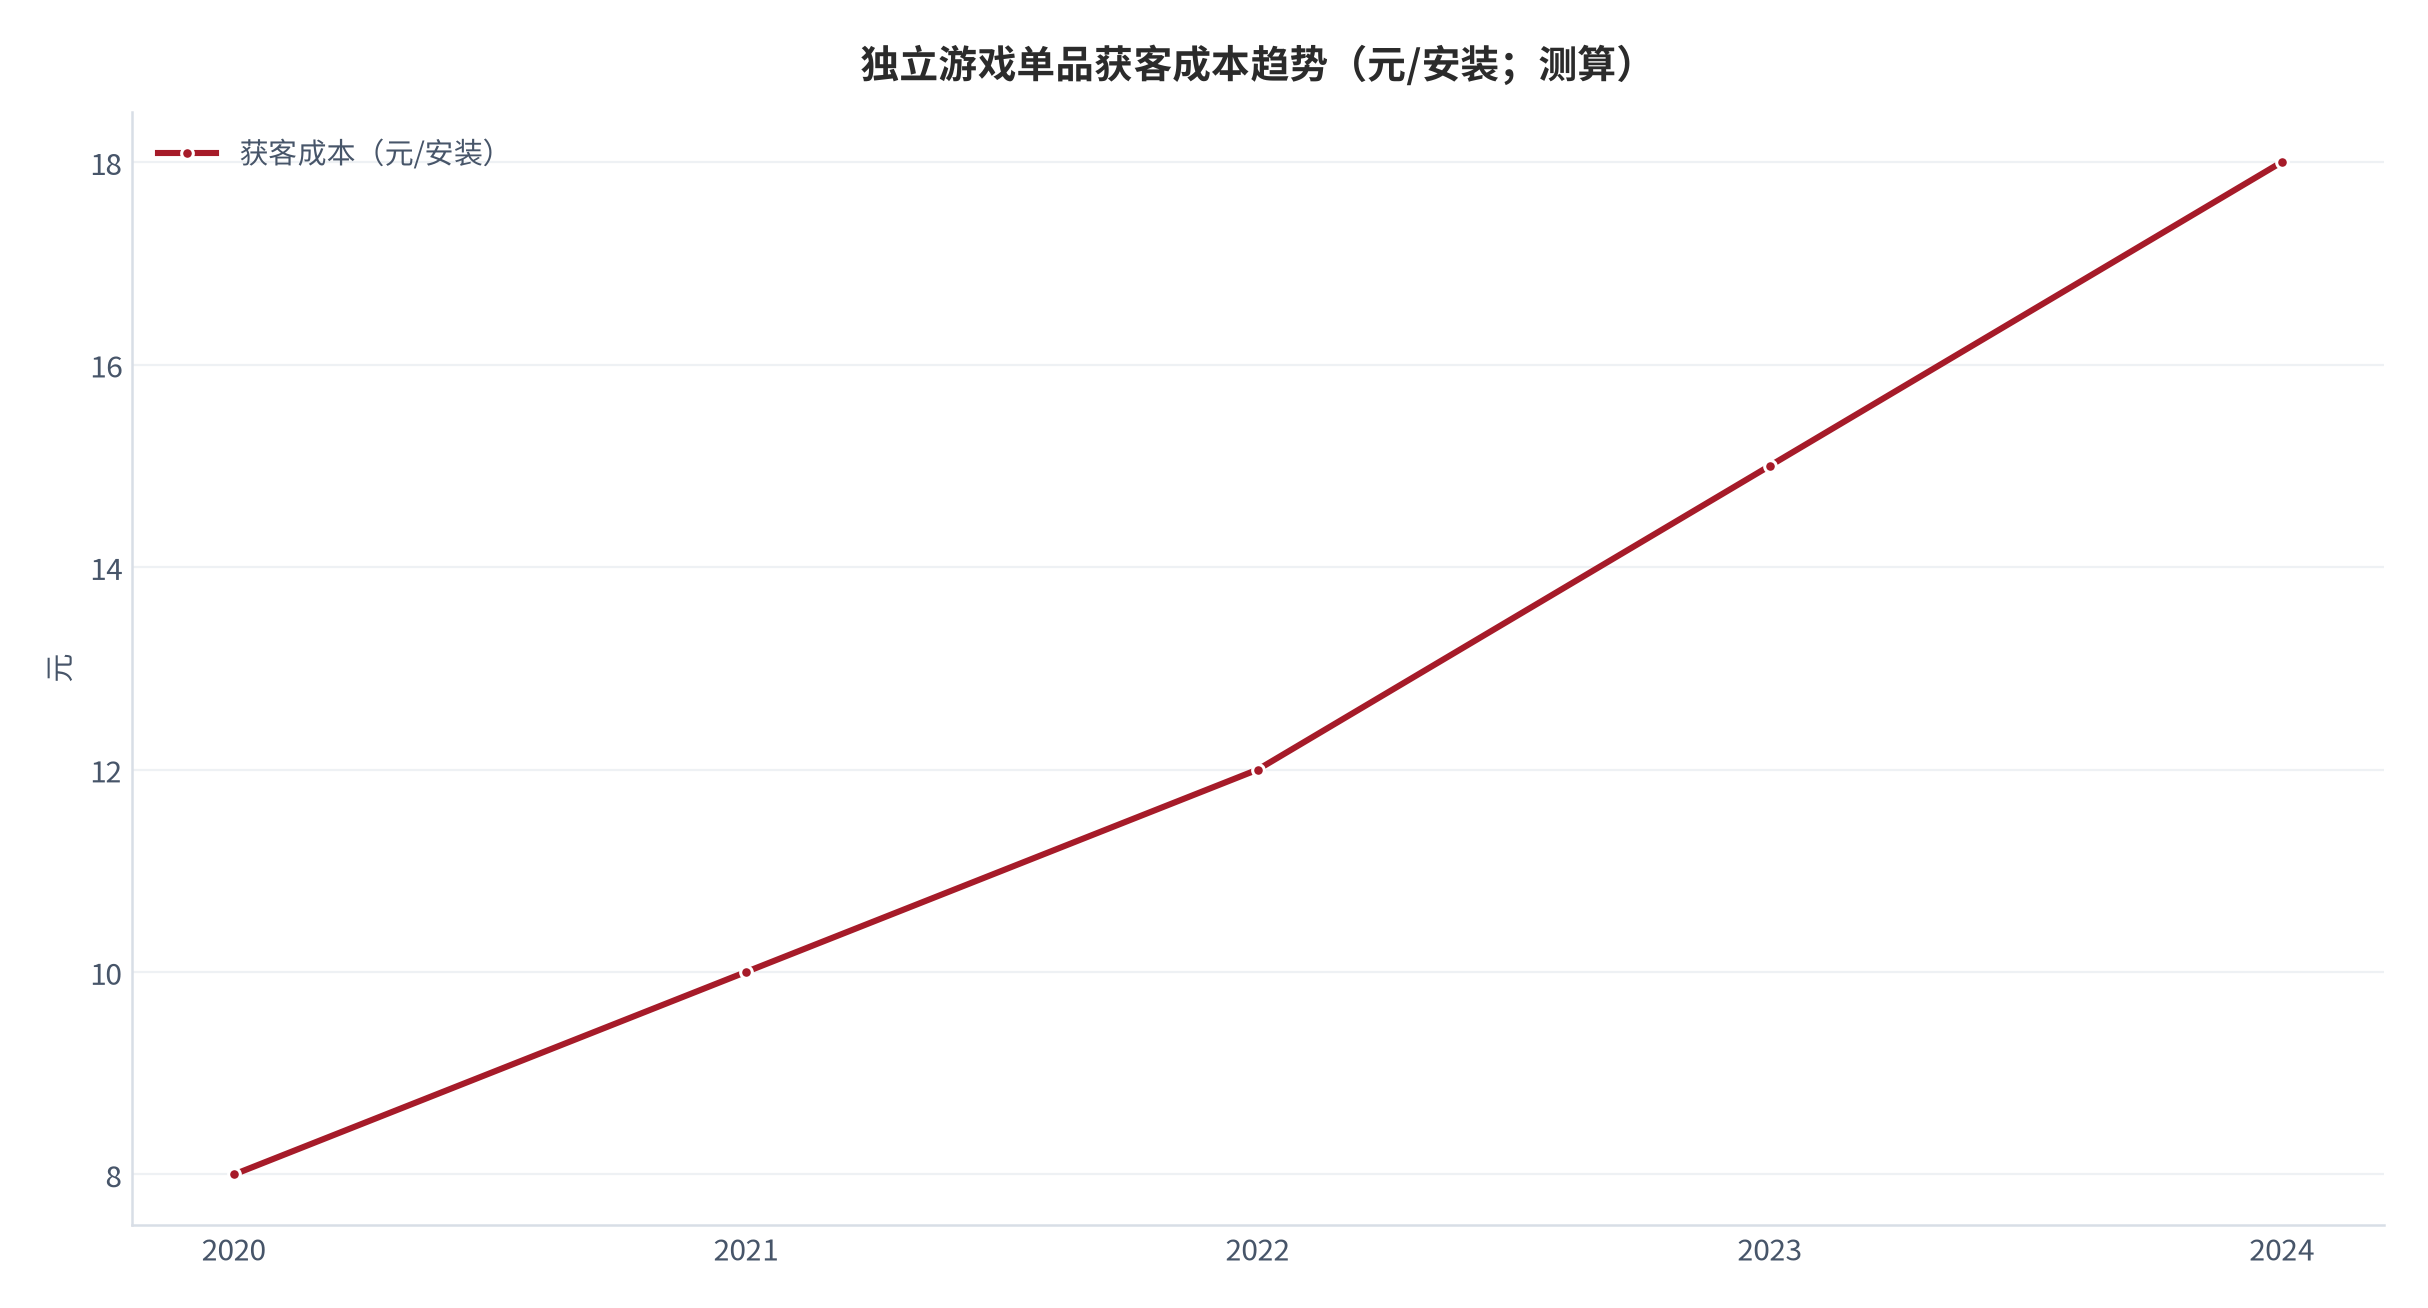
独立游戏的成本由研发、美术外包、获客营销、上架与版号杂费四块构成。按典型预算结构的估算,研发约 55%、美术/外包约 15%、获客与营销约 18%、上架/版号/杂费约 12% [8]。获客与版号是中小团队的两大刚性支出。
| 成本项 | 占比 | 说明 | 刚性 |
|---|---|---|---|
| 研发 | 约 55% [8] | 程序、策划、内容 | 高 |
| 美术 / 外包 | 约 15% [8] | 美术、音乐、外包 | 中 |
| 获客与营销 | 约 18% [8] | 买量、社区、参展 | 高 |
| 上架 / 版号 / 杂费 | 约 12% [8] | 版号、平台费、税费 | 中 |
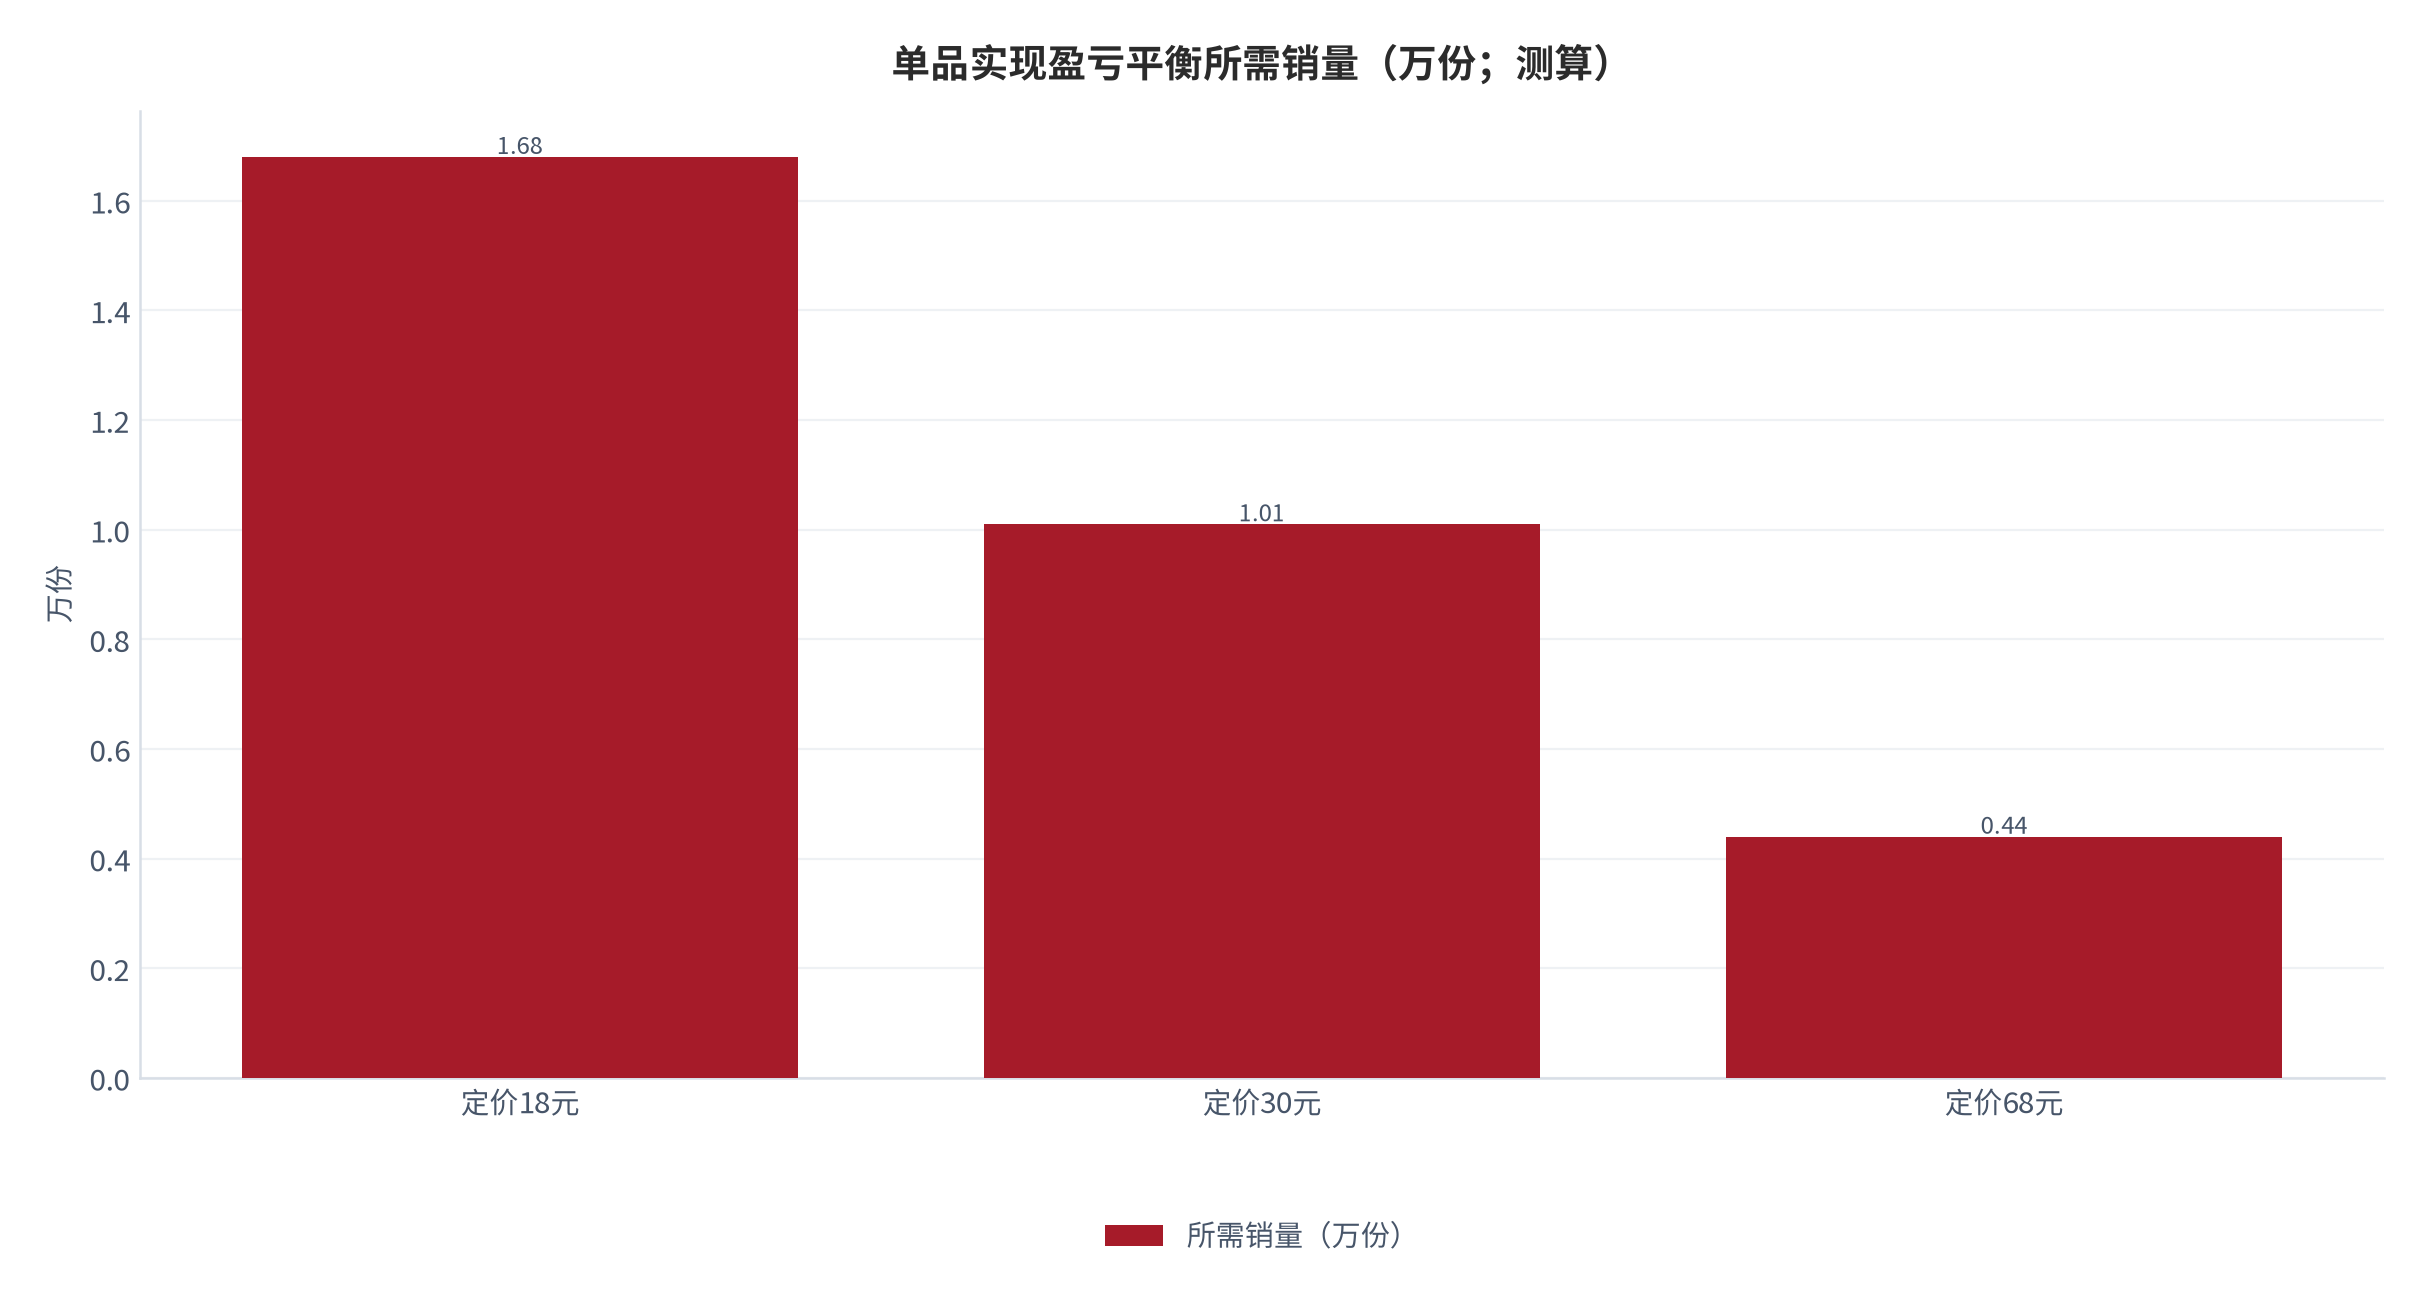
盈亏平衡:按定价 18/30/68 元、扣除平台与支付税后净到手分别约 11.9/19.8/45.0 元,覆盖 20 万元固定成本所需销量分别约 1.68 万/1.01 万/0.44 万份 [9]。绝大多数长尾作品难以跨越这道门槛。
06政策与版权风险
独立游戏面临版号、进口限制、平台下架、盗版与汇率五类风险。国内游戏上线需版号,进口游戏需额外审批;平台(Steam 国区、移动商店)下架与区域限制直接影响可达用户;盗版侵蚀长尾收入;出海收入受汇率波动影响 [12]。
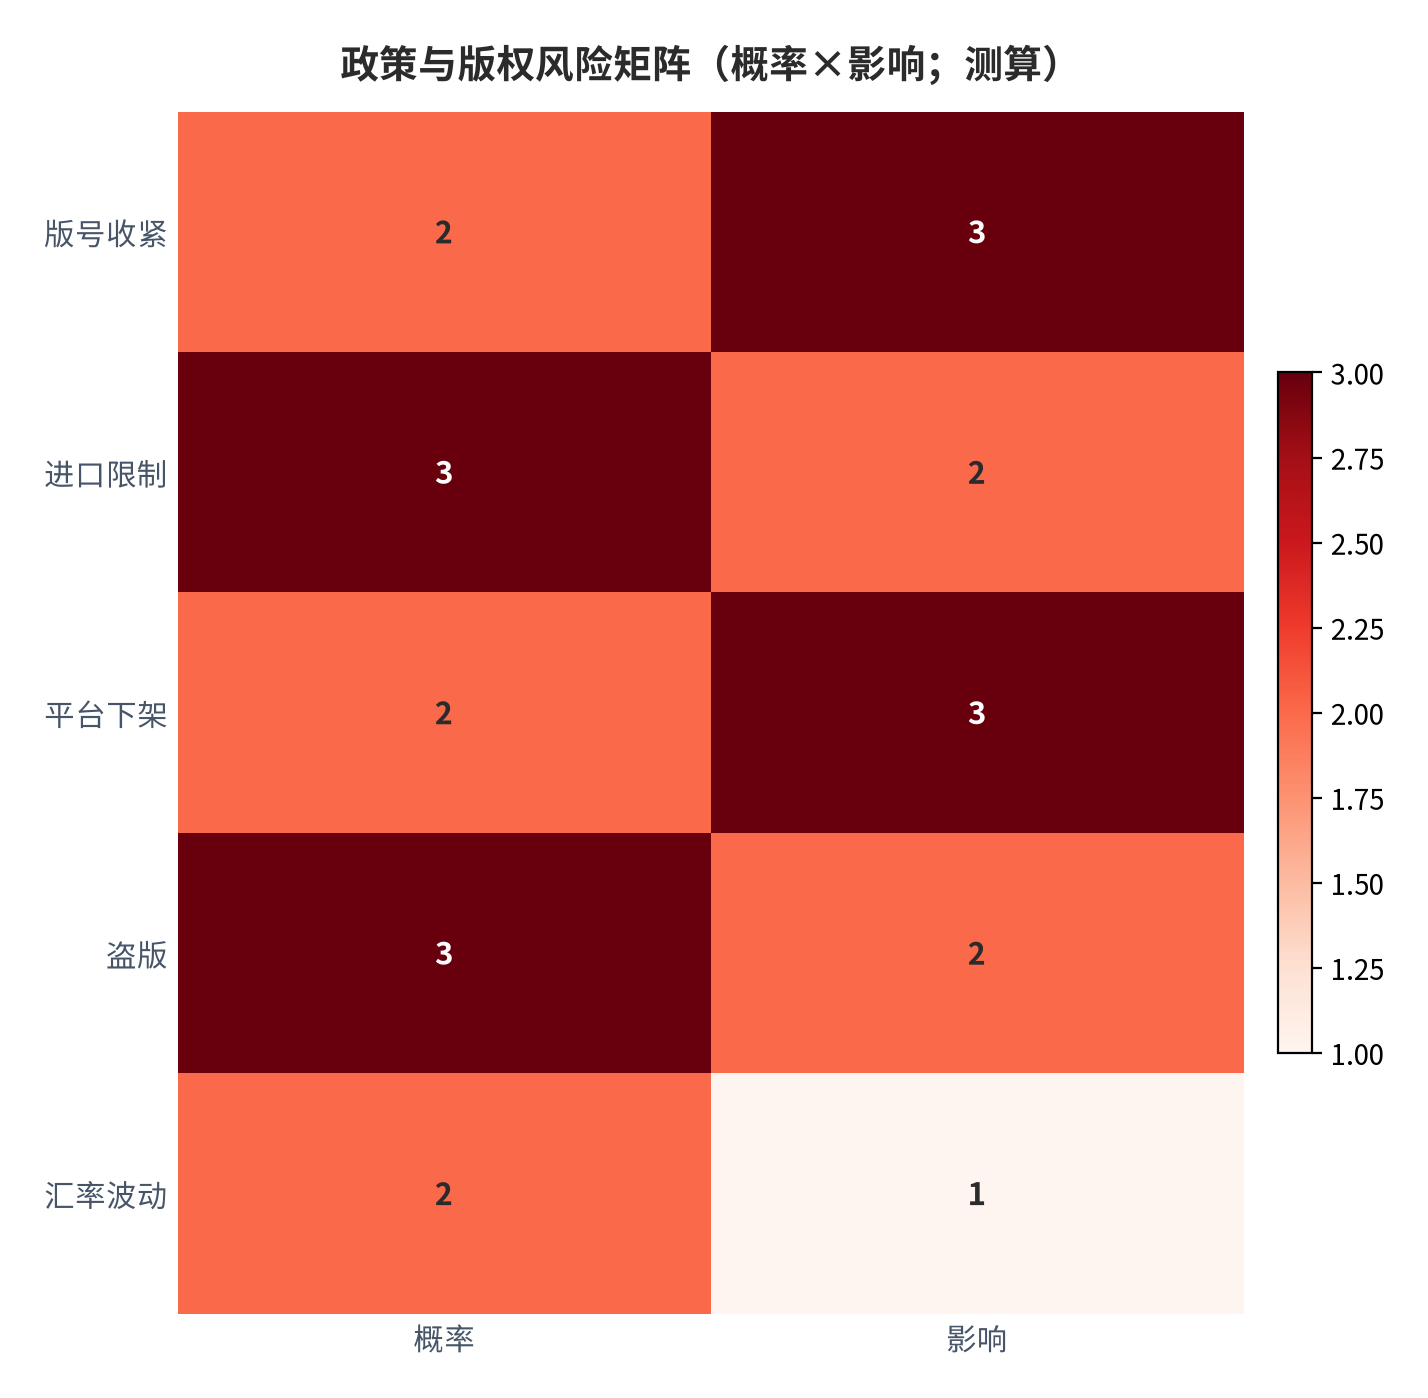
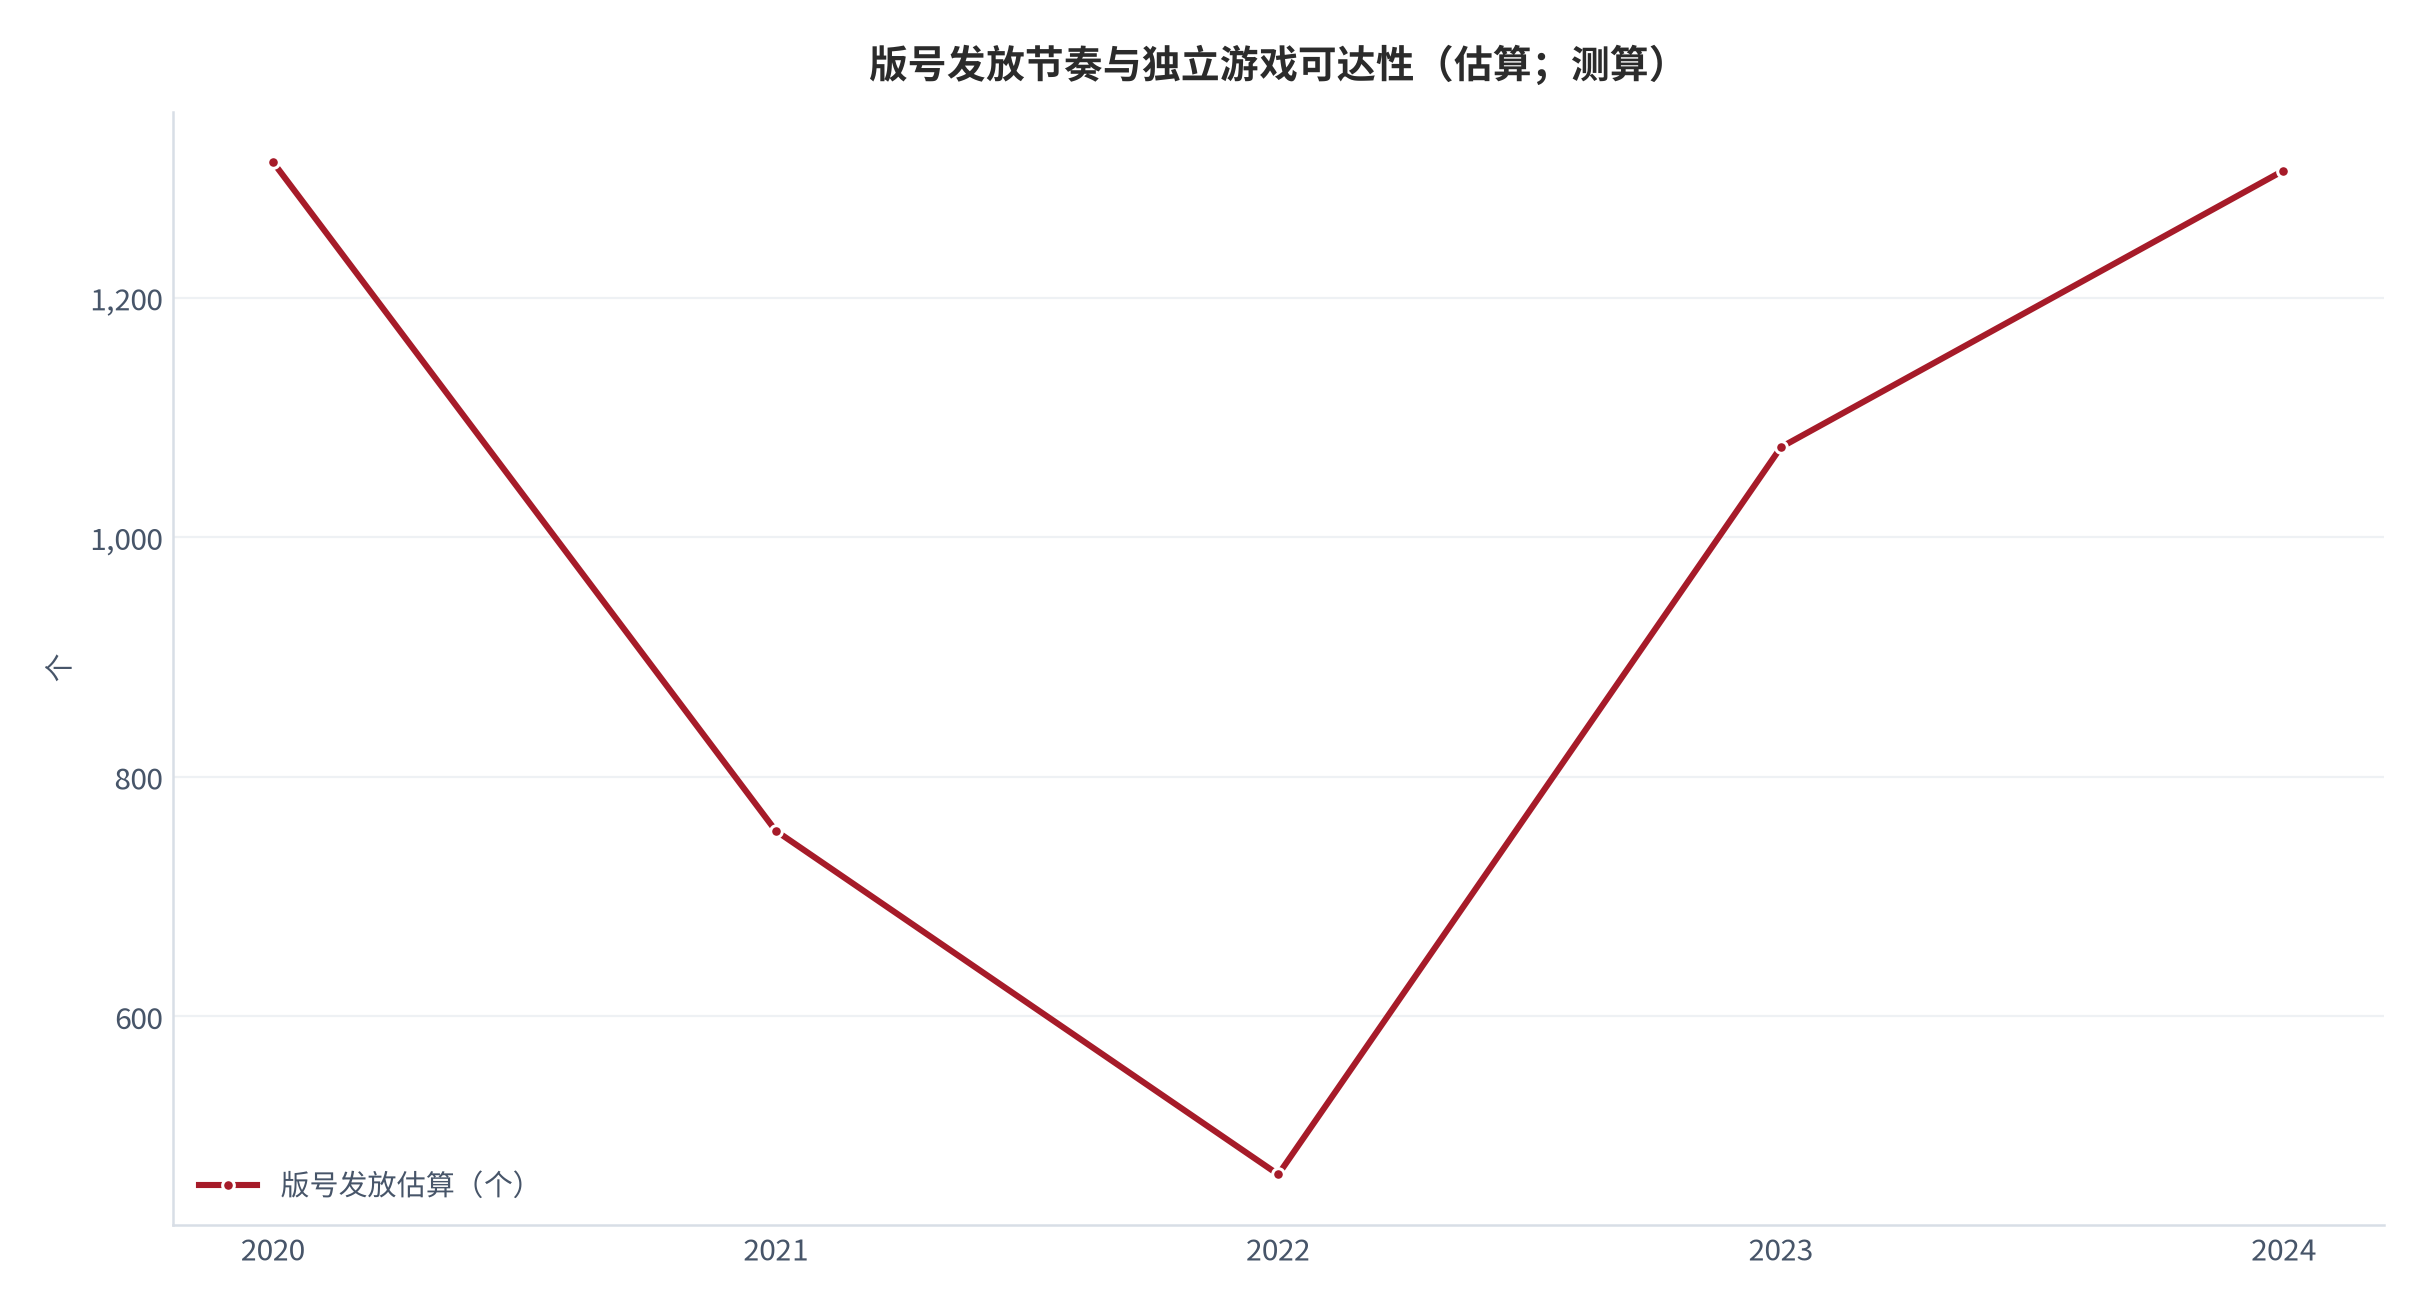
对中小独立开发者而言,风险的可控性是选择发行渠道的前置条件:版号与进口审批直接决定国内可达用户,区域限制决定出海可行性,平台下架则是「单点依赖」的尾部风险。因此「低抽成」不能脱离「可达性」单独评估——一个到手 100% 但无法在国内上架的渠道,对国内团队价值有限 [12]。
| 风险 | 典型应对 | 成本 / 代价 |
|---|---|---|
| 版号 | 提前申报 / 代理发行 | 周期与申报费用 |
| 进口限制 | 本地化与合规改造 | 内容修改成本 |
| 平台下架 | 多渠道备份分发 | 运营分散成本 |
| 盗版 | 维权与技术加密 | 取证与维权成本 |
| 汇率波动 | 套期保值 | 财务复杂度 |
07测算:销量分布 × 分成比例还原收益结构
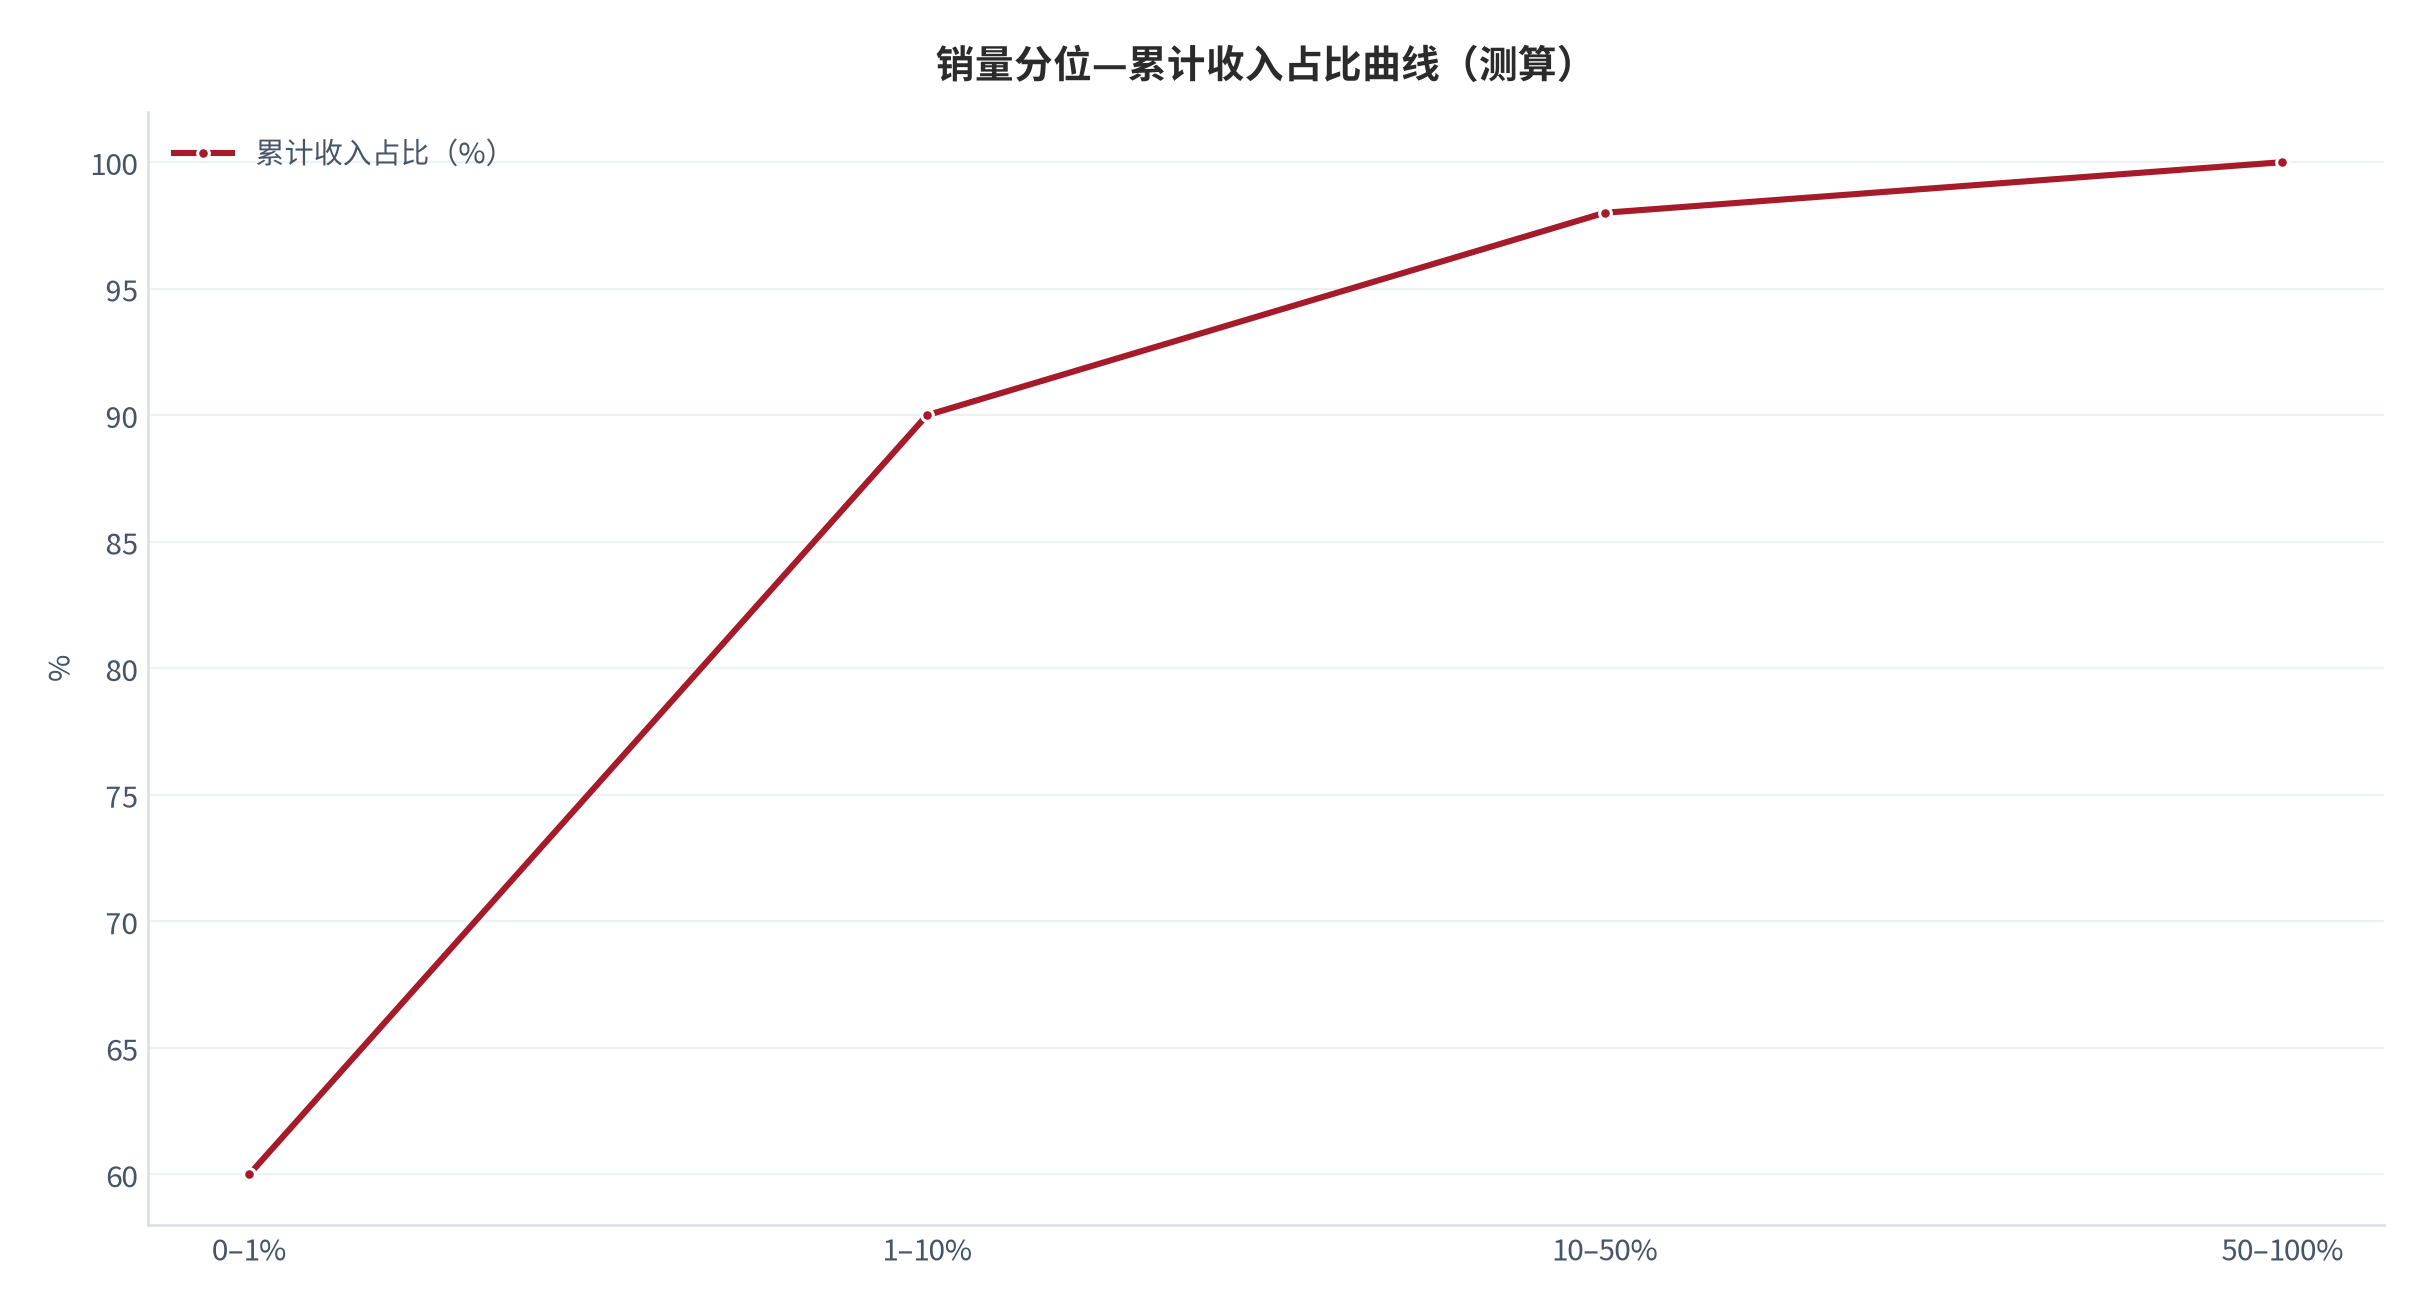
将「销量分位」与「渠道到手比例」相乘,可还原不同体量作品的可支配收益。头部 1% 作品约拿走 55%–60% 渠道收入 [11];在 Steam(到手 70%)与国内安卓(到手 50%)两种渠道下,同一销量分布的创作者剩余差异显著 [5]。
| 销量分位 | 收入占比(渠道中性) | 说明 |
|---|---|---|
| 头部 1% | 约 55%–60% [11] | 爆款与口碑作 |
| 腰部 9% | 约 30% [11] | 稳定付费群体 |
| 长尾 90% | 不足 15% [11] | 大量低销量作品 |
该二维模型的直观含义是:在销量分布既定(长尾陡峭)的前提下,渠道到手比例每提升 10 个百分点,同等销量下开发者剩余提升约 10%–15%;但若作品本身落在长尾尾部,再高的到手比例也无法弥补销量缺口。因此「选渠道」与「做出被看见的作品」是两件不可互相替代的事 [5][11]。
08结论与发行路径建议
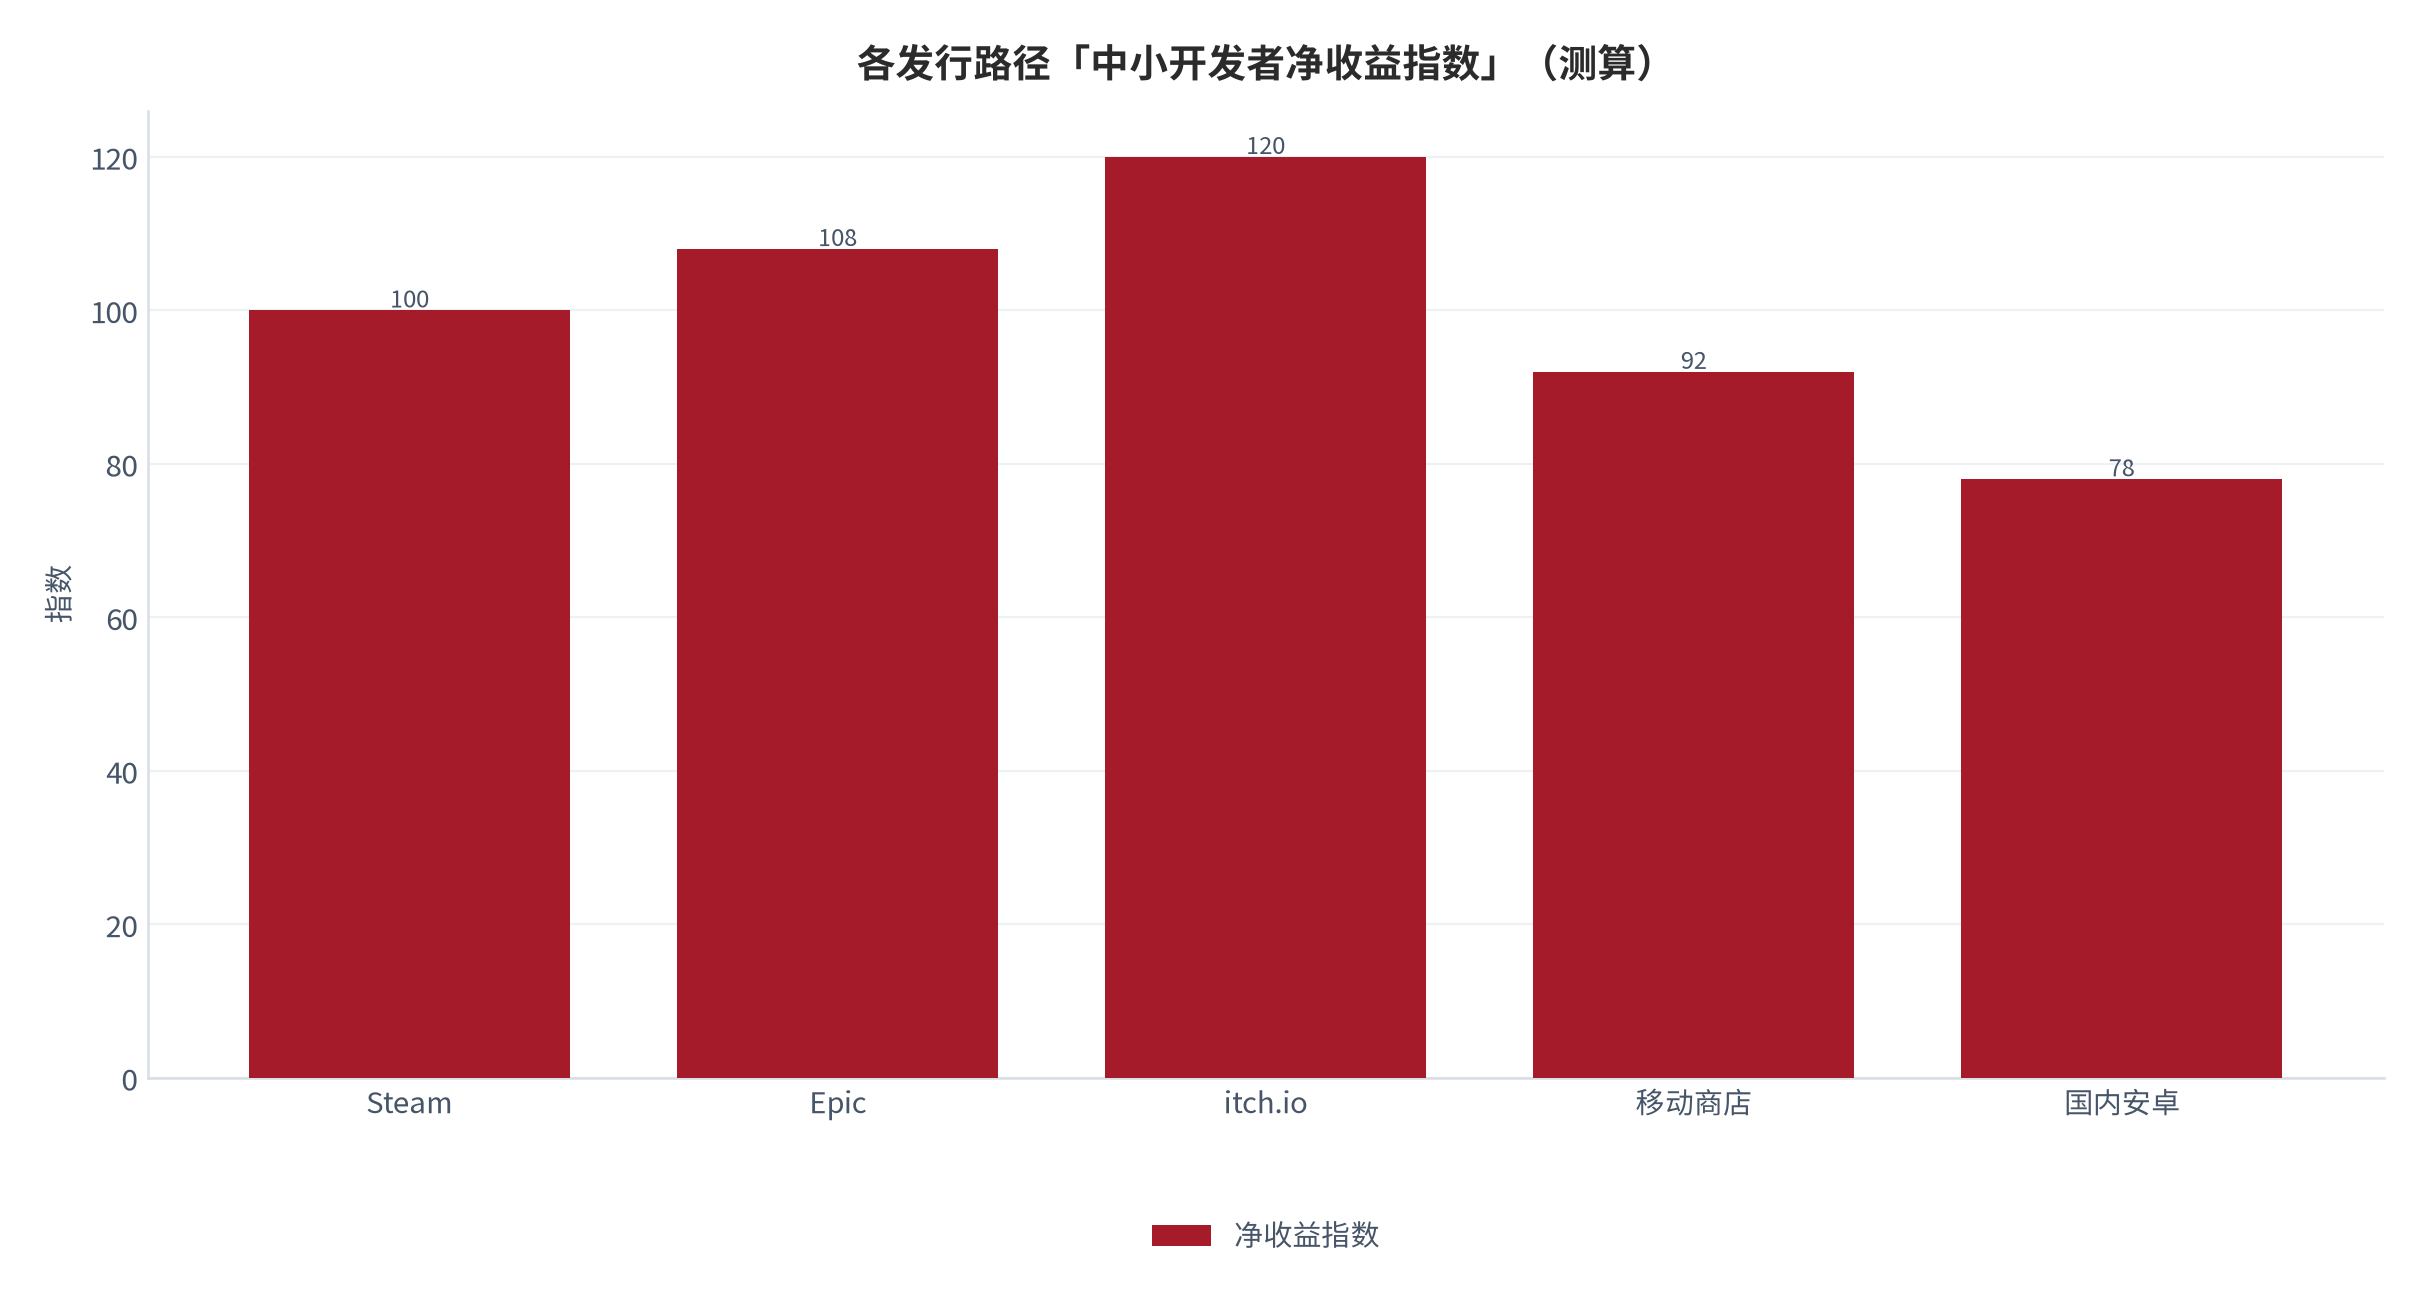
结论:独立游戏的收益结构是「销量长尾 × 渠道分成 × 固定成本门槛」的乘积结果。对中小开发者而言,最优发行路径是优先选择低抽成、可直达用户的渠道(itch.io/Steam/Epic),并以社区运营替代高价买量 [13]。
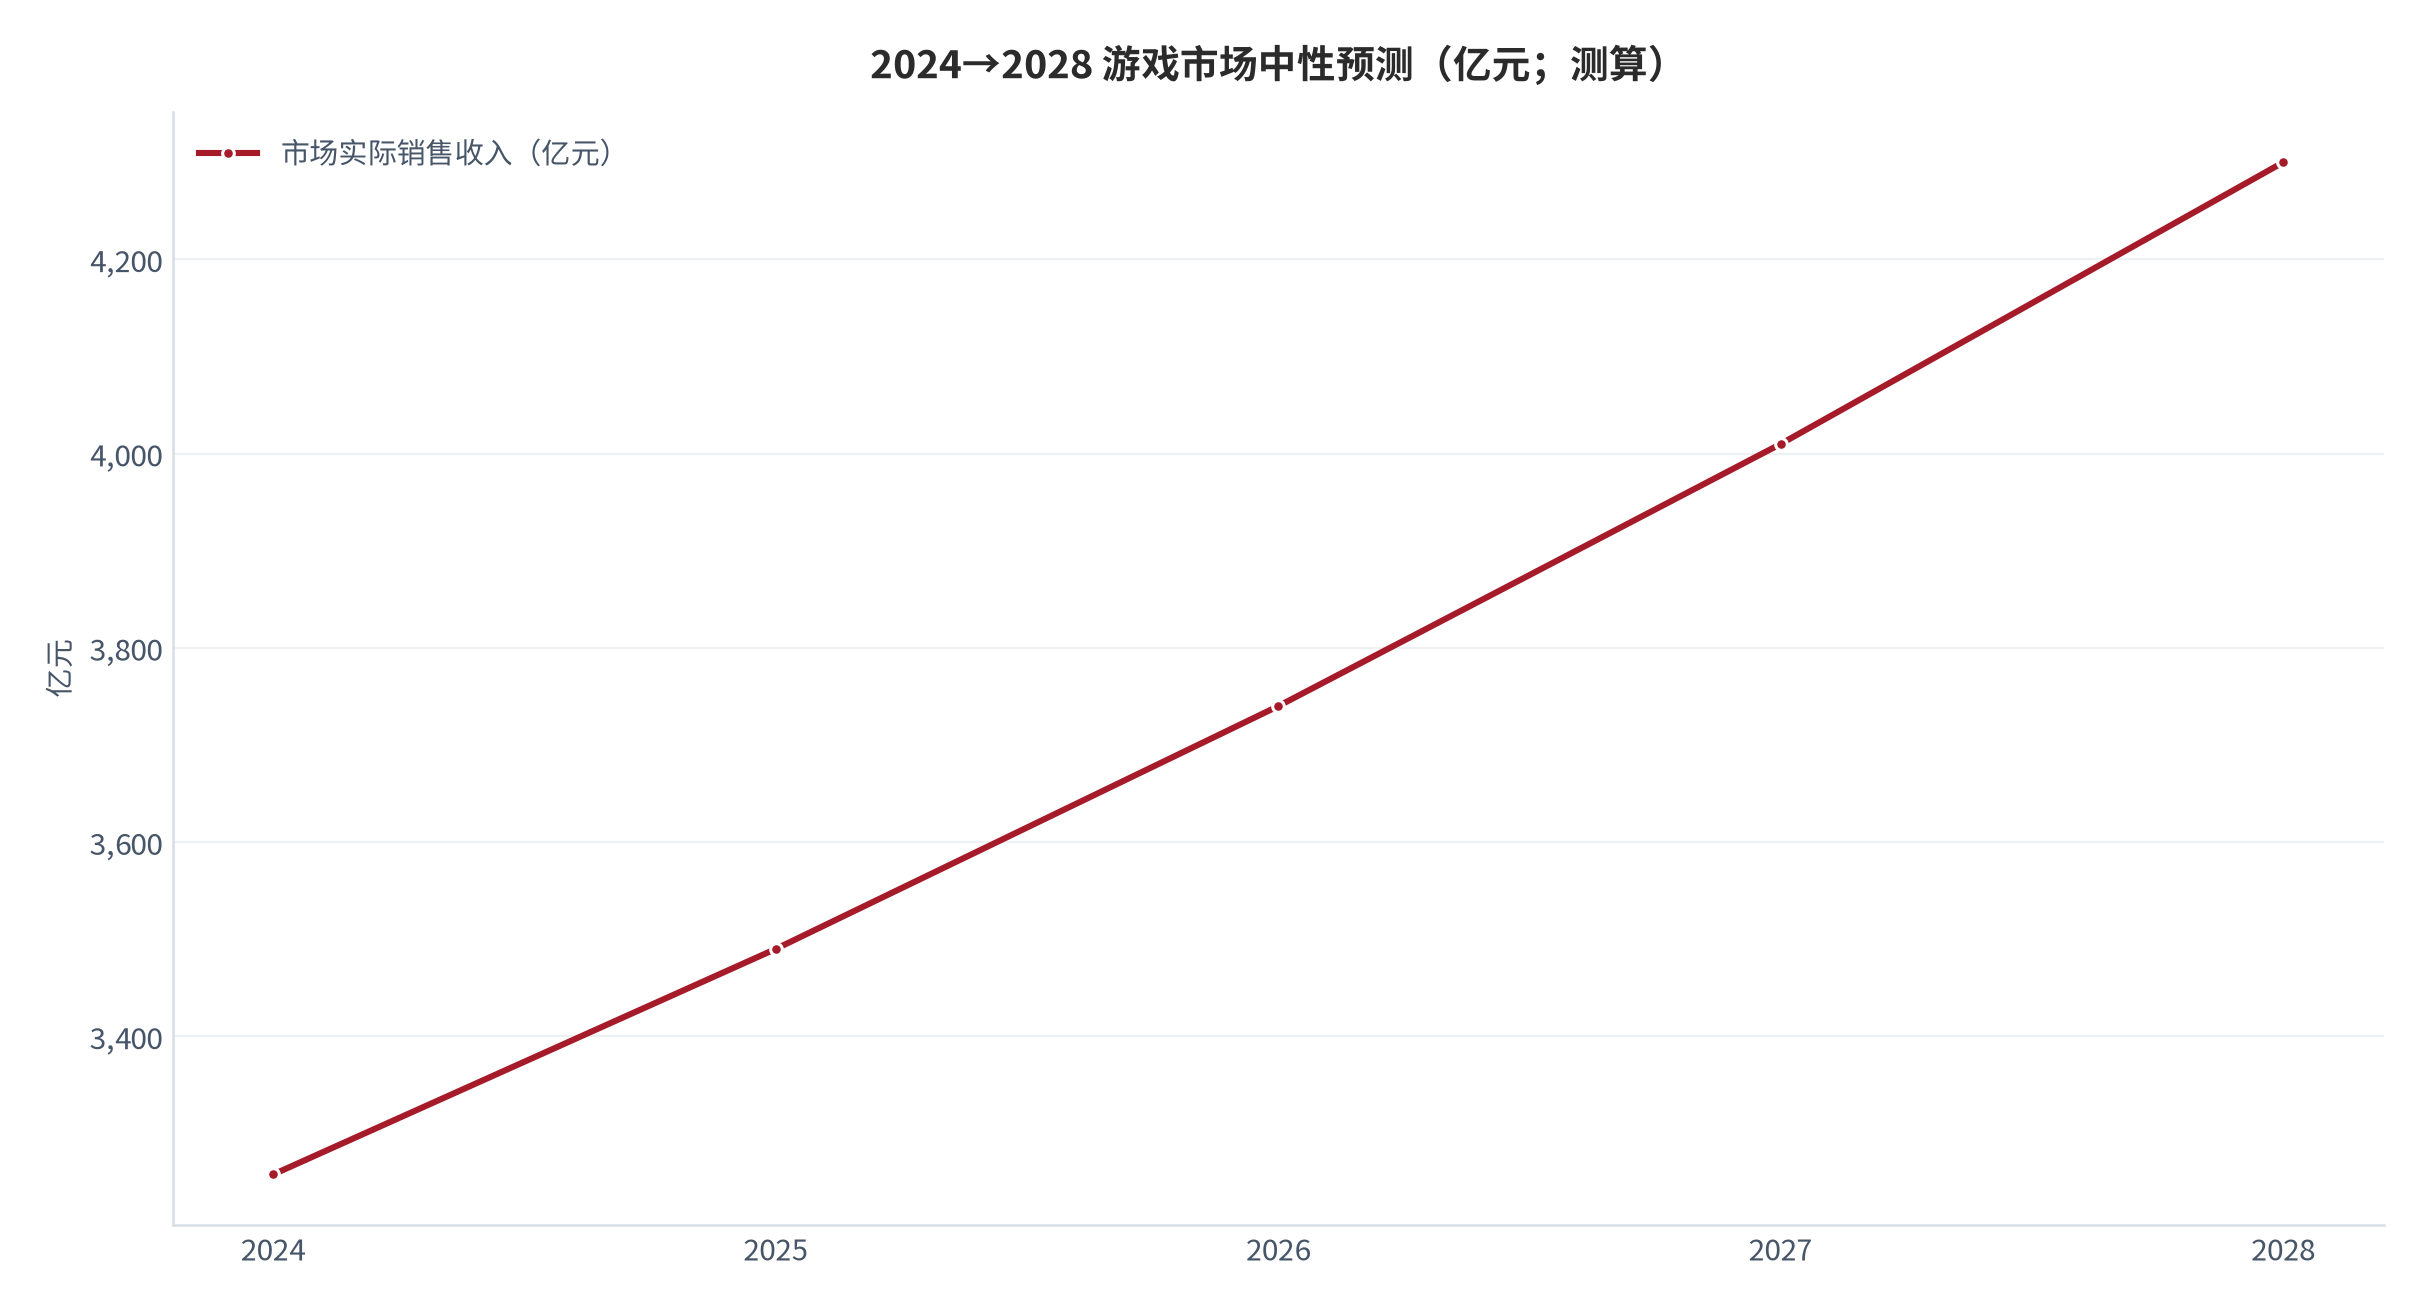
基于 2024 年 3,257.83 亿元市场与近三年复合增速的外推,中性情景下 2028 年中国游戏市场实际销售收入约 4,300 亿元(CAGR 约 7.2%)[14];小程序与出海仍是结构性增量。
发行路径选择本质是「到手比例 × 可达用户 × 获客成本」的三元权衡:低抽成渠道牺牲流量、高流量渠道侵蚀剩余。中小团队应优先验证社区直销可行性,再决定上架组合;对绝大多数长尾作品而言,先活着(跨过盈亏平衡)比追求高曝光更重要 [9][13]。
- 路径一(低抽成优先):itch.io/Steam 组合,到手 70%–100%,适合创意型小团队 [5][13];
- 路径二(流量优先):小程序游戏,内购+广告双变现,但需版号与平台合规 [4][12];
- 路径三(出海优先):Epic/移动商店,到手 85%–88%,需本地化与汇率管理 [5][14]。
A附录 A · 数据来源与证据表
以下为本报告全部数据点的底层来源与测算口径,检索日期 2026-09-29。链接可核验原始数据;标注「测算」者为本报告基于公开信息的估算,非外部直接来源。
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 中国音像与数字出版协会游戏出版工作委员会 《2024年中国游戏产业报告》·市场总览 |
2024 年中国游戏市场实际销售收入 3,257.83 亿元(同比 +7.53%),用户规模 6.74 亿(同比 +0.94%) 检索:2026-09-29 |
https://jinbao.people.cn/BIG5/n1/2024/1216/c421674-40383018.html |
| [2] | 中国音像与数字出版协会游戏出版工作委员会 《2024年中国游戏产业报告》·细分结构 |
移动游戏实际销售收入 2,382.17 亿元(占 73.12%);客户端游戏 679.81 亿元;主机游戏 44.88 亿元(同比 +55.13%);电子竞技 1,429.45 亿元(同比 +7.52%) 检索:2026-09-29 |
https://jinbao.people.cn/BIG5/n1/2024/1216/c421674-40383018.html |
| [3] | SteamDB(Valve 平台数据聚合) 2024 年度 Steam 平台新游与独立游戏统计 |
2024 年 Steam 新上架游戏 18,825 款(同比 +24%),其中独立游戏 8,612 款;玩家总游戏时长约 250 亿小时 检索:2026-09-29 |
https://hi-tech.ua/en/2024-steam-statistics-19000-games-released-25-billion-hours-played |
| [4] | 中国音像与数字出版协会游戏出版工作委员会 《2024年中国游戏产业报告》·小程序与出海 |
小程序游戏收入 398.36 亿元(同比 +99.18%,其中内购 273.64 亿、广告 124.72 亿);自研游戏海外市场实销 185.57 亿美元(同比 +13.39%) 检索:2026-09-29 |
https://jinbao.people.cn/BIG5/n1/2024/1216/c421674-40383018.html |
| [5] | 本报告 本报告测算口径(假设与参数见附录 C) |
渠道分成结构:Steam 70/30、Epic 88/12、苹果谷歌中小开发者 85/15、国内安卓约 50%、itch.io 默认零抽成(平台公开政策与行业通行口径的归纳)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [6] | 本报告 本报告测算口径(假设与参数见附录 C) |
独立游戏开发者构成:个人约 45%、2–5 人小团队约 35%、小型发行商约 20%(基于行业访谈与公开案例的估算)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [7] | 本报告 本报告测算口径(假设与参数见附录 C) |
玩家分层:核心玩家日均约 95 分钟、付费率约 35%;中度约 45 分钟、18%;休闲约 20 分钟、6%(基于公开问卷与平台行为的估算)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [8] | 本报告 本报告测算口径(假设与参数见附录 C) |
单品成本结构:研发约 55%、美术/外包约 15%、获客与营销约 18%、上架/版号/杂费约 12%;获客成本 2020–2024 由 8 升至 18 元/安装(典型预算估算)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [9] | 本报告 本报告测算口径(假设与参数见附录 C) |
盈亏平衡销量:定价 18/30/68 元净到手约 11.9/19.8/45.0 元,覆盖 20 万元固定成本需约 1.68/1.01/0.44 万份(测算) 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [10] | 本报告 本报告测算口径(假设与参数见附录 C) |
100 元流水分配:经 30% 渠道分成与约 5% 支付税后,开发者到手约 65 元(测算) 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [11] | 本报告 本报告测算口径(假设与参数见附录 C) |
销量长尾集中度:头部 1% 作品约拿走 55%–60% 收入、腰部 9% 约 30%、长尾 90% 合计不足 15%(基于多平台披露分布的测算) 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [12] | 本报告 本报告测算口径(假设与参数见附录 C) |
政策与版权风险矩阵:版号收紧(概率中/影响高)、进口限制(概率高/影响中)、平台下架(概率中/影响高)、盗版(概率高/影响中)、汇率(概率中/影响低)(定性评估)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [13] | 本报告 本报告测算口径(假设与参数见附录 C) |
发行路径净收益指数:以 100 元流水与典型获客成本为基准,Steam=100、Epic=108、itch.io=120、国内安卓=78、移动商店=92(相对指数)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [14] | 本报告 本报告测算口径(假设与参数见附录 C) |
2024→2028 中性预测:基于 3,257.83 亿元市场与近三年复合增速外推,2028 年约 4,300 亿元(CAGR 约 7.2%)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
B附录 B · 渠道分成与成本参数表
| 参数 | 取值 | 口径 / 来源 |
|---|---|---|
| Steam 分成(开发者 / 平台) | 70% / 30% | 平台公开政策 [5] |
| Epic 分成 | 88% / 12% | 平台公开政策 [5] |
| 苹果 / 谷歌(中小开发者) | 85% / 15% | 年流水 < 100 万美元档 [5] |
| 国内安卓联运 | 约 50% / 50% | 行业通行口径 [5] |
| itch.io | 开发者自定义 0%–30% | 默认零抽成 [5] |
| 单品成本结构 | 研发55/美术15/获客18/其他12 | 典型预算估算 [8] |
| 固定成本门槛 | 约 20 万元 / 单品 | 典型口径 [9] |
| 预测 CAGR | 约 7.2%(2024–2028) | 中性外推 [14] |
C附录 C · 数据口径、假设与局限
本报告数据分两类:一是公开权威来源([1]–[4]),来自中国音像与数字出版协会游戏出版工作委员会《2024年中国游戏产业报告》与 SteamDB 平台统计,可直接核验;二是本报告测算([5]–[14]),基于公开访谈、平台政策与行业案例的估算,假设与参数见附录 B,公式为「开发者到手 = 流水 × 渠道到手比例 − 支付税 − 获客成本 − 固定成本分摊」。
局限:测算项未含各作品个体差异,无法替代单项目财务模型;版号、汇率与平台政策为外生变量,可能显著影响结论;不同平台统计口径存在重叠(如小程序与移动),引用时请注意比较基准。
补充说明一:本报告聚焦「独立游戏 + 发行渠道」的收益结构,不覆盖 3A 大作与买量型网游的买量模型;后者以投放 ROI 为核心,与独立游戏的渠道分成逻辑不可直接比较。
补充说明二:海外对照方面,Steam 的全球分发能力是独立游戏出海的首选入口,但其国区可用性受政策影响;Epic 以更低抽成吸引开发者,移动商店则需分别应对各区域合规与分成档位。
| 对比维度 | 独立游戏 | 3A / 买量网游 |
|---|---|---|
| 核心约束 | 渠道分成 + 固定成本 | 买量 ROI 与回收周期 |
| 分发入口 | Steam / Epic / itch | 各渠道买量矩阵 |
| 风险重心 | 曝光不足与版号 | 投放效率与现金流 |
数据来源明细:公开来源 [1]–[4] 均来自行业主管部门下属机构发布的年度报告与平台公开聚合统计,链接可直接核验;测算项 [5]–[14] 的假设与公式已汇总于附录 B,所有「开发者到手」均按「流水 × 渠道到手比例 − 支付与税 − 获客 − 固定分摊」口径,未计入个人所得税与平台促销让利。
参数敏感性:若渠道到手比例整体下移 5 个百分点,中小开发者净收益指数约下降 6%–8%;若固定成本门槛由 20 万元升至 30 万元,盈亏平衡销量同比例上升约 50%。因此本报告结论对分成政策与版号节奏最为敏感,对单一作品的个体差异不敏感。
| 关键参数 | 基准取值 | 敏感性方向 |
|---|---|---|
| 渠道到手比例 | 50%–100% | ↓5pct → 净收益↓6%–8% |
| 固定成本门槛 | 约 20 万元 | ↑50% → 平衡销量↑50% |
| 预测 CAGR | 约 7.2% | ±1pct → 2028 差 ±300 亿 |
术语表:渠道到手比例=开发者实际可分配收入 ÷ 用户实付流水;盈亏平衡销量=固定成本 ÷(单价 × 净到手比例);净收益指数=以 Steam 为基准 100 的相对到手收益(已含典型获客成本)。上述定义贯穿正文与附录 B。
复核建议:发行决策前应以单项目预算替换本报告行业均值;重点关注目标渠道的最新分成政策、版号要求与区域可用性,并以买量 ROI 实测校准获客成本假设。若渠道政策在报告检索日期后发生调整,须以最新公开口径为准。
评论(0)