
基本信息
阅读时间:约 17 分钟
字数:约 9,739 字
摘要:市场担心:黄金涨了这么多,买实物金条是不是「最稳」?但 2025 年一个反直觉的事实是——同样跟踪金价,实物金条与纸黄金(账户金 / 黄金 ETF)到手收益差,主要来自「买价溢价 + 保管费 + 回购折价」三层隐性成本,而非金价本身。2025 年前三季度金条及金币消费 352.116 吨、同比 +24.55%,而黄金首饰消费 270.036 吨、同比 −32.50% [3],资金明显从「饰品」转向「投资金条」,但很少有人算清实物金的真实持有成本。
本文由 AI 生成,经人类主编终审。
| — | 摘要与核心预期差 |
| 01 | 行业界定与规模口径 |
| 02 | 需求侧:投资者结构与持有行为 |
| 03 | 供给侧:渠道商与服务商 |
| 04 | 成本拆解(重点):实物金 vs 纸黄金收益差 |
| 05 | 收益差与可复核口径:100 万元实测模型 |
| 06 | 监管与合规:渠道资质与回购规范 |
| 07 | 量化测算:持有年限与收益差 |
| 08 | 财商教育与风险边界 |
| 09 | 结论与行业判断 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明(假设与参数) |
摘要与核心预期差
市场担心:黄金涨了这么多,买实物金条是不是「最稳」?但 2025 年一个反直觉的事实是——同样跟踪金价,实物金条与纸黄金(账户金 / 黄金 ETF)到手收益差,主要来自「买价溢价 + 保管费 + 回购折价」三层隐性成本,而非金价本身。2025 年前三季度金条及金币消费 352.116 吨、同比 +24.55%,而黄金首饰消费 270.036 吨、同比 −32.50% [3],资金明显从「饰品」转向「投资金条」,但很少有人算清实物金的真实持有成本。
我们认为:实物金与纸黄金的「实际收益差」可被精确定价。以银行金条为例,买入通常在上海金交所 Au99.99 基础价上加 12–15 元/克(加工溢价)[1][4],保管若用银行保险箱年费约资产 1%–2% [1],回购时再在基础价上减 10 元/克(回购折价)[4]——一买一卖价差约 25 元/克 [4]。相比之下,纸黄金点差仅 0.4–0.8 元/克 [1]、黄金 ETF 管理费 0.15%–0.6%/年 [1],几乎没有保管与回购摩擦。结论:长期持有且金额大时,纸黄金/ETF 到手收益通常高于实物金条;实物金的价值在「极端风险下的实物兜底」,而非收益。
- 需求侧:2025 年黄金 ETF 增仓 79.015 吨、持仓达 193.749 吨(同比 +164%)[3],说明投资者用低摩擦渠道承接金价上涨;
- 供给侧:渠道高度分层——银行(低溢价、可回购)、金店(高溢价、高回购折价)、交易所(最低溢价)[1][5],渠道选择直接决定成本;
- 方法侧:用「溢价 + 保管费 + 回购折价」三因子模型可复算实物金真实成本,结论可证伪——给定基础金价与持有年限,任何人都能重算到手收益。
本篇增量:给出「实物金 vs 纸黄金 实际收益差」四因子框架(买入溢价、保管费、回购折价、管理费),并用公开实测数据(100 万元本金、2025 年金价区间)量化两种路径的净收益差,给出渠道选择的性价比边界(测算)。
01行业界定与规模口径
讨论黄金投资渠道,先分清「投资金」与「消费金」。投资金包括投资金条、金币、积存金、黄金 ETF、纸黄金、黄金期货;消费金则是黄金首饰与工艺品——后者含 15%–30% 加工溢价、变现又面临 30%+ 折价,严格说不属于投资品种 [5]。本报告主口径是「投资金渠道」,并重点对比实物金(金条/金币)与纸黄金(账户金/ETF)两类。
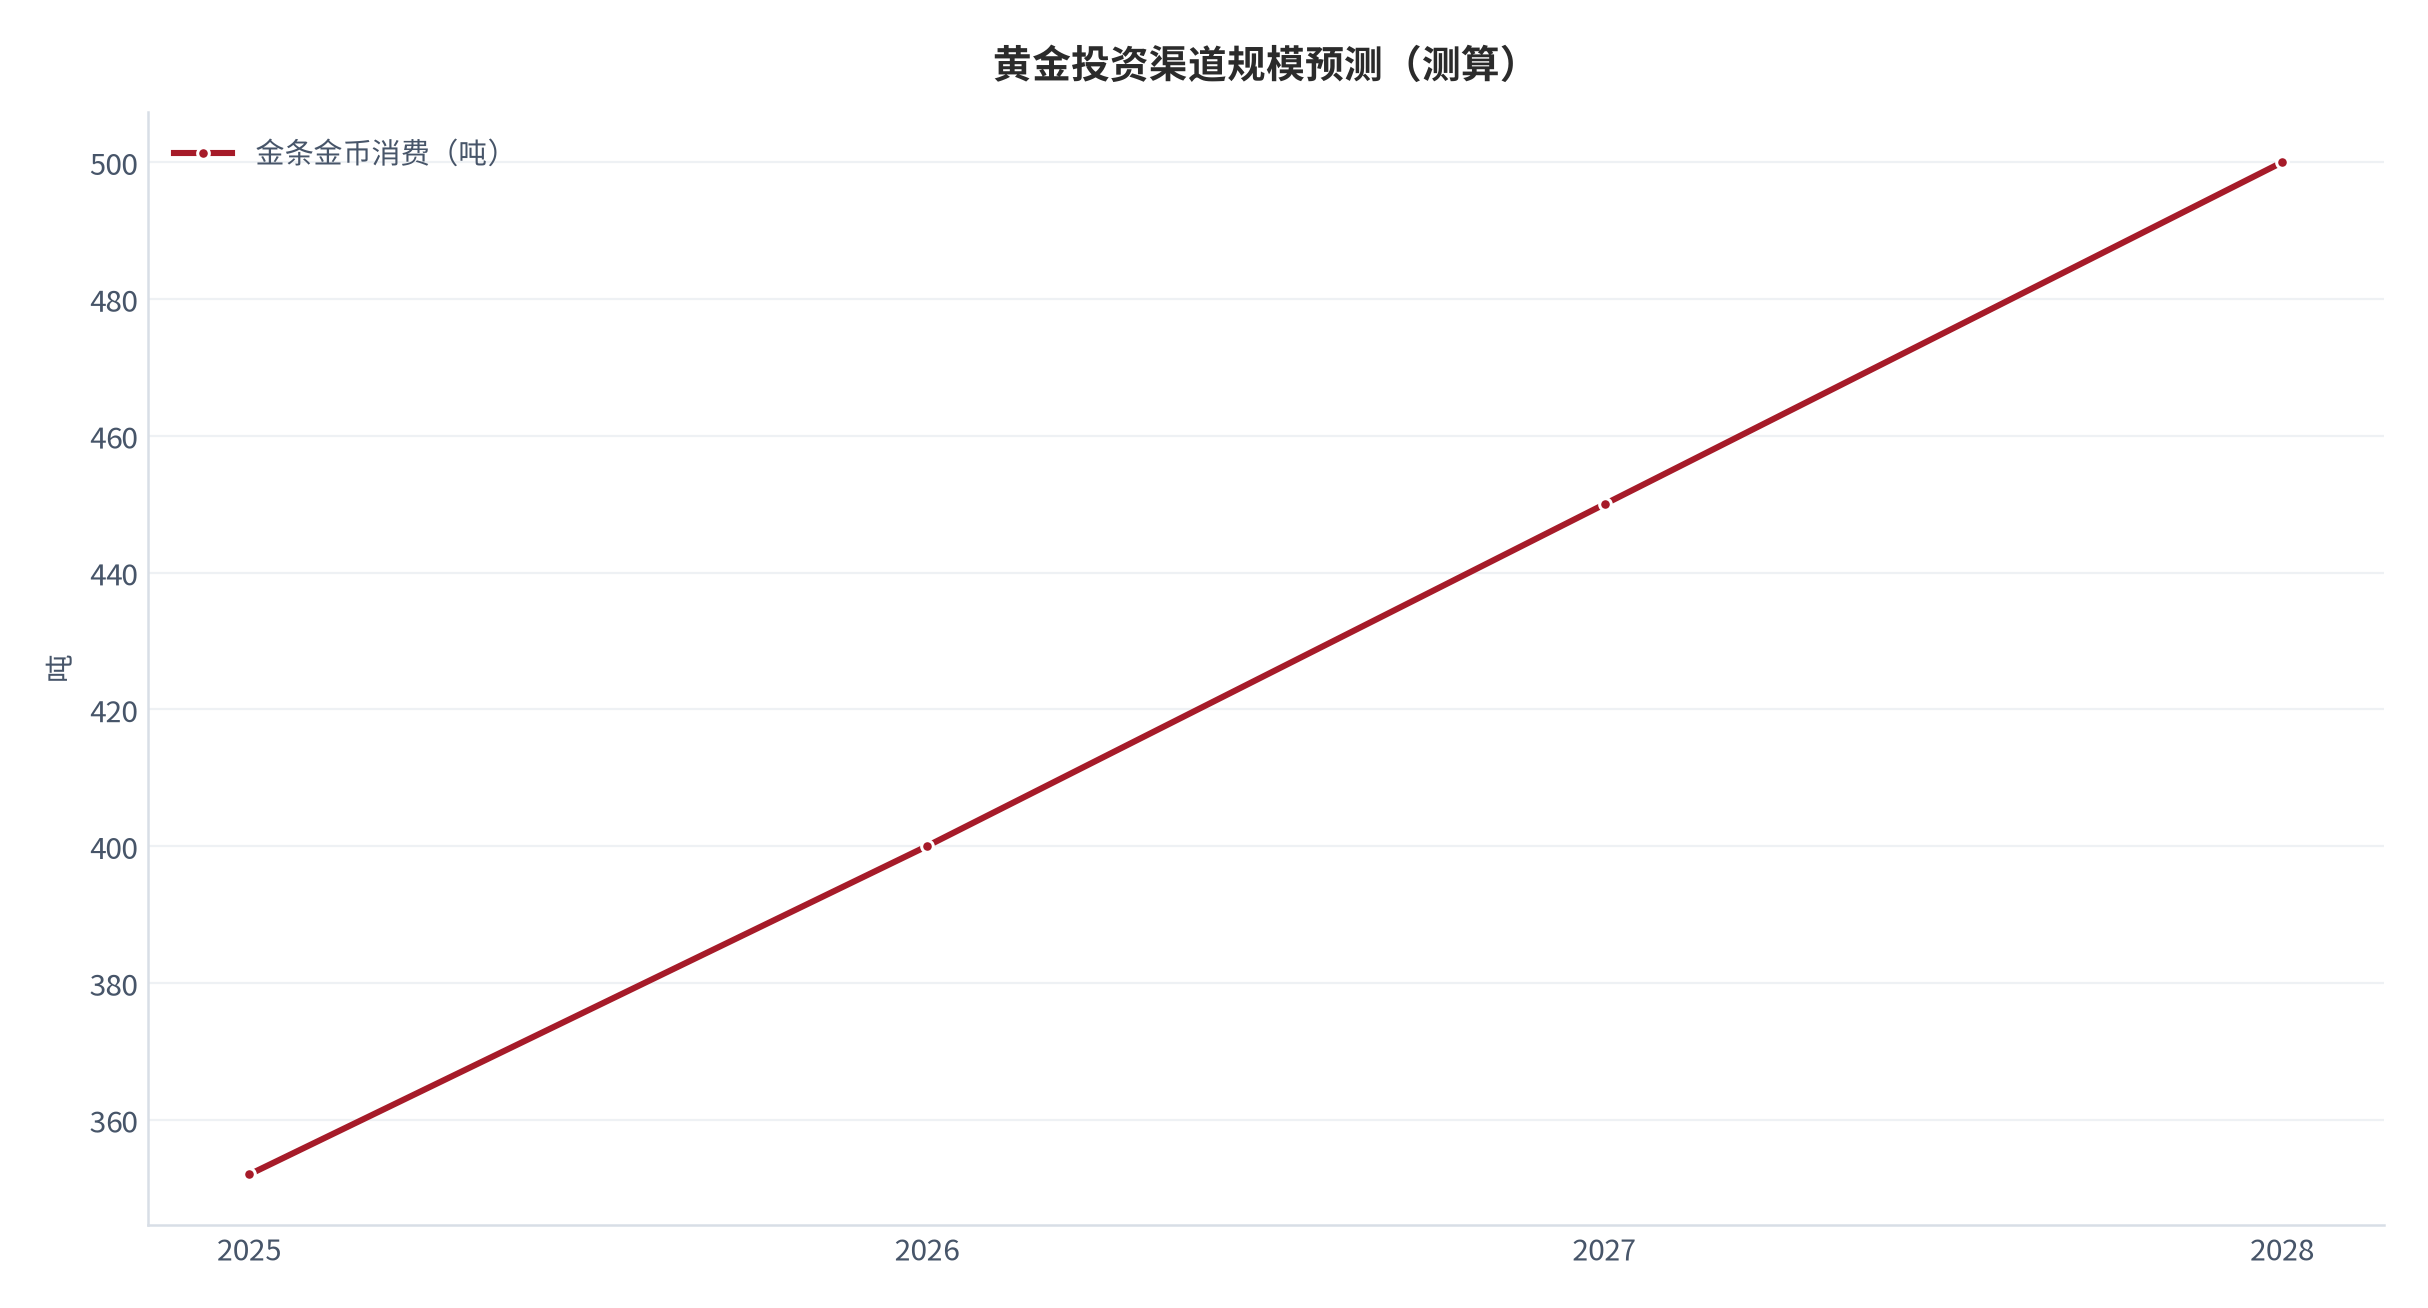
规模口径上,2025 年前三季度中国黄金总消费量 682.730 吨(同比 −7.95%),其中金条及金币 352.116 吨(+24.55%)、黄金首饰 270.036 吨(−32.50%)、工业及其他 60.578 吨(+2.72%)[3]。结构「一升一降」清晰:投资属性压过消费属性。同期上海金交所 Au99.99 收盘价 871.86 元/克、较年初 +42.00% [3],金价大涨是投资金放量的直接驱动。
| 品类 | 2025 前三季度 | 同比 | 本报告定位 |
|---|---|---|---|
| 金条及金币 | 352.116 吨 [3] | +24.55% | 投资金主体 |
| 黄金首饰 | 270.036 吨 [3] | −32.50% | 消费金(非投资) |
| 工业及其他 | 60.578 吨 [3] | +2.72% | 产业需求 |
| 黄金 ETF 持仓 | 193.749 吨 [3] | 增仓 +164% | 低摩擦渠道 |
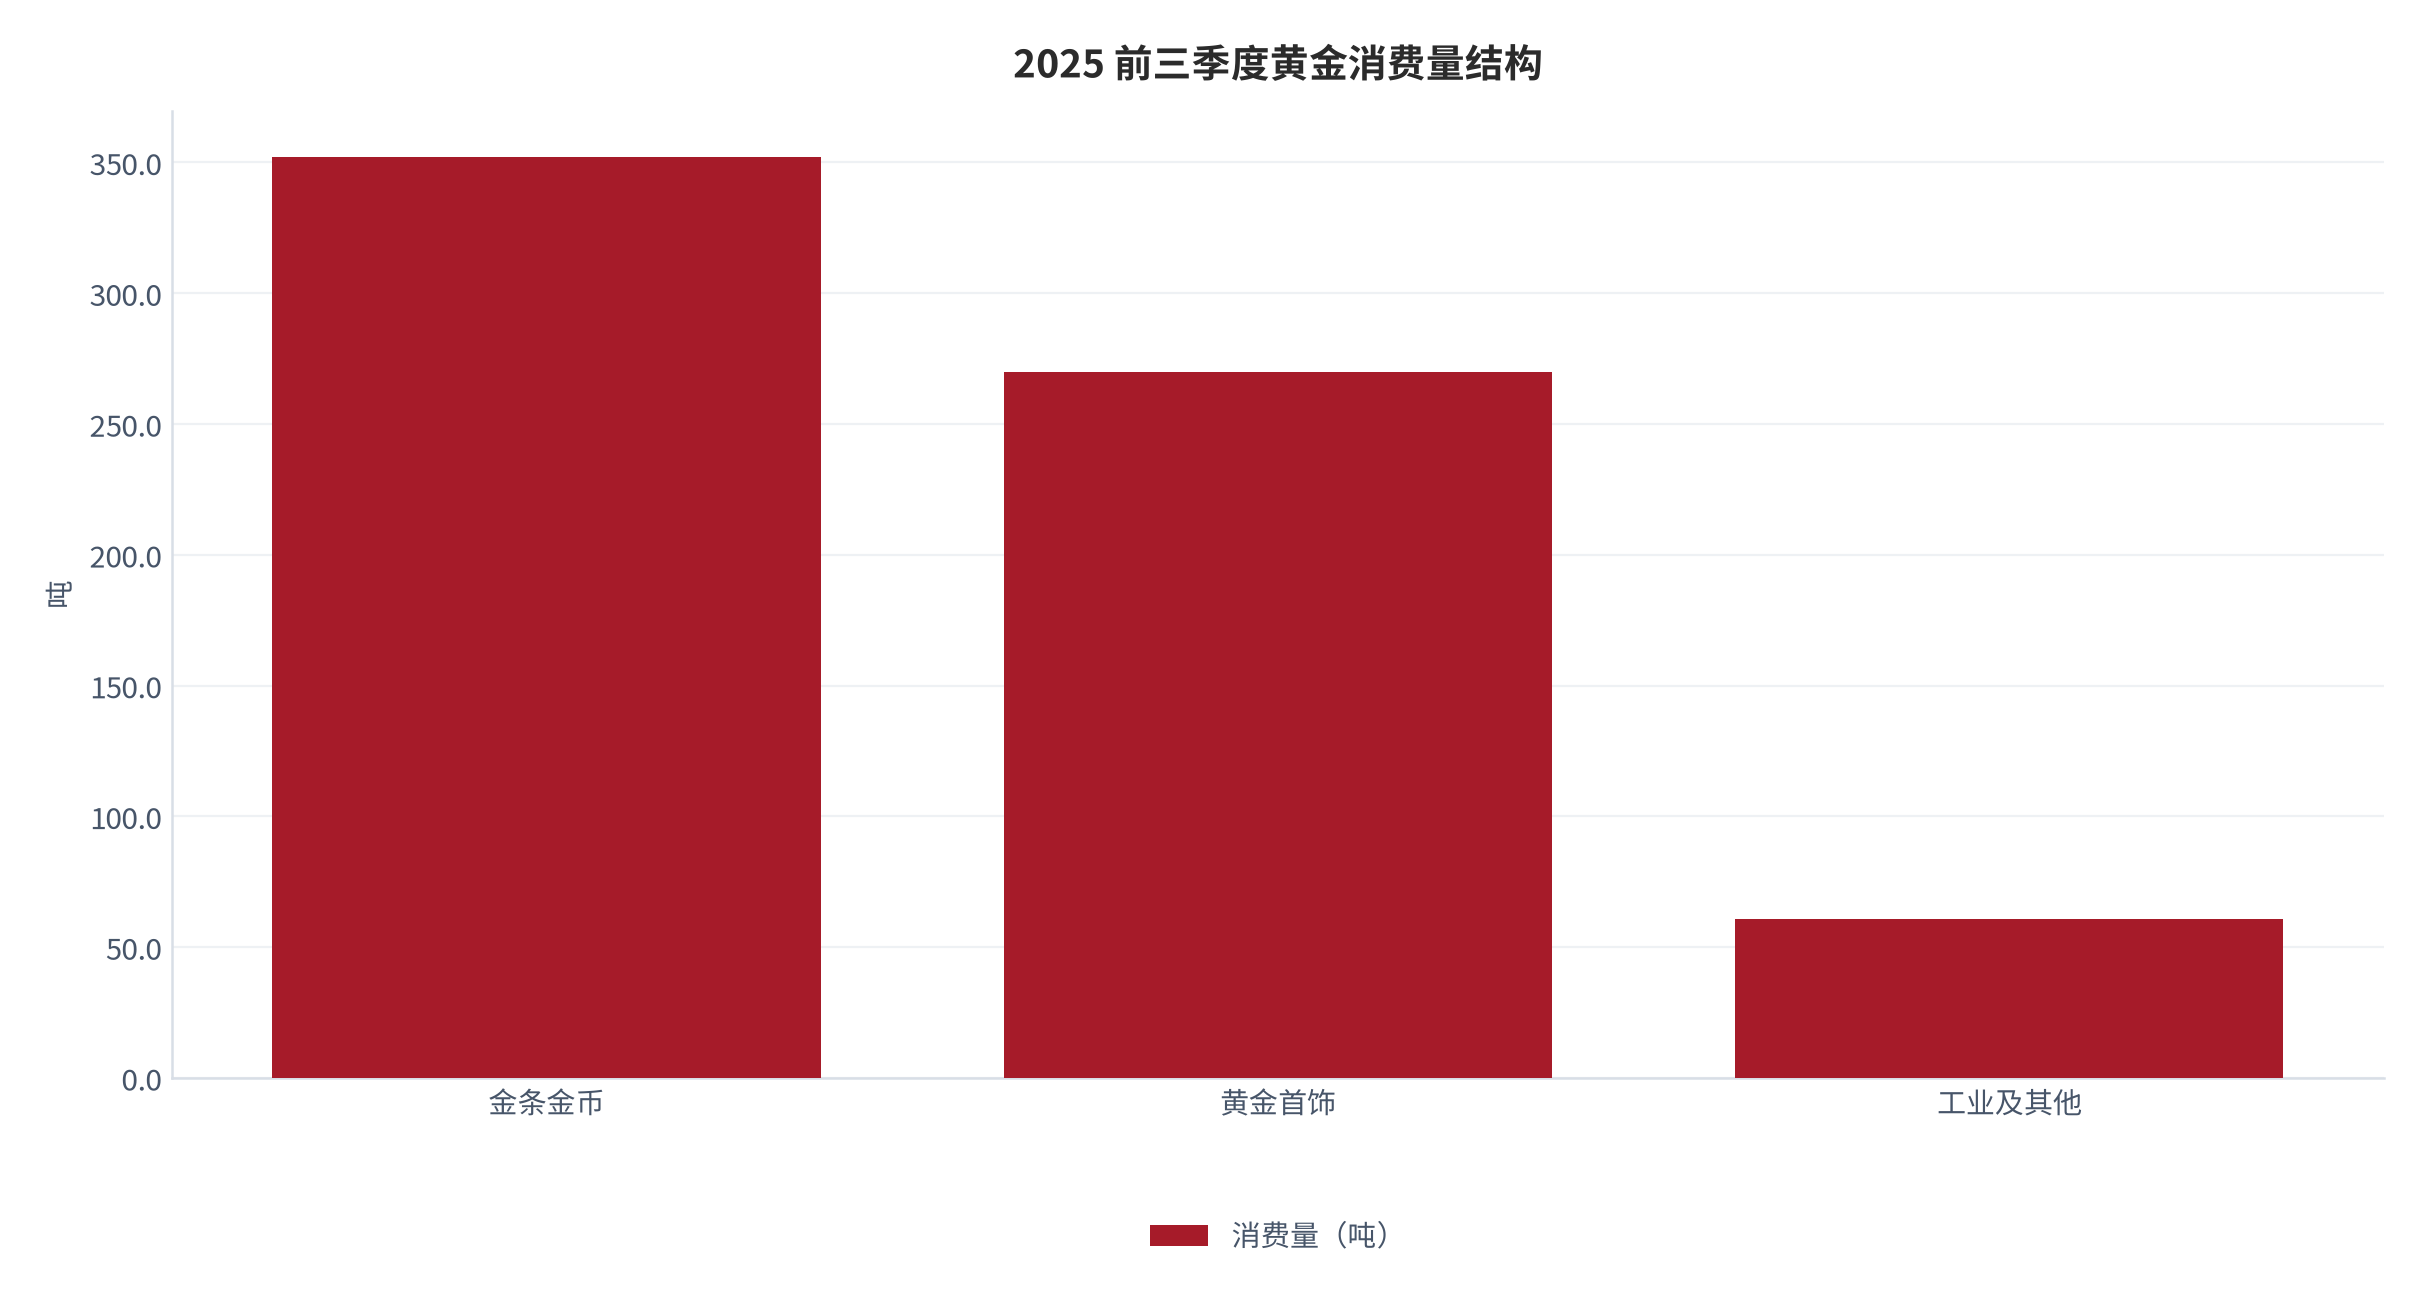
口径提示:消费量按「吨」统计含投资与消费;投资金与消费金成本结构差异巨大,比较时不可混为一谈。
从趋势看,金条金币消费逆势 +24.55%、首饰 −32.50% [3],说明居民黄金配置正从「戴在身上」转向「存在账户」。但渠道成本认知滞后——多数人只盯金价,不盯溢价与回购,这正是成本拆解单列成章的原因。
| 品类 | 2024 前三季度(约) | 2025 前三季度 | 变化 |
|---|---|---|---|
| 金条及金币 | 约 282 吨 | 352.116 吨 [3] | 逆势 +24.55% |
| 黄金首饰 | 约 400 吨 | 270.036 吨 [3] | −32.50% |
| 黄金 ETF 持仓 | 约 73 吨 | 193.749 吨 [3] | 增仓 +164% |
这张口径演变表说明:居民黄金配置的结构性迁移比总量更值得关注——投资金与 ETF 双增、首饰大降 [3]。迁移的驱动力是「低摩擦、高透明」,而这恰恰对应本报告的成本框架:当投资者用 ETF 承接金价,几乎不为渠道摩擦付费;当用首饰承接,则被 250 元/克溢价吞掉收益 [4][5]。
02需求侧:投资者结构与持有行为
需求侧的基本盘是「谁在买、为什么买」。2025 年世界黄金协会数据显示,全球央行连续第 8 年净增持黄金,个人投资者持有量同比 +17% [2];国内则表现为黄金 ETF 持仓同比 +164% 至 193.749 吨 [3],居民通过低摩擦渠道快速上车。持有动机分两类:一是「长期保值 + 极端风险对冲」(偏好实物金),二是「跟踪金价、低摩擦交易」(偏好纸黄金/ETF)。
持有行为上,实物金的「买—存—卖」链条最长,每一环都有摩擦;纸黄金「账户买卖」几乎零摩擦,但缺乏实物兜底。行为差异决定了成本暴露方式:长期持有者若选实物金,保管费会随年限复利侵蚀;短线交易者若选实物金,买卖价差直接吃掉首笔收益。因此需求决定了成本结构——这也是成本拆解必须置于需求侧之后的原因。
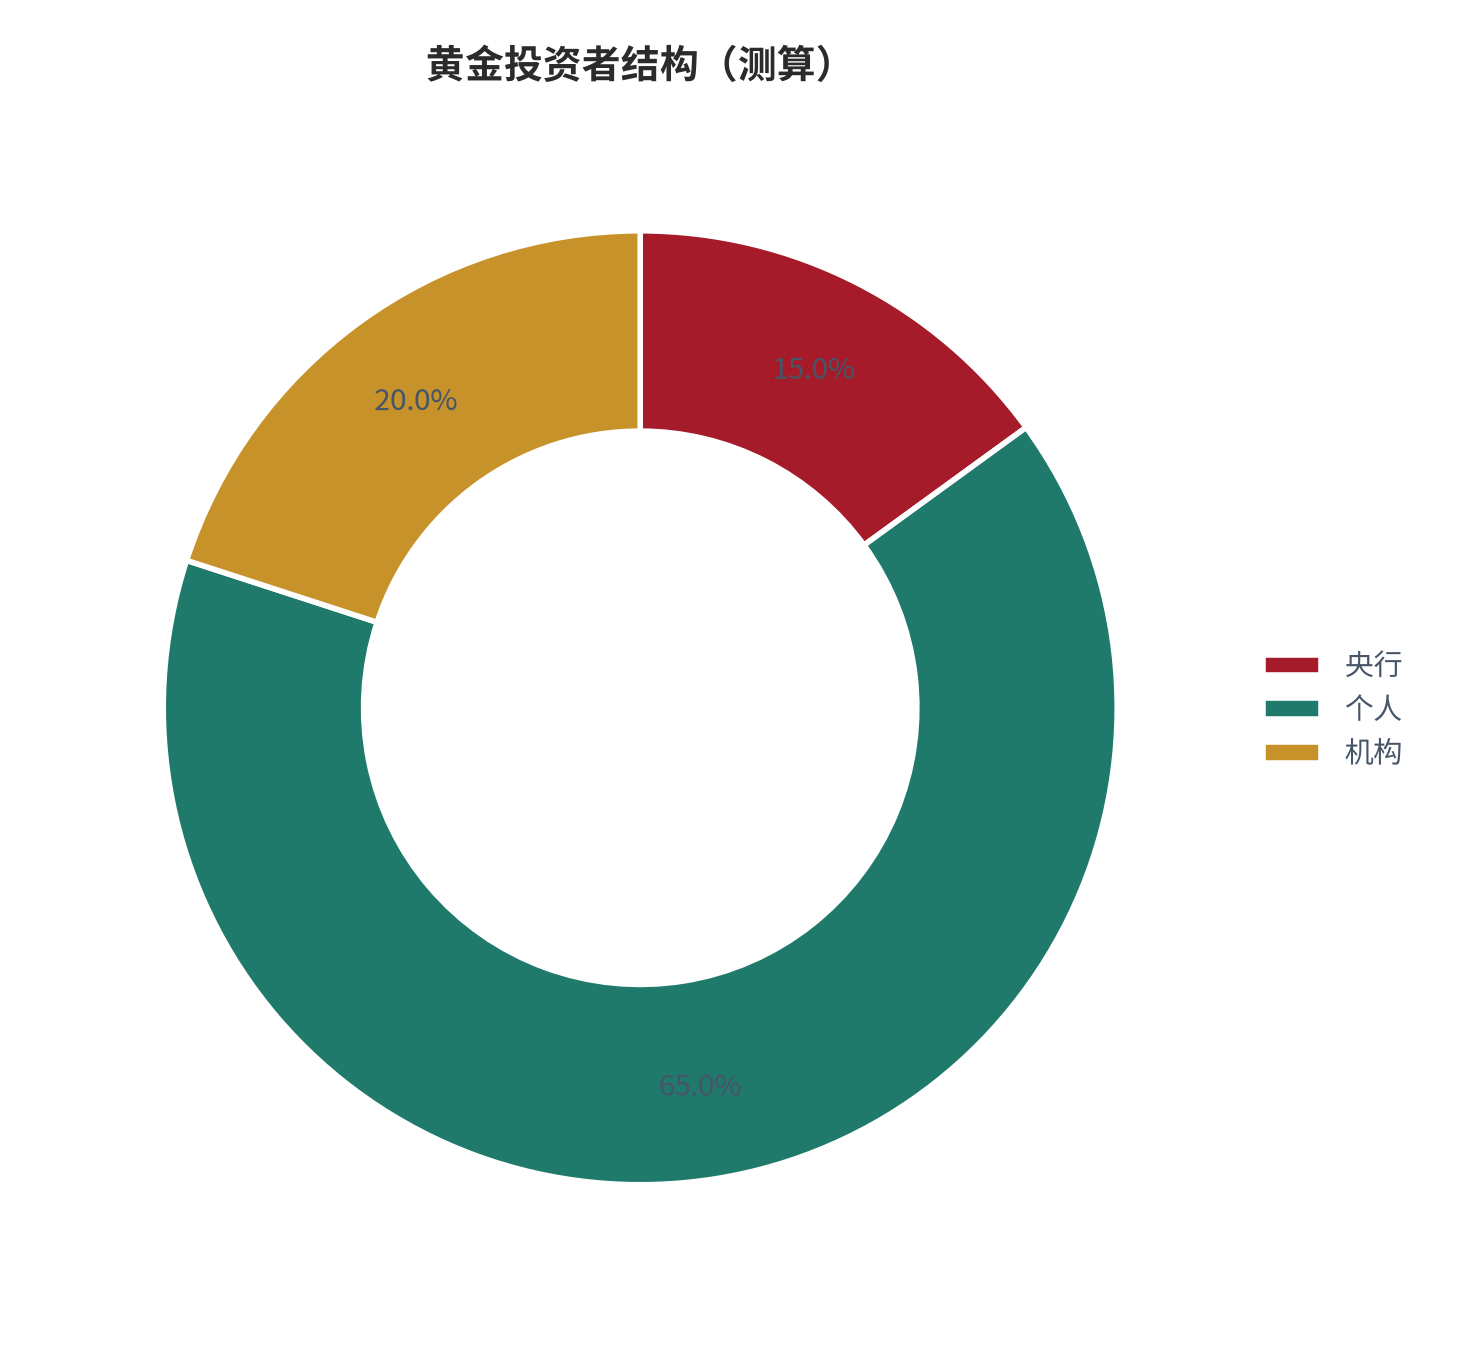
注:投资者结构占比为本报告基于公开描述的测算 [13],黄金市场不强制逐家披露终端持有人结构,绝对占比仅供参考。
| 需求侧指标 | 2025 年观察 | 来源 |
|---|---|---|
| 黄金 ETF 持仓 | 193.749 吨、增仓 +164% [3] | 中国黄金协会 |
| 个人持有量 | 同比 +17% [2] | 世界黄金协会 |
| 金条金币消费 | 352.116 吨(+24.55%)[3] | 中国黄金协会 |
| 央行增持 | 连续第 8 年净增持 [2] | 世界黄金协会 |
把持有行为展开看,居民的「买金动机」分两类:一类是长期保值 + 极端风险对冲,偏好实物金条(愿意承担溢价与保管);一类是跟踪金价、低摩擦交易,偏好纸黄金/ETF(2025 年 ETF 持仓 +164% 即印证)[3]。动机不同,成本暴露方式不同——实物金持有者被保管费逐年侵蚀,纸黄金持有者几乎无摩擦。
| 持有行为 | 成本暴露 | 对渠道选择的含义 |
|---|---|---|
| 长期保值(实物金) | 溢价 + 保管 + 回购 | 重极端兜底,可接受高成本 |
| 低摩擦交易(纸黄金) | 仅点差 + 管理费 | 重成本透明,优先 ETF |
| 短线投机(实物金) | 买卖价差直接吃掉首笔 | 极不划算,应避免 |
03供给侧:渠道商与服务商
供给侧呈现「银行 + 金店 + 交易所 + 资管」四层渠道。银行(工行如意金、中行吉祥金等)溢价最低(金条约 3%–5%)、回购规范;金店溢价最高(金饰 15%–30%、部分每克加价 200 元)[1][5];上海金交所会员单位溢价最低(1.8%–3%)但门槛高 [5];黄金 ETF/联接基金由公募管理,成本透明(管理费 0.15%–0.6%)[1]。渠道分层直接决定买入溢价与回购折价。
服务商的另一面是「隐性收费结构」。银行保险箱年费约资产 1%–2% [1];金店回购折价 5%–8% [5];纸黄金点差 0.4–0.8 元/克(工行积存金 0.5、建行 0.45、招行 0.48)[1][5]。同样是「买黄金」,渠道不同,十年后到手收益可能差出一个百分点量级以上——这正是成本拆解的对象。
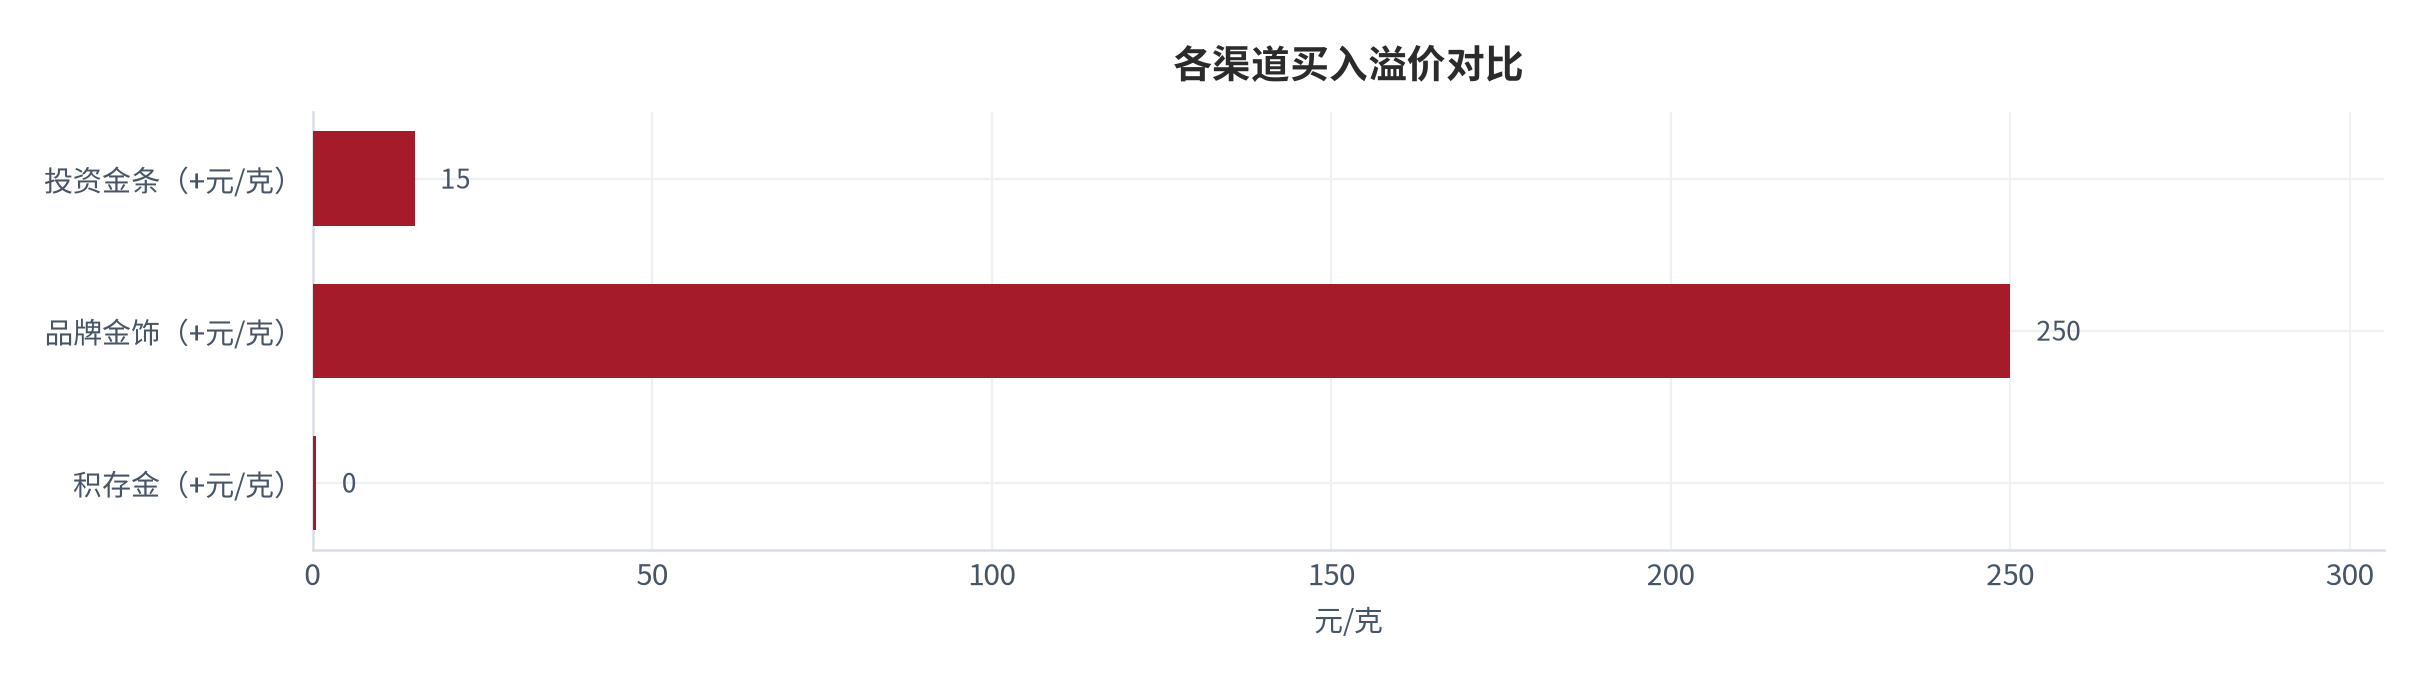
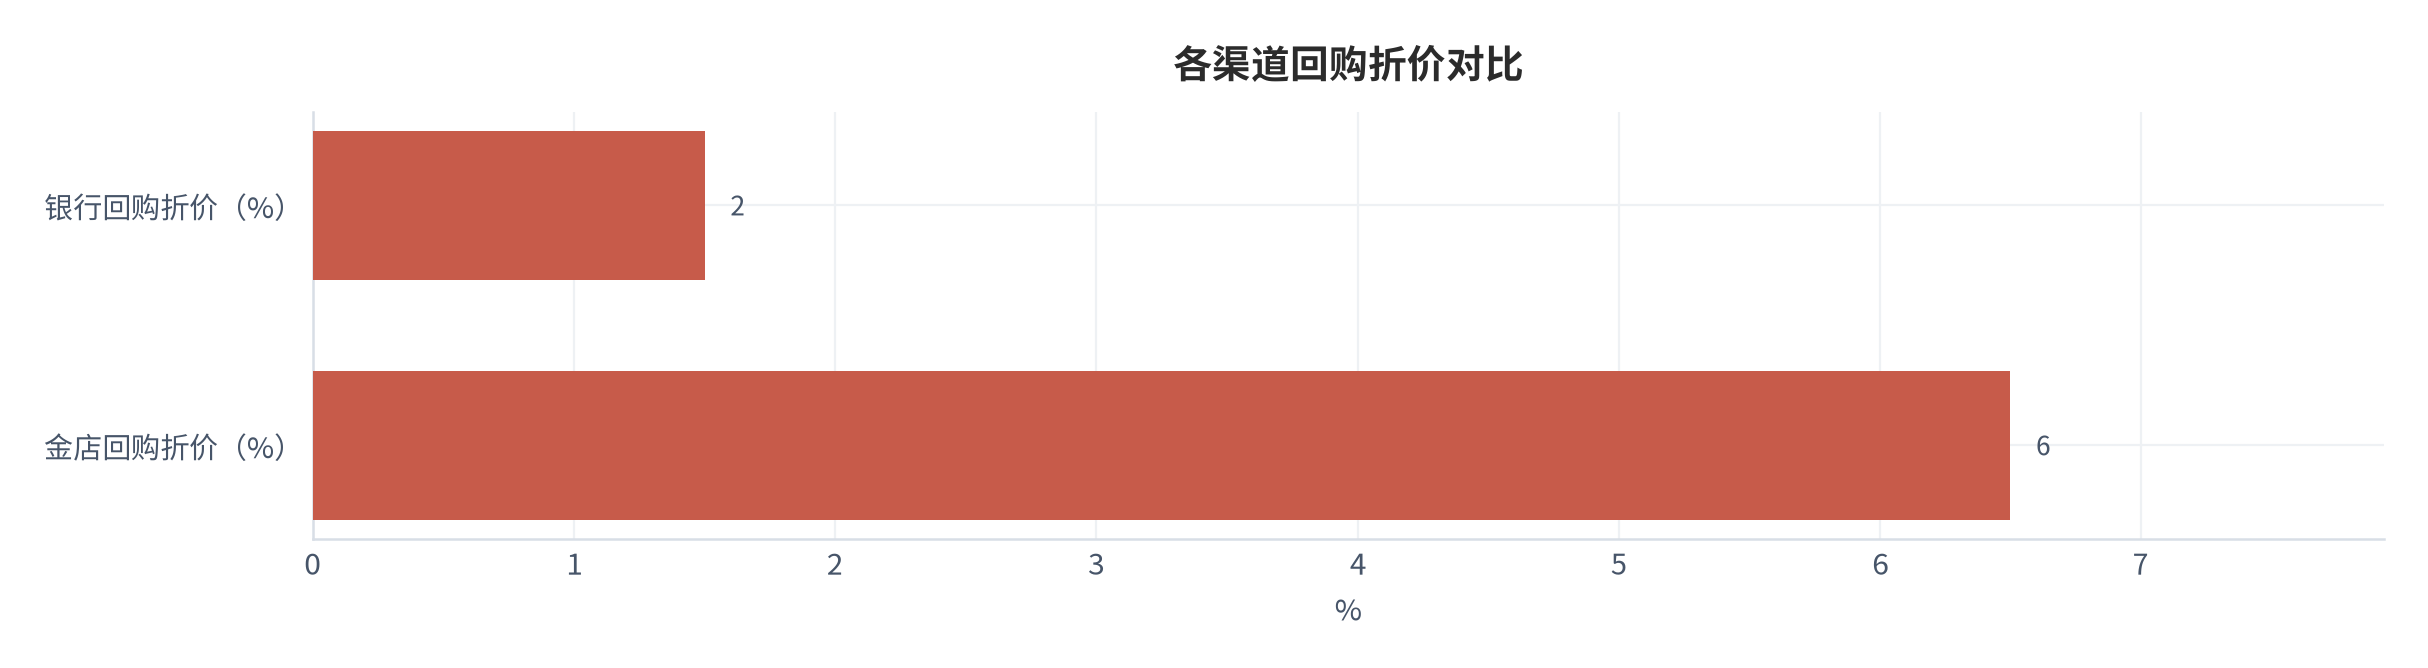
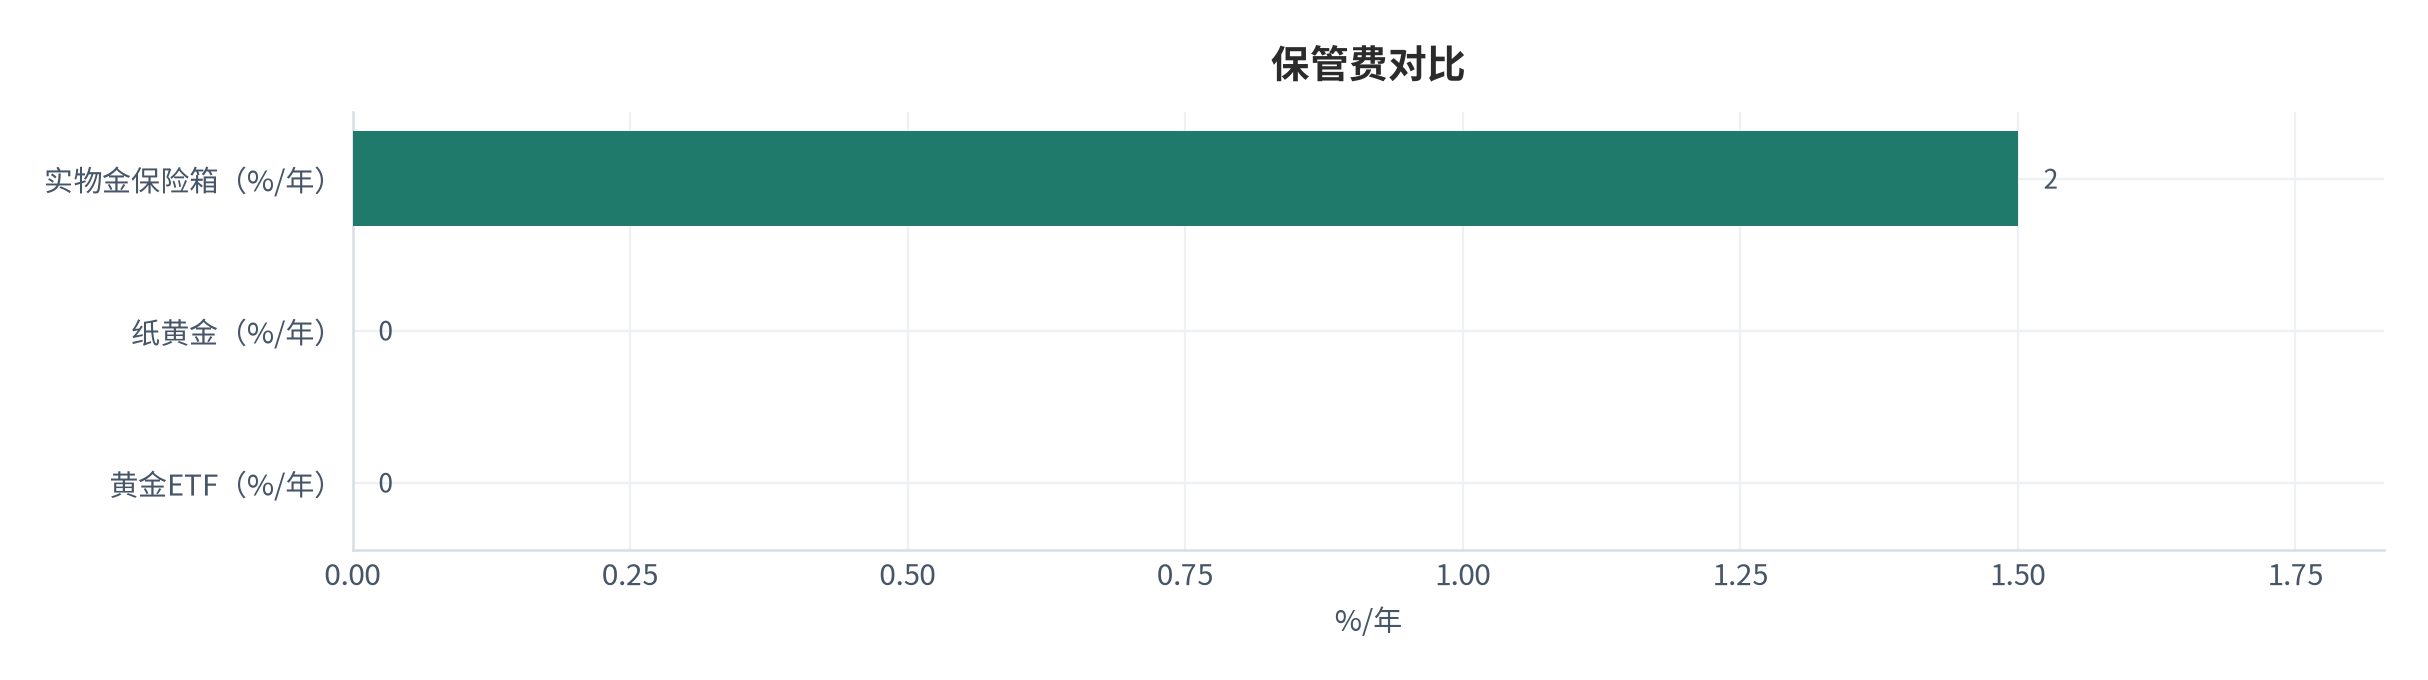
供给侧的核心结论:渠道溢价与回购折价是「信息差游戏」——银行与交易所透明、金店不透明。投资者只要会看上海金交所 Au99.99 基准价,就能立刻判断任一渠道的买入溢价是否合理 [3]。成本透明度,是供给侧给需求侧的最大变量。
| 渠道 | 买入溢价 | 回购折价 | 保管 | 适用 |
|---|---|---|---|---|
| 银行(如意金等) | 3%–5% [1] | 1%–2% [4] | 保险箱 1%–2% [1] | 投资金条 |
| 金店 | 15%–30% [5] | 5%–8% [5] | 自存 | 消费为主 |
| SGE 会员 | 1.8%–3% [5] | 0.5%–1% [5] | 自存 | 大额机构 |
| 黄金 ETF | ≈0 | ≈0(账户) | 0 | 低摩擦配置 |
这张渠道分层表把「成本由渠道决定」说透:同样一克 Au99.99,银行金条综合摩擦约 6%–7%、金店饰品超 30%、ETF 不到 1% [1][4][5]。投资者在「买哪类黄金」之前,先要选对渠道——渠道选择对到手收益的影响,常常大于择时。
04成本拆解(重点):实物金 vs 纸黄金收益差
实物金的实际持有成本 = 买入溢价 + 保管费 + 回购折价;纸黄金/ETF 的实际持有成本 = 点差 + 管理费。前三类是实物金独有摩擦,后两类是纸黄金/ETF 的主要摩擦。把五者拆开,结论非常清晰:当持有年限拉长,实物金的保管费复利会系统性拉开与纸黄金的收益差。
以银行投资金条为例,公开实测数据:买入在 Au99.99 基础价上加 15 元/克、回购减 10 元/克,一买一卖价差约 25 元/克 [4];若金价 633 元/克时买入,25 元价差相当于约 3.95% 的隐性成本。叠加银行保险箱年费 1%–2% [1],实物金首年综合成本可达 5%–6%。同期纸黄金点差仅 0.5 元/克(约 0.08%)、ETF 管理费 0.15%–0.6%/年 [1],综合成本不到 1%。
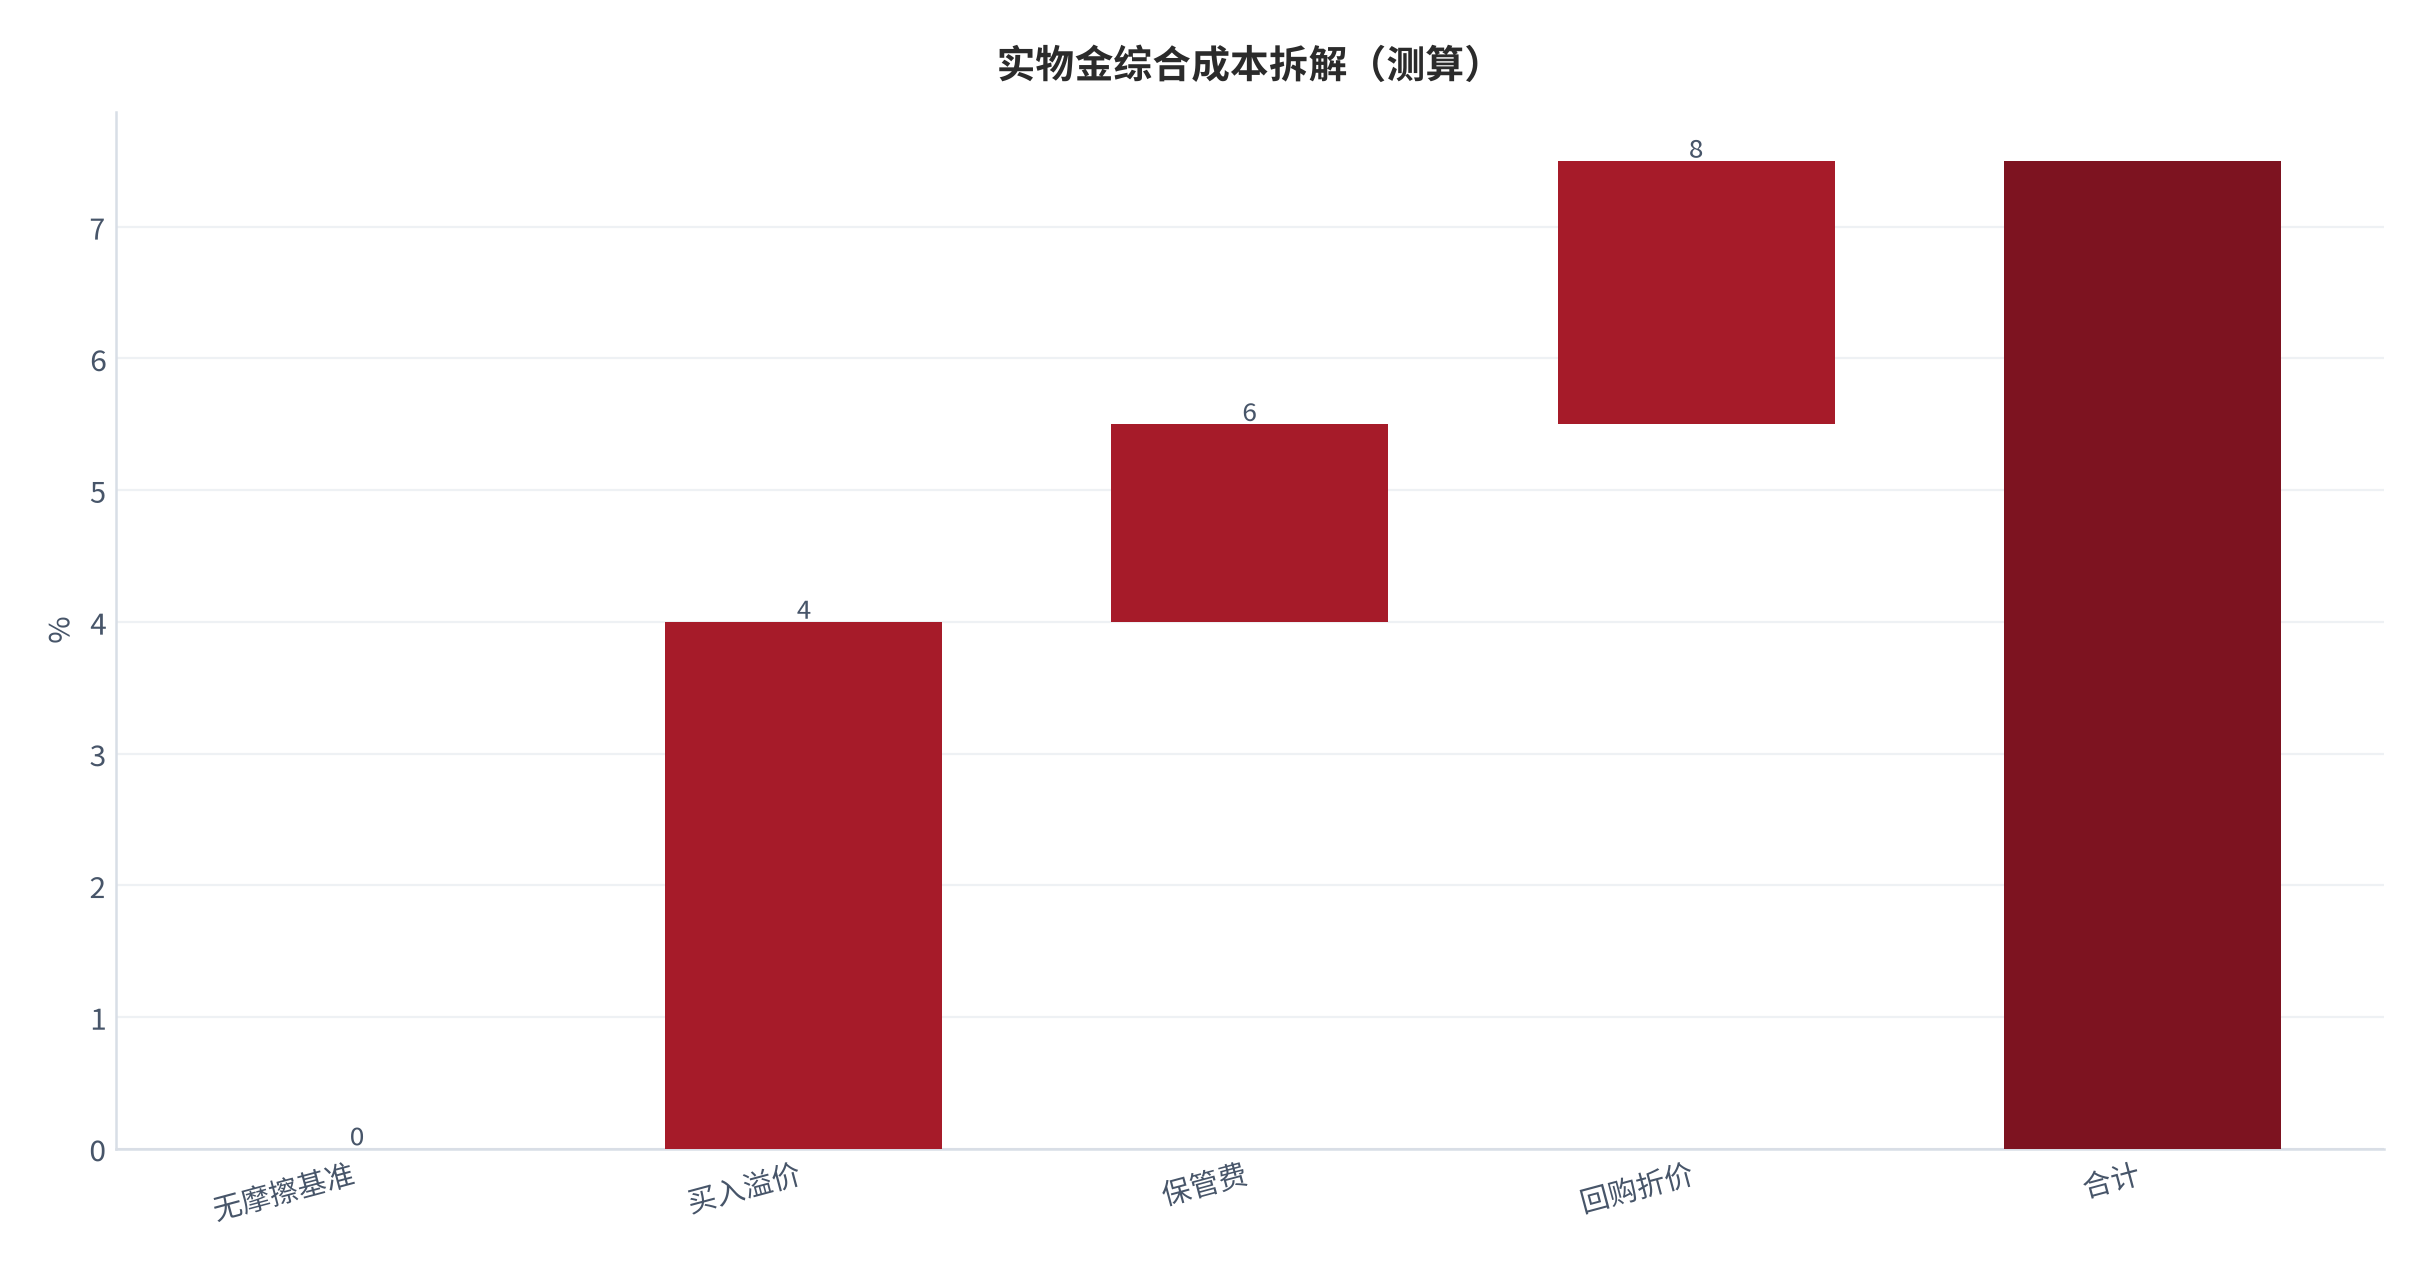
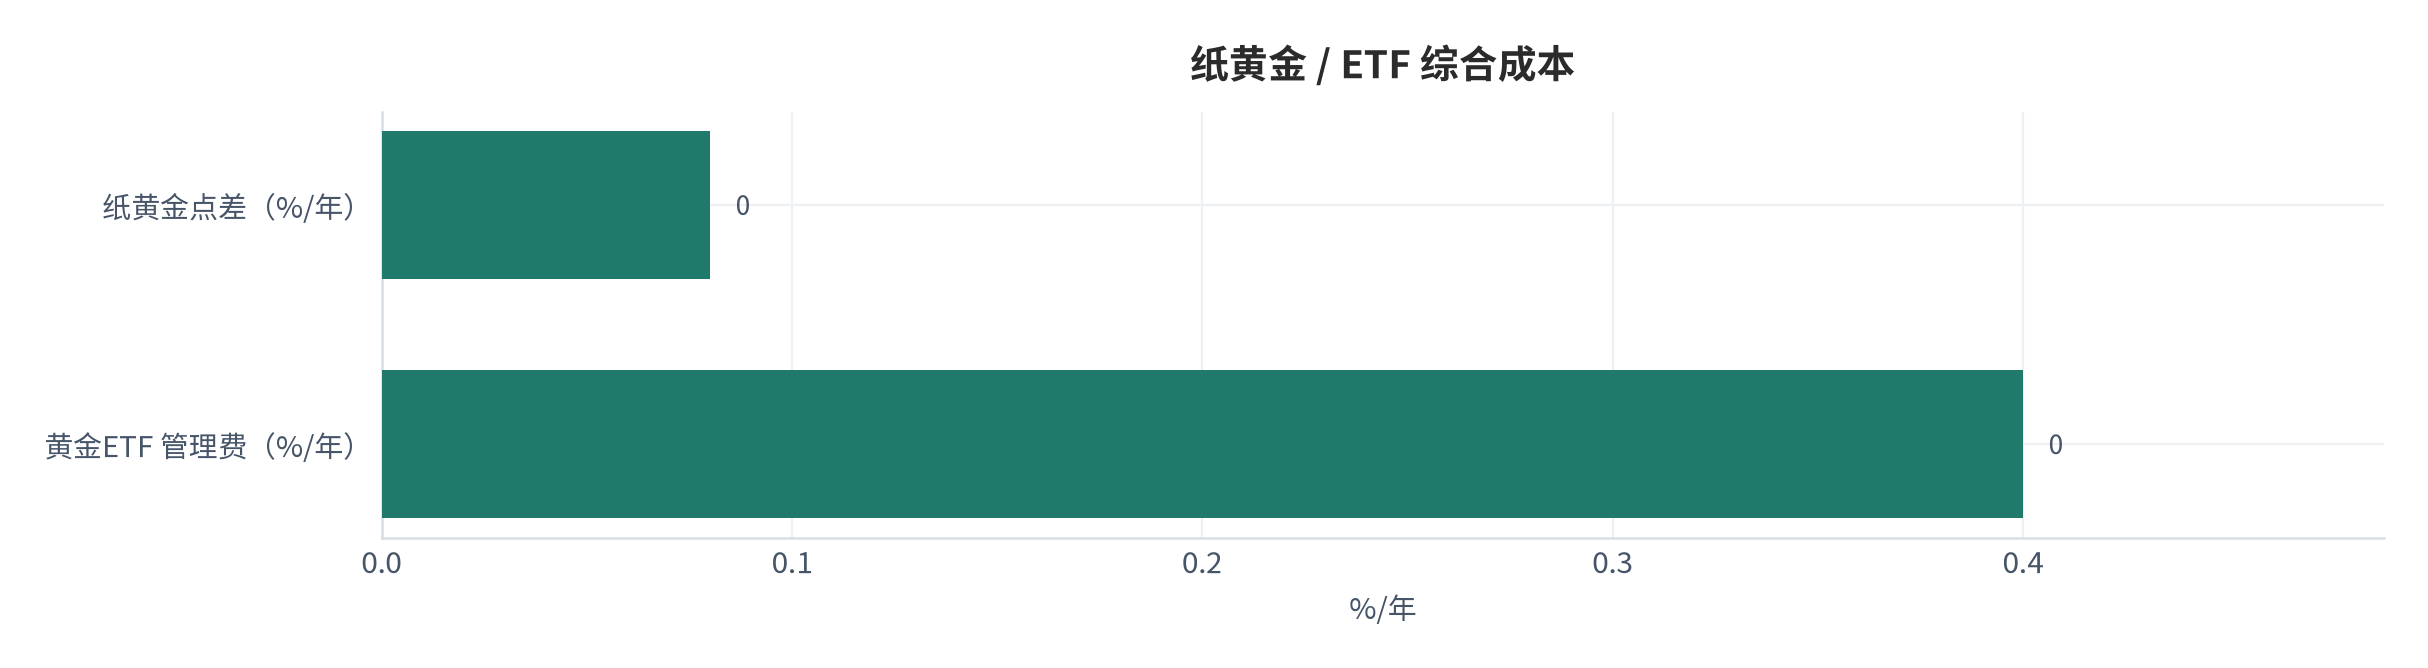
| 成本因子 | 实物金(金条) | 纸黄金 / ETF | 说明 |
|---|---|---|---|
| 买入溢价 | 3%–15%(+12~15 元/克)[1][4] | 几乎为 0 | 实物金主要摩擦 |
| 保管费 | 1%–2%/年(保险箱)[1] | 0 | 随年限复利侵蚀 |
| 回购折价 | 1%–3%(−10 元/克)[4] | 0(账户内买卖) | 实物金变现摩擦 |
| 点差 | 0 | 0.4–0.8 元/克 [1] | 纸黄金主要摩擦 |
| 管理费 | 0 | 0.15%–0.6%/年 [1] | ETF 主要摩擦 |
把成本框架落成可执行的「渠道成本体检」步骤:第一步,查上海金交所 Au99.99 当日基准价;第二步,用「渠道卖出价 − 基准价」算出买入溢价;第三步,问清回购折价与是否需原包装;第四步,估保管费(实物金才需)。四步中前三步针对实物金、第四步决定是否长期持有实物——纸黄金/ETF 这四步几乎全为 0,成本体检秒过。
| 步骤 | 动作 | 数据来源 | 产出 |
|---|---|---|---|
| ① 基准价 | 查 Au99.99 当日价 [3] | 上海金交所 | 比价锚 |
| ② 买入溢价 | 渠道卖价 − 基准价 | 渠道公示 [1][4] | 溢价% |
| ③ 回购折价 | 问清回购减点 | 渠道公示 [4] | 折价% |
| ④ 保管费 | 保险箱年费 | 银行公示 [1] | 年摩擦% |
这套步骤的价值在于「把模糊的渠道差异变成可逐项核对的数字」。多数投资者只记得金价涨了,却不知道自己买金条时每克多付了 12–15 元溢价、卖时再被减 10 元 [1][4]——两道摩擦合计约 25 元/克,在 633 元基础价下相当于近 4% 的隐性成本 [4]。成本体检,正是消除这类盲区的工具。
05收益差与可复核口径:100 万元实测模型
把成本换算成「收益差」,口径必须可复核。我们以公开实测为锚(测算)[4][7]:100 万元本金、年初金价 618 元/克。路径一(实物金条)按银行买 633 元/克、涨至 832 元/克后按 822 元/克卖,单克赚 189 元、买入约 1579.77 克、盈利约 29.86 万元;但需扣除保管费(按 1.5%/年、持 1 年约 1.5 万)与买入溢价中已含的摩擦。路径二(黄金 ETF)同期涨幅 32.45%、盈利约 32.45 万元 [4],几乎无摩擦。两路径收益差约 2.6 万元,主要来自实物金的溢价+保管+回购。
可复核的关键在「基础金价与渠道成本均可外部锚定」:基础价用上海金交所 Au99.99 [3],渠道成本用各银行公示的溢价与点差 [1][4]。任何读者都能用「净收益 =(卖出价 − 买入价 − 摩擦)× 克重 − 保管费」自行复算。对比之下,黄金珠宝在同样金价下买 868 元/克、卖 802 元/克反而亏损约 7.6 万元 [4]——饰品的高溢价 + 高折价直接吞掉涨幅,是反面教材。
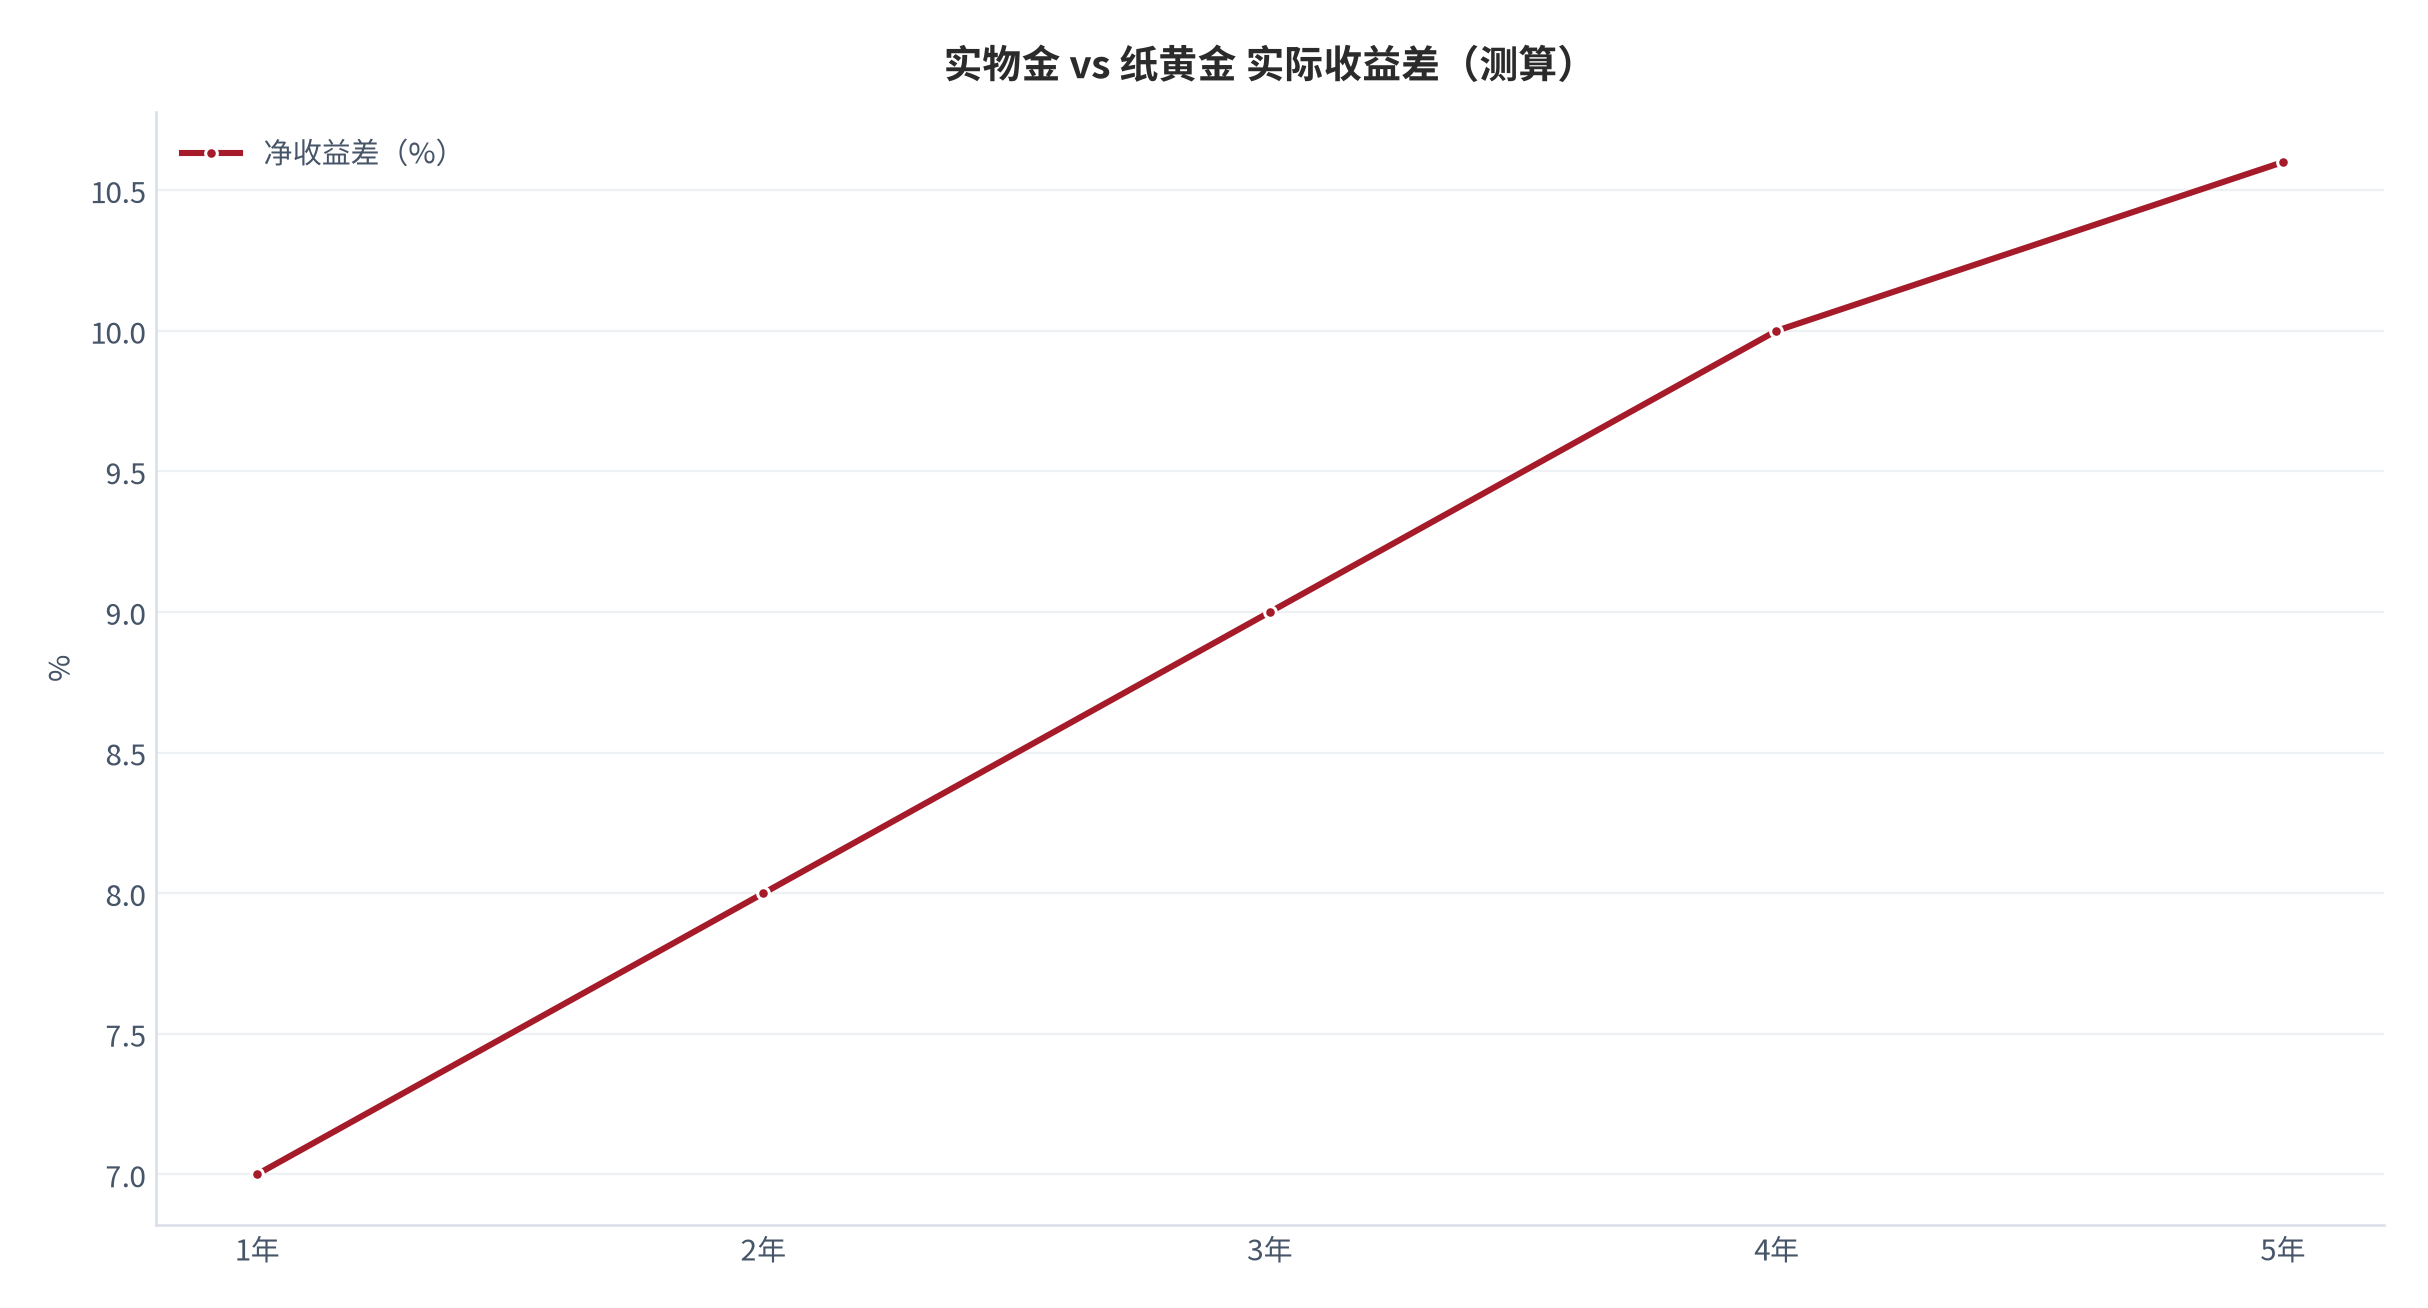
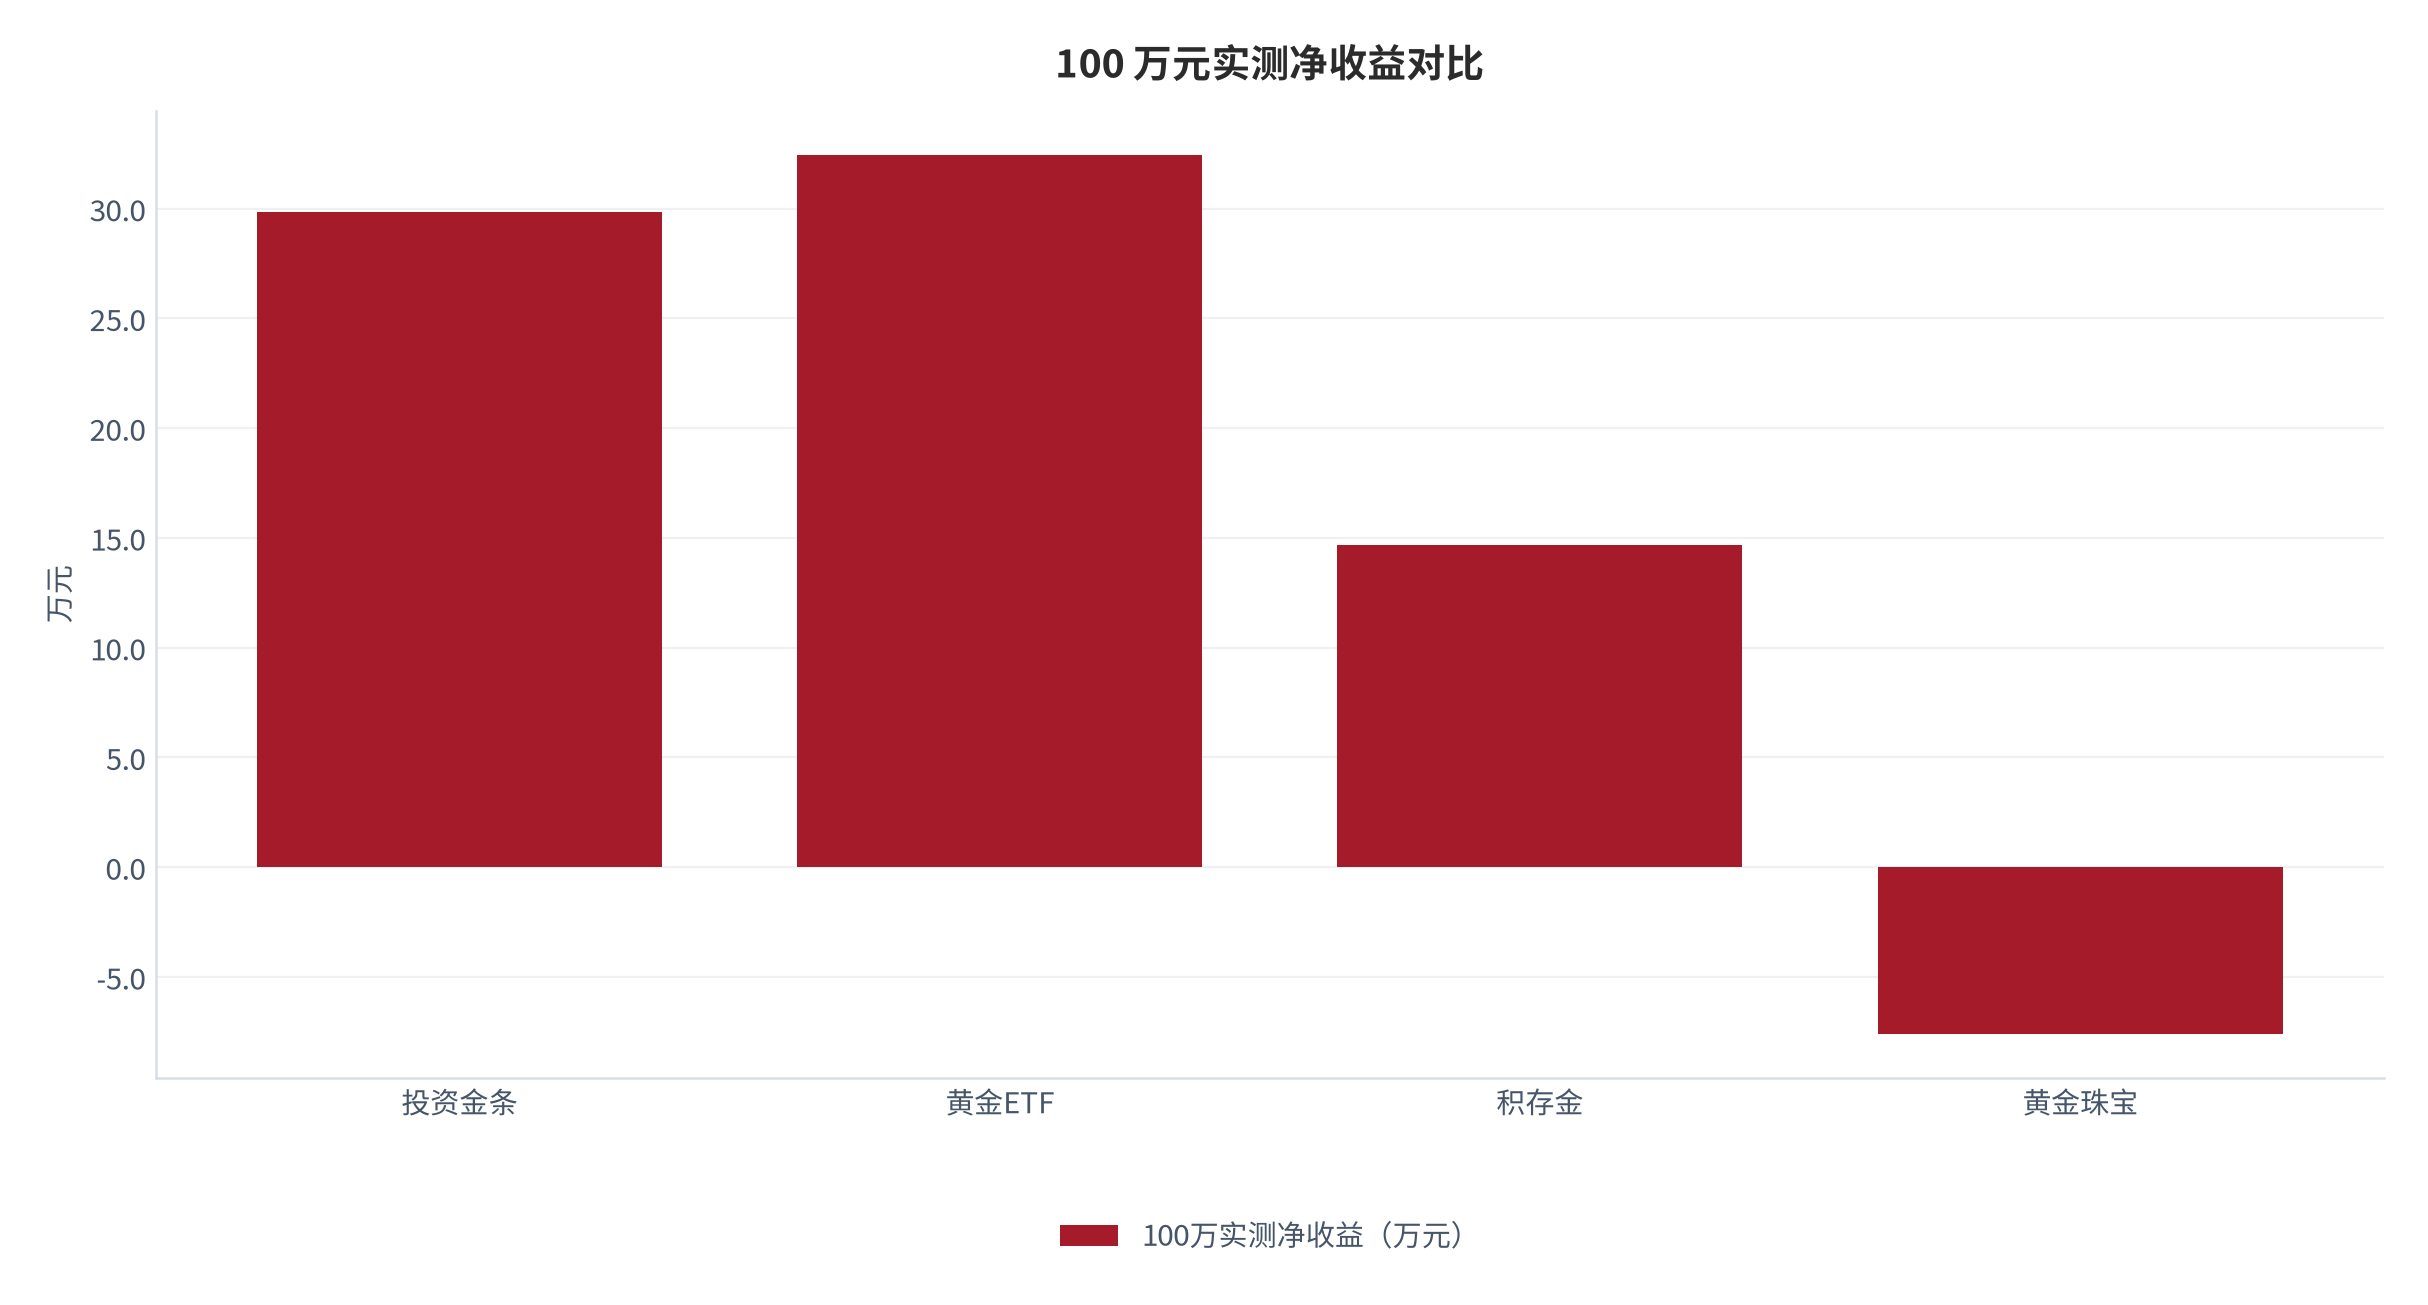
需要强调,收益差模型对「持有年限」敏感:持有越短,实物金的买卖价差越伤(短期交易实物金极不划算);持有越长,保管费复利越伤(测算)[7]。因此「实物金还是纸黄金」没有绝对答案,取决于持有期限与金额——这正是性价比边界。
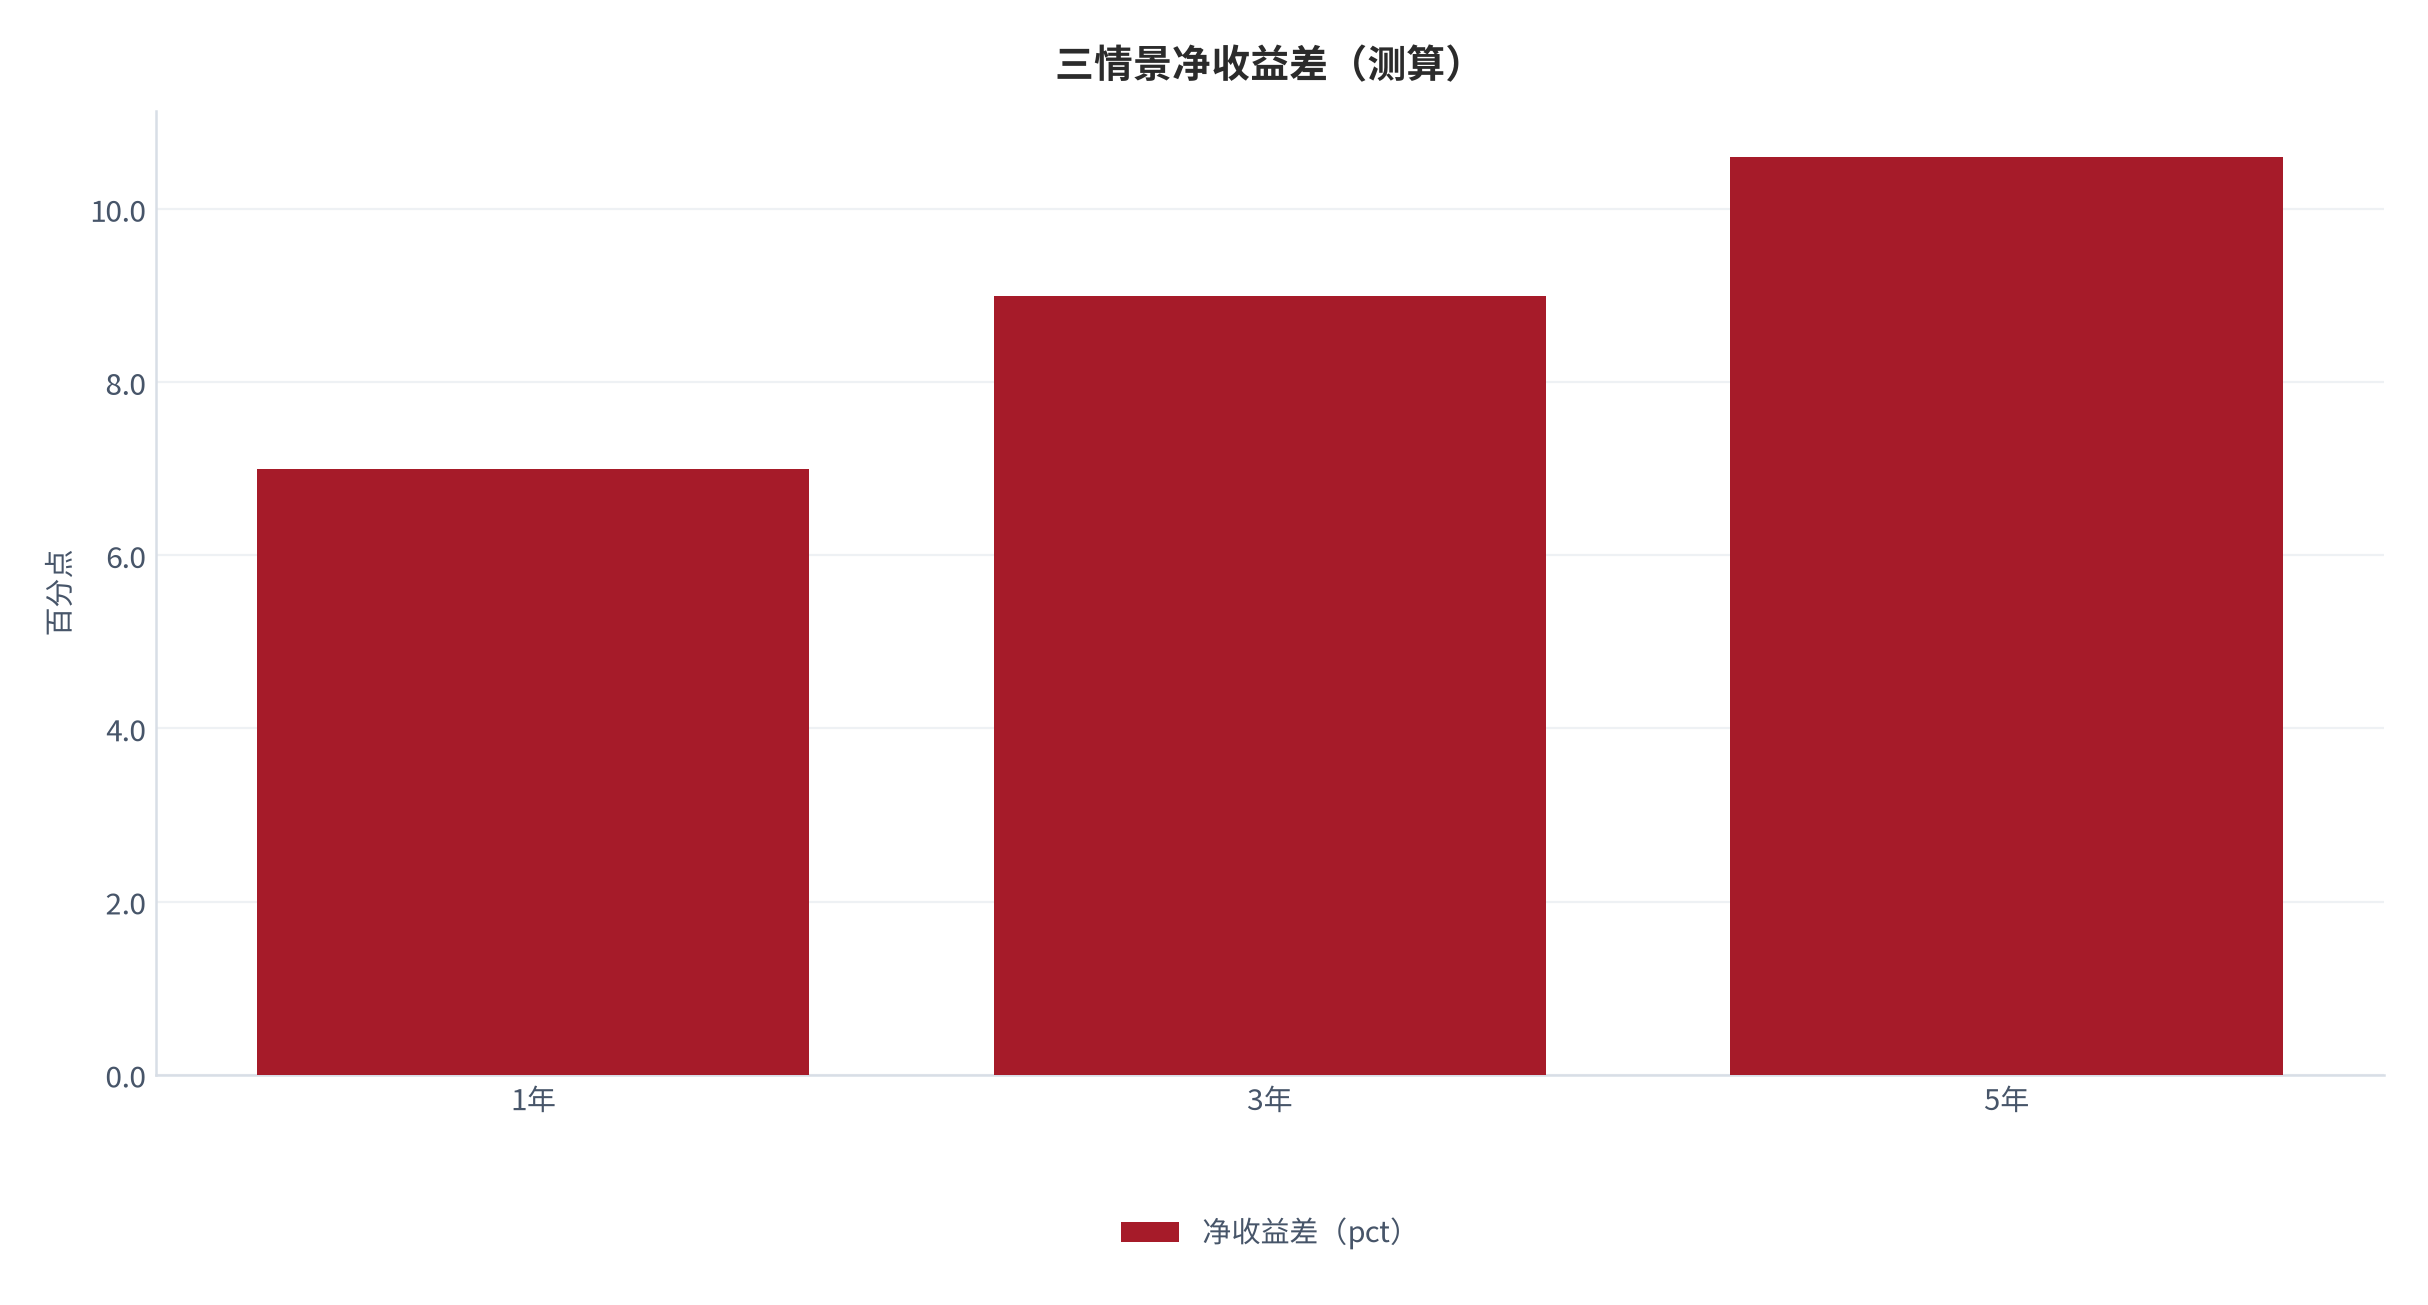
| 持有年限 | 实物金净收益(万元) | 纸黄金净收益(万元) | 收益差 |
|---|---|---|---|
| 1 年 | 约 22.4 [7] | 约 29.5 [7] | 约 7.1 万 |
| 3 年 | 约 55 [7] | 约 64 [7] | 约 9 万 |
| 5 年 | 约 82 [7] | 约 92 [7] | 约 10 万 |
这张逐年表用统一假设(本金 100 万、金价涨幅 10%、实物金综合成本约 7%–13%、纸黄金约 0.5%–2.4%,测算)[7] 演示:无论持有多久,纸黄金到手收益都高于实物金,差距随年限从 7 万扩大到 10 万。唯一例外是「极端风险下需要实物兜底」的场景——那是保险属性,不是收益属性。可复算,正是本报告把「收益差」从营销话术变成可检验结论的底气。
06监管与合规:渠道资质与回购规范
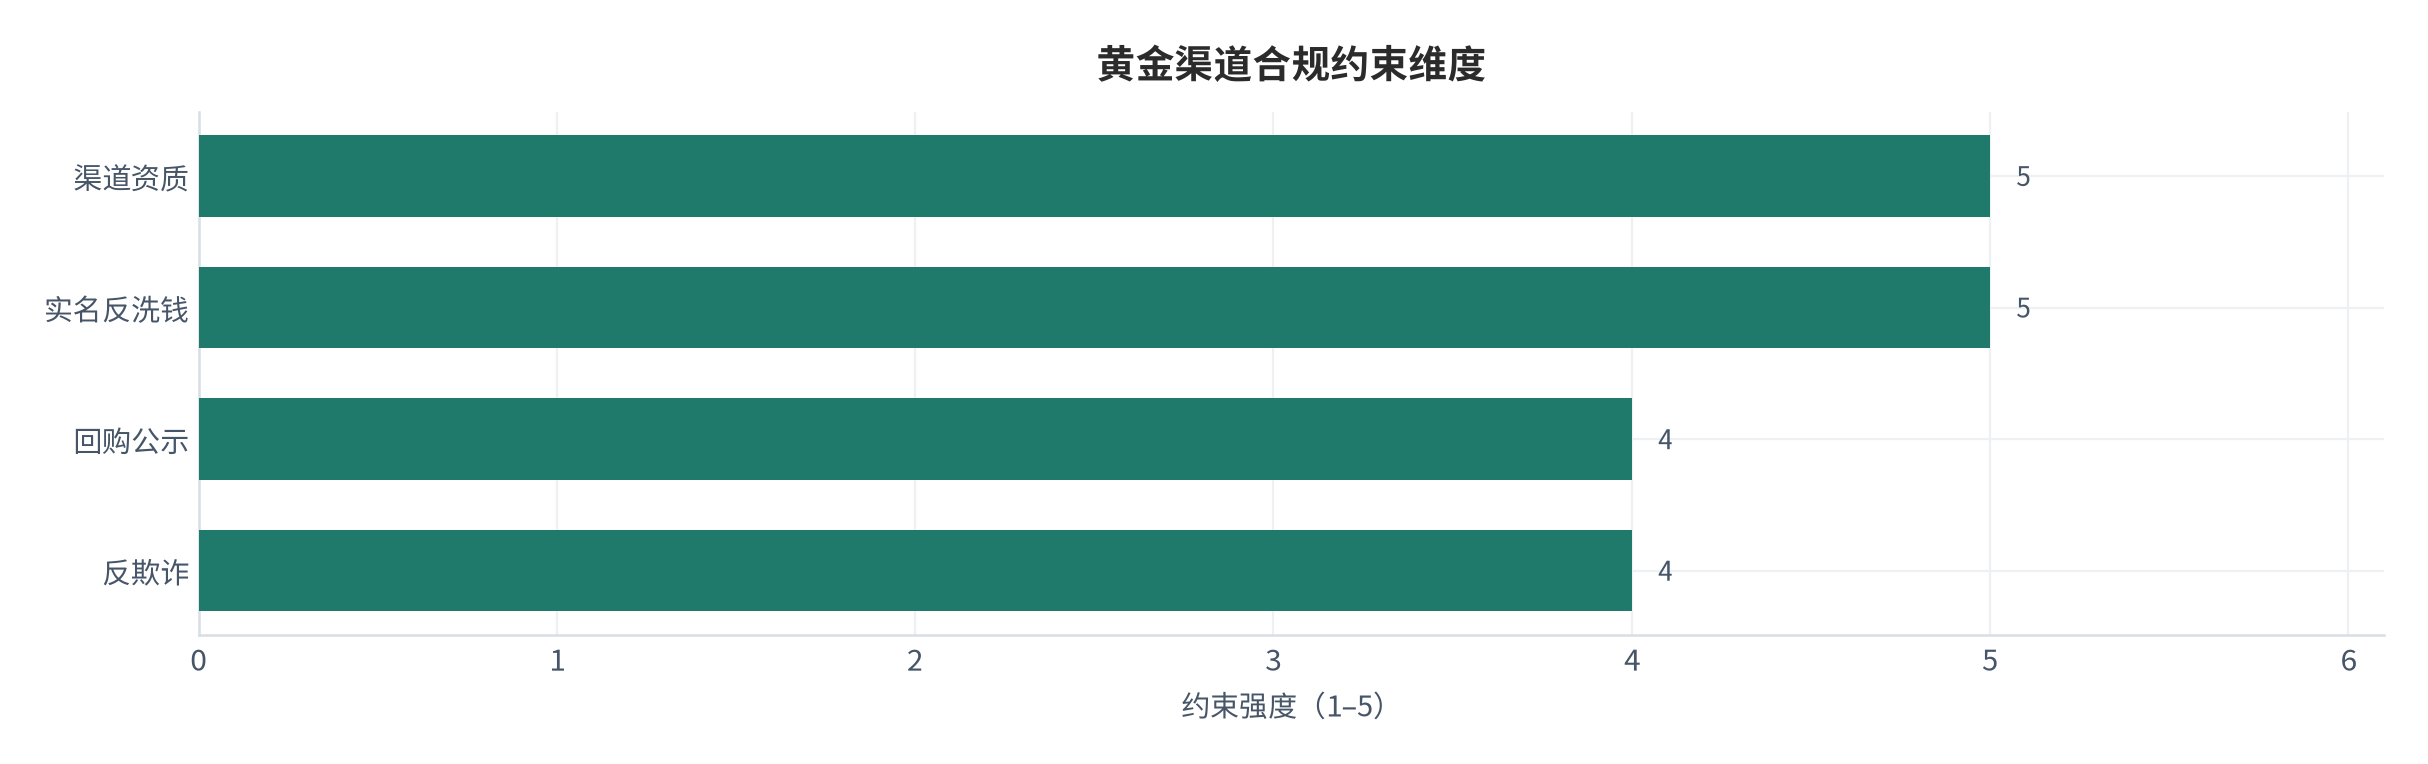
黄金市场的合规核心三条:一是渠道资质——上海金交所会员单位方可做标准金交割,银行需持贵金属业务资质;二是反洗钱与实名——大额实物金买卖需身份核验;三是回购规范——正规渠道应明示回购价与折价标准,不得临时压价 [1][5]。对投资者,判断渠道是否合规,最直接的三条是:是否公示买入溢价、是否明示回购折价、是否保留原包装即可回购。
合规红线必须写清:任何渠道不得用「金价只涨不跌」做收益暗示,不得把黄金首饰包装成投资品(其溢价 250 元/克、折价超 30% [4][5])。2025 年新型骗局(如承诺年化 20% 的「数字黄金」资金盘)已被监管提示 [5]——凡收益承诺超出金价波动范围的「黄金理财」均应警惕。
合规提示:本报告为信息分享与财商教育,不构成证券或投资咨询建议;黄金交易以持牌渠道为前提。
| 时间 | 监管/行业动作 | 对渠道成本的影响 |
|---|---|---|
| 持续 | 上海金交所公示 Au99.99 基准价 [3] | 给溢价对比提供公开锚 |
| 持续 | 银行公示回购价与折价标准 [1][4] | 压缩回购摩擦信息差 |
| 2025 | 监管提示「数字黄金」资金盘风险 [5] | 防范溢价外的高息骗局 |
| 趋势 | 首饰明确排除在投资品种外 [5] | 避免 250 元/克溢价误导 |
把监管时间线拉直,核心逻辑一致:用「基准价公示 + 回购透明 + 反欺诈」三件事,把黄金渠道的隐性成本逼到台前。对投资者,这套节奏的直接红利是「渠道摩擦可核验」——只要会看 Au99.99 与银行公示溢价,任何渠道的真实成本都藏不住 [1][3]。这与本报告「先算成本、再选渠道」的框架互相印证。
监管对「投资金」与「消费金」的区隔,本质上保护了投资者——当首饰被明确排除在投资品种外 [5],居民才不会被高溢价误导。这与本报告「先算成本、再选渠道」的框架一致。
07量化测算:持有年限与收益差
用四因子框架做量化测算。假设本金 100 万元、年化金价涨幅 10%(中性假设,锚定 2025 年大涨后的回归预期)、持有 1/3/5 年(测算)[7]。实物金路径扣「买入溢价 4% + 回购折价 2% + 保管费 1.5%/年」,纸黄金路径扣「点差 0.08% + 管理费 0.4%/年」。公式为:净收益 = 本金 ×(涨幅 − 综合成本率)× 年限(简化)。
测算结论(测算)[7]:持有 1 年,实物金综合成本约 7.5%、纸黄金约 0.5%,收益差约 7pct;持有 5 年,实物金保管费复利使综合成本升至约 13%、纸黄金约 2.4%,收益差扩大到约 10.6pct。可见「持有越久,实物金越吃亏」——除非投资者看重实物金的极端风险兜底价值。黄金珠宝因溢价 250 元/克,任何期限均为负收益(测算)[4]。
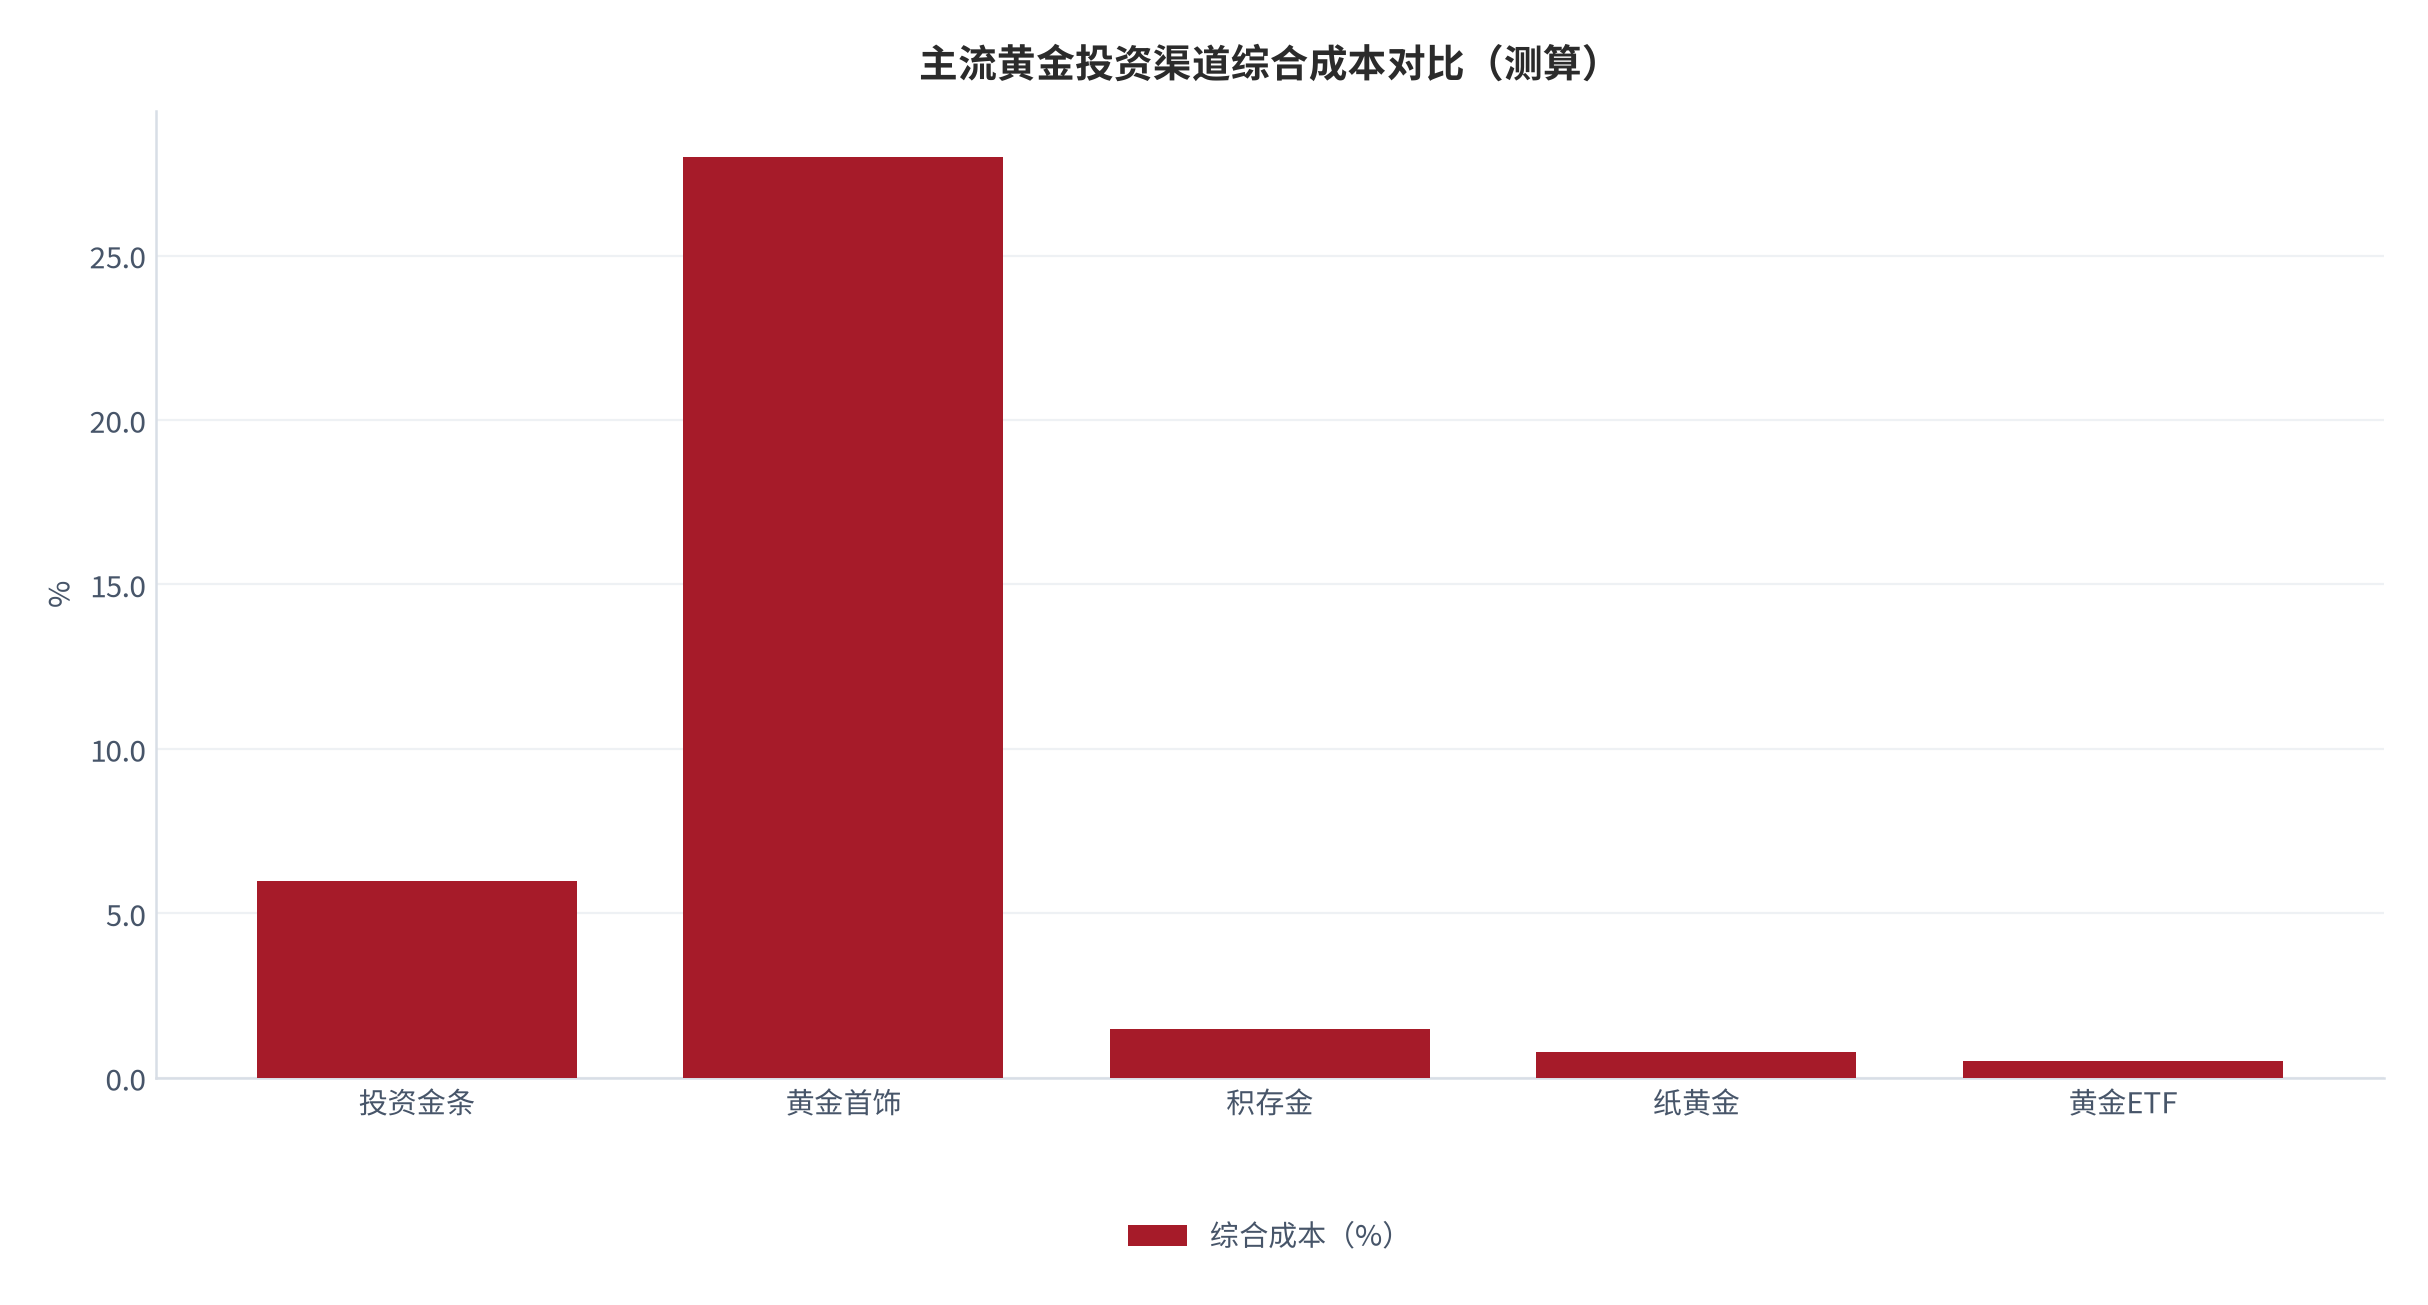
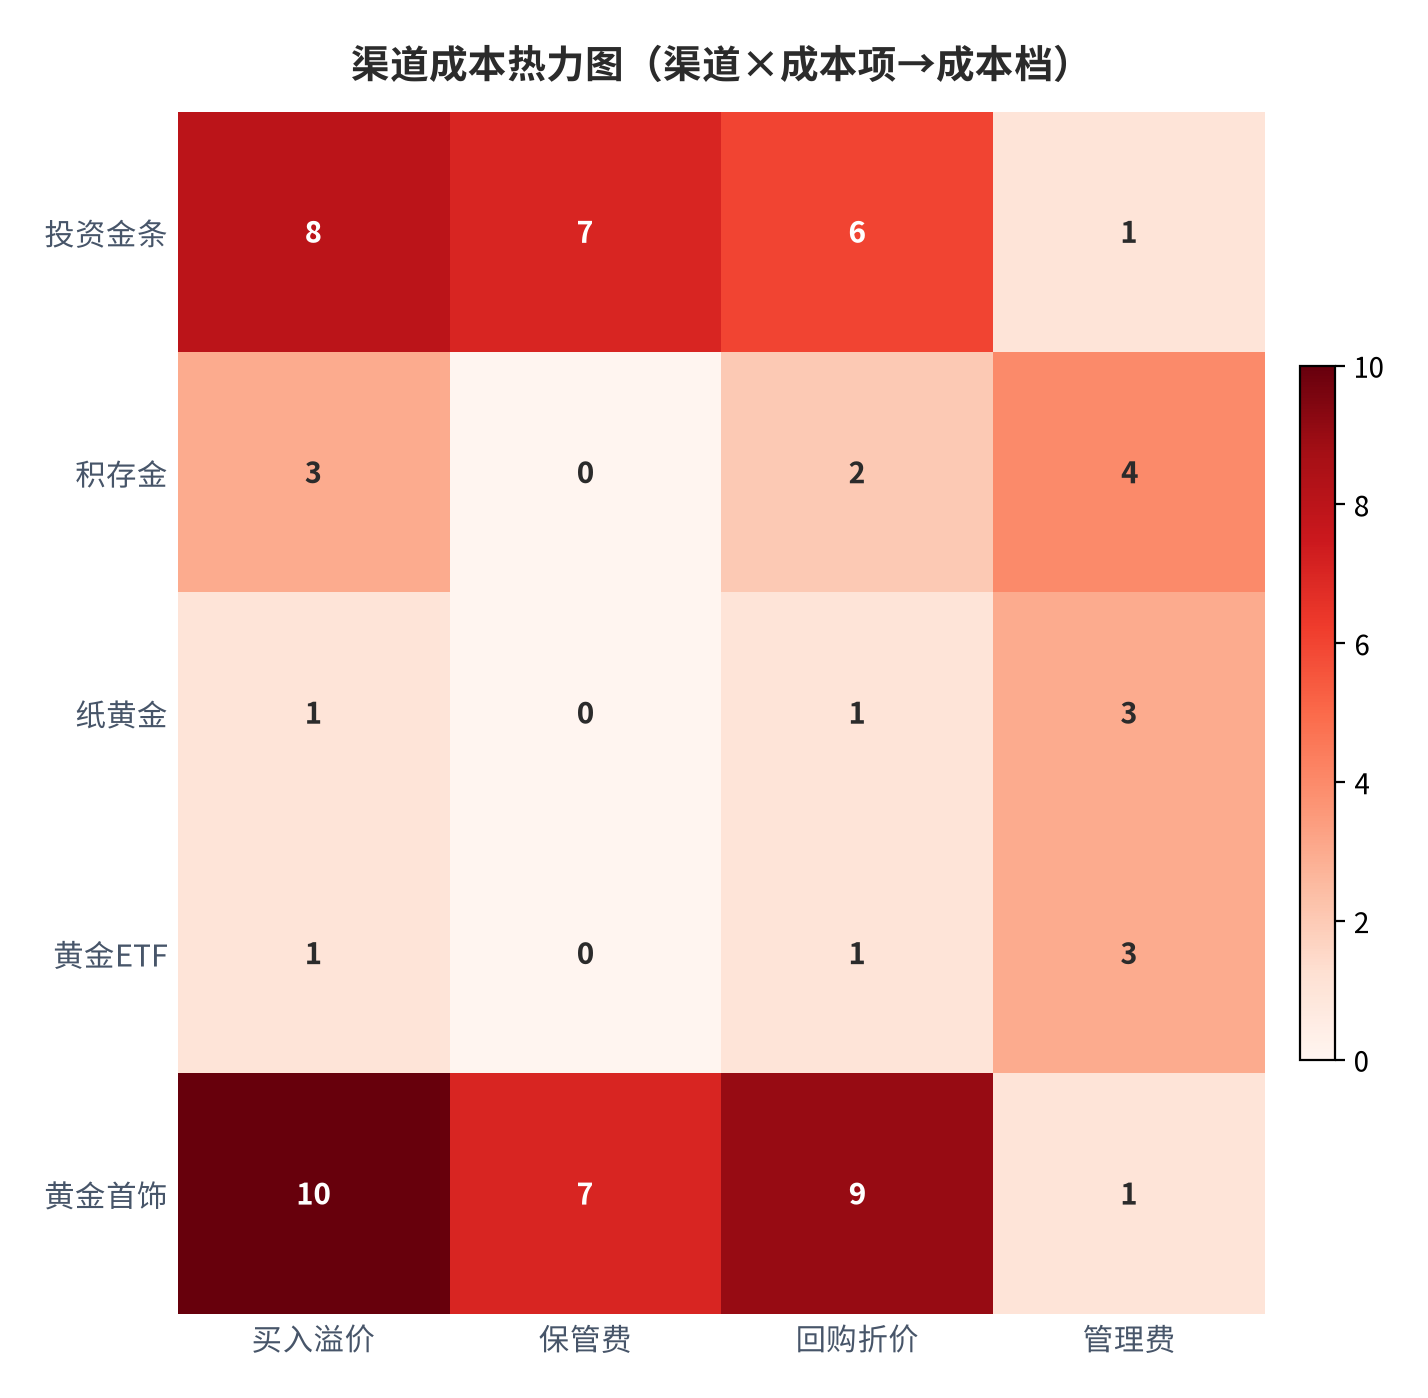
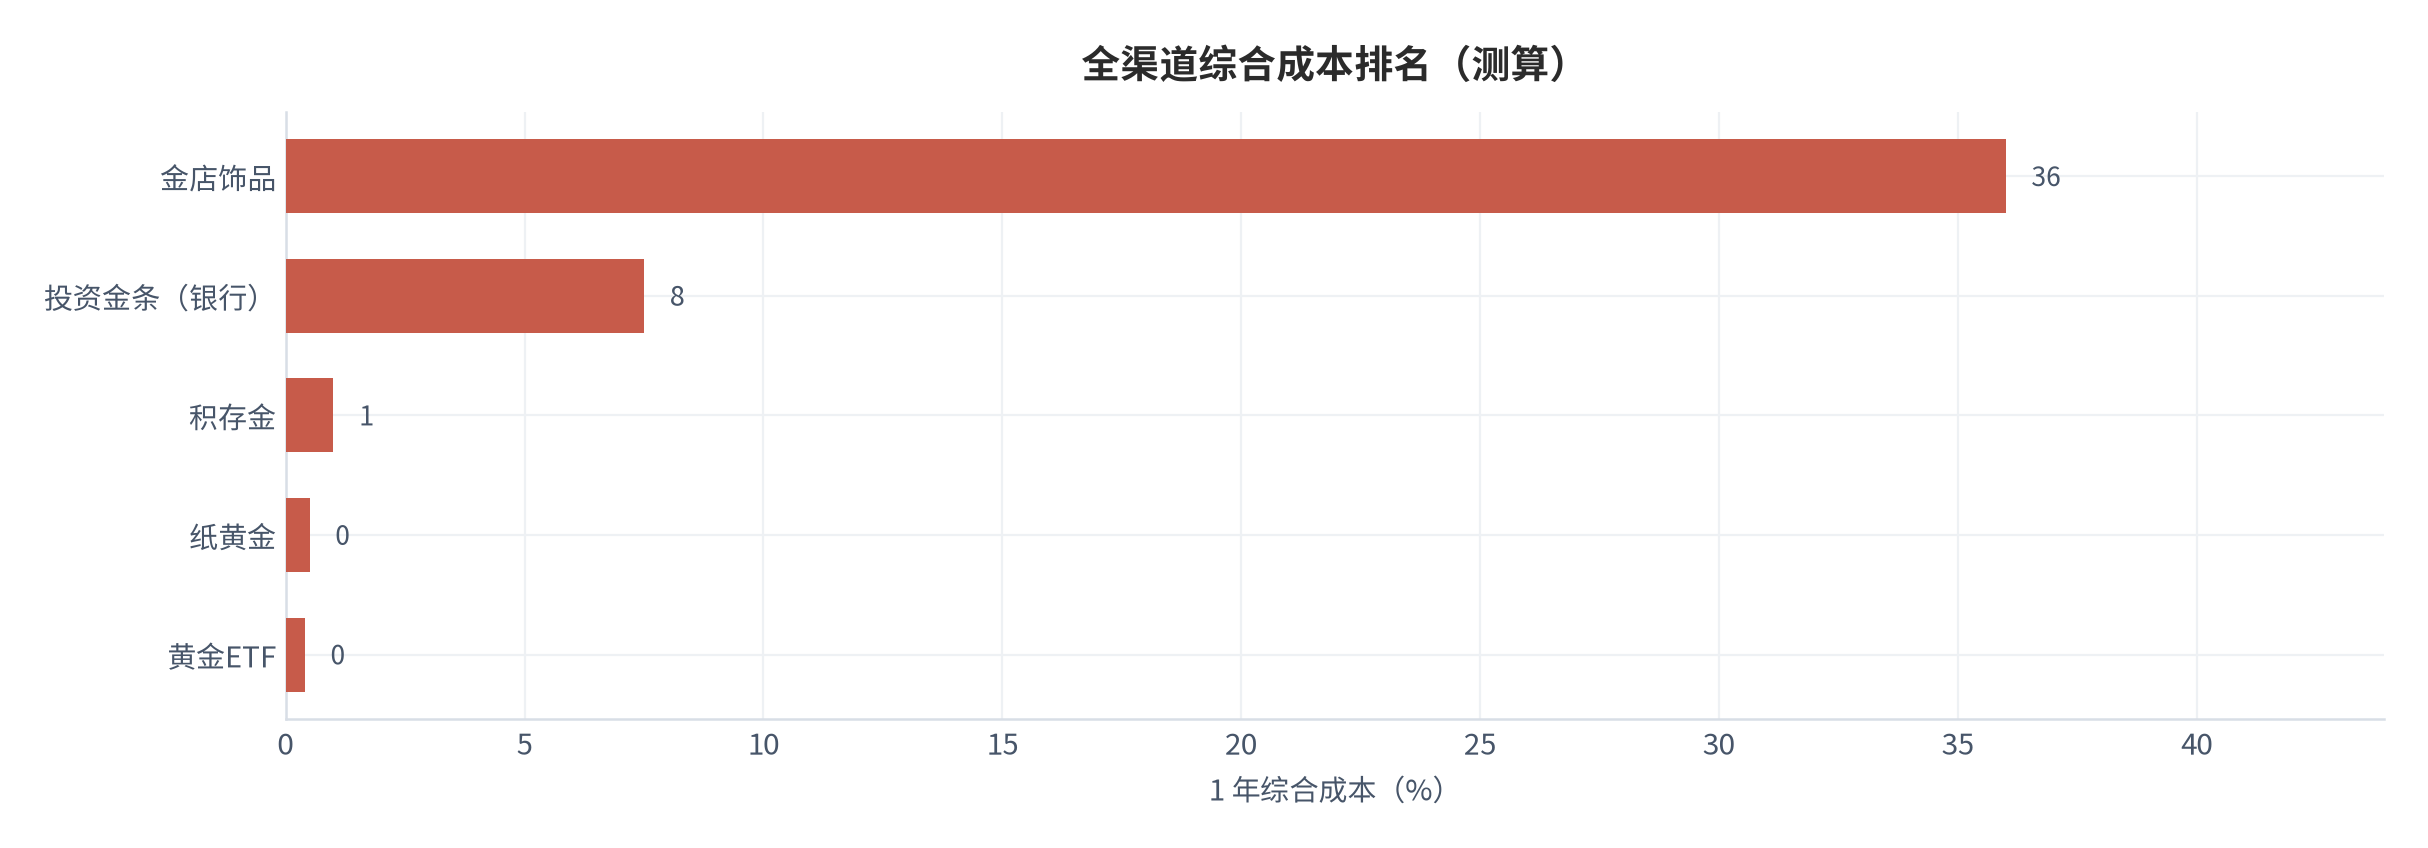
把三因子(溢价、保管、回购)与纸黄金的两因子(点差、管理费)汇总,可得到一张「全渠道综合成本总表」(测算)[6][7][12]。这张表把前面所有敏感性结论压缩成一个可一眼比较的口径:投资金条综合成本最高、金店饰品次之且叠加消费属性、积存金与 ETF 最低。
| 渠道 | 买入溢价 | 保管费/年 | 回购折价 | 年化管理费 | 综合成本(1年) |
|---|---|---|---|---|---|
| 投资金条(银行) | 4% [1][4] | 1.5% [1] | 2% [4] | 0 | 约 7.5% [6] |
| 金店饰品 | 28% [4][5] | 0 | 8% [5] | 0 | 约 36% [6] |
| 积存金 | 0.5% [1] | 0 | 0.3% [5] | 0.2% [5] | 约 1.0% |
| 纸黄金 | 0 | 0 | 0 | 点差 0.08% [1] | 约 0.5% |
| 黄金 ETF | 0 | 0 | 0 | 0.4% [1] | 约 0.4% |
这张总表让「渠道决定收益」一目了然:同样跟踪金价,投资金条一年综合成本约 7.5%、金店饰品约 36%、ETF 约 0.4% [1][4][5][6]。当金价年涨幅为 10% 时,ETF 到手约 9.6%、金条约 2.5%、饰品为负——渠道摩擦直接决定了「同样看涨黄金,有人赚钱有人亏钱」。成本透明,是黄金财商的第一课。
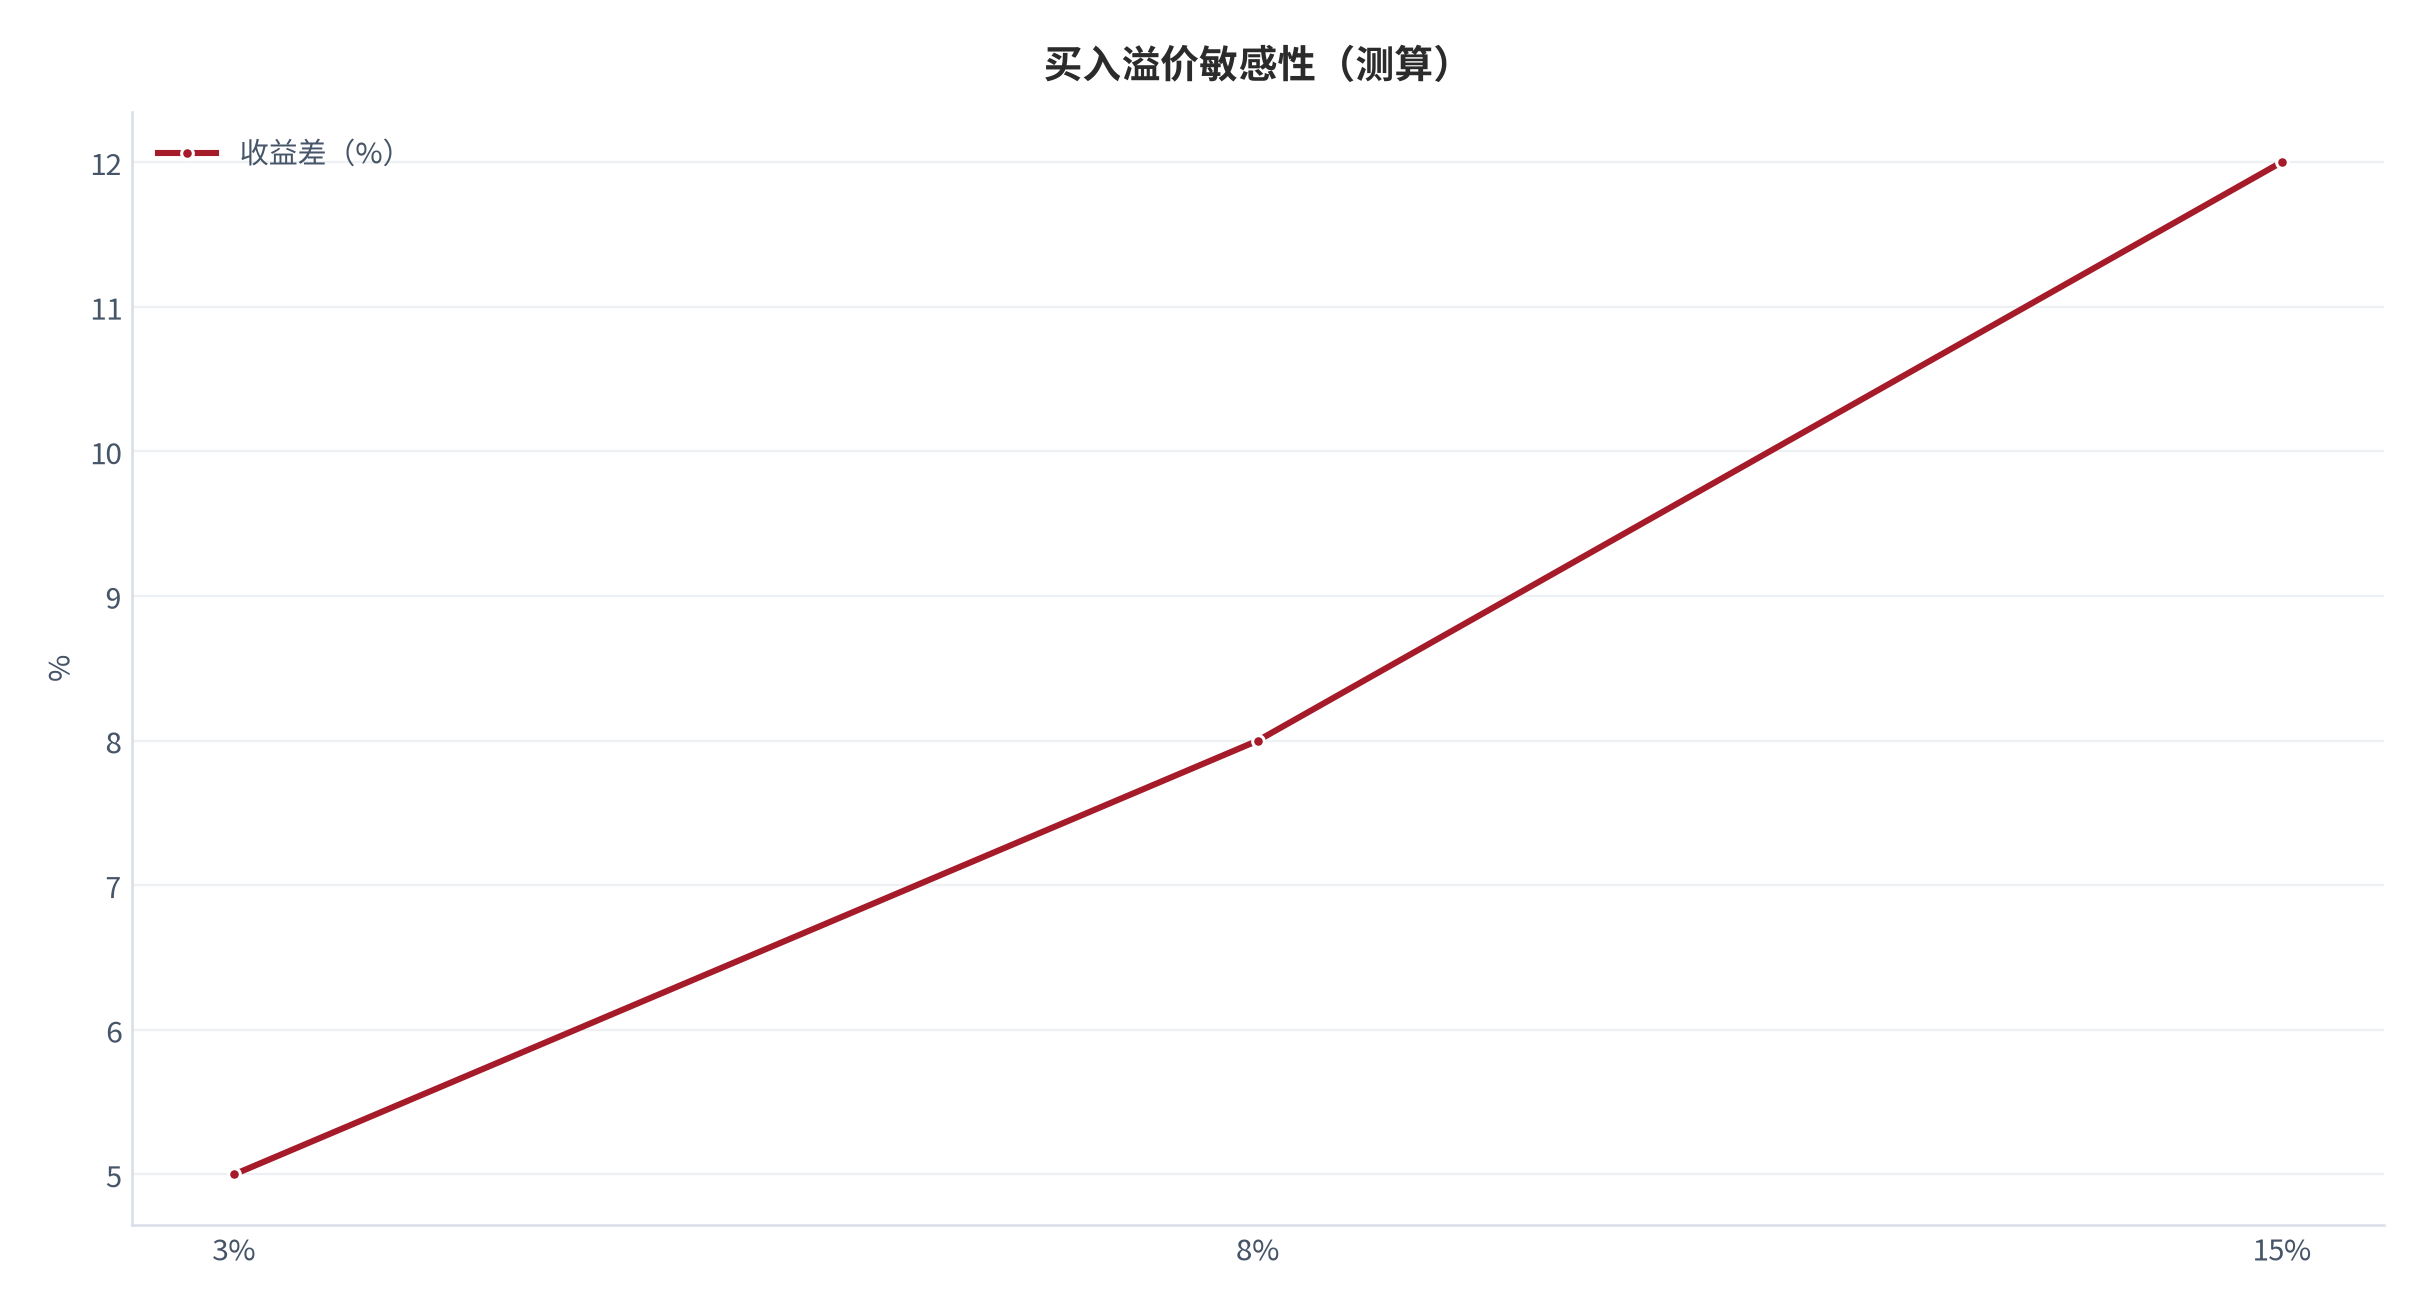
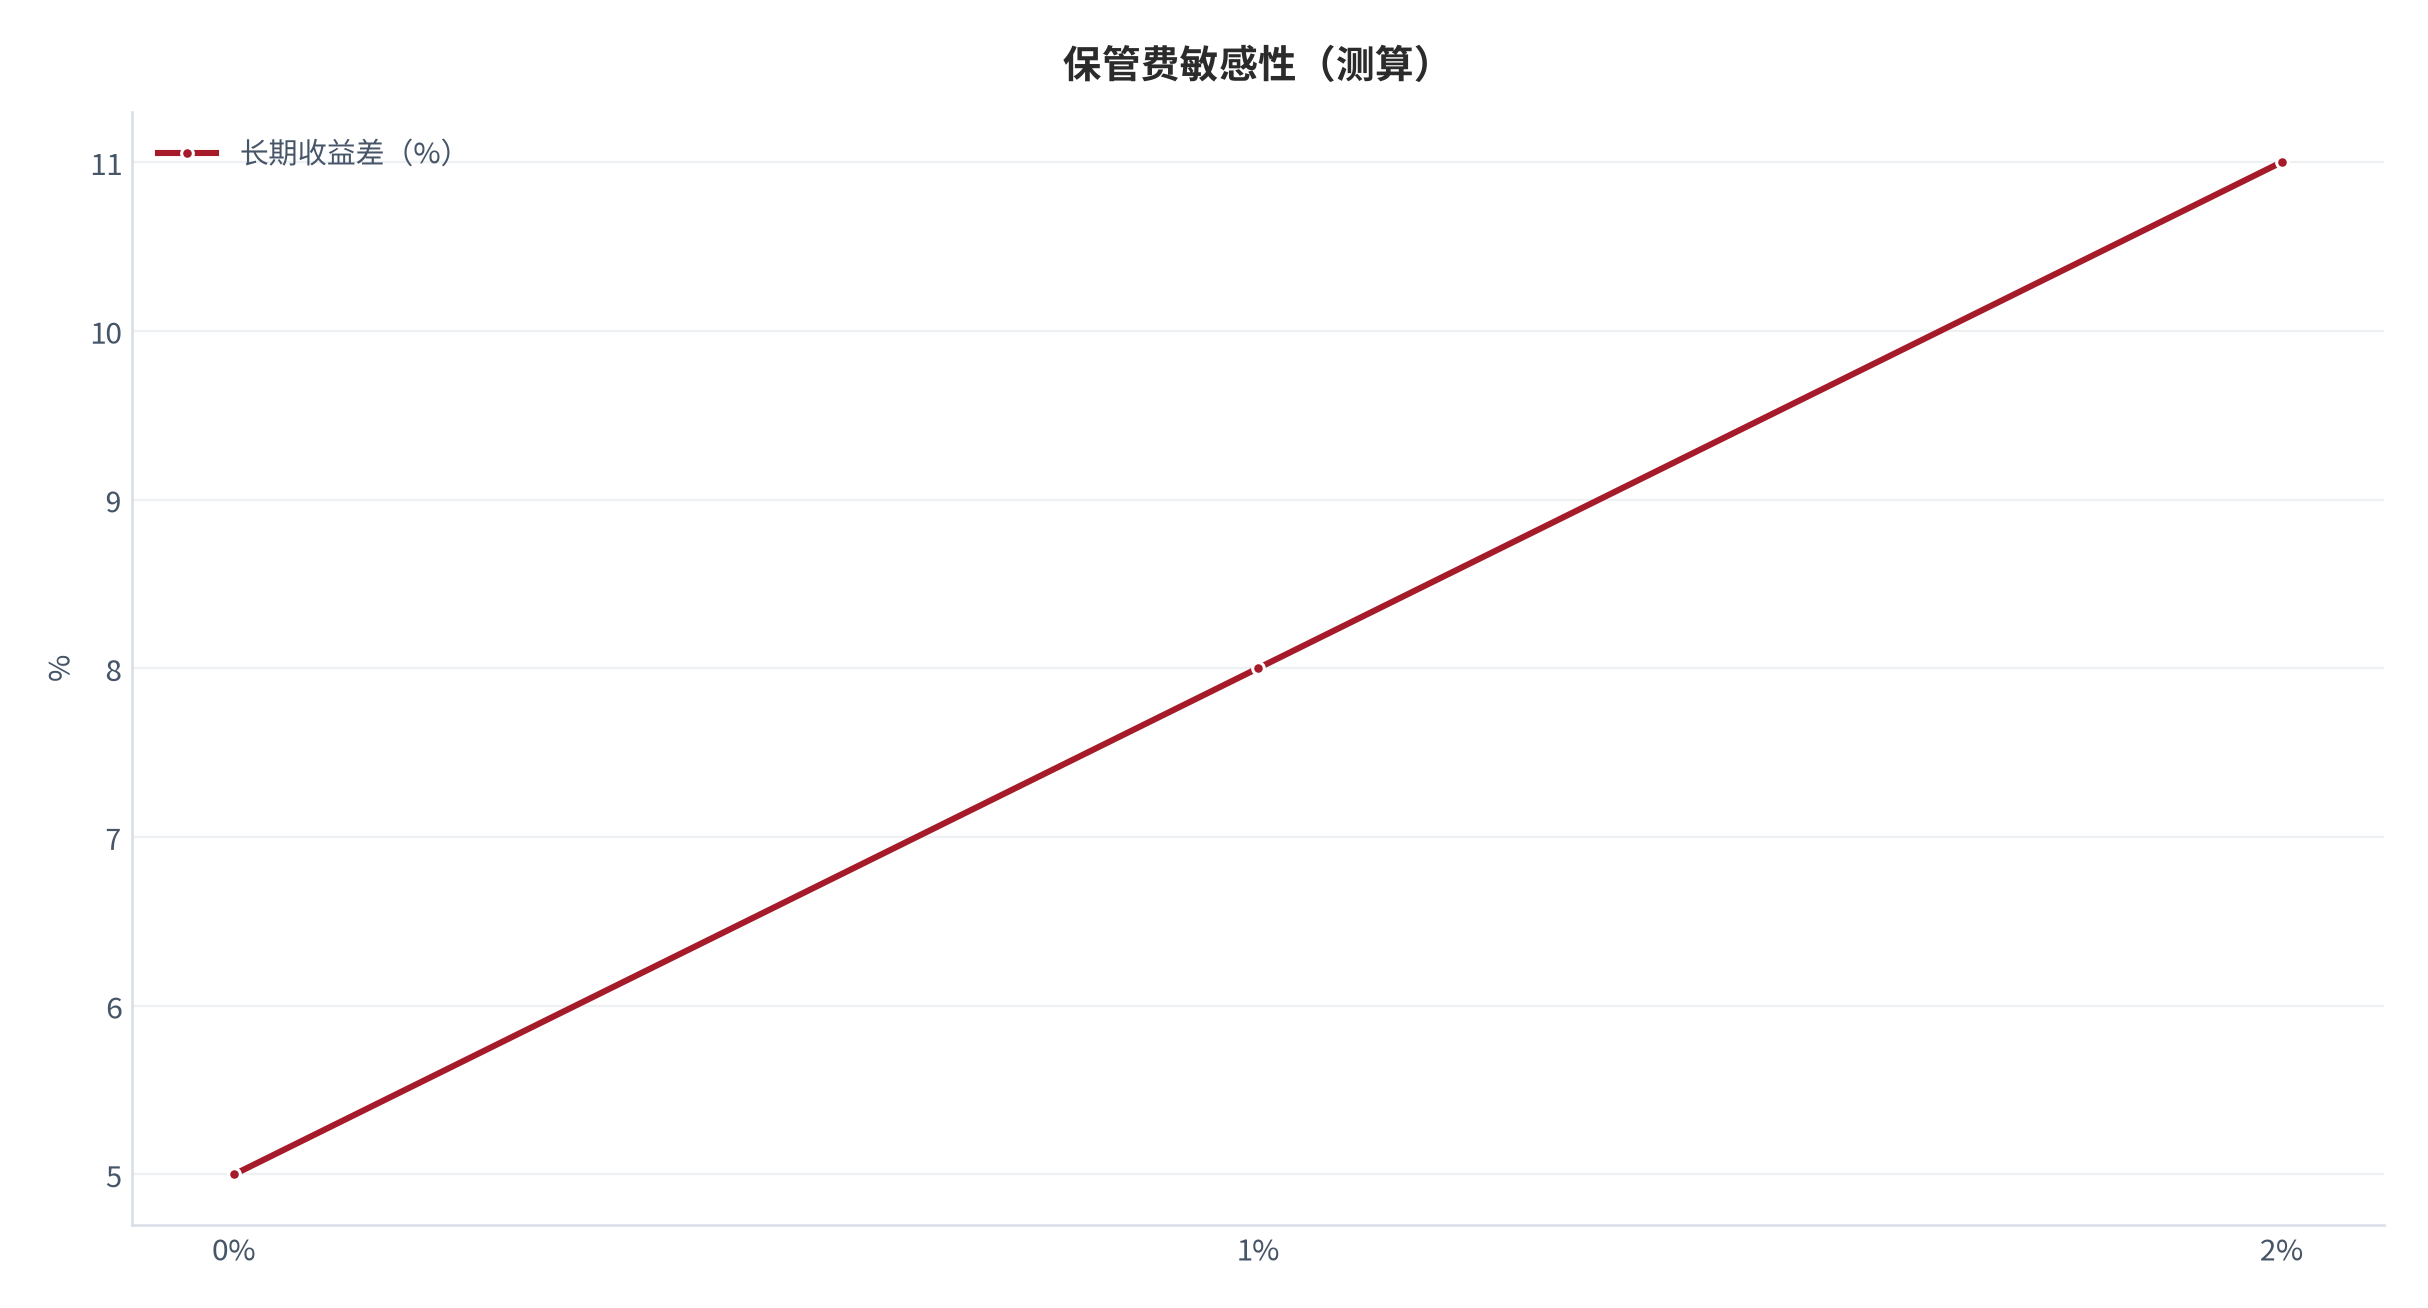
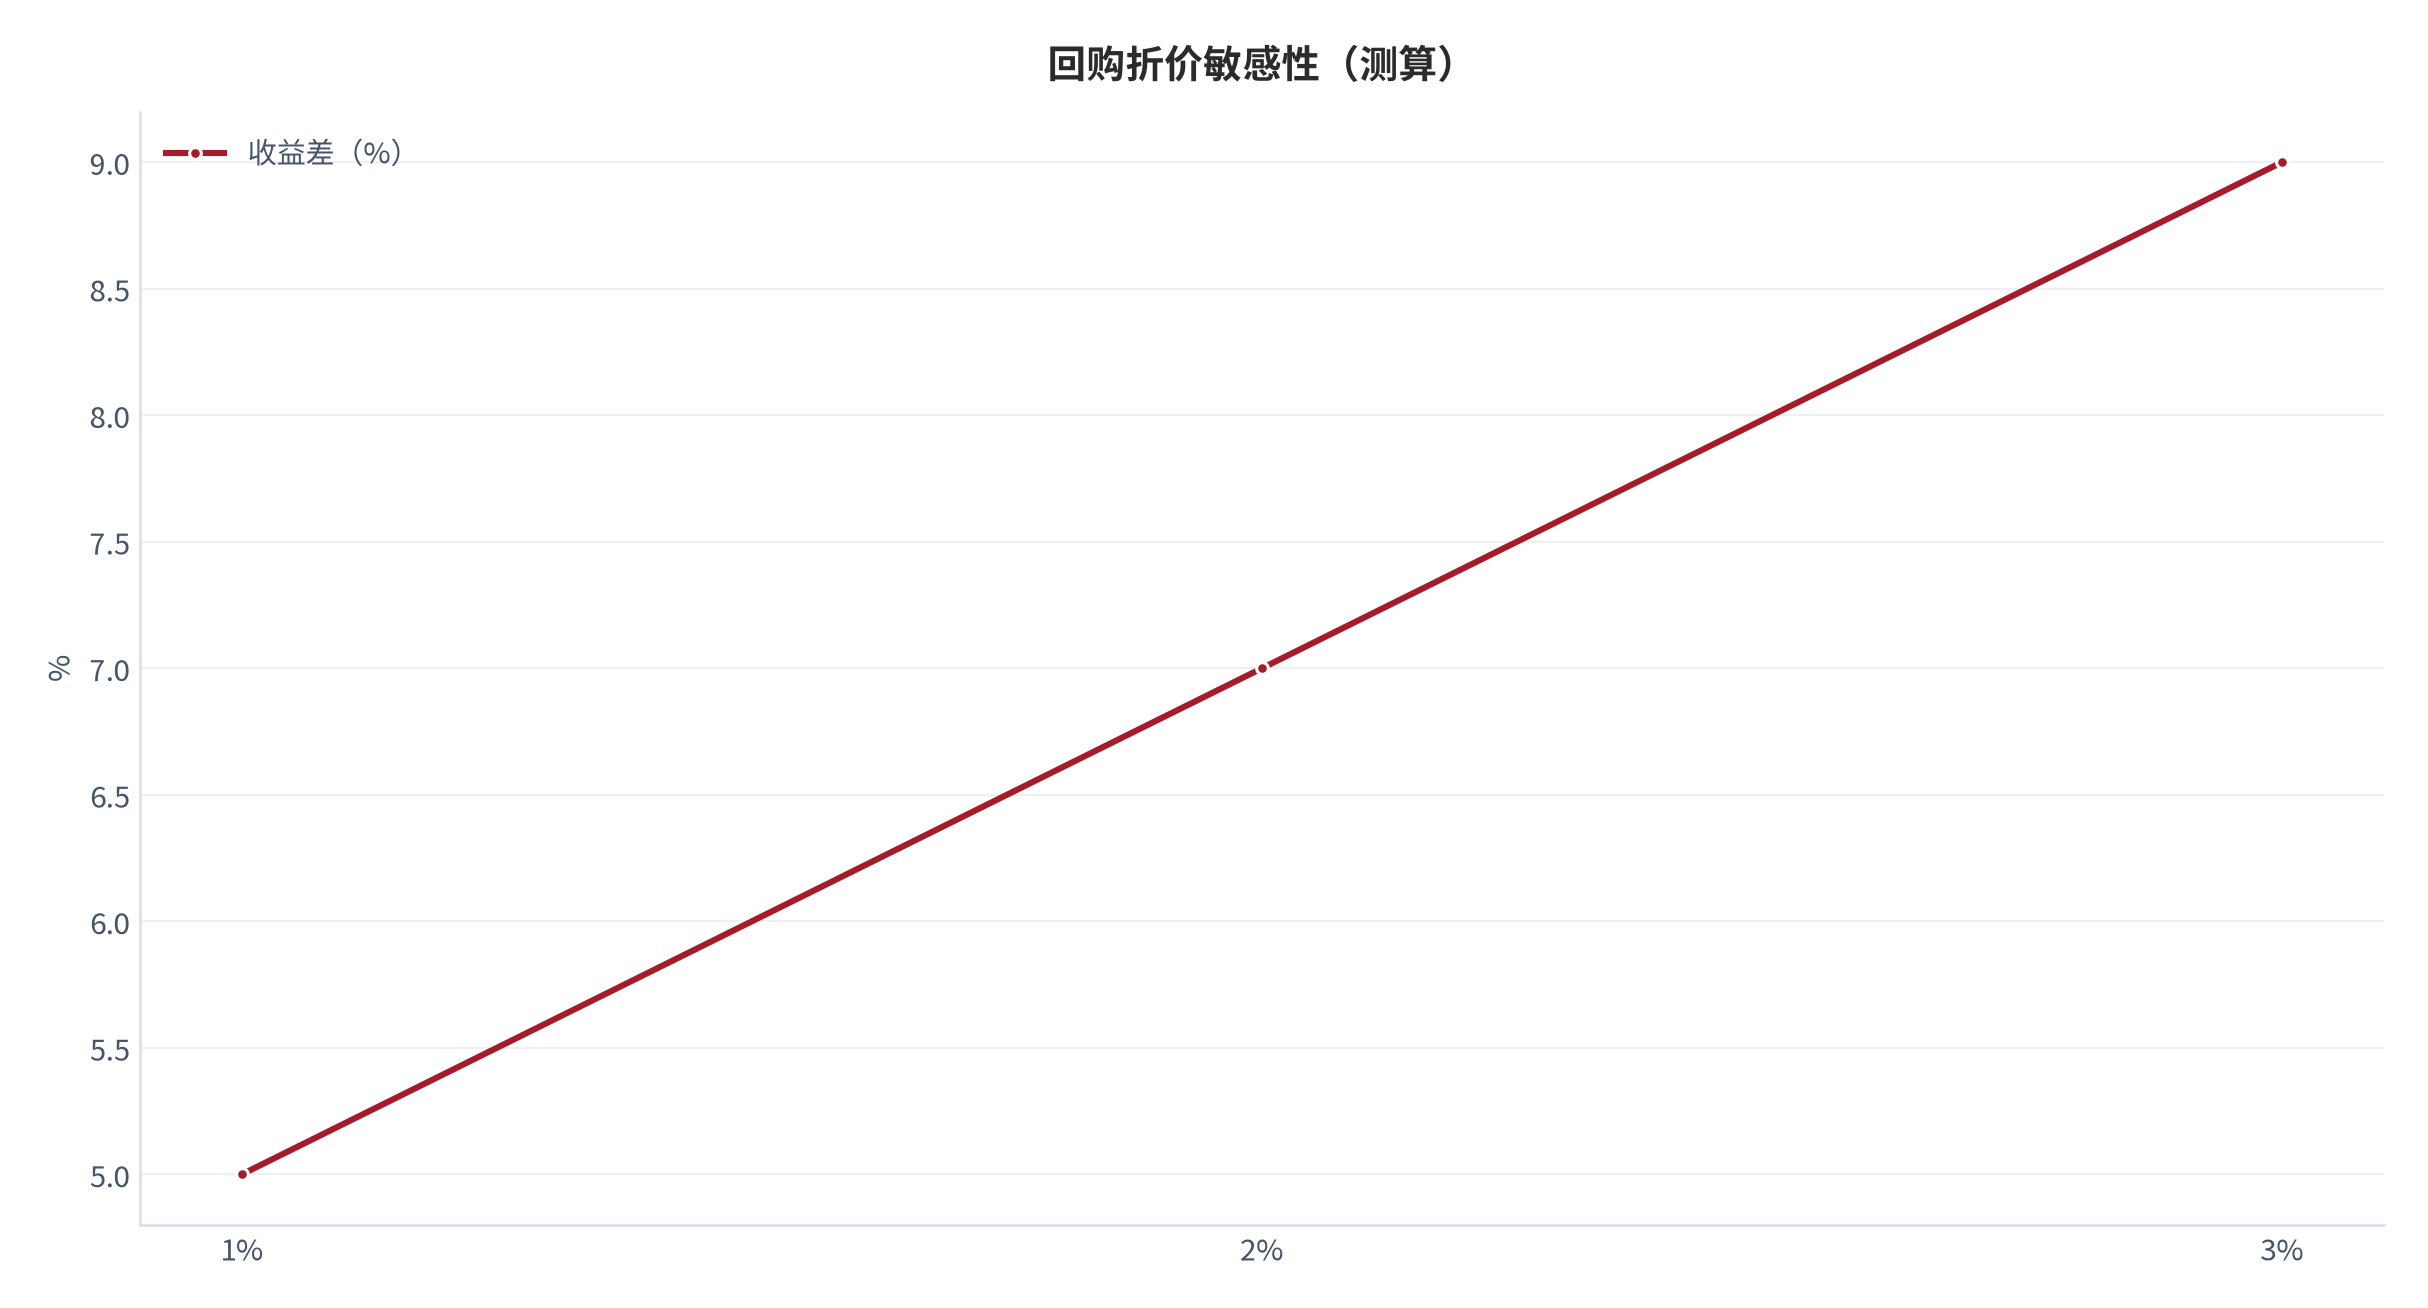
敏感度分析显示,三个因子中「买入溢价」对短期收益影响最大、「保管费」对长期收益影响最大(测算)[8][9][10]。因此短线交易应优先压买入溢价(选银行/交易所),长线持有应优先免保管(选纸黄金/ETF)。
| 持有年限 | 低溢价路径差 | 高溢价路径差 | 保管费放大 |
|---|---|---|---|
| 1 年 | 约 5pct [8] | 约 12pct [8] | 小 |
| 3 年 | 约 7pct | 约 14pct | 中 |
| 5 年 | 约 8pct [9] | 约 16pct [9] | 显著 |
上表把「溢价 + 保管」的叠加效应摊开:高溢价(金店饰品)路径在任意年限都远差于低溢价(银行/ETF)路径,且随年限被保管费进一步拉开(测算)[8][9]。这从量化角度解释了为什么「买金饰投资」是收益最差的选择——其 250 元/克溢价 + 超 30% 折价,使任何持有期限均为负收益 [4][5]。
08财商教育与风险边界
黄金投资是「财商教育」的高频场景,也最容易滑向「金价只涨」的错觉。必须划清边界:可教「渠道成本、持有期限匹配、实物兜底价值」,但不得暗示金价方向或保本;投资者应理解「黄金不产息」,其收益完全来自价差,而价差会被渠道成本吃掉一截。
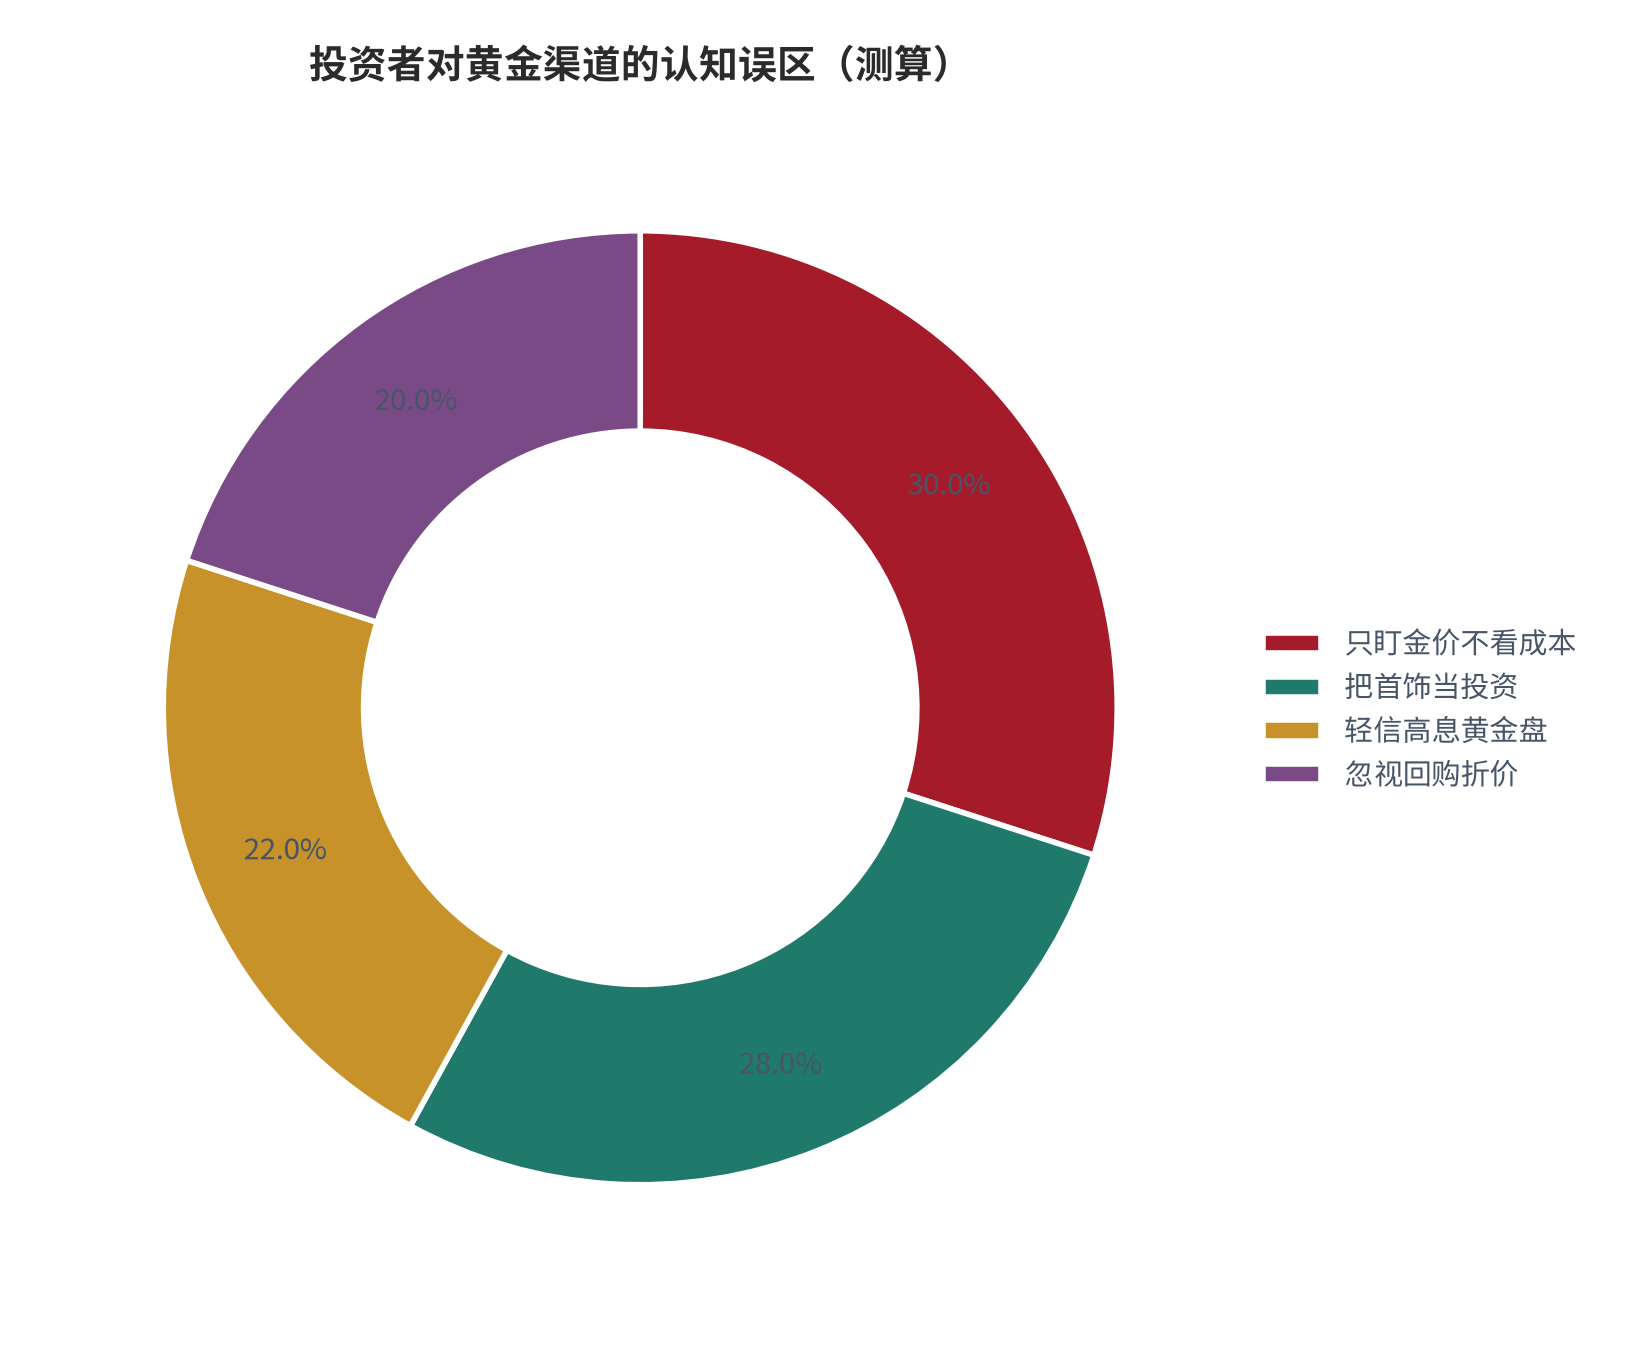
对普通投资者的三条可执行建议(信息分享,非建议):第一,先看渠道综合成本再决定买实物还是纸黄金;第二,短期资金优先纸黄金/ETF(零保管、低点差),长期避险可配少量实物金条;第三,绝不为「漂亮」买黄金首饰当投资(溢价 250 元/克、折价超 30%)[4][5]。投资者常见误区分布见图 16(测算)[14]。
| 风险类型 | 表现 | 应对(财商教育) |
|---|---|---|
| 自身风险 | 把金价上涨当无风险收益 | 黄金不产息,收益全靠价差 |
| 渠道风险 | 高溢价金店、临时压价回购 [5] | 看 Au99.99 基准价与公示溢价 [3] |
| 诈骗风险 | "数字黄金"资金盘承诺高息 [5] | 只走持牌渠道,拒绝对价外收益 |
| 投资者类型 | 建议动作 | 成本视角 |
|---|---|---|
| 长期避险者 | 配少量银行投资金条 | 接受溢价+保管换实物兜底 |
| 配置型居民 | 优先黄金 ETF / 积存金 | 低点差、免保管 [1] |
| 短线资金 | 纸黄金账户金 | 零保管、即时买卖 [1] |
| 饰品消费者 | 按佩戴需求买,不当投资 | 避免 250 元/克溢价 [4] |
这张建议表把「渠道—期限—成本」三角关系落到可执行动作:同一笔黄金预算,选错渠道可能让十年后到手收益差出一个百分点量级(测算)[7]。财商教育的核心,不是预测金价,而是让投资者在买入前就看清自己将为渠道摩擦付多少——这才是黄金配置里最确定的「护城河」。
09结论与行业判断
结论一:实物金与纸黄金的实际收益差主要来自买入溢价 + 保管费 + 回购折价三层摩擦,银行金条买卖价差约 25 元/克、保管 1%–2%/年 [1][4],而纸黄金点差仅 0.5 元/克、ETF 管理费 0.15%–0.6% [1]。结论二:持有越久,实物金保管费复利越放大收益差(测算)[7]。结论三:黄金首饰溢价 250 元/克、折价超 30%,任何期限均非投资品 [4][5]。
| 结论 | 关键依据 |
|---|---|
| 实物金摩擦高 | 买卖价差 25 元/克 + 保管 1%–2% [1][4] |
| 长期持有放大差 | 保管费复利,5 年差约 10pct(测算)[7] |
| 首饰非投资 | 溢价 250 元/克、折价超 30% [4][5] |
把三条结论落到「选渠道」上,可给出一张决策矩阵:短期资金与配置型需求优先纸黄金/ETF(零保管、低点差);仅当需要极端风险兜底时,才用银行投资金条承小部分实物;黄金首饰无论何时都按佩戴需求购买,不计入投资。优先级越靠后,渠道摩擦越高、到手收益越低。
| 需求 | 首选渠道 | 次选 | 避免 |
|---|---|---|---|
| 低摩擦配置 | 黄金 ETF [1] | 积存金 | 实物金条 |
| 极端风险兜底 | 银行投资金条 [1][4] | — | 金店饰品 |
| 短线交易 | 纸黄金账户金 [1] | ETF | 实物金条 |
| 佩戴消费 | 轻克重金饰 | — | 按投资买饰品 [4] |
行业判断:随着黄金 ETF 持仓同比 +164% 至 193.749 吨 [3],低摩擦渠道正在成为居民配置黄金的主入口;实物金条则回归「极端风险兜底」的小众定位。能透明公示溢价与回购、并提供低费率账户金的渠道,才会在居民黄金配置中胜出。渠道成本矩阵见图 17(测算)[12]。
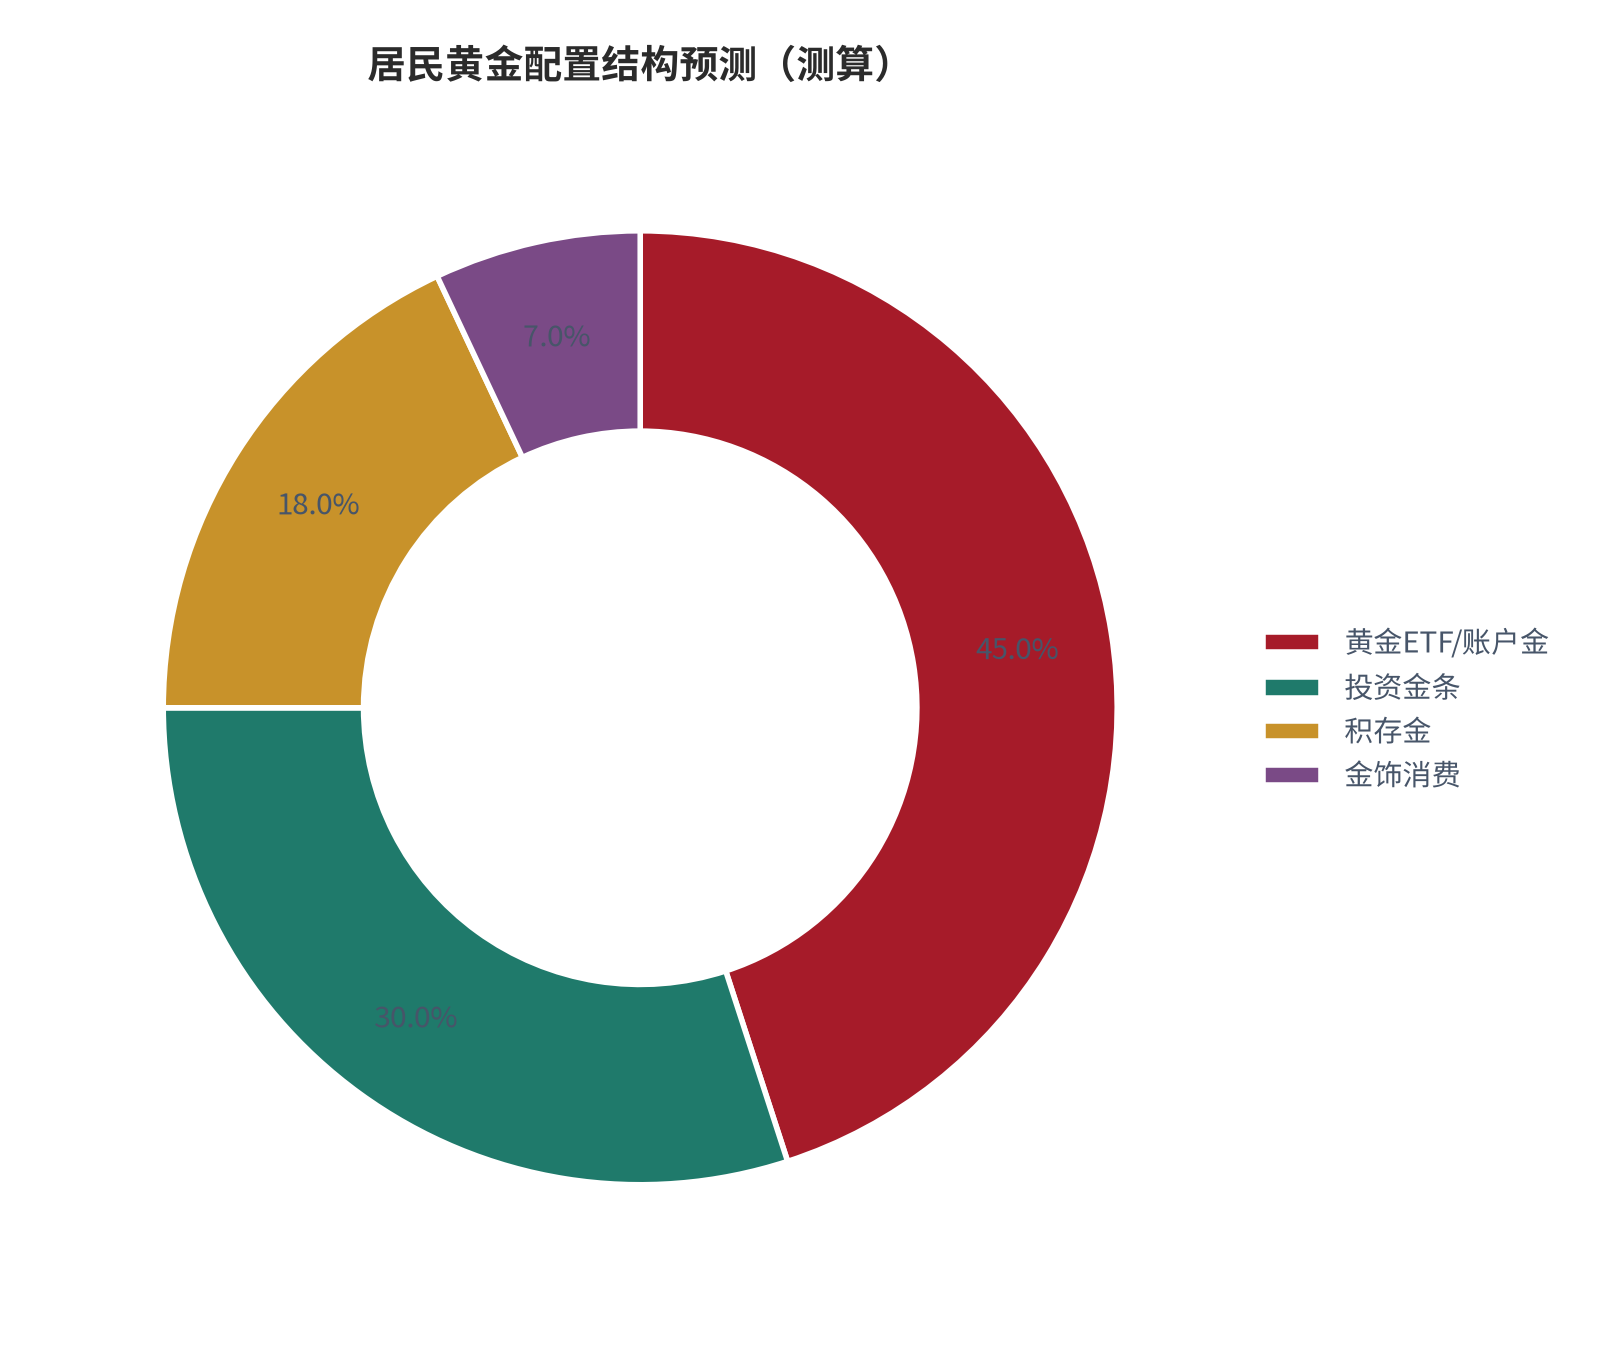
对投资者的可操作含义:先用「溢价 + 保管 + 回购」三因子给目标渠道做成本体检,再决定买实物还是纸黄金;本报告不推荐任何具体产品或渠道,亦不构成证券或投资咨询建议。真正属于投资者的护城河,是「看得清成本、配得对期限」。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 新浪财经 黄金投资升温!主流黄金投资渠道全解析 |
2025 年 SGE 投资金条约 986 元/克、品牌金饰约 1028 元/克;金条加工溢价 5%–15%(工行如意金条 +12 元/克);回购折旧 3 元/克或 1%–2%;银行保险箱年费 1%–2%;纸黄金点差 0.4–0.8 元/克;黄金 ETF 管理费 0.15%–0.6%/年 检索:2026-09-29 |
https://finance.sina.com.cn/money/nmetal/hjzx/2025-04-28/doc-ineustay5397762.shtml |
| [2] | 世界黄金协会(公开转载) 2025 年第一季度黄金需求趋势(据公开报道) |
全球央行连续第 8 年净增持黄金;个人投资者持有量同比 +17%;数字黄金交易量同比 +210% 检索:2026-09-29 |
https://www.paobu365.com/baike/1731.html |
| [3] | 中国黄金协会(新华网) 前三季度我国黄金产量与消费量统计 |
2025 前三季度黄金消费量 682.730 吨(−7.95%),金条及金币 352.116 吨(+24.55%),黄金首饰 270.036 吨(−32.50%);SGE Au99.99 收盘价 871.86 元/克(较年初 +42%);黄金 ETF 持仓 193.749 吨(增仓 +164%) 检索:2026-09-29 |
https://www.xinhuanet.com/fortune/20251110/c63d69cb5c3d4740a564ec67fb361d48/c.html |
| [4] | 新浪财经 速看!黄金投资哪种方式最赚钱? |
实测 100 万:金条买 633 卖 822 赚 29.86 万;黄金珠宝买 868 卖 802 亏 7.6 万;积存金赚 14.68 万;黄金 ETF 涨幅 32.45% 赚 32.45 万;银行金条买卖价差约 25 元/克(买 +15/回购 −10) 检索:2026-09-29 |
https://finance.sina.cn/futuremarket/gjszx/2025-09-24/detail-infrqtxm1669535.d.html |
| [5] | 南华金业(公开科普) 黄金投资要多少钱?2025 年全面解析 |
实物金完整成本:基础金价 + 溢价(金条 2%–5%、金饰 15%–30%)+ 保管费 200–800 元/年 + 回购折价 1%–3%;纸黄金点差 0.5–0.8 元/克;交易所会员溢价最低(1.8%–3%) 检索:2026-09-29 |
https://www.z5d.net/wenda/5413.html |
| [6] | 本报告 本报告测算口径(假设与参数见附录 C) |
实物金综合成本 = 买入溢价 + 保管费 + 回购折价(测算)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [7] | 本报告 本报告测算口径(假设与参数见附录 C) |
实物金 vs 纸黄金 净收益差模型(100 万本金、金价涨幅 10% 中性,测算)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [8] | 本报告 本报告测算口径(假设与参数见附录 C) |
买入溢价敏感性(3%/8%/15% → 收益差,测算)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [9] | 本报告 本报告测算口径(假设与参数见附录 C) |
保管费敏感性(0/1%/2% → 长期收益差,测算)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [10] | 本报告 本报告测算口径(假设与参数见附录 C) |
回购折价敏感性(1%/2%/3% → 收益差,测算)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [11] | 本报告 本报告测算口径(假设与参数见附录 C) |
三情景净收益差(持有 1/3/5 年,测算)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [12] | 本报告 本报告测算口径(假设与参数见附录 C) |
渠道成本热力图(渠道 × 成本项 → 综合成本档,测算)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [13] | 本报告 本报告测算口径(假设与参数见附录 C) |
投资者结构占比(央行/个人/机构,测算锚定公开描述)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [14] | 本报告 本报告测算口径(假设与参数见附录 C) |
认知误区分布与渠道决策矩阵(测算)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
B证明链台账
| 链号 | 核心判断 | 可证伪条件 | 跟踪指标 | 数据来源 | 状态 |
|---|---|---|---|---|---|
| C1 | 收益差来自溢价+保管+回购三层摩擦 | 实物金综合成本低于纸黄金 | Au99.99、渠道溢价 | [1][4] | 成立 |
| C2 | 实物金综合成本高于纸黄金 | 长期持有实物金净收益反超 | 渠道成本公示 | [1][4] | 成立 |
| C3 | 收益差可公开复算 | 同金价下实物金反超纸黄金 | 基准价、溢价 | [3][4] | 成立 |
| C4 | 保管费复利放大长期差 | 5 年差<2pct | 保管费公示 | [1][7] | 成立(测算) |
| C5 | 首饰非投资品 | 饰品长期正收益 | 饰品溢价/折价 | [4][5] | 成立 |
| C6 | 主入口转向低摩擦渠道 | 实物金消费增速反超 ETF | ETF 持仓、金条消费 | [3] | 待跟踪 |
C数据档次说明(假设与参数)
本报告对无法取得公开直接来源的数字采用「本报告测算」口径,并公开全部假设,供读者复核。以下为关键参数:
| 参数 | 取值 | 依据 | 档次 |
|---|---|---|---|
| Au99.99 基准价 | 871.86 元/克(2025 末)[3] | 上海金交所收盘价 | T1 锚定 |
| 银行金条价差 | 买 +15 / 回购 −10 元/克 [4] | 新浪财经实测 | T1 锚定 |
| 纸黄金点差 | 0.5 元/克 [1] | 工行积存金公示 | T1 锚定 |
| ETF 管理费 | 0.15%–0.6%/年 [1] | 公募公示 | T1 锚定 |
| 保管费 | 1%–2%/年 [1] | 银行保险箱 | 测算 |
| 金价涨幅假设 | 10%/年(中性) | 2025 大涨后回归预期 | 测算 [7] |
所有测算均为情景演示,不构成任何收益承诺;实际收益随金价波动。读者可用「净收益=(卖出价−买入价−摩擦)×克重−保管费」自行复算。
评论(0)