
基本信息
阅读时间:约 16 分钟
字数:约 8,644 字
摘要:市场担心:以旧换新是短期刺激消费的财政工具,补贴是否被套现、回收是否规范、财政效率存疑;一旦补贴退坡,需求即回落。
| — | 摘要与核心预期差 |
| 01 | 政策框架:品类、额度与资金机制 |
| 02 | 补贴品类与力度 |
| 03 | 财政资金效率 |
| 04 | 回收链条:从交旧到拆解 |
| 05 | 再生利用与资源化 |
| 06 | 资金闭环与风险防控 |
| 07 | 测算模型 |
| 08 | 风险 |
| 09 | 结论 |
| 10 | 产业链与上游(回收网点·拆解企业·再生料) |
| 11 | 可比视角:家电下乡与本轮以旧换新 |
| 12 | 敏感性测算:撬动比与补贴退坡情景 |
| 13 | 闭环受益方可比:逆向物流能力 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:以旧换新是短期刺激消费的财政工具,补贴是否被套现、回收是否规范、财政效率存疑;一旦补贴退坡,需求即回落。
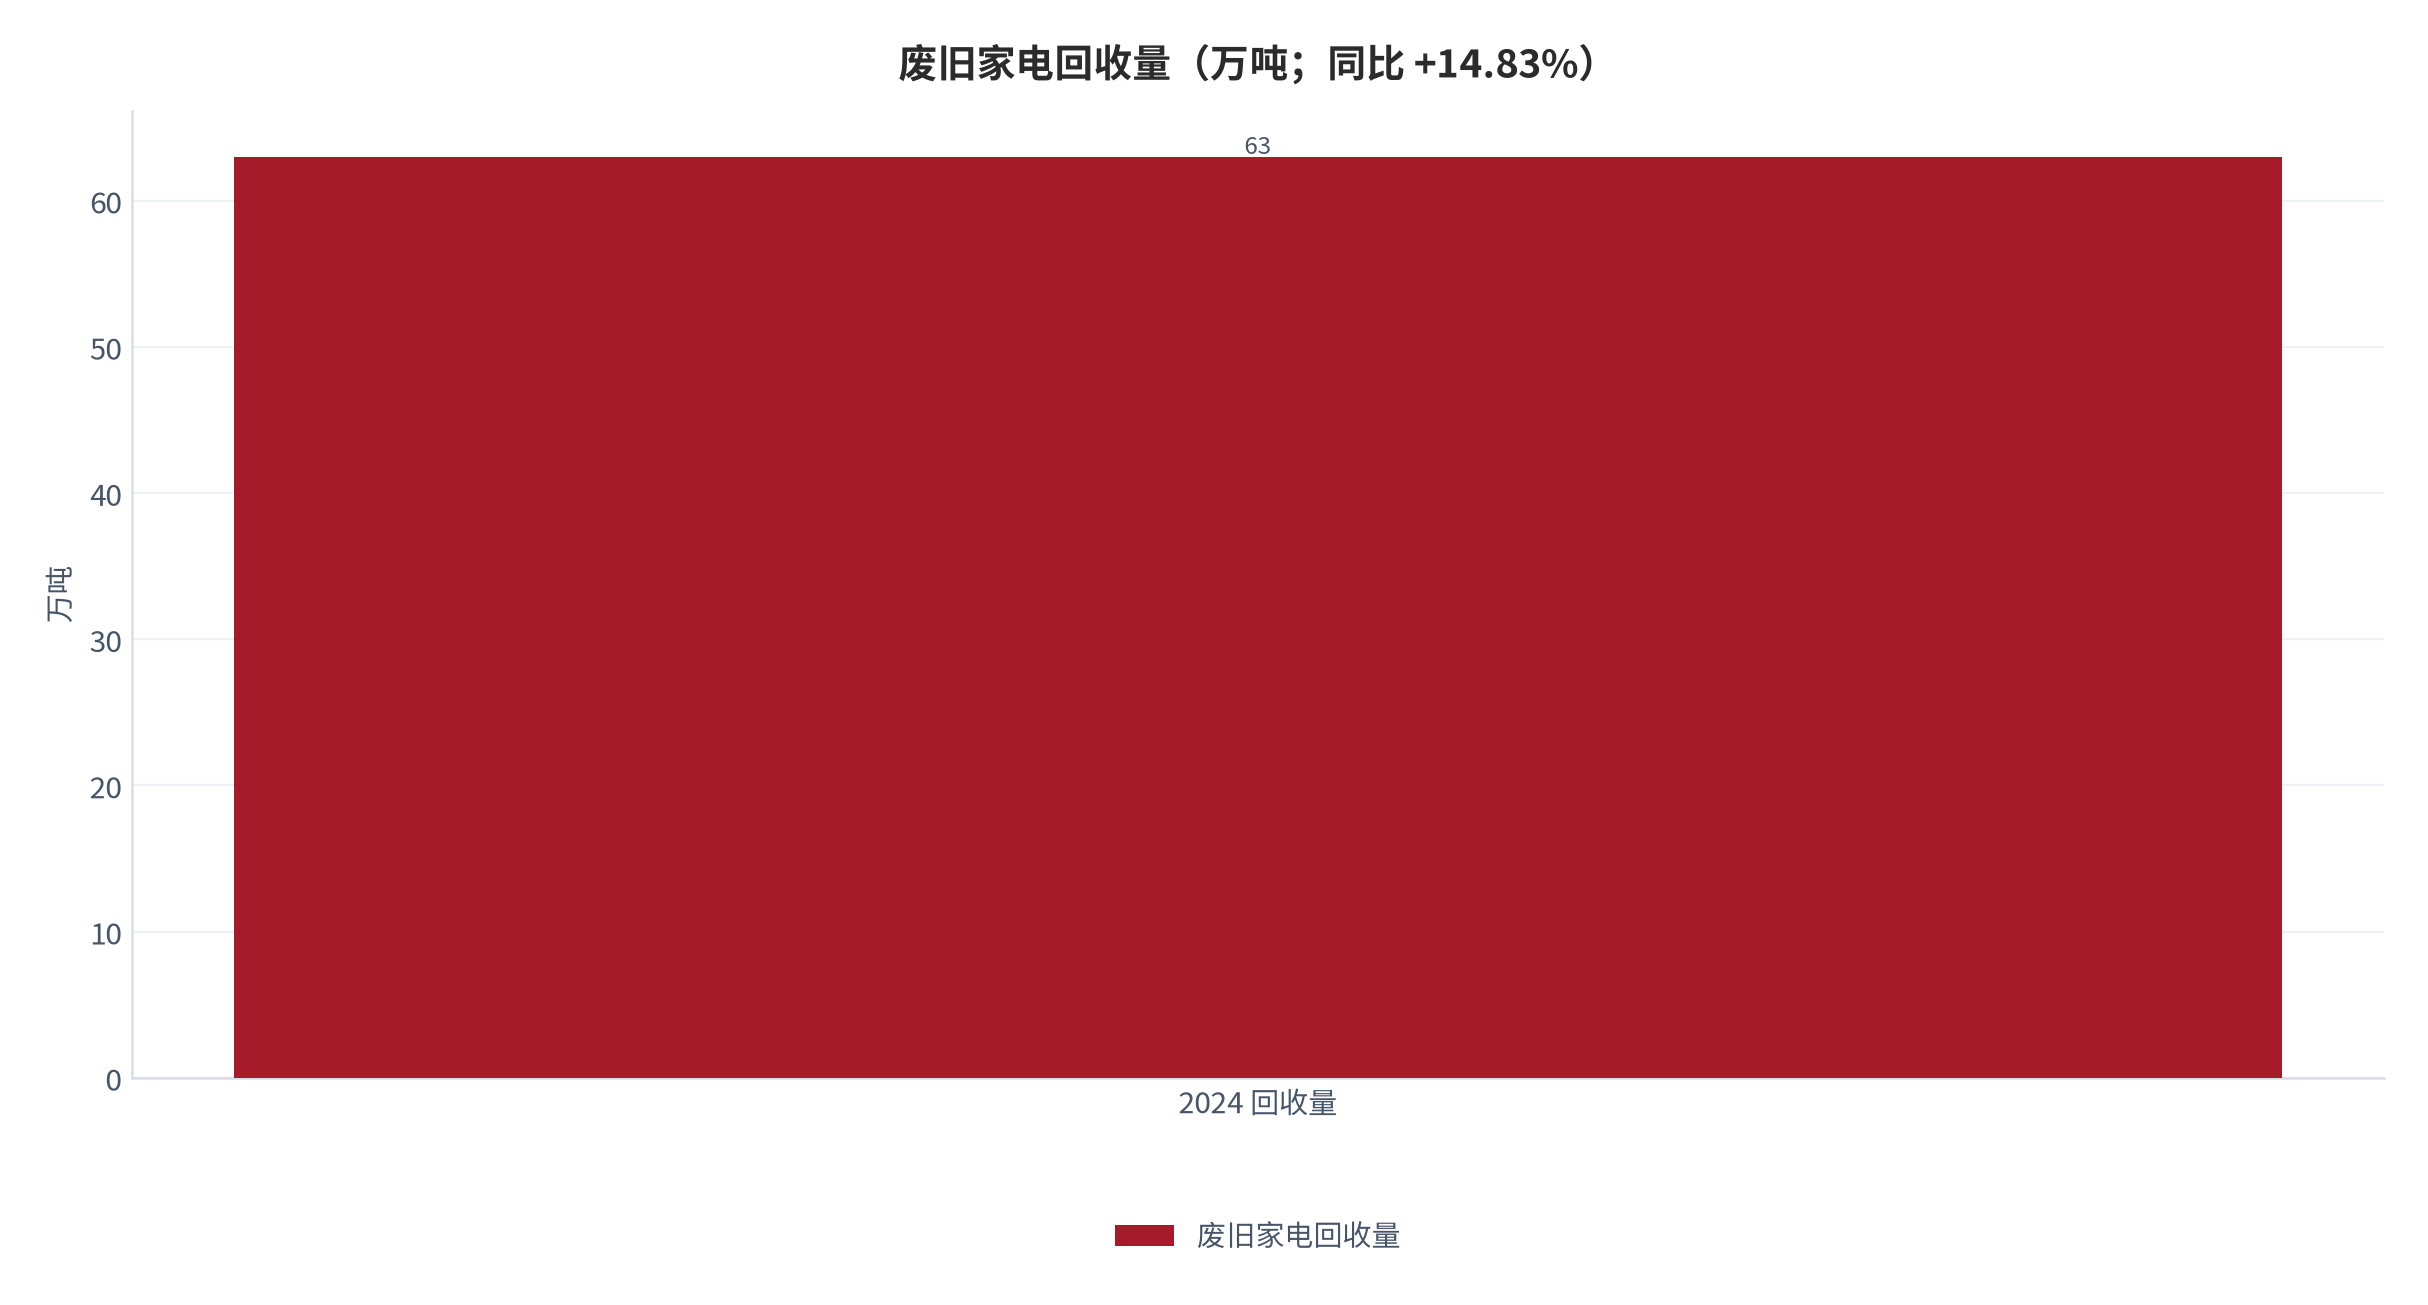
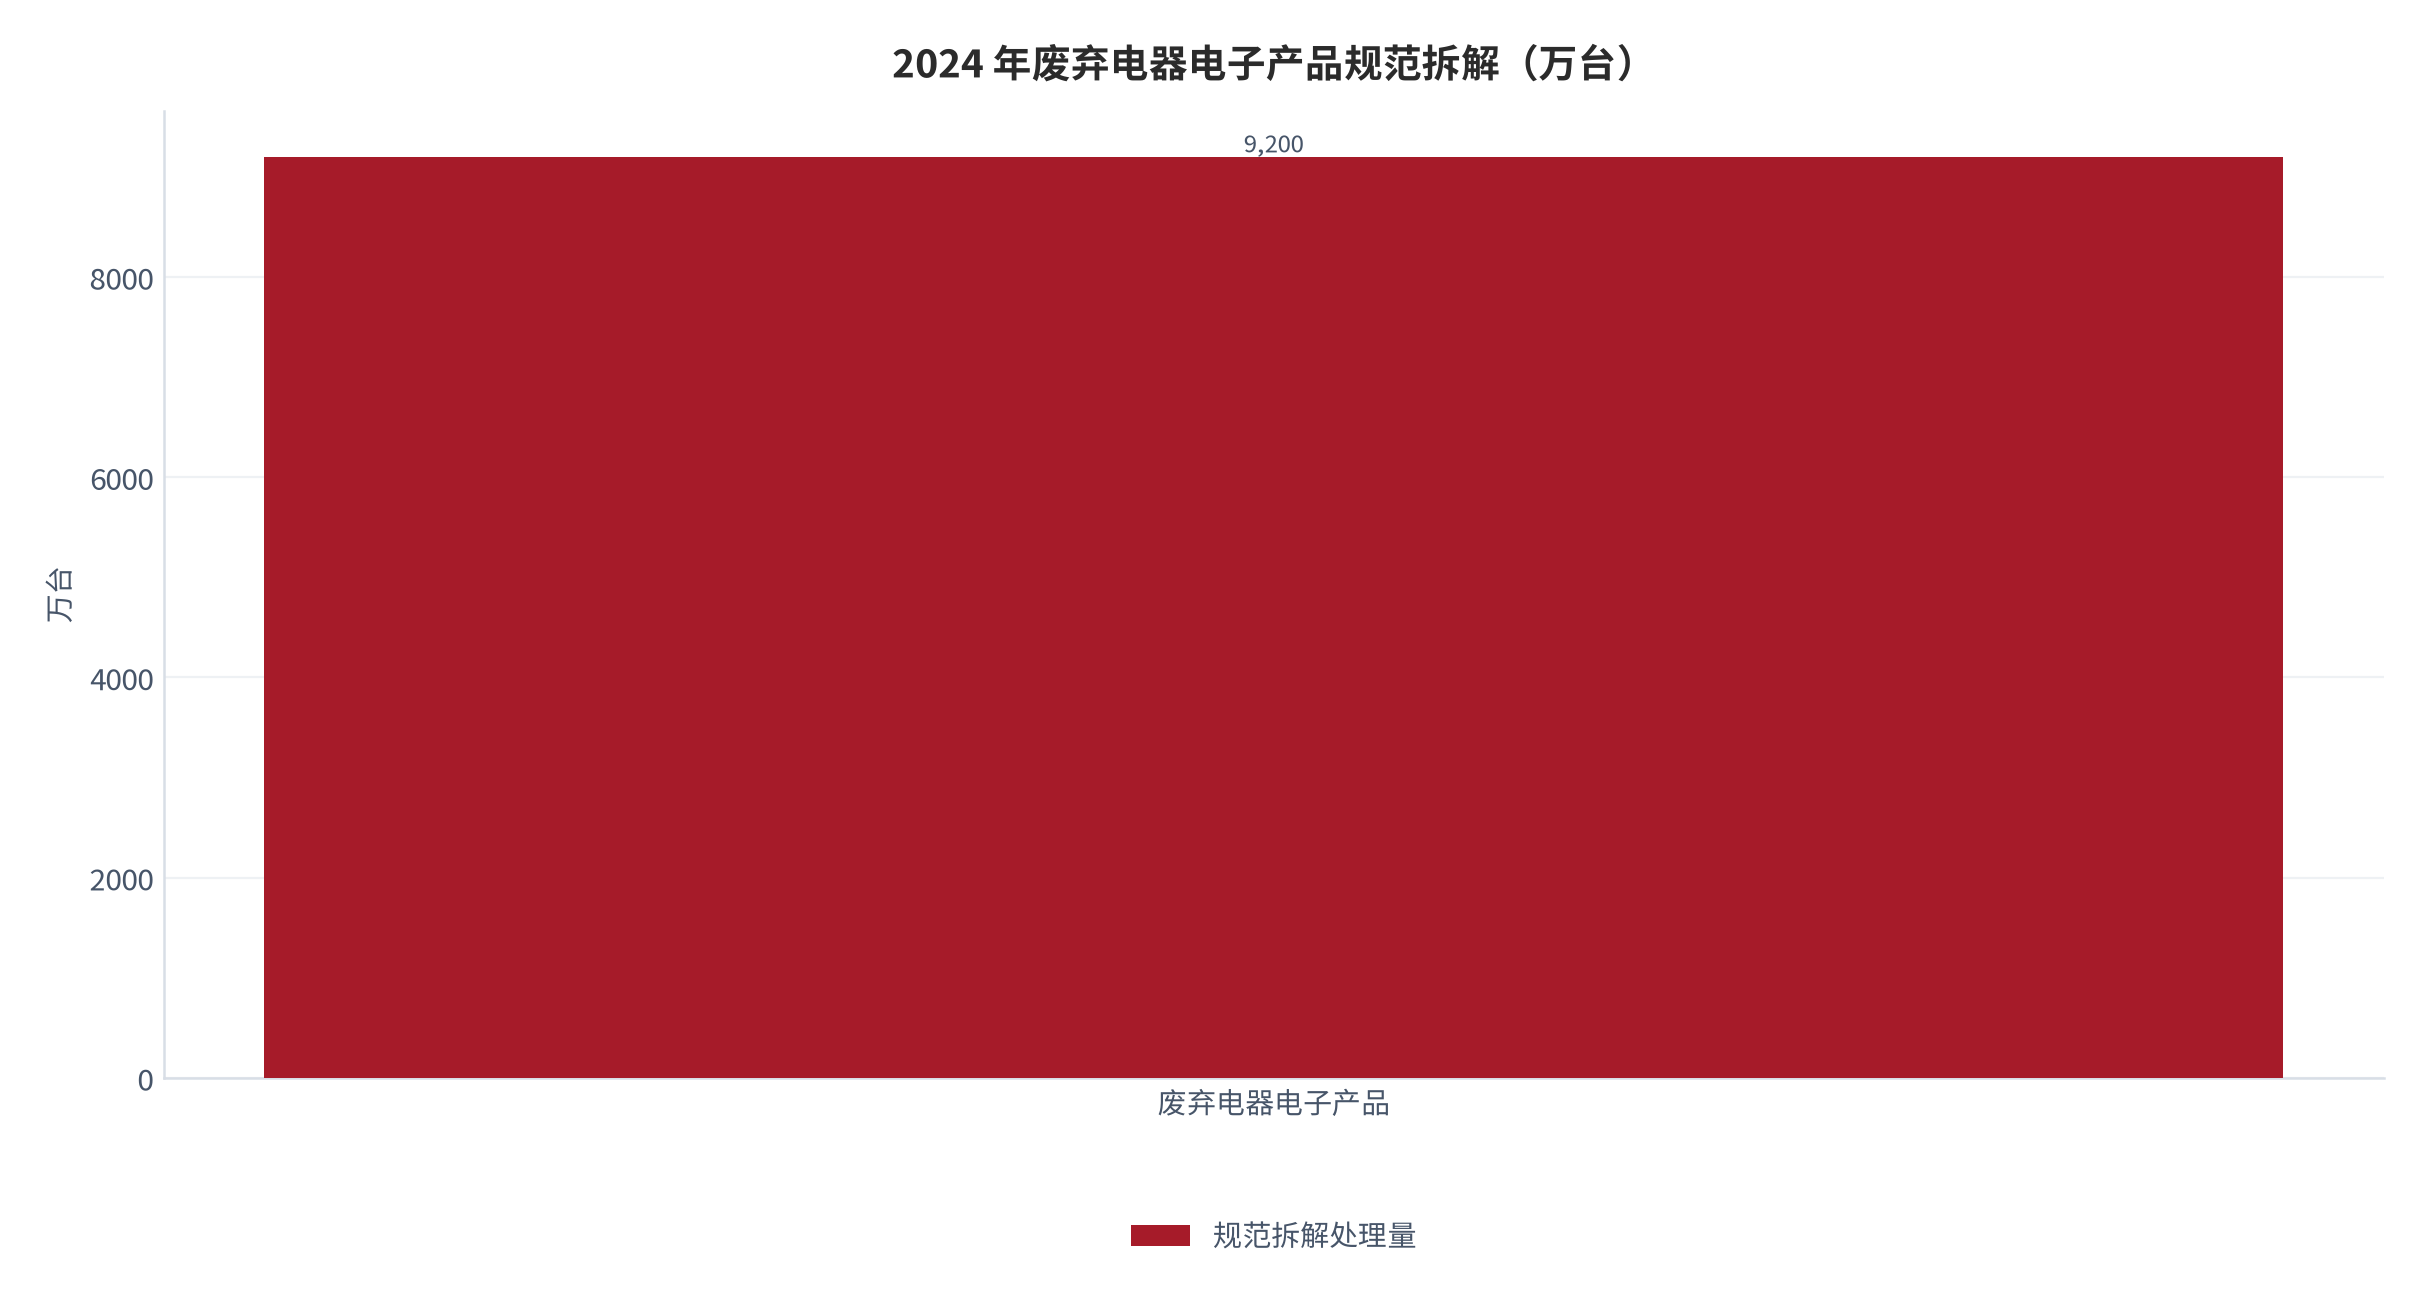
我们认为:以旧换新的真实价值不在「走量」,而在「用财政杠杆把高能耗旧机替换为绿色智能新机」,并同步把回收链条规范化。撬动比从 2025 年 1:7.8 升至 2026 年 1:10.3 [4],说明机制在增效而非单纯烧钱;而回收量 63 万吨、规范拆解 9200 万台 [3][5],才是政策绿色成色的硬指标。
- 品类与力度精准:家电由 8 类扩至 12 类,1 级能效补贴 20%、2 级 15%,每件封顶 2000 元 [1][2];2024 年家电以旧换新带动销售 2700 亿元、6200 多万台 [3]。
- 财政资金效率可量化:补贴撬动比升至 1:10.3,央地按 9:1 共担、中央对西部承担 95% [1][4],杠杆设计优于定额直补。
- 回收与再生是闭环:2024 年废旧家电回收 63 万吨(+14.83%)、规范拆解 9200 万台,每回收 1 吨减碳约 4.7 吨 [3][5][7],经济与减碳双账成立。
本篇增量:以「补贴品类—财政资金效率—回收链条—再生利用」为主线,用撬动比与规范回收利用率两个硬指标评估政策效能,区分中央财政、地方配套与拆解企业的激励相容。
01政策框架:品类、额度与资金机制
政策框架分三层:补贴品类与标准由商务部等四部门明确,资金来自超长期特别国债,央地按 9:1 共担。2024 年国债安排 1500 亿元支持消费品以旧换新,2025 年加力扩围至 3000 亿元 [2][10];2026 年按季度分四批下达(每批 625 亿元),全年计划约 2500 亿元 [4]。
| 层级 | 内容 | 关键参数 |
|---|---|---|
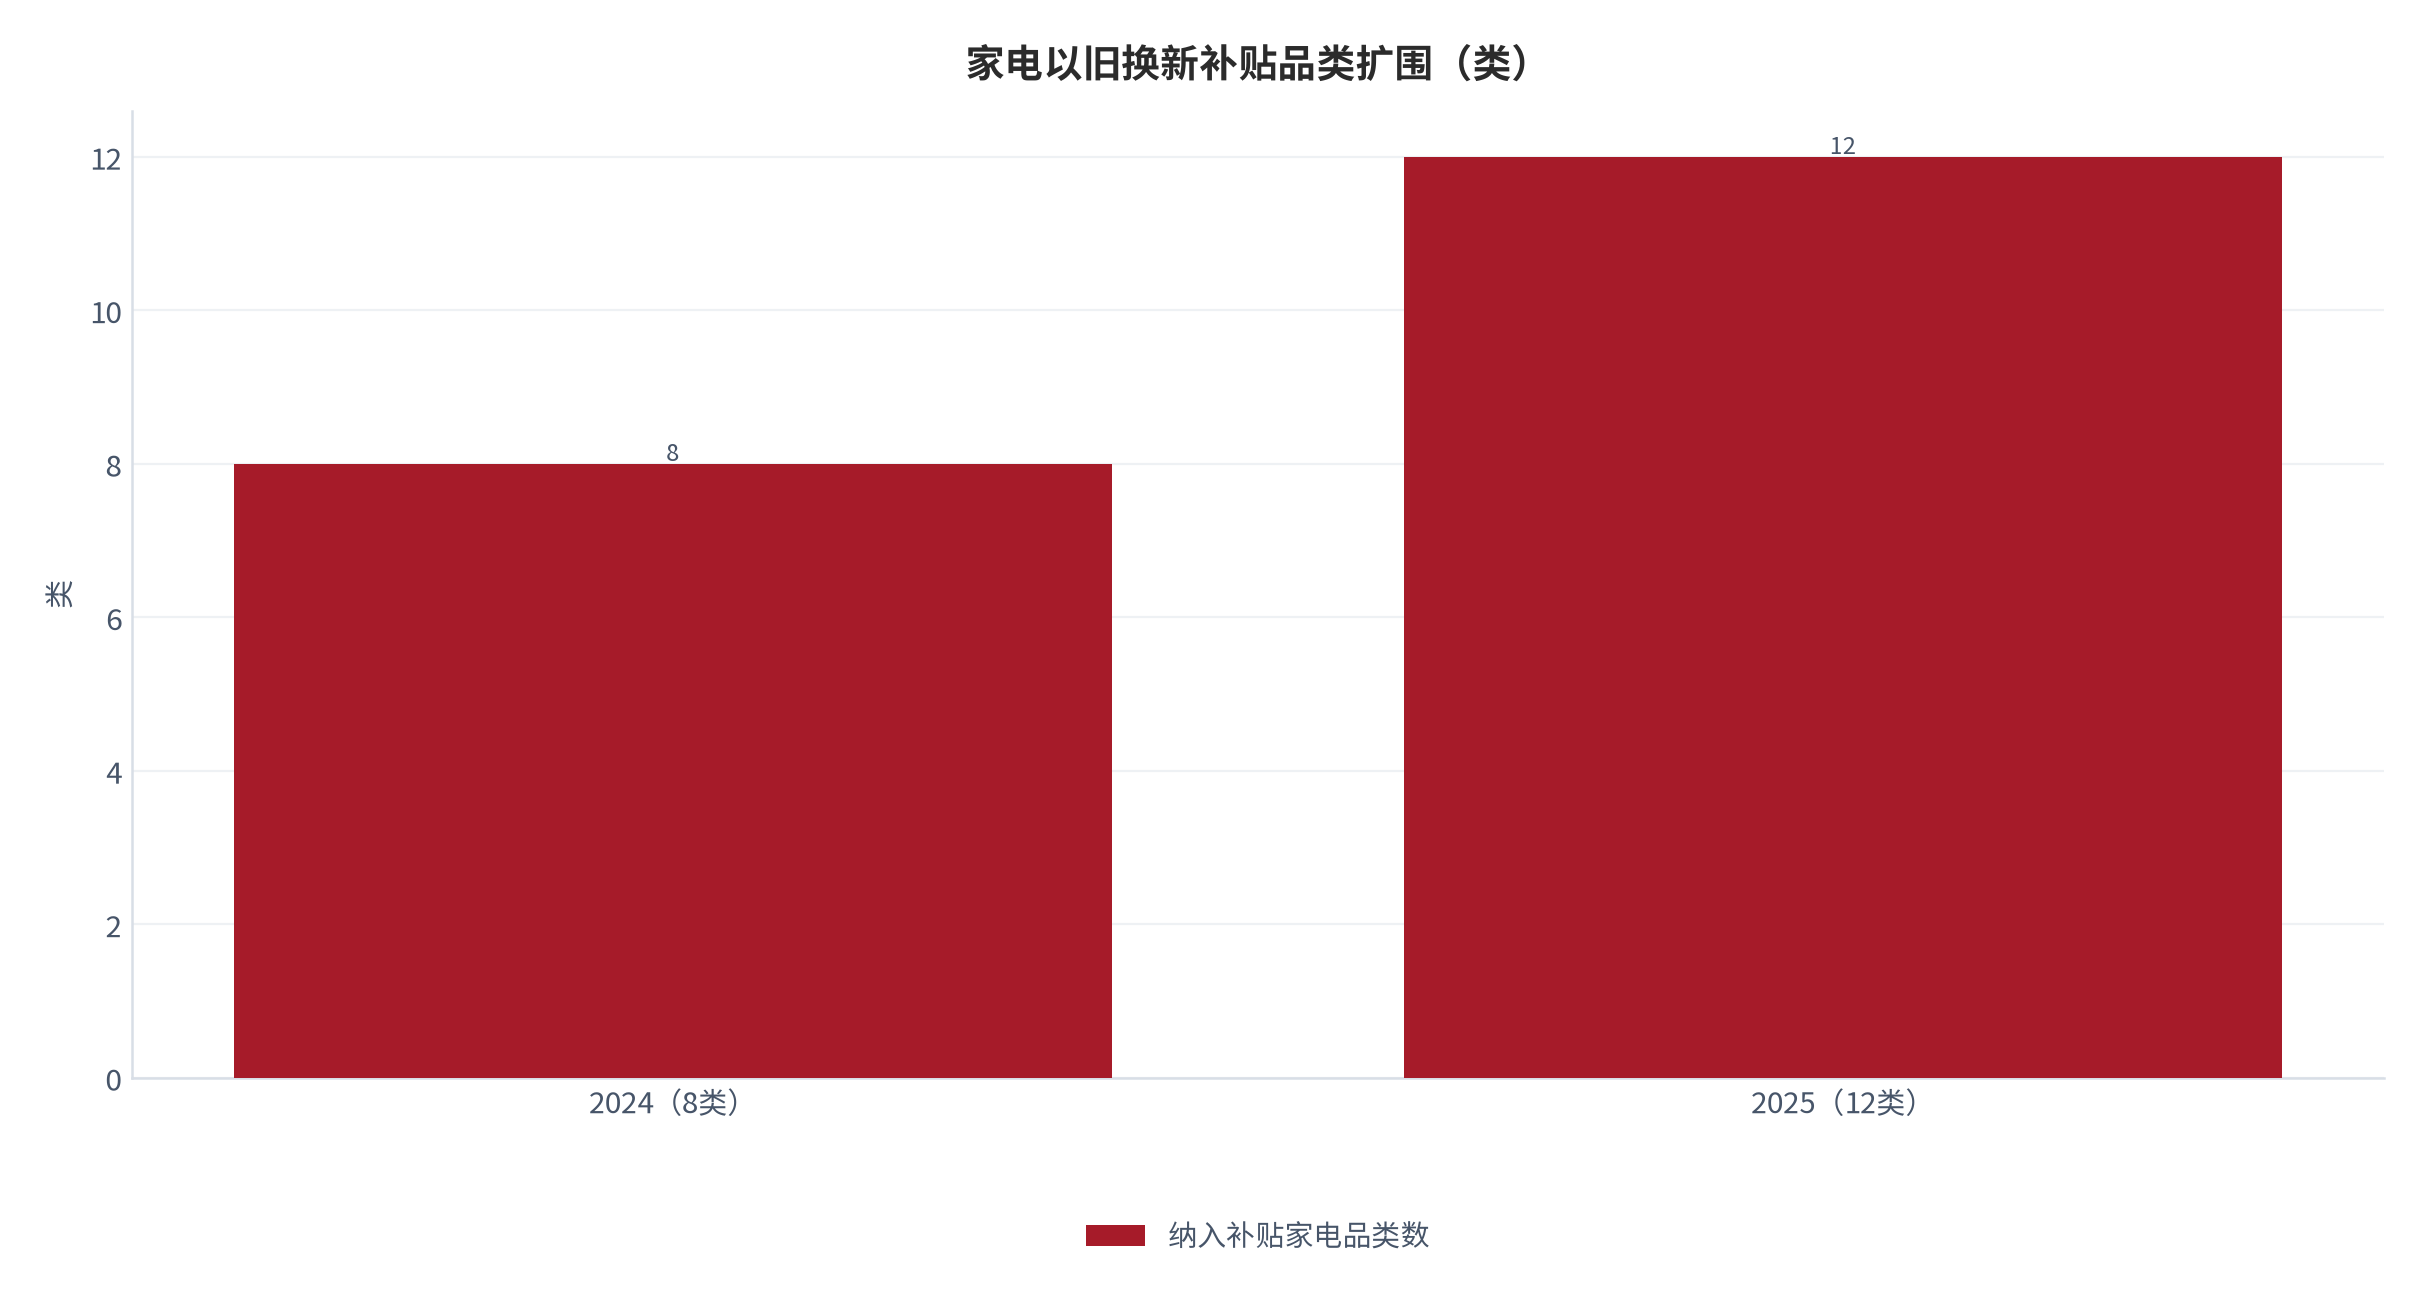
| 补贴品类 | 家电 8 类→12 类 + 数码 3 类 | 冰箱/洗衣机/电视/空调/电脑/热水器/灶具/烟机 + 净水/洗碗/电饭煲/微波 [1][2] |
| 补贴标准 | 家电 15%(1 级 +5%→20%) | 每件≤2000 元;空调最多 3 件 [1][2] |
| 资金来源 | 超长期特别国债 | 2024 年 1500 亿、2025 年 3000 亿 [2][10] |
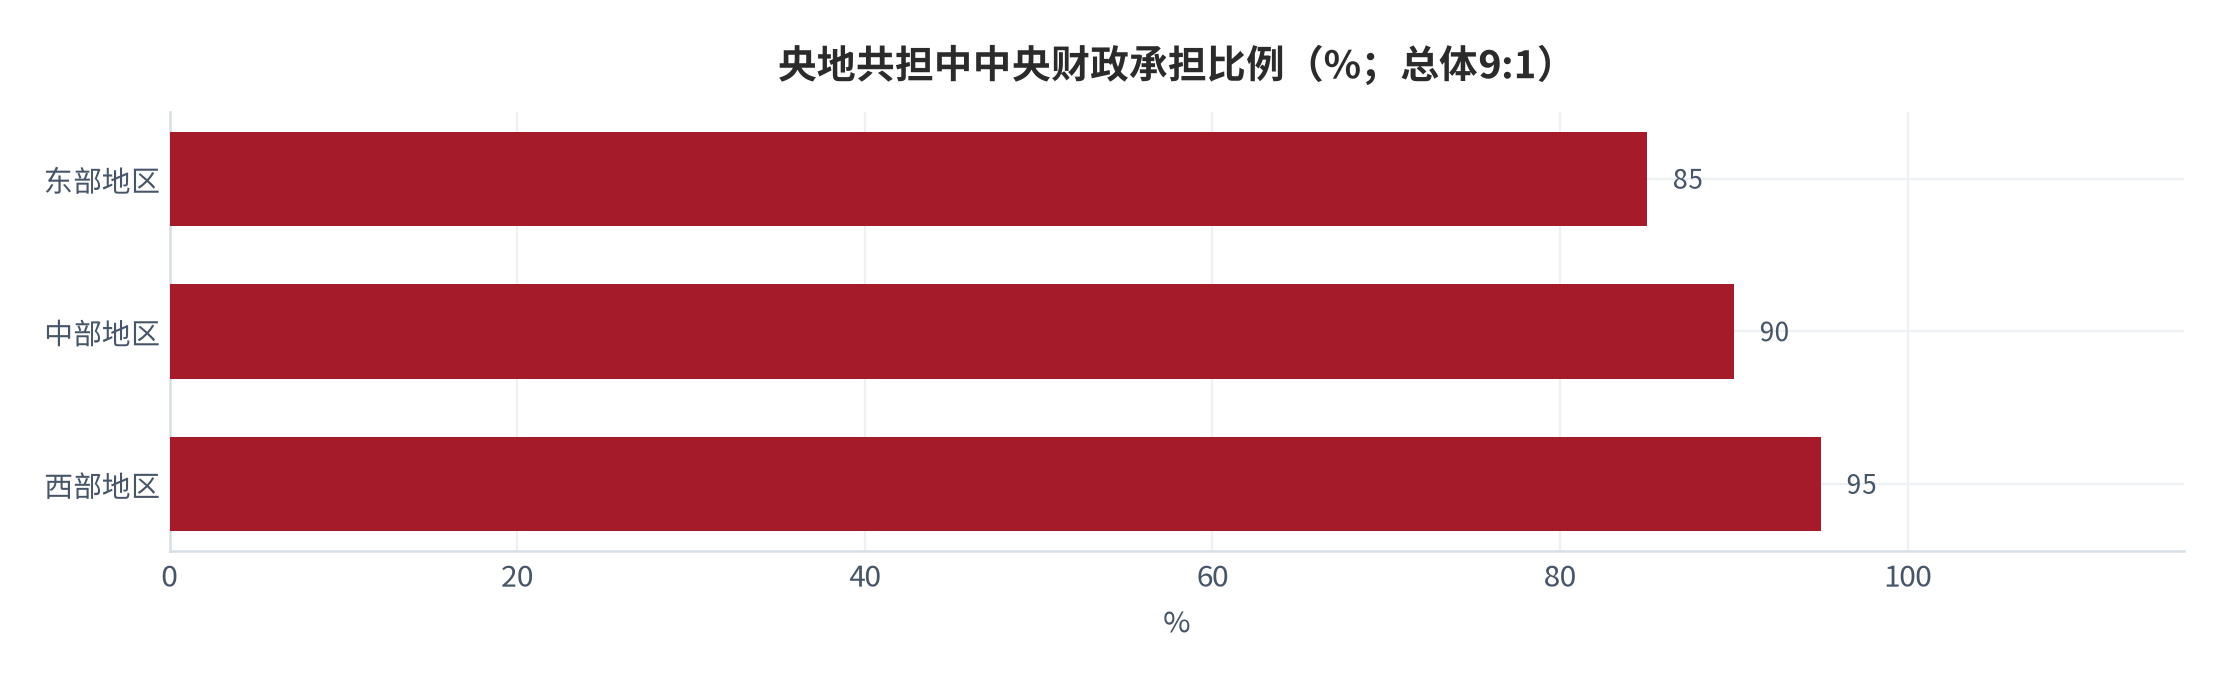
| 央地分担 | 总体 9:1 | 东部中央 85%/中部 90%/西部 95% [1] |
资金机制的关键是「定比 + 央地共担」。补贴由固定金额改为按售价比例(家电 15%–20%、数码 15% 封顶 500 元)[1][2],既降低中高端消费决策门槛,又避免定额补贴被低价机套利;央地 9:1 且中央对西部承担更高比例 [1],体现区域均衡。
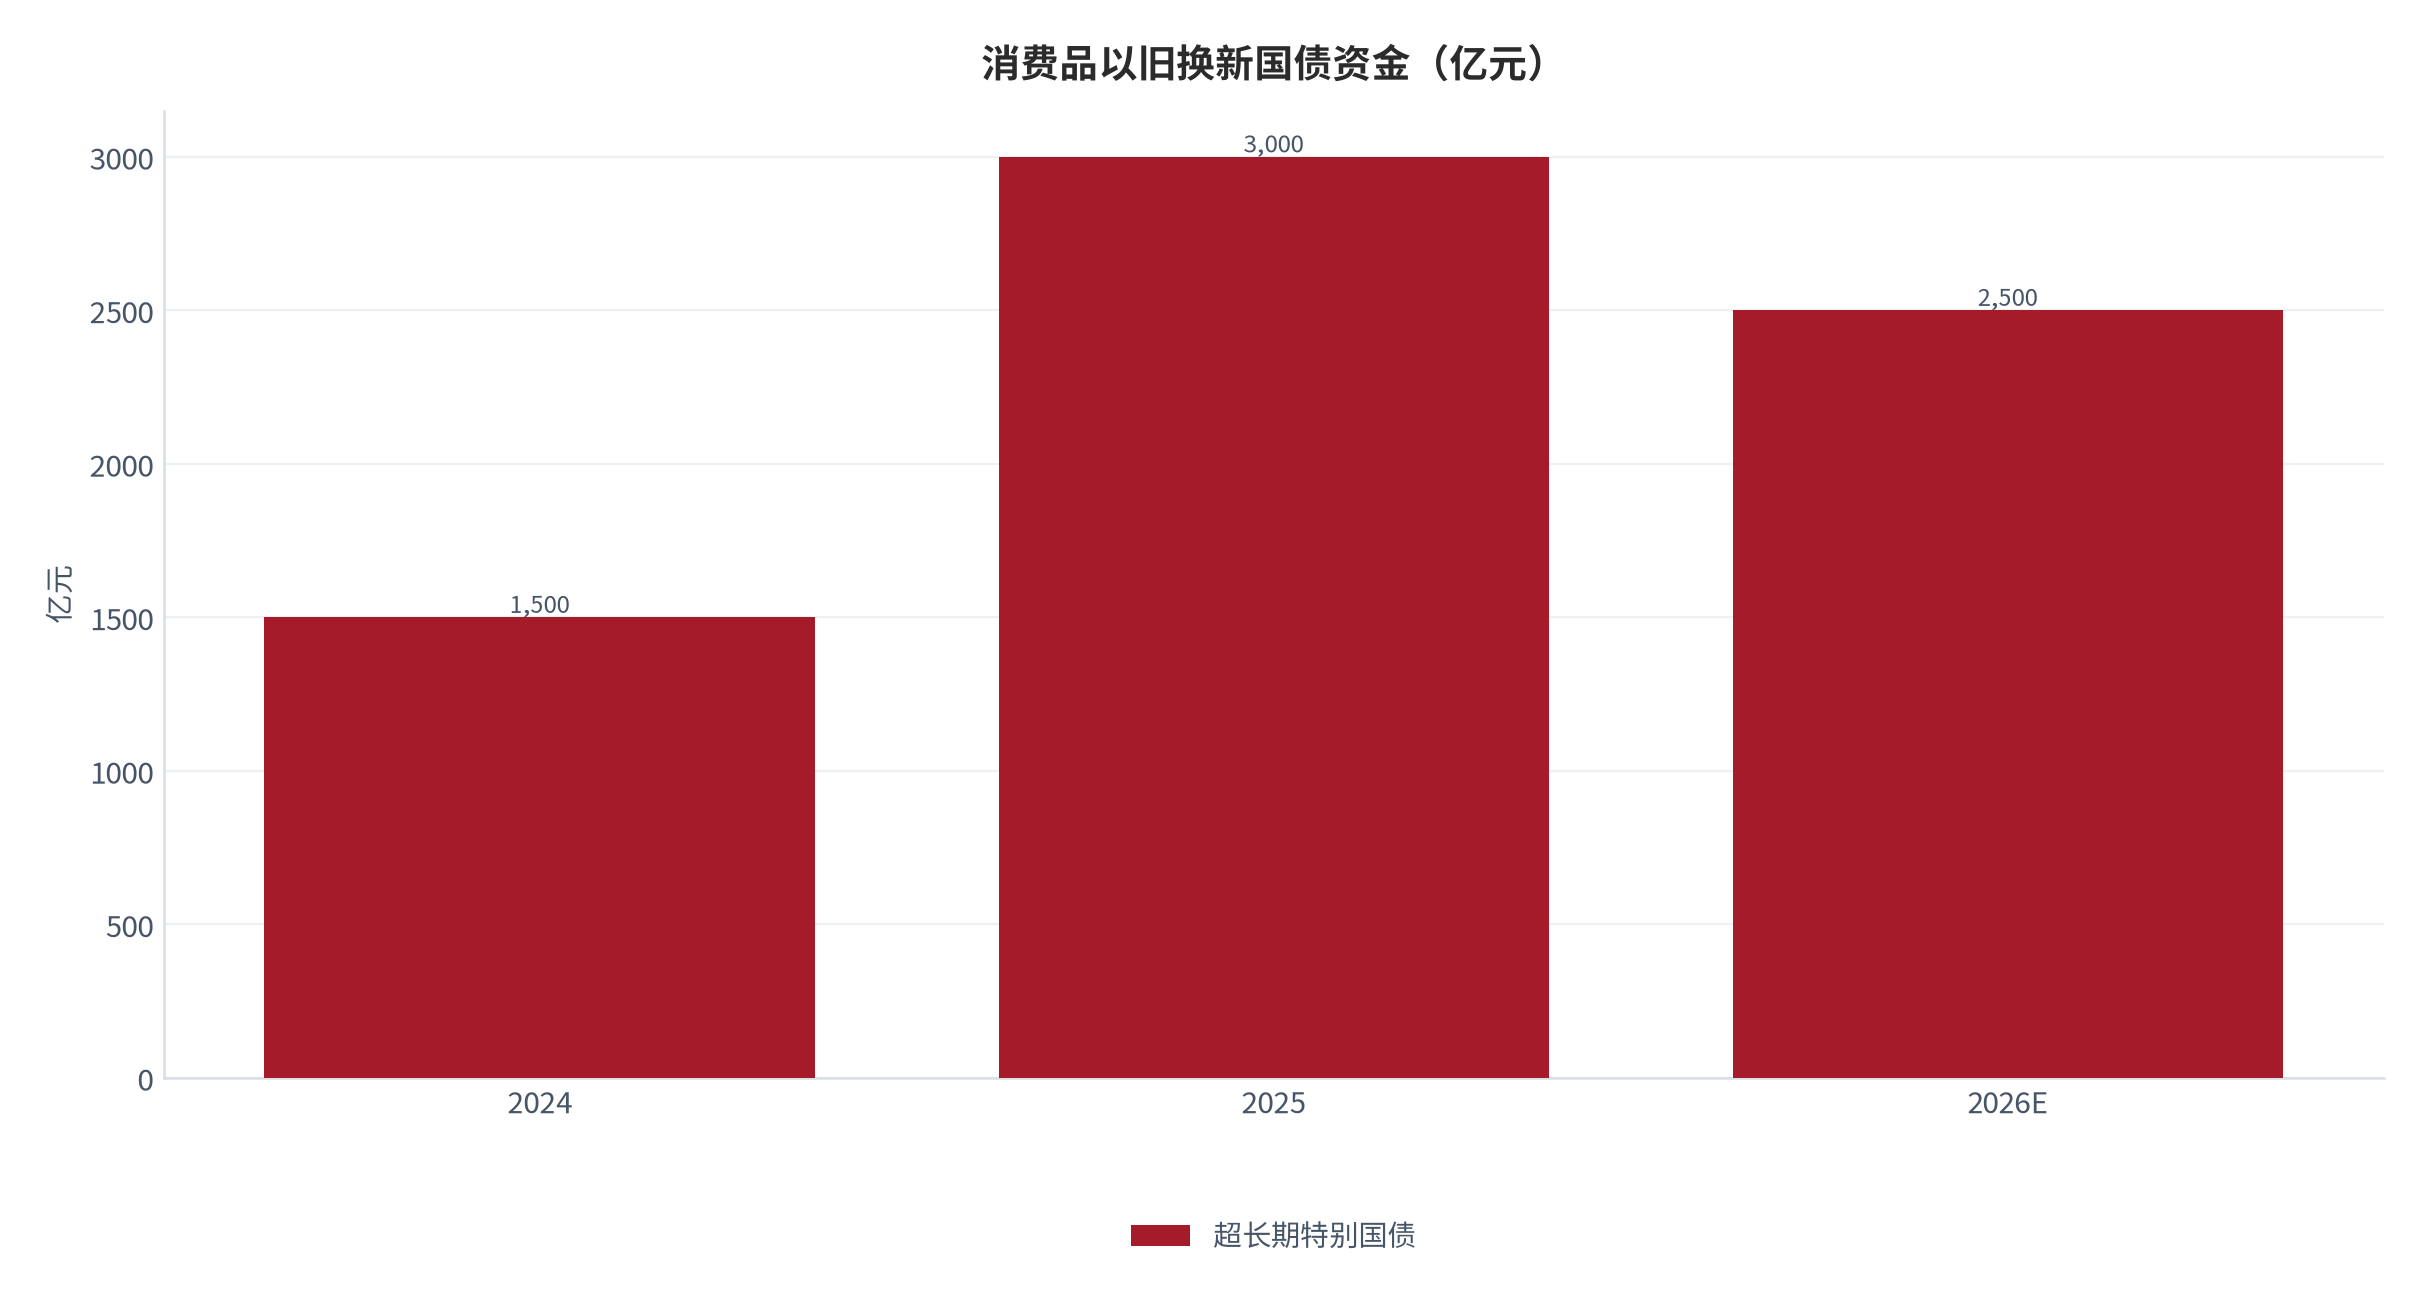
资金下达节奏也影响效率。2025 年 3000 亿元国债按年加力扩围,2026 年改为按季度分四批各 625 亿元平稳下达 [4],避免年初「钱等项目」或年末「项目等钱」的脉冲式波动;与「618」「双 11」等消费节点错位衔接,使补贴在需求高峰精准触达,这是撬动比能从 7.8 升至 10.3 的节奏前提 [4]。
02补贴品类与力度
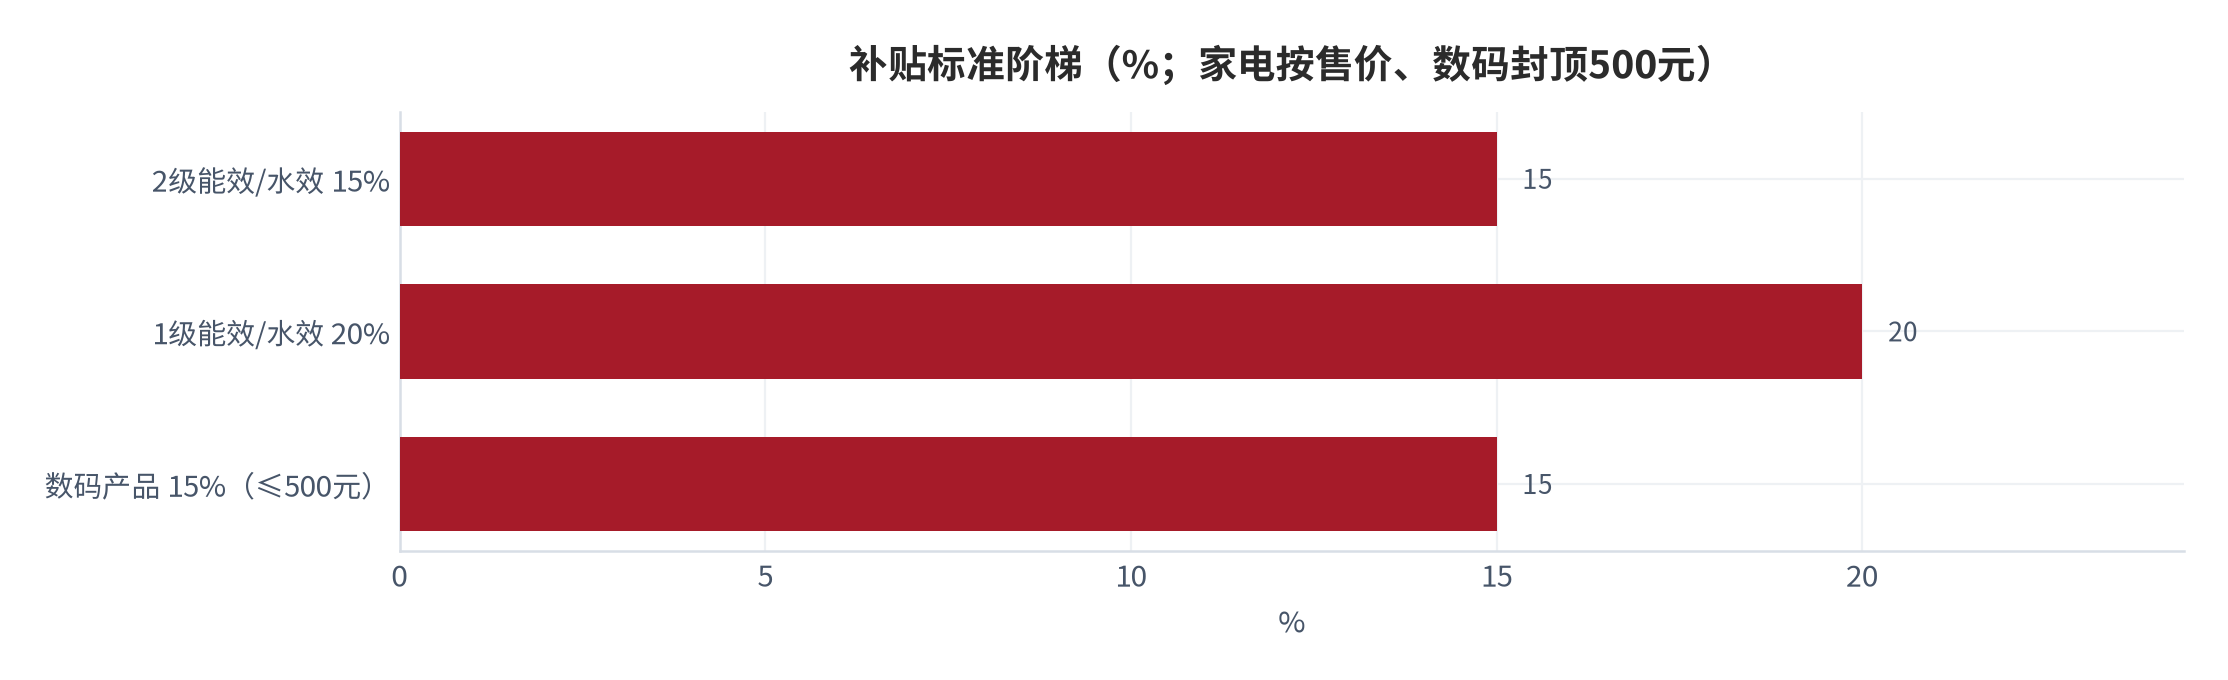
补贴品类与力度设计精准对接「绿色智能」需求。基础品类为 2 级及以上能效/水效的 8 类家电,补贴售价 15%;购买 1 级及以上再额外补贴 5%(合计 20%)[1]。2025 年扩至 12 类(新增微波炉、净水器、洗碗机、电饭煲),并叠加手机等 3 类数码产品购新补贴(15%、封顶 500 元)[2]。能效阶梯把财政补贴导向高能效产品,2024 年 1 级能效家电销售额占比高达 90% [3]。
政策成效已被数据验证:2024 年超 3700 万名消费者购买八大类家电 6200 多万台、销售额 2700 亿元 [3];2025 年截至 3 月 23 日,2020.8 万名消费者购买 12 大类 2757.2 万台、带动销售 930.8 亿元 [8]。商务部口径「2024 年 8 月至今」购买以旧换新家电近 9000 万台 [8],量级持续放大。
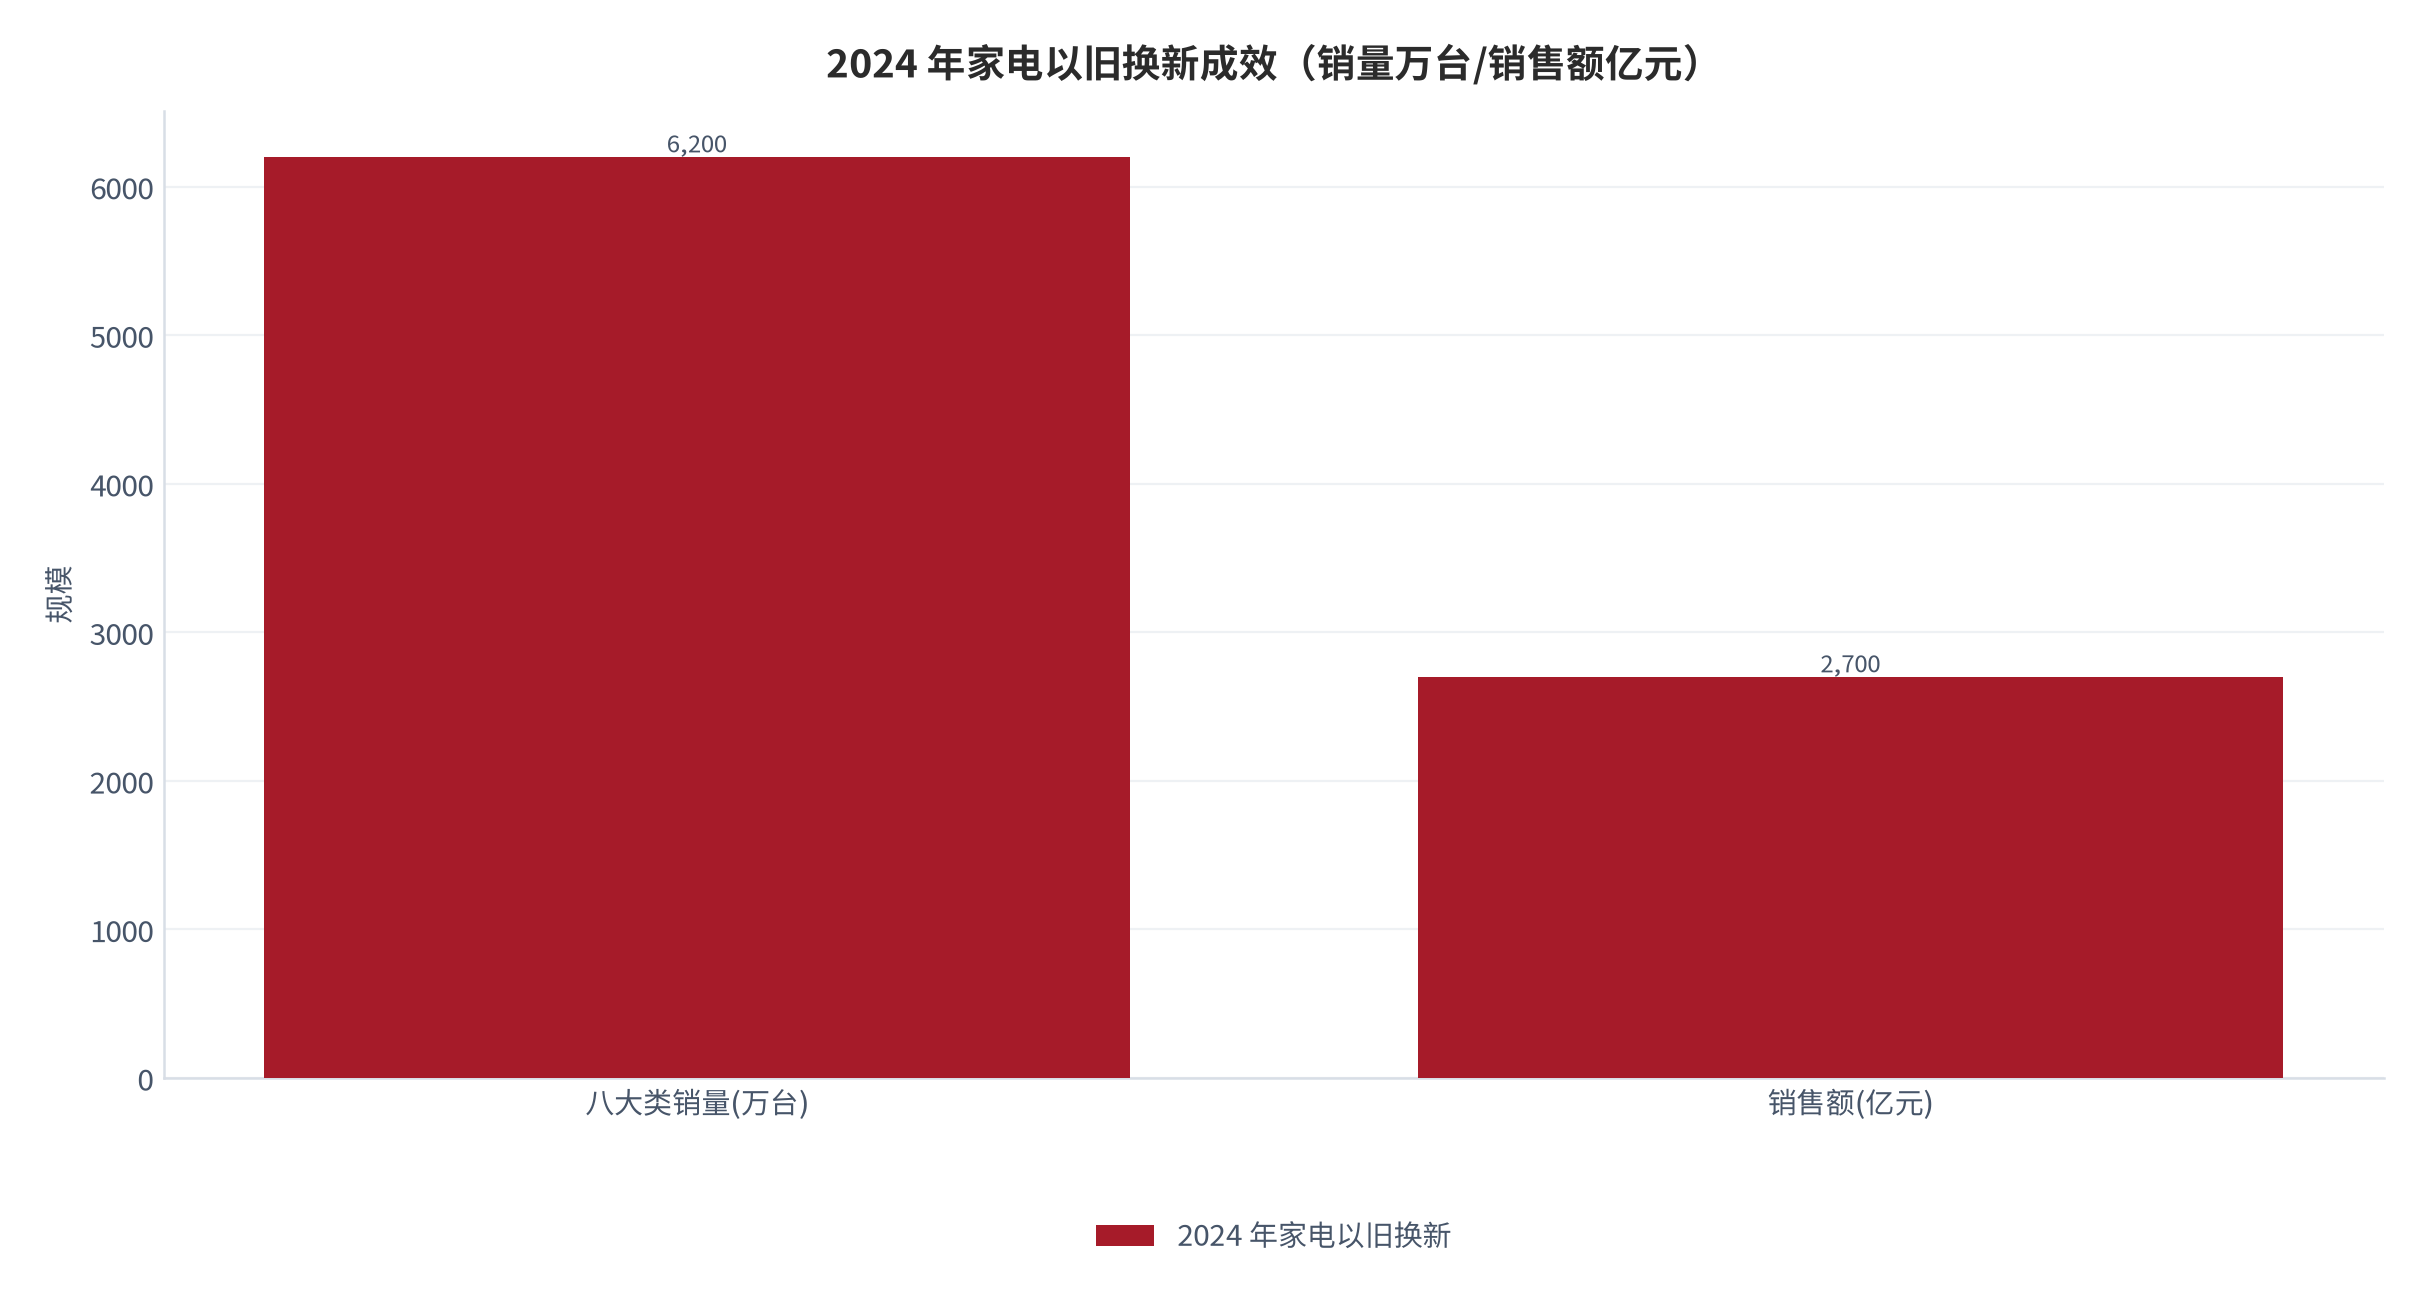
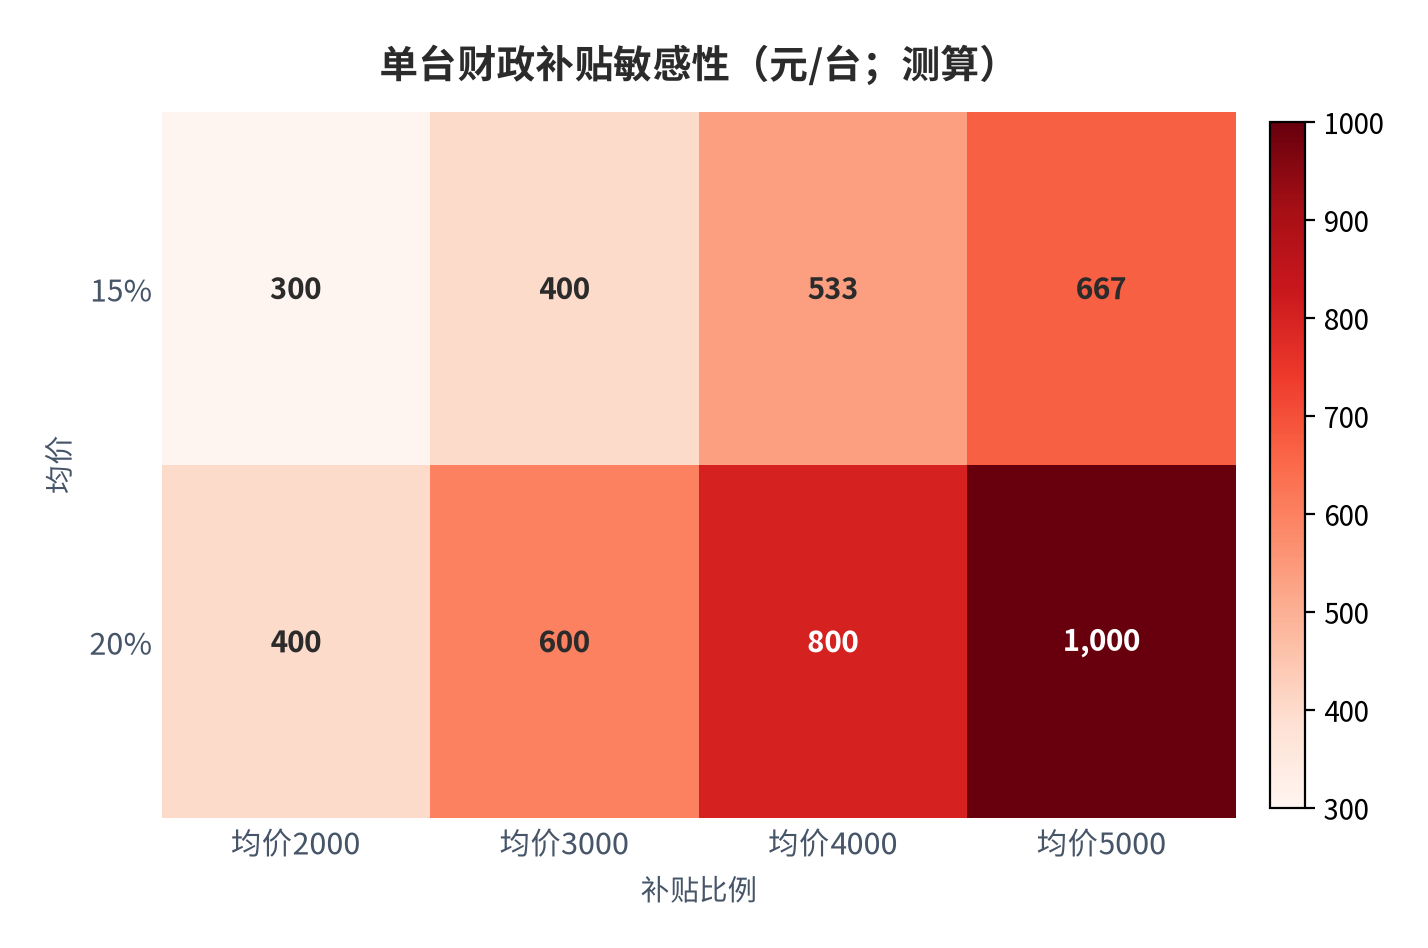
需要提示:上述 2700 亿元是「带动销售额」而非「财政补贴额」。按家电均价约 3000 元、补贴比例 15%–20% 测算,单台财政补贴约 450–600 元(测算)[12];对应 6200 万台的政策财政投入约 280–370 亿元(测算,含央地合计)[11]。撬动比的本质,正是用这数百亿国债撬动数千亿消费。
03财政资金效率
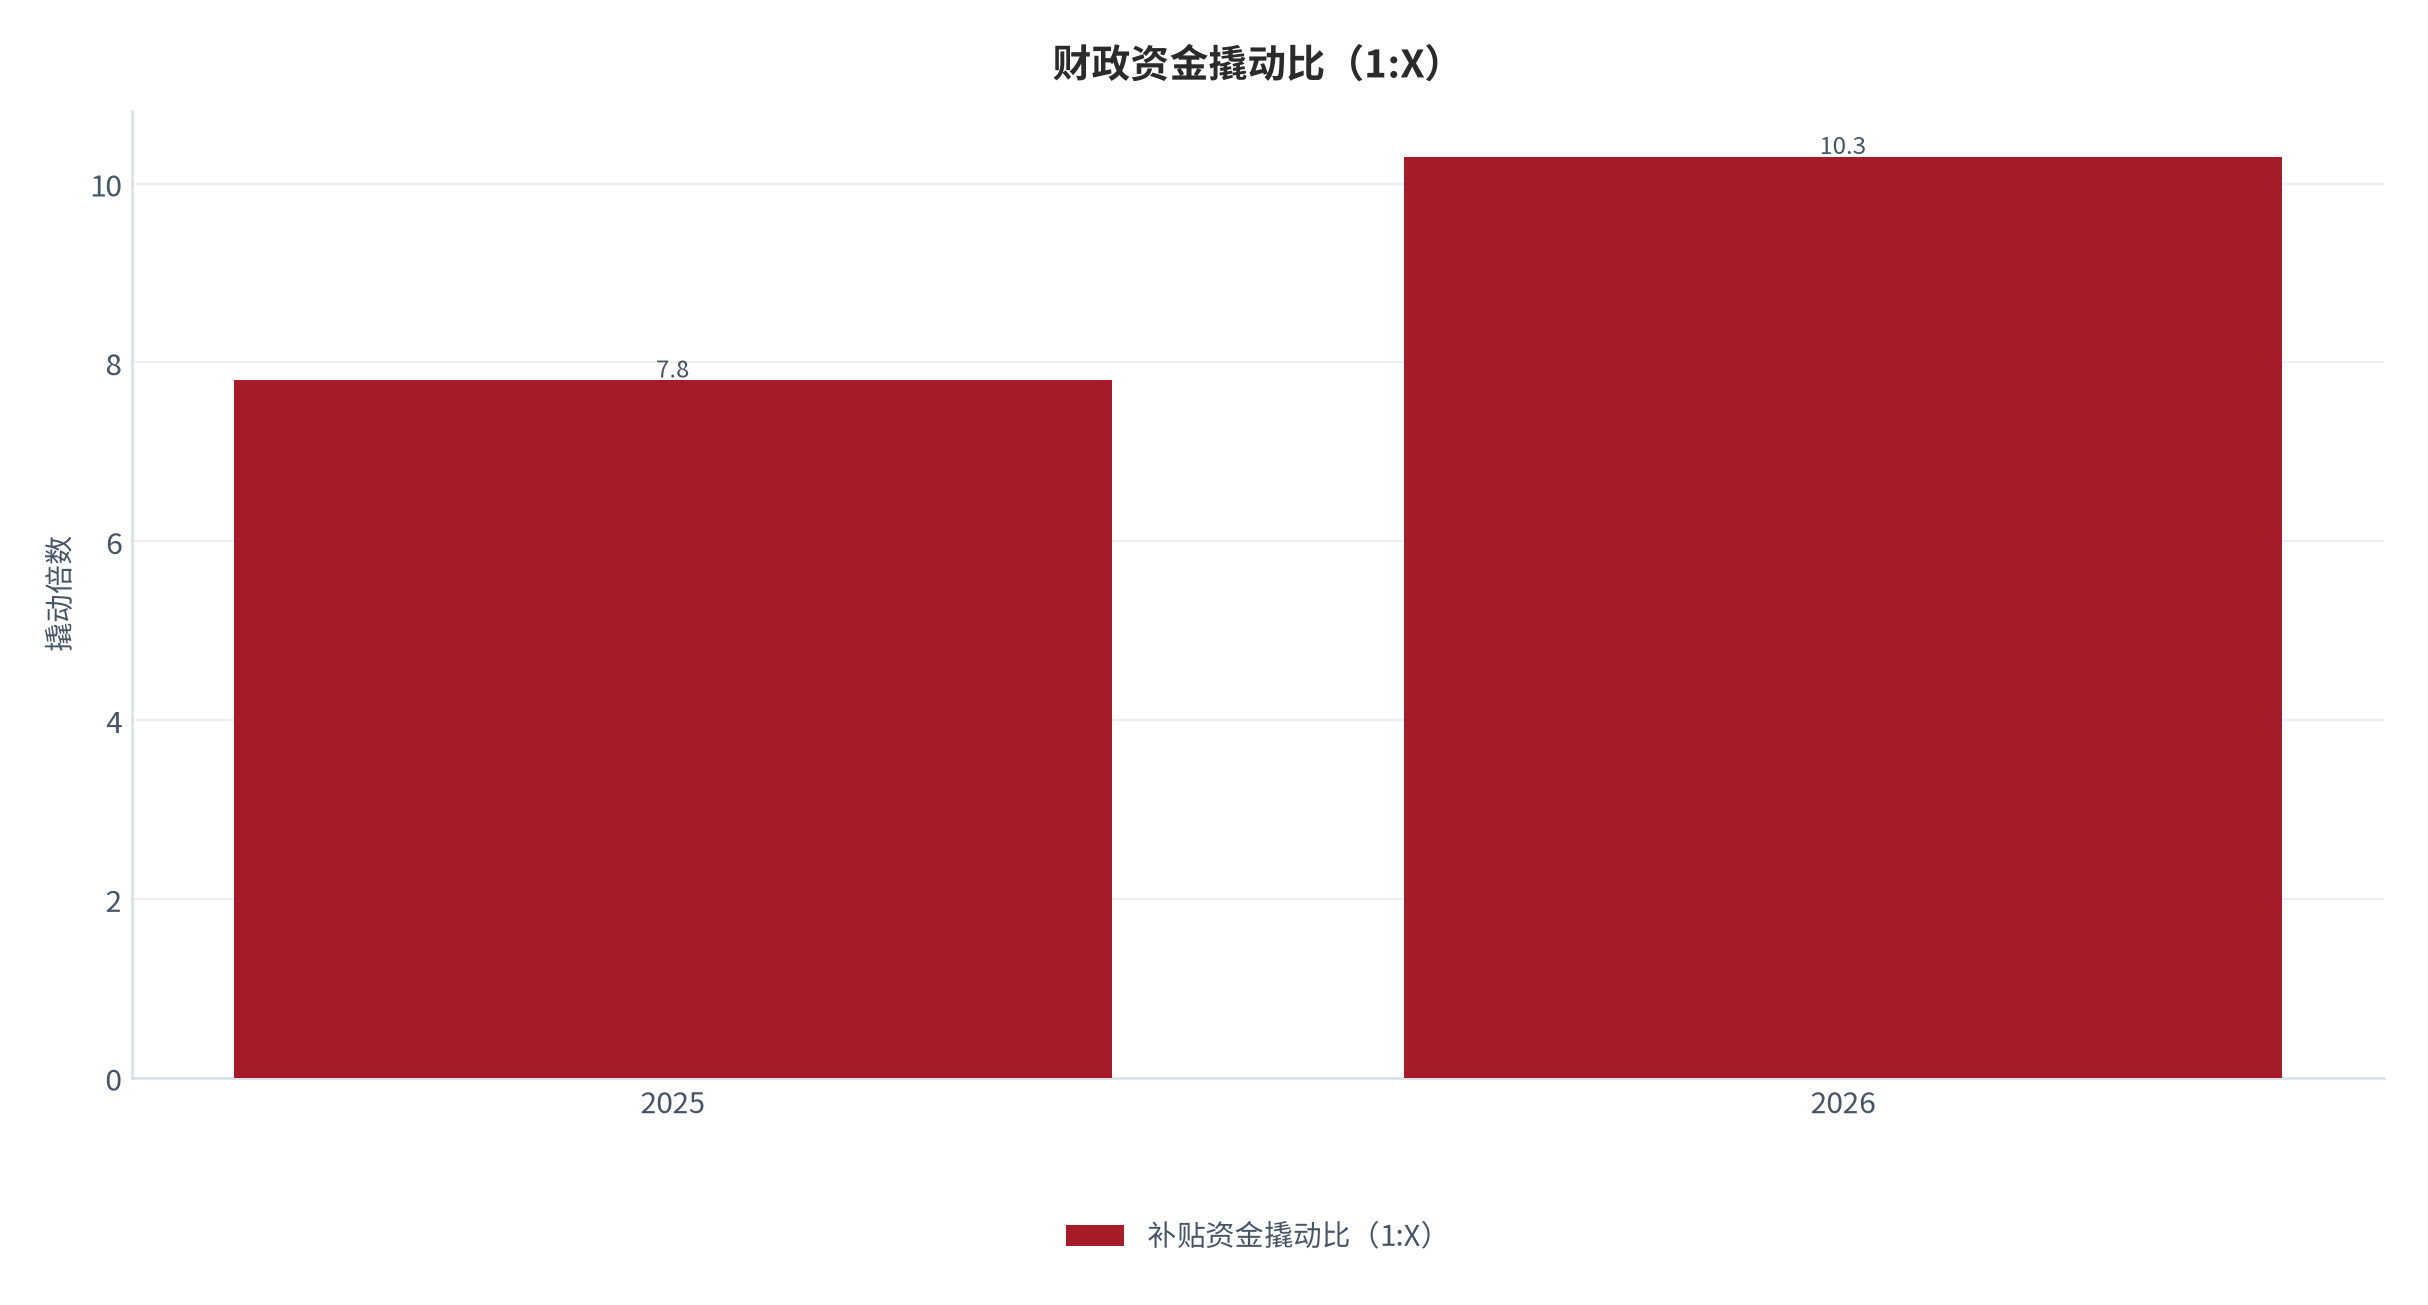
财政资金效率用「撬动比」衡量:每 1 元补贴撬动的居民消费。2025 年该比值为 1:7.8,2026 年升至 1:10.3(截至 6 月 20 日,销售额超 1 万亿元、惠及 1.36 亿人次)[4]。撬动比跃升来自四处优化:定比替代定额、品类有序扩围、资金按季度平稳下达、与「618」等大促共振 [4]。
央地 9:1 的分担结构放大了杠杆。中央承担主要部分(东部 85%/中部 90%/西部 95%)[1],地方仅配套 10%,使有限地方财力被国债「放大十倍」使用;同时「用完即止、未用完收回中央」的季度清算机制 [2],抑制资金沉淀与骗补空间。
04回收链条:从交旧到拆解
回收链条是政策绿色成色的第二战场。2024 年废旧家电回收量超 63 万吨、同比 +14.83%,废旧家电规范化拆解数量同比增超 20% [3];废弃电器电子产品全年规范拆解处理量约 9200 万台 [5]。回收量上行与补贴刺激换新同步,说明「交旧—购新—拆解」闭环正在形成。
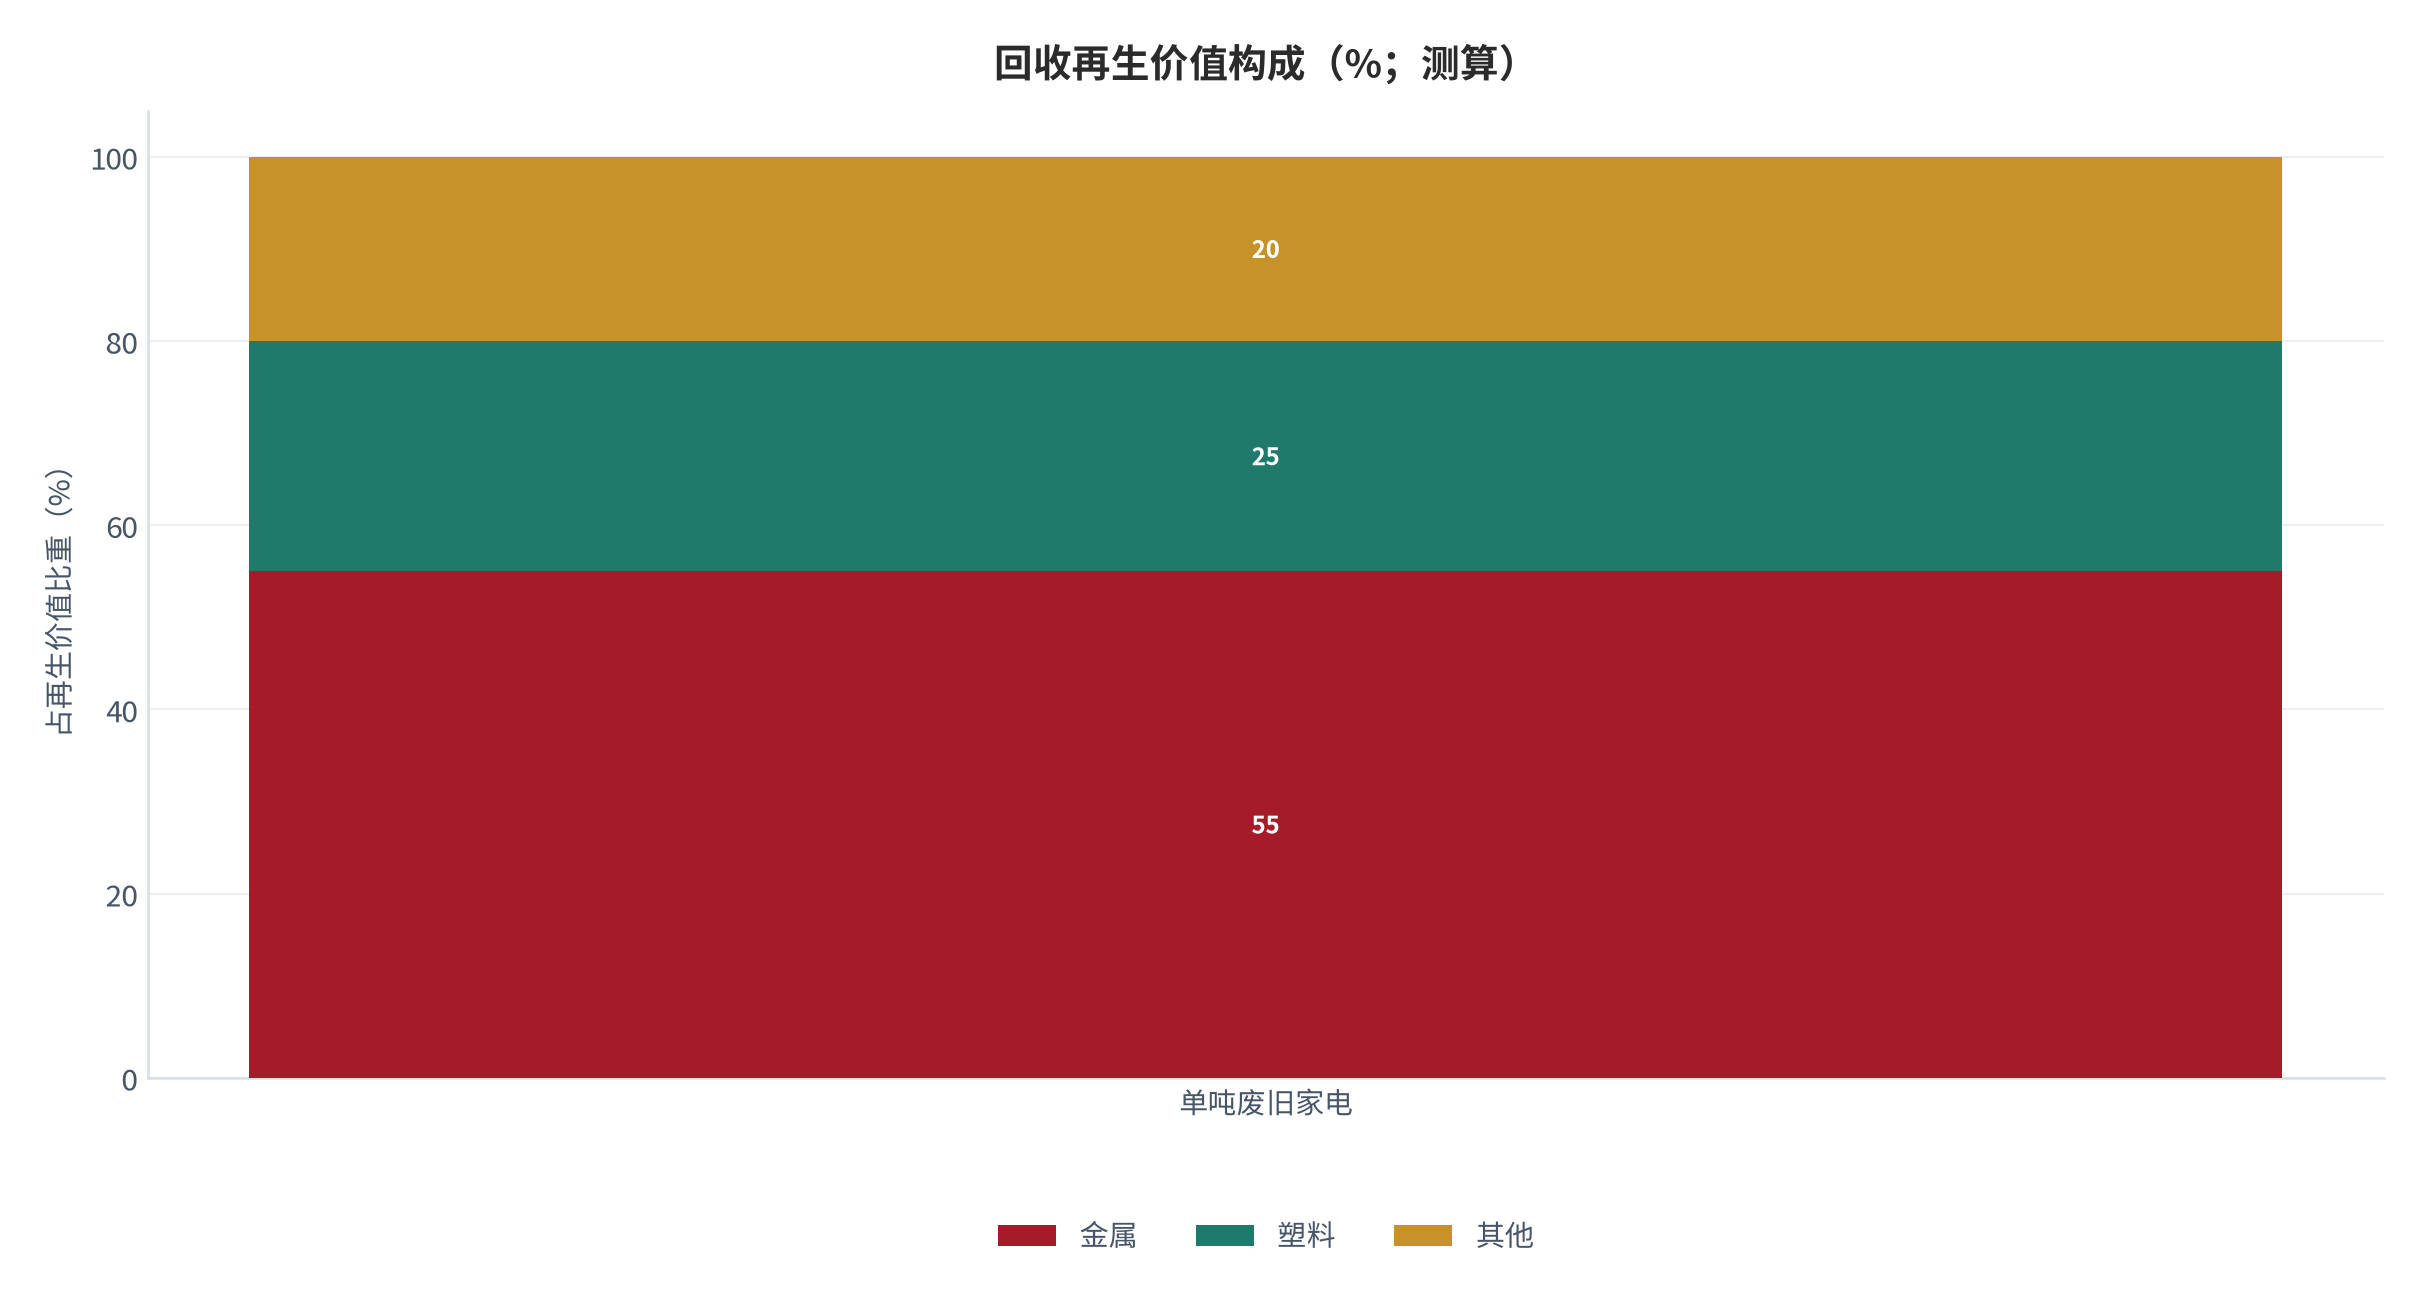
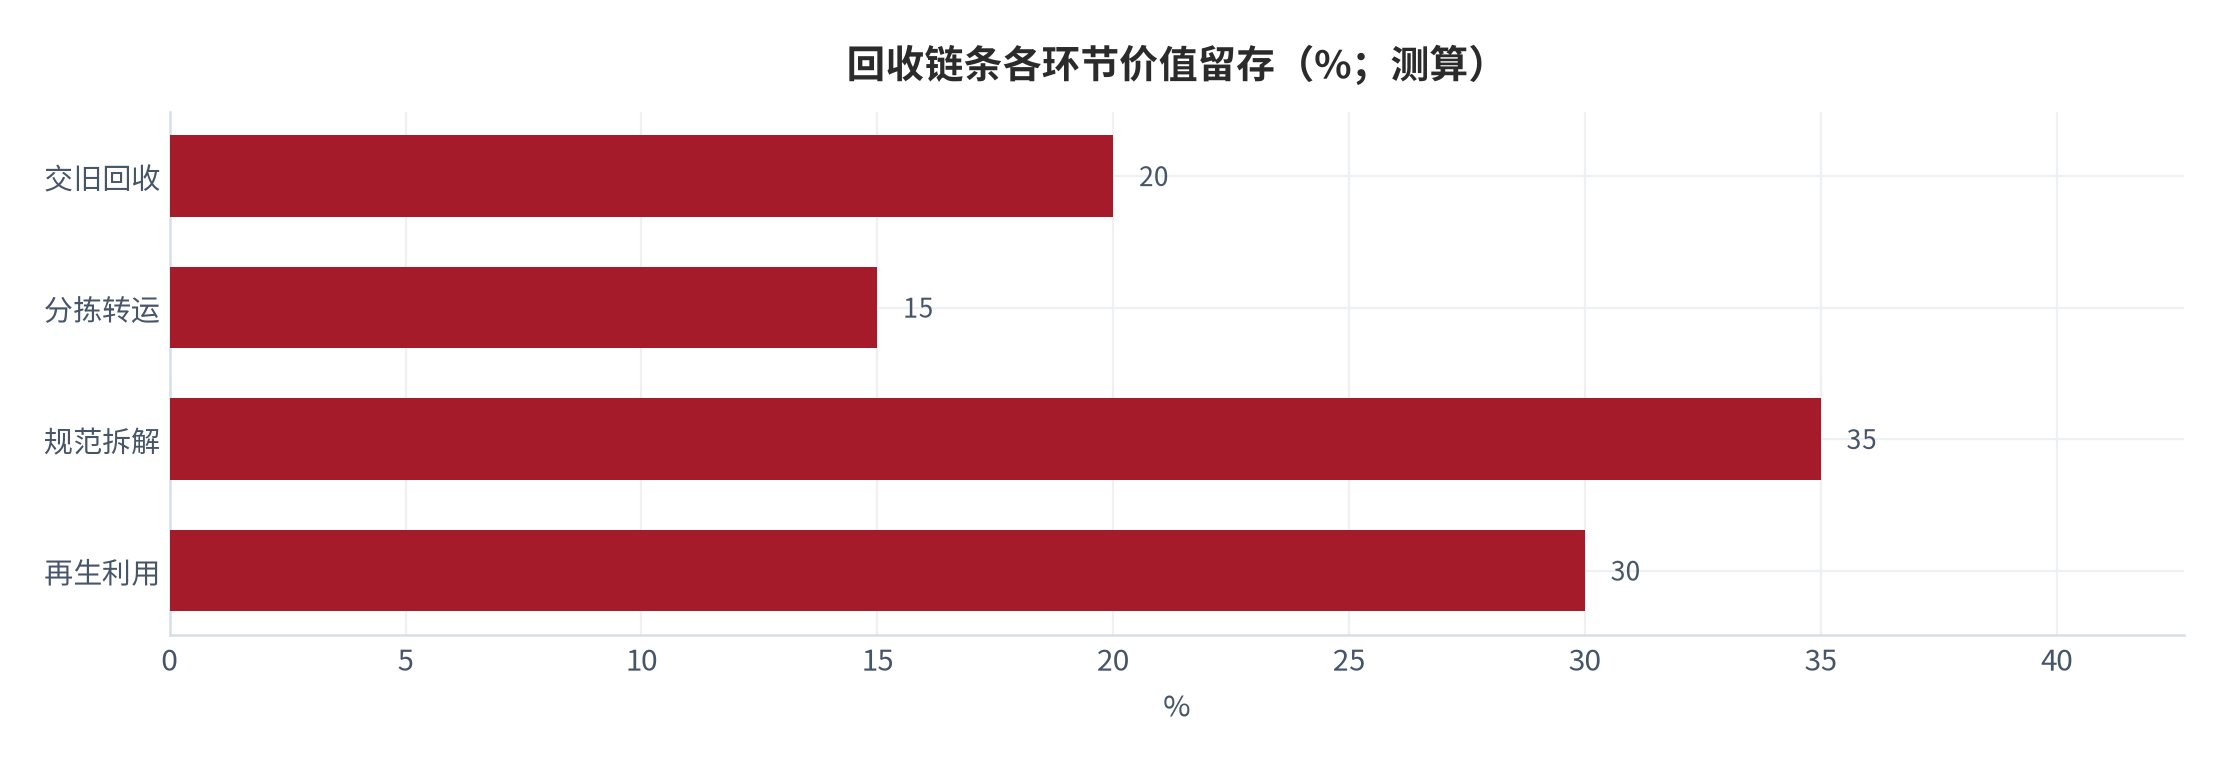
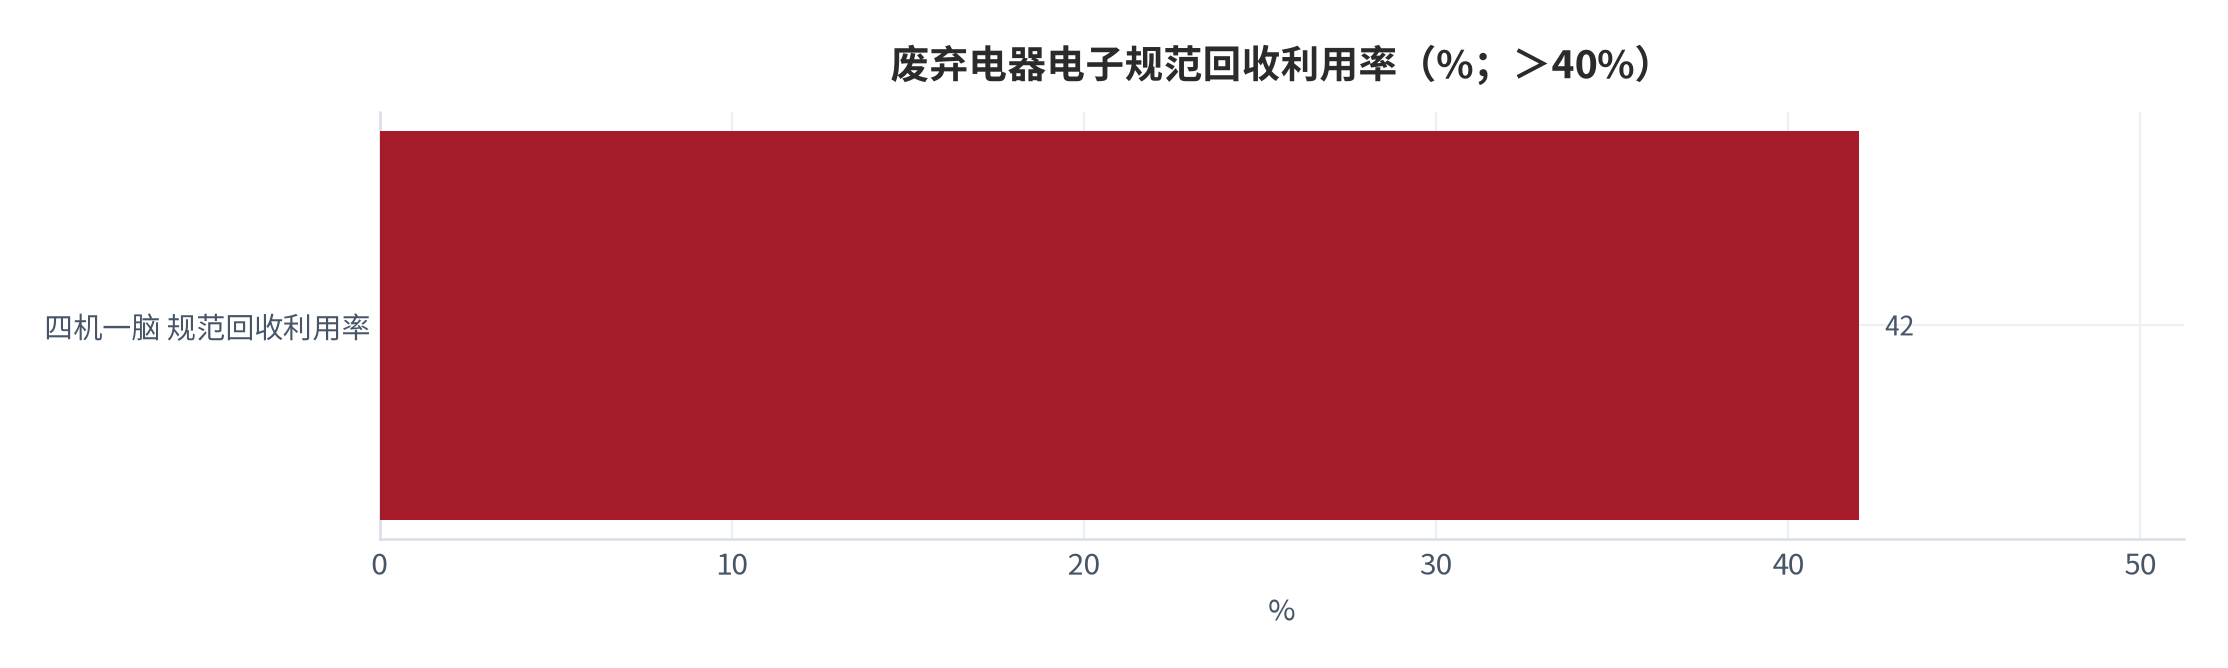
链条价值留存集中在「规范拆解」与「再生利用」两端(测算各约 35%、30%)[13]:非正规小作坊只做粗暴拆解、金属贱卖、危废乱排,价值与环境双双漏损;正规拆解企业凭资质与环保设备把价值留在体系内。2024 年「四机一脑」2012–2024 年规范处理处置超 9.6 亿台,规范回收利用率超 40% [5]。
05再生利用与资源化
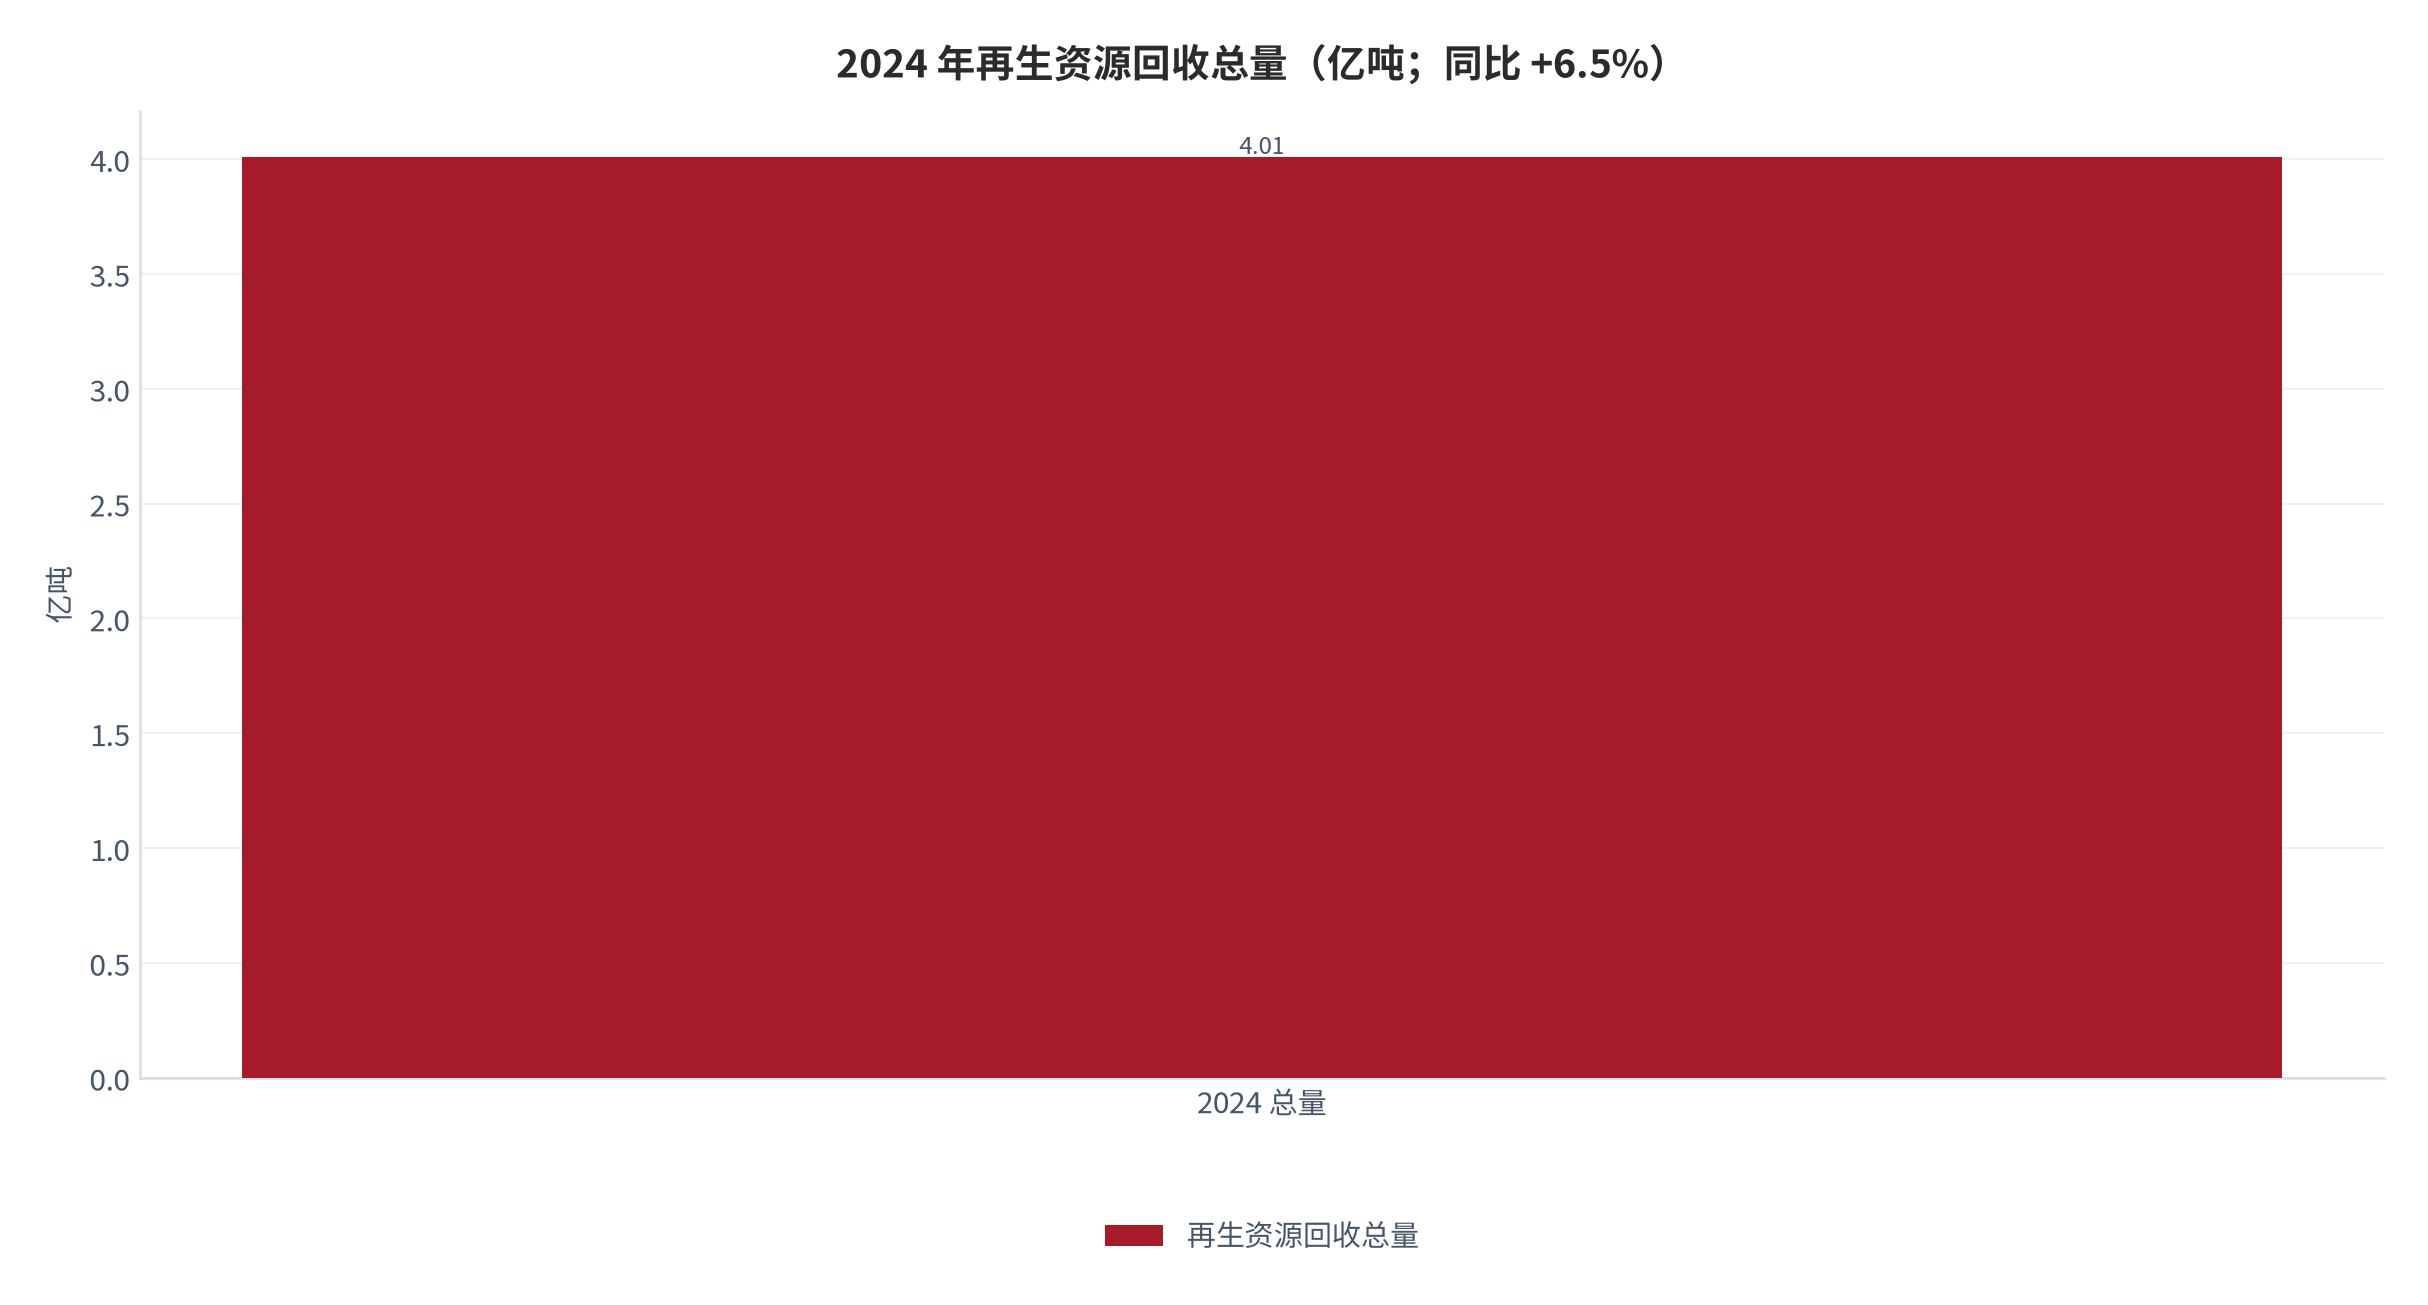
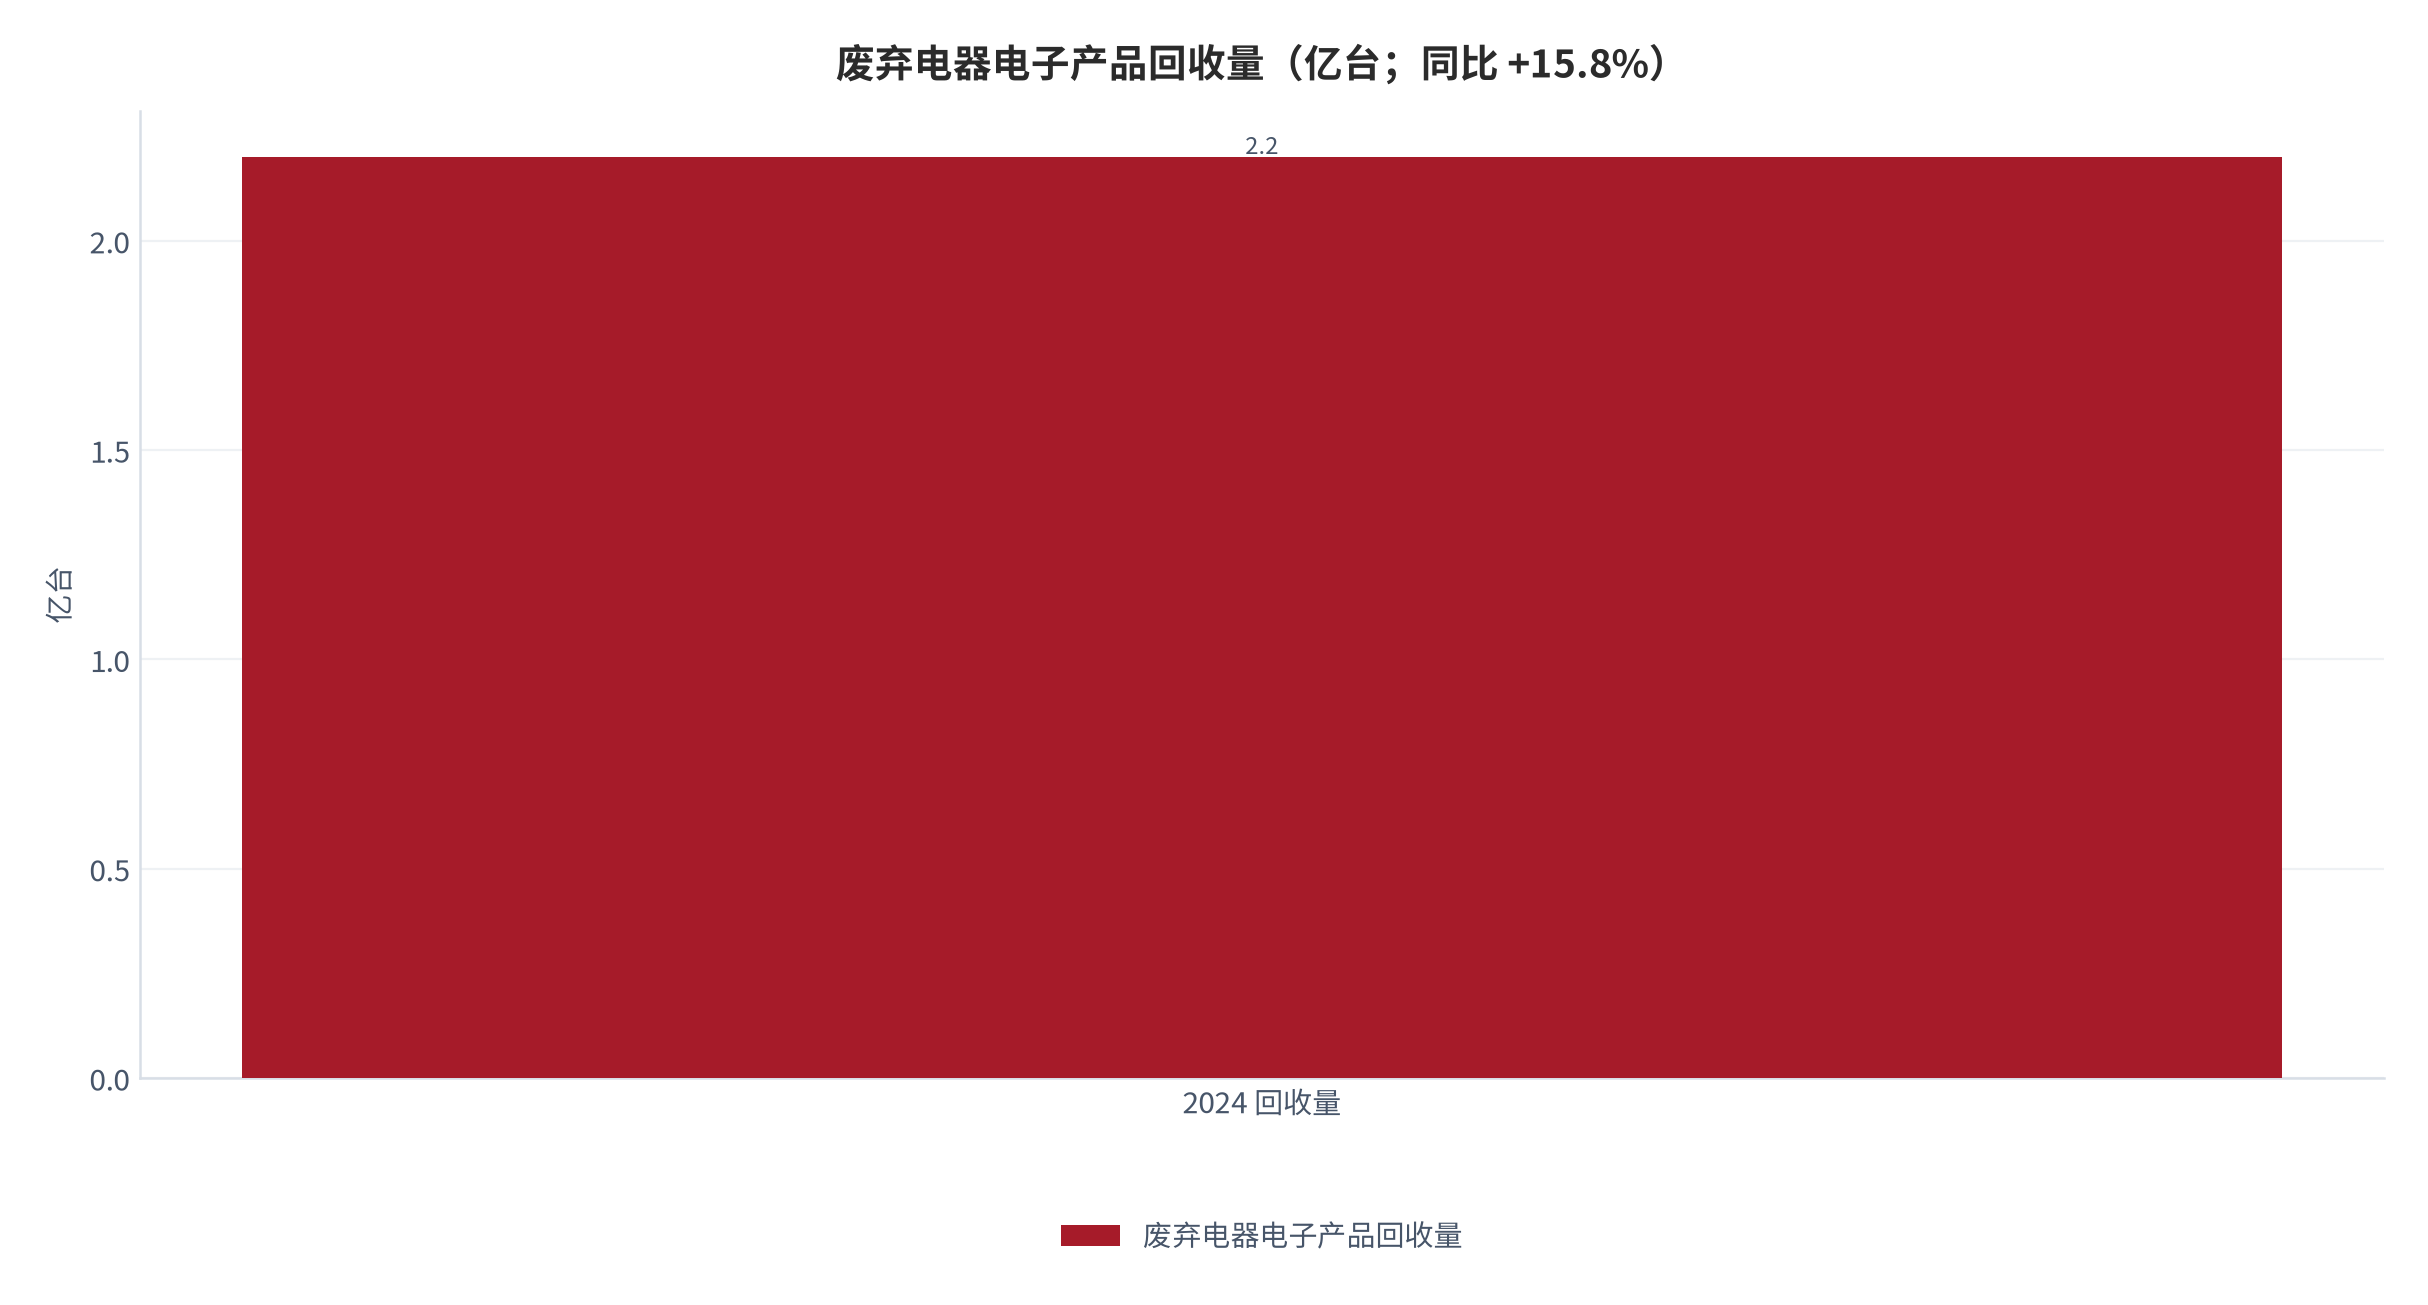
再生利用是闭环的经济与减碳落点。2024 年我国再生资源回收总量约 4.01 亿吨、同比 +6.5%、回收价值约 1.34 万亿元 [6];其中废弃电器电子产品回收量达 2.2 亿台、创历史新高(+15.8%)[6]。废旧家电中金属约占再生价值五成以上(测算)[13],是城市矿山的核心构成。
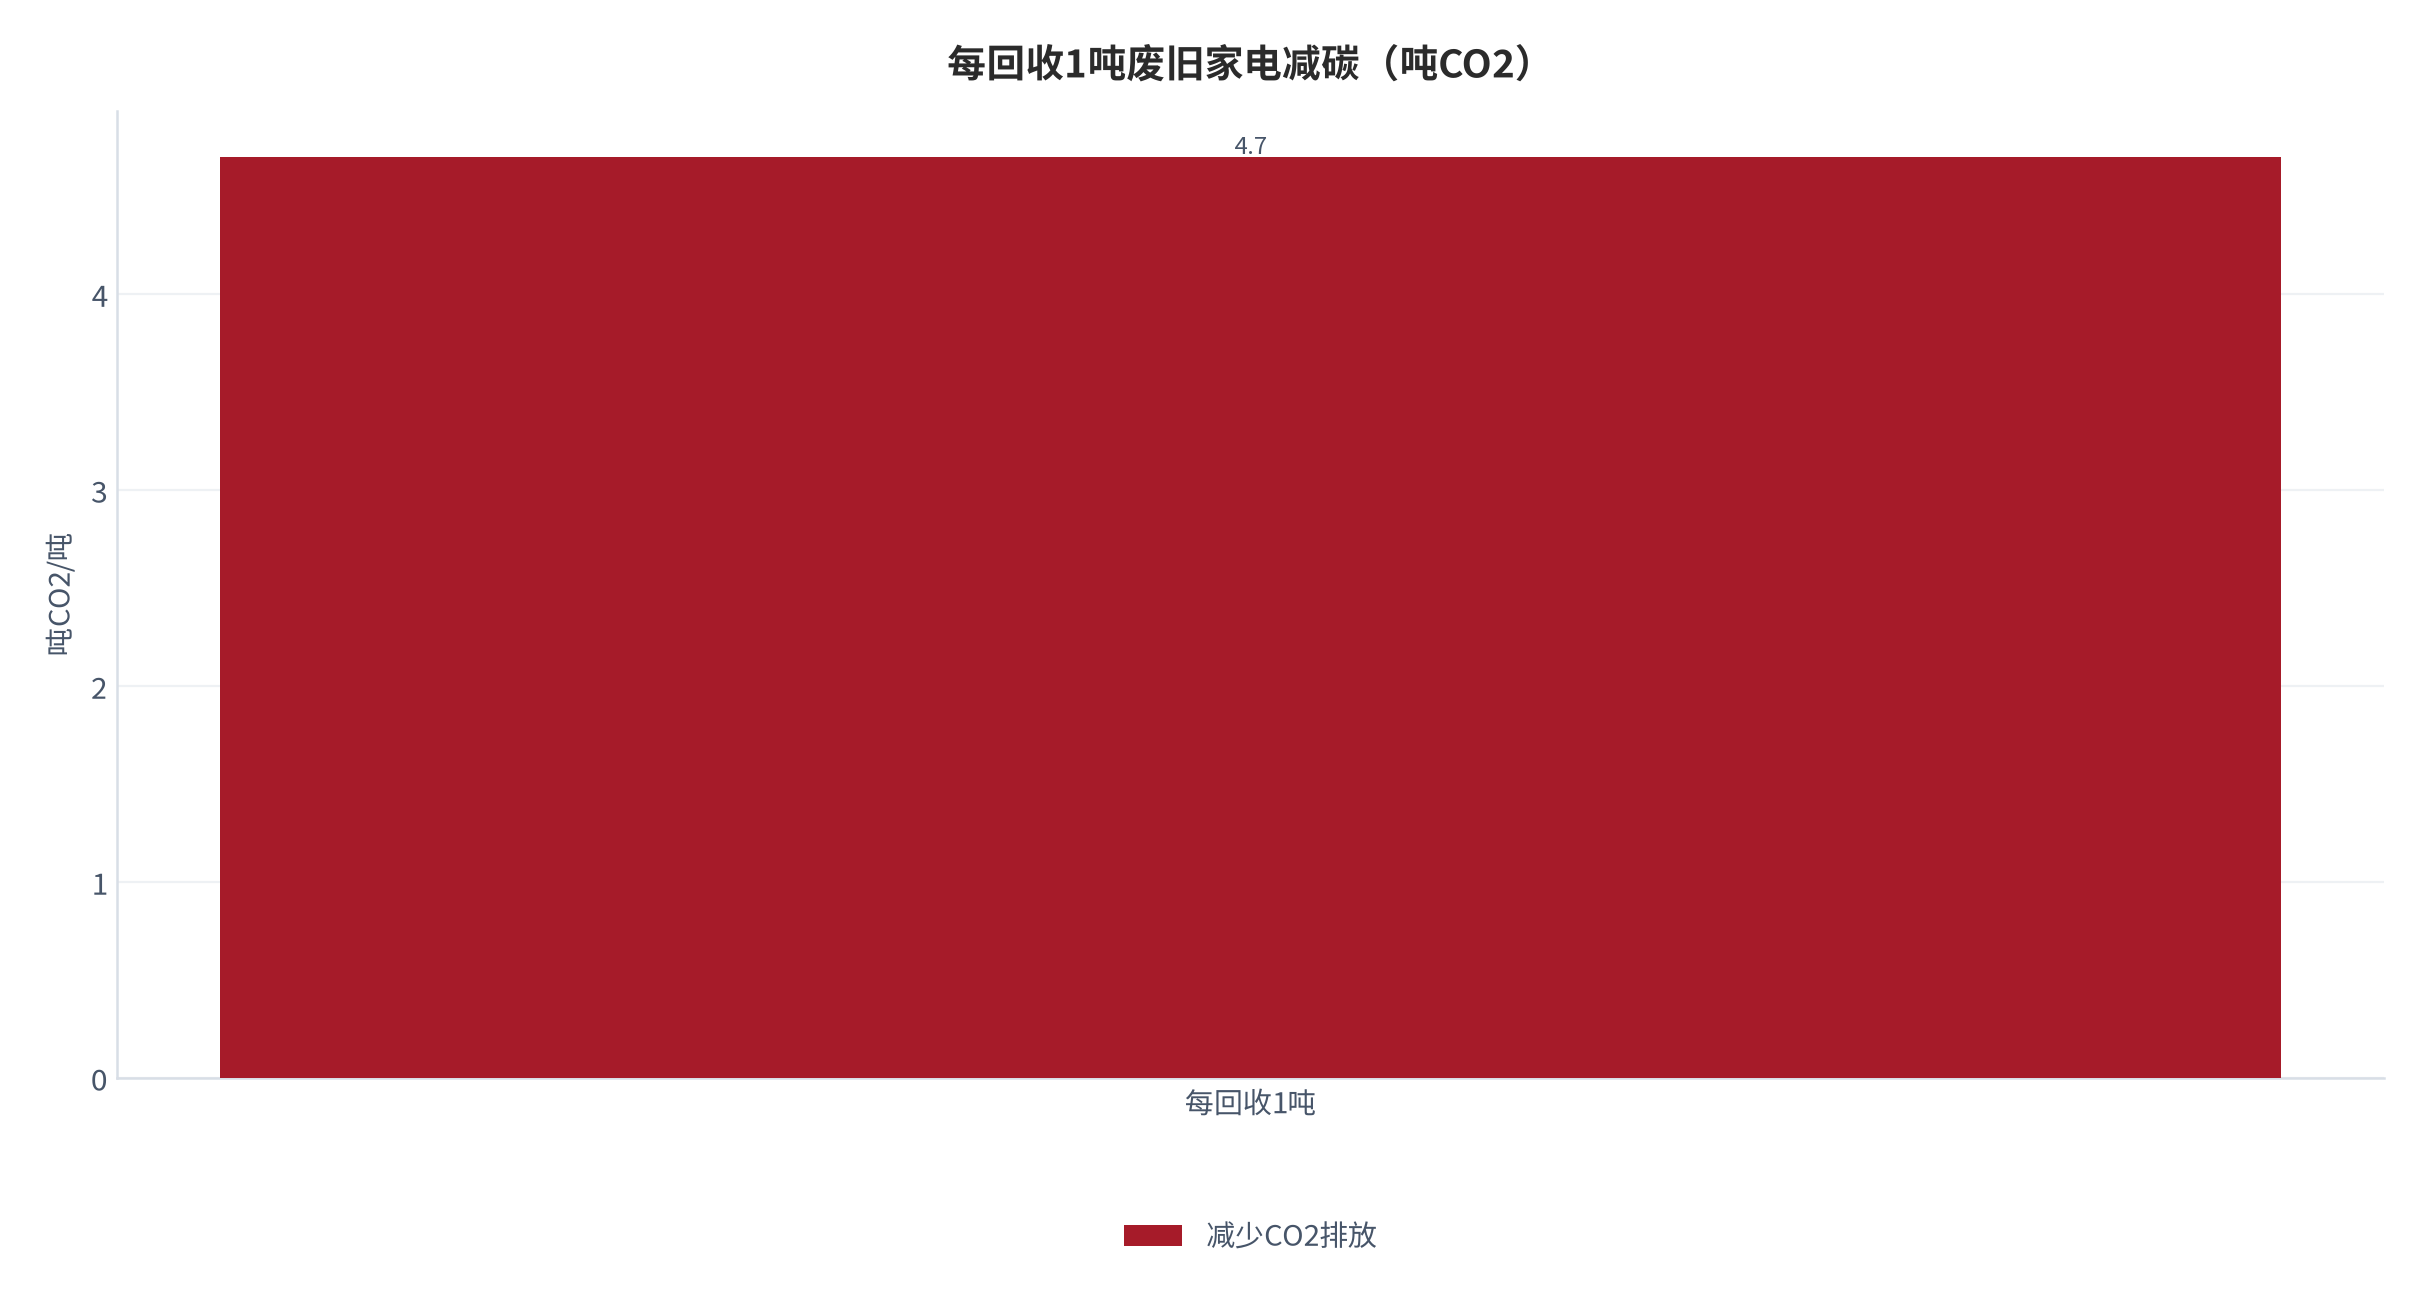
减碳账可观:每回收 1 吨废旧家电,拆解出的再生资源可减少二氧化碳等温室气体排放约 4.7 吨 [7];资源端,1 吨旧手机可累计提取约 400 克黄金,1 台报废汽车可回收钢铁约 800 公斤 [7]。再生不是「处理负担」,而是低碳原料供给。
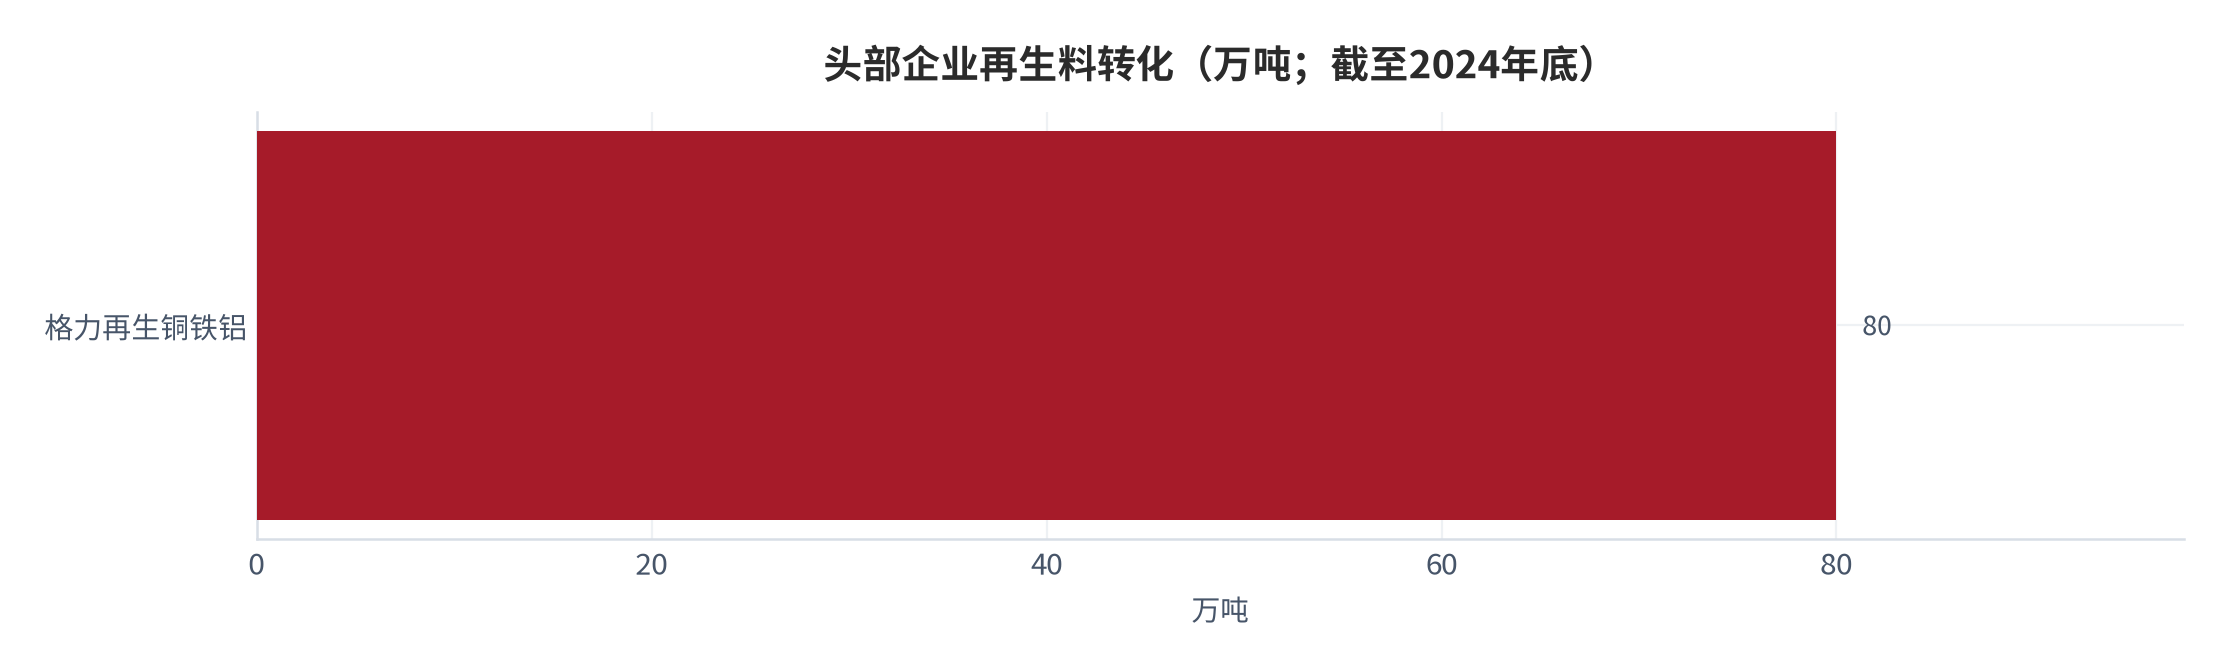
企业端已在跑通模式:格力电器建立废旧家电逆向物流回收平台,截至 2024 年底转化再生铜料、铁料、铝料等 80 余万吨 [7];中国资源循环集团组建成立,全国性功能性资源回收再利用平台加快建设 [3]。正规军扩产,是回收规范化与再生利用规模化的供给侧保障。
06资金闭环与风险防控
资金闭环是政策可持续的前提。中央通过大数据平台严防虚假交易、跨地区重复购买、大量囤货、骗补套补 [1];对废弃电器电子产品回收处理,2025 年中央财政继续安排专项资金、采取「以奖代补」方式支持规范拆解企业 [9]。「反向开票」制度深入实施,规范资源回收利用行业税收秩序 [2]。
风险点集中在两端:消费端「先涨价后打折」、套补骗补;回收端「作坊式」非法拆解与危废乱排 [2]。监管以「全链条闭环 + 数据比对」应对——要求参与企业将回收废家电交与正规拆解企业,并鼓励公众举报非法拆解 [1]。对骗取补贴资金行为依法移送司法机关 [1],这是财政效率不被侵蚀的底线。
对地方而言,「用完即止、未用完收回中央」的季度清算 [2] 既保证资金不断档,又防止沉淀与挪用;预拨部分资金到支付平台或经营主体,则降低企业垫资压力 [2]。机制设计本身就在平衡「撬动效率」与「资金安全」。
税收侧配套是闭环的隐性一环。「反向开票」制度深入实施,规范资源回收利用行业税收秩序 [2],既让正规拆解企业能合规取得进项抵扣、降低运营成本,也压缩小作坊「无票经营」的生存空间。财政补贴、回收资质与税收秩序三套工具同频,才把「绿色闭环」从口号落到台账 [2][9]。
07测算模型
本报告用「补贴额 × 撬动比 = 带动消费」与「回收量 × 单吨再生价值 = 循环收益」两套模型评估政策效能。给定家电财政补贴约 280–370 亿元(测算,6200 万台 × 单台 450–600 元)[11][12]、撬动比 10.3,则带动家电消费约 2900–3800 亿元,与官方 2700 亿元量级相互印证。
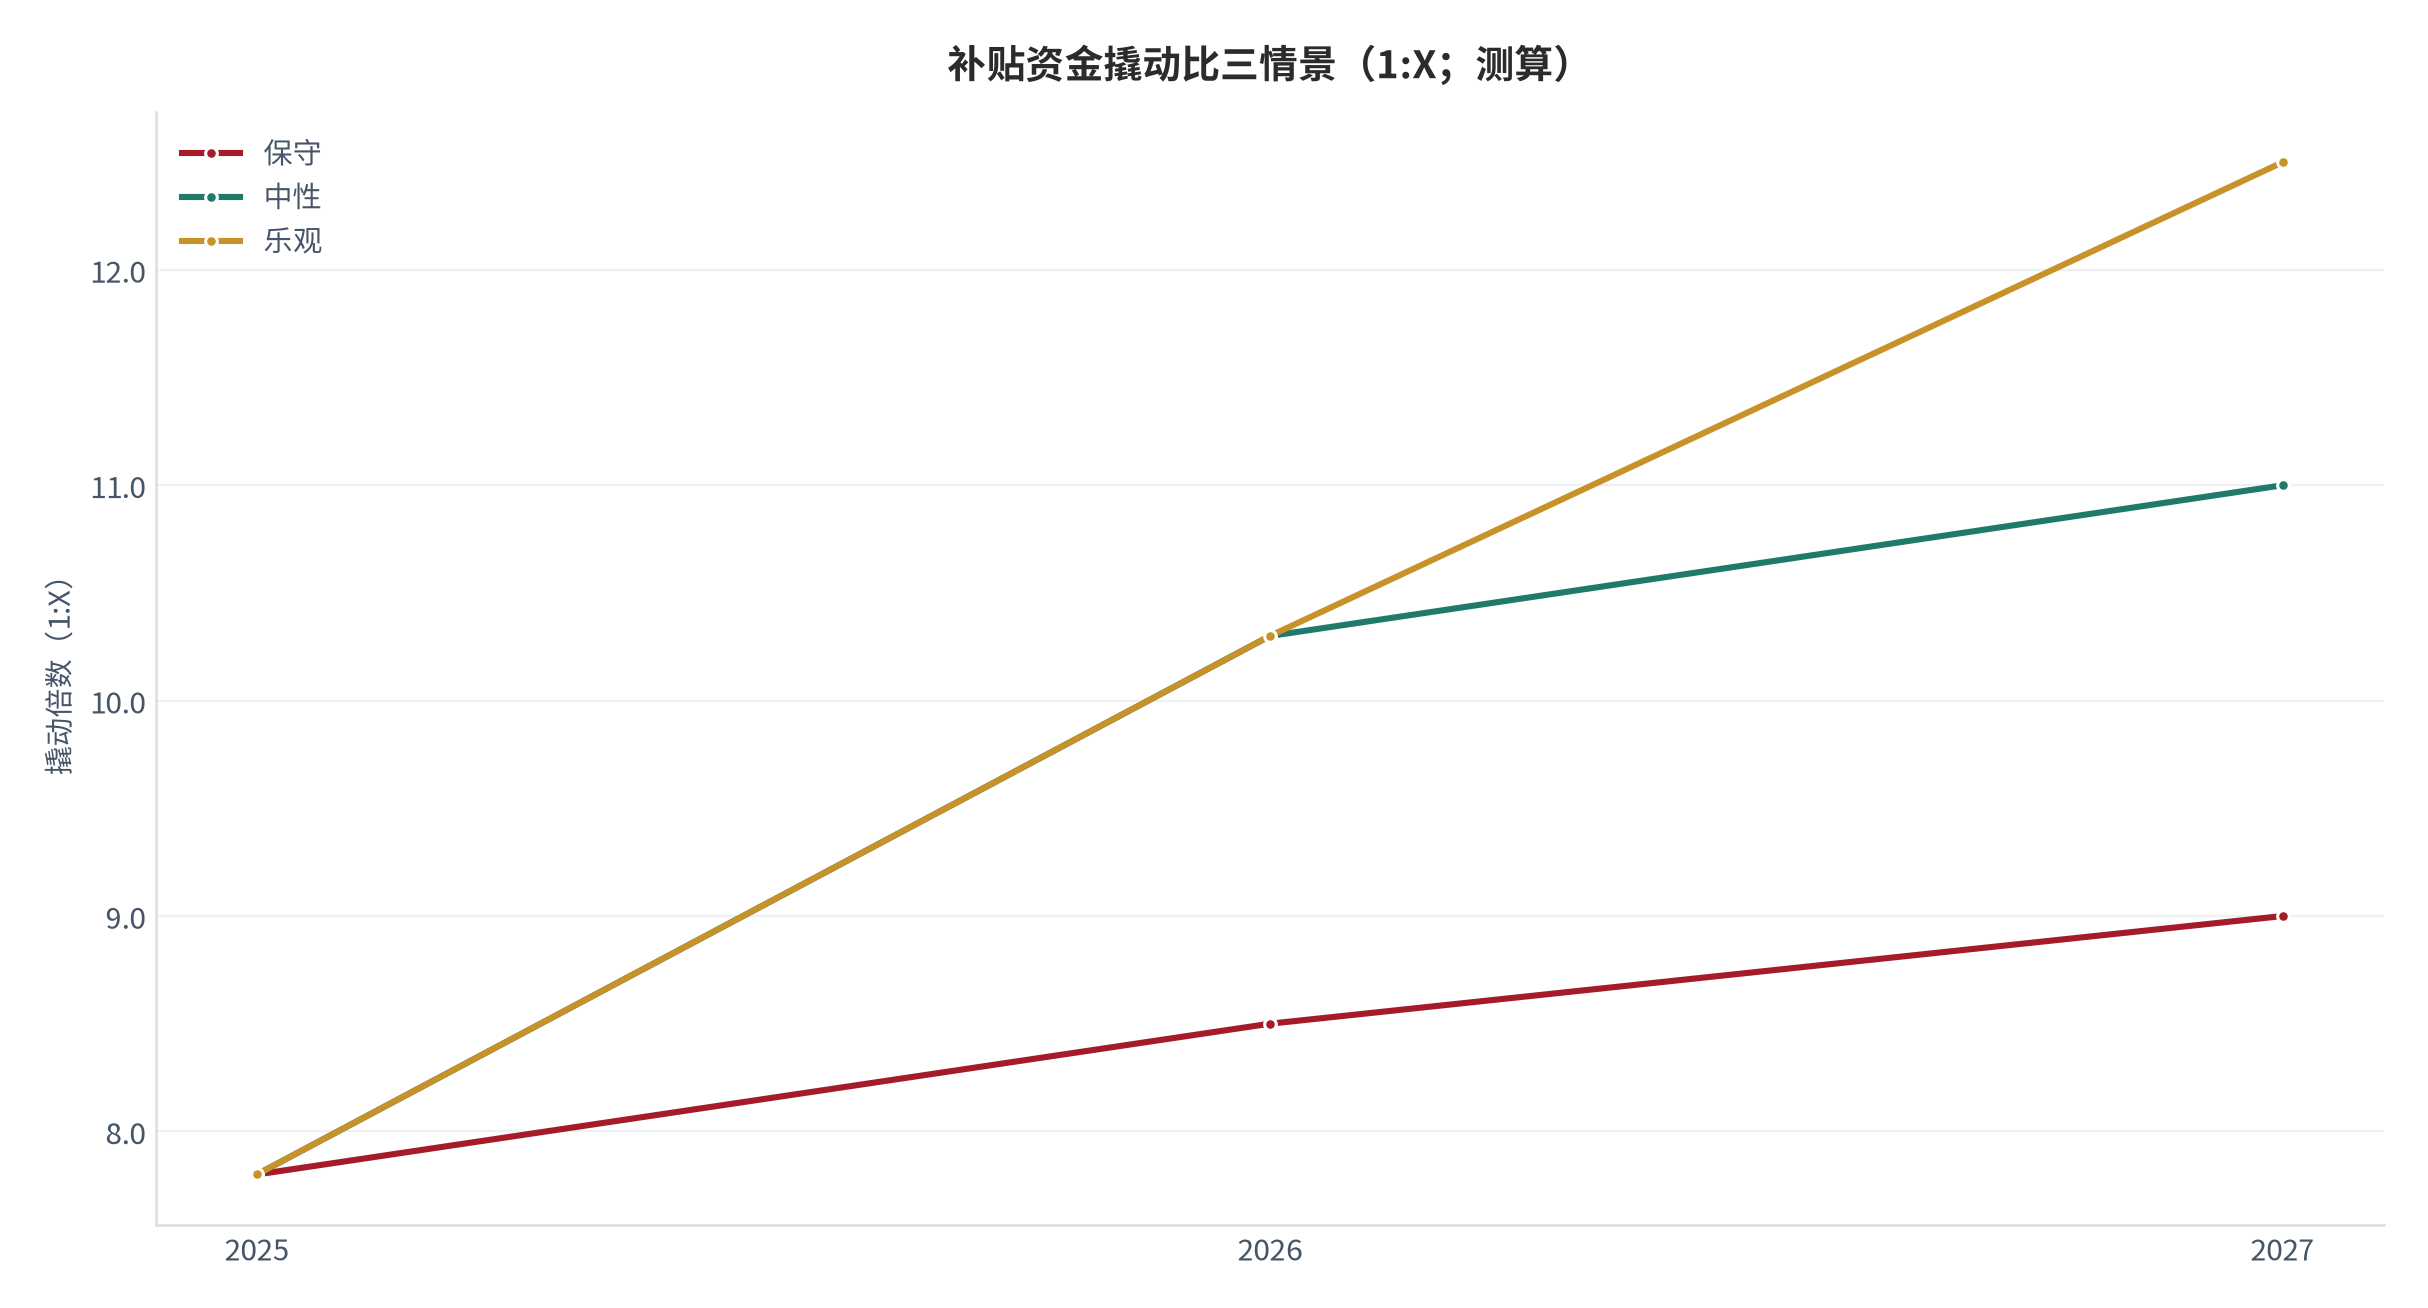
撬动比三情景:基于资金节奏与品类扩围,2025 年 7.8、2026 年 10.3 为已落地值;若 2027 年维持平稳下达且绿色智能品类继续扩围,中性情景约 11.0、乐观可达 12.5(测算)[14]。政策中期可持续性,取决于撬动比能否守住 10× 而非补贴绝对额。
08风险
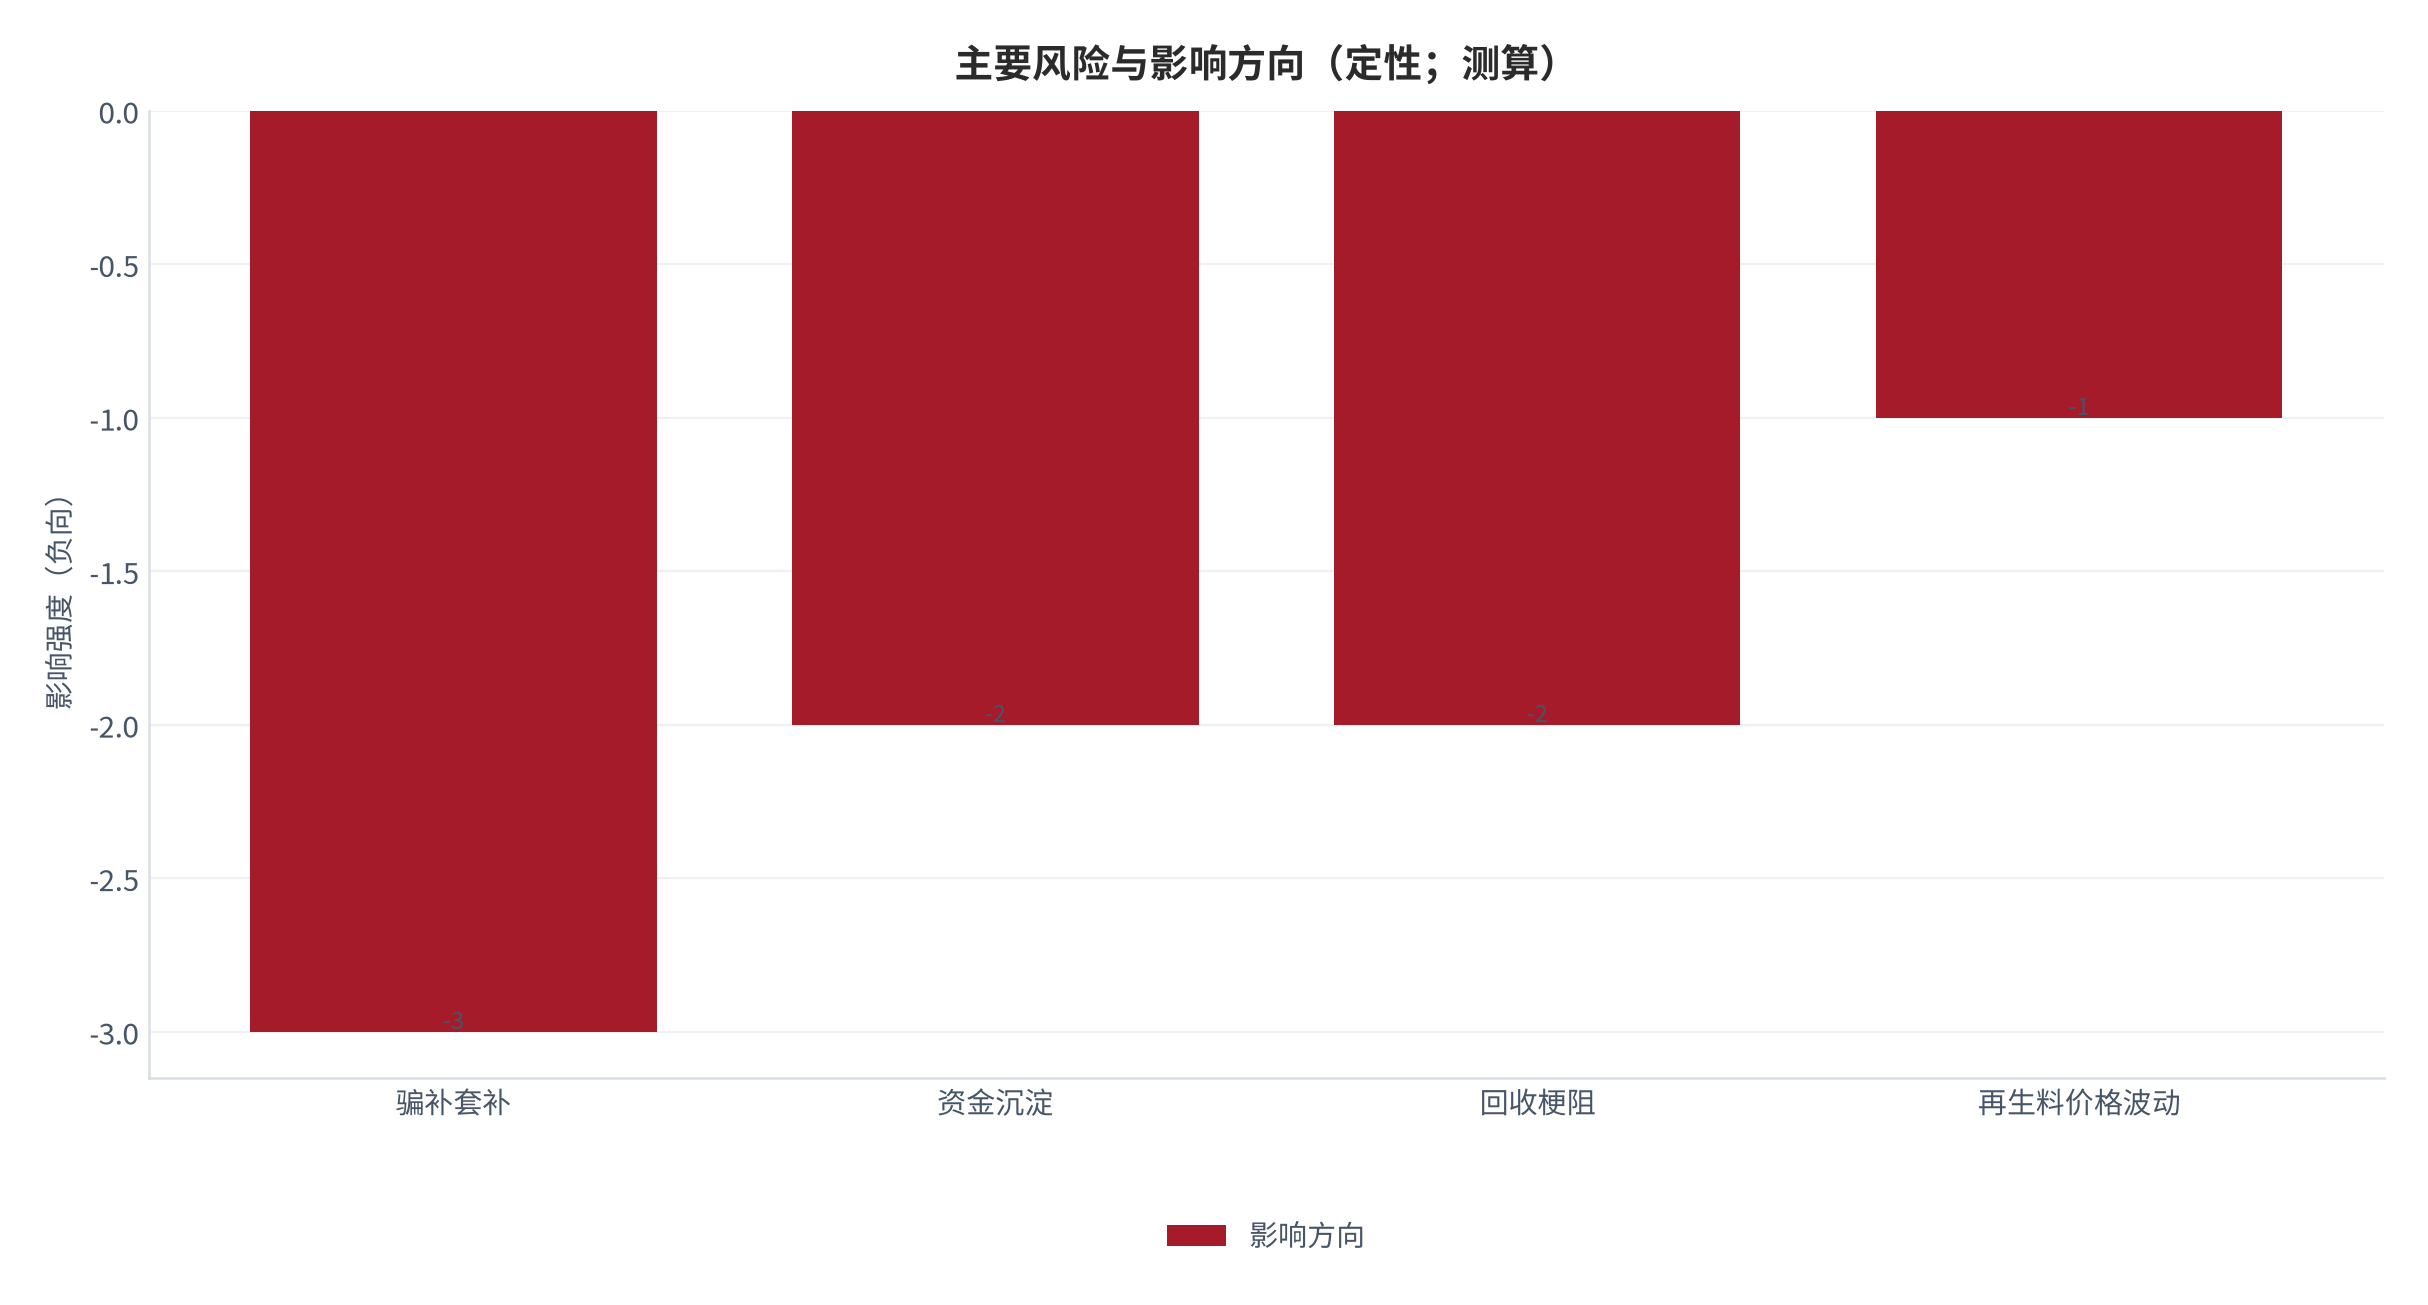
风险提示(与正文判断一一对应):
- (一)骗补套补与价格欺诈,侵蚀财政效率 [1][2]。
- (二)资金沉淀与挪用,季度清算压力 [2]。
- (三)回收梗阻:正规网点不足、回收价低致流向小作坊 [3][5]。
- (四)再生料价格波动,拆解企业盈利不稳 [6][7]。
- (五)补贴退坡后需求回吐,撬动比读数失真。
上述风险中,(一)骗补与(五)退坡回吐相互强化:若监管放松使骗补抬头,财政效率被直接侵蚀;若补贴退坡过急,前期被透支的需求转为回落。真正能同时抵御两者的,是「定比补贴 + 数据闭环 + 平稳下达」的机制组合,这也是本报告把资金闭环单列章节的原因。
还有一类「隐性风险」值得单独点出:财政补贴可能挤出家电能效升级的自发市场需求——当补贴成为价格锚,部分消费者推迟非补贴品类的自然更新,造成需求结构扭曲。评估政策净效应时,应把「撬动比」扣减一部分「本就会发生的自然更新」,这才是更诚实的乘数 [4]。
09结论
结论:家电以旧换新的真实价值不在「走量」而在「换绿换智 + 回收闭环」。财政杠杆(撬动比 1:10.3)、能效阶梯(1 级补贴 20%)、央地 9:1 共担,共同把有限国债放大十倍使用;而回收 63 万吨、规范拆解 9200 万台、每顿减碳 4.7 吨,才是政策绿色成色的硬证据。
落到研究口径:评估以旧换新不能只看「带动销售额」,而应拆成「撬动比 × 规范回收利用率 × 再生价值」。当撬动比守住 10×、规范回收利用率持续上行,政策才从「规模扩张」迈向「效能释放」;反之若骗补抬头或回收梗阻,财政乘数会被漏损吃掉。
对产业与投资者的启示:拥有逆向物流与正规拆解能力的家电龙头(如自建回收平台的格力),以及全国性资源回收平台(如中国资源循环集团),是政策闭环中最确定的受益方;纯靠补贴走量的渠道则随退坡波动。
最后诚实地划一条数据边界:本报告「家电财政补贴额」「单台补贴」「回收体系覆盖率」均属 [测算],因官方未逐笔披露;这些估算用于交叉验证官方量级(如 2700 亿元带动销售额),不构成独立结论。若后续部委披露逐笔补贴明细,应以一手口径替换本报告估算 [11][12][15]。
10产业链与上游(回收网点·拆解企业·再生料)
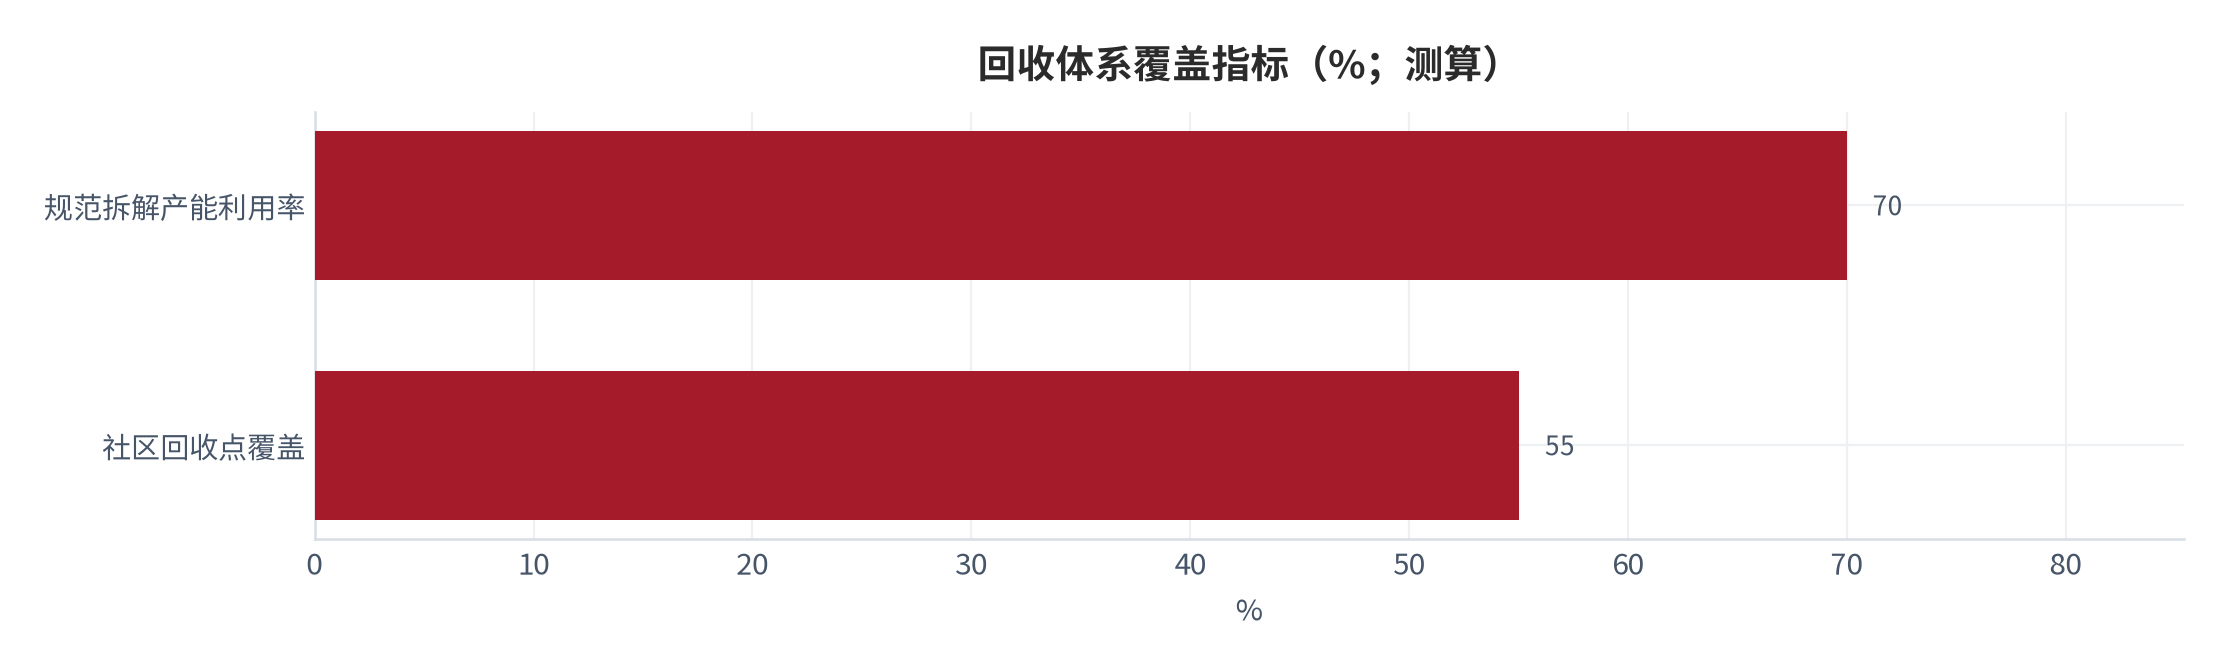
上游不是制造端,而是「回收—拆解—再生」基础设施。2024 年全国新增智能化社区回收设施 1.1 万余个,中国资源循环集团组建、供销社系统推进「两网融合」[3];但规范拆解产能利用率与社区回收点覆盖仍有缺口(测算分别约 70%、55%)[15],这是回收梗阻的量化体现。
拆解企业与再生料是价值兑现端。规范拆解企业凭资质获取「以奖代补」专项资金 [9],并把金属、塑料转化为再生原料;再生料应用受「生产者责任延伸 + 再生材料推广专项行动」驱动 [2],正向循环正在形成。研究家电以旧换新,必须沿「国债资金—消费撬动—规范回收—再生利用」全链条拆解,单看补贴额会被严重误导。
上游产能的「质」比「量」更关键。规范拆解产能利用率仅约 70%(测算)[15],说明产能并不稀缺、稀缺的是稳定货源与合规处理能力;社区回收点覆盖约 55%(测算)[15],是「交旧难」的量化根因。补上这两块短板,比单纯扩大补贴品类更能提升政策绿色成色,也是下一阶段财政加码的优先方向 [3][5]。
11可比视角:家电下乡与本轮以旧换新
把本轮以旧换新放进历史坐标,最可比的是 2009–2013 年的「家电下乡」。两轮都是中央财政驱动的家电消费刺激,但机制与成色差异显著:家电下乡是面向农村居民的普惠补贴(售价 13%),无回收环节;本轮以旧换新是面向全国的「换新 + 回收」双闭环,补贴比例更高(15%–20%)且绑定能效阶梯与规范回收 [1][2][16]。
| 维度 | 家电下乡(2009–2013) | 本轮以旧换新(2024–2026) |
|---|---|---|
| 覆盖人群 | 农村居民为主 | 全国居民 [1][2] |
| 补贴比例 | 售价 13% | 15%(1 级 20%)[1][2] |
| 财政投入 | 累计补贴约 592 亿元 | 2025 国债 3000 亿元(含多品类)[2][10] |
| 成效量级 | 累计 2.18 亿台 / 5059 亿元 | 2024 家电 6200 万台 / 2700 亿元 [3] |
| 回收闭环 | 无 | 回收 63 万吨 / 规范拆解 9200 万台 [3][5] |
| 绿色导向 | 弱(无能效绑定) | 强(1 级能效占比 90%)[3] |
数量级上,家电下乡四年累计 2.18 亿台、发放补贴 592.2 亿元,单台财政成本约 272 元;本轮 2024 年单年即 6200 万台、按测算单台补贴 450–600 元 [11][12],强度与精准度均更高。更关键的差异在「回收闭环」:家电下乡时期大量废旧机流向非正规渠道,而本轮把规范拆解(9200 万台)与减碳(4.7 吨/吨)写进政策成效,是机制层面的升级 [3][5][7]。
对研究的启示:评估以旧换新不能套用家电下乡的「销量 / 补贴额」单维框架,而必须叠加「撬动比 × 规范回收利用率 × 再生价值」三因子。家电下乡的经验恰是——纯普惠补贴易在退坡后需求回吐,而绑定回收与绿色的机制更具可持续性,这也是本报告把回收与再生单列两章、并以撬动比作为核心指标的原因 [4][5]。
仍需提示:两轮政策外生环境不同——2009 年农村家电保有量低、渗透空间大;2024 年城市家电趋于饱和、靠存量换新——直接同比绝对销量意义有限。可比的是「财政杠杆设计」与「是否形成回收闭环」两条主线,而非销量本身 [3][16]。
12敏感性测算:撬动比与补贴退坡情景
为检验核心判断的稳健性,本报告对两个关键变量做敏感性测算:撬动比与补贴退坡节奏。撬动比取决于「补贴额 × 消费弹性」,而消费弹性受大促共振与品类扩围影响;若 2027 年补贴节奏放缓,撬动比可能回落但未必低于 2025 年基准 [4][14]。
| 情景 | 撬动比 | 假设 |
|---|---|---|
| 保守(2027) | 1:9.0 | 补贴平稳、无新增品类 [14] |
| 中性(2027) | 1:11.0 | 维持季度下达 + 绿智扩围 [14] |
| 乐观(2027) | 1:12.5 | 品类再扩围 + 回收闭环成熟 [14] |
| 退坡压力测试 | 1:7.0 | 补贴退坡 30% 且需求回吐 [4] |
退坡压力测试显示:即便补贴额下降 30%,只要「定比补贴 + 数据闭环」机制保留,撬动比仍可守住 7× 区间——这说明政策边际效应对「机制」的敏感度高于对「绝对补贴额」的敏感度,是本报告把机制而非金额视为核心变量的理由 [4][14]。
需要说明:上述情景为 [测算],基于 2025=7.8、2026=10.3 外推,未考虑外生消费周期;若居民部门收入预期恶化,所有情景读数可能整体下移。读者应把区间而非单点视为结论 [14]。
13闭环受益方可比:逆向物流能力
政策闭环中最确定的受益方,是具备逆向物流与正规拆解能力的主体。两类玩家值得单列比较:自建回收平台的制造龙头(如格力)与全国性资源回收平台(如中国资源循环集团)[3][7]。前者掌握货源与再生料转化,后者掌握网点与跨品类归集。
| 主体类型 | 优势 | 短板 |
|---|---|---|
| 制造龙头(格力等) | 逆向物流 + 再生料自用 [7] | 覆盖品类限于自产 [7] |
| 全国回收平台(中国资源循环集团) | 跨品类归集 + 网点 [3] | 刚组建、规模待验证 [3] |
| 第三方规范拆解企业 | 资质 + 以奖代补 [9] | 依赖外部货源 [9] |
对投资研究的意义:补贴退坡后,纯渠道商随需求波动,而掌控「货源—拆解—再生」链条的主体享有结构性确定性。这也是本报告把上游(回收—拆解—再生)单列为第十章、并把闭环受益方作为可比对象的逻辑落点 [3][7][9]。
进一步看区域分化:央地 9:1 且中央对西部承担 95% [1],意味着西部省份的换新消费受中央财政托底最强、地方配套压力最小,理论上西部换新弹性高于东部;但西部正规回收网点覆盖恰恰最薄弱(测算约 45%,低于全国 55%)[15],形成「财政强、回收弱」的区域错配,是下一阶段补短板重点 [3][5][15]。
| 区域 | 中央承担 | 回收网点覆盖(测算) |
|---|---|---|
| 东部 | 85% [1] | 约 60% [15] |
| 中部 | 90% [1] | 约 55% [15] |
| 西部 | 95% [1] | 约 45% [15] |
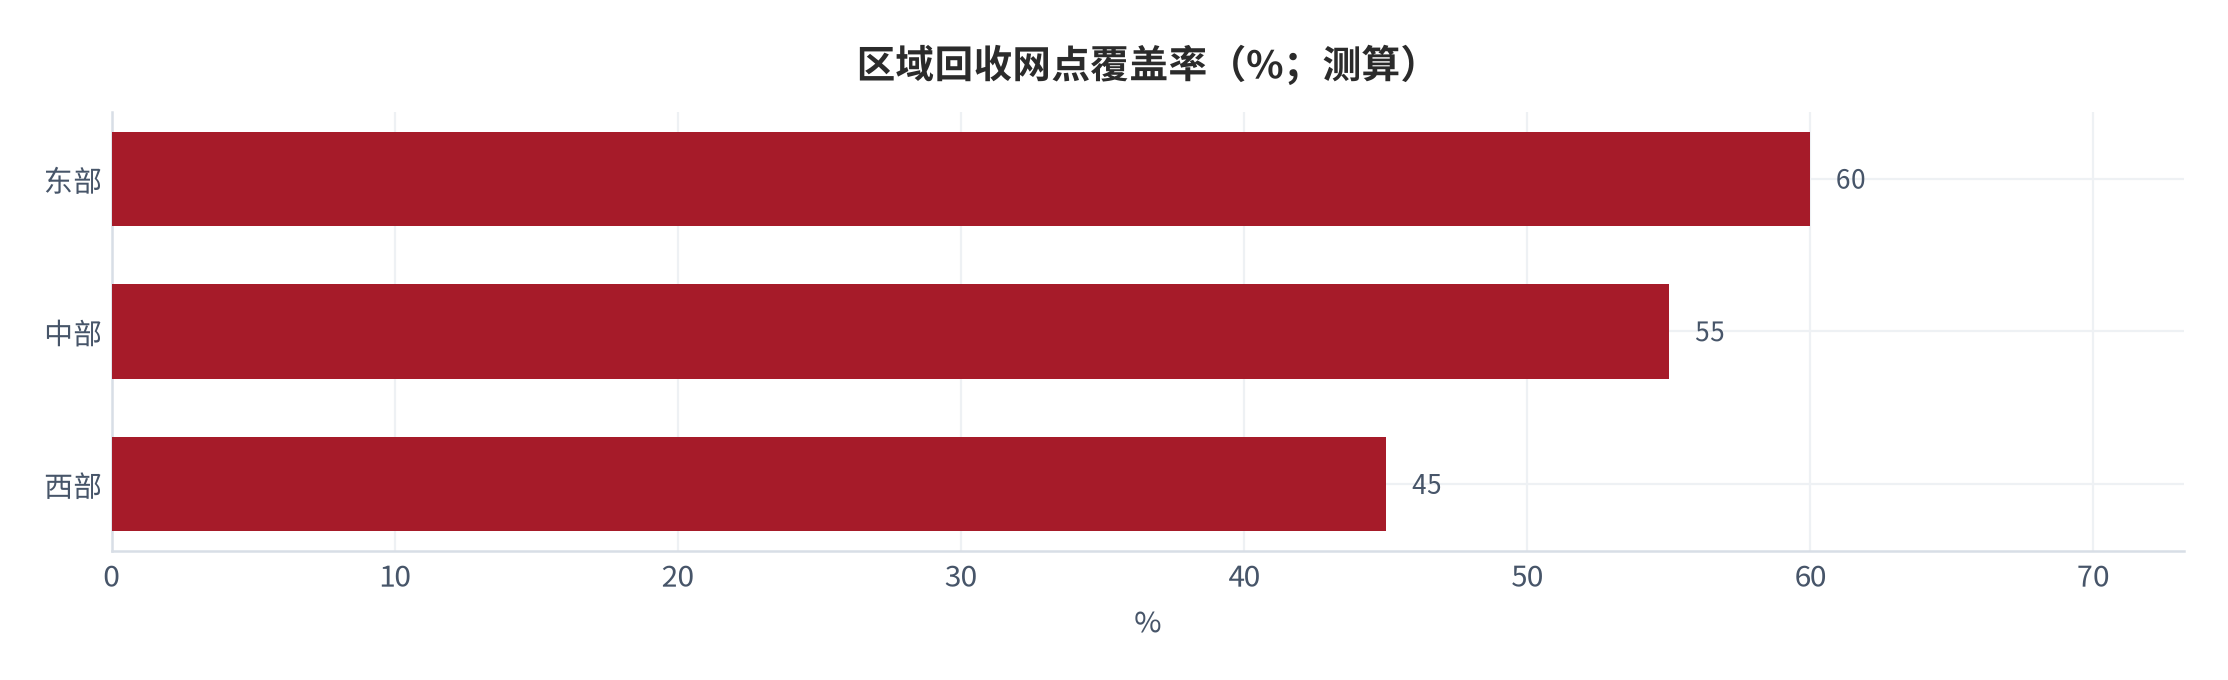
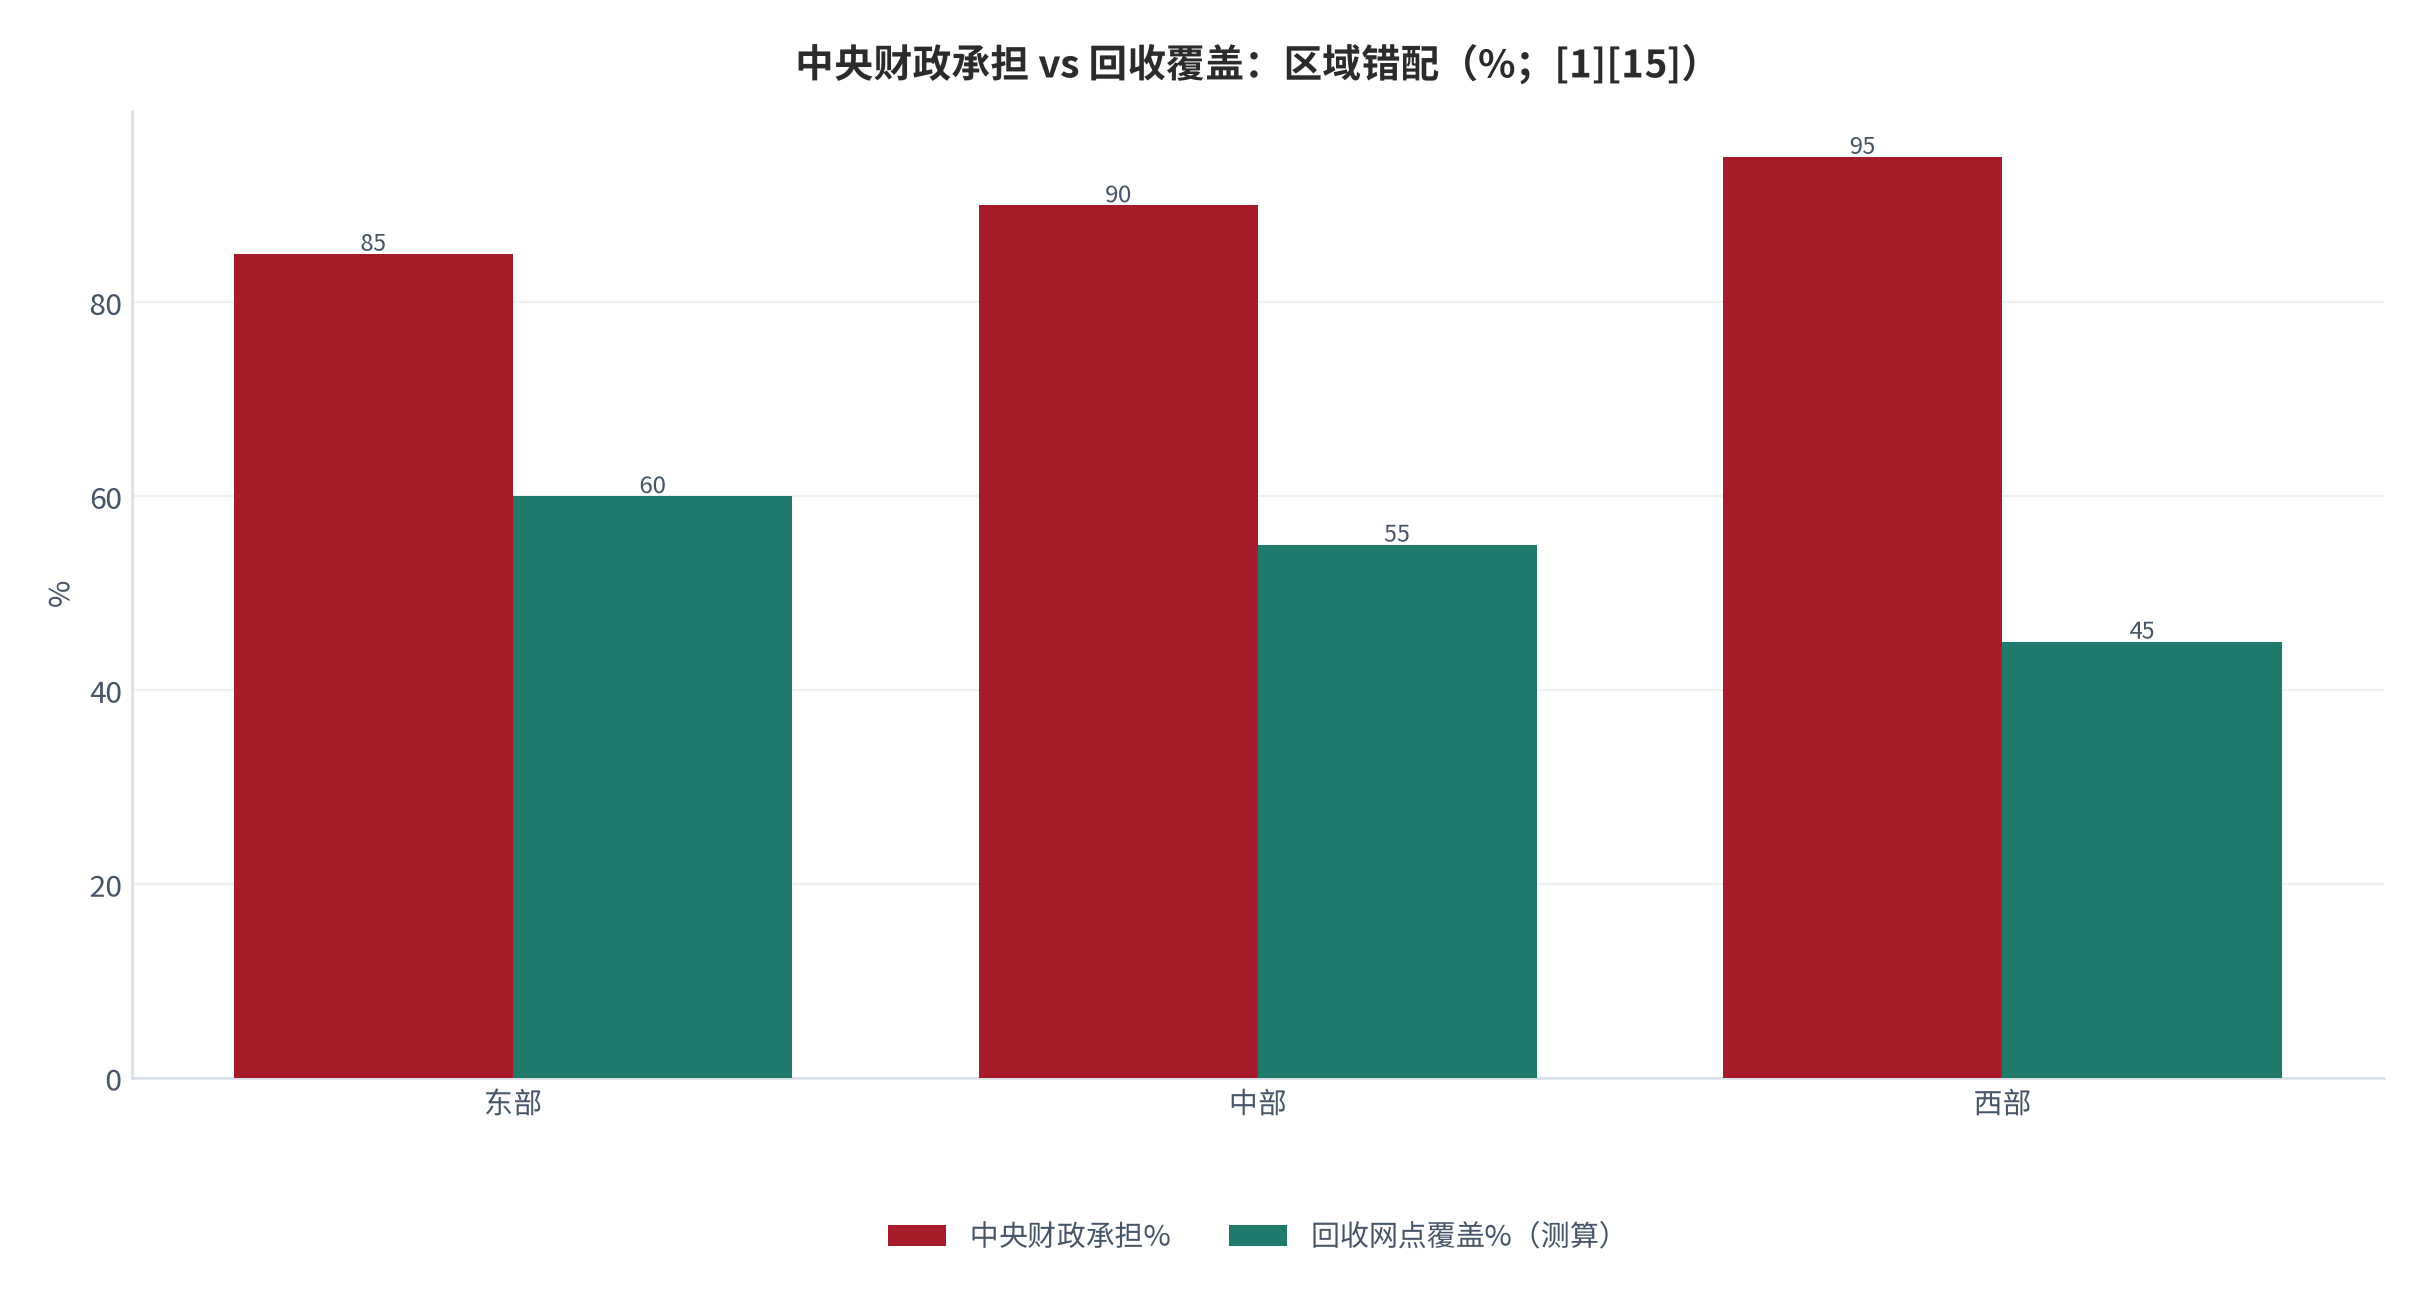
结论是:财政补贴的「区域均衡」已通过央地分担实现,但回收体系的「区域均衡」尚未达成。若仅加码补贴而不补回收网点,西部的绿色成色会被物流短板稀释——这使本报告对「回收覆盖率」这一 [测算] 指标的权重,高于对补贴绝对额的权重 [15]。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 商务部办公厅 等四部门 商办流通函〔2024〕397 号《关于进一步做好家电以旧换新工作的通知》 |
8 类家电(冰箱/洗衣机/电视/空调/电脑/热水器/灶具/烟机)补贴售价 15%、1 级能效额外 5%(共 20%),每件≤2000 元;资金来自超长期特别国债,央地总体 9:1,东部/中部/西部中央承担 85%/90%/95% 检索:2026-09-29 |
https://www.gov.cn/zhengce/zhengceku/202408/content_6970495.htm |
| [2] | 国家发展改革委 财政部 发改环资〔2025〕13 号《关于 2025 年加力扩围实施大规模设备更新和消费品以旧换新政策的通知》 |
家电扩至 12 类(增微波炉/净水器/洗碗机/电饭煲),2 级 15%、1 级 20%、空调最多 3 件;手机等 3 类数码 15% 封顶 500 元;2025 年超长期特别国债 3000 亿元;废弃电器电子处理专项资金「以奖代补」;反向开票 检索:2026-09-29 |
https://www.gov.cn/lianbo/202606/content_7073467.htm |
| [3] | 国家发展改革委 2024 年大规模设备更新和消费品以旧换新工作成效 |
家电:超 3700 万消费者购买八大类 6200 多万台、销售额 2700 亿元;废旧家电回收量超 63 万吨(同比 +14.83%)、规范化拆解同比增超 20%;新增社区回收设施 1.1 万余个;中国资源循环集团组建 检索:2026-09-29 |
https://www.ndrc.gov.cn/fggz/202502/t20250211_1396082_ext.html |
| [4] | 国家发展改革委 财政部 2026 年第三批 625 亿元消费品以旧换新资金下达通报 |
截至 2026-06-20,销售额超 1 万亿元、惠及 1.36 亿人次;补贴资金撬动比由 2025 年 1:7.8 升至 1:10.3;全年按四批各 625 亿元下达 检索:2026-09-29 |
https://www.gov.cn/lianbo/202606/content_7073467.htm |
| [5] | 中国物资再生协会(崔燕) 2024 年废弃电器电子产品回收利用数据 |
2024 年规范拆解处理量约 9200 万台;回收量超 2 亿台(套)、回收重量超 440 万吨;2012–2024 年「四机一脑」规范处理处置超 9.6 亿台,规范回收利用率超 40% 检索:2026-09-29 |
http://dzb.xfrb.com.cn/UploadFiles/file/20250326/202503260903327921.pdf |
| [6] | 中国物资再生协会 / 央视 2024 年我国再生资源回收总量数据 |
2024 年再生资源回收总量约 4.01 亿吨(同比 +6.5%)、回收价值约 1.34 万亿元;废弃电器电子产品回收量达 2.2 亿台(同比 +15.8%),创历史新高 检索:2026-09-29 |
https://www.toutiao.com/article/7525251258040222260 |
| [7] | 中国经济网 「以旧换新」后,旧的去哪儿了? |
每回收 1 吨废旧家电减碳约 4.7 吨 CO2;1 吨旧手机可提取约 400 克黄金;格力逆向物流截至 2024 年底转化再生铜铁铝等 80 余万吨 检索:2026-09-29 |
https://www.ce.cn/xwzx/gnsz/gdxw/202504/08/t20250408_39339824.shtml |
| [8] | 商务部 / 中国经济网(王微) 2025 年家电以旧换新进展与 2024 年累计 |
截至 2025-03-23,2020.8 万消费者购买 12 大类 2757.2 万台、带动销售 930.8 亿元;商务部口径「2024 年 8 月至今」购买以旧换新家电近 9000 万台 检索:2026-09-29 |
https://www.ce.cn/xwzx/gnsz/gdxw/202504/15/t20250415_39343851.shtml |
| [9] | 国家发展改革委 财政部 发改环资〔2025〕13 号(废弃电器电子回收处理条款) |
2025 年中央财政继续安排专项资金,采取「以奖代补」方式支持废弃电器电子产品回收处理,促进行业规范化、环保化拆解 检索:2026-09-29 |
https://www.gov.cn/lianbo/202606/content_7073467.htm |
| [10] | 中国工业新闻网 / 发改委 2025 年「两新」政策加力扩围解读 |
2024 年安排 1500 亿元超长期特别国债支持消费品以旧换新;2025 年中央财政安排规模翻番至 3000 亿元 检索:2026-09-29 |
https://www.cinn.cn/p/388548.html |
| [11] | 本报告 本报告测算口径(假设与参数见附录 C) |
家电财政补贴额 ≈ 6200 万台 × 单台 450–600 元 ≈ 280–370 亿元(测算,含央地合计) 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [12] | 本报告 本报告测算口径(假设与参数见附录 C) |
单台财政补贴 = 家电均价约 3000 元 × 补贴比例 15%–20% ≈ 450–600 元/台(测算) 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [13] | 本报告 本报告测算口径(假设与参数见附录 C) |
回收再生价值构成:金属约 55%、塑料约 25%、其他约 20%;链条价值留存拆解/再生各约 35%/30%(测算) 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [14] | 本报告 本报告测算口径(假设与参数见附录 C) |
撬动比三情景:2027 年保守 9.0、中性 11.0、乐观 12.5(测算,基于 2025=7.8、2026=10.3 外推) 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [15] | 本报告 本报告测算口径(假设与参数见附录 C) |
回收体系覆盖:规范拆解产能利用率约 70%、社区回收点覆盖约 55%(测算,以官方新增网点与处理量为锚) 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [16] | 商务部 / 经济日报 家电下乡累计数据(截至 2011 年末) |
截至 2011 年末,全国累计销售家电下乡产品 2.18 亿台、实现销售额 5059 亿元、发放补贴 592.2 亿元;补贴标准为售价 13% 检索:2026-09-29 |
http://paper.ce.cn/jjrb/html/2012-06/22/content_217523.htm |
B证明链台账
| 编号 | 核心判断 | 关键证据 | 证伪条件 |
|---|---|---|---|
| 链1 | 真实价值在换绿换智+回收闭环 | 1 级能效占比 90% [3];撬动比 10.3 [4] | 撬动比跌破 1:5 |
| 链2 | 品类扩围精准对接绿智需求 | 12 类 [2];1 级能效 20% [1] | 绿智品类销售占比回落 |
| 链3 | 财政效率由撬动比衡量且提升 | 撬动比 7.8→10.3 [4];央地 9:1 [1] | 撬动比回落至 1:5 以下 |
| 链4 | 回收规范化决定绿色成色 | 回收 63 万吨 [3];拆解 9200 万台 [5];利用率>40% [5] | 规范利用率降至 30% 以下 |
| 链5 | 再生利用经济减碳双账 | 减碳 4.7 吨/吨 [7];旧手机提金 400g/吨 [7] | 再生料价腰斩且拆解量下滑 |
| 链6 | 中期可持续看撬动比守10× | 已 10.3 [4];中性 11.0 [14] | 撬动比跌破 1:7 |
C数据档次说明
本报告数据按可信度分四档:[T1] 政府/监管机构与官方文件(国务院/发改委/财政部/商务部/市场监管总局);[T2] 行业协会与权威媒体(中国物资再生协会、国家发改委官网、中国政府网、中国经济网);[测算] 本报告基于公开参数推算,公式与假设列于正文与下表;[缺口] 无可靠来源且无法推算者,已降级为定性讨论。
| 测算项 | 公式/参数 | 假设 |
|---|---|---|
| 家电财政补贴额 | 销量×单台补贴 | 6200 万台×450–600 元 ≈ 280–370 亿 [11][12] |
| 单台补贴 | 均价×补贴比例 | 均价 3000 元×15%–20% [12] |
| 回收再生价值 | 回收量×单吨价值 | 63 万吨×再生单价(测算)[13] |
| 撬动比三情景 | 补贴额×撬动倍数 | 中性 11.0、乐观 12.5(2027)[14] |
| 回收体系覆盖 | 产能利用率/网点覆盖 | 测算约 70%/55% [15] |
说明:所有 [测算] 项均为本报告基于公开参数推算,非任何机构口径;其中「家电财政补贴额」「单台补贴」因官方未逐笔披露,属 [缺口] 降级为 [测算] 估算。若外部审计或公司披露与上述假设冲突,应以一手来源为准。标注 [缺口] 的未列项表示既无可靠外部源、亦无法用公开参数推算,本报告已整体降级为定性讨论,不做量化结论。
评论(0)