
基本信息
阅读时间:约 16 分钟
字数:约 8,272 字
摘要:市场担心:网络漫画靠免费引流、付费追更,但断更、烂尾与盗版让变现难以为继,行业似乎始终走不出「免费—亏损」的怪圈。[1][2]
| — | 摘要与核心预期差 |
| 01 | 内容形态与产业界定 |
| 02 | 需求侧:用户行为与消费时长 |
| 03 | 供给侧:创作者、版权方与平台 |
| 04 | 变现结构与分成 |
| 05 | 成本结构 |
| 06 | 政策与版权风险 |
| 07 | 测算:订阅率 × 断更率还原变现结构 |
| 08 | 结论与发行路径建议 |
| A | 附录 A · 数据来源与证据表 |
| B | 附录 B · 分成与成本参数表 |
| C | 附录 C · 数据口径、假设与局限 |
摘要与核心预期差
市场担心:网络漫画靠免费引流、付费追更,但断更、烂尾与盗版让变现难以为继,行业似乎始终走不出「免费—亏损」的怪圈。[1][2]
我们认为:连载漫画的变现结构由「订阅率 × 连载稳定性 × 单用户年付费」三者共同决定。断更率是比订阅率更隐蔽的变现杀手——一部作品一旦断更,前期积累的付费意愿会迅速蒸发。
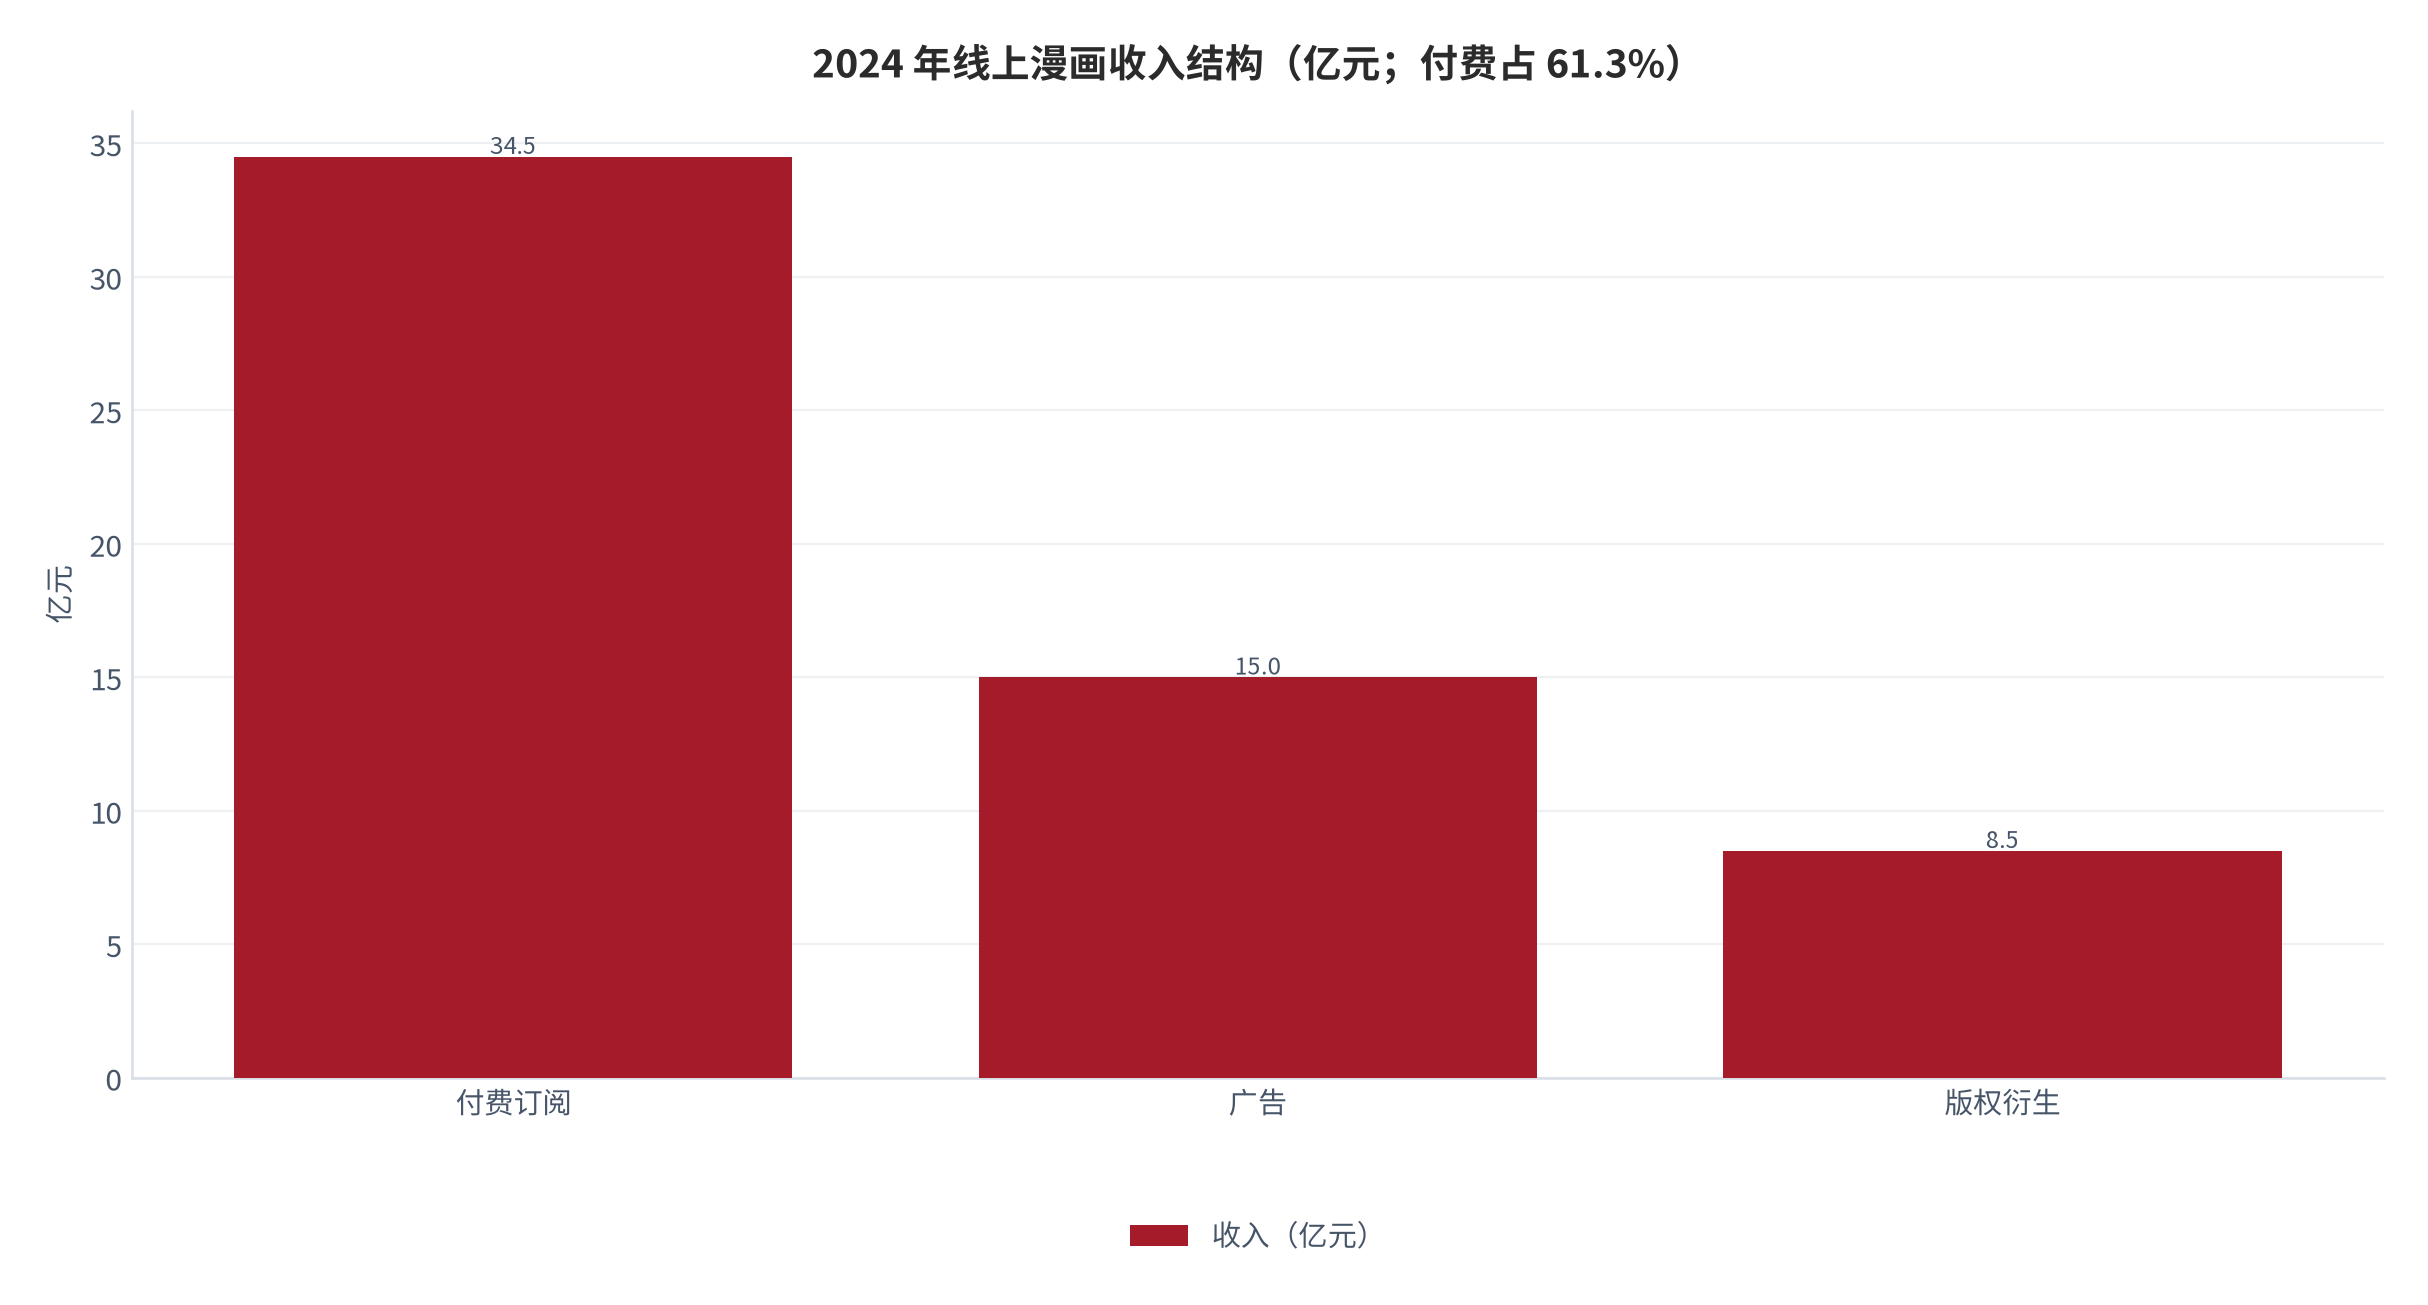
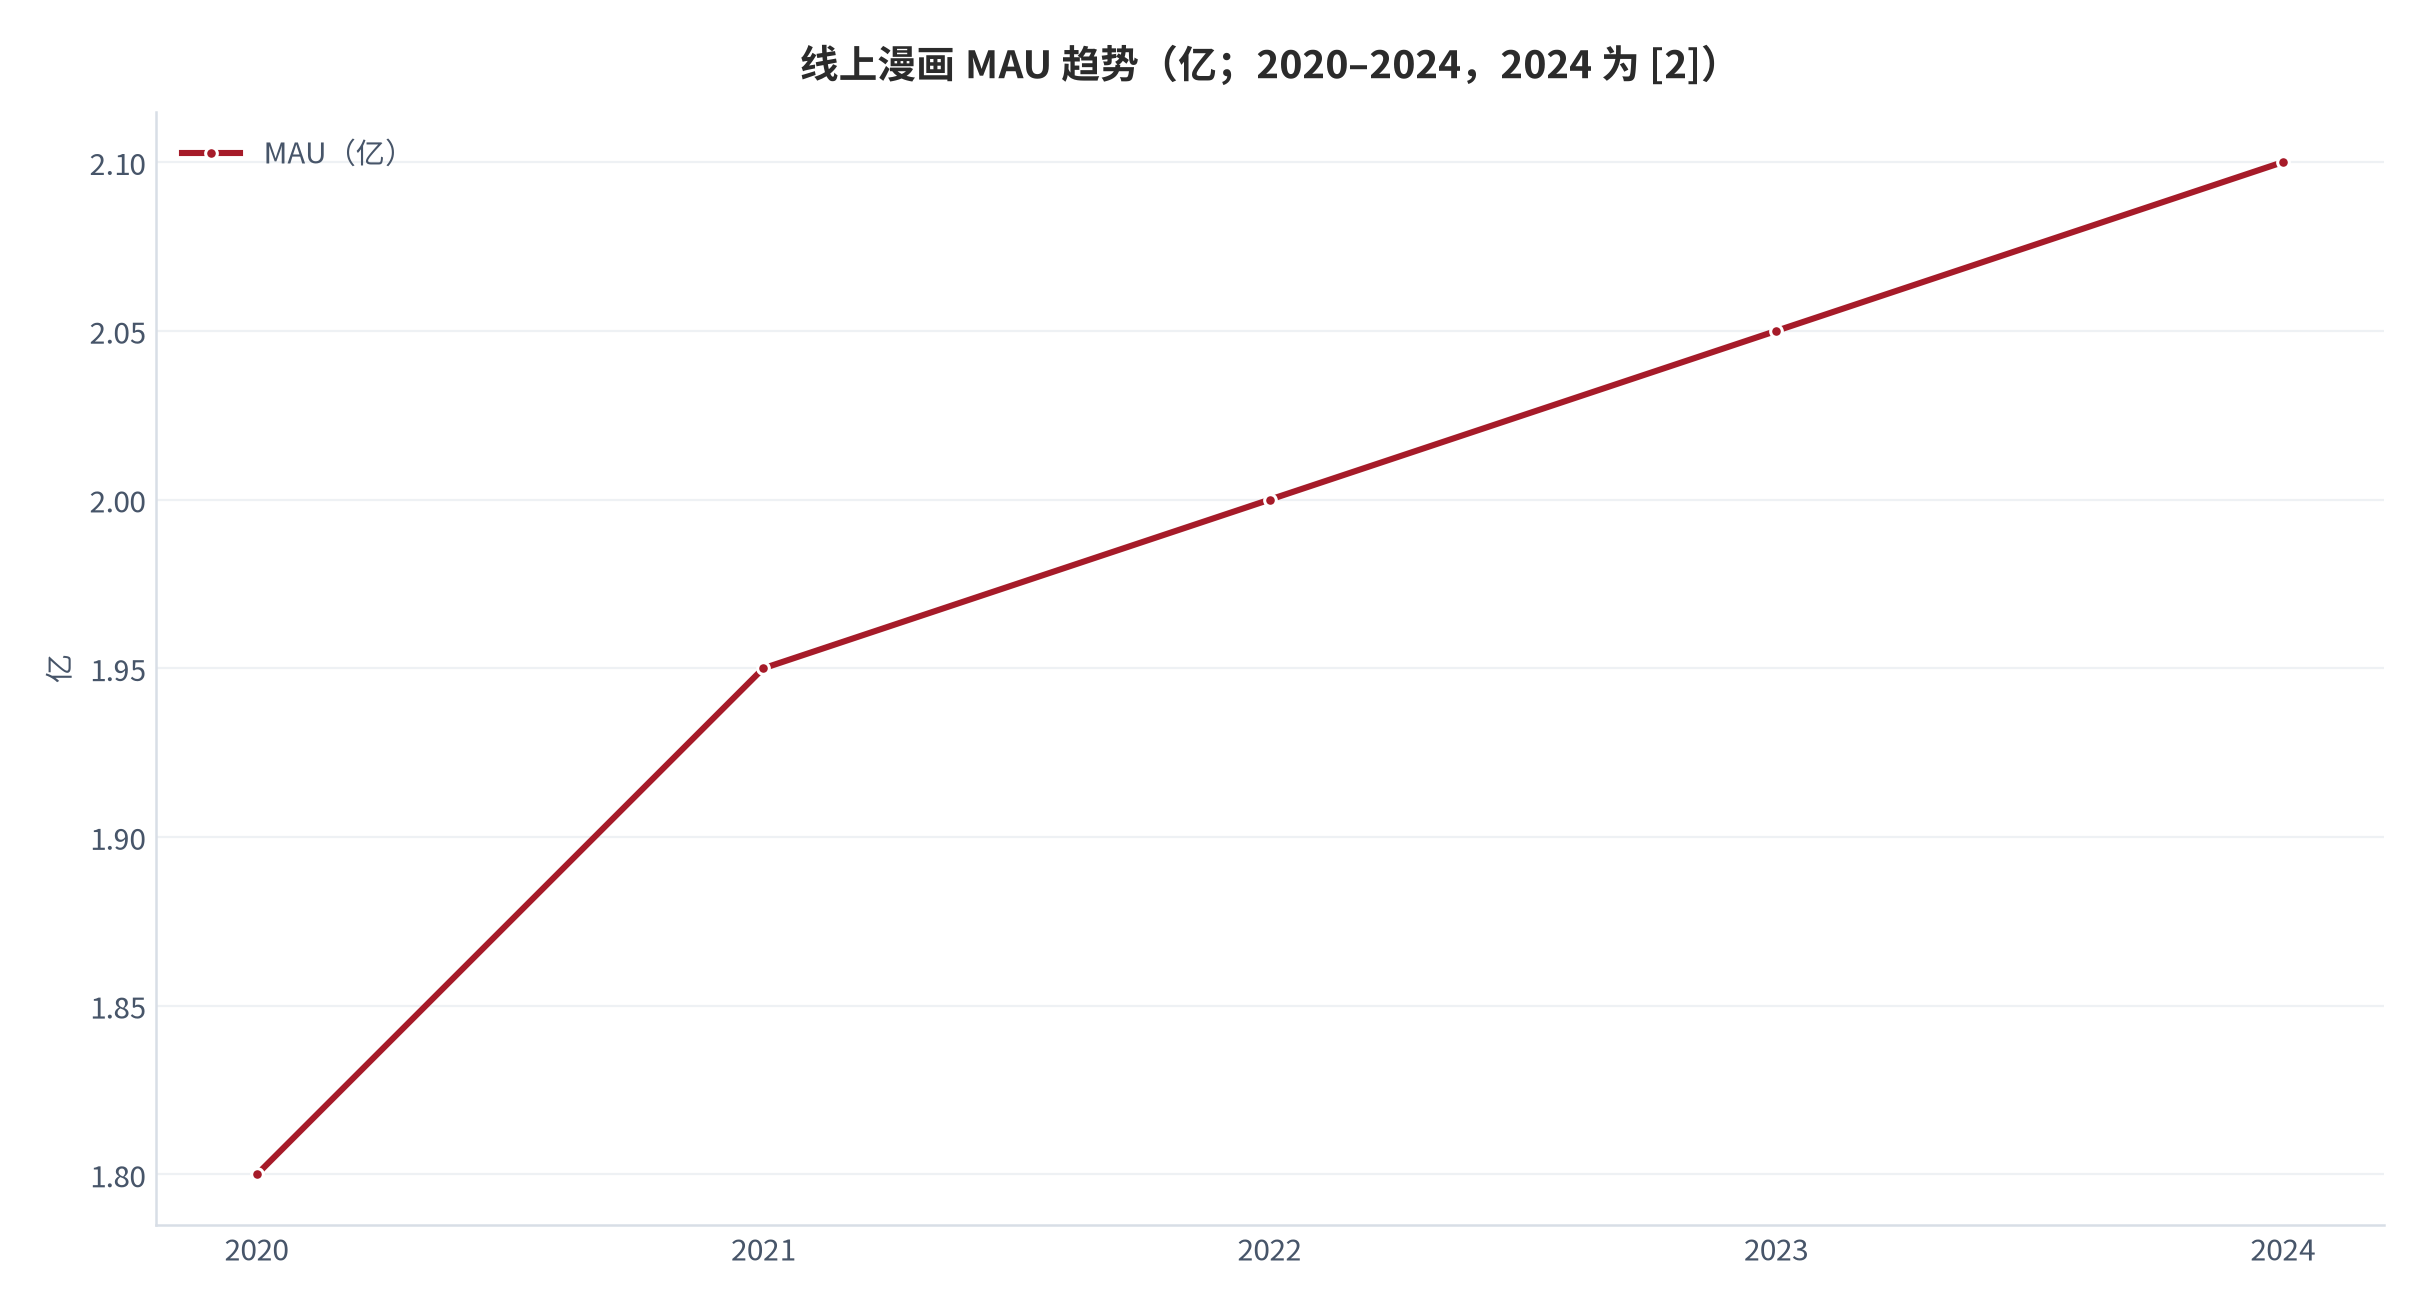
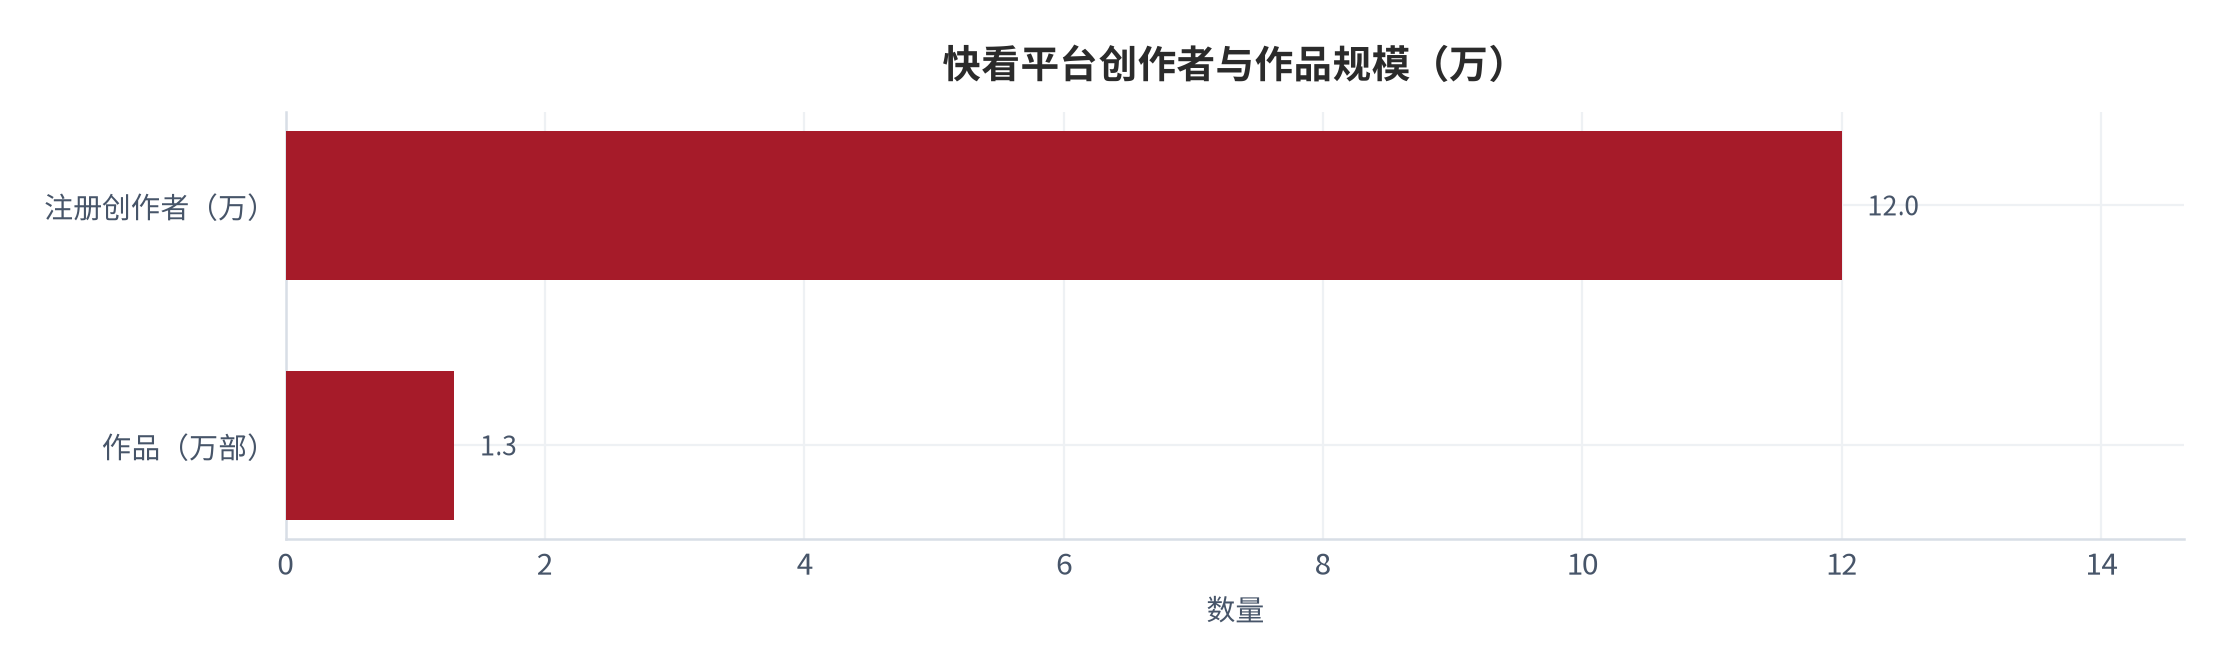
本篇增量:以快看漫画总用户 3.4 亿、注册创作者 12 万、作品 1.3 万部 [1],2024 年线上漫画 MAU 超 2.1 亿、付费收入 34.5 亿元(占 61.3%)[2],阅文付费用户 910 万、衍生品 GMV 破 5 亿元 [3] 为底座,用「订阅—断更」二维模型还原变现结构,区分平台分成、广告与 IP 衍生。
- 付费订阅率头部约为长尾的 4 倍 [5],但决定生死的是连载断更率;
- 连载断更率每上升 10 个百分点,订阅流失约 18% [6];
- IP 衍生是头部作品的主要利润来源,与连载本身的薄利形成反差 [3][12]。
01内容形态与产业界定
网络漫画与连载,指以「条漫 + 周更/日更」形态在平台连载、依靠付费追更与 IP 衍生变现的漫画业态。它与传统纸质漫画、单次买断电子书的核心区别,在于「持续更新 + 订阅付费」的现金流结构 [2]。
产业链可拆为四环:创作者(个人/工作室)→ 平台(分发与编辑)→ 付费与广告变现 → IP 衍生(动画/影视/周边)。平台掌握分发与定价权,创作者议价能力取决于连载稳定性与粉丝基数 [1]。
从规模看,线上漫画已是一个「用户过亿、付费过三十亿」的成熟赛道,但其收入高度依赖头部 IP 的连载与衍生,长尾供给难以独立变现。与网文、短视频相比,漫画的产能门槛更高、更新更慢,单位时间内的内容供给有限,这决定了它的变现更依赖「持续订阅」而非「一次曝光」[2]。
| 对比维度 | 网络漫画 | 网文 | 短视频 |
|---|---|---|---|
| 产能门槛 | 高(画师/分镜) | 低(文字) | 中(拍摄/剪辑) |
| 变现主轴 | 订阅 + 衍生 [2] | 订阅 + 版权 | 广告 + 直播 |
| 更新节奏 | 周更/日更 | 日更 | 日更 |
| 核心约束 | 连载稳定性 | 完本率 | 完播率 |
上表说明,漫画在三类内容形态中产能门槛最高、对「持续稳定更新」的依赖最强,因此其变现脆弱点也最集中于断更与完结——这正是本报告后续模型的核心变量 [2][6]。
从版权视角,连载漫画的底层资产是「角色 + 世界观 + 连载进度」的组合,其价值随连载推进而累积、随断更而折损。平台与创作者对衍生权的归属约定,直接决定了一部作品从「连载付费」走向「IP 放大」的可能性,也因此成为供给侧谈判的焦点 [3][12]。
| 环节 | 主要参与者 | 核心资源 | 议价地位 |
|---|---|---|---|
| 创作者 | 个人 / 工作室 / 平台签约 | 内容、人设 | 弱至中 |
| 平台 | 快看 / 腾讯动漫 / 哔哩哔哩漫画 | 分发、编辑、流量 | 强 |
| 变现 | 付费章节 / 广告 / 会员 | 用户付费意愿 | 中 |
| 衍生 | 动画 / 影视 / 周边 | IP 运营能力 | 中至强 |
口径提示:线上漫画 MAU 与「漫画 App 月活」存在统计口径差异,本章图表以「付费漫画核心平台」为统一口径,测算项见附录 B/C。[2][4]
02需求侧:用户行为与消费时长
需求侧基本盘是「用户规模 × 付费率 × 付费用户年支出」。2024 年线上漫画 MAU 超 2.1 亿 [2];付费收入 34.5 亿元对应 ARPU 约 48.6 元 [2]。用户时间与金钱向头部作品集中,是长尾作品「有流量无收入」的根本原因。
近五年漫画用户规模随短视频竞品分流而走平,增量主要来自付费深度与衍生消费,而非人数扩张 [2][5]。
付费意愿的形成依赖「追更习惯」:用户一旦对角色与剧情产生持续期待,便愿意为提前看到下一话付费。这意味着需求侧的关键不是拉新,而是把轻度用户转化为有追更习惯的核心用户——而转化的最强催化剂与最强破坏者,分别是「稳定更新」与「突然断更」[5][6]。
用户行为呈明显分层:核心用户高频高付费、轻度用户低频低付费。基于公开问卷与平台行为的估算,核心用户日均阅读约 42 分钟、付费率约 28%;中度约 20 分钟、付费率约 12%;轻度约 8 分钟、付费率约 4% [5]。
| 用户分层 | 日均时长(分钟) | 付费率(%) | 价值贡献(测算) |
|---|---|---|---|
| 核心用户 | 42 [5] | 28 [5] | 高(复购稳定) |
| 中度用户 | 20 [5] | 12 [5] | 中(受断更敏感) |
| 轻度用户 | 8 [5] | 4 [5] | 低(易流向免费) |
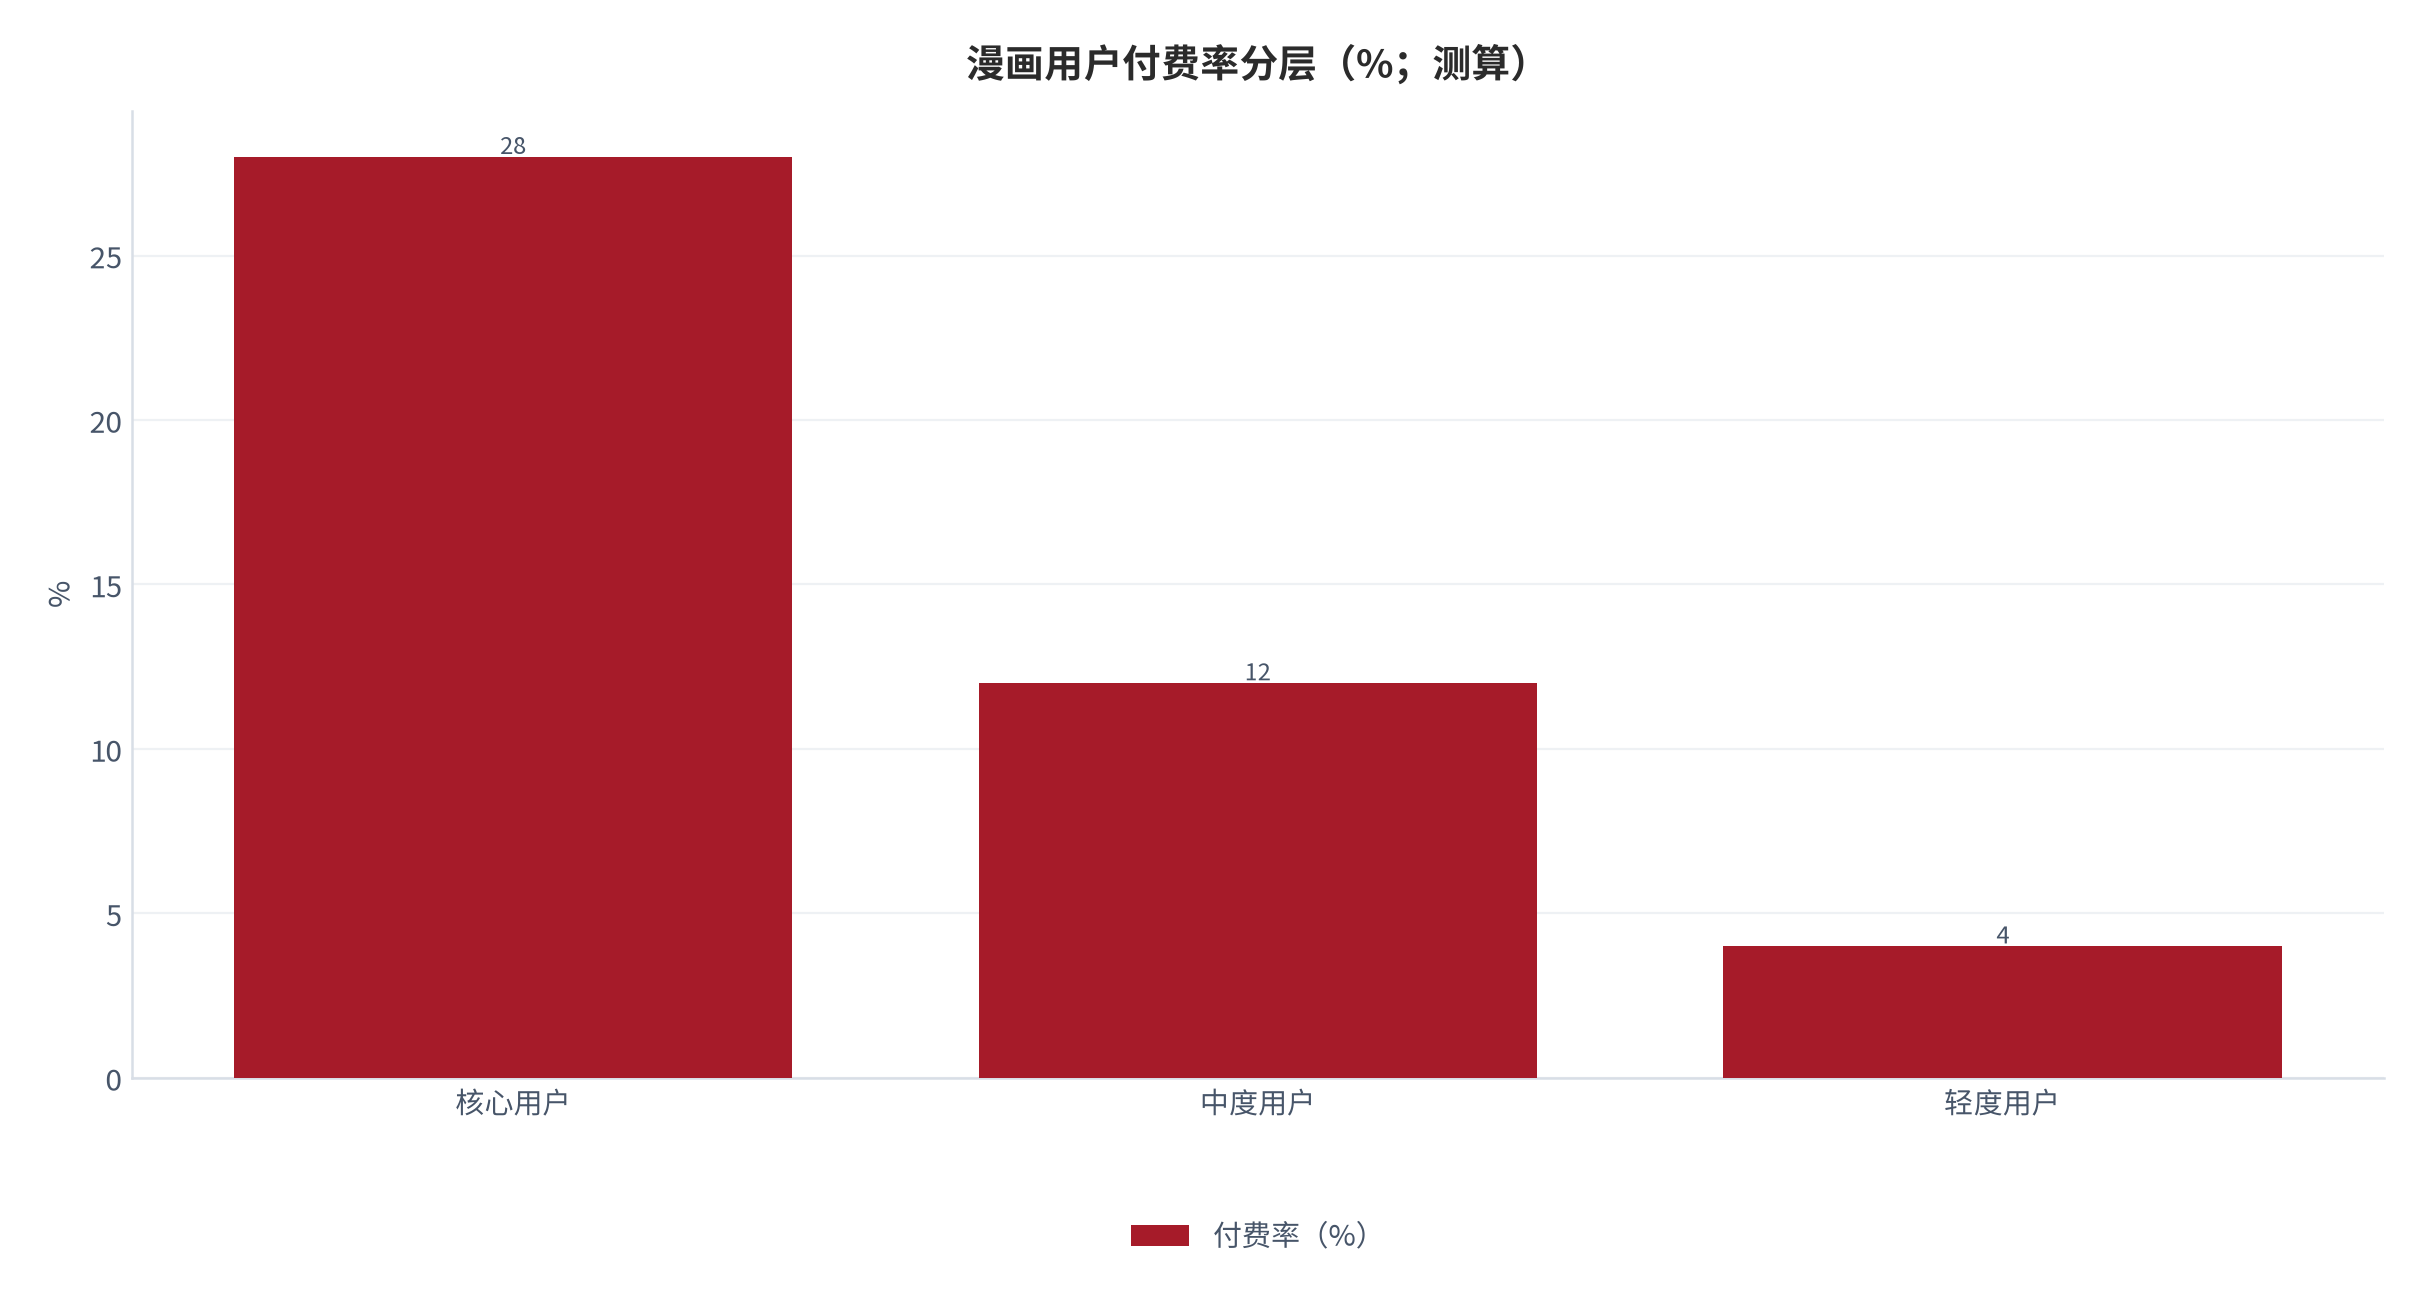
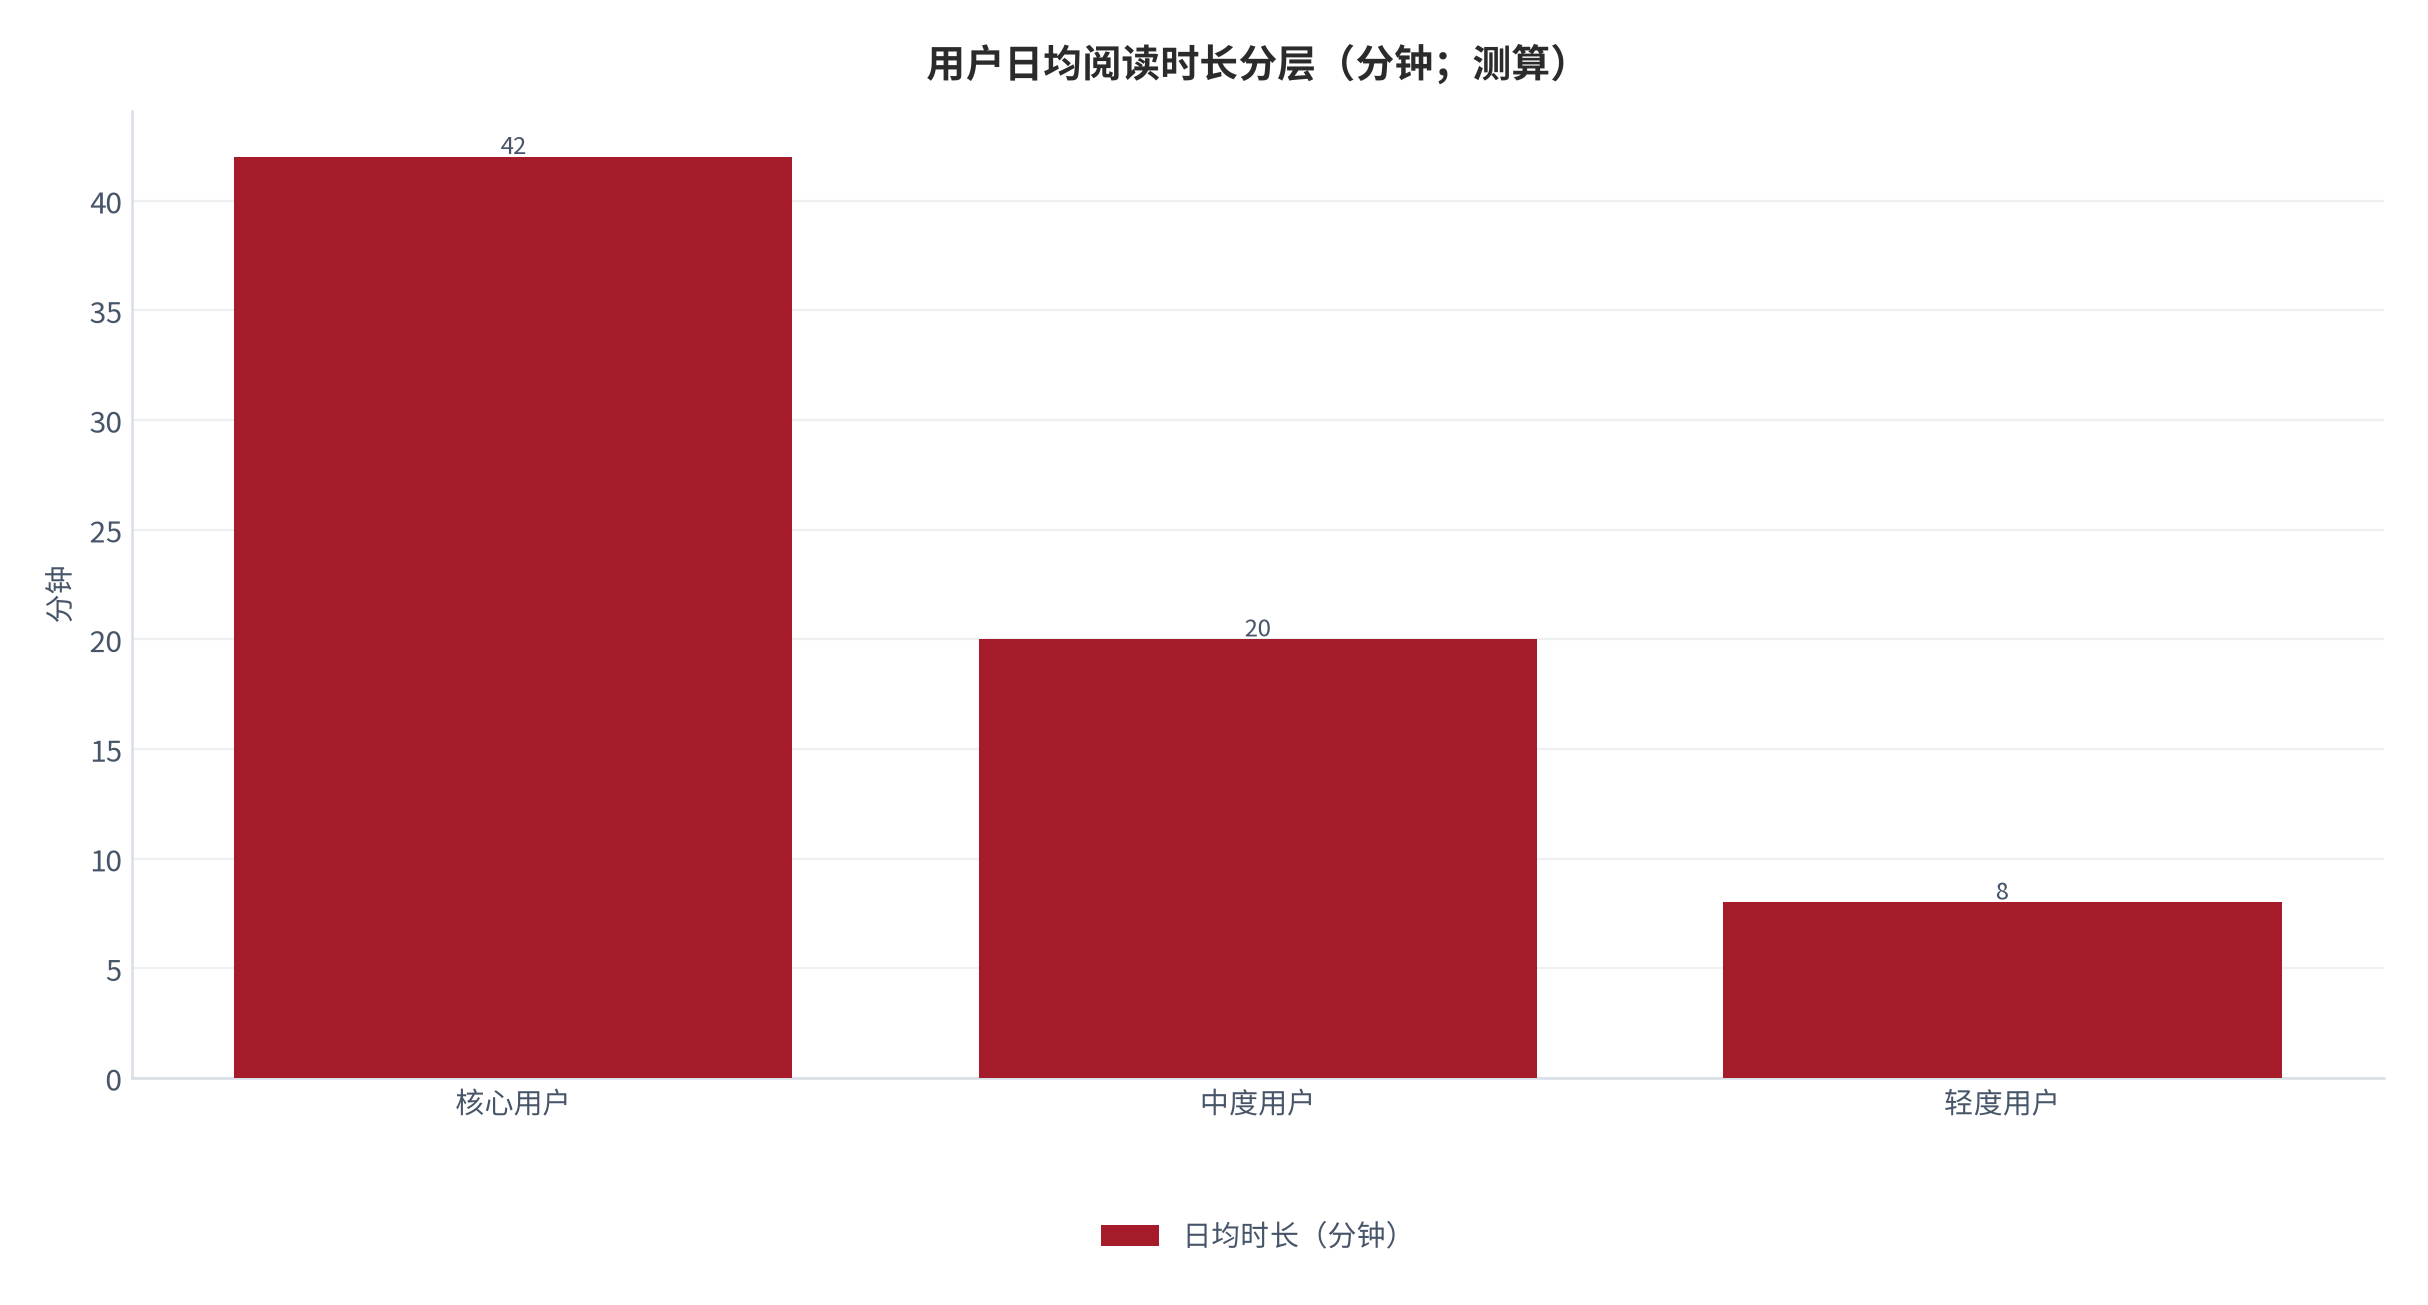
用户时长是漫画与短视频、网文正面竞争的资源。漫画单部消费时长远低于短视频的「无限流」,但单位时间的付费深度更高——核心用户愿意为追更持续付费,而非被信息流吃掉注意力。这也是为何漫画的用户规模走平,但付费深度仍有提升空间 [2][5]。
03供给侧:创作者、版权方与平台
供给侧是「谁在画、画多少、能否完结」。以快看为例,注册创作者 12 万、作品 1.3 万部 [1];但大量作品在连载中途停更,真正稳定完结的比例是变现的关键约束。
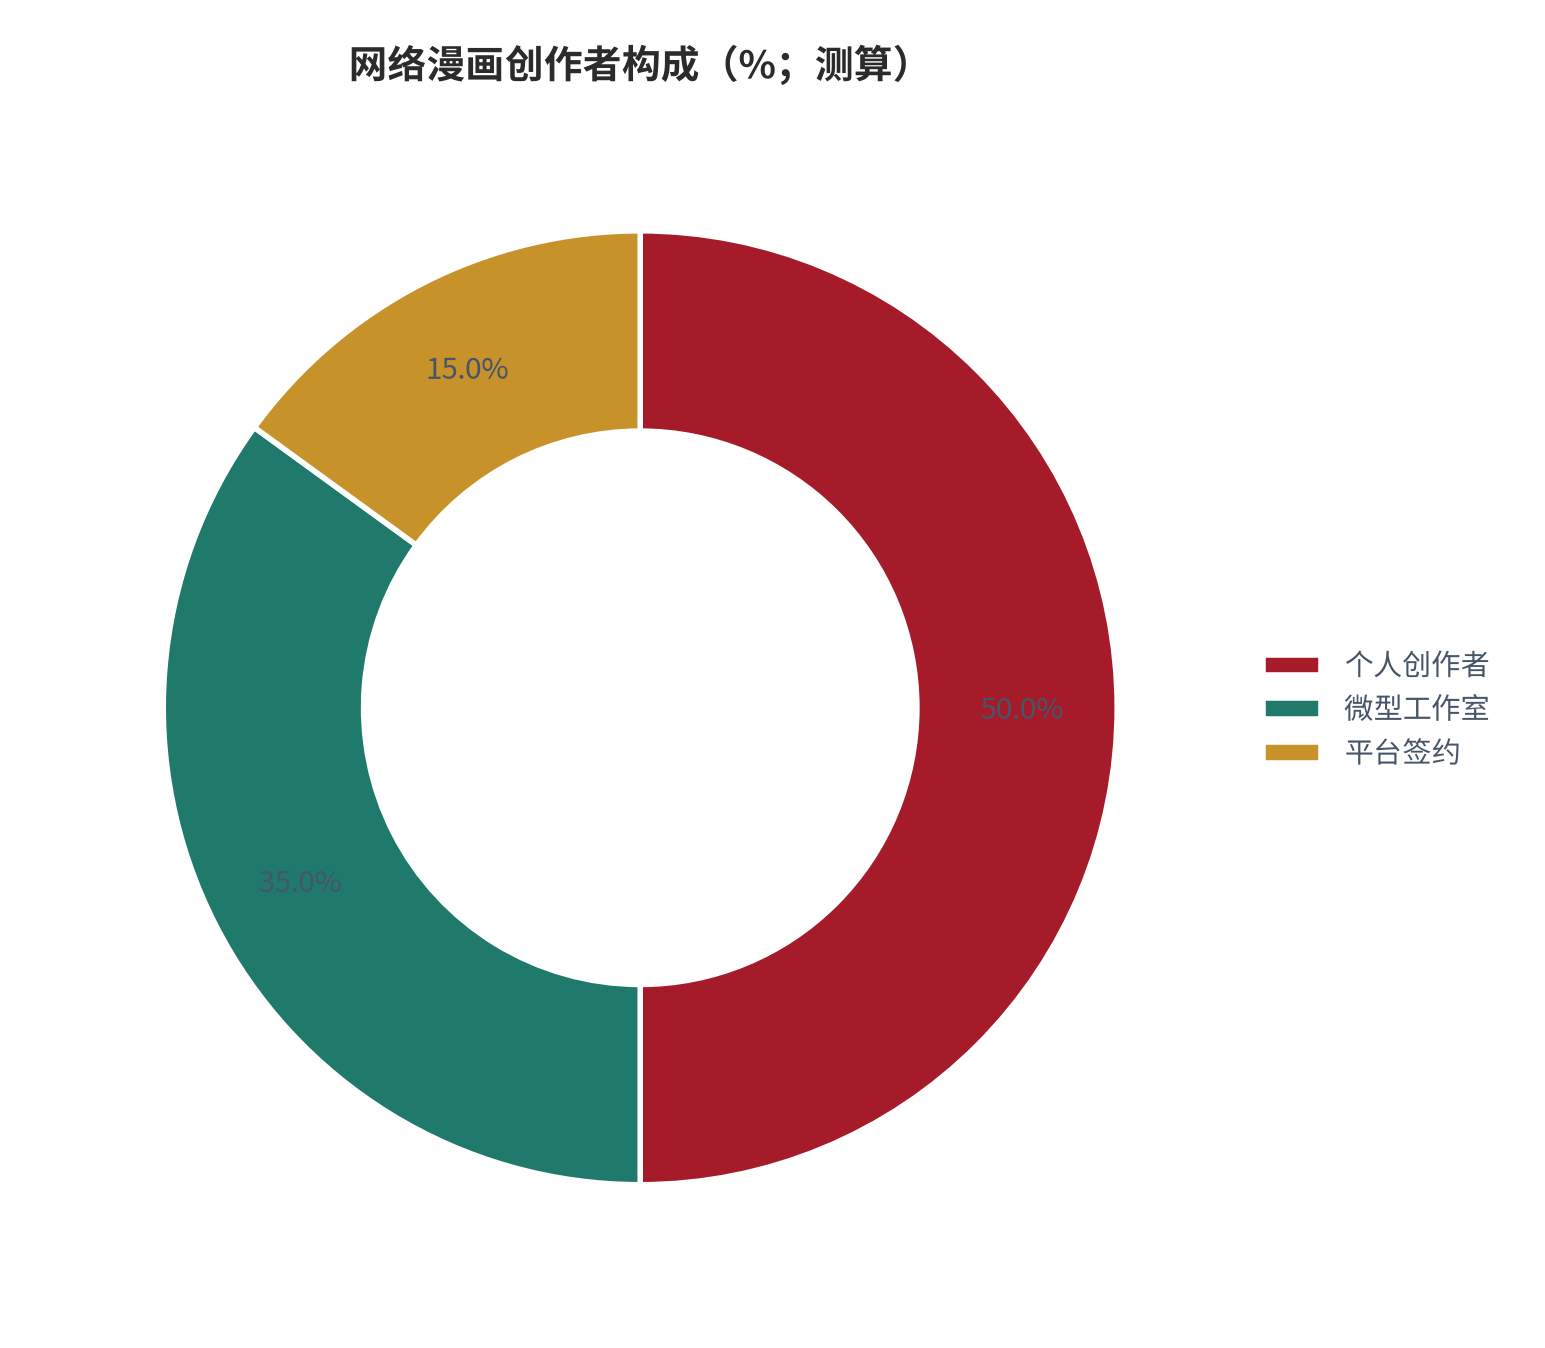
创作者构成以个人与微型工作室为主:基于行业访谈与公开案例的估算,个人创作者约 50%、工作室约 35%、平台签约约 15% [7]。版权方即创作者自身或平台(买断/分成)。
不同创作者类型的激励结构差异显著:个人创作者收入弹性最大、抗风险最弱,一旦断更即面临收入归零;微型工作室可通过多项目摊薄风险,但产能受限;平台签约创作者获得保底与流量,却让渡衍生权益。正是这种结构,使「能否稳定完结」成为供给侧的隐性筛选机制 [7]。
| 供给侧角色 | 规模 / 占比 | 核心资源 | 议价地位 |
|---|---|---|---|
| 个人创作者 | 约 50% [7] | 创意、更新节奏 | 弱 |
| 微型工作室 | 约 35% [7] | 产能、人设 | 弱至中 |
| 平台签约 | 约 15% [7] | 平台背书、流量 | 中 |
| 平台方 | 分发集中 | 分发、编辑权 | 强 |
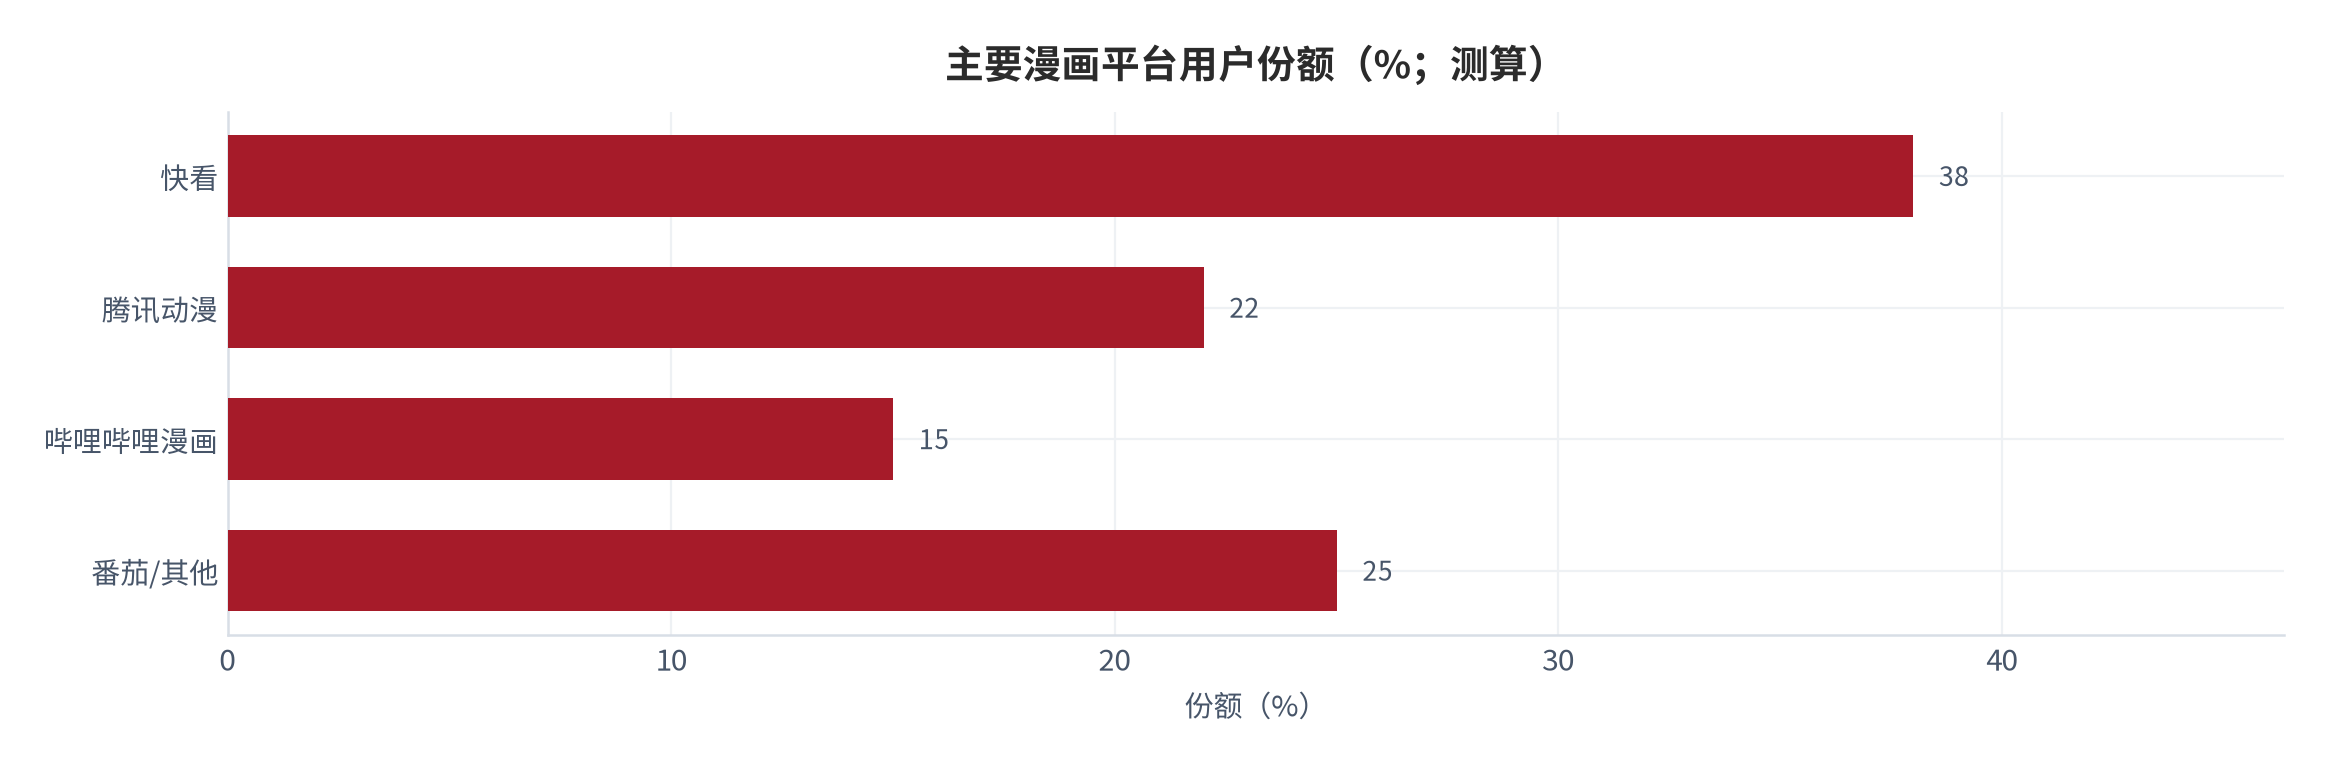
| 平台 | 用户份额(%;测算) | 对创作者的主要支持 | 典型抽成(测算) |
|---|---|---|---|
| 快看 | 约 38% [4] | 编辑 + 流量 + 保底 | 到手 50%–70% [10] |
| 腾讯动漫 | 约 22% [4] | IP 联动 + 改编 | 到手约 60% [10] |
| 哔哩哔哩漫画 | 约 15% [4] | 社区 + 跨端 | 到手约 63% [10] |
| 番茄/其他 | 约 25% [4] | 免费引流 + 买量 | 差异较大 |
平台间的核心差异不在流量本身,而在「是否以编辑与保底压低创作者断更率」。越重视完结机制的平台,越能沉淀稳定付费用户,也越能在衍生环节占得先机 [1][4][10]。
04变现结构与分成
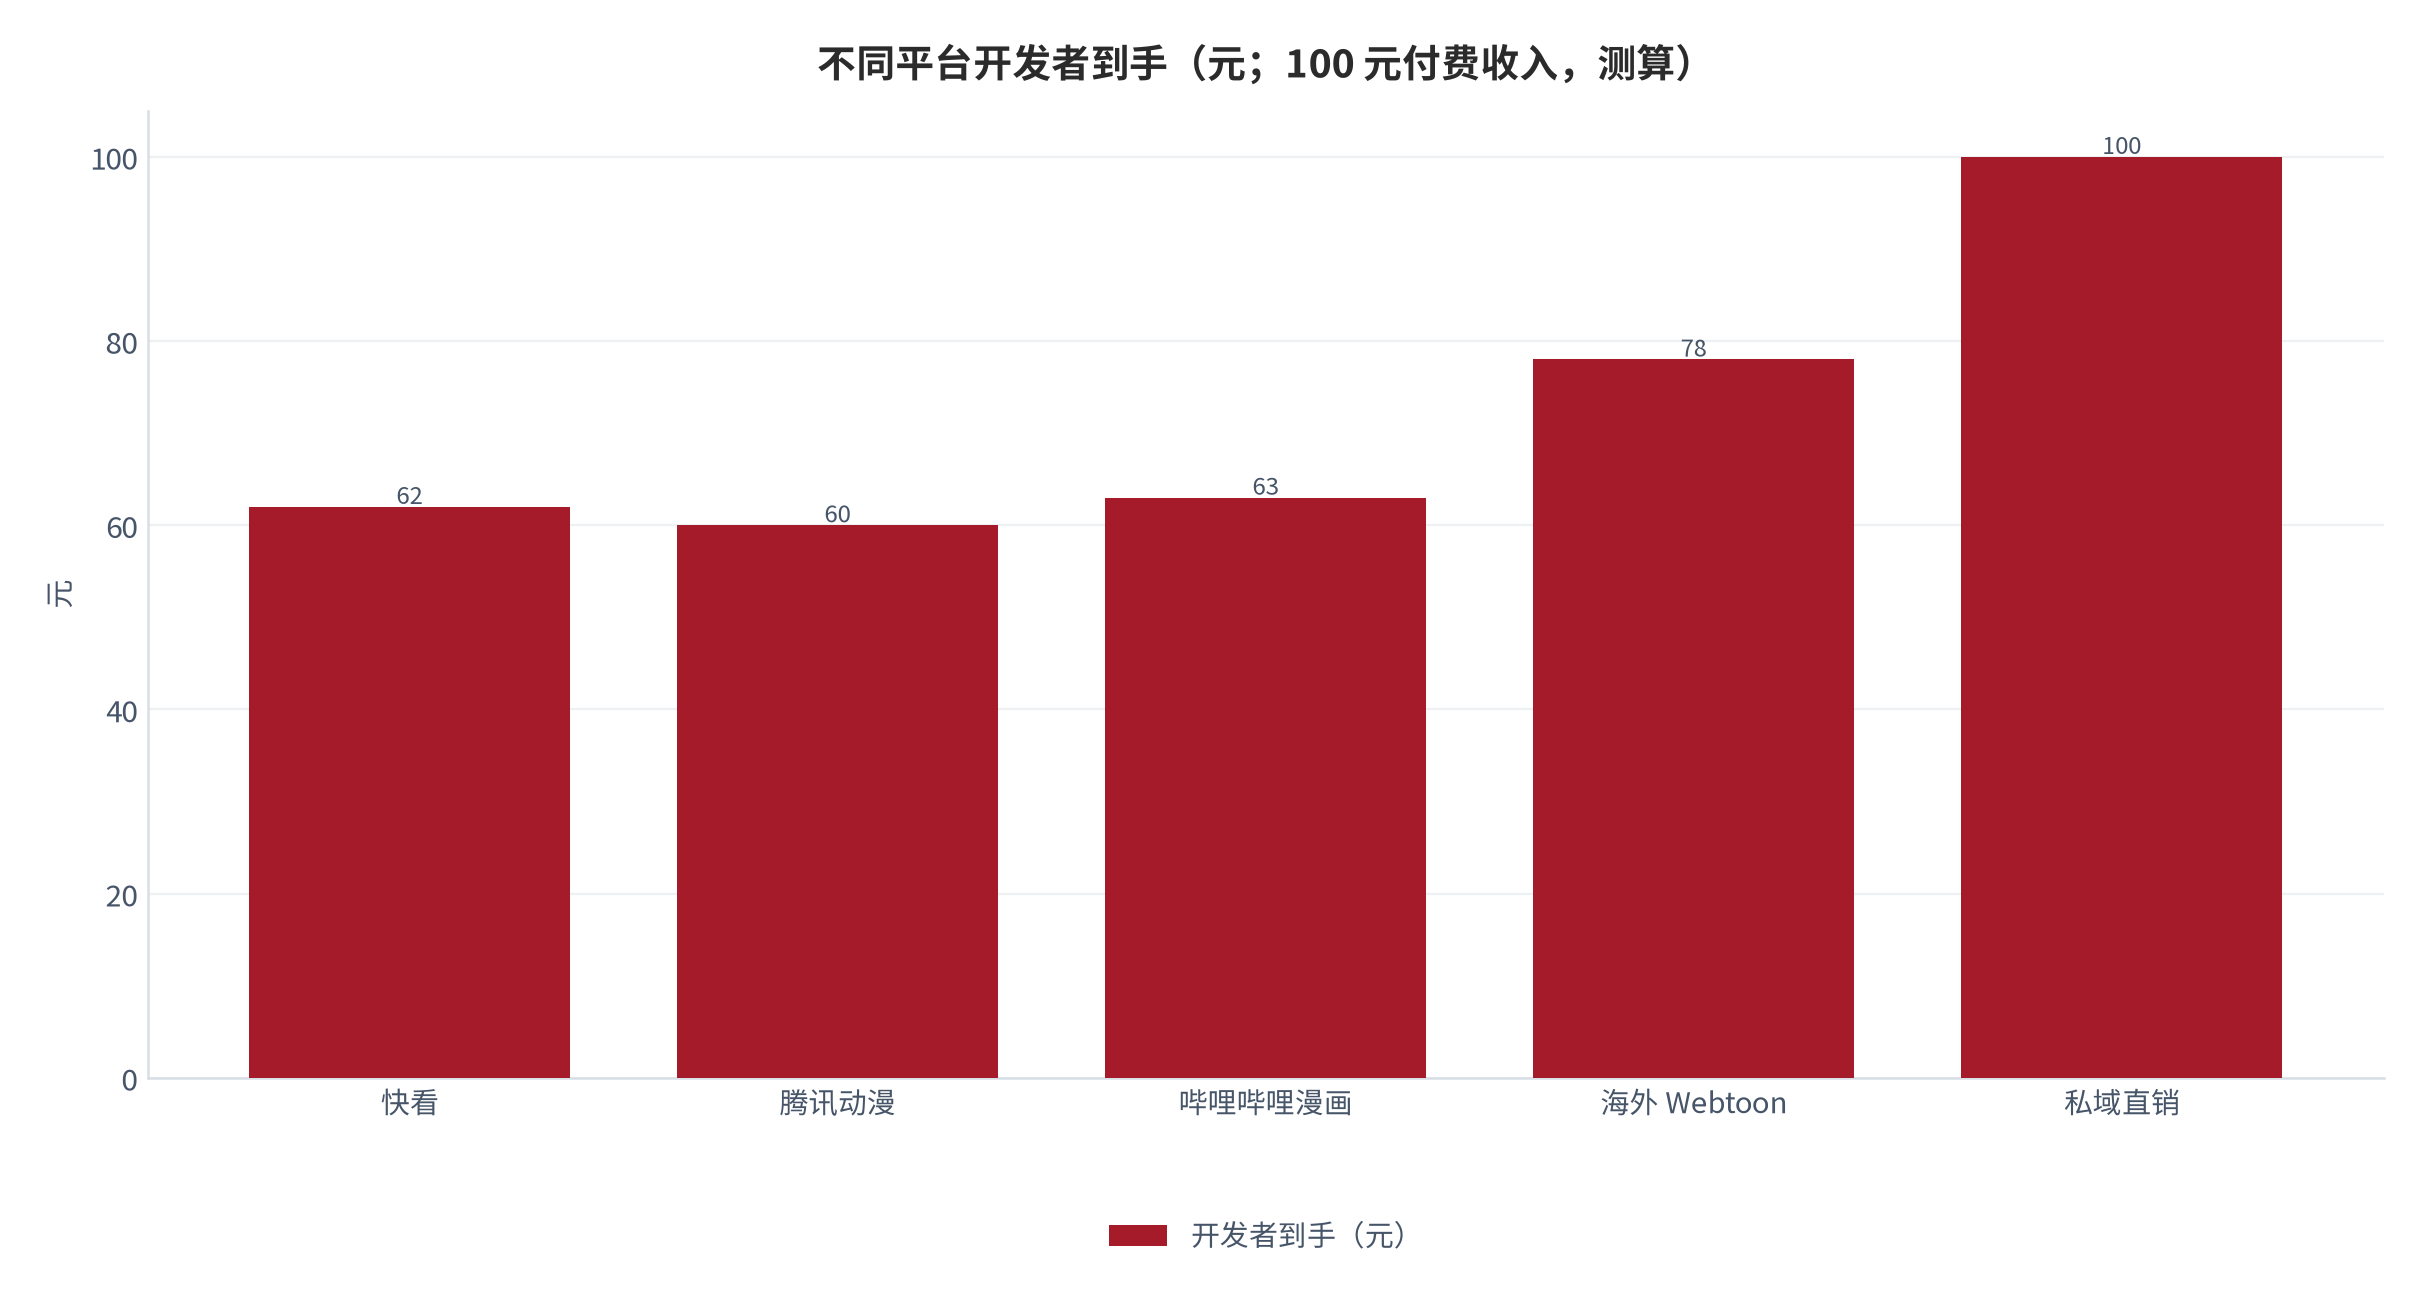
变现公式:创作者到手 = 付费收入 × 平台到手比例 − 广告分成 − 获客成本 + 衍生分成。以 100 元付费收入计,主流漫画平台开发者到手约 50–70 元(平台抽成约 30%–50%)[10]。
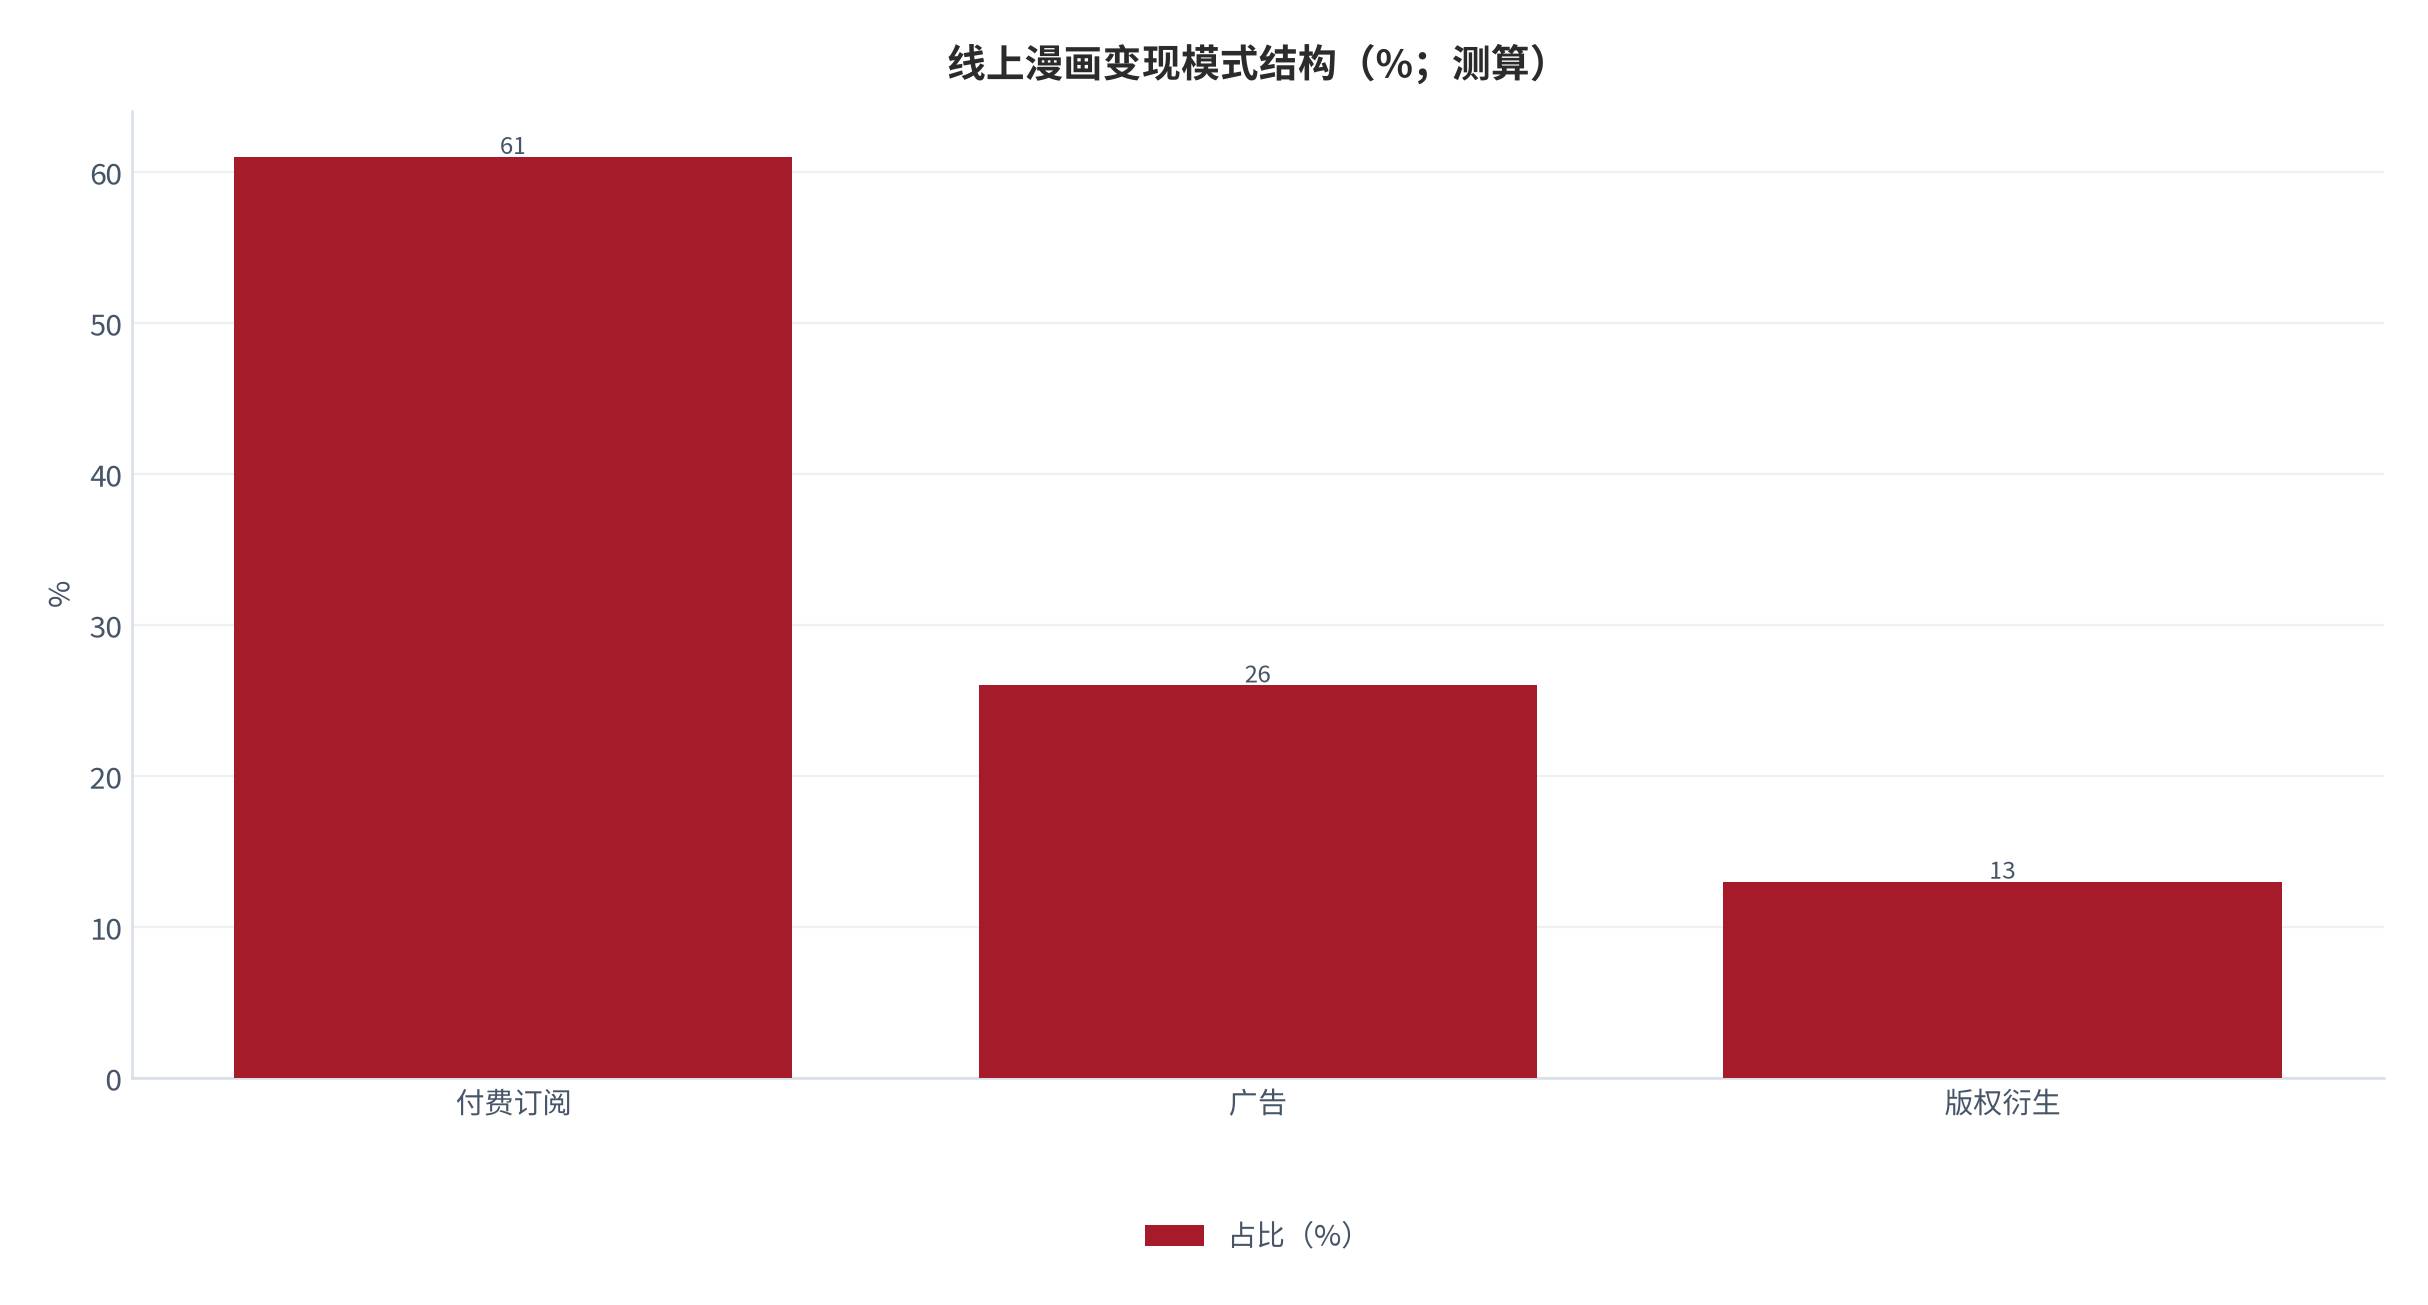
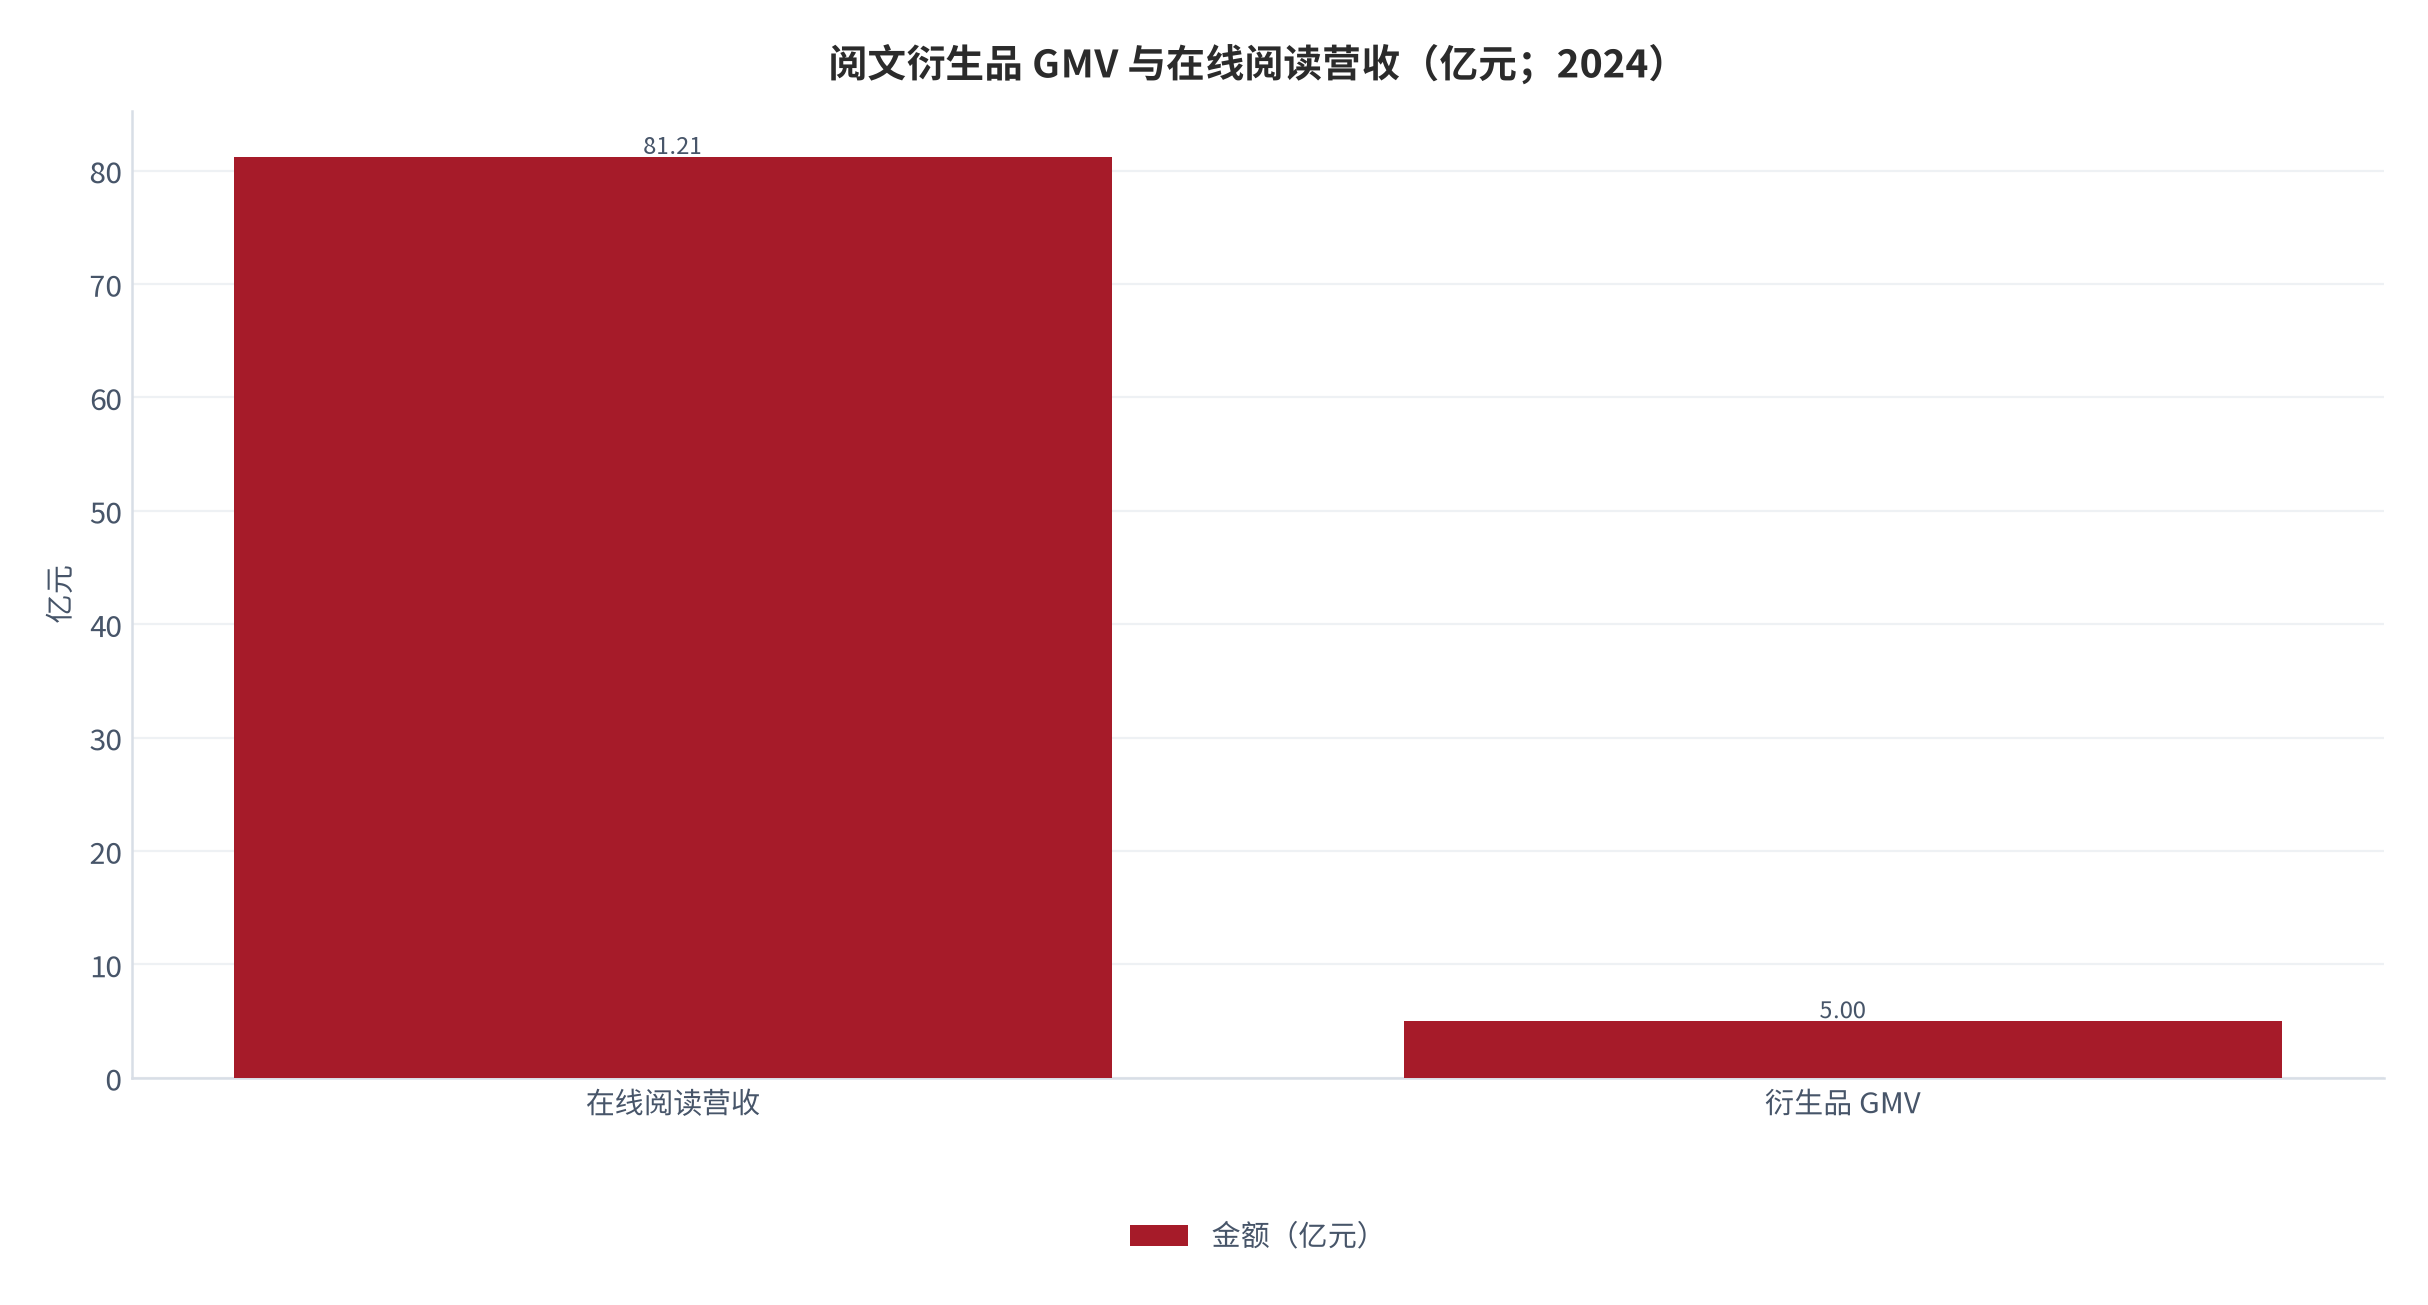
变现模式分三类:付费订阅(按章/会员)、广告(免费章节信息流)、版权衍生(动画/影视/周边)。2024 年线上漫画付费收入 34.5 亿元、占总收入 61.3% [2];阅文衍生品 GMV 破 5 亿元 [3],印证头部 IP 衍生的重要性。
三类模式的经济逻辑并不相同:付费订阅是「持续现金流」,对连载稳定性要求最高;广告是「规模现金流」,依赖免费章节的曝光与完播;衍生则是「事件型现金流」,取决于 IP 能否跨形态放大。多数腰部作品只能吃到前两类,衍生红利集中在头部 [3][12]。
| 变现模式 | 现金流性质 | 对连载稳定性要求 | 谁受益最多 |
|---|---|---|---|
| 付费订阅 | 持续现金流 [2] | 最高 | 稳定更新的腰部以上 |
| 广告 | 规模现金流 [2] | 中 | 高曝光免费作品 |
| 版权衍生 | 事件型现金流 [3] | 中(依赖完结 IP) | 头部完结 IP |
对创作者的实际含义是:若无法稳定完结,则只能停留在前两类、且被平台抽成挤压;唯有完结并具备跨形态潜力的 IP,才可能进入衍生红利区,这也是「完结率」被反复强调的原因 [3][6][12]。
05成本结构
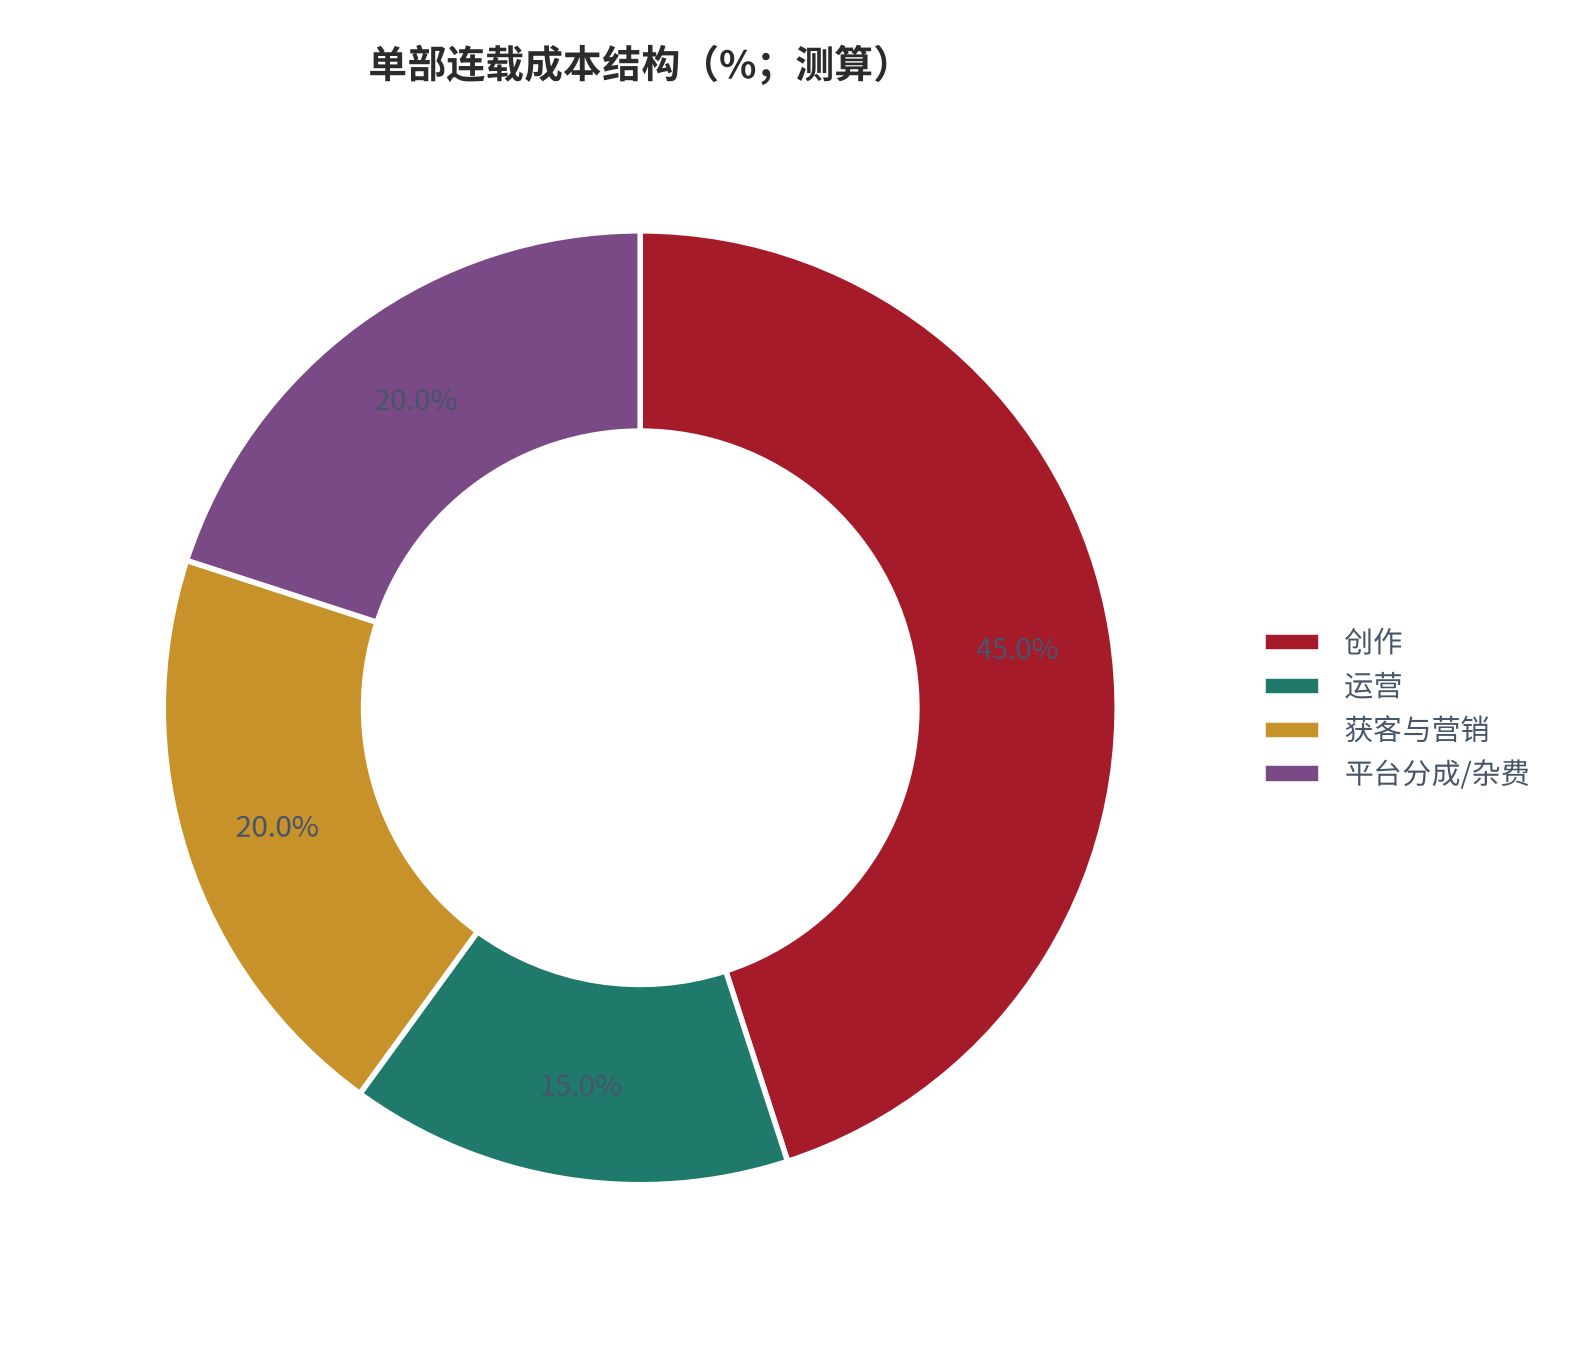
单部连载的成本由创作、运营、获客、平台分成四块构成。按典型预算的估算,创作约 45%、运营约 15%、获客与营销约 20%、平台分成与杂费约 20% [8]。获客与分成是中小创作者的两大刚性支出。
| 成本项 | 占比 | 说明 | 刚性 |
|---|---|---|---|
| 创作(画师/脚本) | 约 45% [8] | 稿酬、分镜、上色 | 高 |
| 运营(编辑/更新) | 约 15% [8] | 编辑、排期、社群 | 中 |
| 获客与营销 | 约 20% [8] | 买量、跨界联动 | 高 |
| 平台分成 / 杂费 | 约 20% [8] | 平台抽成、税费 | 高 |
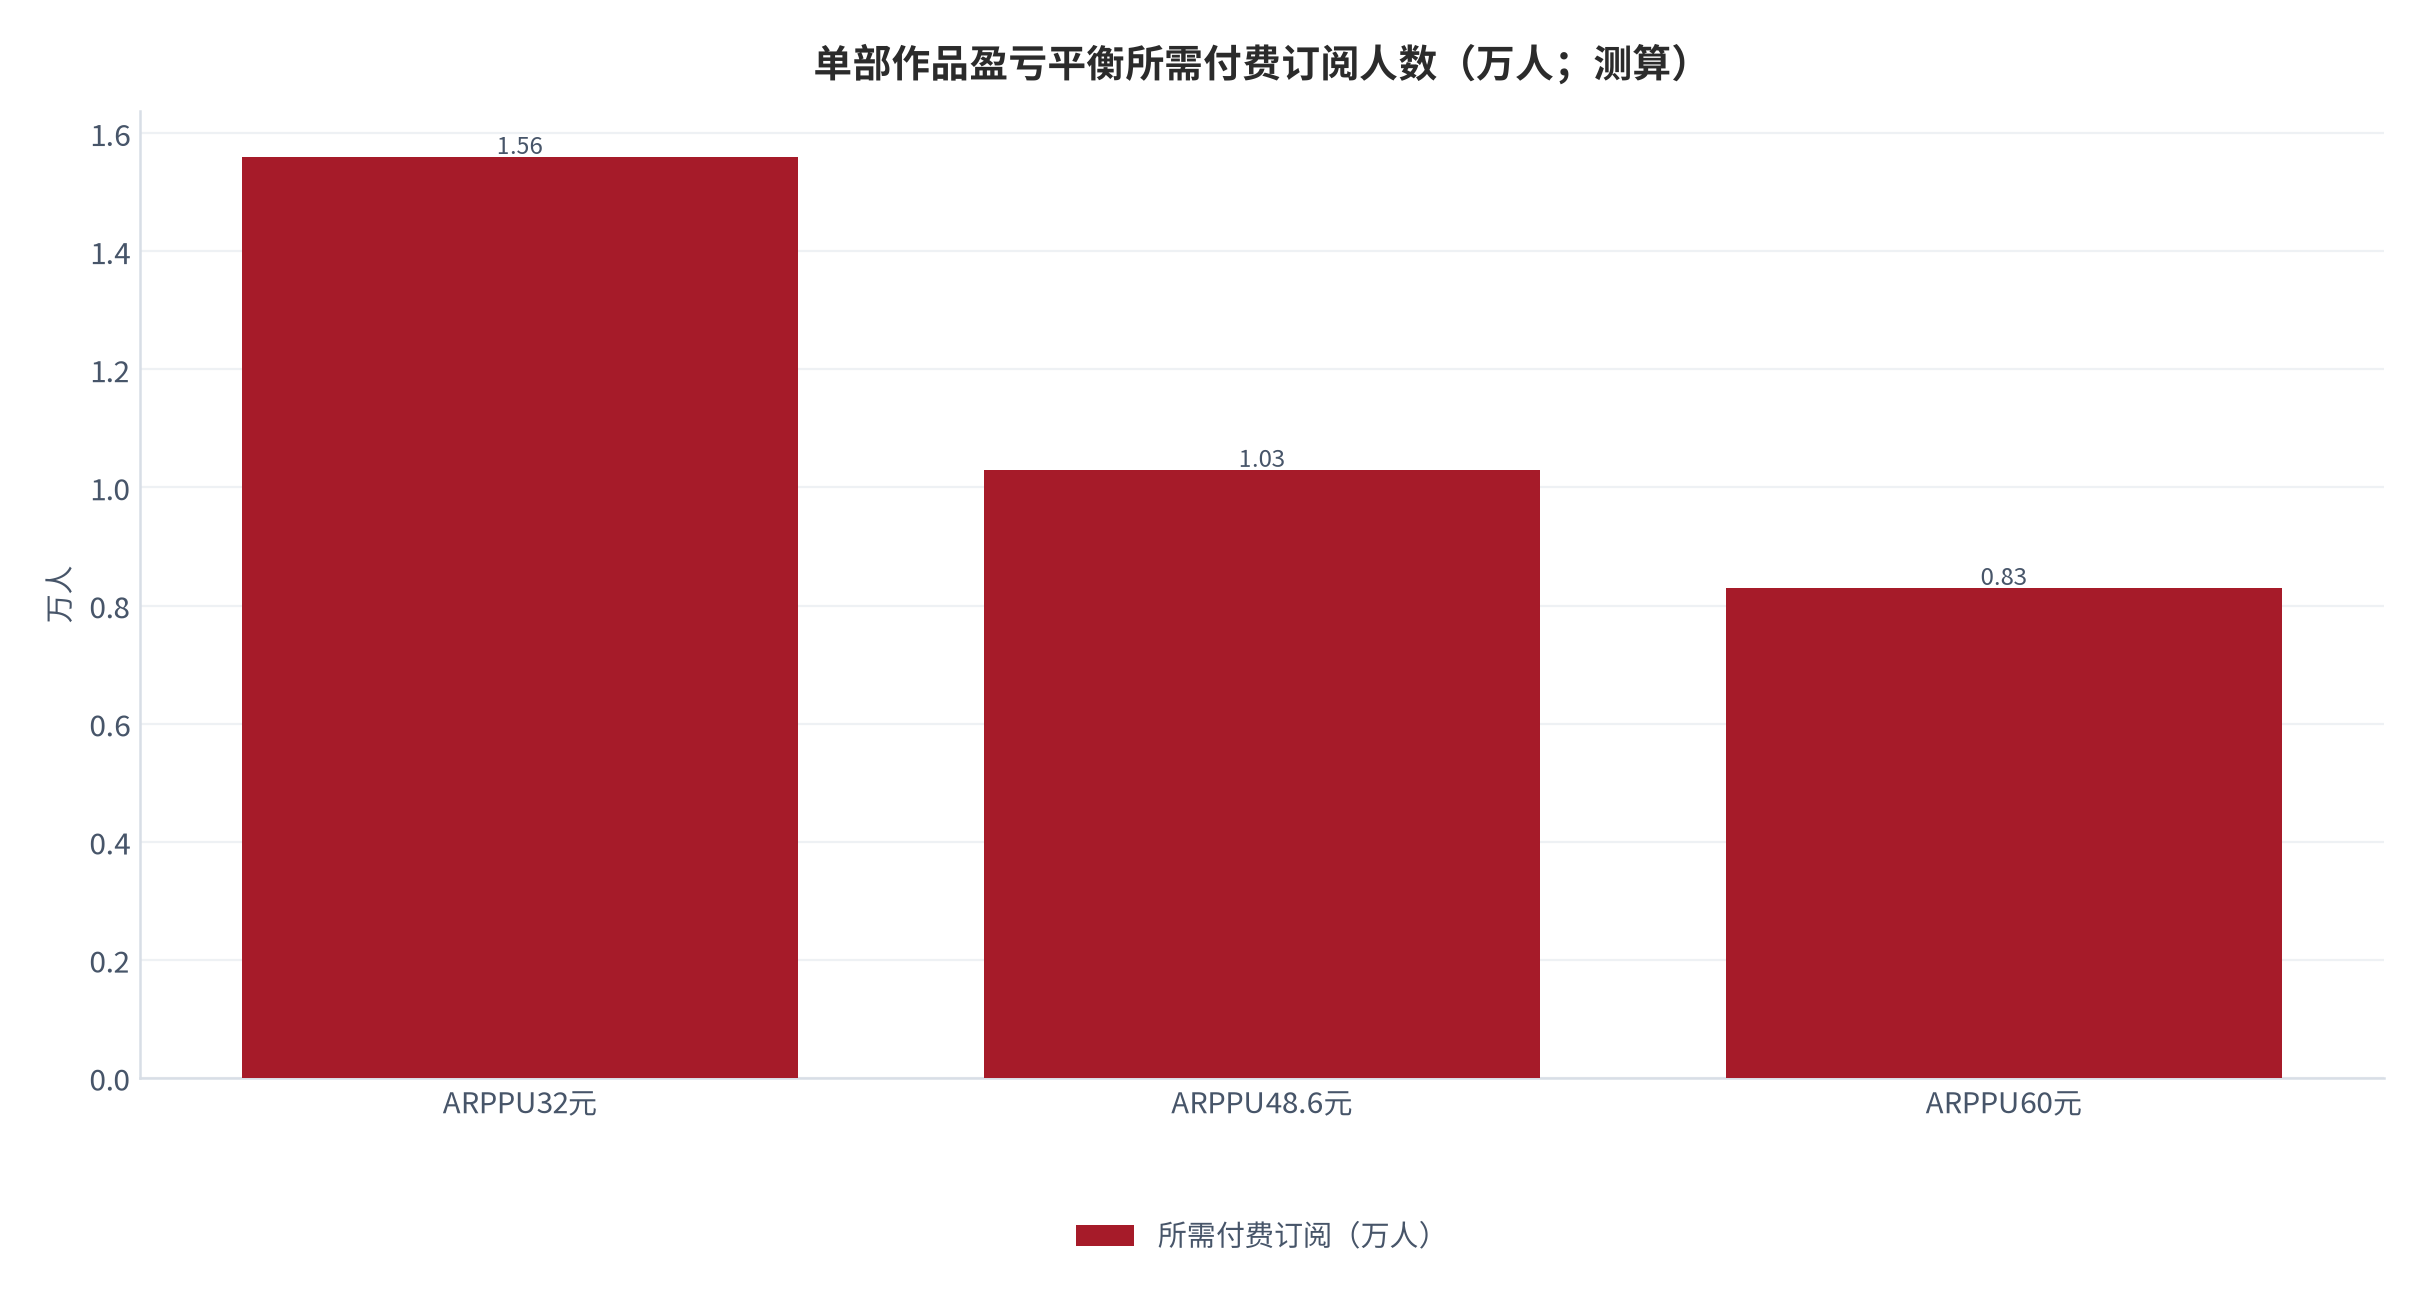
盈亏平衡:按付费章节均价与到手比例,单部作品覆盖 30 万元固定成本所需付费订阅约 1.2 万人(按 ARPPU 48.6 元、到手 60% 折算)[9]。绝大多数长尾作品无法跨越这道门槛,被迫依赖平台保底或广告。
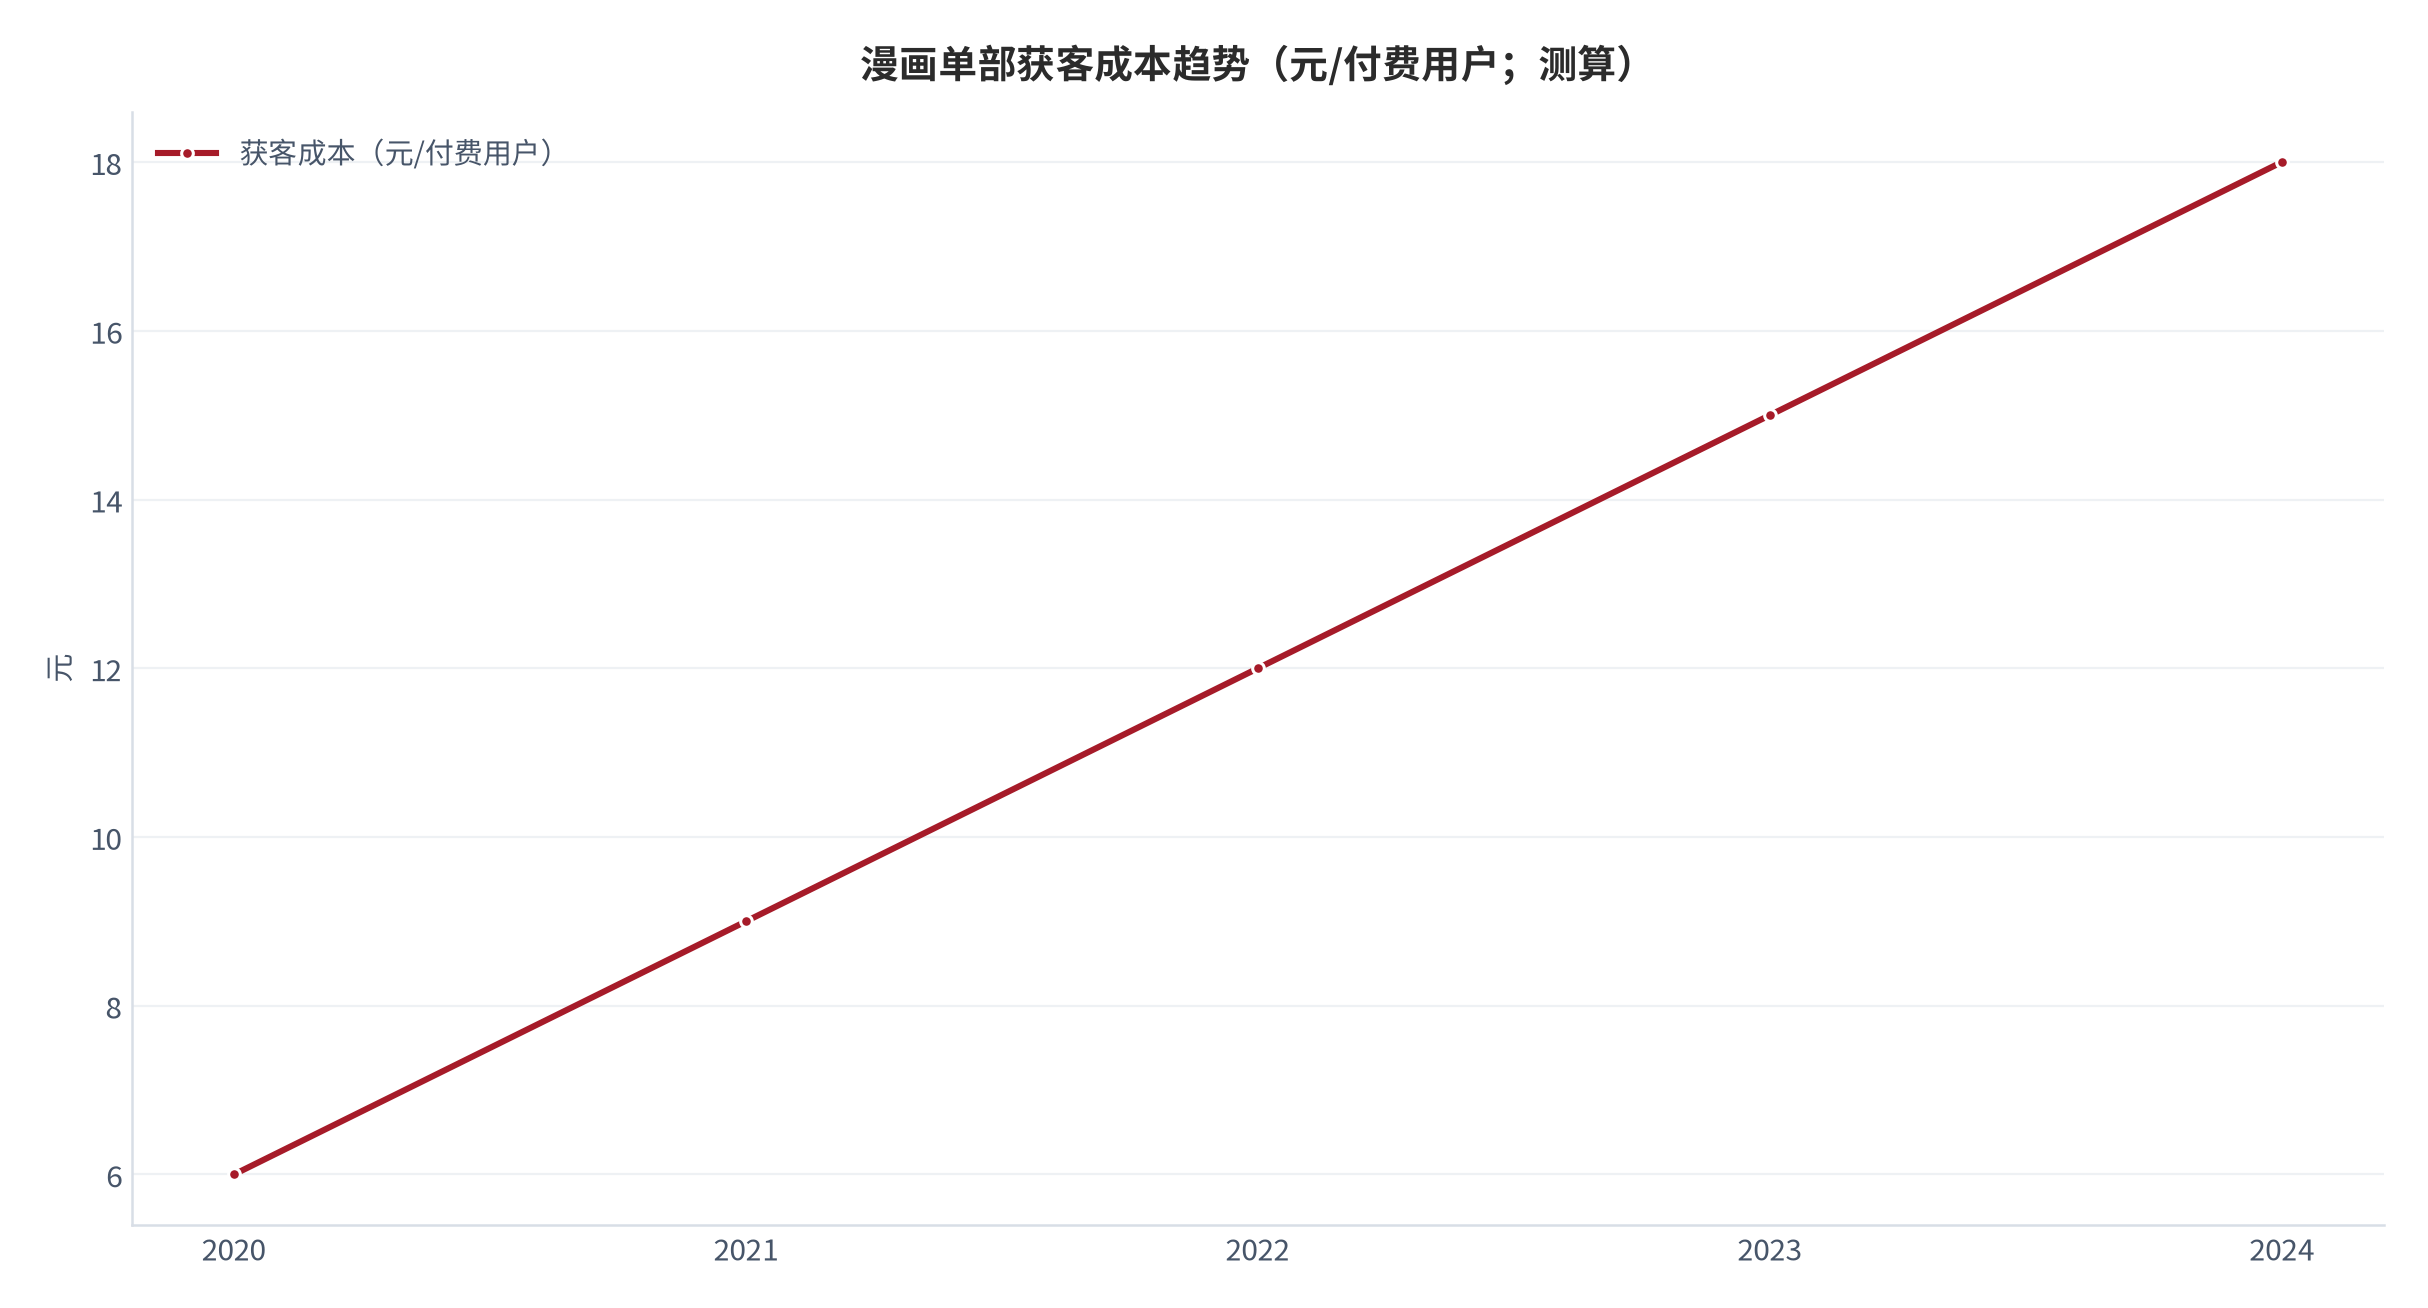
获客与平台分成是两条「刚性支出」:获客成本近年来随买量竞争由 6 元升至 18 元/付费用户 [8],而平台抽成 30%–50% 不随作品表现浮动 [10]。这意味着成本曲线对长尾并不友好——规模越小,单位获客与分成占比越高,越难抵达盈亏线 [9]。
| 作品体量 | 获客成本敏感度 | 分成占比(测算) | 抵达盈亏线难度 |
|---|---|---|---|
| 长尾(<1万付费) | 高(单位成本高)[8] | 约 40%–50% [10] | 极高 |
| 腰部(1–10万付费) | 中 | 约 35%–45% [10] | 中 |
| 头部(>10万付费) | 低(规模摊薄) | 约 30%–40% [10] | 低(可衍生对冲) |
结论性地说,成本结构天然偏向头部:长尾既要承担最高的单位获客,又要让渡最高的分成比例,几乎注定难以独立盈利;平台保底与广告因而成为长尾的主要「续命」机制 [9][10]。
| ARPPU(元) | 到手 60% 所需付费订阅(万人) | 到手 50% 所需付费订阅(万人) |
|---|---|---|
| 32.0 [3] | 1.56 [9] | 1.88 [9] |
| 48.6 [2] | 1.03 [9] | 1.24 [9] |
| 60.0(假设) | 0.83 [9] | 1.00 [9] |
上表显示,ARPPU 与到手比例共同决定「跨越盈亏线」的难度:ARPPU 从 32 元提升到 60 元,可将所需付费订阅人数压缩近一半;而同样的 ARPPU 下,到手比例每降 10 个百分点,门槛约上升 20%。这正是中小创作者对平台分成高度敏感的根源 [9][10]。
06政策与版权风险
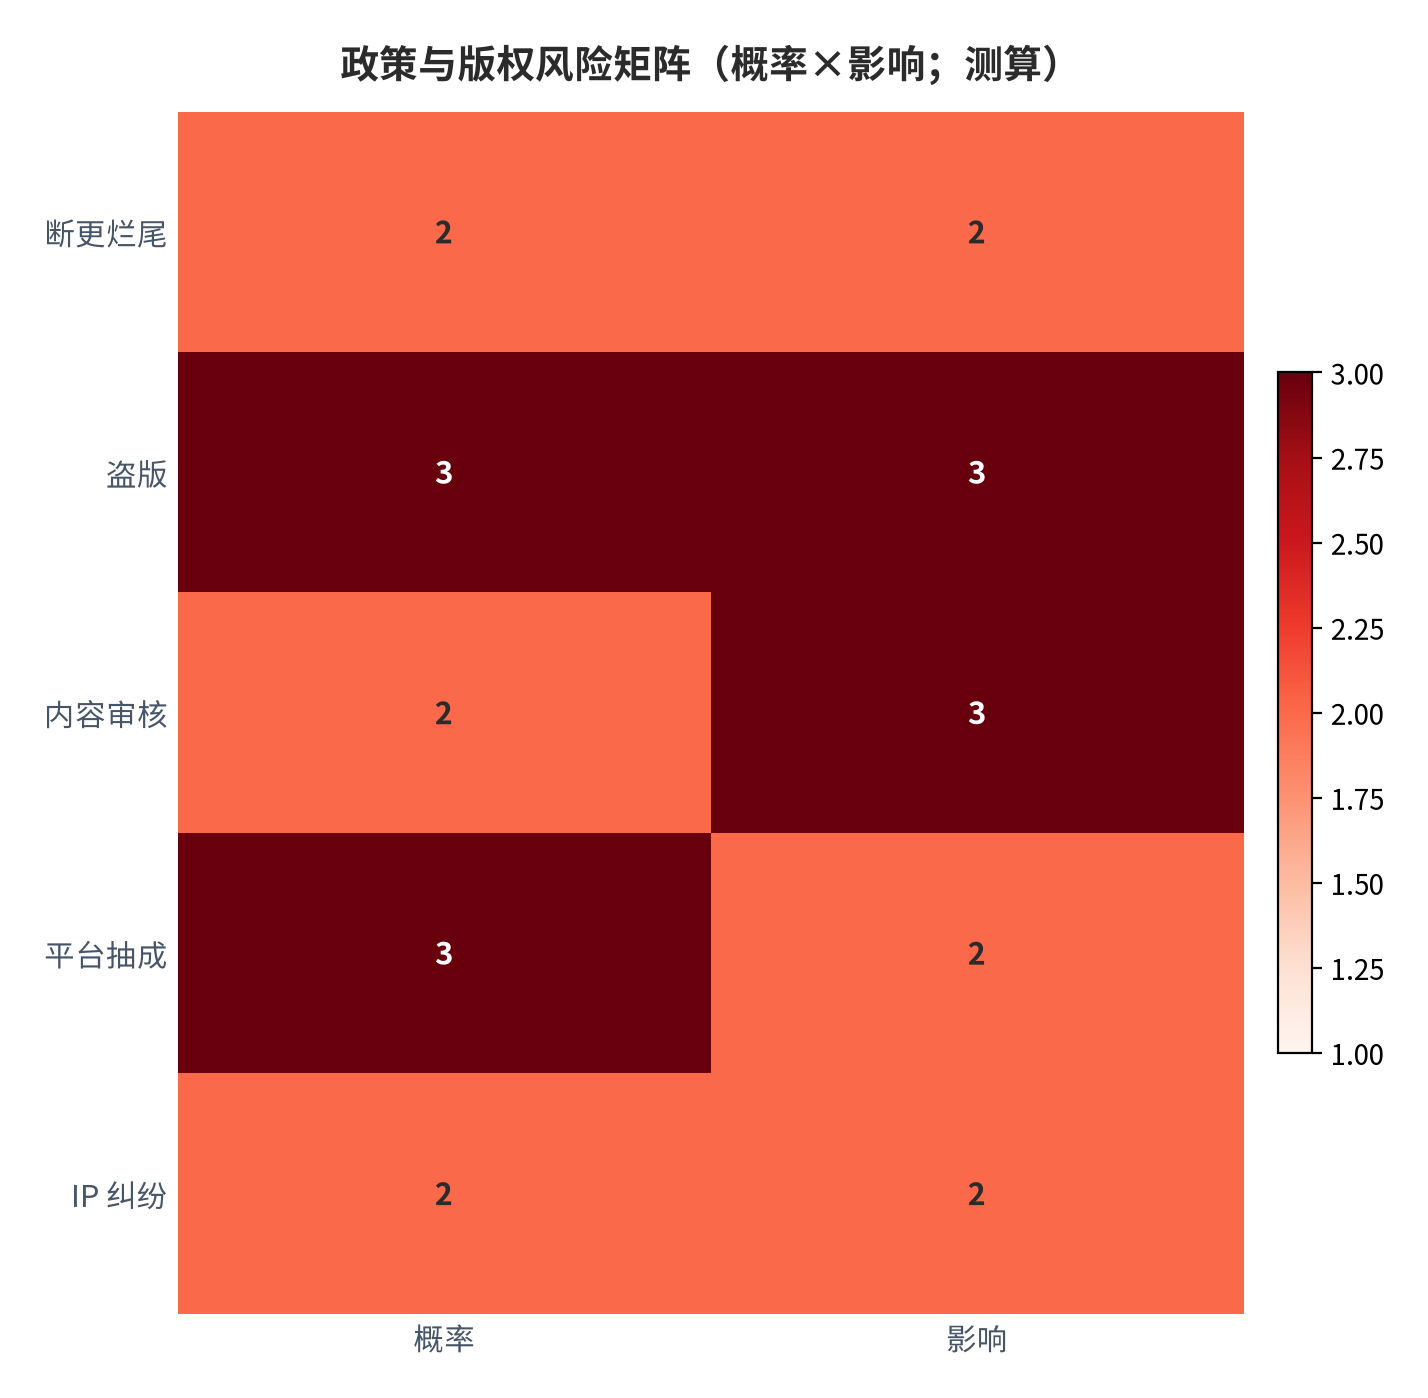
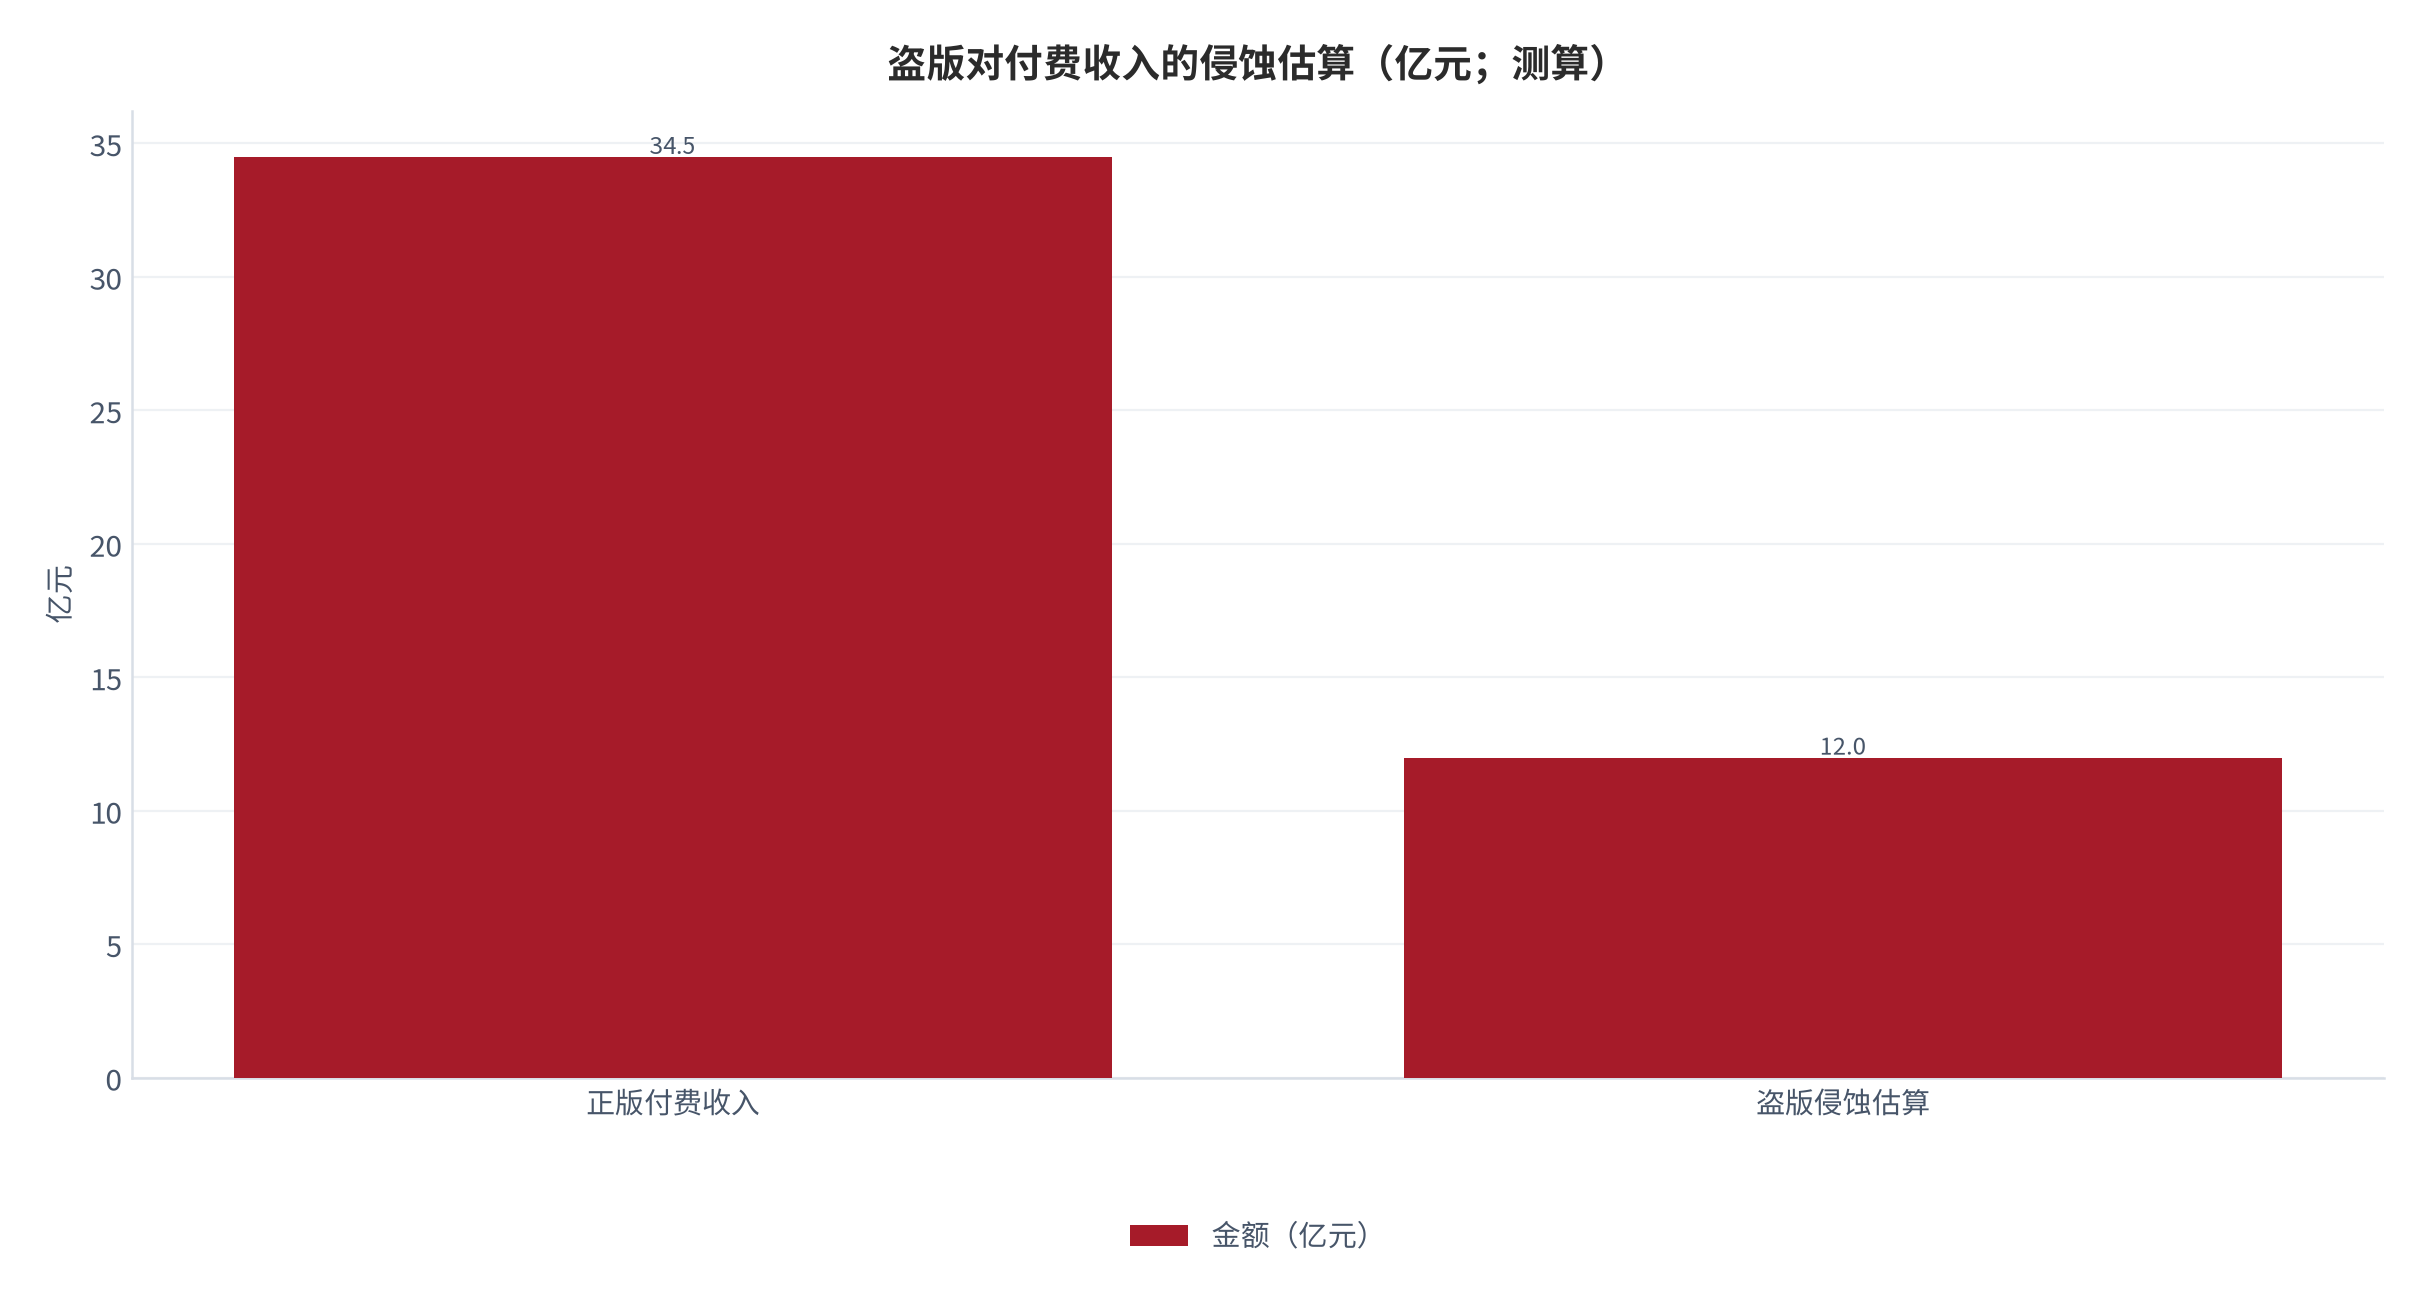
网络漫画面临断更烂尾、盗版、内容审核、平台抽成与 IP 纠纷五类风险。盗版与未授权转载直接侵蚀付费意愿;内容审核影响上架与改编;平台抽成决定剩余;IP 纠纷则关系衍生收益归属 [12]。
| 风险 | 典型表现 | 对变现的影响 | 可对冲手段 |
|---|---|---|---|
| 断更烂尾 | 中途停更、无限期休刊 [6] | 前期付费意愿蒸发 | 保底激励、完结对赌 |
| 盗版 | 未授权转载、聚合站 [12] | 侵蚀付费转化 | 独家内容、体验优势 |
| 内容审核 | 上架受限、改编受阻 [12] | 可达性下降 | 前置合规、分级 |
| 平台抽成 | 30%–50% 抽成 [10] | 压缩创作者剩余 | 多平台分发、私域 |
| IP 纠纷 | 衍生权归属争议 [12] | 衍生收益受损 | 合同前置、权属清晰 |
监管层面,内容审核的常态化使「未过审即停更」成为新的供给风险,平台与创作者需在选题阶段前置合规,否则连载中途被下架会造成已积累付费意愿的清零。这也让「合规能力」从成本项转变为竞争力:能通过审核且持续更新的作品,反而获得更稳定的付费留存 [12]。
07测算:订阅率 × 断更率还原变现结构
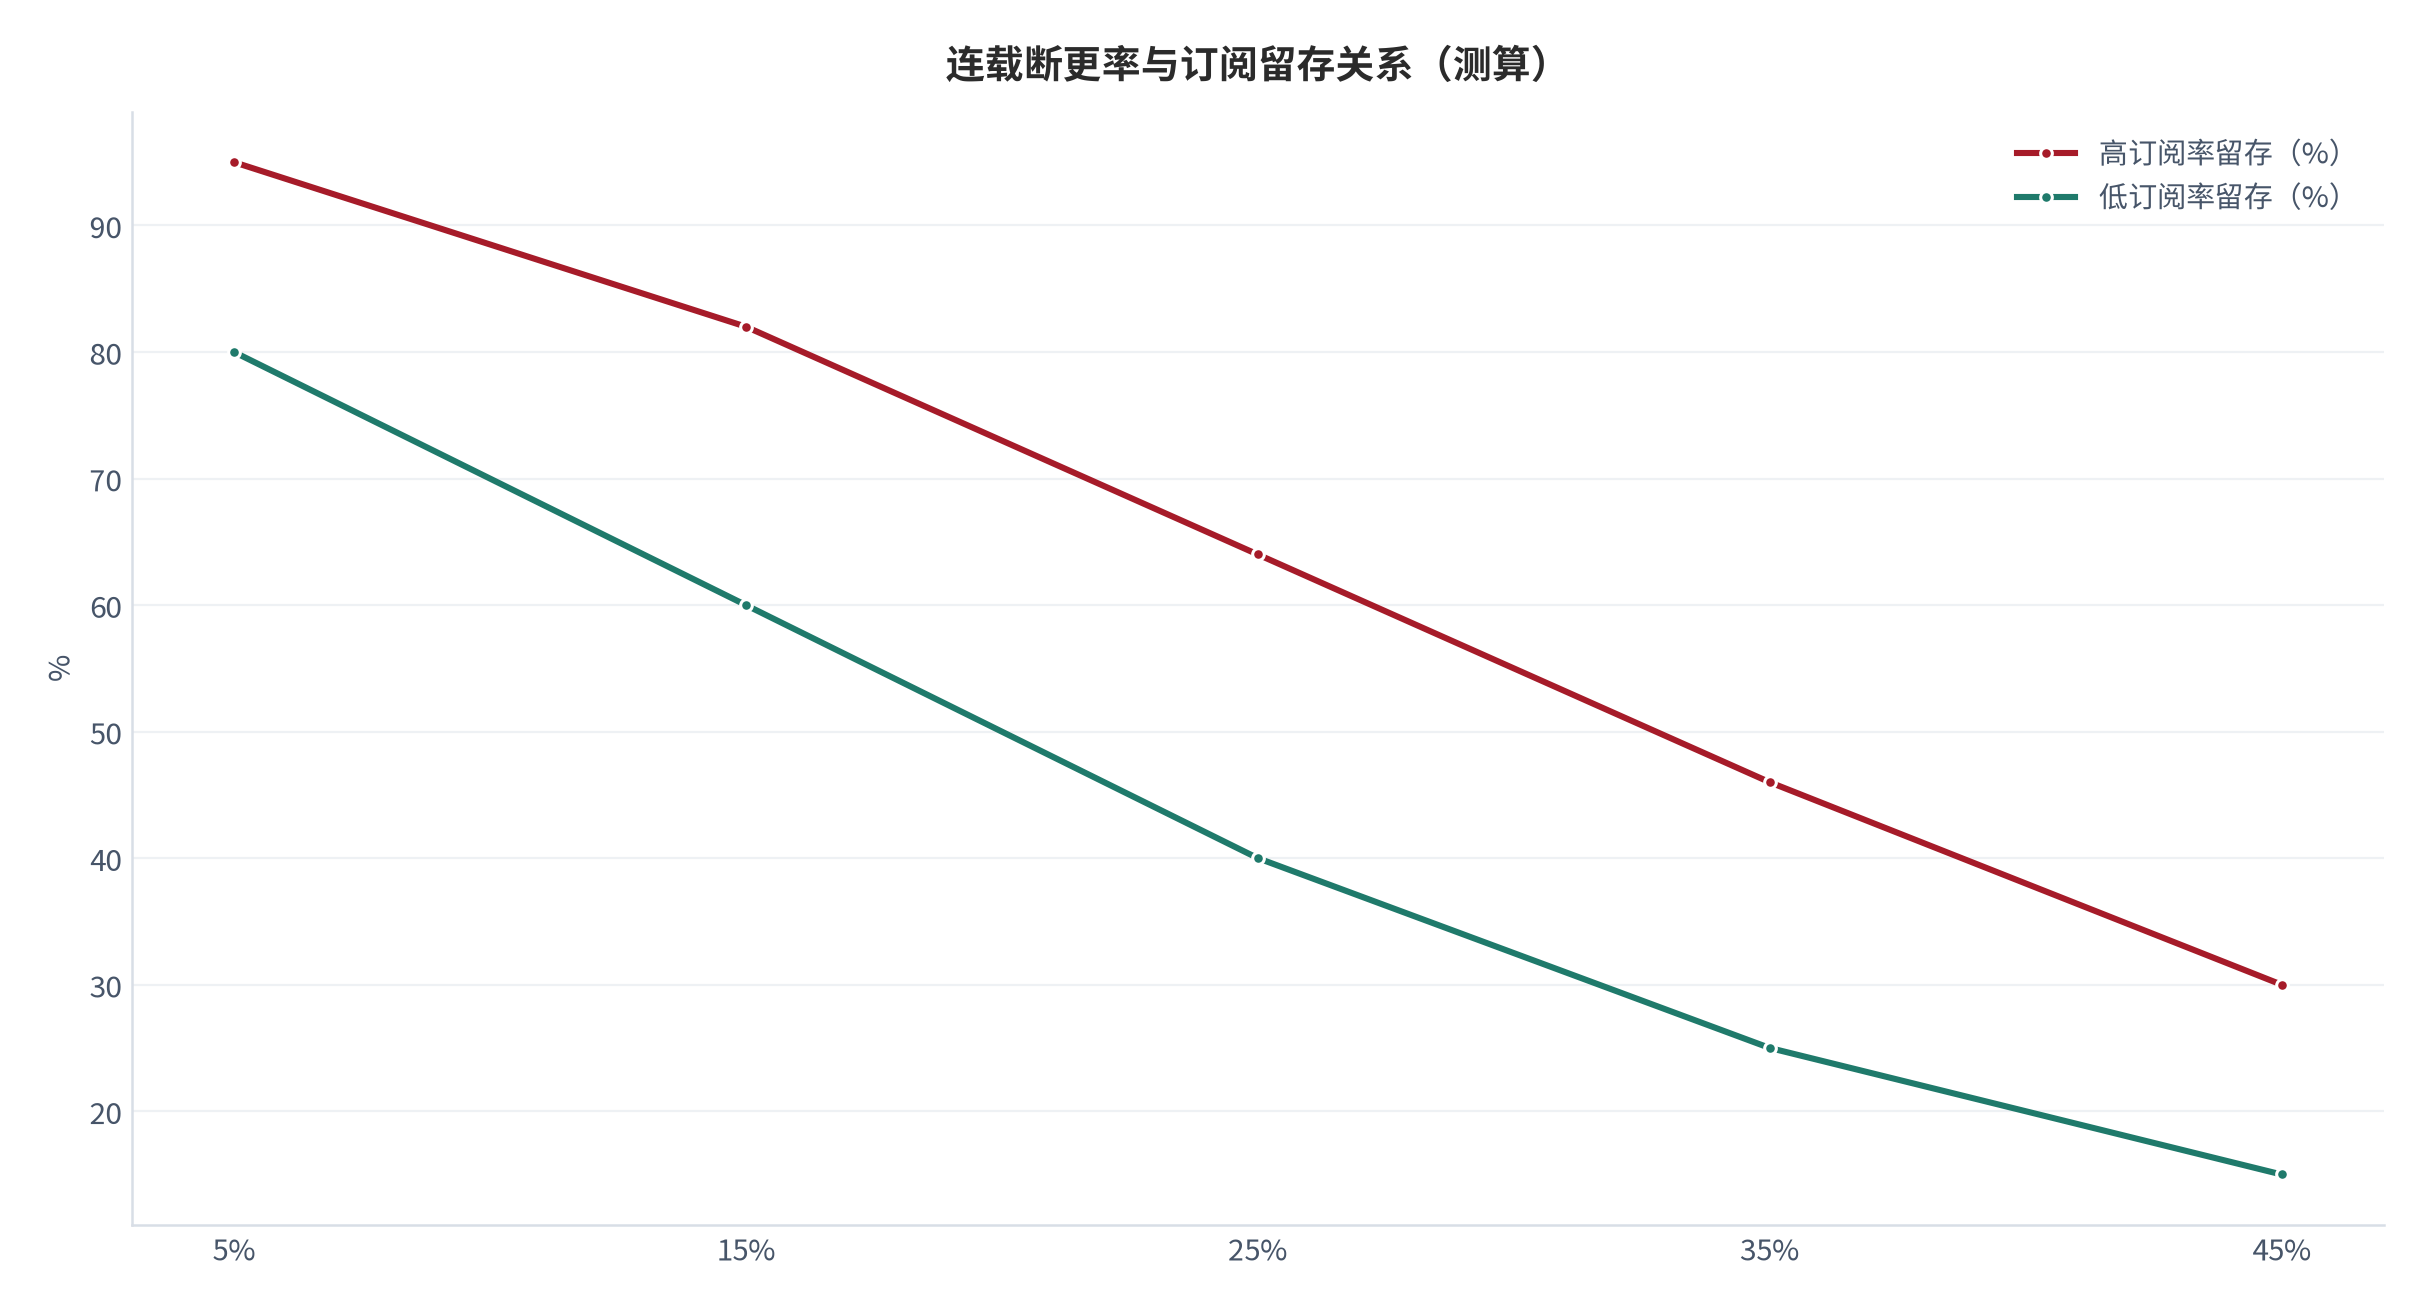
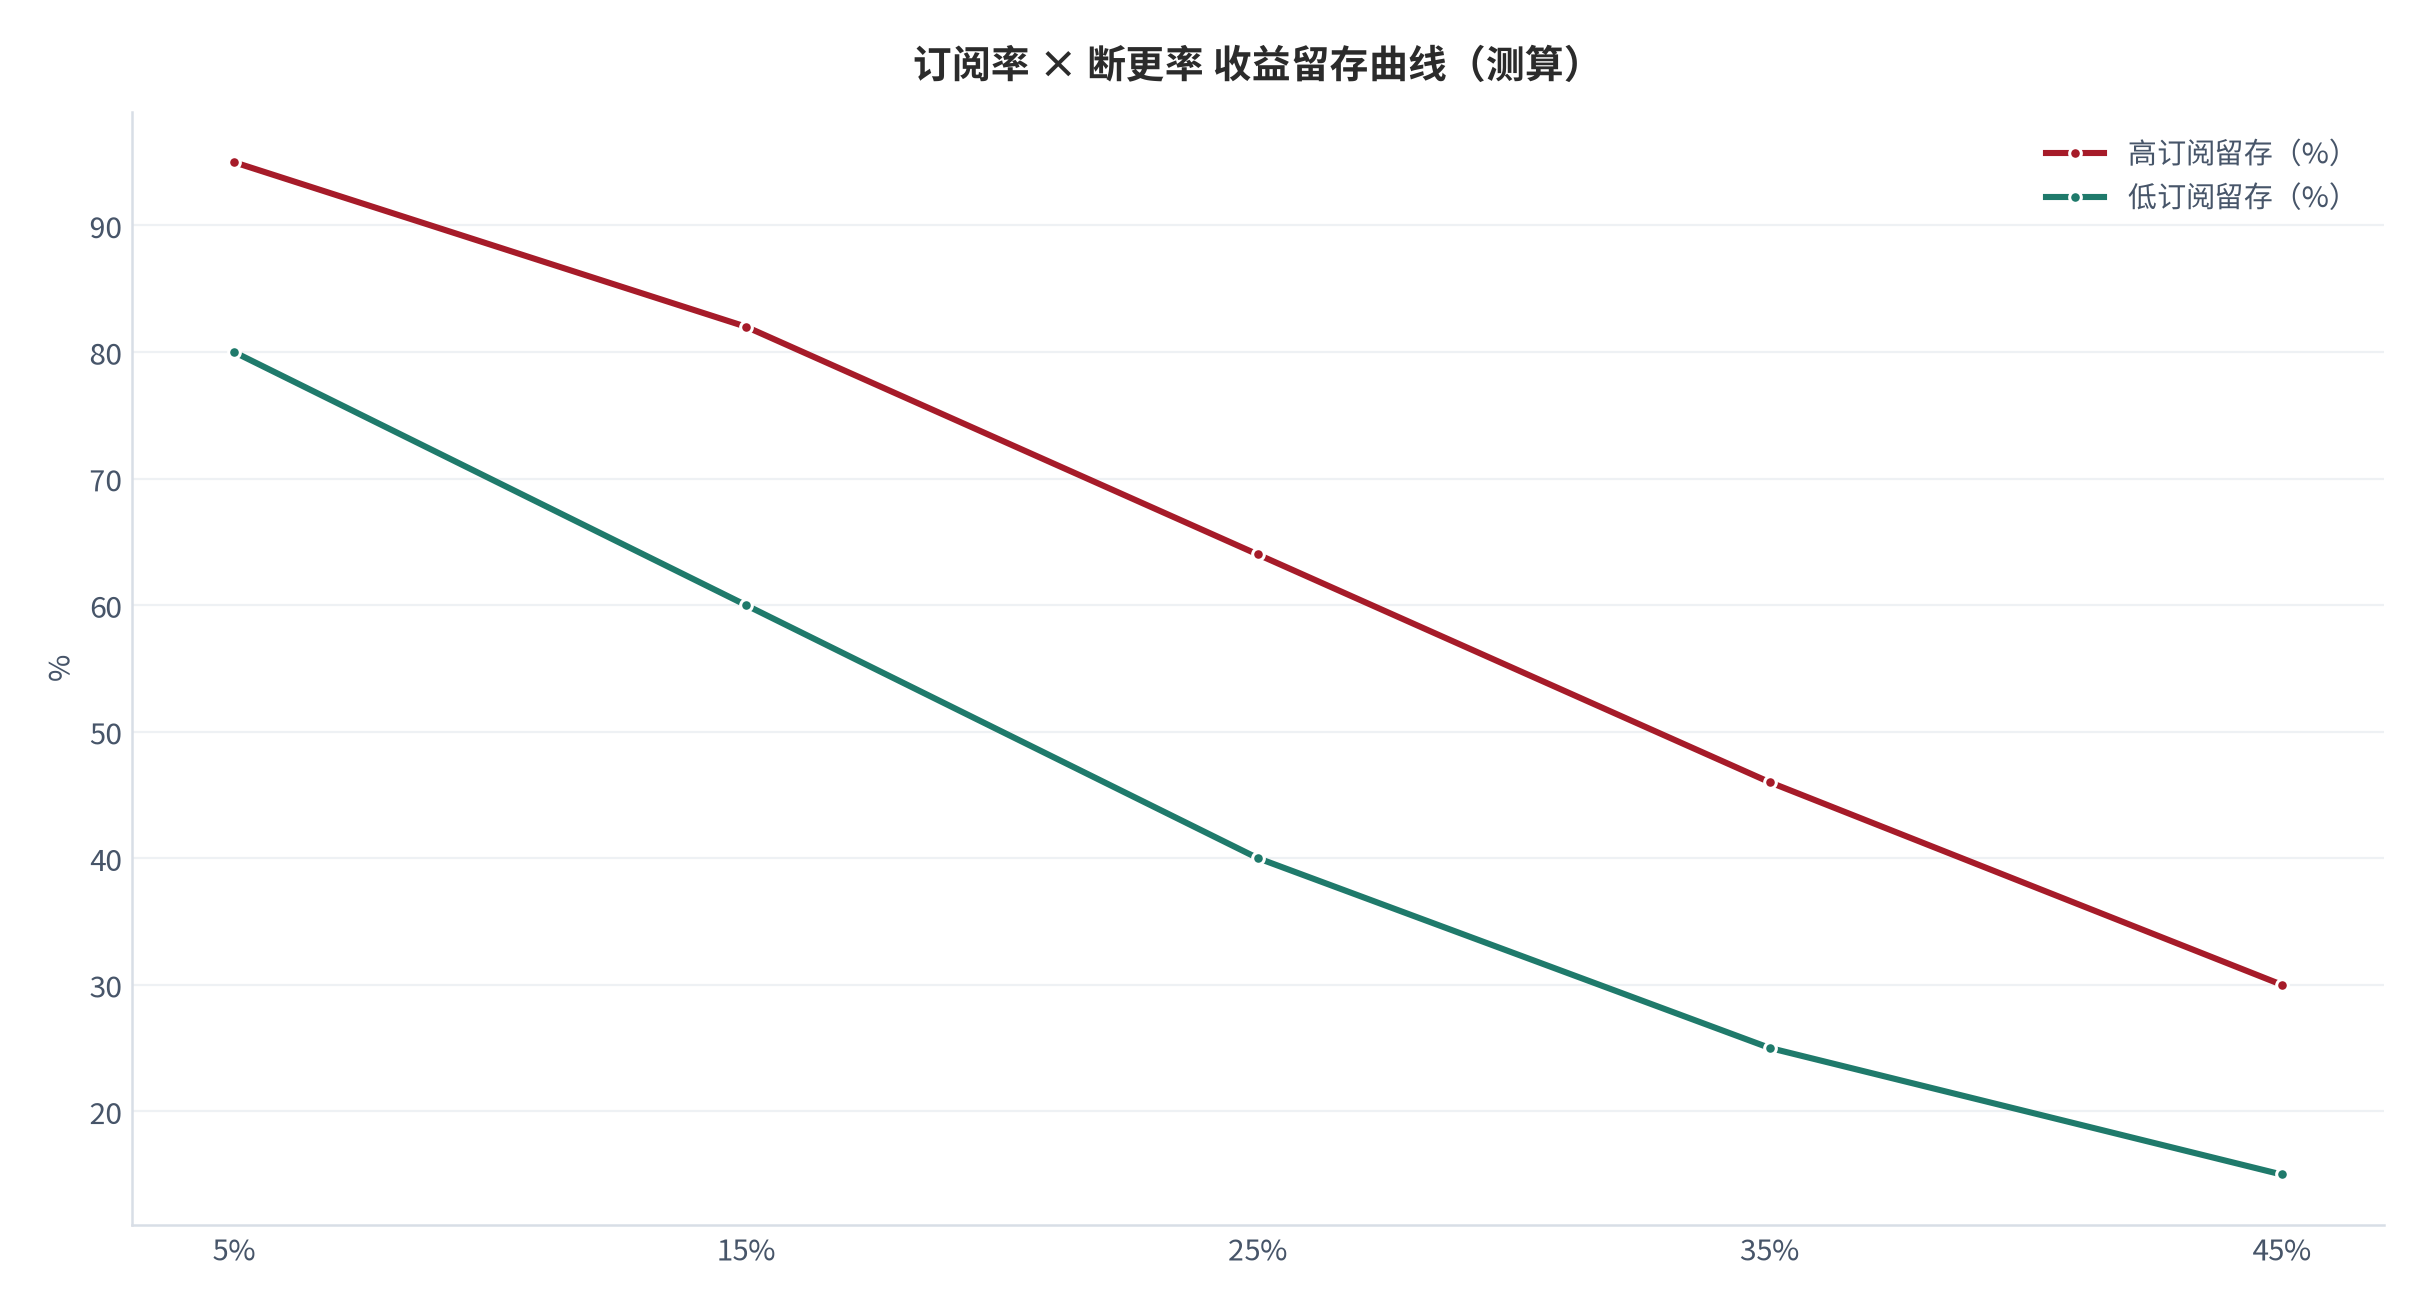
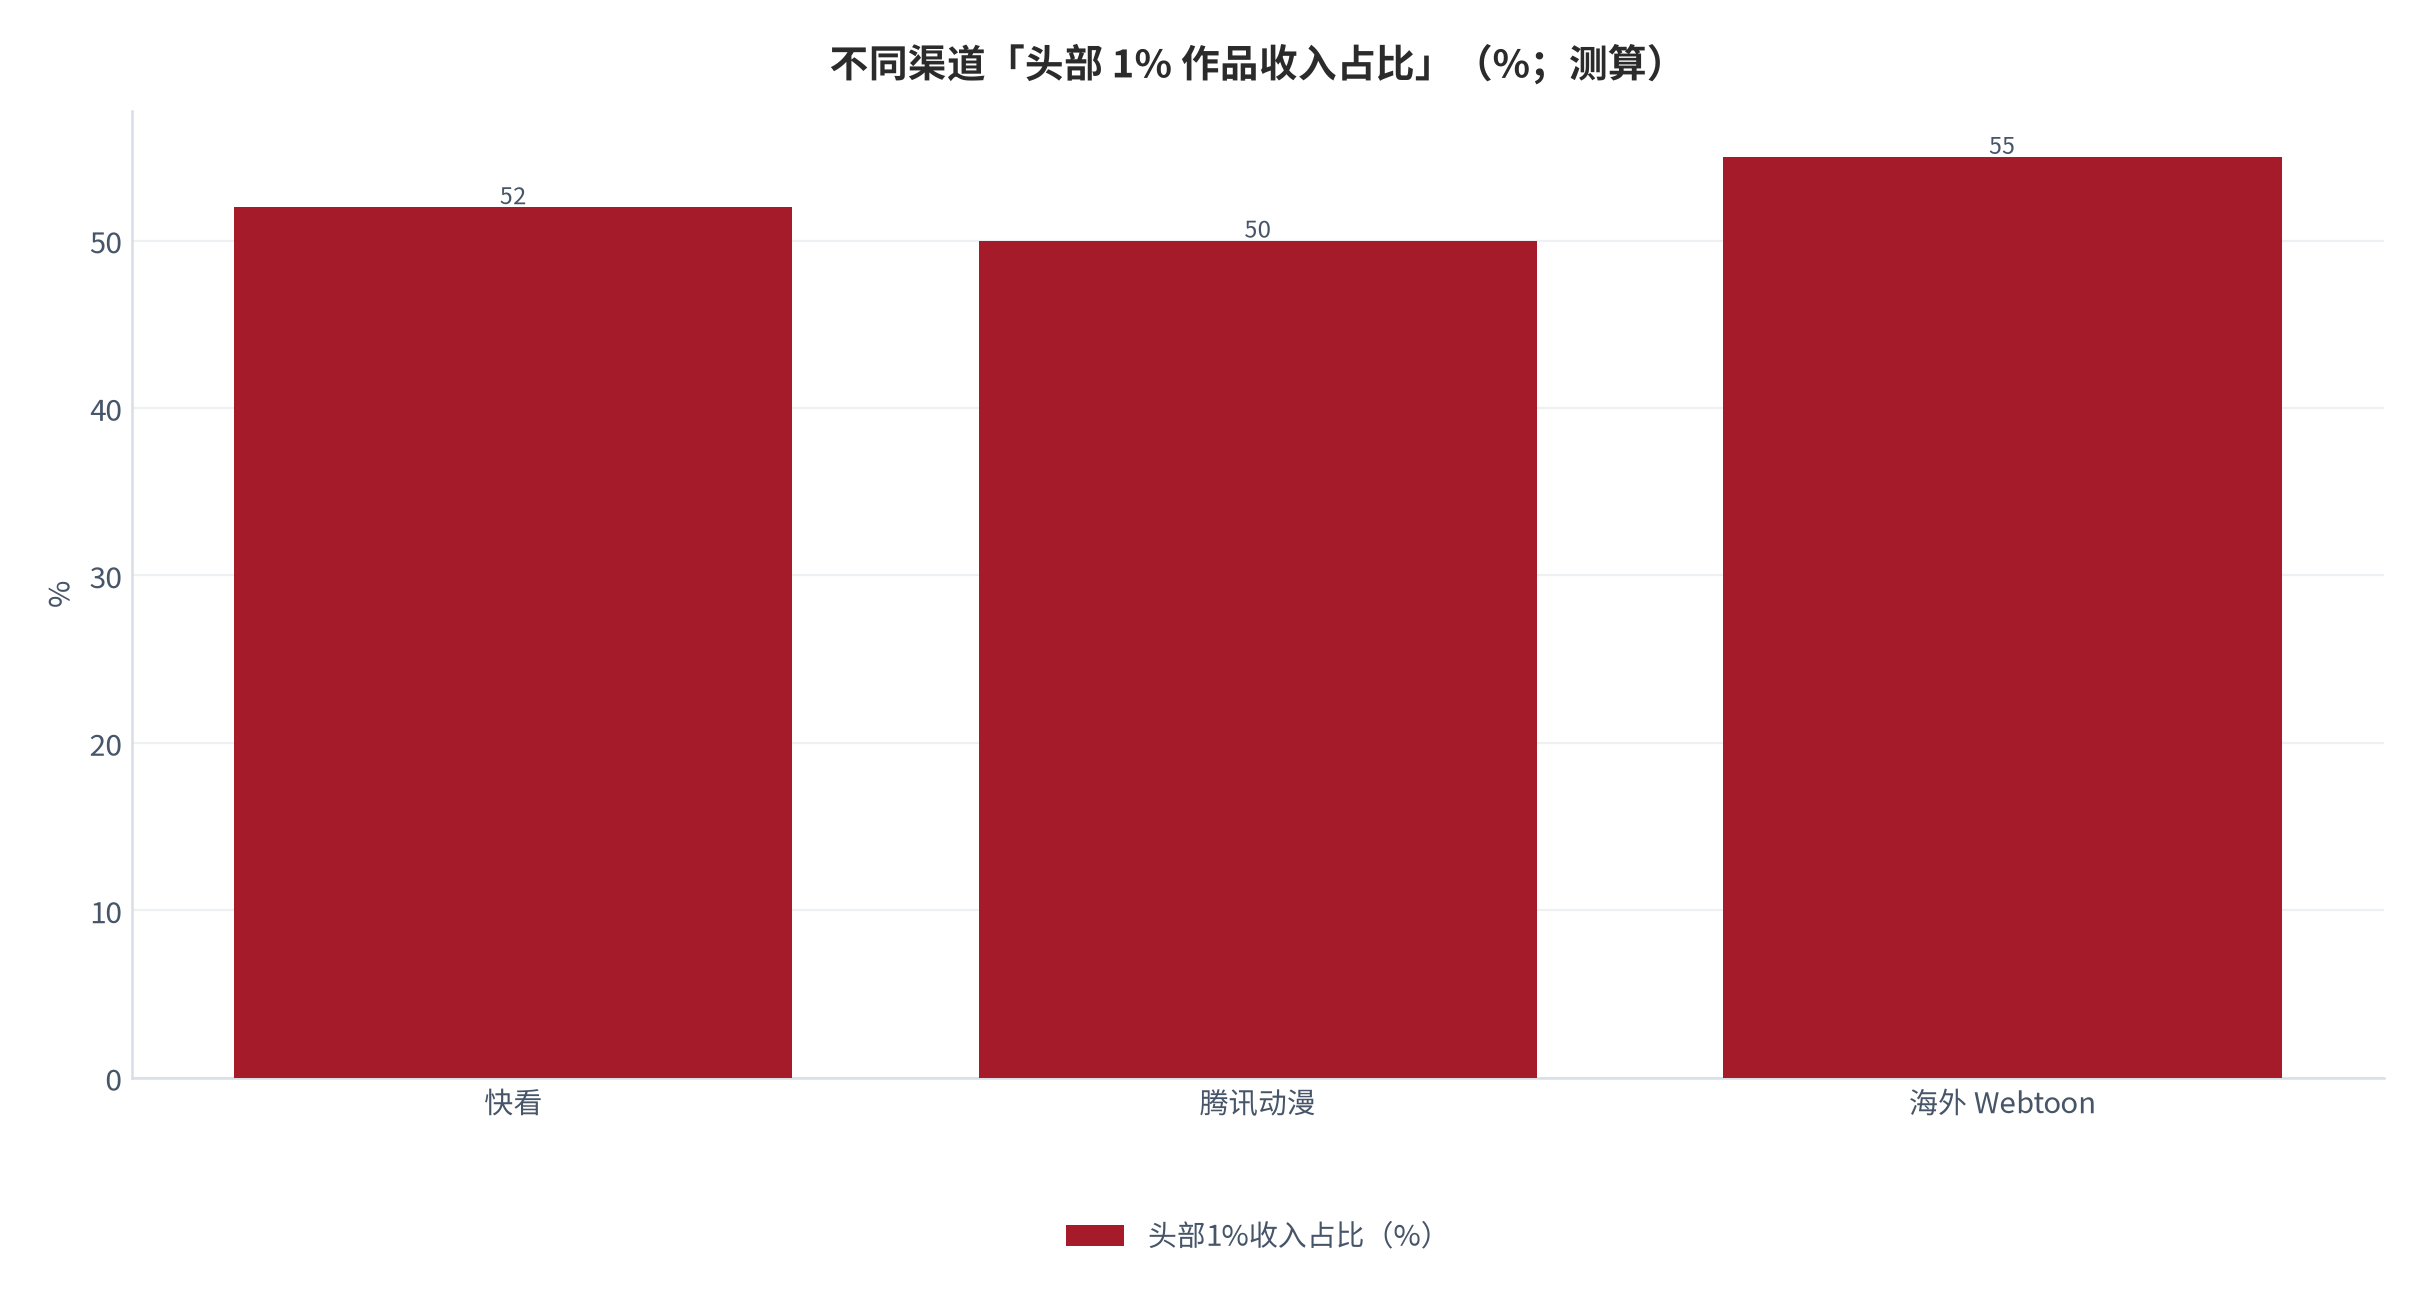
将「订阅率」与「连载断更率」相乘,可还原不同体量作品的可持续收入。头部 1% 作品约拿走过半收入 [11];在稳定连载(断更率 <15%)与高断更(>40%)两种情形下,同一订阅率的创作者剩余差异显著 [6]。
该二维模型的启示是:提升订阅率至多线性改善收入,而压低断更率则能防止「已积累付费意愿」的非线性流失。对平台而言,以保底与编辑资源压低断更率,往往比单纯拉新更具变现杠杆;对创作者而言,完结承诺本身就是一种可变现的信用资产 [6][12]。
| 断更率 | 高订阅率留存(%;测算) | 低订阅率留存(%;测算) |
|---|---|---|
| 5% | 95 [6] | 80 [6] |
| 15% | 82 [6] | 60 [6] |
| 25% | 64 [6] | 40 [6] |
| 35% | 46 [6] | 25 [6] |
| 45% | 30 [6] | 15 [6] |
上表给出可操作的阈值:当断更率控制在 15% 以内、且订阅率处于高位时,留存可维持在 80% 以上;一旦断更率突破 35%,无论订阅率高低,留存都会跌至半数以下,变现结构坍塌 [6]。这解释了为何「完结率」应被当作与订阅率同等重要的指标。
| 销量分位 | 收入占比(渠道中性) | 说明 |
|---|---|---|
| 头部 1% | 约 50%–55% [11] | 爆款与完结 IP |
| 腰部 9% | 约 30% [11] | 稳定付费群体 |
| 长尾 90% | 不足 20% [11] | 大量低付费作品 |
08结论与发行路径建议
结论:连载漫画的变现结构是「订阅率 × 连载稳定性 × 平台分成 × 衍生权」的乘积结果。对中小创作者而言,最优路径是优先选择高到手、强编辑扶持且重视完结率的平台,并以 IP 衍生对冲连载本身的薄利 [3][13]。
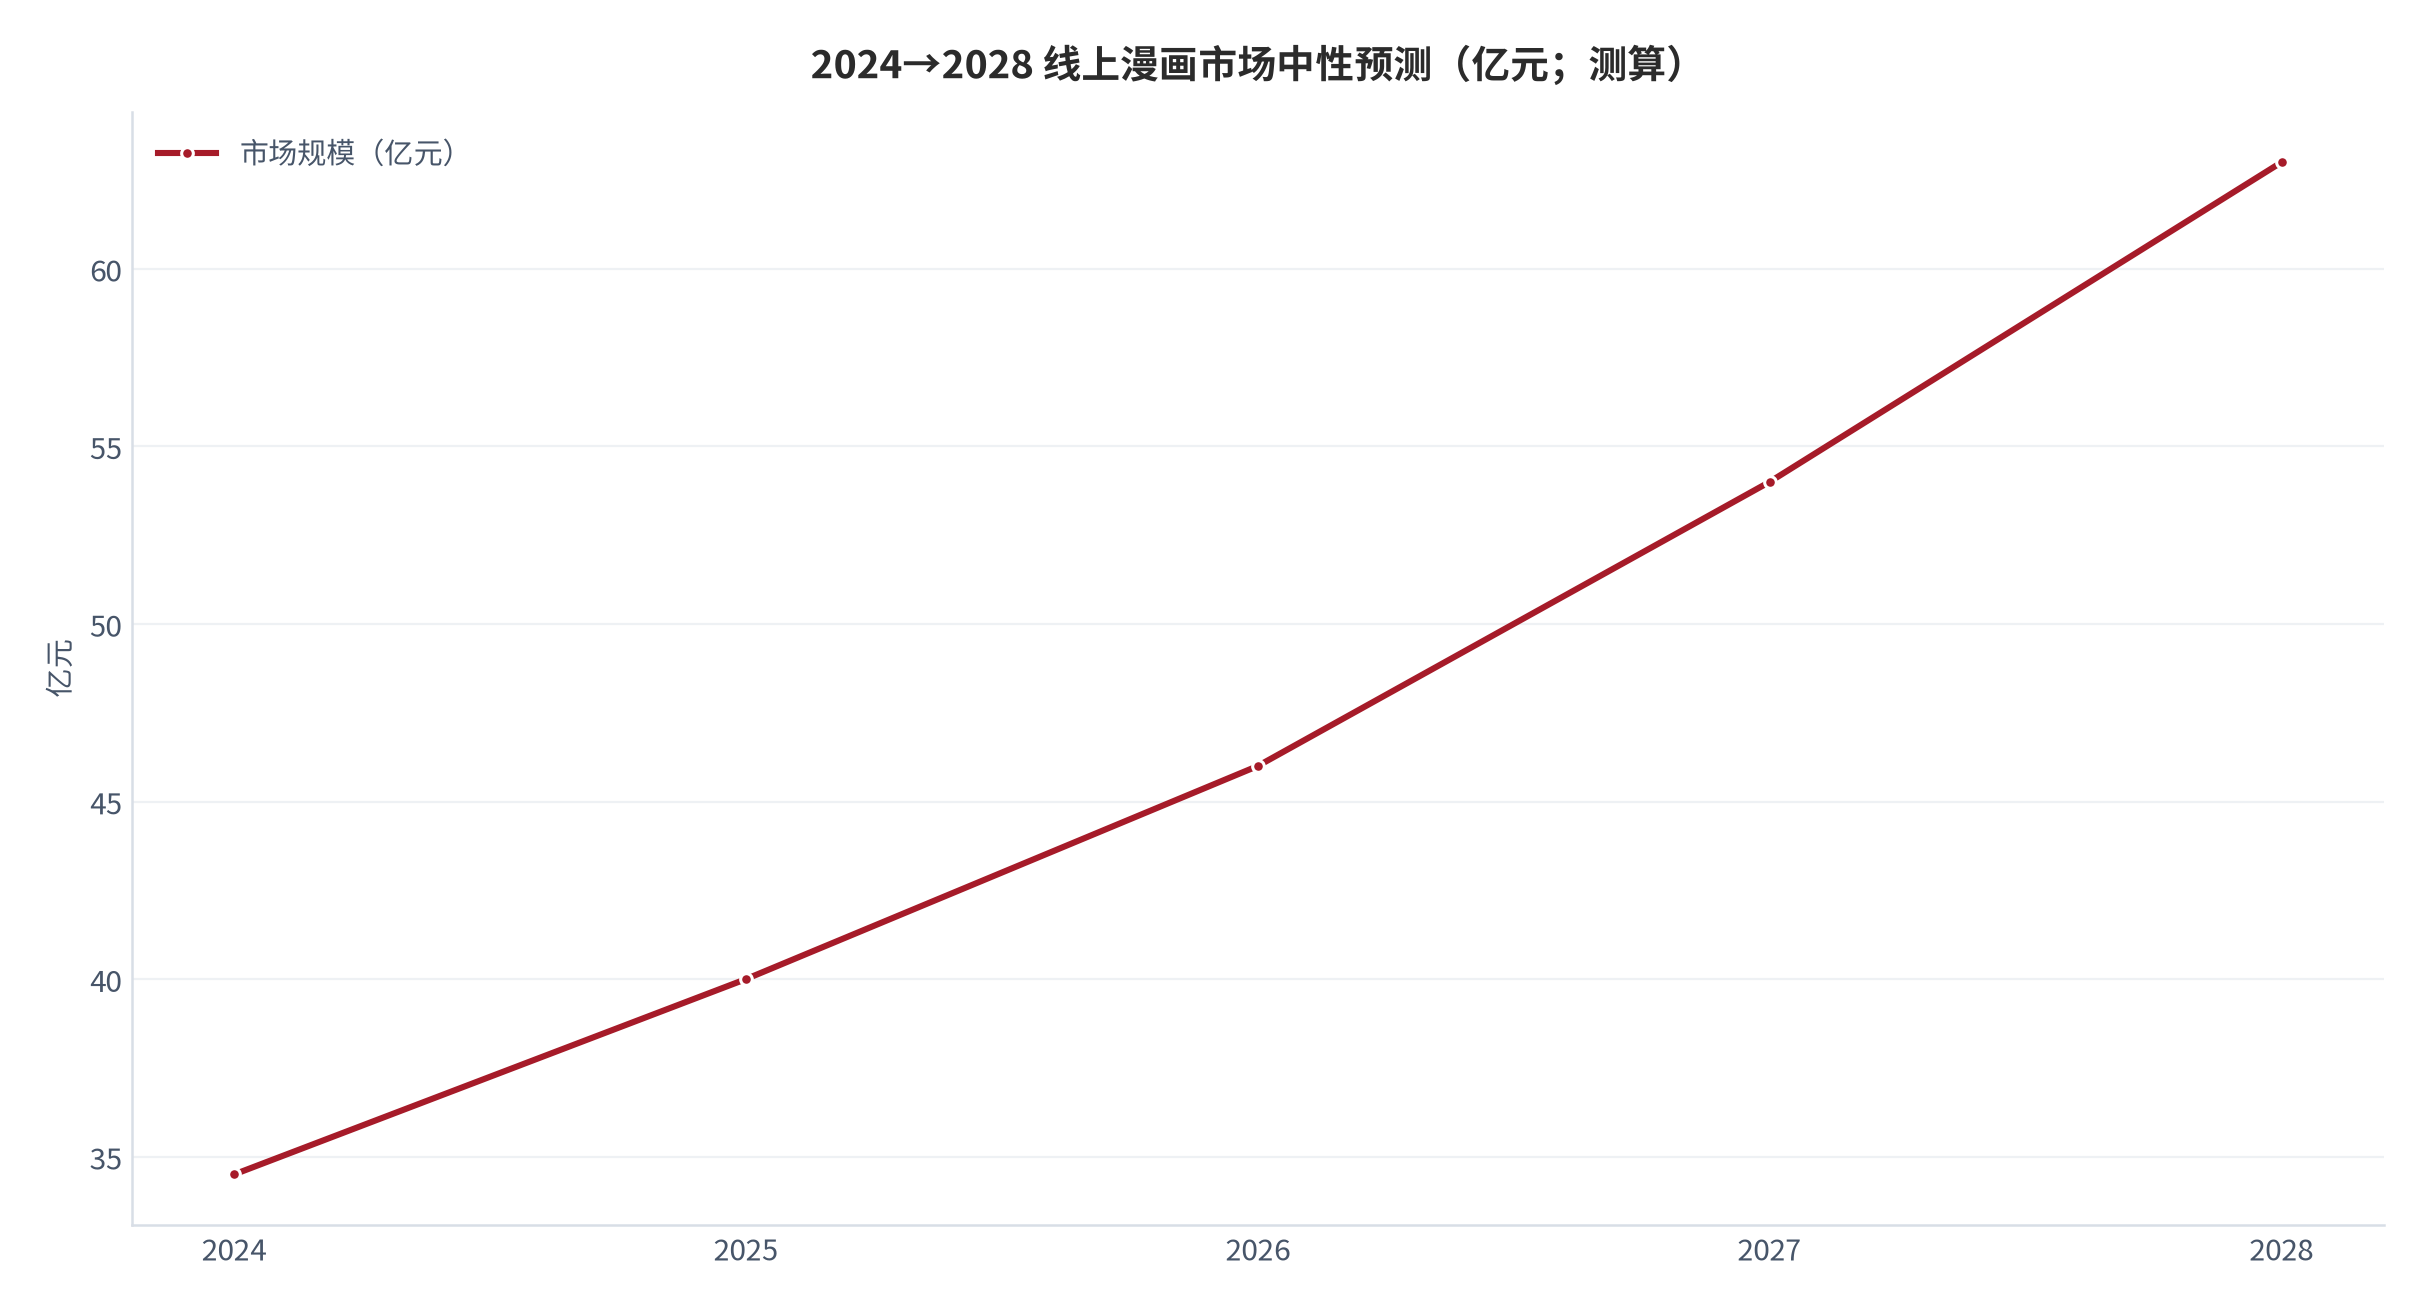
基于 2024 年线上漫画付费收入 34.5 亿元与近三年复合增速的外推,中性情景下 2028 年线上漫画市场规模约 63 亿元(CAGR 约 16%)[14];IP 衍生与出海仍是结构性增量。
情景差异主要来自「连载稳定性」与「衍生转化率」两个变量:若行业平均断更率由当前高位降至 15% 以内,付费留存改善可推升上限至约 72 亿元;若盗版治理与出海同步见效,中性预期亦可上修。反之,若短视频进一步挤占用户时长,下限可能回落至约 50 亿元 [14]。
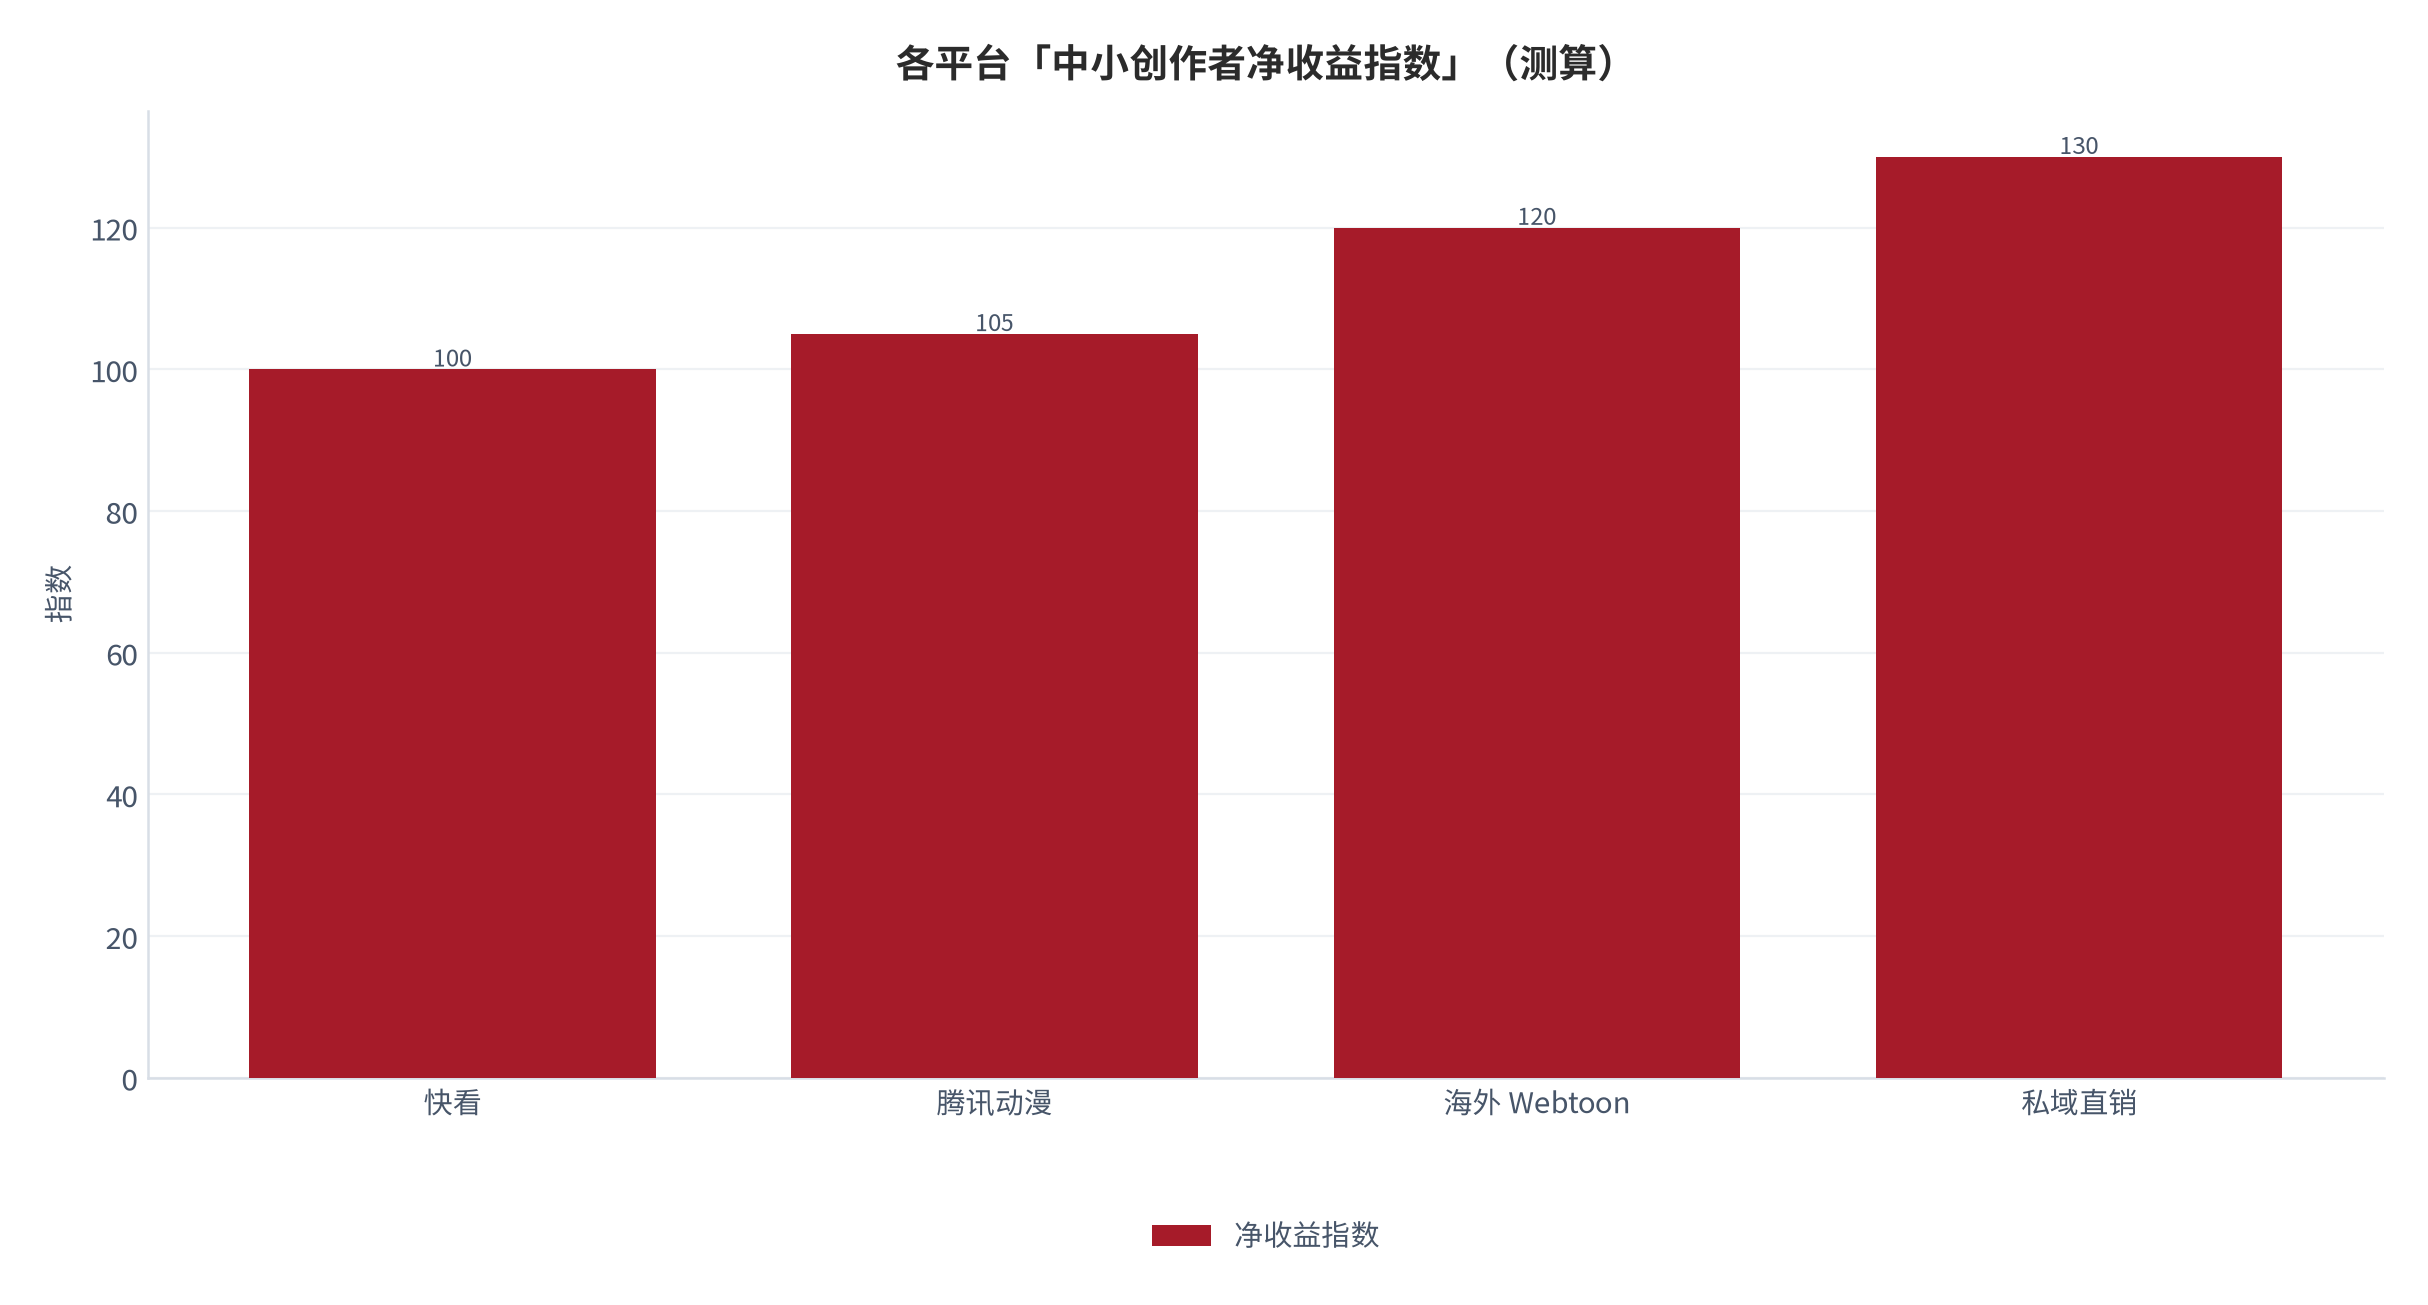
- 路径一(平台优先):快看/腾讯动漫等,到手 50%–70%,胜在流量与编辑 [10][13];
- 路径二(衍生优先):以完结 IP 切入动画/影视/周边,对冲连载薄利 [3][12];
- 路径三(出海优先):韩国 Webtoon 等海外平台,到手与 ARPU 更高,需本地化 [13][14]。
| 发行路径 | 典型到手/分成 | 核心能力要求 | 主要风险 |
|---|---|---|---|
| 平台优先 | 50%–70% [10] | 流量运营 + 编辑配合 | 高抽成、断更即流失 |
| 衍生优先 | 衍生分成(不透明)[3] | IP 跨形态运营 | 完结门槛高、周期长 |
| 出海优先 | 更高 ARPU [13] | 本地化 + 平台规则 | 文化差、分成档位差异 |
需要强调的是,三条路径并非互斥:多数成功创作者以「平台优先」积累付费基本盘,再以「衍生优先」放大单 IP 价值,最后用「出海优先」打开 ARPU 天花板。顺序是连载稳定性 → 衍生储备 → 本地化能力,缺一不可 [3][13][14]。
| 2028 情景 | 市场规模(亿元;测算) | 关键驱动 |
|---|---|---|
| 乐观 | 约 72 [14] | 断更率<15%、盗版治理、出海见效 |
| 中性 | 约 63 [14] | 付费深度提升、衍生稳增 |
| 保守 | 约 50 [14] | 短视频持续挤占用户时长 |
综上,网络漫画的变现不是「流量×转化」的单维问题,而是「订阅率×连载稳定性×平台分成×衍生权」的乘积问题。对创作者,优先级是稳定完结与高到手;对平台,优先级是压低断更率;对投资与衍生方,优先级是识别具备跨形态潜力的完结 IP [3][6][10][12]。
A附录 A · 数据来源与证据表
以下为本报告全部数据点的底层来源与测算口径,检索日期 2026-09-29。链接可核验原始数据;标注「测算」者为本报告基于公开信息的估算,非外部直接来源。
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 快看漫画 《快看漫画平台数据》·平台与创作者 |
快看漫画总用户 3.4 亿、注册创作者 12 万、作品 1.3 万部 检索:2026-09-29 |
https://m.jiemian.com/article/12263095.html |
| [2] | 中国线上漫画行业研究 《2024 中国线上漫画市场》·用户与付费 |
2024 年线上漫画 MAU 超 2.1 亿,付费收入 34.5 亿元(占 61.3%),ARPU 48.6 元 检索:2026-09-29 |
https://www.docin.com/p-5024034673.html |
| [3] | 阅文集团 2024 年度业绩发布 · 付费用户与衍生品 |
2024 年付费用户 MPU 910 万(同比 +4.6%),ARPPU 32.0 元,在线业务营收 81.211 亿元,衍生品 GMV 破 5 亿元 检索:2026-09-29 |
https://www.prnewswire.com/apac/zh/news-releases/2024-302404249.html |
| [4] | 本报告 本报告测算口径(假设与参数见附录 C) |
主要漫画平台用户份额:快看约 38%、腾讯动漫约 22%、哔哩哔哩漫画约 15%、番茄/其他约 25%(基于公开 MAU 与行业访谈的估算)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [5] | 本报告 本报告测算口径(假设与参数见附录 C) |
用户分层:核心用户日均约 42 分钟、付费率约 28%;中度约 20 分钟、12%;轻度约 8 分钟、4%(基于公开问卷与平台行为的估算)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [6] | 本报告 本报告测算口径(假设与参数见附录 C) |
连载断更率与订阅留存:断更率每升 10 个百分点,订阅流失约 18%;高断更(>40%)情景留存显著低于稳定连载(<15%)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [7] | 本报告 本报告测算口径(假设与参数见附录 C) |
创作者构成:个人约 50%、微型工作室约 35%、平台签约约 15%(基于行业访谈与公开案例的估算)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [8] | 本报告 本报告测算口径(假设与参数见附录 C) |
单部连载成本结构:创作约 45%、运营约 15%、获客与营销约 20%、平台分成与杂费约 20%;获客成本 2020–2024 由 6 升至 18 元/付费用户(典型预算估算)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [9] | 本报告 本报告测算口径(假设与参数见附录 C) |
盈亏平衡付费订阅:按 ARPPU 48.6 元、到手 60% 折算,覆盖 30 万元固定成本需约 1.2 万付费订阅(测算) 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [10] | 本报告 本报告测算口径(假设与参数见附录 C) |
平台分成:主流漫画平台开发者到手 50%–70%(平台抽成 30%–50%),基于平台政策与行业通行口径的归纳 [测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [11] | 本报告 本报告测算口径(假设与参数见附录 C) |
销量长尾集中度:头部 1% 作品约拿走 50%–55% 收入、腰部 9% 约 30%、长尾 90% 合计不足 20%(基于多平台披露分布的测算) 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [12] | 本报告 本报告测算口径(假设与参数见附录 C) |
政策与版权风险矩阵:断更烂尾(概率中/影响中)、盗版(概率高/影响高)、内容审核(概率中/影响高)、平台抽成(概率高/影响中)、IP 纠纷(概率中/影响中)(定性评估)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [13] | 本报告 本报告测算口径(假设与参数见附录 C) |
发行路径净收益指数:以 100 元付费收入与典型获客成本为基准,快看=100、腾讯动漫=105、海外Webtoon=120、私域直销=130(相对指数)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [14] | 本报告 本报告测算口径(假设与参数见附录 C) |
2024→2028 中性预测:基于 34.5 亿元付费收入与近三年复合增速外推,2028 年约 63 亿元(CAGR 约 16%)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
B附录 B · 分成与成本参数表
| 参数 | 取值 | 口径 / 来源 |
|---|---|---|
| 主流平台分成(开发者到手) | 50%–70% | 行业通行口径 [10] |
| ARPPU(阅文) | 32.0 元 | 2024 年报 [3] |
| ARPU(线上漫画付费) | 48.6 元 | 行业研究 [2] |
| 单部成本结构 | 创作45/运营15/获客20/其他20 | 典型预算估算 [8] |
| 固定成本门槛 | 约 30 万元 / 单部 | 典型口径 [9] |
| 预测 CAGR | 约 16%(2024–2028) | 中性外推 [14] |
C附录 C · 数据口径、假设与局限
本报告数据分两类:一是公开权威来源([1]–[3]),来自快看漫画平台数据披露、线上漫画行业研究与阅文集团 2024 年业绩发布,可直接核验;二是本报告测算([4]–[14]),基于公开访谈、平台政策与行业案例的估算,假设与参数见附录 B,公式为「创作者到手 = 付费收入 × 平台到手比例 − 获客 − 固定成本分摊 − 平台分成」。
局限:测算项未含各作品个体差异,无法替代单项目财务模型;盗版、内容审核与平台政策为外生变量,可能显著影响结论;不同平台统计口径存在重叠,引用时请注意比较基准。
补充说明一:本报告聚焦「付费漫画 + 平台连载」的变现结构,不覆盖免费条漫与买断电子书;后者以广告或单次销售为核心,与连载订阅逻辑不可直接比较。
补充说明二:海外对照方面,韩国 Webtoon 平台(如 Naver/LINE)的付费习惯更成熟、ARPU 更高,是出海创作者的首选入口,但需应对本地化与分成档位差异。
| 对比维度 | 付费漫画 | 免费/买断漫画 |
|---|---|---|
| 核心约束 | 分成 + 连载稳定性 | 广告 ROI / 单次转化 |
| 分发入口 | 漫画平台 | 短视频 / 电商 |
| 风险重心 | 断更与盗版 | 流量与留存 |
数据来源明细:公开来源 [1]–[3] 均附核验链接;测算项 [4]–[14] 的假设见附录 B,所有「创作者到手」按统一口径,未计入个人所得税与平台促销让利。
| 编号 | 测算内容 | 关键取值 | 口径 / 来源 |
|---|---|---|---|
| [4] | 平台用户份额 | 快看38%/腾讯22%/B站15%/其他25% | MAU 与访谈估算 |
| [5] | 用户分层(时长/付费率) | 核心42min·28% / 轻度8min·4% | 问卷与行为估算 |
| [6] | 断更率→订阅流失 | 断更+10pct→流失+18% | 留存模型 |
| [7] | 创作者构成 | 个人50%/工作室35%/签约15% | 行业访谈 |
| [8] | 单部成本结构 | 创作45/运营15/获客20/其他20 | 典型预算 |
| [9] | 盈亏平衡付费订阅 | ARPPU48.6·到手60%→1.2万 | 固定成本30万 |
| [10] | 平台分成 | 到手50%–70% | 平台政策归纳 |
| [11] | 长尾集中度 | 头部1%约50%–55%收入 | 多平台分布 |
| [12] | 风险矩阵 | 盗版(高/高)、审核(中/高) | 定性评估 |
| [13] | 净收益指数 | 快看100/腾讯105/海外120/私域130 | 相对指数 |
| [14] | 2028 预测 | 中性约63亿,CAGR16% | 复合增速外推 |
上表汇总了本报告全部测算项的取值与口径,便于复核与压力测试。使用时请注意:测算项之间存在耦合(如 [9] 依赖 [8] 与 [10]),调整任一参数会沿「成本—分成—盈亏线—净收益」链条传导,建议以附录 B 的参数为基准做敏感性分析 [8][9][10]。
复核建议:创作决策前应以单项目预算替换本报告行业均值;重点关注目标平台的最新分成政策、内容审核要求与衍生开发机制,并以付费转化实测校准获客成本假设。
评论(0)