
基本信息
阅读时间:约 20 分钟
字数:约 10,719 字
摘要:市场共识:教育外流是一条「用钱买确定性」的升级通道——送孩子进国际学校、去海外读本科,就等于锁定更优的就业与身份选项。支持这一叙事的宏观背景看起来很扎实:2025年出国留学人员达57.06万人、同年留学回国53.56万人,高等教育毛入学率已升至 76.876% [2],家庭对「国际化教育」的支付意愿持续走强。结论于是顺理成章:路径越「洋」,回报越高。
本文由 AI 生成,经人类主编终审。
| — | 摘要与核心预期差 |
| 01 | 路径界定:五类教育出口与规模漏斗 |
| 02 | 各路径费用结构:学费、住宿、标化考试、中介与生活 |
| 03 | 机会成本:回国就业溢价折损 |
| 04 | 汇率与政策变量 |
| 05 | 多路径 5–10 年总成本对比测算 |
| 06 | 案例与区域差异:高净值家庭与宏观锚 |
| 07 | 风险与合规:财商教育边界 |
| 08 | 结论与跟踪指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场共识:教育外流是一条「用钱买确定性」的升级通道——送孩子进国际学校、去海外读本科,就等于锁定更优的就业与身份选项。支持这一叙事的宏观背景看起来很扎实:2025年出国留学人员达57.06万人、同年留学回国53.56万人,高等教育毛入学率已升至 76.876% [2],家庭对「国际化教育」的支付意愿持续走强。结论于是顺理成章:路径越「洋」,回报越高。
我们认为:把「国际化」直接等同于「高回报」,是这套叙事里最大的一次口径跳跃。真正的定价权不在路径名称里,而在「回国后的相对溢价」与「总成本的折现」之差。新东方 2025 年报告口径下,中国学生年均海外留学成本已升至 60.5万元 [9],而海归平均起薪仅比国内本科毕业生高约 20%(12,800 元对 10,700 元/月)[9];胡润调研显示高净值家庭子女教育总投入均值约 460万元 [8]。当成本曲线的斜率远陡于溢价曲线的斜率,路径越「洋」反而越可能是一次昂贵的对冲失败。
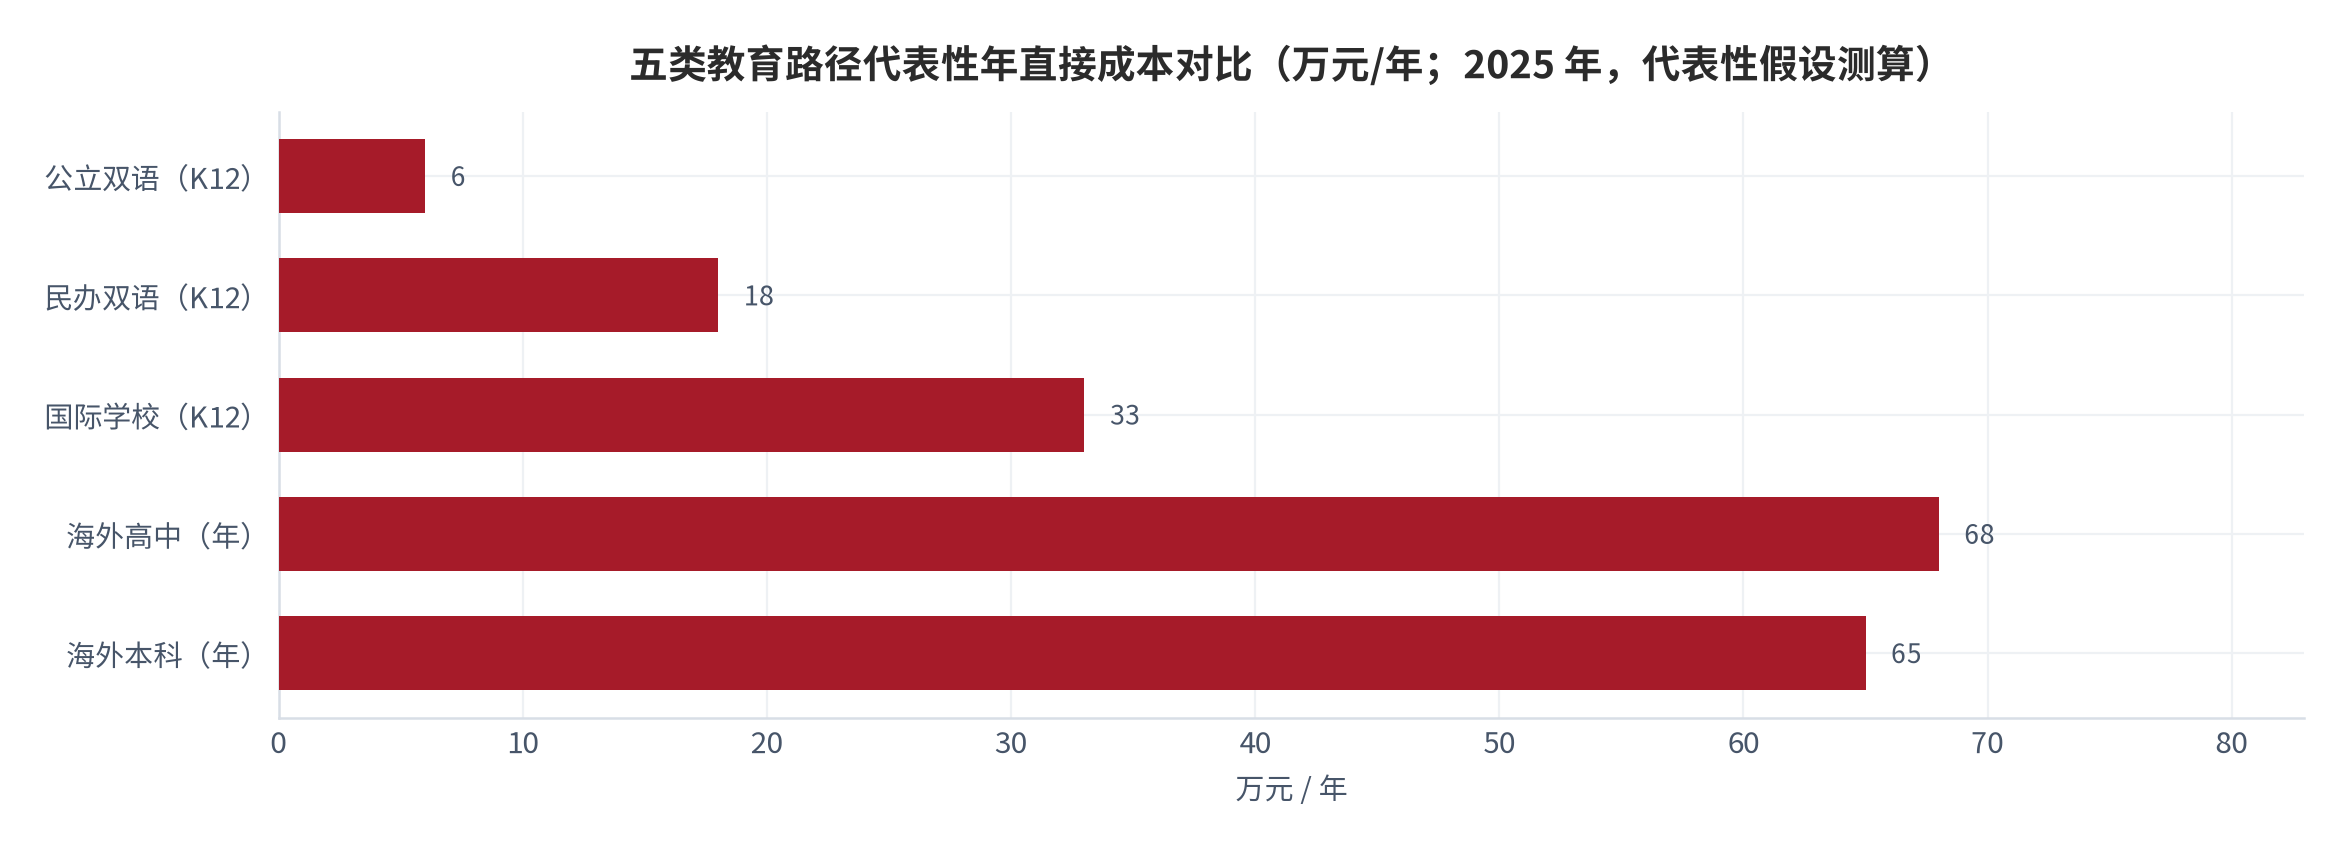
- 路径差一:五类出口(公立双语 / 民办双语 / 国际学校 / 海外高中 / 海外本科)的年直接成本跨度从 6 万元到 68 万元(测算)[10],但回国溢价并不随路径线性递增;
- 成本差二:海外本科四年总成本约 280 万元(测算)[11],其中美元计价学费部分对汇率高度敏感,仅汇率在 6.8–7.4 区间波动即可带来约 36 万元的差额(测算)[13];
- 溢价差三:回国就业溢价折损是核心变量——近年海归起薪相对国内毕业生的优势持续收窄,回本年限高度依赖「月薪溢价」而非「名校光环」(测算)[12]。
本篇增量:给出「路径—成本—溢价—汇率」四因子联动的回本测算框架。用该框架核算发现,在月薪溢价仅 1 万元的中性情景下,海外本科路径回本年限可达 23 年以上(测算)[12];而政策面(签证审查、回国就业导向)与汇率面的双重波动,使该路径的真实报价存在显著下沉风险。据此给出分路径的性价比排序与二维敏感性矩阵。
01路径界定:五类教育出口与规模漏斗
讨论教育外流成本,第一步是分清五类常被混用的出口。第一层是「公立双语 / 民办双语」K12,以国内学籍为底座、叠加外语与国际化课程,年直接成本约 6 万至 18 万元(测算)[10];第二层是「国际学校」K12,完全对接海外升学体系,年成本约 33 万元(测算)[10];第三层是「海外高中」,年成本约 68 万元(测算)[10];第四层是「海外本科」,年成本约 65 万元(测算)[10];第五层是「海外本科以上的研究生/身份配置」,本篇不单独展开。五类路径不是线性升级,而是五套独立的价格—回报函数。
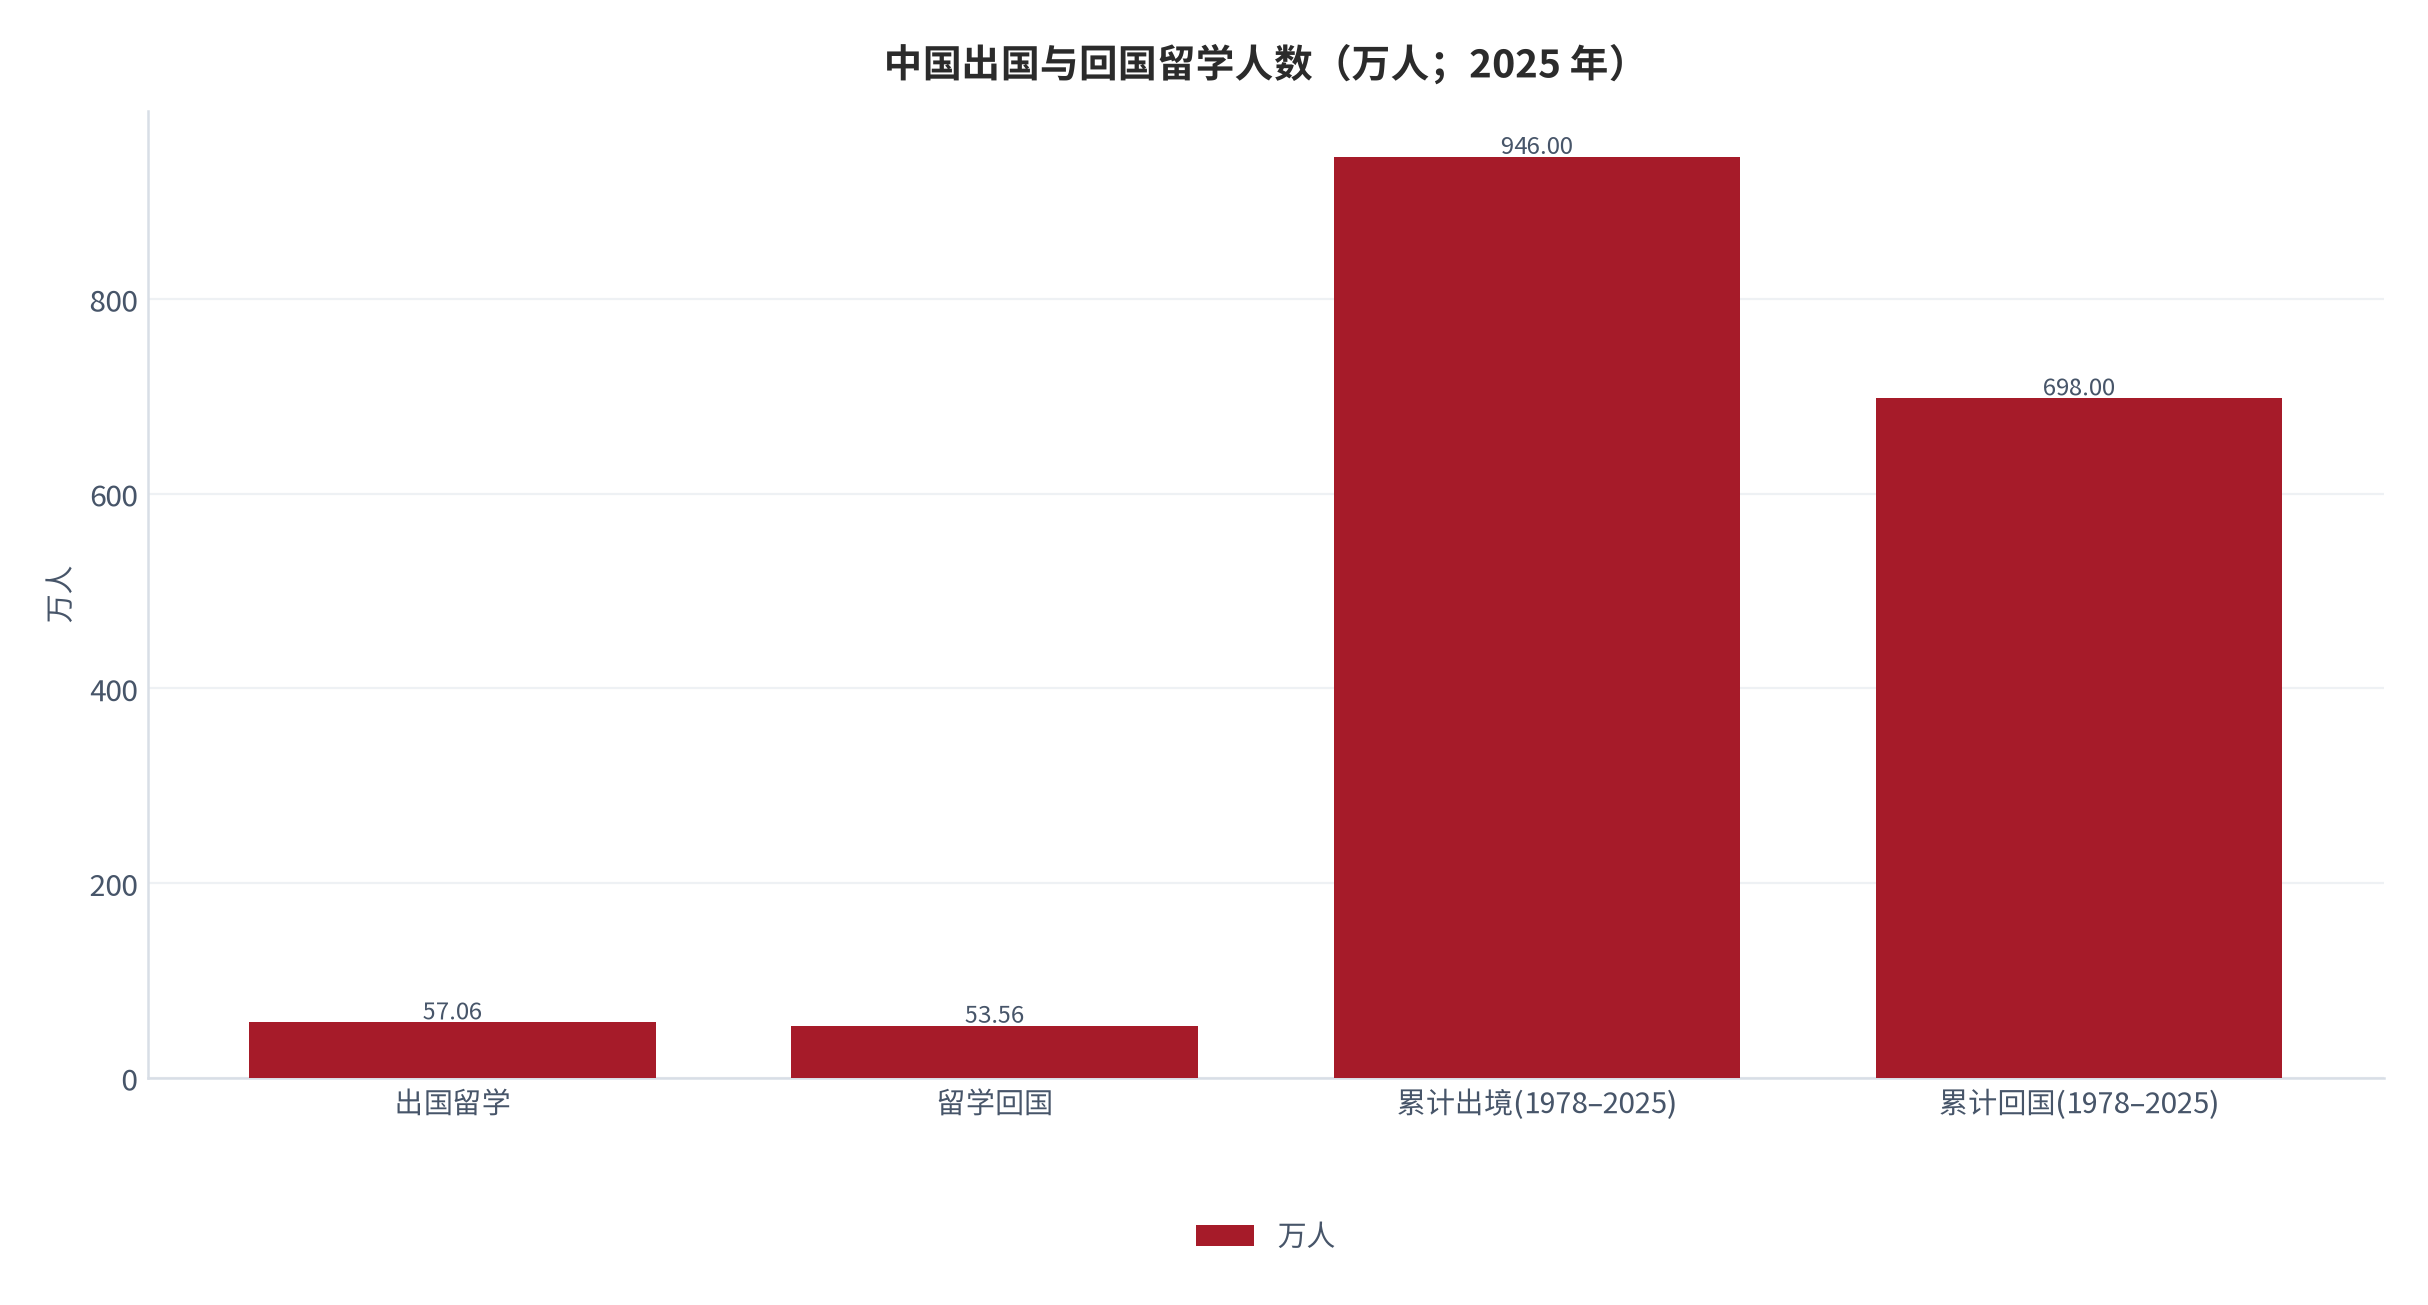
从宏观漏斗看,教育外流已是规模可观的存量:1978 至 2025 年,各类出国留学人员累计达 946 万人,其中 801 万人完成学业、698 万人在完成学业后选择回国发展 [4]。2025 年当年出国 57.06万人、回国 53.56万人,回国率升至约 94% [4]。这意味着绝大多数路径的「默认出口」是国内就业市场,溢价必须在这个市场里被定价。
| 路径 | 年直接成本(万元/年) | 至本科毕业累计(万元) | 典型出口 | 核心风险要点 |
|---|---|---|---|---|
| 公立双语(K12) | 约 6 | 约 84(叠加国内本科) | 国内高考 / 中外合作办学 | 国内学历相对溢价有限 [10] |
| 民办双语(K12) | 约 18 | 约 228(叠加国内本科) | 国内高考 / 海外本科 | 双语溢价不确定 [10] |
| 国际学校(K12) | 约 33 | 约 656(叠加海外本科) | 海外本科 | 四年成本斜率陡 [10][11] |
| 海外高中 | 约 68 | 约 532(叠加海外本科) | 海外本科 | 低龄适应与汇款风险 [10] |
| 海外本科 | 约 65 | 约 280(四年单独计) | 海外就业 / 回国 | 汇率与签证波动 [10][13] |
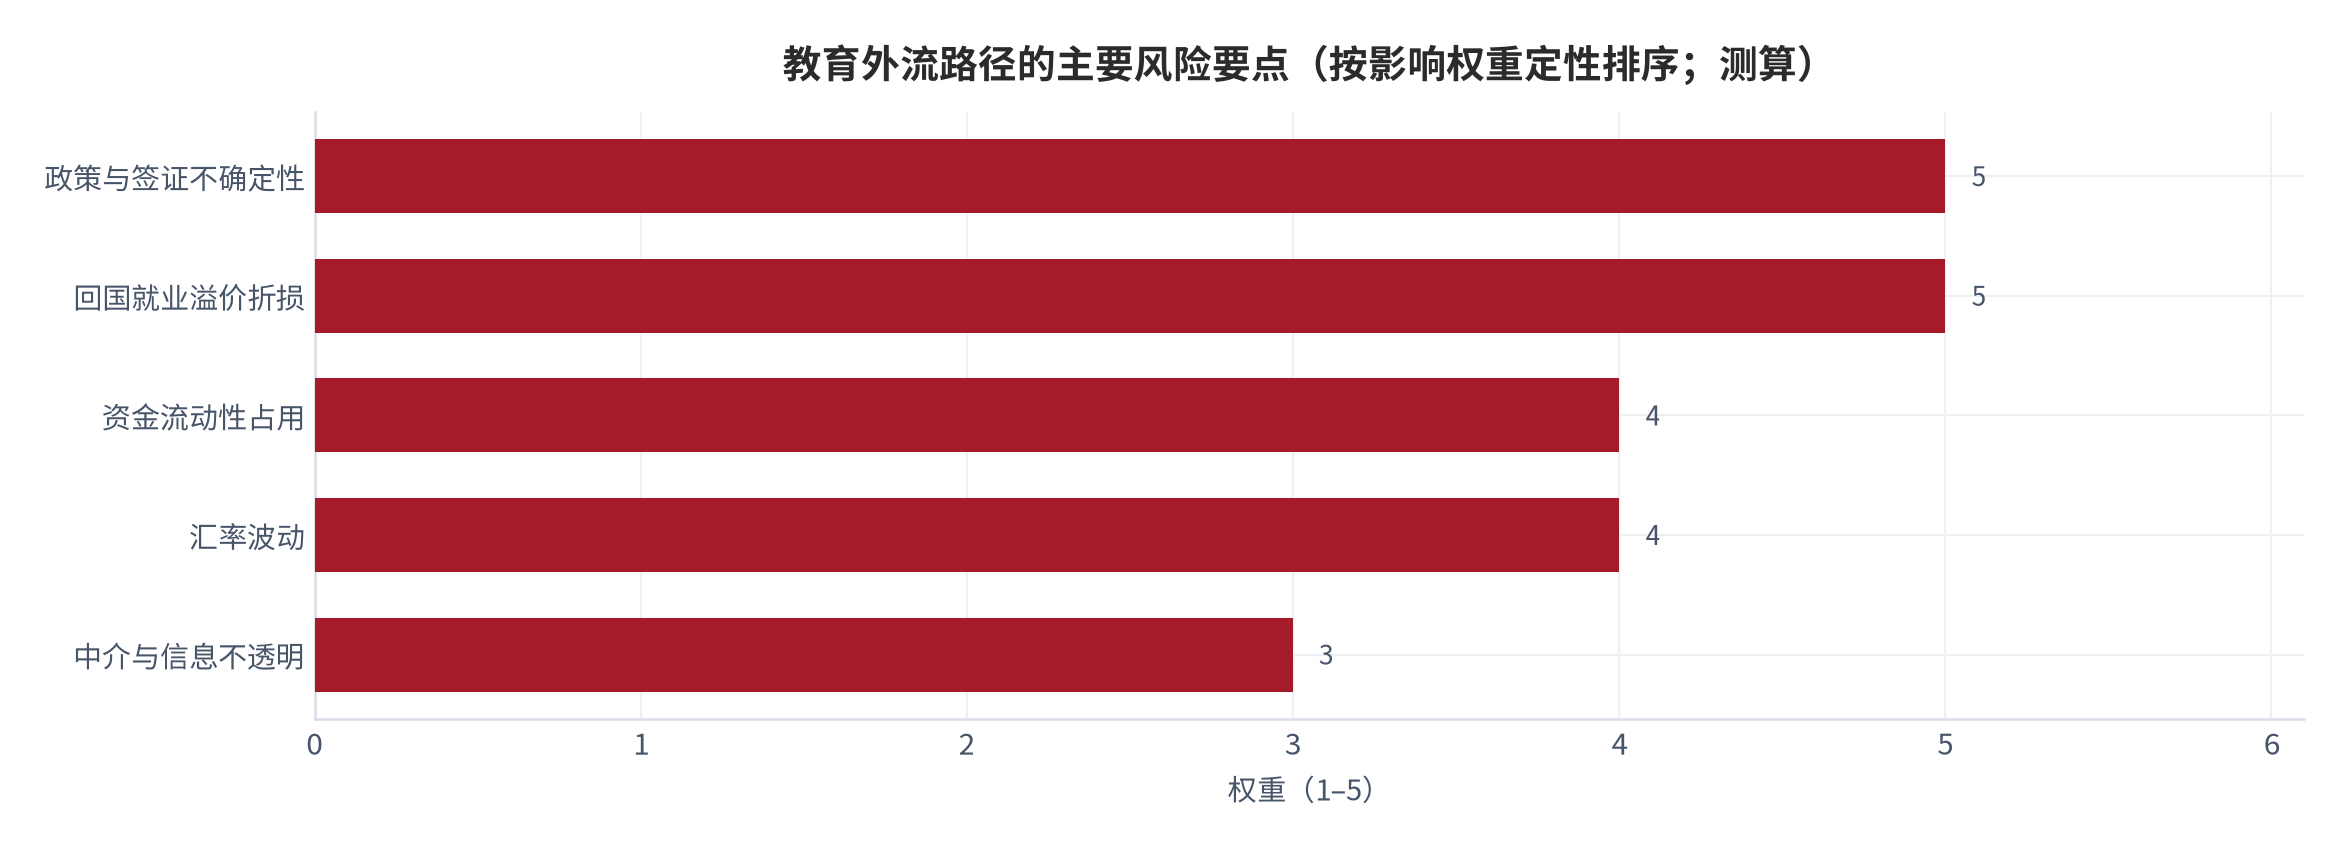
路径选择的决策框架,本质上是一道「成本—出口—回本」的三元匹配题。本报告不替家庭做选择,而是提供三个过滤问句:第一,家庭的可投资资产是否能在不影响主现金流的前提下覆盖四年约 280 万元(或等效的国内路径数倍差额)[11][15];第二,子女的默认出口是国内就业还是海外身份配置——前者必须接受「回国相对溢价」的定价,后者则进入另一套收益函数 [4];第三,家庭对汇率与签证波动的承受力是否足以覆盖最高权重风险(图 16)[14]。三个问句任一为否,路径就应下沉一档。
02各路径费用结构:学费、住宿、标化考试、中介与生活
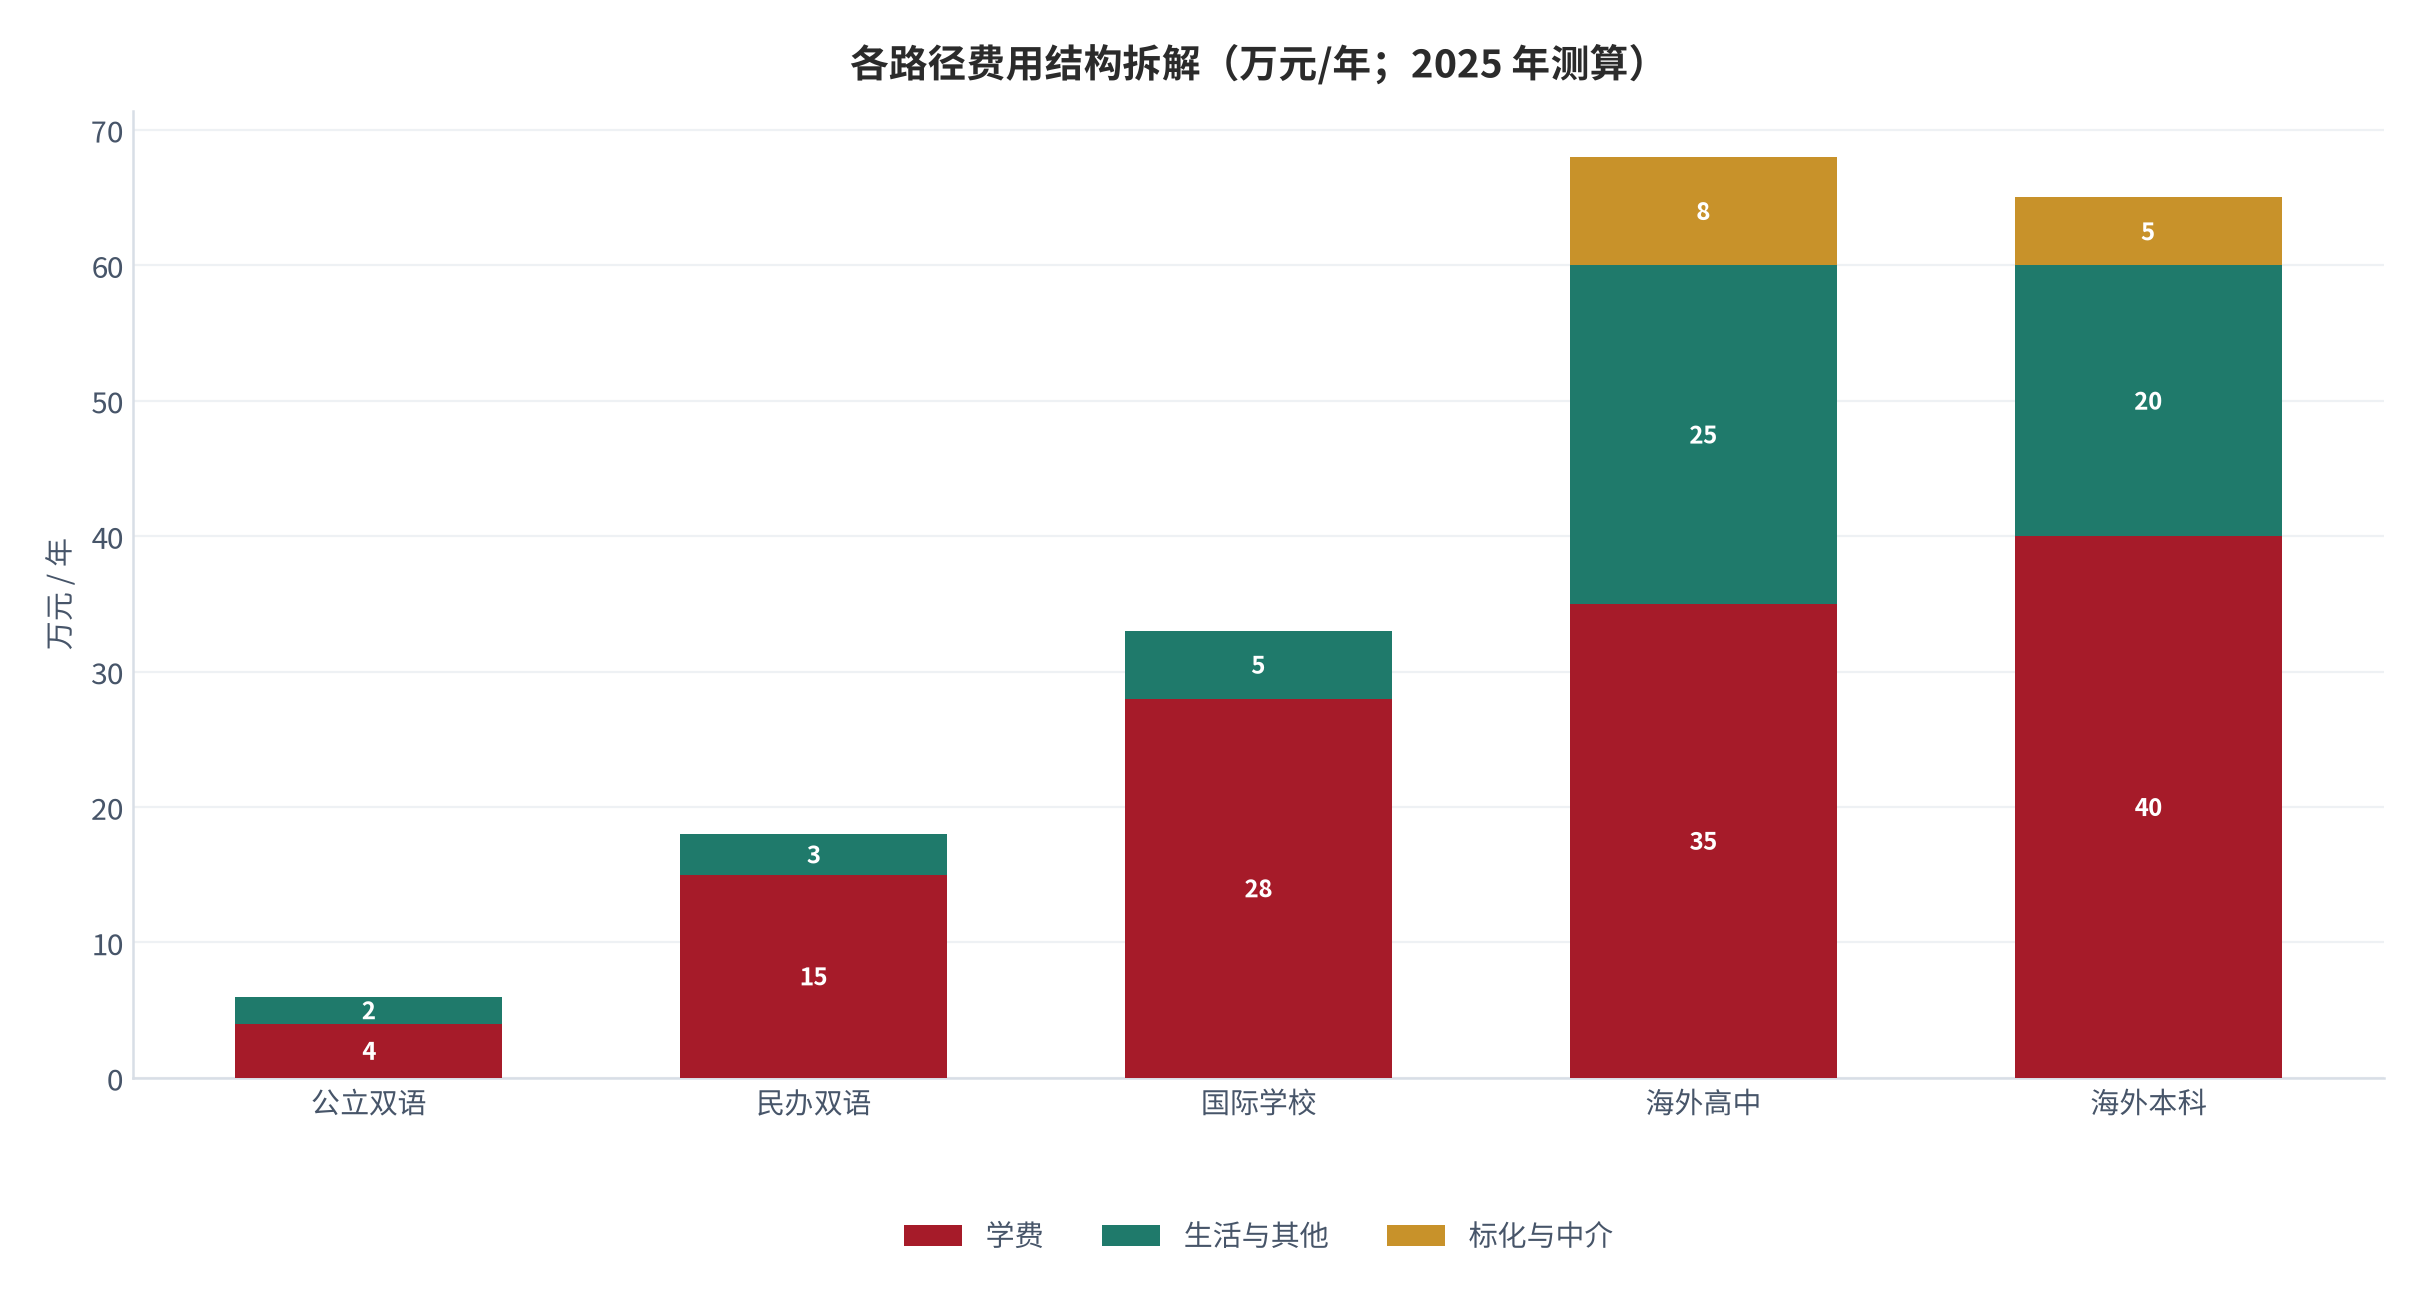
拆解每一条路径的费用结构,才能看清钱花在哪里。以年直接成本口径(测算)[10]:公立双语学费约 4 万元、生活与其他 2 万元;民办双语学费 15 万元、生活 3 万元;国际学校学费 28 万元、生活 5 万元;海外高中学费 35 万元、生活 25 万元、标化与中介 8 万元;海外本科学费 40 万元、生活 20 万元、标化中介 5 万元。可见「标化考试 + 中介」是海外路径的专属增量成本,而生活成本是海外高年级路径的最大变量。
新东方 2025 年报告对留学家庭的支付能力给出了真实锚点:意向留学家庭平均年收入约 48.3 万元、留学预算约 54.4 万元 [5];另一口径显示 2025 年中国学生年均海外留学成本约 60.5万元,较 2023 年上涨约 20% [9]。也就是说,典型留学家庭的年度预算刚好覆盖「一年海外本科」,但 4 年本科需要约 280 万元(测算)[11],远超单年预算——资金缺口必须由存量财富或杠杆填补。
| 成本项 | 国内双语路径 | 海外路径 | 差异来源 |
|---|---|---|---|
| 学费 | 4–28 万/年 | 35–40 万/年 | 海外学费含汇率敞口 [10] |
| 生活 | 2–5 万/年 | 20–25 万/年 | 海外生活是最大变量 [10] |
| 标化与中介 | 0 | 5–8 万/年 | 海外路径专属增量成本 [10] |
| 隐性复利 | 低 | 高(逐年累积) | 生活项逐年累积推高总成本 [11] |
把费用拆到更细的颗粒度,「标化 + 中介」对海外路径而言是真正的门槛成本。新东方调研口径下,意向留学家庭的平均留学预算约 54.4 万元 [5],但海外本科四年实测约 280 万元(测算)[11]——预算与实测之间的缺口,主要来自生活成本的逐年累积与汇率敞口,而非一次性大额支出。这意味着家庭的现金流管理比「能否凑出首年学费」更关键:一笔四年期、约 280 万元、且以美元计价的支出,其最大风险不是总额,而是分批支付时每一笔都暴露在汇率波动下 [13]。
从支付能力看,典型留学家庭的现金流并不宽裕。新东方口径下意向留学家庭平均年收入约 48.3 万元、留学预算约 54.4 万元 [5],而海外本科四年约 280 万元(测算)[11]需由存量财富或杠杆填补——预算仅覆盖约 19% 的总成本。这意味着大多数家庭并非「用收入付学费」,而是「用资产付学费」,其代价是其他资产配置被挤压(详见第七章流动性风险)[15]。
03机会成本:回国就业溢价折损
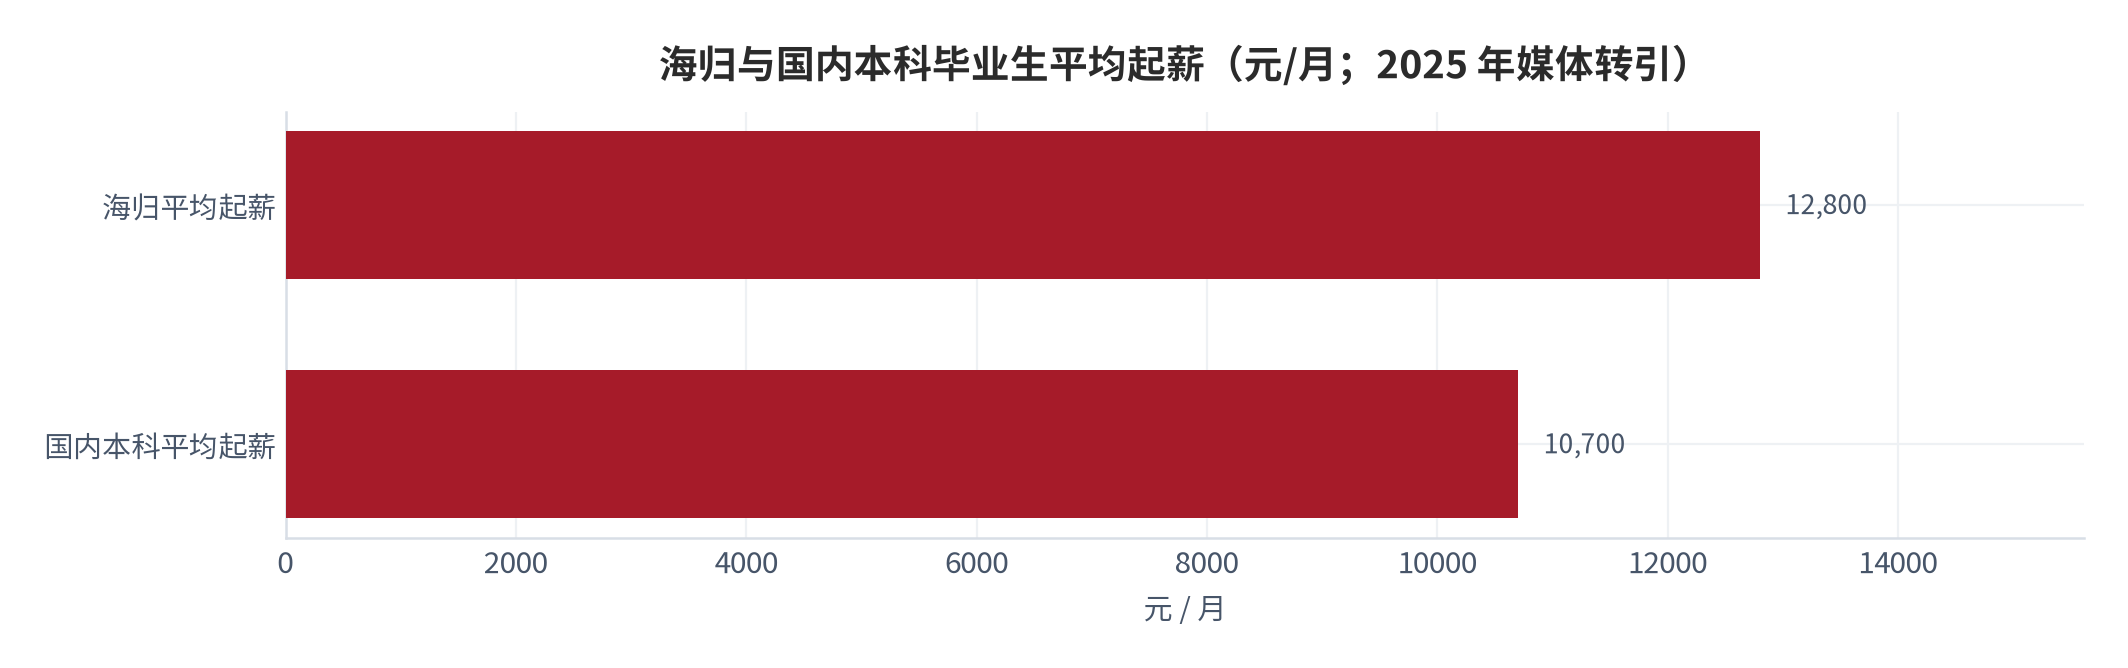
教育外流的经济本质,是用一笔确定的当期支出,去博一个不确定的未来溢价。溢价的衡量不能用「名校光环」,而要用「回国后的相对起薪差」。媒体转引新东方口径:海归平均起薪 12,800 元/月,仅比国内本科毕业生 10,700 元/月高约 20% [9]。这一溢价远低于「四年 280 万元投入」所隐含的预期。
我们用一个可相乘的回本模型把账算清(测算)[12]:回本年限 = 路径总成本 ÷ 年薪资溢价,其中年薪资溢价 =(海归月薪 − 国内本科月薪)× 12。以海外本科四年总成本 280 万元、月薪溢价 1 万元计,回本年限约 23 年;溢价升至 2 万元时约 12 年;升至 4 万元时约 6 年。可见回本对「月薪溢价」高度敏感,而溢价本身又是最不确定的变量。
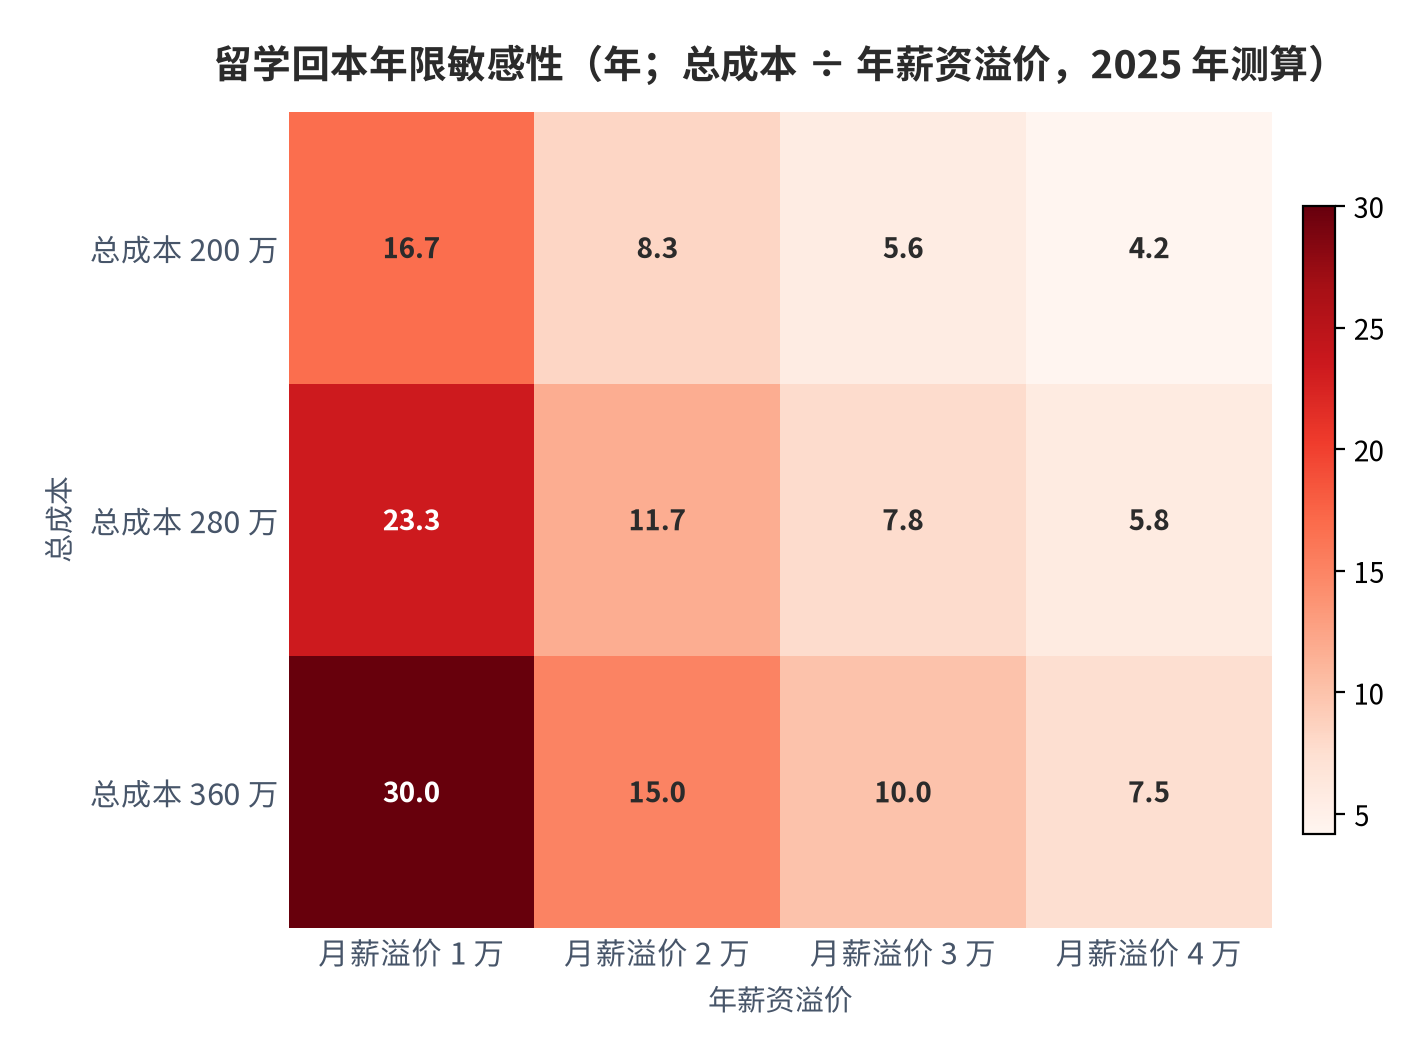
回本模型的局限也需坦白。上述测算未计入职业发展中期晋升差、行业选择带来的终身收入方差,也未对国内同期工资增速做折现;这些遗漏在方向上可能上修回本速度,但需要额外参数支撑 [12]。此外,模型以「毕业后即就业且月薪溢价稳定」为前提,若海归出现结构性失业或起薪差快速塌缩,回本年限会显著拉长。因此本篇的回本数字只作量级参考,不构成任何路径推荐(详见第七章财商教育边界提示)。
换个角度,回本模型也揭示了一个常被忽视的事实:成本发生在前、溢价发生在后,二者之间存在时间错配。四年约 280 万元的支出是即期确定的,而月薪溢价带来的回报是毕业后 20–30 年才逐步兑现的现金流。当贴现率上升或职业中期出现断层,远期现金流的现值会快速缩水,使「名义回本年限」与「现值回本年限」出现显著背离(测算)[12]。本篇未做折现处理,回本数字因此偏乐观,读者应将其视为上限而非中位估计。
04汇率与政策变量
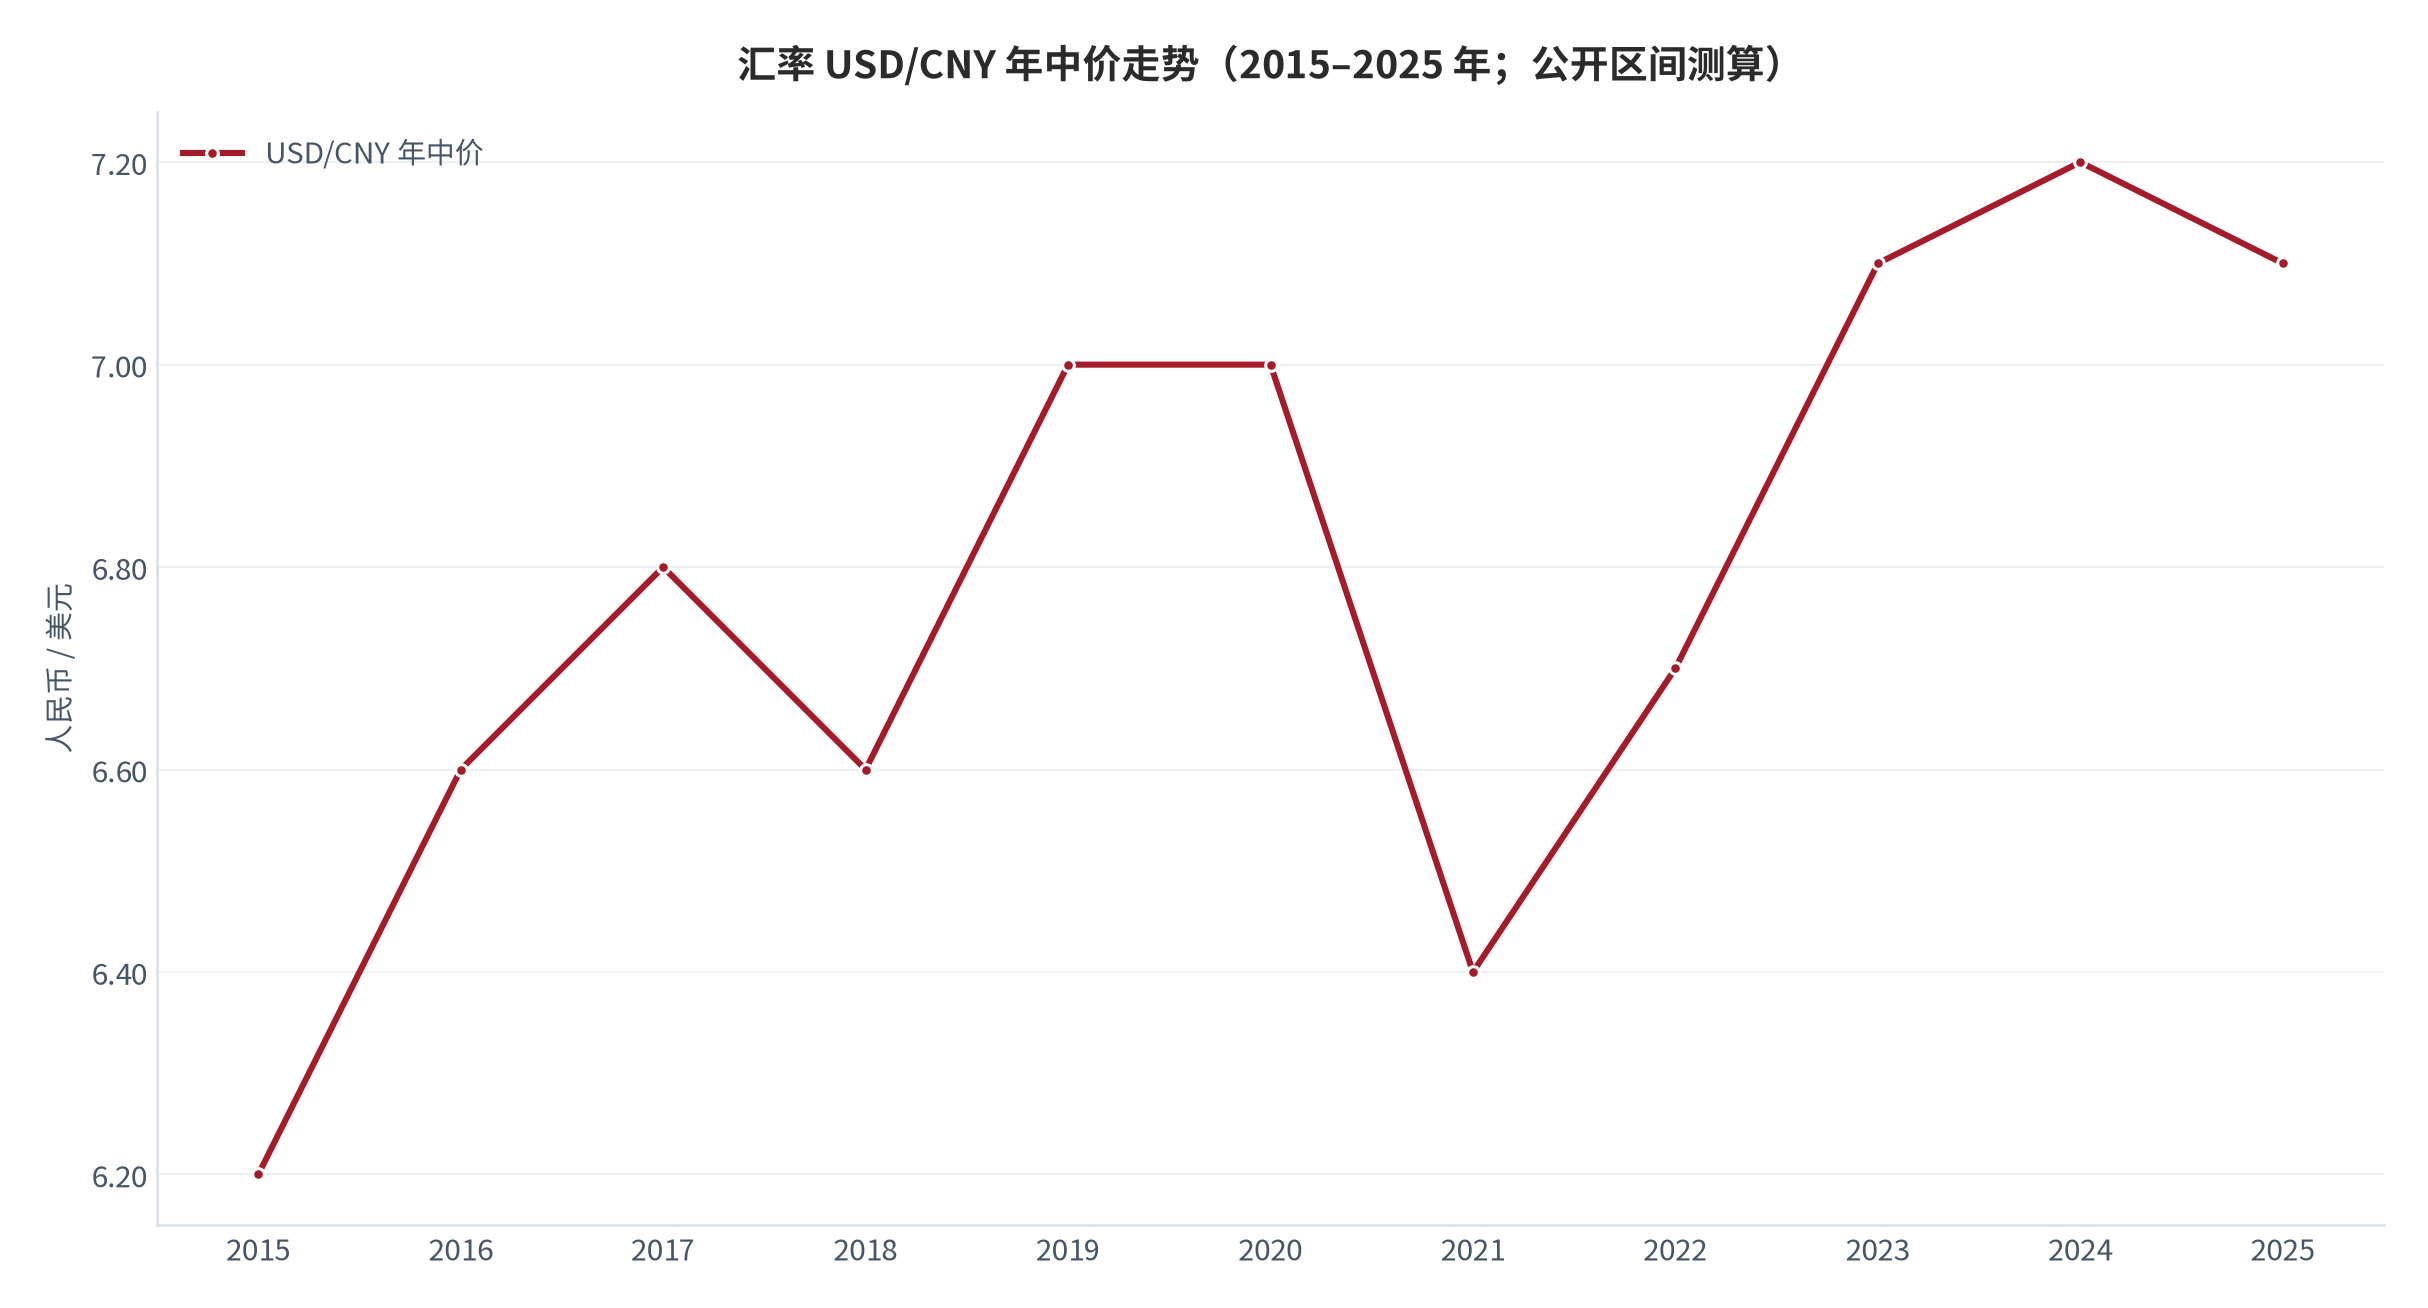
海外路径的成本以人民币计价、以美元支付,汇率是隐藏的第二道成本。本报告以 USD/CNY 基准 7.10、区间 6.8–7.4 作为测算假设 [13];公开区间显示 2015 年以来年中价在 6.2–7.2 间波动。海外本科四年学费约 60 万美元(测算假设)[13],在 6.8/7.1/7.4 三种汇率下折合人民币约 408/426/444 万元——仅汇率一项即可带来约 36 万元的差额。
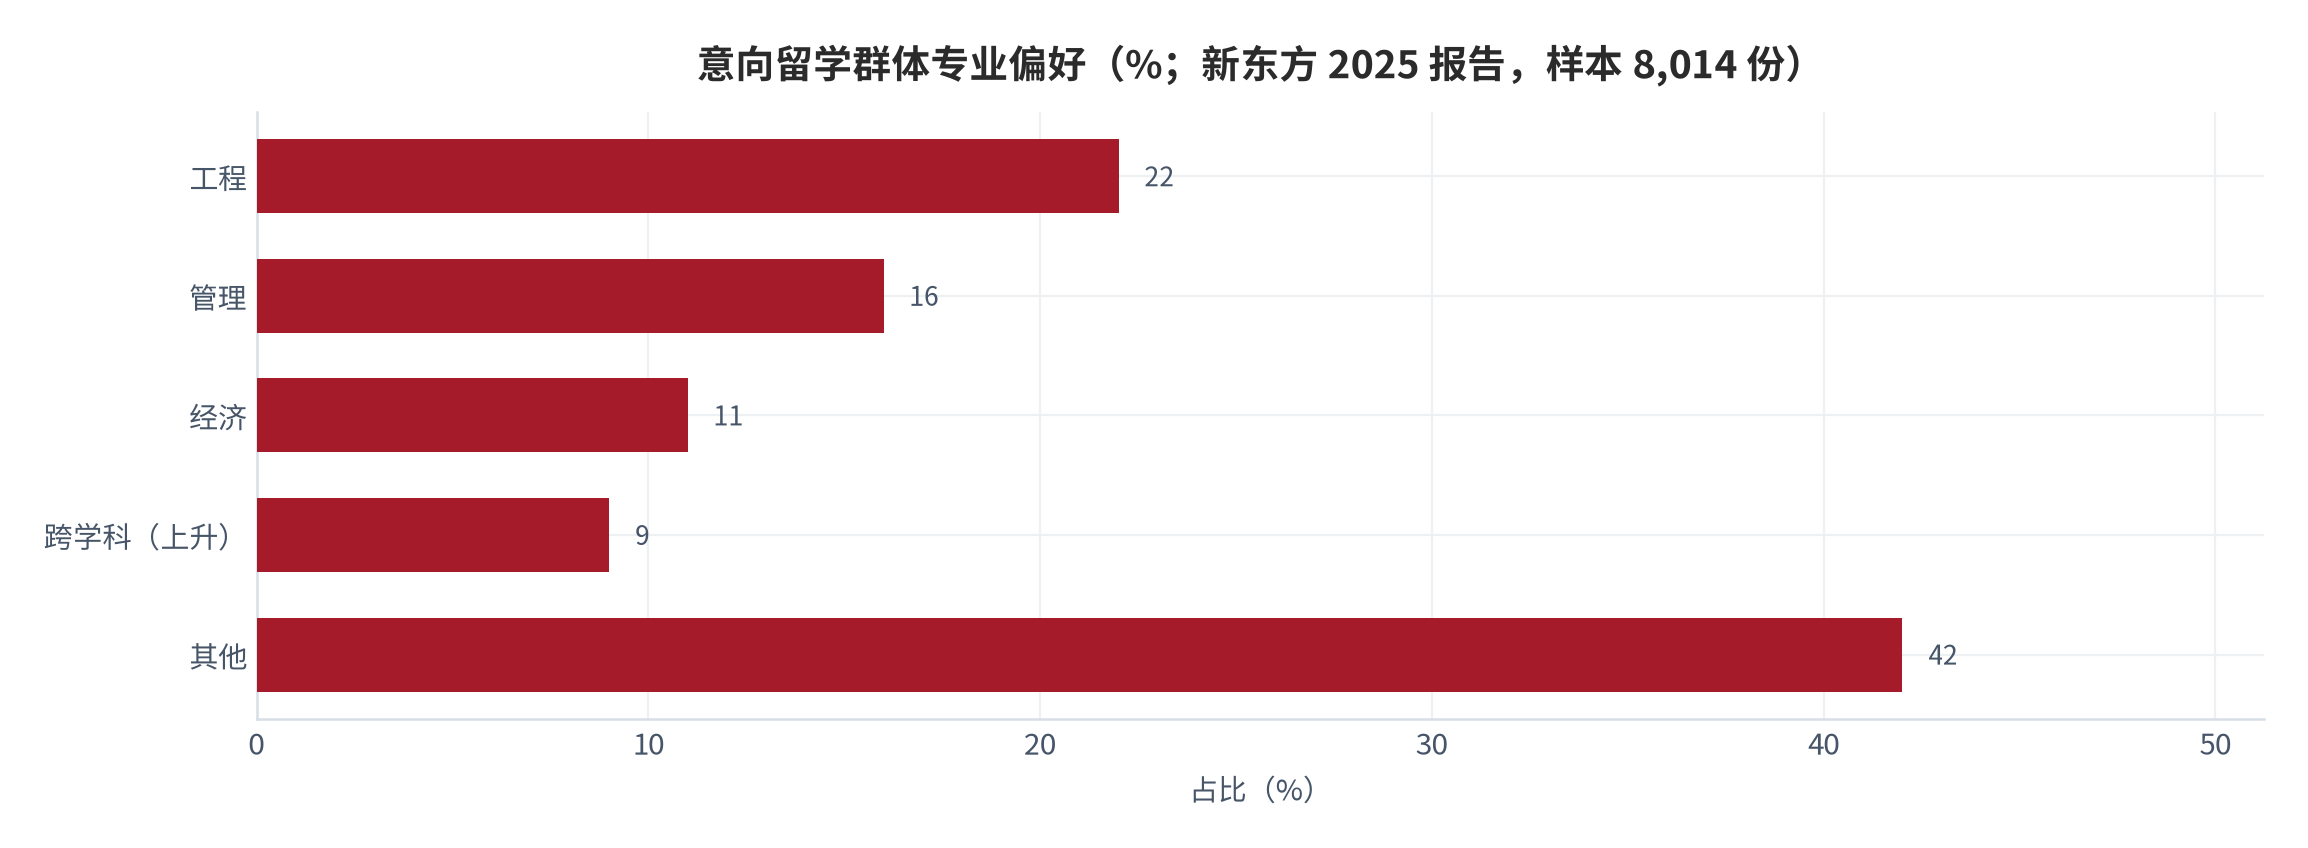
政策面同样构成刚性变量。2024/25 学年中国在美高校留学生为 265,919人,同比下降约 4%,为近八年低位 [7];新东方 2025 年报告更显示英国自 2020 年以来首次超越美国成为中国学生首选目的地,工程(22%)、管理(16%)、经济(11%)为前三大意向专业 [6]。签证审查与工签政策的不确定性,直接压低了「留学后留下工作」这一关键溢价来源。
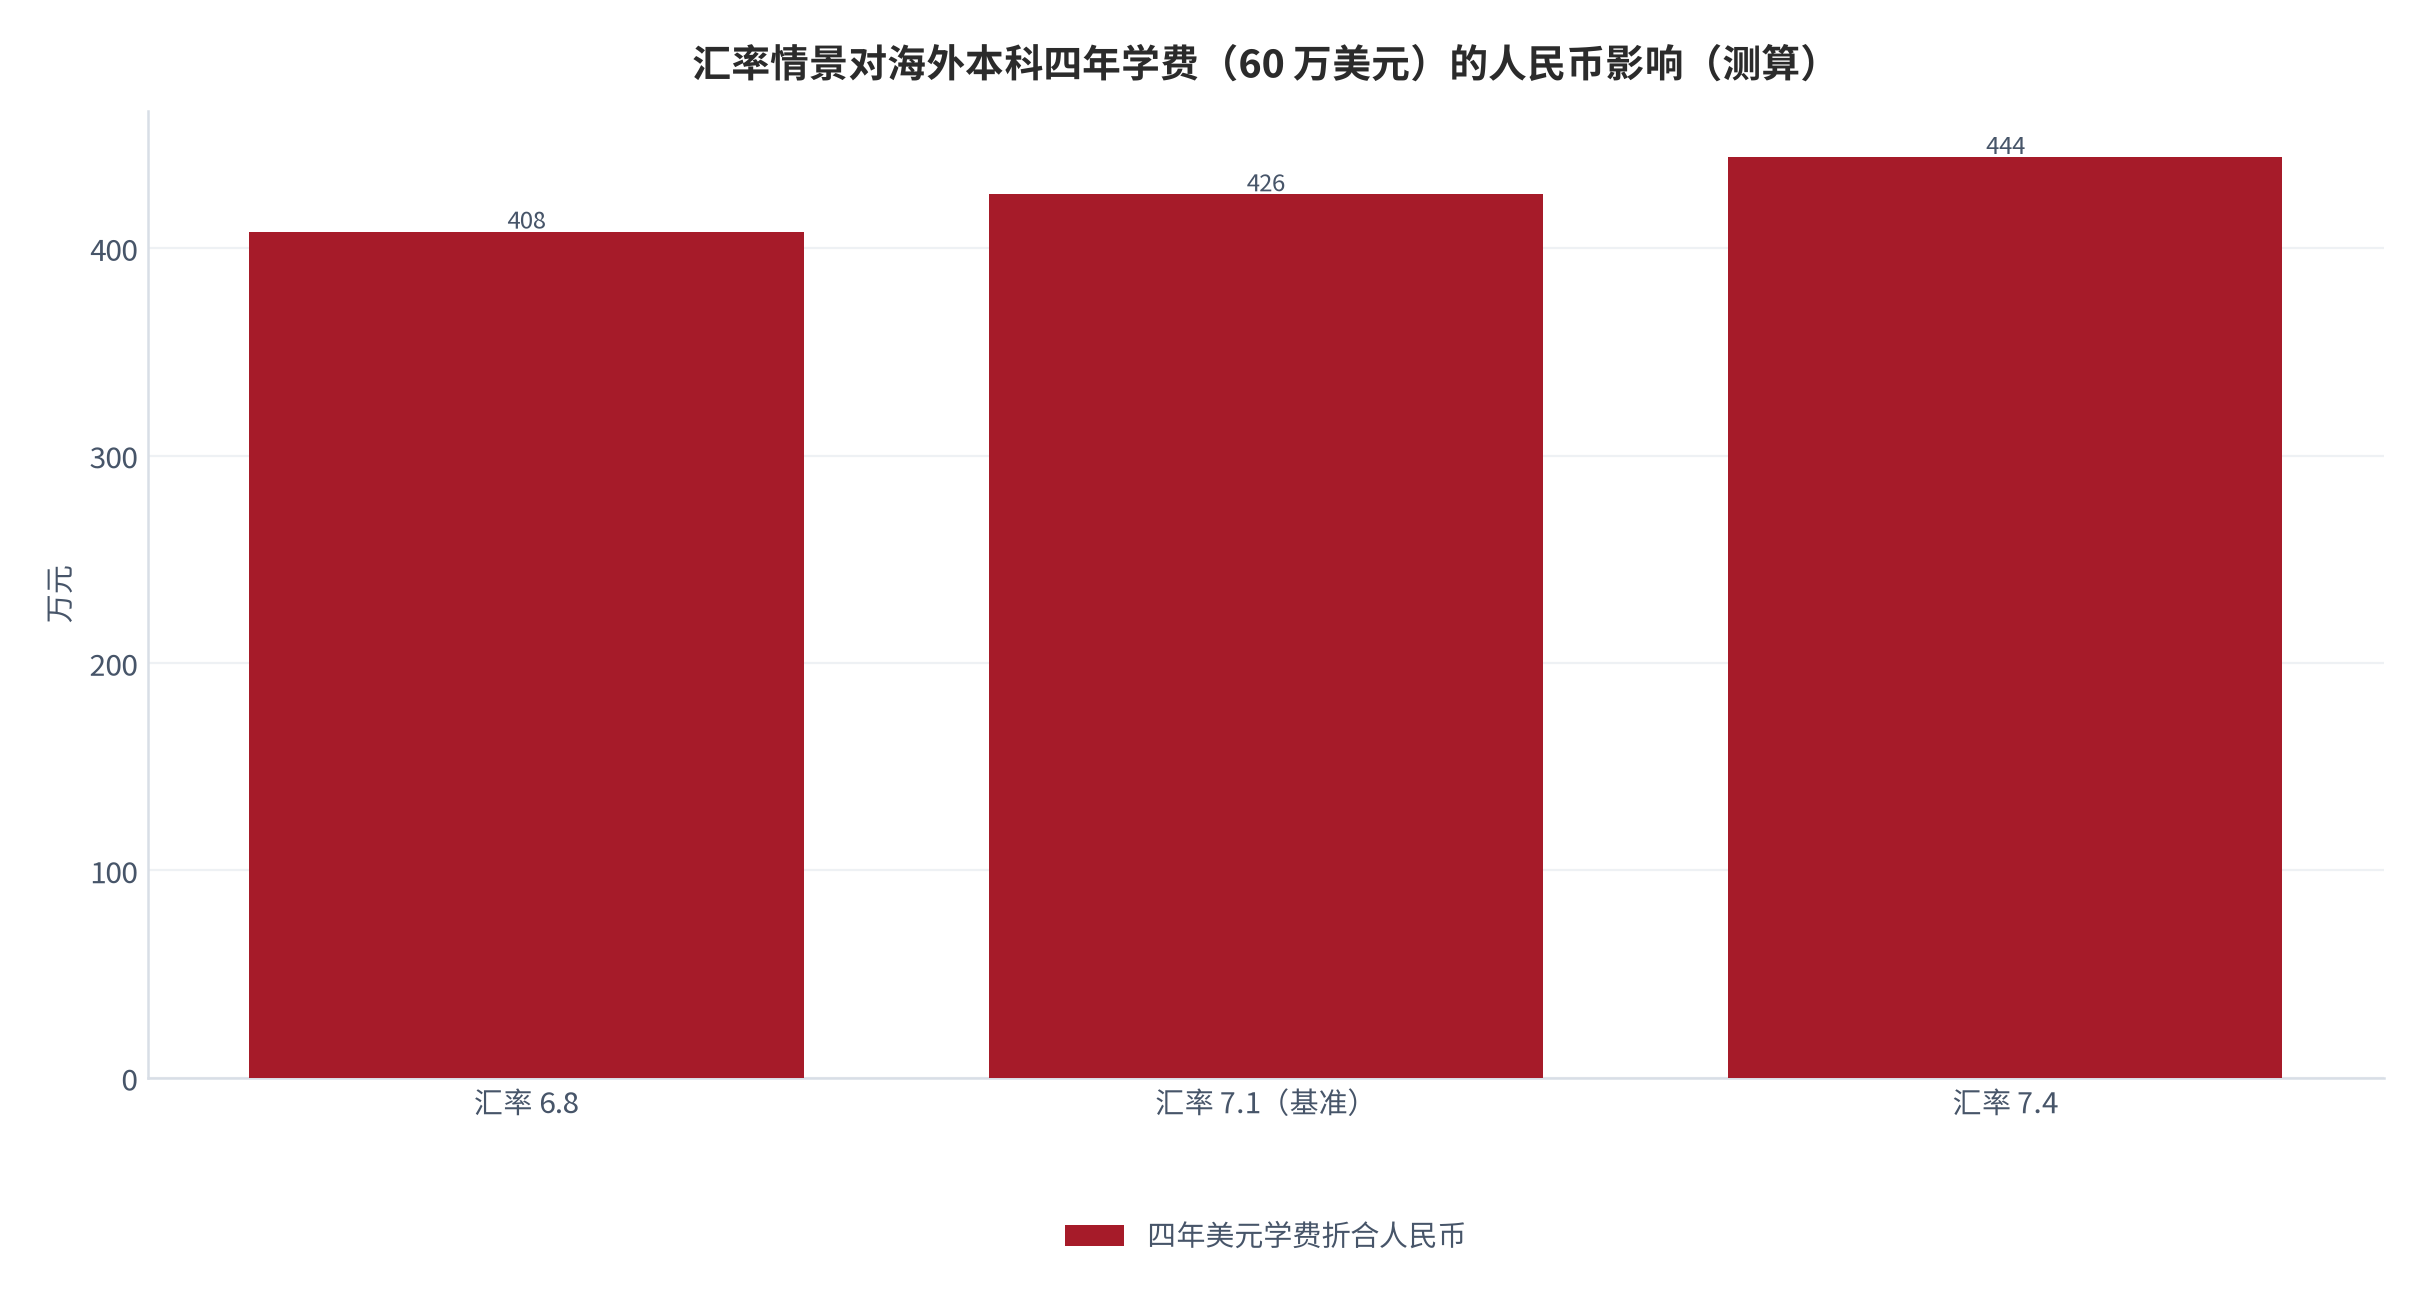
政策面的具体表现值得单列。近年中国学生赴美签证审查趋严、部分敏感专业审查周期拉长,叠加英国毕业生工签(PSW)政策在 2024 年后的调整,使「留学后留下工作」这一溢价来源的不确定性上升 [7][6]。对以「海外就业」为默认出口的家庭,签证与工签政策的边际变化可能直接改写回本模型——这正是本篇把政策与签证列为最高权重风险(图 16)的原因。
| 情景 | USD/CNY | 主要目的地签证 | 对回本年限影响(测算) |
|---|---|---|---|
| 基准 | 7.10 | 现状维持 | 回本约 23 年(月薪溢价 1 万)[12] |
| 汇率冲击 | 7.40 | 现状维持 | 成本 +36 万,回本再延约 2 年 [13] |
| 政策收紧 | 7.10 | 工签缩短 / 审查加严 | 海外就业溢价折损,回本大幅拉长 [6][7] |
| 双重冲击 | 7.40 | 工签收紧 | 回本或超 30 年,性价比骤降 [13][14] |
05多路径 5–10 年总成本对比测算
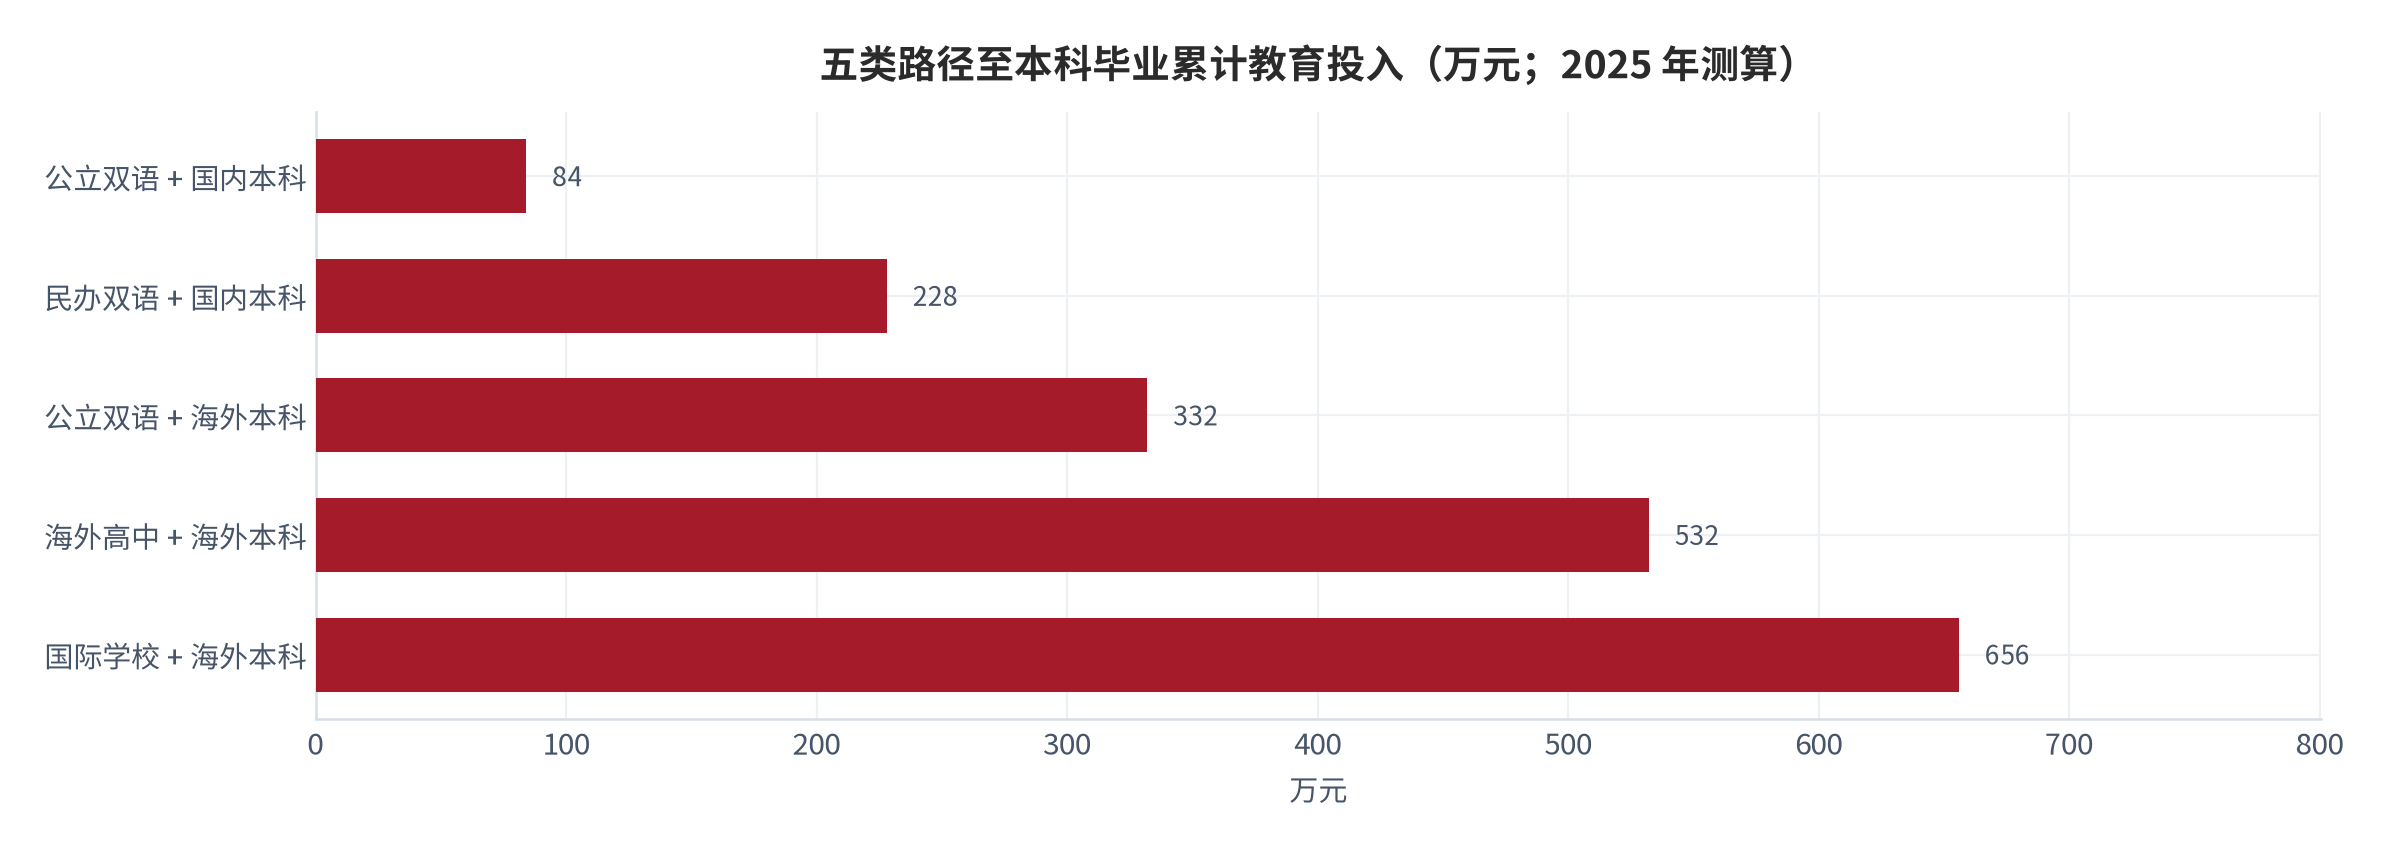
把五类路径累计到「本科毕业」这一共同终点,成本落差一目了然(测算)[10]:公立双语 + 国内本科约 84 万元,民办双语 + 国内本科约 228 万元,公立双语 + 海外本科约 332 万元,海外高中 + 海外本科约 532 万元,国际学校 + 海外本科约 656 万元。前两条路径的终点与后三条的终点在「学历含金量」上未必有成比例差距,但成本已相差数倍。
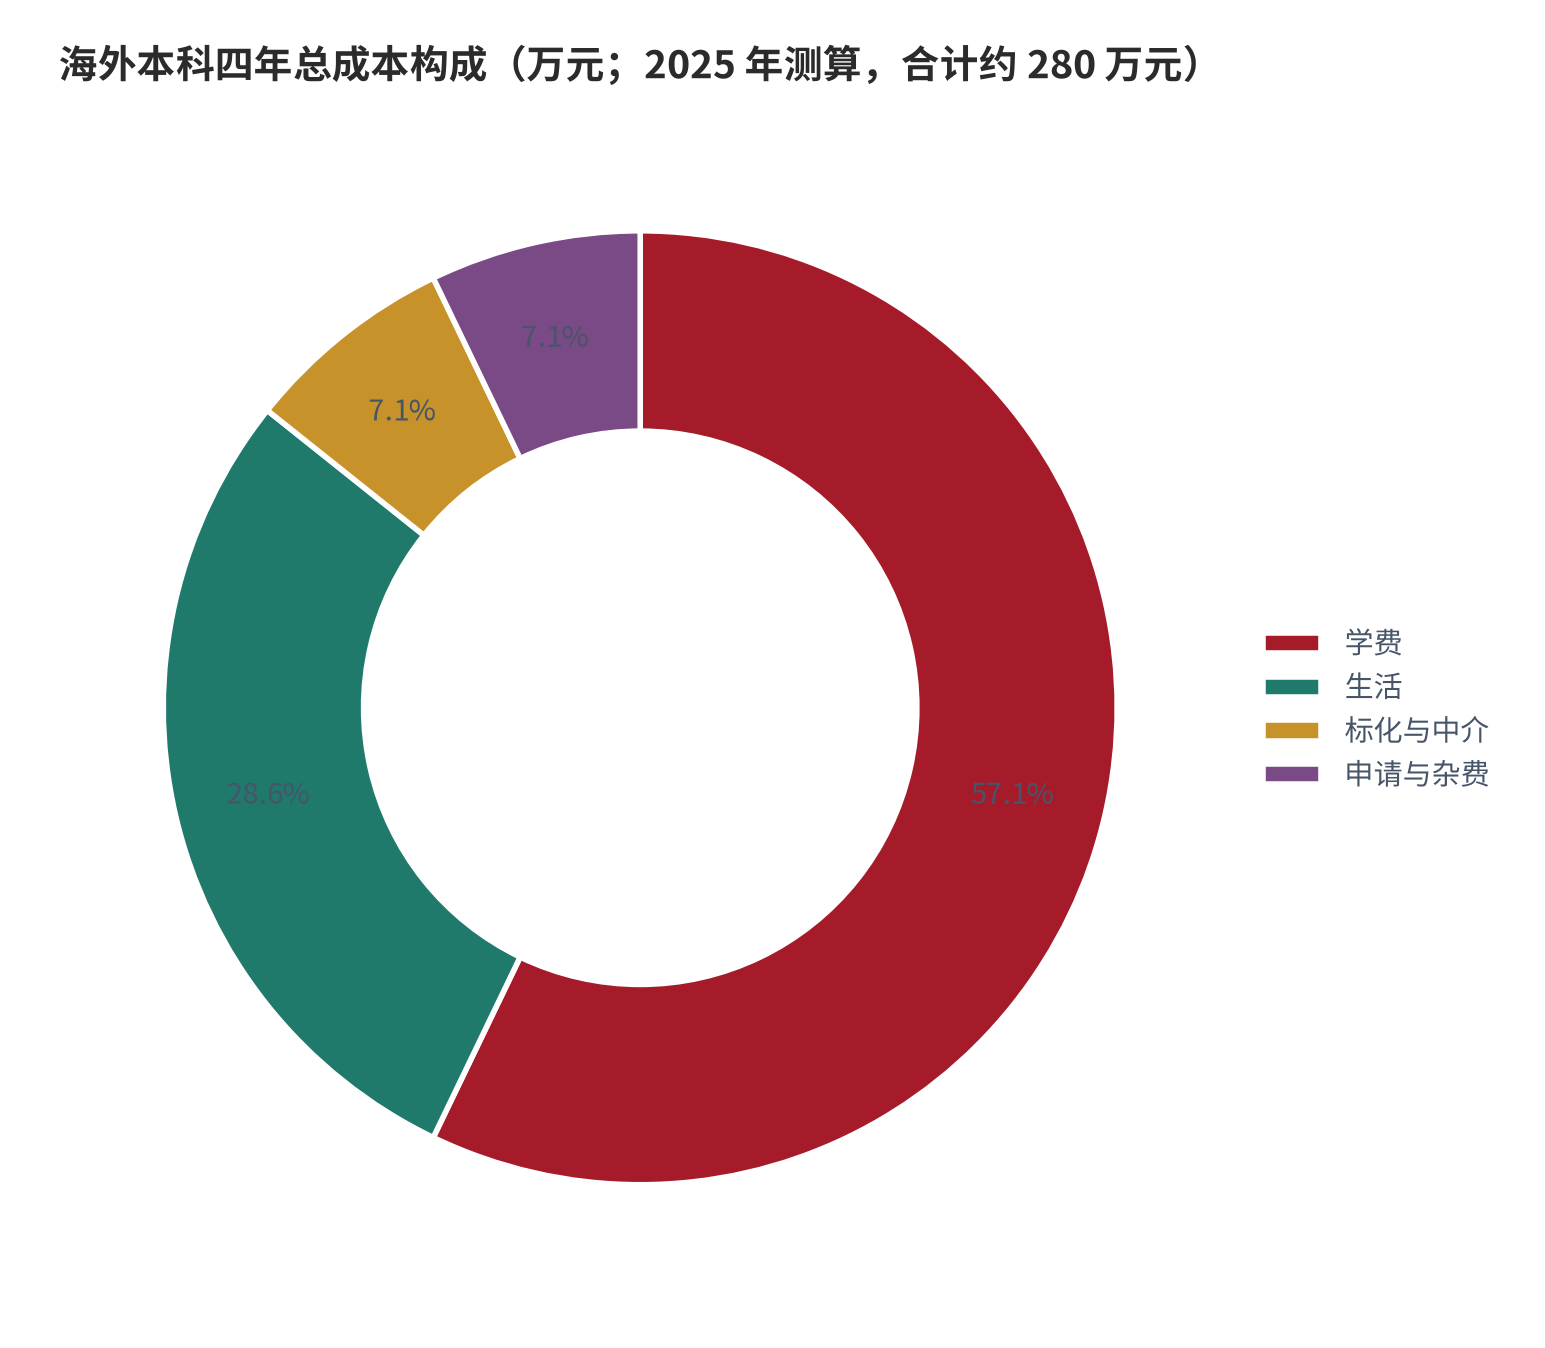
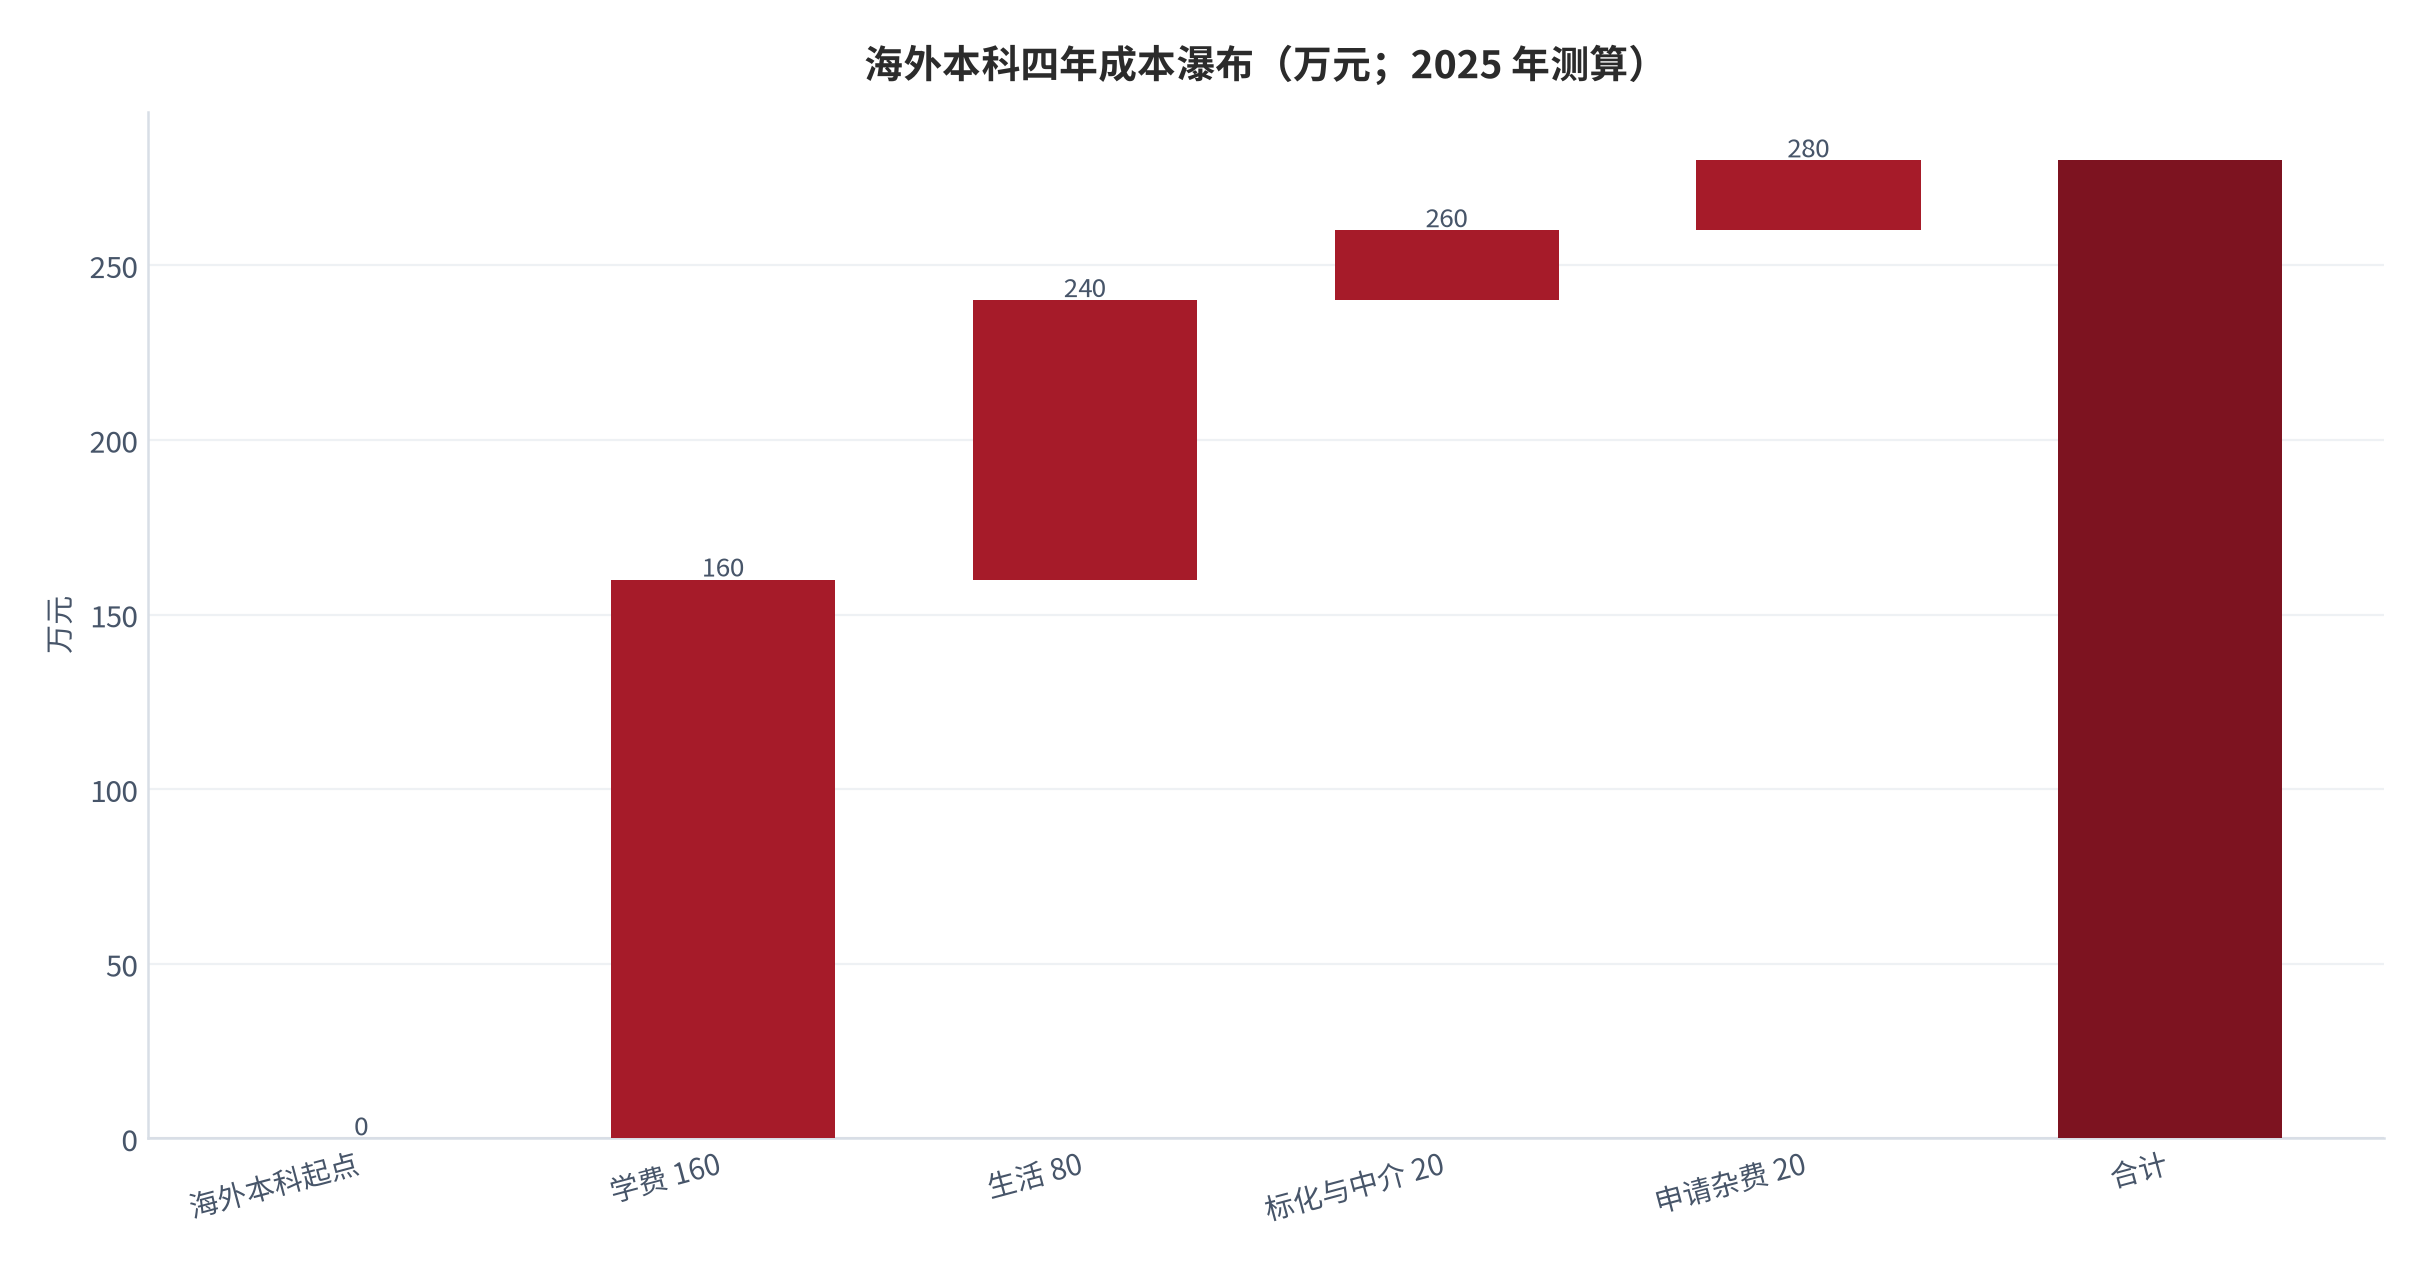
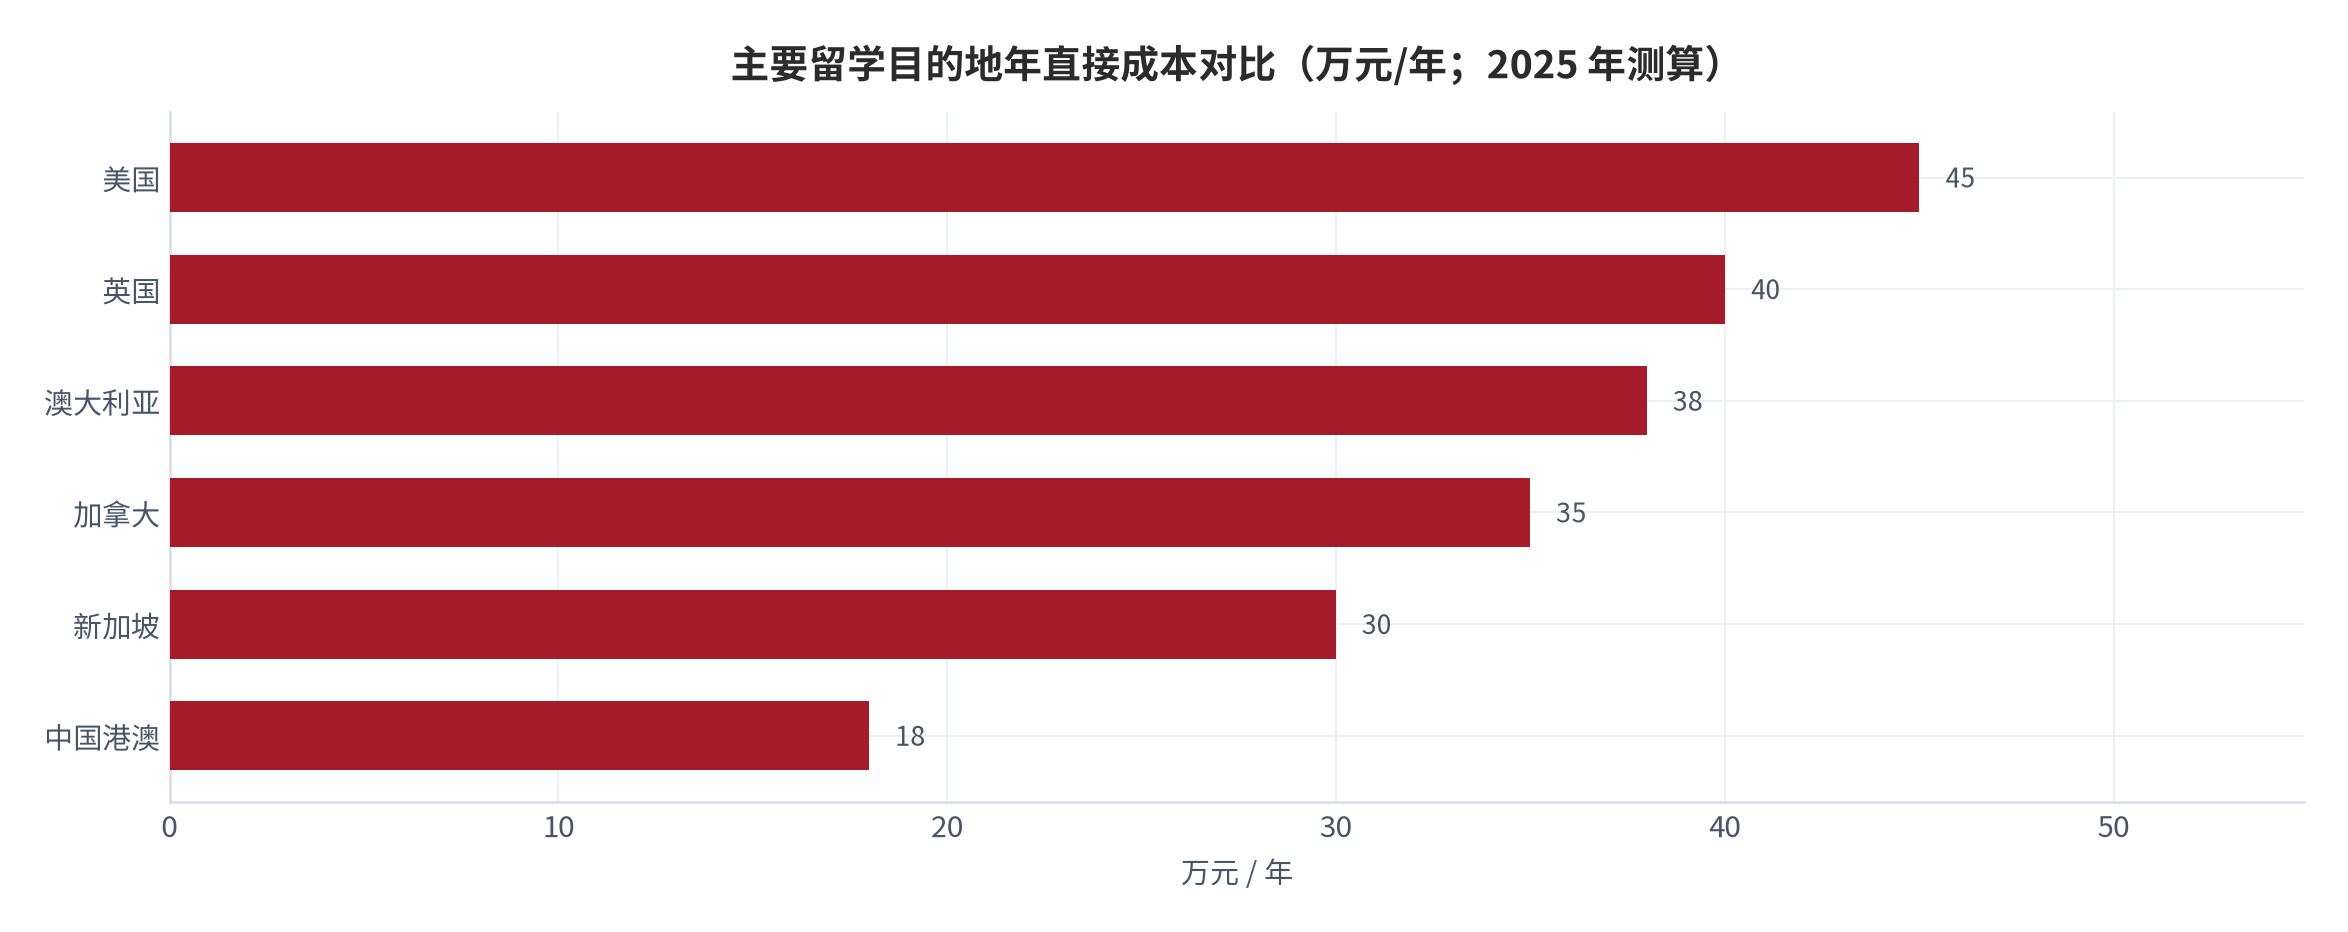
以海外本科四年为例做瀑布拆解(测算)[11]:学费 160 万元、生活 80 万元、标化与中介 20 万元、申请与杂费 20 万元,合计约 280 万元。生活项是海外路径最易被低估的「隐性复利」——它不一次发生,却逐年累积。主要目的地的年直接成本也分化明显(测算)[10]:美国约 45 万元/年、英国 40 万元、澳大利亚 38 万元、加拿大 35 万元、新加坡 30 万元、中国港澳 18 万元。
| 路径(至本科毕业) | 累计投入(万元) | 默认出口 | 可量化回本锚 |
|---|---|---|---|
| 公立双语 + 国内本科 | 约 84 | 国内就业 | 国内本科起薪 10,700 元/月 [9] |
| 民办双语 + 国内本科 | 约 228 | 国内就业 | 同左,路径溢价不确定 [10] |
| 公立双语 + 海外本科 | 约 332 | 回国就业为主 | 回本依赖月薪溢价 [12] |
| 海外高中 + 海外本科 | 约 532 | 海外 / 回国 | 回本年限显著拉长 [11][12] |
| 国际学校 + 海外本科 | 约 656 | 海外 / 回国 | 成本最高、回本最不确定 [10][12] |
区域差异进一步放大了成本的不确定性。一线城市国际学校学费显著高于二三线城市,而海外生活费在不同目的地间也可相差数倍(美国约 45 万元/年 vs 中国港澳约 18 万元/年,测算)[10]。对以「回国就业」为默认出口的家庭,这种差异直接转化为回国后的回本压力:同样一笔约 280 万元投入,若落在成本较低的港澳或新加坡路径,回本年限可比美国路径缩短数年(测算,锚定汇率与生活费差异)[10][13]。因此路径的「性价比」并非只看学校排名,而要看总成本与默认出口的匹配度。
06案例与区域差异:高净值家庭与宏观锚
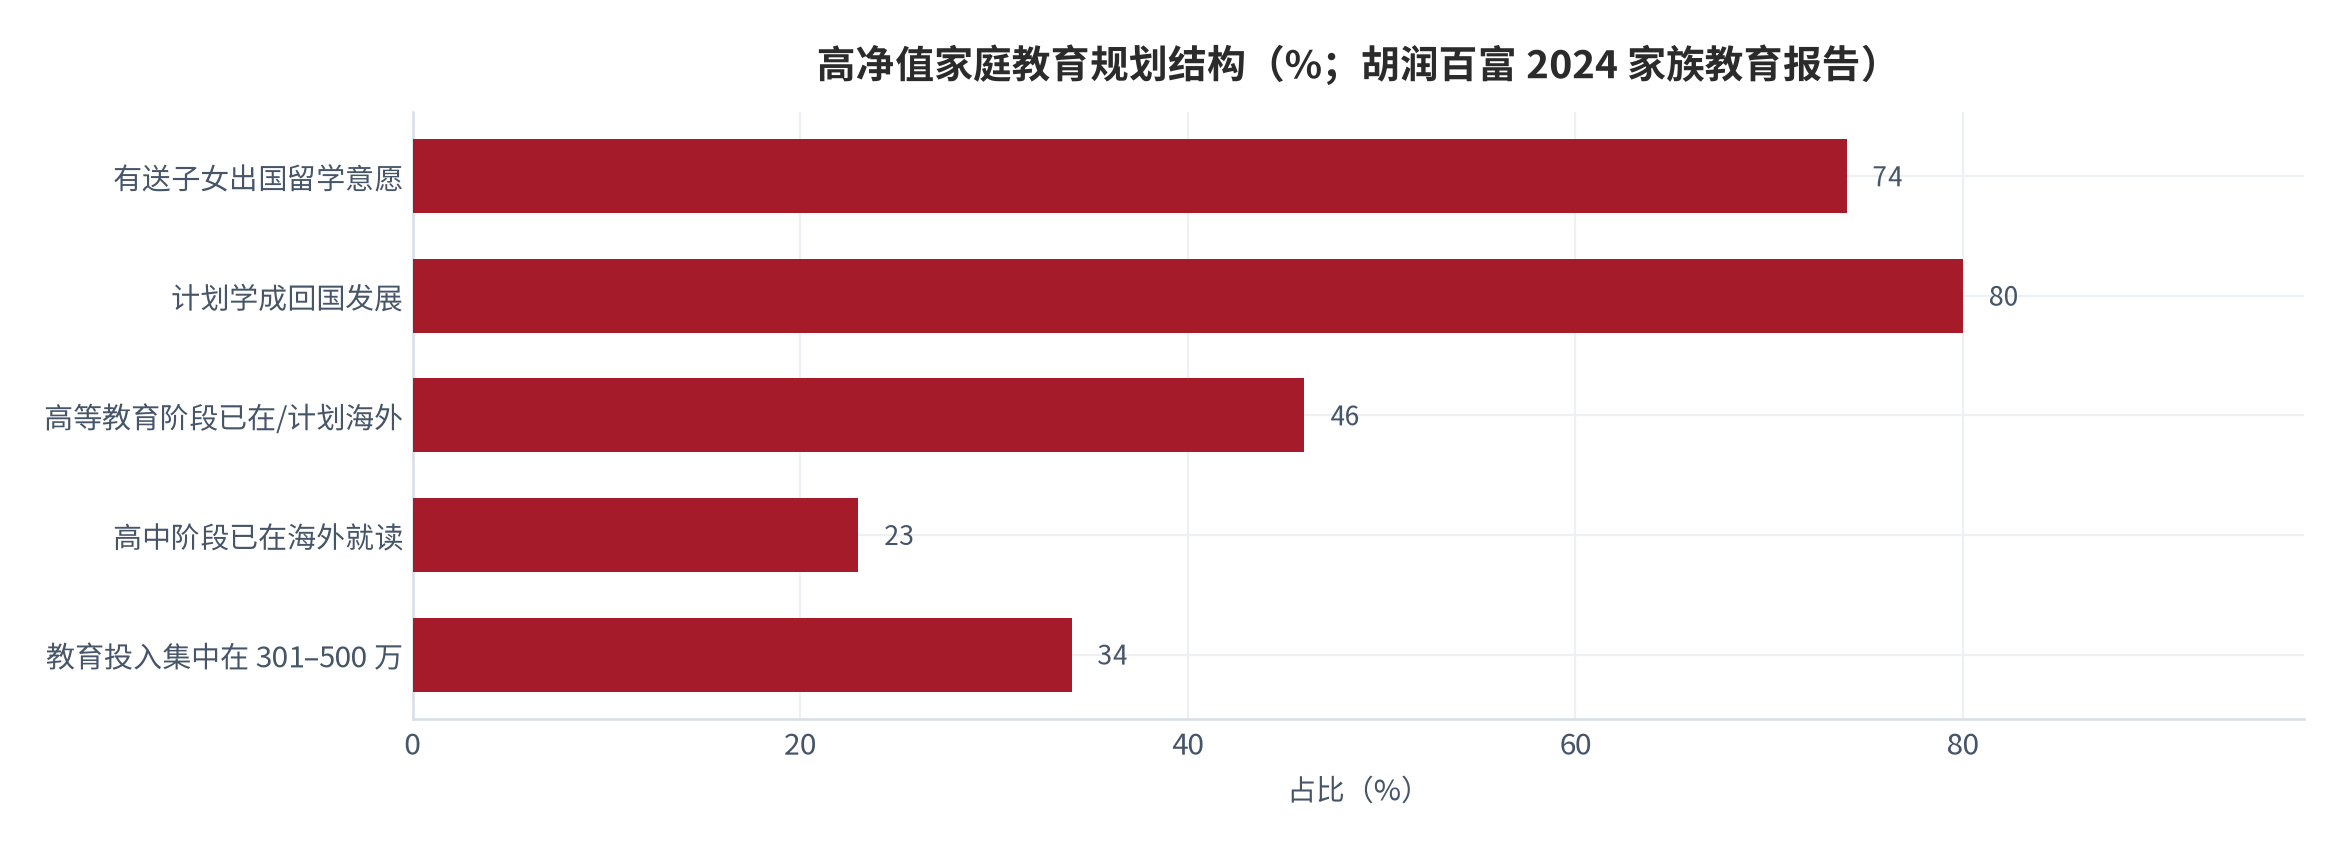
高净值家庭是教育外流最坚决的支付方。胡润百富《2024 中国高净值人群家族教育报告》显示:高净值家庭子女教育总投入均值约 460万元,其中 34% 集中在 301–500 万元区间;74% 有送子女出国留学意愿,46% 在高等教育阶段已在或计划在海外,23% 在高中阶段已在海外就读,约八成计划学成回国 [8]。这部分家庭的决策逻辑更接近「身份与网络配置」,而非单纯回本。
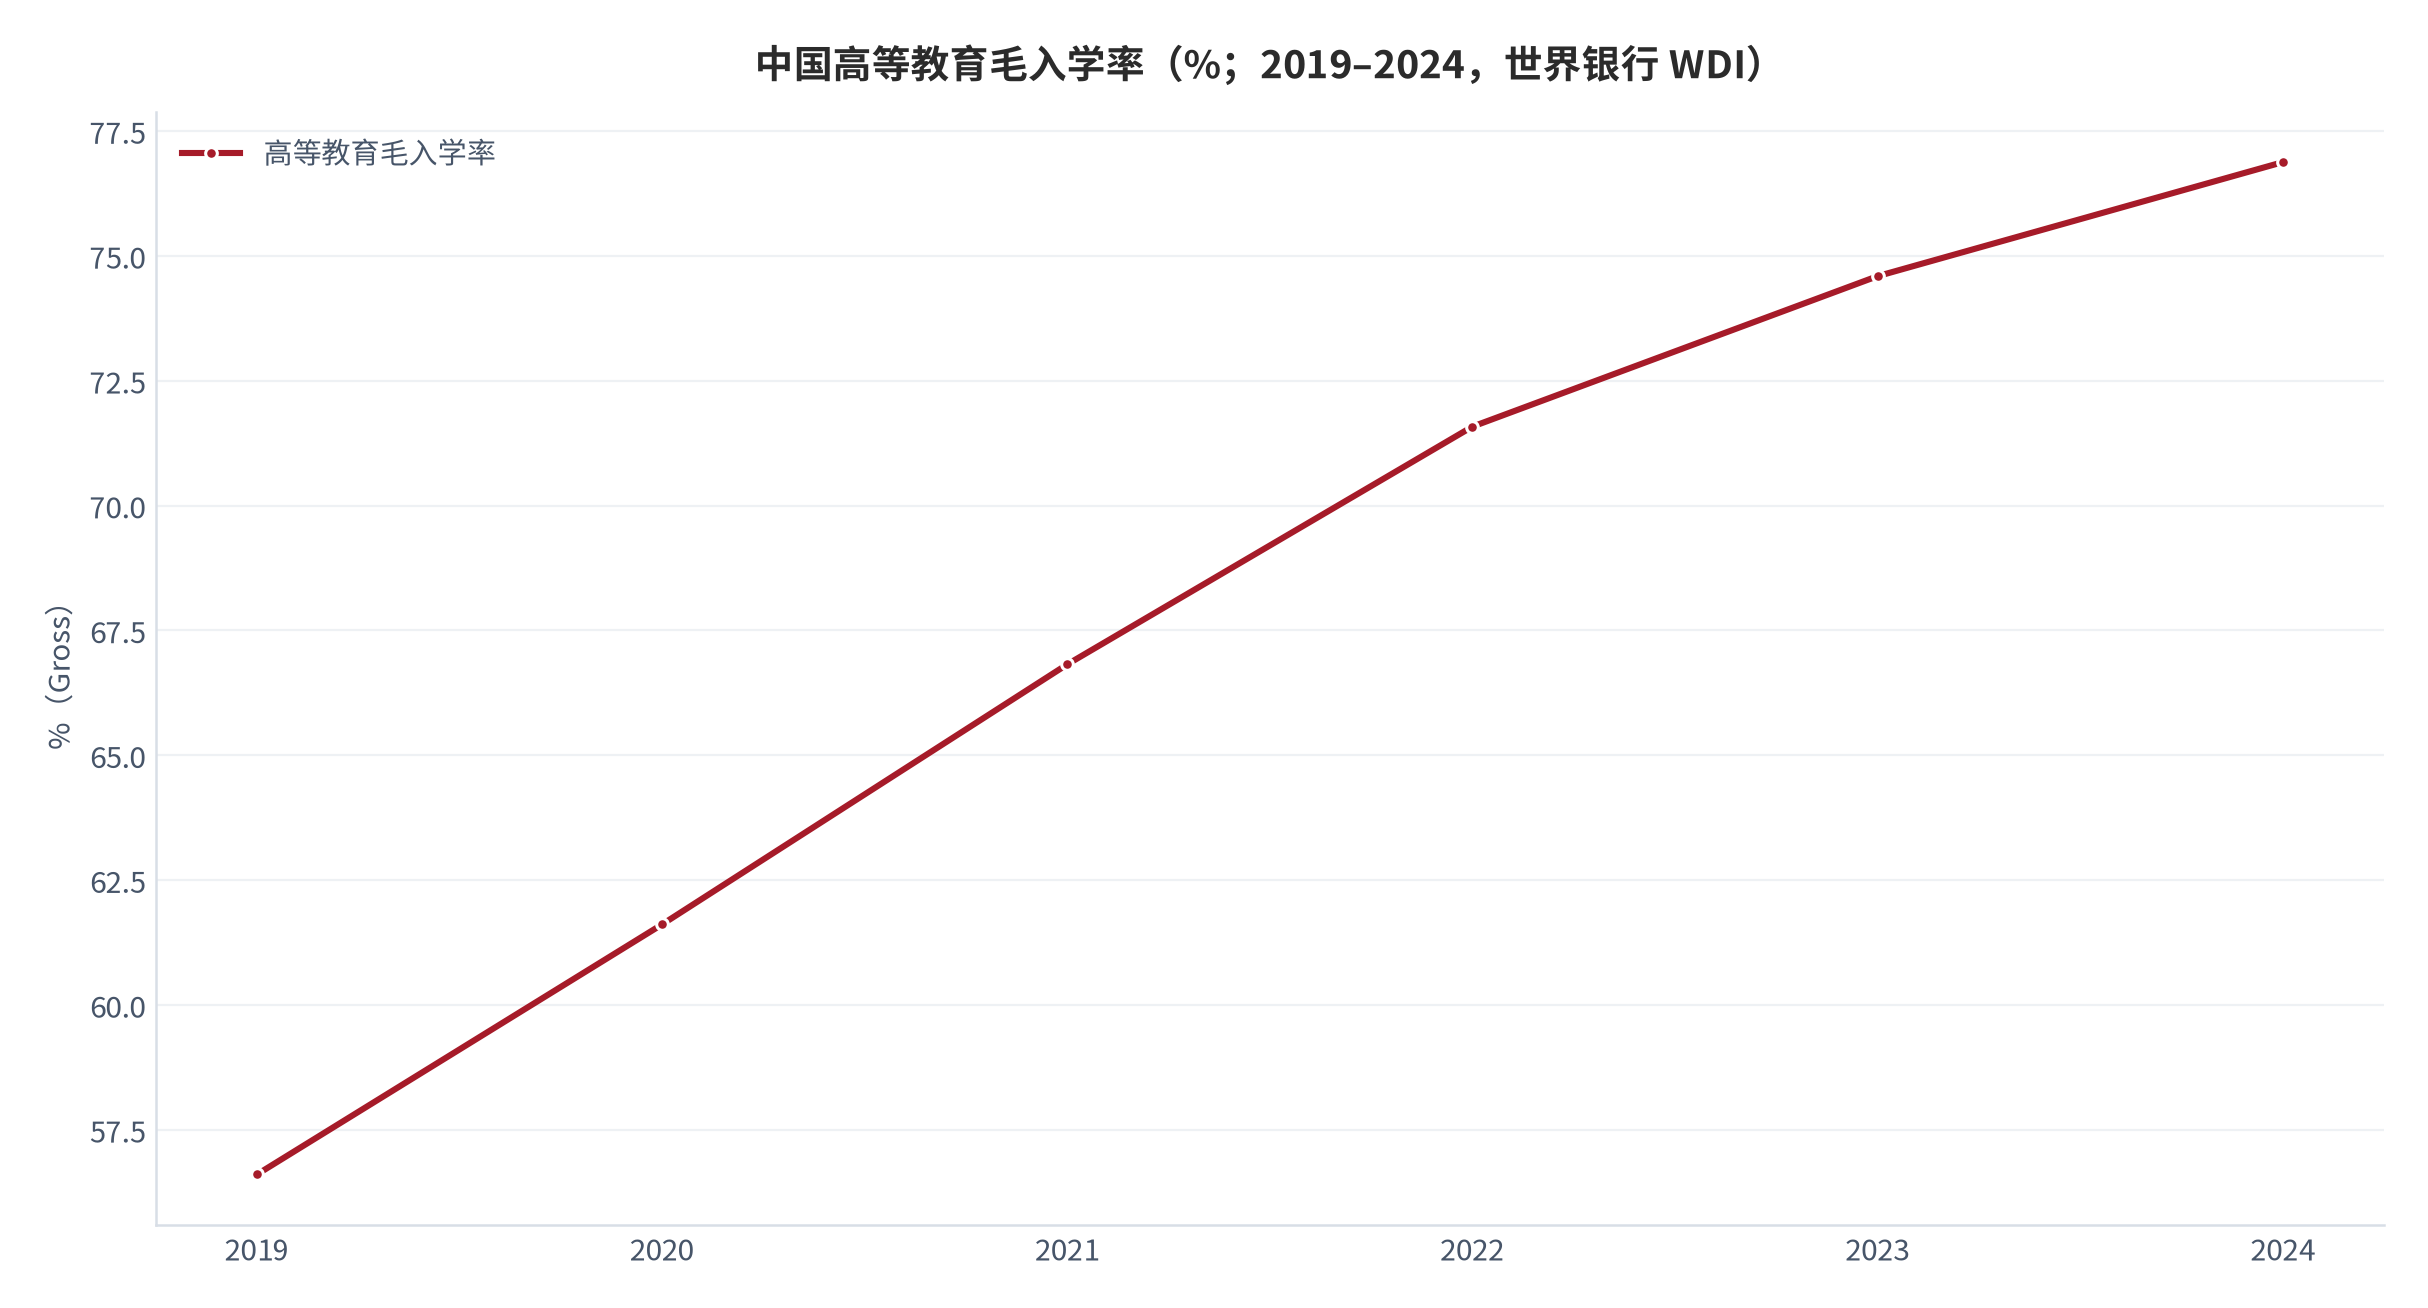
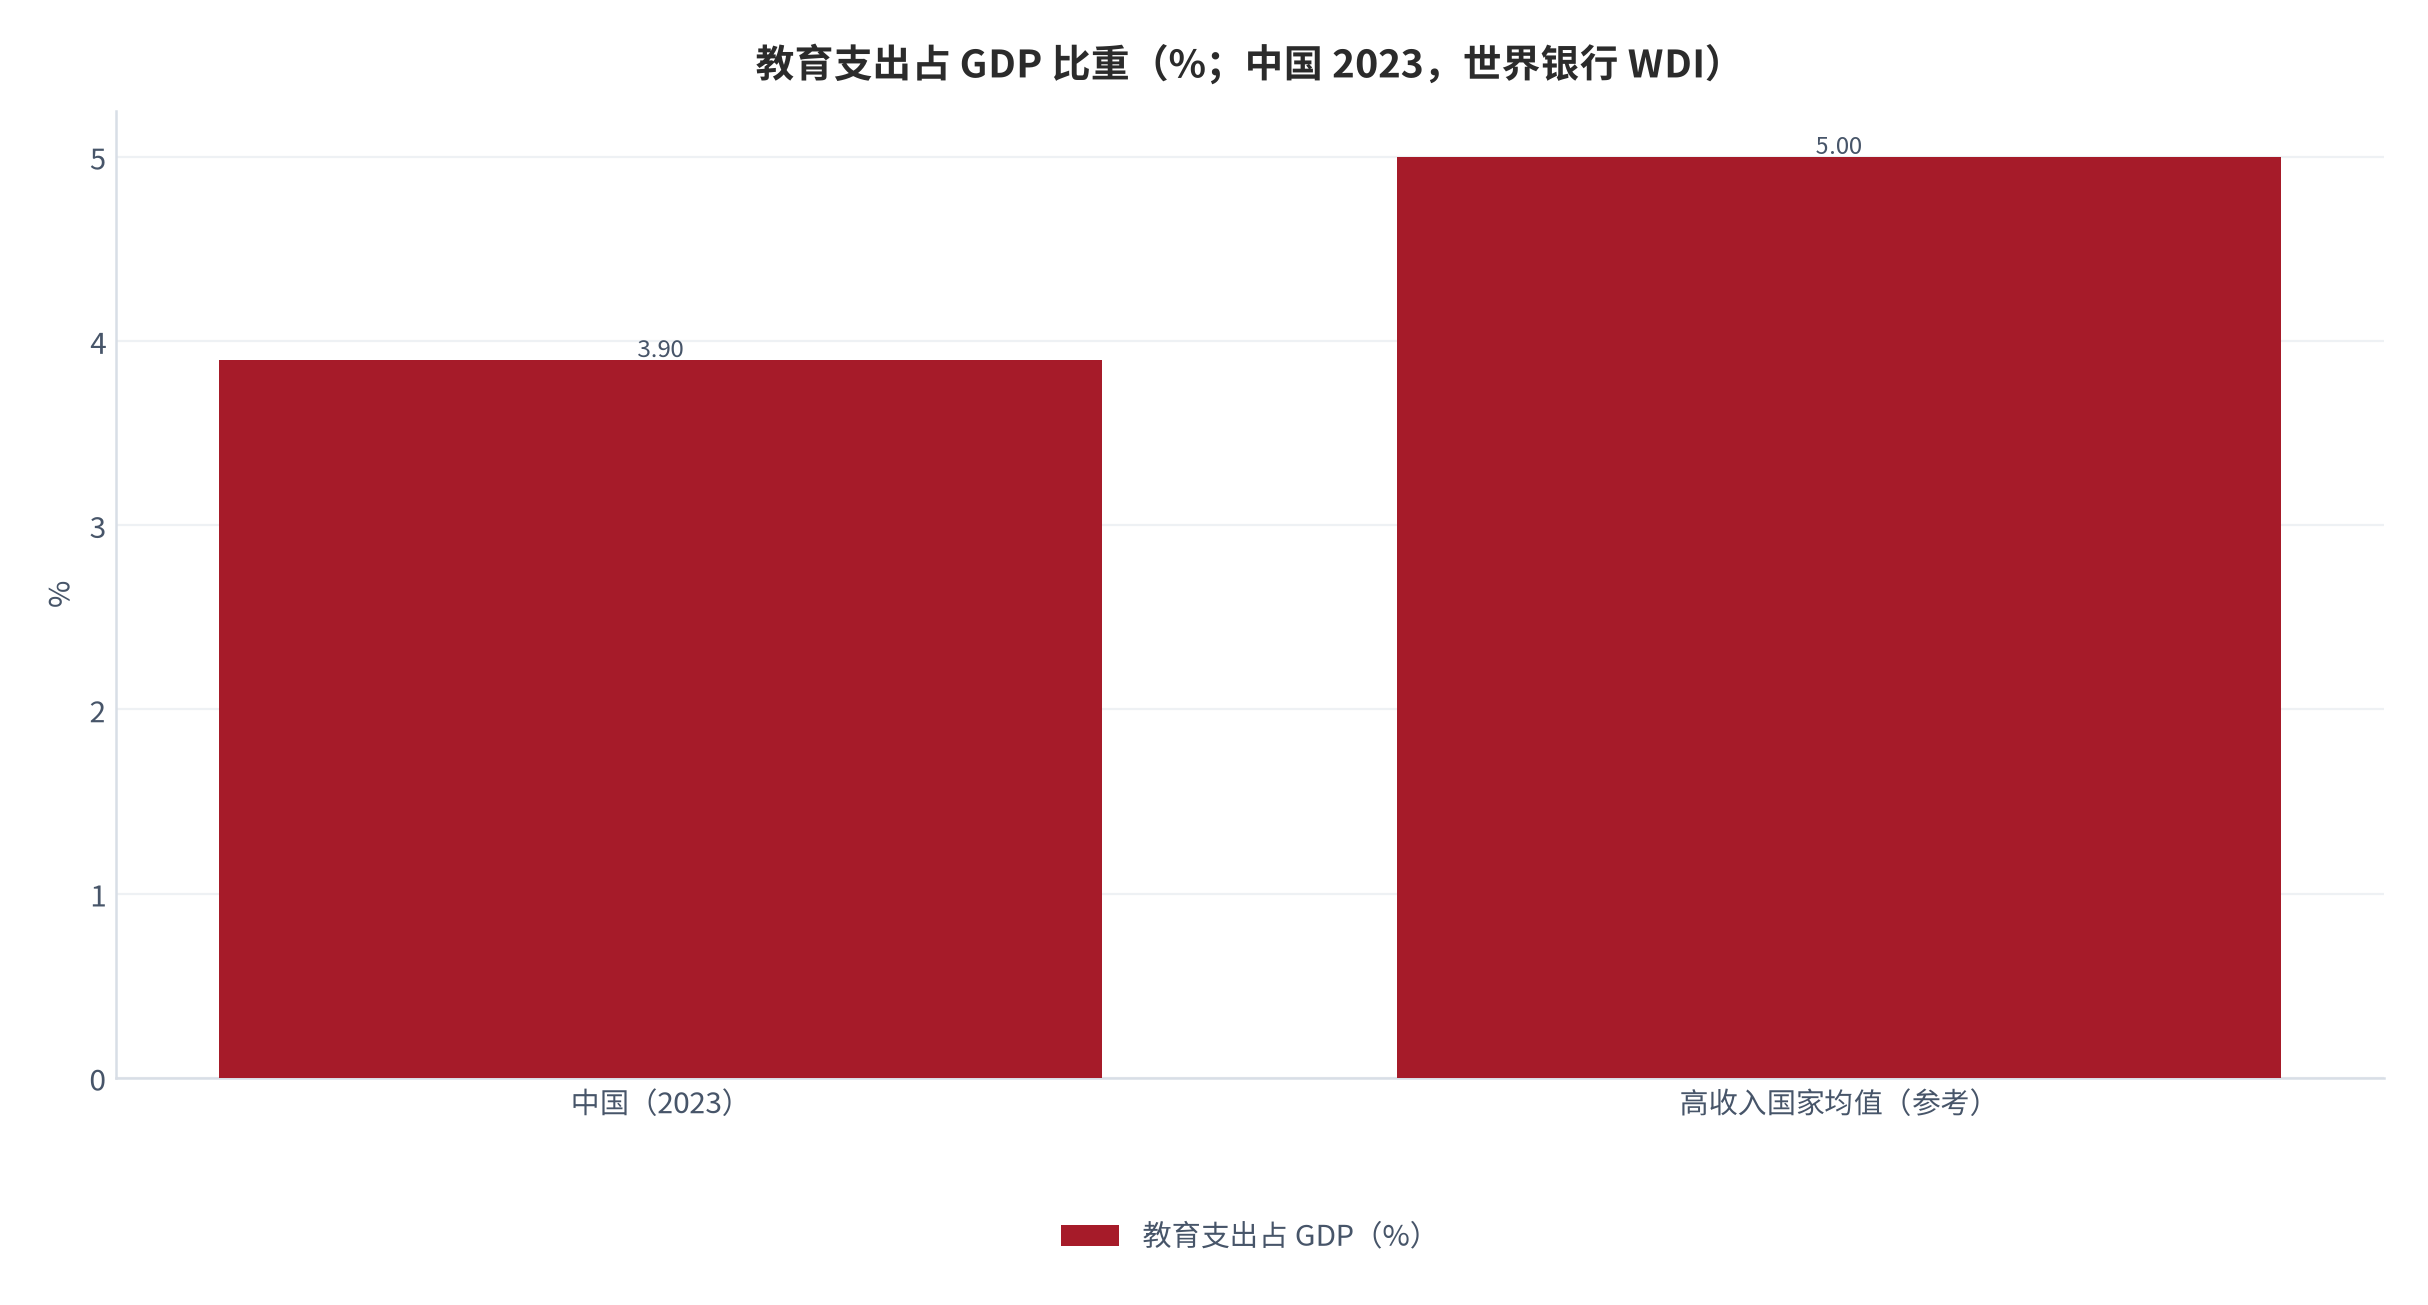
宏观锚则给出另一面:世界银行 WDI 显示中国高等教育毛入学率从 2019 年的 56.605% 升至 2024 年的 76.876% [2],2023 年教育支出占 GDP 的 3.897% [1],2025 年人均 GDP 达 13,861.97 美元 [3]。高等教育供给的快速扩张,正是「海归溢价收窄」的底层原因之一——当国内学历的稀缺性下降,海外学历的相对租金自然回落。
高净值家庭的决策逻辑与中产截然不同,这是宏观锚之外必须单独标注的结构性差异。胡润调研显示高净值家庭子女教育总投入均值约 460 万元、74% 有送子女出国意愿、约八成计划学成回国 [8]——其目标更接近「身份与全球网络配置」,而非单纯回本。因此本篇以「回国就业」为默认出口的中产模型,并不适用于这部分家庭;对他们的分析应切换到另一套收益函数(如海外身份、跨境资产配置的期权价值),这超出了本报告测算口径。
| 指标 | 数值 | 年份 | 对溢价的含义 |
|---|---|---|---|
| 高等教育毛入学率 | 76.876% | 2024 | 国内学历稀缺性下降 [2] |
| 教育支出占 GDP | 3.897% | 2023 | 公共教育供给充足 [1] |
| 人均 GDP | 13,861.97 美元 | 2025 | 家庭支付能力上限 [3] |
| 出国 / 回国人数 | 57.06 / 53.56 万 | 2025 | 回国率约 94% [4] |
07风险与合规:财商教育边界
教育外流路径的风险可按影响权重定性排序(测算)[14]:政策与签证不确定性、回国就业溢价折损并列最高(权重 5),资金流动性占用与汇率波动次之(权重 4),中介与信息不透明为结构性但可控风险(权重 3)。其中「资金流动性占用」对高净值家庭影响有限,对中产家庭却是决定性约束——460 万元的教育总投入若占用家庭可投资资产的过半(测算假设)[15],将显著挤压其他资产配置。
合规层面还有一处常被忽略:低龄留学涉及未成年人个人信息跨境传输与监护人数据授权,部分目的地已收紧相关规则。家庭在签约中介与境外学校时,应保留对子女教育数据与资金流向的可核查权,避免因信息不透明导致「资金—信息」双重不对称 [14]。本报告不对任何具体机构、产品或司法管辖区作合规背书。
08结论与跟踪指标
结论很朴素:教育外流的真实报价,等于「路径成本」减去「回国相对溢价折现」,再叠加「汇率与政策波动」。在月薪溢价仅 1 万元的中性情景下,海外本科路径回本年限可达 23 年以上(测算)[12],而政策面与汇率面的双重波动又让该路径存在显著下沉风险。对以「回国就业」为默认出口的家庭,优先顺序应是:先把国内双语路径的成本—溢价算清,再为「身份/网络配置」性质的海外路径单独定价。
我们用弹性测算检验关键假设的脆弱性(测算)[16]:汇率上升 10%、学费上升 10%、月薪溢价下降 10%,各自约推高回本年限 9%–11%;三者同时变动则推高约 34%。这说明回本对「溢价」最敏感、对单一成本项次之,模型结论在溢价假设上最需要保守。
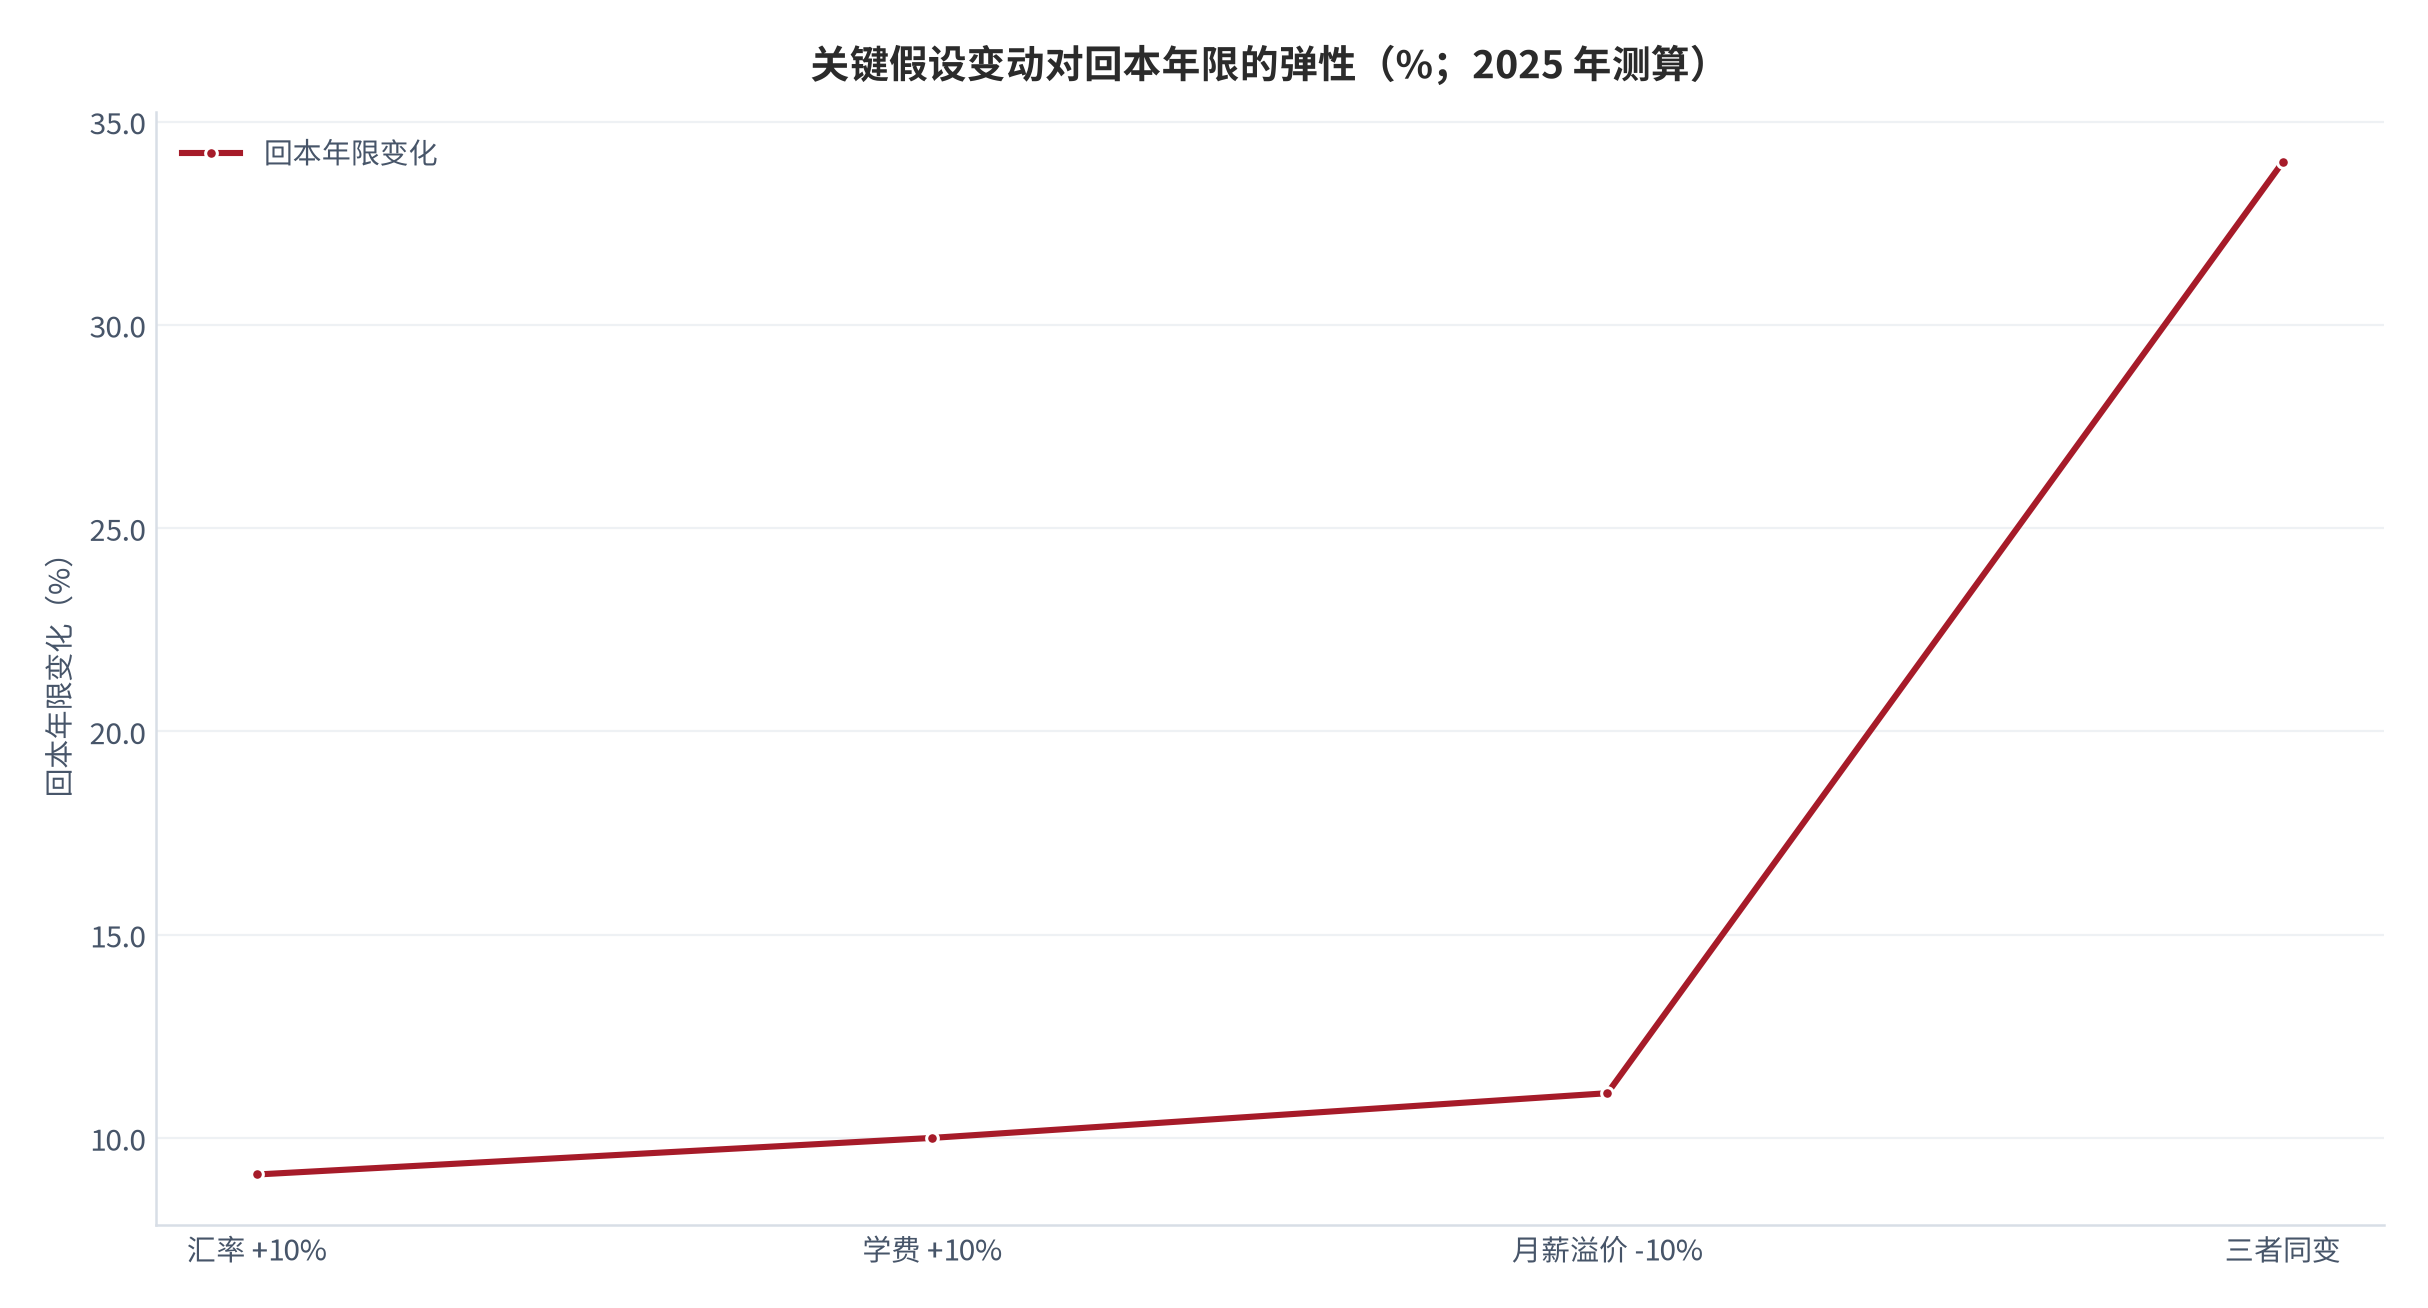
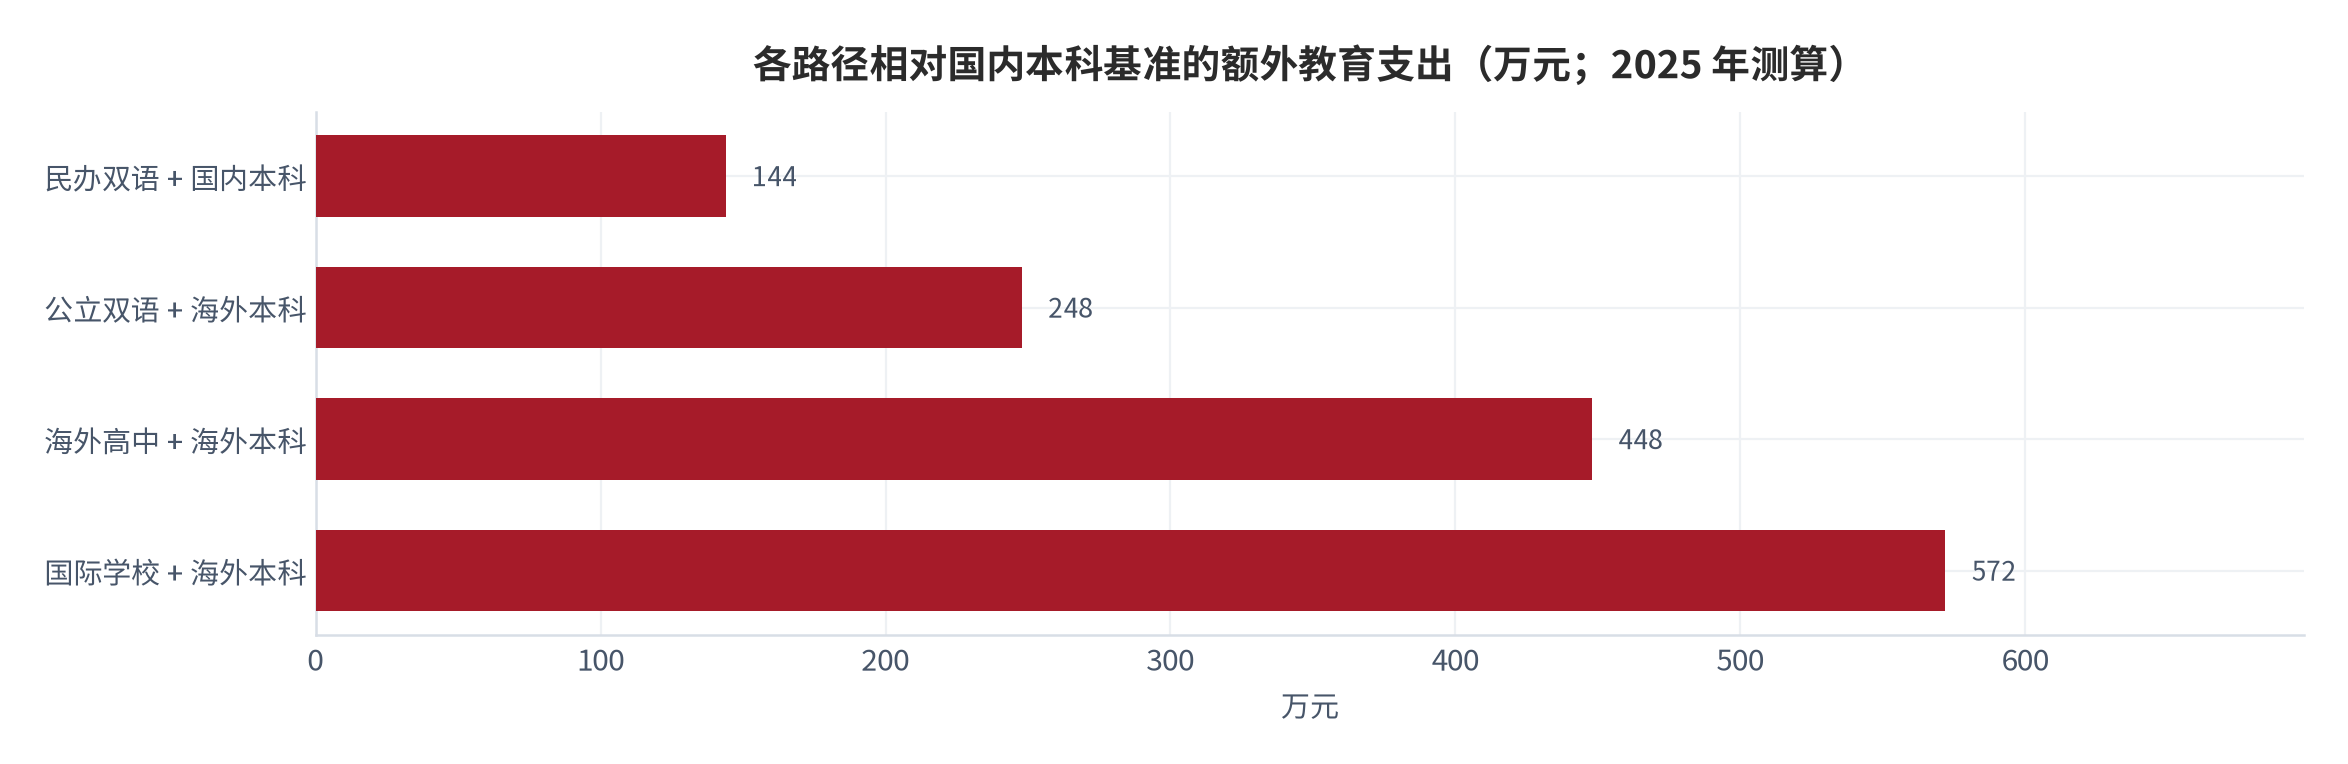
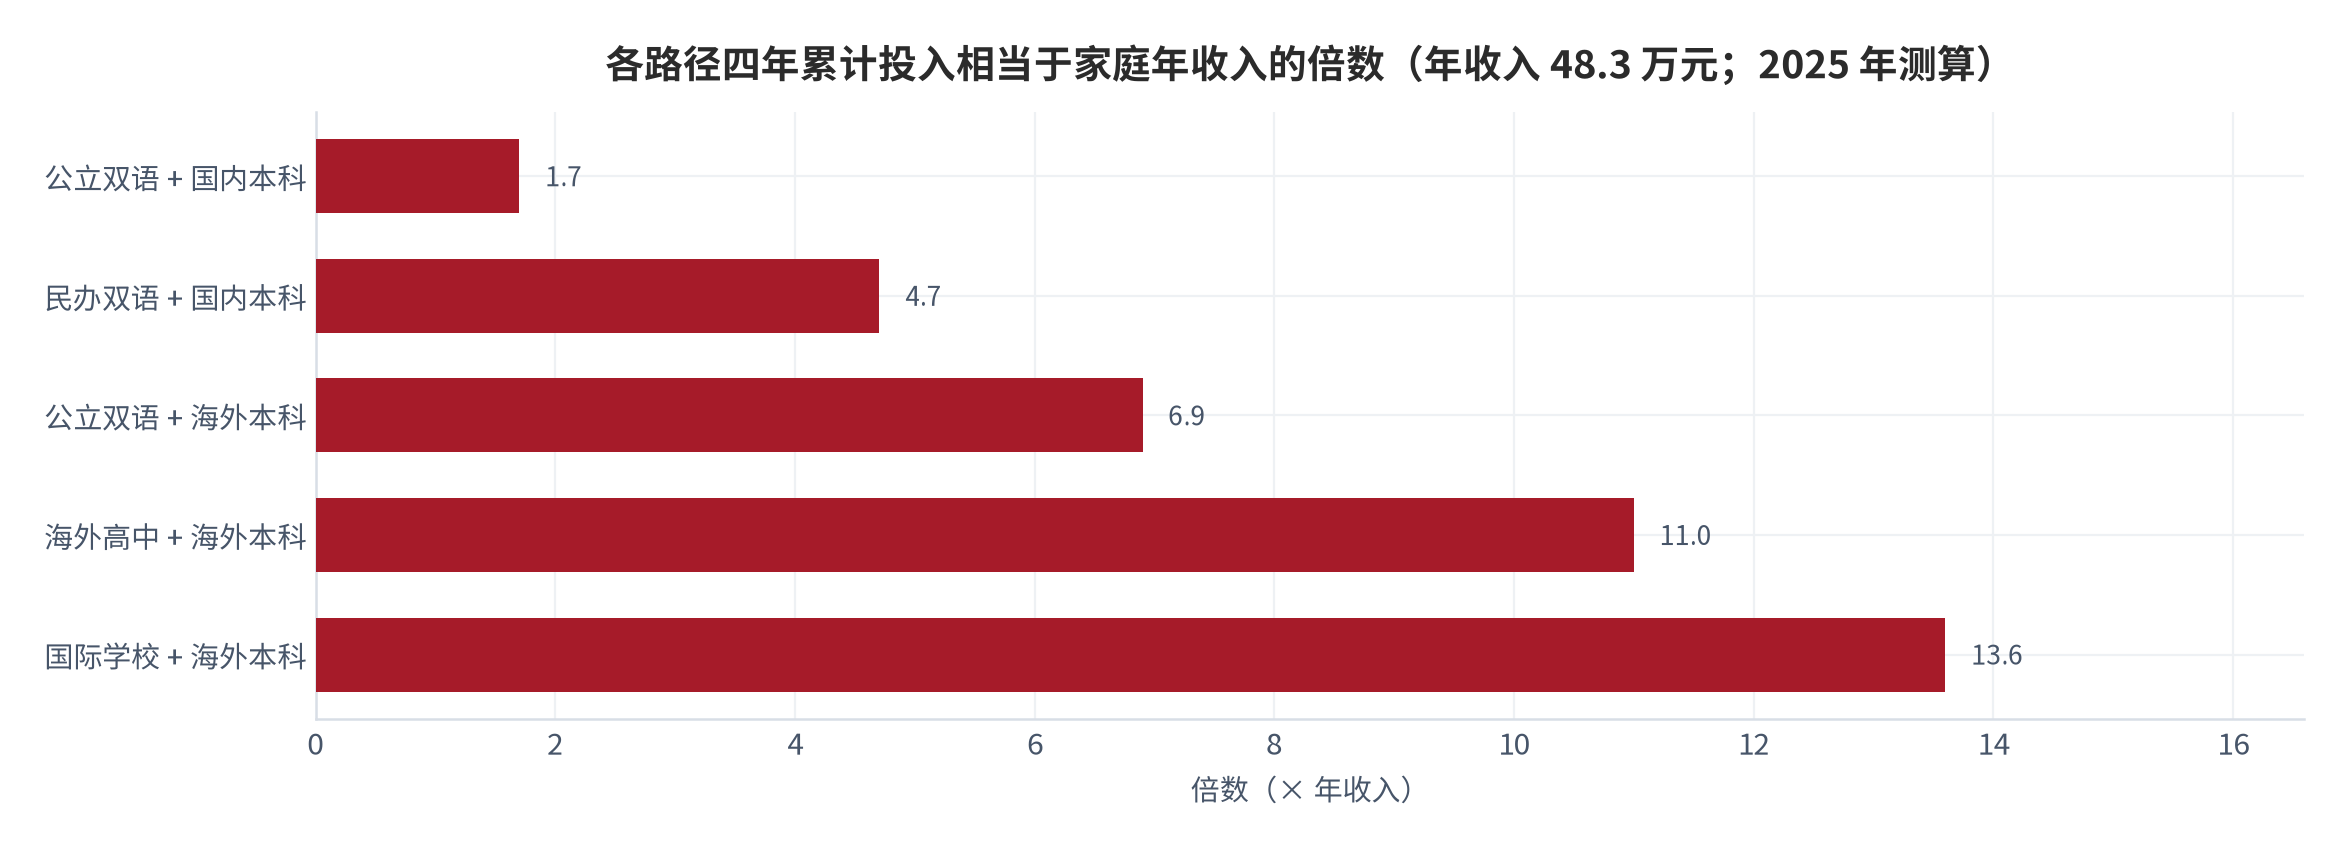
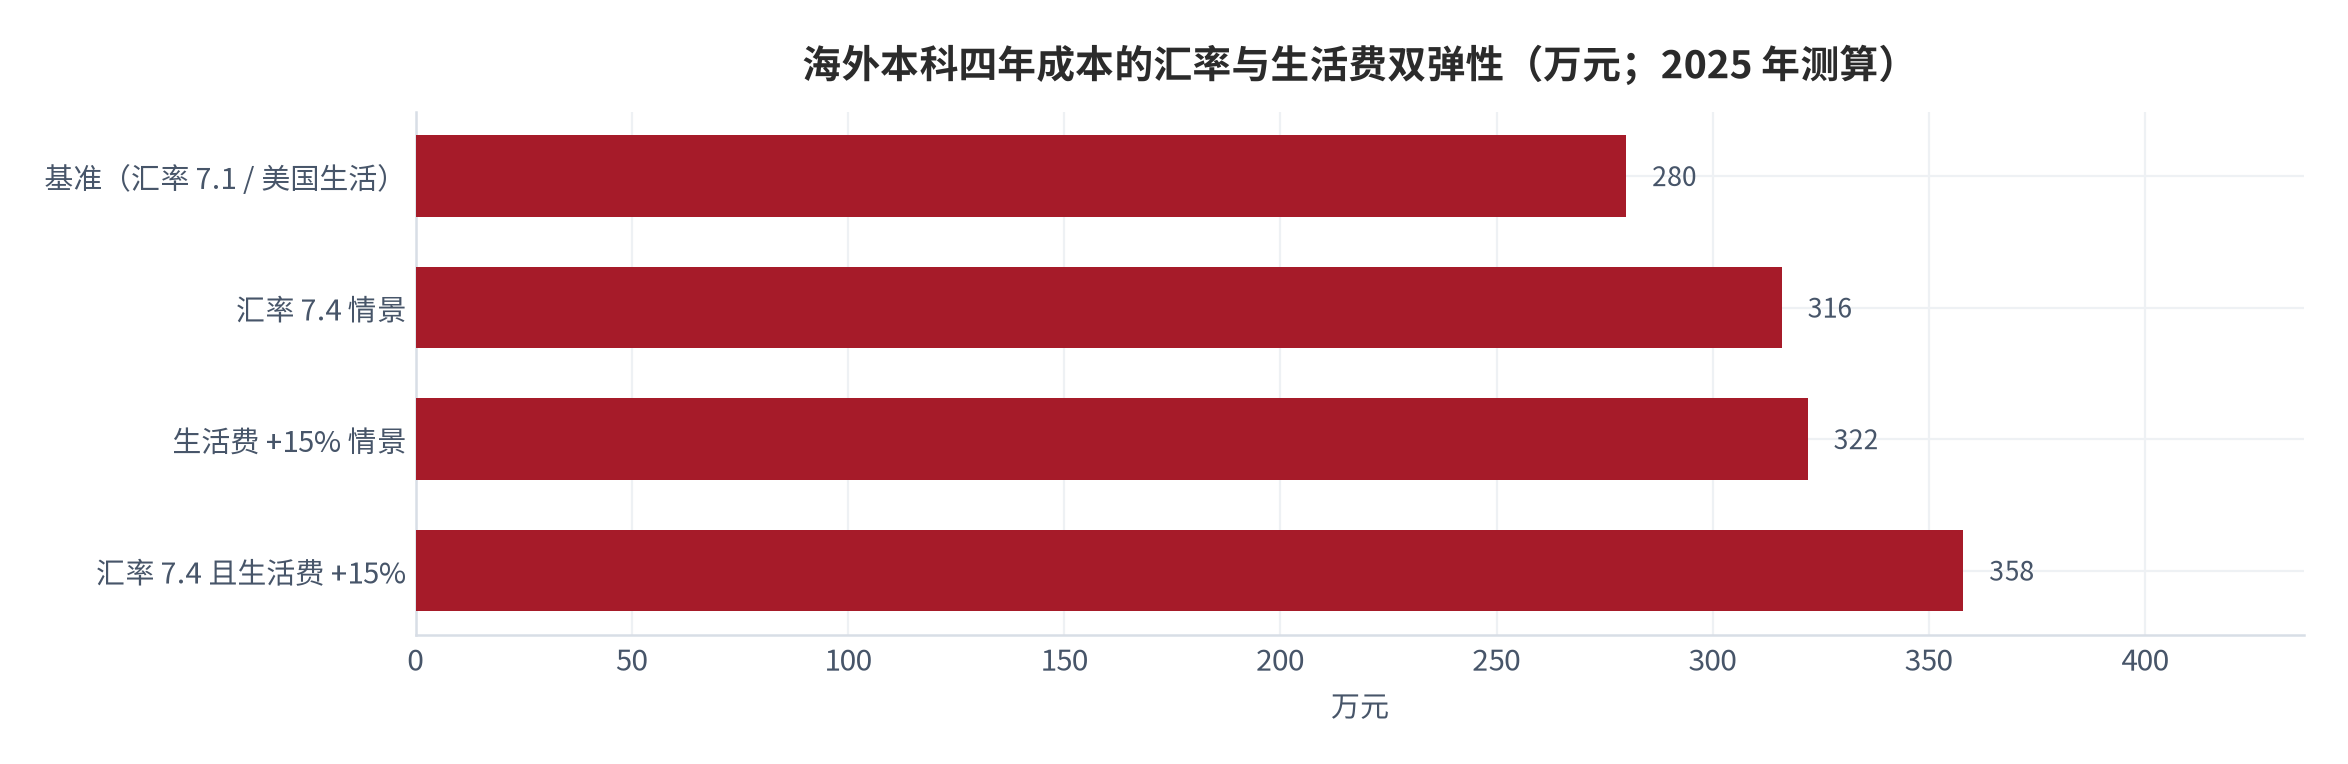
综合两张图可见:教育外流的成本不是「贵不贵」,而是「贵在哪、由谁承担、能否回本」。对以回国就业为默认出口的家庭,路径越往海外、累计投入相对家庭年收入的倍数越高(最高约 13.6 倍,图 19),而汇率与生活费的双重弹性又让这笔支出在支付期持续放大(图 20)[10][13]。在月薪溢价仅约 1 万元的中性情景下,海外本科路径的回本年限可达 23 年以上(测算)[12]——这正是本篇主张「先算清国内双语路径、再为身份配置型海外路径单独定价」的根本原因。
把跟踪指标落成可执行节奏:建议以季度为频更新海归与国内本科起薪差(阈值 40% 为判断翻转线)[9]、回国率(2025 约 94%)[4]、USD/CNY 中枢(基准 7.10)[13]与高等教育毛入学率(2024 年 76.876%)[2]四项;任一项连续两个季度触及证伪条件,本篇的核心判断即需重估。需要再次强调,本篇所有成本与回本测算仅用于厘清「教育外流的真实报价」,不构成任何证券、投资或财务建议。
- 跟踪指标一:海归与国内本科起薪差(当前约 20%)[9],阈值 40% 为判断翻转线;
- 跟踪指标二:回国率(2025 约 94%)[4]与主要目的地工签政策;
- 跟踪指标三:USD/CNY 中枢(基准 7.10)[13]与海外生活费指数;
- 跟踪指标四:高等教育毛入学率(2024 年 76.876%)[2]作为溢价收窄的宏观领先指标。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | World Bank(世界银行) World Development Indicators — 教育支出占GDP比(SE.XPD.TOTL.GD.ZS) |
教育支出占GDP比(中国,2023 年)= 3.897 检索:2026-09-29 |
https://api.worldbank.org/v2/country/CN/indicator/SE.XPD.TOTL.GD.ZS?format=json&per_page=8&date=2016:2026 |
| [2] | World Bank(世界银行) World Development Indicators — 高等教育毛入学率(SE.TER.ENRR) |
高等教育毛入学率(中国,2024 年)= 76.876;2019 年为 56.605 检索:2026-09-29 |
https://api.worldbank.org/v2/country/CN/indicator/SE.TER.ENRR?format=json&per_page=8&date=2016:2026 |
| [3] | World Bank(世界银行) World Development Indicators — 人均GDP(NY.GDP.PCAP.CD) |
人均GDP(中国,2025 年)= 13,861.97 美元 检索:2026-09-29 |
https://api.worldbank.org/v2/country/CN/indicator/NY.GDP.PCAP.CD?format=json&per_page=8&date=2016:2026 |
| [4] | 教育部教育涉外监管信息网 2025 年我国留学回国人数达 53.56 万(来源:微言教育) |
2025 年出国留学人员 57.06 万人、回国 53.56 万人;1978–2025 累计出国 946 万、完成学业 801 万、回国 698 万 检索:2026-09-29 |
https://jsj.moe.gov.cn/news/3/2080.shtml |
| [5] | 新东方前途出国 2025 中国学生出国留学发展报告 |
留学家庭平均年收入 48.3 万元、留学预算 54.4 万元;调查样本覆盖意向与已留学人群 检索:2026-09-29 |
https://liuxue.xdf.cn/special_zonghe/2025_report |
| [6] | New Oriental(新东方) 2025 Report on Chinese Students’ Overseas Study(经 British Council 引述) |
英国自 2020 年来首超美国成中国学生首选;样本 8,014 份;工程 22%、管理 16%、经济 11% 检索:2026-09-29 |
https://education-services.britishcouncil.org/short-articles/news/uk-overtakes-us-top-choice-chinese-students |
| [7] | Institute of International Education(IIE) Open Doors 2025 Report on International Educational Exchange |
2024/25 学年中国在美高校留学生 265,919 人,同比下降约 4%,为近八年低位 检索:2026-09-29 |
https://files.eric.ed.gov/fulltext/ED681019.pdf |
| [8] | 胡润研究院 中信保诚人寿「传家」· 胡润百富 2024 中国高净值人群家族教育报告 |
子女教育总投入均值约 460 万元;高等教育年学费超 20 万元;74% 有留学意愿;23% 高中海外、46% 高教海外、约八成计划回国 检索:2026-09-29 |
https://wap.chinanews.com/wap/detail/chs/zw/351985.shtml |
| [9] | 媒体转引(悉尼今日引经济学人/新东方) 中国留学生人数创 10 年新低,归国率升至 94% |
2025 年中国学生年均海外留学成本约 60.5 万元(较 2023 年 +20%);海归起薪 12,800 元/月,国内本科 10,700 元/月 检索:2026-09-29 |
https://www.sydneytoday.com/content-1026600368470002 |
| [10] | 本报告 本报告测算口径(假设与参数见附录 C) |
五类路径代表性年直接成本 6/18/33/68/65 万元;至本科毕业累计 84/228/332/532/656 万元;主要目的地年成本 18–45 万元 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [11] | 本报告 本报告测算口径(假设与参数见附录 C) |
海外本科四年总成本构成:学费 160、生活 80、标化与中介 20、申请杂费 20,合计约 280 万元 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [12] | 本报告 本报告测算口径(假设与参数见附录 C) |
回本模型:回本年限 = 总成本 ÷ 年薪资溢价;年薪资溢价 =(海归月薪 − 国内本科月薪)× 12;溢价 1/2/4 万对应约 23/12/6 年 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [13] | 本报告 本报告测算口径(假设与参数见附录 C) |
汇率假设 USD/CNY 基准 7.10、区间 6.8–7.4;海外本科四年美元学费假设 60 万美元 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [14] | 本报告 本报告测算口径(假设与参数见附录 C) |
风险权重定性排序:政策/溢价折损 5、流动性/汇率 4、中介 3 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [15] | 本报告 本报告测算口径(假设与参数见附录 C) |
高净值家庭 460 万元教育金若占家庭可投资资产过半,则显著挤压其他配置(假设情景) 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [16] | 本报告 本报告测算口径(假设与参数见附录 C) |
弹性测算:汇率 +10%、学费 +10%、月薪溢价 −10% 各推高回本年限约 9%–11%;三者同变约 34% 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
B证明链台账
以下台账汇总本报告八条可证伪链的核心判断、依据、跟踪指标与证伪条件,供复核与跟踪使用。
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 真实回报取决于回国相对溢价而非路径名称 | 2025出国57.06万/回国53.56万 [4];年均成本60.5万 [9];起薪差约20% [9] | 海归起薪差、回国率、汇率 | 起薪差连续两年>40%或回国率<80% | [T1]+[T3]+测算 |
| 链 2(第一章) | 五类出口是五套独立价格—回报函数 | 年成本6万–68万(测算)[10];回国率约94% [4] | 分路径升学去向与回国率 | 海外本科回国率<80%或国际学校升学率<50% | [T1]+测算 |
| 链 3(第二章) | 海外路径专属成本来自标化中介与生活 | 标化中介5–8万/年 [10];年均成本+20% [9];预算54.4万 [5] | 国际学校学费涨幅、中介费率 | 海外本科四年成本连续两年<220万 | [T2]+[T3]+测算 |
| 链 4(第三章) | 回本年限由月薪溢价主导 | 起薪差约20% [9];回本模型 [12];四年约280万 [11] | 分行业起薪差、工资增速 | 月薪溢价连续两年<8000元 | [T3]+测算 |
| 链 5(第四章) | 汇率与签证是隐性二阶导数 | USD/CNY基准7.10 [13];在美留学生265,919人 [7];英国首超美国 [6] | 汇率中枢、工签政策 | 工签批准率连升且汇率稳于6.8下 | [T2]+测算 |
| 链 6(第五章) | 累计成本落差大于学历含金量差 | 累计84万–656万 [10];瀑布280万 [11] | 分目的地起薪、就业率 | 国际学校+海外本科终身收入现值低于国内 | [T1]? 测算 |
| 链 7(第六章) | 高教供给扩张是溢价收窄根因 | 毛入学率56.6%→76.9% [2];教育支出GDP 3.897% [1];人均GDP 13861.97美元 [3] | 毛入学率、海归起薪差 | 起薪差连续两年>35% | [T1]+[T3] |
| 链 8(第七章) | 对中产家庭流动性占用更硬 | 风险权重 [14];教育总投入460万 [8];占比测算 [15] | 储蓄率、教育年金渗透率 | 教育支出占可投资资产比<30% | [T2]+测算 |
C数据档次说明
本报告所有关键数据均按五档标注数据来源档次,以区分证据强度与可复核性:
- [T1]一手或官方口径:政府部门政策文件与新闻发布会实录、统计部门与国际组织公开数据(如世界银行 WDI、教育部涉外监管信息网),可直接复核;
- [T2]机构二手口径:行业协会、咨询机构、教育企业与专业数据库的整理数据(如新东方、胡润、IIE),口径可能存在差异;
- [T3]媒体转引口径:媒体报道、企业对外宣传与自媒体口径(如媒体转引新东方成本与起薪),未经独立审计,仅作参考;
- [缺口]数据缺口:无法获得可靠来源的数据,本报告一律降级为定性讨论或不写;
- [测算]本报告测算:基于外部锚参数推算的结果,推算公式与参数取值在本附录与正文中逐项给出,测算值与外部锚存在偏差时均在正文标注。
本报告特别提示三处口径风险:一是五类路径的年成本与累计投入均为「代表性假设测算」[10][11],实际因城市、学校与个人选择差异极大,仅作量级参考;二是回本模型以「月薪溢价稳定」为前提 [12],未计入职业发展中期差与折现率;三是汇率以近十年公开区间作基准假设 [13],极端情景需重估。所有标注「测算」的数字均为本报告基于外部锚参数推算,公式见正文,不署名任何外部机构。
评论(0)