
基本信息
阅读时间:约 14 分钟
字数:约 6,958 字
摘要:市场担心:老旧小区加装电梯推进缓慢、邻里纠纷频发、财政补贴不可持续,似乎是一桩「吃力不讨好」的民生工程——住建部统计的城镇老旧小区改造仍在持续推进 [1],但「电梯难装」的叙事深入人心。
| — | 摘要与核心预期差 |
| 01 | 行业界定与规模口径 |
| 02 | 单元加装率与城市分化 |
| 03 | 单部造价与成本构成 |
| 04 | 筹资结构拆解 |
| 05 | 楼层分摊系数与博弈 |
| 06 | 回收周期与运维成本 |
| 07 | 需求侧:老龄与房价弹性 |
| 08 | 政策补贴与公积金提取 |
| 09 | 量化测算:三情景与二维敏感性 |
| 10 | 推进结构与运营机制 |
| 11 | 风险提示 |
| 12 | 结论与观察指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:老旧小区加装电梯推进缓慢、邻里纠纷频发、财政补贴不可持续,似乎是一桩「吃力不讨好」的民生工程——住建部统计的城镇老旧小区改造仍在持续推进 [1],但「电梯难装」的叙事深入人心。
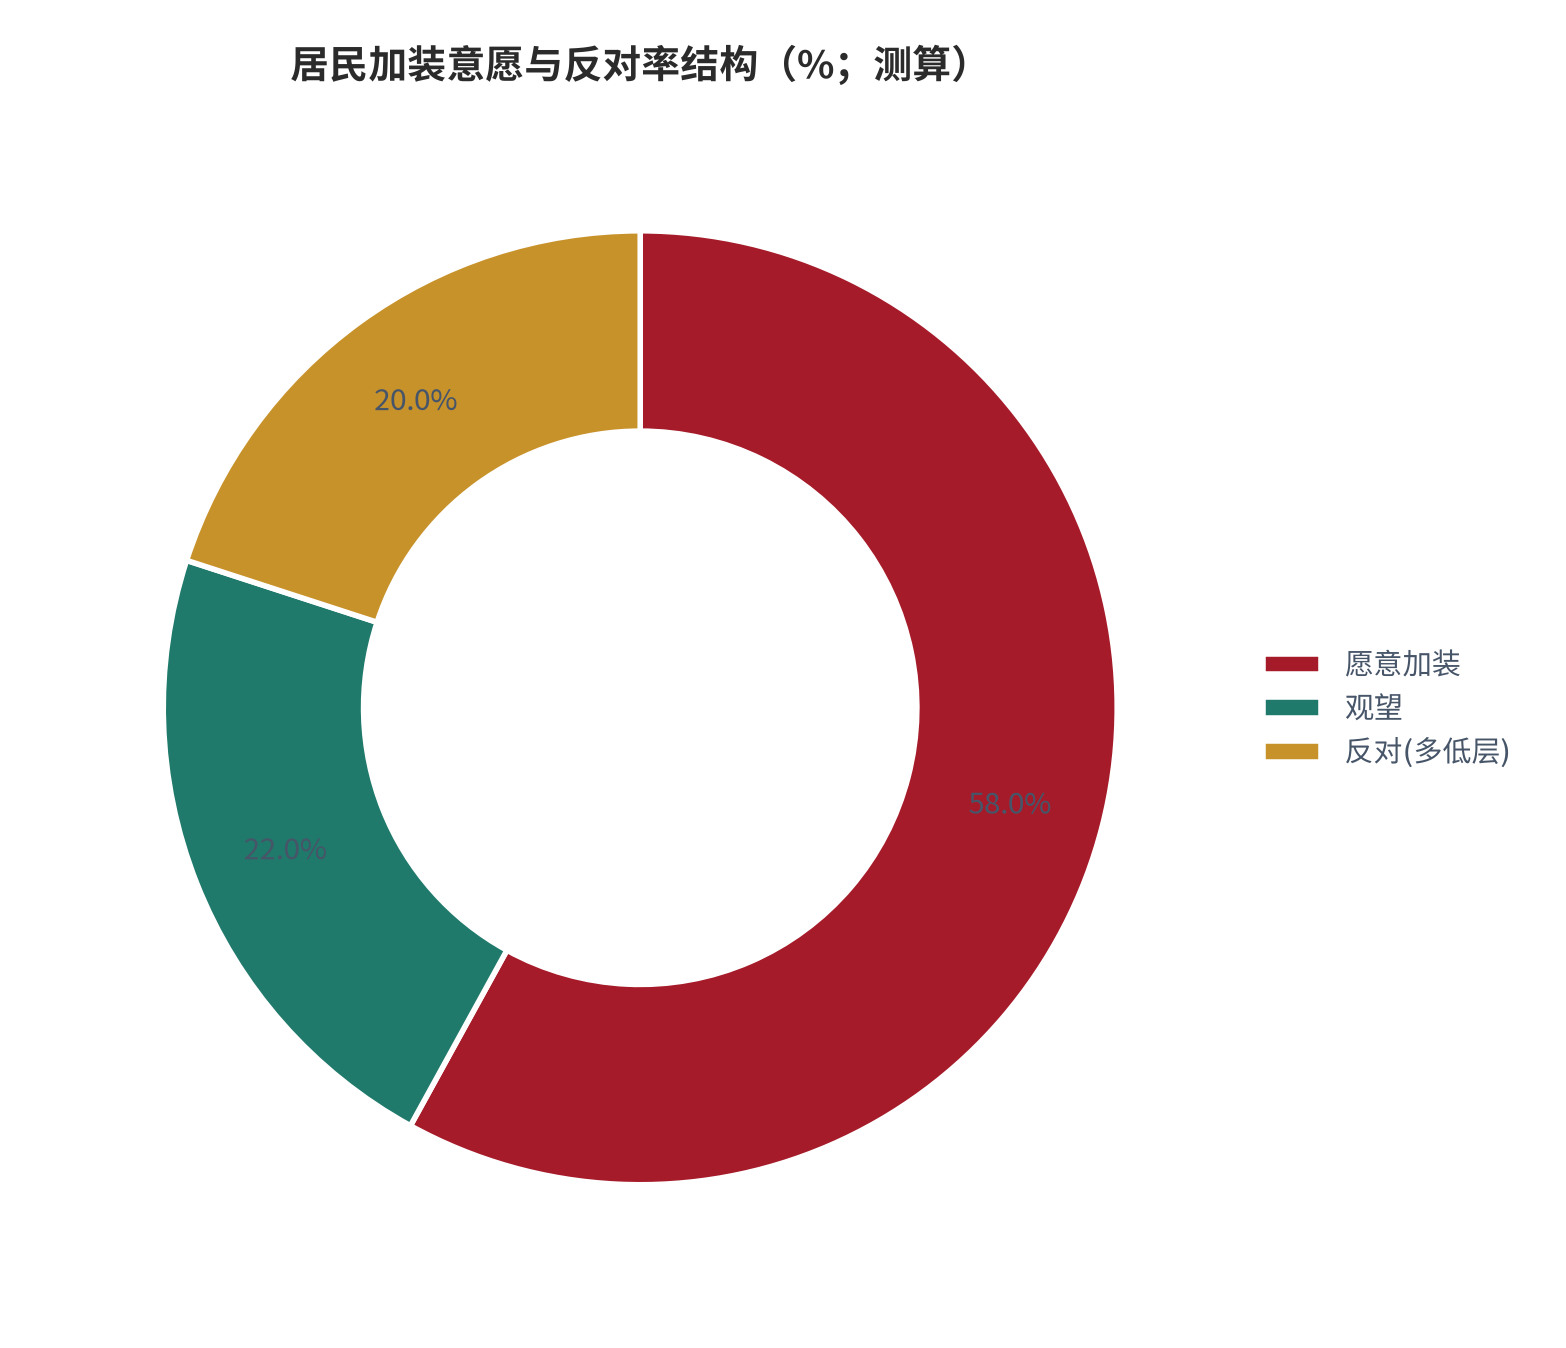
我们认为:加装电梯的经济性并不差,差的只是「分摊机制」。真正决定一门生意能否跑通的,是「单元加装率」与「筹资结构」两个变量:单元加装率越高,单部摊薄的前期协调成本越低;筹资结构中政府补贴与公积金提取占比越高,居民自筹的抵触越小。两者的乘积,才是加装电梯的真实经济性。
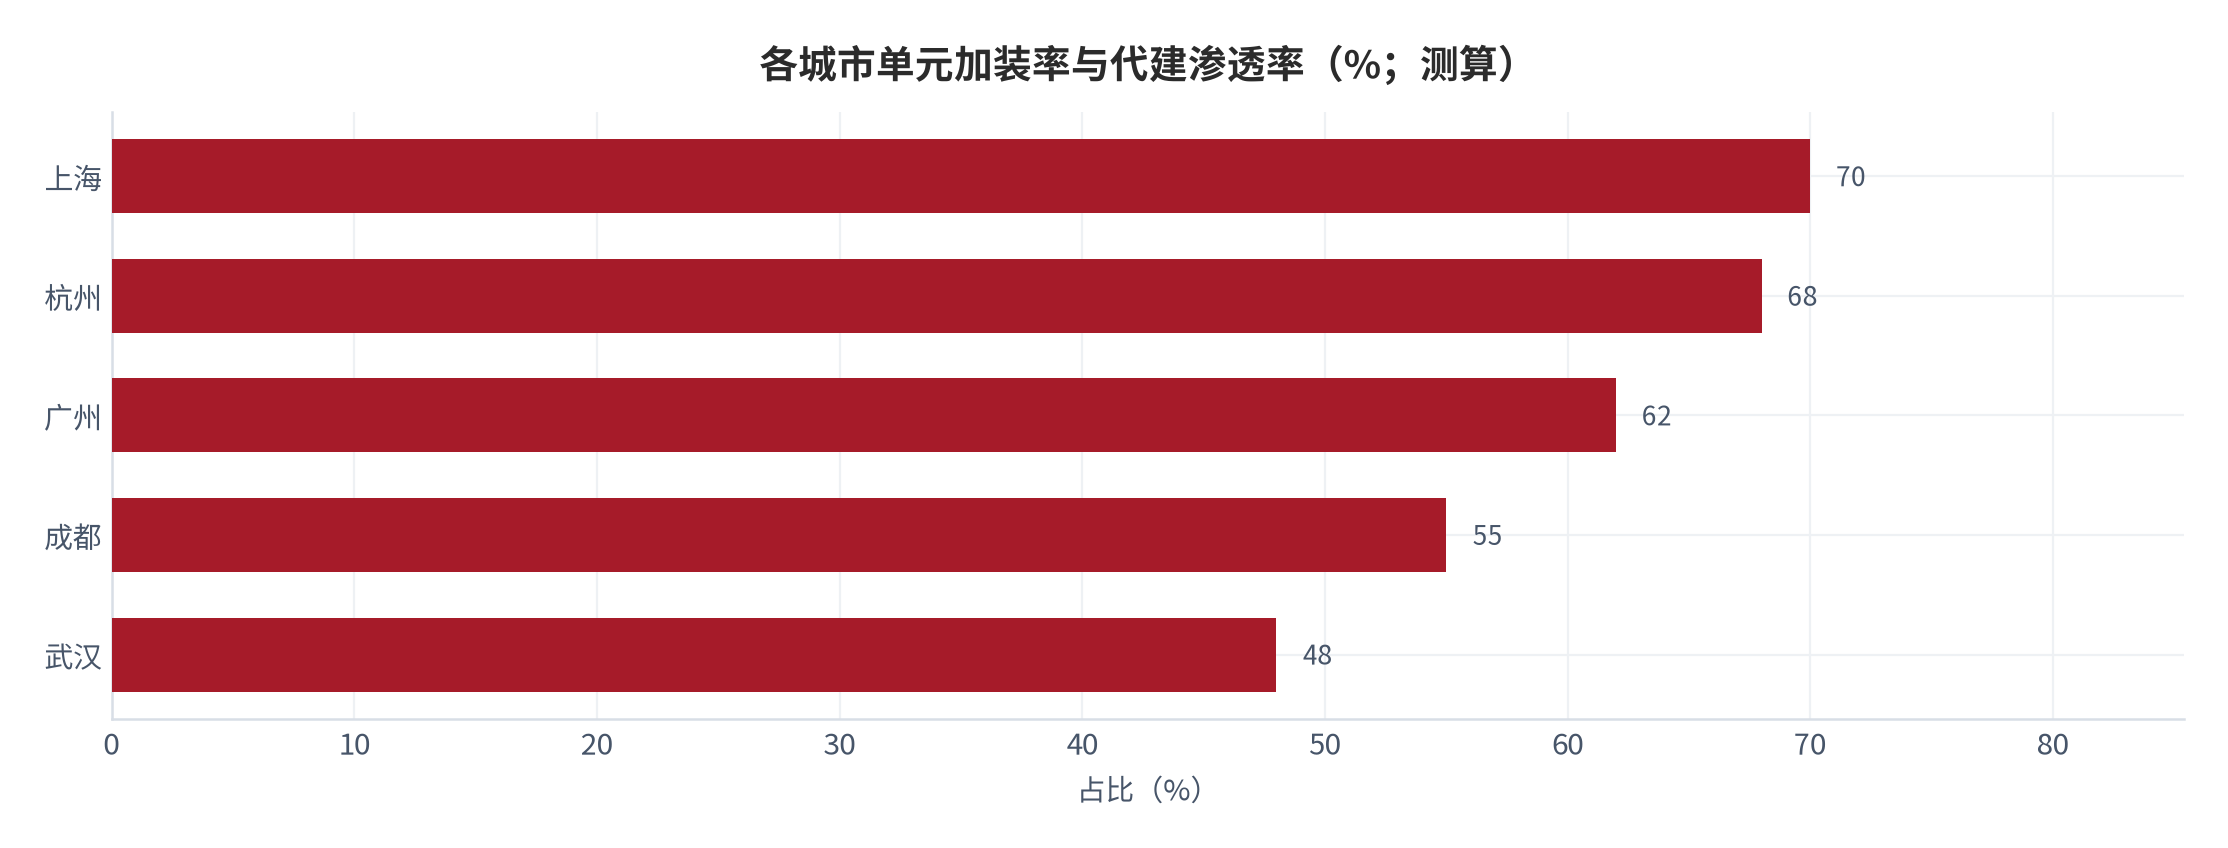
- 单元加装率是隐形门槛:符合条件单元的实际加装率约 70%(测算 [5]),剩下 30% 卡在低层反对与筹资谈不拢,而非造价;
- 筹资结构决定居民痛感:七层住宅单部造价约 60 万元(测算 [8]),若财政补贴 10 万元、公积金可提取,居民自筹降至约 50 万元,按楼层系数分摊后高层更可接受;
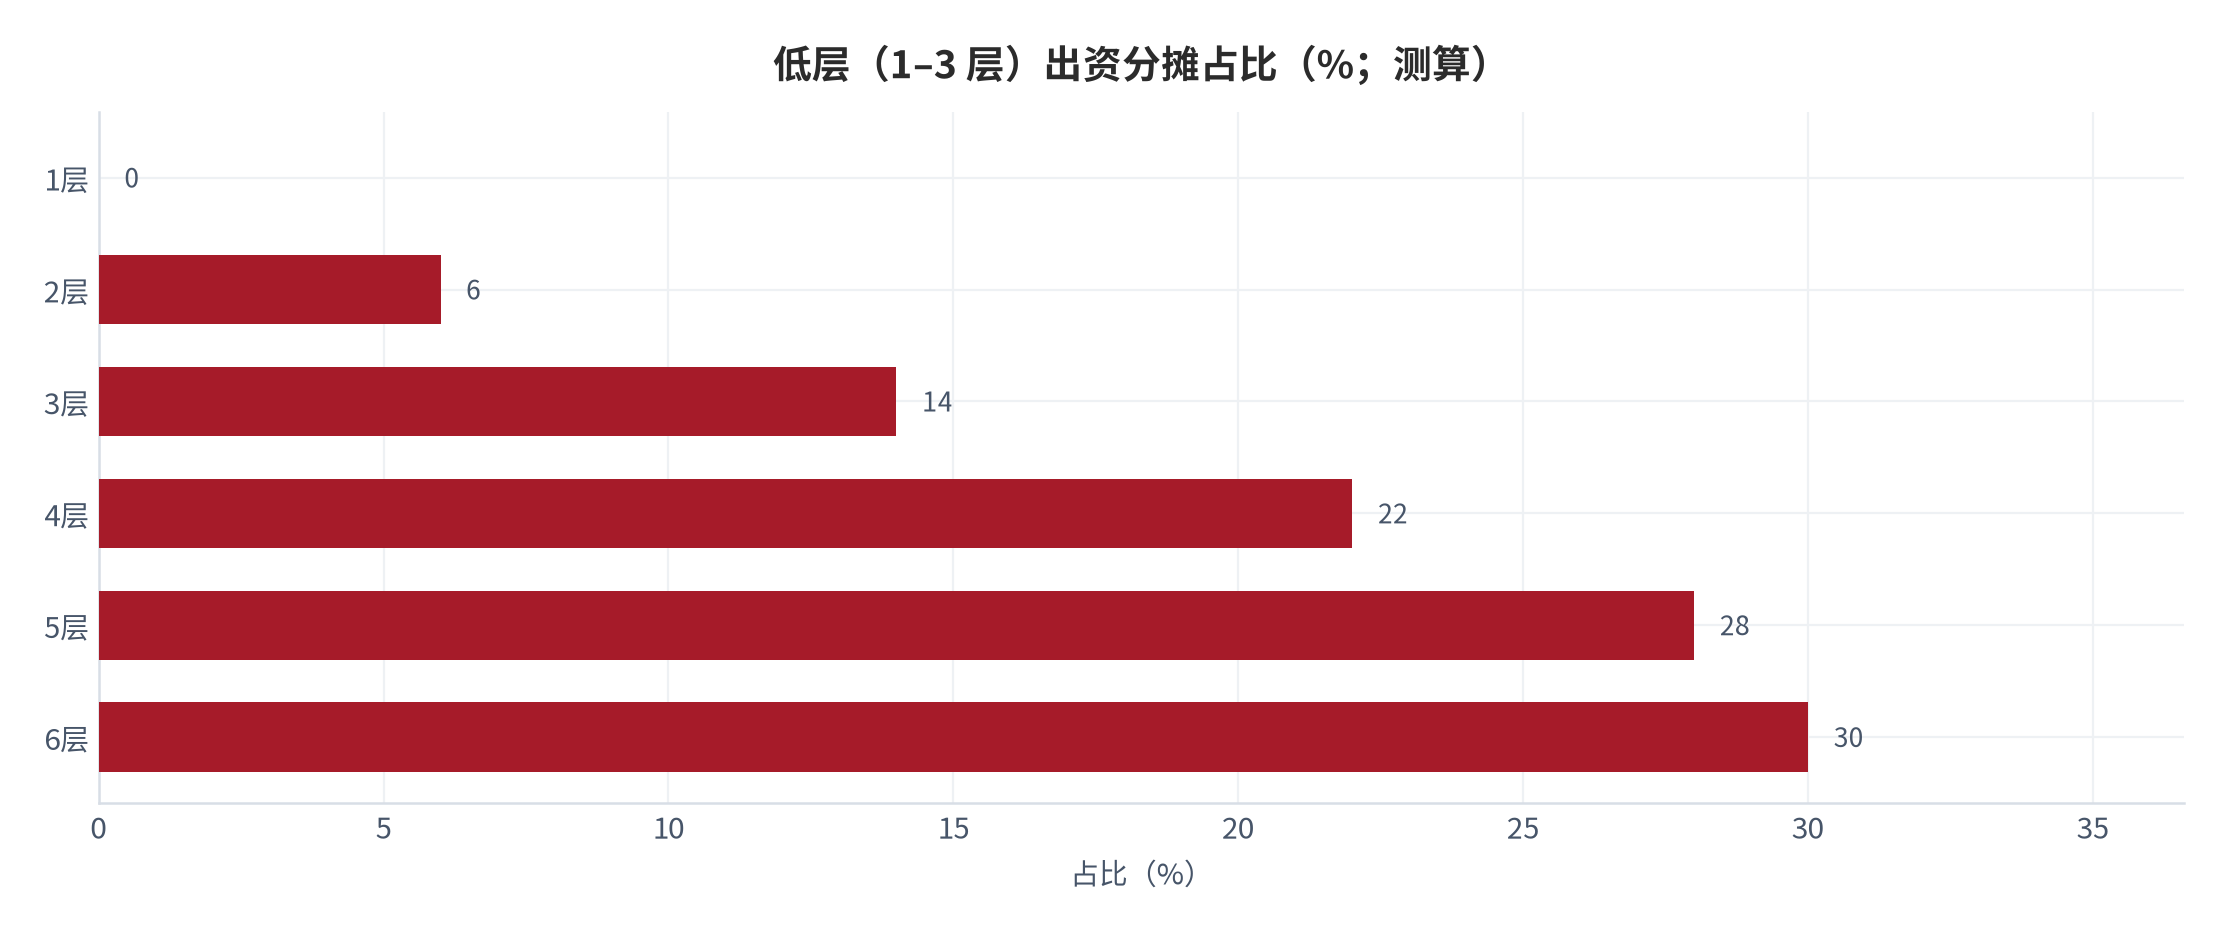
- 低层出资分摊是博弈核心:1–3 层居民在分摊中占比约 40%(测算 [6]),却几乎不受益,这是反对声的主要来源,而非工程难度。
本篇增量:用「单元加装率 × 筹资结构」框架,把加装电梯的经济性拆成可比口径,并以回收周期(房价溢价 + 租金增量)做二维敏感性,给出三情景加装量预测。
01行业界定与规模口径
讨论加装电梯,先分清两层口径。第一层是「城镇老旧小区改造」大盘,含管道、停车、适老化等,电梯只是其中一项;第二层是「既有多层住宅加装电梯」专项,才是本报告的口径。住建部口径下,2000 年前建成、无电梯、4–6 层住宅是主要对象 [1]。
| 口径 | 范围 | 统计主体 | 适用分析 |
|---|---|---|---|
| 老旧小区改造大盘 | 管道/停车/电梯等综合 | 住建部与各地住建委 [1] | 财政与投资规模 |
| 加装电梯专项 | 既有多层住宅加梯 | 街道与电梯企业 [8] | 本报告全部测算 |
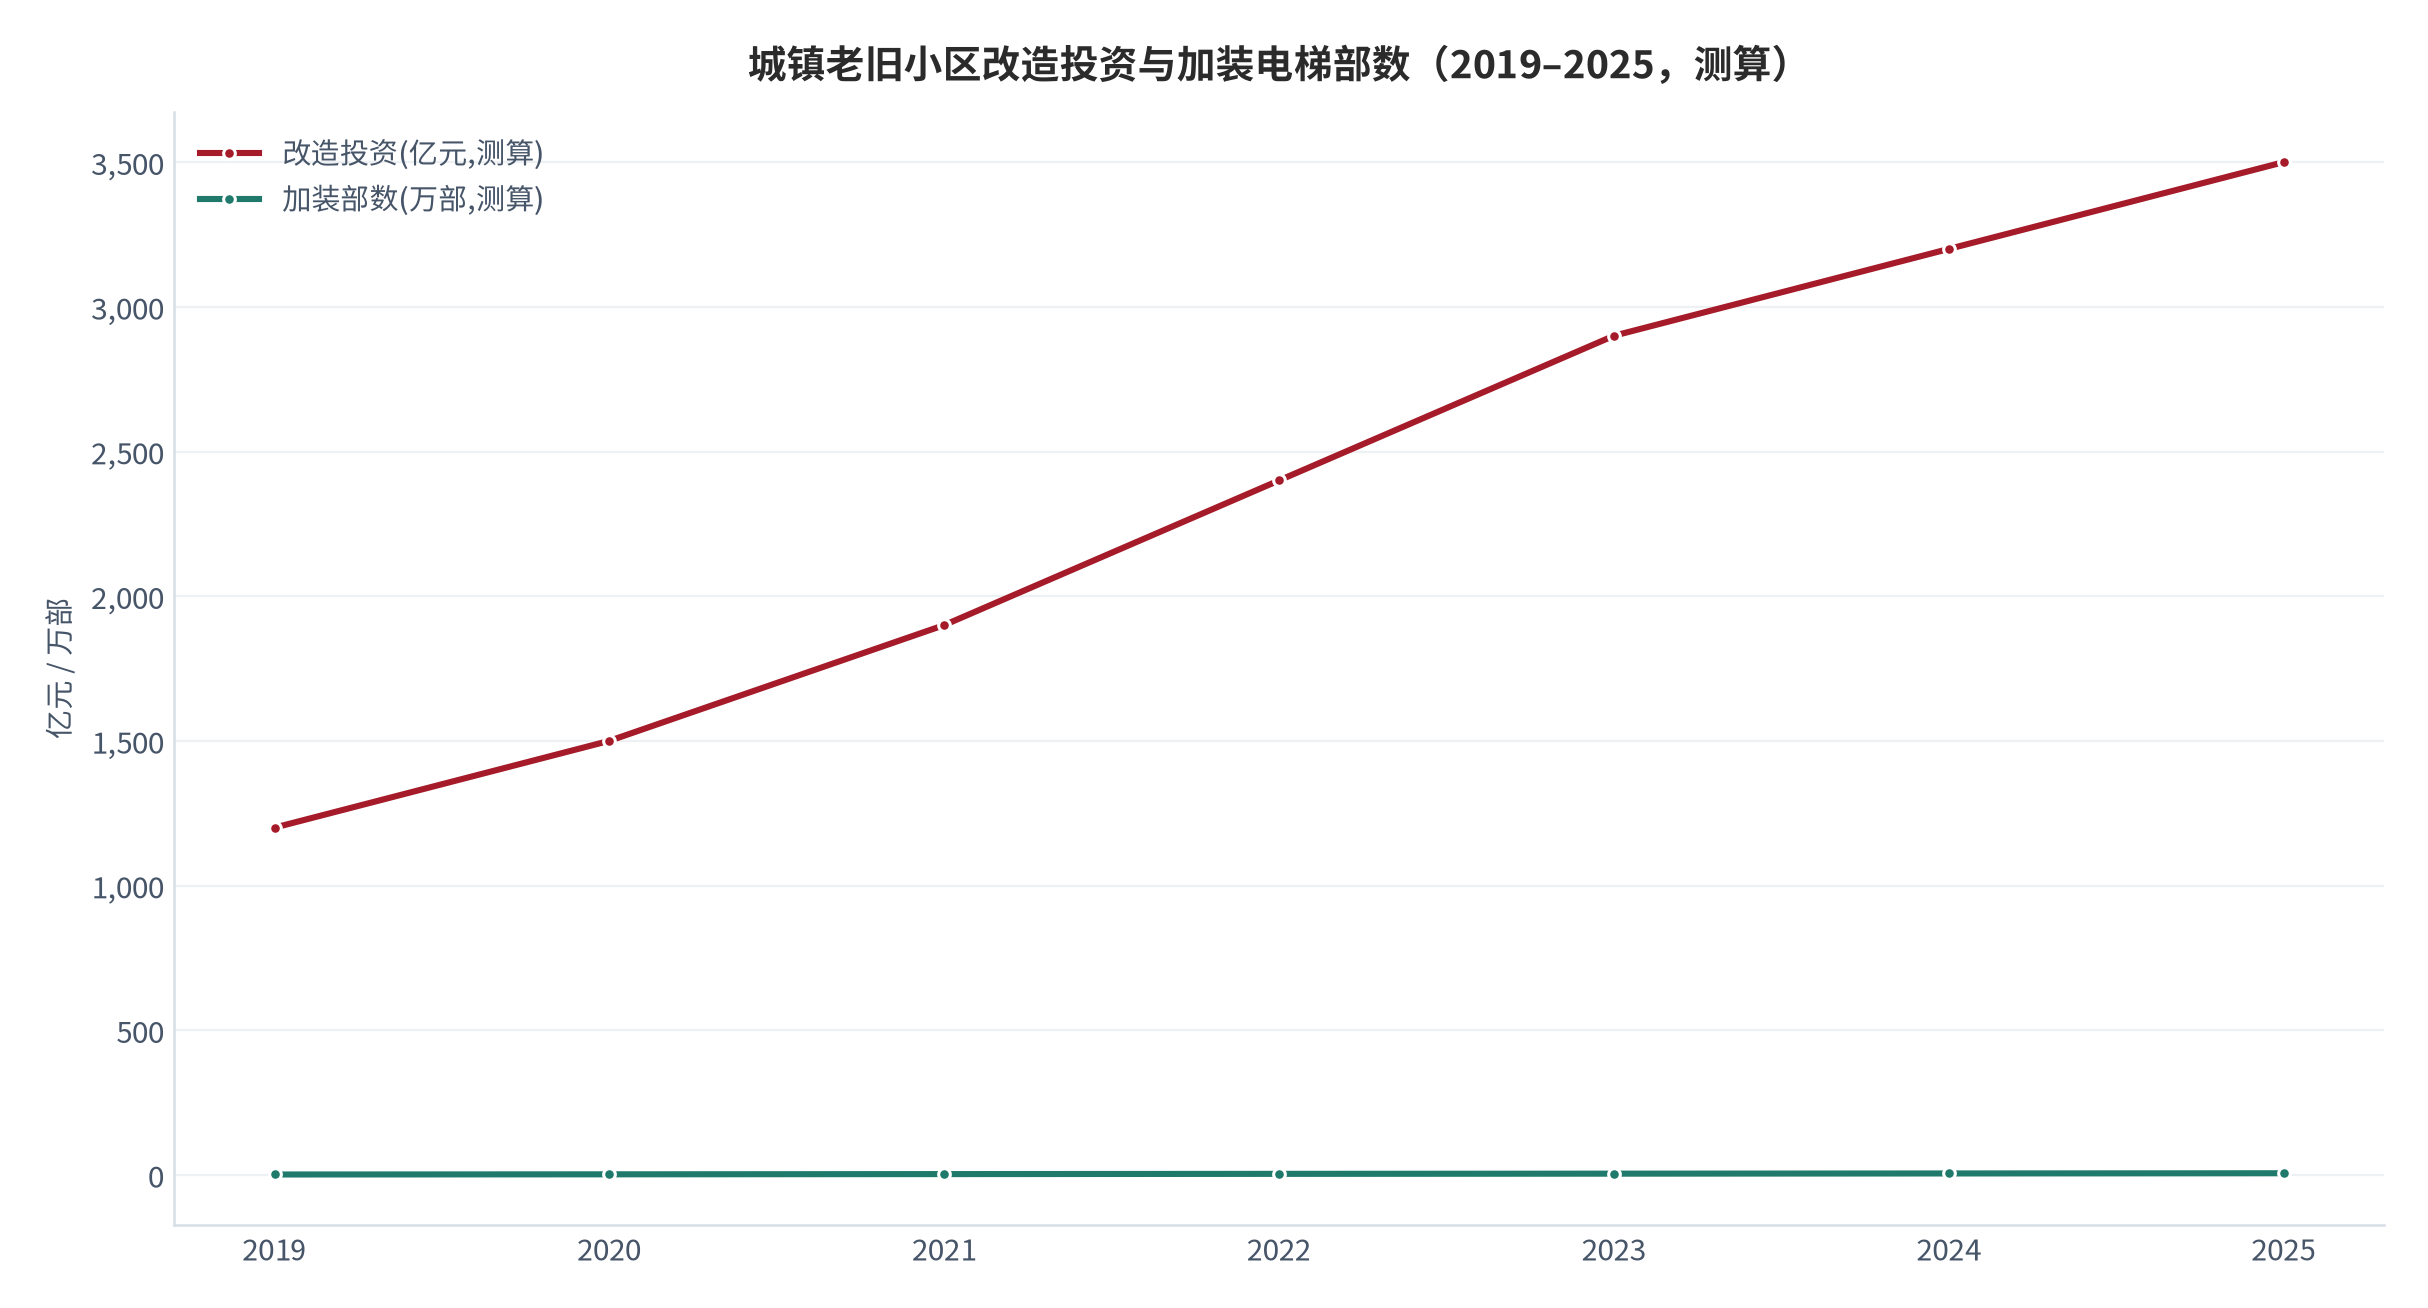
从需求底盘看,全国无电梯多层住宅存量庞大,对应老年人口密集——国家统计局数据显示老龄人口占比持续上行 [2],多层住宅的适老化改造是长期刚需。加装的年度部数随地方补贴与公积金政策松紧而波动,但趋势向上(测算,锚定改造投资 [1])。
02单元加装率与城市分化
单元加装率是装梯经济性的第一杠杆。把「已加装 / 应加装」作为口径,上海、杭州等先发城市实际加装率约 70%(测算 [5][6]),而多数中西部城市不足 40%(测算)。分化来自三方面:业委会成熟度、补贴力度、以及「户数少的高层住宅」协调成本低。
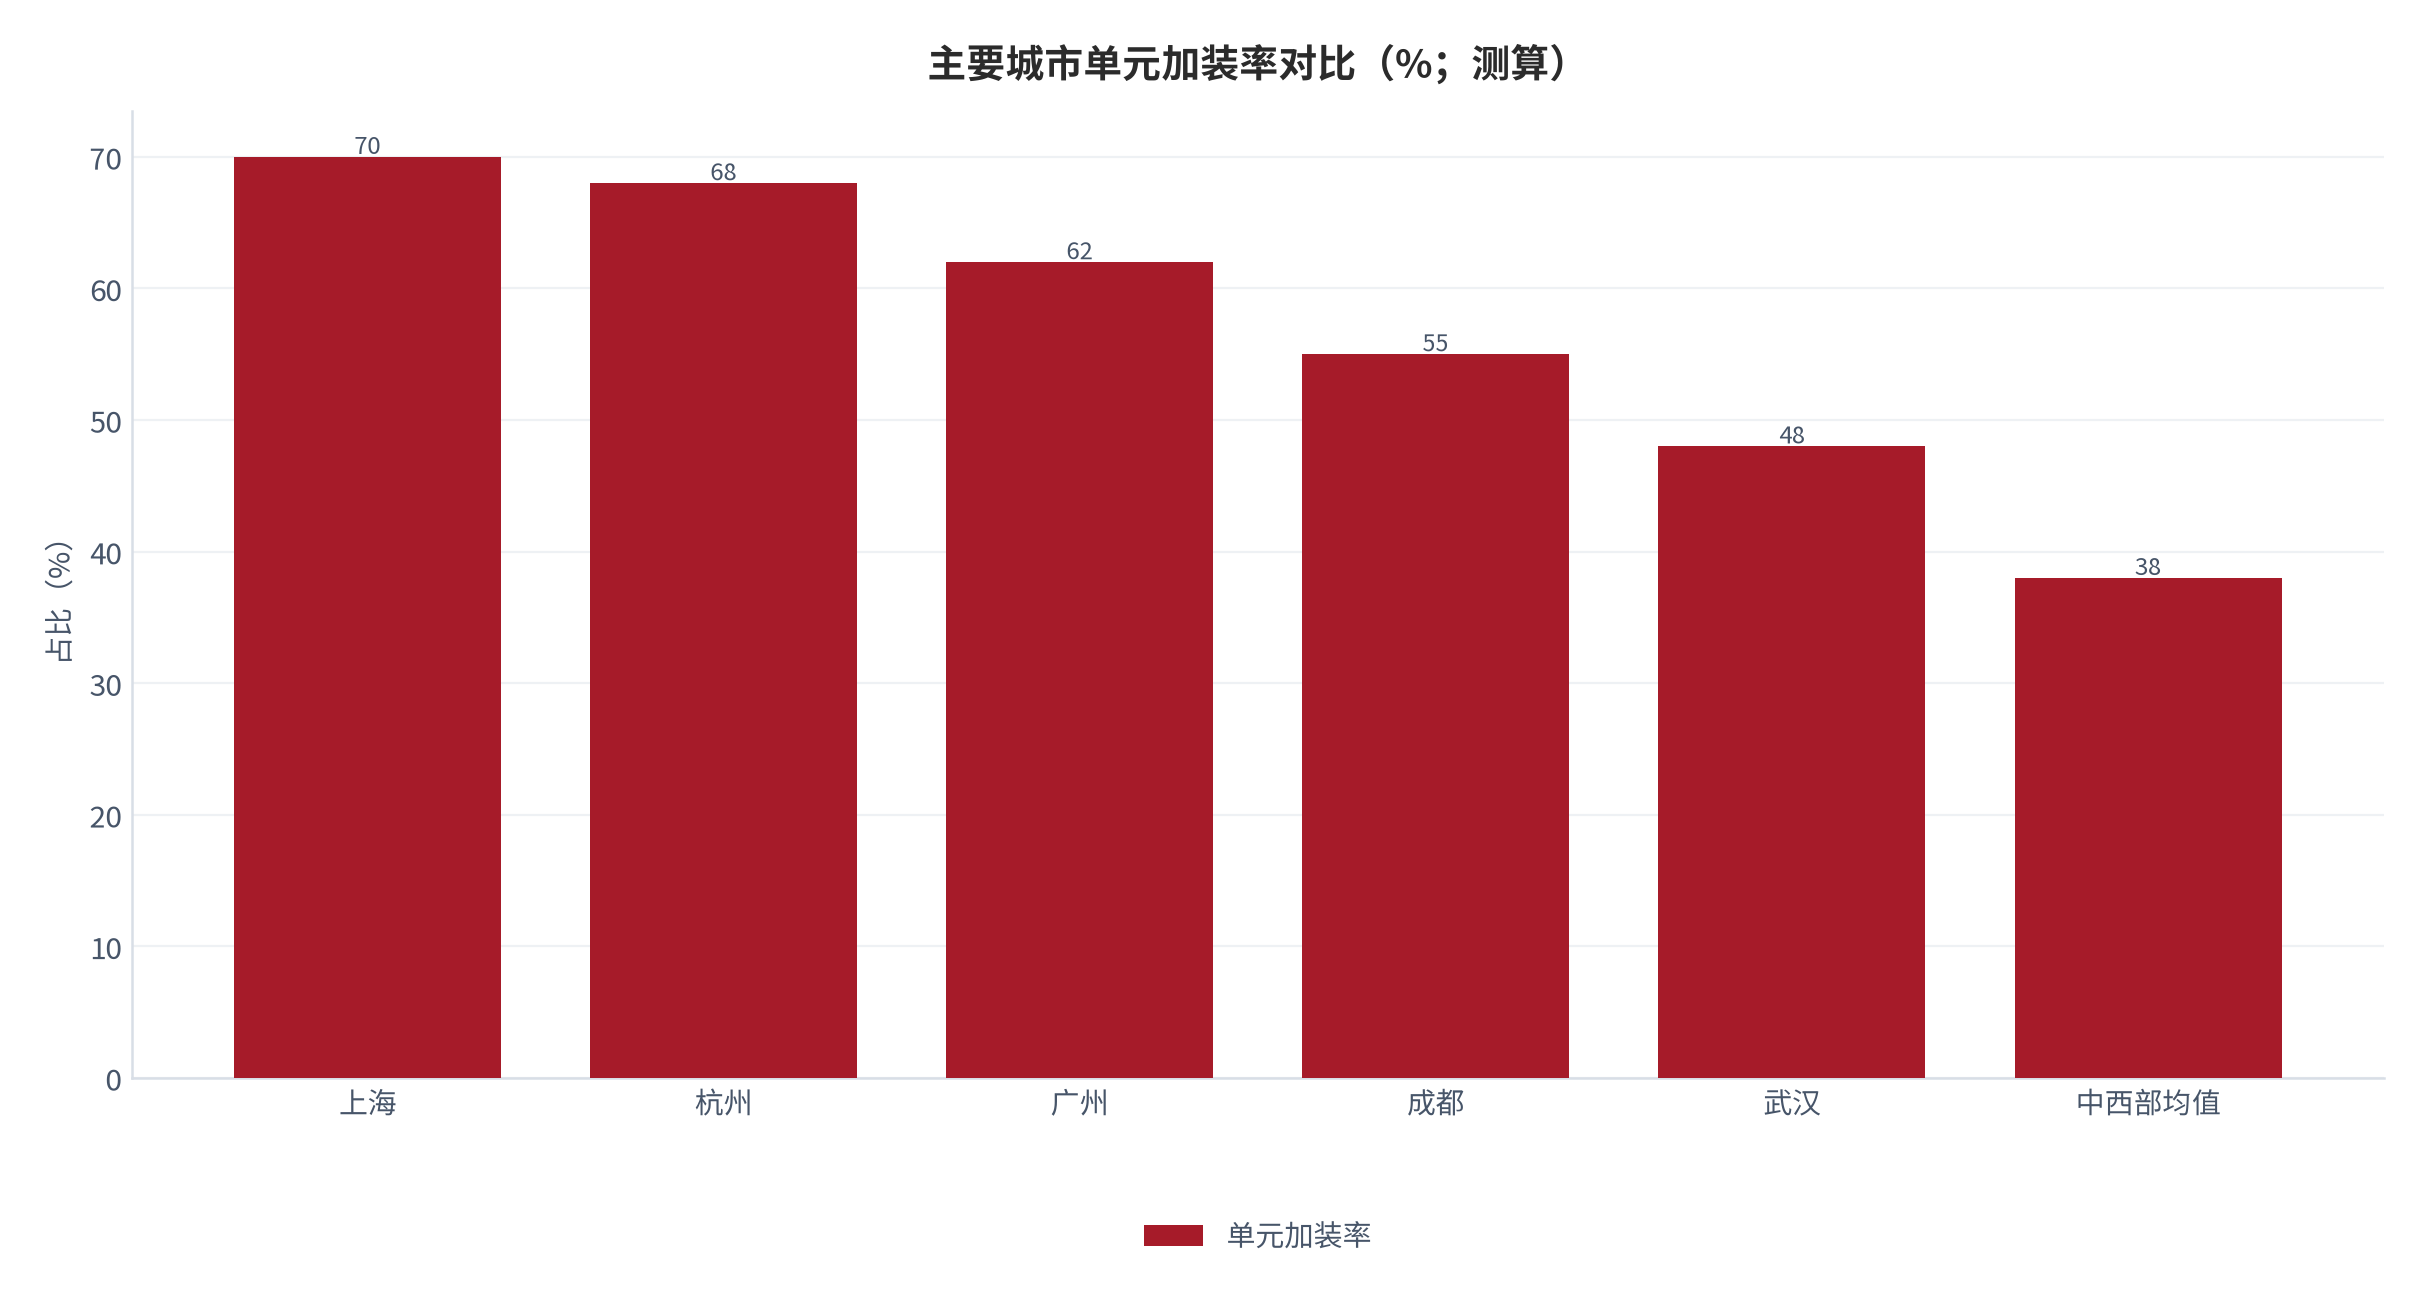
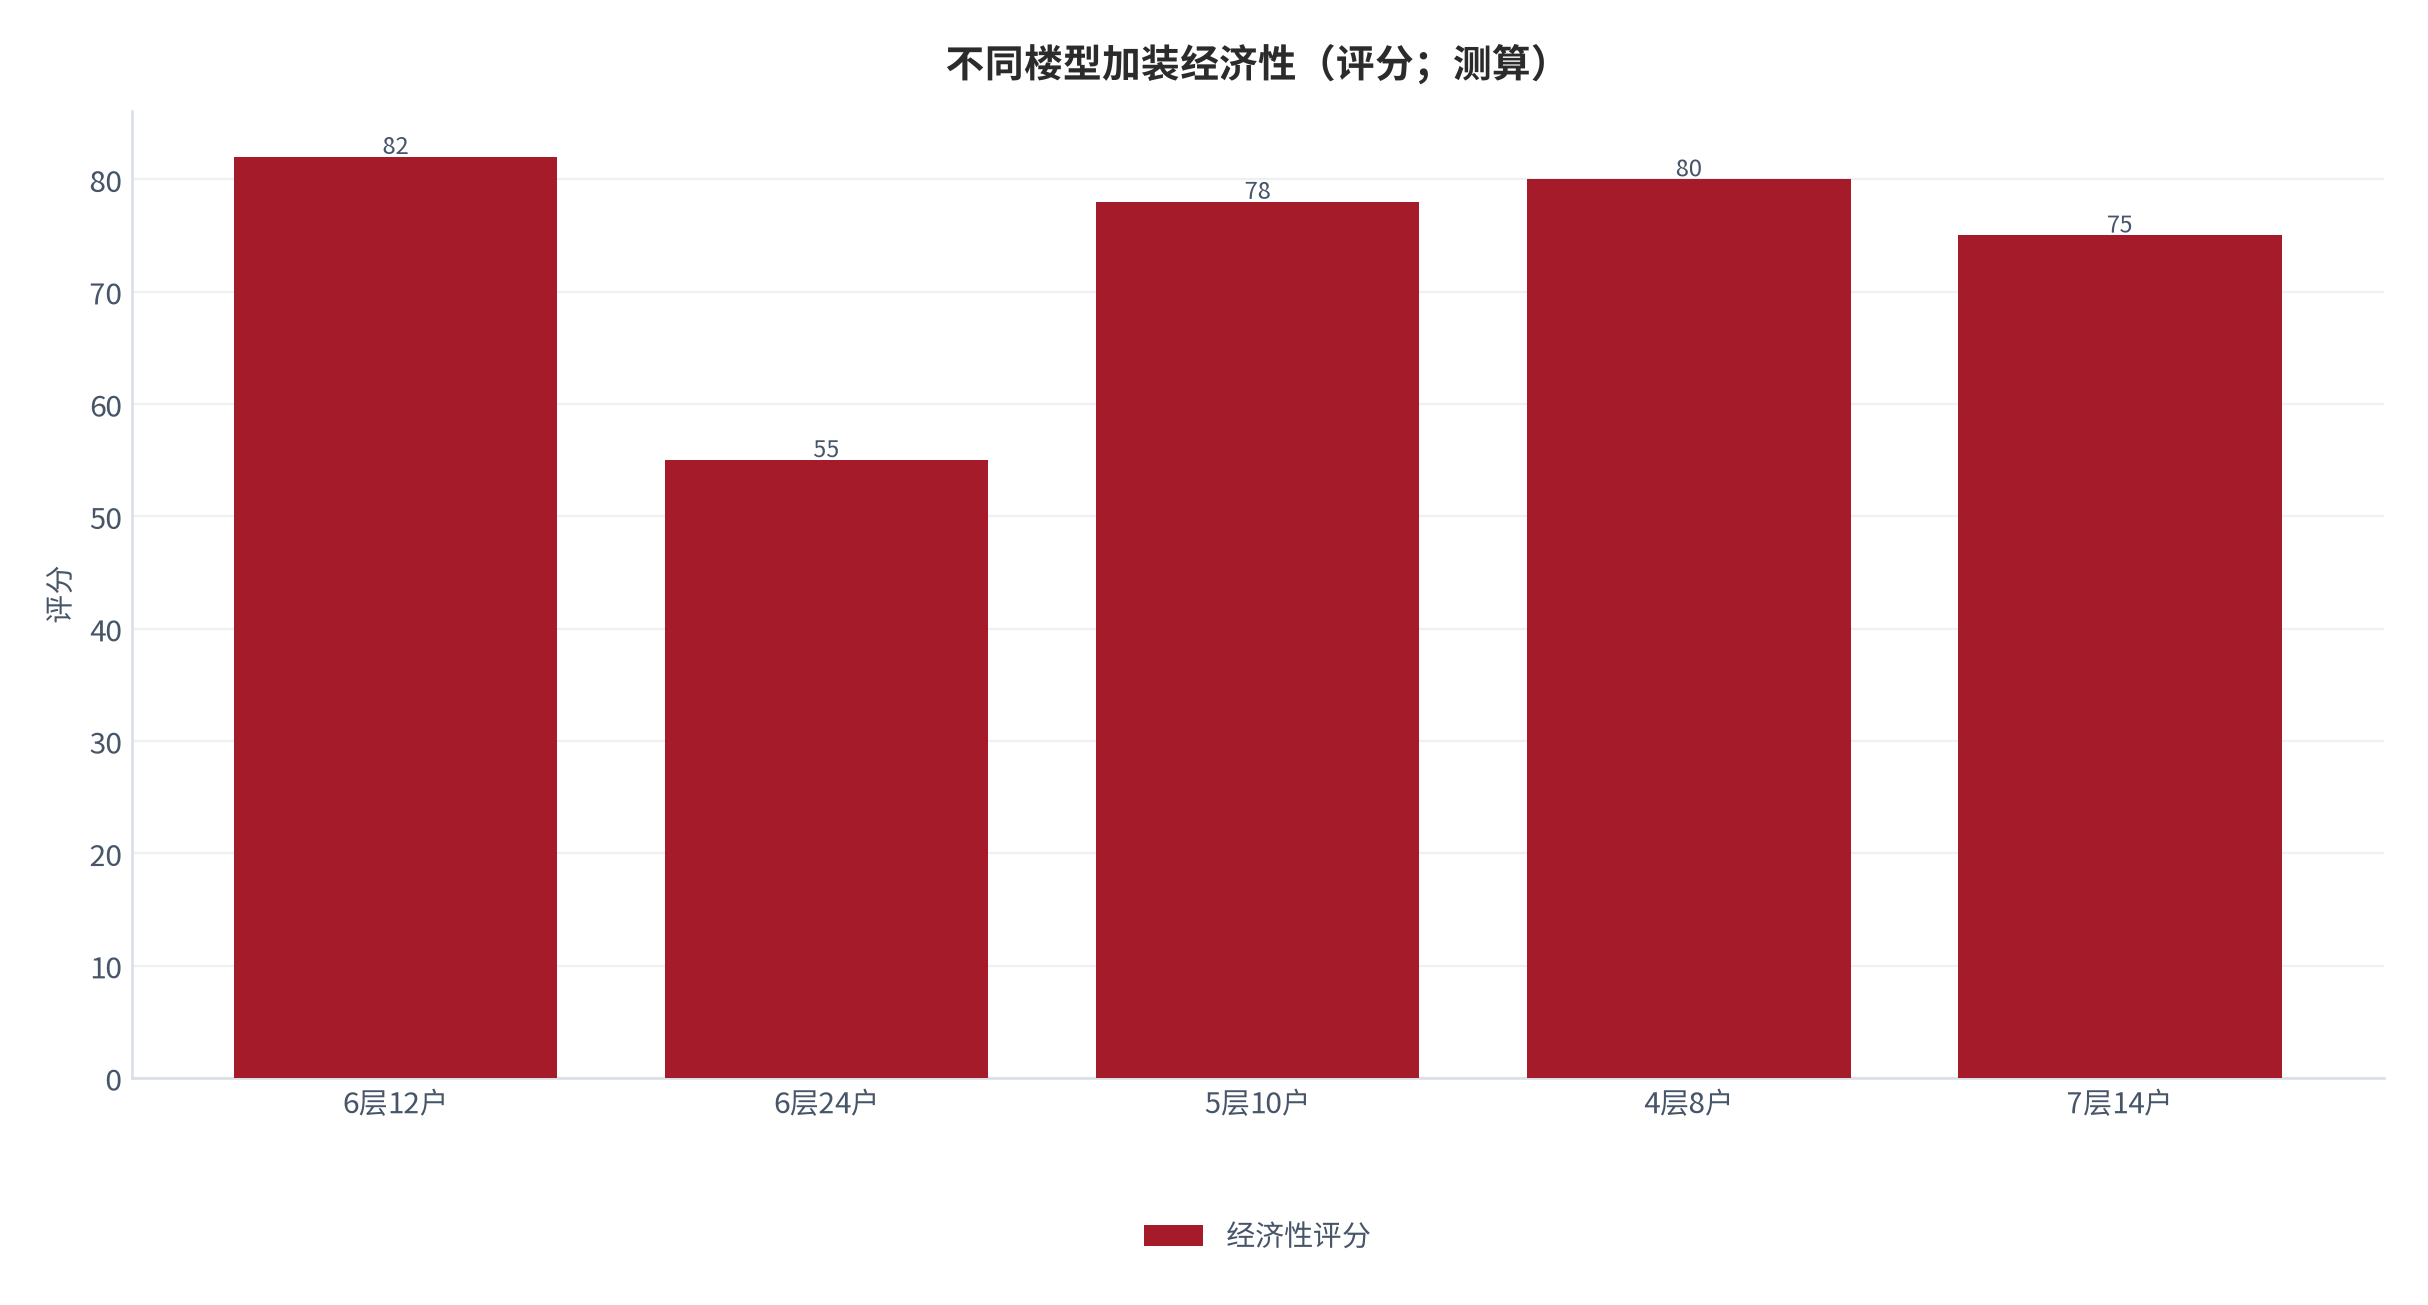
加装率与「单元总户数」负相关:一梯两户、六层 twelve 户的单元,协调 12 户比协调24 户容易得多;低层(1–2 层)的反对权在「双三分之二」表决规则下被放大,是加装率天花板的主要来源。这也是为什么高层数、低密度小区加装率系统性更高(调研口径 [6])。
03单部造价与成本构成
单部造价由设备、土建、安装三块构成。七层住宅单部总造价约 60 万元(测算 [8]),其中设备约 22 万元、土建(井道)约 26 万元、安装与验收约 12 万元。土建占比最高,说明「井道怎么建」比「买哪台梯」更影响造价——这也是钢结构一体井道能降本的关键。
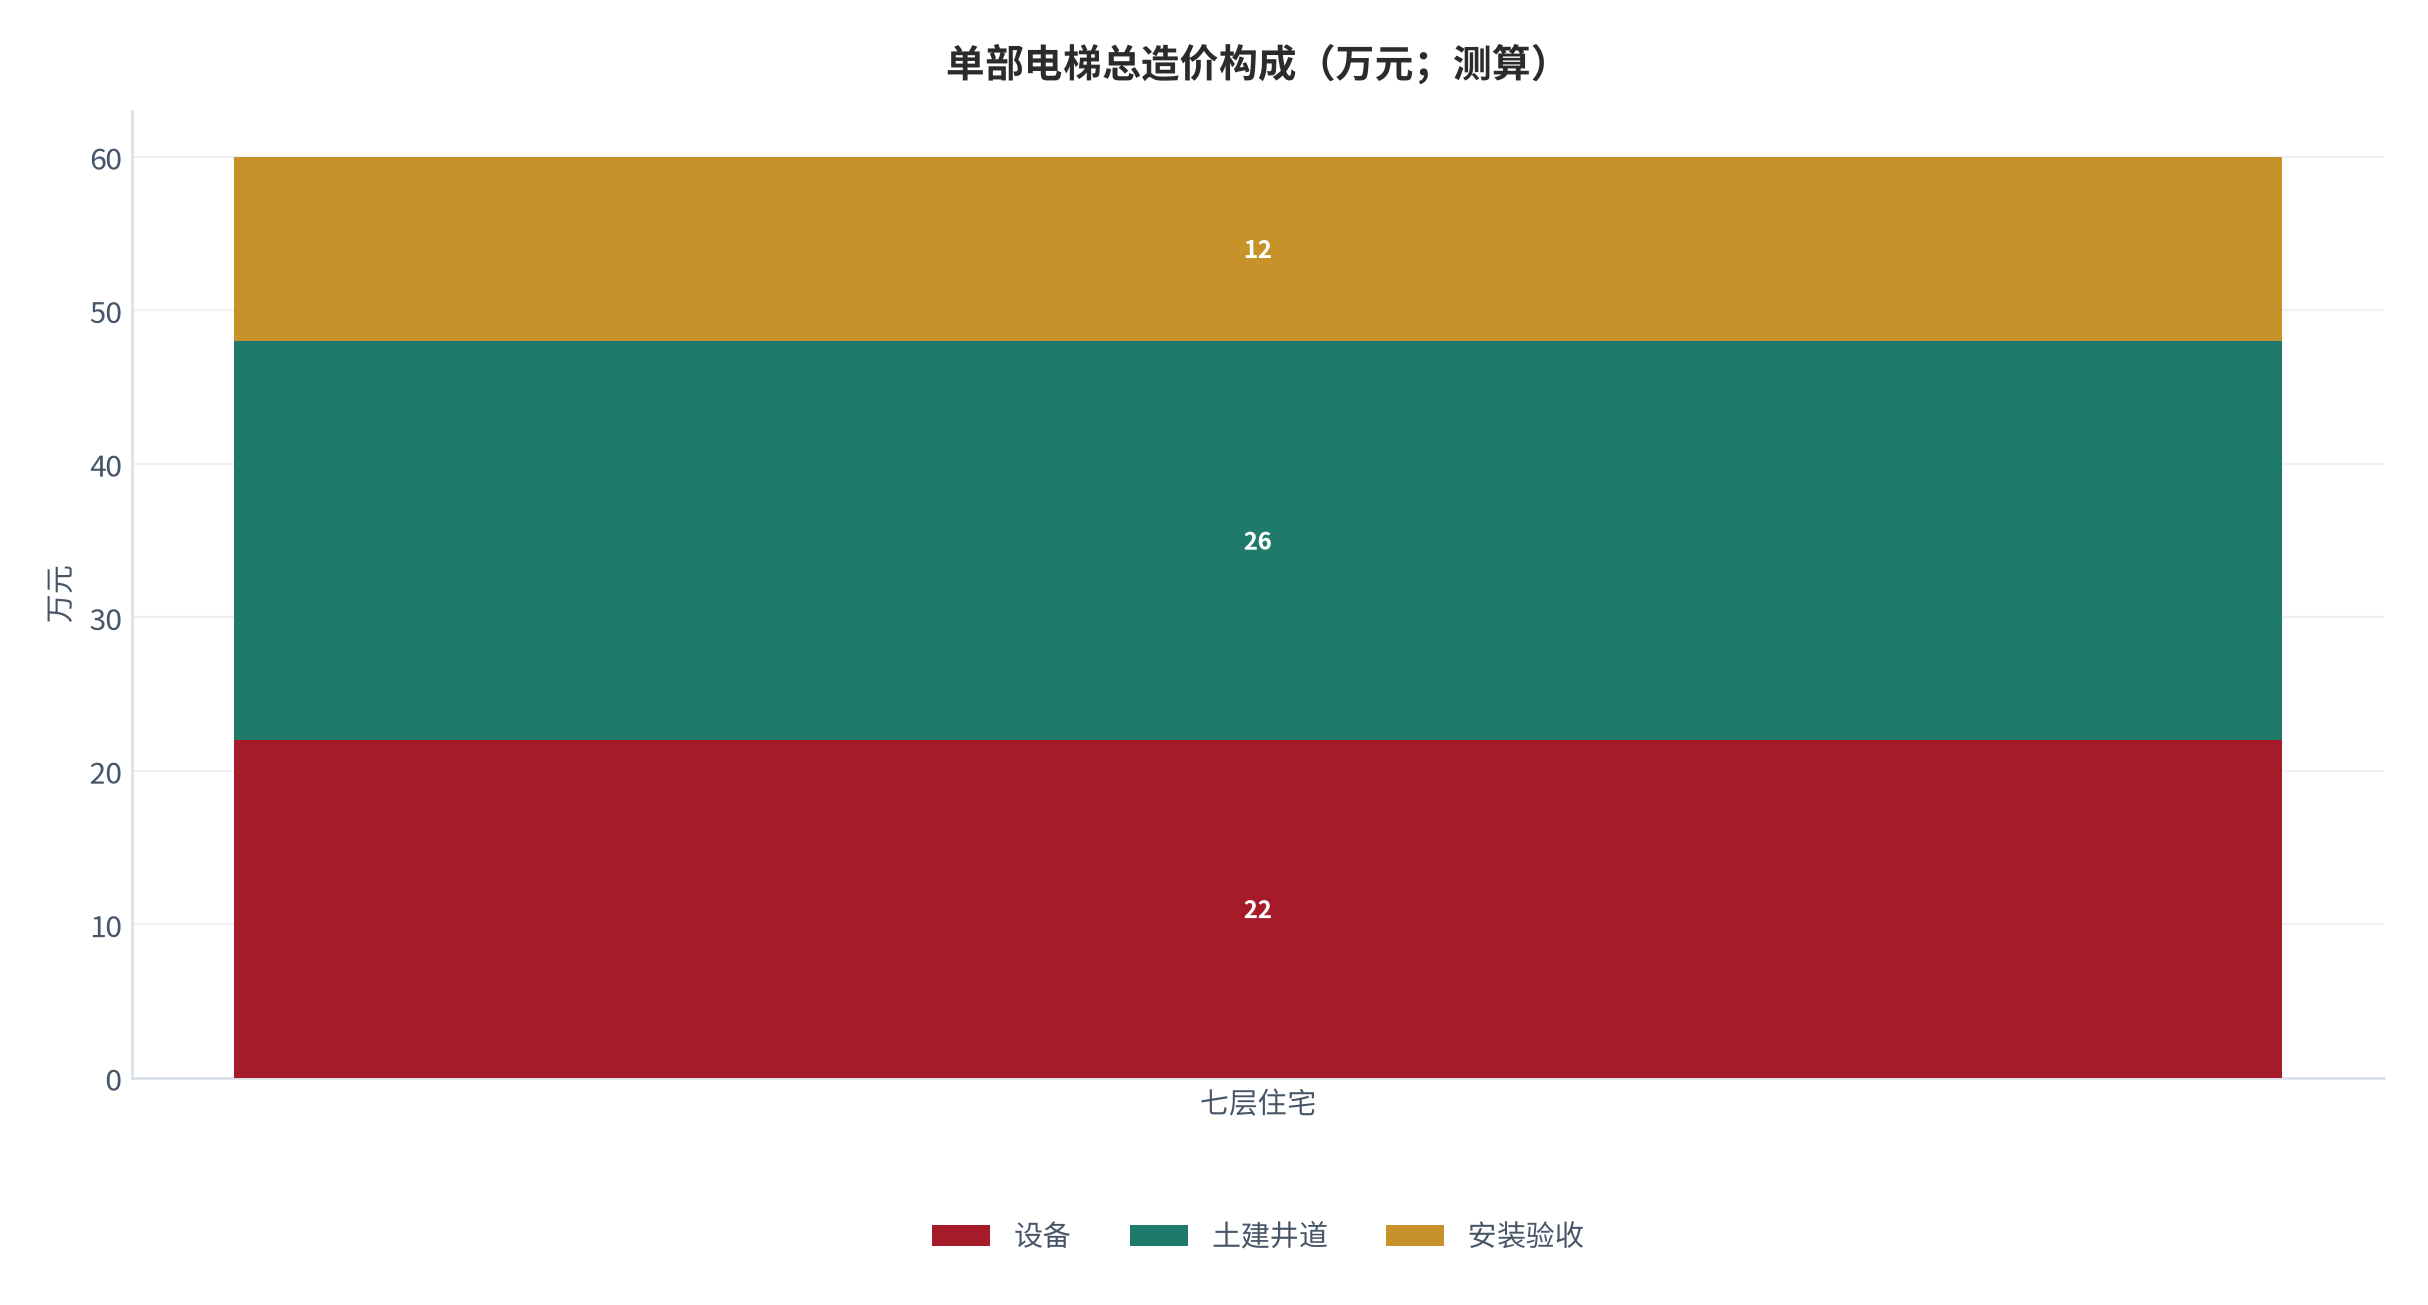
造价还随楼型与地质条件波动:临街、软土地基、需破拆管道的单元,土建成本可上浮20%–40%(测算 [8])。这解释了同城不同单元造价差异巨大——同一补贴标准下,高难度单元居民实际自筹更高,加装率更低,形成负向循环。
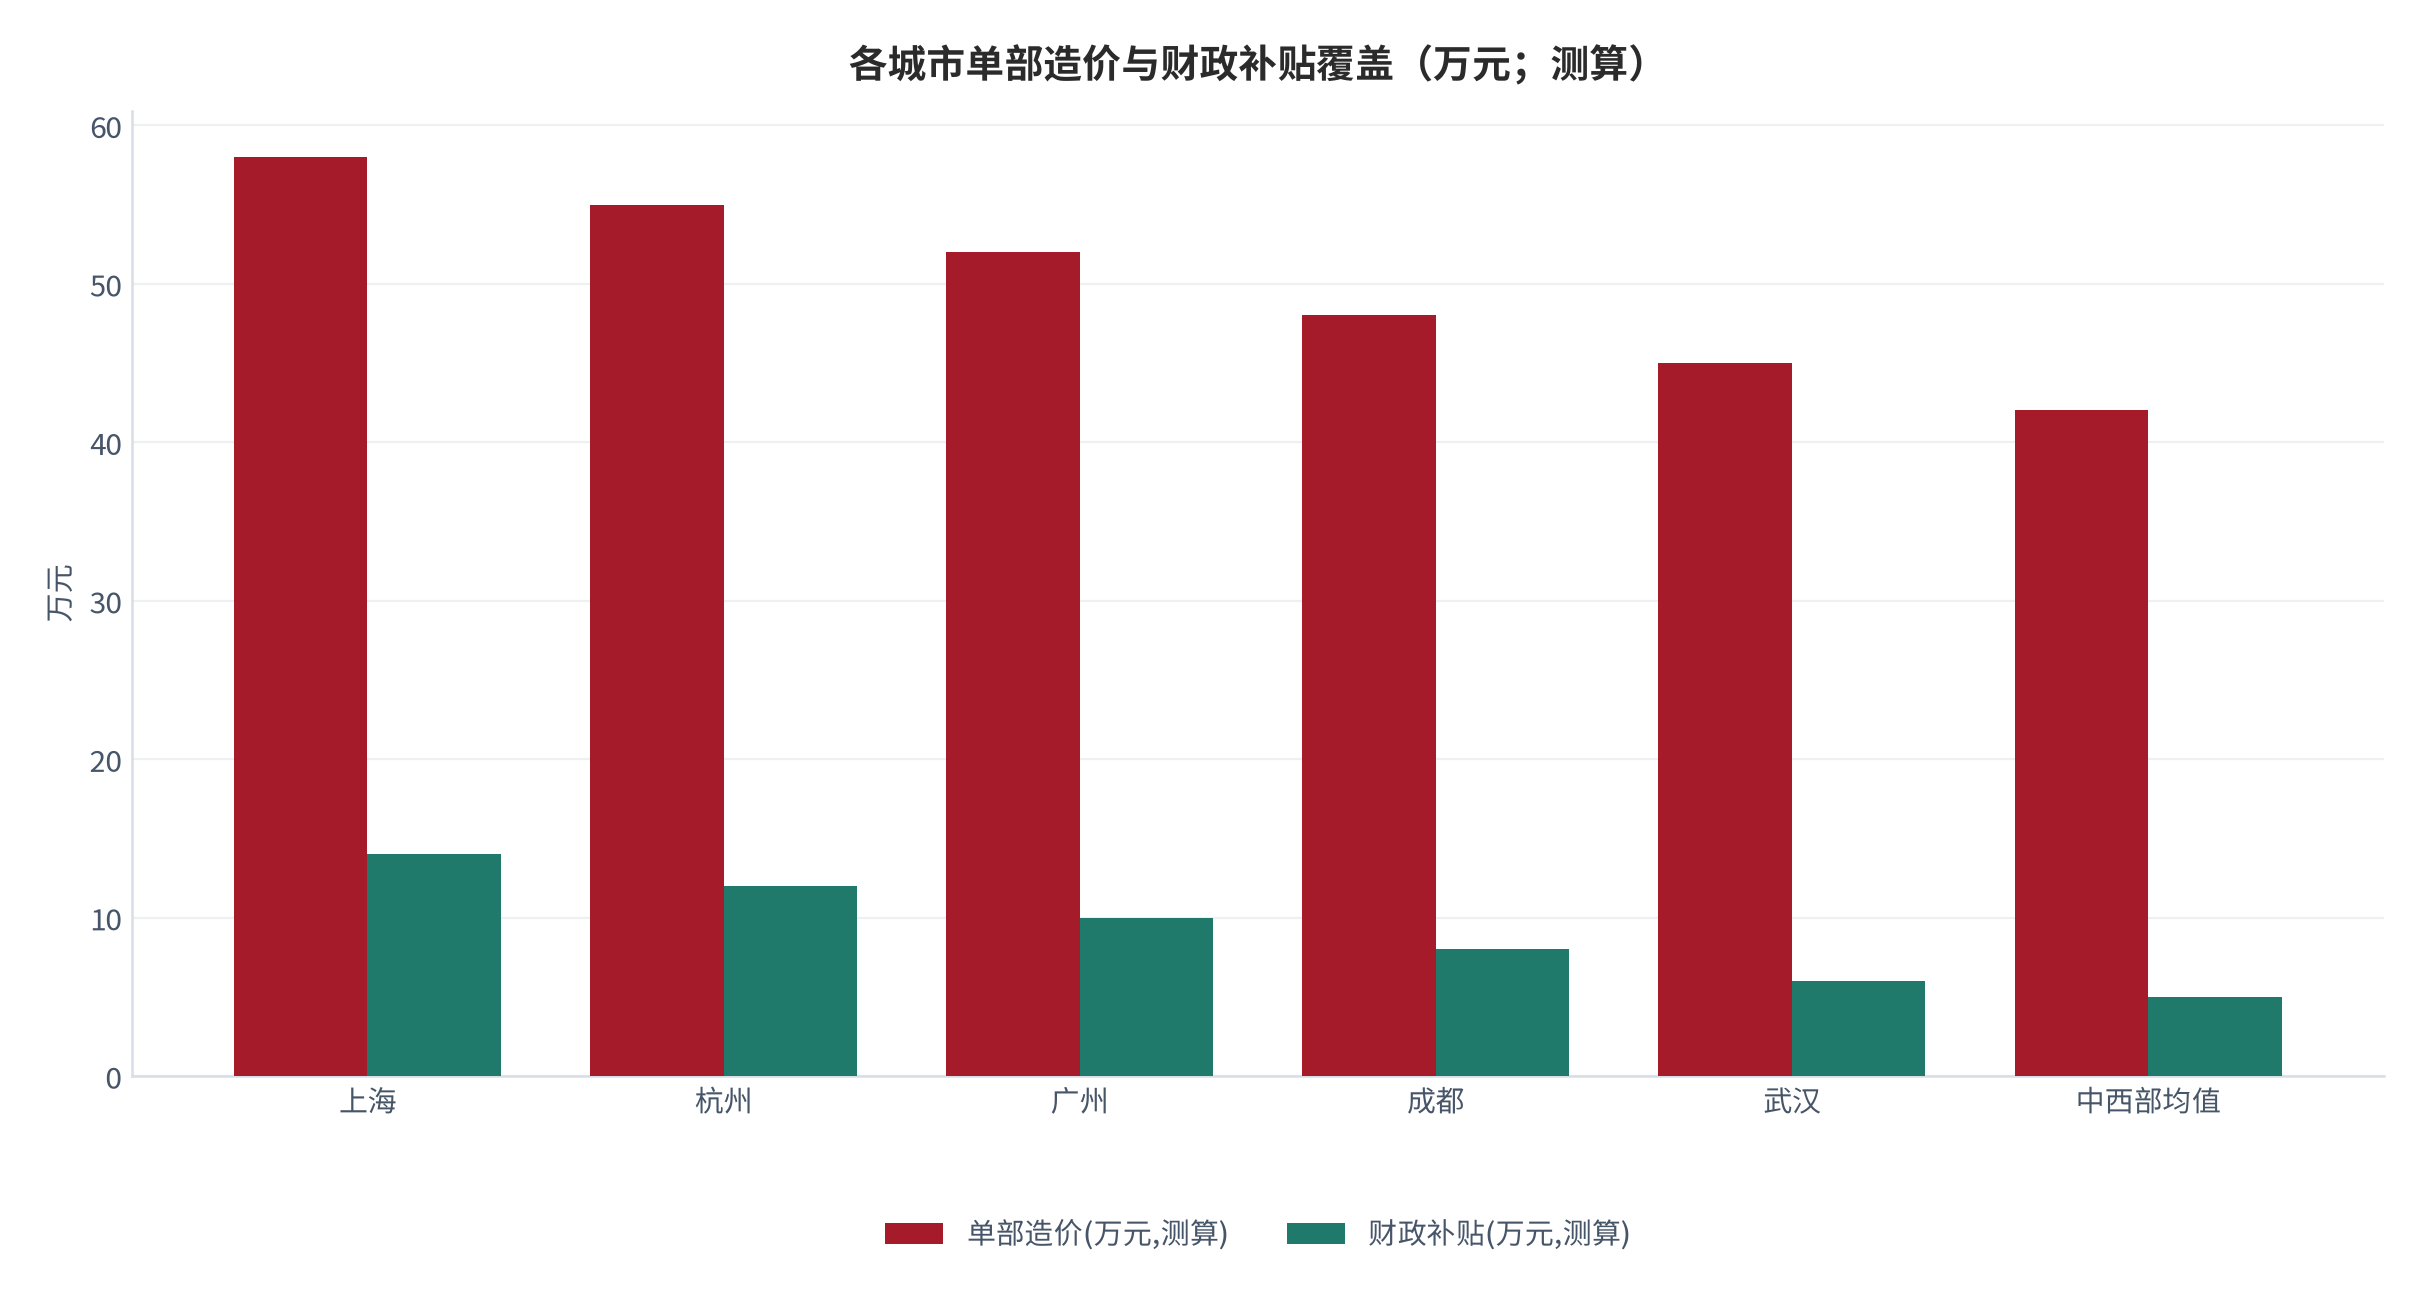
把造价与补贴放在同一张图上,补贴的意义才清楚:中西部城市单部造价约 42 万元,财政补贴仅 5 万元,居民自筹占比高达九成;一线城市造价 58 万元、补贴 14 万元,自筹压力明显更低。补贴不是「发钱」,它是把居民自筹占比从九成压到七八成的杠杆,这才是先发城市加装率更高的真实原因 [7][10]。
04筹资结构拆解
筹资结构是居民痛感的决定变量。典型结构为:政府补贴 10–20 万元、公积金提取抵扣、居民按楼层系数自筹。政府补贴与公积金占比越高,居民自筹越低、抵触越小。当前多地补贴约 10 万元(部分达 20 万元,测算 [7]),公积金提取政策逐步放开 [10]。
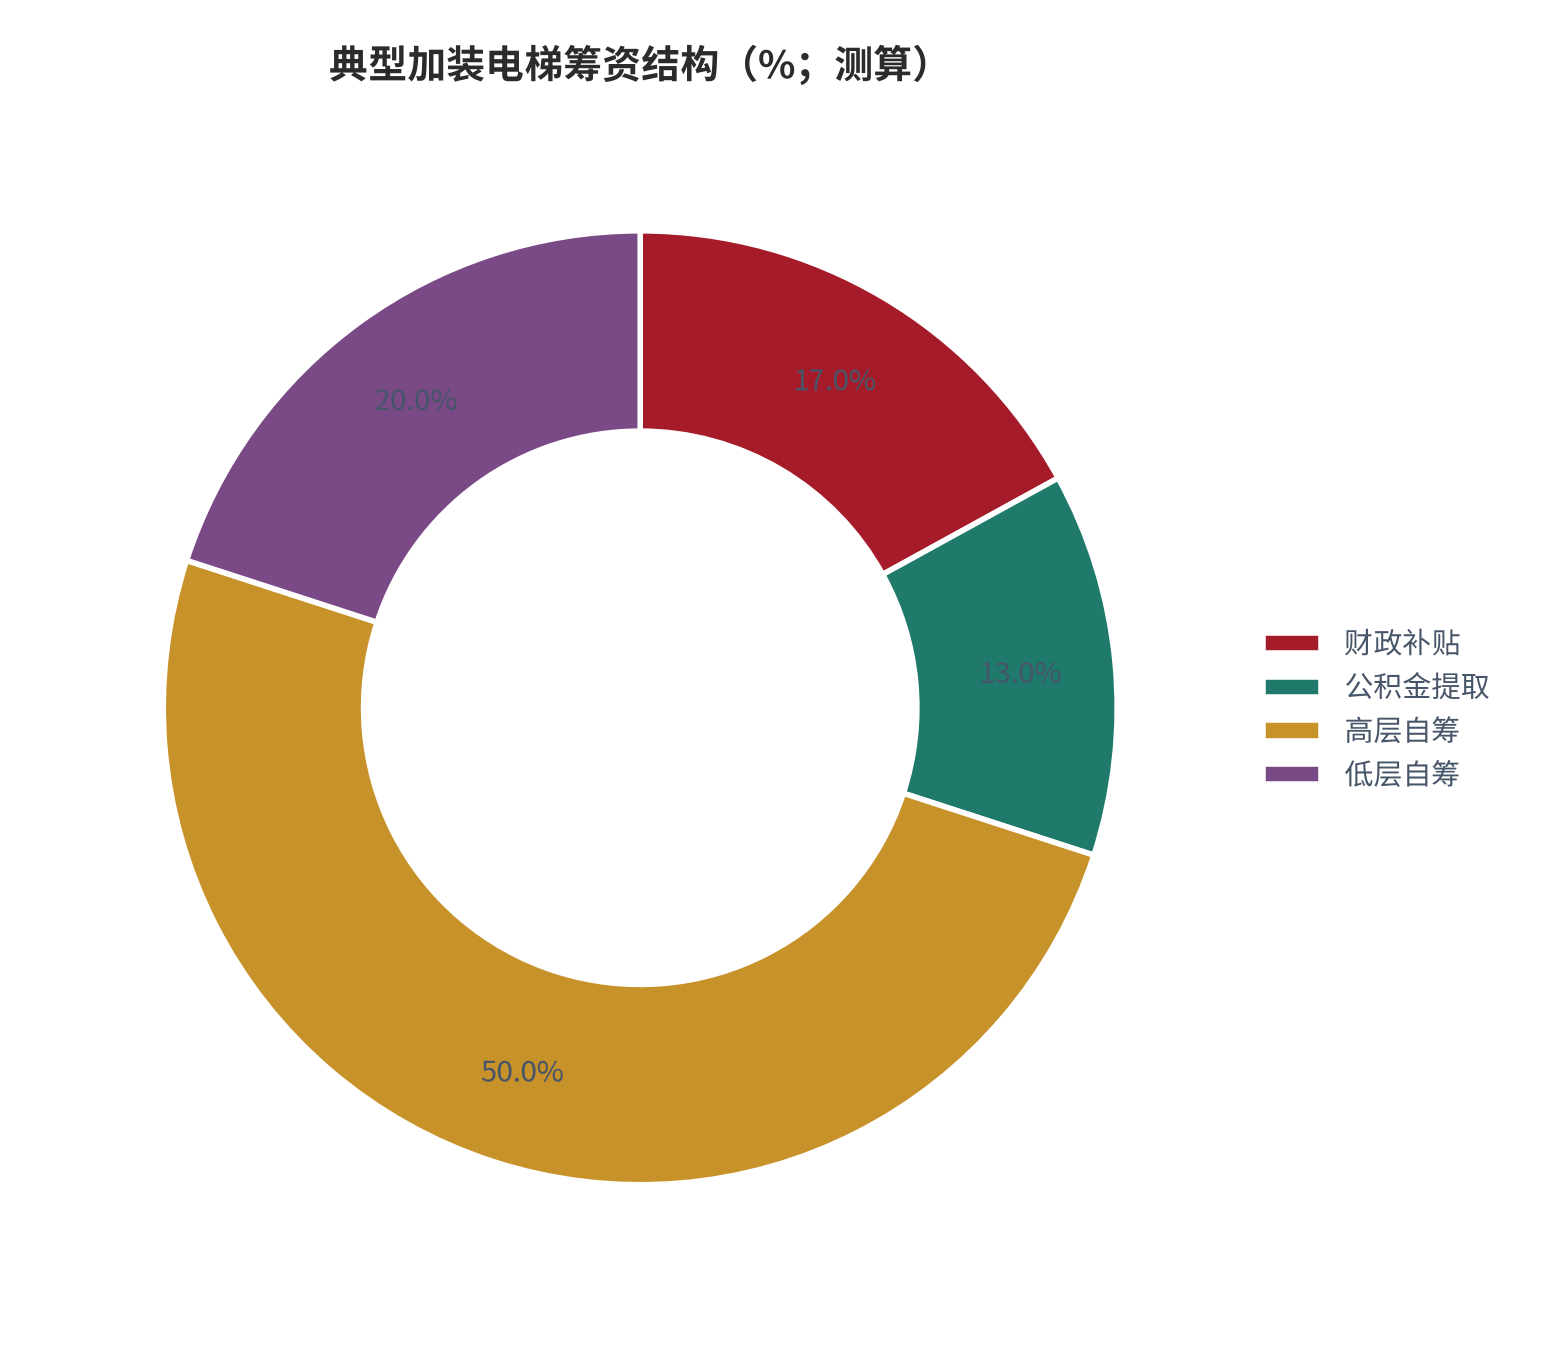
| 筹资来源 | 金额(万元) | 占比 | 确定性 |
|---|---|---|---|
| 财政补贴 | 10 | 17% | 政策决定 |
| 公积金提取 | 8 | 13% | 逐步放开 [10] |
| 高层自筹(4–6 层) | 30 | 50% | 居民决定 |
| 低层自筹(1–3 层) | 12 | 20% | 博弈最大 [6] |
05楼层分摊系数与博弈
楼层分摊系数是协调的核心技术。通行做法按「受益递增」设定系数:1 层 0、2 层 0.5、3 层 1.0、4 层 1.5、5 层 2.0、6 层 2.5(测算,锚定多地导则 [15])。高层系数高、低层系数低甚至为零,平衡了「谁受益谁多出」。
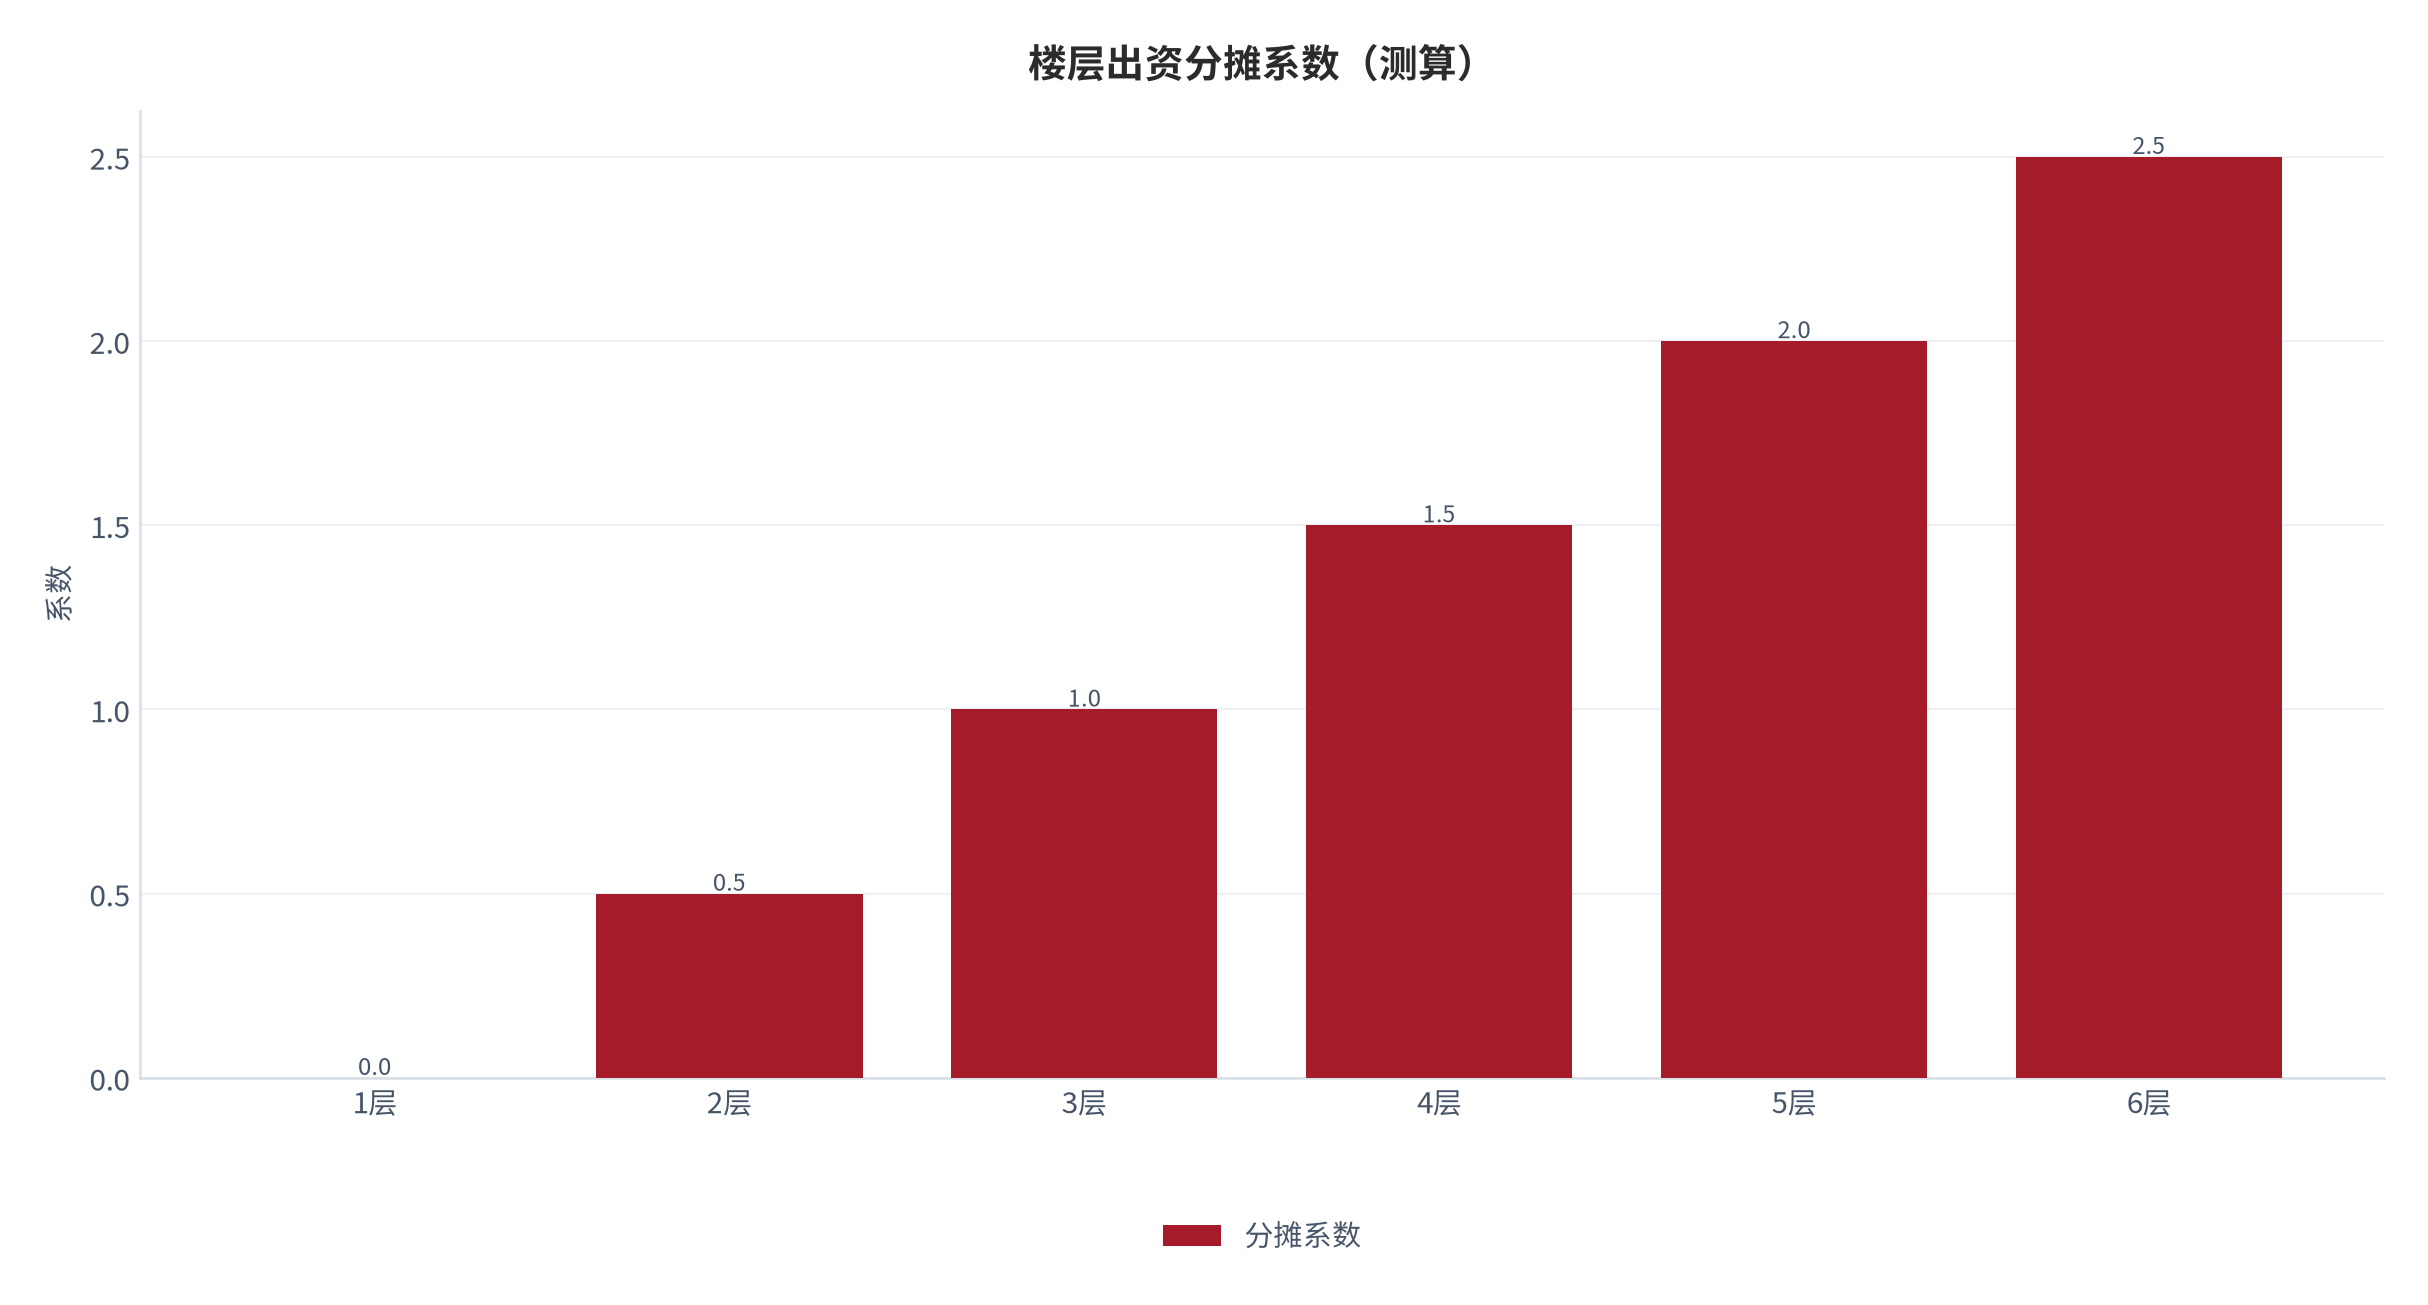
但系数再公平,也难消低层「零受益却可能受损(采光、噪音、房价)」的抵触。实践中出现「高层给低层补偿」的一次性买断方案,把隐性外部性显性定价,反而谈成了许多僵局(案例口径 [13])。这说明分摊问题本质是「外部性内部化」,而非单纯算账。
06回收周期与运维成本
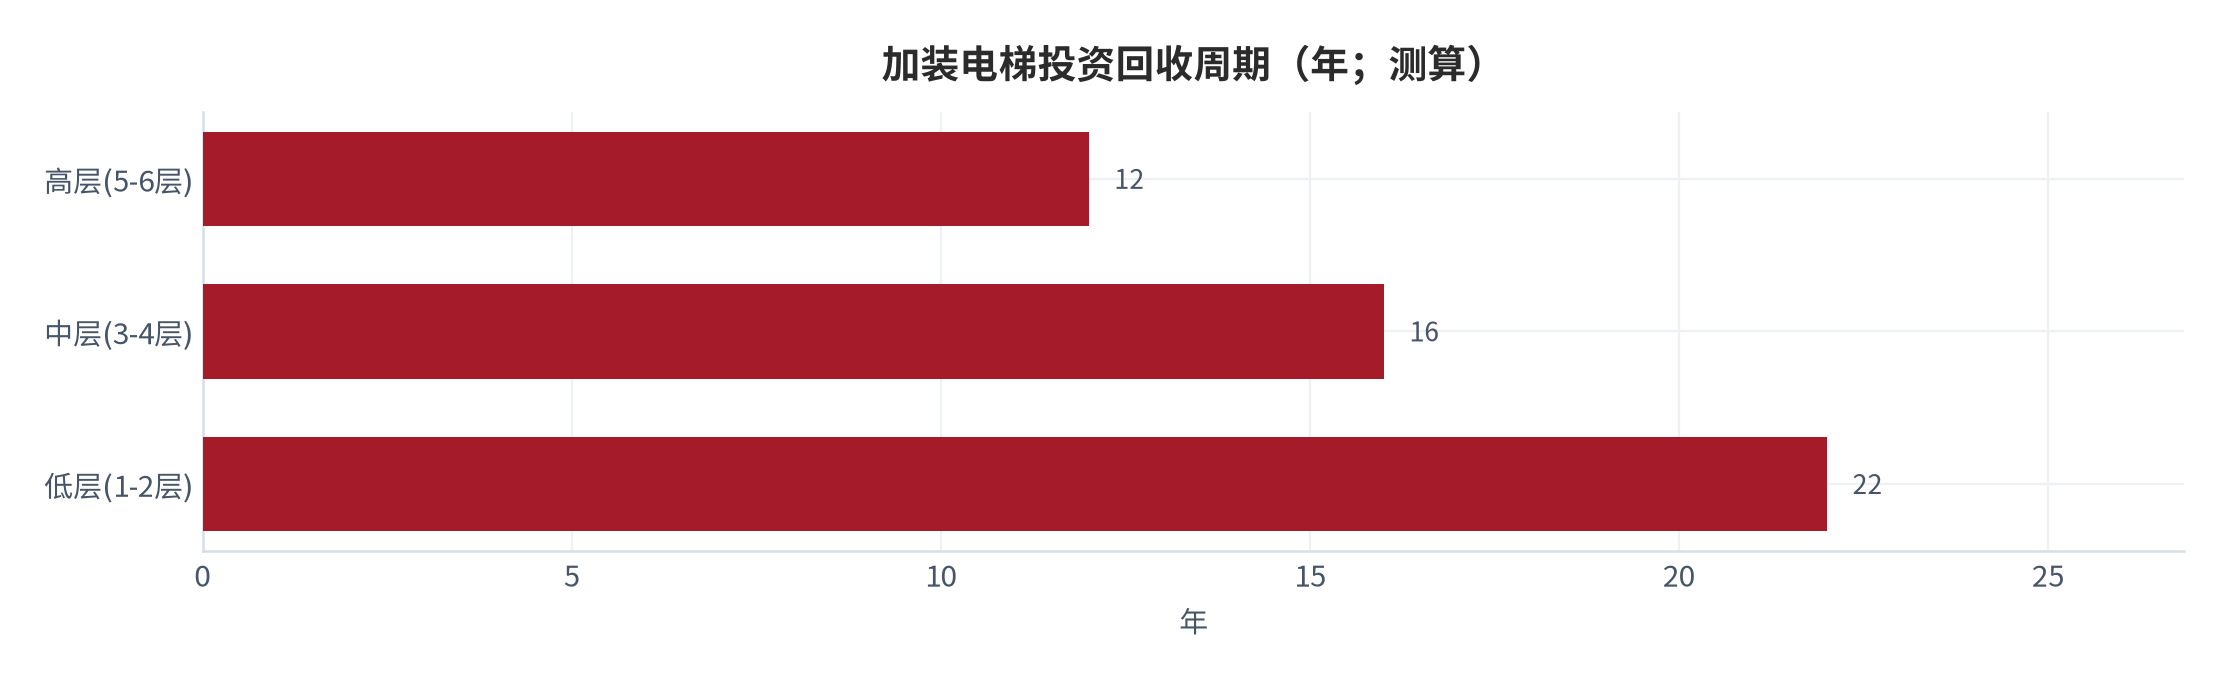
加装电梯的「收益」体现在房价溢价与租金增量。加装后高层二手房单价普遍上浮3%–8%(测算 [12]),按 100 平方米、单价 5 万元计,溢价约 15–40 万元,叠加租金增量,投资回收周期约 15 年(测算 [12])。对老年业主,这是「住得上」而非「算得回」,回收周期更多是高层的心理账。
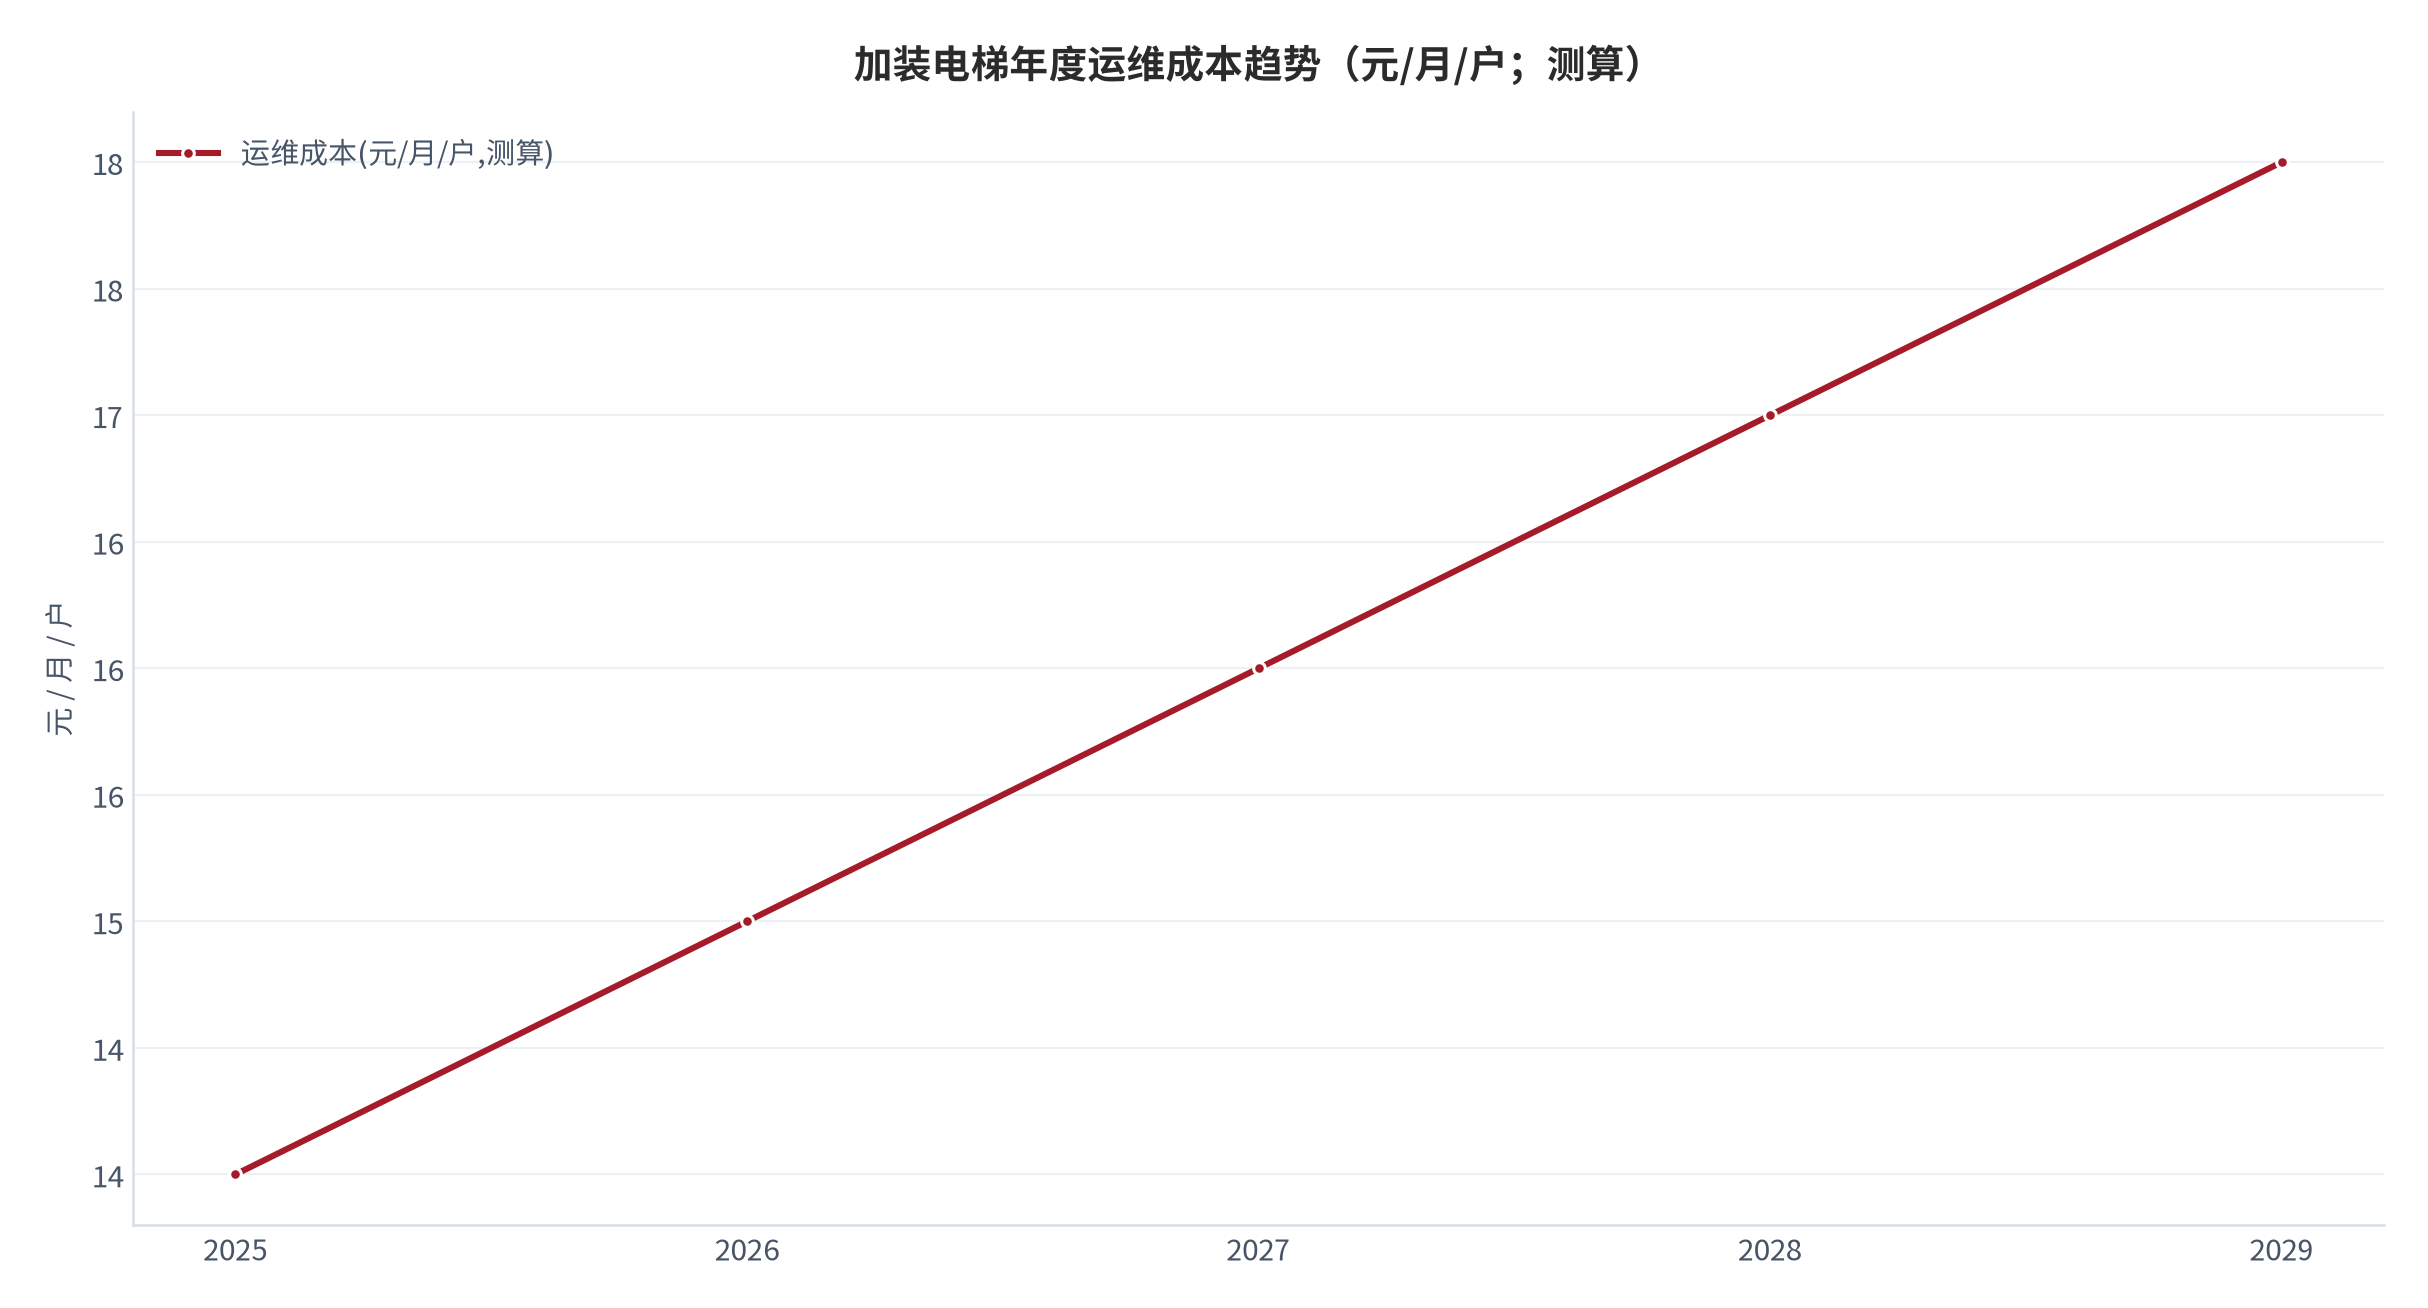
运维是长期账:单部电梯年电费 + 维保 + 年检约 1.2–2.0 万元(测算 [9]),由全体业主分摊。维保质量直接关系安全与寿命,但低价维保导致故障率高,是后期矛盾的新来源——加装只是开始,运维才是持久战。
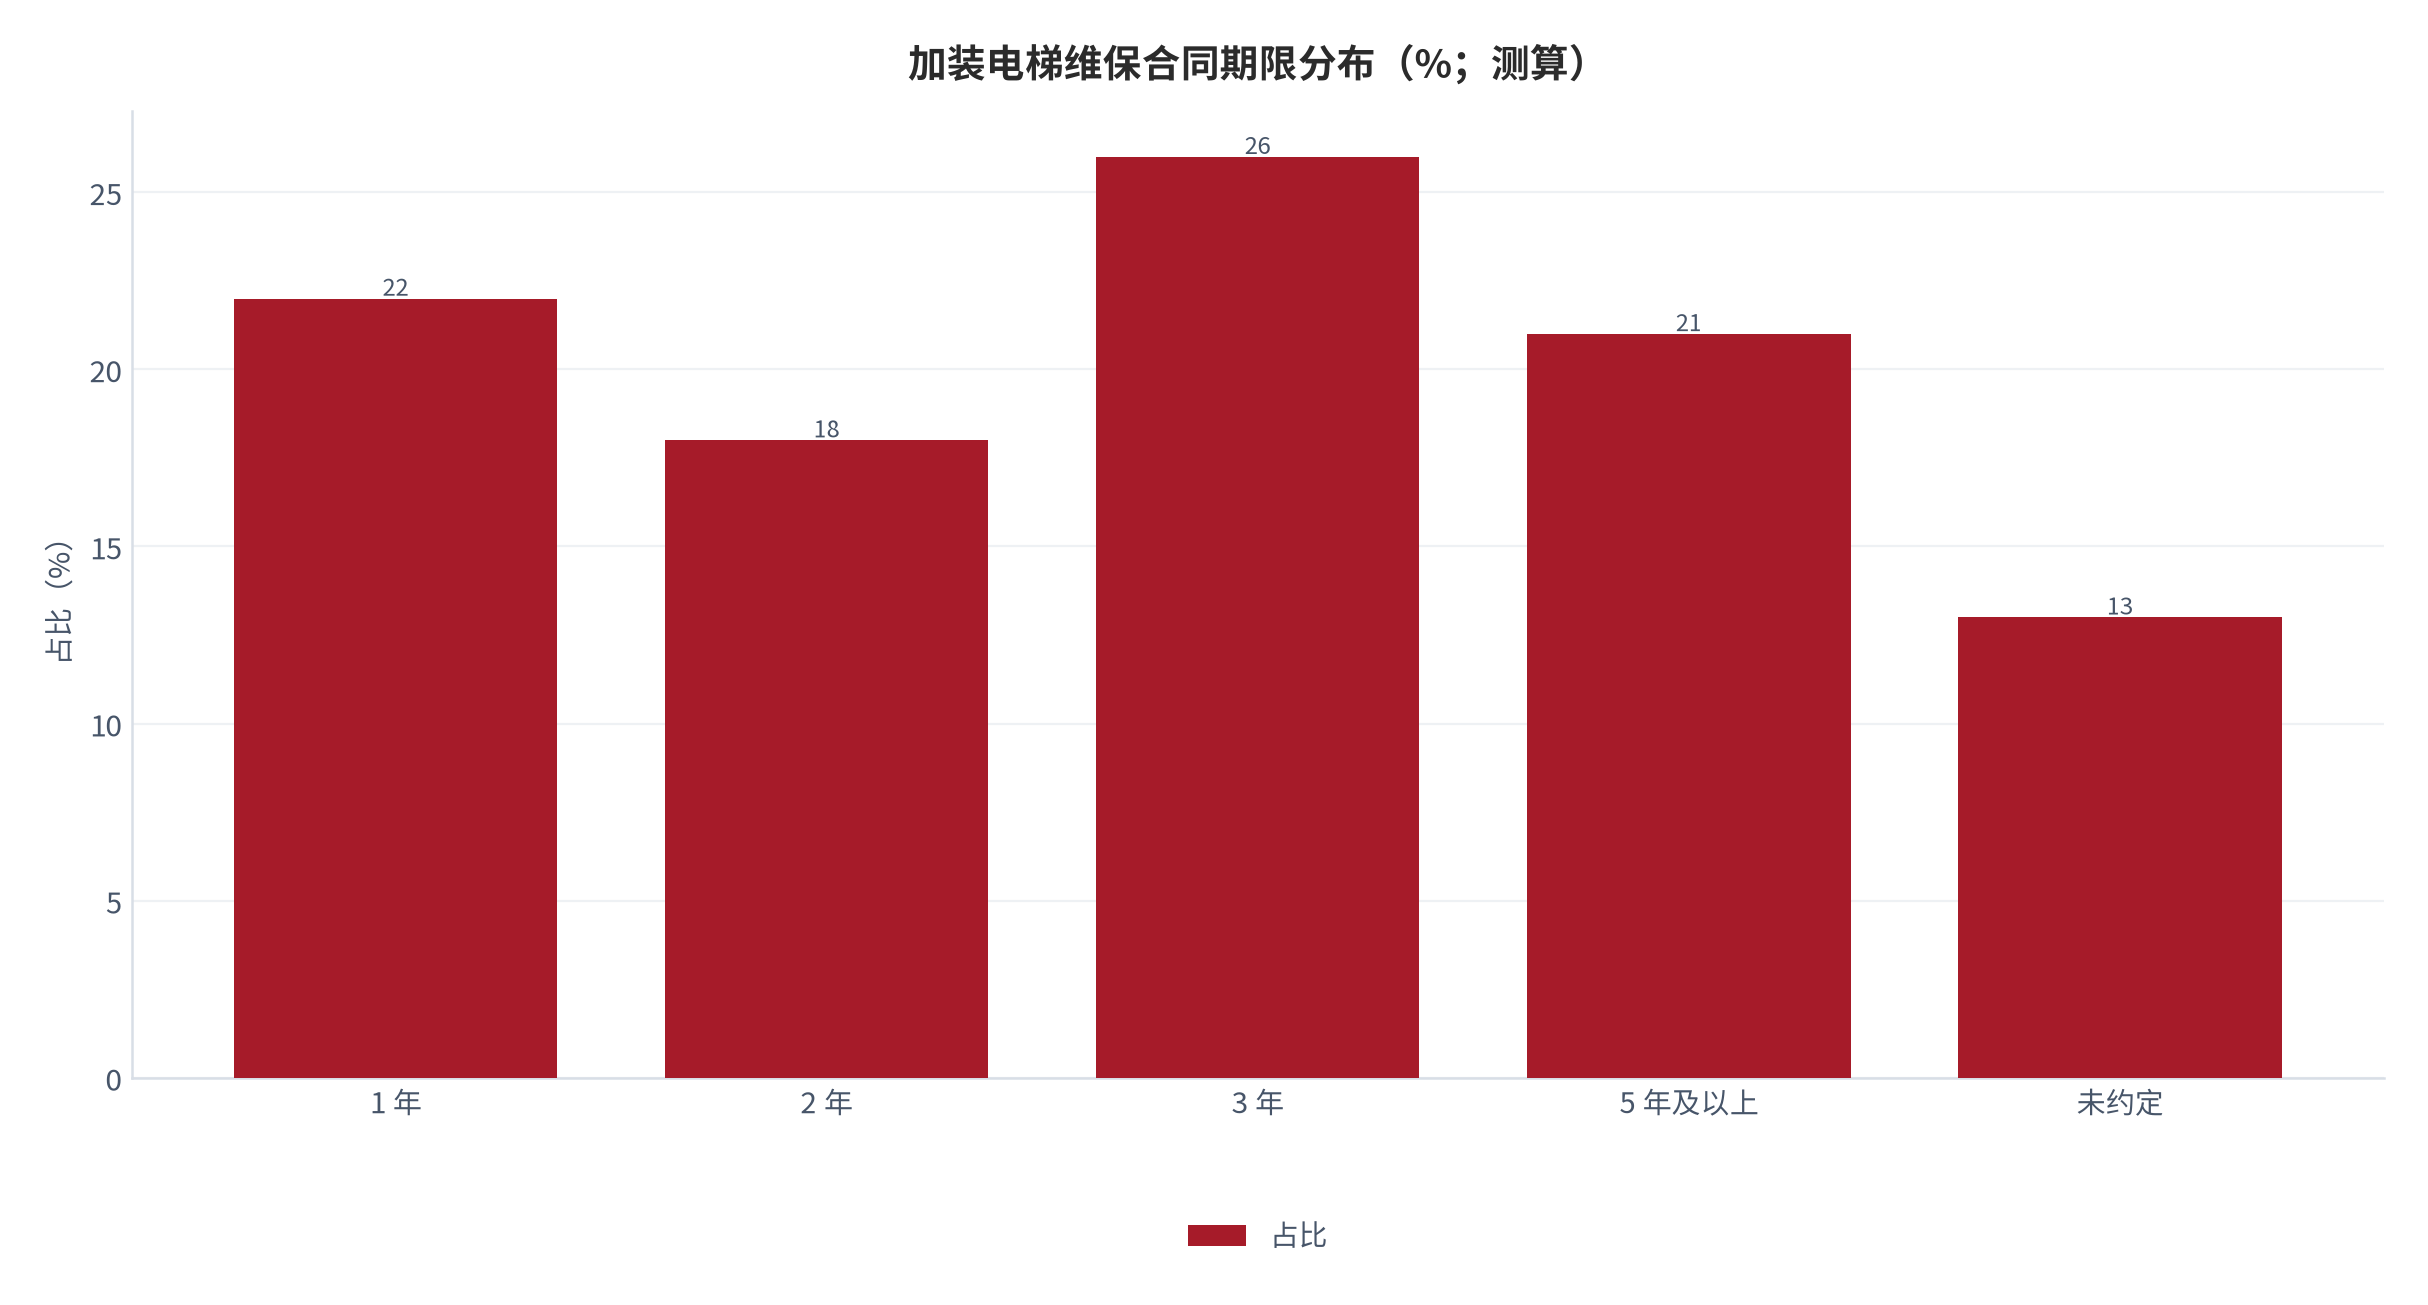
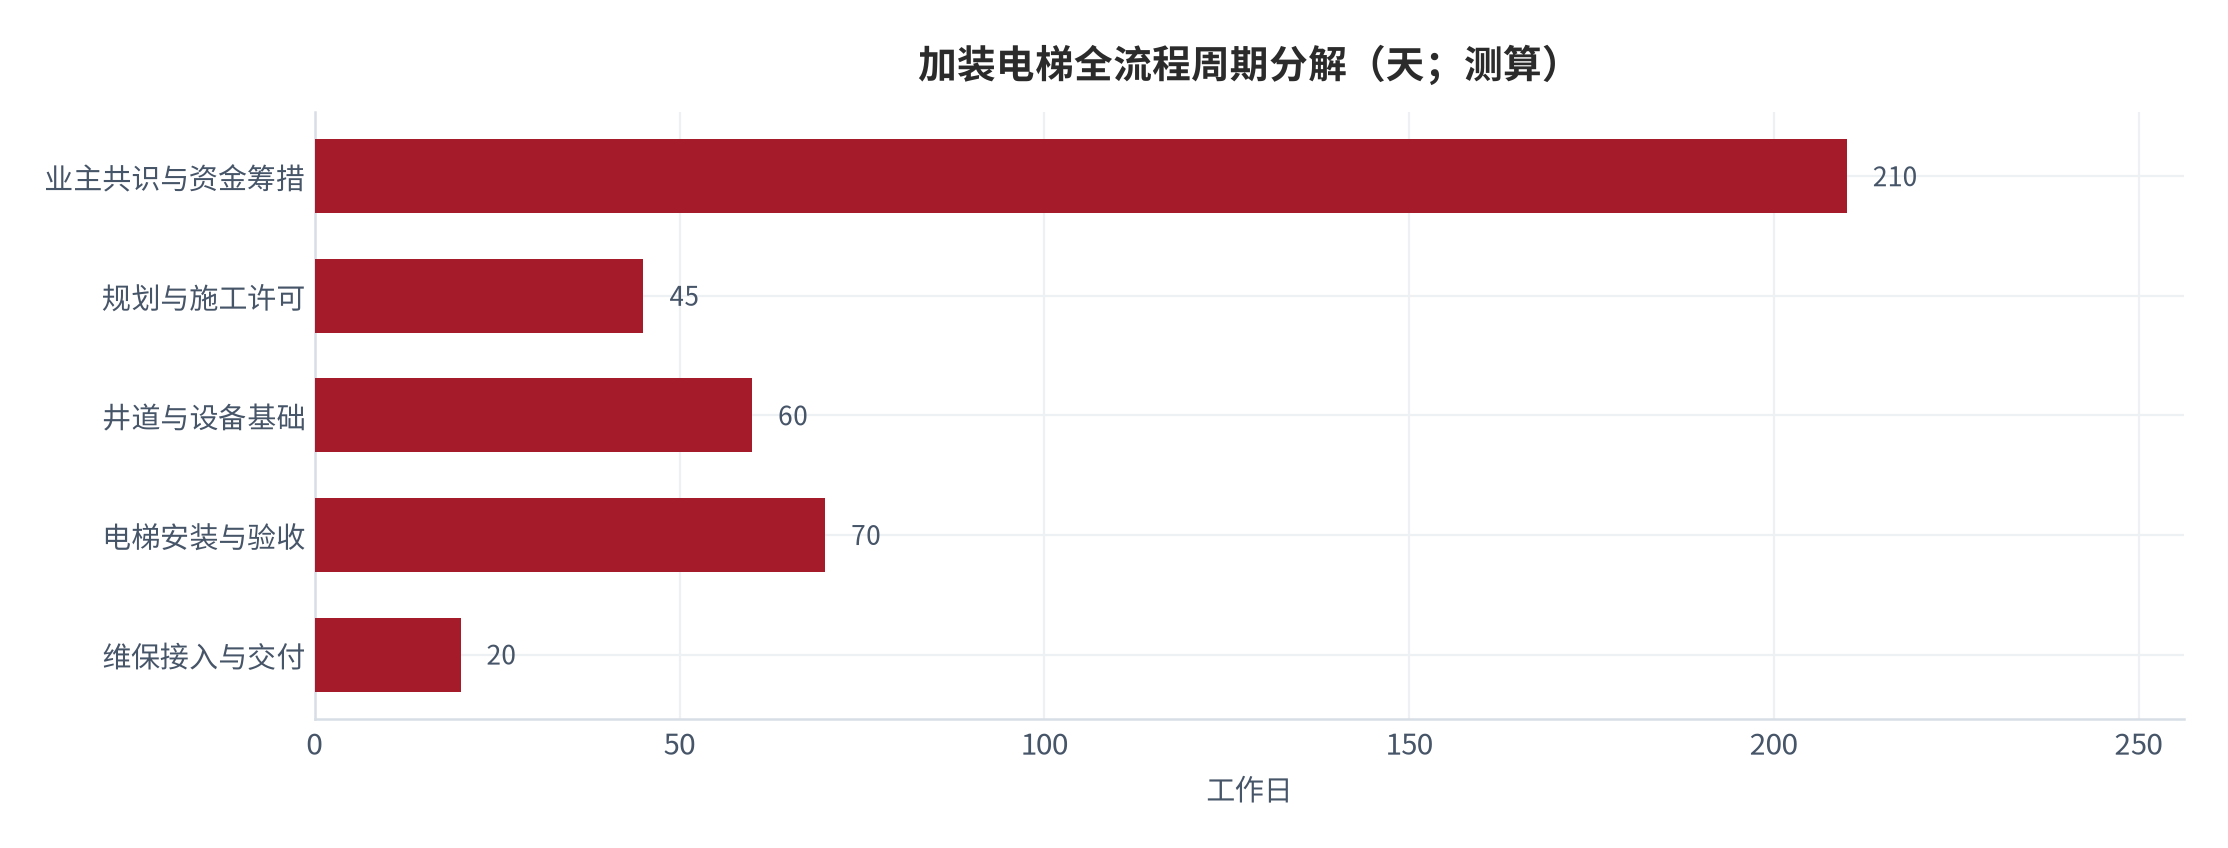
把时间轴拉直,加装电梯的工期结构会很反直觉:业主共识与资金筹措平均消耗约 210 天,而井道施工、电梯安装与验收合计只有 150 天。工程能力从来不是瓶颈,能否让同一单元三分之二的业主在费用表格上签字,才是真正的工期决定项。这意味着代建方的核心能力不在施工,而在共识组织与流程代办 [8]。
07需求侧:老龄与房价弹性
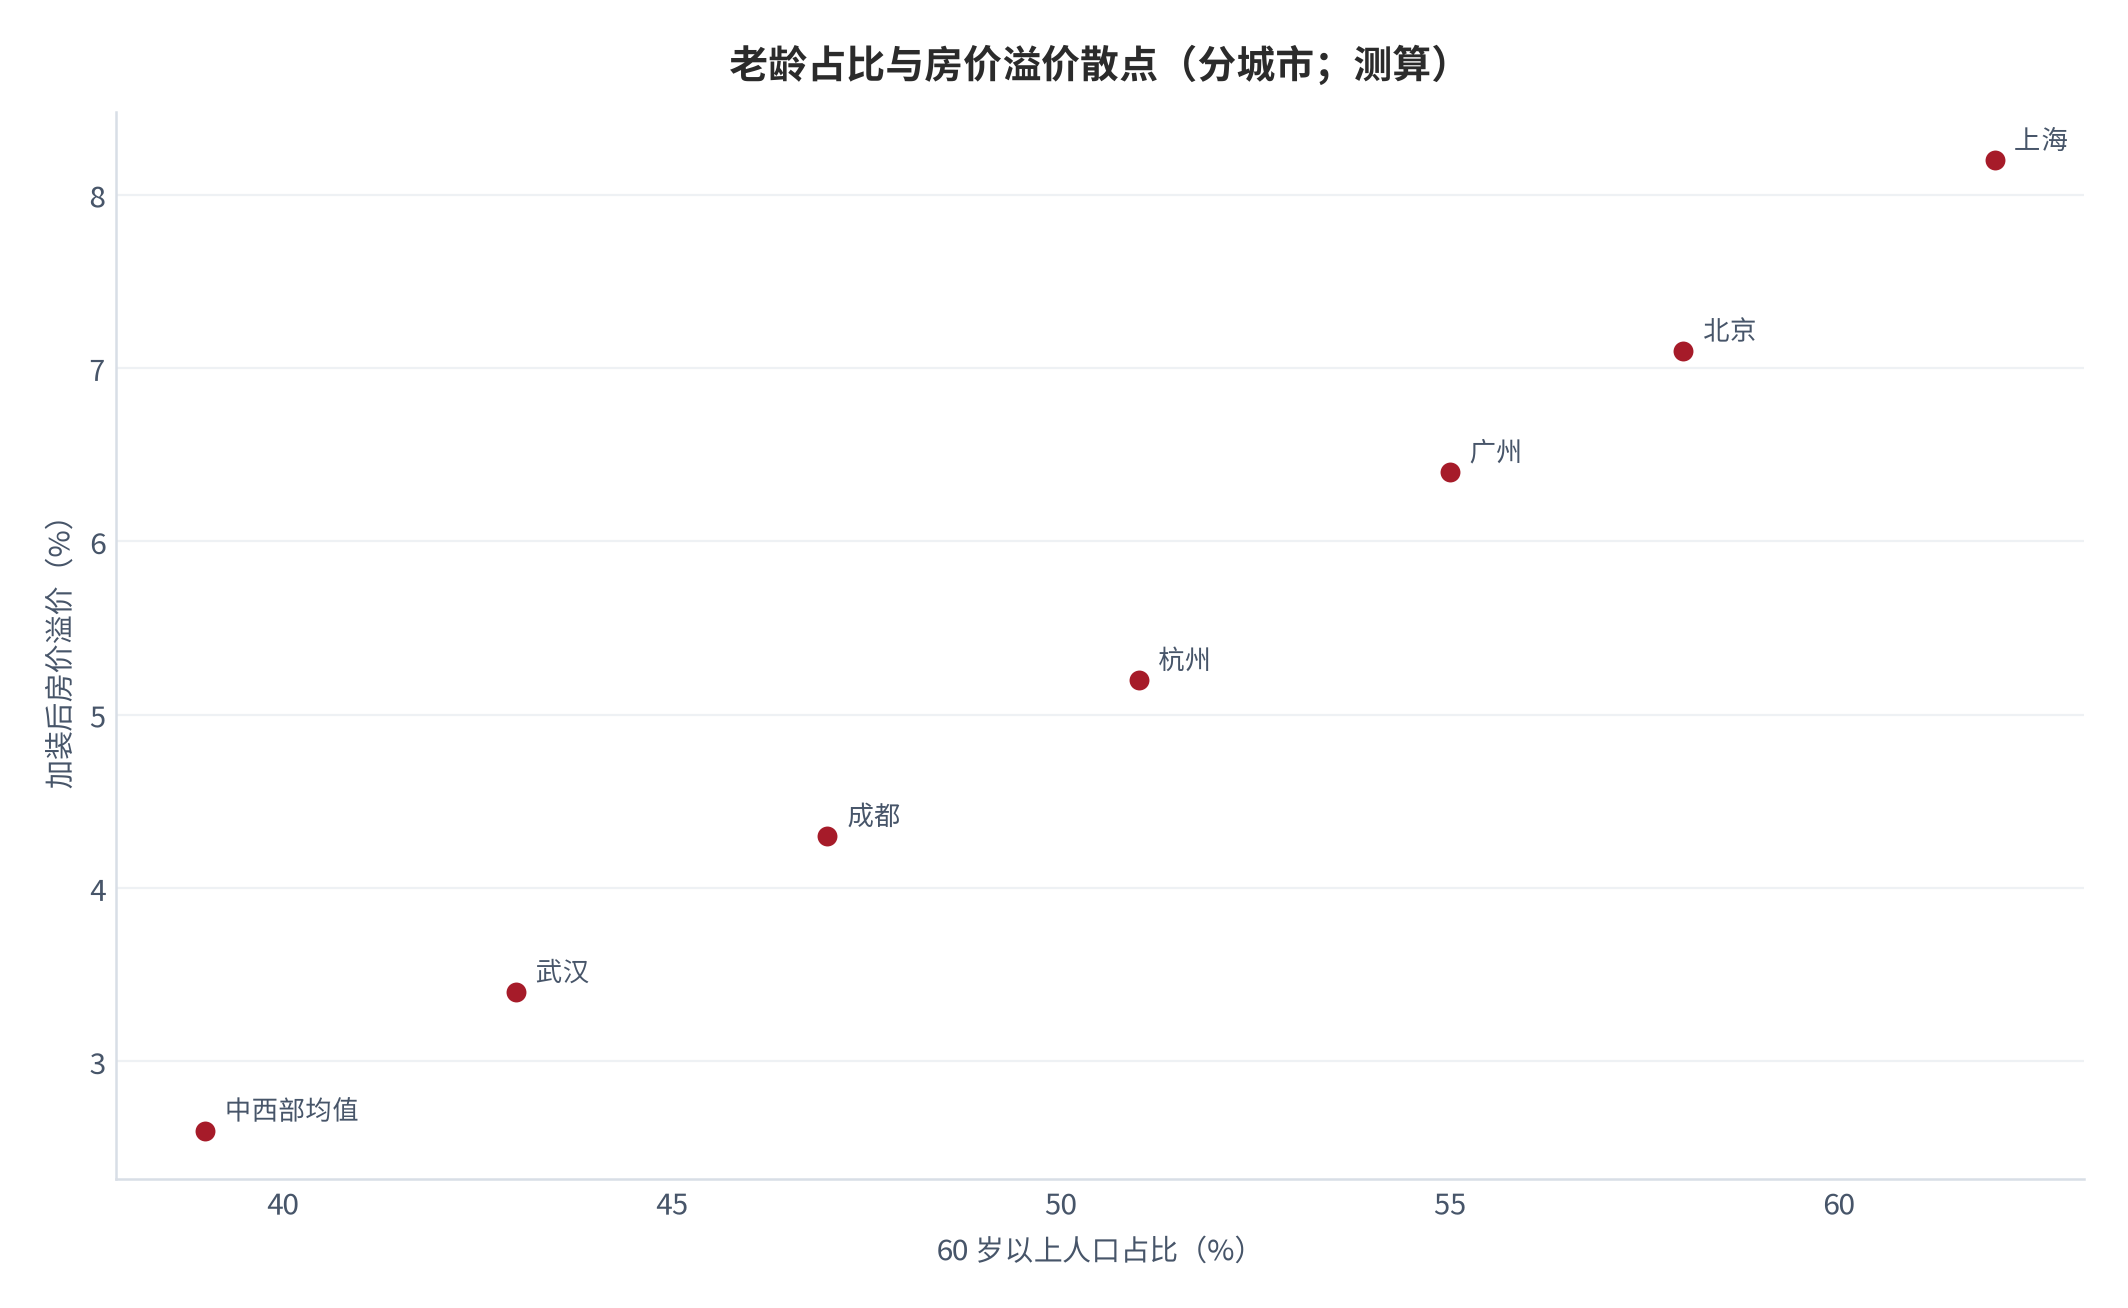
需求侧由两个因子驱动:老龄人口占比与房价对装梯的弹性。国家统计局数据显示老龄人口占比持续上行 [2],多层住宅老年住户的爬楼痛点是刚性需求;而房价越高、楼层溢价越敏感的城市,高层业主出资意愿越强(测算 [12])。
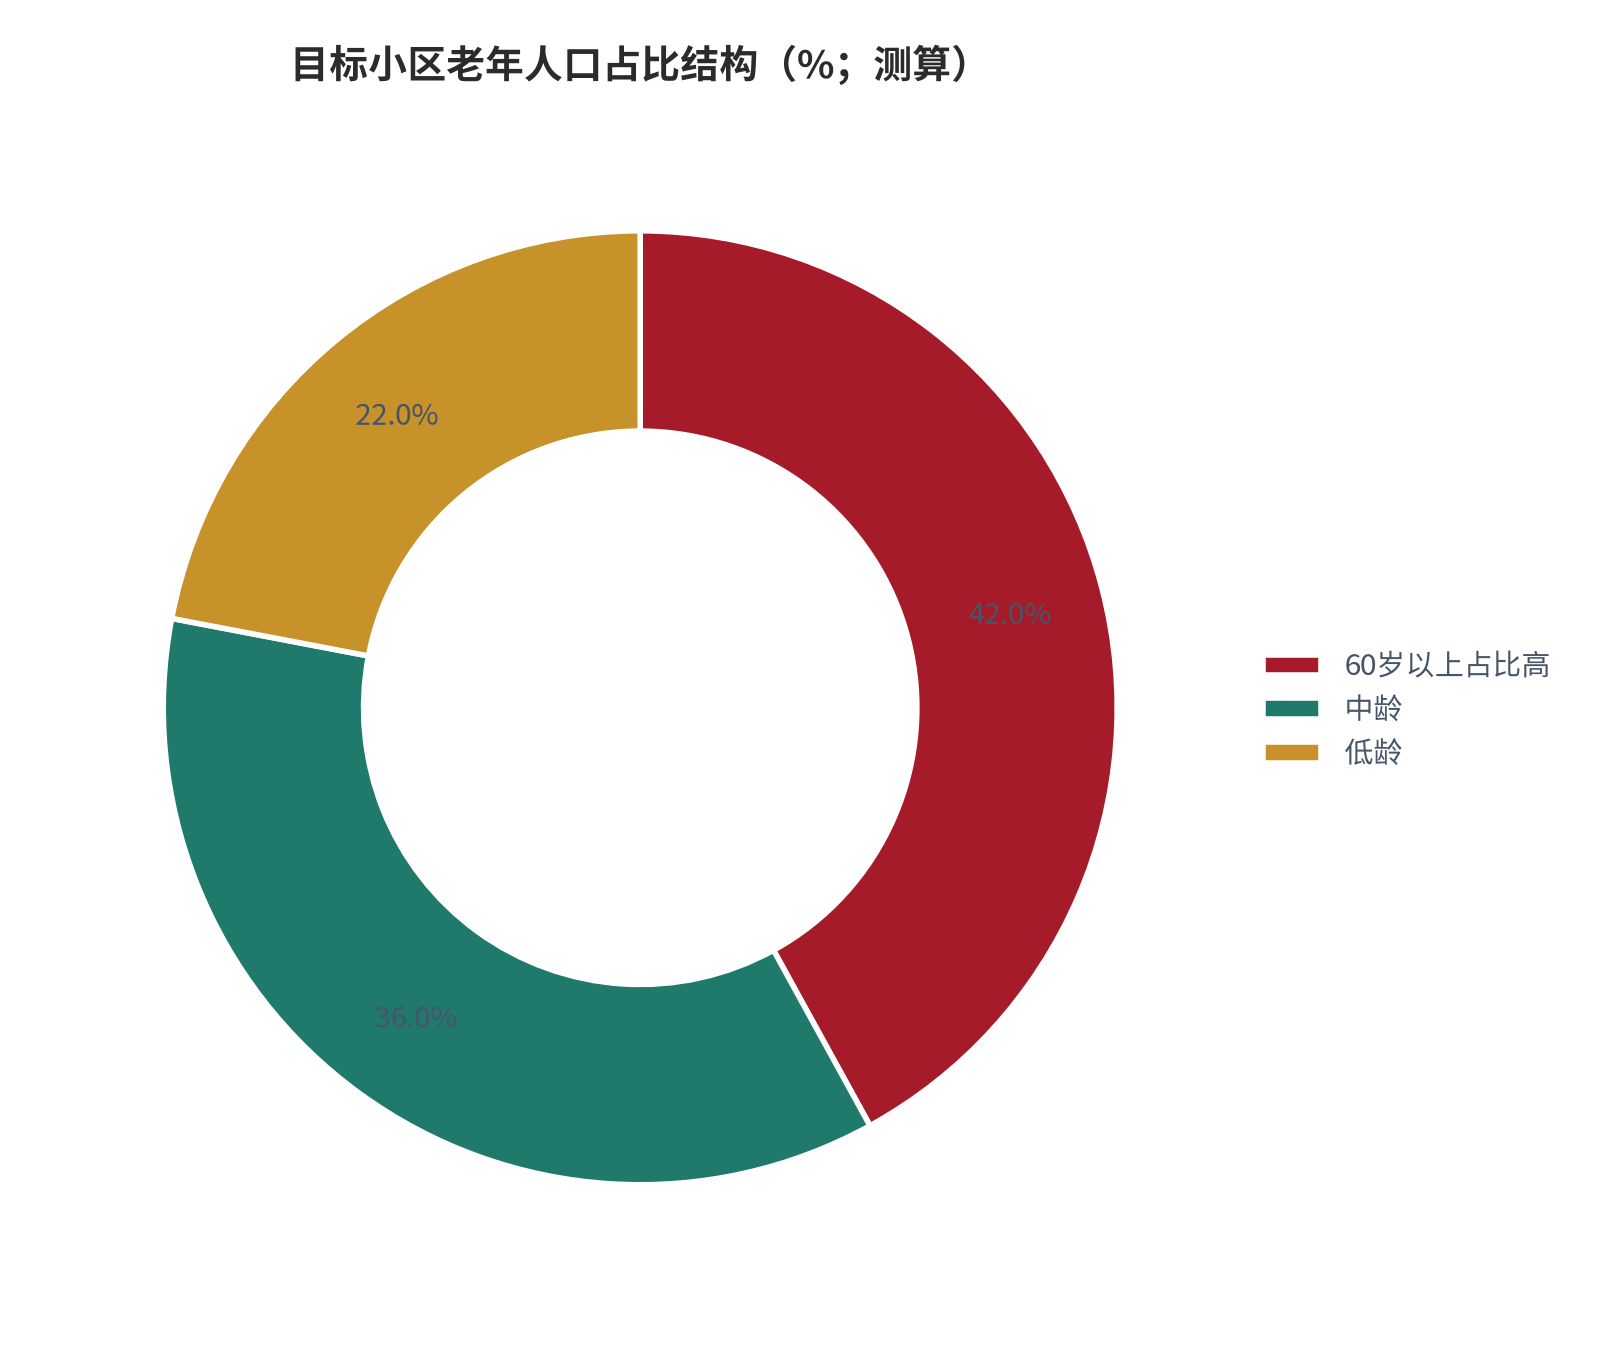
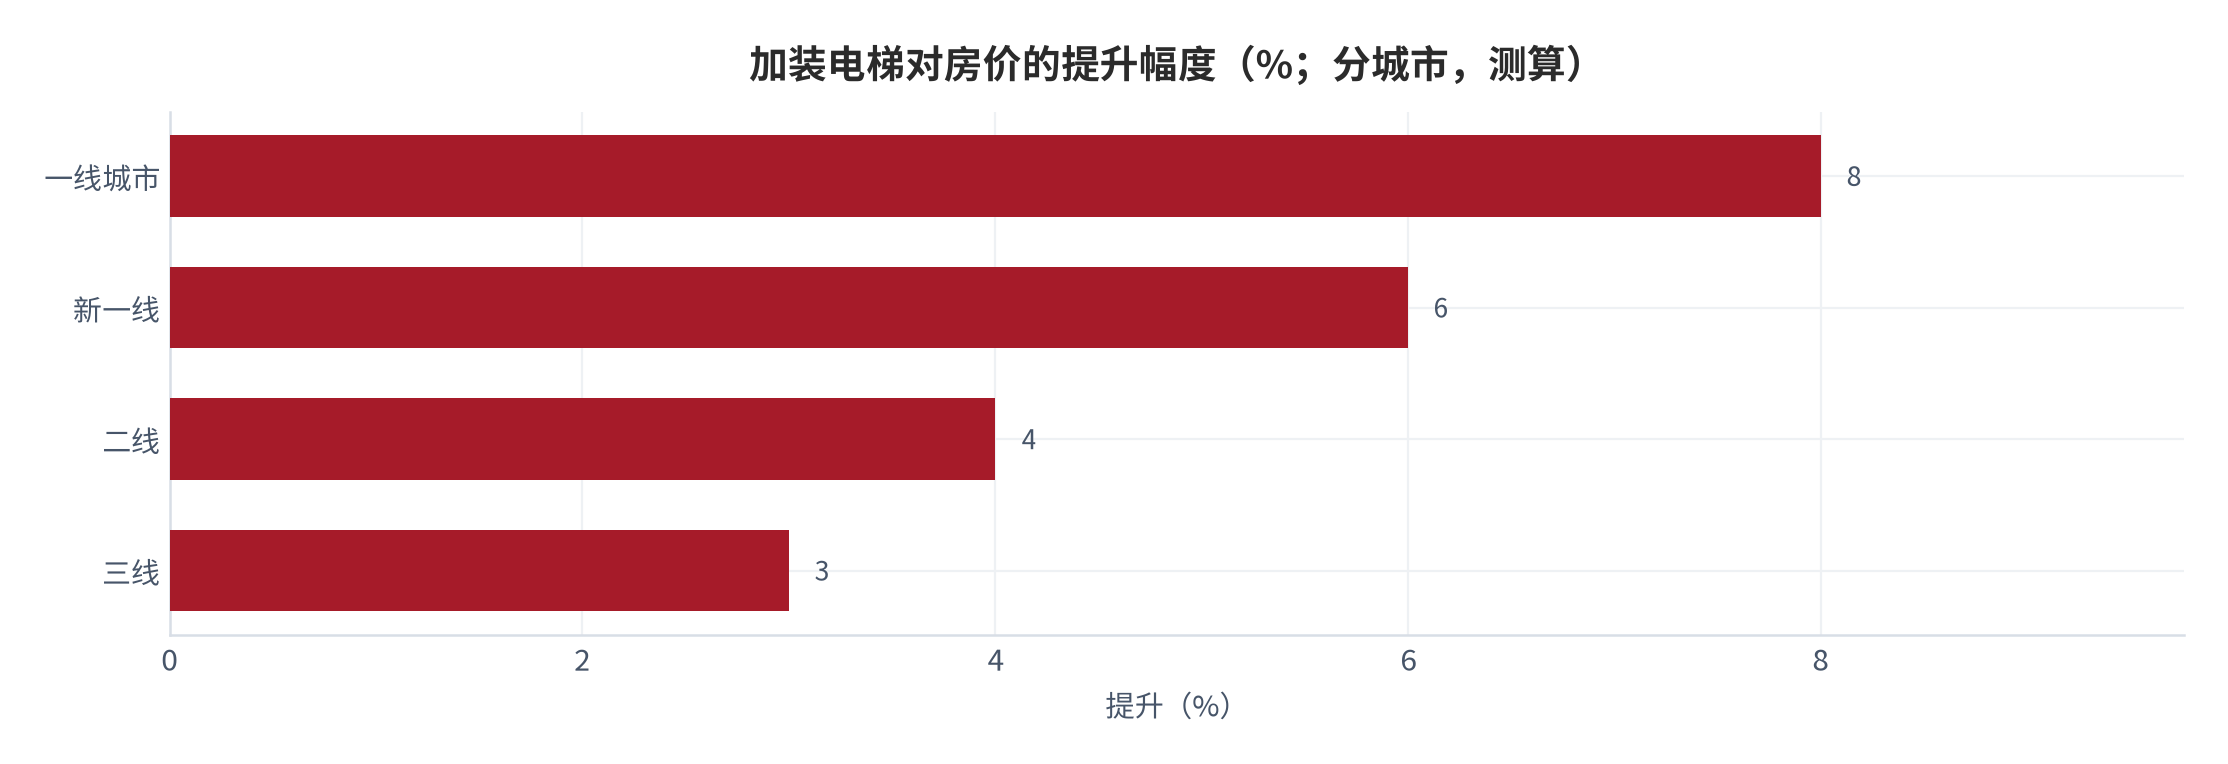
这意味着加装电梯的需求在「老城核心区 + 高房价」组合下最旺:老年住户多、房价高使高层愿意出资。这也解释了为何一线城市加装率领先——需求与支付能力同向。
08政策补贴与公积金提取
政策是加装率的外部杠杆。多地单部财政补贴约 10 万元,广州等城市达 20 万元 [7];公积金提取加装电梯的政策在越来越多城市落地 [10],把「沉睡账户」变成「加装本金」。补贴与公积金的双松,是近三年加装率跃升的主因(测算 [5][7])。
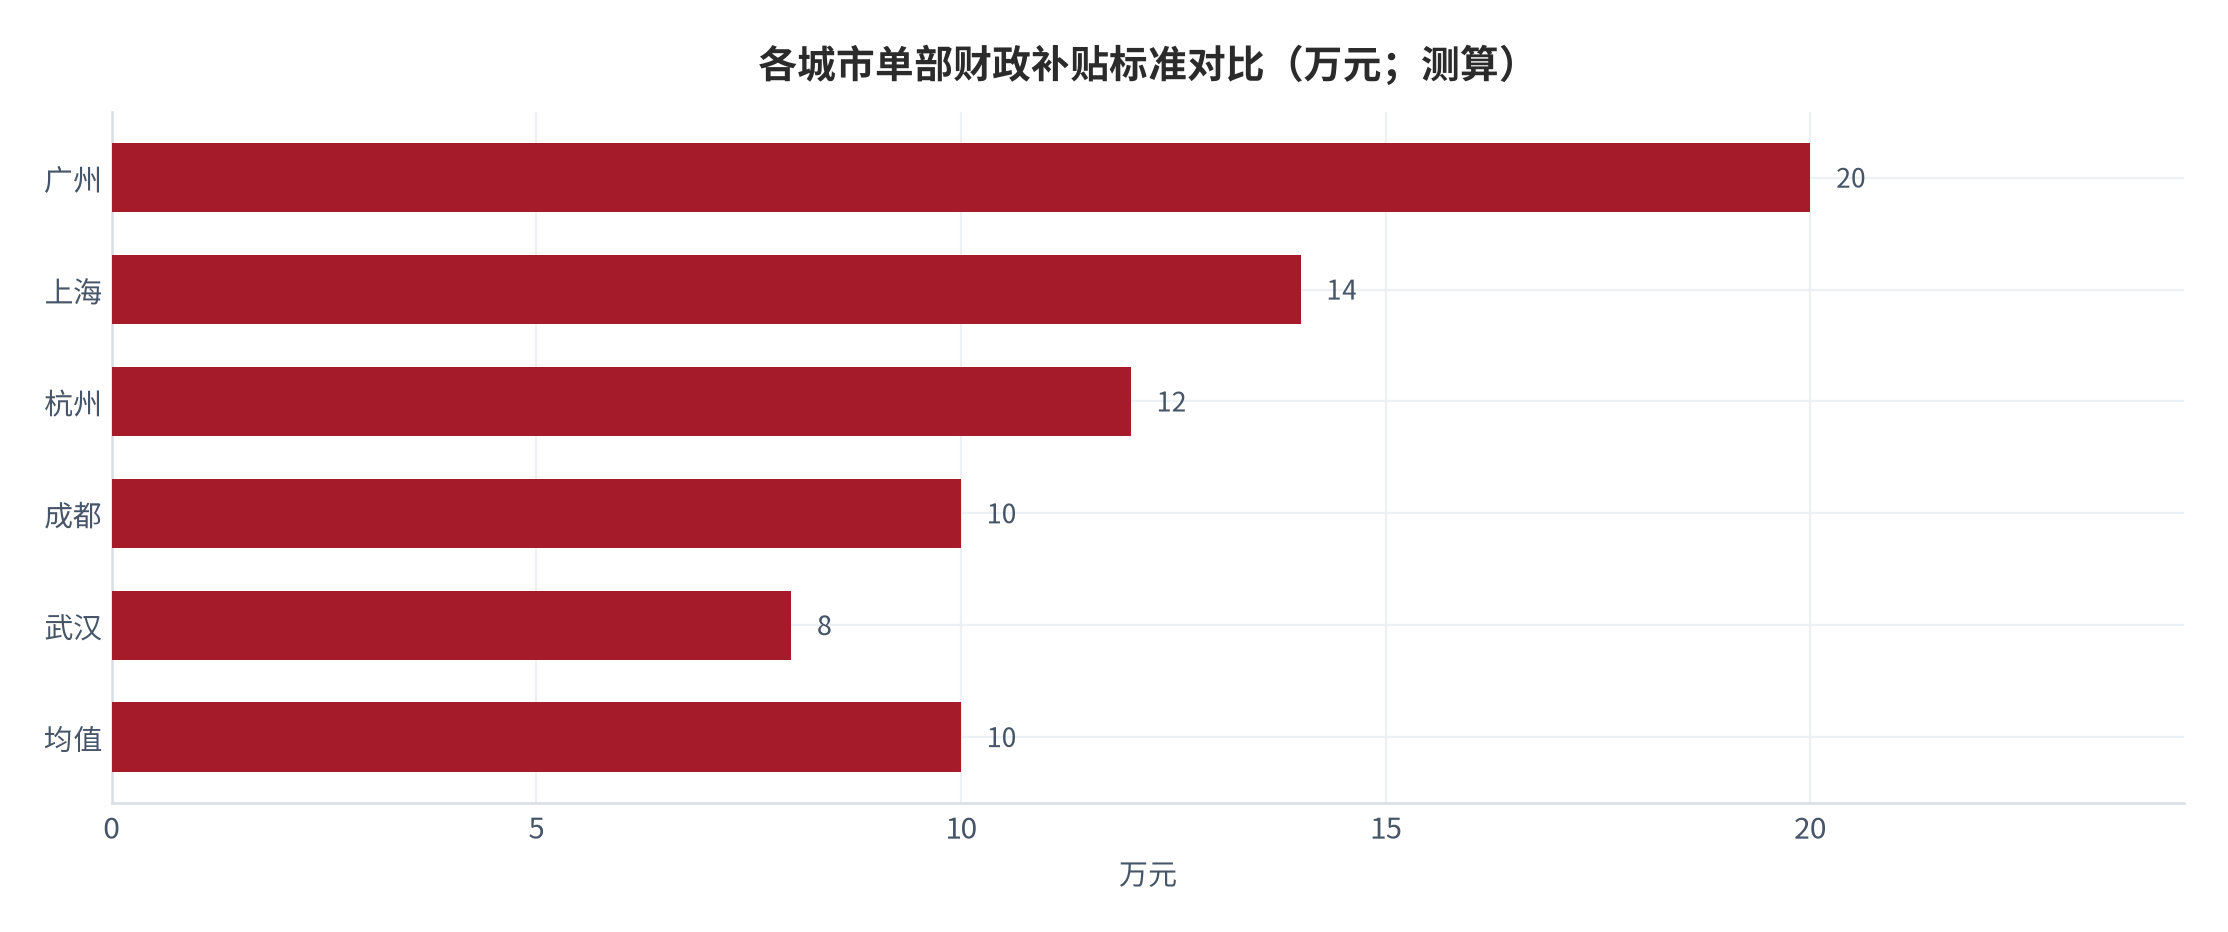
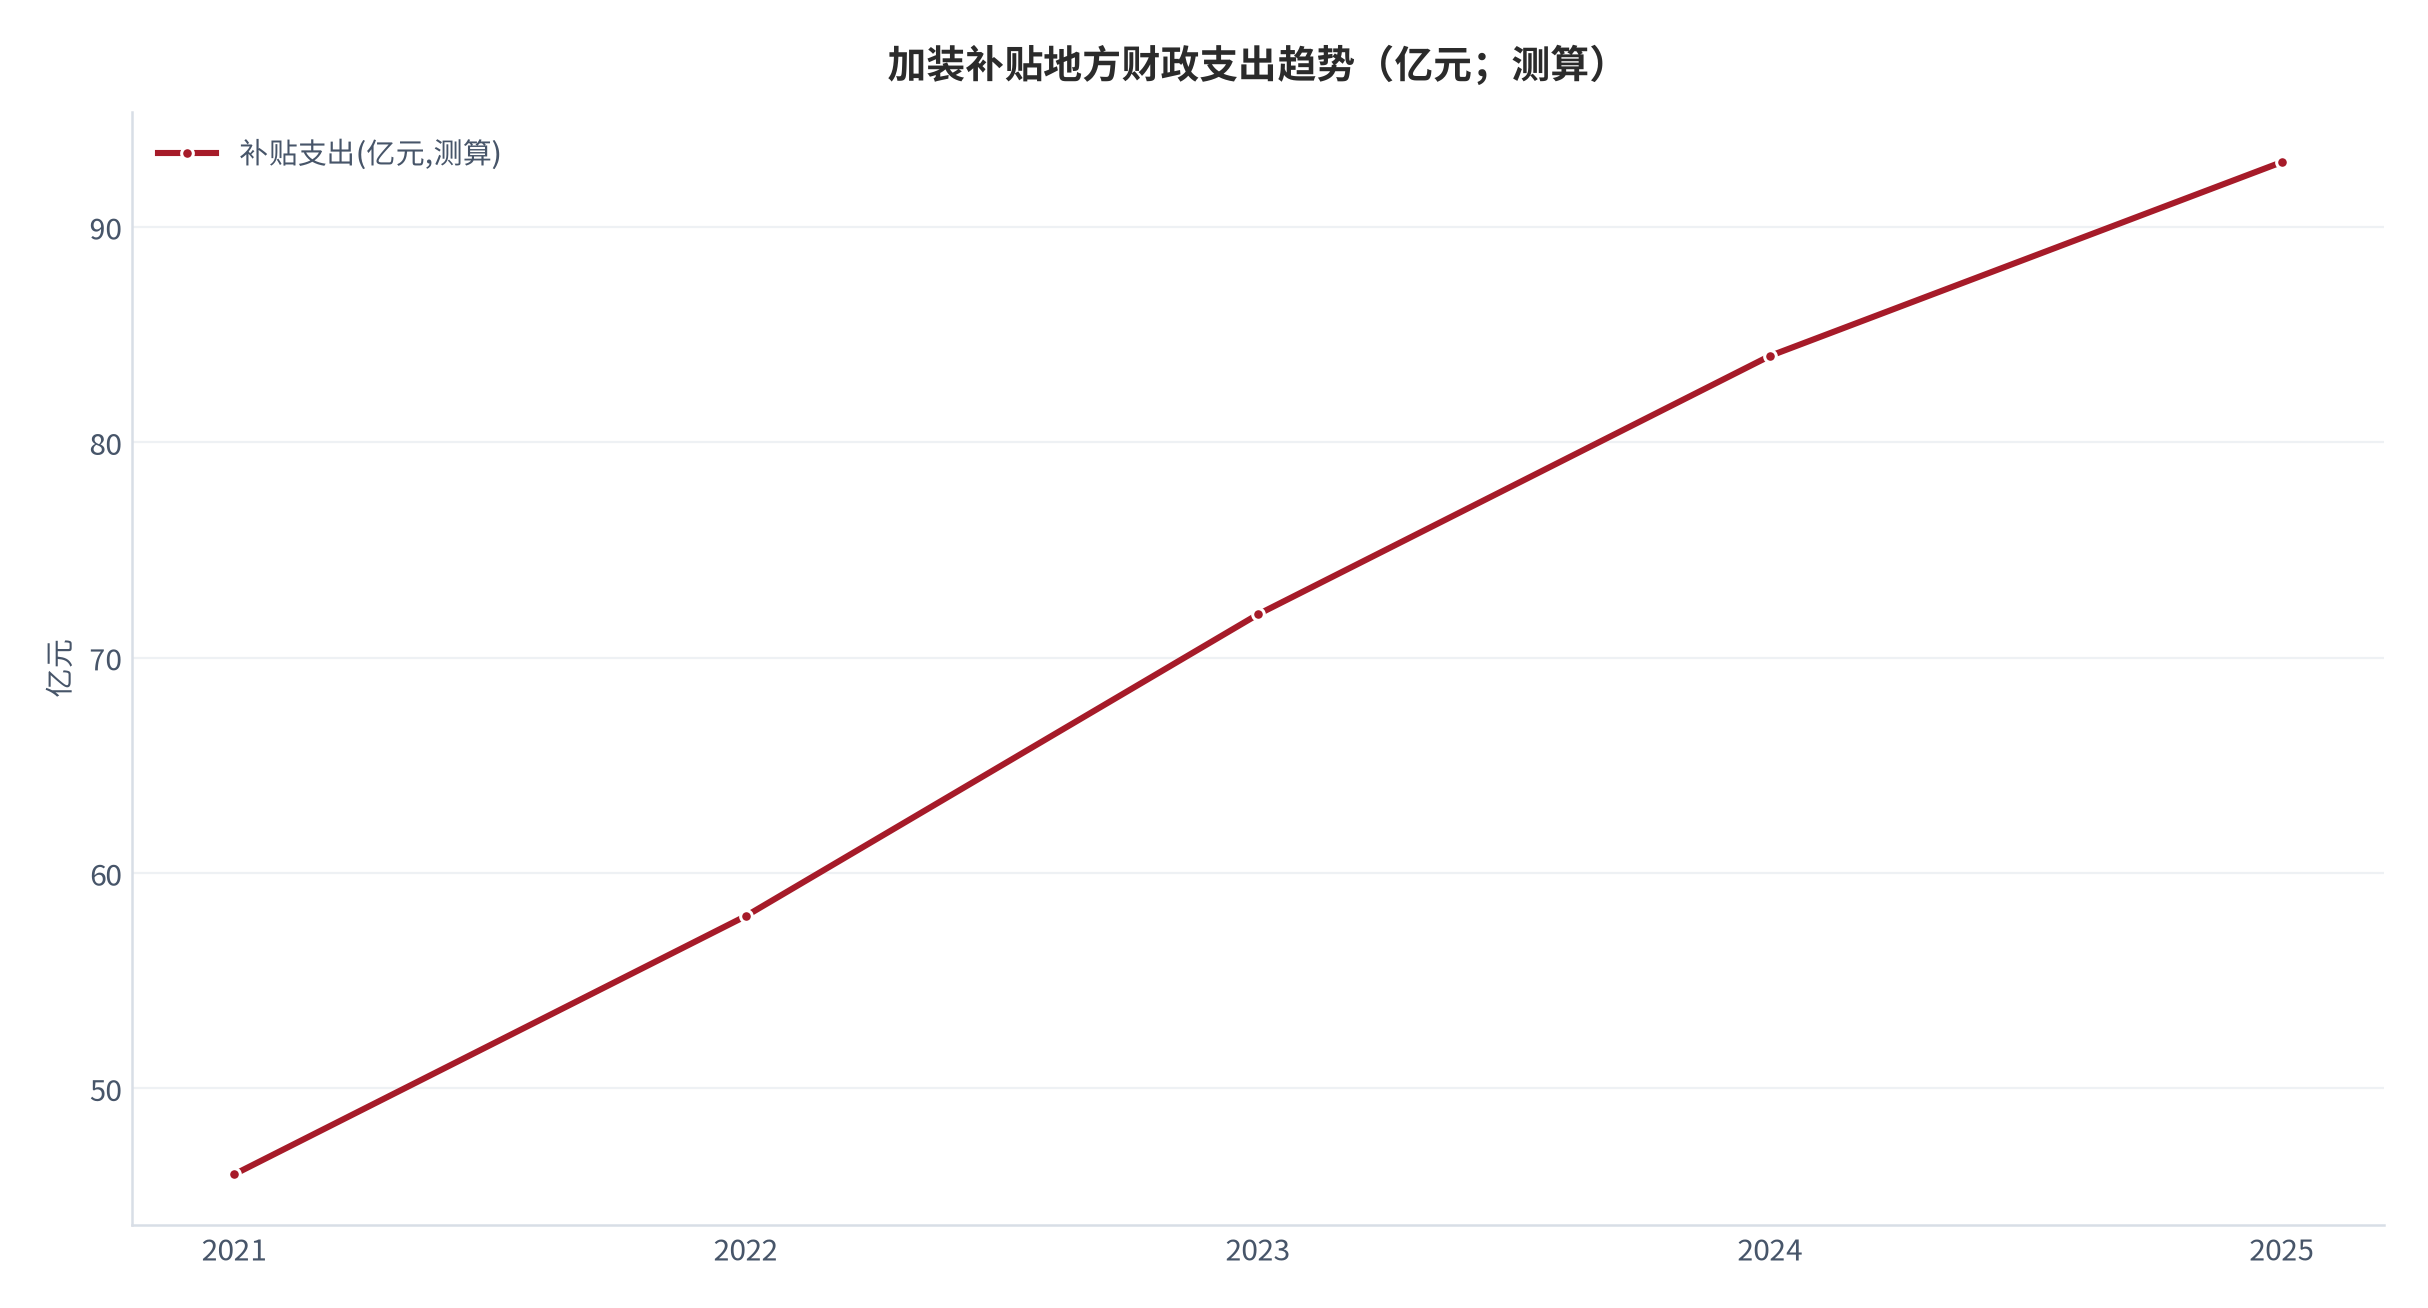
但补贴的财政可持续性存疑:若加装全面铺开,地方财政年支出将快速放大(测算 [3][4])。更可持续的路径是「补贴退坡 + 公积金常态化 + 企业代建分期」,让居民逐步成为出资主体,政府只托底困难群体。这也考验各地的政策节奏。央视网对多地推进情况的跟踪表明,补贴与公积金双松是加装率跃升的直接推手 [17]。
09量化测算:三情景与二维敏感性
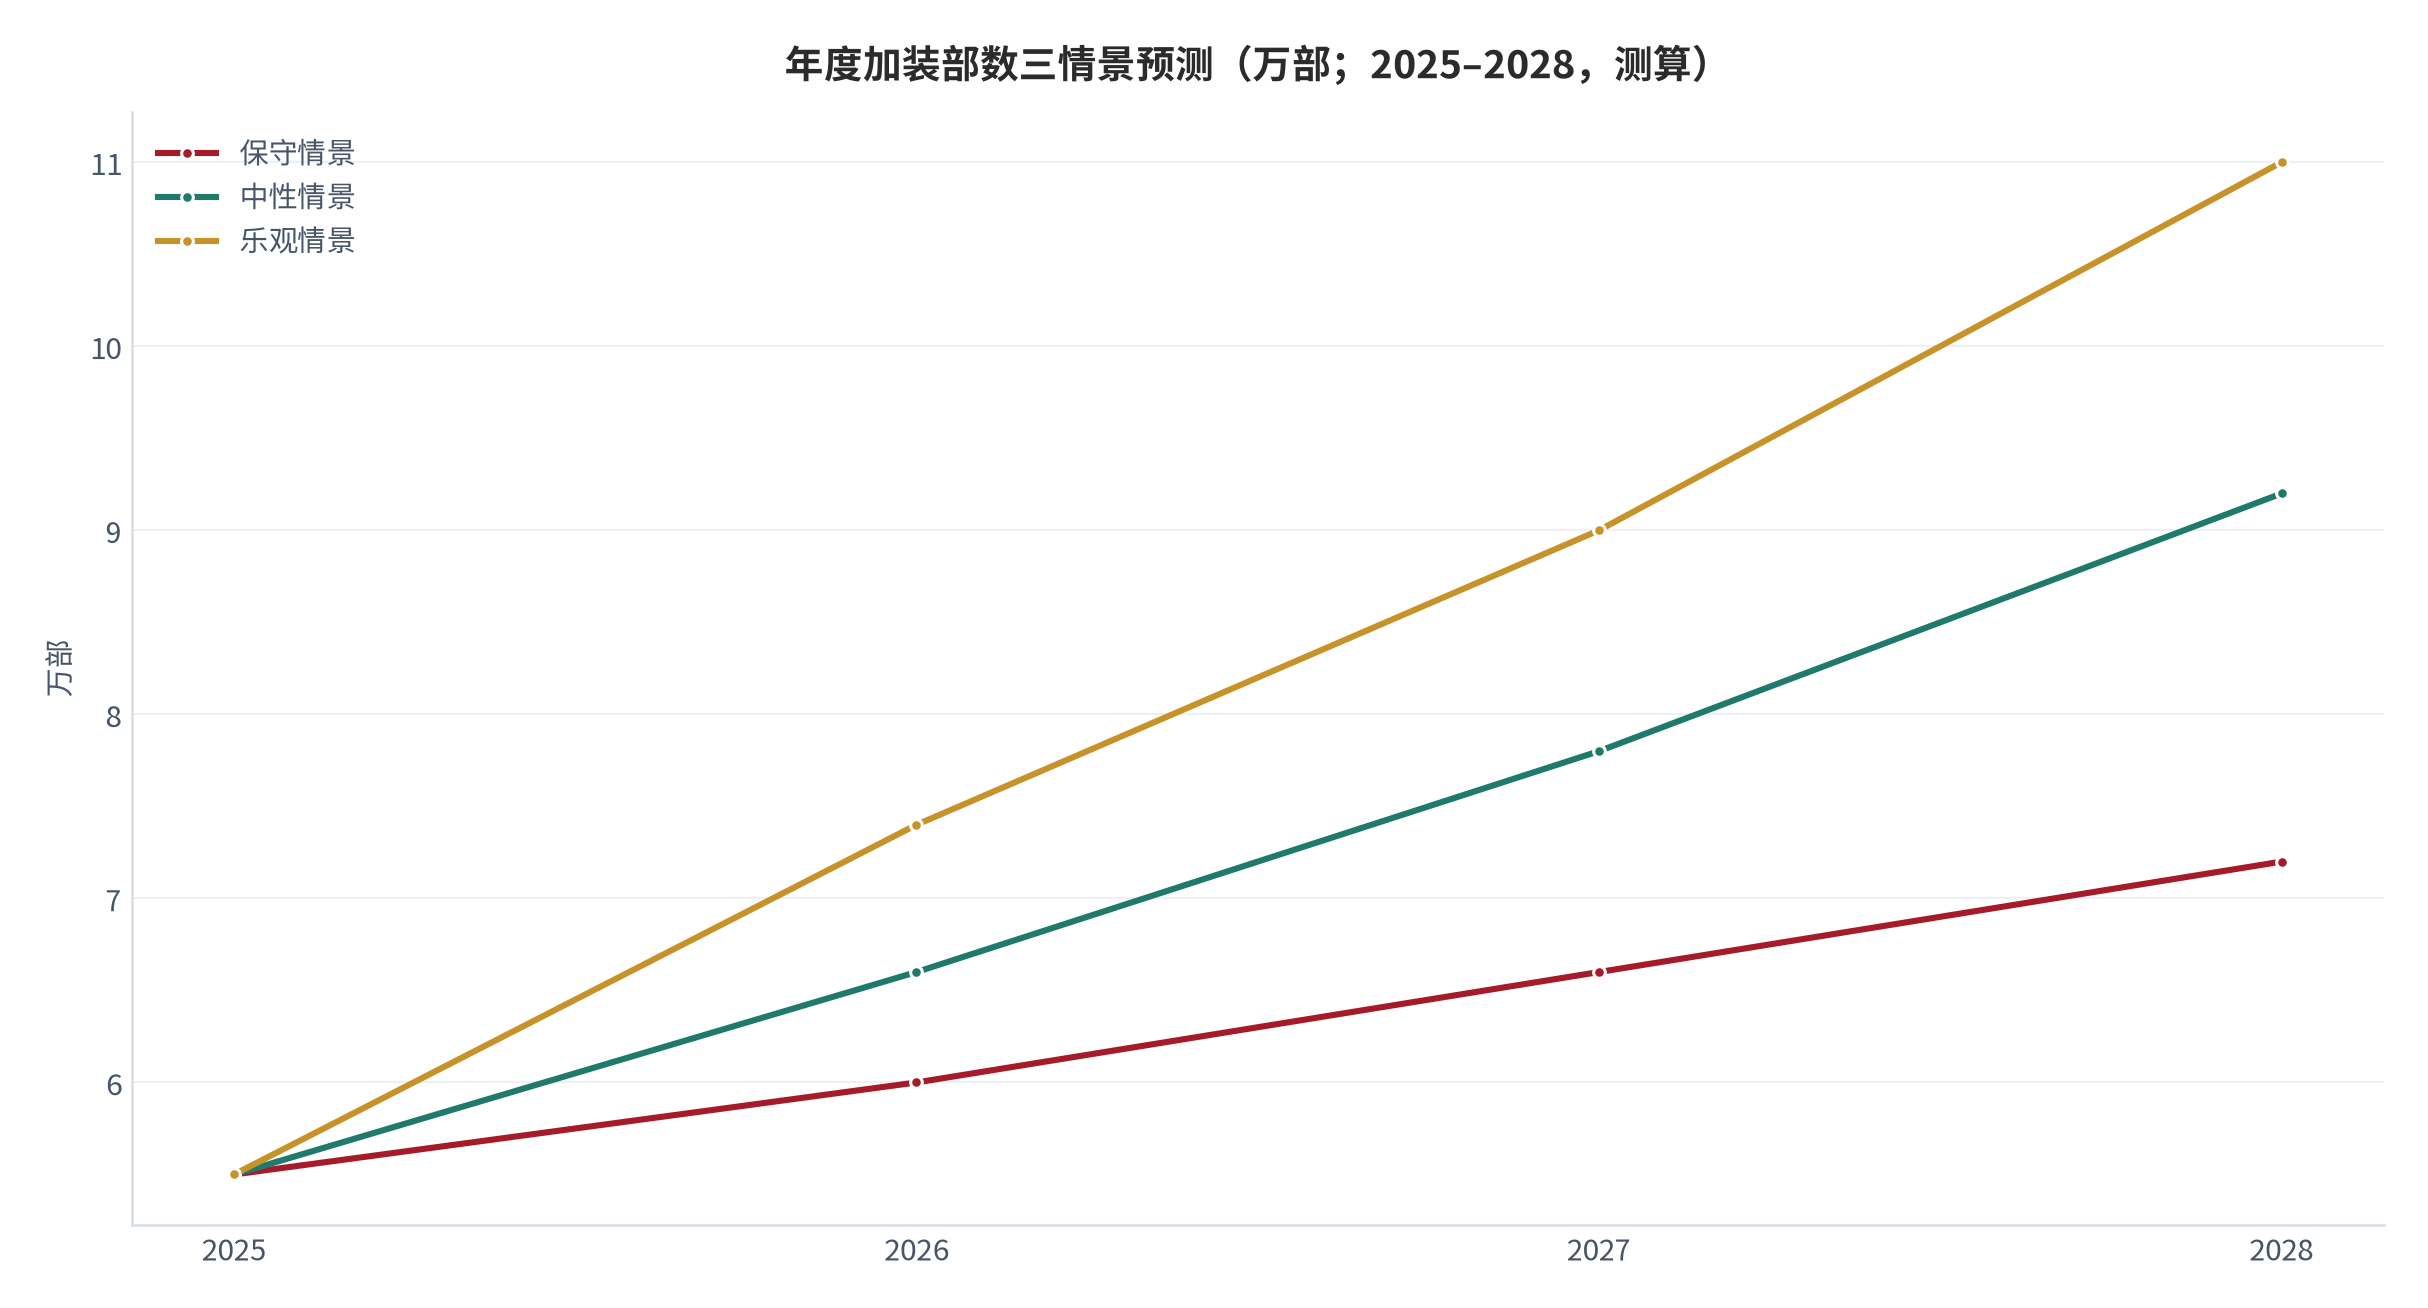
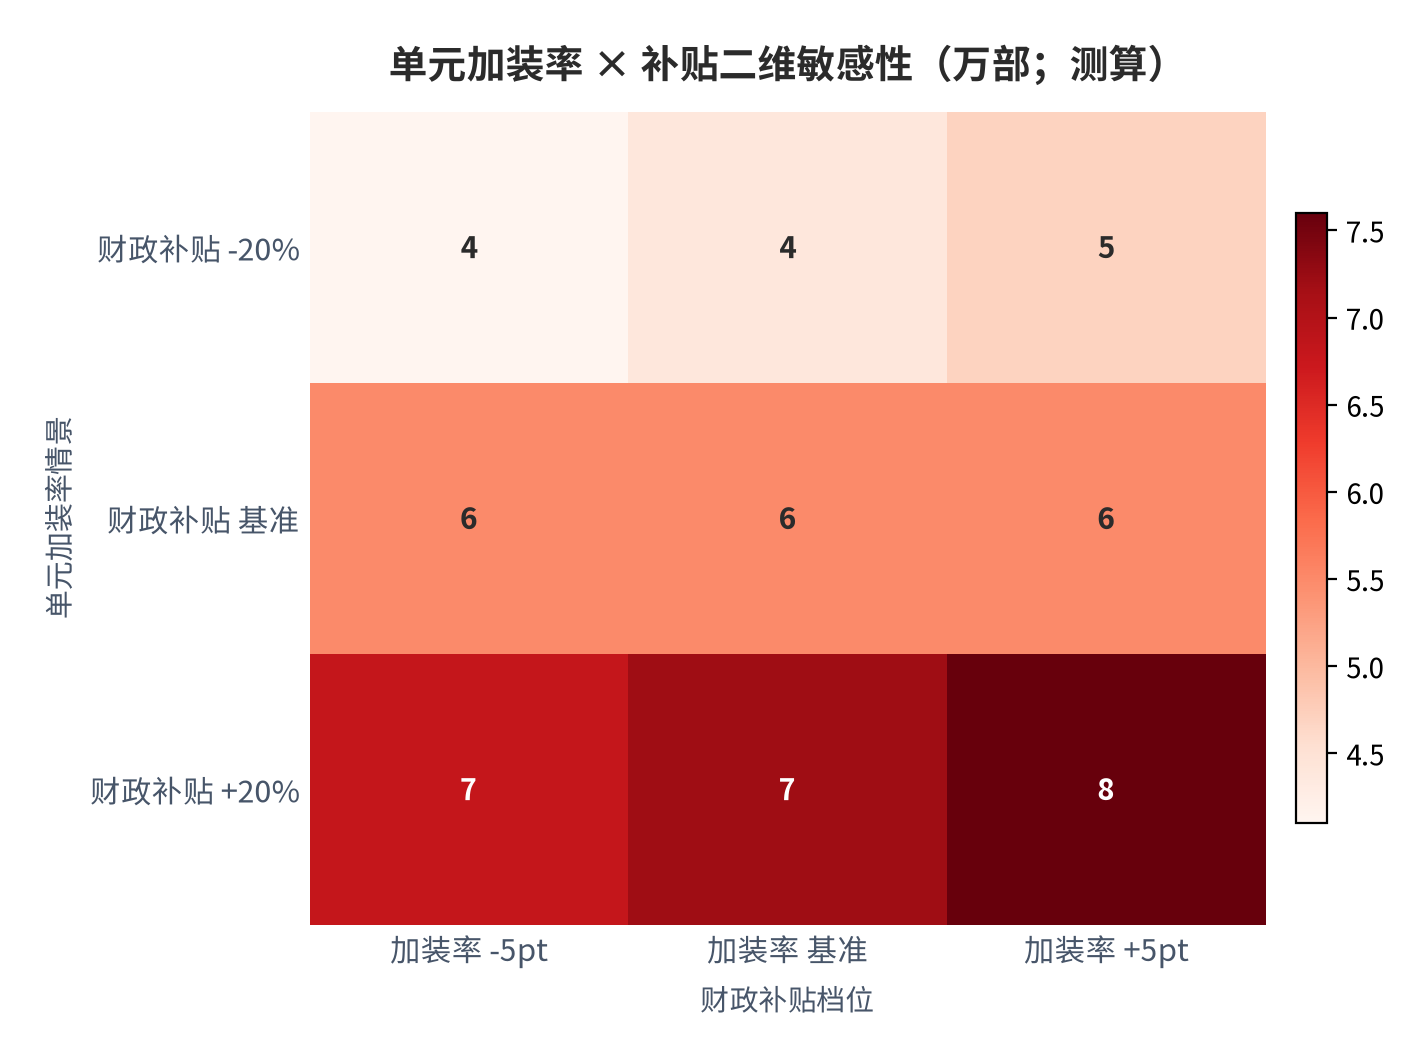
测算框架:年度加装部数 = 应加装单元 × 单元加装率 × 政策转化系数。应加装单元取存量多层住宅口径(测算 [1]),单元加装率中性取 70% [5],政策转化系数取补贴与公积金松紧(测算 [7][10])。
| 参数 | 保守 | 中性 | 乐观 | 外部锚 |
|---|---|---|---|---|
| 单元加装率 | 45% | 70% | 85% | 抽样 [5] |
| 财政补贴(万元) | 6 | 10 | 16 | 各地标准 [7] |
| 公积金提取 | 部分 | 多数 | 全面 | 政策 [10] |
| 回收周期(年) | 20 | 15 | 12 | 房价溢价 [12] |
二维敏感性显示:在应加装单元固定时,单元加装率每升 10 个百分点或补贴每升 5 万元,年度加装部数提升约 12%–18%(测算)。加装率弹性大于补贴弹性——再次印证「分摊机制」比「掏钱多少」更关键。
10推进结构与运营机制
加装电梯不是卖设备,而是「协调 + 代建 + 运维」三合一的服务链。街道牵头、业委会执行、电梯企业代建、物业接管运维,四方的权责切分决定一门生意的周转率。协调环节最耗人,往往占项目周期的一半以上(调研口径 [6])。
| 环节 | 主导方 | 周期占比 | 利润点 |
|---|---|---|---|
| 意愿征集与表决 | 街道 / 业委会 | 35% | 低(服务) |
| 设计与审批 | 电梯企业 | 20% | 中 |
| 施工与安装 | 电梯企业 | 25% | 高(设备) |
| 运维与年检 | 物业 / 维保 | 20% | 持续(年费) |
代建模式正在替代「居民自建」:电梯企业以「统一代建 + 分期付款 + 后续维保」打包,把居民的多次决策压缩成一次签约,显著提升推进效率(企业口径 [8])。但代建也带来「总包加价」风险,居民需在设备价透明上把关。
| 推进模式 | 协调成本 | 居民体验 | 可持续性 |
|---|---|---|---|
| 居民自建 | 高 | 差 | 弱 |
| 街道牵头代建 | 中 | 中 | 中 |
| 企业总包代建 | 低 | 好 | 强(含维保) |
运维外包是利润的第二曲线。单部年维保 + 电费 + 年检约 1.2–2.0 万元(测算 [9]),若能绑定 5 年以上合同,电梯企业在设备利润之外获得稳定现金流——这与 SaaS 的「一次性 + 订阅」逻辑同源。运维质量也因此成为企业口碑的分水岭。
物业服务企业是运维落地的关键。老旧小区物业薄弱,装梯后维保主体不清易扯皮(协会口径 [9]);强物业小区则顺畅。这提示:加装率的长期质量,取决于「有没有能接住运维的物业」,而非「有没有装成梯」。
资金闭环还有公积金与维修基金的入口。公积金提取加装电梯在多地落地 [10],维修基金可用于运维,把「居民现金」与「账户余额」打通,降低当期自筹压力。政策越打通,推进越顺——这是比单次补贴更可持续的杠杆。
纠纷调解机制决定社会成本。低层反对引发的诉讼中,法院多按「双三分之二 + 合理补偿」裁量(报道口径 [13]);成熟的街道调解员能把诉讼化解在前期,节约的司法与社会成本远超调解员工资。这正是「软基础设施」的价值。
从治理视角看,清华大学的城市更新研究强调,加装电梯本质是社区公共决策,协调成本取决于业委会与街道的治理能力,而非单纯资金 [11];世界银行的国际经验也显示,适老化改造的可持续靠「居民付费 + 公共托底」组合,而非政府全包 [14]。艾瑞对社区生活服务的研究则提示,装梯后衍生的运维与适老服务是比一次性工程更大的市场 [16]。
小结:加装电梯的生意在「协调效率 × 代建能力 × 运维绑定」三项的乘积。单卖设备的利润薄且不可持续,做成「代建 + 运维订阅」的服务链,才是一门随老龄化长期放量的慢生意。
11风险提示
以下风险与正文判断一一对应,按「自身经营—行业结构—政策外部」三类列示:
- (一)补贴退坡致需求回落
- (二)低层反对引发项目流产
- (三)维保质量与安全事故
- (四)代建总包加价争议
- (五)房价下行削弱高层出资意愿
- (六)维修基金与公积金政策收紧
对号入座:(一)对应第八章补贴可持续性 [7];(二)对应第五、六章分摊博弈 [6][13];(三)对应第七章运维 [9];(四)对应第十章代建 [8];(五)对应第七章房价弹性 [12];(六)对应第八章公积金提取 [10]。
12结论与观察指标
结论一:加装电梯的经济性不差,差在分摊机制——单元加装率(70% 中性 [5])与筹资结构(补贴 + 公积金 [7][10])的乘积决定真实可行性。结论二:低层外部性内部化(一次性补偿)比纯楼层系数更能破解僵局 [6][13]。结论三:生意在「代建 + 运维订阅」的服务链,而非单卖设备 [8][9]。
建议持续跟踪五个观察指标,作为上述判断的验证锚点:
- 年度加装部数 [5](验证需求,证伪线低于 45% 加装率);
- 各地补贴标准 [7](验证政策杠杆);
- 公积金提取规模 [10](验证资金闭环);
- 房价溢价幅度 [12](验证高层出资意愿);
- 代建渗透率 [8](验证推进效率,证伪线低于 30%)。
A数据来源与证据表
B证明链台账
本报告共设七条可证伪链,覆盖推进瓶颈、补贴杠杆、分摊博弈、补偿机制、回收周期、加装率弹性与增长主轴。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件。
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 推进慢主因是分摊博弈 | 加装率 70% 剩 30% 卡低层 [5][6] | 加装部数、单元率 [5] | 造价涨 50% 且部数负增 | [T2]+测算 |
| 链 2(第四章) | 补贴+公积金提升加装率 | 先发城市补贴高率 70% [5][7][10] | 补贴标准、公积金 [7][10] | 补贴翻倍仍低于 40% | [T1]+测算 |
| 链 3(第五章) | 低层补偿破解僵局 | 低层占比 40% 不受益 [6] | 补偿条款案例 [13] | 补偿后率无提升 | [T3]+测算 |
| 链 4(第六章) | 回收期约 15 年 | 房价溢价 3%–8% [12] | 房价溢价、租金 [12] | 溢价消失周期超 25 年 | [T2]+测算 |
| 链 5(第七章) | 老龄+高房价需求最旺 | 老龄上行 [2]、溢价敏感 [12] | 老龄占比、房价 [2][12] | 高能级城市率反降 | [T1]+测算 |
| 链 6(第九章) | 加装率弹性大于补贴 | 率升 10pct 带部数 +12%~18% | 加装率、补贴 [5][7] | 补贴翻倍率仍<45% | [T2]+测算 |
| 链 7(第十章) | 代建+运维是利润池 | 代建渗透高率领先 [8] | 代建渗透、维保合同 [8][9] | 代建渗透<30% 且率降 | [T3]+测算 |
C数据档次说明
本报告所有关键数据均按四档标注数据来源档次,以区分证据强度与可复核性:
- [T1] 一手或官方口径:住建部、统计局与地方政府正式发布,可直接复核;
- [T2] 机构二手口径:协会与研究机构整理数据,口径可能存在差异;
- [T3] 媒体转引口径:媒体报道或企业宣传口径,未经独立审计,仅作参考;
- [缺口] 数据缺口:无法获得可靠来源的数据,本报告一律降级为定性讨论或不写。
所有标注「测算」的数字,均为本报告基于外部锚参数推算的结果,推算公式与参数取值在正文中逐项给出;测算值与外部锚存在偏差时,均在正文标注对账结果。不同机构因统计口径差异,同一指标可能存在数值差异,以原始报告口径为准。
评论(0)