
基本信息
阅读时间:约 12 分钟
字数:约 4993 字
摘要:已经花掉、再也收不回的钱与时间,正在悄悄替换你的决策参照系。本文用 STOP 止损框架拆解不可回收投入的识别与退出,含心理机制、识别信号、度量指标与真实案例,帮你在主动选择下决定继续还是收尾。
全文语音
中文
English
日本語
한국어
专业分析:不可回收投入是怎样劫持你的决策
先把量级摆出来。据行为经济学公开文献里的经典对照实验口径(Arkes 与 Blumer 在一九八五年围绕“沉没成本效应”的系列研究),当一个人已经投入一笔无法收回的资源后,多数受试者会倾向于继续一个前景明显为负的选择;在不同实验设定中,选择“继续追加”的比例常落在六成上下。这里给出的是公开文献的示意量级,用来说明这个现象的普遍性,而不是精确统计值。换句话说,决定项目该不该继续的,往往不是未来能拿到什么,而是过去已经付出去什么。
“不可回收投入”是我们要盯住的那个变量。它指一旦付出、无论后续如何决策都收不回来的资源:已经花掉的钱、已经流逝的时间、已经公开承诺过的身份。它的危险不在于金额大小,而在于它悄悄替换了决策的参照系——你不再比较“继续做”和“现在停”的未来结果,而是比较“继续做”和“承认前面白做了”。后者带着面子与自我怀疑的成本,于是天平被压歪。
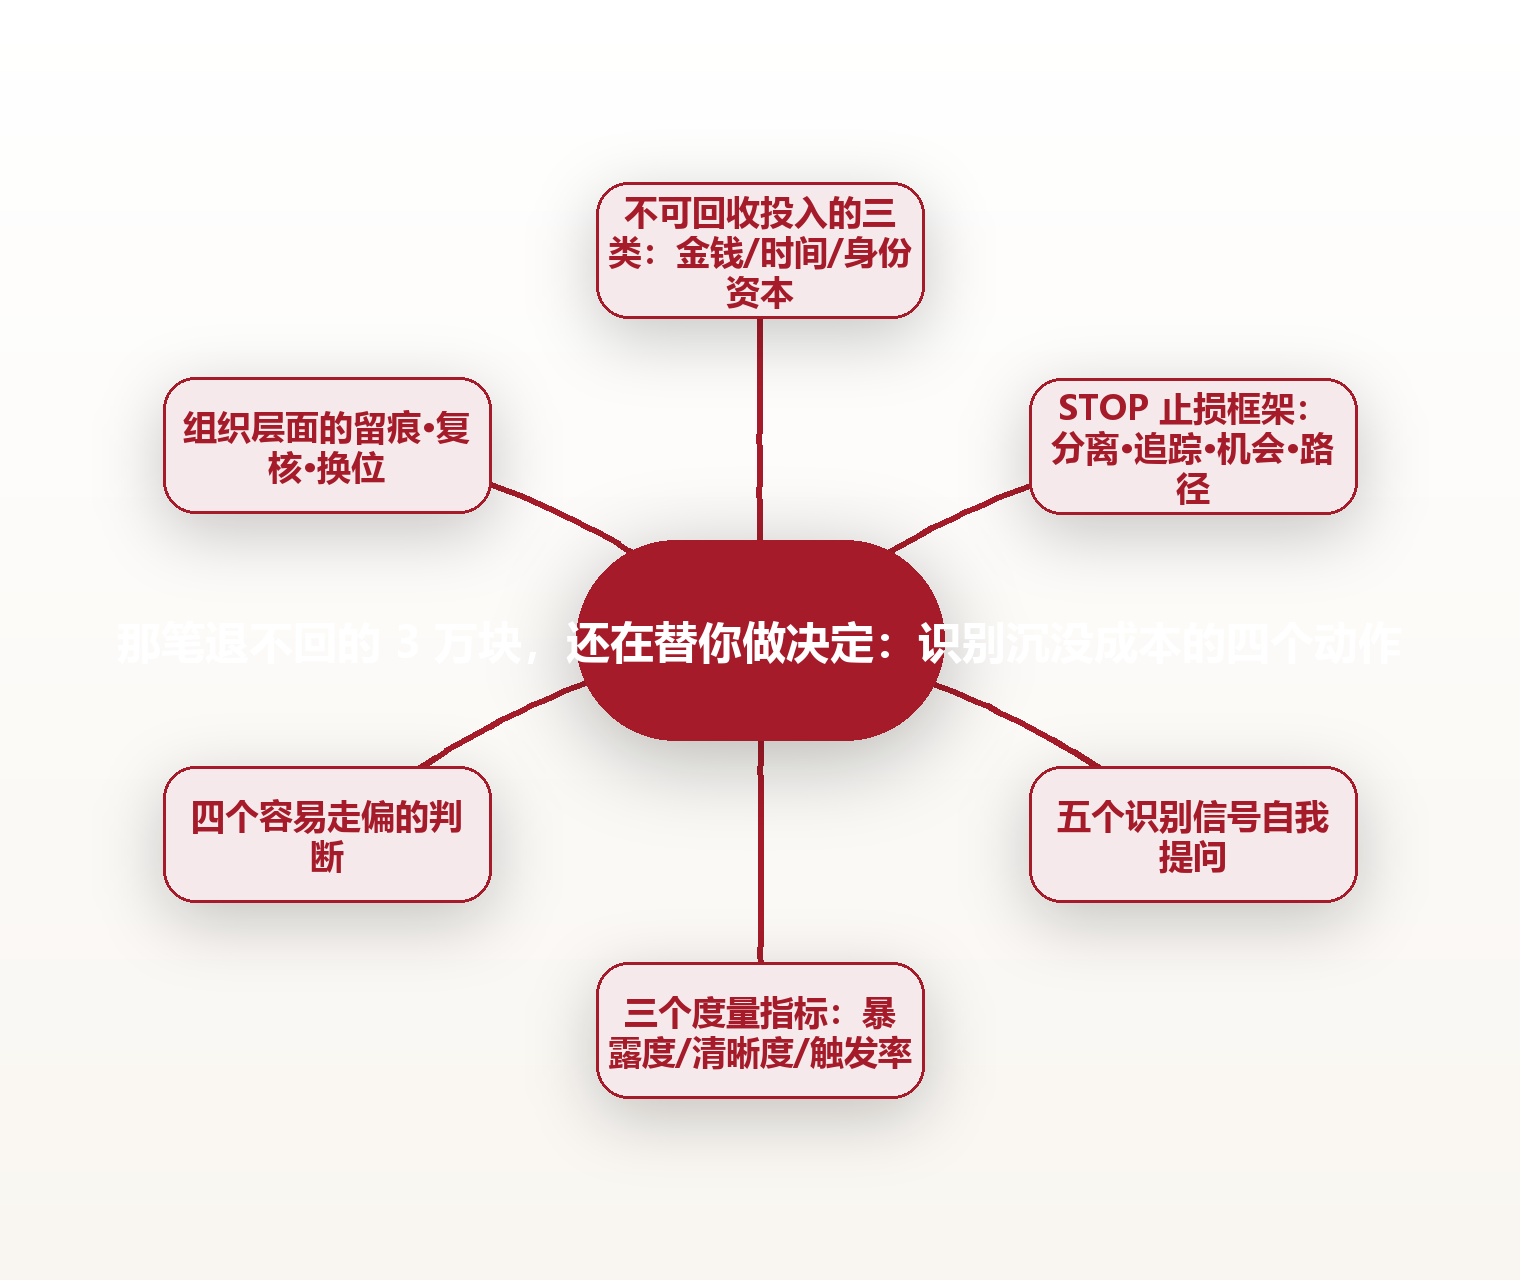
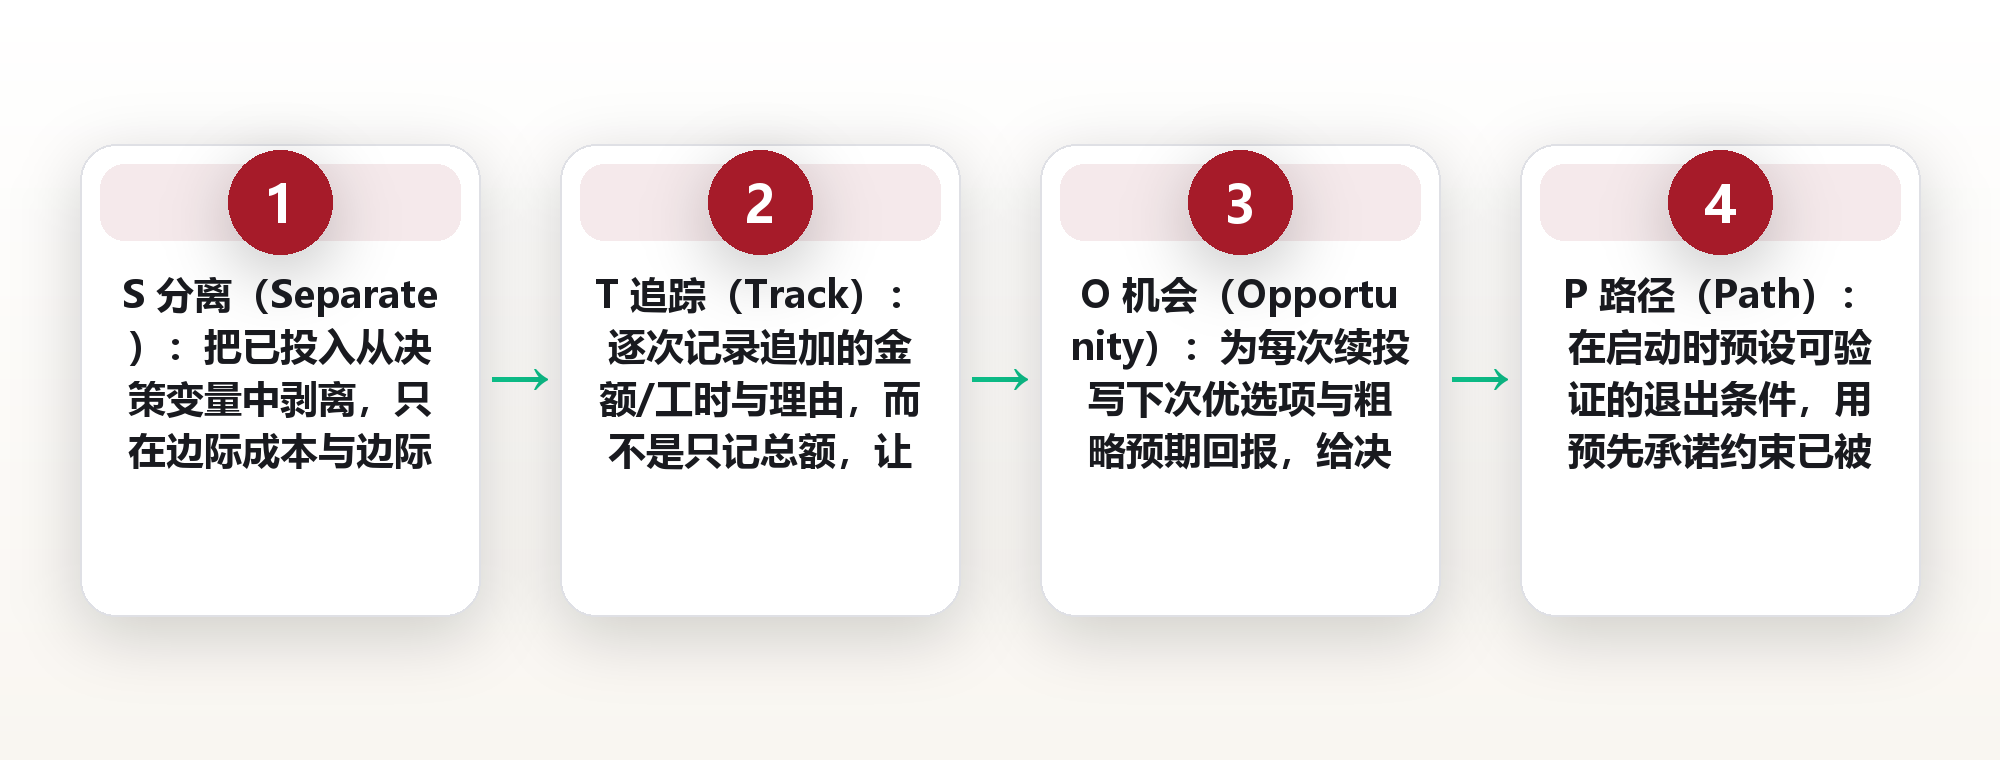
为了让识别变得可操作,我把散落的方法收拢成一个命名框架:STOP 止损框架。S(Separate)分离——把“已投入”从决策变量中剥离,只看边际成本与边际收益;T(Track)追踪——记录每一次追加投入的金额、时间与理由,而不是只记总额;O(Opportunity)机会——计算这笔资源若是投向次优选项能拿到的最好回报;P(Path)路径——为每个重要决定预设一条写下来的退出条件。四个字母对应四个动作,缺一个,识别就会退回“凭感觉”。
真实可辨识的经典案例是协和客机。上世纪六七十年代,英国与法国政府在这个超音速客机项目上持续追加巨额公共投入,即便商业测算早已显示市场需求难以支撑成本,双方仍因“已经投入这么多、不能半途而废”而不断加码。这个案例后来被直接命名为“协和谬误”,成为沉没成本影响公共决策的标志性样本。它说明沉没成本不只发生在个人钱包里,也发生在会议室与预算表上。
把识别变成数字,需要至少一个可度量的指标。建议从“沉没成本暴露度”开始:用一段时间内已经确认不可回收的投入,除以同期你真正可支配的总资源(可支配现金与可自由分配的工作时间)。这个比值越高,你在该领域被过去绑架的概率越大。它不属于精确科学,而是一个让你在模糊感受之外,多一个可追踪刻度的工具。
落到执行,第一步永远是写下来:为当前最纠结的那个决定,列出一张“已投入清单”,逐项标注“可回收”或“不可回收”。只有当清单里“不可回收”的部分被单独圈出来,STOP 框架才有发挥的空间。后面几章会把这张清单拆开,分别讲机制、识别信号、落地步骤、案例与组织层面的治理。
心理机制:为什么“已经花了”比“将能得到”更有力
沉没成本之所以顽固,第一层来自损失厌恶。心理学里被反复验证的一条规律是:同等金额的损失带来的痛感,通常强于获得的愉悦。认赔意味着亲手确认一笔损失,而继续投入则把这个确认推迟到未来——哪怕代价更高,当下的心理舒适度却更好。人往往选择“更舒服的当下”,而不是“更划算的总和”。
第二层是承诺与一致性。一旦你在公开场合说过“我要把这个做成第一”,或者已经把身份押在某个方向上,停下来就等于自我否定。行为研究者 Robert Cialdini 归纳的影响力原则里,“承诺与一致”被列为最稳定的推力之一:人会努力让后续行为与自己先前的公开表态保持一致,哪怕先前的表态已经不再划算。
第三层是自我认同的黏合。很多不可回收投入并非钱,而是“我是谁”。一个读了三年却并不喜欢的专业、一份做了八年的岗位、一段已经变质的合伙关系——停下不只是换选项,更像是在否定曾经的自己。这也是为什么沉没成本在职业与关系里,往往比在投资里更难切断。
看清这三层机制,本身就有用。它提醒你:真正的对手不是那笔钱,而是想回避“认赔”这一刻的本能。承认这一点,是 STOP 框架里 S(分离)能够被执行的前提——你没法把已投入从变量里剥离,除非你先承认自己在逃避的到底是什么。
三类典型不可回收投入:金钱、时间与身份资本
第一类是金钱,也最好辨认。已支付的定金、已经报废的设备折旧、投进去再无退路的营销费用,都是典型的不可回收项。它的特点是边界清晰,难在处理情绪:金额越大,越容易触发“都花到这份上了”的自我说服。应对的诀窍是把它当会计问题而非道德问题——沉没就是沉没,与“该不该继续”无关。
第二类是时间。时间比金钱更隐蔽,因为它不可见、无法结转、也无法转卖。一个产品经理为上线一个功能连续加班三个月,功能上线后数据持平,他最难接受的往往不是结果,而是“这三个月白干了”。但时间已经过去,继续与否只应取决于“接下来三个月值不值得”,前面的九十天在决策上应当视为零。
第三类是身份资本,最容易被忽略。把“资深”写进名片、把“连续创业者”挂在社交简介、把某个头衔当成自我价值的来源,都会抬高退出的心理价格。身份越公开,转身越贵。识别它有个简单动作:如果这个决定不涉及任何对外解释、没有人会知道,你还会做同样的选择吗?如果答案变了,说明身份资本正在替你做决定。
三类投入经常叠加出现,这也是它们破坏力的来源。一笔生意里同时压着钱、时间和“我终于做老板了”的身份,三者互相加固,让你越来越难说出“到此为止”。把它们分开列,正是为了让每一种投入各归各位,不再抱团放大。
识别信号:五个自我提问,分辨该继续还是该止损
提问一:如果今天从零开始、没有任何历史投入,我还会选这条路吗?这个问题最直接,用来把“已投入”临时归零,逼自己只对未来做判断。如果答案是否定的,那么继续的唯一理由就只剩“过去”,这就是典型信号。
提问二:接下来需要追加多少,才能拿到我期待的结果?把它写成一个上界。沉没成本最擅长的把戏,是把“再投一点”切得很小,让每一次追加都显得合理;一旦要求你先写下总追加上界,失控就会被看见。
提问三:这笔资源投向次优选项,最好能拿到什么?这是机会成本的问题。你不必精确测算,只要能说出一个具体的替代方案,比较就有了参照系。没有替代选项的时候,人最容易无限续投。这也是 O(机会)这一环的关键。
提问四:我当初设定的成功条件是什么,现在到了吗?很多人从一开始就没有写下可验证的成功标准,于是“差一点就成了”可以被无限延期。把成功条件写清楚、写死,是预防沉没成本的一支疫苗。
提问五:如果由一位与我无关、利益无关的人来评,他会怎么选?这个提问的作用是借一个外部视角,抵消损失厌恶与身份黏合。你可以真的找一位局外人把事实讲清楚,也可以在心里模拟一位冷静的顾问——关键是给决策装一个“旁观者通道”。
落地止损:把四步清单嵌进日常决策
第一步,分离(Separate)。在做任何续投决策前,先画一条时间线,左边写“已经付出、无论如何都收不回”,右边写“从现在起还要付出、以及可能得到什么”。决策只在右半区做。这条线不需要什么工具,一张纸或一个备忘录就够,目的是在物理上把过去与未来分开。
第二步,追踪(Track)。为正在进行的项目建一个极简台账:每次追加时,只记三列——追加了什么、金额或工时、当时的理由。多数人只记总额,于是每次都像在做一个全新的小决定;一旦逐次记录,你会发现自己其实在重复同一个决定,而且理由越来越薄。
第三步,机会(Opportunity)。为每一次重要续投,逼自己写下一个次优选项,并给它一个粗略的预期回报。哪怕只是“把这笔钱和时间用在另一条产品线上”,也胜过空白。有了替代参照,“继续”才真正成为被比较过的选择,而不是默认选项。
第四步,路径(Path)。在项目启动时就写下退出条件:达到什么指标继续,跌破什么指标停止,最迟什么时候必须复盘。关键在于“预先承诺”——在还没有情绪投入、脑子最清楚的时候定下规则,事后再用规则约束当时已经被绑住的自己。
这四步看起来朴素,价值在于把它变成习惯,而非临时起意。建议固定在每周一次的复盘里跑一遍,只对“本周最纠结的一个决定”走完四步。次数不必多,贵在稳定;一旦跑顺,它会自然渗透到更小的日常选择里去。
案例复盘:一个导演与一个产品经理的分叉
先说老周。他三十八岁,在杭州做纪录片,一部关于地方手艺的片子已经拍了两年半,素材接近四百小时。平台反馈冷淡,赞助方撤资,他仍坚持再借一笔钱补拍——“都拍到这份上了,剪出来没人看我不甘心。”这是他的原话。用 STOP 拆开:S 告诉他,两年半与前序拍摄是沉没部分;T 显示他半年内已追加三次投入,理由一次比一次含糊;O 让他算清这笔钱若用于接商业短片能有多少现金流;P 则逼他写下“再剪一版,若两个月内拿不到任何播出意向即收尾”。六个月后,他用两版精简片拿到一个小众影展的入场,虽然钱没赚回来,但他在计划内收了尾,没有把自己拖进更深的债。
再说林薇。她二十九岁,在深圳做产品,为一个已上线但数据持平的功能连续加班三个月。她最初的直觉是“继续打磨,总会起量”。她做了一件事:把三个月的时间按周登记,并写下每周追加的理由。到第六周,她发现理由已经从“用户真的需要”滑向“不能让人说我做的东西不行”。这句自我暴露,让她启动了退出条件:给功能设一个两周的观察窗,若核心使用率不达标就下线,把人力换到另一条需求线。两周后功能下线,她坦言“承认这一点比写完它更难,但也更值”。
两个案例的分叉点不在结果,而在是否动用了外部参照。老周靠写下“退出条件”,把模糊的坚持变成了有期限的实验;林薇靠“记录理由的变化”,看见了自己的身份防线。两人都仍有投入,但都不再被投入推着走。这正是识别不可回收投入的目标:不要求你立刻停,而是要求你在主动选择下继续或者收尾。
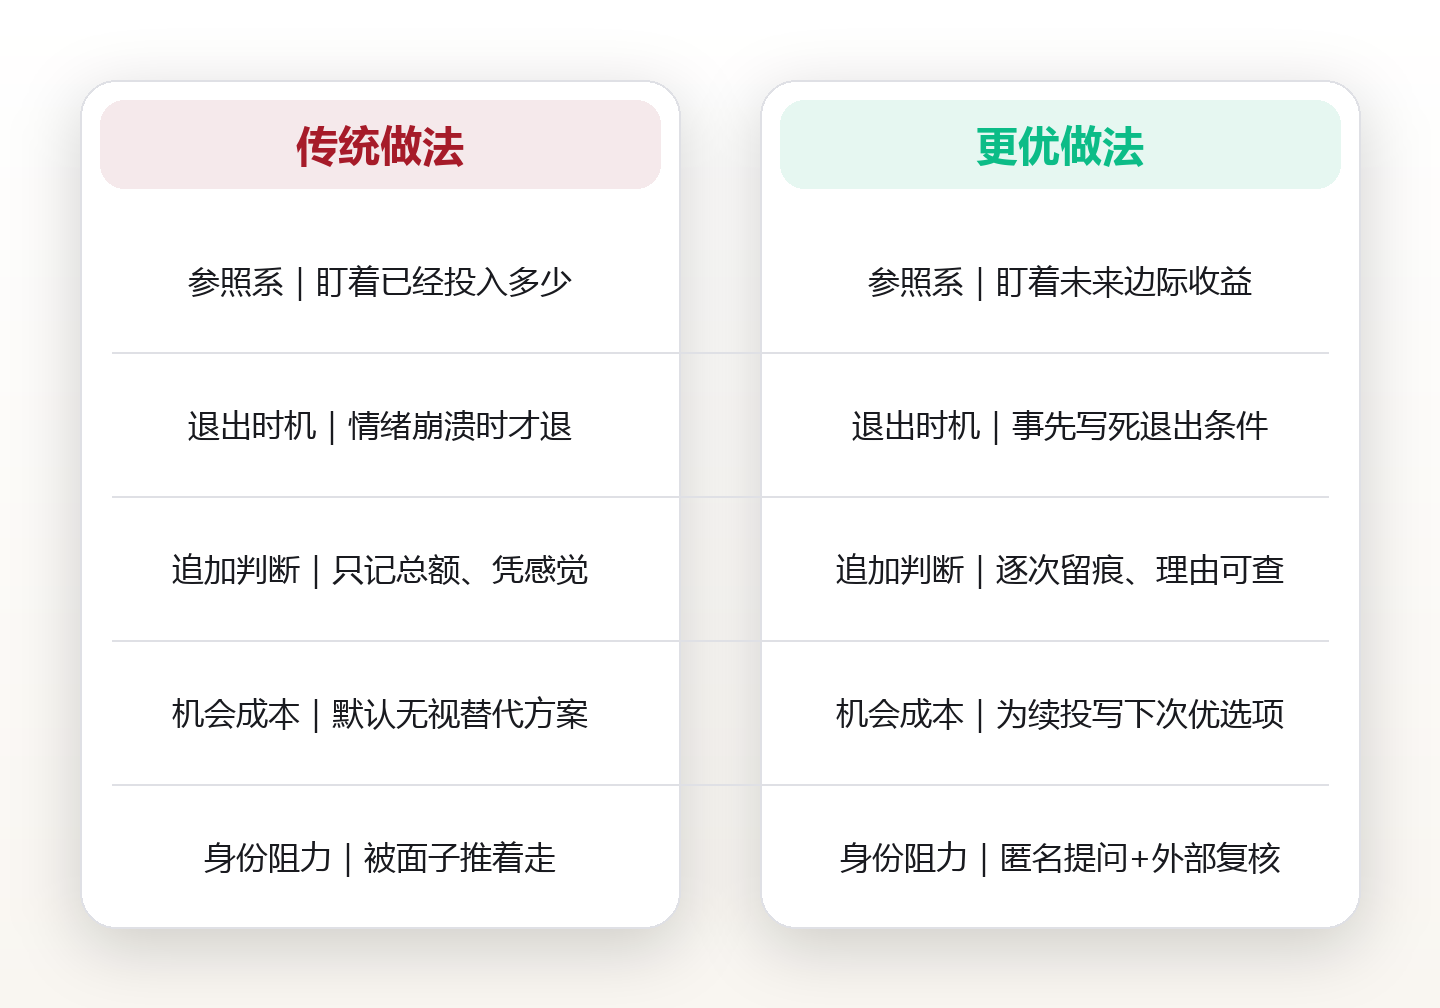
对比传统做法与更优做法,差别集中在参照系与规则上:传统做法盯着“已经花了多少”,更优做法盯着“接下来值不值得”;传统做法把退出留到情绪崩溃时才做,更优做法把退出条件提前写死。这个差异,就是 STOP 框架里 S 与 P 两环合起来的作用。
度量体系:三个指标看清你的暴露程度
指标一,沉没成本暴露度。用某个领域内“已确认不可回收”的投入,除以同期可支配的总资源。它回答的是“我被过去绑住了多少”。建议按月计算一次,观察趋势而非绝对值——上升说明你在往难回头的方向加速,需要拉响提醒。
指标二,追加理由的清晰度。给每一次追加的理由打一个粗分:能用一句关于未来的事实说明(例如“用户留存两周内提升了若干”),记高分;只能用关于过去的情绪说明(例如“不甘心”“都做到这里了”),记低分。理由清晰度持续下滑,几乎就是收尾的前兆。
指标三,退出条件触发率。在你写下的所有退出条件中,真正被触发并按规则执行的比例。它衡量的不是决策结果的好坏,而是你是否尊重了自己在冷静时定下的规则。这条比率高的人,长期更少陷入被动续投。

三个指标合起来,构成一个轻量仪表盘:暴露度看总量,清晰度看动机质量,触发率看执行纪律。它们都不需要复杂工具,一张表格、每月填一次即可。很多人失败不是因为不会分析,而是因为从未留下可比对的记录——有了记录,沉没成本才会从“感觉”变成“可看见”。
四个容易走偏的判断
走偏之一:把“坚持”当成美德本身。坚持只有在方向仍然成立时才成立,方向若不成立,坚持就是沉没成本的放大器。健康的做法是把坚持与目标绑定,而不是与“已经付出”绑定。
走偏之二:用“再一点就好”安慰自己。这句话之所以危险,是因为它永远成立——只要把“一点”切得够小,任何亏损都能被叙述成“快要成了”。破解的方法是先写下总追加上界,再决定单次追加。
走偏之三:把退出等同于失败。退出只是一个中性动作,意味着把剩余资源换到更好的位置。真正需要避免的不是“退出”,而是“无期限地不退出”。把退出重新命名为“资源换位”,心理阻力会小很多。
走偏之四:把识别沉没成本简化成“一刀切砍掉”。有些投入确实仍有未来价值,盲目砍掉会错杀。STOP 框架强调的是“只对未来决策”,不是“一律停止”。该继续就继续,只是要继续得清楚:为什么继续、继续到哪、什么条件下停。
组织层面的沉没成本治理
个人的沉没成本靠清单,组织的靠机制。最有效的一条是“决策留痕”:重大项目的每一次追加,都要求写下追加理由与退出条件,并归档。这样,下一次讨论时比较的是“当前的证据”,而不是“谁当初拍的板”。它同时也保护了当初的决策者,让复盘对事不对人。
第二条是“独立复核”。为关键续投设一个与项目利益无关的复核角色,专门回答“从零开始还会不会做”。这个角色不必是高层,但必须不被项目成败直接绑定。它的作用,是把前面提到的“旁观者通道”制度化。
第三条是“资源换位预算”。在预算里预留一小块,用于把资源从低效项目换到更需要的方向,并明确这不是追责。很多组织难以止损,是因为退出被默认等于承认失败;一旦“换位”成为常规动作,砍掉一个项目就不再是一次公开处刑。
这三条机制与个人的四步清单是同构的:留痕对应追踪,复核对应分离与机会,换位对应路径。个人跑顺了,组织照搬即可;组织先建立起机制,也能反过来帮助个人养成习惯。云上有品在做内容与选品时,同样把“退出条件写死、理由留痕”当作一条基本原则。
常见问题
1.问:沉没成本是不是就等于“已经花掉的钱”?答:不止。它指任何一旦付出就收不回的投入,包括已经流逝的时间、已经公开的身份与承诺。只盯钱会漏掉最难处理的身份资本,建议用一张清单把三类都写出来,逐项标注可回收或不可回收。
2.问:如果项目还有希望,识别沉没成本会不会让我错杀它?答:不会,只要你把判断锁定在“未来”。STOP 框架要求你只比较边际成本与边际收益;若未来确实划算,答案就是继续,只是要继续得写清理由与退出条件,而不是被“已经投入”推着走。
3.问:退出条件应该写得多细?答:细到可以被验证。与其写“效果不好就停”,不如写“两周内核心使用率不达标即下线”。可验证的退出条件,才能在情绪上来的时候真正约束住你。
4.问:一个人怎么对抗身份带来的退出阻力?答:用“匿名提问”——假设这个决定没有人知道、无需向任何人解释,你还会怎么选。如果答案变了,说明身份正在替你做决定,这时把注意力放回“未来值不值得”即可。
5.问:多久做一次识别最合适?答:把四步清单固定进每周一次的复盘,只处理“本周最纠结的一个决定”;再用一个月度仪表盘看沉没成本暴露度与退出触发率的趋势。频率不必高,关键是持续、有记录。
沉没成本不会因为你更努力就变得可回收。它真正考验的,是你有没有勇气把“过去”从“未来”里切出去。下一次当你准备说“都做到这份上了”,先停三秒,问那句最朴素的话:从现在开始,还值不值得。答案未必是停,但一定要是你选的,而不是过去替你选的。
图片来源:图1 jarmoluk / Pixabay (CC0) · 图2 11040735 / Pixabay (CC0) · 图3 7721622 / Pixabay (CC0) · 图4 Pexels / Pixabay (CC0) · 图5 powertools / Pixabay (CC0) · 图6 PIX1861 / Pixabay (CC0) · 图7 powertools / Pixabay (CC0) · 图8 powertools / Pixabay (CC0) · 图9 Jmtd / Pixabay (CC0) · 图10 DEZALB / Pixabay (CC0) · 图11 11040735 / Pixabay (CC0) · 图12 7721622 / Pixabay (CC0) · 图13 viarami / Pixabay (CC0) · 图14 paulsteuber / Pixabay (CC0) · 图15 whitedaemon / Pixabay (CC0) · 图16 t_watanabe / Pixabay (CC0) · 图17 Couleur / Pixabay (CC0) · 图18 Elsemargriet / Pixabay (CC0) · 图19 661512 / Pixabay (CC0) · 图20 Rianne_SchillerMclean / Pixabay (CC0) · 图21 Serpae / Pixabay (CC0) · 图22 12019 / Pixabay (CC0) · 图23 WelshPixie / Pixabay (CC0) · 图24 Yummymoon / Pixabay (CC0) · 图25 GAIMARD / Pixabay (CC0) · 图26 DUCTINH91 / Pixabay (CC0) · 图27 Pix-Off / Pixabay (CC0) · 图28 decrand / Pixabay (CC0) · 图29 zivica / Pixabay (CC0) · 图30 lin2015 / Pixabay (CC0) · 图31 ahmetyuksek / Pixabay (CC0) · 图32 Ralf1403 / Pixabay (CC0) · 图33 12019 / Pixabay (CC0) · 图34 wilkernet / Pixabay (CC0) · 图35 rainerh11 / Pixabay (CC0) · 图36 genezhang / Pixabay (CC0) · 图37 MiraCosic / Pixabay (CC0) · 图38 Dimhou / Pixabay (CC0) · 图39 MiraCosic / Pixabay (CC0) · 图40 focusonpc / Pixabay (CC0)
本文为信息分享与方法论科普,不构成任何专业建议,请结合自身情况判断。
本文由 AI 生成,经人类主编终审。
评论(0)