
基本信息
阅读时间:约 11 分钟
字数:约 4367 字
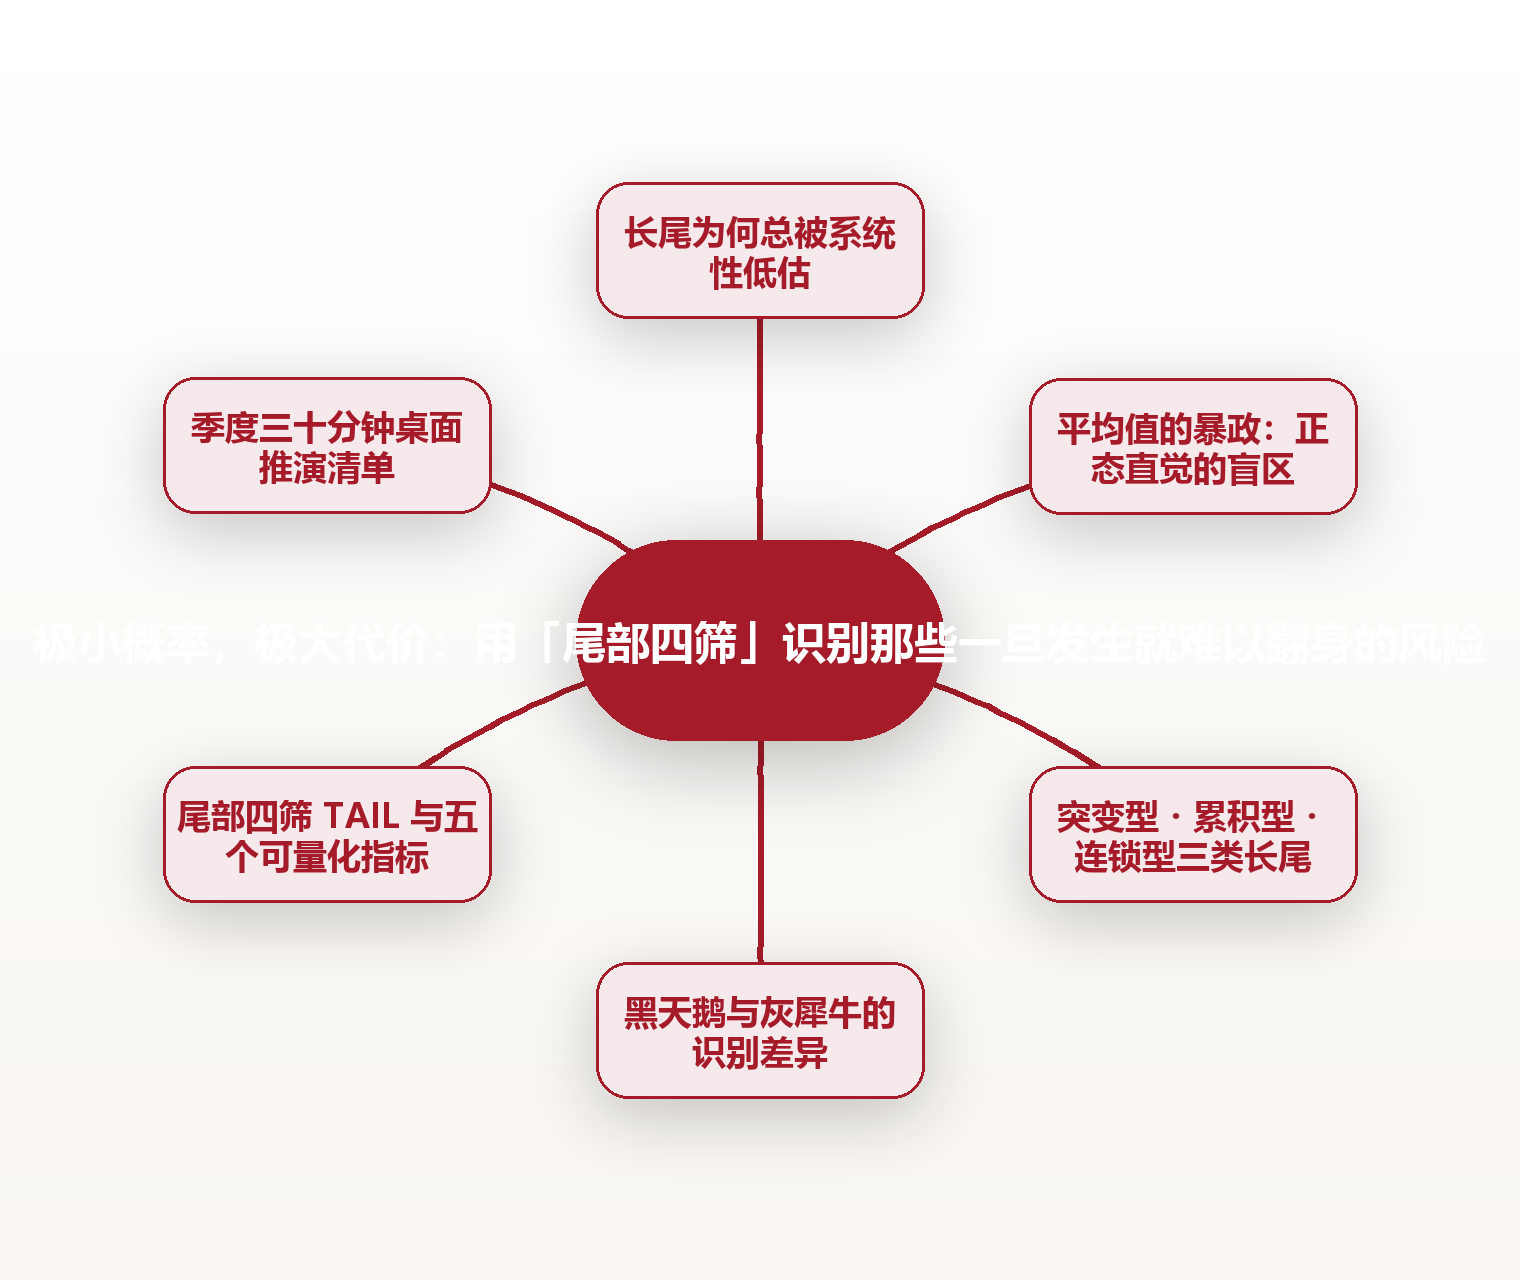
摘要:真正决定你能否留在牌桌上的,常常不是天天发生的小波动,而是概率极小、代价极大的长尾事件。本文用正态假设与真实市场的落差数据做支撑,提出「尾部四筛」(TAIL)框架,配合五个可量化指标与一份季度三十分钟的体检清单,帮你把突变型、累积型、连锁型三类长尾提前看见、标价并预留缓冲。
全文语音
中文
English
日本語
한국어
专业分析:极小概率为何总被低估,长尾风险的识别起点
真正决定一个人或一家机构能否继续留在牌桌上的,往往不是那些天天发生、看得见摸得着的小波动,而是几十年才来一次、但一次就足以抹掉多年积累的极端事件。这类事件在统计上被称为“长尾”——发生的概率极小,可一旦发生,代价极大。识别它们真正的难点,从来不在于算不出概率,而在于我们的直觉天生对“极小概率乘以极大代价”这一组合不敏感,甚至会自动把它从视野里剔除。
据公开的金融统计口径,如果市场波动真的服从正态分布,那么一次 5 个标准差级别的下行波动,大约每几千年才会出现一回;然而在过去的数十年里,接近甚至超过这一量级的剧烈行情,平均每隔几年就会现身一次。据公开研究整理,二者之间的差距可以高达数十倍(来源类型:公开市场统计与统计物理学的通用引述)。同样的“更肥的尾巴”也出现在地震震级与频率的关系(古登堡—里希特定律)、城市人口规模、财富分布等领域:极端值出现的频率,远远高于均匀分布或正态分布所给出的想象。
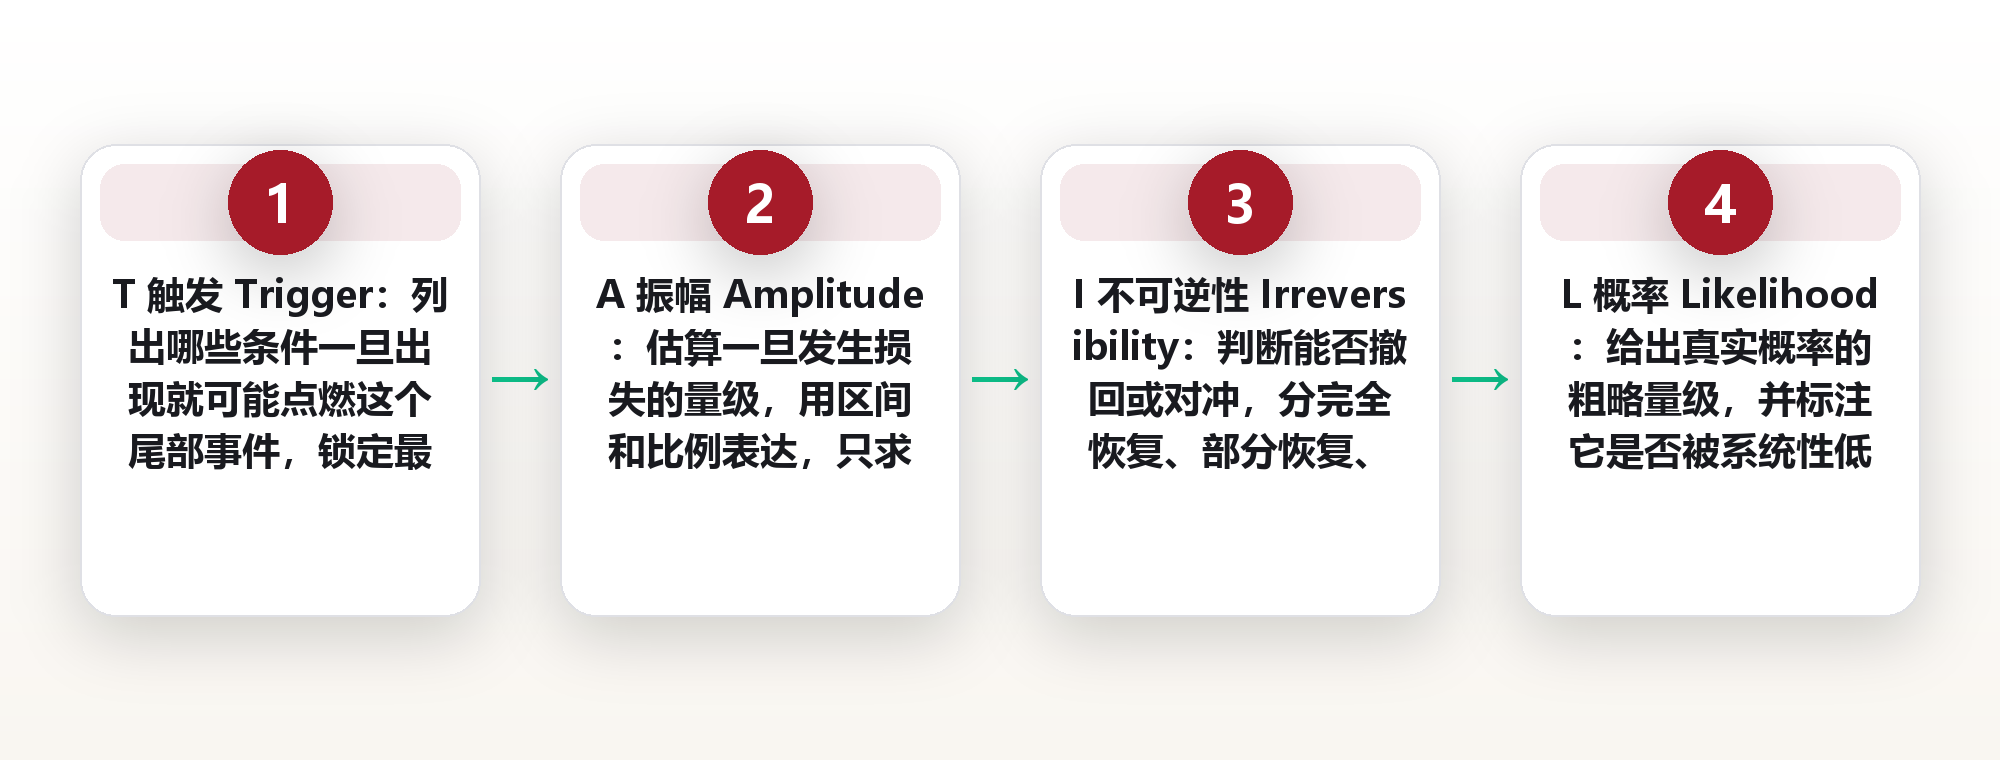
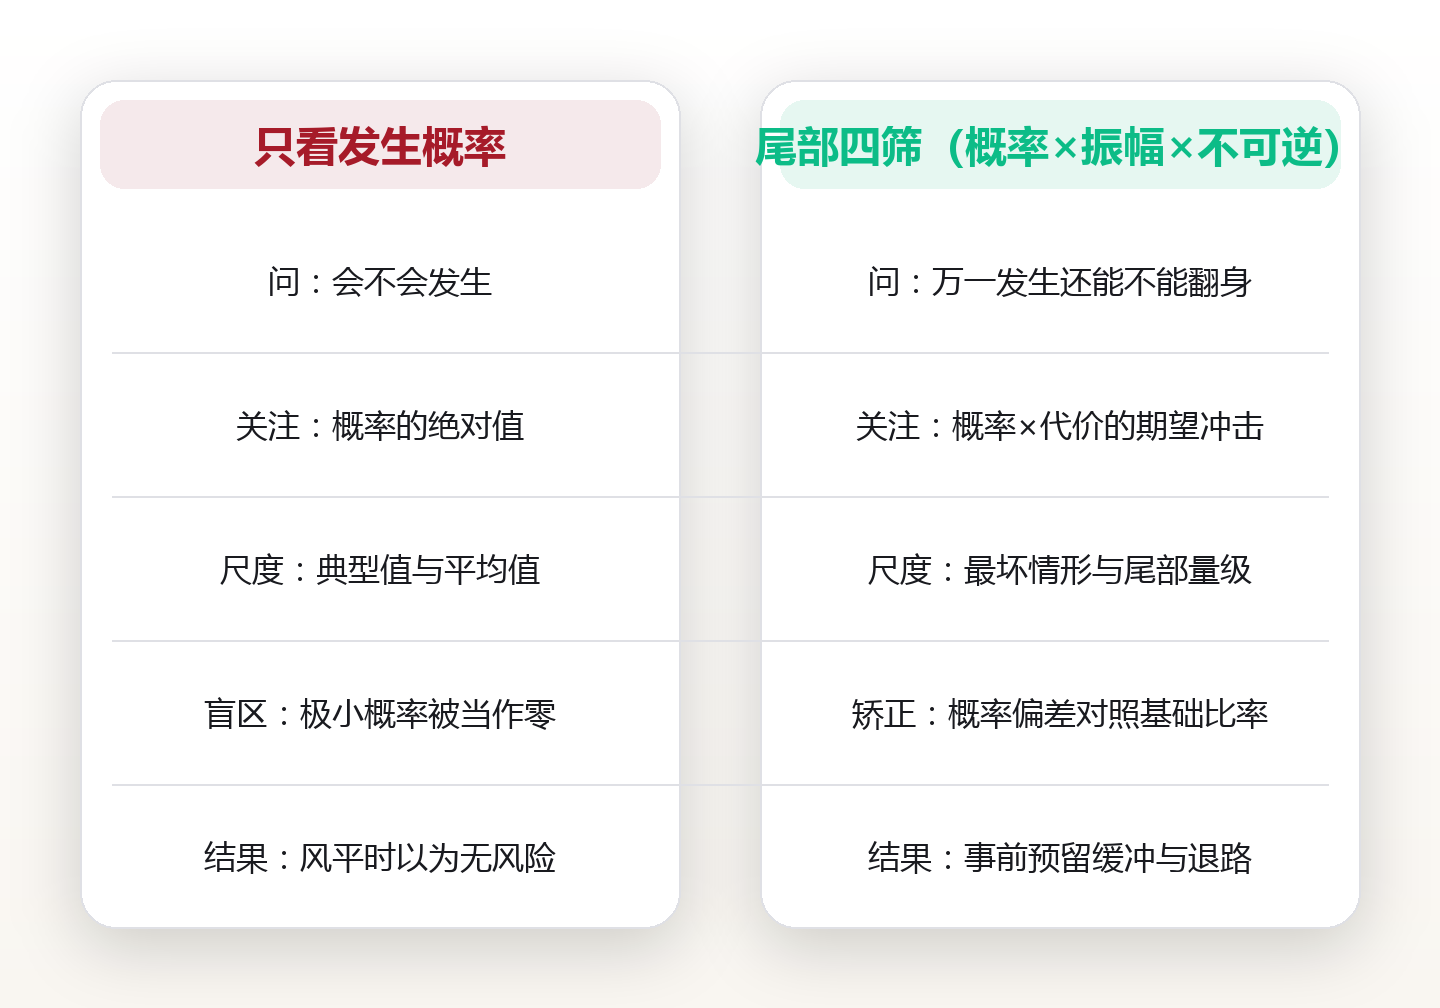
为了把这条“看不见的尾巴”摊到桌面上,我把它命名为「尾部四筛」(TAIL)。T 是触发(Trigger)——什么条件一旦出现,就可能点燃它;A 是振幅(Amplitude)——一旦发生,损失的量级有多大;I 是不可逆性(Irreversibility)——发生之后还能不能撤回或对冲;L 是概率(Likelihood)——真实概率究竟多小,以及它是否被系统性地低估。它和“只看发生概率”是两套逻辑:后者只问“会不会发生”,四筛则追问“万一发生,我还翻不翻得了身”。
一个真实且可辨识的案例,是长期资本管理公司(LTCM)。这家由两位诺贝尔经济学奖得主参与、汇集了当时最顶尖交易员的对冲基金,其模型把极端行情当作统计噪音剔除,等于默认“尾巴”不会出现。1998 年俄罗斯债务违约引发全球连锁抛售,其投资组合在不到四个月内巨亏约 46 亿美元,最终要靠美联储牵头组织多家银行救助,才勉强避免一场系统性崩塌。问题不在它算错了日常波动,而在它压根没把尾巴放在眼里。
落到可操作的层面,这篇文章会给你五个可以量化的指标——尾部暴露度、恢复时间、不可逆性评分、概率偏差、连锁半径;再给你一份“季度尾部体检清单”,一次只要三十分钟。目标不是让你去预测黑天鹅,而是让那些“极小概率、极大代价”的事件,在真正发生之前,就先被你看见、被你标价、被你预留出缓冲。
平均值的暴政:为什么你的直觉总会漏掉长尾
我们的大脑习惯用平均值和典型场景来理解世界,这在绝大多数人、绝大多数时候都管用;可一旦进入长尾世界,平均值恰恰成了最没有代表性的那个数——因为结果由极少数极端事件主导,而平均值恰好把它们的权重给压平了。
不妨设想一个有一百个人的房间:其中九十九人年收入五万元,一个人年收入五亿元。房间的“平均收入”瞬间被抬到五千万元量级,可这个数字所描述的,是房间里任何一个人都不曾经历的现实。用平均值做决策,等于请一位并不存在的人来替所有人代理。
这就是“平均值的暴政”:当分布是长尾的时候,均值和方差会严重低估极端值的影响,任何基于“平均情况”推导出来的结论,都会不自觉地偏向乐观。灾难保险、桥梁承重、系统容量这些设计,恰恰都不能按平均值来定,而必须按尾部来定。
破解的办法是换一把尺子:不要盯“典型值”,而去看“最坏能坏到什么程度、这种最坏出现的频率又落在哪个量级”。把注意力从分布的中心移到尾巴上,你才不会在风平浪静的日子里,误以为大海本来就没有浪。
三种被低估的长尾:突变、累积与连锁
长尾风险并不只有一副面孔。动手识别之前先分好类,才谈得上对症下药。我把日常最容易碰到的长尾隐患归成三类:突变型、累积型和连锁型。
突变型,指的是发生前几乎没有征兆、一次性、跳变式爆发的事件,比如地震、闪崩、突发的公共卫生事件。它的特征是“猝不及防”,识别的重点是触发条件与安全边际——你能做的,是保证它在最坏时刻打过来时,你还站得住。
累积型,指的是单次影响极小、却在不断叠加,直到越过某个临界点才突然显形的事件,比如长期熬夜、债务滚雪球、代码里越欠越多的技术债。它的特征是“缓慢而致命”,识别的重点是趋势斜率和临界阈值,越早刹车,代价越小。
连锁型,指的是本身未必是灾难,却会顺着系统的连接被不断放大,比如一条供应链上的单点故障、一次流动性紧张引发的挤兑。它的特征是“以点带面”,识别的重点是连锁半径和单点依赖,冗余和隔离是它最对症的解药。
三类长尾的应对逻辑各不相同:突变型靠缓冲与保险,累积型靠尽早刹车,连锁型靠冗余与隔离。先把风险归到正确的类别里,再谈对策,才不会用错药、下错手。
黑天鹅与灰犀牛:两类尾部事件的识别差异
谈长尾,绕不开两个被反复引用的比喻:黑天鹅与灰犀牛。二者常被混着用,其实它们指向的是两种截然不同的识别任务。
黑天鹅,指的是事前难以预见、事后却显得理所当然的极端事件,这个名字源自“欧洲人一直以为天鹅都是白的,直到在澳洲第一次见到黑天鹅”。它的核心并不在“概率小”,而在“落在了既有认知之外”。面对黑天鹅,你能做的不是预测,而是增强韧性,让自己在意外到来时扛得住。
灰犀牛,则指那些概率其实并不小、征兆早已存在、却被集体忽视的高影响事件,由米歇尔·渥克提出。它的问题从来不在“不可预见”,而在“看见了却不动”。面对灰犀牛,你要做的是把已知的威胁正式排上日程,给它设一个期限。
于是两者的识别动作也不一样:对黑天鹅,问的是“我有没有为意外留出足够缓冲”;对灰犀牛,问的是“我是不是明知故犯地一直拖着”。把这两件事分开处理,远比笼统地喊一句“要重视风险”来得有用。
尾部四筛:一套可以坐下来照着走的识别框架
前面提到的「尾部四筛」(TAIL),这里把它展开成可以照着一步一步走的四步。它并不要求你预测出具体哪件事会发生,只要求你在做重大决策之前,把下面四件事各自写清楚。
第一步是 T 触发(Trigger):列出哪些条件一旦出现,就可能点燃这个尾部事件。不必追求穷尽,但一定要把“最敏感的那几个开关”找出来——比如某个唯一的供应商、某笔集中到期的债务、某个没有备份的关键环节。
第二步是 A 振幅(Amplitude):估算一旦发生,损失会落在什么量级上。要的不是精确值,而是数量级,用区间和比例来表示(比如“最坏情况损失总预算的四成”),通常比一个看似精确的小数更有用。
第三步是 I 不可逆性(Irreversibility):判断这件事发生之后,到底还能不能撤回或对冲。可以粗分成“可完全恢复、可部分恢复、不可逆”三档。越是不可逆的尾部,越要在事前预留厚得多的安全垫。
第四步是 L 概率(Likelihood):给出真实概率的一个粗略量级,并特别标注它是否被系统性地低估。多数长尾真正致命的地方,并不在于概率小,而在于“所有人心照不宣地以为它比实际更小”。
五个可量化指标:把「几乎不可能」写成数字
直觉脱口而出的往往是“几乎不可能”,可决策需要的是数字。下面这五个指标,任何一个人或一支小团队,都能在半小时内做出粗估,用来给长尾风险排个先后。
指标一,尾部暴露度等于极端情形下的最大损失,除以可用于承接损失的总缓冲(现金、保险、备用资源之和)。这个比值越大,越说明脆弱。经验上,一旦它超过 1,就意味着一次尾部事件就足以击穿你所有的缓冲。
指标二,恢复时间等于从尾部事件发生,回到原有状态所需要的时长或成本。恢复时间越长,越要提前准备;而有些损失——信任、健康、不可再生的资源——它们的恢复时间几乎接近无穷。
指标三,不可逆性评分(0 到 3 分):0 分代表可完全恢复,1 分代表可部分恢复,2 分代表需要付出很高成本才能恢复,3 分则代表不可逆。分数越高,你所需的安全边际就要越厚。
指标四,概率偏差等于你的主观估计概率除以基础比率。如果这个比值远小于 1,就说明你在系统性地低估这件事,而这正是长尾最爱藏身的地方。指标五,连锁半径等于事件会波及到的下游环节数量或比例,单点故障的连锁半径越大,冗余与隔离就越必要。
把这五个数字写在同一张表上,你就有了一套可以对长尾风险进行排序的共同语言——不再停留在“感觉有点危险”,而是能被比较、被复核、被追踪。
一次真实复盘:长期资本管理公司的四个月
把前面的框架放回真实世界里去检验。LTCM 的故事之所以值得一遍遍被讲起,并不只是因为它亏得多,而是因为它几乎把每一条长尾识别的原则都反着做了一遍。
这支基金汇集了当时最顶尖的学术人才与交易员,用高杠杆去放大那些“微小而稳定”的价差机会。它的模型把极端行情当成统计噪音直接剔除——换算成四筛的语言,就是干脆跳过了 A(振幅)和 I(不可逆性)两步,眼睛只盯着 L(概率很小)。
1998 年俄罗斯债务违约触发全球避险情绪,多个市场同时朝同一个方向剧烈移动,而这些市场在它的模型里被判定为“低相关”。叠加高杠杆之后,损失被几何式地放大,四个月之内亏损约 46 亿美元。
这段历史可以浓缩成一句话:当你的头寸规模依赖于“极端事件不会发生”这个假设时,你就已经把自己押在了长尾的对立面。正确的做法从来不是把概率算得更准,而是让整个组合在极端情形之下,依然活得下来。
从个人到组织:把尾部识别嵌入日常决策
长尾识别不该只在危机降临的那一刻才被想起,它更应当被嵌进日常决策的固定流程里。对个人,它可以小到一句话;对组织,它可以是一张固定进入决策会的表格。
在个人层面,把每一次重大选择——换工作、背上一笔长期债务、投入一段不可逆的时间——都过一遍尾部四问:触发条件是什么、最坏代价有多大、能不能回头、我是不是低估了它。短短四句话,往往就能拦住一次日后追悔莫及的决定。
在组织层面,把“尾部暴露度”列成重大项目立项时的必填项之一,并定期更新。任何单点依赖——唯一的供应商、唯一的关键人手、没有备份的系统——都应该被显式登记,并配套设好冗余方案或替代路径。
关键不在于把流程弄得越来越重,而在于让“看尾巴”变成一种肌肉记忆:越是顺风顺水的时候,越要主动问一句——如果最坏的情况明天就发生,我们还撑得住吗?
季度尾部体检清单:一次三十分钟的桌面推演
最后给出一份可以立即上手的清单。它不需要数据团队,也不需要专业软件,一张纸、三十分钟就能完成,既适合个人,也适合小团队按季度做上一遍。
第一步,列清单:写下最近三个月里让你睡不着的三到五件事,以及那些“概率很小、可一旦发生就很麻烦”的隐患。宁可多写,先不必求准。
第二步,过四筛:对每一项,快速填出 T 触发、A 振幅、I 不可逆性、L 概率这四格,再顺手标出它的连锁半径。把主观概率和基础比率对一对,看看哪一项被你悄悄地低估了。
第三步,排序与动作:按不可逆性乘以振幅再乘以连锁半径来排序,挑出最前面的两到三项,为它们各自设一个可执行的动作——加一道缓冲、买一份保险、留一条退路,或者干脆退出。
第四步,设定复查日期:把复查写进日历,三个月后再对照一次。任何一次长尾事件,如果你都是事后才第一次认真想它,那就说明这份清单这次漏掉了它。坚持做上几个季度,你会发现自己对“极小概率、极大代价”的敏感度,已经悄悄变成了一种本能的警觉。
常见问题
1.问:长尾风险是不是就等于“黑天鹅”?答:不完全等同。黑天鹅强调的是“落在既有认知之外、事前难以预见”,而长尾风险是一个更大的统计概念,泛指概率极小、代价极大的事件,既包含黑天鹅,也包含那些征兆早已存在的灰犀牛。把这两者的差别弄清楚,能帮你避免把“要重视风险”当成一句空话。
2.问:概率既然这么小,是不是干脆可以不管?答:恰恰相反。决策要看的从来不是概率本身,而是“概率乘以代价”的期望影响。当代价足够大时,哪怕概率再小,期望损失也可能远远超出你的承受力。用本文的尾部暴露度指标一算就清楚:只要它接近或超过 1,你就必须认真处理它。
3.问:个人没有大资金,也需要做尾部识别吗?答:需要,而且可能更需要。个人的缓冲垫往往更薄,一次不可逆的打击就可能让多年积累归零。识别长尾对个人的意义,不在于买多贵的保险,而在于提前知道哪些决定一旦做出就难以回头,从而在签字之前先慢一步。
4.问:尾部风险识别和普通的风险管理有什么不同?答:普通风险管理往往聚焦在“高频、低影响”的日常波动上,靠流程和规范就能压住;而尾部识别盯的是“低频、高影响”的极端情形,它更看重安全边际、冗余与不可逆性,而不是把概率算得更准。前者管的是日子怎么过,后者管的是还能不能过下去。
5.问:每次都要花很多时间吗?答:不需要。框架和清单的意义,就是把它压缩成可执行的动作。个人层面四句话即可,团队层面一张表、三十分钟一次季度体检就够。真正耗时的从来不是流程本身,而是等到事件发生之后,再手忙脚乱地补救。
图片来源:图1 pcdazero / Pixabay (CC0) · 图2 Pexels / Pixabay (CC0) · 图3 Kost9n4 / Pixabay (CC0) · 图4 29277261 / Pixabay (CC0) · 图5 Pexels / Pixabay (CC0) · 图6 fietzfotos / Pixabay (CC0) · 图7 webentwicklerin / Pixabay (CC0) · 图8 ThuyHaBich / Pixabay (CC0) · 图9 VIVIANE6276 / Pixabay (CC0) · 图10 12019 / Pixabay (CC0) · 图11 MotazPhotography / Pixabay (CC0) · 图12 Pexels / Pixabay (CC0) · 图13 realworkhard / Pixabay (CC0) · 图14 Musekaw / Pixabay (CC0) · 图15 jackmac34 / Pixabay (CC0) · 图16 danfador / Pixabay (CC0) · 图17 Hans / Pixabay (CC0) · 图18 zivica / Pixabay (CC0) · 图19 lin2015 / Pixabay (CC0) · 图20 ThuyHaBich / Pixabay (CC0) · 图21 ajcespedes / Pixabay (CC0) · 图22 valentinsimon0 / Pixabay (CC0) · 图23 eak_kkk / Pixabay (CC0) · 图24 AndreasAux / Pixabay (CC0) · 图25 Bessi / Pixabay (CC0) · 图26 Istvan_Karoly_Bocs / Pixabay (CC0) · 图27 zivica / Pixabay (CC0) · 图28 lin2015 / Pixabay (CC0) · 图29 Couleur / Pixabay (CC0) · 图30 jwvein / Pixabay (CC0) · 图31 Rianne_SchillerMclean / Pixabay (CC0) · 图32 wal_172619 / Pixabay (CC0) · 图33 Kranich17 / Pixabay (CC0) · 图34 Felix-Mittermeier / Pixabay (CC0) · 图35 henryleester / Pixabay (CC0) · 图36 roymüller / Pixabay (CC0) · 图37 MiraCosic / Pixabay (CC0) · 图38 Dimhou / Pixabay (CC0) · 图39 MiraCosic / Pixabay (CC0) · 图40 focusonpc / Pixabay (CC0)
本文为信息分享与方法论科普,不构成任何专业建议,请结合自身情况判断。
本文由 AI 生成,经人类主编终审。
评论(0)