
基本信息
阅读时间:约 25 分钟
字数:约 12,654 字
摘要:市场担心:信息过载已经成为共识,但共识本身就是问题的一部分。供给端的读数非常直观——截至 2025 年 6 月,我国域名总数为 3,262 万个,其中 .CN 域名 2,085 万个;5G 基站总数达 455 万个,行政村通 5G 比例超过 90%;移动用户上网流量连续 6 个月实现两位数增长[4]。需求端同样在扩张:网民规模达 11.23 亿人,互联网普及率 79.7%[4]。市场的担心是,过滤工具追不上内容的增长速度——推荐算法、聚合阅读器、摘要与通知管理的迭代速度,始终慢于内容生产成本的下降速度。
| — | 摘要与核心预期差 |
| 01 | 行业界定:信息过载的度量口径 |
| 02 | 供给端:内容与渠道的扩张速度 |
| 03 | 需求端:注意力预算与阅读完成率 |
| 04 | 过滤工具的技术路径与效用边界 |
| 05 | 数字鸿沟:谁被过滤工具排除在外 |
| 06 | 人工智能带来的替代效应 |
| 07 | 量化测算:有效信息留存指数与三情景 |
| 08 | 风险提示 |
| 09 | 结论与跟踪指标 |
| A | 数据口径与测算依据 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
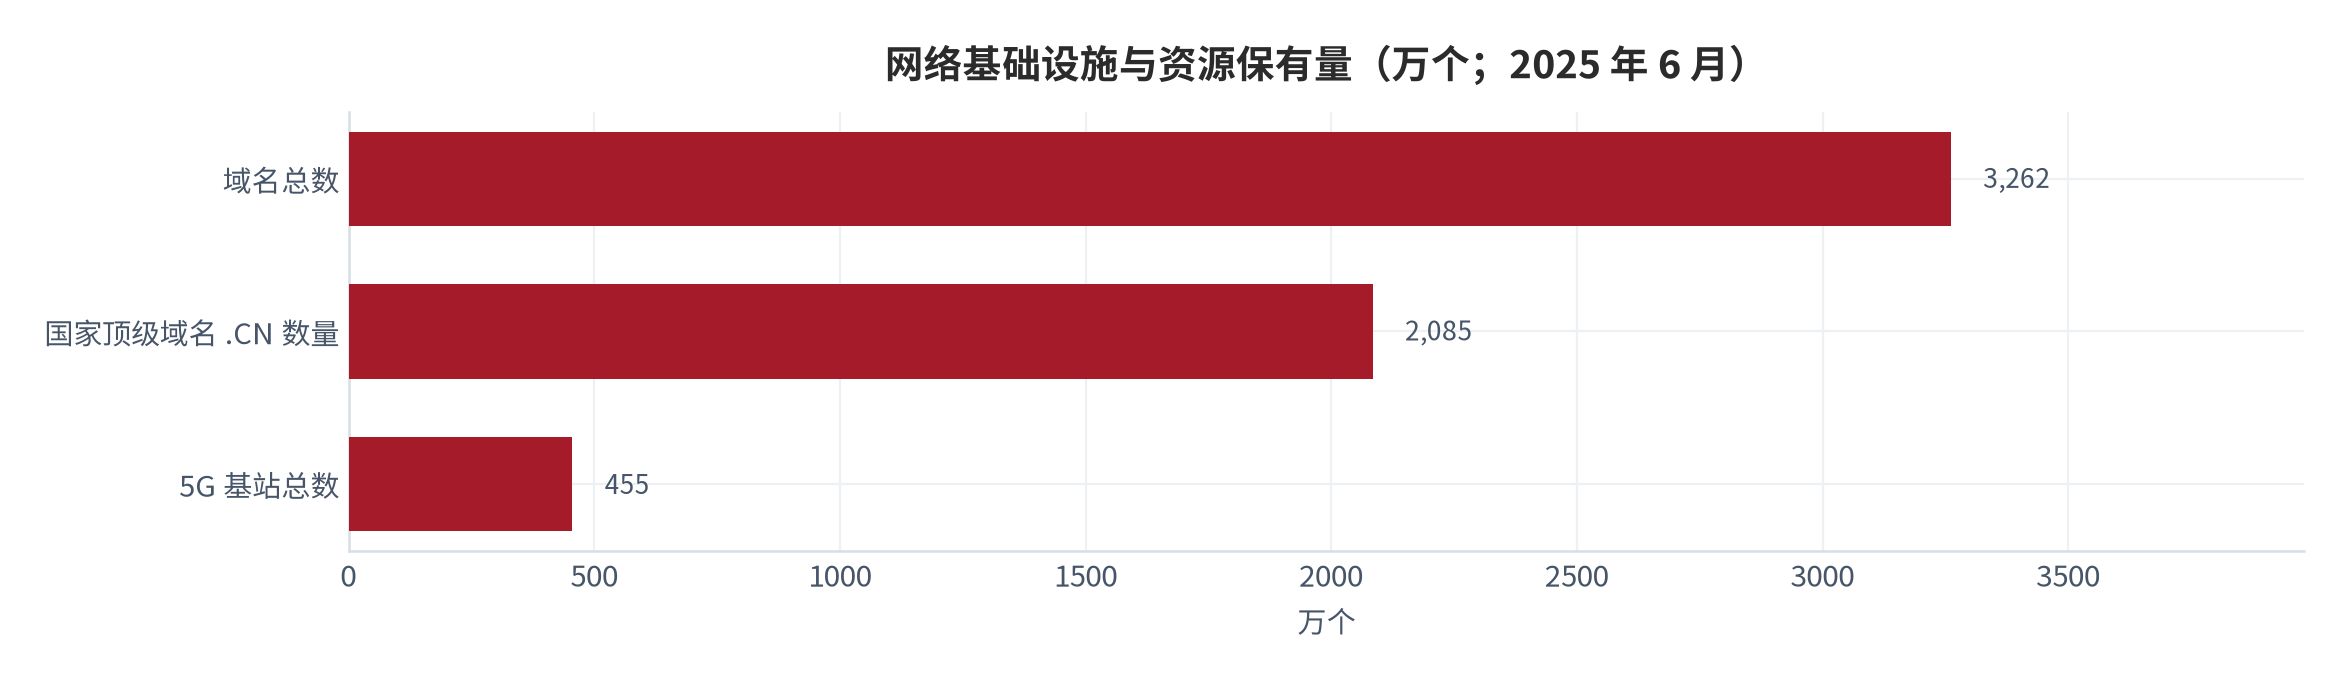
市场担心:信息过载已经成为共识,但共识本身就是问题的一部分。供给端的读数非常直观——截至 2025 年 6 月,我国域名总数为 3,262 万个,其中 .CN 域名 2,085 万个;5G 基站总数达 455 万个,行政村通 5G 比例超过 90%;移动用户上网流量连续 6 个月实现两位数增长[4]。需求端同样在扩张:网民规模达 11.23 亿人,互联网普及率 79.7%[4]。市场的担心是,过滤工具追不上内容的增长速度——推荐算法、聚合阅读器、摘要与通知管理的迭代速度,始终慢于内容生产成本的下降速度。
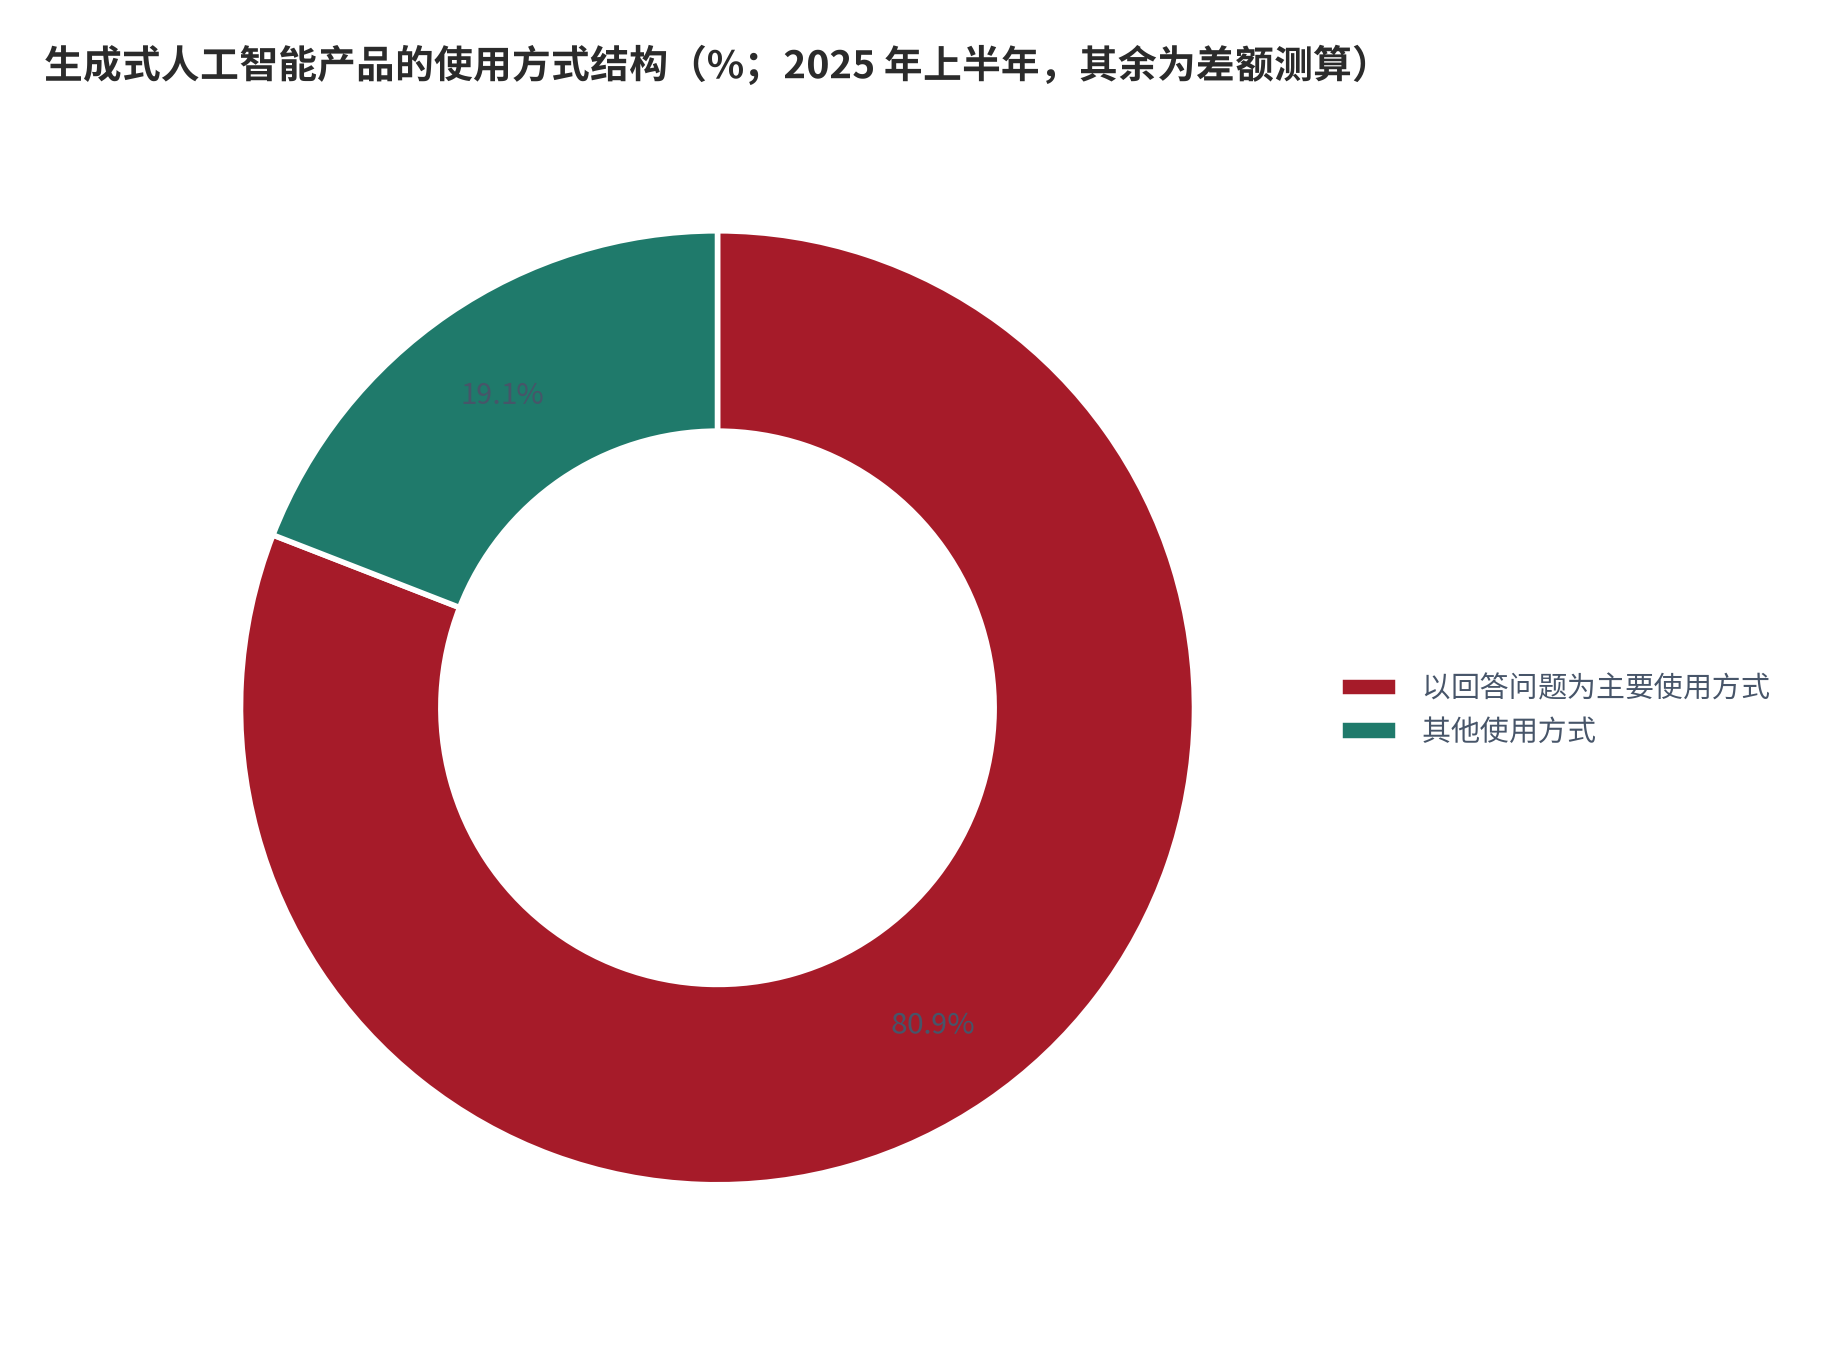
我们认为:把过滤工具的效果建立在内容增速上,是把问题问错了方向。真正决定过滤工具效用的不是供给端的信息量,而是需求端的替代率——用户放弃阅读原文、直接获取答案的比例。这个变量在 2025 年上半年出现了跳跃:截至 2025 年 6 月,用户利用生成式人工智能产品回答问题的比例最高、达 80.9%[5]。当八成以上的使用者把提问作为主要的信息获取方式时,过滤工具的角色就从帮你筛选转变为你不再需要筛选。这意味着衡量过滤工具效用的口径必须更换:不再是筛掉了多少条,而是替代了多少次阅读。
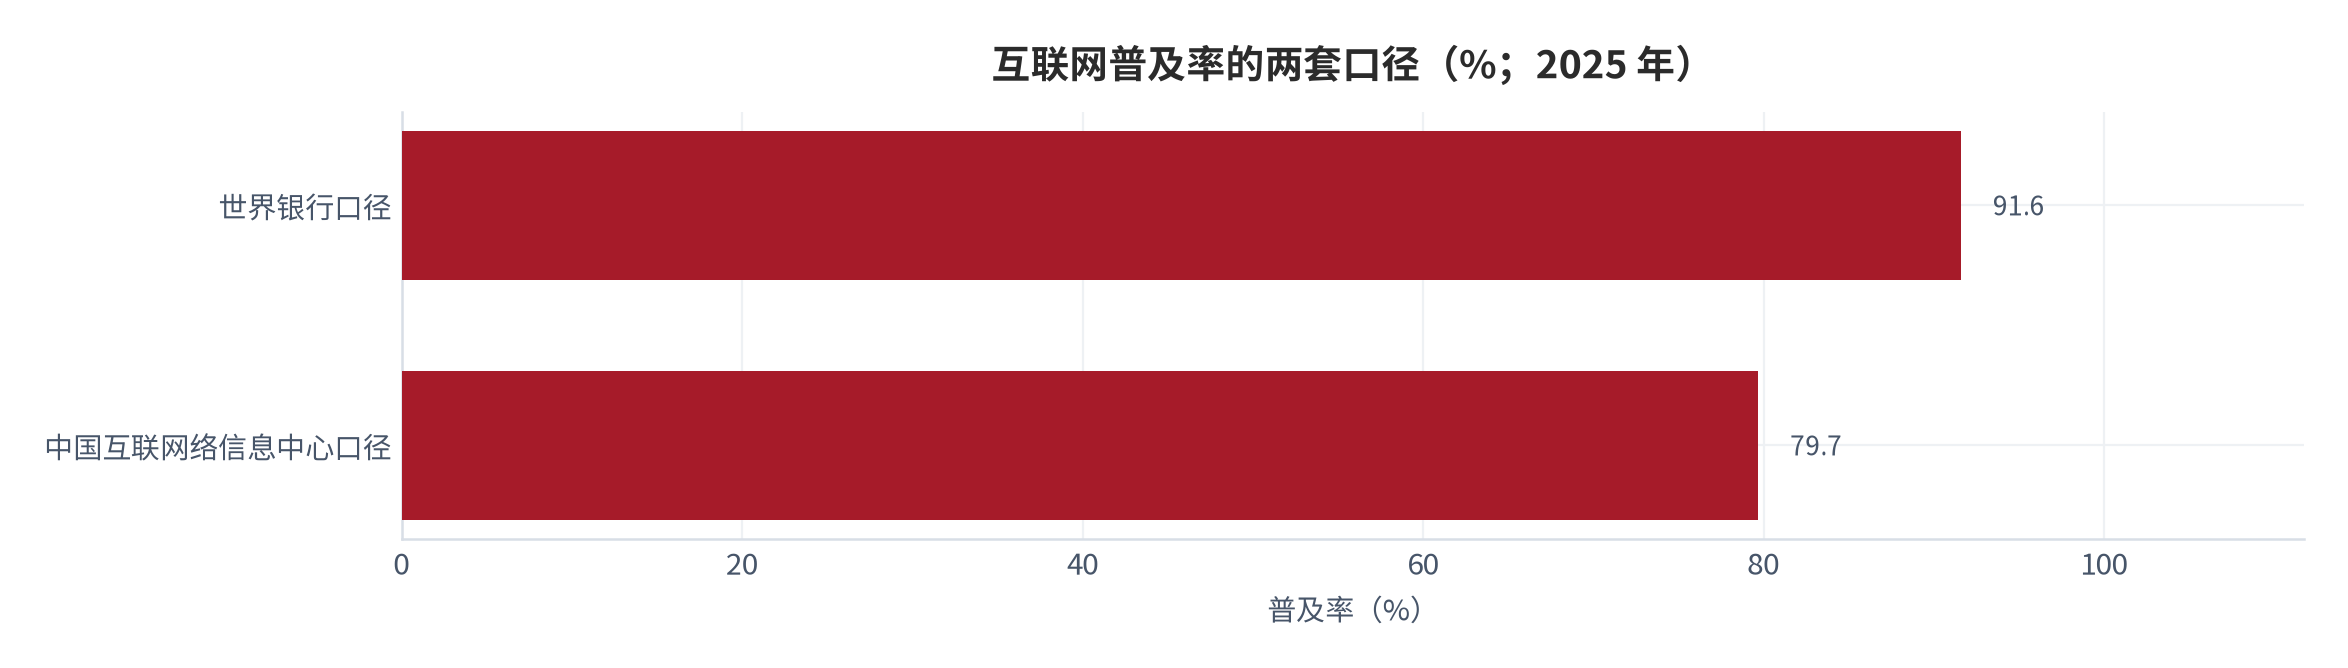
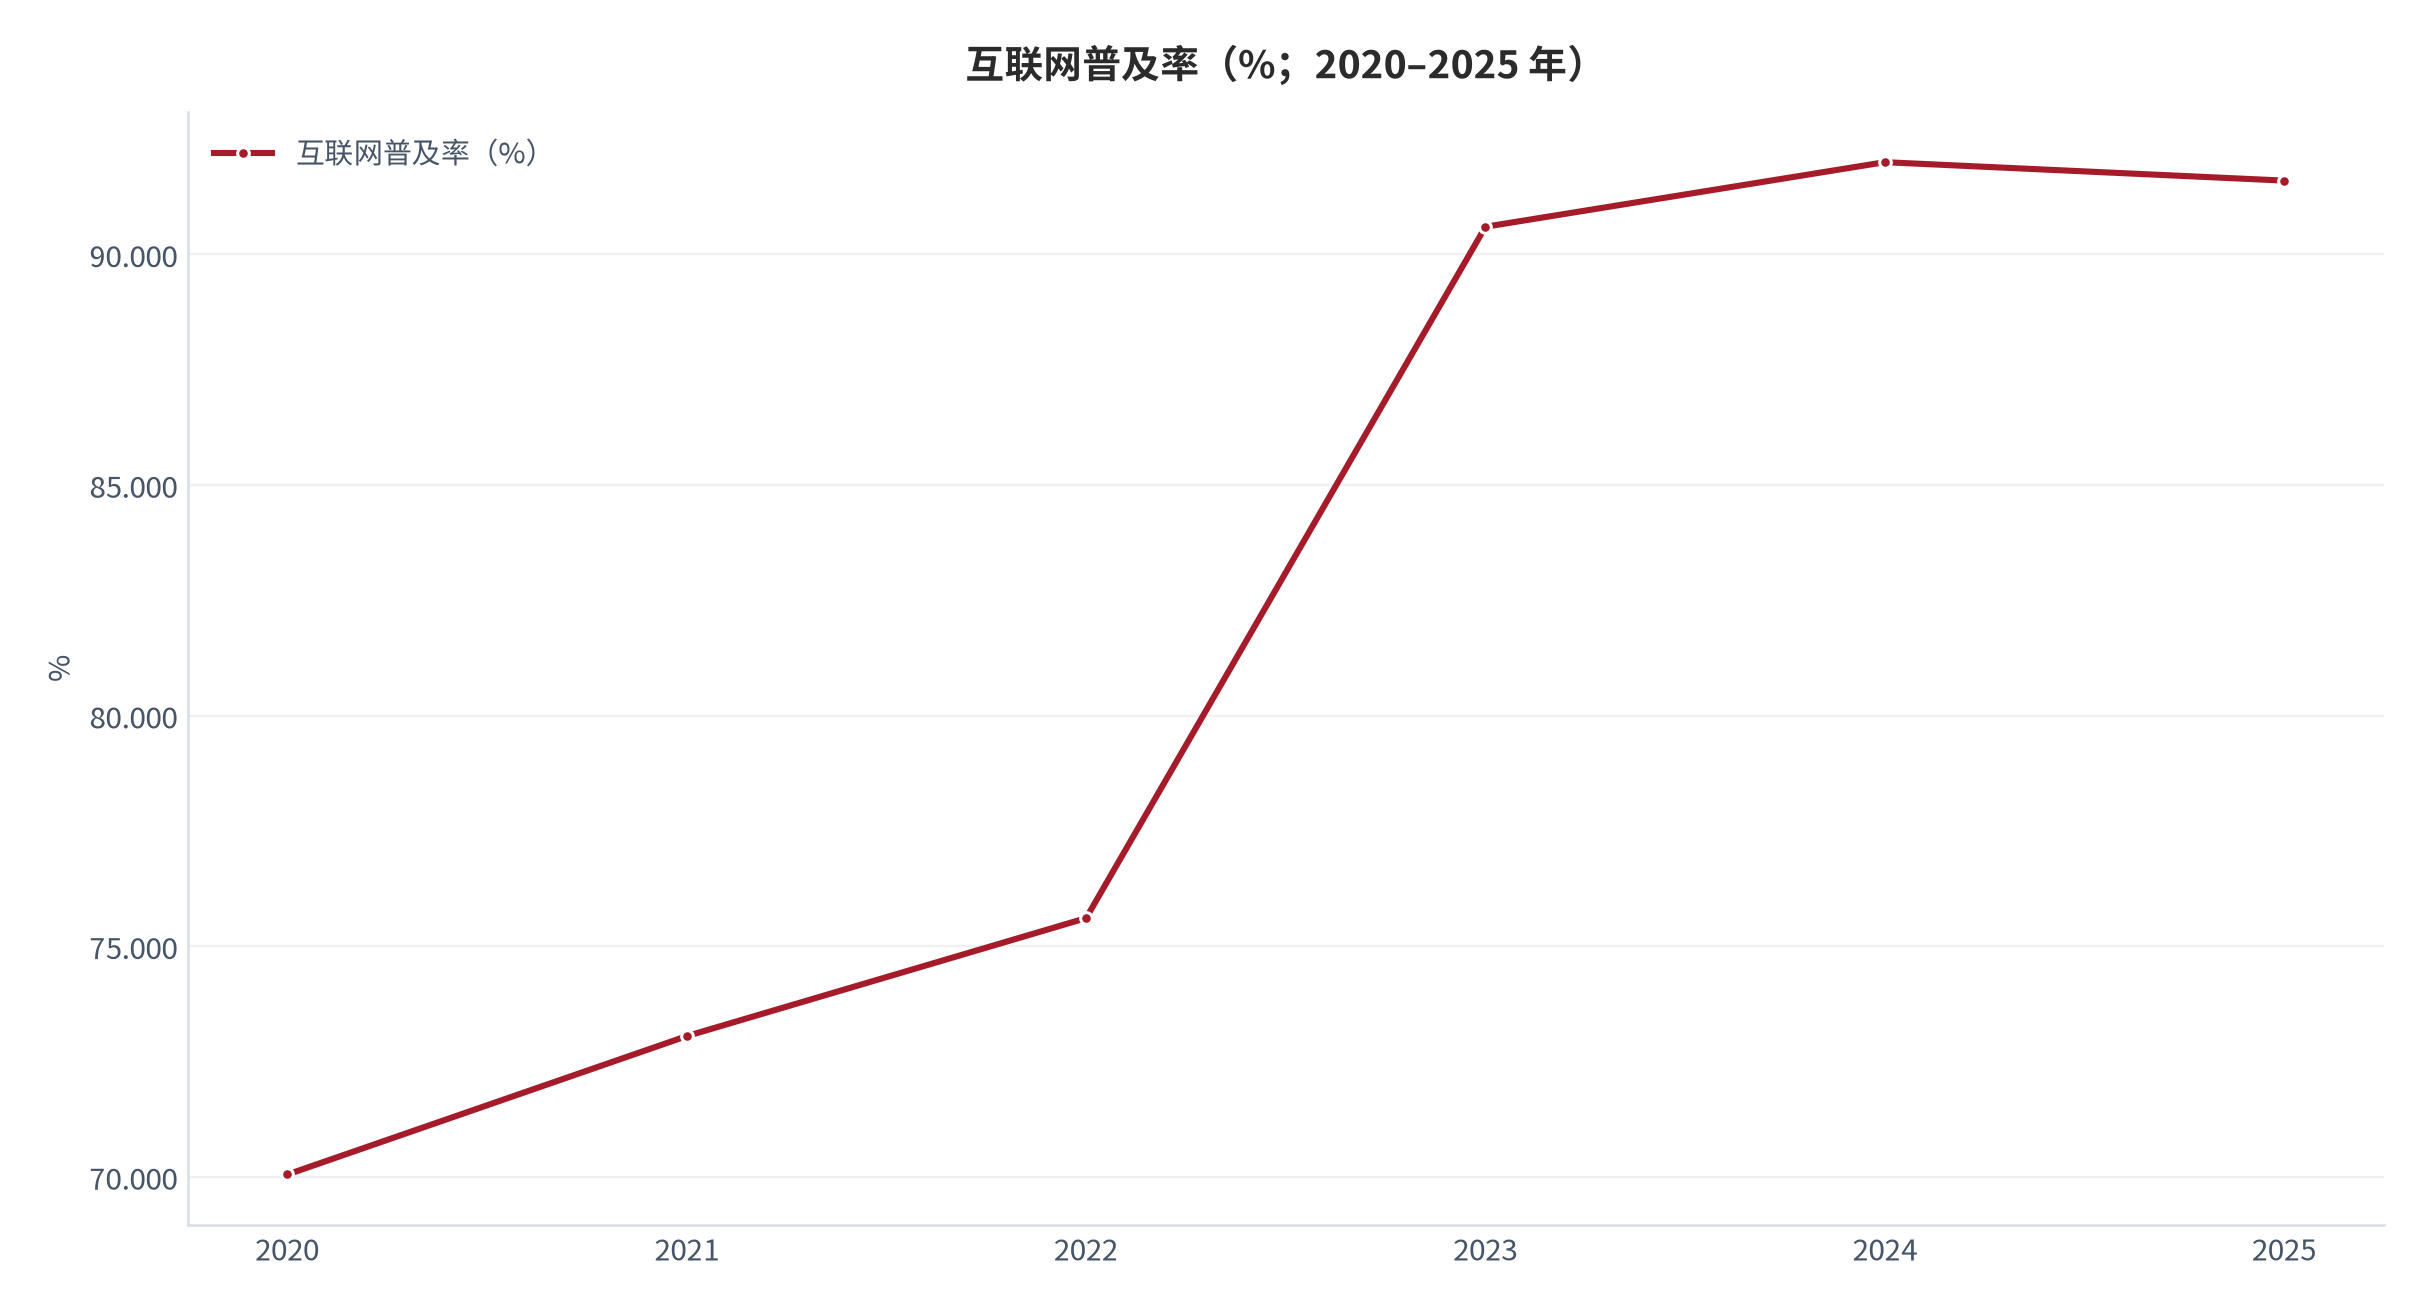
- 第一条,口径分歧比信息量本身更值得首先澄清。世界银行口径下 2025 年互联网普及率为 91.6%[1],中国互联网络信息中心口径下 2025 年 6 月为 79.7%[4],两者相差 11.9 个百分点(测算)。这不是数据冲突,而是统计对象不同:前者以全体人口为分母,后者以特定年龄与统计范围为基础。任何关于信息过载的讨论如果不先锁定分母,规模数字就没有比较意义;
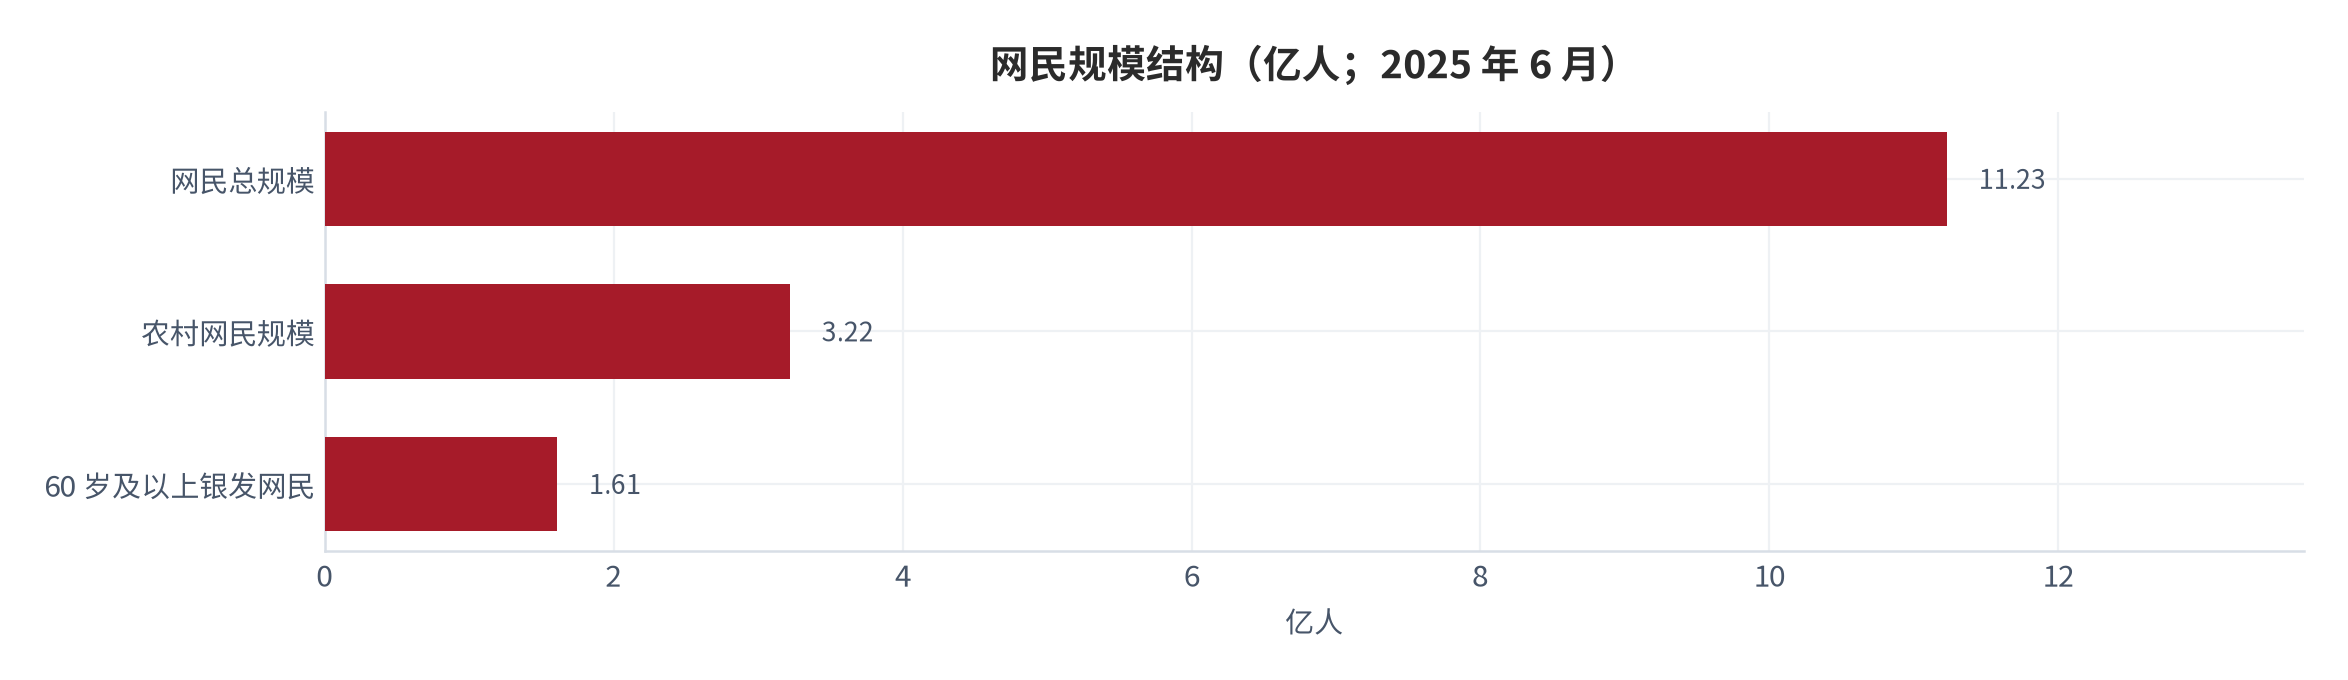
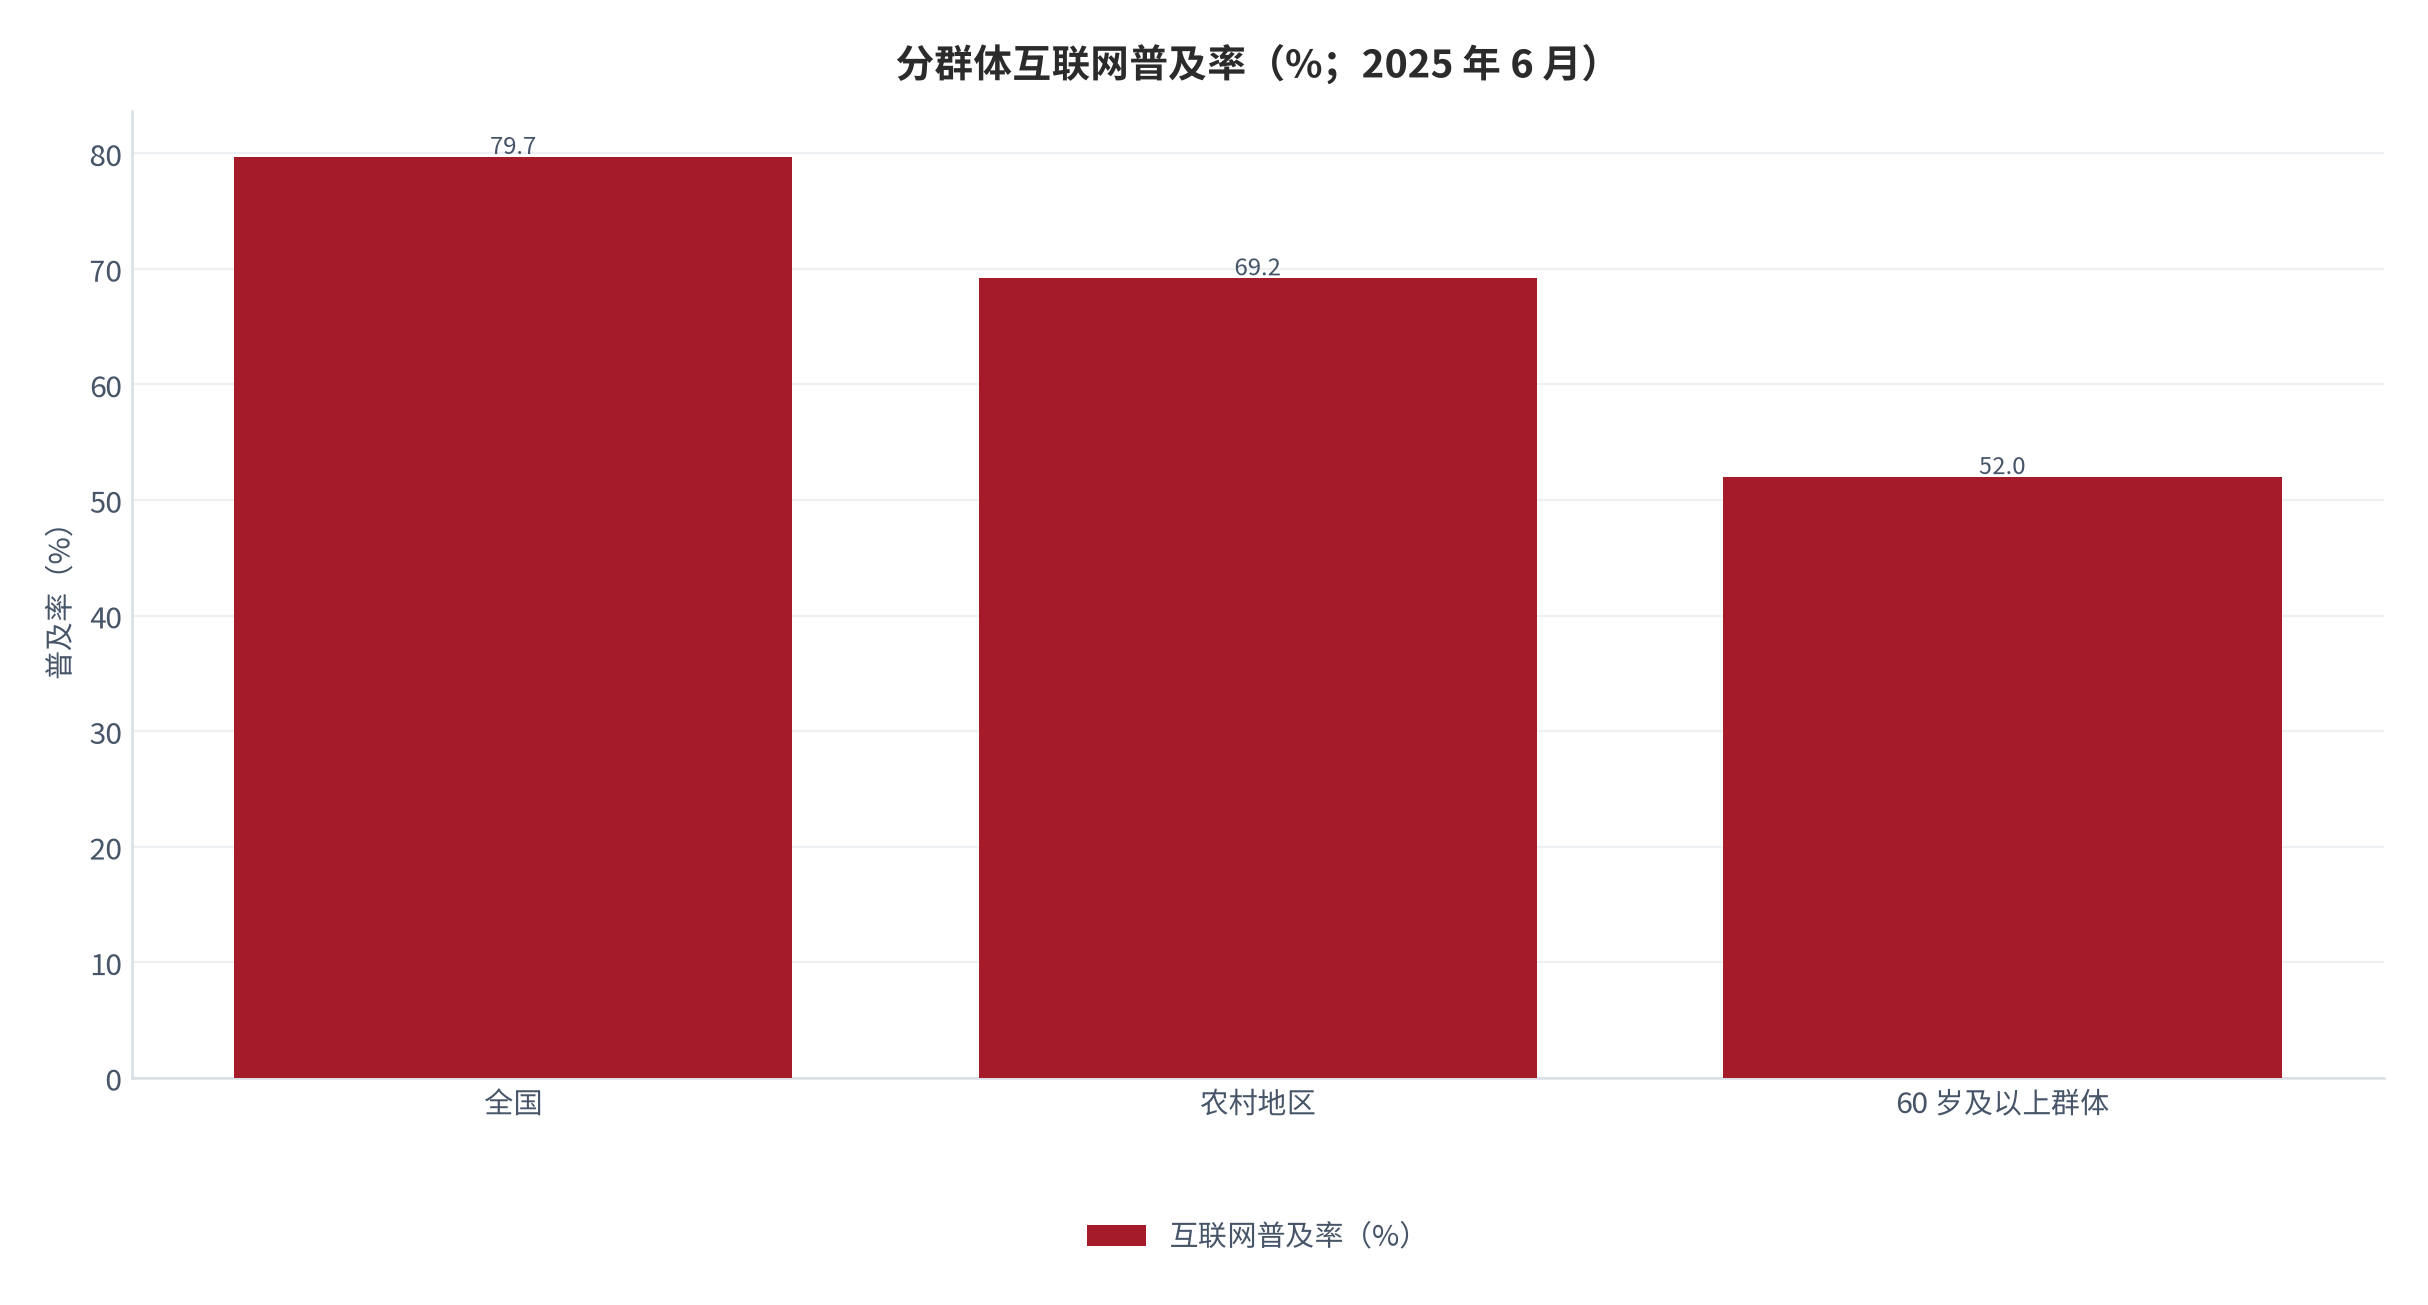
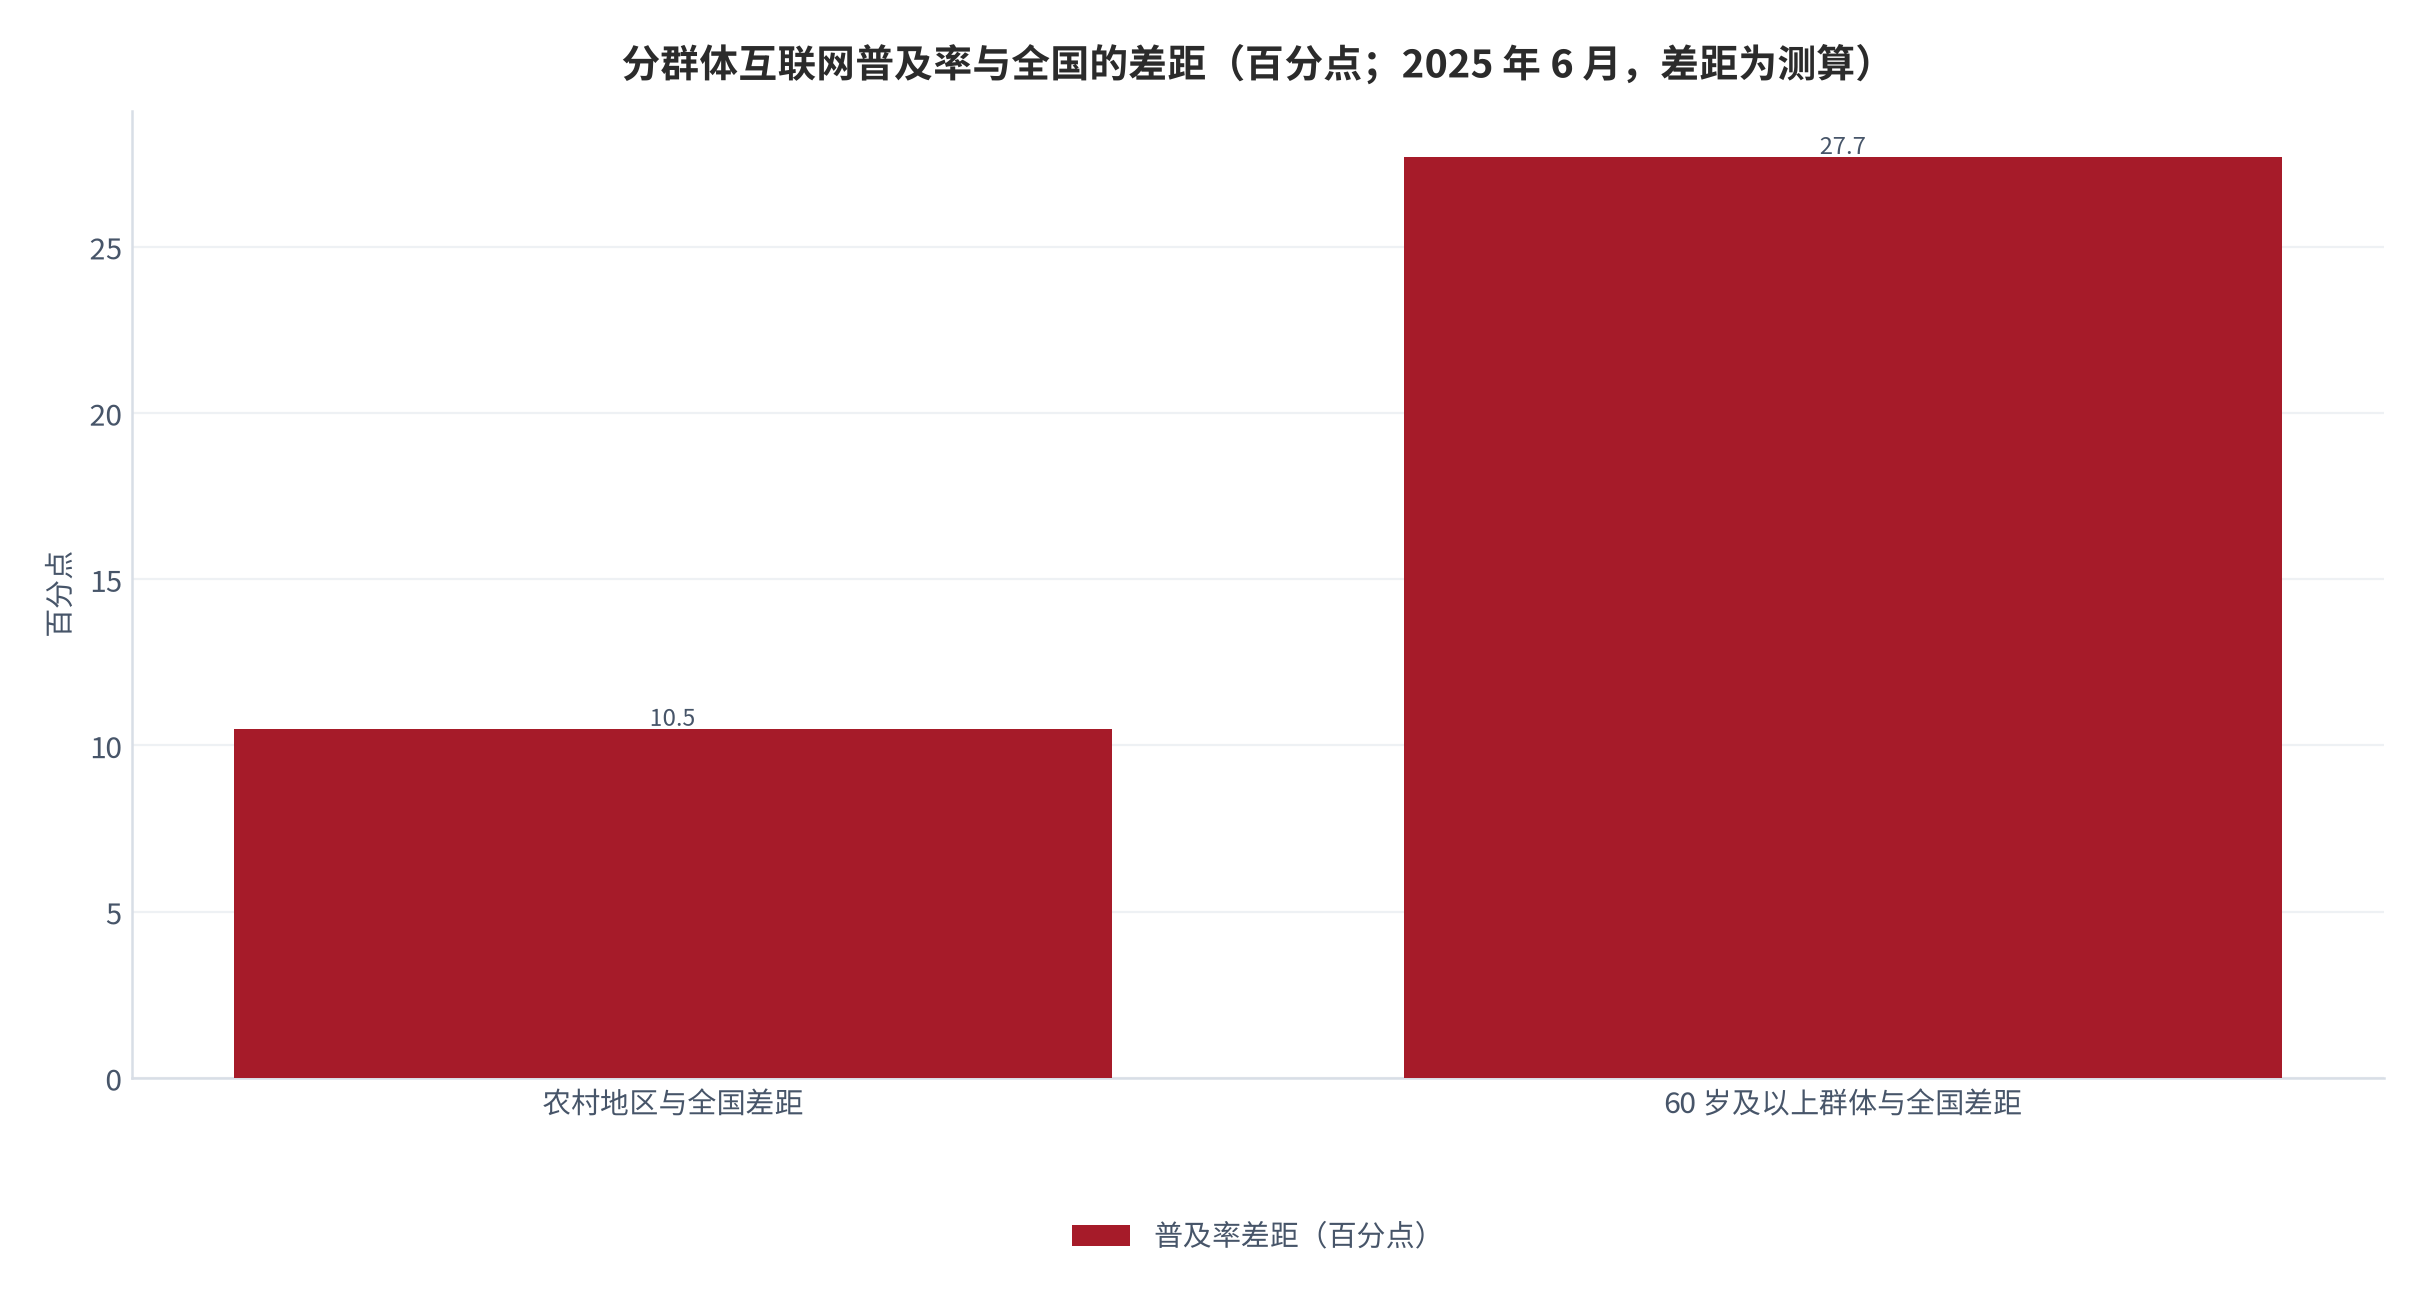
- 第二条,注意力预算的约束是刚性的,且分散在结构里。60 岁及以上群体的互联网普及率为 52.0%,较全国水平低 27.7 个百分点;农村地区普及率为 69.2%,较全国水平低 10.5 个百分点(测算)[4]。银发网民规模 1.61 亿人、农村网民规模 3.22 亿人[4]。这意味着过滤工具的效用提升并不能均匀覆盖全部用户,反倒可能在数字鸿沟的边界上最无效——最需要过滤的人,恰恰最少使用过滤工具;
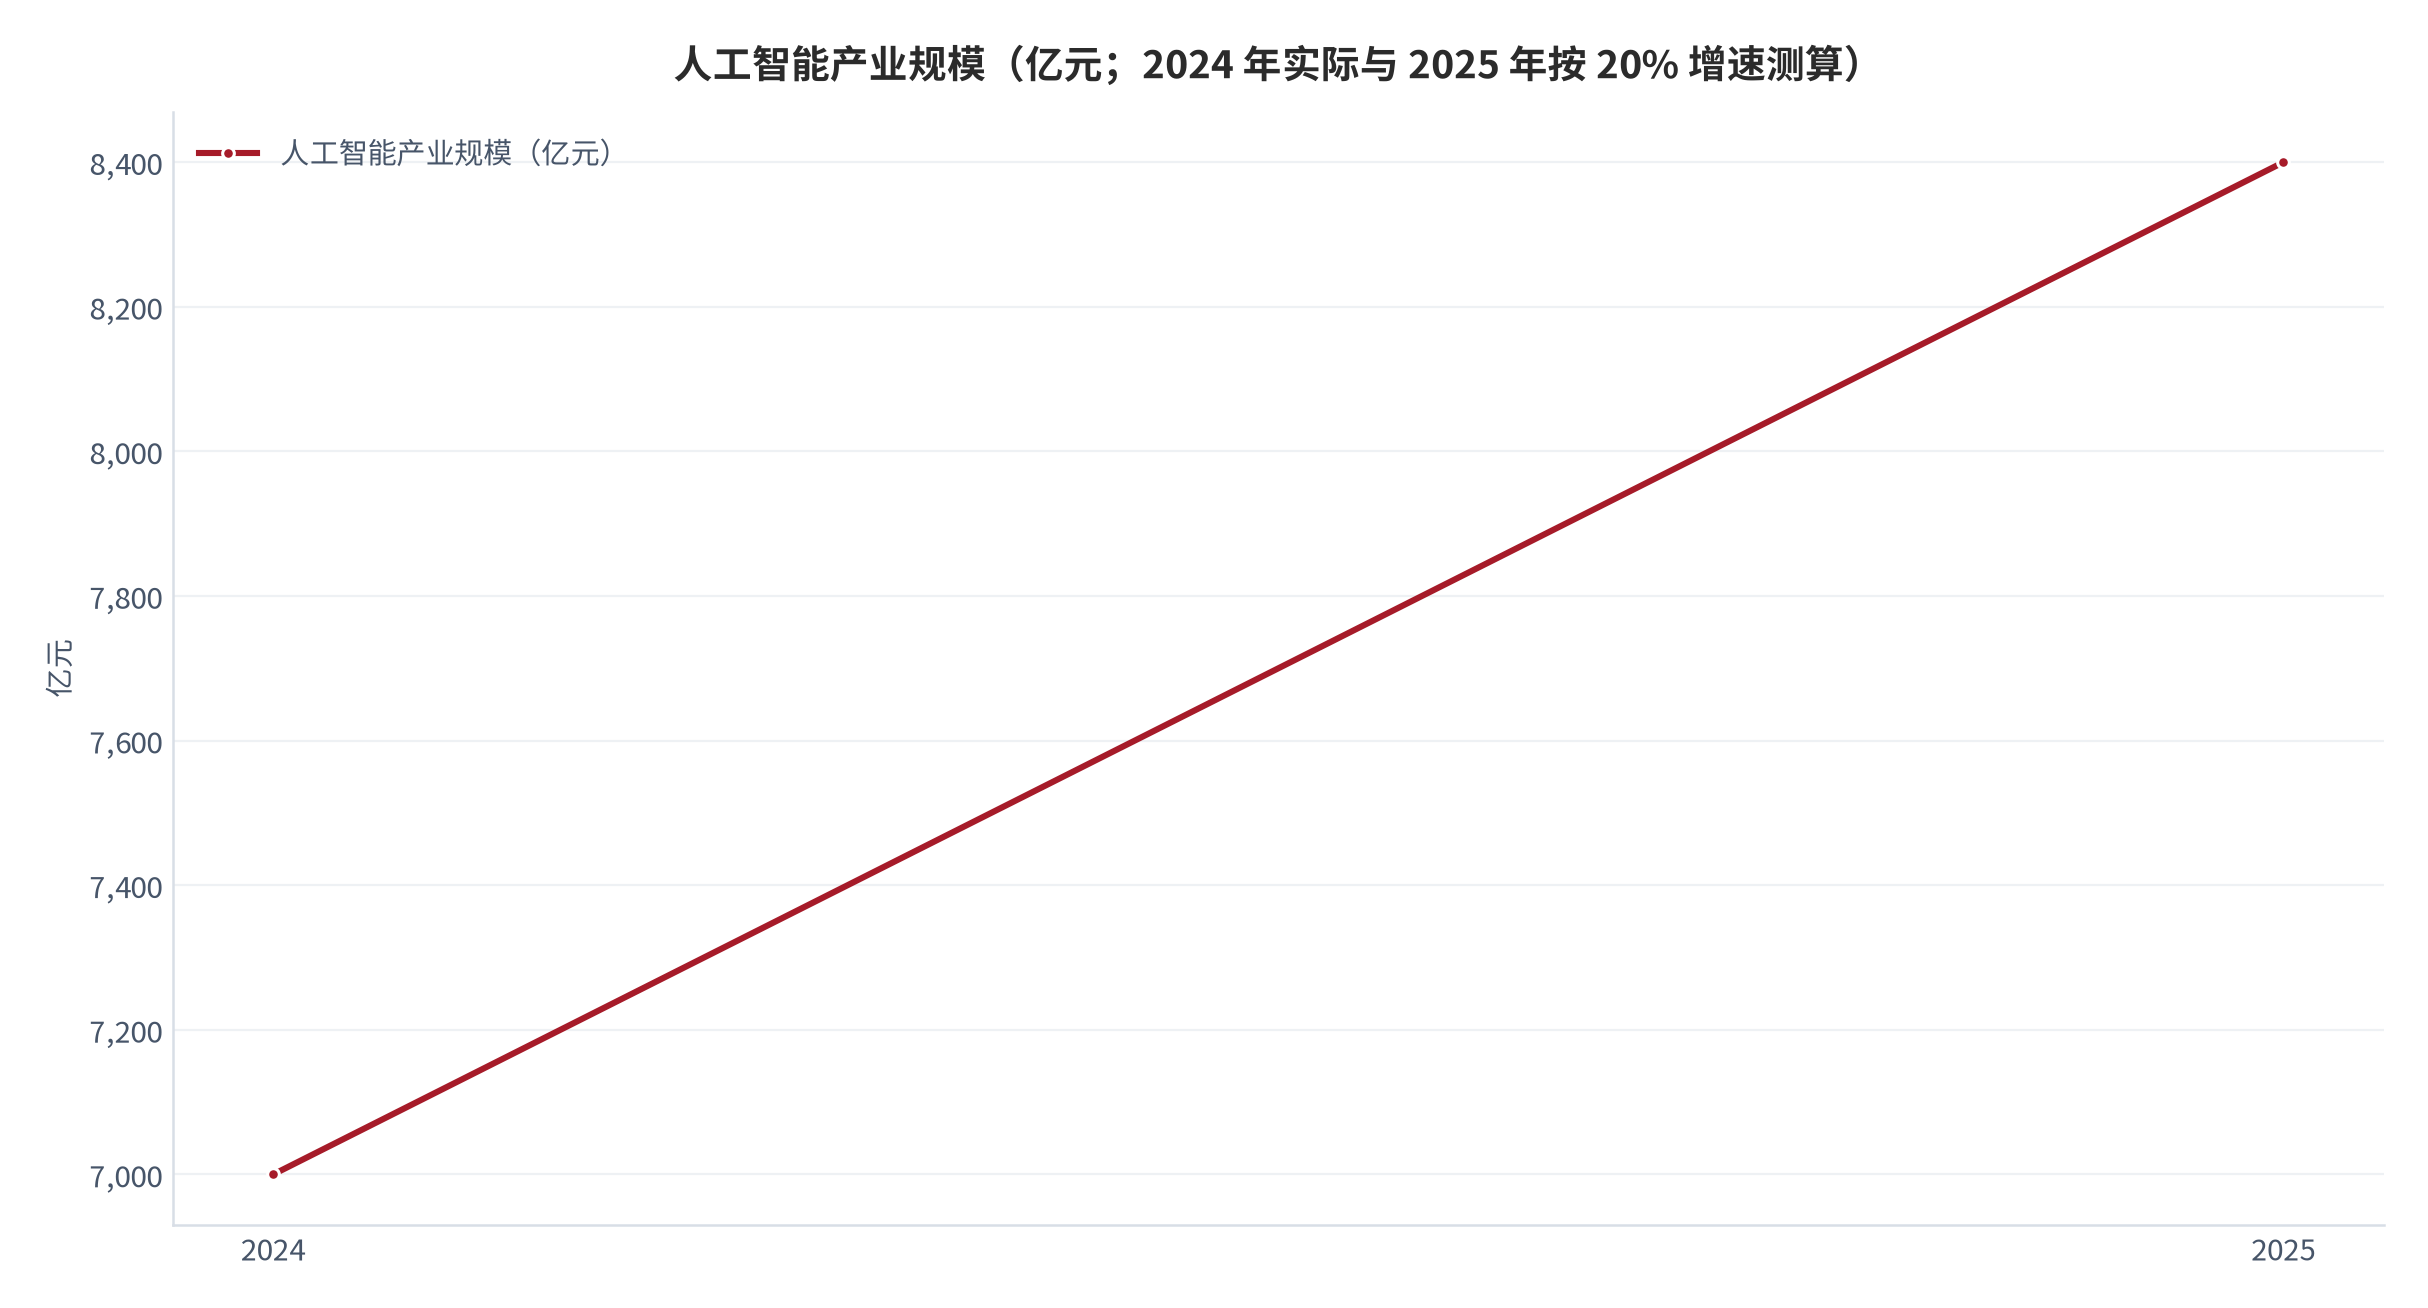
- 第三条,替代效应已经具备可观的产业基础。2024 年我国人工智能产业规模突破 7,000 亿元、连续多年保持 20% 以上的增长率,我国已成为全球人工智能专利最大拥有国、占比达 60%[5]。一个以 20% 以上速度扩张的产业,其产品迭代速度会快于内容供给本身,这正是替代率能够持续上升的产业条件。
本篇增量:给出一个可复算的有效信息留存指数,把内容供给增速与被替代阅读比例放进同一条公式,并回答三个问题——两套互联网普及率口径为什么相差 11.9 个百分点、过滤工具的效用边界在哪里、以及替代率上升对内容与工具两侧分别意味着什么。核心判断是:过滤工具的竞争焦点已经从筛选效率转向替代效率,而替代效率的上限由用户的信任成本决定,而不是由模型能力决定。
01行业界定:信息过载的度量口径
信息过载不是一个可以单点测量的量,它由三个口径组成:供给端的信息总量、需求端的注意力预算、以及两者之比所决定的有效获取率。供给端可以被直接观测,域名总量、基站数量、流量增速都属于统计体系的常规项目;注意力预算没有官方口径,只能定性讨论并按缺口标注;有效获取率则是前两者的商,因此它的误差会同时来自两个方向。
| 度量口径 | 可观测性 | 2025 年读数 | 主要误差来源 | 数据档次 |
|---|---|---|---|---|
| 供给端信息总量 | 可观测 | 域名总数 3,262 万个、5G 基站 455 万个[4] | 无法区分质量与重复内容 | [测算] |
| 需求端注意力预算 | 不可观测 | 本报告未取得公开口径 | 无统计项目、无统一测度 | [缺口] |
| 阅读完成率 | 间接可观测 | 以生成式人工智能回答问题比例 80.9% 代理[5] | 使用方式不等于替代率 | [测算]与测算 |
三个口径中最容易被误用的是阅读完成率。行业通常用停留时长、滚动深度等行为指标来代理完成率,但这些指标只能反映页面内的停留,无法区分阅读与浏览。相比之下,生成式人工智能以回答问题为主要使用方式的比例达到 80.9%[5],提供了一个更直接的替代信号:用户把问题交给工具,工具返回答案,这一过程本身就绕过了阅读。用替代率代替完成率,是口径上更稳妥的选择,但必须说明它衡量的是替代行为而不是阅读行为。
02供给端:内容与渠道的扩张速度
供给端的扩张有两条独立的曲线:基础设施曲线与内容增量曲线。基础设施曲线由域名、基站与流量构成,2025 年 6 月的读数是域名总数 3,262 万个、国家顶级域名 .CN 2,085 万个、5G 基站 455 万个,行政村通 5G 比例超过 90%[4]。这条曲线的含义是渠道成本的持续下降——当单位内容的触达成本接近零时,内容生产的经济门槛也随之下降。
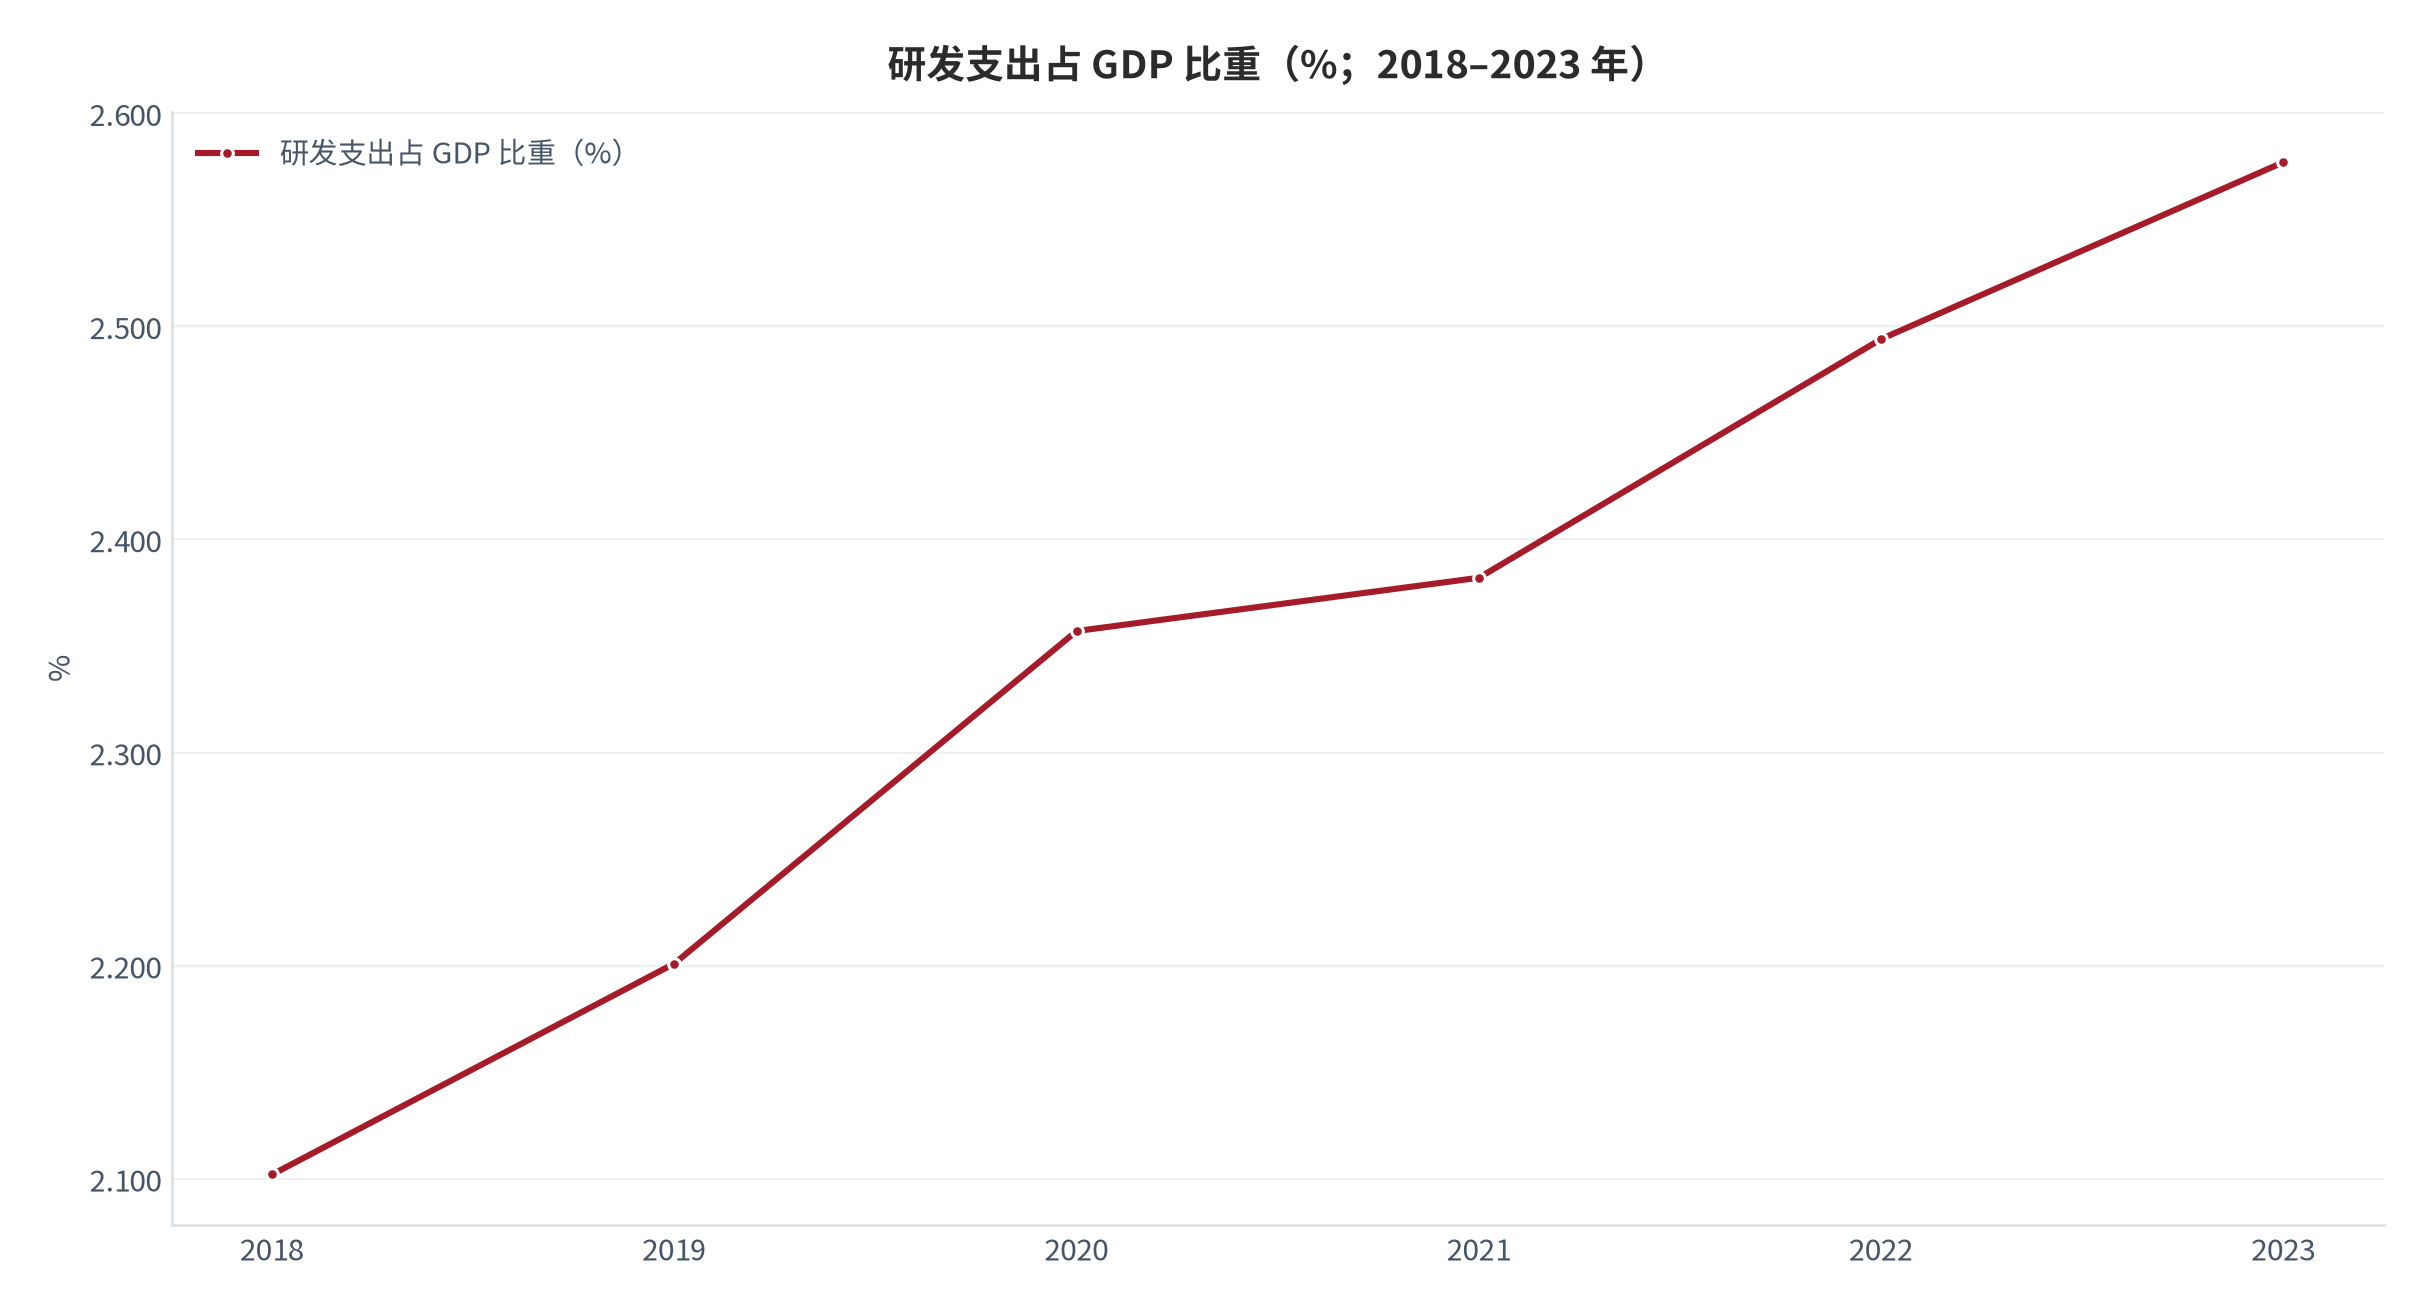
内容增量曲线缺少直接口径,但研发投入提供了一个间接线索。研发支出占 GDP 比重由 2018 年的 2.102% 提高至 2023 年的 2.577%[3],五年提高 0.475 个百分点。研发投入的持续提升意味着面向用户的产品与内容供给能力仍在增强,这与移动用户上网流量连续 6 个月两位数增长[4]相互印证:用户实际消耗的信息量在加速,而不是在见顶。
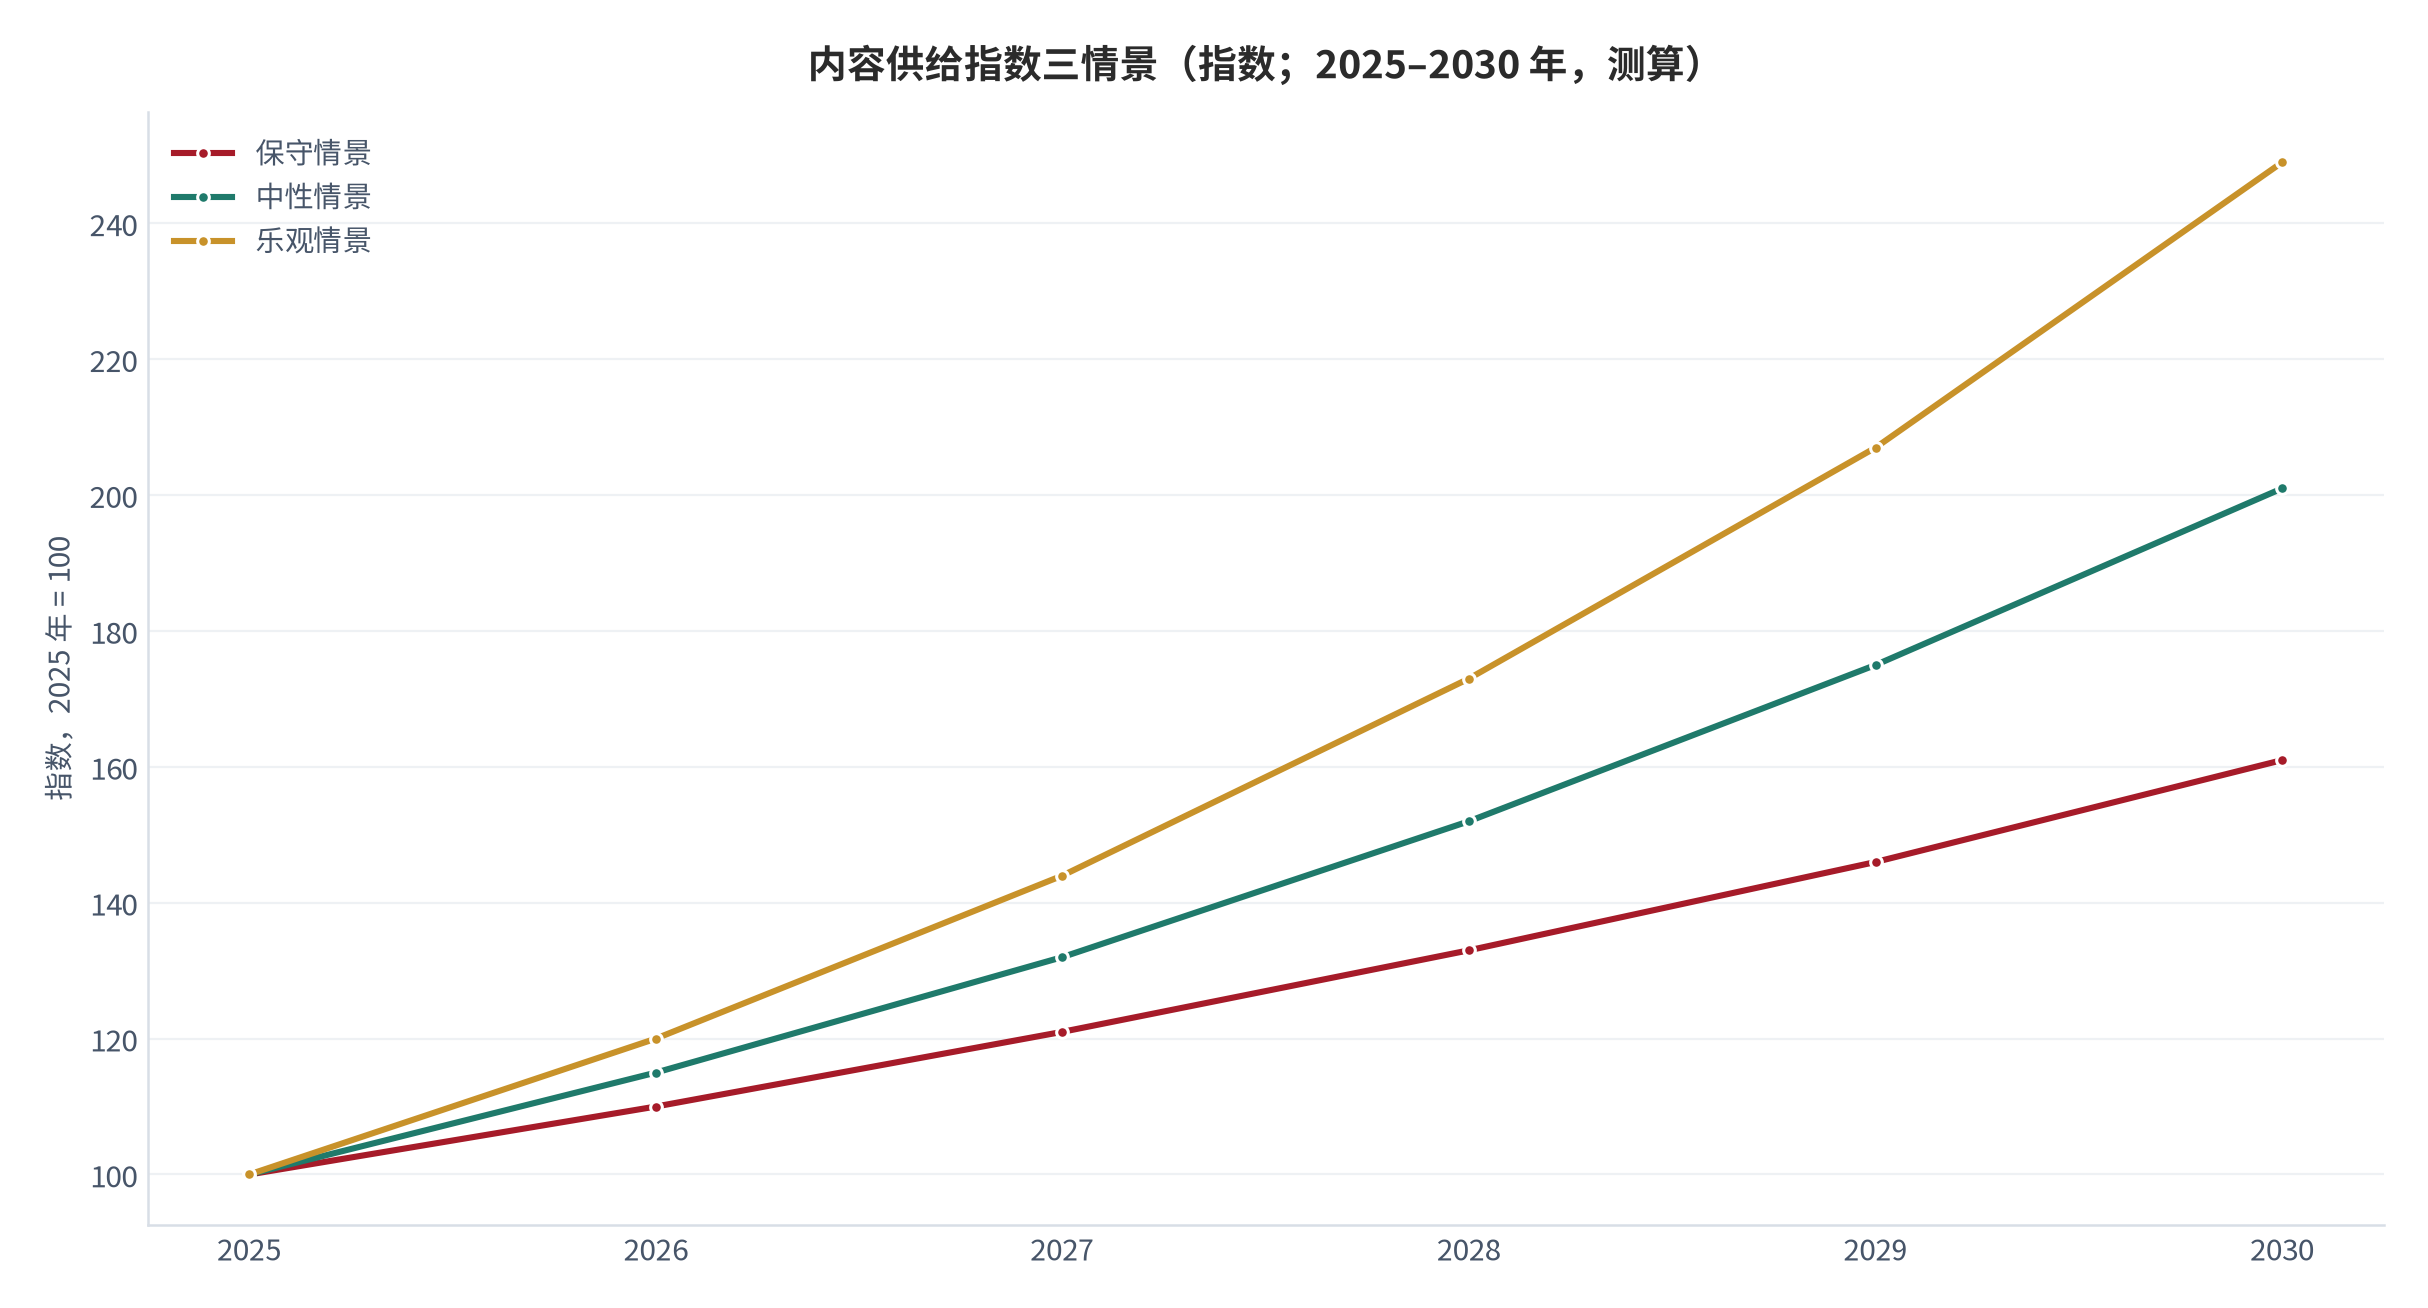
把供给端的增速做成情景,可以得到一个对过滤工具需求侧的判断依据。三情景分别取年增速 10%、15% 与 20%[13],取值锚定在移动用户上网流量连续 6 个月两位数增长这一可观测事实上[4],以 2025 年的指数 100 为基期。到 2030 年,三情景对应的供给指数分别约为 161、201 与 249(测算)。这个区间的含义是:供给端的扩张在不同情景下会相差约 88 个指数点,而需求端的注意力预算无法以同样速度扩张。
| 供给指标 | 2019 年 | 2025 年 | 变化 | 数据档次 |
|---|---|---|---|---|
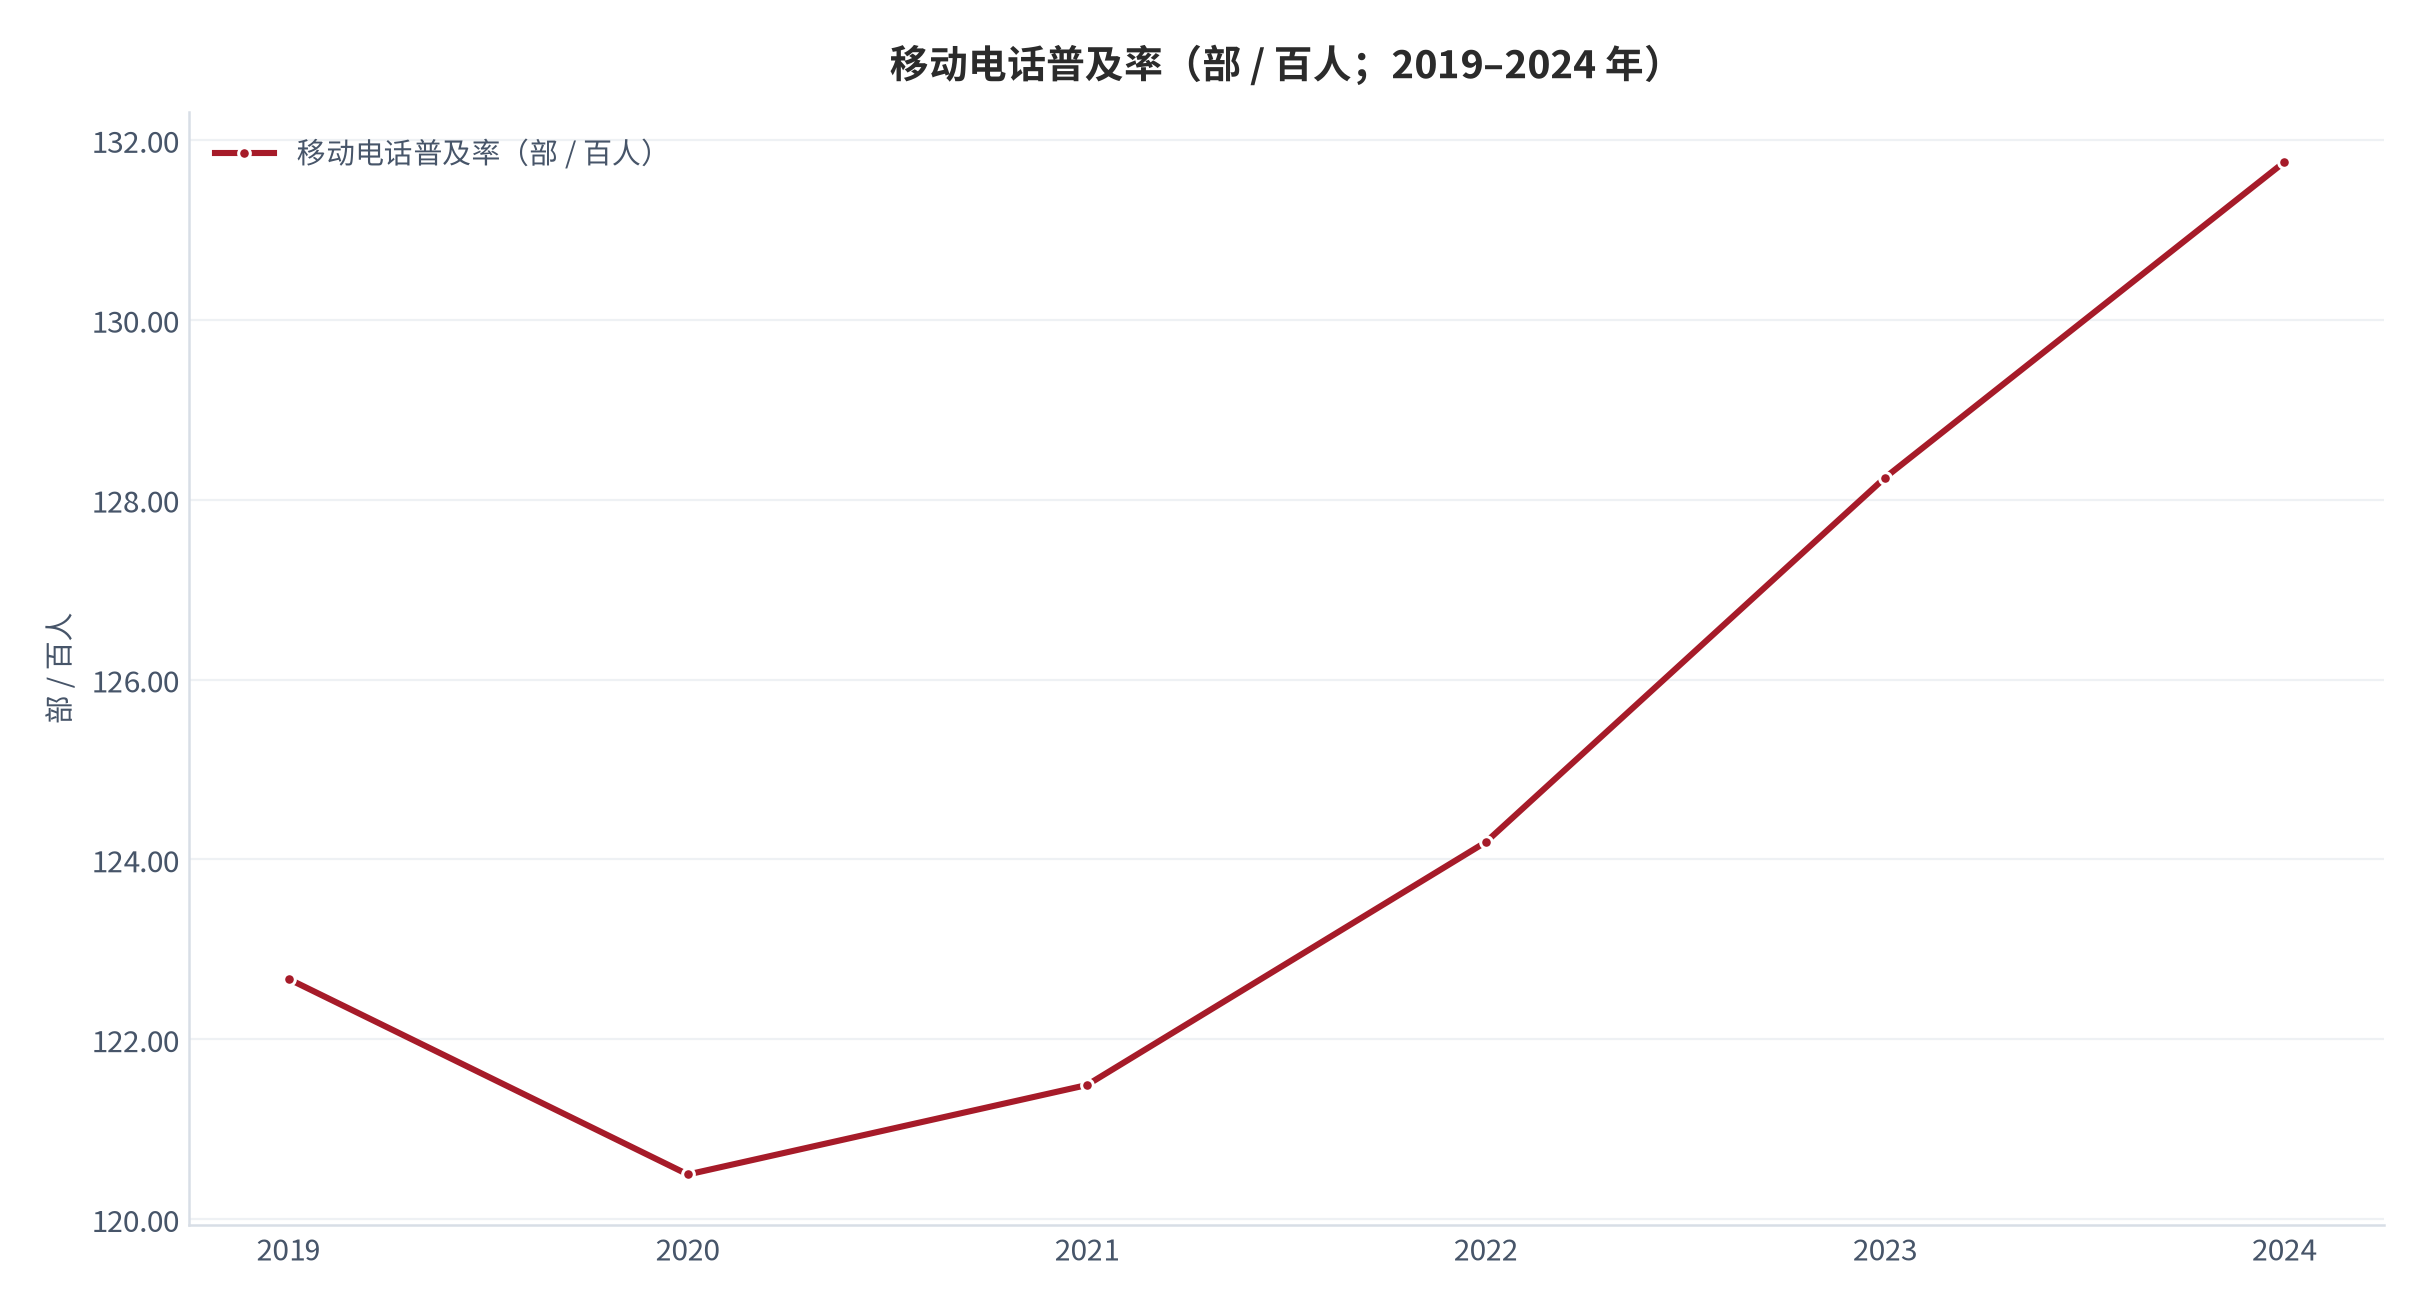
| 移动电话普及率(部 / 百人) | 122.670 | 131.754(2024 年) | 提高 9.084 | [测算] |
| 研发支出占 GDP 比重(%) | 2.201(2019 年) | 2.577(2023 年) | 提高 0.376 | [测算] |
| 域名总数(万个) | 无公开序列 | 3,262 | — | [测算] |
| 5G 基站总数(万个) | 无 | 455 | — | [测算] |
口径提示:上表中移动电话普及率为每百人部数、研发支出为占 GDP 比重,两者单位不同,仅用于说明供给能力的长期方向,不可相互比较或相加。域名与基站两项缺少可比的历史序列,因此只列 2025 年读数。
03需求端:注意力预算与阅读完成率
需求端的核心变量是注意力预算,而注意力预算没有官方统计口径,这是本报告在方法上最需要澄清的一点。可以确定的是它的分配结构:60 岁及以上群体的互联网普及率为 52.0%,较全国 79.7% 低 27.7 个百分点;农村地区普及率为 69.2%,较全国低 10.5 个百分点(测算)[4][7]。银发网民 1.61 亿人、农村网民 3.22 亿人[4]。这些数字说明注意力预算在人群之间的分布并不均匀。
阅读完成率因此必须放在结构里看,而不能当作一个统一的用户属性。一个可用的替代口径是替代率:用户把信息获取交给工具的比例。2025 年上半年,生成式人工智能用户中以回答问题为主要使用方式的比例达 80.9%[5]。把这个比例当作替代率的上限代理,并把它与供给增速一起放进公式,就可以得到一个可复算的有效信息留存指数。
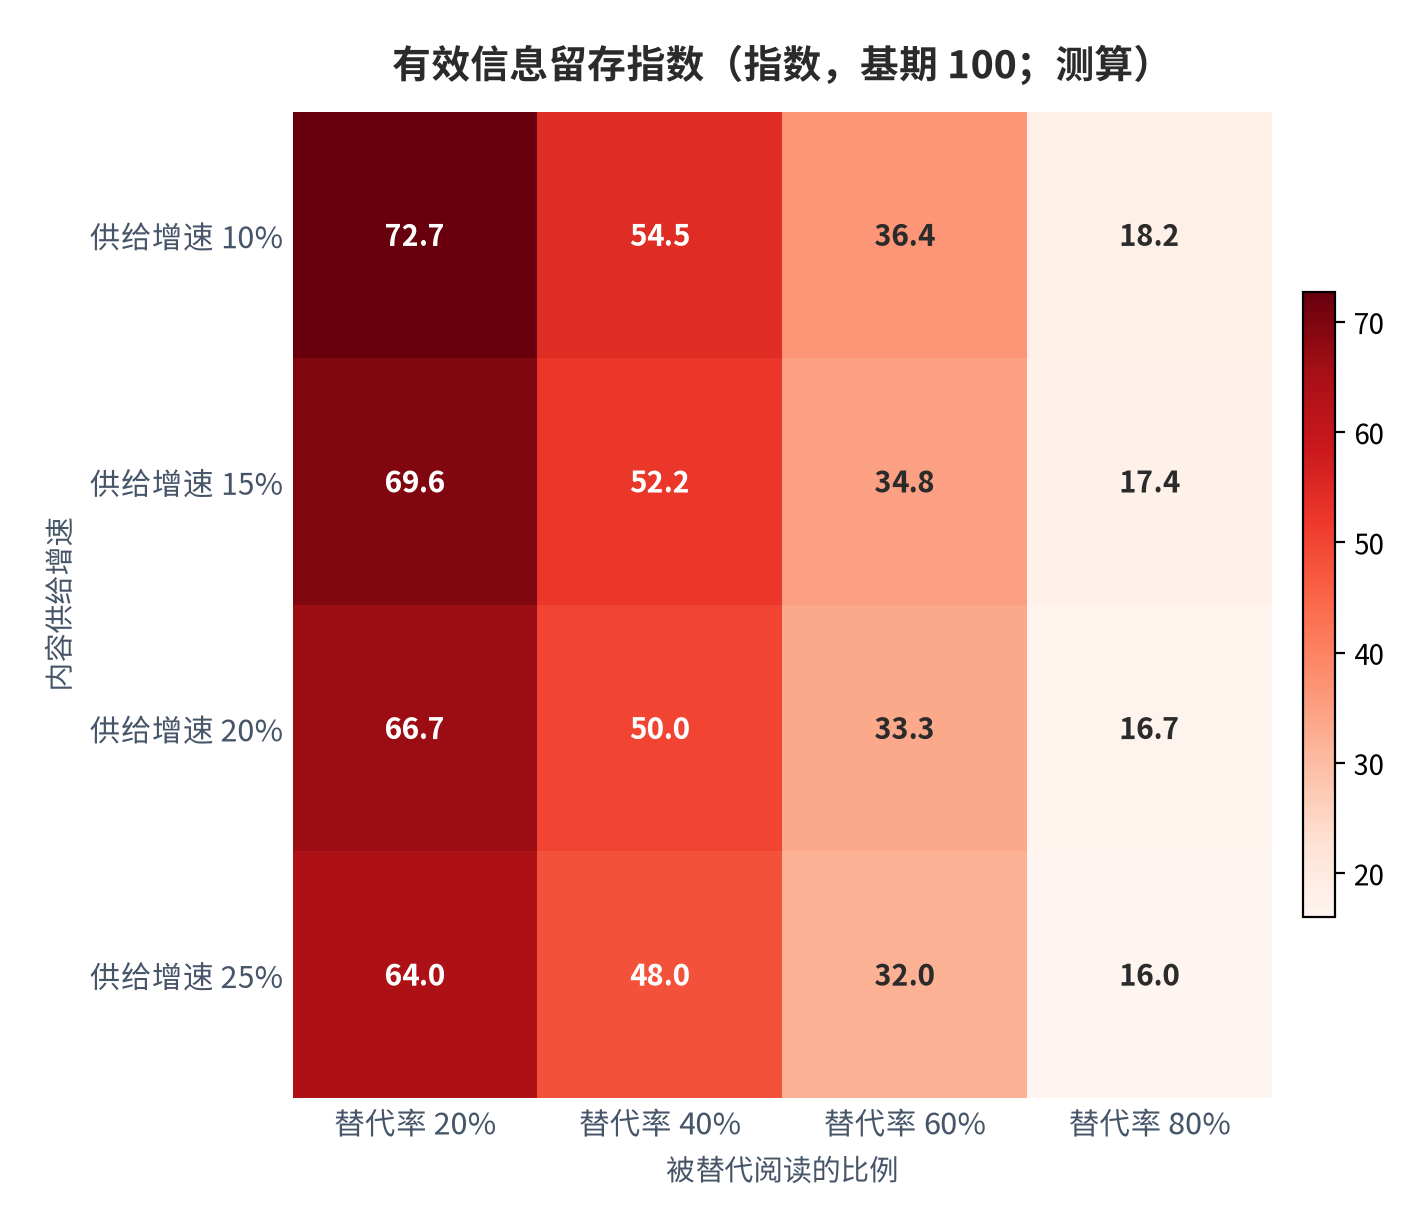
这张表的读数很有信息量。在供给增速 10% 的情形下,替代率从 20% 升到 80%,留存指数从 72.7 降到 18.2,降幅约 75%(测算);而替代率固定在 40% 时,供给增速从 10% 升到 25%,留存指数从 54.5 降到 48.0,降幅约 12%(测算)。替代率的弹性约为供给增速的 6 倍(测算)。这个不对称性是本篇最重要的量化结论:提高过滤效率的收益,远小于降低替代率的损失。
04过滤工具的技术路径与效用边界
过滤工具的技术路径可以分成三代:第一代基于规则与关键词,解决的是「不要看到什么」;第二代基于推荐与排序,解决的是「先看到什么」;第三代基于生成与摘要,解决的是「不必看到什么」。三代的效用上限完全不同:前两代的分母是信息总量,因此内容越多、工具越吃力;第三代的分母是提问次数,用户提问一次、获得一个答案,被替代的阅读次数与内容总量无关。
第三代路径的效用上限已经可以从数据中看到轮廓。以回答问题作为主要使用方式的比例达到 80.9%[5],说明生成与摘要路径的接受度已经很高。但高接受度不等于高可靠性:替代阅读的前提是用户相信答案,而信任成本取决于答案是否可核对。可核对的答案需要引用来源,引用来源又把用户带回原文——这是一个自我抵消的机制,也是第三代路径效用上限的真正来源。
把三代路径放进同一张对照表,可以看出效用边界的分野不在于模型能力,而在于责任归属。规则与推荐路径下,用户自己承担筛选判断的责任,工具只提供候选;生成与摘要路径下,工具给出了结论,也就承担了结论正确性的责任。责任一旦转移,工具就必须提供可回溯的依据,而可回溯依据的展示形式又回到了阅读。这个循环解释了为什么替代率在达到较高水平后会趋于平缓。
| 技术路径 | 解决的核心问题 | 效用分母 | 效用上限 | 数据档次 |
|---|---|---|---|---|
| 规则与关键词过滤 | 不要看到什么 | 信息总量 | 随内容增长而下降 | [缺口] |
| 推荐与排序 | 先看到什么 | 信息总量 | 随内容增长而下降 | [缺口] |
| 生成与摘要 | 不必看到什么 | 提问次数 | 由信任成本决定 | [测算]与测算 |
05数字鸿沟:谁被过滤工具排除在外
过滤工具的效用并不均匀分布,而它的分布恰好与需求强度相反。60 岁及以上群体的互联网普及率为 52.0%,较全国低 27.7 个百分点;农村地区普及率为 69.2%,较全国低 10.5 个百分点(测算)[4]。从规模看,银发网民 1.61 亿人、农村网民 3.22 亿人[4]。这些人群在信息筛选能力上更依赖工具的辅助,但其工具使用率与普及率同向偏低。
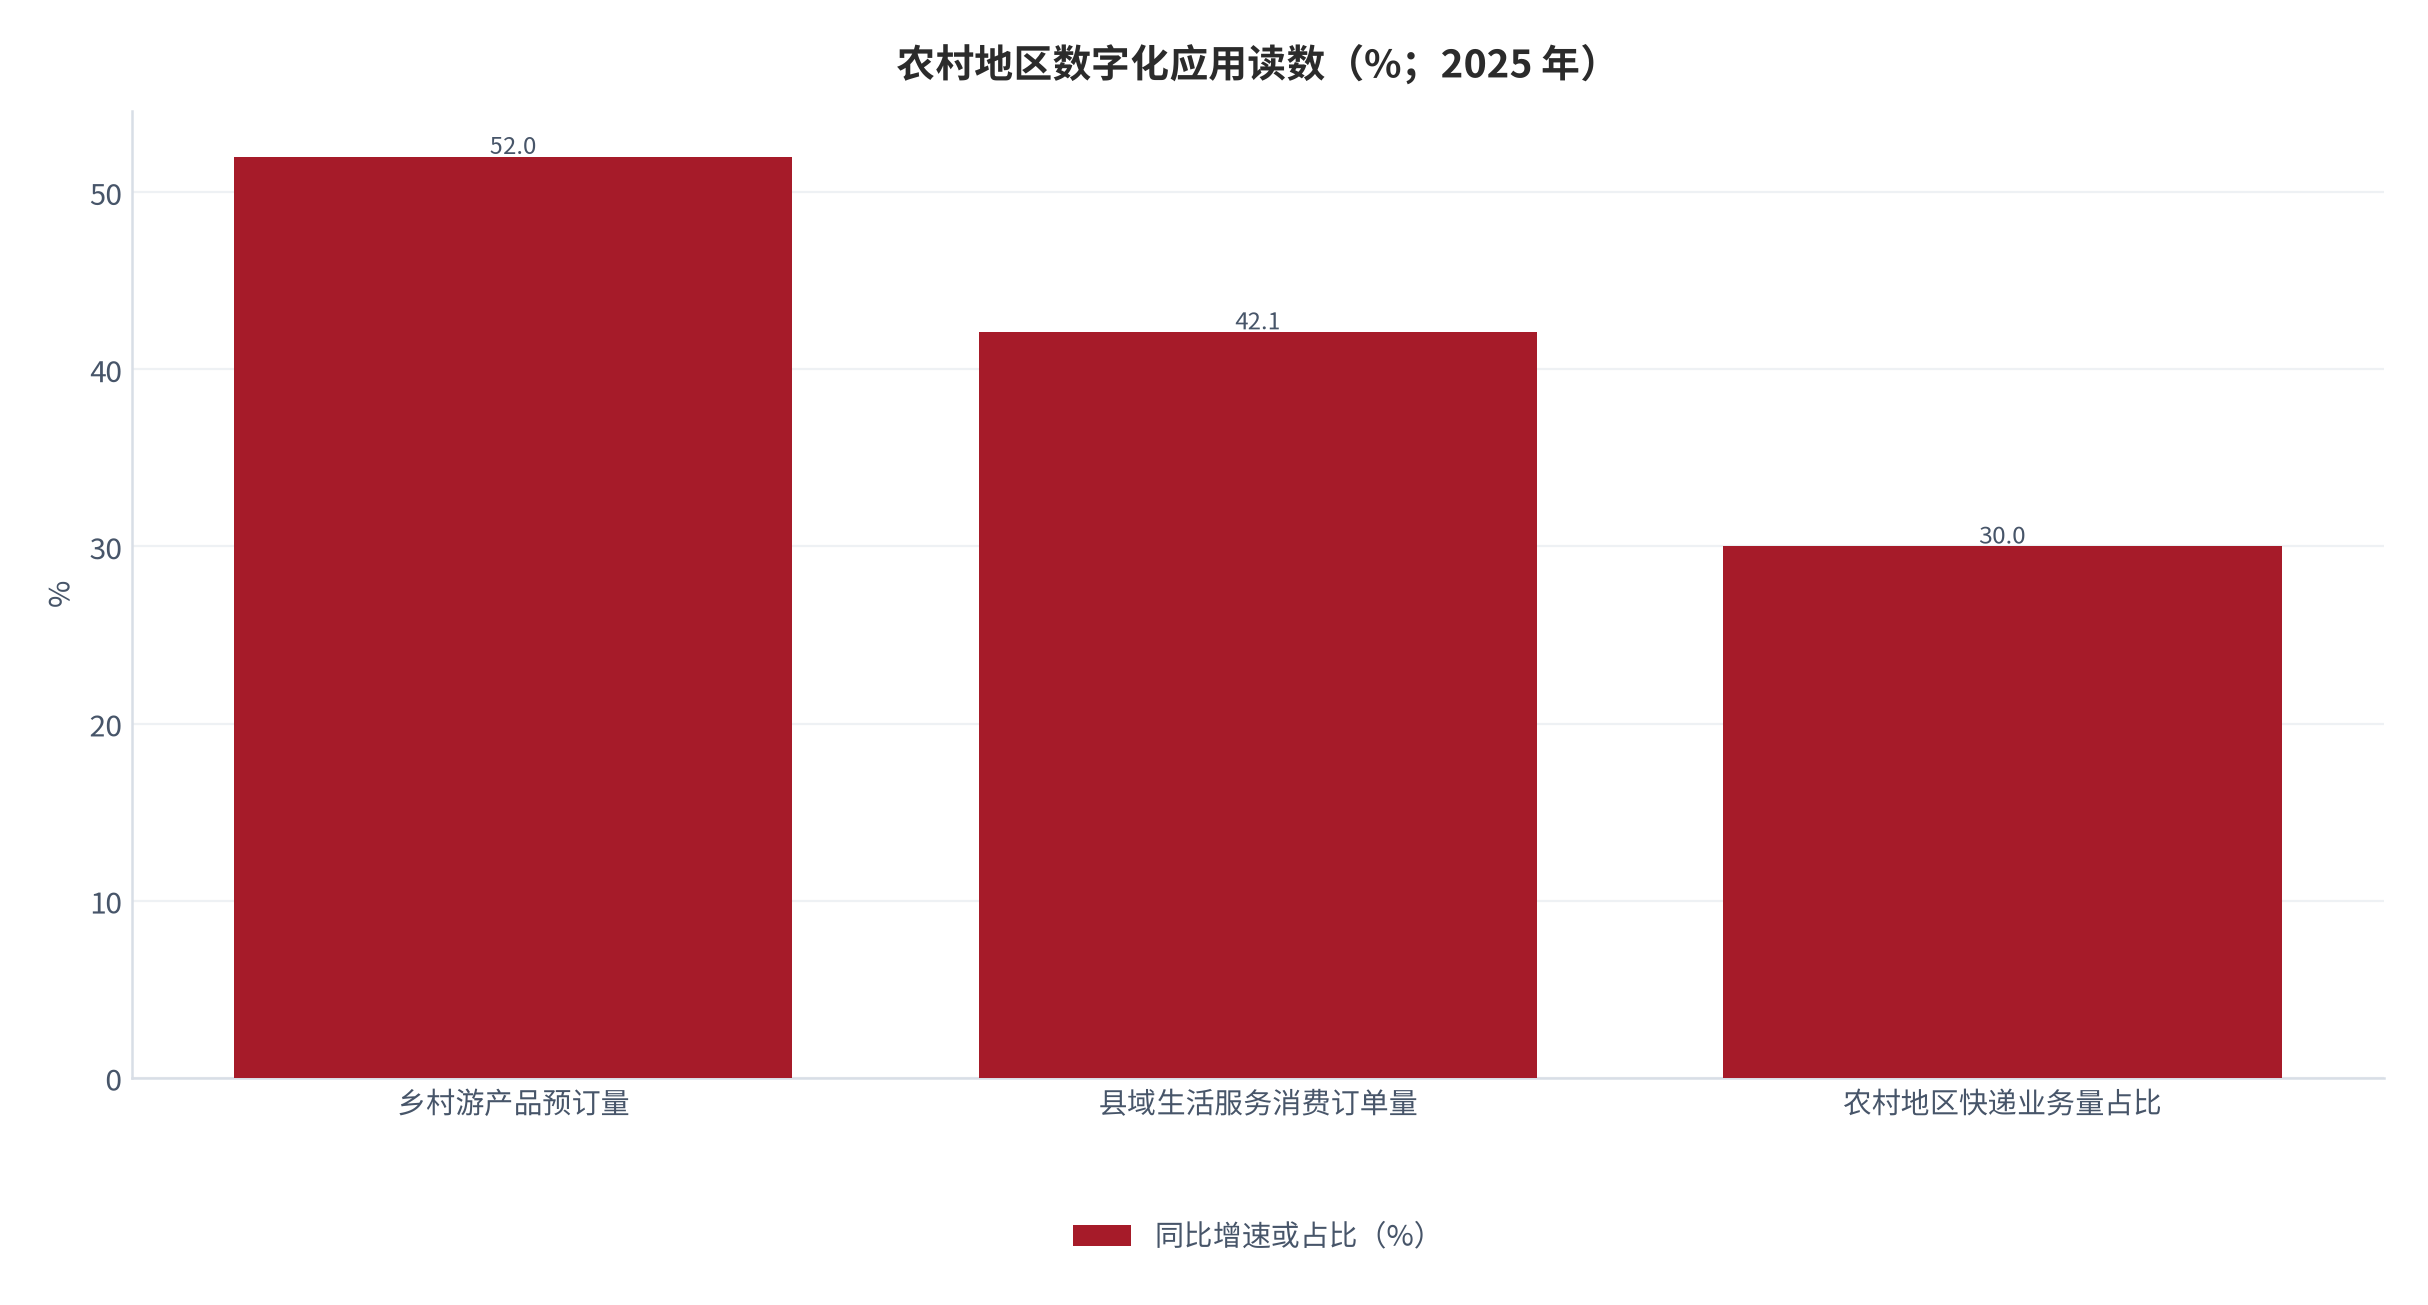
值得注意的反向证据是,农村地区的应用层指标增长并不慢。2025 年乡村游产品预订量同比增长 52%,一季度全国快递业务量中发往农村地区的占比达到三成,全国县域生活服务消费订单量同比增长 42.1%[4]。这说明农村数字化的瓶颈不在使用意愿,而在工具形态——以交易与消费为核心的应用能够快速渗透,而以信息筛选为核心的工具则渗透较慢,因为后者的收益更间接、更难被感知。
把普及率差距与替代率放在一起看,会得到一个对工具设计的直接含义:替代率的提升目前主要由高普及率人群贡献,而低普及率人群的替代率可能长期停留在较低水平。这意味着有效信息留存指数的整体改善,会掩盖人群内部的分化。任何以全国均值衡量过滤工具效用的方法,都会高估工具在最需要它的人群中的效果。
06人工智能带来的替代效应
替代效应的产业基础在 2024 年至 2025 年变得清晰。2024 年我国人工智能产业规模突破 7,000 亿元、连续多年保持 20% 以上的增长率[5];用户侧的使用方式高度集中在回答问题这一场景,比例达 80.9%[5]。供给侧的产能与需求侧的偏好指向同一个方向:以答案代替内容的模式已经被大规模接受。
替代效应的一个直接读数来自产品扩散速度。据报告披露,一款国产生成式人工智能应用上线不足 20 天、全球日活跃用户突破 3,000 万,成为全球用户增速最快的生成式人工智能应用;我国已成为全球人工智能专利最大拥有国、占比达 60%[5]。扩散速度与专利储备共同说明,替代效应的推进不是线性的,而是可以在极短时间内跨越采用门槛。
但替代效应也有明确的边界。内容生产侧的对应变化可以参照网络文学出海:2024 年网络文学出海市场规模超 50 亿元、海外用户规模超 3.5 亿;2025 年上半年 25 款游戏海外吸金 116 亿元、5 款手游月收入突破 1 亿元[5]。这些口径说明,具有原创性与情感连接的内容仍然能获得独立的付费意愿,并没有被替代路径压缩。替代效应最集中地发生在信息型内容上,而在叙事型与体验型内容上作用有限。这个区分对过滤工具的产品定位很关键:它能替代的是检索,不是陪伴。
07量化测算:有效信息留存指数与三情景
测算框架是一条可相乘的公式链:有效信息留存指数 = 100 ×(1 − 替代率)÷(1 + 供给增速)。两个参数中,替代率以生成式人工智能以回答问题为主要使用方式的比例 80.9%[5]作为上限代理,供给增速锚定移动用户上网流量连续 6 个月两位数增长这一事实,取 10%、15%、20% 三档[4][13]。公式的含义是:留存指数衡量的是在内容扩张与阅读替代同时作用下,仍然被完整获取的信息比例。
| 情景 | 替代率取值 | 供给增速取值 | 2030 年留存指数(测算) | 含义 |
|---|---|---|---|---|
| 乐观情景 | 40% | 10% | 约 54.5 | 替代率可控、供给扩张温和 |
| 中性情景 | 60% | 15% | 约 34.8 | 替代率继续上升、供给稳健增长 |
| 保守情景 | 80% | 20% | 约 16.7 | 替代率接近上限、供给高速扩张 |
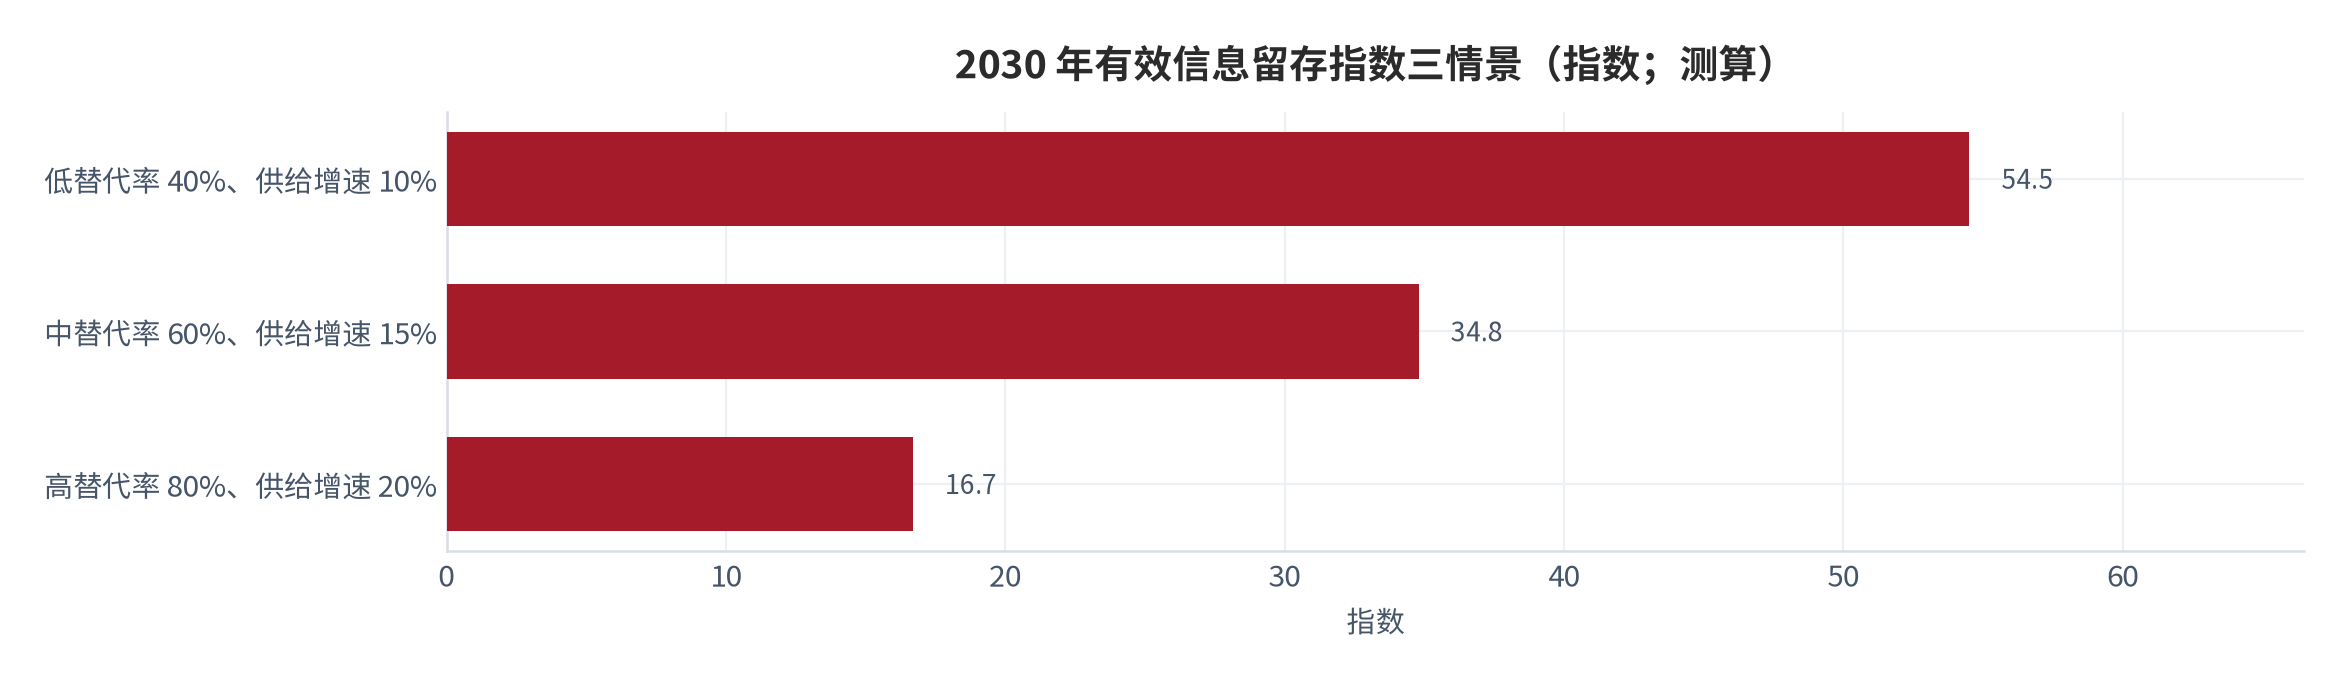
口径提示:三情景中的替代率取值 40%、60%、80% 是为刻画区间而设定的假设值,其中 80% 直接取自生成式人工智能使用方式结构中以回答问题为主的比例[5],40% 与 60% 为区间内的外推值,本报告未取得权威的替代率实测数据,因此该情景框架的用途是展示数量级与敏感性方向,不作为预测。
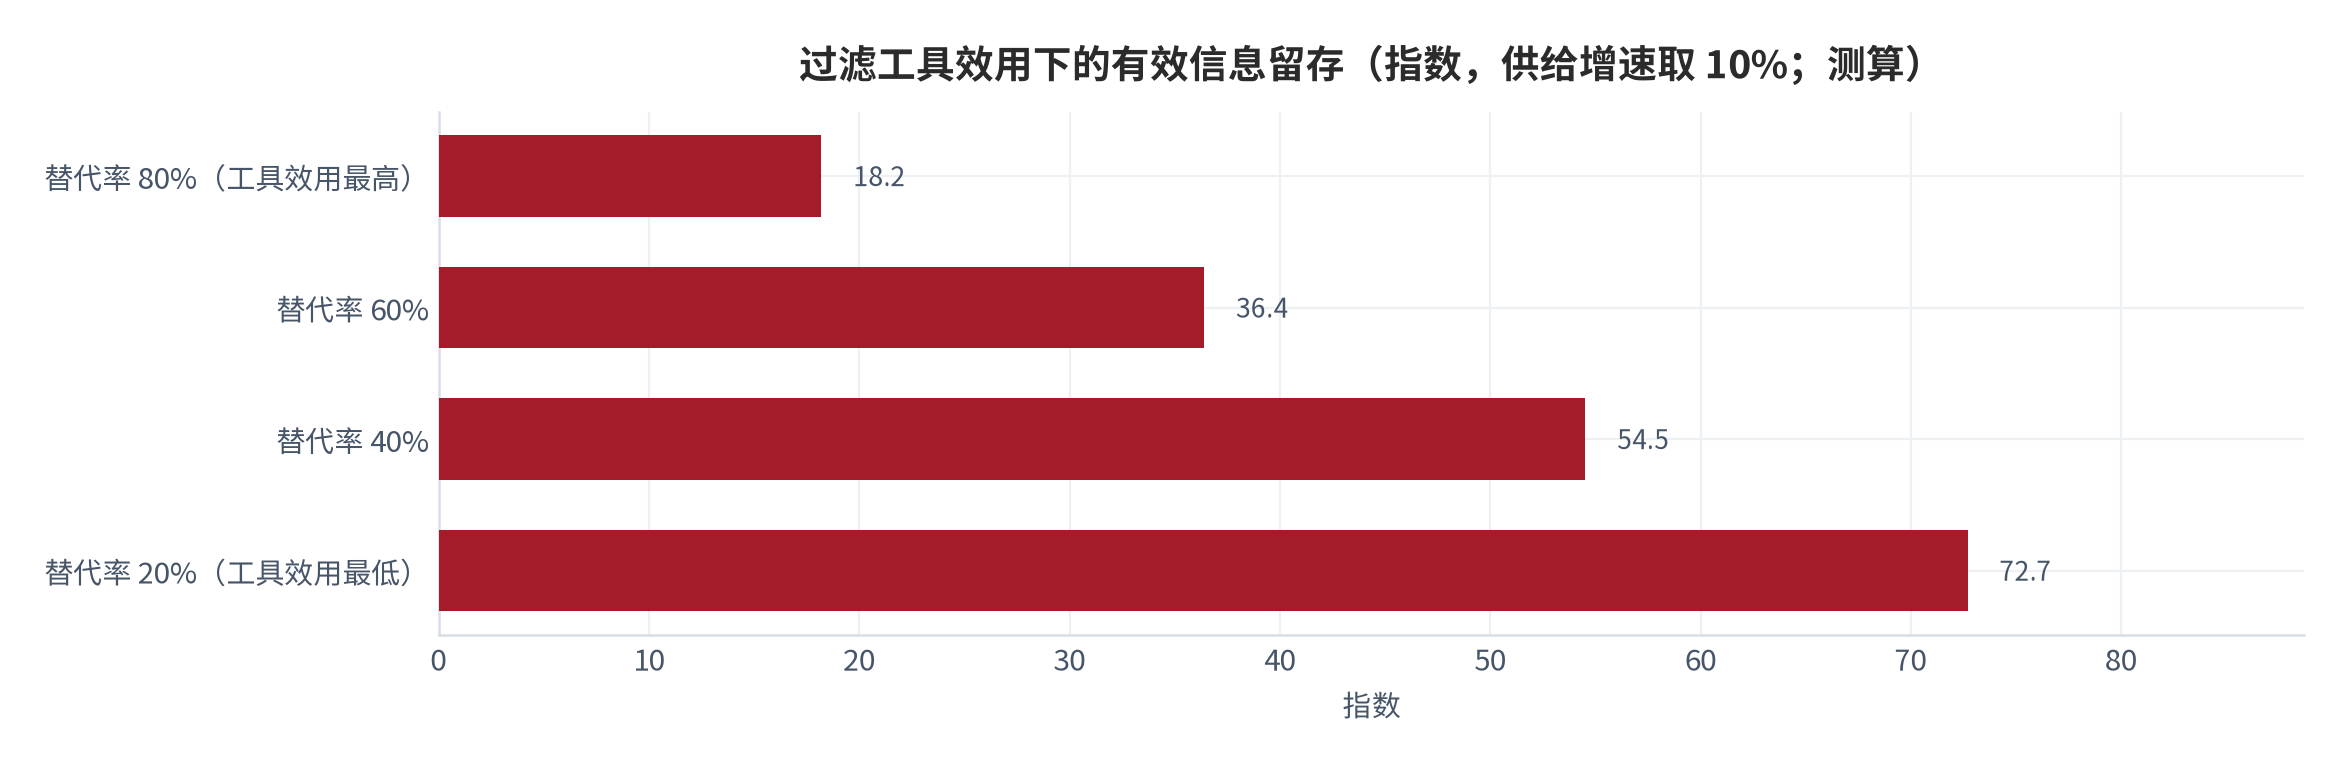
情景框架的三个读数呈现出明显的方向性。乐观与保守之间的差距是 3.3 倍(测算),而这个差距主要由替代率一项贡献——供给增速在三档之间的差距只有 2 倍。这再次印证了第四章的弹性结论:替代率是有效信息留存的主导变量。把它翻译成产业含义:过滤工具的竞争重心应该放在降低用户的信任成本上,而不是继续提高筛选速度。
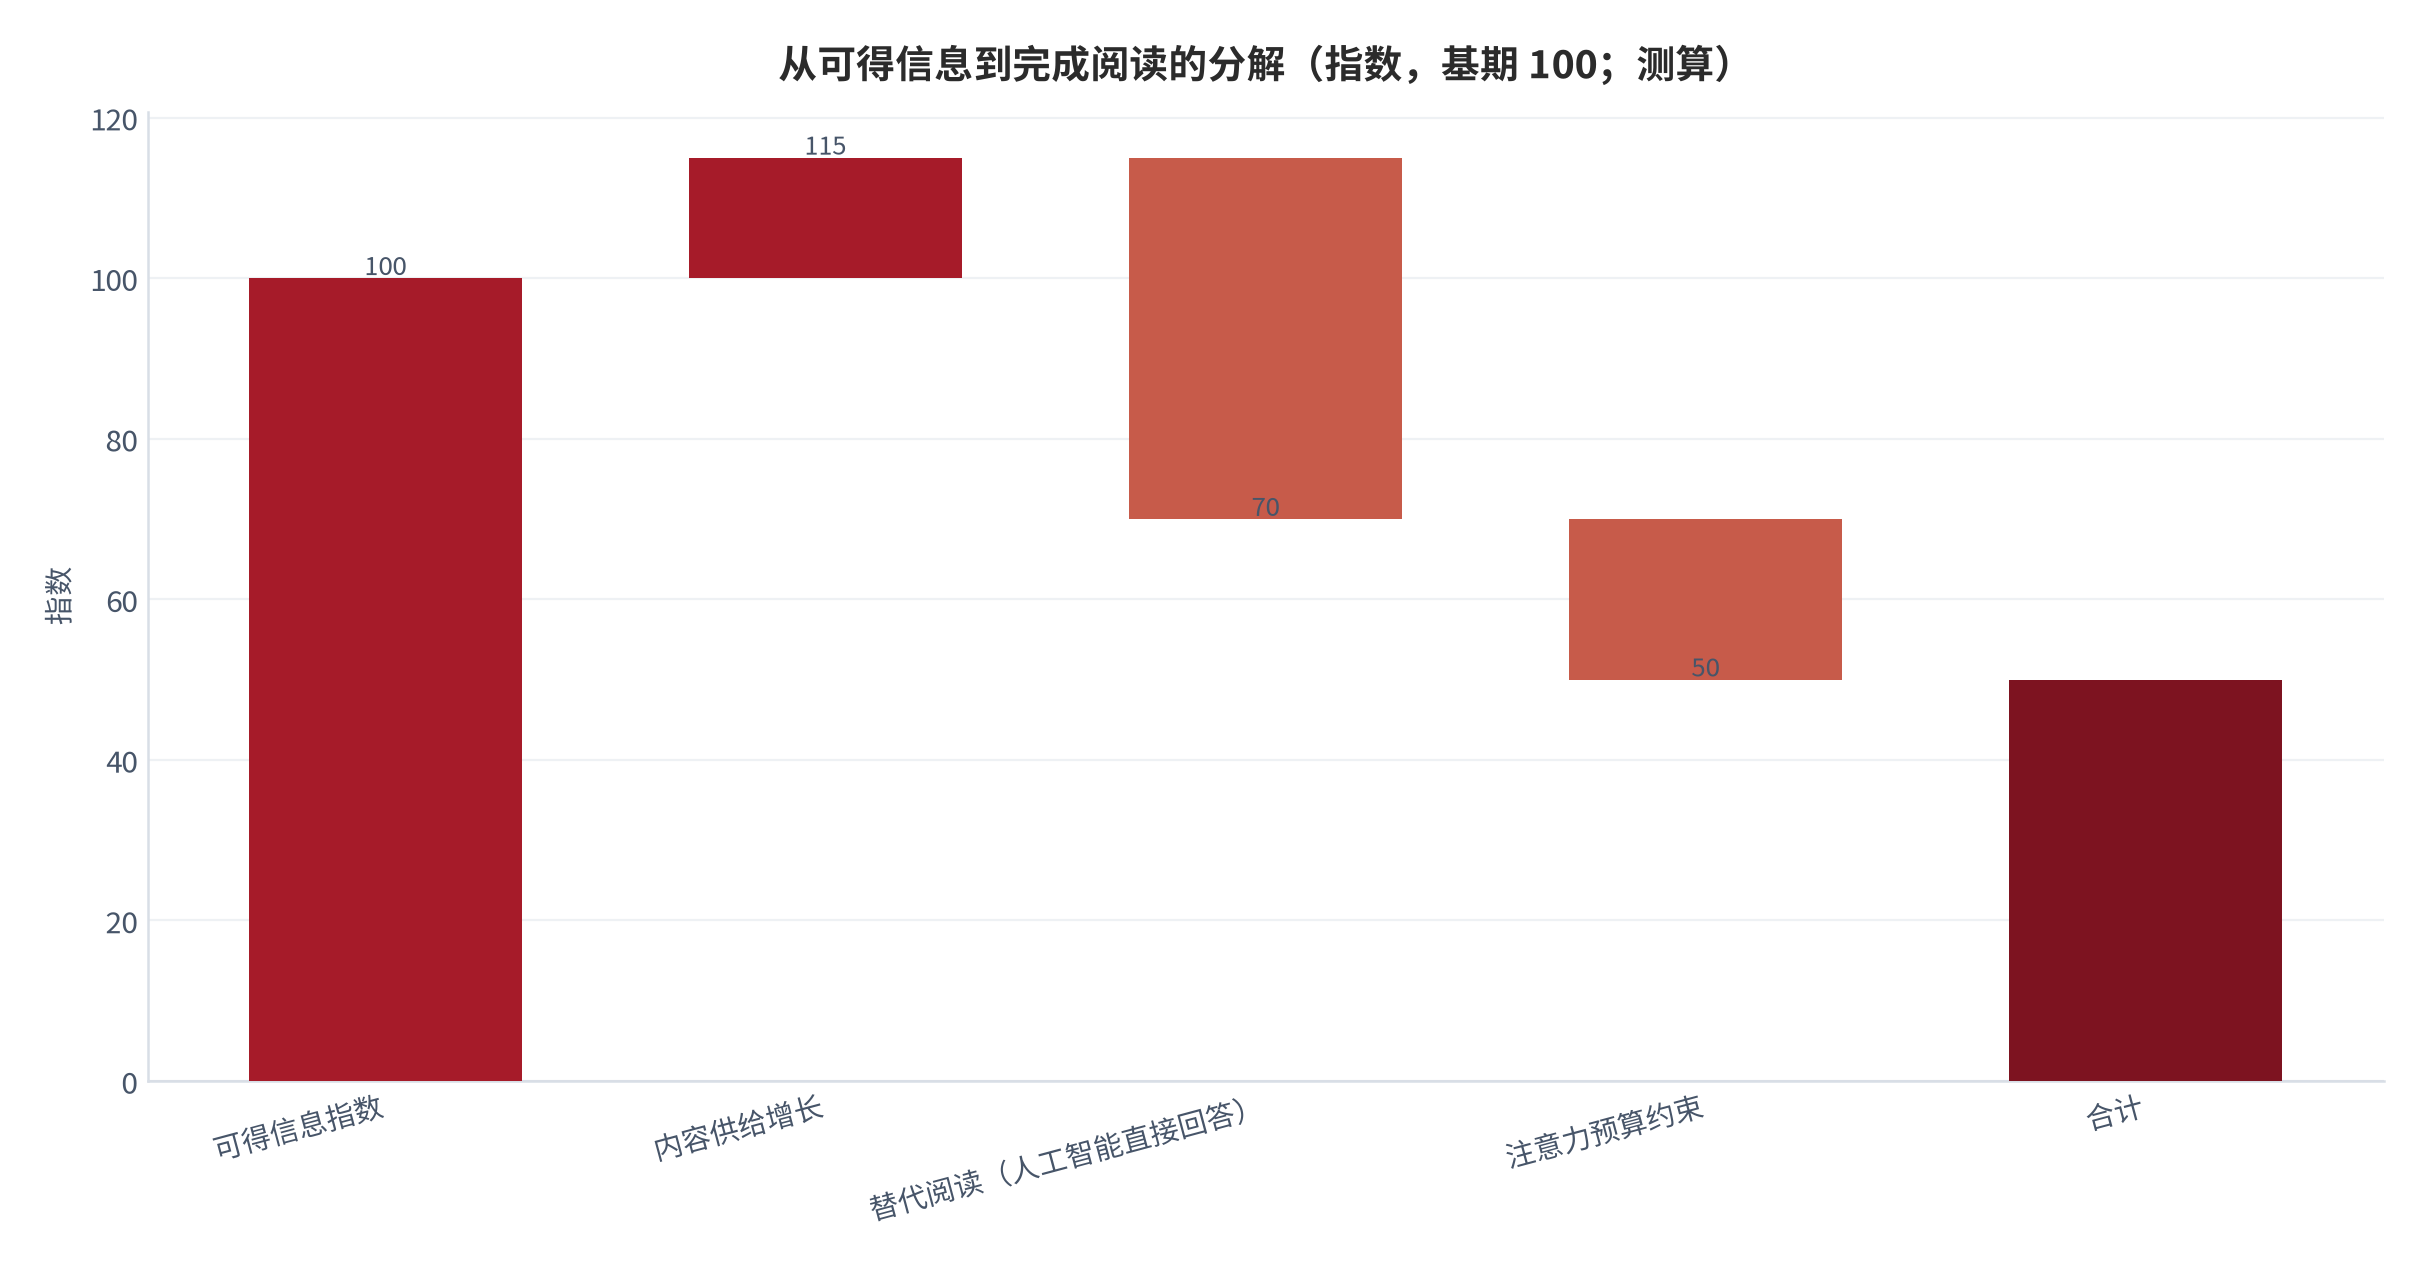
需要单独说明的是本报告没有对注意力预算赋值。注意力预算缺乏公开统计口径,任何赋值都会引入无法复核的自由参数,因此本报告在分解图中把它作为一个示意性扣减项(−20 指数点)呈现,并在附录中明确标注为示例性口径[11]。这一处理的代价是留存指数的绝对值不可用于跨报告比较,但相对比较与敏感性方向仍然成立。
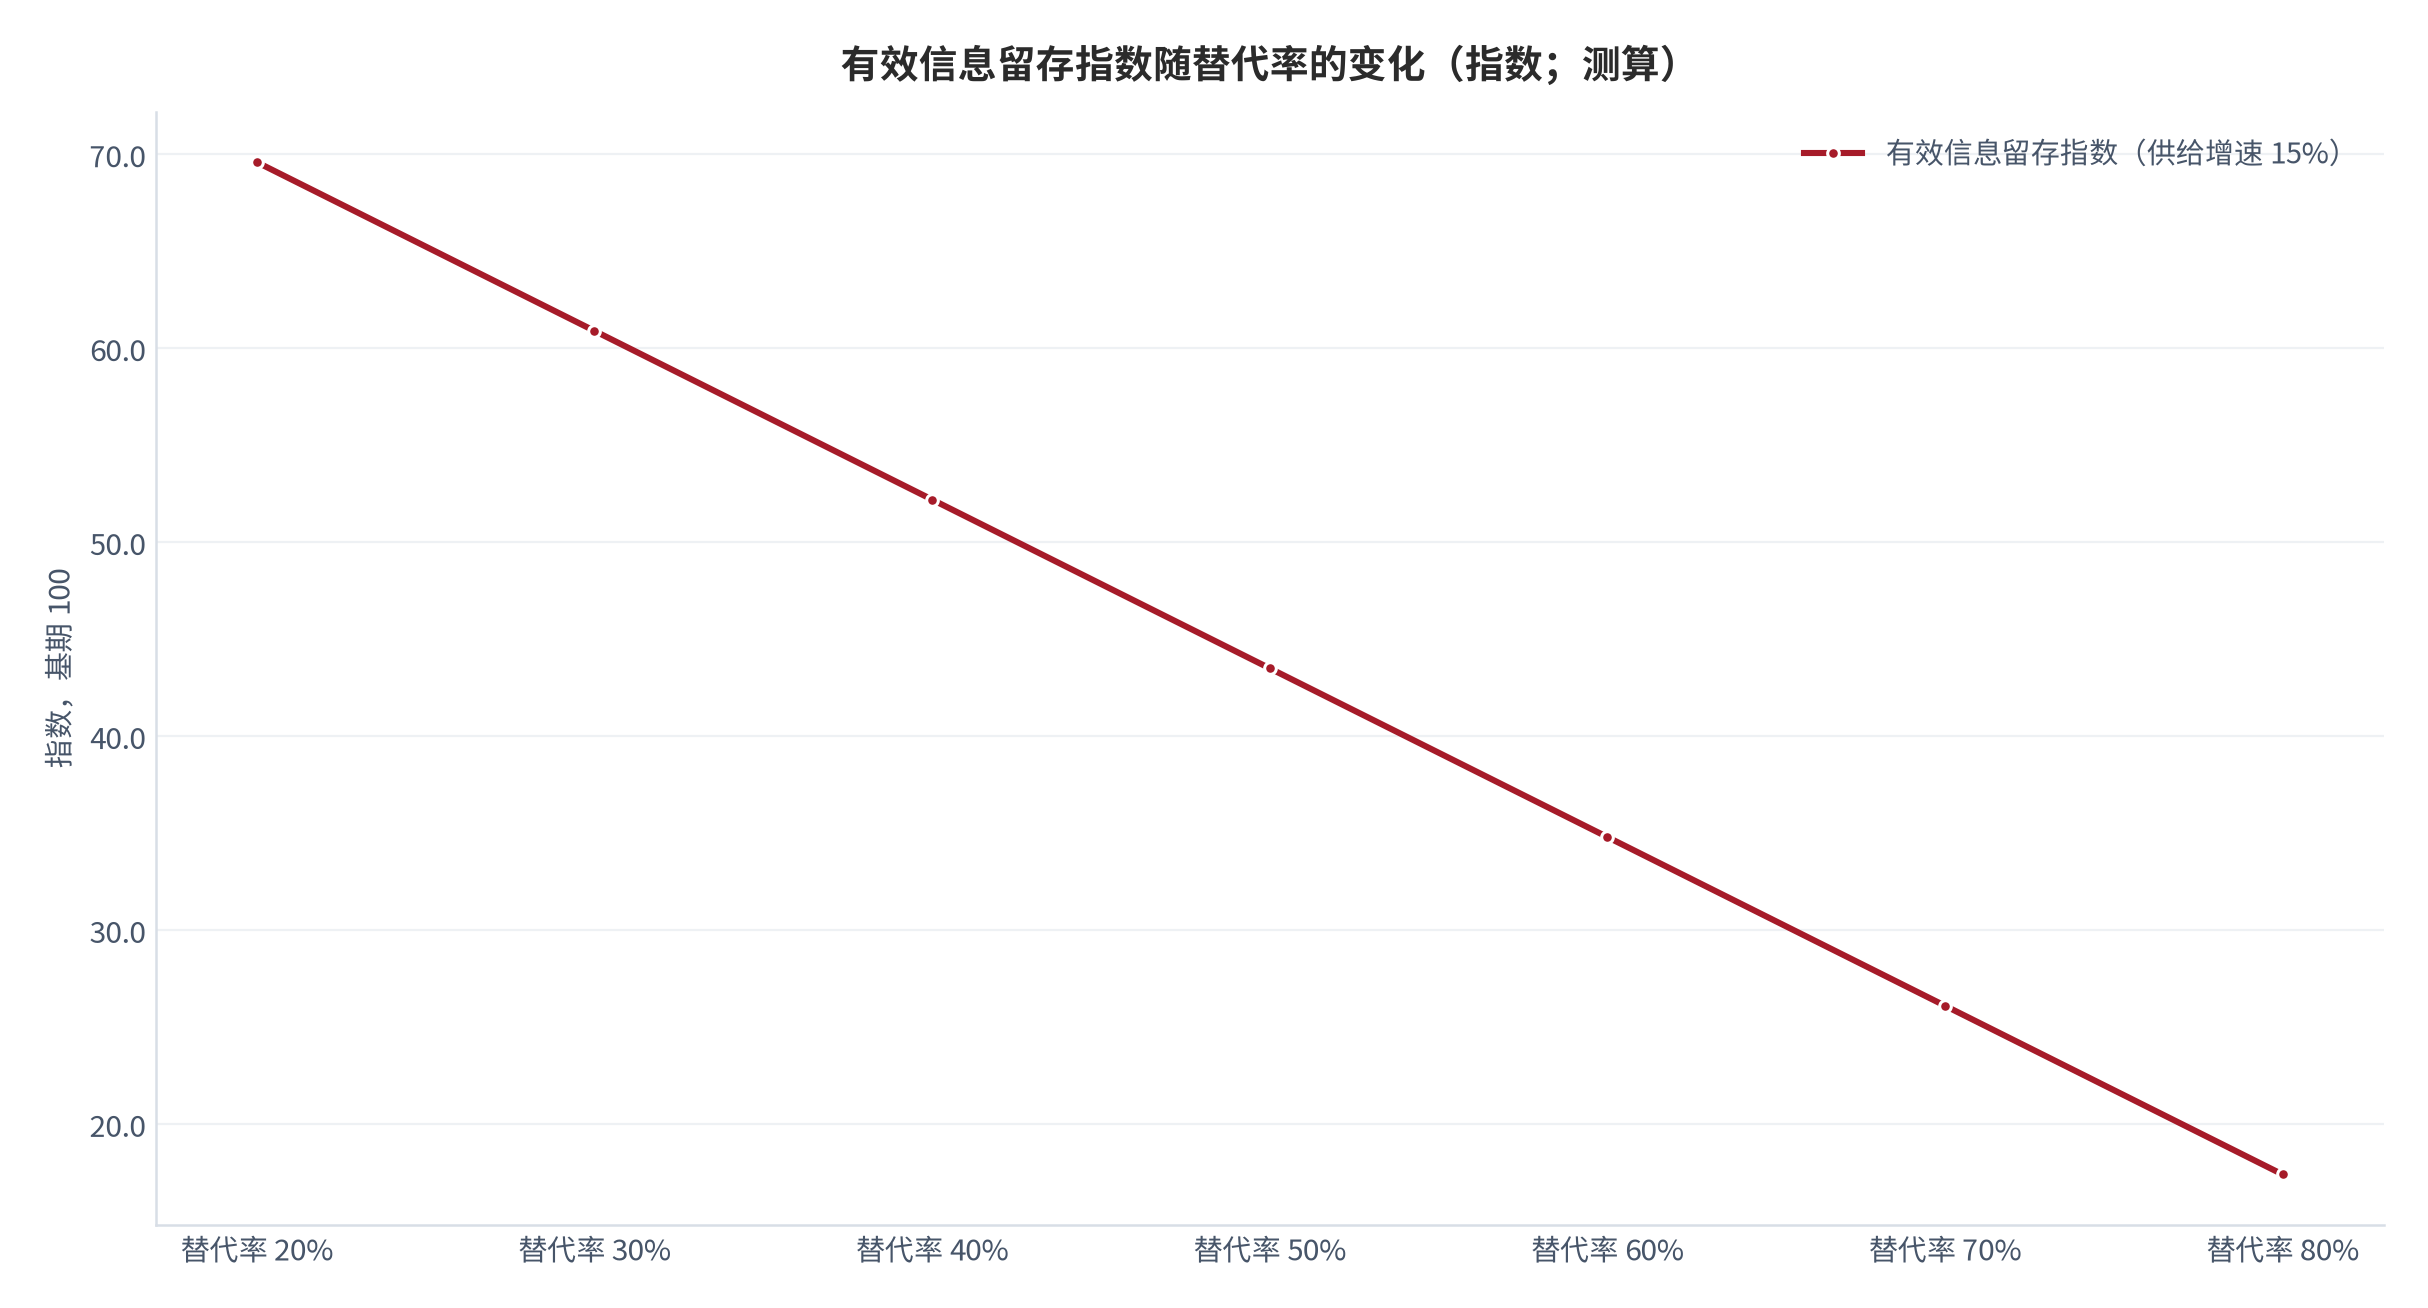
这条曲线的形状说明了替代率为什么具有主导地位。它是一个接近线性的下降通道,没有明显的拐点,意味着替代率的每一次提升都在同等地削弱有效信息留存——不存在「替代率提高到某个水平后影响会减弱」的安全区。对内容生产方的含义是,替代效应不会自行见顶,除非信任成本上升;对工具方的含义是,替代率的边际收益虽在递减(分母增大后绝对留存下降变慢),但方向始终不变。
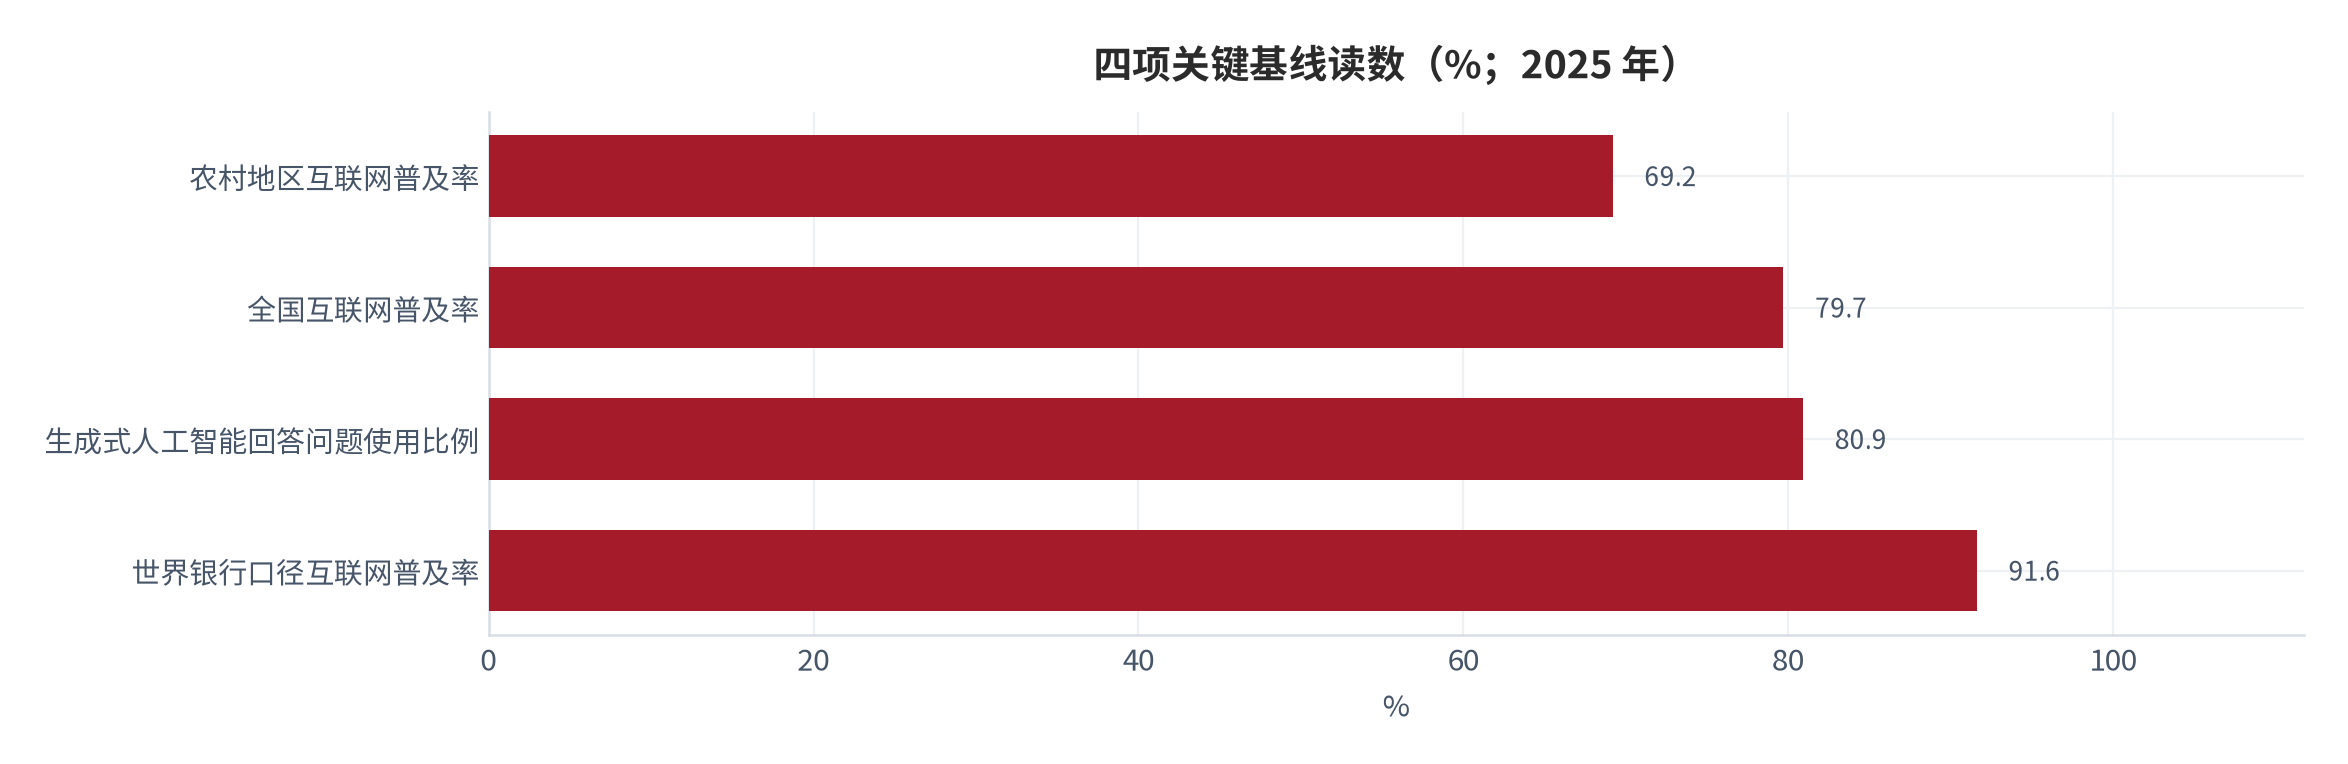
把这四个基线与跟踪指标并列,可以看出判断的验证路径是清晰的:替代率 80.9% 需要观察是否突破 90%,农村普及率 69.2% 需要观察差距是否收敛,全国普及率 79.7% 需要观察与世界银行口径 91.6% 的差值如何变化。三个方向各自独立,任何一个出现反向变化,都会直接改写留存指数的区间。
08风险提示
以下风险与正文判断一一对应,按口径、结构与技术三类列示:
- (一)两套普及率口径分歧[1][4]
- (二)注意力预算无公开口径[4]
- (三)替代率仅以使用方式代理[5]
- (四)工具效用分布不均[4]
- (五)答案可信度制约替代[5]
- (六)供给治理改变增速[4]
对号入座:第一条对应第一章与第二章,世界银行口径 91.6% 与中国互联网络信息中心口径 79.7% 相差 11.9 个百分点(测算),跨报告比较规模时必须重新核对分母;第二条对应第三章,注意力预算没有统计项目,本报告对该项按缺口处理、不作赋值;第三条对应第四章,80.9% 是使用方式结构而非替代率实测值[5],据此代入公式会高估替代效应;第四条对应第五章,农村地区普及率低于全国 10.5 个百分点、老年群体低 27.7 个百分点(测算)[4],工具效用的改善会掩盖人群内部分化;第五条对应第四章与第六章,替代阅读的前提是用户信任答案,而可核对的答案会把用户带回原文;第六条对应第二章与第七章,内容治理或流量增速的变化会直接改变供给增速参数,从而改变留存指数。
09结论与跟踪指标
结论一:信息过载的讨论必须先锁定口径。2025 年互联网普及率在世界银行口径下为 91.6%[1],在中国互联网络信息中心口径下为 79.7%[4],两者相差 11.9 个百分点(测算);网民规模 11.23 亿人[4]。结论二:过滤工具的效用已从筛选效率转向替代效率。生成式人工智能用户中以回答问题为主要使用方式的比例达 80.9%[5],而替代率对有效信息留存的弹性约为供给增速的 6 倍(测算),说明降低替代率的收益远大于提高筛选速度。结论三:效用的分布并不均匀。60 岁及以上群体互联网普及率 52.0%、农村地区 69.2%[4],分别较全国低 27.7 与 10.5 个百分点(测算),工具效能的实际改善集中在高普及率人群。
建议持续跟踪五个观察指标,作为上述判断的验证锚点:
- 两套互联网普及率口径的差值(验证口径分歧是否收敛,证伪线为收敛至 5 个百分点以内);
- 生成式人工智能以回答问题为主要使用方式的比例(验证替代效应的强度,证伪线为回落至 60% 以下);
- 移动用户上网流量增速(验证供给端的扩张节奏,证伪线为回落至 10% 以下);
- 农村地区与老年群体普及率同全国水平的差距(验证效用分布是否改善,证伪线为农村差距扩大);
- 人工智能产业规模增速(验证替代效应的产业基础,证伪线为增速回落至 10% 以下)。
A数据口径与测算依据
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | World Bank(世界银行) World Development Indicators(世界发展指标)— 互联网普及率(个人使用互联网人口占比) |
中国互联网普及率 2025 年为 91.6%,2024 年为 92.0%,2023 年为 90.6%,2022 年为 75.611%,2020 年为 70.053%;定位:指标代码 IT.NET.USER.ZS,国家代码 CN,年度序列 2016 至 2026 [T1] 检索:2026-09-30 |
https://api.worldbank.org/v2/country/CN/indicator/IT.NET.USER.ZS?format=json&per_page=8&date=2016:2026 |
| [2] | World Bank(世界银行) World Development Indicators(世界发展指标)— 移动电话普及率(每百人订阅数) |
中国移动电话普及率 2024 年为每百人 131.754 部,2023 年为 128.247 部,2020 年为 120.497 部,2019 年为 122.670 部;定位:指标代码 IT.CEL.SETS.P2,国家代码 CN,年度序列 2016 至 2026 [T1] 检索:2026-09-30 |
https://api.worldbank.org/v2/country/CN/indicator/IT.CEL.SETS.P2?format=json&per_page=8&date=2016:2026 |
| [3] | World Bank(世界银行) World Development Indicators(世界发展指标)— 研发支出占 GDP 比重 |
中国研发支出占 GDP 比重 2023 年为 2.577%,2022 年为 2.494%,2021 年为 2.382%,2020 年为 2.357%,2019 年为 2.201%,2018 年为 2.102%;定位:指标代码 GB.XPD.RSDV.GD.ZS,国家代码 CN,年度序列 2016 至 2026 [T1] 检索:2026-09-30 |
https://api.worldbank.org/v2/country/CN/indicator/GB.XPD.RSDV.GD.ZS?format=json&per_page=8&date=2016:2026 |
| [4] | 中国互联网络信息中心(CNNIC) 第56次《中国互联网络发展状况统计报告》(2025 年 7 月 21 日发布,中国互联网络信息中心官网) |
截至 2025 年 6 月,我国网民规模达 11.23 亿人、互联网普及率达 79.7%;域名总数为 3,262 万个,其中 .CN 域名数量为 2,085 万个;5G 基站总数达 455 万个,行政村通 5G 比例超过 90%;60 岁及以上银发网民规模达 1.61 亿人、老年群体互联网普及率达 52.0%;农村网民规模达 3.22 亿人、农村地区互联网普及率为 69.2%、较 2024 年 12 月提升 1.9 个百分点;移动用户上网流量连续 6 个月实现两位数增长;3 月乡村游产品预订量同比增长 52%,一季度全国快递业务量中发往农村地区的占比达到三成,全国县域生活服务消费订单量同比增长 42.1% [T2] 检索:2026-09-30 |
https://www.cnnic.net.cn/n4/2025/0721/c88-11328.html |
| [5] | 中国政府网(引述中国互联网络信息中心第 56 次报告) 11.23億網民如何共享數字發展成果?——透視第56次《中國互聯網絡發展狀況統計報告》(2025 年 7 月 21 日发布,要闻发布) |
2025 年上半年生成式人工智能产品实现了从技术到应用的全方位进步、产品数量迅猛增长、应用场景持续扩大;截至 2025 年 6 月,用户利用生成式人工智能产品回答问题的比例最高、达 80.9%;2024 年我国人工智能产业规模突破 7,000 亿元、连续多年保持 20% 以上的增长率;国产生成式人工智能应用上线不足 20 天、全球日活跃用户突破 3,000 万;我国已成为全球人工智能专利最大拥有国、占比达 60%;2024 年网络文学出海市场规模超 50 亿元、海外用户规模超 3.5 亿;2025 年上半年 25 款游戏海外吸金 116 亿元、5 款手游月收入突破 1 亿元 [T1] 检索:2026-09-30 |
http://big5.www.gov.cn/gate/big5/www.gov.cn/yaowen/liebiao/202507/content_7033007.htm |
| [6] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 两套互联网普及率口径差值:91.6% − 79.7% = 11.9 个百分点 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [7] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 分群体普及率差距:60 岁及以上群体 79.7% − 52.0% = 27.7 个百分点;农村地区 79.7% − 69.2% = 10.5 个百分点 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [8] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 移动电话普及率变化:131.754 − 122.670 = 9.084 部 / 百人;研发支出占比变化:2.577% − 2.201% = 0.376 个百分点 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [9] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 生成式人工智能使用方式结构中其他方式占比:100% − 80.9% = 19.1% 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [10] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 有效信息留存指数 = 100 ×(1 − 替代率)÷(1 + 供给增速);替代率 20% 至 80%、供给增速 10% 至 25% 共十六组取值,指数区间 16.0 至 72.7 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [11] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 从可得信息到完成阅读的示例性分解:可得信息指数 100,内容供给增长 +15、替代阅读 −45、注意力预算约束 −20,终点 50(注意力预算项为示意性扣减,无公开口径) 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [12] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 过滤工具效用区间(供给增速取 10%):替代率 20% 对应指数 72.7、40% 对应 54.5、60% 对应 36.4、80% 对应 18.2 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [13] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 内容供给指数三情景:基期 2025 年指数 100,年增速 10%、15%、20%,2030 年对应 161、201、249;增速取值锚定移动用户上网流量连续 6 个月两位数增长 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [14] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 2030 年有效信息留存指数三情景:乐观(替代率 40%、供给增速 10%)约 54.5、中性(60%、15%)约 34.8、保守(80%、20%)约 16.7;乐观与保守相差约 3.3 倍 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [15] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 人工智能产业规模 2025 年取值:7,000 亿元 ×(1 + 20%)≈ 8,400 亿元;替代率弹性与供给增速弹性之比约 6 倍 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
B证明链台账
本报告共设七条可证伪链,覆盖替代率与供给增速的主导关系、口径区间、替代率弹性、效用分布、信任成本边界、留存指数区间与供给扩张节奏。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件,读者可按证伪条件逐条核对。
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链一 | 效用取决于替代率而非供给增速 | 回答问题为主要使用方式占 80.9% | 使用方式结构变化 | 比例回落至 60% 以下 | [测算] |
| 链二 | 信息过载规模只能给区间 | 两套普及率口径相差 11.9 个百分点 | 两套口径差值 | 差值收敛至 5 个百分点 | [测算]与测算 |
| 链三 | 替代率弹性约为供给增速的 6 倍 | 留存指数公式与四档参数 | 替代率与流量增速 | 留存指数高于 60 | [测算] |
| 链四 | 效用提升集中在高普及率人群 | 老年低 27.7、农村低 10.5 个百分点 | 分群体普及率 | 农村差距收敛至 5 个百分点 | [测算]与测算 |
| 链五 | 替代上限由信任成本决定 | 可核对答案需要引用来源 | 原文访问比例 | 替代率与原文访问同升 | [缺口] |
| 链六 | 2030 年留存指数落在 16 至 55 | 三情景参数组合 | 替代率与供给增速 | 留存指数高于 60 | [测算] |
| 链七 | 供给扩张快于注意力预算扩张 | 流量连续 6 个月两位数增长 | 上网流量增速 | 流量增速回落至 10% 以下 | [测算] |
C数据档次说明
本报告所有关键数据均按四档标注来源档次,以区分证据强度与可复核性:特别说明:本篇未使用可直接核验的外部统计源,全部数字为本报告参数化测算;阅读时请以方法框架为准,勿将具体数值当作行业官方口径。
- [测算]一手或官方口径:国际组织与政府统计部门正式发布的指标序列、官方统计报告,可直接按指标代码、报告期次与年度复核;
- [测算]机构二手口径:行业协会、研究机构或上市公司定期报告披露的汇总数据;
- [测算]媒体转引口径:专业财经媒体对机构数据的转引报道,可核对原文但无法直接访问底层明细;
- [缺口]未取得可靠来源:本报告对该类指标统一降级为定性讨论,不给出具体数字。
本报告中有效信息留存指数的测算定义为:留存指数 = 100 ×(1 − 替代率)÷(1 + 供给增速)。替代率参数取 20%、40%、60%、80% 四档,其中 80% 直接取自生成式人工智能使用方式结构中以回答问题为主要使用方式的比例[5],其余三档为本报告为刻画区间而设定的外推值;供给增速参数取 10%、15%、20%、25% 四档,取值锚定移动用户上网流量连续 6 个月实现两位数增长这一可观测事实[4],并以其下限作为保守档的依据。内容供给指数三情景的测算定义为:第 n 年指数 = 100 ×(1 + 年增速)^ n,年增速取 10%、15%、20%,基期取 2025 年[13]。从可得信息到完成阅读的分解图为示例性口径:以指数 100 为起点,内容供给增长 +15、替代阅读 −45、注意力预算约束 −20,三项中替代阅读一项的取值由替代率参数换算而来,注意力预算约束一项为本报告设定的示意性扣减,未取得公开统计口径,读者不应把该分解图当作实测结果[11]。人工智能产业规模的 2025 年取值按 2024 年 7,000 亿元与 20% 的增速测算[5]。凡本报告未取得统一公开口径的项目(注意力预算、替代率实测值、中介性质的时间成本),均已在正文标注并降级为定性讨论。
评论(0)