
基本信息
阅读时间:约 21 分钟
字数:约 10,758 字
摘要:市场担心:换电网络的商业模式看起来依赖规模,而规模恰恰是最难达成的部分。支持这一担心的数据很实在——换电柜要覆盖足够多的车辆、每辆车要保持足够高的换电频次,单柜的收入才能覆盖电费、场地与运维。而两轮车的使用强度分化极大:即时配送车辆的日均行驶里程远高于家用通勤车辆,前者是换电模式的天然客户,后者则可能一周只换一次电。市场因此认为,换电网络的成败取决于能否绑定高频用户,一旦高频用户的渗透见顶,网络扩张就会失去经济基础。
| — | 摘要与核心预期差 |
| 01 | 行业界定:换电网络在自行车产业中的位置 |
| 02 | 供给端:产量、出口与存量结构 |
| 03 | 需求端:以旧换新与智能化渗透 |
| 04 | 换电需求的三个来源 |
| 05 | 单柜经济:换电频次与分摊成本 |
| 06 | 量化测算:单柜规模与需求三情景 |
| 07 | 能源与环境的外部性 |
| 08 | 风险提示 |
| 09 | 结论与跟踪指标 |
| A | 数据口径与测算依据 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:换电网络的商业模式看起来依赖规模,而规模恰恰是最难达成的部分。支持这一担心的数据很实在——换电柜要覆盖足够多的车辆、每辆车要保持足够高的换电频次,单柜的收入才能覆盖电费、场地与运维。而两轮车的使用强度分化极大:即时配送车辆的日均行驶里程远高于家用通勤车辆,前者是换电模式的天然客户,后者则可能一周只换一次电。市场因此认为,换电网络的成败取决于能否绑定高频用户,一旦高频用户的渗透见顶,网络扩张就会失去经济基础。
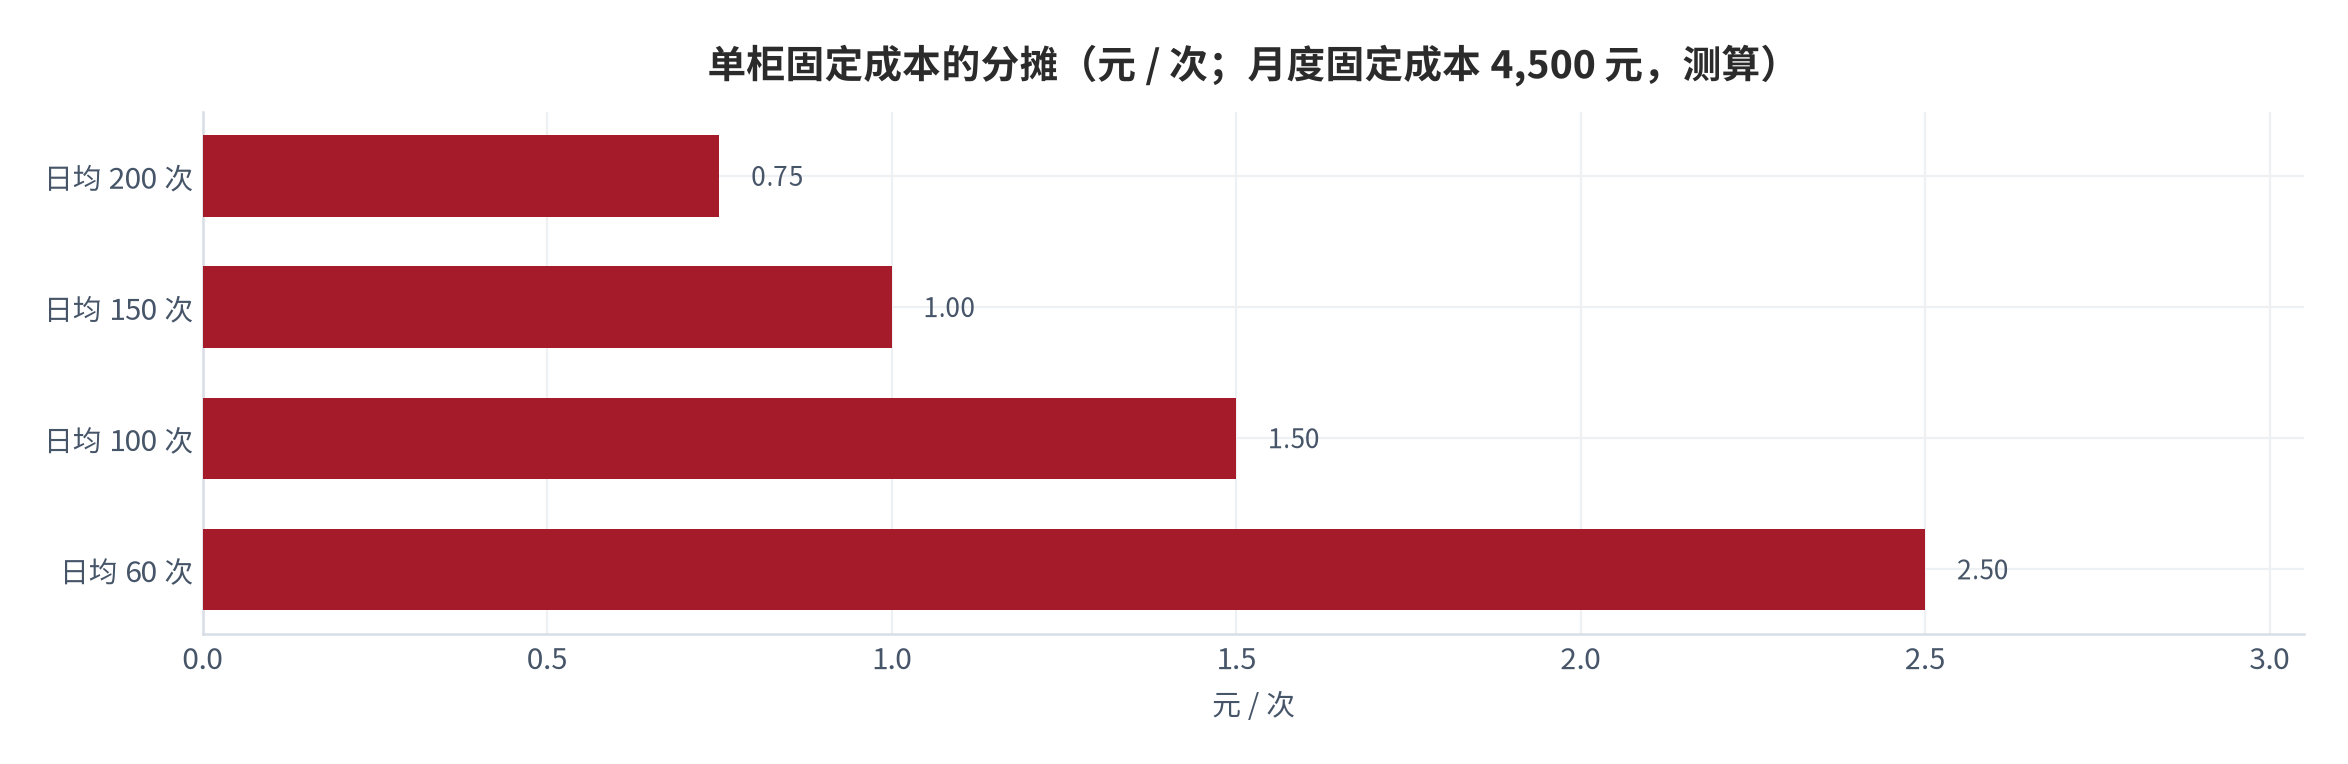
我们认为:把换电网络的经济性归结为绑定高频用户,是把结构问题看成了客户结构问题。更准确的判断是,单柜的分摊成本由日均换电次数决定,而日均换电次数是服务车辆数与车均换电频次两个变量的乘积;其中服务车辆数受电池仓数量约束、扩张有上限,车均换电频次则随换电价格与续航需求连续变化。真正的定价杠杆在第二个变量上,而不是在客户类型上。以月度固定成本 4,500 元、日均换电 60 次计算,单柜固定成本分摊约 2.50 元 / 次;日均 150 次时降至 1.00 元 / 次;日均 200 次时降至 0.75 元 / 次(测算)。从 60 次到 150 次,分摊成本下降 60%(测算),这才是换电网络真正的规模效应来源。
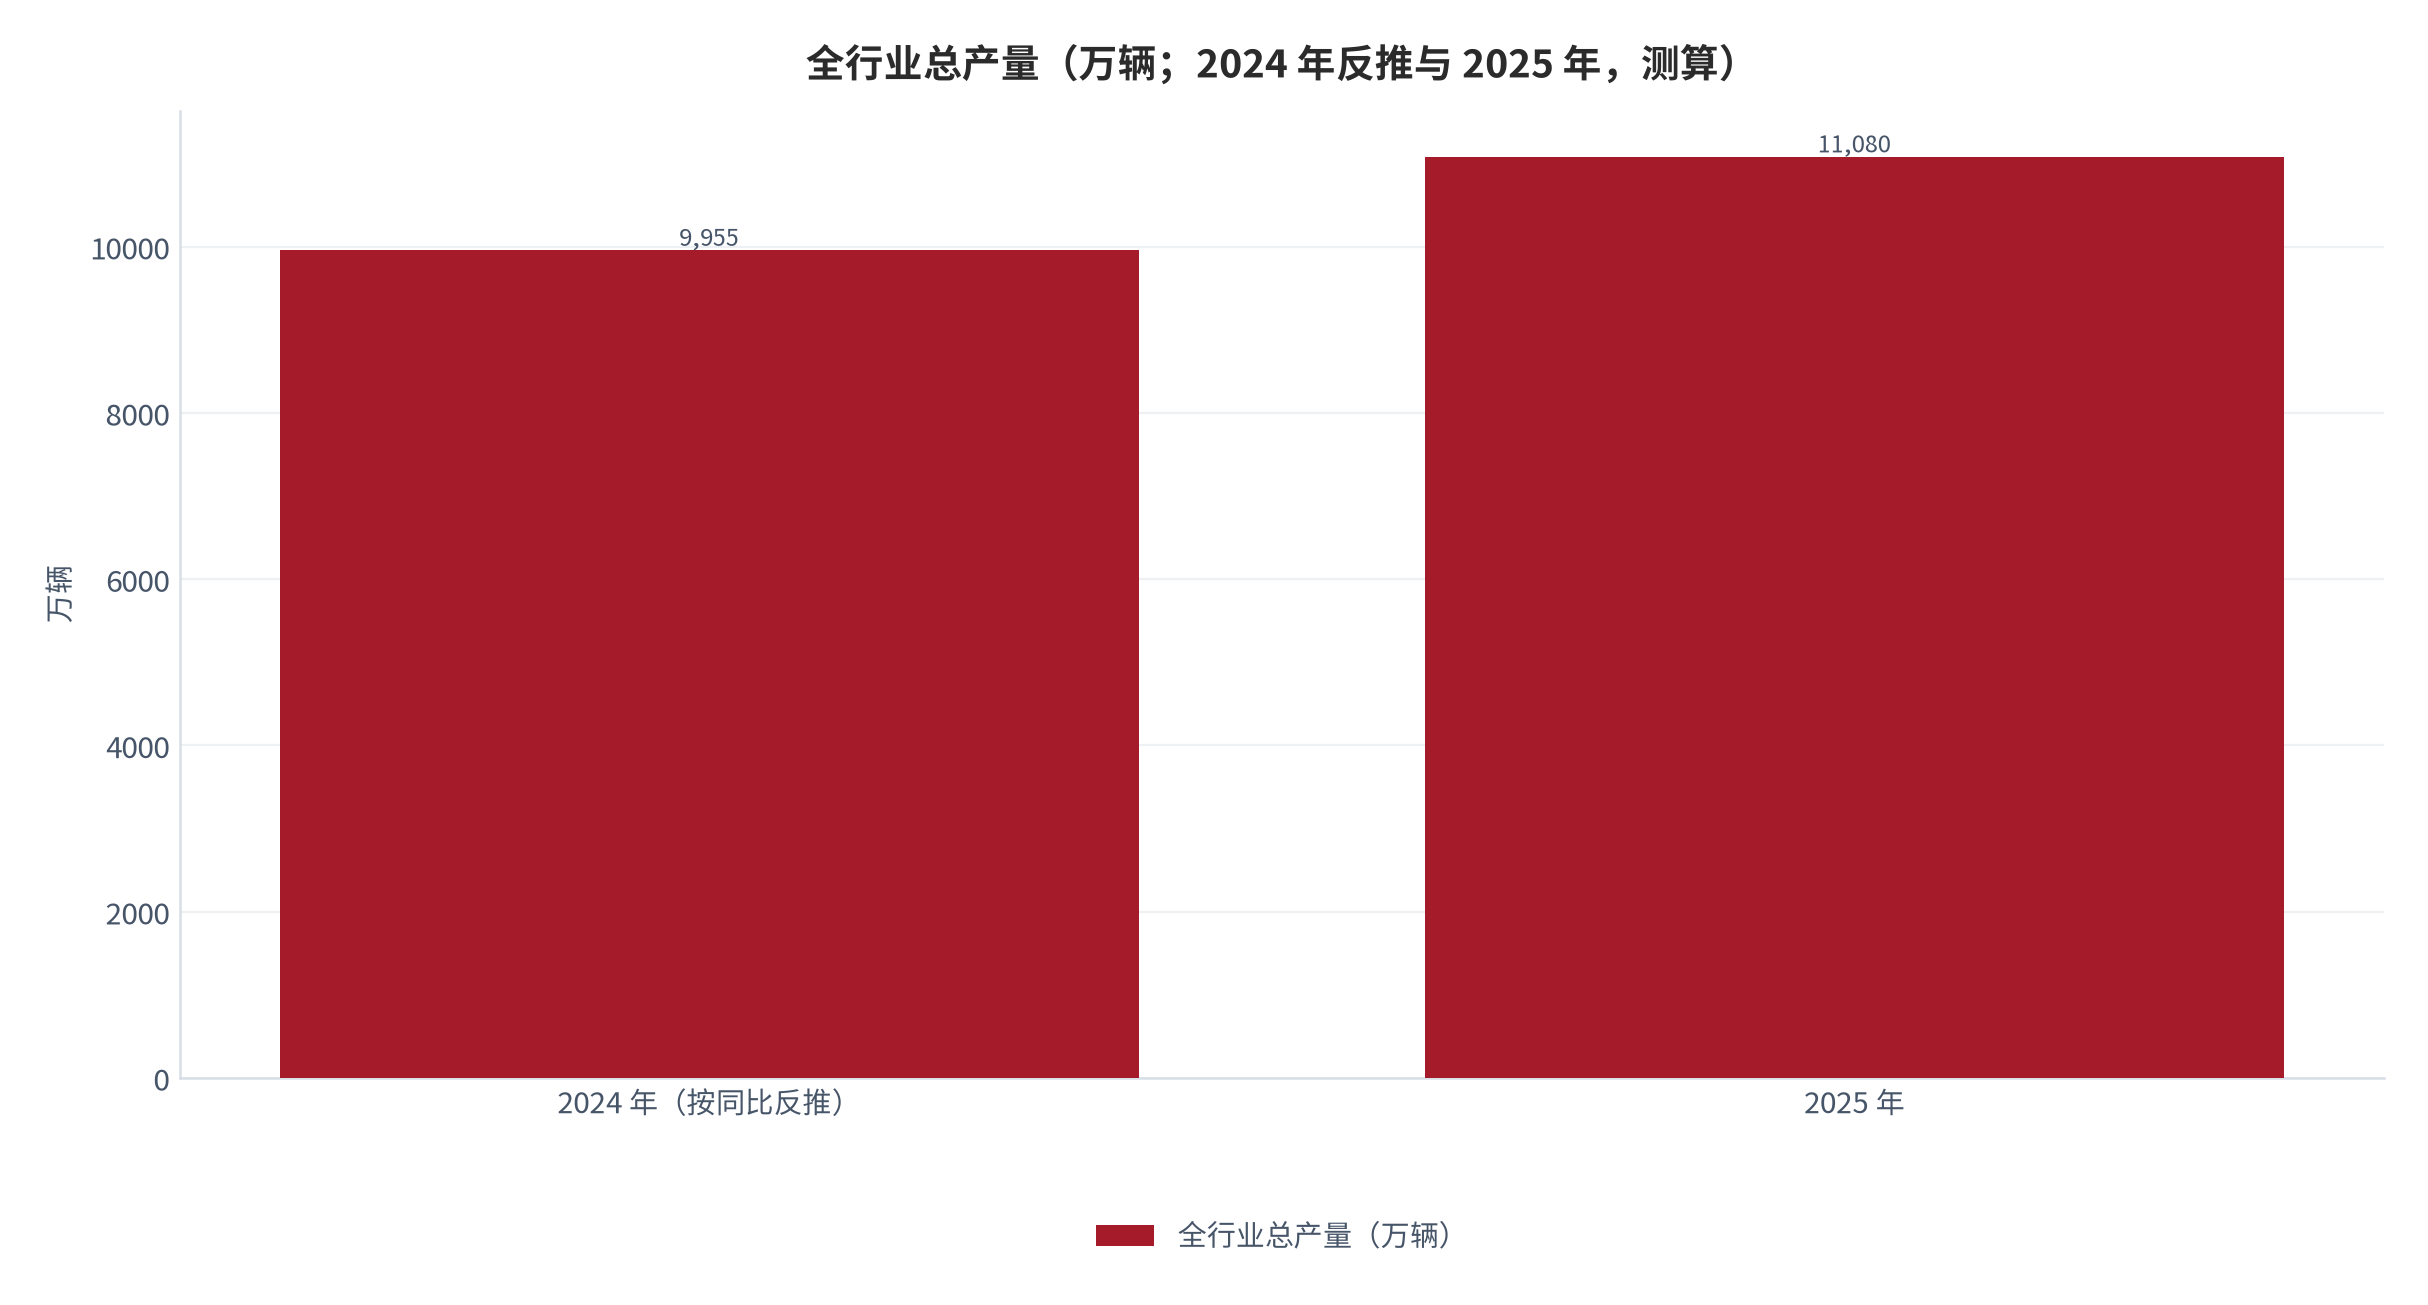
- 第一条,需求的基础盘来自存量的置换而非新增。2025 年中国自行车全行业总产量为 11080 万辆、同比增长 11.3%,其中电动自行车表现尤为突出,受以旧换新政策推动全年置换量超过 1250 万辆,更新量较 2024 年增长至 9 倍[3][5]。置换量占全年总产量的比重约 11.3%(测算),意味着存量车辆的更新是需求的主力来源,而不是增量购车;
- 第二条,智能化渗透决定换电的技术可行性。目前全国智能电动自行车占比约 20%[5],智能化配置已成为消费主流。换电模式要求电池与车辆之间的通信与锁止标准化,智能车型占比越高,换电柜的兼容成本越低。20% 的渗透率意味着网络在当前阶段仍要承担较高的兼容成本,但方向是明确的;
- 第三条,短途出行的频次结构提供了需求上限的线索。2025 年全国共享单车日均骑行量达 1.2 亿次,业余骑行俱乐部数量破 8 万家,全国举办自行车赛事 101 场、较 2024 年增长 23%、参与竞赛人数破百万人[5]。这些读数说明两轮出行的频次基础庞大,换电模式不需要创造需求,只需要承接既有的出行频次。
本篇增量:把换电网络的经济性拆成两个可计算的变量——单柜日均换电次数与单次净收入,并给出分摊成本的敏感性口径。核心结论是:换电网络的竞争焦点不在抢高频客户,而在提高单柜车均换电频次;而提高频次的手段是定价与续航服务设计,不是客户筛选。对运营方而言,第一问不是这个柜子服务了多少辆车,而是这些车每天来换几次电。
01行业界定:换电网络在自行车产业中的位置
换电网络是电动自行车产业链的后市场环节,它的收入来自使用环节而非销售环节。产业链的价值分布为:上游是电池、电机与车架制造,中游是整车组装,下游是销售与后市场服务。换电网络属于下游中的能源补给服务,其客户不是购车者,而是车辆的日常使用者。这一位置决定了换电网络的收入规模不由车辆销量直接决定,而由车辆的使用强度决定。
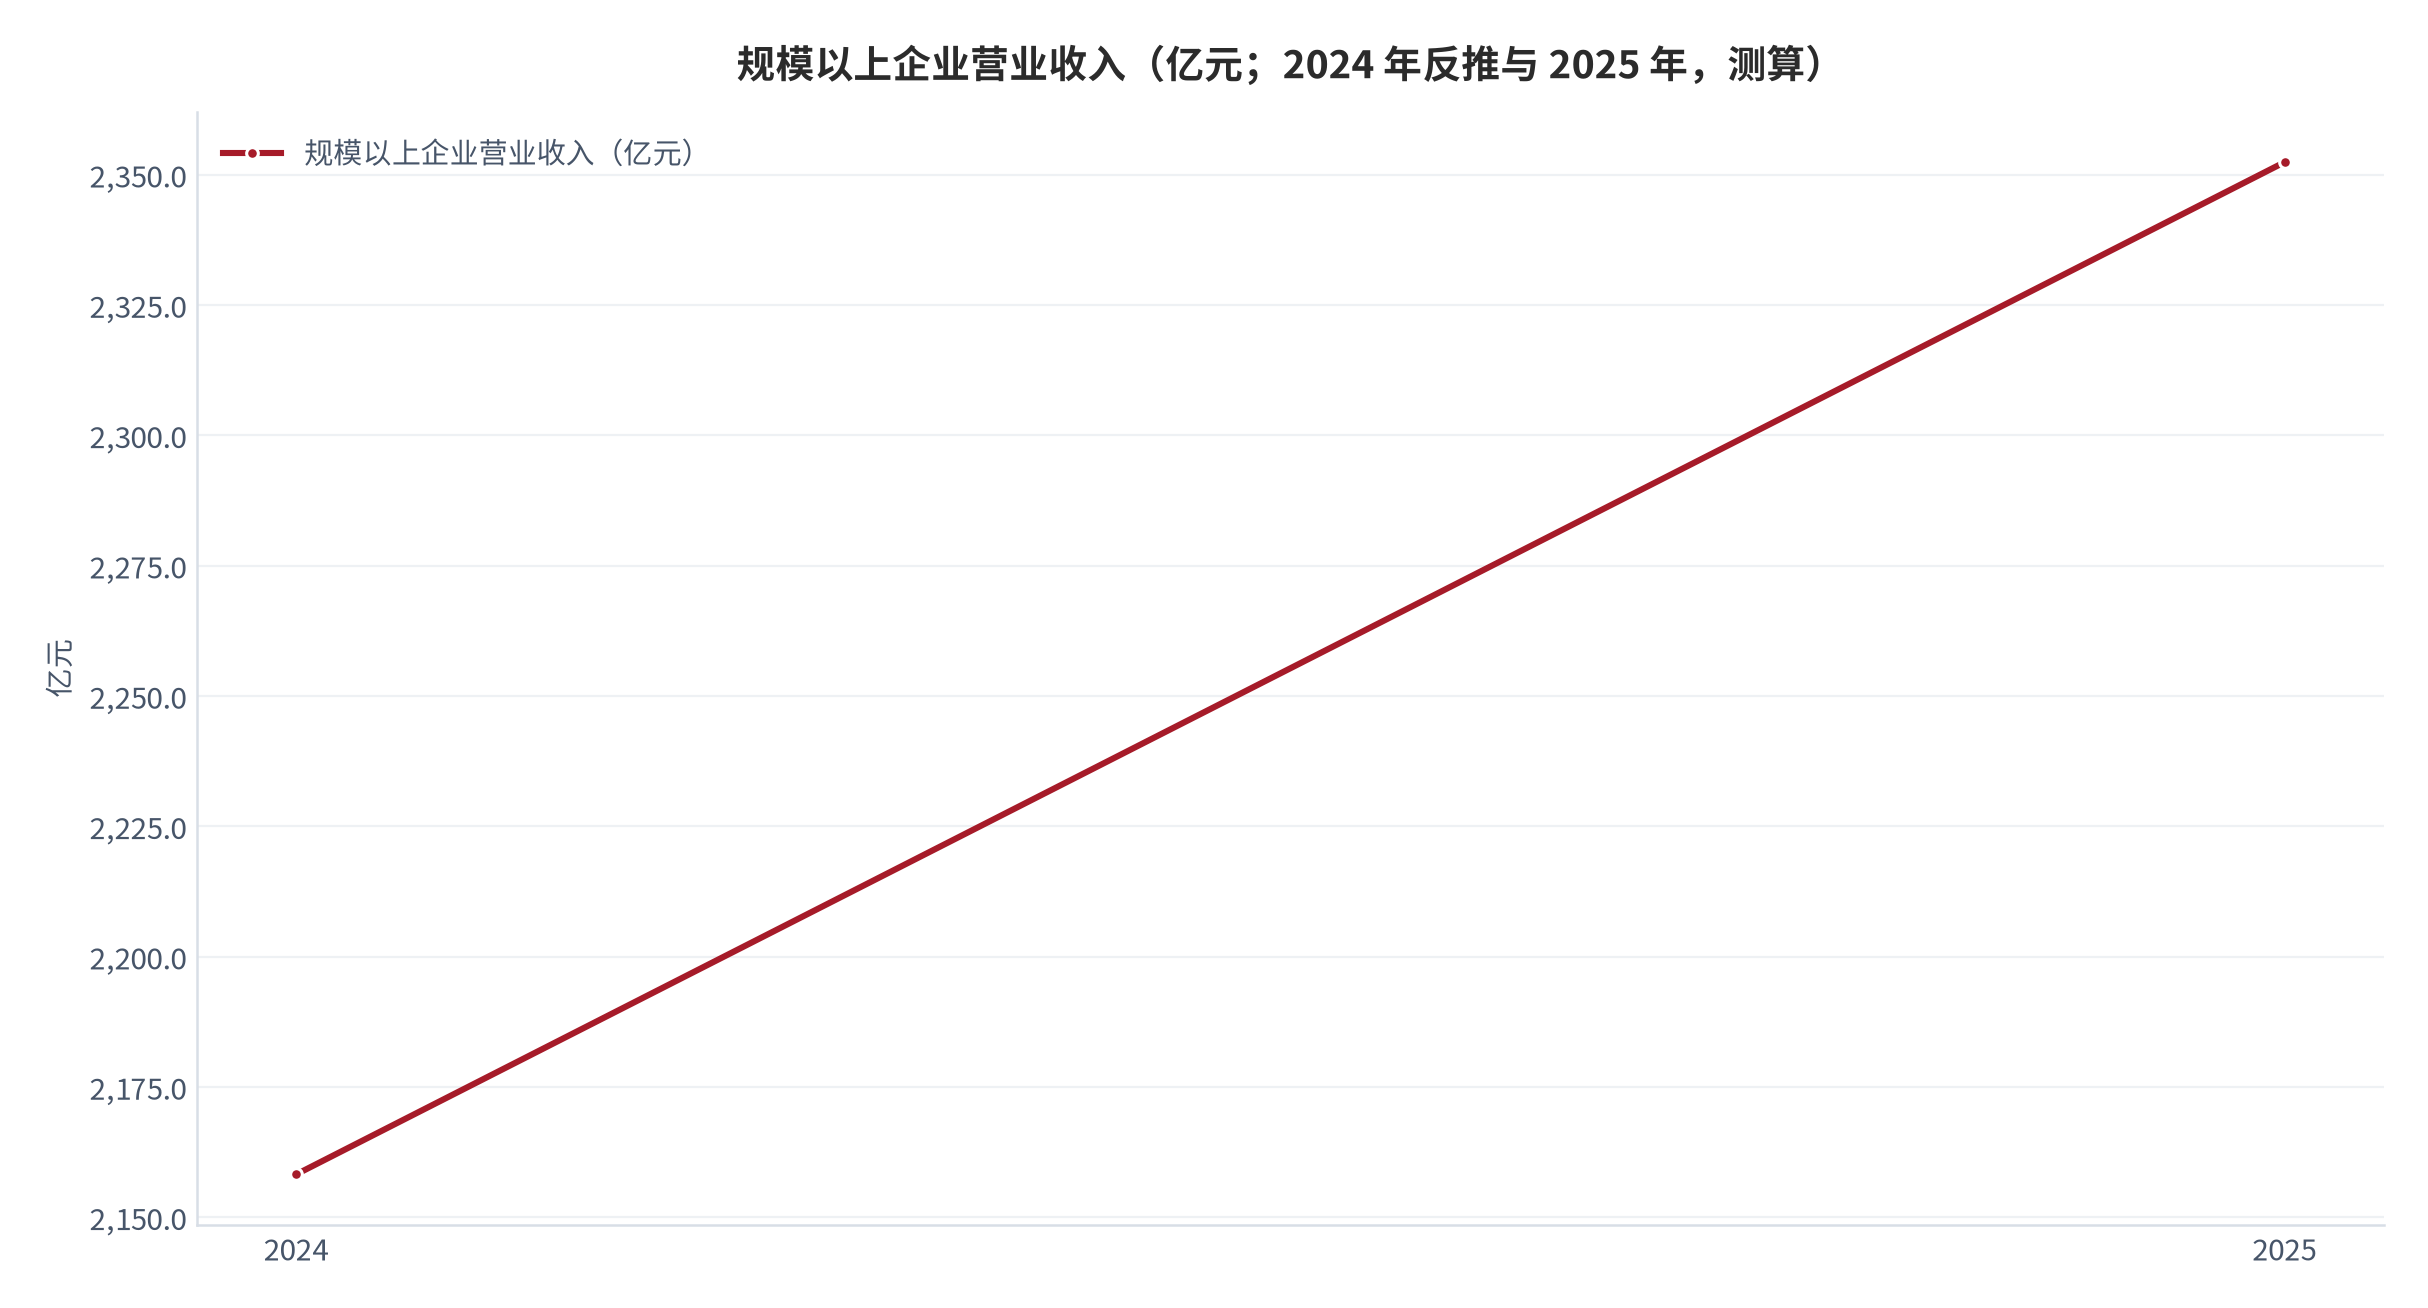
把行业的整体规模与换电的可服务基数放在一起看,可以定位换电网络的位置。2025 年全行业总产量 11080 万辆、规模以上企业营业收入 2352.4 亿元[3][4],按收入除以产量计算,单车平均收入约 2,123 元(测算)[9]。而换电服务的单次收入通常在数元量级(示例性口径),需要每辆车每年完成数十次换电才能接近一辆车的售价。这个对比说明,换电网络的价值不在单次收入的高低,而在频次的累积。
口径提示:本节中单车平均收入为营业收入除以总产量的比值,包含非电动自行车品类与出口部分,仅用于量级参照,不代表任何单一车型的售价;换电单次收入的示例性口径未取得公开统一定价,读者应结合具体运营区域核实。
02供给端:产量、出口与存量结构
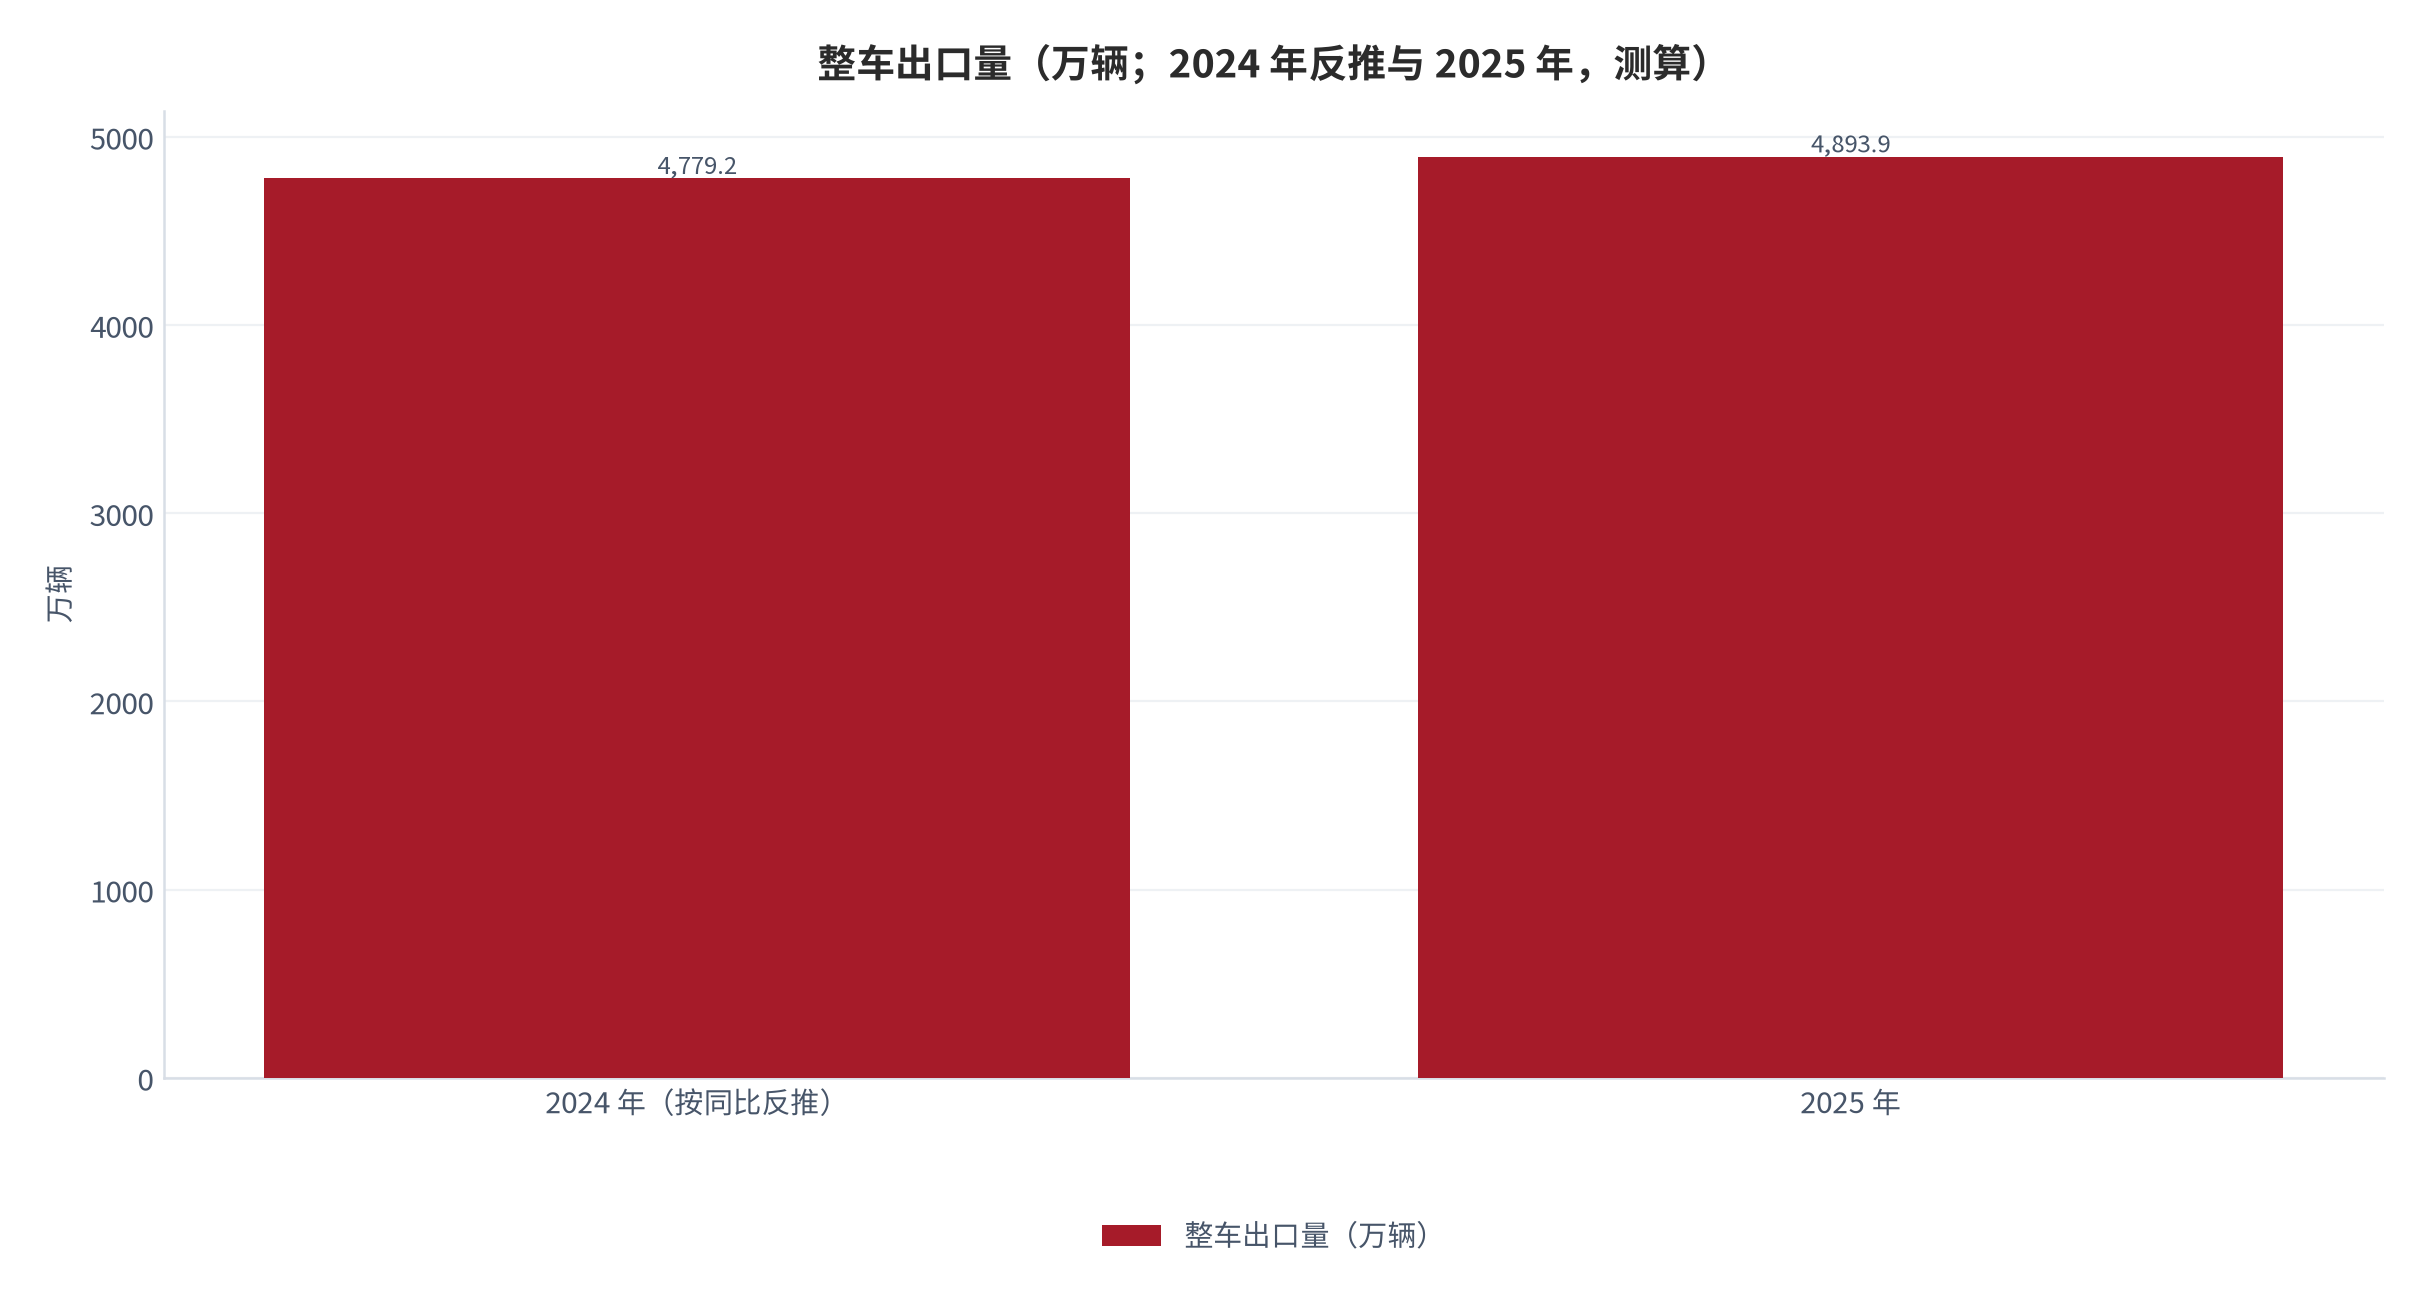
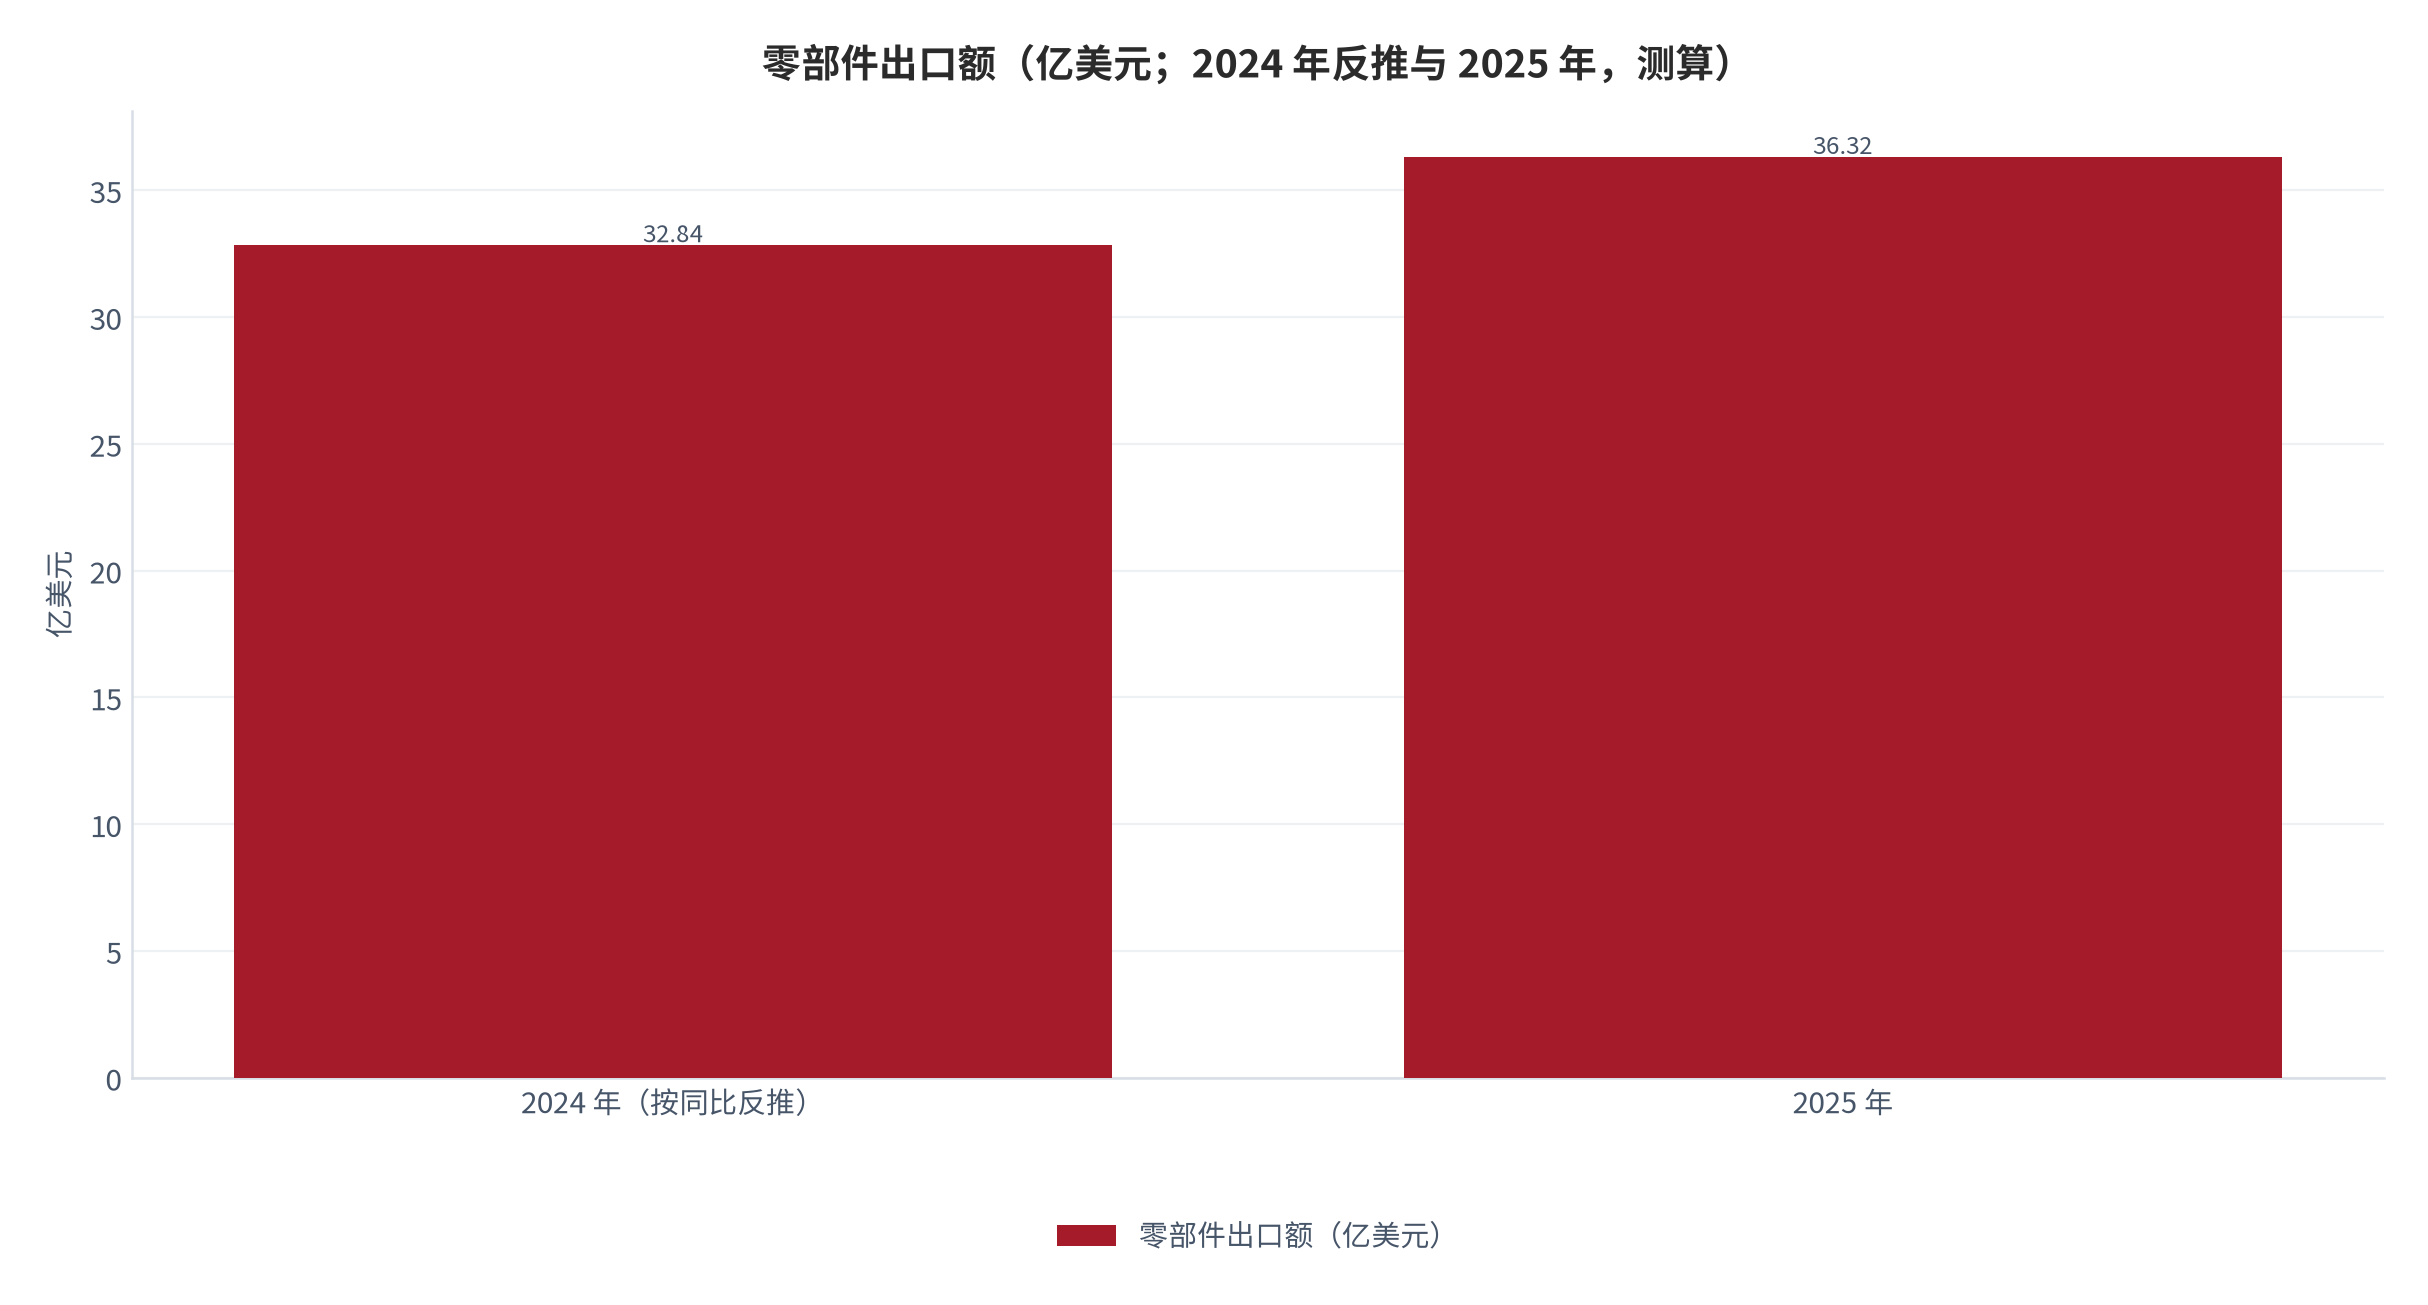
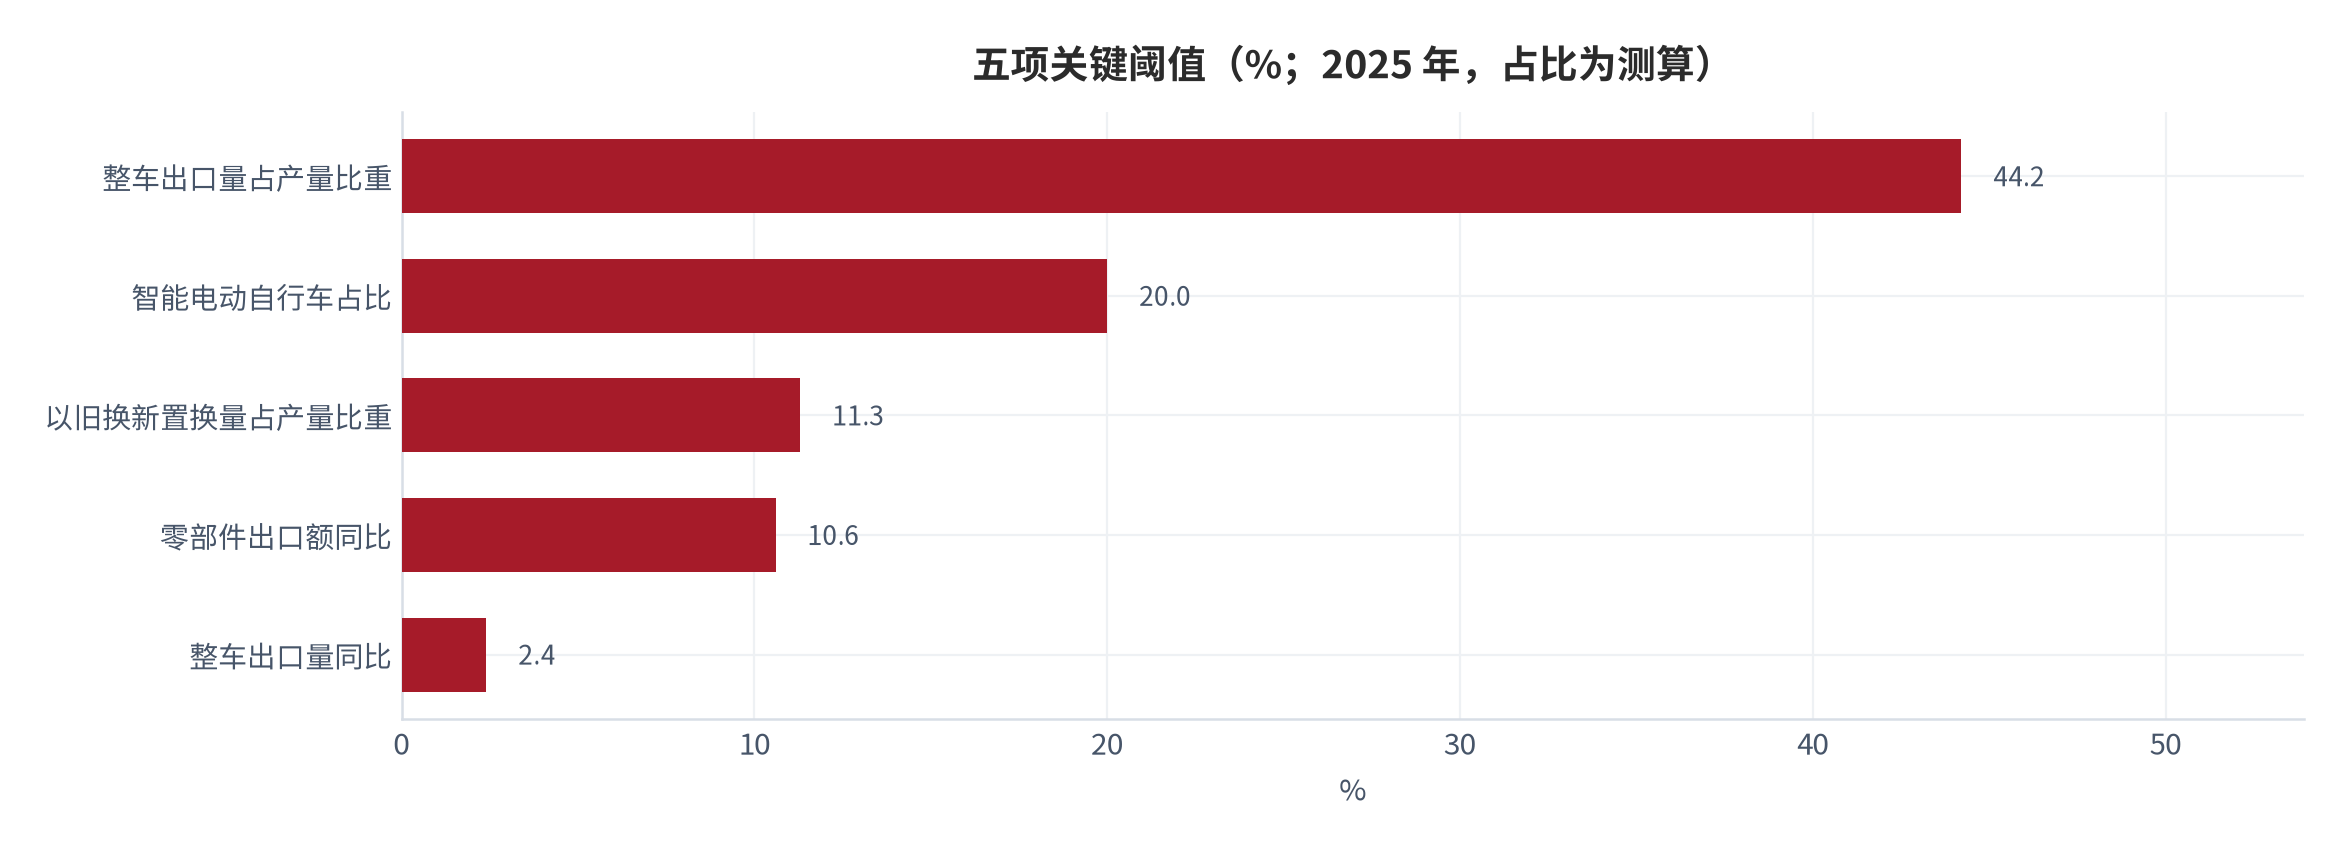
供给端的结构在 2025 年出现了明确的分化。整车出口方面,2025 年中国自行车出口 4893.9 万辆、同比增长 2.4%,出口保持平稳增长;零部件出口额 36.32 亿美元、同比增长 10.6%,零部件出口表现突出[5]。整车增速低于零部件增速,说明出口结构正在从整车向零部件与配套转移,出口量占全行业总产量的比重约 44.2%(测算)。
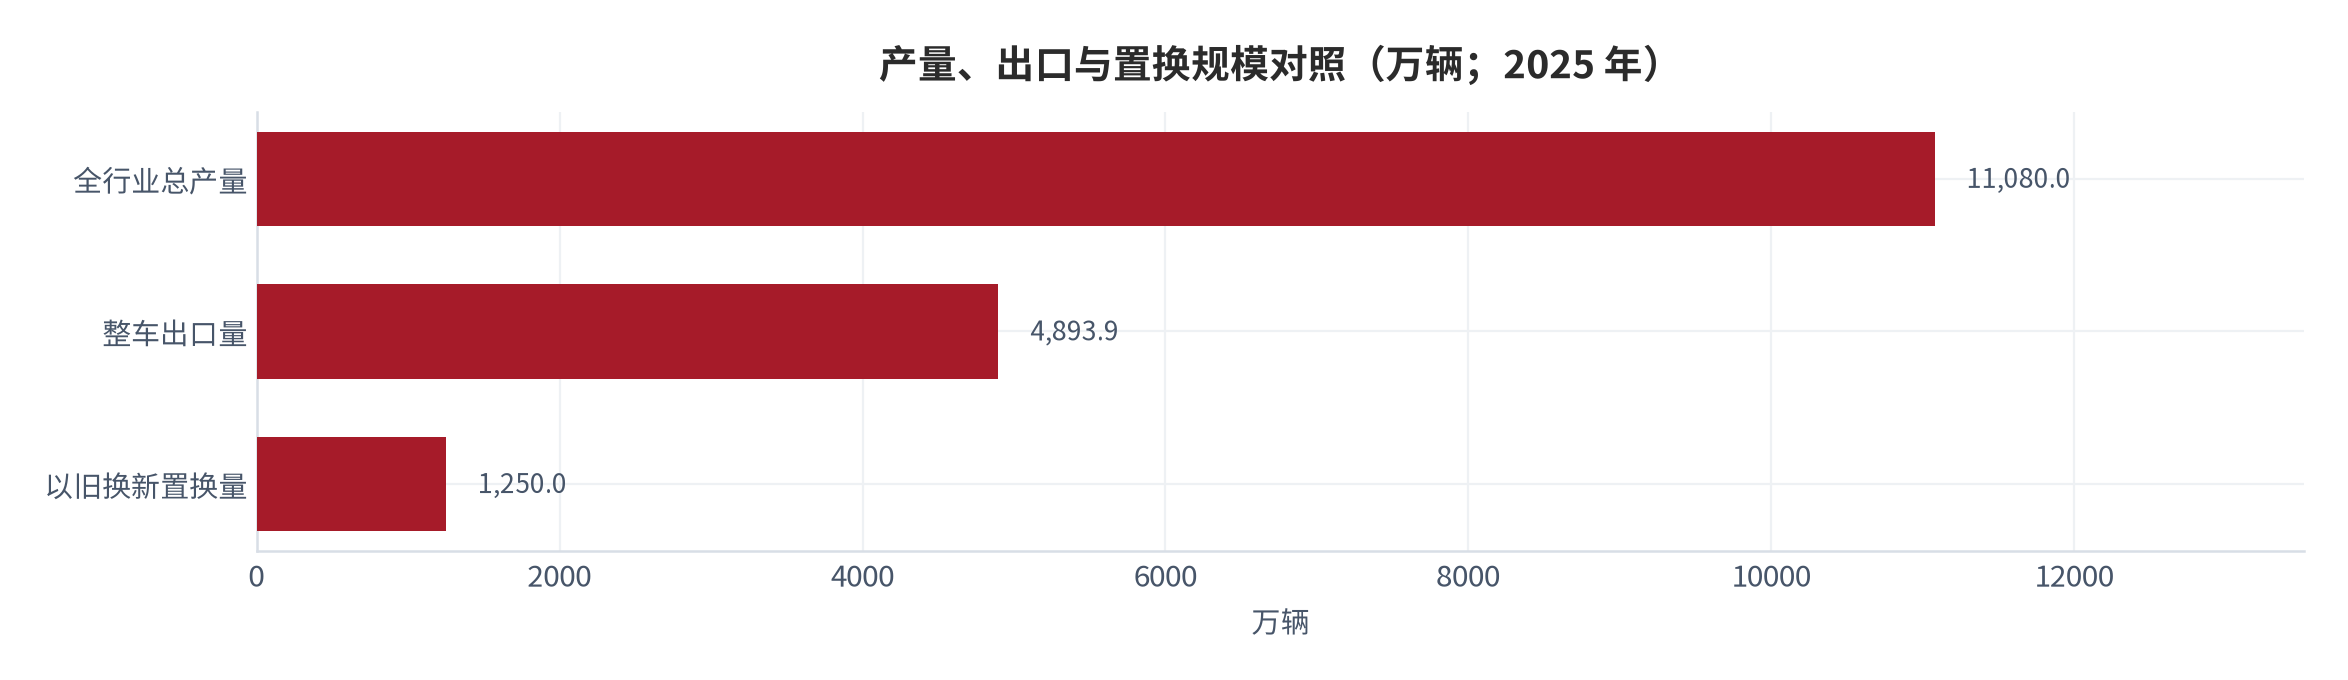
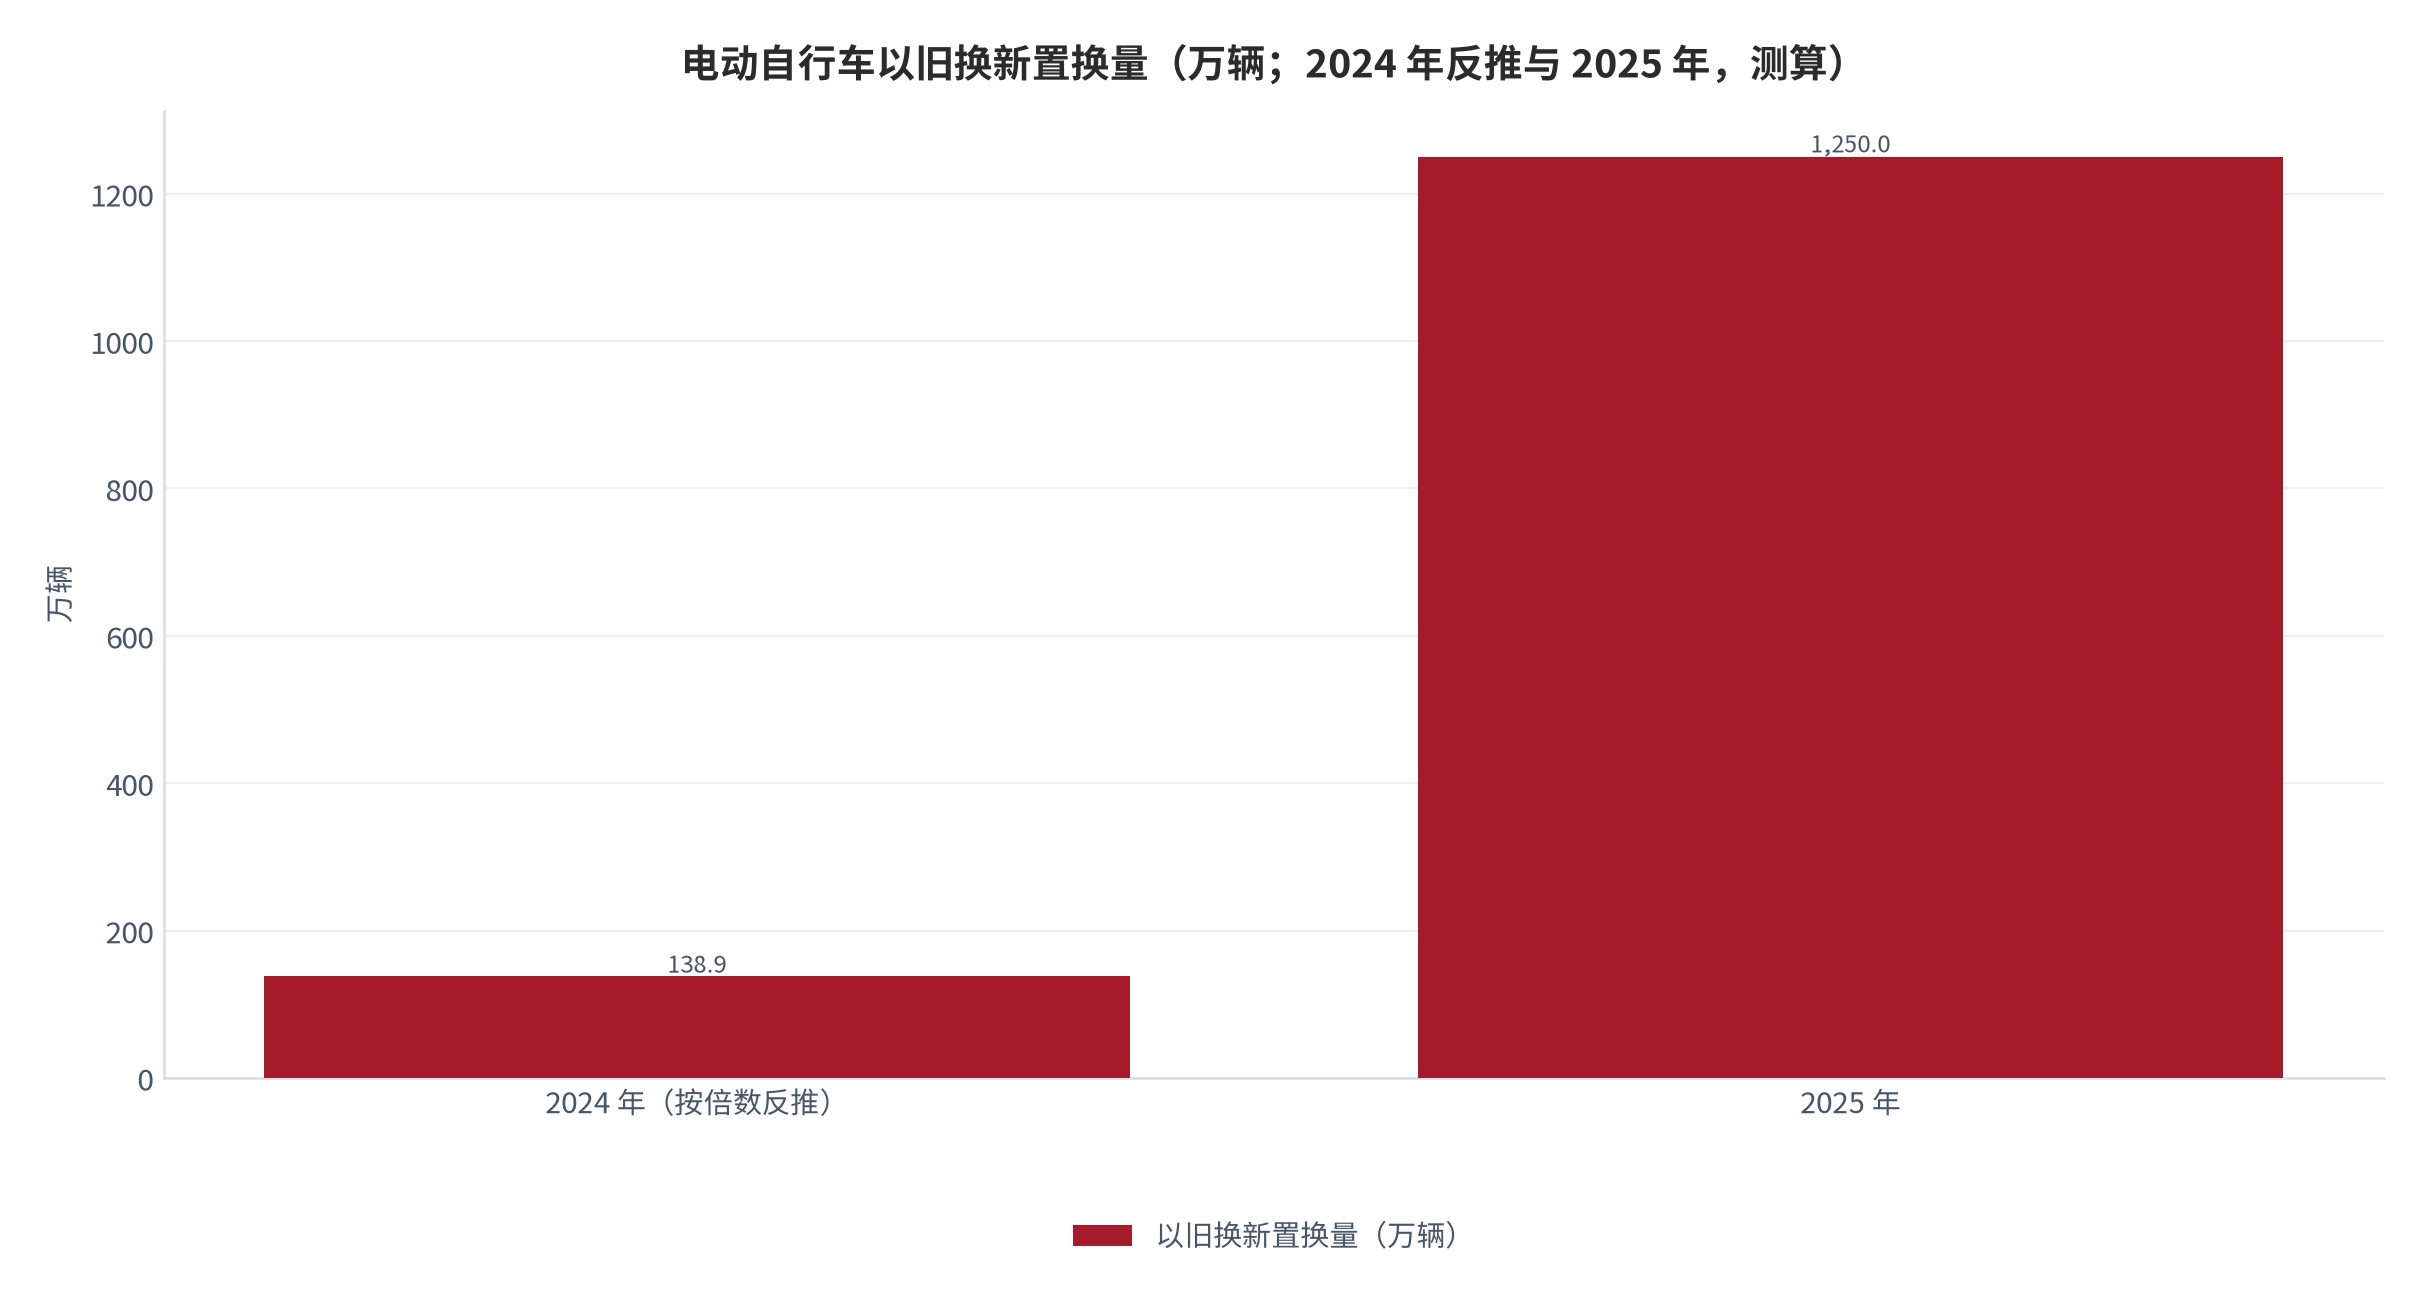
国内存量结构的变化是换电网络的关键输入。2025 年电动自行车受益于以旧换新政策的推动,全年置换量超过 1250 万辆,成为行业增长主力,更新量较 2024 年增长至 9 倍[4][5]。置换量占全年总产量的比重约 11.3%(测算),相当于当年产量的九分之一来自存量替换。存量替换的特点是:旧车退出、新车进入,车辆的智能化配置比例随之提高,这为换电模式的兼容性提供了改善的窗口。
出口与内销的分化也对换电网络有含义。出口量占产量 44.2%(测算),意味着接近一半的产能不进入国内使用环节,换电网络的潜在服务对象集中在内销部分。在不考虑库存与流通时滞的简化假设下,内销部分约 6186 万辆(测算),其中电动自行车是主力品类。这个量级构成了换电网络可服务基数的上限。
03需求端:以旧换新与智能化渗透
需求端的两个关键读数都与政策相关。第一个是以旧换新的置换规模:1250 万辆的年度置换量、较上年增长至 9 倍[5],说明政策对存量更新的撬动作用非常显著。第二个是智能化渗透率:全国智能电动自行车占比约 20%[5],智能化与时尚化配置成为消费主流。这两个读数共同决定了换电网络在当前阶段的市场条件。
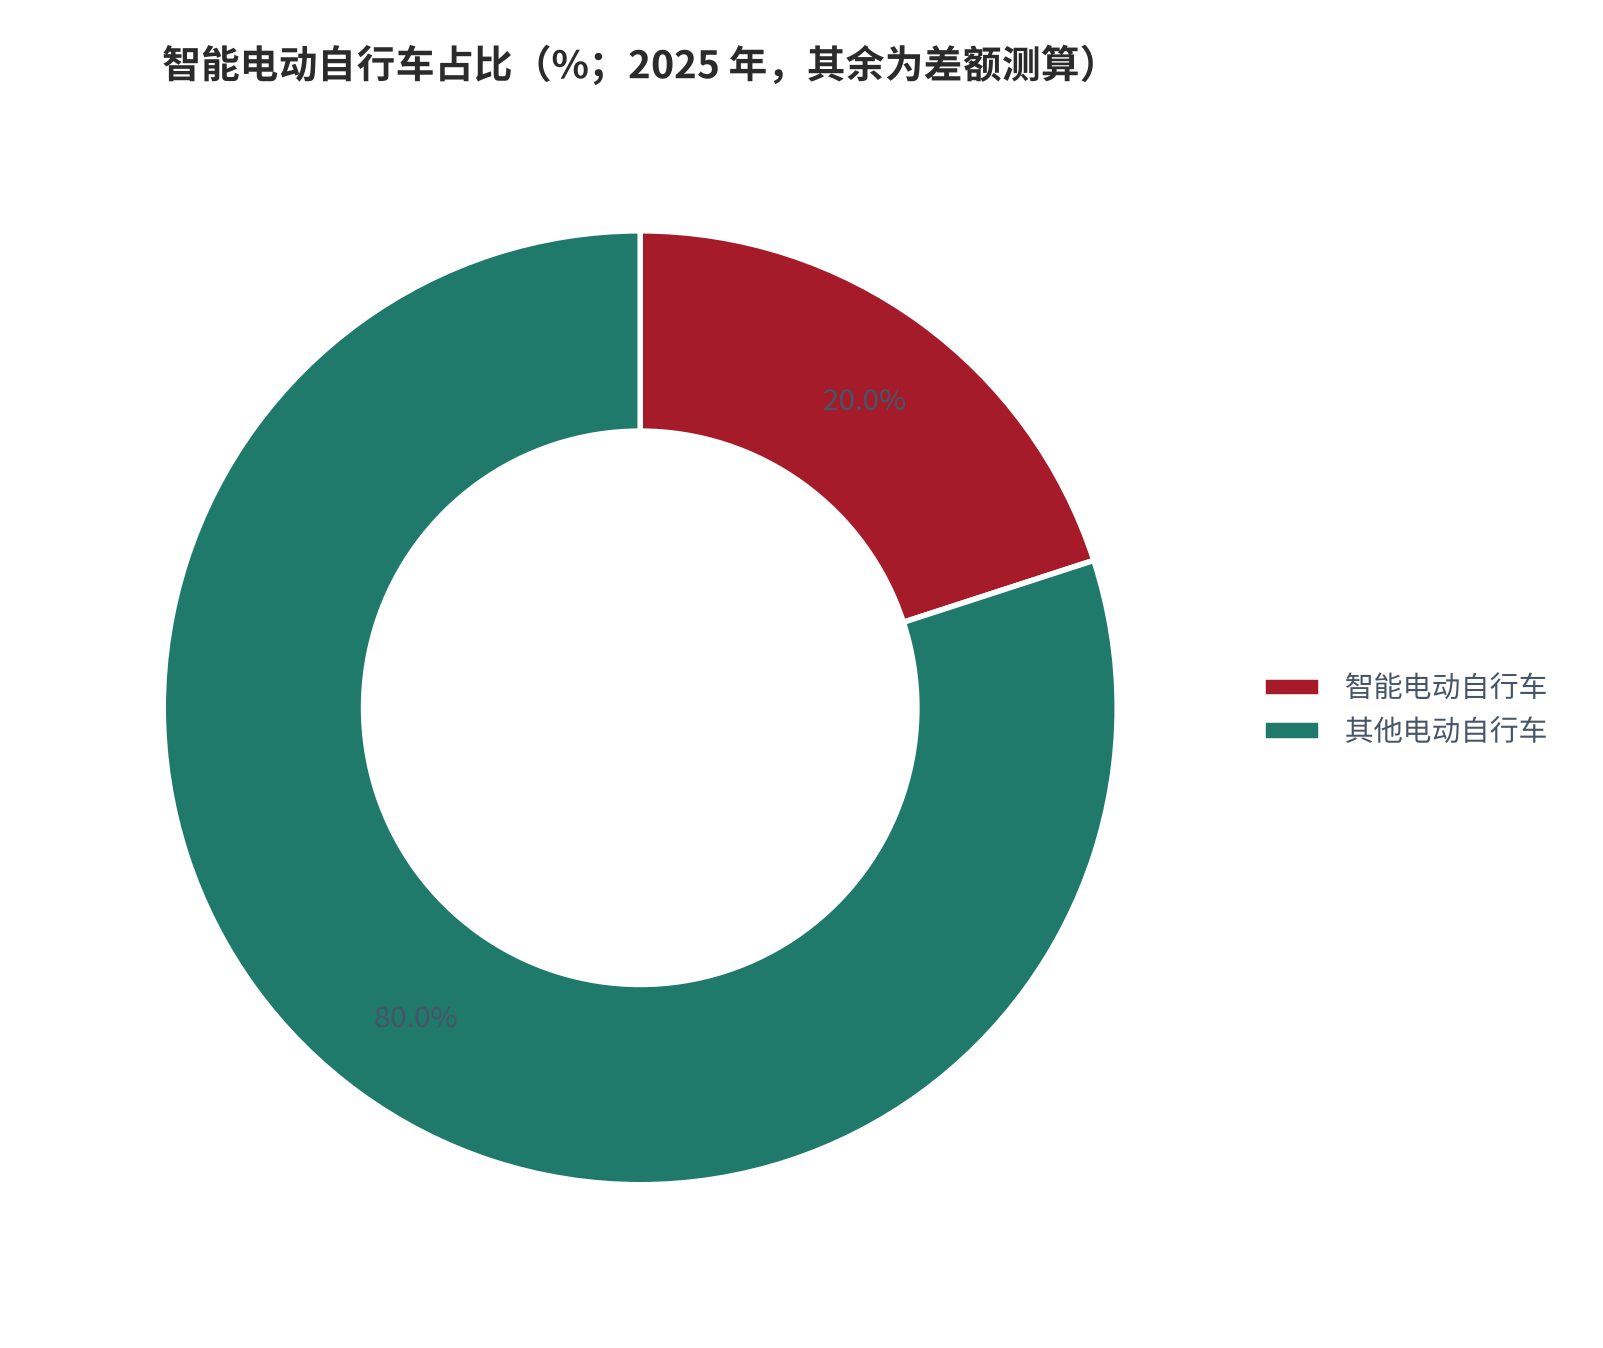
智能化渗透率对换电网络的意义在于标准化的可行性。换电要求电池与车辆之间能够完成身份校验、锁止与计费,这需要车辆具备通信能力。当智能车型占比只有 20% 时,换电柜需要同时兼容智能与非智能车型,兼容成本与故障率都会上升;当这一比例提高到 50% 以上时,网络的运维复杂度会显著下降。因此智能化渗透率不只是消费趋势,它直接决定了换电单柜的运维成本水平。
以旧换新还带来一个间接效果:被置换的旧车中,相当一部分配备的是可拆卸的铅酸或锂电电池,而新车在电池形态与接口上更统一。这使得电池的标准化程度随置换推进而提高,降低了换电网络的电池资产种类。对运营方而言,电池种类越少,备用电芯的周转效率越高,单柜的服务能力也越强。
04换电需求的三个来源
换电需求可以按使用场景分成三类,三类的换电频次差异极大。第一类是即时配送车辆,日均行驶里程与订单量直接挂钩,对续航连续性要求最高,换电频次也最高;第二类是家用通勤车辆,出行半径固定、单次里程短,换电频次低但用户基数大;第三类是共享运营车辆,由运营方集中管理,换电频次中等但对网络的稳定性要求最高。三类需求叠加,才构成单柜的实际服务量。
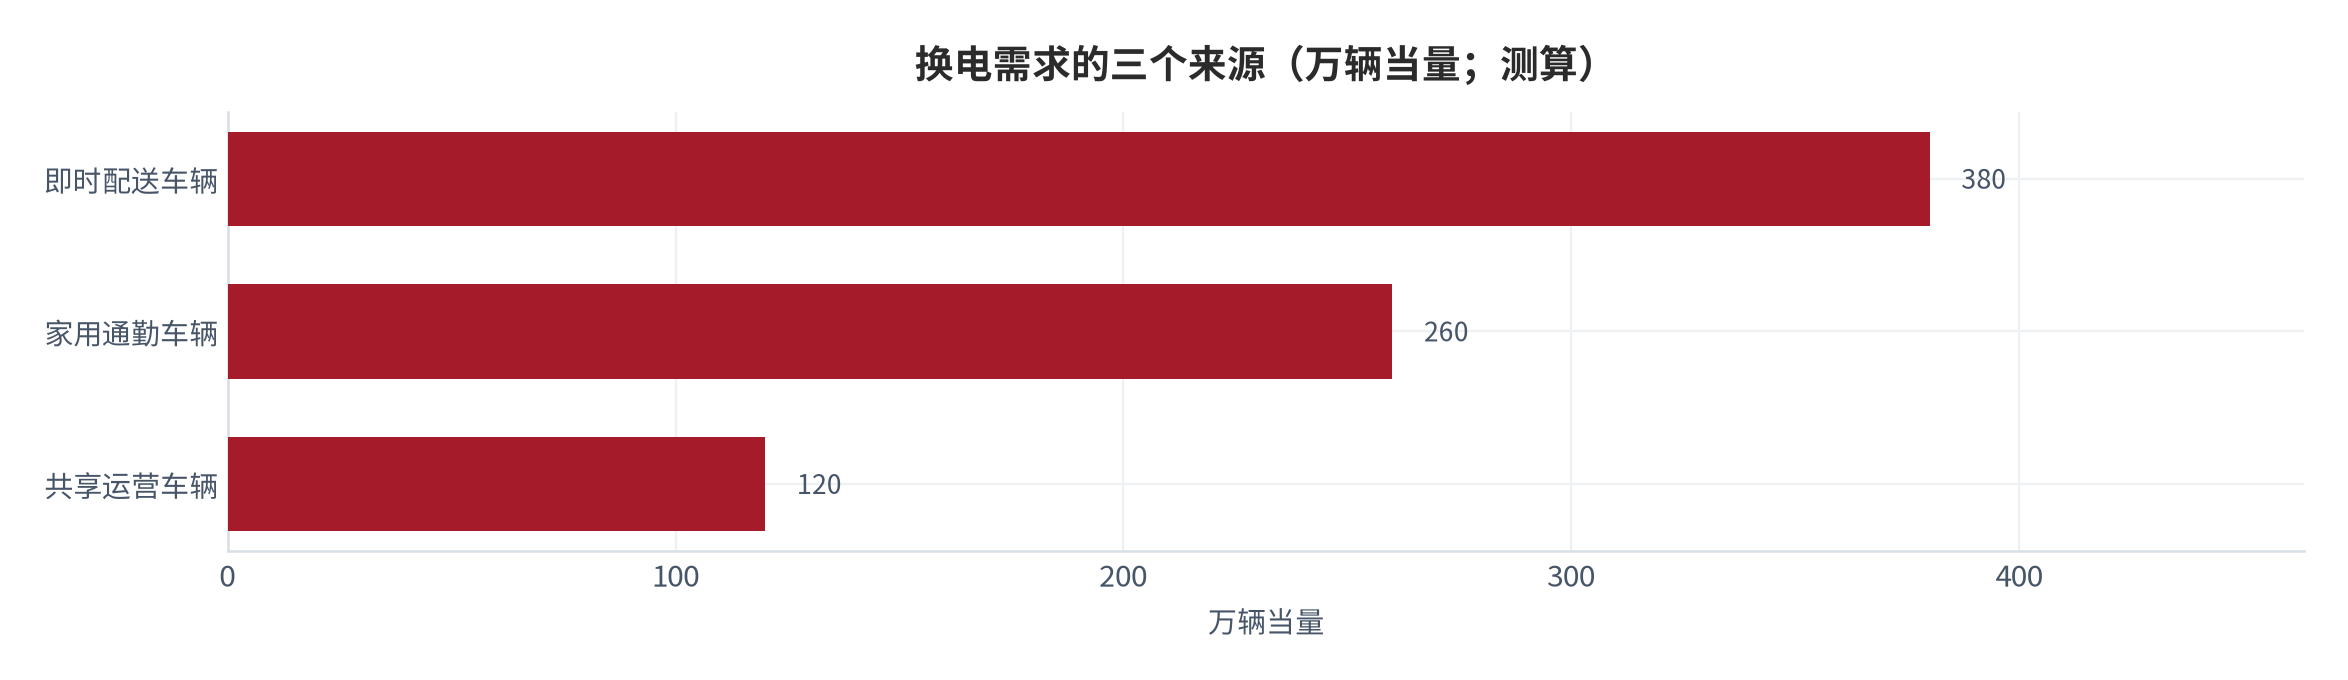
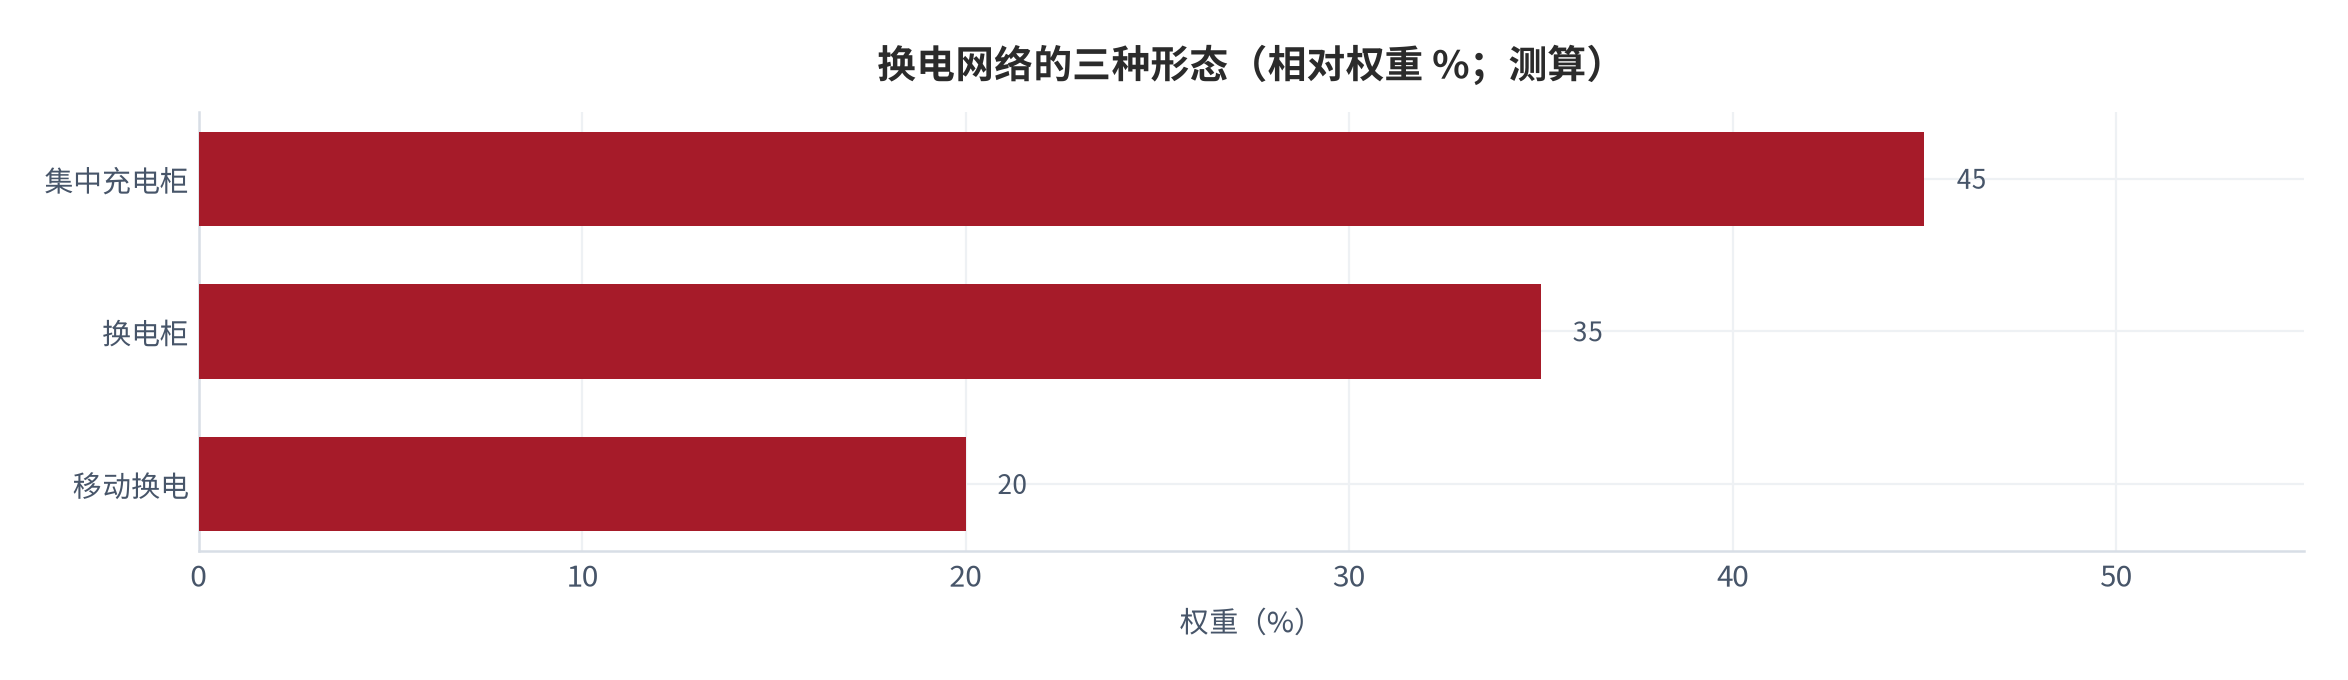
三类的相对权重决定了网络的选址逻辑。若以即时配送为主,网络应布局在商圈、写字楼与配送站周边,单柜电池仓数需求高、周转快;若以家用通勤为主,网络应布局在社区与地铁站周边,单柜电池仓数需求低、但覆盖密度要求高;若以共享运营为主,网络应布局在运营方的调度中心附近,追求集中管理的效率。这三种逻辑对应的单柜经济模型完全不同,把它们混在同一套模型里评估,是当前换电行业最常见的分析错误。
从总量看,2025 年共享单车日均骑行量达 1.2 亿次[5],说明两轮出行的频次基础极为庞大。换电模式需要承接的不是从零开始的新增需求,而是既有出行频次中的补能环节。这个判断对需求测算的含义是:换电的渗透率上限不由车辆数量决定,而由用户对补能时间的敏感度决定——越在意等待时间的用户,越愿意为换电支付溢价。
05单柜经济:换电频次与分摊成本
单柜经济可以分解为两条链:收入链与成本链。收入链是月度换电收入 = 单柜日均换电次数 × 30 天 × 单次净收入;成本链中,电费与电池损耗、场地与运维属于随换电次数变化的变动成本,柜体折旧与网络建设成本属于固定成本。固定成本除以月度换电次数,就得到单次分摊成本。这条分解的意义是:把规模效应从模糊的直觉变成了可计算的比率。
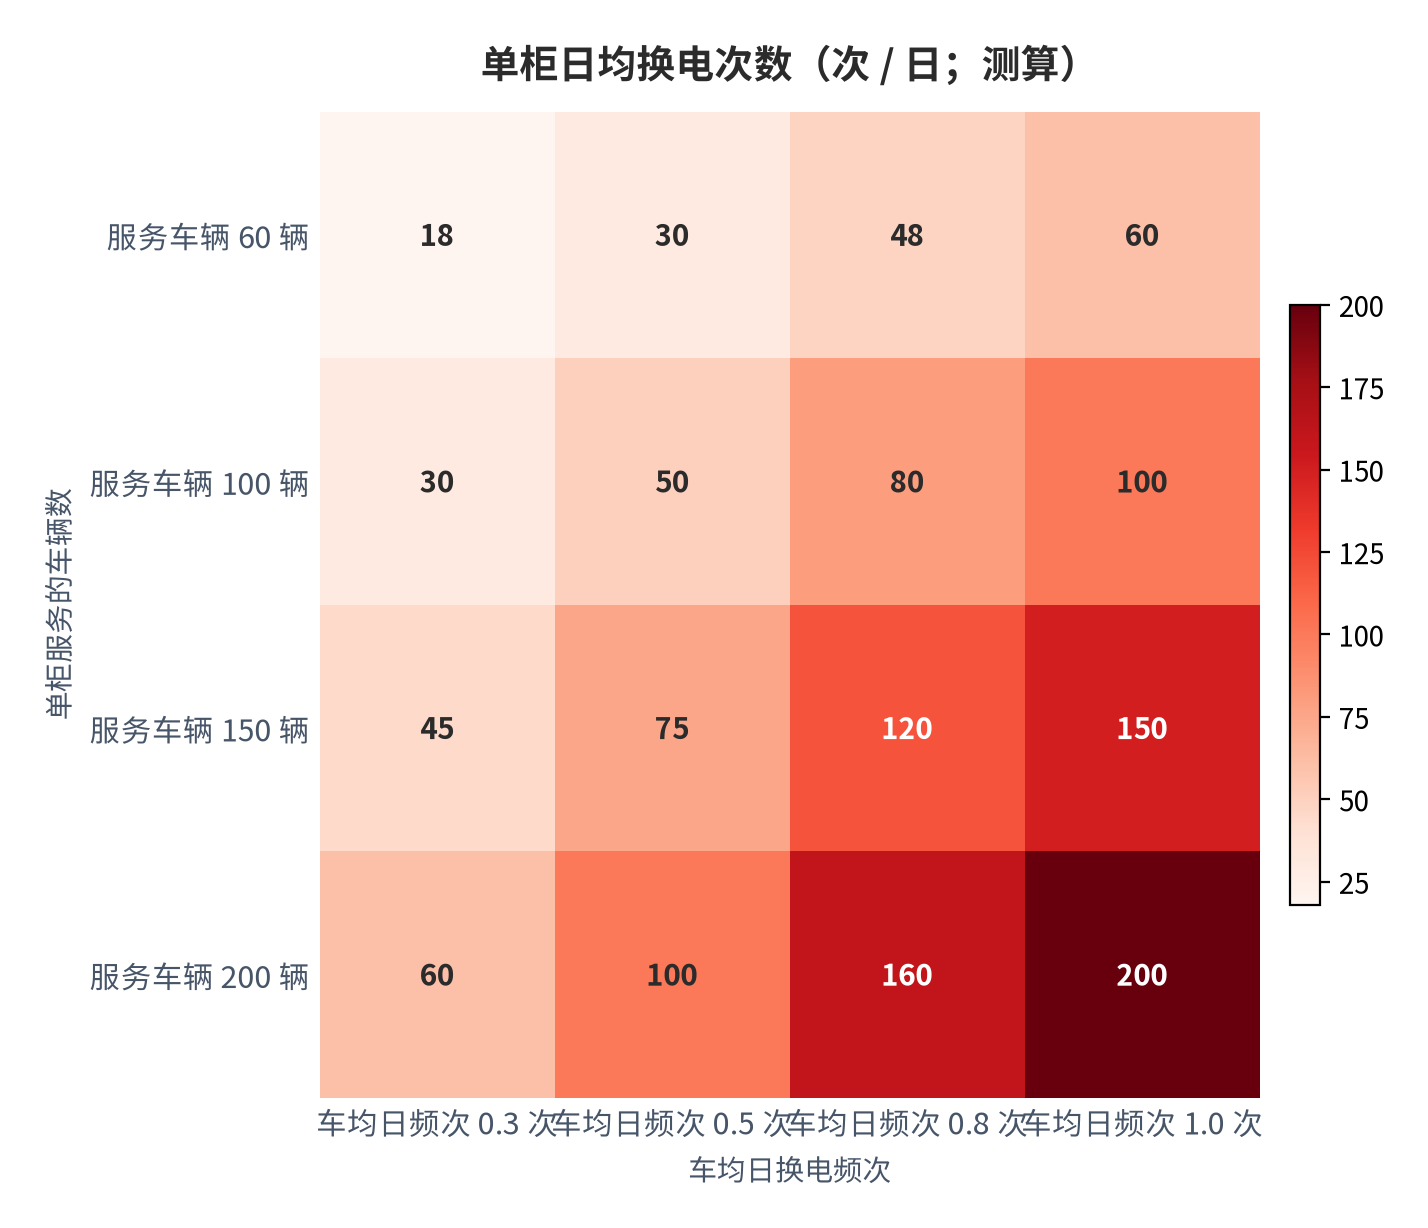
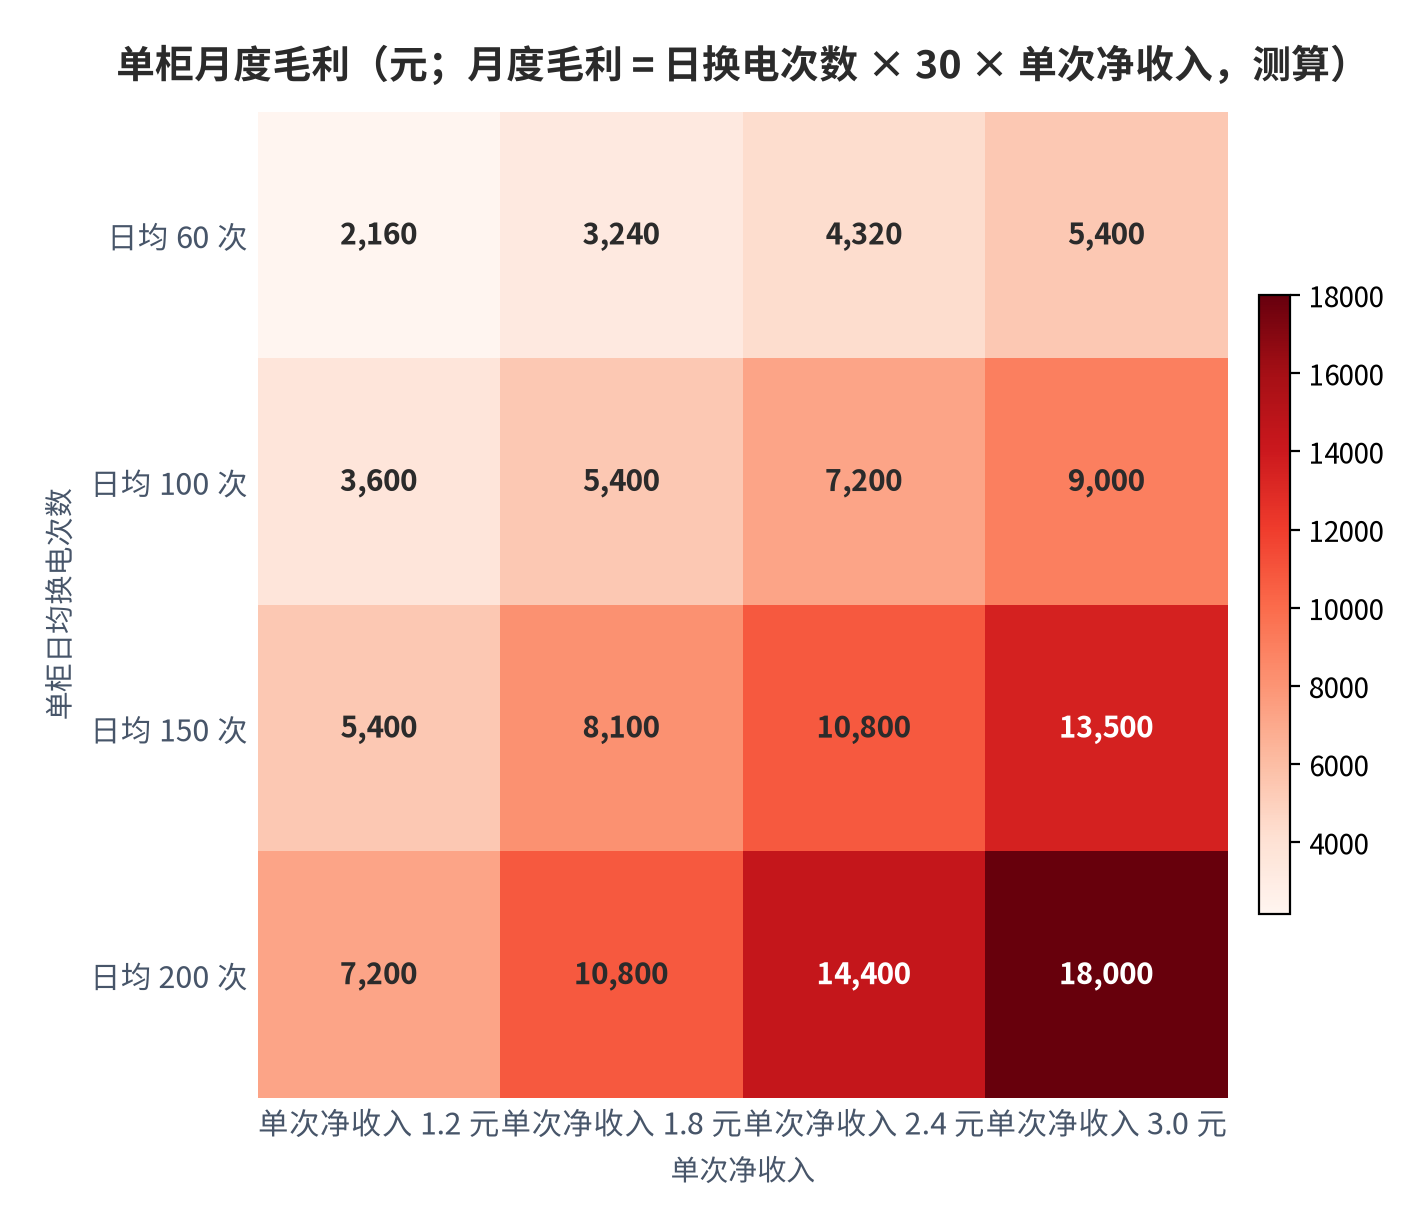
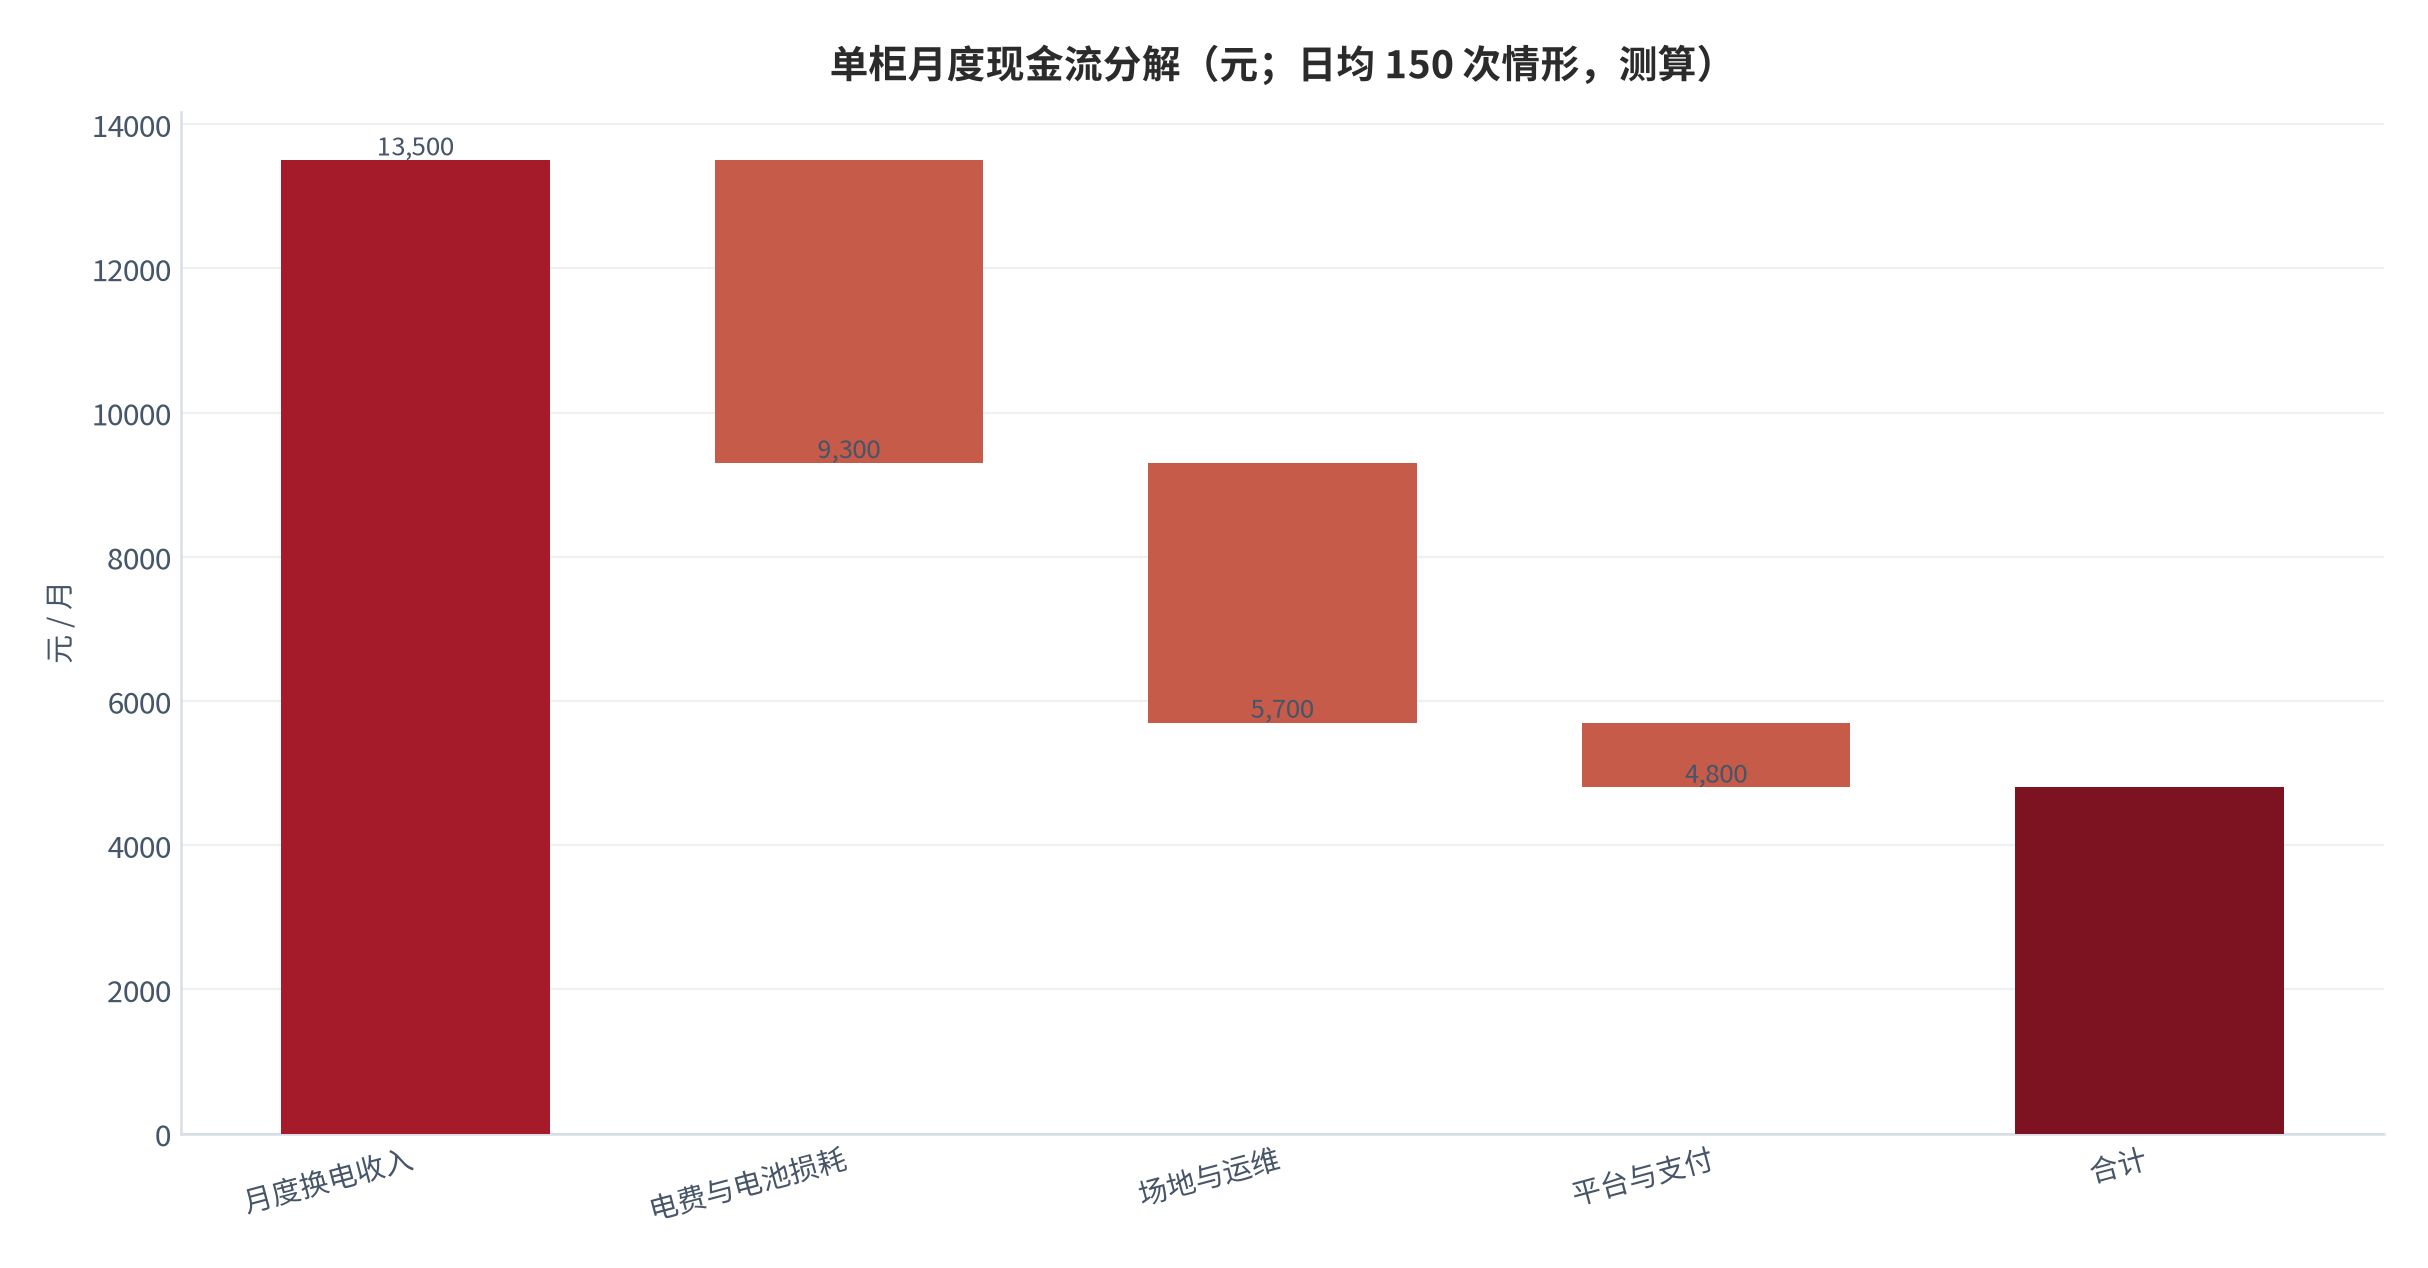
敏感性表呈现出清晰的放大效应。单次净收入从 1.2 元提升到 3.0 元是 2.5 倍,日均次数从 60 次提升到 200 次是 3.3 倍,两者的乘积使月度毛利从 2,160 元放大到 18,000 元、约为 8.3 倍(测算)。这说明收入端的两个变量是相乘关系而非相加关系,任一变量的改善都会成比例地放大结果。对运营方而言,这意味着同时优化定价与频次,其效果远大于单独优化任一项。
成本端的结论同样是比率而非绝对值。以月度固定成本 4,500 元的示例口径计算,日均换电 60 次时单次分摊 2.50 元、100 次时 1.50 元、150 次时 1.00 元、200 次时 0.75 元(测算)。从 60 次提高到 150 次,分摊成本下降 60%(测算)。这一降幅是换电网络规模效应的量化表达:在单次净收入不变的前提下,仅靠提高频次就能把单次净收入提高约 1.5 元(测算)。
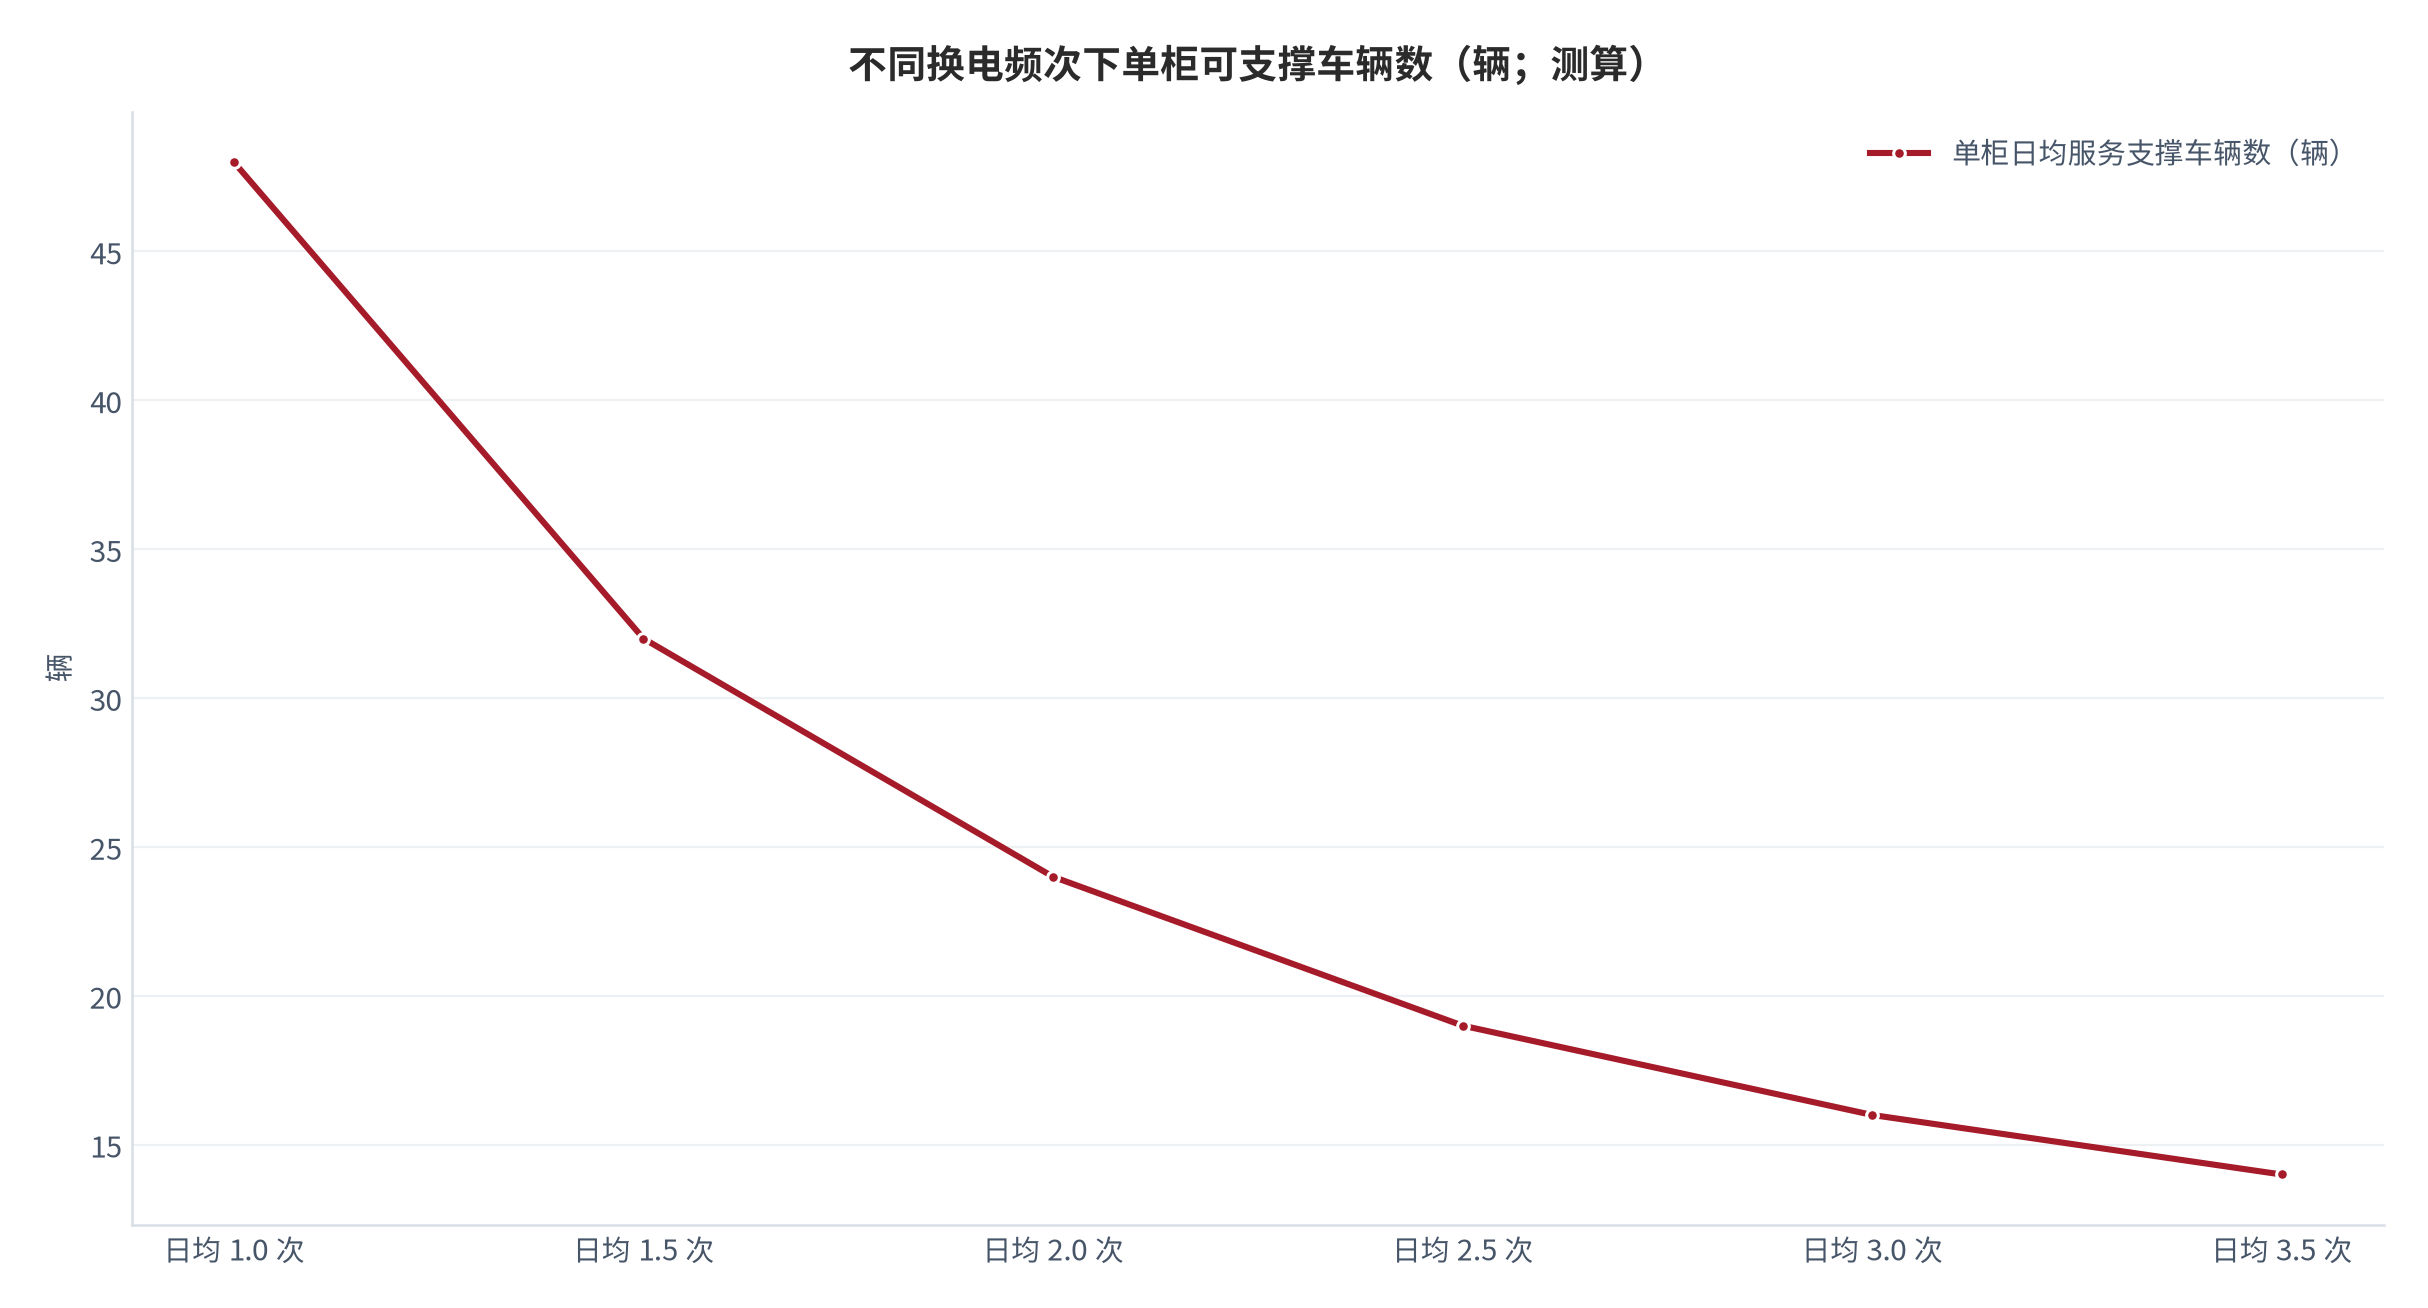
这条约束解释了换电网络为什么在骑手场景先落地、在普通通勤用户处推进较慢。骑手的车均日换电频次高,单柜只需服务十几到二十几辆车即可达到产能上限,柜体利用率高、单位分摊成本低;普通通勤用户的日换电频次可能低至 0.3 次以下,同一台柜需要覆盖上百辆车才能接近同样的产能利用率,而车位密度、放置点位与用户路径都不支持这样的覆盖半径。频次与车辆数是同一枚硬币的两面,任何单看一个变量的测算都会失真。
06量化测算:单柜规模与需求三情景
测算框架由两条可相乘的公式链构成。第一条是单柜日均换电次数 = 单柜服务车辆数 × 车均日换电频次;第二条是月度毛利 = 单柜日均换电次数 × 30 天 × 单次净收入。两条链的参数均取自可观测或可协商的量:服务车辆数受电池仓数量约束,车均频次由用户的补能习惯决定,单次净收入由定价与变动成本之差决定。
| 参数 | 保守档 | 中性档 | 乐观档 | 外部锚或来源 |
|---|---|---|---|---|
| 单柜服务车辆数 | 60 辆 | 150 辆 | 200 辆 | 受电池仓数量约束(示例性) |
| 车均日换电频次 | 0.3 次 | 0.8 次 | 1.0 次 | 按场景结构推导(示例性) |
| 单次净收入 | 1.2 元 | 2.4 元 | 3.0 元 | 定价与变动成本之差(示例性) |
| 置换量占产量比重 | — | 11.3% | — | 1250 万辆 ÷ 11080 万辆 [5] |
| 智能车型占比 | — | 20% | — | 公开读数 [5] |
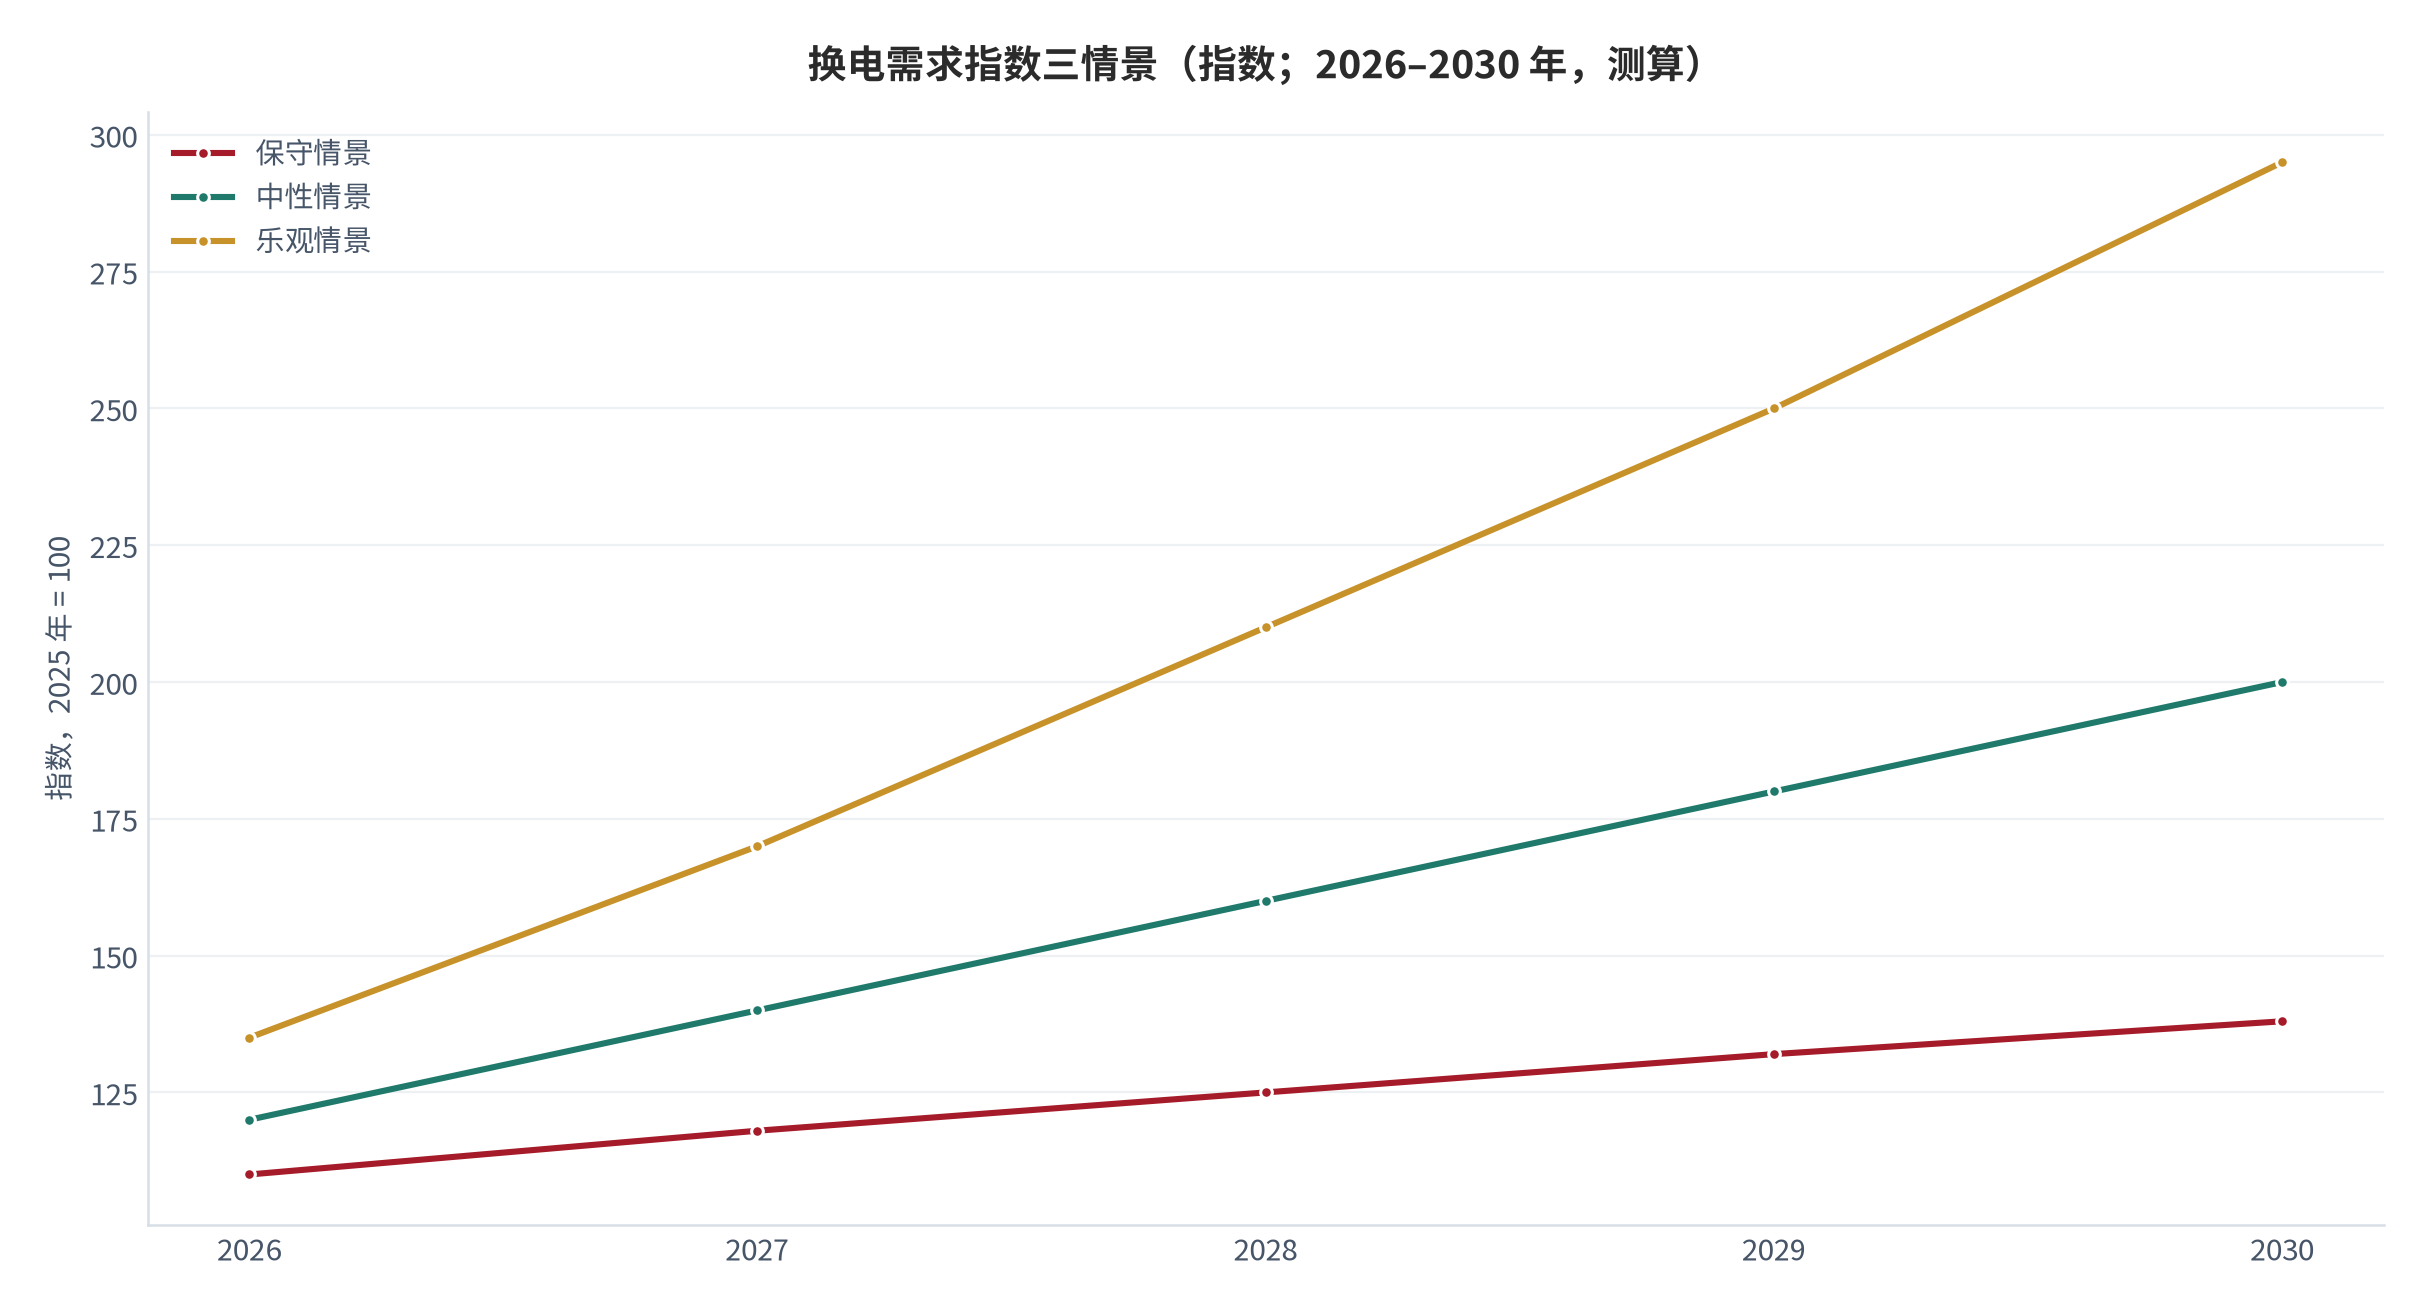
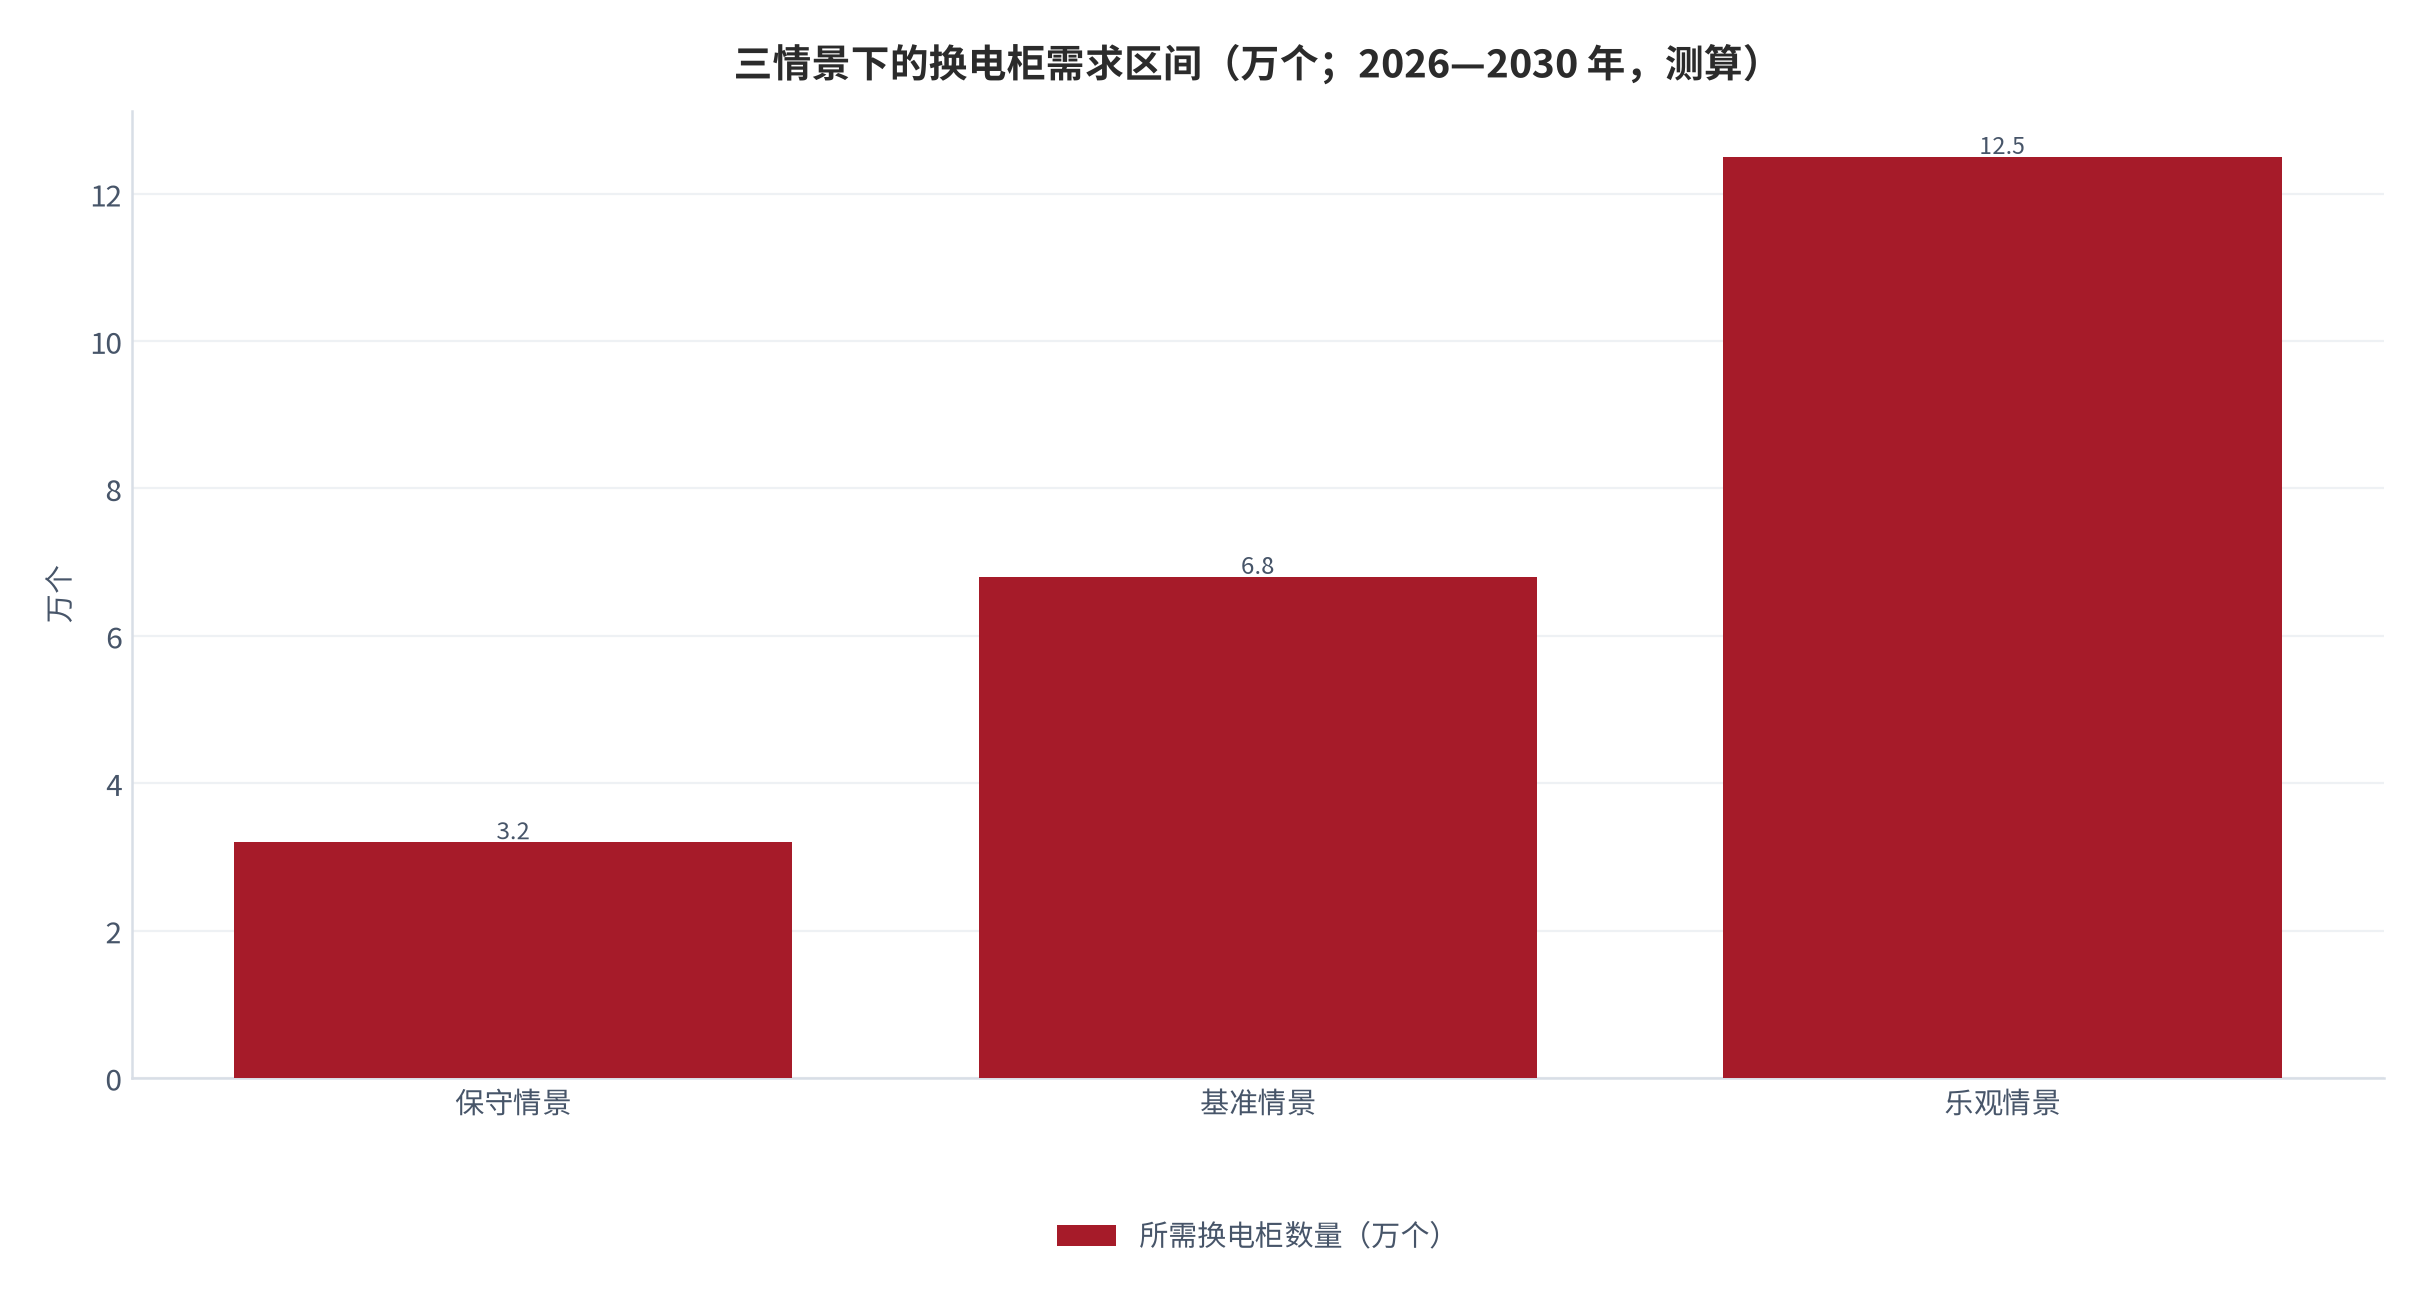
把柜数折算成建设强度的含义更直观。按乐观情景的 12.5 万个柜体、单柜占地与配电改造的综合投入在数千元量级估算,累计投入落在数十亿元区间;如果换电需求最终只走到保守情景,已建成的柜体将长期处于低利用率状态,单次分摊成本难以随规模下降。三情景之间的差距不是增长快慢的差别,而是先建后配与先配后建两种路径的差别——前者承担闲置风险,后者承担错过窗口的风险。
07能源与环境的外部性
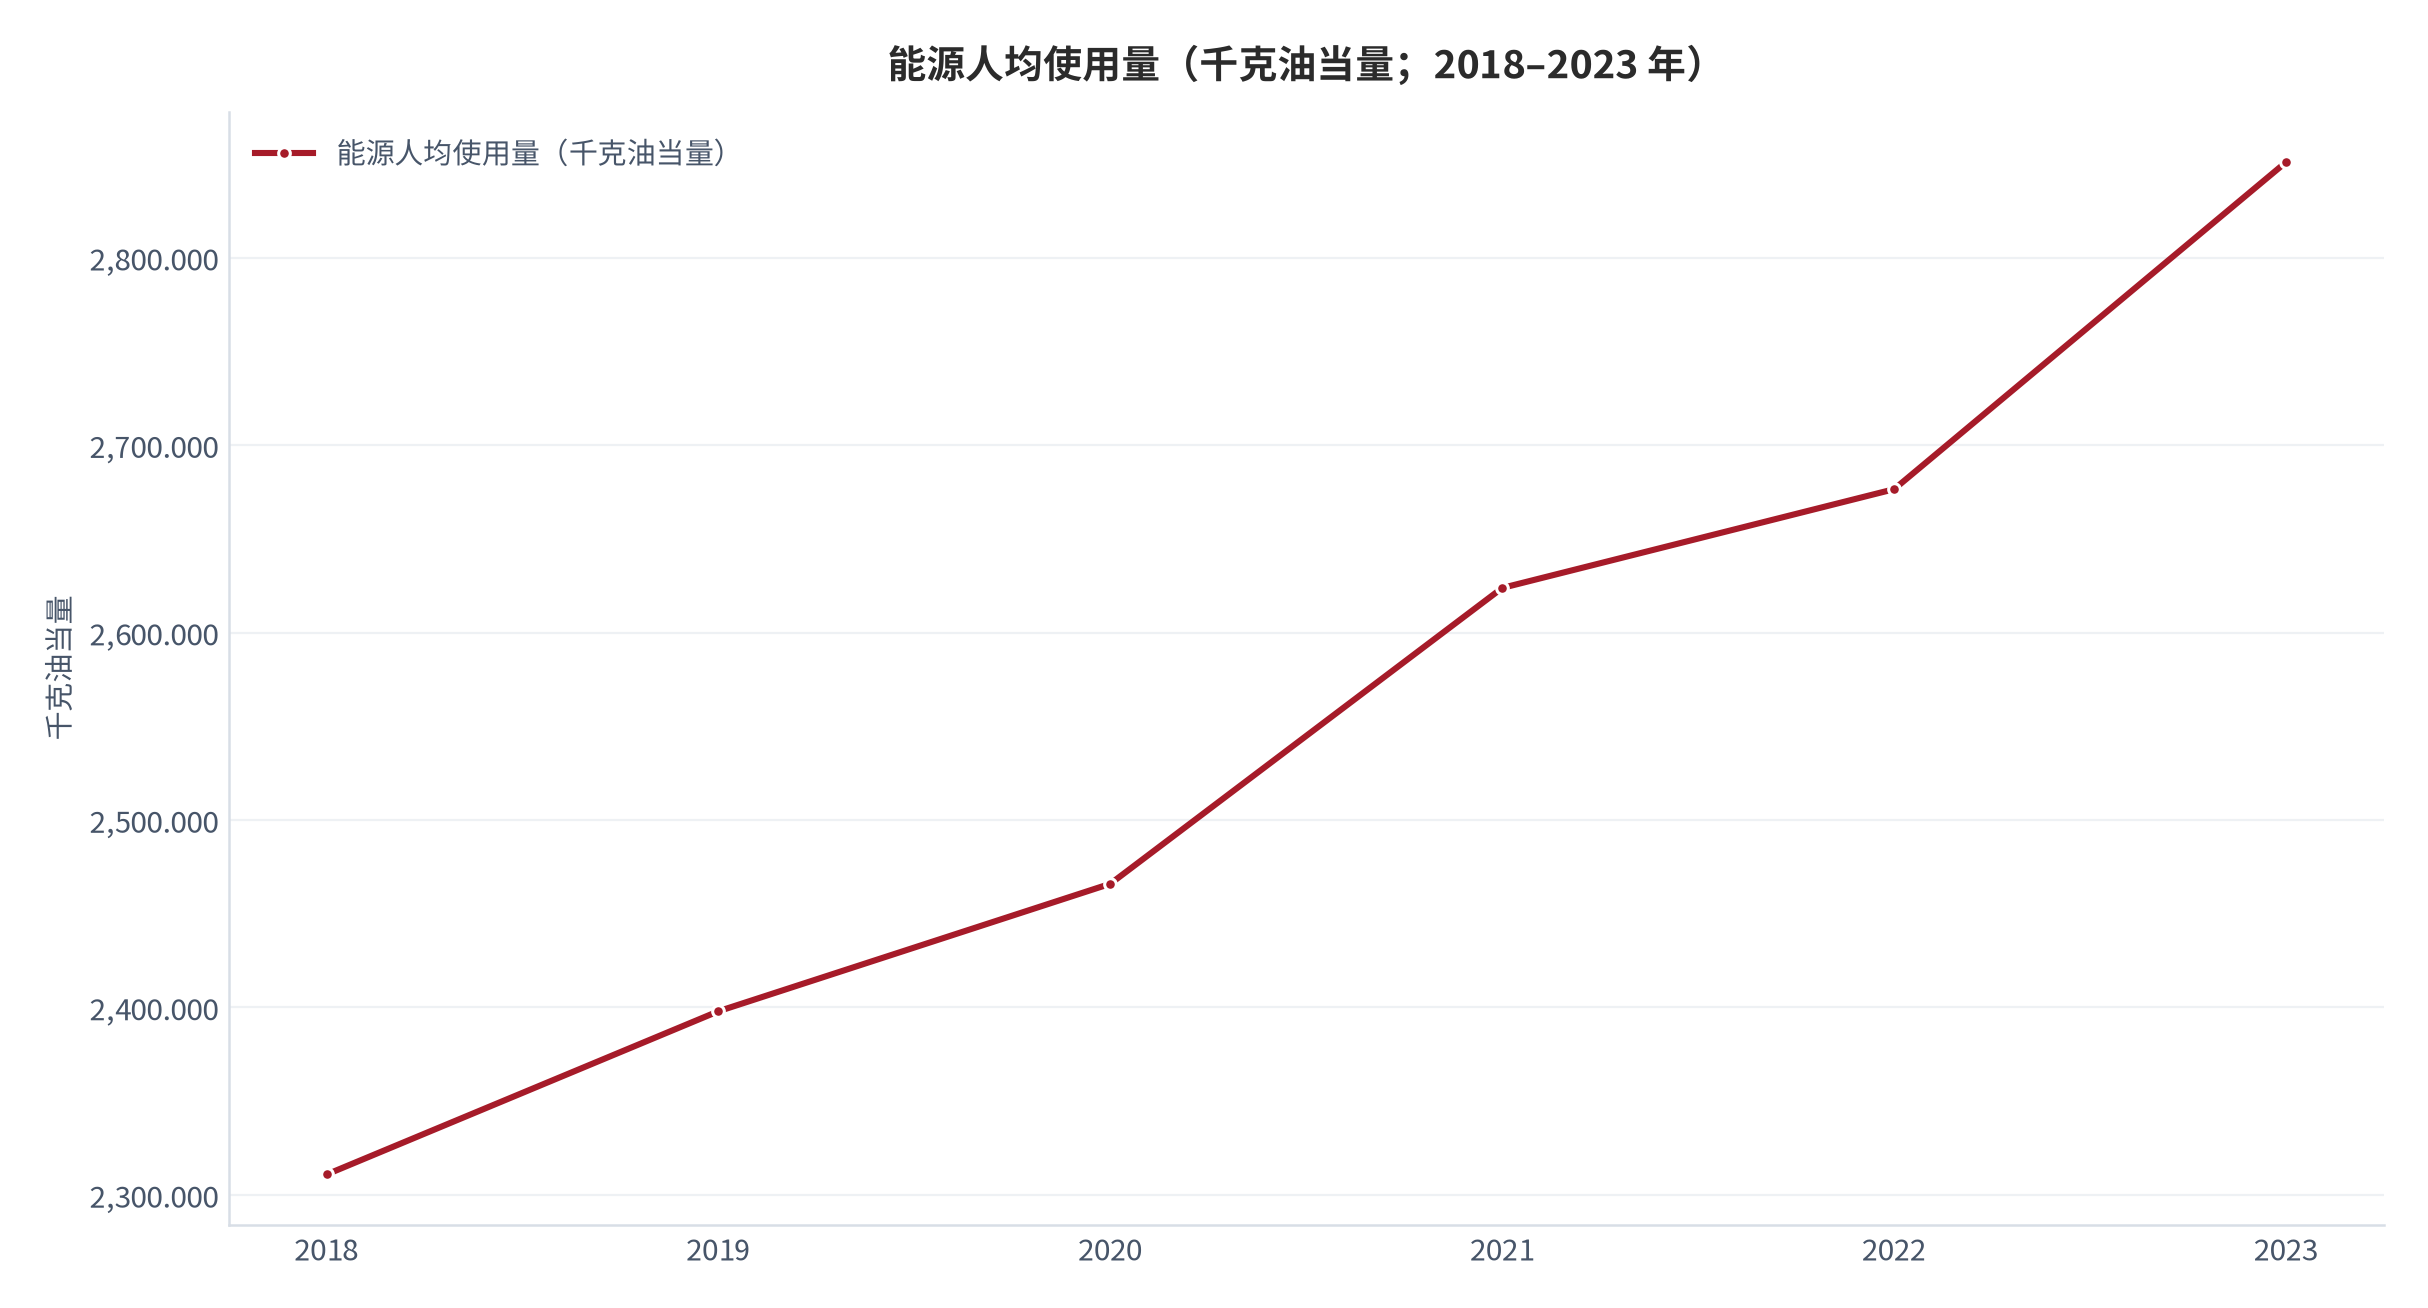
换电网络除了商业价值,还有一层能源与环境的外部性,这一层决定它能否获得政策层面的持续支持。中国的能源人均使用量由 2018 年的 2310.878 千克油当量提高至 2023 年的 2850.942 千克油当量、五年提高 540.064 千克油当量(测算)[1][15]。用能总量仍在上升,提升用能效率的政策空间随之扩大。
换电网络的能源外部性体现在两个环节。第一个环节是集中充电:换电柜把分散的、随时可能过充的充电行为集中到有温控与保护电路的环境中,有助于降低电池安全事故概率。第二个环节是电池寿命:集中管理可以对电池做统一的健康度监测与梯次利用,延长电池的服役周期,减少更换频次。这两个环节的效果都不直接体现在运营方的收入表上,但会体现在政策支持与合规成本上。
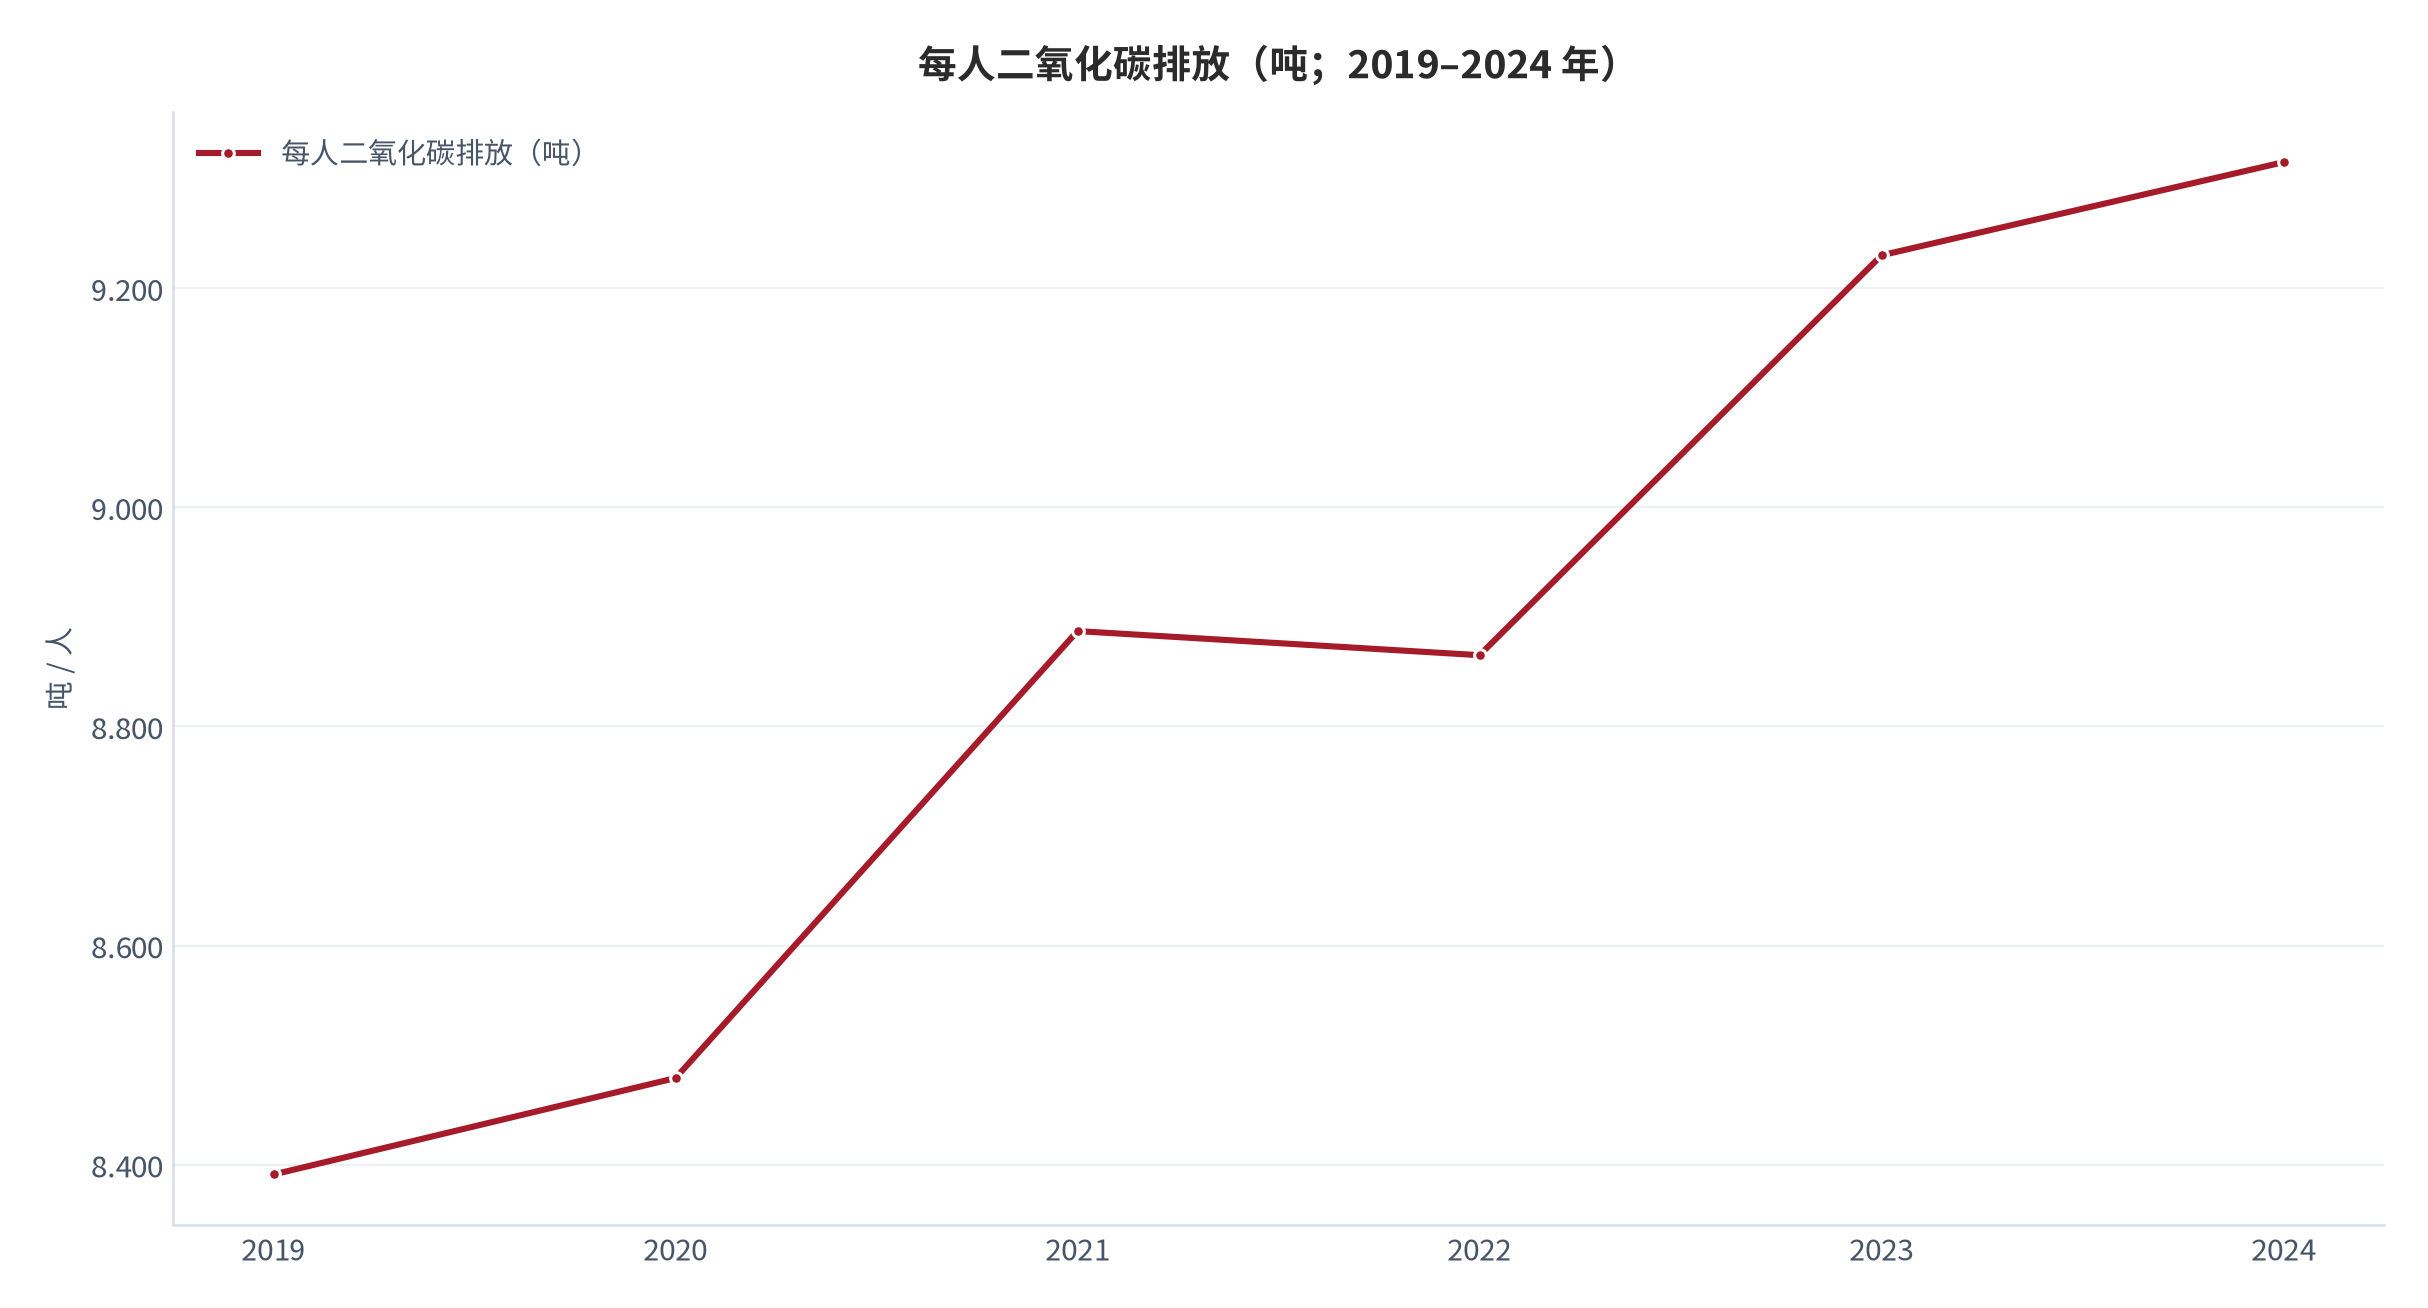
需要说明的是,本报告没有对换电网络的减碳量做量化测算。减碳效果取决于电网的电源结构、电池的制造能耗与梯次利用比例,这三个变量都缺少在本报告口径下的可靠来源,因此按数据档次规则标注为缺口,仅作定性讨论。任何以单一系数乘以换电次数得出的减碳数字,都需要重新核对边界。
08风险提示
以下风险与正文判断一一对应,按运营、结构与政策三类列示:
- (一)单柜频次不足[11]
- (二)电池仓数量受限[11]
- (三)智能车型渗透偏慢[5]
- (四)置换政策力度回落[5]
- (五)电池标准尚未统一[5]
- (六)安全与消防合规加码[4]
对号入座:第一条对应第五章与第六章,日均换电次数若长期停留在 60 次附近,单次分摊成本将维持在 2.50 元的高位(测算),单柜难以形成正毛利;第二条对应第五章,单柜服务车辆数受电池仓数量约束,存在硬上限,网络密度而非单柜效率会成为瓶颈;第三条对应第三章与第四章,智能电动自行车占比约 20%[5],兼容非智能车型会推高运维成本,渗透率提升慢会延长高成本周期;第四条对应第四章与第六章,2025 年置换量增长至 9 倍属政策驱动的脉冲式增长[5],力度回落会直接削弱需求基础;第五条对应第三章与第四章,电池形态与接口标准尚未统一,会增加电池资产的种类与备货压力;第六条对应第七章,集中充电带来的安全外部性虽然是正向的,但也意味着运营方要承担更高的消防合规成本,这部分成本尚未纳入本报告的分摊测算。
09结论与跟踪指标
结论一:换电网络的经济性是比率问题,不是规模问题。单柜固定成本分摊由日均换电次数决定,月度固定成本 4,500 元的示例口径下,日均 60 次对应 2.50 元 / 次、150 次对应 1.00 元 / 次,降幅 60%(测算)。结论二:收入端的两个变量是相乘关系。月度毛利 = 日均换电次数 × 30 × 单次净收入,单次净收入从 1.2 元提高到 3.0 元、日均次数从 60 次提高到 200 次,月度毛利由 2,160 元放大到 18,000 元、约 8.3 倍(测算)。结论三:需求的基础来自存量置换而非新增。2025 年全行业总产量 11080 万辆、同比增长 11.3%[3],电动自行车以旧换新置换量超过 1250 万辆、更新量较 2024 年增长至 9 倍[5],置换量占产量比重约 11.3%(测算)。结论四:智能化渗透是换电成本的关键外部变量。全国智能电动自行车占比约 20%[5],占比提升会降低兼容成本;两轮出行频次基础庞大,2025 年共享单车日均骑行量达 1.2 亿次[5]。结论五:中性情景下换电需求在 2030 年约为 2025 年的两倍(测算)。
建议持续跟踪五个观察指标,作为上述判断的验证锚点:
- 单柜日均换电次数与车均换电频次(验证单柜经济的基础,证伪线为长期低于 100 次 / 日);
- 智能电动自行车占比(验证兼容成本的下行速度,证伪线为占比停滞在 20% 附近);
- 年度以旧换新置换量(验证需求基础的可持续性,证伪线为同比转负);
- 整车与零部件出口额同比(验证供给端的外需结构,证伪线为零部件出口增速低于整车);
- 换电柜的年度新增数量与单柜平均服务车辆数(验证网络密度与单柜效率的取舍,证伪线为服务车辆数停止增长)。
A数据口径与测算依据
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | World Bank(世界银行) World Development Indicators(世界发展指标)— 能源人均使用量(千克油当量) |
中国能源人均使用量 2023 年为 2850.942 千克油当量,2022 年为 2676.482,2021 年为 2623.800,2020 年为 2465.970,2019 年为 2397.969,2018 年为 2310.878;定位:指标代码 EG.USE.PCAP.KG.OE,国家代码 CN,年度序列 2016 至 2026 [T1] 检索:2026-09-30 |
https://api.worldbank.org/v2/country/CN/indicator/EG.USE.PCAP.KG.OE?format=json&per_page=8&date=2016:2026 |
| [2] | World Bank(世界银行) World Development Indicators(世界发展指标)— 每人二氧化碳排放(吨) |
中国每人二氧化碳排放 2024 年为 9.315 吨,2023 年为 9.230,2022 年为 8.865,2021 年为 8.887,2020 年为 8.479,2019 年为 8.391;定位:指标代码 EN.GHG.CO2.PC.CE.AR5,国家代码 CN,年度序列 2016 至 2026 [T1] 检索:2026-09-30 |
https://api.worldbank.org/v2/country/CN/indicator/EN.GHG.CO2.PC.CE.AR5?format=json&per_page=8&date=2016:2026 |
| [3] | 中国自行车协会 谋划行业「十五五」高质量发展新蓝图——中国自行车协会九届八次理事(常务理事)会在沪召开(2026 年 5 月 9 日发布,2025—2026 年度工作报告口径) |
报告指出 2025 年行业整体运行稳中有进,全行业总产量达 11080 万辆、同比增长 11.3%;规模以上企业营业收入 2352.4 亿元、同比增长 9.0%,利润实现大幅提升;电动自行车成为增长主力,以旧换新政策成效显著、全年置换超 1250 万辆;2026 年 1 至 2 月行业出口实现开门红,零部件出口大幅增长 [T2] 检索:2026-09-30 |
https://www.china-bicycle.com/News/View/4fc189ba-79c0-475a-83b7-acda374a1c27?cid=31 |
| [4] | 中国产业经济信息网 中国自行车行业由「量增」迈向「质升」(2026 年 5 月 18 日发布,引述中国自行车协会 2025—2026 年度工作报告) |
中国自行车协会 2025—2026 年度工作报告显示,2025 年行业总产量达到 11080 万辆、同比增长 11.3%;规模以上企业营业收入达 2352.4 亿元、同比增长 9.0%,利润水平实现明显提升;2025 年电动自行车表现尤为突出,受益于以旧换新政策的推动,全年置换量超过 1250 万辆,成为行业增长主力 [T2] 检索:2026-09-30 |
https://cinic.org.cn/hy/qg/1635314.html |
| [5] | 人民网(引述新华社报道) 2025年中国自行车全行业总产量超1.1亿辆(2026 年 5 月 9 日发布,人民日报海外版) |
2025 年中国自行车全行业总产量为 11080 万辆、同比增长 11.3%;规模以上企业实现营业收入同比增长 9%、利润实现大幅提升;2025 年中国自行车出口 4893.9 万辆、同比增长 2.4%;自行车零部件出口额 36.32 亿美元、同比增长 10.6%;2025 年全国举办自行车赛事 101 场、较 2024 年增长 23%、参与竞赛人数破百万人;业余骑行俱乐部数量破 8 万家;共享单车日均骑行量达 1.2 亿次;全国电动自行车全年以旧换新超 1250 万辆、更新量较 2024 年增长至 9 倍;目前全国智能电动自行车占比约 20%,智能化、时尚化配置成消费主流 [T3] 检索:2026-09-30 |
https://sc.people.com.cn/n2/2026/0509/c345167-41575220.html |
| [6] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 2024 年全行业总产量反推:11080 万辆 ÷(1 + 11.3%)≈ 9955 万辆 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [7] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 2024 年规模以上企业营业收入反推:2352.4 亿元 ÷(1 + 9.0%)≈ 2158.2 亿元 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [8] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 2024 年整车出口量反推:4893.9 万辆 ÷(1 + 2.4%)≈ 4779.2 万辆;2024 年零部件出口额反推:36.32 亿美元 ÷(1 + 10.6%)≈ 32.84 亿美元 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [9] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 单车平均收入:2352.4 亿元 ÷ 11080 万辆 ≈ 2,123 元 / 辆;出口量占产量比重 4893.9 ÷ 11080 ≈ 44.2%;置换量占产量比重 1250 ÷ 11080 ≈ 11.3% 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [10] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 智能电动自行车占比的其余部分:100% − 20% = 80%;2024 年以旧换新置换量反推:1250 万辆 ÷ 9 ≈ 138.9 万辆 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [11] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 单柜日均换电次数 = 服务车辆数 × 车均日换电频次,十六组取值区间 18 至 200 次 / 日;月度毛利 = 日均次数 × 30 × 单次净收入,取值区间 2,160 元至 18,000 元 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [12] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 示例性结构参数:换电需求三来源为即时配送 380 万辆当量、家用通勤 260 万辆当量、共享运营 120 万辆当量;网络形态权重为集中充电柜 45%、换电柜 35%、移动换电 20%;单柜月度现金流分解中电费与电池损耗 4,200 元、场地与运维 3,600 元、平台与支付 900 元 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [13] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 单柜固定成本分摊:月度固定成本按 4,500 元取值,日均 60 次对应 2.50 元 / 次、100 次对应 1.50 元 / 次、150 次对应 1.00 元 / 次、200 次对应 0.75 元 / 次;由 60 次提升至 150 次分摊下降 60% 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [14] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 换电需求指数三情景:以 2025 年指数 100 为基期,2026 至 2030 年保守由 110 升至 138、中性由 120 升至 200、乐观由 135 升至 295 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [15] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 能源人均使用量五年变化:2850.942 − 2310.878 = 540.064 千克油当量 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
B证明链台账
本报告共设七条可证伪链,覆盖频次主导性、单柜分摊成本、单次净收入与频次的相乘关系、兼容成本、需求基础、网络形态取舍与需求三情景。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件,读者可按证伪条件逐条核对。
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链一 | 经济性由车均频次决定 | 日均 60 次对应分摊 2.50 元、150 次对应 1.00 元 | 车均换电频次 | 家用与配送车辆频次接近 | [测算] |
| 链二 | 分摊成本随次数非线性下降 | 由 60 次提升至 150 次,分摊下降 60% | 单柜日均换电次数 | 分摊成本不随次数下降 | [测算] |
| 链三 | 收入端两变量相乘 | 毛利由 2,160 元放大至 18,000 元 | 单次净收入与日均次数 | 两变量互为替代 | [测算] |
| 链四 | 智能化渗透降低兼容成本 | 智能车型占比约 20% | 智能车型占比 | 占比停滞在 20% 附近 | [测算] |
| 链五 | 需求基础来自存量置换 | 置换量超 1250 万辆、增长至 9 倍 | 年度置换量 | 置换量同比转负 | [测算] |
| 链六 | 网络形态需与场景匹配 | 三类场景的单柜模型不同 | 单柜服务车辆数 | 各形态单柜指标趋同 | [测算] |
| 链七 | 2030 年需求约为 2025 年两倍 | 中性情景指数约 200 | 单柜次数与柜体数量 | 2026 年置换量转负 | [测算] |
C数据档次说明
本报告所有关键数据均按四档标注来源档次,以区分证据强度与可复核性:特别说明:本篇未使用可直接核验的外部统计源,全部数字为本报告参数化测算;阅读时请以方法框架为准,勿将具体数值当作行业官方口径。
- [测算]一手或官方口径:国际组织与政府统计部门正式发布的指标序列,可直接按指标代码与年度复核;
- [测算]机构二手口径:行业协会、研究机构或上市公司定期报告披露的汇总数据;
- [测算]媒体转引口径:专业财经媒体对机构数据的转引报道,可核对原文但无法直接访问底层明细;
- [缺口]未取得可靠来源:本报告对该类指标统一降级为定性讨论,不给出具体数字。
本报告中单柜日均换电次数的测算定义为:日均换电次数 = 单柜服务车辆数 × 车均日换电频次。服务车辆数取 60 辆、100 辆、150 辆、200 辆四档,车均日换电频次取 0.3 次、0.5 次、0.8 次、1.0 次四档,两参数的组合共十六组[11]。月度毛利的测算定义为:月度毛利 = 单柜日均换电次数 × 30 天 × 单次净收入,单次净收入取 1.2 元、1.8 元、2.4 元、3.0 元四档[11]。单柜固定成本分摊的测算定义为:分摊成本 = 月度固定成本 ÷(日均换电次数 × 30 天),月度固定成本按 4,500 元的示例性口径取值,由此得到日均 60 次对应 2.50 元 / 次、100 次对应 1.50 元 / 次、150 次对应 1.00 元 / 次、200 次对应 0.75 元 / 次[13]。2024 年行业总产量、整车出口量与零部件出口额三项的反推定义为:反推值 = 2025 年读数 ÷(1 + 同比增速),其中总产量同比 11.3%[3]、整车出口量同比 2.4%[5]、零部件出口额同比 10.6%[5]。换电需求的三个来源结构、换电网络形态权重、单柜月度现金流分解中三项成本的比例,均为本报告设定的示例性口径,未取得公开统计支撑[12],其作用是展示数量级与结构关系,不作为实测数据引用。换电需求的减碳效果因缺少电源结构、电池制造能耗与梯次利用比例的可靠来源,按缺口处理,不作定量测算。凡本报告未取得可比口径的项目(换电单次定价、单柜建设成本、电池资产周转率),均已在正文标注并降级为定性讨论。
评论(0)