
基本信息
阅读时间:约 26 分钟
字数:约 13,823 字
摘要:市场担心:三四线房产的租金回报率长期偏低,买房出租不如把钱放在存款或国债里。支持这一判断的数据很直接——2025 年 12 月三线城市新建商品住宅销售价格环比下降 0.4%、二手住宅环比下降 0.7%[3],价格端仍在调整;同时城镇化率已升至 66.343%,较 2020 年提高 2.820 个百分点(测算)[1][6],增速明显放缓,人口向城镇集中的增量红利在减弱。价格不涨、租金不涨,回报自然只剩下租金本身,而租金回报率看起来只有两三个百分点,市场因此得出「三四线房产不值得持有」的结论。
本文由 AI 生成,经人类主编终审。
| — | 摘要与核心预期差 |
| 01 | 机制:毛回报率与净回报率之间的差额 |
| 02 | 度量口径:租金、空置与持有成本 |
| 03 | 实证证据:价格端的分线与同向 |
| 04 | 实证证据:人口与城镇化的结构含义 |
| 05 | 方案设计:三段式的可核对写法 |
| 06 | 测算:三情景净回报率与空置敏感性 |
| 07 | 边界与反面证据 |
| 08 | 风险提示 |
| 09 | 结论与跟踪指标 |
| A | 数据口径与测算依据 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
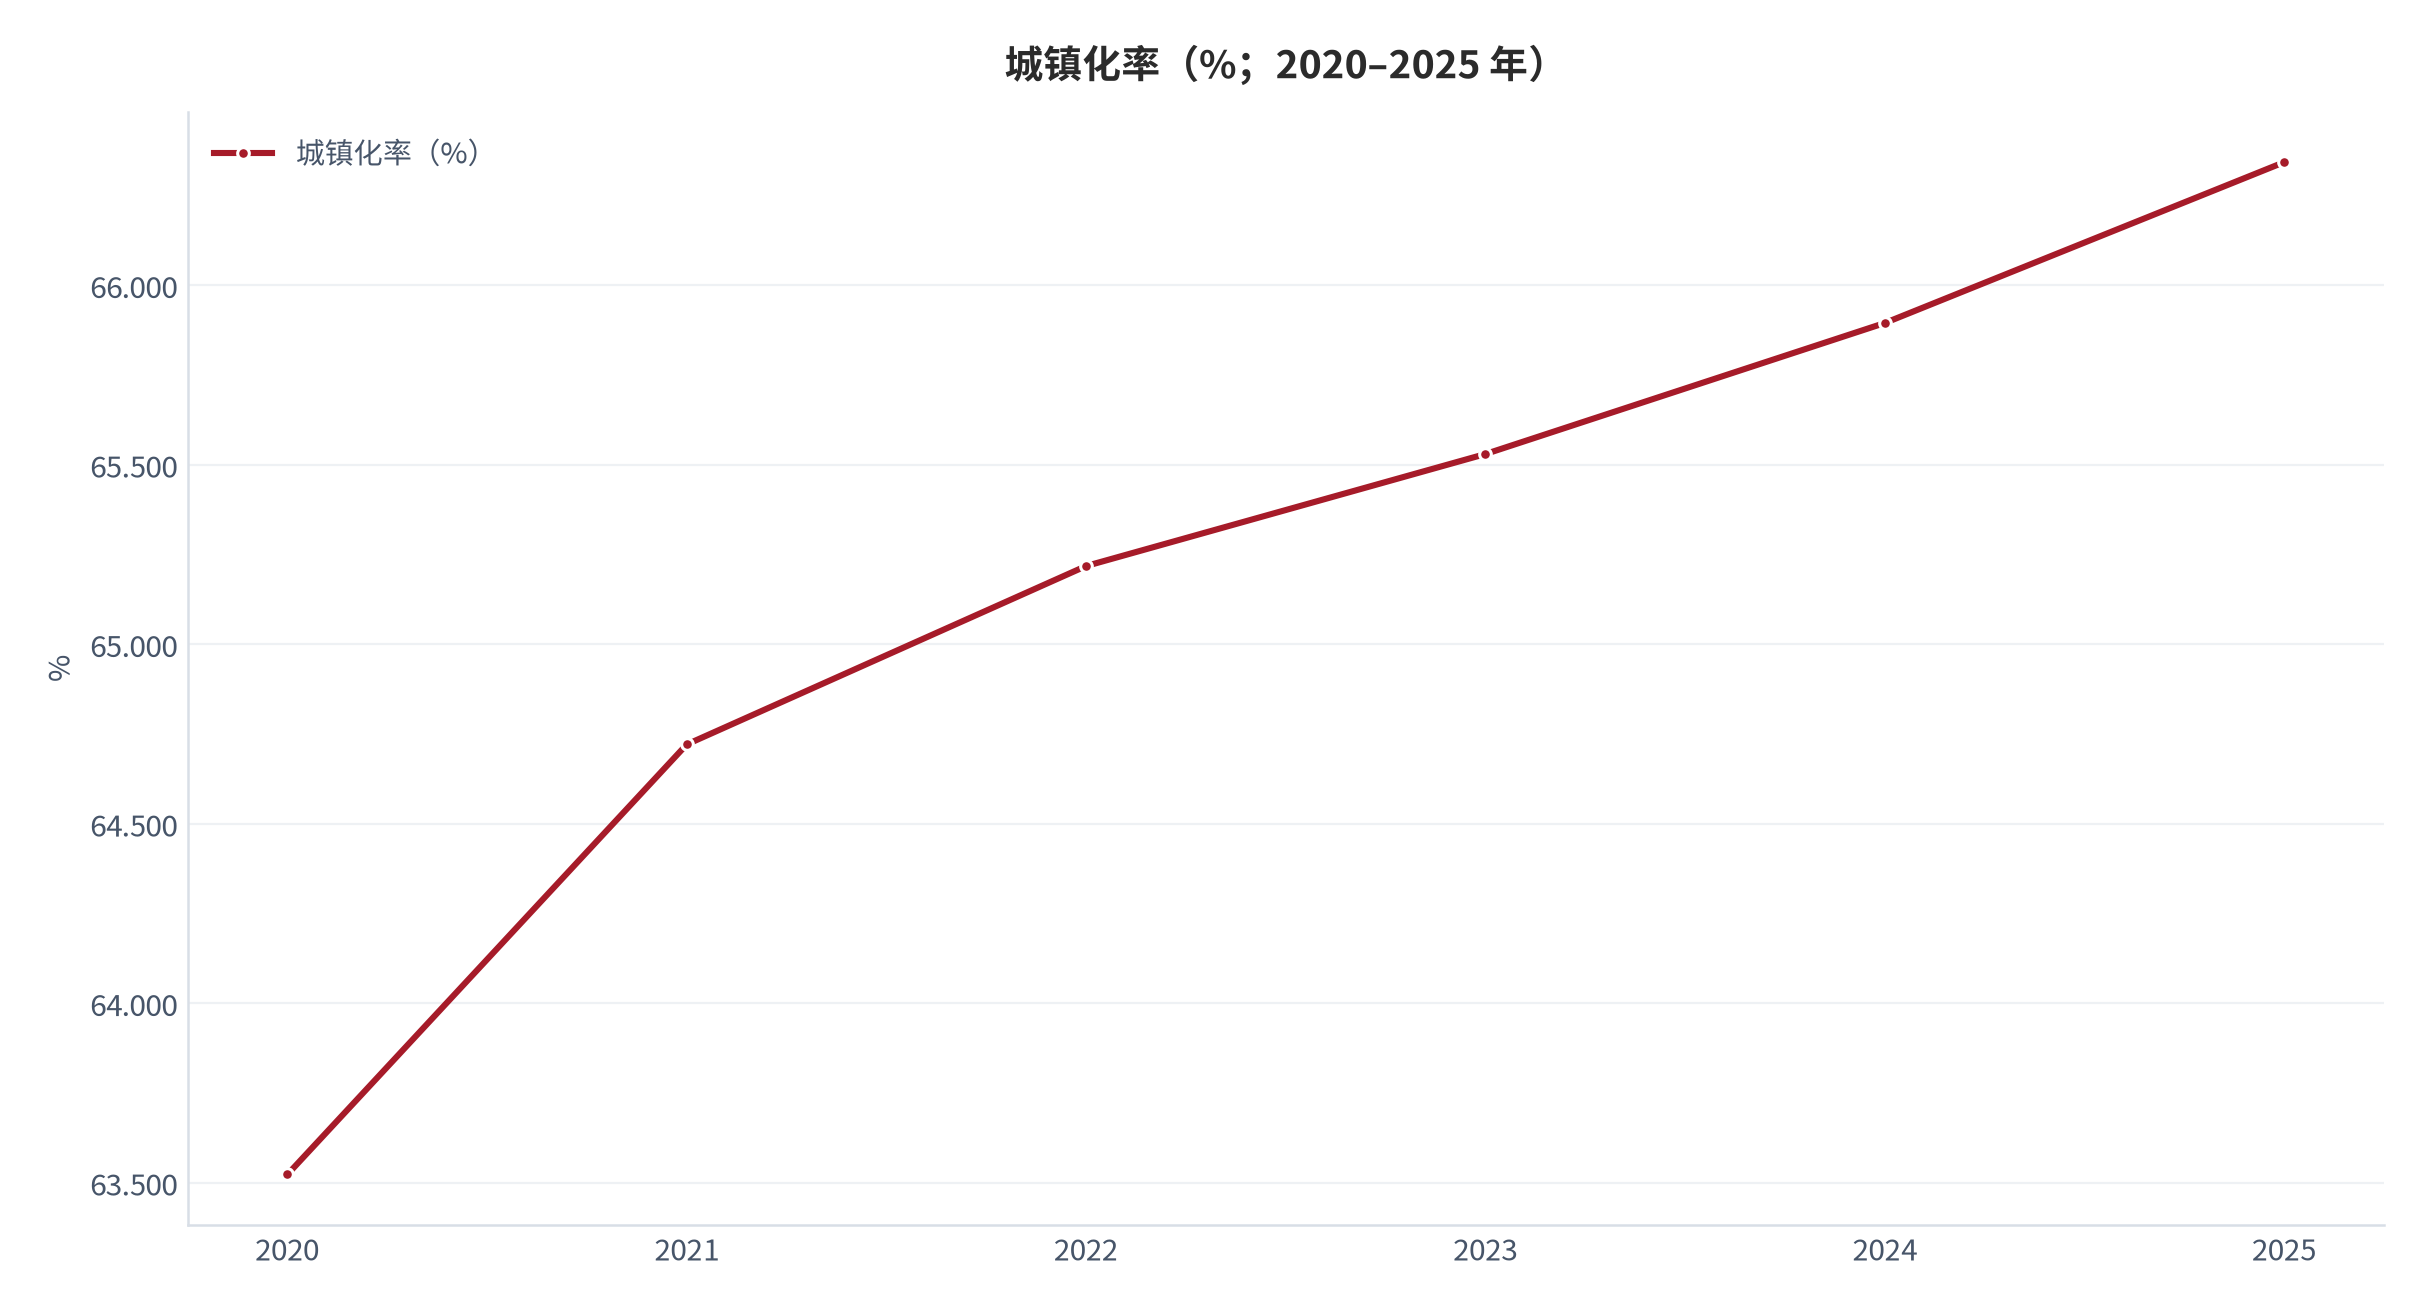
市场担心:三四线房产的租金回报率长期偏低,买房出租不如把钱放在存款或国债里。支持这一判断的数据很直接——2025 年 12 月三线城市新建商品住宅销售价格环比下降 0.4%、二手住宅环比下降 0.7%[3],价格端仍在调整;同时城镇化率已升至 66.343%,较 2020 年提高 2.820 个百分点(测算)[1][6],增速明显放缓,人口向城镇集中的增量红利在减弱。价格不涨、租金不涨,回报自然只剩下租金本身,而租金回报率看起来只有两三个百分点,市场因此得出「三四线房产不值得持有」的结论。
我们认为:把三四线房产的回报问题归结为「毛租金回报率太低」,是把三个可以分别度量的变量混成了一个印象。更准确的判断是,净租金回报率 = 毛租金回报率 ×(1 − 空置率)− 持有成本率。毛租金回报率是市场给定的,空置率是城市与房源位置决定的,持有成本率是持有人可以主动管理的。以本报告基准情景测算,毛租金回报率 4.20%、空置率 15%、持有成本率 0.52%,净回报率 3.05%(测算)[7]。三者之中,空置率的弹性最大:年空置由 0 个月增加到 12 个月,净回报率由 3.68% 降至 −0.12%(测算)[9],跨度接近 3.8 个百分点,远大于毛租金回报率在常见区间内的差异。
- 第一条,价格端的调整仍在持续,且三四线并未表现出相对优势。2025 年 12 月三线城市新建商品住宅环比下降 0.4%、降幅与上月相同;二手住宅环比下降 0.7%、降幅扩大 0.1 个百分点[3]。二线城市二手住宅环比同样下降 0.7%、降幅也扩大 0.1 个百分点[3],两者完全相同,说明这一轮调整中二线与三线的二手住宅价格压力并无差别;
- 第二条,人口的总量拐点已经出现。总人口由 2021 年的 1412360000 人降至 2025 年的 1406585000 人、减少 5775000 人(测算)[2][6]。但城镇人口仍在净增:按城镇化率由 2021 年的 64.721% 提高到 2025 年的 66.343% 测算,城镇人口由约 9.14 亿人增至约 9.33 亿人(测算)[13]。这意味着总量收缩主要体现在乡村,城镇的住房需求并未同步收缩,但增量的分布会高度集中于少数城市;
- 第三条,不同城市的租金基础差异极大。杭州市 2025 年 12 月新建商品住宅价格同比上涨 2.2%,而二手住宅同比下降 4.3%[4],两者相差 6.5 个百分点(测算)[12]。新房与二手的价格方向相反,说明改善型需求支撑了新房市场,而存量房市场仍在消化挂牌压力。三四线城市的存量房占比更高,其租金定价更多受存量房源竞争影响。
本篇增量:把净租金回报率写成「毛回报率 ×(1 − 空置率)− 持有成本率」的三段式,并给出各段的取值口径、三情景结果与空置月数的敏感性路径。核心结论是:三四线房产的回报判断不应停留在毛租金回报率的比较上,而应先确定空置率与持有成本率这两个可管理的变量;在空置率超过 20% 的情形下,任何毛回报率都不足以支撑正的净回报。
01机制:毛回报率与净回报率之间的差额
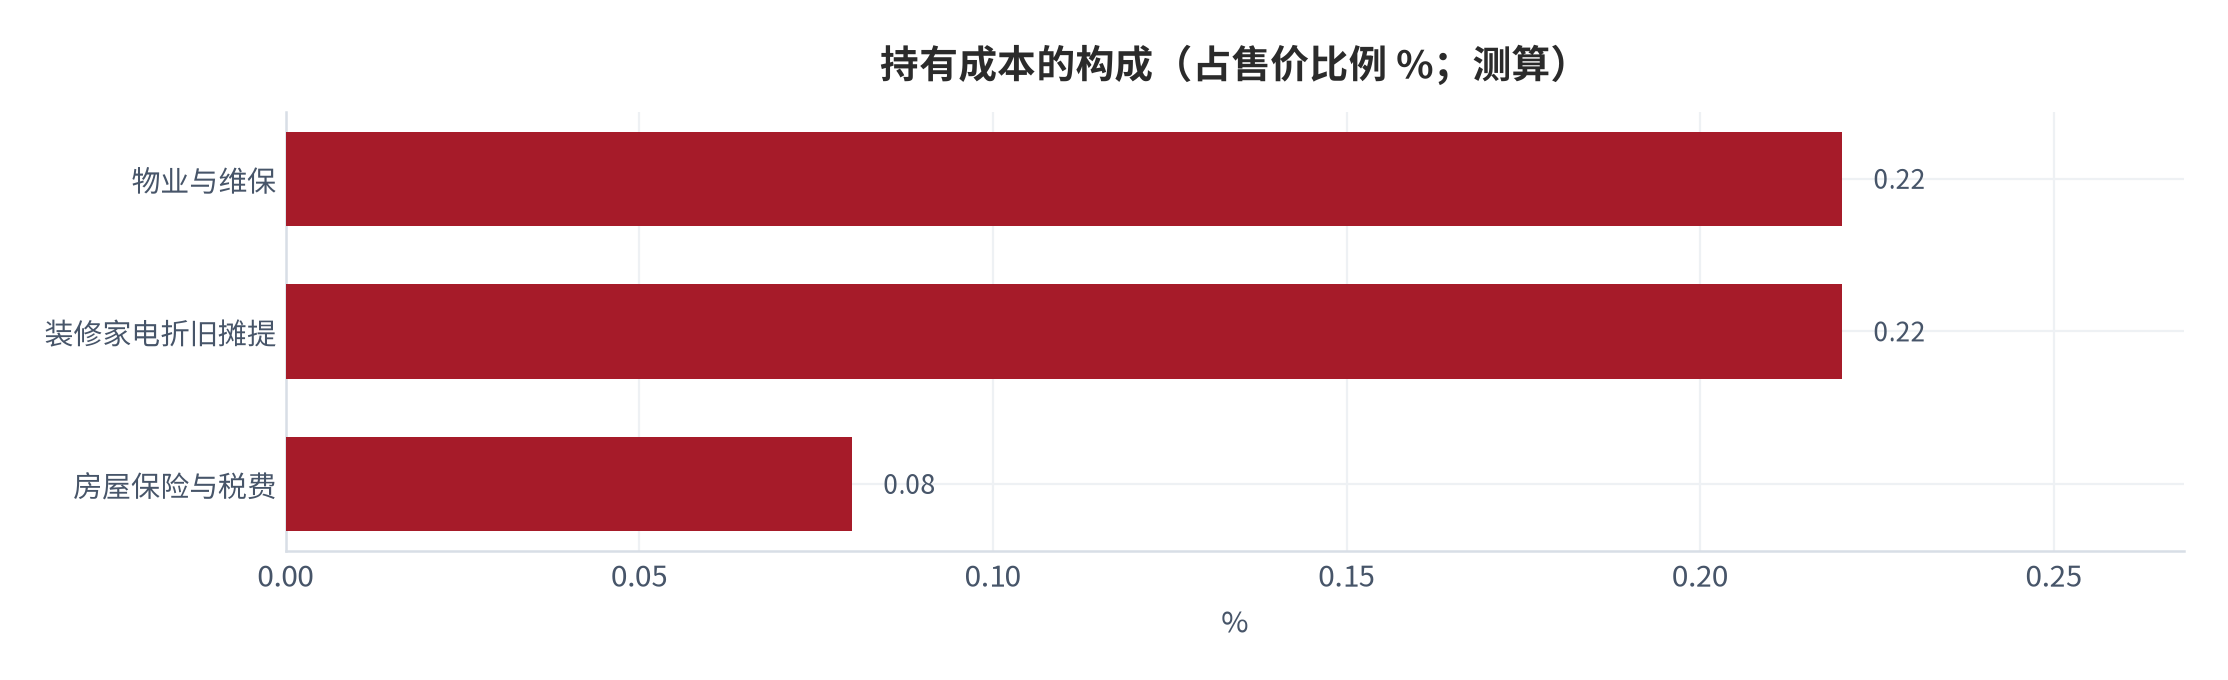
毛租金回报率与净租金回报率的差额由两部分构成。第一部分是空置损失:房屋并非全年满租,两次租客之间的空置期、装修与招租期都不产生租金收入,而这段时间的持有成本照常发生。第二部分是持有成本:物业与维保、房屋保险与相关税费、装修与家电的折旧摊提,这些支出不随是否出租而改变。本报告以示例性口径把持有成本率设为占售价的 0.52%,其中物业与维保 0.22%、装修家电折旧摊提 0.22%、保险与税费 0.08%(测算)[11]。
两部分的性质不同,管理方式也不同。持有成本是「只要持有就发生」的刚性支出,可以压低但难以消除:物业费由小区标准决定、维保由房龄决定、保险由标的决定。空置损失则是「出租状态决定」的弹性支出,可以通过降低租金预期、改善房源条件、选择更稳定的租客来压缩。因此对持有人而言,可行的改进顺序是先降低空置、再压缩持有成本——反过来做,等于在空置期仍然承担全部成本的同时,还牺牲了招租效率。
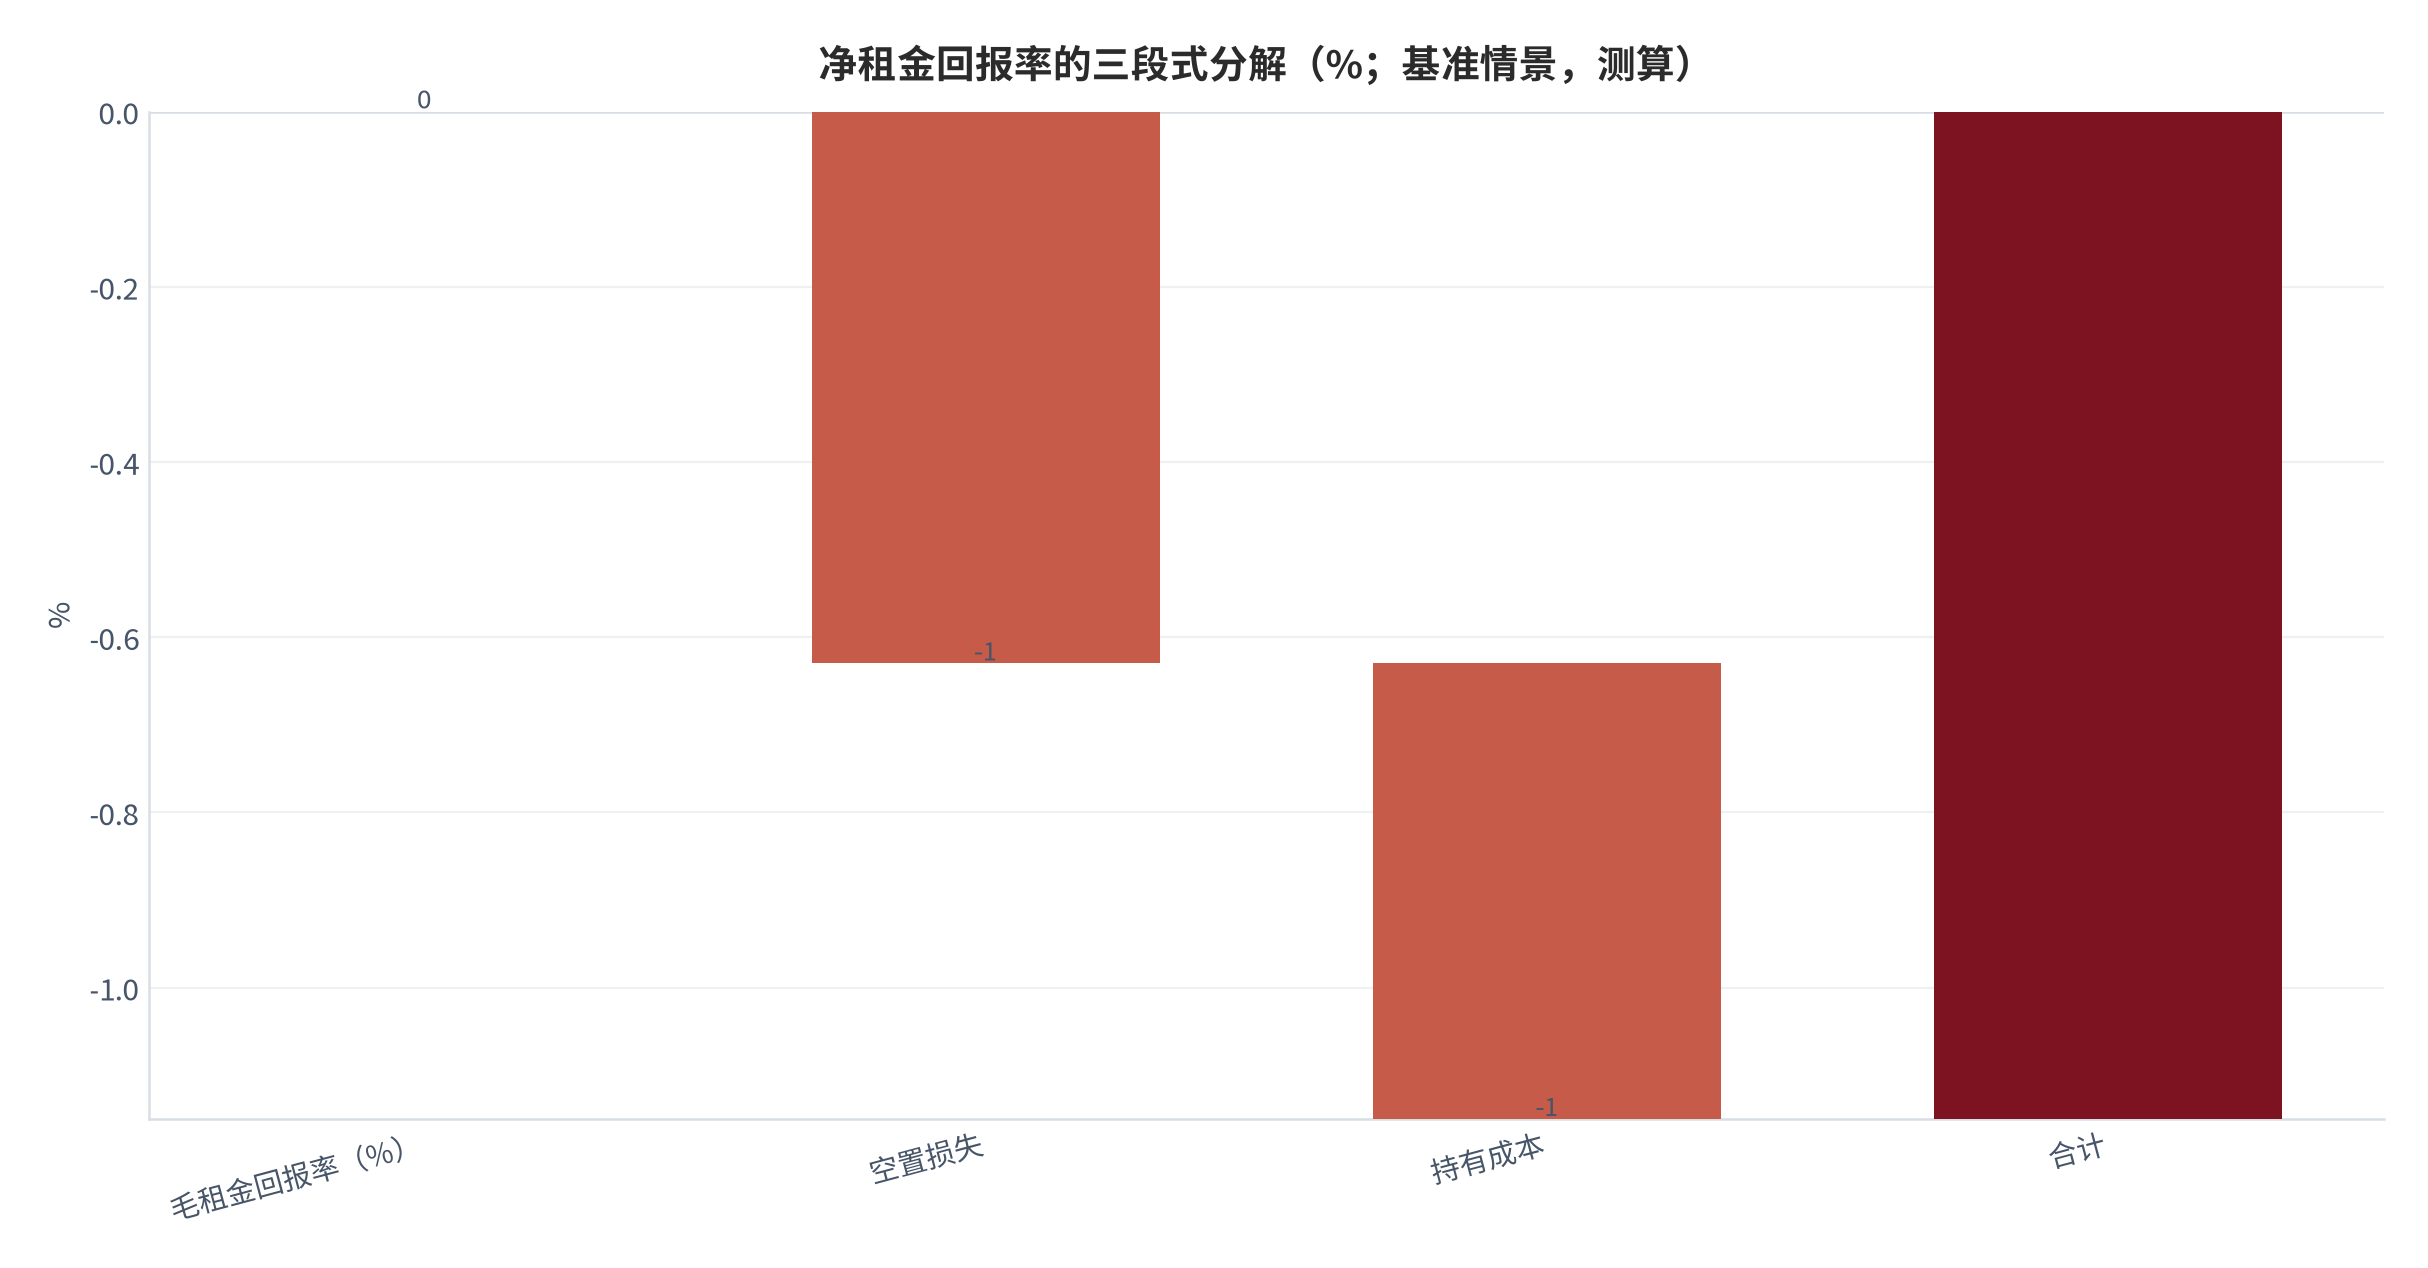
三段式的分解可以用一个具体的算式说明。基准情景毛租金回报率 4.20%、空置率 15%、持有成本率 0.52%,净回报率 = 4.20% × 0.85 − 0.52% = 3.05%(测算)[7]。三段的贡献分别是:毛回报率提供 4.20 个百分点的收入基础,空置损失扣掉 0.63 个百分点,持有成本扣掉 0.52 个百分点。也就是说,从毛到净,回报被扣掉了约 27.4%(测算)[7]。这个比例在毛回报率越低时越大——同样 15% 空置率与 0.52% 成本率下,毛回报率 3.0% 时净回报率只有 2.03%,被扣掉约 32.3%(测算)[7]。
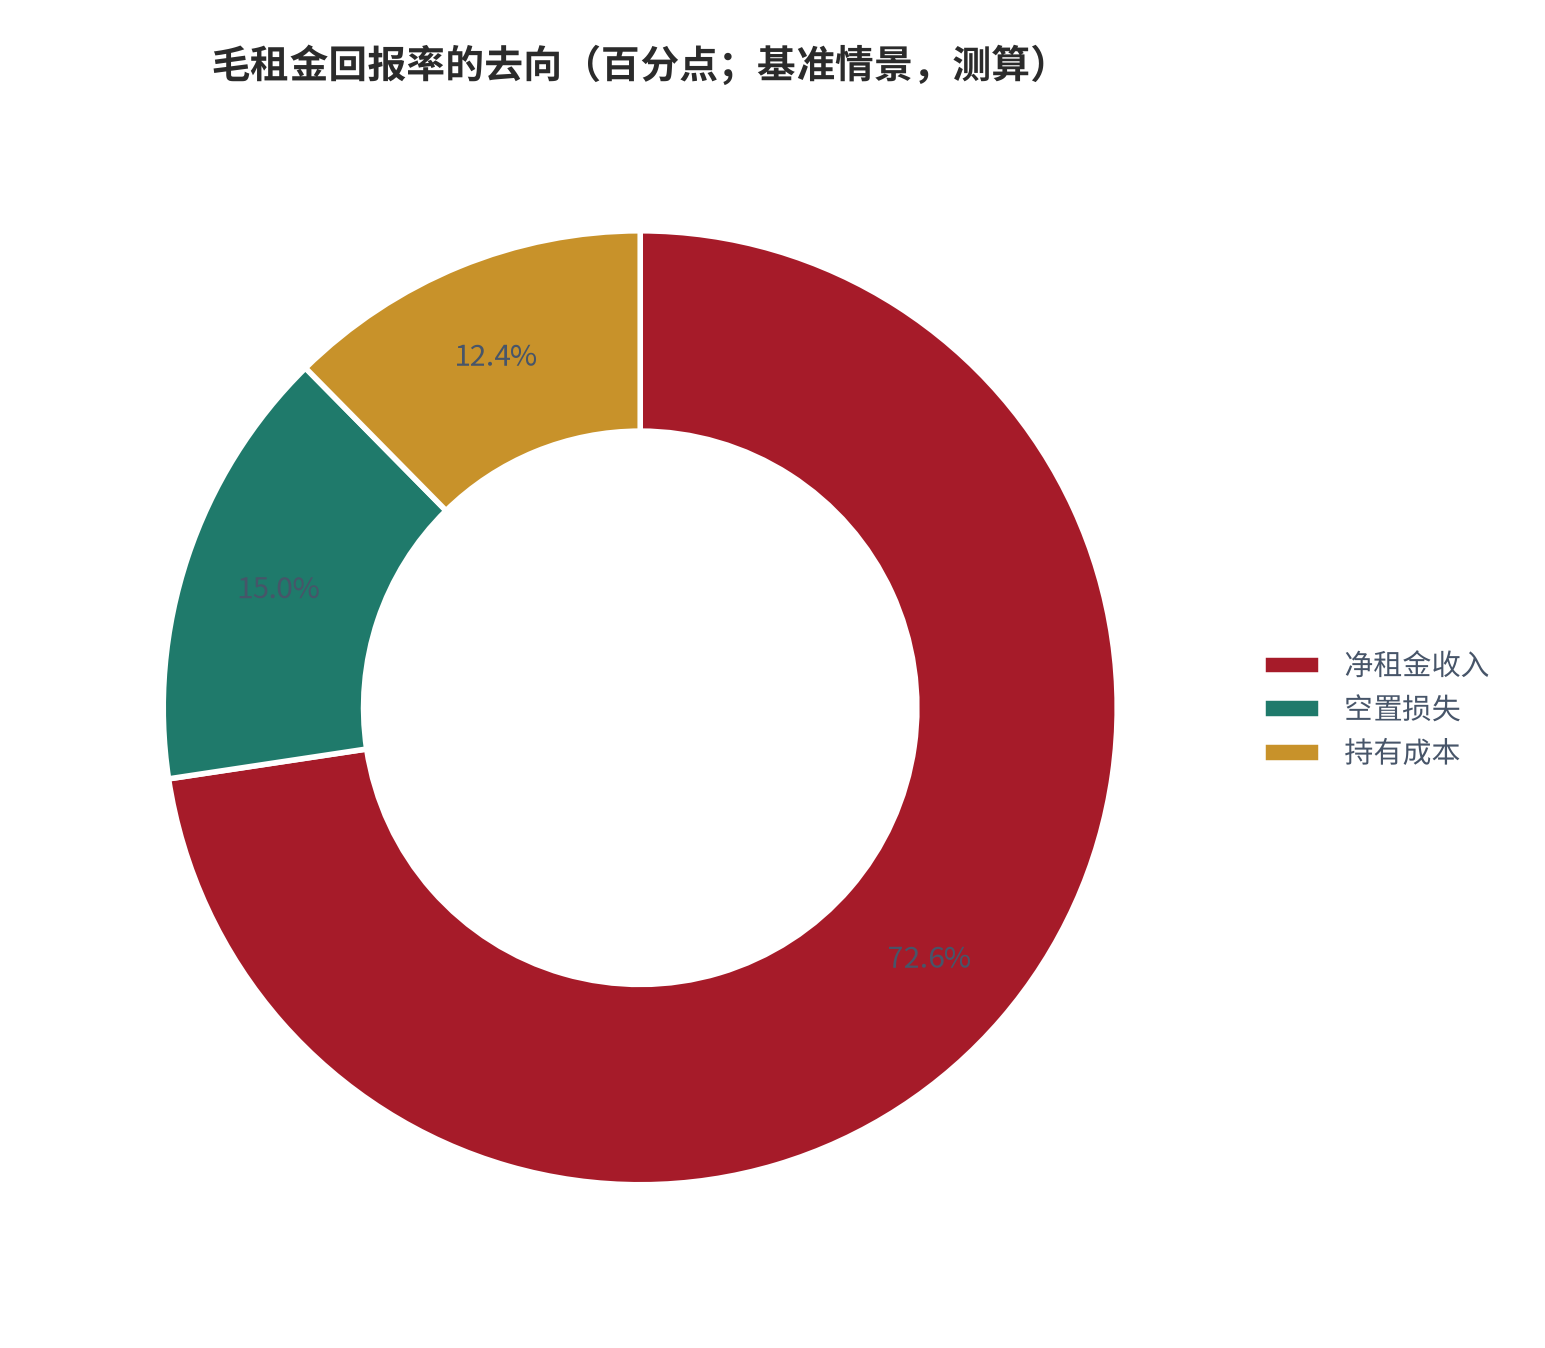
口径提示:本报告的空置率按年空置月数折算,15% 相当于年均空置 1.8 个月;不同城市、不同房源的空置差异极大,且在租赁淡旺季之间波动明显。示例性取值用于展示结构与敏感度,不作为任何具体房源的收益率预测。
02度量口径:租金、空置与持有成本
要让净回报率可比,三个变量的口径必须统一。毛租金回报率的定义为:毛租金回报率 = 年租金总额 ÷ 房屋市场售价。分子取成交租金而不是挂牌租金,分母取当前位置的市场成交价而不是购入价——用购入价作分母会掩盖资产已经发生的价值变动,使不同年份买入的房产无法比较。本报告示例性取 4.20% 作为基准情景的毛回报率(测算)[7]。
空置率的定义为:空置率 = 年空置月数 ÷ 12。选择按年度口径而不是按「招租周期」口径,是为了避免低估:一次招租可能需要两个月,但两年内可能只发生一次;按招租周期计算会得到偏高的空置率,按年度口径更能反映实际收入损失。基准情景取 15%,相当于年均空置 1.8 个月(测算)[7]。
持有成本率的定义为:持有成本率 = 年度持有成本 ÷ 房屋市场售价。把装修与家电的折旧纳入持有成本,是本报告与常见口径的一个差别。装修与家电的更新周期通常在八到十二年,摊到年度后约占售价的 0.22%(测算)[11]。如果忽略这一项,净回报率会被系统性高估约 0.2 个百分点——在净回报率只有 3% 量级的语境下,这不是可以忽略的误差。
| 变量 | 定义 | 分子 | 分母 | 主要驱动因素 |
|---|---|---|---|---|
| 毛租金回报率 | 年租金 ÷ 市场售价 | 年成交租金总额 | 当前市场成交价 | 租金水平、售价水平 |
| 空置率 | 年空置月数 ÷ 12 | 年空置月数 | 12 个月 | 城市人口流入、房源位置、租金预期 |
| 持有成本率 | 年度持有成本 ÷ 市场售价 | 物业维保 + 保险税费 + 折旧摊提 | 当前市场成交价 | 小区标准、房龄、装修档次 |
| 净租金回报率 | 毛回报率 ×(1 − 空置率)− 成本率 | 扣除空置与成本后的净收入 | 当前市场成交价 | 上述三项共同决定 |
口径之外还有两个必须在正文中说明的边界。第一个是税费边界:本报告把房屋保险与相关税费按占售价 0.08% 处理(测算)[11],但不同城市的实际税负差异较大,且部分支出在取得时一次性发生、部分按年发生。第二个是装修边界:装修支出既影响持有成本(折旧摊提),也影响毛租金回报率(装修好的房源租金更高),把它归入成本项会低估其对租金的正向作用。本报告的处理方式是只在成本侧计入折旧摊提,并在敏感性分析中通过毛租金回报率的不同取值来间接反映装修的作用。
还有一个更根本的口径问题需要说明:本报告讨论的是「持有并出租」这一种使用方式下的回报,不涉及「持有并等待增值」的情形。这个区分在三四线城市尤其重要,因为价格端仍在调整——2025 年 12 月三线城市新建商品住宅环比下降 0.4%、二手住宅环比下降 0.7%[3]。把租金回报与价格变动混在一起讨论,会让净回报率的比较失去意义;本报告把价格变动作为独立的一项在第八章讨论。
03实证证据:价格端的分线与同向
价格端的读数在 2025 年 12 月呈现出一个反直觉的特征:三线城市与二线城市的二手住宅环比降幅完全相同。国家统计局数据显示,2025 年 12 月 70 个大中城市商品住宅销售价格环比总体下降、同比降幅扩大;三线城市新建商品住宅环比下降 0.4%、降幅与上月相同,二手住宅环比下降 0.7%、降幅扩大 0.1 个百分点;二线城市新建商品住宅环比下降 0.4%、降幅扩大 0.1 个百分点,二手住宅环比同样下降 0.7%、降幅也扩大 0.1 个百分点[3]。
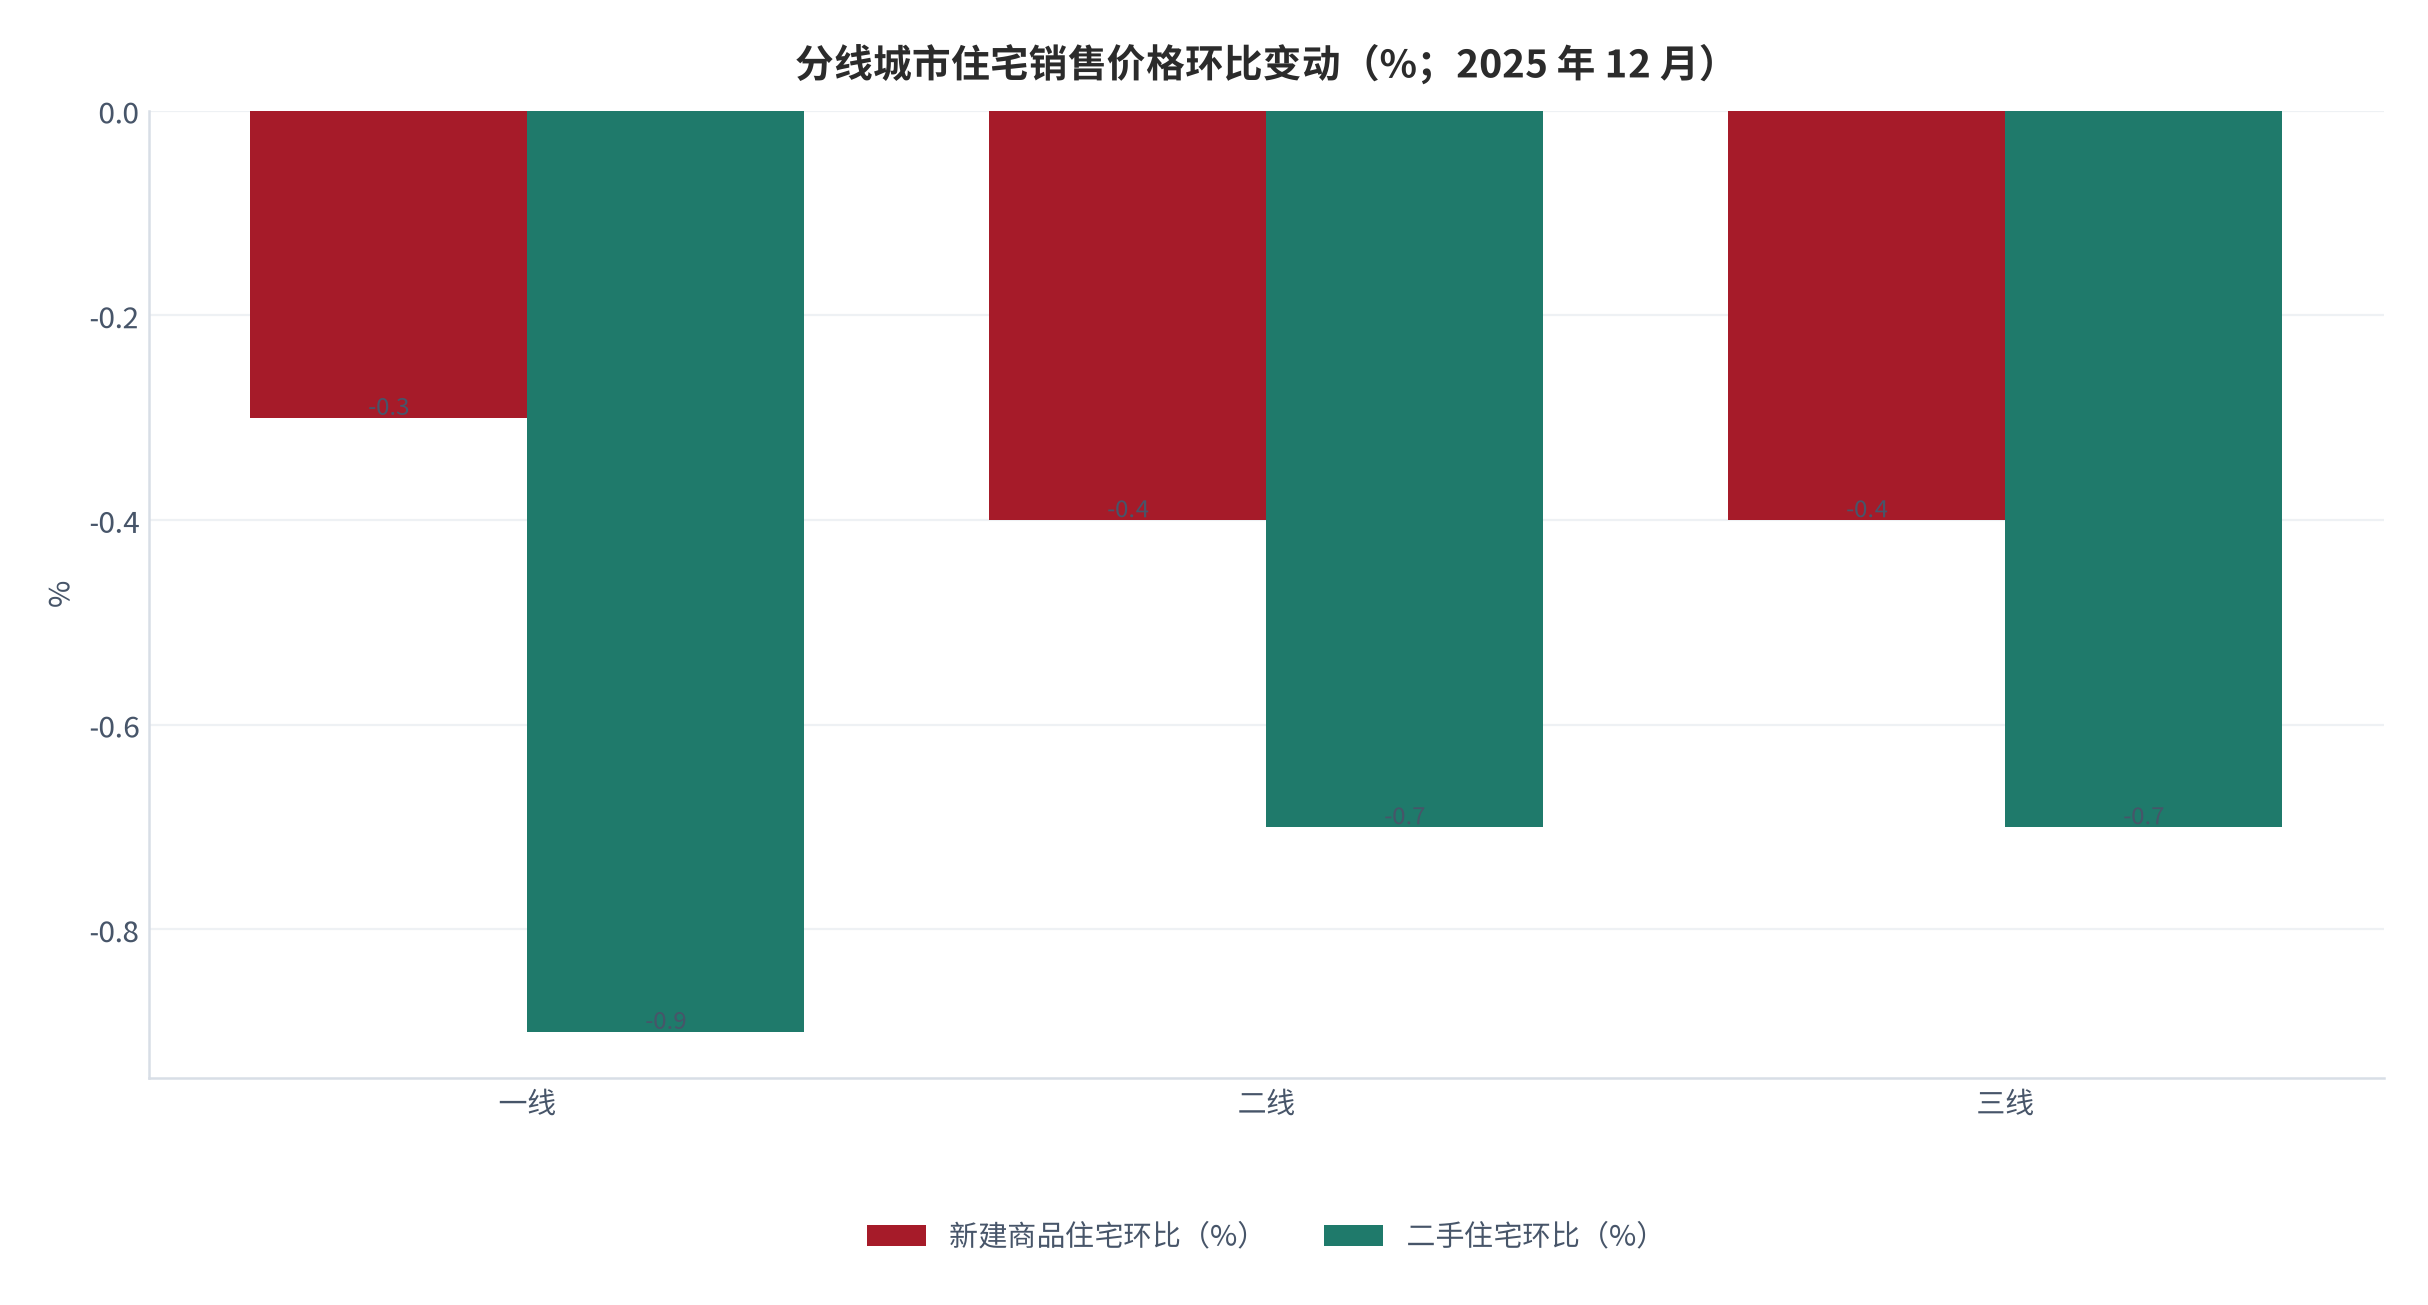
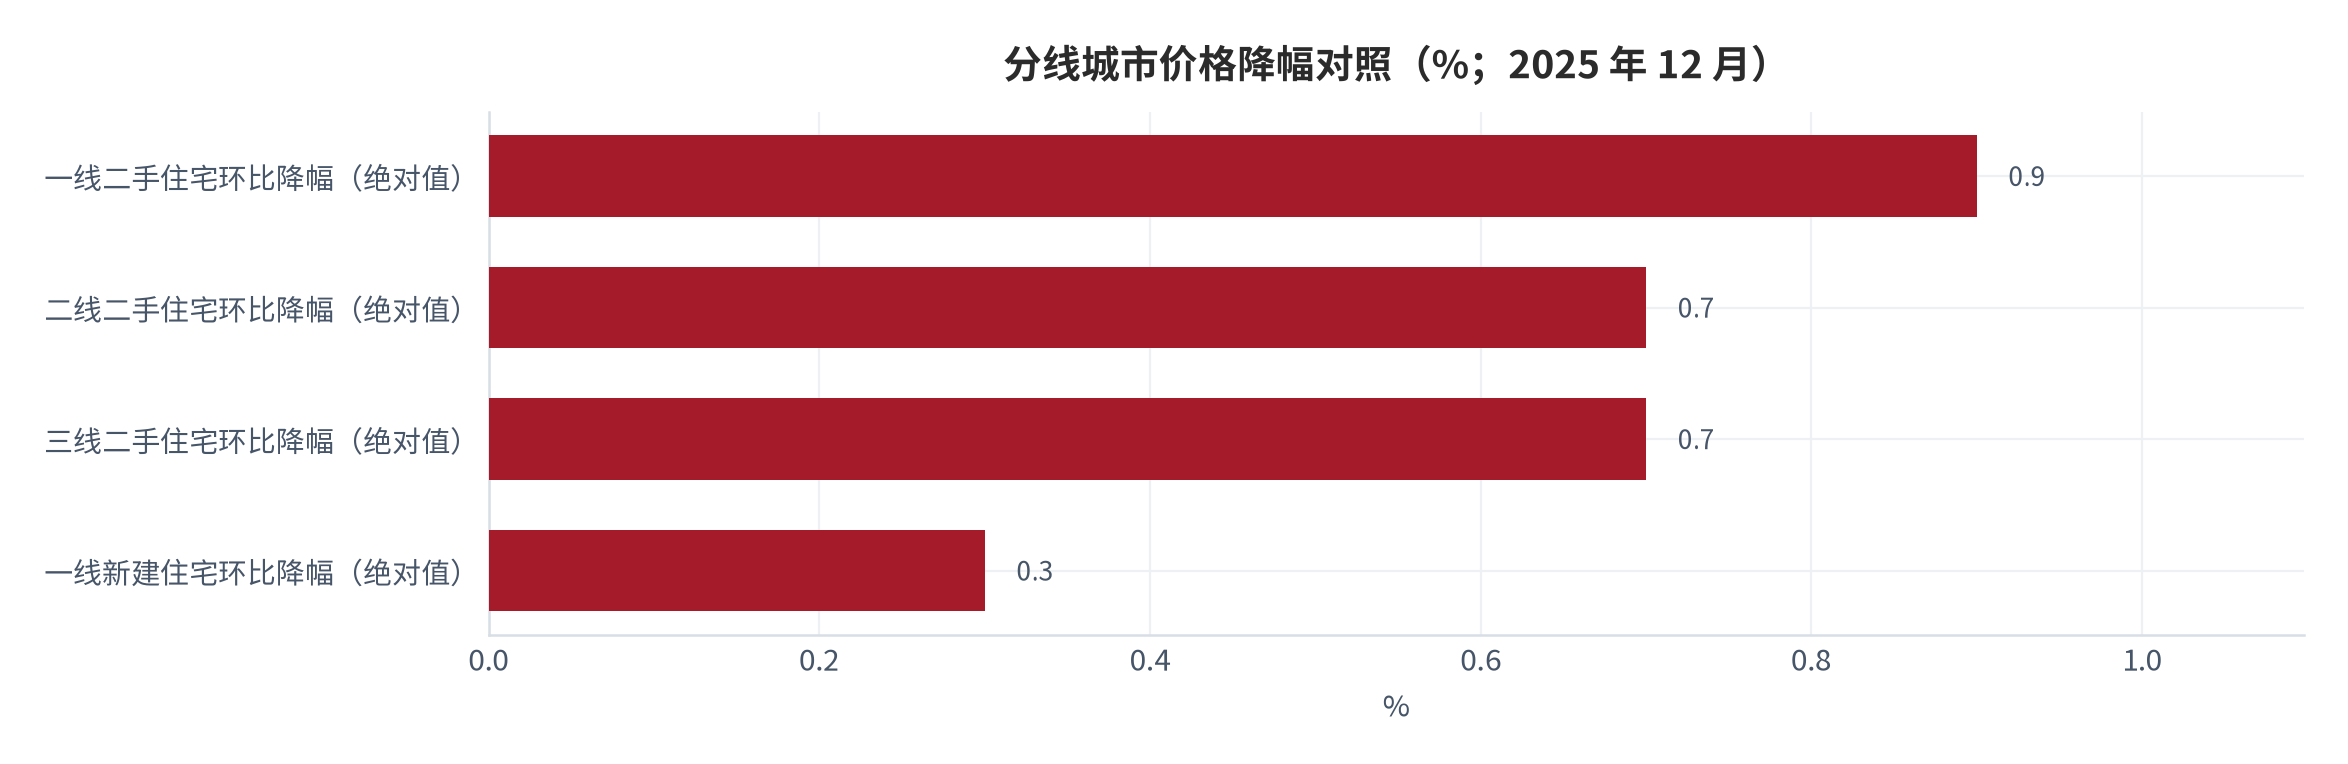
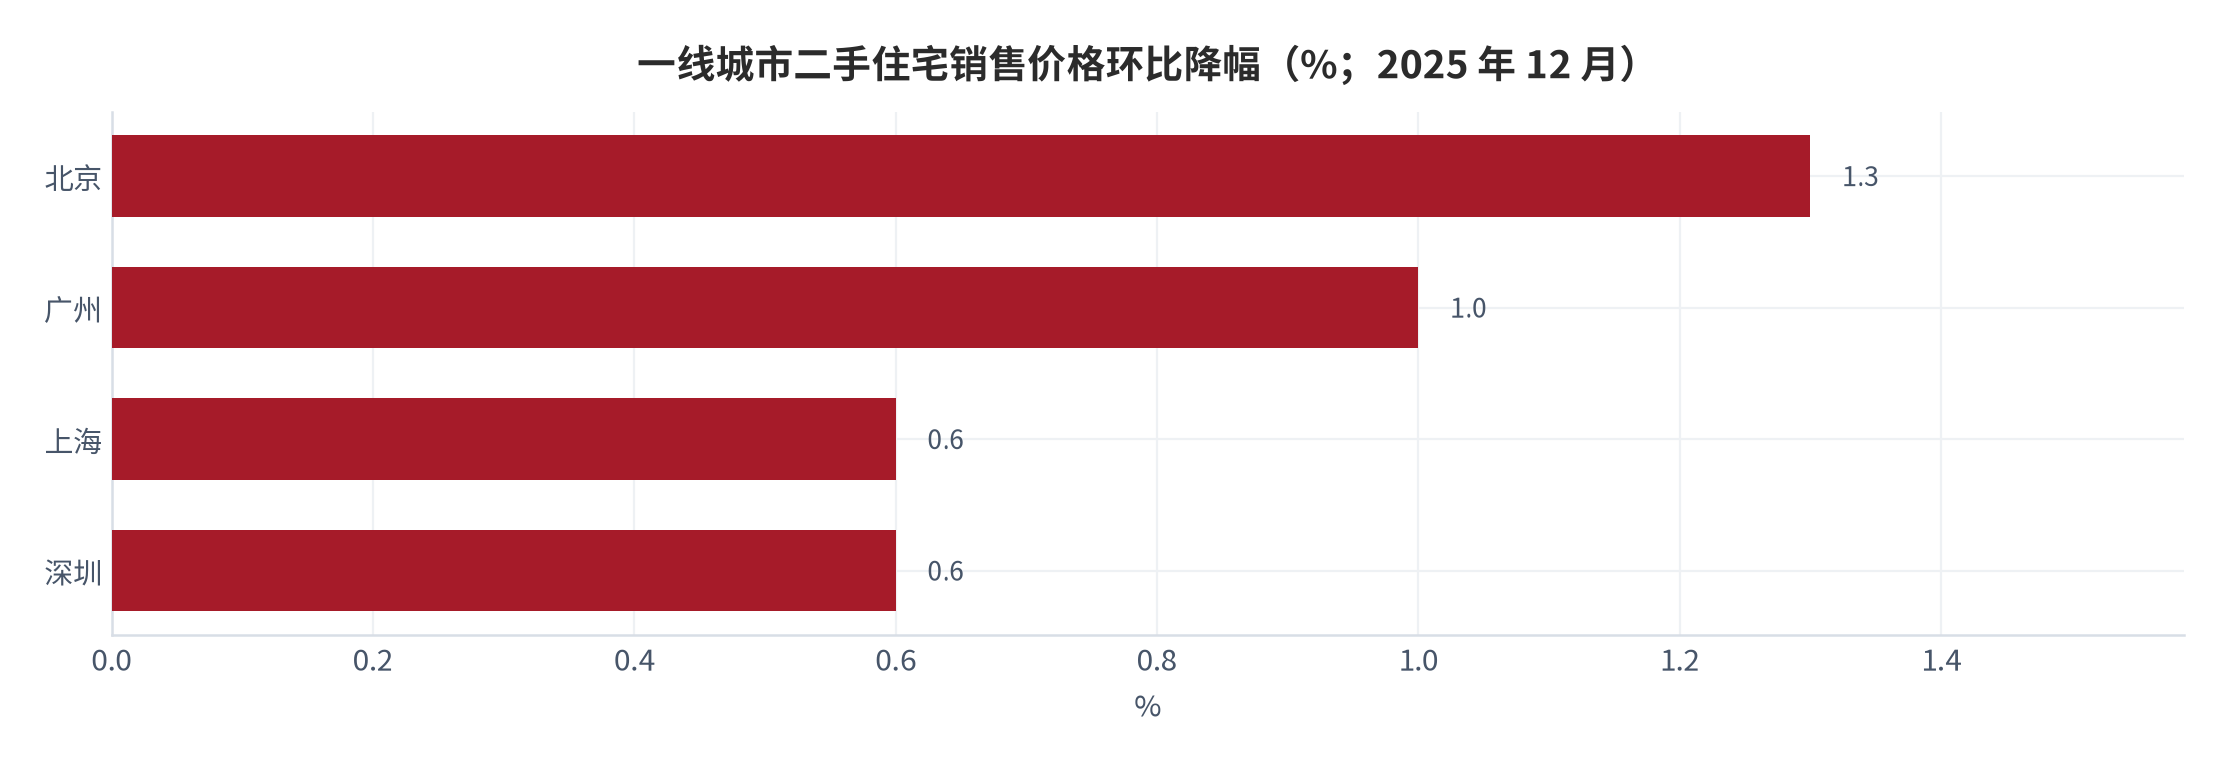
二手与新建的分化在一线城市更明显。一线城市新建商品住宅环比下降 0.3%、降幅比上月收窄 0.1 个百分点,其中上海上涨 0.2%、北京、广州和深圳分别下降 0.4%、0.6% 和 0.5%;一线城市二手住宅环比下降 0.9%、降幅比上月收窄 0.2 个百分点,其中北京、上海、广州和深圳分别下降 1.3%、0.6%、1.0% 和 0.6%[3]。新建与二手的环比降幅相差 0.6 个百分点(测算)[5],这个差距在三四线城市也存在,只是幅度较小。
新建与二手价格方向相反的城市案例更具说明力。杭州市 2025 年 12 月新建商品住宅销售价格环比下降 0.3%、同比上涨 2.2%;二手住宅销售价格环比下降 0.4%、同比下降 4.3%[4]。新房同比为正、二手同比为负,两者相差 6.5 个百分点(测算)[12]。新房价格由新增供应与改善型需求定价,二手价格由存量挂牌与置换需求定价;两者方向相反,说明在同一个城市内部,改善型需求与置换需求已经走在相反的轨道上。
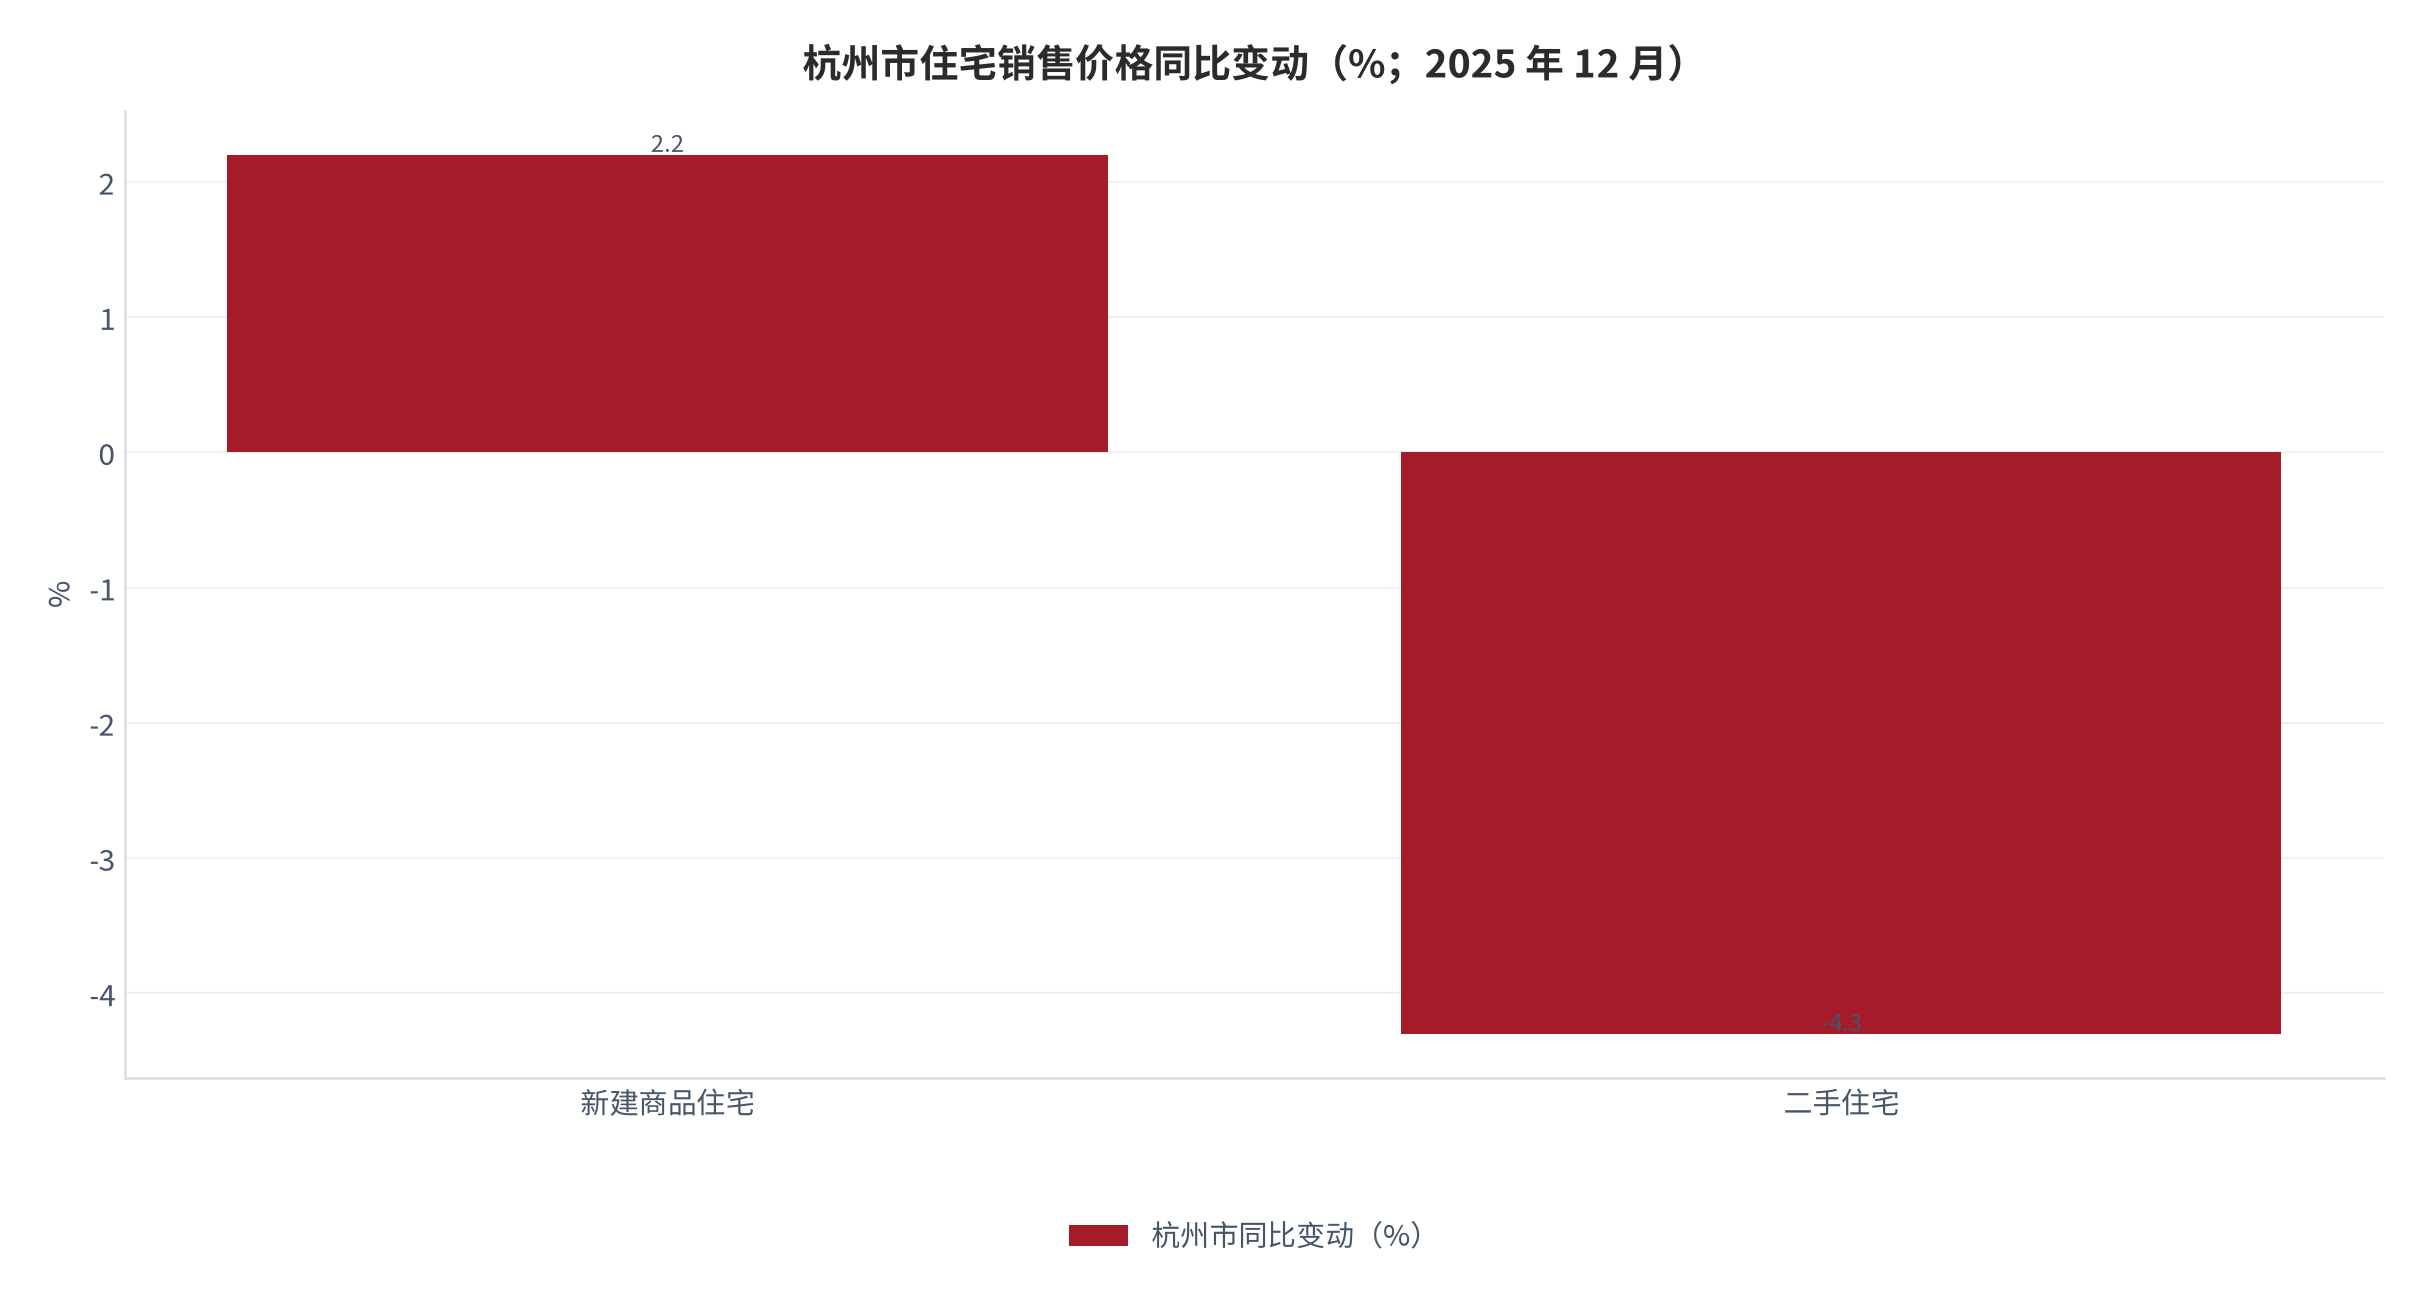
对三四线房产的租金回报而言,价格端的这三条读数提供了两层含义。第一层含义是:价格下行本身不影响当期租金回报的分子,但会通过分母(市场售价)的变化改变毛租金回报率——售价下降会让同样的租金对应更高的回报率,这是三四线房产在租金回报上可能存在相对优势的技术原因。第二层含义是:价格下行也意味着资产端的持有体验变差,持有人的实际收益必须同时考虑租金与价格变动,这正是本报告第七章测算十年持有累计回报的原因。
04实证证据:人口与城镇化的结构含义
人口与城镇化的读数需要分开看。总人口由 2021 年的 1412360000 人降至 2025 年的 1406585000 人、减少 5775000 人,降幅约 0.409%(测算)[2][6]。同期城镇化率由 64.721% 提高到 66.343%、提高 1.622 个百分点(测算)[1][6]。两个变量方向相反:总人口在减少,城镇人口的占比在提高。
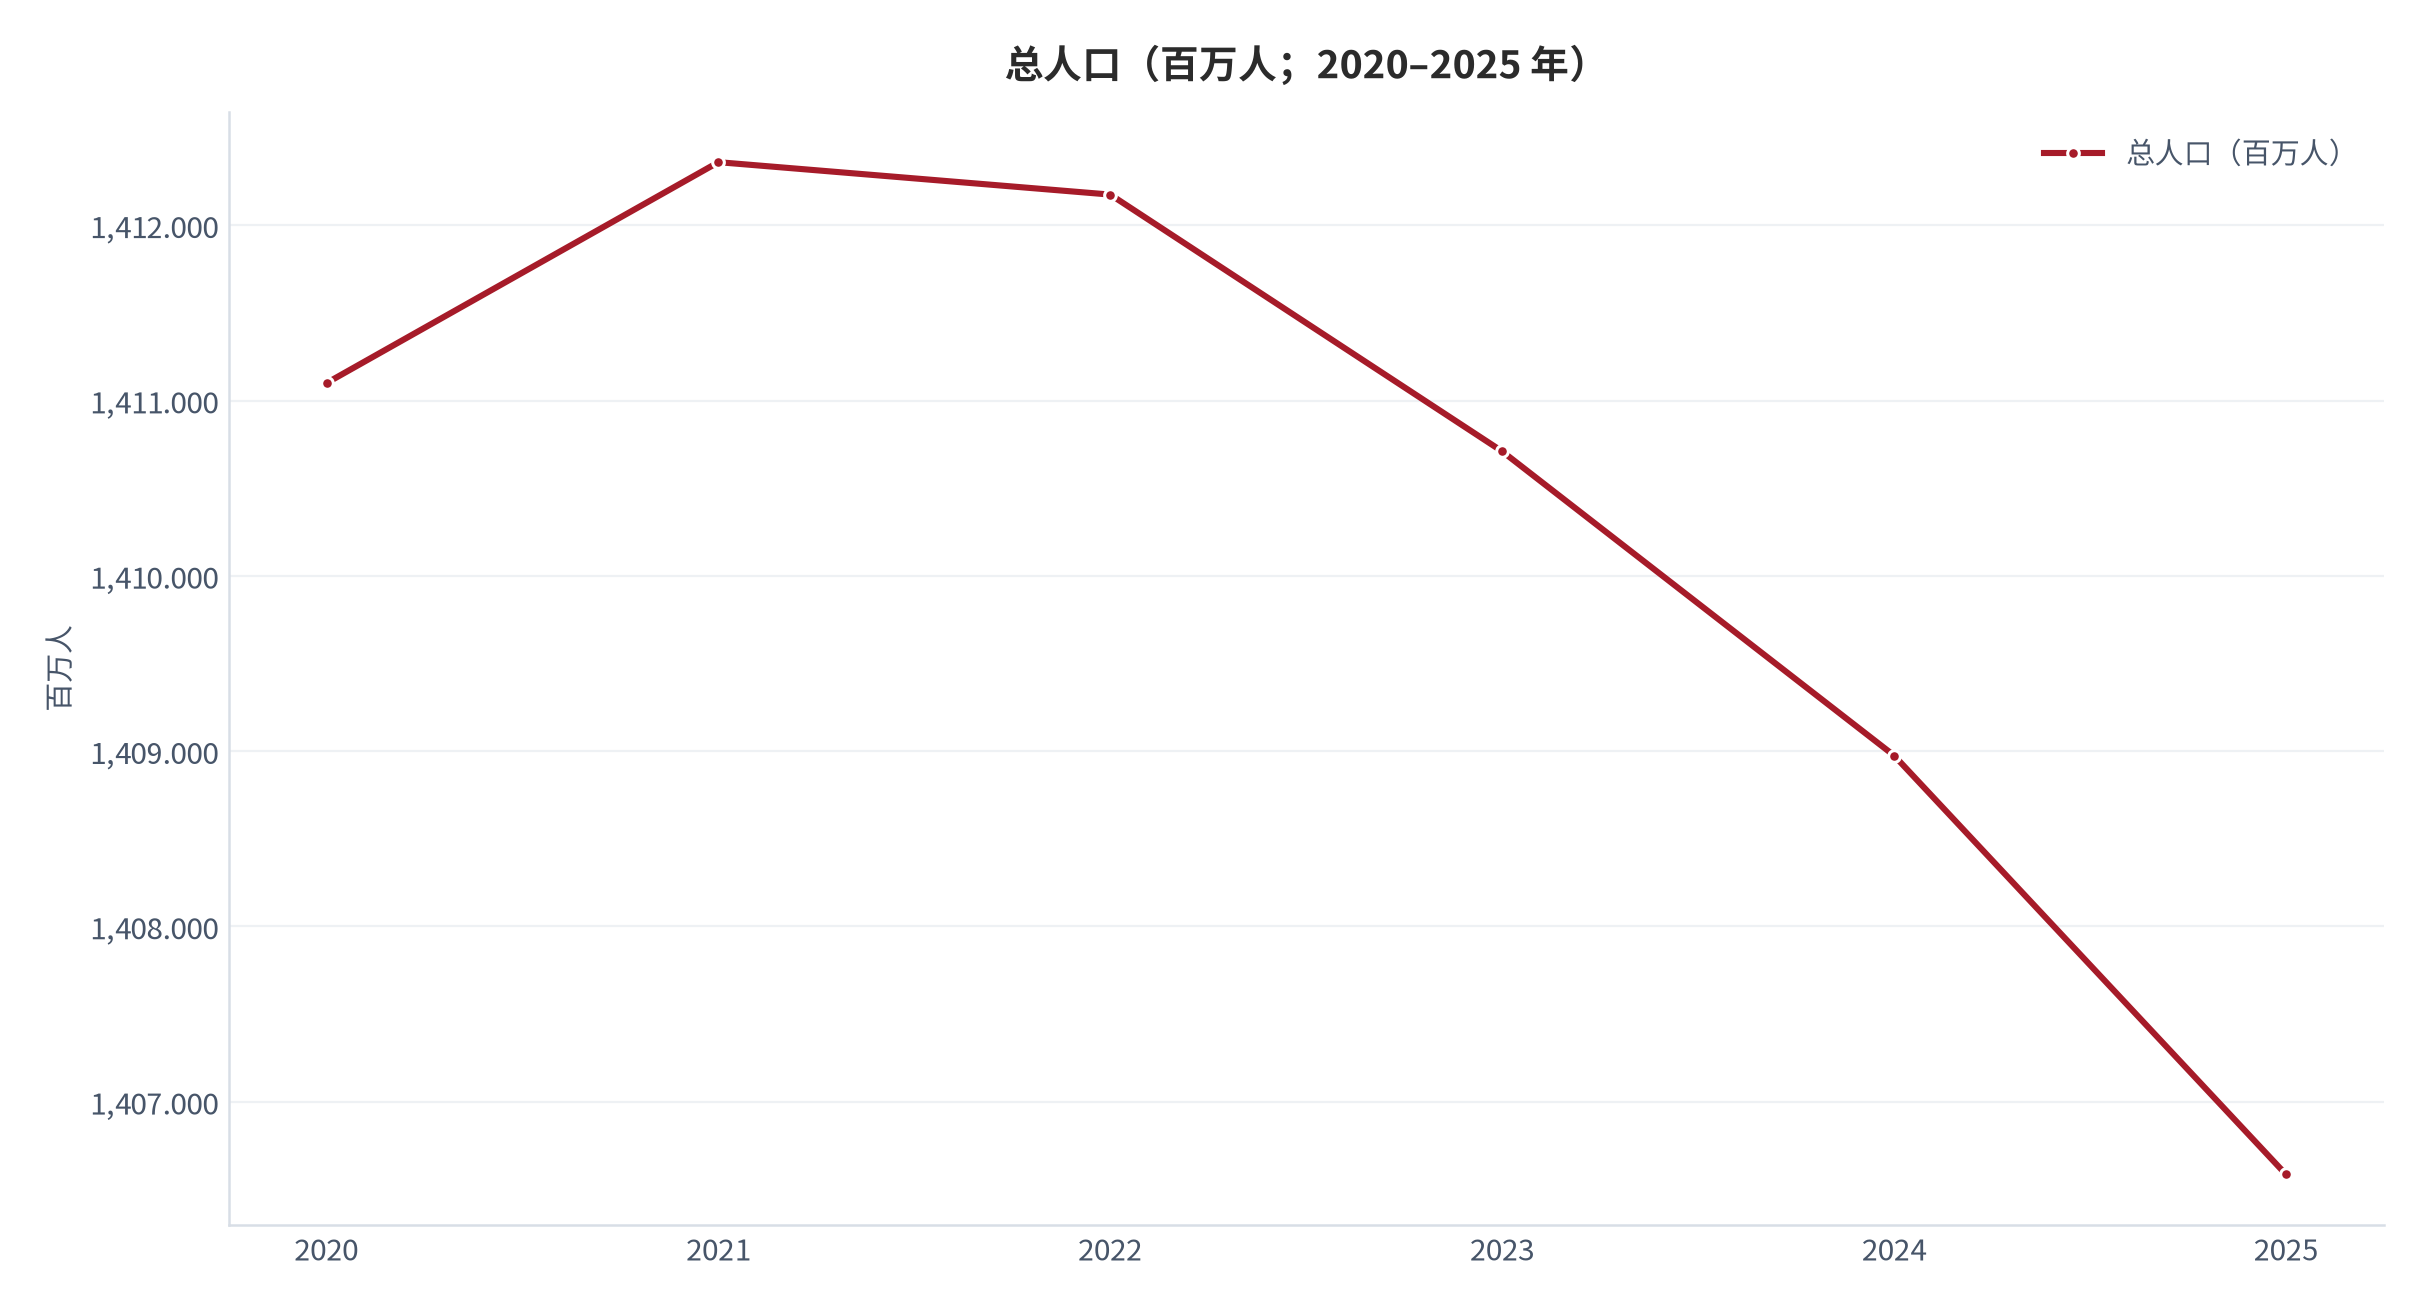
把两个变量结合起来,可以得到城镇人口的净变化。按城镇化率与总人口相乘测算,城镇人口由 2021 年的约 9.14 亿人增至 2025 年的约 9.33 亿人(测算)[13]。也就是说,总人口减少的同时,城镇人口仍在净增约 1900 万人。这个方向的判断很重要:它意味着三四线城市的住房需求并非来自总量收缩,而是来自乡村人口向城镇的转移,以及城镇内部的改善性置换。
但增量分布的不均衡需要正视。城镇化率的提高是一个全国平均值,其内部结构差异极大:一部分县城的城镇化率已经接近或超过全国水平,继续提高的空间有限;另一部分县城仍有明显的转移潜力。净增的 1900 万城镇人口不会均匀分布在所有三四线城市,而会集中在有产业与就业机会的少数城市。因此「三四线」作为一个整体概念,在人口维度上的内部差异可能大于它与一线城市之间的差异。
城镇化增速的放缓是另一个需要注意的结构变化。城镇化率由 2020 年的 63.523% 提高到 2025 年的 66.343%、五年提高 2.820 个百分点(测算)[1][6],年均约 0.564 个百分点。这个速度意味着城镇化已进入中后期,未来每年新增的城镇人口规模会趋于稳定甚至下降。对租金回报而言,这意味着租金需求端的增量将主要来自人均居住面积与居住品质的提升,而不是人口数量的机械增长。
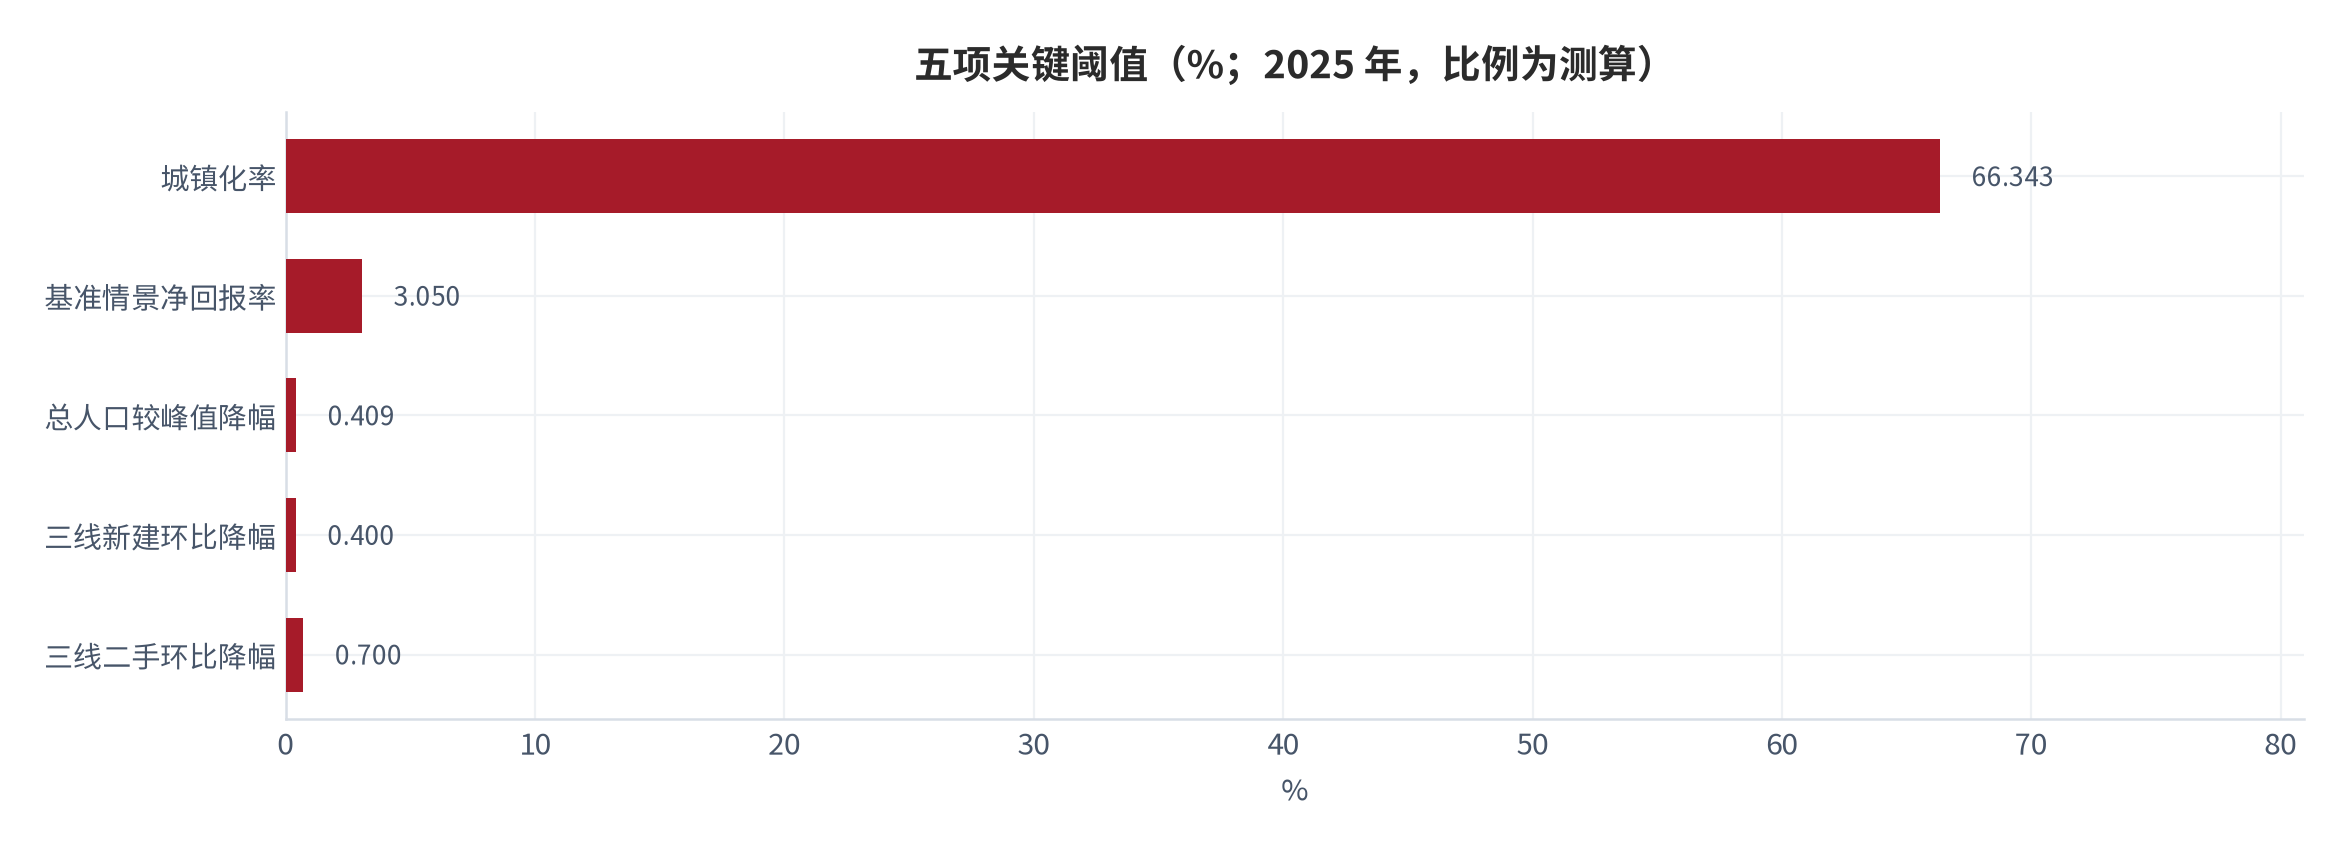
对持有人的实际含义是:在城镇化中后期,判断一处三四线房产的租金前景,关键变量不是城市所在线级,而是该城市在过去五年是否实现了城镇人口的净流入。这条判断可以用公开数据核验,其可操作性远高于用「几线城市」做粗略分类。本报告在跟踪指标中把「城镇人口净流入」列为首位,正是出于这一考虑。
05方案设计:三段式的可核对写法
三段式的价值在于它把一个大问题拆成了三个可核对的小问题。第一步是确定毛租金回报率:取同年同小区同户型的成交租金与成交售价,两者相除得到毛回报率。这一步的关键是「成交」而不是「挂牌」,挂牌租金通常高于成交租金 5% 至 15%,挂牌售价通常高于成交价 3% 至 10%(示例性口径)。第二步是确定空置率:取过去三年的实际空置月数除以 36,而不是用「预计招租周期」估值。第三步是确定持有成本率:把物业费、维保费、保险费与装修折旧摊提逐项列出,逐一除以市场售价。
这套写法的作用是让不同房源之间可以比较,也让同一房源在不同时间可以比较。举例说明:甲房源毛回报率 4.20%、空置率 15%、成本率 0.52%,净回报率 3.05%;乙房源毛回报率 5.00%、空置率 25%、成本率 0.55%,净回报率 3.20%(测算)[7]。乙房源的毛回报率高 0.8 个百分点,但空置率高 10 个百分点,最终净回报率只高 0.15 个百分点。如果只看毛回报率,乙房源会被高估约 0.65 个百分点的相对优势。
| 房源 | 毛租金回报率 | 年空置月数 | 空置率 | 持有成本率 | 净租金回报率 |
|---|---|---|---|---|---|
| 甲(市中心小户型) | 4.20% | 1.8 个月 | 15% | 0.52% | 3.05% |
| 乙(新区大户型) | 5.00% | 3.0 个月 | 25% | 0.55% | 3.20% |
| 丙(老旧小区) | 5.60% | 4.2 个月 | 35% | 0.68% | 2.96% |
这张对照表说明了三段式的第二个作用:它能把「看起来更划算」的房源还原成真实的可比水平。丙房源的毛回报率是三套中最高的 5.60%,但空置率 35%、成本率 0.68%,净回报率反而最低(2.96%)。老房源的毛回报率高,往往是因为售价低而非租金高;售价低的房源通常位于更差的位置或更旧的楼栋,空置率与维护成本都更高。毛回报率与净回报率之间的这种反向关系,是仅看毛回报率最容易踩的坑。
方案设计还要处理一个时间维度的差异:空置率的稳定性低于租金。租金水平的波动通常较缓,年度之间的变化在几个百分点之内;而空置率会因为一次租客退租、一处竞品入市、一所学校的招生变化而出现较大波动。因此在三段式中,空置率的取值应当使用三年以上的历史数据,并在测算中给出高点与低点的区间,而不是用单一年份的读数。本报告的三情景设计正是按这一原则展开的。
06测算:三情景净回报率与空置敏感性
三情景按三个阶段设置参数。乐观情景取毛回报率 5.00%、空置率 8%、成本率 0.48%,净回报率 = 5.00% × 0.92 − 0.48% = 4.12%;基准情景取 4.20%、15%、0.52%,净回报率 3.05%;保守情景取 3.50%、25%、0.58%,净回报率 = 3.50% × 0.75 − 0.58% = 2.05%(测算)[8]。三情景的净回报率区间为 2.05% 至 4.12%,跨度约 2.07 个百分点。
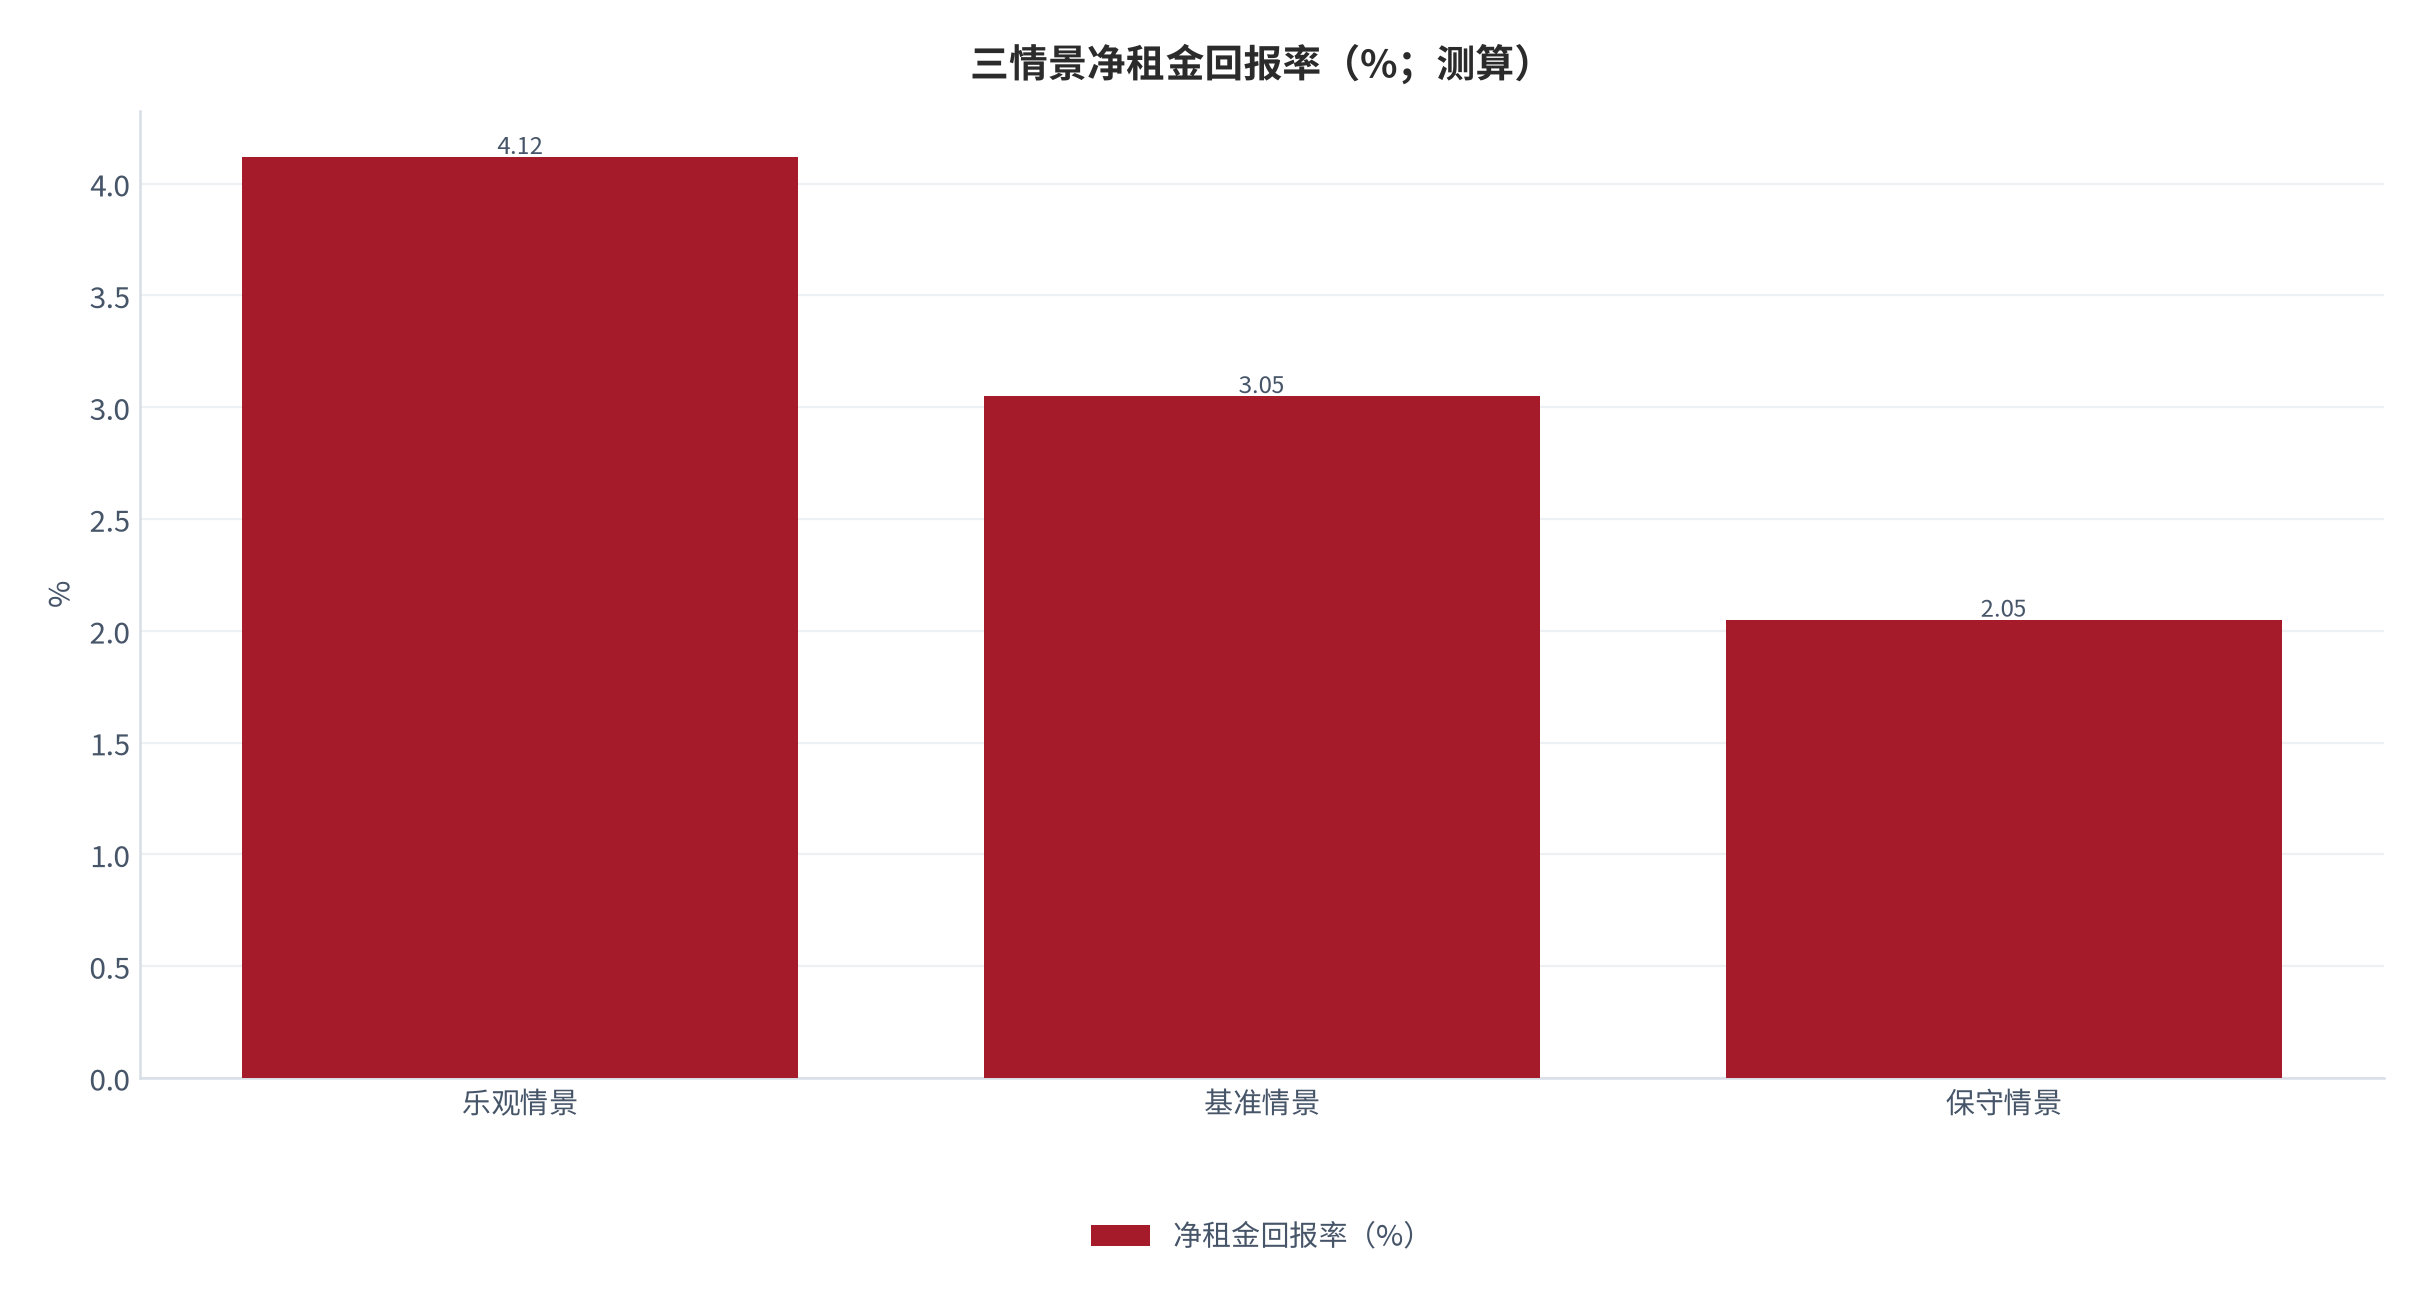
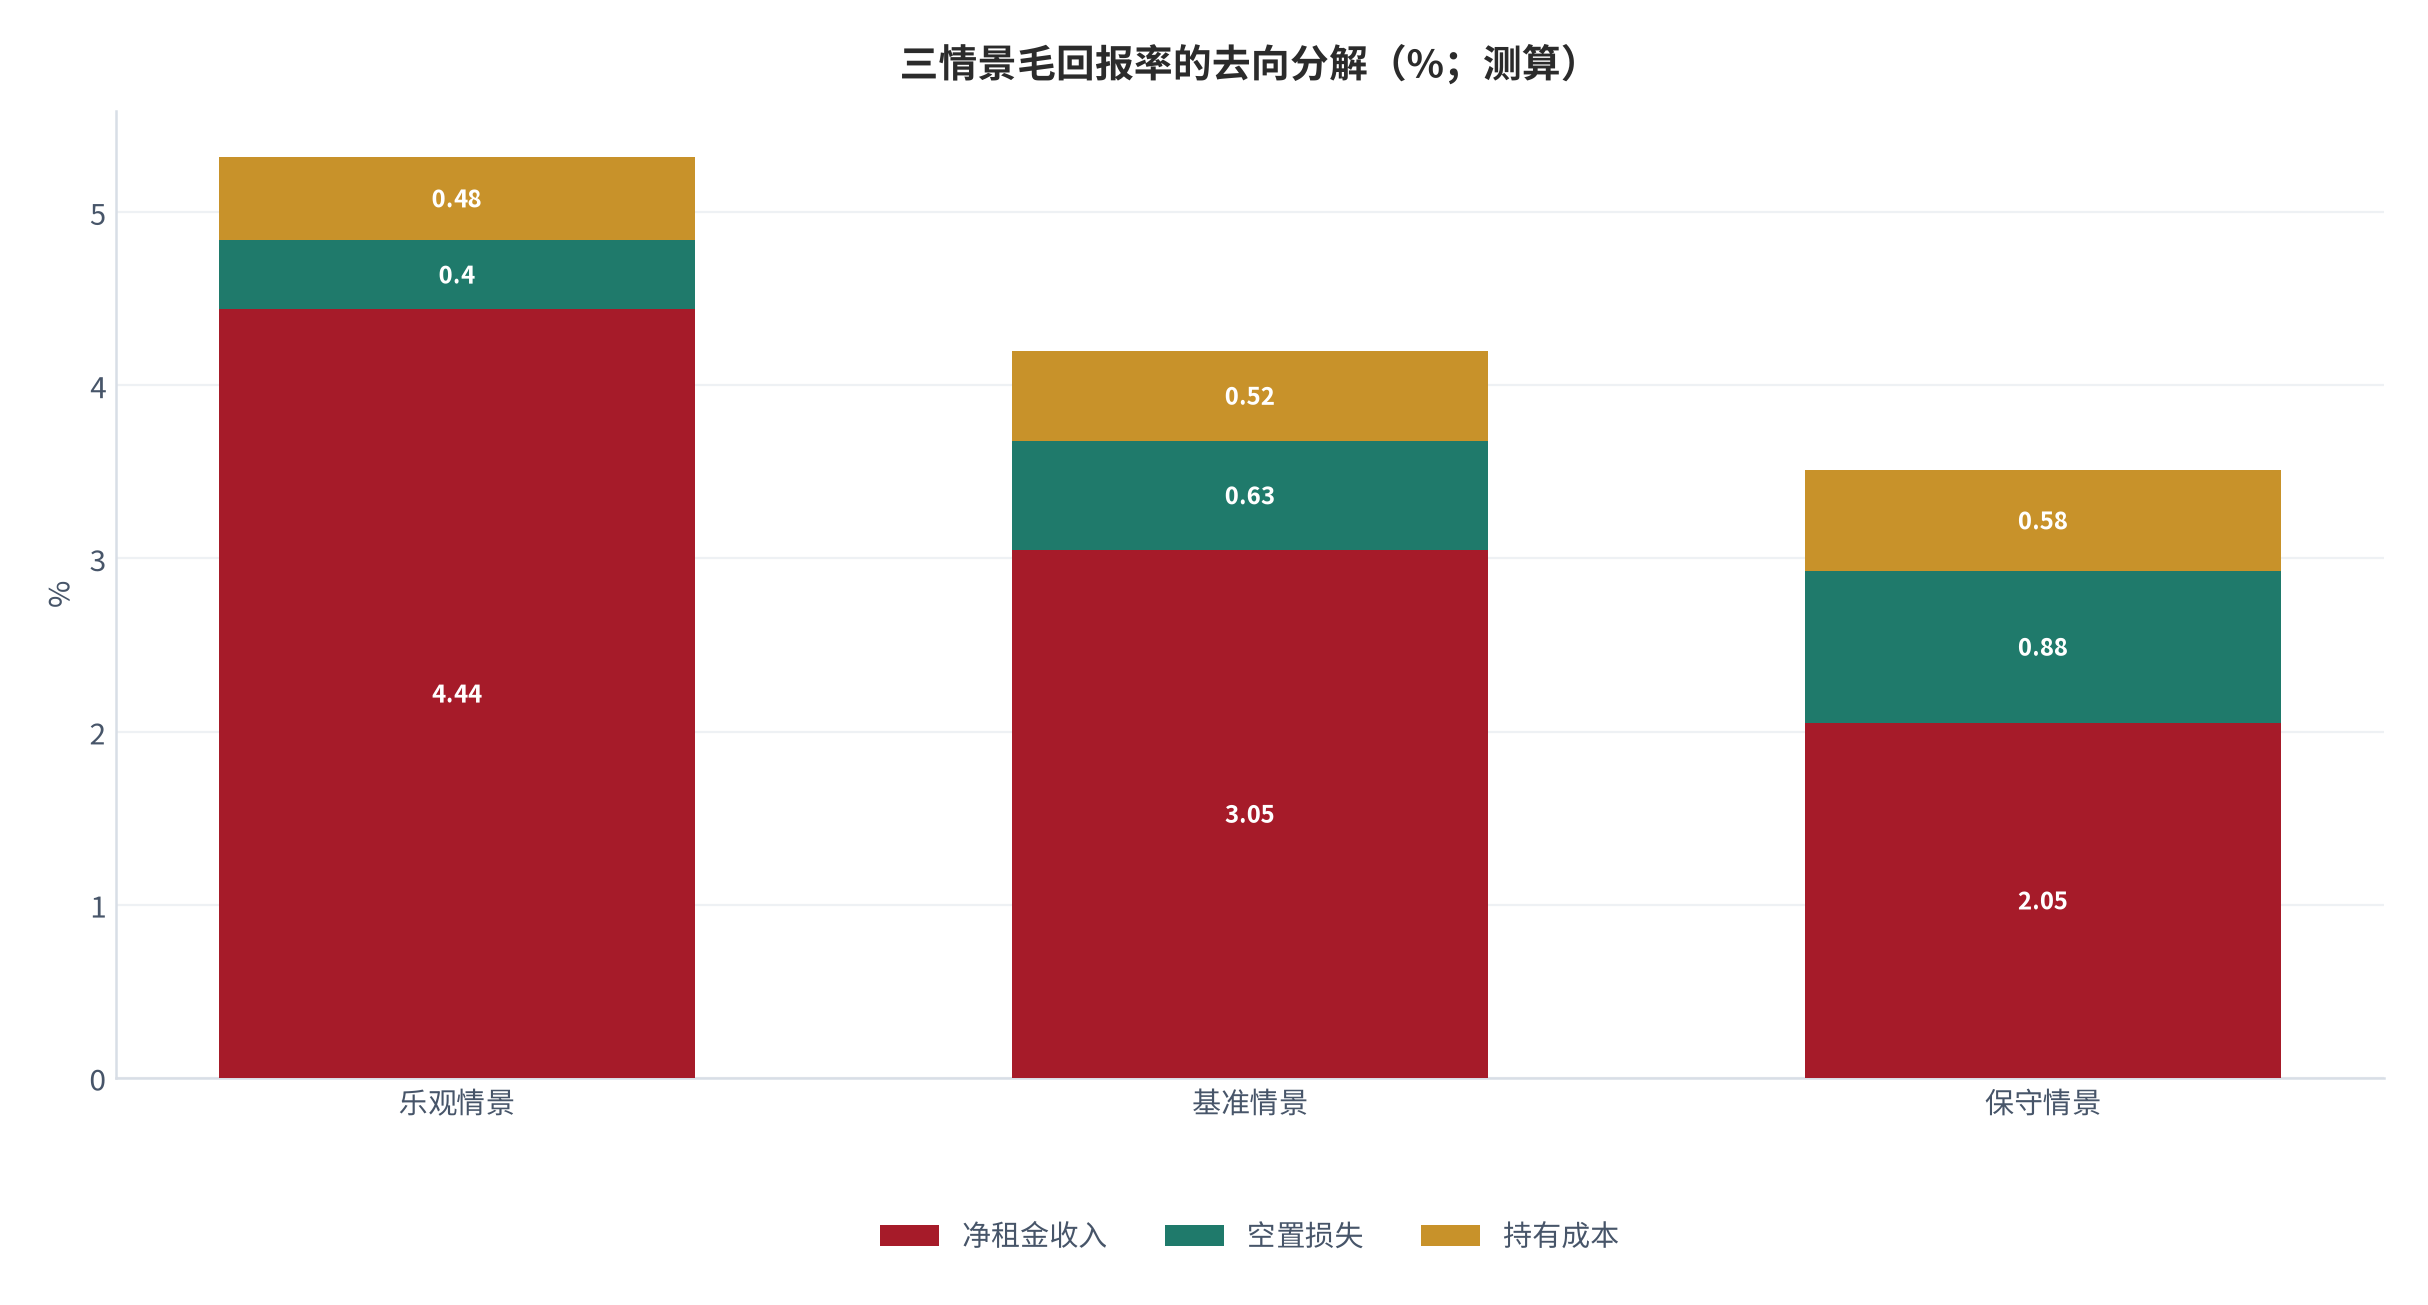
三情景之间的差异主要来自哪一段,可以用贡献分解看出。从乐观到基准,毛回报率下降 0.80 个百分点、净回报率下降 1.07 个百分点;从基准到保守,毛回报率下降 0.70 个百分点、净回报率下降 1.00 个百分点(测算)[8]。净回报率的降幅大于毛回报率的降幅,原因是空置率的上升同时放大了毛回报率基数变小的影响。也就是说,空置率与毛回报率的恶化会相互强化,两者同时变差时的净回报损失大于两者分别变化的简单加总。
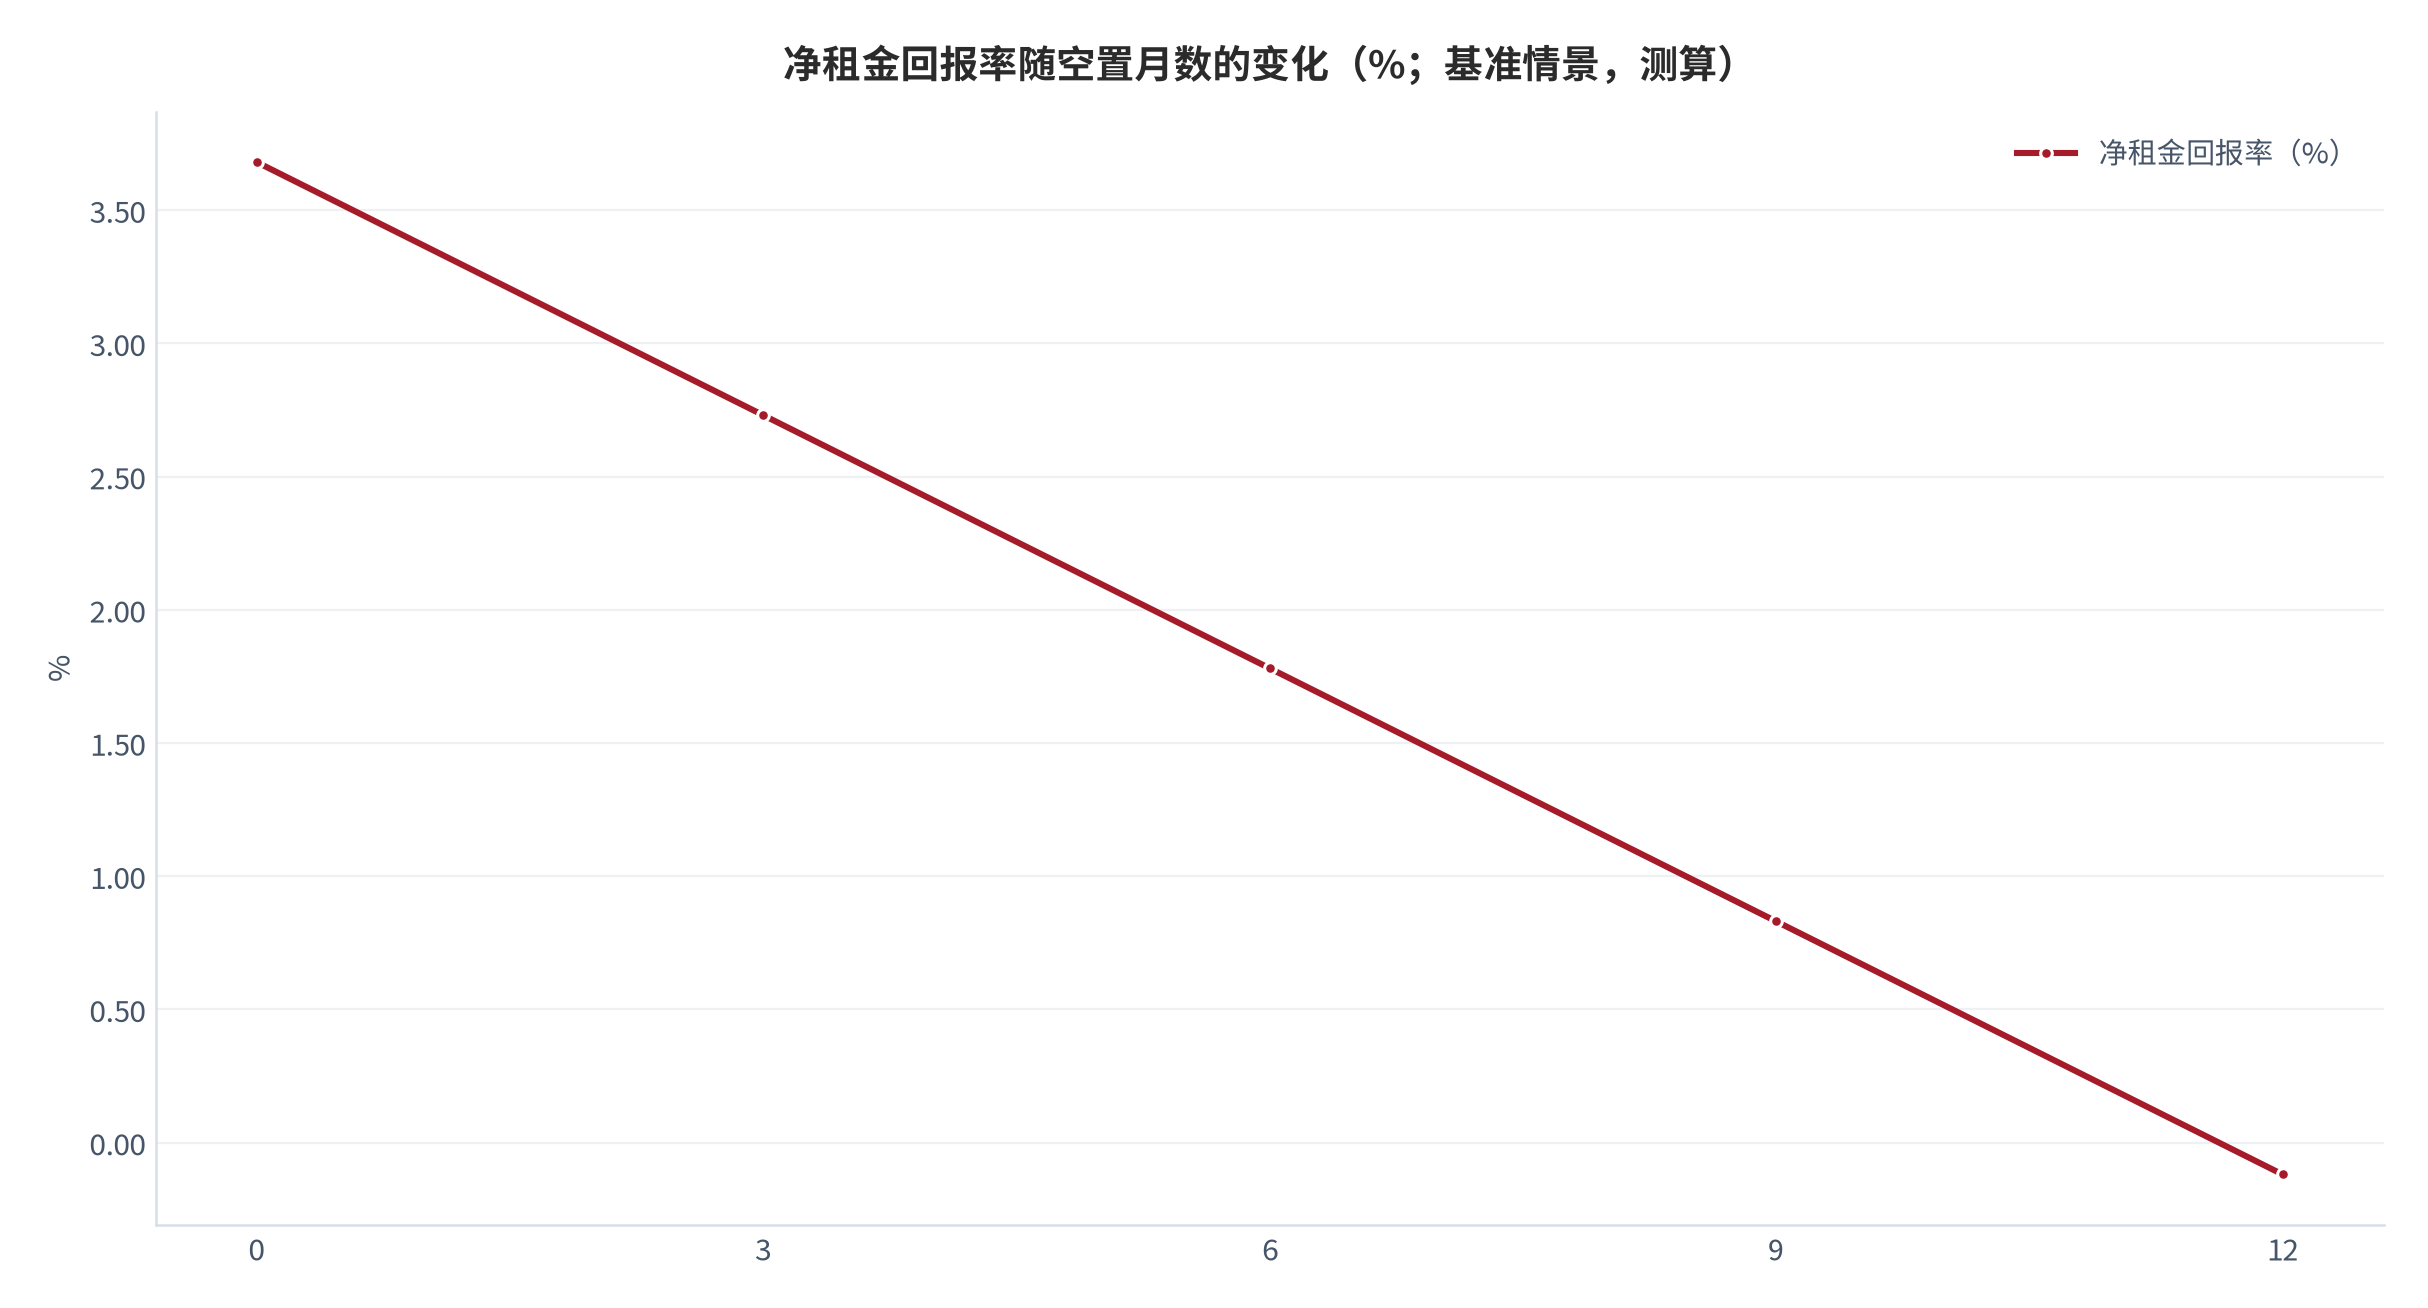
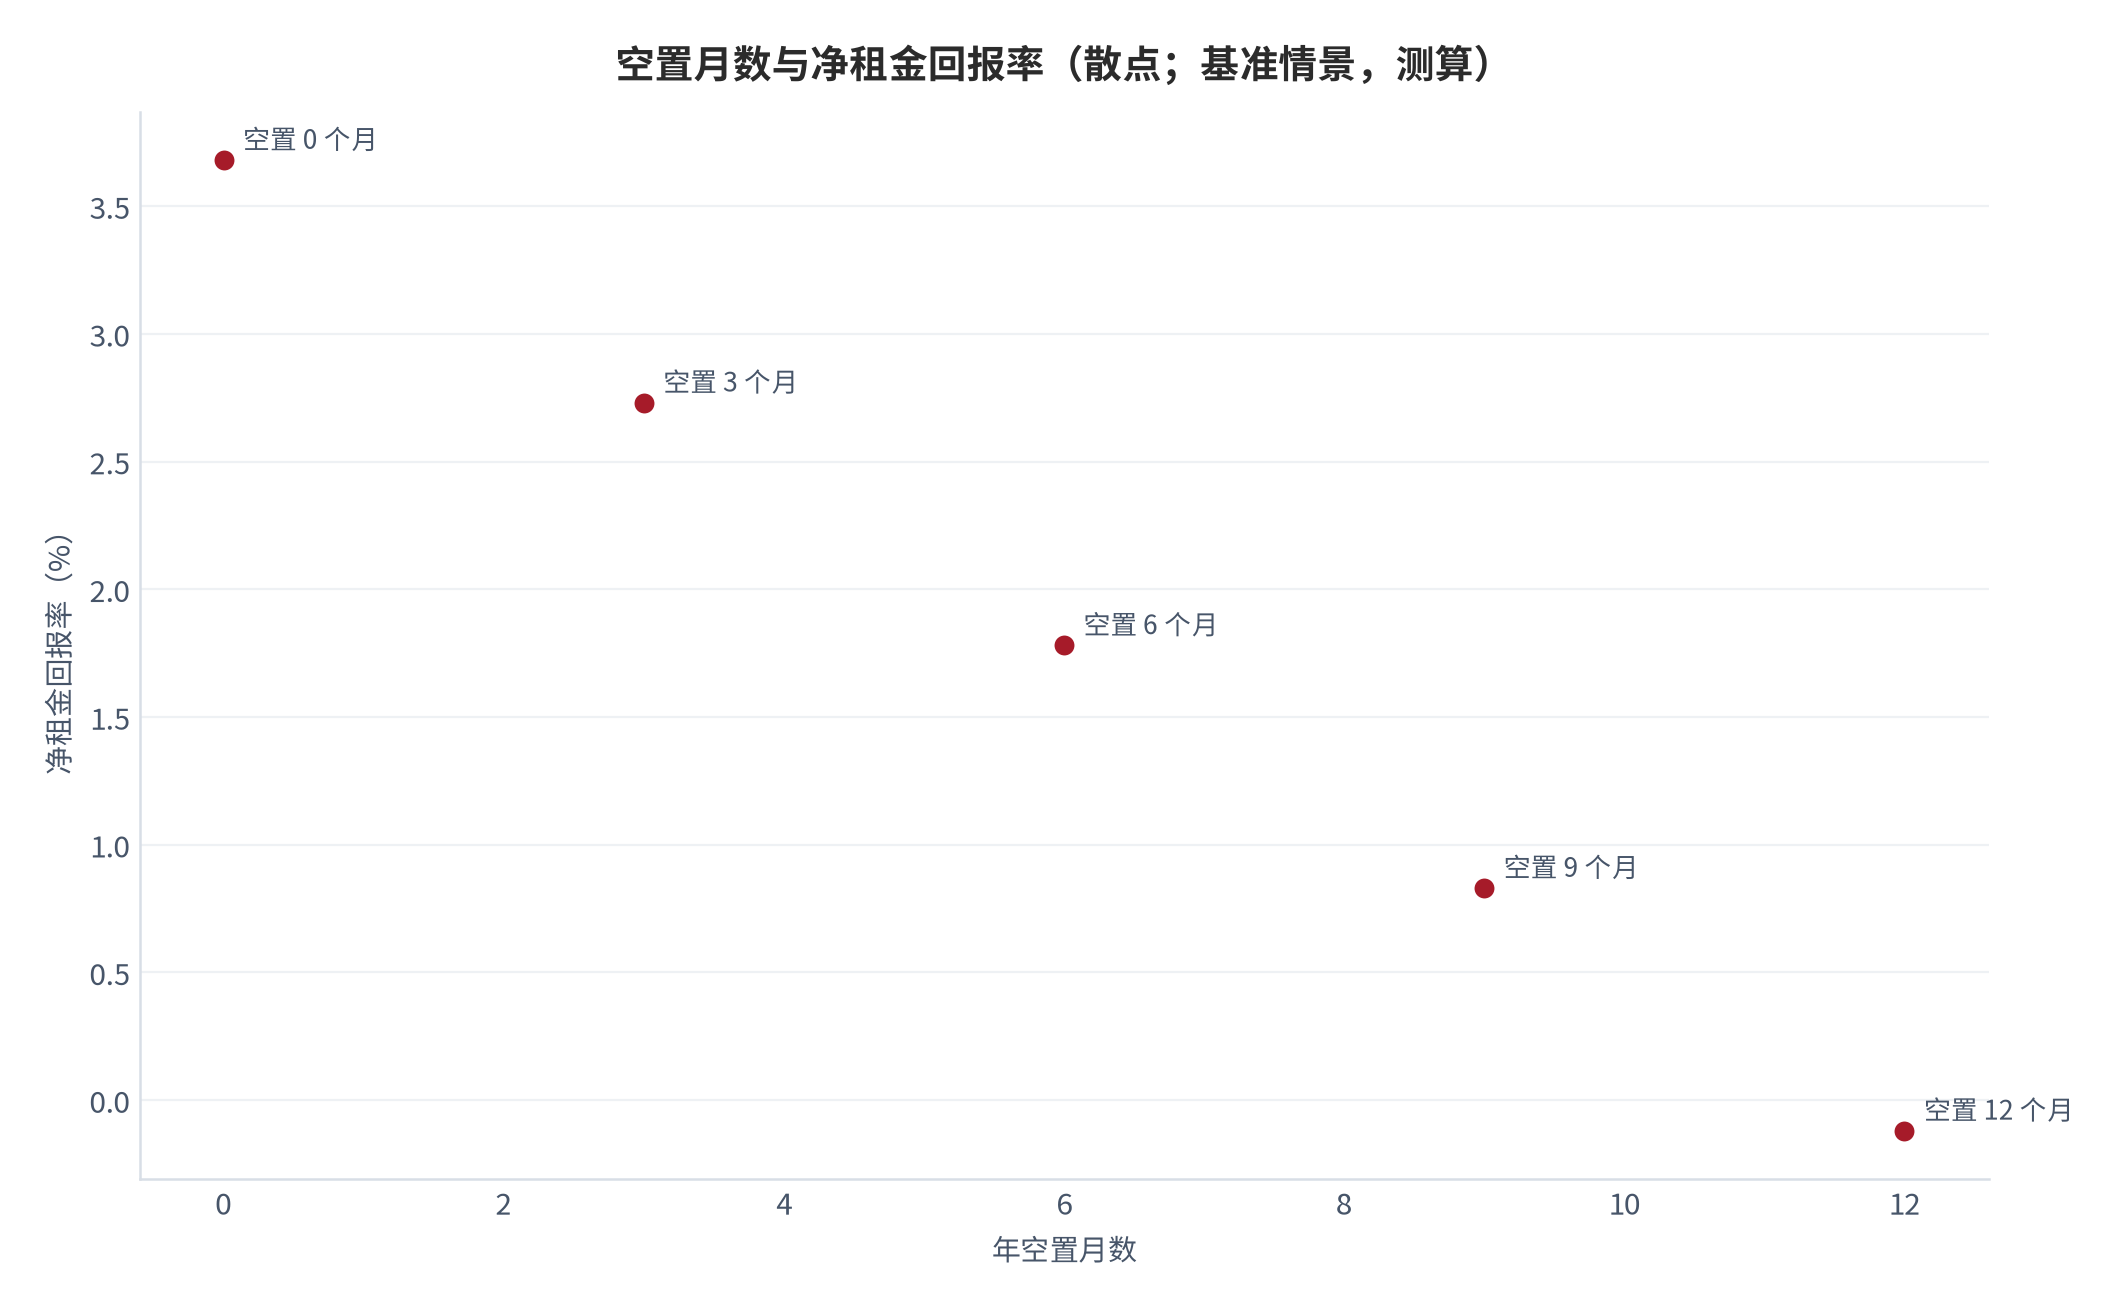
空置敏感性的测算更直接。在基准情景其余参数不变的条件下,年空置由 0 个月、3 个月、6 个月、9 个月到 12 个月,净回报率依次为 3.68%、2.73%、1.78%、0.83% 与 −0.12%(测算)[9]。每增加 3 个月空置,净回报率下降约 0.95 个百分点;当年空置达到 12 个月(全年空租)时,净回报率已经为负——因为持有成本 0.52% 无法被任何租金收入覆盖,持有人每年净流出约 0.12 个百分点。
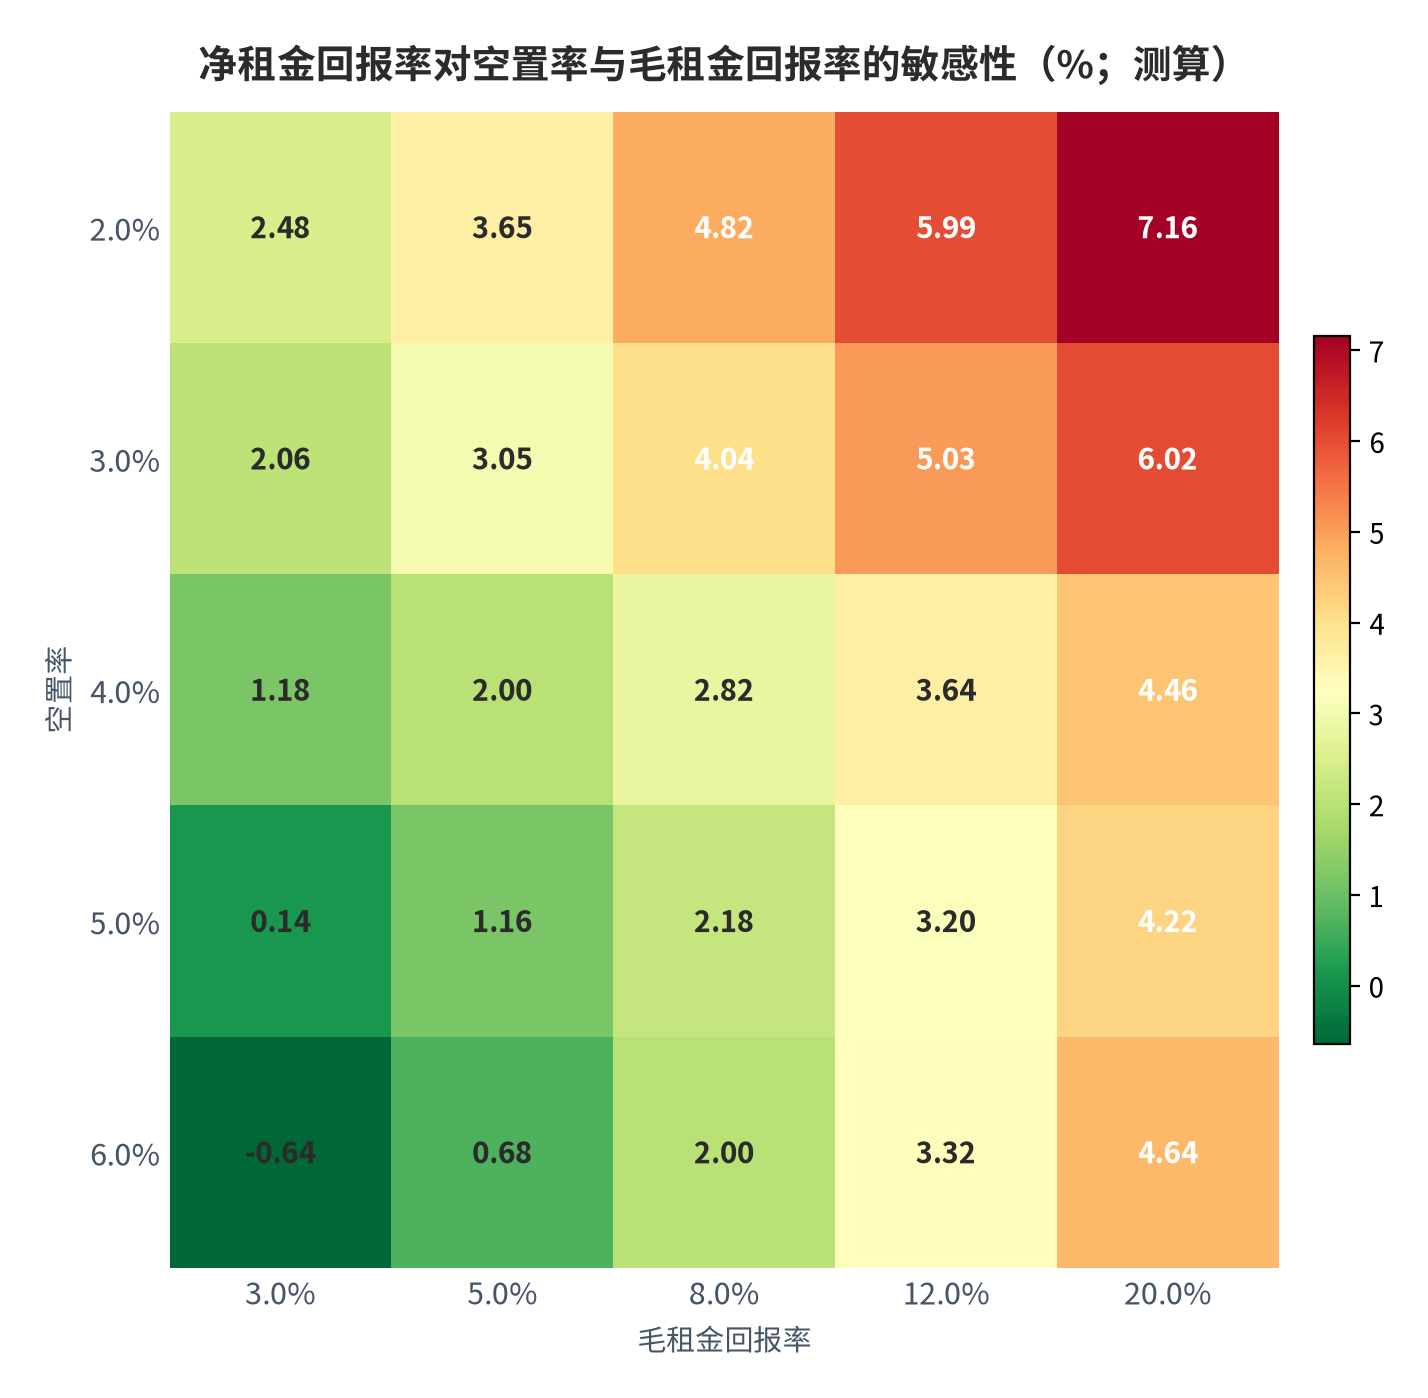
把毛租金回报率与空置率交叉,可以得到一个更完整的图景。在毛回报率 2.0% 至 6.0%、空置率 3% 至 20% 的二十五组组合下,净回报率区间为 −0.64% 至 7.16%(测算)[9]。其中净回报率为负的区域出现在毛回报率 2.0% 叠加空置率 12% 及以上的组合;净回报率超过 5% 的区域需要毛回报率 5.0% 以上且空置率 3% 以下同时成立。这两个边界说明:高回报的前提不是单看租金水平或单看出租稳定性,而是两者同时满足。
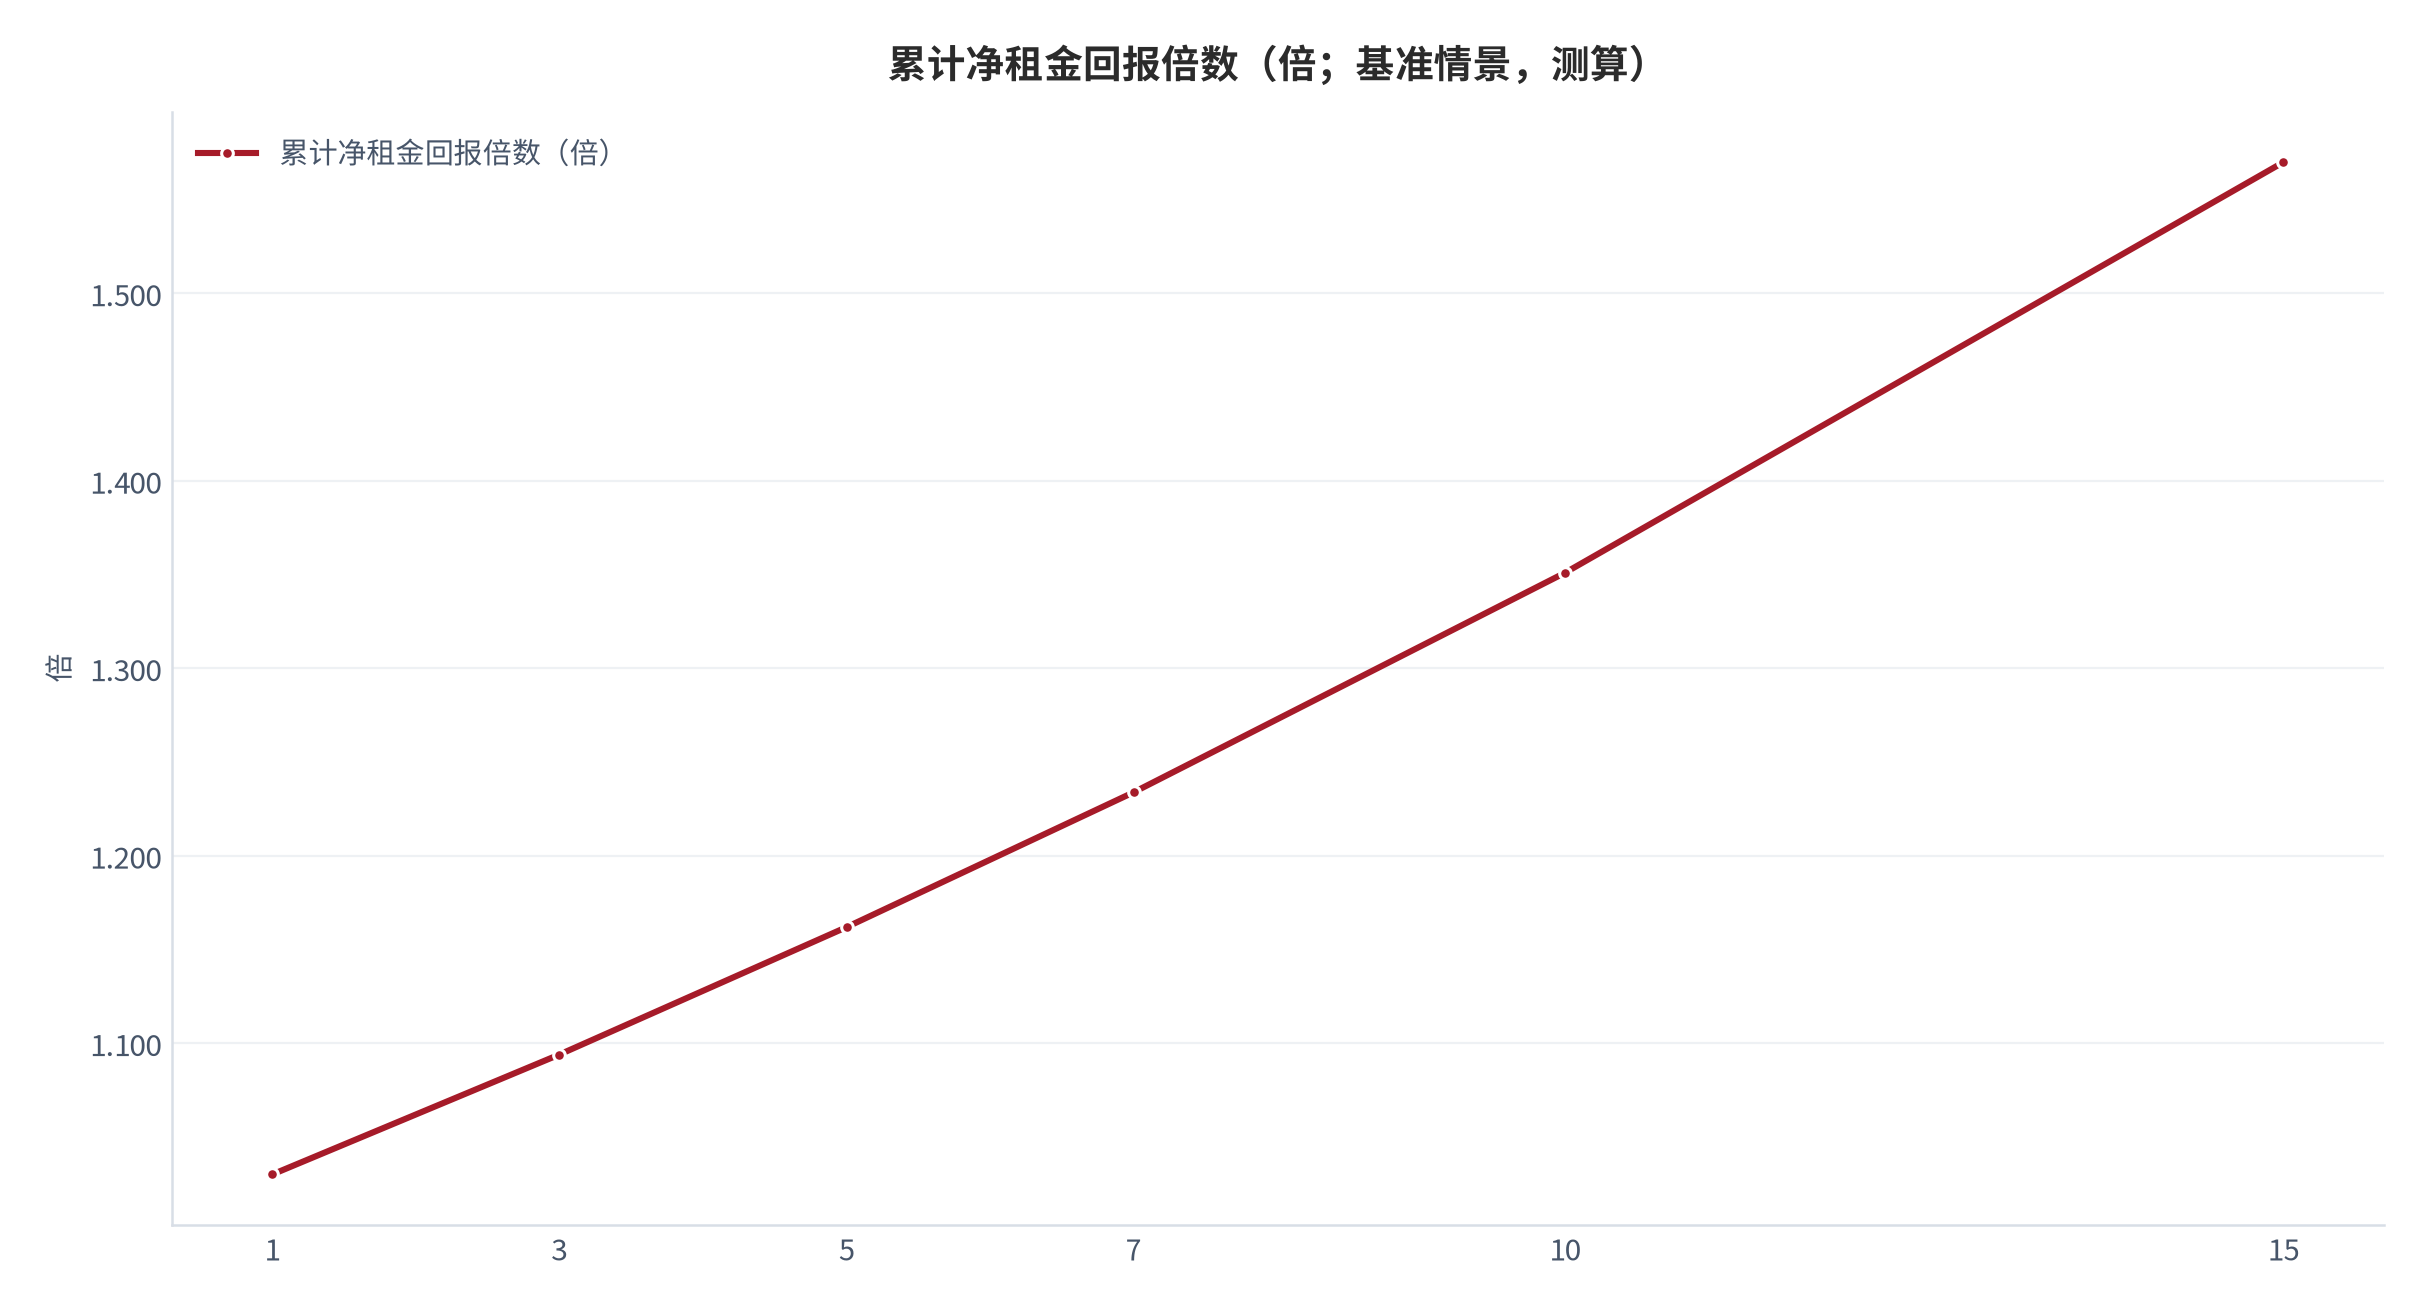
最后是持有期的测算。按基准情景净回报率 3.05% 复利,十年累计倍数约 1.351 倍(测算)[14];若同期售价按年降 0.4%(参照三线城市新建商品住宅环比降幅的年度化口径)累计下降约 3.93%,租金与价格两项合计约 +31.2%(测算)[14]。这个数字的意义在于它把租金与价格放在同一个口径下:租金回报的贡献约 35.1%,价格变动拖累约 3.93 个百分点。若价格年降幅扩大到 1.5%,十年累计价格损失约 14.0%,两项合计降至约 16.1%(测算)[14],价格一项的拖累会接近租金贡献的一半。
07边界与反面证据
第一个反向力量是售价下行本身会推高毛租金回报率。毛租金回报率的分母是市场售价,售价下降时,同样的租金水平对应更高的回报率。2025 年 12 月三线城市新建商品住宅环比下降 0.4%、二手住宅环比下降 0.7%[3],如果租金水平保持稳定,三四线房产的毛回报率会因售价下行而被动提高。这一点对「三四线租金回报偏低」的直觉构成了直接的反驳。
第二个反向力量是城镇人口仍在净增。按城镇化率与总人口测算,城镇人口由 2021 年的约 9.14 亿人增至 2025 年的约 9.33 亿人(测算)[13],净增约 1900 万人。只要这一趋势延续,城镇的租赁需求总量就仍有支撑;三四线城市之间的差异才是决定个体房源出租稳定性的关键。
第三个反向力量是租金的调整方向。本报告的三情景把毛回报率的差异归因于售价与租金的组合,但没有单独讨论租金的下降风险。在租赁供给增加的背景下,租金可能从「收入侧」侵蚀回报:若毛回报率下降来自租金下降而非售价上升,净回报率的恶化会更快,因为售价下降还能通过分母效应部分对冲。
需要说明的是,本报告没有对三四线城市之间的差异做量化。不同城市的人口净流入、产业结构、租赁供给规模差异极大,需要逐个城市的公开数据核对;按数据档次规则,本报告把「城市间差异」降级为定性讨论,只给出「应以城镇人口净流入作为首要跟踪指标」的方向性建议。任何以线级均值代替个城市判断的做法,都会掩盖这一层差异。
最后一个边界是样本口径。本报告的价格数据来自 70 个大中城市统计与杭州市指数,租金与持有成本采用示例性口径(测算)[7][8]。价格数据是可复核的官方口径,而租金与成本参数缺少统一的可比来源。因此本报告的净回报率数值应作为结构测算结果使用,不作为任何具体房源的收益率预期。
08风险提示
以下风险与正文判断一一对应,按收益、结构与政策三类列示:
- (一)空置率高估净回报[9]
- (二)毛回报率因租金下行而下降[8]
- (三)持有成本被系统性低估[11]
- (四)城市间差异被线级均值掩盖[13]
- (五)售价下行带来资产端损失[14]
- (六)租金与成本参数缺少统一可比来源[7]
对号入座:第一条对应第二章与第六章,年空置由 3 个月增至 9 个月时净回报率由 2.73% 降至 0.83%、每 3 个月下降约 0.95 个百分点(测算)[9],空置率的估计偏差对结论的影响最大;第二条对应第六章,保守情景毛回报率 3.50% 叠加 25% 空置率后净回报率仅 2.05%(测算)[8];第三条对应第二章与第三章,持有成本率 0.52% 中装修与家电折旧占 0.22%(测算)[11],忽略该项会高估净回报约 0.2 个百分点;第四条对应第四章,城镇人口净增约 1900 万人(测算)[13]是非均匀分布,按线级均值判断会掩盖个体城市差异;第五条对应第七章,十年持有下售价年降 0.4% 对应资产损失约 3.93%(测算)[14],价格年降 1.5% 时损失扩大到约 14.0%;第六条对应第三章,租金与持有成本采用示例性口径[7],净回报率数值应作为结构测算结果使用。
财商教育风险提示:本报告属于行业研究性质的财商教育内容,不构成任何投资建议、金融产品推介或收益承诺。文中出现的租金回报率、空置率、持有成本率与累计回报倍数等测算结果,均为基于公开资料与假设条件的推演,不代表任何具体房源、城市或交易的实际结果,亦不构成对未来房价、租金或收益的预测或保证。房地产具有流动性低、交易成本高、地域差异大的特征,不同城市、不同小区与不同房源的差异极大,读者据此进行投资、租赁或资产处置决策的风险与后果由读者自行承担。市场有风险,决策需谨慎。
09结论与跟踪指标
结论一:净租金回报率由三段构成。净回报率 = 毛租金回报率 ×(1 − 空置率)− 持有成本率,基准情景 4.20% × 0.85 − 0.52% = 3.05%(测算)[7],从毛到净被扣掉约 27.4%。结论二:空置率的弹性最大。年空置由 0 个月增至 12 个月、净回报率由 3.68% 降至 −0.12%,每 3 个月下降约 0.95 个百分点(测算)[9]。结论三:三情景净回报率区间为 2.05% 至 4.12%(测算)[8]。结论四:价格端三线与二线的二手住宅环比降幅相同,均为 0.7%、降幅均扩大 0.1 个百分点[3],三四线在价格承压上并无相对优势,但售价下行会通过分母效应推高毛租金回报率。结论五:人口总量已过拐点但城镇人口仍在净增。总人口 2021 至 2025 年减少 5775000 人(测算)[2][6],同期城镇人口由约 9.14 亿人增至约 9.33 亿人(测算)[13]。
建议持续跟踪五个观察指标,作为上述判断的验证锚点:
- 目标城市的城镇人口净流入(验证租赁需求基础,证伪线为连续两年净流出);
- 同小区同户型成交租金与成交价的比值(验证毛租金回报率,证伪线为毛回报率连续两年下降超过 0.5 个百分点);
- 实际年空置月数(验证出租稳定性,证伪线为年空置长期超过 4 个月);
- 持有成本的逐项实际支出占售价比例(验证成本率,证伪线为实际成本率超过 0.8%);
- 三线城市二手住宅价格同比降幅(验证价格端压力,证伪线为年降幅超过 2%)。
A数据口径与测算依据
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | World Bank(世界银行) World Development Indicators(世界发展指标)— 城镇化率(2025 年序列) |
中国城镇化率 2025 年为 66.343%,2024 年为 65.895%,2023 年为 65.53%,2022 年为 65.218%,2021 年为 64.721%,2020 年为 63.523%;定位:指标代码 SP.URB.TOTL.IN.ZS,国家代码 CN,年度序列 2016 至 2026 [T1] 检索:2026-09-30 |
https://api.worldbank.org/v2/country/CN/indicator/SP.URB.TOTL.IN.ZS?format=json&per_page=8&date=2016:2026 |
| [2] | World Bank(世界银行) World Development Indicators(世界发展指标)— 总人口(2025 年序列) |
中国总人口 2025 年为 1406585000 人,2024 年为 1408975000 人,2023 年为 1410710000 人,2022 年为 1412175000 人,2021 年为 1412360000 人,2020 年为 1411100000 人;定位:指标代码 SP.POP.TOTL,国家代码 CN,年度序列 2016 至 2026 [T1] 检索:2026-09-30 |
https://api.worldbank.org/v2/country/CN/indicator/SP.POP.TOTL?format=json&per_page=8&date=2016:2026 |
| [3] | 国家统计局 国家统计局城市司首席统计师王中华解读 2025 年 12 月份商品住宅销售价格变动情况统计数据(2026 年 1 月 19 日发布) |
2025 年 12 月 70 个大中城市商品住宅销售价格环比总体下降、同比降幅扩大;一线城市新建商品住宅销售价格环比下降 0.3%、降幅比上月收窄 0.1 个百分点(上海上涨 0.2%,北京、广州和深圳分别下降 0.4%、0.6% 和 0.5%);二线城市新建商品住宅环比下降 0.4%、降幅扩大 0.1 个百分点;三线城市新建商品住宅环比下降 0.4%、降幅与上月相同;一线城市二手住宅环比下降 0.9%、降幅比上月收窄 0.2 个百分点(北京、上海、广州和深圳分别下降 1.3%、0.6%、1.0% 和 0.6%);二、三线城市二手住宅环比均下降 0.7%、降幅均扩大 0.1 个百分点;一线城市新建商品住宅同比下降 1.7%、降幅比上月扩大 0.5 个百分点(上海上涨 4.8%,北京、广州和深圳分别下降 2.4%、4.8% 和 4.4%);定位:解读正文,分线城市价格变动段 [T1] 检索:2026-09-30 |
https://www.stats.gov.cn/sj/sjjd/202601/t20260119_1962317.html |
| [4] | 国家统计局浙江调查总队 2025 年 12 月份杭州市新建商品住宅销售价格环比下降 0.3%(2026 年 2 月发布) |
据国家统计局公布的全国 70 个大中城市住宅销售价格指数,2025 年 12 月杭州市新建商品住宅销售价格(不含三县市)环比下降 0.3%、同比上涨 2.2%;二手住宅销售价格环比下降 0.4%、同比下降 4.3%;定位:网页正文表 1 与表 2,杭州市价格指数 [T1] 检索:2026-09-30 |
https://zjzd.stats.gov.cn/gjtjjhzdcd/zwgk/xxgkml/dcsj/sjfb/art/2026/art_c4c28dd400c4434db7818173135514ae.html |
| [5] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 分线城市价格变动差值:三线新建环比 −0.4%、二线新建环比 −0.4%,两者相同,均低于一线新建环比 −0.3%;三线二手环比 −0.7%、二线二手环比 −0.7%,均低于一线二手环比 −0.9%;一线二手中北京降幅 1.3% 为四城最大,上海 0.6% 为最小,两者相差 0.7 个百分点 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [6] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 年度结构变化:城镇化率 2020 至 2025 年提高 2.820 个百分点;总人口 2021 至 2025 年减少 5775000 人、降幅约 0.409%;总人口 2020 至 2025 年五年净增 −4515000 人 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [7] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 净租金回报率三段式:净回报率 = 毛租金回报率 ×(1 − 空置率)− 持有成本率;基准情景毛回报率 4.20%、空置率 15%、持有成本率 0.52%,净回报率 = 4.20% × 0.85 − 0.52% = 3.05% 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [8] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 三情景净回报率:乐观情景毛回报率 5.00%、空置率 8%、成本率 0.48%,净回报率 4.12%;基准情景净回报率 3.05%;保守情景毛回报率 3.50%、空置率 25%、成本率 0.58%,净回报率 2.05% 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [9] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 空置月数敏感性:年空置 0 个月对应净回报率 3.68%、3 个月对应 2.73%、6 个月对应 1.78%、9 个月对应 0.83%、12 个月对应 −0.12%(基准情景其余参数不变) 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [10] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 五项阈值汇总:城镇化率 66.343%、总人口较峰值减少 0.409%、三线新建环比 −0.4%、三线二手环比 −0.7%、基准情景净回报率 3.05% 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [11] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 持有成本结构(占售价比例):物业与维保 0.22%、房屋保险与税费 0.08%、装修家电折旧摊提 0.22%,合计 0.52% 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [12] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 城市对比:杭州 2025 年 12 月新建商品住宅同比 +2.2%、二手住宅同比 −4.3%,两者相差 6.5 个百分点;杭州市二手住宅同比降幅 4.3% 高于三线城市二手住宅环比降幅 0.7% 的口径不可直接比较,仅用于说明一线与新一线城市二手市场的调整幅度 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [13] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 人口与住房需求的对应关系:总人口 2021 至 2025 年减少 5775000 人,按城镇人口占比 66.343% 计算,城镇人口同期减少约 3831 千人(以 2021 年城镇化率 64.721% 与 2025 年 66.343% 分别测算,城镇人口由约 914 百万人增至约 933 百万人,方向相反,说明城镇人口仍在净增,减少集中在乡村) 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [14] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 十年持有的累计净租金回报:按基准情景净回报率 3.05% 复利十年,累计倍数约 1.351 倍;若同期售价年降 0.4%(参照三线新建环比降幅的年度化口径),资产净值变动约 −3.93%,两者合计约 +31.2% 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
B证明链台账
本报告共设六条可证伪链,覆盖空置与成本的主导性、三线与二线的价格承压对比、空置取数周期、分母效应、城镇人口净增与城市间差异。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件,读者可按证伪条件逐条核对。
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链一 | 净回报由空置率与成本率决定 | 空置 0 至 12 个月对应 3.68% 至 −0.12% | 实际年空置月数 | 空置 3 至 9 个月净回报降幅小于 0.5 点 | [测算] |
| 链二 | 三线在二手价格承压上不比二线更有优势 | 二线三线二手环比均 −0.7% | 分线城市同比降幅与成交量 | 三线同比降幅连续六个月小于二线 | [测算] |
| 链三 | 空置取数周期应长于租金取数周期 | 空置受退租与竞品入市影响波动大 | 同类房源空置月数逐年变化 | 单年空置读数三年极差小于 0.5 个月 | [测算] |
| 链四 | 售价下行通过分母效应部分抵消租金回报恶化 | 十年租金贡献 35.1%、价格损失 3.93% | 租金与售价比值变化 | 租金同比降幅超过售价降幅 | [测算] |
| 链五 | 城镇人口仍在净增但增量高度集中 | 城镇人口由约 9.14 亿增至约 9.33 亿 | 目标城市城镇人口净流入 | 连续两年净流出 | [测算] |
| 链六 | 高净回报需要毛回报与低空置同时成立 | 净回报超 5% 需毛回报 5% 以上且空置 3% 以下 | 毛回报率与空置率组合 | 低空置单独即可支撑高净回报 | [测算] |
C数据档次说明
本报告所有关键数据均按四档标注来源档次,以区分证据强度与可复核性:
- 国际组织与政府统计口径:国际组织指标序列与政府统计部门的价格指数解读,可直接按指标代码与发布名称复核;
- 机构二手口径:协会或研究机构定期报告披露的汇总数据,可核对原文;
- 媒体转引口径:专业媒体对机构数据的转引报道,可核对原文但无法直接访问底层明细;
- 未取得可靠来源:本报告对该类指标统一降级为定性讨论,不给出具体数字。
本报告中净租金回报率的测算定义为:净租金回报率 = 毛租金回报率 ×(1 − 空置率)− 持有成本率。基准情景取毛回报率 4.20%、空置率 15%、成本率 0.52%,净回报率 3.05%;乐观情景取 5.00%、8%、0.48%,净回报率 4.12%;保守情景取 3.50%、25%、0.58%,净回报率 2.05%[8]。三情景净回报率区间 2.05% 至 4.12%[8]。空置敏感性的测算定义为:在基准情景其余参数不变的条件下,年空置 0 个月、3 个月、6 个月、9 个月、12 个月分别对应净回报率 3.68%、2.73%、1.78%、0.83%、−0.12%,每 3 个月下降约 0.95 个百分点[9]。敏感性矩阵的测算定义为:毛租金回报率 2.0% 至 6.0% 与空置率 3% 至 20% 的二十五组组合,净回报率区间 −0.64% 至 7.16%[9]。持有成本率的测算定义为:物业与维保 0.22% + 装修家电折旧摊提 0.22% + 保险与税费 0.08% = 0.52%[11]。持有期累计回报的测算定义为:按基准情景净回报率 3.05% 复利,十年累计倍数约 1.351 倍;售价按年降 0.4% 计,十年累计价格变动约 −3.93%,两项合计约 +31.2%;若售价年降 1.5%,十年累计价格变动约 −14.0%,两项合计约 +16.1%[14]。城镇人口净增的测算定义为:以城镇化率与总人口相乘,2021 年约 9.14 亿人、2025 年约 9.33 亿人,净增约 1900 万人;总人口 2021 至 2025 年减少 5775000 人、降幅约 0.409%[13]。凡本报告未取得可比口径的项目(各城市实际成交租金、实际空置月数、分城市持有成本明细、三四线城市之间的差异系数),均已在正文标注并降级为定性讨论。
评论(0)