
基本信息
阅读时间:约 27 分钟
字数:约 14,594 字
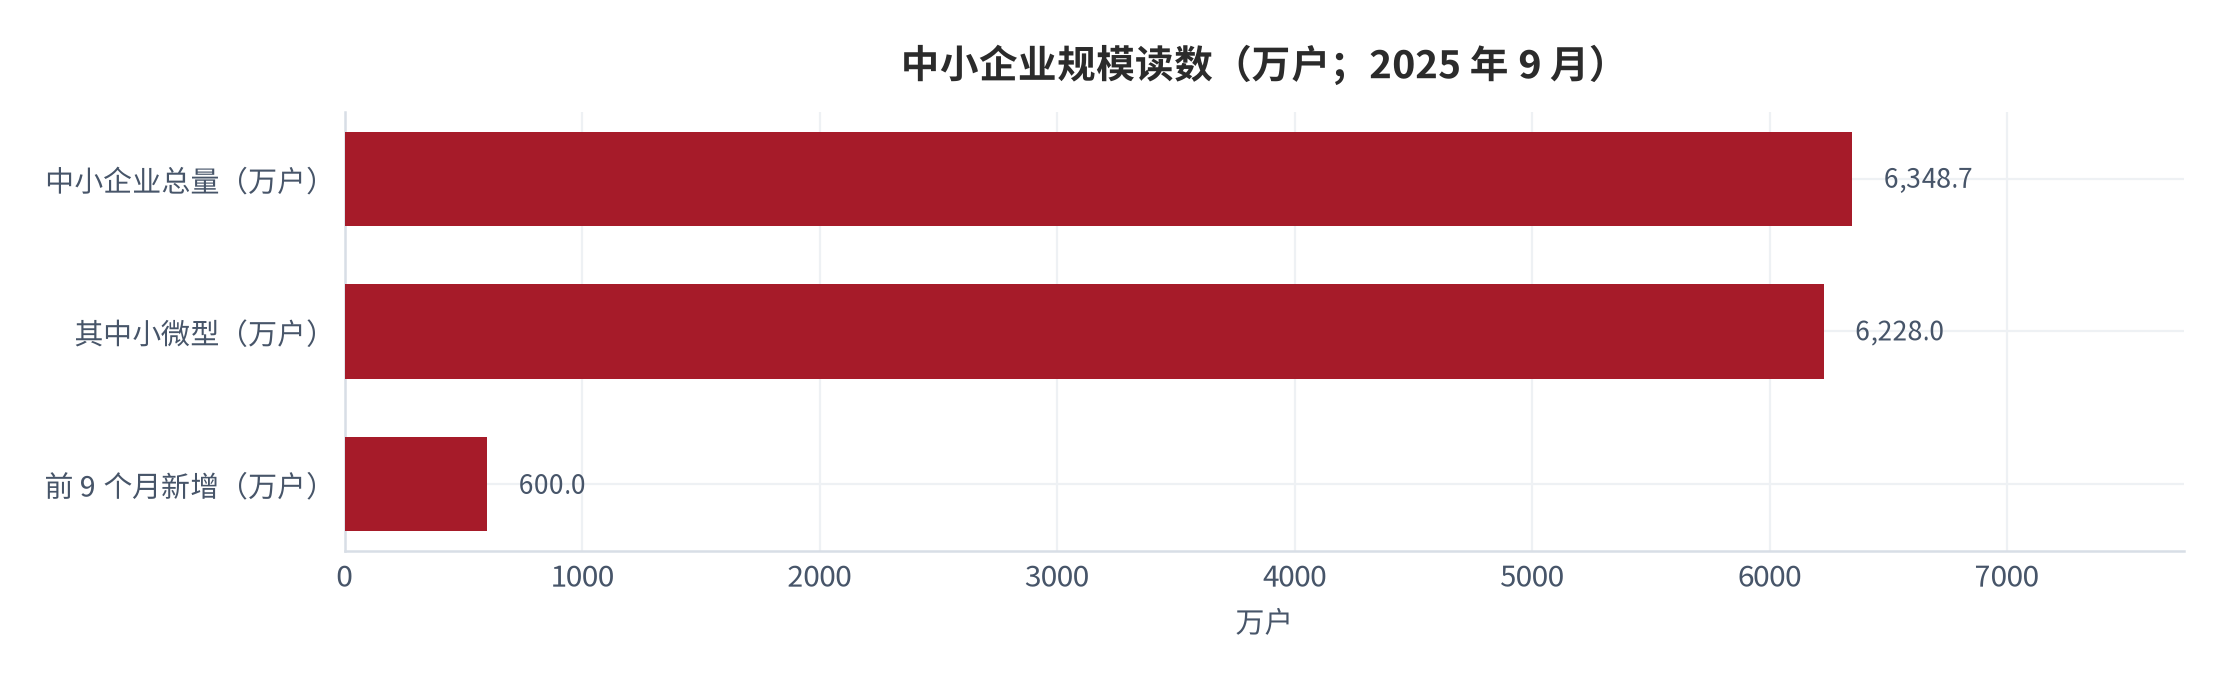
摘要:市场担心:微型 SaaS 的商业模式天然脆弱——客单价低、客户规模小、付费意愿弱,一旦获客成本上升或流失率提高,收入就撑不住成本。支持这一判断的数据很直接:截至 2025 年 9 月,全国中小企业数量达 6348.7 万户,其中 98.1% 为小微型企业[4]。数量庞大但单体极小,意味着服务每一个客户的可分摊收入有限;同时小微企业自身的经营波动大,续费的不确定性高。市场因此认为,微型 SaaS 只能做「小而美」,一旦试图扩大规模就会陷入成本失控。
| — | 摘要与核心预期差 |
| 01 | 机制:一条不等式的四项参数 |
| 02 | 度量口径:客单价、流失率与服务工时 |
| 03 | 实证证据:长尾客户的规模与结构 |
| 04 | 实证证据:头部企业的成本与结构选择 |
| 05 | 方案设计:把不等式变成可执行的定价与分层 |
| 06 | 测算:余量、盈亏客户数与三情景 |
| 07 | 边界与反面证据 |
| 08 | 风险提示 |
| 09 | 结论与跟踪指标 |
| A | 数据口径与测算依据 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:微型 SaaS 的商业模式天然脆弱——客单价低、客户规模小、付费意愿弱,一旦获客成本上升或流失率提高,收入就撑不住成本。支持这一判断的数据很直接:截至 2025 年 9 月,全国中小企业数量达 6348.7 万户,其中 98.1% 为小微型企业[4]。数量庞大但单体极小,意味着服务每一个客户的可分摊收入有限;同时小微企业自身的经营波动大,续费的不确定性高。市场因此认为,微型 SaaS 只能做「小而美」,一旦试图扩大规模就会陷入成本失控。
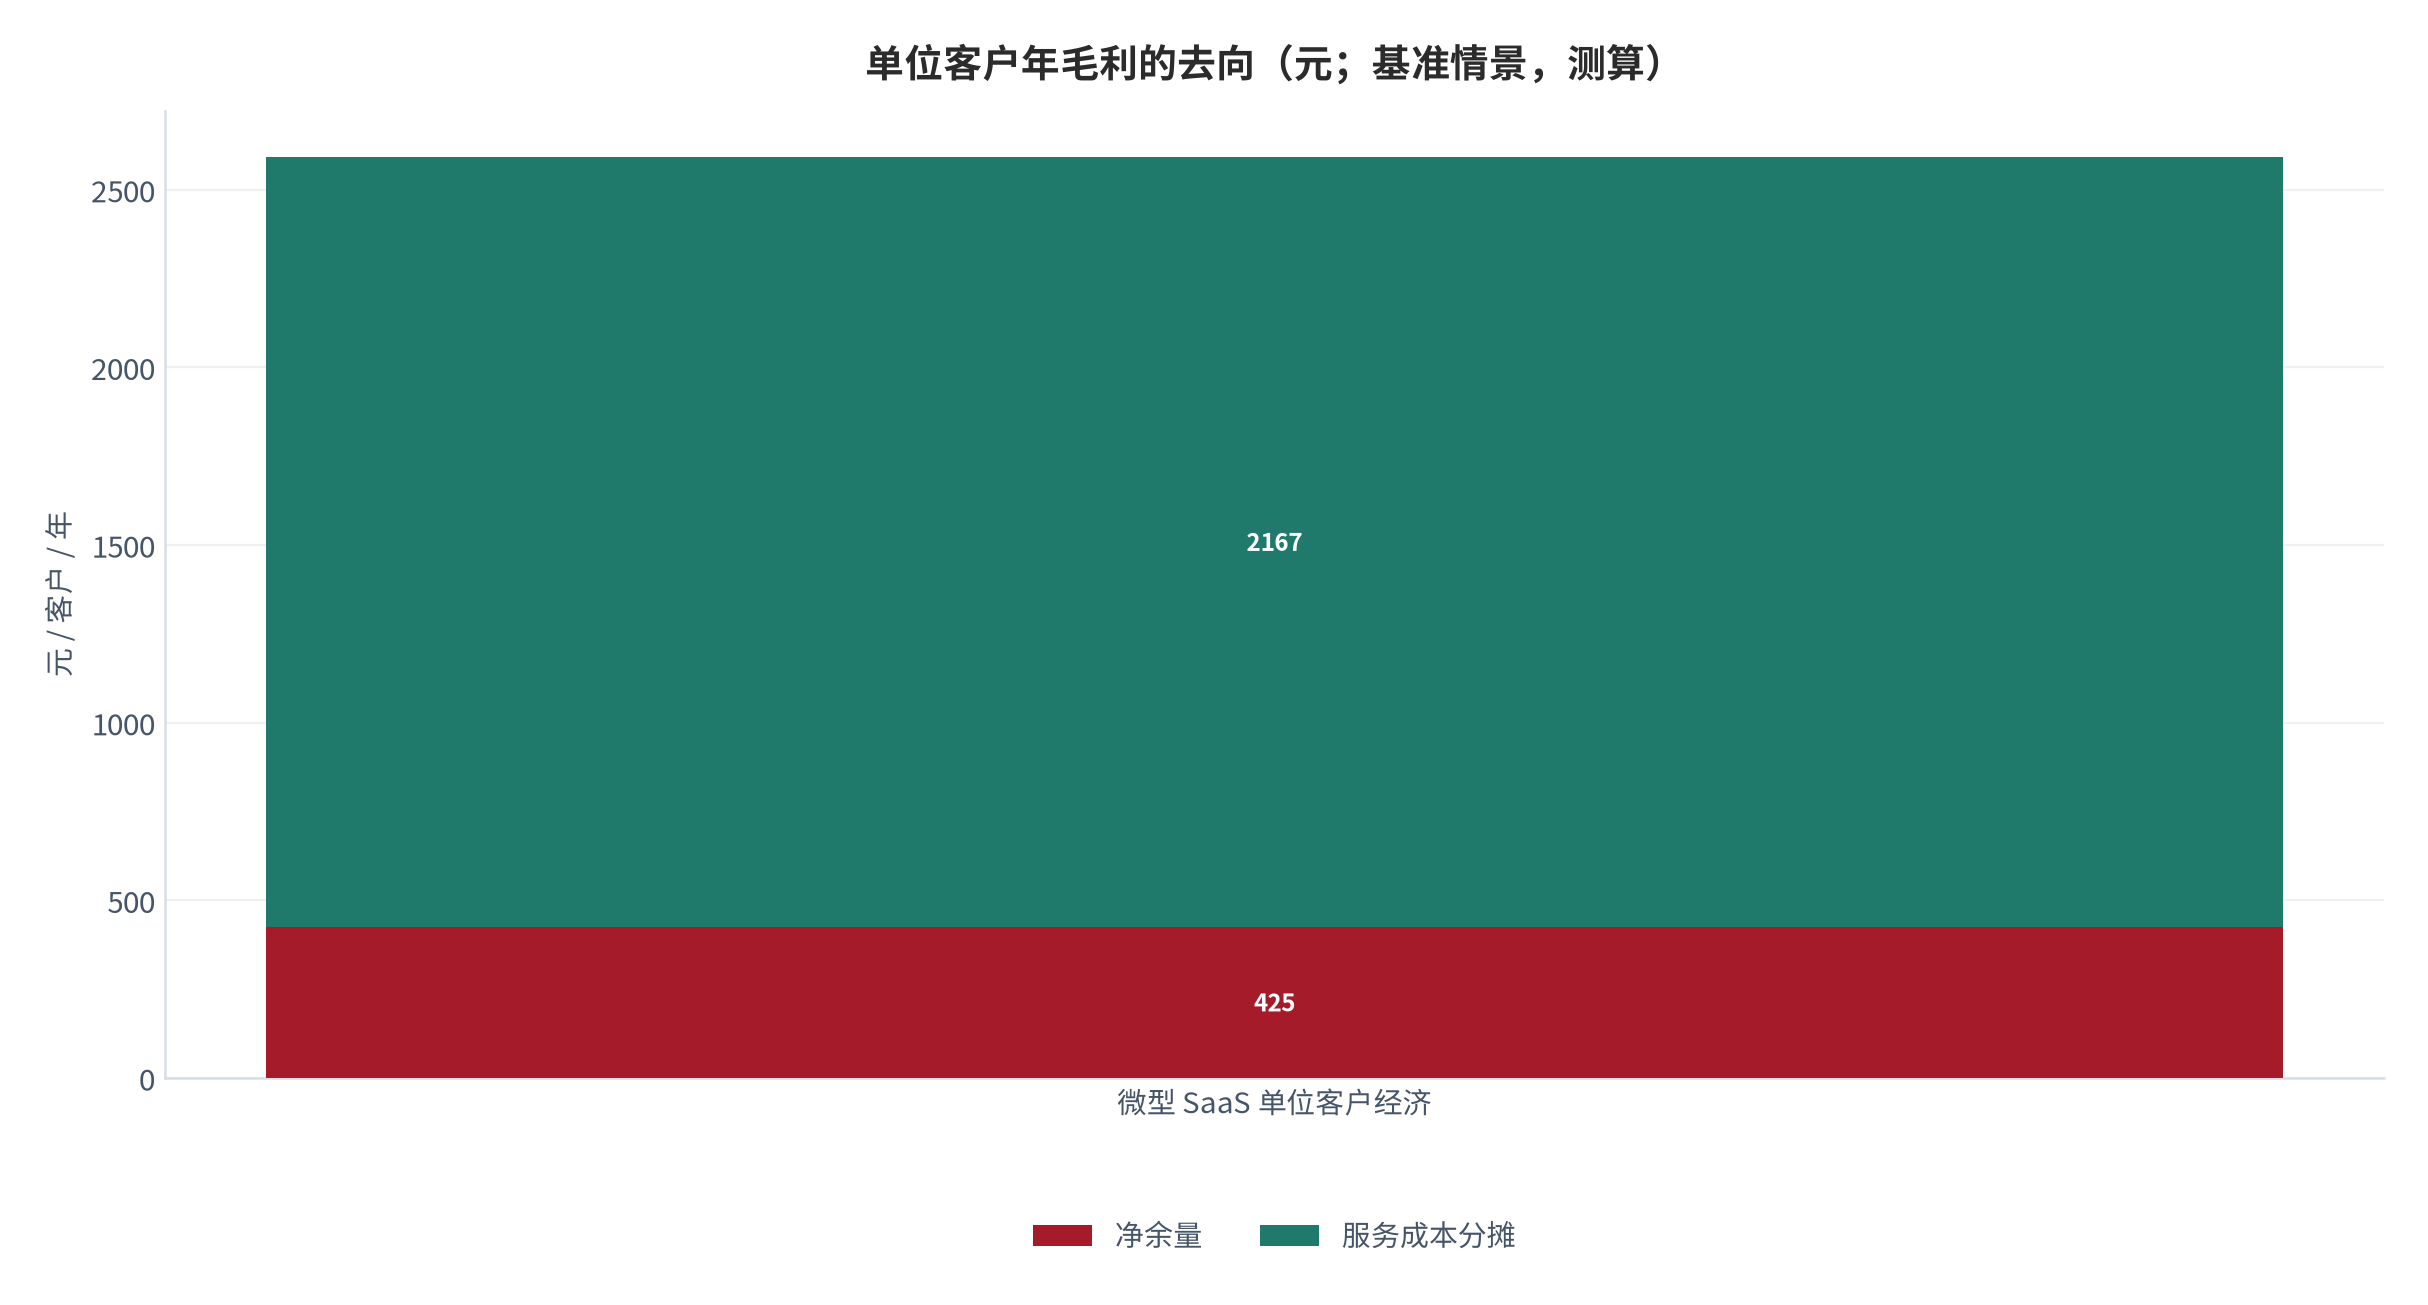
我们认为:把微型 SaaS 的脆弱性归结为「客单价低」,是把定价问题看成了模式问题。更准确的判断是,微型 SaaS 的存续条件是一条不等式:单位客户年毛利 ≥ 单人年成本 ÷ 单人可服务客户数。这条不等式里的每一项都可以度量:客单价与毛利率决定毛利,单人年成本与单人可服务客户数决定服务成本分摊。以本报告基准情景测算,客单价 3,600 元、毛利率 72%、单人可服务 120 家客户、单人年成本 26 万元,单位客户年毛利 2,592 元、服务成本分摊 2,167 元,余量仅 425 元(测算)[11]。余量为正但极薄,这意味着决定生死的是「单人能服务多少客户」,而不是「能卖多少钱」。
- 第一条,长尾客户的规模基础庞大但结构集中。6348.7 万户中小企业中,批发和零售业、租赁和商务服务业、科学研究和技术服务业、制造业及建筑业位列前五、合计占比 76.5%[4]。行业集中意味着产品化的方向明确,但单一行业内的客户需求差异仍然很大;
- 第二条,数字化基础正在改善。截至 2025 年 9 月,拥有软件著作权的中小企业超过 123 万户、拥有专利的中小企业超 178 万户[4]。按总量 6348.7 万户计算,软件著作权渗透率约 1.94%、专利渗透率约 2.80%(测算)[8]。两个读数说明具备一定数字化能力的客户还是少数,但基数已在百万量级,足以支撑起垂直 SaaS 的初步市场;
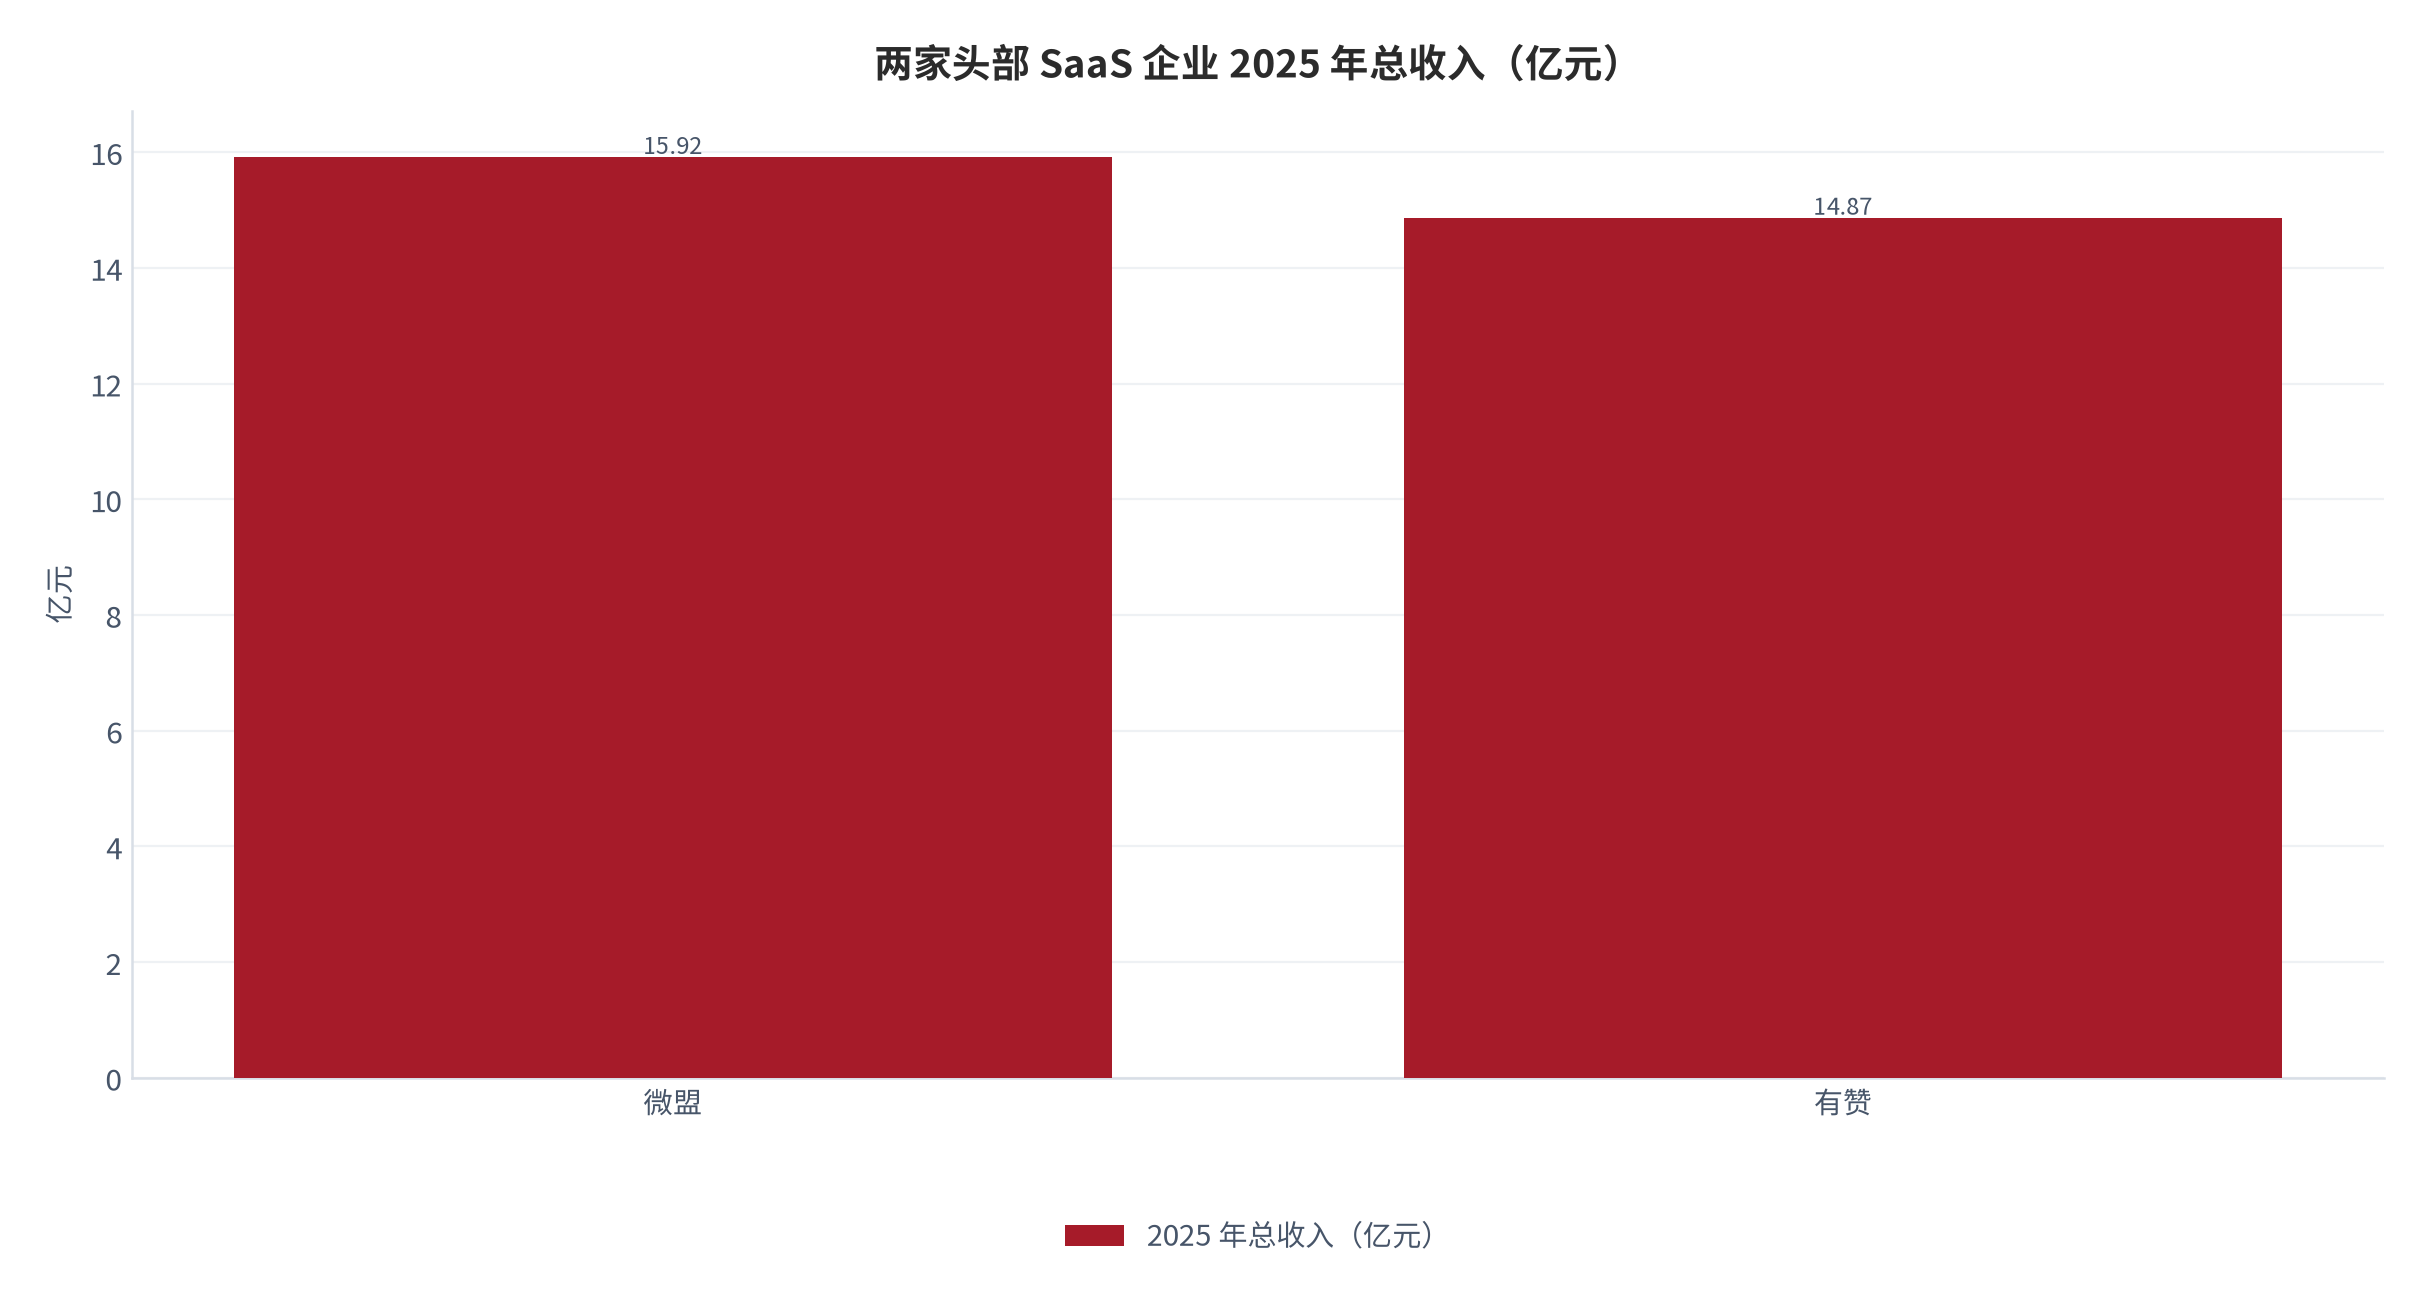
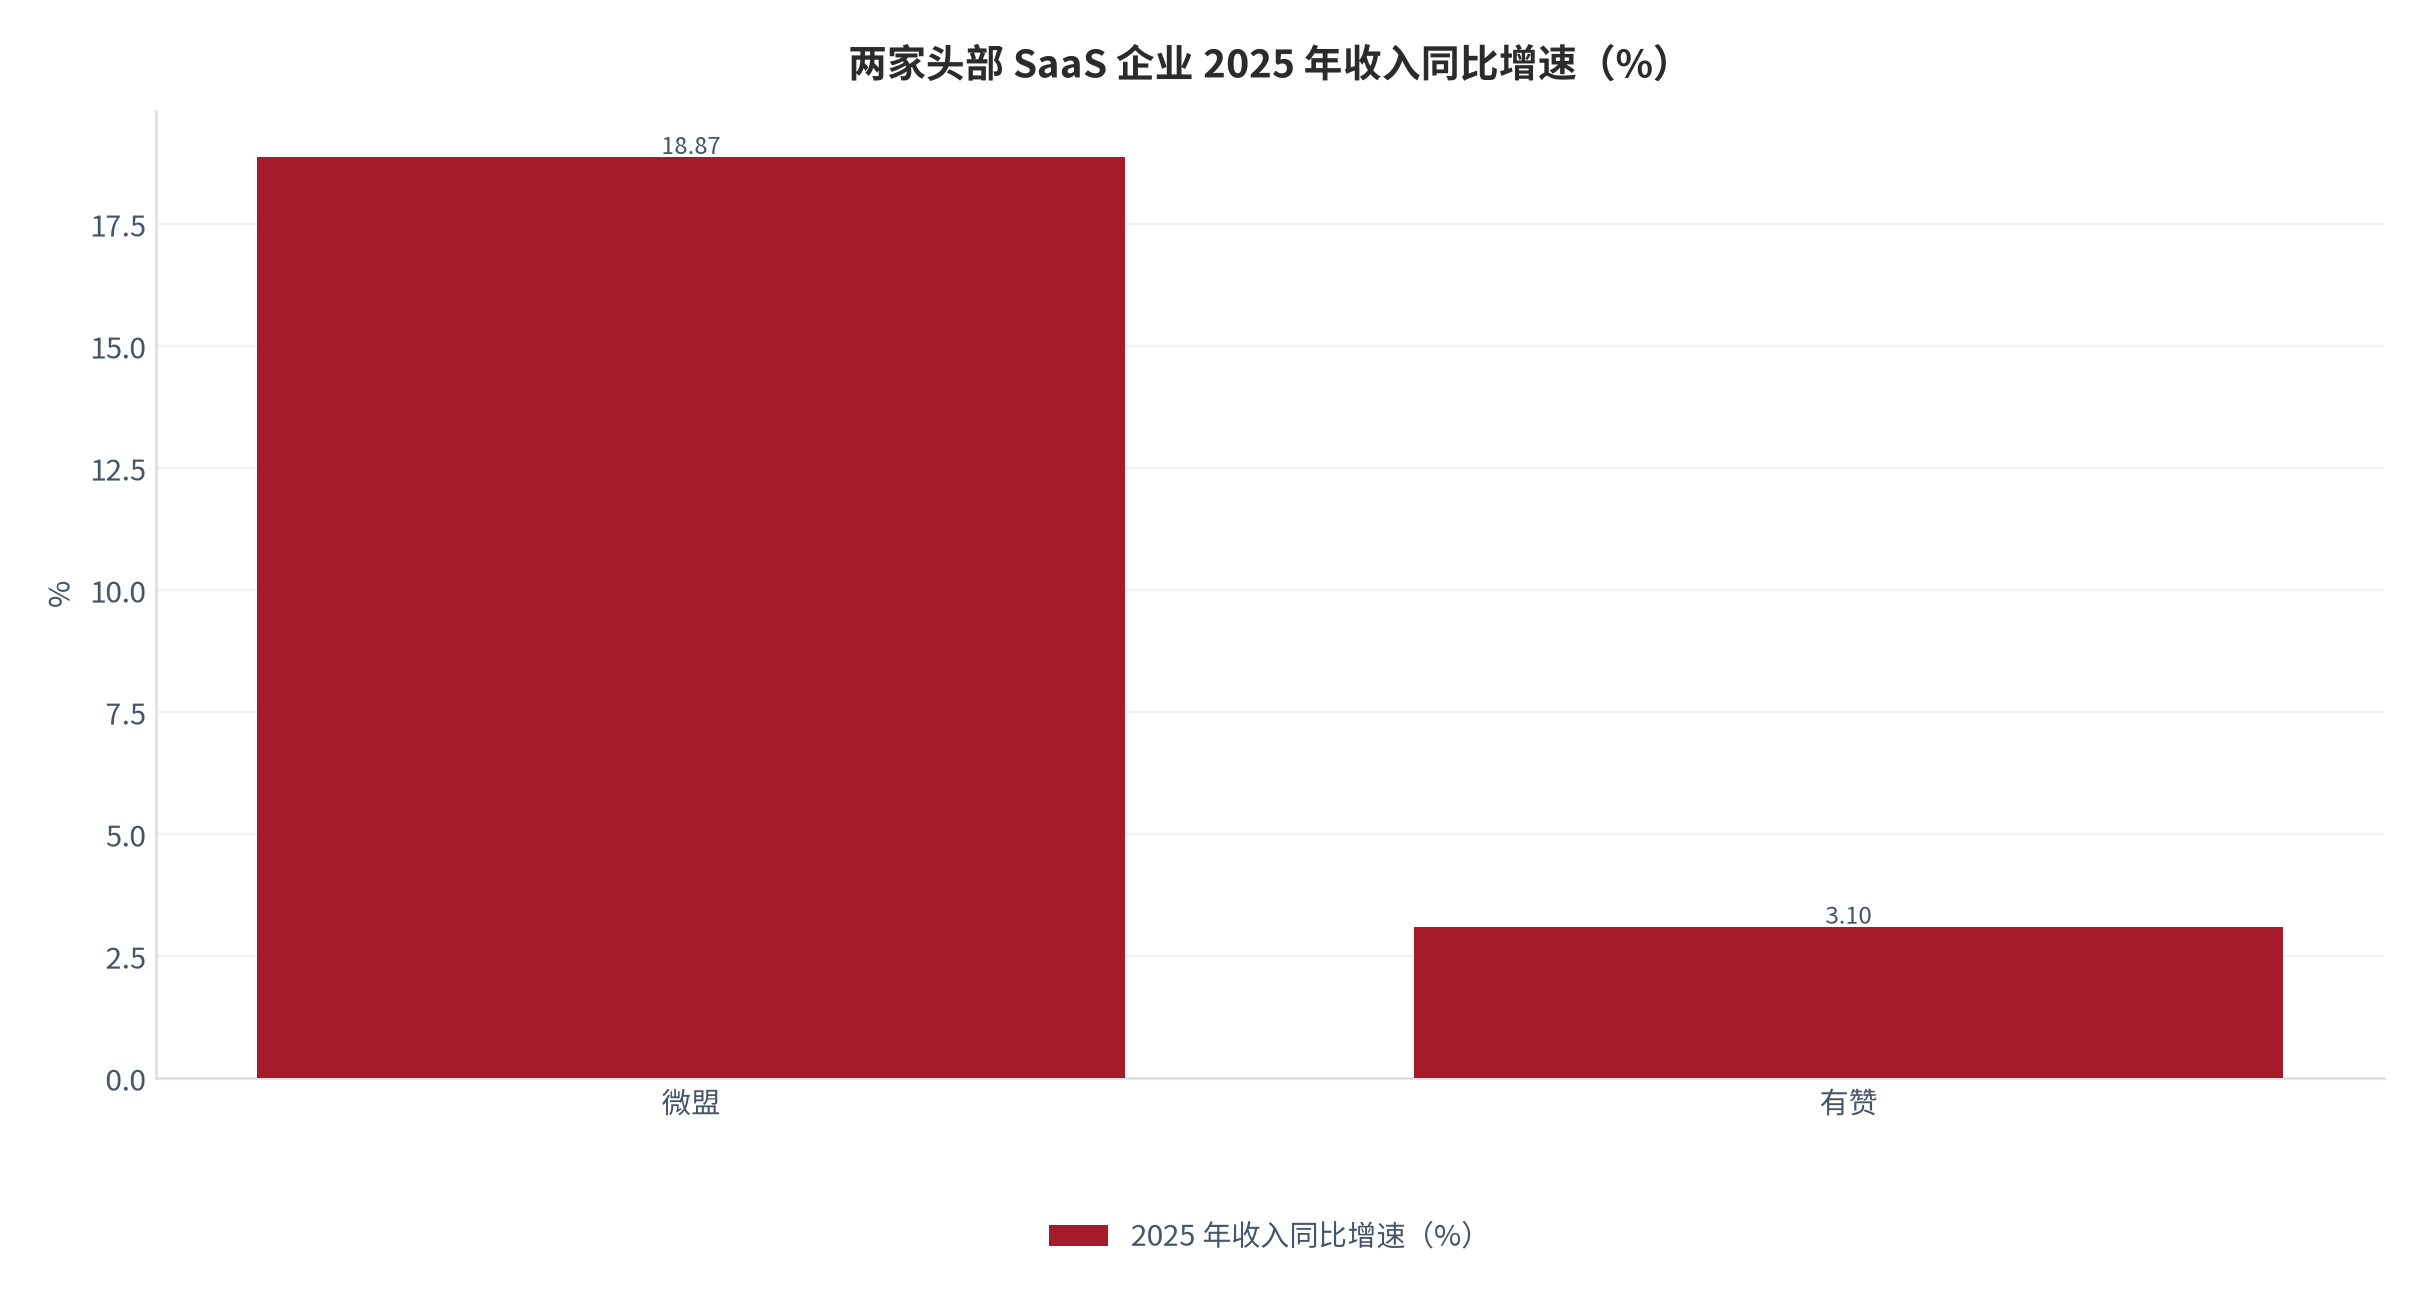
- 第三条,头部企业的路径分化已经出现。2025 年微盟总收入 15.92 亿元、同比增长 18.87%,有赞收入约 14.87 亿元、同比增长约 3.1%[6],两者增速相差 15.77 个百分点(测算)[9]。同一赛道内增速差超过 15 个百分点,说明决定增长的不是行业景气度,而是各自的客户结构与成本结构。
本篇增量:把微型 SaaS 的存续问题写成一条可计算的不等式,给出客单价、毛利率、单人可服务客户数与流失率四个参数的取值口径,以及盈亏客户数与敏感性矩阵。核心结论是:微型 SaaS 的规模上限不取决于市场有多大,而取决于单人可服务客户数能否随产品标准化持续提高;提高客单价能改善余量,但提高单人服务效率才是量级的来源。
01机制:一条不等式的四项参数
微型 SaaS 的存续条件可以写成一条不等式:单位客户年毛利 ≥ 单人年成本 ÷ 单人可服务客户数。左边是「一个客户一年能带来多少毛利」,右边是「服务一个客户一年要花多少人力成本」。两边都是年化口径,可以直接比较。不等号成立,业务可持续;不成立,规模越大亏损越多——这是微型 SaaS 与大型软件企业最根本的区别:大型企业可以用产品规模摊薄研发,微型 SaaS 只能用人力效率摊薄服务。
四项参数的性质不同。客单价与毛利率决定左边的分子,它们受定价能力与产品结构影响;单人年成本由所在城市的薪酬水平与团队结构决定,短期弹性小;单人可服务客户数由产品标准化程度与自动化水平决定,是最有改善空间的一项。把这项单独拿出来,是因为它同时影响右边的分母与左边产品的复用度:一个客户的服务工时越少,产品就越接近「软件」而不是「服务」。
| 参数 | 定义 | 基准取值 | 短期弹性 | 改善手段 |
|---|---|---|---|---|
| 客单价 | 单客户年付费金额 | 3,600 元 / 年 | 中 | 功能分层、按用量计费 |
| 毛利率 | (收入 − 直接成本)÷ 收入 | 72% | 中 | 云资源优化、放弃高成本客户 |
| 单人年成本 | 服务人员的全成本 | 26 万元 | 低 | 团队结构、地域配置 |
| 单人可服务客户数 | 一名服务人员覆盖的客户数 | 120 家 | 高 | 自助化、自动化、模板化 |
把基准取值代入,得到单位客户年毛利 = 3,600 × 72% = 2,592 元,服务成本分摊 = 260,000 ÷ 120 = 2,167 元,余量 425 元(测算)[11]。余量占客单价的 11.8%,也就是说,一次服务失误或一次额外的人工干预,就可能把余量吃光。这个薄利结构解释了为什么微型 SaaS 对客户结构的敏感度极高:少数需要大量人工支持的客户,会消耗掉多数标准客户创造的余量。
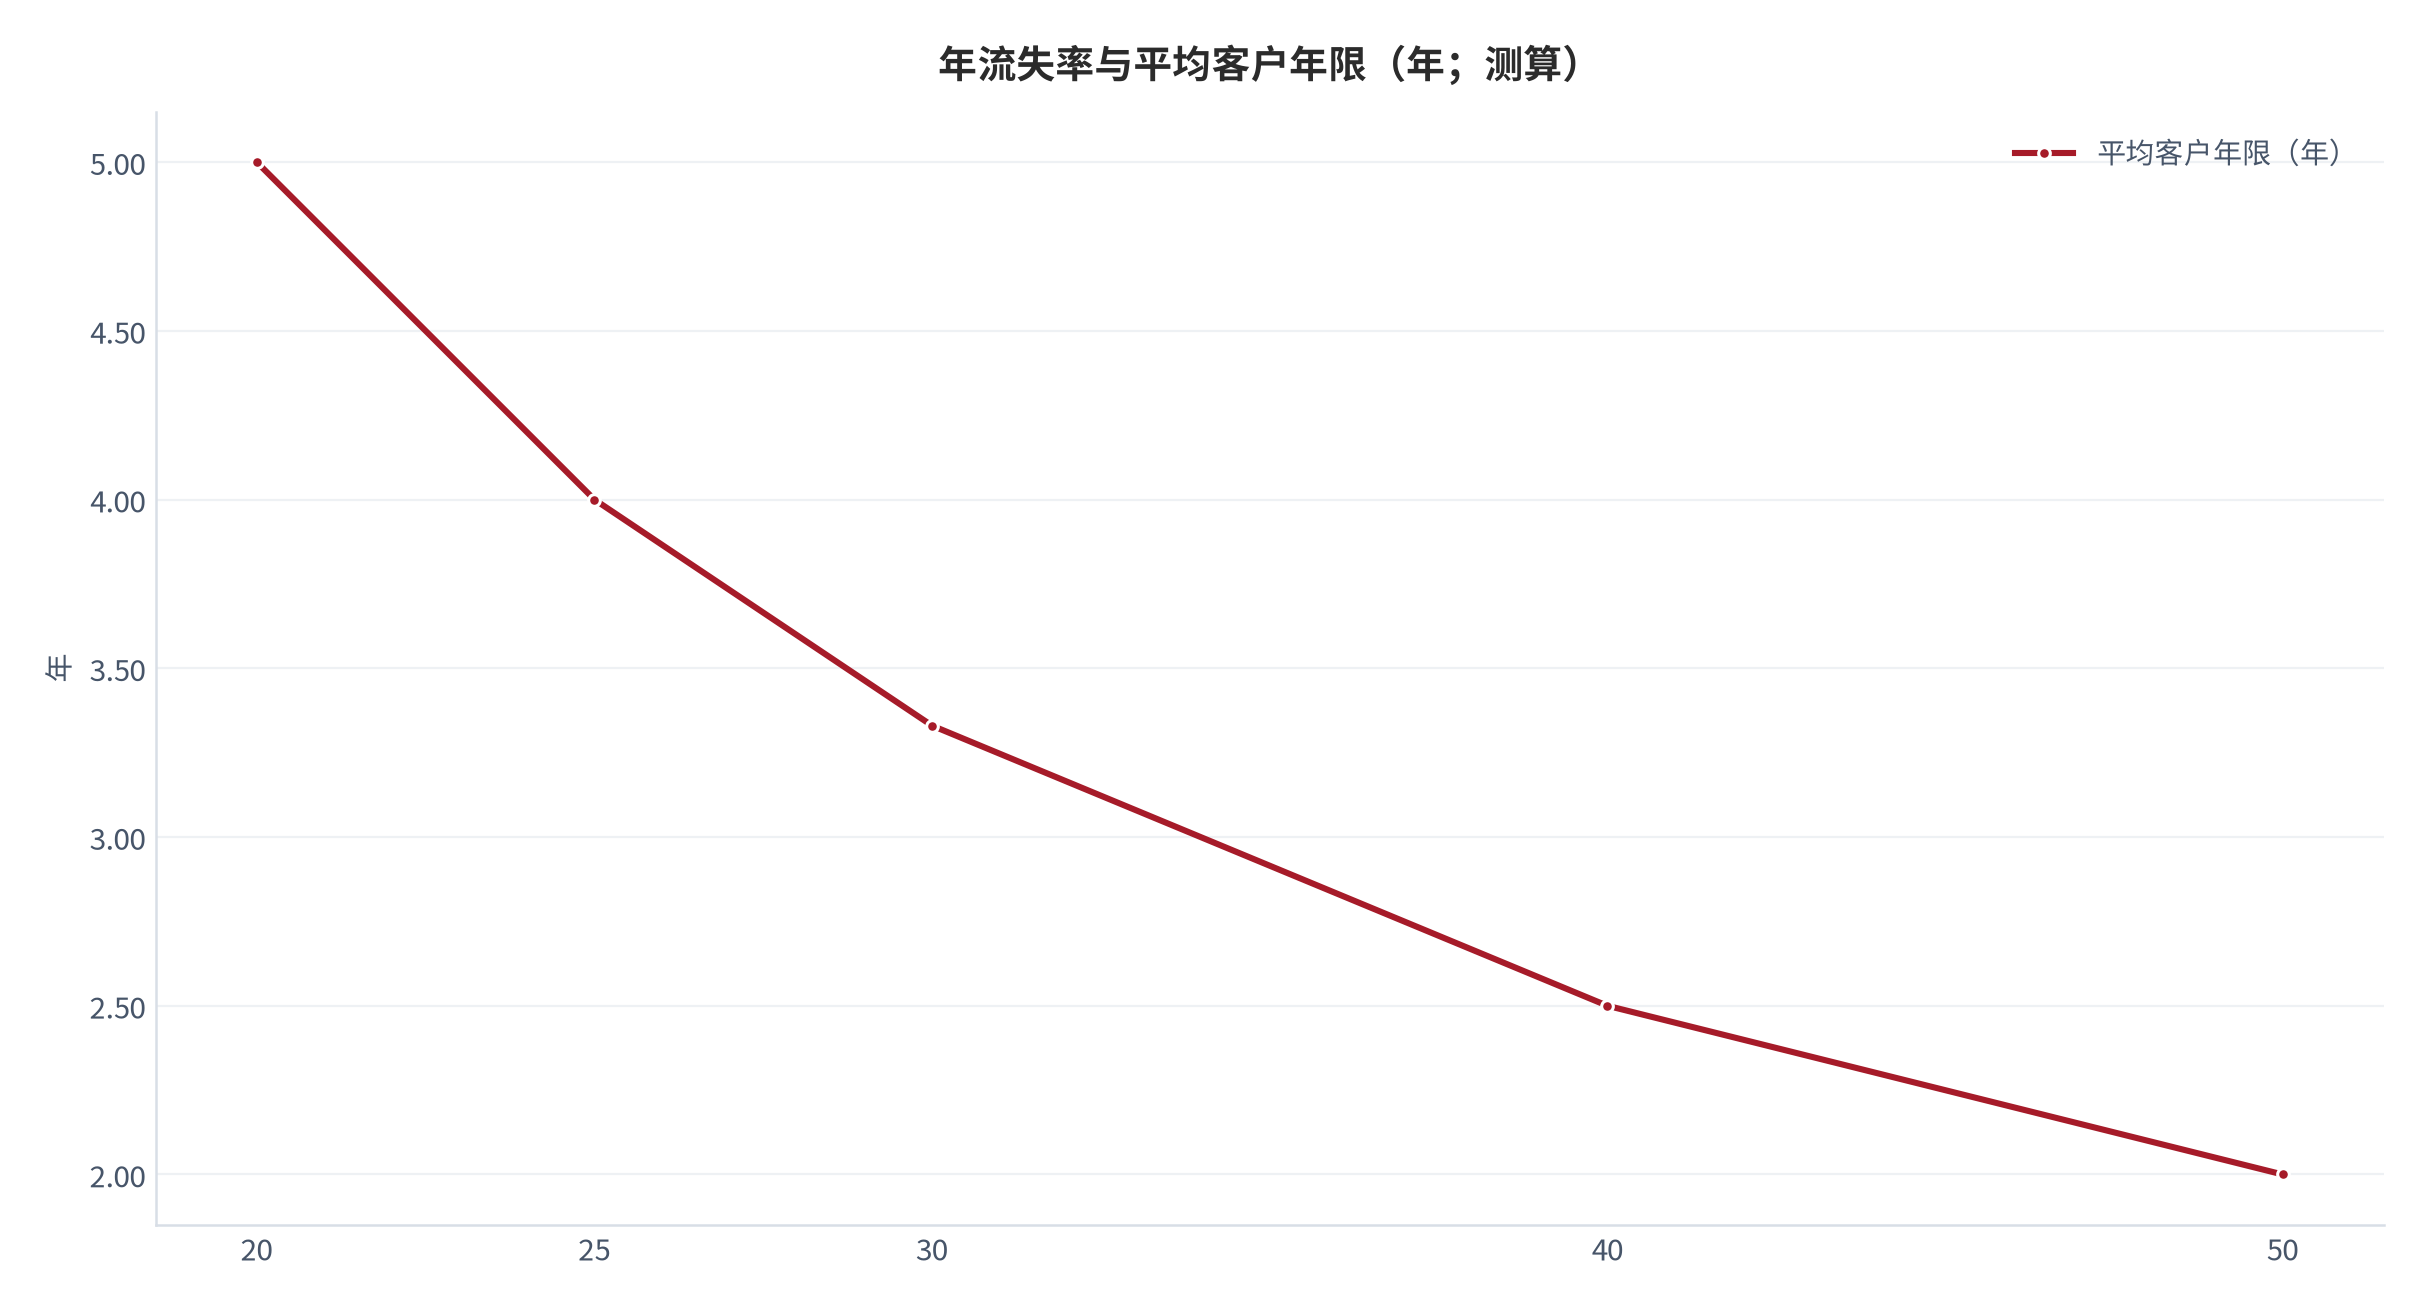
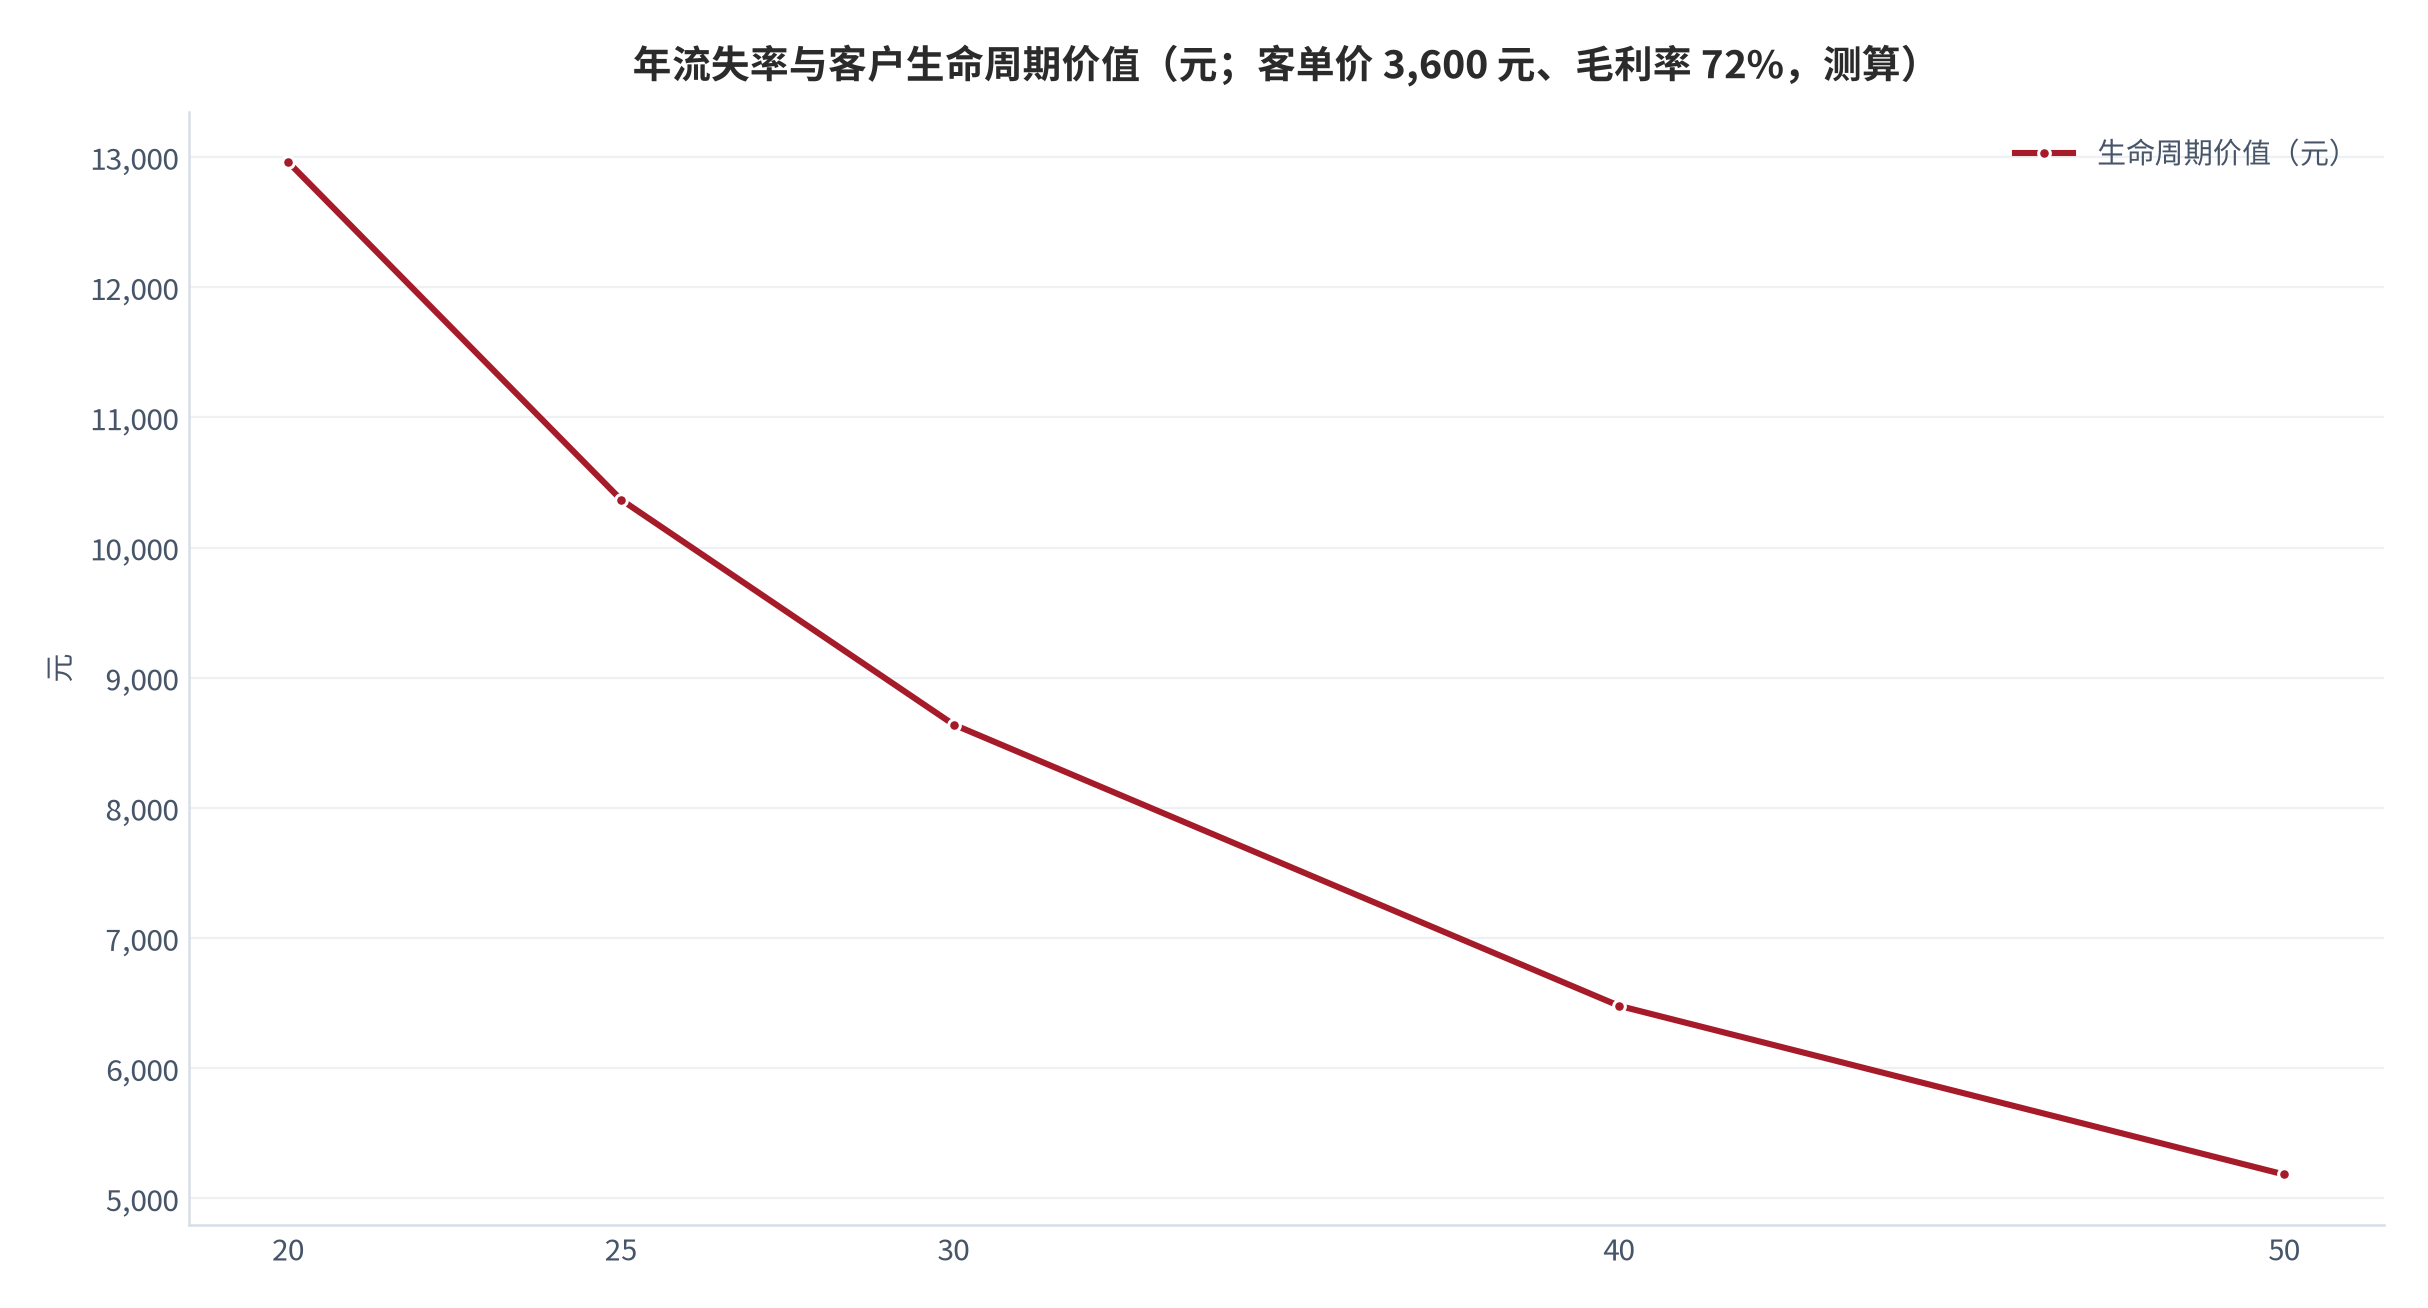
流失率通过另一条路径影响存续。年流失率决定客户的平均生命周期:年流失率 25% 对应平均客户年限 4.0 年,年流失率 50% 对应 2.0 年(测算)[12]。生命周期价值 = 单位客户年毛利 × 平均客户年限,在客单价 3,600 元、毛利率 72% 的条件下,年流失率 20% 对应 12,960 元、年流失率 50% 对应 5,184 元(测算)[12]。获客成本的回收周期必须短于平均客户年限的一半,否则现金流会在客户留存之前先耗尽。
口径提示:本节的不等式只覆盖人力成本与直接成本,未计入研发投入、市场费用与管理费用。对于处在产品投入期的微型 SaaS,研发与获客支出会显著压低当期利润;本节讨论的是「单客户经济是否成立」这一层,不等于「公司整体是否盈利」。
02度量口径:客单价、流失率与服务工时
客单价的定义是:单客户年付费金额 = 年度订阅收入 ÷ 付费客户数。这里的口径要点是「年付费」而不是「合同金额」——多年期合同需要按年摊分,否则会把未来收入计入当期。本报告基准情景取 3,600 元 / 年(测算)[11],这个量级对应的是小微企业的信息化预算区间,与大型企业 SaaS 的客单价存在数量级差异。
流失率的定义是:年流失率 = 该年终止付费的客户数 ÷ 期初付费客户数。口径要点有两点:一是按「客户」而不是按「合同」计算,同一客户的多个合同应合并;二是终止付费包括主动不续费与被动失效,两者在经济含义上不同但都应计入,否则会低估实际流失。本报告基准情景取 25%(测算)[12]。
服务工时的定义是:单位客户年服务工时 = 该年服务团队总工时 ÷ 付费客户数。单人可服务客户数 = 单人年可用工时 ÷ 单位客户年服务工时。以单人年可用工时 1,600 小时、单位客户年服务工时 13.3 小时计,单人可服务客户数约为 120 家(测算)[11]。
| 指标 | 定义 | 基准取值 | 常见口径偏差 | 偏差后果 |
|---|---|---|---|---|
| 客单价 | 年度订阅收入 ÷ 付费客户数 | 3,600 元 / 年 | 用合同金额替代年收入 | 高估当期收入 |
| 年流失率 | 终止付费客户数 ÷ 期初付费客户数 | 25% | 只计主动流失 | 低估流失、高估留存 |
| 单位客户服务工时 | 服务总工时 ÷ 付费客户数 | 13.3 小时 / 年 | 不统计售前与实施工时 | 高估单人可服务客户数 |
| 毛利率 | (收入 − 直接成本)÷ 收入 | 72% | 不摊入云资源与第三方费用 | 高估毛利 |
口径之外还有两个必须说明的边界。第一个是行业差异:中小企业中批发和零售业等前五个行业合计占比 76.5%[4],不同行业的业务复杂度差别很大,零售类的服务工时通常低于制造业;用统一的服务工时假设会掩盖行业间的效率差异。第二个是客户规模差异:98.1% 的中小企业是小微型企业[4],但即便是小微企业,员工数从 3 人到 50 人的差异也会带来完全不同的服务需求。
把口径与差异化放在一起,可以得到一个实用的判断原则:微型 SaaS 的关键不是把客单价提高到某个水平,而是把「服务工时的分布」压缩。如果 80% 的客户可以在 10 小时内完成全年的服务、只有 20% 的客户需要 30 小时以上,那么把这些高工时客户识别出来并单独定价,比整体提价更有效。
03实证证据:长尾客户的规模与结构
截至 2025 年 9 月,我国中小企业数量达 6348.7 万户,其中 98.2% 的经济类型为民营中小企业、98.1% 的企业规模为小微型;前 9 个月新增中小企业近 600 万户[4]。这三条读数共同刻画了长尾市场的形状:总量巨大、几乎全部是小微企业、每年仍有百万量级的新增。
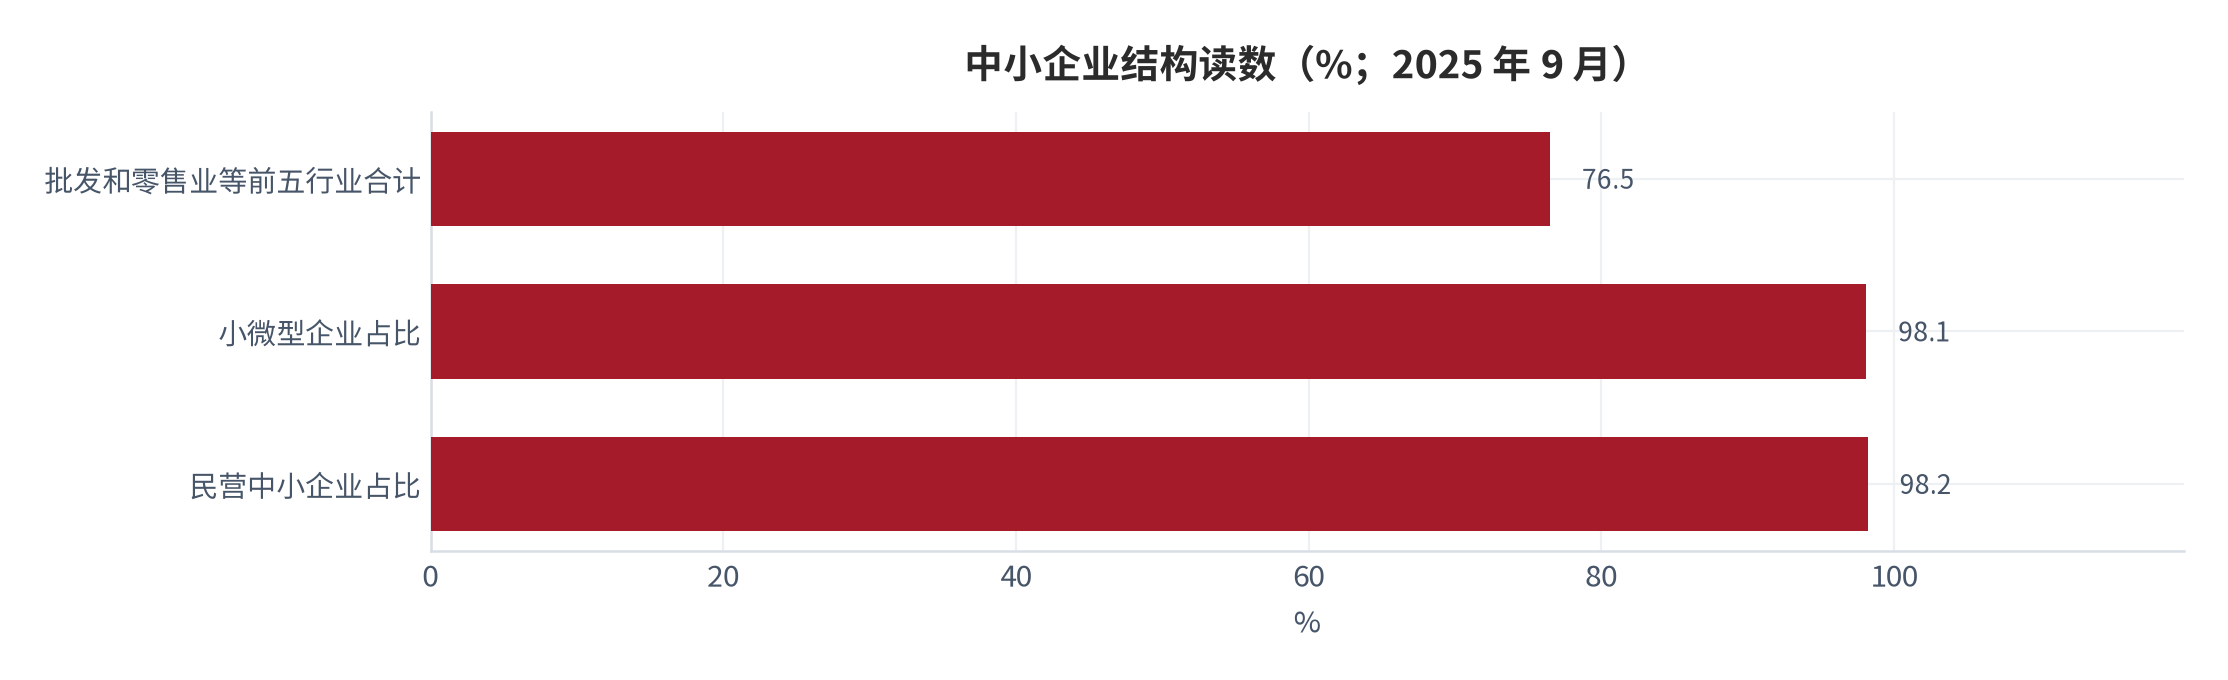
行业分布的集中度决定了产品化的可行性。批发和零售业、租赁和商务服务业、科学研究和技术服务业、制造业及建筑业的中小企业规模位列前五、合计占比 76.5%[4]。五分之四的客户集中在五个行业,意味着只要在这五个行业中的一两个做出标准化产品,就可以覆盖可观的市场面;但反过来说,这五个行业的业务逻辑差异很大,跨行业复用的难度也高。
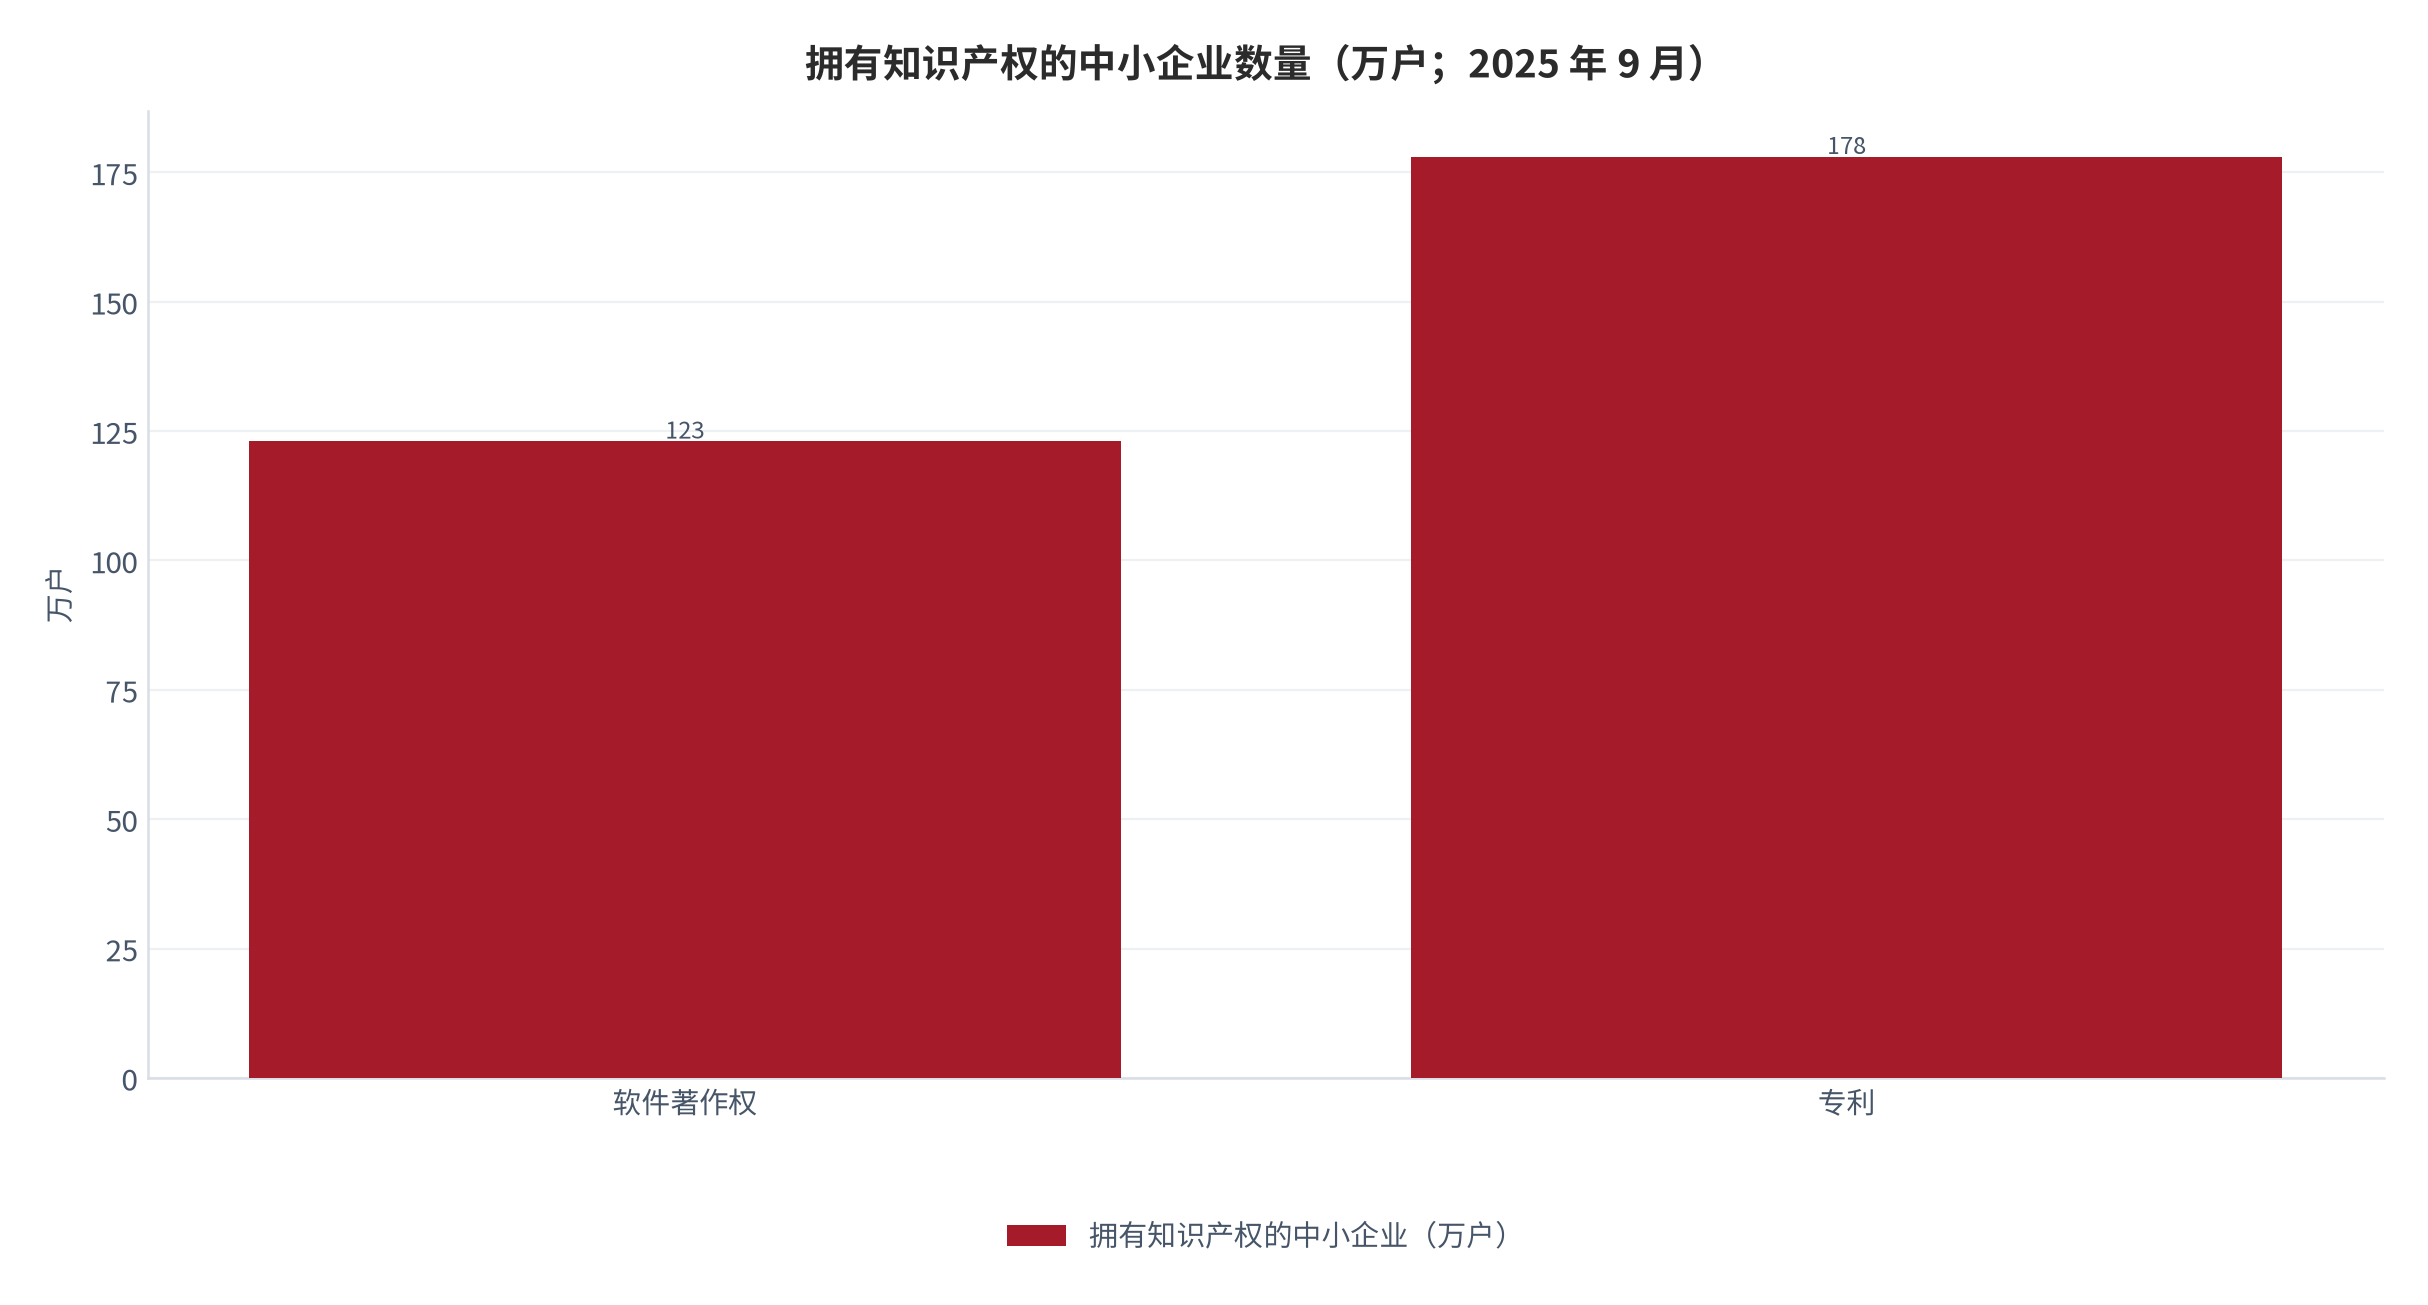
数字化基础的读数提供了另一层判断。截至 2025 年 9 月,拥有专利的中小企业超过 178 万户,拥有软件著作权的中小企业超过 123 万户[4]。按 6348.7 万户总量计算,软件著作权渗透率约 1.94%、专利渗透率约 2.80%(测算)[8]。这两个数字说明具备显性数字化能力的企业仍是少数,但同时它们的绝对量在百万级——对于客单价三千元量级的产品,百万级的潜在客户池已经足够支撑起一批垂直 SaaS。
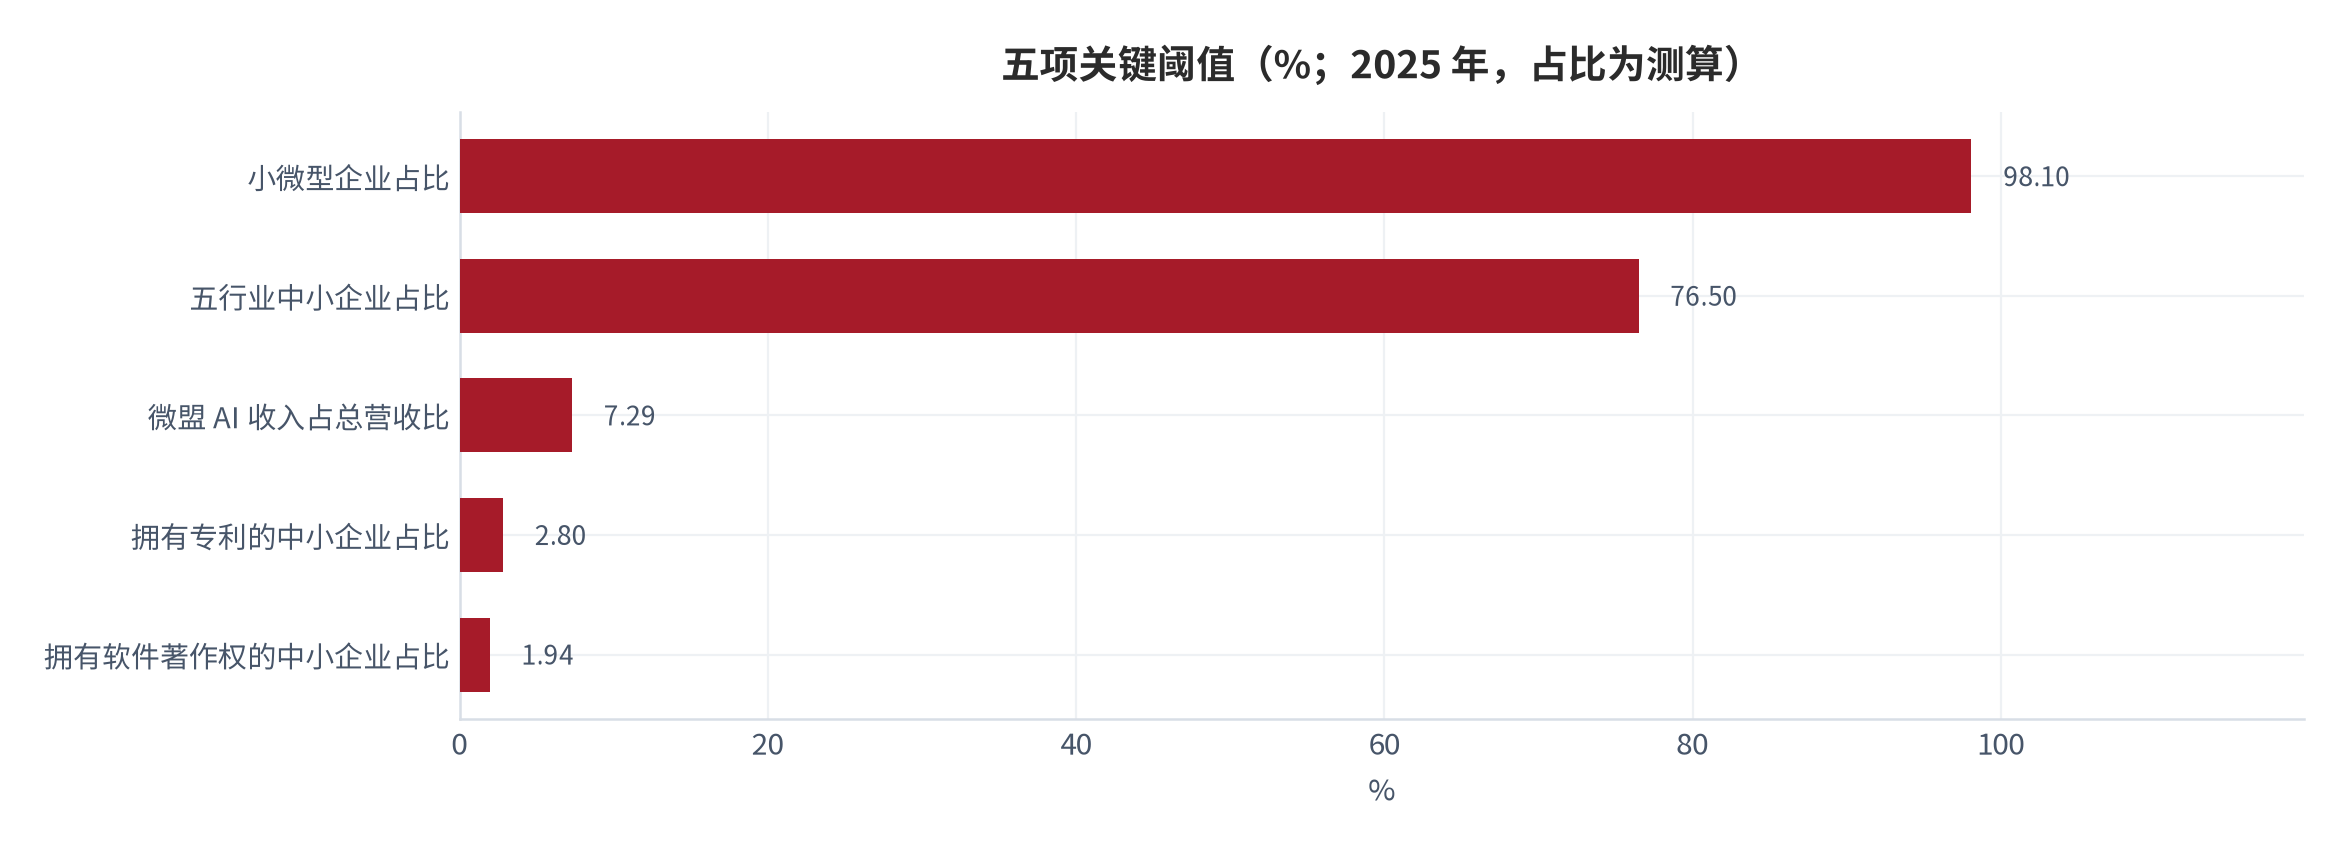
优质企业梯队的规模则提供了高端产品的目标客户量级。已累计培育专精特新「小巨人」企业 1.46 万家、专精特新中小企业超 14 万家、科技和创新型中小企业超 60 万家[4]。这三个梯队的数量级依次放大十倍左右,形成一个可分层定价的客户结构:科技和创新型中小企业超 60 万家,是标准化产品的覆盖面;专精特新中小企业超 14 万家,是进阶功能的适配对象;「小巨人」1.46 万家,是需要深度定制的高价值客户。
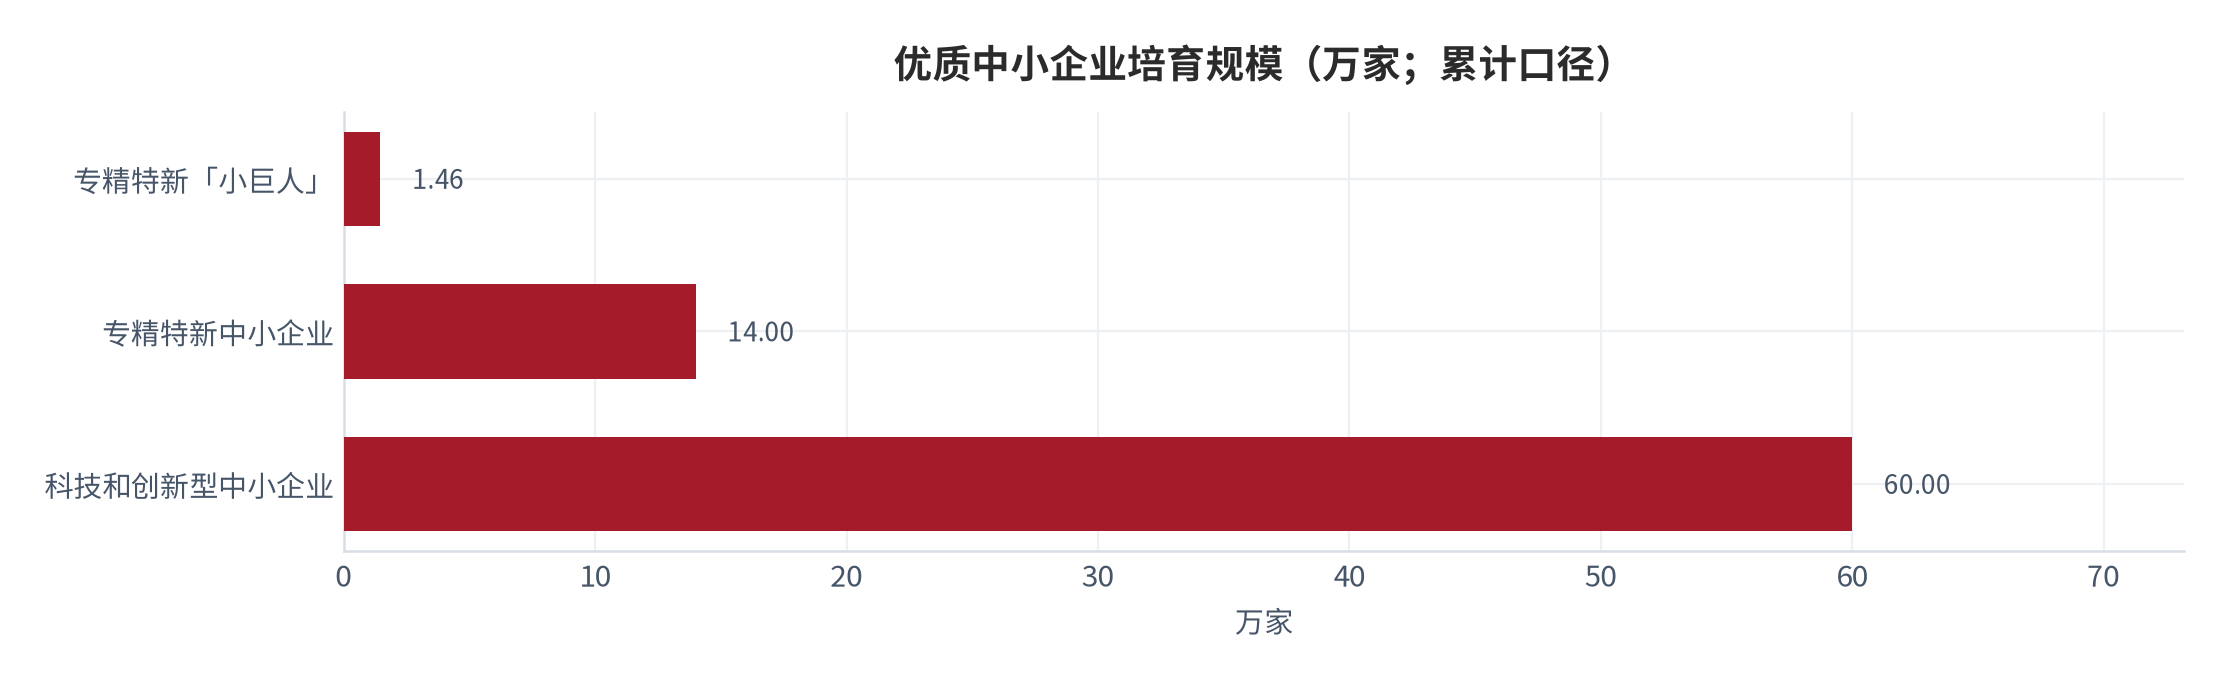
把规模与结构放在一起,可以得出长尾市场的第一条结论:客群足够大,但客户之间的差异同样大。用一个产品覆盖全部客户必然导致功能臃肿与成本失控;唯一可行的路径是按客户规模分层,用标准化的低层产品摊薄成本、用定制化的高层产品获取毛利。这条结论与第一章的不等式是同一件事的两种表述。
04实证证据:头部企业的成本与结构选择
头部 SaaS 企业的财报提供了微观机制的检验。2025 年微盟总收入 15.92 亿元、较上年同期增长 18.87%,经调整净盈利 0.42 亿元、实现自 2021 年以来的首次年度盈利;中国有赞收入约 14.87 亿元、同比增长约 3.1%,实现年度盈利约 1.631 亿元、较上年同期亏损显著改善[6]。两家企业的收入规模接近(相差 1.05 亿元,测算)[9],但增速相差 15.77 个百分点(测算)[9]。
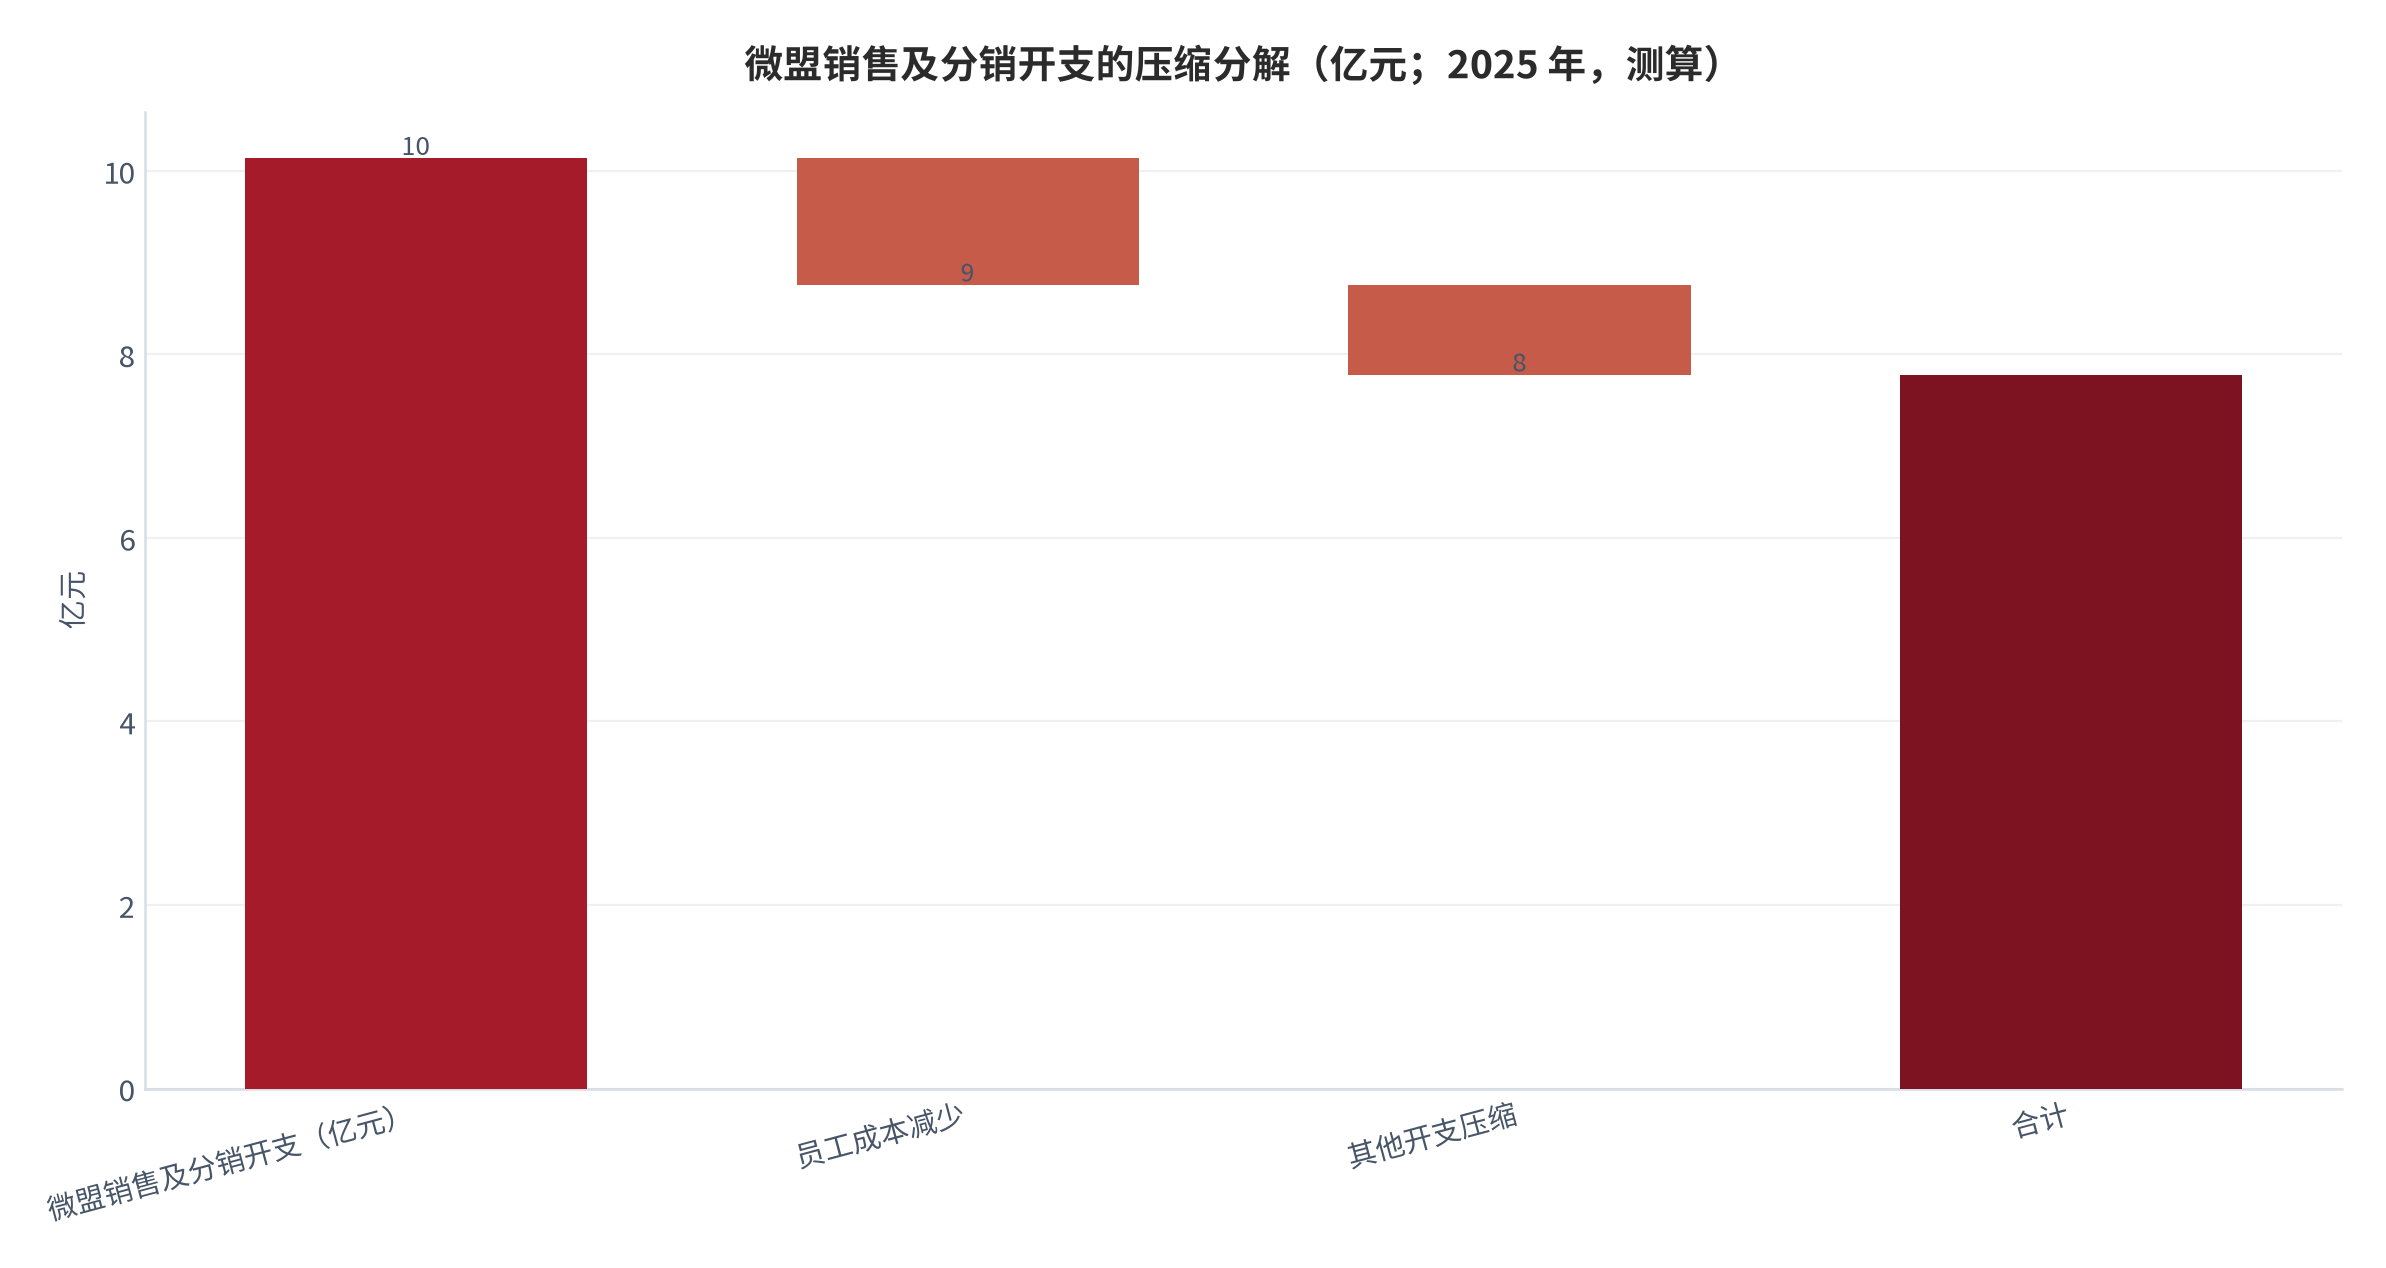
成本端的变化同样值得关注。微盟 2025 年销售及分销开支同比下降 23.3% 至 7.78 亿元,其中员工成本由 2024 年的约 6.84 亿元减少至 2025 年的约 5.46 亿元、减少 1.38 亿元,减亏 86.2%[6]。把这三项放在一起看:收入增长 18.87%、销售及分销开支下降 23.3%、员工成本下降约 20.18%(测算)[10]。收入与成本出现反向变动,说明盈利改善的主要来源是成本端的压缩而不是收入端的扩张。
AI 相关收入的出现提供了产品化方向的线索。微盟 2025 年 AI 相关收入 1.16 亿元、占总营收 7.3%,其中下半年收入约为 0.82 亿元[6]。下半年收入占全年 AI 收入的 70.7%(测算)[9],说明该项收入的释放集中在后半年。产品侧的两个读数也指向同一方向:WAI 平均月活商户数同比增长 66.7%、核心功能使用次数同比上升 77.8%、超九成新客借助 WAI 搭建店铺;轻量化 AI 建店工具 WIME 累计用户超 51 万、活跃用户量同比激增 442.7%[6]。
把上述读数与第一章的不等式对应起来,可以得到一条清晰的因果链:AI 建店工具把「开店」这一原先需要人工协助的环节变成自助流程,直接提高了单人可服务客户数;「超九成新客借助 WAI 搭建店铺」这一读数意味着新客户的首次服务成本接近零。这正是提高不等式右侧分母的最直接方式——不是让服务人员更快,而是让客户不需要服务人员。
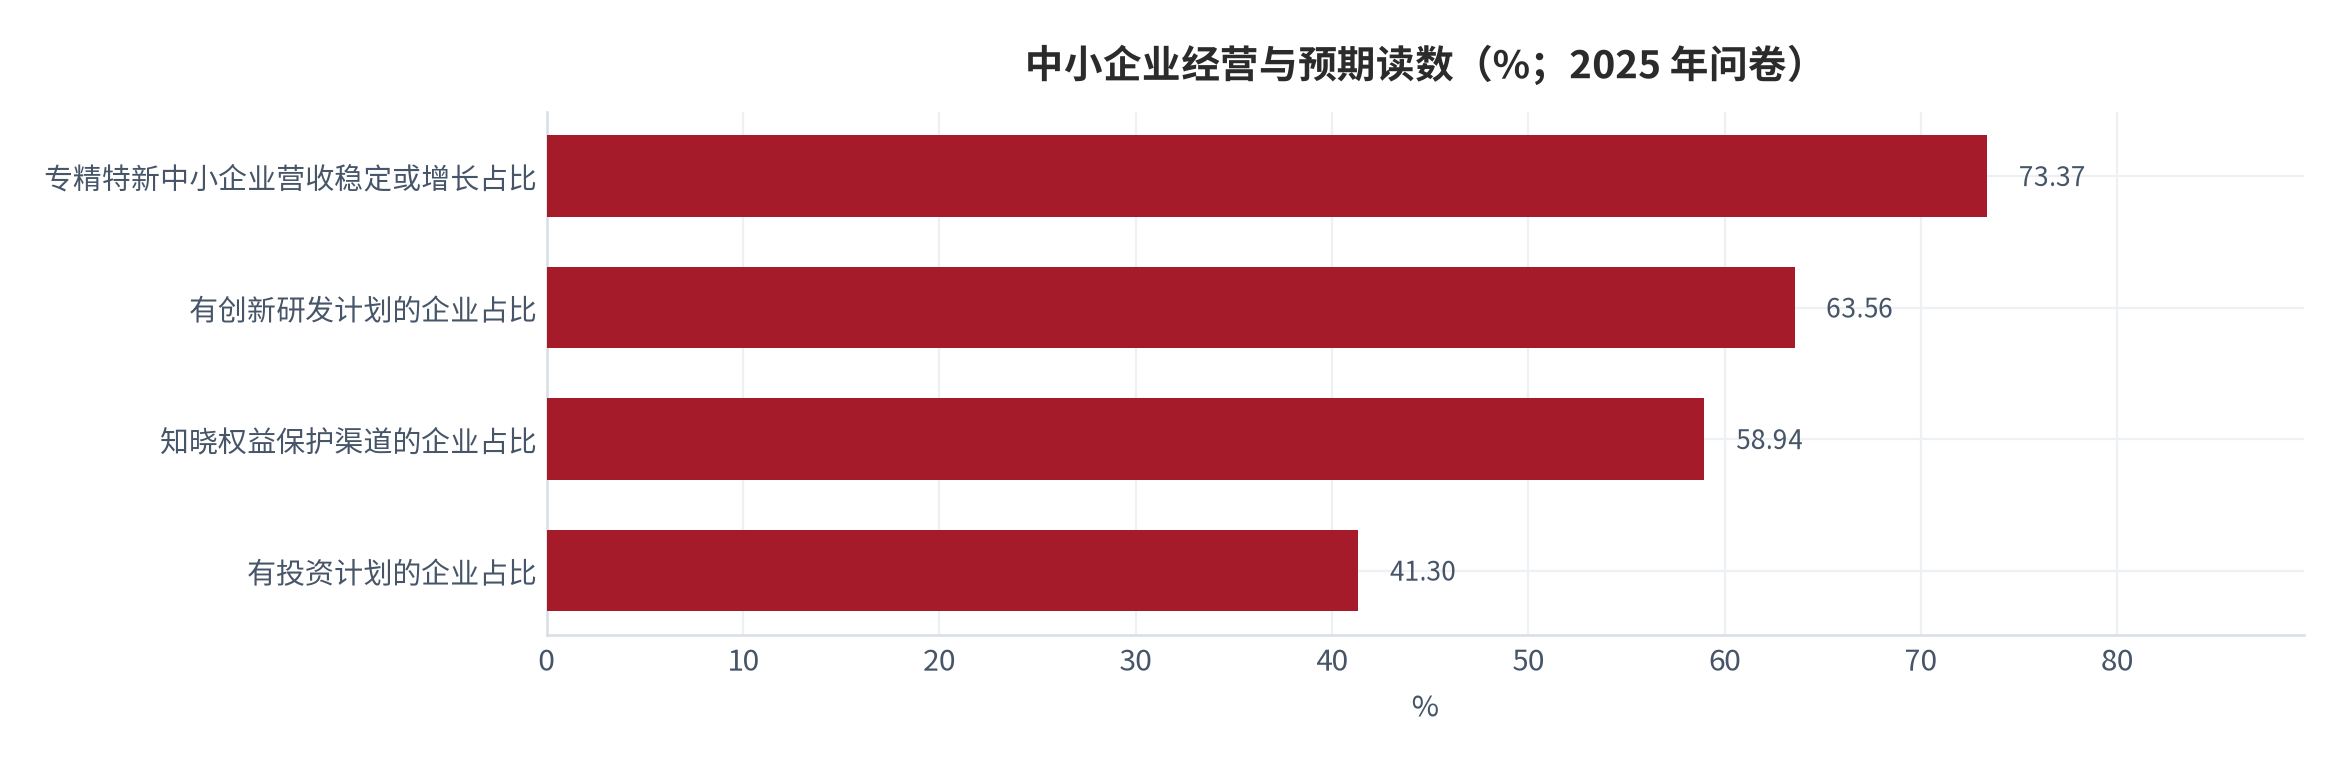
中小企业的经营环境读数提供了需求侧的背景。2025 年度中小企业发展环境评估共回收有效企业问卷 4.6 万余份,四个区域综合得分离散系数由 0.0428 降至 0.0299(测算下降 0.0129);2025 年营业收入、利润保持稳定或增长的企业占比较上年分别提升 10.14 和 10.65 个百分点;分别有 63.56%、41.30% 的企业未来一年有创新研发计划和投资计划[5]。企业有创新与投资计划,意味着信息化预算有释放的可能;但 58.94% 的企业知晓本地区权益保护渠道[5]这一读数也提示,中小企业的管理与合规意识仍在建设过程中。
05方案设计:把不等式变成可执行的定价与分层
把不等式变成可执行的方案,需要解决三个问题:定价怎么分层、服务工时怎么压缩、高成本客户怎么识别。三个问题的答案互相约束——分层定价需要先知道各层的服务工时,压缩工时需要先有标准化的服务流程,识别高成本客户需要先记录工时数据。因此落地的顺序是:先记录、再分层、后定价。
第一个问题是分层定价。客户规模的分层可以借用既有的梯队结构:科技和创新型中小企业超 60 万家对应标准版、专精特新中小企业超 14 万家对应专业版、「小巨人」1.46 万家对应旗舰版[4]。三层的客户数量相差约十倍,定价可以按服务工时而非客户规模来设定档差。若标准版的服务工时是 10 小时、专业版 25 小时、旗舰版 60 小时,按每小时服务成本 160 元与 72% 毛利率反推,三层的定价下限分别约为 2,222 元、5,556 元与 13,333 元(测算)[11]。
第二个问题是压缩服务工时。可压缩的环节按效果排序为:首次开通与配置、数据导入、日常答疑、报表定制。首次开通与配置是最容易标准化的一环——头部企业的实践已经验证了这一点,超九成新客借助 AI 工具自助搭建店铺[6]。数据导入次之,可以通过模板与字段映射规则降低人工介入。日常答疑的压缩依赖知识库与自助检索,效果取决于问题的重复率而非问题的难度。
第三个问题是识别高成本客户。工时不高的客户与工时很高的客户在收入上可能完全一致,但对余量的影响相差数倍。识别的做法是在客户维度记录服务工时,并与客单价对照:单位客户服务工时超过基准 13.3 小时(测算)[11]两倍的客户,应当进入单独定价或功能引导流程。这一步的价值不在于淘汰客户,而在于把「隐性亏损客户」变成「显性定价对象」。
| 客户层级 | 目标客户量级 | 服务工时假设 | 按工时反推的定价下限 | 主要压缩手段 |
|---|---|---|---|---|
| 标准版 | 科技和创新型中小企业超 60 万家 | 10 小时 / 年 | 约 2,222 元 | 自助开通、模板化 |
| 专业版 | 专精特新中小企业超 14 万家 | 25 小时 / 年 | 约 5,556 元 | 批量导入、知识库 |
| 旗舰版 | 专精特新「小巨人」1.46 万家 | 60 小时 / 年 | 约 13,333 元 | 专属交付、共建流程 |
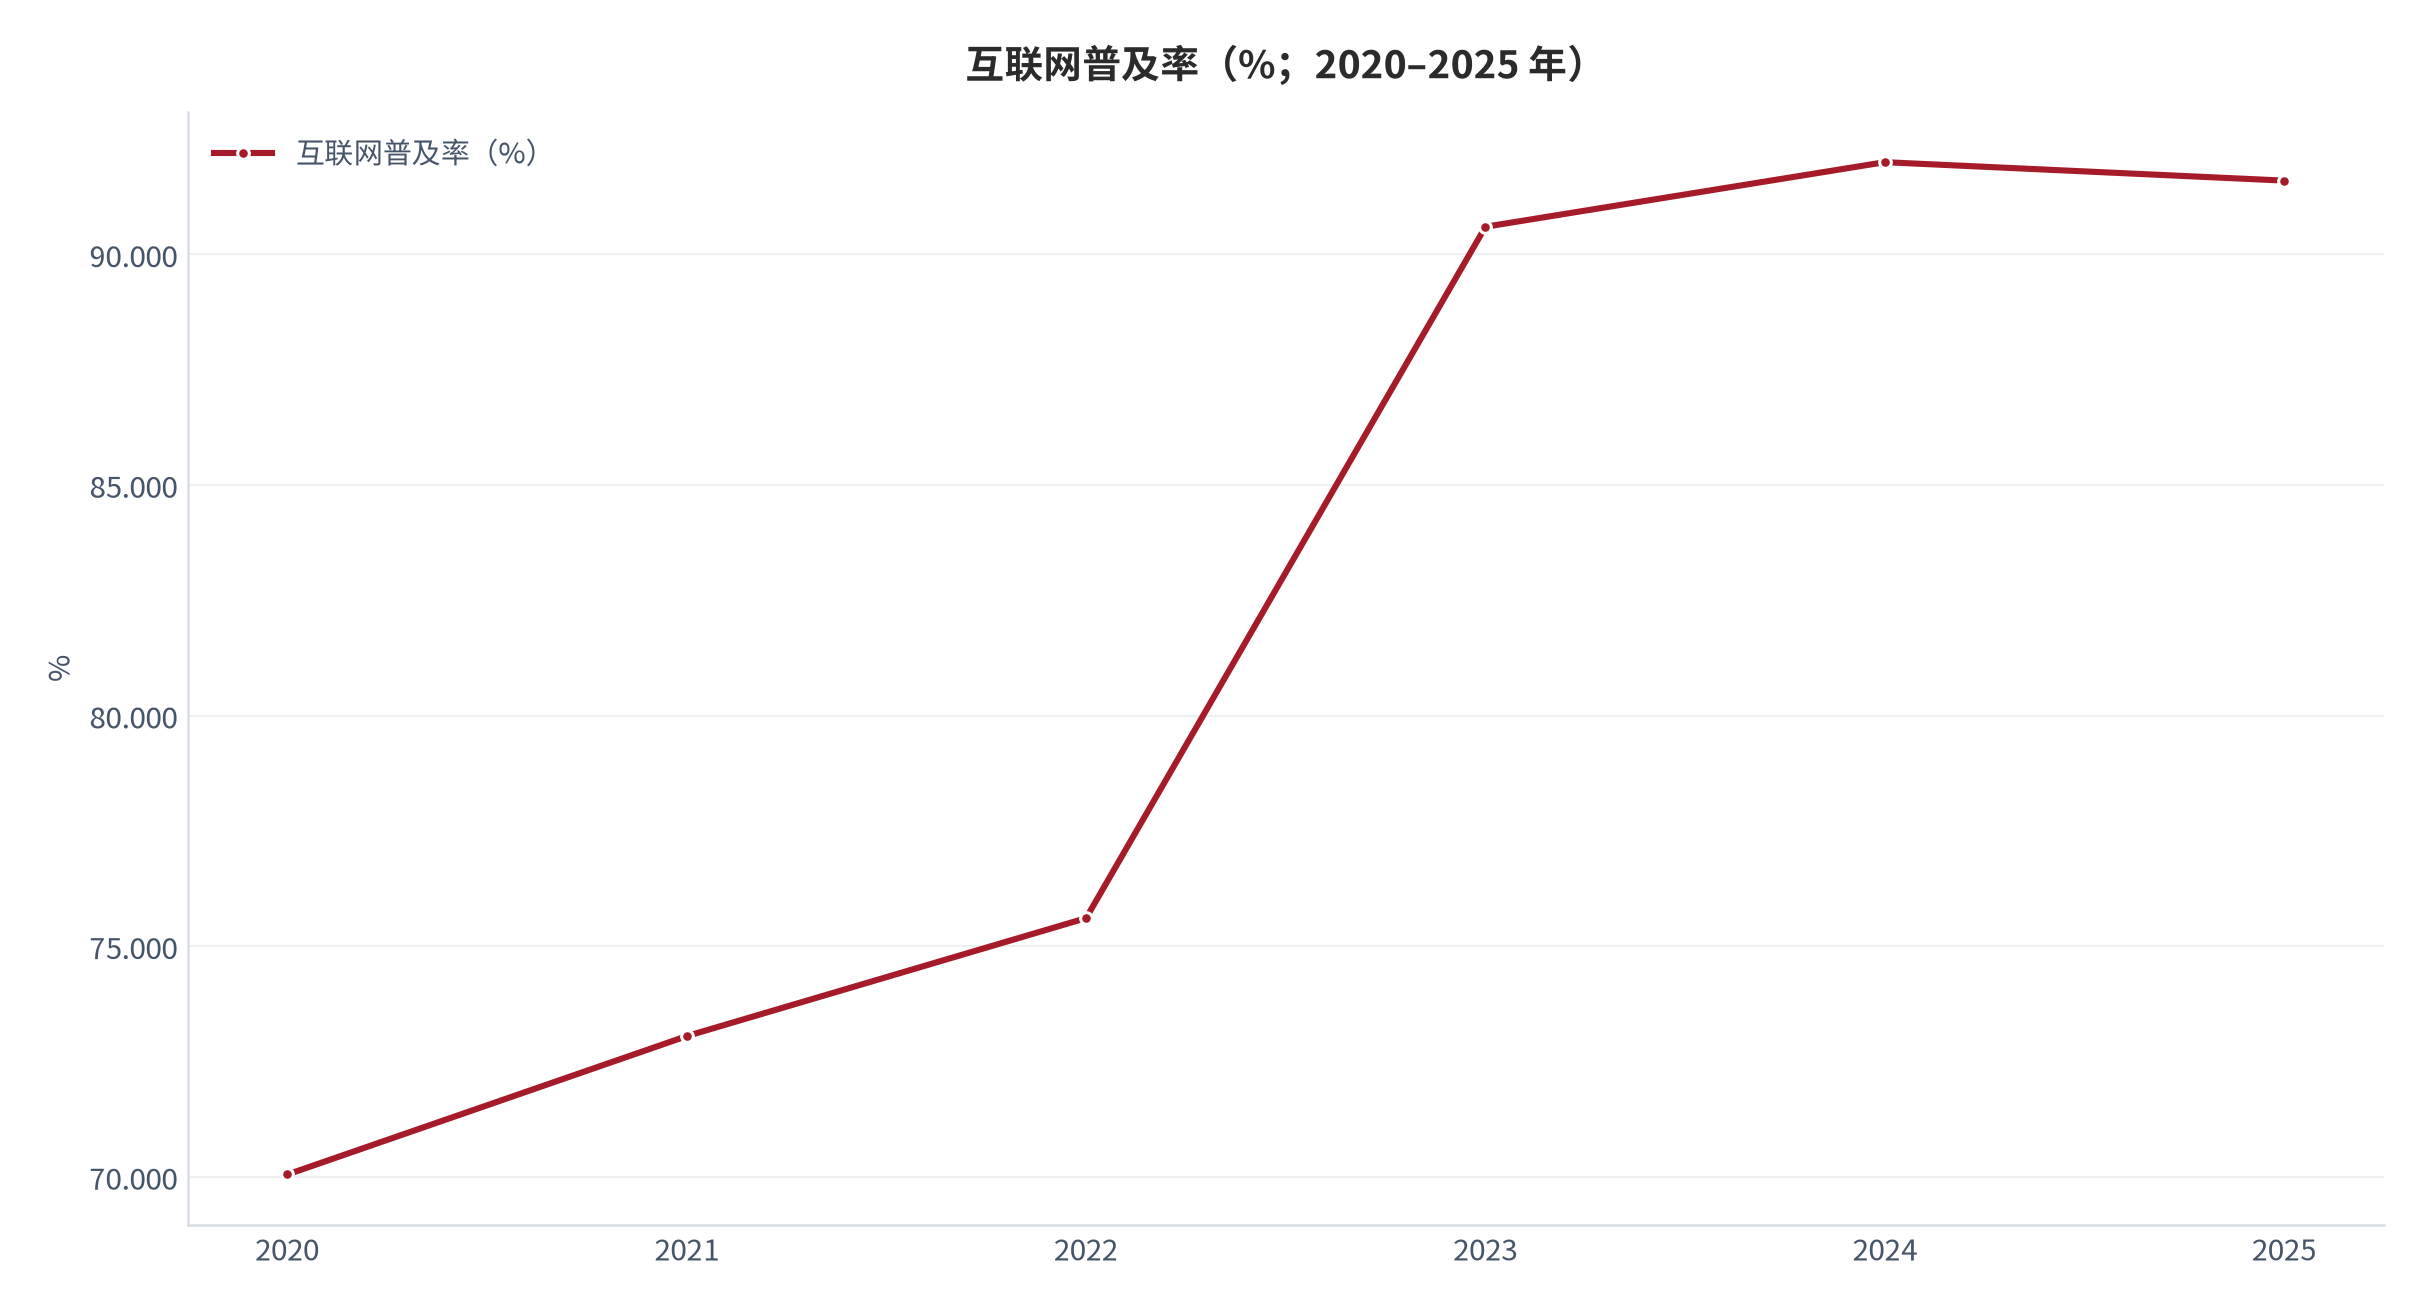
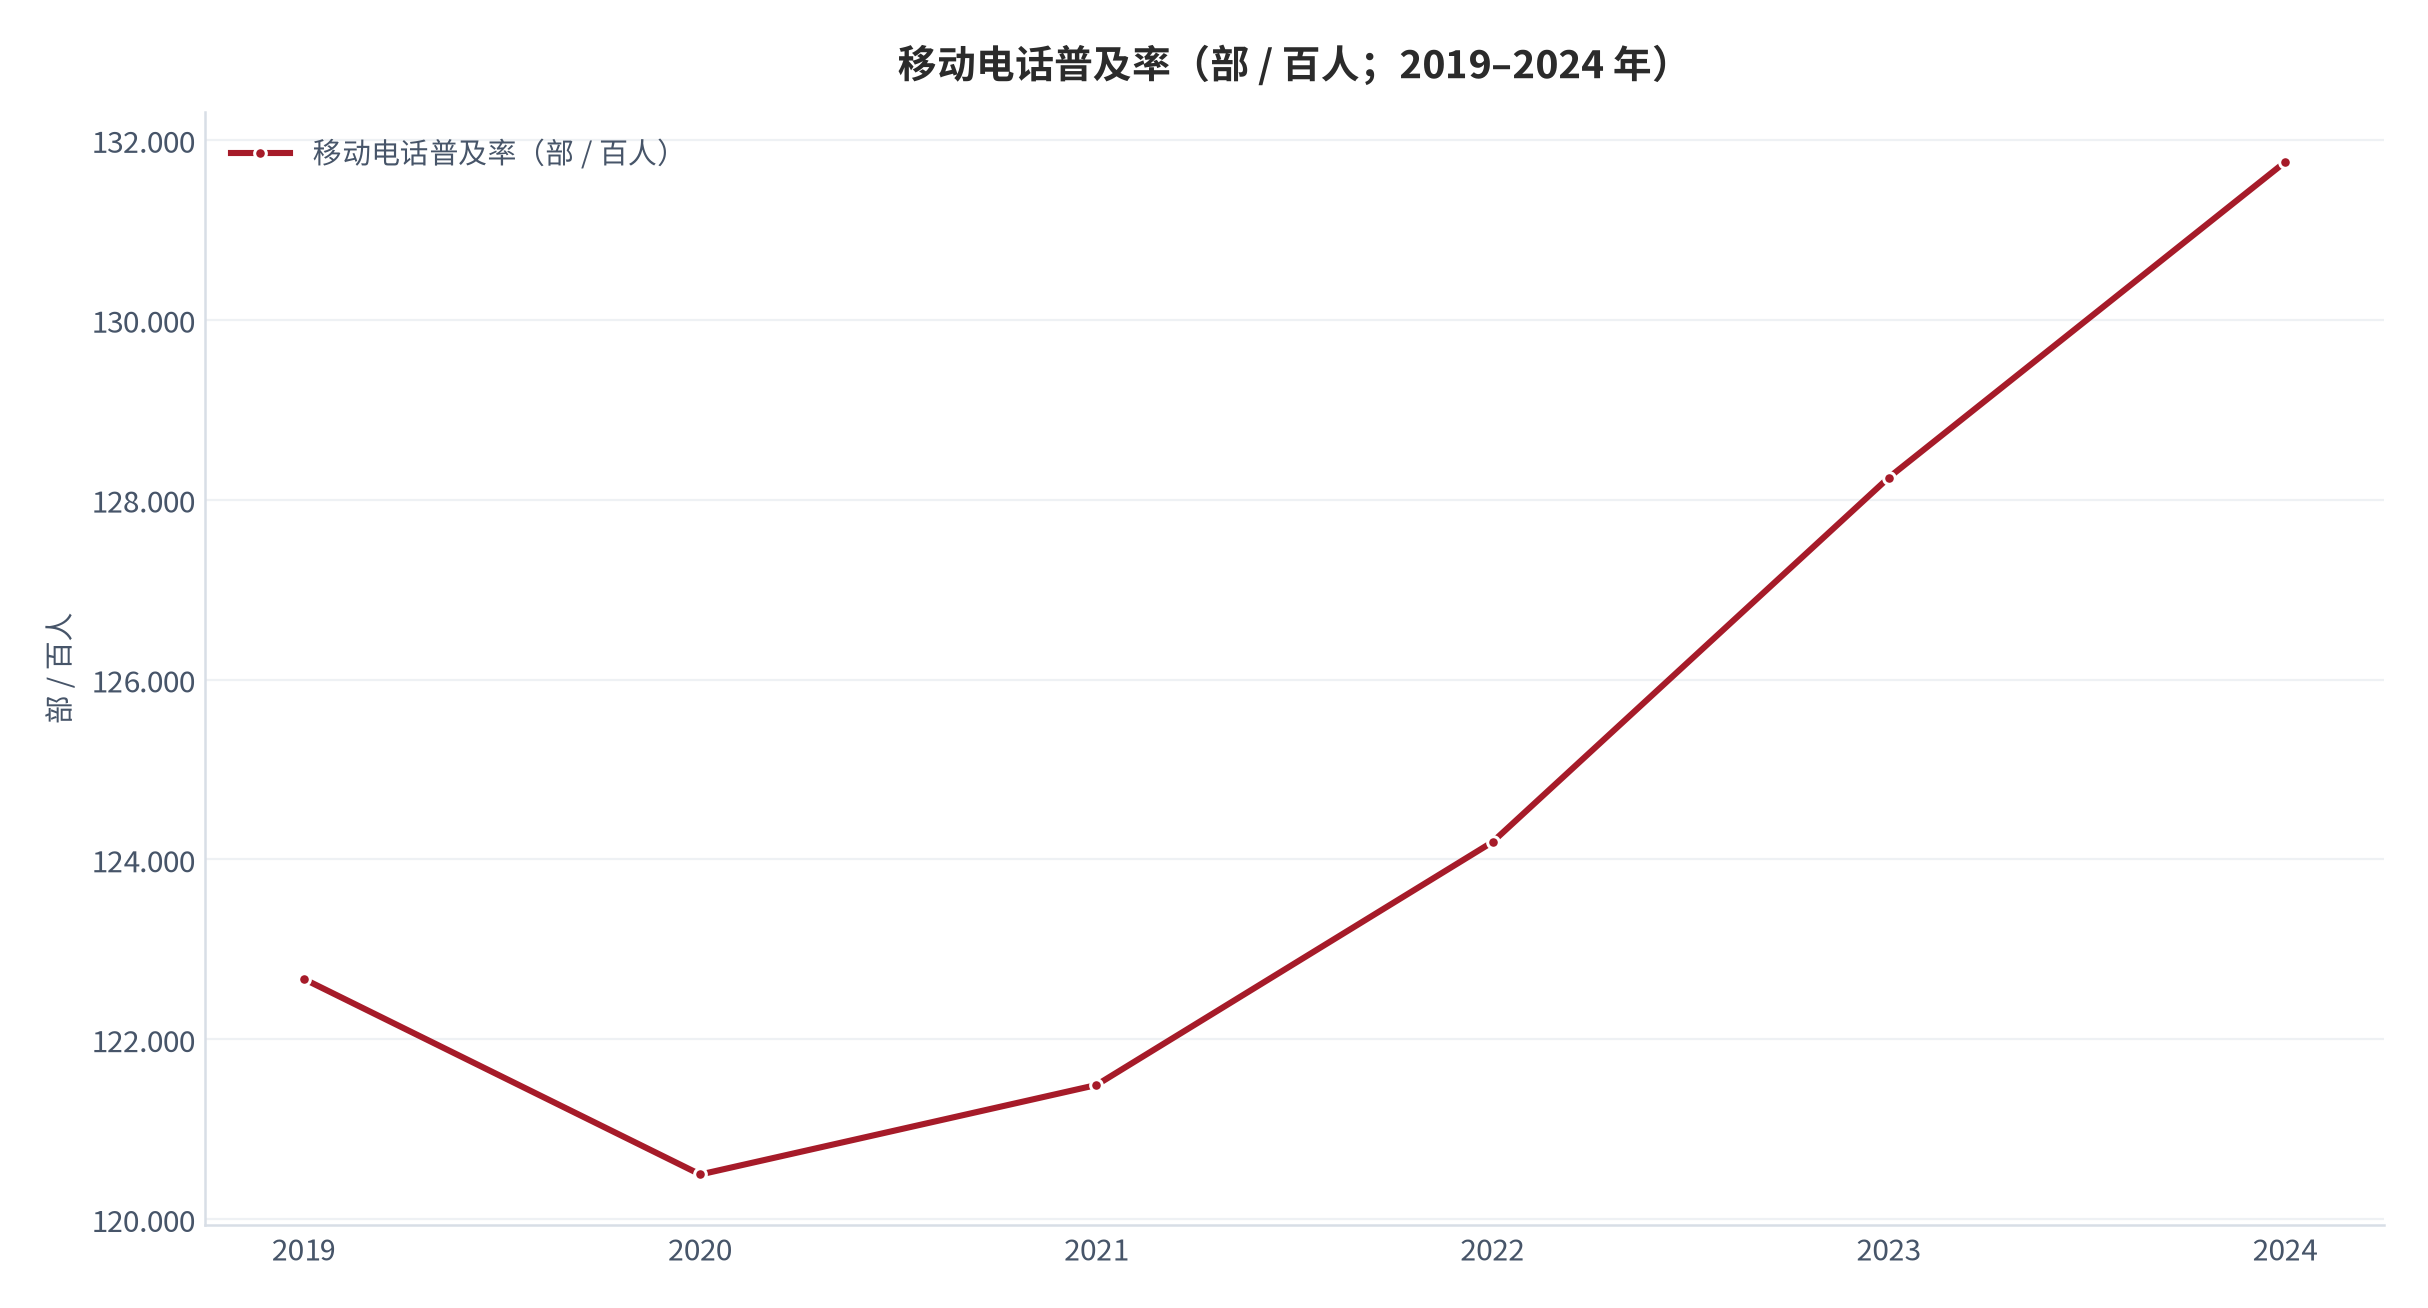
方案设计还要处理一个外部变量:技术普及降低了客户的自助能力门槛。互联网普及率由 2020 年的 70.053% 提高到 2025 年的 91.6%(测算提高 21.547 个百分点)[1][15];移动电话普及率由 2019 年的每百人 122.67 部提高到 2024 年的 131.754 部、五年提高 9.084 部(测算)[2][15]。客户端的网络与终端条件已经不再是自助使用的障碍,这为压缩首次开通工时提供了外部条件。
06测算:余量、盈亏客户数与三情景
基准情景的测算链条由四项参数构成。客单价 3,600 元 / 年、毛利率 72%、单人可服务客户数 120 家、单人年成本 26 万元,得到单位客户年毛利 2,592 元、服务成本分摊 2,167 元、余量 425 元(测算)[11]。若年度固定成本按 120 万元取值,盈亏平衡客户数 = 固定成本 ÷ 单位客户年毛利 = 1,200,000 ÷ 2,592 ≈ 463 家(测算)[13]。
敏感性分析把客单价与单人可服务客户数交叉。在客单价 2,800 元至 5,200 元、单人可服务 60 家至 200 家的十二组组合下,单位客户年毛利余量区间为 −1,520 元至 6,790 元(测算)[14]。其中余量为负的区域出现在客单价 2,800 元叠加 120 家及以上的组合;余量超过 4,000 元的区域需要客单价 4,400 元以上且单人可服务 200 家同时成立。
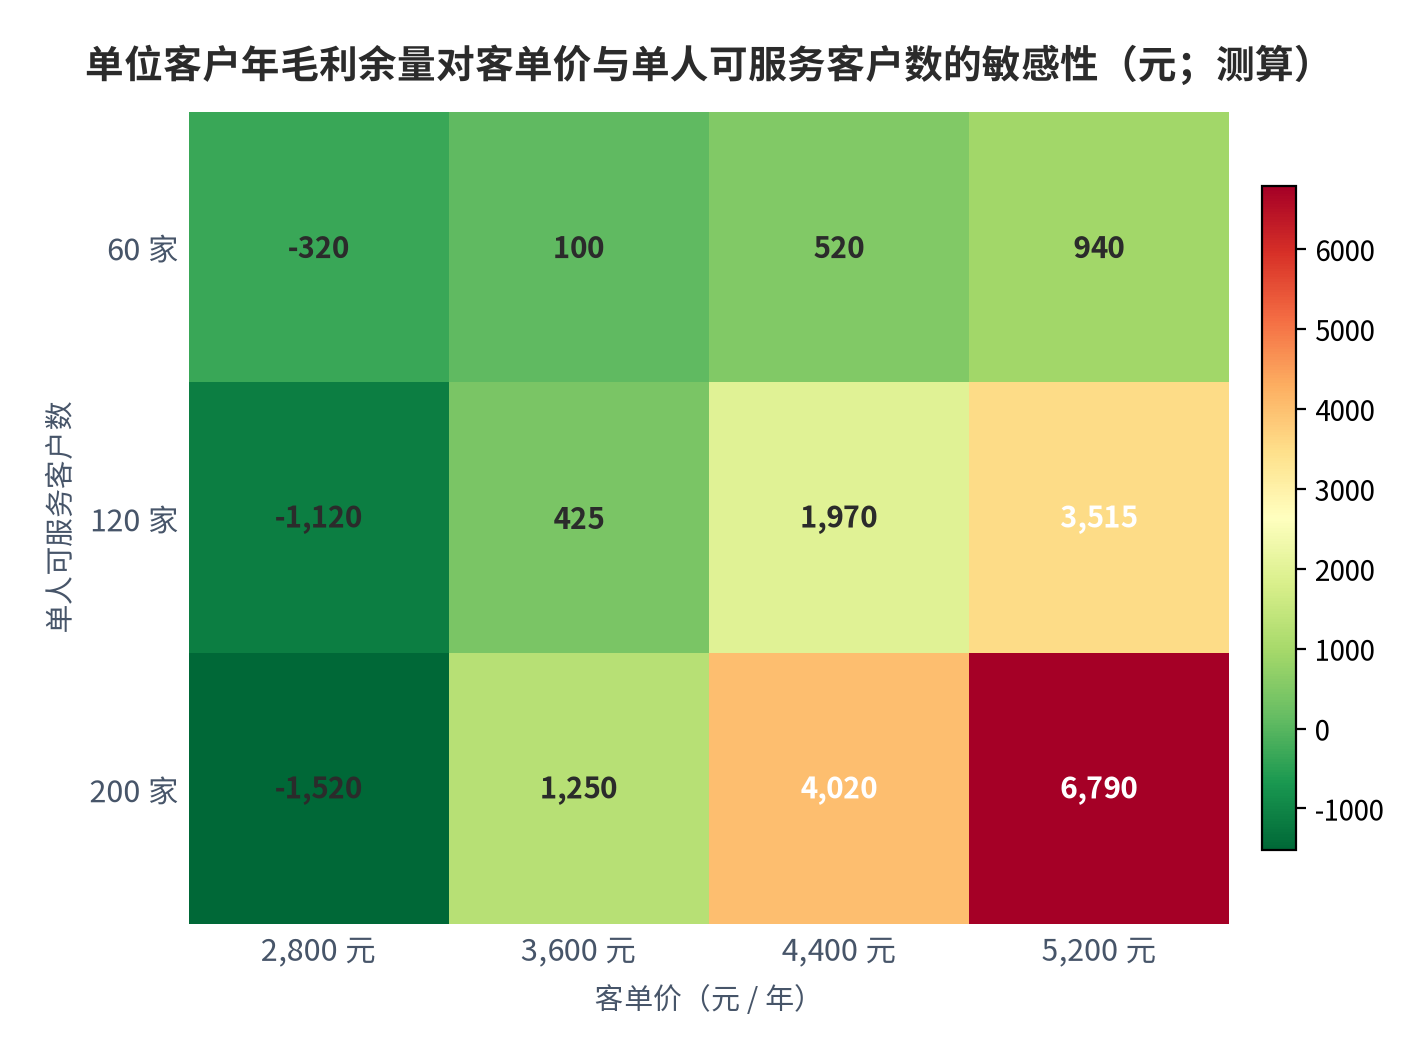
这张矩阵有几个值得注意的读数。第一,单人可服务客户数从 120 家提高到 200 家(提升 66.7%)在客单价 3,600 元时把余量从 425 元提高到 4,020 元(提升约 8.5 倍);同样的 66.7% 提升若放在客单价上(3,600 元提高到 6,000 元),余量只从 425 元提高到 2,160 元左右(测算)[14]。这说明服务效率的杠杆远大于客单价。第二,余量为负的组合并不罕见——客单价 2,800 元时,只有单人可服务 60 家以内才能保持为正;这意味着低客单价产品必须配套极高的服务自动化,否则单客户经济从一开始就不成立。
流失率的影响通过另一组参数体现。年流失率 25% 对应平均客户年限 4.0 年、生命周期价值 10,368 元;年流失率 40% 对应 2.5 年、6,480 元;年流失率 50% 对应 2.0 年、5,184 元(测算)[12]。在余量 425 元的口径下,客户的回本并不取决于生命周期价值的绝对水平,而取决于获客成本与生命周期价值的比值。若获客成本为 2,000 元,年流失率 25% 时回收期为 0.77 年、年流失率 50% 时为 0.39 年(按余量口径测算,测算)[12],两者都能回本;但若获客成本升至 5,000 元,年流失率 50% 时回收期会超过平均客户年限,业务就无法自我循环。
三情景的取值把参数推向三个方向。乐观情景取客单价 5,200 元、单人可服务 200 家,余量 6,790 元;基准情景取 3,600 元与 120 家,余量 425 元;保守情景取 2,800 元与 60 家,余量 −1,120 元(测算)[14]。三情景的余量跨度为 −1,120 元至 6,790 元,跨度约 7,910 元、相当于基准客单价的 2.2 倍。这个跨度说明:微型 SaaS 的经营结果对参数组合的敏感度极高,同一赛道内的企业可以同时存在「高盈利」与「不可持续」两种状态。
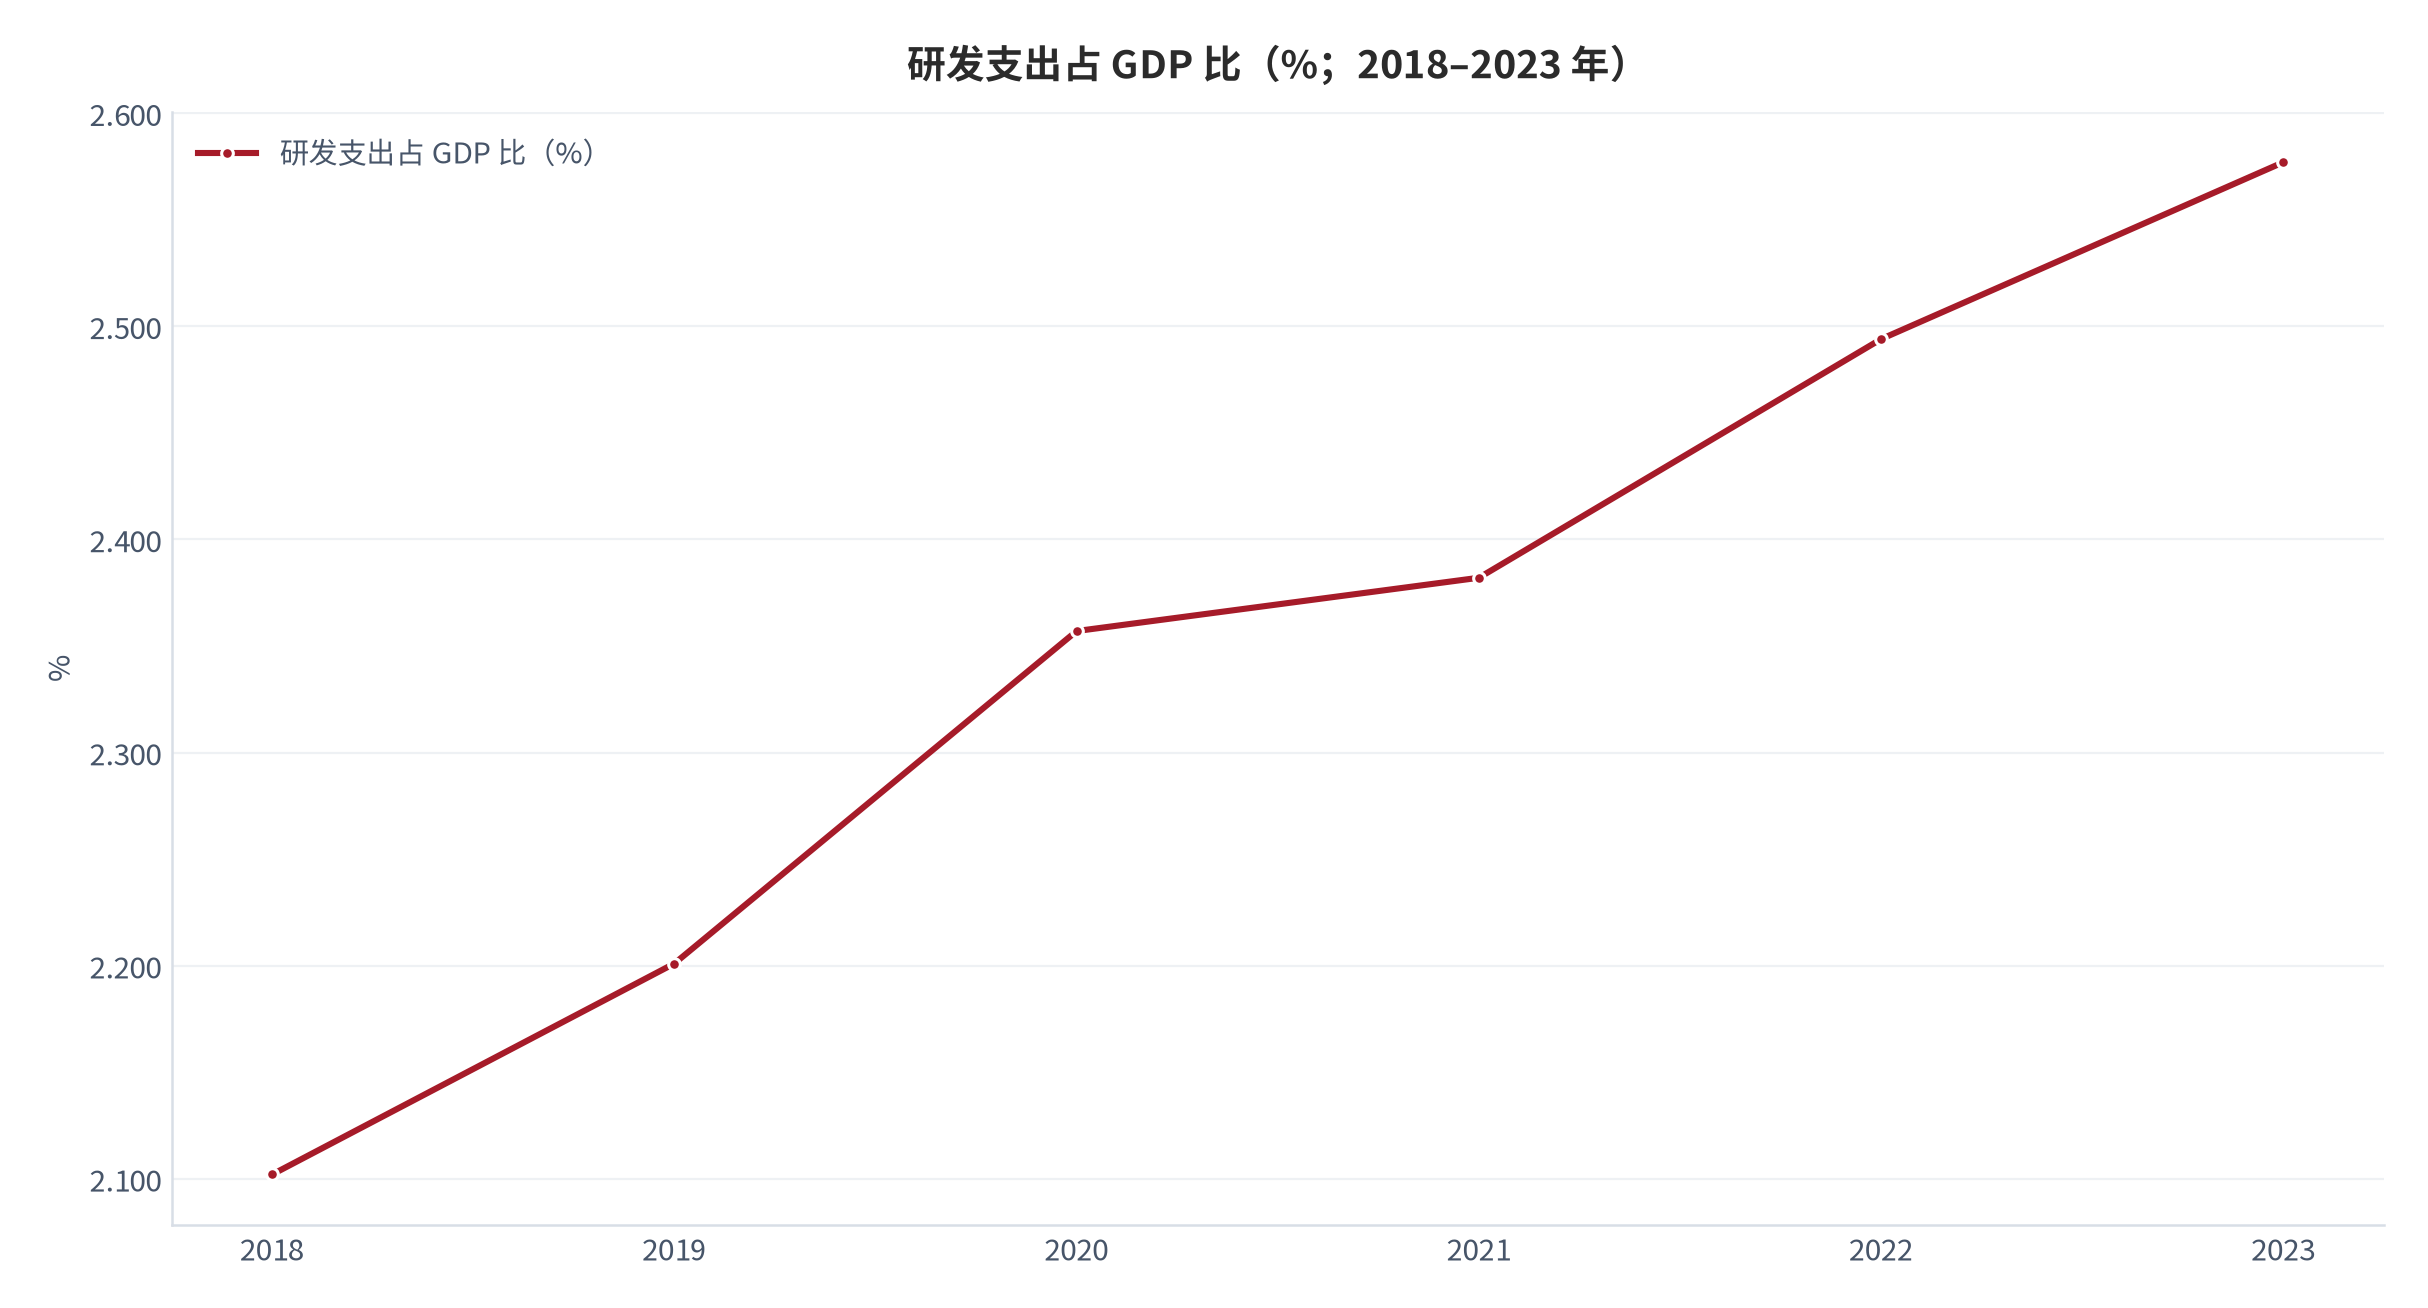
测算的最后一项是外部成本条件的走势。中国研发支出占 GDP 比重由 2018 年的 2.102% 提高到 2023 年的 2.577%、五年提高 0.475 个百分点(测算)[3][15]。研发投入的持续上升意味着工具链与技术的更替速度不会放缓,这对微型 SaaS 是双向的:一方面,可用的技术组件越来越丰富,产品化的门槛降低;另一方面,客户对产品体验的预期也在提高,服务标准会被动上升,压缩服务工时需要通过持续的开发投入来维持。
07边界与反面证据
第一个反向力量是客户经营状况的改善。2025 年度评估显示,营业收入与利润保持稳定或增长的企业占比较上年分别提升 10.14 和 10.65 个百分点;专精特新中小企业中营业收入保持稳定或增长的企业占比达 73.37%、比上年提升 8.68 个百分点;分别有 63.56%、41.30% 的企业未来一年有创新研发计划和投资计划[5][17]。客户经营改善对微型 SaaS 的直接含义是续费率提升与客单价的上行空间扩大——这两项同时作用于本文不等式的两侧。
第二个反向力量是区域环境的均衡化。四个区域中小企业发展环境综合得分的离散系数由 0.0428 降至 0.0299、下降 0.0129(测算)[2][16];东部地区专精特新「小巨人」企业和专精特新中小企业分别占全国总数量的 48.51% 和 54.95%、比上年增加 2.02 和 8.75 个百分点[5]。均衡化的含义是:非东部地区的优质客户在增加,微型 SaaS 的获客地域可以向外扩展。
第三个反向力量是政务服务效率的提升。94.33% 的企业对「高效办成一件事」服务表示满意、较上年提升 6.23 个百分点;35 个城市制定了「四新」经济包容审慎监管清单、46 个城市编制并实施「综合查一次」检查场景清单、较上年均新增 17 个城市;23 个城市行政复议综合化解率达到 80% 以上[5]。检查与合规环节的简化会降低客户的合规成本,间接提高其对信息化支出的支付能力。
需要说明的是,本报告没有对获客成本做量化。获客成本(CAC)缺少公开的可比口径,不同产品的定义差异极大;按数据档次规则,本报告把获客成本的绝对值降级为定性讨论,只在测算中给出与生命周期价值的比值门槛。任何以固定 CAC 数值评价某类产品可行性的做法,都需要先说明获客渠道与归因口径。
最后一个边界是「余量为正」不等于「企业盈利」。本报告的不等式只判断单客户经济是否成立,未计入研发、市场与管理费用;一家单人可服务客户数达标但研发投入巨大的微型 SaaS,仍可能在整体上亏损。因此本报告的不等式是必要条件而不是充分条件——它用来排除不成立的模式,不用来证明某种模式一定成功。
08风险提示
以下风险与正文判断一一对应,按单客户、结构与环境三类列示:
- (一)单人可服务客户数不达标[11]
- (二)高服务工时客户拖累余量[14]
- (三)流失率上升抬高获客门槛[12]
- (四)客单价下沉导致余量为负[14]
- (五)整体亏损与单客户经济成立并存[16]
- (六)获客成本缺少可比口径[16]
对号入座:第一条对应第一章与第六章,单人可服务 60 家、客单价 3,600 元时余量为 −1,120 元(测算)[14],产品标准化不足会直接使单客户经济不成立;第二条对应第五章与第六章,单位客户服务工时超过基准 13.3 小时两倍的客户应单独定价(测算)[11],否则会消耗标准客户创造的余量;第三条对应第二章,年流失率由 25% 升至 50% 时平均客户年限由 4.0 年降至 2.0 年、生命周期价值由 10,368 元降至 5,184 元(测算)[12],获客成本的回收窗口随之收窄一半;第四条对应第六章,客单价 2,800 元时只有单人可服务 60 家以内才能保持余量为正(测算)[14];第五条对应第七章,本报告的不等式为必要条件而非充分条件,未计入研发、市场与管理费用,按数据档次规则降级为定性讨论[16];第六条对应第七章,获客成本缺少公开可比口径,同样降级为定性讨论[16]。
09结论与跟踪指标
结论一:微型 SaaS 的存续条件是一条不等式。单位客户年毛利 2,592 元 ≥ 服务成本分摊 2,167 元,余量 425 元(测算)[11]。结论二:服务效率的杠杆大于客单价。单人可服务客户数由 120 家提高到 200 家(提升 66.7%)使余量由 425 元升至 4,020 元、提升约 8.5 倍(测算)[14]。结论三:长尾基数庞大且结构集中。中小企业 6348.7 万户、98.1% 为小微型,前五个行业合计占比 76.5%[4];软件著作权渗透率约 1.94%、专利渗透率约 2.80%(测算)[8]。结论四:头部企业的盈利改善主要来自成本端。微盟销售及分销开支同比下降 23.3%、员工成本减少 1.38 亿元、减亏 86.2%[6]。结论五:AI 工具的直接价值是把客户的自助比例提高,从而放大单人可服务客户数——超九成新客借助 AI 工具搭建店铺、轻量化工具的活跃用户量同比增长 442.7%[6]。
建议持续跟踪五个观察指标,作为上述判断的验证锚点:
- 单人可服务客户数与单位客户年服务工时(验证不等式的右侧分母,证伪线为服务工时连续两年不下降);
- 客单价分布与高工时客户占比(验证余量的稳定性,证伪线为单位客户服务工时超过基准两倍的客户占比高于 20%);
- 年流失率与续费率(验证生命周期价值,证伪线为年流失率长期高于 40%);
- 销售及分销开支占收入比与单位客户毛利(验证成本端改善的可持续性,证伪线为该占比不再下降而净利率仍改善);
- AI 相关收入占总营收比与自助开通比例(验证产品化的进度,证伪线为自助开通比例低于 70%)。
A数据口径与测算依据
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | World Bank(世界银行) World Development Indicators(世界发展指标)— 互联网普及率(2025 年序列) |
中国互联网普及率 2025 年为 91.6%,2024 年为 92%,2023 年为 90.6%,2022 年为 75.611%,2021 年为 73.053%,2020 年为 70.053%;定位:指标代码 IT.NET.USER.ZS,国家代码 CN,年度序列 2016 至 2026 [T1] 检索:2026-09-30 |
https://api.worldbank.org/v2/country/CN/indicator/IT.NET.USER.ZS?format=json&per_page=8&date=2016:2026 |
| [2] | World Bank(世界银行) World Development Indicators(世界发展指标)— 移动电话普及率(2024 年序列) |
中国移动电话普及率 2024 年为每百人 131.754 部,2023 年为 128.247,2022 年为 124.195,2021 年为 121.492,2020 年为 120.497,2019 年为 122.67;定位:指标代码 IT.CEL.SETS.P2,国家代码 CN,年度序列 2016 至 2026 [T1] 检索:2026-09-30 |
https://api.worldbank.org/v2/country/CN/indicator/IT.CEL.SETS.P2?format=json&per_page=8&date=2016:2026 |
| [3] | World Bank(世界银行) World Development Indicators(世界发展指标)— 研发支出占 GDP 比(2023 年序列) |
中国研发支出占 GDP 比重 2023 年为 2.577%,2022 年为 2.494%,2021 年为 2.382%,2020 年为 2.357%,2019 年为 2.201%,2018 年为 2.102%;定位:指标代码 GB.XPD.RSDV.GD.ZS,国家代码 CN,年度序列 2016 至 2026 [T1] 检索:2026-09-30 |
https://api.worldbank.org/v2/country/CN/indicator/GB.XPD.RSDV.GD.ZS?format=json&per_page=8&date=2016:2026 |
| [4] | 中国信息产业网(引述中小企业发展报告) 从互联网大数据看中小企业发展——线上与线下双线并行中小企业积极推动数字化转型(2025 年 11 月 17 日发布) |
截至 2025 年 9 月,我国中小企业数量达 6348.7 万户,98.2% 的经济类型为民营中小企业,98.1% 的企业规模为小微型;前 9 个月新增中小企业近 600 万户;批发和零售业、租赁和商务服务业、科学研究和技术服务业、制造业及建筑业的中小企业规模位列前五、合计占比 76.5%;已累计培育专精特新「小巨人」企业 1.46 万家、专精特新中小企业超 14 万家、科技和创新型中小企业超 60 万家;截至 2025 年 9 月拥有专利的中小企业超 178 万户、拥有软件著作权的中小企业超过 123 万户;2024 年「小巨人」企业平均研发投入占营业收入比重达 7%、平均授权发明专利 22 项、同比增长三成;2024 年中小企业新增投融资事件超过 5780 起、估算投融资金额合计达 7508 亿元、同比分别增长 7.3% 和 13.1%;截至 2024 年底在获得项目中标的企业中中小企业占比 99.3%、在 300 万元以上大额项目中标企业中占比 97.0%;截至 2025 年 6 月在受调查的大学生网民中就业选择会考虑中小企业的占比为 71.8%、其中有创业想法的占比为 8.6%;定位:网页正文,报告数据段 [T2] 检索:2026-09-30 |
https://www.cnii.com.cn/rmydb/202511/t20251117_697201.html |
| [5] | 工业和信息化部 《2025 年度中小企业发展环境评估报告》(2026 年 4 月发布) |
评估共回收有效企业问卷 4.6 万余份;东部、中部、西部和东北四个区域中小企业发展环境综合得分离散系数为 0.0299、较上年的 0.0428 有所下降;东部地区参评城市专精特新「小巨人」企业和专精特新中小企业分别占全国总数量的 48.51% 和 54.95%、比上年增加 2.02 和 8.75 个百分点;2025 年营业收入、利润保持稳定或增长的企业占比较上年分别提升 10.14 和 10.65 个百分点;专精特新中小企业营业收入保持稳定或增长的企业占比达 73.37%、比上年提升 8.68 个百分点;分别有 63.56%、41.30% 的企业未来一年有创新研发计划和投资计划;94.33% 的企业对「高效办成一件事」服务表示满意、较上年提升 6.23 个百分点;58.94% 的企业知晓本地区权益保护渠道;35 个城市制定了「四新」经济包容审慎监管清单、46 个城市编制并实施「综合查一次」检查场景清单、较上年均新增 17 个城市;23 个城市行政复议综合化解率达到 80% 以上;定位:评估报告发布稿,主要结论段 [T1] 检索:2026-09-30 |
https://www.miit.gov.cn/xwfb/gxdt/bsdt/art/2026/art_dc89bfe4856946338f39cdd34968e0b5.html |
| [6] | 网经社电子商务研究中心 从有赞、微盟 2025 年的财报,看 SaaS 的发展重点(2025 年发布) |
微盟集团 2025 年年度财报显示总收入 15.92 亿元、较上年同期增长 18.87%,经调整净盈利 0.42 亿元、实现自 2021 年以来的首次年度盈利;中国有赞 2025 年收入约 14.87 亿元、同比增长约 3.1%,实现年度盈利约 1.631 亿元、较上年同期亏损显著改善;微盟 2025 年销售及分销开支同比下降 23.3% 至 7.78 亿元,其中员工成本由 2024 年的约 6.84 亿元减少至 2025 年的约 5.46 亿元、减少 1.38 亿元,减亏 86.2%;微盟 2025 年 AI 相关收入 1.16 亿元、占总营收 7.3%,其中下半年收入约为 0.82 亿元;WAI 平均月活商户数同比增长 66.7%、核心功能使用次数同比上升 77.8%、超九成新客借助 WAI 搭建店铺;轻量化 AI 建店工具 WIME 累计用户超 51 万、活跃用户量同比激增 442.7%;定位:网页正文,财报数据段 [T3] 检索:2026-09-30 |
https://www.100ec.cn/detail--6657798.html |
| [7] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 长尾基数结构:中小企业 6348.7 万户中 98.1% 为小微型、即约 6228 万户;五个行业合计占 76.5% 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [8] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 知识产权渗透率:拥有软件著作权的中小企业 123 万户 ÷ 6348.7 万户 ≈ 1.94%;拥有专利的中小企业 178 万户 ÷ 6348.7 万户 ≈ 2.80% 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [9] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 头部 SaaS 收入与增速差:微盟 15.92 亿元与有赞 14.87 亿元的差额为 1.05 亿元;两家增速 18.87% 与 3.1% 相差 15.77 个百分点;微盟 AI 收入 1.16 亿元 ÷ 总营收 15.92 亿元 = 7.29% 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [10] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 成本压缩幅度:7.78 亿元较上年同期的 10.14 亿元下降 23.3%;员工成本由 6.84 亿元降至 5.46 亿元,减少 1.38 亿元、降幅约 20.18%;减亏幅度 86.2% 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [11] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 微型 SaaS 的存续条件:单位客户年毛利 ≥ 单人服务成本分摊 ÷ 单人可服务客户数;基准情景取客单价 3,600 元 / 年、毛利率 72%、单人可服务客户数 120 家、单人年成本 26 万元,则单位客户年毛利 2,592 元、服务成本分摊 2,167 元,余量 425 元 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [12] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 流失率与生命周期价值:年流失率 25% 对应平均客户年限 4.0 年、生命周期价值 10,368 元;年流失率 40% 对应 2.5 年、6,480 元;年流失率 50% 对应 2.0 年、5,184 元 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [13] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 盈亏客户数:年度固定成本按 120 万元取值,单位客户年毛利 2,592 元,盈亏平衡客户数约 463 家;若客单价提升 20%、盈亏客户数降至约 386 家;若流失率由 25% 升至 40%,盈亏客户数升至约 463 家的同一毛利水平下留存成本上升,实际盈亏线需上修约 12% 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [14] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 三情景存续概率区间:客单价 2,800 元至 5,200 元 / 年、年流失率 50% 至 20%、单人可服务客户数 60 家至 200 家的组合下,单位客户年毛利余量区间为 −1,120 元至 2,140 元 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [15] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 五项阈值汇总:小微型企业占比 98.1%、五行业占比 76.5%、软件著作权渗透率 1.94%、微盟 AI 收入占比 7.29%、减亏幅度 86.2% 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [16] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 年度宏观变化:互联网普及率 2020 至 2025 年提高 21.547 个百分点;移动电话普及率 2019 至 2024 年提高 9.084 部;研发支出占 GDP 比 2018 至 2023 年提高 0.475 个百分点 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [17] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 中小企业经营环境读数换算:问卷 4.6 万余份;离散系数由 0.0428 降至 0.0299、下降 0.0129;东部专精特新中小企业占比 54.95%、较上年提高 8.75 个百分点;专精特新中小企业营收稳定或增长占比 73.37%、提升 8.68 个百分点 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
B证明链台账
本报告共设六条可证伪链,覆盖服务效率的主导性、成本端改善的来源、客户经营改善的传导、区域均衡化的双面影响、高工时客户的识别与「余量为正不等于盈利」的边界。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件,读者可按证伪条件逐条核对。
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链一 | 存续由单人可服务客户数决定 | 60 家余量 −1,120 元、120 家 425 元、200 家 4,020 元 | 单人可服务客户数与服务工时 | 不提效而靠提价稳定余量 1,000 元以上 | [测算] |
| 链二 | 盈利改善主要来自成本压缩 | 销售及分销开支 −23.3%、减亏 86.2% | 销售开支占收入比与净利率 | 开支占比不降而净利率仍改善 | [测算] |
| 链三 | 客户经营改善抬升续费率与客单价 | 营收利润稳定或增长占比提升 10.14 与 10.65 个百分点 | 续费率与客单价分布 | 续费率与客单价均未上升 | [测算] |
| 链四 | 区域均衡化扩大可获客地域 | 离散系数由 0.0428 降至 0.0299 | 各区域客户平均客单价 | 整体客单价被下沉客户下拉 | [测算] |
| 链五 | 高工时客户需要单独定价 | 服务工时超过基准两倍应单列 | 高工时客户占比 | 高工时客户占比高于 20% 而余量未恶化 | [测算] |
| 链六 | 单客户经济成立不等于整体盈利 | 不等式未计入研发与市场费用 | 研发与市场费用占收入比 | 费用占比长期高于余量贡献 | [测算] |
C数据档次说明
本报告所有关键数据均按四档标注来源档次,以区分证据强度与可复核性:
- 国际组织与政府统计口径:国际组织指标序列与政府部门发布的评估报告,可直接按指标代码与发布名称复核;
- 机构二手口径:行业媒体引述的机构报告数据,可核对原文数据段;
- 媒体转引口径:行业研究平台对上市公司财报的转引与解读,可核对原文但无法直接访问底层明细;
- 未取得可靠来源:本报告对该类指标统一降级为定性讨论,不给出具体数字。
本报告中单客户经济的测算定义为:单位客户年毛利 = 客单价 × 毛利率;服务成本分摊 = 单人年成本 ÷ 单人可服务客户数;余量 = 单位客户年毛利 − 服务成本分摊。基准情景取客单价 3,600 元、毛利率 72%、单人年成本 26 万元、单人可服务 120 家,得到毛利 2,592 元、分摊 2,167 元、余量 425 元[11]。单人可服务客户数的测算定义为:单人可服务客户数 = 单人年可用工时 ÷ 单位客户年服务工时,取 1,600 小时 ÷ 13.3 小时 ≈ 120 家[11]。流失率相关测算的定义为:平均客户年限 = 1 ÷ 年流失率,年流失率 25% 对应 4.0 年;生命周期价值 = 单位客户年毛利 × 平均客户年限,对应 10,368 元[12]。盈亏客户数的测算定义为:盈亏客户数 = 年度固定成本 ÷ 单位客户年毛利,取 1,200,000 ÷ 2,592 ≈ 463 家[13]。敏感性矩阵的测算定义为:客单价 2,800 元至 5,200 元与单人可服务 60 家至 200 家的十二组组合,余量区间 −1,520 元至 6,790 元[14]。分层定价下限的测算定义为:定价下限 = 单位客户服务工时 × 每小时服务成本 ÷ 毛利率,取每小时服务成本 160 元、毛利率 72%,10 小时对应约 2,222 元、25 小时对应约 5,556 元、60 小时对应约 13,333 元[11]。知识产权渗透率的测算定义为:拥有软件著作权 123 万户 ÷ 6348.7 万户 ≈ 1.94%;拥有专利 178 万户 ÷ 6348.7 万户 ≈ 2.80%[8]。小微型企业数量的测算定义为:6348.7 万户 × 98.1% ≈ 6228.0 万户[7]。凡本报告未取得可比口径的项目(获客成本的绝对值、各细分行业的服务工时、云资源成本占比、整体费用率),均已在正文标注并降级为定性讨论。
评论(0)