
基本信息
阅读时间:约 22 分钟
字数:约 11,057 字
摘要:材质升级通常被描述为家纺行业最确定的趋势,理由是消费者愿意为更好的手感与更长的使用寿命付费。这个描述把一个可计算的问题变成了一个方向性判断。本报告把问题换成一个可复算的口径:单位周期成本,即每件产品的单价除以其复购周期,单位为元 / 年 / 件。
| — | 摘要与核心预期差 |
| — | 机制:材质升级的三条传导路径 |
| 01 | 度量口径:占比、周期与单位周期成本 |
| 02 | 实证:宏观参照与行业口径缺口 |
| 03 | 测算:材质结构与单位周期成本 |
| 04 | 方案设计:以使用周期为核心的升级路径 |
| 05 | 边界与反面证据 |
| 06 | 风险提示 |
| 07 | 结论与跟踪指标 |
| A | 数据口径与测算依据 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
材质升级通常被描述为家纺行业最确定的趋势,理由是消费者愿意为更好的手感与更长的使用寿命付费。这个描述把一个可计算的问题变成了一个方向性判断。本报告把问题换成一个可复算的口径:单位周期成本,即每件产品的单价除以其复购周期,单位为元 / 年 / 件。
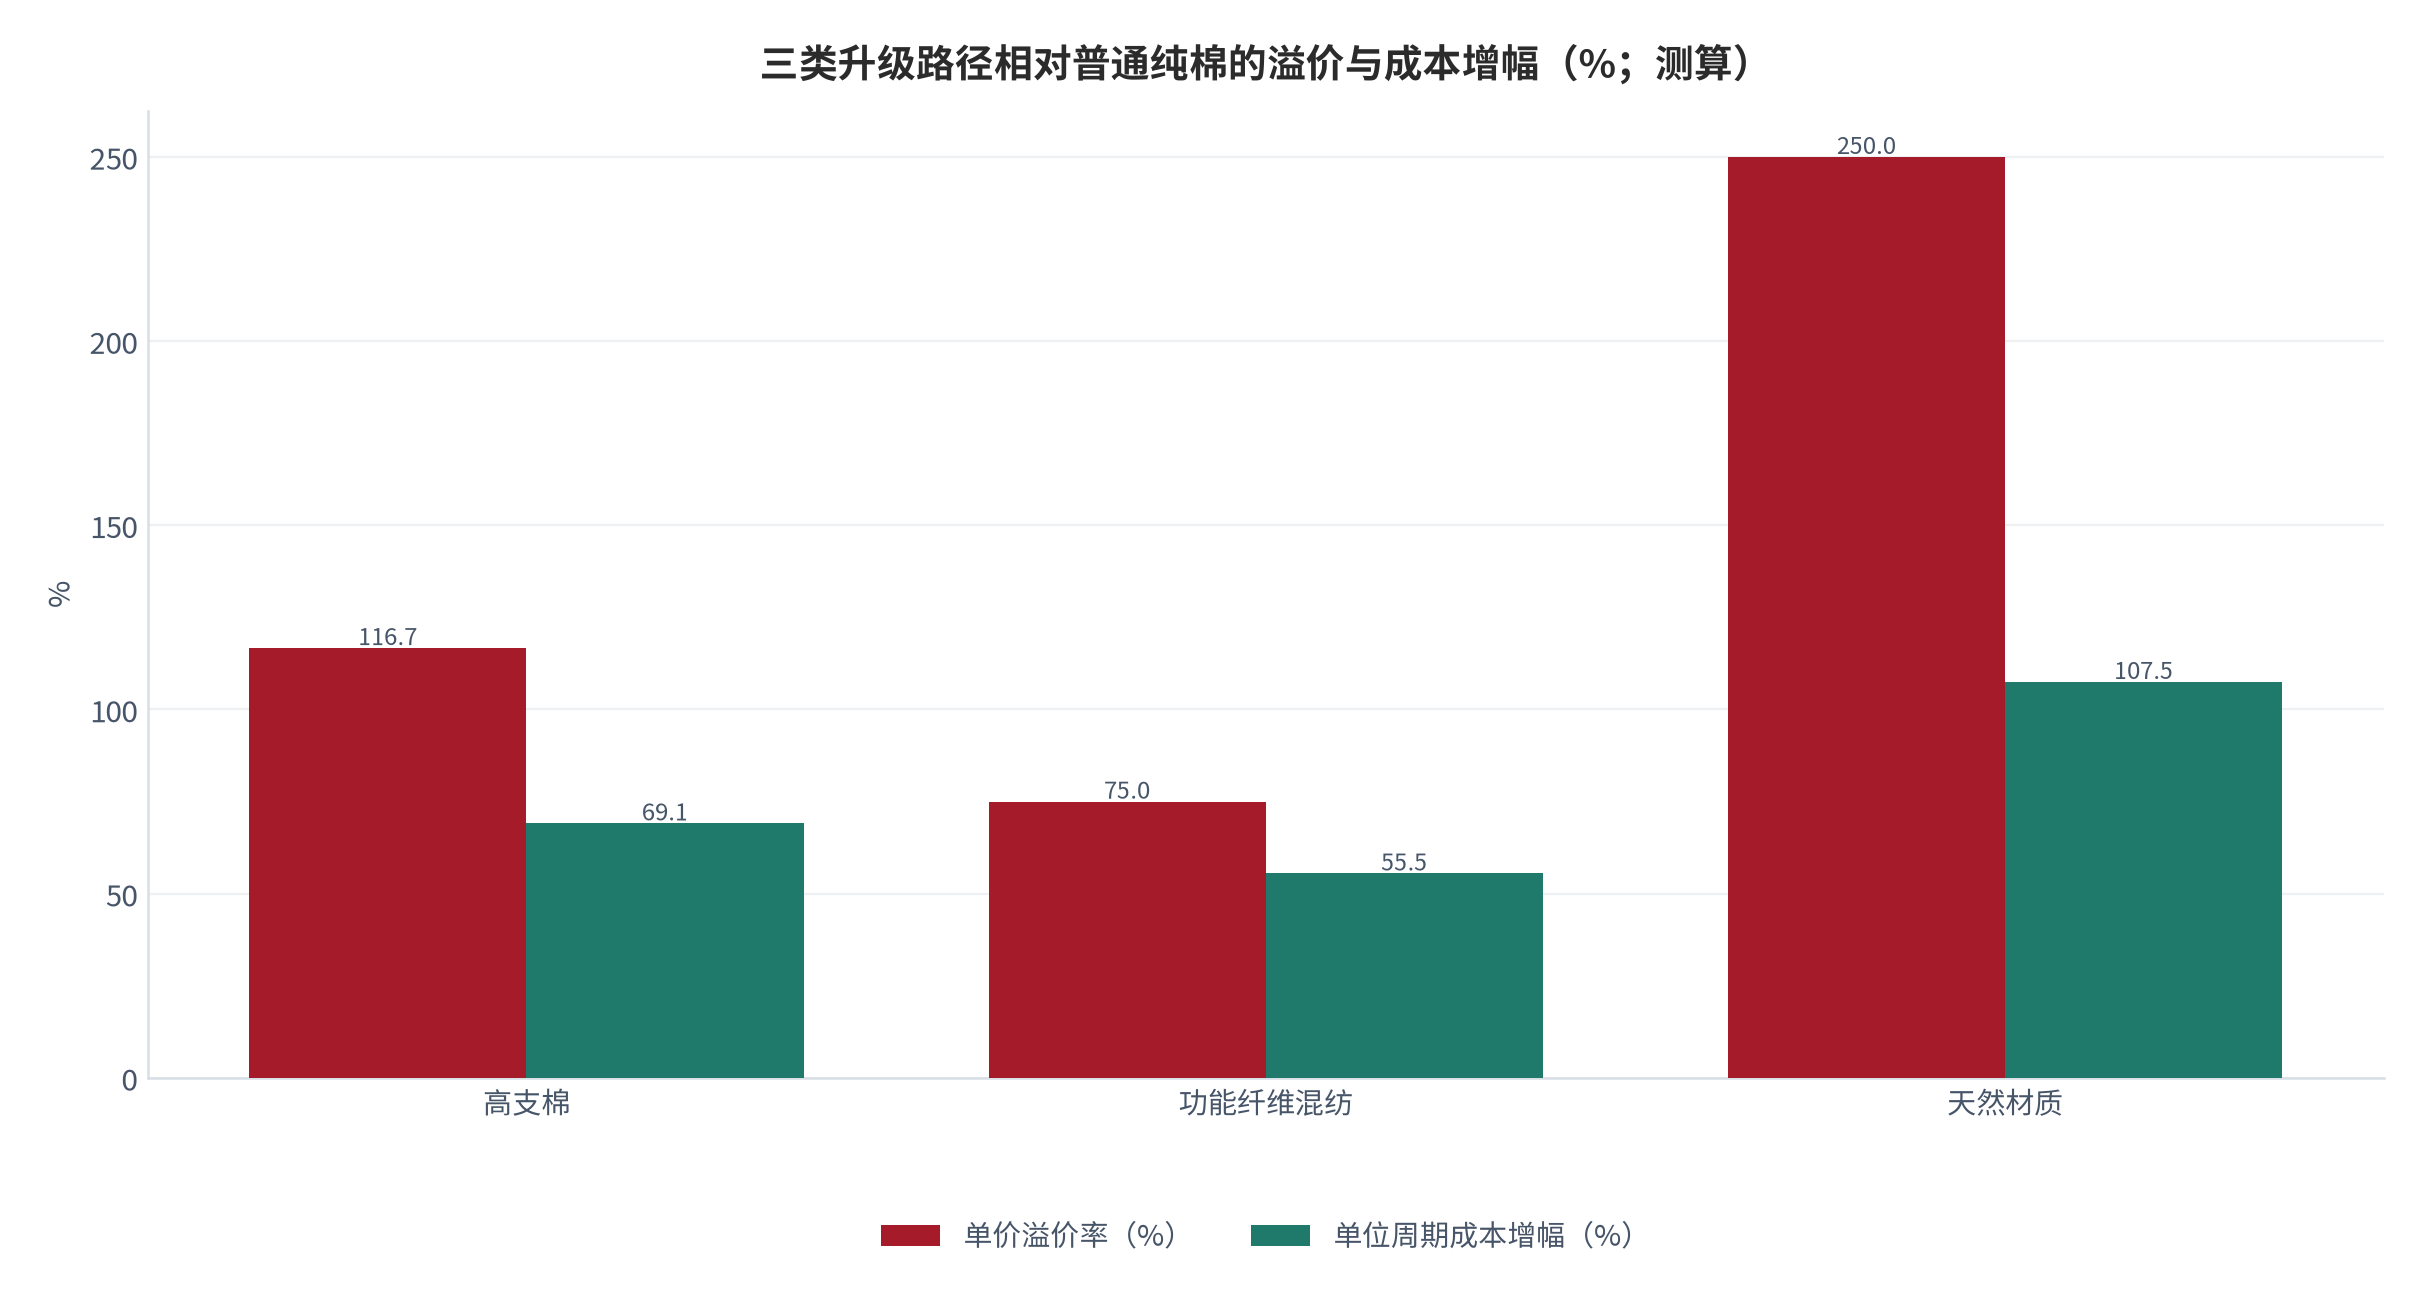
本报告的核心预期差有三处。第一,材质升级并不必然降低使用成本:高支棉相对普通纯棉的单价溢价为 116.7%,因复购周期仅延长 0.9 年,单位周期成本仍高出 69.1%(测算)[9][10]。第二,材质占比变动对加权成本的影响远小于价格直觉:功能纤维混纺占比提升 10 个百分点,加权单位周期成本仅上升 3.9%(测算)[11]。第三,真正显著降低成本的是使用周期本身:复购周期延长 20% 可使单位周期成本下降 16.7%(测算)[12],这一幅度大于占比结构变化所能带来的全部影响。
需求侧的宏观背景是消费占比回升与城镇化推进。居民最终消费占 GDP 比重由 2022 年的 37.777% 回升至 2024 年的 39.97%、提高 2.193 个百分点[1][16];城镇化率由 2020 年的 63.523% 升至 2025 年的 66.343%、提高 2.820 个百分点[3][16];CPI 同期由 2.419% 降至 0.06%[2][16]。消费占比回升提供需求基础,而低通胀意味着价格本身不再是升级的驱动力。
口径提示:本报告未能取得家纺行业按材质的产量、产值与销量占比,也未取得床品按材质的零售结构数据。文中的材质结构、单价、复购周期与由此计算的成本读数均为示例性口径,用于呈现材质占比、复购周期与使用成本之间的结构关系,不代表任何企业或品类的实测值。读者应以自身品类的实际参数替换后重新测算。
机制:材质升级的三条传导路径
材质升级影响使用成本的路径有三条。第一条是价格路径:更好的材质通常有更高的单价,这一路径直接抬高初次购买成本。第二条是寿命路径:更好的材质往往有更长的使用周期,这一路径通过延长分母降低成本。第三条是结构路径:不同材质的占比变化会改变整体的加权成本,这一路径的强度取决于材质之间的成本差异与占比变动的幅度。
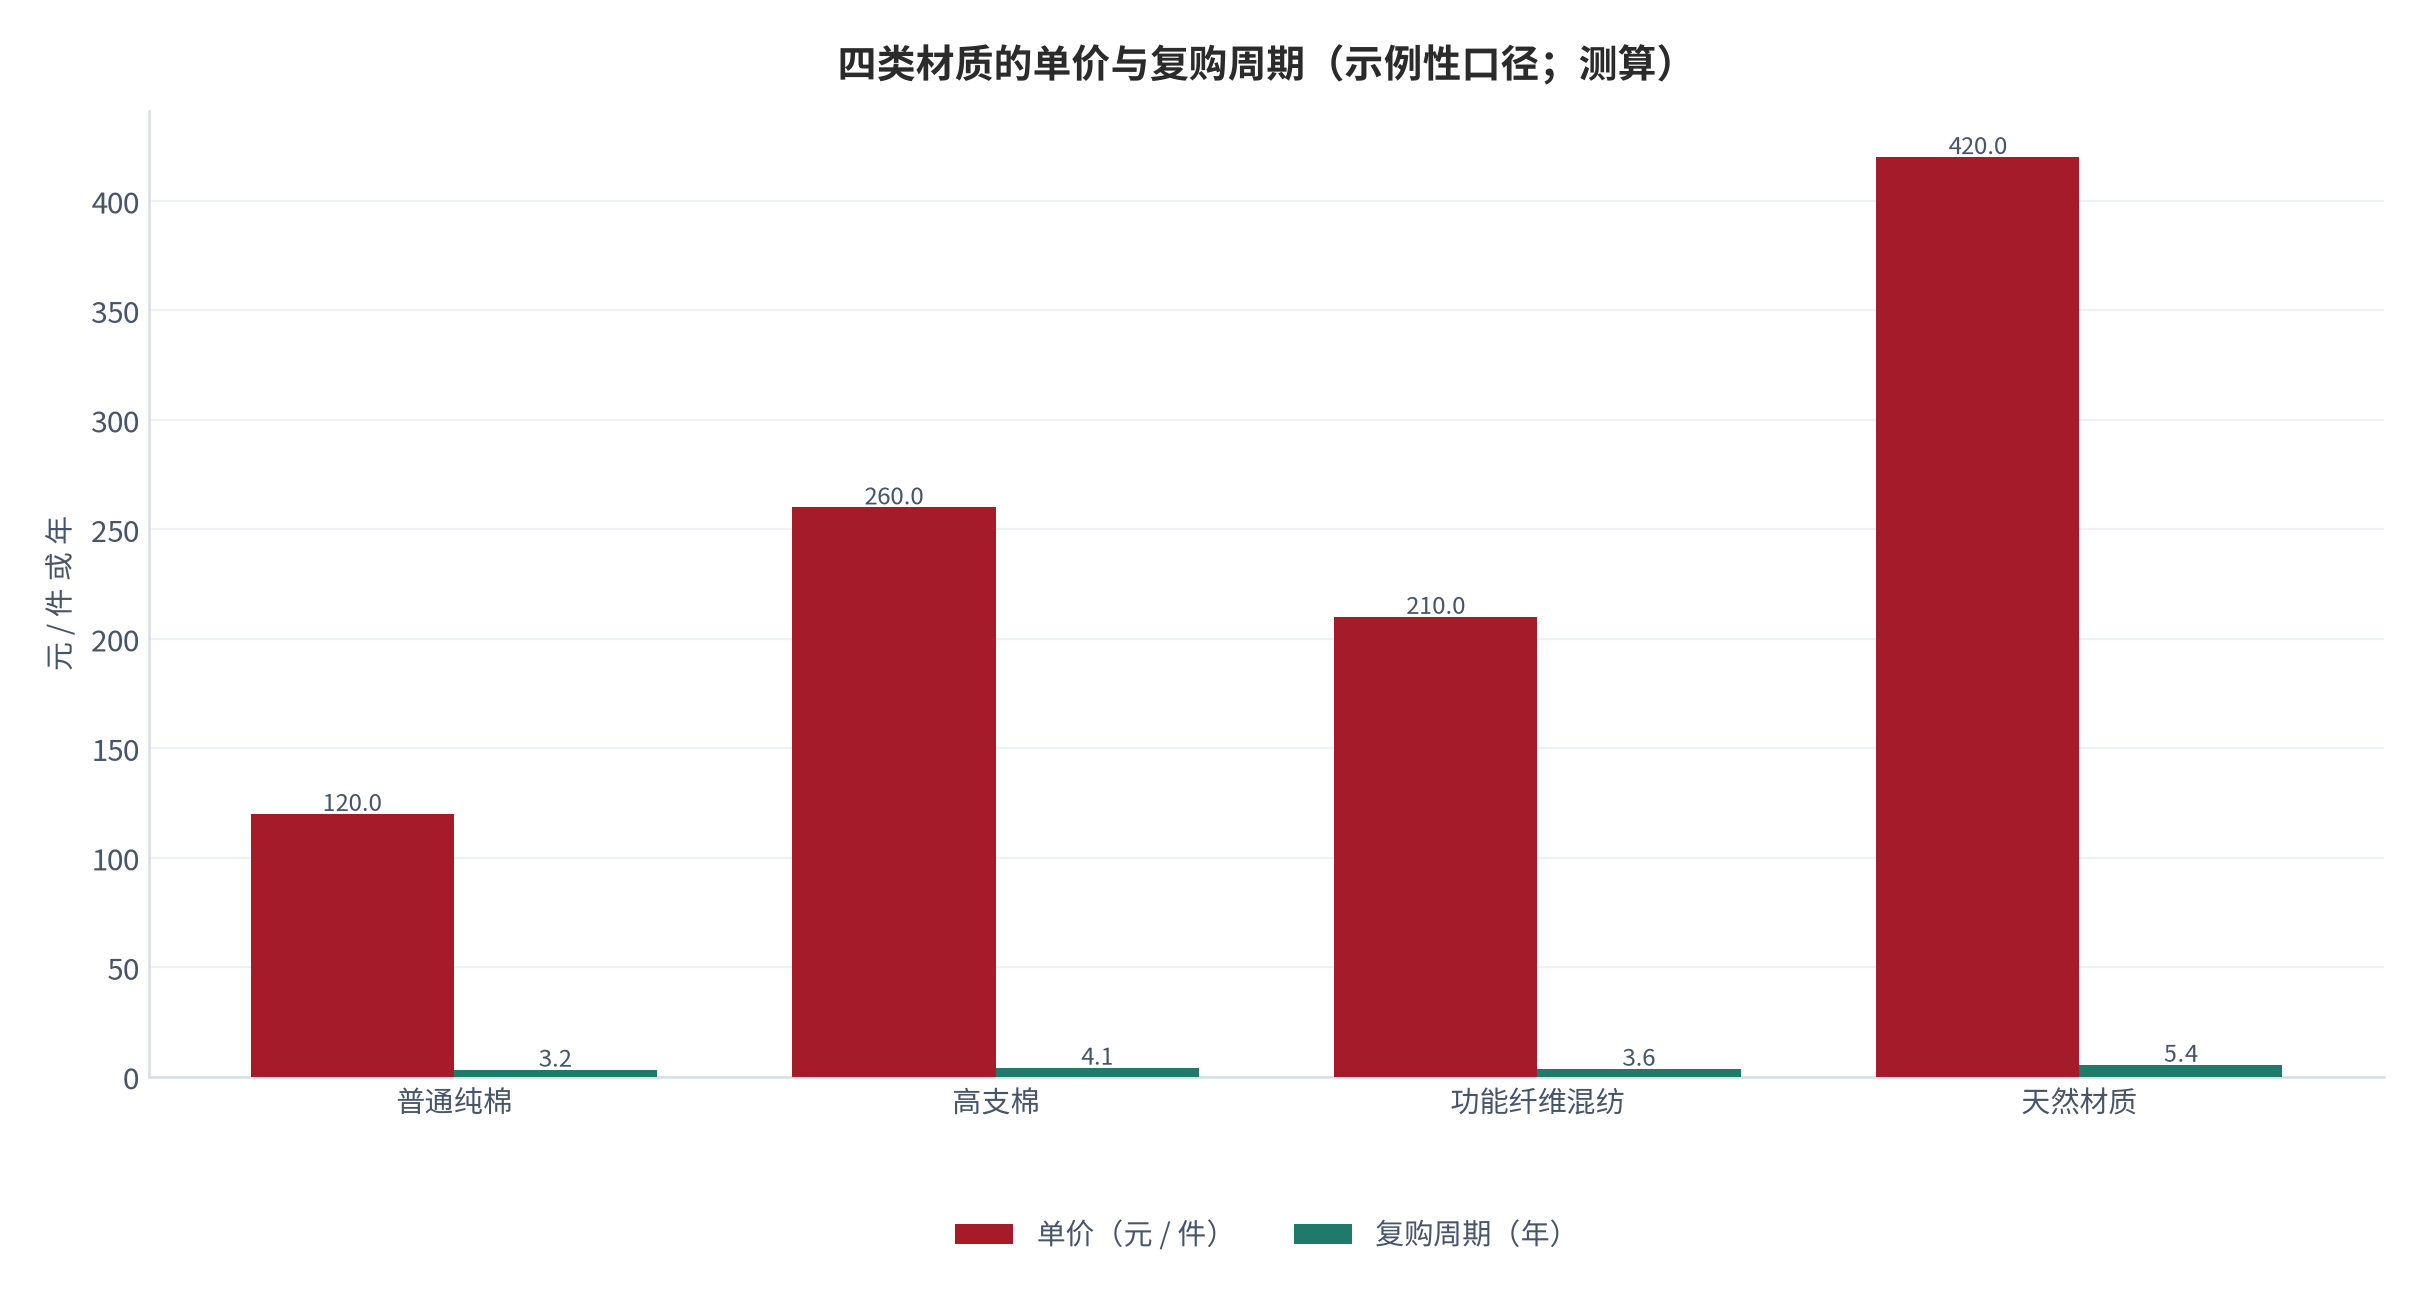
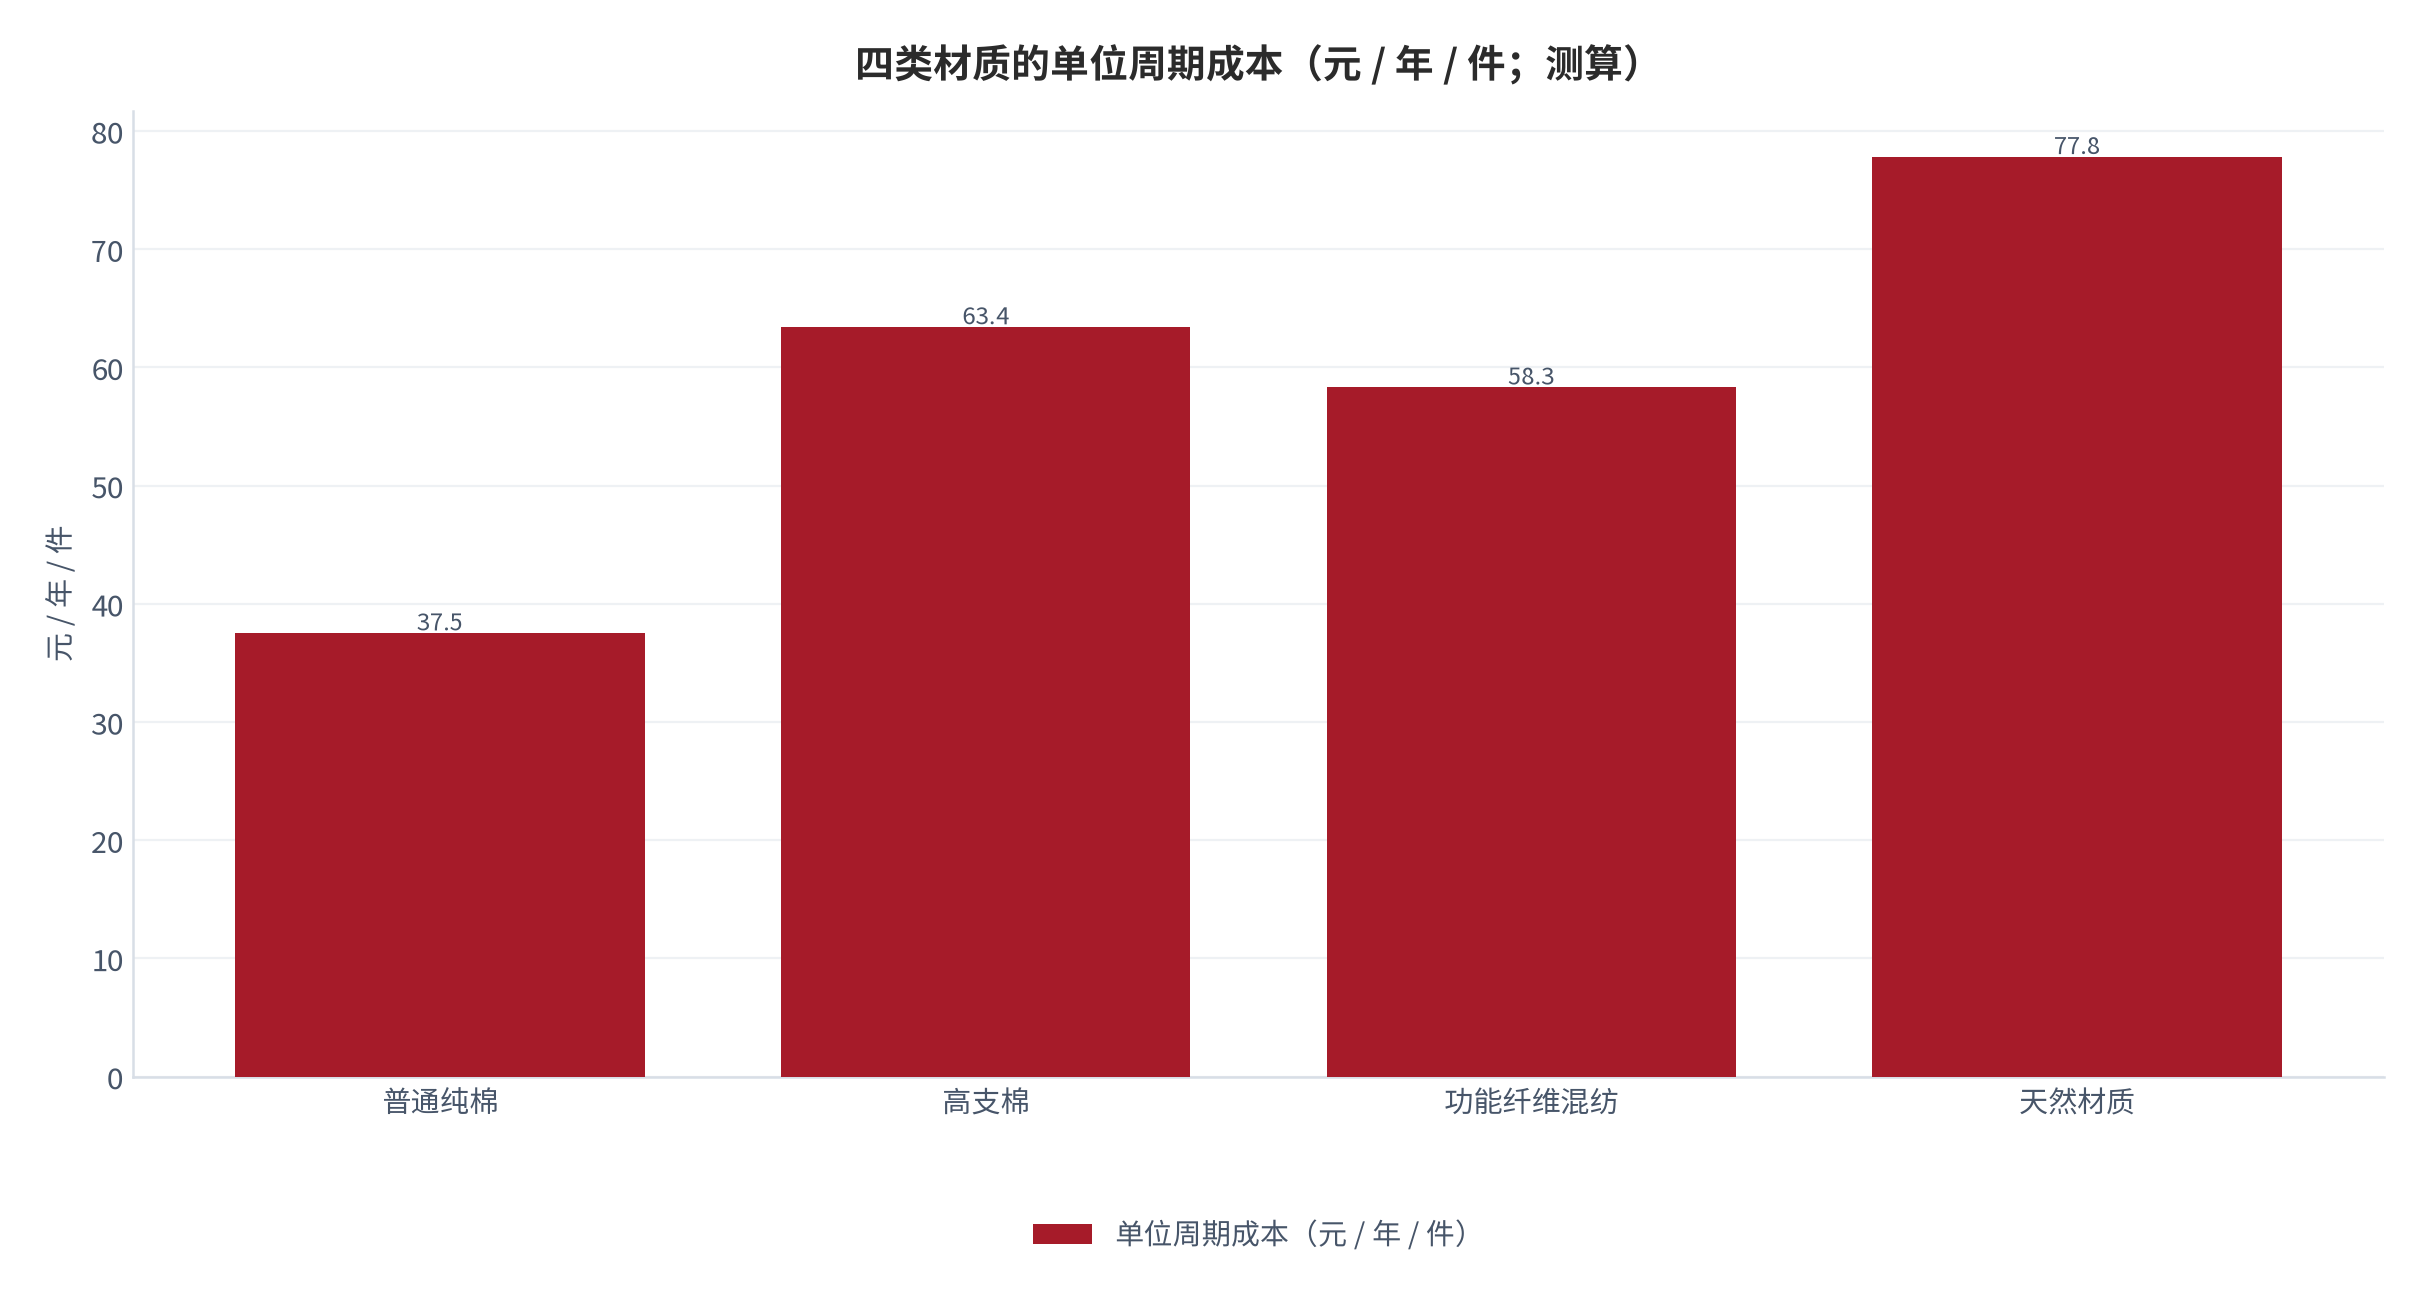
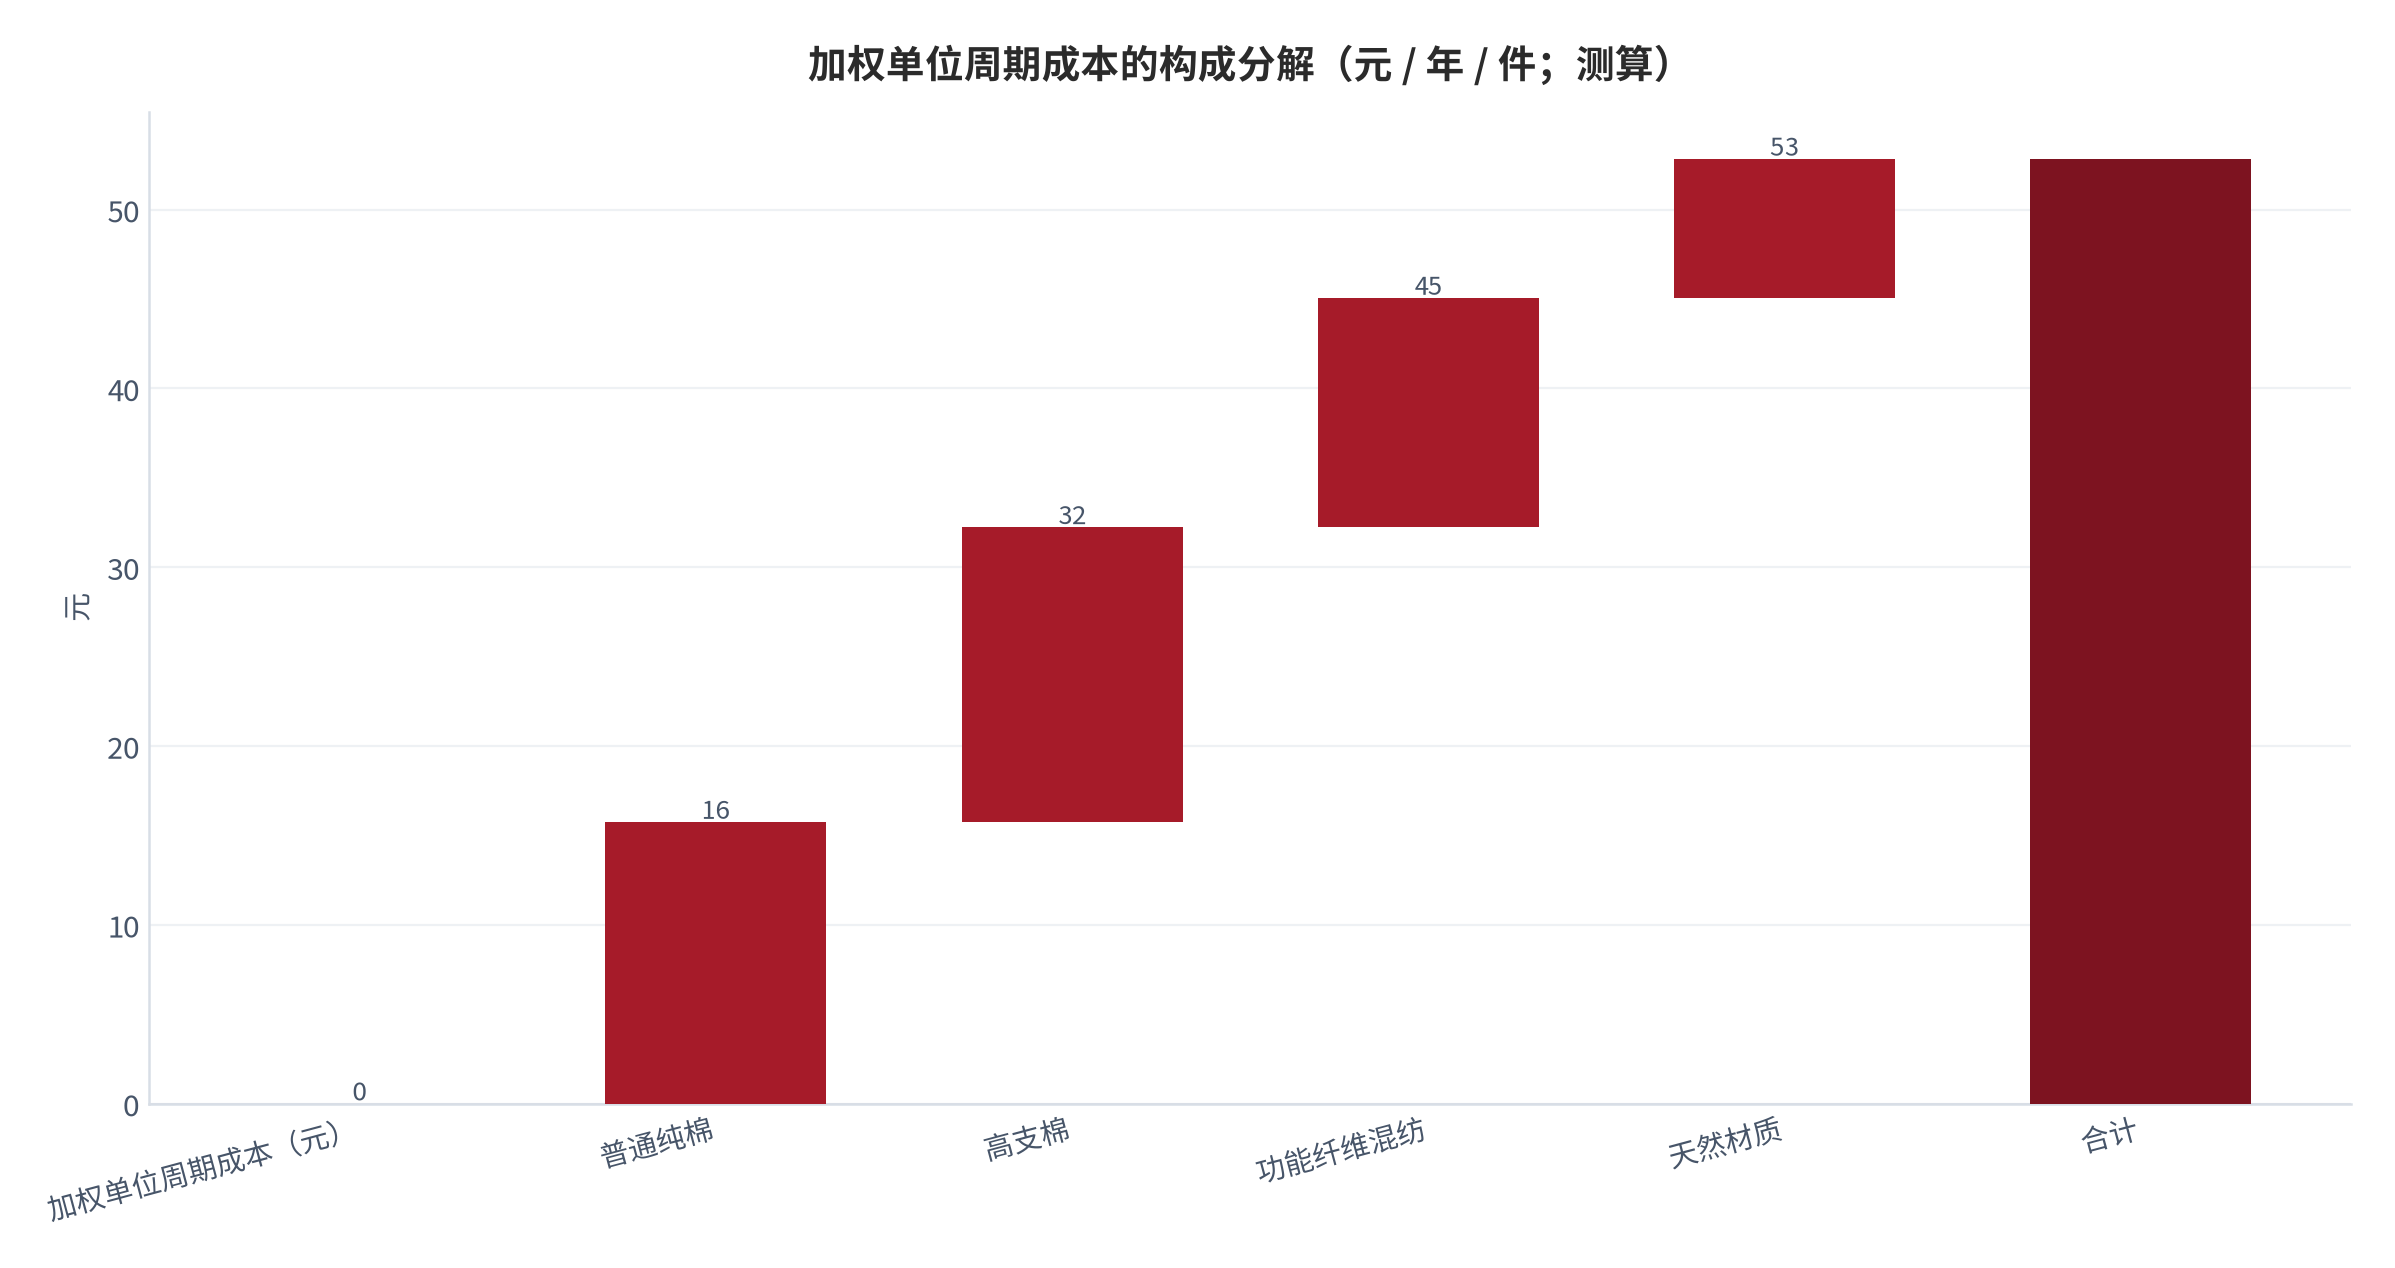
三条路径的净效果取决于价格路径与寿命路径的相对强度。在示例性口径下,普通纯棉单价 120 元 / 件、复购周期 3.2 年,单位周期成本 37.5 元 / 年 / 件;高支棉单价 260 元 / 件、复购周期 4.1 年,单位周期成本 63.4 元 / 年 / 件(测算)[6][7][8][9]。单价上涨 116.7%,周期延长 28.1%,前者大于后者,净效果是单位周期成本上升 69.1%。
这个结果与「升级等于省钱」的直觉相反,但逻辑是清楚的:只有在复购周期的延长幅度超过单价的上涨幅度时,单位周期成本才会下降。按四类材质的设定,需要周期延长的比例不小于价格上涨的比例,这一条件在示例性口径下并未满足。这说明材质升级的价值主张不应建立在降低使用成本上,而应建立在手感、功能与使用体验的改善上——后者是真实的收益,前者在多数情形下并不成立。
01度量口径:占比、周期与单位周期成本
家纺升级的度量需要同时使用三个口径。材质占比描述结构,复购周期描述使用寿命,单位周期成本把两者与价格合成一个可比数值。三者的关系是:占比决定加权方式,周期决定分母,价格决定分子。只有三个口径同时给定时,升级的成本效应才是可计算的。
| 口径 | 分子 | 分母 | 基线读数 | 方向 |
|---|---|---|---|---|
| 单位周期成本 | 单价(元 / 件) | 复购周期(年) | 37.5 至 77.8 元 / 年 / 件(测算) | 越低越好 |
| 加权单位周期成本 | 各材质成本乘占比之和 | 不适用 | 52.84 元 / 年 / 件(测算) | 越低越好 |
| 加权复购周期 | 各材质周期乘占比之和 | 不适用 | 3.25 年(测算) | 越长越好 |
| 单价溢价率 | 升级材质单价减基准单价 | 基准材质单价 | 75.0% 至 250.0%(测算) | 中性 |
| 升级传导率 | 材质占比年度变动 | 加权复购周期 | 约 3.08 个百分点 / 年(测算) | 越高越快 |
五个口径之间存在明确的传导关系。材质占比与复购周期共同决定加权成本;单价溢价率描述单点的升级强度;升级传导率则把结构变化的速度与复购周期联系起来——复购周期越长,单位时间内可被替换的存量比例越低,结构变化的速度越慢。这一关系说明材质升级的推进速度存在一个由产品寿命决定的上限,营销投入无法突破它。
升级传导率的量级值得单独说明。以 10 个百分点的占比变动除以 3.25 年的加权周期,得到约 3.08 个百分点 / 年(测算)[13]。这意味着即使推出一次力度较大的材质结构切换,也需要三年以上才能把存量替换完成。对于以复购为收入来源的经营模式,这一速度既是收入的稳定器,也是结构转型的约束条件。
02实证:宏观参照与行业口径缺口
本报告在写作中确认了一处明确的口径缺口:公开数据中可以取得居民消费与城镇化的宏观序列,但没有家纺行业按材质的产量、产值与销量占比,也没有床品按材质的零售结构。行业层面的材质结构讨论因此只能停在定性层面,所有结构读数均为本报告示例性设定[4]。
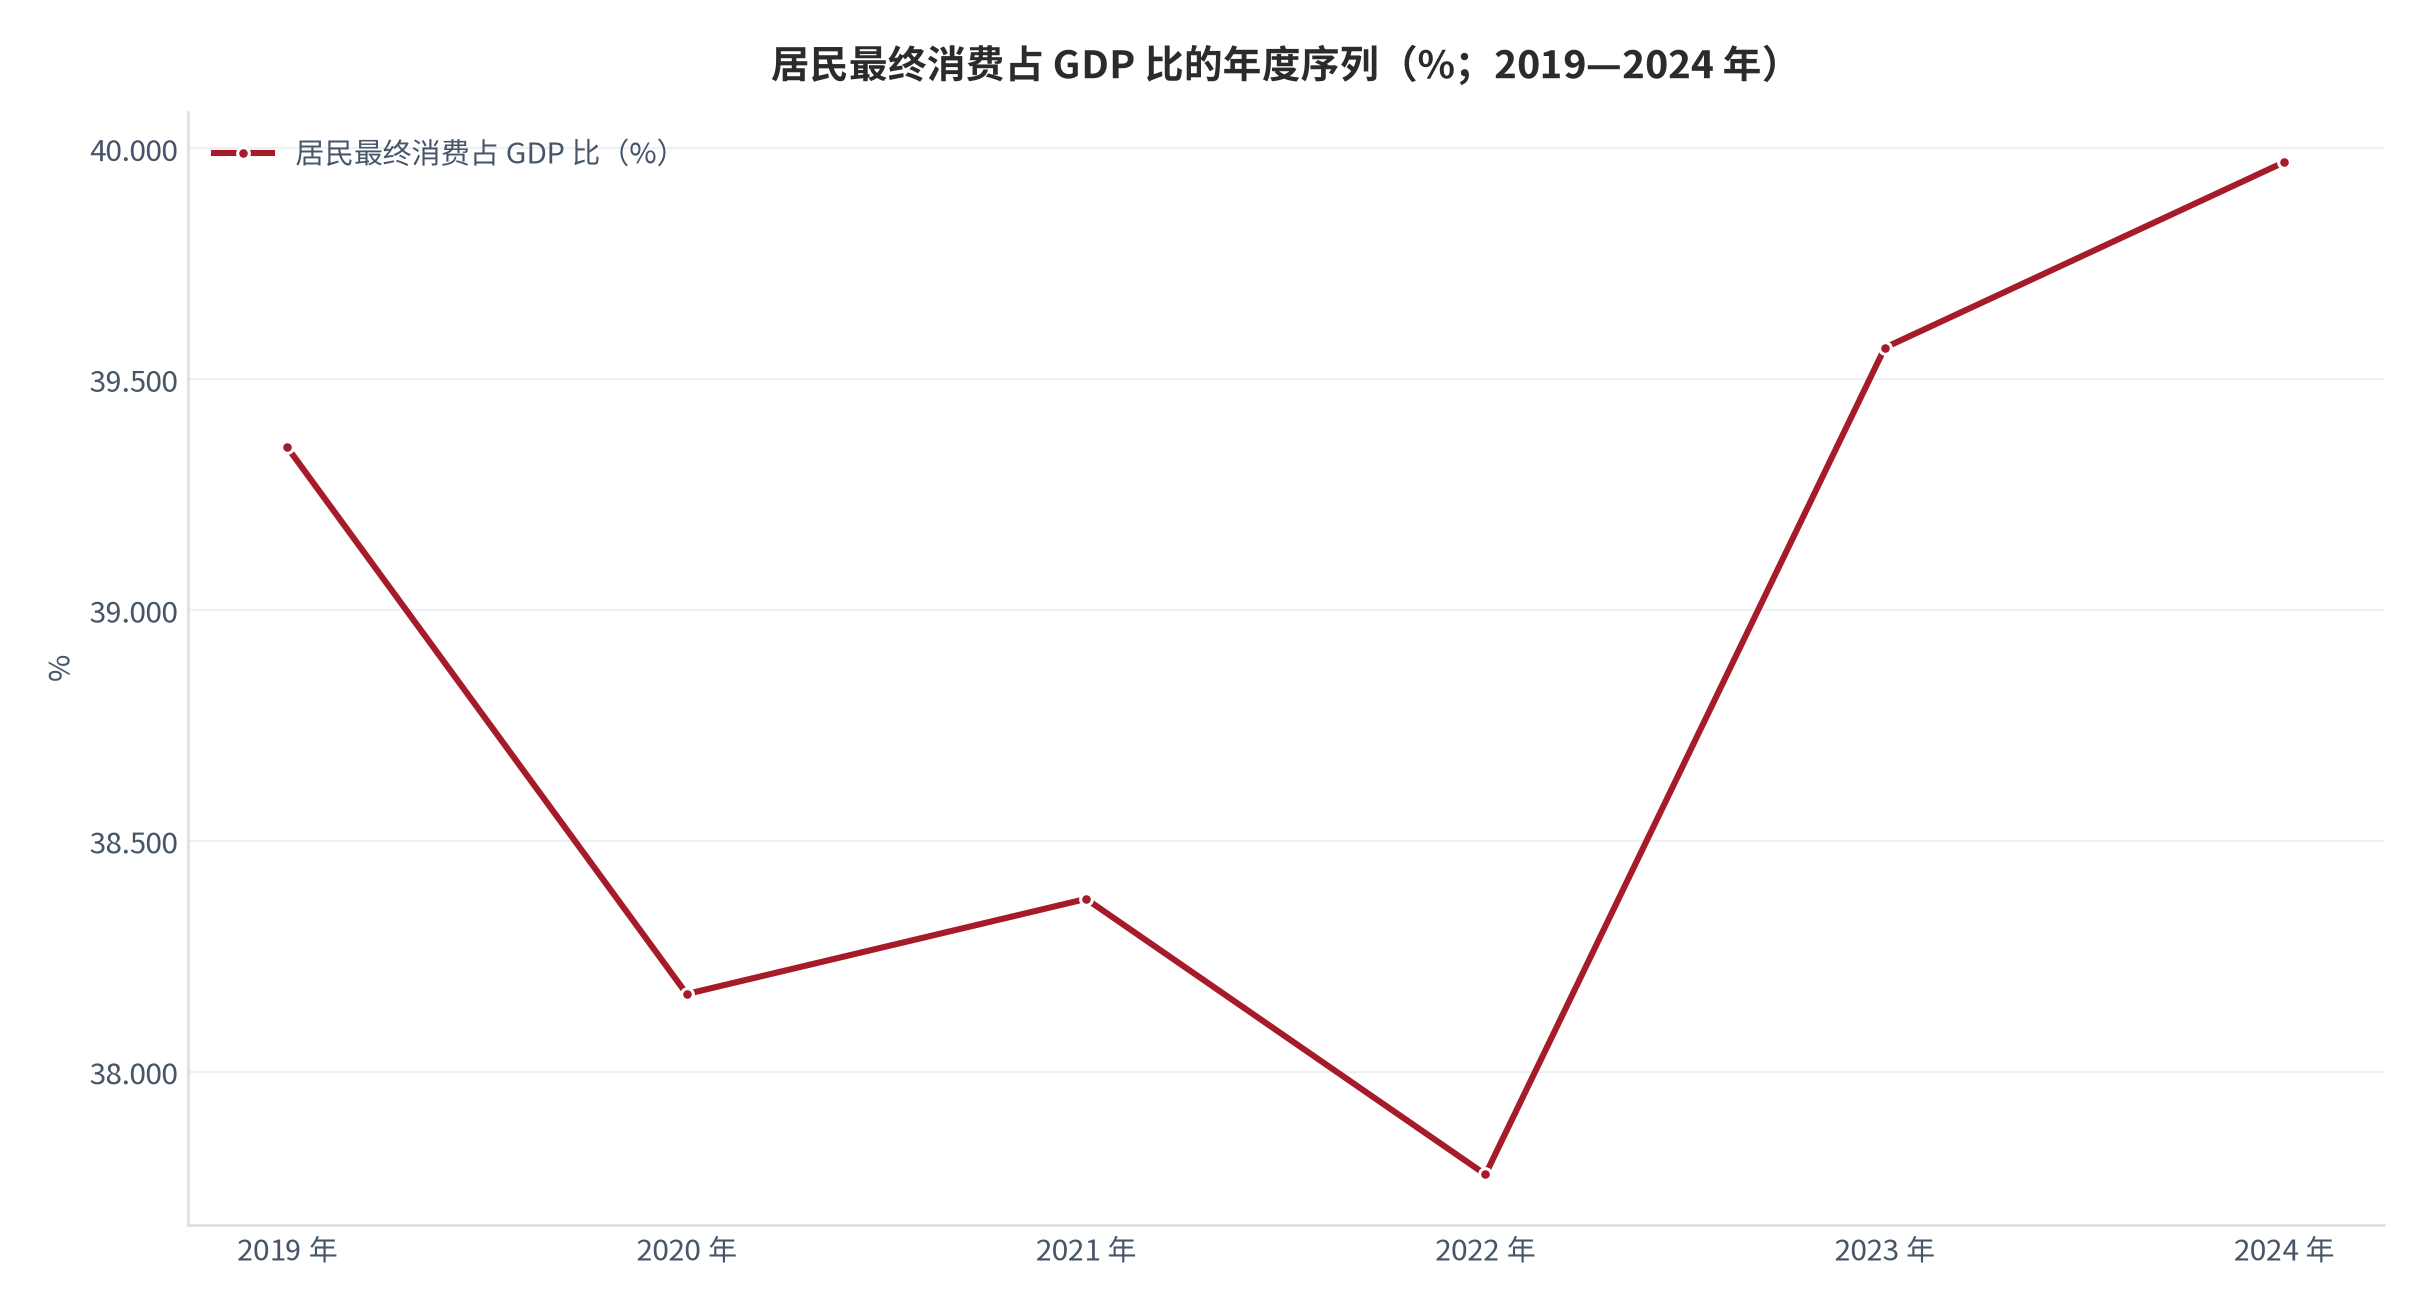
需求侧的三个宏观序列提供了方向性参照。居民最终消费占 GDP 比重由 2022 年的 37.777% 回升至 2024 年的 39.97%,两年提高 2.193 个百分点[1];城镇化率由 2020 年的 63.523% 升至 2025 年的 66.343%,五年提高 2.820 个百分点[3];CPI 由 2020 年的 2.419% 降至 2025 年的 0.06%[2]。消费占比回升说明最终需求在总量中的权重提高,城镇化推进说明家庭数量与居住形态在变化,而低通胀则意味着升级不能依赖价格上涨来体现。
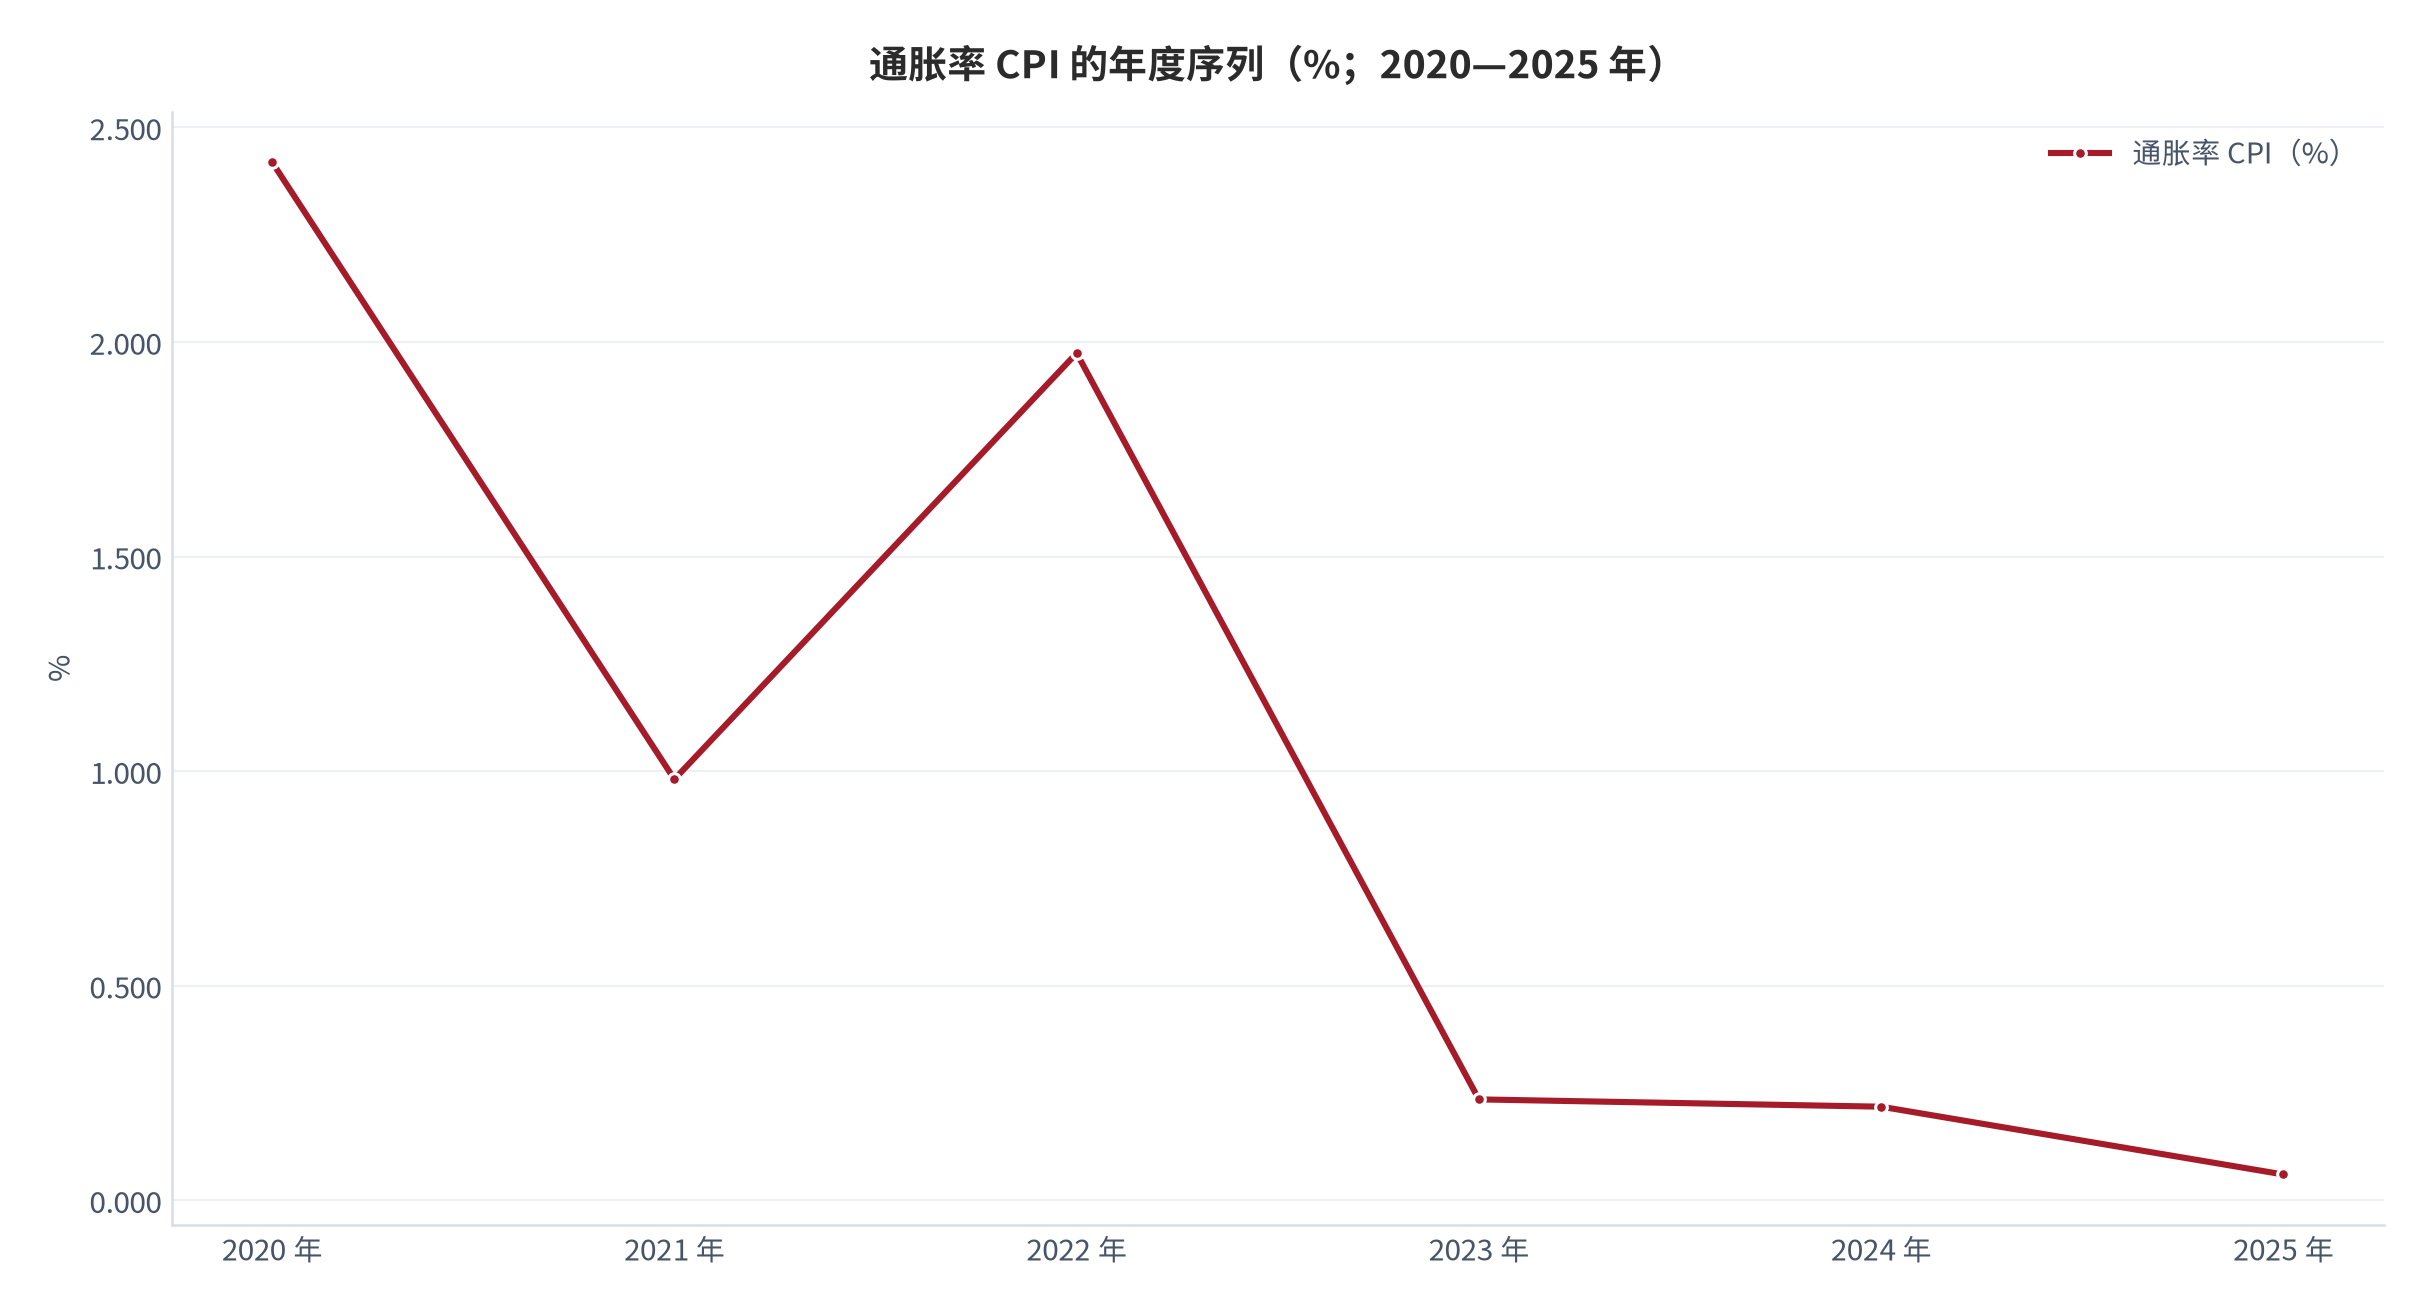
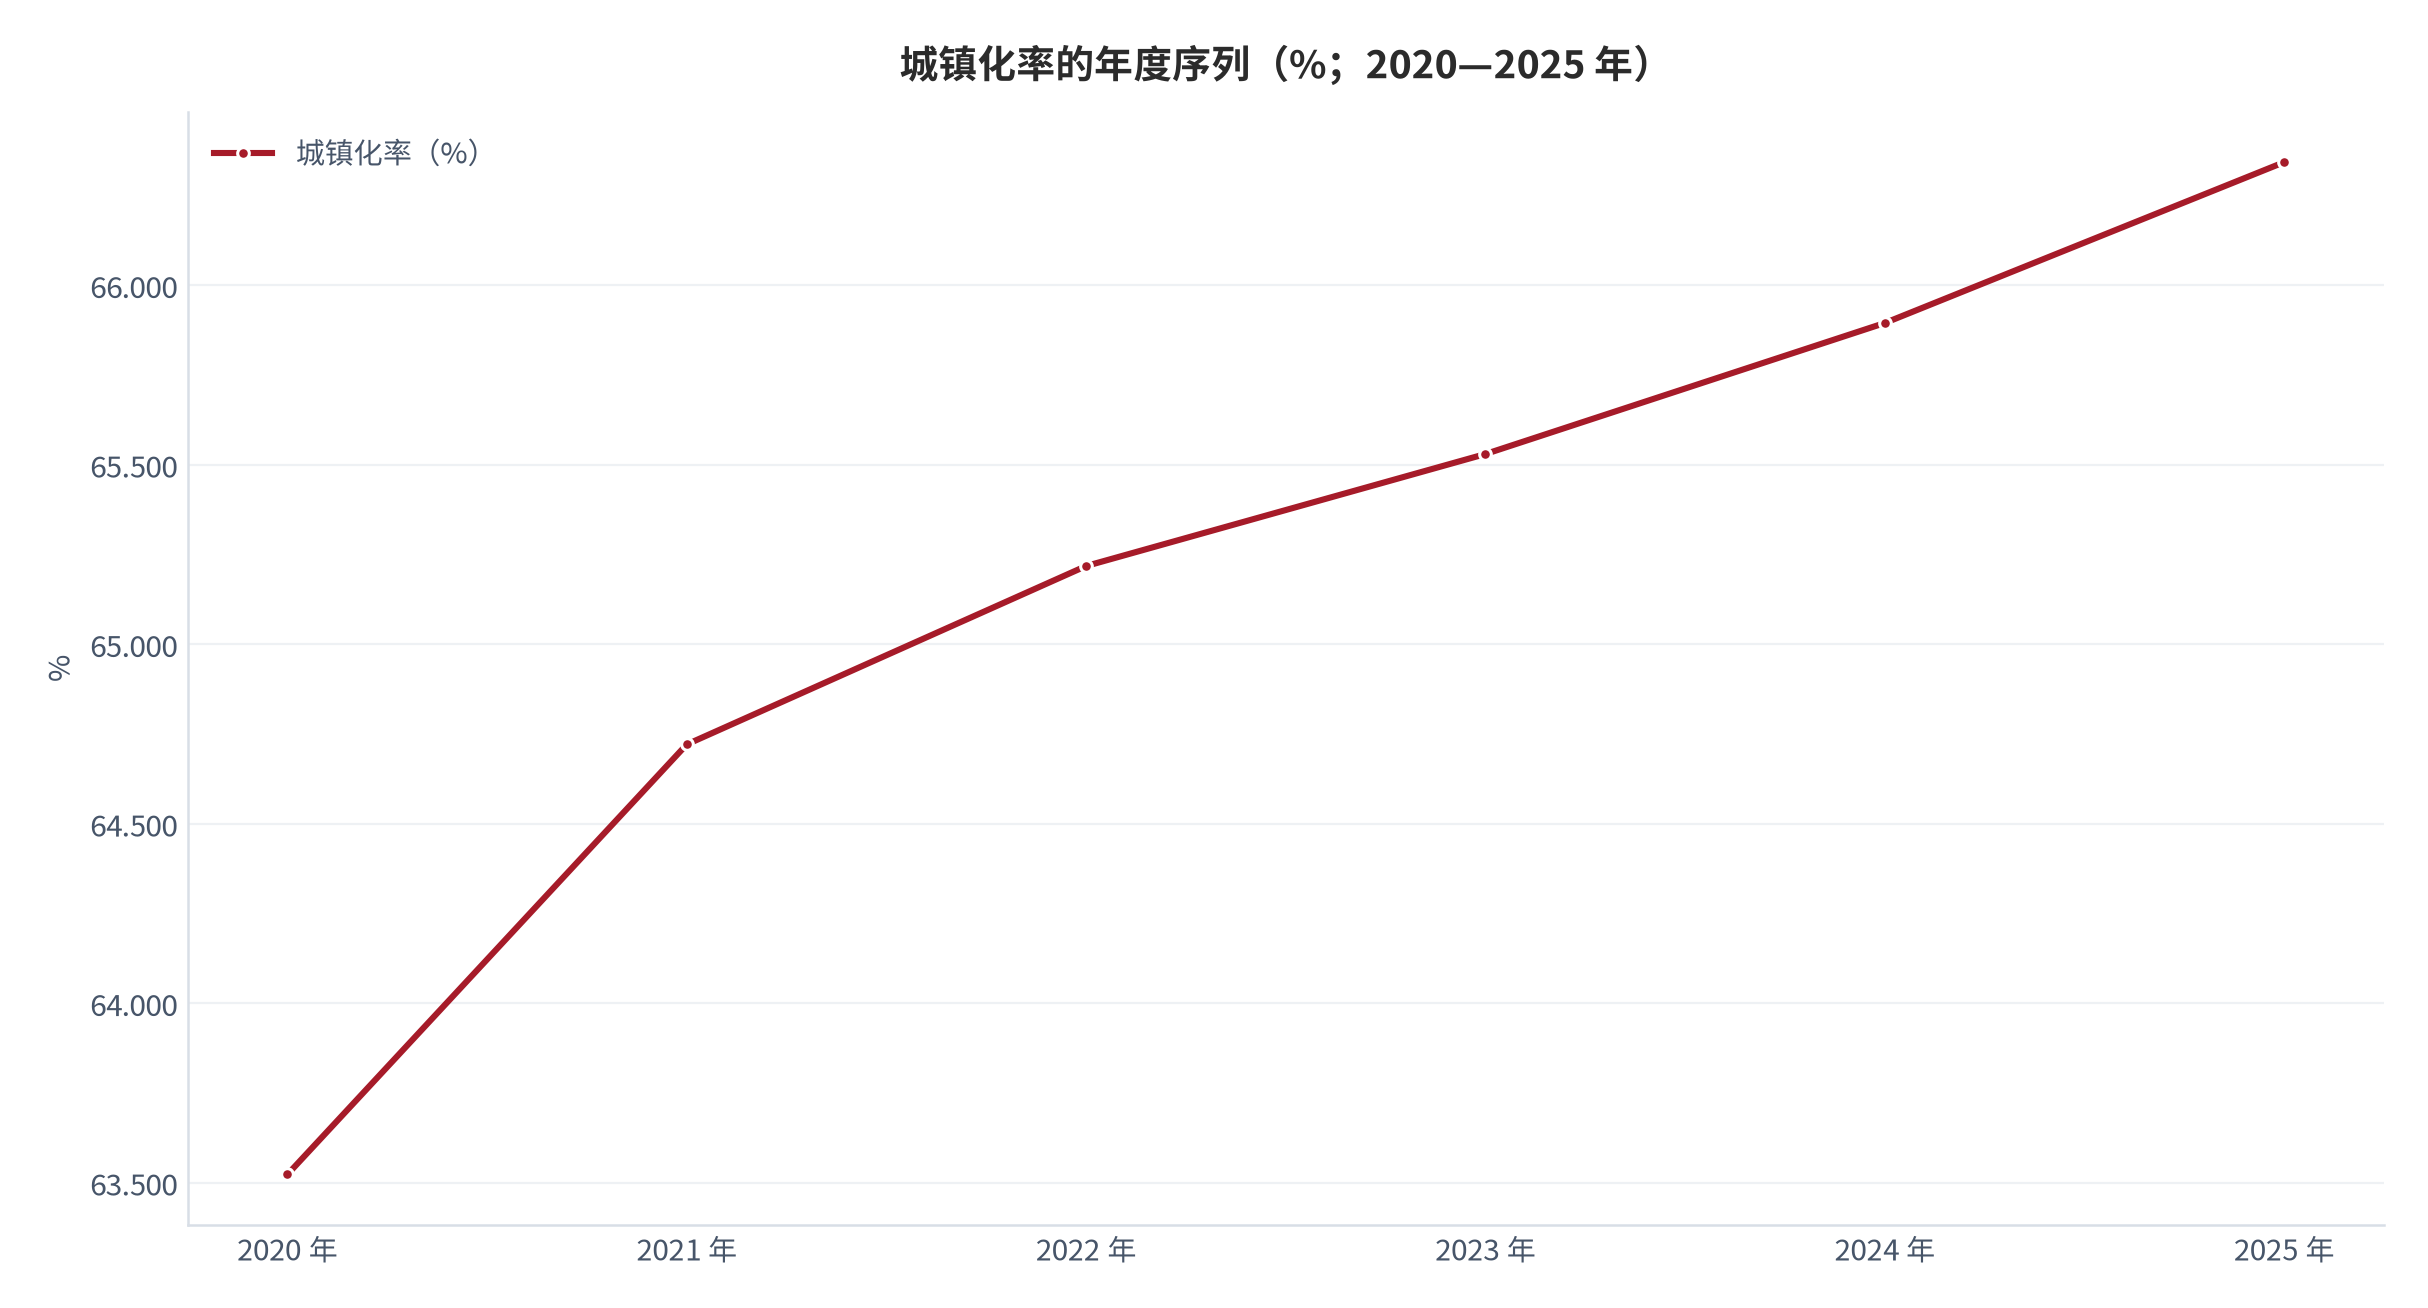
这三个序列之间的关系需要谨慎解读。消费占比的回升与 CPI 的下行同时出现,说明需求改善并未通过价格渠道体现;城镇化率的持续上行则意味着居住面积与家庭数量仍在增加,对家纺的需求总量形成支撑。把三者合并到材质升级的讨论中,可以得到一个方向明确的判断:需求端有支撑,价格端无空间,升级必须通过结构与功能而非价格标签来实现。
03测算:材质结构与单位周期成本
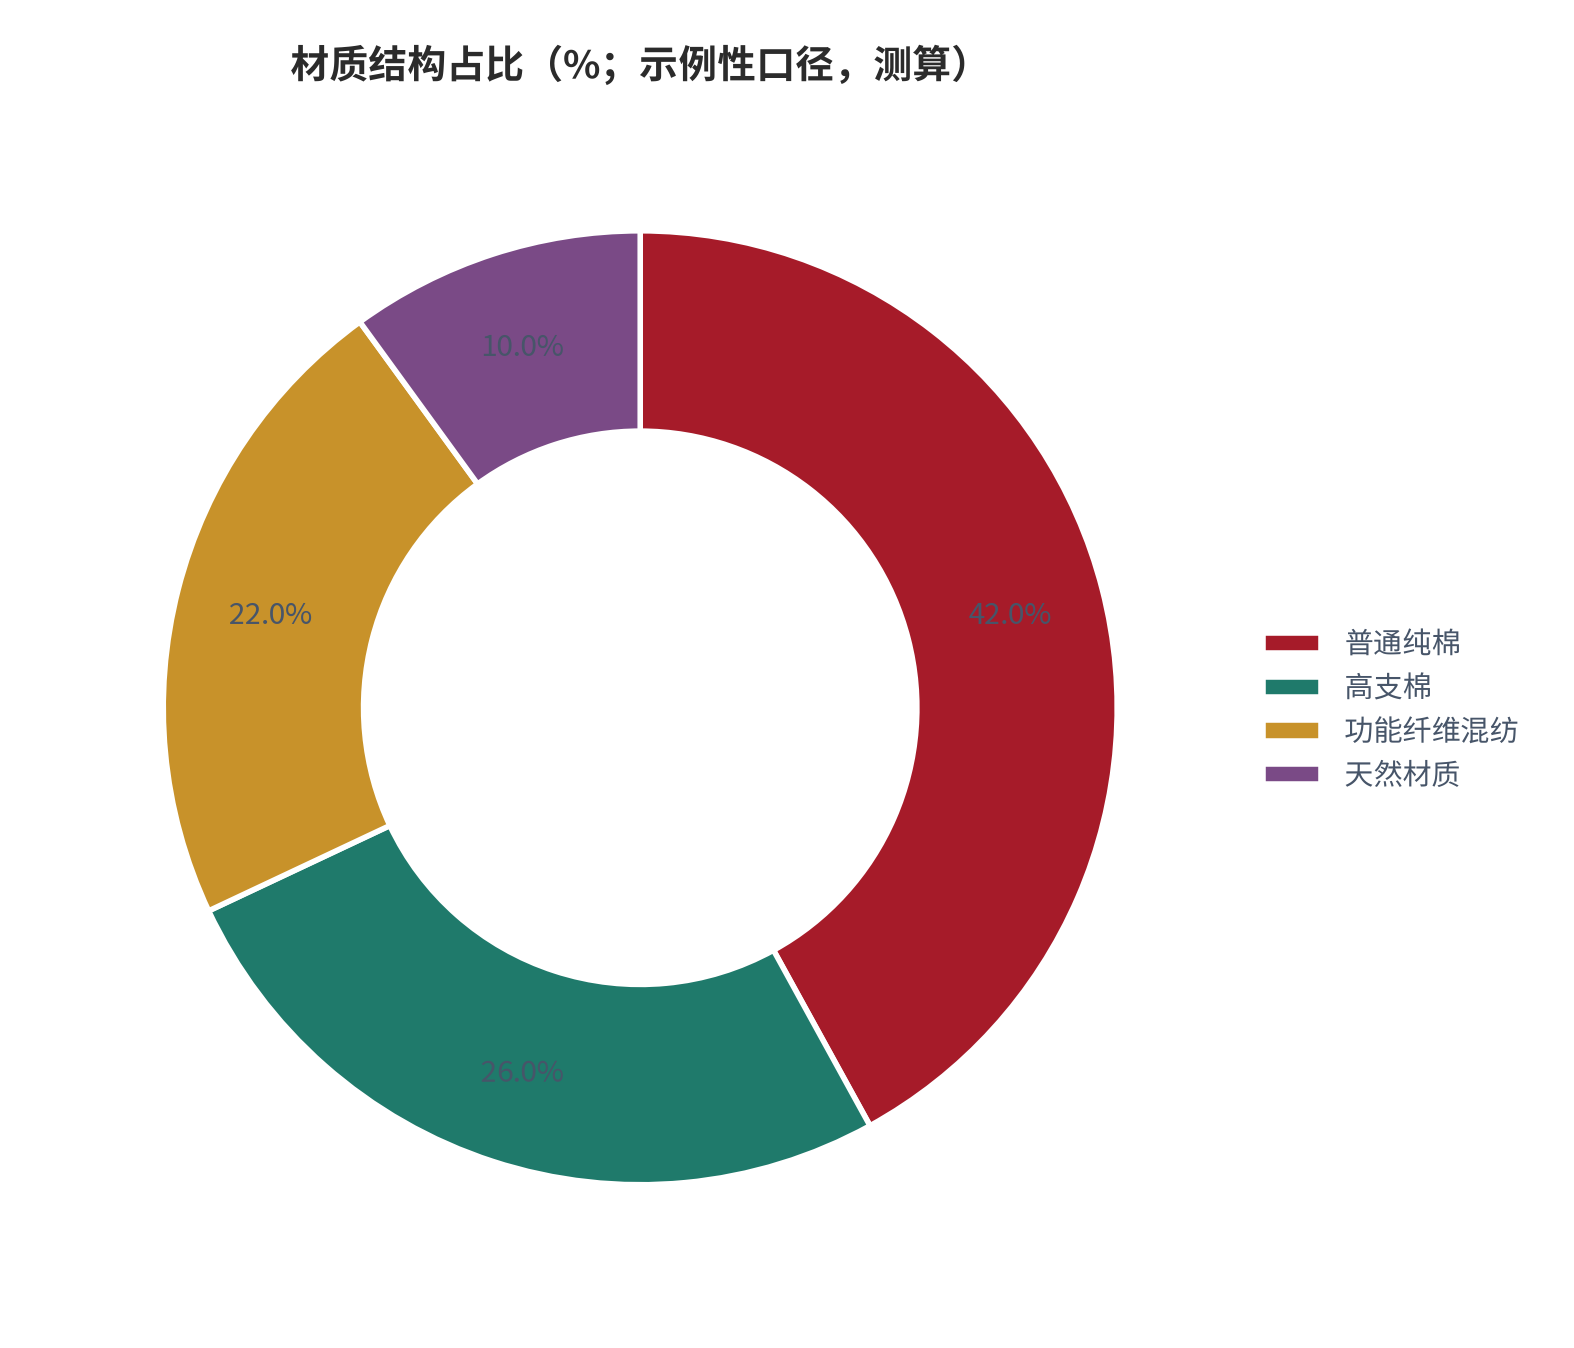
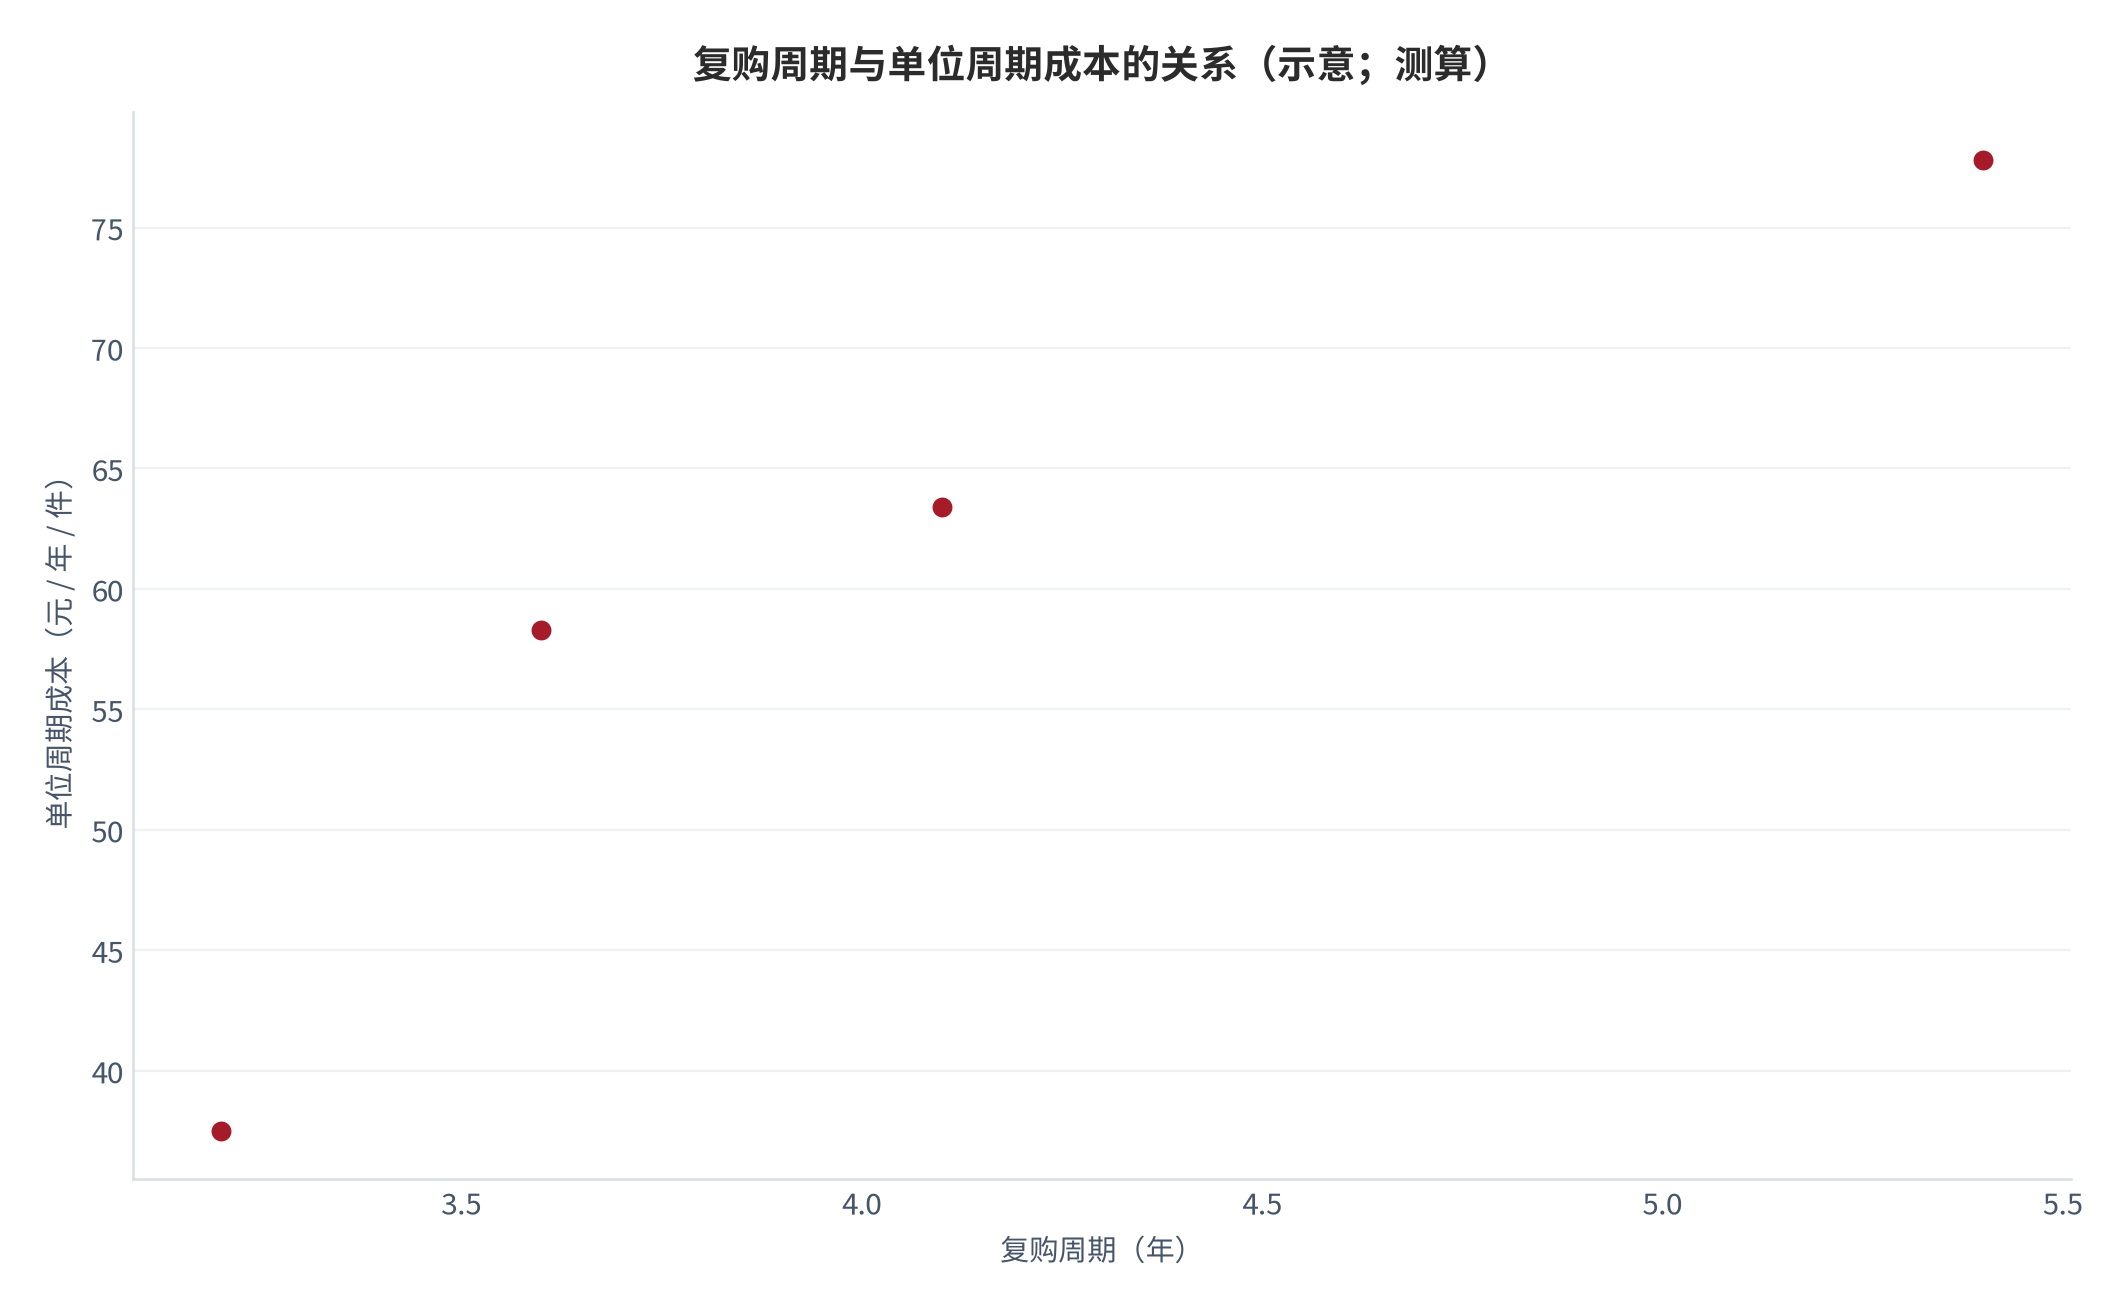
本章把前述口径合并为一组可复算的数字。基准假设为:四类材质的结构占比分别为 42%、26%、22% 与 10%;单价分别为 120、260、210 与 420 元 / 件;复购周期分别为 3.2、4.1、3.6 与 5.4 年;单位周期成本按单价除以复购周期计算。所有结果均为示例性口径。
第一组是加权成本的构成。四类材质的单位周期成本分别为 37.5、63.4、58.3 与 77.8 元(测算)[9];按结构占比加权后,各项贡献分别为 15.75、16.484、12.826 与 7.78 元,合计 52.84 元 / 年 / 件[9]。值得注意的是贡献最大的两项是普通纯棉与高支棉,前者靠占比、后者靠单价,两者合计贡献 32.234 元、占总量的 61.0%(测算)[9]。
第二组是结构变动的效应。若功能纤维混纺占比由 22% 提升至 32%、普通纯棉由 42% 降至 32%,加权单位周期成本由 52.84 元升至 54.92 元、增幅 3.9%(测算)[11];加权复购周期由 3.25 年升至 3.30 年。占比变动 10 个百分点只带来不到 4% 的成本变化,说明在材质之间的成本差异处于同一量级时,结构变动对总成本的影响是温和的。
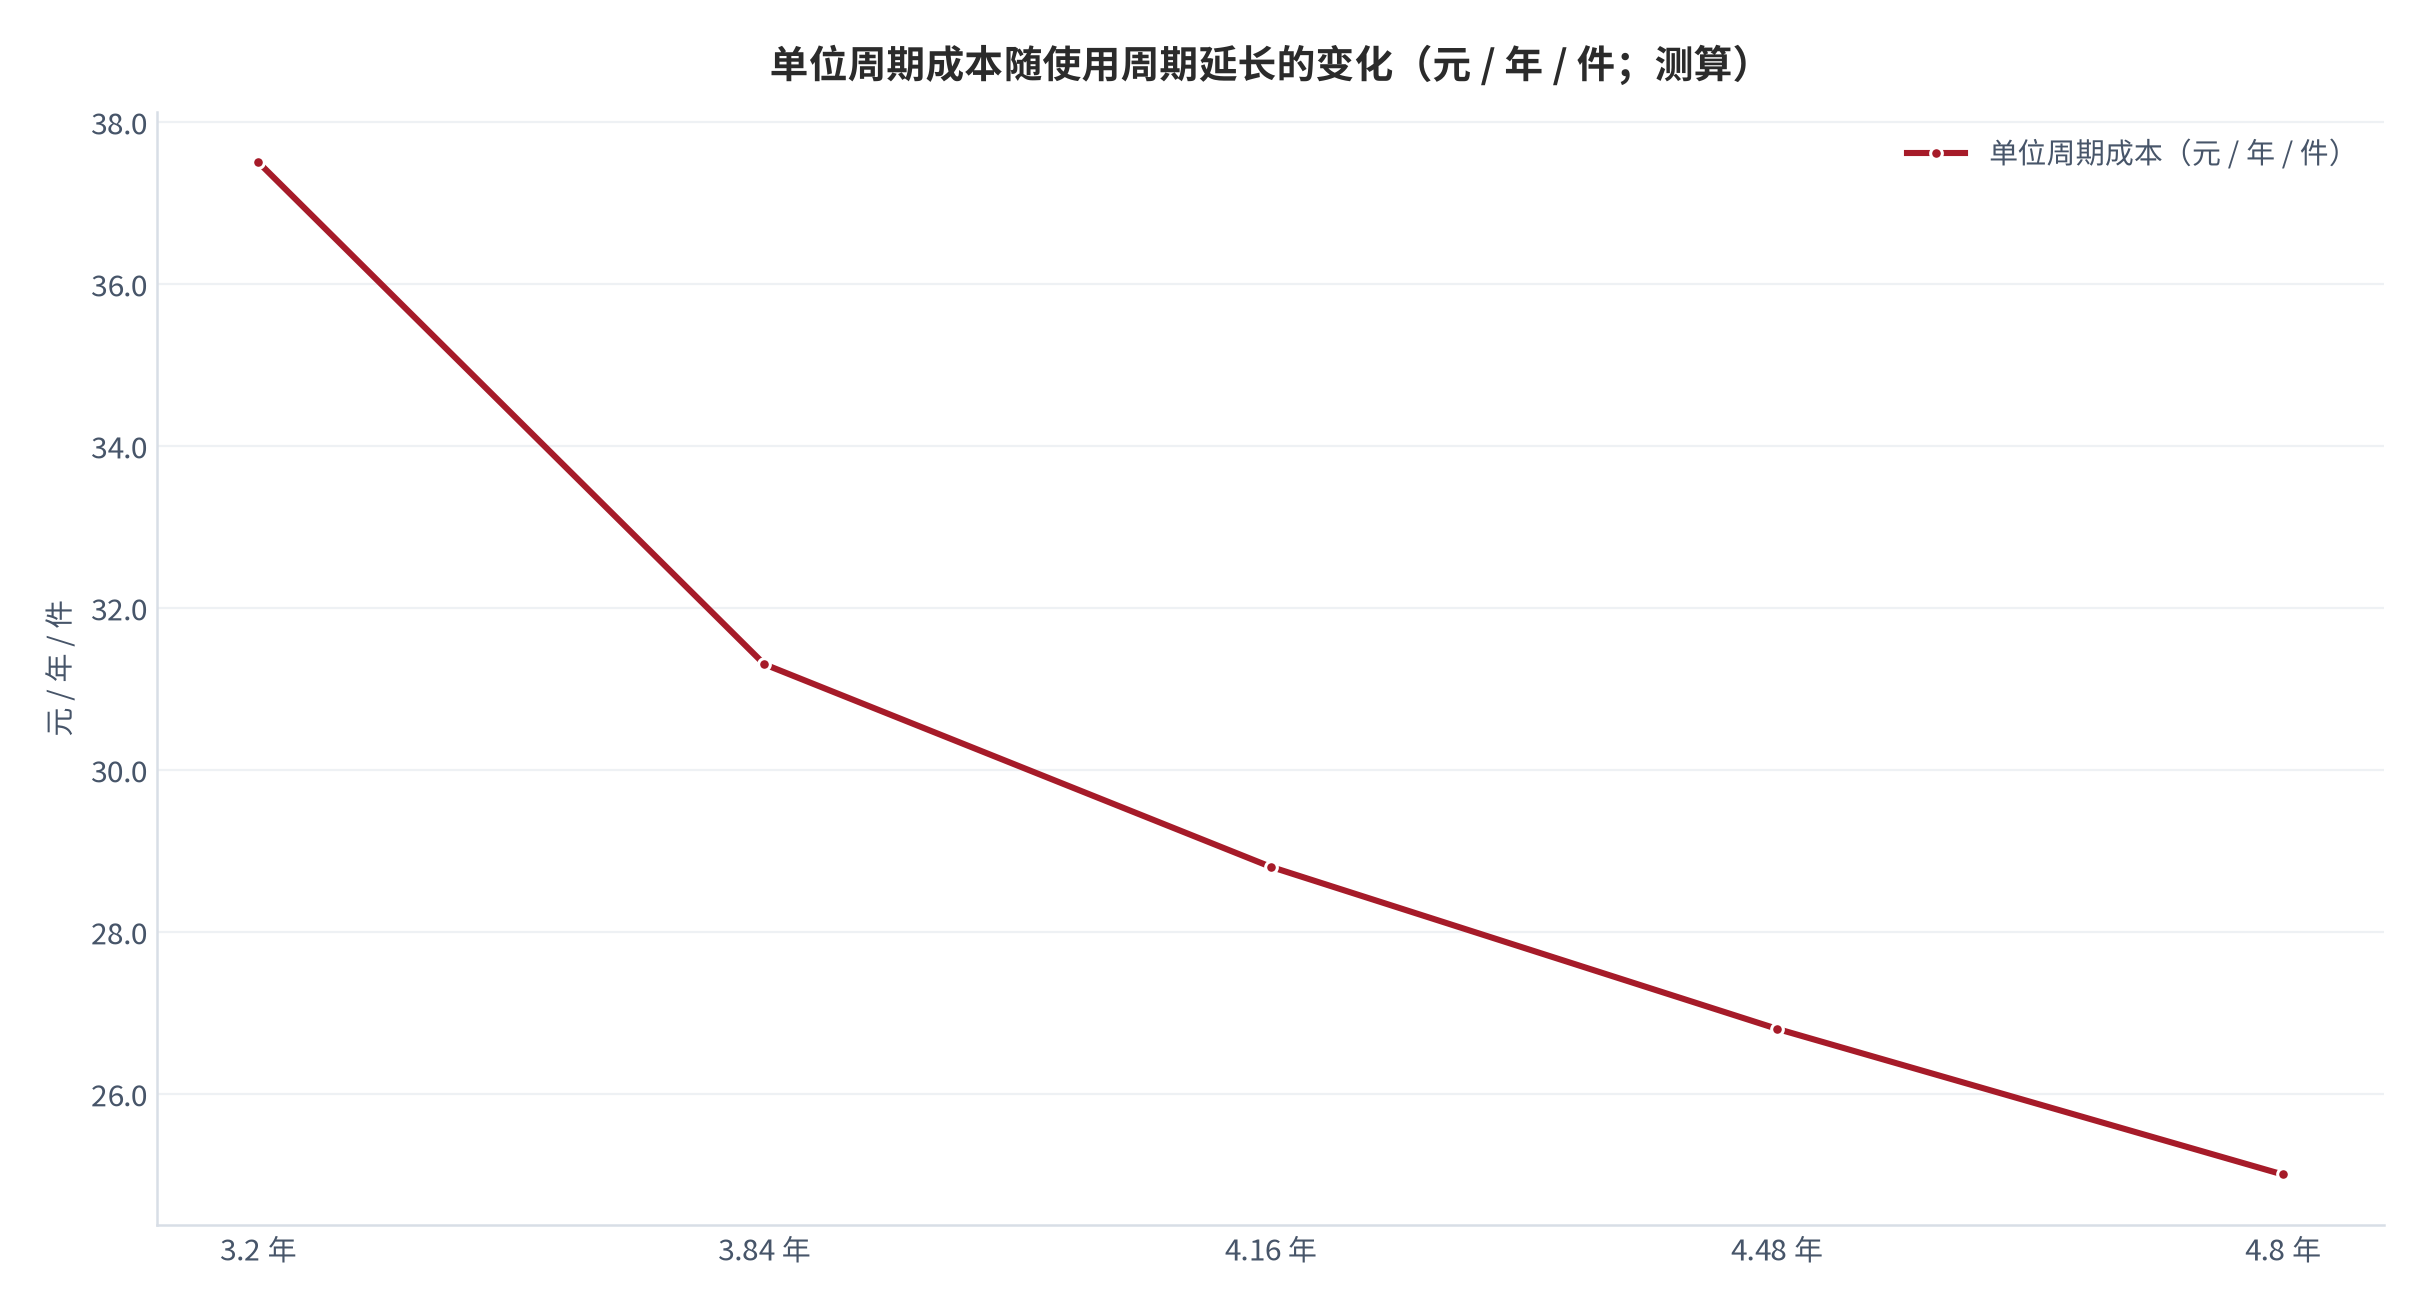
第三组是使用周期延长的效应。复购周期由 3.2 年延长至 3.84 年(延长 20%)时,单位周期成本由 37.5 元降至 31.3 元、下降 16.7%;延长至 4.8 年(延长 50%)时降至 25.0 元、下降 33.3%(测算)[12]。这一幅度显著大于结构变动所能带来的影响,说明在降低使用成本这个目标上,延长寿命是远比调整结构有效的杠杆。
第四组是三情景的对照。结构不变情景的加权单位周期成本为 52.84 元;材质占比升级情景为 54.92 元;材质升级叠加使用周期延长 20% 情景为 43.59 元(测算)[14]。第三情景较基准下降 17.5%,是三情景中唯一低于基准的情形——结构升级本身抬高成本,只有与寿命延长结合才能反转方向。
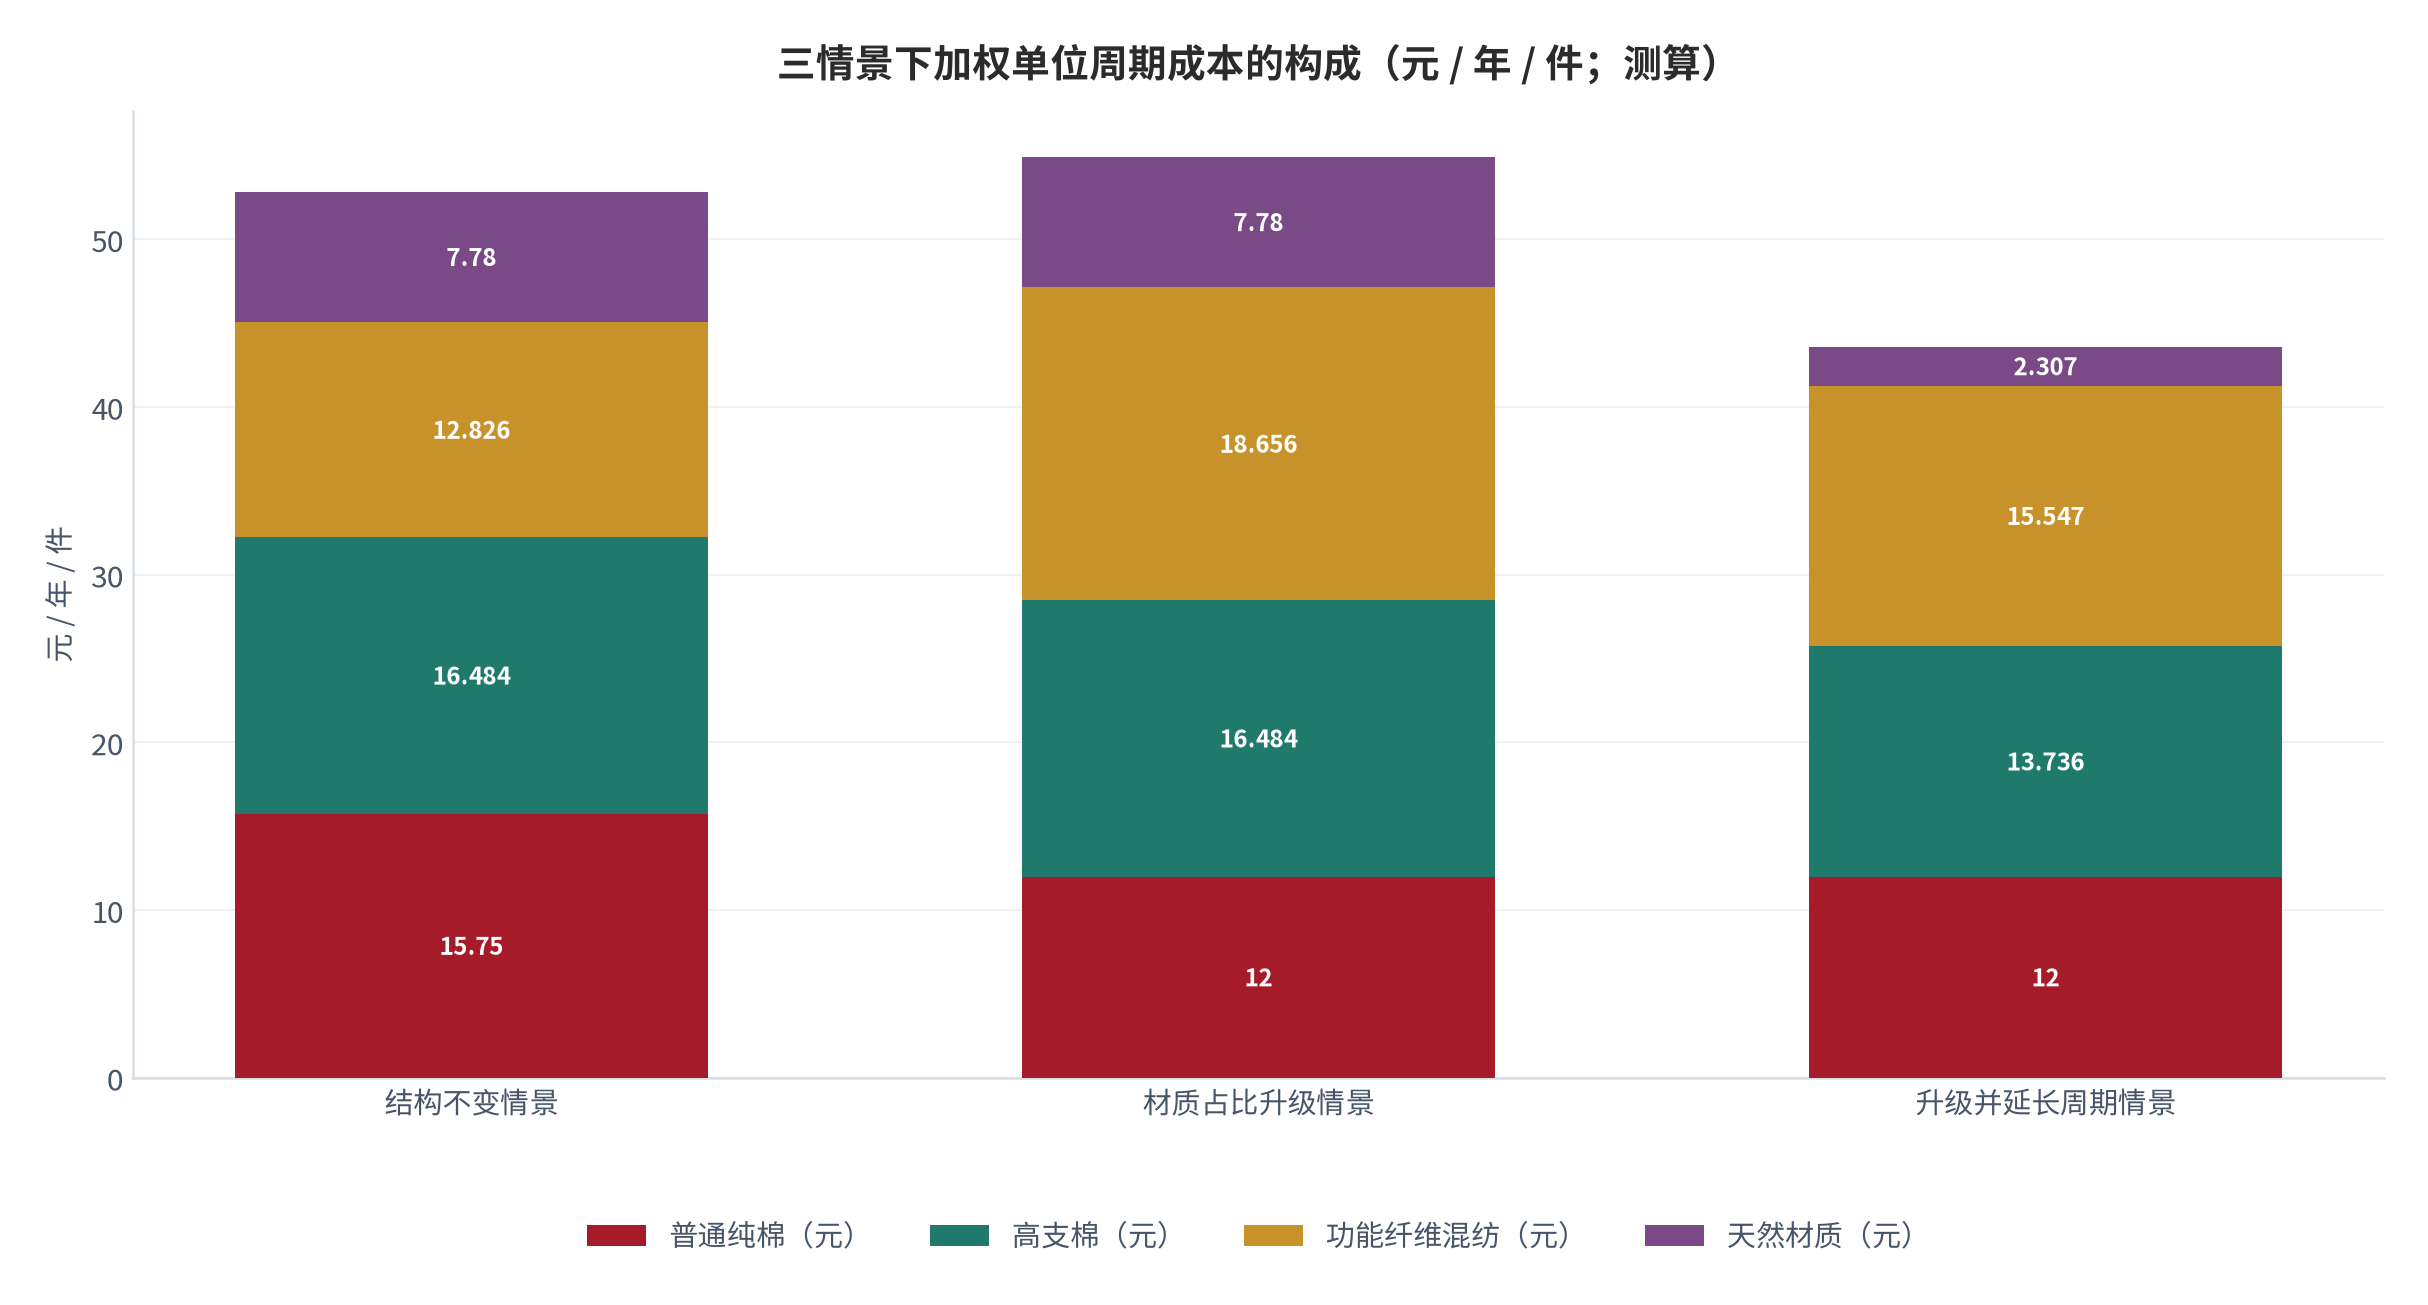
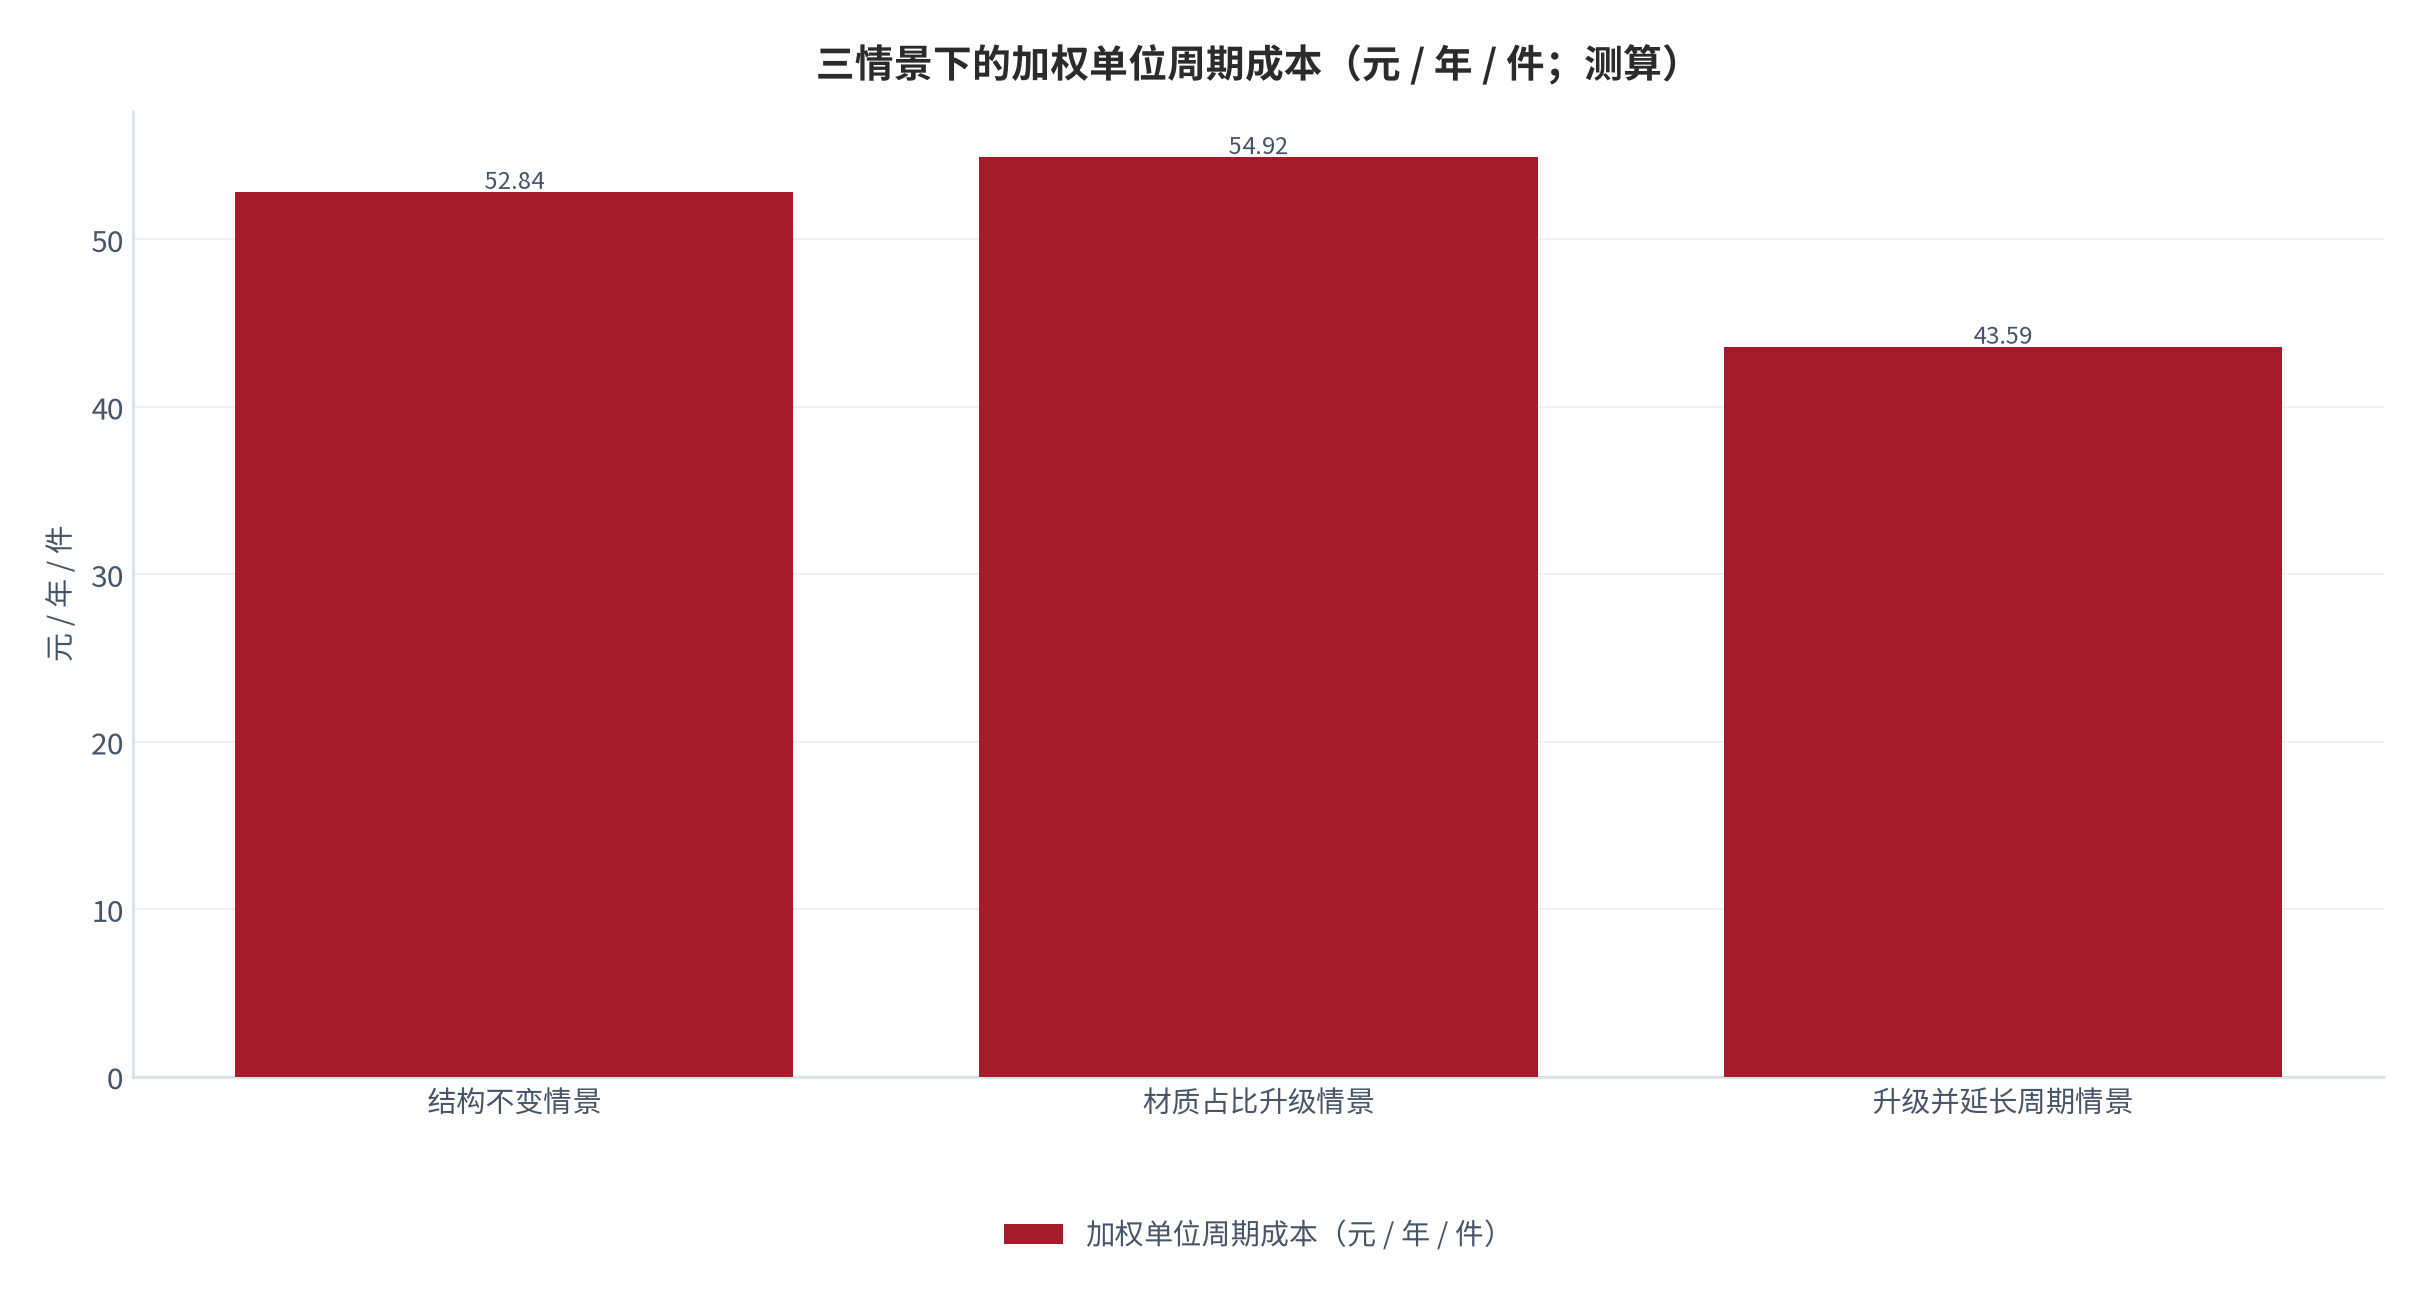
需要说明测算的构造逻辑。材质结构、单价与复购周期三组参数均为示例性设定,行业公开数据不支持按材质拆分;单位周期成本按单价除以复购周期计算,未计入洗涤维护、更换频率波动与废弃处置成本;三情景的差异仅来自结构与周期两项变量,价格水平保持一致。读者可将参数替换为自身品类的实际值后重新计算。
把这四组测算并列,可以看清三个变量各自的作用量级。材质结构变动 10 个百分点对应 3.9% 的成本变化;单价水平的变化直接体现在单位周期成本上,高支棉相对普通纯棉的增幅为 69.1%;而复购周期延长 20% 对应 16.7% 的成本下降(测算)[10][11][12]。三个量级的关系是:结构 < 周期 < 单价。这个排序说明在选择升级路径时,先把周期延长做扎实,再考虑单价与结构的调整,比反向操作更接近成本目标。
需要补充说明的是,这三者的作用量级并不代表可行性的排序。单价水平由材质本身的成本结构决定,可调整空间有限;结构变动虽然影响温和,但可以通过配方与产品线规划主动调整;复购周期虽然影响最大,却最难由生产方单方面控制,因为实际使用周期取决于消费者的更换行为。因此可行性与影响力在三个变量上呈反向关系,方案设计需要在两者之间取平衡,这也是本报告在第五章把「建立使用年限台账」作为核心设计的原因。
| 变量 | 对单位周期成本的影响量级 | 可调整空间 | 主要约束 |
|---|---|---|---|
| 材质结构 | 占比变动 10 个百分点对应 3.9%(测算) | 较高,可由产品线规划调整 | 旧库存与新标准并存 |
| 单价水平 | 高支材质相对基准增幅 69.1%(测算) | 较低,由材质成本决定 | 消费者预算约束 |
| 复购周期 | 周期延长 20% 对应下降 16.7%(测算) | 最低,取决于消费者行为 | 更换原因不由产品决定 |
04方案设计:以使用周期为核心的升级路径
方案的核心是把升级的目标从「卖出更高单价的产品」改为「延长产品的单位使用周期,同时把结构与功能改善嵌入其中」。这一目标设定的依据是第四章的测算:结构变动对总成本的影响不足 4%,而周期延长的成本效应达到 16.7% 至 33.3%(测算)[11][12]。
第一项设计是把升级收益的表达从价格转向周期。具体做法是在产品信息中同时呈现单价与预期使用周期,让单位周期成本成为可比较的口径。按示例性参数,普通纯棉 37.5 元 / 年 / 件、高支棉 63.4 元 / 年 / 件(测算)[9],两者的差别在单价上表现为 2.17 倍、在单位周期成本上表现为 1.69 倍。用后者的口径表达,升级的价格压力在描述上更接近实际,也更便于消费者判断。
第二项设计是把功能材质与结构升级分开处理。功能纤维混纺的单价溢价为 75.0%、单位周期成本增幅 55.5%,均低于高支棉与天然材质(测算)[10]。这意味着功能类材质是成本增幅相对温和的升级路径,适合作为结构升级的主力;而高支与天然材质更适合作为小比例的高端补充,用其拉动品牌感知而非承担结构升级的主要任务。
第三项设计是接受结构变化的速度上限。按加权复购周期 3.25 年计算,升级传导率约为 3.08 个百分点 / 年(测算)[13]。这一速度意味着结构升级需要三年以上才能完成存量替换,任何在一年内大幅改变材质的计划都会面临旧库存与新旧标准并存的问题。方案应把观察窗口设为三年,并把期末的材质占比而非期中的销售占比作为考核口径。
第四项设计是把周期延长的证据链建立起来。周期延长是方案的核心杠杆,但它的验证依赖实际使用年限数据,而这部分数据通常只能通过售后回访与用户调研取得。建议以批次为单位建立使用年限台账,把「因损坏而更换」与「因其他原因更换」分开记录,前者才反映产品的实际寿命。
05边界与反面证据
第一条边界来自口径缺口。行业按材质的结构数据不可得,本报告全部结构读数均为示例性设定[4]。这意味着第四章的 52.84 元、3.25 年与 3.9% 三个核心读数只能用于说明结构关系,不能作为行业实测值引用。
第二条边界来自单位周期成本的口径局限。该口径只包含购买价格,未计入洗涤维护成本、更换时的搜寻成本与废弃处置成本。若高支材质需要更精细的洗涤条件,其实际使用成本会高于按购买价的推算。
第三条反面证据来自周期的外生性。产品寿命由面料参数决定,但实际使用周期由消费者行为决定。若更换行为主要由审美变化或居住变动驱动,材质升级带来的寿命延长不会转化为实际使用周期的延长,核心杠杆失效。
第四条反面证据来自低价品类的替代路径。在低单价品类中,消费者可能选择更便宜的产品并接受更短的周期,此时单位周期成本的差异被预算约束覆盖,升级的价值主张需要依靠功能而非成本来支撑。
| 边界条件 | 成立前提 | 前提被打破时的后果 | 补救方式 |
|---|---|---|---|
| 结构数据可得 | 存在按材质的结构口径 | 全部结构读数为示例性设定 | 以内部销售数据自建结构口径 |
| 成本口径完整 | 价格可代表全部使用成本 | 实际成本被低估 | 把维护成本折入年度口径 |
| 寿命可转化 | 产品寿命决定实际使用周期 | 延长寿命的杠杆失效 | 按损坏原因拆分更换记录 |
| 预算不紧 | 消费者可按周期口径比较 | 升级款需求受初始单价压制 | 以试用与梯度定价降低门槛 |
06风险提示
以下风险与本报告的判断一一对应,按参数、口径与执行三类分列:
- 测算参数风险:材质结构、单价与复购周期三组参数均为示例性设定,行业公开数据不支持按材质拆分,参数替换后核心读数的量级会变化。
- 口径缺口风险:行业按材质的产量、产值与销量占比不可得,本报告的结构结论建立在示例性设定之上,不具备行业实测的代表性。
- 成本口径风险:单位周期成本只包含购买价格,未计入洗涤维护、搜寻与废弃处置成本,与实际使用成本存在差异。
- 行为外生风险:实际使用周期由消费者行为决定,材质寿命的延长未必转化为使用周期的延长。
- 品类差异风险:低单价品类中预算约束的影响大于周期换算的理性收益,升级的价值主张需依靠功能支撑。
- 数据可得风险:实际使用年限依赖售后回访与用户调研,样本偏差会直接影响周期参数的可靠性。
对号入座:第一条与第二条对应第三章的缺口说明与第四章的测算构造,第三条对应第二章的度量口径与第六章的第二条边界,第四条对应第五章的第四项设计与第六章的第六条链,第五条对应第六章的第四条反面证据,第六条对应第五章的第四项设计。
07结论与跟踪指标
结论一:材质升级在示例性口径下抬高单位使用成本。高支棉相对普通纯棉的单位周期成本增幅为 69.1%,天然材质为 107.5%(测算)[10]。
结论二:结构变动对总成本的影响温和。功能纤维混纺占比提升 10 个百分点,加权单位周期成本仅上升 3.9%(测算)[11]。
结论三:延长使用周期是主要杠杆。复购周期延长 20% 使单位周期成本下降 16.7%,延长 50% 使下降 33.3%(测算)[12]。
结论四:结构变化存在由复购周期决定的速度上限。按加权周期 3.25 年计算,升级传导率约为 3.08 个百分点 / 年(测算)[13]。
结论五:只有结构升级与周期延长结合才能降低成本。三情景中升级并延长周期情景的成本为 43.59 元,较基准低 17.5%(测算)[14]。五项阈值的汇总口径为:加权单位周期成本 52.84 元、高支材质成本增幅 69.1%、加权复购周期 3.25 年、结构变动成本增幅 3.9%、周期延长成本降幅 16.7%(测算)[17]。
建议持续跟踪五个观察指标,作为上述判断的验证锚点:
- 各材质的实际使用年限分布;
- 因损坏而更换的占比及其变化;
- 升级款与基础款的单位周期成本对比;
- 新材质在新增购买与存量中的占比差值;
- 材质结构占比的年度变动幅度。
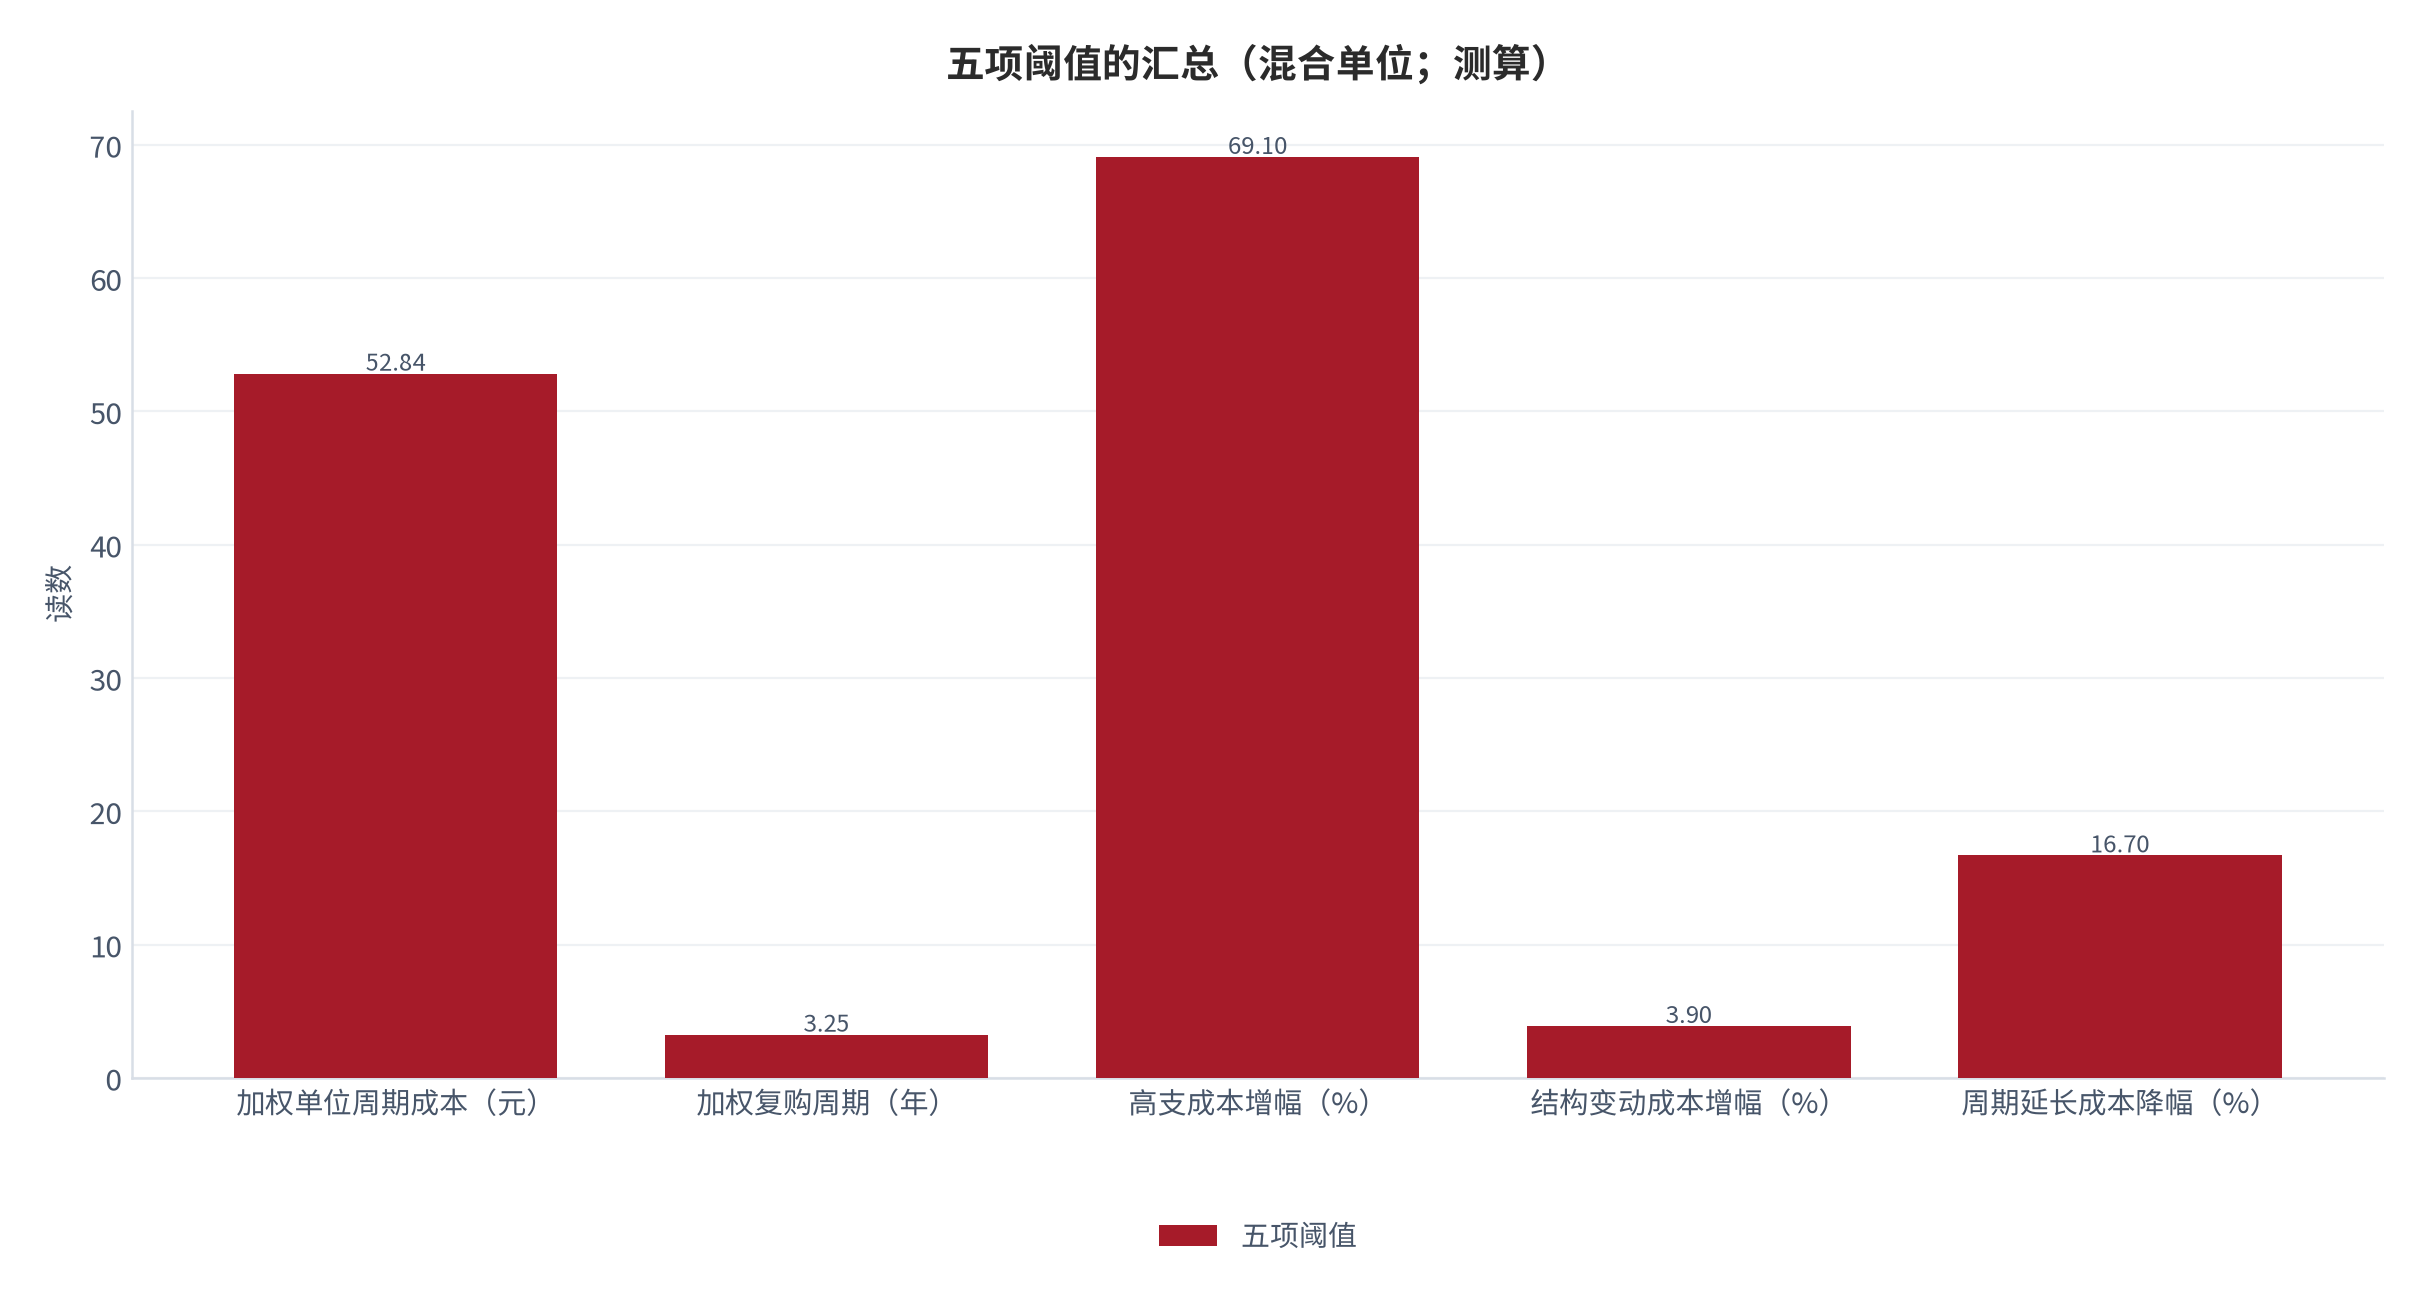
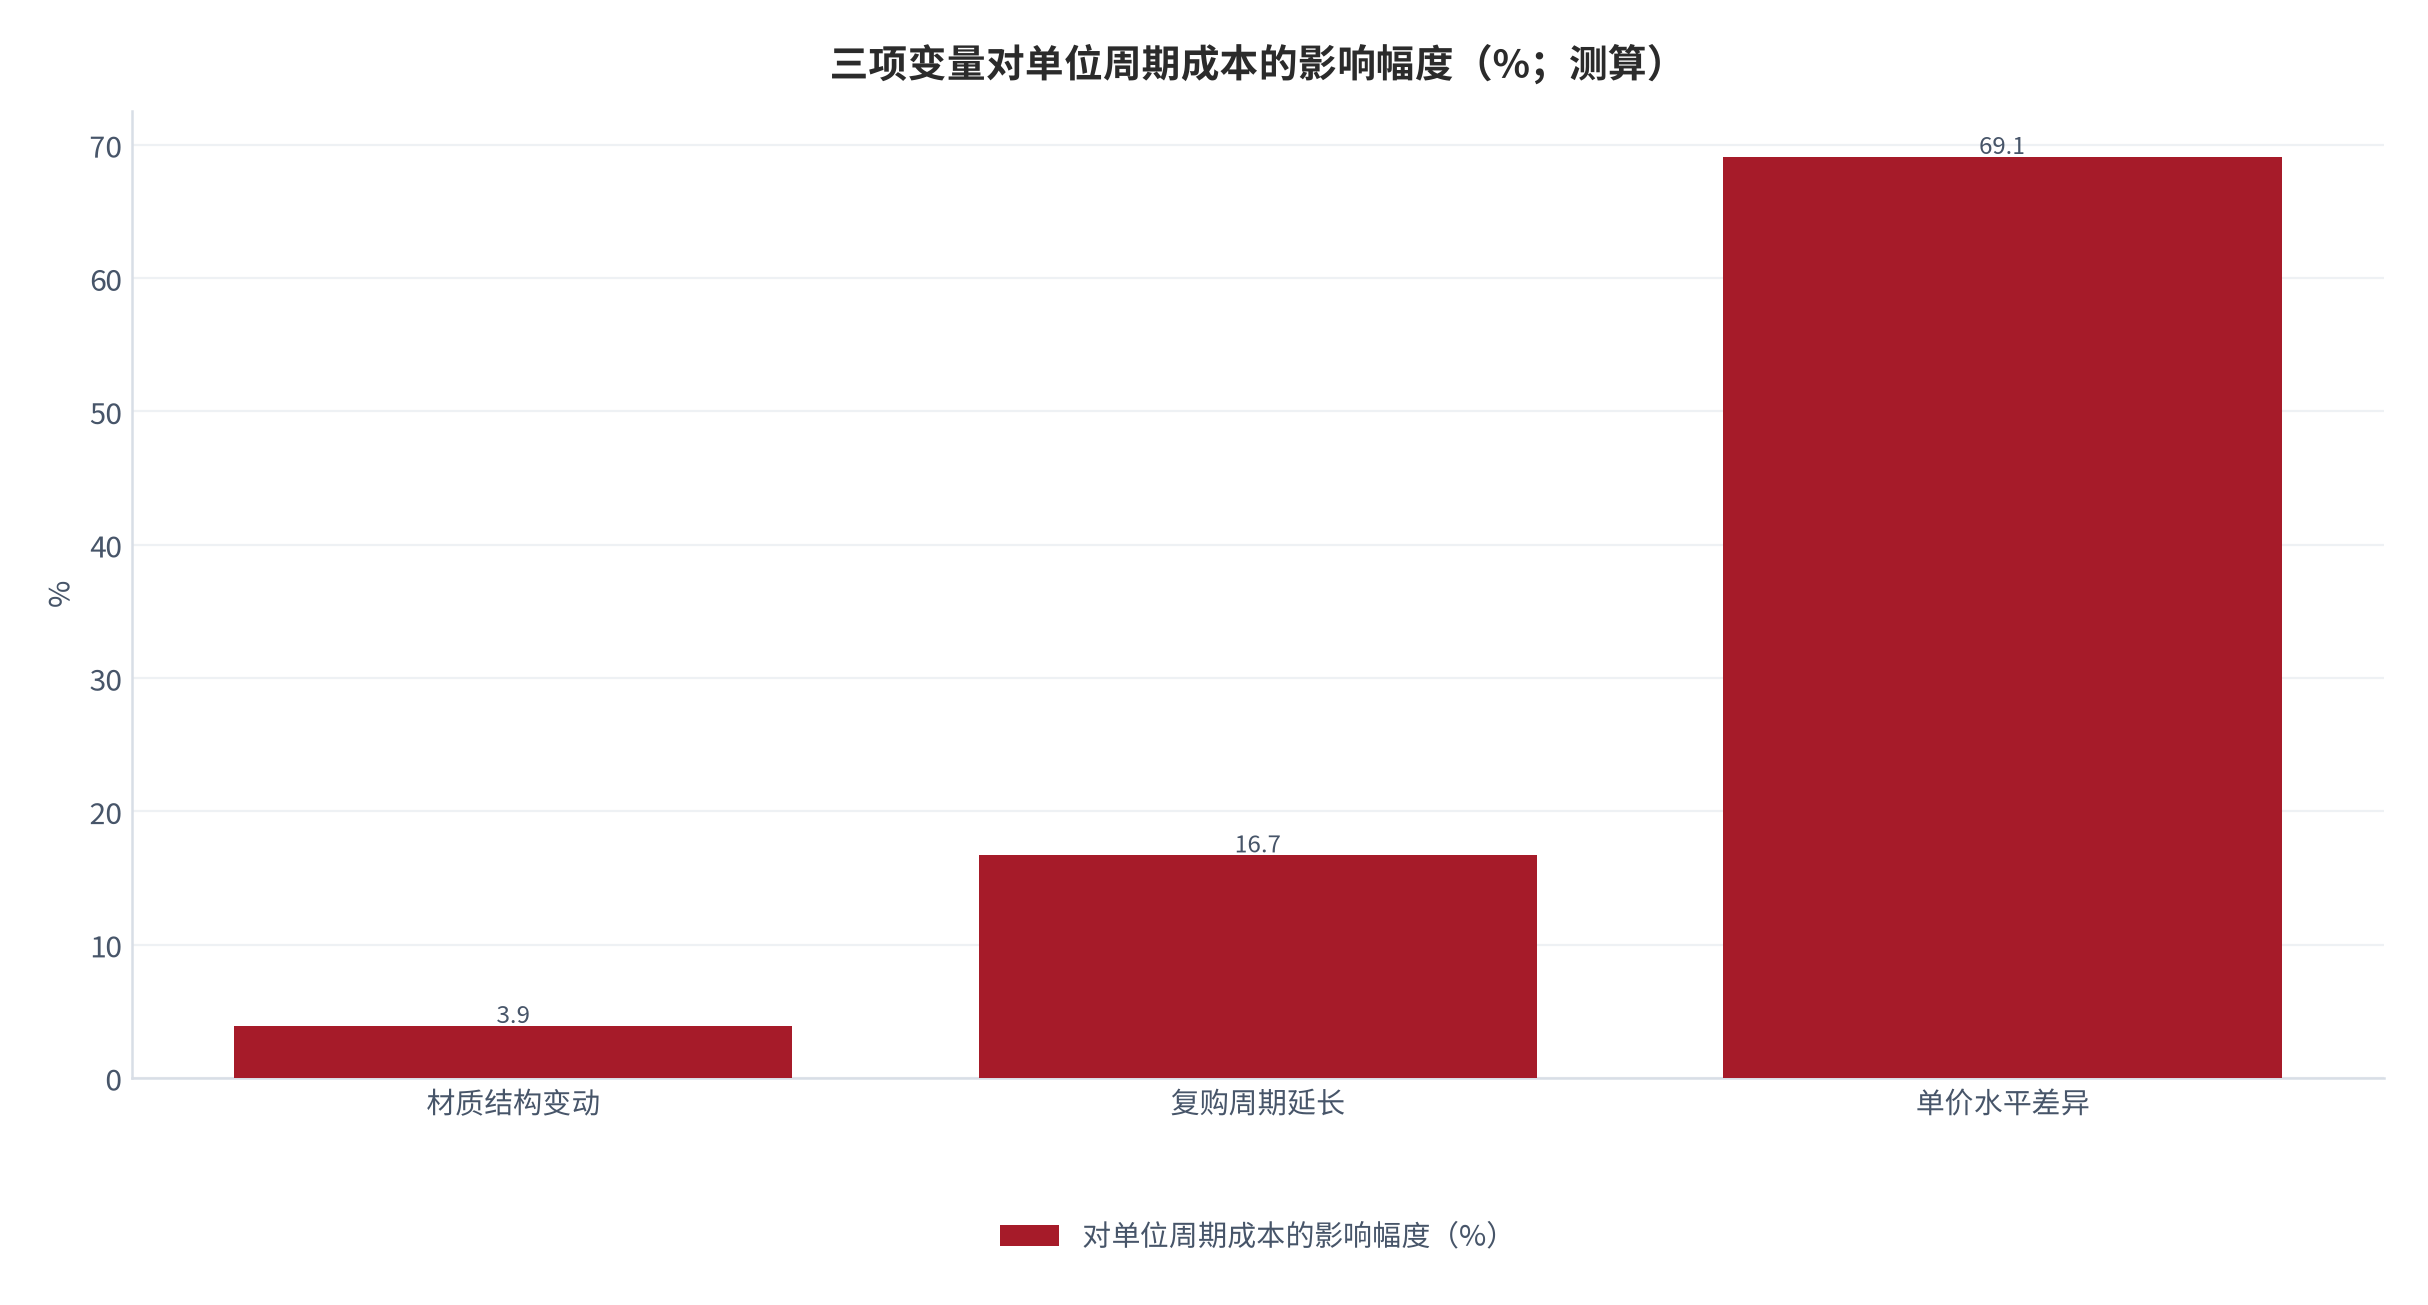
把这三种幅度放在一张图上,量级差别非常直观:单价差异的影响幅度是周期延长的四倍以上,是结构变动的十七倍以上。这解释了升级叙事为什么总是围绕着材质名称展开——单价是最容易被消费者感知、也最容易被营销使用的变量。但它同时是三者中最难控制的变量,因为单价由材质成本结构决定,而非由产品策略决定。
反过来说,周期延长虽然影响幅度排在中间,却是唯一可以通过产品设计、质保政策与服务承诺部分改善的变量。以旧换新、延长质保期与提供清洗维护服务都可以推迟更换时点,从而把产品的寿命优势转化为实际的使用周期。方案的价值不在于把材质成本压下来,而在于把周期的可控部分逐个补上。
A数据口径与测算依据
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | World Bank(世界银行) World Development Indicators(世界发展指标)— 居民最终消费占 GDP 比(2024 年序列) |
中国居民最终消费占 GDP 比重 2024 年为 39.97%,2023 年为 39.568%,2022 年为 37.777%,2021 年为 38.374%,2020 年为 38.168%,2019 年为 39.352%;定位:指标代码 NE.CON.PRVT.ZS,国家代码 CN,年度序列 [T1] 检索:2026-09-30 |
https://api.worldbank.org/v2/country/CN/indicator/NE.CON.PRVT.ZS?format=json&per_page=8&date=2016:2026 |
| [2] | World Bank(世界银行) World Development Indicators(世界发展指标)— 通胀率 CPI(2025 年序列) |
中国通胀率 CPI 2025 年为 0.06%,2024 年为 0.218%,2023 年为 0.235%,2022 年为 1.974%,2021 年为 0.981%,2020 年为 2.419%;定位:指标代码 FP.CPI.TOTL.ZG,国家代码 CN,年度序列 [T1] 检索:2026-09-30 |
https://api.worldbank.org/v2/country/CN/indicator/FP.CPI.TOTL.ZG?format=json&per_page=8&date=2016:2026 |
| [3] | World Bank(世界银行) World Development Indicators(世界发展指标)— 城镇化率(2025 年序列) |
中国城镇化率 2025 年为 66.343%,2024 年为 65.895%,2023 年为 65.53%,2022 年为 65.218%,2021 年为 64.721%,2020 年为 63.523%;定位:指标代码 SP.URB.TOTL.IN.ZS,国家代码 CN,年度序列 [T1] 检索:2026-09-30 |
https://api.worldbank.org/v2/country/CN/indicator/SP.URB.TOTL.IN.ZS?format=json&per_page=8&date=2016:2026 |
| [4] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 行业微观口径缺口:本报告未取得家纺行业按材质的产量、产值与销量占比,也未取得床品按材质的零售结构数据;行业层面仅作定性讨论并标注缺口,全部结构读数均为本报告示例性设定 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [5] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 四类材质的结构设定:普通纯棉占 42%、高支棉占 26%、功能纤维混纺占 22%、天然材质占 10%,四项合计 100%;该结构为示例性口径,用于呈现材质占比与单位周期成本之间的关系 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [6] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 四类材质的单价设定:普通纯棉 120 元 / 件、高支棉 260 元 / 件、功能纤维混纺 210 元 / 件、天然材质 420 元 / 件;单价为示例性口径 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [7] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 四类材质的复购周期设定:普通纯棉 3.2 年、高支棉 4.1 年、功能纤维混纺 3.6 年、天然材质 5.4 年;按结构占比加权得 3.25 年 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [8] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 加权复购周期与加权结构:按结构占比对四类材质的复购周期加权得 3.25 年;加权单价为 206.6 元 / 件;两项构成单位周期成本的计算基础 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [9] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 单位周期成本:等于单价除以复购周期(元 / 年 / 件)。四类材质分别为 37.5、63.4、58.3 与 77.8 元;按结构占比加权得 52.84 元 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [10] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 升级溢价率与单位周期成本增幅:高支棉相对普通纯棉的单价溢价 116.7%、单位周期成本增幅 69.1%;功能纤维混纺分别为 75.0% 与 55.5%;天然材质分别为 250.0% 与 107.5% 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [11] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 结构变动的成本效应:功能纤维混纺占比由 22% 提升至 32%、普通纯棉由 42% 降至 32% 时,加权单位周期成本由 52.84 元升至 54.92 元、增幅 3.9%;占比提升 10 个百分点对应的加权复购周期由 3.25 年升至 3.30 年 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [12] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 使用周期延长的成本效应:复购周期由 3.2 年延长至 3.84 年(延长 20%)时,单位周期成本由 37.5 元降至 31.3 元、下降 16.7%;延长至 4.8 年(延长 50%)时降至 25.0 元、下降 33.3% 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [13] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 升级传导率:定义为材质占比的年度变动幅度除以加权复购周期,以 10 个百分点的占比变动、3.25 年的加权周期计,传导率约为 3.08 个百分点 / 年;该口径用于说明复购周期对结构变化速度的稀释作用 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [14] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 三情景下的加权单位周期成本:结构不变情景 52.84 元;材质占比升级情景 54.92 元;材质升级叠加使用周期延长 20% 情景 43.59 元;第三情景较基准下降 17.5% 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [15] | 本报告 本报告测算口径(假设与参数见附录 C) |
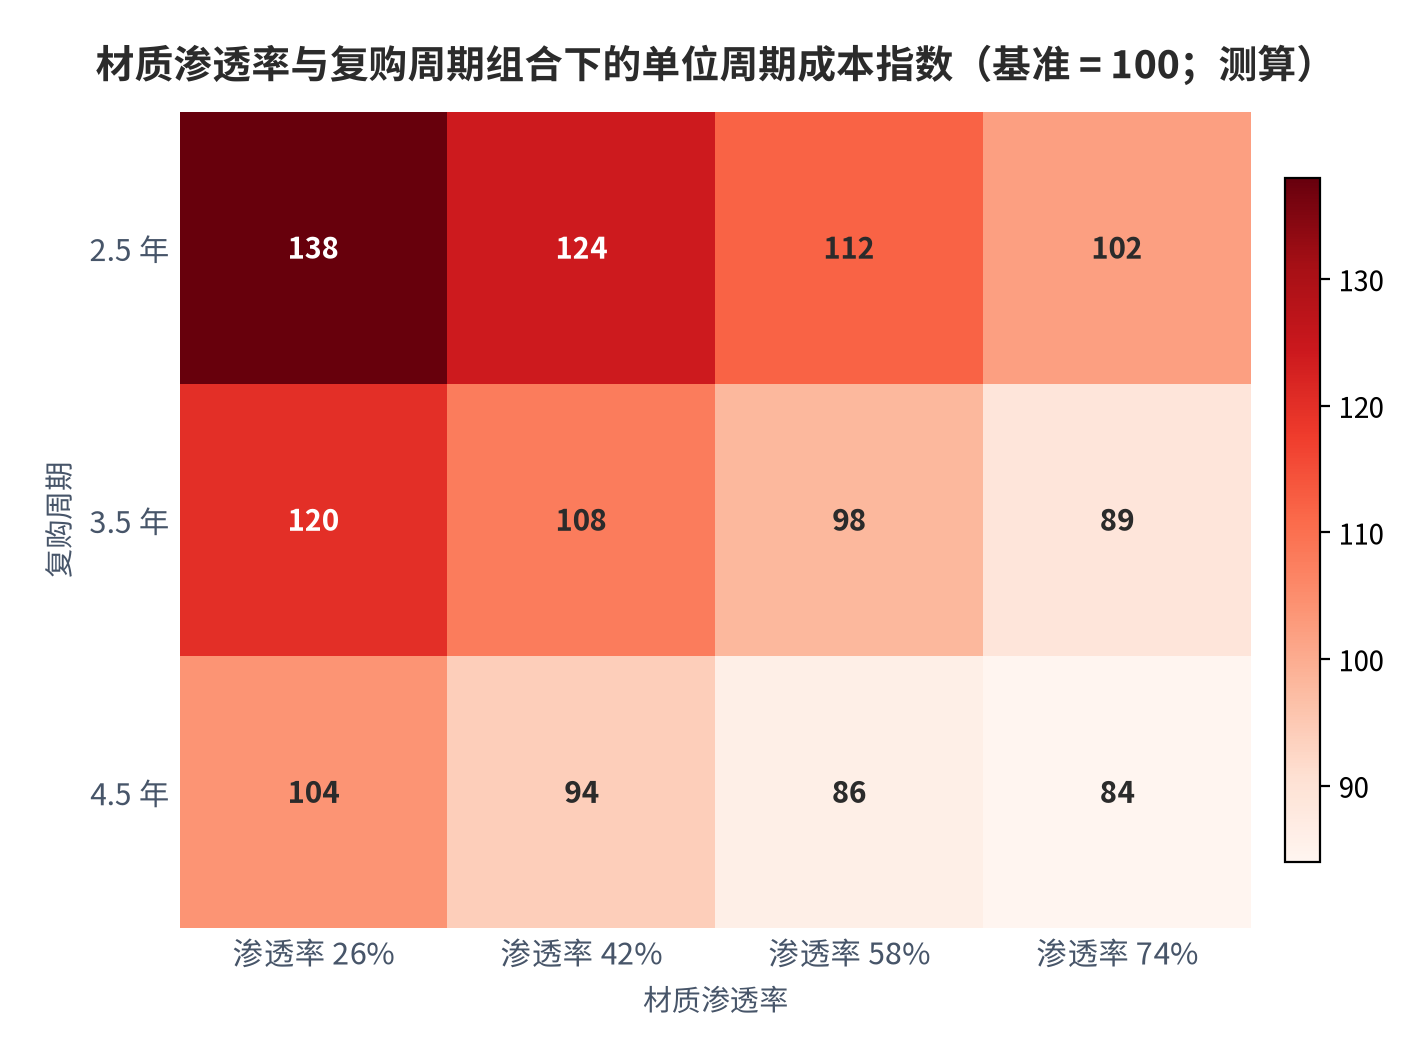
[测算] — 材质渗透率与复购周期的十二组组合:材质渗透率取 26%、42%、58%、74% 四档,复购周期取 2.5 年、3.5 年、4.5 年三档,单位周期成本指数区间为 84 至 138(以基准 100 计) 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [16] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 年度宏观变化:居民最终消费占 GDP 比重由 2022 年的 37.777% 回升至 2024 年的 39.97%、提高 2.193 个百分点;城镇化率由 2020 年的 63.523% 升至 2025 年的 66.343%、提高 2.820 个百分点;CPI 由 2020 年的 2.419% 降至 2025 年的 0.06% 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [17] | 本报告 本报告测算口径(假设与参数见附录 C) |
[测算] — 五项阈值汇总:加权单位周期成本 52.84 元、高支材质成本增幅 69.1%、加权复购周期 3.25 年、结构变动成本增幅 3.9%、使用周期延长的成本降幅 16.7% 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
B证明链台账
本报告共设六条可证伪链,覆盖材质升级的成本方向、结构变化的速度上限、低通胀对提价路径的约束、延长周期的杠杆作用、升级目标口径的切换,以及周期杠杆对更换原因的依赖。每条链均给出主要依据、适用边界、反面证据、跟踪指标与证伪条件。
| 链一 | 材质升级抬高单位使用成本 | 高支棉成本增幅 69.1%、天然材质 107.5% | 周期延长比例与价格涨幅之比 | 出现周期延长比例超过价格涨幅的品类 | 测算 |
|---|---|---|---|---|---|
| 链二 | 结构变化受复购周期约束 | 加权周期 3.25 年、传导率约 3.08 个百分点 / 年 | 新增与存量中新材质占比的差值 | 新材质占比年度变动连续两年超 6 个百分点 | 测算 |
| 链三 | 低通胀下升级无法通过提价兑现 | CPI 0.06%、消费占比提高 2.193 个百分点 | 品类价格指数与总量 CPI 的差值 | CPI 低于 0.5% 时升级款价差仍持续扩大 | 测算 |
| 链四 | 延长周期是主要杠杆 | 周期延长 20% 降本 16.7%、延长 50% 降本 33.3% | 实际更换原因分布 | 因损坏而更换占比长期低于 30% | 测算 |
| 链五 | 目标口径切换改变品类选择 | 功能材质溢价 75.0%、高支棉 116.7% | 升级款与基础款销售比例 | 低成本升级款占比未上升 | 测算 |
| 链六 | 周期杠杆依赖更换原因结构 | 三情景中升级并延长周期成本低 17.5% | 以旧换新与质保对更换时点的影响 | 提供相关服务后因损坏更换占比反而下降 | 测算 |
C数据档次说明
本报告所有关键数据均按四档标注来源档次,以区分证据强度与可复核性:
- T1 档:国际组织公开指标序列,可自行调用接口复核,含指标代码、国家代码与年度取值。本报告的宏观参照均取自该档。
- T2 档:政府统计部门与主管部门公开发布的报告或新闻稿。本报告未取得该档的行业结构数据。
- T3 档:行业协会或研究机构报告。本报告未使用该档来源。
- 测算档:本报告基于示例性参数构建的推算结果,标注推算过程与假设条件,并提供分子、分母、单位与年份。
- 缺口档:本报告确认不可获得的公开口径,正文以定性讨论呈现,不给出具体数值。
本报告关键测算的口径定义如下。单位周期成本等于单价除以复购周期,单位为元 / 年 / 件;加权单位周期成本等于各材质单位周期成本乘以其结构占比后的合计;加权复购周期同理;单价溢价率等于升级材质单价减基准材质单价后除以基准材质单价;升级传导率等于材质占比的年度变动幅度除以加权复购周期。全部计算以同一批示例性参数为基础,参数值列于附录 A。
评论(0)