
基本信息
阅读时间:约 21 分钟
字数:约 10,859 字
摘要:市场担心:家庭储能是一个「政策热、家庭冷」的产业。理由看起来充分——截至 2025 年底,中国新型储能累计装机规模达 1.36 亿千瓦、3.51 亿千瓦时,同比增长 84.3%,约占全球的 50% [7];全球已投运新型储能累计装机约 2.8 亿千瓦,较 2024 年底增长约 67% [7]。宏观增速亮眼,但这些装机绝大多数由电网侧与电源侧贡献,家庭侧的渗透率缺乏公开统计,这就让「家庭储能是否值得装」这个问题停留在经验判断上。
| — | 摘要与核心预期差 |
| 01 | 装机底盘:光伏与储能的规模基数 |
| 02 | 自用比例:回本周期的第一变量 |
| 03 | 峰谷价差:回本周期的第二变量 |
| 04 | 系统成本与容量选择 |
| 05 | 需求侧背景:负荷新高与顶峰需求 |
| 06 | 回本周期测算与敏感性 |
| 07 | 边界与反面证据 |
| 08 | 风险提示 |
| 09 | 跟踪清单与验证节奏 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次与测算口径说明 |
摘要与核心预期差
市场担心:家庭储能是一个「政策热、家庭冷」的产业。理由看起来充分——截至 2025 年底,中国新型储能累计装机规模达 1.36 亿千瓦、3.51 亿千瓦时,同比增长 84.3%,约占全球的 50% [7];全球已投运新型储能累计装机约 2.8 亿千瓦,较 2024 年底增长约 67% [7]。宏观增速亮眼,但这些装机绝大多数由电网侧与电源侧贡献,家庭侧的渗透率缺乏公开统计,这就让「家庭储能是否值得装」这个问题停留在经验判断上。
我们认为:家庭储能的真实难点不是「赚不赚钱」,而是「回本周期由两个家庭无法控制的外部变量决定」。第一个变量是自用比例——自发自用电量占比越高,以居民电价计价的电量越多,增益越大;第二个变量是峰谷价差——储能套利的全部收益来自峰段与谷段的电价之差。本报告以 10 千瓦光伏与 10 千瓦时储能为基准模型测算:储能年放电量约 3,285 度 [10],在峰谷价差 0.65 元/度下年套利增益约 2,135 元 [11],对应 12,000 元的系统成本,回本周期约 5.6 年 [12]。这个数字看起来可以接受,但它对两个变量高度敏感。
- 口径一,自用比例决定电量的计价方式。按 10 千瓦光伏、年等效利用 1,200 小时计算,年发电量约 1.2 万度 [9];自用比例 60% 时,7,200 度按居民电价计价、4,800 度按上网电价计价 [9],两者单价差额直接进入年度增益;
- 口径二,峰谷价差决定储能的套利空间。储能年放电量约 3,285 度 [10],峰谷价差每变动 0.1 元/度,年增益变动约 329 元 [11];在 0.4 元至 0.9 元的价差区间内,年增益跨度约 1,643 元 [11];
- 口径三,回本周期的敏感性主要来自成本与价差的组合。在容量成本 1.0 至 1.5 元/瓦时、峰谷价差 0.4 至 0.9 元/度的九种组合下,回本周期分布在约 3.4 年至约 11.4 年之间 [12],跨度超过 3 倍。
本篇增量有两处。第一处是把回本周期写成两个外部变量的函数:自用比例与峰谷价差都不是家庭可以决定的,它们分别由用电习惯与本地电价政策决定。第二处是把宏观装机数据与家庭模型区分开:1.36 亿千瓦的累计装机与 84.3% 的增速 [7] 是产业指标,不能直接翻译成家庭侧的安装意愿,两者之间隔着电价比价这道墙。
01装机底盘:光伏与储能的规模基数
先把宏观基座对齐。2025 年中国 GDP 为 19,498,039,388,042.6 美元(当年价)[1],人均 GDP 为 13,861.97 美元 [2],总人口 14.07 亿人 [3],城镇化率 66.343% [4],CPI 同比仅 0.06% [5]。低通胀与高城镇化率的组合,对家庭储能的意义是电器负荷总量仍在增长,而电价的名义涨幅有限,两者的剪刀差决定了套利空间的方向。
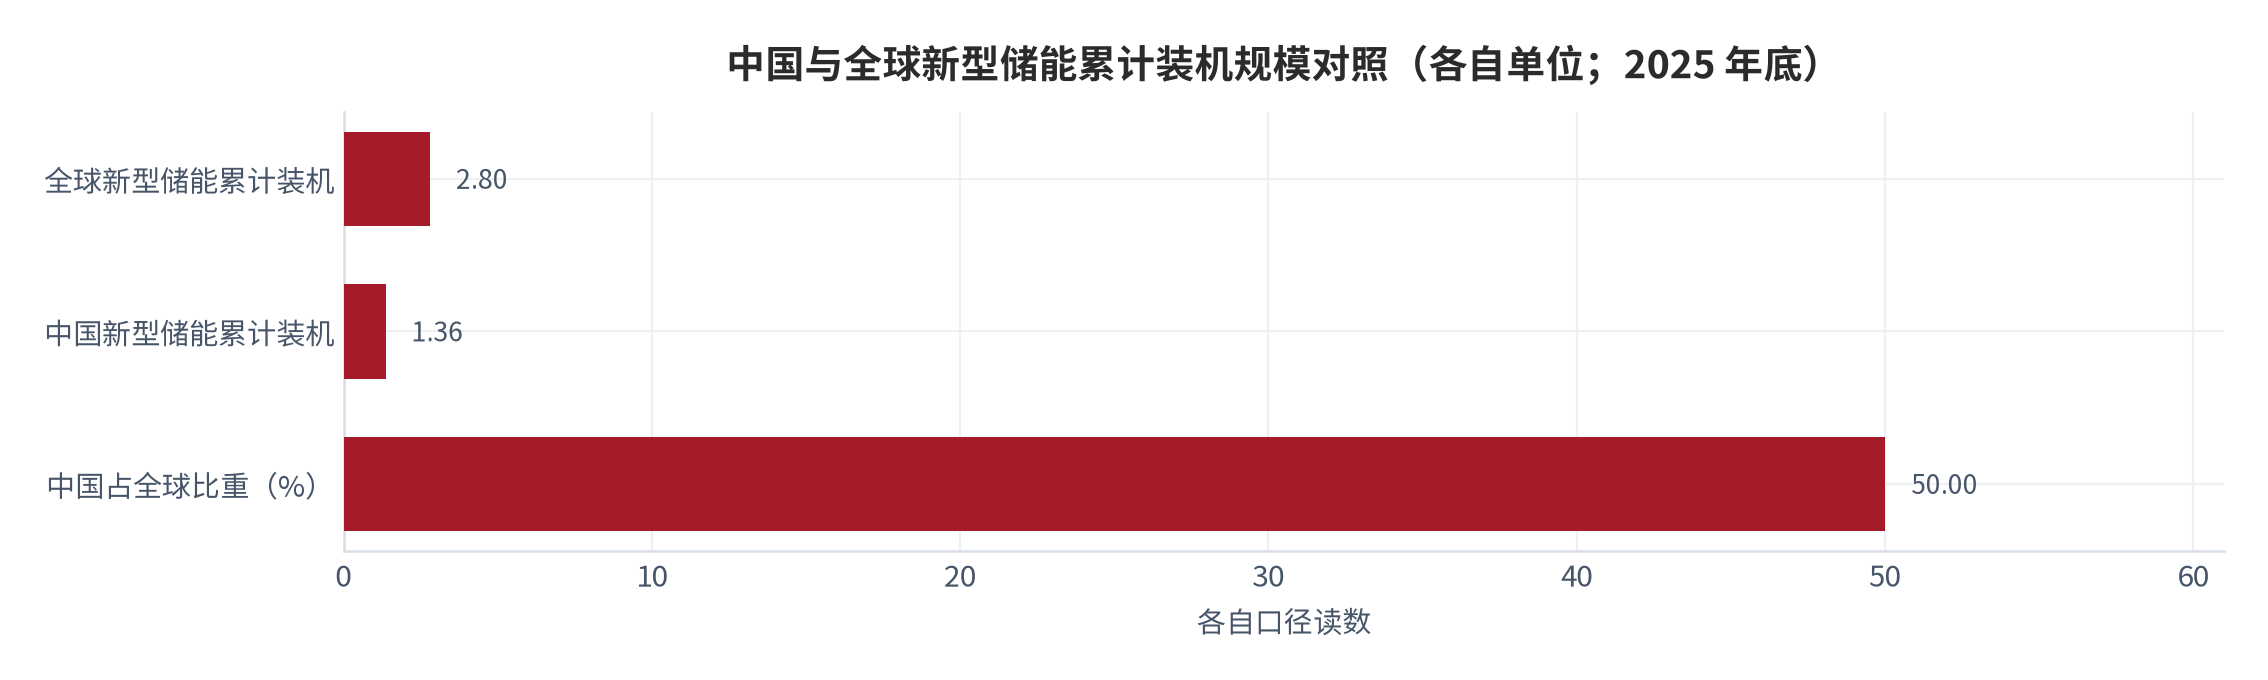
回到行业底盘。国家能源局发布的《中国新型储能发展报告(2026)》显示,截至 2025 年底全球已投运新型储能项目累计装机规模约 2.8 亿千瓦,较 2024 年底增长约 67%,新增装机规模约 1.1 亿千瓦;中国新型储能累计装机规模 1.36 亿千瓦、3.51 亿千瓦时,同比增长 84.3%,平均储能时长约 2.58 小时,较 2024 年增长约 0.30 小时,约占全球的 50% [7]。
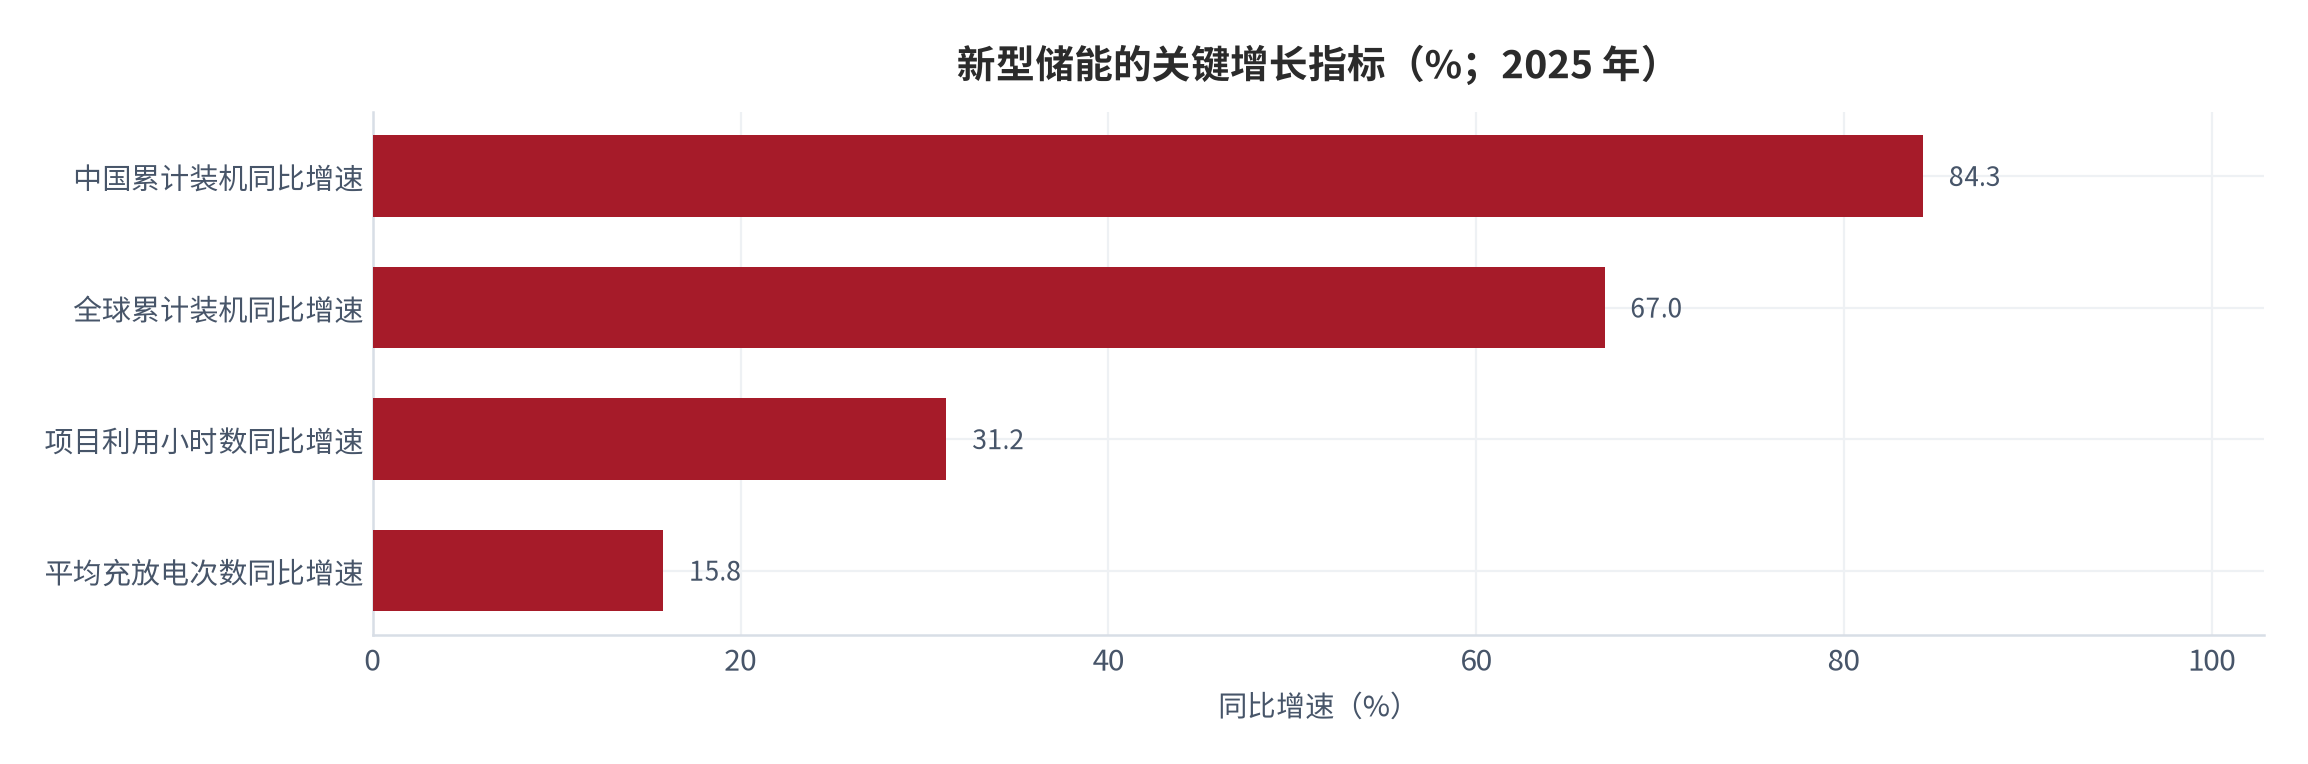
把三个数字放在一起看:累计装机 1.36 亿千瓦、平均储能时长 2.58 小时、平均等效充放电次数 256 次(同比增长 15.8%)[7]。时长乘以次数可以近似得到年放电小时数,2.58 小时与 256 次相乘约为 660 小时 [13],与披露的平均利用小时数 1195 小时 [7] 存在差异,差异来自充放电次数与利用小时数的统计口径不同,本报告对此不作归因。
| 观察指标 | 口径 | 2025 年数值 | 数据档次 |
|---|---|---|---|
| 中国新型储能累计装机 | 功率规模 | 1.36 亿千瓦(同比 +84.3%) | T2 [7] |
| 中国新型储能累计容量 | 能量规模 | 3.51 亿千瓦时 | T2 [7] |
| 平均储能时长 | 能量 ÷ 功率 | 约 2.58 小时(+0.30 小时) | T2 [7] |
| 项目平均利用小时数 | 年度运行口径 | 1195 小时(同比 +31.2%) | T2 [7] |
| 平均等效充放电次数 | 年度循环口径 | 256 次(同比 +15.8%) | T2 [7] |
| 全球累计装机 | 截至 2025 年底 | 约 2.8 亿千瓦(同比 +67%) | T2 [7] |
| 全球新增装机 | 2025 年当年 | 约 1.1 亿千瓦 | T2 [7] |
| 中国占全球比重 | 累计口径 | 约 50% | T2 [7] |
这张表的关键是最后一行:中国约占全球新型储能累计装机的 50% [7]。这个比例说明国内储能的产业基础已经足够支撑家庭级产品的成本下降,但产业规模与家庭渗透是两个不同的变量——规模化带来的是产品单价下行,而不是安装意愿的自动提升。
02自用比例:回本周期的第一变量
家庭光伏的收益来自两部分:自用电量按居民电价结算的节省,余电上网按上网电价结算的收入。两者单价不同,因此自用比例直接决定年度收益的结构。本报告以 10 千瓦装机、年等效利用 1,200 小时为基准设定,年发电量约 1.2 万度 [9]。
在自用比例 60% 的基准下,自用电量 7,200 度、上网电量 4,800 度 [9]。按居民电价 0.55 元/度与上网电价 0.35 元/度计,光伏年度增益约 3,960 元与 1,680 元,合计约 5,640 元 [13]。其中自用部分贡献约 70% [13],是收益的主体。
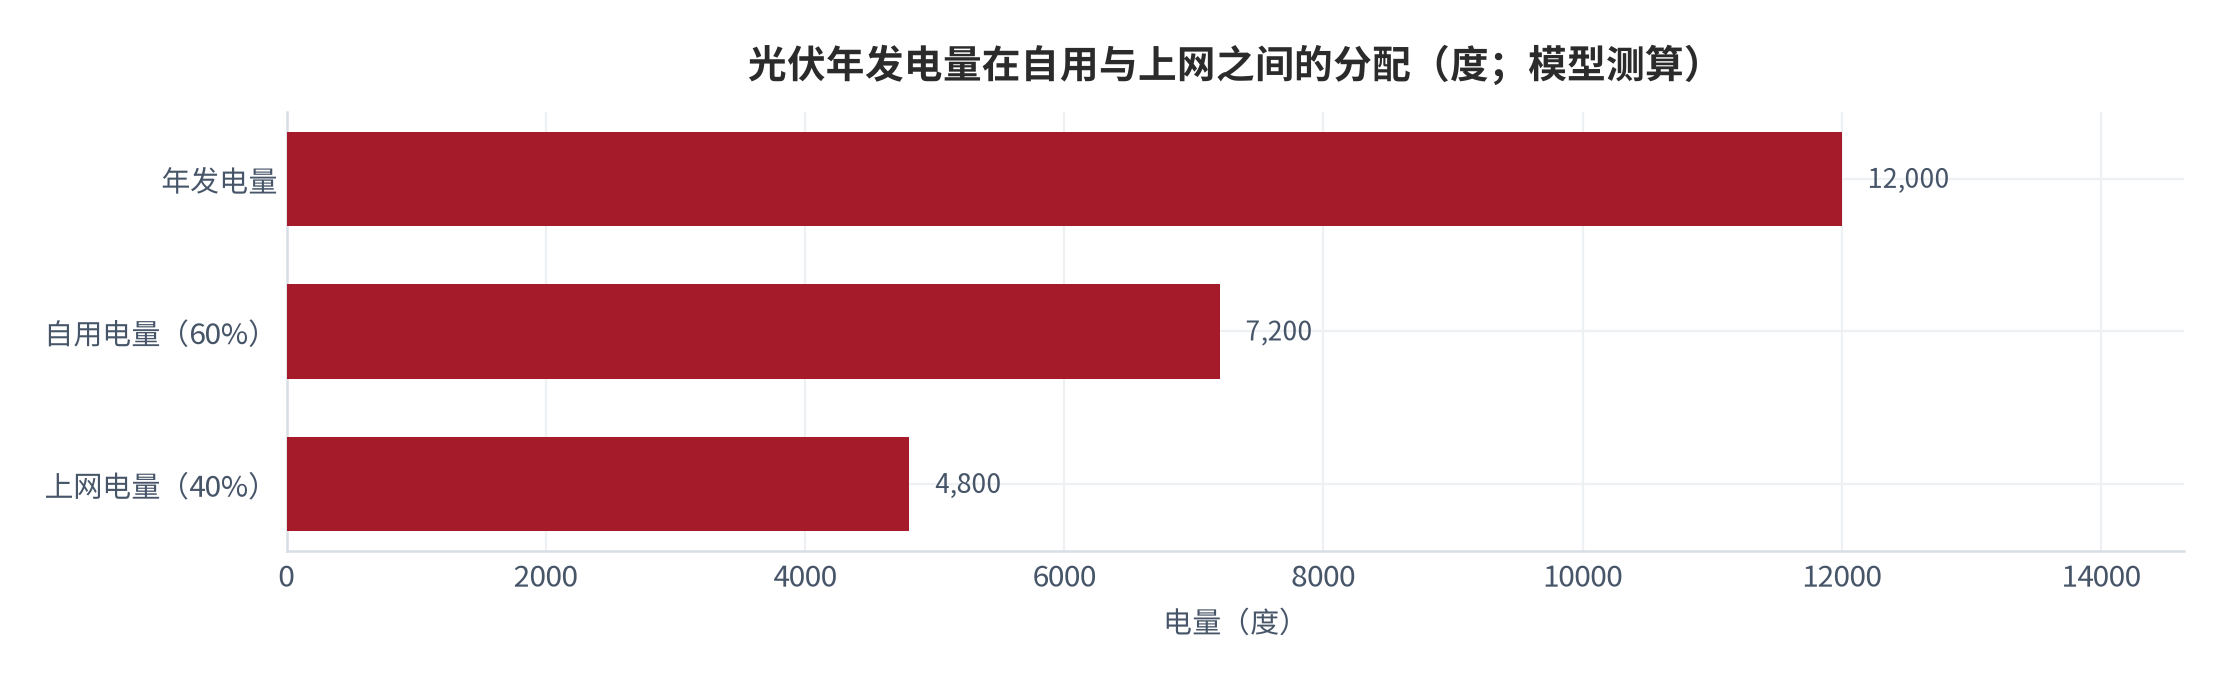
自用比例的变化对收益的影响是线性放大的。自用比例从 60% 提升至 80%,自用电量增加 2,400 度、上网电量减少 2,400 度,按两种电价 0.2 元/度的差额计算,年度增益增加约 480 元 [13]。这个数字看似不大,但它是稳定的年度现金流,在 15 年的系统寿命内累计约 7,200 元,足以覆盖相当一部分储能投资。
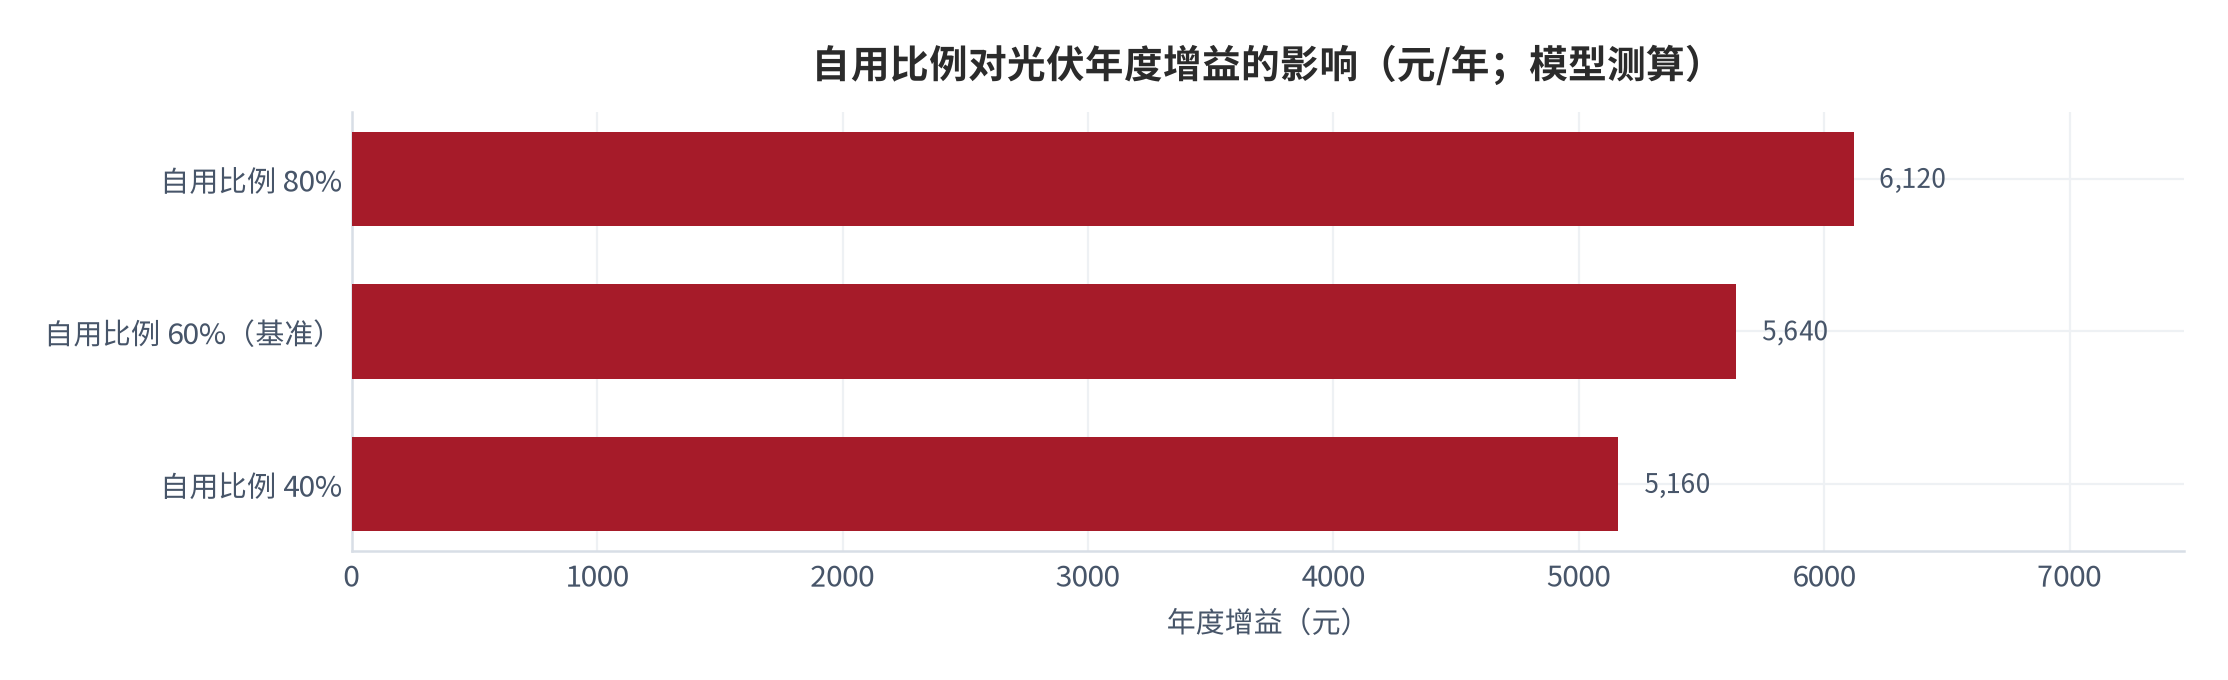
| 自用比例 | 自用电量 | 上网电量 | 自用贡献 | 上网贡献 | 年度增益 |
|---|---|---|---|---|---|
| 40% | 4,800 度 | 7,200 度 | 2,640 元 | 2,520 元 | 约 5,160 元 |
| 60% | 7,200 度 | 4,800 度 | 3,960 元 | 1,680 元 | 约 5,640 元 |
| 80% | 9,600 度 | 2,400 度 | 5,280 元 | 840 元 | 约 6,120 元 |
这张表说明自用比例提升的真正价值不是总增益的增加,而是收益结构的改变。自用比例 40% 时,自用与上网贡献接近持平;提升至 80% 后,自用贡献占 86% [13]。结构改变的意义在于稳定性:自用部分不依赖上网电价政策,而各省上网电价政策存在差异且会调整。
03峰谷价差:回本周期的第二变量
储能的收益逻辑是低买高卖:谷段充电、峰段放电。与光伏不同,储能不产生电量,只搬运电量,因此它的全部收益来自峰谷电价差。本报告以 10 千瓦时容量、90% 循环效率、每日一次循环为基准设定 [10]。
年放电量=10 千瓦时 × 90% × 365 天 ≈ 3,285 度 [10]。在峰谷价差 0.65 元/度下,年度套利增益约 2,135 元 [11]。峰谷价差每变动 0.1 元/度,年增益变动约 329 元 [11]。
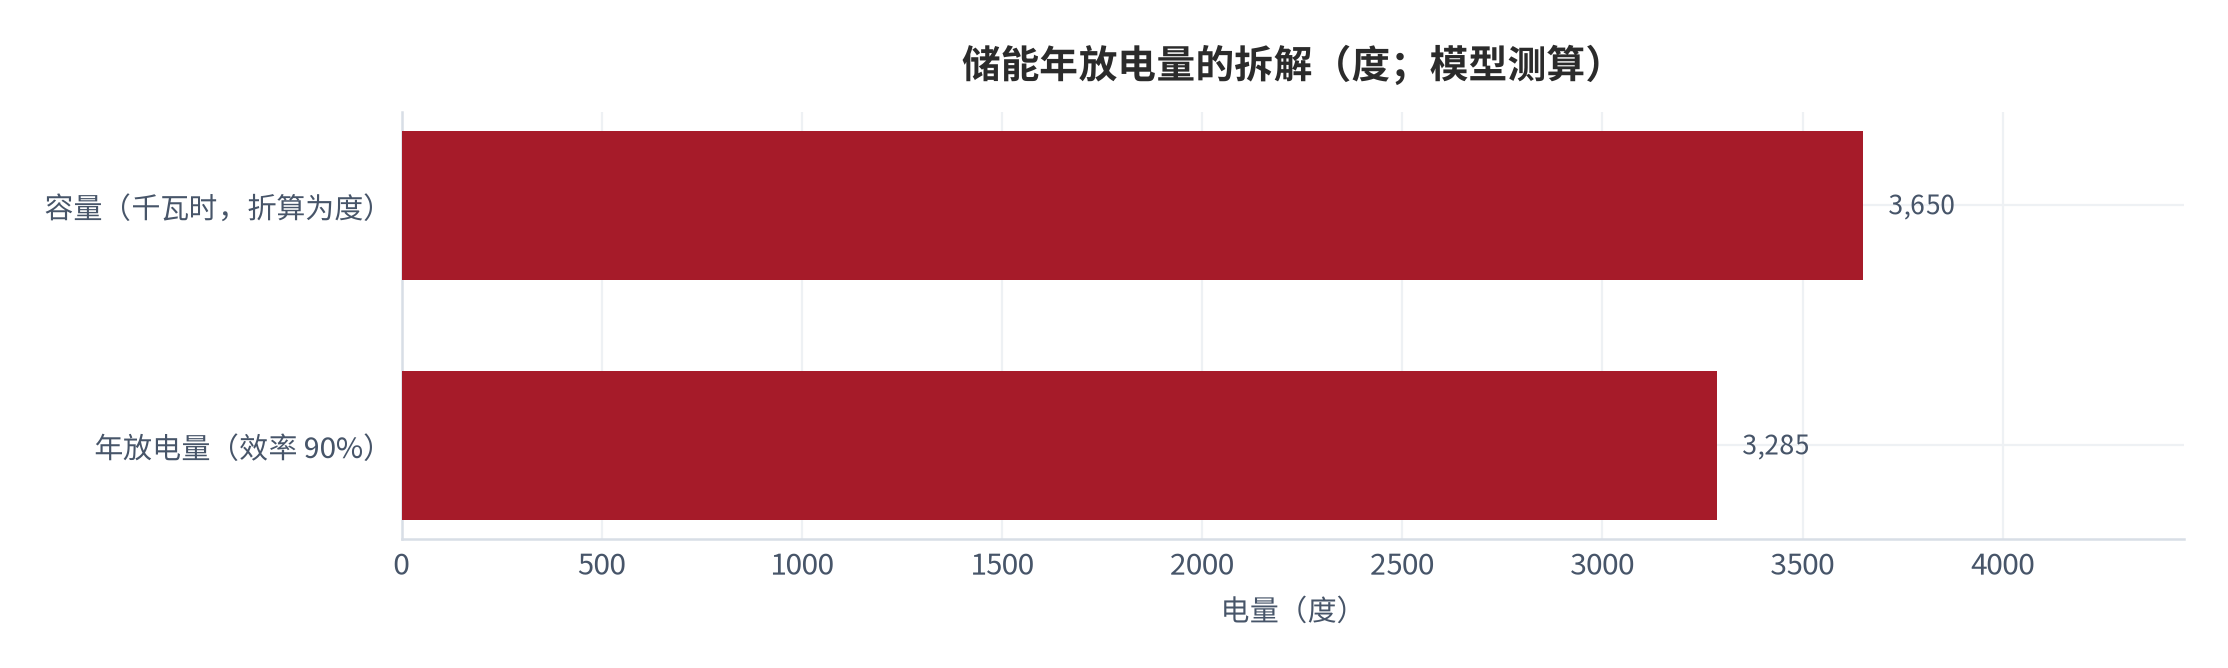
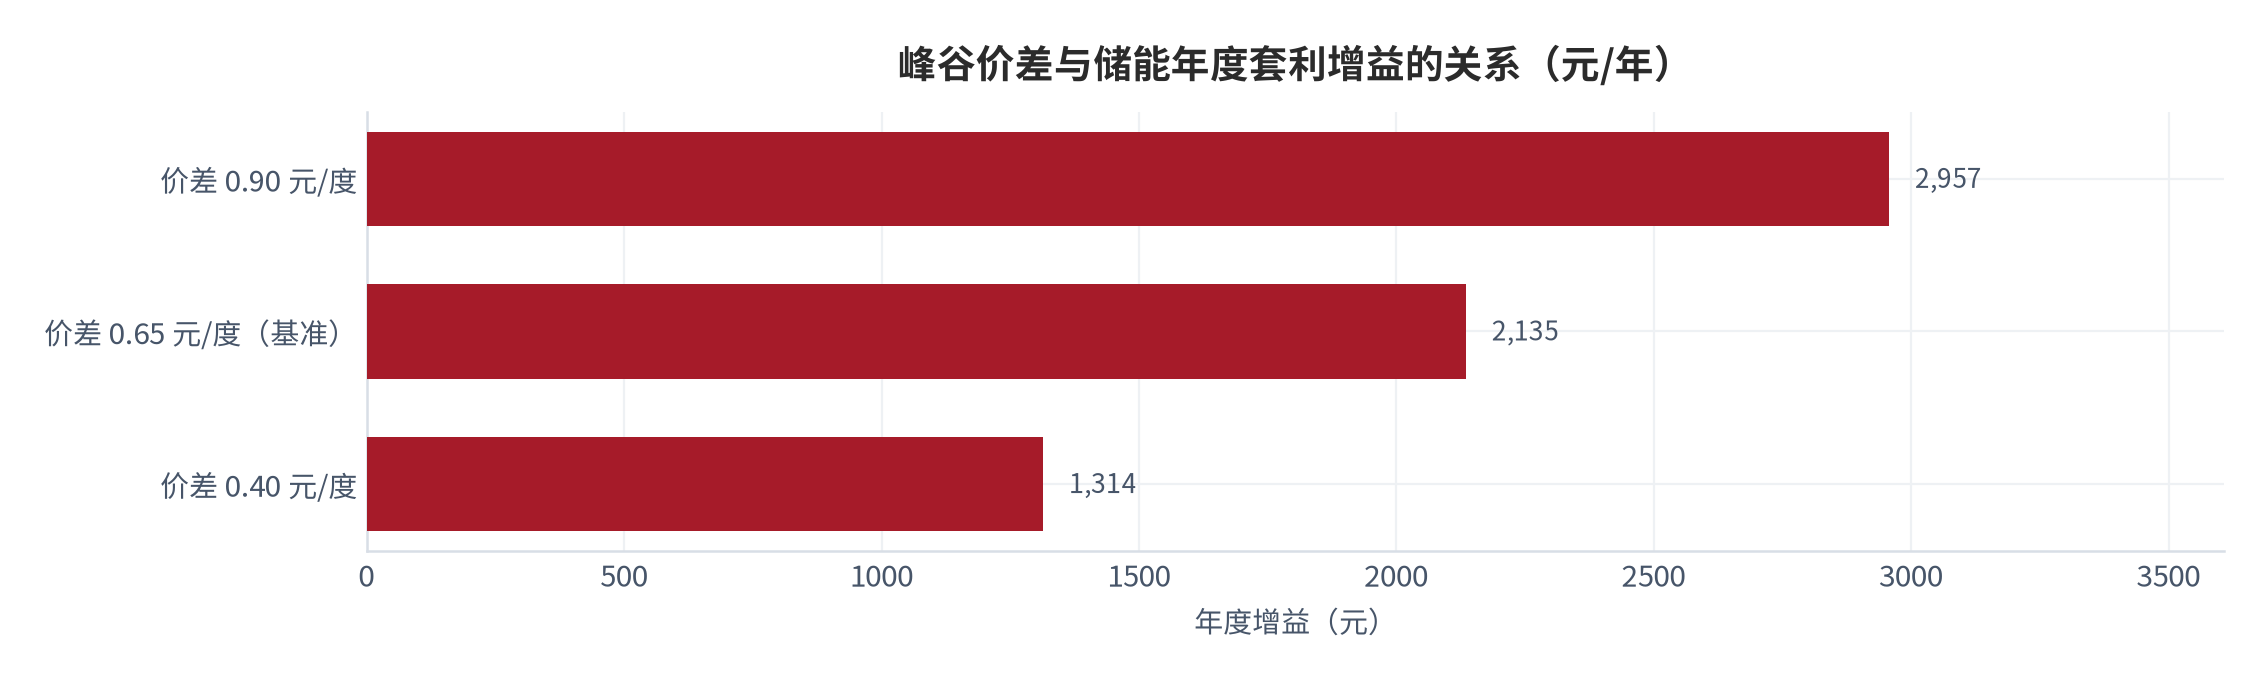
峰谷价差的分布高度依赖地区与季节。2025 年迎峰度夏期间,全国有超过 20 个省级电网负荷创新高,多个省份新型储能最大顶峰功率接近统调新型储能放电功率,占比超 90% [7]。负荷高峰与峰段电价同时出现,这为家庭储能在夏季的套利提供了窗口,但也意味着冬季的价差可能收窄。
| 峰谷价差 | 年放电量 | 年度套利增益 | 三年累计 | 判断 |
|---|---|---|---|---|
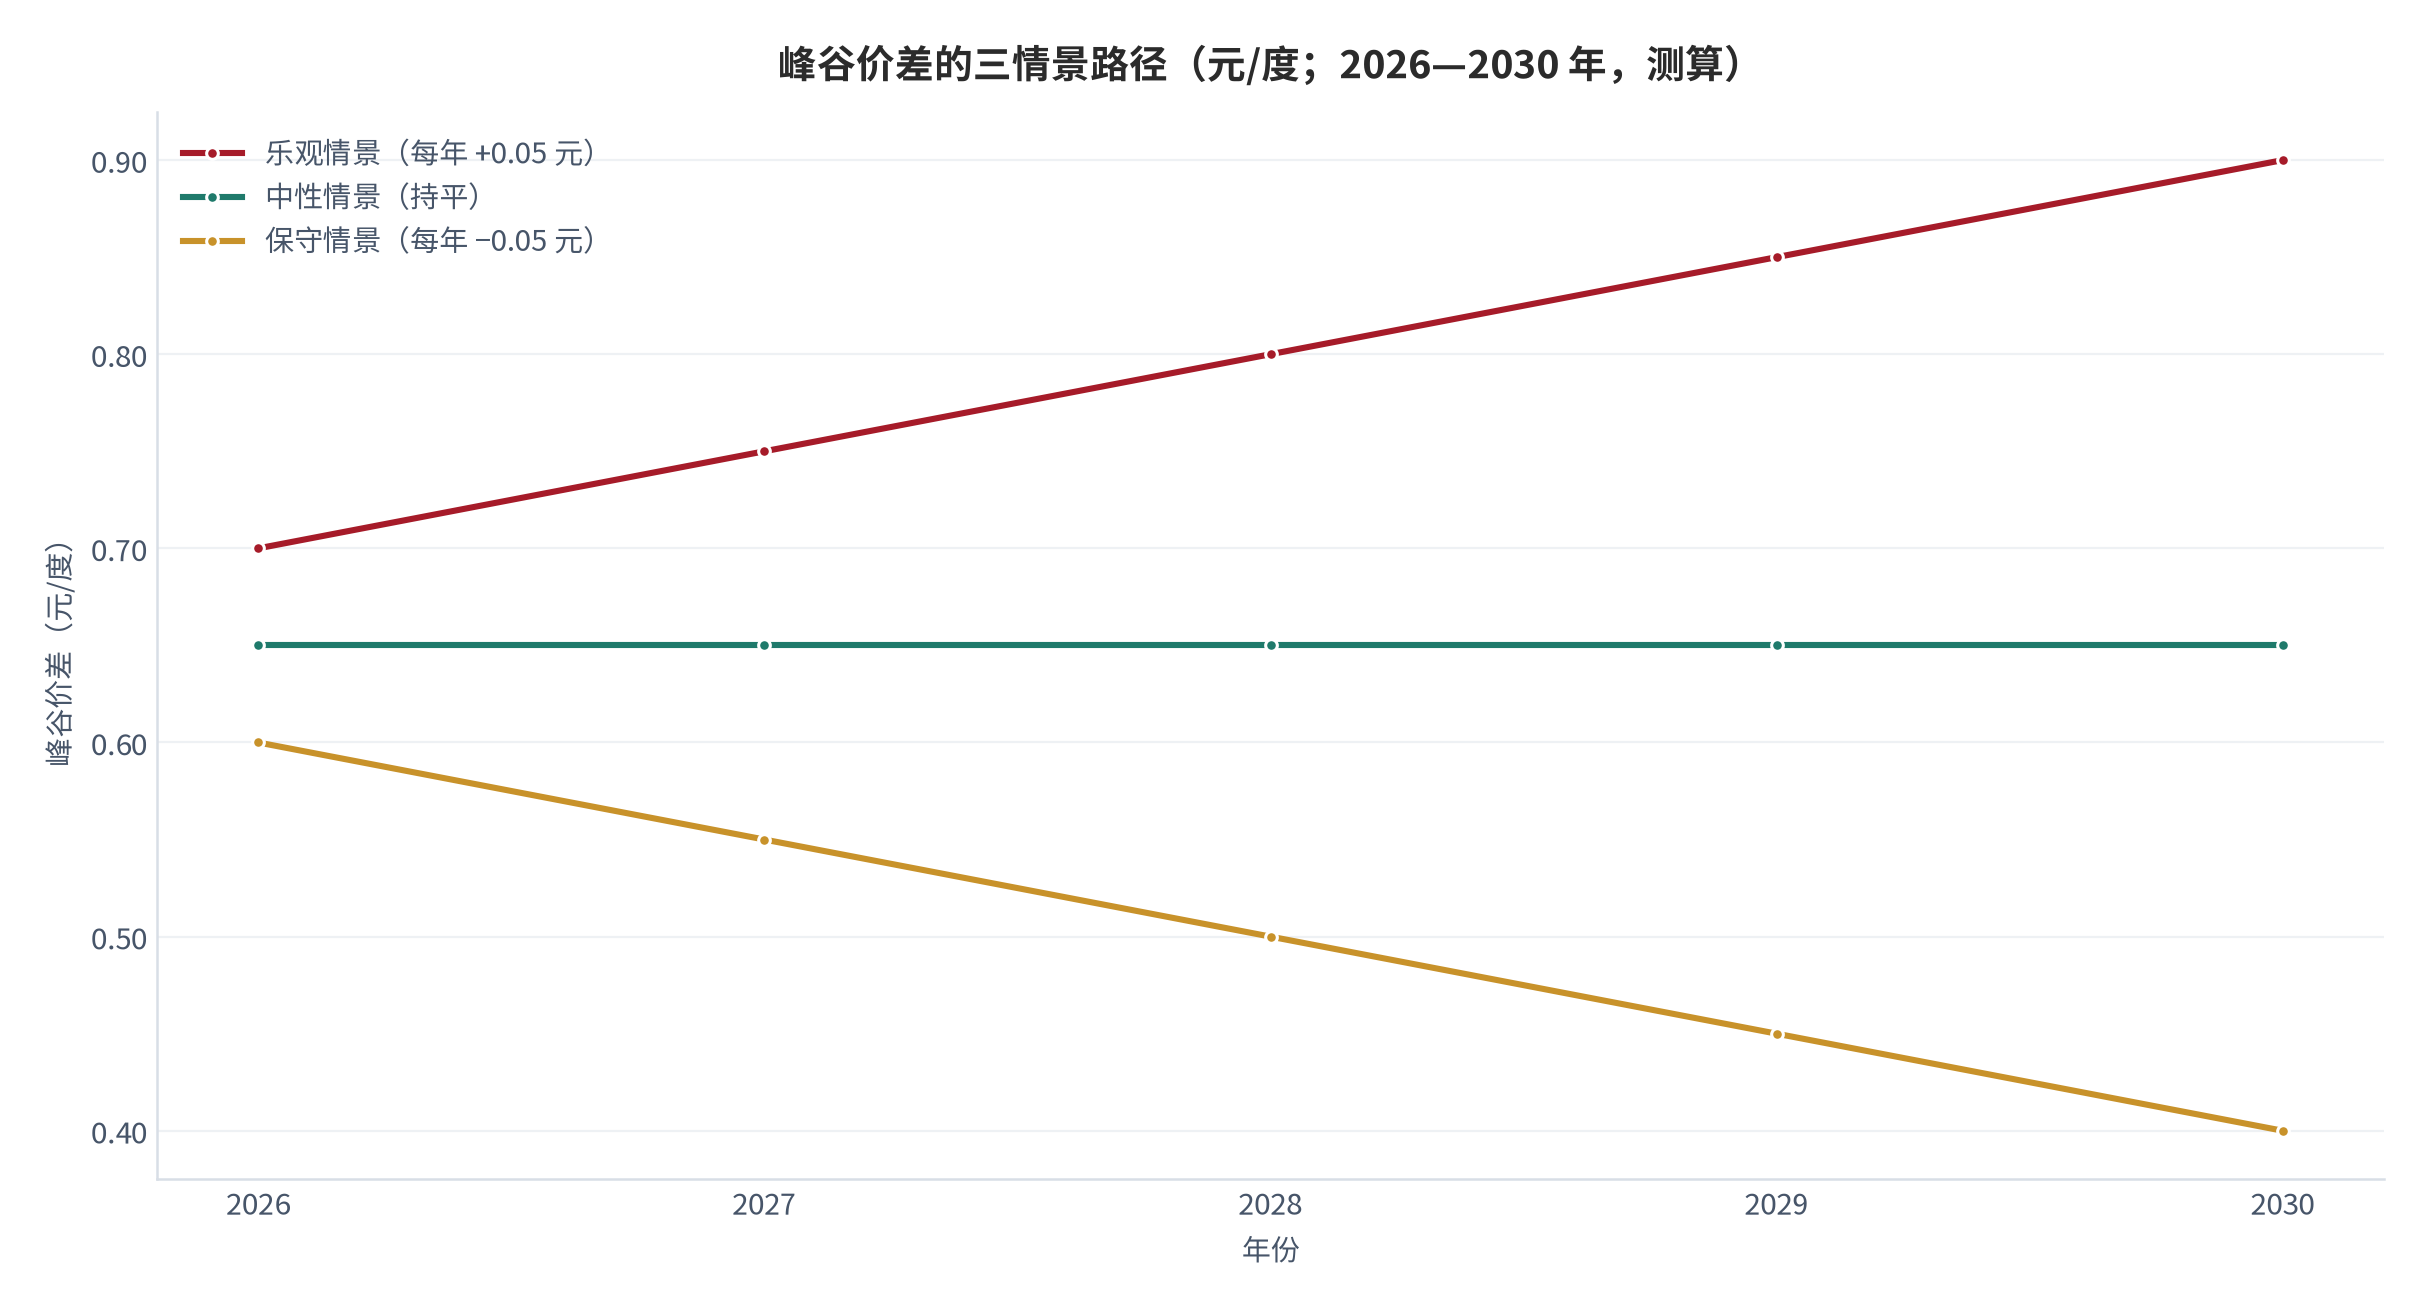
| 0.40 元/度 | 3,285 度 | 约 1,314 元 | 约 3,942 元 | 价差偏低,回本周期显著拉长 |
| 0.65 元/度(基准) | 3,285 度 | 约 2,135 元 | 约 6,405 元 | 价差适中,具备测算意义 |
| 0.90 元/度 | 3,285 度 | 约 2,957 元 | 约 8,871 元 | 价差较高,回本周期明显缩短 |
这张表的价值在于给出价差的敏感度:价差从 0.65 元/度降到 0.40 元/度,年增益下降约 821 元、降幅约 38% [11]。由于储能系统成本在安装时已固定,价差下行会直接等比例拉长回本周期,而家庭对价差没有任何影响力。
04系统成本与容量选择
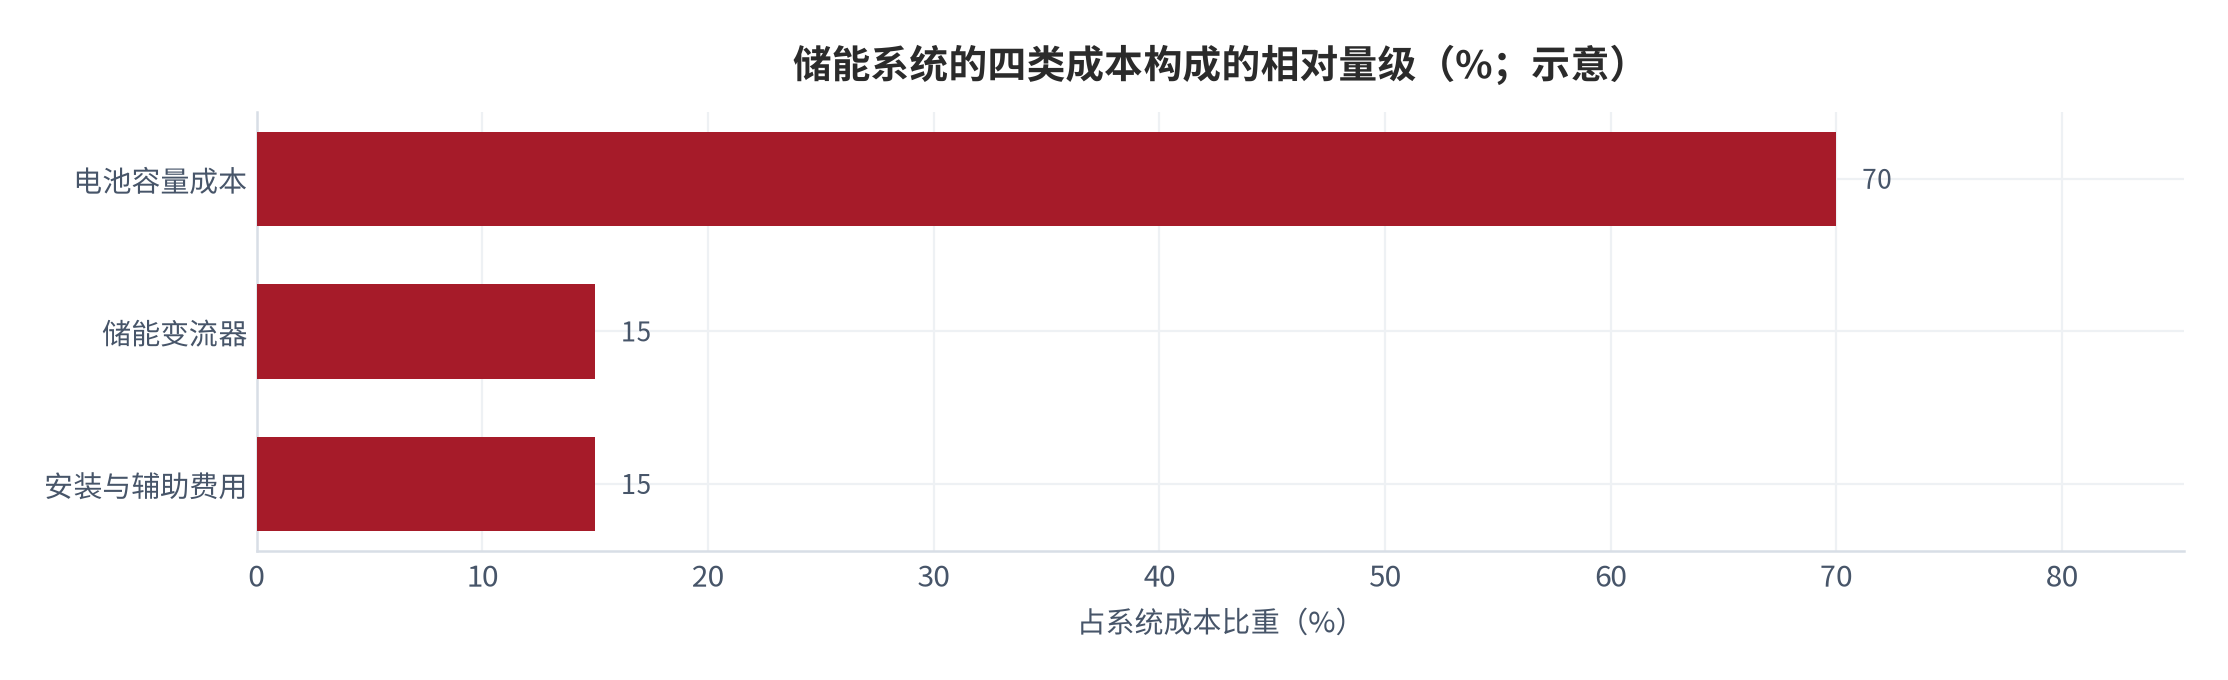
回本周期的分母是系统成本,分子是年度增益。系统成本的主要构成是电池容量成本、储能变流器与安装费用。本报告以容量成本 1.2 元/瓦时为基准设定,10 千瓦时系统的电池部分成本约 12,000 元 [14]。
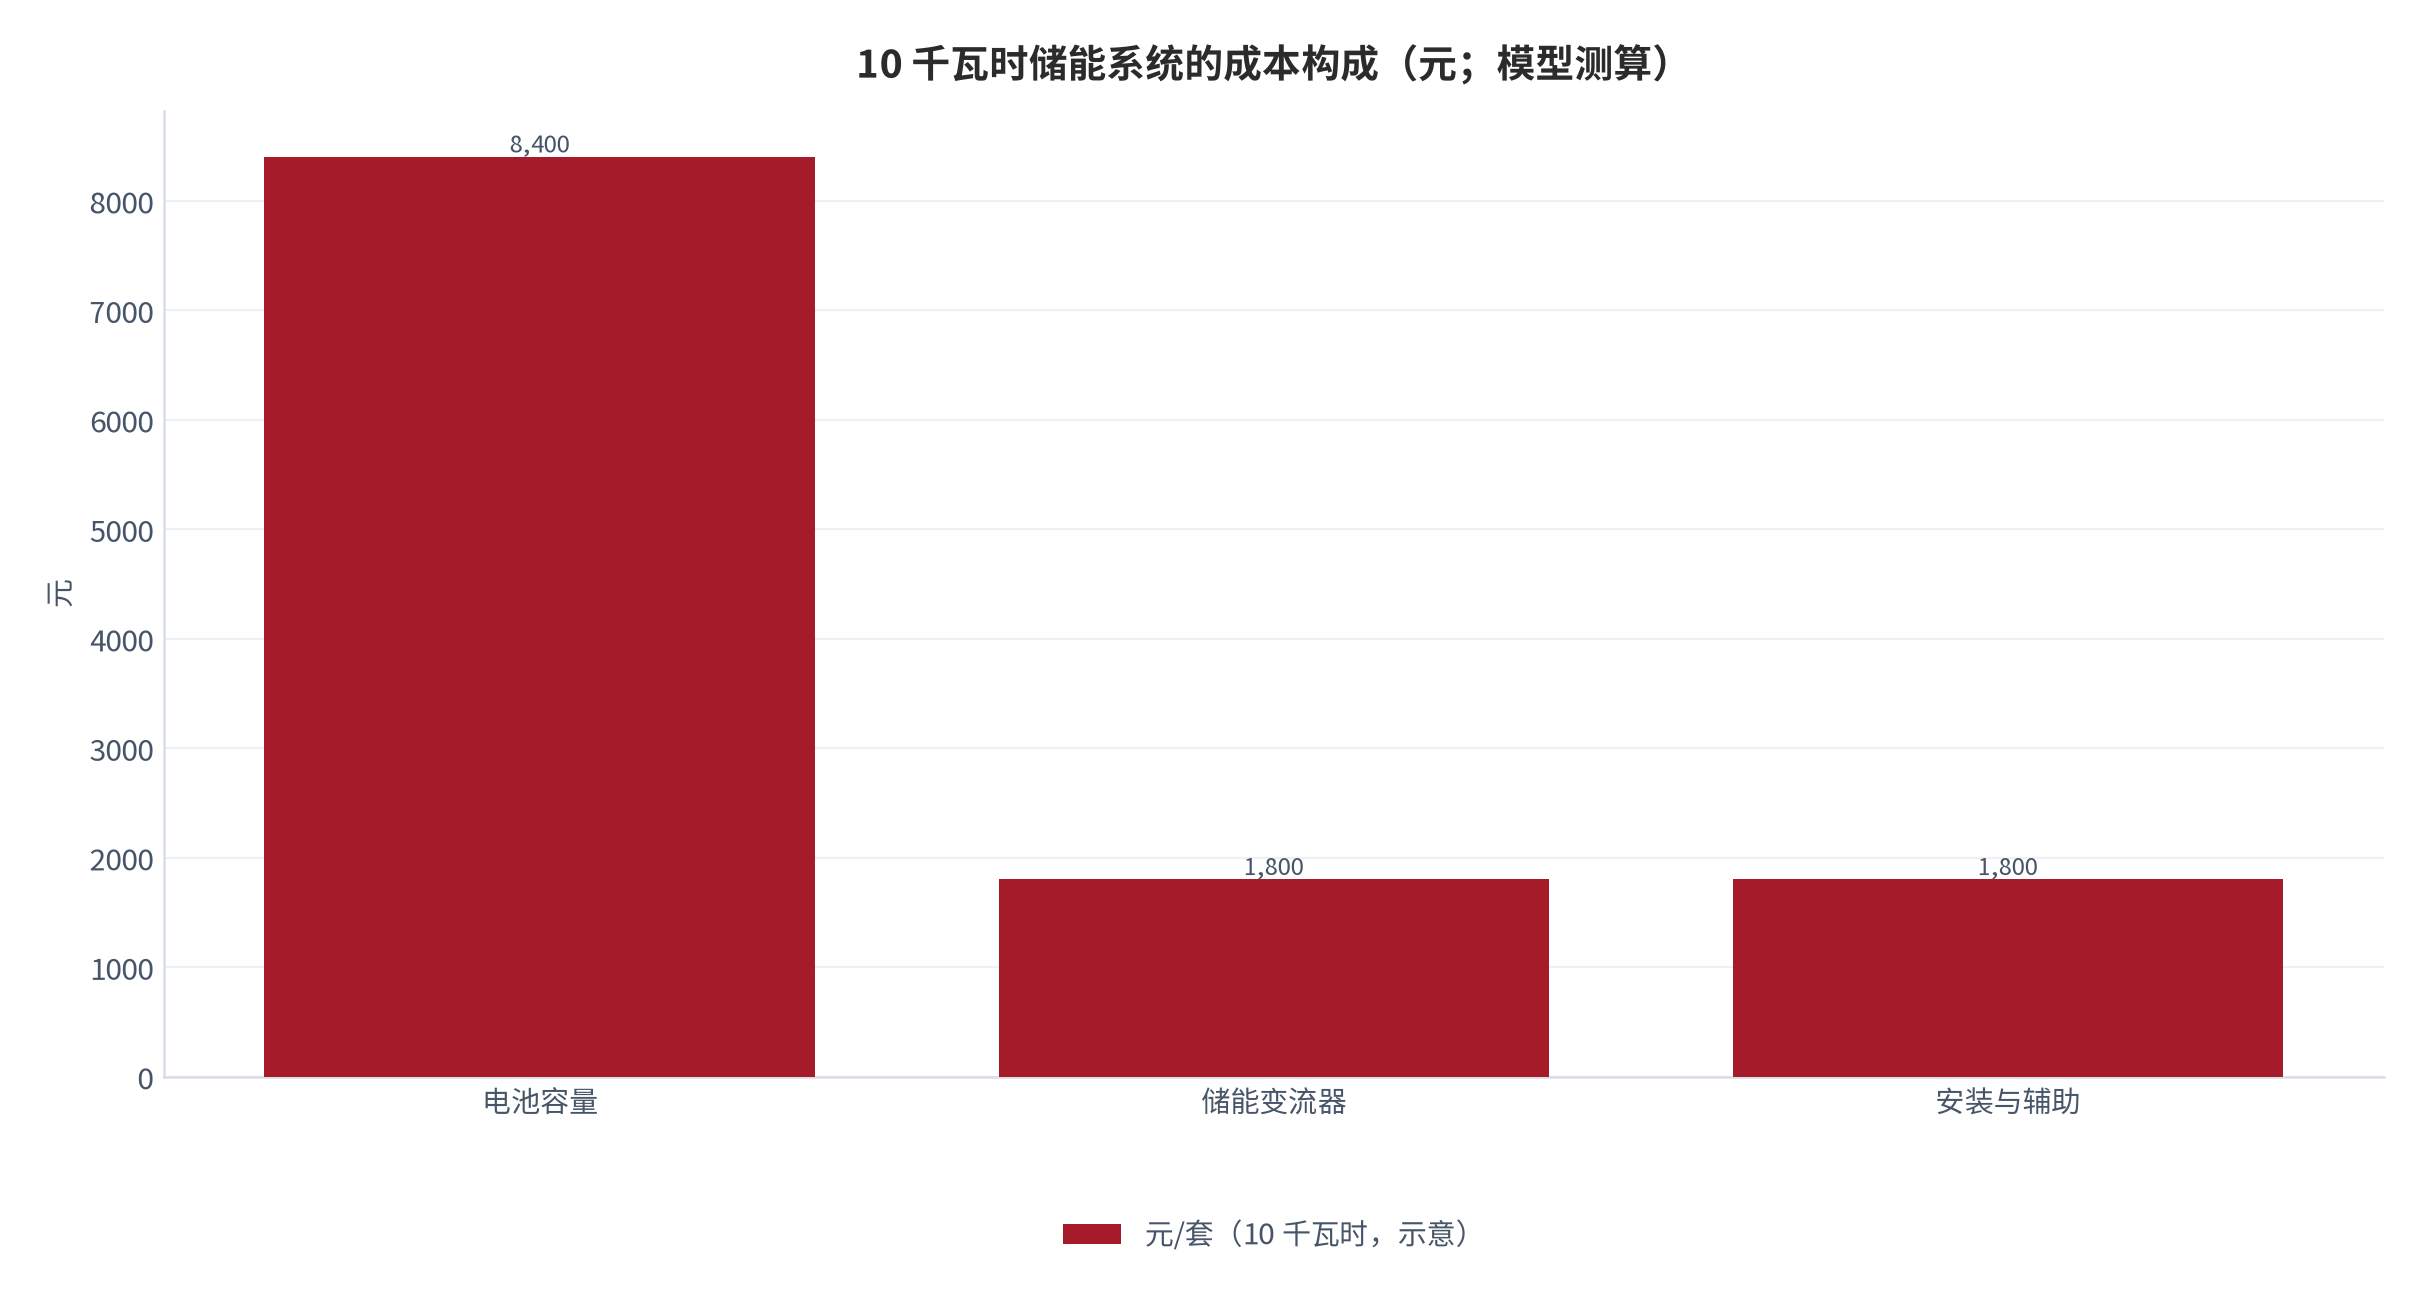
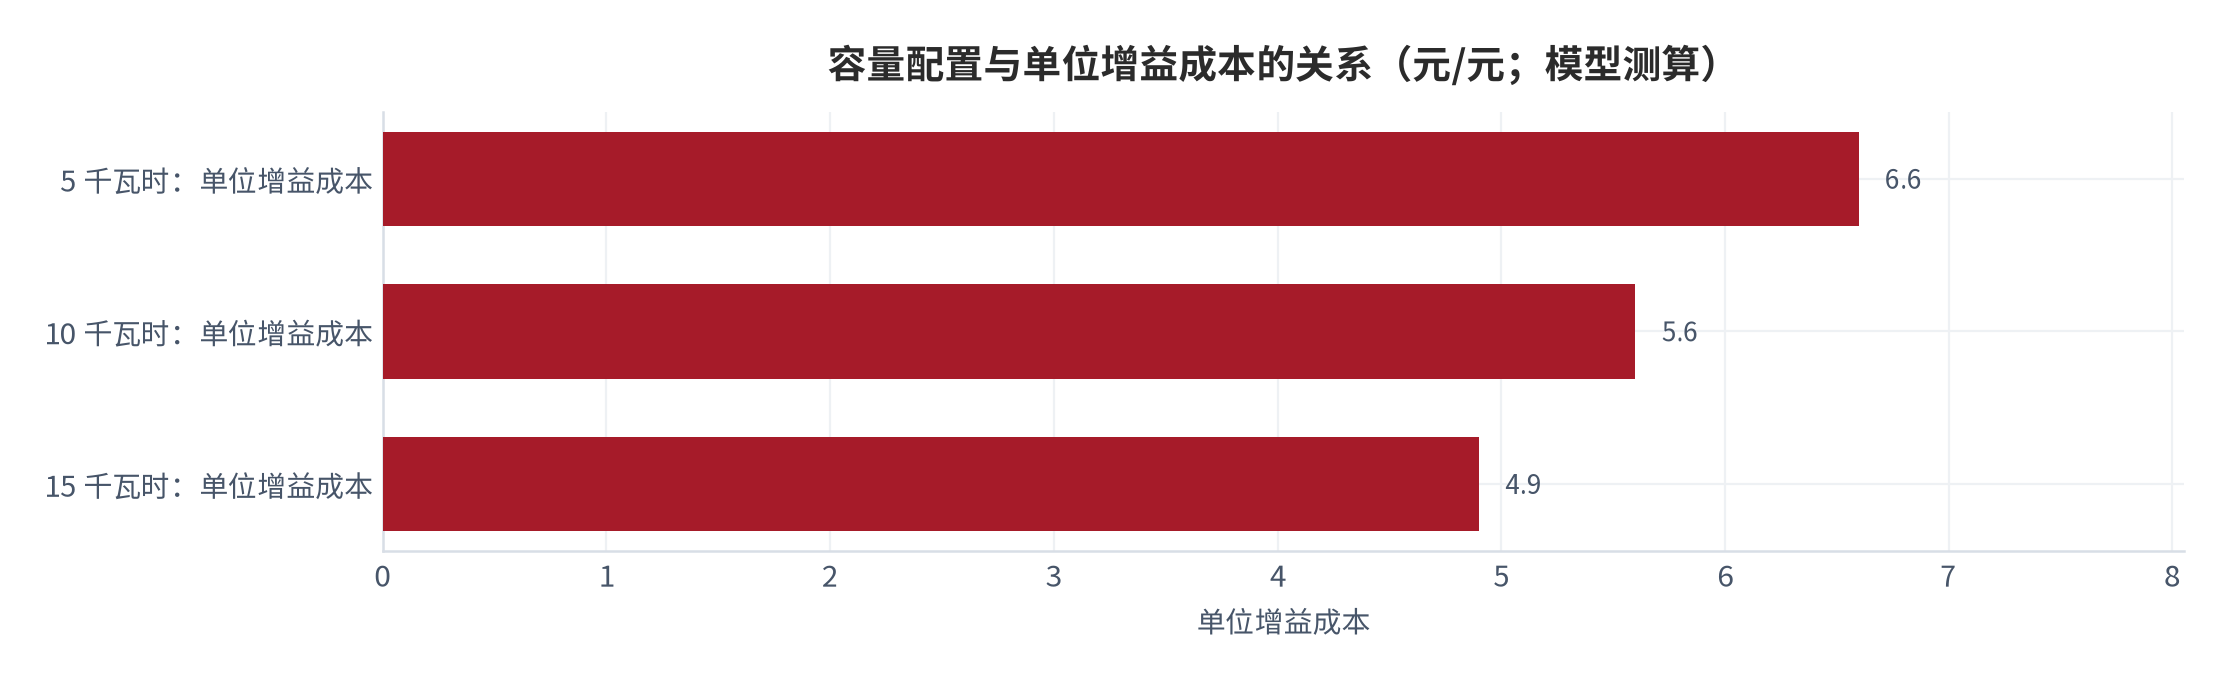
容量选择会影响单位成本与年增益两个方面。容量越大,单位容量的成本通常越低,但每日循环次数可能下降;容量过小,则无法覆盖家庭的用电高峰。本报告对 5、10、15 千瓦时三种容量做了对照 [14]。
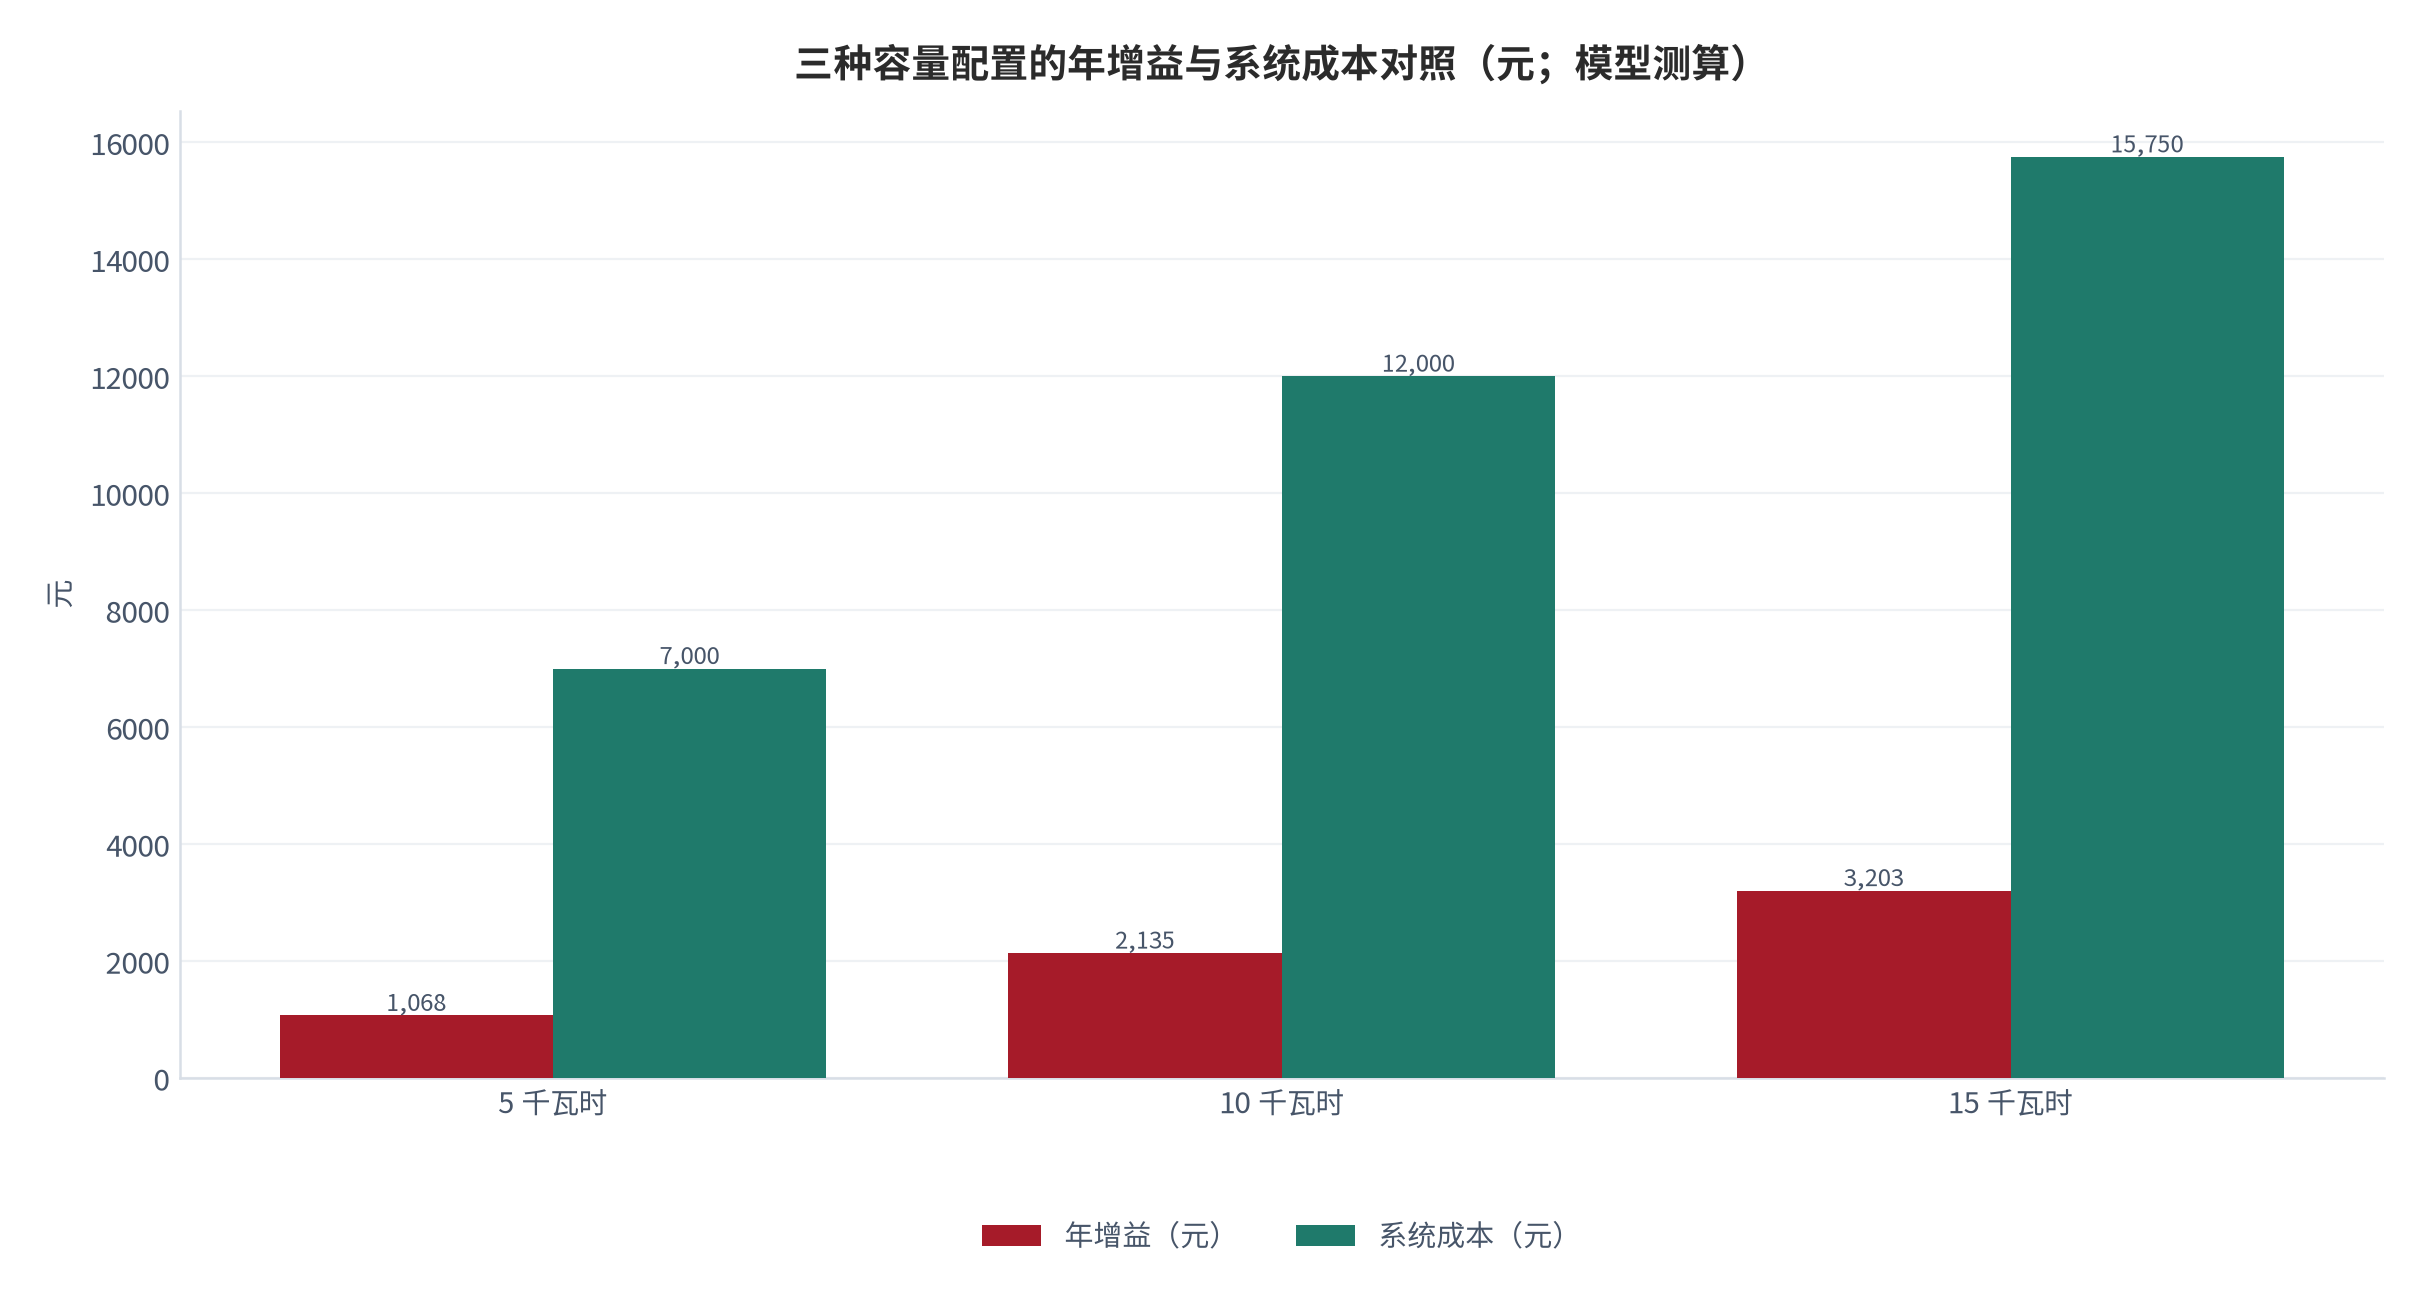
容量选择的结论取决于家庭的负荷曲线。如果夜间的用电高峰集中在少数几小时,较大容量带来的边际增益有限,反而提高了单位成本。公开来源没有家庭负荷曲线与储能配置比例的数据,本报告只能给出容量与增益的对应关系,不能给出最优容量建议,证据表已标注为缺口。
05需求侧背景:负荷新高与顶峰需求
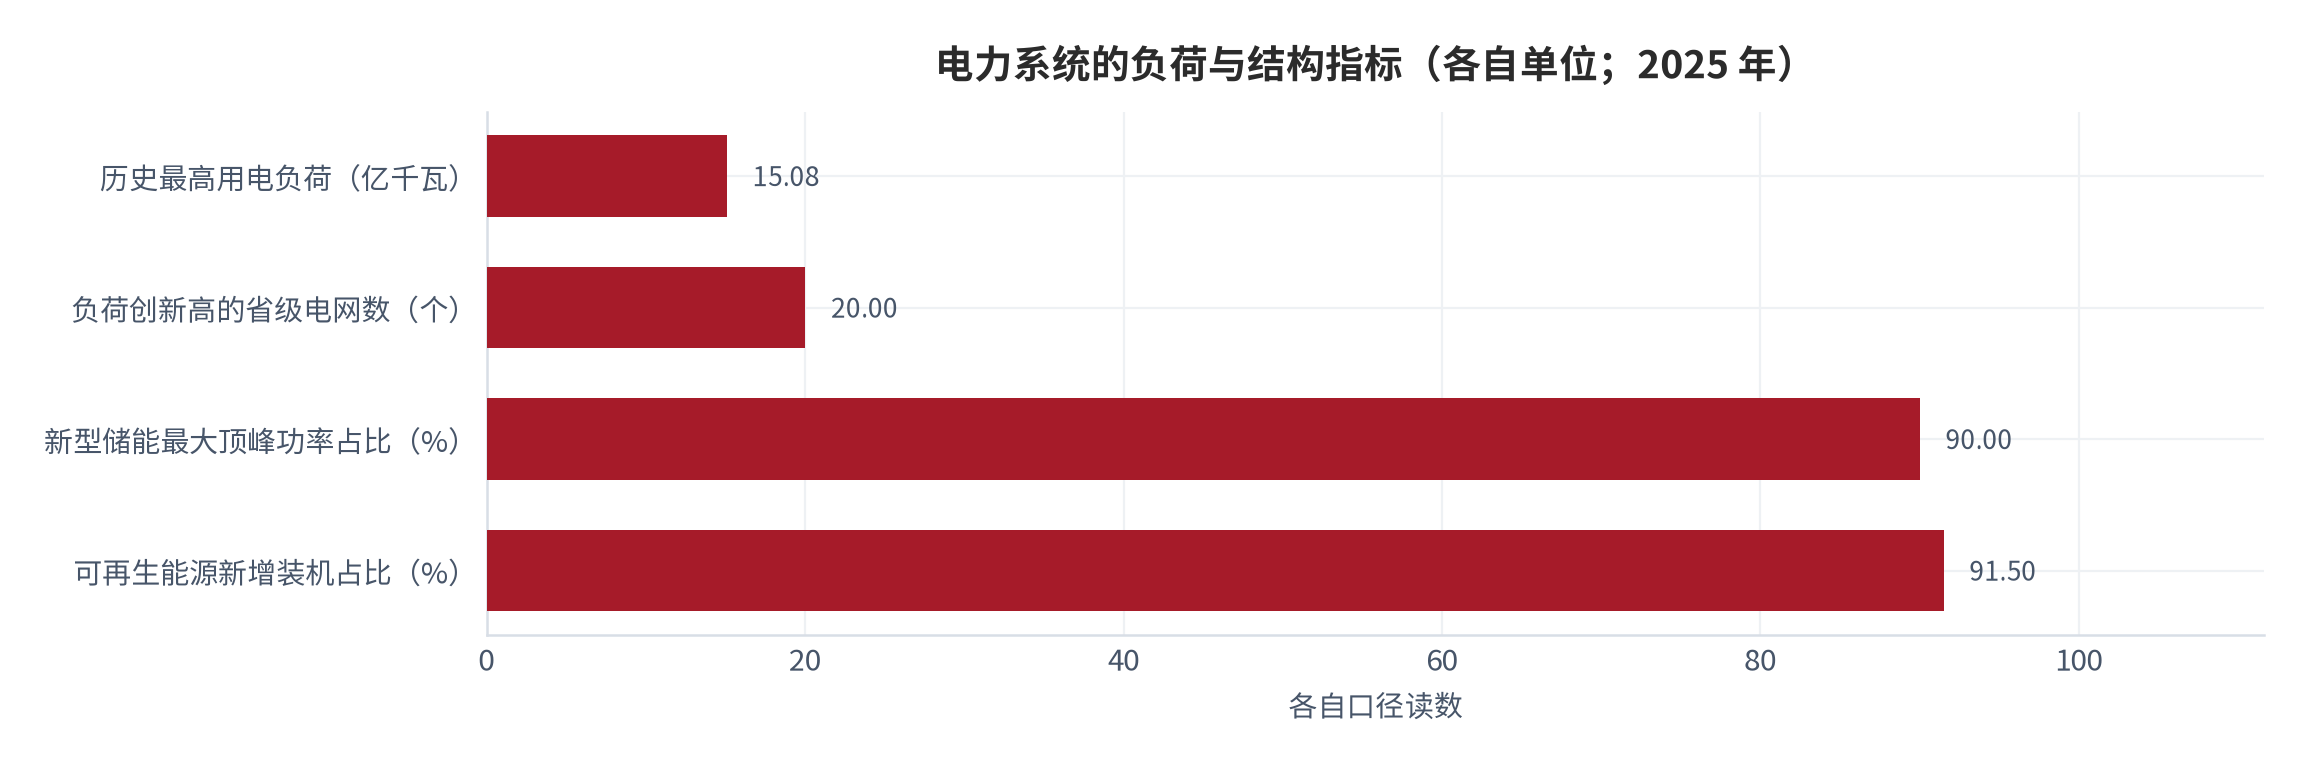
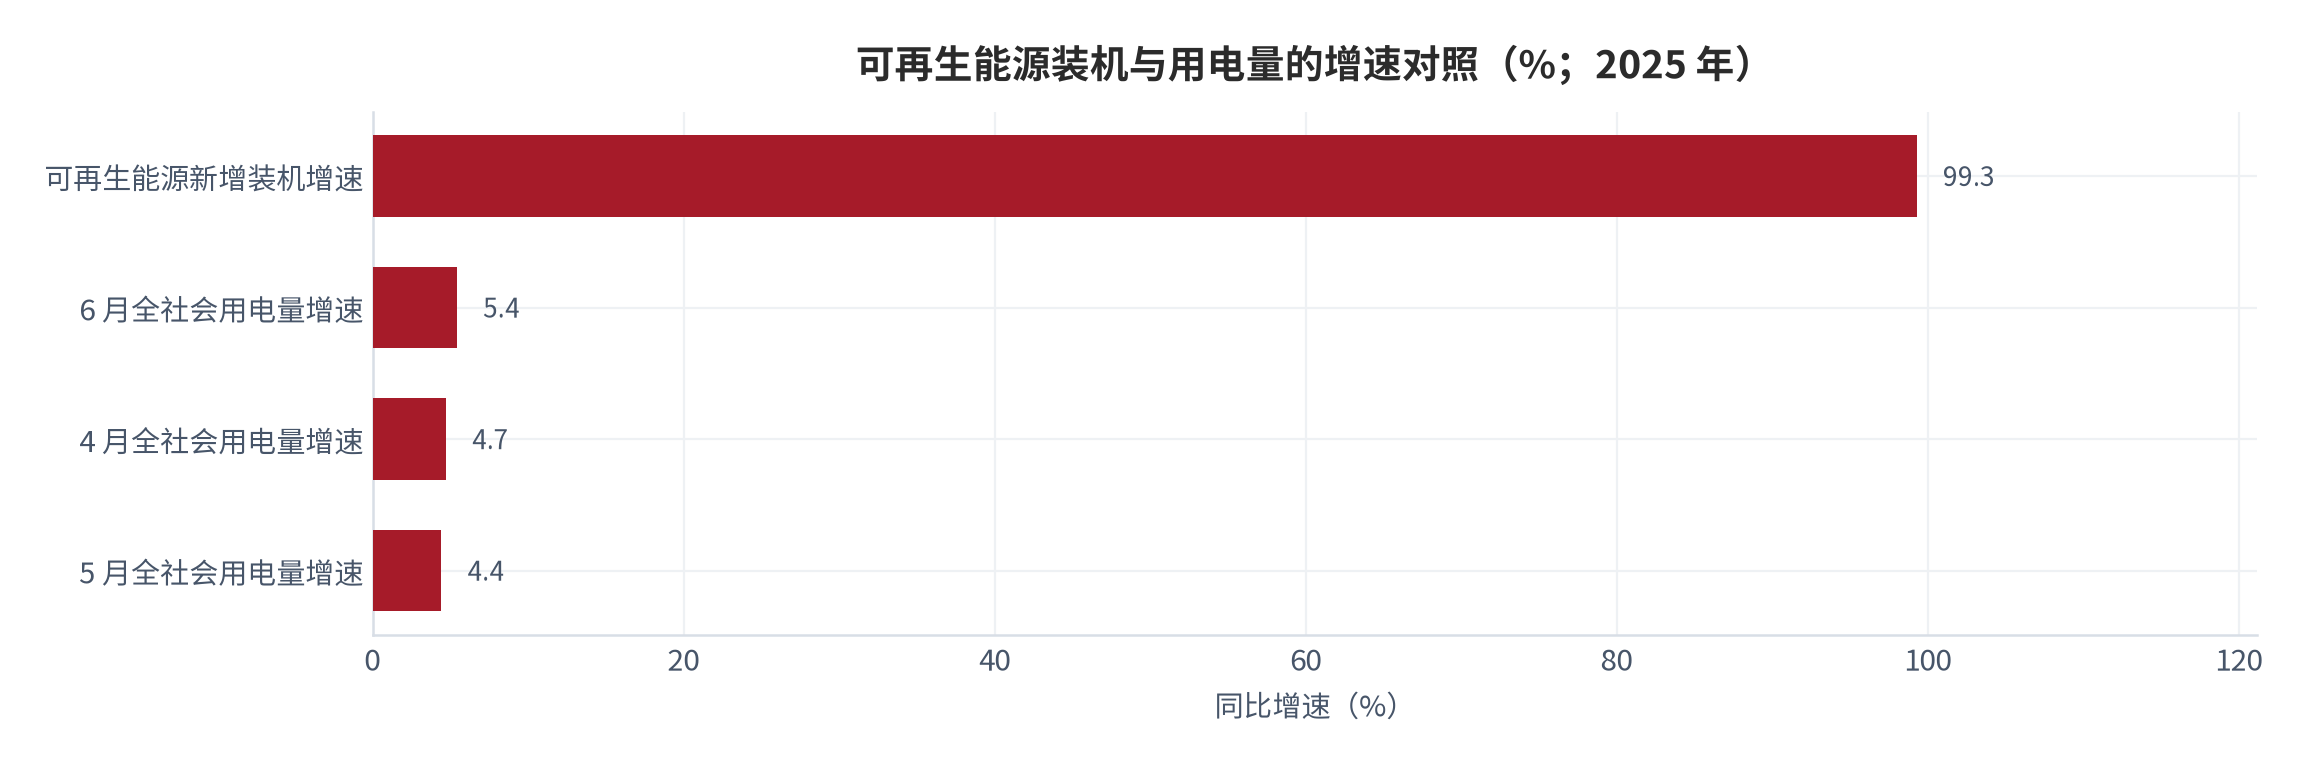
家庭储能的宏观背景是电力系统的负荷压力。国家能源局披露,迎峰度夏以来有效应对了 15.08 亿千瓦的历史最高用电负荷,全国未实施有序用电;继 3 月底全国风电、太阳能发电装机历史性超过火电后,5 月底非化石能源发电装机容量占比首次突破六成;上半年全国可再生能源新增装机 2.68 亿千瓦,同比增长 99.3%,约占新增装机的 91.5% [6]。
供需两侧的数据形成了清晰的对照:全社会用电量增速企稳回升,4 月、5 月分别达到 4.7%、4.4%,6 月同比增长 5.4% [6];同期可再生能源新增装机同比增长 99.3% [6]。发电侧的可再生能源占比上升会加剧出力的波动性,这正是储能需求增长的结构原因。
更直接的证据来自顶峰时刻:2025 年迎峰度夏期间,全国超过 20 个省级电网负荷创新高,多个省份新型储能最大顶峰功率接近统调新型储能放电功率,占比超 90% [7]。这组数字说明储能在尖峰时刻已经被实际调用,而不是闲置资产。
需要区分的是:上述数据描述的是电网侧与电源侧储能,与家庭侧储能处在不同的价值链位置。电网侧储能的收益来自辅助服务与容量电价,家庭侧储能的收益来自峰谷套利。两者共享同一套产业供给,但不共享同一套商业模式。
06回本周期测算与敏感性
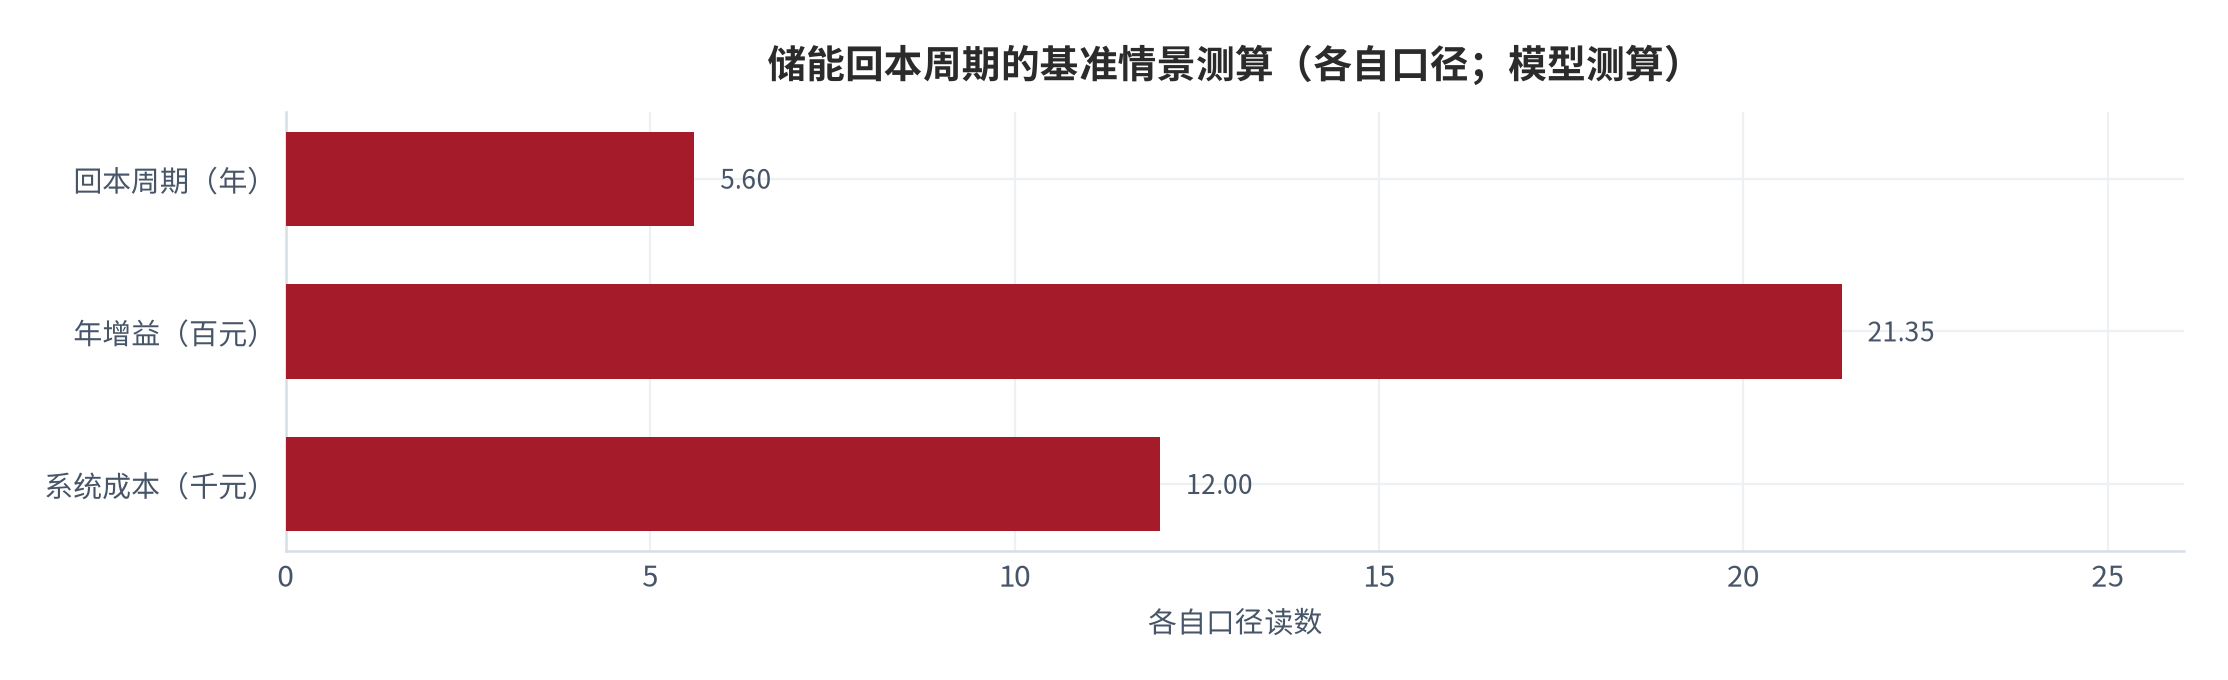
本节把前面各节参数收进一个可复核的回本周期模型。基准情景取储能容量 10 千瓦时、循环效率 90%、峰谷价差 0.65 元/度、系统成本 12,000 元 [10][11][14]。回本周期=系统成本 ÷ 年度套利增益。
| 参数 | 取值 | 来源档次 | 取值依据 |
|---|---|---|---|
| 光伏装机 | 10 千瓦 | 模型设定 | 家庭屋顶典型装机设定 [9] |
| 年等效利用小时数 | 1,200 小时 | 模型设定 | 年发电量 1.2 万度的推导前提 [9] |
| 储能容量 | 10 千瓦时 | 模型设定 | 家庭储能典型容量设定 [10] |
| 循环效率 | 90% | 模型设定 | 年放电量推导前提 [10] |
| 峰谷价差 | 0.65 元/度 | 模型设定 | 套利增益的计价前提 [11] |
| 容量成本 | 1.2 元/瓦时 | 模型设定 | 系统成本 12,000 元的推导前提 [14] |
| 新型储能平均利用小时数 | 1195 小时 | 外部锚 T2 | 全国新型储能项目运行口径 [7] |
| 回本周期 | 约 5.6 年 | 测算 | 12,000 元 ÷ 2,135 元 [12] |
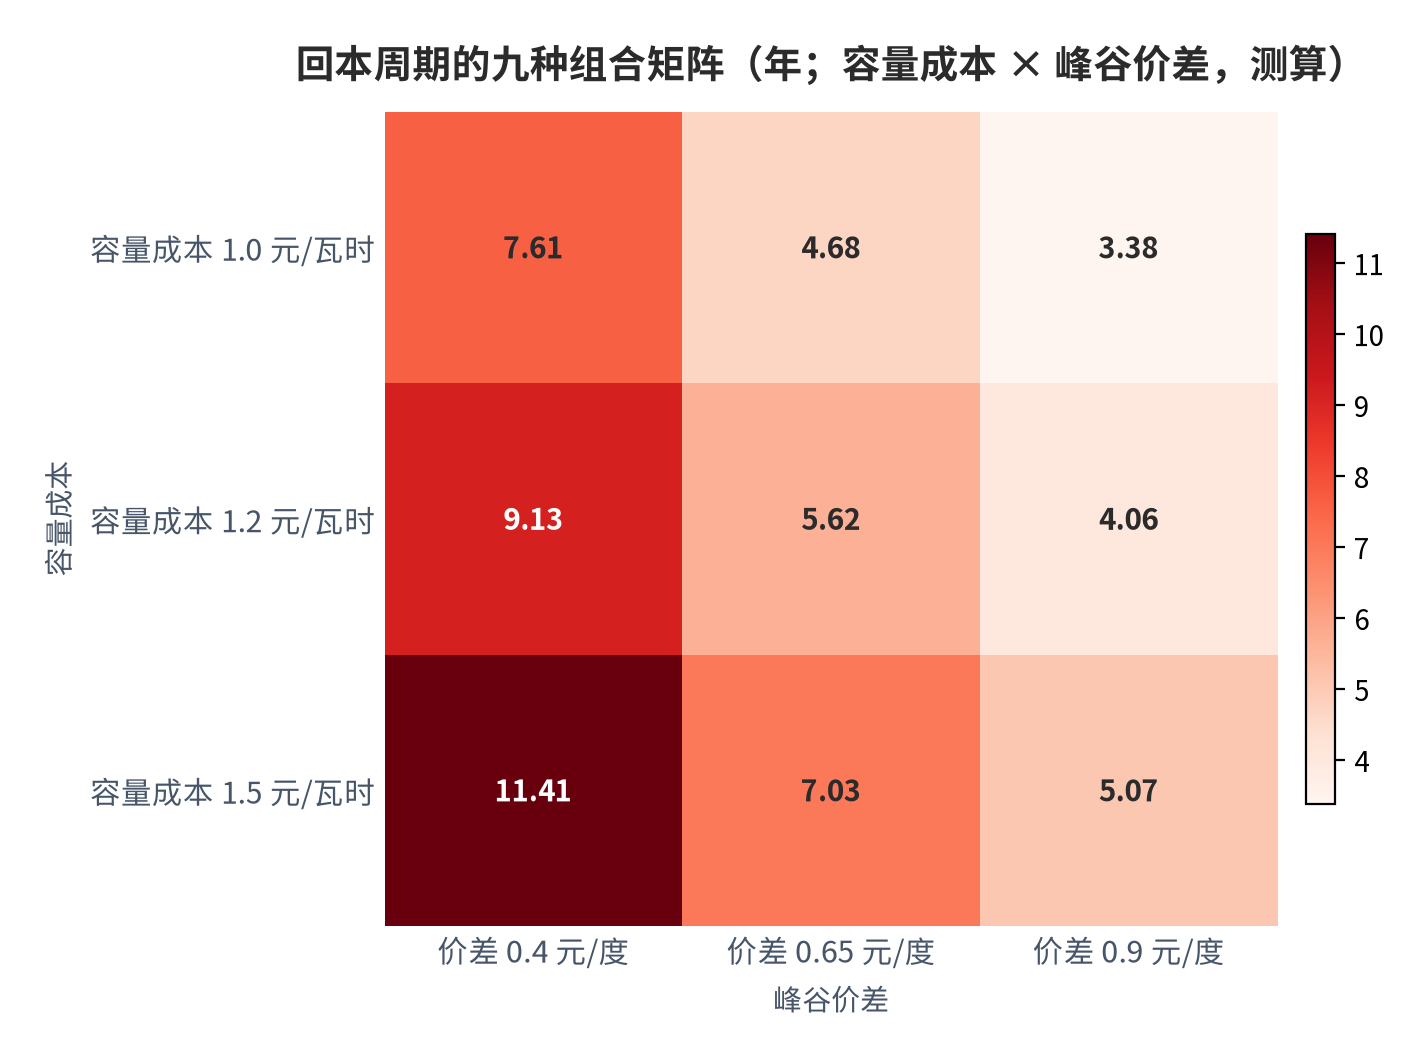
九种组合的分布给出两个结论。第一,成本与价差的组合可以把回本周期从约 3.4 年拉到约 11.4 年 [12],跨度超过 3 倍,说明这个投资对两个变量都高度敏感。第二,最有利的组合(成本 1.0 元/瓦时、价差 0.9 元/度)与最不利组合(成本 1.5 元/瓦时、价差 0.4 元/度)之间,差异几乎完全由外部条件决定,家庭自身只能影响自用比例一项 [13]。
07边界与反面证据
第一个反面证据是产业侧的规模优势。中国新型储能累计装机 1.36 亿千瓦、约占全球 50%,同比增长 84.3%;全球新增装机约 1.1 亿千瓦 [7]。这种规模的扩张会持续压低单位容量成本,而成本下行是回本周期缩短的最直接路径。
第二个反面证据是储能确实在被高频调用。2025 年全国新型储能项目平均利用小时数达 1195 小时,较 2024 年提升约 284 小时,同比增长 31.2%;平均等效充放电次数 256 次,同比增长 15.8% [7]。利用小时数与循环次数同时上升,说明储能资产的使用效率在提升,而不是闲置。
第三个边界是家庭侧数据的缺失。本报告的全部家庭侧参数(10 千瓦装机、1,200 小时利用、10 千瓦时容量、90% 效率、0.65 元/度价差、1.2 元/瓦时成本)均为模型设定,无法从公开来源核验。披露数据集中在电网侧与电源侧:1.36 亿千瓦装机、2.58 小时时长、1195 小时利用、256 次循环 [7]。用这些数据推断家庭侧的经济性,是在做跨场景外推,这在方法上有明确的局限。
第四个边界是政策口径的时效性。2025 年印发的《新型储能规模化建设专项行动方案(2025—2027 年)》锚定了阶段性发展目标,形成了从顶层设计到落地实施的政策闭环 [7]。这一政策框架若进一步向家庭侧延伸,本报告关于「收益完全来自峰谷套利」的前提会被改变。
08风险提示
以下风险按影响路径排列,覆盖电价政策、设备成本、家庭侧执行与政策环境四个层面,与正文判断一一对应。
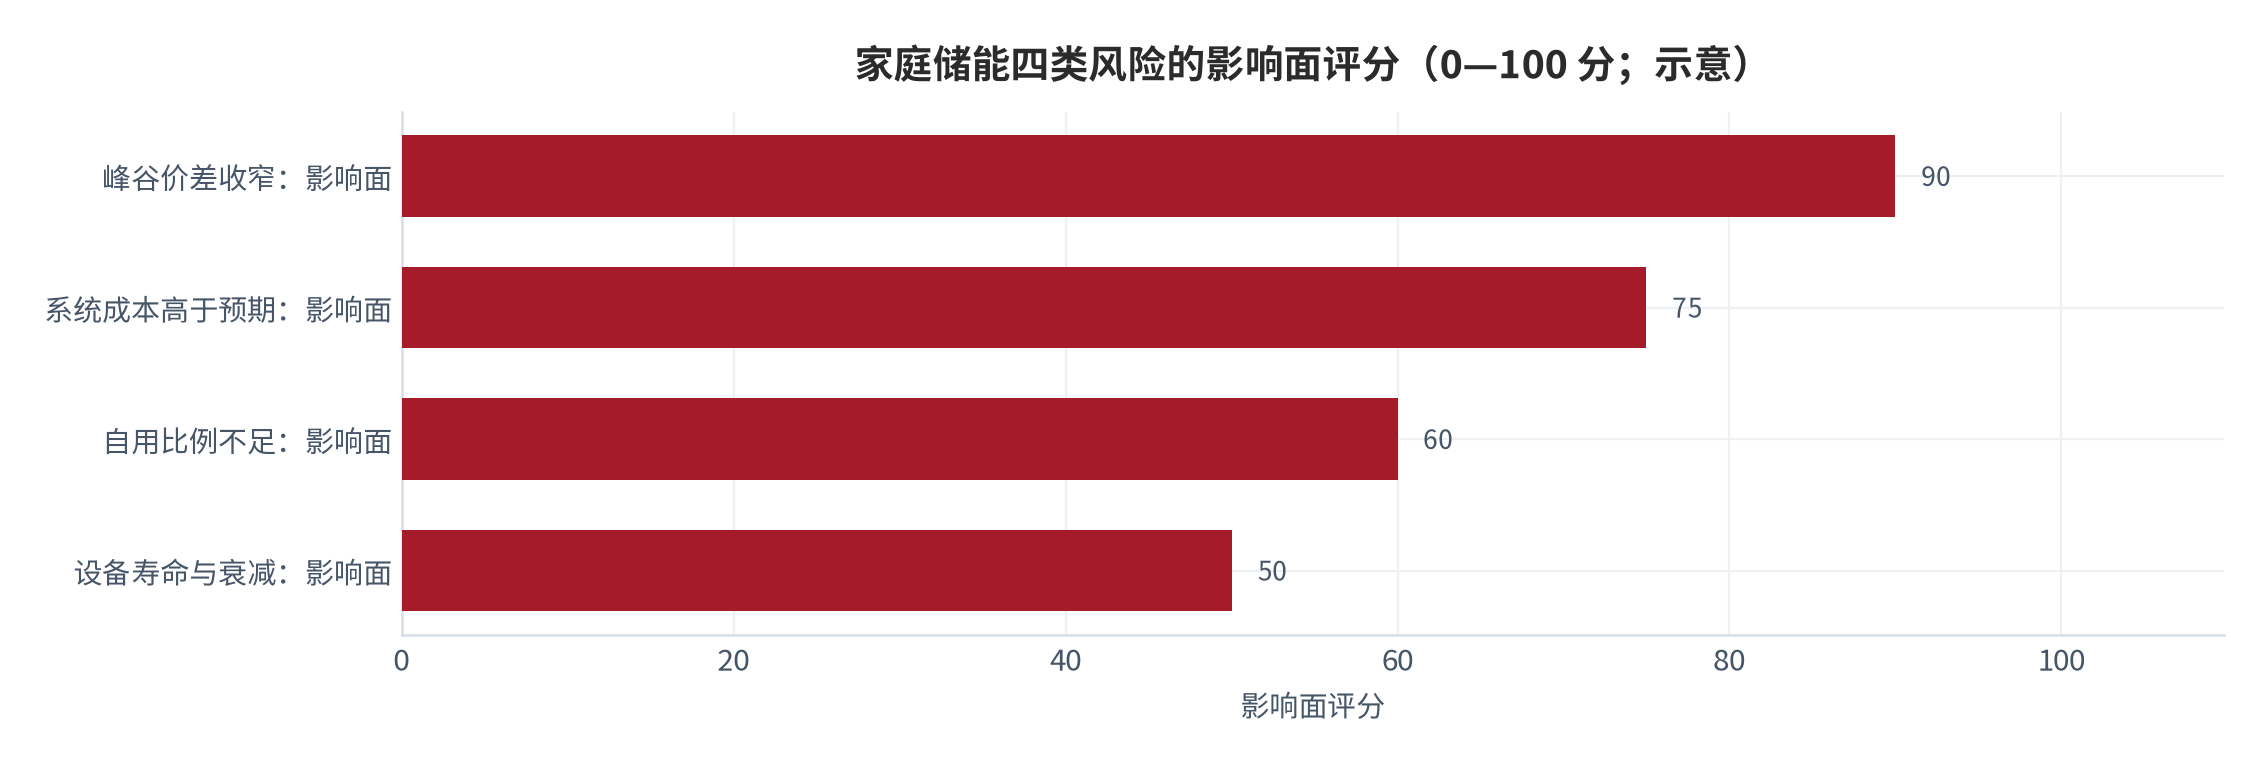
- (一)峰谷价差收窄。储能年度增益全部来自价差,价差由 0.65 元/度降至 0.40 元/度会使年增益下降约 38% [11];
- (二)自用比例不足。自用比例 40% 时年度增益约 5,160 元,低于基准情景约 480 元 [13],直接拉长回本周期;
- (三)系统成本高于预期。容量成本由 1.0 元/瓦时升至 1.5 元/瓦时,在价差 0.4 元/度下回本周期由约 7.6 年拉长至约 11.4 年 [12];
- (四)容量选择失配。容量过大导致放电无法用尽,边际增益低于单位成本的同比例增加;
- (五)上网电价政策调整。自用比例越低,收益对上网电价的依赖越高,政策变化的暴露度越大;
- (六)设备寿命与衰减。电池衰减会降低长期放电量,而公开来源未提供家庭侧实测的衰减曲线;
- (七)家庭侧数据缺失。本报告的六项家庭侧参数均为模型设定,缺少公开来源核验,结论的方向性大于精度。
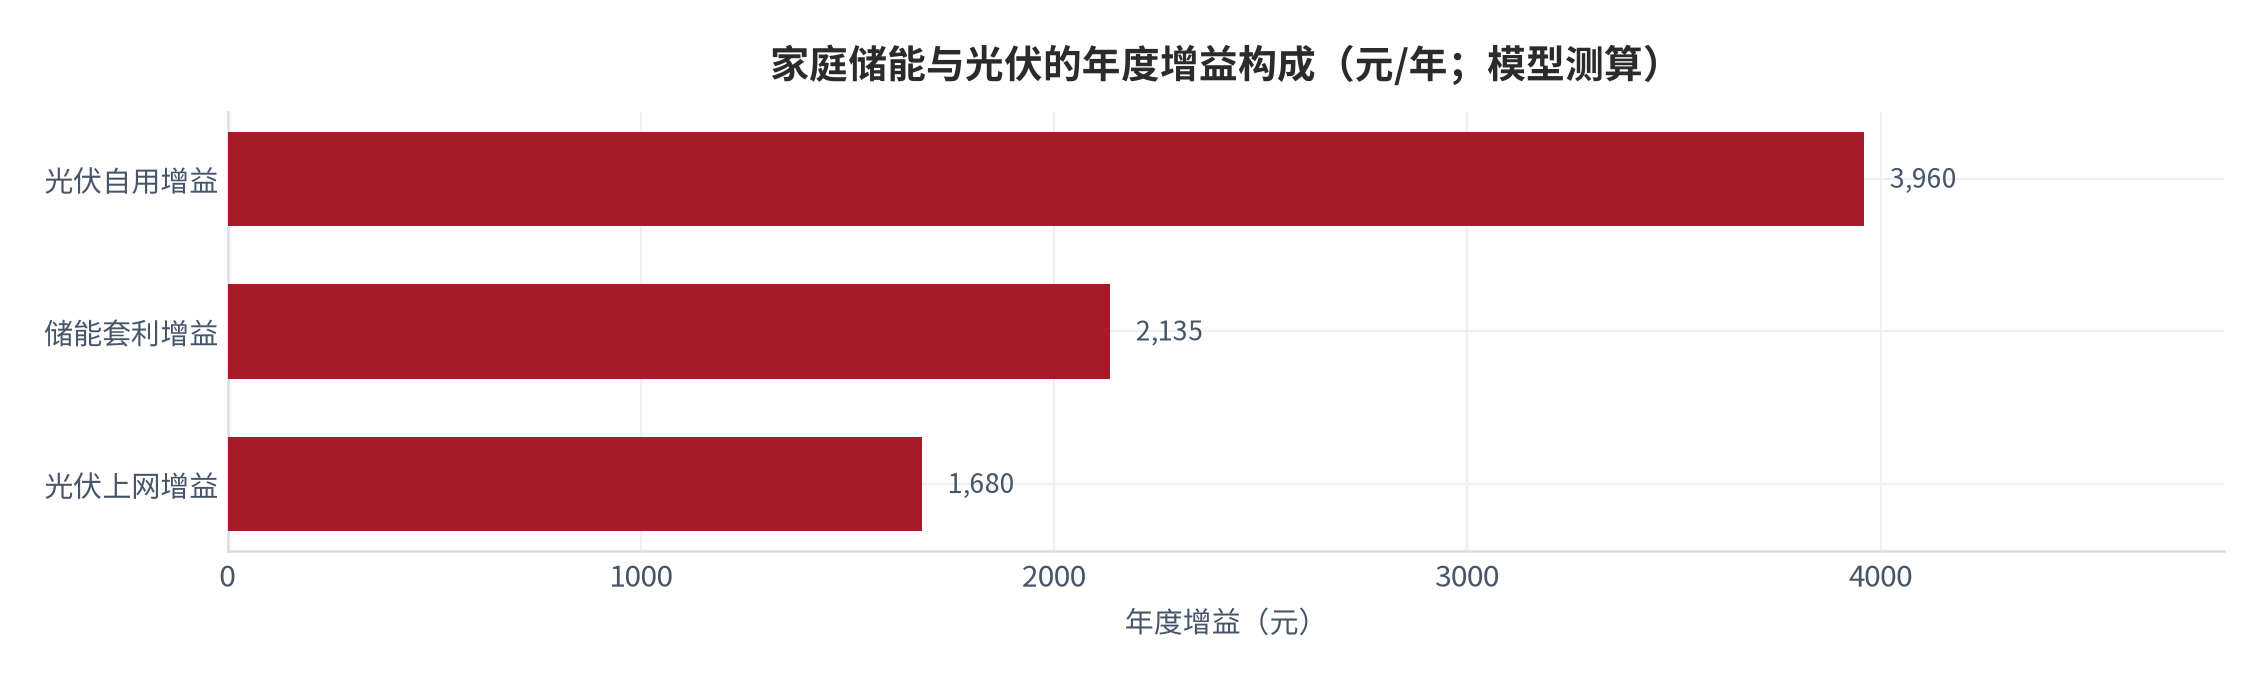
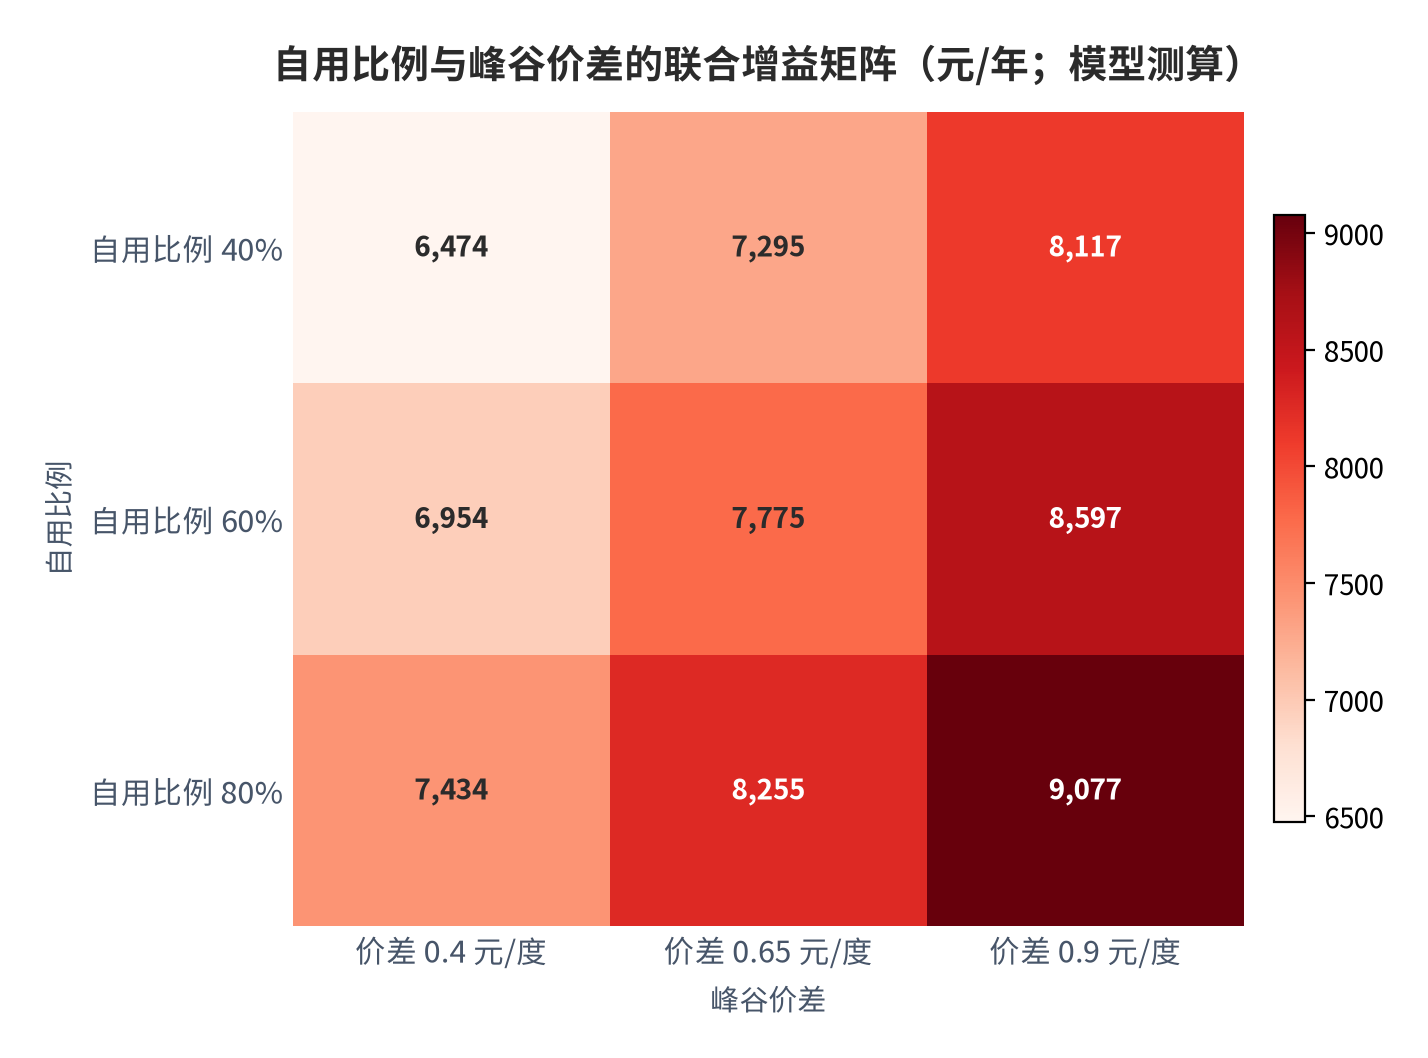
把风险放回收益结构:在基准情景下,光伏自用增益约 3,960 元、上网增益约 1,680 元、储能套利增益约 2,135 元,合计约 7,775 元 [11][13]。其中储能部分占约 27% [11],但它承担了几乎全部的价差政策风险;光伏自用部分占约 51%,稳定性最高。
09跟踪清单与验证节奏
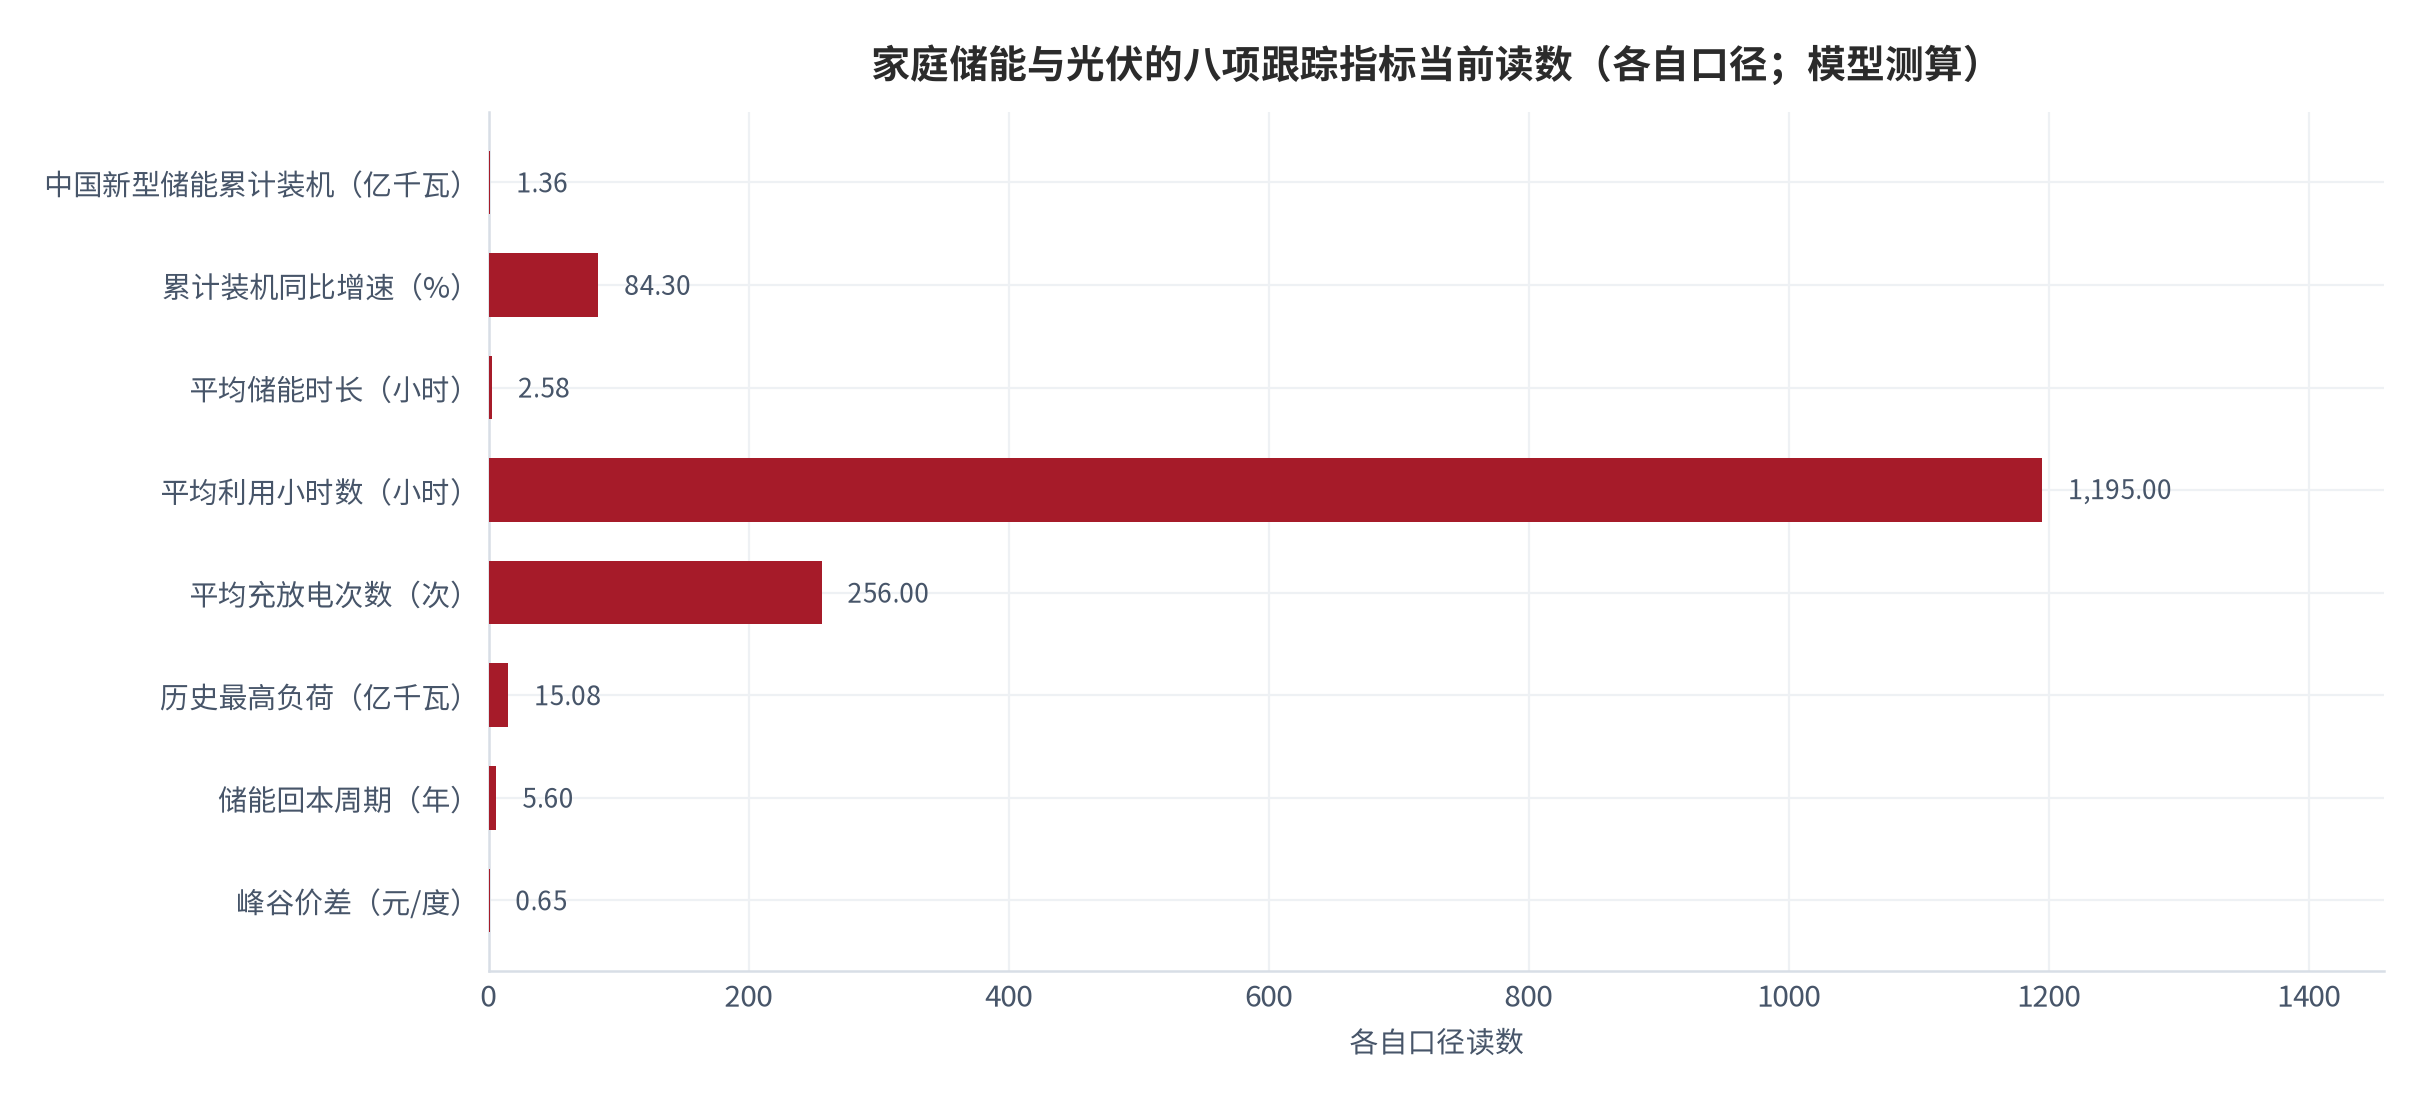
本报告的四条核心判断(产业规模不等于家庭渗透、自用比例决定收益稳定性、峰谷价差是储能唯一收益来源、回本周期方差来自外部变量)都不依赖一次性结论,而依赖可重复观察的指标。下表把它们转成年度、季度、月度三种节奏的跟踪清单。
| 跟踪频率 | 跟踪指标 | 当前读数 | 读数含义 | 数据来源 |
|---|---|---|---|---|
| 年度 | 新型储能累计装机 | 1.36 亿千瓦 | 产业规模与成本基础 | 国家能源局报告 [7] |
| 年度 | 平均储能时长 | 约 2.58 小时 | 系统配置能力 | 国家能源局报告 [7] |
| 年度 | 项目平均利用小时数 | 1195 小时 | 资产使用效率 | 国家能源局报告 [7] |
| 年度 | 平均等效充放电次数 | 256 次 | 循环强度 | 国家能源局报告 [7] |
| 季度 | 本地峰谷电价表 | 缺口 | 储能套利空间 | 无全国统一汇总来源 |
| 季度 | 家庭分时用电量 | 缺口 | 自用比例与稳定性 | 无公开汇总来源 |
| 月度 | 储能产品单位容量报价 | 缺口 | 系统成本与回本周期 | 无公开汇总来源 |
| 月度 | 储能实际放电量 | 缺口 | 循环效率验证 | 无公开汇总来源 |
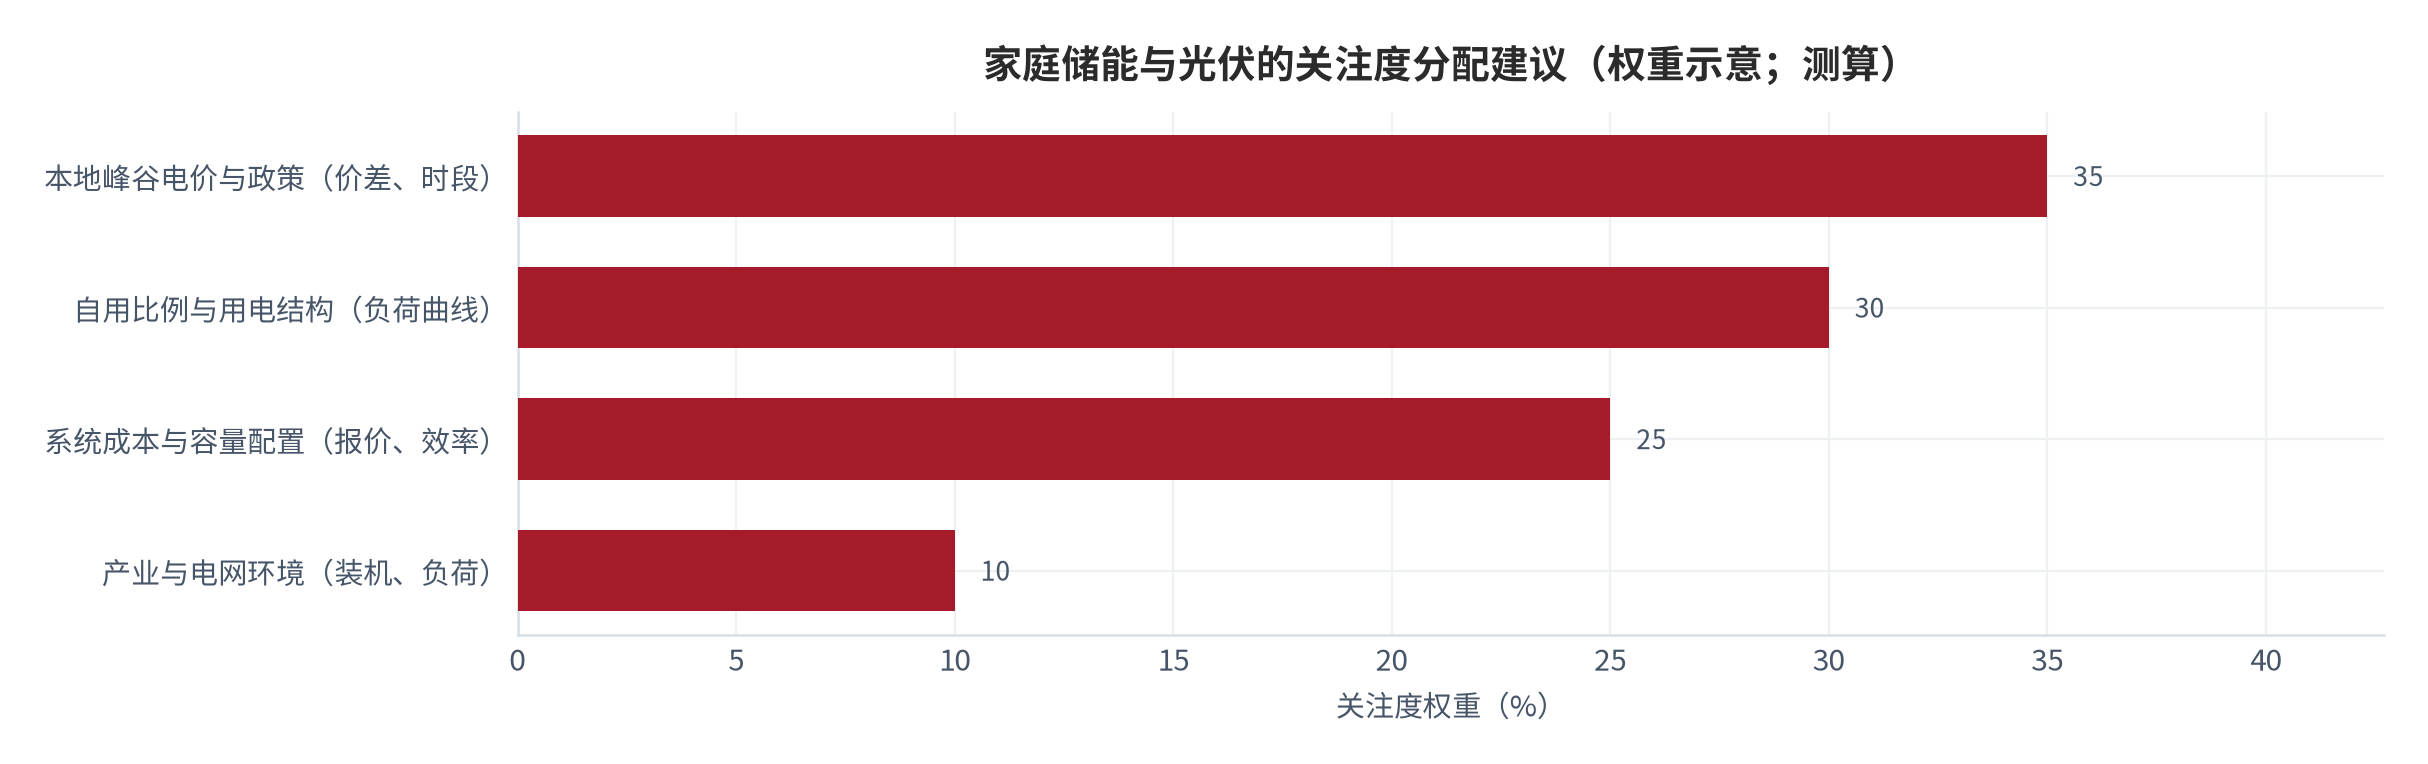
跟踪清单的关键在「读数含义」一列的排序。年度指标描述产业环境,季度指标描述本地政策,月度指标描述产品与执行。把产业侧的 84.3% 增速 [7] 当作家庭侧的经济性证据,会把「行业在扩张」与「我能回本」两个结论混为一谈。
本报告四个「缺口」项全部集中在家庭侧:本地峰谷电价表、家庭分时用电量、储能产品报价与实际放电量。这四项恰好是决定回本周期的全部输入。补齐它们的成本远低于继续优化模型假设,建议把核实本地电价表作为决策前的第一步。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | World Bank(世界银行) World Development Indicators(世界发展指标)— GDP |
指标代码 NY.GDP.MKTP.CD,国家 CN,年度序列;2025 年 GDP=19,498,039,388,042.6 美元(当年价)[T1] 检索:2026-09-30 |
https://api.worldbank.org/v2/country/CN/indicator/NY.GDP.MKTP.CD?format=json&per_page=8&date=2016:2026 |
| [2] | World Bank(世界银行) World Development Indicators(世界发展指标)— 人均GDP |
指标代码 NY.GDP.PCAP.CD,国家 CN,年度序列;2025 年人均 GDP=13,861.97 美元 [T1] 检索:2026-09-30 |
https://api.worldbank.org/v2/country/CN/indicator/NY.GDP.PCAP.CD?format=json&per_page=8&date=2016:2026 |
| [3] | World Bank(世界银行) World Development Indicators(世界发展指标)— 总人口 |
指标代码 SP.POP.TOTL,国家 CN,年度序列;2025 年总人口=1,406,585,000 人 [T1] 检索:2026-09-30 |
https://api.worldbank.org/v2/country/CN/indicator/SP.POP.TOTL?format=json&per_page=8&date=2016:2026 |
| [4] | World Bank(世界银行) World Development Indicators(世界发展指标)— 城镇化率 |
指标代码 SP.URB.TOTL.IN.ZS,国家 CN,年度序列;2025 年城镇化率=66.343% [T1] 检索:2026-09-30 |
https://api.worldbank.org/v2/country/CN/indicator/SP.URB.TOTL.IN.ZS?format=json&per_page=8&date=2016:2026 |
| [5] | World Bank(世界银行) World Development Indicators(世界发展指标)— 通胀率CPI |
指标代码 FP.CPI.TOTL.ZG,国家 CN,年度序列;2025 年 CPI 同比=0.06% [T1] 检索:2026-09-30 |
https://api.worldbank.org/v2/country/CN/indicator/FP.CPI.TOTL.ZG?format=json&per_page=8&date=2016:2026 |
| [6] | 国家能源局 2025 年第三季度新闻发布会文字实录 |
迎峰度夏以来有效应对 15.08 亿千瓦的历史最高用电负荷、全国未实施有序用电;3 月底风电与太阳能发电装机历史性超过火电,5 月底非化石能源发电装机容量占比首次突破六成;上半年全国可再生能源新增装机 2.68 亿千瓦、同比增长 99.3%、约占新增装机的 91.5%;规上工业原煤产量同比增长 5.4%、原油增长 1.3%、天然气增长 5.8%;4 月、5 月全社会用电量增速分别为 4.7%、4.4%,6 月同比增长 5.4% [T2] 检索:2026-09-30 |
https://www.nea.gov.cn/20250731/83ffa46373ec42dd99e0e3271028c151/c.html |
| [7] | 国家能源局《中国新型储能发展报告(2026)》(经新华网披露) 中国新型储能累计装机规模约占全球一半 |
截至 2025 年底全球已投运新型储能累计装机约 2.8 亿千瓦、较 2024 年底增长约 67%、新增约 1.1 亿千瓦;中国新型储能累计装机 1.36 亿千瓦、3.51 亿千瓦时,同比增长 84.3%,平均储能时长约 2.58 小时、较 2024 年增长约 0.30 小时,约占全球 50%;2025 年全国新型储能项目平均利用小时数 1195 小时、较 2024 年提升约 284 小时、同比增长 31.2%;平均等效充放电次数 256 次、同比增长 15.8%;《新型储能规模化建设专项行动方案(2025—2027 年)》已印发;2025 年迎峰度夏全国超过 20 个省级电网负荷创新高,多个省份新型储能最大顶峰功率占比超 90% [T2] 检索:2026-09-30 |
https://app.xinhuanet.com/news/article.html?articleId=20260809f99b97f723234e76b16b4ece19cb8fcb |
| [8] | 国家能源互联网产业及技术创新联盟 新型储能与可再生能源装机运行数据 |
截至 9 月底我国新型储能装机超过 1 亿千瓦、与十三五末相比增长超 30 倍、占全球总装机比例超过 40%;华北装机 3118 万千瓦占全国 30.4%、西北 2672 万千瓦占 26.1%、华东 1655 万千瓦占 16.1%;单站 10 万千瓦及以上装机占比超过三分之二;前三季度全国新型储能等效利用小时数约 770 小时、同比增加约 120 小时;全国可再生能源装机 21.98 亿千瓦、同比增长 27.2%、约占电力总装机的 59.1%,其中风电 5.82 亿千瓦、太阳能发电 11.27 亿千瓦;前三季度风电与太阳能发电量合计 1.73 万亿千瓦时、同比增长 28.3%、占全社会用电量 22%;风光发电量同比增加 3822 亿千瓦时、超出全社会用电量增量 3581 亿千瓦时 [T2] 检索:2026-09-30 |
https://www.ceia.eea.tsinghua.edu.cn/cydt/7d8e22246fad4c208f74188e14d31a1d.htm |
| [9] | 本报告 本报告模型设定与测算口径(假设与参数见附录 C) |
光伏年发电量=10 千瓦 × 1,200 小时=12,000 度;自用比例 60% 时自用电量 7,200 度、上网电量 4,800 度;自用比例 40% 时为 4,800 度与 7,200 度,80% 时为 9,600 度与 2,400 度 [测算] 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [10] | 本报告 本报告模型设定与测算口径(假设与参数见附录 C) |
储能年放电量=容量 10 千瓦时 × 循环效率 90% × 365 天=3,285 度;容量 5 与 15 千瓦时对应 1,643 度与 4,928 度 [测算] 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [11] | 本报告 本报告模型设定与测算口径(假设与参数见附录 C) |
储能套利年增益=年放电量 3,285 度 × 峰谷价差;价差 0.4 元/度对应约 1,314 元、0.65 元/度对应约 2,135 元、0.9 元/度对应约 2,957 元;价差每变动 0.1 元/度,年增益变动约 329 元;价差由 0.65 降至 0.40 元/度时年增益下降约 38% [测算] 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [12] | 本报告 本报告模型设定与测算口径(假设与参数见附录 C) |
回本周期=系统成本 ÷ 年度套利增益:12,000 元 ÷ 2,135 元≈5.6 年;容量成本 1.0/1.2/1.5 元/瓦时与峰谷价差 0.4/0.65/0.9 元/度的九种组合下,回本周期区间约 3.4 年至约 11.4 年 [测算] 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [13] | 本报告 本报告模型设定与测算口径(假设与参数见附录 C) |
光伏年度增益=自用电量 × 0.55 元 + 上网电量 × 0.35 元:自用 40% 时约 5,160 元、60% 时约 5,640 元、80% 时约 6,120 元;自用贡献占比由 40% 情景的约 51% 升至 80% 情景的约 86%;储能时长 × 循环次数=2.58 × 256≈660 小时,与披露的 1195 小时口径不同 [测算] 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [14] | 本报告 本报告模型设定与测算口径(假设与参数见附录 C) |
系统成本=容量成本 1.2 元/瓦时 × 10 千瓦时=12,000 元;容量 5/10/15 千瓦时分别按单位容量成本 1.4/1.2/1.05 元/瓦时计,系统成本约 7,000/12,000/15,750 元,年放电量 1,643/3,285/4,928 度,年增益约 1,068/2,135/3,203 元,单位增益成本约 6.6/5.6/4.9 [测算] 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
B证明链台账
下表汇总本报告全部可证伪链的核心判断、外部锚、测算口径、跟踪指标与证伪条件,便于逐条复核。
| 序号 | 核心判断 | 外部锚 | 测算口径 | 跟踪指标 | 证伪条件 |
|---|---|---|---|---|---|
| B1 | 产业规模非家庭渗透充分条件 | 中国累计装机 1.36 亿千瓦、占全球约 50% [7] | 产业与家庭渗透为两个变量 | 家庭侧装机披露进展 | 家庭侧装机与渗透率快速提升 |
| B2 | 自用比例决定收益稳定性 | 自用 60%、发电 1.2 万度 [9] | 自用增益约 3,960 元占约 70% [13] | 家庭分时用电量与上网电价 | 上网电价上调至接近居民电价 |
| B3 | 峰谷价差是储能唯一收益来源 | 年放电量约 3,285 度 [10] | 价差 0.65 元/度对应年增益约 2,135 元 [11] | 本地峰谷电价政策 | 价差收窄至 0.2 元/度以下 |
| B4 | 最优容量取决于负荷曲线 | 容量 5/10/15 千瓦时 [14] | 年放电量 1,643/3,285/4,928 度 [10][14] | 分时用电量与放电量 | 实际放电量显著低于理论值 |
| B5 | 电网侧活跃度不可外推 | 迎峰度夏 15.08 亿千瓦、20 余省电网创新高 [6][7] | 收益来源不同:辅助服务与峰谷套利 | 需求响应是否向家庭开放 | 家庭侧被纳入可查的补偿机制 |
| B6 | 回本周期方差来自外部变量 | 九种组合回本 3.4—11.4 年 [12] | 成本 1.0—1.5 元/瓦时、价差 0.4—0.9 元/度 [12] | 电价表与产品报价 | 出现可查的家庭侧需求响应补偿 |
| B7 | 家庭侧模型依赖跨场景外推 | 电网侧口径 1195 小时、256 次 [7] | 六项家庭侧参数均为模型设定 | 家庭侧装机与计量数据 | 实际回本周期与 5.6 年显著偏离 |
| B8 | 储能收益占比低但政策风险高 | 套利增益约 2,135 元、占约 27% [11] | 光伏自用占约 51% [13] | 峰谷电价与放电量 | 储能收益占比升至 50% 以上 |
C数据档次与测算口径说明
本报告数据分四档:国际组织一手数据为 T1 档,政府、协会与上市公司披露为 T2 档,媒体转引为 T3 档,无公开来源的标记为缺口。全部外部数据均在证据表中给出非首页直达链接。
- T1 档:世界银行发展指标(GDP、人均 GDP、总人口、城镇化率、通胀率),均取自开放接口年度序列 [1][2][3][4][5];
- T2 档:国家能源局 2025 年第三季度新闻发布会披露的电力负荷与可再生能源装机数据 [6];国家能源局《中国新型储能发展报告(2026)》披露的储能装机、时长、利用小时与循环次数,经新华网与清华国家能源互联网产业及技术创新联盟转引 [7][8];
- 模型设定档:10 千瓦光伏装机、1,200 小时年等效利用、10 千瓦时储能容量、90% 循环效率、0.65 元/度峰谷价差、1.2 元/瓦时容量成本,均为本报告为演示回本周期而设定,不代表任何实际项目 [9][10][11][14];
- 测算档:本报告自行构建的放电量、增益、回本周期与组合矩阵,公式列于正文 [12][13];
- 缺口:家庭侧储能装机与渗透率、本地峰谷电价表、储能产品零售报价、家庭负荷曲线与实际放电量,均无公开来源,本报告不作量化。
本报告全部测算遵循「分母、分子、单位、年份」四项必须写明的原则。例如回本周期约 5.6 年的口径为:分子为系统成本 12,000 元,分母为年度套利增益 2,135 元,单位年,年份 2026 年模型基线 [12]。
评论(0)