
基本信息
阅读时间:约 21 分钟
字数:约 10,448 字
摘要:市场担心:民宿是门靠流量吃饭的生意,只要出行人次在增长,民宿就一定能分到份额。2025 年的数据看起来支持这一点——国内出游 65.22 亿人次、花费 6.30 万亿元,同比分别增长 16.2% 和 9.5% [6]。但同一个年份里,行业内部披露的数字却是80% 的民宿面临盈利难题 [7]。需求在涨、盈利在退,这两个事实必须同时解释。
| — | 摘要与核心预期差 |
| — | 需求侧:出游规模的两个口径 |
| 01 | 供给侧:38.3 万家与一波新注册 |
| 02 | 结构位移:短途高频与旅居长住 |
| 03 | 价格与季节:供给密度的直接后果 |
| 04 | 细分赛道:小众目的地的机会与约束 |
| 05 | 边界与反面证据 |
| 06 | 测算:单店承接量与份额摊薄 |
| 07 | 风险提示 |
| 08 | 跟踪指标与验证节奏 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次与测算口径说明 |
摘要与核心预期差
市场担心:民宿是门靠流量吃饭的生意,只要出行人次在增长,民宿就一定能分到份额。2025 年的数据看起来支持这一点——国内出游 65.22 亿人次、花费 6.30 万亿元,同比分别增长 16.2% 和 9.5% [6]。但同一个年份里,行业内部披露的数字却是80% 的民宿面临盈利难题 [7]。需求在涨、盈利在退,这两个事实必须同时解释。
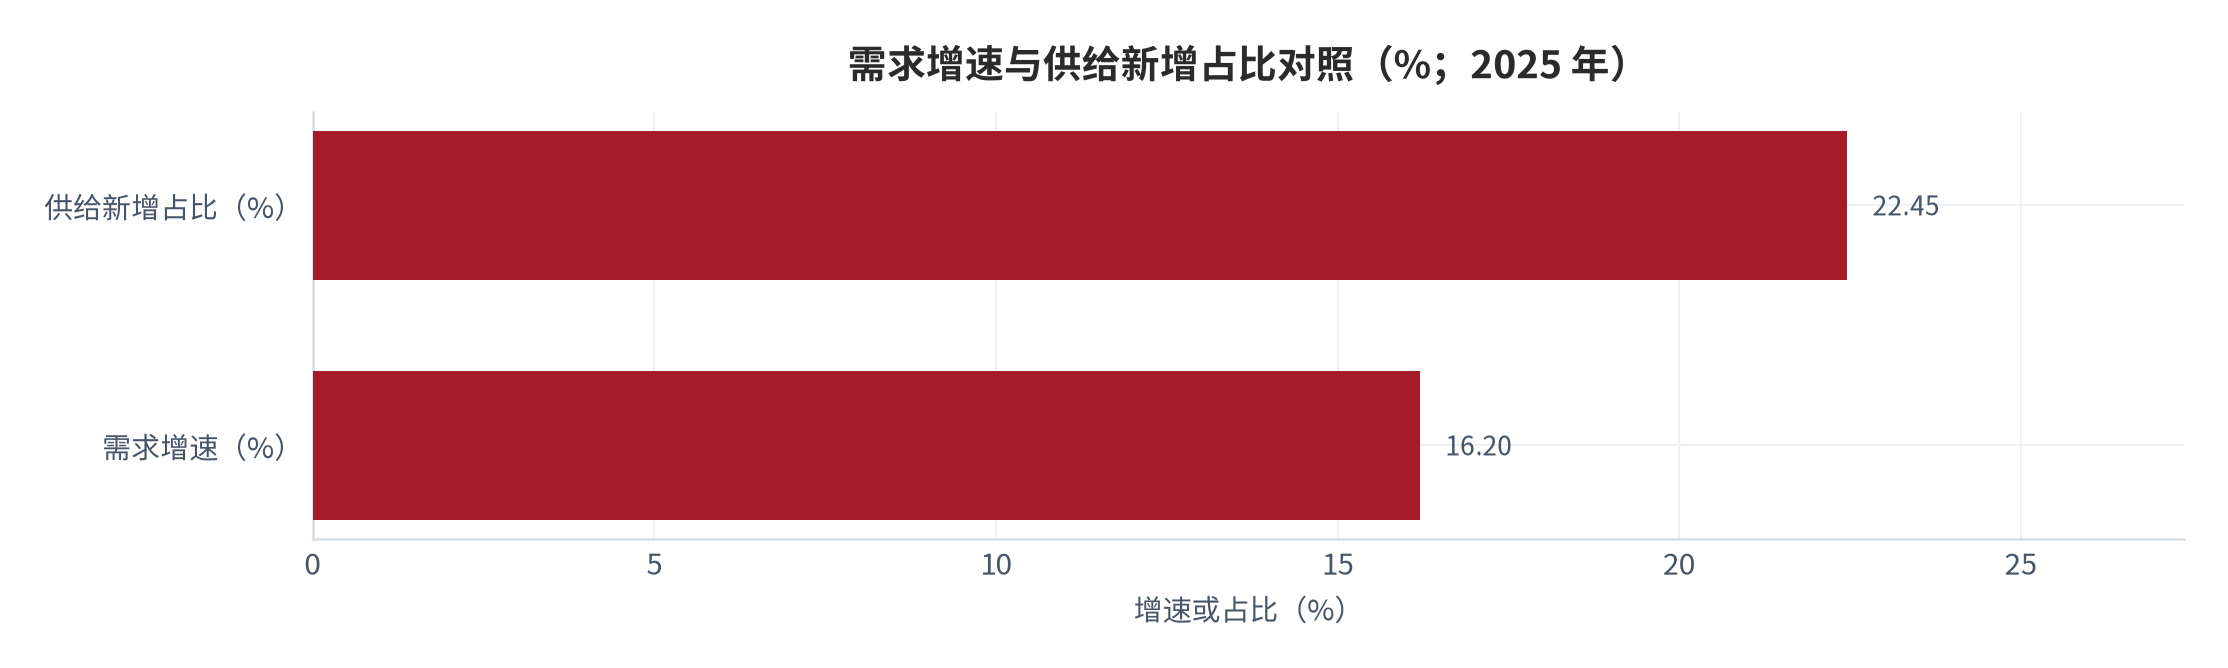
我们认为:问题不在需求侧,而在供给侧的扩张速度。截至 2025 年底,现存民宿相关企业达 38.3 万家,其中 8.6 万家是 2025 年当年新注册 [7][8],新注册占比约 22.45% [10]。需求增速 16.2%,供给新增占比 22.45%,两者之间的差额决定了单店能分到的份额在收缩。
- 口径一,供给强度用「每亿人次出游对应的民宿企业数」衡量。以 38.3 万家除以 65.22 亿人次,得到每亿人次对应约 5,872 家 [9];
- 口径二,单店承接量用「出游人次除以企业数量」衡量。65.22 亿人次除以 38.3 万家,得到每家企业年均承接约 1.70 万人次 [12];
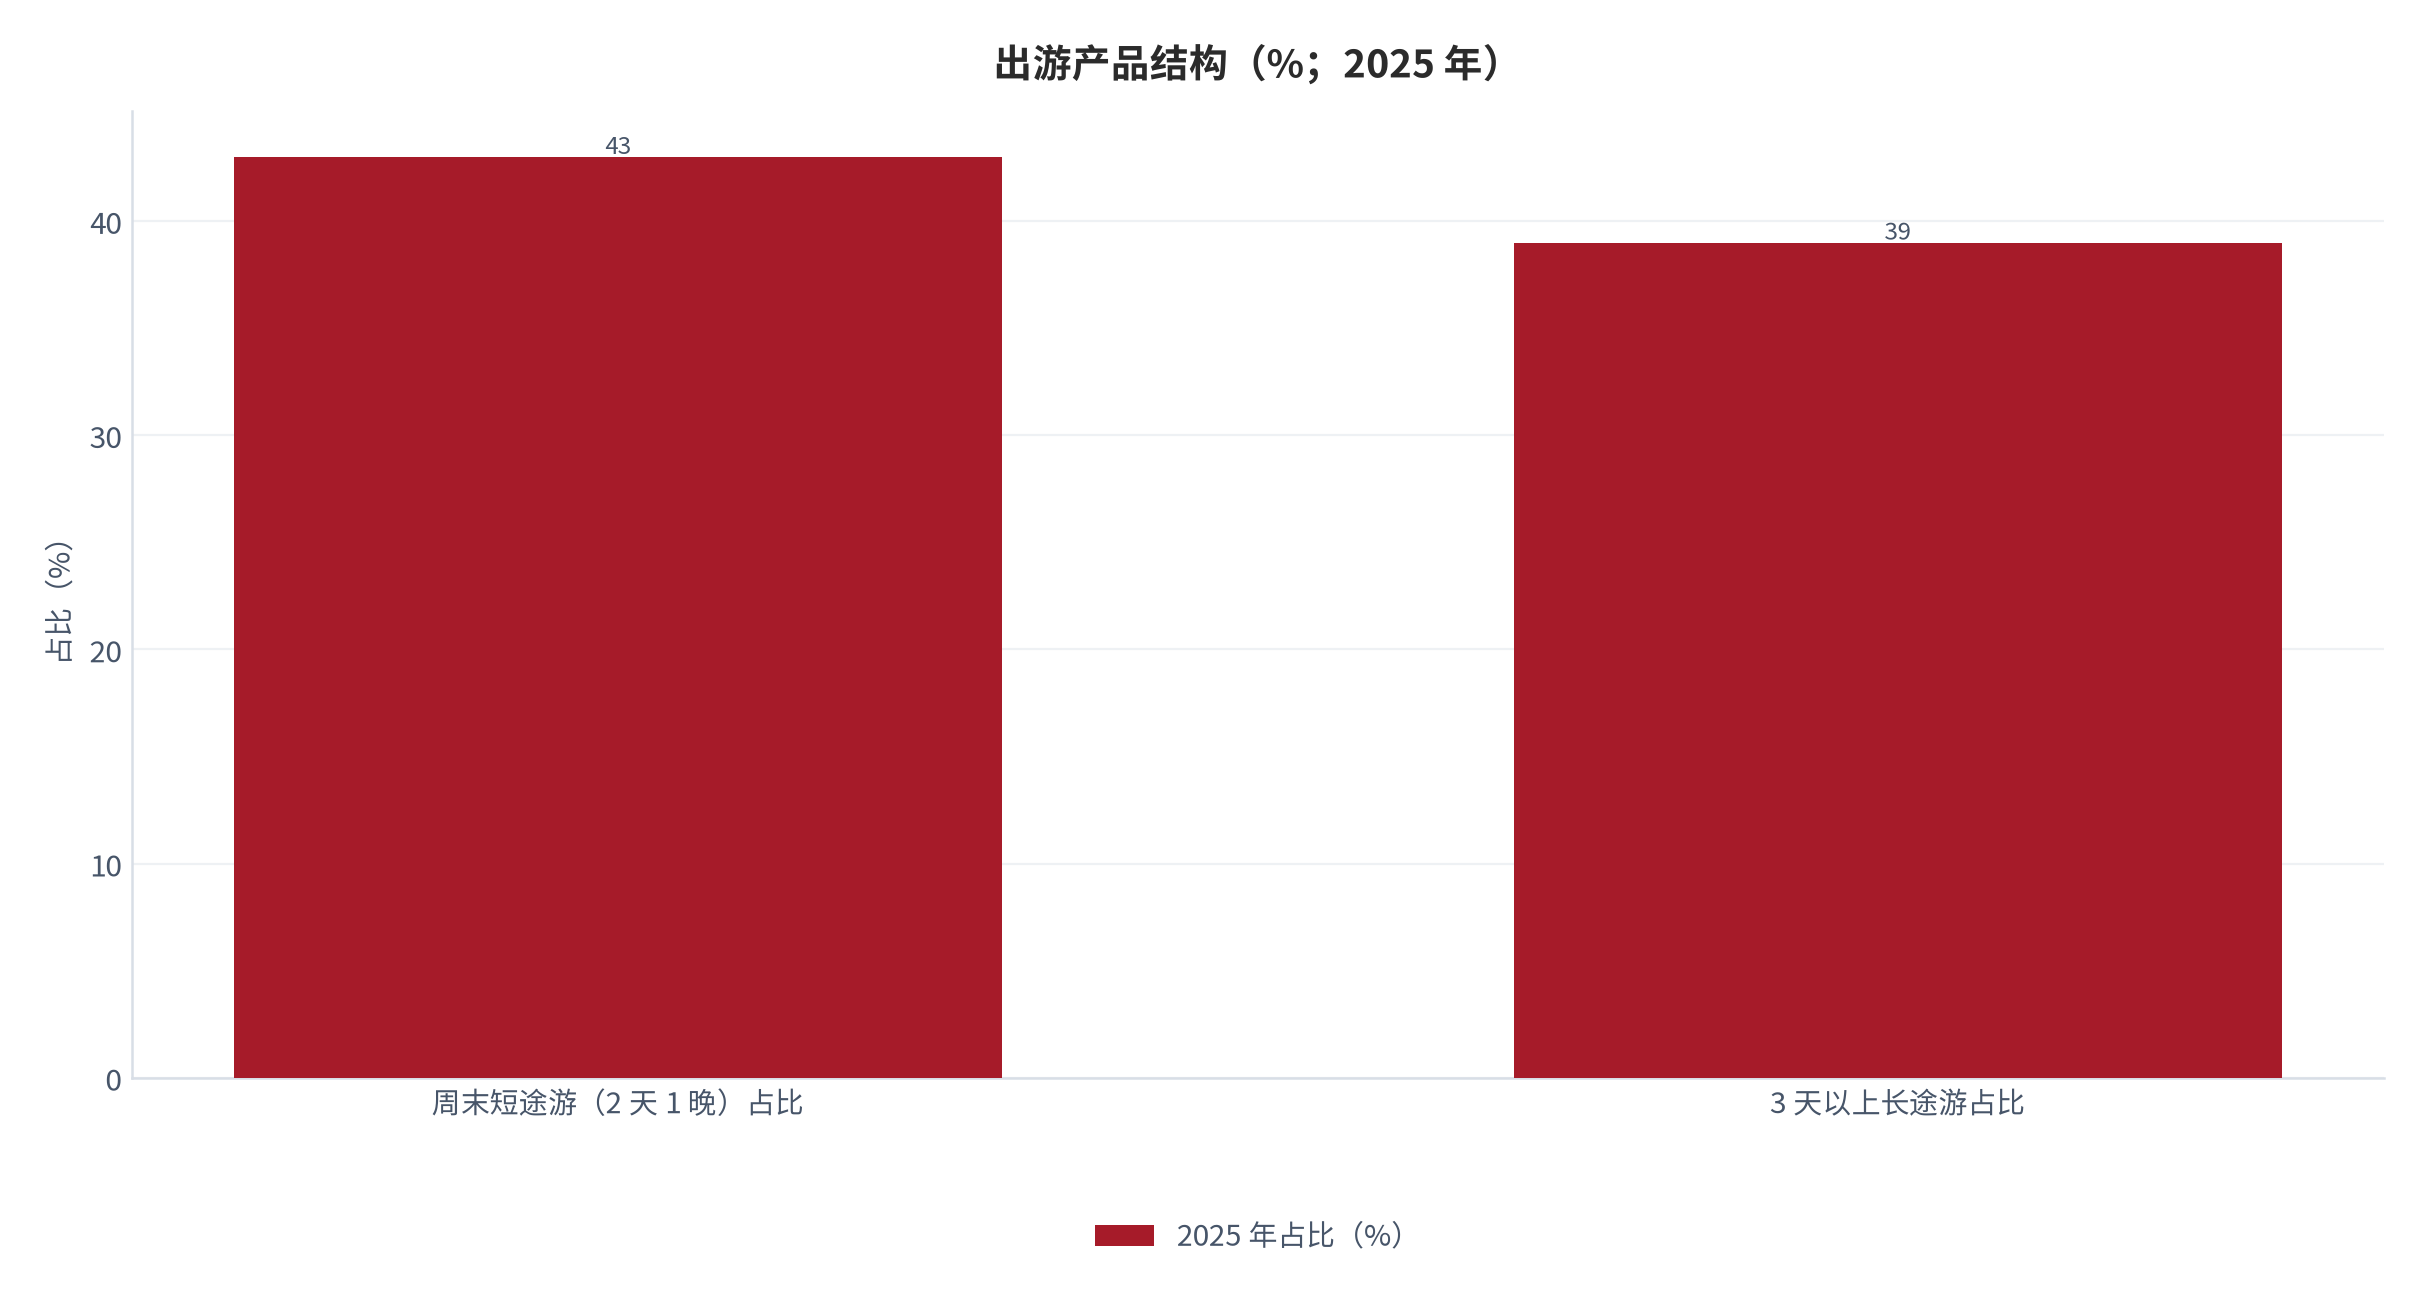
- 口径三,结构性增量看产品形态的位移。周末短途游占比升至 43%,首次超过 3 天以上长途游的 39% [6],这一位移改变了住宿需求的时间分布。
本篇增量有两处。第一处是把「出行人次增长」与「单店份额增长」分开。在供给以更快速度扩张时,总量增长可以与人次摊薄同时发生,这正是 16.2% 与 22.45% 两个数字并存的含义。第二处是识别出产品形态位移的方向:周末短途游占比 43% 超过长途游 39% [6],而旅居类长住需求同时在增长,出行 1 至 3 个月的旅居者占 63.8% [7]。两端同时扩张,中间的传统观光住宿被挤压。
需求侧:出游规模的两个口径
先把宏观基座对齐。2025 年中国 GDP 为 19,498,039,388,042.6 美元(当年价)[1],人均 GDP 为 13,861.97 美元 [2],总人口 14.07 亿人 [3],城镇化率 66.343% [4],CPI 同比 0.06% [5]。低通胀与高城镇化率的组合,对应的是服务消费占比提升与短途出行频次上升。
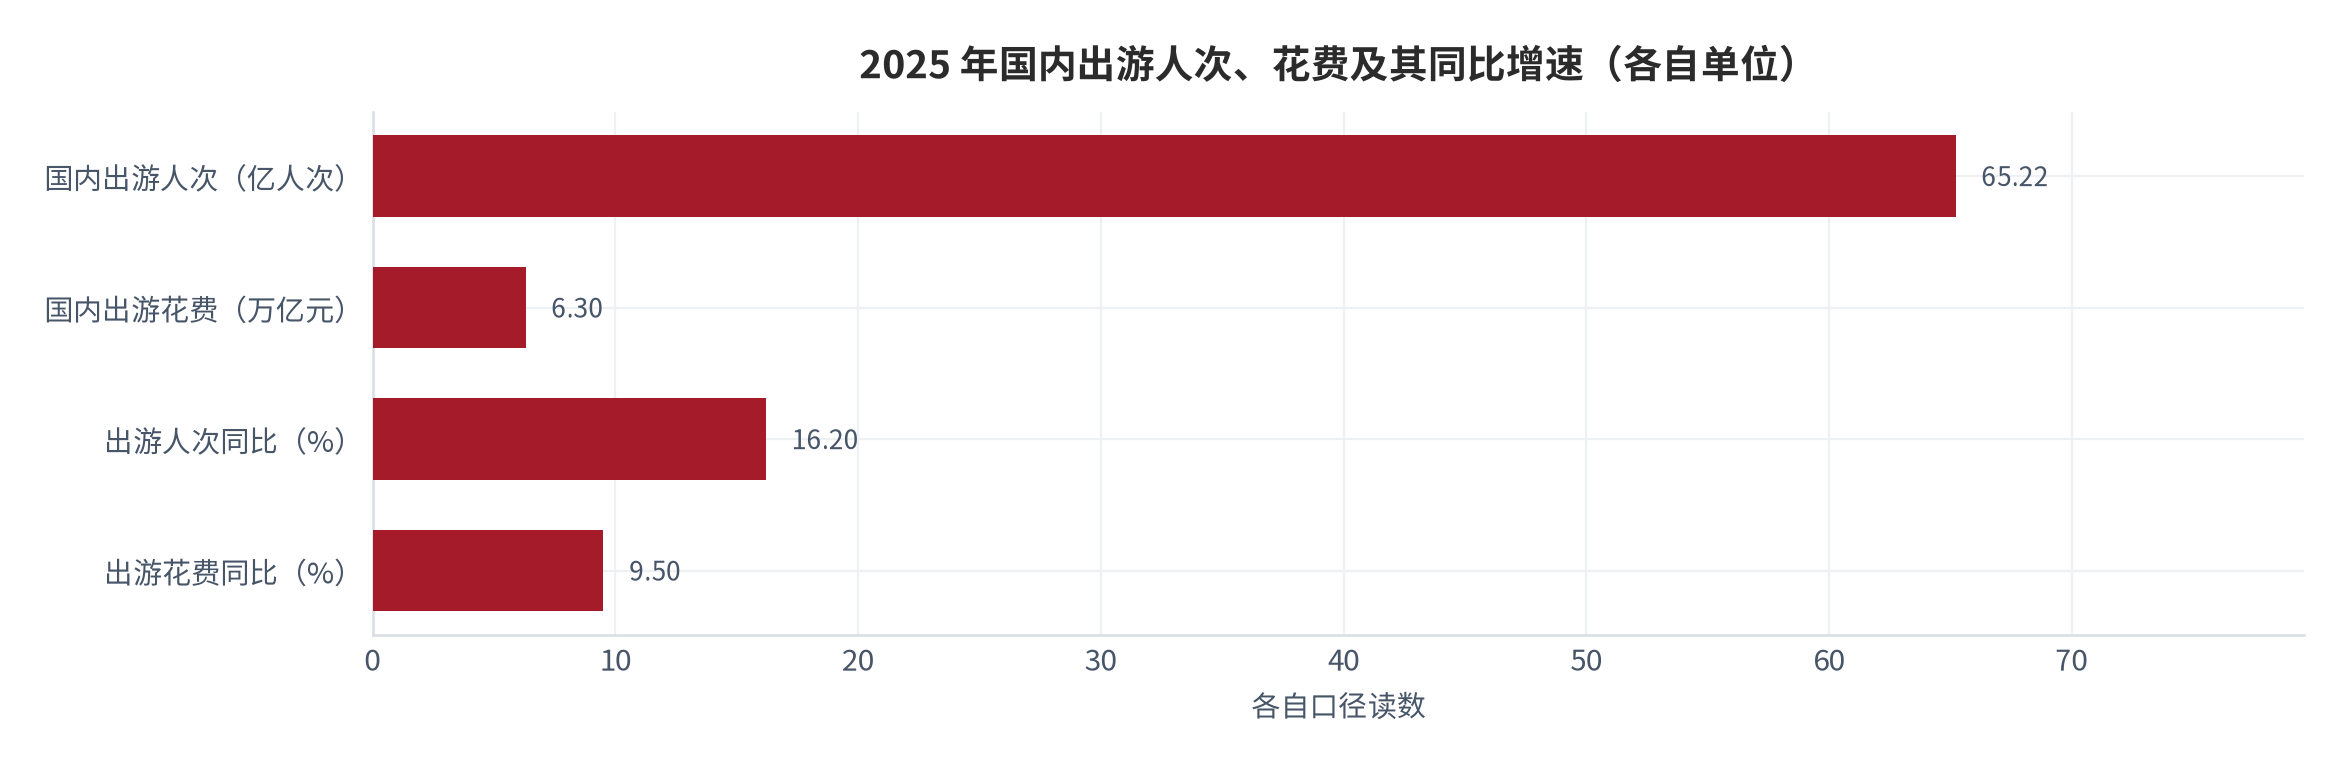
需求侧的第一个口径来自国家统计局。2025 年国内居民出游 65.22 亿人次,同比增长 16.2%;出游花费 6.30 万亿元,同比增长 9.5% [6]。人次增速高于花费增速 6.7 个百分点 [10],说明单次出行的花费在摊薄。
需求侧的第二个口径来自媒体报道。同一时期的报道称2025 年国内居民出游人次超过 56 亿 [8]。两个数字相差约 9.2 亿人次 [10]。本报告不判断孰对孰错,而是把差异作为口径问题记录下来:统计口径与平台口径的覆盖范围不同,引用时必须写明来源。
| 指标 | 口径一(统计公报) | 口径二(媒体报道) | 本报告处理 |
|---|---|---|---|
| 出游人次 | 65.22 亿人次 | 超 56 亿人次 | 并列呈现,不取单一值 |
| 花费 | 6.30 万亿元 | 未披露同口径值 | 以 6.30 万亿元为测算基数 |
| 增速 | 人次 +16.2%、花费 +9.5% | 未披露同口径值 | 以统计公报增速为准 |
| 覆盖范围 | 国内居民出游 | 国内居民出游 | 表述一致,数值口径不同 |
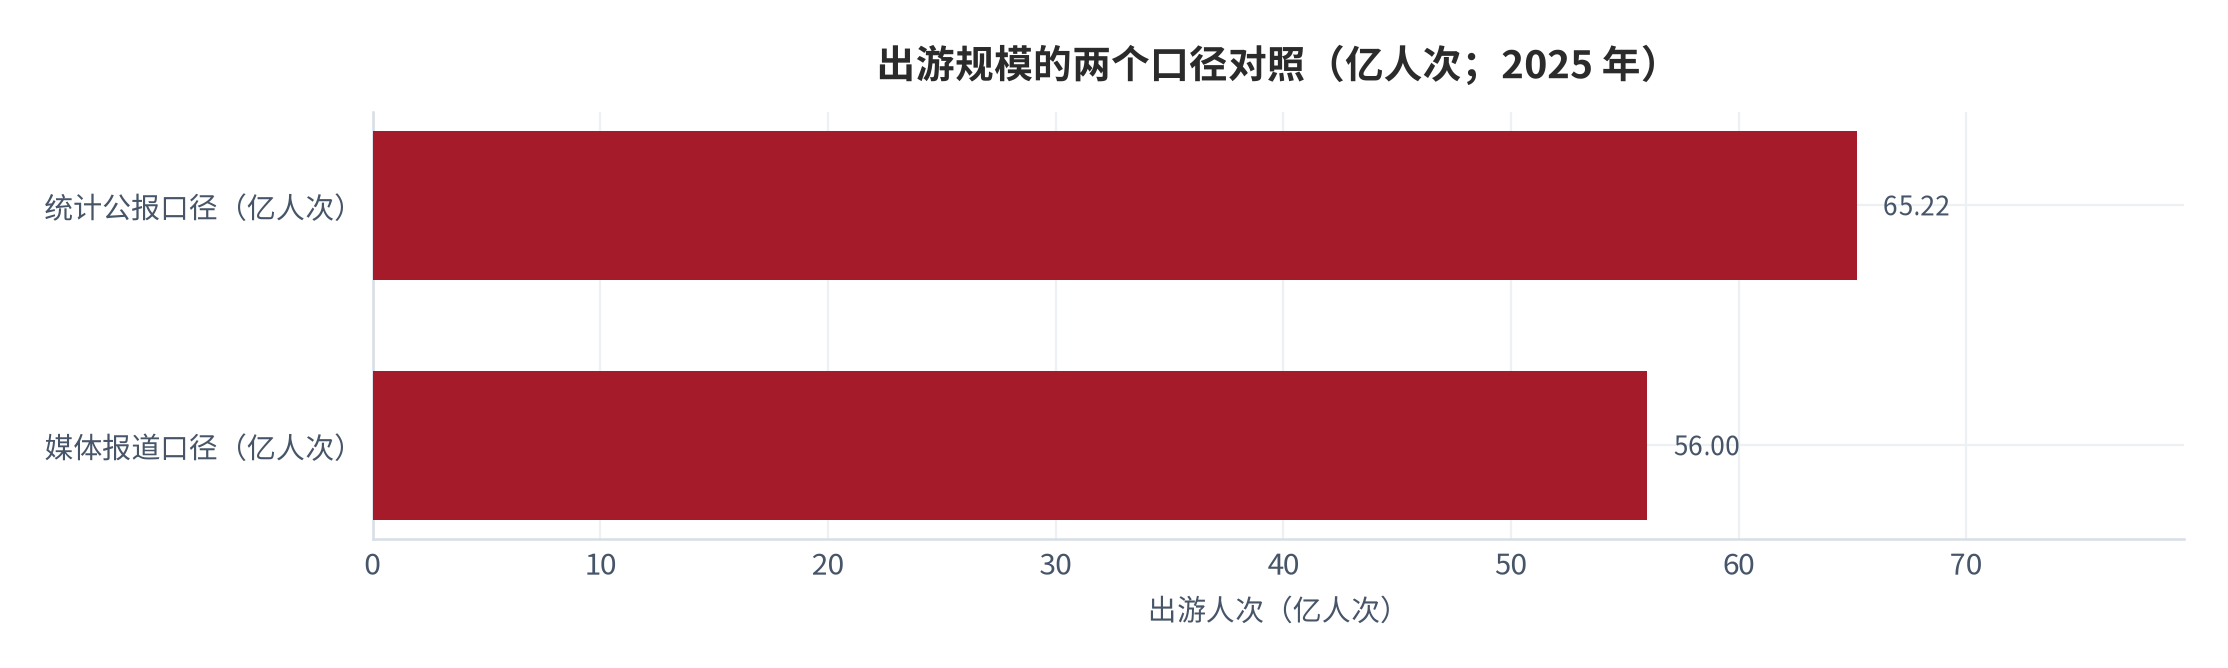
把两个口径并列,得到的操作结论是:需求侧的绝对规模存在约 16% 的口径差异,但方向一致——两个来源都指向出行规模在增长。因此本报告在需求侧只使用方向,不使用水平。
01供给侧:38.3 万家与一波新注册
供给侧的第一个数字是企业存量。截至 2025 年底,全国现存民宿相关企业达 38.3 万家 [7][8]。第二个数字是当年新增:其中 8.6 万家为 2025 年新注册 [8],占存量的约 22.45% [10]。
把供给侧与需求侧并排,差额就出现了。需求侧出游人次同比增长 16.2% [6],供给侧新注册占比约 22.45% [10]。在单店产能不变的前提下,供给增速高于需求增速 6.25 个百分点 [10],意味着行业整体的单店份额在收缩。
这波新注册并非首次。行业回顾显示,近十年经历过两次注册量激增,第一次是 2017 年乡村振兴战略推动下的 147% 暴涨 [8]。2025 年的这一轮与 2017 年的共同点是外部政策或市场信号明确,不同点在于存量基数已远高于当时。
| 供给侧指标 | 读数 | 口径与年份 | 含义 |
|---|---|---|---|
| 现存民宿相关企业 | 38.3 万家 | 截至 2025 年底 [7][8] | 存量规模 |
| 2025 年新注册 | 8.6 万家 | 2025 年当年 [8] | 增量规模 |
| 新注册占比 | 约 22.45% | 8.6 ÷ 38.3 [10] | 存量被新增稀释的速度 |
| 需求增速 | 16.2% | 出游人次同比 [6] | 总量需求的扩张 |
| 增速差 | 约 6.25 个百分点 | 22.45% − 16.2% [10] | 单店份额的收缩幅度 |
| 历史参照 | 2017 年注册量增 147% | 上一轮激增 [8] | 扩张周期的可比样本 |
02结构位移:短途高频与旅居长住
需求不是均匀变化的。携程《2025 年度旅游报告》显示,2025 年全年周边游订单量同比增长 82%,其中周末短途游(2 天 1 晚)占比提升至 43%,首次超过 3 天以上长途游的 39% [6]。这是国内旅游增长动力从「长途低频」向「短途高频」转变的直接证据 [6]。
同一时期的另一个位移发生在时长维度。年度出游频次从 2024 年的 3.2 次提升至 2025 年的 4.1 次 [6],提升幅度约 28.1% [11]。频次上升而单次花费摊薄,对应的是「多次短住」取代「一次长住」的需求形态。
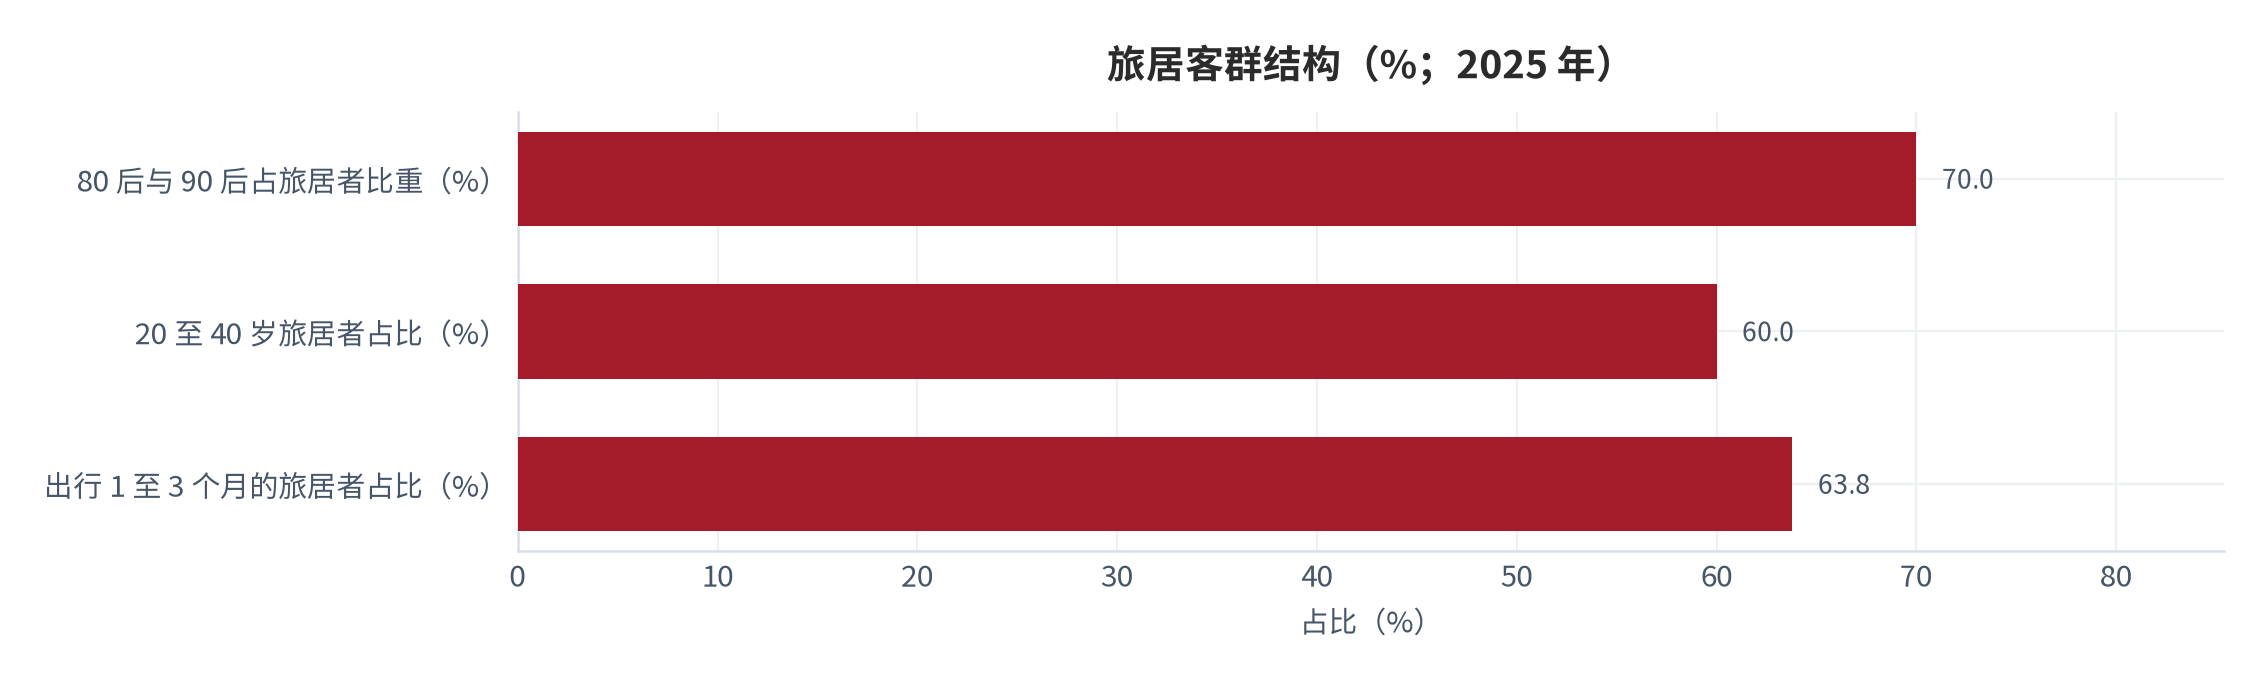
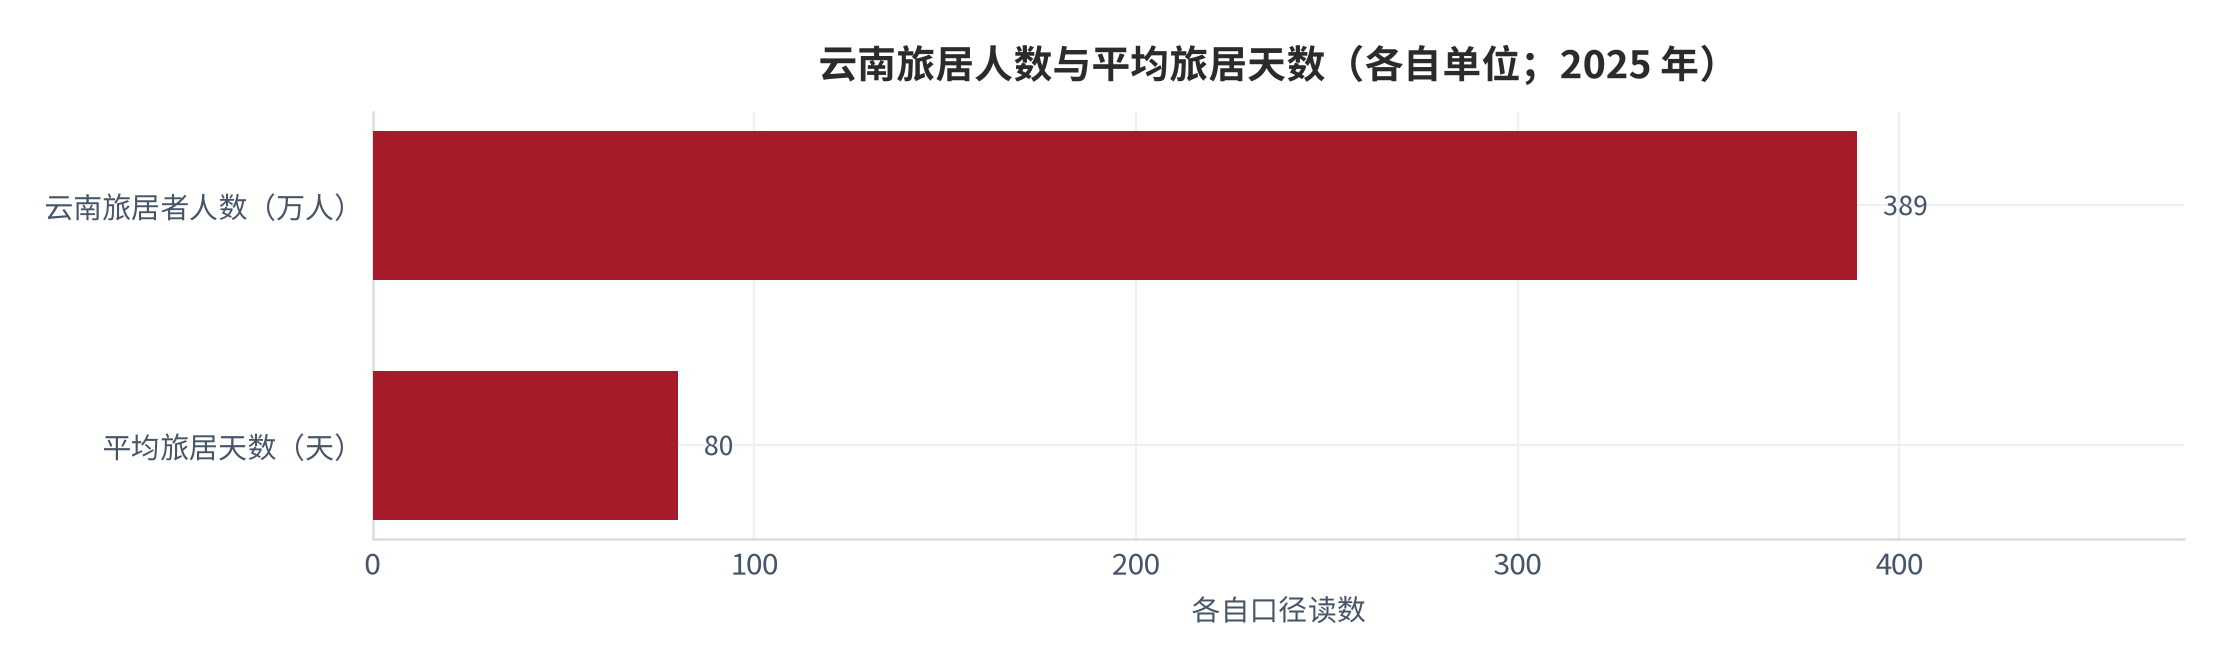
第三个位移是旅居。中国旅游研究院数据显示,20 至 40 岁旅居者占比达 60%,80 后与 90 后以 70% 的占比成为旅居主力;出行 1 至 3 个月的旅居者占 63.8% [7]。2025 年云南迎来 389 万旅居者,平均旅居天数达 80 天 [7]。
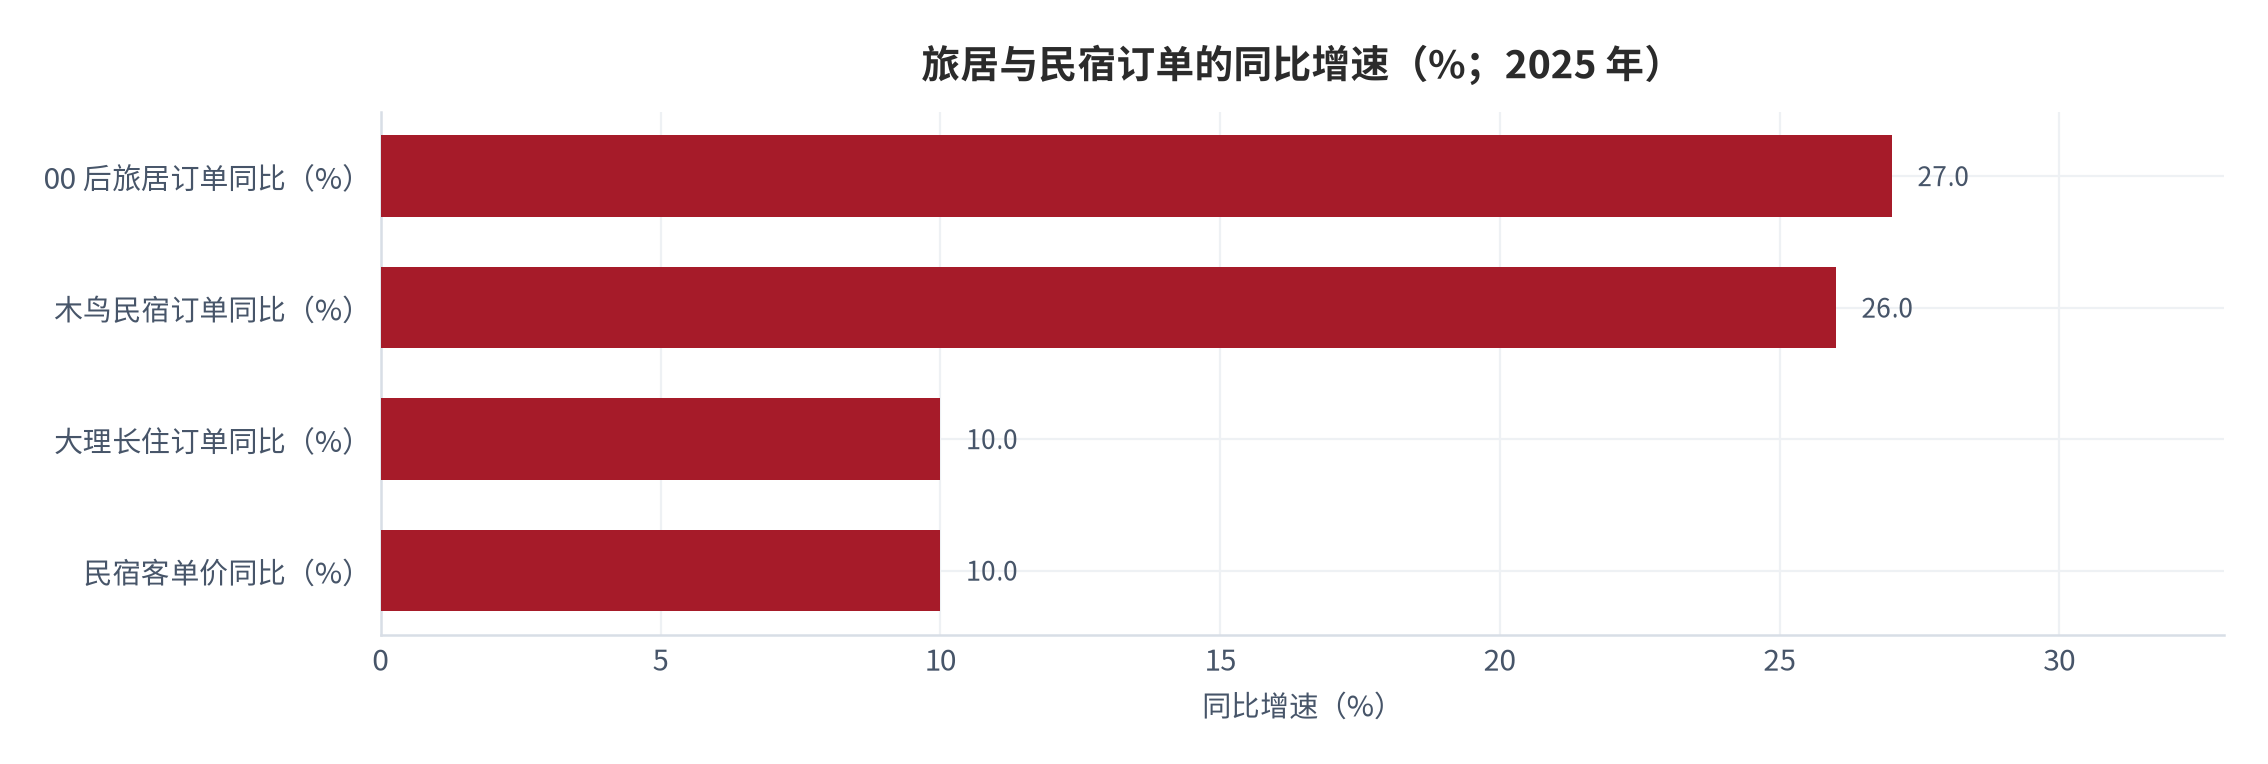
旅居订单的增速更能说明问题。大理连续入住 7 天以上的旅居订单同比增长超 10%,00 后旅居订单更是激增 27% [7]。长住需求的客群在年轻化,这与传统观光住宿的客群结构形成对照。
| 产品形态 | 典型停留时长 | 2025 年结构读数 | 对住宿供给的要求 |
|---|---|---|---|
| 周末短途游 | 2 天 1 晚 | 占比 43% [6] | 位置优先、响应快 |
| 一般长途游 | 3 天以上 | 占比 39% [6] | 配套设施完整 |
| 旅居短住 | 1 至 3 个月 | 占旅居者 63.8% [7] | 生活配套与租期弹性 |
| 旅居长住 | 平均 80 天(云南) | 389 万旅居者 [7] | 医疗与交通可达性 |
| 传统观光住宿 | 1 至 2 晚 | 无公开结构读数 | 标准化服务 |
这张表把两种扩张放在一起看会更清楚。短途与旅居的停留时长相差几十倍,对应的物业形态、服务内容与成本结构完全不同,因此它们对同一批房源的争夺并不激烈。真正被压缩的是停留 1 至 2 晚的传统观光住宿。
另一个容易被忽略的点是频次与单价的替代关系。出游频次由 3.2 次升至 4.1 次 [6],而单次花费在摊薄。对经营者来说,这意味着「每客单价下降、每年到店次数上升」,收入结构从「一次性高价」转向「多次中低价」。
03价格与季节:供给密度的直接后果
供给密度上升的第一个可观察后果是价格。报道显示,热门景区的民宿密度已相当高,供给过剩直接引发竞争加剧,大理甚至出现 70 多元的床位价,连基础运营成本都难以覆盖 [7]。
第二个后果是盈利面。行业内部披露显示,80% 的民宿面临盈利难题 [7]。这个比例与前述的供给增速差方向一致:当新增供给占比达到 22.45% [10] 时,价格会成为最主要的竞争手段。
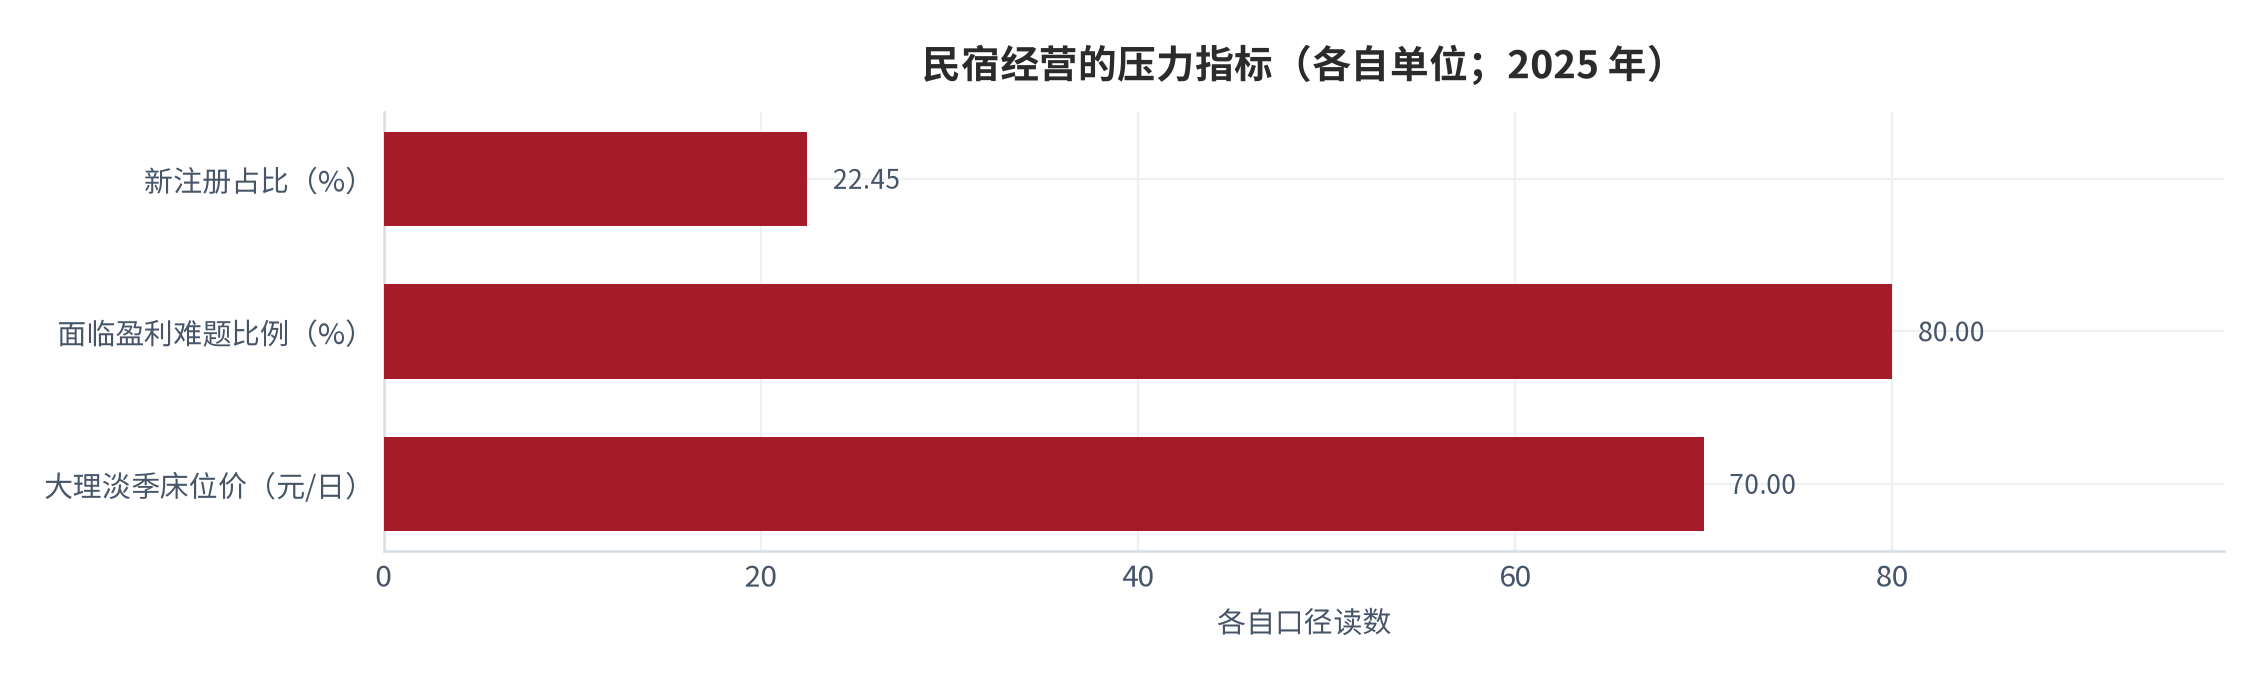
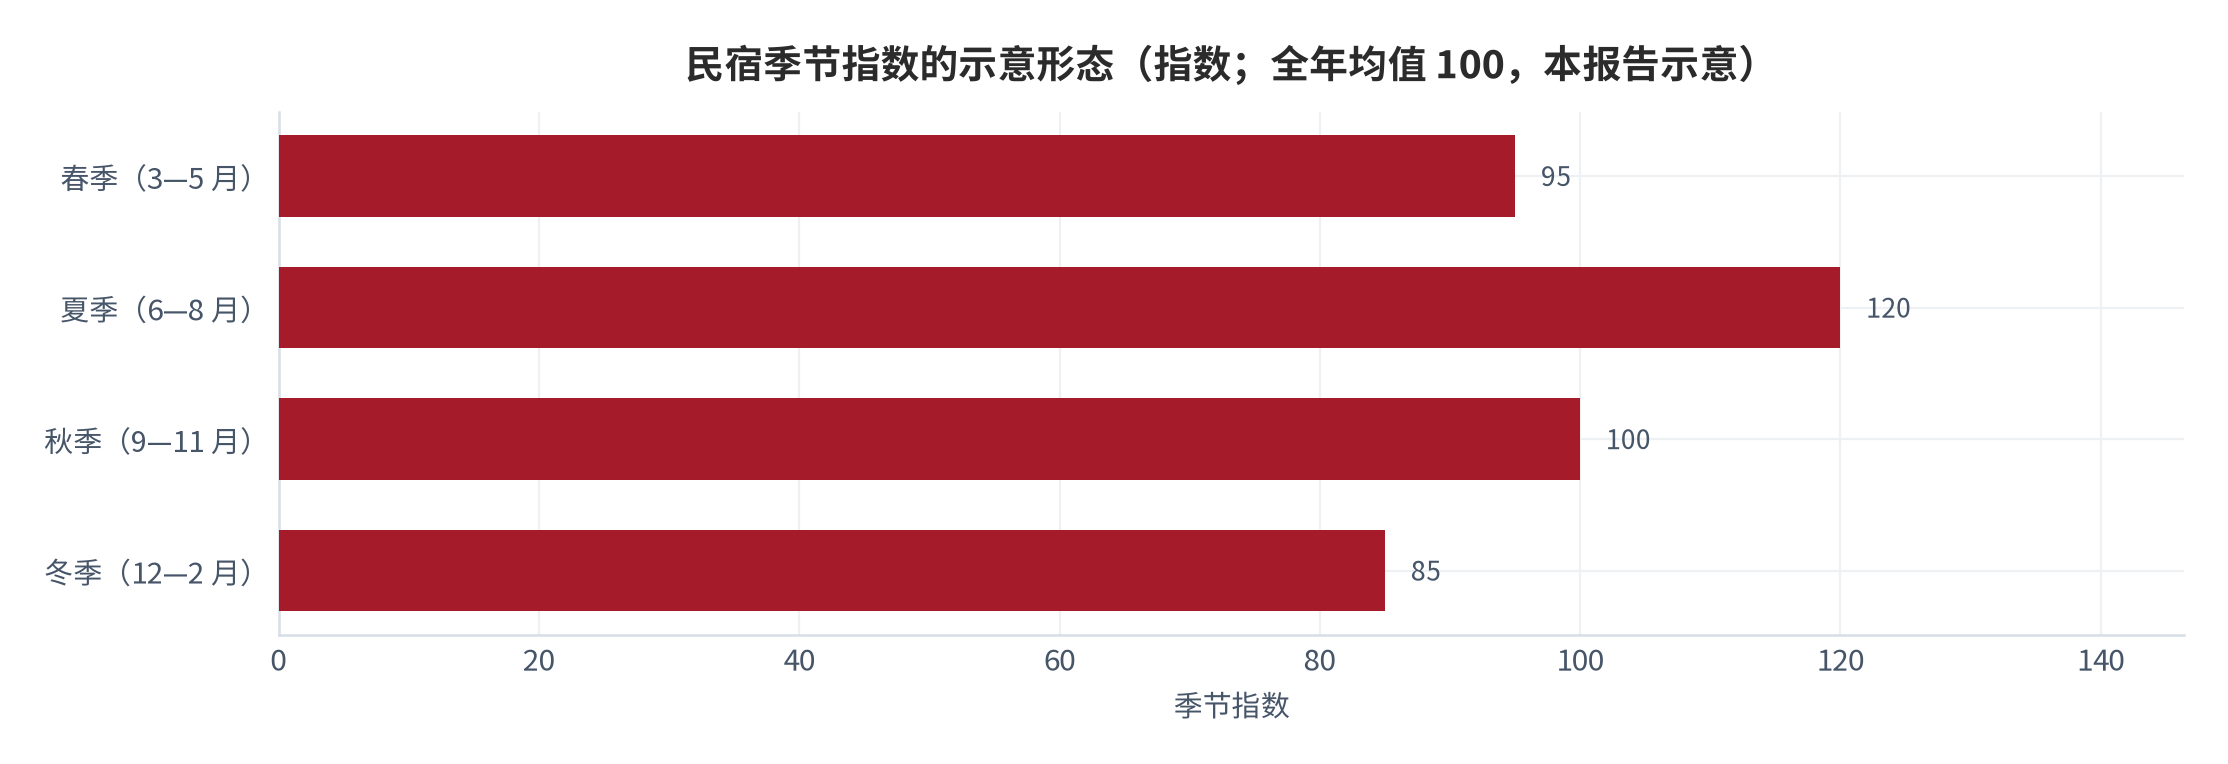
季节性是小众目的地更突出的一层风险。短途高频与旅居长住这两种形态的季节曲线并不相同:前者集中在节假日与周末,后者集中在气候宜人的换季窗口。两种需求叠加时,淡旺季之间的落差会进一步放大。
需要说明的是,本报告未取得公开的入住率与季节指数序列。入住率、平均房价与客房出租率在公开渠道没有统一披露 [13]。因此本报告不对季节指数给出数值判断,只给出结构描述与跟踪方法。
04细分赛道:小众目的地的机会与约束
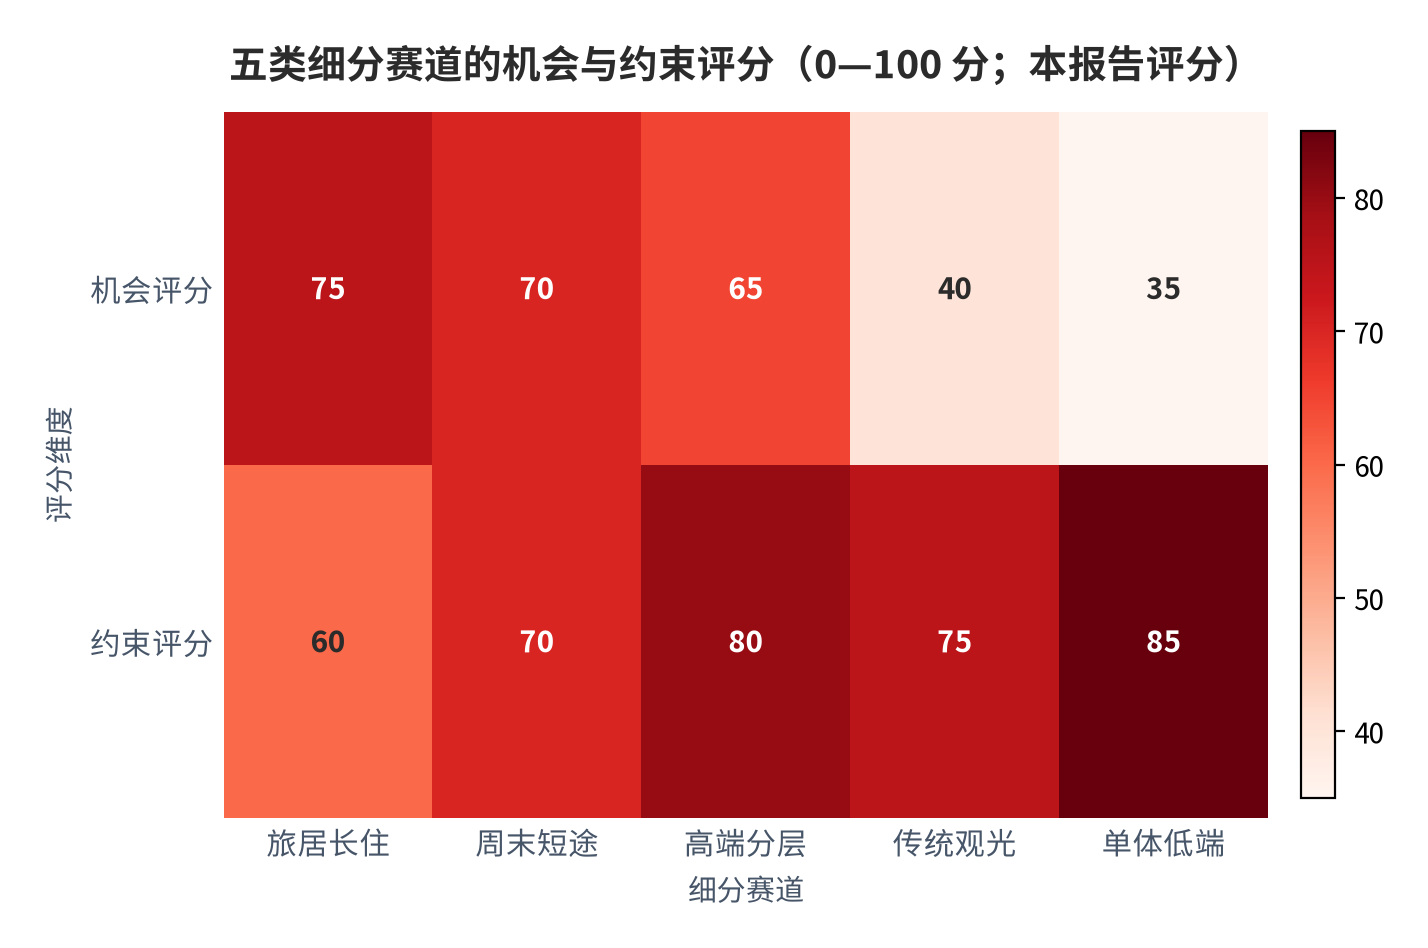
把前面的结构变化落到赛道上,可以看到三类机会与两类约束。第一类机会是旅居长住:出行 1 至 3 个月的旅居者占 63.8%,云南平均旅居天数达 80 天 [7]。长住需求对应的是较稳定的出租周期,对淡季的缓冲作用强于短途订单。
第二类机会是周末短途。周末短途游占比升至 43% [6],周边游订单量同比增长 82% [6]。这类需求的特点是频次高、决策链短,对位置与响应速度的要求高于对设施的要求。
第三类机会来自头部资本的布局。行业报道显示,头部企业通过股权方式布局高端民宿 [8]。这带来的不是需求增量,而是供给端的分层:高端与低端同时扩张,中间价位段承受双向挤压。
| 赛道 | 需求依据 | 机会点 | 主要约束 |
|---|---|---|---|
| 旅居长住 | 1—3 个月旅居者占 63.8% [7] | 出租周期稳定、淡季缓冲强 | 对配套与服务半径要求高 |
| 周末短途 | 短途游占比 43%、周边游订单 +82% [6] | 频次高、决策链短 | 单价低、受位置约束强 |
| 高端分层 | 头部企业股权布局 [8] | 品牌溢价与客群筛选 | 前期投入大、退出周期长 |
| 传统观光 | 长途游占比 39% [6] | 存量客户基础 | 被两端同时挤压 |
| 单体低端 | 床位价低至 70 多元 [7] | 价格弹性 | 难以覆盖基础运营成本 |
05边界与反面证据
第一个反面证据是平台端的数据方向。报道显示,木鸟民宿订单同比增长 26%、客单价提升 10%,刷新平台纪录 [8]。在行业整体 80% 面临盈利难题的同时 [7],平台侧仍然出现了订单与客单价双升。这说明总量指标掩盖了平台之间的分化。
第二个反面证据是供给统计的口径。38.3 万家是「民宿相关企业」的存量 [7][8],而非「在运营民宿」的数量。两者之间存在注册未开业、多主体经营同一物业等差异。用企业数替代房源数会高估供给。
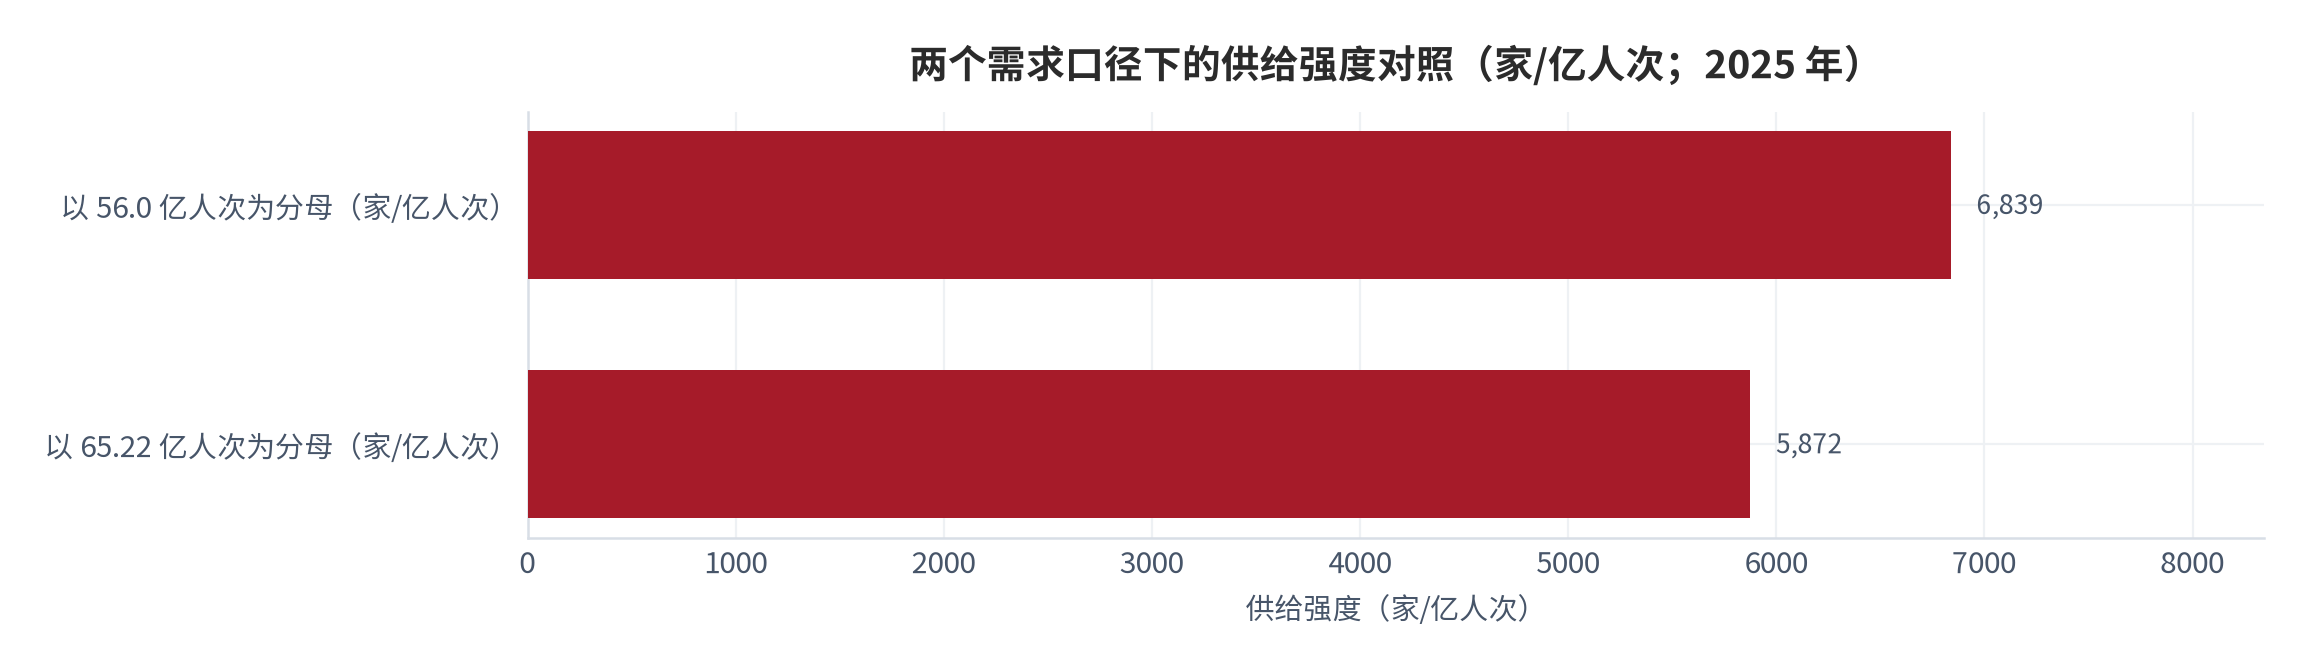
第三个边界是需求侧口径分歧的传导。出游人次的两个口径相差约 9.22 亿人次 [10],这会直接改变供给强度的计算结果:以 65.22 亿人次为分母,每亿人次对应约 5,872 家 [9];以 56 亿人次为分母,则约为 6,839 家 [9]。分母变化使读数相差近千。
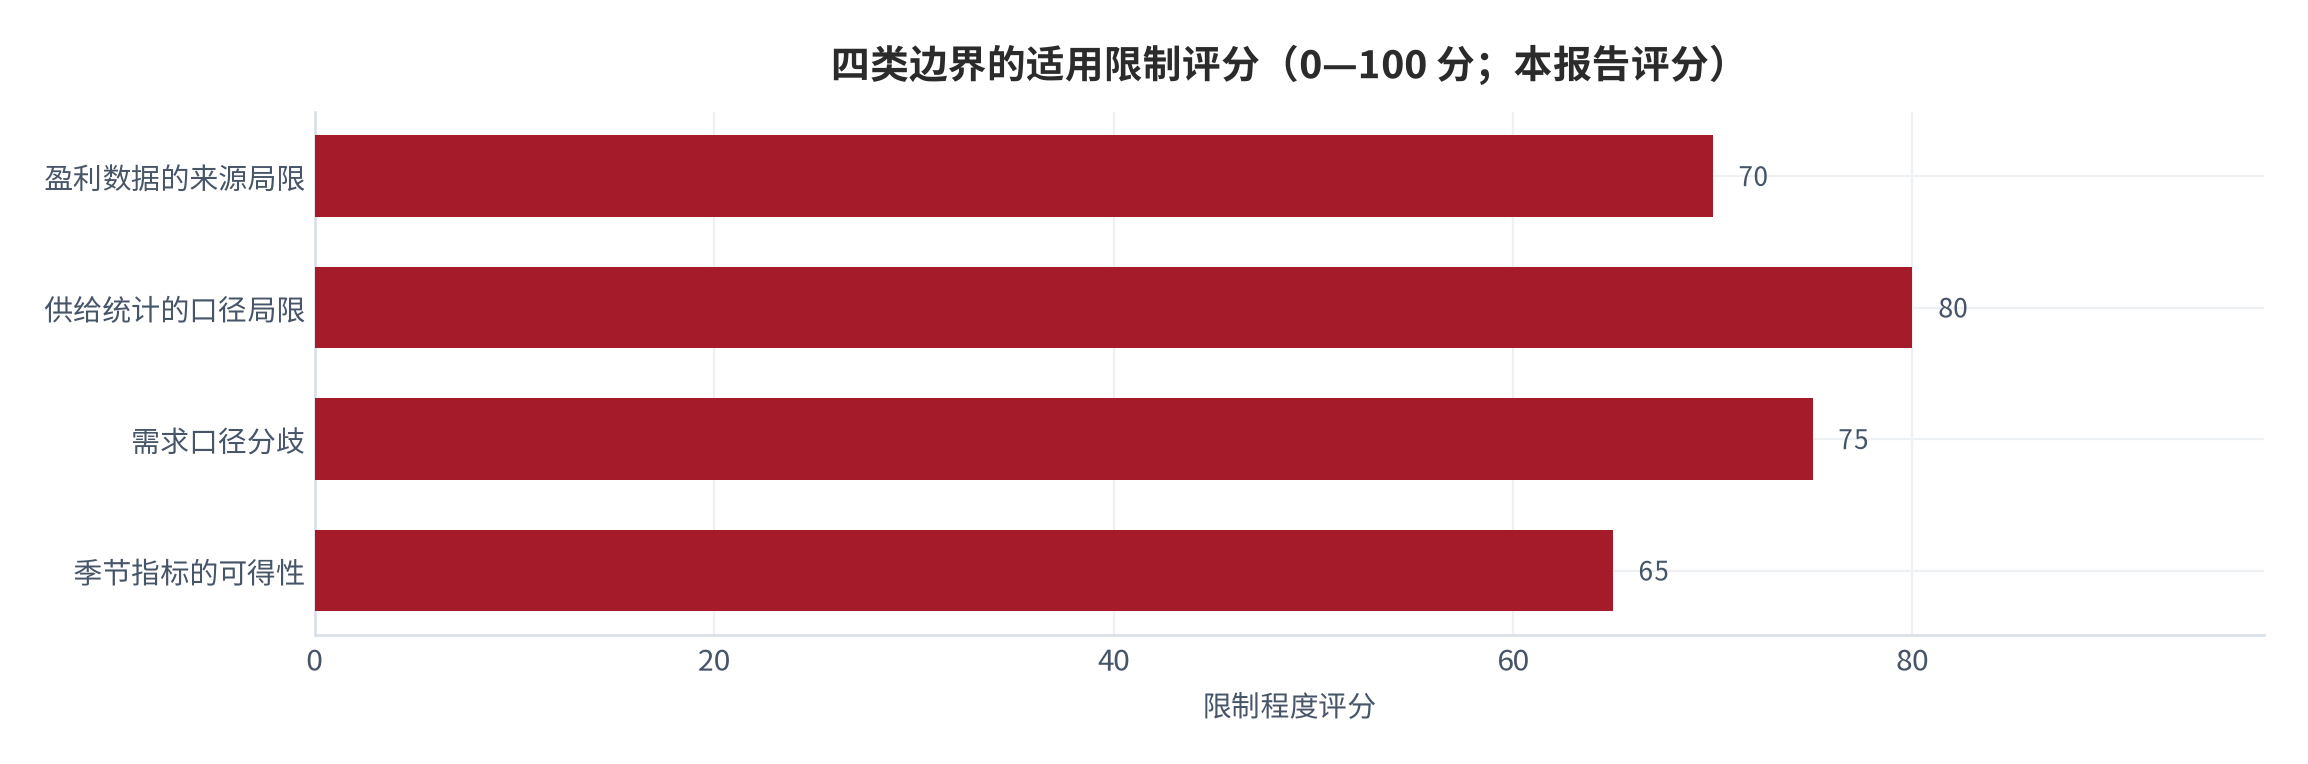
第四个边界是盈利数据的来源。80% 面临盈利难题这一比例 [7] 来自行业报道而非官方统计,其样本范围与统计方法未公开。本报告把它作为方向性证据使用,不作为精确的行业盈利面。
06测算:单店承接量与份额摊薄
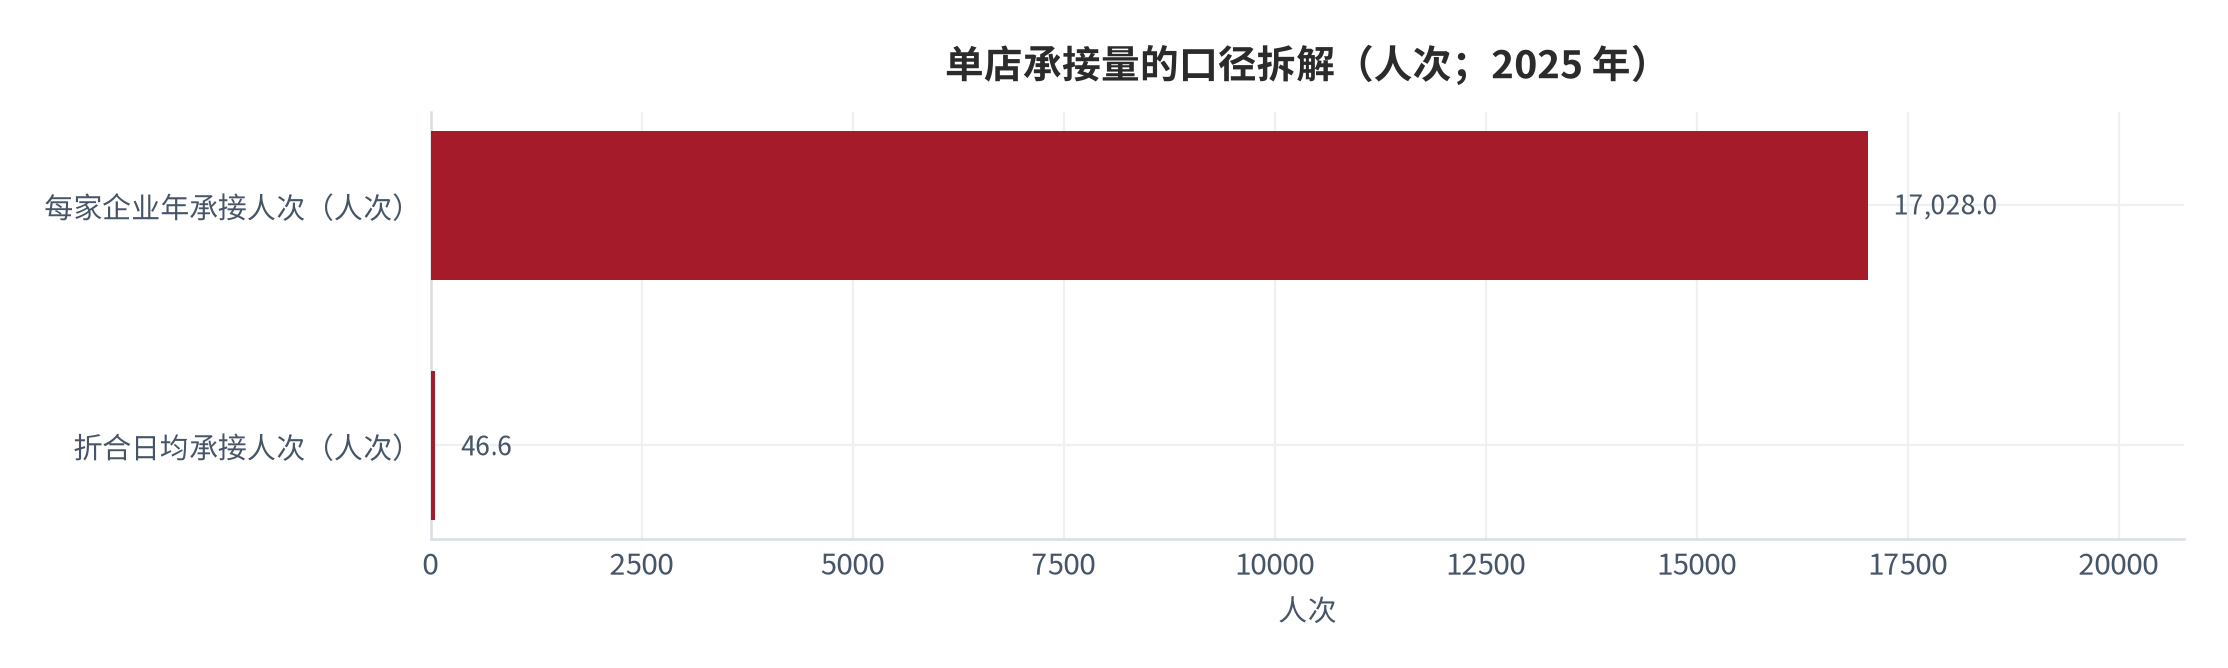
本节把供给与需求放进同一个算式。单店承接量=出游人次 ÷ 民宿相关企业数。以 2025 年的 65.22 亿人次 [6] 除以 38.3 万家 [7][8],得到每家企业年均承接约 1.70 万人次 [12]。
把这一数字摊到全年 365 天,对应每天约 46.6 人次 [12]。需要强调,这是「供给均匀分布」的算术结果,不是任何一家民宿的实际接待量。真实分布受目的地、季节与产品形态影响,离散度远高于均值。
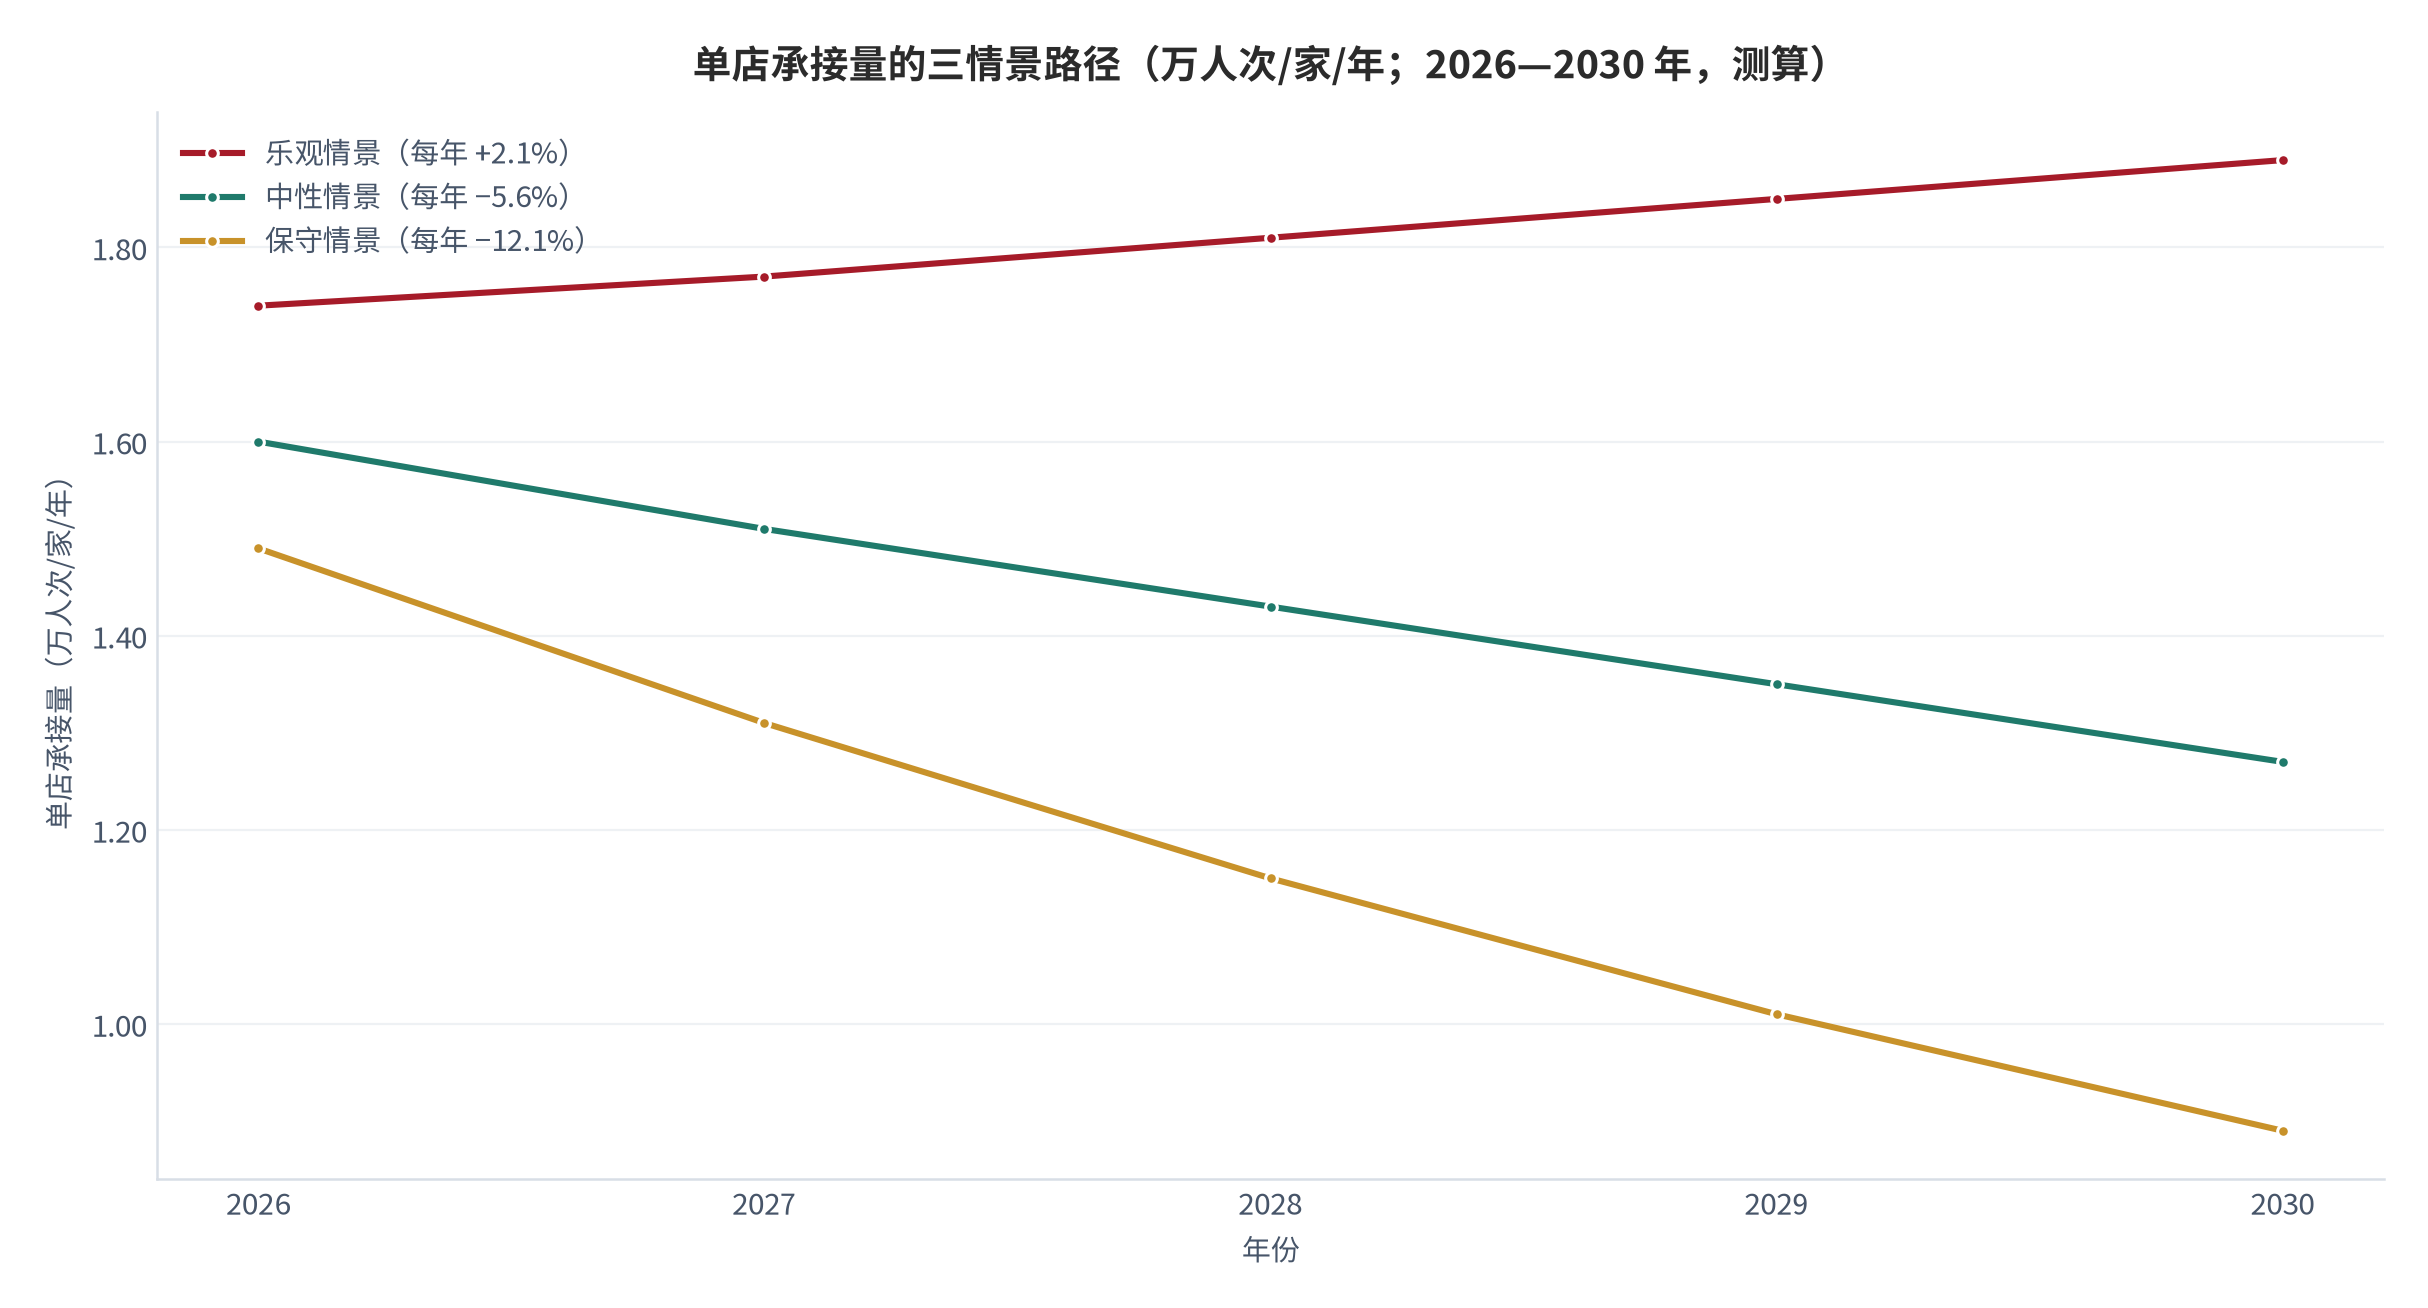
份额摊薄的速度可以用增速差衡量。供给新增占比约 22.45%、需求增速 16.2% [6][10],增速差约 6.25 个百分点 [10]。若这一差额在 2026 年延续,单店承接量将下降约 5.6% [14],即在 1.70 万人次的基础上减少约 953 人次 [14]。
| 情景 | 供给新增占比 | 需求增速 | 增速差 | 单店承接量变化 |
|---|---|---|---|---|
| 基准情景 | 22.45% | 16.2% | 6.25 个百分点 | 约 −5.6% |
| 供给放缓 | 16.2% | 16.2% | 0 个百分点 | 约 0% |
| 需求加速 | 22.45% | 25.0% | −2.55 个百分点 | 约 +2.1% |
| 供给加速 | 30.0% | 16.2% | 13.8 个百分点 | 约 −12.1% |
| 双降 | 10.0% | 8.0% | 2.0 个百分点 | 约 −1.9% |
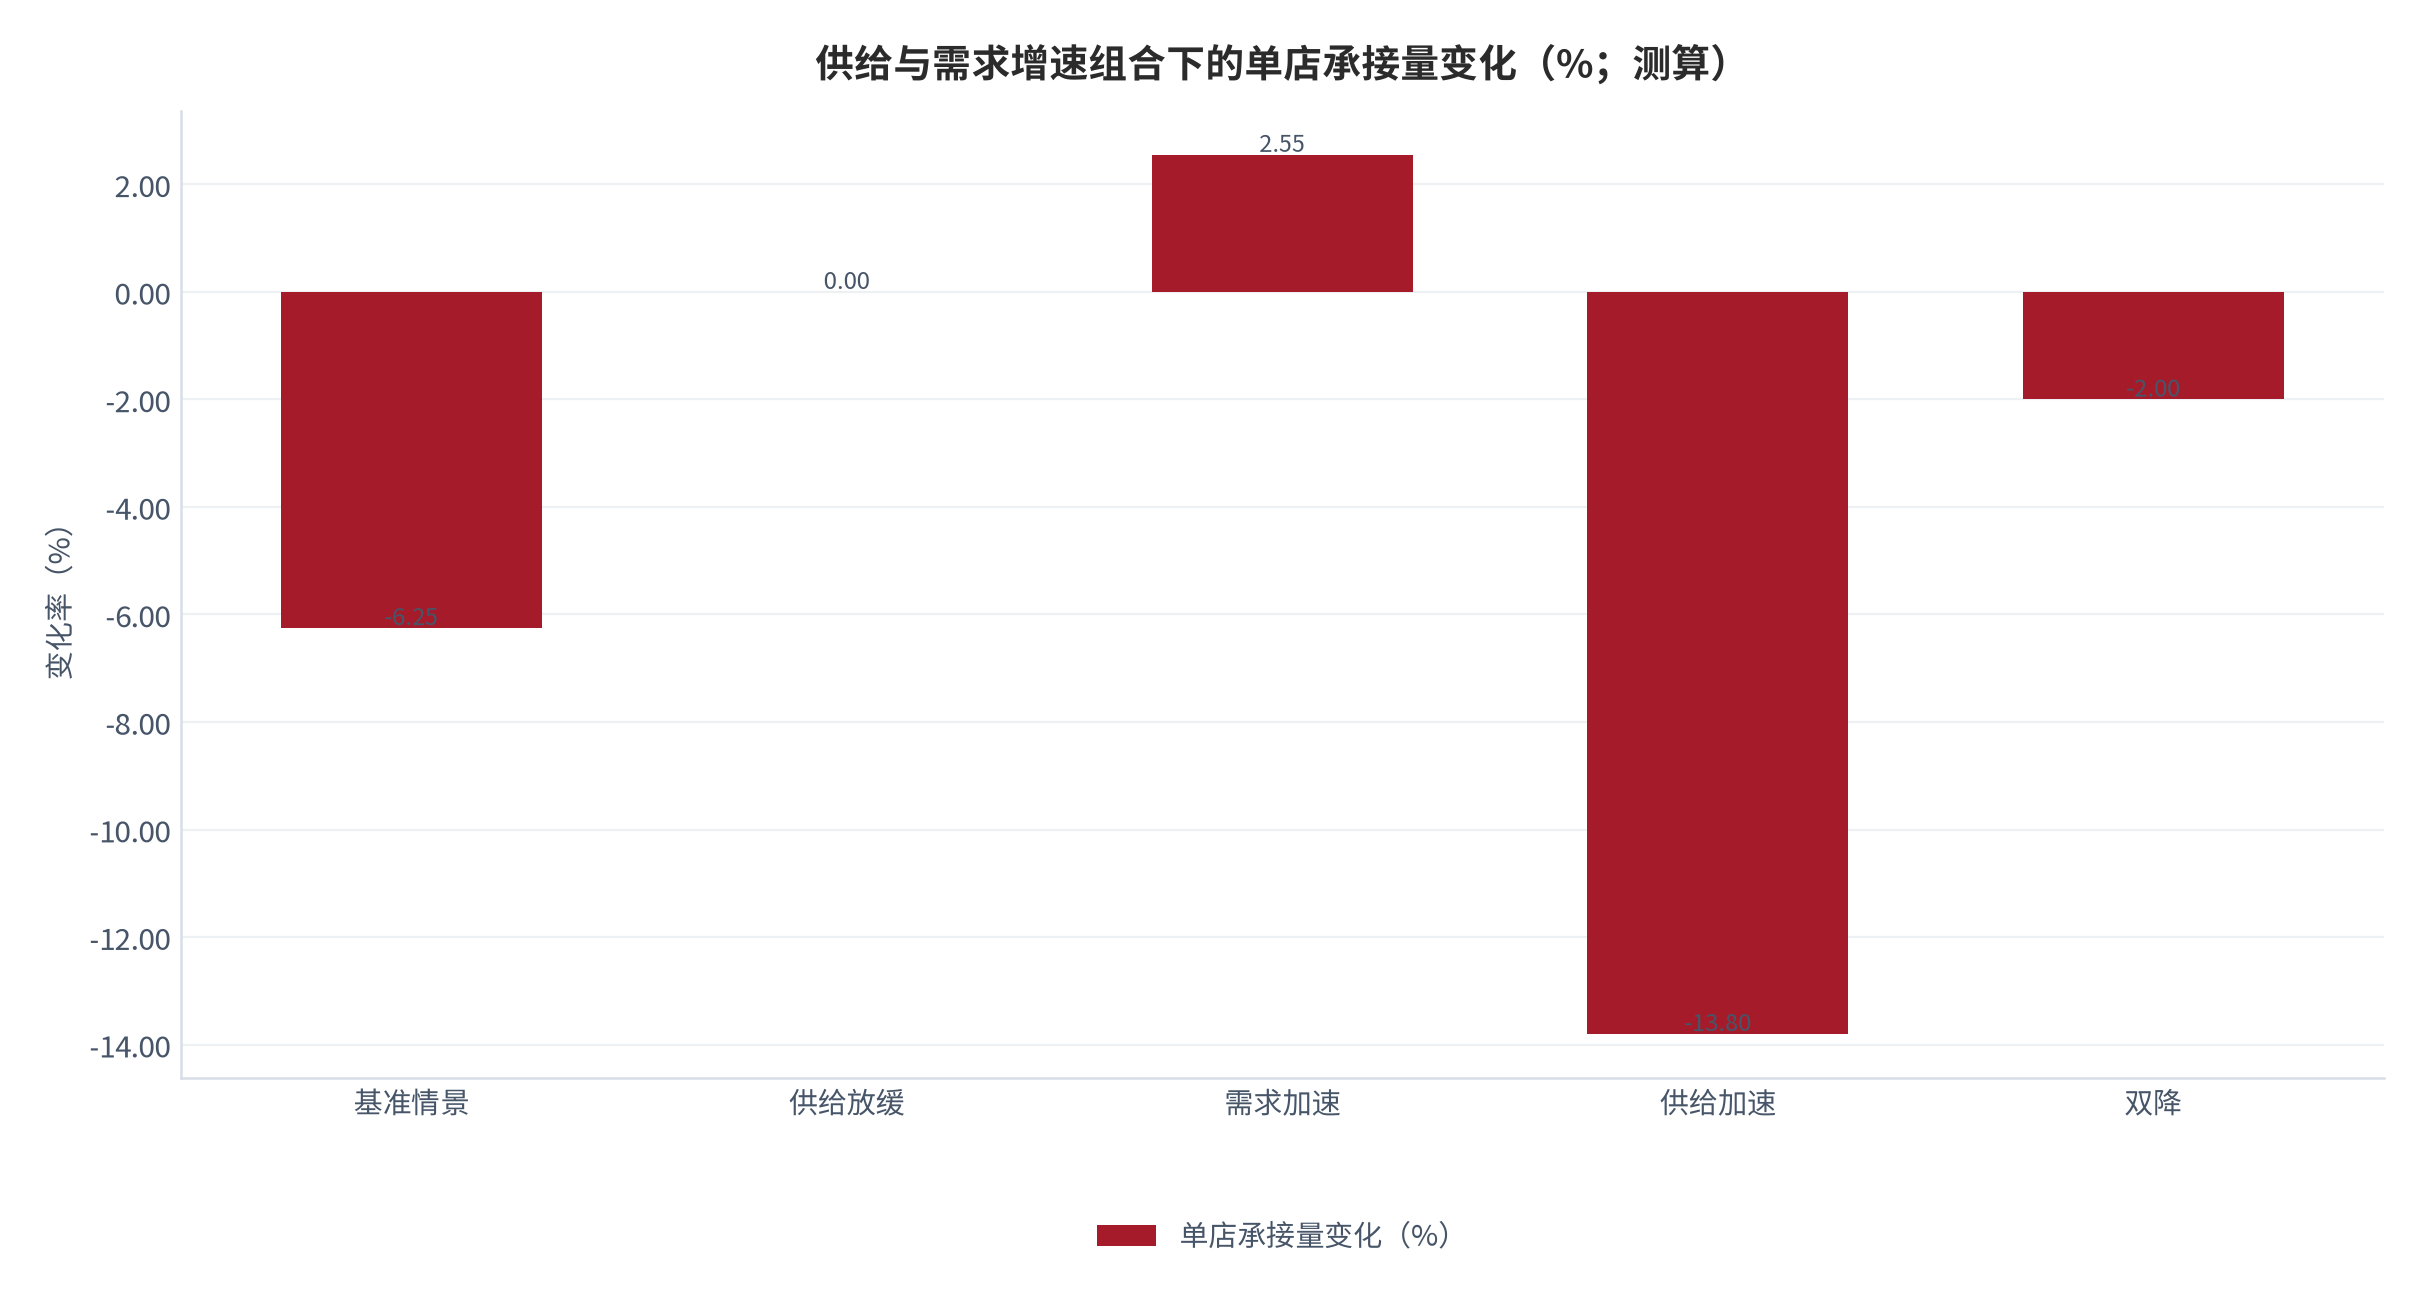
这张表最重要的读法不是具体百分比,而是「只要供给新增占比高于需求增速,单店口径就在收缩」这一结论的结构稳定性。在五种情景中,只有需求加速到 25% 时增速差才转负 [14]。
07风险提示
以下风险按影响路径排列,覆盖口径、供给、需求与经营四个层面,与正文判断一一对应。
- (一)口径风险。出游人次存在约 9.22 亿人次的两个口径差 [10],供给强度读数随之从约 5,872 家/亿人次变动到约 6,839 家/亿人次 [9];
- (二)供给统计风险。38.3 万家为民宿相关企业存量 [7][8],不等于在运营房源数;
- (三)盈利数据风险。80% 面临盈利难题来自行业报道 [7],样本与方法未公开;
- (四)结构变动风险。周末短途游占比 43% 已超过长途游 39% [6],产品结构的位移仍在进行;
- (五)季节性风险。入住率与季节指数无公开来源 [13],淡旺季落差无法量化;
- (六)长住依赖风险。旅居需求集中度高,出行 1 至 3 个月者占 63.8% [7],若该窗口收缩会直接影响长住型物业;
- (七)竞争加剧风险。新注册占比约 22.45% [10],价格竞争可能进一步压低基础价位。
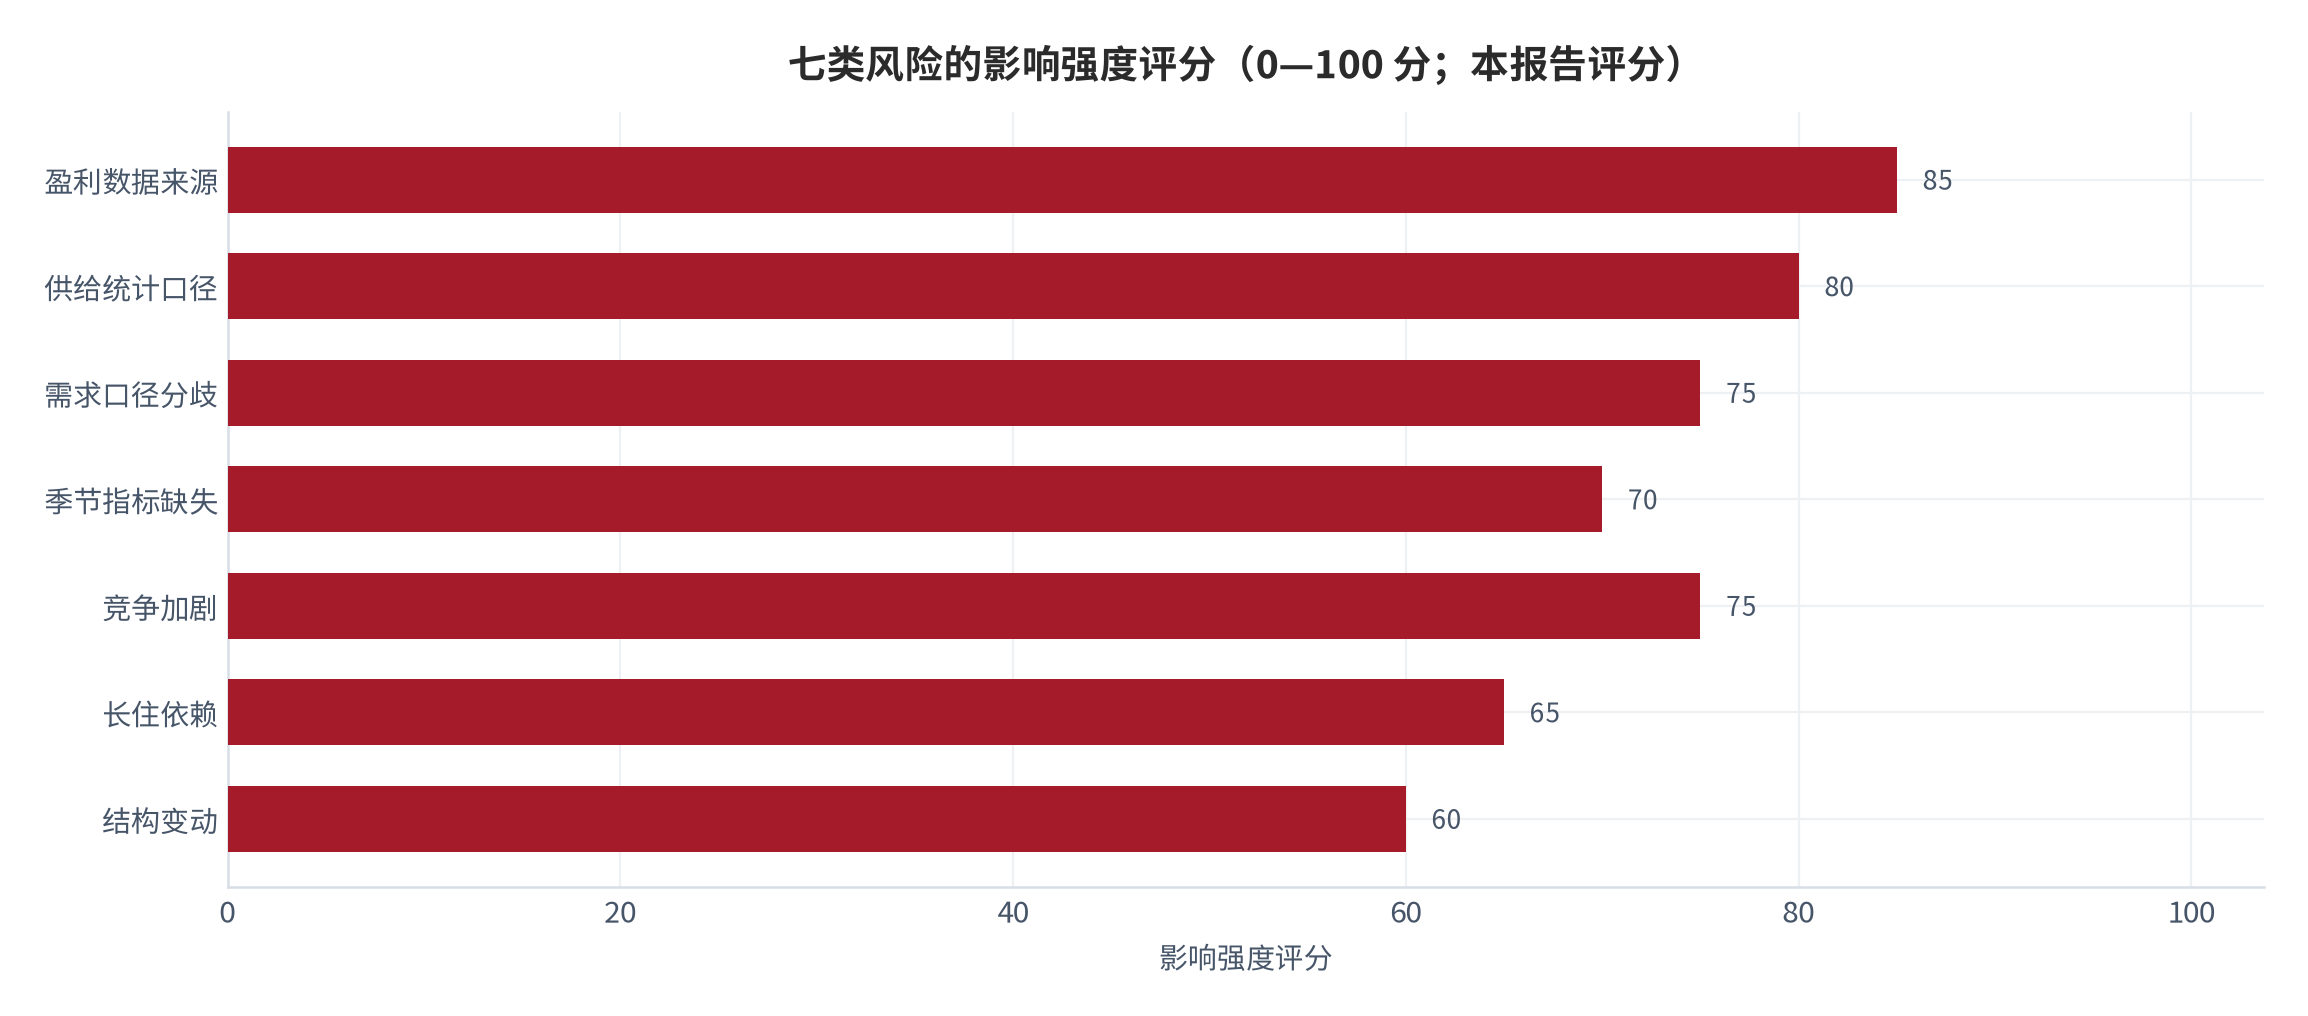
把风险放回收益结构:需求侧的两个口径都指向增长 [6][8],这是行业的基本盘;但供给新增占比约 22.45% [10] 高于需求增速 16.2% [6],使单店口径在收缩。因此「行业在增长」与「单店在变难」并不矛盾,两者由同一组数字同时决定。
| 风险 | 触发条件 | 受影响的判断 | 可观测的前置信号 |
|---|---|---|---|
| 口径风险 | 出游人次口径继续分歧 | 供给强度的读数 | 两个口径是否收敛 |
| 供给统计风险 | 注册未开业比例上升 | 单店承接量的分母 | 工商登记数与订单量是否背离 |
| 盈利数据风险 | 行业报道口径变化 | 盈利面的方向判断 | 是否出现官方口径的盈利统计 |
| 结构变动风险 | 长途游占比回升 | 两端挤压中间的判断 | 月度产品结构占比 |
| 季节性风险 | 入住率无公开序列 | 淡旺季失衡的量级 | 地方文旅是否新增出租率披露 |
| 长住依赖风险 | 旅居窗口收缩 | 长住型物业的出租稳定性 | 旅居订单的月度分布 |
| 竞争加剧风险 | 新注册继续高于需求增速 | 价格带的整体下移 | 客单价与订单量的同步变化 |
这张表的第四列是设计重点。每一行都给出了一个可以在风险发生前观察到的信号,而不是等到结果出现后再归因。例如「工商登记数与订单量是否背离」可以在新注册快速上升时就提示供给质量的问题。
把七类风险按可观测性排序,前三类(口径、供给统计、盈利数据)属于数据层面的风险,依赖披露口径的变化;后四类属于经营层面的风险,可以从订单、结构与价格三项高频数据中提前观察。这决定了跟踪资源的分配方向。
08跟踪指标与验证节奏
本报告的三条核心判断(供给扩张快于需求、需求结构两端扩张、单店承接量随增速差收缩)都不依赖一次性结论,而依赖可重复观察的指标。下表把它们转成月度、季度、年度三种节奏的跟踪清单。
| 跟踪频率 | 跟踪指标 | 当前读数 | 读数含义 | 数据来源 |
|---|---|---|---|---|
| 月度 | 平台订单量同比 | 木鸟民宿订单 +26% | 需求侧的实际温度 | 行业报道 [8] |
| 月度 | 客单价同比 | +10% | 价格竞争的反向指标 | 行业报道 [8] |
| 季度 | 旅居订单同比 | 大理长住订单 +10% 以上 | 长住需求的强度 | 新民晚报 [7] |
| 季度 | 短途与长途游占比 | 43% 与 39% | 产品结构的位移方向 | 携程年度报告 [6] |
| 季度 | 民宿入住率与平均房价 | 缺口 | 季节性风险的核心变量 | 无公开汇总来源 |
| 年度 | 民宿相关企业存量 | 38.3 万家 | 供给规模 | 企查查数据 [7][8] |
| 年度 | 新注册企业数量 | 8.6 万家 | 供给增量 | 企查查数据 [8] |
| 年度 | 新注册企业开业率 | 缺口 | 有效供给的折算系数 | 无公开汇总来源 |
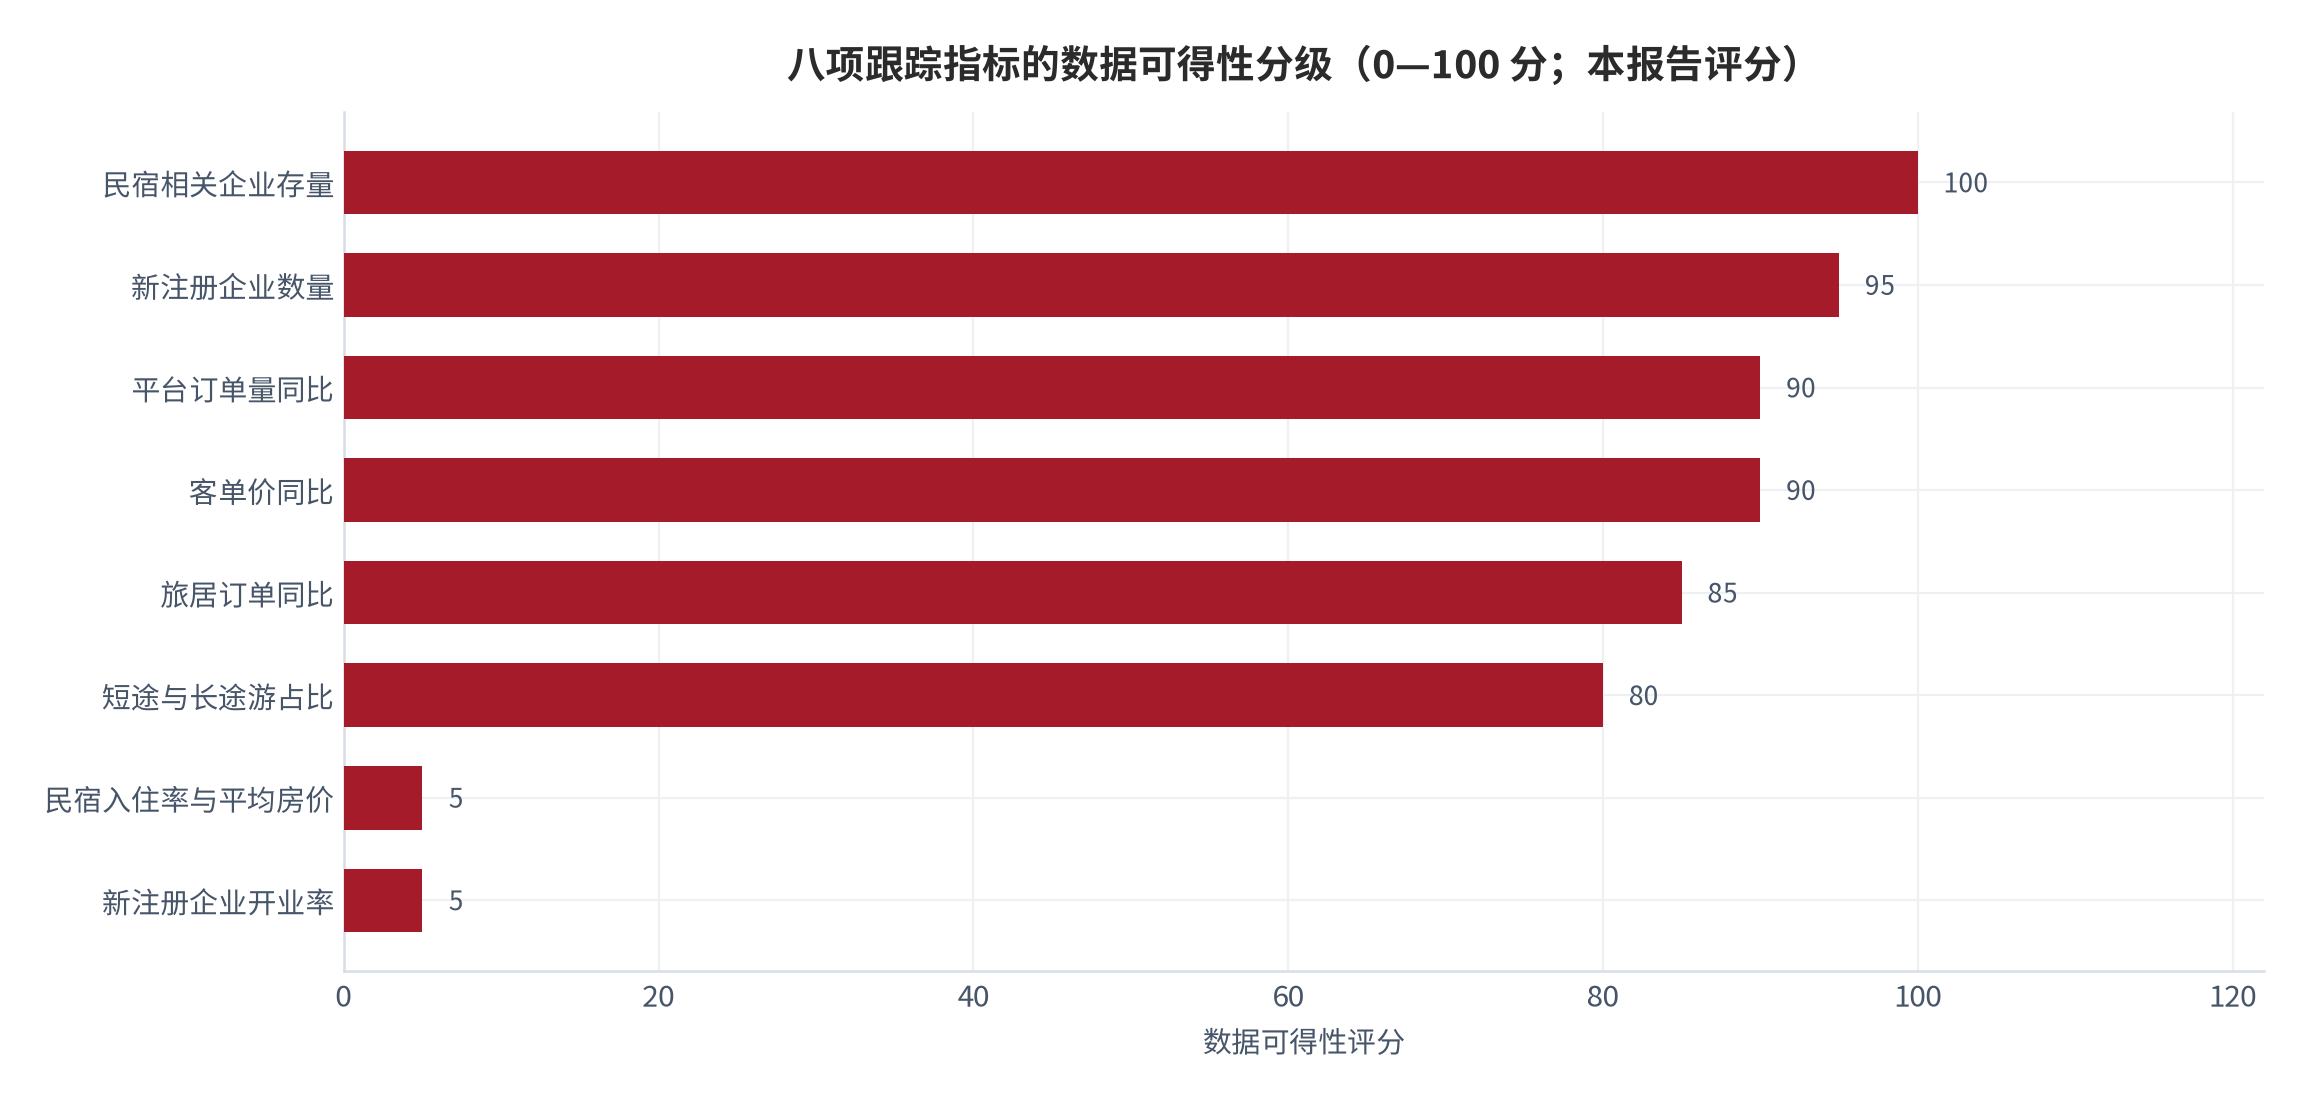
清单里两个「缺口」都指向同一件事:供给的实际投产率与住宿业的运营指标。前者决定 38.3 万家里有多少真正在经营,后者决定季节风险有多大。建议优先补齐开业率,因为它直接决定本报告全部供给侧测算的分母。
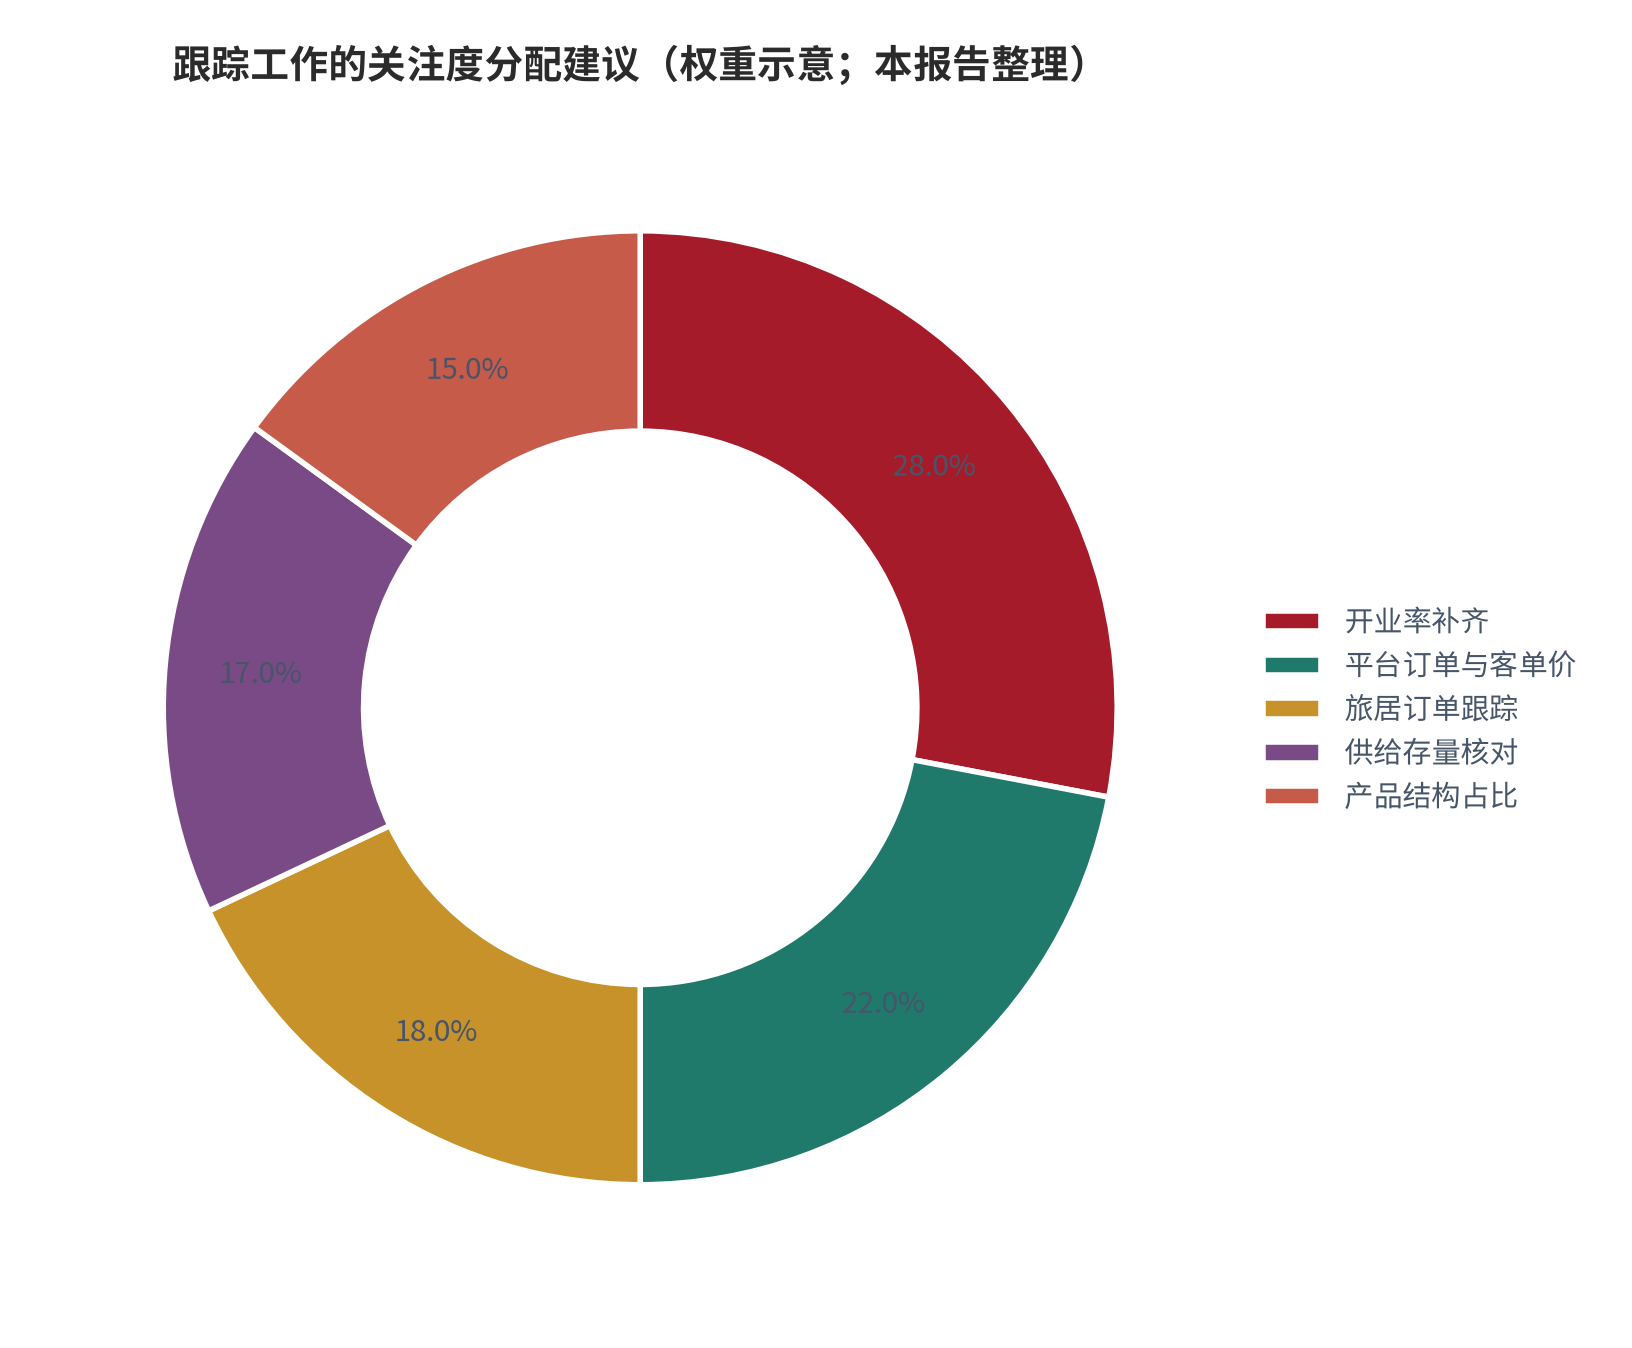
还要补充一点关于跟踪成本的实际考虑。本报告列出的八项指标中,四项可以从公开渠道直接获得,两项需要向平台或从业者索取,两项目前没有稳定来源。在没有内部数据的条件下,可行的最小集合是「平台订单同比+客单价同比+企业存量」三项,它们足以判断供需增速差的方向。
需要提醒的是,最小集合无法回答季节性问题。季节指数需要至少两个完整年度的月度序列,这在公开渠道难以获取。因此本报告把季节性列为「已知存在但不可量化」的一类风险,在使用结论时应当保留相应的安全边际。
最后说明验证节奏的设计原则。平台订单与客单价按月观察,因为它们对市场温度最敏感;供给存量与新增按年核对,因为工商登记数据更新慢;结论评估统一放在季度末。把高频观察与低频结论分开,可以避免被单月波动牵引。
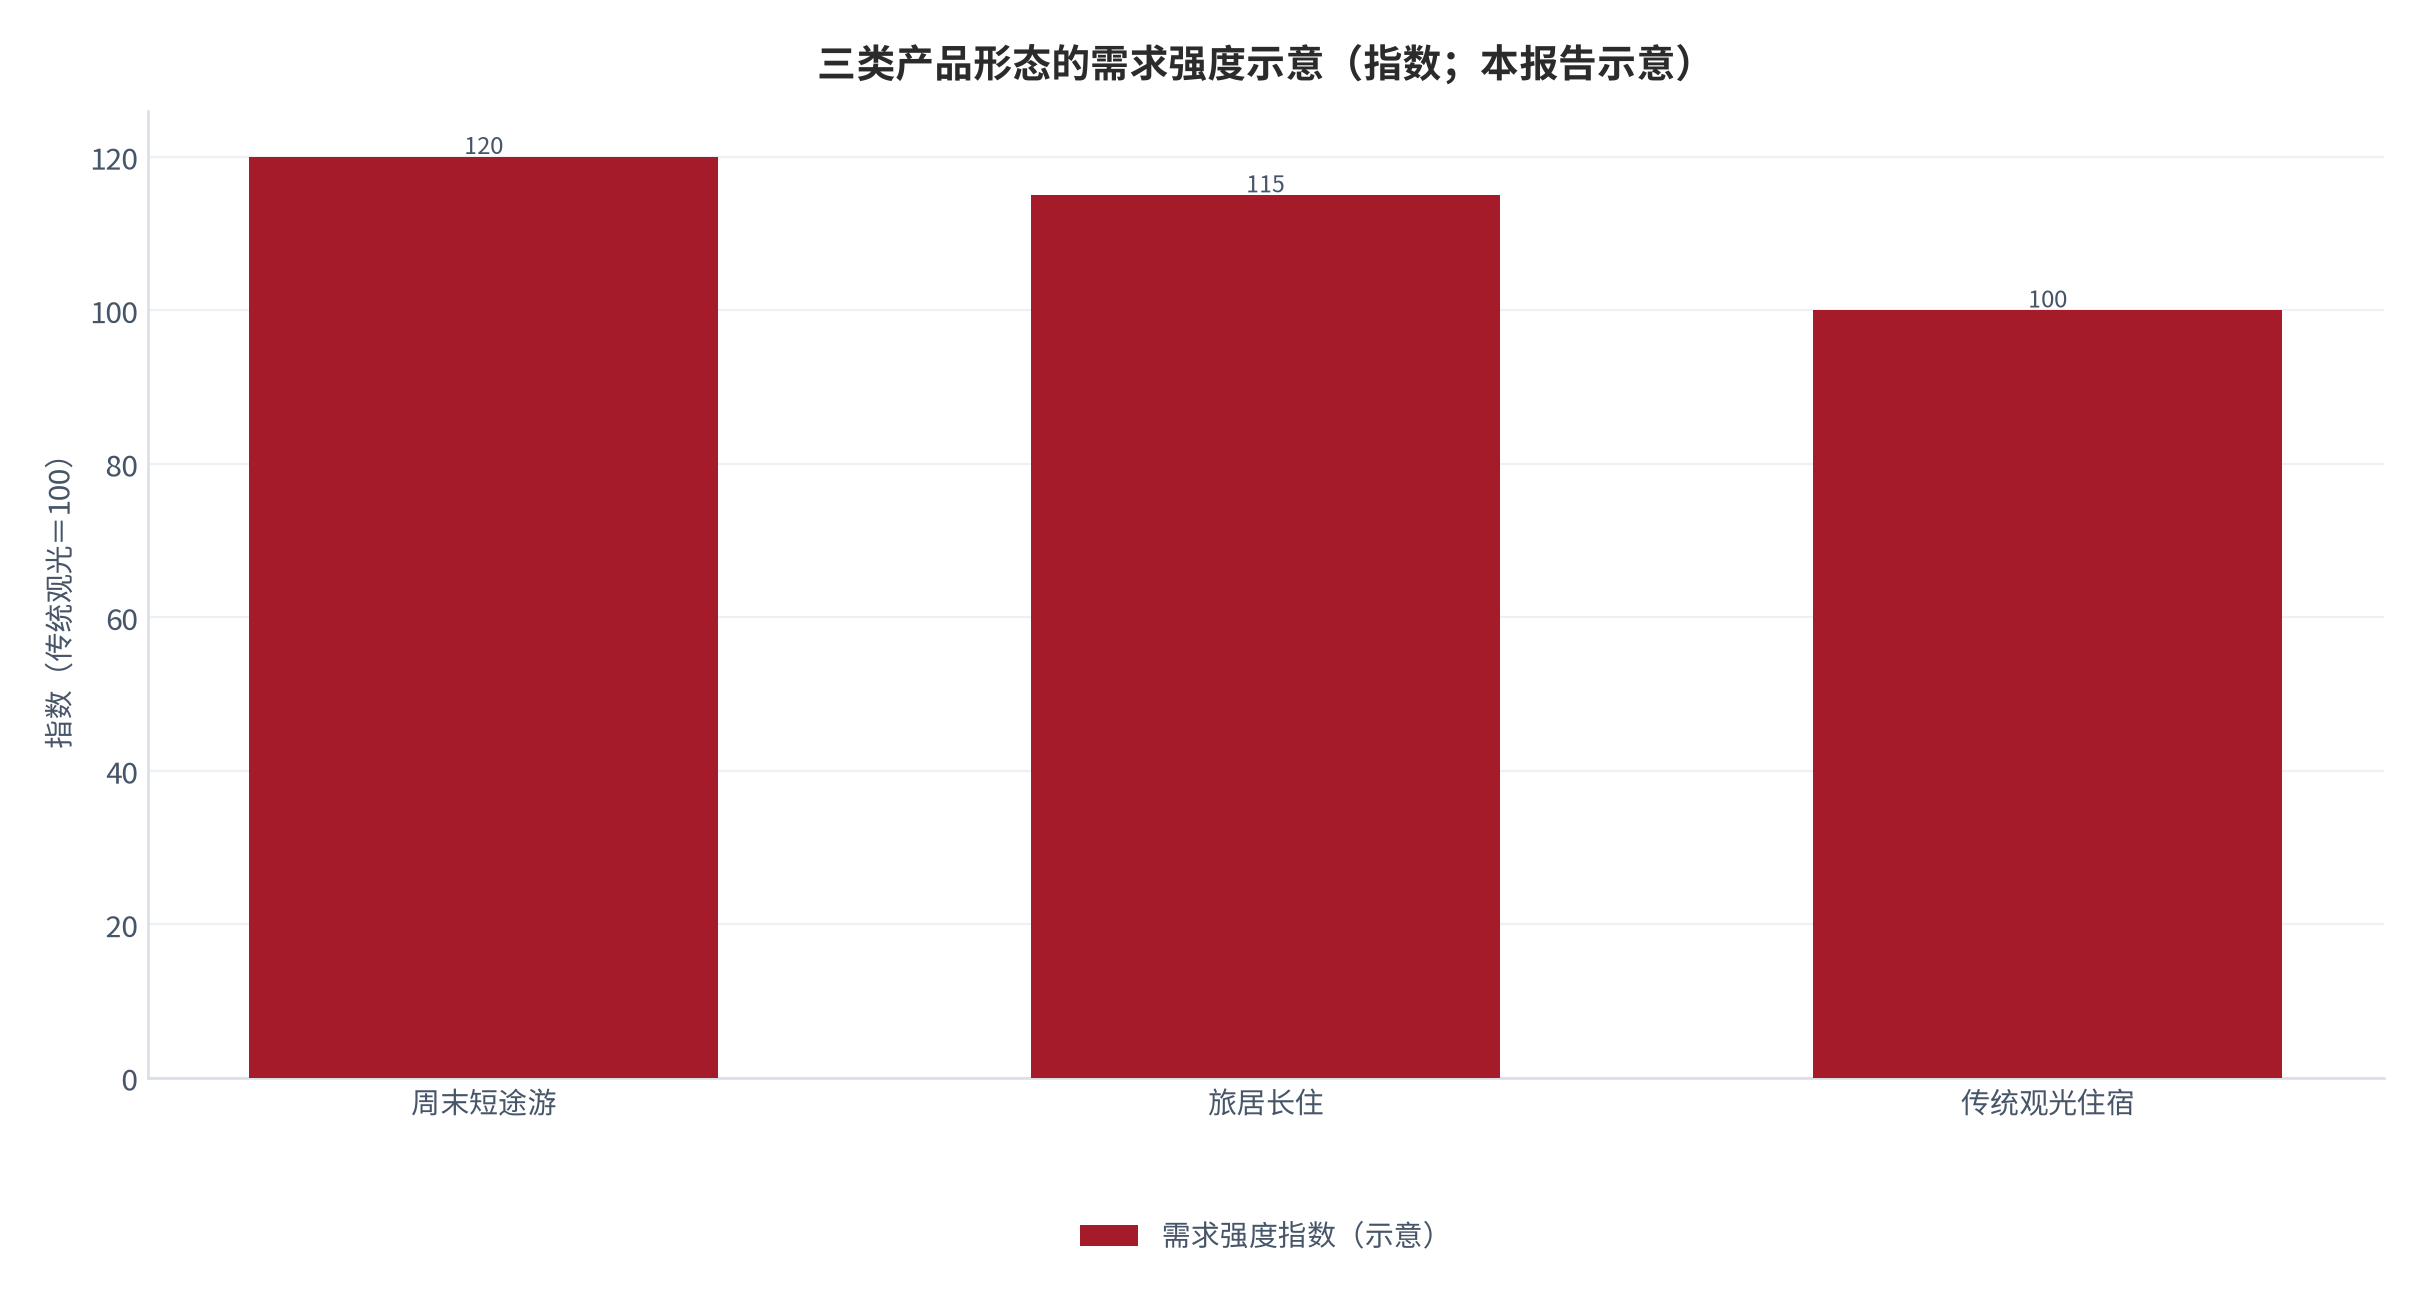
把需求强度的示意与供给存量放在一起,可以得到一个操作性的判断顺序:先确认目标目的地的产品结构以哪一端为主,再核对当地的企业存量与新注册速度,最后才评估单店口径的变化。顺序颠倒会把总量增长误读为个体机会。
最后需要强调本报告的立场:本报告不判断某一个目的地是否值得进入,只提供一组可复核的分母、分子与口径。当使用者替换为本地数据时,同一套算式会给出本地化的结论。
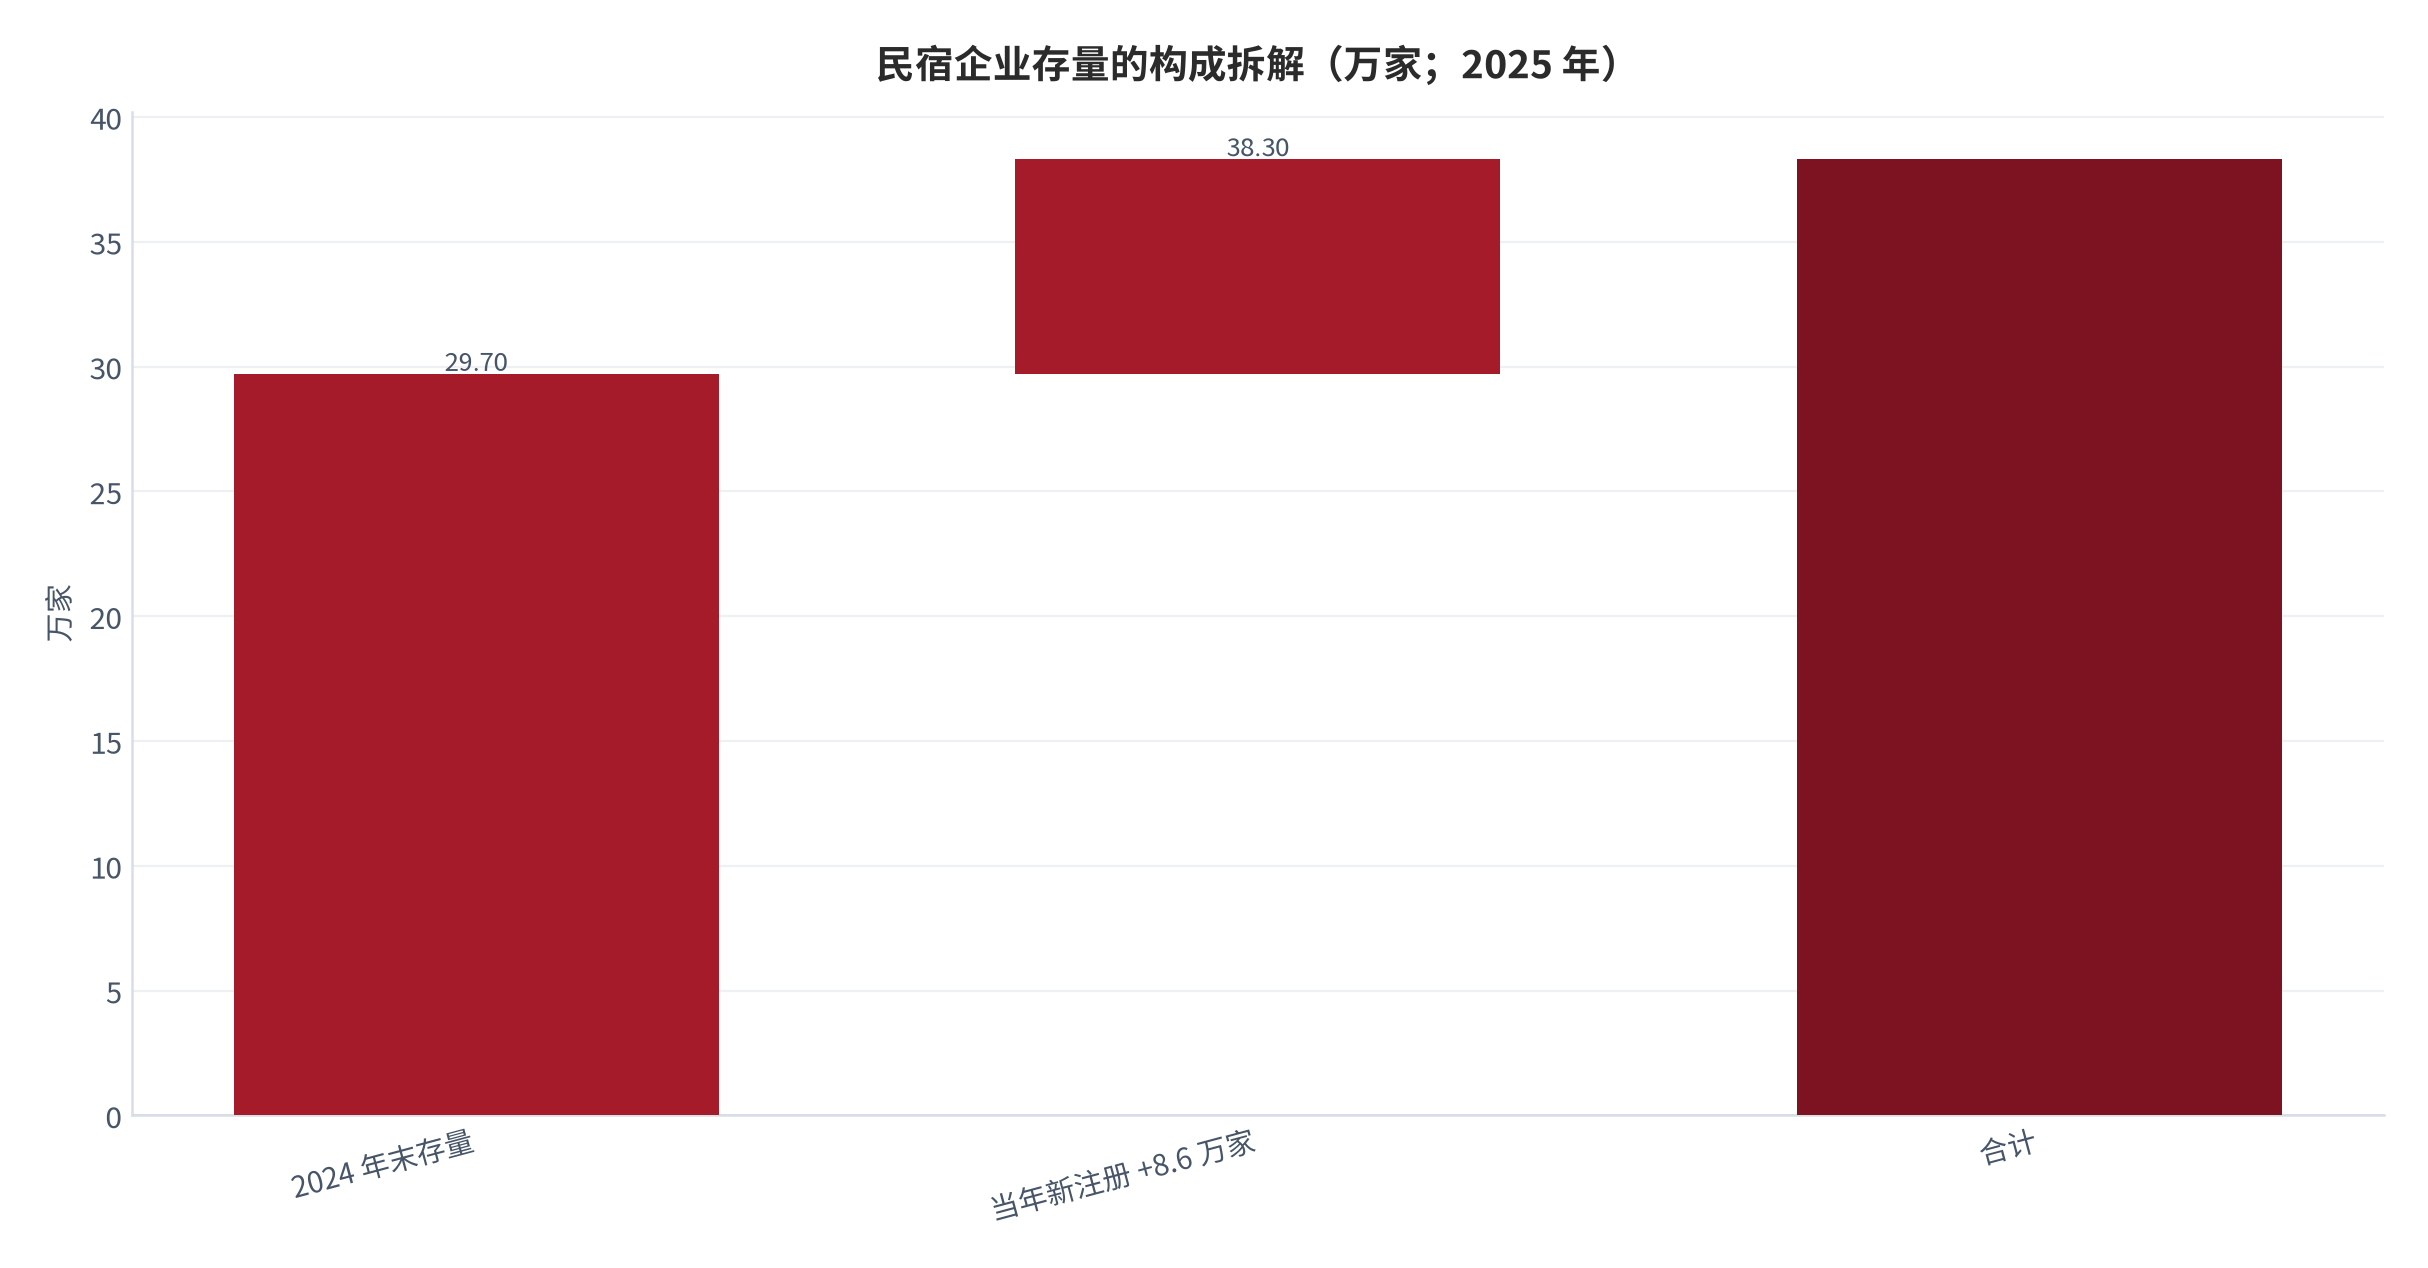
把存量拆成「年初基数+当年新增」,是核对供给侧数据的最后一步。29.7 万家与 8.6 万家这两个数字本身没有额外信息,但它们让「新注册占比 22.45%」这一比例可以被人手复算。在缺乏官方供给统计的条件下,可复算性本身就是可信度的一部分。
本报告的结论最终可以压缩成一句话:在供给新增占比高于需求增速的年份,行业总量与单店口径会朝相反方向走。识别这一点的关键不是出行人次本身,而是供给侧的分母与它的增速。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | World Bank(世界银行) World Development Indicators(世界发展指标)— GDP |
指标代码 NY.GDP.MKTP.CD,国家 CN,年度序列;2025 年 GDP=19,498,039,388,042.6 美元(当年价)[T1] 检索:2026-09-30 |
https://api.worldbank.org/v2/country/CN/indicator/NY.GDP.MKTP.CD?format=json&per_page=8&date=2016:2026 |
| [2] | World Bank(世界银行) World Development Indicators(世界发展指标)— 人均GDP |
指标代码 NY.GDP.PCAP.CD,国家 CN,年度序列;2025 年人均 GDP=13,861.97 美元 [T1] 检索:2026-09-30 |
https://api.worldbank.org/v2/country/CN/indicator/NY.GDP.PCAP.CD?format=json&per_page=8&date=2016:2026 |
| [3] | World Bank(世界银行) World Development Indicators(世界发展指标)— 总人口 |
指标代码 SP.POP.TOTL,国家 CN,年度序列;2025 年总人口=1,406,585,000 人 [T1] 检索:2026-09-30 |
https://api.worldbank.org/v2/country/CN/indicator/SP.POP.TOTL?format=json&per_page=8&date=2016:2026 |
| [4] | World Bank(世界银行) World Development Indicators(世界发展指标)— 城镇化率 |
指标代码 SP.URB.TOTL.IN.ZS,国家 CN,年度序列;2025 年城镇化率=66.343% [T1] 检索:2026-09-30 |
https://api.worldbank.org/v2/country/CN/indicator/SP.URB.TOTL.IN.ZS?format=json&per_page=8&date=2016:2026 |
| [5] | World Bank(世界银行) World Development Indicators(世界发展指标)— 通胀率CPI |
指标代码 FP.CPI.TOTL.ZG,国家 CN,年度序列;2025 年 CPI 同比=0.06% [T1] 检索:2026-09-30 |
https://api.worldbank.org/v2/country/CN/indicator/FP.CPI.TOTL.ZG?format=json&per_page=8&date=2016:2026 |
| [6] | 北京旅游学会(转引国家统计局统计公报与携程年度报告) 吴若山:国内旅游业总体态势研判 |
国家统计局《2025 年国民经济和社会发展统计公报》显示,2025 年国内居民出游 65.22 亿人次、同比增长 16.2%,出游花费 6.30 万亿元、同比增长 9.5%;携程《2025 年度旅游报告》显示 2025 年全年周边游订单量同比增长 82%,周末短途游(2 天 1 晚)占比提升至 43%、首次超过 3 天以上长途游的 39%;年度出游频次从 2024 年的 3.2 次提升至 4.1 次 [T2] 检索:2026-09-30 |
http://bjlyxh.com.cn/NewsDetail.aspx?ID=2057 |
| [7] | 新民晚报(转引中国旅游研究院数据) 民宿遇冷、旅居遇热的背后 |
80% 的民宿面临盈利难题;截至 2025 年底我国现存民宿相关企业达 38.3 万家,热门景区民宿密度高,大理出现 70 多元的床位价;中国旅游研究院数据显示 20 至 40 岁旅居者占比达 60%、80 后与 90 后占 70%,出行 1 至 3 个月的旅居者占 63.8%;2025 年云南迎来 389 万旅居者、平均旅居天数 80 天;大理连续入住 7 天以上旅居订单同比增长超 10%、00 后旅居订单激增 27% [T2] 检索:2026-09-30 |
https://paper.xinmin.cn/html/home/2026-01-28/05/26705.html |
| [8] | 腾讯新闻(转引钛媒体与企查查数据) 56 亿游客,喂不饱 38 万民宿商家 |
2025 年国内居民出游人次超 56 亿;木鸟民宿订单同比增长 26%、客单价提升 10%;企查查数据显示截至 2025 年底全国现存民宿企业 38.3 万家,其中 8.6 万家为 2025 年新注册;《2025 全国民宿产业发展研究报告》回顾 2017 年乡村振兴战略下注册量暴涨 147%;头部企业通过股权方式布局高端民宿 [T3] 检索:2026-09-30 |
https://news.qq.com/rain/a/20260311A04F6A00?id=20260311A04F6A00&path=a&app=news&suid=&redirect_pc=1 |
| [9] | 本报告 本报告测算口径(假设与参数见附录 C) |
供给强度=民宿相关企业数 ÷ 出游人次:38.3 万家 ÷ 65.22 亿人次≈5,872 家/亿人次;以 56 亿人次为分母则约 6,839 家/亿人次;单位家/亿人次,年份 2025 年 [测算] 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [10] | 本报告 本报告测算口径(假设与参数见附录 C) |
新注册占比=8.6 万家 ÷ 38.3 万家≈22.45%;需求与供给增速差=22.45% − 16.2%≈6.25 个百分点;人次与花费增速差=16.2% − 9.5%=6.7 个百分点;出游人次口径差=65.22 − 56.0=9.22 亿人次;单位百分点或亿人次,年份 2025 年 [测算] 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [11] | 本报告 本报告测算口径(假设与参数见附录 C) |
出游频次提升幅度=(4.1 − 3.2)÷ 3.2≈28.1%;分子为 2025 年频次 4.1 次、分母为 2024 年频次 3.2 次,单位为%,年份 2025 年 [测算] 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [12] | 本报告 本报告测算口径(假设与参数见附录 C) |
单店承接量=出游人次 ÷ 民宿相关企业数:65.22 亿人次 ÷ 38.3 万家≈1.70 万人次/家/年;折合日均≈46.6 人次/家/日(按 365 天均匀分布假设);单位为万人次/家/年,年份 2025 年 [测算] 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [13] | 本报告 本报告测算口径(假设与参数见附录 C) |
数据可得性评估:民宿入住率、平均房价、客房出租率与新注册企业开业率四项在公开渠道未见统一披露,标记为缺口;季节指数形态仅以全年均值为 100 给出示意值,不构成实际判断 [测算] 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [14] | 本报告 本报告测算口径(假设与参数见附录 C) |
单店承接量变化率≈需求增速 − 供给新增占比:基准情景 16.2% − 22.45%≈−6.25%,对应 1.70 万人次减少约 953 人次;需求加速情景 25.0% − 22.45%≈+2.55%;供给加速情景 16.2% − 30.0%≈−13.8%;单位%,年份 2025—2026 年 [测算] 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
B证明链台账
下表汇总本报告全部可证伪链的核心判断、外部锚、测算口径、跟踪指标与证伪条件,便于逐条复核。
| 序号 | 核心判断 | 外部锚 | 测算口径 | 跟踪指标 | 证伪条件 |
|---|---|---|---|---|---|
| B1 | 出游规模存在口径差异 | 65.22 亿人次 [6] 与超 56 亿人次 [8] | 口径差约 9.22 亿人次 [10] | 下一年度口径是否收敛 | 两个口径方向相反 |
| B2 | 供给扩张快于需求扩张 | 新注册 8.6 万家、出游 +16.2% [6][8] | 22.45% − 16.2%=6.25 个百分点 [10] | 新注册开业率 | 行业订单增速超 22.45% |
| B3 | 需求结构两端扩张 | 短途游 43%、旅居 1—3 个月占 63.8% [6][7] | 结构占比对照 | 短途与长途占比 | 长途游占比重新超过短途游 |
| B4 | 长住需求缓冲强于短途 | 云南旅居平均 80 天 [7] | 时长结构对照 [7] | 旅居订单月度分布 | 长住订单增速长期低于短途 |
| B5 | 入住率与季节指数缺公开来源 | 仅有价格与盈利面披露 [7] | 数据可得性评估 [13] | 是否新增出租率披露 | 出现连续多季公开序列 |
| B6 | 企业存量不等于在运营房源 | 38.3 万家为企业口径 [7][8] | 统计对象差异 [7] | 是否出现开业口径统计 | 开业率低于 70% |
| B7 | 单店承接量随增速差收缩 | 1.70 万人次/家/年 [12] | 需求增速 − 供给新增占比 [14] | 平台订单与客单价 | 平台订单增速超过供给新增占比 |
| B8 | 行业增长与单店变难同时成立 | 16.2% 与 22.45% [6][10] | 增速差 [10] | 目的地层面供给密度 | 多数目的地订单增速超 22.45% |
| B9 | 供给侧测算分母取决于开业率 | 开业率无公开来源 [13] | 统计对象差异 [8] | 工商登记口径变化 | 权威披露开业率高于 90% |
C数据档次与测算口径说明
本报告数据分四档:国际组织一手数据为 T1 档,政府、协会与上市公司披露为 T2 档,媒体转引为 T3 档,无公开来源的标记为缺口。全部外部数据均在证据表中给出非首页直达链接。
- T1 档:世界银行发展指标(GDP、人均 GDP、总人口、城镇化率、通胀率),均取自开放接口年度序列 [1][2][3][4][5];
- T2 档:国家统计局《2025 年国民经济和社会发展统计公报》与携程《2025 年度旅游报告》的相关数据,经北京旅游学会公开文章转引 [6];
- T2 档:中国旅游研究院关于旅居客群结构的数据,经新民晚报电子报转引 [7];
- T3 档:腾讯新闻转引的行业报道,涵盖平台订单、客单价与新注册企业数量 [8];
- 测算档:本报告自行构建的供给强度、新注册占比、单店承接量与份额摊薄,公式列于正文 [9][10][11][12][14];
- 示意档:季节指数形态为本报告示意,不构成对任何地区的实际指数判断 [13];
- 缺口:民宿入住率、平均房价、客房出租率与新注册企业开业率,均无公开汇总来源,本报告不作量化。
本报告全部测算遵循「分母、分子、单位、年份」四项必须写明的原则。例如单店承接量的口径为:分子为国内出游人次 65.22 亿人次,分母为民宿相关企业数 38.3 万家,单位为人次/家/年,年份为 2025 年 [6][7][8][12]。
评论(0)