
基本信息
阅读时间:约 20 分钟
字数:约 9,786 字
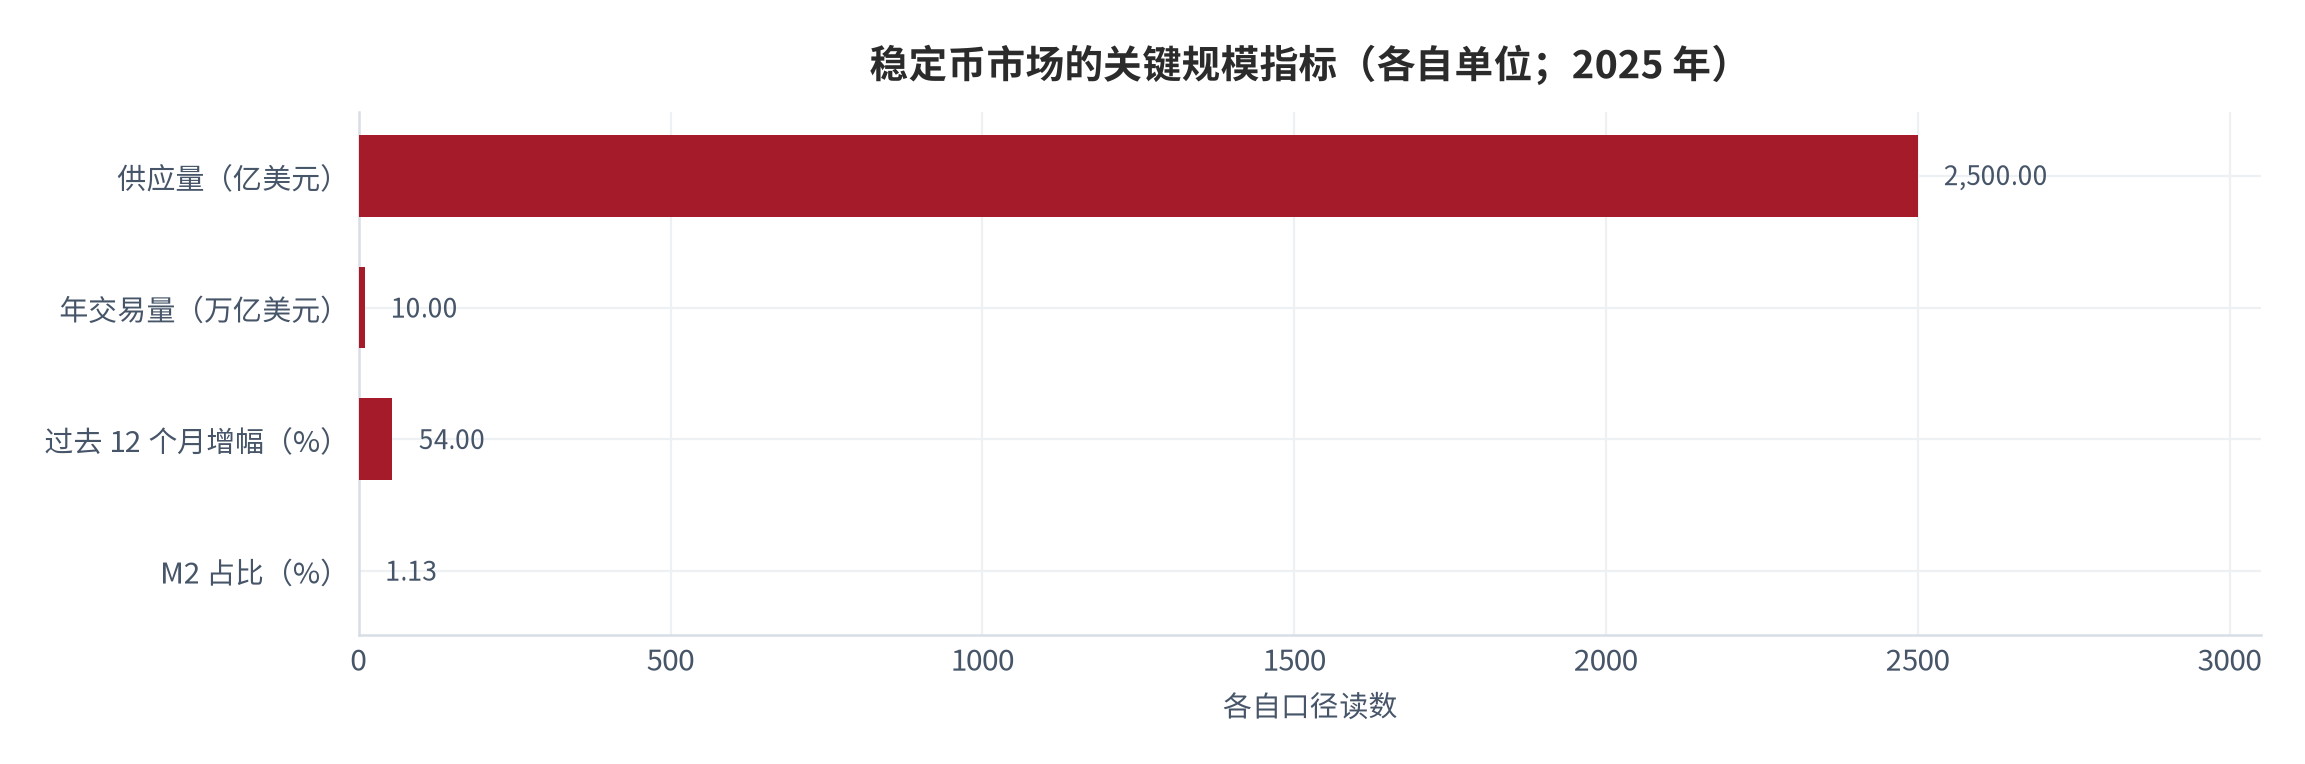
摘要:市场担心:稳定币是加密资产的衍生品,与实体贸易结算关系不大。规模数据看起来支持谨慎解读——截至 2025 年 5 月,全球稳定币供应量接近 2500 亿美元,流通市值相当于美国 M2 的 1.13% [7]。相对于全球贸易结算总量,这个体量仍然很小。
本文由 AI 生成,经人类主编终审。
| — | 摘要与核心预期差 |
| — | 宏观基座与结算成本的口径 |
| 01 | 渗透口径:规模、周转与渗透率 |
| 02 | 供给结构:两种工具占七成以上 |
| 03 | 盈利结构:合规成本的两种模式 |
| 04 | 应用边界:监管与储备要求 |
| 05 | 边界与反面证据 |
| 06 | 测算:中小贸易的年度节省 |
| 07 | 风险提示 |
| 08 | 跟踪指标与验证节奏 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次与测算口径说明 |
摘要与核心预期差
市场担心:稳定币是加密资产的衍生品,与实体贸易结算关系不大。规模数据看起来支持谨慎解读——截至 2025 年 5 月,全球稳定币供应量接近 2500 亿美元,流通市值相当于美国 M2 的 1.13% [7]。相对于全球贸易结算总量,这个体量仍然很小。
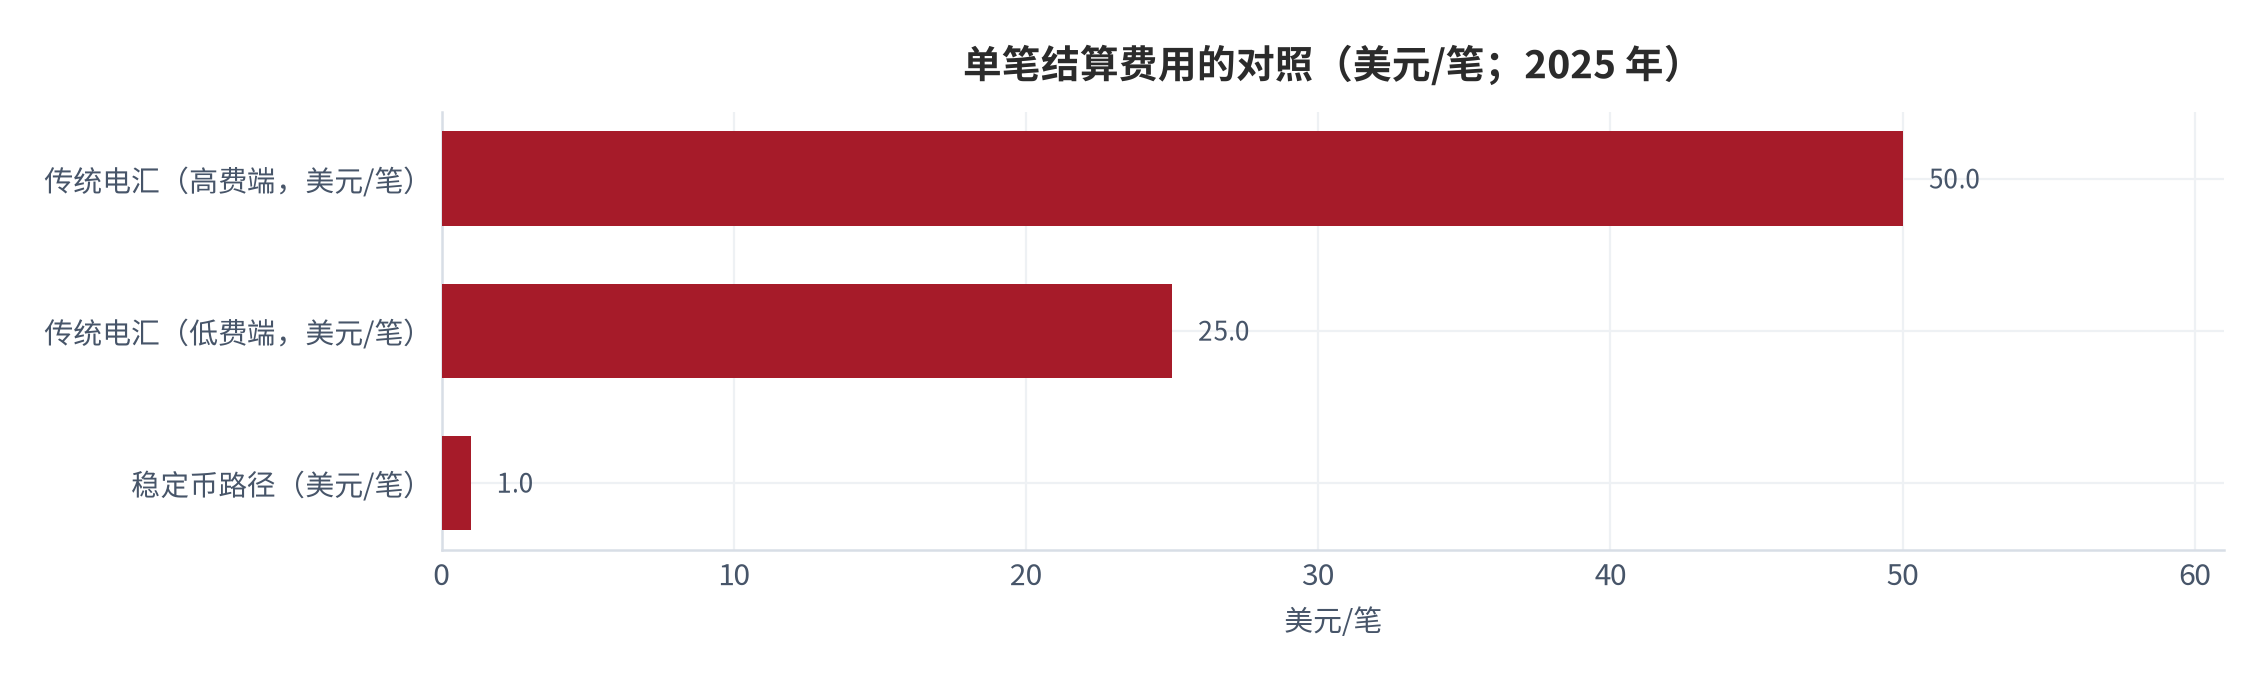
我们认为:判断渗透程度应该看单笔成本,而不是看总市值。公开报道显示,稳定币用于跨境支付时,成本从传统电汇的 25 至 50 美元每笔降至低于 1 美元,到账时间从 1 至 5 个工作日压缩至分钟级 [8]。当单笔成本下降 96% 以上时,渗透的门槛不在总量,而在单笔金额能否摊薄固定成本。
- 口径一,成本节省按「传统电汇费用减稳定币费用」计算。以 25 美元与 50 美元两端计,节省约 24 至 49 美元每笔,节省比例约 96% 至 98% [9];
- 口径二,时间节省按工作日折算。按平均 3 个工作日到账计,压缩至分钟级后节省约 71 小时 [10];
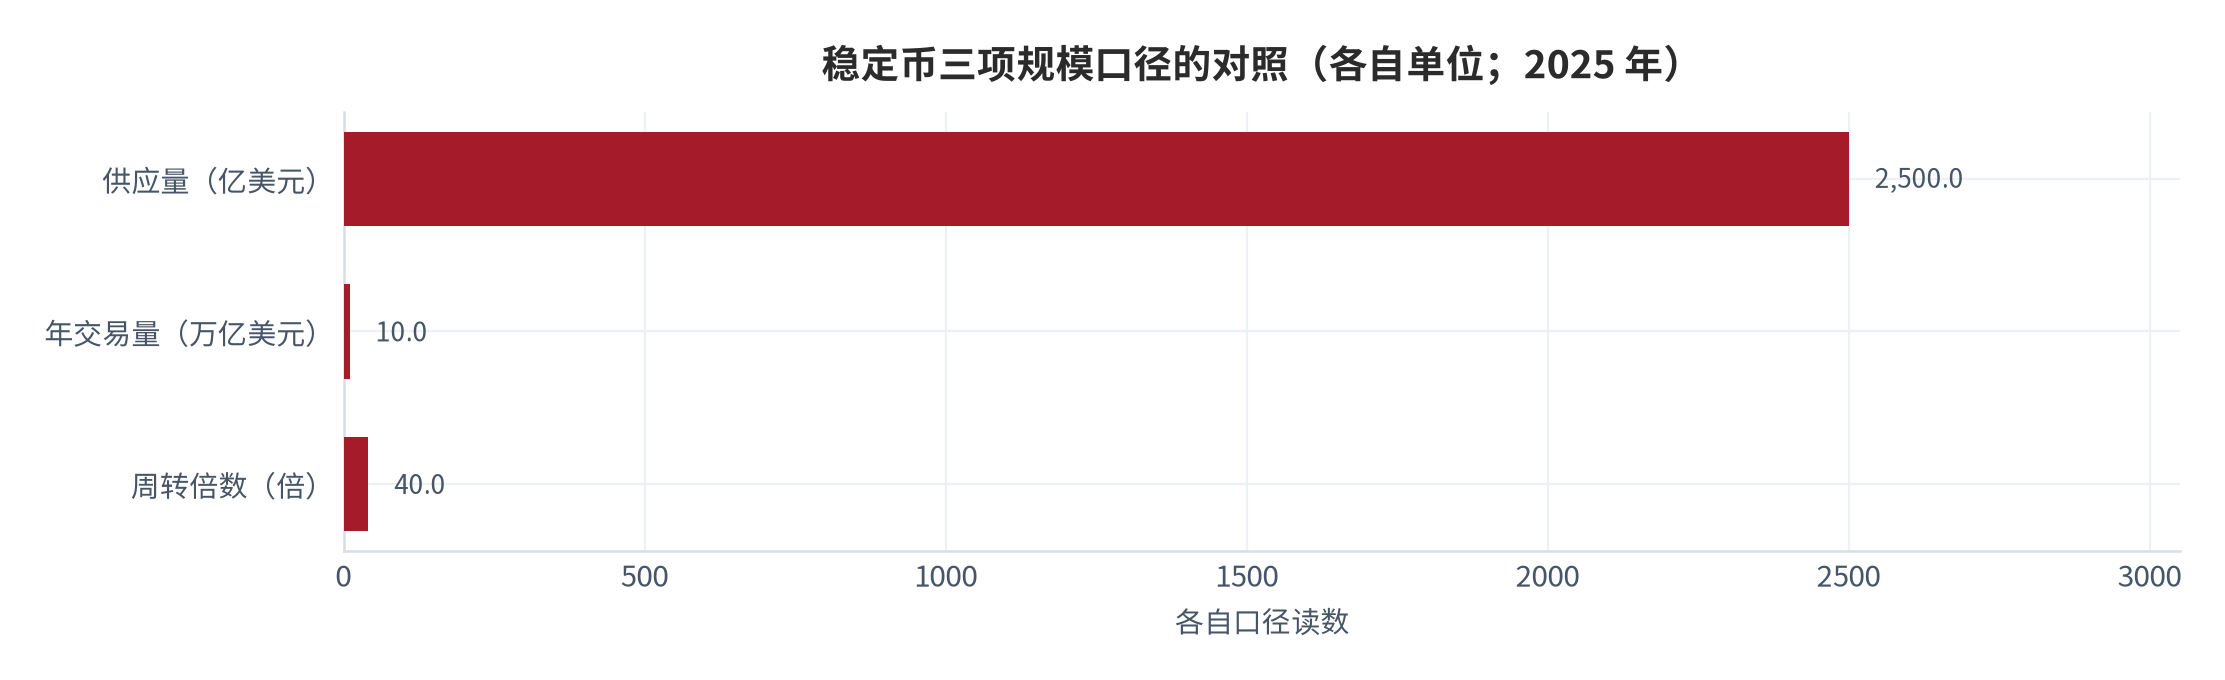
- 口径三,渗透程度用供应量除以年交易量衡量。2500 亿美元供应量对应约 10 万亿美元年交易量 [7],周转倍数约 40 倍 [11]。
本篇增量有两处。第一处是把稳定币从「投资标的」重新定义为「结算工具」,从而把讨论从价格波动转移到单位成本。第二处是识别出供给结构的高度集中:按公开报道的市值,USDT 约 1600 亿美元、USDC 约 300 亿美元 [6],两者合计约占 2500 亿美元供应量的 76% [12]。讨论「稳定币」时,实际上主要是在讨论这两种工具。
宏观基座与结算成本的口径
先把宏观基座对齐。2025 年中国 GDP 为 19,498,039,388,042.6 美元(当年价)[1],人均 GDP 为 13,861.97 美元 [2],总人口 14.07 亿人 [3],城镇化率 66.343% [4],CPI 同比 0.06% [5]。外贸结算的成本对中小企业更敏感,因为固定费用在单笔金额中的占比随金额下降而上升。
结算成本的第一项是费用。传统电汇的跨境支付成本为 25 至 50 美元每笔;稳定币路径的成本低于 1 美元 [8]。换算为节省比例:以 25 美元为基准约节省 96%,以 50 美元为基准约节省 98% [9]。
结算成本的第二项是时间。传统电汇到账时间为 1 至 5 个工作日;稳定币路径压缩至分钟级 [8]。按中位 3 个工作日折算,约合 72 小时;扣除分钟级到账的约 1 小时后,时间节省约 71 小时 [10]。
| 成本项 | 传统电汇 | 稳定币路径 | 节省幅度 |
|---|---|---|---|
| 单笔手续费 | 25 至 50 美元 | 低于 1 美元 | 约 96% 至 98% [9] |
| 到账时间 | 1 至 5 个工作日 | 分钟级 | 约 71 小时 [10] |
| 中间行环节 | 通常涉及多家 | 链上直接结算 | 环节数量减少 |
| 节假日影响 | 受工作日约束 | 连续运行 | 时间约束弱化 |
01渗透口径:规模、周转与渗透率
稳定币的规模有三个不同口径,混用会产生误读。第一个是供应量:截至 2025 年 5 月,全球稳定币供应量已接近 2500 亿美元,过去 12 个月增长超过 54% [7]。
第二个是交易量。同一来源预计年交易量突破 10 万亿美元 [7]。用 2500 亿美元供应量除以 10 万亿美元年交易量,得到周转倍数约 40 倍 [11]。这一数值说明稳定币是高周转工具,存量规模不等于结算规模。
第三个是渗透率。有观点预计 Web3 支付在未来两年渗透率将提升至 20% 左右 [7]。这一预测的口径未在公开材料中说明,本报告把它作为方向性参考,不作为数值依据。
| 口径 | 2025 年读数 | 折算结果 | 口径来源 |
|---|---|---|---|
| 供应量 | 接近 2500 亿美元 | 存量规模 | 证券时报 [7] |
| 年交易量 | 预计突破 10 万亿美元 | 流量规模 | 证券时报 [7] |
| 周转倍数 | 2500 亿 ÷ 10 万亿 | 约 40 倍 [11] | 本报告测算 |
| M2 占比 | 1.13% | 相对货币总量 | 证券时报 [7] |
| 渗透率预测 | 两年内约 20% | 口径未说明 | 证券时报 [7] |
| 12 个月增幅 | 超过 54% | 增速 | 证券时报 [7] |
三个口径中最容易被误用的是第二个。把年交易量 10 万亿美元 [7] 直接当作全球贸易结算规模,会得出稳定币已占相当份额的结论。但这一数字包含场内交易、跨链转移与套利操作,与商品服务贸易的结算需求并不等价。
在使用规模数据时,本报告采取两项处理。第一,只使用同一来源内的数字相除,避免跨来源混用产生的时点偏差;第二,所有折算结果都标注为量级而非精确值,因为原始数字本身带有预测成分。
02供给结构:两种工具占七成以上
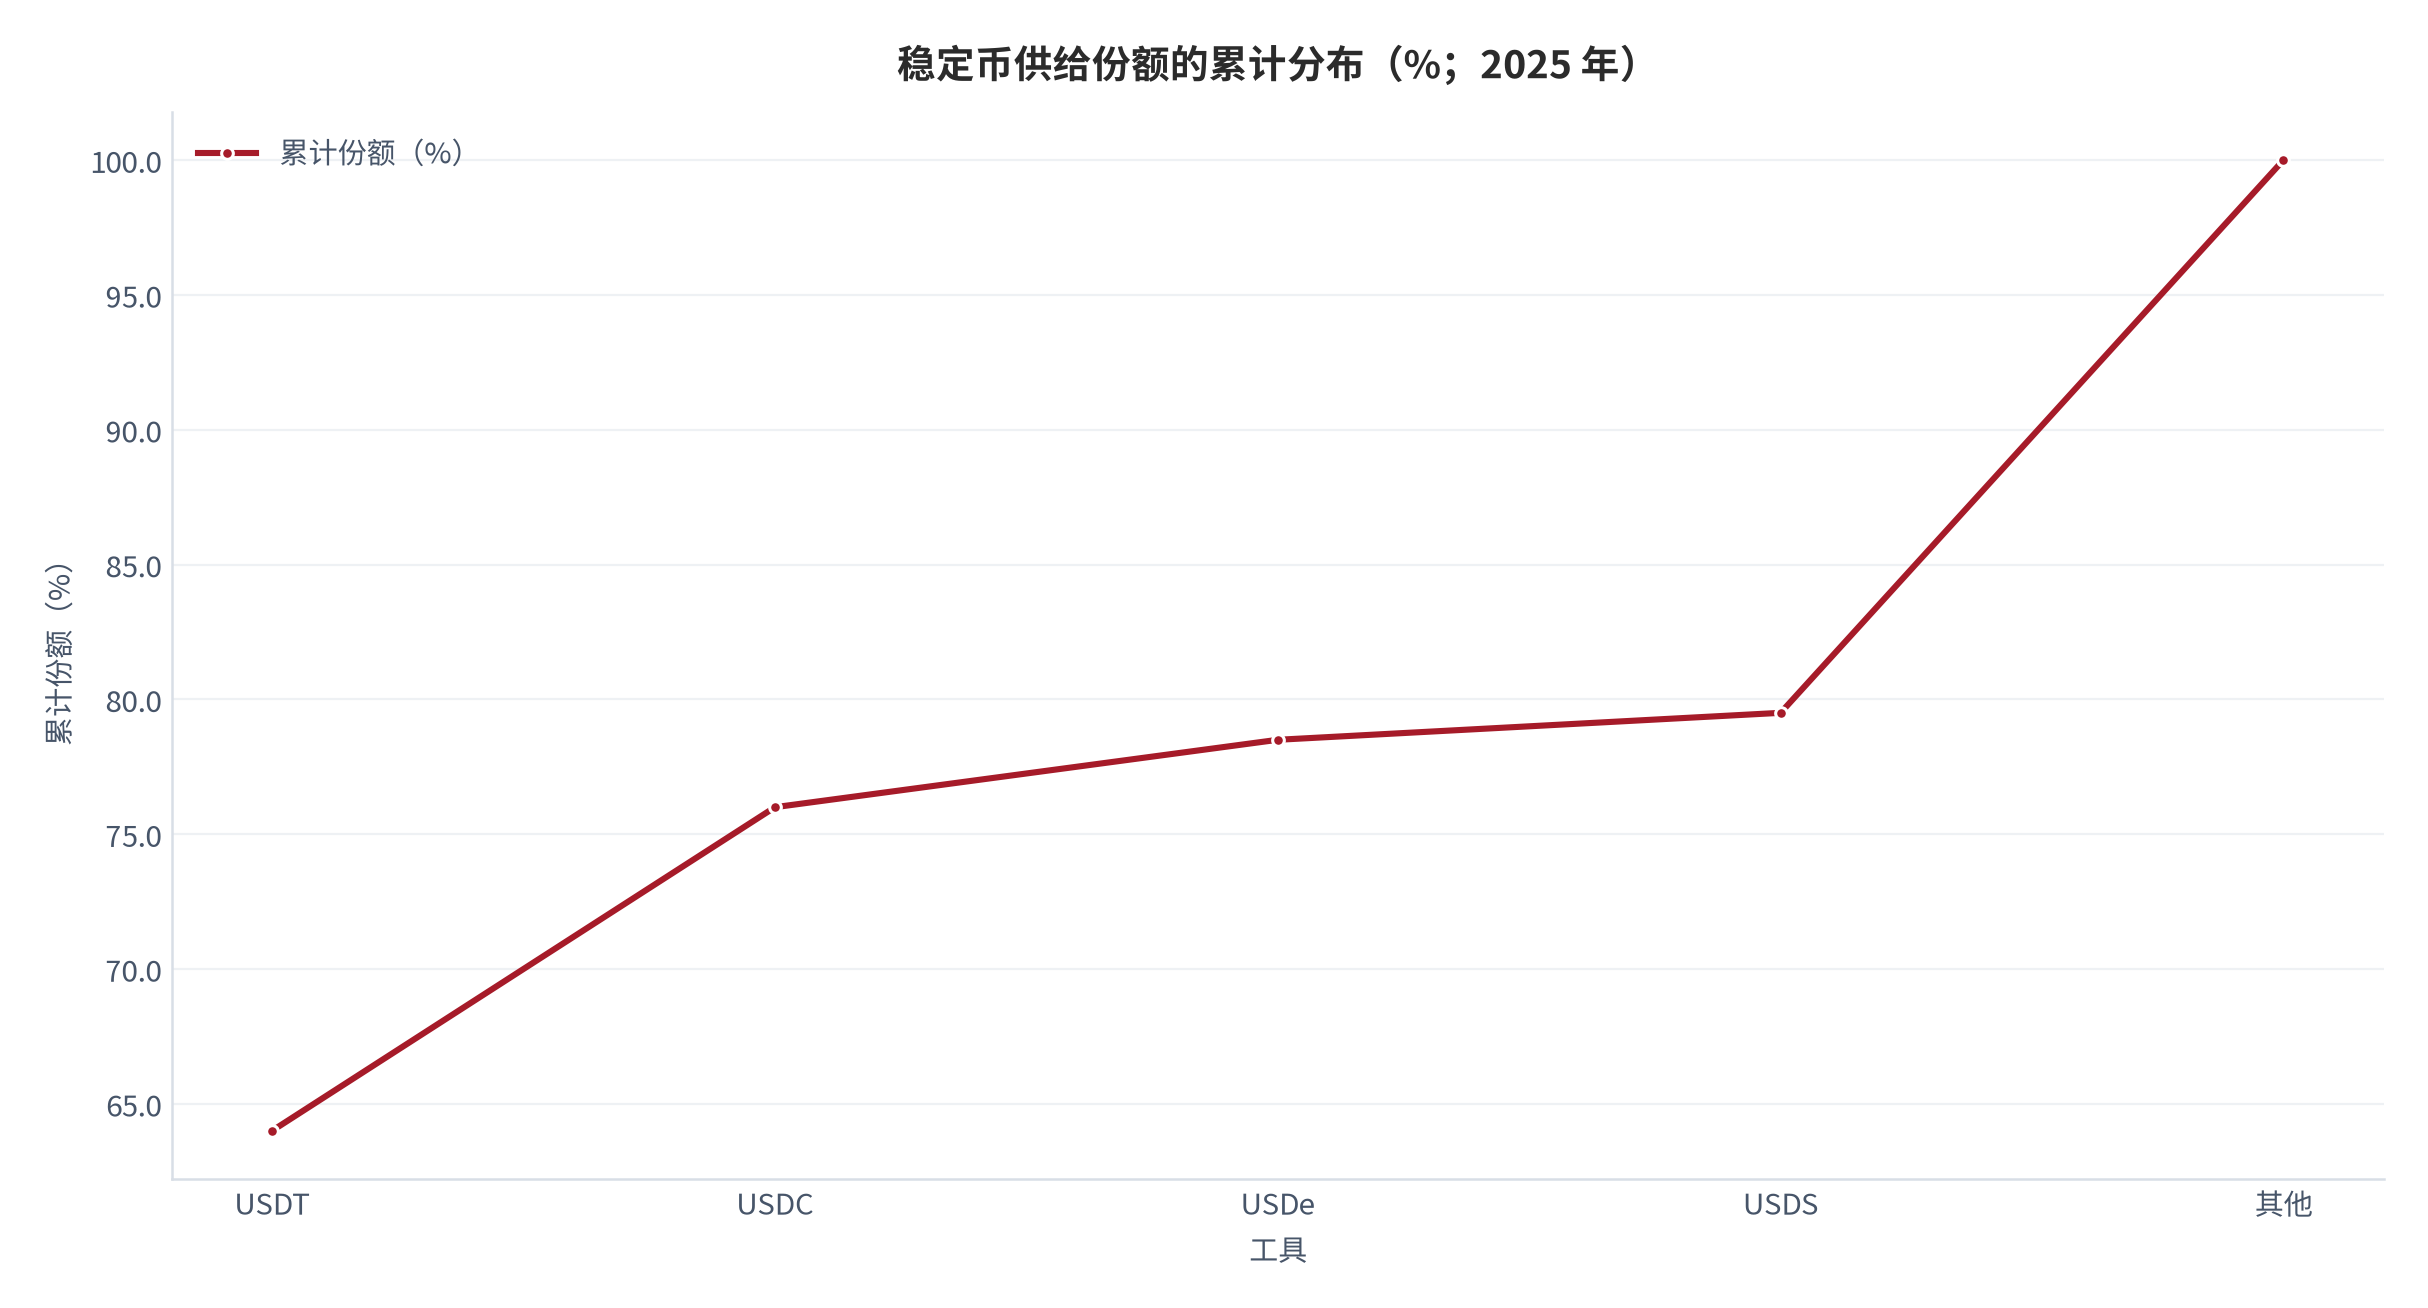
按公开报道的市值,USDT 约 1600 亿美元 [6],USDC 约 300 亿美元 [6]。两者合计约 1900 亿美元,占 2500 亿美元供应量的约 76% [12]。其余份额由 USDe(约 62 亿美元)与 USDS(约 26 亿美元)等分占 [8]。
结构集中的含义是:讨论「稳定币结算」时,实际上主要在讨论两种工具的可用性。当某一条链路或某个牌照安排变化时,影响会集中在这两种工具上。
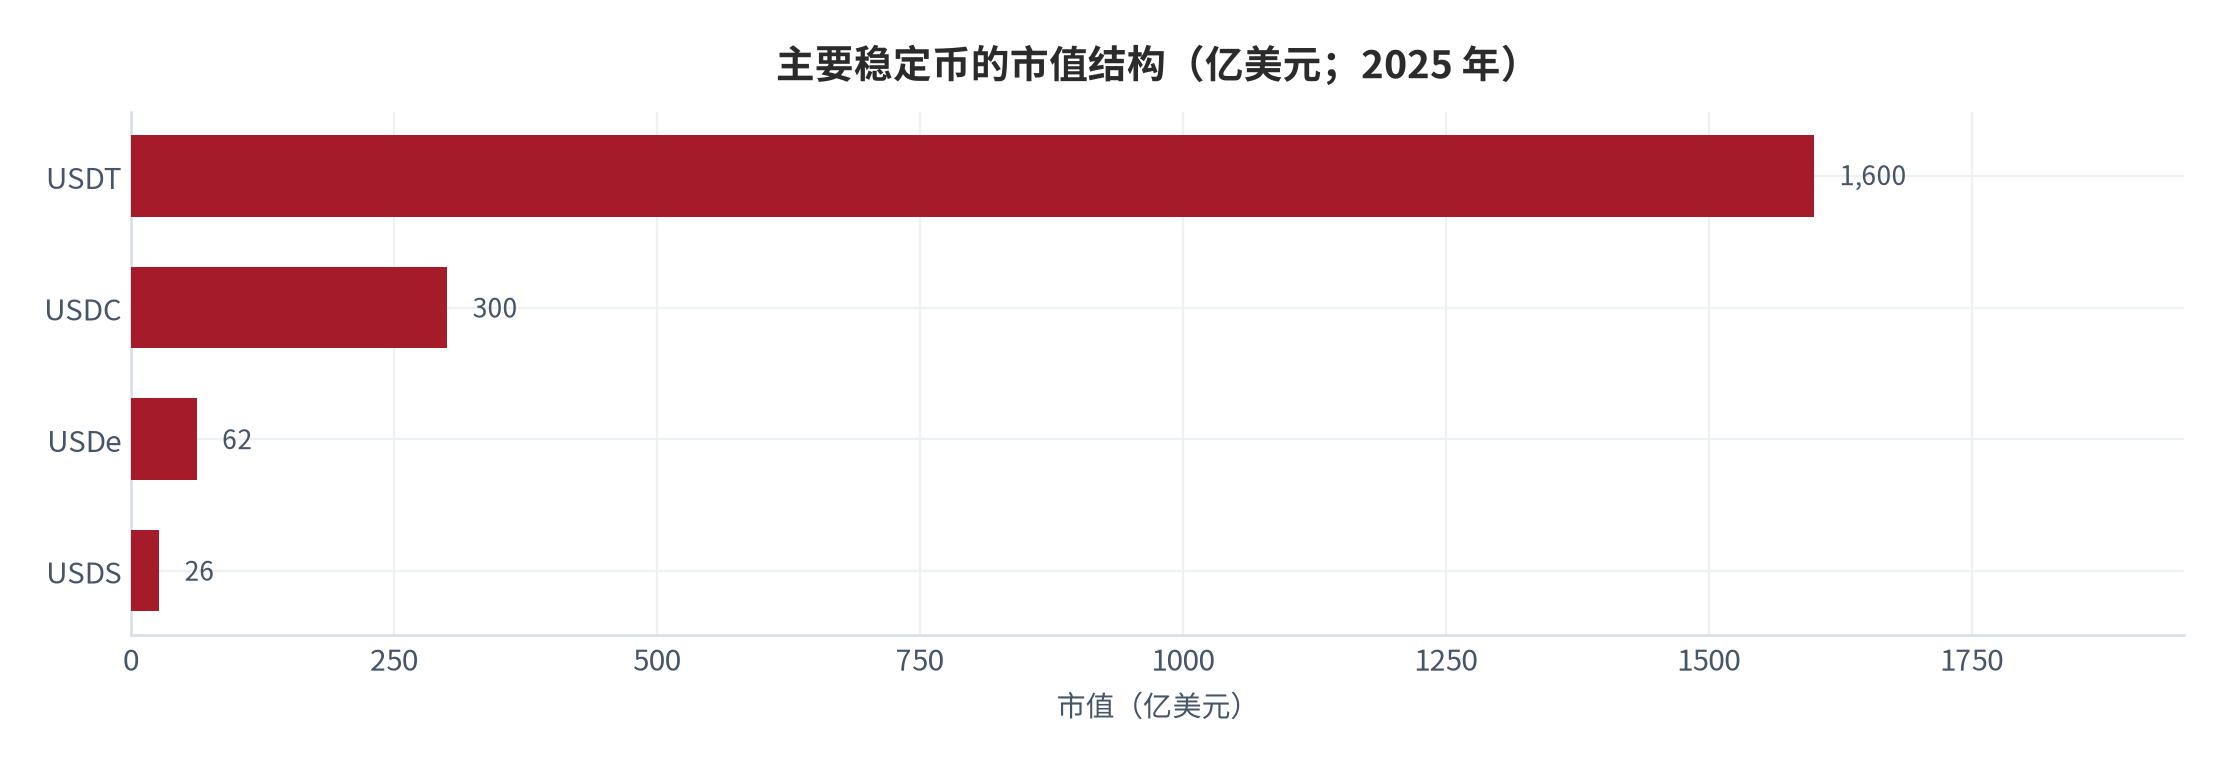
第三大工具的变化速度值得单列。公开报道显示,USDe 市值在一年内从 1.46 亿美元升至 62 亿美元,跃居第三大稳定币 [8]。从 1.46 亿到 62 亿,增幅约 41.5 倍 [12]。这种速度说明头部的排序并不稳定。
| 工具 | 市值 | 占供应量比重 | 数据时点 |
|---|---|---|---|
| USDT | 约 1600 亿美元 | 约 64.0% [12] | 2025 年公开报道 [6] |
| USDC | 约 300 亿美元 | 约 12.0% [12] | 2025 年上市后 [6] |
| USDe | 约 62 亿美元 | 约 2.5% [12] | 一年内增长约 41.5 倍 [8][12] |
| USDS | 约 26 亿美元 | 约 1.0% [12] | 合规版本 [8] |
| 其他 | 约 512 亿美元 | 约 20.5% [12] | 按余额倒算 |
03盈利结构:合规成本的两种模式
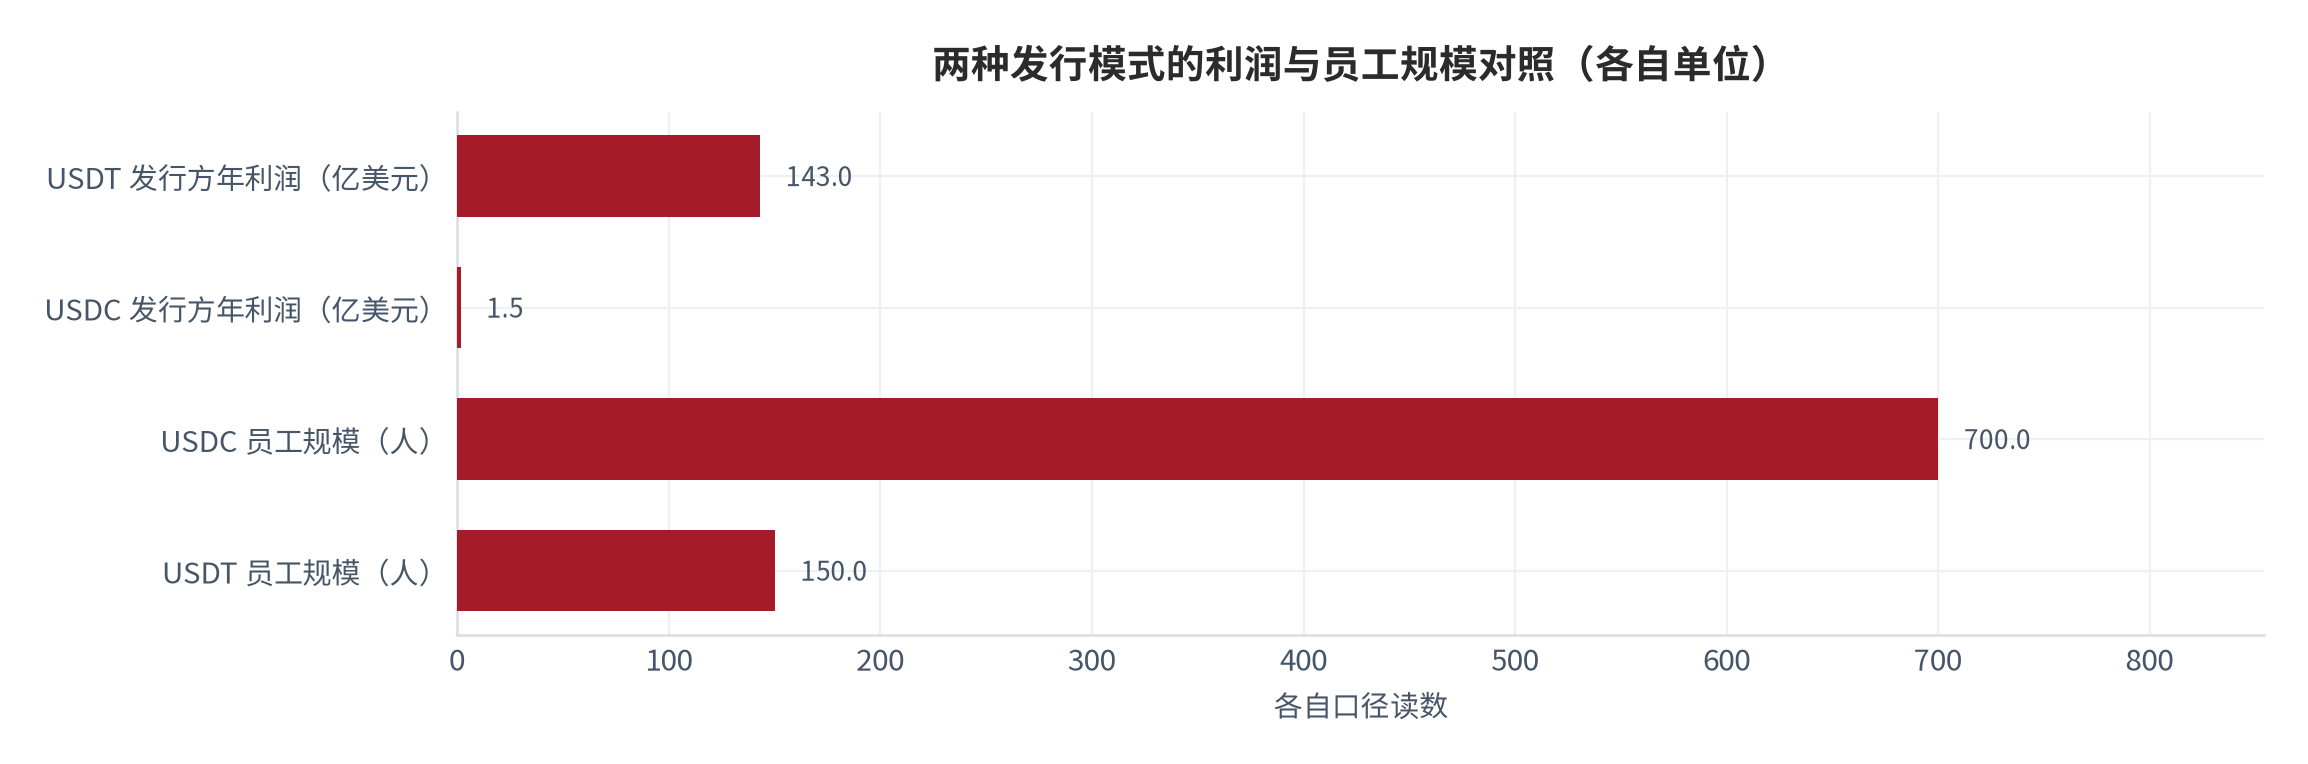
稳定币发行方的盈利结构差异极大。公开报道显示,USDT 发行方去年的利润为 143 亿美元,员工近 150 人;USDC 发行方员工 700 多人,一年利润约 1.5 亿美元 [6]。
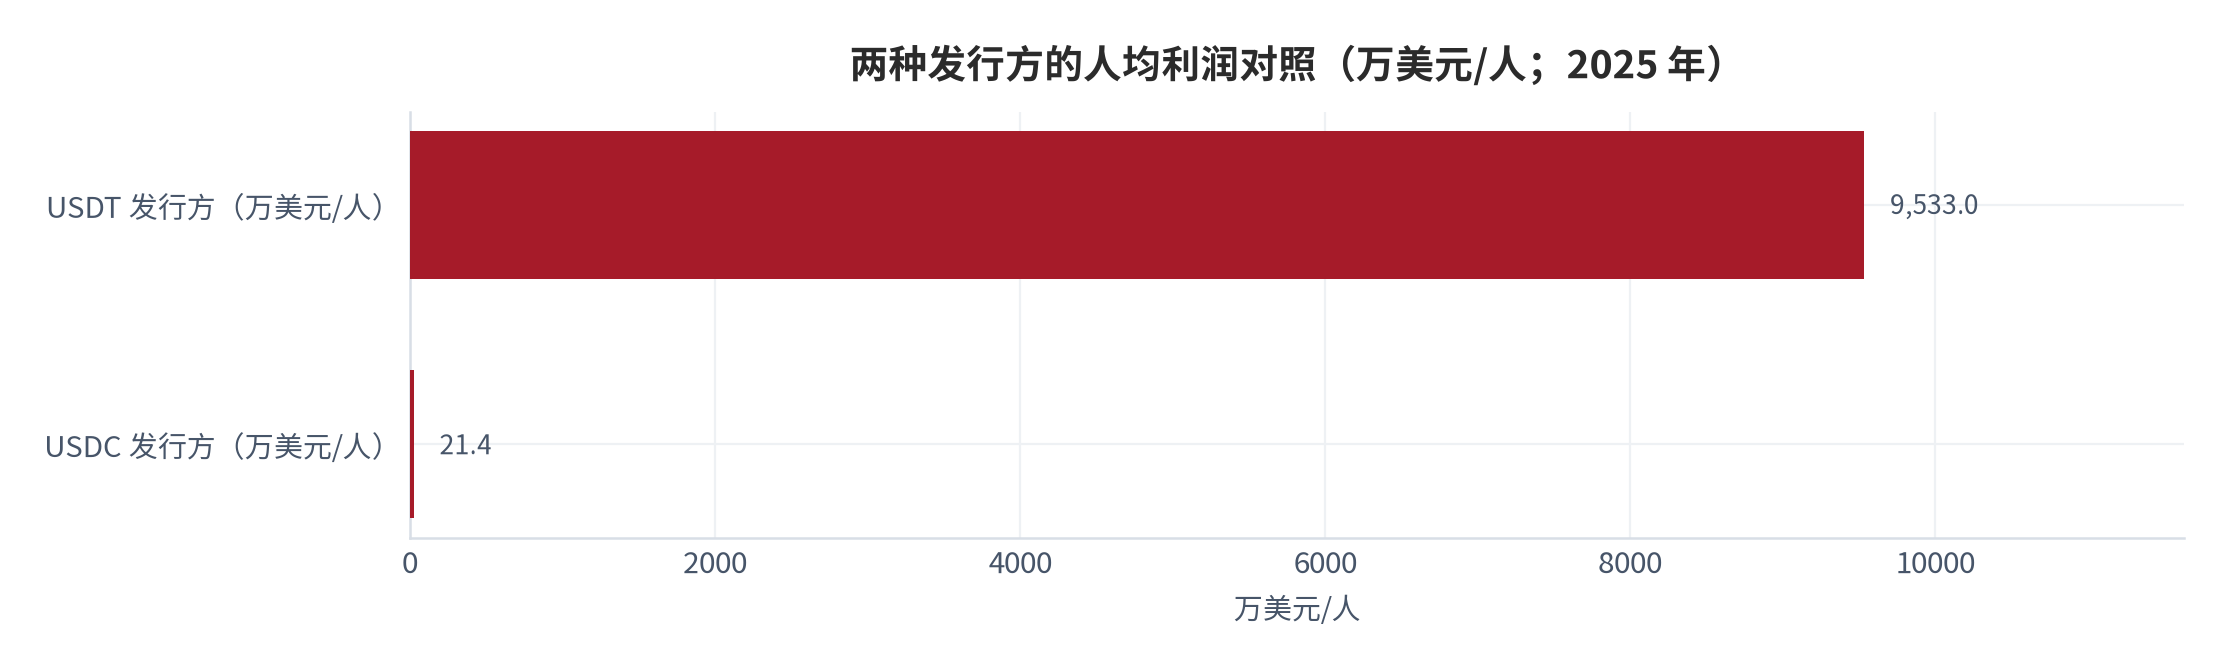
按人均利润折算,前者约 9,533 万美元每人,后者约 21.4 万美元每人,前者约为后者的 445 倍 [13]。报道把这一差距归因于合规成本:USDC 为追求合规经营,需在全球 100 多个国家申请牌照,并与交易所分享利润和收益 [6]。
把这一组数字放进中小贸易场景,得到的是一个成本结构判断:合规路径的单位成本更高,而这种成本最终会以费率或利差的形式转嫁给使用者。因此「手续费低于 1 美元」[8] 这一读数建立在发行方补贴或规模摊薄的基础上。
| 对照项 | USDT 发行方 | USDC 发行方 | 倍数关系 |
|---|---|---|---|
| 年利润 | 约 143 亿美元 | 约 1.5 亿美元 | 约 95.3 倍 [13] |
| 员工规模 | 近 150 人 | 700 多人 | 约 0.21 倍 [13] |
| 人均利润 | 约 9,533 万美元 | 约 21.4 万美元 | 约 445 倍 [13] |
| 合规路径 | 报道口径下较轻 | 全球 100 多个国家牌照 | — |
| 市值规模 | 约 1600 亿美元 | 约 300 亿美元 | 约 5.3 倍 [12] |
把两种模式放在中小企业视角下看,结论会有所不同。非合规路径的费率低,但企业需要自行承担储备不透明与合规不确定性带来的风险;合规路径的前端费率可能更高,但账务与审计的处理成本更低。两者的差别是成本在时间上的位置不同,而不是总量上的简单高低。
还需要注意一组数字的规模差。USDT 发行方的市值约为 USDC 发行方的 5.3 倍 [12],而利润相差约 95.3 倍 [13]。同一条赛道上的两家机构,利润倍数远高于市值倍数,这说明利润差异主要来自成本结构而非规模。
04应用边界:监管与储备要求
稳定币在结算场景的可用性取决于监管框架。公开材料显示,2025 年 5 月美国相关法案通过,要求稳定币 100% 由高流动性资产(如现金、银行存款、短期国债)支持 [8]。
同期,中国香港的稳定币条例落地,设立发牌制度,一家银行为首家储备服务商,另有 5 家机构进入沙盒测试 [8]。储备要求与发牌制度共同构成准入门槛。
储备要求对结算成本的影响是间接但确定的:100% 高流动性资产支持意味着发行方不能把储备用于更高收益的用途,储备收益被压缩,发行方对费率的依赖上升。
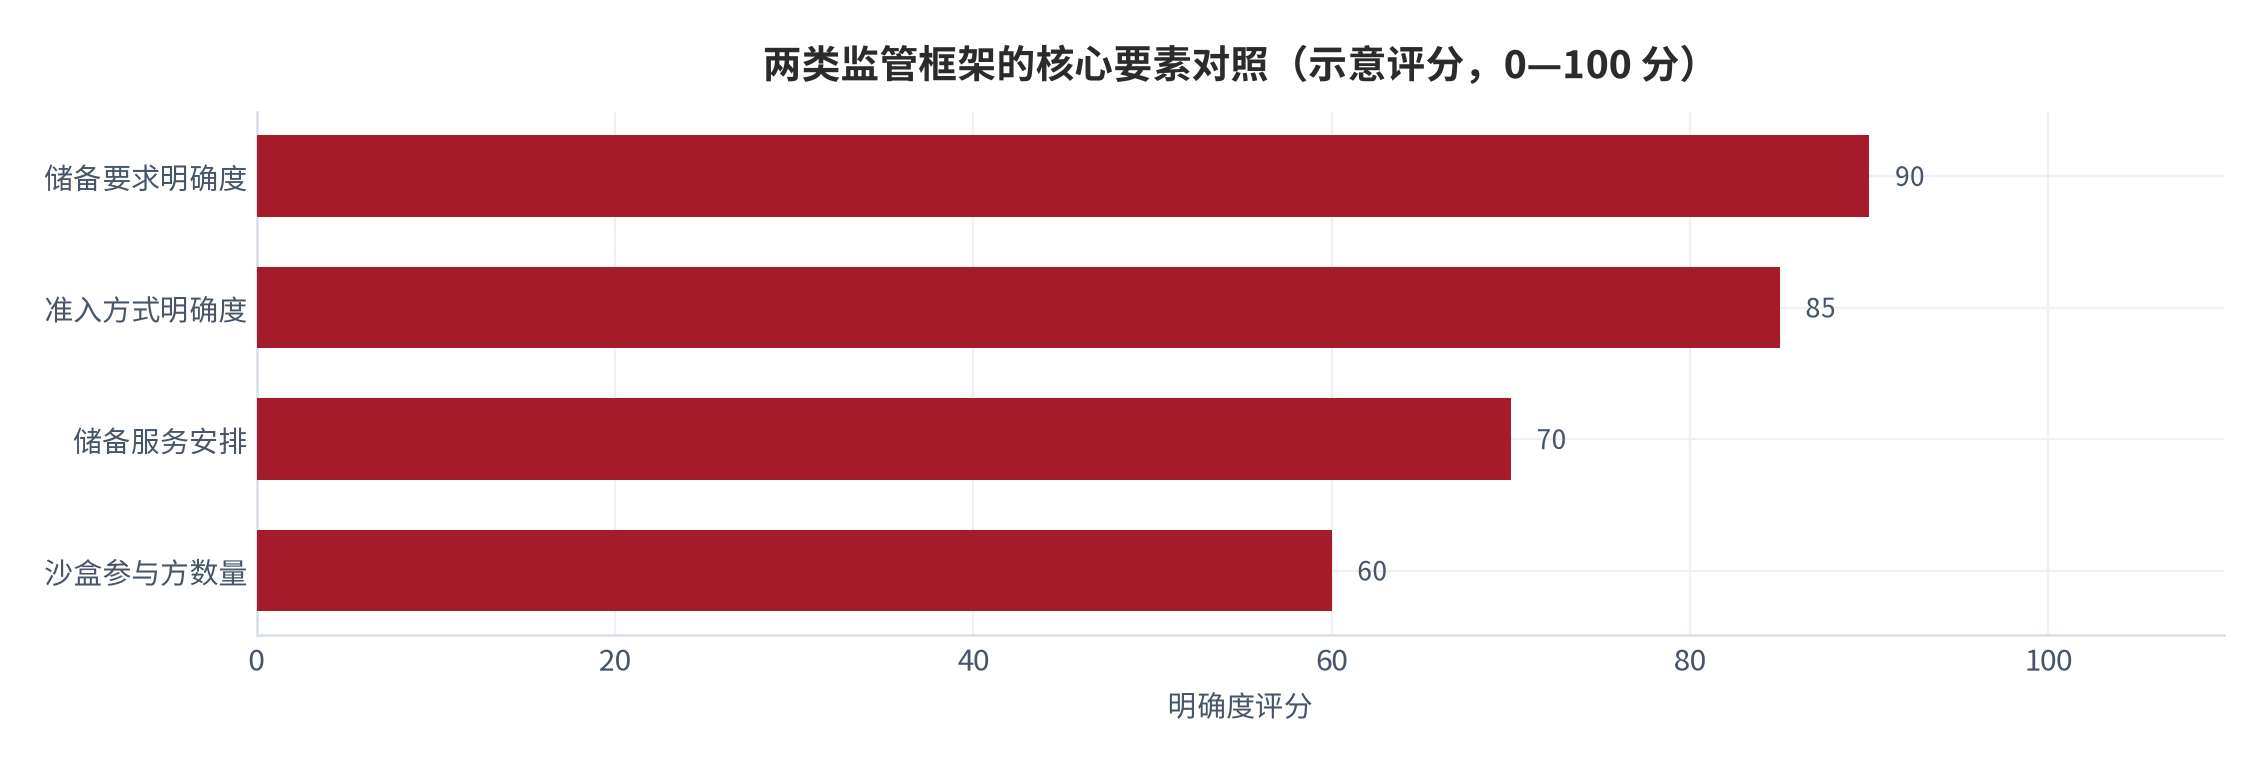
| 框架要素 | 美国 2025 年法案 | 中国香港条例 | 对使用者的影响 |
|---|---|---|---|
| 储备要求 | 100% 高流动性资产支持 | 发牌制下的储备要求 | 降低储备不实风险 |
| 准入方式 | 法案直接规定 | 发牌制度 | 可用的发行方数量受限 |
| 储备服务 | 未在报道中说明 | 首家储备服务商已明确 | 托管路径更清晰 |
| 沙盒测试 | 未在报道中说明 | 5 家机构进入沙盒 | 新参与方需经测试 |
| 对费率的影响 | 储备收益受限 | 合规成本上升 | 费率与利差可能上行 |
05边界与反面证据
第一个反面证据是市值数据的时点差异。USDC 的市值突破 300 亿美元发生在一次公开发行之后的数日内 [6],而稳定币总供应量接近 2500 亿美元是 2025 年 5 月的读数 [7]。不同时点的数字直接相除会产生偏差。
第二个反面证据是渗透率数据的口径缺失。公开材料预计 Web3 支付渗透率在未来两年提升至 20% 左右 [7],但未说明分母是跨境支付总额、电商支付总额还是全部支付总额。缺少分母的渗透率无法用于测算。
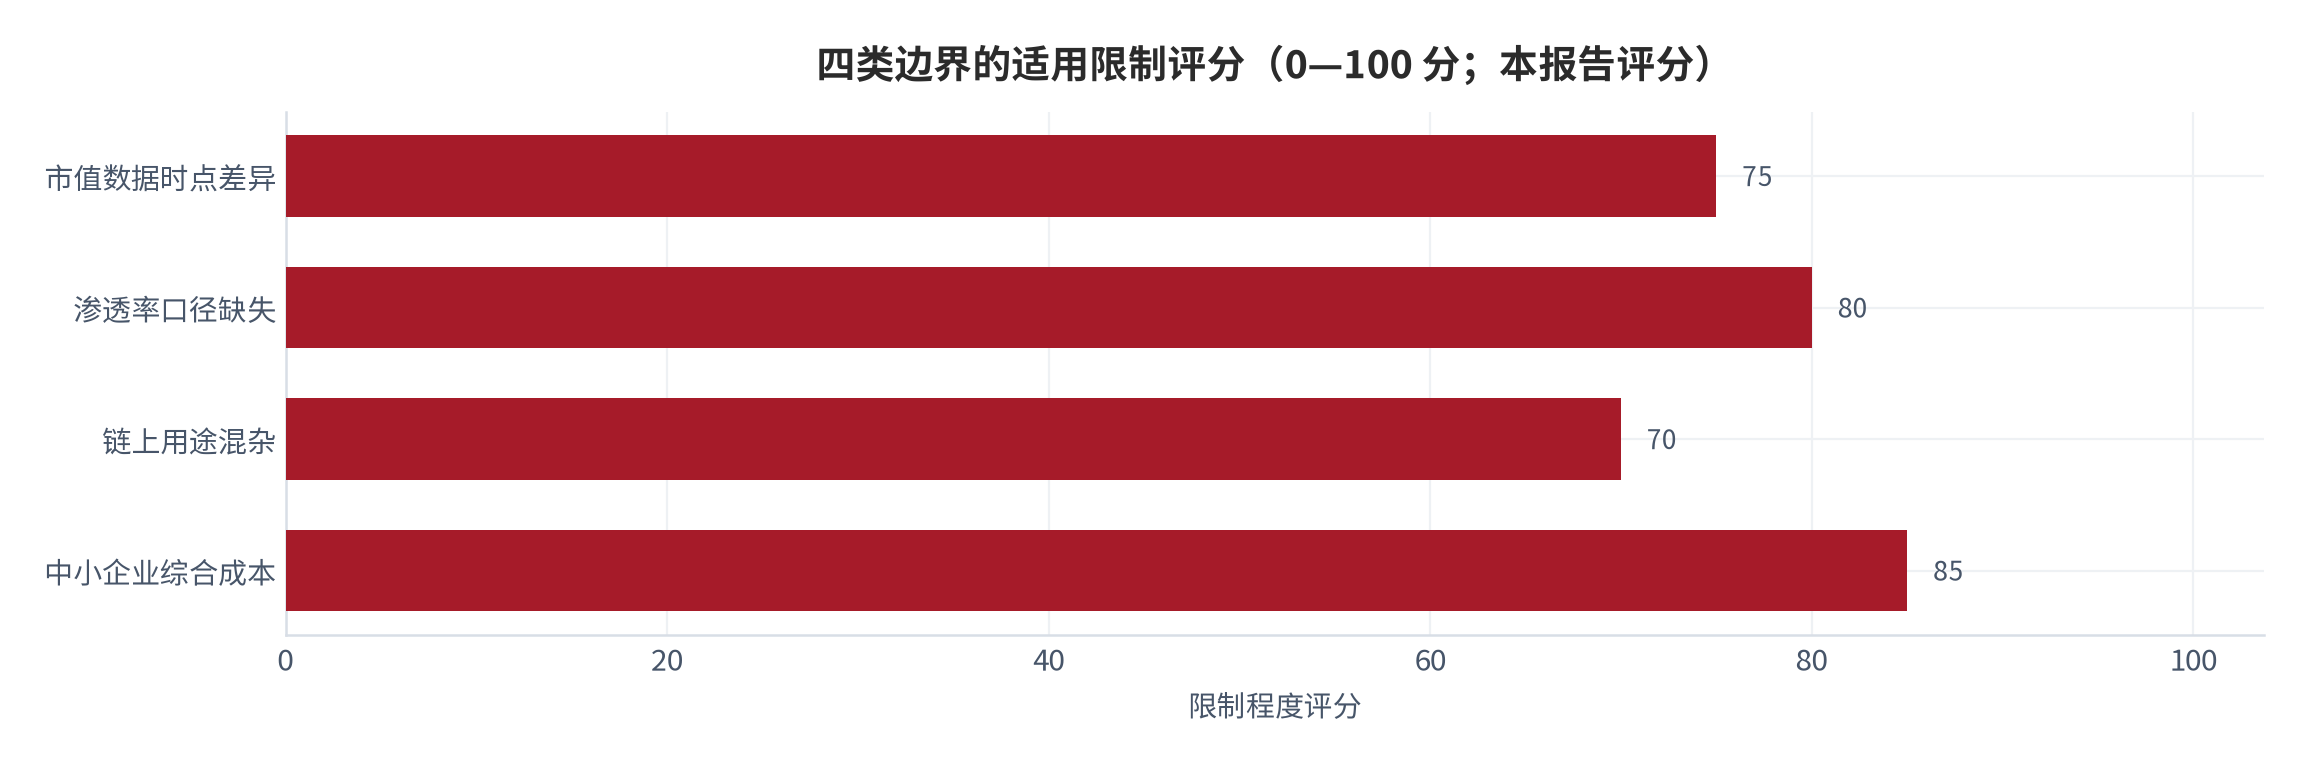
第三个边界是链上数据的用途混杂。年交易量预计突破 10 万亿美元 [7] 包含交易、转账、套利等多种用途,不能全部等同于贸易结算。本报告在使用这一数字时只取量级,不把它当作结算规模的估计。
第四个边界是中小企业的可及性。单笔费用低于 1 美元 [8] 是链上转移的成本,而中小企业还需承担出入金、账务处理与税务申报等环节的成本。这些环节的成本未包含在公开读数中。
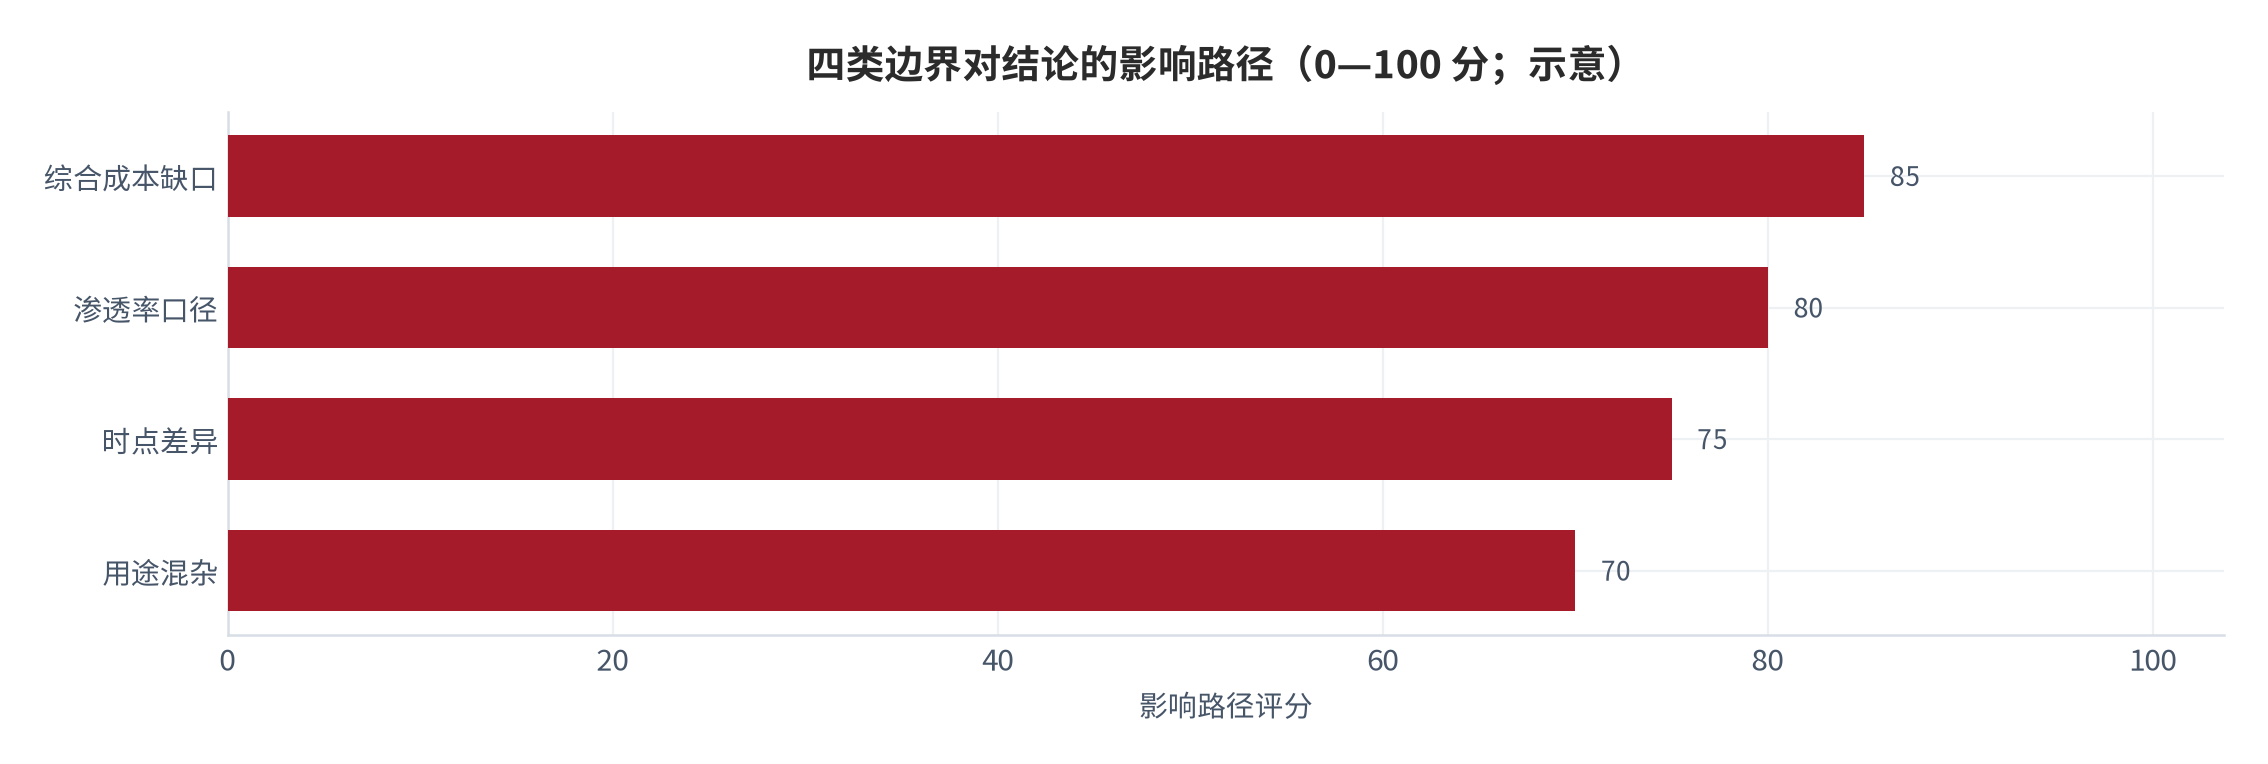
| 边界 | 具体表现 | 受影响的结论 | 本报告的处理 |
|---|---|---|---|
| 时点差异 | 市值与供应量的数据时点不同 | 份额结构 | 只使用同一来源内数字 |
| 口径缺失 | 渗透率 20% 未说明分母 [7] | 渗透速度判断 | 仅作方向性参考 |
| 用途混杂 | 年交易量含交易与套利 [7] | 结算规模估计 | 只取量级 |
| 综合成本 | 出入金与账务未计入 [8] | 实际节省幅度 | 限定为单笔口径 |
| 发行方集中 | 前两者占约 76% [12] | 工具可用性判断 | 单列集中度风险 |
| 监管变动 | 发牌与储备要求仍在演进 [8] | 准入范围 | 按季度跟踪 |
这张表的第一行与第二行影响的是整体解读方式。时点差异会导致份额计算出现偏差,口径缺失会让渗透率的讨论失去分母。在使用任何稳定币的规模数字之前,先确认它的时点与口径,是本报告建议的第一步。
后四行影响的是具体数值。它们的共同点是需要企业内部数据才能收敛,而这些数据在公开渠道不可得。因此本报告把所有涉及综合成本的结论都限定在单笔费用口径,并不外推到企业层面的实际收益。
06测算:中小贸易的年度节省
本节把单笔节省放进一个中小贸易商的年度口径。设定:年跨境结算 200 笔,单笔金额 3 万美元、传统电汇费用取 30 美元每笔、稳定币路径取 1 美元每笔 [14]。
按此设定,单笔节省 29 美元,年度节省约 5,800 美元;若传统费用取 50 美元每笔,年度节省约 9,800 美元 [14]。相对于年结算额 600 万美元,节省比例约 0.10% 至 0.16% [14]。
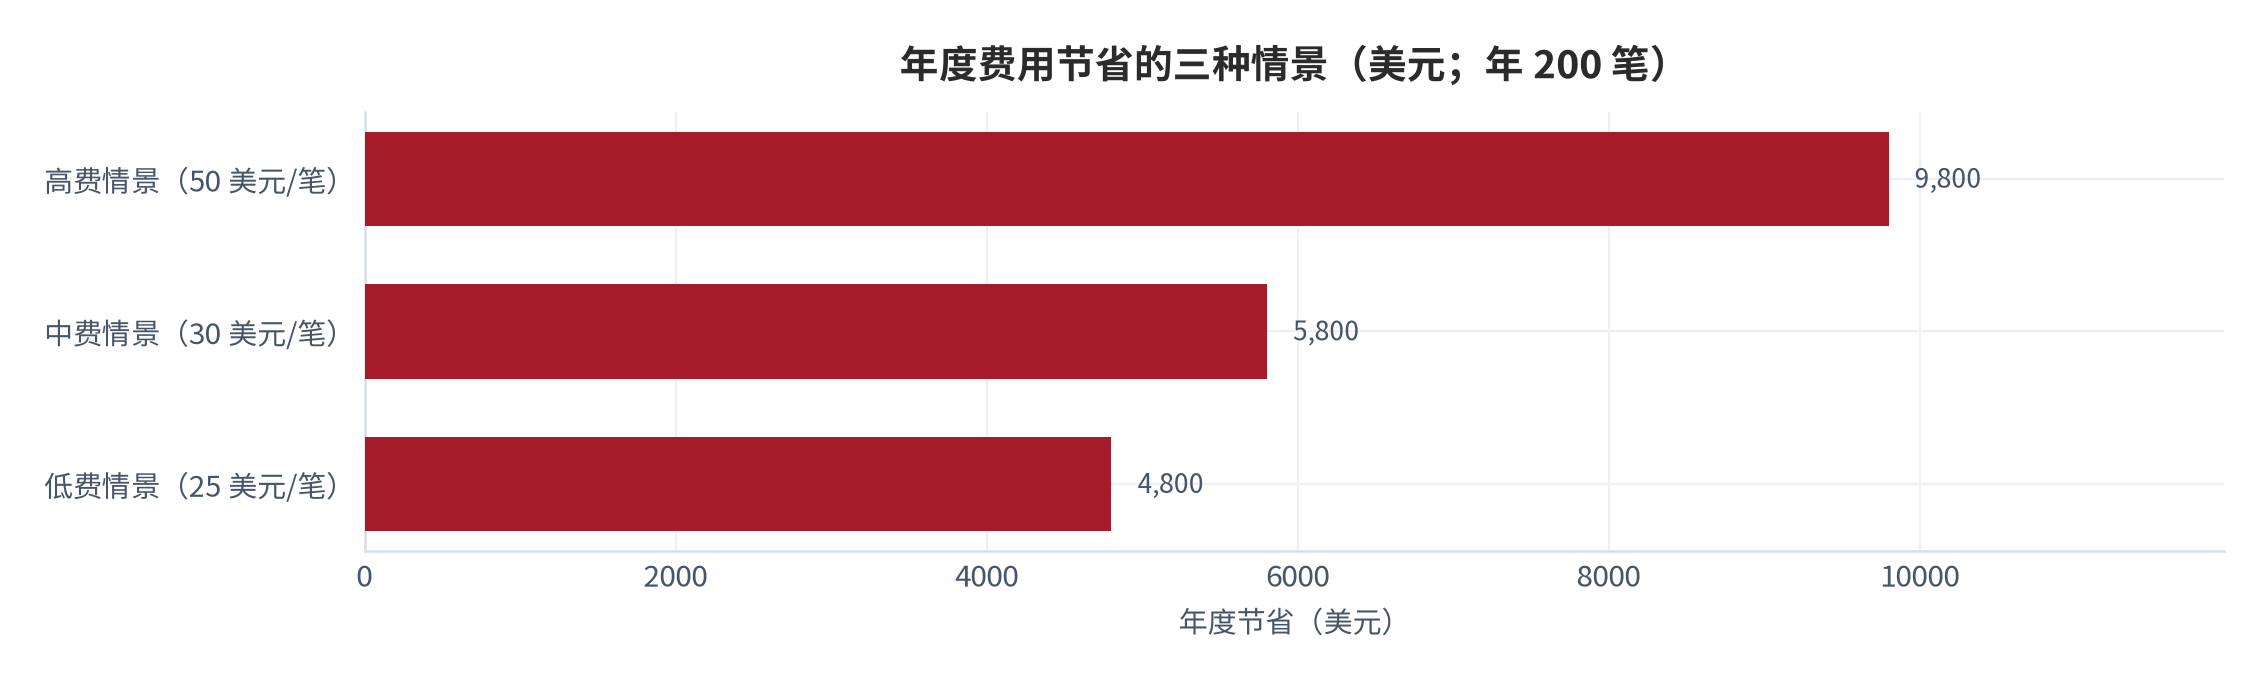
把时间节省折算进来,结论会更明显。按每笔节省约 71 小时 [10]、年 200 笔计,理论时间节省约 14,200 小时 [14]。但这一折算在实践中意义有限,因为结算的等待时间并不占用企业的实际工时。
| 情景 | 单笔传统费用 | 单笔节省 | 年度节省 | 占年结算额比重 |
|---|---|---|---|---|
| 低费情景 | 25 美元 | 24 美元 | 约 4,800 美元 | 约 0.08% |
| 中费情景 | 30 美元 | 29 美元 | 约 5,800 美元 | 约 0.10% |
| 高费情景 | 50 美元 | 49 美元 | 约 9,800 美元 | 约 0.16% |
| 含中间行 | 60 美元 | 59 美元 | 约 11,800 美元 | 约 0.20% |
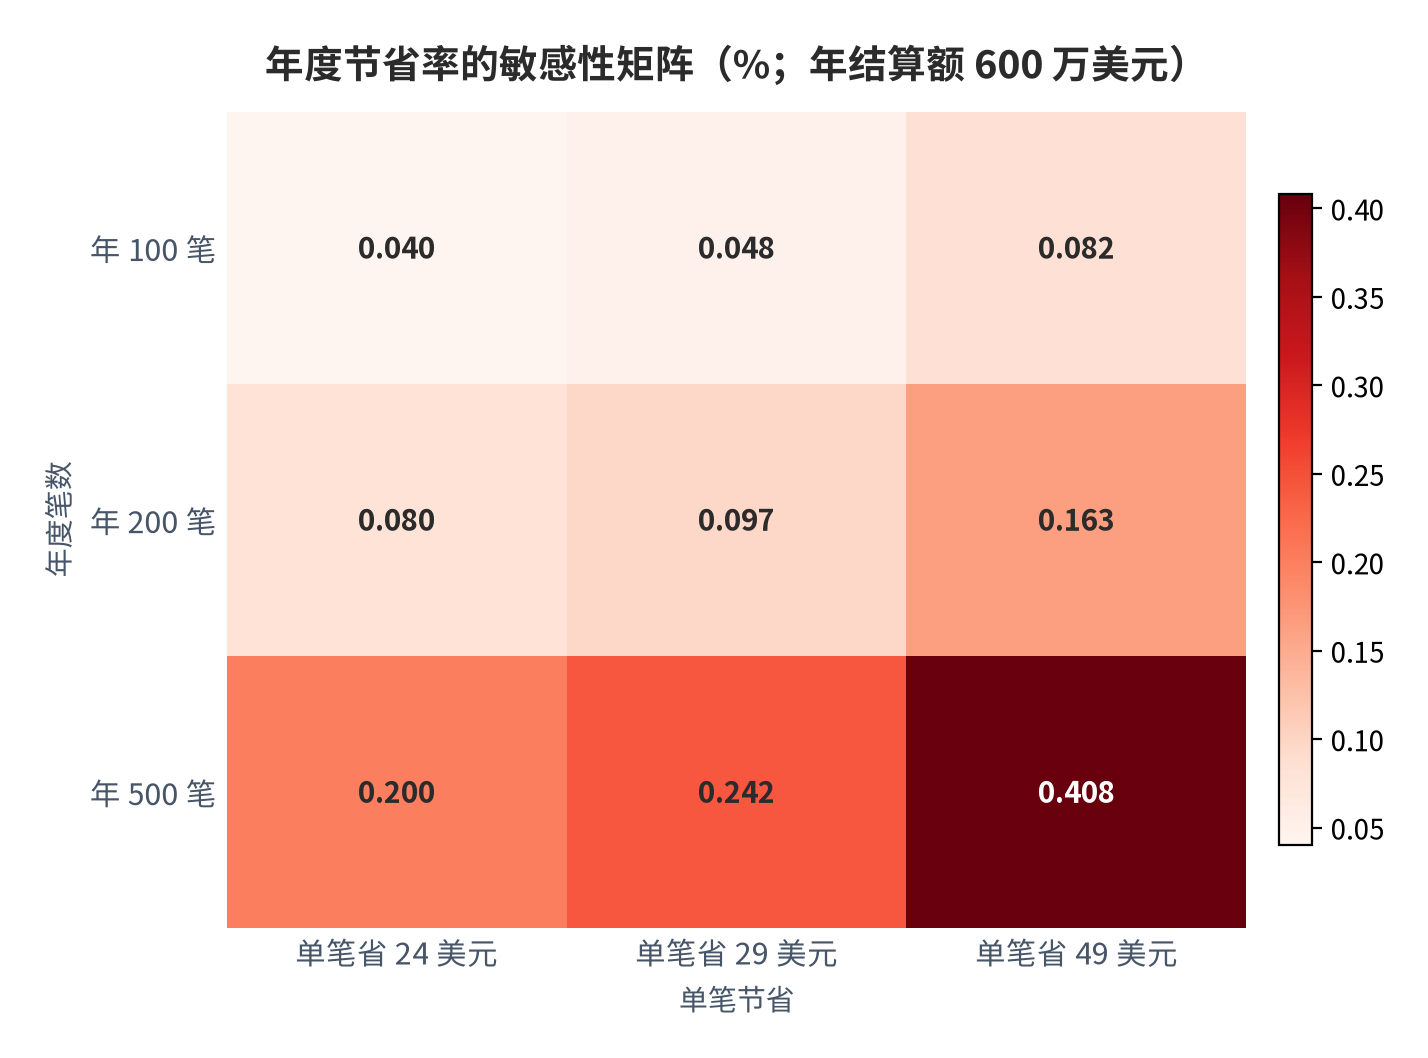
矩阵的读法是找「节省率何时变得重要」。在年 100 笔、单笔节省 24 美元的组合下,节省率只有约 0.04%;而在年 500 笔、单笔节省 49 美元的组合下,节省率约 0.41% [14]。即使最有利的组合,费用节省也只占结算额的千分之四。
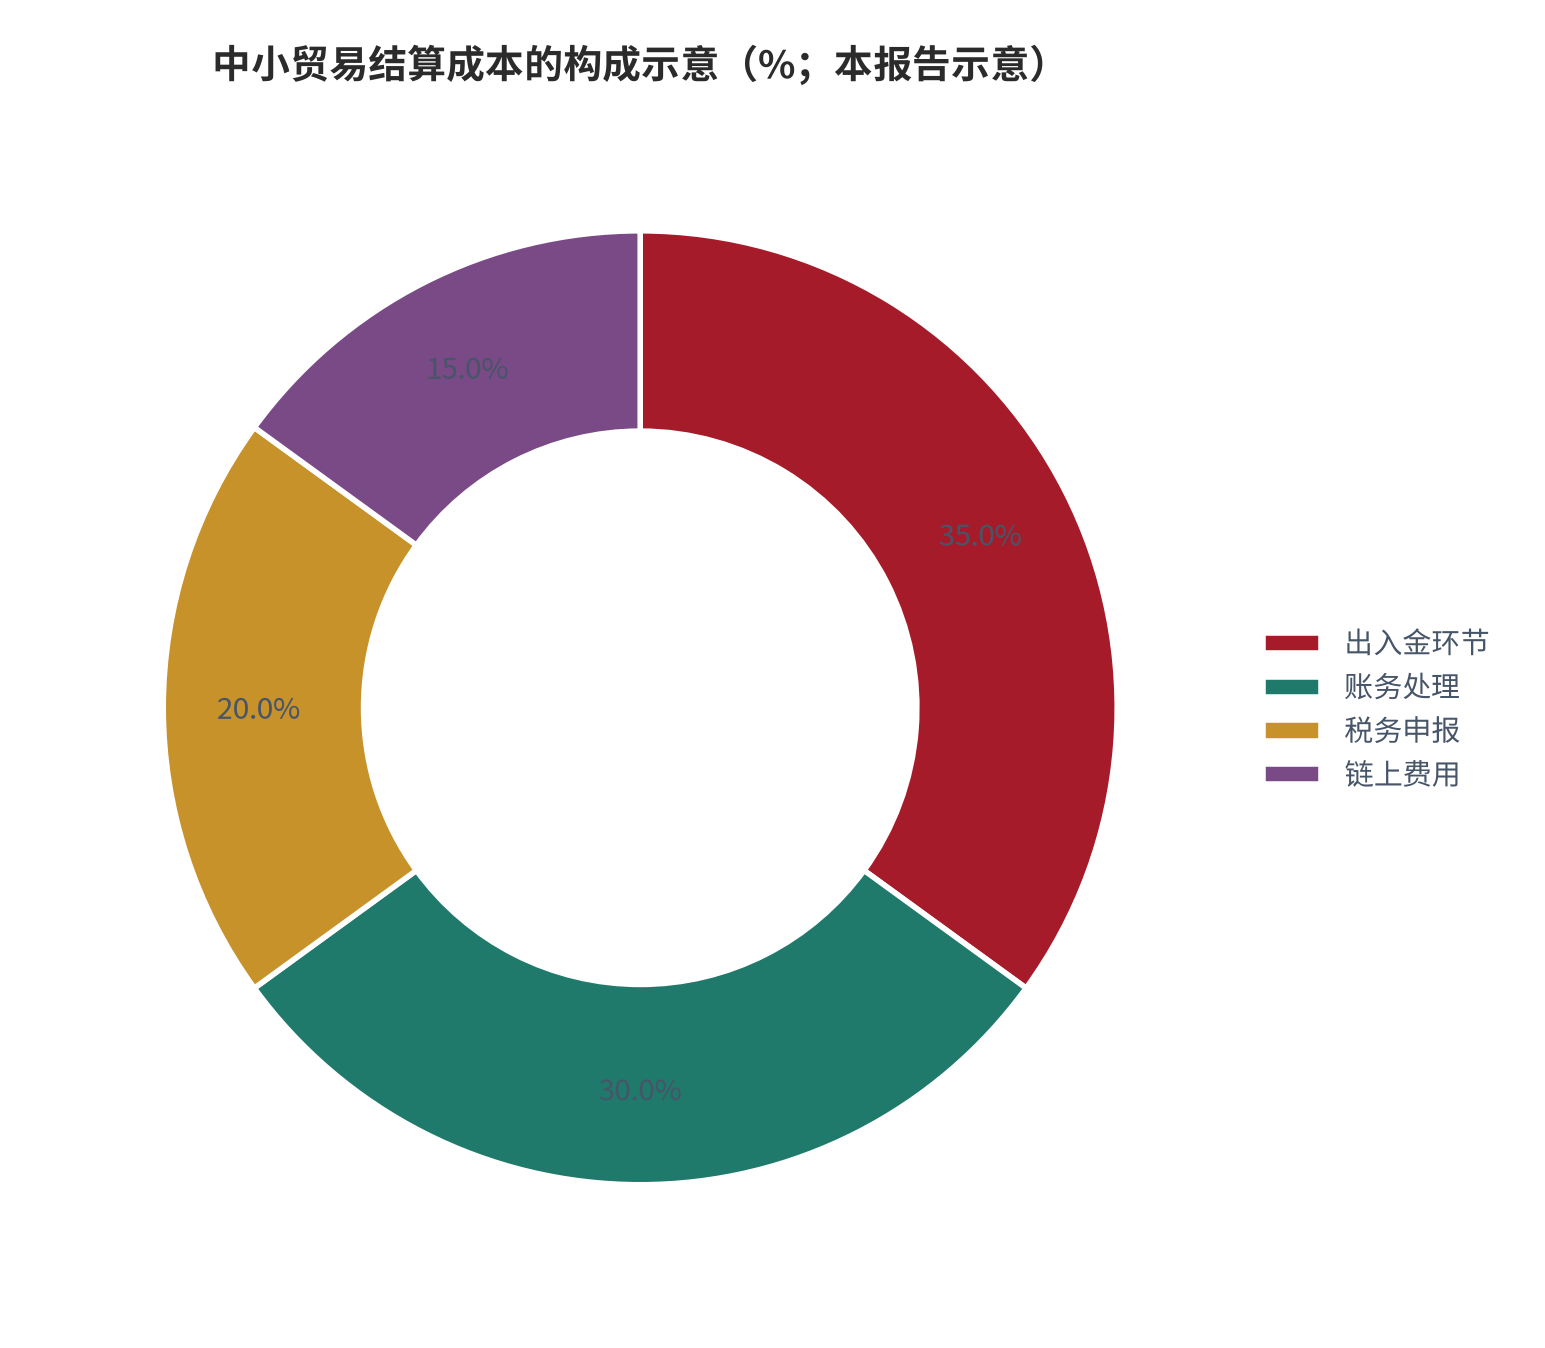
本节测算的关键限制是它只覆盖了可计量的部分。真实的结算成本还包括:出入金时的一次性费用、汇兑时的买卖价差、以及账务系统对接的人力投入。这三项在单笔费用的公开读数中并不体现。
因此「节省 96% 以上」这一表述需要限定在单笔链上费用口径。当把出入金与账务环节计入后,实际的综合成本差距会明显收窄 [8]。这也是本报告把结论限定为「量级有限」的原因。
07风险提示
以下风险按影响路径排列,覆盖监管、市场、操作与会计四个层面,与正文判断一一对应。
- (一)监管风险。发牌制度与储备要求可能变化 [8],影响可用工具的范围;
- (二)发行方风险。供给集中在两种工具 [6][12],单一发行方的问题会放大;
- (三)储备披露风险。储备资产的构成与审计在公开材料中披露有限 [6][7];
- (四)价格脱锚风险。稳定币虽名为稳定,仍存在短期偏离的可能,本报告不对其价格稳定性作判断;
- (五)成本转嫁风险。合规路径的成本可能以费率或利差形式回归 [13];
- (六)口径风险。年交易量与渗透率的定义未说明 [7],直接测算会产生偏差;
- (七)操作与会计风险。出入金、账务与税务环节的成本未包含在公开读数中。
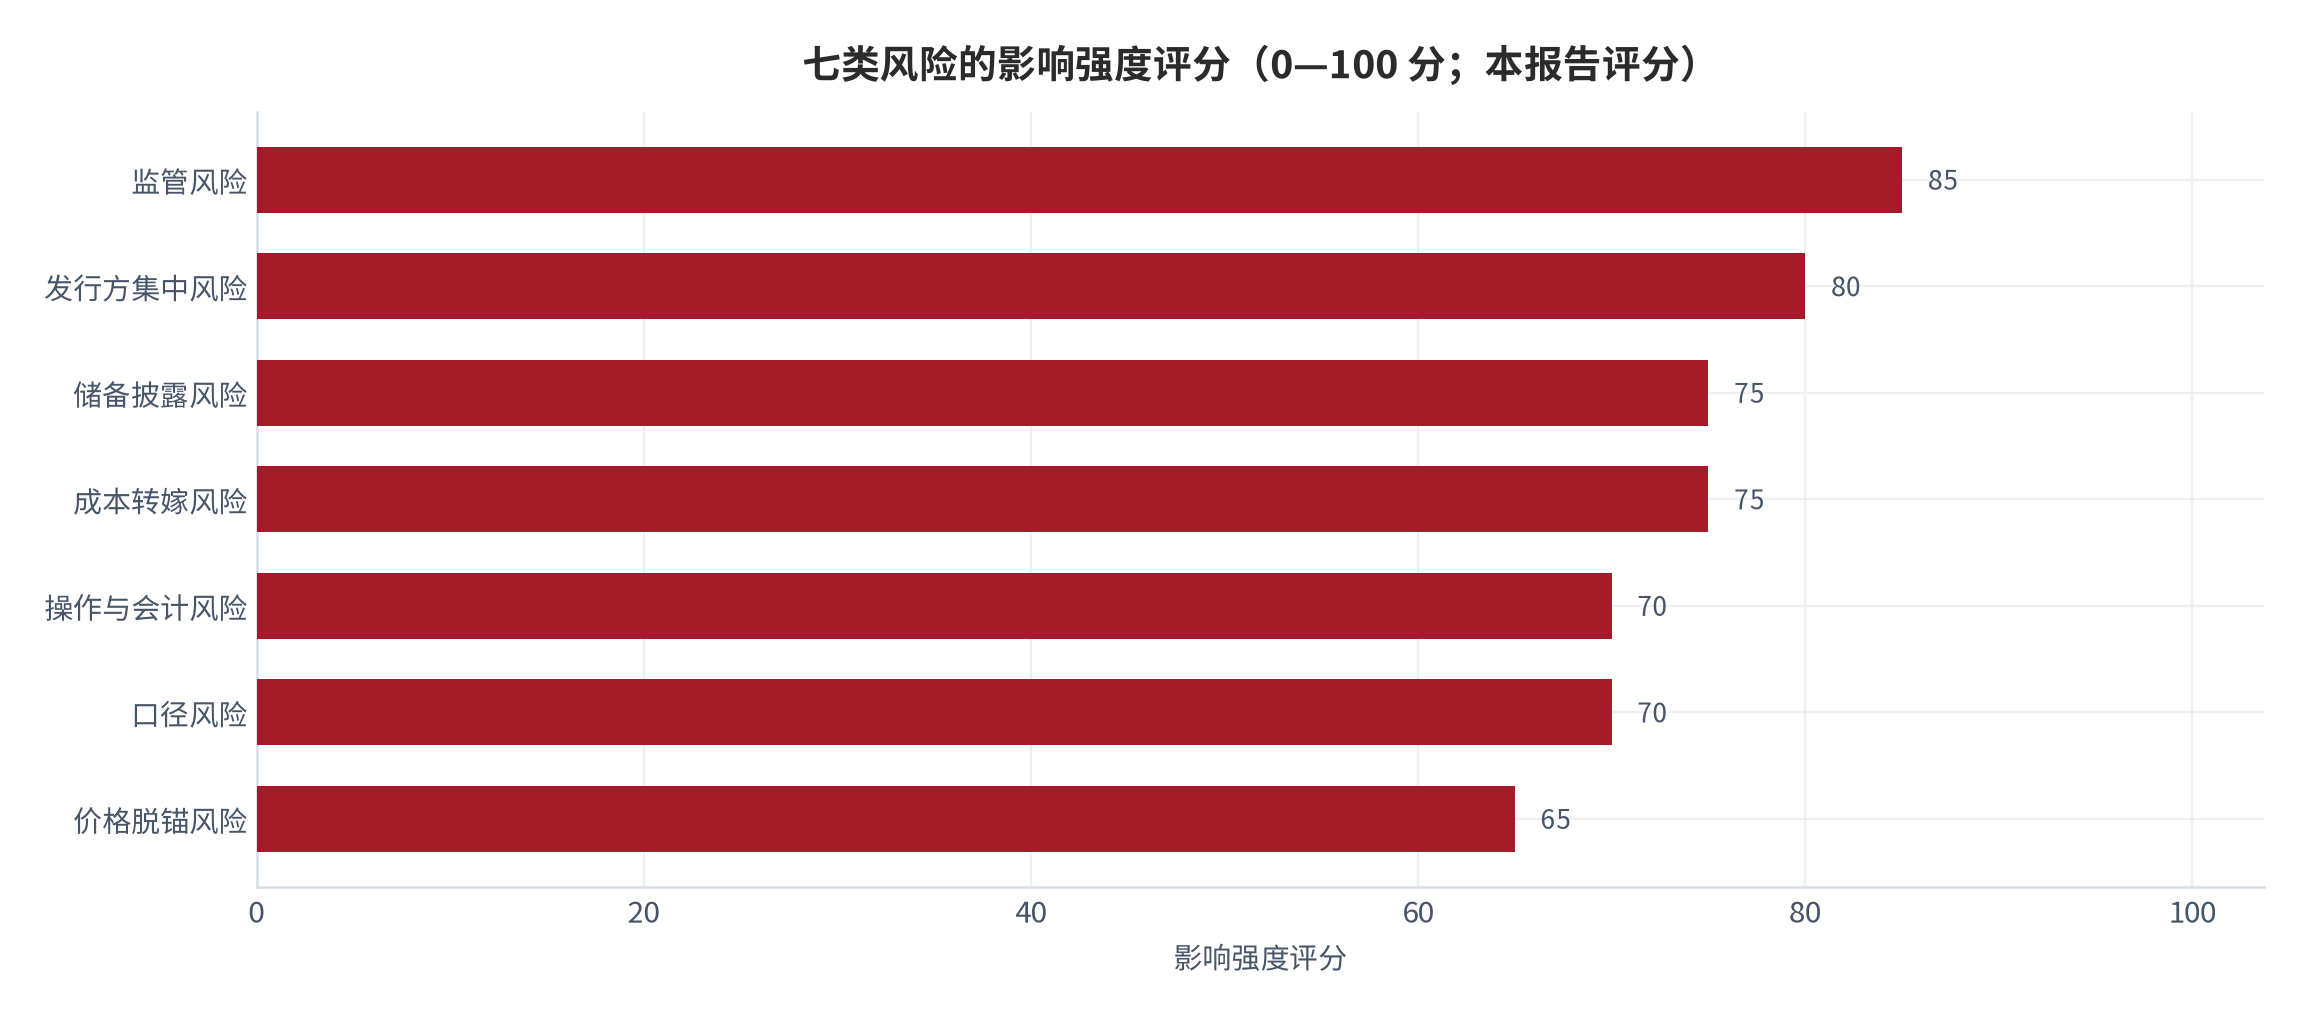
把风险放回收益结构:单笔费用从 25 至 50 美元降至低于 1 美元 [8] 是已经发生的成本变化,这一事实的可靠性高于任何渗透率预测。而本报告测算的年度节省仅占结算额 0.10% 至 0.16% [14],说明费用端的变化不足以单独驱动结算方式的迁移。
08跟踪指标与验证节奏
本报告的三条核心判断(优势体现在单笔费用与时间、供给高度集中、费用节省量级有限)都不依赖一次性结论,而依赖可重复观察的指标。下表把它们转成月度、季度、年度三种节奏的跟踪清单。
| 跟踪频率 | 跟踪指标 | 当前读数 | 读数含义 | 数据来源 |
|---|---|---|---|---|
| 月度 | 稳定币供应量 | 接近 2500 亿美元 | 存量规模 | 证券时报 [7] |
| 月度 | 主要工具市值份额 | USDT 约 64% | 供给集中度 | 华夏时报 [6] |
| 季度 | 跨境支付单笔费率 | 低于 1 美元 | 结算成本 | 凤凰网 [8] |
| 季度 | 牌照发放数量 | 香港沙盒 5 家 | 可用工具范围 | 凤凰网 [8] |
| 季度 | 储备披露要求 | 100% 高流动性资产 | 发行方约束 | 凤凰网 [8] |
| 年度 | 年交易量 | 预计突破 10 万亿美元 | 流量规模 | 证券时报 [7] |
| 年度 | 中小贸易实际渗透率 | 缺口 | 结算迁移程度 | 无公开口径来源 |
| 年度 | 出入金与账务综合成本 | 缺口 | 真实使用成本 | 无公开汇总来源 |
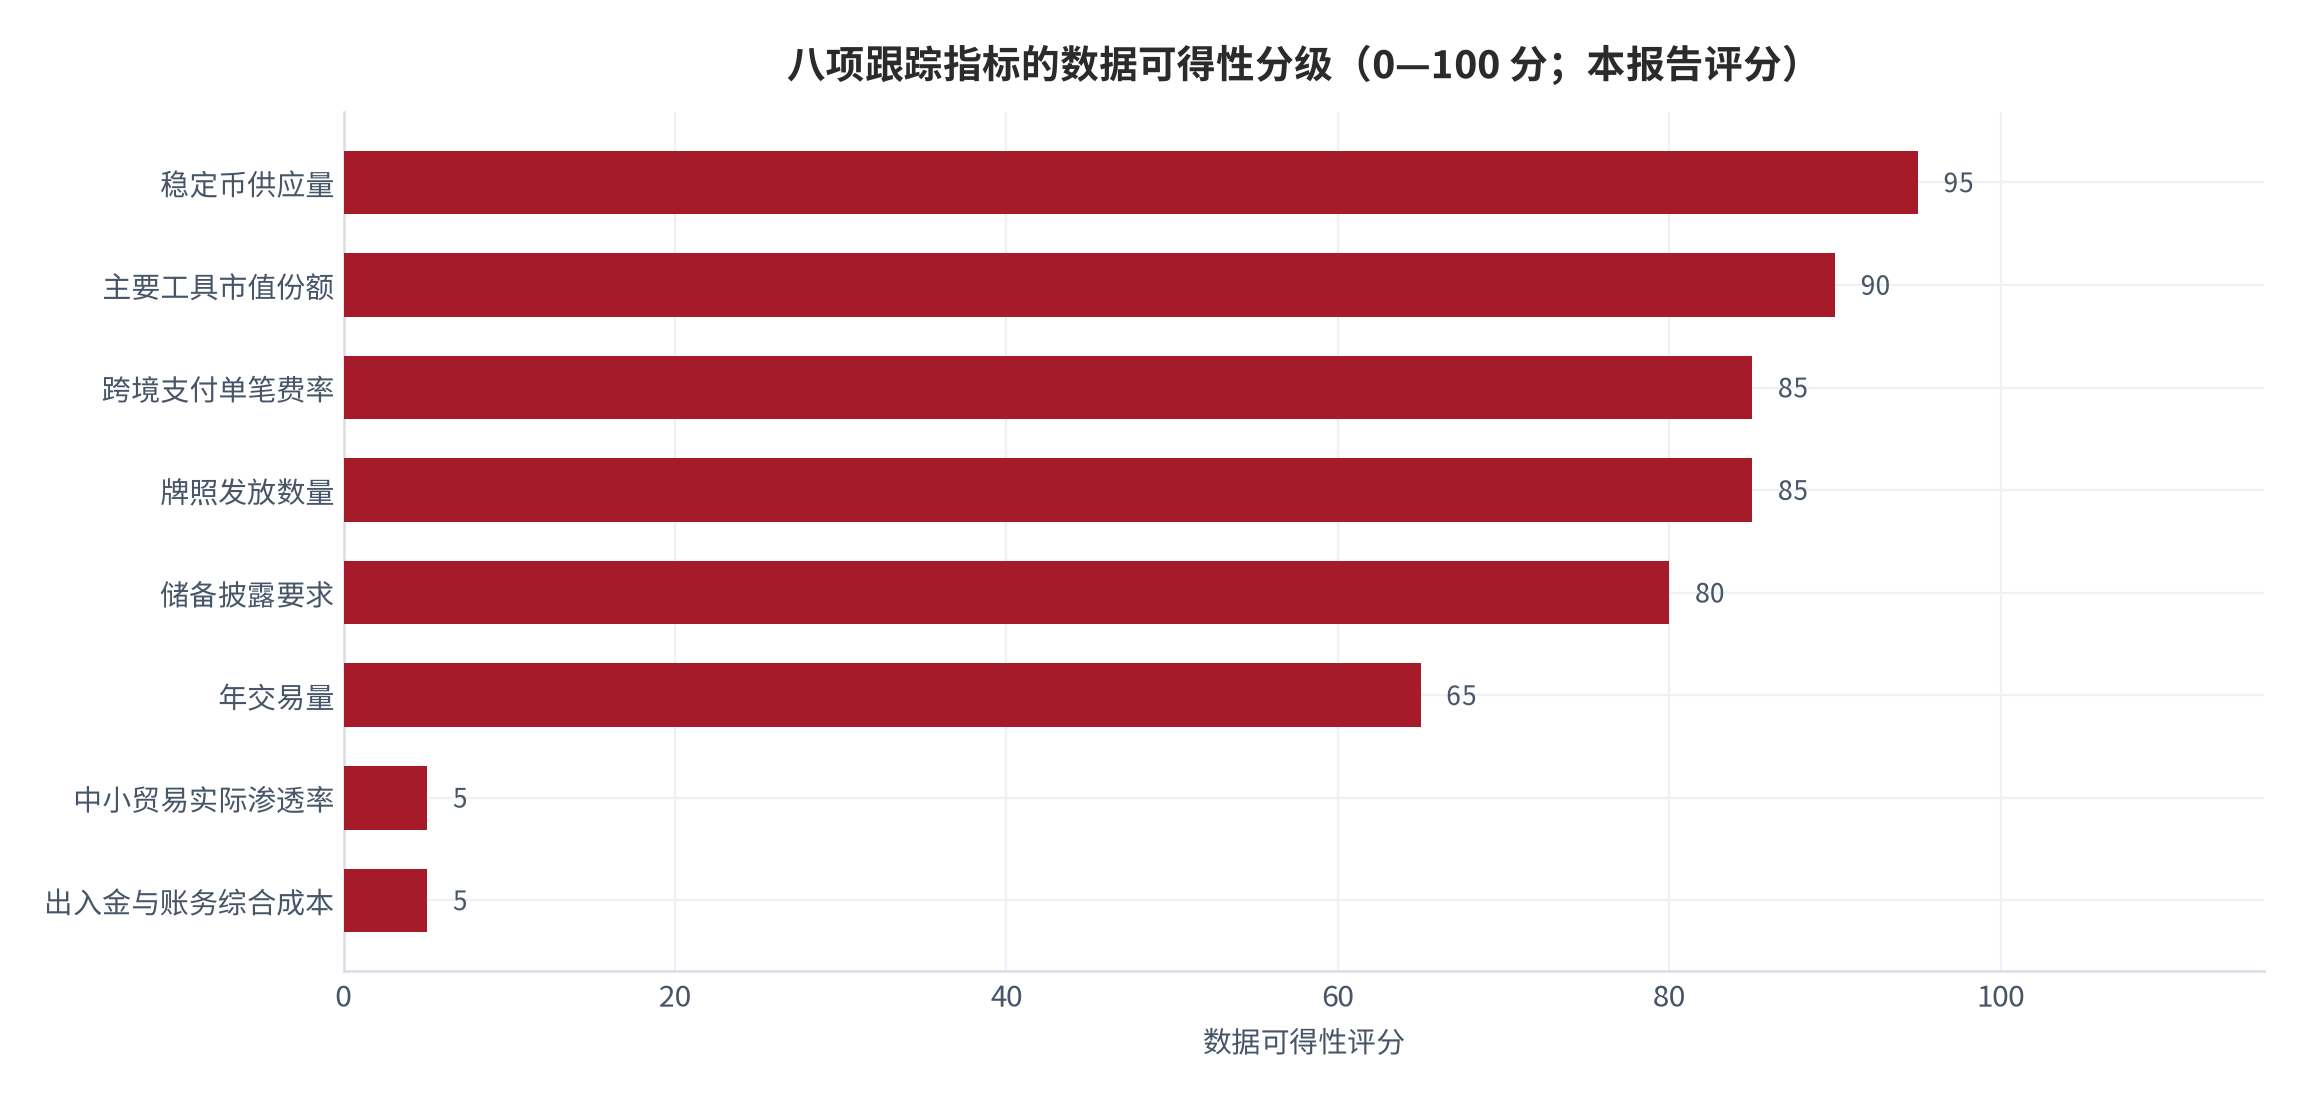
清单里两个「缺口」都指向同一件事:真实使用成本与真实渗透率。链上费用有公开读数 [8],但企业实际承担的综合成本包含出入金、账务与税务,这部分没有汇总来源。在没有这组数据之前,费用优势的讨论只能停留在单笔口径。
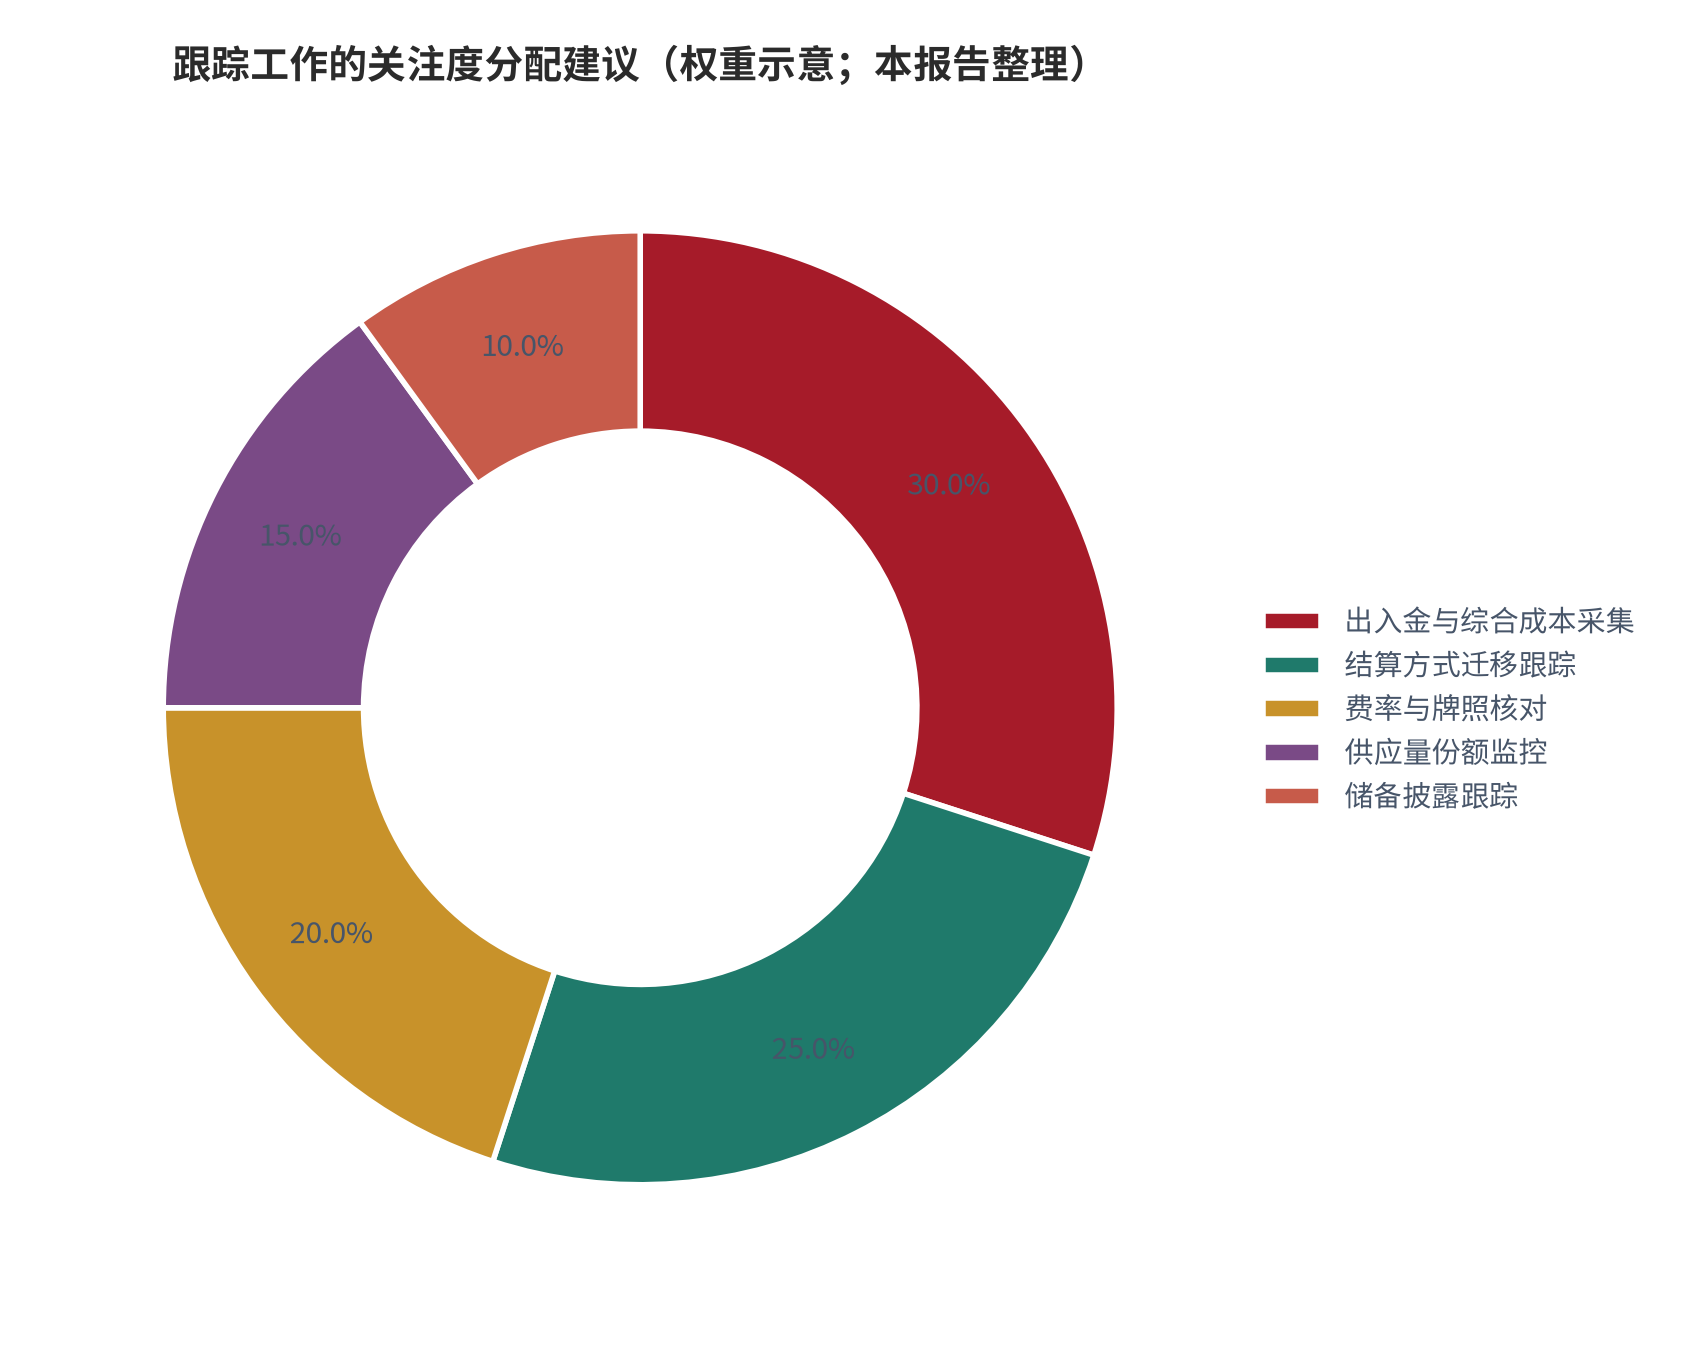
最后说明验证节奏的设计原则。供应量与市值份额按月观察,因为它们变化最快;费率与牌照按季核对,因为它们受监管节奏影响;综合成本与渗透率按年评估,且需要主动采集。把可自动获取的指标与需要采集的指标分开,可以避免用易得数据替代关键数据。
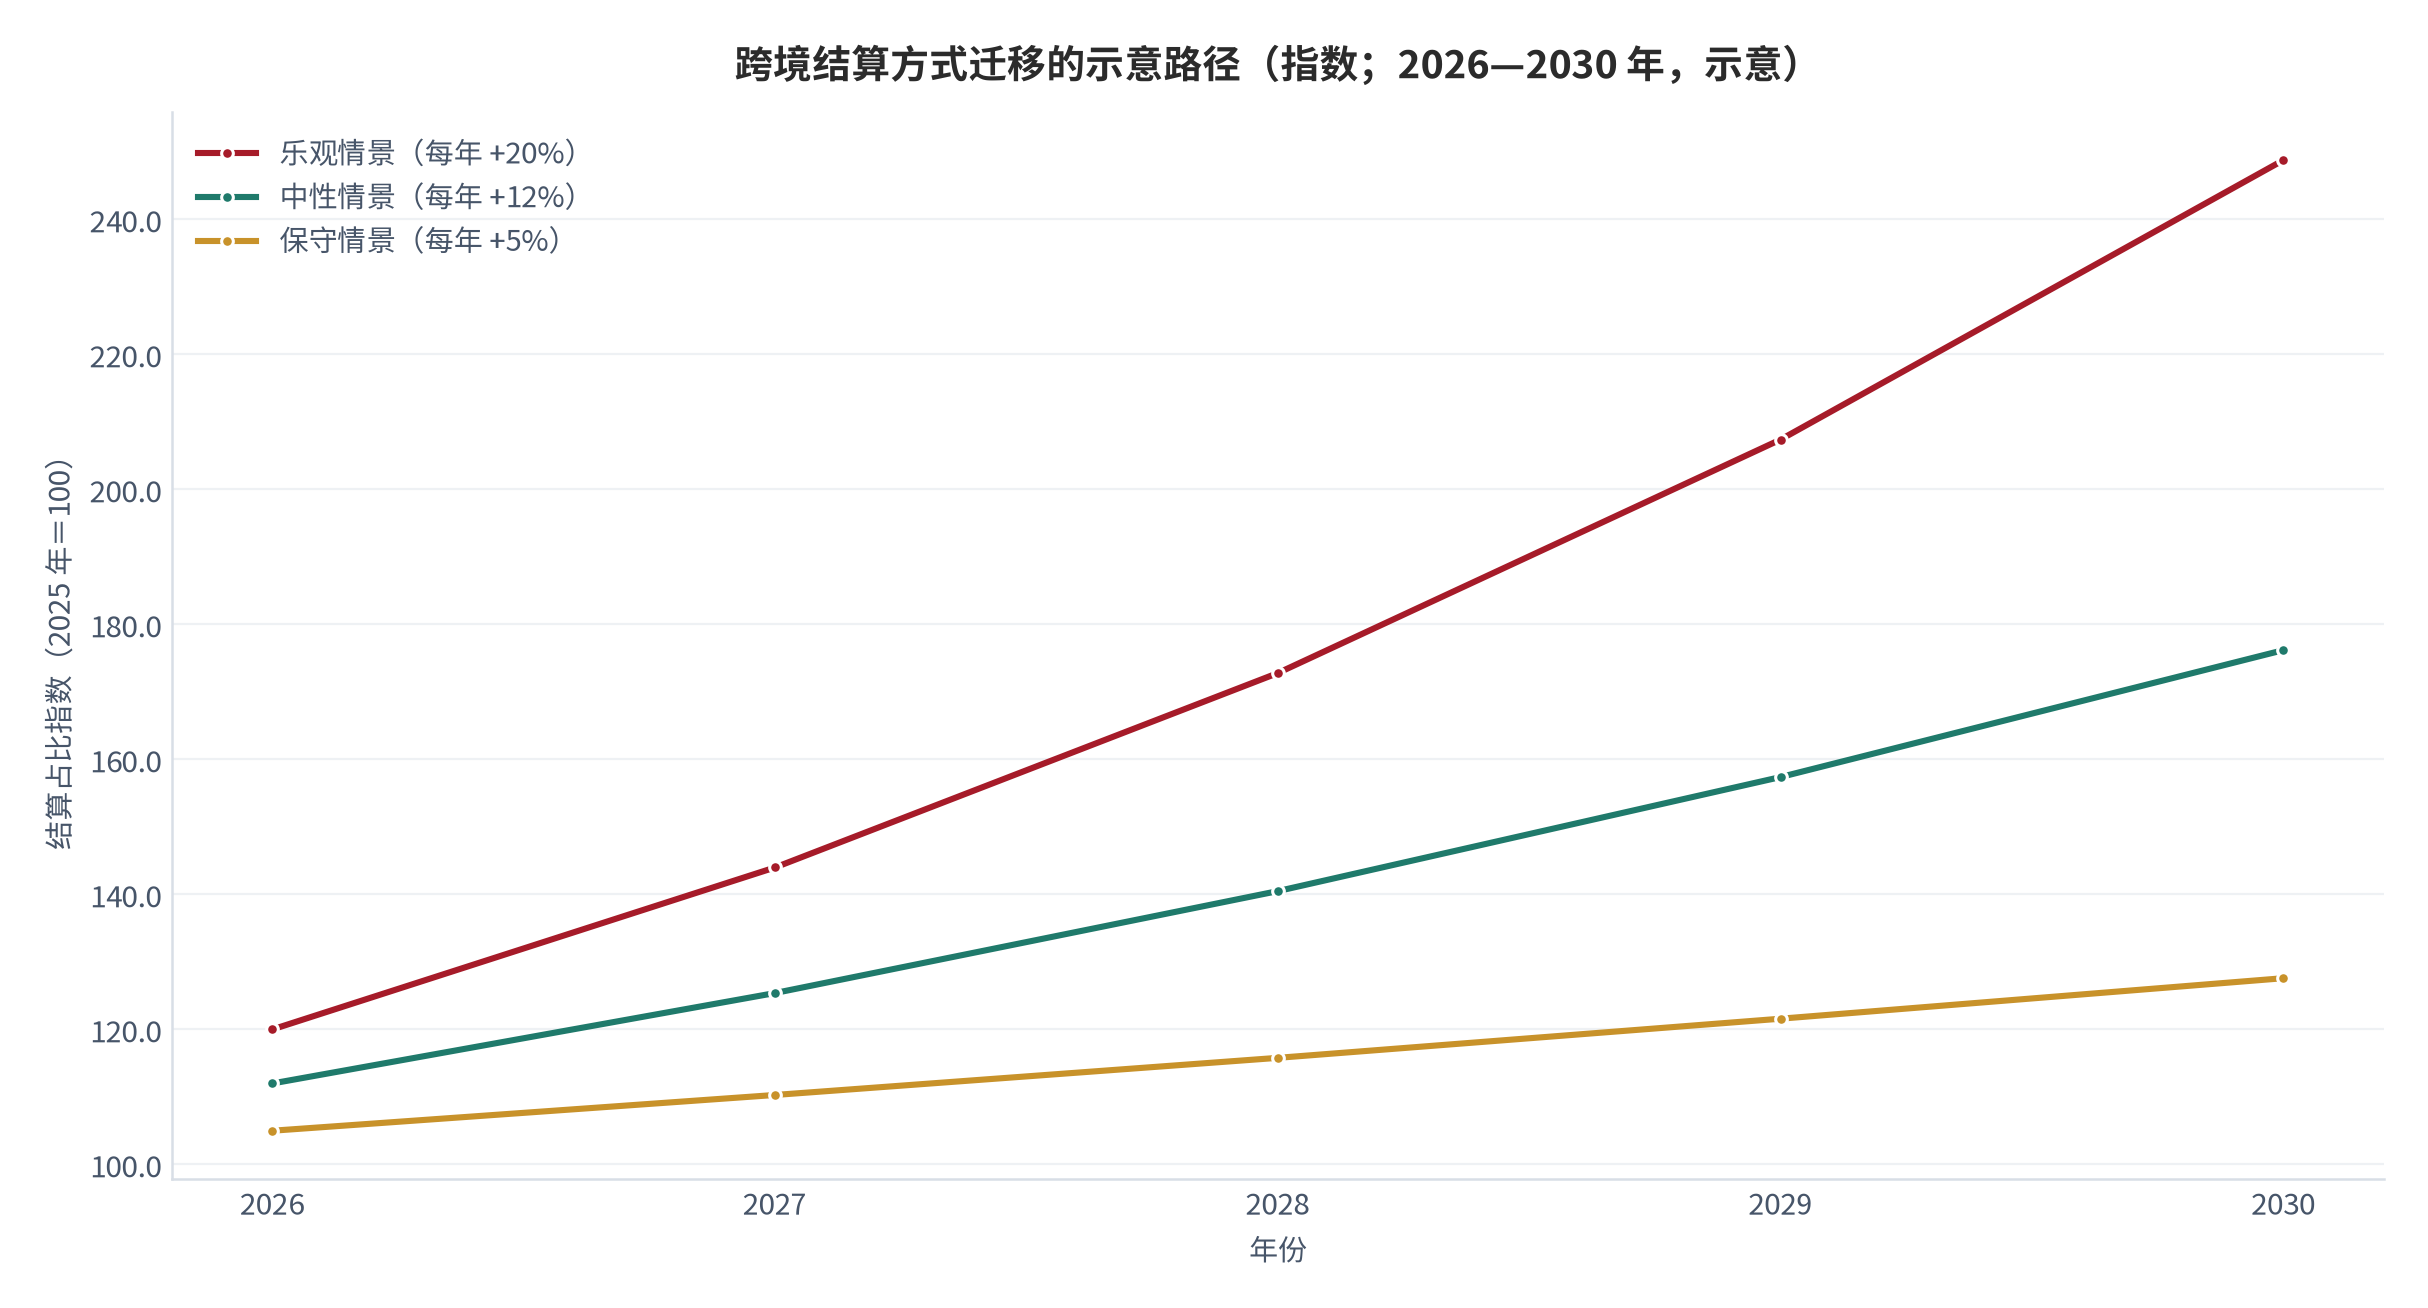
这条示意路径的作用不是预测速度,而是提示一件容易被忽略的事:迁移速度对不同规模的企业并不同步。结算笔数多、单笔金额小的企业从费用节省中获得的相对收益最高;而结算笔数少的企业主要的障碍是开户与出入金的一次性成本。
把这一差别写进判断顺序,得到的是本报告的核心建议:先算本企业的年结算笔数,再算单笔节省,最后才考虑综合成本与合规约束。顺序颠倒会让讨论停留在概念层面。
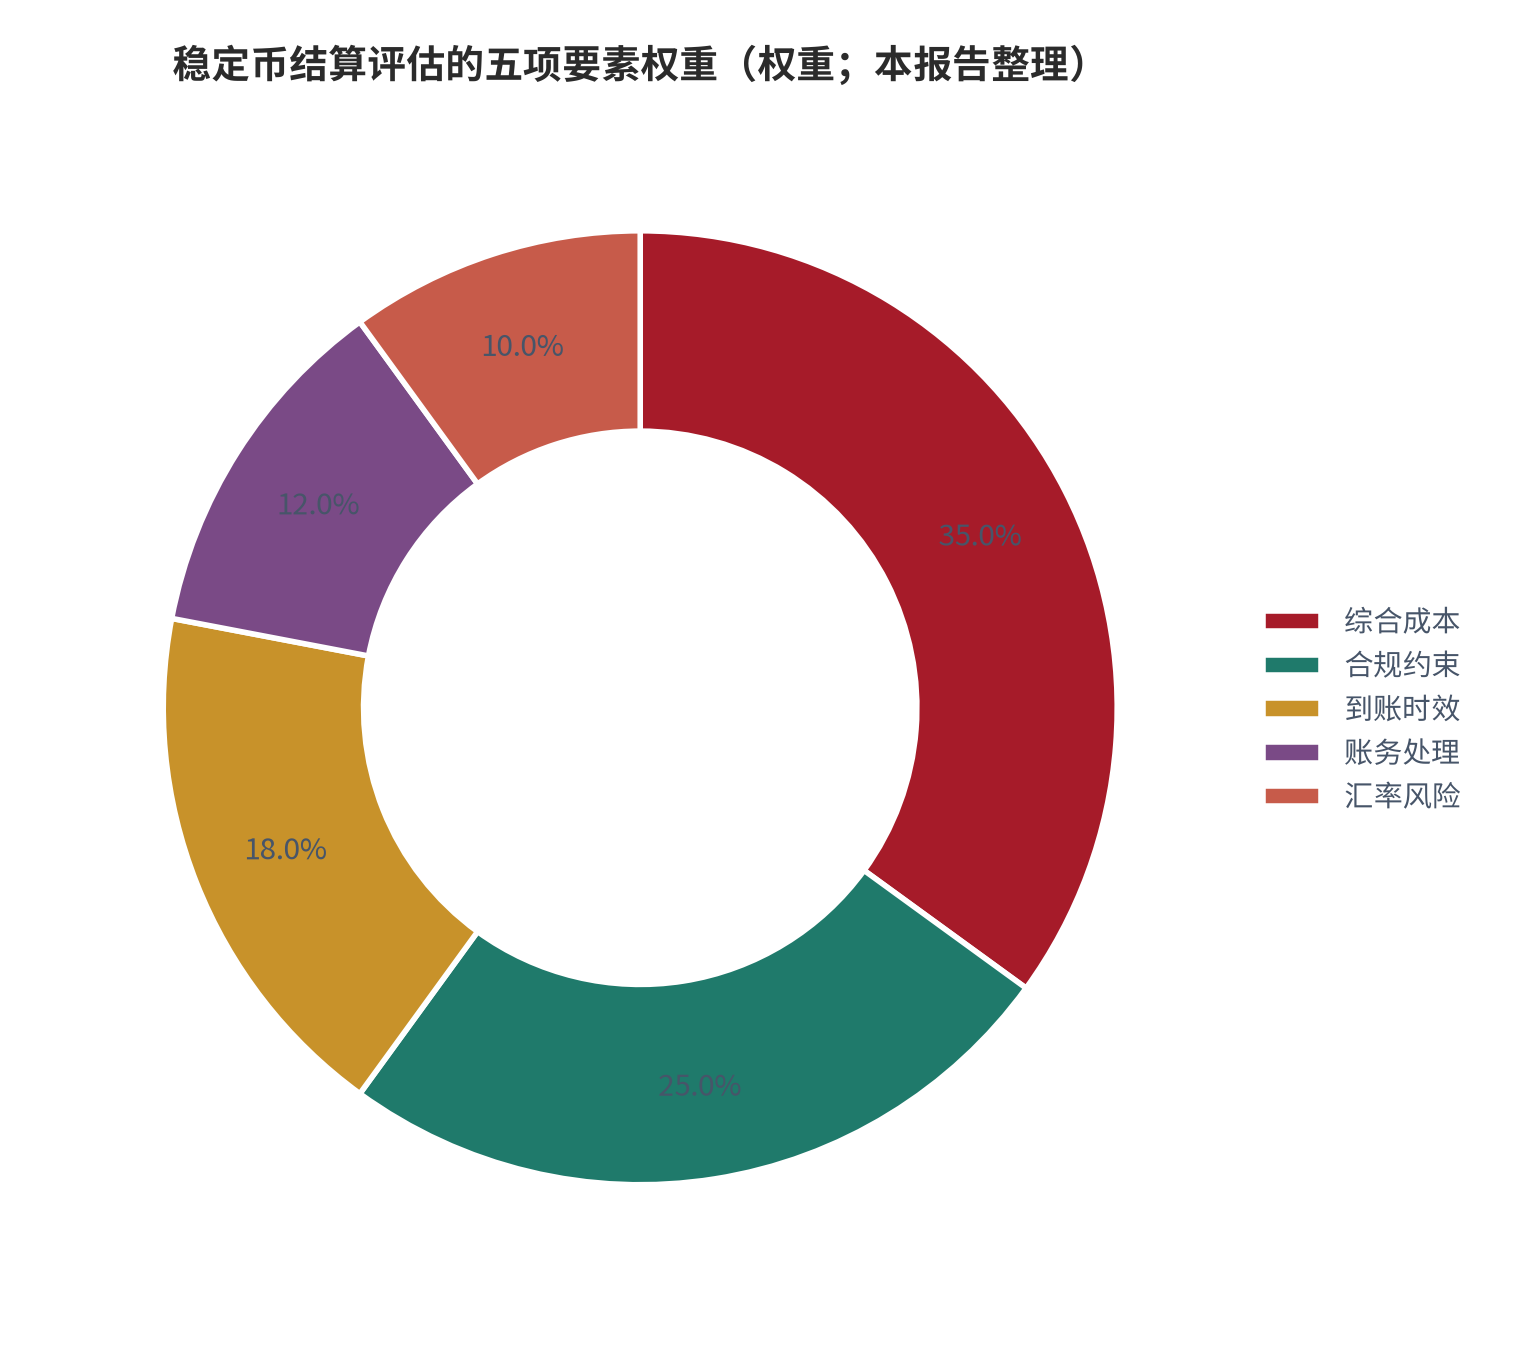
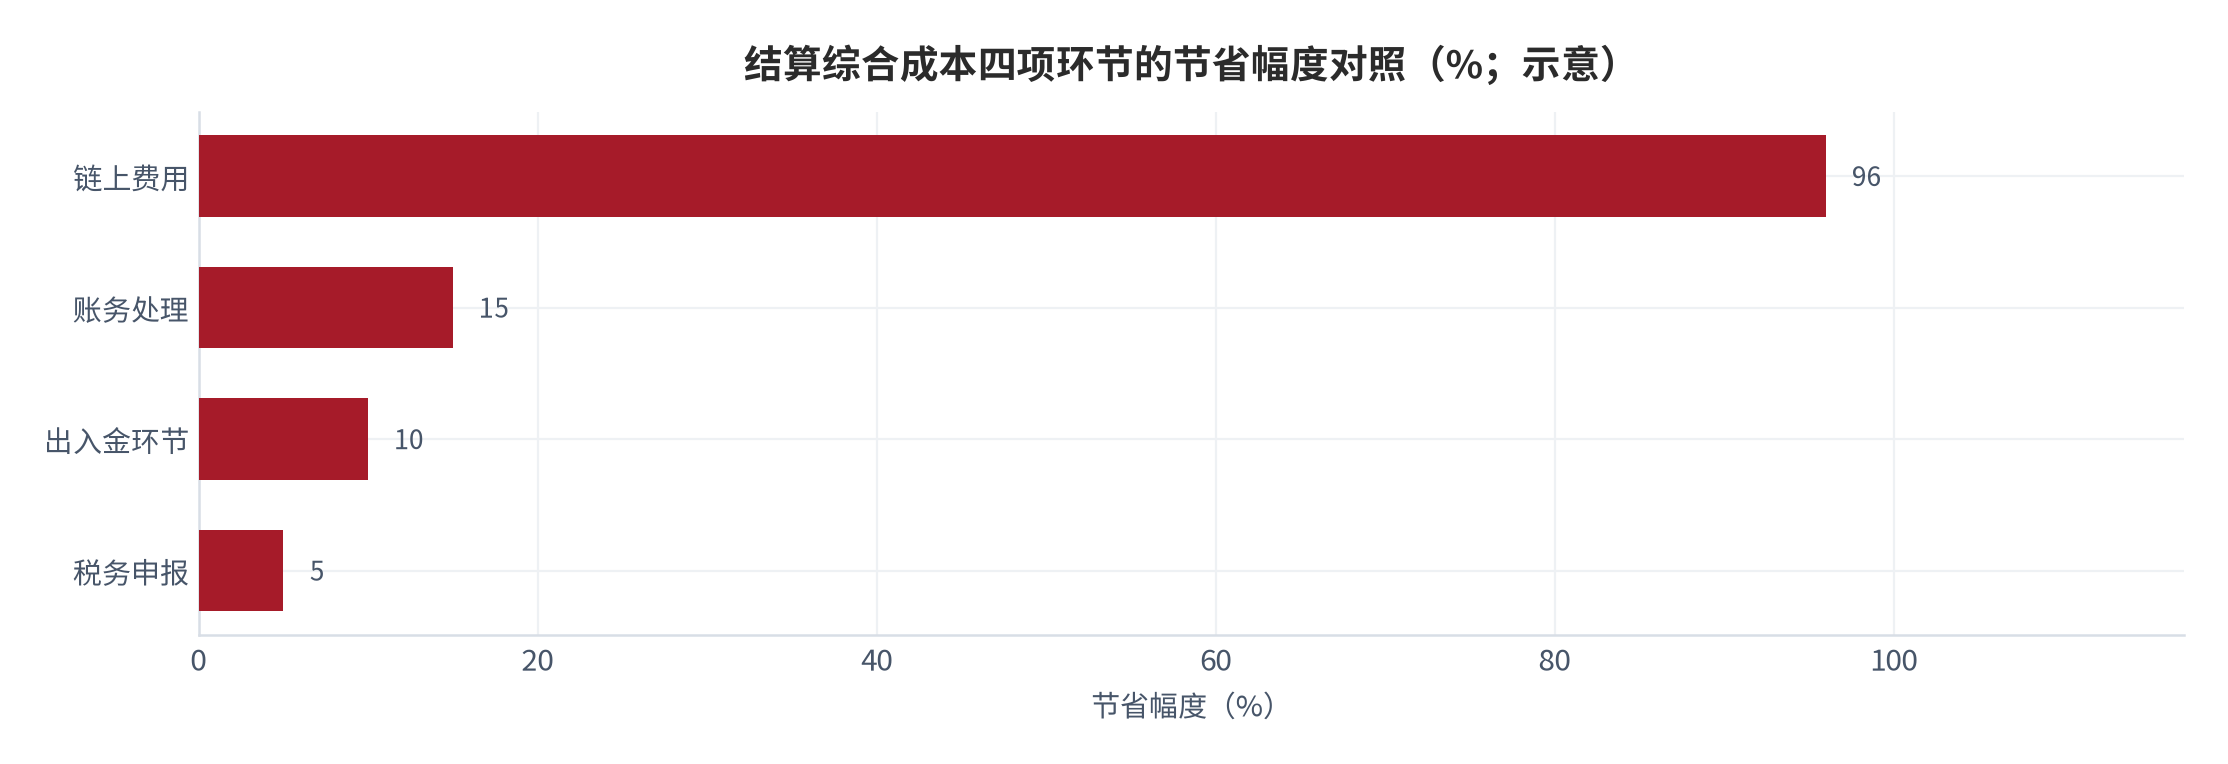
这张图是本报告全部测算的收敛点。链上费用的下降幅度接近 96%,而其余三个环节的改善幅度都在 20% 以内。把四项按权重合并,综合成本的降幅会落在两位数以内,这与本章测算的年度节省占比 0.10% 至 0.16% [14] 方向一致。
结论因此可以写成一句可检验的话:稳定币改变的是结算链路上的一个环节,而不是整条链路。判断它是否适用于某家企业,关键看该环节在综合成本中的占比。若出入金与账务占比较高,单笔费用的改善对总量影响就有限。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | World Bank(世界银行) World Development Indicators(世界发展指标)— GDP |
指标代码 NY.GDP.MKTP.CD,国家 CN,年度序列;2025 年 GDP=19,498,039,388,042.6 美元(当年价)[T1] 检索:2026-09-30 |
https://api.worldbank.org/v2/country/CN/indicator/NY.GDP.MKTP.CD?format=json&per_page=8&date=2016:2026 |
| [2] | World Bank(世界银行) World Development Indicators(世界发展指标)— 人均GDP |
指标代码 NY.GDP.PCAP.CD,国家 CN,年度序列;2025 年人均 GDP=13,861.97 美元 [T1] 检索:2026-09-30 |
https://api.worldbank.org/v2/country/CN/indicator/NY.GDP.PCAP.CD?format=json&per_page=8&date=2016:2026 |
| [3] | World Bank(世界银行) World Development Indicators(世界发展指标)— 总人口 |
指标代码 SP.POP.TOTL,国家 CN,年度序列;2025 年总人口=1,406,585,000 人 [T1] 检索:2026-09-30 |
https://api.worldbank.org/v2/country/CN/indicator/SP.POP.TOTL?format=json&per_page=8&date=2016:2026 |
| [4] | World Bank(世界银行) World Development Indicators(世界发展指标)— 城镇化率 |
指标代码 SP.URB.TOTL.IN.ZS,国家 CN,年度序列;2025 年城镇化率=66.343% [T1] 检索:2026-09-30 |
https://api.worldbank.org/v2/country/CN/indicator/SP.URB.TOTL.IN.ZS?format=json&per_page=8&date=2016:2026 |
| [5] | World Bank(世界银行) World Development Indicators(世界发展指标)— 通胀率CPI |
指标代码 FP.CPI.TOTL.ZG,国家 CN,年度序列;2025 年 CPI 同比=0.06% [T1] 检索:2026-09-30 |
https://api.worldbank.org/v2/country/CN/indicator/FP.CPI.TOTL.ZG?format=json&per_page=8&date=2016:2026 |
| [6] | 华夏时报 全球稳定币发展趋势与政策演变 |
USDC 作为全球第二大稳定币成功上市,上市后几天内市值突破 300 亿美元;USDT 自 2014 年开始发行,市值达近 1600 亿美元,去年利润 143 亿美元、员工近 150 人;USDC 披露的年报显示员工 700 多人、一年利润 1.5 亿美元,差距源于需在全球 100 多个国家申请牌照并与交易所分享利润和收益;比特币 2.1 万亿美元占比超 60%、以太币 3000 亿美元、稳定币总资产约 2500 亿美元 [T3] 检索:2026-09-30 |
https://www.chinatimes.net.cn/article/146038.html |
| [7] | 证券时报 稳定币监管破局 Web3 支付拐点将至 |
截至 2025 年 5 月全球稳定币供应量已接近 2500 亿美元,过去 12 个月增长超 54%,流通市值相当于美国 M2 的 1.13%,年交易量预计突破 10 万亿美元;预计 Web3 支付渗透率将提升至 20% 左右;乐观情境下 2030 年供应量达 3 万亿美元、年交易量突破 100 万亿美元 [T3] 检索:2026-09-30 |
https://www.stcn.com/article/detail/1924356.html |
| [8] | 凤凰网(转引每日经济新闻) 周末重点速递:券商热议跨境支付浪潮 |
去中心化稳定币 USDe 市值一年内从 1.46 亿美元飙升至 62 亿美元,跃居第三大稳定币;MakerDAO 转型后推出的合规 USDS 市值 26 亿美元;跨境支付中稳定币替代传统电汇,成本从 25 至 50 美元每笔降至低于 1 美元,到账时间从 1 至 5 个工作日压缩至分钟级;以太坊占发行量 55%;2025 年 5 月美国相关法案通过要求 100% 由高流动性资产支持;同月中国香港稳定币条例落地设立发牌制度,众安银行成首家储备服务商,京东、渣打等 5 家机构进入沙盒测试 [T3] 检索:2026-09-30 |
https://news.ifeng.com/c/8klbtJ4THE6 |
| [9] | 本报告 本报告测算口径(假设与参数见附录 C) |
单笔费用节省=传统电汇费用 − 稳定币费用:以 25 美元计节省 24 美元、约 96%;以 50 美元计节省 49 美元、约 98%;单位为美元与%,年份 2025 年 [测算] 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [10] | 本报告 本报告测算口径(假设与参数见附录 C) |
时间节省=传统到账 3 个工作日(约 72 小时)− 分钟级到账(约 1 小时)≈71 小时;单位小时,年份 2025 年 [测算] 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [11] | 本报告 本报告测算口径(假设与参数见附录 C) |
周转倍数=年交易量 10 万亿美元 ÷ 供应量 2500 亿美元≈40 倍;单位为倍,年份 2025 年 [测算] 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [12] | 本报告 本报告测算口径(假设与参数见附录 C) |
供给份额(以 2500 亿美元供应量为分母):USDT 约 64.0%、USDC 约 12.0%、USDe 约 2.5%、USDS 约 1.0%、其他约 20.5%;USDT 与 USDC 合计约 76%;USDe 一年增幅=62 ÷ 1.46≈41.5 倍;单位%与倍,年份 2025 年 [测算] 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [13] | 本报告 本报告测算口径(假设与参数见附录 C) |
人均利润:143 亿 ÷ 150 人≈9,533 万美元/人;1.5 亿 ÷ 700 人≈21.4 万美元/人;倍数≈445 倍;利润倍数 143 ÷ 1.5≈95.3 倍;单位万美元/人与倍,年份 2025 年 [测算] 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
| [14] | 本报告 本报告测算口径(假设与参数见附录 C) |
年度费用节省=年笔数 200 ×(传统费用 − 1 美元):传统 25/30/50/60 美元对应约 4,800/5,800/9,800/11,800 美元;占年结算额 600 万美元约 0.08%/0.10%/0.16%/0.20%;时间折算 200 × 71 小时≈14,200 小时;年份 2025 年 [测算] 检索:2026-09-30 |
—(本报告测算,无外部直接来源) |
B证明链台账
下表汇总本报告全部可证伪链的核心判断、外部锚、测算口径、跟踪指标与证伪条件,便于逐条复核。
| 序号 | 核心判断 | 外部锚 | 测算口径 | 跟踪指标 | 证伪条件 |
|---|---|---|---|---|---|
| B1 | 优势体现在单笔费用与时间 | 25 至 50 美元降至低于 1 美元 [8] | 节省约 96% 至 98% [9] | 跨境支付费率 | 实测综合成本高于 10 美元/笔 |
| B2 | 存量不等于结算规模 | 2500 亿美元与 10 万亿美元 [7] | 周转倍数约 40 倍 [11] | 交易量更新值 | 实测周转倍数低于 10 倍 |
| B3 | 供给高度集中 | USDT 1600 亿、USDC 300 亿美元 [6] | 合计约占 76% [12] | 市值份额 | 前两者份额合计低于 60% |
| B4 | 合规成本最终体现在费率 | USDC 需在 100 多国申请牌照 [6] | 人均利润相差约 445 倍 [13] | 费率调整与牌照数 | 合规路径费率长期更低 |
| B5 | 监管框架决定可用范围 | 美国法案与香港条例 [8] | 监管要素对照评分 | 牌照发放数量 | 主要辖区牌照大幅放宽 |
| B6 | 链上交易量不等于结算规模 | 年交易量突破 10 万亿美元 [7] | 只取量级 [7] | 链上用途分类 | 多数交易为商品服务支付 |
| B7 | 费用节省量级有限 | 年节省约 5,800 至 9,800 美元 [14] | 占结算额约 0.10% 至 0.16% [14] | 结算周期与资金占用 | 实测占比超过 0.5% |
| B8 | 费用端不足以单独驱动迁移 | 节省比例 96% 至 98% [9] | 年度节省占比 [14] | 结算方式迁移速度 | 出现费用驱动型迁移案例 |
| B9 | 易得指标不能替代综合成本 | 链上费用有公开读数 [8] | 可得性分级 | 端到端费率披露 | 链上费用与综合成本差距小于 1 倍 |
C数据档次与测算口径说明
本报告数据分四档:国际组织一手数据为 T1 档,政府、协会与上市公司披露为 T2 档,媒体转引为 T3 档,无公开来源的标记为缺口。全部外部数据均在证据表中给出非首页直达链接。
- T1 档:世界银行发展指标(GDP、人均 GDP、总人口、城镇化率、通胀率),均取自开放接口年度序列 [1][2][3][4][5];
- T3 档:华夏时报刊载的行业评论,涵盖主要稳定币市值、发行方利润与员工规模、合规成本结构 [6];
- T3 档:证券时报关于稳定币监管与 Web3 支付的报道,涵盖供应量、增幅、年交易量与渗透率预测 [7];
- T3 档:凤凰网转引的行业动态,涵盖跨境支付成本与时间、主要发行方市值与监管框架要素 [8];
- 测算档:本报告自行构建的成本节省比例、周转倍数、份额结构与年度节省,公式列于正文 [9][10][11][12][13][14];
- 设定档:年结算 200 笔、单笔 3 万美元、传统电汇费用 25/30/50/60 美元,均为本报告为演示口径而设定 [14];
- 缺口:中小贸易的实际渗透率、出入金与账务综合成本,均无公开汇总来源,本报告不作量化。
本报告全部测算遵循「分母、分子、单位、年份」四项必须写明的原则。例如周转倍数的口径为:分子为年交易量的预测值 10 万亿美元,分母为供应量 2500 亿美元,单位为倍,年份为 2025 年 [7][11]。
评论(0)