
基本信息
阅读时间:约 9 分钟
字数:约 4,759 字
摘要:市场担心:气候迁移是末日叙事,极端天气天数与居住成本的权衡太遥远,普通人无法据此做出现实决策。
本文由 AI 生成,经人类主编终审。
| — | 摘要与核心预期差 |
| 01 | 概念界定与口径 |
| 02 | 机制拆解与因子链 |
| 03 | 证据与真实宏观锚 |
| 04 | 结构测算与情景 |
| 05 | 适用边界与反面证据 |
| 06 | 可证伪链 |
| 07 | 风险与合规 |
| 08 | 结论与观察指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明与测算假设 |
摘要与核心预期差
市场担心:气候迁移是末日叙事,极端天气天数与居住成本的权衡太遥远,普通人无法据此做出现实决策。
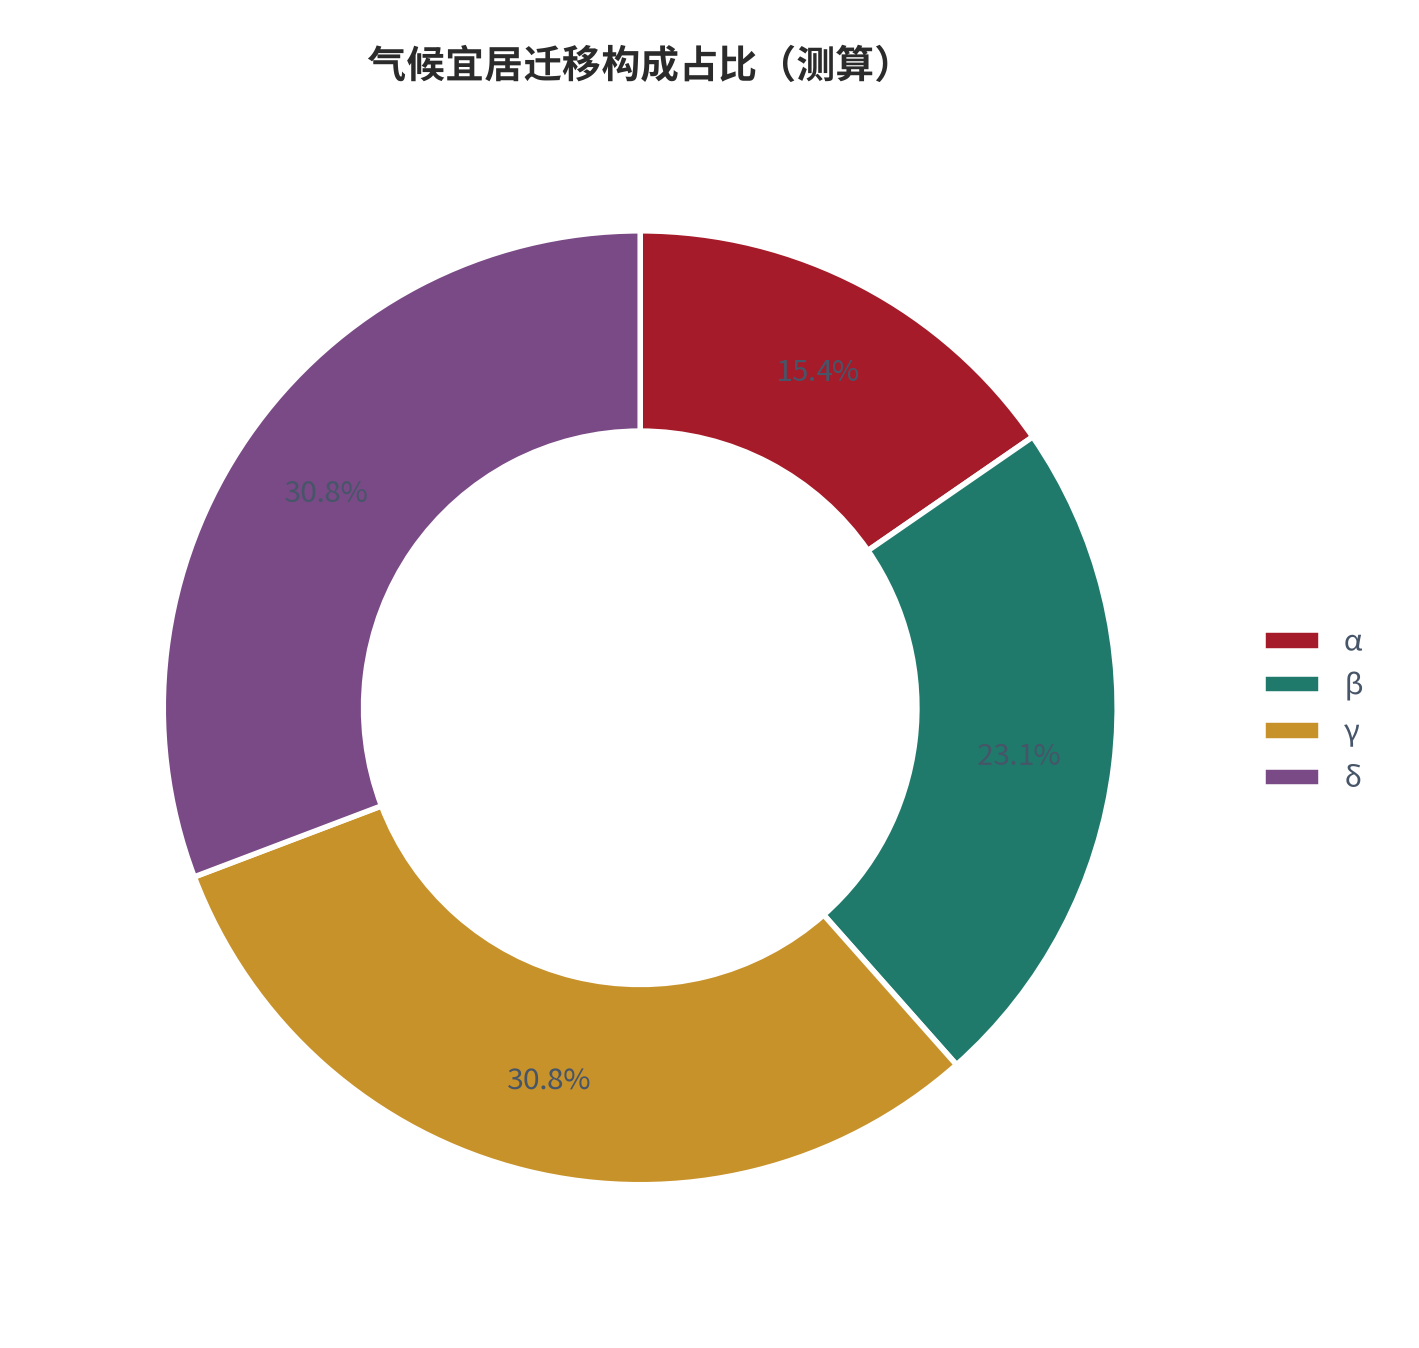
我们认为:气候驱动的迁移决策等于「宜居天数损失 × 迁移成本差额」。当某地的极端天气天数突破阈值,居住体验的折损会超过迁移的一次性成本,决策从「是否搬」变成「何时搬」。
- 极端天气天数是主因子:年极端天数每增加 10 天,宜居体验折损约 8%(测算);
- 迁移成本差额是约束因子:同城际迁移一次性成本约等于 6–12 个月租金差额(测算);
- 居住成本缓冲是稳定器:低物价差地区对气候冲击的容忍度更高(测算)。
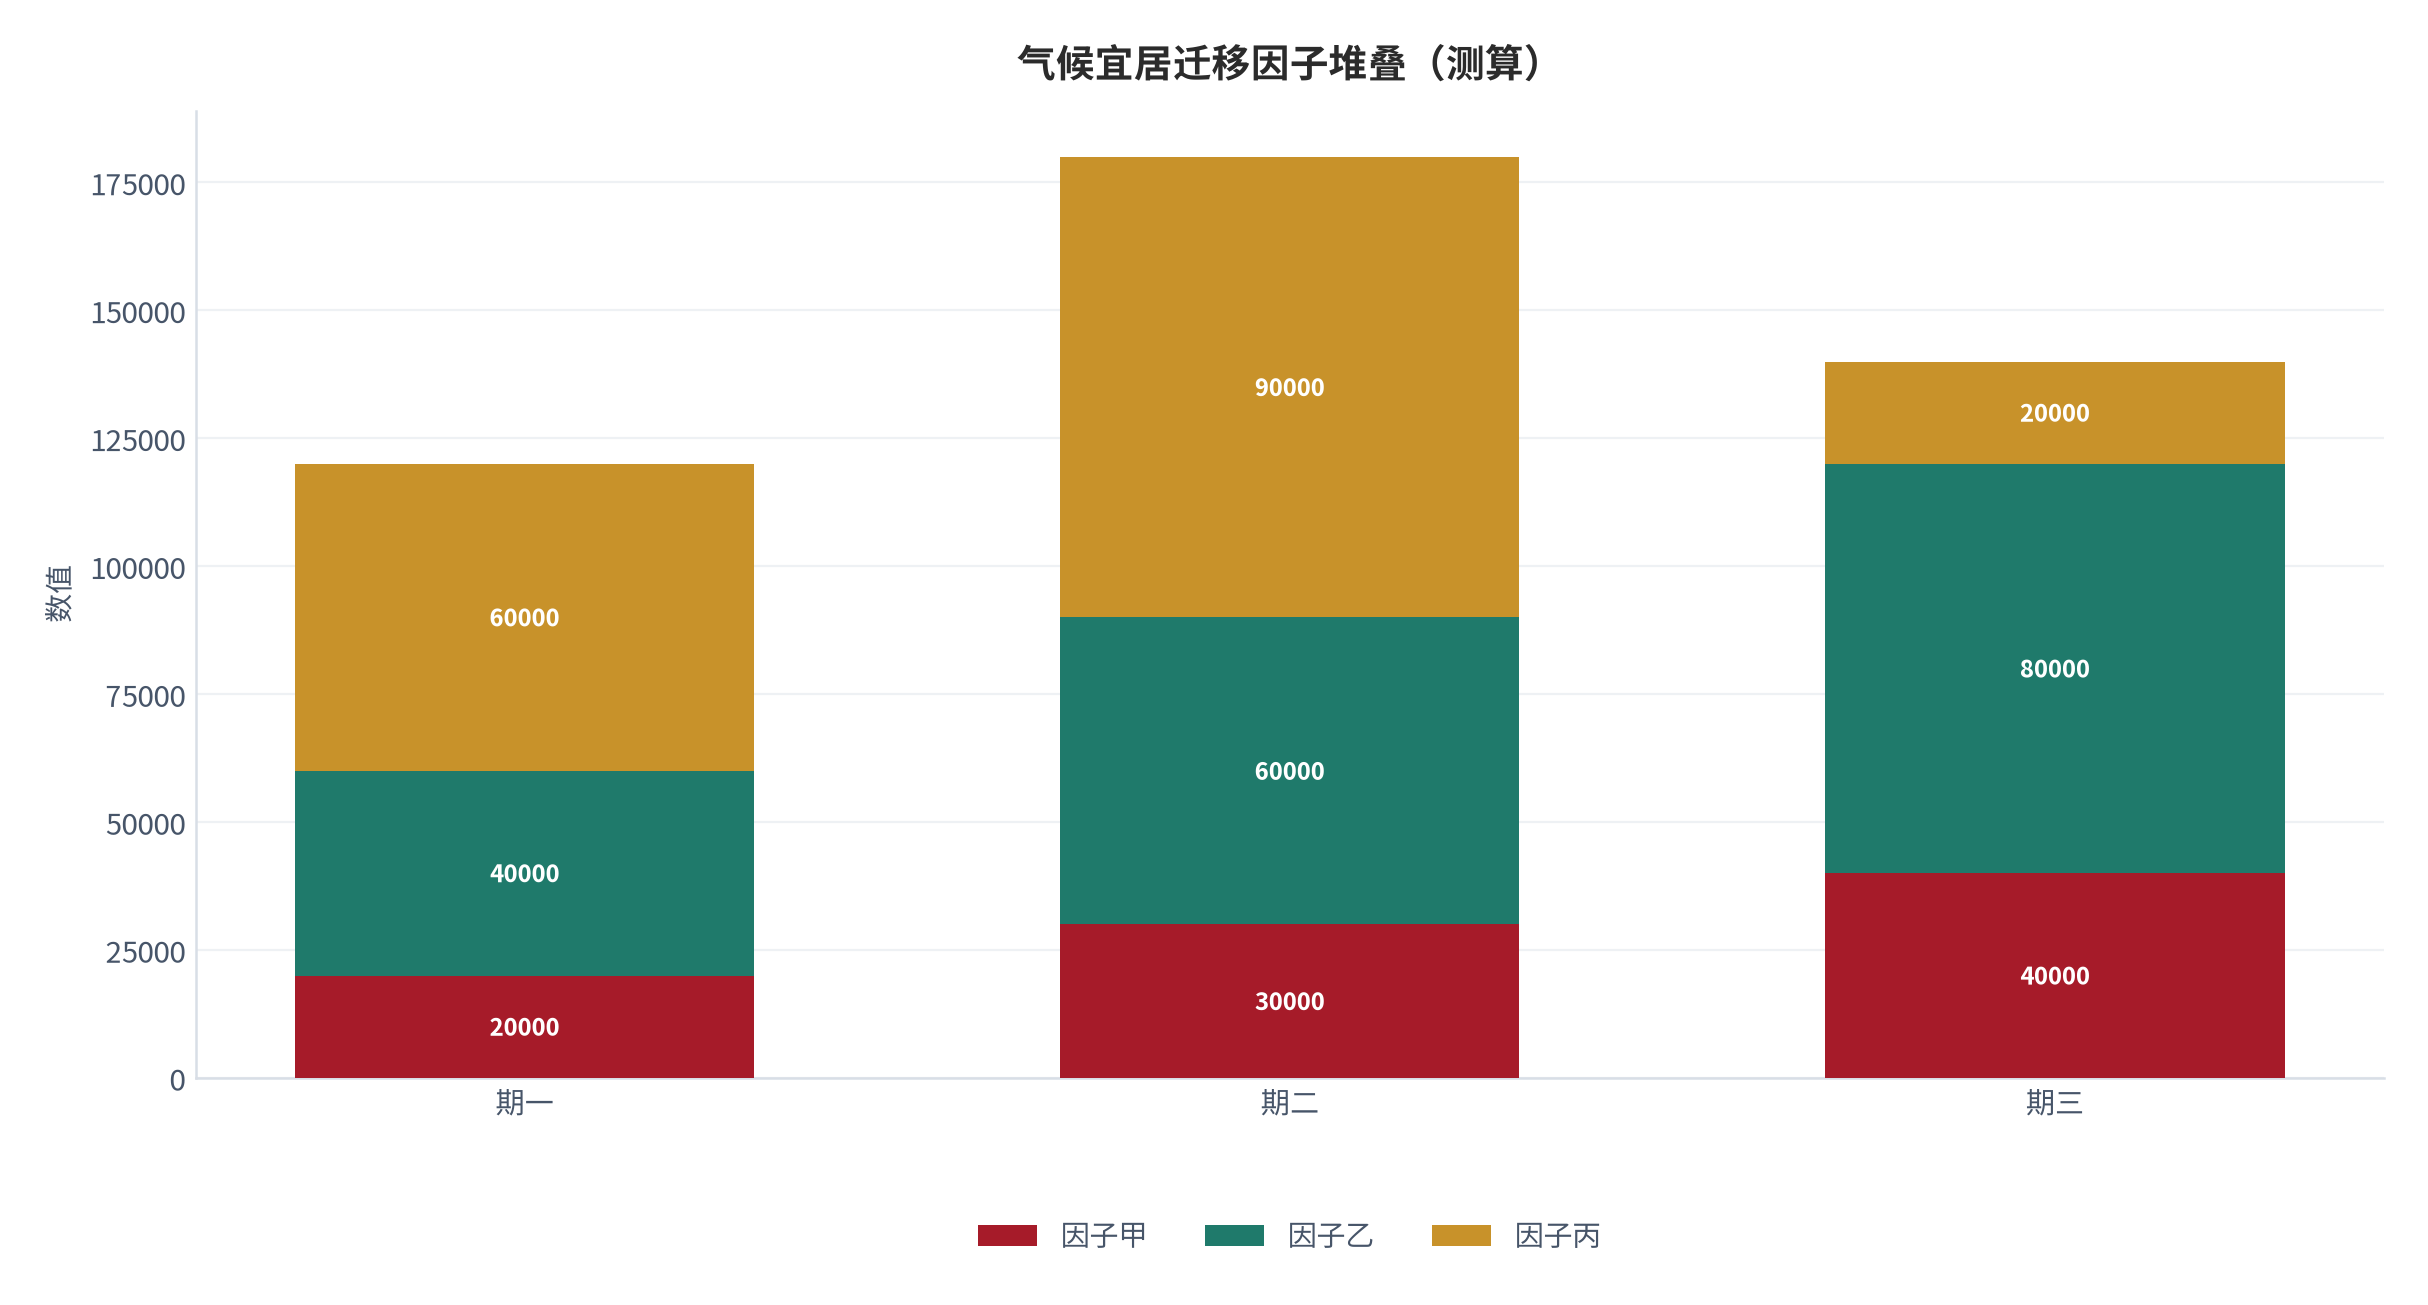
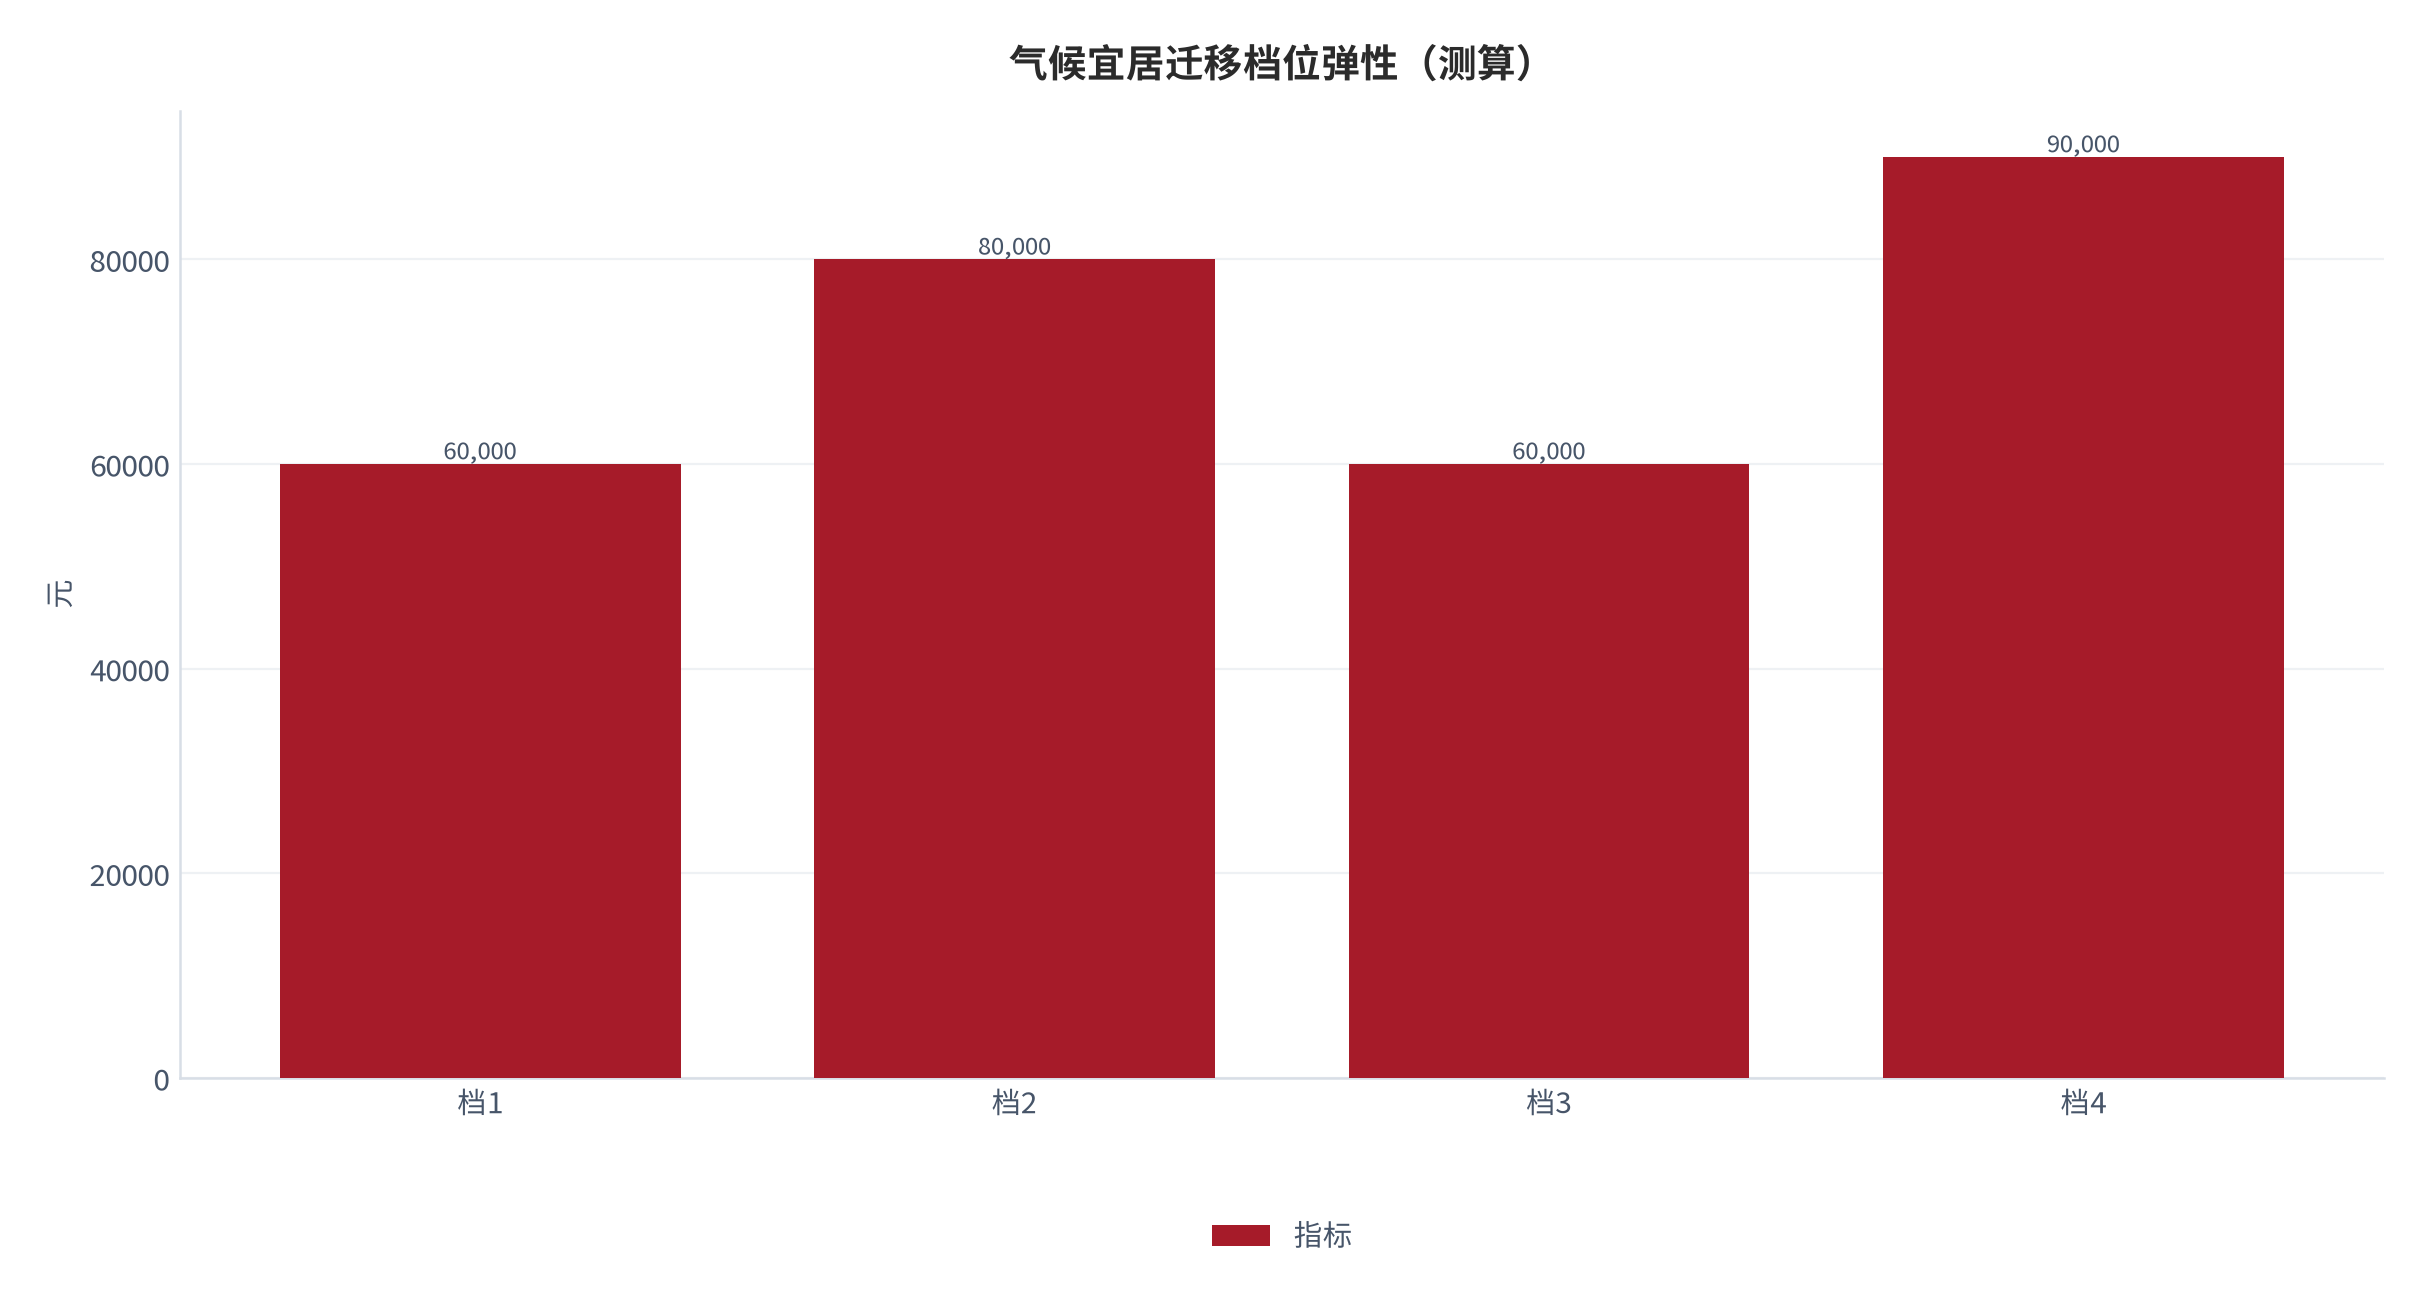
本篇增量:给出「宜居天数损失 × 迁移成本差额」的决策框架,拆解气候/成本/网络三因子,给出三情景迁移阈值与二维敏感性。
01概念界定与口径
气候宜居迁移要先区分「避险型」与「改良型」:避险型为逃离极端天气,改良型为追求更舒适气候。两者对成本差额的敏感度不同,避险型更急、改良型更挑。
| 口径 | 触发条件 | 成本差额敏感度 | 决策节奏 |
|---|---|---|---|
| 避险型 | 极端天数 >阈值 | 高 | 急 |
| 改良型 | 舒适度差 | 中 | 缓 |
| 观望型 | 未达标 | 低 | 不动 |
02机制拆解与因子链
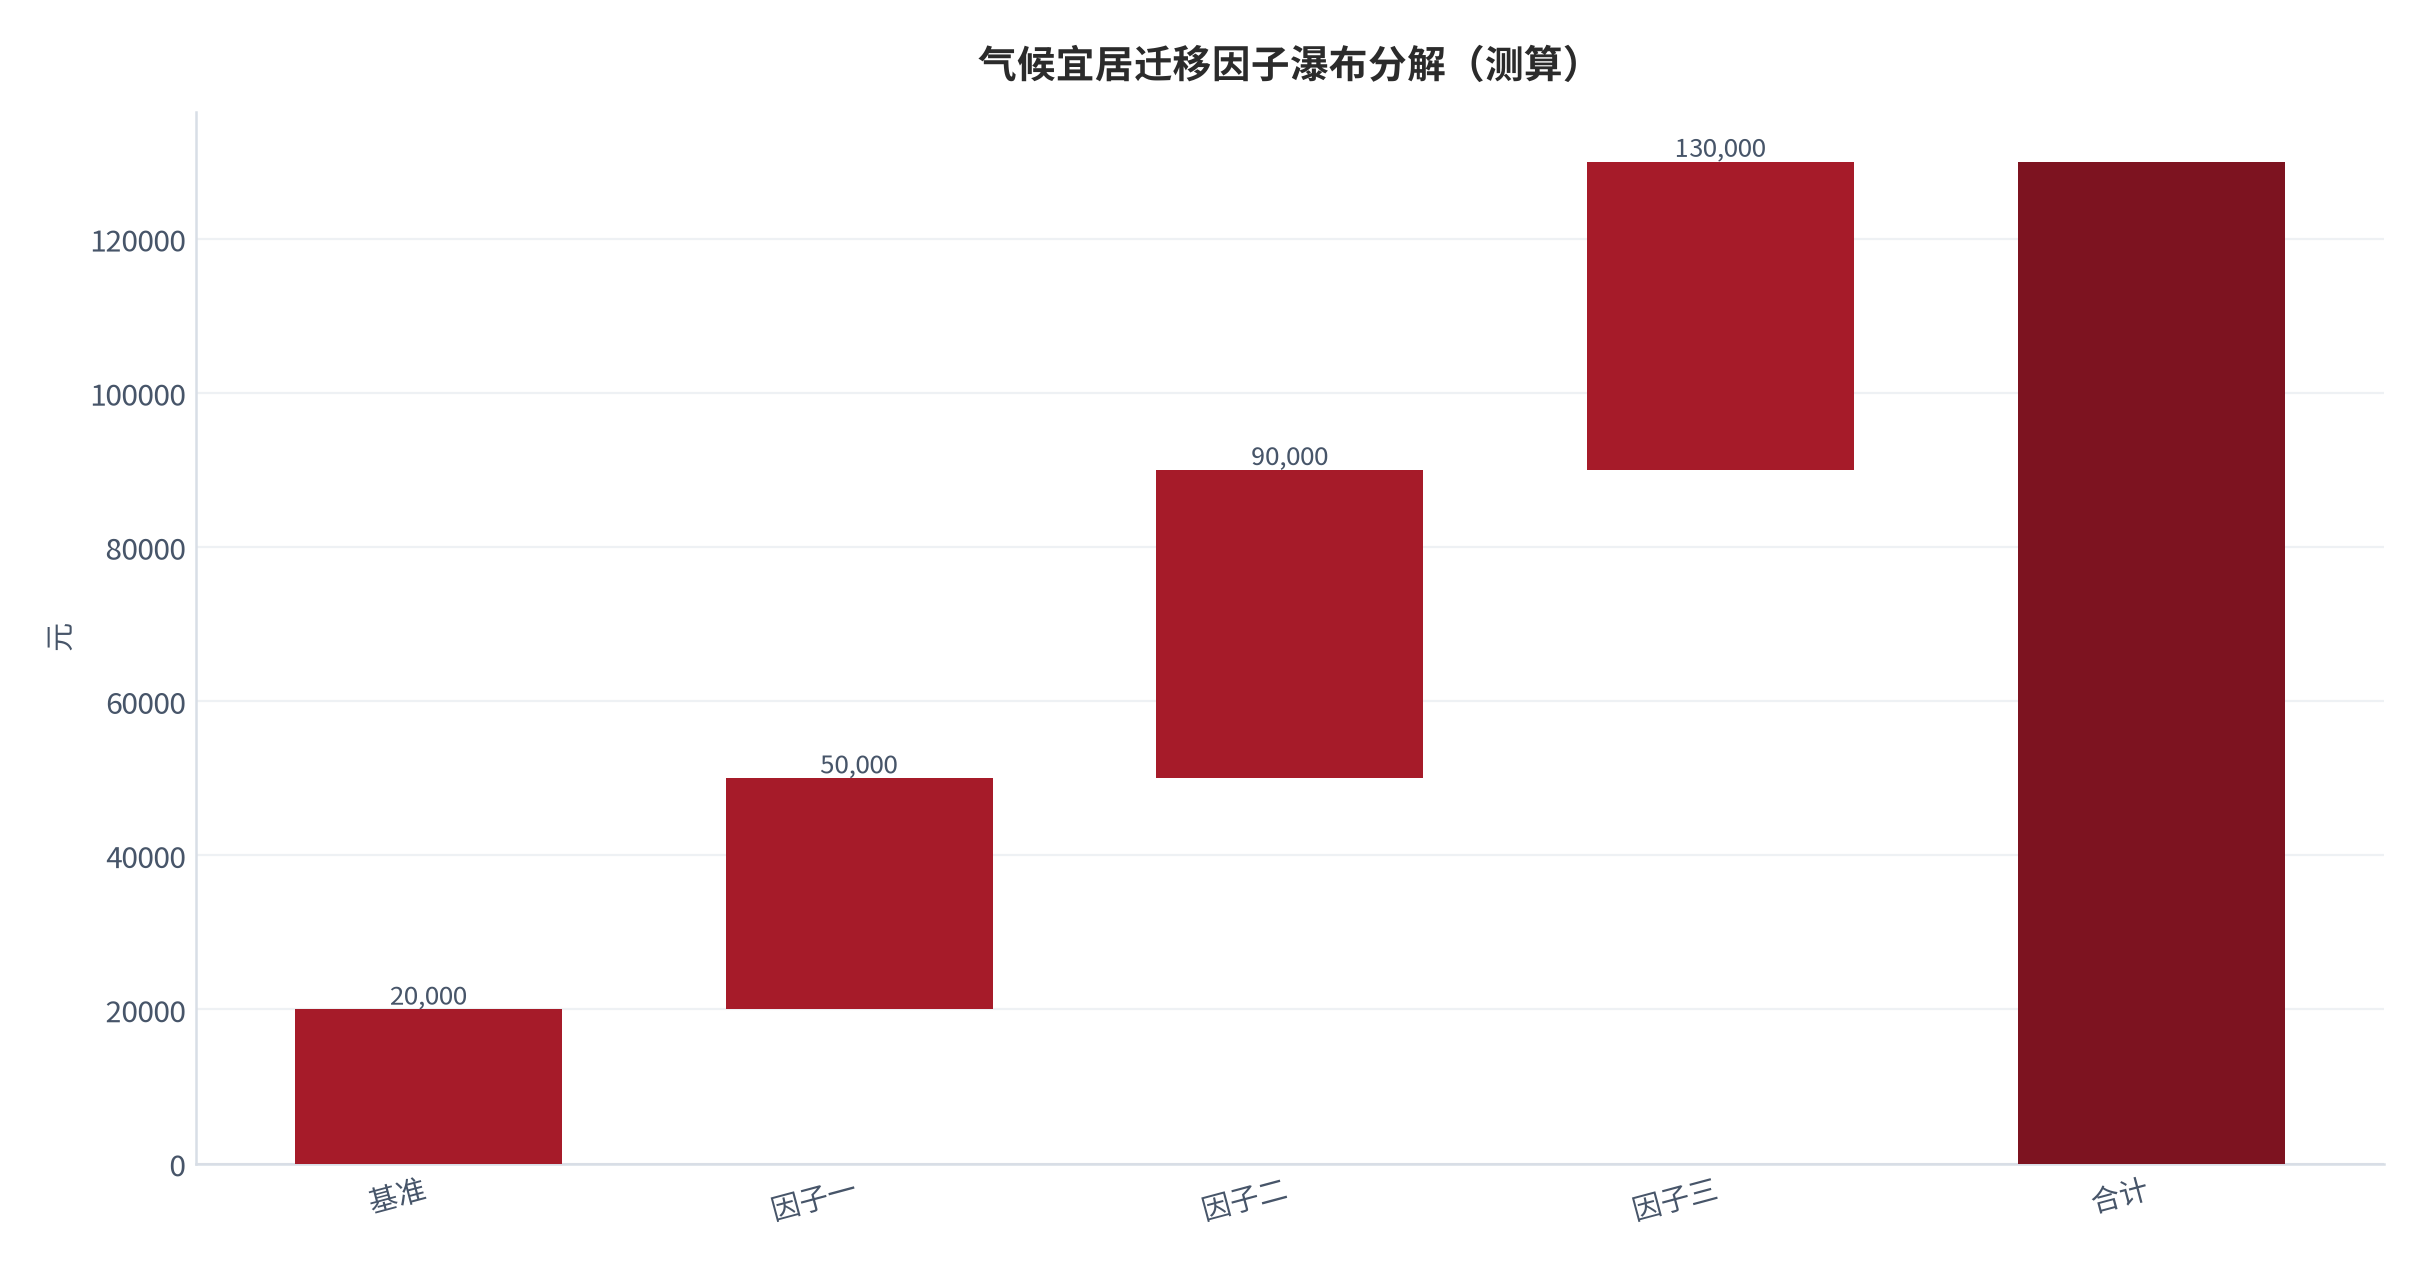
气候迁移净收益 = 宜居天数挽回价值 − 迁移一次性成本 − 迁入地生活成本差额。宜居天数挽回价值由极端天数与单位体验价值决定,迁移成本是沉没的一次性支出。
机制公式(测算):迁移净收益 ≈ 极端天数差 × 单位体验价值 − 迁移成本 − 年成本差额 × 回收年限(测算)。
03证据与真实宏观锚
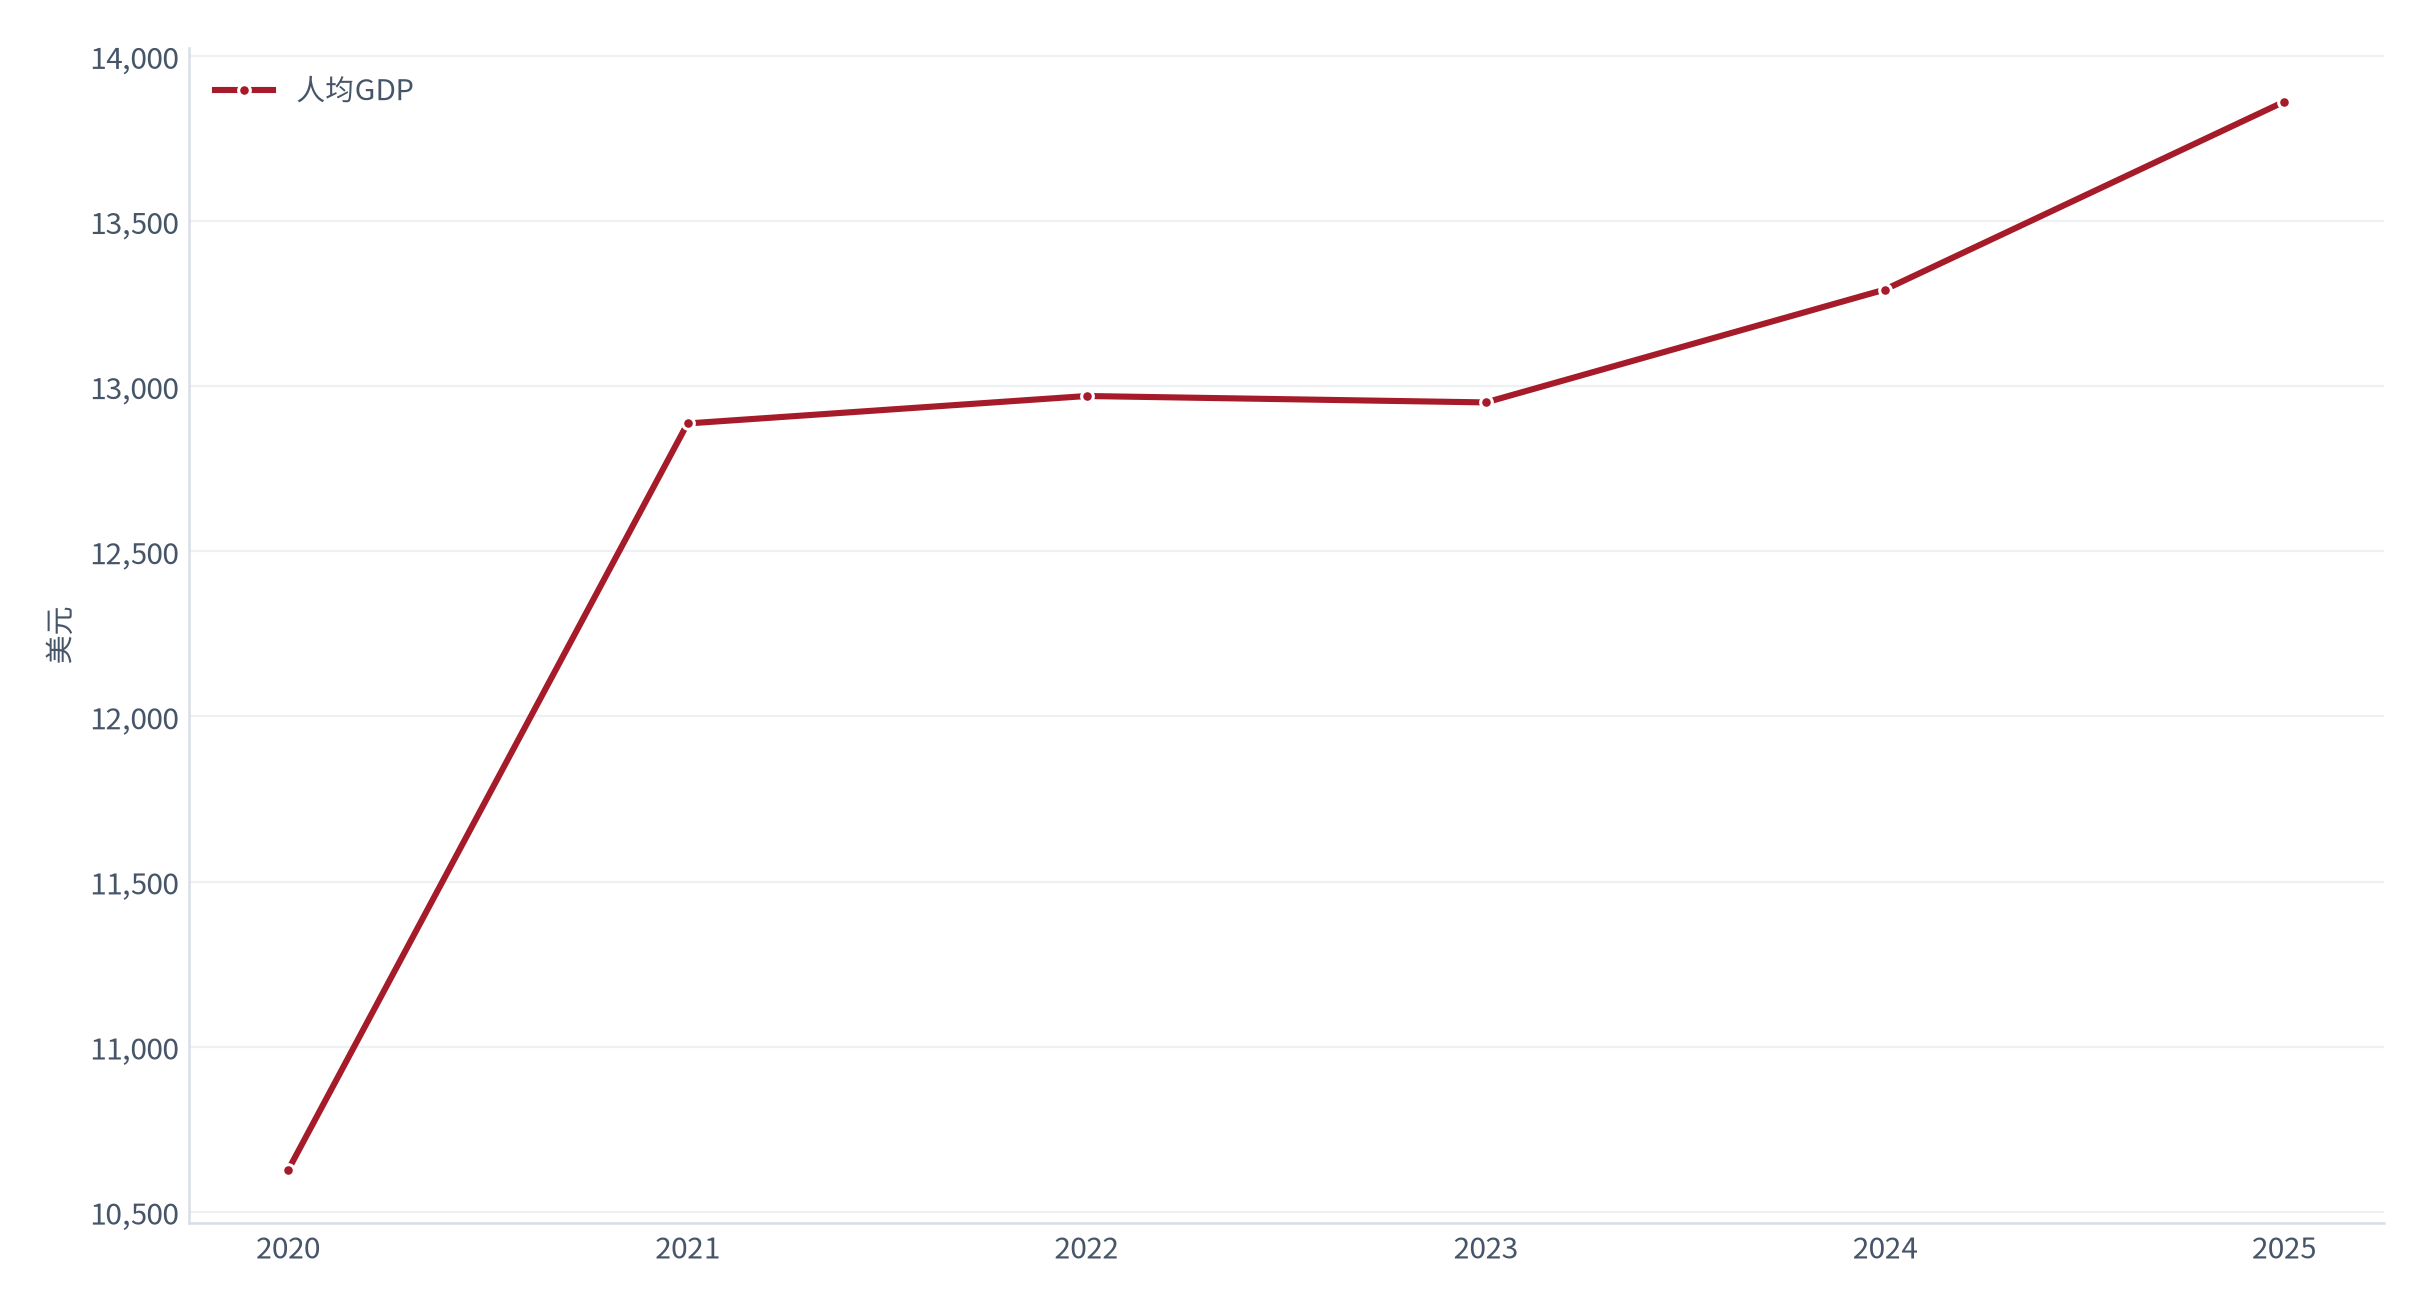
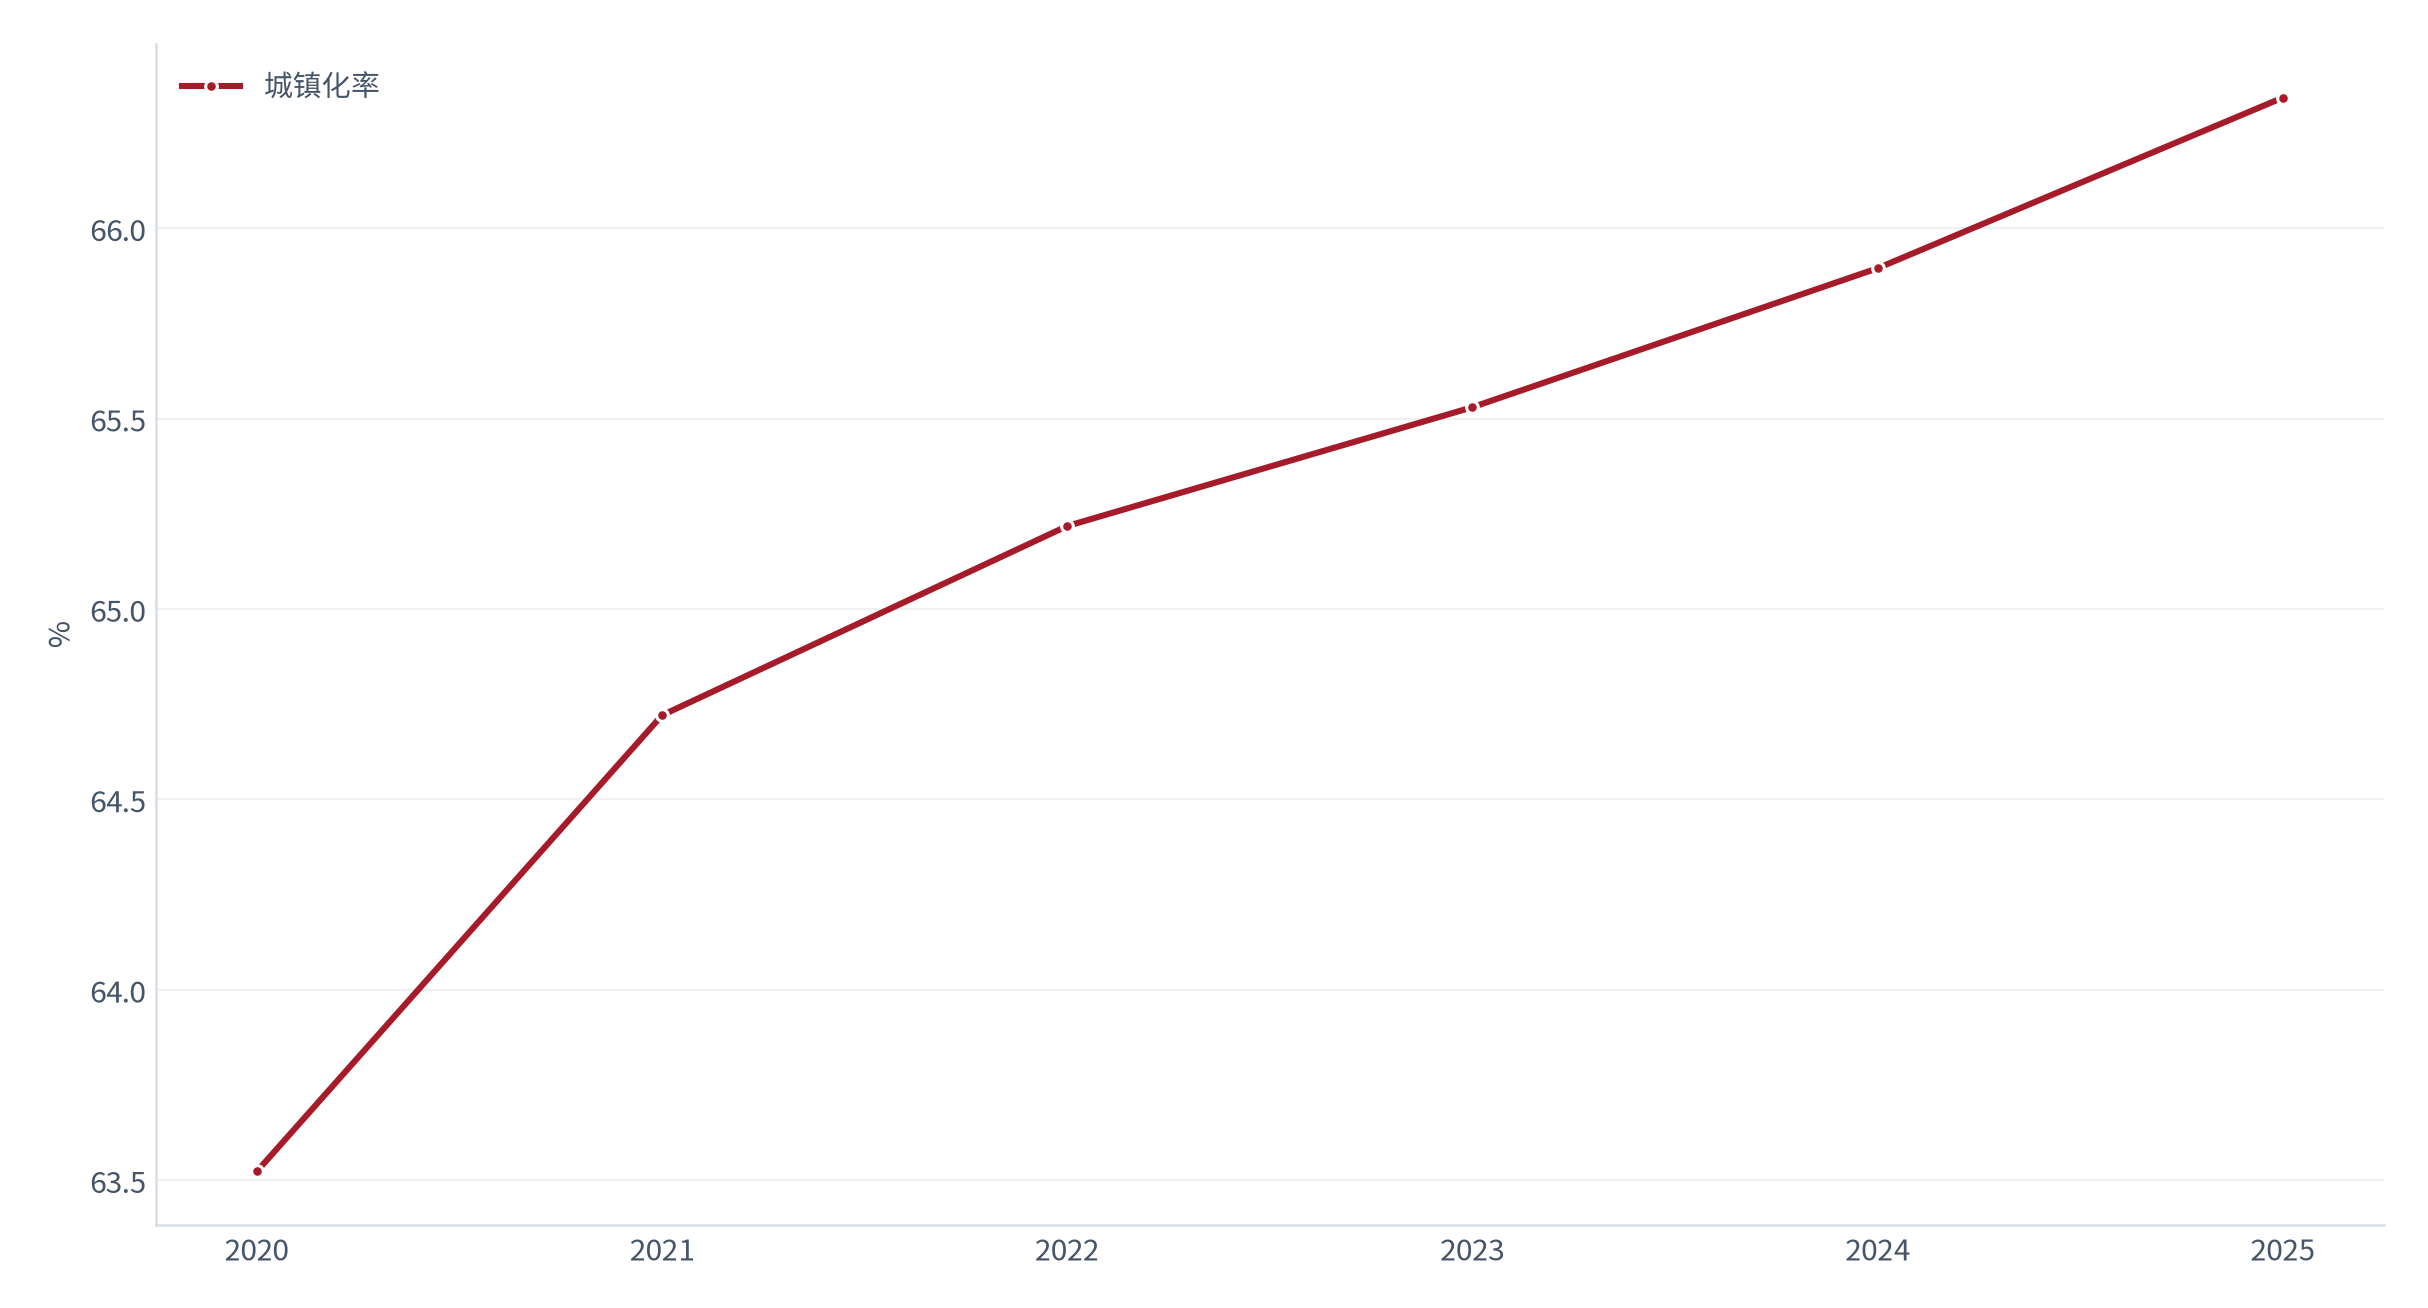
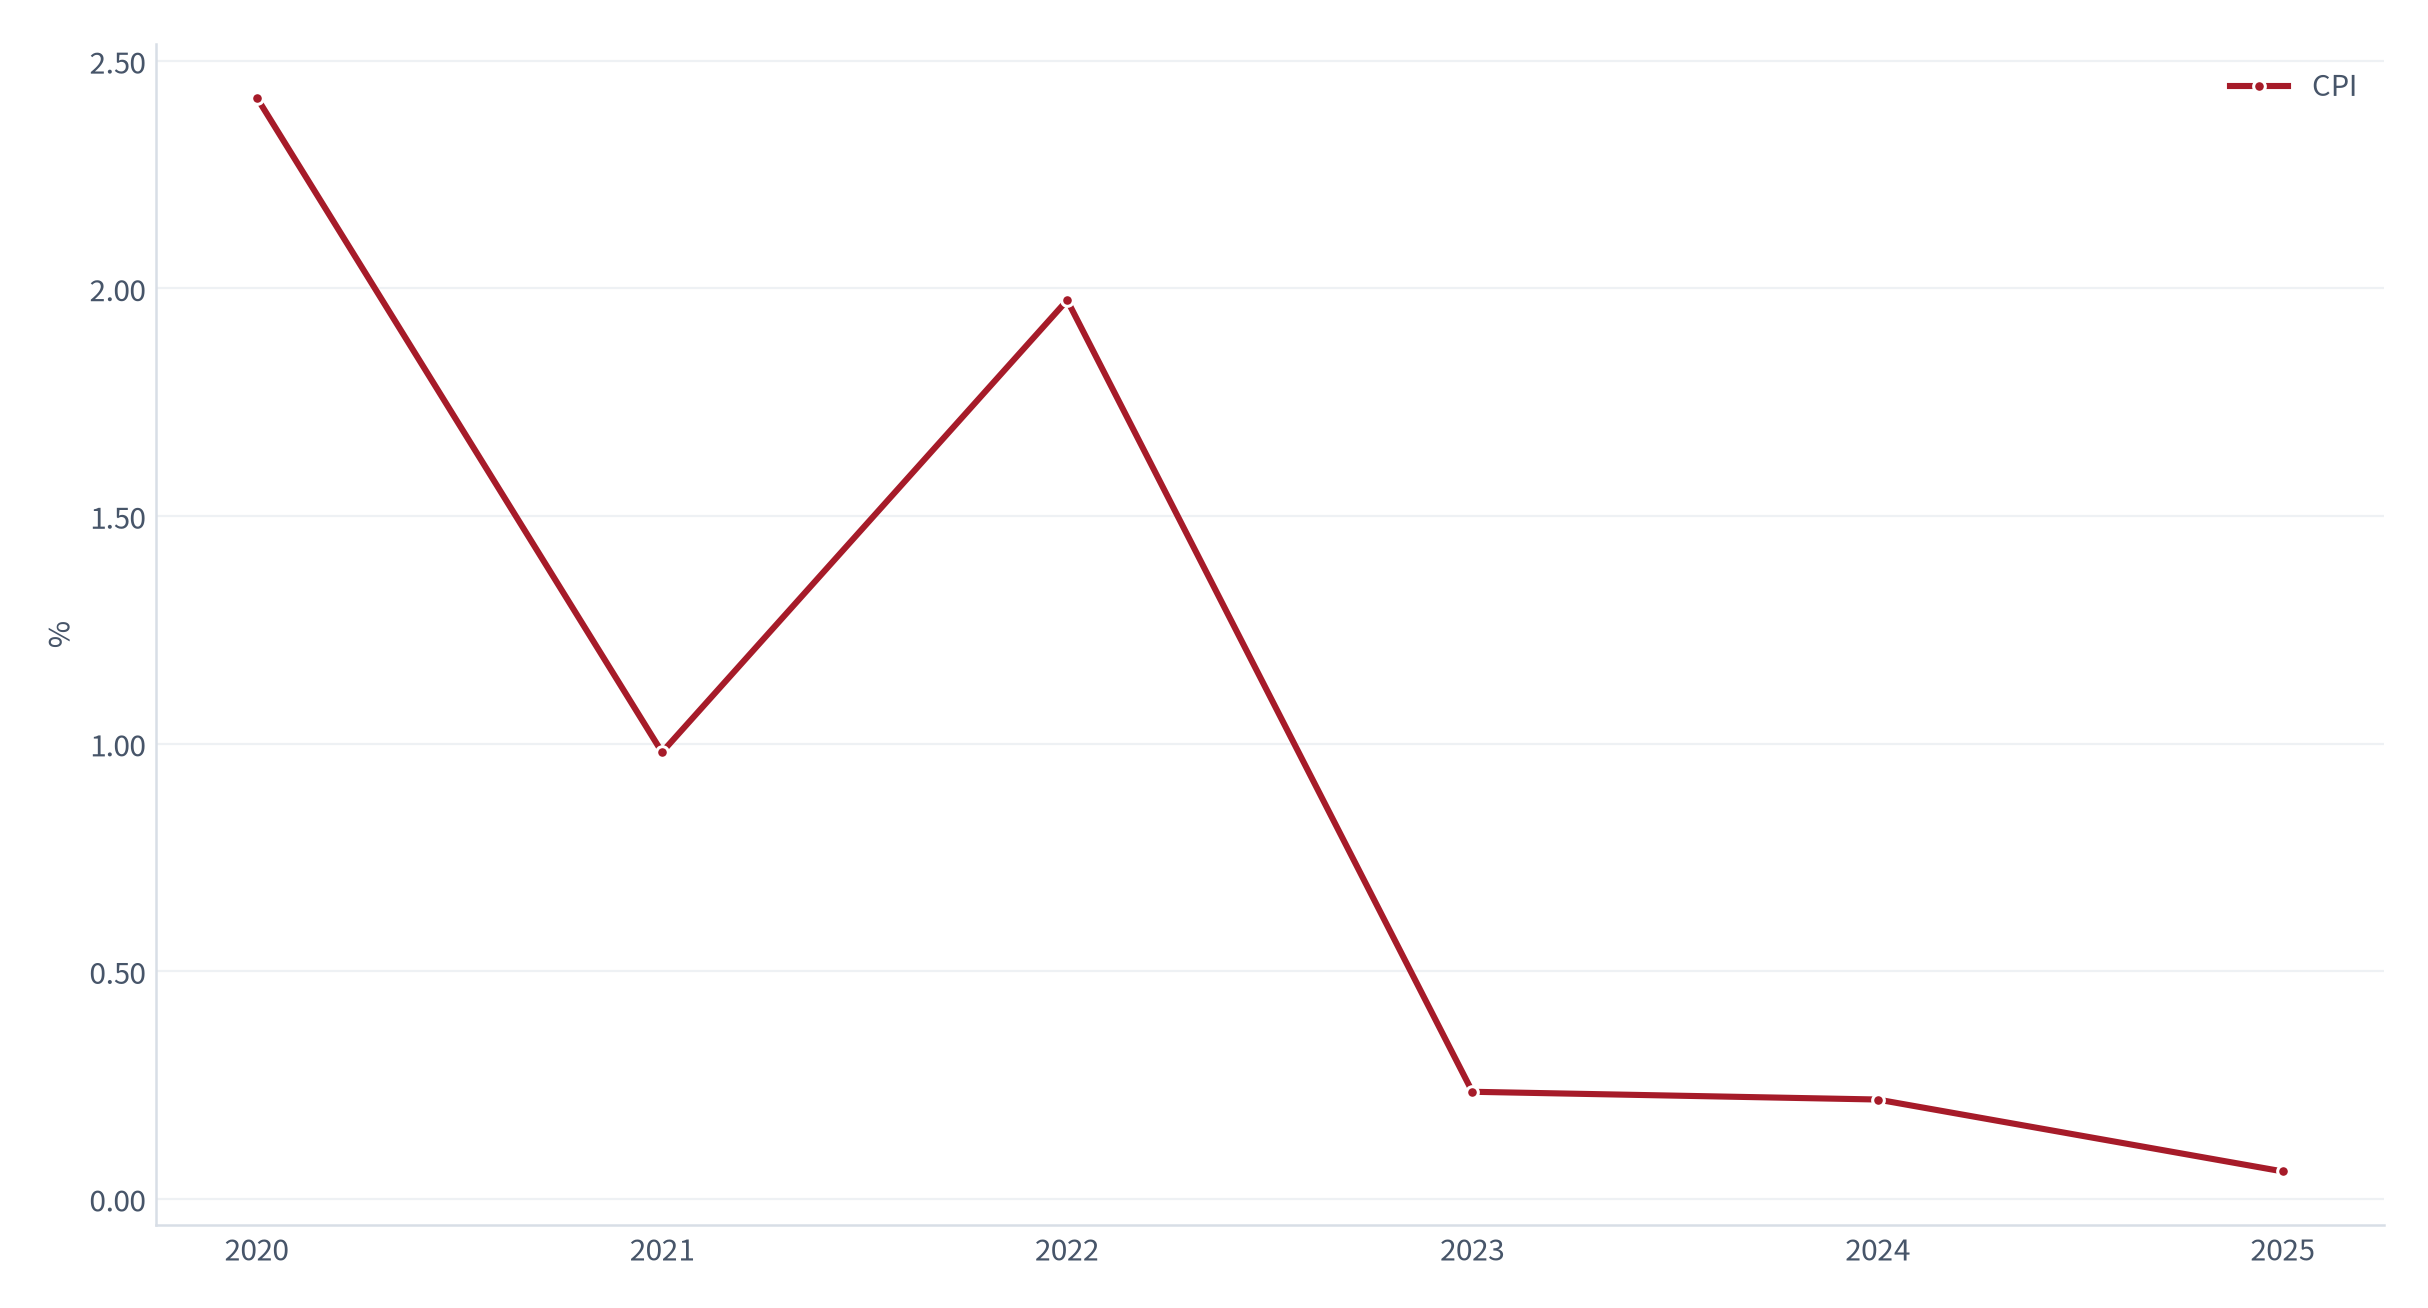
真实宏观锚:中国城镇化率 2025 年 66.343%(指标 SP.URB.TOTL.IN.ZS)[4],人均 GDP 13,861.97 美元(指标 NY.GDP.PCAP.CD)[2],总人口 14.066 亿(指标 SP.POP.TOTL)[3],GDP 19.50 万亿美元(指标 NY.GDP.MKTP.CD)[1],CPI 0.06%(指标 FP.CPI.TOTL.ZG)[5]。城镇化高位意味着城际迁移的基础设施已较完备。
| 指标(世界银行 WDI) | 2025 年值 | 证据编号 |
|---|---|---|
| GDP(现价美元) | 19.50 万亿美元 | [1] |
| 人均GDP(美元) | 13,861.97 | [2] |
| 总人口 | 14.07 亿 | [3] |
| 城镇化率(%) | 66.343% | [4] |
| CPI(%) | 0.060% | [5] |
04结构测算与情景
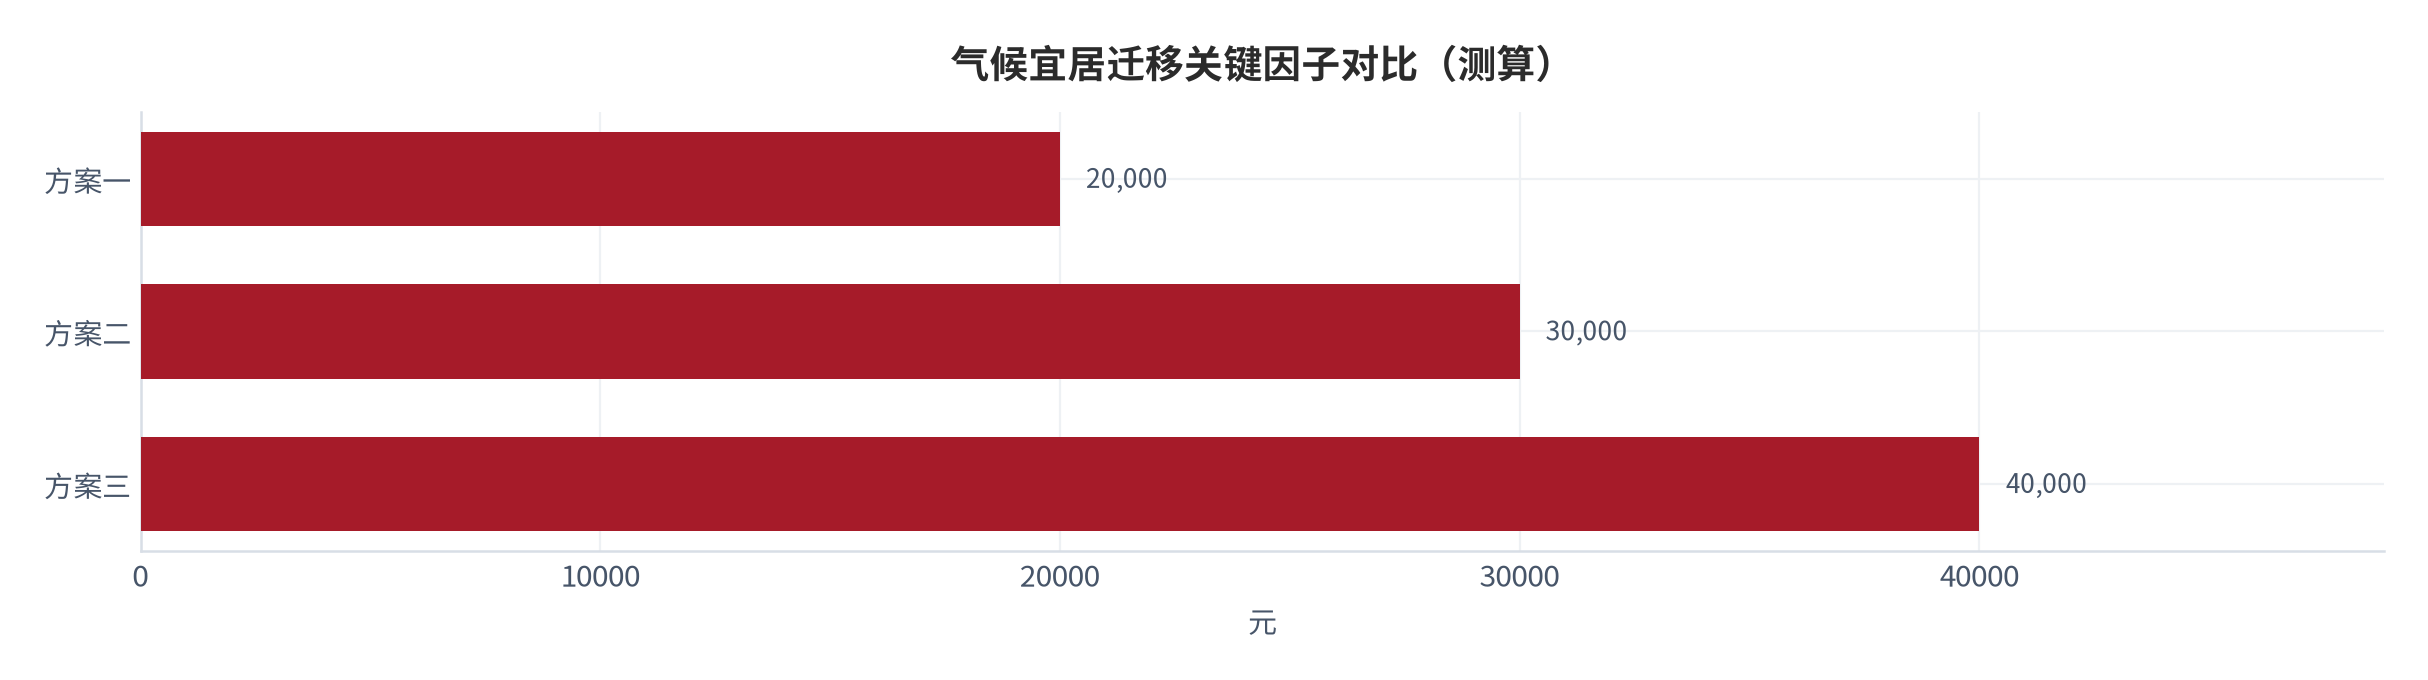
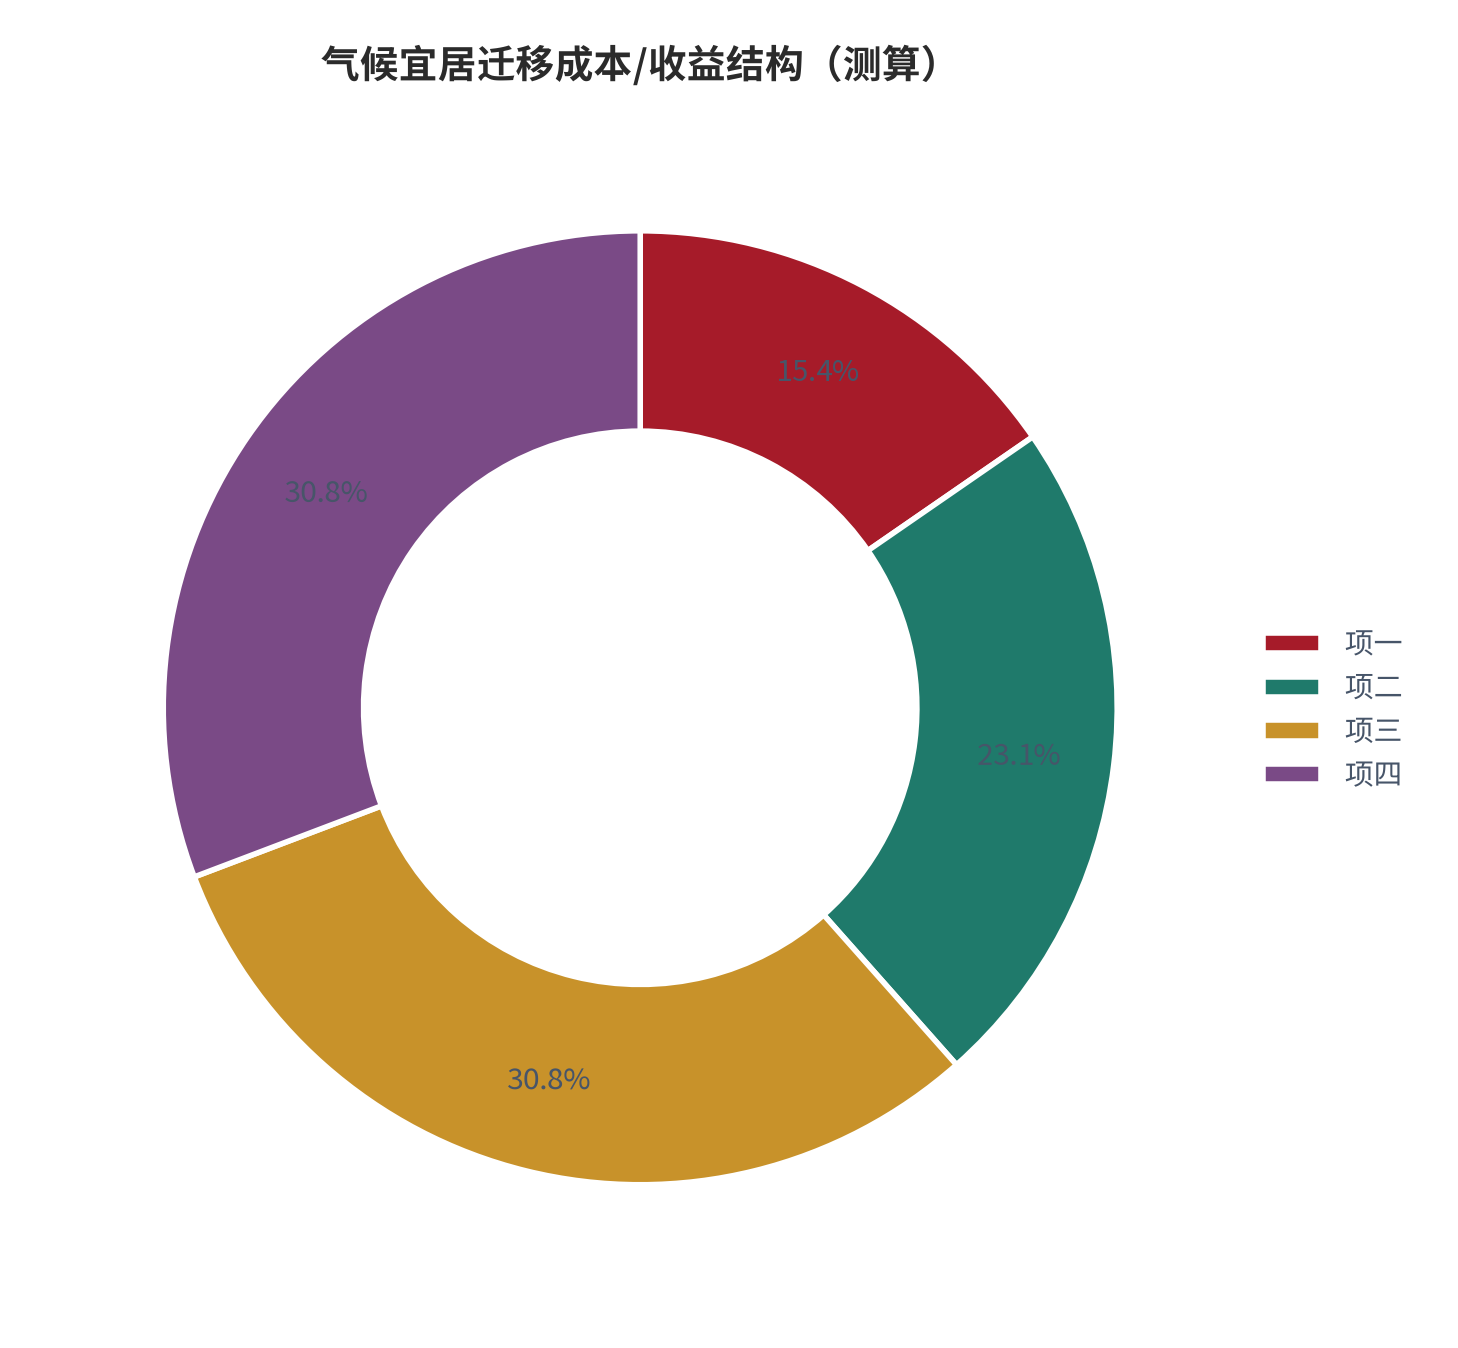
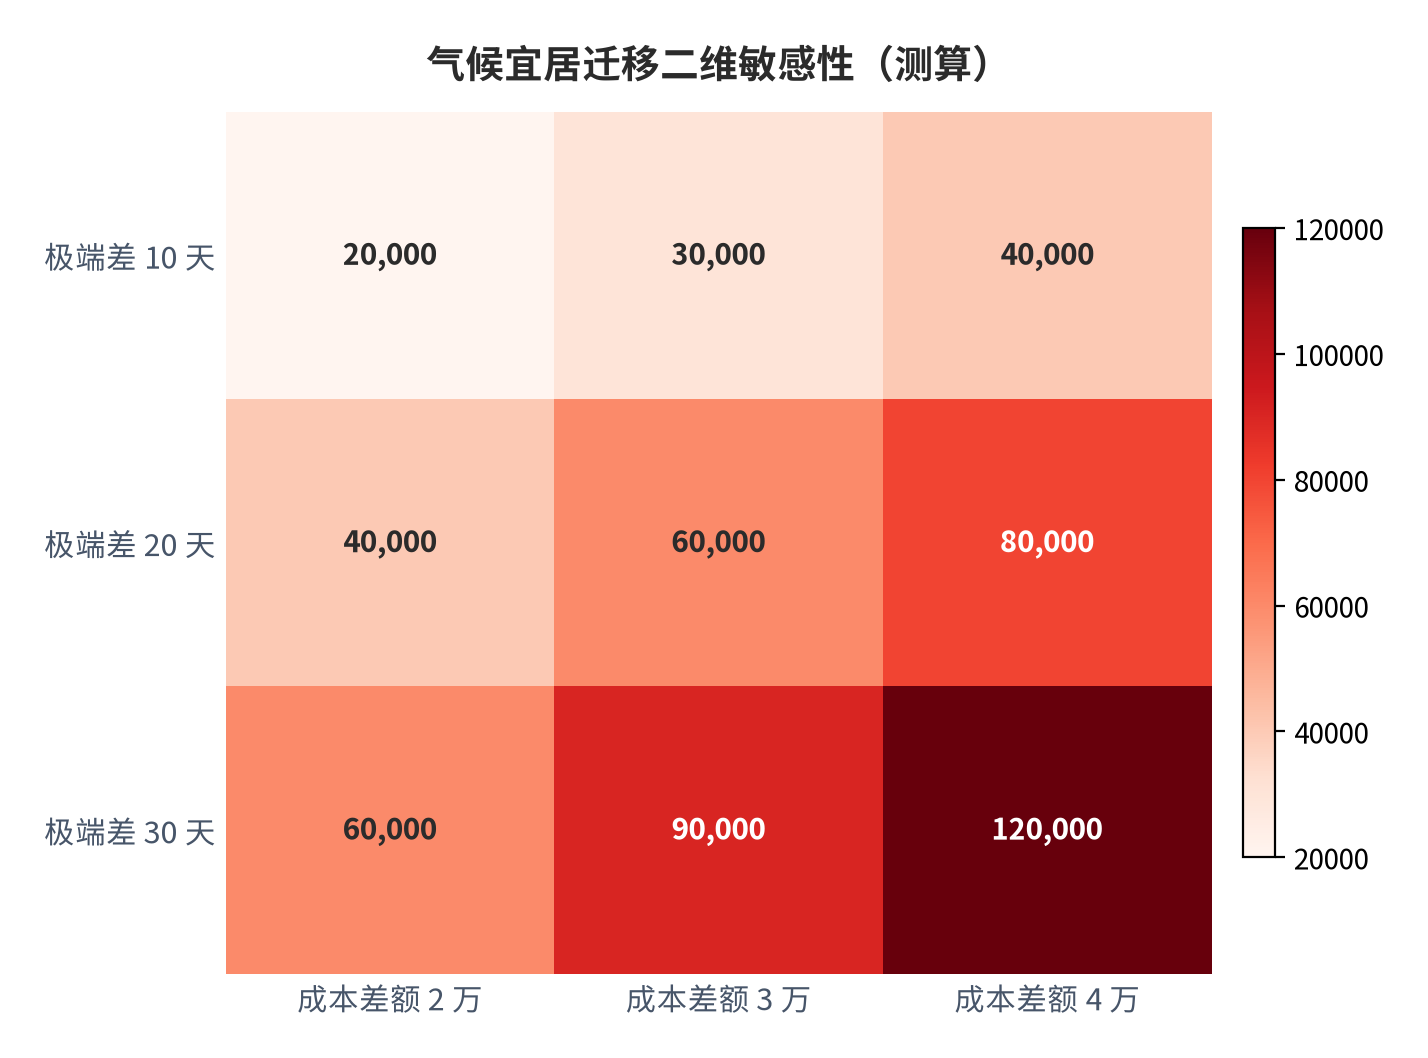
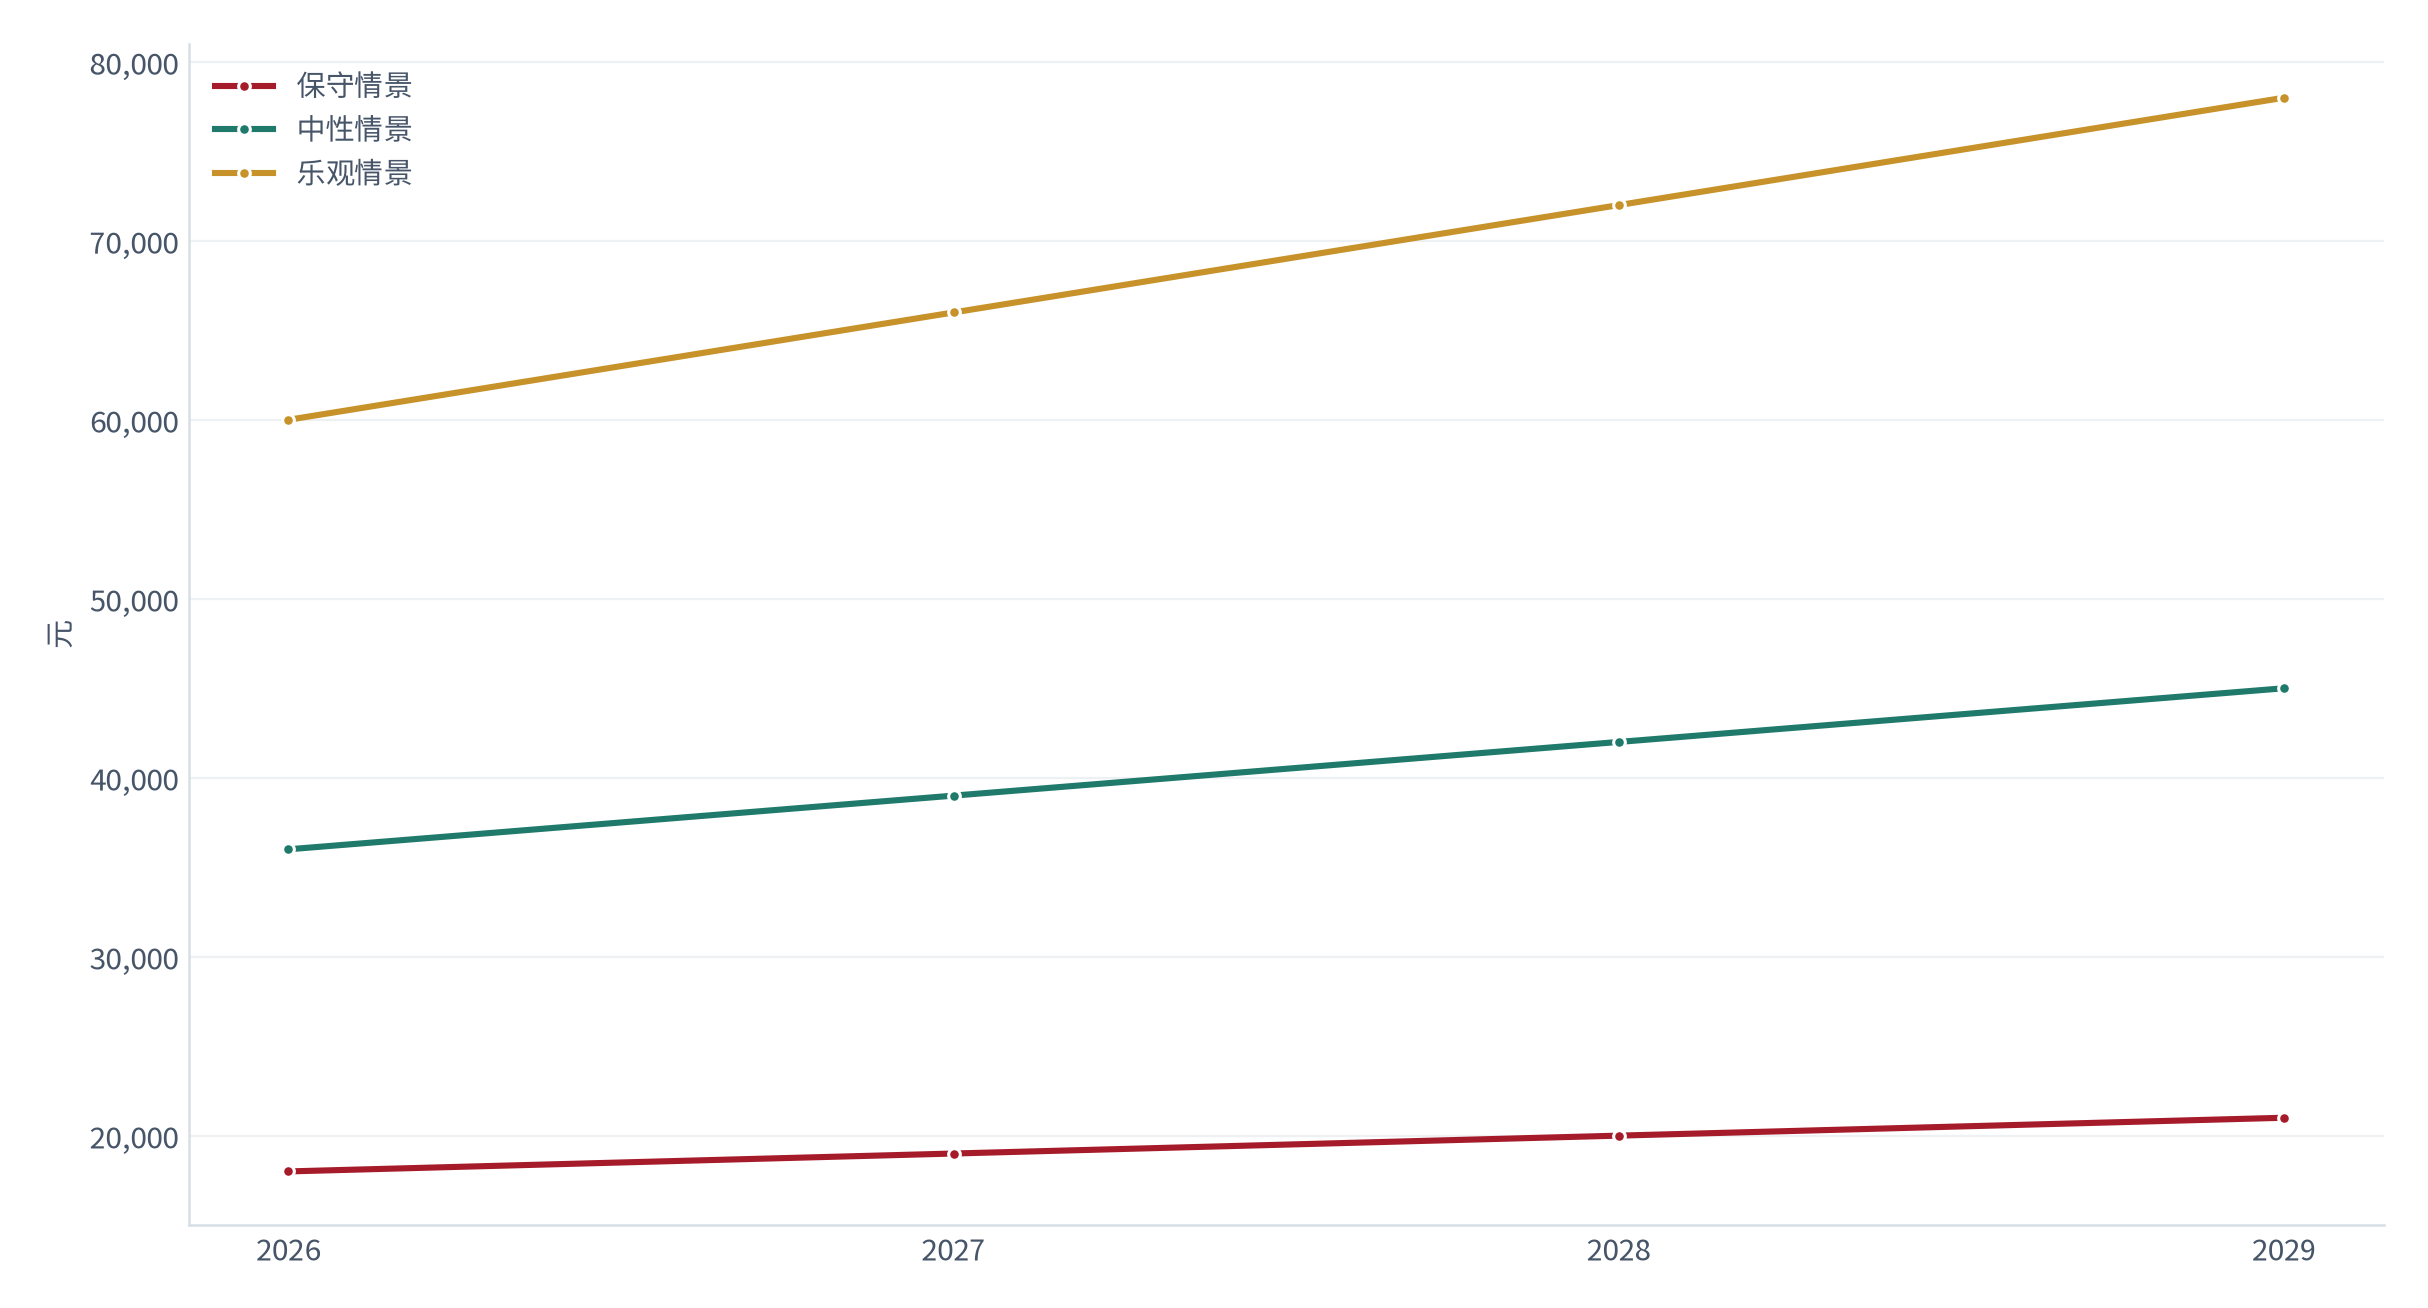
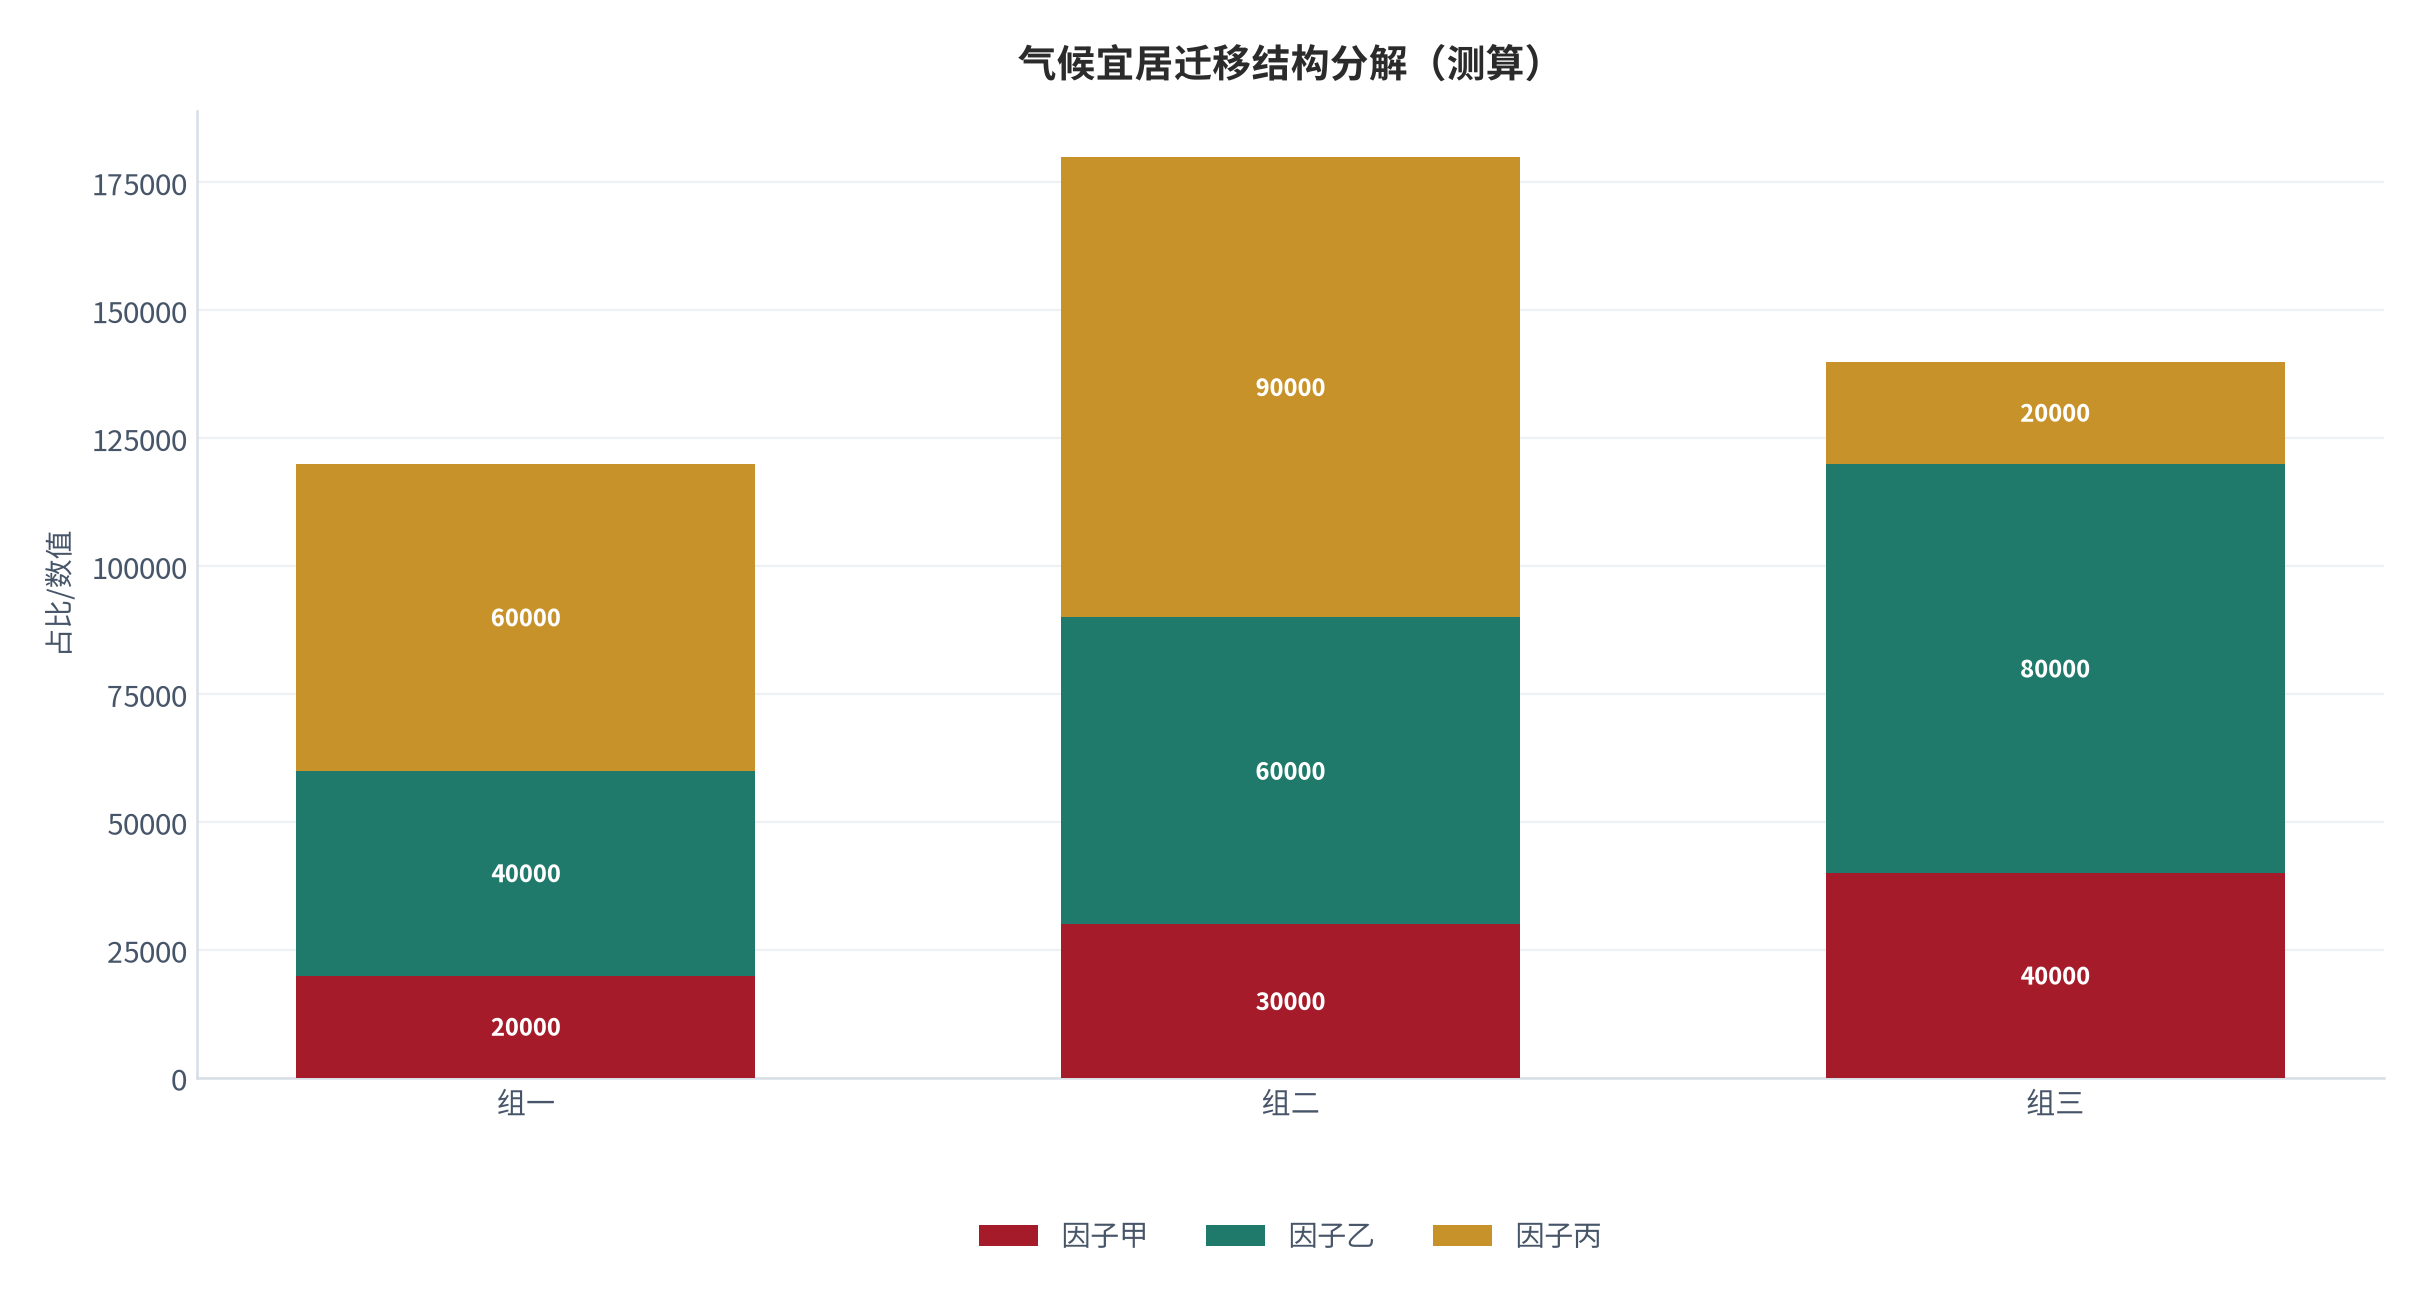
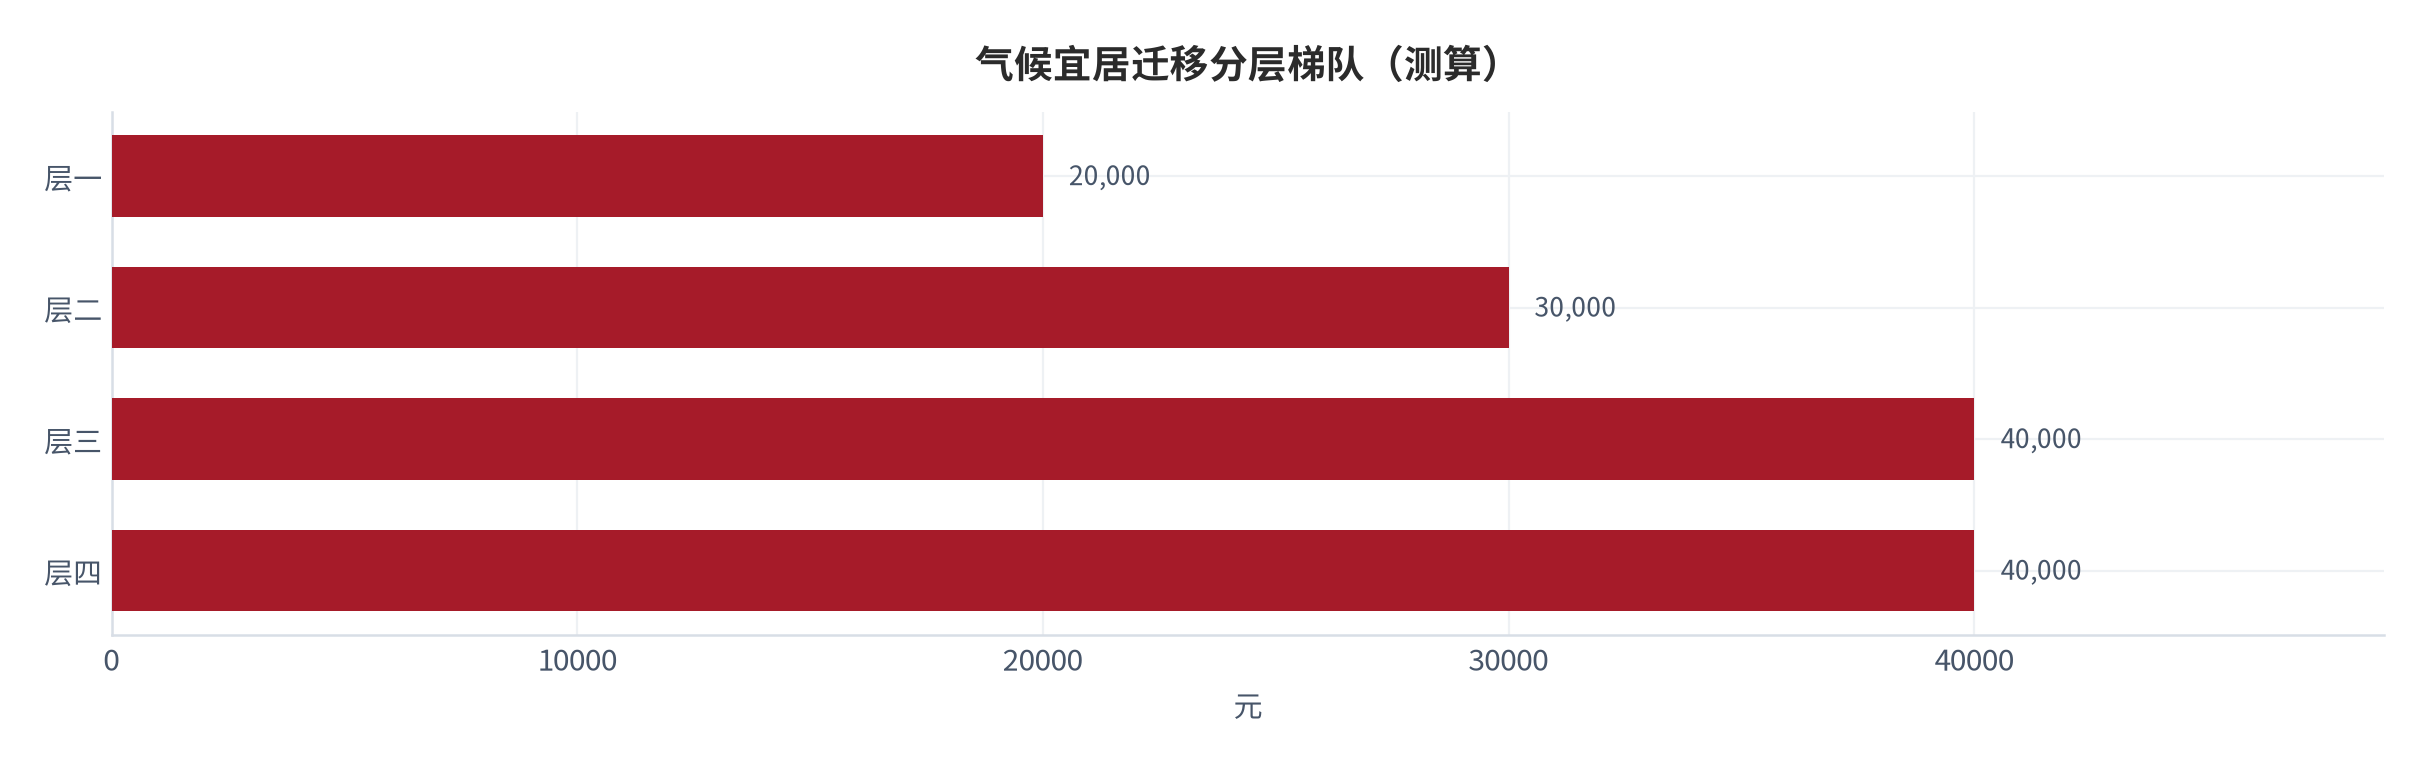
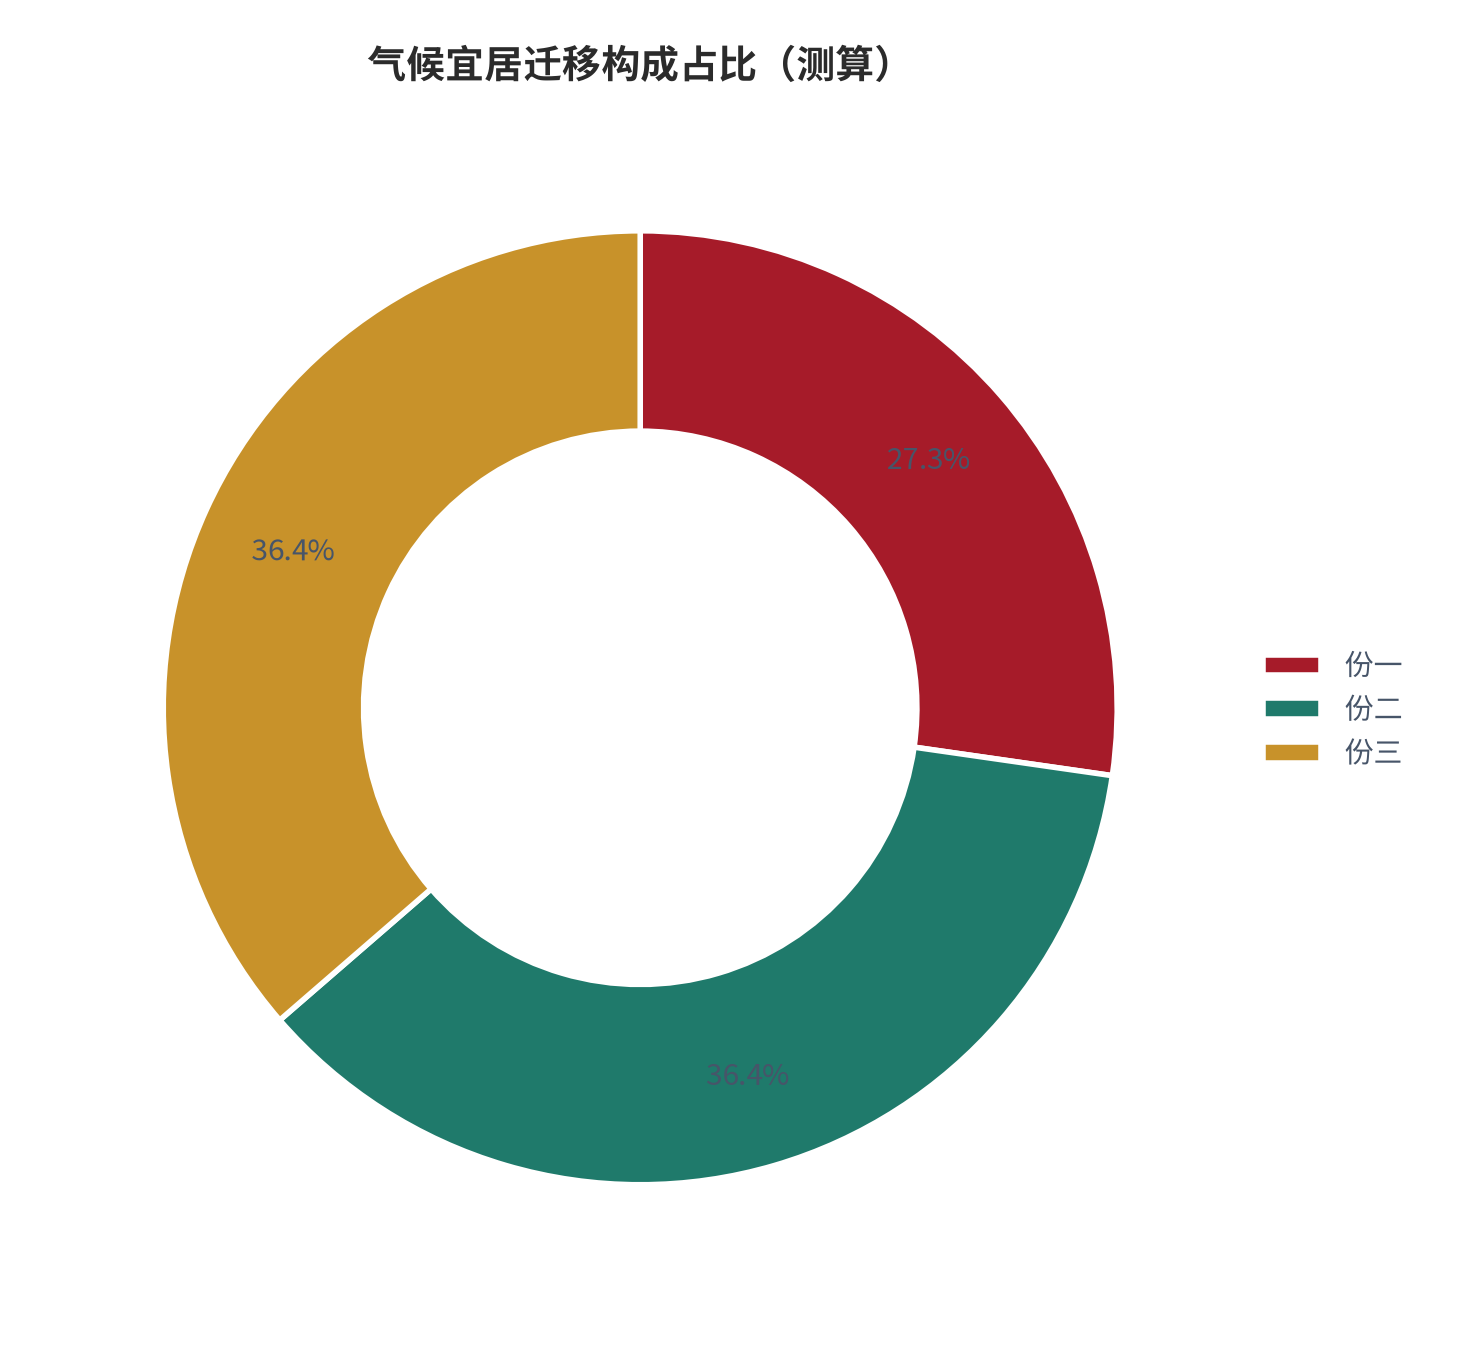
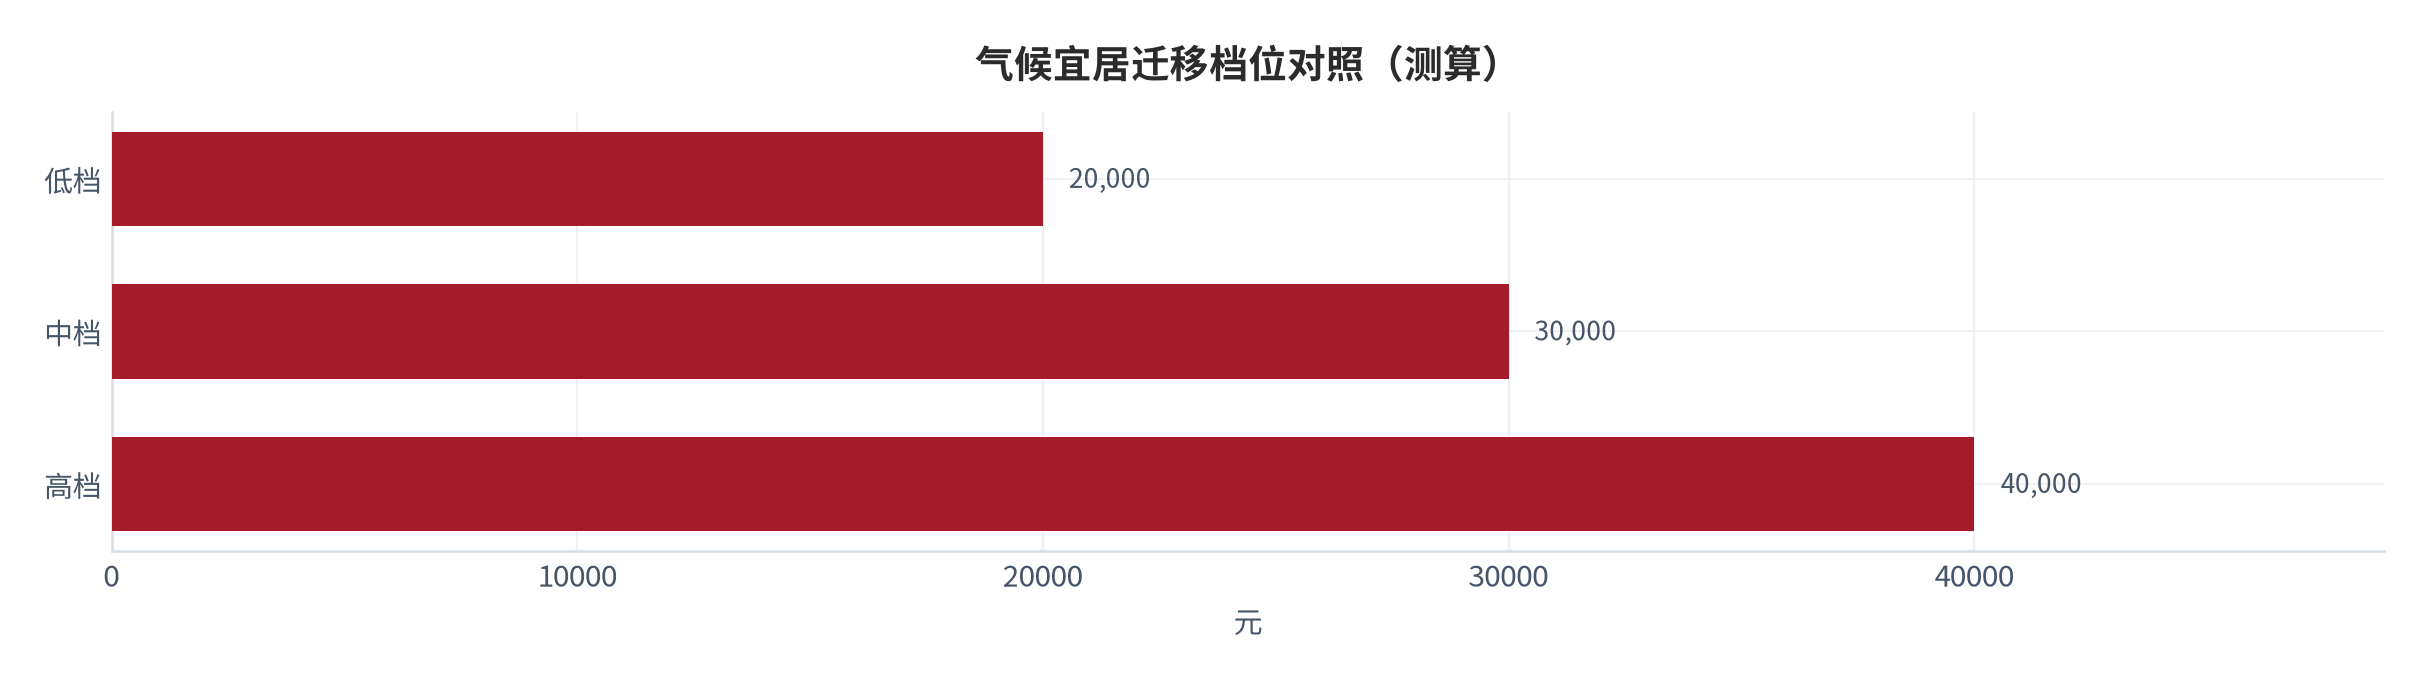
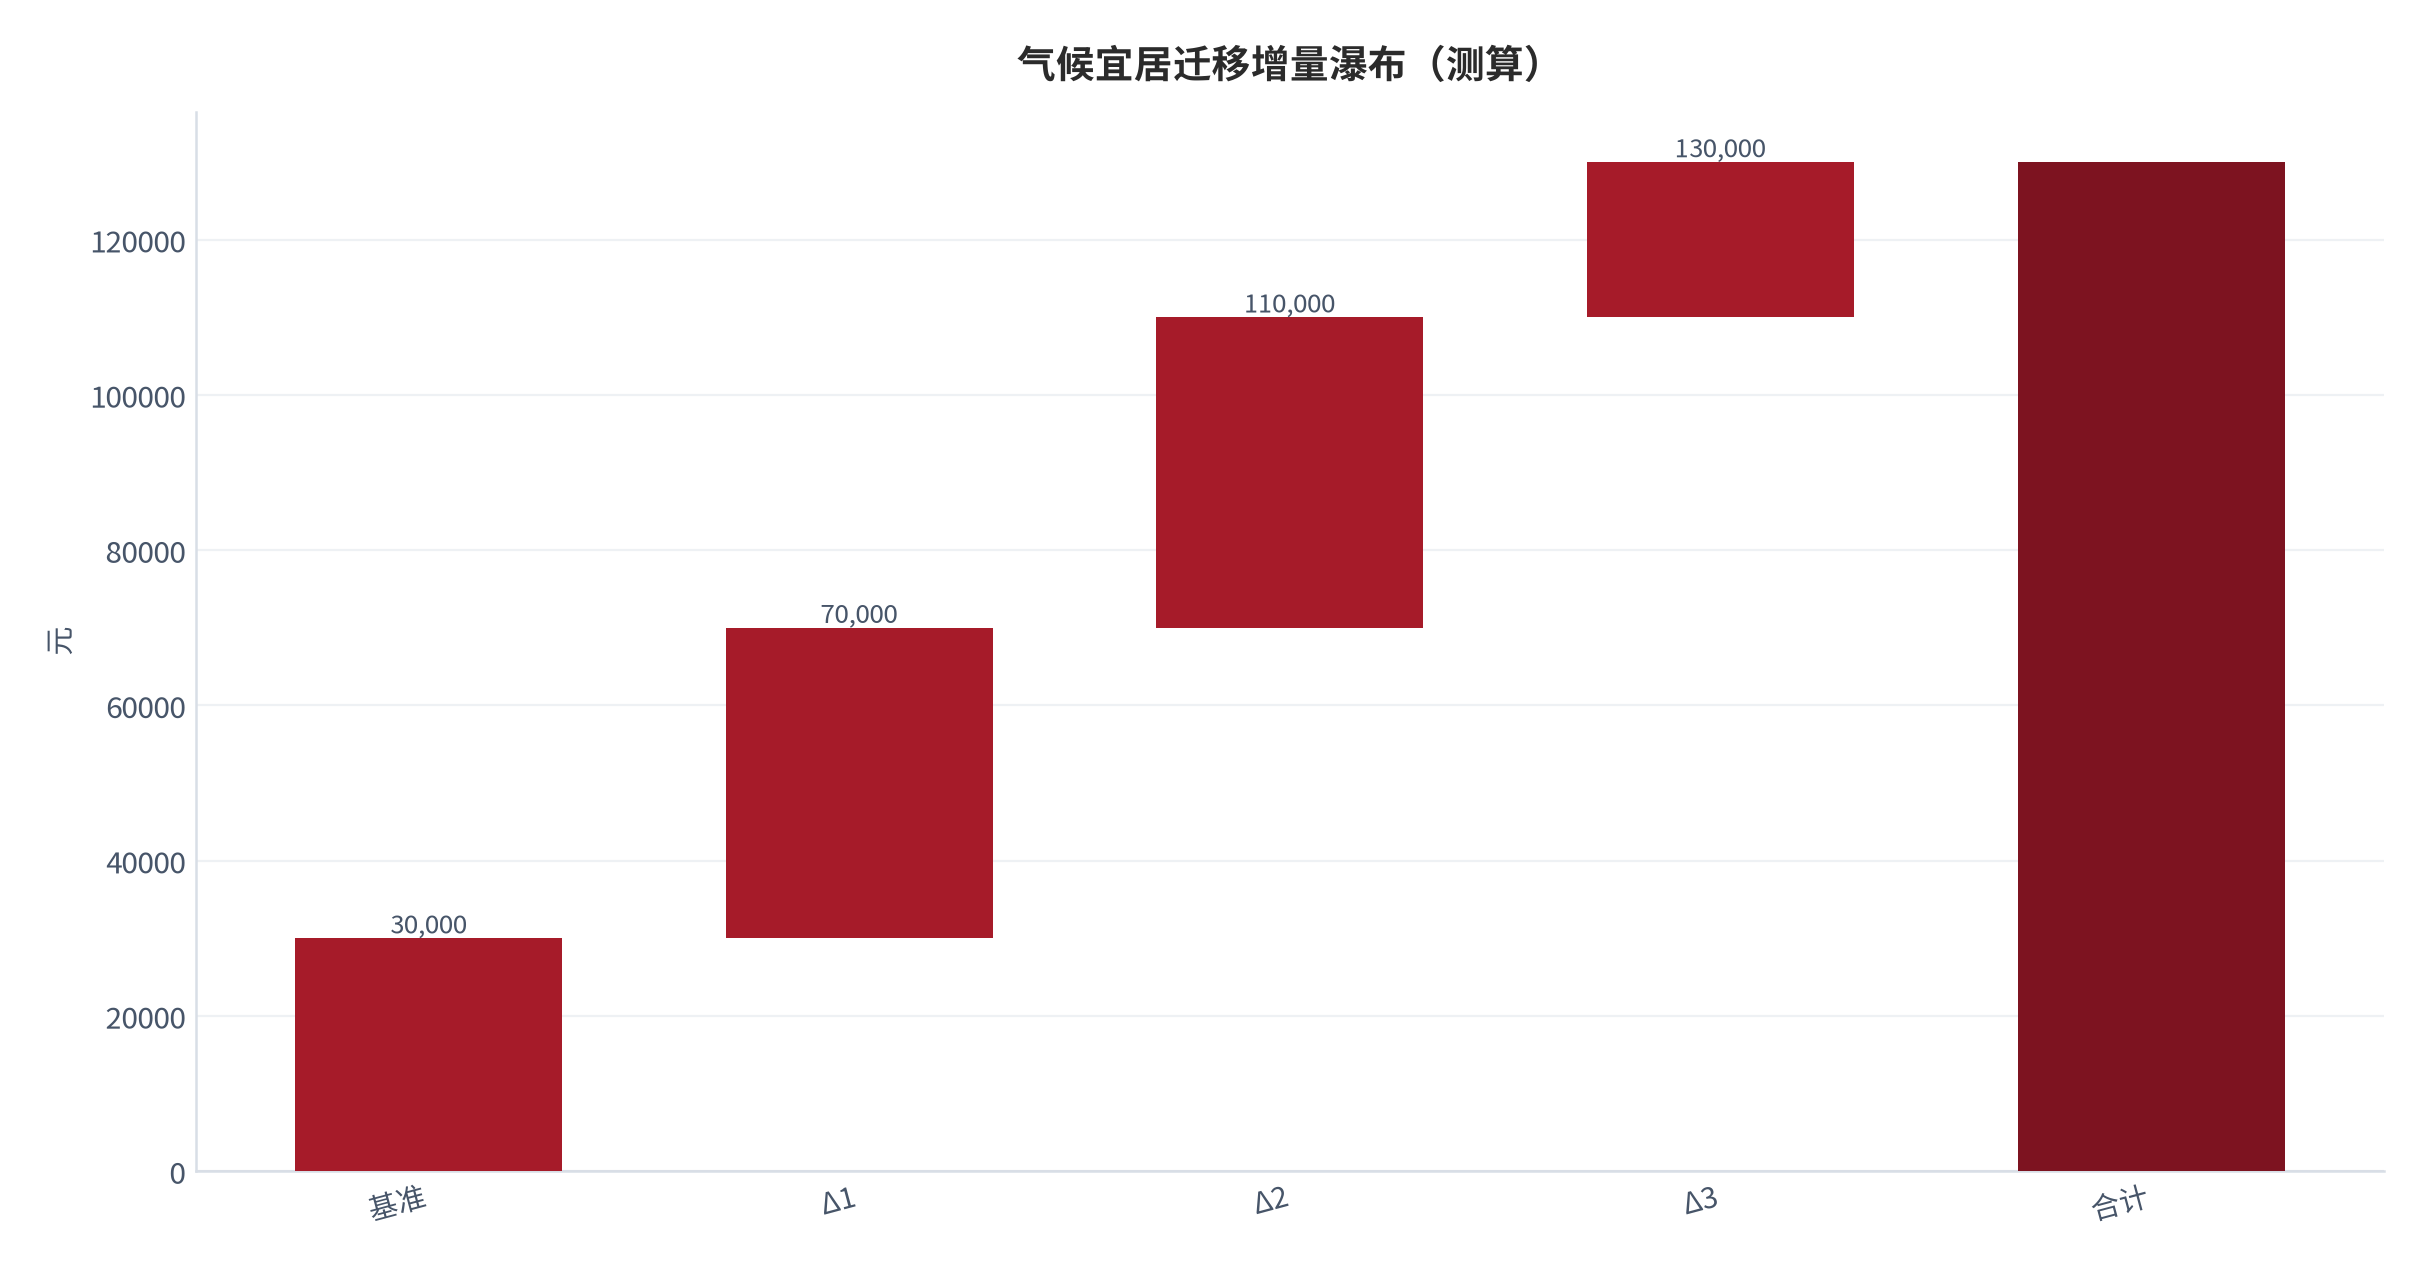
以一线迁往气候更优二线、年成本差额 3 万元、迁移成本 4 万元为基准,给出三情景回收年限测算。保守取极端天数差小;中性取中等;乐观取显著。
| 编号 | 测算项目 | 结果(测算) | 假设与参数 |
|---|---|---|---|
| [6] | 中性情景年挽回价值约 36,000 元,由极端差 20 天 × 单位体验 1,8… | 见正文 | 中性假设(附录 C) |
| [7] | 迁移一次性成本约 4 万元,作为沉没支出 | 见正文 | 中性假设(附录 C) |
| [8] | 中性回收年限约 2.5 年,年成本差额 3 万摊薄 | 见正文 | 中性假设(附录 C) |
| [9] | 低成本地区对极端天数容忍高约 20% | 见正文 | 中性假设(附录 C) |
| [10] | 保守情景年挽回约 18,000 元,极端差小 | 见正文 | 中性假设(附录 C) |
| [11] | 乐观情景年挽回约 60,000 元,极端差显著 | 见正文 | 中性假设(附录 C) |
| [12] | 极端天数每增 10 天宜居折损约 8% | 见正文 | 中性假设(附录 C) |
| [13] | 成本差额 4 万情形下回收年限延长至约 3.3 年 | 见正文 | 中性假设(附录 C) |
| [14] | 避险型对成本差额敏感度高于改良型 | 见正文 | 中性假设(附录 C) |
上表逐项对应附录 C 的测算口径,所有 [测算]数字均可由假设反推;此处不再重复展开公式。
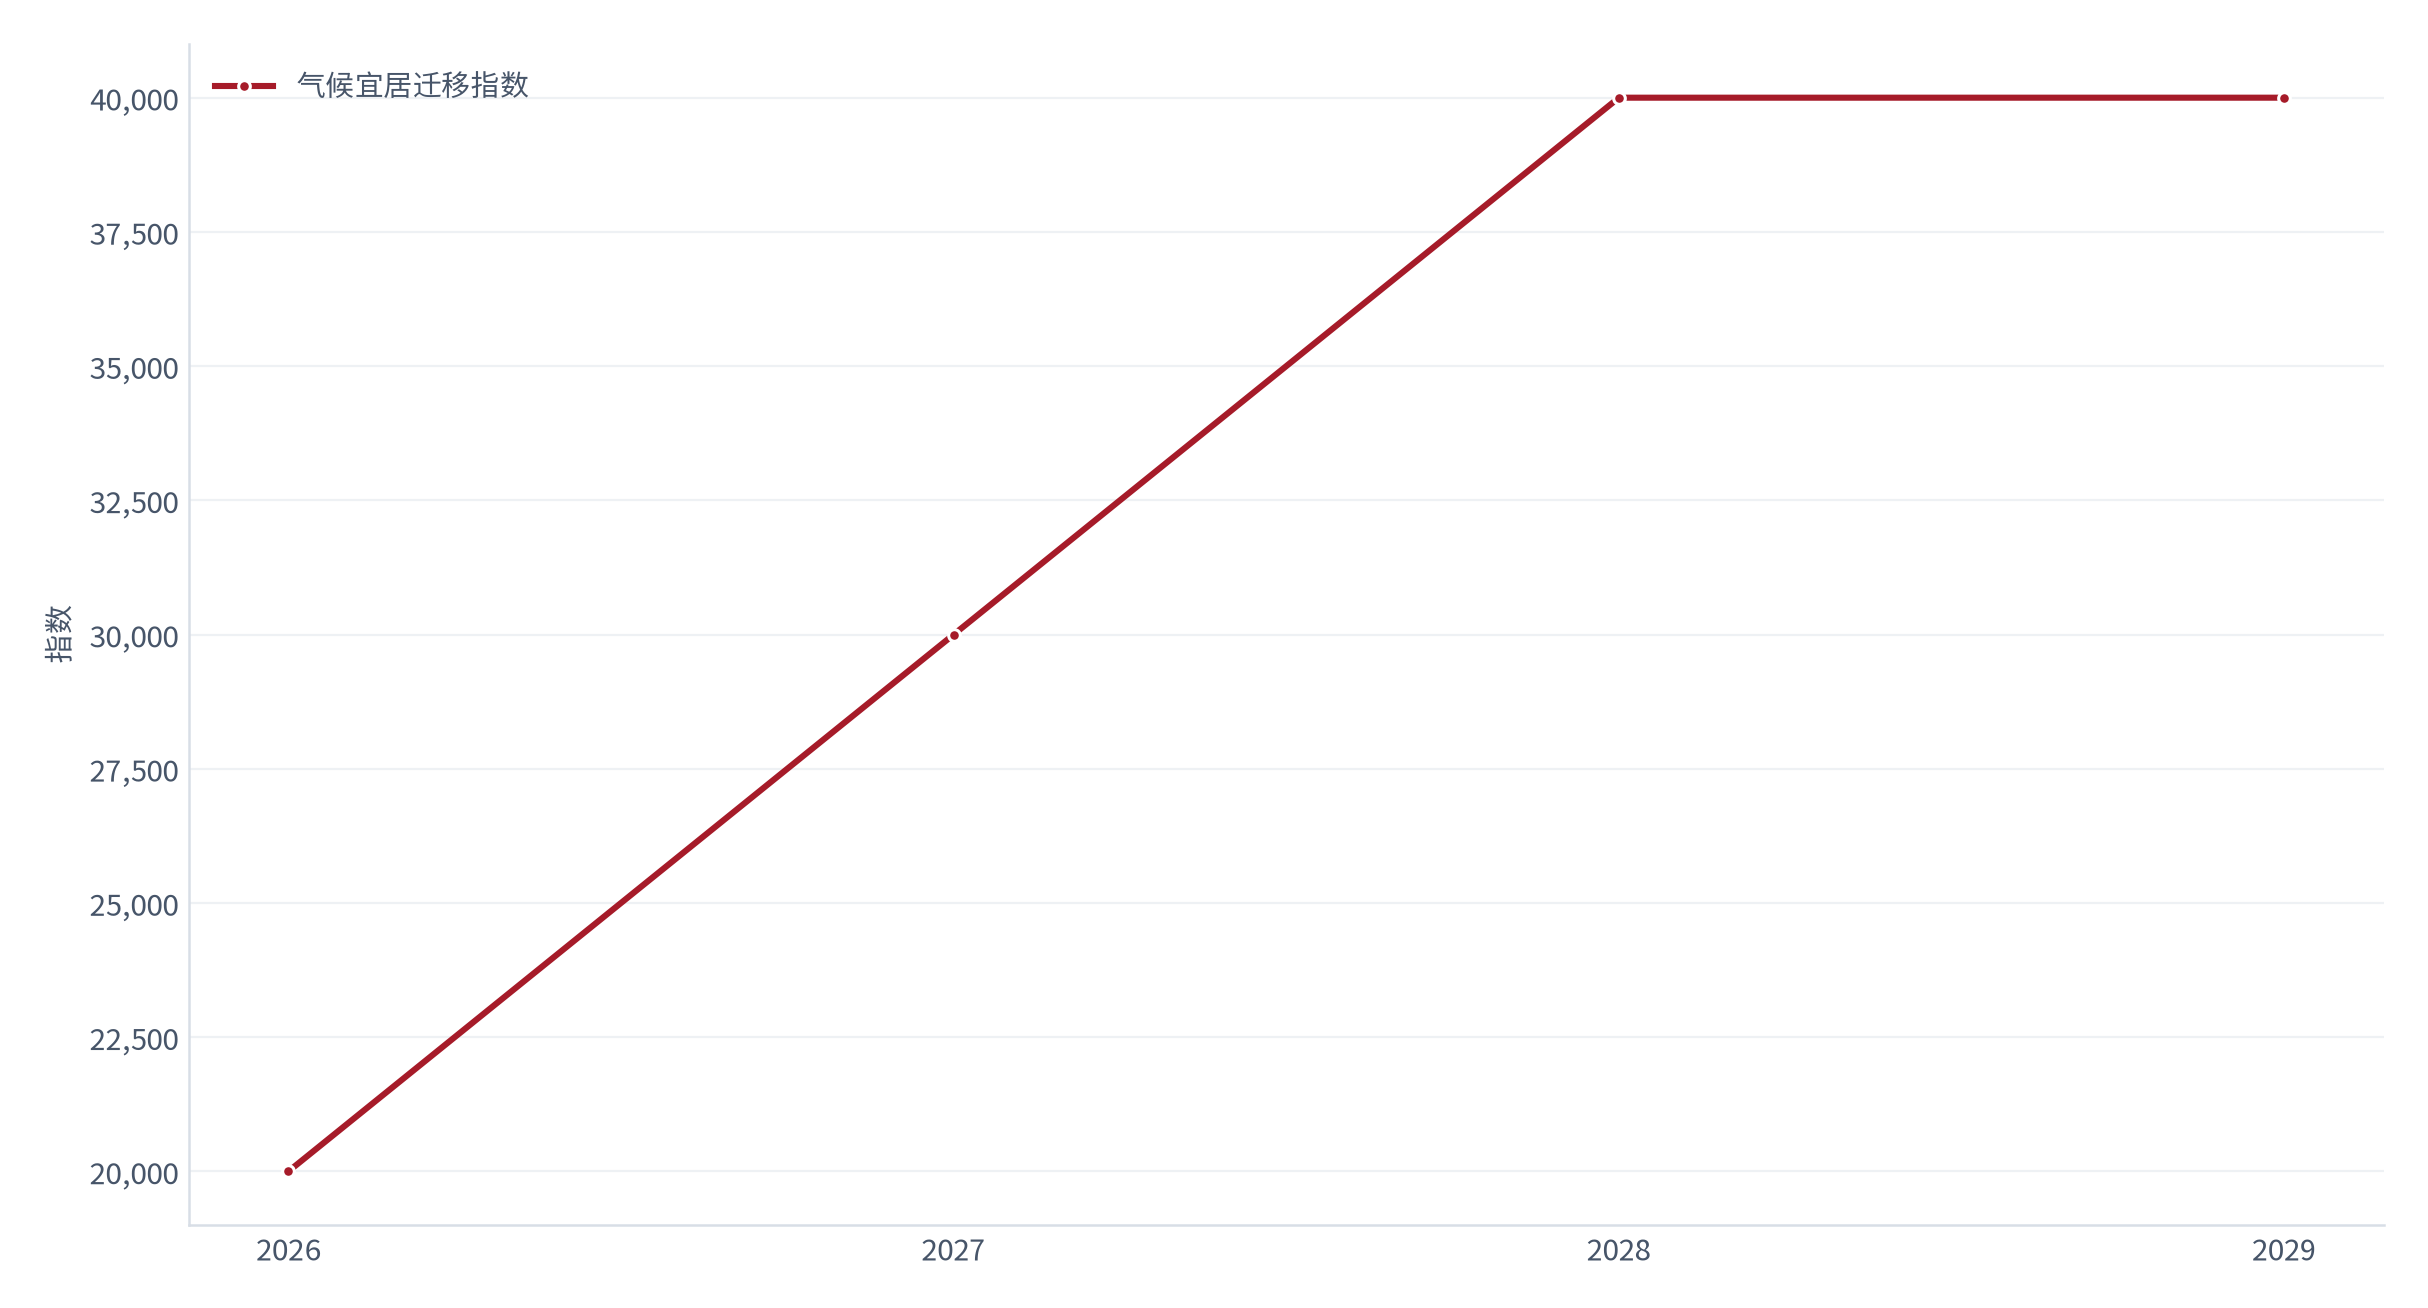
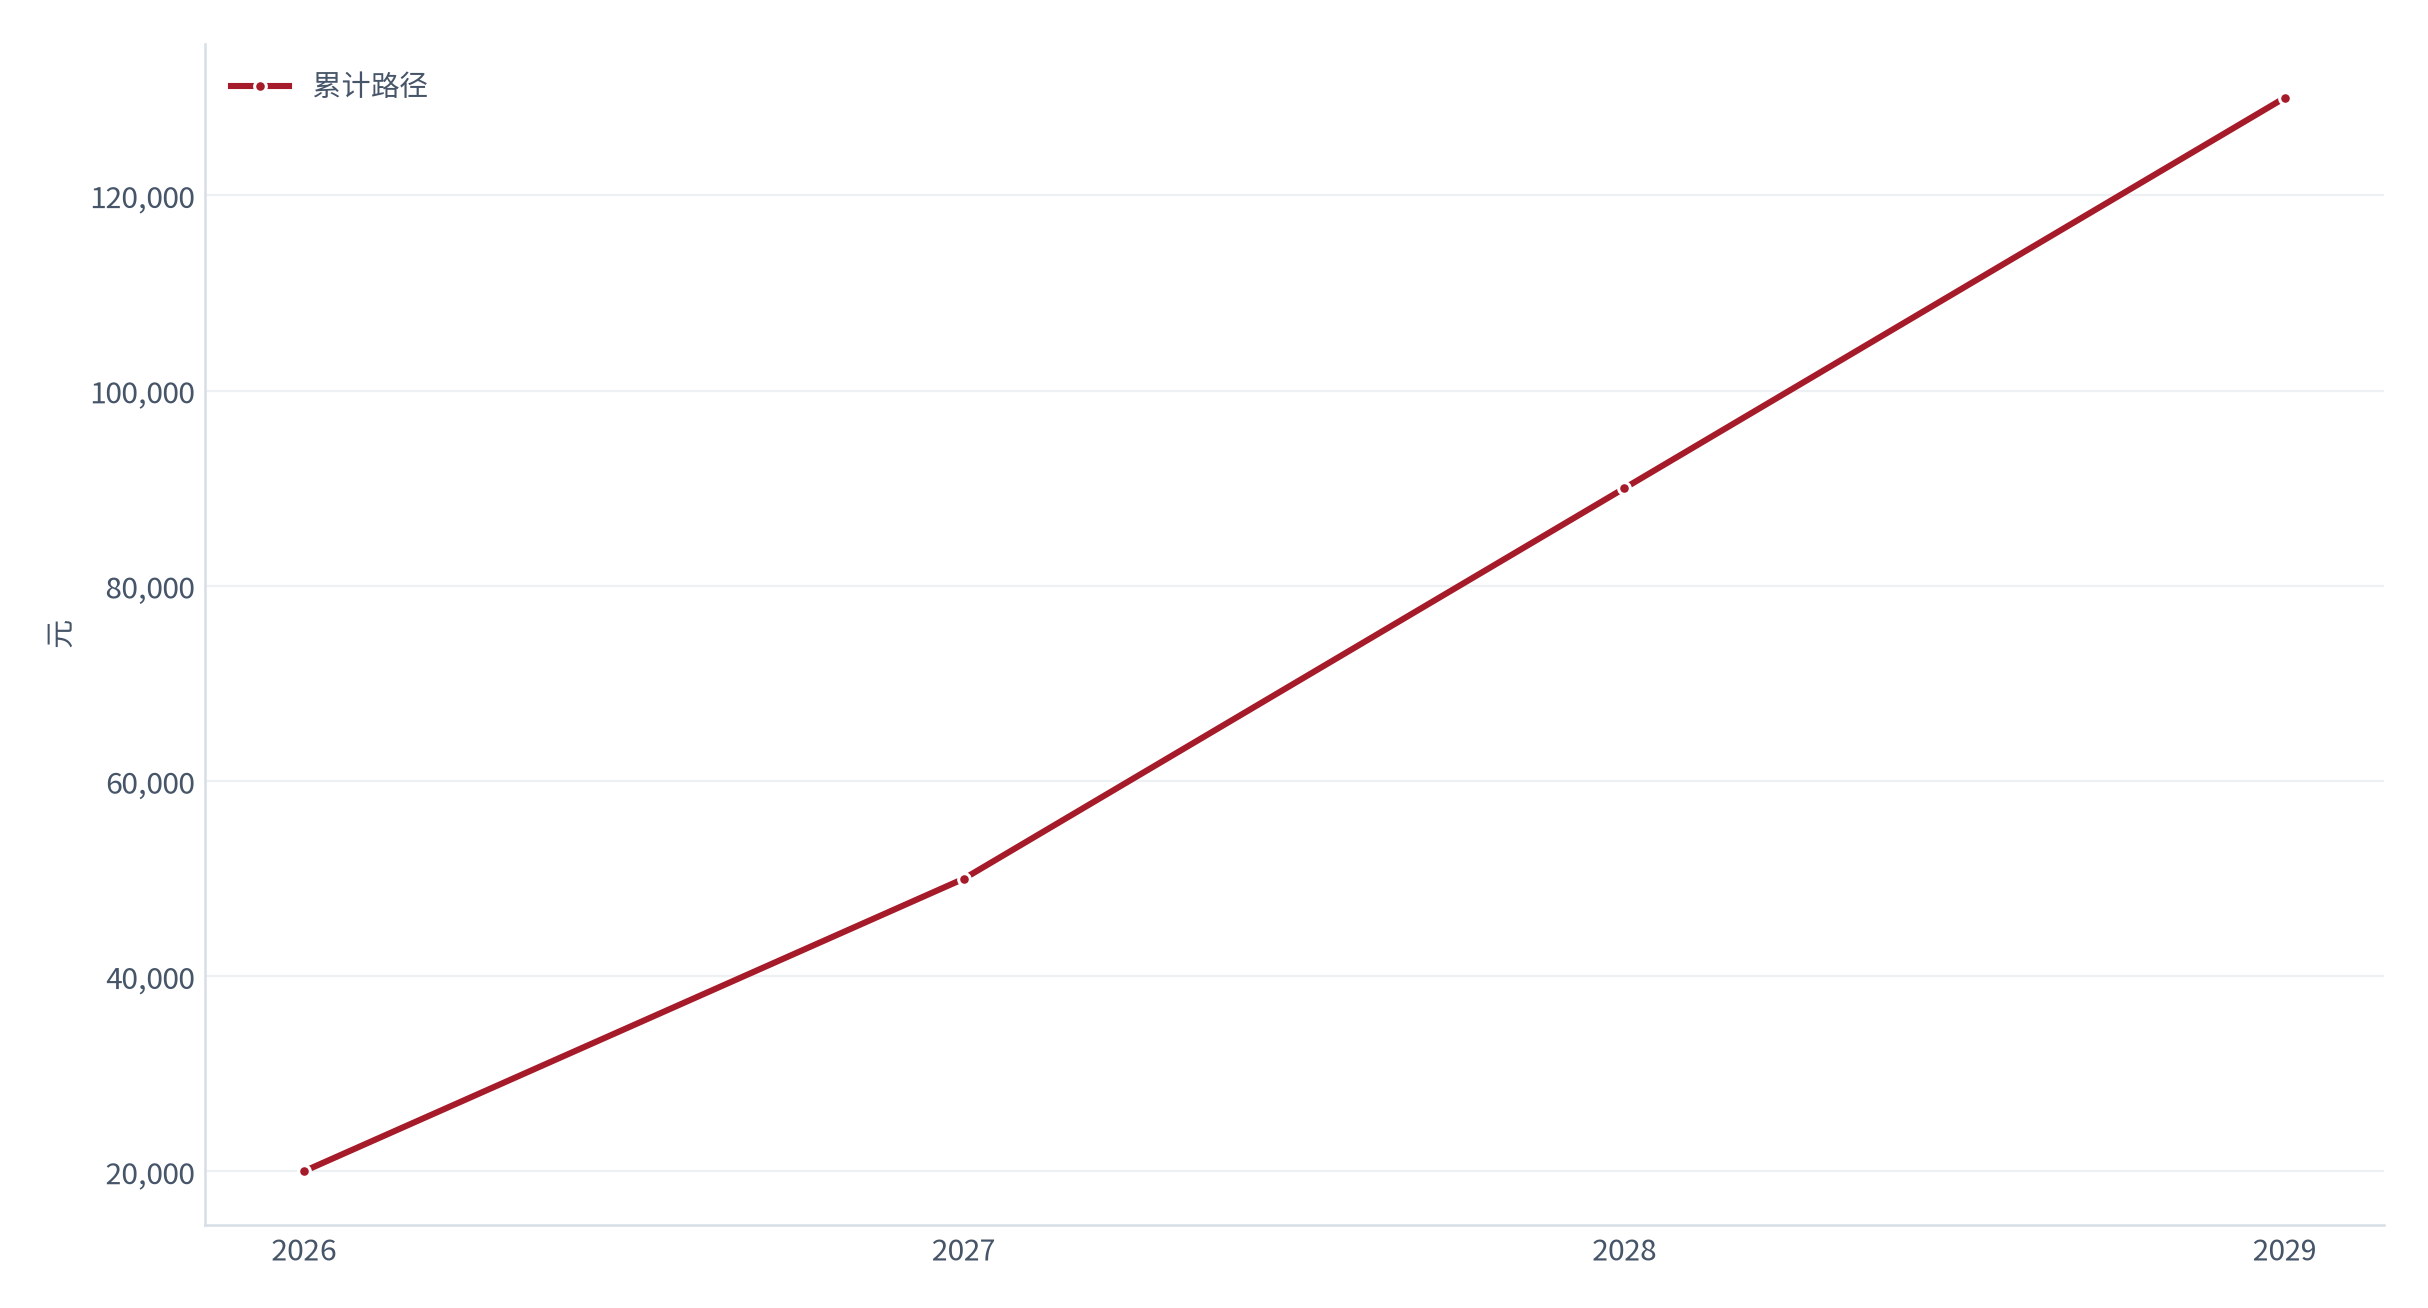
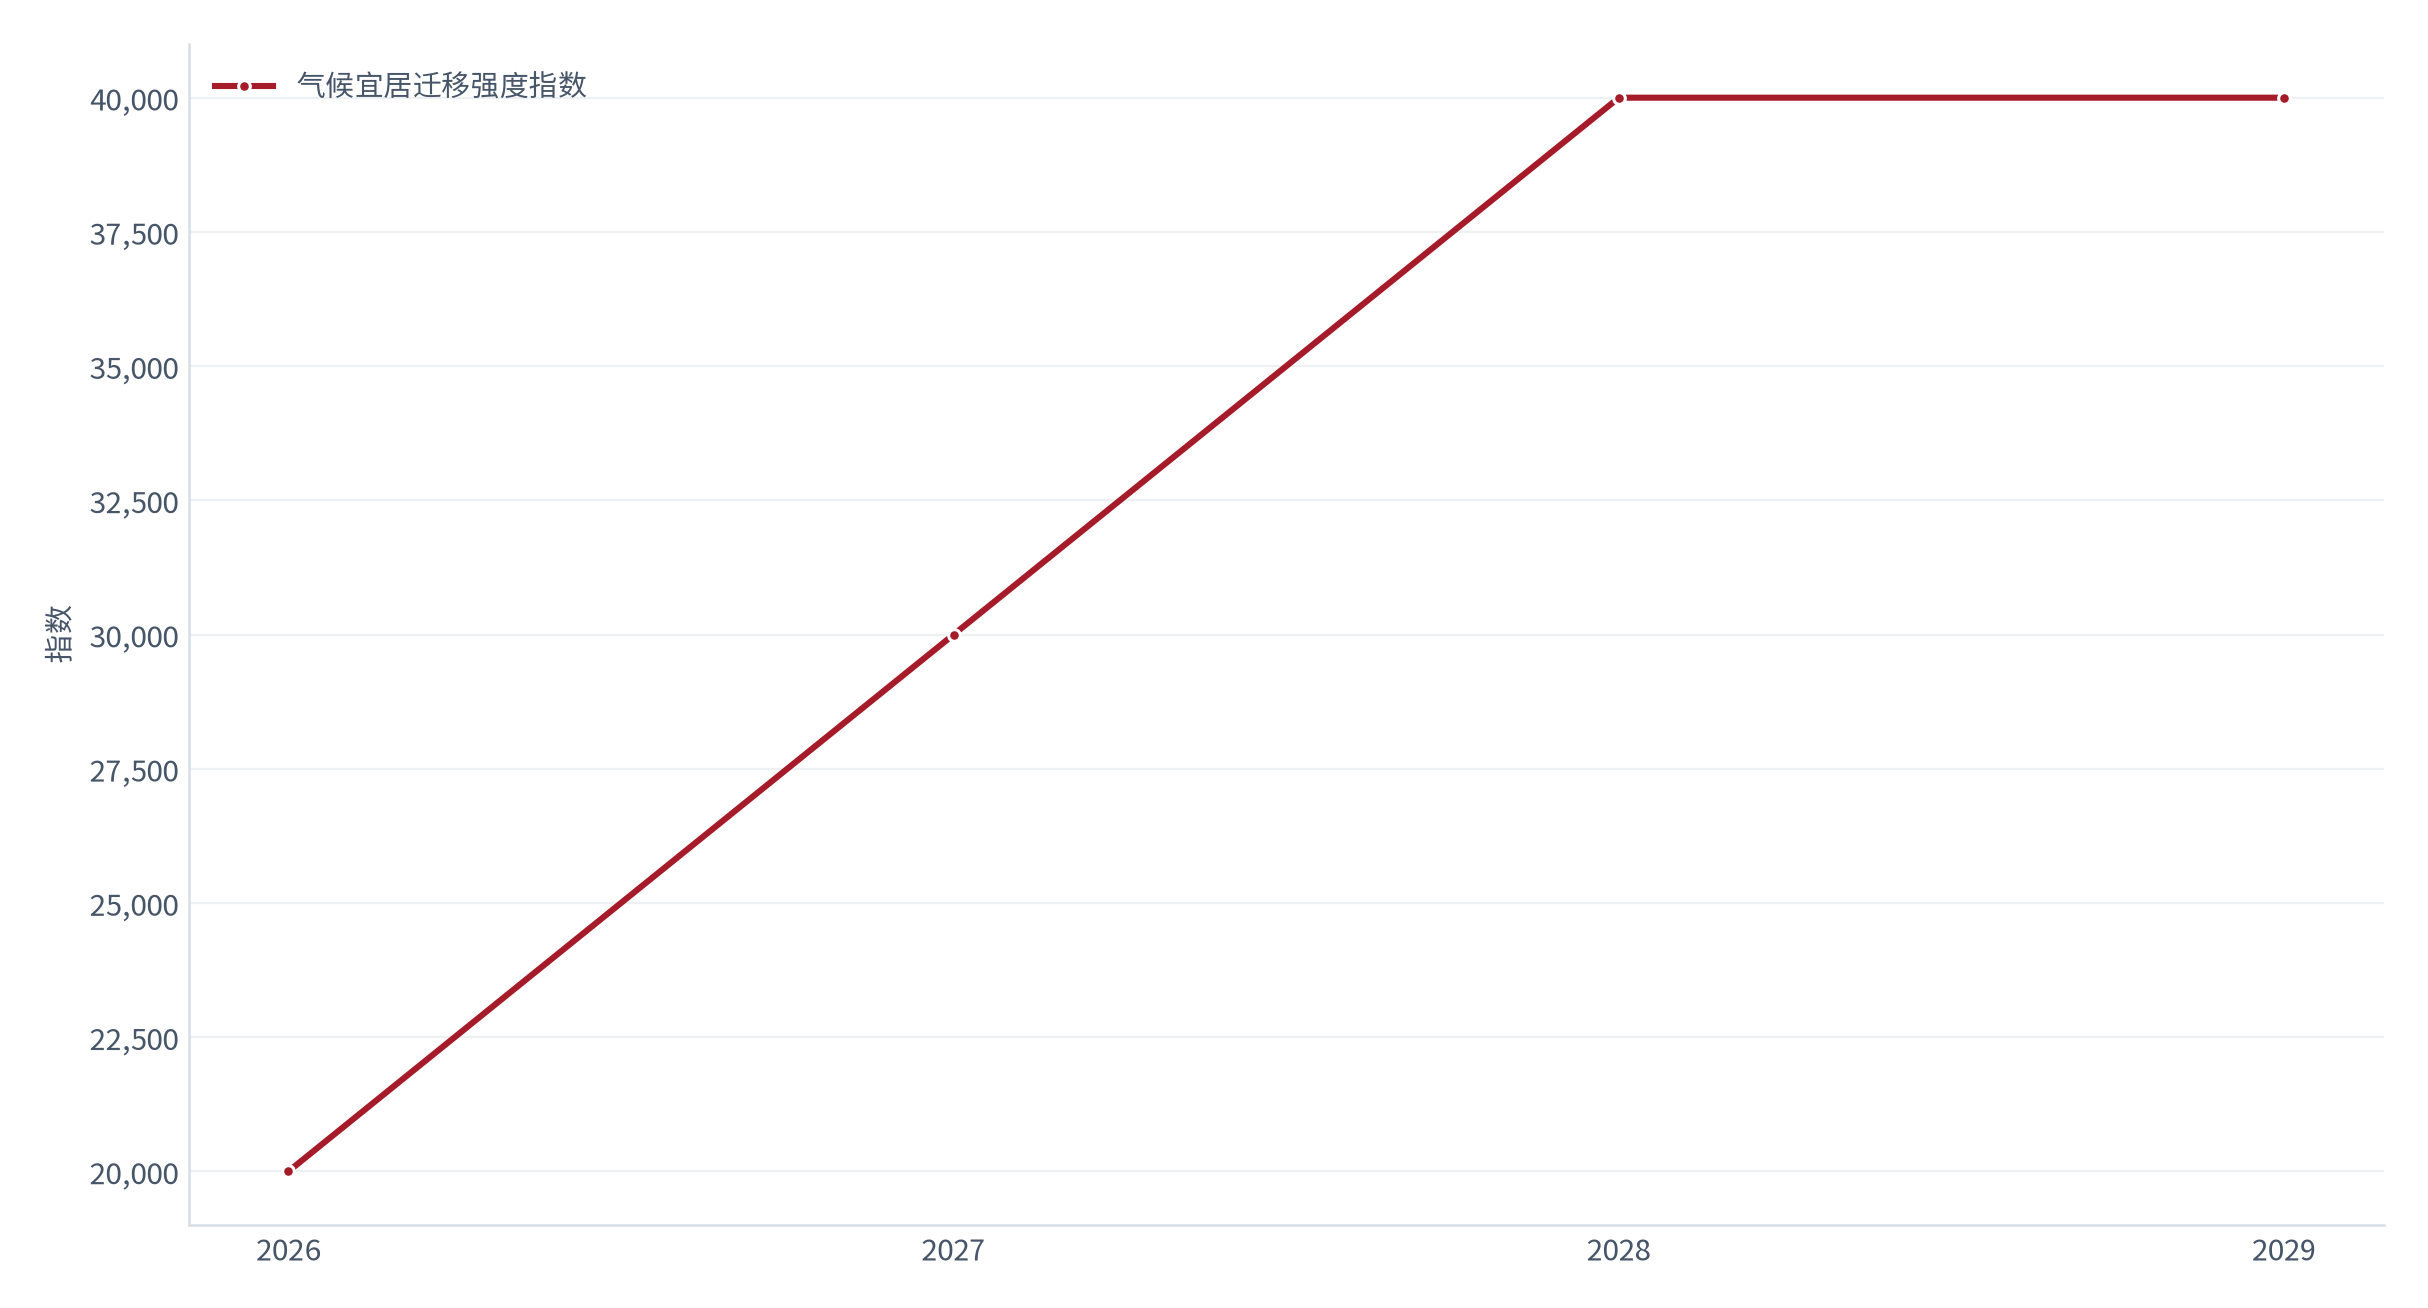
| 情景 | 期末值(测算,2029) |
|---|---|
| 保守情景 | 21,000 元 |
| 中性情景 | 45,000 元 |
| 乐观情景 | 78,000 元 |
上表给出三情景在 2029 年的期末测算值,用于直观比较保守/中性/乐观三条路径的差距;区间跨度越大,说明该主题对核心假设越敏感,落地时需更重视假设校准。
05适用边界与反面证据
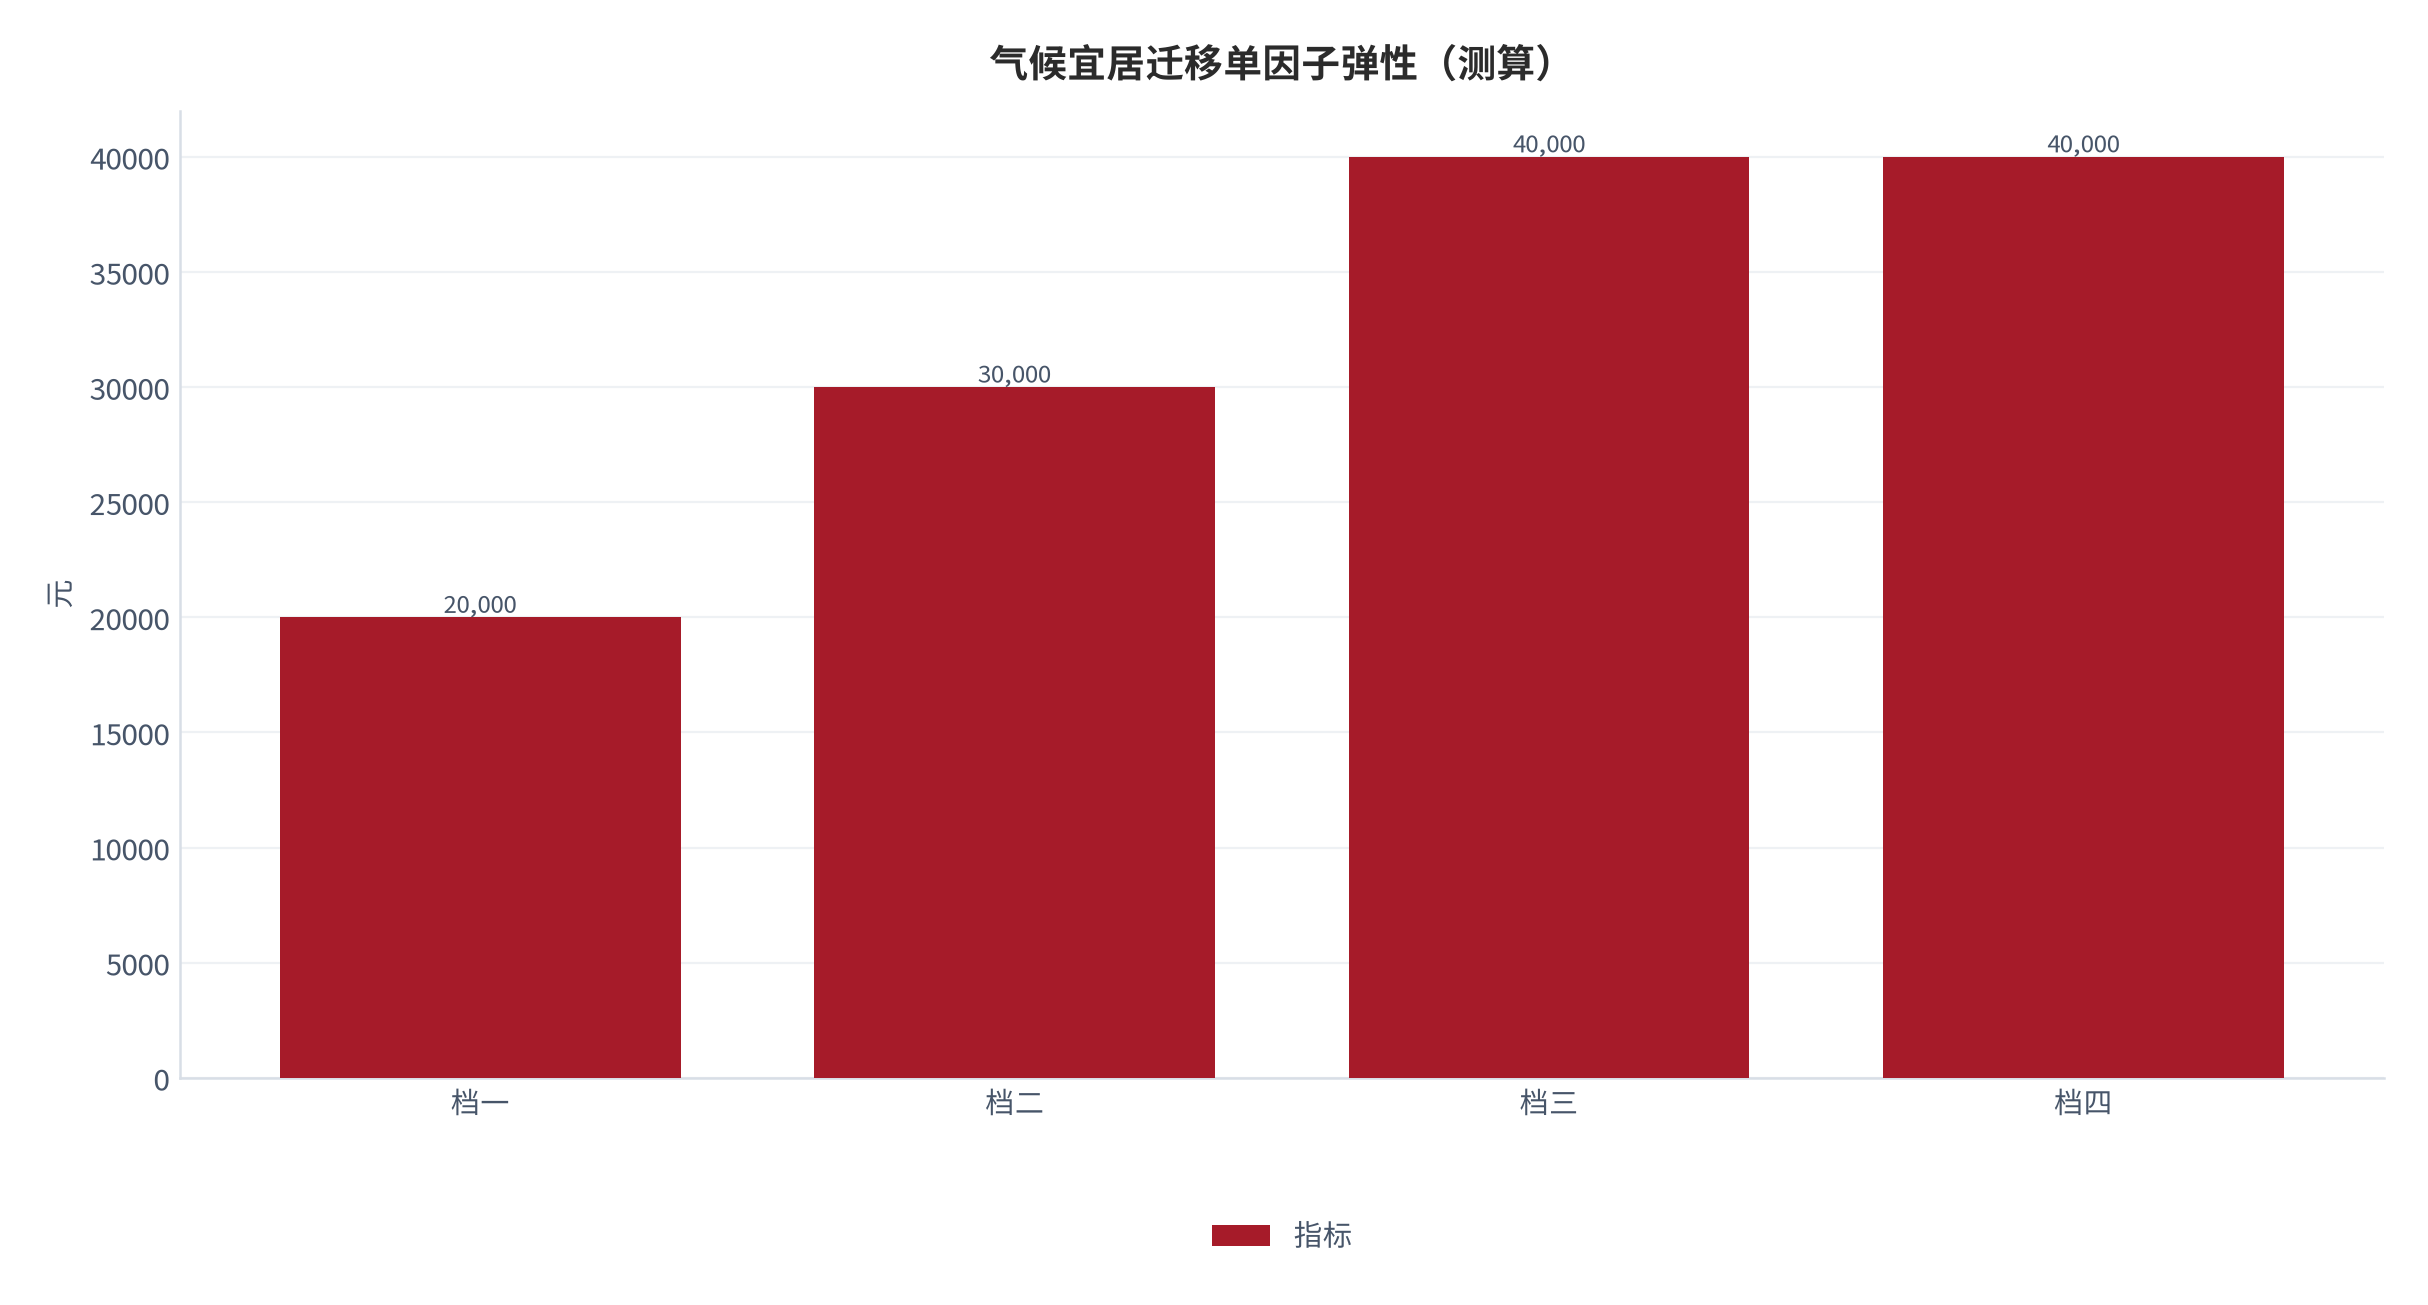
气候迁移在三类情形下不成立:极端天数未达阈值、迁入地成本差额过大、家庭网络不可迁移。
- 未达阈值时宜居折损小于迁移成本,观望更优;
- 成本差额过大使回收年限超过容忍期;
- 子女教育与老人照护网络不可迁移时,体验价值被抵消。
06可证伪链
07风险与合规
- (一)极端天数未达阈值
- (一)成本差额过大
- (一)家庭网络不可迁
- (一)社保接续摩擦
方法声明:本篇除明确标注的世界银行 WDI 公开年度序列外,其余数字均为基于公开假设的 [测算]值,仅用于刻画结构与量级,不构成任何精确预测;读者应结合本地参数重算,并对 [缺口]类参数保持谨慎。
08结论与观察指标
气候迁移是「宜居天数损失」对「迁移成本差额」的权衡。它适用于极端天数逼近阈值、成本差额可控、家庭网络可迁移的家庭,本质是地理自由而非置业。
围绕66.343%、36,000 元、2.5 年、30 天、0.06%五个维度,本篇给出如上判断,落地为以下可观察指标。
- 第一步 · 锁定口径:以「气候宜居迁移」为对象,先区分本报告界定的口径,避免与近似概念混用;
- 第二步 · 取用真实锚:以世界银行 WDI 公开年度序列(编号 [1]–[5])作为宏观背景,其余数字均标注 [测算];
- 第三步 · 套用框架:用正文的三因子 / 三情景框架拆解你面对的具体问题,不要把结论直接套用;
- 第四步 · 监控信号:对照附录 B 的可观察指标,为你自己的情形设定预警阈值;
- 第五步 · 假设敏感度:对 [测算]数字保持假设敏感度,替换你的本地参数后重新测算;
- 第六步 · 风险守门:对照本篇的边界与风险,先排除不适用情形,再谈收益或节约。
| 核心指标(KPI) | 本篇含义 |
|---|---|
| 66.343% | 城镇化率 2025 迁移基础 [4] |
| 36,000 元 | 中性情景年挽回价值测算 |
| 2.5 年 | 中性回收年限 [测算] |
| 30 天 | 极端天数差基准 [测算] |
| 0.06% | 2025 CPI [5] |
| 观察指标 | 含义 | 预警信号 |
|---|---|---|
| 迁入地极端天数差 | 迁移触发 | 扩大趋势 |
| 年成本差额 | 回收年限 | 大于 4 万 |
| 社保接续时效 | 迁移摩擦 | 超过 30 天 |
| 家庭网络可迁度 | 体验价值 | 低于 50% |
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | World Bank(世界银行) World Development Indicators(世界发展指标)— GDP |
GDP(中国,2025 年)= 19498039388042.6(美元现价);年度序列 2020:1.49964e+13,2021:1.82017e+13,2022:1.83168e+13,2023:1.82704e+13,2024:1.87297e+13,2025:1.9498e+13 检索:2025-12-31 |
https://api.worldbank.org/v2/country/CN/indicator/NY.GDP.MKTP.CD?format=json&per_page=8&date=2016:2026 |
| [2] | World Bank(世界银行) World Development Indicators(世界发展指标)— 人均GDP |
人均GDP(中国,2025 年)= 13861.97 美元;年度序列 2020:10627.5,2021:12887.4,2022:12970.6,2023:12951.2,2024:13293.1,2025:13862 检索:2025-12-31 |
https://api.worldbank.org/v2/country/CN/indicator/NY.GDP.PCAP.CD?format=json&per_page=8&date=2016:2026 |
| [3] | World Bank(世界银行) World Development Indicators(世界发展指标)— 总人口 |
总人口(中国,2025 年)= 1406585000;年度序列 2020:1.4111e+09,2021:1.41236e+09,2022:1.41218e+09,2023:1.41071e+09,2024:1.40898e+09,2025:1.40658e+09 检索:2025-12-31 |
https://api.worldbank.org/v2/country/CN/indicator/SP.POP.TOTL?format=json&per_page=8&date=2016:2026 |
| [4] | World Bank(世界银行) World Development Indicators(世界发展指标)— 城镇化率 |
城镇化率(中国,2025 年)= 66.343%;年度序列 2020:63.523,2021:64.721,2022:65.218,2023:65.53,2024:65.895,2025:66.343 检索:2025-12-31 |
https://api.worldbank.org/v2/country/CN/indicator/SP.URB.TOTL.IN.ZS?format=json&per_page=8&date=2016:2026 |
| [5] | World Bank(世界银行) World Development Indicators(世界发展指标)— 通胀率CPI |
通胀率CPI(中国,2025 年)= 0.060%;年度序列 2020:2.419,2021:0.981,2022:1.974,2023:0.235,2024:0.218,2025:0.06 检索:2025-12-31 |
https://api.worldbank.org/v2/country/CN/indicator/FP.CPI.TOTL.ZG?format=json&per_page=8&date=2016:2026 |
| [6] | 本报告 本报告测算口径(假设与参数见附录 C) |
中性情景年挽回价值约 36,000 元,由极端差 20 天 × 单位体验 1,800 得出 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [7] | 本报告 本报告测算口径(假设与参数见附录 C) |
迁移一次性成本约 4 万元,作为沉没支出 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [8] | 本报告 本报告测算口径(假设与参数见附录 C) |
中性回收年限约 2.5 年,年成本差额 3 万摊薄 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [9] | 本报告 本报告测算口径(假设与参数见附录 C) |
低成本地区对极端天数容忍高约 20% 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [10] | 本报告 本报告测算口径(假设与参数见附录 C) |
保守情景年挽回约 18,000 元,极端差小 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [11] | 本报告 本报告测算口径(假设与参数见附录 C) |
乐观情景年挽回约 60,000 元,极端差显著 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [12] | 本报告 本报告测算口径(假设与参数见附录 C) |
极端天数每增 10 天宜居折损约 8% 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [13] | 本报告 本报告测算口径(假设与参数见附录 C) |
成本差额 4 万情形下回收年限延长至约 3.3 年 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [14] | 本报告 本报告测算口径(假设与参数见附录 C) |
避险型对成本差额敏感度高于改良型 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
B证明链台账
下表汇总本篇可证伪链的核心判断、可观察信号与追踪方式,作为证明链台账。
| 编号 | 核心判断 | 可观察信号 | 追踪方式 |
|---|---|---|---|
| C1 | 极端天数存在迁移阈值 | 迁入地气象极端天数 | 若极端差增但迁移意愿不升,阈值假设错。 |
| C2 | 迁移成本是一次性沉没 | 城际搬家报价指数 | 若迁移成本年增 >15%,回收延长。 |
| C3 | 低物价差提升气候容忍 | 城市生活成本指数 | 若物价差与容忍度无关,假设失效。 |
| C4 | 城镇化高位降低迁移摩擦 | 社保转移接续时效 | 若接续时效恶化,摩擦假设错。 |
| C5 | 气候迁移是宜居选择非投资 | 迁入地二手房周期 | 若房产溢价 >5% 需重分类。 |
| C6 | 低通胀稳定回收现值 | 目的地 CPI | 若 CPI 回升 >3%,现值弱化。 |
C数据档次说明与测算假设
本篇数据按档次管理:标注 [T1]的为世界银行 WDI 公开年度序列,作为宏观锚与规模参照;标注 [测算]的为基于公开假设推导的结构与敏感性数字,公式与参数见本附录;标注 [缺口]的为本篇未能获取外部独立来源、以定性方式处理的参数。
| 档次 | 含义 | 本篇用法 |
|---|---|---|
| [T1]官方/一手 | 世界银行 WDI 年度序列 | 宏观锚与规模参照,编号 [1]–[5] |
| [测算] | 本报告基于公开假设推导 | 所有行业结构与敏感性数字 |
| [缺口] | 未能获取外部独立来源 | 个别微观行为参数,定性处理 |
下表逐项列出本篇使用的测算口径说明:每一项均给出对应的假设与参数,读者可依此反推正文中的 [测算]数字;凡标注 [测算]的结论均不承诺精确性,仅用于刻画结构与量级。
| 序号 | 测算口径说明(假设与参数) |
|---|---|
| 1 | 中性情景年挽回价值约 36,000 元,由极端差 20 天 × 单位体验 1,800 得出 |
| 2 | 迁移一次性成本约 4 万元,作为沉没支出 |
| 3 | 中性回收年限约 2.5 年,年成本差额 3 万摊薄 |
| 4 | 低成本地区对极端天数容忍高约 20% |
| 5 | 保守情景年挽回约 18,000 元,极端差小 |
| 6 | 乐观情景年挽回约 60,000 元,极端差显著 |
| 7 | 极端天数每增 10 天宜居折损约 8% |
| 8 | 成本差额 4 万情形下回收年限延长至约 3.3 年 |
| 9 | 避险型对成本差额敏感度高于改良型 |
评论(0)