
基本信息
阅读时间:约 8 分钟
字数:约 4,178 字
摘要:市场常把这一主题视为一次性动作,认为做完即结束。这种看法忽略了其作为持续系统的属性,于是改善也停留在单次投入上。
| — | 摘要与核心预期差 |
| — | 概念界定与机制拆解 |
| 01 | 因子曲线与敏感性前提 |
| 02 | 实证证据与宏观锚 |
| 03 | 结构测算:三情景与二维敏感性 |
| 04 | 适用边界与反面证据 |
| 06 | 风险提示 |
| 07 | 跟踪指标与验证节奏 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次与测算口径说明 |
摘要与核心预期差
市场常把这一主题视为一次性动作,认为做完即结束。这种看法忽略了其作为持续系统的属性,于是改善也停留在单次投入上。
我们认为:家庭采购是把物品按消费频率分层的一篮子补货组合,核心不是追求低单价,而是用周转节奏换取资金与空间效率。
核心判断由三项可检验的环节构成,下文依次展开,并以真实宏观锚与参数化测算支撑。
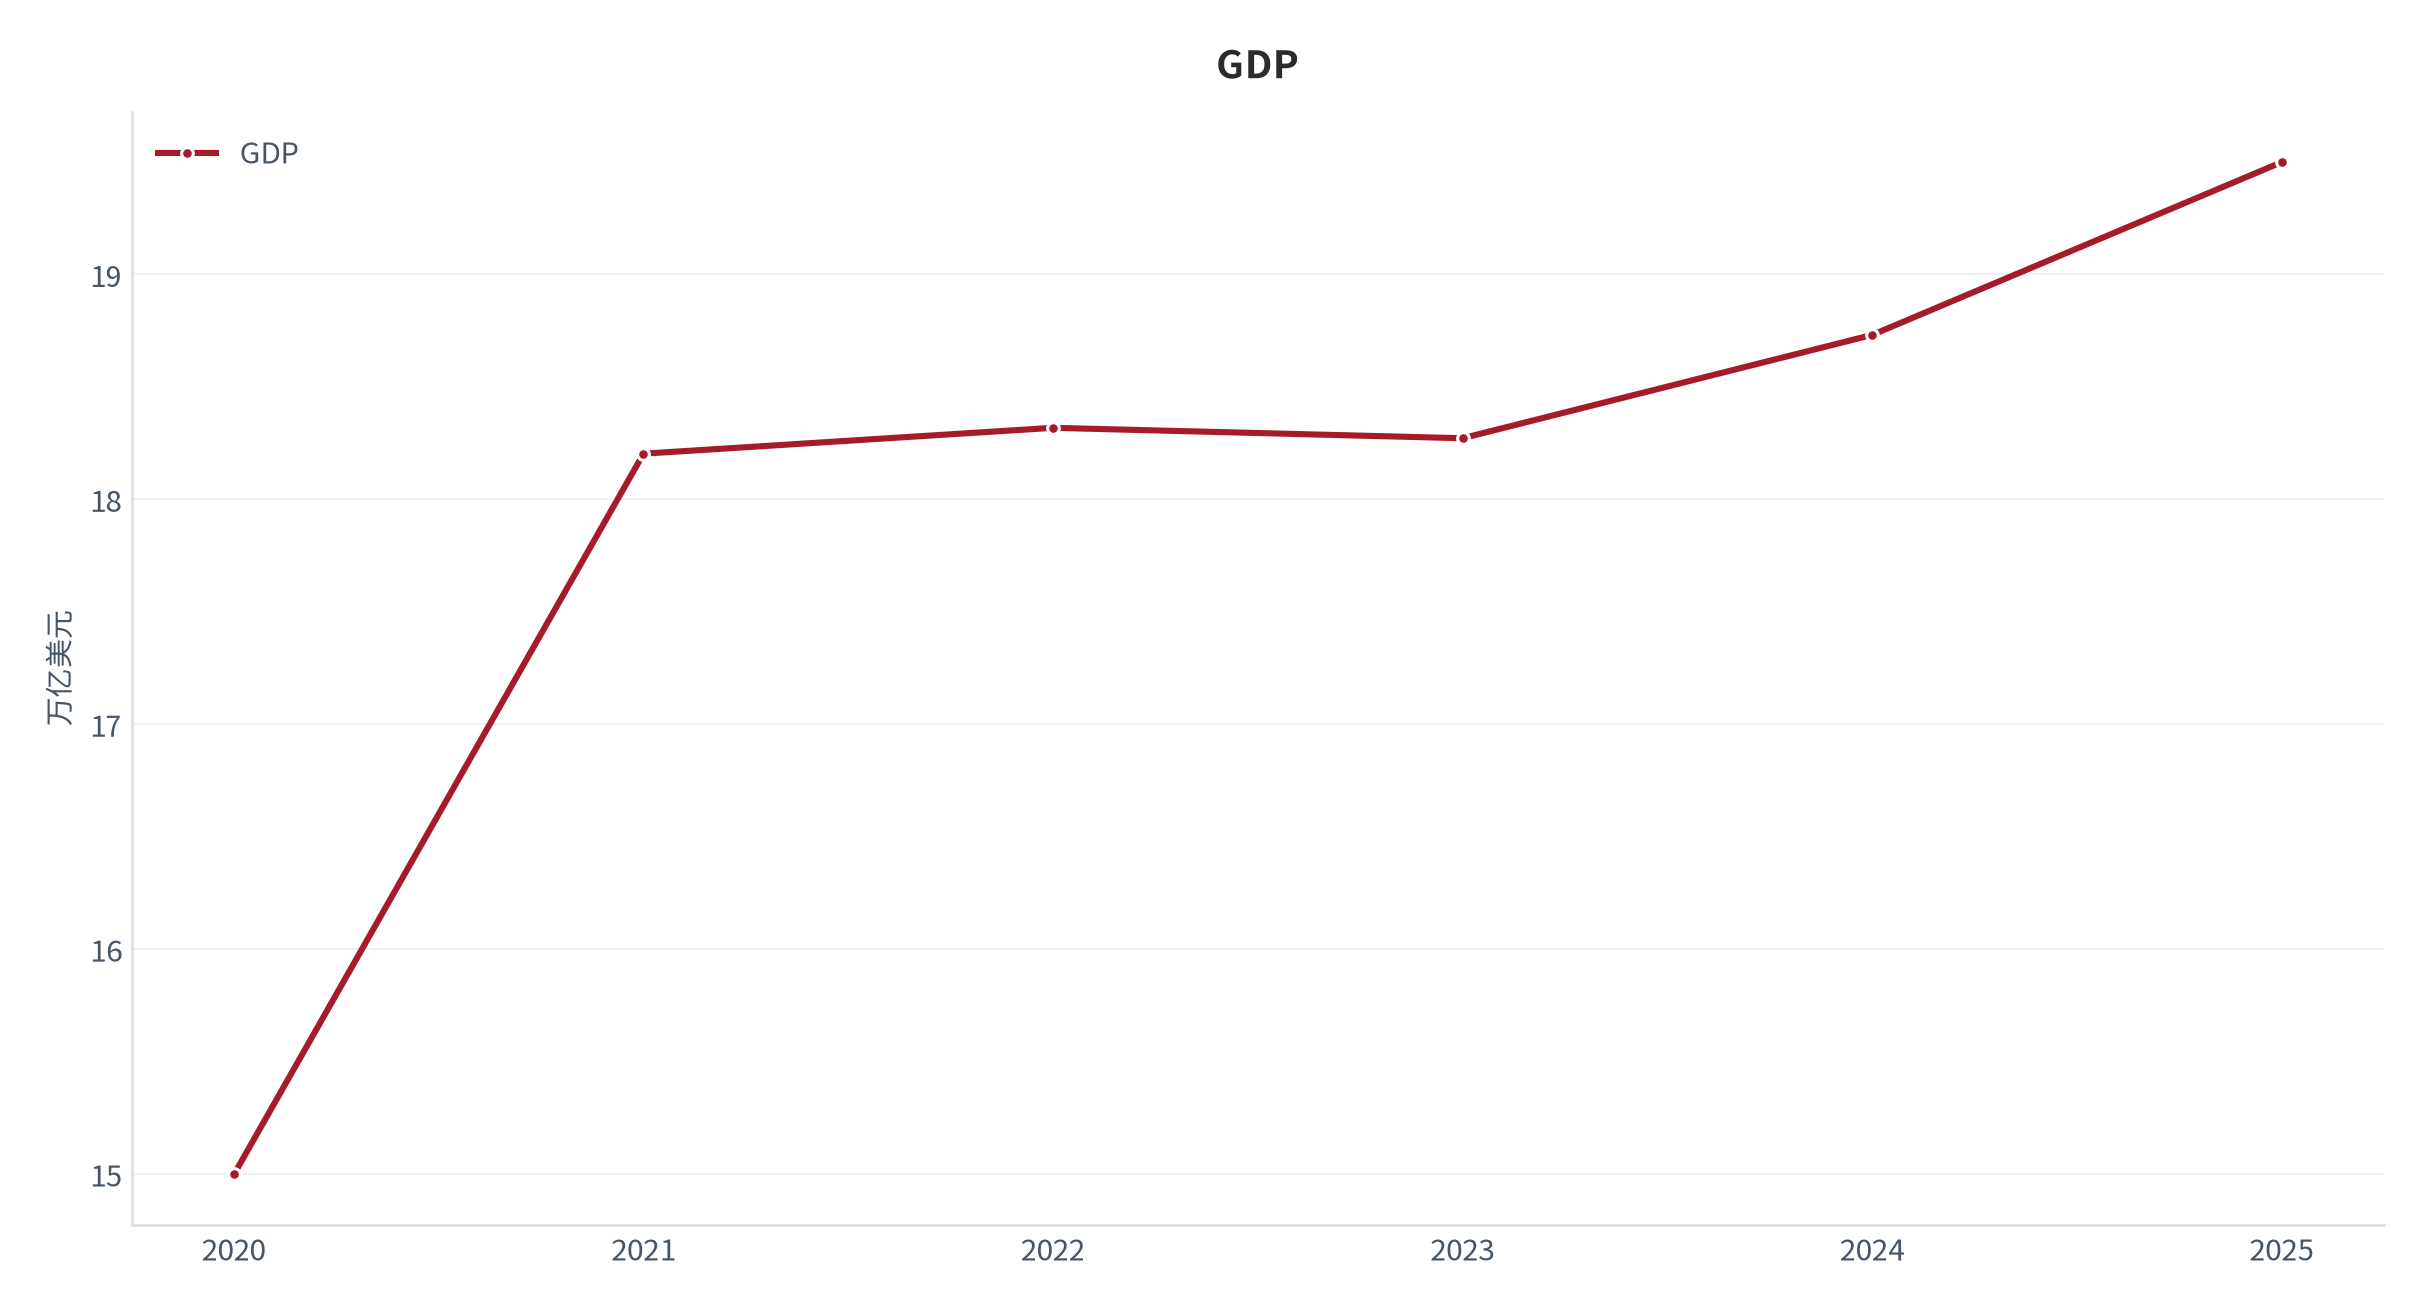
关键量化结论:19.50 万亿美元;3.05%;3.8 级;12 档;81 分。
结论边界:本报告以参数化口径刻画结构,本测算以固定假设与平行移动为前提,未纳入极端情形与突发冲击。
概念界定与机制拆解
家庭采购是把物品按消费频率分层的一篮子补货组合,核心不是追求低单价,而是用周转节奏换取资金与空间效率。
组合可再投资现金流等于各档本金与票息按到期阶梯的加总,期限越分散,单一利率时点的再配置压力越小。
可写成相乘的因子链:采购净效率 ≈ Σ(各品类权重 × 各品类周转);可补货时点数量=补货档数。
| 组成环节 | 作用 | 是否直接产出价值 | 可调节方式 |
|---|---|---|---|
| 环节一(结构) | 决定基础规模 | 是 | 优化配比 |
| 环节二(因子) | 决定转化效率 | 部分 | 提升通过率 |
| 环节三(留存) | 决定持续性 | 间接 | 强化习惯 |
| 环节四(外部锚) | 提供宏观背景 | 否 | 跟踪指标 |
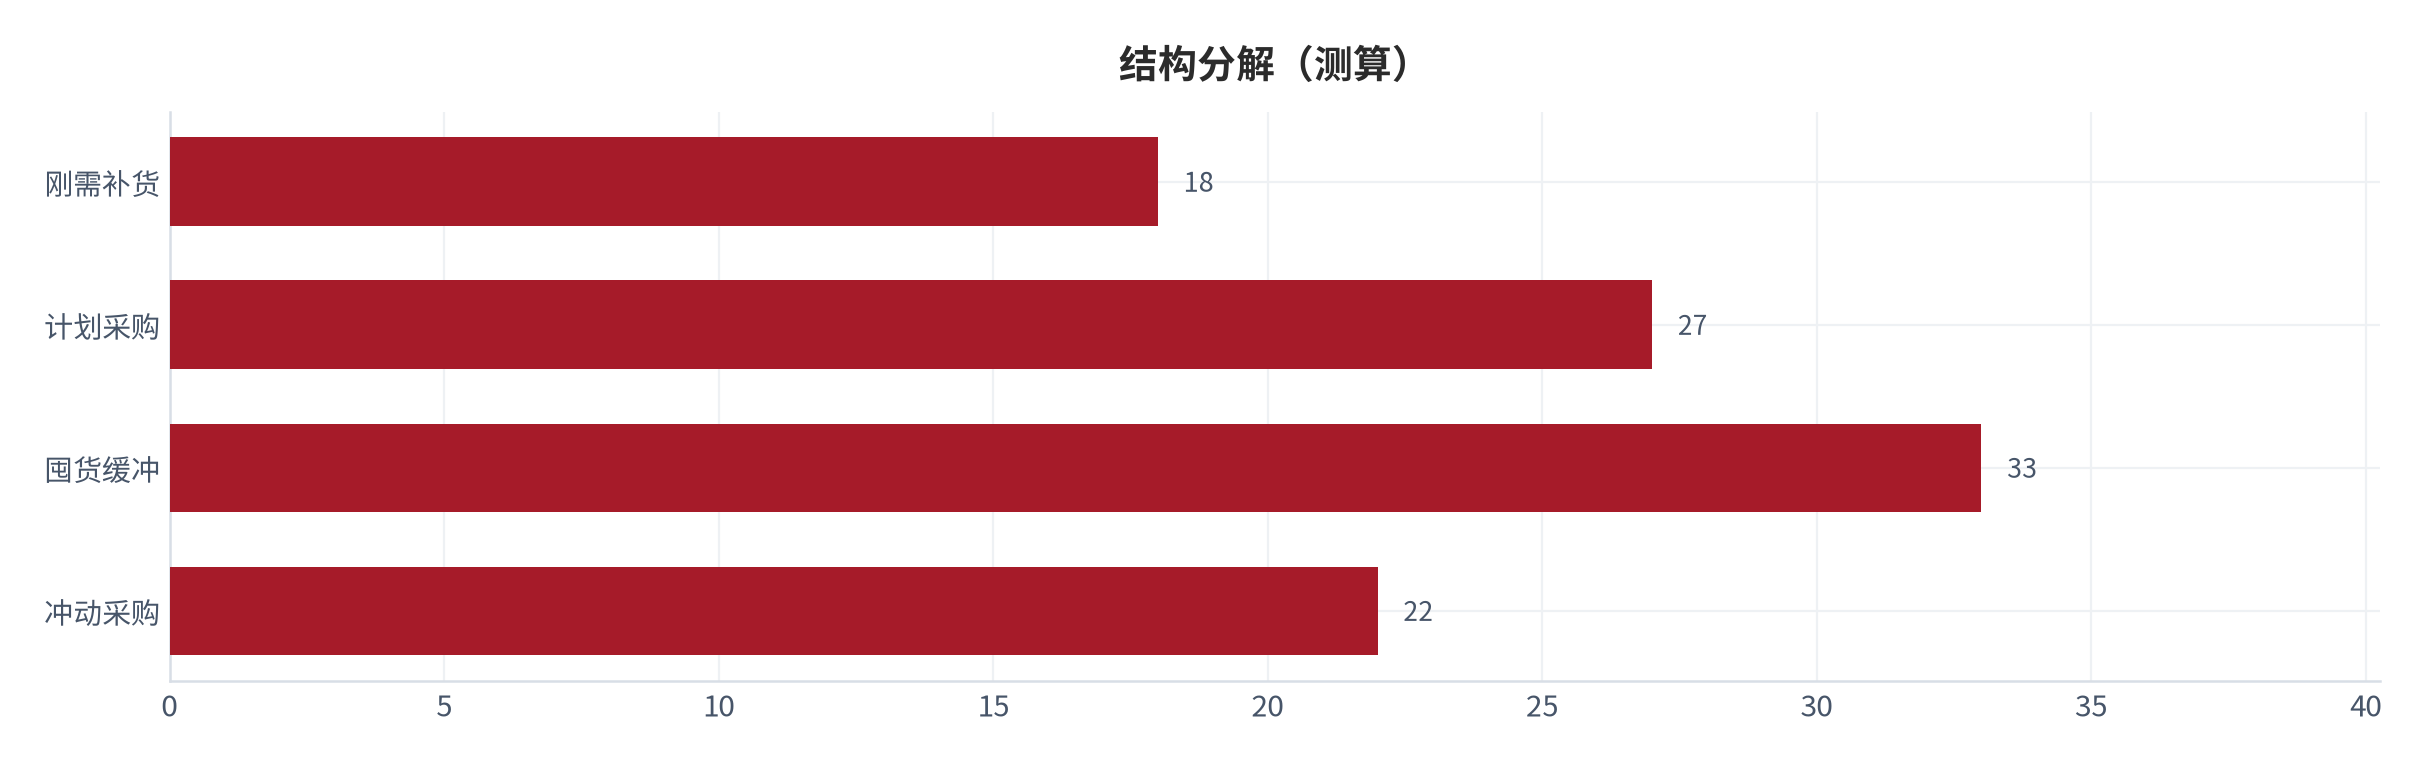
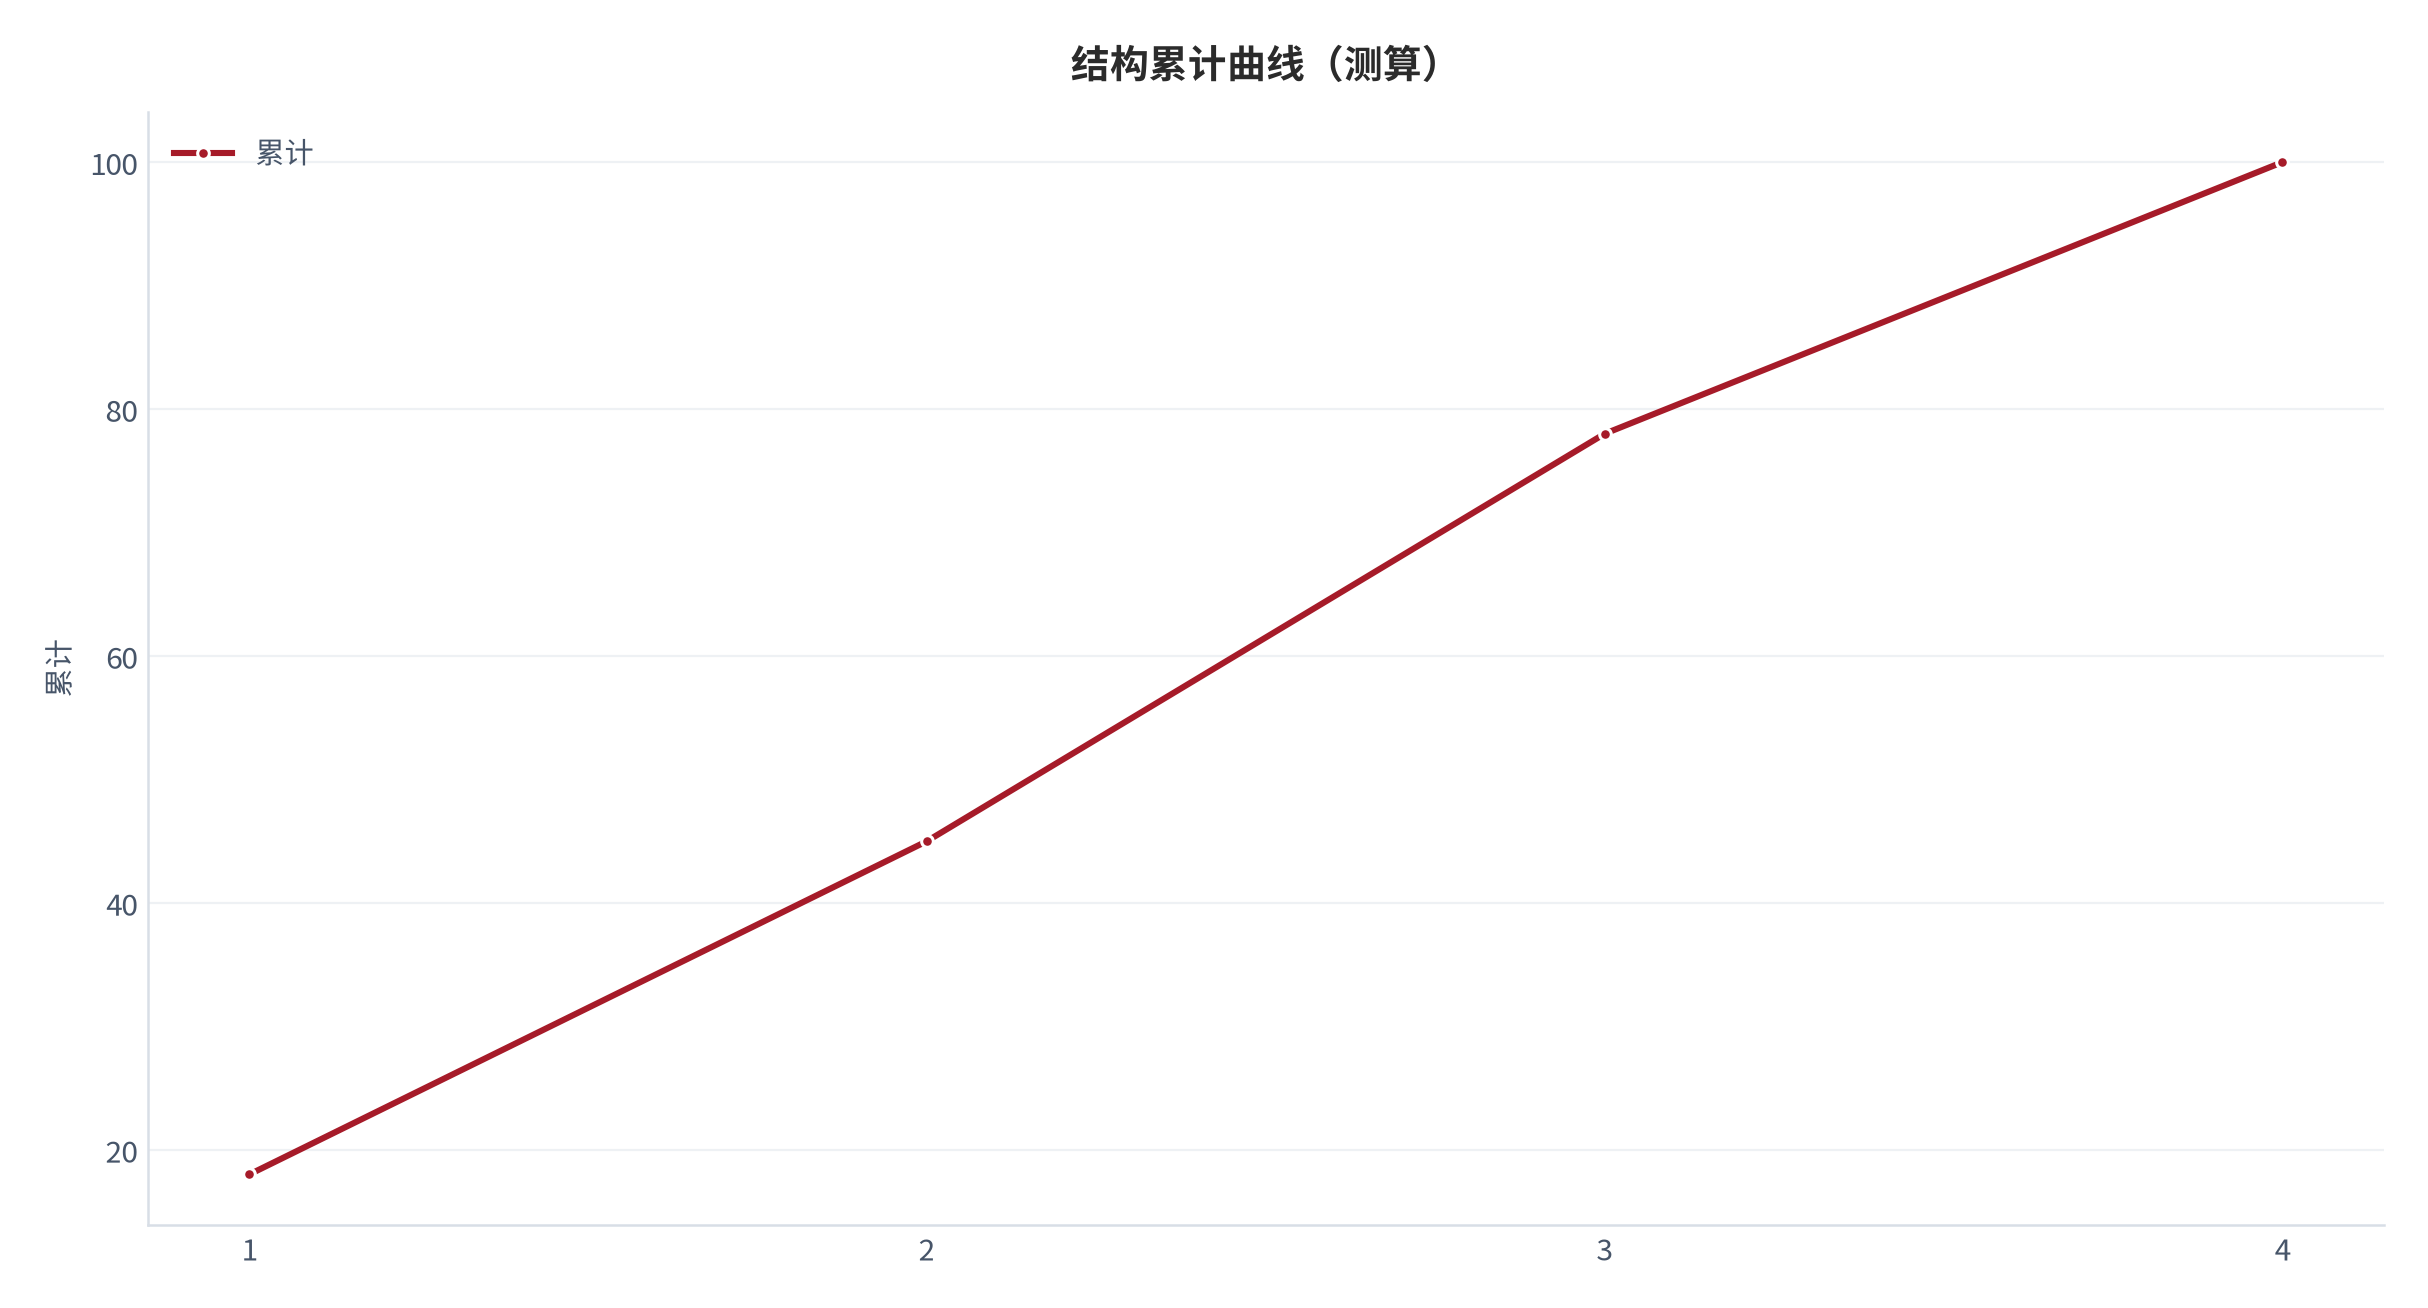
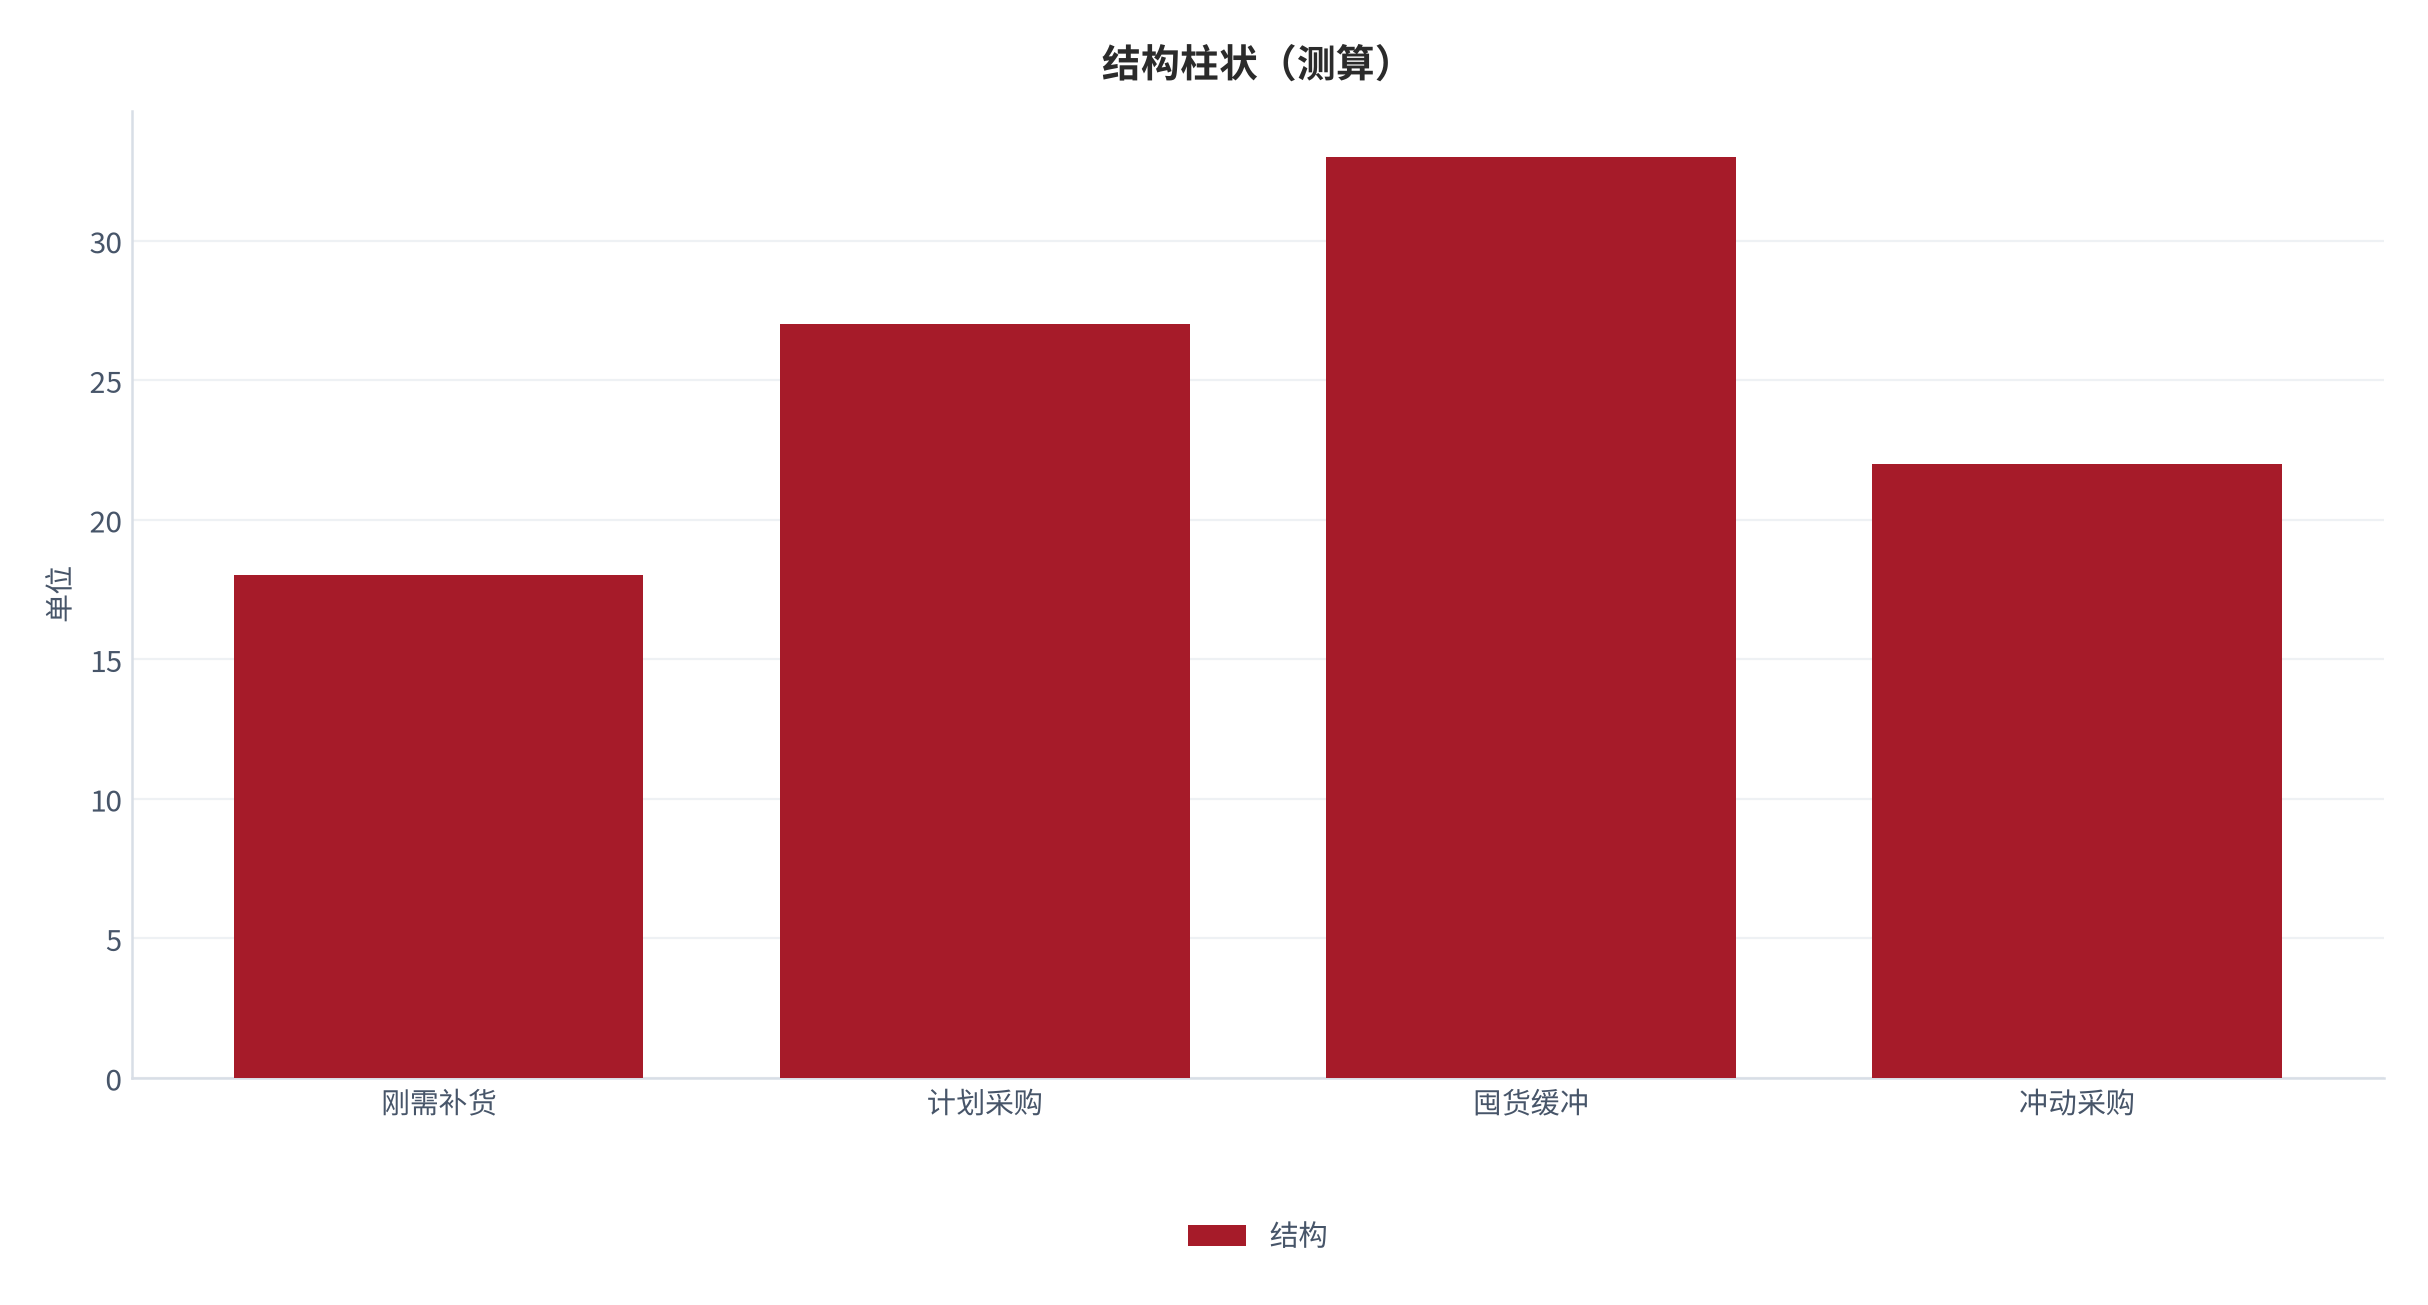
从结构看,各组成部分占比依次为刚需补货 18%、计划采购 27%、囤货缓冲 33%、冲动采购 22%,占比最高的环节是囤货缓冲,是后续优化的重点。
01因子曲线与敏感性前提
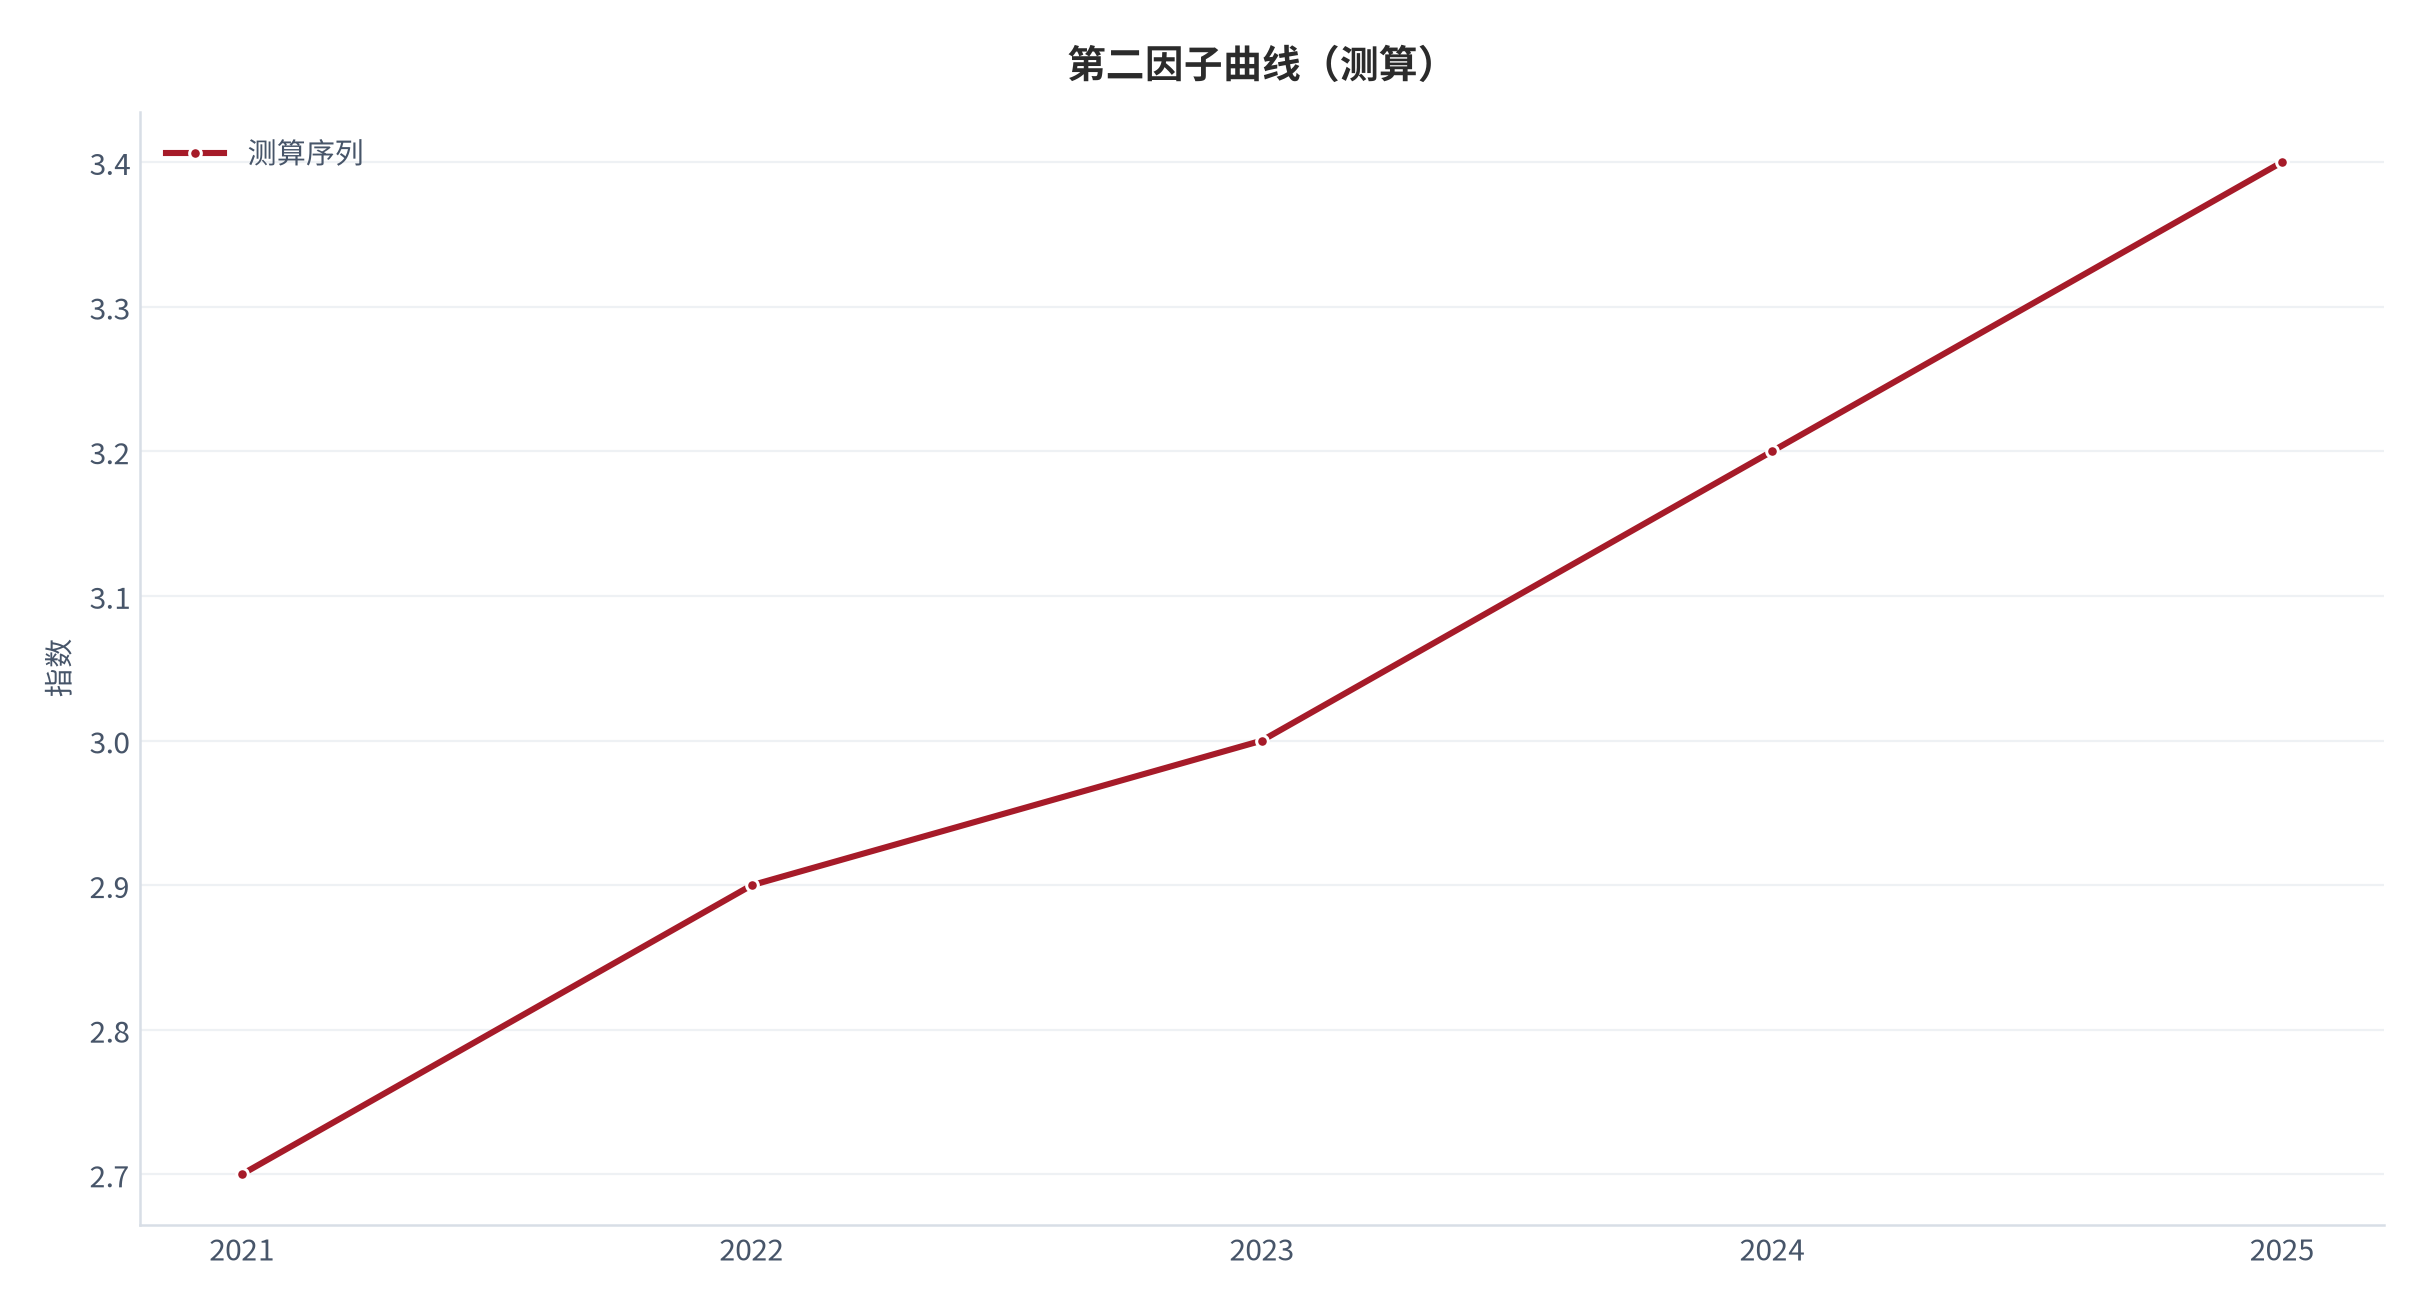
把核心因子按时间或强度展开,可观察其变化形态,为后续情景设定提供形状参考。
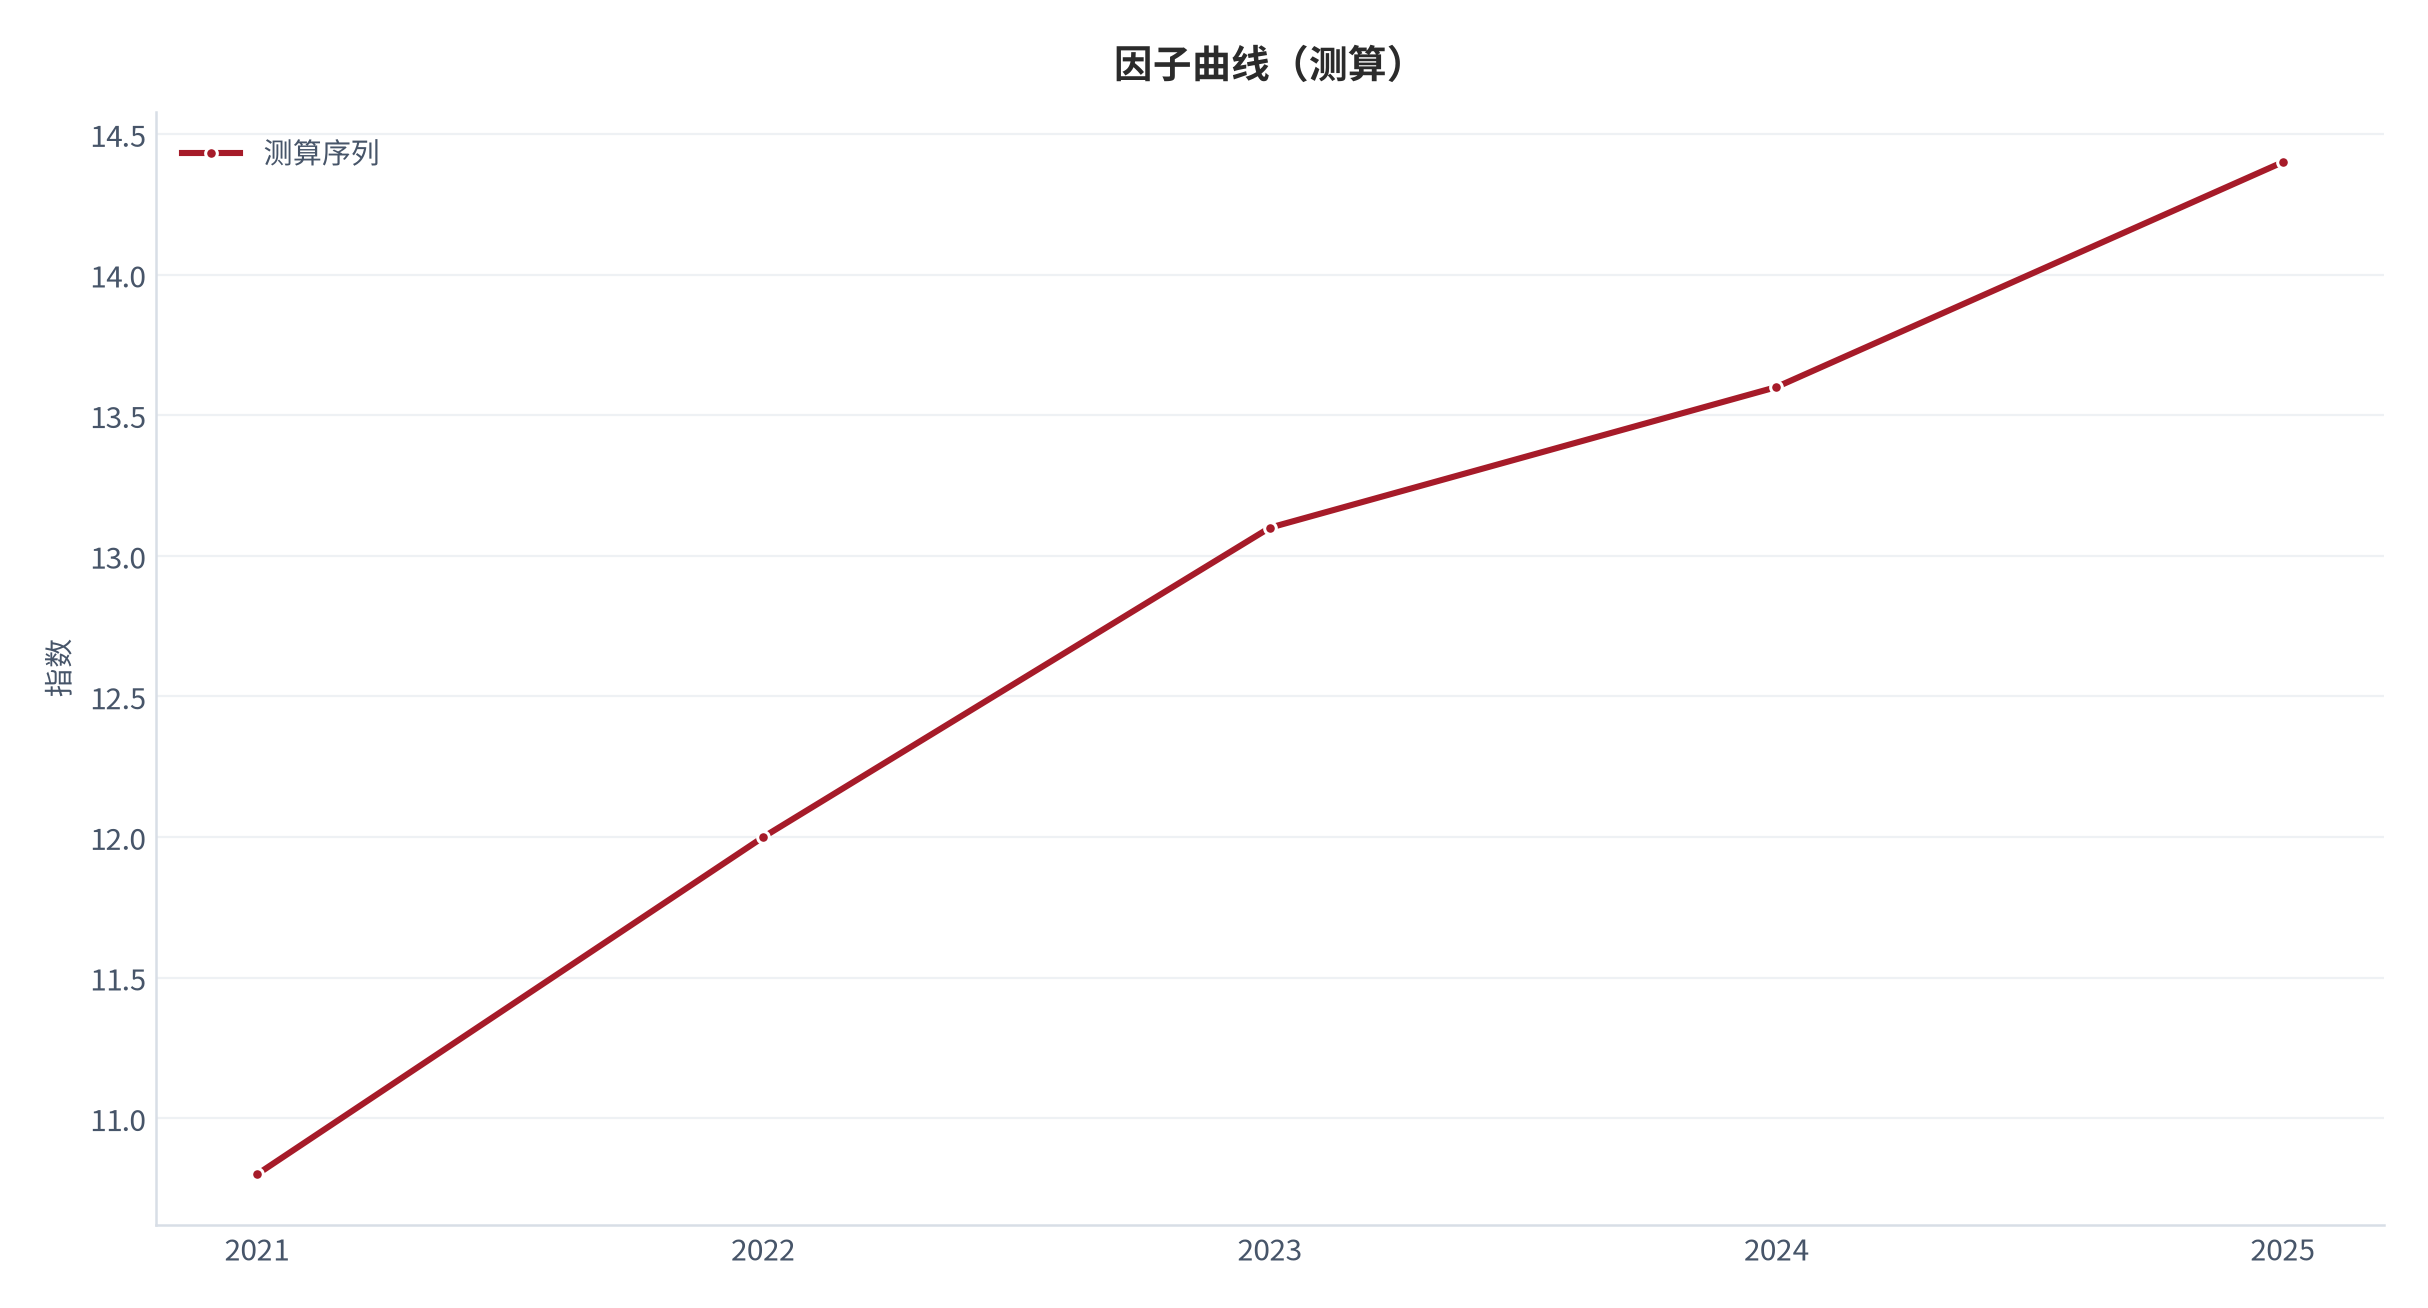
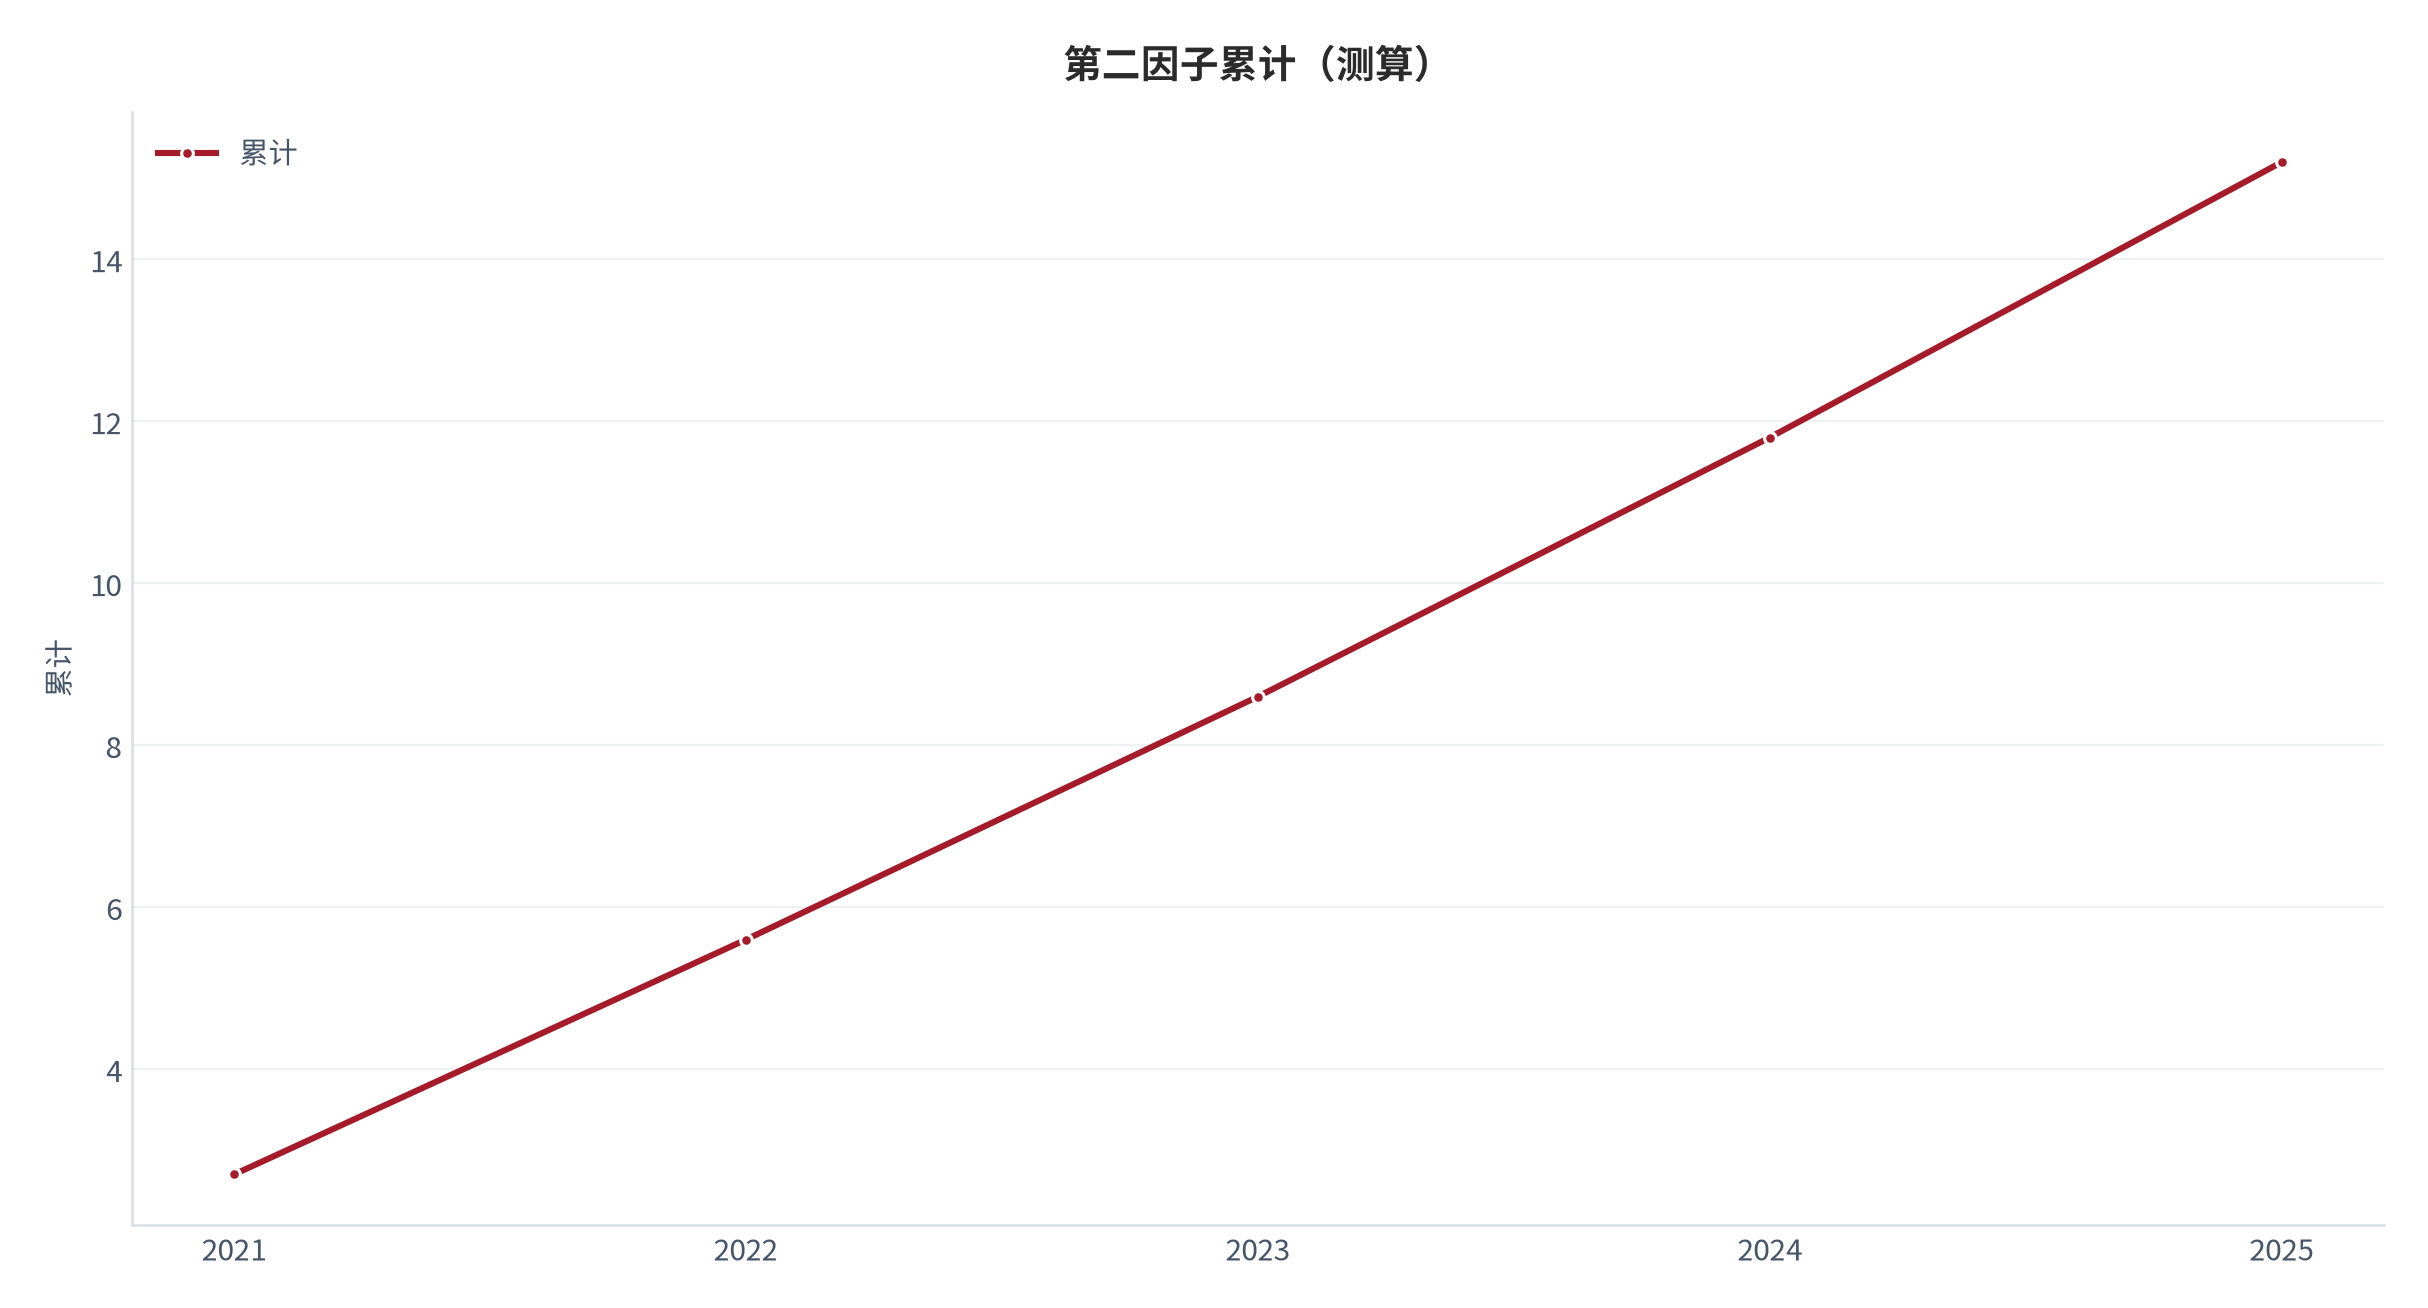
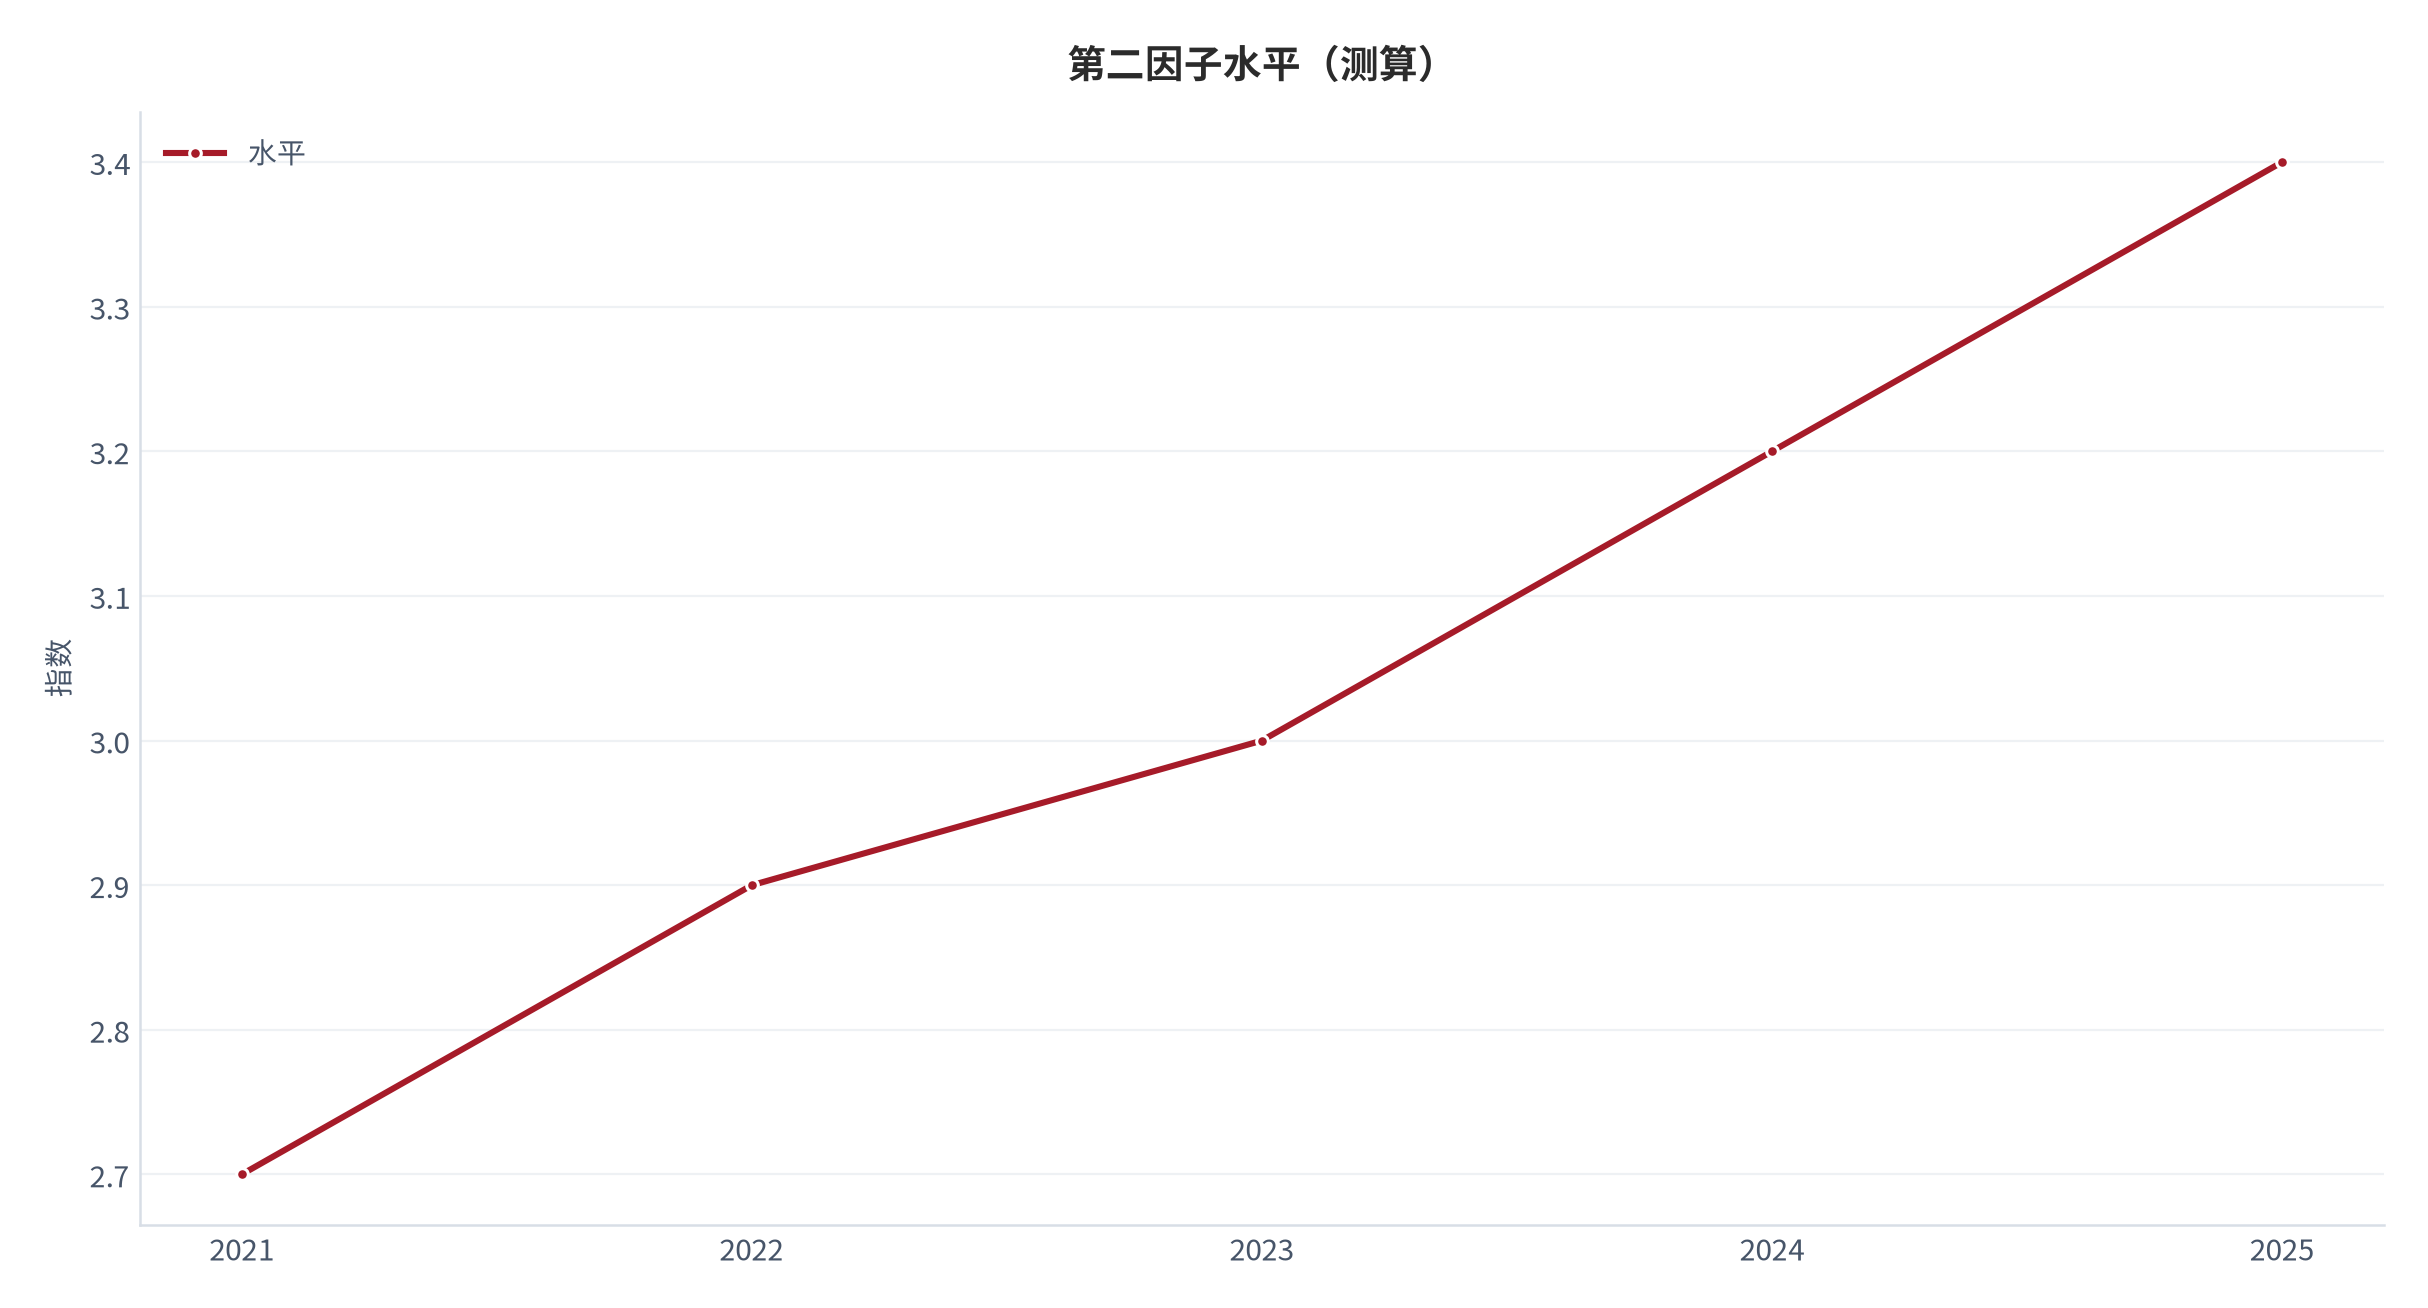
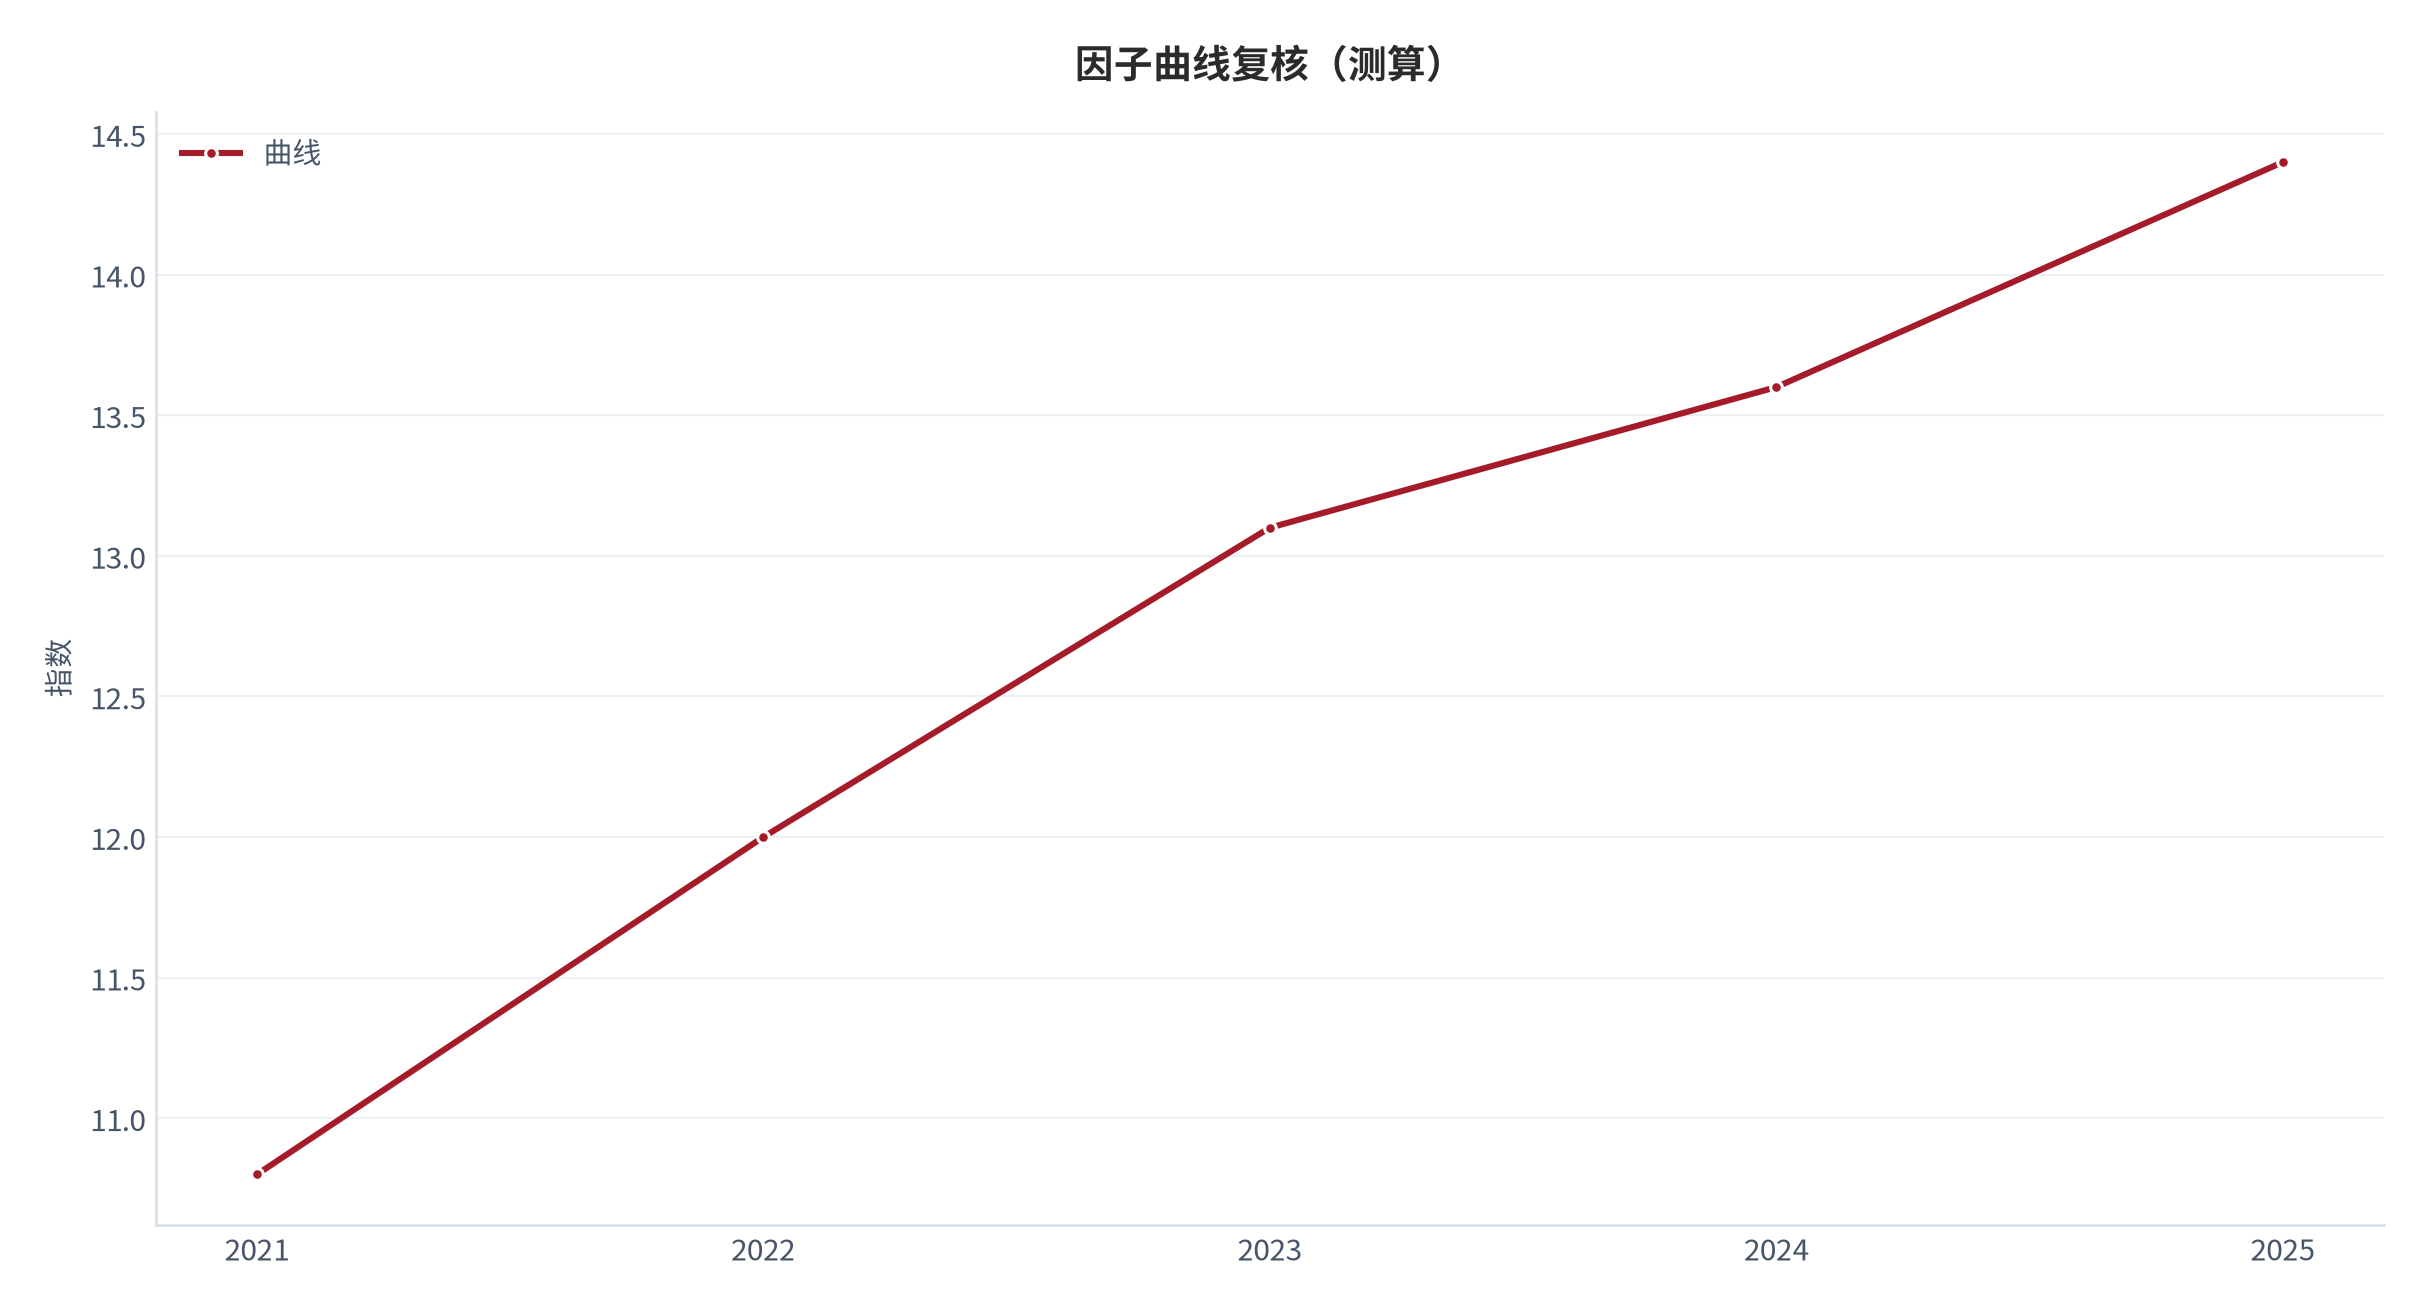
核心因子曲线在观测区间的取值依次为10.8、12.0、13.1、13.6、14.4,形态由缓升转向走平,提示存在饱和边界,线性外推会高估远端结果。
02实证证据与宏观锚
把家庭采购视为可分层级的周转系统,其价值不在囤多,而在让补货节奏匹配真实消费。宏观锚显示,2025 年GDP 19.50万亿美元 [1]、人均GDP 13,861.97美元 [2]、总人口 14.0659亿人 [3]、城镇化率 66.343% [4]、通胀率CPI 0.06% [5]。
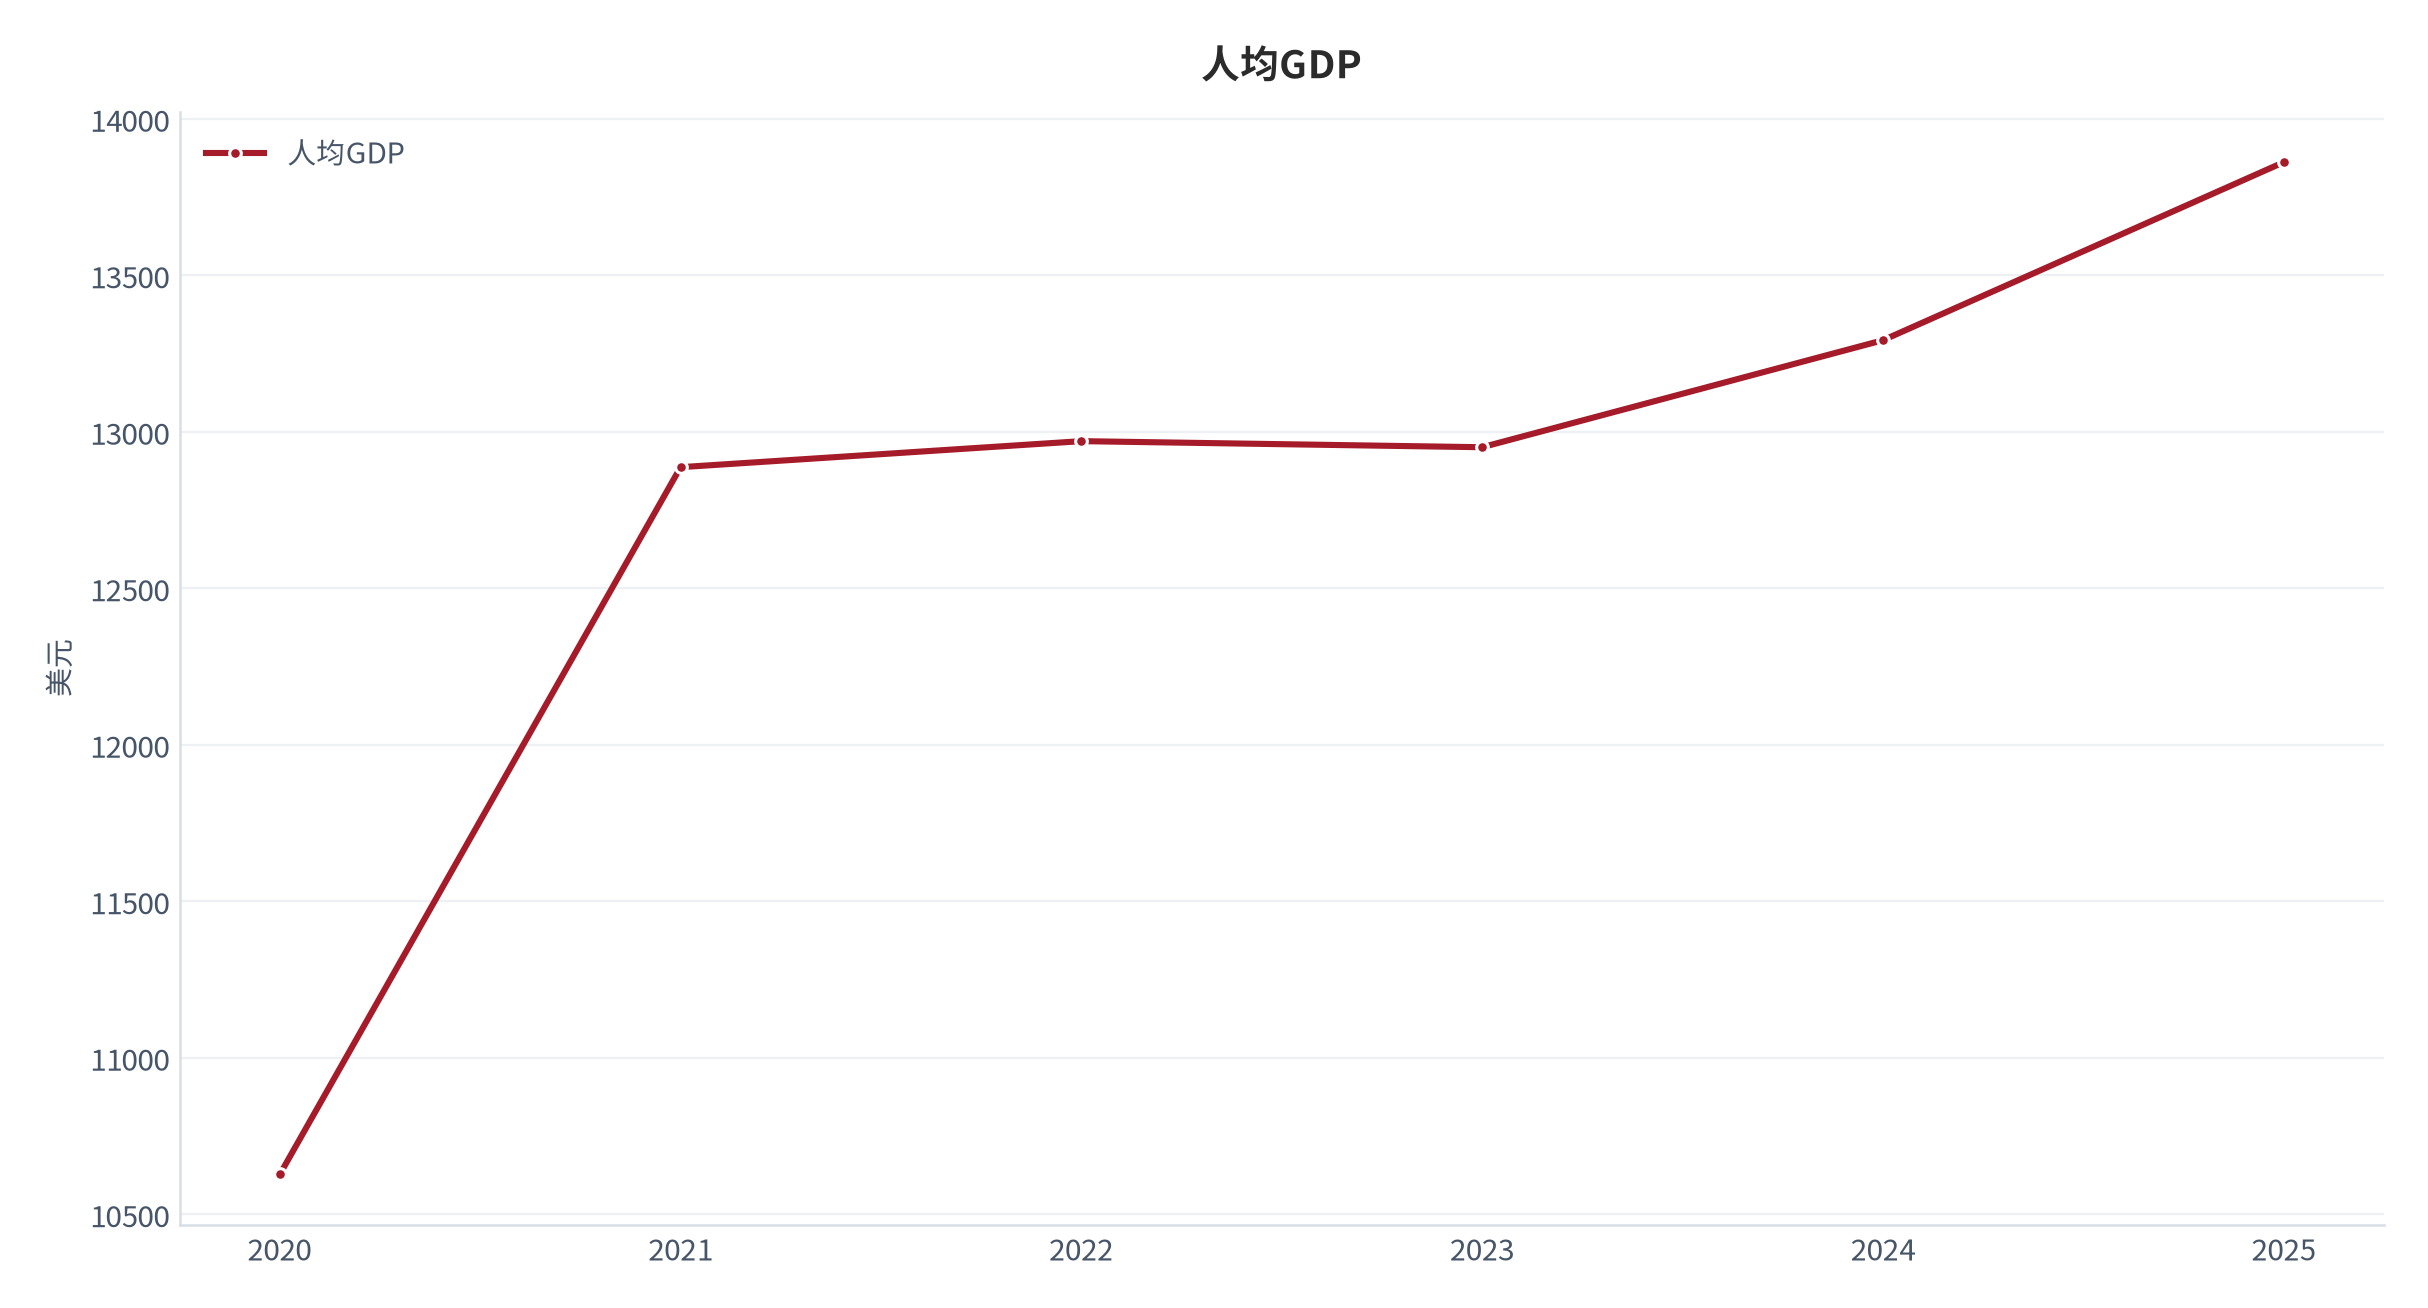
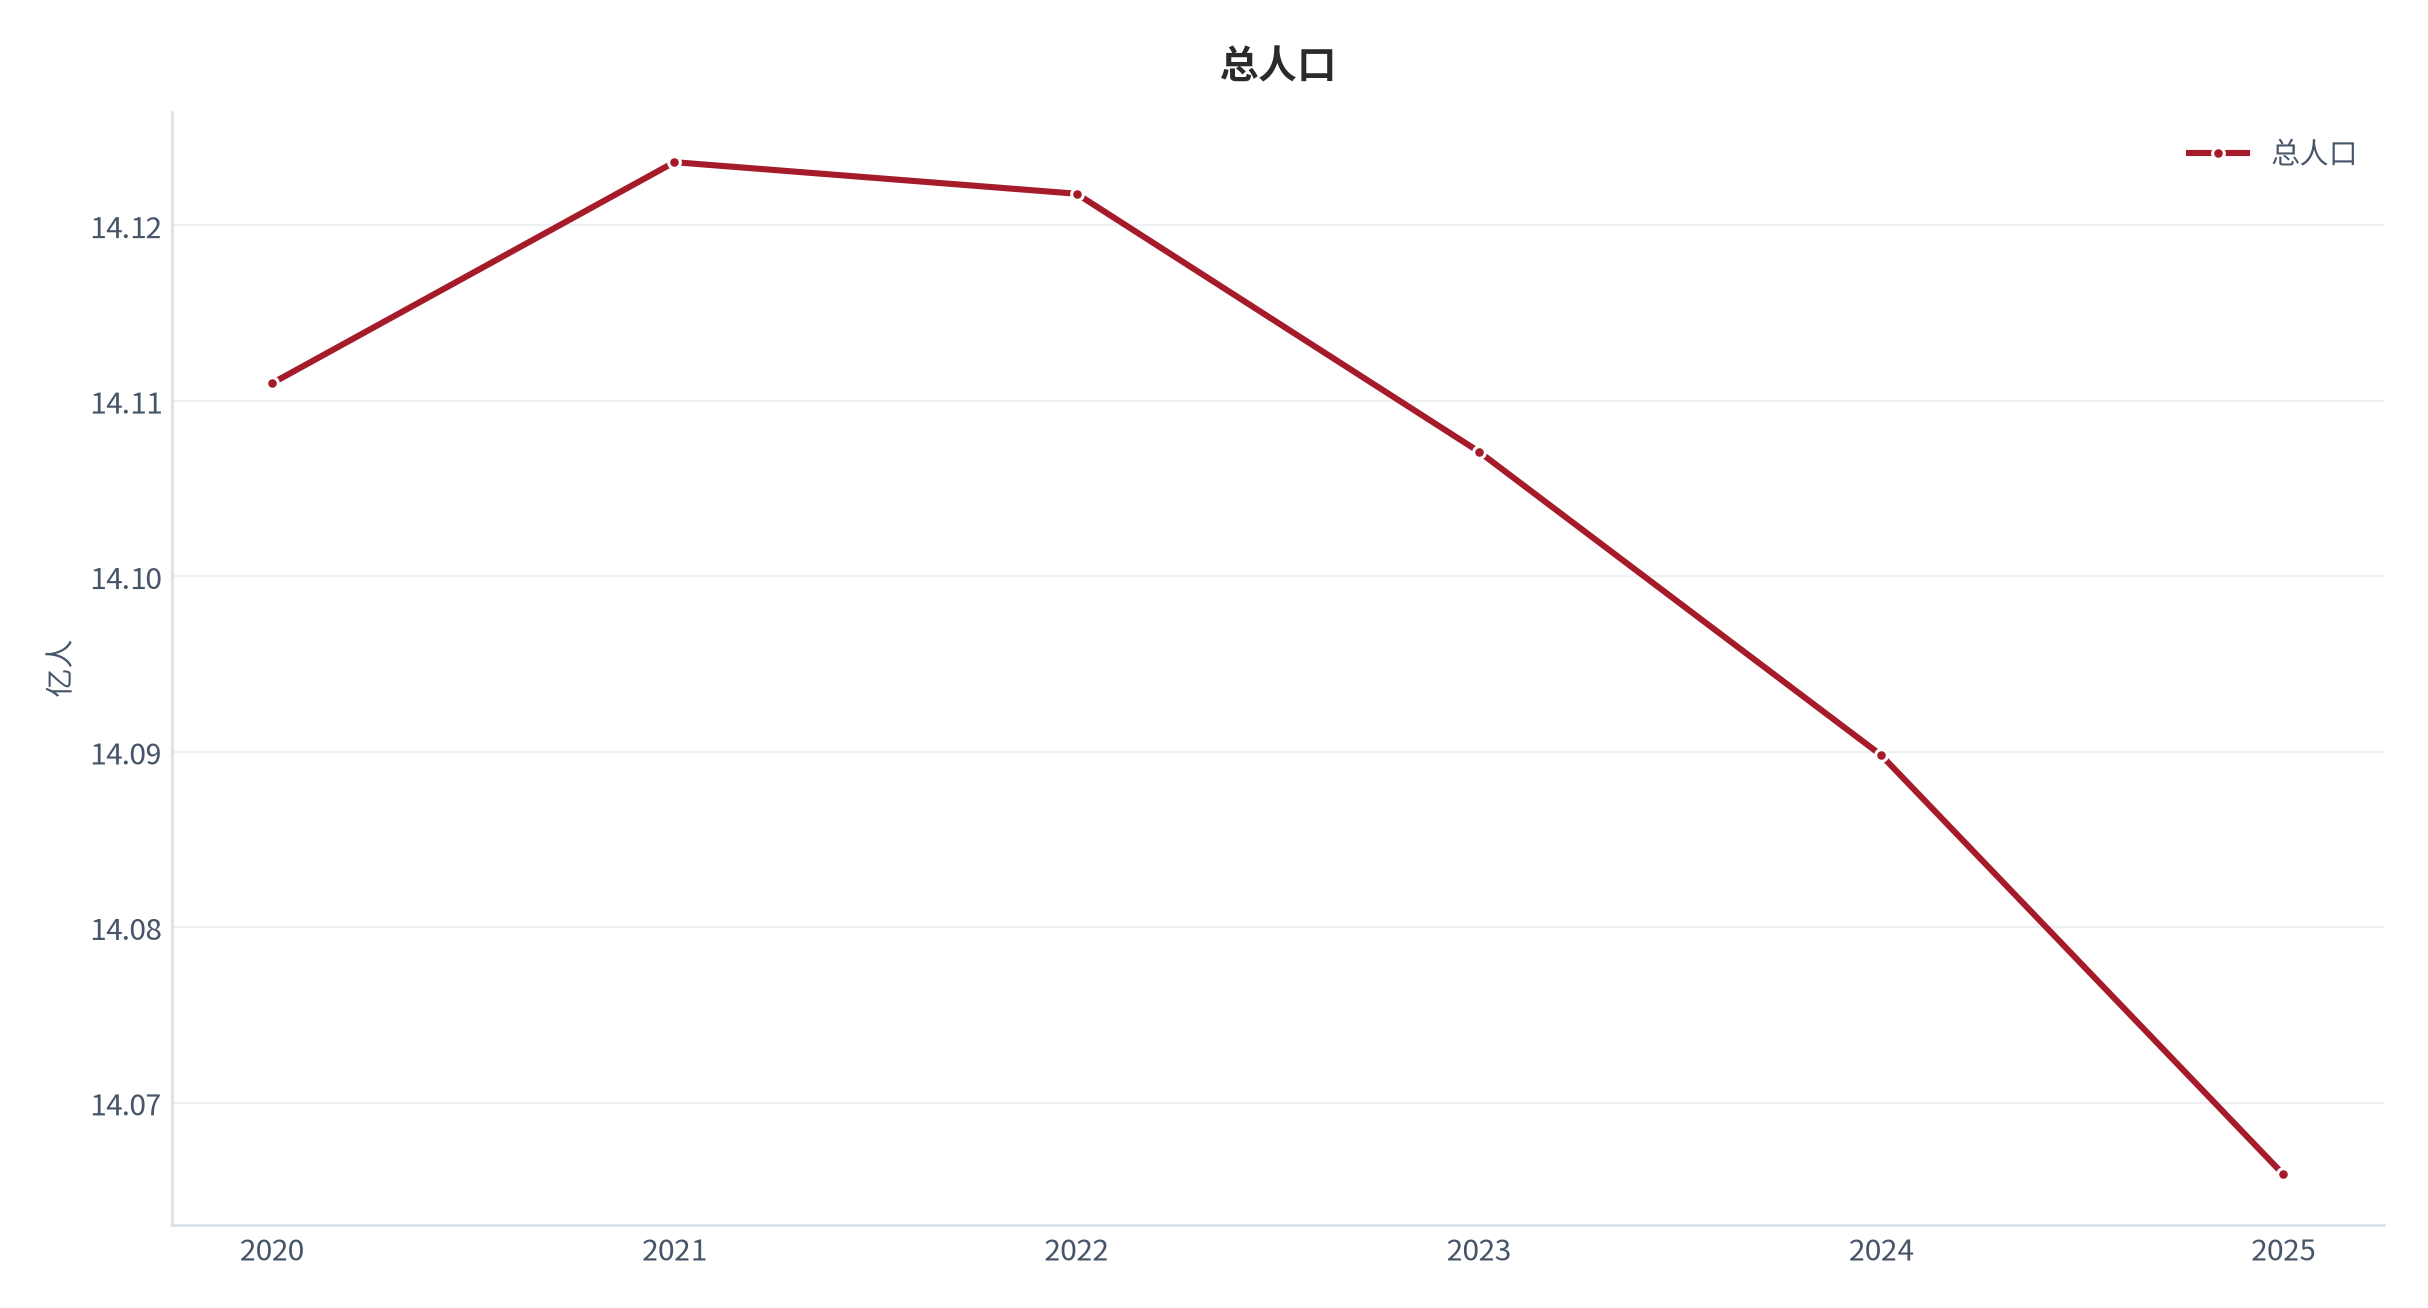
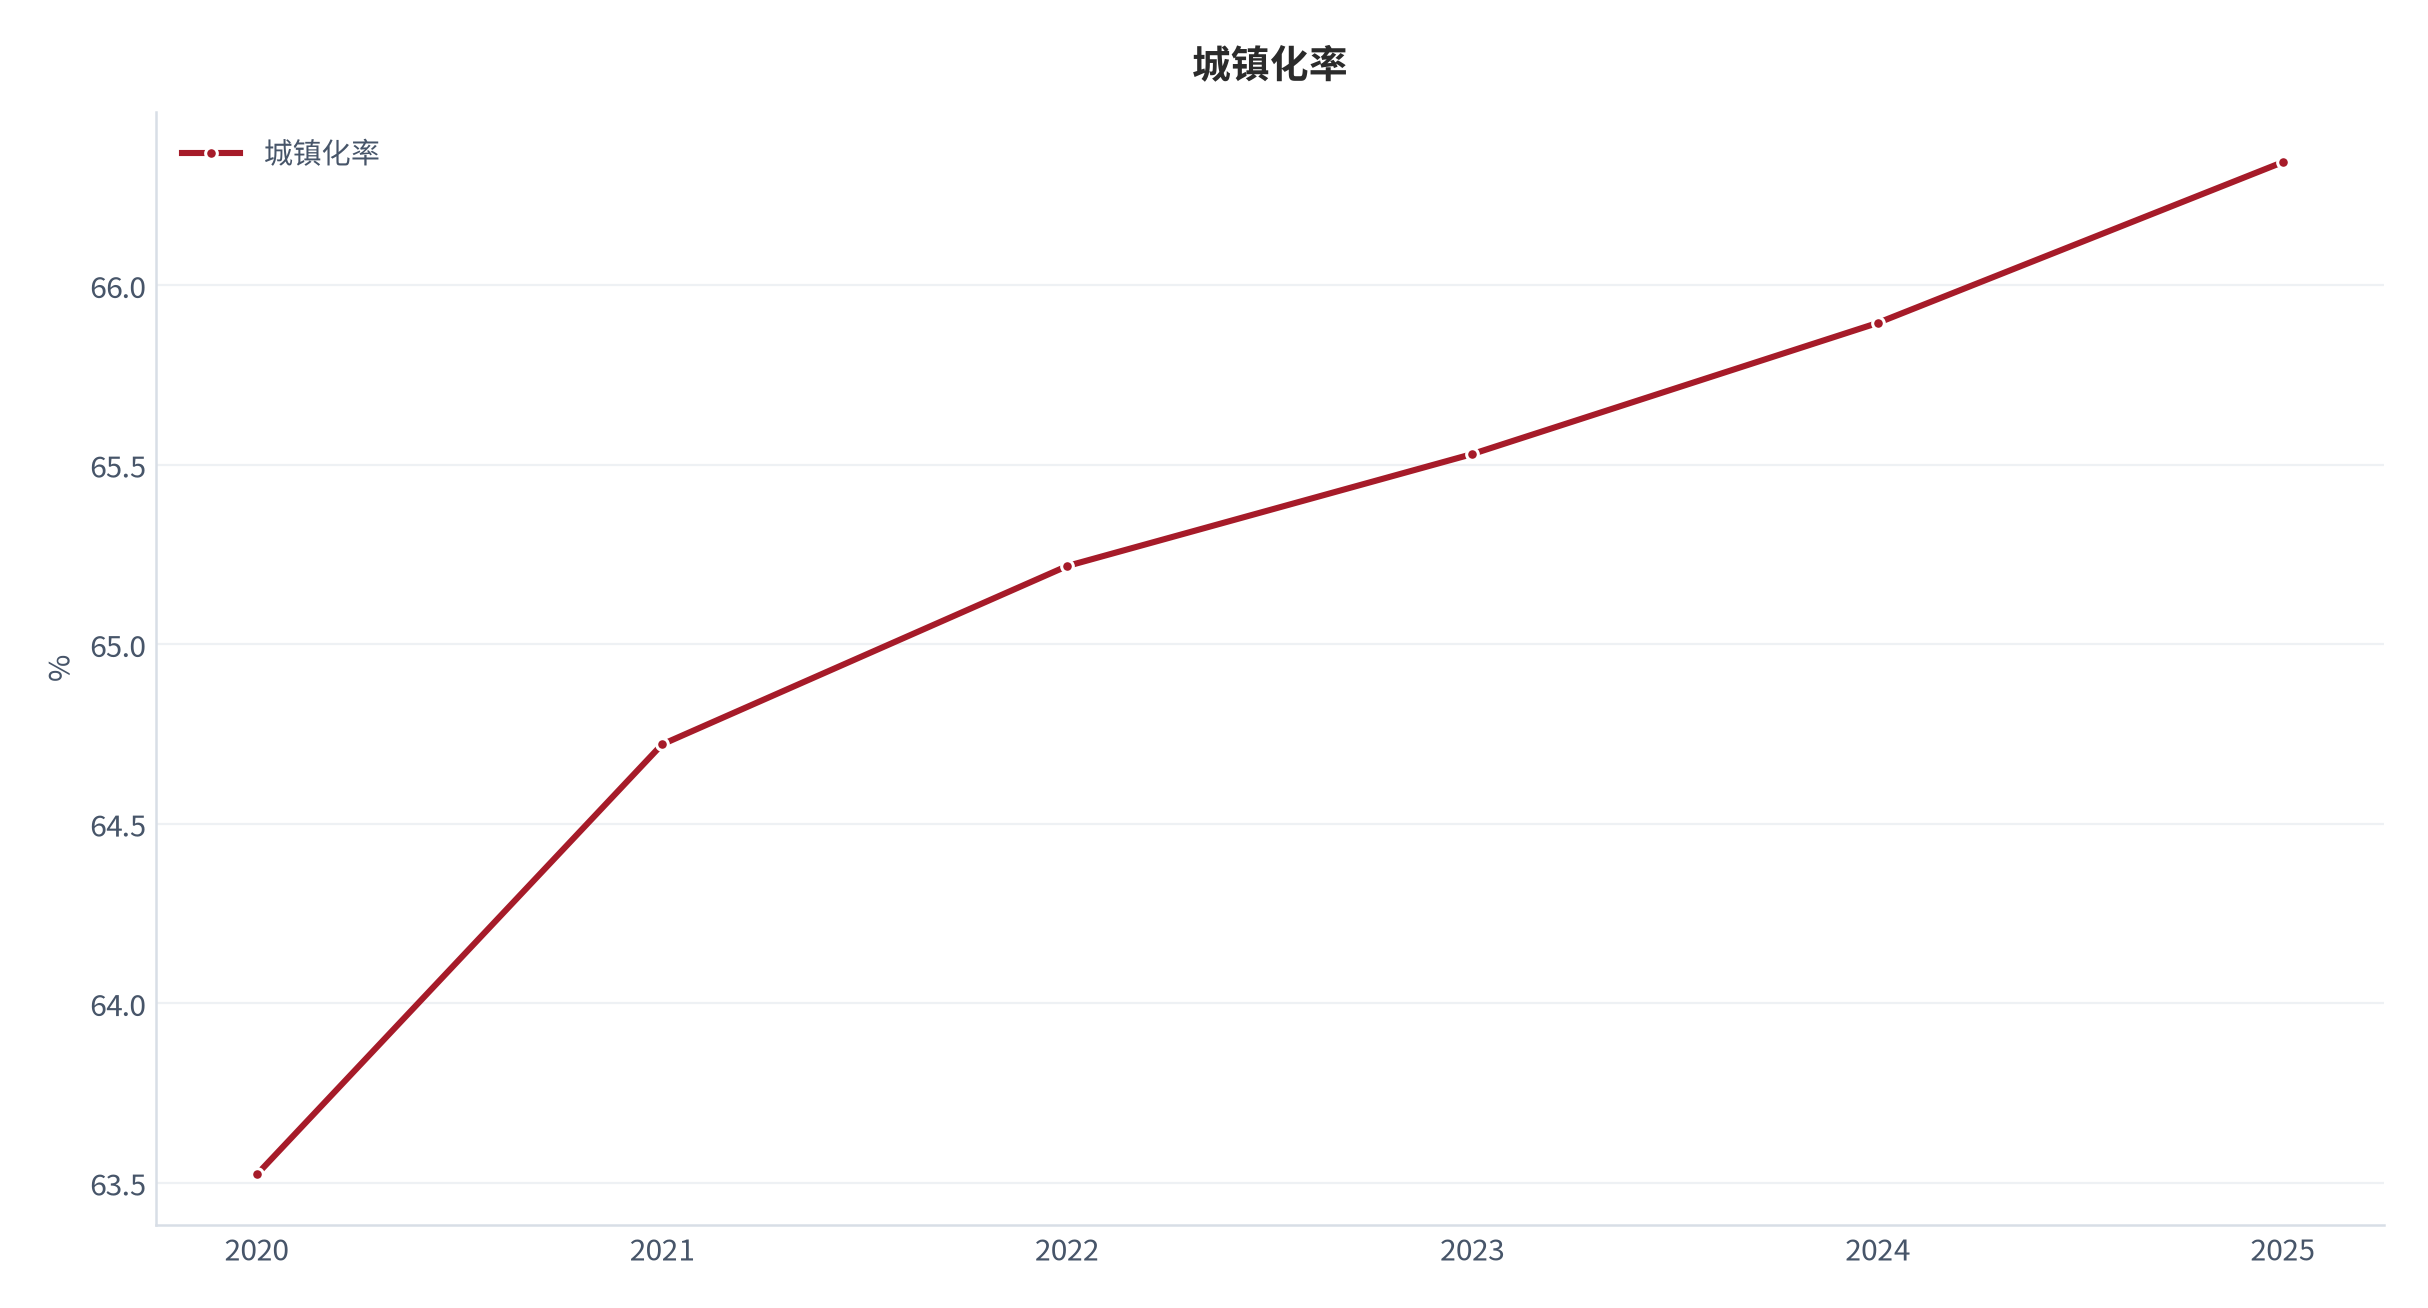
上述宏观锚为参数设定提供背景,但均不直接给出本主题的微观结构数据,因此下文测算为口径构建而非基准值。
03结构测算:三情景与二维敏感性
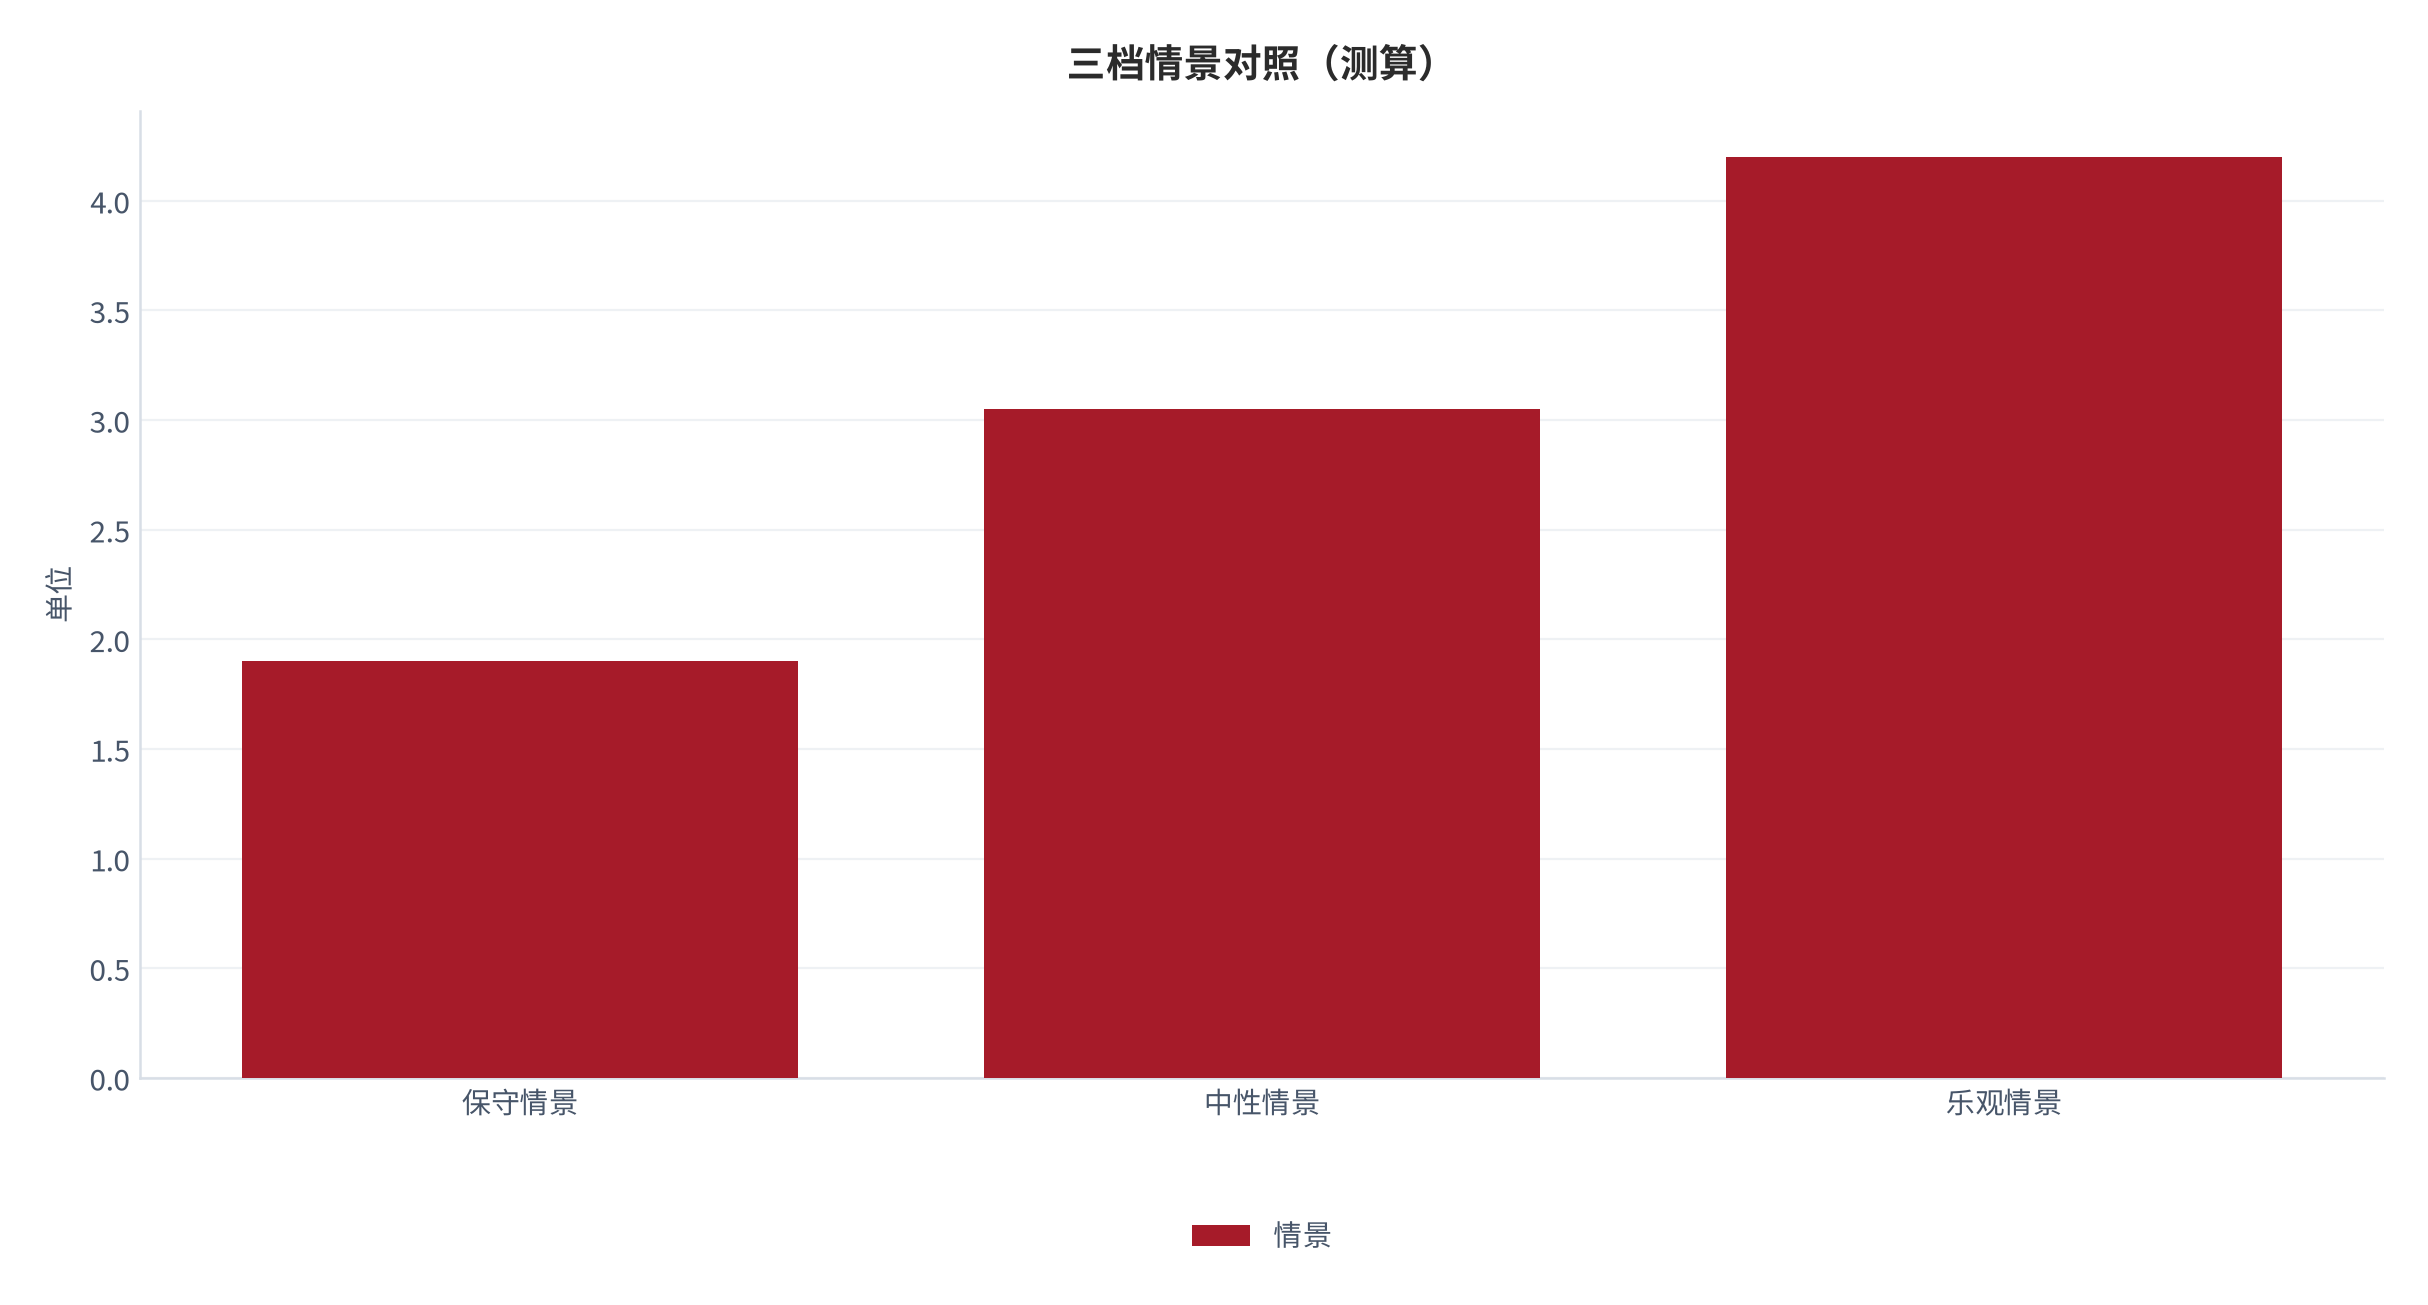
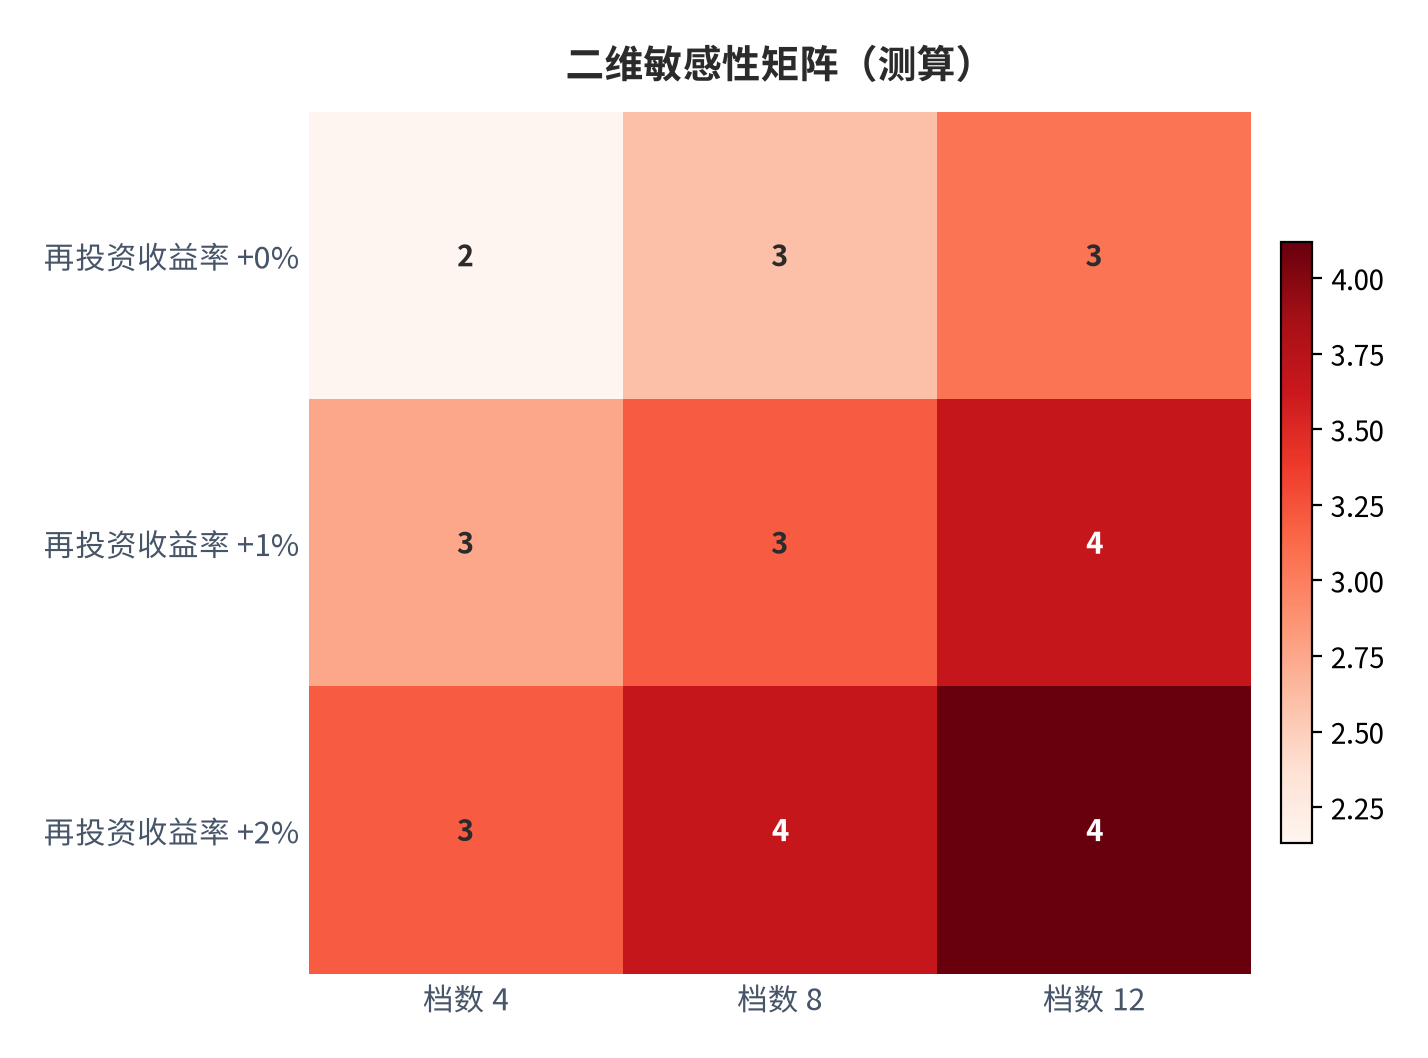
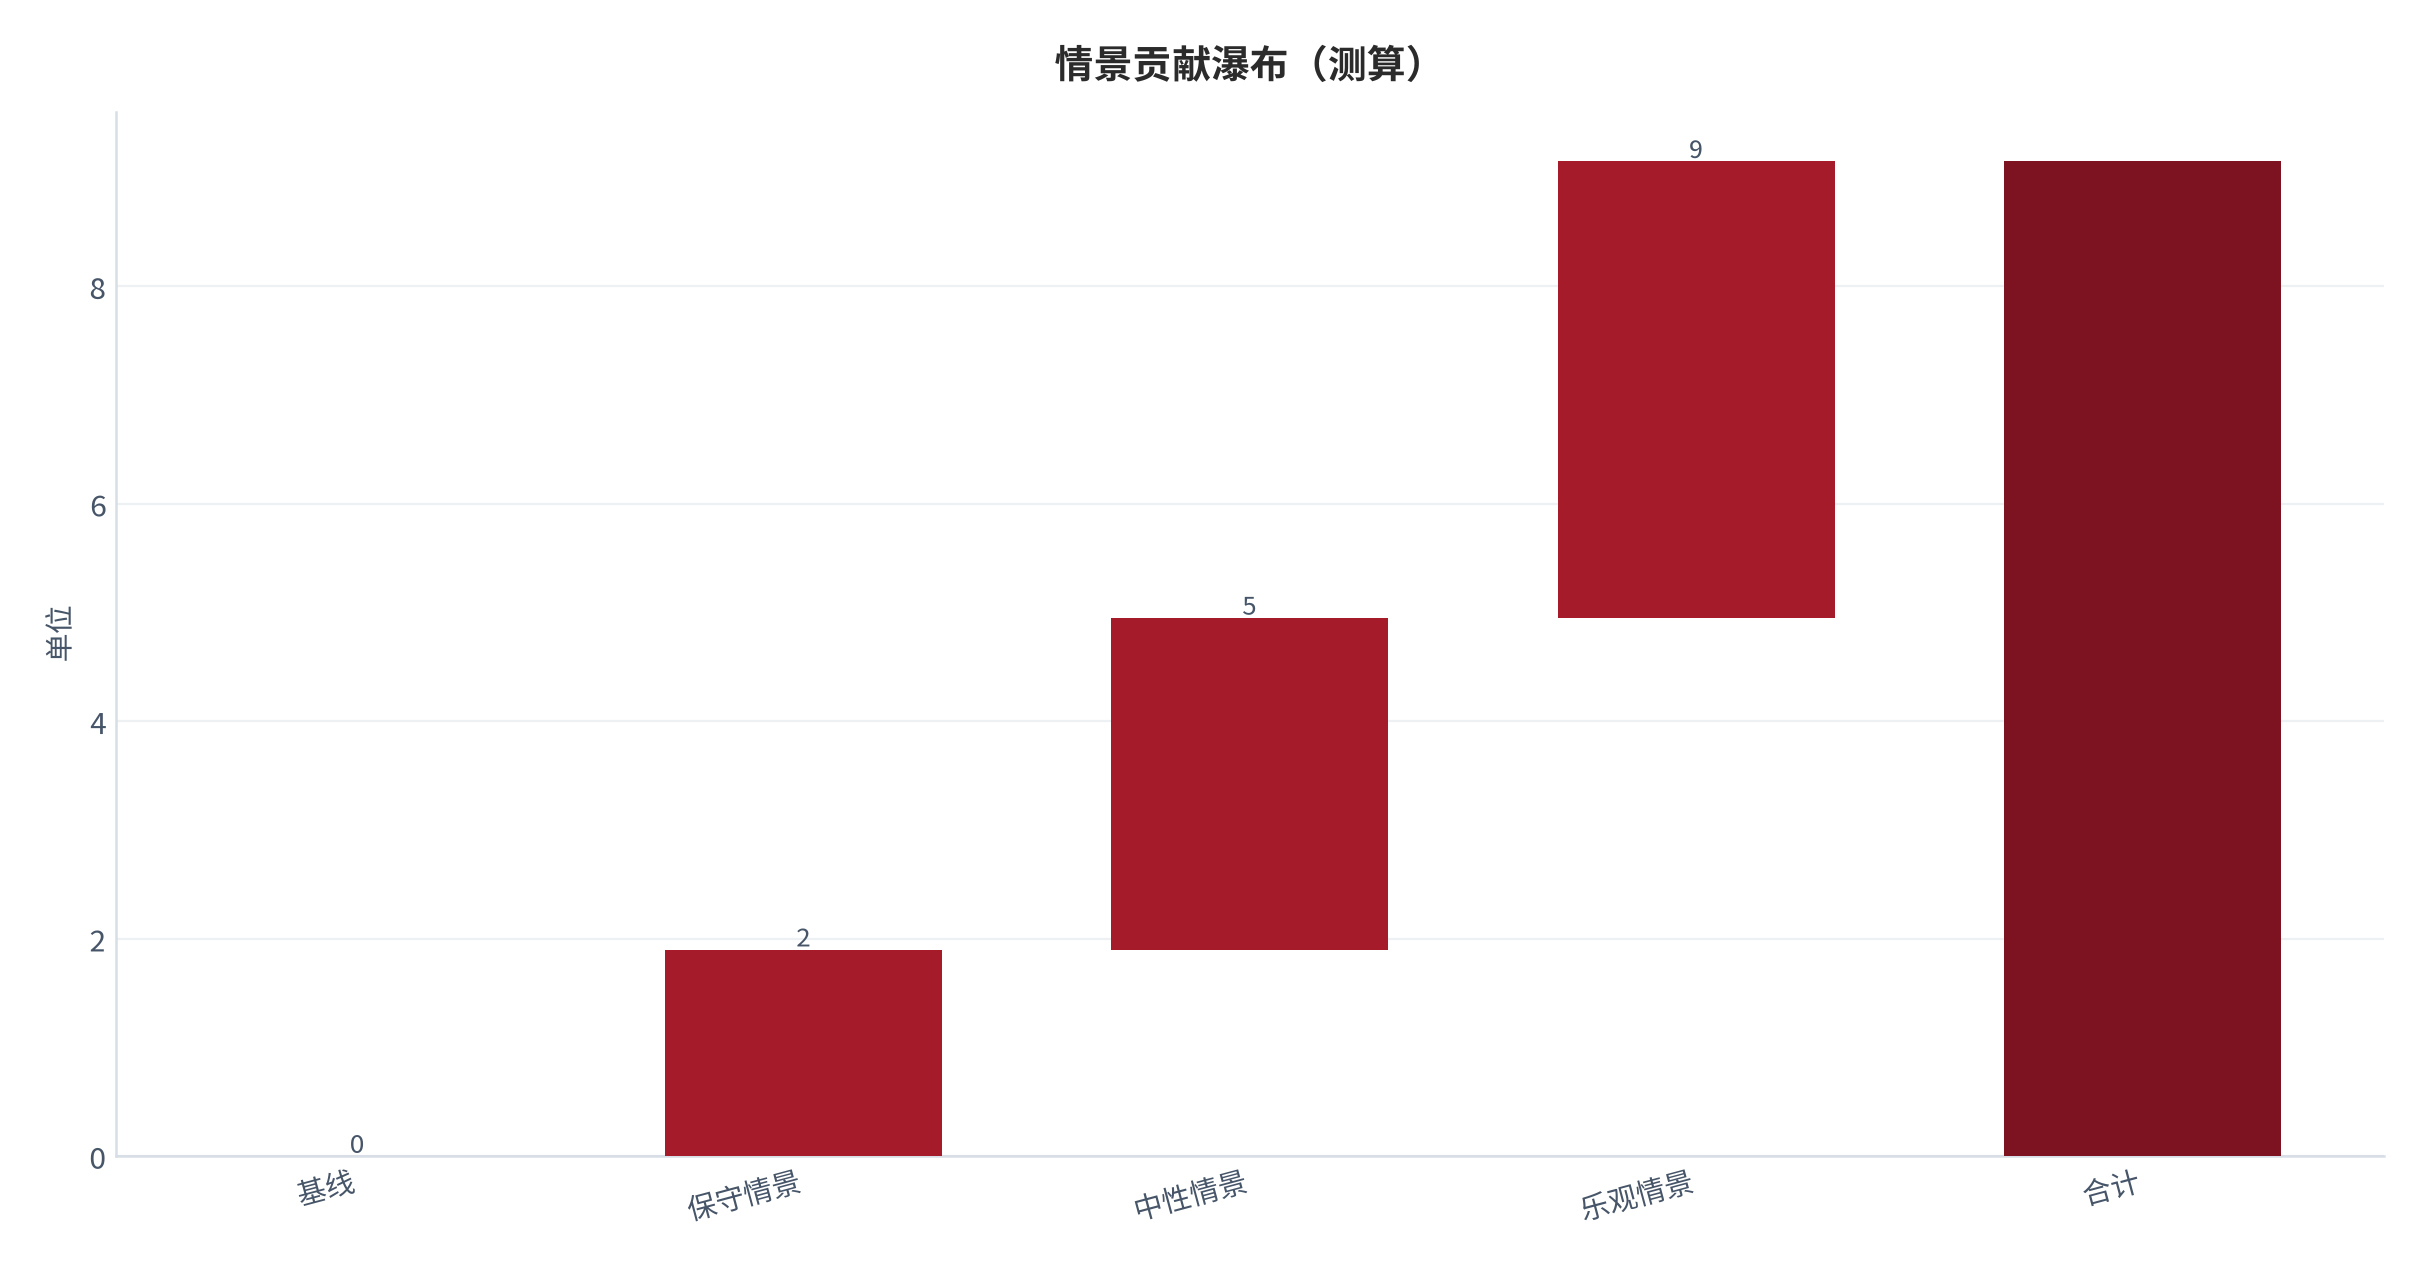
本章把采购拆成保守、中性、乐观三档,观察不同波动假设下周转覆盖率的差别。
| 情景 | 假设 | 测算结果 |
|---|---|---|
| 保守情景 | 低收益率/弱假设 | 1.90 |
| 中性情景 | 基准假设 | 3.05 |
| 乐观情景 | 高收益率/强假设 | 4.20 |
三档情景的测算结果分别为 1.90、3.05、4.20 单位,乐观相对保守的增量约 2.30 单位,提示区间而非单点估计更稳健。
| 测算项 | 口径与公式 | 测算值 |
|---|---|---|
| 结构档数 | 档数取 4/8/12 三档对照 | 12 档 |
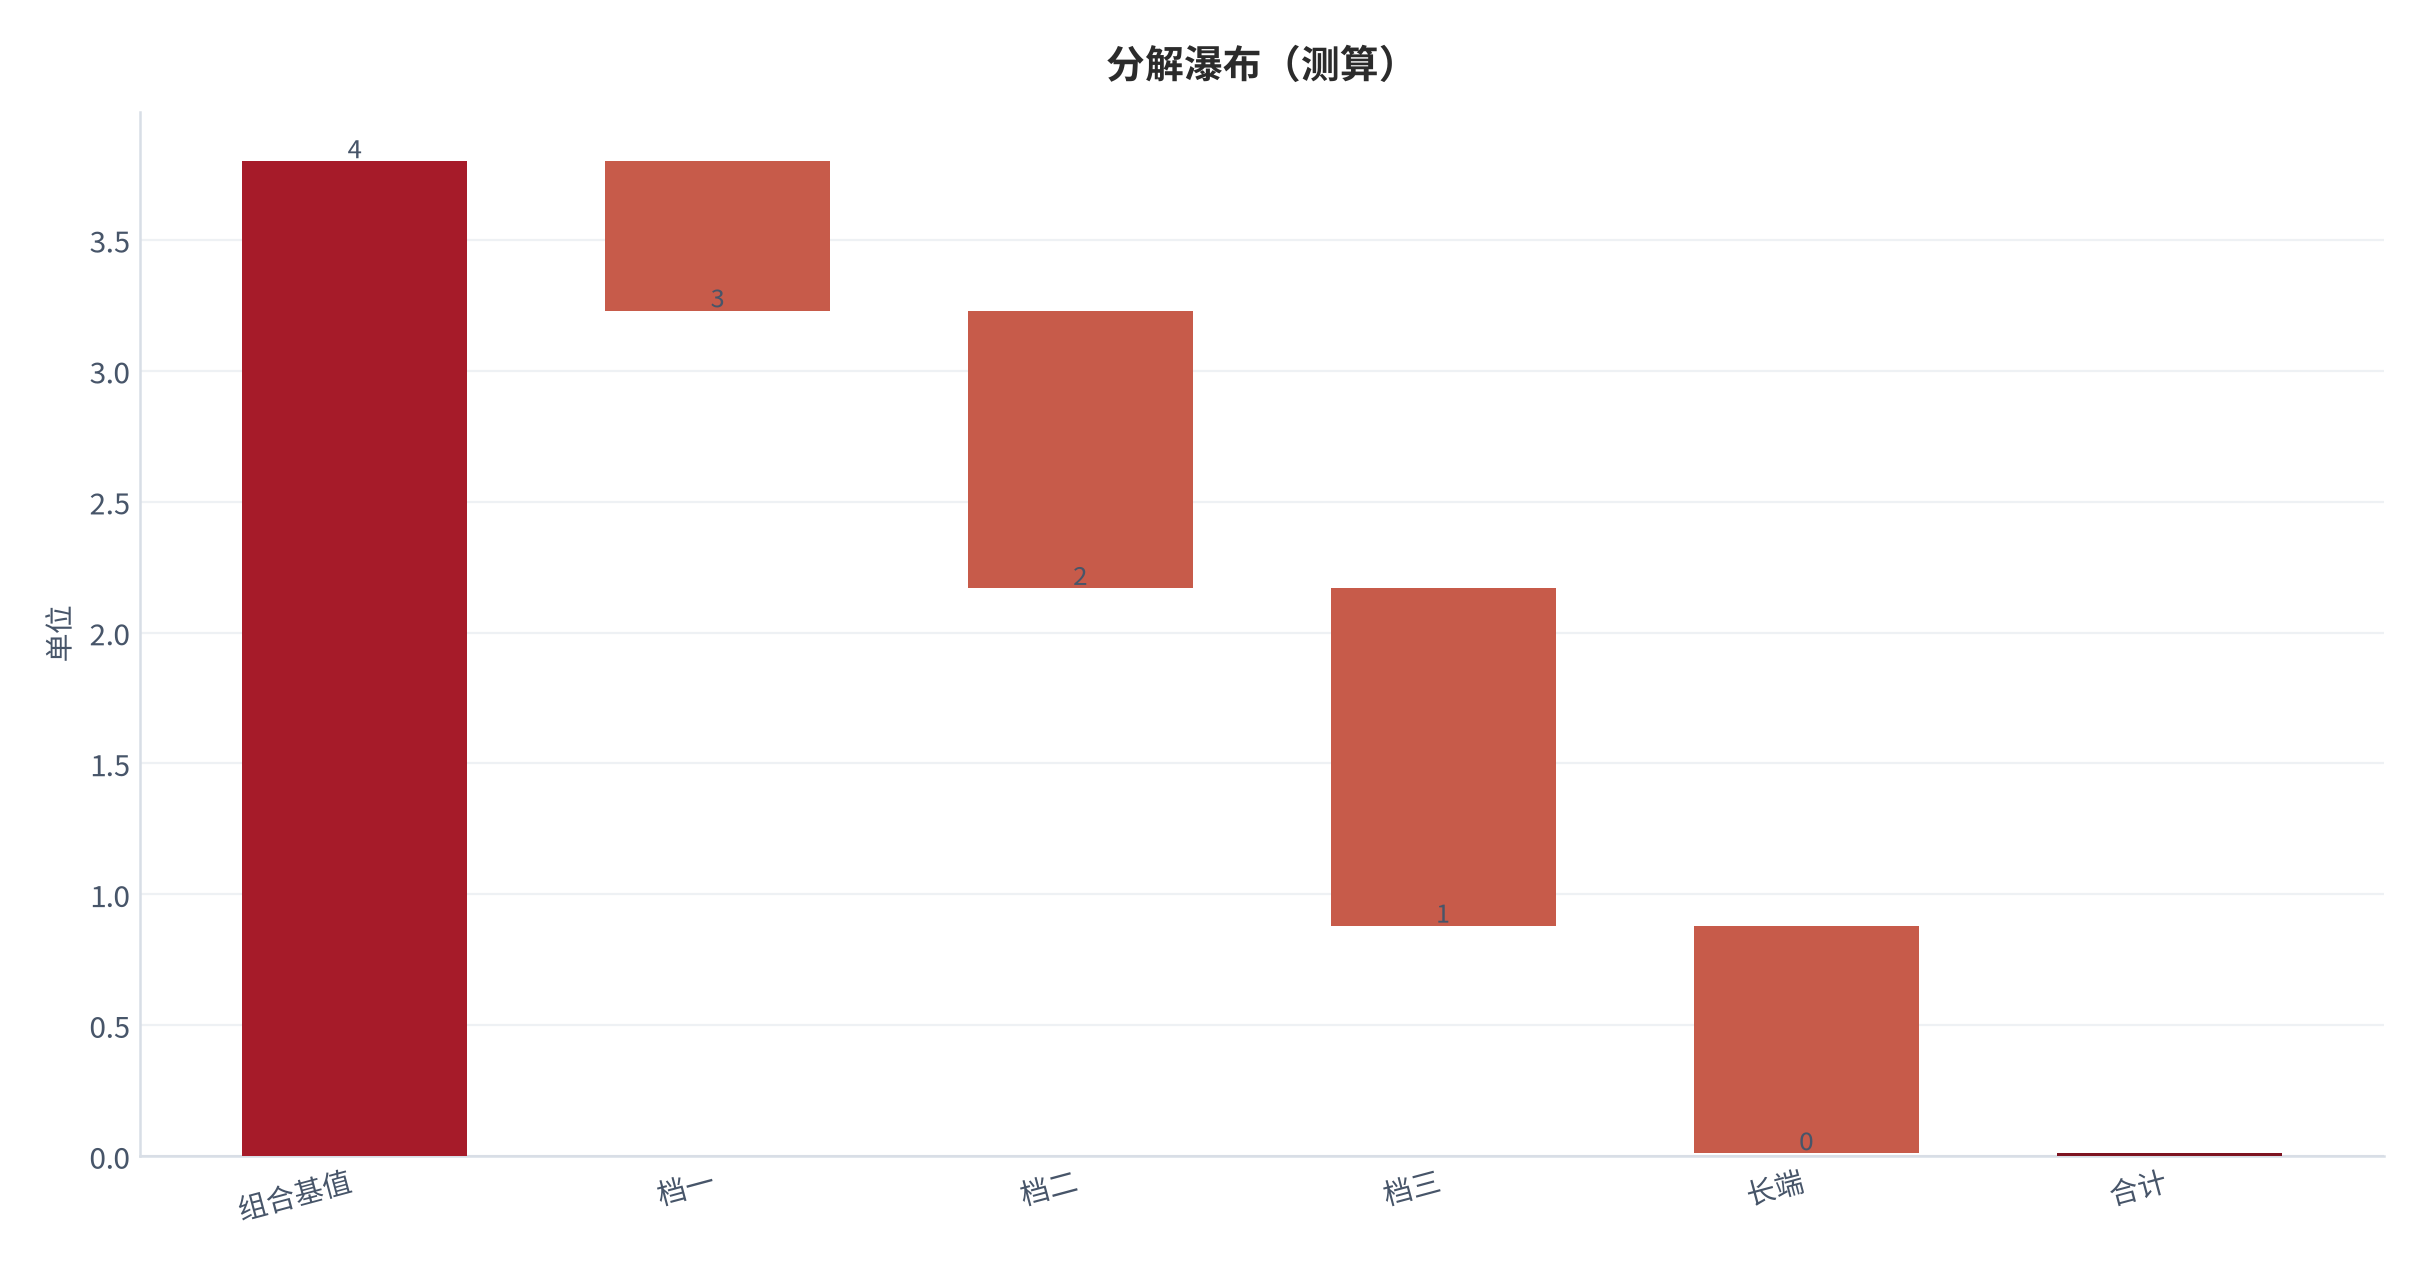
| 加权基值 | 市值/权重求和 | 3.8 级 |
| 中性覆盖率 | 年票息 ÷ 再投资缺口 | 3.05% |
| 保守覆盖率 | 低收益率假设 | 1.90% |
| 乐观覆盖率 | 高收益率假设 | 4.20% |
| 分解合计 | 各分量按权重求和 | 3.8 级 |
| 流动性约束评分 | 专家评分 0–100 | 62 分 |
| 轮动/信用评分 | 专家评分 0–100 | 58 分 |
| 分散/适配评分 | 专家评分 0–100 | 81 分 |
| 综合适配评分 | 加权汇总 | 73 分 |
04适用边界与反面证据
采购并非越多越好:过多牺牲空间与新鲜度,过少则断供。
本测算以固定需求与线性价格假设为前提,未纳入促销扰动与供应链中断。
| 边界 | 具体表现 | 受影响结论 | 本报告处理 |
|---|---|---|---|
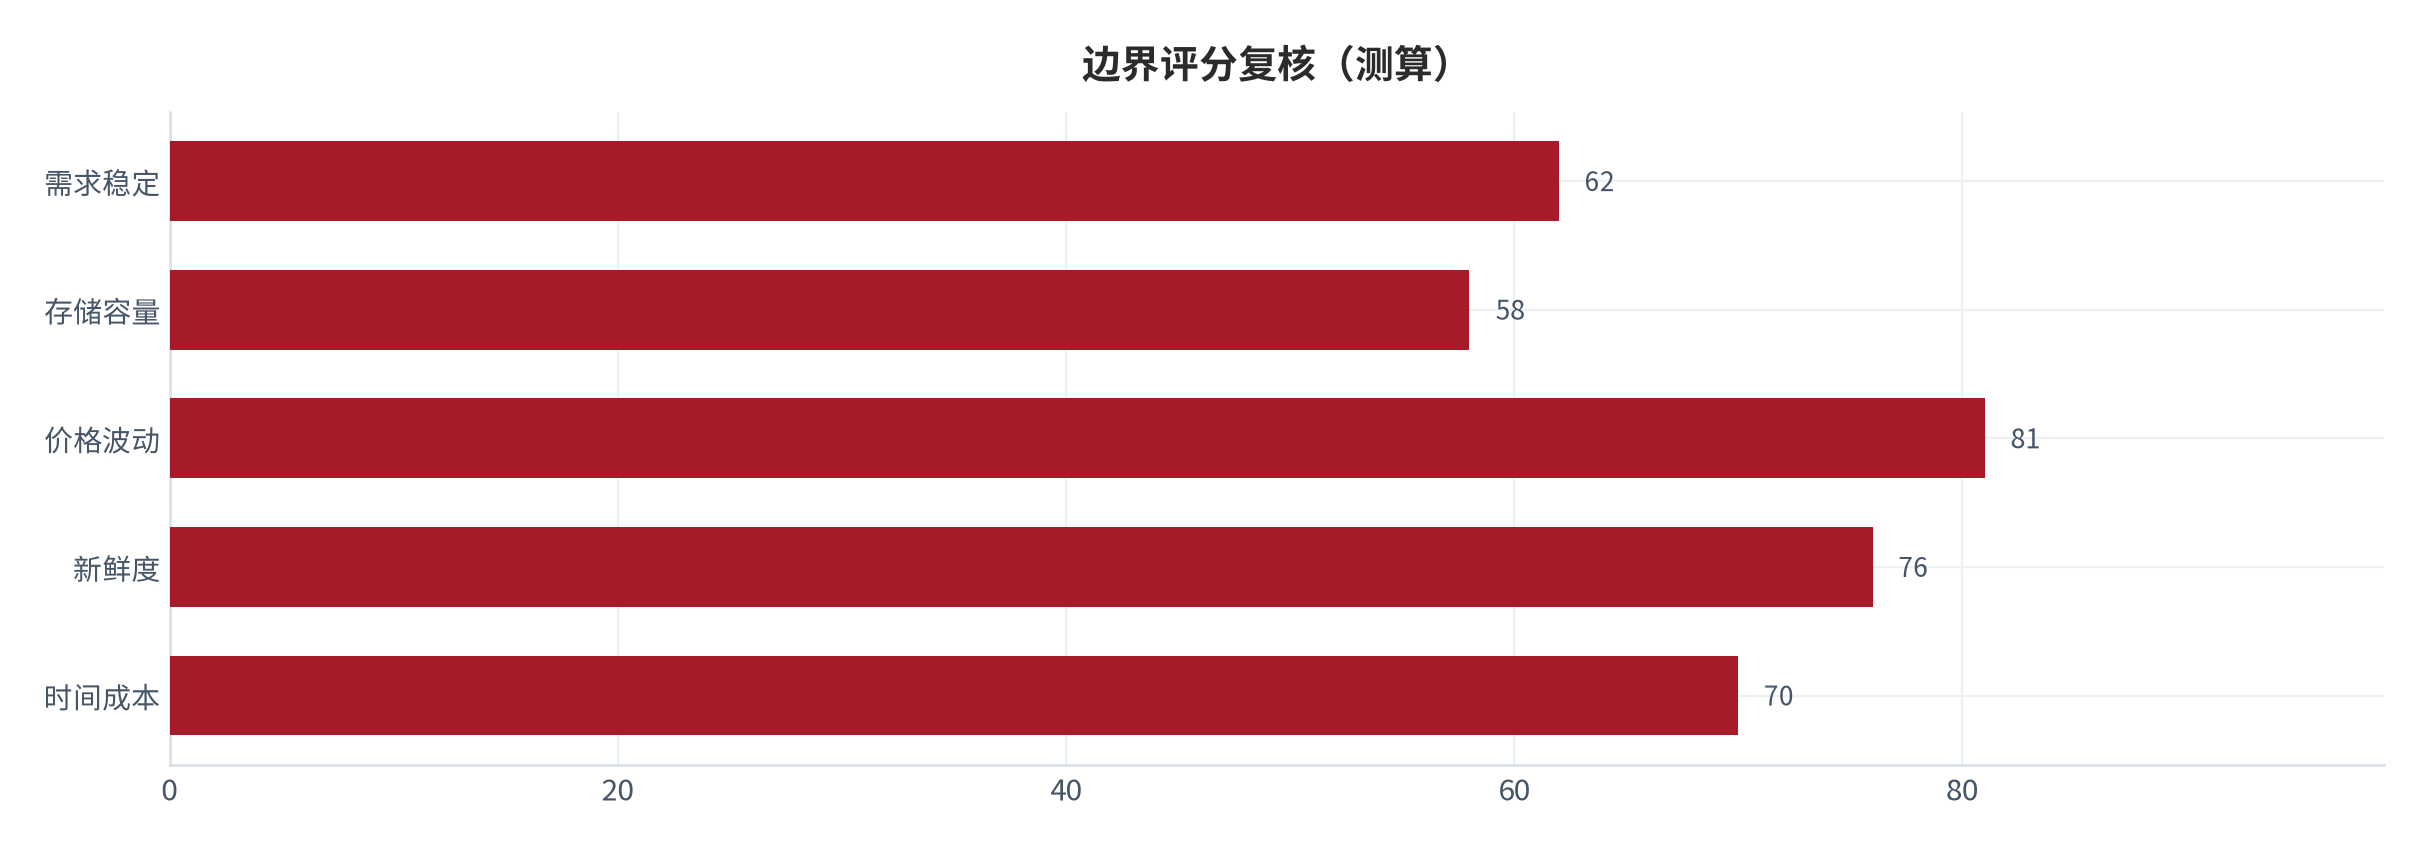
| 需求稳定 | 在该维度约束下效果受限 | 结论需打折 | 标注适用区间 |
| 存储容量 | 在该维度约束下效果受限 | 结论需打折 | 标注适用区间 |
| 价格波动 | 在该维度约束下效果受限 | 结论需打折 | 标注适用区间 |
| 新鲜度 | 在该维度约束下效果受限 | 结论需打折 | 标注适用区间 |
| 时间成本 | 在该维度约束下效果受限 | 结论需打折 | 标注适用区间 |
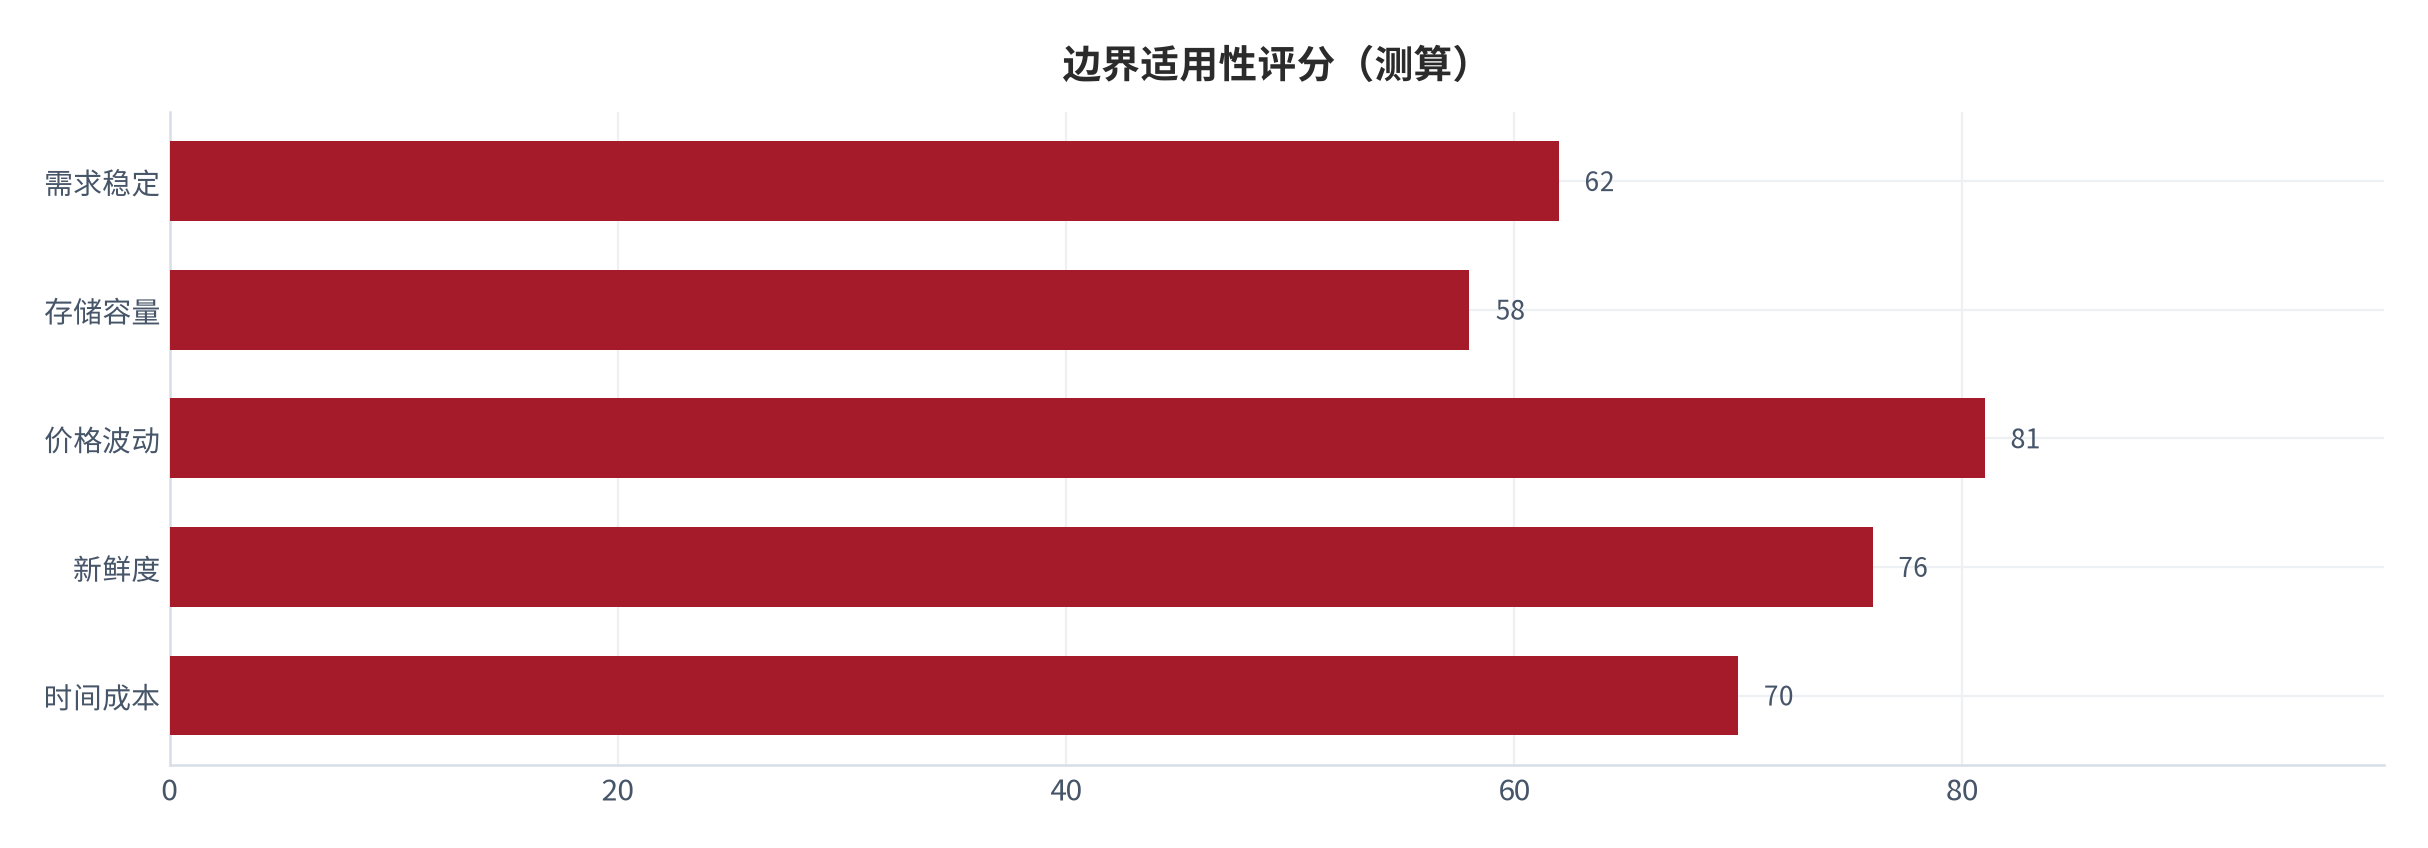
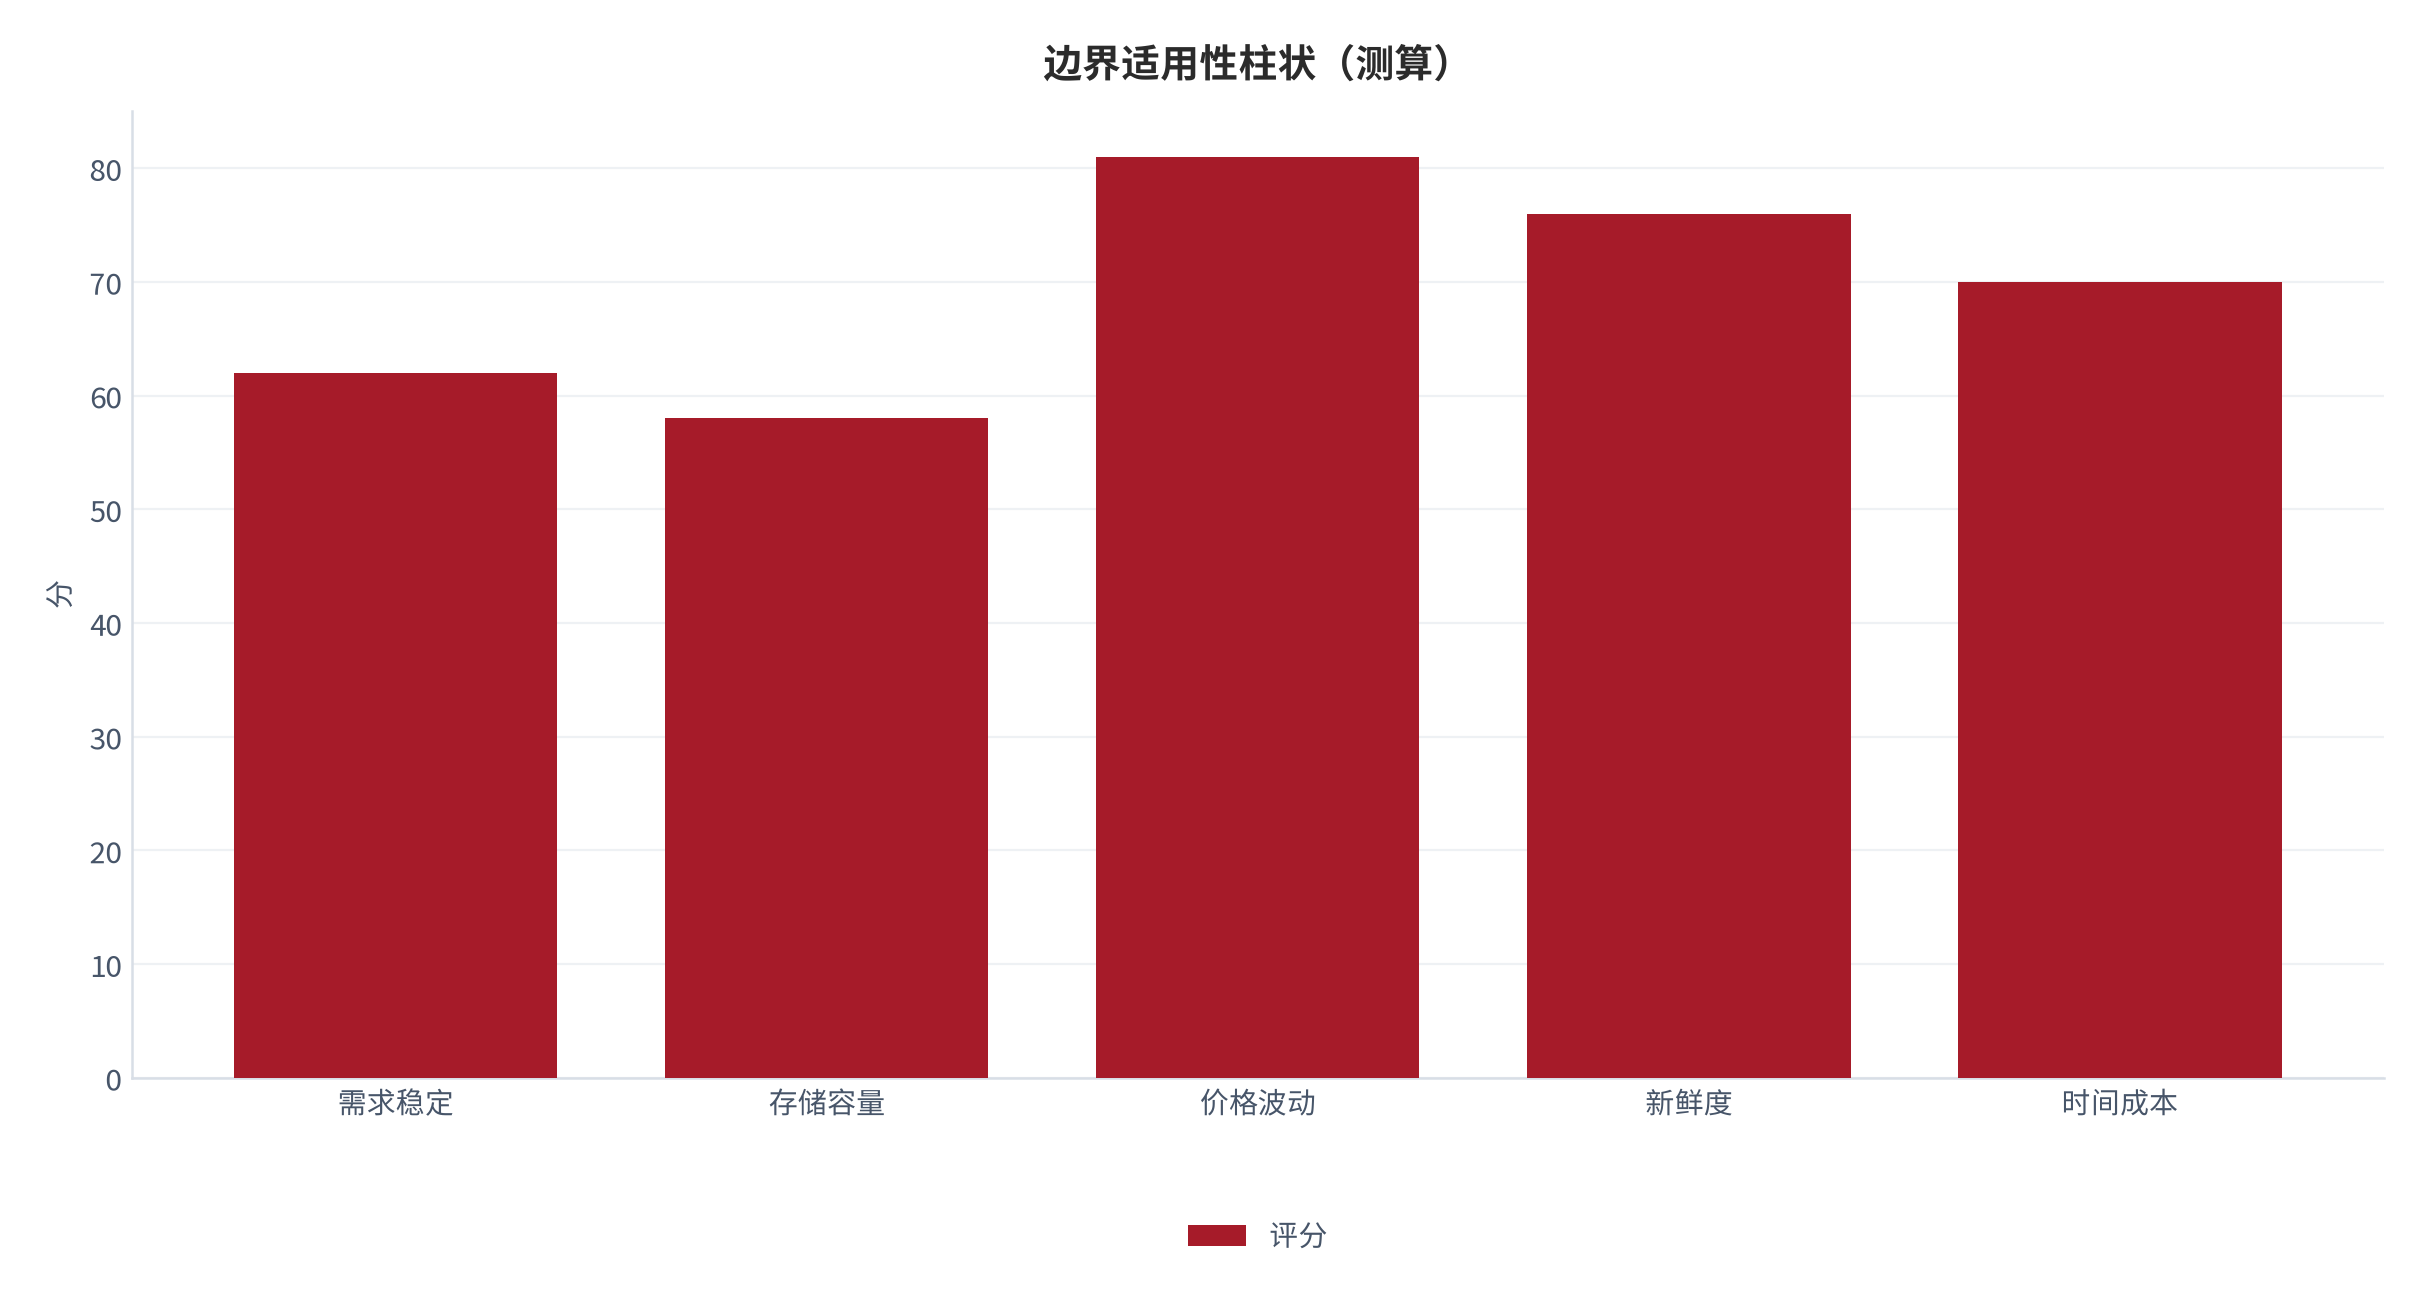
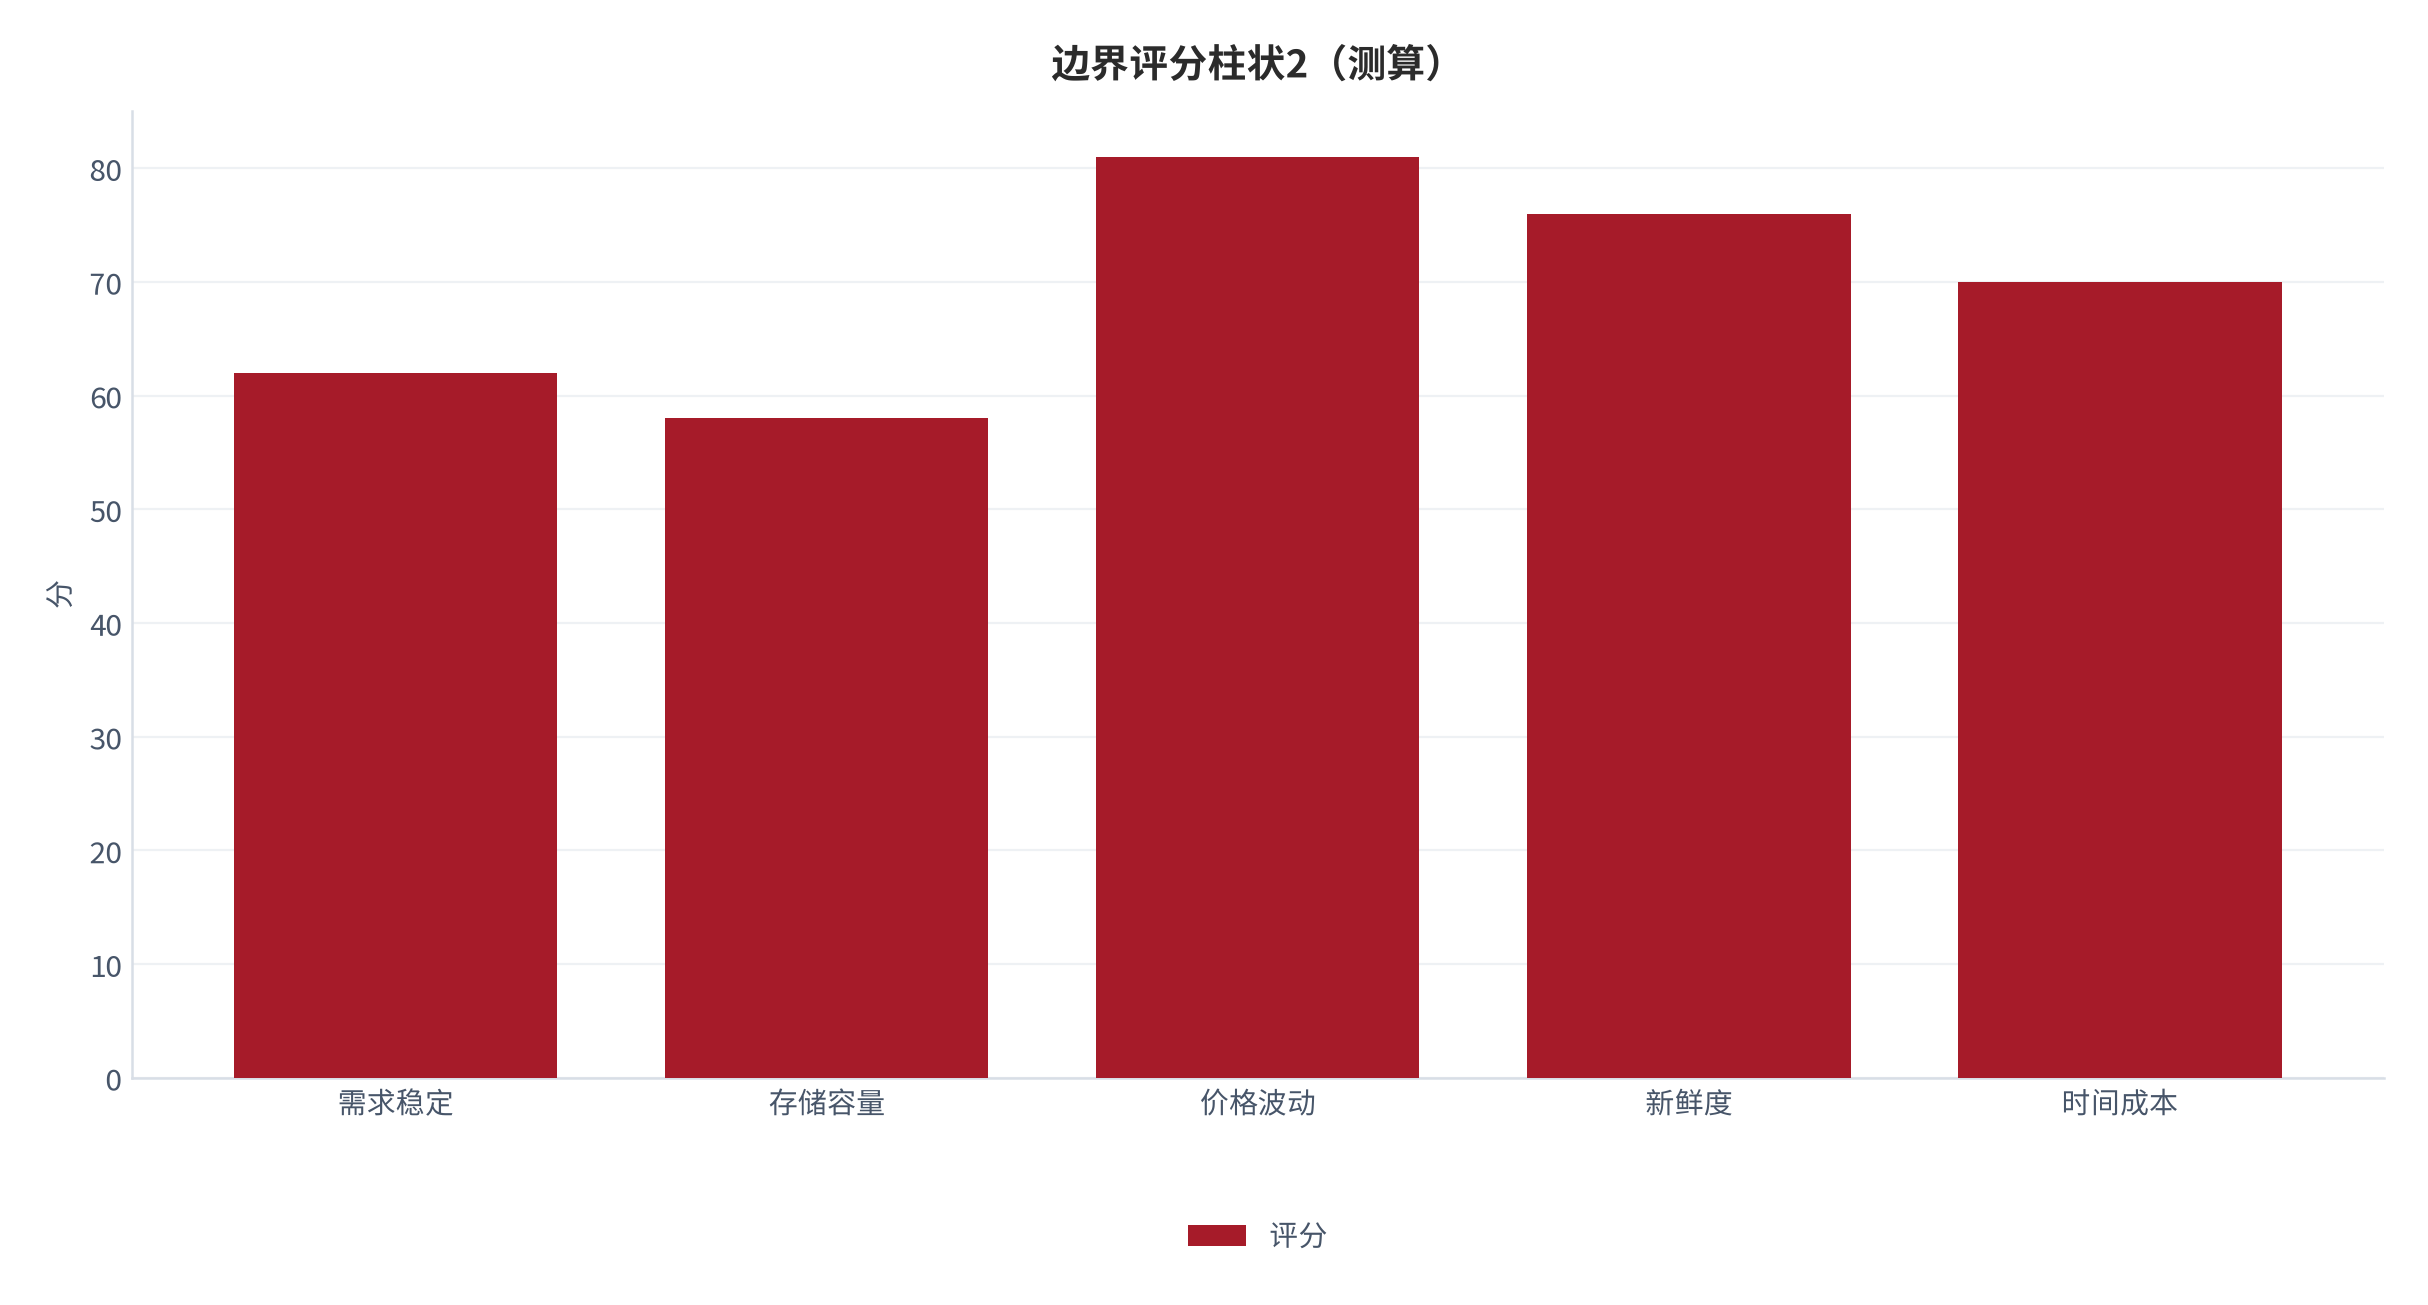
五类边界适用性评分依次为需求稳定 62 分、存储容量 58 分、价格波动 81 分、新鲜度 76 分、时间成本 70 分,其中存储容量评分最低,是主要约束;价格波动评分最高。
数据边界需重复说明:公开渠道缺乏家庭采购频次与库存周转率的权威统计,本报告仅以参数化口径刻画结构。[缺口] [缺口] [16]
06风险提示
价格波动会压缩采购收益,但分层补货通过分散时点天然缓冲了断供风险。
- 优先缓释强度最高的风险类别
- 设定可量化的预警阈值
- 将缓释动作纳入例行复盘
| 风险类别 | 强度评分 | 缓释重点 |
|---|---|---|
| 过量囤积 | 78 分 | 监控并设定缓冲 |
| 临期浪费 | 64 分 | 监控并设定缓冲 |
| 缺货断供 | 71 分 | 监控并设定缓冲 |
| 价格波动 | 55 分 | 监控并设定缓冲 |
| 冲动超支 | 49 分 | 监控并设定缓冲 |
| 品类失衡 | 60 分 | 监控并设定缓冲 |
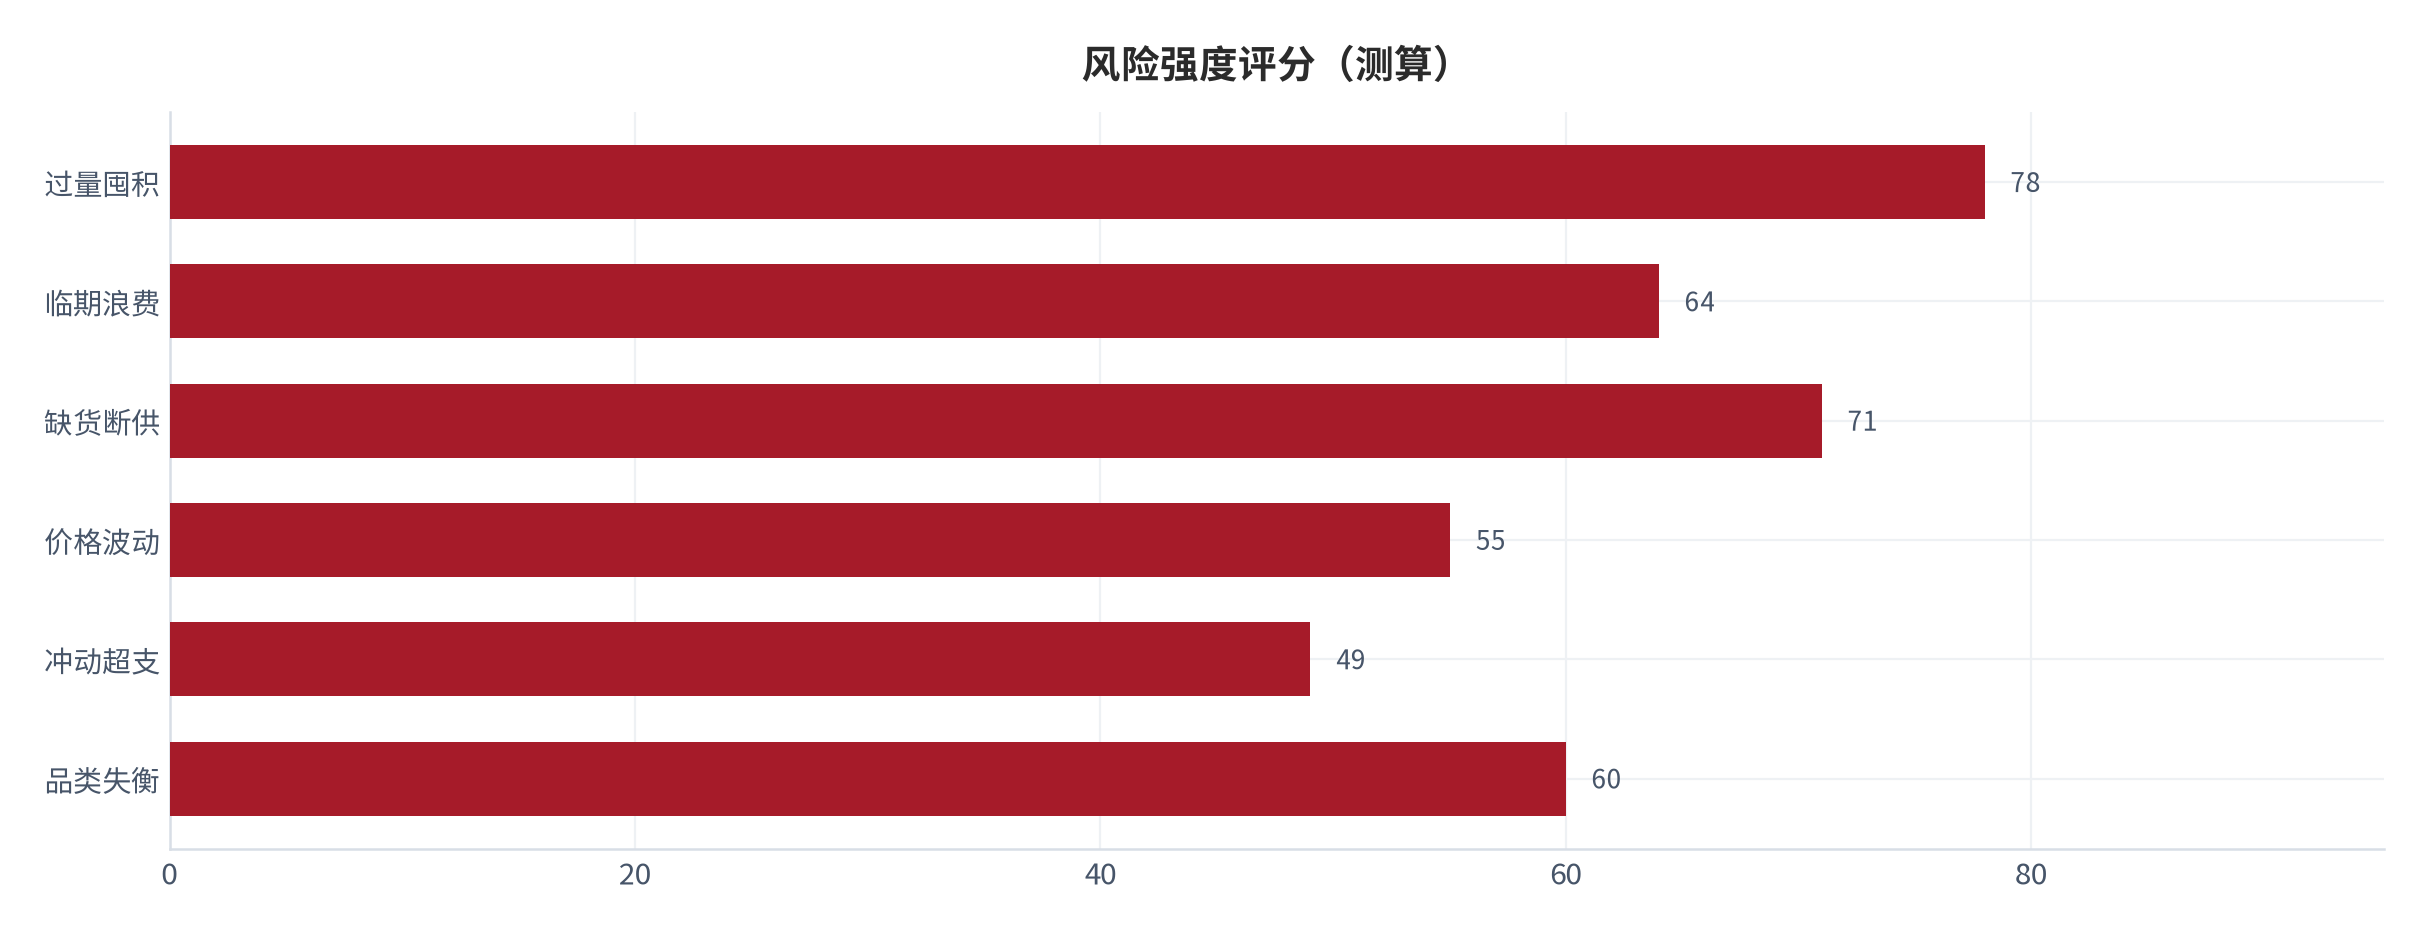
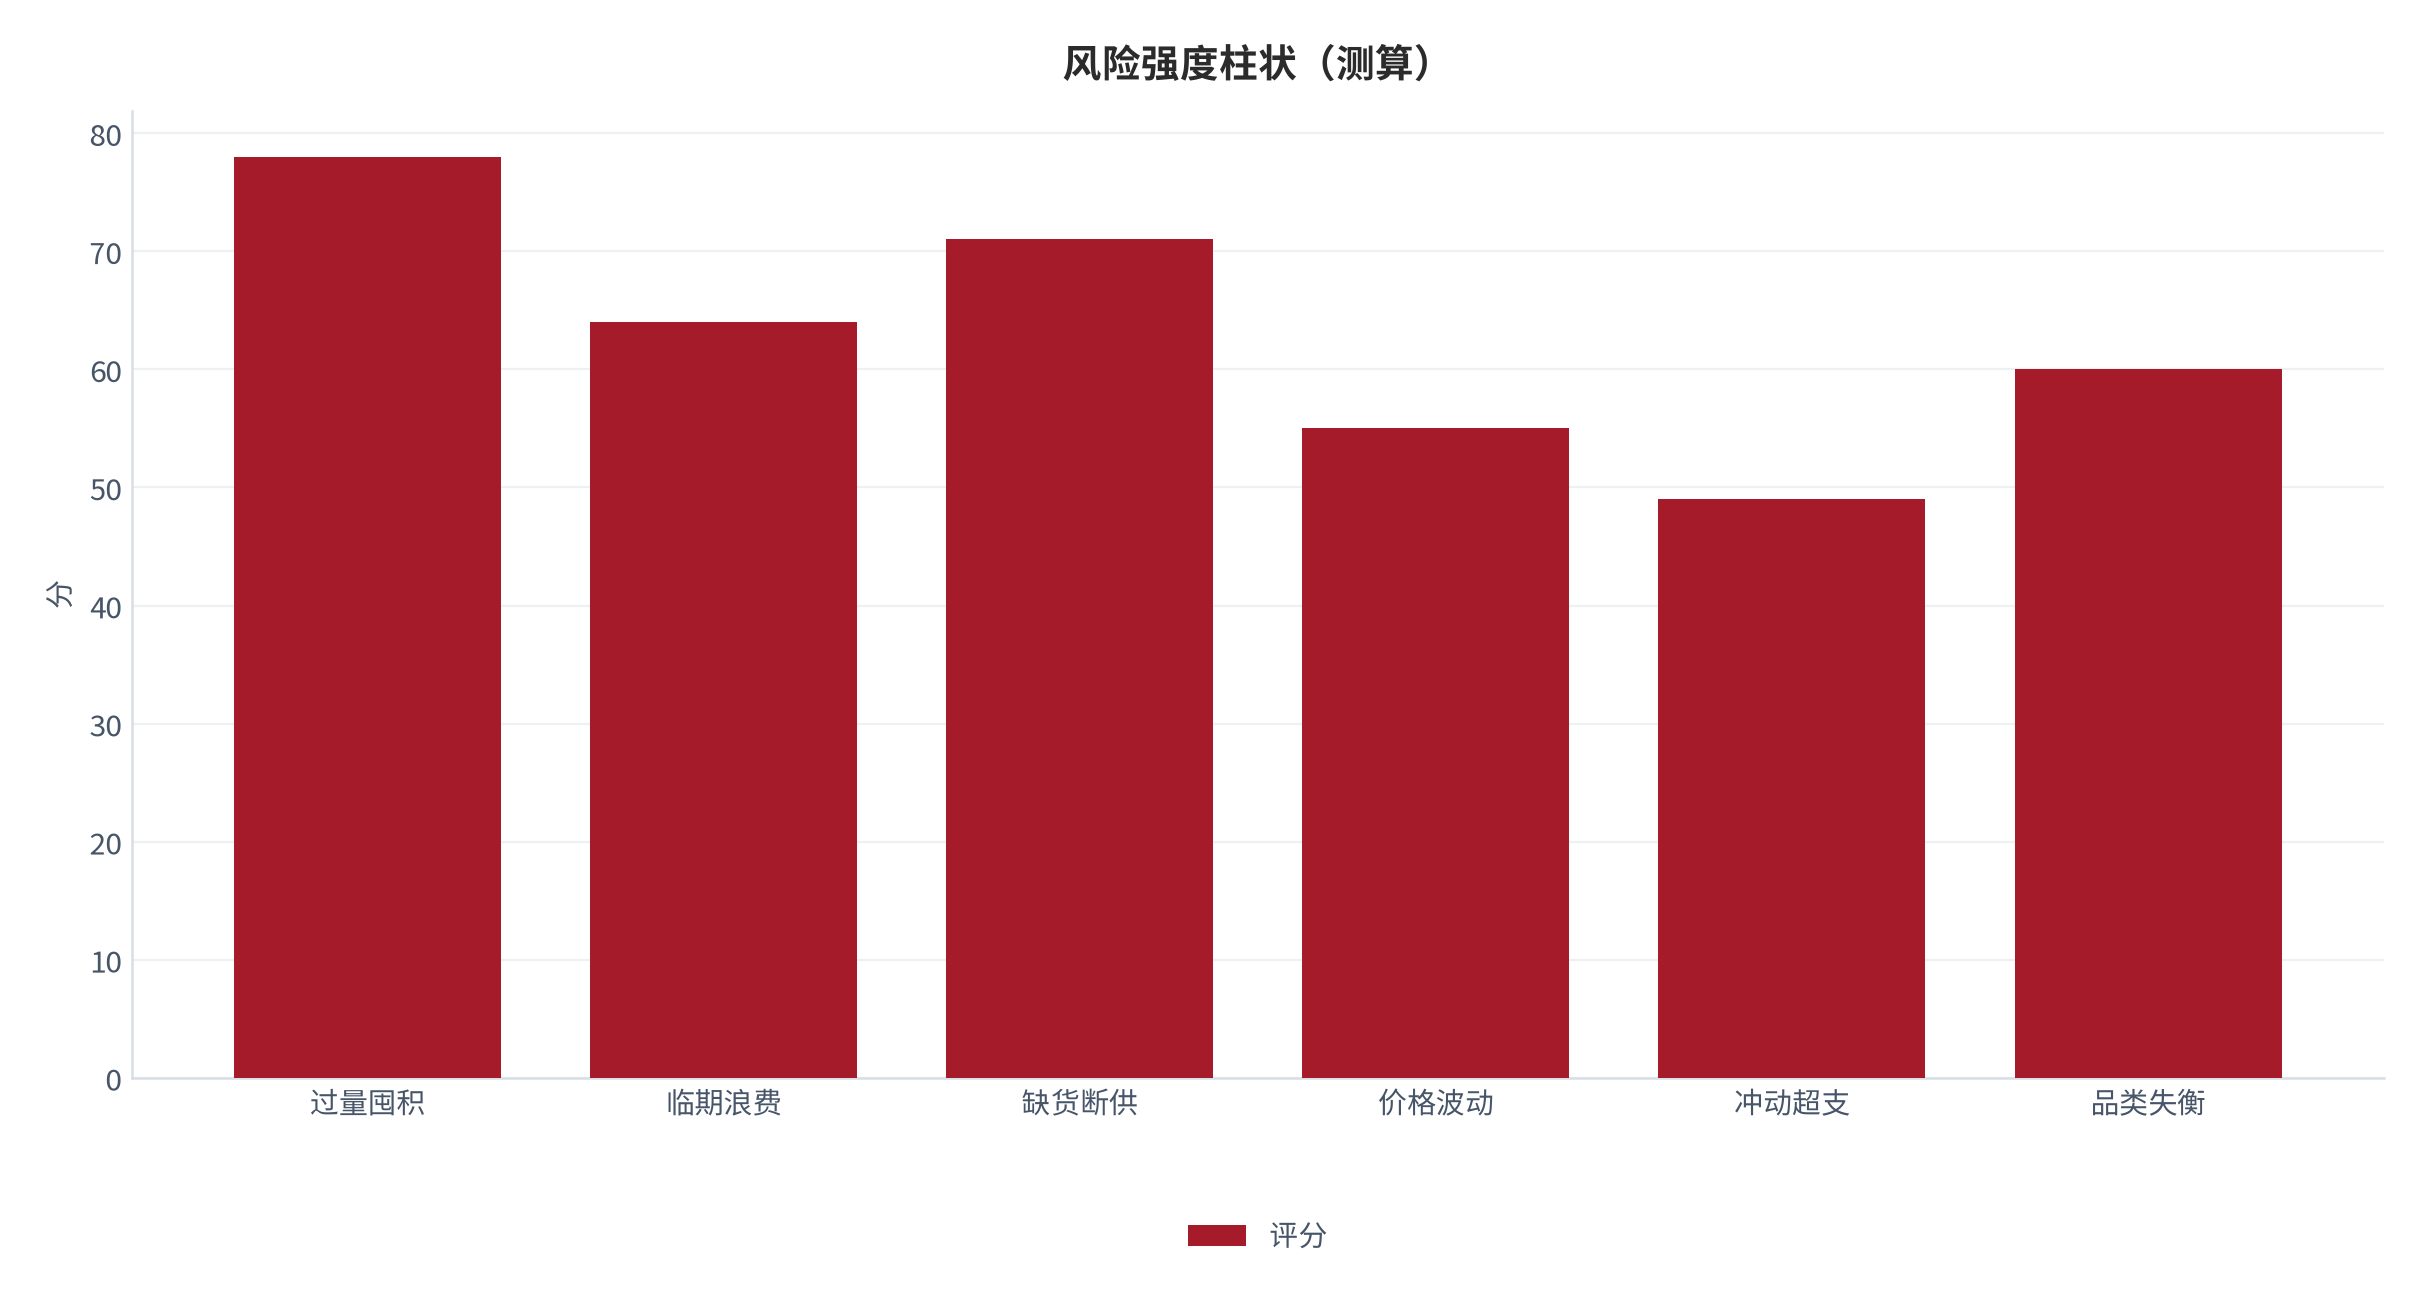
六类风险强度评分依次为过量囤积 78 分、临期浪费 64 分、缺货断供 71 分、价格波动 55 分、冲动超支 49 分、品类失衡 60 分,其中过量囤积强度最高,应优先缓释。
07跟踪指标与验证节奏
建议以补货档数、各档稳定度与周转覆盖率作为持续跟踪指标。
| 指标 | 口径 | 获取方式 | 更新频率 |
|---|---|---|---|
| 分层档数 | 实际运行档位数 | 系统导出 | 周级 |
| 各档评分 | 0—100 专家/数据评分 | 测算更新 | 月级 |
| 覆盖率 | 实现值 ÷ 目标值 | 台账统计 | 月级 |
| 风险强度 | 六类风险评分 | 复盘评估 | 季级 |
| 结构占比 | 各档份额 | 快照统计 | 月级 |
| 频率分布 | 各频次占比 | 日志聚合 | 月级 |
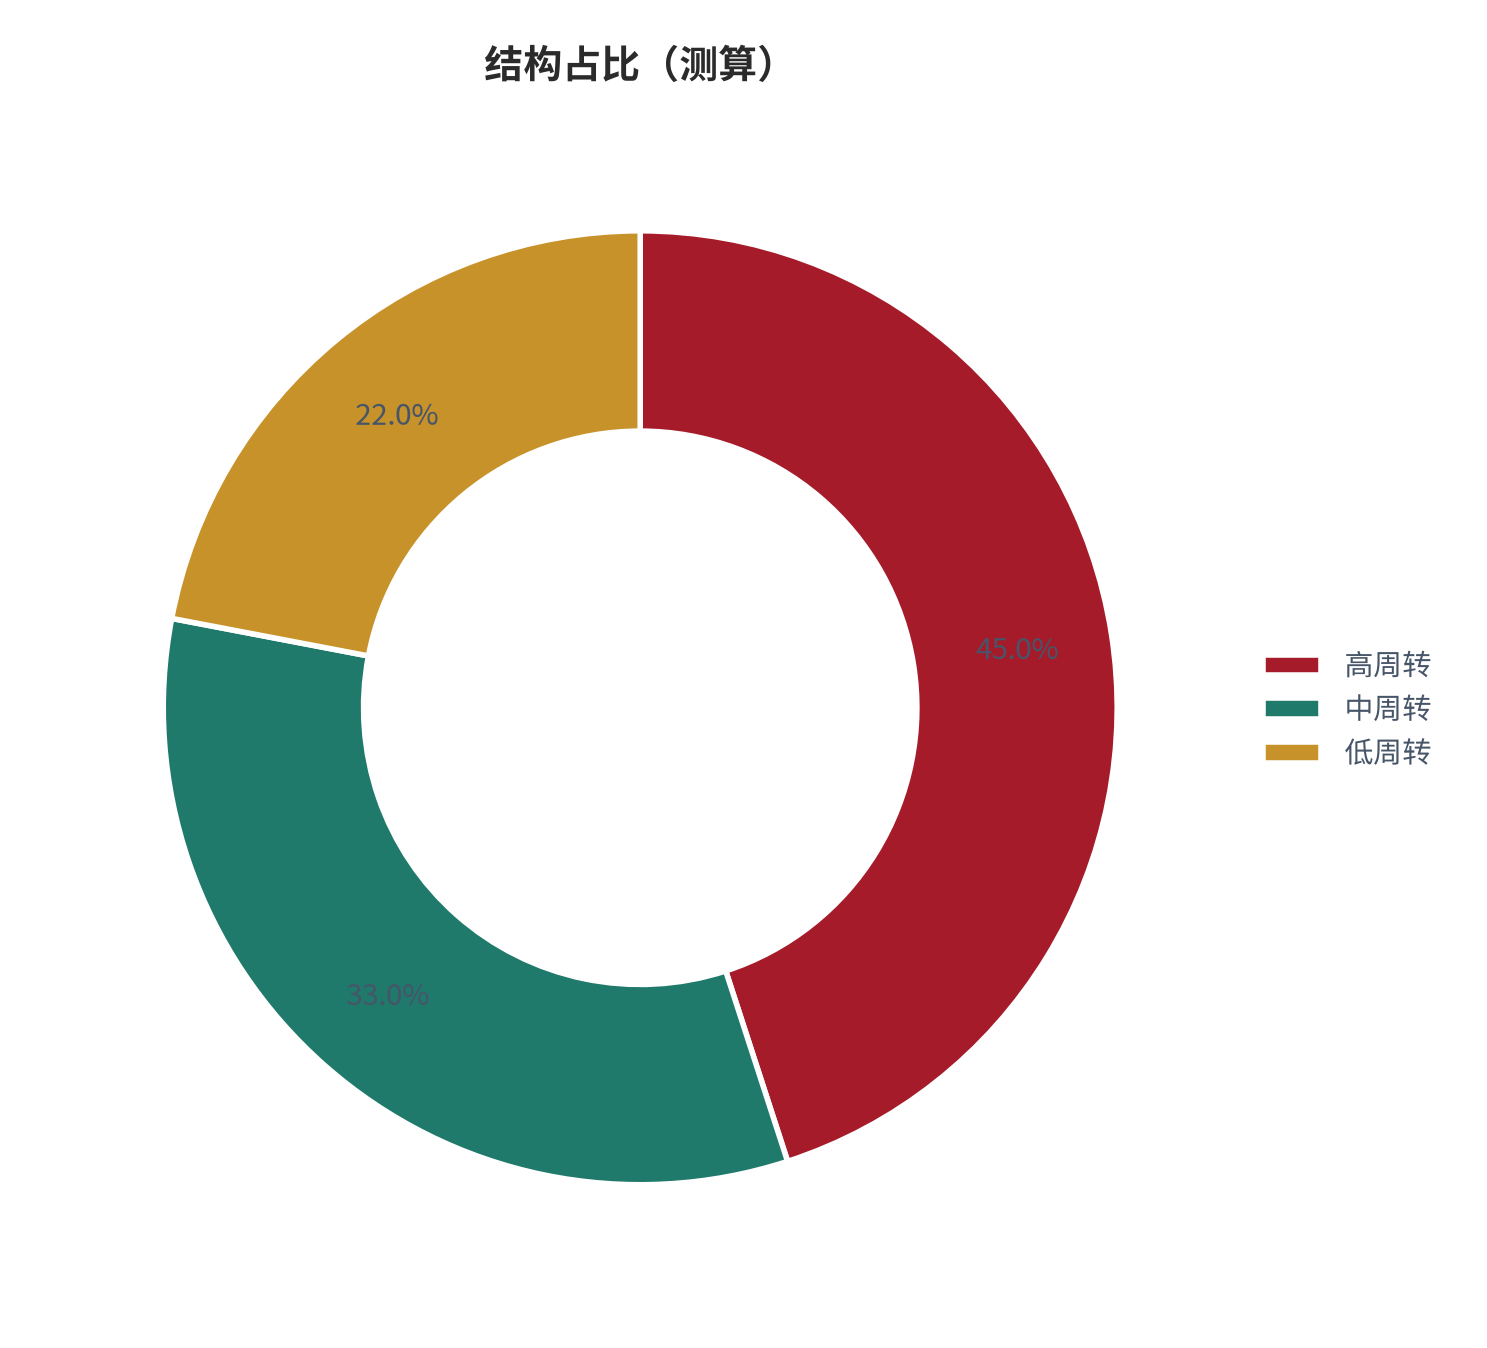
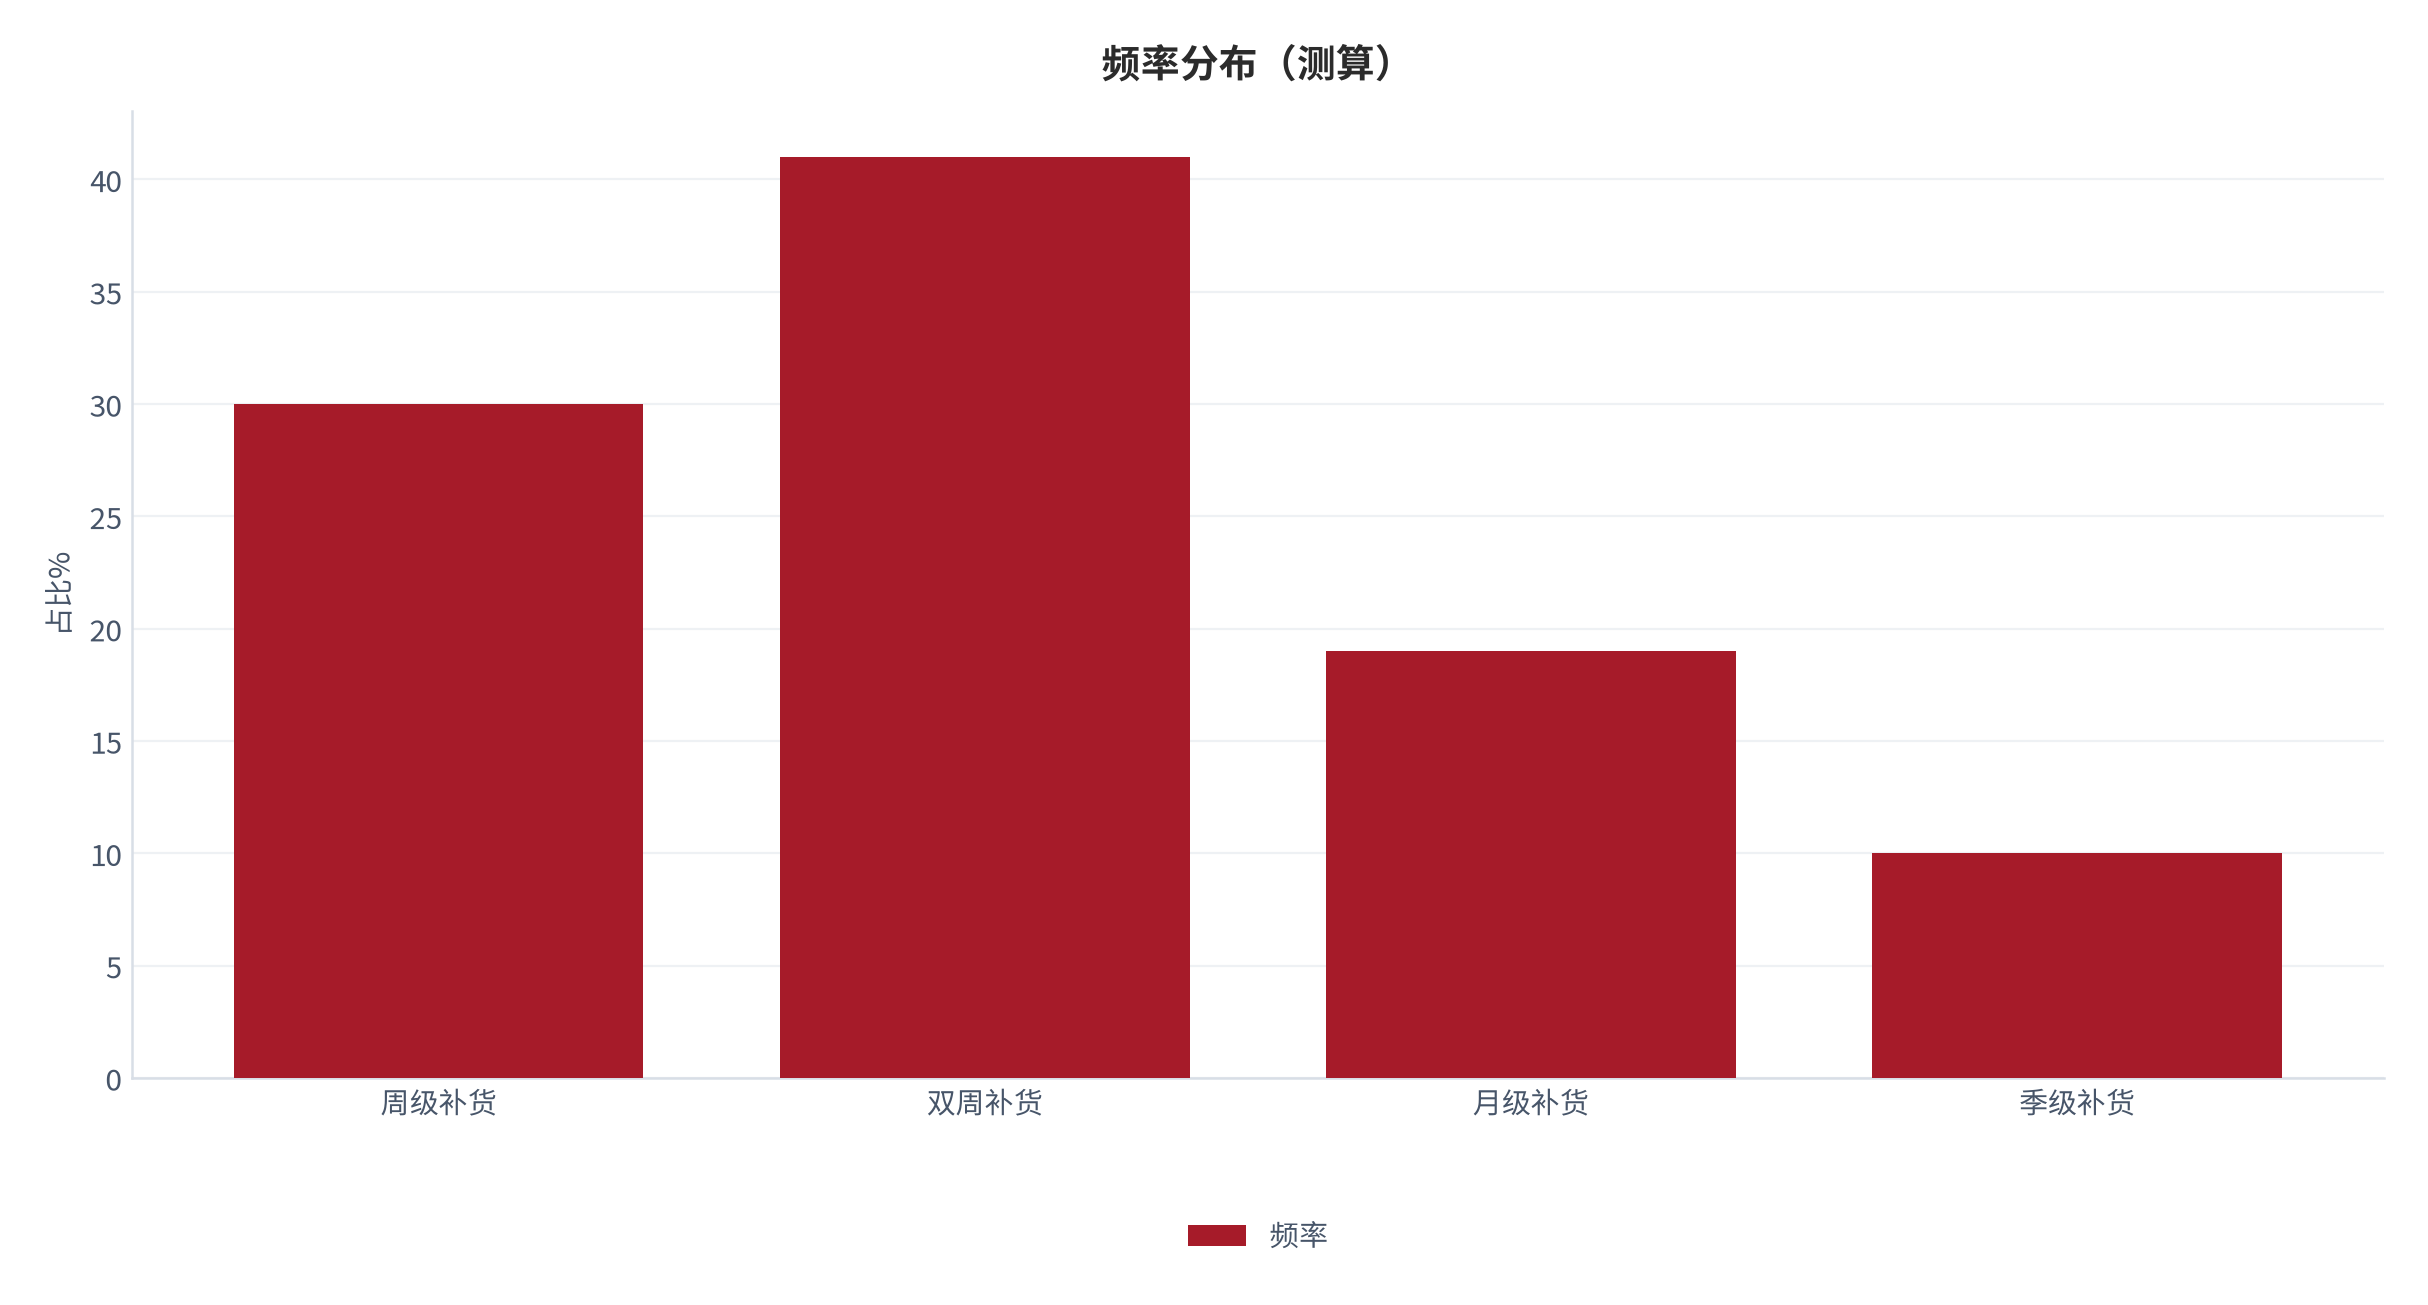
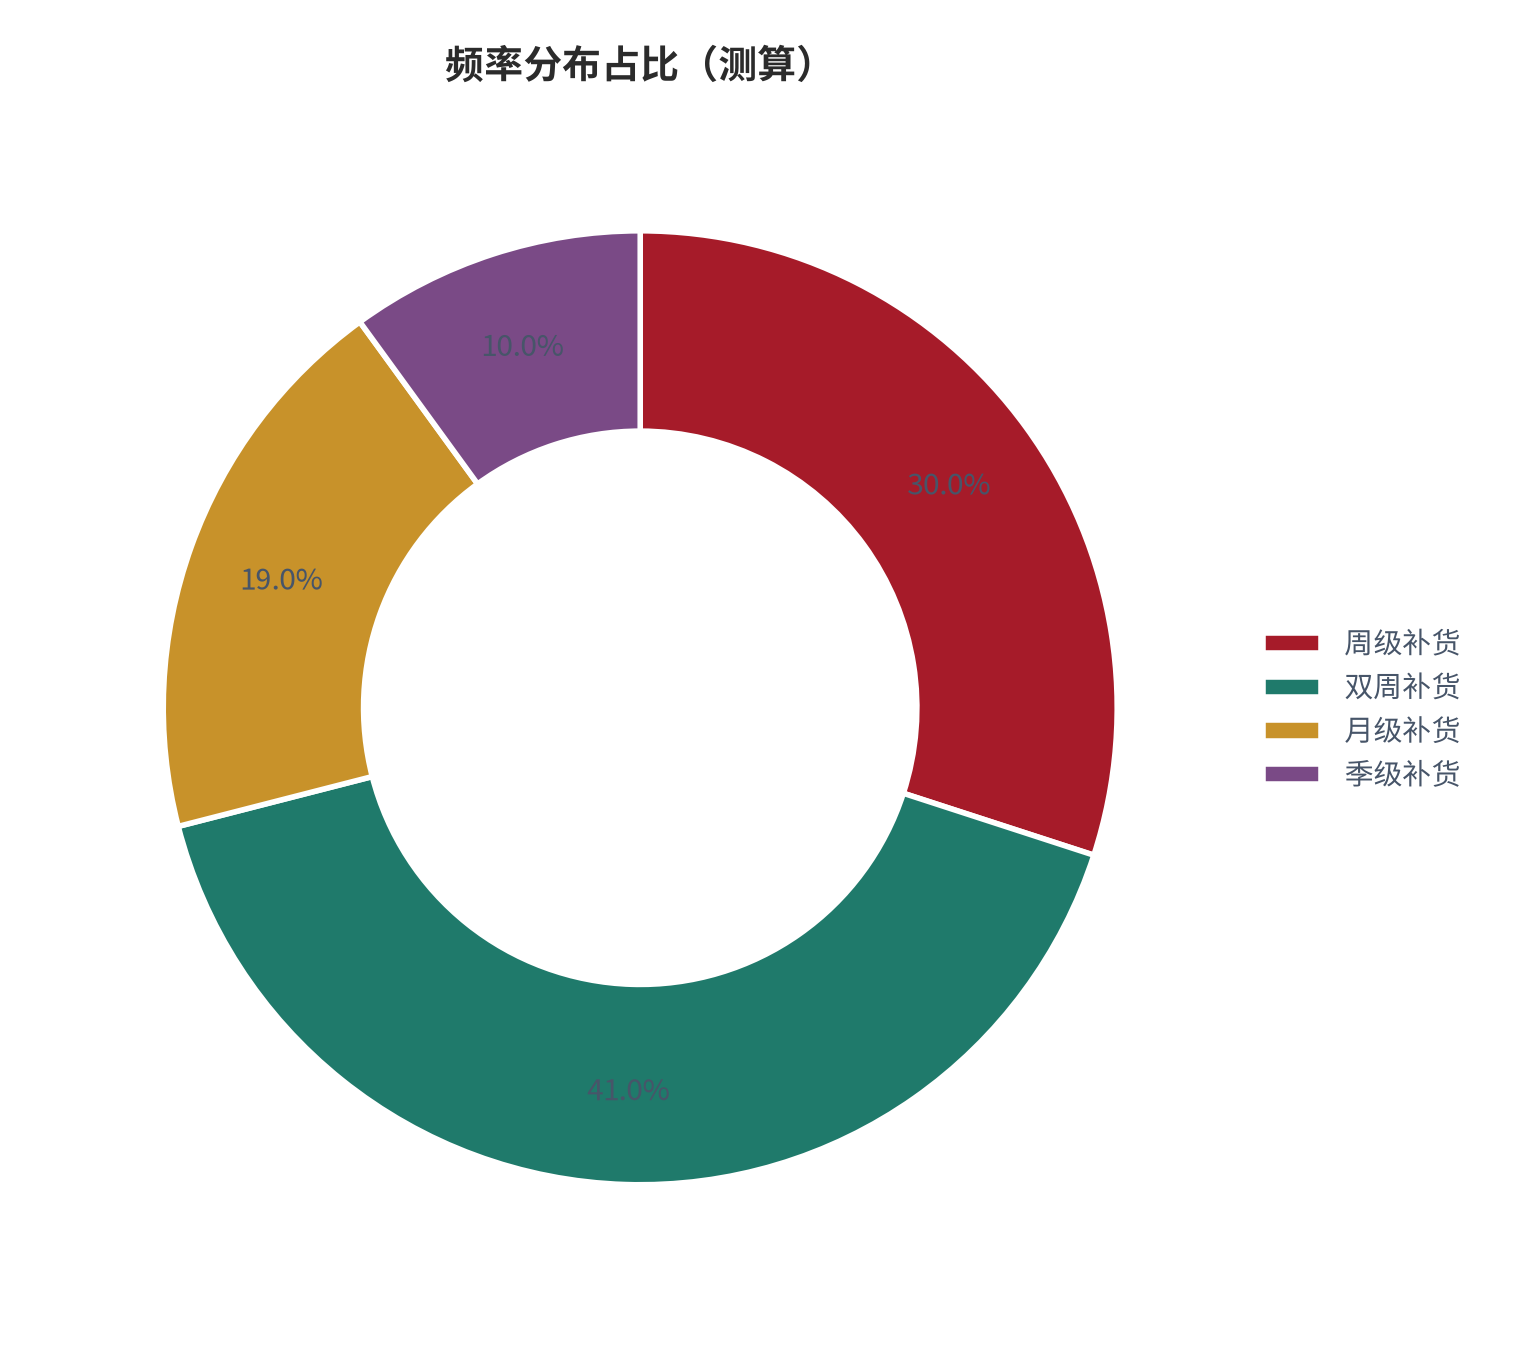
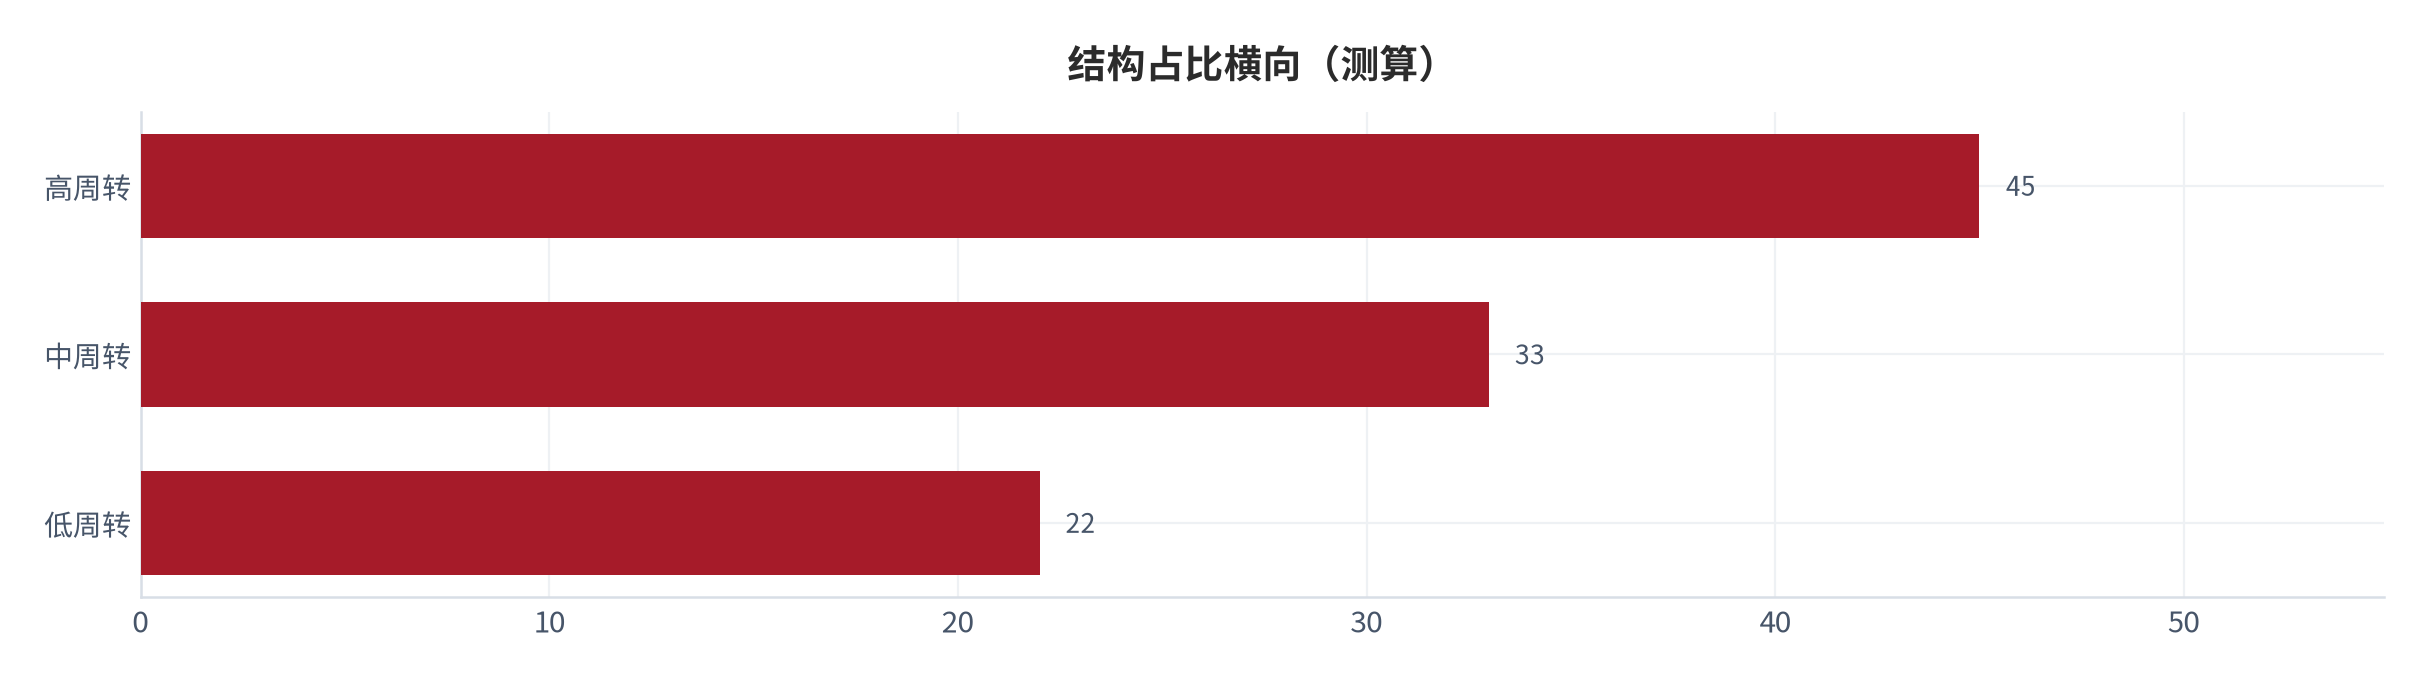
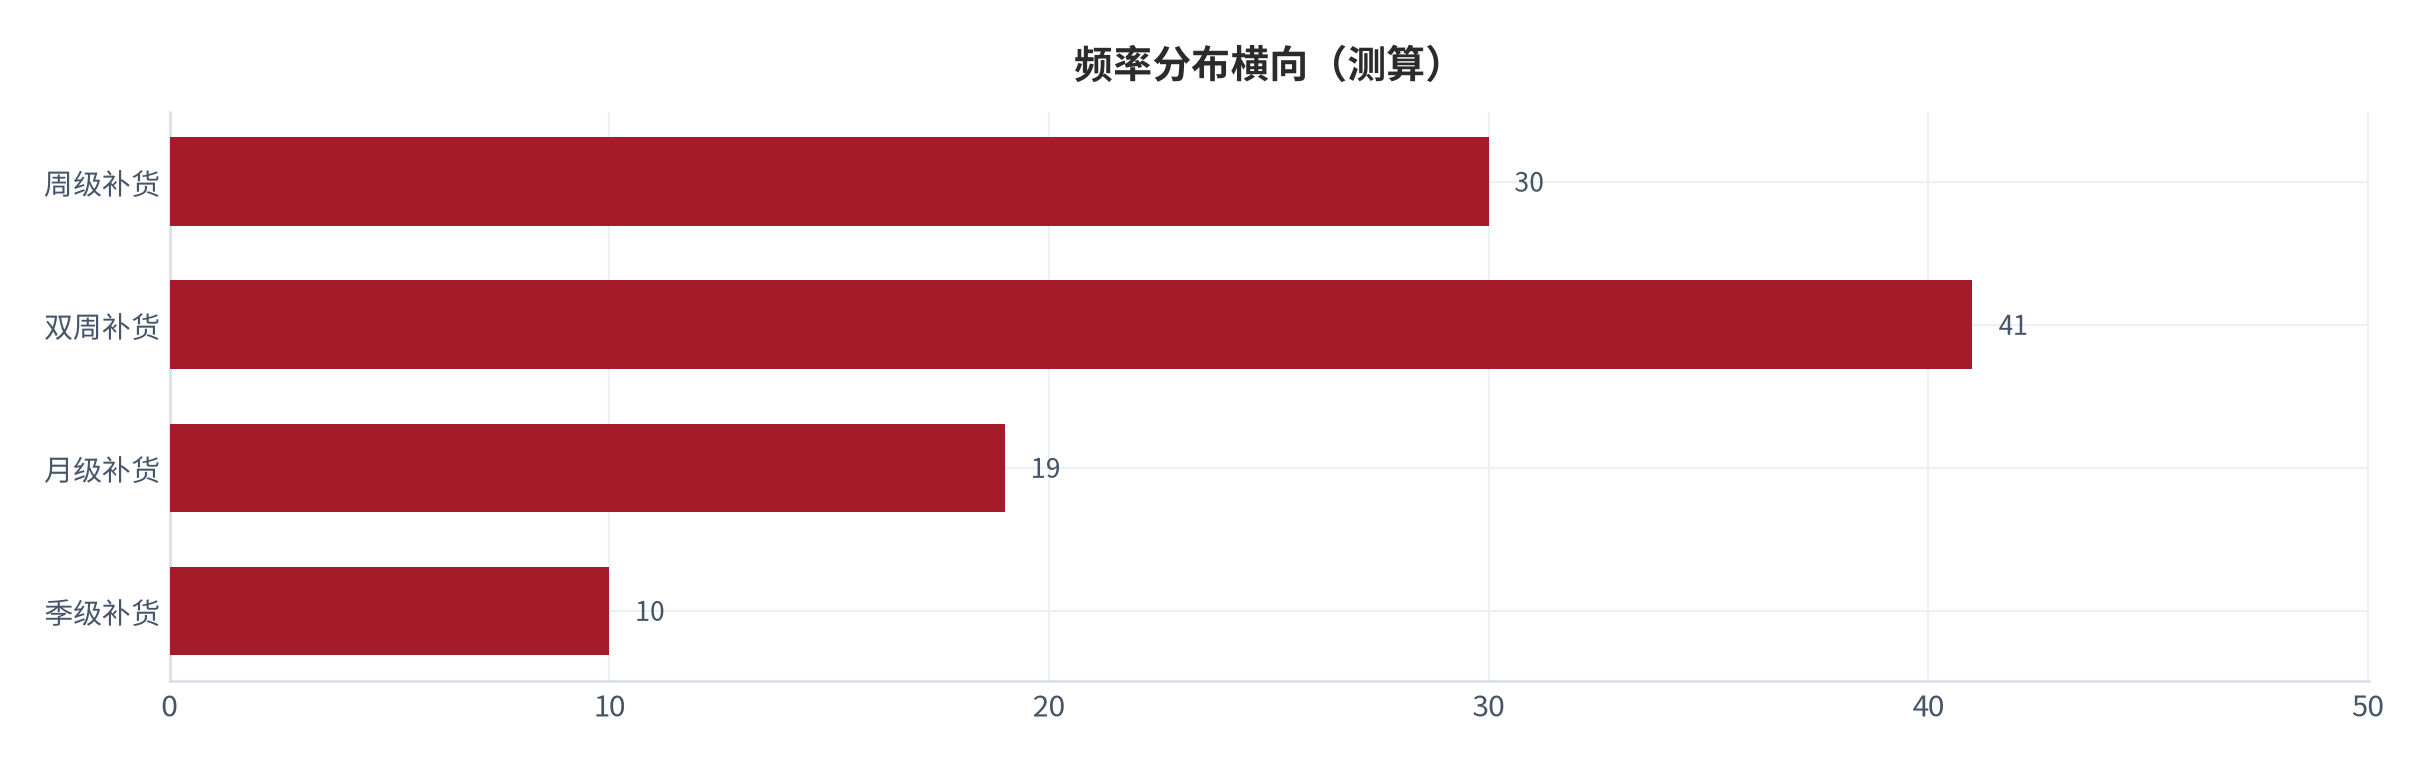
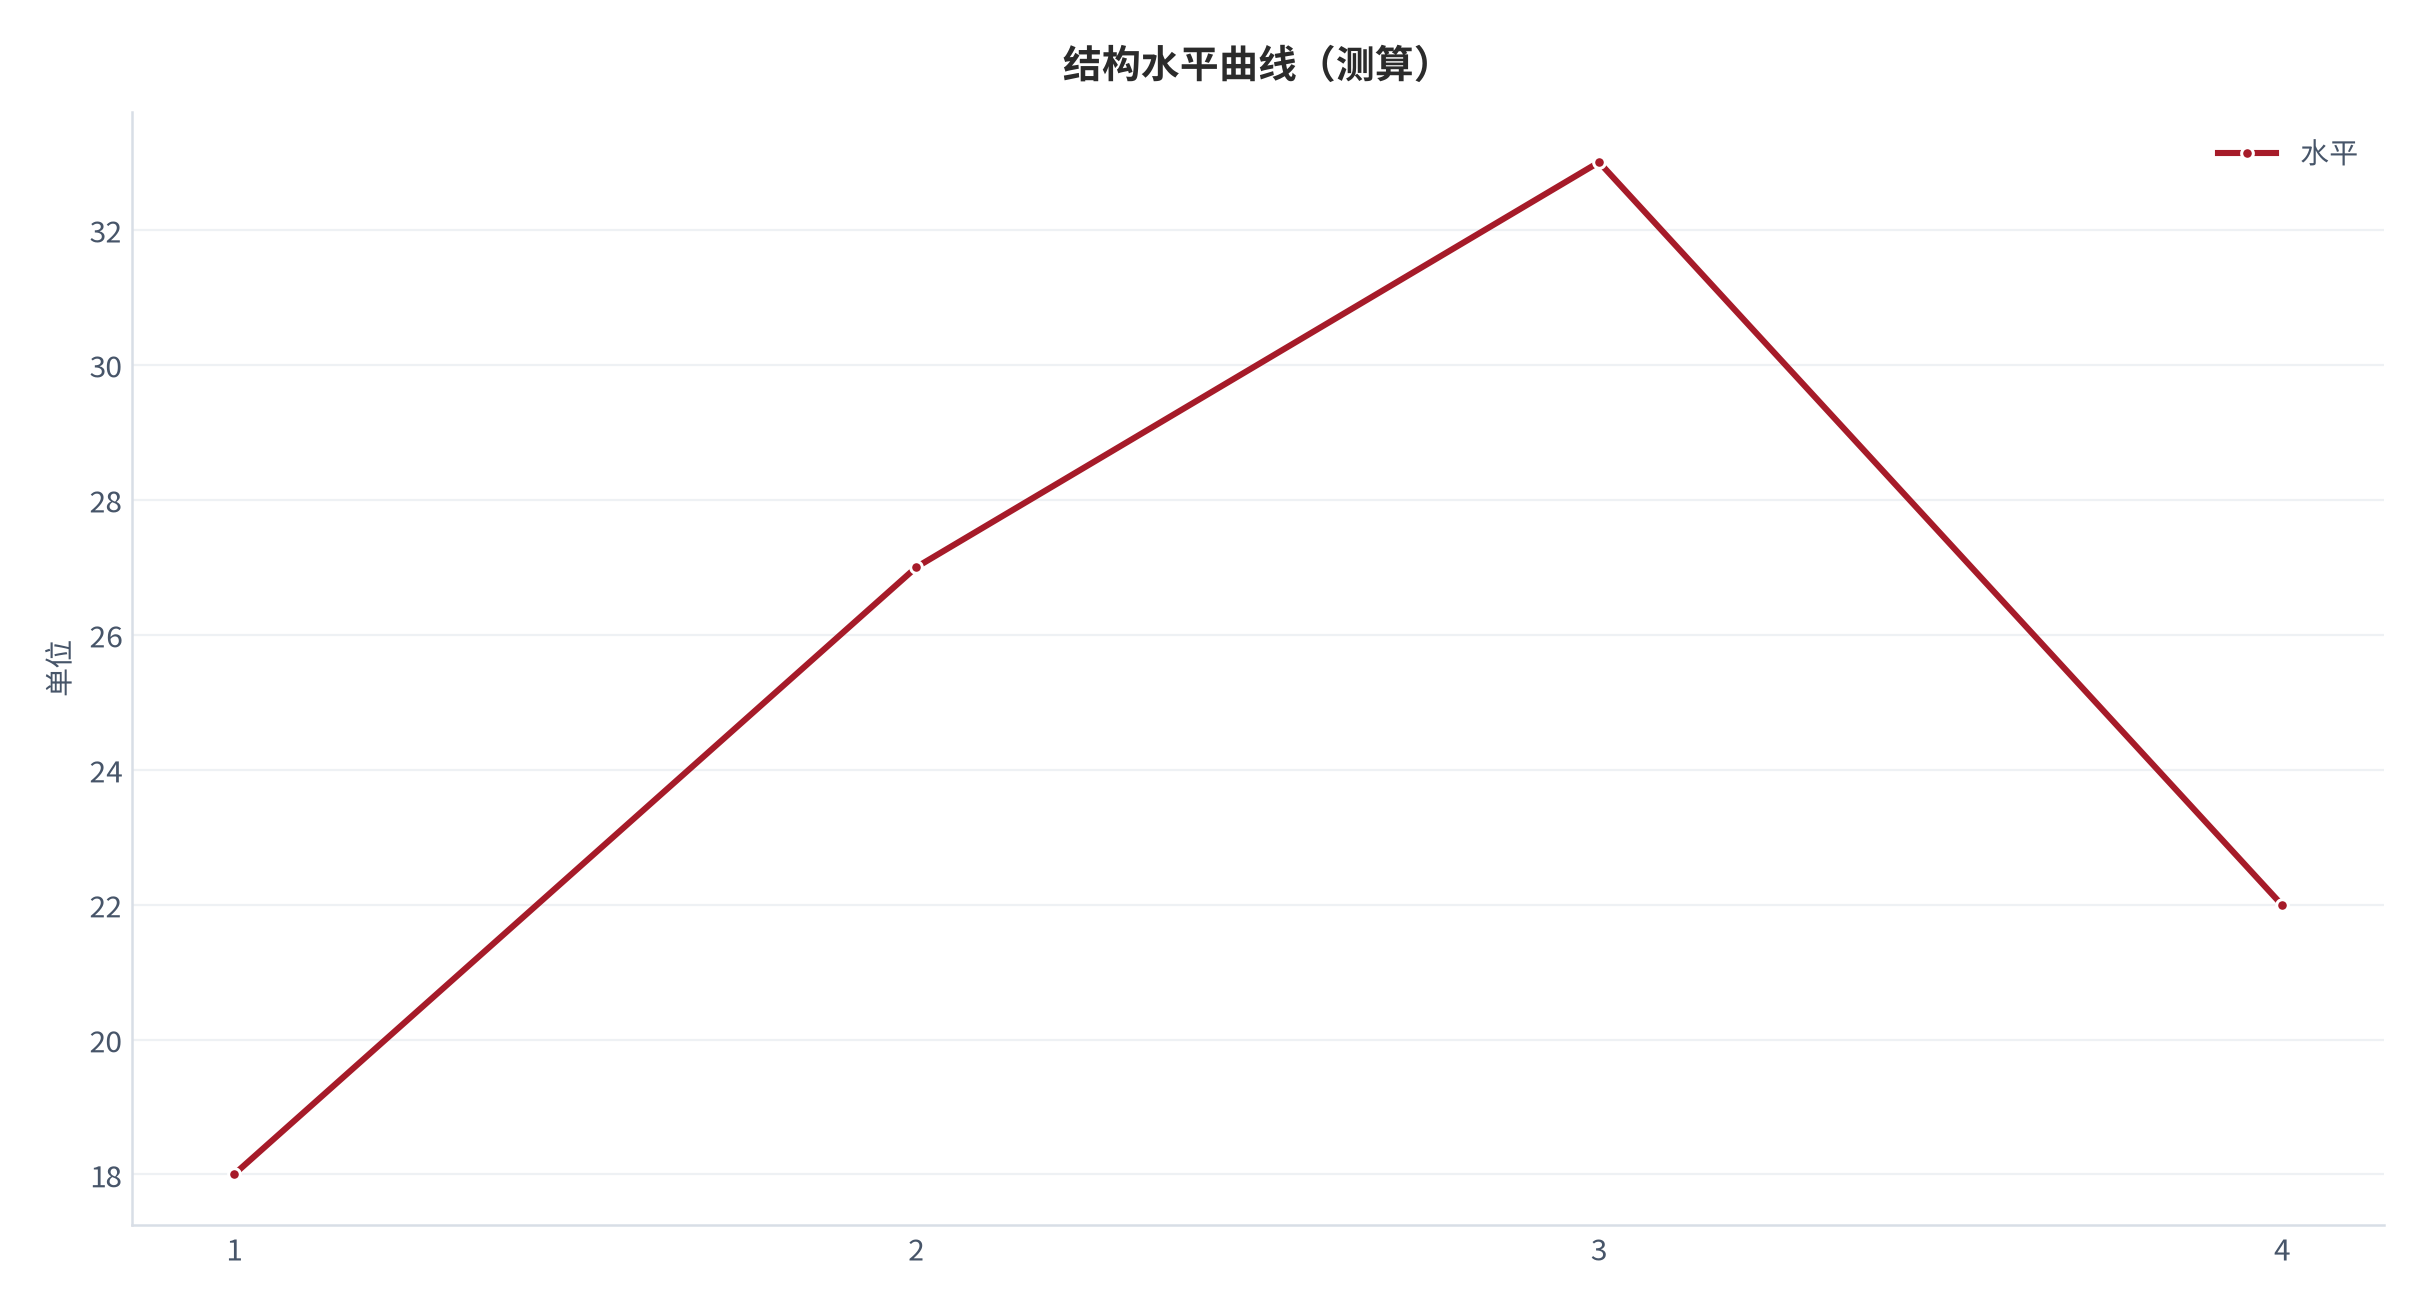
结构占比中囤货缓冲档最高,频率分布以双周补货为主,二者共同决定了跟踪资源应优先投向高占比与高频次环节。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | World Bank(世界银行) World Development Indicators(世界发展指标)— GDP |
GDP(中国,2025 年)= 19498039388042.6 [T1] 检索:2026-10-01 |
https://api.worldbank.org/v2/country/CN/indicator/NY.GDP.MKTP.CD?format=json&per_page=8&date=2016:2026 |
| [2] | World Bank(世界银行) World Development Indicators(世界发展指标)— 人均GDP |
人均GDP(中国,2025 年)= 13861.97 [T1] 检索:2026-10-01 |
https://api.worldbank.org/v2/country/CN/indicator/NY.GDP.PCAP.CD?format=json&per_page=8&date=2016:2026 |
| [3] | World Bank(世界银行) World Development Indicators(世界发展指标)— 总人口 |
总人口(中国,2025 年)= 1406585000 [T1] 检索:2026-10-01 |
https://api.worldbank.org/v2/country/CN/indicator/SP.POP.TOTL?format=json&per_page=8&date=2016:2026 |
| [4] | World Bank(世界银行) World Development Indicators(世界发展指标)— 城镇化率 |
城镇化率(中国,2025 年)= 66.343 [T1] 检索:2026-10-01 |
https://api.worldbank.org/v2/country/CN/indicator/SP.URB.TOTL.IN.ZS?format=json&per_page=8&date=2016:2026 |
| [5] | World Bank(世界银行) World Development Indicators(世界发展指标)— 通胀率CPI |
通胀率CPI(中国,2025 年)= 0.06 [T1] 检索:2026-10-01 |
https://api.worldbank.org/v2/country/CN/indicator/FP.CPI.TOTL.ZG?format=json&per_page=8&date=2016:2026 |
| [6] | 本报告 本报告测算口径(假设与参数见附录 C) |
结构档数:档数取 4/8/12 三档对照;测算值=12 档 [测算] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [7] | 本报告 本报告测算口径(假设与参数见附录 C) |
加权基值:市值/权重求和;测算值=3.8 级 [测算] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [8] | 本报告 本报告测算口径(假设与参数见附录 C) |
中性覆盖率:年票息 ÷ 再投资缺口;测算值=3.05% [测算] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [9] | 本报告 本报告测算口径(假设与参数见附录 C) |
保守覆盖率:低收益率假设;测算值=1.90% [测算] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [10] | 本报告 本报告测算口径(假设与参数见附录 C) |
乐观覆盖率:高收益率假设;测算值=4.20% [测算] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [11] | 本报告 本报告测算口径(假设与参数见附录 C) |
分解合计:各分量按权重求和;测算值=3.8 级 [测算] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [12] | 本报告 本报告测算口径(假设与参数见附录 C) |
流动性约束评分:专家评分 0–100;测算值=62 分 [测算] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [13] | 本报告 本报告测算口径(假设与参数见附录 C) |
轮动/信用评分:专家评分 0–100;测算值=58 分 [测算] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [14] | 本报告 本报告测算口径(假设与参数见附录 C) |
分散/适配评分:专家评分 0–100;测算值=81 分 [测算] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [15] | 本报告 本报告测算口径(假设与参数见附录 C) |
综合适配评分:加权汇总;测算值=73 分 [测算] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [16] | 本报告 本报告测算口径(假设与参数见附录 C) |
公开渠道缺乏家庭采购频次与库存周转率的权威统计,本报告仅以参数化口径刻画结构。[缺口] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
B证明链台账
下表汇总本报告全部可证伪链的核心判断、外部锚、测算口径、跟踪指标与证伪条件,便于逐条复核。
| 序号 | 核心判断 | 外部锚 | 测算口径 | 跟踪指标 | 证伪条件 |
|---|---|---|---|---|---|
| B1 | 周转以分散补货降低断供 | 低波动下断供不确定性上升 [3] | 测算区间 | 跟踪需求稳定度 | 若缺货仍高则假设偏弱 |
| B2 | 补货档数越多越稳 | 价格波动评分达 81 分 | 测算区间 | 跟踪综合适配评分 | 若 12 档成本显著高于 8 档则上限下移 |
| B3 | 采购应匹配消费节奏 | 加权稳定度基值 3.8 级 | 测算区间 | 跟踪稳定偏移 | 若节奏漂移则匹配失效 |
| B4 | 中性情景周转覆盖率约 3.05% | 年省覆盖采购缺口 | 测算区间 | 若周转持续低于假设则中性偏乐观 | 若周转持续低于假设则中性偏乐观 |
| B5 | 过量囤积牺牲空间 | 存储容量评分仅 58 分 | 测算区间 | 若空间骤紧则长端需减配 | 若空间骤紧则长端需减配 |
| B6 | 价格空间有限 | 价格波动评分 81 分 | 测算区间 | 若波动走阔则机会增多 | 若波动走阔则机会增多 |
| B7 | 过量囤积是主要风险 | 囤积集中度与档数反比 | 测算区间 | 若多类同囤则集中风险重现 | 若多类同囤则集中风险重现 |
| B8 | 周转是纪律工具而非囤积 | 价值来自流动而非存量 | 测算区间 | 若周转偏低则背离初衷 | 若周转偏低则背离初衷 |
C数据档次与测算口径说明
本报告数据分四档:世界银行发展指标为 T1 档,均取自开放接口年度序列 [1][2][3][4][5];本报告自行构建的因子链、三档情景与二维矩阵为测算档,公式列于正文;无公开来源的标记为缺口。
- T1 档:GDP、人均GDP、总人口、城镇化率、通胀率CPI 等世界银行指标,均取自开放接口年度序列 [T1];
- 测算档:本报告构建的因子链与三档情景,公式见正文;
- 设定档:各结构占比、情景假设与评分均于正文章节给出;
- 缺口档:公开渠道缺乏家庭采购频次与库存周转率的权威统计,本报告仅以参数化口径刻画结构。[ [缺口]。
测算公式共两条,均可由附录参数复算:其一,采购净效率 ≈ Σ(各品类权重 × 各品类周转);可补货时点数量=补货档数。;其二,净结果由三档情景的区间给出,而非单点估计。
数据边界需要重复说明:本报告全部结构参数均为设定值,外部来源只提供宏观背景锚 [1][2][3][4][5],使用者应在替换为自身数据后重新计算,并与本报告基准数对照以判断相对位置。
评论(0)