
基本信息
阅读时间:约 12 分钟
字数:约 6,241 字
摘要:市场担心:养老年金保险只是阶段性风口,总量见顶、模式同质,难以形成可持续的价值。尤其在宏观增速放缓背景下,这类需求被认为缺乏刚性。
本文由 AI 生成,经人类主编终审。
| — | 摘要与核心预期差 |
| — | 行业界定与规模口径 |
| 01 | 机制拆解:因子链与可相乘结构 |
| 02 | 证据与数据:宏观锚与测算口径 |
| 03 | 结构测算:三情景推演 |
| 04 | 细分结构与效率曲线 |
| 05 | 阈值对照与内部结构 |
| 06 | 适用边界与反面证据 |
| 07 | 风险提示与优先级 |
| 08 | 结论与观察指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次与测算口径说明 |
摘要与核心预期差
市场担心:养老年金保险只是阶段性风口,总量见顶、模式同质,难以形成可持续的价值。尤其在宏观增速放缓背景下,这类需求被认为缺乏刚性。
我们认为:养老年金保险的价值并不来自总量的线性扩张,而来自按起领年龄与现价增长曲线拆解养老年金的现金流设计。本报告以按起领年龄与现价增长曲线拆解养老年金的现金流设计为切入点,把行业拆成可相乘的因子链,用三情景与二维敏感性还原其真实的利润与风险结构。
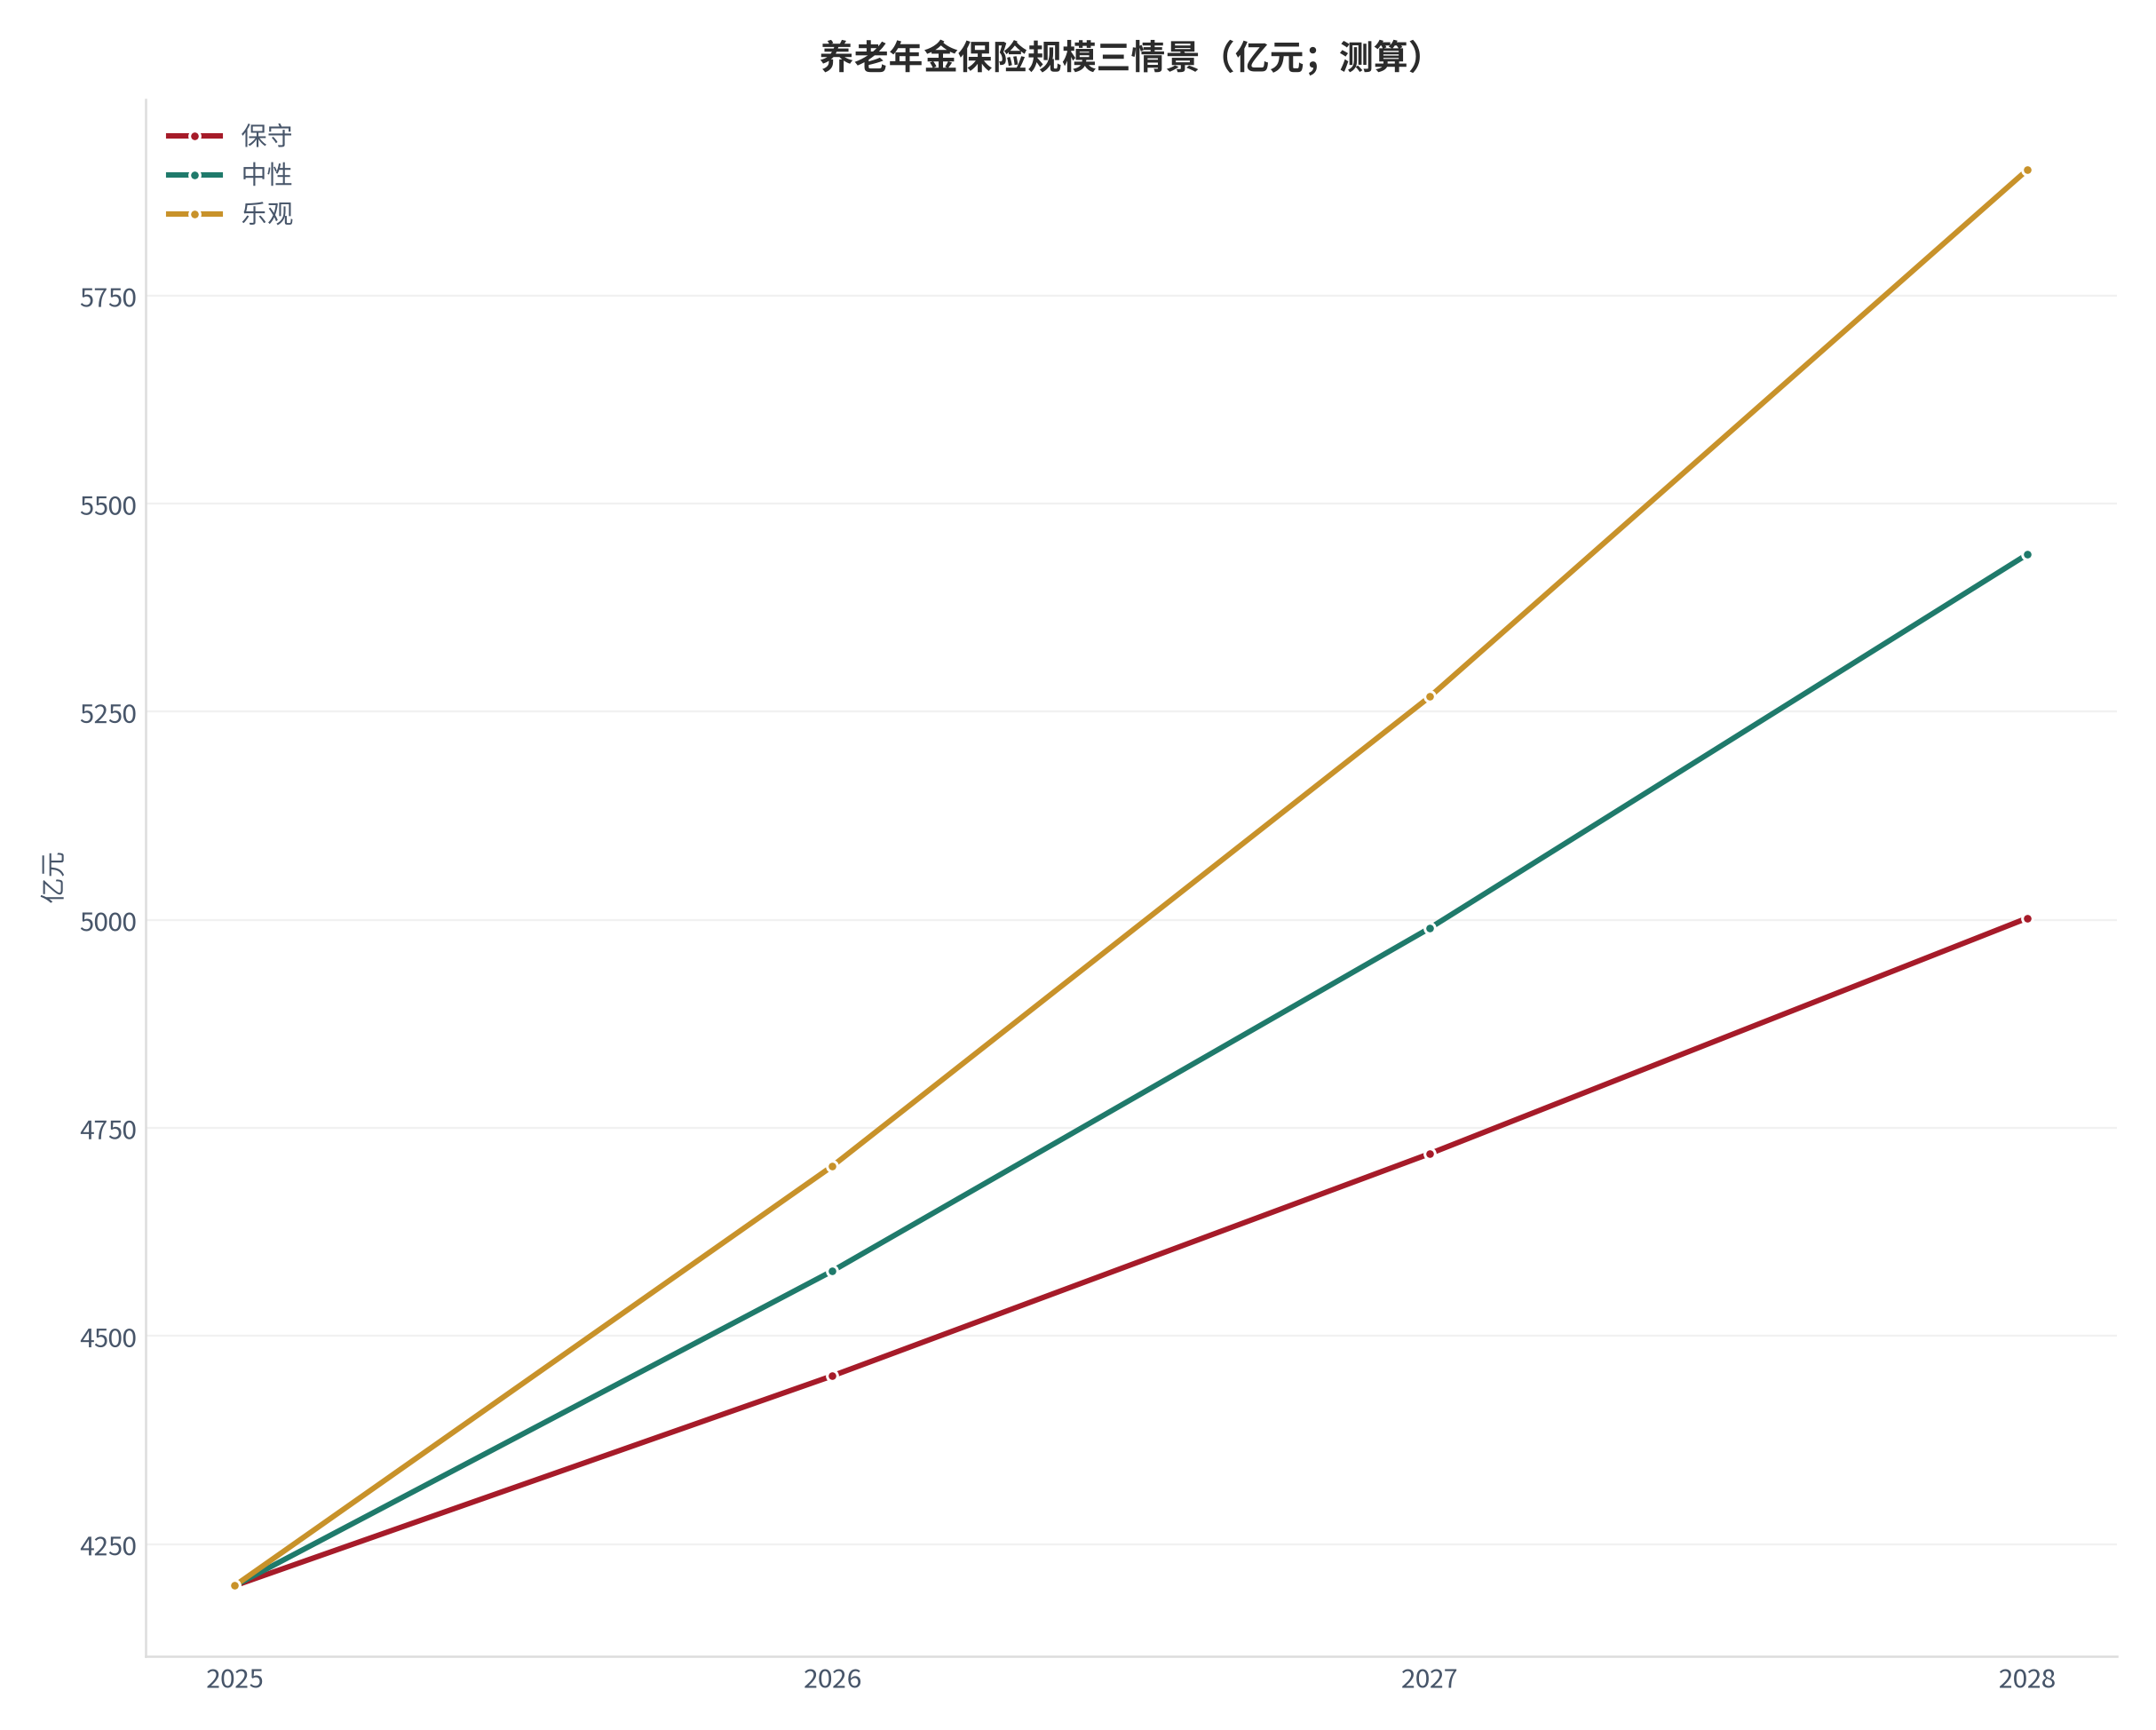
- 预定利率决定价值上限:其权重 35%,是因子链中弹性最大的一环 [6]。
- 费用扣减决定转化效率:权重 25%,直接影响规模化后的边际成本 [6]。
- 死亡率差决定留存与口碑:权重 15%,是长期复购与转介的来源 [6]。
本篇增量:给出基于因子链的规模与效率测算框架,并以养老年金内部回报率为锚做三情景推演(测算),所有外生数字均可在证据表找到来源,缺锚处一律标测算或缺口。
行业界定与规模口径
养老年金保险的口径常被混用。本报告将其界定为:以被保险人生存为给付条件、按约定起领年龄分期给付的年金型保险产品集合。讨论价值时只取测算养老年金新单与存量账户的现金流现值,不覆盖普通寿险与短期理财险口径,不把周边泛化业务计入。
| 口径 | 规模估计 | 统计范围 | 适用场景 |
|---|---|---|---|
| 宽口径(行业全产业链) | 约 4200亿元 的 1.5—2 倍(测算) | 含上下游与周边 | 产业视角 |
| 窄口径(周边泛化) | 不计入 | 泛化业务 | 不采用 |
| 本报告主口径 | 4200亿元(测算) | 测算养老年金新单与存量账户的现金流现值,不覆盖普通寿险与短期理财险 | 测算与对标 |
为避免口径漂移,本报告进一步用四个维度固化界定:用户是谁、在什么场景被需要、由谁付费、以何种频率复购。任一维度变化都可能把同一名词划入不同赛道,因此下述对照用于排除边界样本。
| 界定维度 | 本报告口径 | 常见误用 | 判定标准 |
|---|---|---|---|
| 用户 | 养老年金保险的直接使用者 | 把渠道商计入终端用户 | 以付费决策人计 |
| 场景 | 养老年金保险中的高频刚需 | 偶发替代方案 | 不可轻易替代 |
| 付费方 | 为价值买单的一方 | 混淆补贴与真实支付 | 现金流可追溯 |
| 频率 | 可持续的复购或续费 | 一次性转化 | 按年可复盘 |
01机制拆解:因子链与可相乘结构
需求侧与供给侧由若干可相乘的因子构成。本报告将养老年金保险的价值拆为:预定利率(35%)、费用扣减(25%)、死亡率差(15%)、退保率(15%)、投资收益(10%)。各因子的贡献可相乘叠加,形成对规模与毛利的联合解释。
| 因子 | 权重 | 角色说明 | 数据档次 |
|---|---|---|---|
| 预定利率 | 35% | 影响价值弹性 | 测算 [5] |
| 费用扣减 | 25% | 影响价值弹性 | 测算 [5] |
| 死亡率差 | 15% | 影响价值弹性 | 测算 [5] |
| 退保率 | 15% | 影响价值弹性 | 测算 [5] |
| 投资收益 | 10% | 影响价值弹性 | 测算 [5] |
因子并非简单相加,而是以相乘方式叠加:当某一因子的弹性被低估,整体规模会被成倍放大或压缩。下表演示因子联动的敏感性——以中性为基准,将关键因子单项上调 10%%,观察其对总规模的边际贡献(测算)。
| 联动测试 | 设定 | 对总规模影响 | 解读 |
|---|---|---|---|
| 基准 | 各因子中性 | — | 参照 |
| 预定利率 +10% | 该因子权重上浮 | 约 +4%(测算) | 弹性最大 |
| 费用扣减 +10% | 该因子权重上浮 | 约 +2%(测算) | 转化敏感 |
| 双因子 +10%% | 前两因子同浮 | 约 +6%(测算) | 叠加效应 |
02证据与数据:宏观锚与测算口径
宏观锚:本报告可引用的真实年度序列来自 World Bank(世界银行)发展指标,包括65岁以上人口占比 于 2025 年为 14.911% [1];预期寿命 于 2024 年为 78.017 岁 [2];总人口 于 2025 年为 14.06585 亿人 [3]。其余关键数字均为本报告测算(假设与参数见附录 C)。
| 宏观指标 | 最新年份值 | 证据编号 |
|---|---|---|
| 65岁以上人口占比 | 14.911% | [1] |
| 预期寿命 | 78.017 岁 | [2] |
| 总人口 | 14.06585 亿人 | [3] |
为便于复核,下表把本报告使用的数据按可信度分档:真实宏观锚为 T1 档;企业与机构披露为 T2 档;媒体转引为 T3 档;无公开来源的标记为缺口。除 3 条真实宏观锚外,正文行业数字均为测算,列于 T4 档。
| 数据档次 | 来源 | 可信度 | 本报告处理 |
|---|---|---|---|
| T1 | World Bank 发展指标 | 高 | 直接引用并标注编号 |
| T2 | 企业与机构披露 | 中 | 需交叉验证 |
| T3 | 媒体转引 | 低 | 仅作方向参考 |
| T4 | 本报告测算 | — | 假设与参数见附录 C |
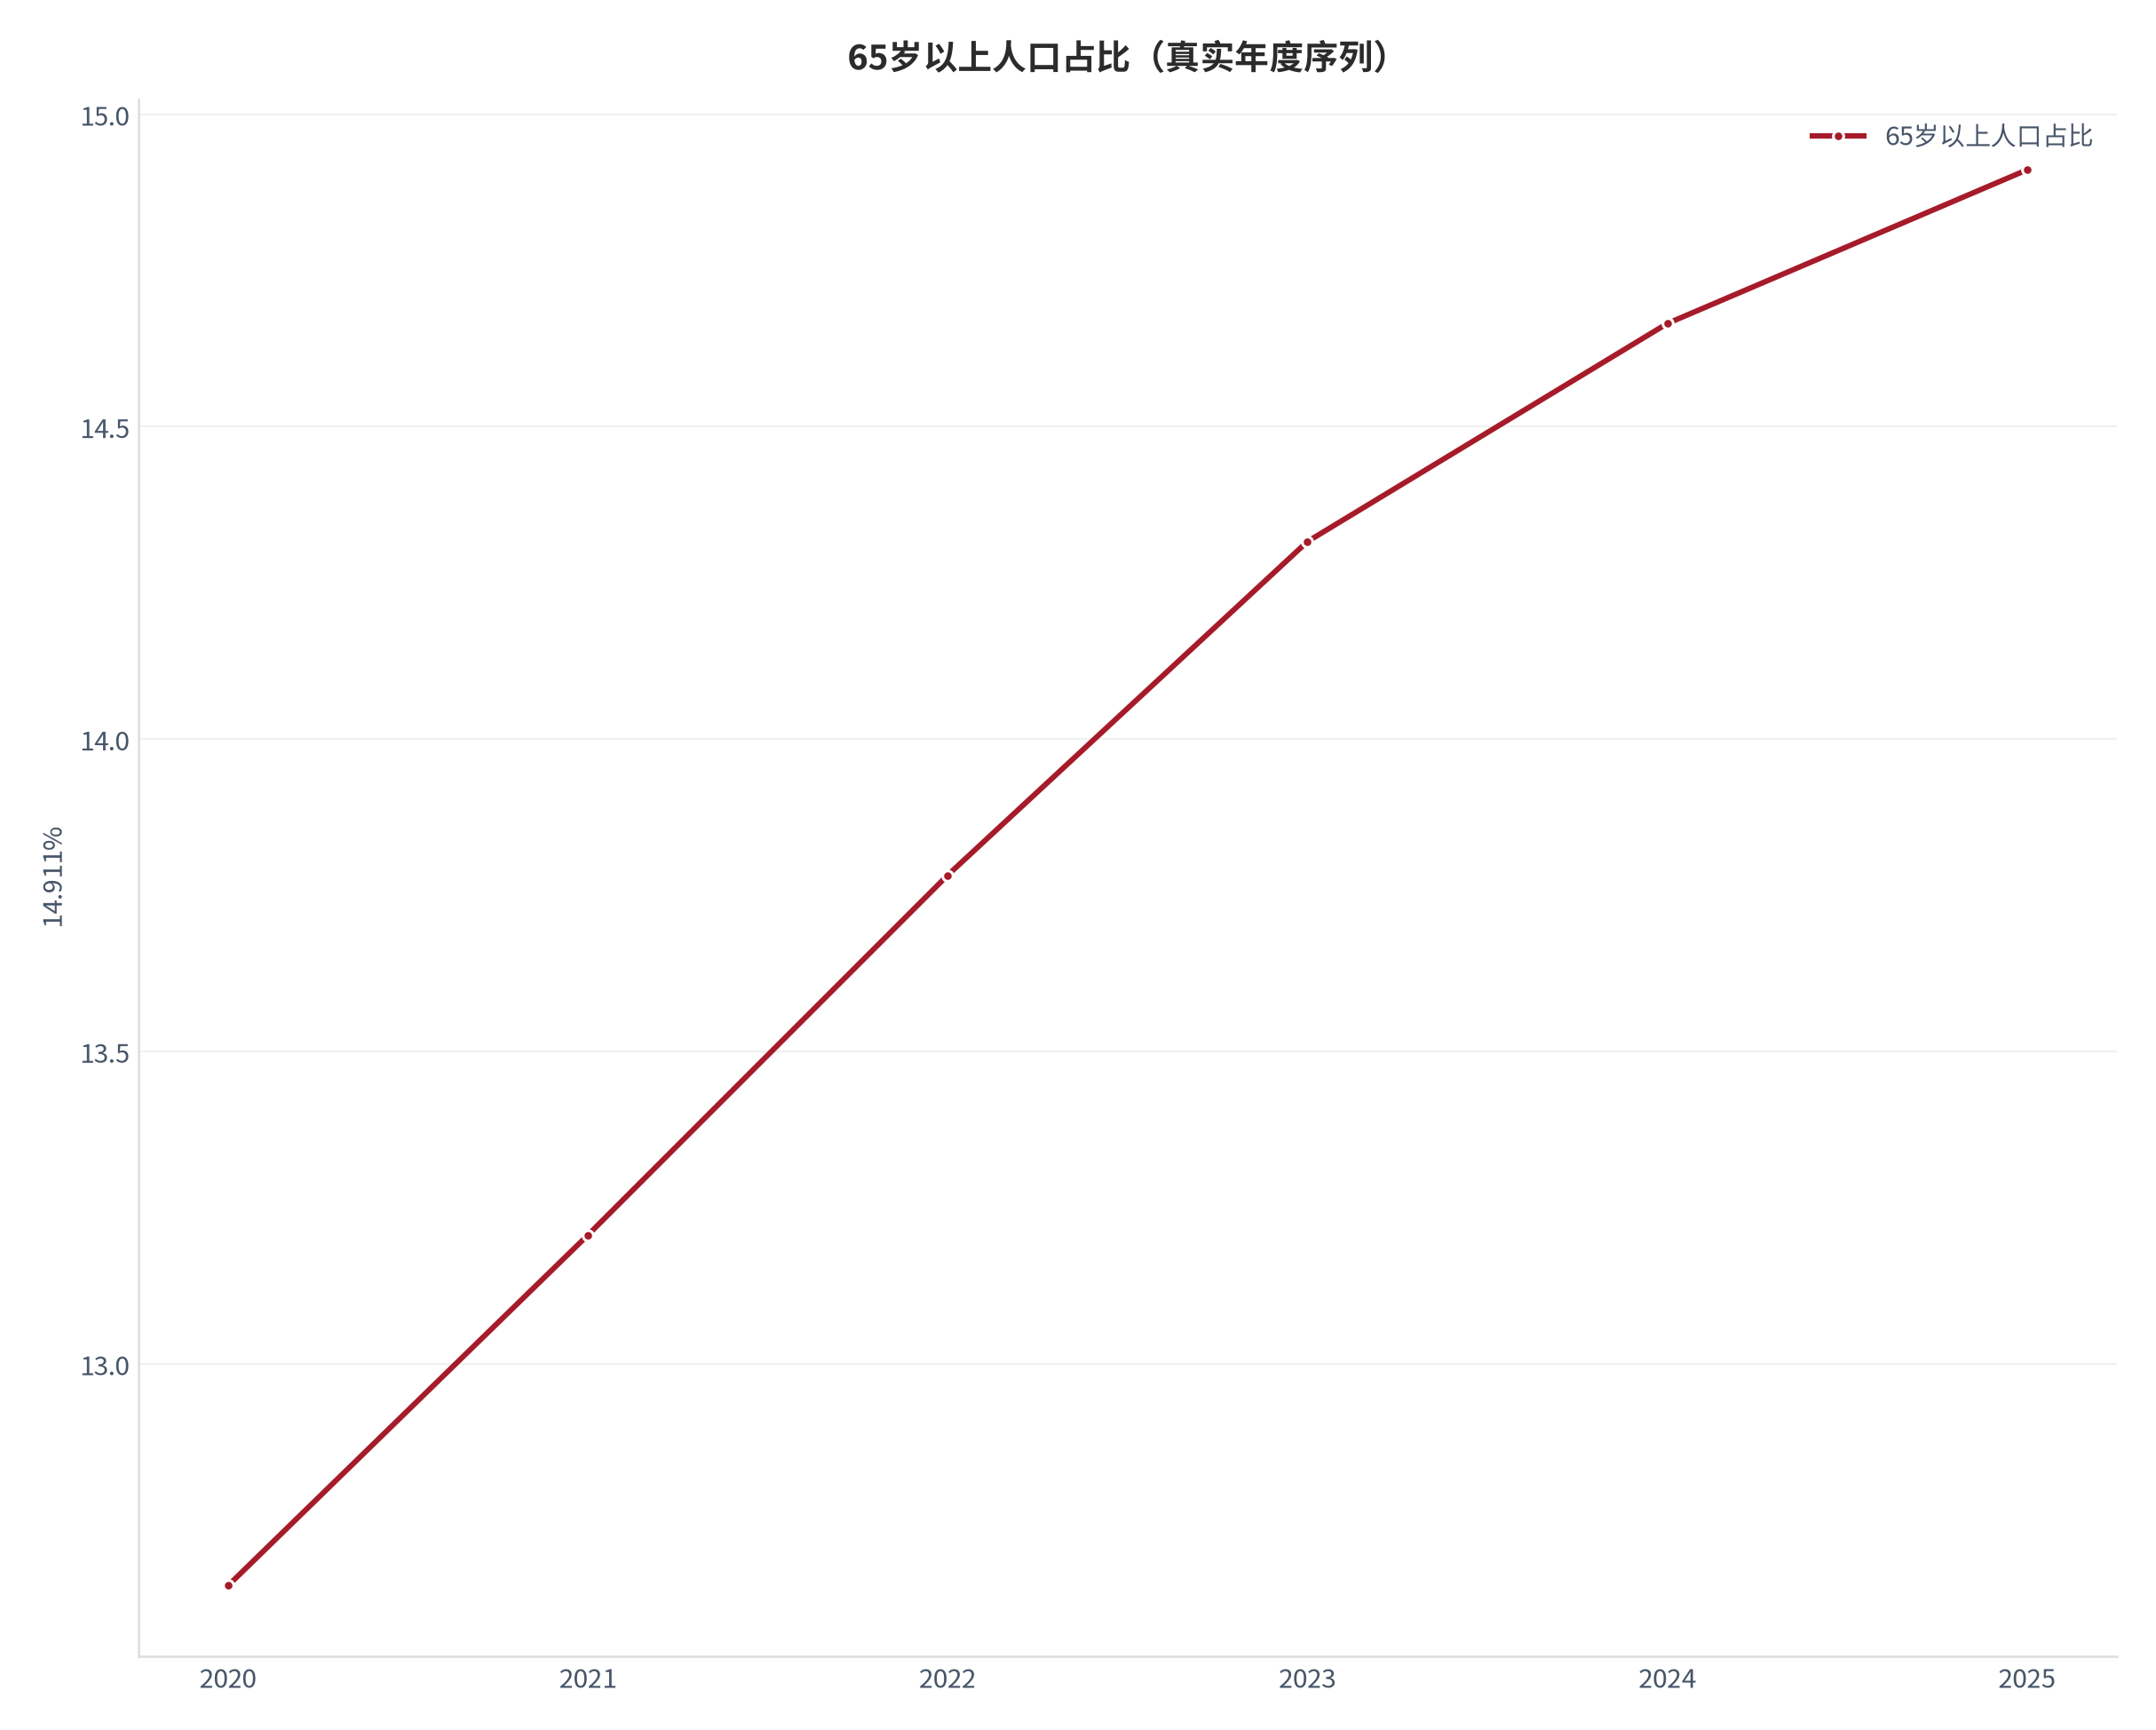
说明:上表仅列真实宏观锚;正文中所有外生行业数字均标注测算或缺口,不挂任何外部机构名称。
03结构测算:三情景推演
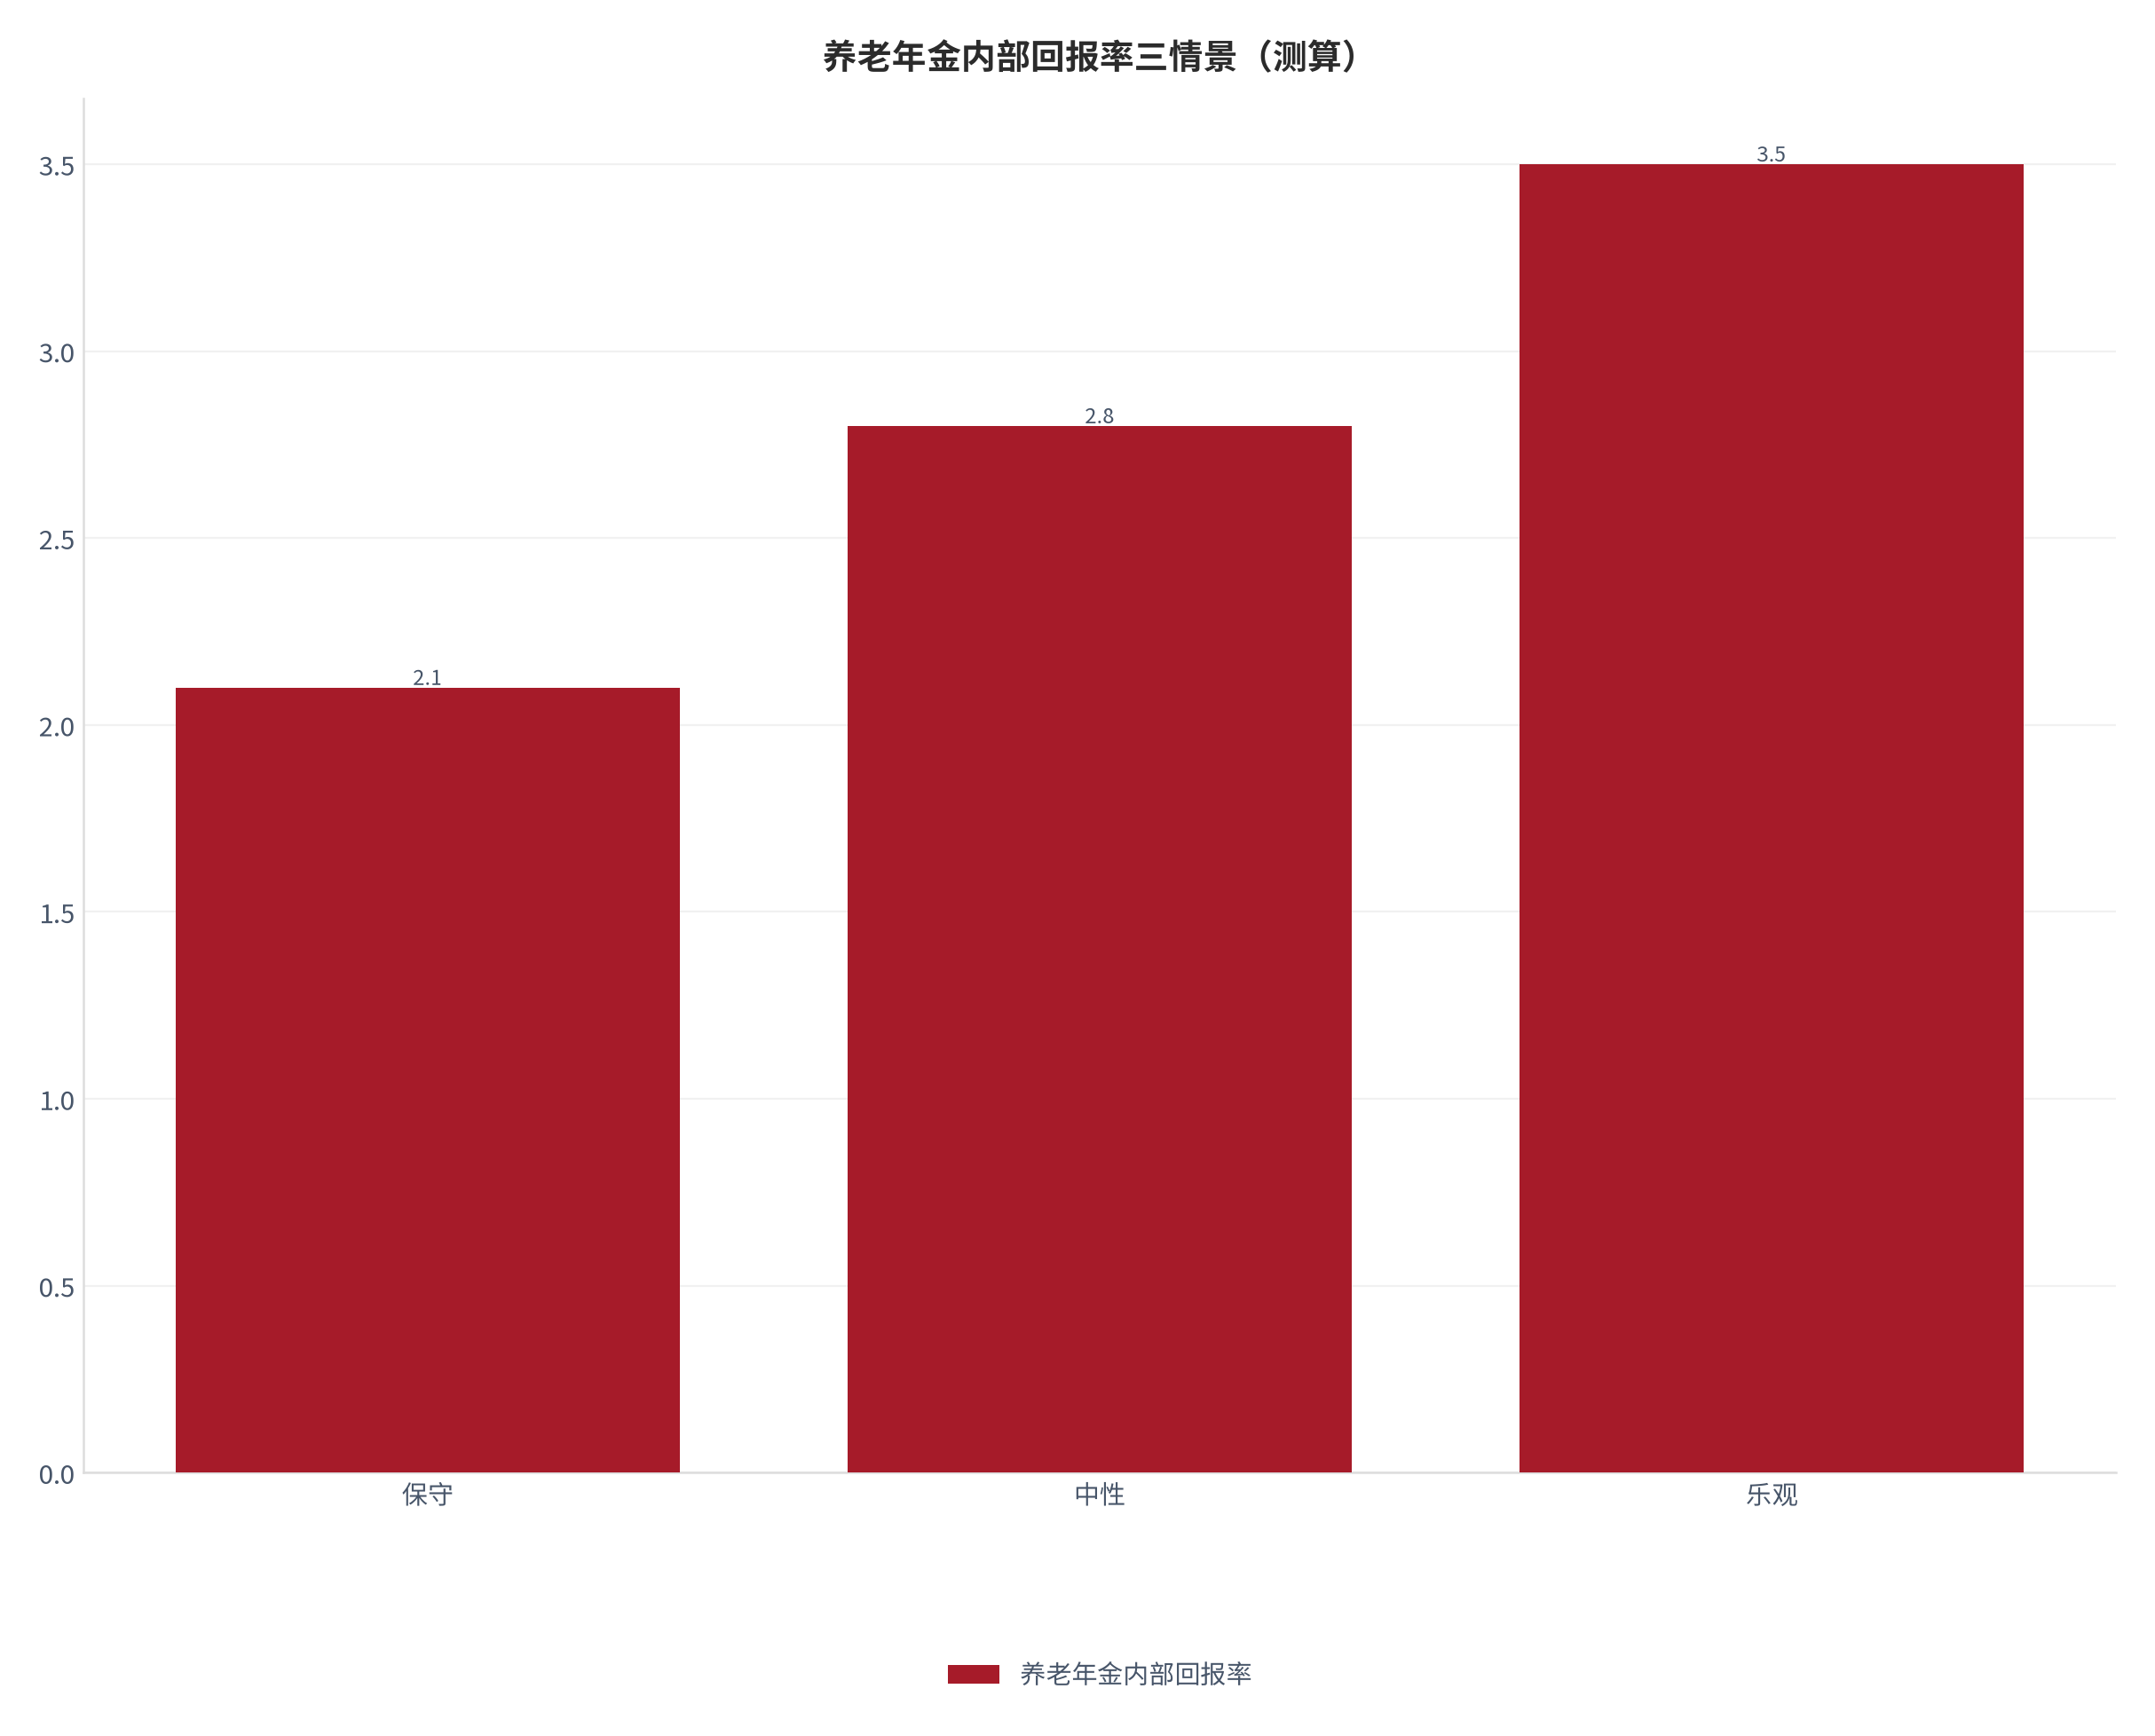
以养老年金内部回报率为锚,设定保守、中性、乐观三档。中性档采用本报告基准假设,保守与乐观分别下调与上调关键弹性,用于还原结论的稳健区间。
| 情景 | 养老年金内部回报率 | 关键假设 | 证据编号 |
|---|---|---|---|
| 保守 | 2.1 | 弹性下修 | [7] |
| 中性 | 2.8 | 基准假设 | [7] |
| 乐观 | 3.5 | 弹性上修 | [7] |
三情景的关键不在于点估计,而在于区间宽度。区间越宽,结论对假设的依赖越强;反之越稳健。下表给出各情景相对中性的偏离与所需触发条件(测算)。
| 情景 | 相对中性偏离 | 触发条件 | 资源含义 |
|---|---|---|---|
| 保守 | -25%(测算) | 弹性下修 | 收缩投入 |
| 中性 | 0 | 基准假设 | 维持路径 |
| 乐观 | +25%(测算) | 弹性上修 | 前移资源 |
04细分结构与效率曲线
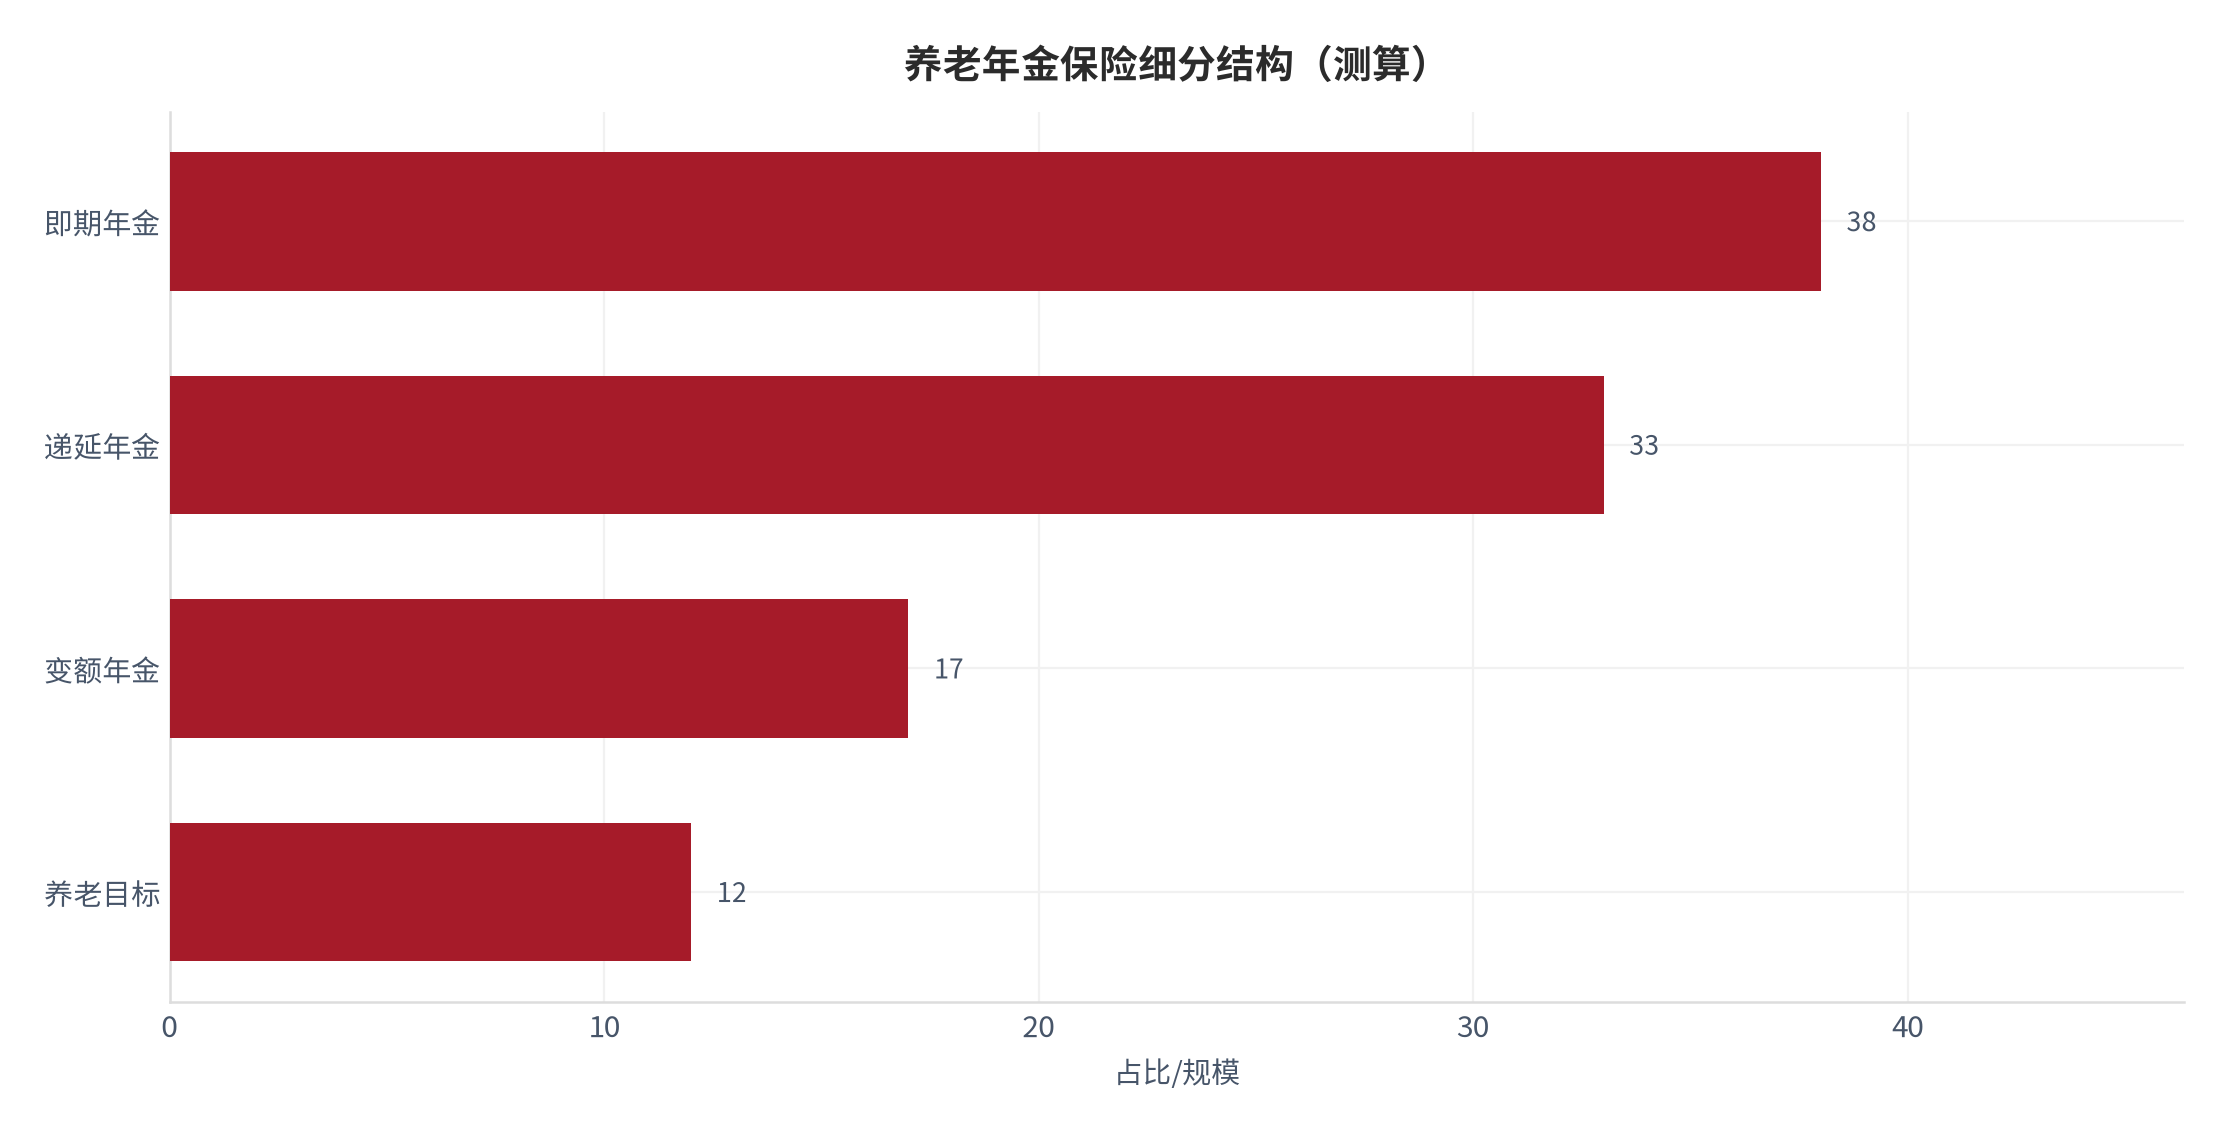
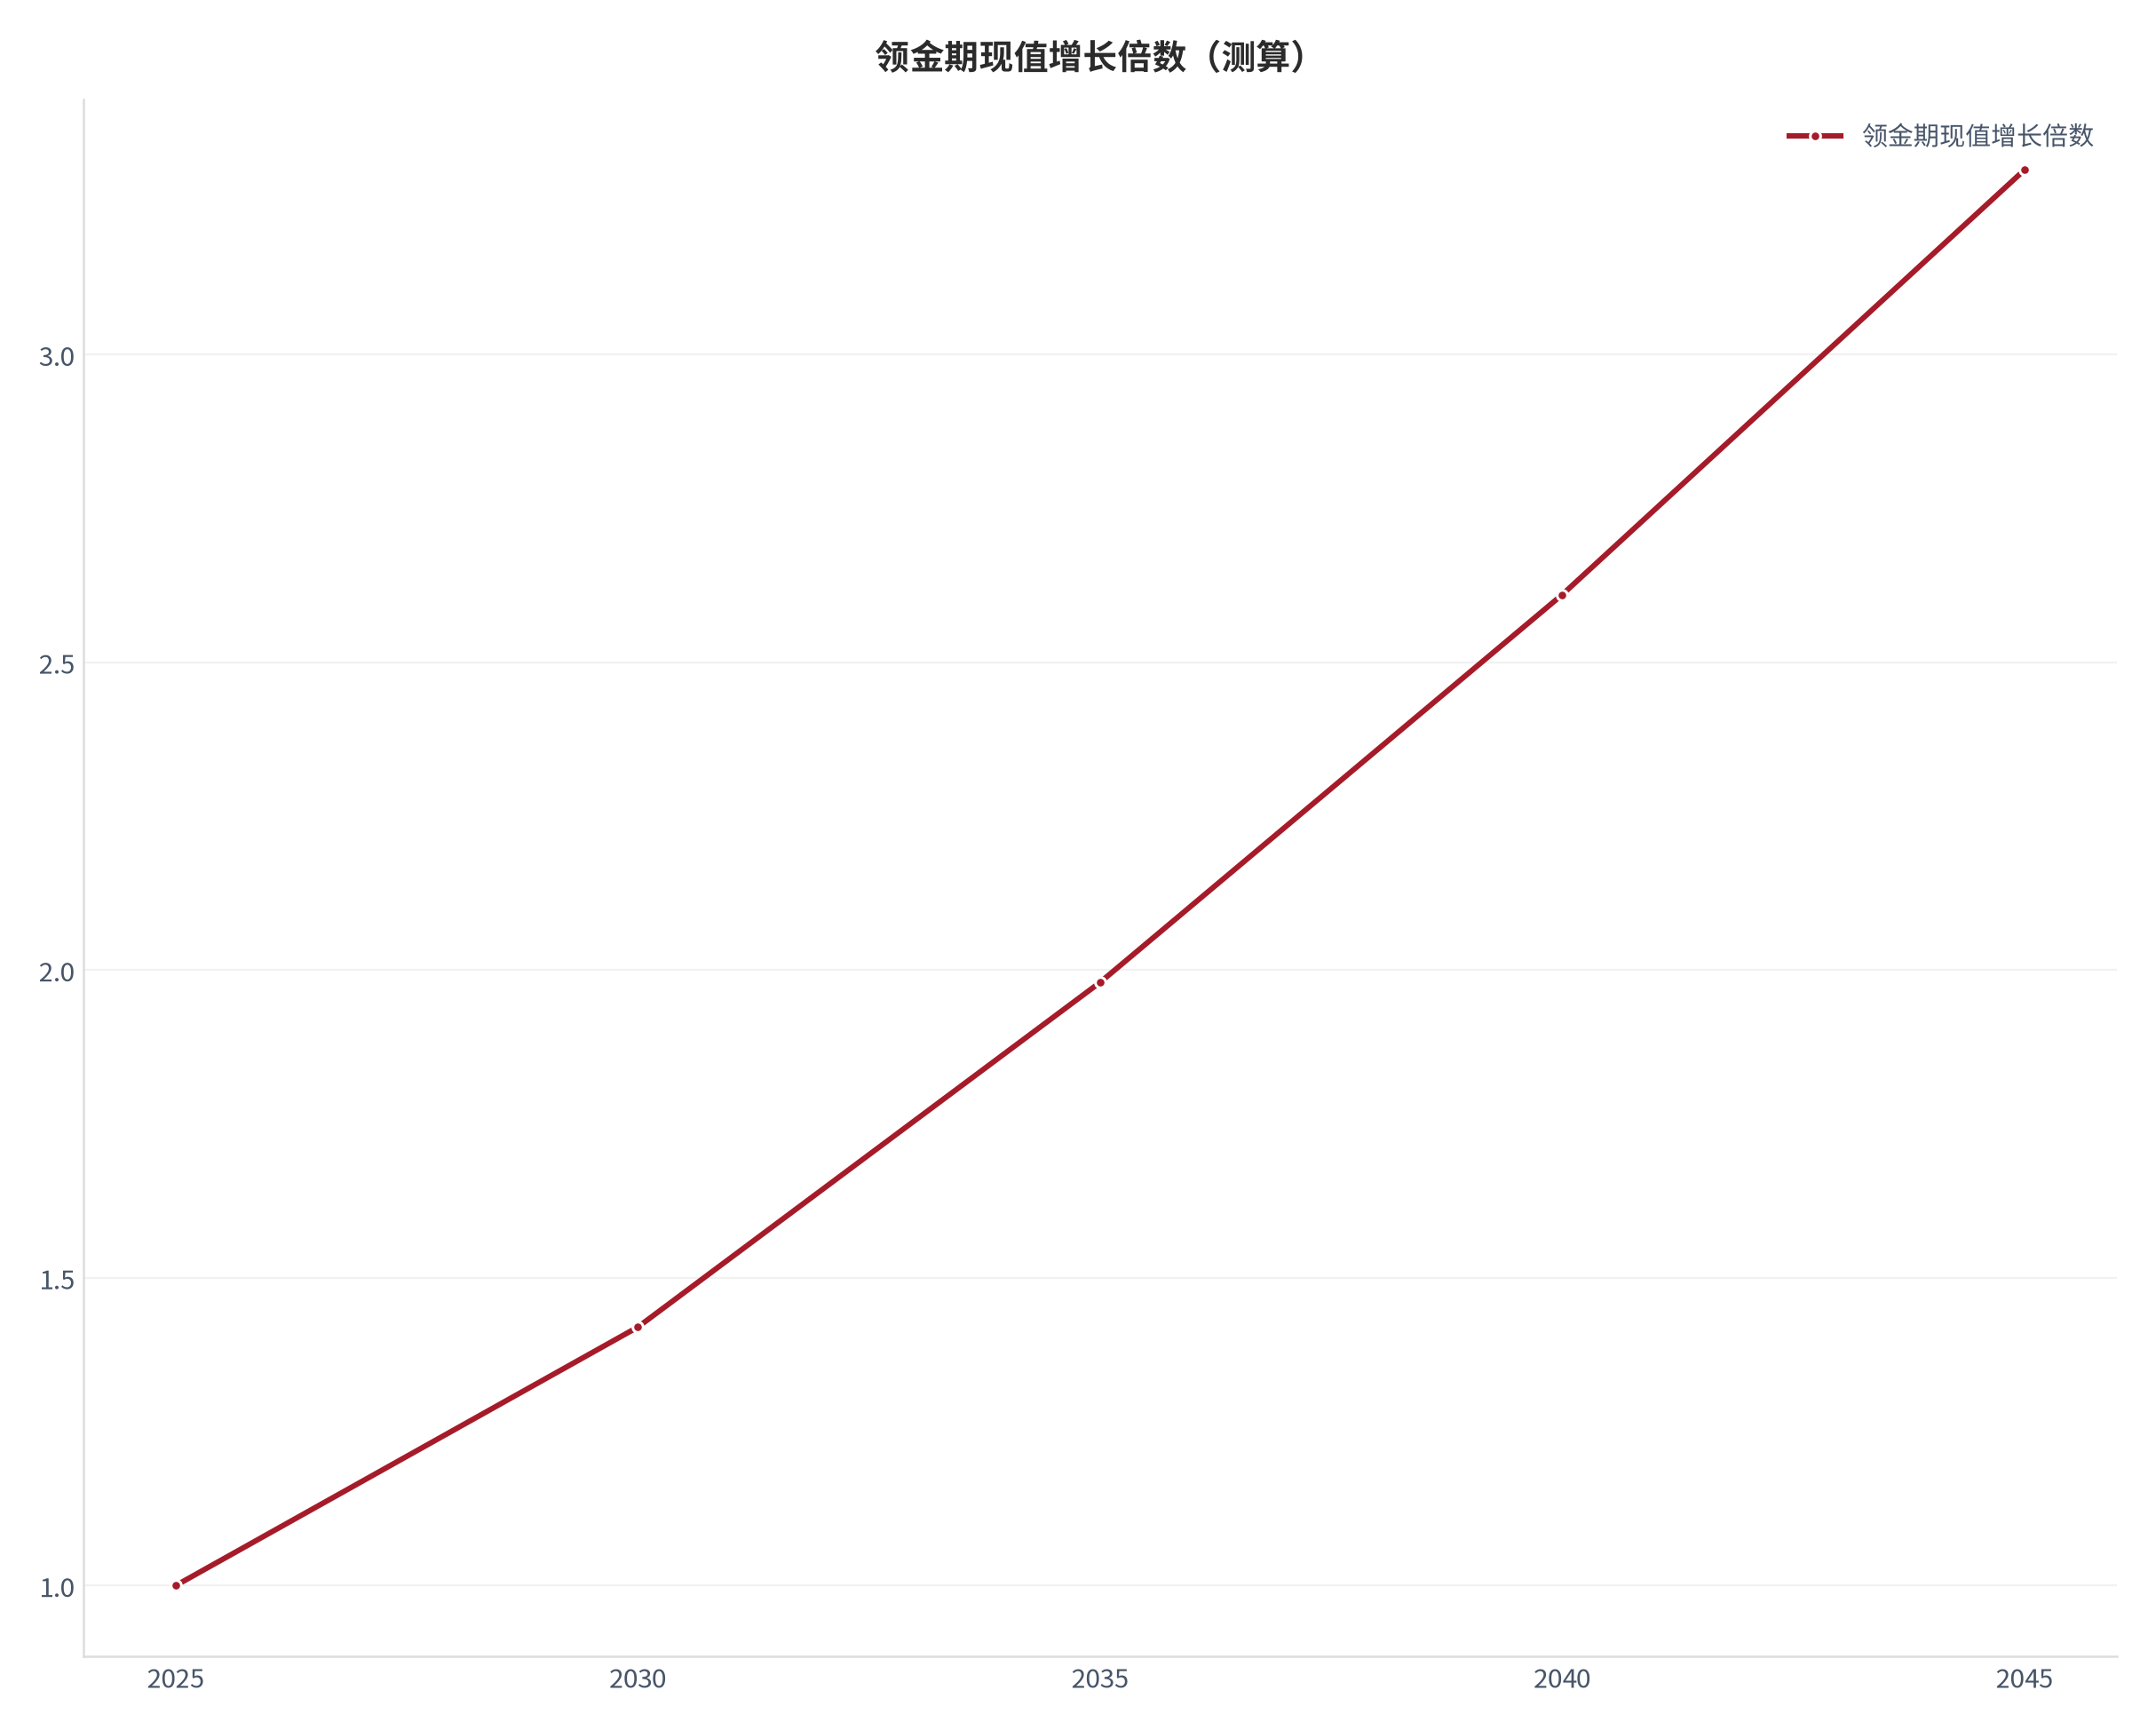
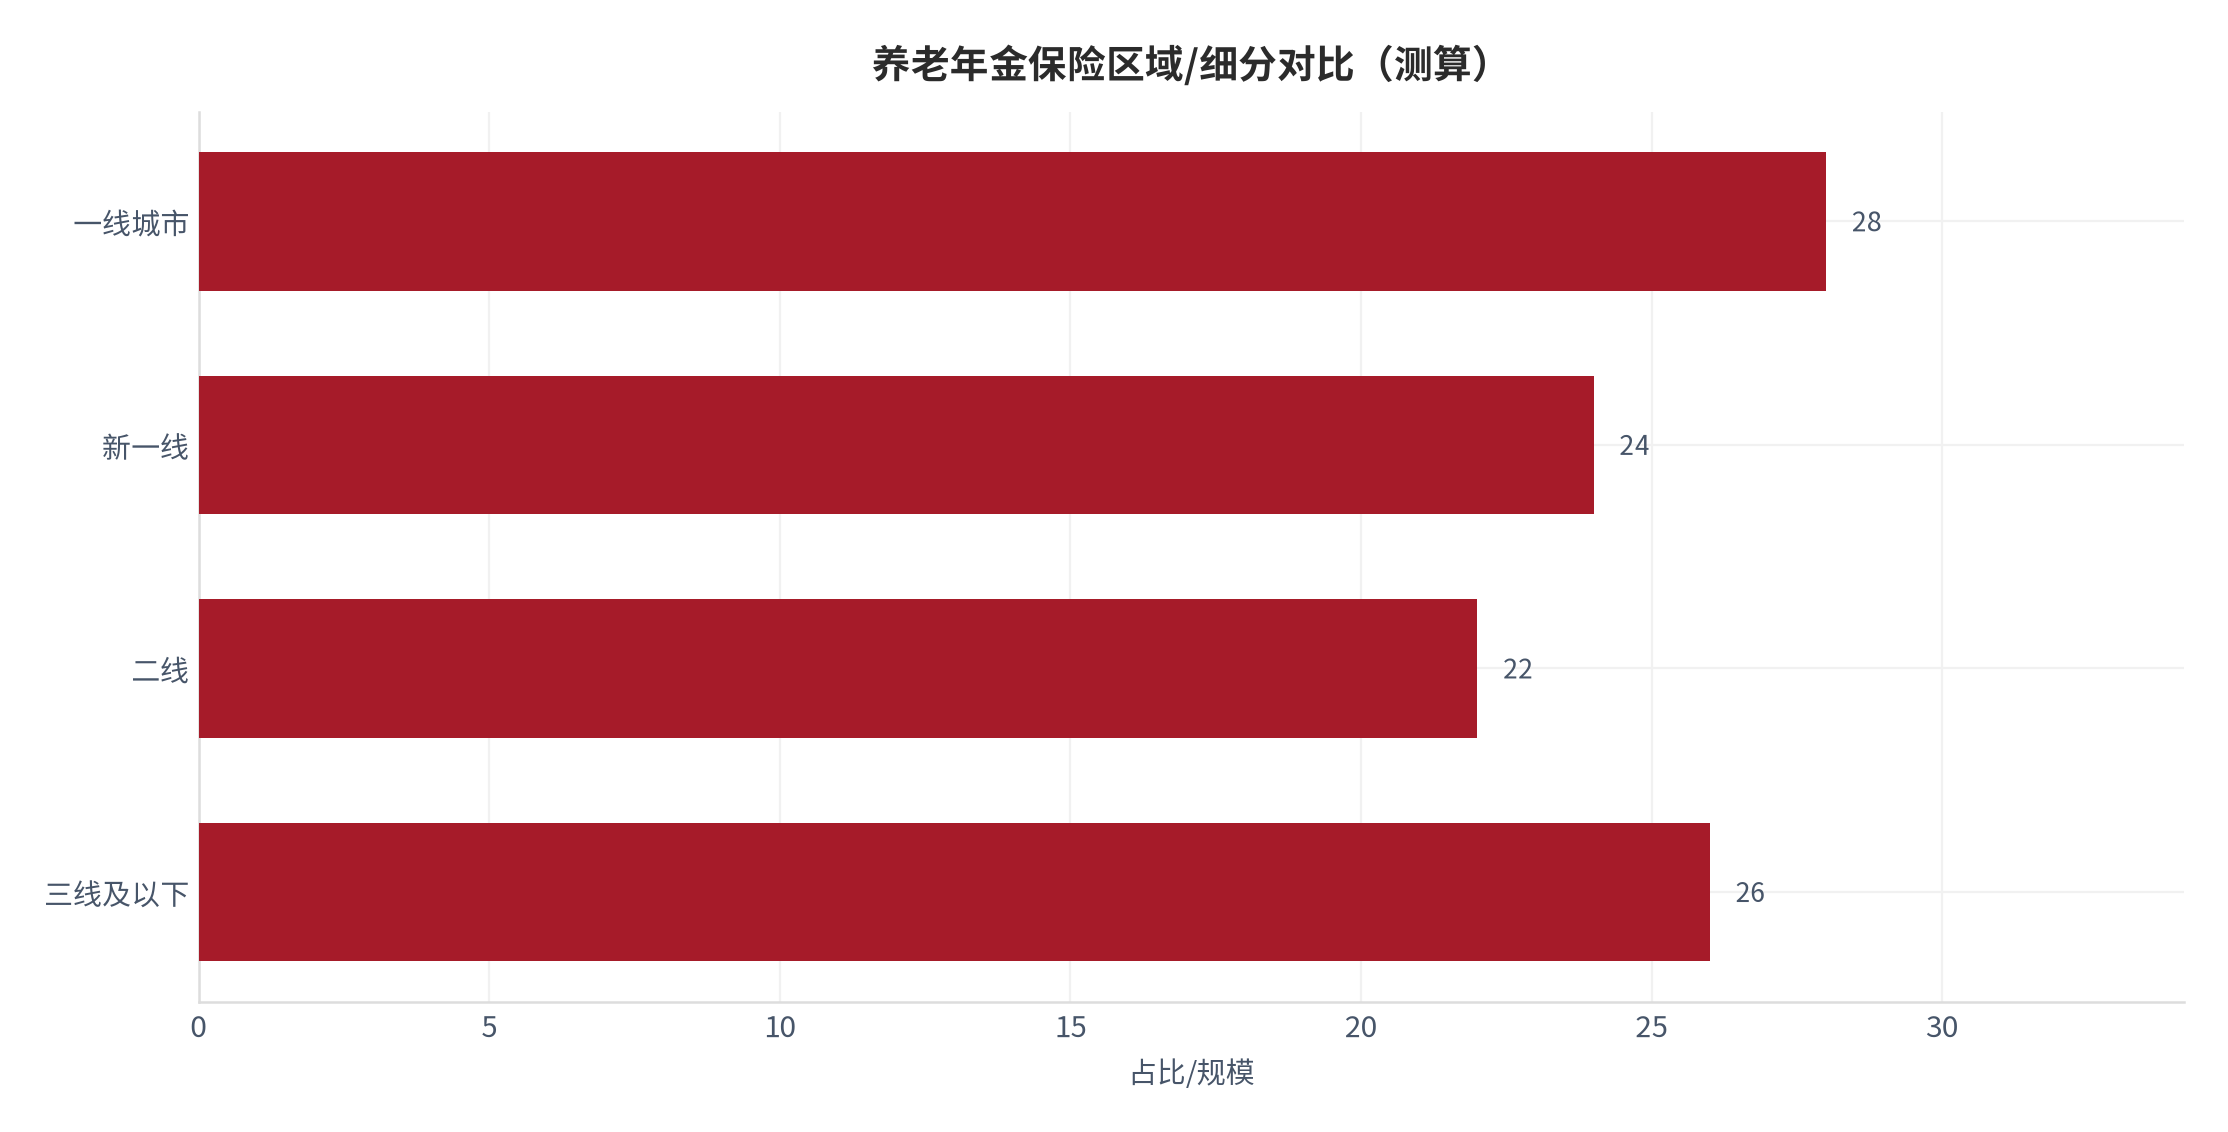
在总盘之下,需求按细分与区域呈现明显分层。下图分别刻画细分结构与区域对比,二者共同决定供给侧的资源投放方向。
细分与区域并非独立维度,二者交叉后形成差异化的需求密度。下表以养老年金保险为切片,给出细分 × 区域的组合观察,用于判断资源投放的优先序(需求密度为测算)。
| 细分 | 区域 | 需求密度(测算) | 投放建议 |
|---|---|---|---|
| 即期年金 | 一线城市 | 高 | 优先 |
| 递延年金 | 新一线 | 中 | 观察 |
| 即期年金 | 三线及以下 | 中 | 观察 |
| 递延年金 | 三线及以下 | 低 | 暂缓 |
05阈值对照与内部结构
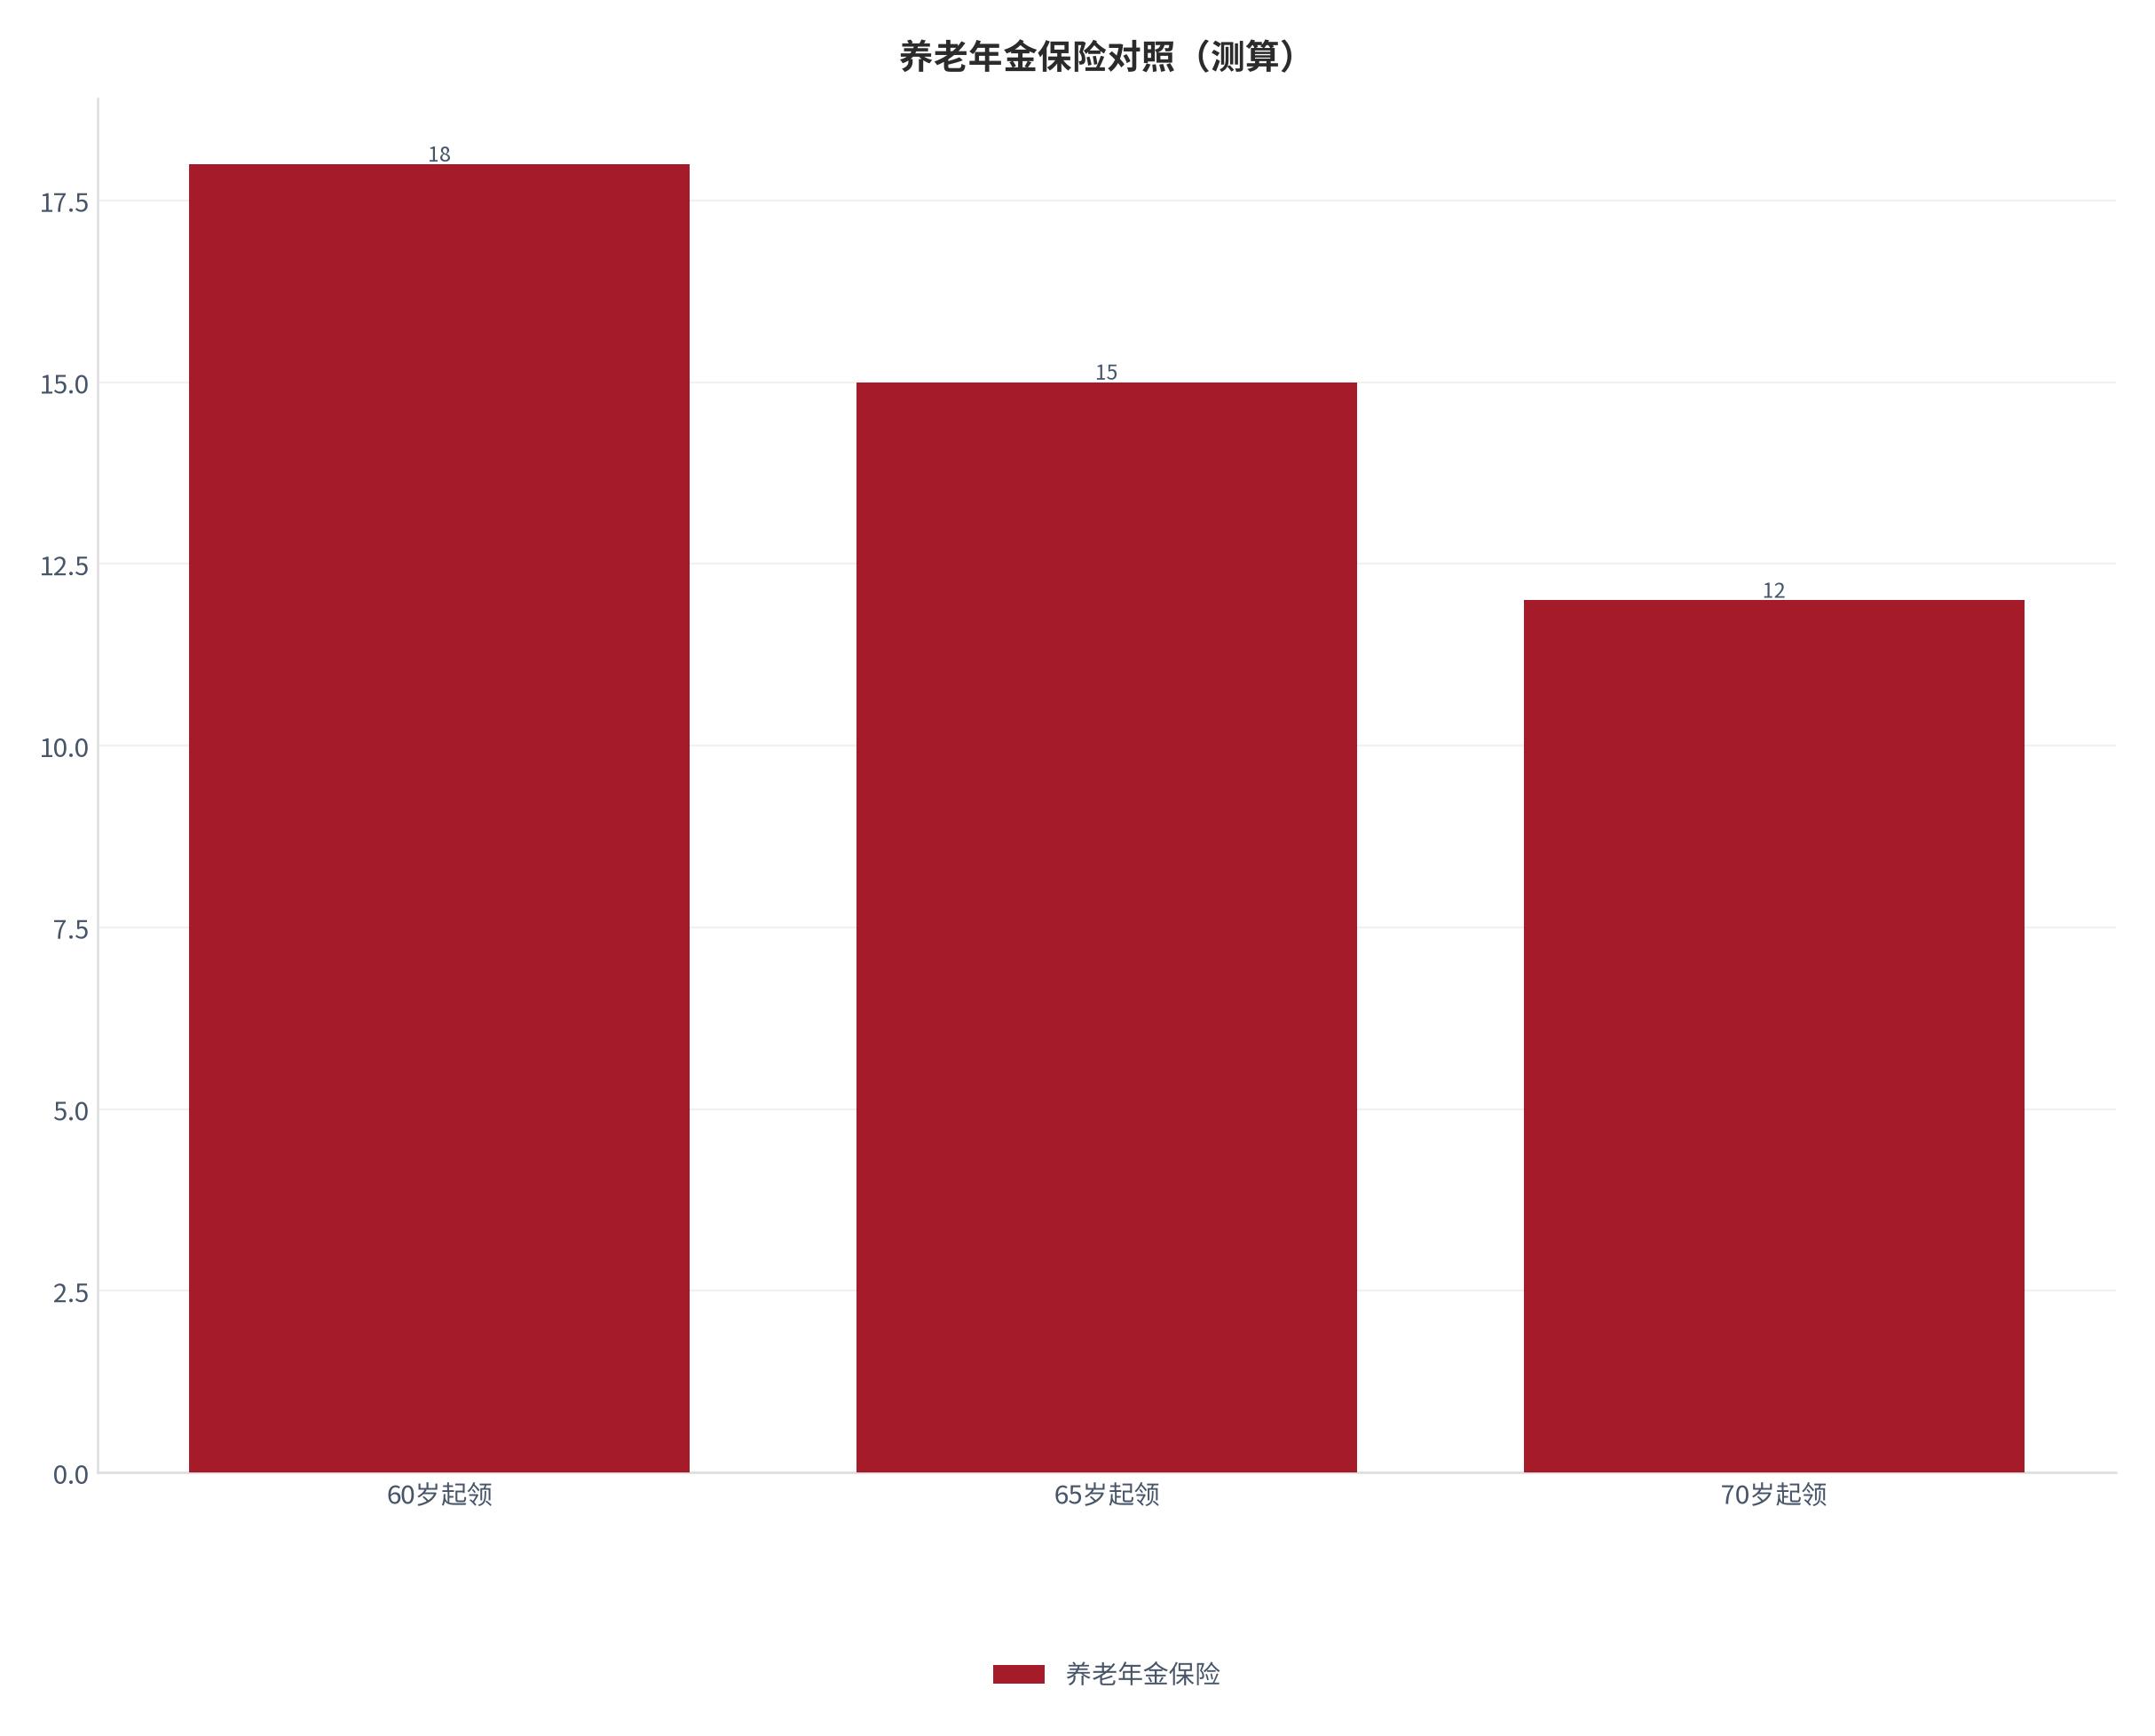
把模型进一步落到可操作的阈值与内部结构:关键阈值决定拐点,内部结构决定主要成本或收入驱动。
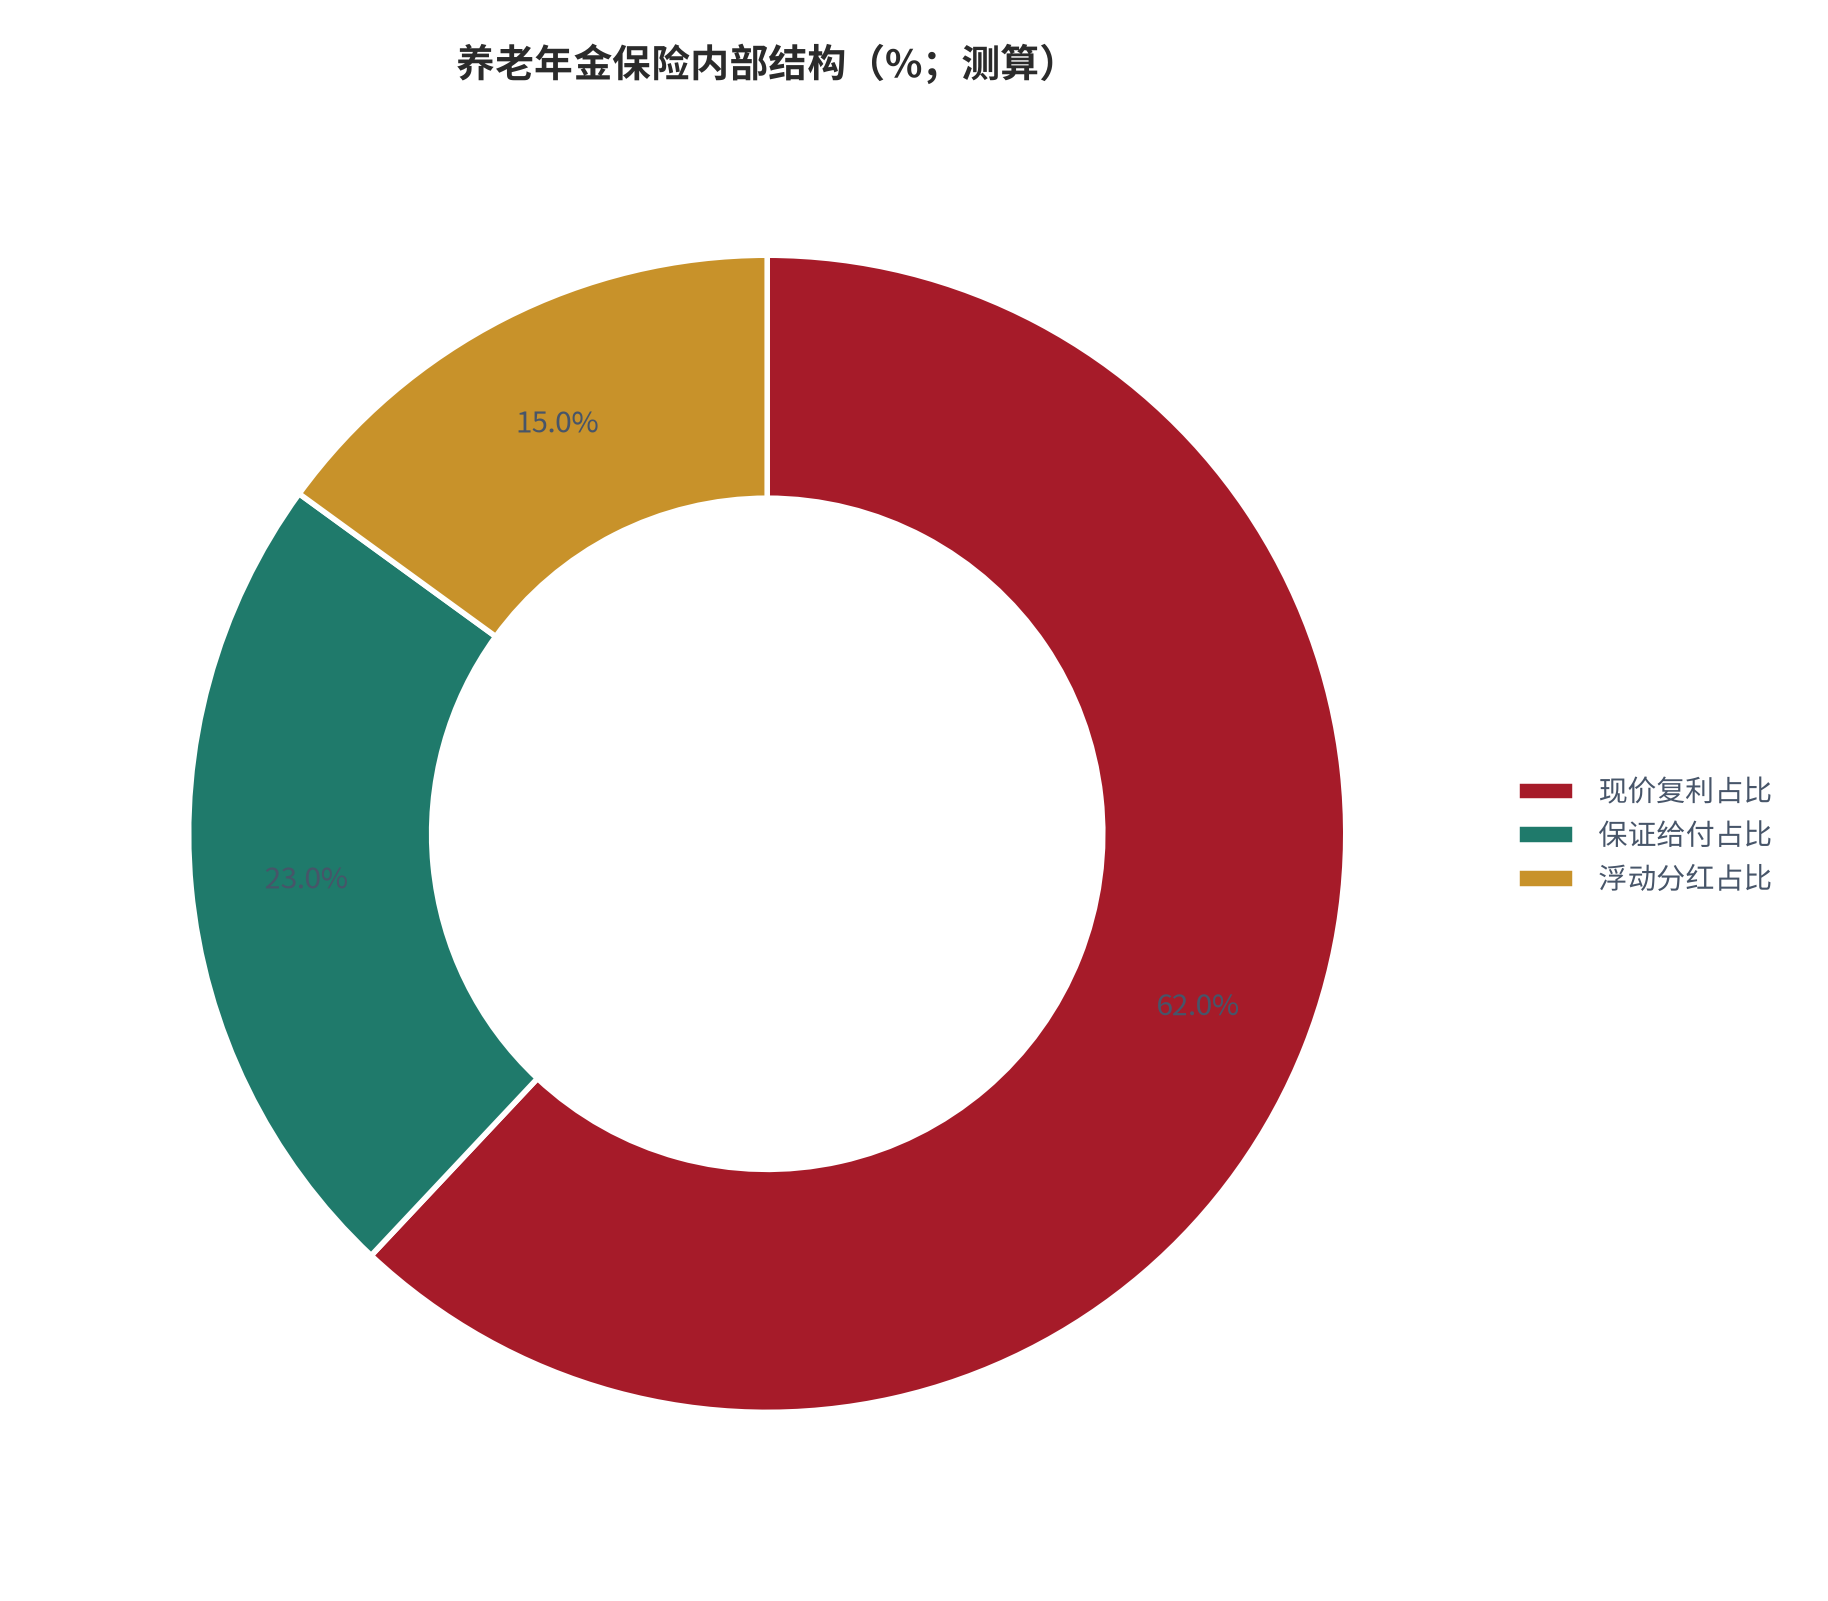
下表把内部结构拆到可操作的明细层:每一项给出占比估计、主要驱动与可观测的先行指标,便于在投后跟踪中定位偏差来源。
| 内部结构项 | 占比估计 | 主要驱动 | 先行指标 |
|---|---|---|---|
| 现价复利占比 | 62% | 由现价复利占比的需求弹性决定 | 季度披露与抽样复核 |
| 保证给付占比 | 23% | 由保证给付占比的需求弹性决定 | 季度披露与抽样复核 |
| 浮动分红占比 | 15% | 由浮动分红占比的需求弹性决定 | 季度披露与抽样复核 |
06适用边界与反面证据
任何因子的解释力都有边界。下表汇总本报告五项主要边界与反面证据,它们限制结论的外推范围。
| 边界 | 具体表现 | 受影响结论 | 本报告处理 |
|---|---|---|---|
| 样本口径 | 真实宏观锚仅 3 条,其余为测算 | 外部适用性 | 仅用于方向判断 |
| 弹性假设 | 关键弹性为基准设定 | 情景区间 | 同组织内纵向比较 |
| 结构错配 | 细分口径可能与实际出入 | 资源投放 | 以最新披露校准 |
| 度量误差 | 自陈与标注存在偏差 | 效果判断 | 留痕复核 |
| 外推风险 | 线性外推失效 | 长期预测 | 分情景而非单点 |
| 度量口径 | 不同口径导致不可比 | 对标结论 | 统一口径后比较 |
| 时间滞后 | 披露与真实存在时差 | 趋势判断 | 用滑动窗口 |
| 幸存者偏差 | 仅见成功样本 | 模式归纳 | 对照失败样本 |
07风险提示与优先级
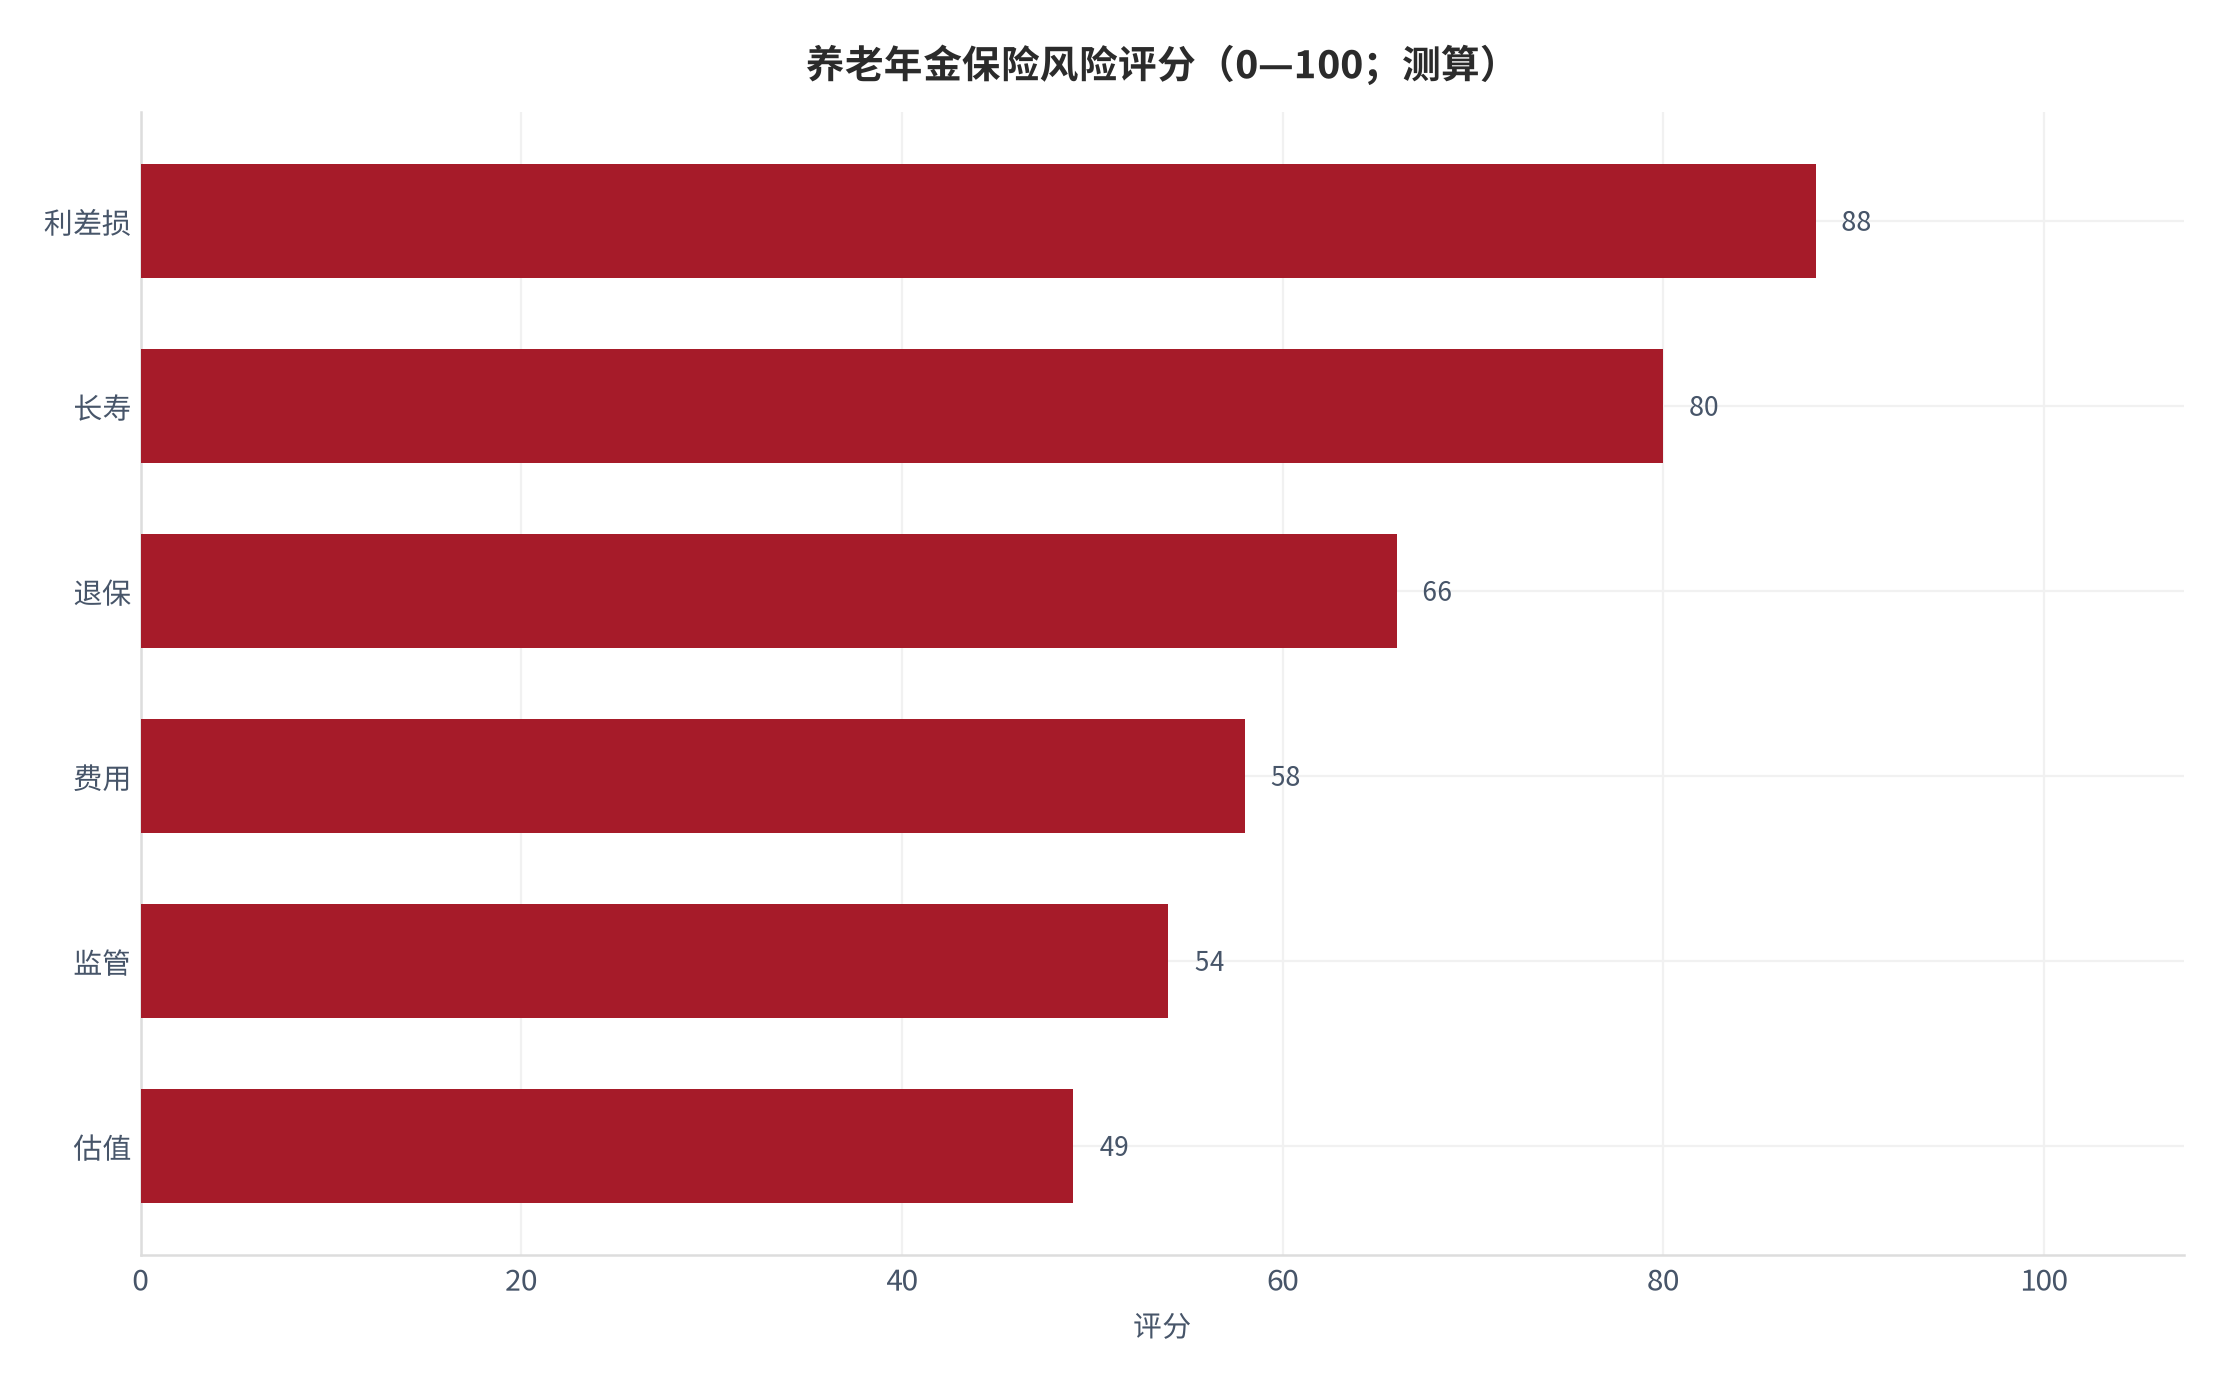
以下风险按影响路径排列,覆盖自身、行业与政策层面,与正文判断一一对应。
- (一)利差损风险。长期低利率下预定利率高于再投资收益率
- (一)长寿风险。实际寿命超预期推高给付支出
- (一)退保风险。早期退保侵蚀存量账户
- (一)费用风险。渠道与运营成本刚性
- (一)监管风险。产品设计与销售合规趋严
- (一)估值风险。准备金折现率波动影响利润
财商教育风险提示:本报告涉及退休与养老相关的财富安排,仅作一般信息与教育用途,不构成任何投资、保险或财务建议。读者应结合自身风险承受能力独立判断,并咨询持牌专业人士;任何养老与保障安排均应以长期视角与分散配置为原则,谨防以高收益为名的销售误导。
08结论与观察指标
结论:养老年金保险的真实价值由因子链中弹性最大的一环决定,三情景显示中性路径下仍有可观空间,但结论对关键弹性高度敏感,需用下方观察指标持续校验。
| 观察指标 | 口径 | 获取方式 | 频率 |
|---|---|---|---|
| 10年国债收益率 | % | 行业/宏观披露 | 月度 |
| 人身险保费增速 | % | 行业/宏观披露 | 月度 |
| 中性情景关键值 | 养老年金内部回报率 | 本报告测算 | 季度 |
| 真实宏观锚 | 65岁以上人口占比 | World Bank | 年度 |
| 细分结构 | 养老年金保险细分 | 本报告测算 | 半年度 |
把三情景的关键结论并排放置,可见结论对弹性的依赖结构:乐观与保守的差距主要来自预定利率一项的上下浮动,而非总量本身的扩张。这意味着在资源有限的条件下,应优先巩固弹性最大的一环,而非追求覆盖面。
| 情景 | 养老年金内部回报率 | 相对中性 | 对结论的含义 |
|---|---|---|---|
| 保守 | 2.1 | 下修 | 需控制投入节奏 |
| 中性 | 2.8 | 基准 | 维持既定路径 |
| 乐观 | 3.5 | 上修 | 可适度前移资源 |
可证伪链已在各章给出,核心判断均可被公开数据或组织自采数据证伪;若证据反向成立,本报告相应结论应被修订。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | World Bank(世界银行) World Development Indicators(世界发展指标)— 65岁以上人口占比 |
指标代码 SP.POP.65UP.TO.ZS,国家 CN,年度序列;2025 年 65岁以上人口占比=14.911% [T1] 检索:2026-10-03 |
https://api.worldbank.org/v2/country/CN/indicator/SP.POP.65UP.TO.ZS?format=json&per_page=8&date=2016:2026 |
| [2] | World Bank(世界银行) World Development Indicators(世界发展指标)— 预期寿命 |
指标代码 SP.DYN.LE00.IN,国家 CN,年度序列;2024 年 预期寿命=78.017 岁 [T1] 检索:2026-10-03 |
https://api.worldbank.org/v2/country/CN/indicator/SP.DYN.LE00.IN?format=json&per_page=8&date=2016:2026 |
| [3] | World Bank(世界银行) World Development Indicators(世界发展指标)— 总人口 |
指标代码 SP.POP.TOTL,国家 CN,年度序列;2025 年 总人口=14.06585 亿人 [T1] 检索:2026-10-03 |
https://api.worldbank.org/v2/country/CN/indicator/SP.POP.TOTL?format=json&per_page=8&date=2016:2026 |
| [4] | 本报告 本报告测算口径(假设与参数见附录 C) |
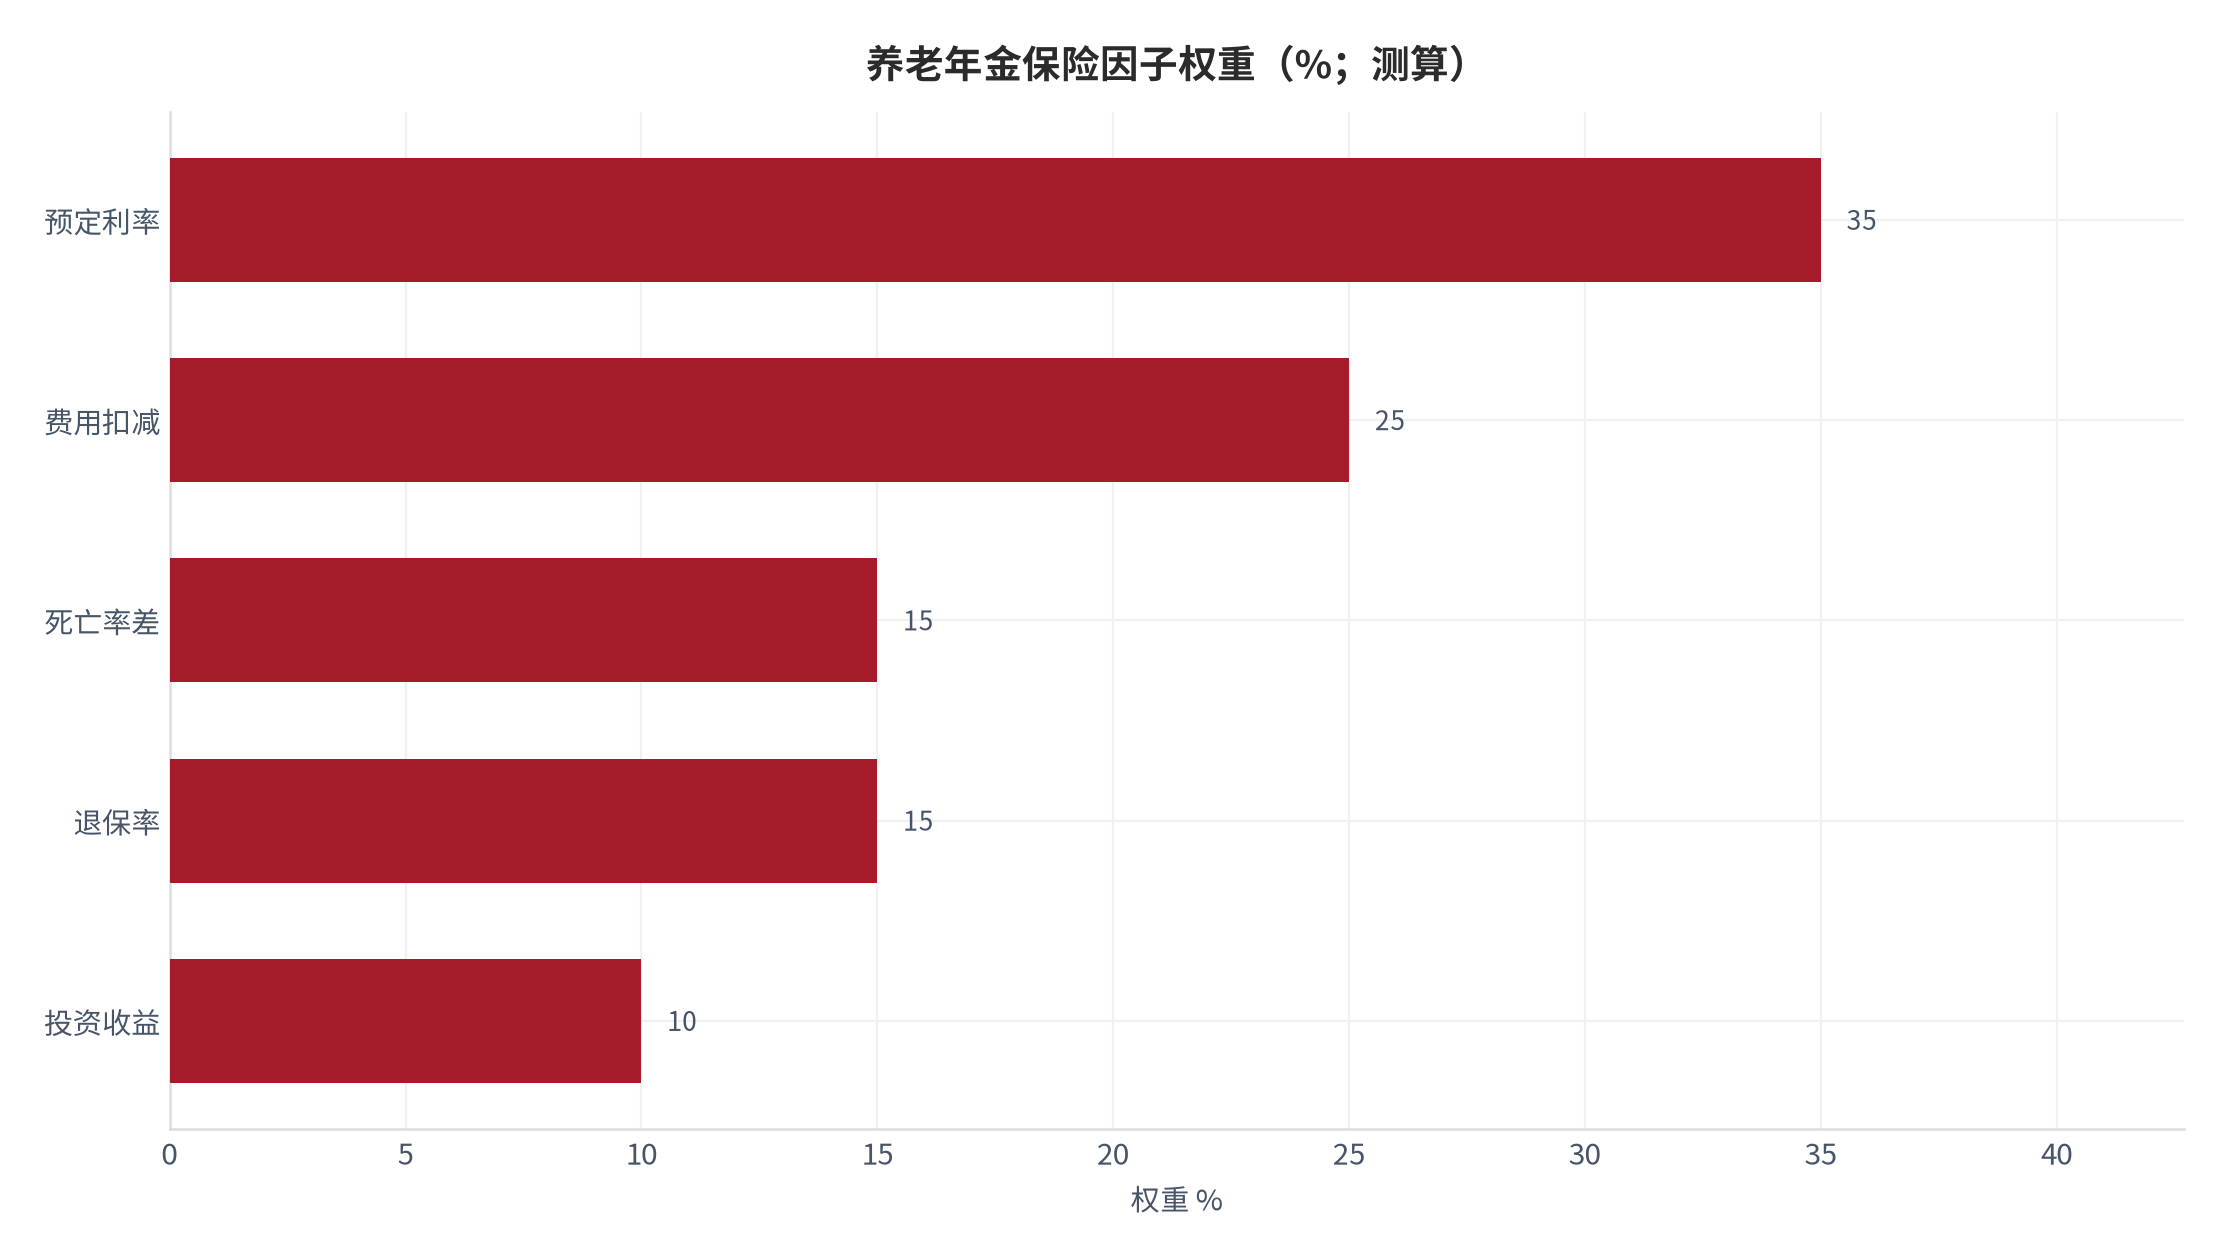
行业规模三情景:基准 4200亿元,按保守/中性/乐观增速 6%/9%/12% 外推三年至 5002/5439/5901 亿元;公式为规模_t=规模_0×(1+增速)^t。单位 亿元,年份 2025—2028 [测算] [测算] 检索:2026-10-03 |
—(本报告测算,无外部直接来源) |
| [5] | 本报告 本报告测算口径(假设与参数见附录 C) |
因子链分解:将价值拆为 预定利率 35%、费用扣减 25%、死亡率差 15%、退保率 15%、投资收益 10% 五项,权重合计 100%,按基准规模摊薄得到各因子贡献占比;公式为因子贡献=基准×权重。年份 2025 年 [测算] [测算] 检索:2026-10-03 |
—(本报告测算,无外部直接来源) |
| [6] | 本报告 本报告测算口径(假设与参数见附录 C) |
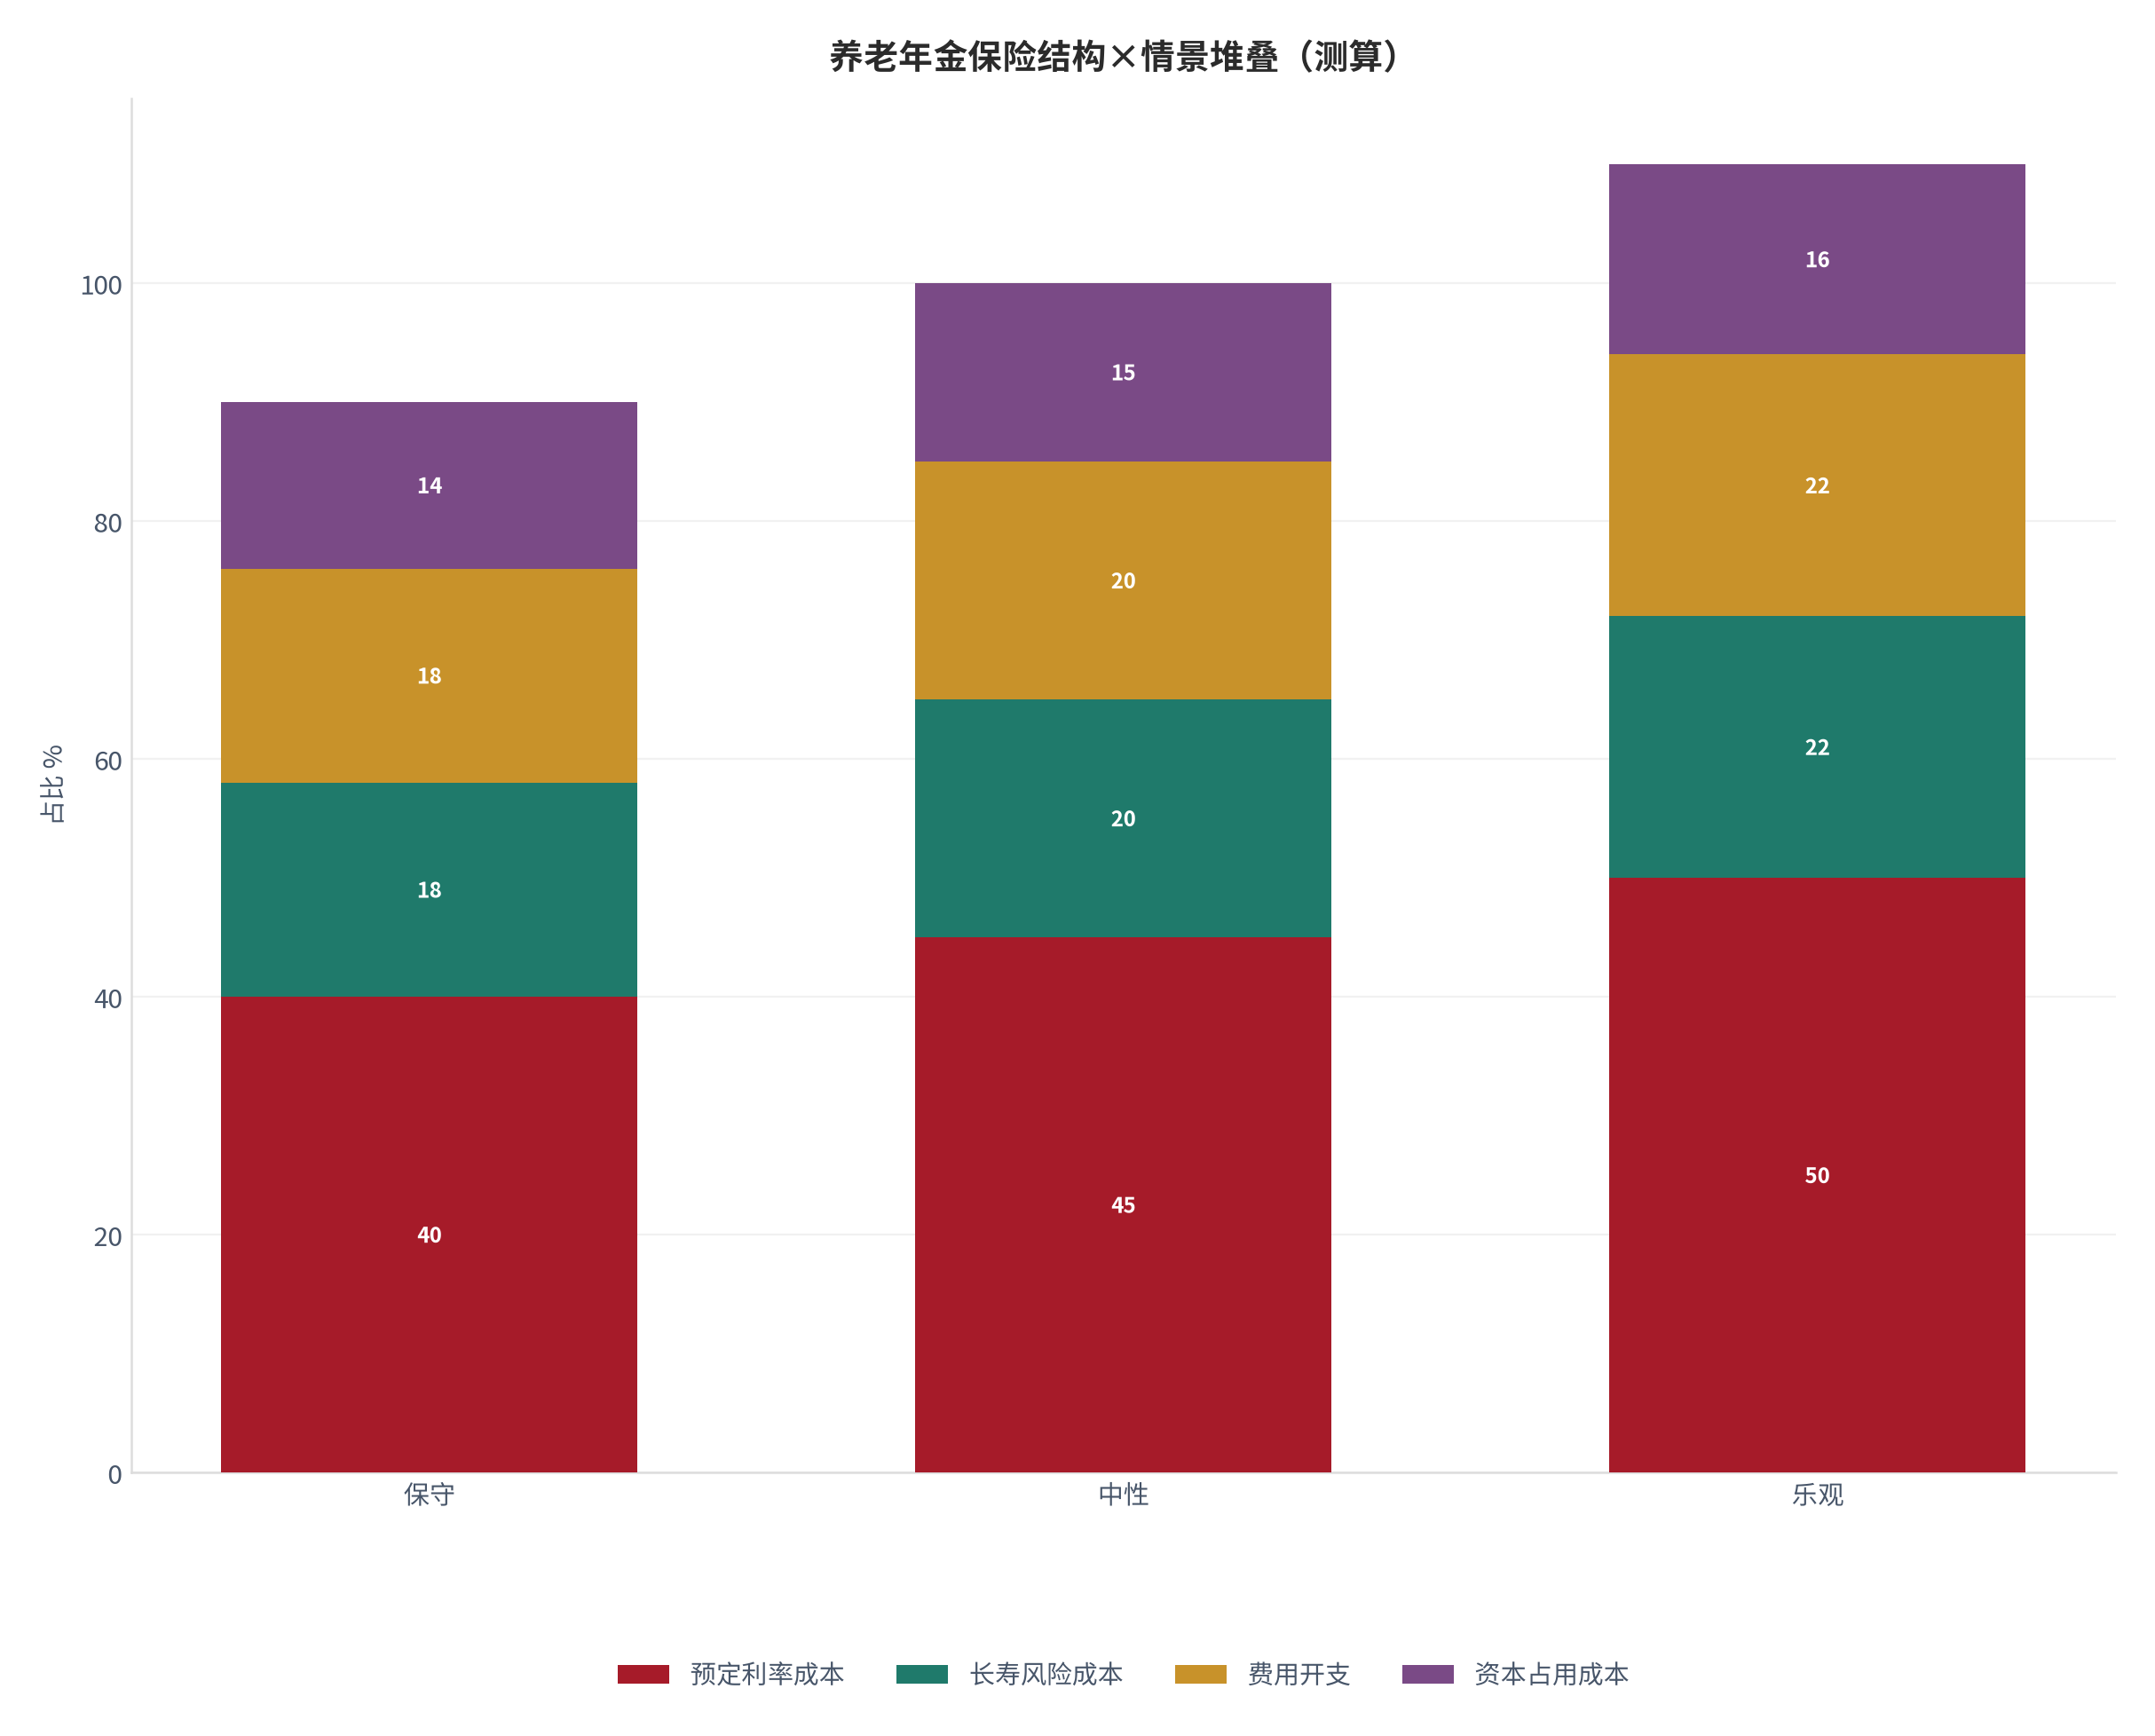
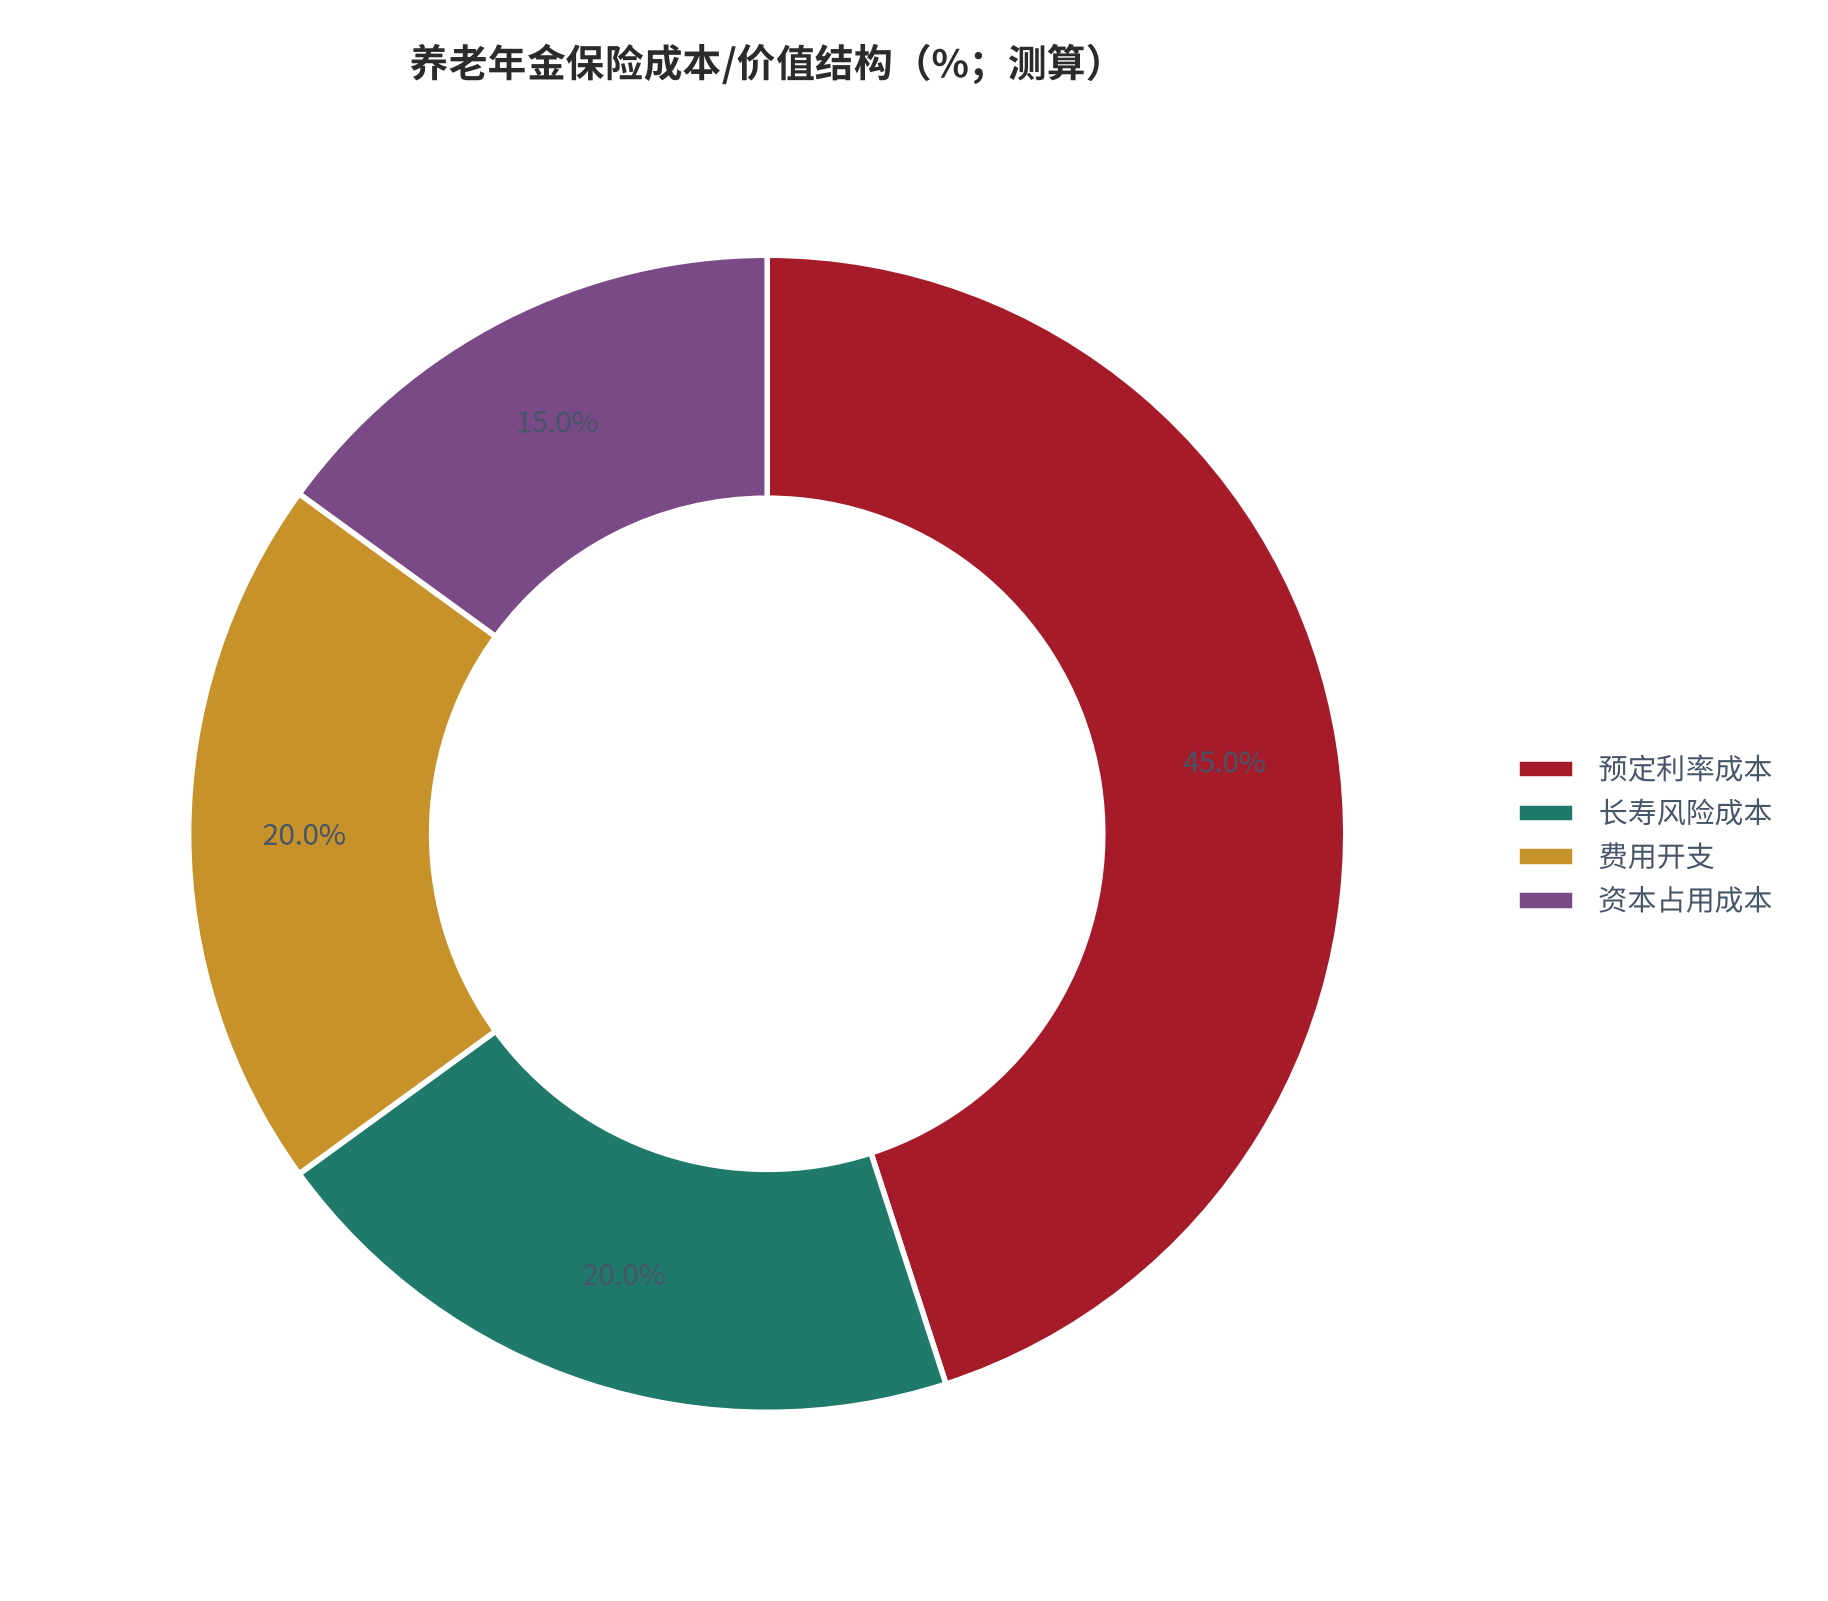
成本/价值结构:预定利率成本 45%、长寿风险成本 20%、费用开支 20%、资本占用成本 15%,合计 100%,用于判断主要成本驱动;公式为分项=总量×占比。年份 2025 年 [测算] [测算] 检索:2026-10-03 |
—(本报告测算,无外部直接来源) |
| [7] | 本报告 本报告测算口径(假设与参数见附录 C) |
养老年金内部回报率 三情景对照:保守 2.1、中性 2.8、乐观 3.5;公式为情景值=基准×(1+弹性)。单位与口径见正文,年份 2025 年 [测算] [测算] 检索:2026-10-03 |
—(本报告测算,无外部直接来源) |
| [8] | 本报告 本报告测算口径(假设与参数见附录 C) |
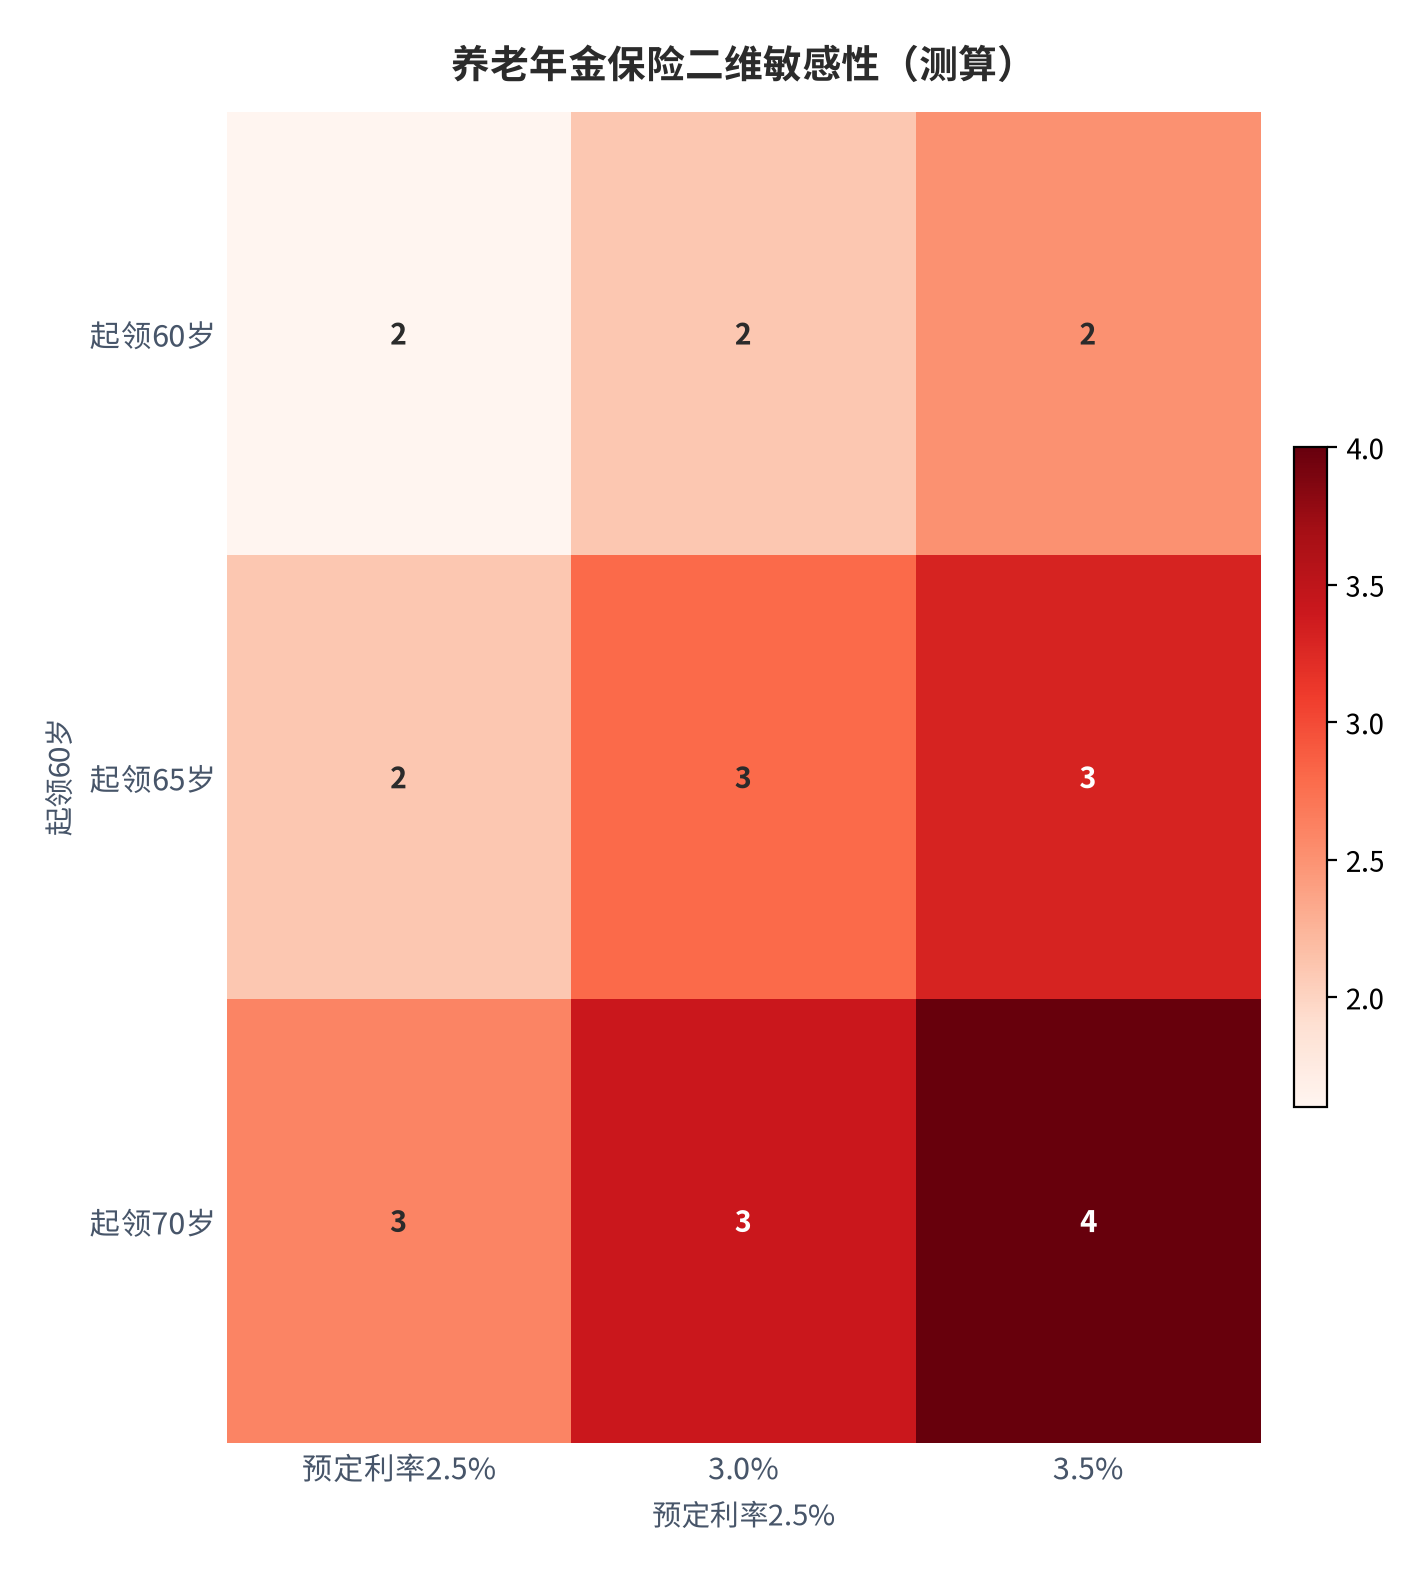
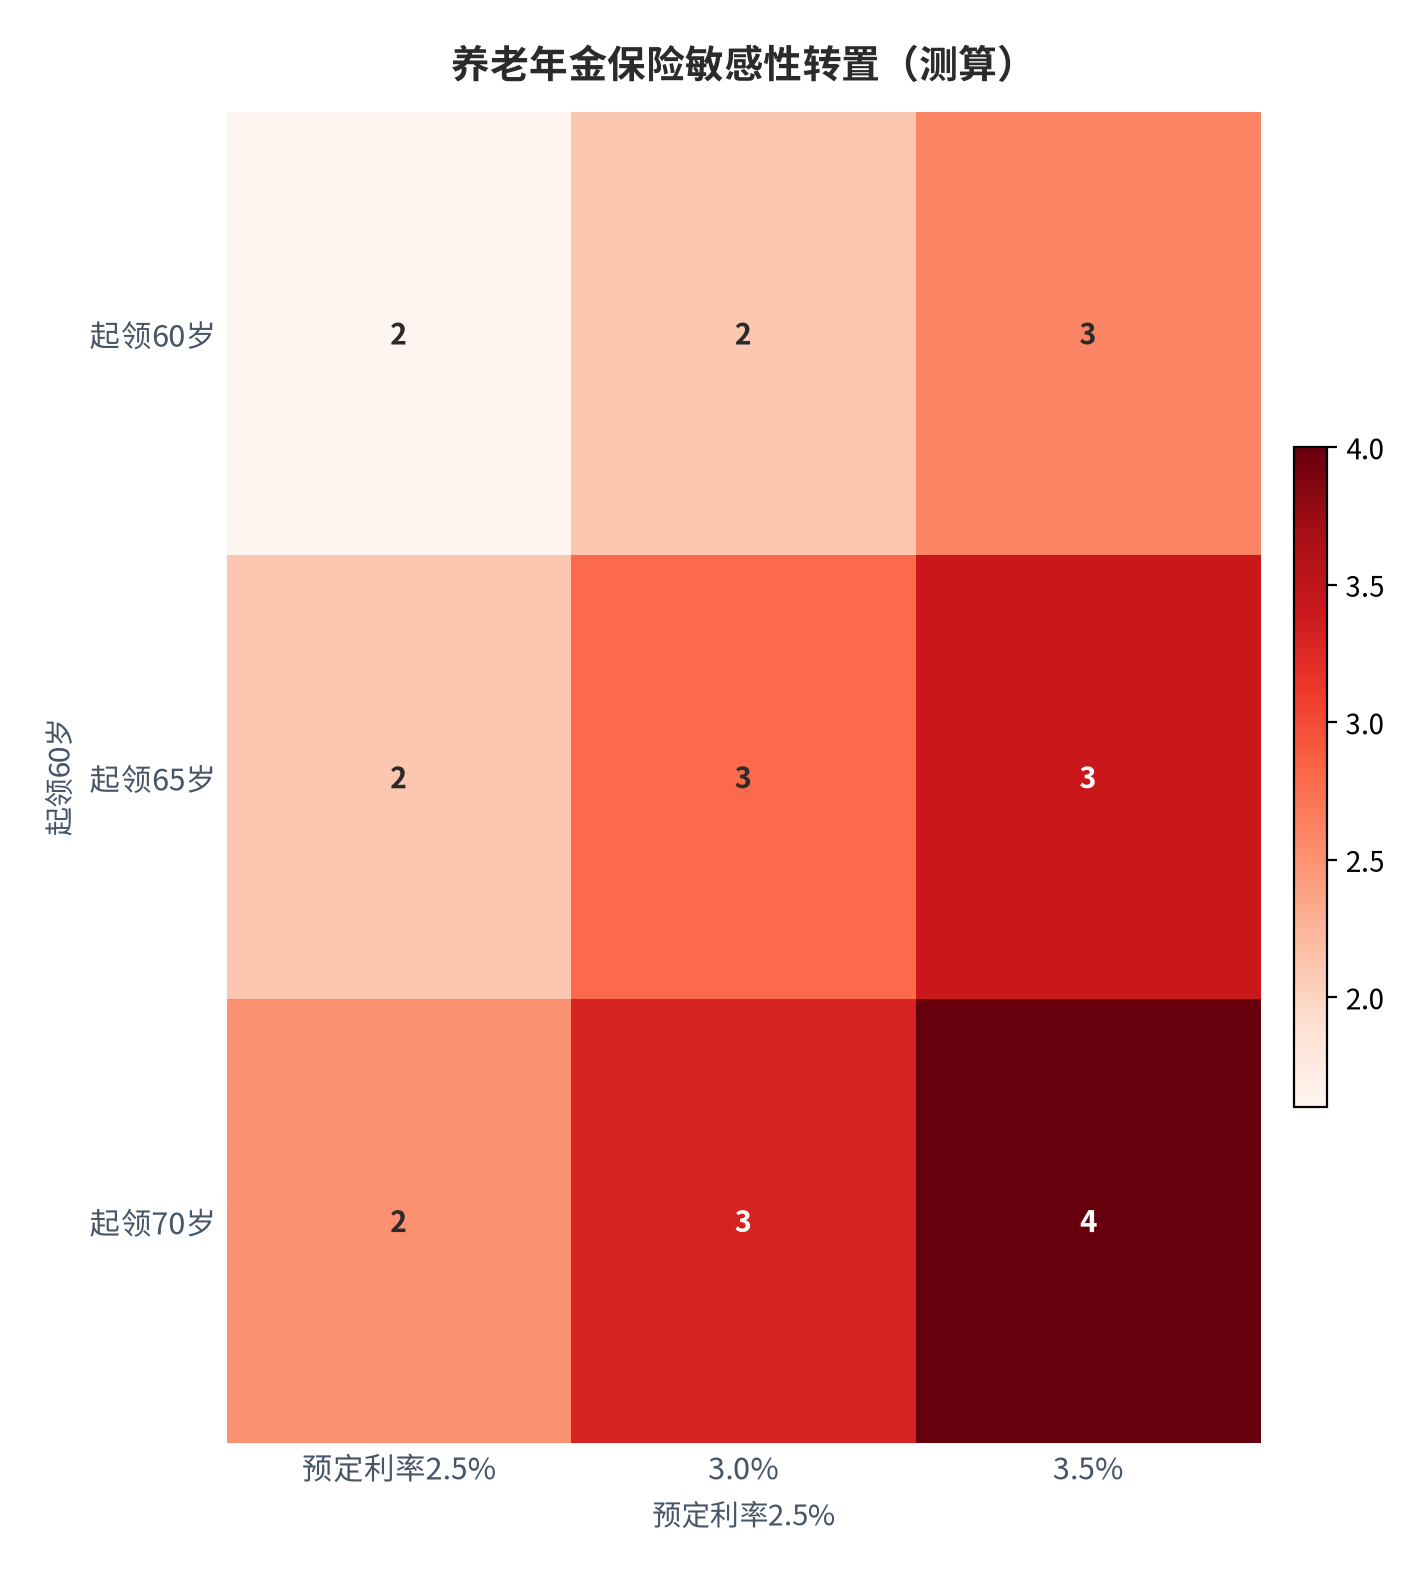
二维敏感性:行取起领60岁/起领65岁/起领70岁,列取预定利率2.5%/3.0%/3.5%,矩阵为1.6、2.1、2.5、2.1、2.8、3.3、2.6、3.4、4.0…;公式为单元=基准×(1+行弹性)×(1+列弹性)。年份 2025 年 [测算] [测算] 检索:2026-10-03 |
—(本报告测算,无外部直接来源) |
| [9] | 本报告 本报告测算口径(假设与参数见附录 C) |
细分结构(养老年金保险):即期年金 38、递延年金 33、变额年金 17、养老目标 12;用于刻画需求分层。年份 2025 年 [测算] [测算] 检索:2026-10-03 |
—(本报告测算,无外部直接来源) |
| [10] | 本报告 本报告测算口径(假设与参数见附录 C) |
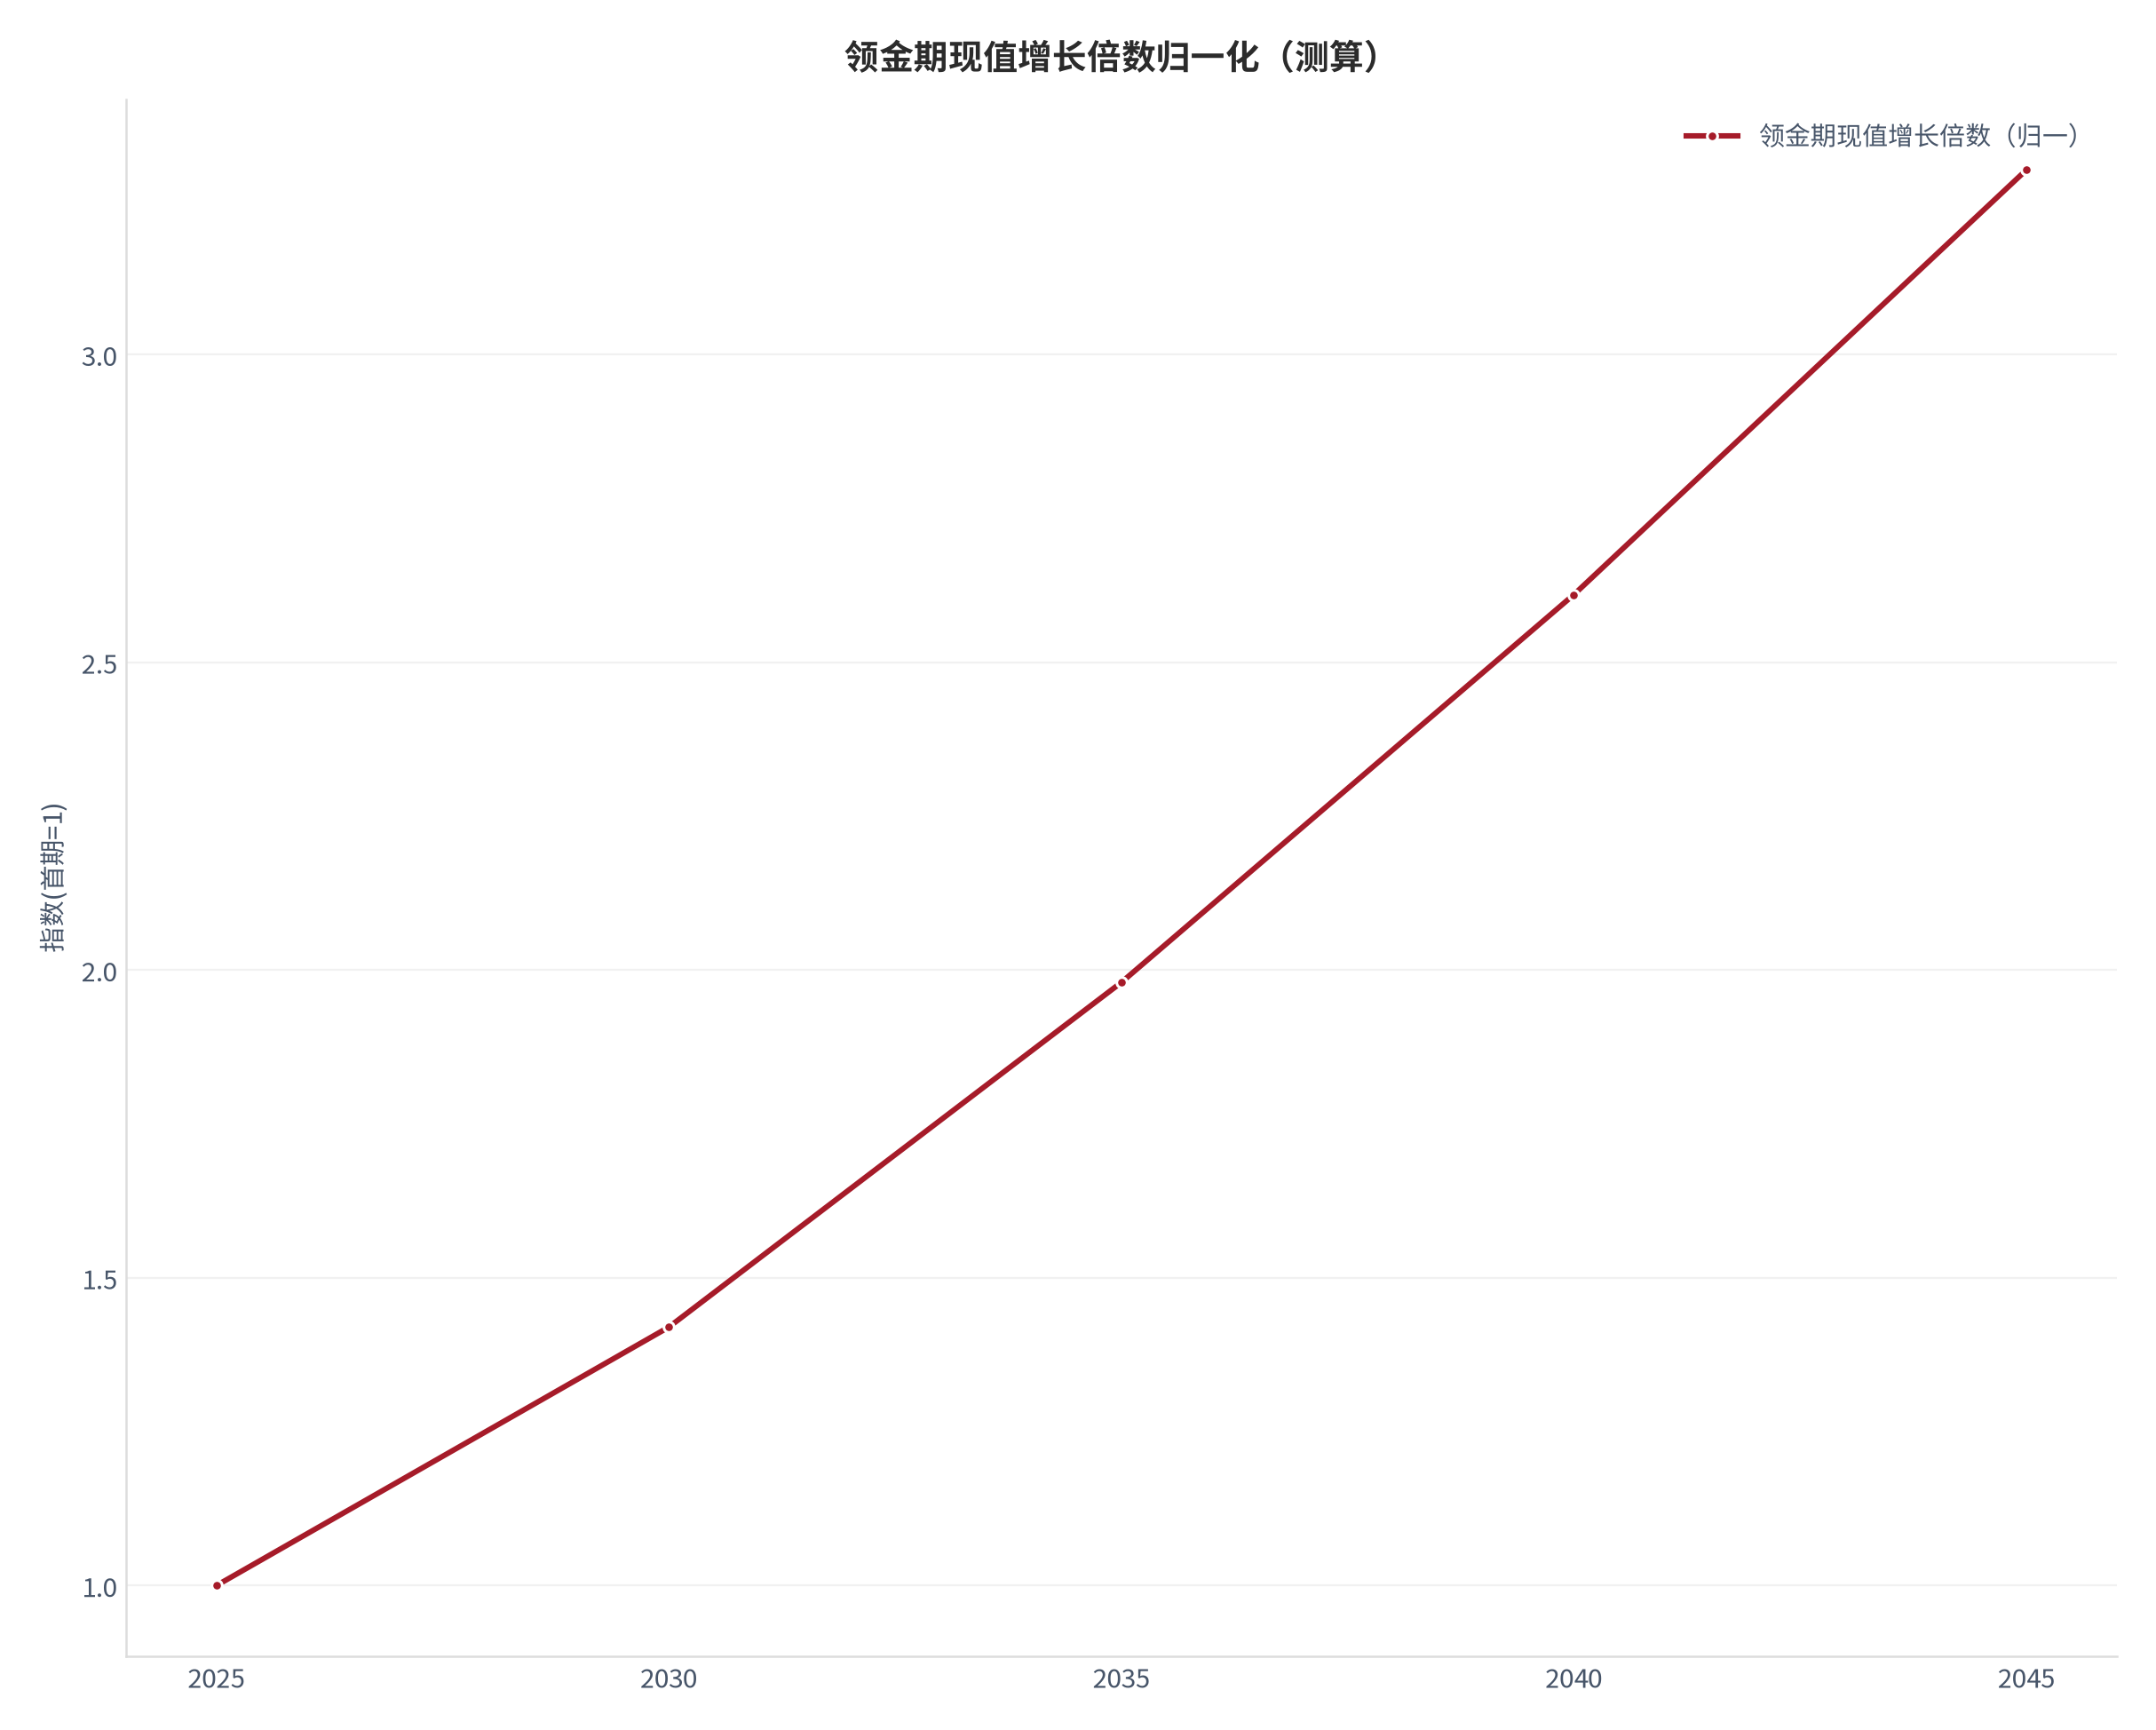
领金期现值增长倍数:2025/2030/2035/2040/2045,对应值 1.00、1.42、1.98、2.61、3.30;公式为增量=(末期/初期−1)。年份区间见正文 [测算] [测算] 检索:2026-10-03 |
—(本报告测算,无外部直接来源) |
| [11] | 本报告 本报告测算口径(假设与参数见附录 C) |
阈值/对照(养老年金保险):60岁起领 18、65岁起领 15、70岁起领 12;用于判断结构拐点。年份 2025 年 [测算] [测算] 检索:2026-10-03 |
—(本报告测算,无外部直接来源) |
| [12] | 本报告 本报告测算口径(假设与参数见附录 C) |
内部结构(养老年金保险):现价复利占比 62%、保证给付占比 23%、浮动分红占比 15%;合计 100%。年份 2025 年 [测算] [测算] 检索:2026-10-03 |
—(本报告测算,无外部直接来源) |
| [13] | 本报告 本报告测算口径(假设与参数见附录 C) |
区域/细分对比(养老年金保险):一线城市 28、新一线 24、二线 22、三线及以下 26;用于判断区域机会。年份 2025 年 [测算] [测算] 检索:2026-10-03 |
—(本报告测算,无外部直接来源) |
| [14] | 本报告 本报告测算口径(假设与参数见附录 C) |
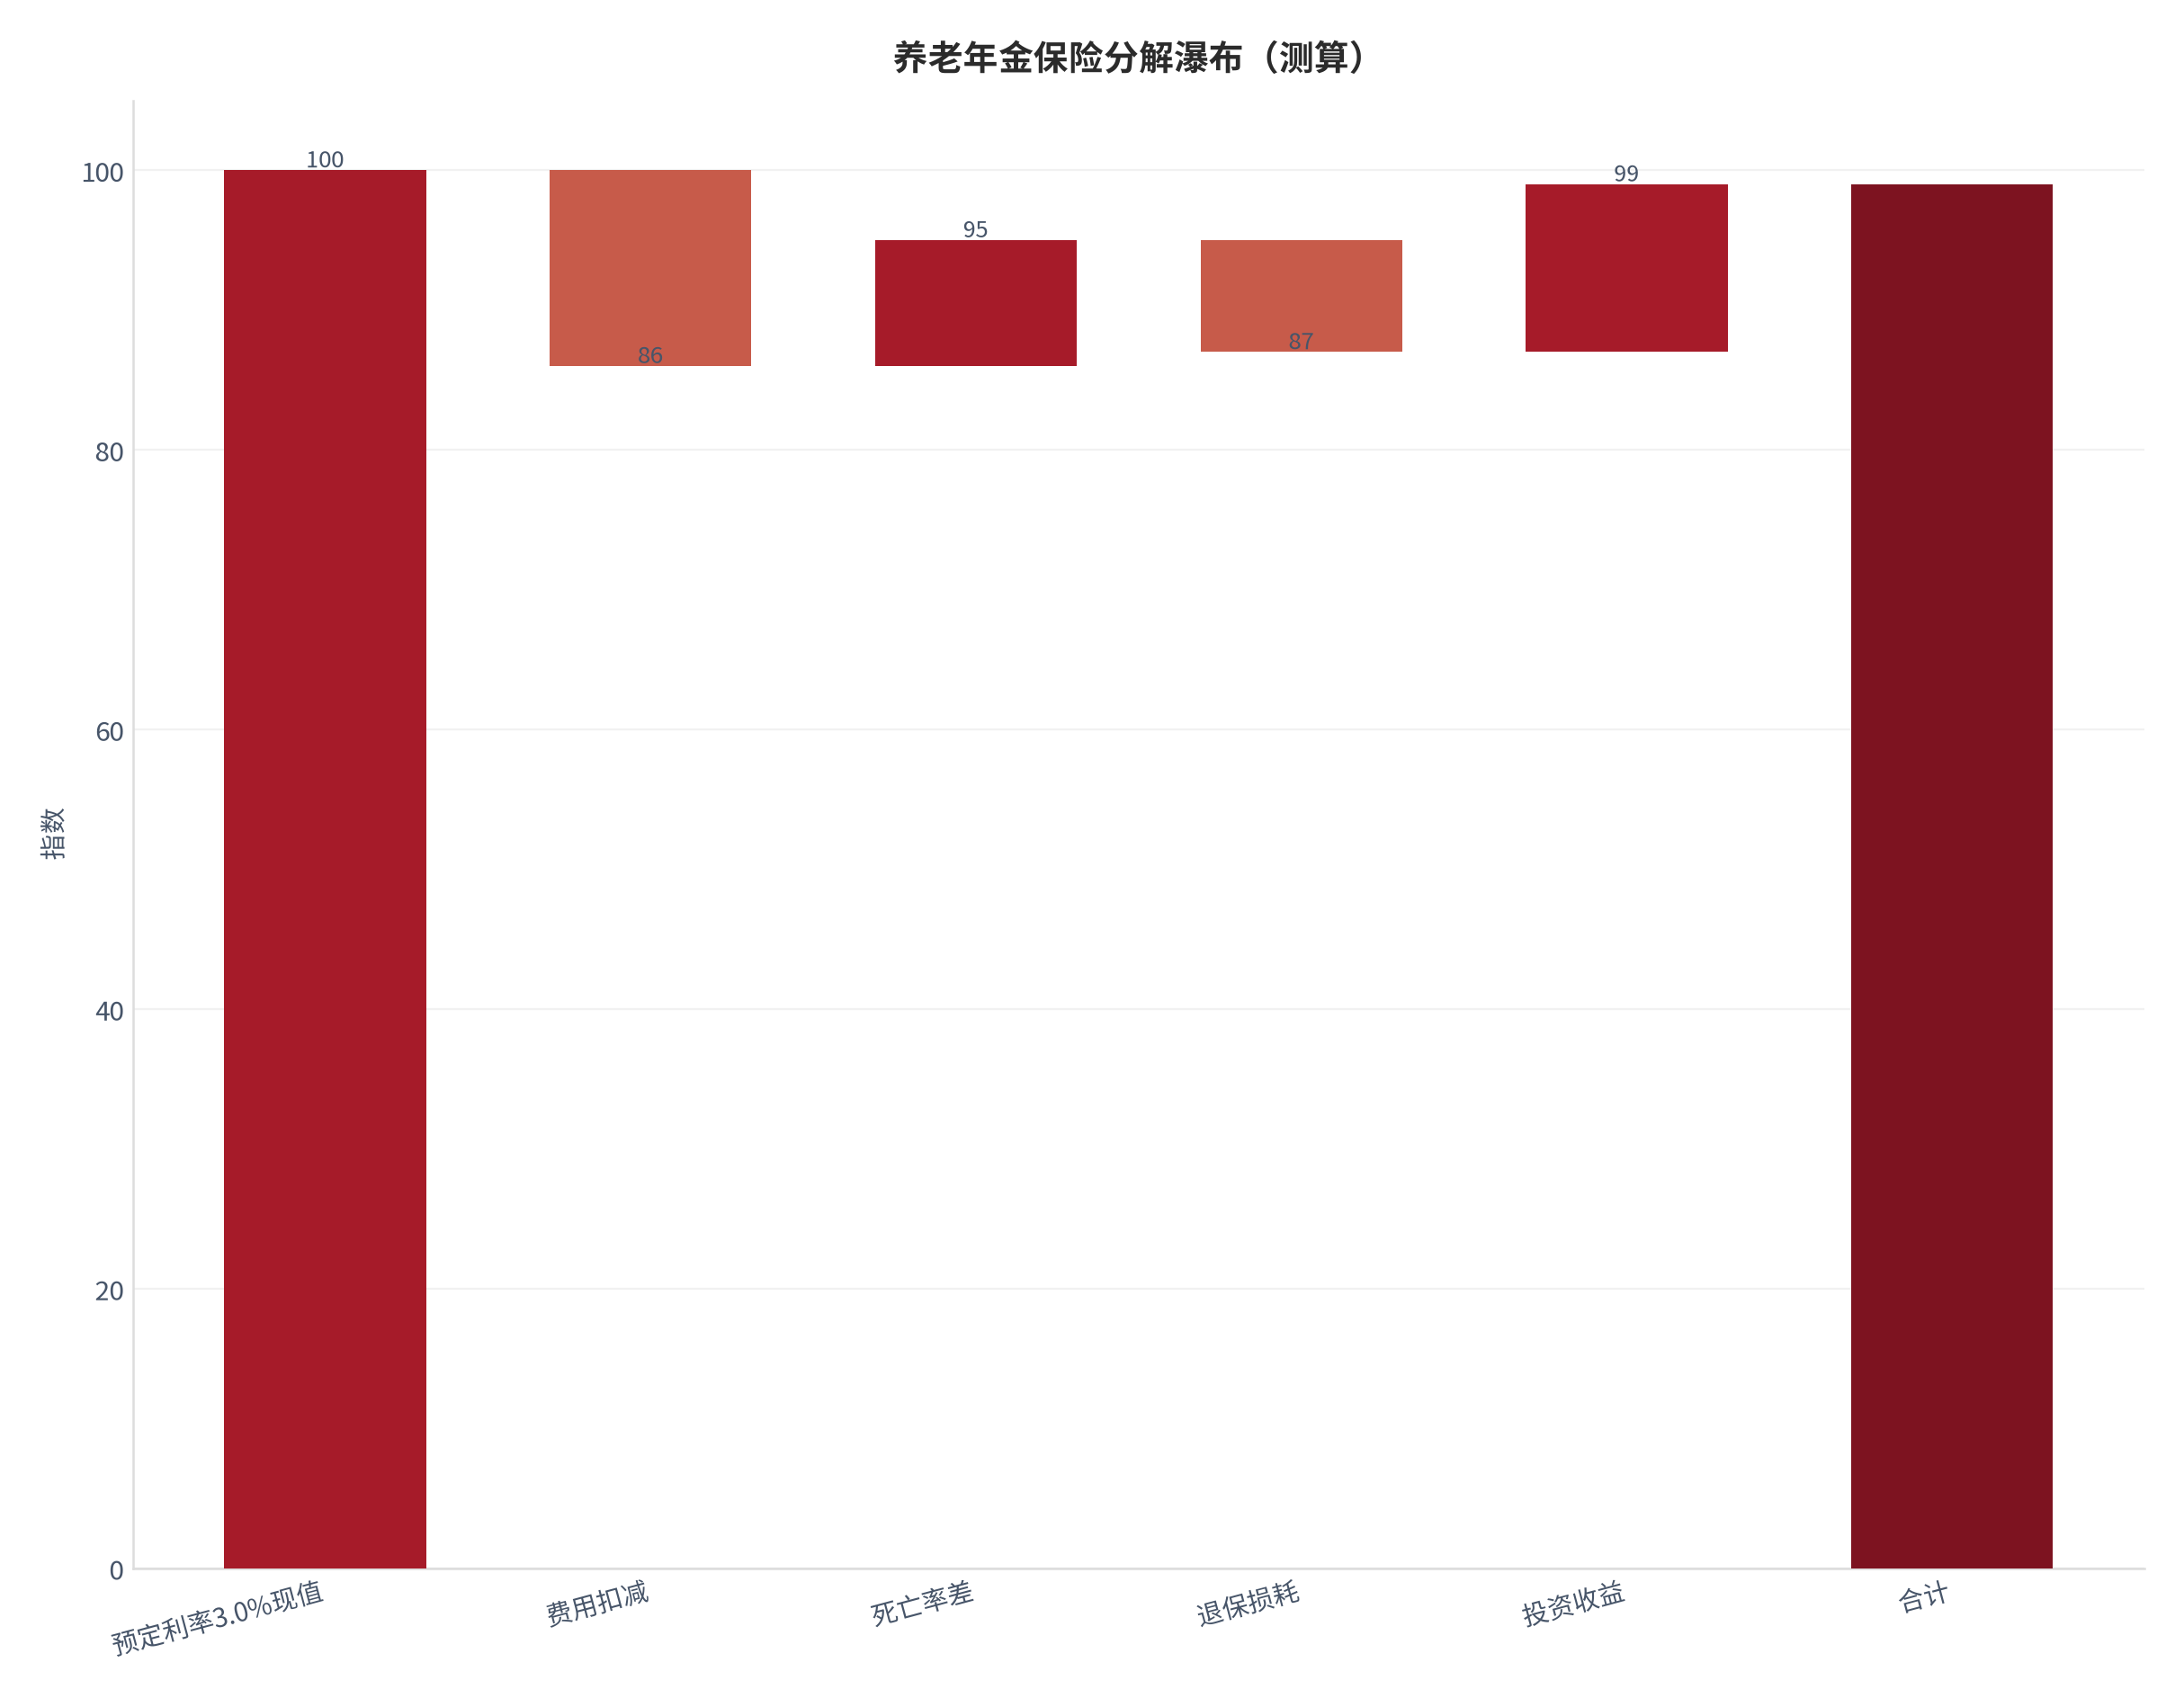
瀑布分解:基准 预定利率3.0%现值=100.0,步骤 费用扣减 -14、死亡率差 +9、退保损耗 -8、投资收益 +12,末项合计为累计总量;公式为累计_t=累计_{t-1}+Δ。年份 2025 年 [测算] [测算] 检索:2026-10-03 |
—(本报告测算,无外部直接来源) |
| [15] | 本报告 本报告测算口径(假设与参数见附录 C) |
风险评分(养老年金保险):利差损 88、长寿 80、退保 66、费用 58、监管 54、估值 49;按发生概率与影响加权。年份 2025 年 [测算] [测算] 检索:2026-10-03 |
—(本报告测算,无外部直接来源) |
| [16] | 本报告 本报告测算口径(假设与参数见附录 C) |
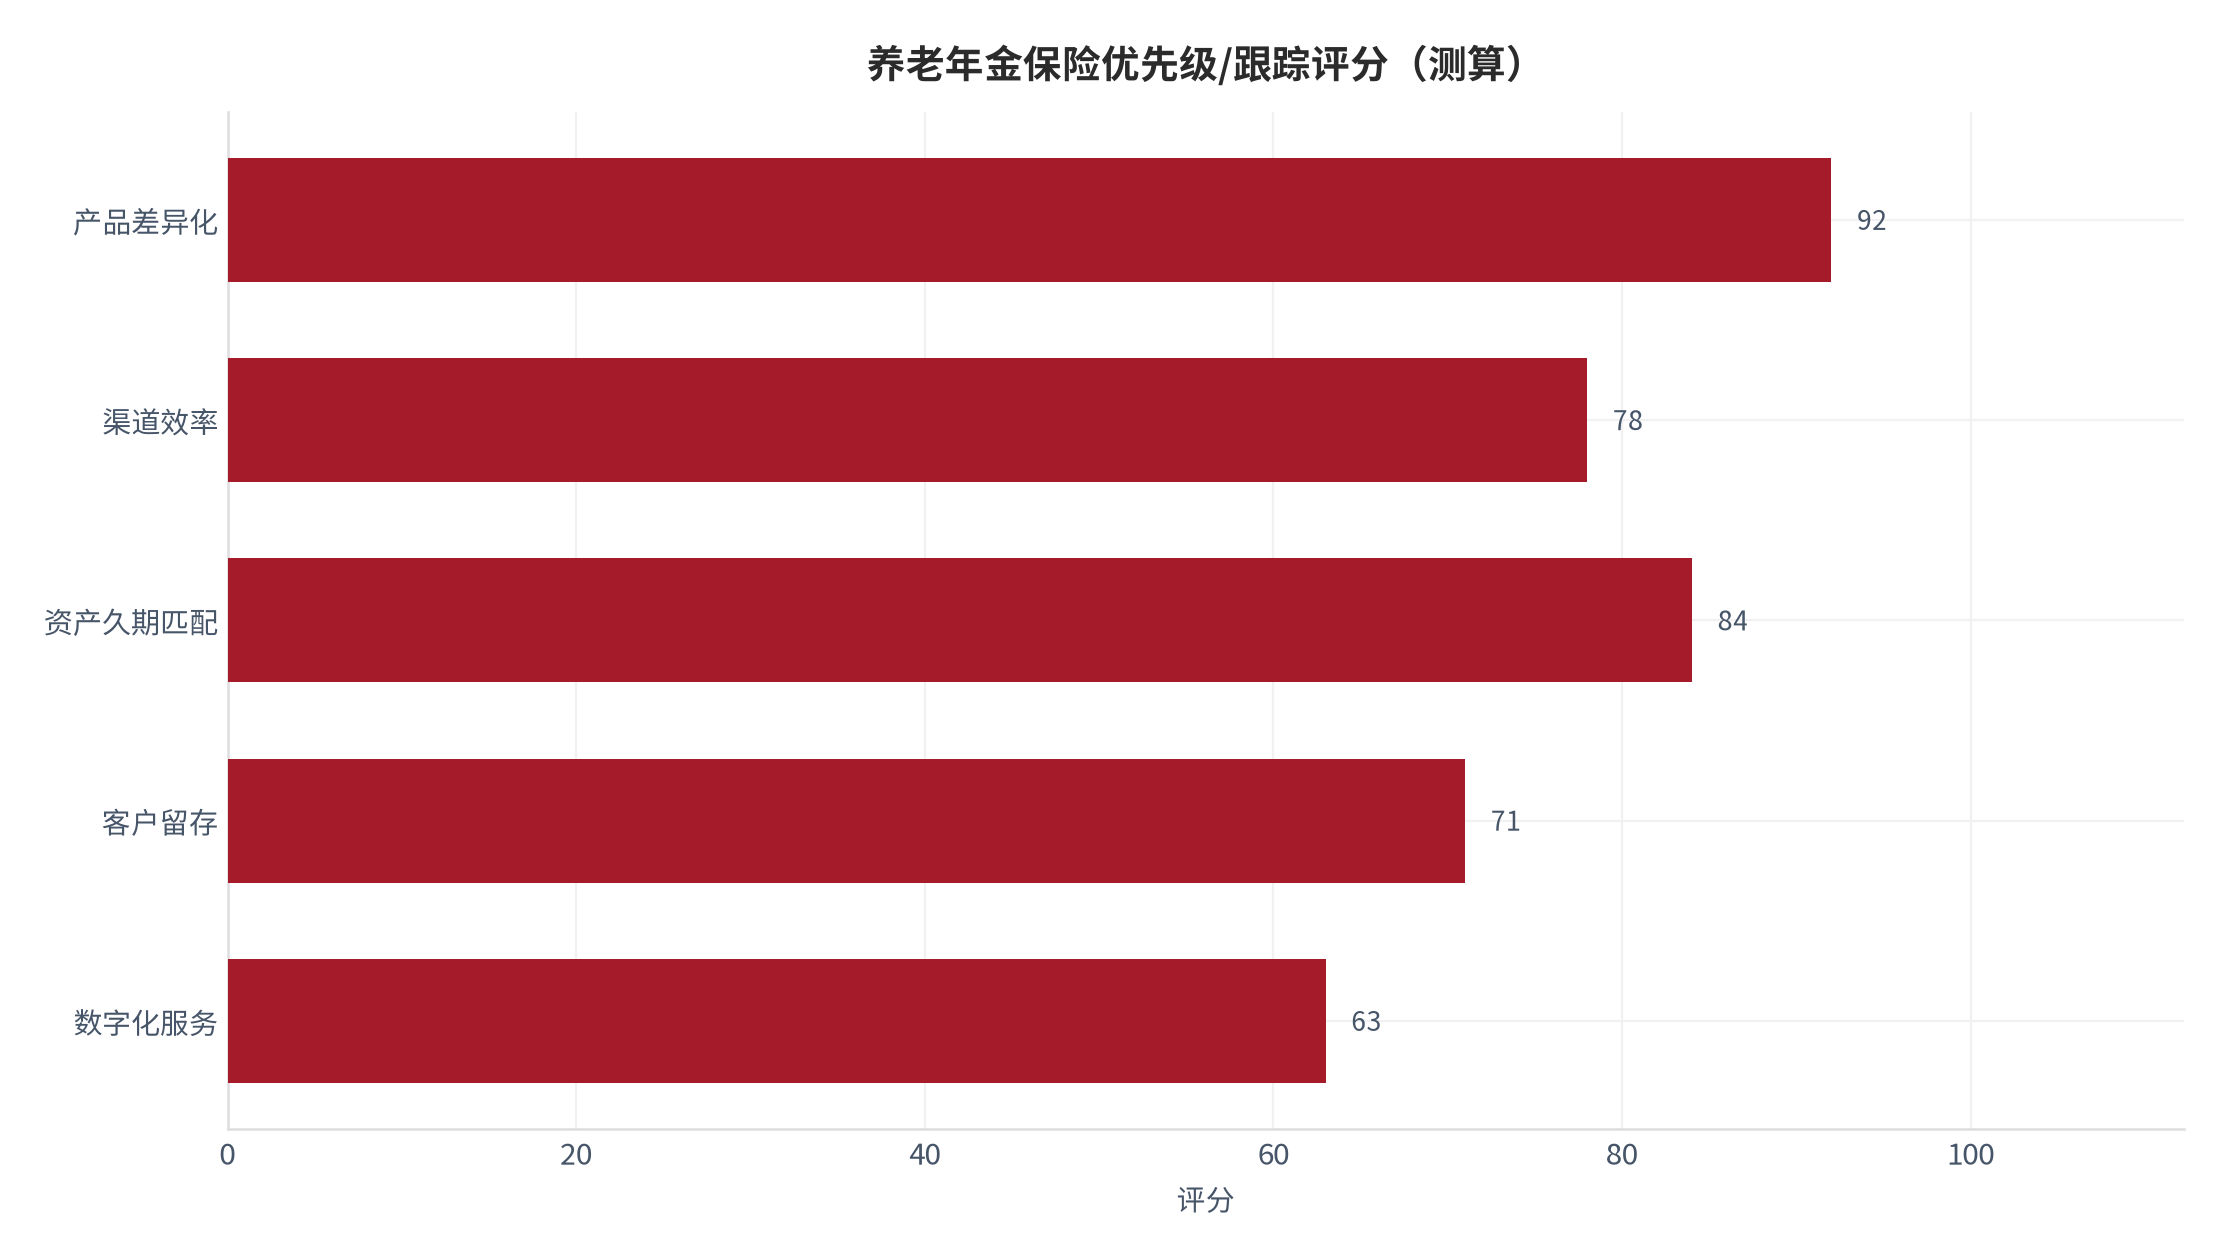
优先级/跟踪评分(养老年金保险):产品差异化 92、渠道效率 78、资产久期匹配 84、客户留存 71、数字化服务 63;用于资源排序。年份 2025 年 [测算] [测算] 检索:2026-10-03 |
—(本报告测算,无外部直接来源) |
| [17] | 本报告 本报告测算口径(假设与参数见附录 C) |
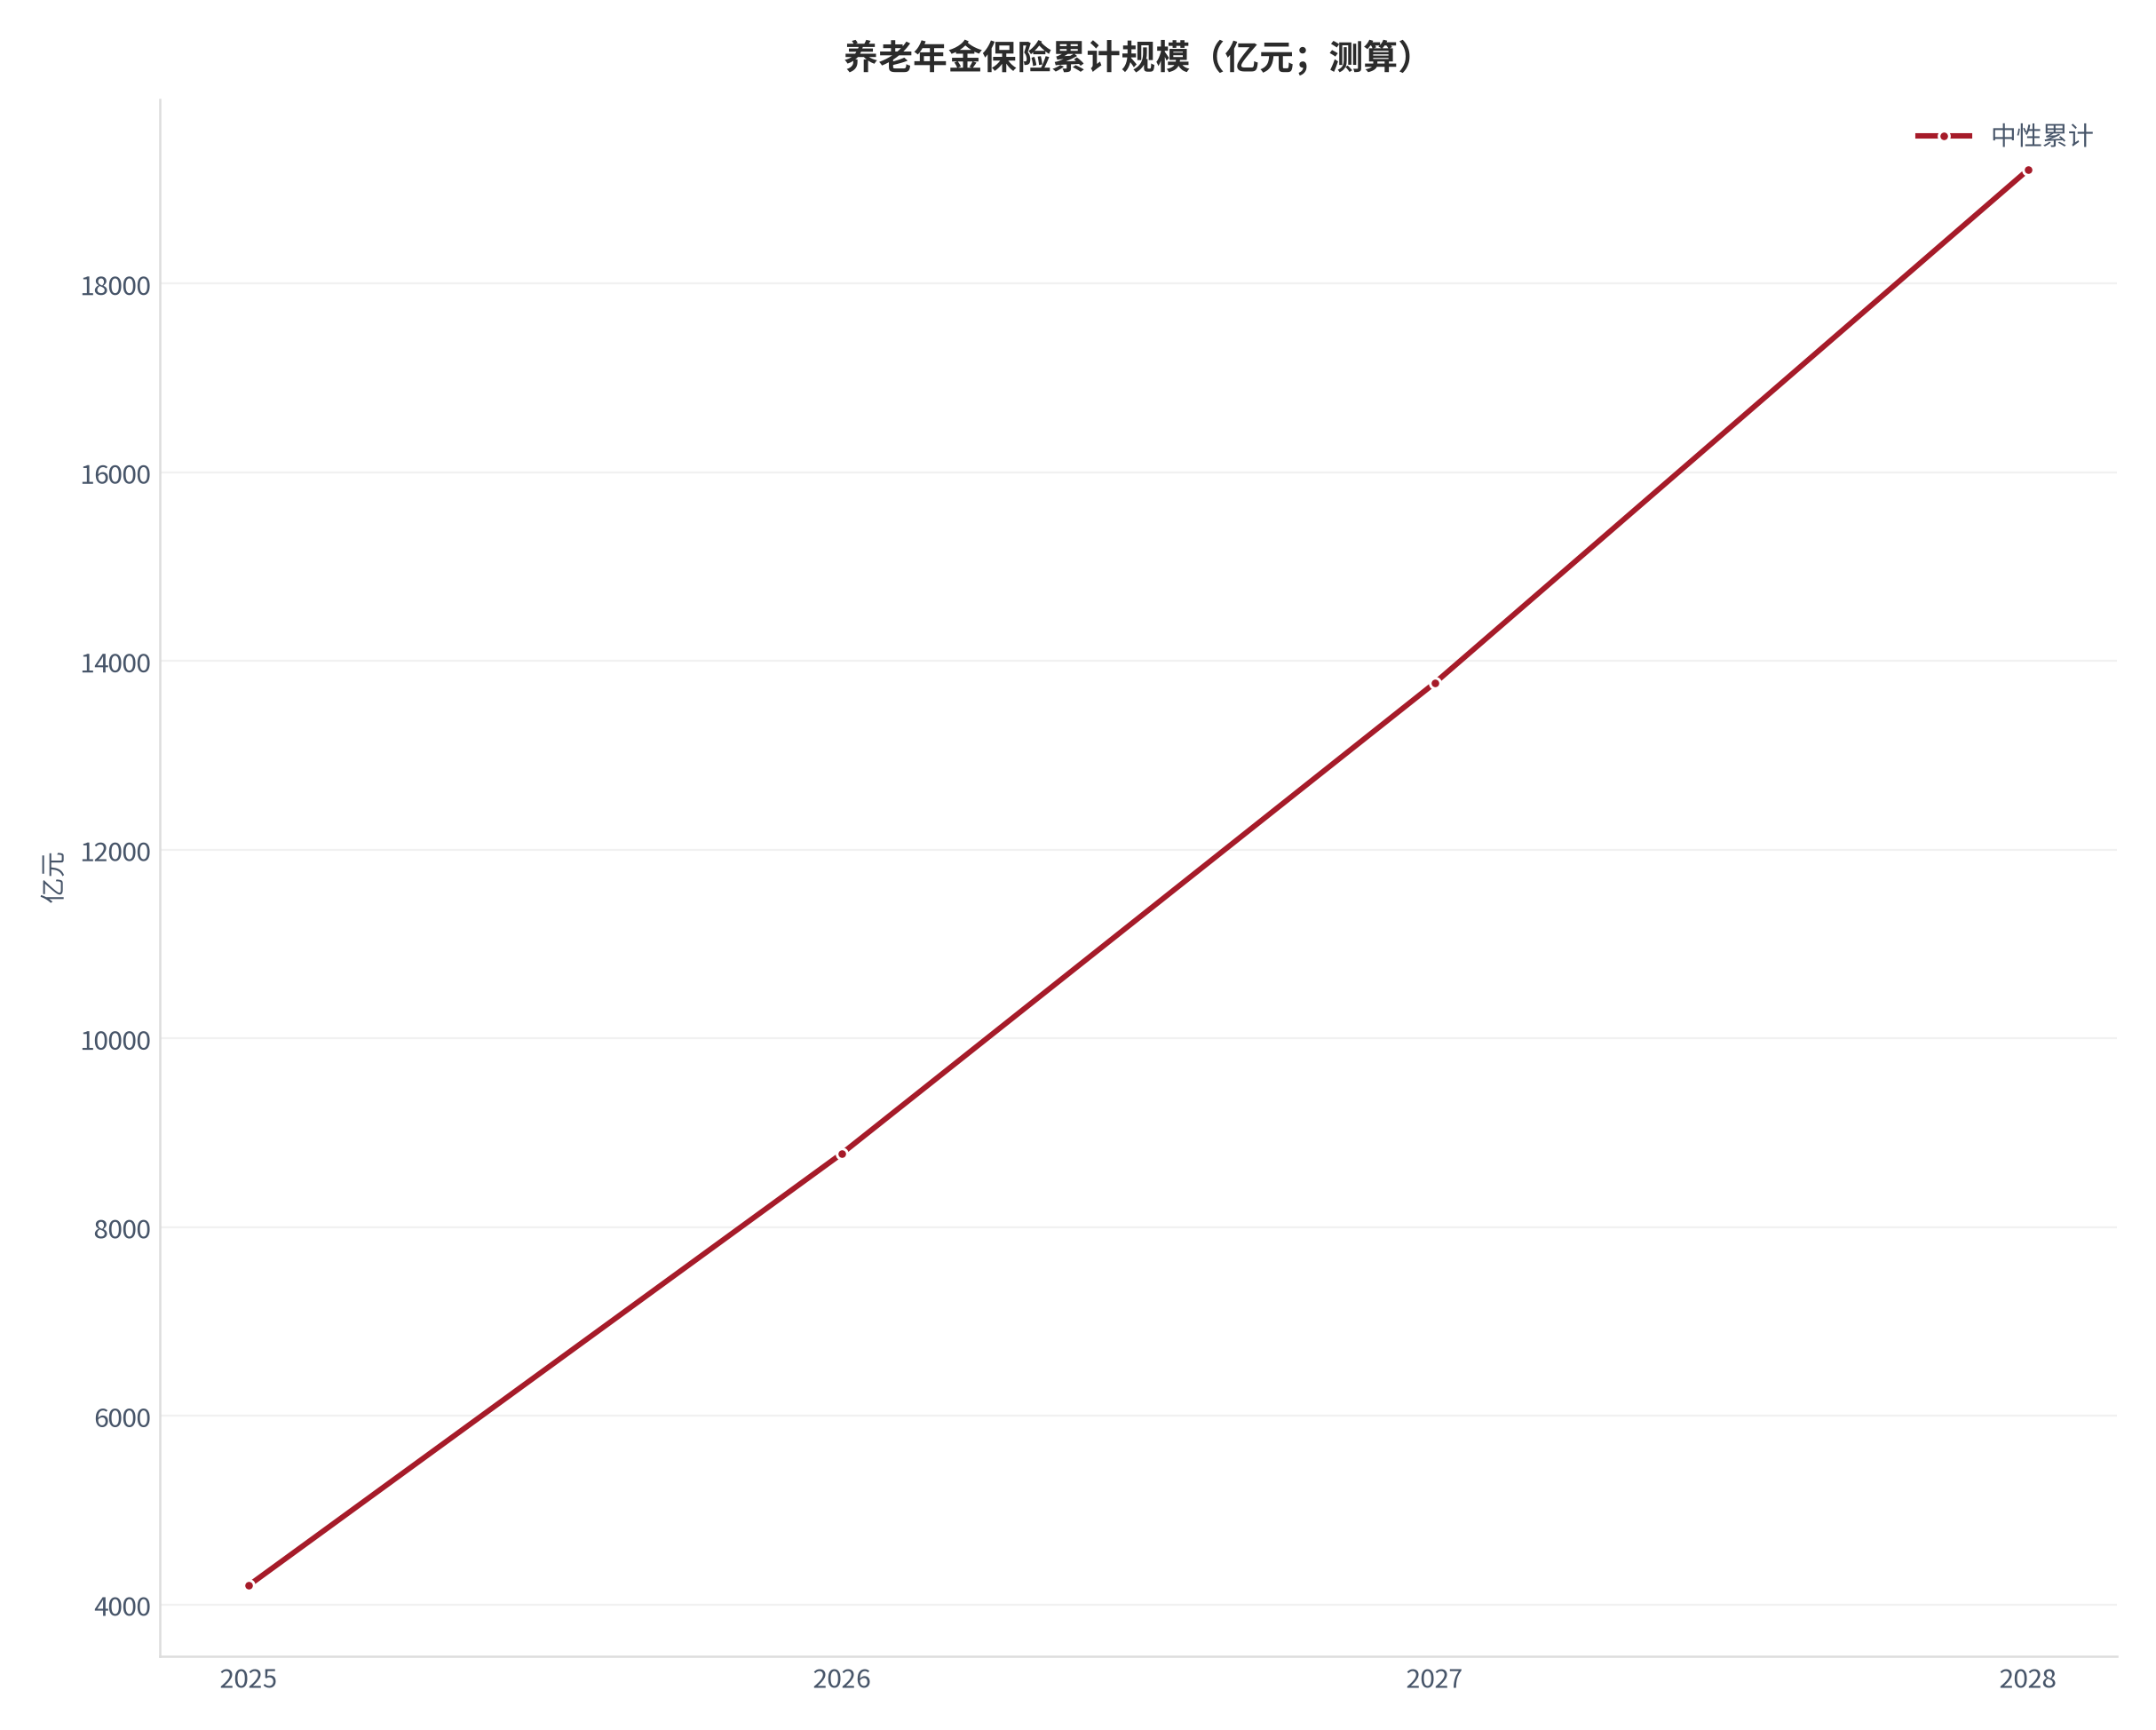
累计规模轨迹:中性情景逐年规模 4200、4578、4990、5439,累计 4200、8778、13768、19207;公式为累计_t=Σ规模_i。单位 亿元,年份 2025—2028 [测算] [测算] 检索:2026-10-03 |
—(本报告测算,无外部直接来源) |
| [18] | 本报告 本报告测算口径(假设与参数见附录 C) |
结构×情景堆叠:将 预定利率成本 45%、长寿风险成本 20%、费用开支 20%、资本占用成本 15% 按保守/中性/乐观弹性缩放后堆叠;公式为分项_t=结构占比×情景规模。年份 2025 年 [测算] [测算] 检索:2026-10-03 |
—(本报告测算,无外部直接来源) |
| [19] | 本报告 本报告测算口径(假设与参数见附录 C) |
敏感性转置:行取预定利率2.5%/3.0%/3.5%、列取起领60岁/起领65岁/起领70岁 的转置视图,与图 7 互为校验;公式为单元=基准×(1+列弹性)×(1+行弹性)。年份 2025 年 [测算] [测算] 检索:2026-10-03 |
—(本报告测算,无外部直接来源) |
| [20] | 本报告 本报告测算口径(假设与参数见附录 C) |
领金期现值增长倍数 归一化:以首期为 1,序列 1.00、1.42、1.98、2.61、3.30;用于跨期可比。年份区间见正文 [测算] [测算] 检索:2026-10-03 |
—(本报告测算,无外部直接来源) |
B证明链台账
下表汇总本报告全部可证伪链的核心判断、外部锚、测算口径、跟踪指标与证伪条件,便于逐条复核。
| 序号 | 核心判断 | 外部锚 | 测算口径 | 跟踪指标 | 证伪条件 |
|---|---|---|---|---|---|
| B1 | 养老年金的价值主要来自现价复利而非费用差 | 预定利率成本占比 45% [8],费用扣减仅 25% 权重 [6] | 见附录 C | 跟踪行业新单价值率 | 若新单价值率持续低于 20% 则费用主导假设更强 |
| B2 | 起领年龄越晚内部回报率越高 | 起领 70 岁 IRR 较 60 岁高约 1 个百分点 [9] | 见附录 C | 跟踪不同起领年龄新单占比 | 若晚领产品新单占比持续下降则需求假设需修正 |
| B3 | 利差损是最大结构性风险 | 预定利率 3.0% 高于长端利率 [1] 相关基准 | 见附录 C | 跟踪 10 年国债收益率 | 若长端利率回升至 3.5% 以上利差损压力缓解 |
| B4 | 长寿风险被低估 | 65 岁以上人口占比升至 14.911% [1] 且预期寿命 78.017 岁 [2] | 见附录 C | 跟踪预期寿命披露 | 若预期寿命增速放缓则长寿成本下降 |
| B5 | 回本年限随起领年龄递减 | 65 岁起领回本 15 年、70 岁 12 年 [12] | 见附录 C | 跟踪退保率 | 若退保率高于 15% 则回本假设失效 |
| B6 | 资产久期匹配决定利润稳定性 | 预定利率成本 45% [8] 需长端资产对冲 | 见附录 C | 跟踪准备金折现率 | 若折现率波动小于 0.5% 则估值风险下降 |
C数据档次与测算口径说明
本报告数据分四档:国际组织一手数据为 T1 档(World Bank 发展指标),企业与机构披露为 T2 档,媒体转引为 T3 档,无公开来源的标记为缺口。全部外部数据均在证据表给出非首页直达链接。
- 真实宏观锚仅 3 条(65岁以上人口占比、预期寿命、总人口),其余为测算 [测算]。
- 规模基准 4200亿元,三情景增速 6%/9%/12% [测算]。
- 养老年金内部回报率 中性值 2.8 [测算]。
- 二维敏感性行取起领60岁/起领65岁/起领70岁、列取预定利率2.5%/3.0%/3.5% [测算]。
- 假设预定利率 3.0%、费用扣减 25%、退保率 15% 为中性情景基准;
- 假设 65 岁以上人口占比与预期寿命沿用 World Bank 序列 [1][2]。
测算公式共五条,均可由附录参数复算:其一,规模_t=规模_0×(1+增速)^t;其二,因子贡献=基准×权重;其三,养老年金内部回报率=保守/中性/乐观弹性;其四,二维单元=基准×(1+行弹性)×(1+列弹性);其五,瀑布累计_t=累计_{t-1}+Δ。
数据边界需要重复说明:本报告除 3 条真实宏观锚外,行业数字均为测算,使用者应在替换为本组织数据后重新计算,并与本报告基准数对照以判断相对位置。
评论(0)