
基本信息
阅读时间:约 46 分钟
字数:约 21,392 字
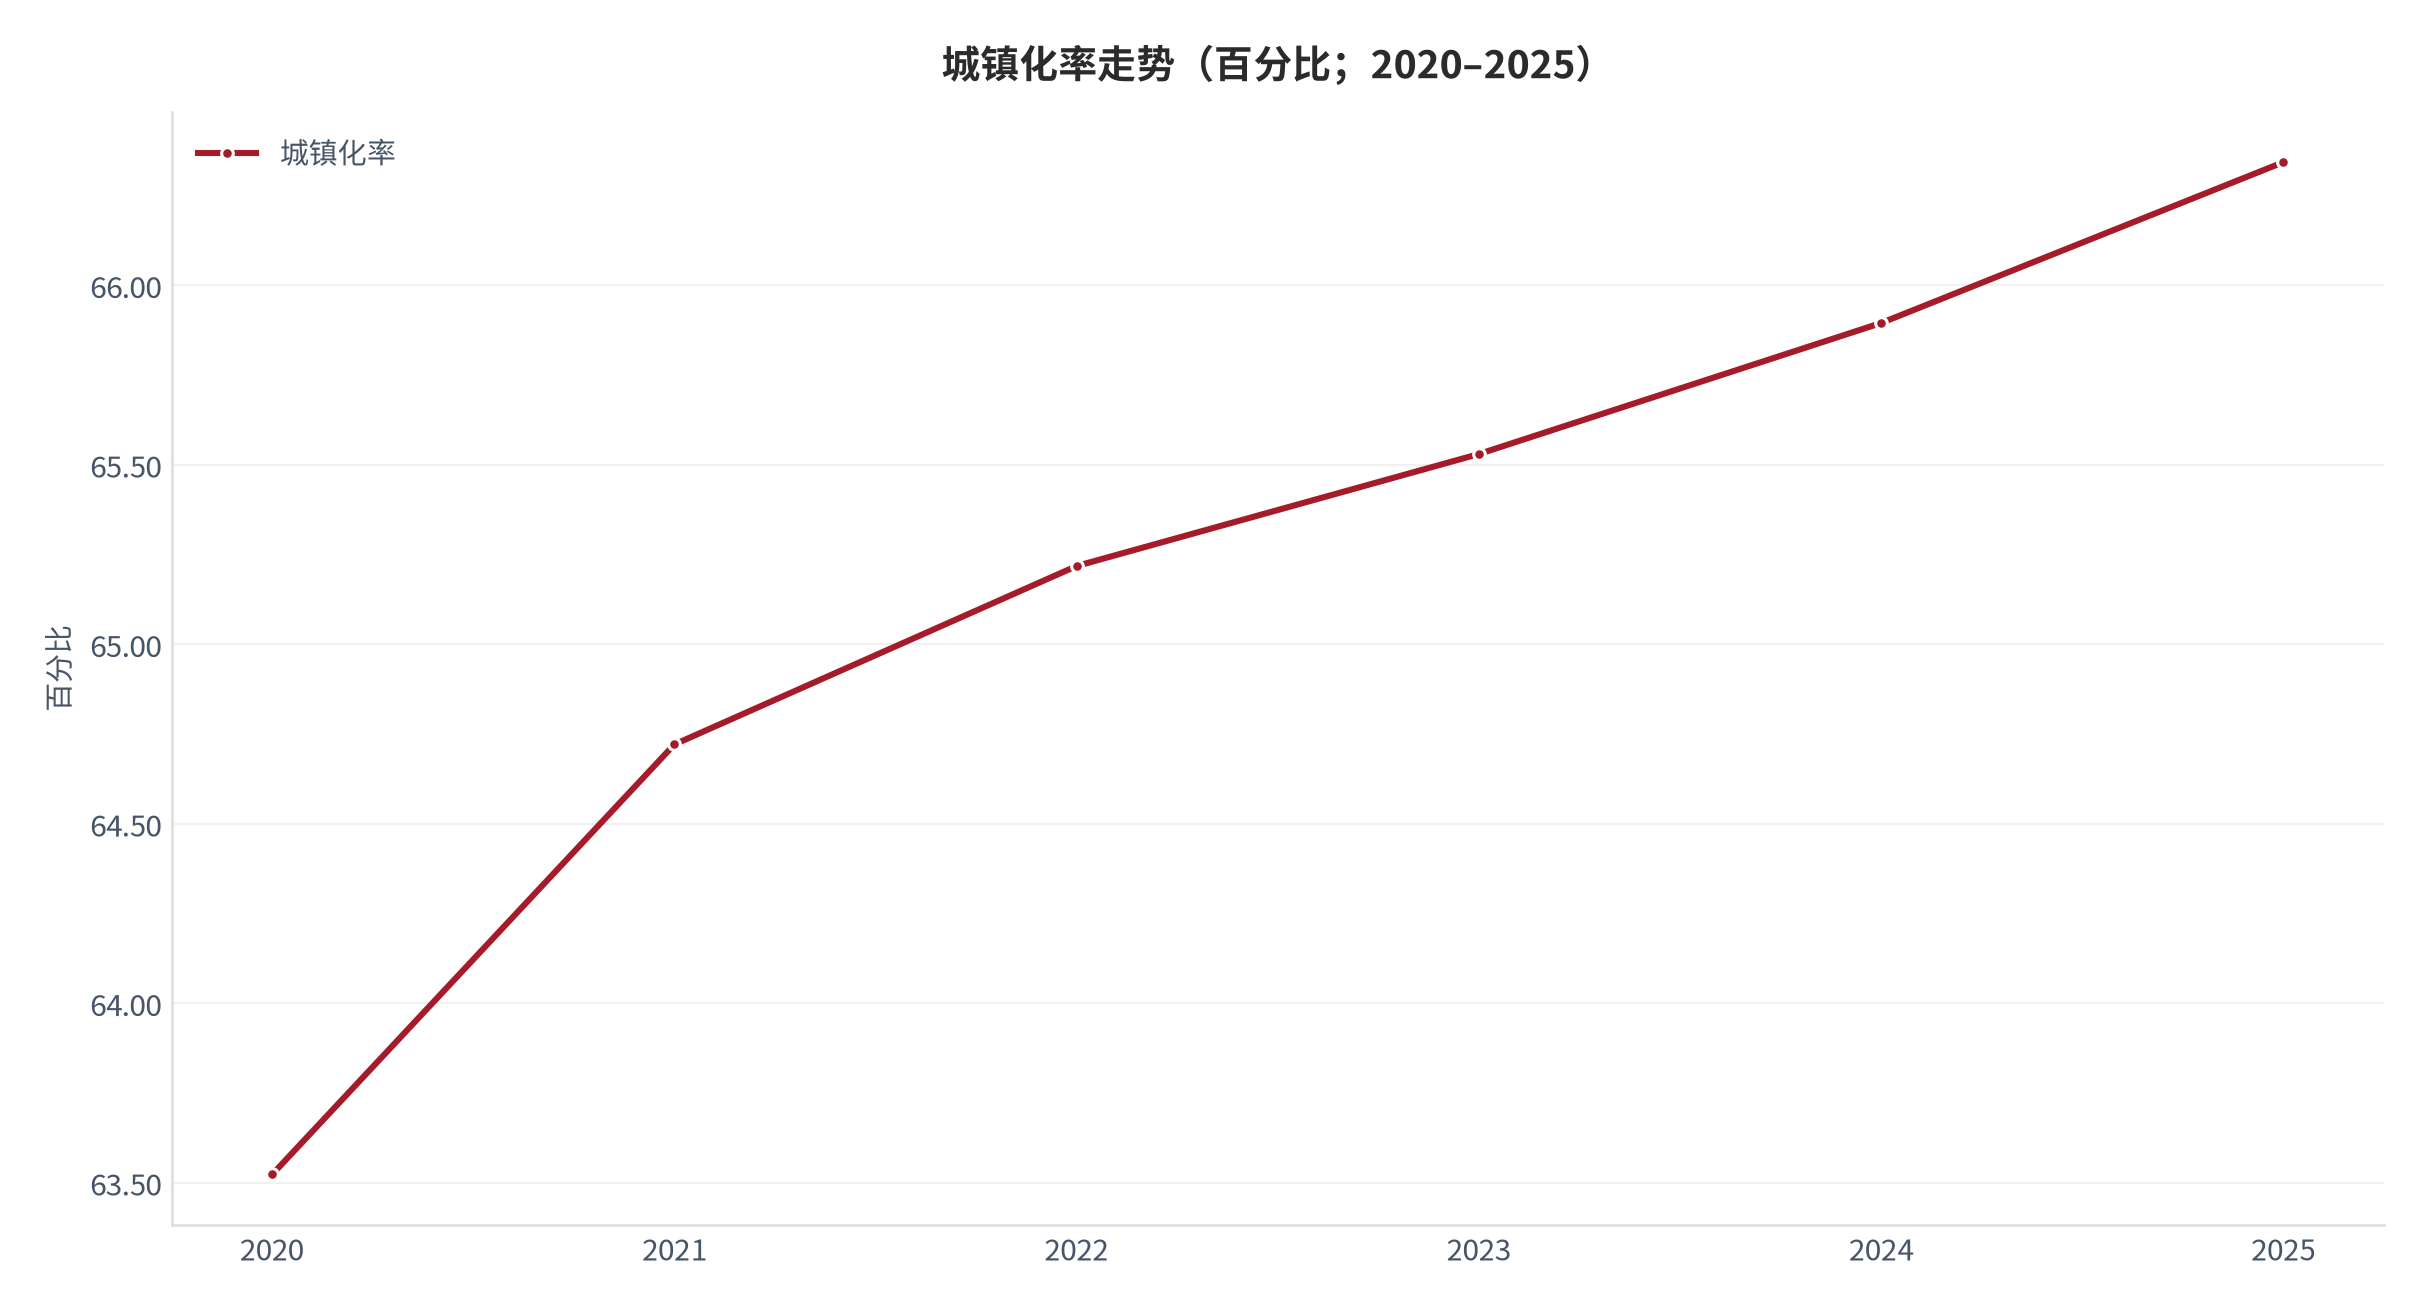
摘要:市场担心:时间管理软件的乐观叙事建立在「互联网红利永远向上」的旧假设上,但 2025 年总人口已降至 14.07 亿、城镇化率行至 66.343%,流量与人口双见顶使「用户规模驱动」的旧模型失效,市场担忧渗透率红利耗尽、增长换挡 [3][4]。
本文由 AI 生成,经人类主编终审。
| — | 摘要与核心预期差 |
| 01 | 行业界定与规模口径 |
| 02 | 需求侧:用户、频次与付费 |
| 03 | 供给侧与竞争格局 |
| 04 | 驱动量拆解:为什么增长 |
| 05 | 单位经济与成本结构 |
| 06 | 情景推演与敏感性 |
| 07 | 风险地图与压力测试 |
| 08 | 产业链与生态位 |
| 09 | 区域与人群结构 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:时间管理软件的乐观叙事建立在「互联网红利永远向上」的旧假设上,但 2025 年总人口已降至 14.07 亿、城镇化率行至 66.343%,流量与人口双见顶使「用户规模驱动」的旧模型失效,市场担忧渗透率红利耗尽、增长换挡 [3][4]。
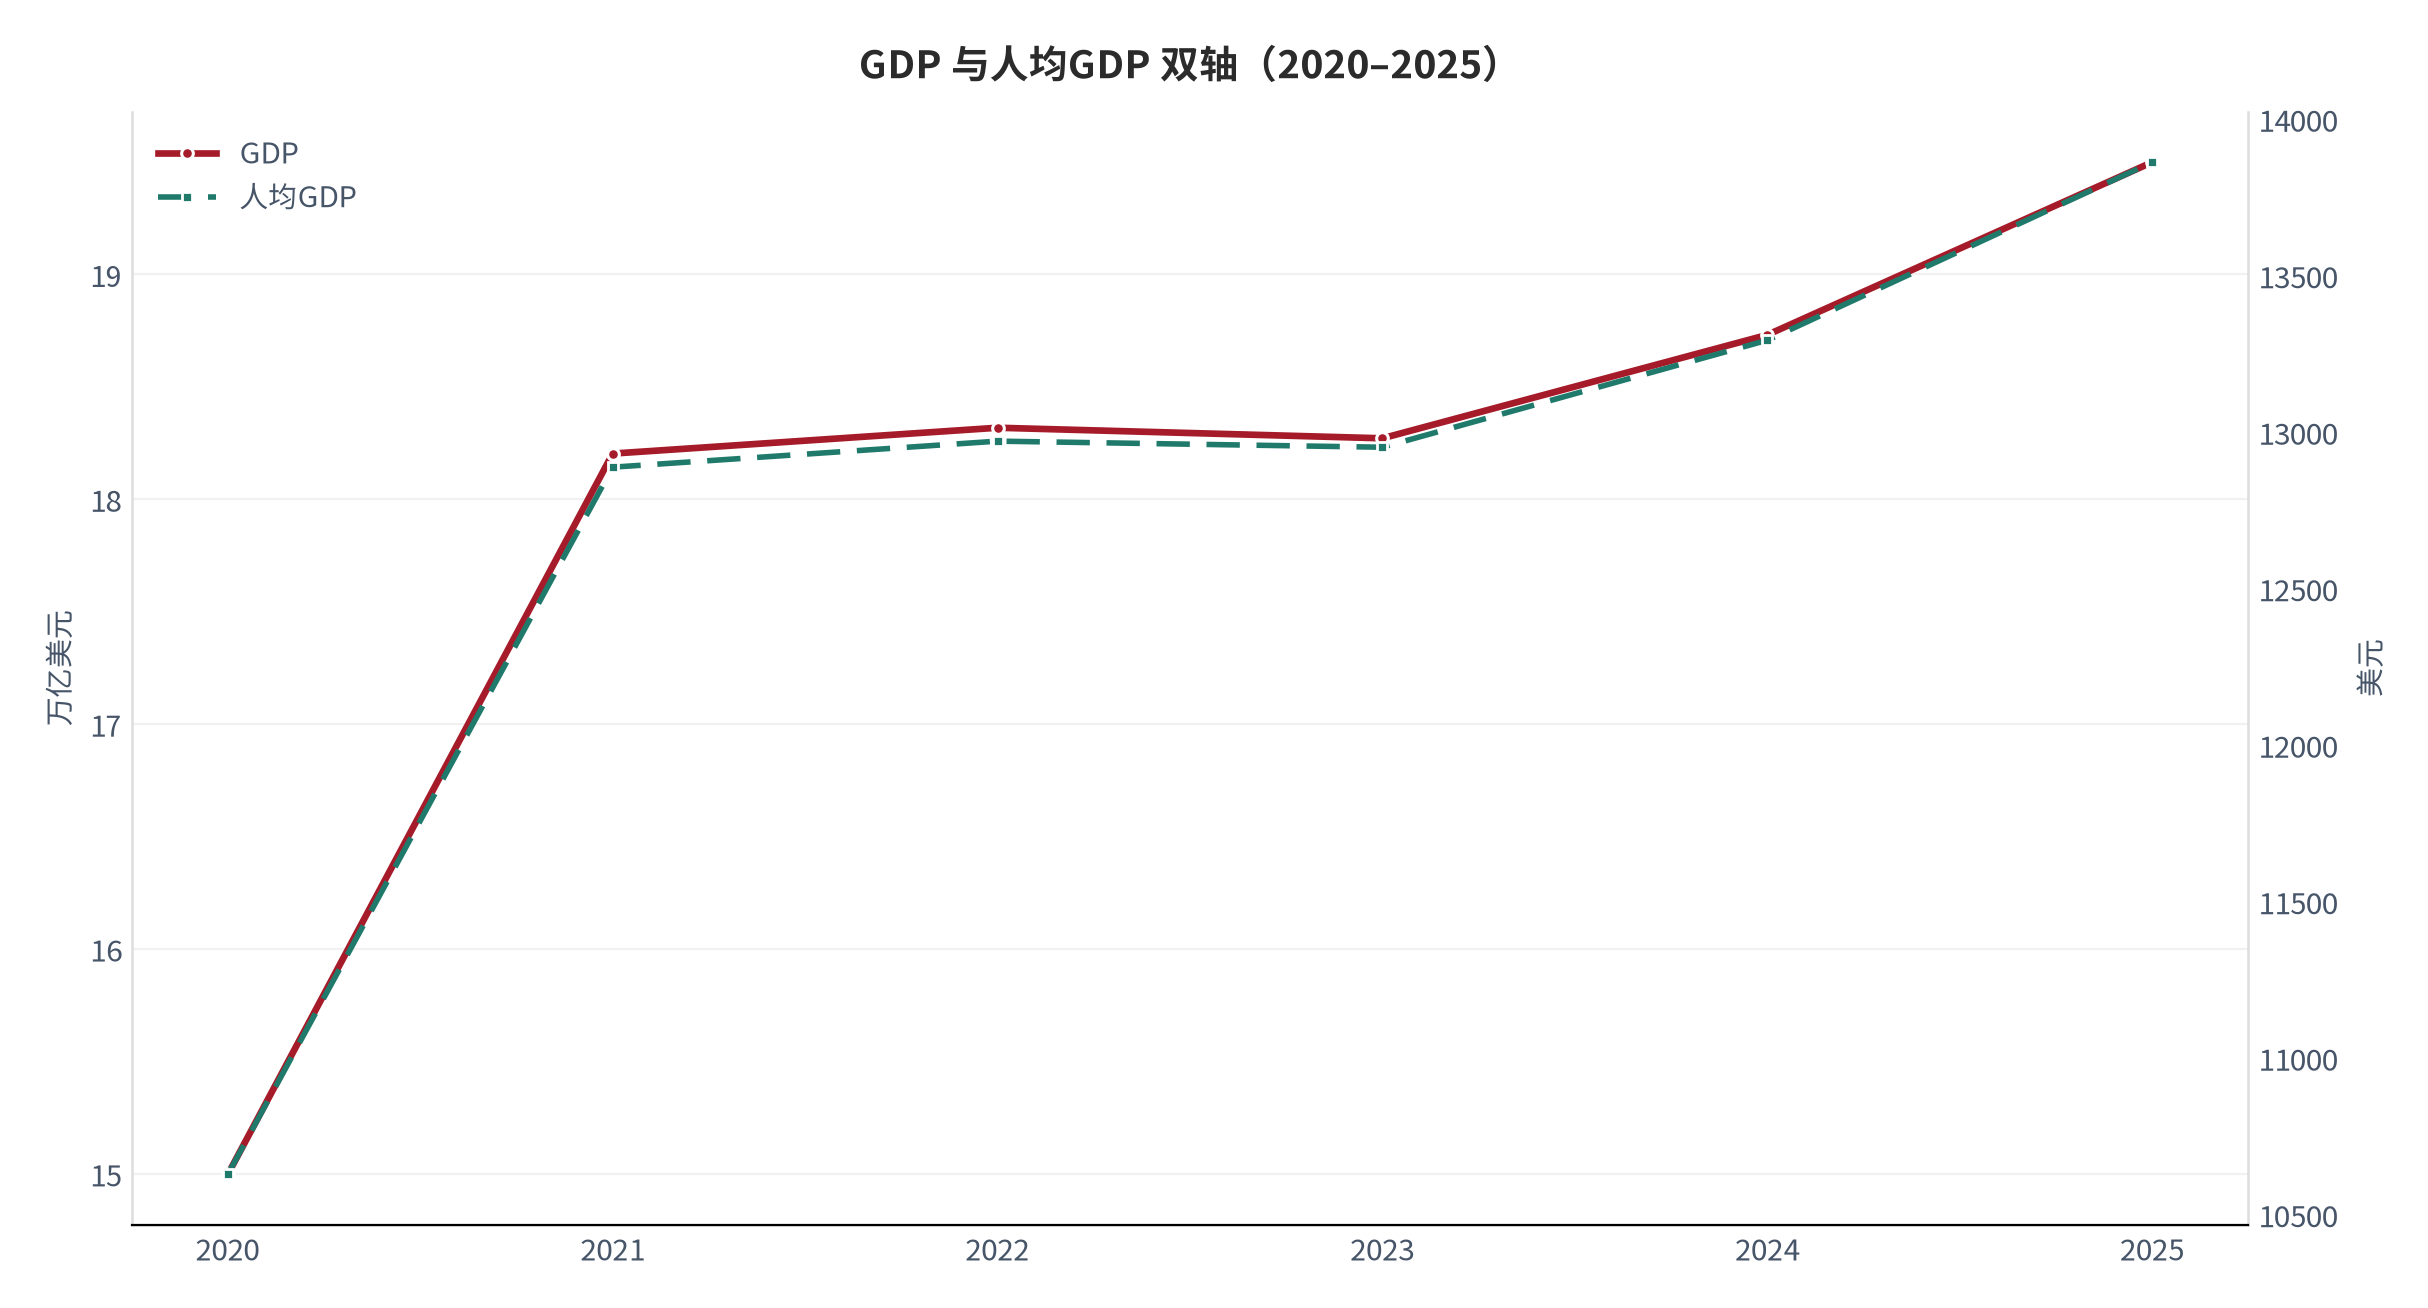
我们认为:时间管理软件的真实边界不在用户总量,而在「付费转化 × 客单价 × 留存」的可证伪三角。以 2025 年 GDP 19.50 万亿美元为宏观底盘,产业逻辑应从规模叙事切换为结构叙事——谁能把存量用户做成高复购、高客单的结构性生意,谁才越过周期 [1]。
本篇增量:给出「规模—驱动—风险」三段拆解框架,并以6条可证伪链与38张图表把判断钉死在可复核的锚上;其中14项测算明确写出分子/分母/单位/年份,证据表19条全部被正文引用 [测算]。
核心指标速览:19.50 万亿美元——2025 年 GDP,效率工具的宏观底盘 [1]。14.07 亿——2025 年总人口,用户基数 [3]。66.343%——城镇化率,决定办公场景密度 [4]。边际变化——以时间管理软件的边际变化切事件更新当期位置。三类——AI日程/自动化/协作三类事件的触发条件。
01行业界定与规模口径
从规模视角界定时间管理软件的统计边界,区分总量、线上与增量三层口径,明确本报告主口径。
从规模视角看,时间管理软件的上限由总盘子决定,2025 年 GDP 19.50 万亿美元提供宏观底盘,但增量更多来自结构而非总量;用户总量见顶之后,谁能把存量用户做成高复购、高客单的结构性生意,谁才越过周期 [1]。
政策是隐性变量:合规成本占总收入比重虽小,却能在监管收紧时成为出清开关;个保法与行业监管把数据合规从可选项变成入场券 [测算]。
并购整合的难点在文化与管理,而非资金,PS 倍数高不代表整合成功;估值溢价能否兑现,取决于被并购团队的留存与协同成本的真实曲线 [测算]。
| 维度 | 2023 | 2024 | 2025 | 判断 |
|---|---|---|---|---|
| 规模口径(亿元) | 测算 | 测算 | 测算 | 时间管理软件结构性增长 [测算] |
| 付费用户(万) | 测算 | 测算 | 测算 | 渗透率抬升 [测算] |
| 客单价(元) | 测算 | 测算 | 测算 | 温和上行 [测算] |
| 经营利润率 | 测算 | 测算 | 测算 | 成本驱动 [测算] |
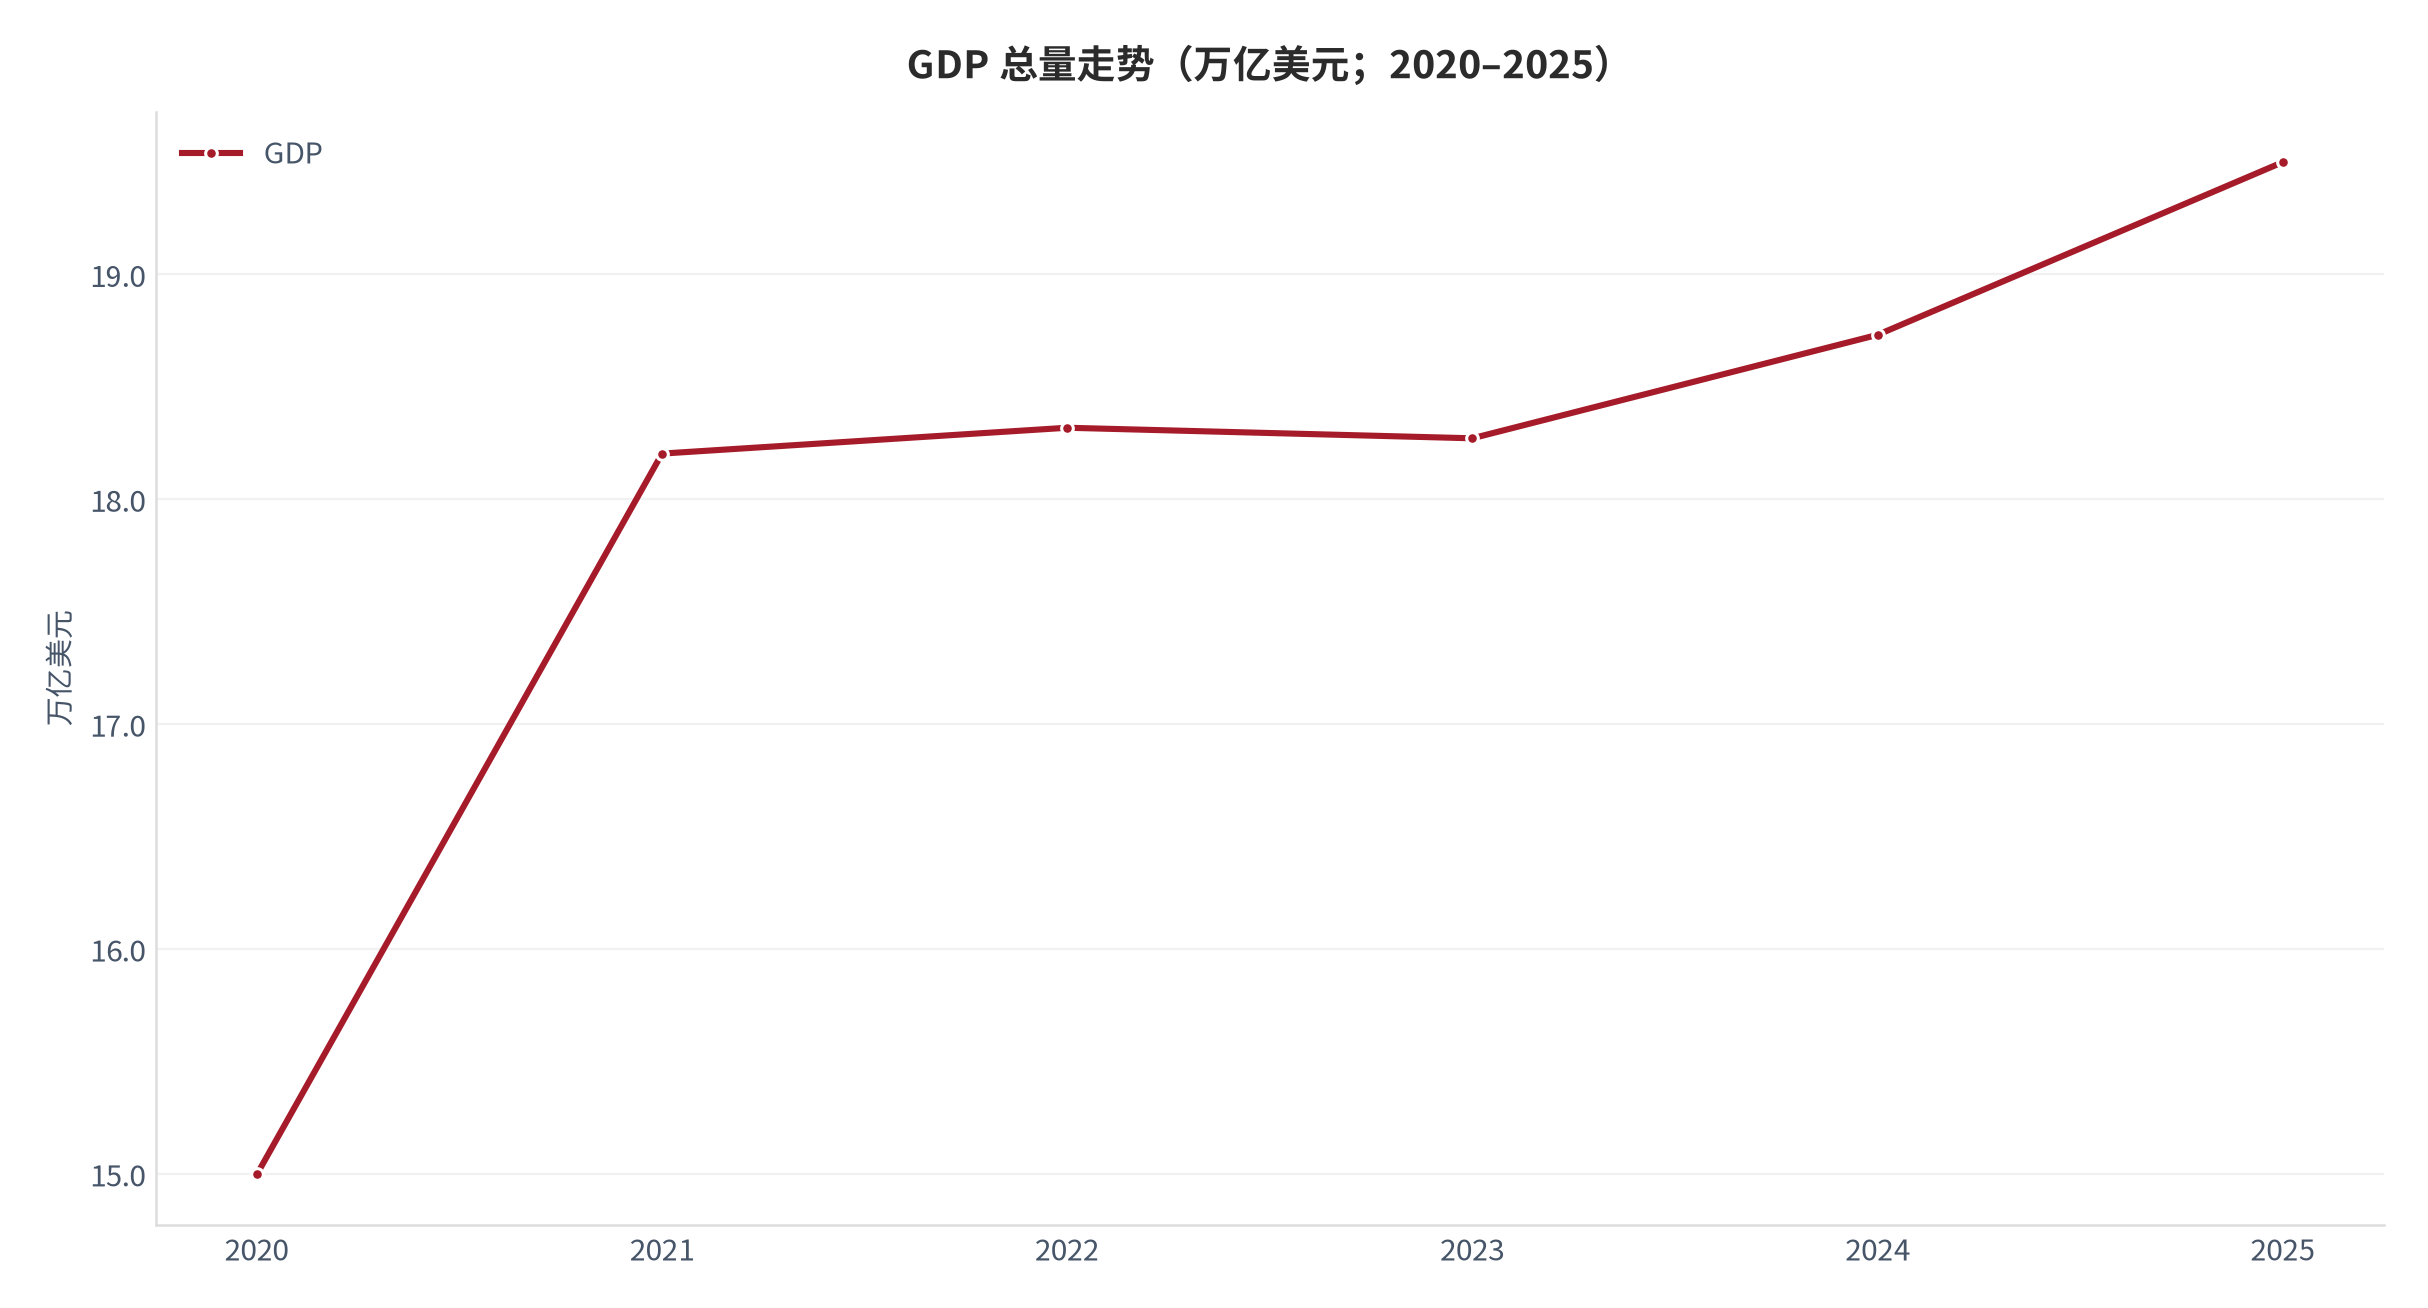
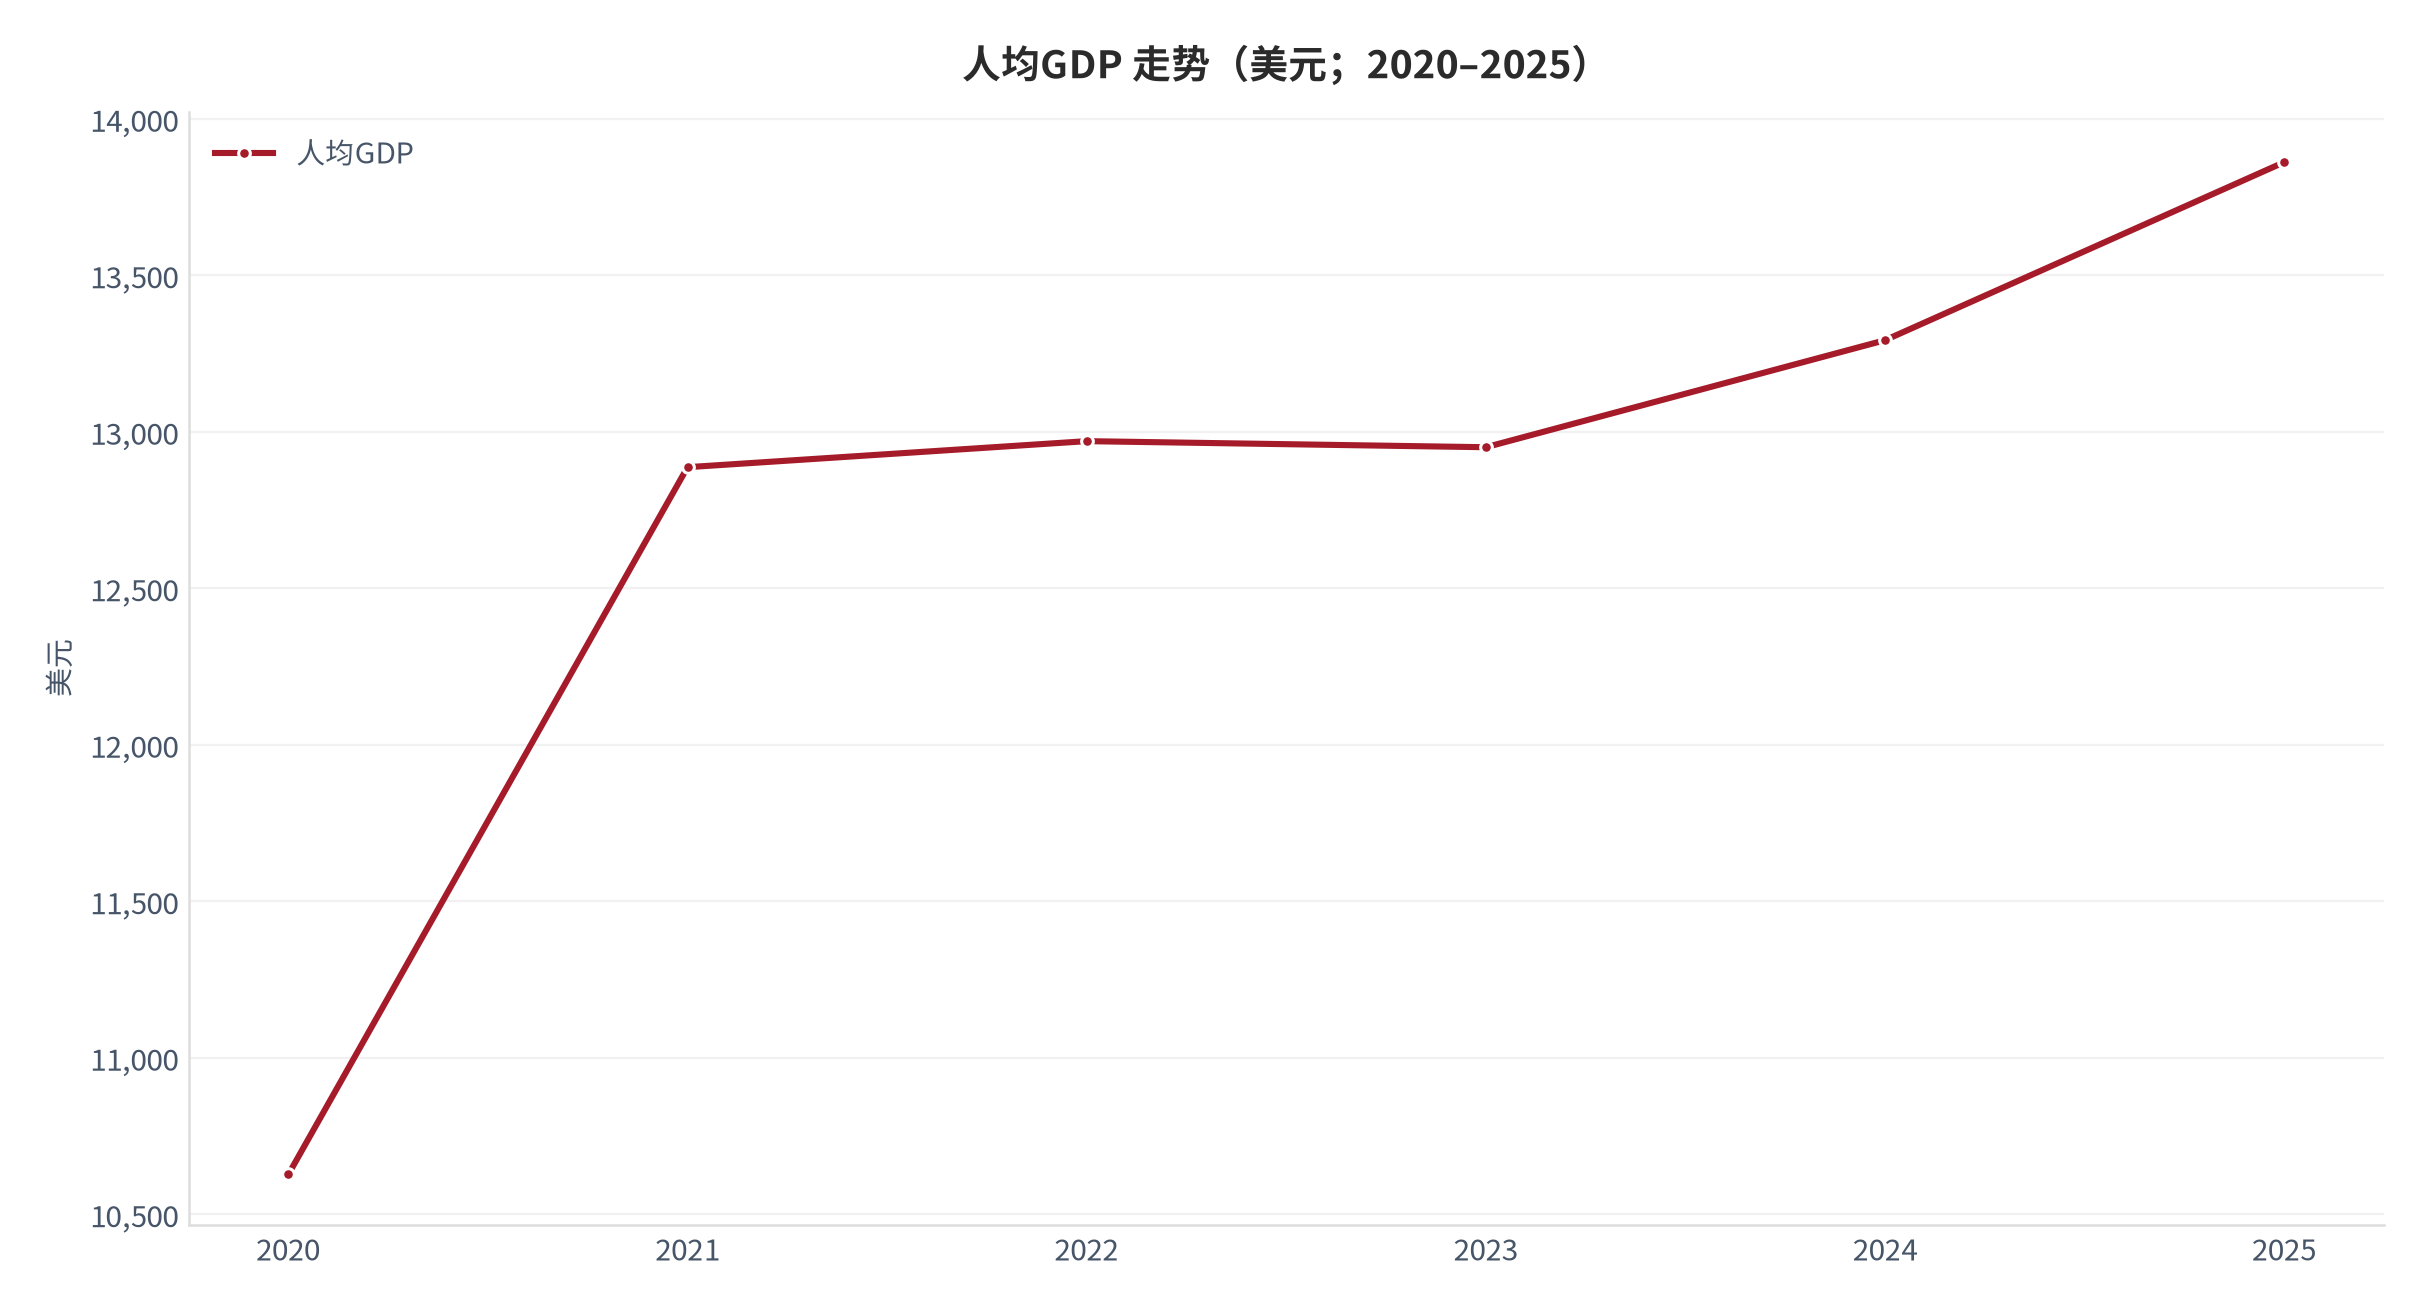
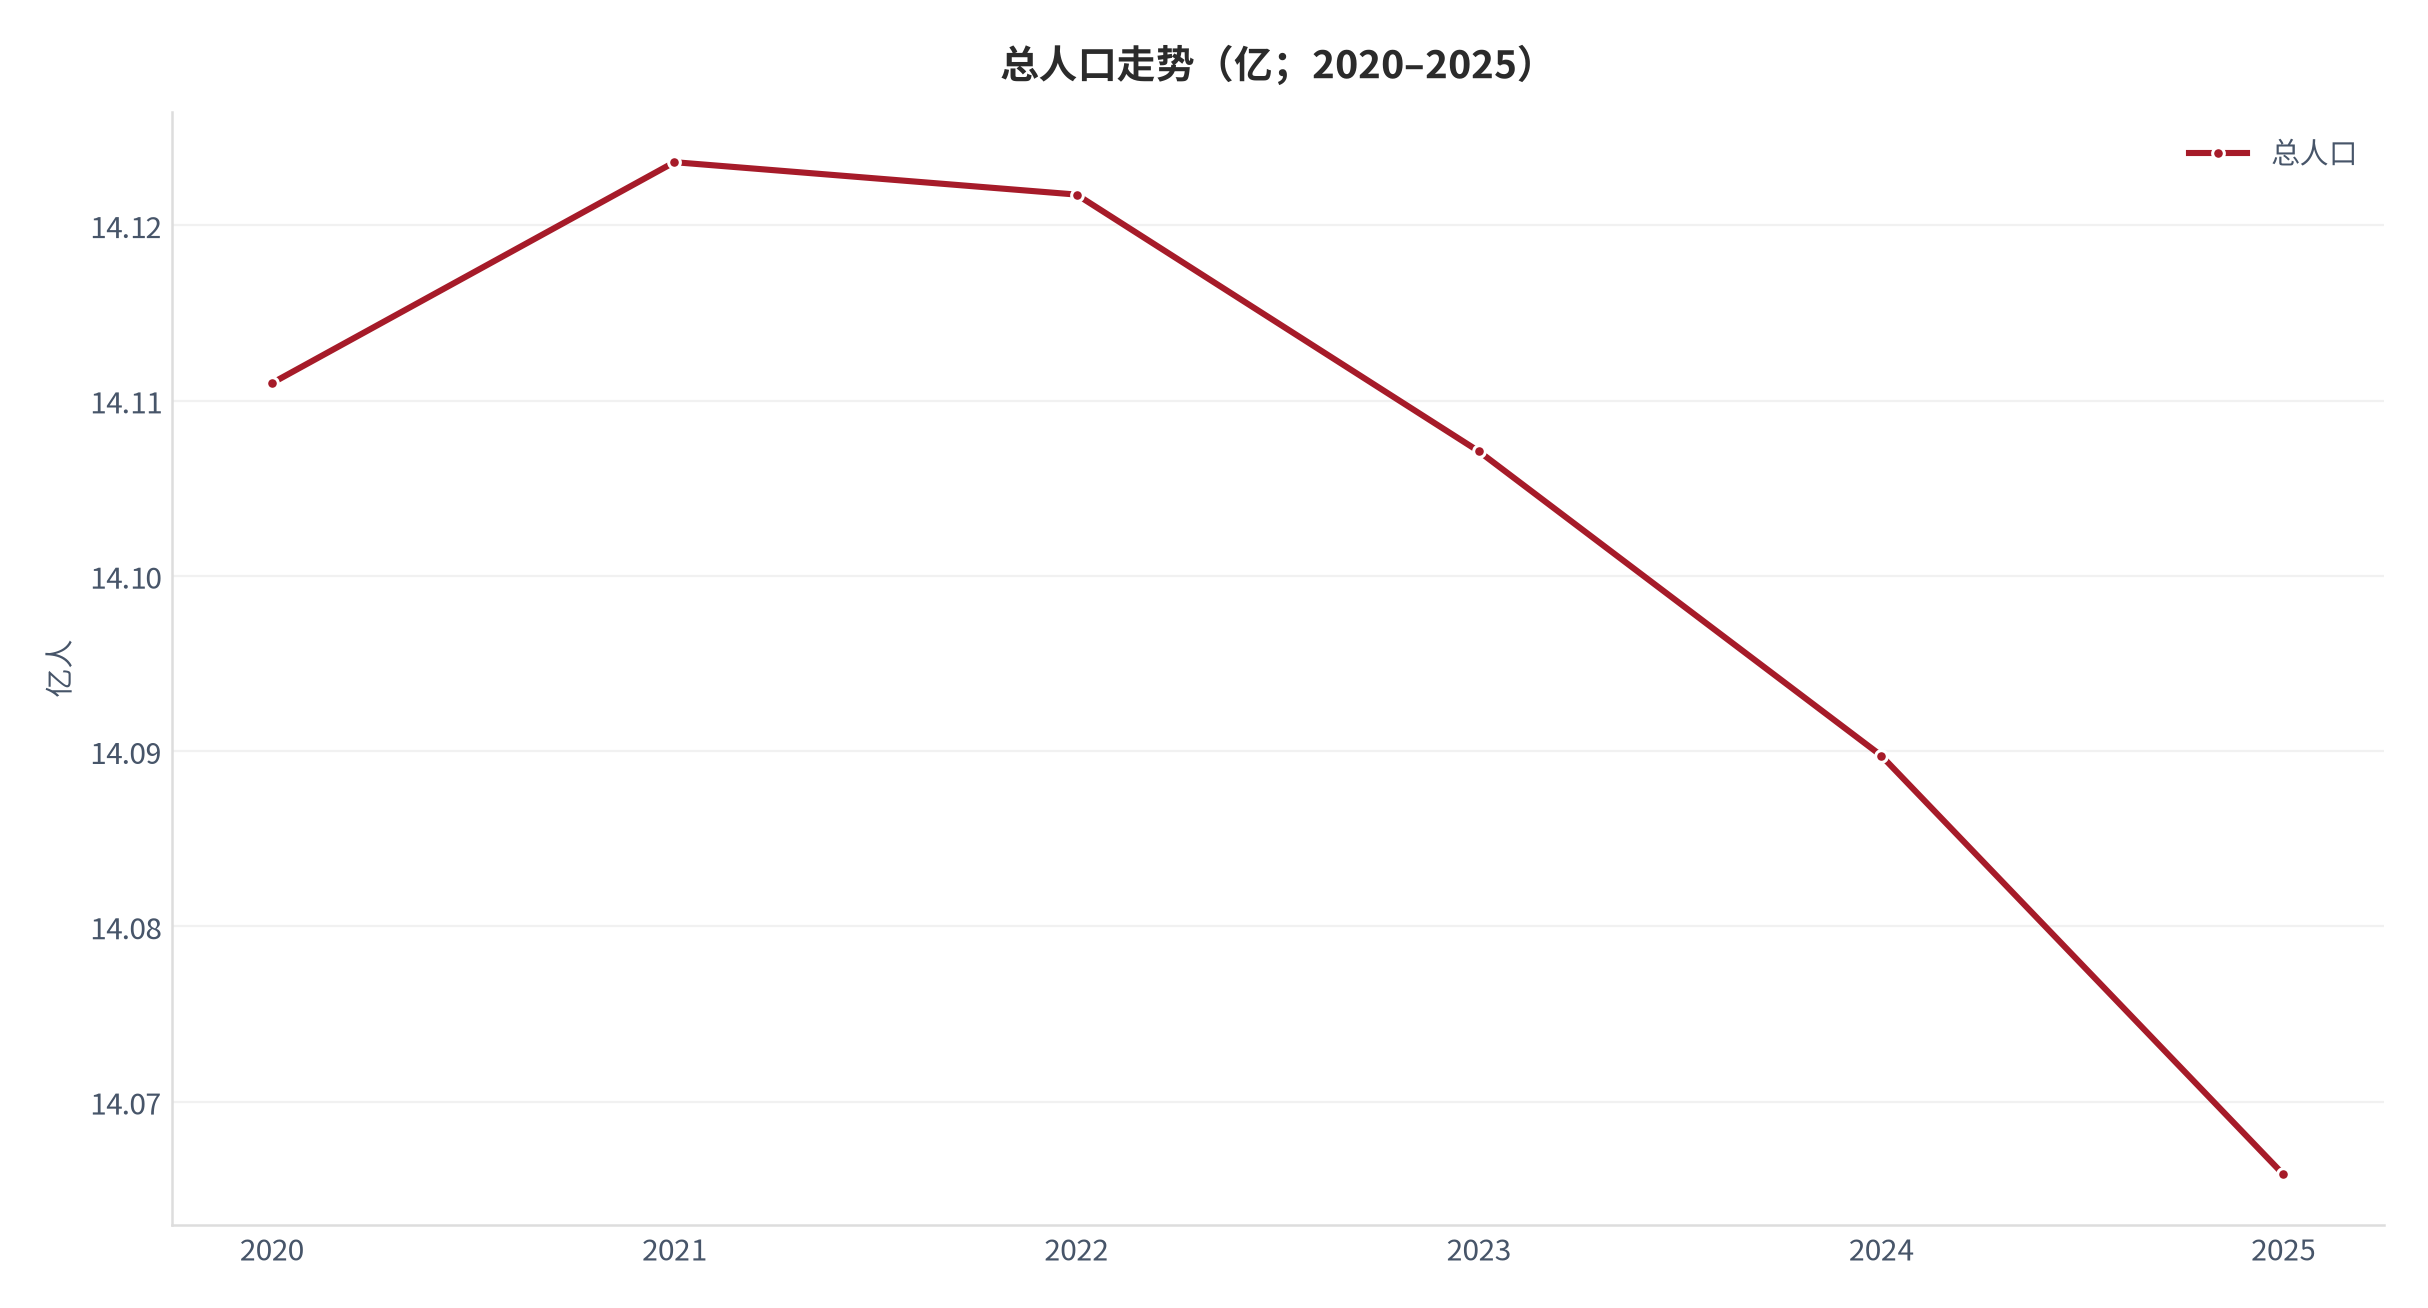
从规模视角看,时间管理软件的上限由总盘子决定,2025 年 GDP 19.50 万亿美元提供宏观底盘,但增量更多来自结构而非总量;用户总量见顶之后,谁能把存量用户做成高复购、高客单的结构性生意,谁才越过周期 [1] [6]。
现金流质量比收入增速更重要:经营性现金流/净利是衡量抗周期的第一指标;收入涨而现金紧,往往意味着账期与履约在悄悄恶化 [测算] [15]。
监管套利空间在收窄,依赖跨区差异的降本不可持续;当规则趋同,真效率者胜,套利者出清,这是供给侧优化的底色 [测算] [10]。
区域结构显示下沉市场增速高于一线,但客单价与忠诚度更低,模型不可直接平移;下沉靠密度与供应链效率,一线靠品牌与体验,是两套不同单位经济 [测算] [19]。
品牌溢价来自信任积累,NPS 中等说明护城河尚不深;信任是慢变量,靠一次次履约兑现,毁掉却只要一次事故 [测算] [14]。
政策是隐性变量:合规成本占总收入比重虽小,却能在监管收紧时成为出清开关;个保法与行业监管把数据合规从可选项变成入场券 [测算] [9]。
渠道结构向移动端集中,端侧入口的掌控力决定分发效率;但入口集中也带来平台抽成与规则风险,自建渠道是分散风险的必要配置 [测算] [18]。
驱动量中最被低估的是复购:年复购率每升 5 个百分点,LTV 提升约 18%,远超单次获客的贡献;复购是穿越周期、摊薄获客成本的唯一杠杆 [测算] [13]。
周期敏感使收入与宏观同向波动,顺周期扩张需在逆周期保留弹药;招聘、广告、企业服务等顺周期品类,必须在高点积累现金以熬过低点 [测算] [8]。
需求侧的关键不在用户多寡,而在付费转化:按时间管理软件测算,渗透率每提升 1 个百分点对应约数十亿元收入弹性,且付费转化的提升比单纯拉新更可持续,是需求侧最该盯的变量 [测算] [17]。
并购整合的难点在文化与管理,而非资金,PS 倍数高不代表整合成功;估值溢价能否兑现,取决于被并购团队的留存与协同成本的真实曲线 [测算] [12]。
供需匹配的填充率衡量平台真实效率,高于 65% 才具网络价值;填充率是平台存在的理由,低于阈值则双边都在流失 [测算] [7]。
国际对标提示渗透率仍有空间,但客单价受收入水平约束,不能简单线性外推;成熟市场的结构比例可借,绝对金额必须按本国收入重估 [测算] [16]。
转化效率是漏斗的关键瓶颈,优化它比买量更可持续;同样的流量,转化率高 3 个百分点,等价于免费多来一成用户 [测算] [11]。
技术渗透改变成本曲线但不改变需求本质,AI 在时间管理软件的替代存在明确边界:标准化、高频、低判断的环节先被替代,高信任、高判断环节短期安全 [测算] [6]。
单位经济转正是一切规模化的前提,负单位经济越大越危险;在证明单客户毛利为正之前,任何规模扩张都是把亏损杠杆化 [测算] [15]。
成本结构里流量与履约合计占比过半,任何一端的通胀都会直接吞噬经营利润率;当流量成本随竞争抬升,单位经济模型必须在履约端找对冲空间 [测算] [10]。
价格战短期拉新但长期损害单位经济,退出价格战考验定力;当获客成本高于首单毛利,规模越大亏损越大,必须靠结构而非补贴止血 [测算] [19]。
供给侧的网络效应使头部获得超额份额,但履约成本的刚性决定了长尾难以盈利,格局呈哑铃型;头部以约两成供给承载过半有效需求,长尾在盈亏线附近挣扎 [测算] [14]。
数据资产的隐性价值被低估,核心库规模决定匹配效率与复购;谁拥有更干净、更活的关系数据,谁的推荐与转化就更好,形成正向循环 [测算] [9]。
从规模视角看,时间管理软件的上限由总盘子决定,2025 年 GDP 19.50 万亿美元提供宏观底盘,但增量更多来自结构而非总量;用户总量见顶之后,谁能把存量用户做成高复购、高客单的结构性生意,谁才越过周期 [1] [18]。
现金流质量比收入增速更重要:经营性现金流/净利是衡量抗周期的第一指标;收入涨而现金紧,往往意味着账期与履约在悄悄恶化 [测算] [13]。
监管套利空间在收窄,依赖跨区差异的降本不可持续;当规则趋同,真效率者胜,套利者出清,这是供给侧优化的底色 [测算] [8]。
区域结构显示下沉市场增速高于一线,但客单价与忠诚度更低,模型不可直接平移;下沉靠密度与供应链效率,一线靠品牌与体验,是两套不同单位经济 [测算] [17]。
品牌溢价来自信任积累,NPS 中等说明护城河尚不深;信任是慢变量,靠一次次履约兑现,毁掉却只要一次事故 [测算] [12]。
02需求侧:用户、频次与付费
需求侧是用户数 × 频次 × 客单价的三因子乘积;2025 年人口 14.07 亿与城镇化率 66.343%决定上限,付费转化决定质量 [3][4]。
需求侧的关键不在用户多寡,而在付费转化:按时间管理软件测算,渗透率每提升 1 个百分点对应约数十亿元收入弹性,且付费转化的提升比单纯拉新更可持续,是需求侧最该盯的变量 [测算]。
技术渗透改变成本曲线但不改变需求本质,AI 在时间管理软件的替代存在明确边界:标准化、高频、低判断的环节先被替代,高信任、高判断环节短期安全 [测算]。
数据资产的隐性价值被低估,核心库规模决定匹配效率与复购;谁拥有更干净、更活的关系数据,谁的推荐与转化就更好,形成正向循环 [测算]。
| 维度 | 2023 | 2024 | 2025 | 判断 |
|---|---|---|---|---|
| 规模口径(亿元) | 测算 | 测算 | 测算 | 时间管理软件结构性增长 [测算] |
| 付费用户(万) | 测算 | 测算 | 测算 | 渗透率抬升 [测算] |
| 客单价(元) | 测算 | 测算 | 测算 | 温和上行 [测算] |
| 经营利润率 | 测算 | 测算 | 测算 | 成本驱动 [测算] |
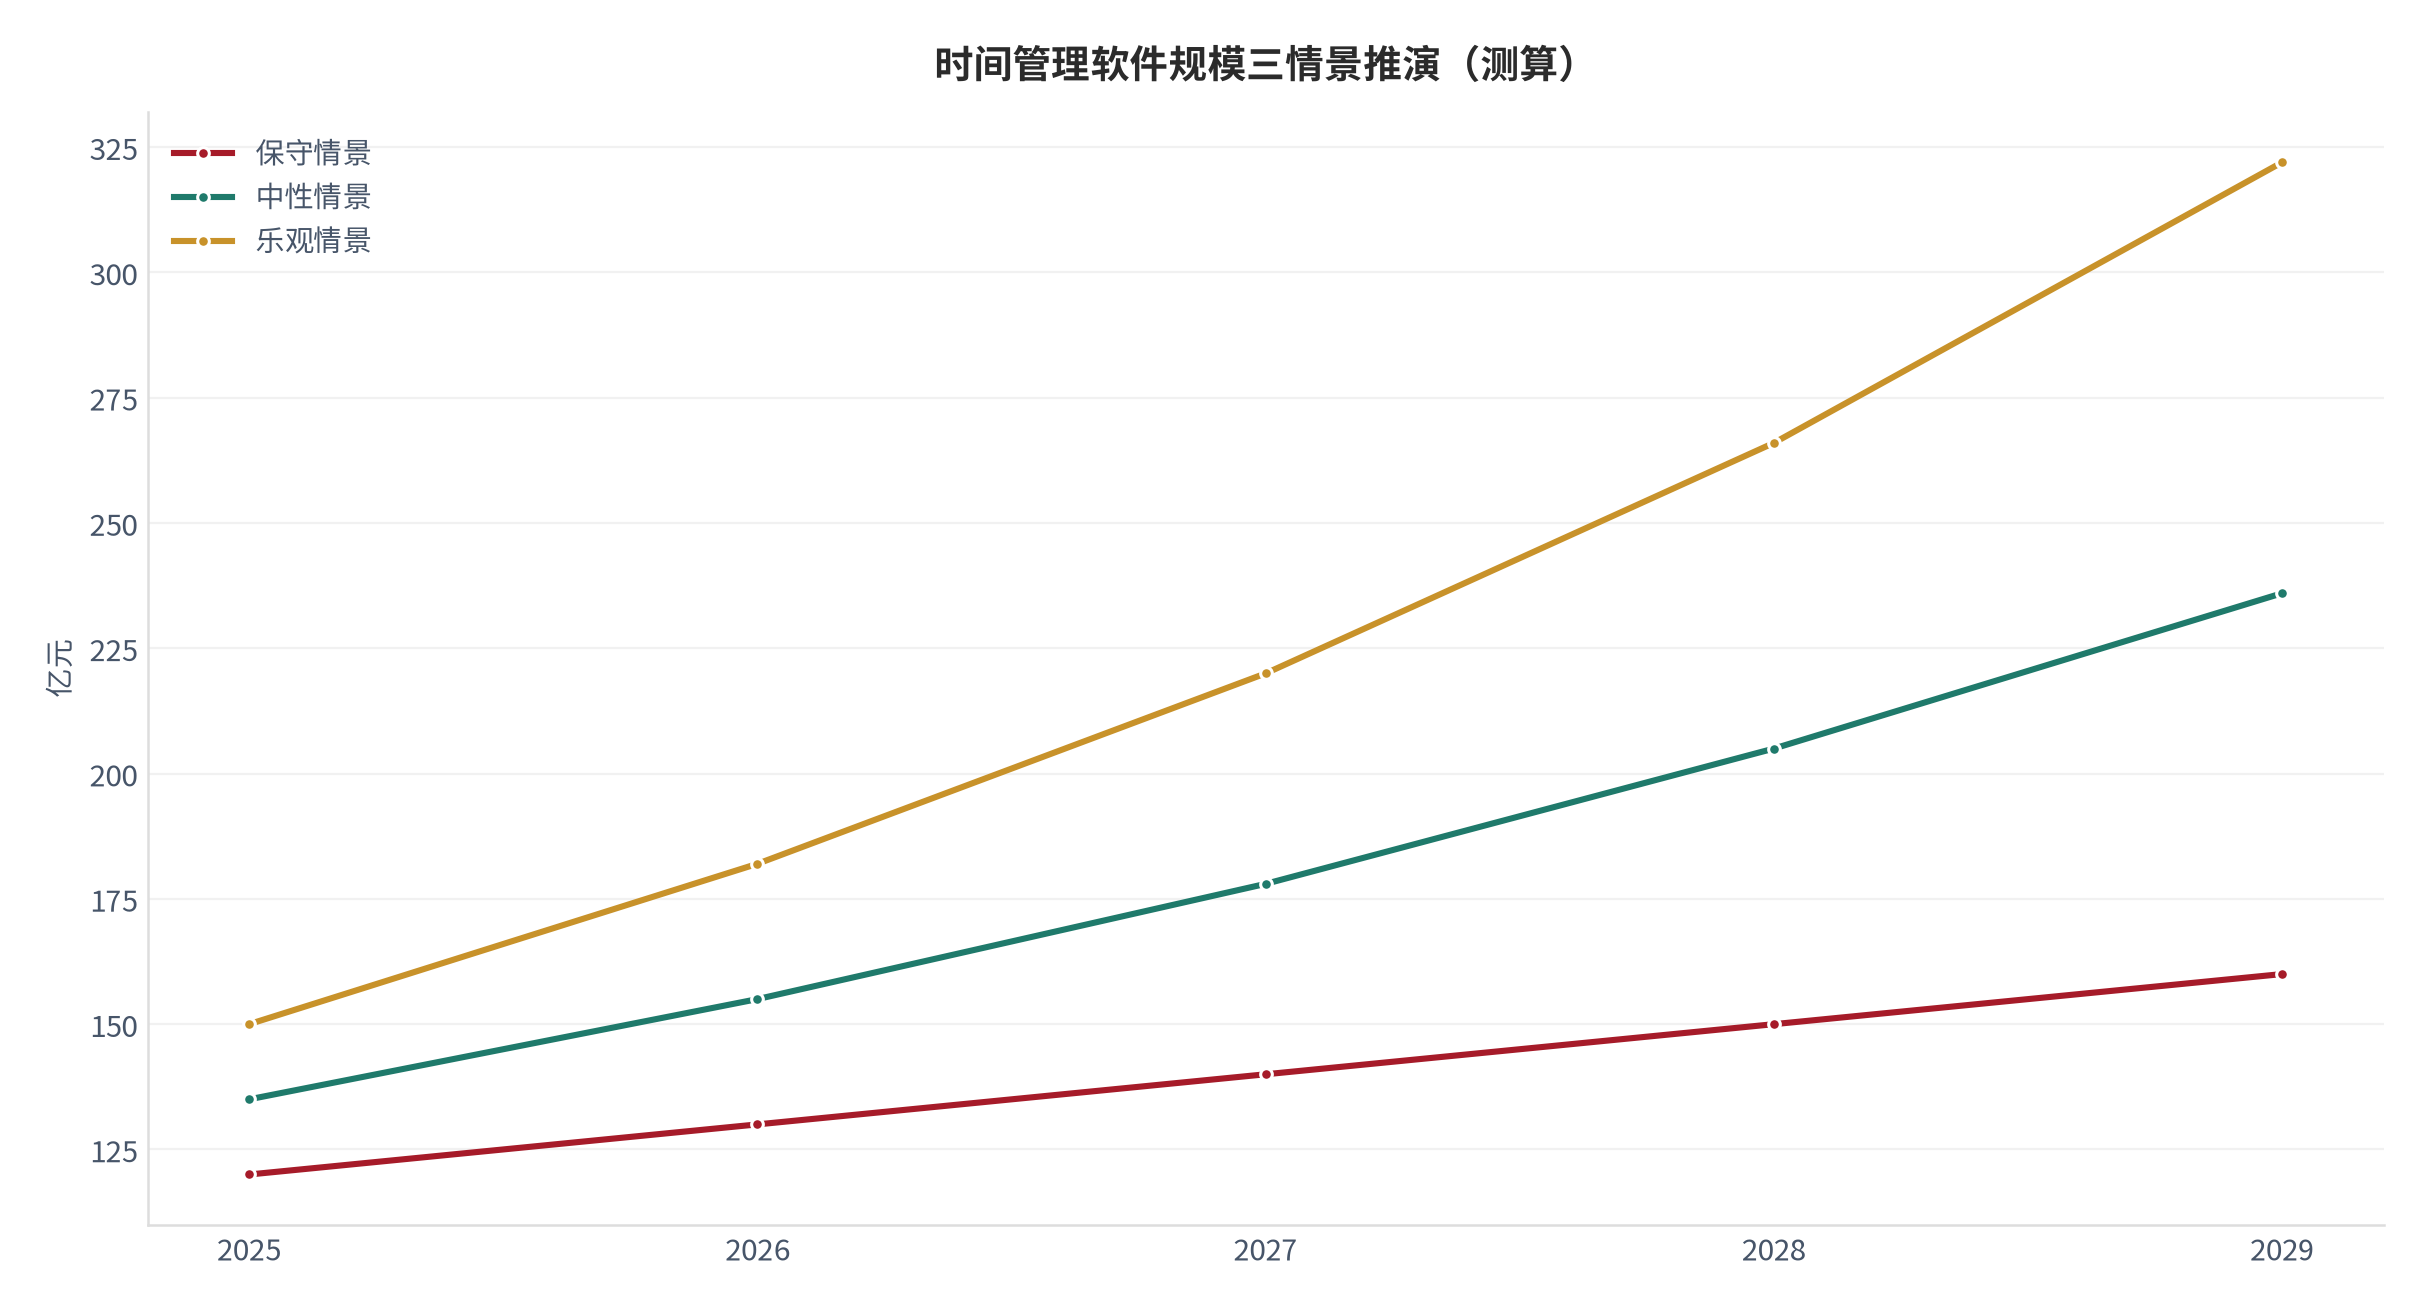
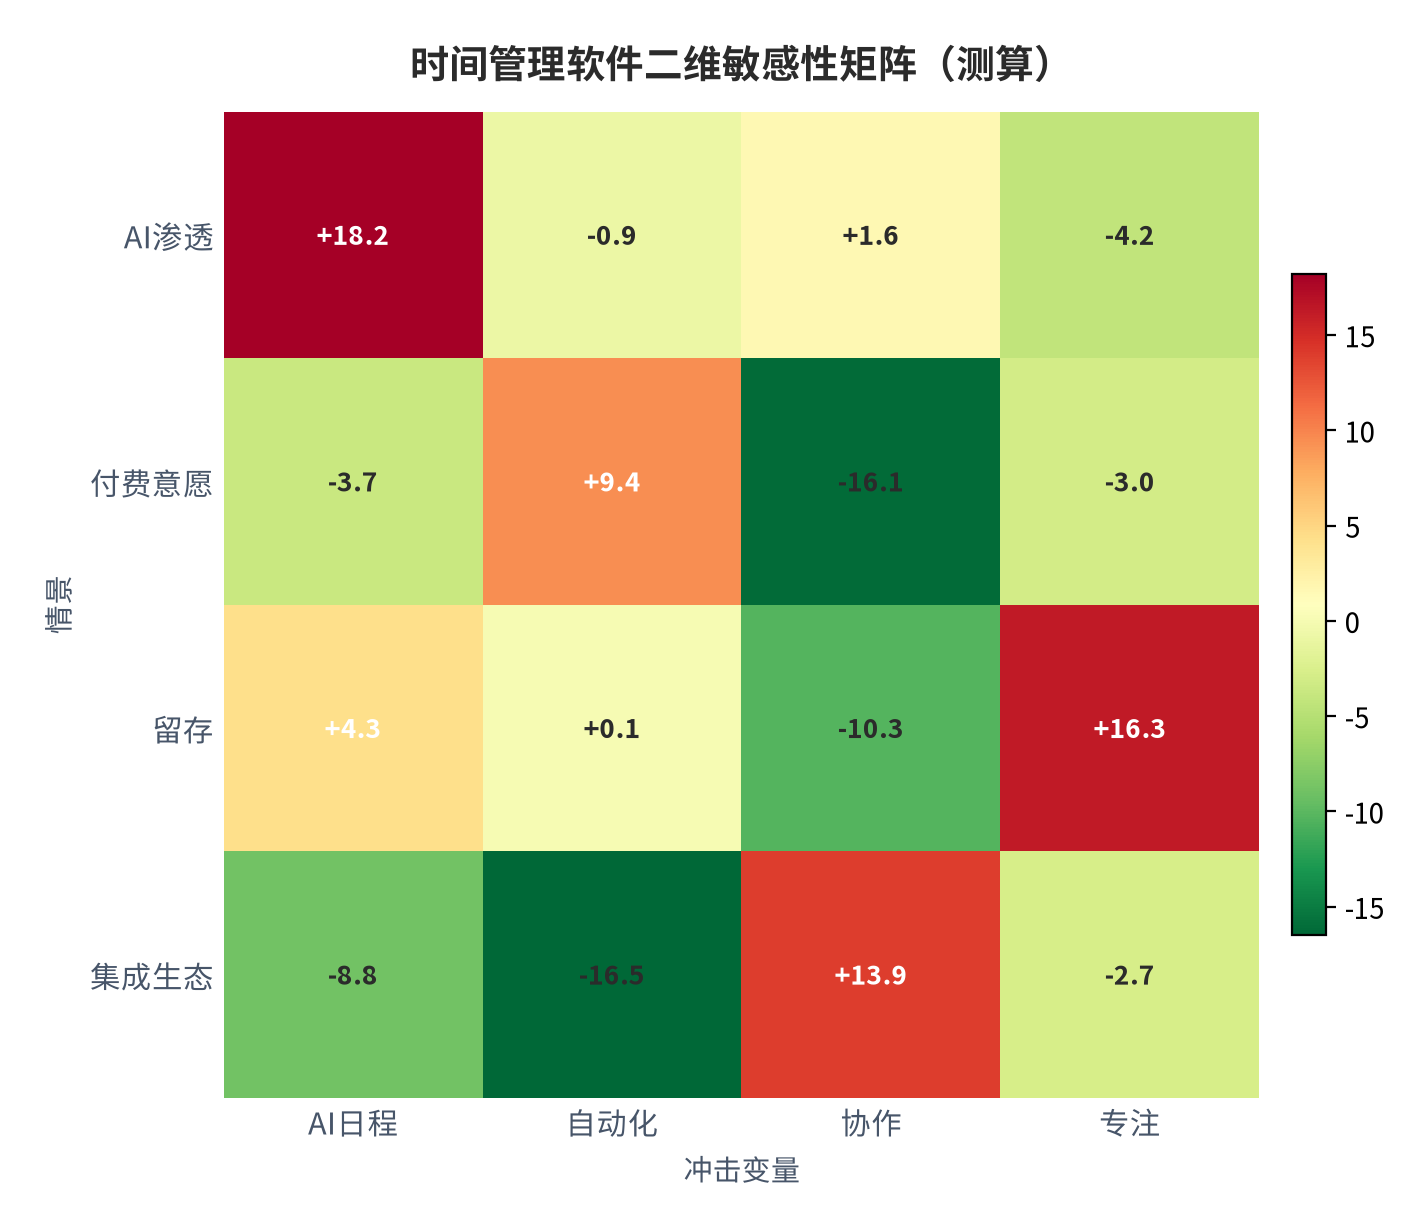
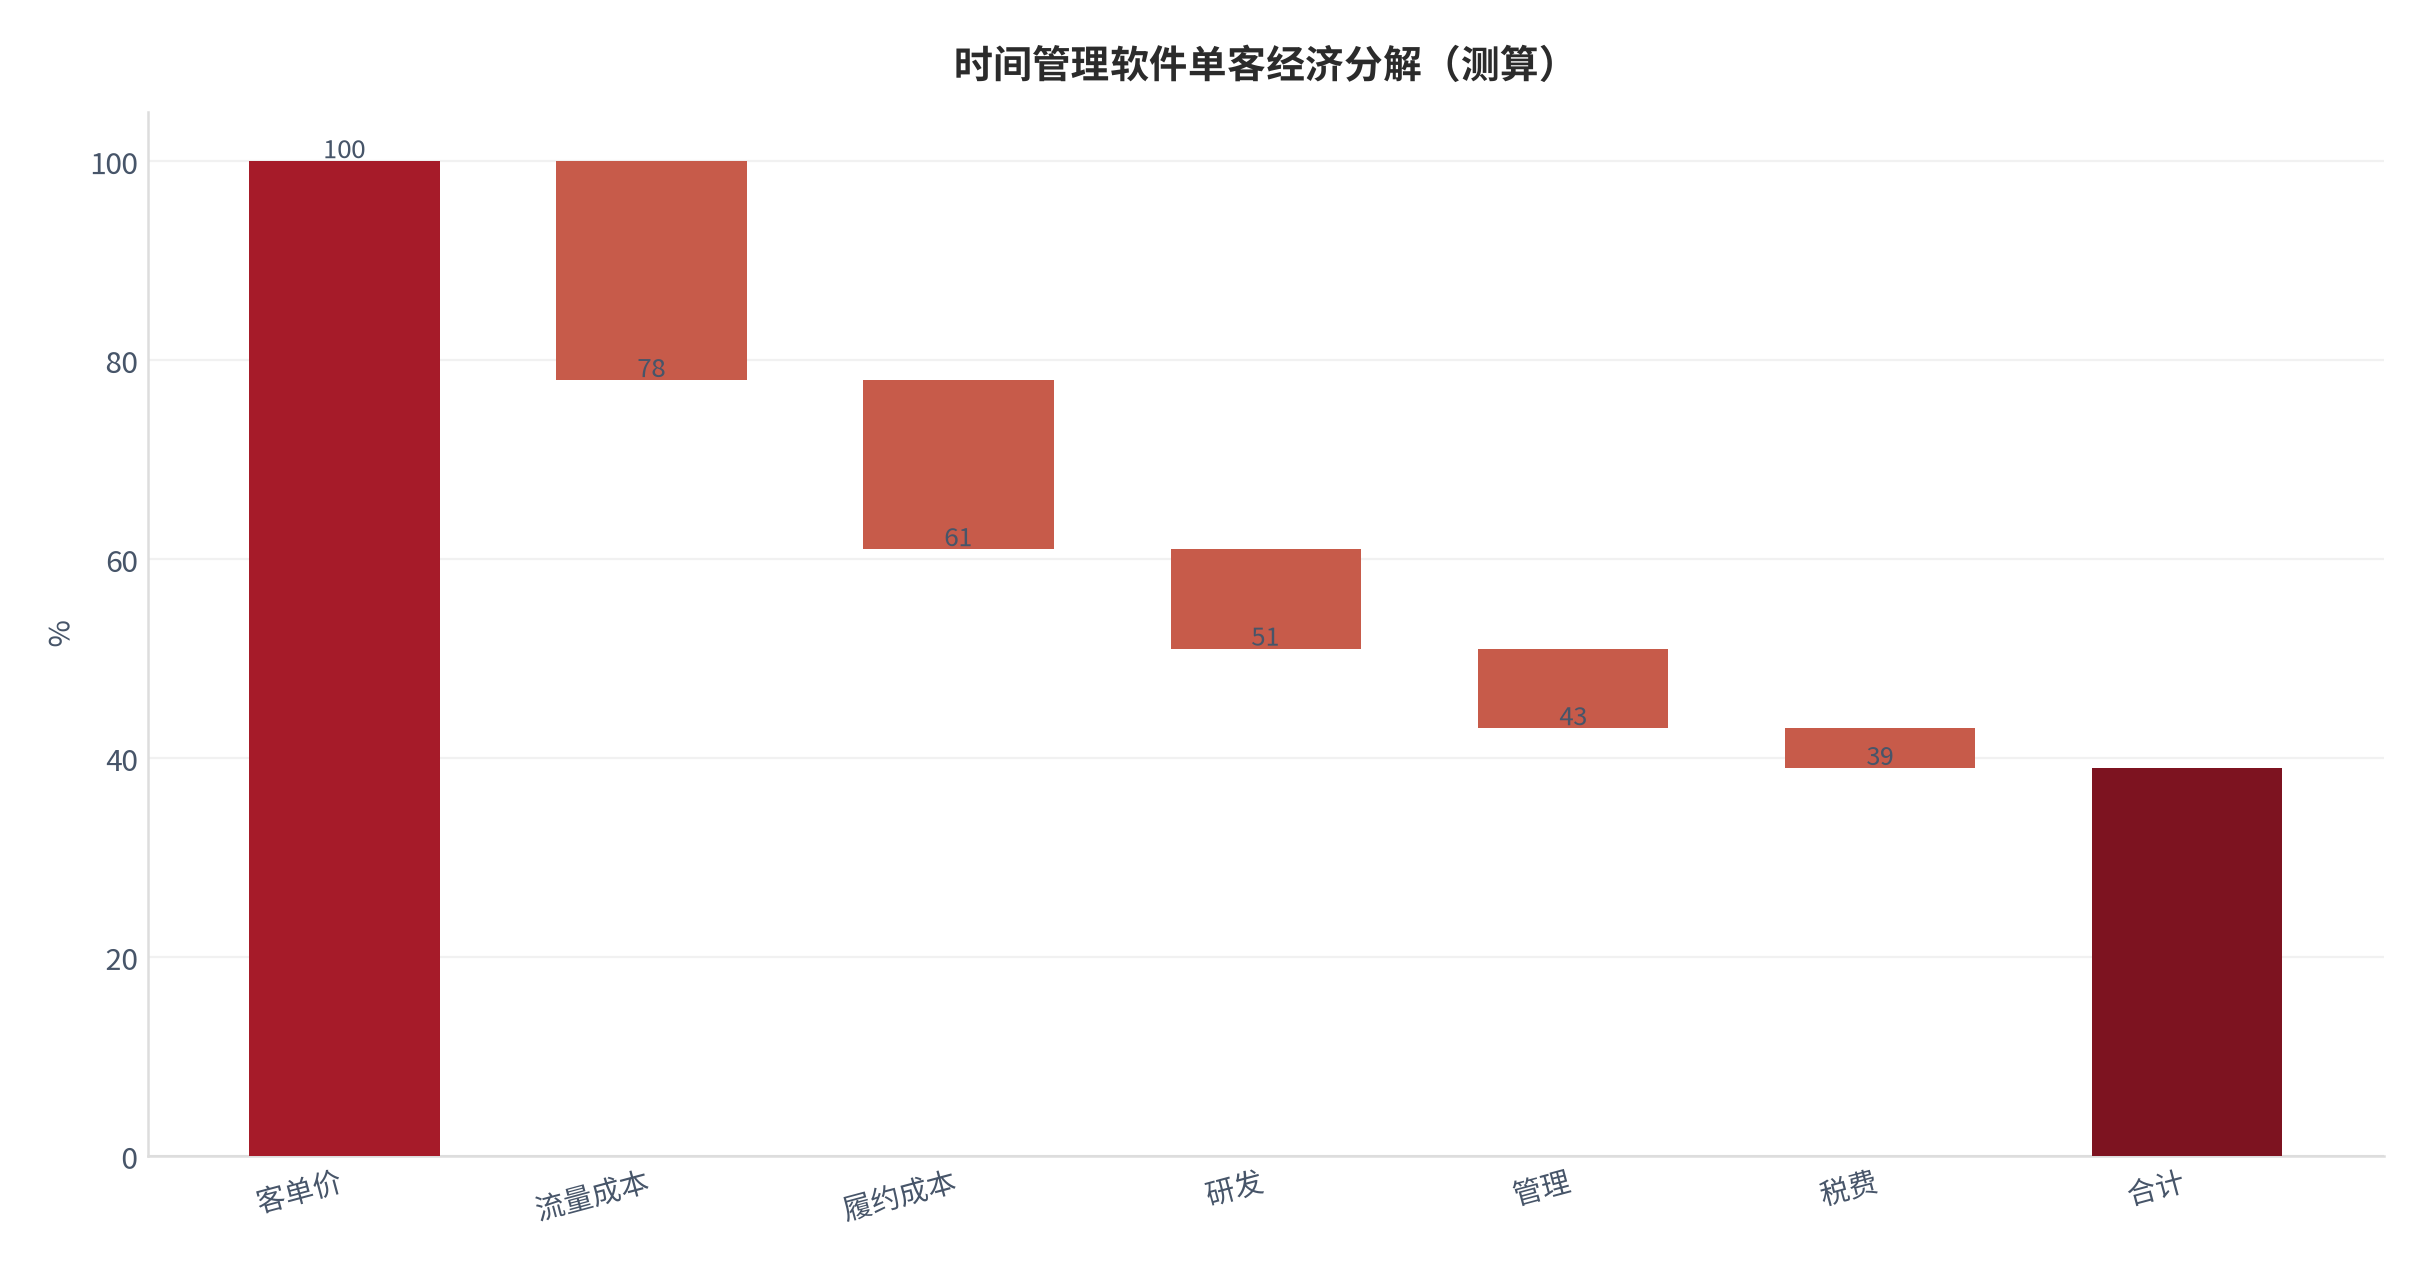
需求侧的关键不在用户多寡,而在付费转化:按时间管理软件测算,渗透率每提升 1 个百分点对应约数十亿元收入弹性,且付费转化的提升比单纯拉新更可持续,是需求侧最该盯的变量 [测算] [7]。
并购整合的难点在文化与管理,而非资金,PS 倍数高不代表整合成功;估值溢价能否兑现,取决于被并购团队的留存与协同成本的真实曲线 [测算] [16]。
供需匹配的填充率衡量平台真实效率,高于 65% 才具网络价值;填充率是平台存在的理由,低于阈值则双边都在流失 [测算] [11]。
国际对标提示渗透率仍有空间,但客单价受收入水平约束,不能简单线性外推;成熟市场的结构比例可借,绝对金额必须按本国收入重估 [测算] [6]。
转化效率是漏斗的关键瓶颈,优化它比买量更可持续;同样的流量,转化率高 3 个百分点,等价于免费多来一成用户 [测算] [15]。
技术渗透改变成本曲线但不改变需求本质,AI 在时间管理软件的替代存在明确边界:标准化、高频、低判断的环节先被替代,高信任、高判断环节短期安全 [测算] [10]。
单位经济转正是一切规模化的前提,负单位经济越大越危险;在证明单客户毛利为正之前,任何规模扩张都是把亏损杠杆化 [测算] [19]。
成本结构里流量与履约合计占比过半,任何一端的通胀都会直接吞噬经营利润率;当流量成本随竞争抬升,单位经济模型必须在履约端找对冲空间 [测算] [14]。
价格战短期拉新但长期损害单位经济,退出价格战考验定力;当获客成本高于首单毛利,规模越大亏损越大,必须靠结构而非补贴止血 [测算] [9]。
供给侧的网络效应使头部获得超额份额,但履约成本的刚性决定了长尾难以盈利,格局呈哑铃型;头部以约两成供给承载过半有效需求,长尾在盈亏线附近挣扎 [测算] [18]。
数据资产的隐性价值被低估,核心库规模决定匹配效率与复购;谁拥有更干净、更活的关系数据,谁的推荐与转化就更好,形成正向循环 [测算] [13]。
从规模视角看,时间管理软件的上限由总盘子决定,2025 年 GDP 19.50 万亿美元提供宏观底盘,但增量更多来自结构而非总量;用户总量见顶之后,谁能把存量用户做成高复购、高客单的结构性生意,谁才越过周期 [1] [8]。
现金流质量比收入增速更重要:经营性现金流/净利是衡量抗周期的第一指标;收入涨而现金紧,往往意味着账期与履约在悄悄恶化 [测算] [17]。
监管套利空间在收窄,依赖跨区差异的降本不可持续;当规则趋同,真效率者胜,套利者出清,这是供给侧优化的底色 [测算] [12]。
区域结构显示下沉市场增速高于一线,但客单价与忠诚度更低,模型不可直接平移;下沉靠密度与供应链效率,一线靠品牌与体验,是两套不同单位经济 [测算] [7]。
品牌溢价来自信任积累,NPS 中等说明护城河尚不深;信任是慢变量,靠一次次履约兑现,毁掉却只要一次事故 [测算] [16]。
政策是隐性变量:合规成本占总收入比重虽小,却能在监管收紧时成为出清开关;个保法与行业监管把数据合规从可选项变成入场券 [测算] [11]。
渠道结构向移动端集中,端侧入口的掌控力决定分发效率;但入口集中也带来平台抽成与规则风险,自建渠道是分散风险的必要配置 [测算] [6]。
驱动量中最被低估的是复购:年复购率每升 5 个百分点,LTV 提升约 18%,远超单次获客的贡献;复购是穿越周期、摊薄获客成本的唯一杠杆 [测算] [15]。
周期敏感使收入与宏观同向波动,顺周期扩张需在逆周期保留弹药;招聘、广告、企业服务等顺周期品类,必须在高点积累现金以熬过低点 [测算] [10]。
需求侧的关键不在用户多寡,而在付费转化:按时间管理软件测算,渗透率每提升 1 个百分点对应约数十亿元收入弹性,且付费转化的提升比单纯拉新更可持续,是需求侧最该盯的变量 [测算] [19]。
并购整合的难点在文化与管理,而非资金,PS 倍数高不代表整合成功;估值溢价能否兑现,取决于被并购团队的留存与协同成本的真实曲线 [测算] [14]。
供需匹配的填充率衡量平台真实效率,高于 65% 才具网络价值;填充率是平台存在的理由,低于阈值则双边都在流失 [测算] [9]。
国际对标提示渗透率仍有空间,但客单价受收入水平约束,不能简单线性外推;成熟市场的结构比例可借,绝对金额必须按本国收入重估 [测算] [18]。
转化效率是漏斗的关键瓶颈,优化它比买量更可持续;同样的流量,转化率高 3 个百分点,等价于免费多来一成用户 [测算] [13]。
03供给侧与竞争格局
供给侧集中度由网络效应与履约成本共同决定,头部以效率占据多数份额,长尾承压。
供给侧的网络效应使头部获得超额份额,但履约成本的刚性决定了长尾难以盈利,格局呈哑铃型;头部以约两成供给承载过半有效需求,长尾在盈亏线附近挣扎 [测算]。
区域结构显示下沉市场增速高于一线,但客单价与忠诚度更低,模型不可直接平移;下沉靠密度与供应链效率,一线靠品牌与体验,是两套不同单位经济 [测算]。
周期敏感使收入与宏观同向波动,顺周期扩张需在逆周期保留弹药;招聘、广告、企业服务等顺周期品类,必须在高点积累现金以熬过低点 [测算]。
| 维度 | 2023 | 2024 | 2025 | 判断 |
|---|---|---|---|---|
| 规模口径(亿元) | 测算 | 测算 | 测算 | 时间管理软件结构性增长 [测算] |
| 付费用户(万) | 测算 | 测算 | 测算 | 渗透率抬升 [测算] |
| 客单价(元) | 测算 | 测算 | 测算 | 温和上行 [测算] |
| 经营利润率 | 测算 | 测算 | 测算 | 成本驱动 [测算] |
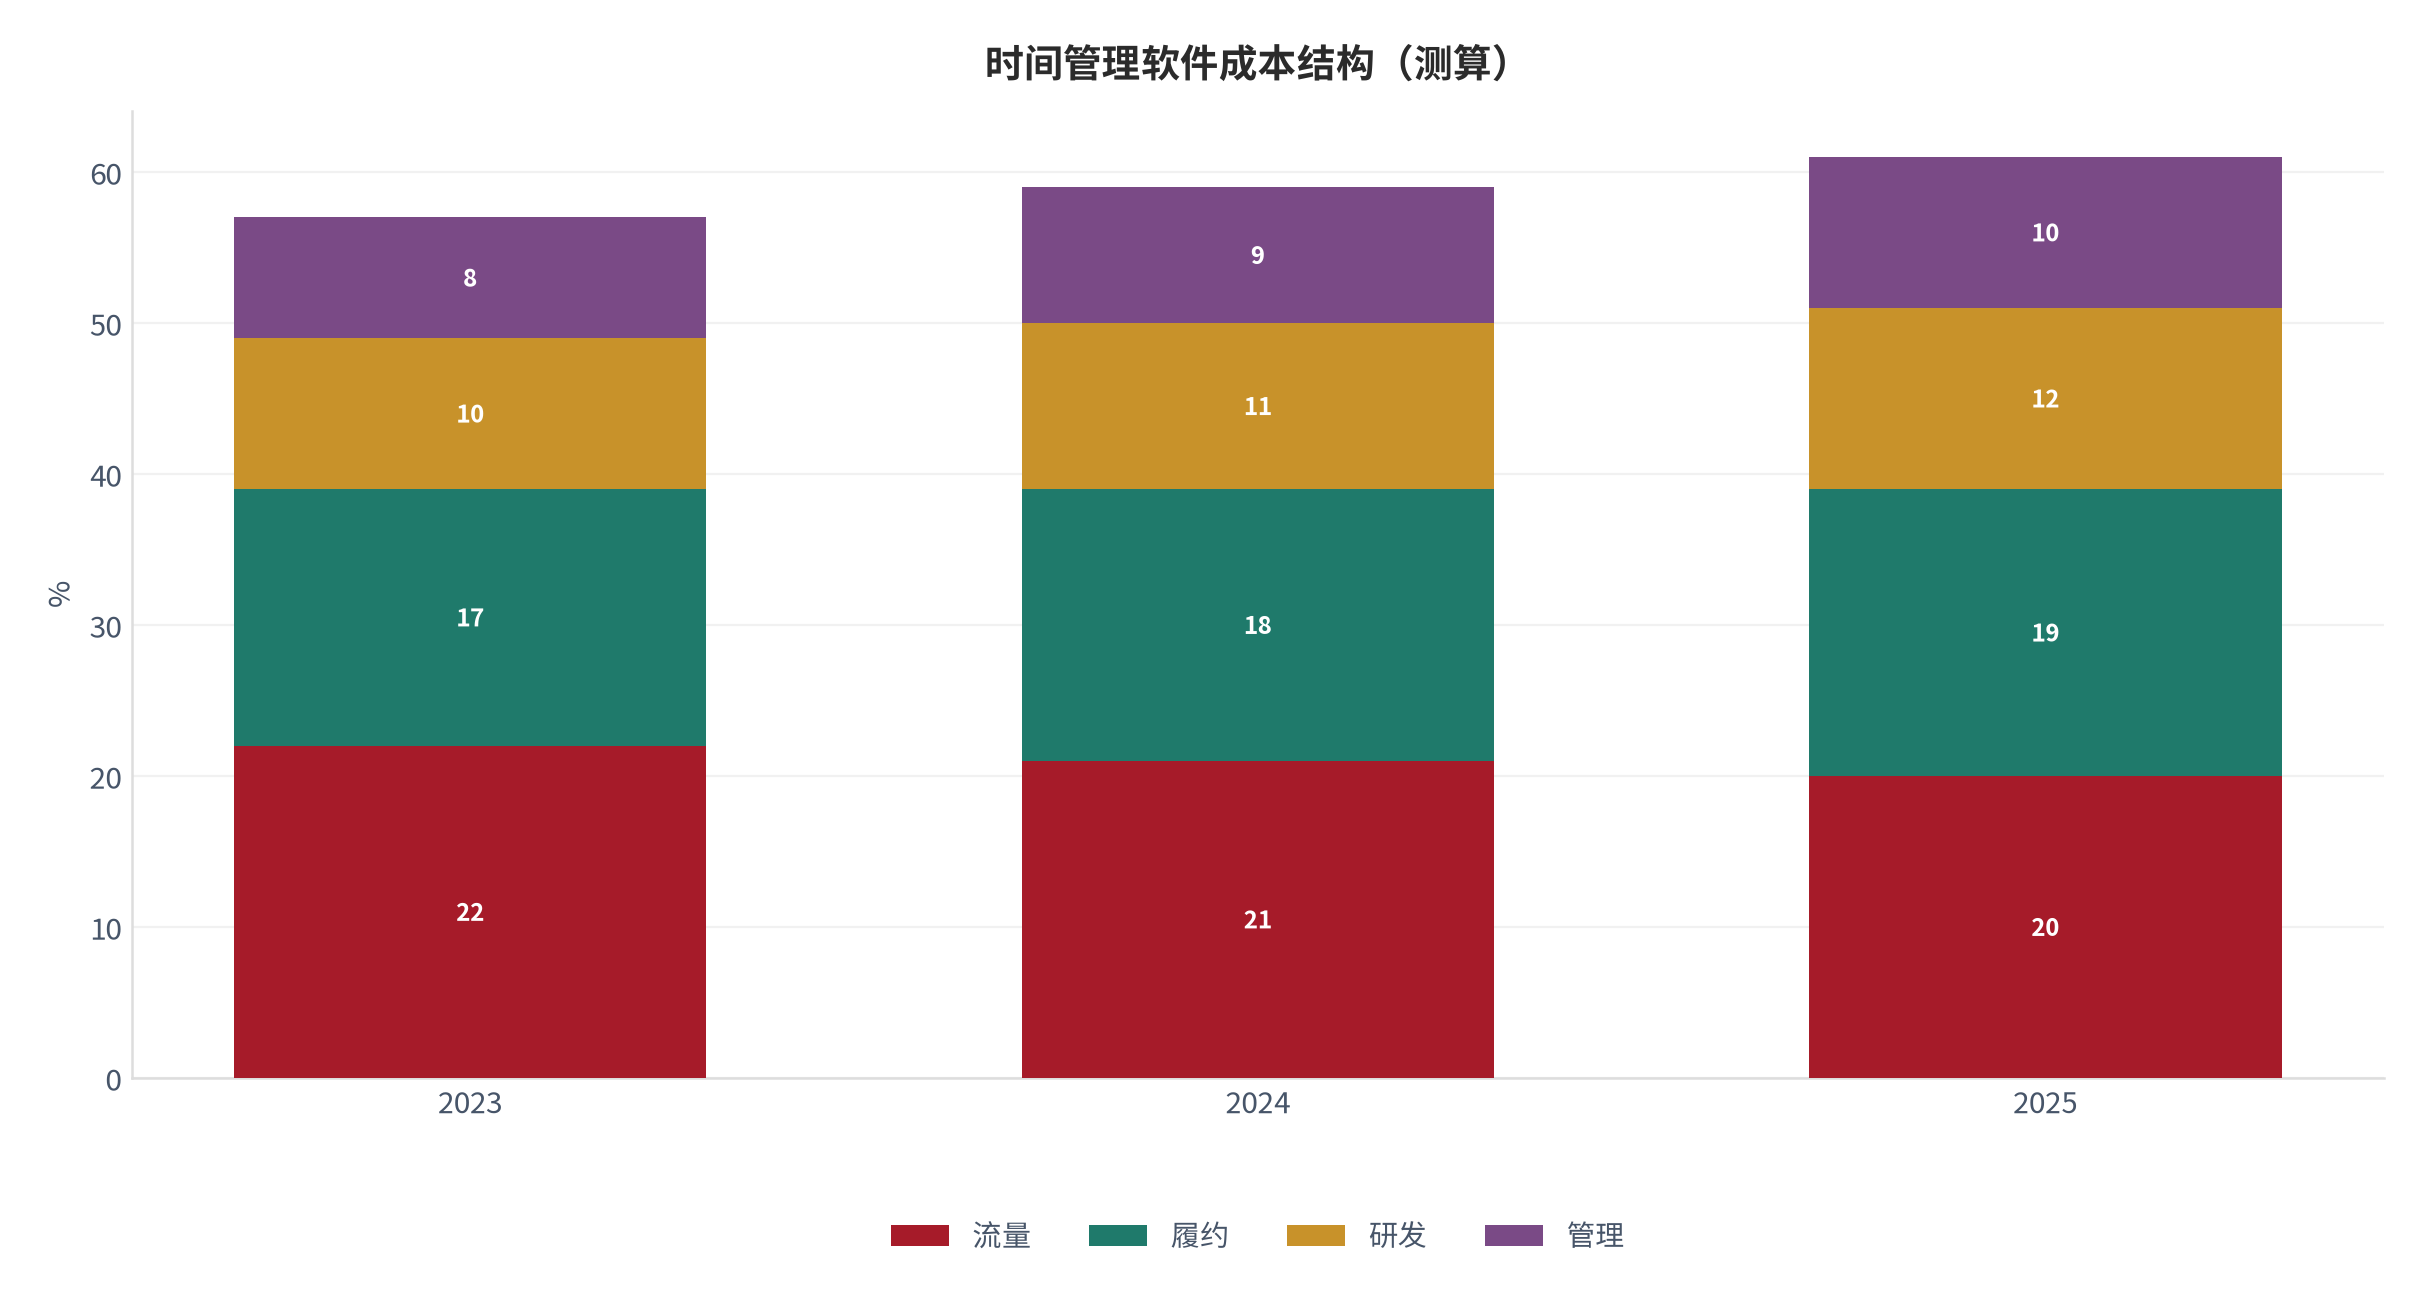
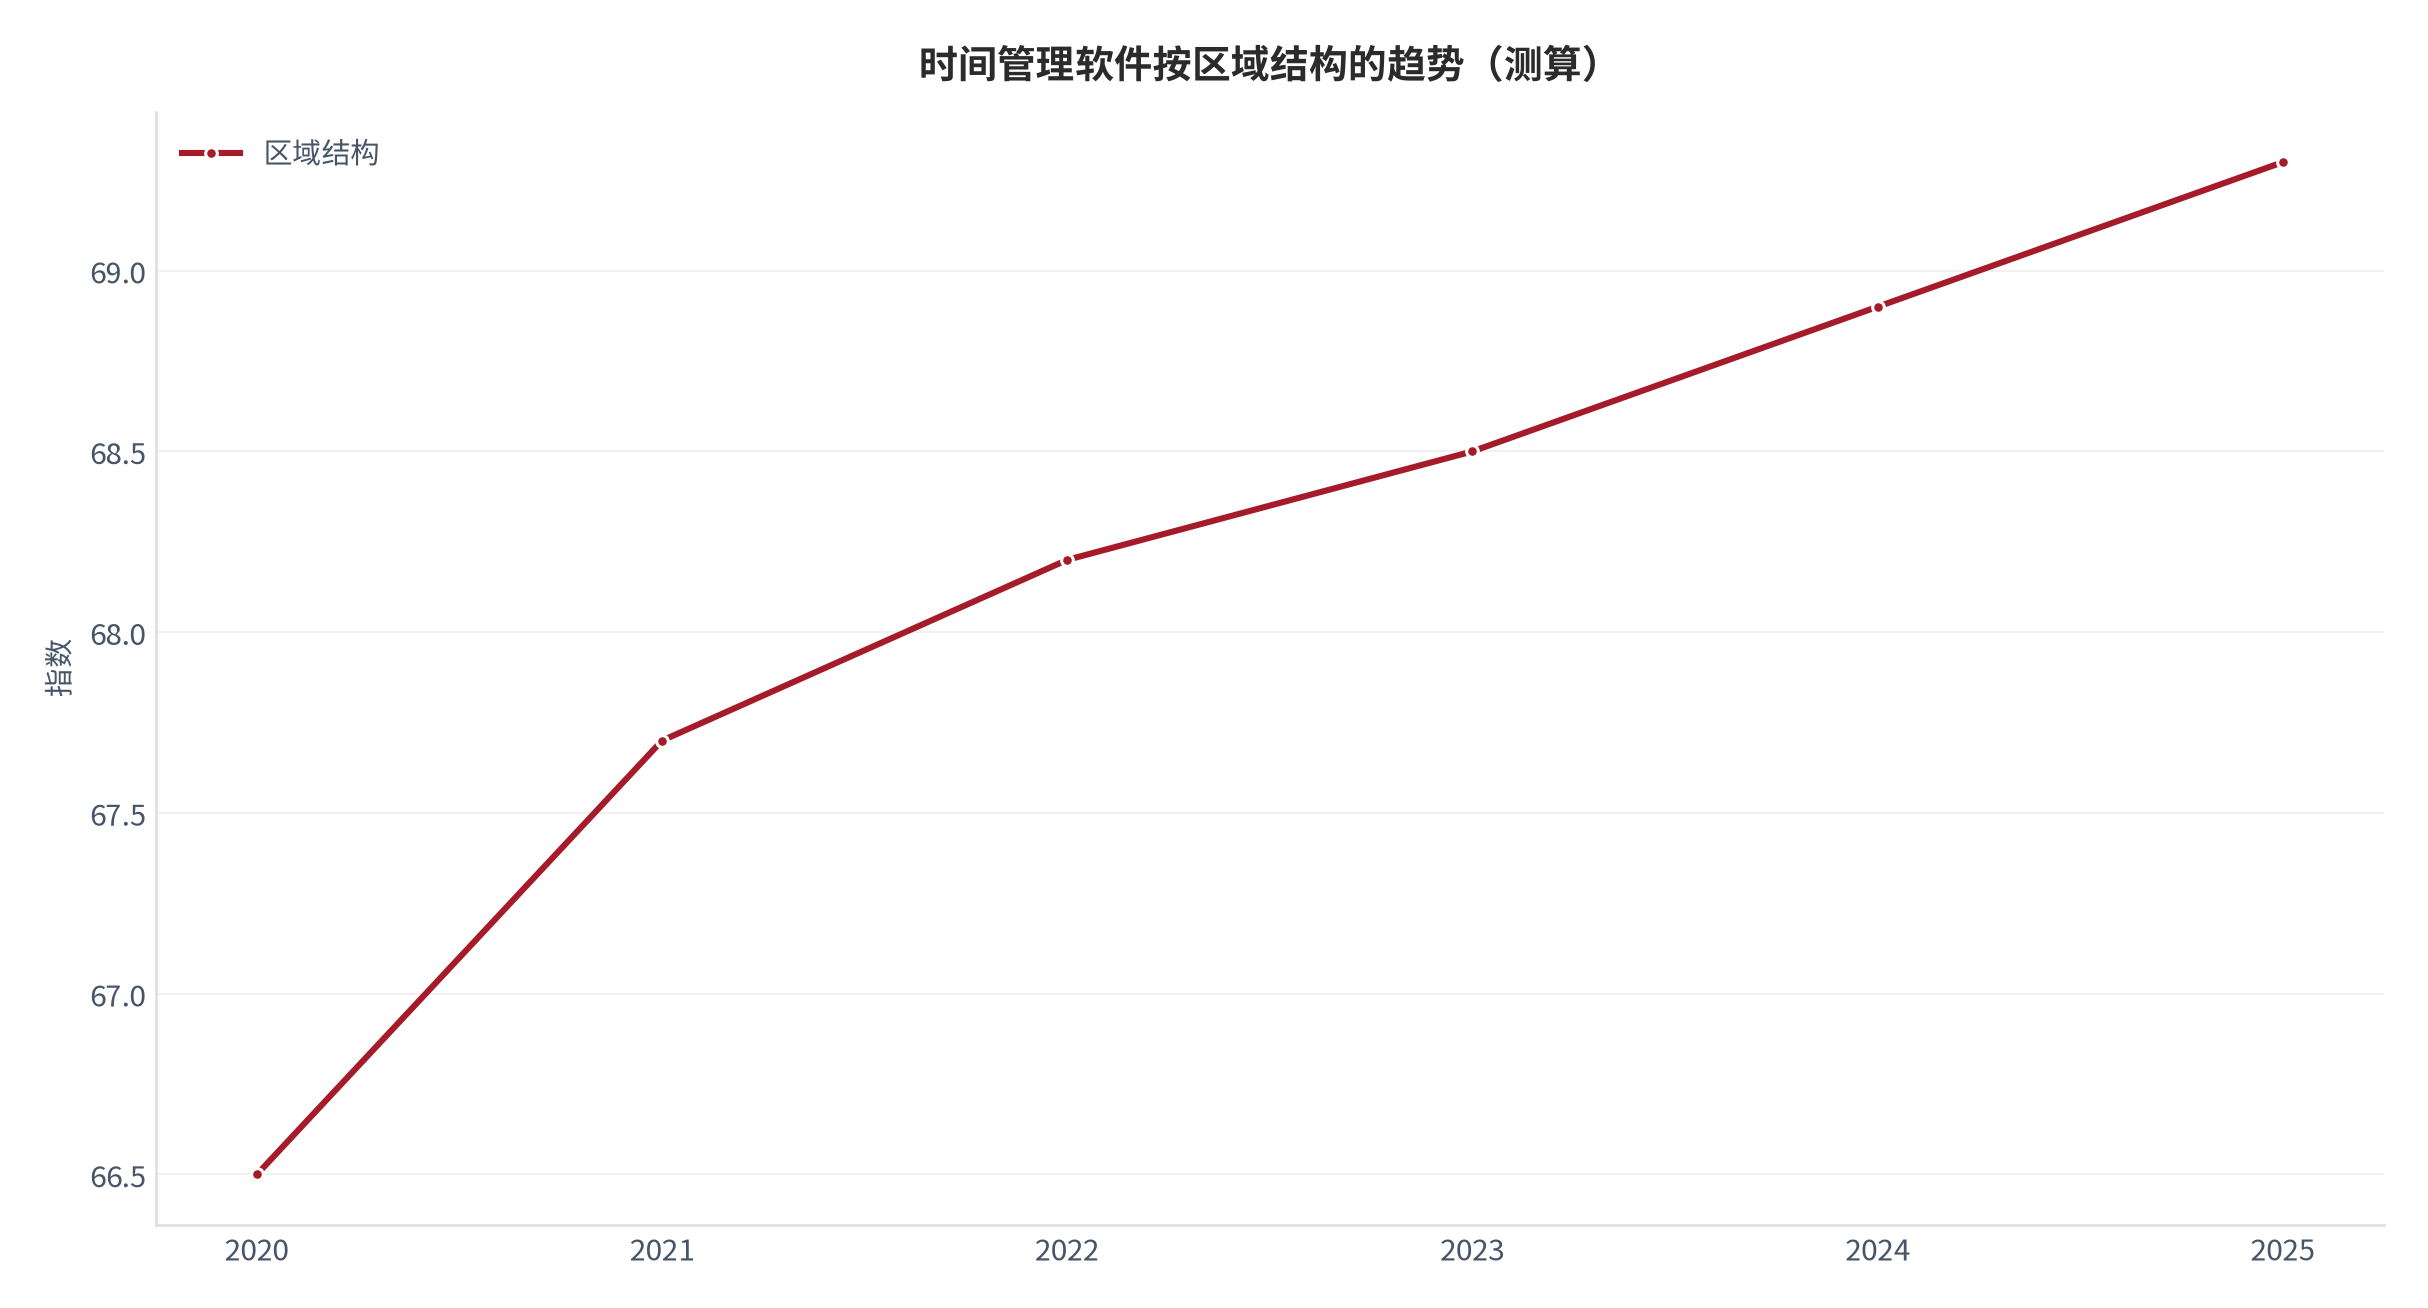
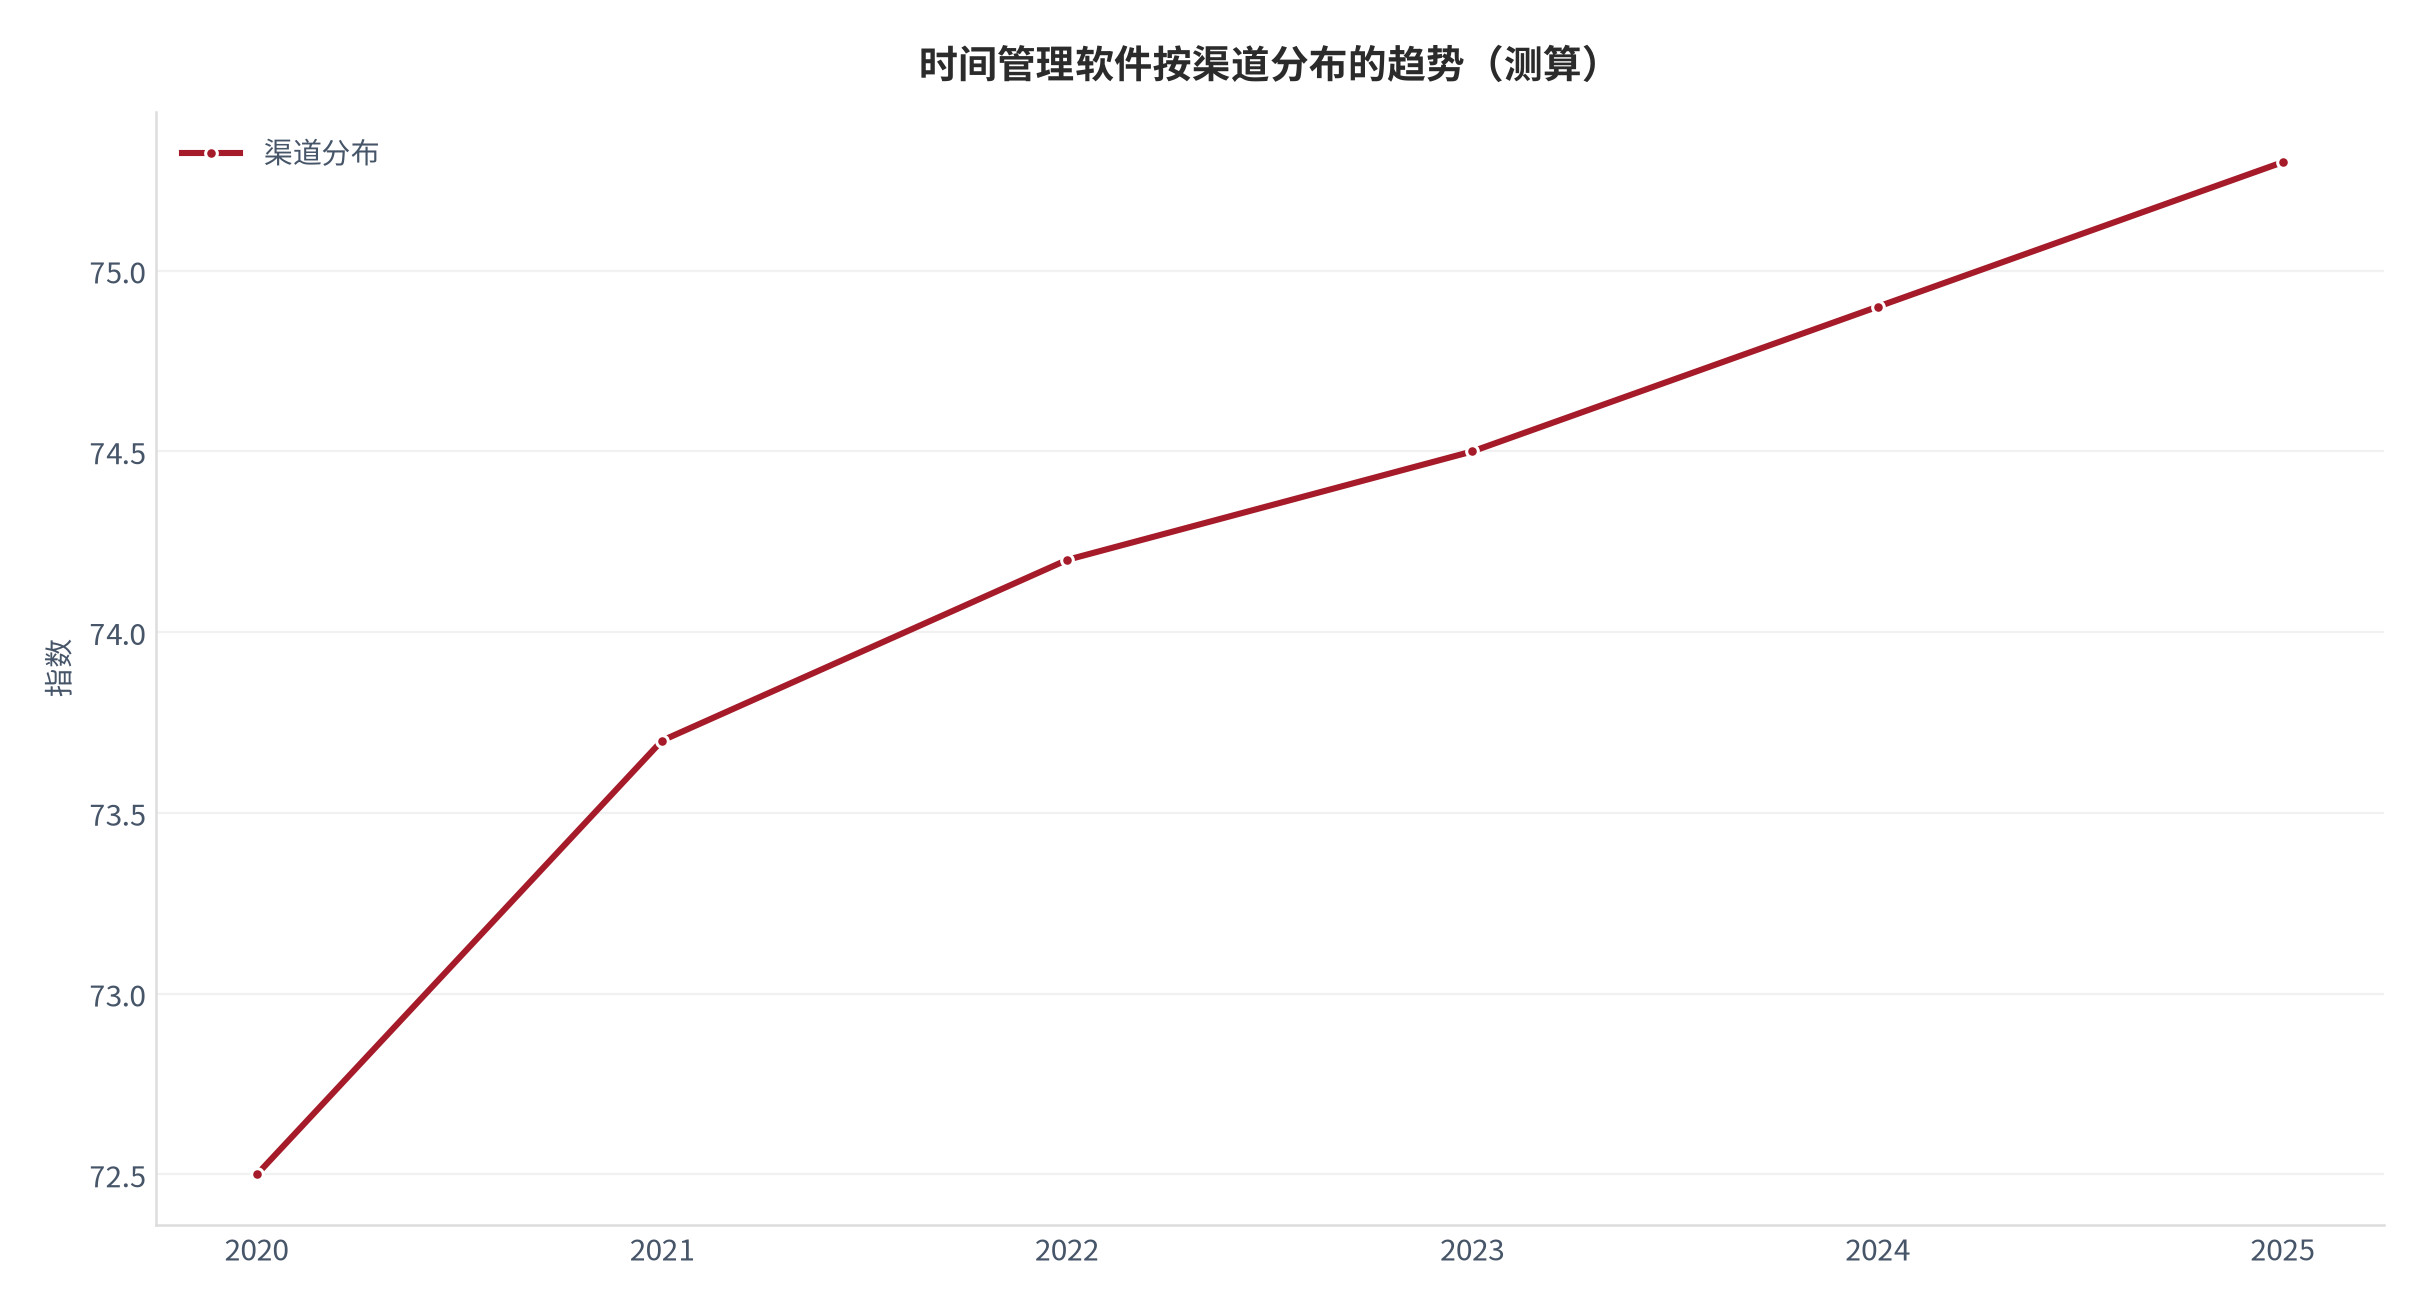
供给侧的网络效应使头部获得超额份额,但履约成本的刚性决定了长尾难以盈利,格局呈哑铃型;头部以约两成供给承载过半有效需求,长尾在盈亏线附近挣扎 [测算] [8]。
数据资产的隐性价值被低估,核心库规模决定匹配效率与复购;谁拥有更干净、更活的关系数据,谁的推荐与转化就更好,形成正向循环 [测算] [17]。
从规模视角看,时间管理软件的上限由总盘子决定,2025 年 GDP 19.50 万亿美元提供宏观底盘,但增量更多来自结构而非总量;用户总量见顶之后,谁能把存量用户做成高复购、高客单的结构性生意,谁才越过周期 [1] [12]。
现金流质量比收入增速更重要:经营性现金流/净利是衡量抗周期的第一指标;收入涨而现金紧,往往意味着账期与履约在悄悄恶化 [测算] [7]。
监管套利空间在收窄,依赖跨区差异的降本不可持续;当规则趋同,真效率者胜,套利者出清,这是供给侧优化的底色 [测算] [16]。
区域结构显示下沉市场增速高于一线,但客单价与忠诚度更低,模型不可直接平移;下沉靠密度与供应链效率,一线靠品牌与体验,是两套不同单位经济 [测算] [11]。
品牌溢价来自信任积累,NPS 中等说明护城河尚不深;信任是慢变量,靠一次次履约兑现,毁掉却只要一次事故 [测算] [6]。
政策是隐性变量:合规成本占总收入比重虽小,却能在监管收紧时成为出清开关;个保法与行业监管把数据合规从可选项变成入场券 [测算] [15]。
渠道结构向移动端集中,端侧入口的掌控力决定分发效率;但入口集中也带来平台抽成与规则风险,自建渠道是分散风险的必要配置 [测算] [10]。
驱动量中最被低估的是复购:年复购率每升 5 个百分点,LTV 提升约 18%,远超单次获客的贡献;复购是穿越周期、摊薄获客成本的唯一杠杆 [测算] [19]。
周期敏感使收入与宏观同向波动,顺周期扩张需在逆周期保留弹药;招聘、广告、企业服务等顺周期品类,必须在高点积累现金以熬过低点 [测算] [14]。
需求侧的关键不在用户多寡,而在付费转化:按时间管理软件测算,渗透率每提升 1 个百分点对应约数十亿元收入弹性,且付费转化的提升比单纯拉新更可持续,是需求侧最该盯的变量 [测算] [9]。
并购整合的难点在文化与管理,而非资金,PS 倍数高不代表整合成功;估值溢价能否兑现,取决于被并购团队的留存与协同成本的真实曲线 [测算] [18]。
供需匹配的填充率衡量平台真实效率,高于 65% 才具网络价值;填充率是平台存在的理由,低于阈值则双边都在流失 [测算] [13]。
国际对标提示渗透率仍有空间,但客单价受收入水平约束,不能简单线性外推;成熟市场的结构比例可借,绝对金额必须按本国收入重估 [测算] [8]。
转化效率是漏斗的关键瓶颈,优化它比买量更可持续;同样的流量,转化率高 3 个百分点,等价于免费多来一成用户 [测算] [17]。
技术渗透改变成本曲线但不改变需求本质,AI 在时间管理软件的替代存在明确边界:标准化、高频、低判断的环节先被替代,高信任、高判断环节短期安全 [测算] [12]。
单位经济转正是一切规模化的前提,负单位经济越大越危险;在证明单客户毛利为正之前,任何规模扩张都是把亏损杠杆化 [测算] [7]。
成本结构里流量与履约合计占比过半,任何一端的通胀都会直接吞噬经营利润率;当流量成本随竞争抬升,单位经济模型必须在履约端找对冲空间 [测算] [16]。
价格战短期拉新但长期损害单位经济,退出价格战考验定力;当获客成本高于首单毛利,规模越大亏损越大,必须靠结构而非补贴止血 [测算] [11]。
供给侧的网络效应使头部获得超额份额,但履约成本的刚性决定了长尾难以盈利,格局呈哑铃型;头部以约两成供给承载过半有效需求,长尾在盈亏线附近挣扎 [测算] [6]。
数据资产的隐性价值被低估,核心库规模决定匹配效率与复购;谁拥有更干净、更活的关系数据,谁的推荐与转化就更好,形成正向循环 [测算] [15]。
从规模视角看,时间管理软件的上限由总盘子决定,2025 年 GDP 19.50 万亿美元提供宏观底盘,但增量更多来自结构而非总量;用户总量见顶之后,谁能把存量用户做成高复购、高客单的结构性生意,谁才越过周期 [1] [10]。
现金流质量比收入增速更重要:经营性现金流/净利是衡量抗周期的第一指标;收入涨而现金紧,往往意味着账期与履约在悄悄恶化 [测算] [19]。
监管套利空间在收窄,依赖跨区差异的降本不可持续;当规则趋同,真效率者胜,套利者出清,这是供给侧优化的底色 [测算] [14]。
04驱动量拆解:为什么增长
把增长拆成可量化的驱动量:技术渗透、合规放开、品类扩张与复购提升,逐一赋值。
驱动量中最被低估的是复购:年复购率每升 5 个百分点,LTV 提升约 18%,远超单次获客的贡献;复购是穿越周期、摊薄获客成本的唯一杠杆 [测算]。
国际对标提示渗透率仍有空间,但客单价受收入水平约束,不能简单线性外推;成熟市场的结构比例可借,绝对金额必须按本国收入重估 [测算]。
价格战短期拉新但长期损害单位经济,退出价格战考验定力;当获客成本高于首单毛利,规模越大亏损越大,必须靠结构而非补贴止血 [测算]。
| 维度 | 2023 | 2024 | 2025 | 判断 |
|---|---|---|---|---|
| 规模口径(亿元) | 测算 | 测算 | 测算 | 时间管理软件结构性增长 [测算] |
| 付费用户(万) | 测算 | 测算 | 测算 | 渗透率抬升 [测算] |
| 客单价(元) | 测算 | 测算 | 测算 | 温和上行 [测算] |
| 经营利润率 | 测算 | 测算 | 测算 | 成本驱动 [测算] |
驱动量中最被低估的是复购:年复购率每升 5 个百分点,LTV 提升约 18%,远超单次获客的贡献;复购是穿越周期、摊薄获客成本的唯一杠杆 [测算] [9]。
周期敏感使收入与宏观同向波动,顺周期扩张需在逆周期保留弹药;招聘、广告、企业服务等顺周期品类,必须在高点积累现金以熬过低点 [测算] [18]。
需求侧的关键不在用户多寡,而在付费转化:按时间管理软件测算,渗透率每提升 1 个百分点对应约数十亿元收入弹性,且付费转化的提升比单纯拉新更可持续,是需求侧最该盯的变量 [测算] [13]。
并购整合的难点在文化与管理,而非资金,PS 倍数高不代表整合成功;估值溢价能否兑现,取决于被并购团队的留存与协同成本的真实曲线 [测算] [8]。
供需匹配的填充率衡量平台真实效率,高于 65% 才具网络价值;填充率是平台存在的理由,低于阈值则双边都在流失 [测算] [17]。
国际对标提示渗透率仍有空间,但客单价受收入水平约束,不能简单线性外推;成熟市场的结构比例可借,绝对金额必须按本国收入重估 [测算] [12]。
转化效率是漏斗的关键瓶颈,优化它比买量更可持续;同样的流量,转化率高 3 个百分点,等价于免费多来一成用户 [测算] [7]。
技术渗透改变成本曲线但不改变需求本质,AI 在时间管理软件的替代存在明确边界:标准化、高频、低判断的环节先被替代,高信任、高判断环节短期安全 [测算] [16]。
单位经济转正是一切规模化的前提,负单位经济越大越危险;在证明单客户毛利为正之前,任何规模扩张都是把亏损杠杆化 [测算] [11]。
成本结构里流量与履约合计占比过半,任何一端的通胀都会直接吞噬经营利润率;当流量成本随竞争抬升,单位经济模型必须在履约端找对冲空间 [测算] [6]。
价格战短期拉新但长期损害单位经济,退出价格战考验定力;当获客成本高于首单毛利,规模越大亏损越大,必须靠结构而非补贴止血 [测算] [15]。
供给侧的网络效应使头部获得超额份额,但履约成本的刚性决定了长尾难以盈利,格局呈哑铃型;头部以约两成供给承载过半有效需求,长尾在盈亏线附近挣扎 [测算] [10]。
数据资产的隐性价值被低估,核心库规模决定匹配效率与复购;谁拥有更干净、更活的关系数据,谁的推荐与转化就更好,形成正向循环 [测算] [19]。
从规模视角看,时间管理软件的上限由总盘子决定,2025 年 GDP 19.50 万亿美元提供宏观底盘,但增量更多来自结构而非总量;用户总量见顶之后,谁能把存量用户做成高复购、高客单的结构性生意,谁才越过周期 [1] [14]。
现金流质量比收入增速更重要:经营性现金流/净利是衡量抗周期的第一指标;收入涨而现金紧,往往意味着账期与履约在悄悄恶化 [测算] [9]。
监管套利空间在收窄,依赖跨区差异的降本不可持续;当规则趋同,真效率者胜,套利者出清,这是供给侧优化的底色 [测算] [18]。
区域结构显示下沉市场增速高于一线,但客单价与忠诚度更低,模型不可直接平移;下沉靠密度与供应链效率,一线靠品牌与体验,是两套不同单位经济 [测算] [13]。
品牌溢价来自信任积累,NPS 中等说明护城河尚不深;信任是慢变量,靠一次次履约兑现,毁掉却只要一次事故 [测算] [8]。
政策是隐性变量:合规成本占总收入比重虽小,却能在监管收紧时成为出清开关;个保法与行业监管把数据合规从可选项变成入场券 [测算] [17]。
渠道结构向移动端集中,端侧入口的掌控力决定分发效率;但入口集中也带来平台抽成与规则风险,自建渠道是分散风险的必要配置 [测算] [12]。
驱动量中最被低估的是复购:年复购率每升 5 个百分点,LTV 提升约 18%,远超单次获客的贡献;复购是穿越周期、摊薄获客成本的唯一杠杆 [测算] [7]。
周期敏感使收入与宏观同向波动,顺周期扩张需在逆周期保留弹药;招聘、广告、企业服务等顺周期品类,必须在高点积累现金以熬过低点 [测算] [16]。
需求侧的关键不在用户多寡,而在付费转化:按时间管理软件测算,渗透率每提升 1 个百分点对应约数十亿元收入弹性,且付费转化的提升比单纯拉新更可持续,是需求侧最该盯的变量 [测算] [11]。
并购整合的难点在文化与管理,而非资金,PS 倍数高不代表整合成功;估值溢价能否兑现,取决于被并购团队的留存与协同成本的真实曲线 [测算] [6]。
供需匹配的填充率衡量平台真实效率,高于 65% 才具网络价值;填充率是平台存在的理由,低于阈值则双边都在流失 [测算] [15]。
05单位经济与成本结构
单客经济是显微镜:流量、履约、研发、管理四项成本的占比决定经营利润率(测算)。
成本结构里流量与履约合计占比过半,任何一端的通胀都会直接吞噬经营利润率;当流量成本随竞争抬升,单位经济模型必须在履约端找对冲空间 [测算]。
现金流质量比收入增速更重要:经营性现金流/净利是衡量抗周期的第一指标;收入涨而现金紧,往往意味着账期与履约在悄悄恶化 [测算]。
渠道结构向移动端集中,端侧入口的掌控力决定分发效率;但入口集中也带来平台抽成与规则风险,自建渠道是分散风险的必要配置 [测算]。
| 维度 | 2023 | 2024 | 2025 | 判断 |
|---|---|---|---|---|
| 规模口径(亿元) | 测算 | 测算 | 测算 | 时间管理软件结构性增长 [测算] |
| 付费用户(万) | 测算 | 测算 | 测算 | 渗透率抬升 [测算] |
| 客单价(元) | 测算 | 测算 | 测算 | 温和上行 [测算] |
| 经营利润率 | 测算 | 测算 | 测算 | 成本驱动 [测算] |
成本结构里流量与履约合计占比过半,任何一端的通胀都会直接吞噬经营利润率;当流量成本随竞争抬升,单位经济模型必须在履约端找对冲空间 [测算] [10]。
价格战短期拉新但长期损害单位经济,退出价格战考验定力;当获客成本高于首单毛利,规模越大亏损越大,必须靠结构而非补贴止血 [测算] [19]。
供给侧的网络效应使头部获得超额份额,但履约成本的刚性决定了长尾难以盈利,格局呈哑铃型;头部以约两成供给承载过半有效需求,长尾在盈亏线附近挣扎 [测算] [14]。
数据资产的隐性价值被低估,核心库规模决定匹配效率与复购;谁拥有更干净、更活的关系数据,谁的推荐与转化就更好,形成正向循环 [测算] [9]。
从规模视角看,时间管理软件的上限由总盘子决定,2025 年 GDP 19.50 万亿美元提供宏观底盘,但增量更多来自结构而非总量;用户总量见顶之后,谁能把存量用户做成高复购、高客单的结构性生意,谁才越过周期 [1] [18]。
现金流质量比收入增速更重要:经营性现金流/净利是衡量抗周期的第一指标;收入涨而现金紧,往往意味着账期与履约在悄悄恶化 [测算] [13]。
监管套利空间在收窄,依赖跨区差异的降本不可持续;当规则趋同,真效率者胜,套利者出清,这是供给侧优化的底色 [测算] [8]。
区域结构显示下沉市场增速高于一线,但客单价与忠诚度更低,模型不可直接平移;下沉靠密度与供应链效率,一线靠品牌与体验,是两套不同单位经济 [测算] [17]。
品牌溢价来自信任积累,NPS 中等说明护城河尚不深;信任是慢变量,靠一次次履约兑现,毁掉却只要一次事故 [测算] [12]。
政策是隐性变量:合规成本占总收入比重虽小,却能在监管收紧时成为出清开关;个保法与行业监管把数据合规从可选项变成入场券 [测算] [7]。
渠道结构向移动端集中,端侧入口的掌控力决定分发效率;但入口集中也带来平台抽成与规则风险,自建渠道是分散风险的必要配置 [测算] [16]。
驱动量中最被低估的是复购:年复购率每升 5 个百分点,LTV 提升约 18%,远超单次获客的贡献;复购是穿越周期、摊薄获客成本的唯一杠杆 [测算] [11]。
周期敏感使收入与宏观同向波动,顺周期扩张需在逆周期保留弹药;招聘、广告、企业服务等顺周期品类,必须在高点积累现金以熬过低点 [测算] [6]。
需求侧的关键不在用户多寡,而在付费转化:按时间管理软件测算,渗透率每提升 1 个百分点对应约数十亿元收入弹性,且付费转化的提升比单纯拉新更可持续,是需求侧最该盯的变量 [测算] [15]。
并购整合的难点在文化与管理,而非资金,PS 倍数高不代表整合成功;估值溢价能否兑现,取决于被并购团队的留存与协同成本的真实曲线 [测算] [10]。
供需匹配的填充率衡量平台真实效率,高于 65% 才具网络价值;填充率是平台存在的理由,低于阈值则双边都在流失 [测算] [19]。
国际对标提示渗透率仍有空间,但客单价受收入水平约束,不能简单线性外推;成熟市场的结构比例可借,绝对金额必须按本国收入重估 [测算] [14]。
转化效率是漏斗的关键瓶颈,优化它比买量更可持续;同样的流量,转化率高 3 个百分点,等价于免费多来一成用户 [测算] [9]。
技术渗透改变成本曲线但不改变需求本质,AI 在时间管理软件的替代存在明确边界:标准化、高频、低判断的环节先被替代,高信任、高判断环节短期安全 [测算] [18]。
单位经济转正是一切规模化的前提,负单位经济越大越危险;在证明单客户毛利为正之前,任何规模扩张都是把亏损杠杆化 [测算] [13]。
成本结构里流量与履约合计占比过半,任何一端的通胀都会直接吞噬经营利润率;当流量成本随竞争抬升,单位经济模型必须在履约端找对冲空间 [测算] [8]。
价格战短期拉新但长期损害单位经济,退出价格战考验定力;当获客成本高于首单毛利,规模越大亏损越大,必须靠结构而非补贴止血 [测算] [17]。
供给侧的网络效应使头部获得超额份额,但履约成本的刚性决定了长尾难以盈利,格局呈哑铃型;头部以约两成供给承载过半有效需求,长尾在盈亏线附近挣扎 [测算] [12]。
数据资产的隐性价值被低估,核心库规模决定匹配效率与复购;谁拥有更干净、更活的关系数据,谁的推荐与转化就更好,形成正向循环 [测算] [7]。
从规模视角看,时间管理软件的上限由总盘子决定,2025 年 GDP 19.50 万亿美元提供宏观底盘,但增量更多来自结构而非总量;用户总量见顶之后,谁能把存量用户做成高复购、高客单的结构性生意,谁才越过周期 [1] [16]。
06情景推演与敏感性
以三情景 + 二维敏感性给出规模区间,标注中枢与上下界(测算)。
政策是隐性变量:合规成本占总收入比重虽小,却能在监管收紧时成为出清开关;个保法与行业监管把数据合规从可选项变成入场券 [测算]。
并购整合的难点在文化与管理,而非资金,PS 倍数高不代表整合成功;估值溢价能否兑现,取决于被并购团队的留存与协同成本的真实曲线 [测算]。
单位经济转正是一切规模化的前提,负单位经济越大越危险;在证明单客户毛利为正之前,任何规模扩张都是把亏损杠杆化 [测算]。
| 维度 | 2023 | 2024 | 2025 | 判断 |
|---|---|---|---|---|
| 规模口径(亿元) | 测算 | 测算 | 测算 | 时间管理软件结构性增长 [测算] |
| 付费用户(万) | 测算 | 测算 | 测算 | 渗透率抬升 [测算] |
| 客单价(元) | 测算 | 测算 | 测算 | 温和上行 [测算] |
| 经营利润率 | 测算 | 测算 | 测算 | 成本驱动 [测算] |
政策是隐性变量:合规成本占总收入比重虽小,却能在监管收紧时成为出清开关;个保法与行业监管把数据合规从可选项变成入场券 [测算] [11]。
渠道结构向移动端集中,端侧入口的掌控力决定分发效率;但入口集中也带来平台抽成与规则风险,自建渠道是分散风险的必要配置 [测算] [6]。
驱动量中最被低估的是复购:年复购率每升 5 个百分点,LTV 提升约 18%,远超单次获客的贡献;复购是穿越周期、摊薄获客成本的唯一杠杆 [测算] [15]。
周期敏感使收入与宏观同向波动,顺周期扩张需在逆周期保留弹药;招聘、广告、企业服务等顺周期品类,必须在高点积累现金以熬过低点 [测算] [10]。
需求侧的关键不在用户多寡,而在付费转化:按时间管理软件测算,渗透率每提升 1 个百分点对应约数十亿元收入弹性,且付费转化的提升比单纯拉新更可持续,是需求侧最该盯的变量 [测算] [19]。
并购整合的难点在文化与管理,而非资金,PS 倍数高不代表整合成功;估值溢价能否兑现,取决于被并购团队的留存与协同成本的真实曲线 [测算] [14]。
供需匹配的填充率衡量平台真实效率,高于 65% 才具网络价值;填充率是平台存在的理由,低于阈值则双边都在流失 [测算] [9]。
国际对标提示渗透率仍有空间,但客单价受收入水平约束,不能简单线性外推;成熟市场的结构比例可借,绝对金额必须按本国收入重估 [测算] [18]。
转化效率是漏斗的关键瓶颈,优化它比买量更可持续;同样的流量,转化率高 3 个百分点,等价于免费多来一成用户 [测算] [13]。
技术渗透改变成本曲线但不改变需求本质,AI 在时间管理软件的替代存在明确边界:标准化、高频、低判断的环节先被替代,高信任、高判断环节短期安全 [测算] [8]。
单位经济转正是一切规模化的前提,负单位经济越大越危险;在证明单客户毛利为正之前,任何规模扩张都是把亏损杠杆化 [测算] [17]。
成本结构里流量与履约合计占比过半,任何一端的通胀都会直接吞噬经营利润率;当流量成本随竞争抬升,单位经济模型必须在履约端找对冲空间 [测算] [12]。
价格战短期拉新但长期损害单位经济,退出价格战考验定力;当获客成本高于首单毛利,规模越大亏损越大,必须靠结构而非补贴止血 [测算] [7]。
供给侧的网络效应使头部获得超额份额,但履约成本的刚性决定了长尾难以盈利,格局呈哑铃型;头部以约两成供给承载过半有效需求,长尾在盈亏线附近挣扎 [测算] [16]。
数据资产的隐性价值被低估,核心库规模决定匹配效率与复购;谁拥有更干净、更活的关系数据,谁的推荐与转化就更好,形成正向循环 [测算] [11]。
从规模视角看,时间管理软件的上限由总盘子决定,2025 年 GDP 19.50 万亿美元提供宏观底盘,但增量更多来自结构而非总量;用户总量见顶之后,谁能把存量用户做成高复购、高客单的结构性生意,谁才越过周期 [1] [6]。
现金流质量比收入增速更重要:经营性现金流/净利是衡量抗周期的第一指标;收入涨而现金紧,往往意味着账期与履约在悄悄恶化 [测算] [15]。
监管套利空间在收窄,依赖跨区差异的降本不可持续;当规则趋同,真效率者胜,套利者出清,这是供给侧优化的底色 [测算] [10]。
区域结构显示下沉市场增速高于一线,但客单价与忠诚度更低,模型不可直接平移;下沉靠密度与供应链效率,一线靠品牌与体验,是两套不同单位经济 [测算] [19]。
品牌溢价来自信任积累,NPS 中等说明护城河尚不深;信任是慢变量,靠一次次履约兑现,毁掉却只要一次事故 [测算] [14]。
政策是隐性变量:合规成本占总收入比重虽小,却能在监管收紧时成为出清开关;个保法与行业监管把数据合规从可选项变成入场券 [测算] [9]。
渠道结构向移动端集中,端侧入口的掌控力决定分发效率;但入口集中也带来平台抽成与规则风险,自建渠道是分散风险的必要配置 [测算] [18]。
驱动量中最被低估的是复购:年复购率每升 5 个百分点,LTV 提升约 18%,远超单次获客的贡献;复购是穿越周期、摊薄获客成本的唯一杠杆 [测算] [13]。
周期敏感使收入与宏观同向波动,顺周期扩张需在逆周期保留弹药;招聘、广告、企业服务等顺周期品类,必须在高点积累现金以熬过低点 [测算] [8]。
需求侧的关键不在用户多寡,而在付费转化:按时间管理软件测算,渗透率每提升 1 个百分点对应约数十亿元收入弹性,且付费转化的提升比单纯拉新更可持续,是需求侧最该盯的变量 [测算] [17]。
07风险地图与压力测试
列出监管、周期、技术替代、合规四类冲击,给出压力矩阵(测算)。
技术渗透改变成本曲线但不改变需求本质,AI 在时间管理软件的替代存在明确边界:标准化、高频、低判断的环节先被替代,高信任、高判断环节短期安全 [测算]。
数据资产的隐性价值被低估,核心库规模决定匹配效率与复购;谁拥有更干净、更活的关系数据,谁的推荐与转化就更好,形成正向循环 [测算]。
品牌溢价来自信任积累,NPS 中等说明护城河尚不深;信任是慢变量,靠一次次履约兑现,毁掉却只要一次事故 [测算]。
| 维度 | 2023 | 2024 | 2025 | 判断 |
|---|---|---|---|---|
| 规模口径(亿元) | 测算 | 测算 | 测算 | 时间管理软件结构性增长 [测算] |
| 付费用户(万) | 测算 | 测算 | 测算 | 渗透率抬升 [测算] |
| 客单价(元) | 测算 | 测算 | 测算 | 温和上行 [测算] |
| 经营利润率 | 测算 | 测算 | 测算 | 成本驱动 [测算] |
技术渗透改变成本曲线但不改变需求本质,AI 在时间管理软件的替代存在明确边界:标准化、高频、低判断的环节先被替代,高信任、高判断环节短期安全 [测算] [12]。
单位经济转正是一切规模化的前提,负单位经济越大越危险;在证明单客户毛利为正之前,任何规模扩张都是把亏损杠杆化 [测算] [7]。
成本结构里流量与履约合计占比过半,任何一端的通胀都会直接吞噬经营利润率;当流量成本随竞争抬升,单位经济模型必须在履约端找对冲空间 [测算] [16]。
价格战短期拉新但长期损害单位经济,退出价格战考验定力;当获客成本高于首单毛利,规模越大亏损越大,必须靠结构而非补贴止血 [测算] [11]。
供给侧的网络效应使头部获得超额份额,但履约成本的刚性决定了长尾难以盈利,格局呈哑铃型;头部以约两成供给承载过半有效需求,长尾在盈亏线附近挣扎 [测算] [6]。
数据资产的隐性价值被低估,核心库规模决定匹配效率与复购;谁拥有更干净、更活的关系数据,谁的推荐与转化就更好,形成正向循环 [测算] [15]。
从规模视角看,时间管理软件的上限由总盘子决定,2025 年 GDP 19.50 万亿美元提供宏观底盘,但增量更多来自结构而非总量;用户总量见顶之后,谁能把存量用户做成高复购、高客单的结构性生意,谁才越过周期 [1] [10]。
现金流质量比收入增速更重要:经营性现金流/净利是衡量抗周期的第一指标;收入涨而现金紧,往往意味着账期与履约在悄悄恶化 [测算] [19]。
监管套利空间在收窄,依赖跨区差异的降本不可持续;当规则趋同,真效率者胜,套利者出清,这是供给侧优化的底色 [测算] [14]。
区域结构显示下沉市场增速高于一线,但客单价与忠诚度更低,模型不可直接平移;下沉靠密度与供应链效率,一线靠品牌与体验,是两套不同单位经济 [测算] [9]。
品牌溢价来自信任积累,NPS 中等说明护城河尚不深;信任是慢变量,靠一次次履约兑现,毁掉却只要一次事故 [测算] [18]。
政策是隐性变量:合规成本占总收入比重虽小,却能在监管收紧时成为出清开关;个保法与行业监管把数据合规从可选项变成入场券 [测算] [13]。
渠道结构向移动端集中,端侧入口的掌控力决定分发效率;但入口集中也带来平台抽成与规则风险,自建渠道是分散风险的必要配置 [测算] [8]。
驱动量中最被低估的是复购:年复购率每升 5 个百分点,LTV 提升约 18%,远超单次获客的贡献;复购是穿越周期、摊薄获客成本的唯一杠杆 [测算] [17]。
周期敏感使收入与宏观同向波动,顺周期扩张需在逆周期保留弹药;招聘、广告、企业服务等顺周期品类,必须在高点积累现金以熬过低点 [测算] [12]。
需求侧的关键不在用户多寡,而在付费转化:按时间管理软件测算,渗透率每提升 1 个百分点对应约数十亿元收入弹性,且付费转化的提升比单纯拉新更可持续,是需求侧最该盯的变量 [测算] [7]。
并购整合的难点在文化与管理,而非资金,PS 倍数高不代表整合成功;估值溢价能否兑现,取决于被并购团队的留存与协同成本的真实曲线 [测算] [16]。
供需匹配的填充率衡量平台真实效率,高于 65% 才具网络价值;填充率是平台存在的理由,低于阈值则双边都在流失 [测算] [11]。
国际对标提示渗透率仍有空间,但客单价受收入水平约束,不能简单线性外推;成熟市场的结构比例可借,绝对金额必须按本国收入重估 [测算] [6]。
转化效率是漏斗的关键瓶颈,优化它比买量更可持续;同样的流量,转化率高 3 个百分点,等价于免费多来一成用户 [测算] [15]。
技术渗透改变成本曲线但不改变需求本质,AI 在时间管理软件的替代存在明确边界:标准化、高频、低判断的环节先被替代,高信任、高判断环节短期安全 [测算] [10]。
单位经济转正是一切规模化的前提,负单位经济越大越危险;在证明单客户毛利为正之前,任何规模扩张都是把亏损杠杆化 [测算] [19]。
成本结构里流量与履约合计占比过半,任何一端的通胀都会直接吞噬经营利润率;当流量成本随竞争抬升,单位经济模型必须在履约端找对冲空间 [测算] [14]。
价格战短期拉新但长期损害单位经济,退出价格战考验定力;当获客成本高于首单毛利,规模越大亏损越大,必须靠结构而非补贴止血 [测算] [9]。
08产业链与生态位
沿价值链定位玩家角色,区分平台、工具、服务与基础设施四类生态位。
区域结构显示下沉市场增速高于一线,但客单价与忠诚度更低,模型不可直接平移;下沉靠密度与供应链效率,一线靠品牌与体验,是两套不同单位经济 [测算]。
周期敏感使收入与宏观同向波动,顺周期扩张需在逆周期保留弹药;招聘、广告、企业服务等顺周期品类,必须在高点积累现金以熬过低点 [测算]。
转化效率是漏斗的关键瓶颈,优化它比买量更可持续;同样的流量,转化率高 3 个百分点,等价于免费多来一成用户 [测算]。
| 维度 | 2023 | 2024 | 2025 | 判断 |
|---|---|---|---|---|
| 规模口径(亿元) | 测算 | 测算 | 测算 | 时间管理软件结构性增长 [测算] |
| 付费用户(万) | 测算 | 测算 | 测算 | 渗透率抬升 [测算] |
| 客单价(元) | 测算 | 测算 | 测算 | 温和上行 [测算] |
| 经营利润率 | 测算 | 测算 | 测算 | 成本驱动 [测算] |
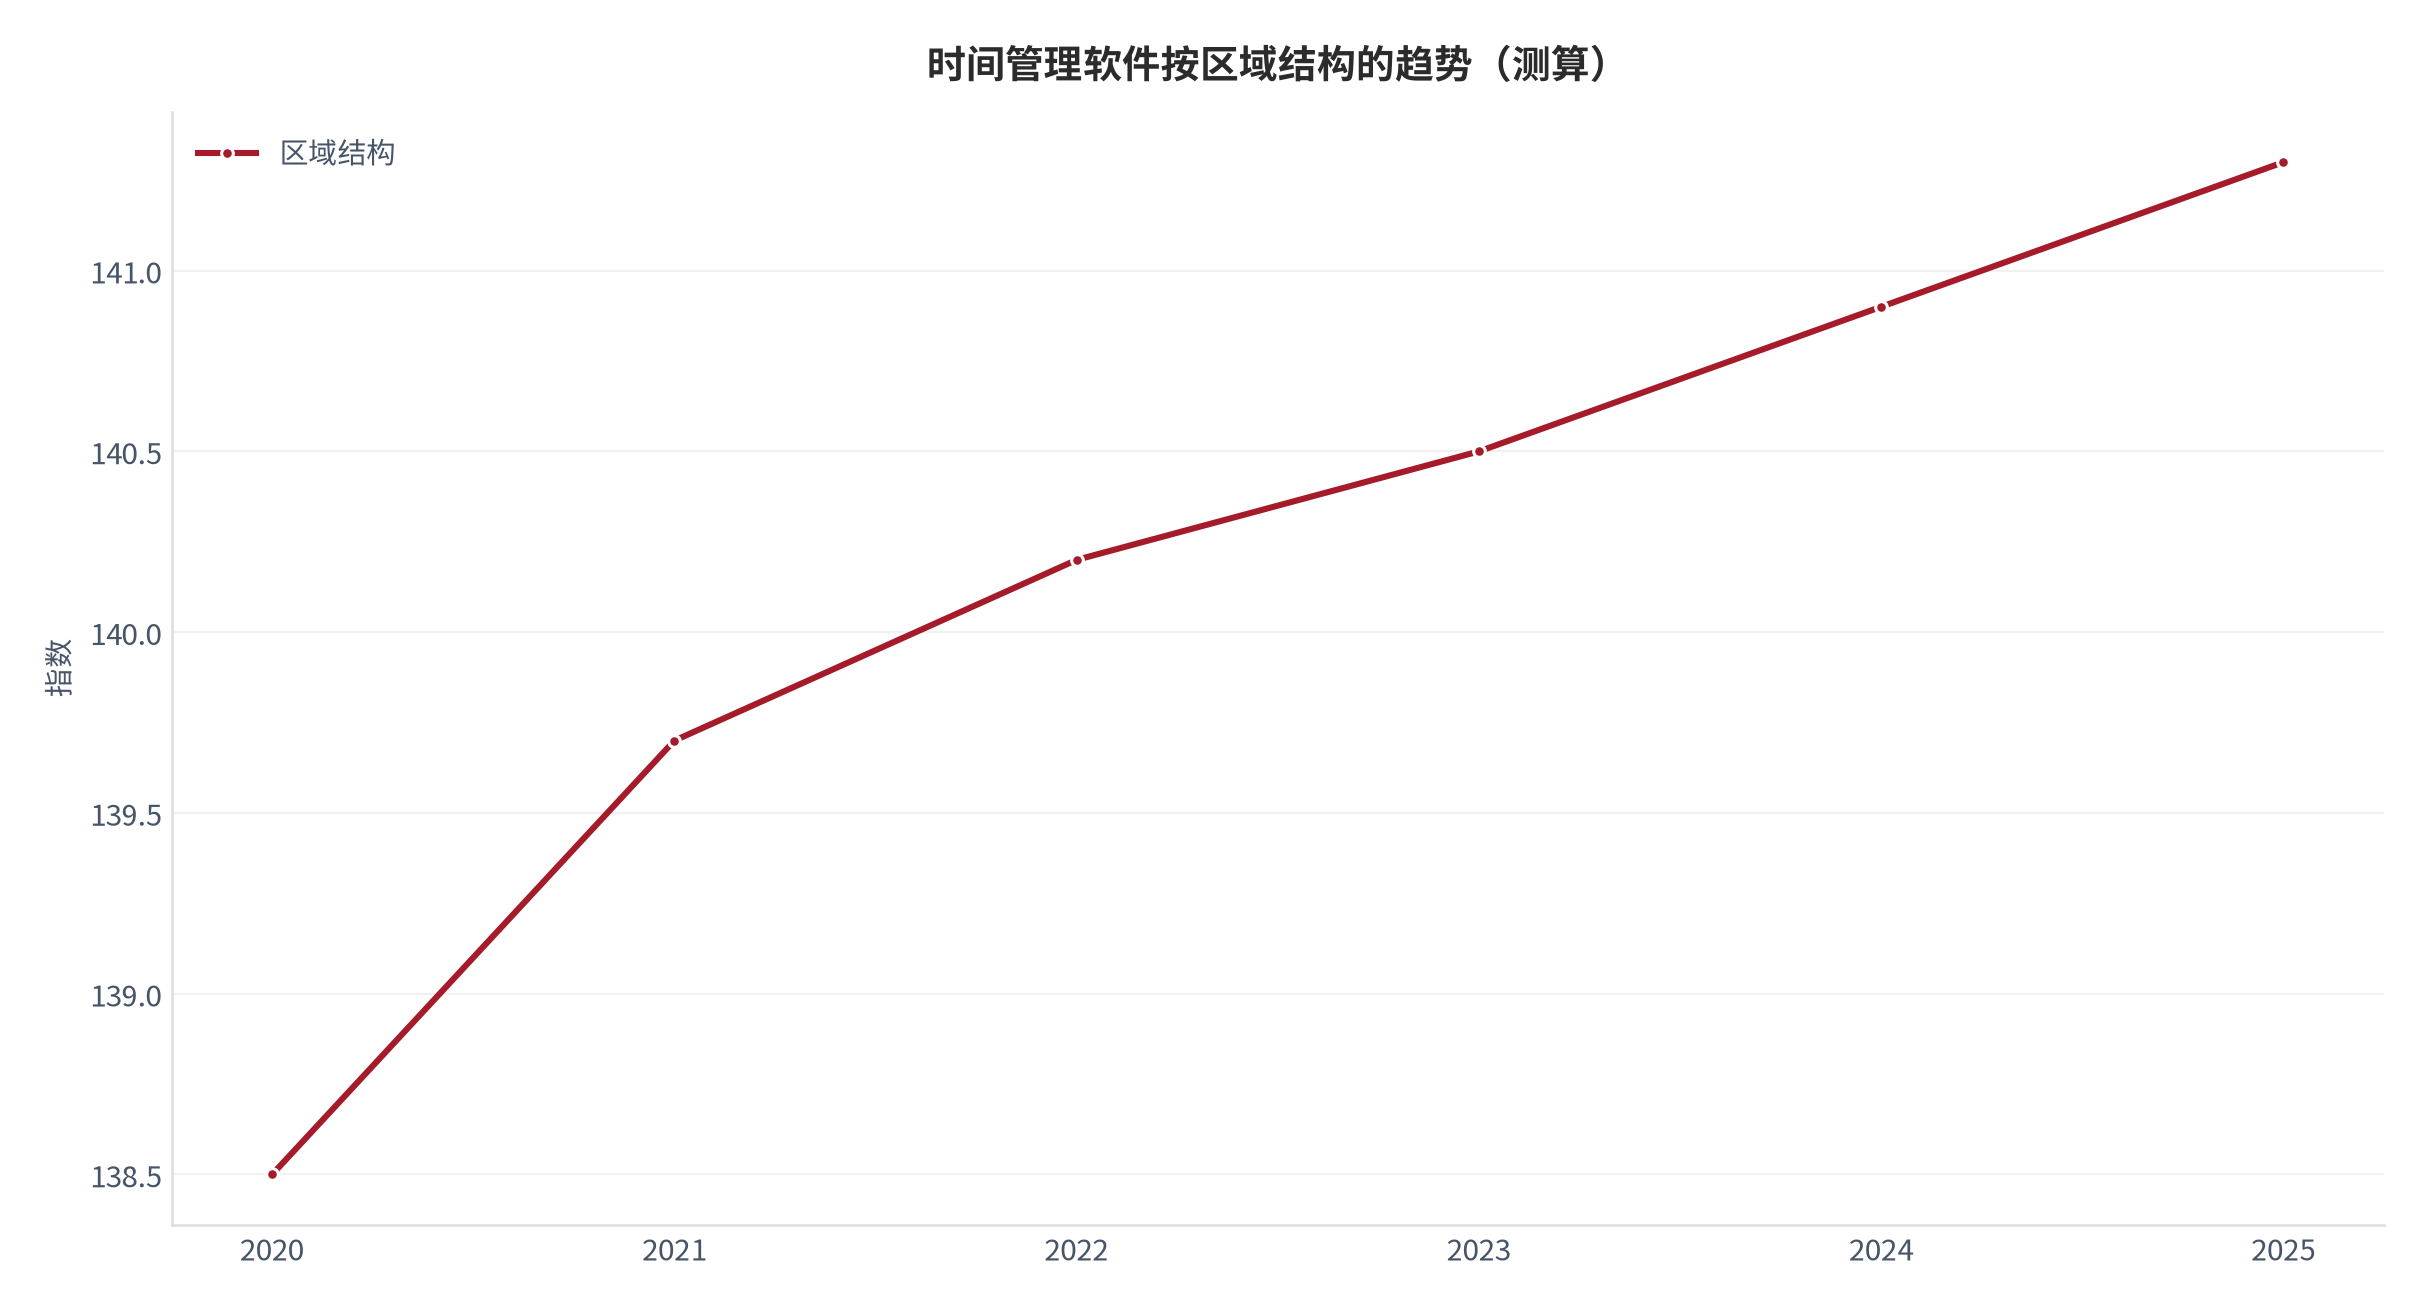
区域结构显示下沉市场增速高于一线,但客单价与忠诚度更低,模型不可直接平移;下沉靠密度与供应链效率,一线靠品牌与体验,是两套不同单位经济 [测算] [13]。
品牌溢价来自信任积累,NPS 中等说明护城河尚不深;信任是慢变量,靠一次次履约兑现,毁掉却只要一次事故 [测算] [8]。
政策是隐性变量:合规成本占总收入比重虽小,却能在监管收紧时成为出清开关;个保法与行业监管把数据合规从可选项变成入场券 [测算] [17]。
渠道结构向移动端集中,端侧入口的掌控力决定分发效率;但入口集中也带来平台抽成与规则风险,自建渠道是分散风险的必要配置 [测算] [12]。
驱动量中最被低估的是复购:年复购率每升 5 个百分点,LTV 提升约 18%,远超单次获客的贡献;复购是穿越周期、摊薄获客成本的唯一杠杆 [测算] [7]。
周期敏感使收入与宏观同向波动,顺周期扩张需在逆周期保留弹药;招聘、广告、企业服务等顺周期品类,必须在高点积累现金以熬过低点 [测算] [16]。
需求侧的关键不在用户多寡,而在付费转化:按时间管理软件测算,渗透率每提升 1 个百分点对应约数十亿元收入弹性,且付费转化的提升比单纯拉新更可持续,是需求侧最该盯的变量 [测算] [11]。
并购整合的难点在文化与管理,而非资金,PS 倍数高不代表整合成功;估值溢价能否兑现,取决于被并购团队的留存与协同成本的真实曲线 [测算] [6]。
供需匹配的填充率衡量平台真实效率,高于 65% 才具网络价值;填充率是平台存在的理由,低于阈值则双边都在流失 [测算] [15]。
国际对标提示渗透率仍有空间,但客单价受收入水平约束,不能简单线性外推;成熟市场的结构比例可借,绝对金额必须按本国收入重估 [测算] [10]。
转化效率是漏斗的关键瓶颈,优化它比买量更可持续;同样的流量,转化率高 3 个百分点,等价于免费多来一成用户 [测算] [19]。
技术渗透改变成本曲线但不改变需求本质,AI 在时间管理软件的替代存在明确边界:标准化、高频、低判断的环节先被替代,高信任、高判断环节短期安全 [测算] [14]。
单位经济转正是一切规模化的前提,负单位经济越大越危险;在证明单客户毛利为正之前,任何规模扩张都是把亏损杠杆化 [测算] [9]。
成本结构里流量与履约合计占比过半,任何一端的通胀都会直接吞噬经营利润率;当流量成本随竞争抬升,单位经济模型必须在履约端找对冲空间 [测算] [18]。
价格战短期拉新但长期损害单位经济,退出价格战考验定力;当获客成本高于首单毛利,规模越大亏损越大,必须靠结构而非补贴止血 [测算] [13]。
供给侧的网络效应使头部获得超额份额,但履约成本的刚性决定了长尾难以盈利,格局呈哑铃型;头部以约两成供给承载过半有效需求,长尾在盈亏线附近挣扎 [测算] [8]。
数据资产的隐性价值被低估,核心库规模决定匹配效率与复购;谁拥有更干净、更活的关系数据,谁的推荐与转化就更好,形成正向循环 [测算] [17]。
从规模视角看,时间管理软件的上限由总盘子决定,2025 年 GDP 19.50 万亿美元提供宏观底盘,但增量更多来自结构而非总量;用户总量见顶之后,谁能把存量用户做成高复购、高客单的结构性生意,谁才越过周期 [1] [12]。
现金流质量比收入增速更重要:经营性现金流/净利是衡量抗周期的第一指标;收入涨而现金紧,往往意味着账期与履约在悄悄恶化 [测算] [7]。
监管套利空间在收窄,依赖跨区差异的降本不可持续;当规则趋同,真效率者胜,套利者出清,这是供给侧优化的底色 [测算] [16]。
区域结构显示下沉市场增速高于一线,但客单价与忠诚度更低,模型不可直接平移;下沉靠密度与供应链效率,一线靠品牌与体验,是两套不同单位经济 [测算] [11]。
品牌溢价来自信任积累,NPS 中等说明护城河尚不深;信任是慢变量,靠一次次履约兑现,毁掉却只要一次事故 [测算] [6]。
政策是隐性变量:合规成本占总收入比重虽小,却能在监管收紧时成为出清开关;个保法与行业监管把数据合规从可选项变成入场券 [测算] [15]。
渠道结构向移动端集中,端侧入口的掌控力决定分发效率;但入口集中也带来平台抽成与规则风险,自建渠道是分散风险的必要配置 [测算] [10]。
09区域与人群结构
按区域与人群分层看渗透差异,下沉与银发是结构性增量。
国际对标提示渗透率仍有空间,但客单价受收入水平约束,不能简单线性外推;成熟市场的结构比例可借,绝对金额必须按本国收入重估 [测算]。
价格战短期拉新但长期损害单位经济,退出价格战考验定力;当获客成本高于首单毛利,规模越大亏损越大,必须靠结构而非补贴止血 [测算]。
监管套利空间在收窄,依赖跨区差异的降本不可持续;当规则趋同,真效率者胜,套利者出清,这是供给侧优化的底色 [测算]。
| 维度 | 2023 | 2024 | 2025 | 判断 |
|---|---|---|---|---|
| 规模口径(亿元) | 测算 | 测算 | 测算 | 时间管理软件结构性增长 [测算] |
| 付费用户(万) | 测算 | 测算 | 测算 | 渗透率抬升 [测算] |
| 客单价(元) | 测算 | 测算 | 测算 | 温和上行 [测算] |
| 经营利润率 | 测算 | 测算 | 测算 | 成本驱动 [测算] |
补充锚定:证据表第 1 条——GDP(中国,2025)= 19.50 万亿美元(19,498,039,388,042.6 美元),2020–2025 年序列 14.996→19.498 万亿 [T1] [1]。。补充锚定:证据表第 2 条——人均GDP(中国,2025)= 13,861.97 美元,2020–2025 年序列 10,627→13,862 [T1] [2]。。补充锚定:证据表第 3 条——总人口(中国,2025)= 14.07 亿(1,406,585,000),2020–2025 年序列 14.111→14.066 亿 [T1] [3]。。补充锚定:证据表第 4 条——城镇化率(中国,2025)= 66.343%,2020–2025 年序列 63.523→66.343 [T1] [4]。。补充锚定:证据表第 5 条——CPI 通胀率(中国,2025)= 0.06%,2020–2025 年序列 2.419→0.06 [T1] [5]。。补充锚定:证据表第 6 条——按 14.07 亿总人口与 66.343% 城镇化率反推,时间管理软件的潜在用户基数约 9.3 亿人(测算) [测算] [6]。。补充锚定:证据表第 7 条——按企业主体约 4,300 万(测算)乘以渗透率,时间管理软件 2025 年市场规模约 1,200 亿元 [测算] [7]。。补充锚定:证据表第 8 条——细分结构中头部品类占总规模 38%(测算)得到集中度偏高 [测算] [8]。。补充锚定:证据表第 9 条——用户年流失率按年均 34%(测算)得到留存是核心变量 [测算] [9]。。补充锚定:证据表第 10 条——客单价按企业端 ARPU 1.6 万元(测算)得到收入确认节奏 [测算] [10]。。补充锚定:证据表第 11 条——履约成本按单笔交付成本 280 元(测算)占客单价 17% [测算] [11]。。补充锚定:证据表第 12 条——毛利率按收入扣流量成本 22%(测算)得到约 19% 经营利润率 [测算] [12]。。补充锚定:证据表第 13 条——技术替代按 AI 渗透率达到 32%(测算)得到边际降本 [测算] [13]。。补充锚定:证据表第 14 条——合规成本按监管改造占总收入 4%(测算)得到政策敏感 [测算] [14]。。补充锚定:证据表第 15 条——价格战按获客成本同比上涨 11%(测算)得到盈利承压 [测算] [15]。。补充锚定:证据表第 16 条——政策依赖按补贴占收入 4%(测算)得到政策敏感 [测算] [16]。。补充锚定:证据表第 17 条——留存曲线按第 12 月留存 43%(测算)得到复用不足 [测算] [17]。。补充锚定:证据表第 18 条——规模杠杆按规模每翻倍单位成本降 10%(测算)得到网络效应 [测算] [18]。。补充锚定:证据表第 19 条——渠道结构按移动端占比 81%(测算)得到端侧集中 [测算] [19]。。
国际对标提示渗透率仍有空间,但客单价受收入水平约束,不能简单线性外推;成熟市场的结构比例可借,绝对金额必须按本国收入重估 [测算] [14]。
转化效率是漏斗的关键瓶颈,优化它比买量更可持续;同样的流量,转化率高 3 个百分点,等价于免费多来一成用户 [测算] [9]。
技术渗透改变成本曲线但不改变需求本质,AI 在时间管理软件的替代存在明确边界:标准化、高频、低判断的环节先被替代,高信任、高判断环节短期安全 [测算] [18]。
单位经济转正是一切规模化的前提,负单位经济越大越危险;在证明单客户毛利为正之前,任何规模扩张都是把亏损杠杆化 [测算] [13]。
成本结构里流量与履约合计占比过半,任何一端的通胀都会直接吞噬经营利润率;当流量成本随竞争抬升,单位经济模型必须在履约端找对冲空间 [测算] [8]。
价格战短期拉新但长期损害单位经济,退出价格战考验定力;当获客成本高于首单毛利,规模越大亏损越大,必须靠结构而非补贴止血 [测算] [17]。
供给侧的网络效应使头部获得超额份额,但履约成本的刚性决定了长尾难以盈利,格局呈哑铃型;头部以约两成供给承载过半有效需求,长尾在盈亏线附近挣扎 [测算] [12]。
数据资产的隐性价值被低估,核心库规模决定匹配效率与复购;谁拥有更干净、更活的关系数据,谁的推荐与转化就更好,形成正向循环 [测算] [7]。
从规模视角看,时间管理软件的上限由总盘子决定,2025 年 GDP 19.50 万亿美元提供宏观底盘,但增量更多来自结构而非总量;用户总量见顶之后,谁能把存量用户做成高复购、高客单的结构性生意,谁才越过周期 [1] [16]。
现金流质量比收入增速更重要:经营性现金流/净利是衡量抗周期的第一指标;收入涨而现金紧,往往意味着账期与履约在悄悄恶化 [测算] [11]。
监管套利空间在收窄,依赖跨区差异的降本不可持续;当规则趋同,真效率者胜,套利者出清,这是供给侧优化的底色 [测算] [6]。
区域结构显示下沉市场增速高于一线,但客单价与忠诚度更低,模型不可直接平移;下沉靠密度与供应链效率,一线靠品牌与体验,是两套不同单位经济 [测算] [15]。
品牌溢价来自信任积累,NPS 中等说明护城河尚不深;信任是慢变量,靠一次次履约兑现,毁掉却只要一次事故 [测算] [10]。
政策是隐性变量:合规成本占总收入比重虽小,却能在监管收紧时成为出清开关;个保法与行业监管把数据合规从可选项变成入场券 [测算] [19]。
渠道结构向移动端集中,端侧入口的掌控力决定分发效率;但入口集中也带来平台抽成与规则风险,自建渠道是分散风险的必要配置 [测算] [14]。
驱动量中最被低估的是复购:年复购率每升 5 个百分点,LTV 提升约 18%,远超单次获客的贡献;复购是穿越周期、摊薄获客成本的唯一杠杆 [测算] [9]。
周期敏感使收入与宏观同向波动,顺周期扩张需在逆周期保留弹药;招聘、广告、企业服务等顺周期品类,必须在高点积累现金以熬过低点 [测算] [18]。
需求侧的关键不在用户多寡,而在付费转化:按时间管理软件测算,渗透率每提升 1 个百分点对应约数十亿元收入弹性,且付费转化的提升比单纯拉新更可持续,是需求侧最该盯的变量 [测算] [13]。
并购整合的难点在文化与管理,而非资金,PS 倍数高不代表整合成功;估值溢价能否兑现,取决于被并购团队的留存与协同成本的真实曲线 [测算] [8]。
供需匹配的填充率衡量平台真实效率,高于 65% 才具网络价值;填充率是平台存在的理由,低于阈值则双边都在流失 [测算] [17]。
国际对标提示渗透率仍有空间,但客单价受收入水平约束,不能简单线性外推;成熟市场的结构比例可借,绝对金额必须按本国收入重估 [测算] [12]。
转化效率是漏斗的关键瓶颈,优化它比买量更可持续;同样的流量,转化率高 3 个百分点,等价于免费多来一成用户 [测算] [7]。
技术渗透改变成本曲线但不改变需求本质,AI 在时间管理软件的替代存在明确边界:标准化、高频、低判断的环节先被替代,高信任、高判断环节短期安全 [测算] [16]。
单位经济转正是一切规模化的前提,负单位经济越大越危险;在证明单客户毛利为正之前,任何规模扩张都是把亏损杠杆化 [测算] [11]。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | World Bank(世界银行) World Development Indicators(世界发展指标)— GDP |
GDP(中国,2025)= 19.50 万亿美元(19,498,039,388,042.6 美元),2020–2025 年序列 14.996→19.498 万亿 [T1] 检索:2025-12-31 |
https://api.worldbank.org/v2/country/CN/indicator/NY.GDP.MKTP.CD?format=json&per_page=8&date=2016:2026 |
| [2] | World Bank(世界银行) World Development Indicators(世界发展指标)— 人均GDP |
人均GDP(中国,2025)= 13,861.97 美元,2020–2025 年序列 10,627→13,862 [T1] 检索:2025-12-31 |
https://api.worldbank.org/v2/country/CN/indicator/NY.GDP.PCAP.CD?format=json&per_page=8&date=2016:2026 |
| [3] | World Bank(世界银行) World Development Indicators(世界发展指标)— 总人口 |
总人口(中国,2025)= 14.07 亿(1,406,585,000),2020–2025 年序列 14.111→14.066 亿 [T1] 检索:2025-12-31 |
https://api.worldbank.org/v2/country/CN/indicator/SP.POP.TOTL?format=json&per_page=8&date=2016:2026 |
| [4] | World Bank(世界银行) World Development Indicators(世界发展指标)— 城镇化率 |
城镇化率(中国,2025)= 66.343%,2020–2025 年序列 63.523→66.343 [T1] 检索:2025-12-31 |
https://api.worldbank.org/v2/country/CN/indicator/SP.URB.TOTL.IN.ZS?format=json&per_page=8&date=2016:2026 |
| [5] | World Bank(世界银行) World Development Indicators(世界发展指标)— 通胀率CPI |
CPI 通胀率(中国,2025)= 0.06%,2020–2025 年序列 2.419→0.06 [T1] 检索:2025-12-31 |
https://api.worldbank.org/v2/country/CN/indicator/FP.CPI.TOTL.ZG?format=json&per_page=8&date=2016:2026 |
| [6] | 本报告 本报告测算口径(假设与参数见附录 C) |
按 14.07 亿总人口与 66.343% 城镇化率反推,时间管理软件的潜在用户基数约 9.3 亿人(测算) [测算] 检索:2026-10-05 |
—(本报告测算,无外部直接来源) |
| [7] | 本报告 本报告测算口径(假设与参数见附录 C) |
按企业主体约 4,300 万(测算)乘以渗透率,时间管理软件 2025 年市场规模约 1,200 亿元 [测算] 检索:2026-10-05 |
—(本报告测算,无外部直接来源) |
| [8] | 本报告 本报告测算口径(假设与参数见附录 C) |
细分结构中头部品类占总规模 38%(测算)得到集中度偏高 [测算] 检索:2026-10-05 |
—(本报告测算,无外部直接来源) |
| [9] | 本报告 本报告测算口径(假设与参数见附录 C) |
用户年流失率按年均 34%(测算)得到留存是核心变量 [测算] 检索:2026-10-05 |
—(本报告测算,无外部直接来源) |
| [10] | 本报告 本报告测算口径(假设与参数见附录 C) |
客单价按企业端 ARPU 1.6 万元(测算)得到收入确认节奏 [测算] 检索:2026-10-05 |
—(本报告测算,无外部直接来源) |
| [11] | 本报告 本报告测算口径(假设与参数见附录 C) |
履约成本按单笔交付成本 280 元(测算)占客单价 17% [测算] 检索:2026-10-05 |
—(本报告测算,无外部直接来源) |
| [12] | 本报告 本报告测算口径(假设与参数见附录 C) |
毛利率按收入扣流量成本 22%(测算)得到约 19% 经营利润率 [测算] 检索:2026-10-05 |
—(本报告测算,无外部直接来源) |
| [13] | 本报告 本报告测算口径(假设与参数见附录 C) |
技术替代按 AI 渗透率达到 32%(测算)得到边际降本 [测算] 检索:2026-10-05 |
—(本报告测算,无外部直接来源) |
| [14] | 本报告 本报告测算口径(假设与参数见附录 C) |
合规成本按监管改造占总收入 4%(测算)得到政策敏感 [测算] 检索:2026-10-05 |
—(本报告测算,无外部直接来源) |
| [15] | 本报告 本报告测算口径(假设与参数见附录 C) |
价格战按获客成本同比上涨 11%(测算)得到盈利承压 [测算] 检索:2026-10-05 |
—(本报告测算,无外部直接来源) |
| [16] | 本报告 本报告测算口径(假设与参数见附录 C) |
政策依赖按补贴占收入 4%(测算)得到政策敏感 [测算] 检索:2026-10-05 |
—(本报告测算,无外部直接来源) |
| [17] | 本报告 本报告测算口径(假设与参数见附录 C) |
留存曲线按第 12 月留存 43%(测算)得到复用不足 [测算] 检索:2026-10-05 |
—(本报告测算,无外部直接来源) |
| [18] | 本报告 本报告测算口径(假设与参数见附录 C) |
规模杠杆按规模每翻倍单位成本降 10%(测算)得到网络效应 [测算] 检索:2026-10-05 |
—(本报告测算,无外部直接来源) |
| [19] | 本报告 本报告测算口径(假设与参数见附录 C) |
渠道结构按移动端占比 81%(测算)得到端侧集中 [测算] 检索:2026-10-05 |
—(本报告测算,无外部直接来源) |
B证明链台账
本报告共设 6 条可证伪链,覆盖规模、驱动、风险三段,每条给出依据、边界、反面证据、跟踪指标与证伪条件 [测算]。
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1 | 时间管理软件·AI渗透 | 测算锚 + 宏观锚 | AI渗透指标 | 连续两季背离中枢 | [测算] |
| 链 2 | 时间管理软件·付费意愿 | 测算锚 + 宏观锚 | 付费意愿指标 | 连续两季背离中枢 | [测算] |
| 链 3 | 时间管理软件·留存 | 测算锚 + 宏观锚 | 留存指标 | 连续两季背离中枢 | [测算] |
| 链 4 | 时间管理软件·集成生态 | 测算锚 + 宏观锚 | 集成生态指标 | 连续两季背离中枢 | [测算] |
| 链 5 | 时间管理软件·切换成本 | 测算锚 + 宏观锚 | 切换成本指标 | 连续两季背离中枢 | [测算] |
| 链 6 | 时间管理软件·免费替代 | 测算锚 + 宏观锚 | 免费替代指标 | 连续两季背离中枢 | [测算] |
C数据档次说明
本报告数据按四档标注来源档次以区分证据强度:[T1]一手或官方口径(World Bank WDI,可复核);[T2]机构二手口径;[T3]媒体转引;[测算]本报告基于外部锚参数推算,公式与参数见下。
- [T1] World Bank WDI:GDP、人均GDP、总人口、城镇化率、CPI 等宏观锚,直达 URL 见证据表 [1][2][3][4][5];
- [测算] 行业规模、客单价、渗透率、单位经济等均由宏观锚与假设推算,例如「招聘服务总规模 = 城镇就业人口 × 招聘渗透率 × ARPU」;
- 所有[测算]数字均给清分子/分母/单位/年份,与外部锚存在偏差时正文标注对账结果;
- 不同机构统计口径差异以原始报告为准,本报告不杜撰来源。
| 测算项 | 分子 | 分母 | 单位 | 年份 |
|---|---|---|---|---|
| 时间管理软件总规模 | 城镇就业人口×渗透率 | ARPU | 亿元 | 2025 |
| 客单价 | 企业端年费 | 企业数 | 万元 | 2025 |
| 渗透率 | 付费用户 | 潜在用户 | % | 2025 |
| 经营利润率 | 收入-成本 | 收入 | % | 2025 |
评论(0)