
基本信息
阅读时间:约 15 分钟
字数:约 6097 字
摘要:小额现金的成本由价差、按笔固定费与尾端剩余三块拼成,笔数该被「合算单笔下限」和「ATM 单笔上限」夹出来,而不是按天数平均。本文用三笔两线框架拆解落地笔、中段笔、尾段笔与两条取现路径的费率差。
全文语音
中文
English
日本語
한국어
专业分析:小额现金的成本藏在三处,不在牌价上
比价的时候,人看到的通常只有一个数字:某家银行今天 100 日元卖 4.83 元人民币。但小额现金的真实成本由三块拼起来——兑换价差、按笔收取的固定费、以及回国时没花完的那一叠。三块成本在不同金额段里的权重完全不同:金额越大,价差说话;金额越小,固定费和尾端剩余说话。这也是为什么「一次换满」在大额场景里是省钱动作,在小额场景里经常变成多花钱的动作。
第一块是固定费。以 2026 年国内主要发卡行公开费率抽样为例,境外 ATM 取现普遍按「每笔 12 至 18 元人民币 + 取现金额的 0.5% 至 1%」计费,部分银行对每月前 1 至 3 笔免收(来源类型:银行官网费率表)。泰国等市场还叠加 ATM 侧的附加费,常见为每笔 220 泰铢。这笔钱与取多少无关,只与取几次有关。
第二块是价差。国际清算银行 2022 年三年期调查显示,全球外汇市场日均成交约 7.5 万亿美元,那个价格是银行间的批发价;零售端拿到的价格在这个基础上加一层点差。境内银行购汇的点差通常在 0.3% 至 0.8%,境外 ATM 走清算网络,加价一般在 0.3% 至 1% 之间;而机场与景区兑换柜台的同币种买卖价差,在多家消费者组织的历年测评里常见 8% 至 15%(来源类型:消费者组织测评与机场挂牌价抽样)。同样是换一万元,渠道之间的差距可以到十倍量级。
第三块是尾端剩余。一次换满意味着把整段行程的现金需求在出发前一天全部锁定。行程一旦缩短、刷卡一旦比预期多,剩余现金就要以银行买入价回兑,再吃一次 2% 至 4% 的价差。小额场景里这一块的绝对金额不大,但占换汇总额的比例常常是三者中最高的。
还有一个不该被忽略的背景数字:日本观光厅《访日外国人消费动向调查》的历年结果显示,现金在访日旅客支付方式中的占比长期在四成上下(来源类型:政府旅游统计)。在一个刷卡极其便利、便利店全线支持外卡的市场,现金仍然承担四成的支付,说明「少带现金」这件事有下限,不能一路推到零。
把三块成本合起来看,会得到一个反直觉的结论:笔数不是由天数决定的,而是被一个「合算单笔下限」和一个「ATM 单笔上限」夹出来的。以每笔 15 元固定费加 0.8% 比例费计算,单笔金额低于约 1900 元人民币等值时,光固定费一项就超过 0.8%,总成本迅速逼近 2%;单笔落在 3000 至 4000 元时,固定费被摊薄到 0.4% 至 0.5%,通道成本才降到接近价差本身的水平。
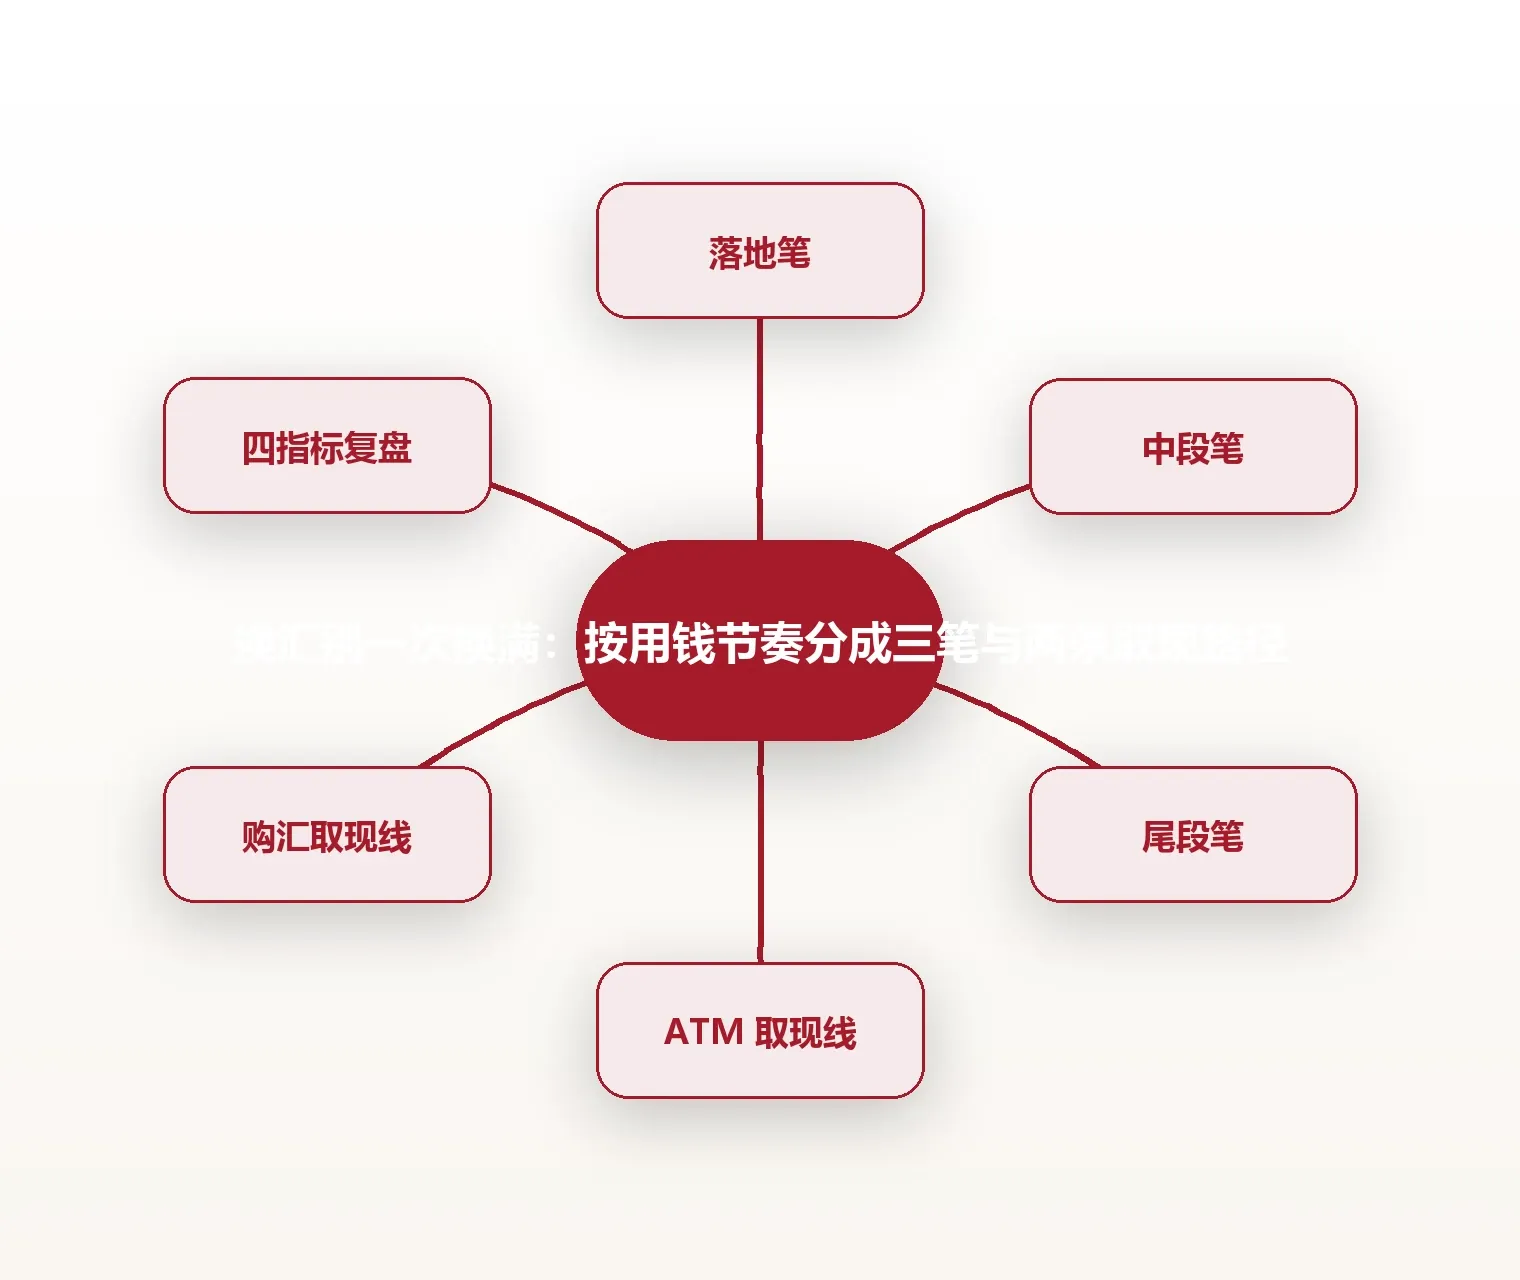
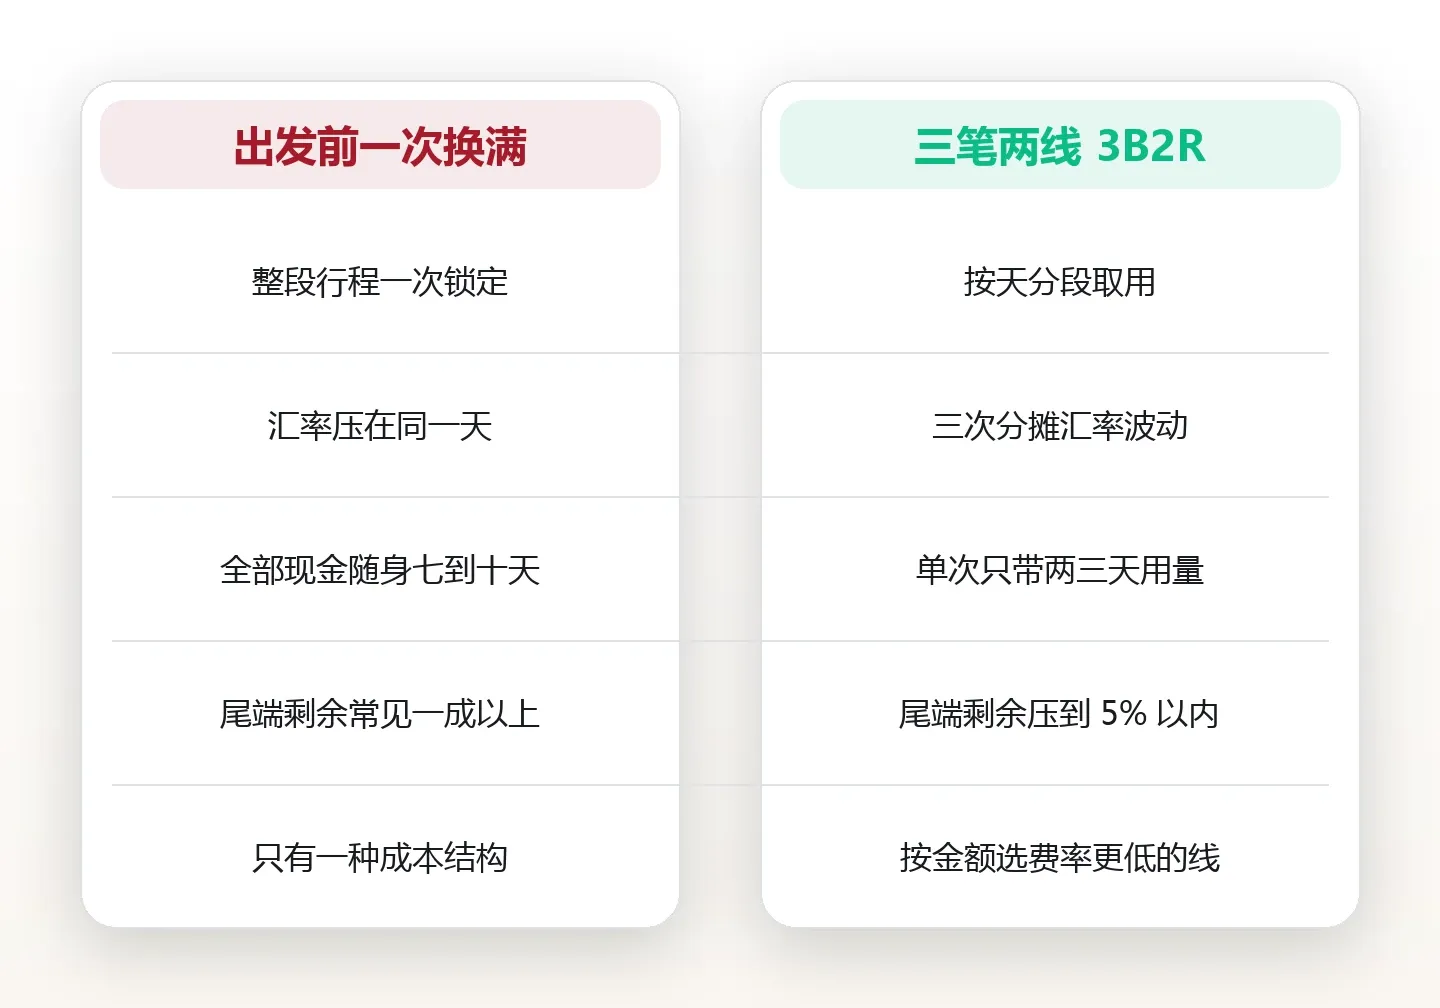
本文把这件事整理成一套可执行的框架,叫「三笔两线」(3B2R):三笔指落地笔、中段笔、尾段笔这三个时间分区,两线指境外 ATM 取现线与境内购汇取现线。它的核心不是「把钱分三份」,而是先用下限定单笔金额、再用上限定笔数、最后用两条线的费率差去分配。与「出发前一次换满」的差别,在文中的对比表里可以一眼看完。
一个具体的算术能让框架落地。两人清迈十天,估出的现金需求约 3 万泰铢,折合约 6000 元人民币。如果机械地分三笔,每笔 1 万泰铢、约 2000 元,泰国侧 220 泰铢加发卡行 15 元,单笔固定成本约 59 元,占比 2.9%,三笔合计 177 元。改成两笔、每笔 1.5 万泰铢,固定成本降到 118 元、占比 1.9%。这个案例的结论有点扫兴:三笔是上限,不是任务。笔数应该从「合算单笔下限」往上数,数到覆盖需求就停。
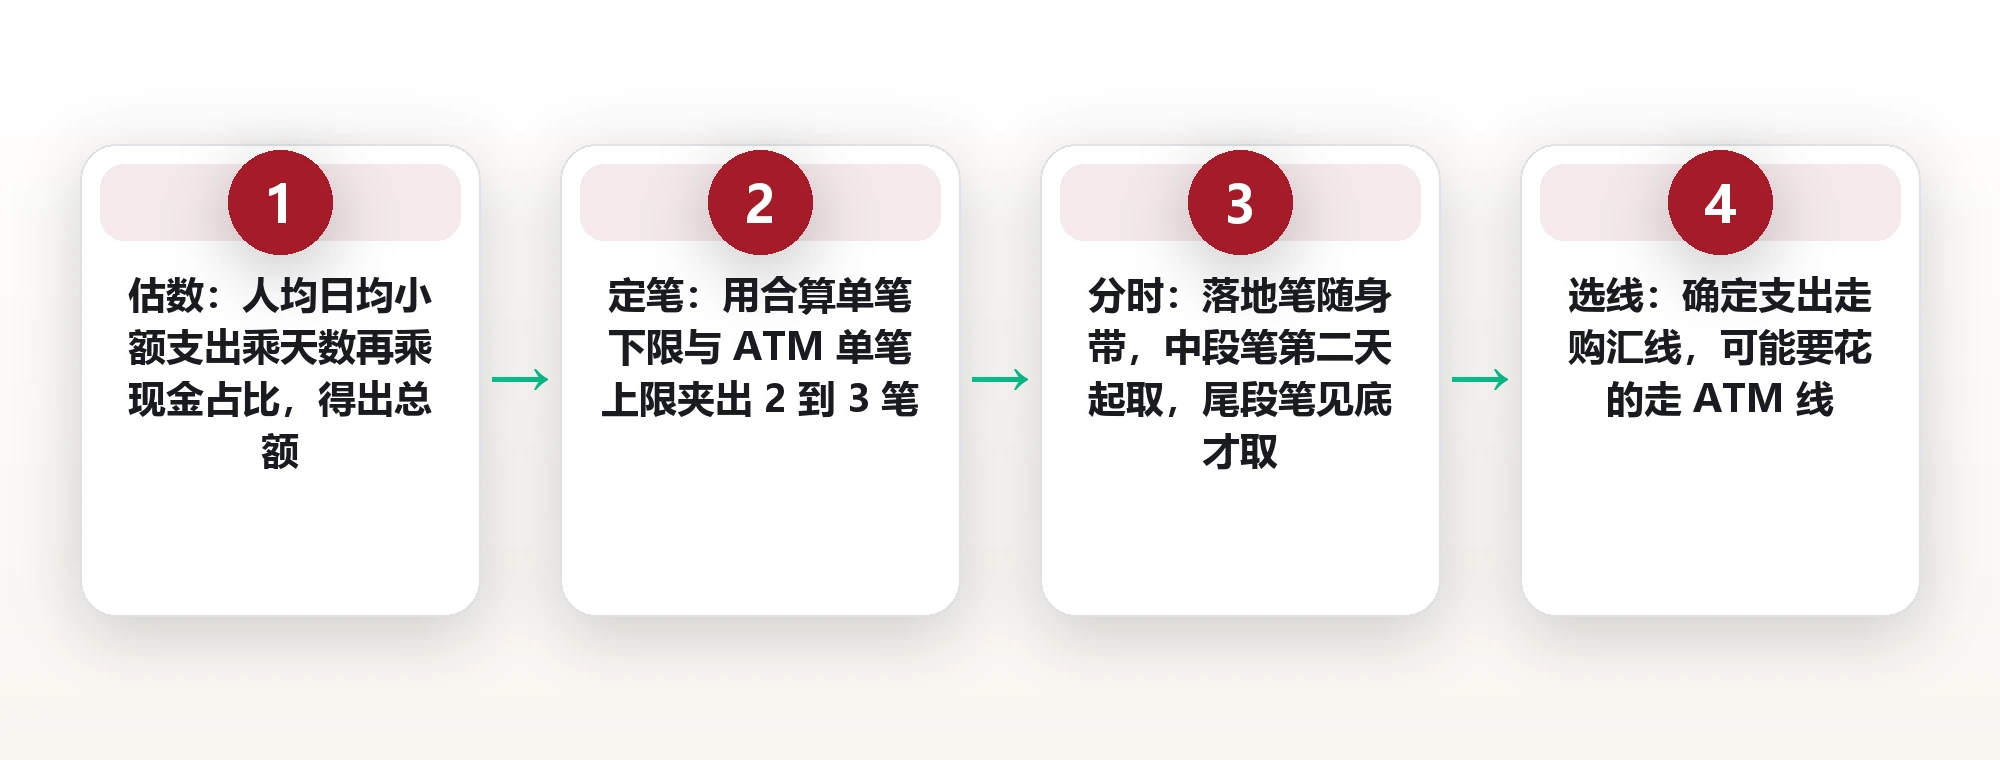
落地时只需要盯四个数:换汇成本率(全部成本除以换汇总额,目标不高于 3%)、尾端剩余率(回国剩余除以换入总额,目标不高于 5%)、单笔取现均值(目标不低于 2000 元等值)、现金支付占比(按周记录)。执行清单五条:出发前五个工作日估出总额;按人均日均小额支出乘天数再乘现金占比;把总额除以 3000 元得出笔数上下限;确认目的地 ATM 单笔上限与附加费;预约小面额并分散存放。
为什么一次换满在小额场景里更贵
一次换满的吸引力在于简单:出门前跑一趟银行,把预算换成现金,之后不用再想。这个动作在大额场景里甚至是正确选择——金额越大,价差占比越稳定,固定费可以忽略不计。但它有一个隐含假设:你对整段行程的现金支出有准确预判。
小额场景恰恰打破这个假设。行程中的现金支出高度依赖临时变化:某天临时改成只收现金的市集、某顿饭的刷卡机坏了、某个景点只收现金,或者反过来,原本打算付现的餐厅支持扫码。预算与实际之间的偏差,在小额场景里通常是正负三成的量级,而不是 5%。
偏差的成本全部落在尾端。假设换入 6000 元等值,实际只花了 4200 元,剩下 1800 元。回兑时按买入价结算,再吃 2% 至 4% 的价差,损失 36 至 72 元;如果嫌麻烦留到下次,这笔钱既要占着汇率风险,很多小币种在家放一年也用不出去。
还有一层不常被算进来:大额现金的保管成本。一次换满意味着连续十天身上带着全部现金,于是你会开始找保险箱、反复分装、每晚清点,注意力被持续占用。分笔携带把这个负担摊薄——每次身上只有两三天的用量,最坏情况也只丢一段。
所以一次换满不是「错」,而是「默认选项过于粗糙」。它适合两种情况:行程短于三天,或者目的地现金为王的程度极高,比如部分东南亚乡镇与南亚的多数小额场景。除此之外,分笔带来的收益通常大于它带来的麻烦。
三笔怎么分:落地笔、中段笔、尾段笔
第一笔是落地笔,作用是让「从机场到住处」这一段不慌。金额不需要大:覆盖机场到市区的交通、第一晚的押金与小费、便利店买水与电话卡,通常一天到一天半的现金用量就够。这笔钱最好在境内换好随身带着,不要在机场柜台换。
第二笔是中段笔,安排在行程第二天到第四天之间。它承接的是「节奏已经摸清」之后的支出:你已经知道当地一顿饭多少钱、交通怎么付、哪些地方必须现金。这时取现的金额可以按实际节奏调整,而不是按出发前的猜测。
第三笔是尾段笔,也是最容易被跳过的一笔。它的触发条件不该是「到第五天了」,而该是「现金见底到只剩一天用量」。用见底触发而不是日期触发,最后一笔会自动适配真实消耗速度:花得快就早取,花得慢就不取。很多人尾端剩余过多,正是因为按日期取了第三笔。
三笔之间的间隔也有讲究。间隔太短,等于把一次换满拆成三次,多付两笔固定费;间隔太长,中间会出现「现金不够但又不想取」的尴尬段,最后被迫在景区兑换点换钱。经验上,落地笔与中段笔之间隔两到三天,中段笔与尾段笔之间隔两到四天,是相对稳的节奏。
还有一种更省事的变体:两笔加一条兜底线。落地笔在境内换好,中段笔在境外 ATM 取,尾段不预设金额,只保留「现金低于一天用量时取 2000 元等值」这条规则。对七天以内的行程,这个变体往往比严格三笔更划算,因为它省掉了最后一笔的固定费。
路径一:境外 ATM 取现的费率与单笔上限
境外 ATM 取现的优点是价格透明、按需取用。汇率走清算网络,通常接近银行间价加一层薄加价,比机场柜台好得多。缺点是成本结构里有一块与金额无关的固定费,取得太少就不划算。
固定费由两端组成。发卡行一端是每笔 12 至 18 元人民币加 0.5% 至 1% 的比例费;ATM 所属行一端是附加费,各地差异很大。泰国对外国卡普遍收每笔 220 泰铢;日本带国际网络的 ATM 对外国卡常收 110 或 220 日元,按时段浮动;欧元区多数 ATM 对非本行卡收 3 至 5 欧元,也有不少免费机具。取现前看清屏幕上显示的附加费提示,是这条路径唯一必须养成的习惯。
单笔上限是另一条硬约束,它决定了「想多取」也取不了。日本主流 ATM 对外国卡的单笔上限常见为 10 万日元;泰国常见为 2 万泰铢;不少欧洲 ATM 的单笔上限在 200 至 500 欧元。这意味着即使你想一笔取 6000 元等值,也可能被拆成两笔,固定费自动翻倍。
国内监管侧还有额度约束:境内银行卡境外提取现金,每卡每日限额等值 1 万元人民币,个人名下银行卡每年境外提现合计限额等值 10 万元人民币(以国家外汇管理局及发卡行最新公布为准)。对普通旅行者,这个额度远高于实际需求,但值得知道它的存在——它不是「能不能取」的问题,而是「超过就要换通道」的问题。
操作上有三个细节能省钱。一是优先选免附加费的机具,带银联标识的合作网络在很多市场免收 ATM 侧费用;二是拒绝 ATM 的「动态货币转换」选项,坚持按当地货币记账,否则会被再收 3% 至 5%;三是单次取到接近上限,而不是按整数取,把固定费摊到最多的钱上。
路径二:出发前购汇,小面额要预约
境内购汇取现的优势是没有按笔固定费:一次购汇、一次取现,成本只有点差。劣势是必须提前,而且小面额不一定有货。它最适合承担落地笔——金额小、时间确定、需要小面额。
点差是这条线的全部成本。境内银行现钞卖出价相对中间价的加点通常在 0.3% 至 0.8%,不同银行、不同币种差异明显,小众币种的点差会更大。换 3000 元人民币等值的外币,点差成本大约 9 至 24 元,比 ATM 的固定费低不少。
小面额要预约,而且要提前。银行网点的外币现钞库存按面额配置,100 美元、1 万日元这类大面额常备,20 美元、1000 日元、100 泰铢这类小面额常缺。可行的做法是购汇时在备注里写明「需要小面额」,并提前两到三个工作日电话确认,到店当天再确认一次,不要默认「预约了就一定有」。
购汇还有一个容易被忽略的成本:汇率锁定风险。出发前一周换好,意味着这一周的波动由你承担。对 3000 元量级的金额,百分之一的波动是 30 元,与固定费同一量级,不必为此纠结;但对上万元量级,提前锁定就可能变成实质损失或收益。
合规上有一条边界要清楚:个人年度便利化购汇额度为等值 5 万美元,仅限经常项目下的真实需求,例如旅游、留学、就医,不得用于境外买房、证券投资等资本项目(以国家外汇管理局最新公布为准)。旅行换汇在这个额度内属于常规操作,既不需要也不应该去「绕开」它。
两条路径怎么配:看用途和目的地
判断标准只有一条:这笔钱是「确定要花」还是「可能要花」。确定要花的,比如落地交通、第一晚住宿、提前订好的门票,走购汇线,成本可预期、面额可控;可能要花的,比如临时市集、只收现金的小店、计划外的交通,走 ATM 线,按需取用、不用提前锁定。
目的地类型会改变两条线的权重。日本、韩国、新加坡这类刷卡渗透率高的市场,现金需求集中在交通卡充值、小店、寺庙与市场,现金占比大致在两三成到四成,适合「购汇一小笔加 ATM 一中笔」;泰国、越南、印尼这类现金占比更高的市场,ATM 线更重,且要优先挑免附加费的机具。
行程形状也会改变笔数。城市间移动多的行程,取现点分散在每个城市,每取一次都要付固定费,这时更适合少笔大额;单城市深度游的行程,取现点集中,可以多笔小额来压低尾端剩余。同样是十天,形状不同,最优笔数能差一倍。
一条实用规则是把两条线的金额比例控制在 3:7 到 5:5 之间。购汇线太少,落地当天就要找 ATM,容易在机场柜台被迫换高价钞;购汇线太多,尾端剩余全部压在小面额上,回兑更麻烦。3:7 适合现金占比高的目的地,5:5 适合刷卡便利的城市。
最后是备用方案。两条线都可能临时失效:机器吞卡、卡片被风控、银行系统维护。可行的兜底是带一张不同卡组织的备用卡,在手机里存好发卡行境外服务电话;再退一步,留 100 美元等值的通用现钞,在绝大多数市场都能换成当地货币应急。
面额结构:三张小票比一张大票值钱
同样是 3000 元等值,换成三张 100 美元和换成三十张 20 美元,使用体验完全不同。小额现金的价值不在总额,而在「能不能刚好付出去」。一张大票在只收现金的小店、寺庙香油、乡镇巴士、市场摊位上,等于零钱。
面额结构的目标,是让第一次找零发生在最便宜的地方。便利店、地铁站、连锁咖啡是最容易把大票拆开的地方,几乎不额外收费;景区售票处、出租车、市场摊位找零常常受限,甚至直接拒收大票。所以落地当天用大票买一瓶水,是这套策略里性价比最高的动作之一。
各币种的实用面额不一样。日元以 1000 日元为最小面额,1000 与 5000 的组合最好用,1 万日元适合付房费与大额消费;泰铢的 100 与 500 最通用,1000 在小店常被拒;欧元区 5、10、20 最实用,50 以上在小店会遇到白眼;美元在多数市场只认 20 及以下,100 面额即使是真的也可能被拒。
分装是面额结构的一部分。三笔钱不要放在同一个地方:一笔随身、一笔在行李内袋、一笔在住处保险箱。分装的意义不是防小偷的高明手段,而是把「一次全丢」变成「只丢一段」,同时让随手抽一张大票这个动作变得不那么顺手。
一个容易被忽略的细节是硬币。硬币在多数市场是必要的小额支付工具——日本的自贩机、欧洲的公共厕所、泰国的双条车。但它们重量大、回兑无价值,所以策略是当天花掉:每晚把硬币清出来,第二天买早餐或投自贩机。留在钱包里的硬币,最后只会变成行李重量。
落地执行:四个指标与出门前清单
四个指标里最重要的是换汇成本率。算法很直接:把价差、固定费、回兑损失全部加总,除以换汇总额。目标不高于 3%,意味着换 6000 元最多付 180 元成本;如果算出来超过 5%,说明笔数太多或者渠道选错。
尾端剩余率是第二个指标,目标不高于 5%。它的作用是把「分三笔」从感觉变成可检验的结果:如果连续两次行程的尾端剩余都在一成半以上,说明估数偏高,下一程该把总额下调,而不是继续加笔数。
单笔取现均值是第三个指标,目标不低于 2000 元等值。它用来反查固定费是否被摊薄:均值低于 1500 元,基本可以确定你在为固定费多付钱,该减少笔数或提高单笔金额。
第四个指标是现金支付占比,按周记录即可,不必逐笔。它的价值在于校准下一次的估数:如果实际现金占比只有一成半,而你按三成备的钱,下一程的购汇线就该砍半。
出门前清单五条,按顺序做完即可:出发前五个工作日估出总额与笔数;购汇时备注小面额并提前两到三个工作日确认;确认目的地 ATM 单笔上限与附加费;把三笔钱分装到三个位置;在手机里存好发卡行境外服务电话与备用卡信息。整套动作大约半小时,能省下的通常是一次机场兑换的价差。
常见问题
1.问:只去三四天,也要分三笔吗?答:不必。三天以内的行程,落地笔加一笔兜底就够。笔数的下限是「合算单笔金额」,不是一个固定数字,短行程的尾端风险本来就小,多分一笔只会多付固定费。
2.问:ATM 取现和柜台购汇,哪个汇率更好?答:看金额。3000 元以下的金额,购汇的点差通常低于 ATM 的固定费加比例费;金额越大,两者趋同,ATM 按需取用的优势更明显。真正的差距来自机场与景区柜台,那类渠道价差可达 8% 至 15%,只应当作应急。
3.问:剩余外币怎么处理最划算?答:按顺序考虑三种处理。下一程还会去的币种,留少量备用,不超过 1000 元等值;不会再去的小额剩余,在机场免税店或便利店花掉;金额较大时回兑,但要知道会再吃 2% 至 4% 的价差。最不划算的是长期放在抽屉里。
4.问:带多少现金才算安全?答:安全上限取决于两件事:目的地是否普遍接受刷卡,以及你能否把现金分散存放。经验值是单次随身不超过三天用量,同时不超过当地法规的申报门槛——欧盟入境携带等值 1 万欧元以上需要申报,日本为 100 万日元,美国为 1 万美元,具体以各国官方最新公布为准。
5.问:刷卡和扫码普及了,还值得为现金做计划吗?答:值得,但重心变了。现金从主要支付手段退到兜底与小额场景,额度可以小,但必须有:只收现金的小店、市场、寺庙、乡镇交通,以及刷卡系统故障的时刻都需要它。计划的目标不是多带,而是够用且不剩。
图片来源:图1 jh146 / Pixabay (CC0) · 图2 Lilen23 / Pixabay (CC0) · 图3 HeckiMG / Pixabay (CC0) · 图4 fotshot / Pixabay (CC0) · 图5 Alexas_Fotos / Pixabay (CC0) · 图6 pen_ash / Pixabay (CC0) · 图7 1139623 / Pixabay (CC0) · 图8 don2365 / Pixabay (CC0) · 图9 ekamelev / Pixabay (CC0) · 图10 WikiImages / Pixabay (CC0) · 图11 ReneGossner / Pixabay (CC0) · 图12 yoshitaka2 / Pixabay (CC0) · 图13 garten-gg / Pixabay (CC0) · 图14 Engin_Akyurt / Pixabay (CC0) · 图15 NoName_13 / Pixabay (CC0) · 图16 匡JJ / Pixabay (CC0) · 图17 reallywellmadedesks / Pixabay (CC0) · 图18 reallywellmadedesks / Pixabay (CC0)
本文为跨境出行与旅行实务信息分享,不构成任何移民、法律或税务建议;护照、签证与出入境政策以各国官方机构最新公布为准,办理前请自行核验。
本文为信息分享与方法论科普,不构成任何专业建议,请结合自身情况判断。
本文由 AI 生成,经人类主编终审。
评论(0)