
基本信息
阅读时间:约 30 分钟
字数:约 16,896 字
摘要:这是一篇价格跟踪,跟踪公募基金这条服务链上三个可计量的价格:单位净值、份额、以及规模乘费率得到的管理费。把净值也算作价格,是因为对持有人而言一份基金的价格就是它的单位净值,对管理人而言真正的价格是净值乘费率之后收到的那笔管理费。两个价格经常背离,方向决定了钱往哪一层沉。
本文由 AI 生成,经人类主编终审。
摘要与本期核心判断
这是一篇价格跟踪,跟踪公募基金这条服务链上三个可计量的价格:单位净值、份额、以及规模乘费率得到的管理费。把净值也算作价格,是因为对持有人而言一份基金的价格就是它的单位净值,对管理人而言真正的价格是净值乘费率之后收到的那笔管理费。两个价格经常背离,方向决定了钱往哪一层沉。
市场担心:费率下行会把管理费收入一路压低。被动产品把主动权益的费率打了下来,销售端又在压申购费与尾随佣金,按这个读法,规模涨得再快也补不上单价下滑。这个担心的问题不在于方向,在于它把「单价」当成了一个整体——这条链上的单价并不止一个。
我们认为:当期传导是失效的。2025 年 11 月到 12 月,公募净值从 370,179.50 亿元升到 377,136.98 亿元,一个月增 6,957.48 亿元、环比 +1.88% [4][5]。把这 6,957.48 亿元拆开,份额净流入贡献 4,882.97 亿元、占 70.2%,净值上涨贡献 2,074.51 亿元、占 29.8%(测算)[12]。规模增长主要来自钱进来,不是来自净值涨;费率下行只作用在存量那部分,对新增份额的边际影响远小于直觉。
- 位置一:费率的结构性上移正在抵消费率的名义下行。按六类费率假设加权,综合管理费率由 0.4429% 升至 0.4488%、环比升 0.59 个基点;六档假设费率一分未动,全部变化来自结构(测算)[16]。股票与债券合计占净值由 44.09% 升到 45.05%,货币由 41.03% 降到 39.86% [4][5]。
- 位置二:规模的两条腿里,份额那条更粗也更不稳定。份额净流入 3,251.01 亿份、环比 +1.03%,其中债券 +2,836.57 亿份、股票 +1,316.09 亿份,货币 −1,528.09 亿份、混合 −304.67 亿份(测算)[11]。四条腿方向相反,合计却为正。
- 位置三:产品数量与资产的错位已到极端。货币基金 358 只、占产品数 2.63%,却装下 39.86% 的净值;混合基金 4,836 只、占产品数 35.50%,净值只占 9.75%(测算)[4][14]。单只规模相差 94.4 倍,单只管理费相差 28.3 倍(测算)[18]。
本篇增量:把这条链按「资金来源层 → 产品创设层 → 分销与投顾层 → 底层资产层」拆成四段,逐段给当期位置;再把六类产品的净值、份额、数量、单只规模、单位净值五个读数放进同一张对账表,让「规模涨了」可以被拆到哪一类在涨、涨的是份额还是净值。全文只描述价格位置与传导路径。
跟踪口径:三个价格信号与一处留白
价格跟踪最怕口径不一。这条链上有三种价格被混着用:单位净值是持有人看到的价格,管理费率是管理人拿到的价格,份额是两者之间的成交量。三者相乘相除才能还原价值流,任何单独一项都不足以定位。所以第一件事不是找结论,是把三个信号的单位与可核验程度写清。
| 价格信号 | 单位 | 2025-11 末 | 2025-12 末 | 环比 | 可核验程度 |
|---|---|---|---|---|---|
| 资产净值合计 | 亿元 | 370,179.50 | 377,136.98 | +1.88% | 协会月度披露 [4][5] |
| 份额合计 | 亿份 | 317,049.50 | 320,300.51 | +1.03% | 协会月度披露 [4][5] |
| 产品数量 | 只 | 13,490 | 13,622 | +132 只 | 协会月度披露 [4][5] |
| 单位净值合计 | 元/份 | 1.1676 | 1.1774 | +0.85% | 净值除份额(测算)[10] |
| 平均单只规模 | 亿元/只 | 27.44 | 27.69 | +0.91% | 净值除数量(测算)[14] |
| 加权综合费率 | % | 0.4429 | 0.4488 | +0.59 基点 | 假设费率乘结构(测算)[16] |
| 申赎费与销售服务费 | % | — | — | — | [缺口] 来源集未披露 |
表里最后一行是本篇最重要的一处诚实。分销与投顾层的价格——申购费、赎回费、销售服务费、投顾服务费——在协会月度数据里没有对应科目,本期来源集也不含任何一份费率表或基金合同,这一层只能给观察口径,不能给数字。留一行白,比用假设填满它更有价值。
单位净值的算法要单独说明,它是后面所有判断的分母。协会只披露净值与份额两个绝对值,单位净值必须相除:12 月末股票基金 60,525.58 亿元除以 39,527.06 亿份得 1.5312 元/份,11 月末 57,982.89 亿元除以 38,210.97 亿份得 1.5174 元/份,环比 +0.91%(测算)[10]。这个商是类别均值,看方向可靠,看绝对水位会失真。
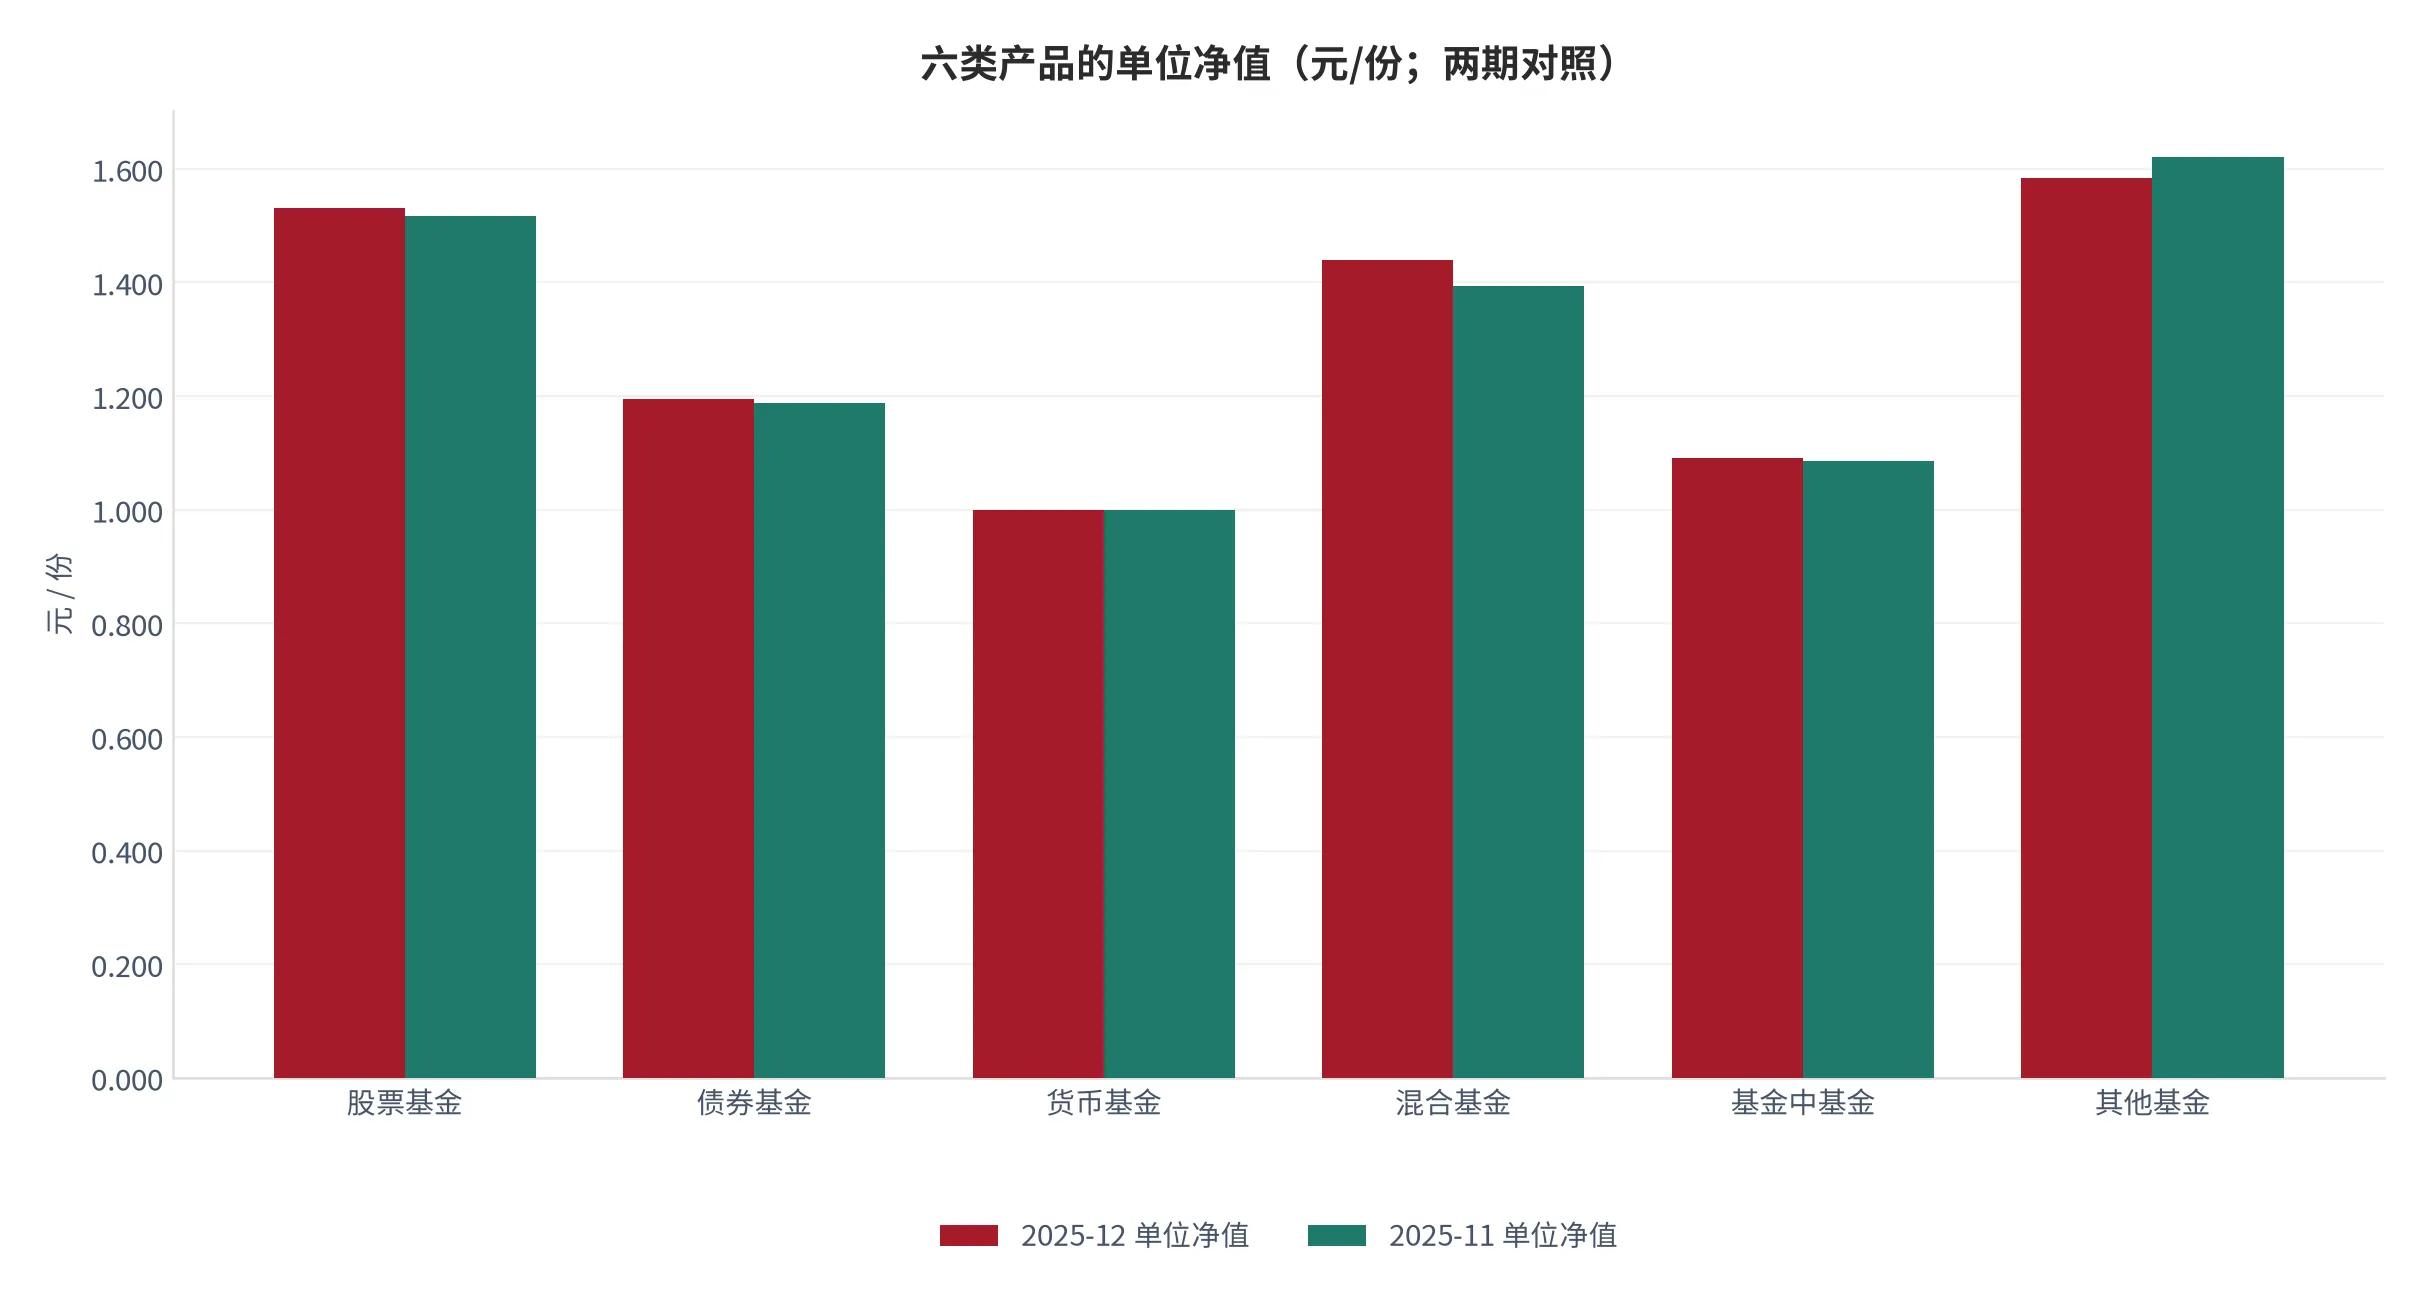
六类的单位净值差得很远:货币 1.0001 元/份、混合 1.4398、其他 1.5840 元/份(测算)[10]。这不是业绩差异,是计价方式差异——货币基金按摊余成本法把净值钉在 1 元附近,其余类别按市值法浮动。跨类别比较没有意义,只有同类别时间序列可比,本篇全部对比因此都按类别内部做。
宏观锚只作背景,不作因果。2025 年国内生产总值 19.498 万亿美元、人均 13,861.97 美元、居民消费价格指数同比 0.06% [1][2][3]。三个读数指向同一件事:名义价格几乎不动,名义收入温和上升。在这个环境里费率若下行,就不是通胀稀释,而是绝对减收——这也是为什么费率的每一个基点都值得单独跟踪。
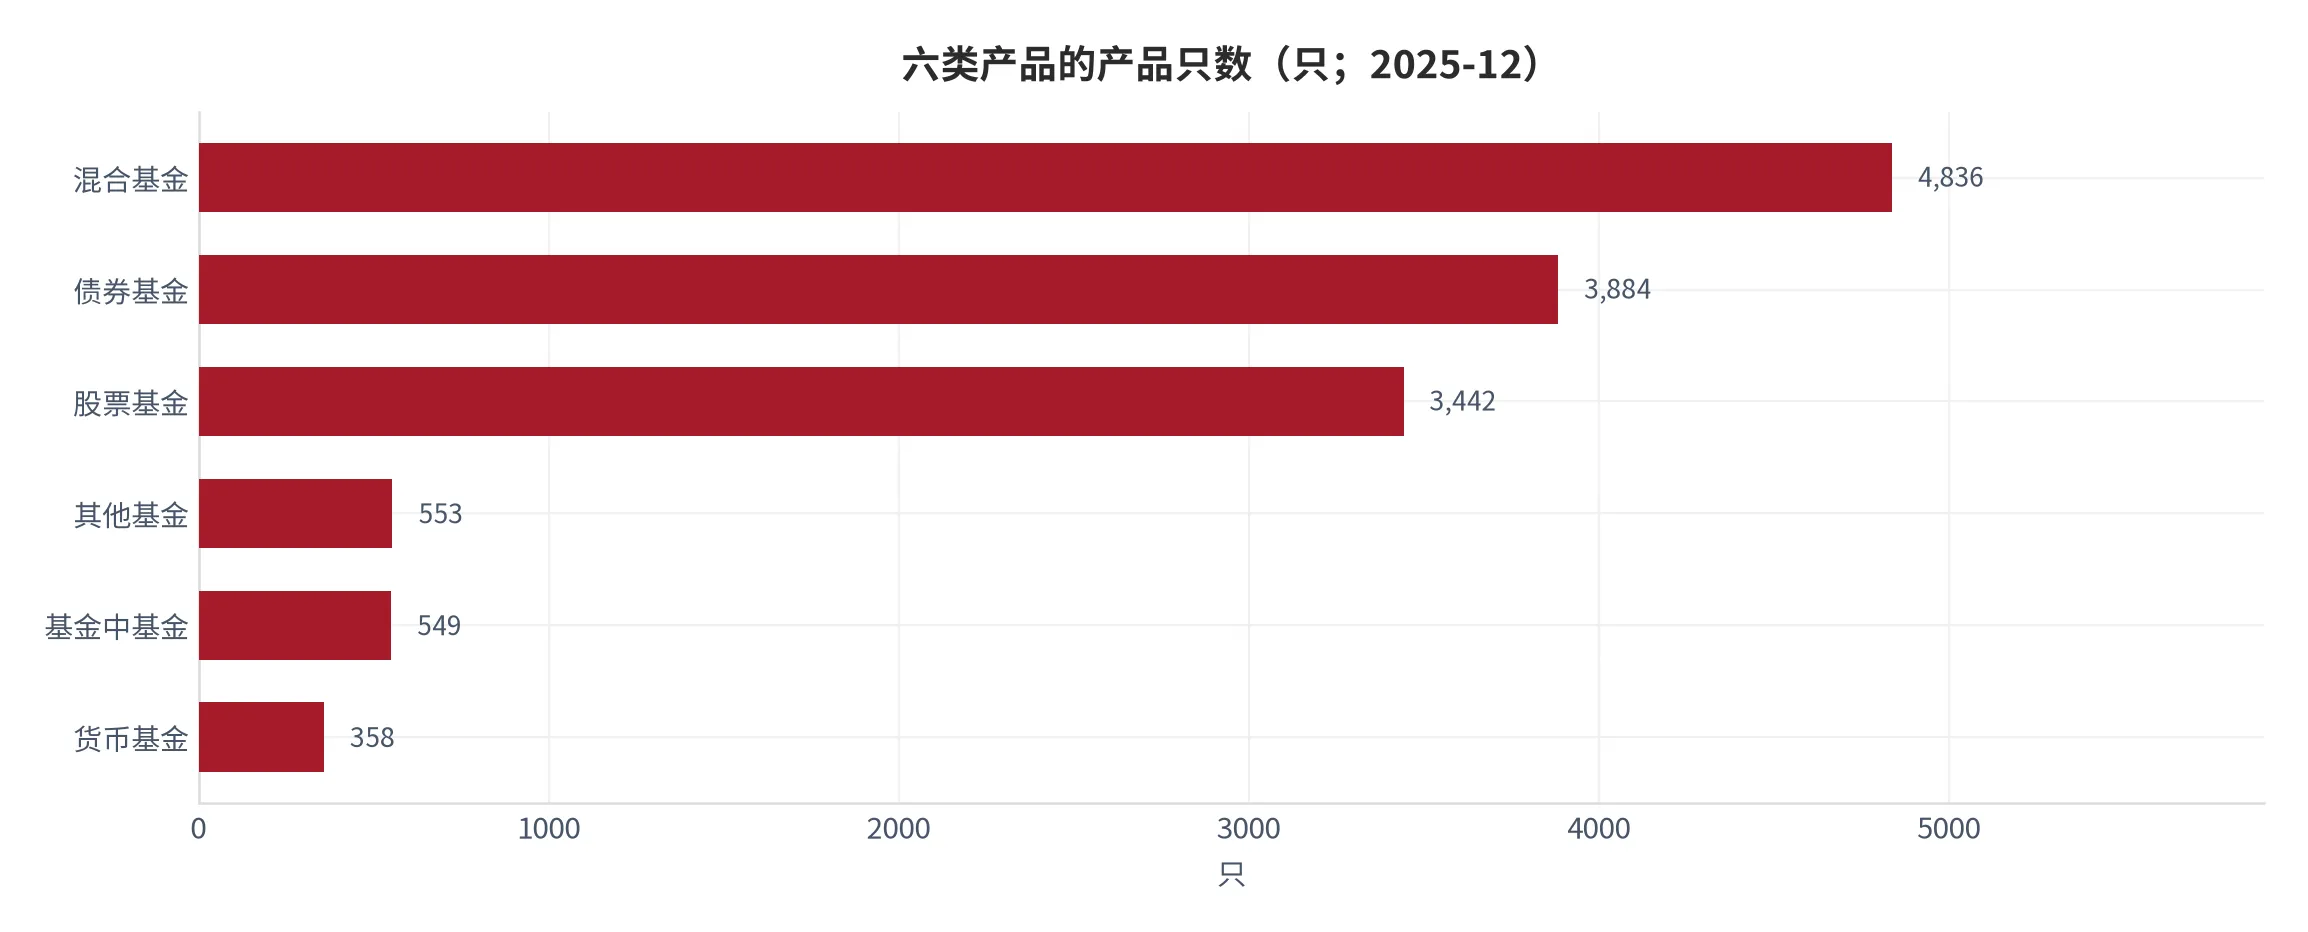
产品数量净增是创设节奏的直接读数:合计 +132 只,股票 +71、债券 +26、基金中基金 +17、混合 +16、其他 +6、货币 −4 只(测算)[13]。六类里只有货币在减,而货币恰好是净值占比最高的一类。创设的边际全落在非货币品类上,方向与费率高低一致。
01价值链条:四层结构里钱在哪一层停下
公募基金不是制造业,没有原料、没备产能。它是一条收费链:钱从持有人手里出来,经过四道环节,最后落到具体的股票、债券与货币工具上。每一道环节都可能截留一部分,截留方式不同,可观测程度也不同。拆这条链不是为了画图,是找出哪一道的截留是刚性的、绕不过去的。
第一层是资金来源层,把分散在居民与企业手里的钱归集起来。它不收费,只决定水量。当期读数是净值合计 37.71 万亿元、165 家管理机构 [4],每家平均管理 2,285.68 亿元(测算)[15]。这一层没有壁垒:钱随时可走可来,12 月货币基金份额净流出 1,528.09 亿份就是证明(测算)[11]。
第二层是产品创设层,把资金装进有法律形式的产品里:定合同、定策略、定费率、报备注册,做出 13,622 只产品 [4]。它是全链唯一直接收费的环节,收费方式就是管理费率。壁垒不在能力,在牌照——2025 年 12 月末境内公募管理机构共 165 家,其中基金管理公司 150 家、取得公募资格的 15 家 [4]。
| 层级 | 在做什么(大白话) | 为什么重要 | 代表方与费率区间 | 价值流向 |
|---|---|---|---|---|
| 资金来源层 | 把居民与企业的闲钱归集起来,决定池子里有多少水 | 决定链条规模上限,自身不截留 | 持有人、年金、银行自营;无费率 | 37.71 万亿元全部流入下一层 [4] |
| 产品创设层 | 把资金装进有合同、有策略、有费率的产品壳 | 全链唯一直接收费,费率即价格 | 165 家管理机构;费率 0.15%–1.20% [16] | 按假设费率收 1,692.4 亿元/年(测算)[18] |
| 分销与投顾层 | 把产品交付给客户,并在成交后持续服务 | 决定哪些产品能拿到钱,但费率不公开 | [缺口] 来源集无费率科目 | [缺口] 无法量化 |
| 底层资产层 | 把募集的钱买成股票、债券与货币工具 | 决定净值涨跌,是回报的唯一来源 | 公开市场;无截留 | 月度净值效应 2,074.51 亿元(测算)[12] |
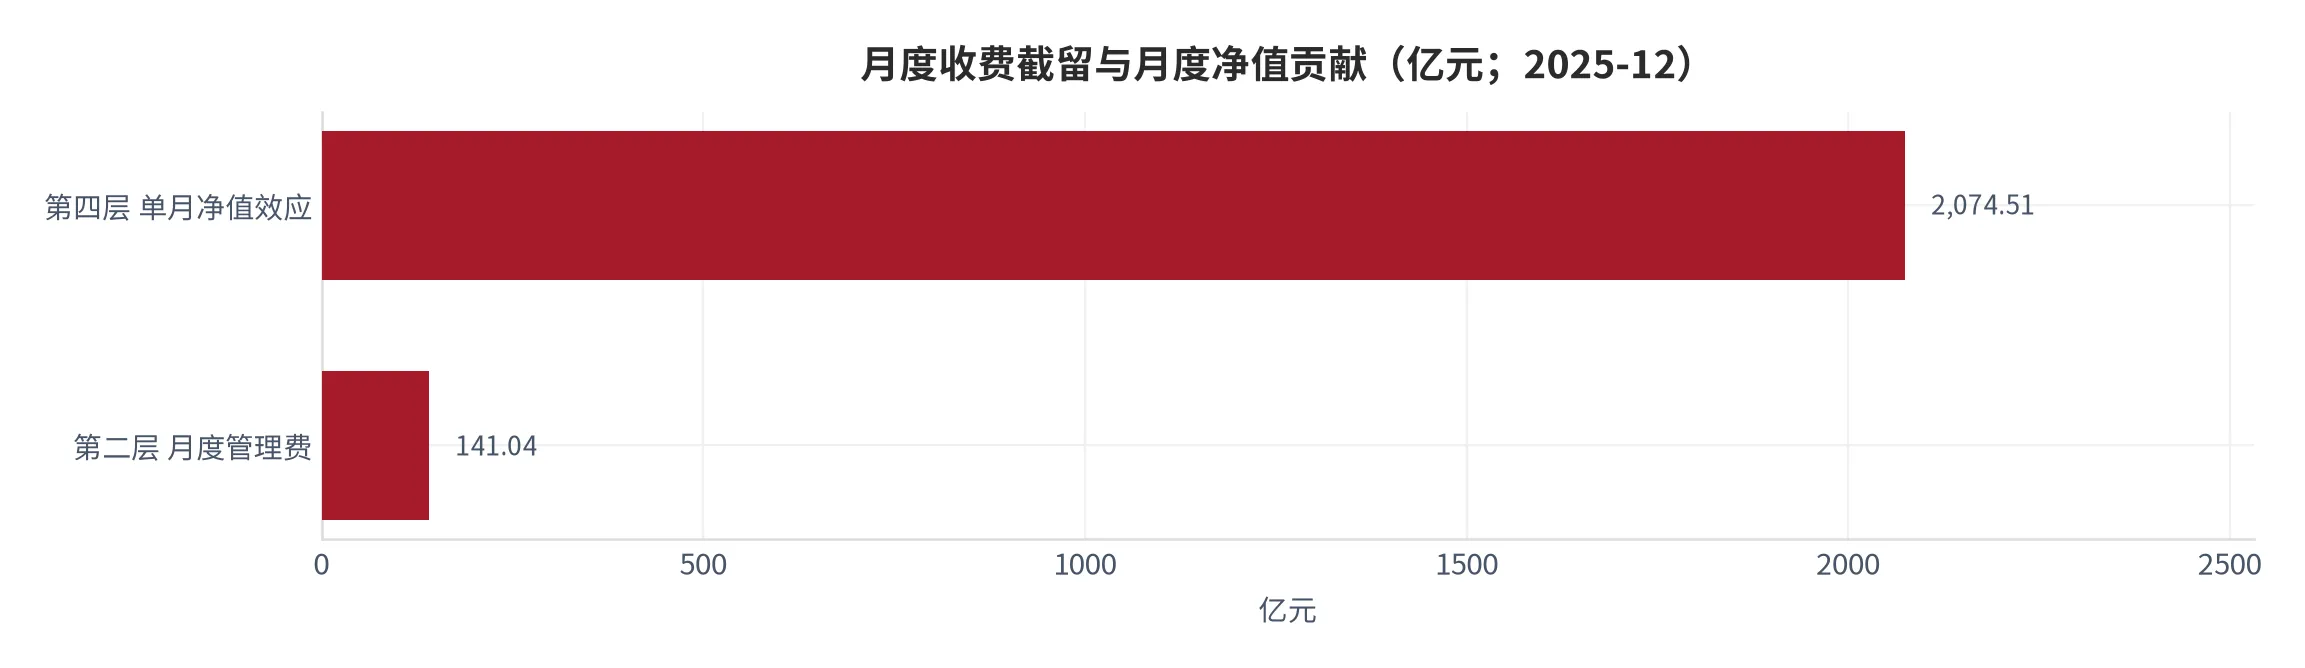
四层排在一起,价值流向就清楚了:37.71 万亿元从第一层进入,第二层按约 0.4488% 截留约 1,692.4 亿元/年,第三层截留不可观测,剩下的全部留在第四层由持有人承担盈亏。1,692.4 亿元摊到 12 个月是 141.0 亿元,而 12 月单月净值效应 2,074.51 亿元(测算)[12][18]——净值波动一个月的量级是管理费一个月的 14.7 倍。
第三层为什么只能留白,值得单独解释。分销与投顾的价格有三种形态:申购费按笔收、销售服务费按日计提、投顾服务费按资产年化。三者都不进协会月度数据,也不在净值里单列。任何「渠道拿走了多少」的量化都需要半年报的费用明细,本期来源集不含这类文件。
链条拆完,一个结构性结论已经浮现:收费节点只有一个,而它恰好也是准入最受管制的一层。其余三层里,一层没有收费权,一层收费不透明,一层只承担盈亏不截留。在这样的结构下费率是唯一可被跟踪的价格杠杆,而费率从不是均匀变动的——它随产品结构变动,而结构可以逐月观测。
02当期位置:六类产品各自站在哪里
这一节是全文重心。「当期位置」要回答三件事:绝对读数多少、相对上月往哪个方向走、这个方向由份额还是净值带来。三问必须分开答,因为答案经常冲突——一个类别可以净值跌而规模升,也可以净值涨而份额缩水。
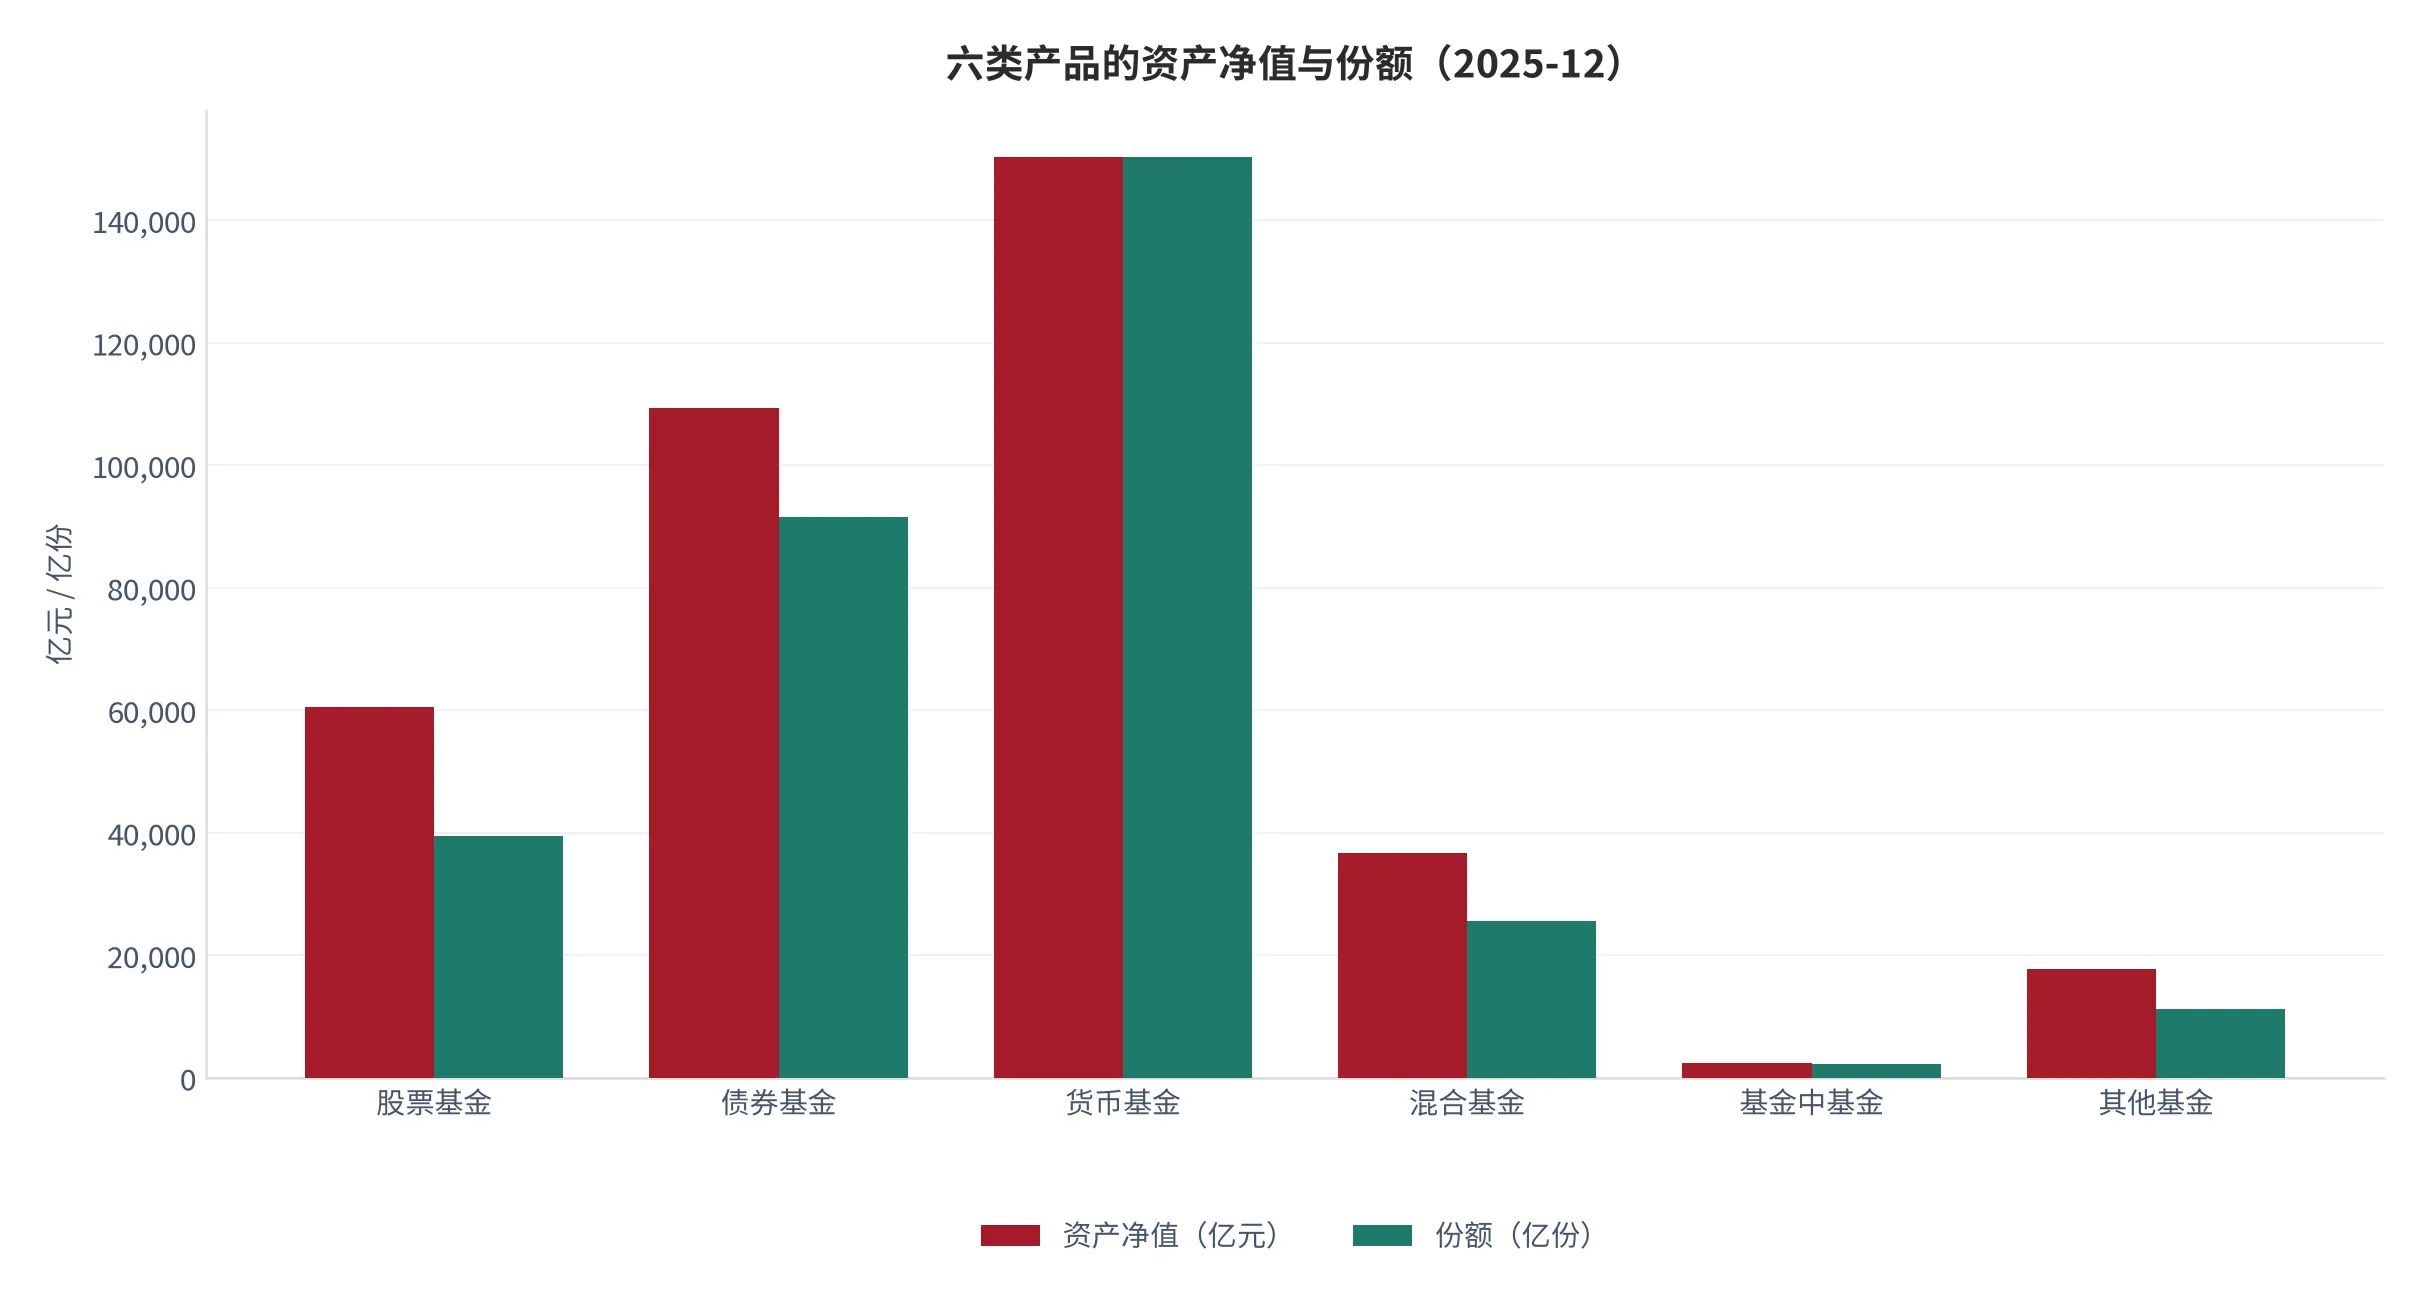
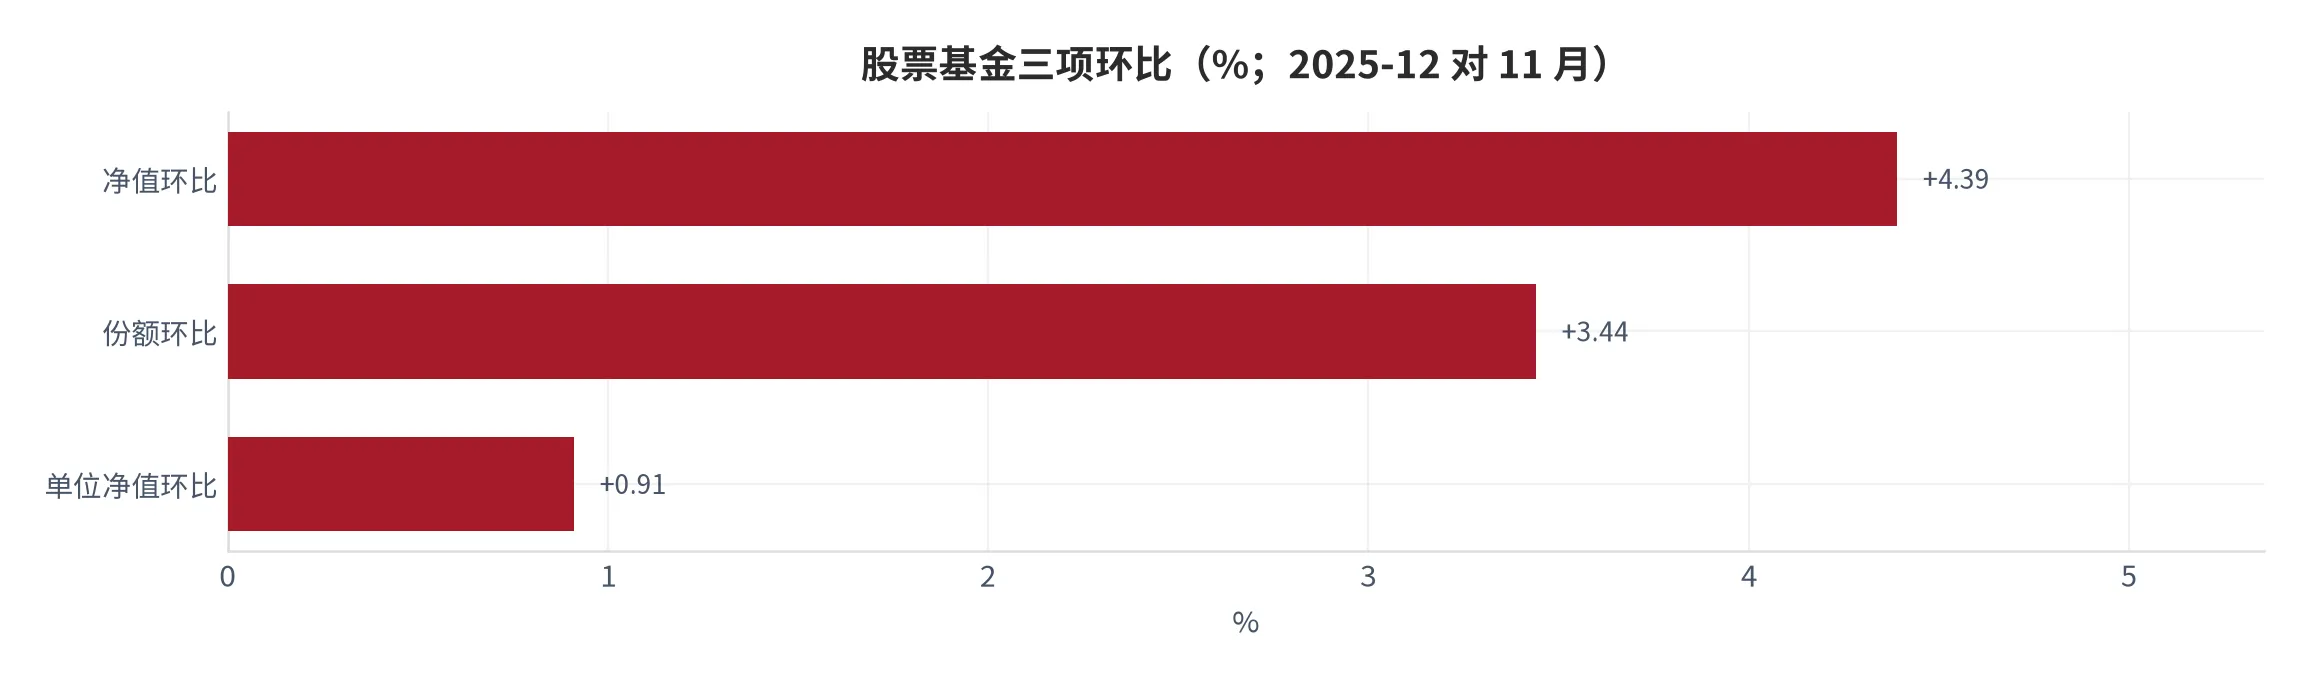
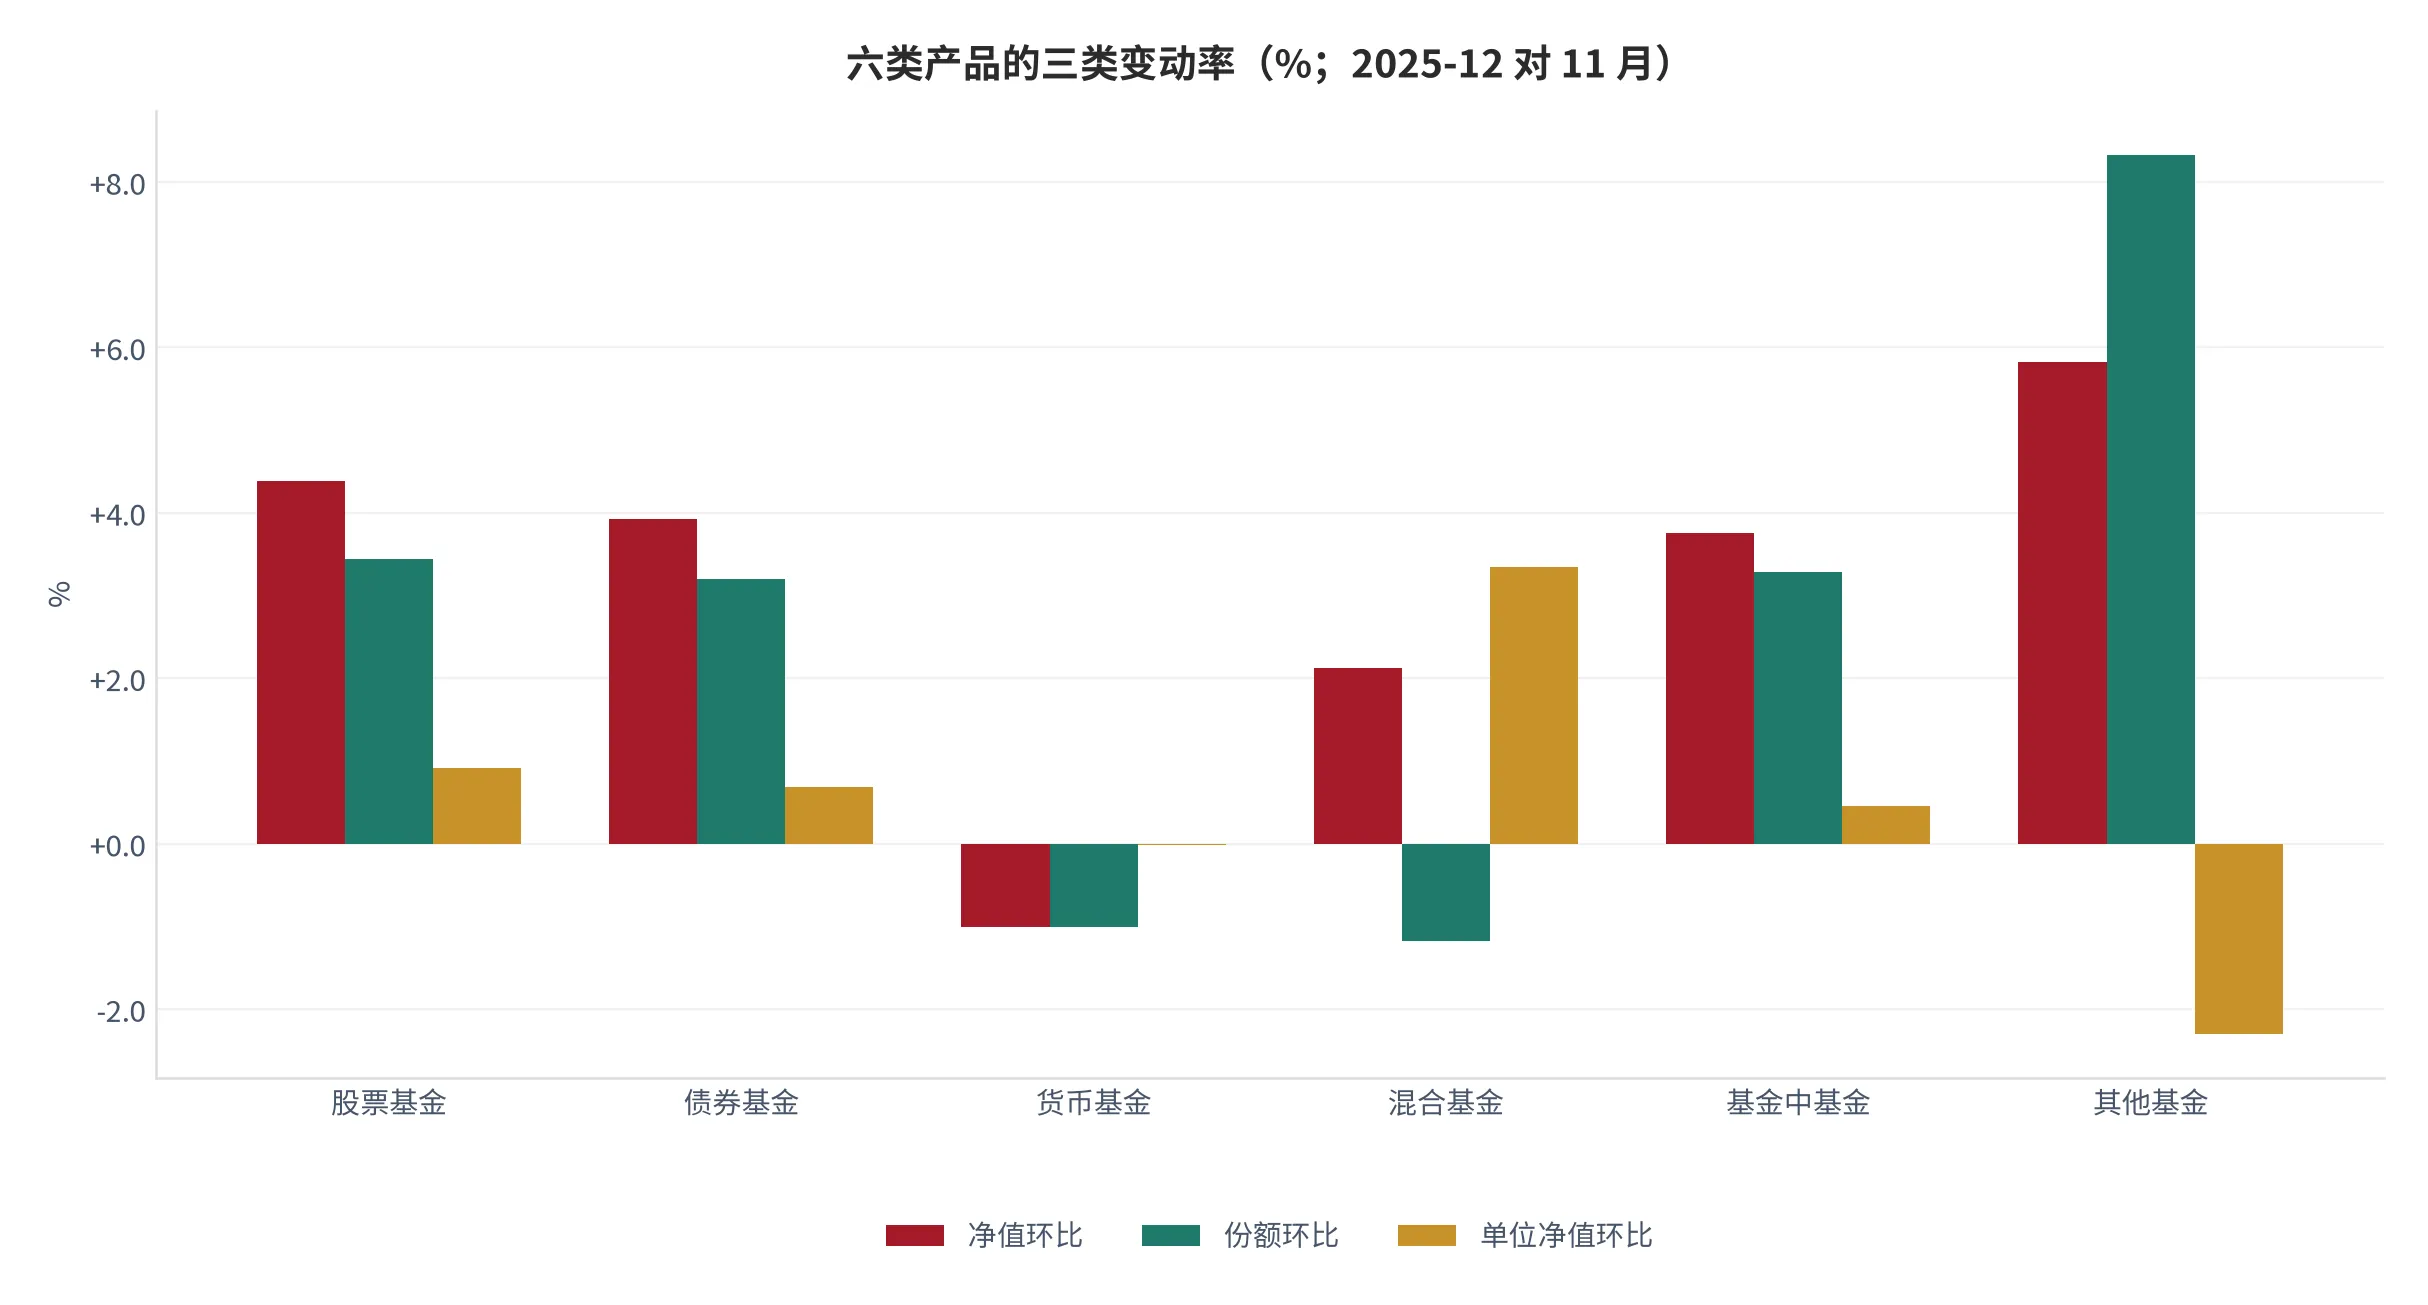
股票基金:净值 60,525.58 亿元、份额 39,527.06 亿份、产品 3,442 只 [4];上月末 57,982.89 亿元、38,210.97 亿份、3,371 只 [5]。净值 +4.39%、份额 +3.44%、单位净值由 1.5174 升到 1.5312、+0.91%(测算)[10][11]。三项同向为正,是六类里唯一量价齐升的一类。
债券基金:净值 109,361.39 亿元、份额 91,493.63 亿份、产品 3,884 只 [4];上月末 105,240.51 亿元、88,657.06 亿份、3,858 只 [5]。净值 +3.92%、份额 +3.20%、单位净值由 1.1871 升到 1.1953、+0.69%(测算)[10][11]。份额净流入 2,836.57 亿份,是六类里最大的一笔,比股票基金还多 1,520.48 亿份。
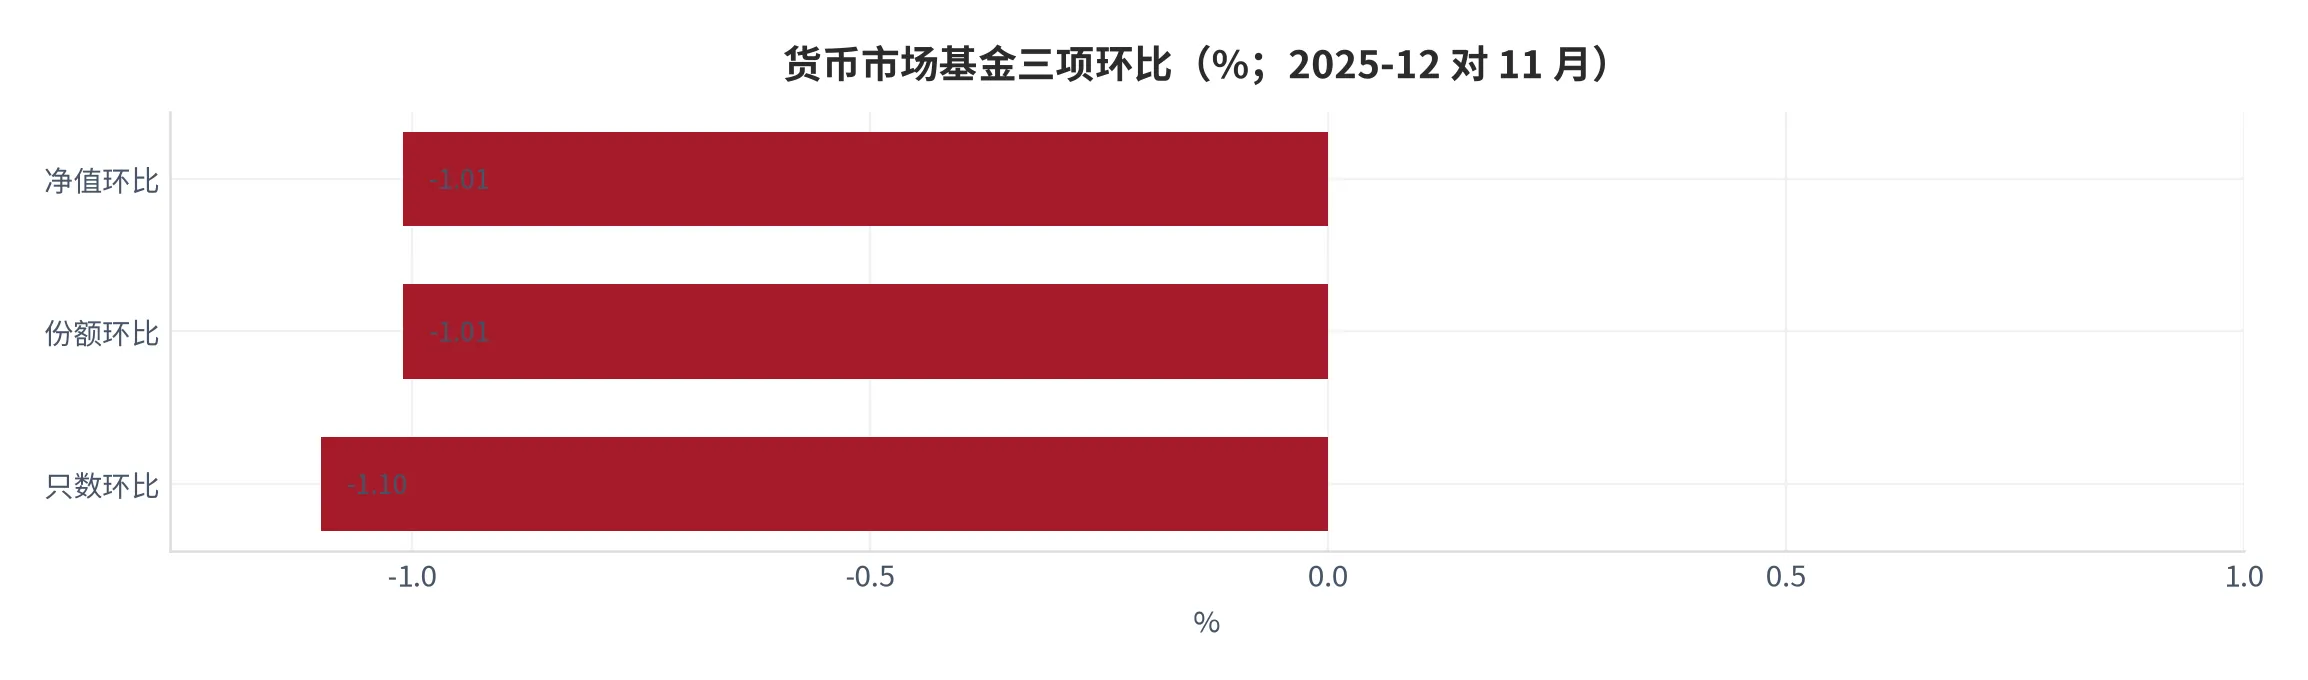
货币市场基金是反向样本:净值 150,339.66 亿元、份额 150,331.15 亿份、产品 358 只 [4];上月末 151,876.09 亿元、151,859.24 亿份、362 只 [5]。净值 −1.01%、份额 −1.01%、产品 −4 只,三项同向为负,单位净值由 1.000111 微降到 1.000057、−0.0054%(测算)[10]。它是唯一净值与份额同时收缩、也是唯一产品线在缩的一类。
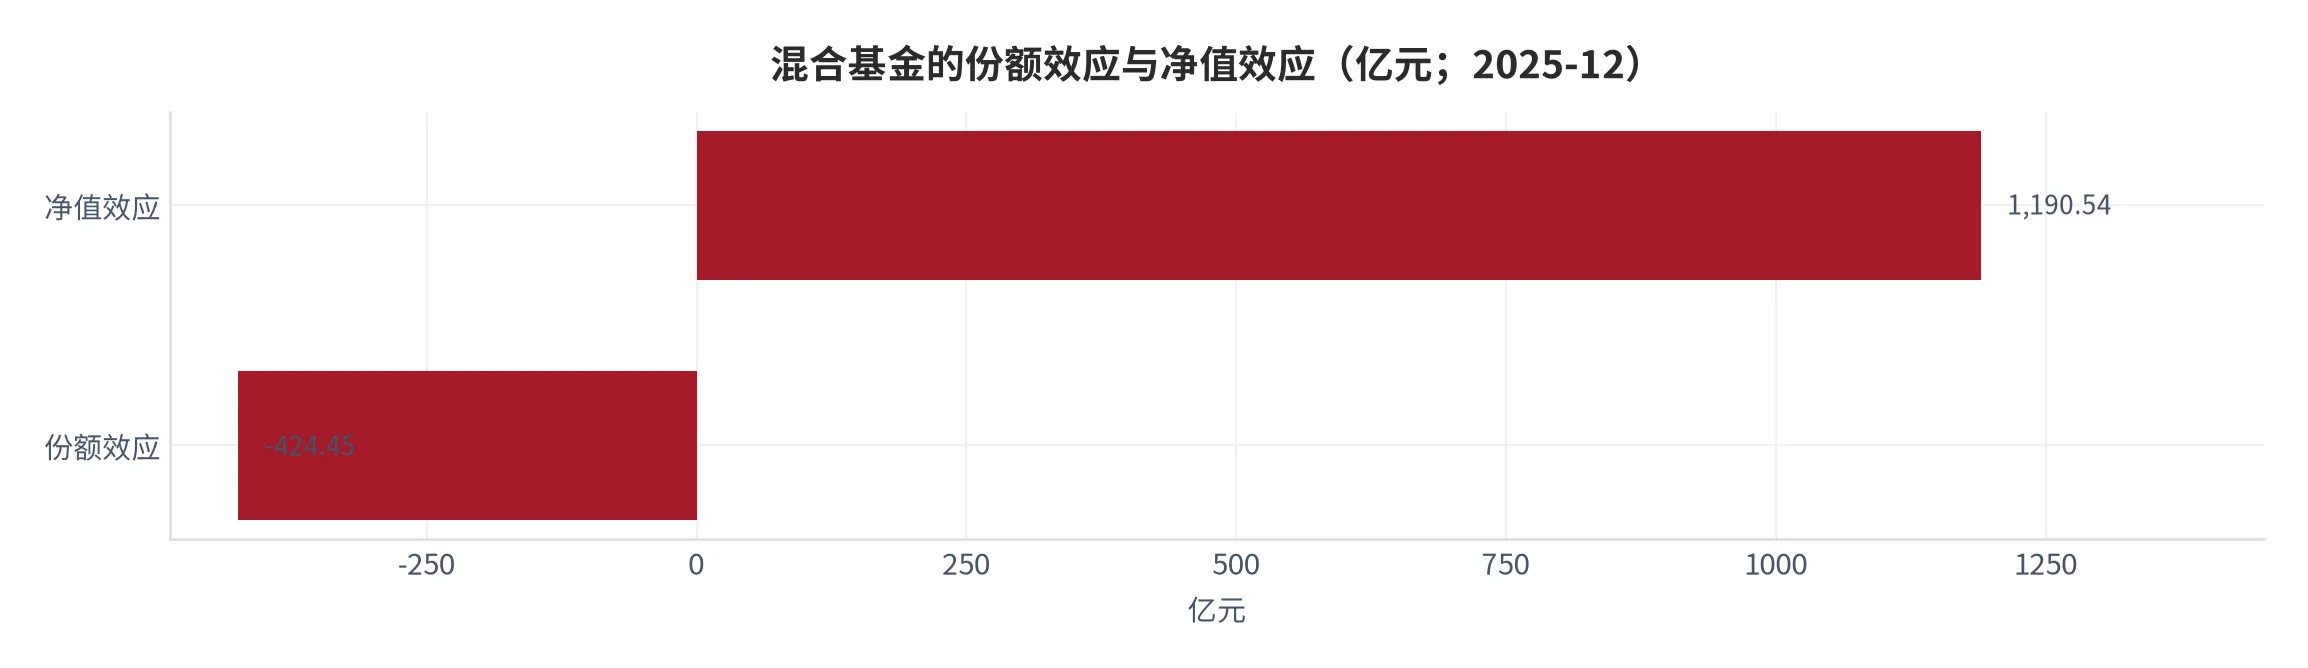
混合基金提供了方向相反的极端:净值 36,754.12 亿元、份额 25,527.43 亿份、产品 4,836 只 [4];上月末 35,988.03 亿元、25,832.10 亿份、4,820 只 [5]。份额净流出 304.67 亿份、−1.18%,净值却涨 766.09 亿元、+2.13%,单位净值由 1.3932 升到 1.4398、+3.35%(测算)[10][11]。份额在走、净值在涨,规模还是增的——这是「规模涨了」最容易骗人的地方。
基金中基金与其他基金两类合看。前者净值 2,443.93 亿元、份额 2,238.90 亿份、产品 549 只,上月末 2,355.44 亿元、2,167.63 亿份、532 只 [4][5],净值 +3.76%、份额 +3.29%、产品 +17 只。后者净值 17,712.30 亿元、份额 11,182.34 亿份、产品 553 只 [4],上月未单独披露,可由合计倒推得 16,736.54 亿元、10,322.50 亿份、547 只(测算)[9],净值 +5.83%、份额 +8.33%,份额增速六类最快。
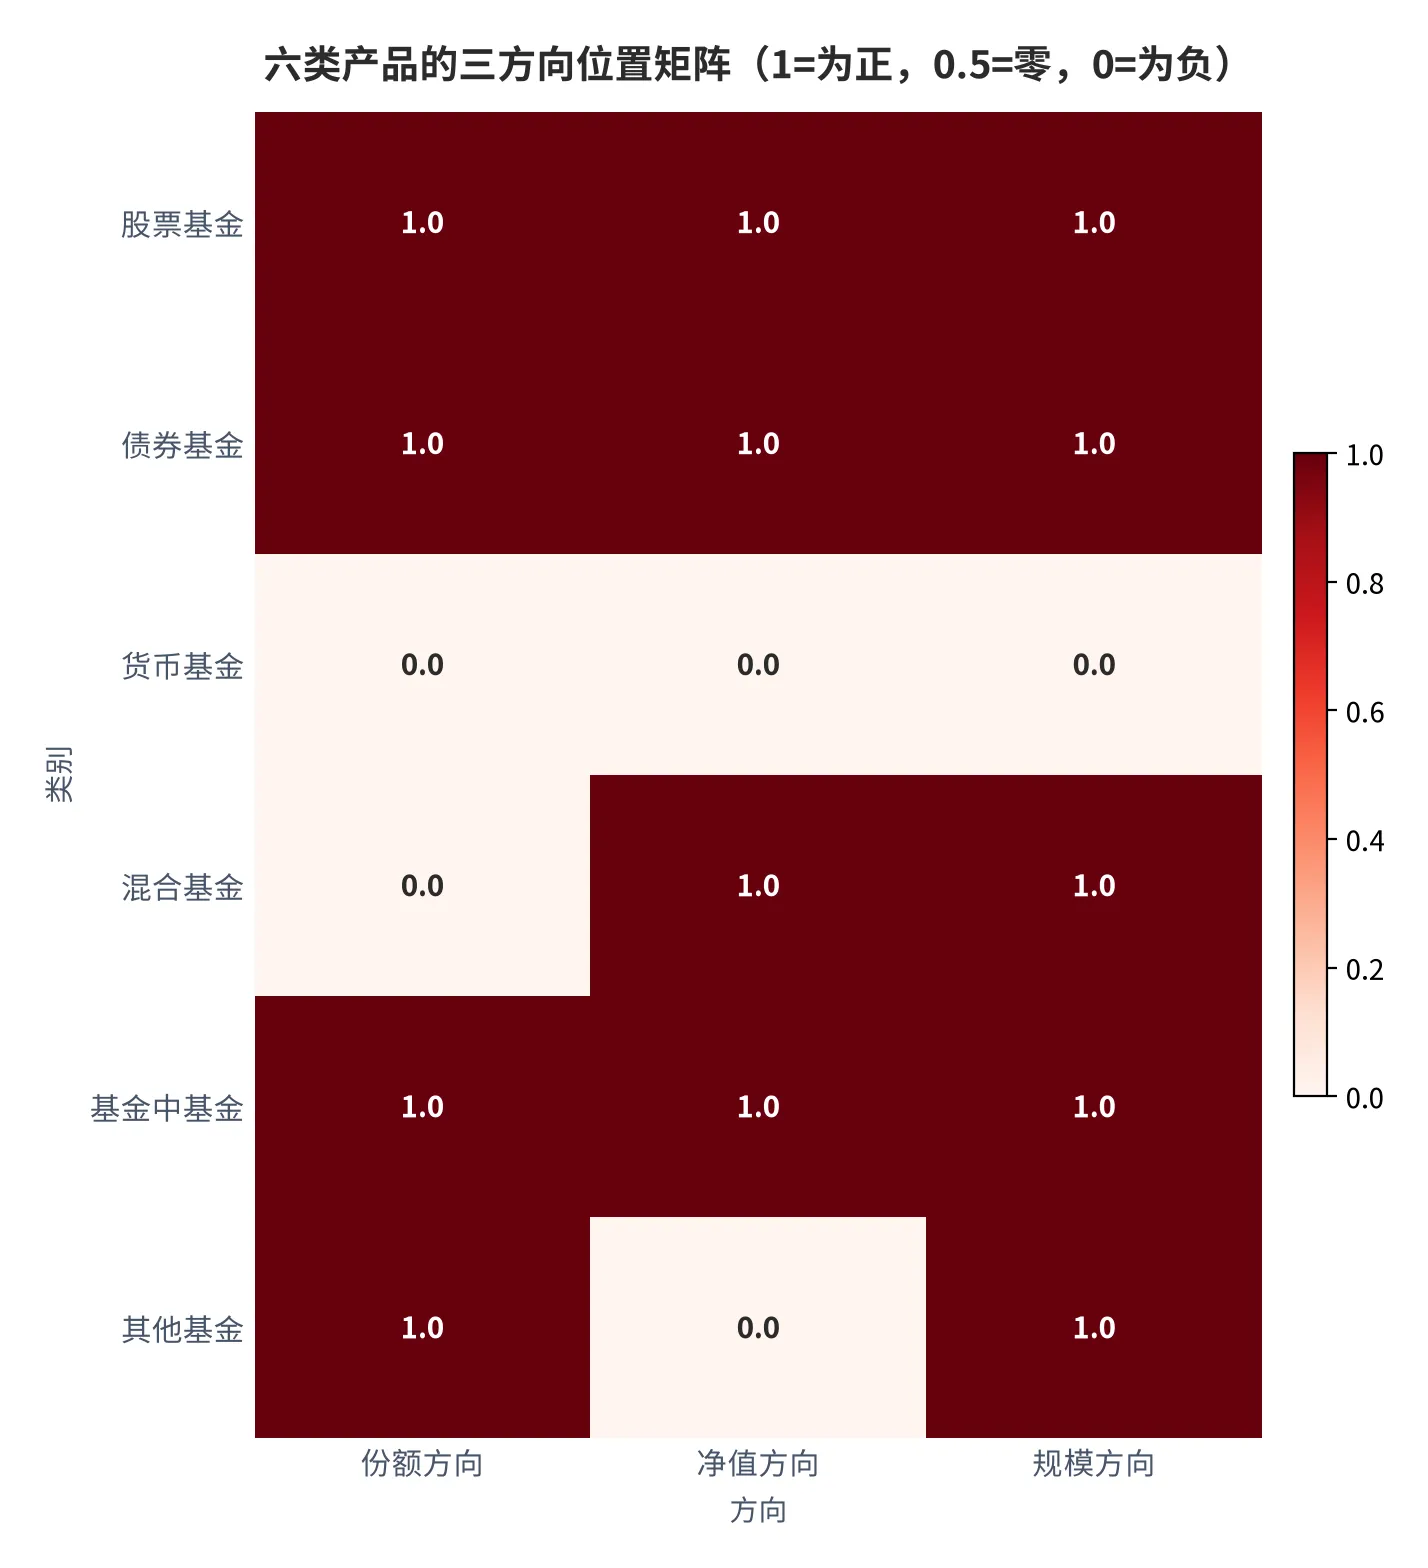
把六类放进一张位置矩阵,三个维度是份额、净值、规模的方向。股票、债券、基金中基金、其他四类三个方向全为正;货币全为负;混合是份额负、净值正、规模正。六类里没有一类净值跌而规模涨——当期规模增长没有靠让价换量。
03效应分解:规模增量的两条腿各占多少
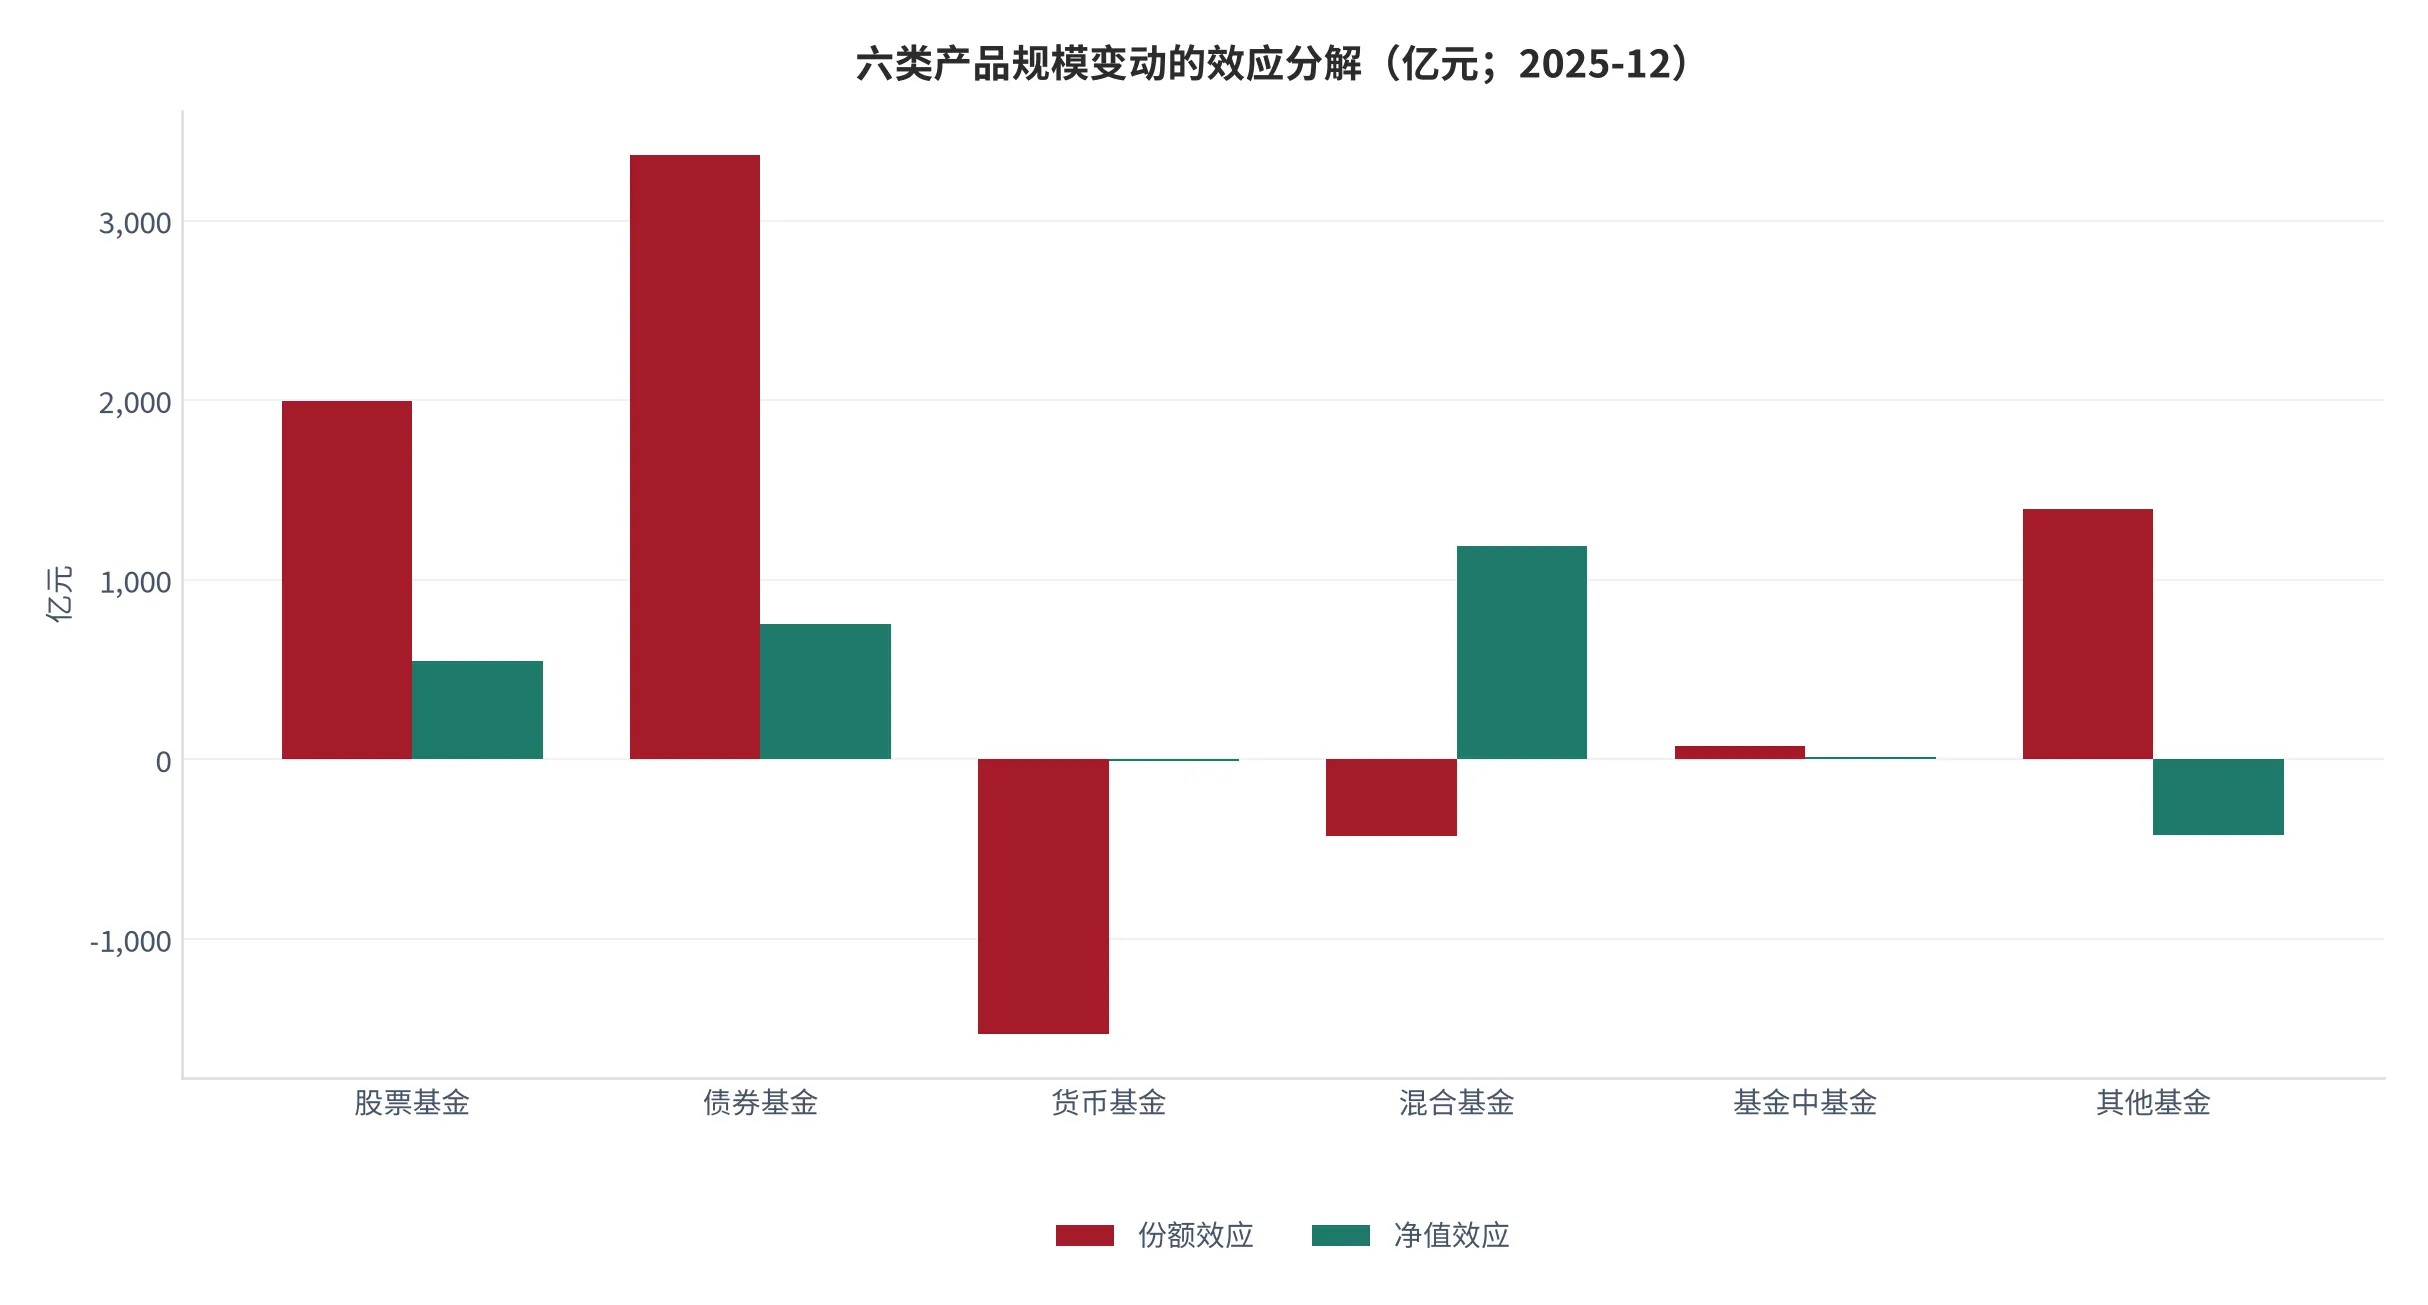
把规模变动拆成份额效应与净值效应,是价格跟踪里最有信息量的一步。方法很朴素:份额效应等于份额变动乘期初单位净值,净值效应等于规模变动减份额效应。两项之和恒等于规模变动,不引入任何外部参数,唯一的误差来自单位净值取类别均值。
| 类别 | 规模变动(亿元) | 份额净流入(亿份) | 份额效应(亿元) | 净值效应(亿元) | 份额效应占比 |
|---|---|---|---|---|---|
| 股票基金 | +2,542.69 | +1,316.09 | +1,996.99 | +545.70 | 78.5% |
| 债券基金 | +4,120.88 | +2,836.57 | +3,367.05 | +753.83 | 81.7% |
| 货币市场基金 | −1,536.43 | −1,528.09 | −1,528.26 | −8.17 | 99.5% |
| 混合基金 | +766.09 | −304.67 | −424.45 | +1,190.54 | −55.4% |
| 基金中基金 | +88.49 | +71.27 | +77.45 | +11.04 | 87.5% |
| 其他基金 | +975.76 | +859.84 | +1,394.19 | −418.43 | 142.9% |
| 合计 | +6,957.48 | +3,251.01 | +4,882.97 | +2,074.51 | 70.2% |
表里最值得看的是两行。混合基金份额效应 −424.45 亿元、净值效应 +1,190.54 亿元,增长 100% 来自净值,而且是份额净流出之后的残值;其他基金份额效应 +1,394.19 亿元、净值效应 −418.43 亿元,增长全部来自新钱,净值反而在拖后腿(测算)[12]。同样是「规模涨了」,一类的钱是自己涨出来的,另一类是别人送进来的。
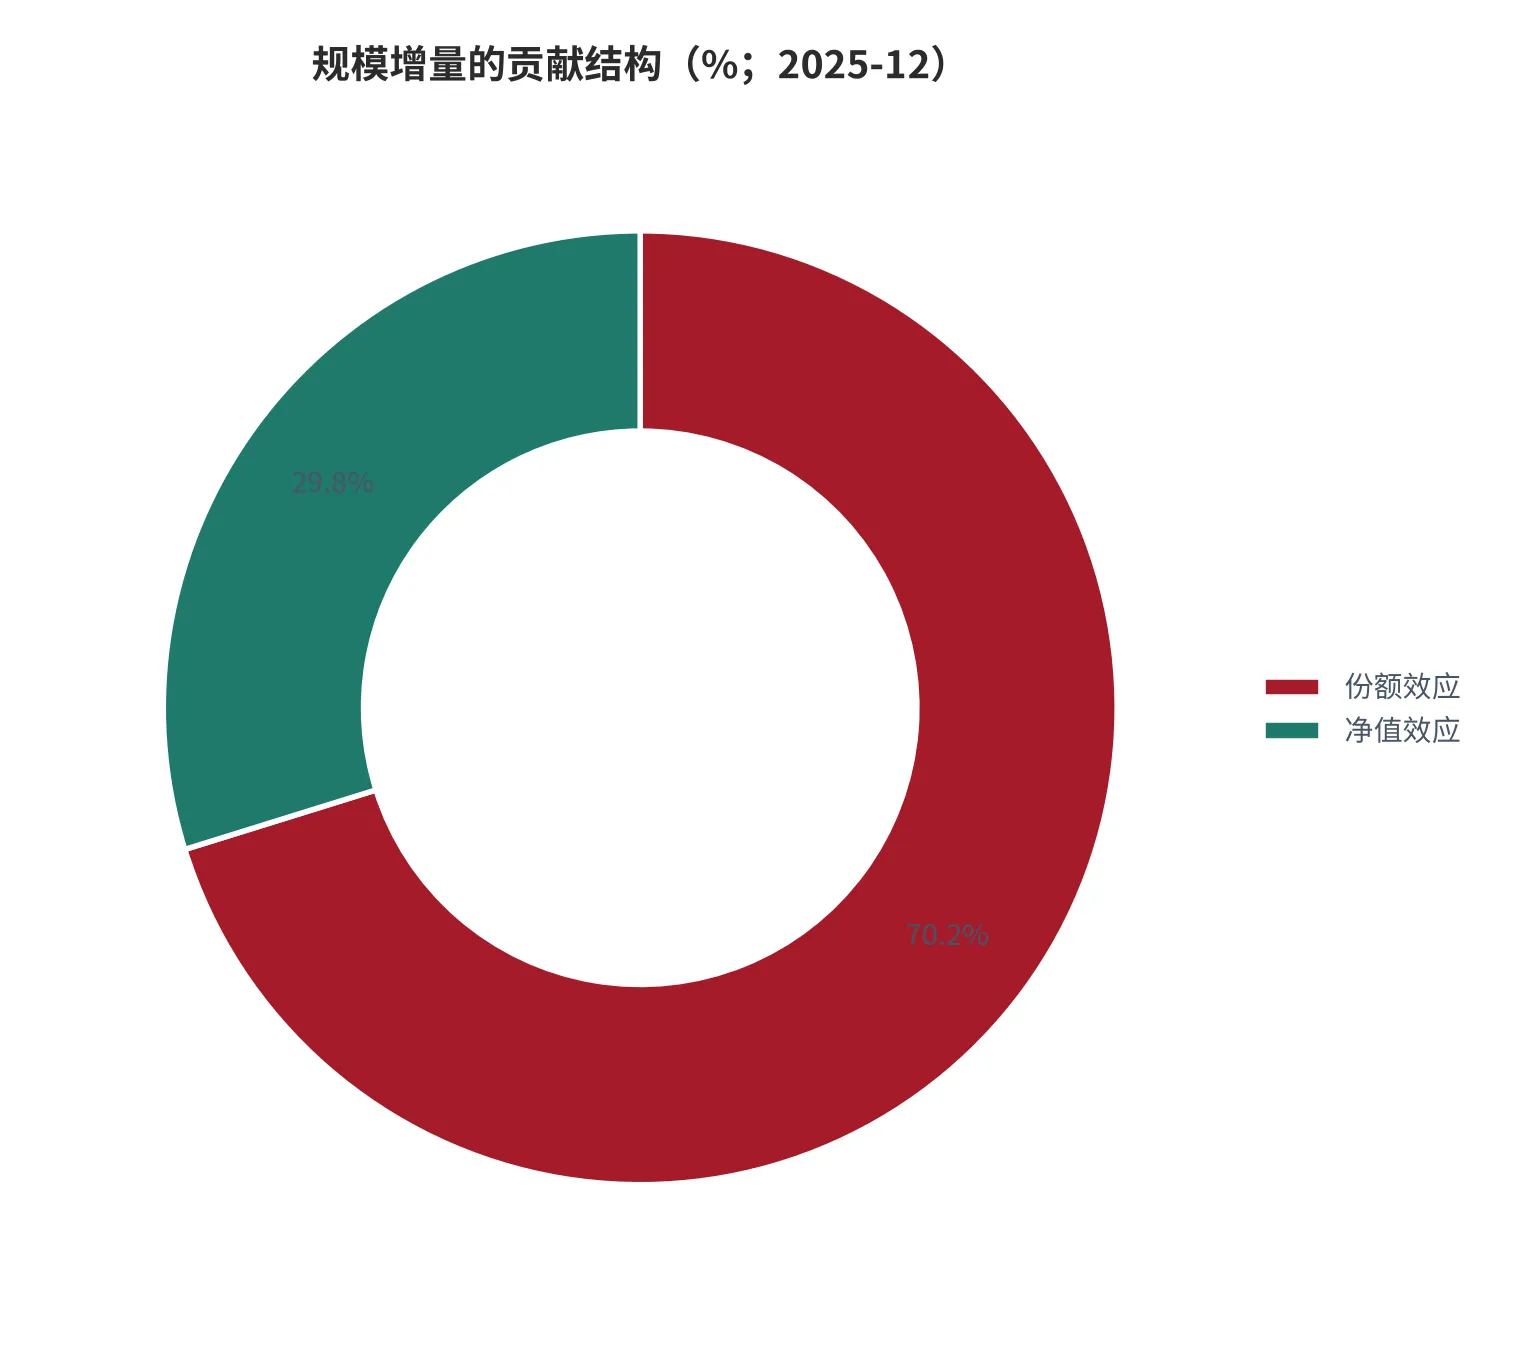
合计层面份额效应占 70.2%、净值效应占 29.8%(测算)[12]。这个比例本身就是价格信号:份额效应占比高时,管理费的增量是确定的,新进来的份额按合同费率计费;净值效应占比高时,增量是被动的,净值涨上去的存量也要计费,但同样会随净值回落而消失。两种增量的质量完全不同,前者是签约,后者是浮盈。
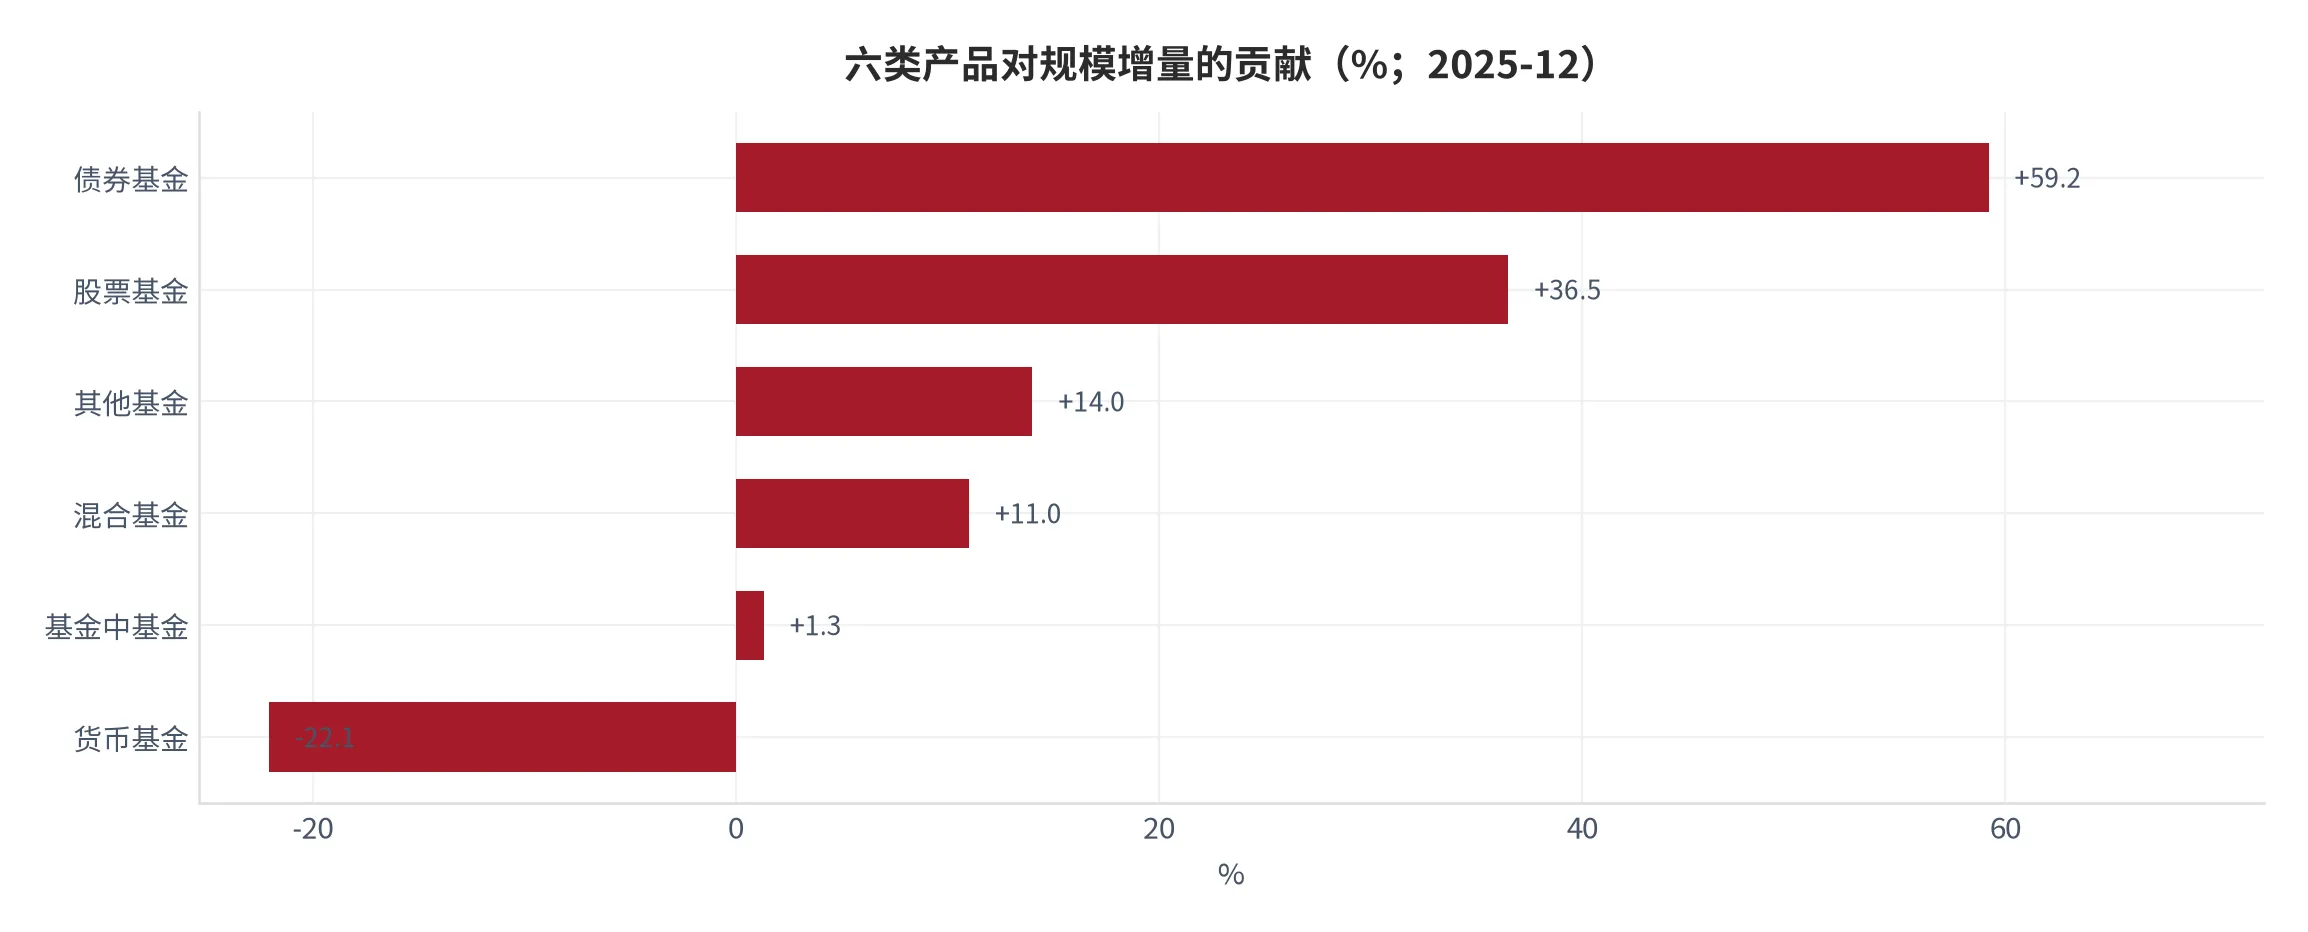
再看增量的类别贡献。合计 6,957.48 亿元里,债券 4,120.88 亿元占 59.2%,股票 2,542.69 亿元占 36.5%,其他 975.76 亿元占 14.0%,混合 766.09 亿元占 11.0%,基金中基金 88.49 亿元占 1.3%,货币 −1,536.43 亿元占 −22.1%(测算)[12],六项相加正好回到 100%。这一个月的增量结构是债券为主、股票为辅、货币在撤,与市场印象里以权益为主的叙事有落差。
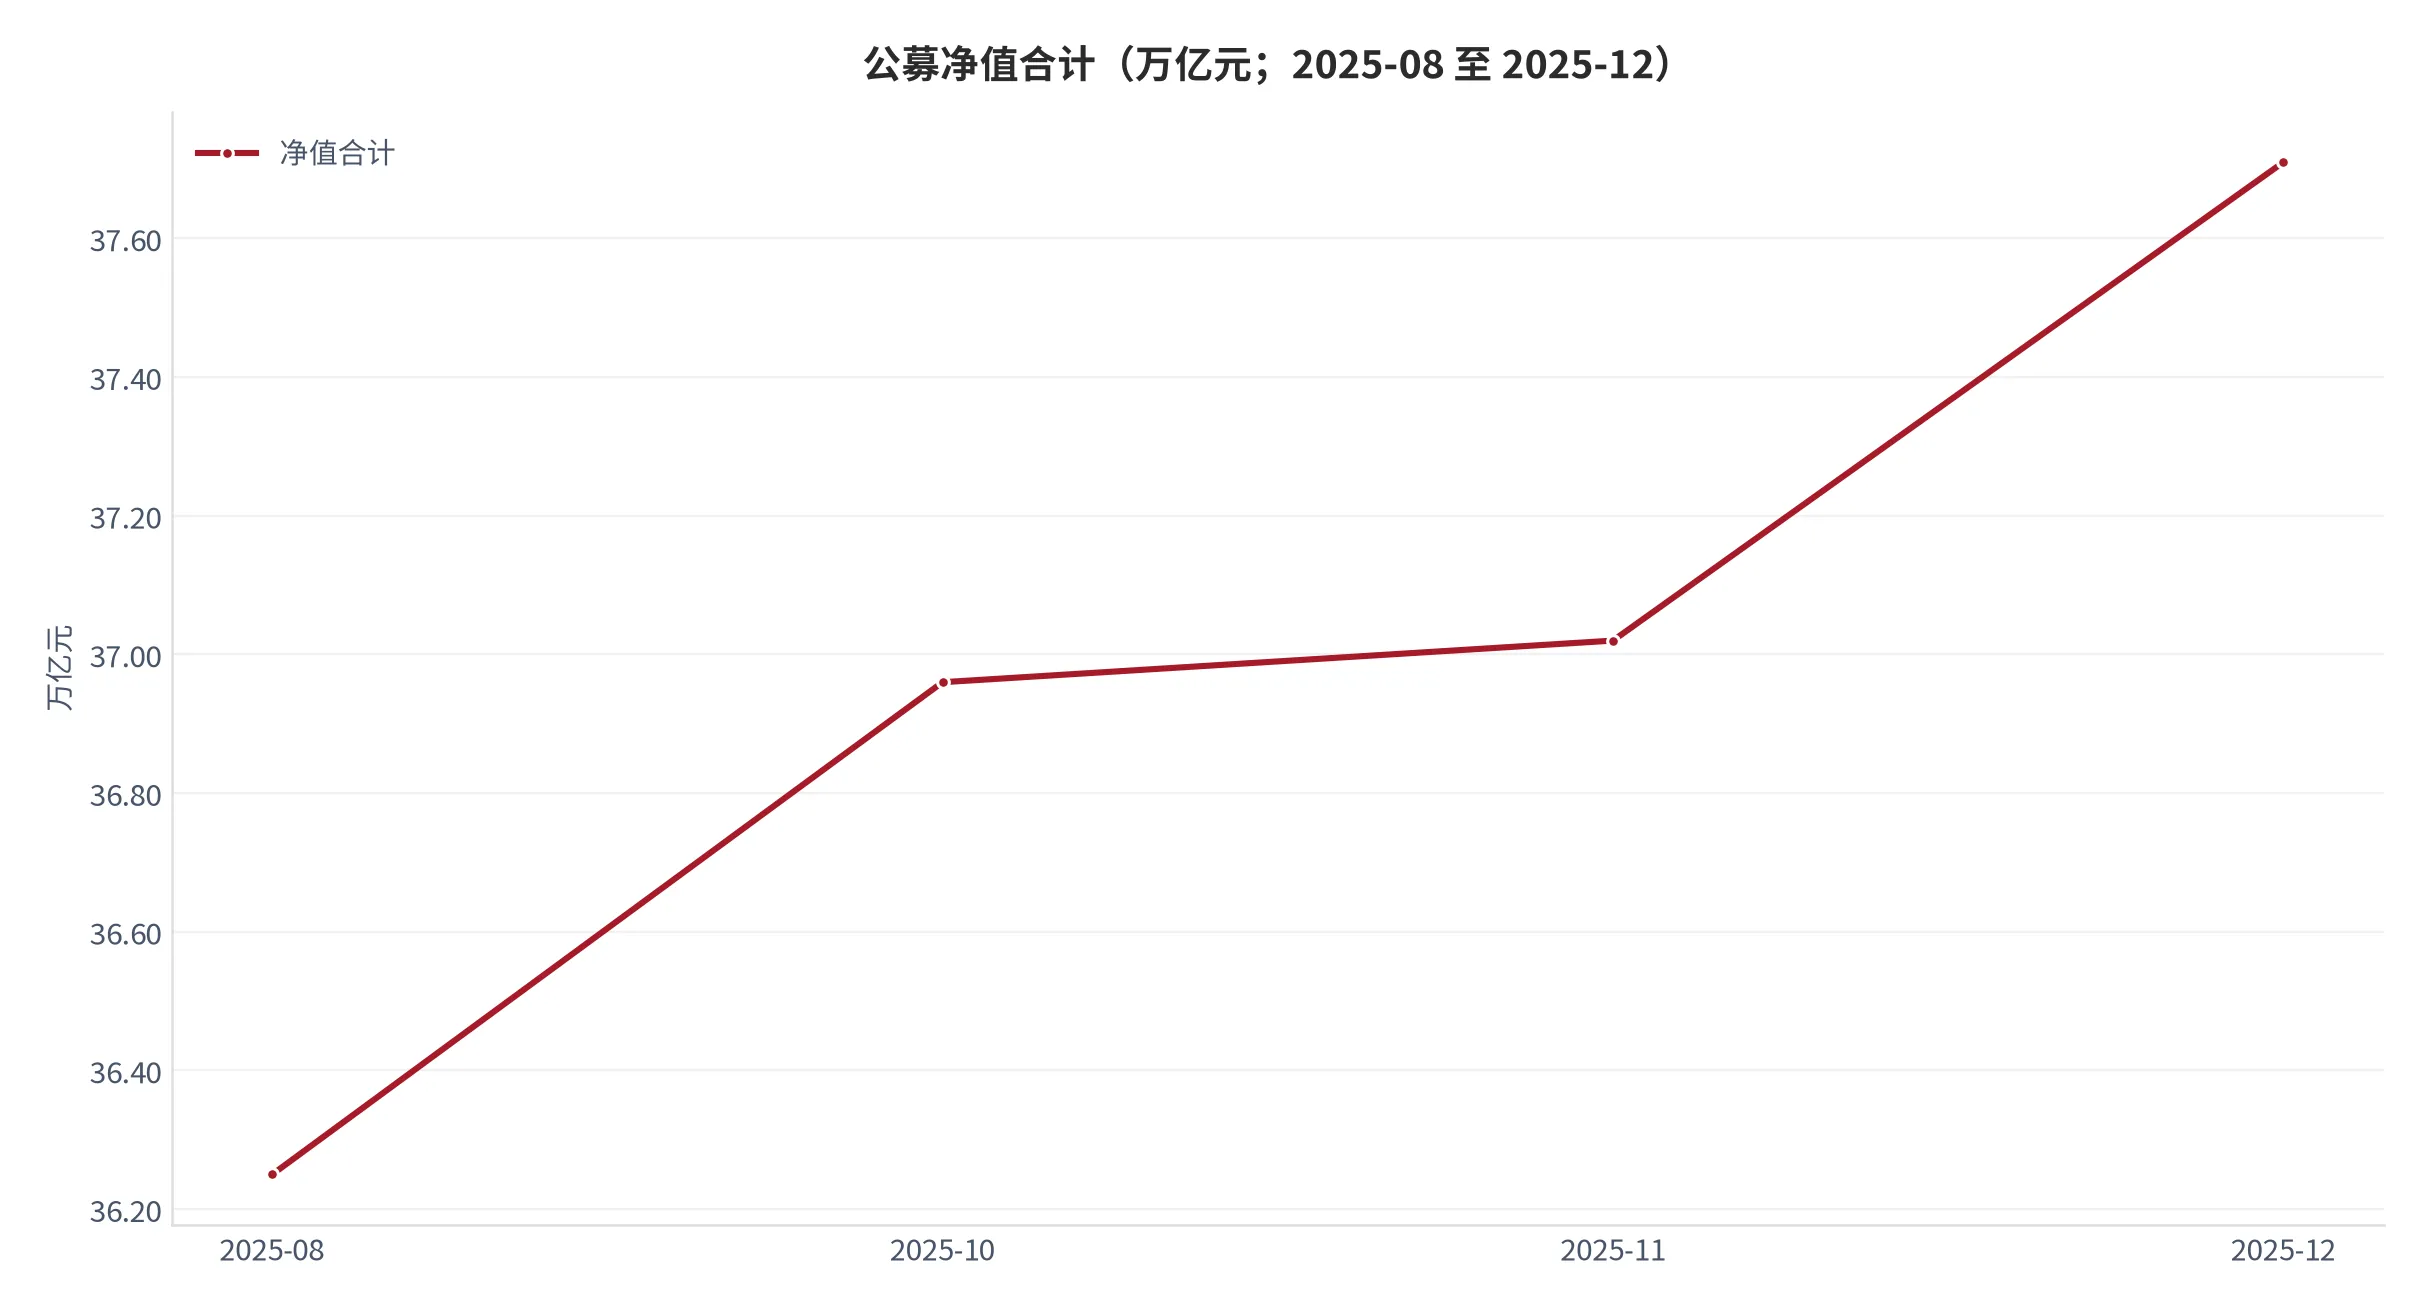
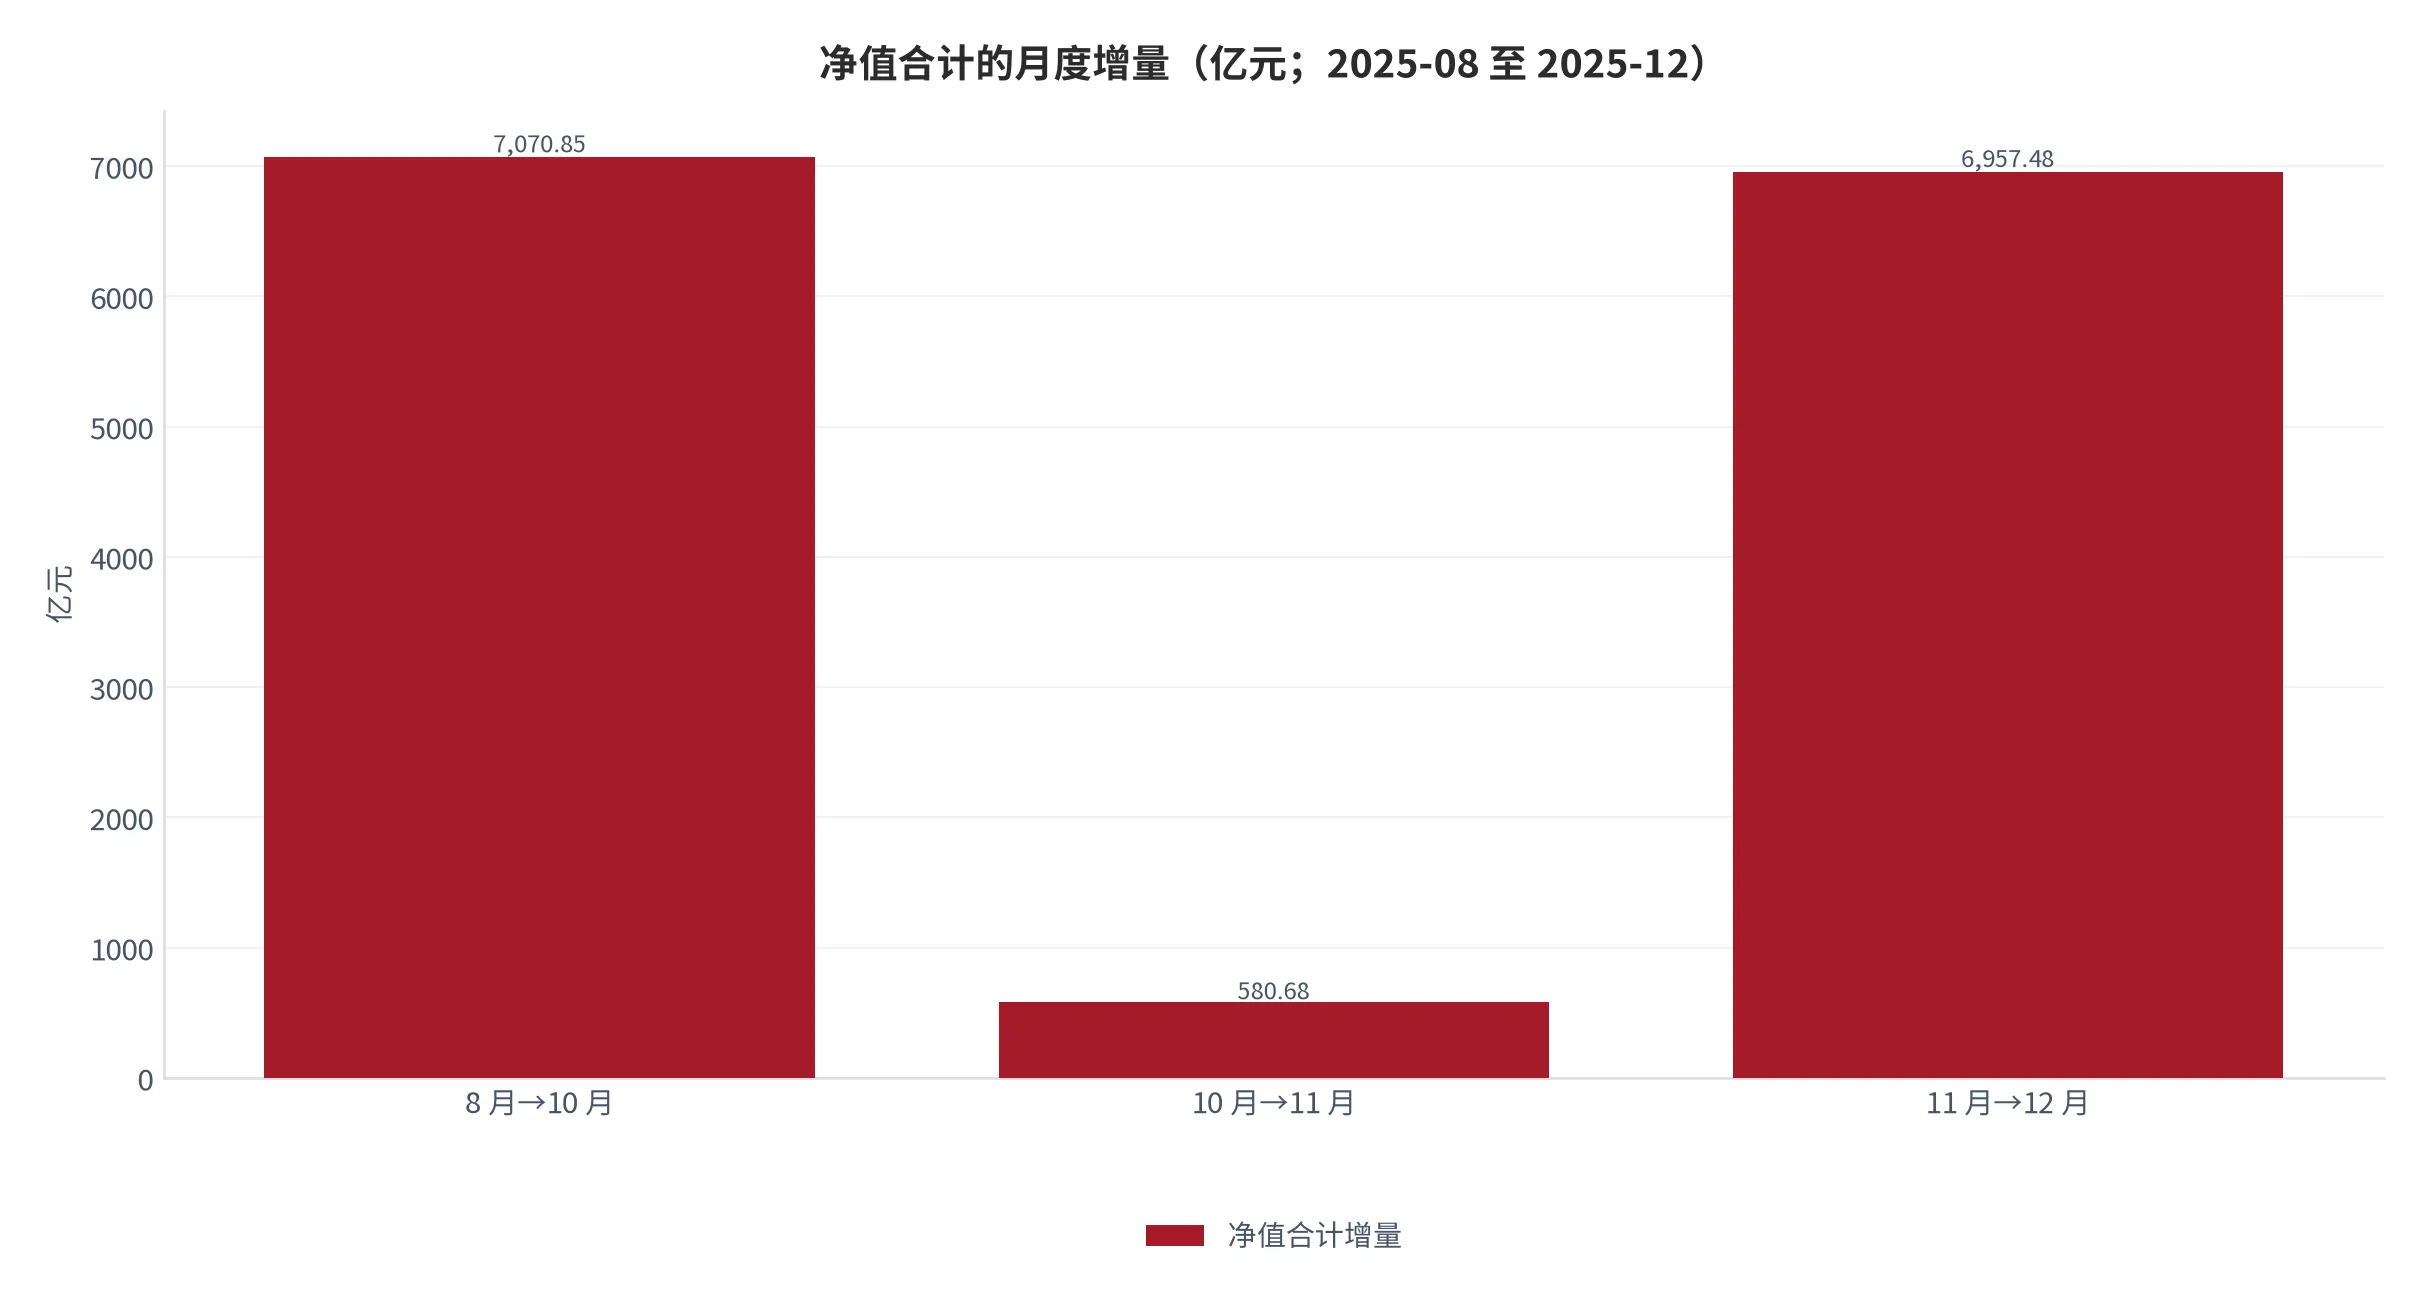
把月度增量放进四期序列,方向更稳。净值合计 8 月末 362,527.97 亿元、10 月末 369,598.82 亿元、11 月末 370,179.50 亿元、12 月末 377,136.98 亿元 [4][5][6][7]。8 月到 10 月两月增 7,070.85 亿元,10 月到 11 月只增 580.68 亿元,11 月到 12 月增 6,957.48 亿元(测算)[19]。月度增量的摆动幅度远大于趋势本身,单月读数必须放回序列才能用。
04关键环节与瓶颈识别:收费节点只有一个
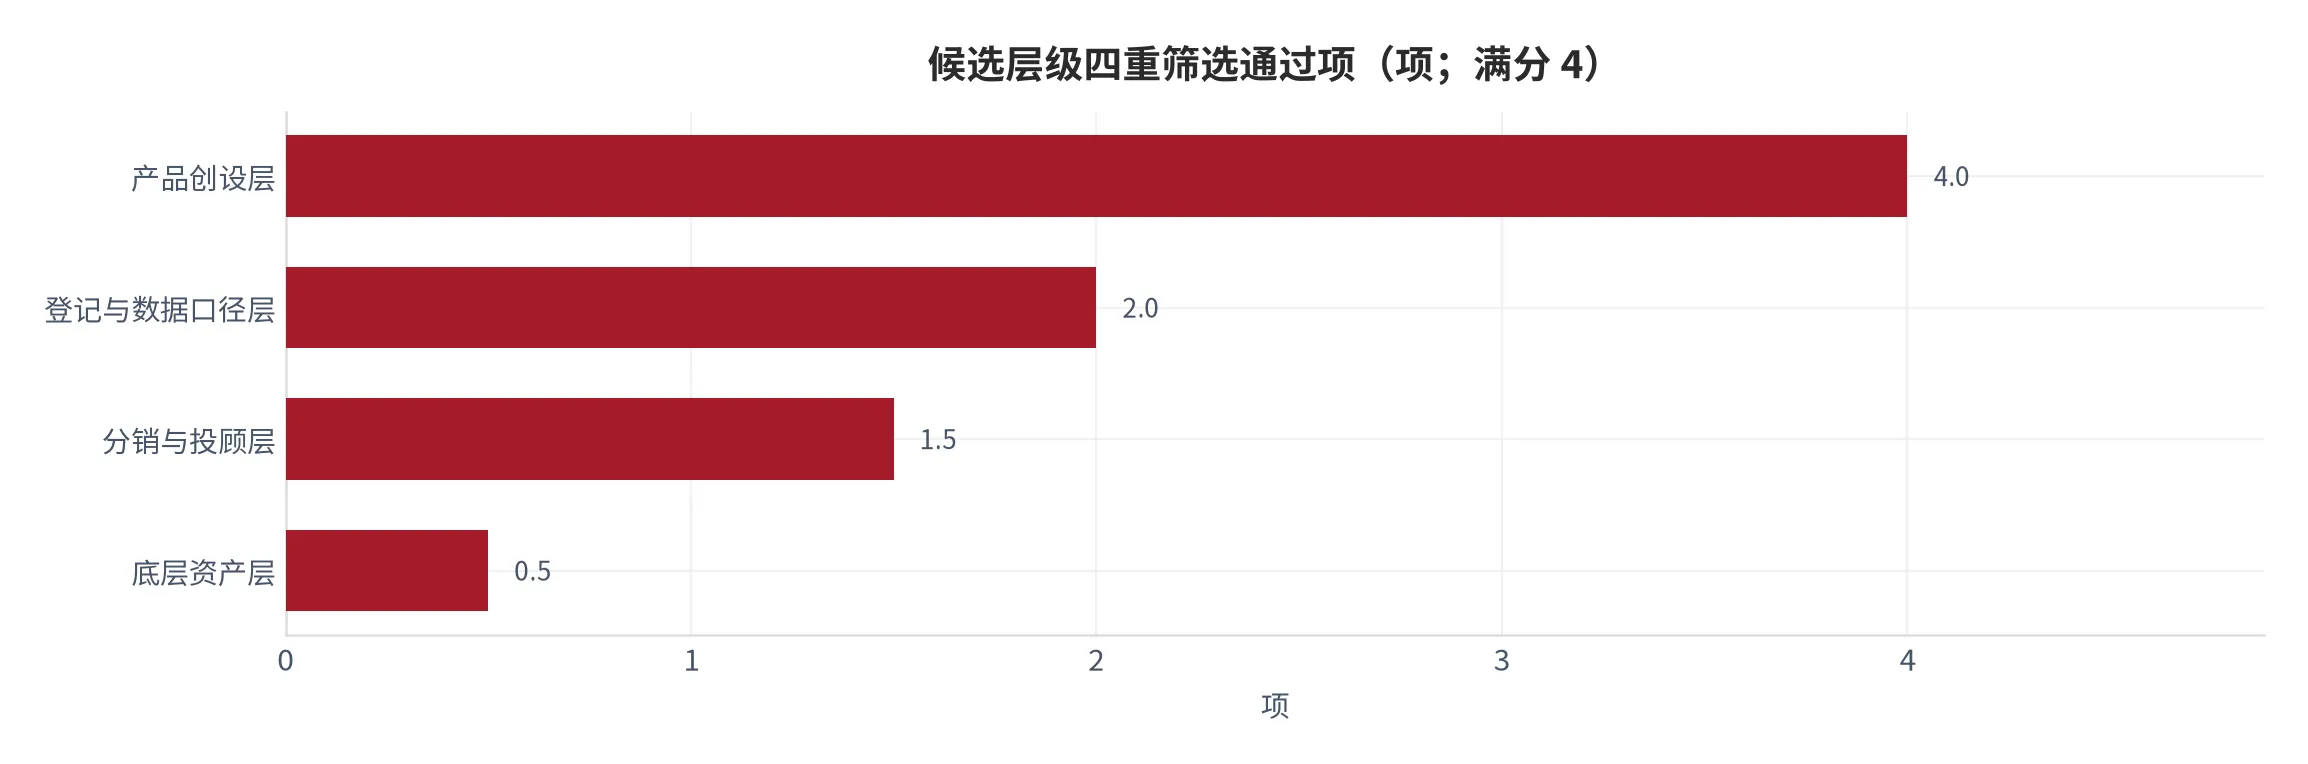
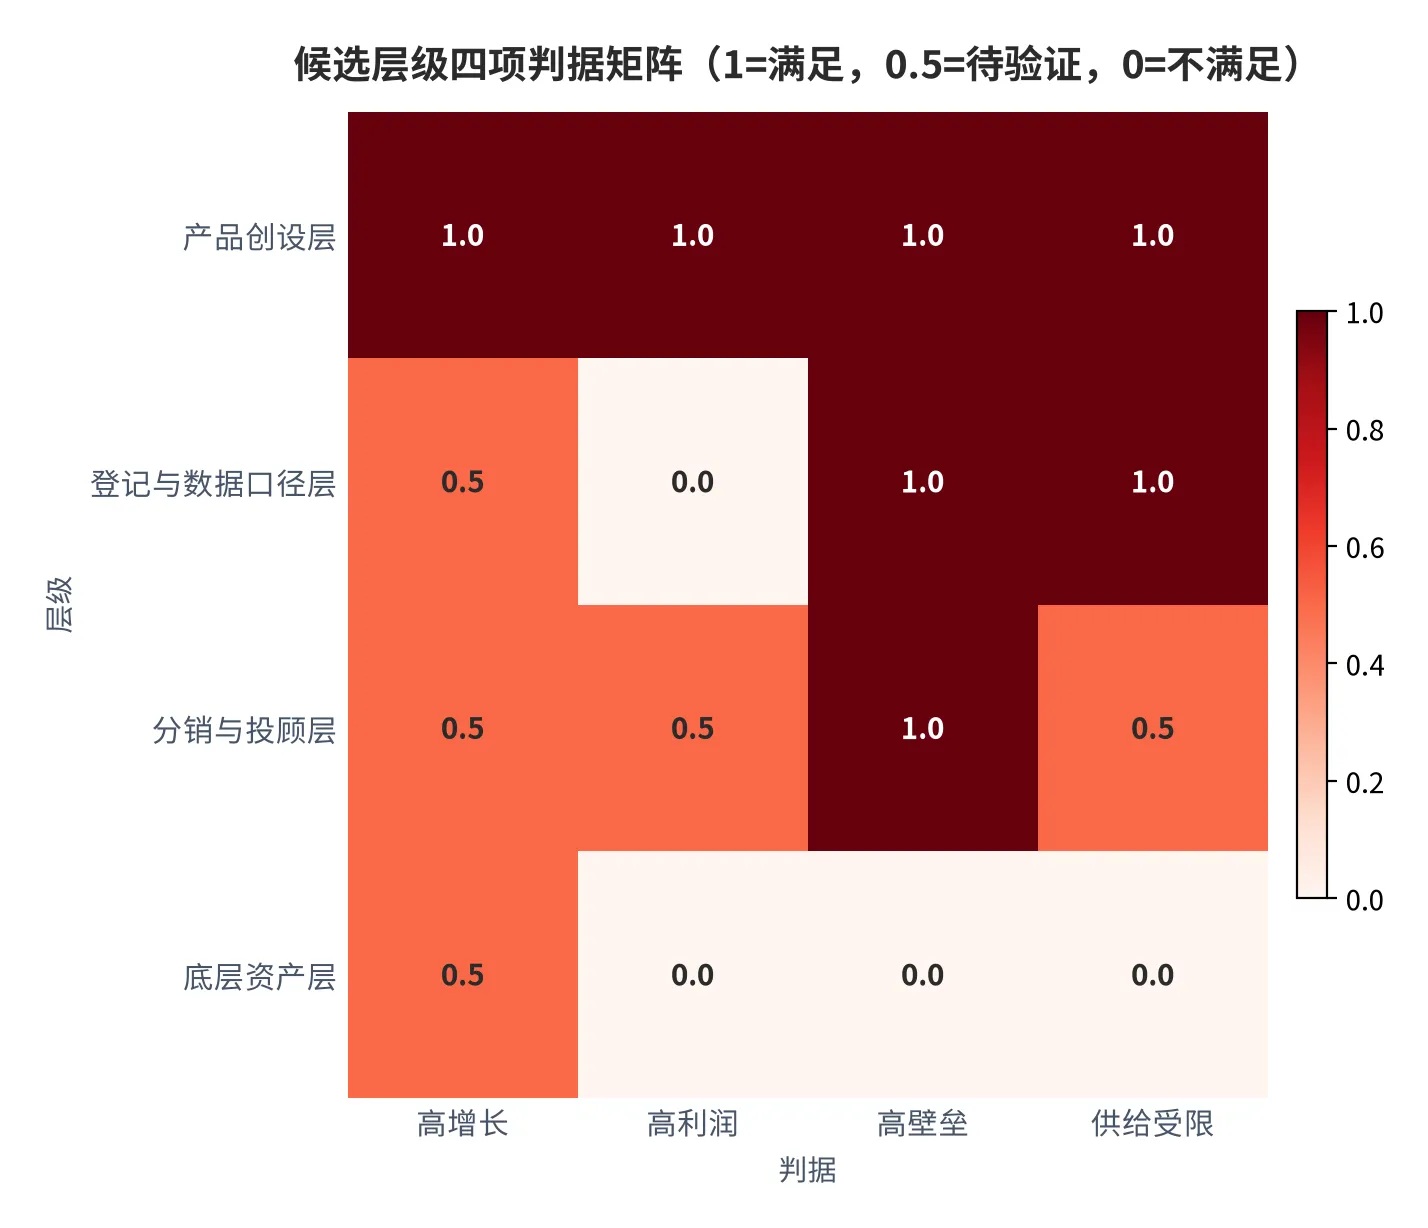
这一章按四重筛选逐层检验:是否高增长、是否高利润、是否有壁垒、供给是否受限。四项同时成立的层才标注为咽喉点候选。筛选对象是层级而不是机构——先定位瓶颈,再看谁站在瓶颈上。依据全部来自前面已核验的读数。
| 候选层级 | 高增长 | 高利润 | 高壁垒 | 供给受限 | 判定 |
|---|---|---|---|---|---|
| 产品创设层 | ✓ 净值环比 +1.88% [4][5] | ✓ 假设费率下 1,692.4 亿元/年 [18] | ✓ 165 家、牌照审批 [4] | ✓ 名额不可自由新增 [4] | ★ 咽喉点(第一顺位) |
| 登记与数据口径层 | 待验证 无规模口径 | ✗ 制度层不产生收入 | ✓ 单一发布方、口径不可协商 | ✓ 不可新增供给 | ★ 咽喉点(制度层) |
| 分销与投顾层 | 待验证 费率科目缺失 | 待验证 [缺口] | ✓ 渠道准入与客户关系 | 待验证 无份额口径 | 观察环节,暂不判定 |
| 底层资产层 | 待验证 净值随市波动 | ✗ 不截留费用 | ✗ 公开市场无排他性 | ✗ 供给充分 | 受益环节,非瓶颈 |
筛选结果只有一个可投资意义上的咽喉点:产品创设层。高增长由净值环比 +1.88% 与份额净流入 +1.03% 共同支撑 [4][5];高利润来自费率乘规模的直接度量,按假设费率年管理费 1,692.4 亿元、占净值 0.4488%(测算)[16][18];高壁垒是牌照,2025 年 12 月末 165 家 [4];供给受限体现在名额只多了零头,说明名额不随行就市。
第二个咽喉点不在产业层,在制度层:登记与数据口径。它不产生收入,也不对应经营主体,但符合瓶颈的全部特征——单一发布方、口径不可协商、不可新增供给。理由很实际:本篇全部读数只有这一个来源,来源改口径等于全部读数同时换基准,而这不需要任何新政策出台。
分销与投顾层为什么只给观察而不是咽喉点:它在现实中最像瓶颈——渠道决定哪只产品能触达客户,客户关系一旦建立很难迁移。但四重筛选里它有两项待验证:增长率无法度量,供给是否受限无法判定。在没有数字的地方标待验证,比给高分更负责。
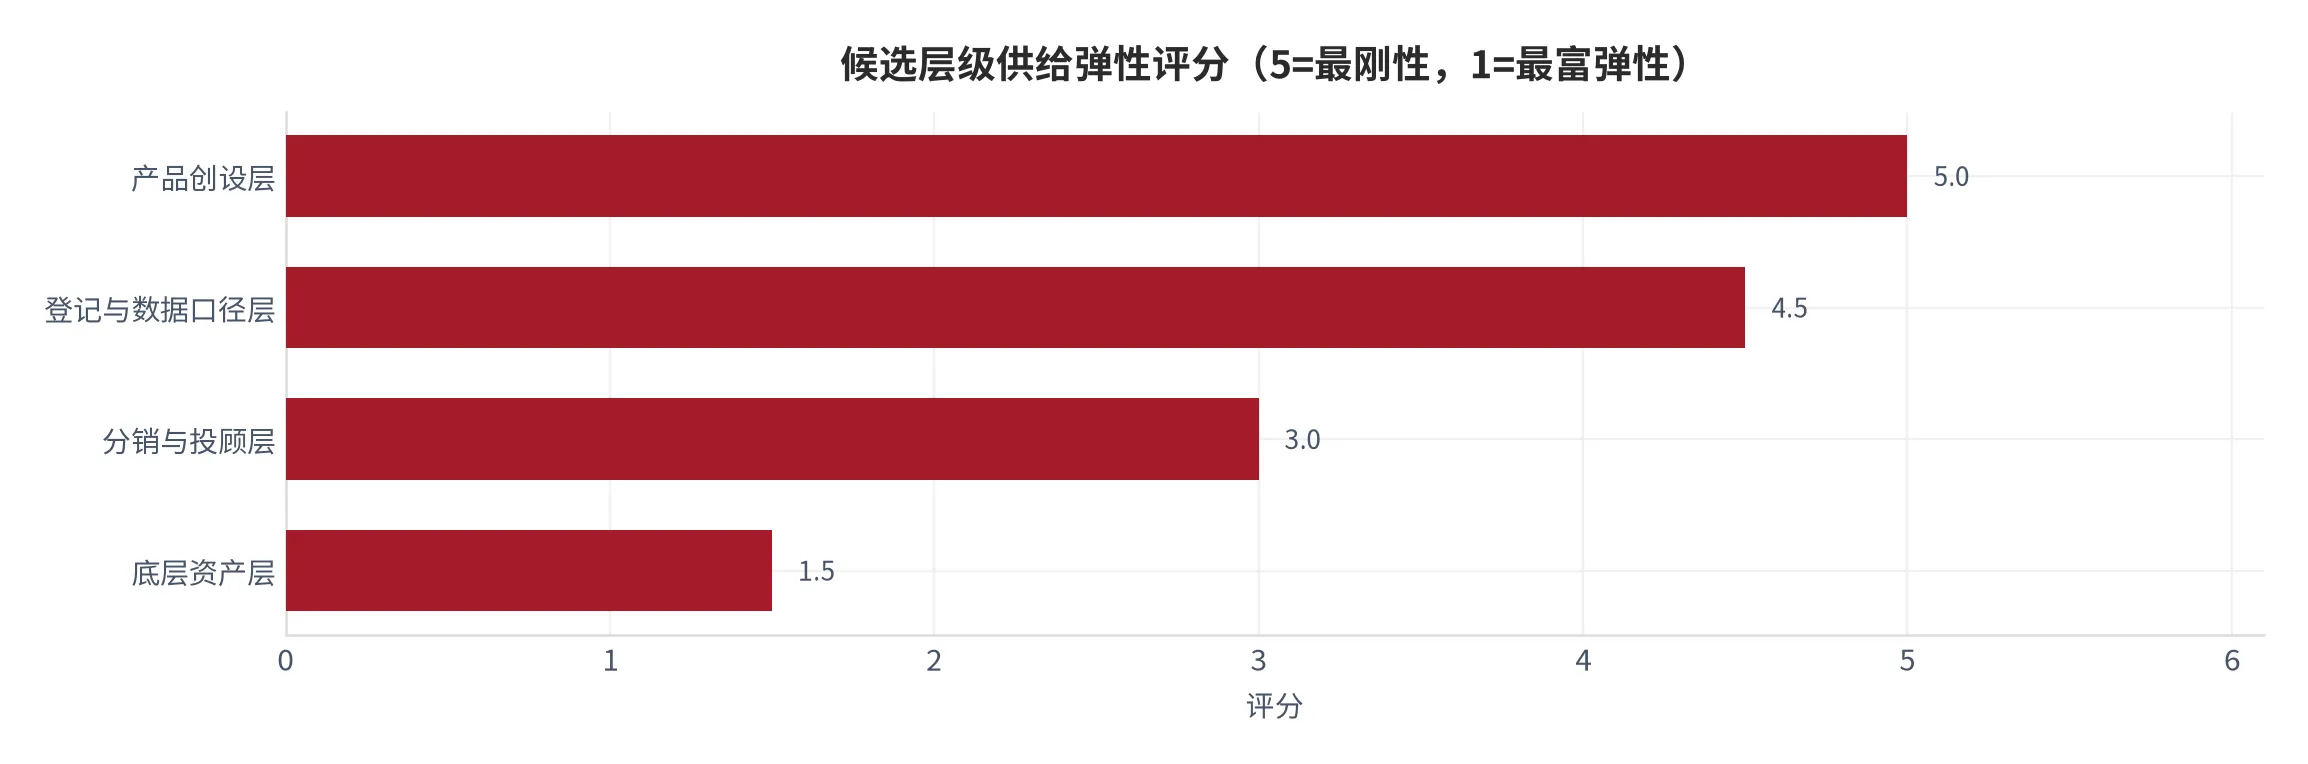
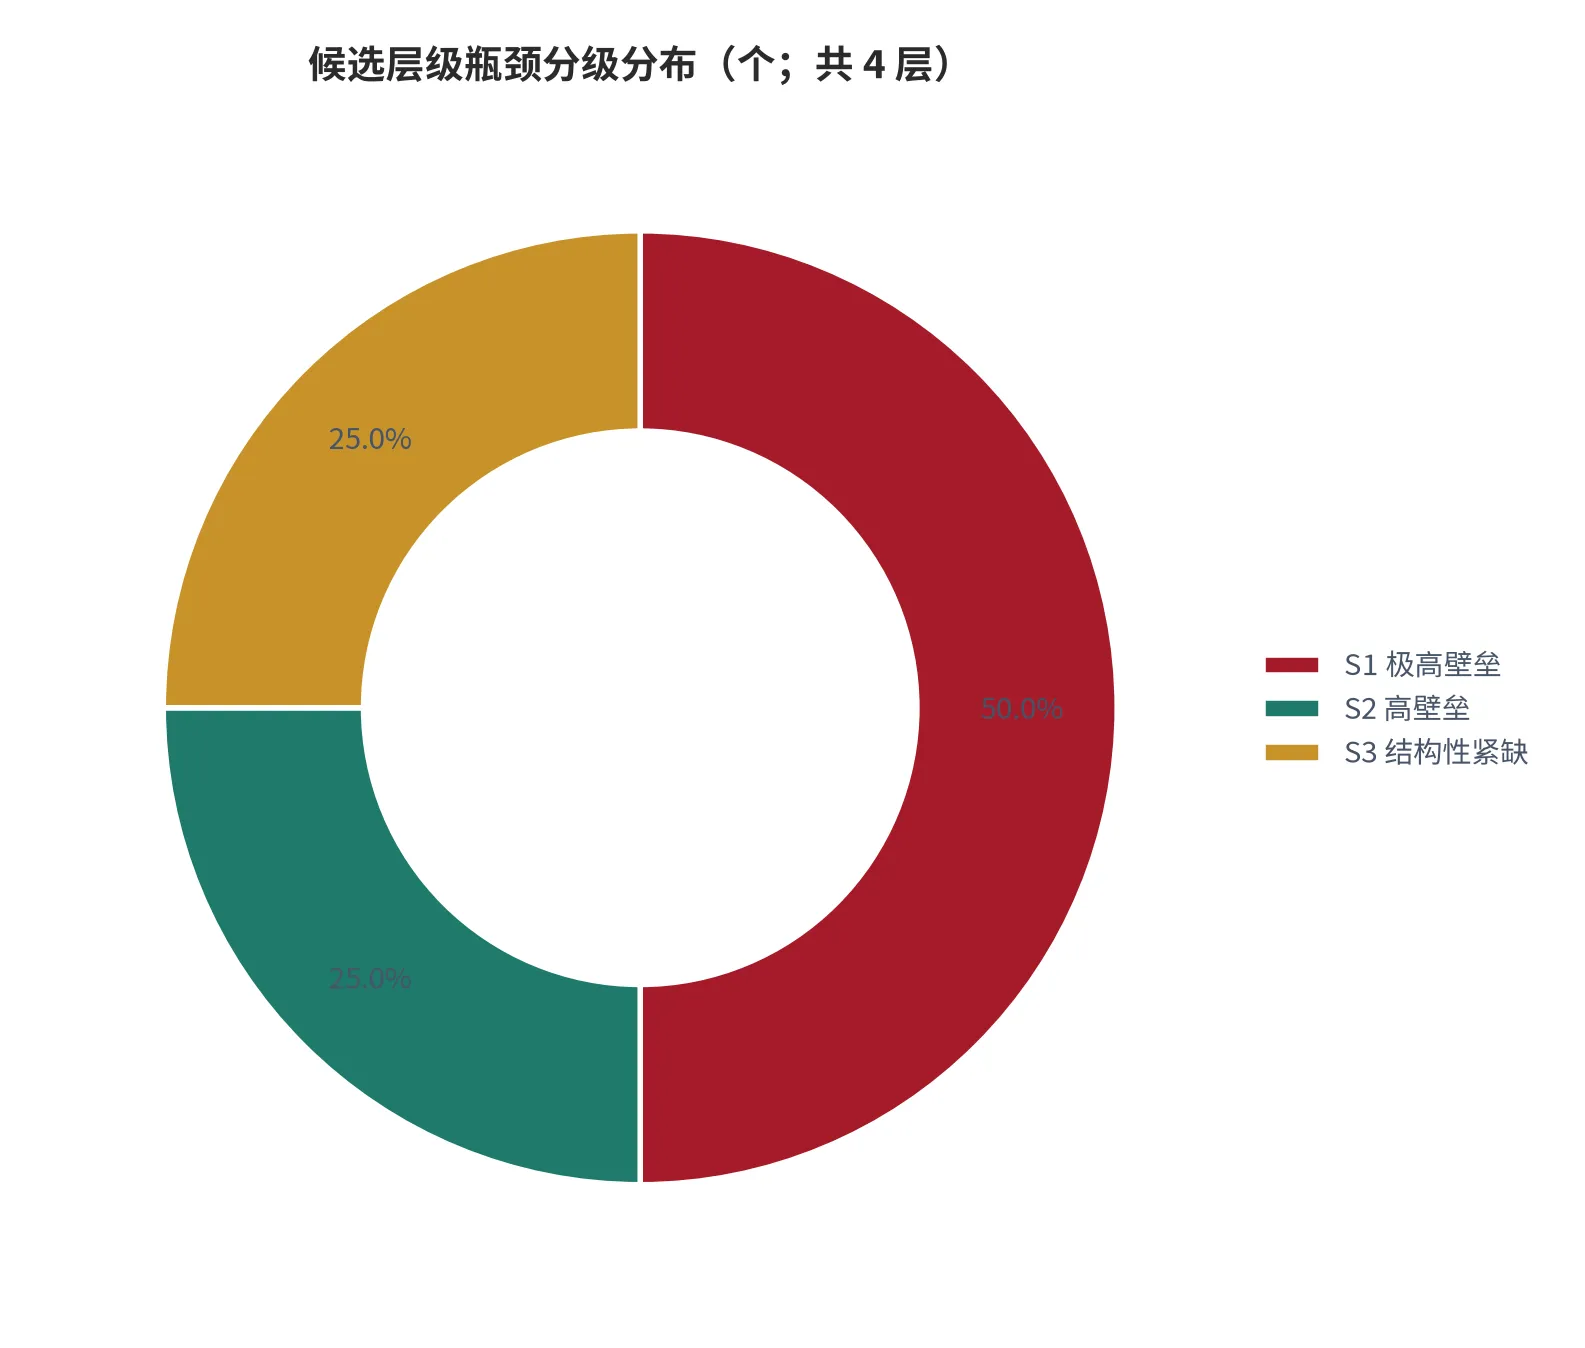
底层资产层明确排除,因为市场最容易在这里误判。净值效应 2,074.51 亿元占规模增量 29.8%(测算)[12],看起来是很大的价值来源,但它不截留任何费用:股票、债券、货币工具的价差与票息全归持有人。不截留价值的环节,规模再大也不构成收费瓶颈。
05供需关系与竞争格局:165 个名额与 13.8 万只私募
这一章的起点不是排名,是供给端的两个数字:公募 165 家机构、13,622 只产品 [4],私募 138,305 只产品、224,191.35 亿元 [8]。产品数量比是 10.15 倍,规模比只有 1.68 倍(测算)[17]。同一条链上两个受不同程度管制的子市场,走出了完全不同的产品密度。
需求侧当期还在增,可以拆成两件事。一是钱的绝对量:净值 37.71 万亿元、月度环比 +1.88%、份额净流入 3,251.01 亿份(测算)[4][11]。二是钱的结构:货币基金净流出 1,528.09 亿份、债券基金净流入 2,836.57 亿份(测算)[11]。钱不是变多了很多,是从一个类别挪到另一个类别,同时总量小幅净增。
供给侧难扩,答案在准入不在能力:165 家这个数字本期基本没动 [4],而产品数量一个月净增 132 只(测算)[13]。管理人名额刚性、产品名额弹性,这个不对称决定了竞争方式——不能靠新设机构抢市场,只能靠同一批机构不断新设产品来抢,这就是 13,622 只产品分散在 165 家手里、平均每家 82.6 只的由来(测算)[15]。
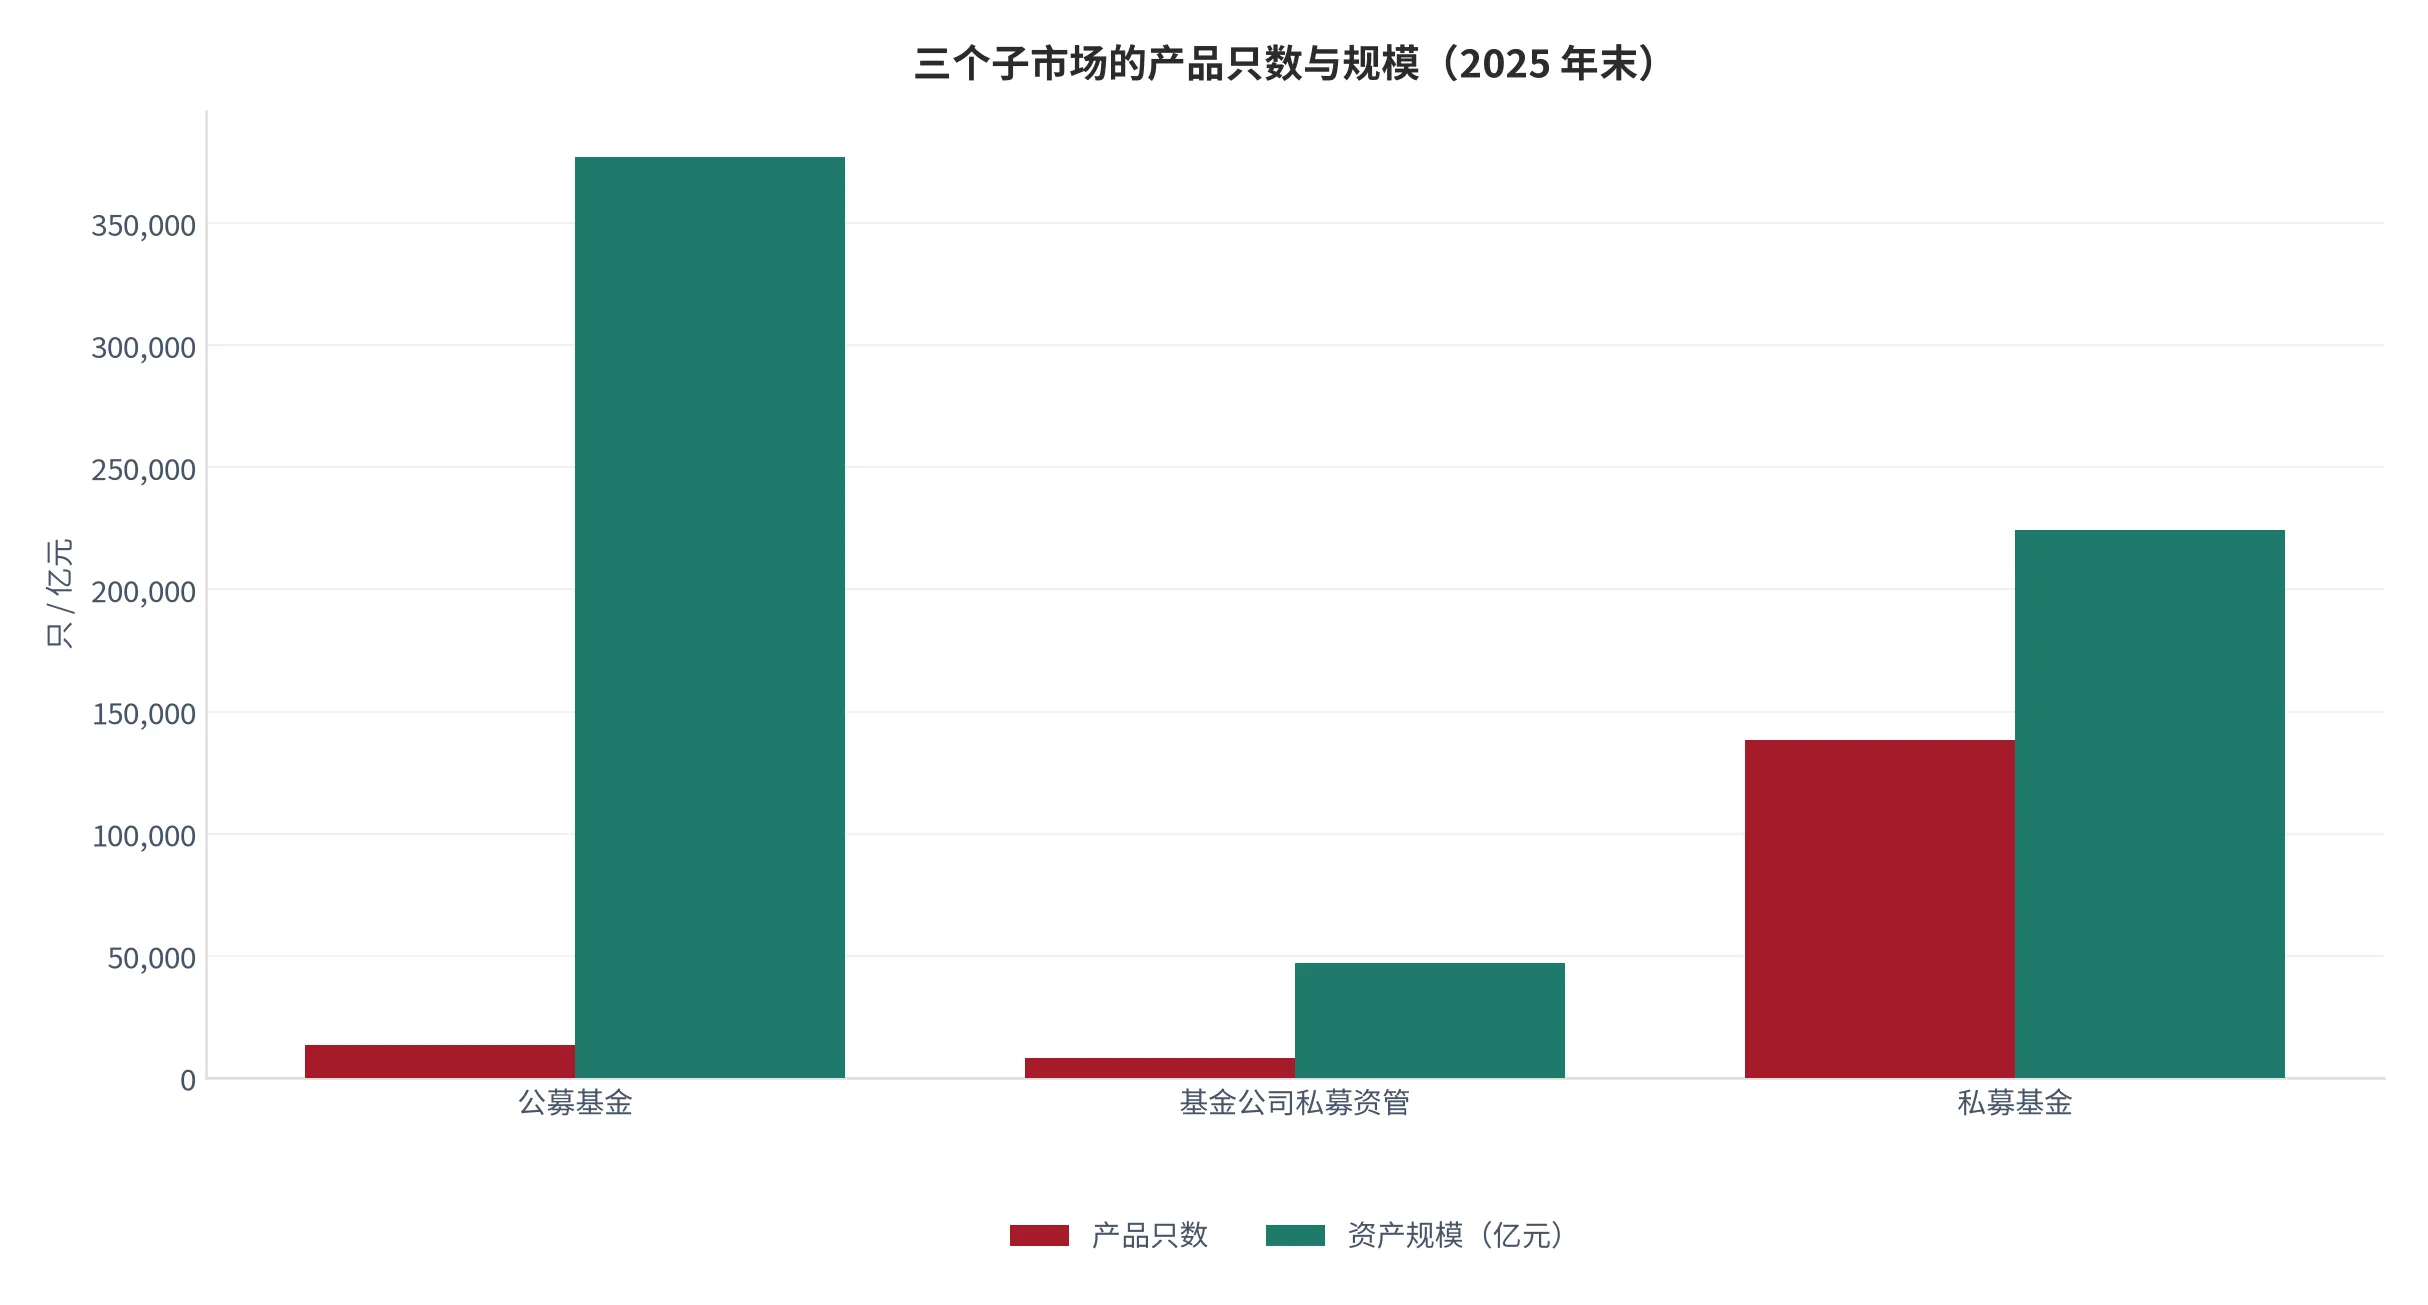
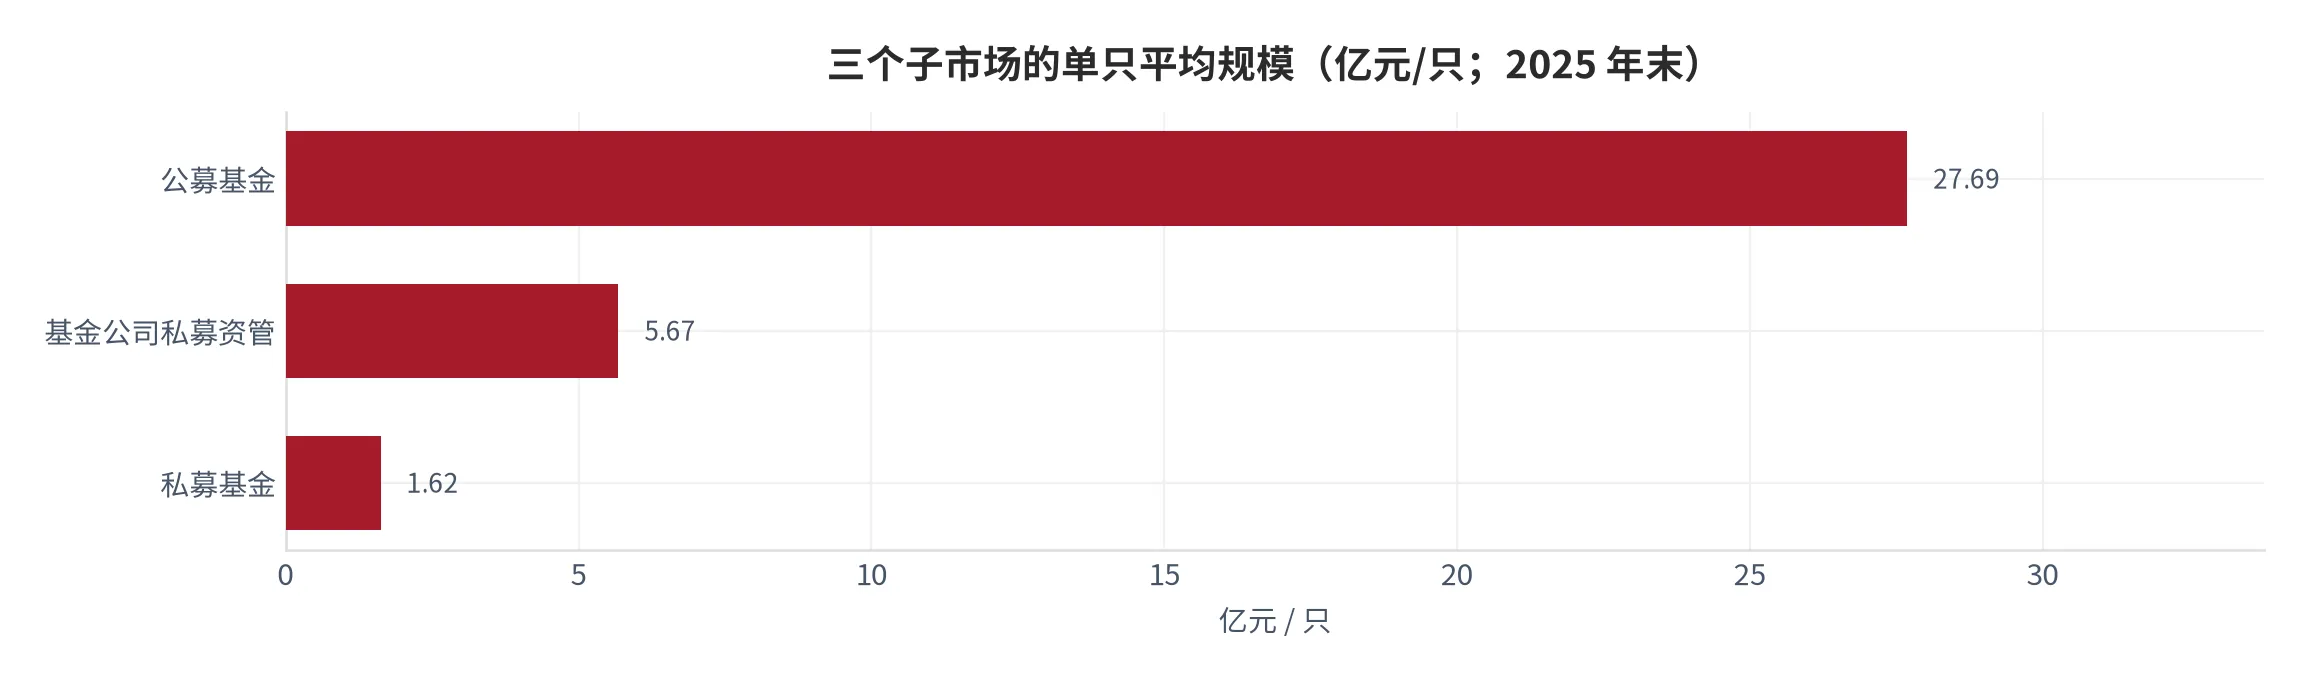
单只规模的差距更能说明问题。公募平均单只 27.69 亿元,私募 1.621 亿元,相差 17.08 倍(测算)[17]。基金管理公司的私募资管业务在中间:8,273 只、46,944.09 亿元,单只 5.674 亿元 [8]。三档排成清晰阶梯,与管理人牌照的稀缺程度完全同序——越难拿牌照的市场,单只产品越大。
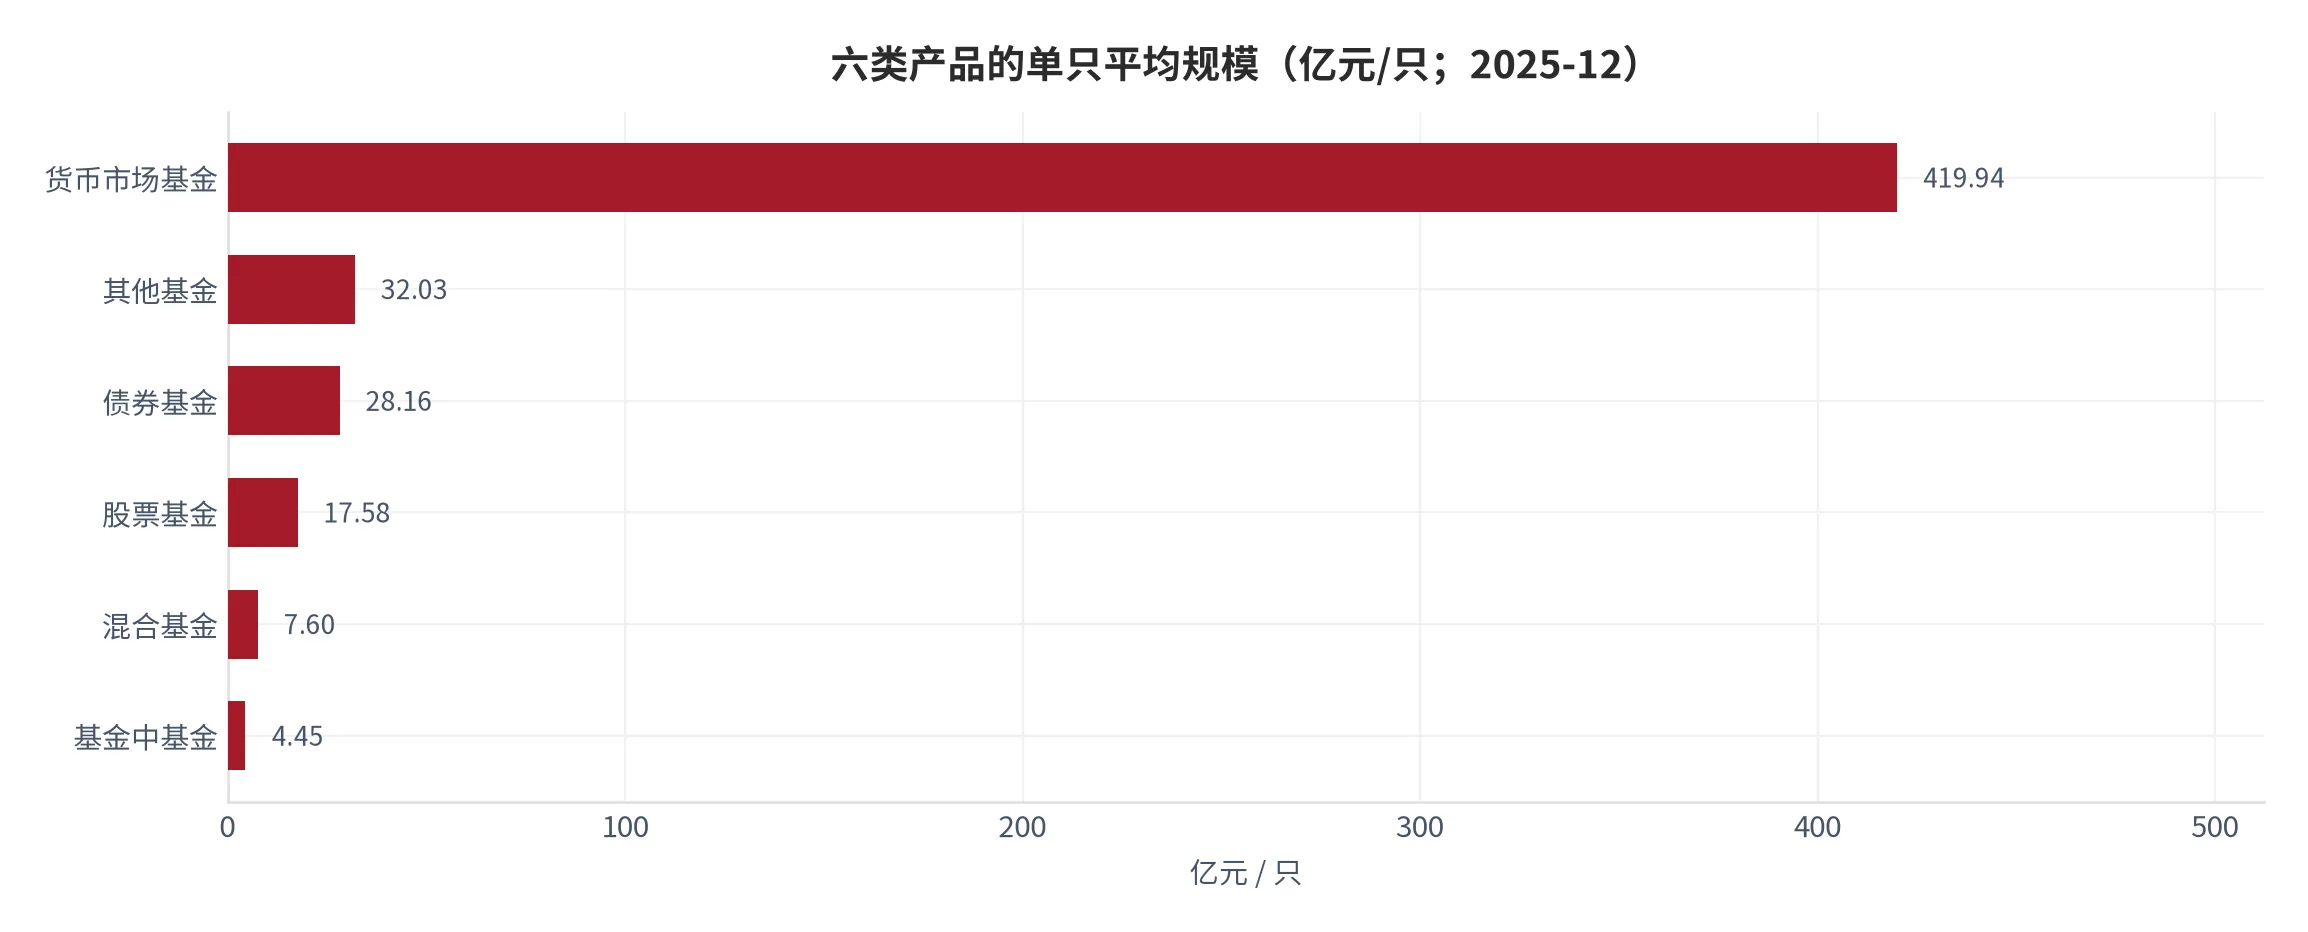
第二个层面是产品内部分层。六类单只规模从 4.45 亿元到 419.94 亿元:货币 419.94、其他 32.03、债券 28.16、股票 17.58、混合 7.60、基金中基金 4.45 亿元/只(测算)[14],极差 94.4 倍。差距不是管理能力,是产品形态——货币基金天然是少数大产品,混合基金天然是多数小产品。
| 对比维度 | 公募基金 | 基金公司私募资管 | 私募基金 |
|---|---|---|---|
| 产品只数 | 13,622 只 [4] | 8,273 只 [8] | 138,305 只 [8] |
| 资产规模 | 377,136.98 亿元 [4] | 46,944.09 亿元 [8] | 224,191.35 亿元 [8] |
| 单只平均规模 | 27.69 亿元(测算)[17] | 5.674 亿元(测算)[17] | 1.621 亿元(测算)[17] |
| 准入 | 165 家机构、牌照审批 [4] | 基金公司兼营 [8] | 登记备案制 [8] |
| 价格可观测度 | 净值与份额逐月披露 [4] | 仅规模与只数 [8] | 仅规模与只数 [8] |
替代风险要单独说。公募的替代来自两个方向:同属资管的其他子市场,以及不经过产品的直接投资。前者已被数据部分证伪——私募规模 224,191.35 亿元只有公募的 59.4%、单只规模只有公募的 5.9%(测算)[17],说明它承接的是不同风险偏好的资金。后者无法判断,本期来源集缺居民资产配置的存量结构,只能标缺口。
06机构映射与证据复筛:为什么本期没有重点线索
这一章把链条层级映射到可跟踪的主体上,并回答一个问题:现有证据能否支撑把一个主体列为重点线索。答案是不能,而原因本身是一条结论——本期来源集只有行业汇总口径,没有单家机构的产品数、规模与费率拆分。以汇总数据推「某家机构如何」,都是超出证据边界的推断。
| 主体类型 | 对应环节 | 业务纯度 | 公开证据内容 | 证据等级 | 现有证据不能证明什么 | 归类 |
|---|---|---|---|---|---|---|
| 基金管理公司(150 家) | 产品创设层 | 高,公募为主业 | 机构数量、行业合计净值 37.71 万亿元、13,622 只产品 [4] | [T2] | 单家规模、产品线、实际费率、渠道成本与净利润 | 观察线索 |
| 取得公募资格的资产管理机构(15 家) | 产品创设层 | 中,公募为业务之一 | 仅机构数量与该资格属性的定性描述 [4] | [T2] | 各家规模、产品数、费率,无法与母公司其他业务分离 | 暂不适合作为案例 |
| 基金管理公司私募资管(8,273 只) | 创设层与资产层之间 | 中,与公募并行 | 8,273 只、46,944.09 亿元 [8] | [T2] | 与公募的费率差异、客户重叠度、单只规模分布 | 观察线索 |
| 独立销售与投顾机构 | 分销与投顾层 | 待验证 | 本期来源集无任何披露 | [缺口] | 数量、规模、费率、客户数均不可得 | 暂不适合作为案例 |
| 托管与份额登记机构 | 登记与数据口径层 | 待验证 | 本期来源集无任何披露 | [缺口] | 家数、托管规模、费率 | 暂不适合作为案例 |
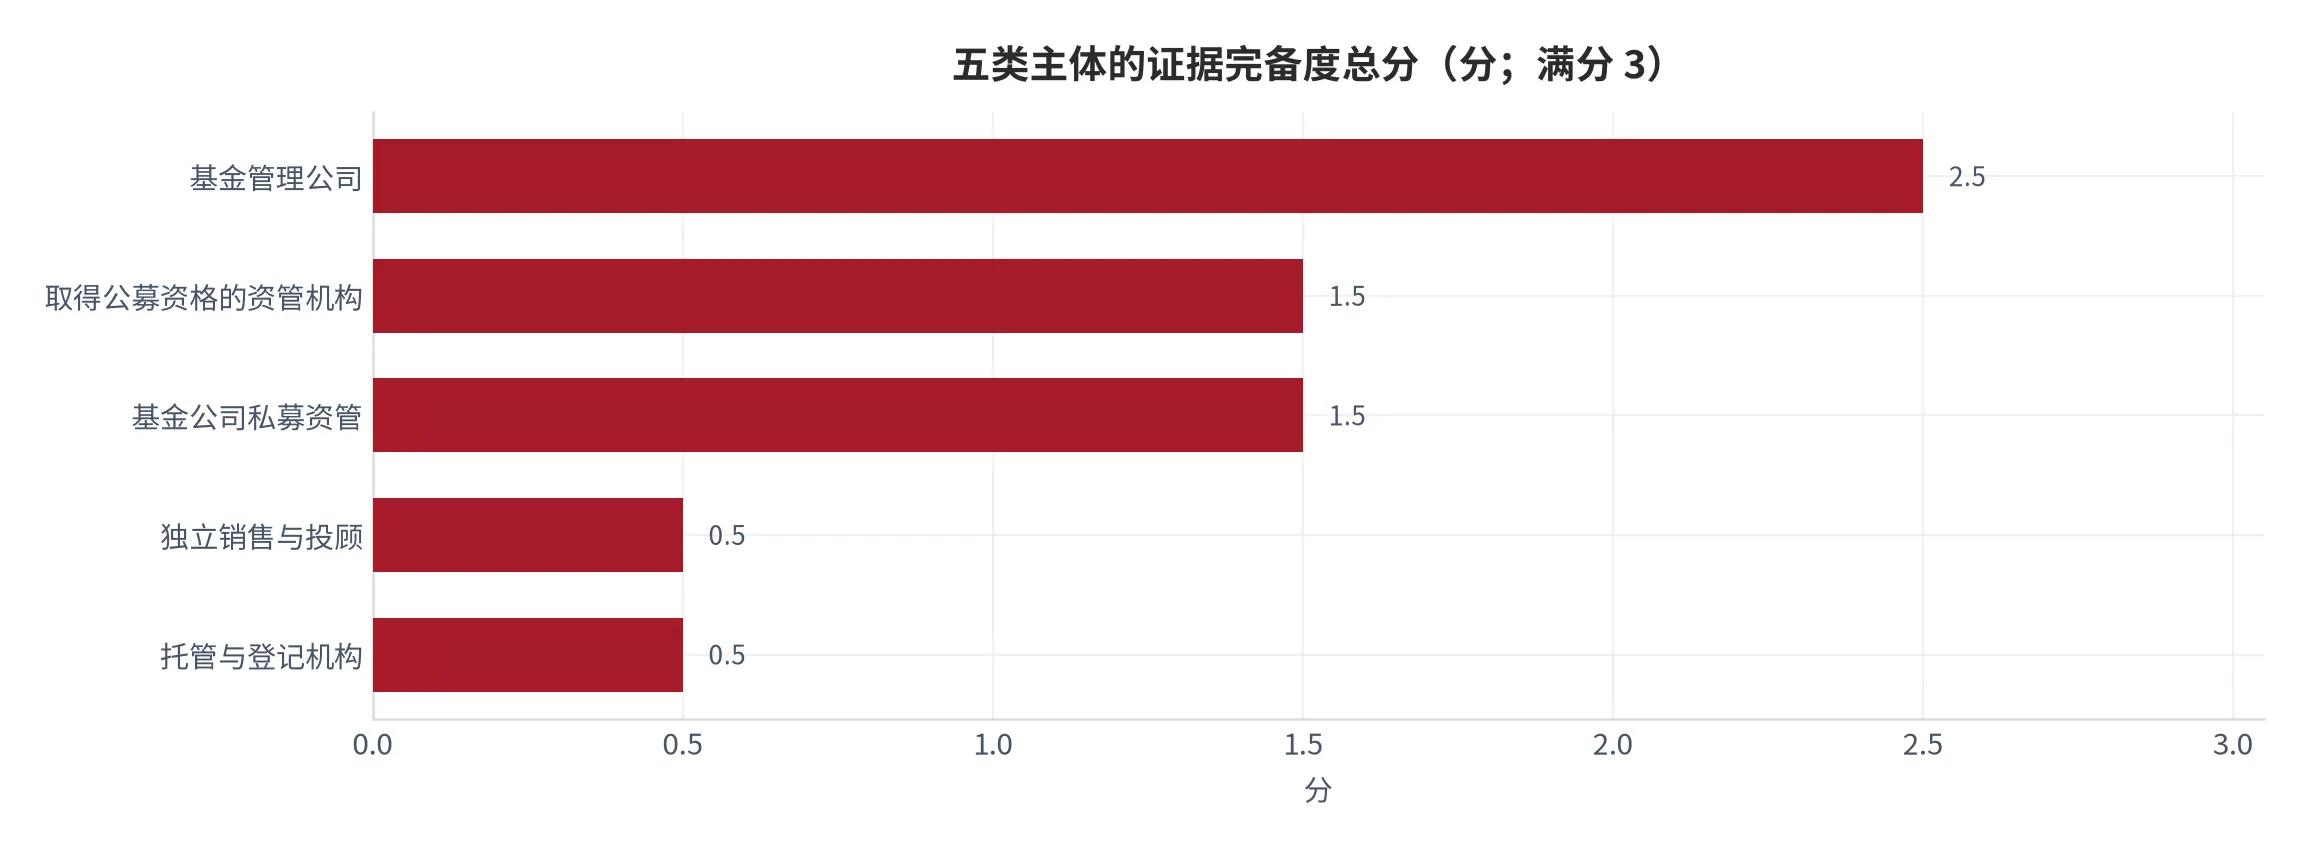
表里没有「重点线索」,需要给理由。重点线索要求三条同时成立:环节明确、纯度可核、证据足以支撑一条可证伪判断。基金管理公司前两条成立、第三条不成立——我们能证明这个环节整体收了 1,692.4 亿元/年(测算)[18],但无法证明任何一家收了多少。
取得公募资格的资产管理机构连观察线索都不是:15 家这个数字本身不携带规模信息,且这类机构的公募业务与母公司其他资管业务在公开披露中不分离。把它们列进来只会制造一种「已经被研究过」的错觉。暂不适合作为案例在这里不是贬义,是证据状态的准确描述。
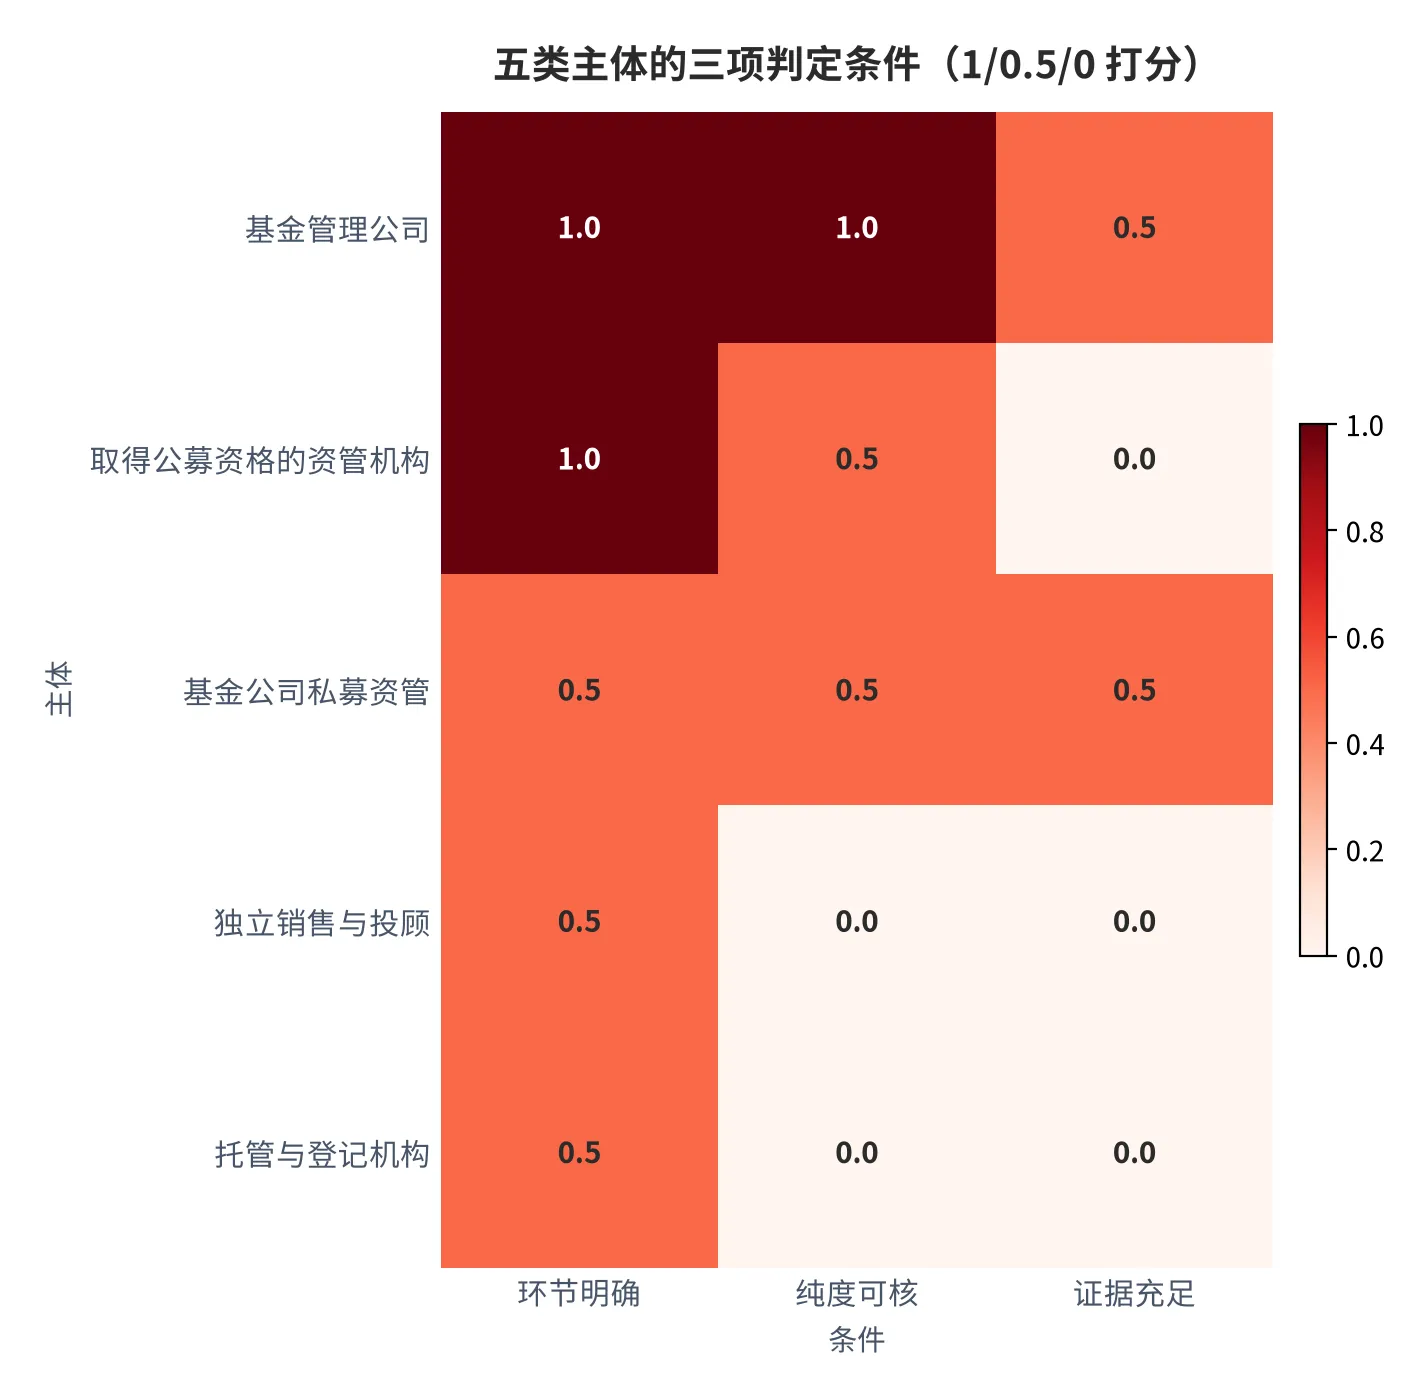
这张评分图的意义是把「证据够不够」画成可比较的形状。五类主体的三项得分分别是:基金管理公司 1/1/0.5,取得公募资格的资管机构 1/0.5/0,基金公司私募资管 0.5/0.5/0.5,独立销售与投顾机构 0.5/0/0,托管与登记机构 0.5/0/0(测算)。没有任何一类拿到 2.5 分以上,这就是本期不给重点线索的量化依据。
07费率结构:加权综合费率上移的机制
这一章把规模读数与假设费率乘起来,得到一个可跟踪的价格指标:加权综合管理费率。算法是六类产品各自净值占比乘对应费率假设再相加。六档费率是假设值,取自六类产品的常见合同费率区间中值,与任何单一产品的实际费率无关;本期来源集没有费率表,这一项标为数据缺口。
| 类别 | 净值占比(12 月) | 净值占比(11 月) | 占比变动 | 假设费率 | 单只管理费(万元/年) |
|---|---|---|---|---|---|
| 货币市场基金 | 39.86% | 41.03% | −1.17pp | 0.15% | 6,299 |
| 债券基金 | 29.00% | 28.43% | +0.57pp | 0.30% | 845 |
| 股票基金 | 16.05% | 15.66% | +0.39pp | 1.20% | 2,110 |
| 混合基金 | 9.75% | 9.72% | +0.03pp | 0.80% | 608 |
| 其他基金 | 4.70% | 4.52% | +0.19pp | 0.60% | 1,922 |
| 基金中基金 | 0.65% | 0.64% | +0.01pp | 0.50% | 223 |
| 加权合计 | 100.00% | 100.00% | — | 0.4488% | 1,242 |
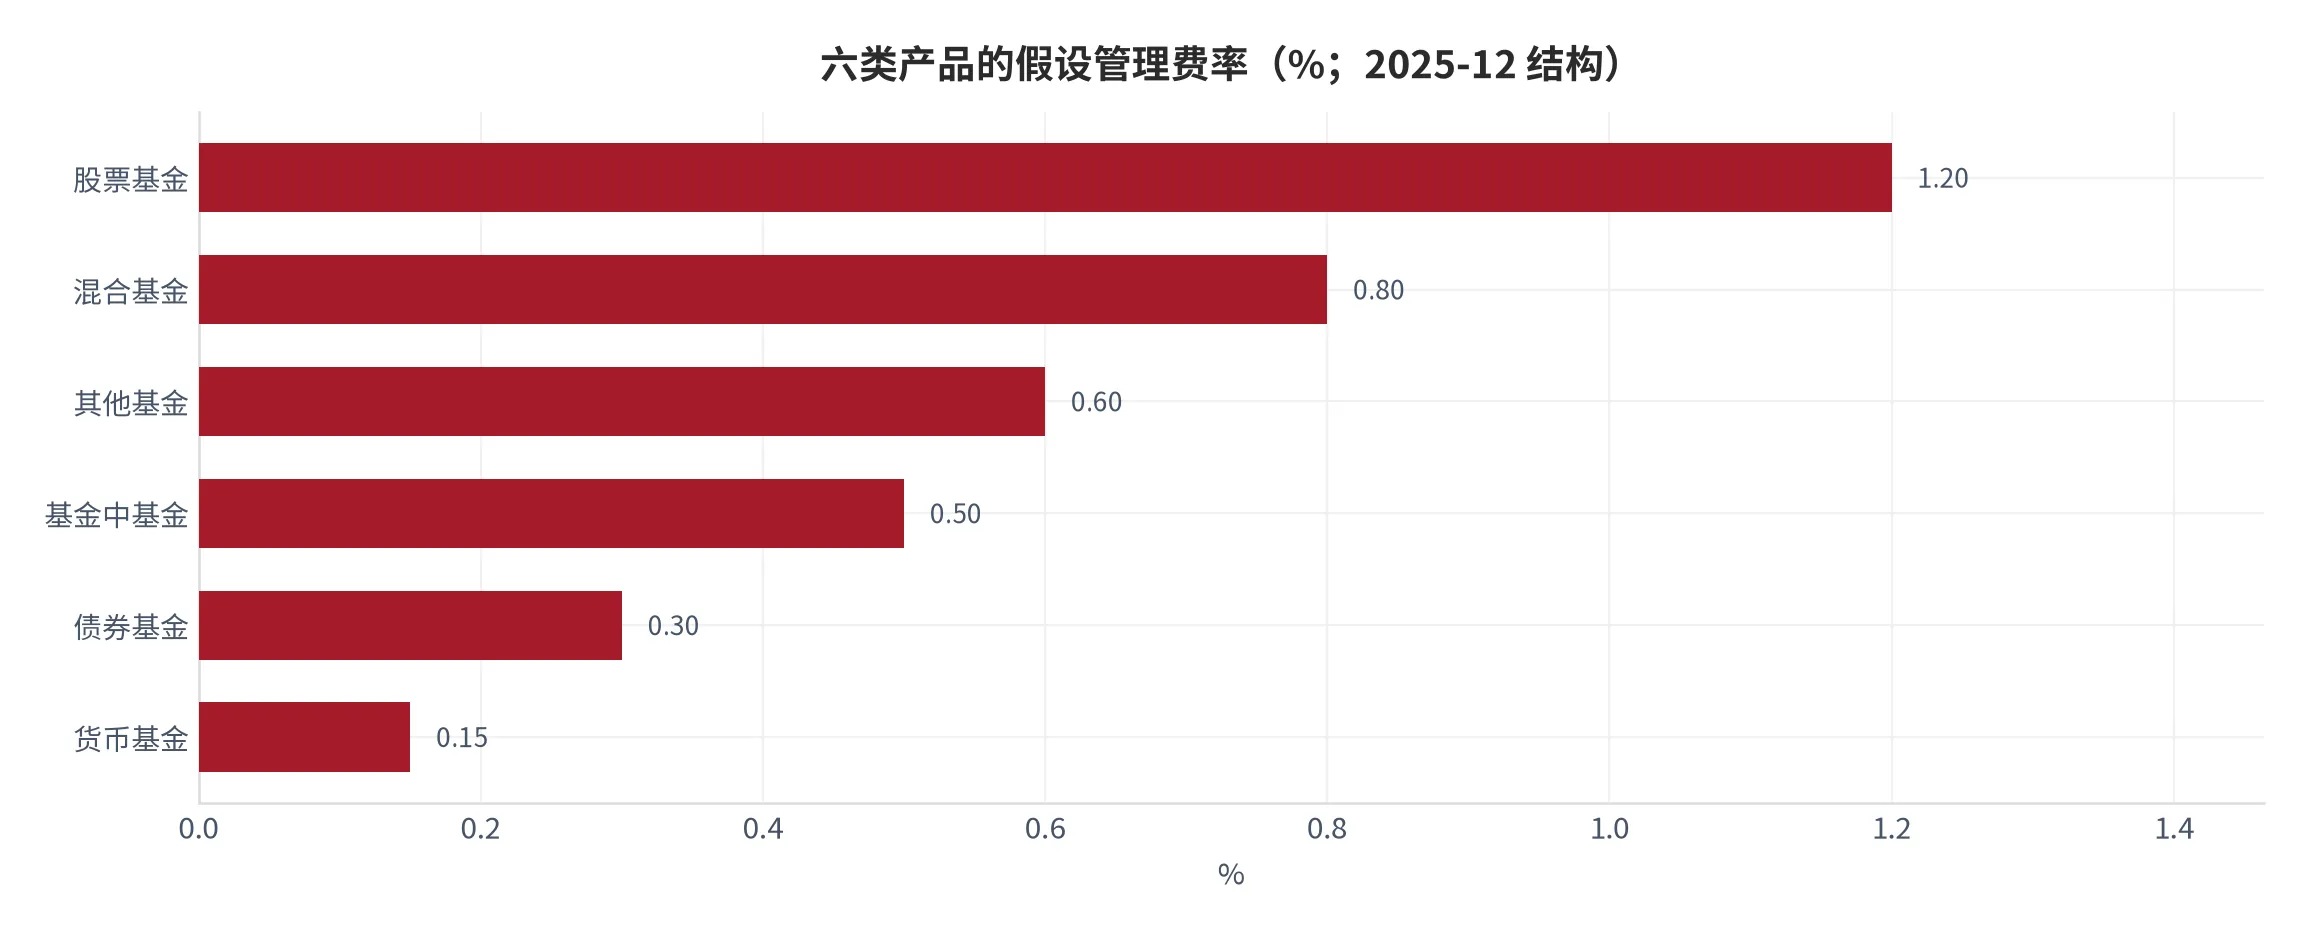
按占比加权,管理费率由 0.4429% 升到 0.4488%、升 0.59 个基点;换算成管理费收入,由 1,639.5 亿元/年升到 1,692.4 亿元/年、增 52.9 亿元(测算)[18]。这里有一个必须点明的事实:六档费率假设一分未动,综合费率却上升了,全部变化来自结构——高费率类别占比在升,低费率类别在降。
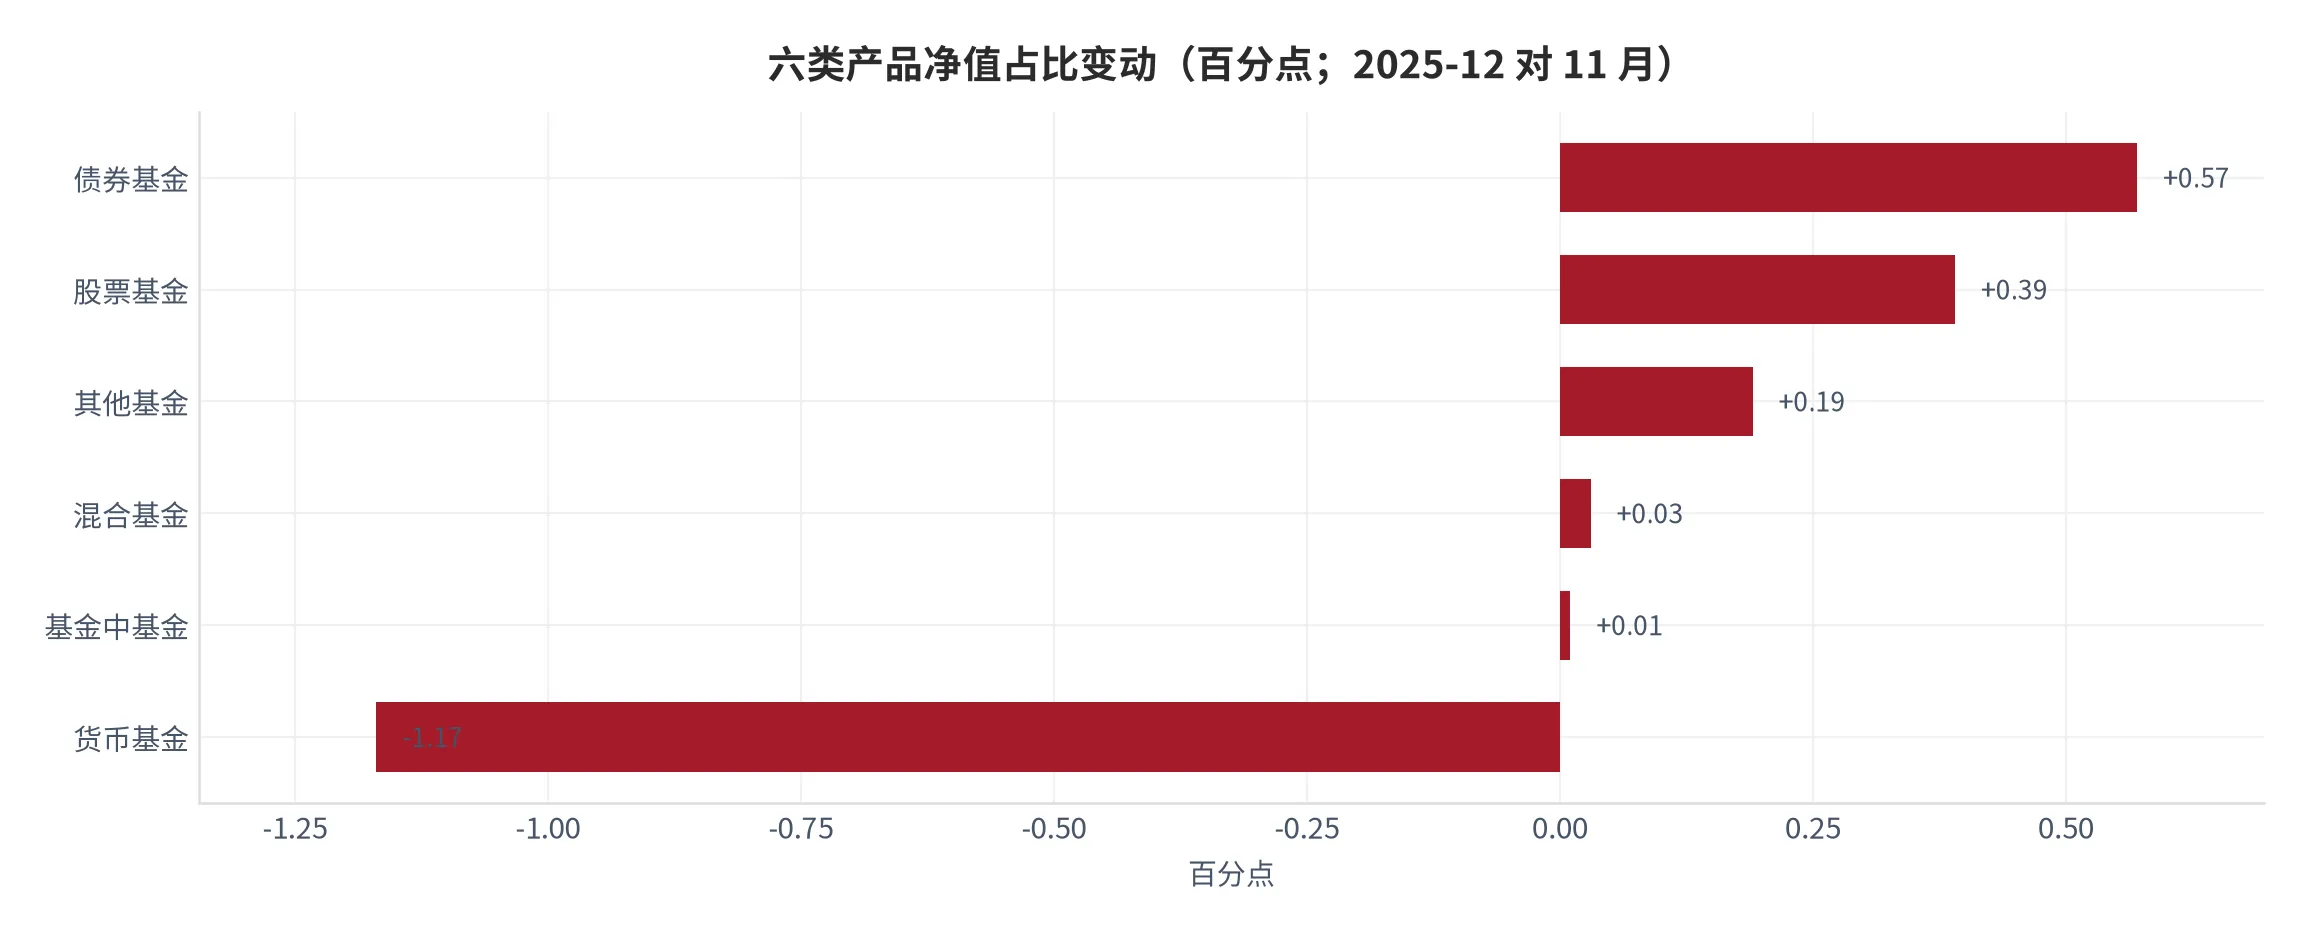
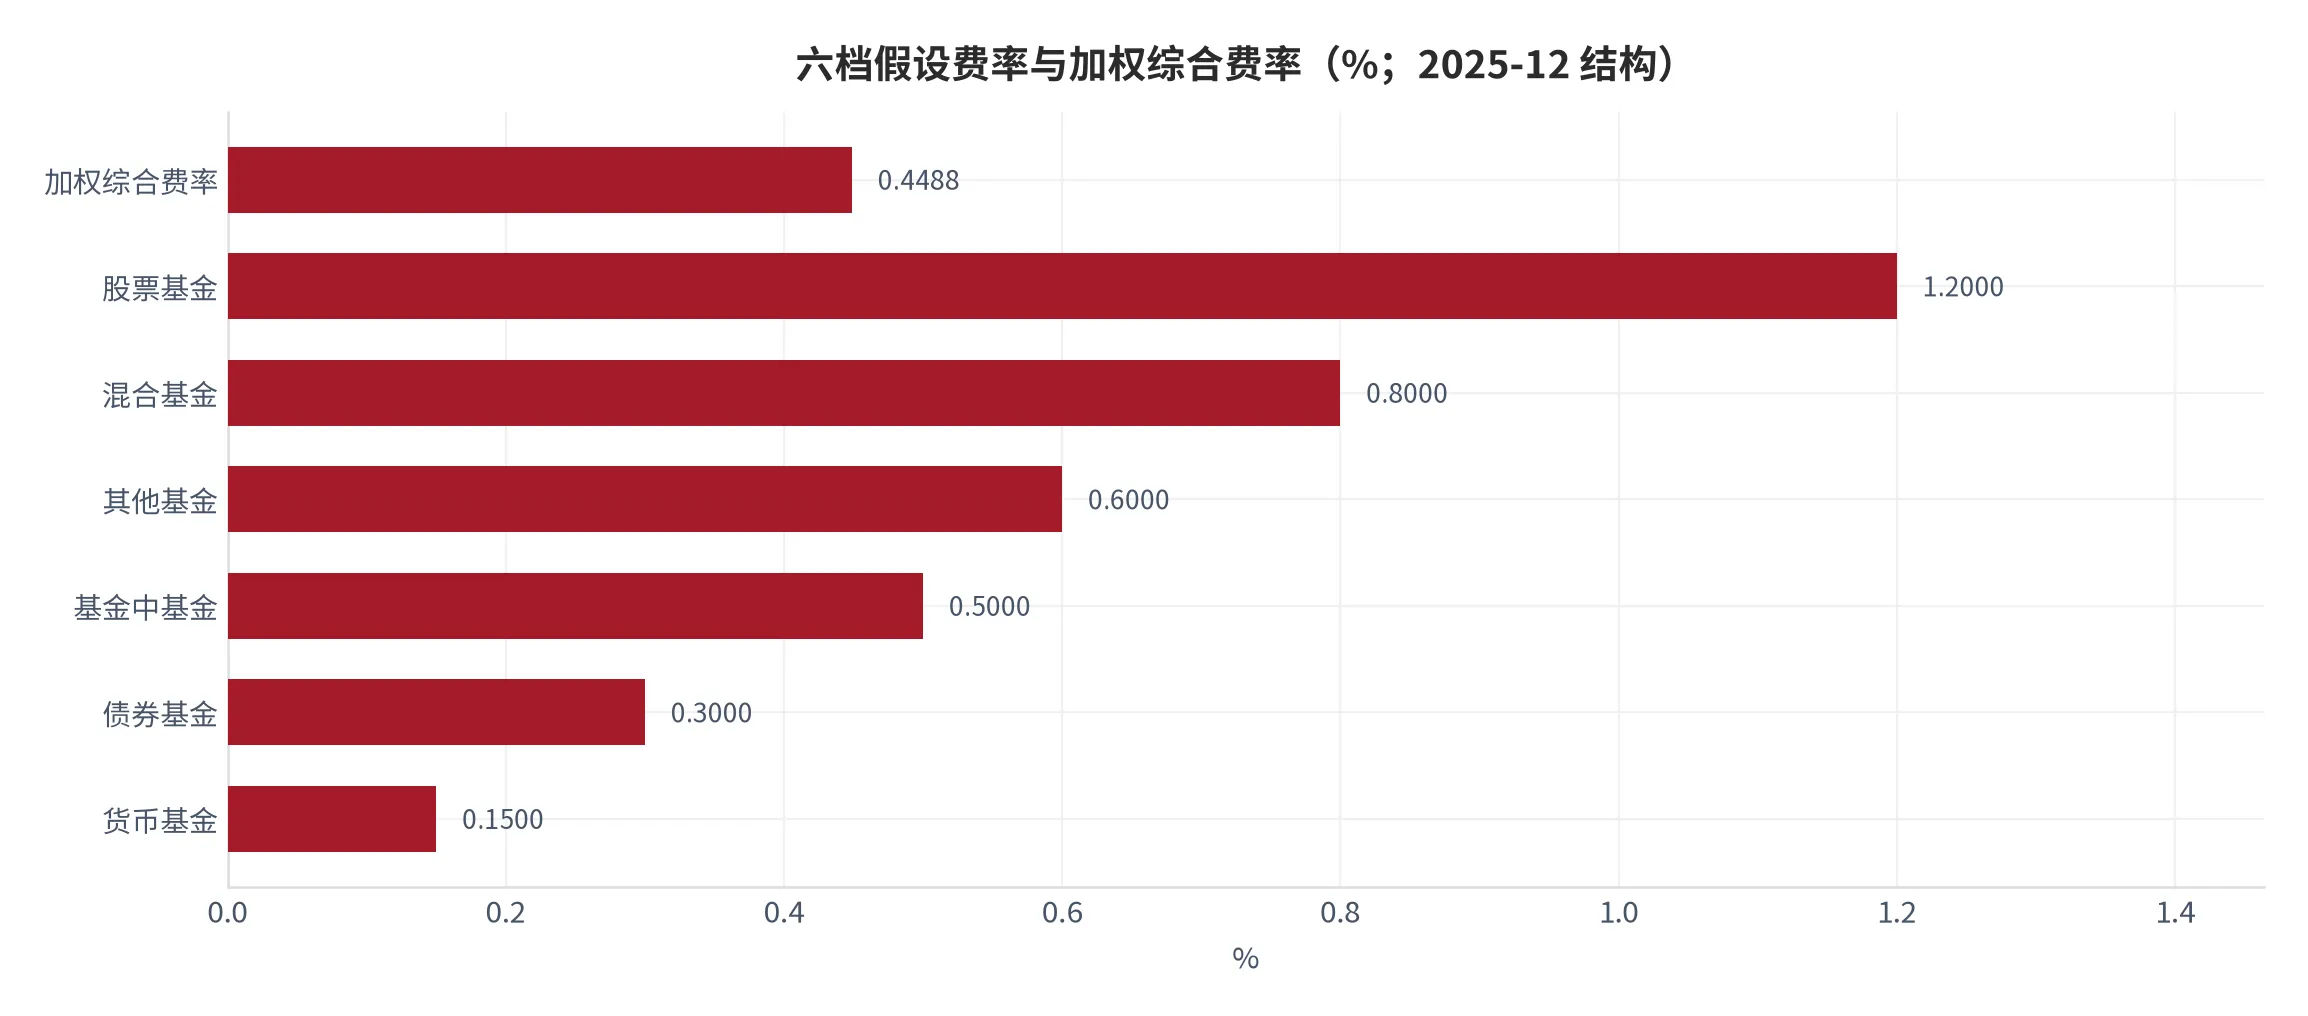
结构效应的量级可以单独算。若货币占比从 39.86% 回到 41.03%、其余五类按比例缩放,综合费率回到 0.4437% 附近,即 1.17 个百分点的结构变动带走约 0.51 个基点;若股票占比从 16.05% 升到 17.05%,综合费率升到 0.4543% 附近(测算)[16]。这就是盯结构比盯费率更重要的原因——费率调整是逐年逐产品的慢变量,结构调整一个月就能完成。
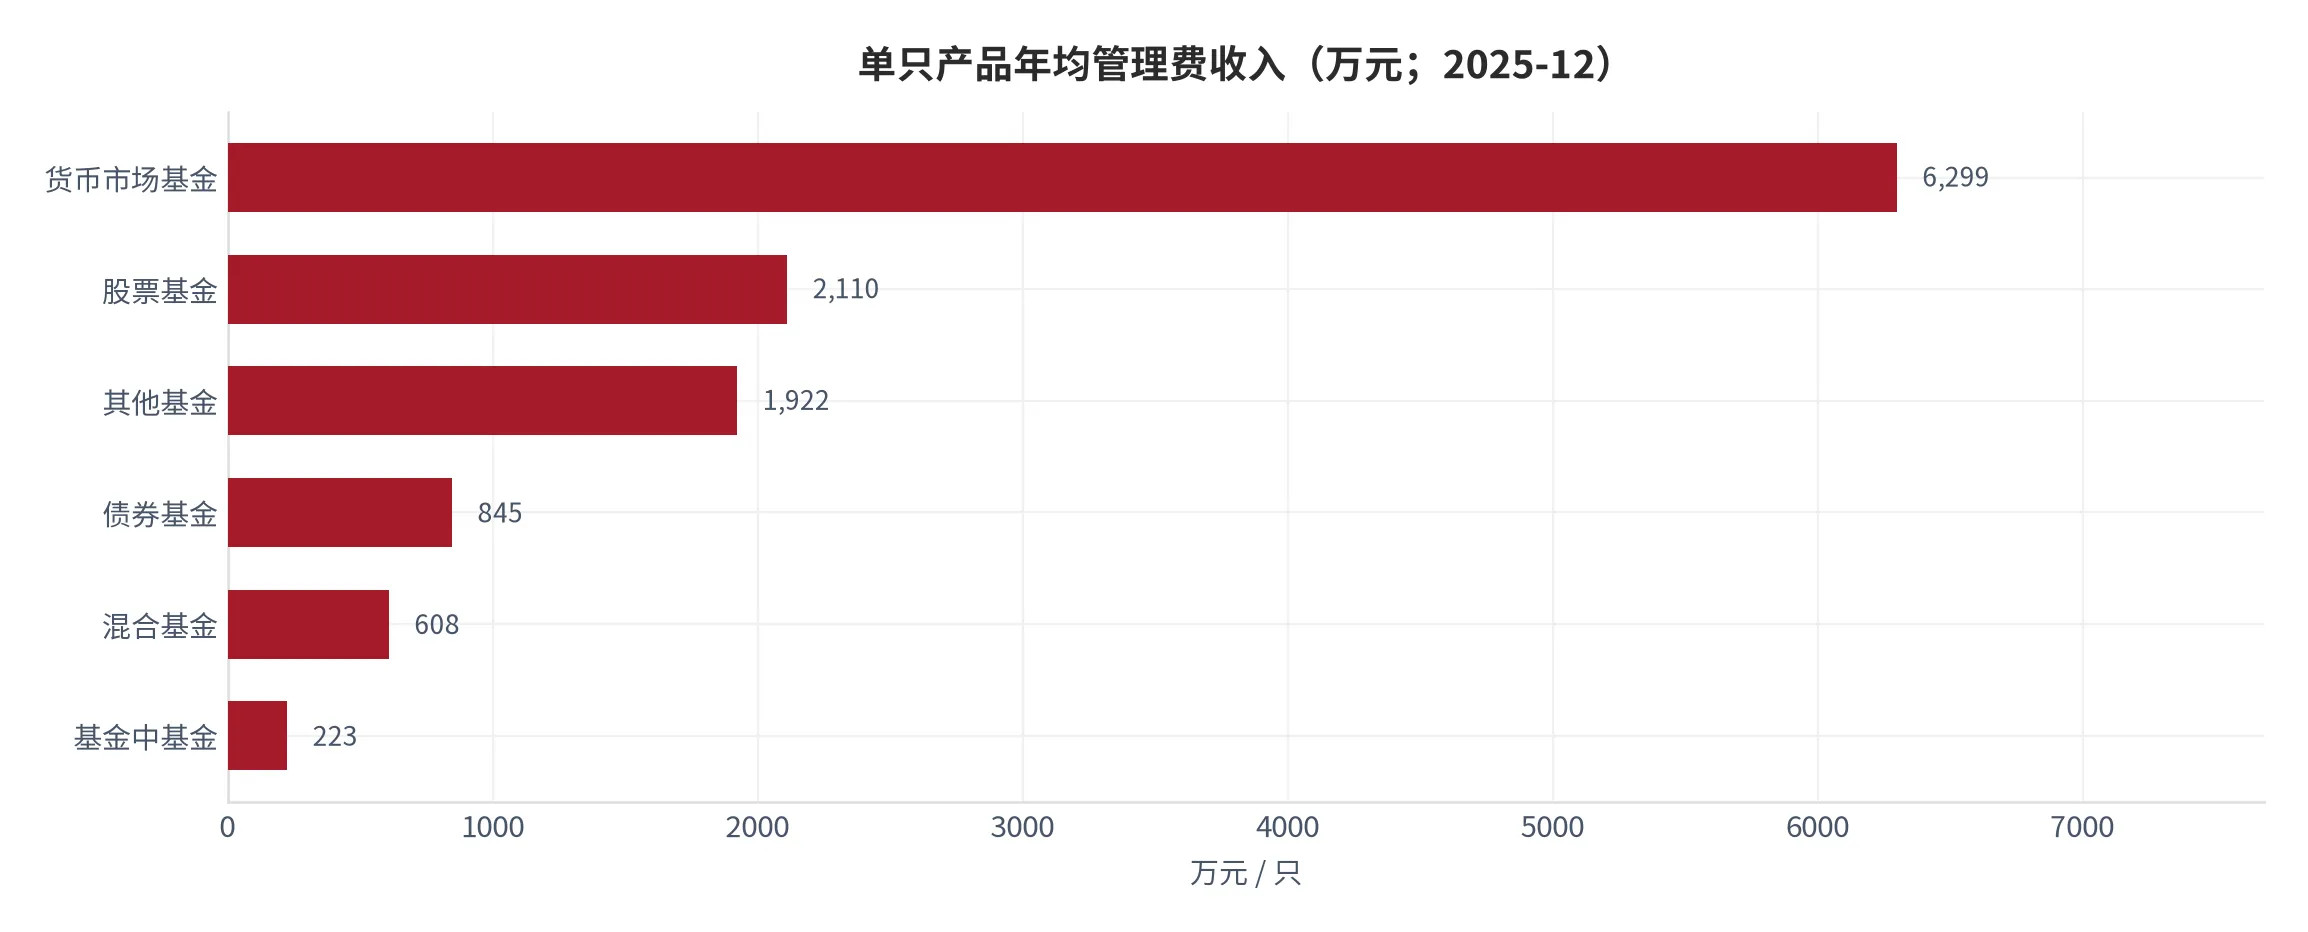
单只管理费收入的排序与费率排序几乎相反:货币 6,299 万元、股票 2,110、其他 1,922、债券 845、混合 608、基金中基金 223 万元(测算)[18]。费率最低的那一类,单只管理费收入是费率最高那一类的近三倍。原因只有一个:分母的数量差——货币 358 只、股票 3,442 只,单只规模相差 23.9 倍,把 8 倍的费率差完全吃掉还倒挂。
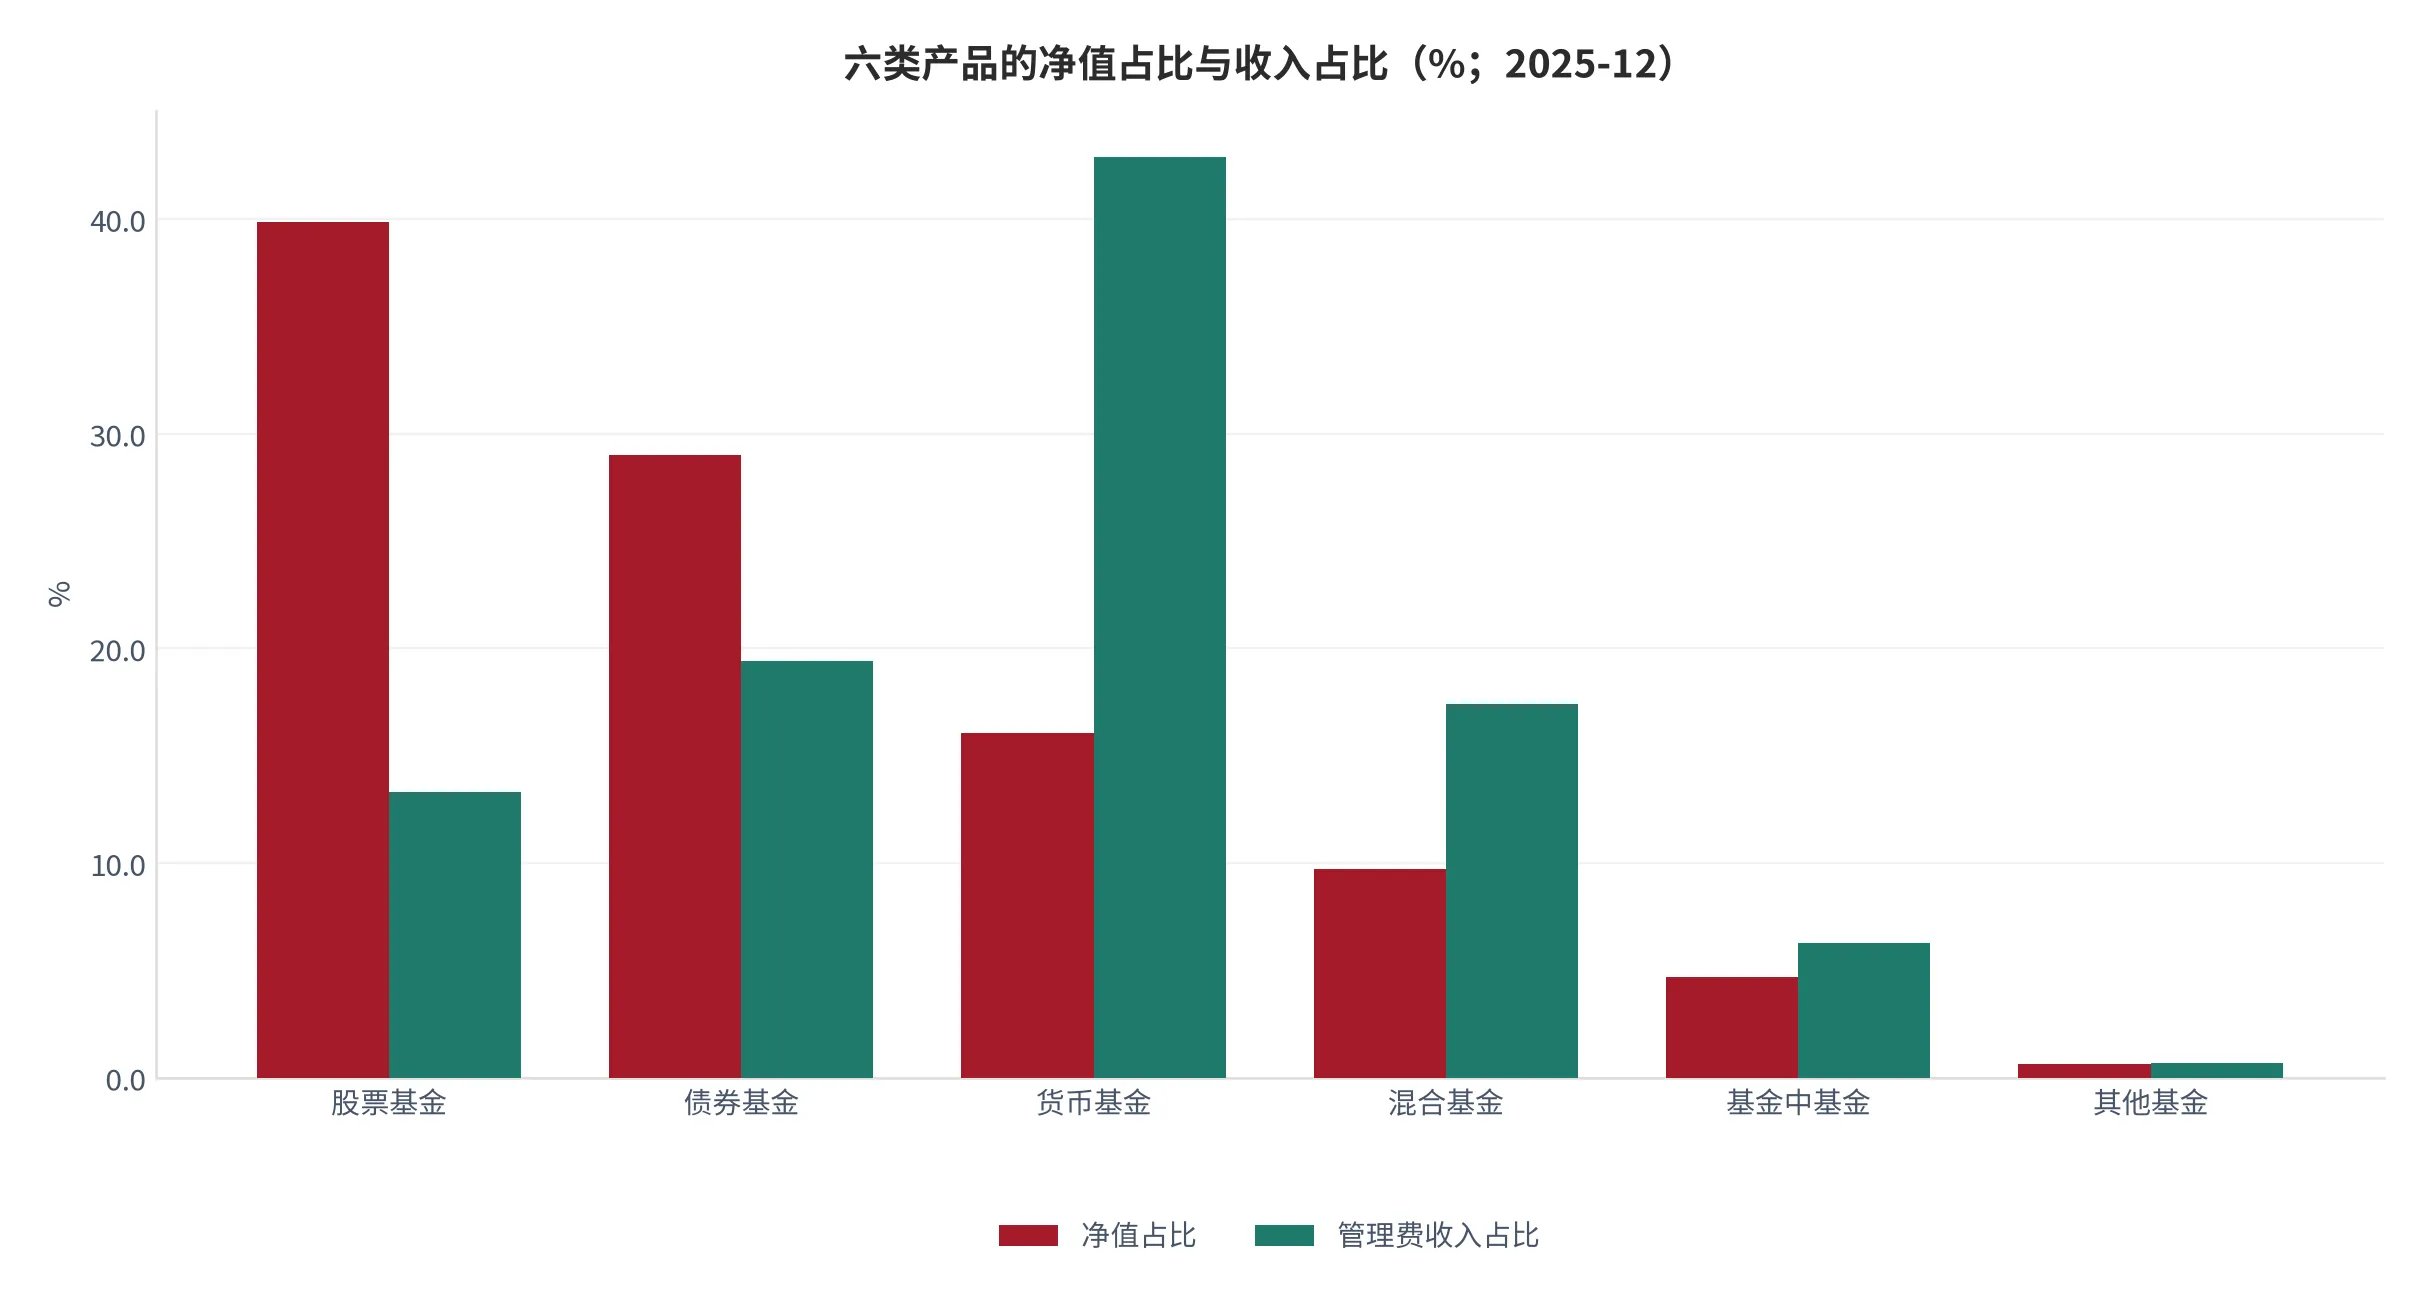
管理费收入的结构也能拆。1,692.4 亿元/年里,股票 726.3 亿元、债券 328.1、混合 294.0、货币 225.5、其他 106.3、基金中基金 12.2 亿元(测算)[18]。股票基金以 16.05% 的净值占比贡献 42.9% 的管理费,货币基金以 39.86% 的占比贡献 13.3%。净值占比与收入占比严重错位,错位幅度由费率决定。
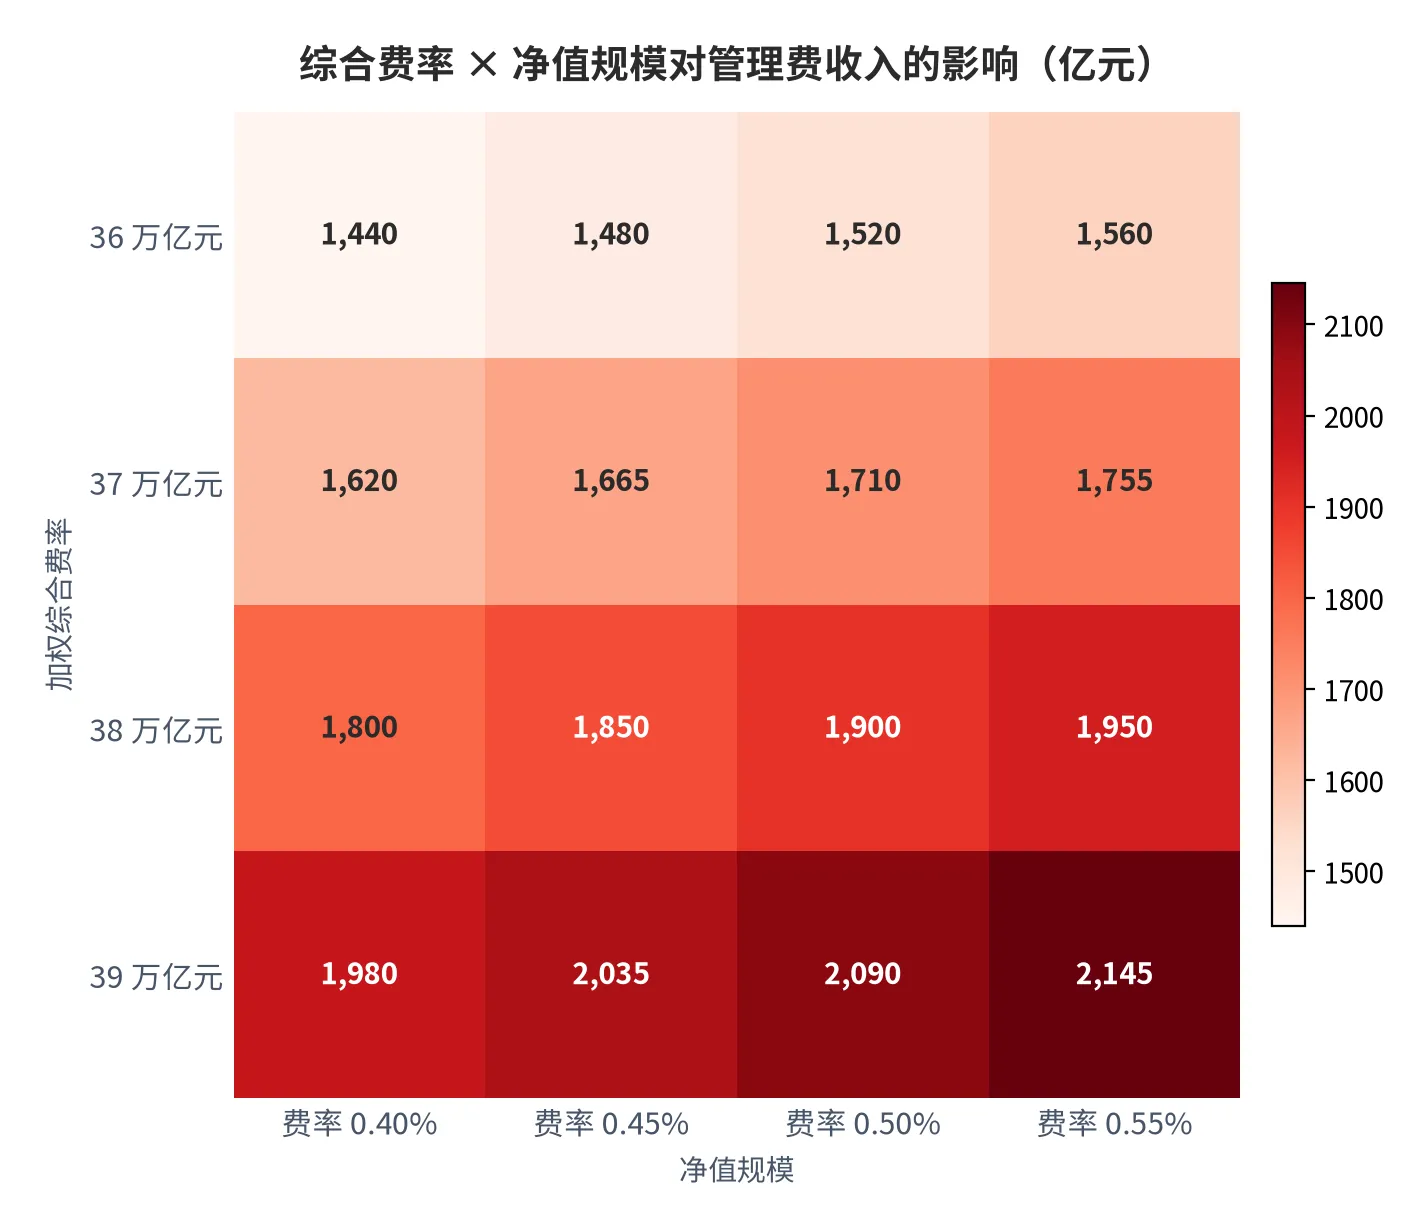
最后做一张敏感性矩阵,回答「费率降与规模涨谁更快」。行是综合费率四档、列是净值规模四档,格子是年度管理费收入,极差 705 亿元、从 1,440 亿元到 2,145 亿元(测算)[20]。两者对收入的弹性都接近线性,但费率一旦下行,削减不会因规模增长自动补偿。
08触发条件:九个能改变位置判读的读数
前面八节回答「现在在哪里」,这一节回答「什么时候会变」。价格跟踪最容易犯的错是只描述位置、不给切换条件。所以这一节写成清单:九个信号,每个给出阈值、当前读数、观察窗口与触发后的位置改判。阈值是从当期读数与四期序列的距离倒推出来的。
| 信号 | 阈值 | 当前读数 | 观察窗口 | 触发后的位置改判 |
|---|---|---|---|---|
| 净值合计月度环比 | ≥+2.00% | +1.88% | 月度 | 规模扩张进入加速段 |
| 份额合计净流入率 | ≤0(转负) | +1.03% | 月度 | 规模增长改由净值单驱 |
| 货币基金净值占比 | ≤38.00% | 39.86% | 月度 | 结构从现金管理转向久期 |
| 股票与债券合计占比 | ≥46.00% | 45.05% | 月度 | 风险与久期资产接棒 |
| 单位净值合计环比 | ≥+1.00% | +0.85% | 月度 | 净值效应成为主驱动 |
| 加权综合管理费率 | ≥0.5000% | 0.4488% | 季度 | 费率捕获能力上台阶 |
| 平均单只规模 | ≥30.00 亿元 | 27.69 亿元 | 月度 | 数量扩张转向单只做大 |
| 产品数量月度净增 | ≥200 只 | +132 只 | 月度 | 产品创设节奏加快 |
| 私募与公募单只规模比 | ≤10.00 倍 | 17.08 倍 | 季度 | 私募产品大型化趋同 |
九个信号按「离阈值还有多远」排序,最近的三条是综合费率(差 0.05 个百分点)、净值环比(0.12)、单位净值环比(0.15)。两条是净值类、一条是费率类,都在价格水平这一侧;结构类三条(风险资产 0.95、份额净流入 1.03、货币占比 1.86)都还有距离。下一次切换更可能先由净值推动。
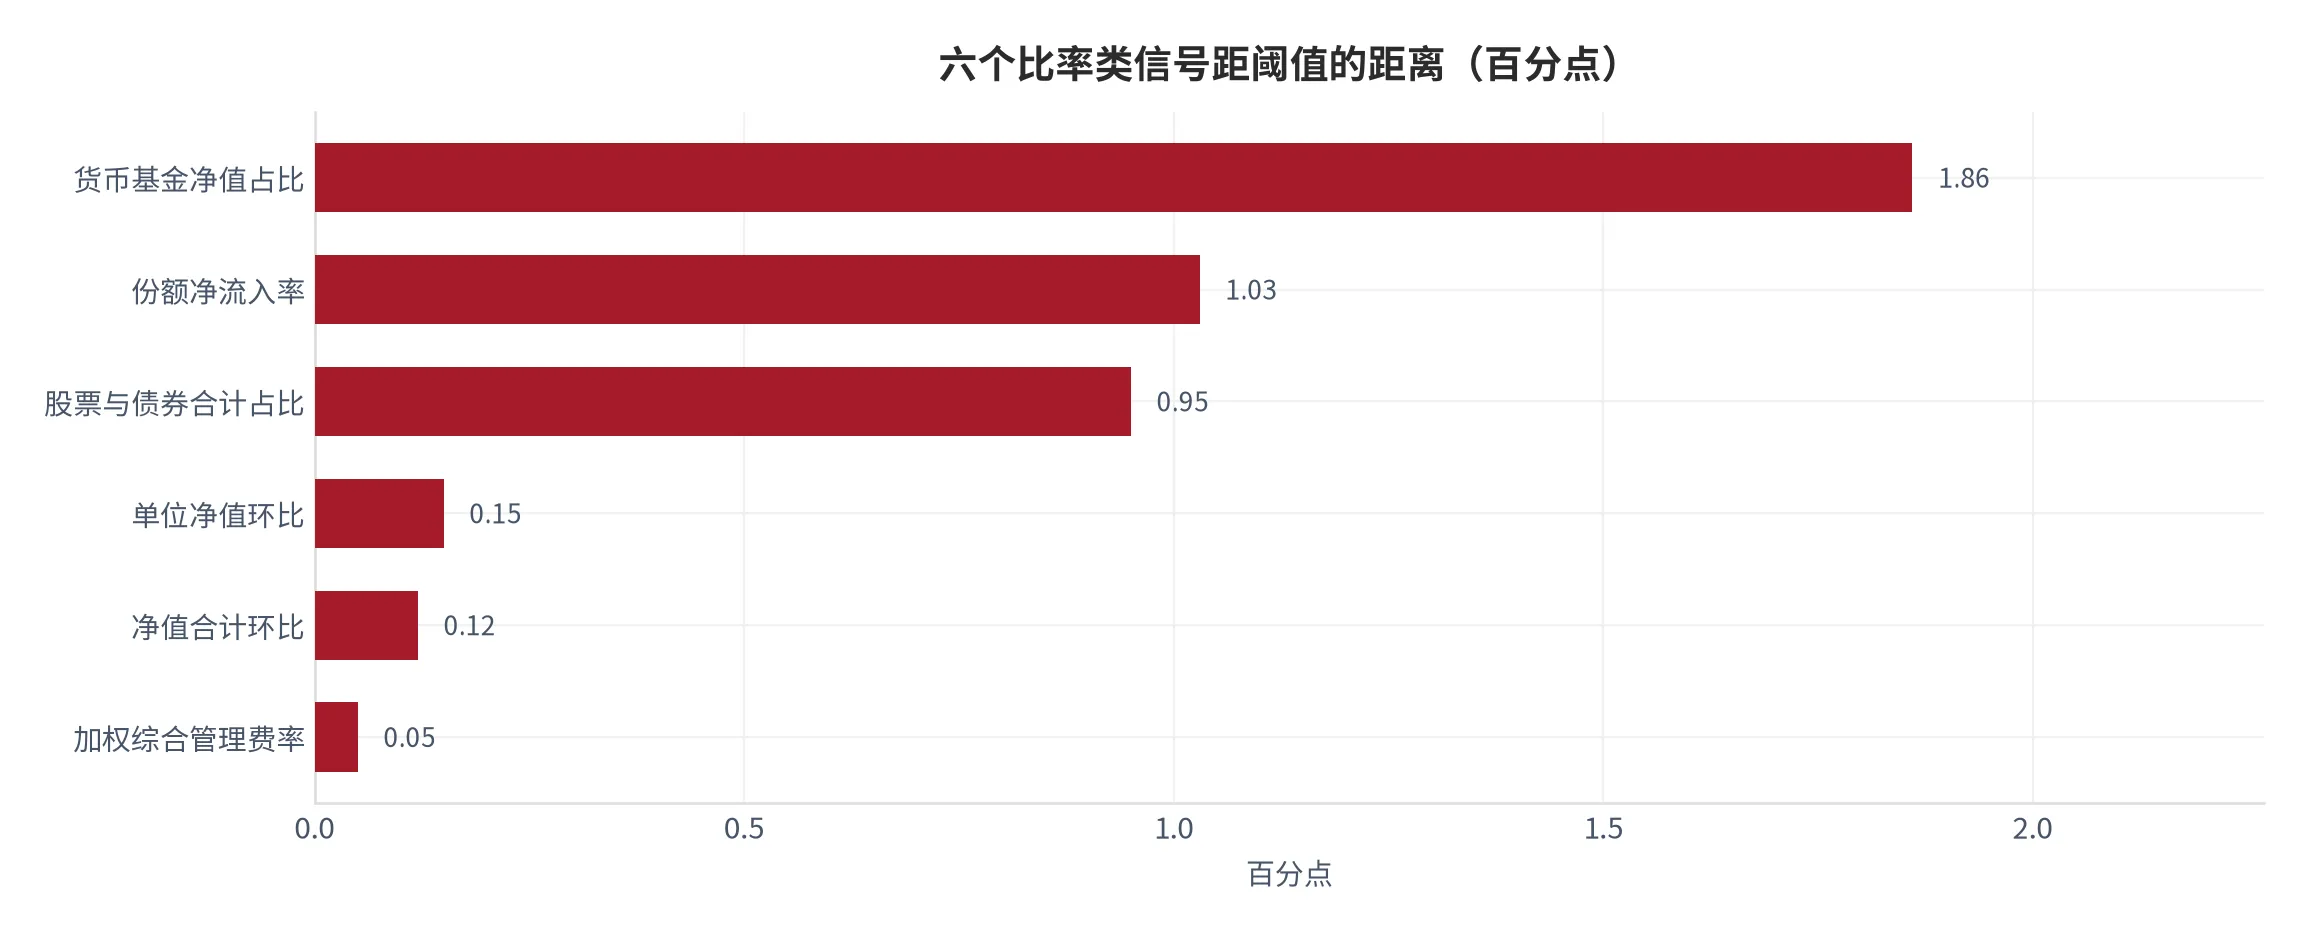
为什么把净值环比放第一条。当期 +1.88%,距 2.00% 只差 0.12 个百分点,而它在四期里取值范围是 580.68 亿元到 7,070.85 亿元(测算)[19]——单月波动本身就超过阈值距离。它的信息价值不在「会不会过」,而在「过了之后份额跟不跟得上」。
09结论、下期观察指标与风险提示
把九节内容压成三句话。
- 位置:唯一刚性收费的节点是产品创设层,当期综合费率 0.4488%、年管理费 1,692.4 亿元(测算)[16][18];分销与投顾层价格本期完全不可观测,标缺口;底层资产层承载 29.8% 的规模增量但不截留费用(测算)[12]。
- 机制:规模增长的两条腿里份额贡献 70.2%、净值贡献 29.8%(测算)[12];六类份额方向分成三组——债券与股票净流入、货币与混合净流出、基金中基金与其他小幅净流入(测算)[11]。总量为正掩盖了四条腿方向相反。
- 结构:216 个基点的费率差被 94.4 倍的单只规模差反向放大,费率最低的货币基金反而贡献了单只最高的管理费收入(测算)[14][18]。这条错位关系是整篇最反直觉也最稳定的一条。
三条风险要写明。一,费率假设的可替换性:若真实中位数显著低于假设,1,692.4 亿元这个绝对数要整体下调,但结构上移的结论不受影响。二,单月窗口不足:四期增量在 580.68 亿元到 7,070.85 亿元之间摆动。三,其他基金上月份额是倒推值,协会后续单独披露时需要替换。
下期跟踪四个指标,窗口均为下一期月度数据发布。一,份额效应占比能否维持 60% 以上。二,加权综合费率能否站上 0.4520%,这是结构继续上移与结构停滞的分界。三,货币基金净值占比能否跌破 38.00%。四,平均单只规模能否站上 28.00 亿元。
- 指标一 份额效应占比:达成线维持 60% 以上,当前 70.2%(测算)[12];
- 指标二 加权综合管理费率:达成线站上 0.4520%,当前 0.4488%(测算)[16];
- 指标三 货币基金净值占比:达成线跌破 38.00%,当前 39.86% [4];
- 指标四 平均单只规模:达成线站上 28.00 亿元,当前 27.69 亿元(测算)[14]。
若上述指标任意两项未达成,本期关于「结构主导综合费率上移」的判断需要重新推演。所有测算参数集中在附录C,读者可自行替换参数复算;来源档次集中在证据表,标为 T2 的条目均为行业协会口径,与部委口径不宜逐项对齐。
财商教育提示:本报告讨论公募基金产业链上的费率与规模结构,不涉及任何具体产品的选择,也不构成任何投资、配置或交易建议。费率与净值的历史读数不代表未来,基金投资有净值波动风险,决策前应阅读基金合同与招募说明书并咨询持牌专业人士。
A数据来源与口径说明
数据分三档。行业协会口径用在全部规模、份额与数量读数上:六类产品的净值、份额、只数取自《公募基金市场数据(2025 年 12 月)》,月度序列另取同年 8 月、10 月、11 月三期,私募与基金公司私募资管取自《资产管理产品统计数据(2025 年四季度)》。国际组织口径只用在三个宏观锚上。本报告测算覆盖全部比率、分解与评分。
五处口径需说明。一,单位净值由类别净值除份额得到,是类别均值。二,份额效应按份额变动乘期初单位净值计,净值效应取余额倒轧。三,其他基金 11 月末的净值、份额与只数由合计减其余五类倒推。四,加权综合费率使用六档假设费率。五,申赎费与投顾服务费在来源集中无对应科目,标缺口。
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | World Bank(世界银行) World Development Indicators(世界发展指标)— GDP |
[T1] 中国国内生产总值:2025 年 19,498,039,388,042.6 美元、2024 年 18,729,668,435,848 美元、2023 年 18,270,356,654,533.2 美元;取值=按现价美元计的年度国内生产总值,公式=当期产出核算,单位=美元,年份=2025;指标代码 NY.GDP.MKTP.CD。 检索:2025-12-31 |
https://api.worldbank.org/v2/country/CN/indicator/NY.GDP.MKTP.CD?format=json&per_page=8&date=2016:2026 |
| [2] | World Bank(世界银行) World Development Indicators(世界发展指标)— 人均GDP |
[T1] 中国人均国内生产总值:2025 年 13,861.97 美元、2024 年 13,293.116 美元、2023 年 12,951.178 美元;取值=国内生产总值除以年中人口,公式=GDP÷年中人口,单位=美元每人,年份=2025;指标代码 NY.GDP.PCAP.CD。 检索:2025-12-31 |
https://api.worldbank.org/v2/country/CN/indicator/NY.GDP.PCAP.CD?format=json&per_page=8&date=2016:2026 |
| [3] | World Bank(世界银行) World Development Indicators(世界发展指标)— 通胀率CPI |
[T1] 中国居民消费价格指数年度同比涨幅:2025 年 0.06%、2024 年 0.218%、2023 年 0.235%、2022 年 1.974%、2021 年 0.981%、2020 年 2.419%;取值=指数年度同比变化率,公式=(本期÷上年同期−1)×100,单位=百分比,年份=2025;指标代码 FP.CPI.TOTL.ZG。 检索:2025-12-31 |
https://api.worldbank.org/v2/country/CN/indicator/FP.CPI.TOTL.ZG?format=json&per_page=8&date=2016:2026 |
| [4] | 中国证券投资基金业协会 公募基金市场数据(2025年12月) |
[T2] 截至 2025 年 12 月底境内公募基金管理机构共 165 家(基金管理公司 150 家、取得公募资格的资产管理机构 15 家),管理资产净值合计 377,136.98 亿元;股票基金 3,442 只/39,527.06 亿份/60,525.58 亿元;债券基金 3,884 只/91,493.63 亿份/109,361.39 亿元;货币市场基金 358 只/150,331.15 亿份/150,339.66 亿元;混合基金 4,836 只/25,527.43 亿份/36,754.12 亿元;基金中基金 549 只/2,238.90 亿份/2,443.93 亿元;其他基金 553 只/11,182.34 亿份/17,712.30 亿元;合计 13,622 只/320,300.51 亿份/377,136.98 亿元;取值=月末时点余额,公式=各只基金份额与净值加总,单位=只/亿份/亿元,年份=2025 年 12 月。 检索:2026-01-30 |
https://www.amac.org.cn//sjtj/tjbg/gmjj/202601/P020260130653247595798.pdf |
| [5] | 中国证券投资基金业协会 公募基金市场数据(2025年11月) |
[T2] 截至 2025 年 11 月底公募基金资产净值合计 370,179.50 亿元、37.02 万亿元,产品 13,490 只、份额 317,049.50 亿份;股票基金 3,371 只/38,210.97 亿份/57,982.89 亿元;债券基金 3,858 只/88,657.06 亿份/105,240.51 亿元;货币市场基金 362 只/151,859.24 亿份/151,876.09 亿元;混合基金 4,820 只/25,832.10 亿份/35,988.03 亿元;基金中基金 532 只/2,167.63 亿份/2,355.44 亿元;取值=月末时点余额,公式=各只基金份额与净值加总,单位=只/亿份/亿元,年份=2025 年 11 月。 检索:2025-12-31 |
https://www.amac.org.cn//sjtj/tjbg/gmjj/202512/P020251231664117376494.pdf |
| [6] | 中国证券投资基金业协会 公募基金市场数据(2025年10月) |
[T2] 截至 2025 年 10 月底公募基金资产净值合计 36.96 万亿元、369,598.82 亿元,产品 13,381 只、份额 313,799.90 亿份;取值=月末时点余额,公式=各只基金份额与净值加总,单位=亿元/只/亿份,年份=2025 年 10 月。 检索:2025-11-28 |
https://www.amac.org.cn//sjtj/tjbg/gmjj/202511/P020251128620586063951.pdf |
| [7] | 中国证券投资基金业协会 公募基金市场数据(2025年8月) |
[T2] 截至 2025 年 8 月底公募基金资产净值合计 36.25 万亿元、362,527.97 亿元,产品 13,128 只、份额 311,663.74 亿份;取值=月末时点余额,公式=各只基金份额与净值加总,单位=亿元/只/亿份,年份=2025 年 8 月。 检索:2025-09-25 |
http://www.amac.org.cn/sjtj/tjbg/gmjj/202509/P020250925618050813084.pdf |
| [8] | 中国证券投资基金业协会 资产管理产品统计数据(2025年四季度) |
[T2] 2025 年四季度末公募基金合计 13,622 只/320,300.51 亿份/377,136.98 亿元;私募基金 138,305 只/224,191.35 亿元;基金管理公司私募资管产品 8,273 只/46,944.09 亿元;取值=季末时点存量,公式=各机构报送只数与规模加总,单位=只/亿份/亿元,年份=2025 年四季度。 检索:2026-03-25 |
https://www.amac.org.cn//sjtj/datastatistics/comprehensive/zcglhybg/202603/P020260325597113699462.pdf |
| [9] | 本报告测算口径(假设与参数见附录C) 其他基金上月末余额倒推 |
[测算] 其他基金 2025 年 11 月末净值 = 370,179.50 −(57,982.89 + 105,240.51 + 151,876.09 + 35,988.03 + 2,355.44)= 16,736.54 亿元;份额 = 317,049.50 − 306,727.00 = 10,322.50 亿份;只数 = 13,490 − 12,943 = 547 只;取值=倒推残差,公式=合计减其余五类,单位=亿元/亿份/只,年份=2025 年 11 月。 检索:2026-10-24 |
—(本报告测算,无外部直接来源) |
| [10] | 本报告测算口径(假设与参数见附录C) 六类产品单位净值与环比测算 |
[测算] 单位净值 = 类别净值 ÷ 类别份额:股票 1.5312 元(上月 1.5174,+0.91%);债券 1.1953(1.1871,+0.69%);货币 1.000057(1.000111,−0.0054%);混合 1.4398(1.3932,+3.35%);基金中基金 1.0916(1.0866,+0.45%);其他 1.5840(1.6212,−2.30%);合计 1.1774(1.1676,+0.85%);取值=类别均值净值,公式=净值÷份额,单位=元每份,年份=2025 年 12 月。 检索:2026-10-24 |
—(本报告测算,无外部直接来源) |
| [11] | 本报告测算口径(假设与参数见附录C) 六类产品份额净流出入测算 |
[测算] 份额变动 = 本月底份额 − 上月底份额:股票 +1,316.09 亿份(+3.44%)、债券 +2,836.57(+3.20%)、货币 −1,528.09(−1.01%)、混合 −304.67(−1.18%)、基金中基金 +71.27(+3.29%)、其他 +859.84(+8.33%)、合计 +3,251.01 亿份(+1.03%);取值=月末份额之差,公式=S₁−S₀ 及其相对基期比,单位=亿份与百分比,年份=2025 年 12 月。 检索:2026-10-24 |
—(本报告测算,无外部直接来源) |
| [12] | 本报告测算口径(假设与参数见附录C) 规模变动的份额效应与净值效应分解 |
[测算] 份额效应 = 份额变动 × 期初单位净值,净值效应 = 规模变动 − 份额效应:股票 1,996.99/545.70;债券 3,367.05/753.83;货币 −1,528.26/−8.17;混合 −424.45/1,190.54;基金中基金 77.45/11.04;其他 1,394.19/−418.43;合计 4,882.97/2,074.51,占比 70.2%/29.8%;取值=分解结果,公式=ΔS×NAV₀ 与余额倒轧,单位=亿元与百分比,年份=2025 年 12 月。 检索:2026-10-24 |
—(本报告测算,无外部直接来源) |
| [13] | 本报告测算口径(假设与参数见附录C) 产品数量净增与净值占比变动测算 |
[测算] 只数净增:股票 +71、债券 +26、货币 −4、混合 +16、基金中基金 +17、其他 +6、合计 +132 只;净值占比:货币 41.03%→39.86%(−1.17pp)、债券 28.43%→29.00%(+0.57pp)、股票 15.66%→16.05%(+0.39pp)、混合 9.72%→9.75%(+0.03pp)、其他 4.52%→4.70%(+0.19pp)、基金中基金 0.64%→0.65%(+0.01pp);股票与债券合计 44.09%→45.05%;取值=差值,公式=本月底减上月底,单位=只与百分点,年份=2025 年 12 月。 检索:2026-10-24 |
—(本报告测算,无外部直接来源) |
| [14] | 本报告测算口径(假设与参数见附录C) 平均单只规模与产品数量占比测算 |
[测算] 平均单只规模 = 类别净值 ÷ 类别只数:货币 419.94 亿元、其他 32.03、债券 28.16、股票 17.58、混合 7.60、基金中基金 4.45、合计 27.69 亿元;上月分别为 419.55/30.60/27.28/17.20/7.47/4.43/27.44;数量占比:混合 35.50%、债券 28.51%、股票 25.27%、其他 4.06%、基金中基金 4.03%、货币 2.63%;极差倍数 94.4 倍;取值=比值,公式=净值÷只数,单位=亿元每只与百分比,年份=2025 年 12 月。 检索:2026-10-24 |
—(本报告测算,无外部直接来源) |
| [15] | 本报告测算口径(假设与参数见附录C) 机构平均管理规模与产品密度测算 |
[测算] 每家管理规模 = 377,136.98 ÷ 165 = 2,285.68 亿元/家;每家管理产品 = 13,622 ÷ 165 = 82.6 只/家;机构结构:基金管理公司 150 家占 90.9%、取得公募资格的资产管理机构 15 家占 9.1%;取值=均值与占比,公式=合计÷机构数,单位=亿元每家、只每家、百分比,年份=2025 年 12 月。 检索:2026-10-24 |
—(本报告测算,无外部直接来源) |
| [16] | 本报告测算口径(假设与参数见附录C) 加权综合管理费率测算 |
[测算] 加权综合费率 = Σ(类别净值占比 × 假设费率),假设费率为股票 1.20%、混合 0.80%、其他 0.60%、基金中基金 0.50%、债券 0.30%、货币 0.15%:2025 年 12 月 =(60,525.58×1.20 + 36,754.12×0.80 + 17,712.30×0.60 + 2,443.93×0.50 + 109,361.39×0.30 + 150,339.66×0.15)÷377,136.98 = 0.4488%;2025 年 11 月同法得 0.4429%;环比 +0.59 个基点;结构敏感:股票占比 +1.00pp 对应综合费率约 +0.0055pp,货币占比 −1.17pp 对应 −0.0051pp;取值=加权结果,公式=占比加权求和,单位=百分比与基点,年份=2025 年 12 月。 检索:2026-10-24 |
—(本报告测算,无外部直接来源) |
| [17] | 本报告测算口径(假设与参数见附录C) 三个子市场单只规模与规模比测算 |
[测算] 单只规模:公募 377,136.98÷13,622=27.69 亿元、基金公司私募资管 46,944.09÷8,273=5.674 亿元、私募基金 224,191.35÷138,305=1.621 亿元;倍数:公募÷私募=17.08 倍;规模比 377,136.98÷224,191.35=1.682 倍;只数比 138,305÷13,622=10.15 倍;私募规模占公募 59.4%;取值=比值,公式=规模÷只数,单位=亿元每只与倍,年份=2025 年 12 月。 检索:2026-10-24 |
—(本报告测算,无外部直接来源) |
| [18] | 本报告测算口径(假设与参数见附录C) 分类别管理费收入与单只管理费测算 |
[测算] 类别管理费 = 类别净值 × 假设费率:货币 225.5 亿元、债券 328.1、股票 726.3、混合 294.0、其他 106.3、基金中基金 12.2,合计 1,692.4 亿元/年(上月 1,639.5 亿元、增 52.9 亿元);占净值 0.4488%;单只管理费:货币 6,299 万元、股票 2,110、其他 1,922、债券 845、混合 608、基金中基金 223、合计 1,242 万元;收入占比:股票 42.9%、债券 19.4%、混合 17.4%、货币 13.3%、其他 6.3%、基金中基金 0.7%;单只极差 28.3 倍;取值=乘积,公式=净值×费率,单位=亿元、万元与百分比,年份=2025 年 12 月。 检索:2026-10-24 |
—(本报告测算,无外部直接来源) |
| [19] | 本报告测算口径(假设与参数见附录C) 月度净值序列增量与前月折算测算 |
[测算] 净值合计:8 月 362,527.97、10 月 369,598.82、11 月 370,179.50、12 月 377,136.98 亿元;增量:8 月至 10 月 +7,070.85(两月合计)、10 月至 11 月 +580.68、11 月至 12 月 +6,957.48;月度增量摆动区间 580.68 至 7,070.85 亿元;12 月环比 +1.88%、11 月环比 +0.16%;取值=相邻时点之差,公式=V₁−V₀,单位=亿元与百分比,年份=2025 年 8 月至 12 月。 检索:2026-10-24 |
—(本报告测算,无外部直接来源) |
| [20] | 本报告测算口径(假设与参数见附录C) 敏感性矩阵与触发条件阈值测算 |
[测算] 管理费收入 = 净值合计 × 加权综合费率;矩阵行取 0.40%/0.45%/0.50%/0.55%,列取 36/37/38/39 万亿元,取值区间 1,440 至 2,145 亿元、极差 705 亿元;九条触发条件读数与阈值距离:综合费率 0.4488% 对 0.5000%(差 0.05pp)、净值环比 +1.88% 对 2.00%(0.12pp)、单位净值环比 +0.85% 对 1.00%(0.15pp)、风险资产占比 45.05% 对 46.00%(0.95pp)、份额净流入 1.03% 对 0(1.03pp)、货币占比 39.86% 对 38.00%(1.86pp)、平均单只规模 27.69 对 30.00 亿元(2.31 亿元)、产品净增 132 对 200 只(68 只)、单只规模比 17.08 对 10.00 倍(7.08 倍);取值=乘积与差值,公式=规模×费率、阈值−读数,单位=亿元与百分点,年份=2025 年 12 月。 检索:2026-10-24 |
—(本报告测算,无外部直接来源) |
B证明链台账
下表把全文的可证伪判断集中列出,便于逐月核对。证伪线一旦被触及,对应判断直接改判,不做修补。
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 档次 |
|---|---|---|---|---|---|
| 链1(摘要) | 份额净流入是当期主驱动 | 份额效应占 70.2% | 份额效应占比 | 连续两期低于 40% | [T2]+测算 |
| 链2(第三章) | 未出现净值跌而份额涨的类别 | 六类符号组合 | 净值与份额环比符号 | 连续两期负净值正份额 | [T2]+测算 |
| 链3(第四章) | 份额型增量更可持续 | 混合与其他基金方向相反 | 两类效应占比 | 连续两期净值效应超 60% | [T2]+测算 |
| 链4(第五章) | ★咽喉点是产品创设层 | 四重筛选 4/4 | 费率中位数、分销费用 | 非创设层截留超 0.4488% | [T2]+测算 |
| 链5(第六章) | 约束在管理人名额而非产品名额 | 165 家未增、产品增 132 只 | 机构数与产品净增 | 连续两期机构两位数增 | [T2]+测算 |
| 链6(第八章) | 综合费率上移全来自结构 | 六档费率未动、综合升 0.59 基点 | 净值占比与综合费率 | 公开费率中位数降超 5 基点 | 测算 |
| 链7(第九章) | 切换先由净值推动 | 净值类信号距阈值 0.05–0.15 基点 | 九条信号距离 | 结构类两条先触发 | 测算 |
| 链8(第十章) | 四指标同时成立才可确认 | 四项覆盖增量、费率、结构与规模 | 下一期月度数据 | 四项全部未达成 | 测算 |
C测算假设与参数
本附录汇总全部测算的输入参数,便于复算。协会披露的规模、份额与只数为直引;凡涉及比率、分解、费率加权与评分的条目均为测算,已在证据表标注。参数公开的理由很简单:测算的可信度不取决于结果,取决于别人能不能用同样的参数算出同样的数。
| 测算项 | 公式 / 参数 | 基准时点 | 档次 |
|---|---|---|---|
| 单位净值 [10] | 类别净值 ÷ 类别份额 | 2025-12 末 | [测算] |
| 份额净流入 [11] | 本月底份额 − 上月底份额 | 2025-12 对 11 月 | [测算] |
| 份额与净值效应 [12] | ΔS×NAV₀ 与 余额倒轧 | 2025-12 | [测算] |
| 产品数量净增 [13] | 本月底只数 − 上月底只数 | 2025-12 对 11 月 | [测算] |
| 平均单只规模 [14] | 类别净值 ÷ 类别只数 | 2025-12 末 | [测算] |
| 每家管理规模 [15] | 377,136.98 ÷ 165 家 | 2025-12 末 | [测算] |
| 加权综合费率 [16] | Σ(占比 × 假设费率);0.15%/0.30%/0.50%/0.60%/0.80%/1.20% | 2025-12 末 | [测算] |
| 单只管理费 [18] | 类别管理费 ÷ 类别只数 | 2025-12 | [测算] |
| 月度增量 [19] | 相邻时点净值合计之差 | 2025-08 至 12 | [测算] |
| 敏感性 [20] | 管理费 = 净值合计 × 综合费率 | 2025-12 结构 | [测算] |
两处容易误读。其一,图 29 中行是综合费率、列是净值规模,两者对收入都是线性弹性,但费率下行的削减不会被规模增长自动补偿,除非规模增速超过费率降幅的倒数。其二,六档假设费率顺序是货币 0.15%、债券 0.30%、基金中基金 0.50%、其他 0.60%、混合 0.80%、股票 1.20%,只用于结构加权,不代表任何一类产品的实际收费水平。
免责声明:本报告由云上有品基于公开资料整理,仅供一般信息与教育目的,不构成任何证券、投资或财务建议。所有测算为研究框架假设下的结构推演,参数为可调整输入,并非事实陈述;市场有风险,决策需谨慎。
评论(0)