基本信息
阅读时间:约 30 分钟
字数:约 15,404 字
摘要:市场担心:项目管理软件已经是一个被协同办公平台吞掉的品类。钉钉累计用户突破8亿、服务超过2800万家组织,飞书月活约3000万、份额排第三[7],入口被平台占满;行业层面又是典型的增收不增利——2026年上半年软件业务收入77,182亿元、同比增长9.5%,利润总额8,999亿元、同比增长1.0%[9],收入增速比利润增速高8.5个百分点(测算)[13]。买这样一块越做越薄的资产,并购能买到什么?
摘要与本篇核心判断
市场担心:项目管理软件已经是一个被协同办公平台吞掉的品类。钉钉累计用户突破8亿、服务超过2800万家组织,飞书月活约3000万、份额排第三[7],入口被平台占满;行业层面又是典型的增收不增利——2026年上半年软件业务收入77,182亿元、同比增长9.5%,利润总额8,999亿元、同比增长1.0%[9],收入增速比利润增速高8.5个百分点(测算)[13]。买这样一块越做越薄的资产,并购能买到什么?
我们认为:并购在这里买的不是用户,是交付。2026年上半年软件产品收入16,761亿元、同比增长6.9%、占全行业21.7%,信息技术服务收入52,907亿元、同比增长10.4%、占68.5%[9]。产品层增速比服务层低3.5个百分点(测算)[14],服务层内部的云计算与大数据服务增长12.1%、占信息技术服务的16.8%[9]。钱在往把软件跑起来的那一层走,标的池也就从产品公司换成交付商与行业方案商。这个判断不依赖任何一家公司的涨幅,只依赖收入结构本身。
- 需求侧的变化不是人变多,是软件的调用方变了。国务院文件提出到2027年智能体等应用普及率超70%、到2030年超90%[8]。智能体要编排一段工作,前提是这段工作已被结构化描述过——任务、负责人、状态、时限、依赖。这正是项目管理软件沉淀的东西,它因此从员工打开的工具,变成机器读取的底座。
- 供给侧的约束不在代码,在流程改造与私有化交付。通用功能复制成本已经很低,能形成壁垒的是两件事:把客户既有流程映射成可执行数据模型,把系统装进客户机房并通过审查。前者依赖人,后者依赖资质与周期,都不随资本开支线性缩短。
- 交易侧的推论是标的池分层。既然壁垒在交付与合规,稀缺标的就不是功能最全的产品公司,而是长期服务某一行业、手里有流程知识与交付队、但缺产品化能力的方案商。这类公司的估值锚不在用户数,而在续约率与人均交付产出。
本篇增量:把77,182亿元拆成产品层21.7%、服务层68.5%与其余9.8%三段,用同一口径给出六个可复核读数(剪刀差8.5个百分点、两层增速差3.5个百分点、三档分母占比0.75%与1.09%与6.50%、折年差率0.52%、WPS 365占营收14.99%、经调整净利率32.81%);把瓶颈判断写成九条可证伪链;并明确来源集里没有一条交易的一手披露,交易侧讨论只停在环节与标的类型层。
行业底座:四层拆解与77,182亿元的分布
拆链不按涨幅排序,涨幅是果不是因。项目管理软件不属于制造业链条,本篇不套用上游中游下游的物理分层,改用四层结构:产品层把工作描述成数据,平台层把人与消息聚到一处,集成层把软件与客户既有系统接起来,交付层把系统装进去并持续运维。四层并联,缺一层闭环就跑不通。
| 层 | 在做什么(大白话) | 为什么重要 | 代表方类型 | 收入模式 | 可核验的毛利口径 |
|---|---|---|---|---|---|
| 产品层 项目与任务管理 | 把一件工作拆成卡片、甘特图与状态流转 | 决定工作能否被结构化,是智能体可编排的前提 | 独立项目管理厂商、办公套件厂商 | 订阅与席位许可 | [缺口] 无分部毛利 |
| 平台层 协同办公入口 | 把消息、文档、审批、日程聚到一个入口 | 决定用户从哪里进入工作,是分发权所在 | 互联网平台、办公套件厂商 | 免费获客加企业版订阅 | [缺口] 无分部毛利 |
| 集成层 系统对接与编排 | 把项目系统与ERP、CRM、研发工具接起来 | 决定数据能否流动,是流程闭环的关节 | 系统集成商、云服务商 | 项目制加年度运维 | [缺口] 无分部毛利 |
| 交付层 实施与私有化 | 装进客户机房、改造流程、培训到能用 | 决定采购能否落地,是复购的真实来源 | 行业方案商、区域服务商 | 人天计费加运维年费 | [缺口] 无分部毛利 |
产品层的大白话是给一段工作画格子:谁负责、几时交、卡在谁那里、依赖谁。这些信息过去在会议纪要与邮件里,产品层把它变成字段。它的重要性不在界面,而在于它是唯一会主动沉淀过程数据的一层:会议开完就散,聊天记录翻不出来,只有被字段约束过的任务留下结构化痕迹。
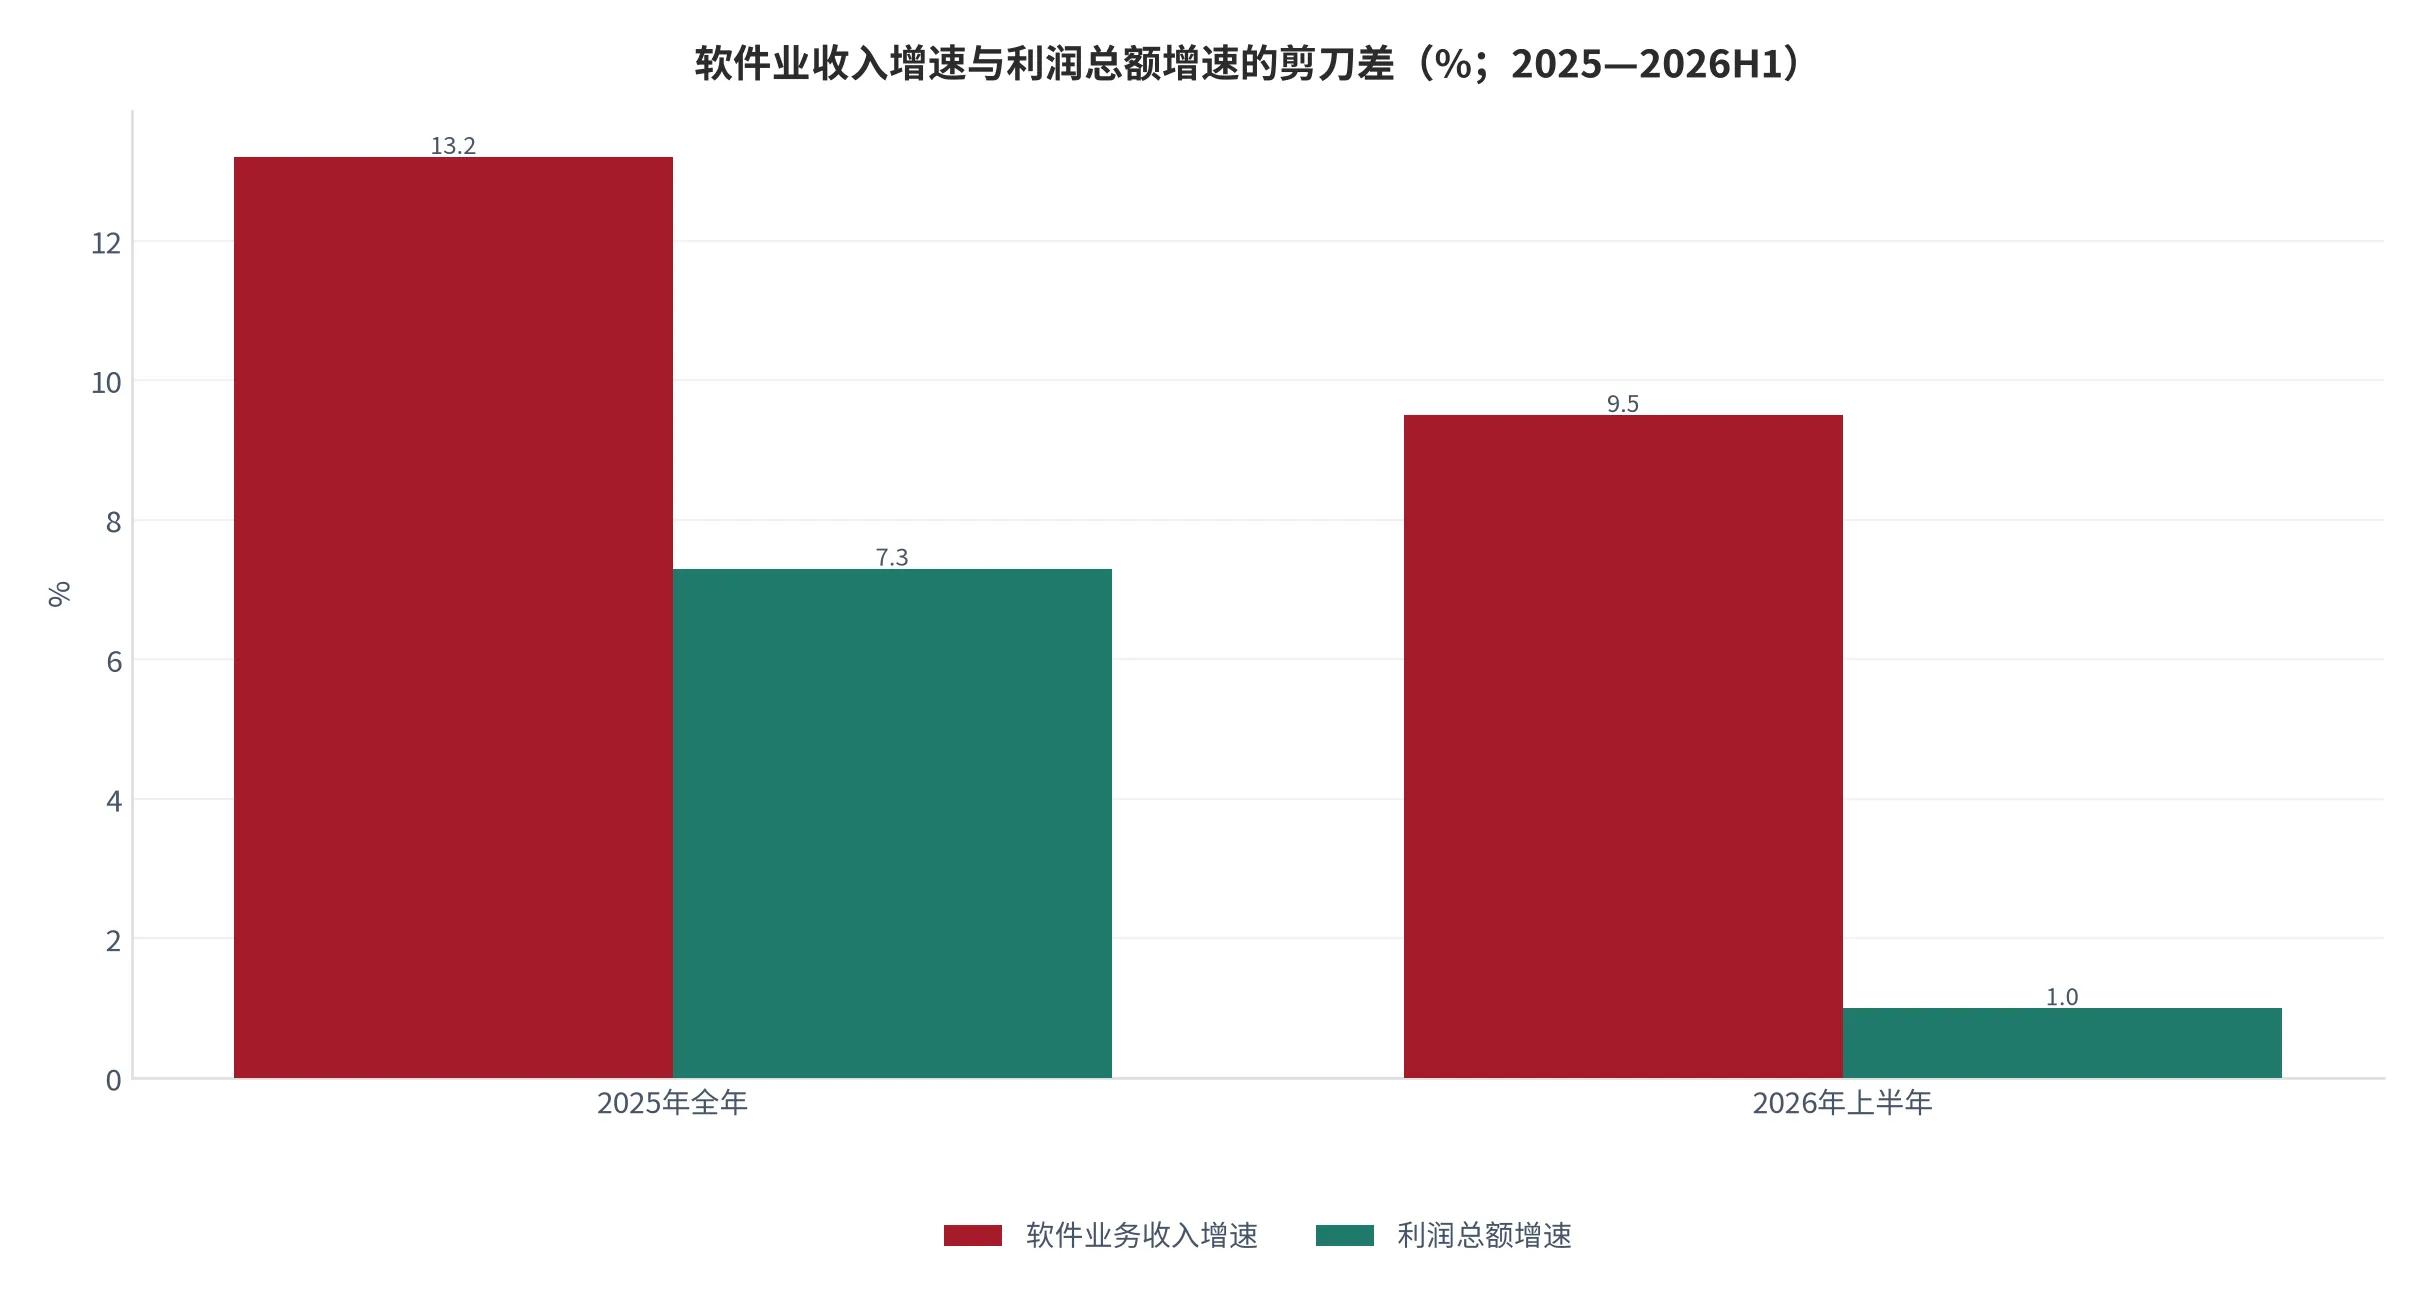
剪刀差是本章最硬的读数。2025年全年收入154,831亿元、增长13.2%,利润总额18,848亿元、增长7.3%[6];2026年上半年收入77,182亿元、增长9.5%,利润总额8,999亿元、增长1.0%[9]。半年之间收入增速回落3.7个百分点,利润增速回落6.3个百分点,利润掉得更快。按利润总额除以业务收入,2025年全年收入利润率12.17%、2026年上半年11.66%,降0.51个百分点(测算)[15]。方向说明功能层同质化已把价格压到接近成本线。
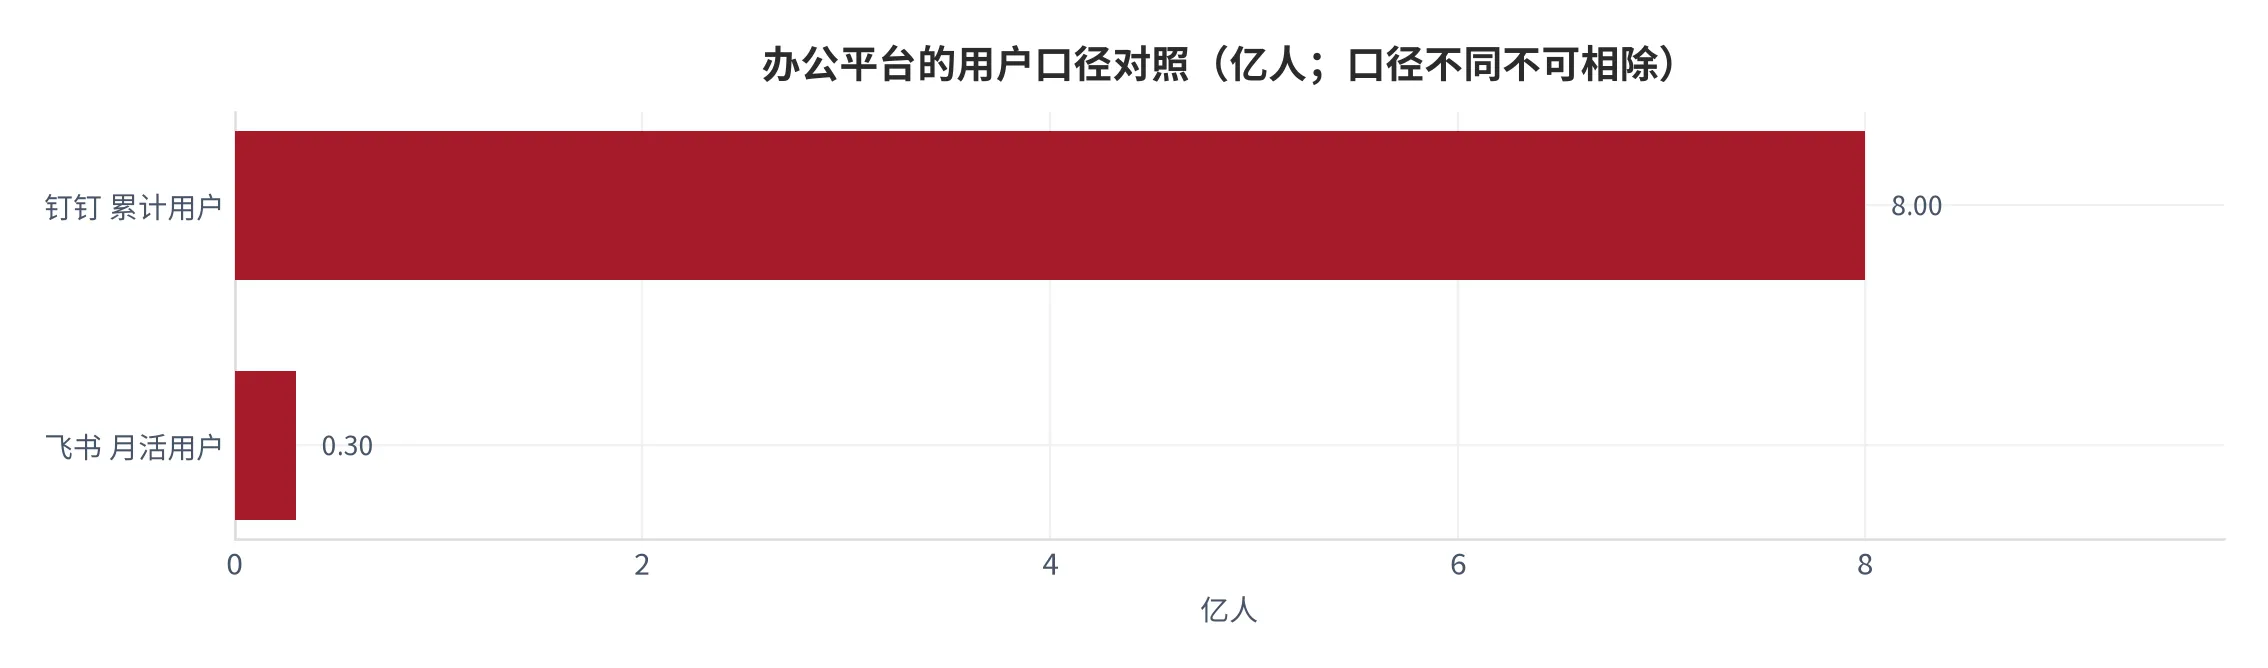
平台层的大白话是把工作消息聚到一处,让人不必切换。它的模式与产品层相反:先免费换规模,再用企业版订阅换收入。钉钉2025年营收超40亿元、累计用户突破8亿、服务超2800万家组织,飞书2026年月活约3000万、不到钉钉六分之一[7]。这两个数常被并列,但口径不同:8亿是累计用户,3000万是月活。两者相除得26.7倍,没有产业含义,只说明发布方选了不同尺子。
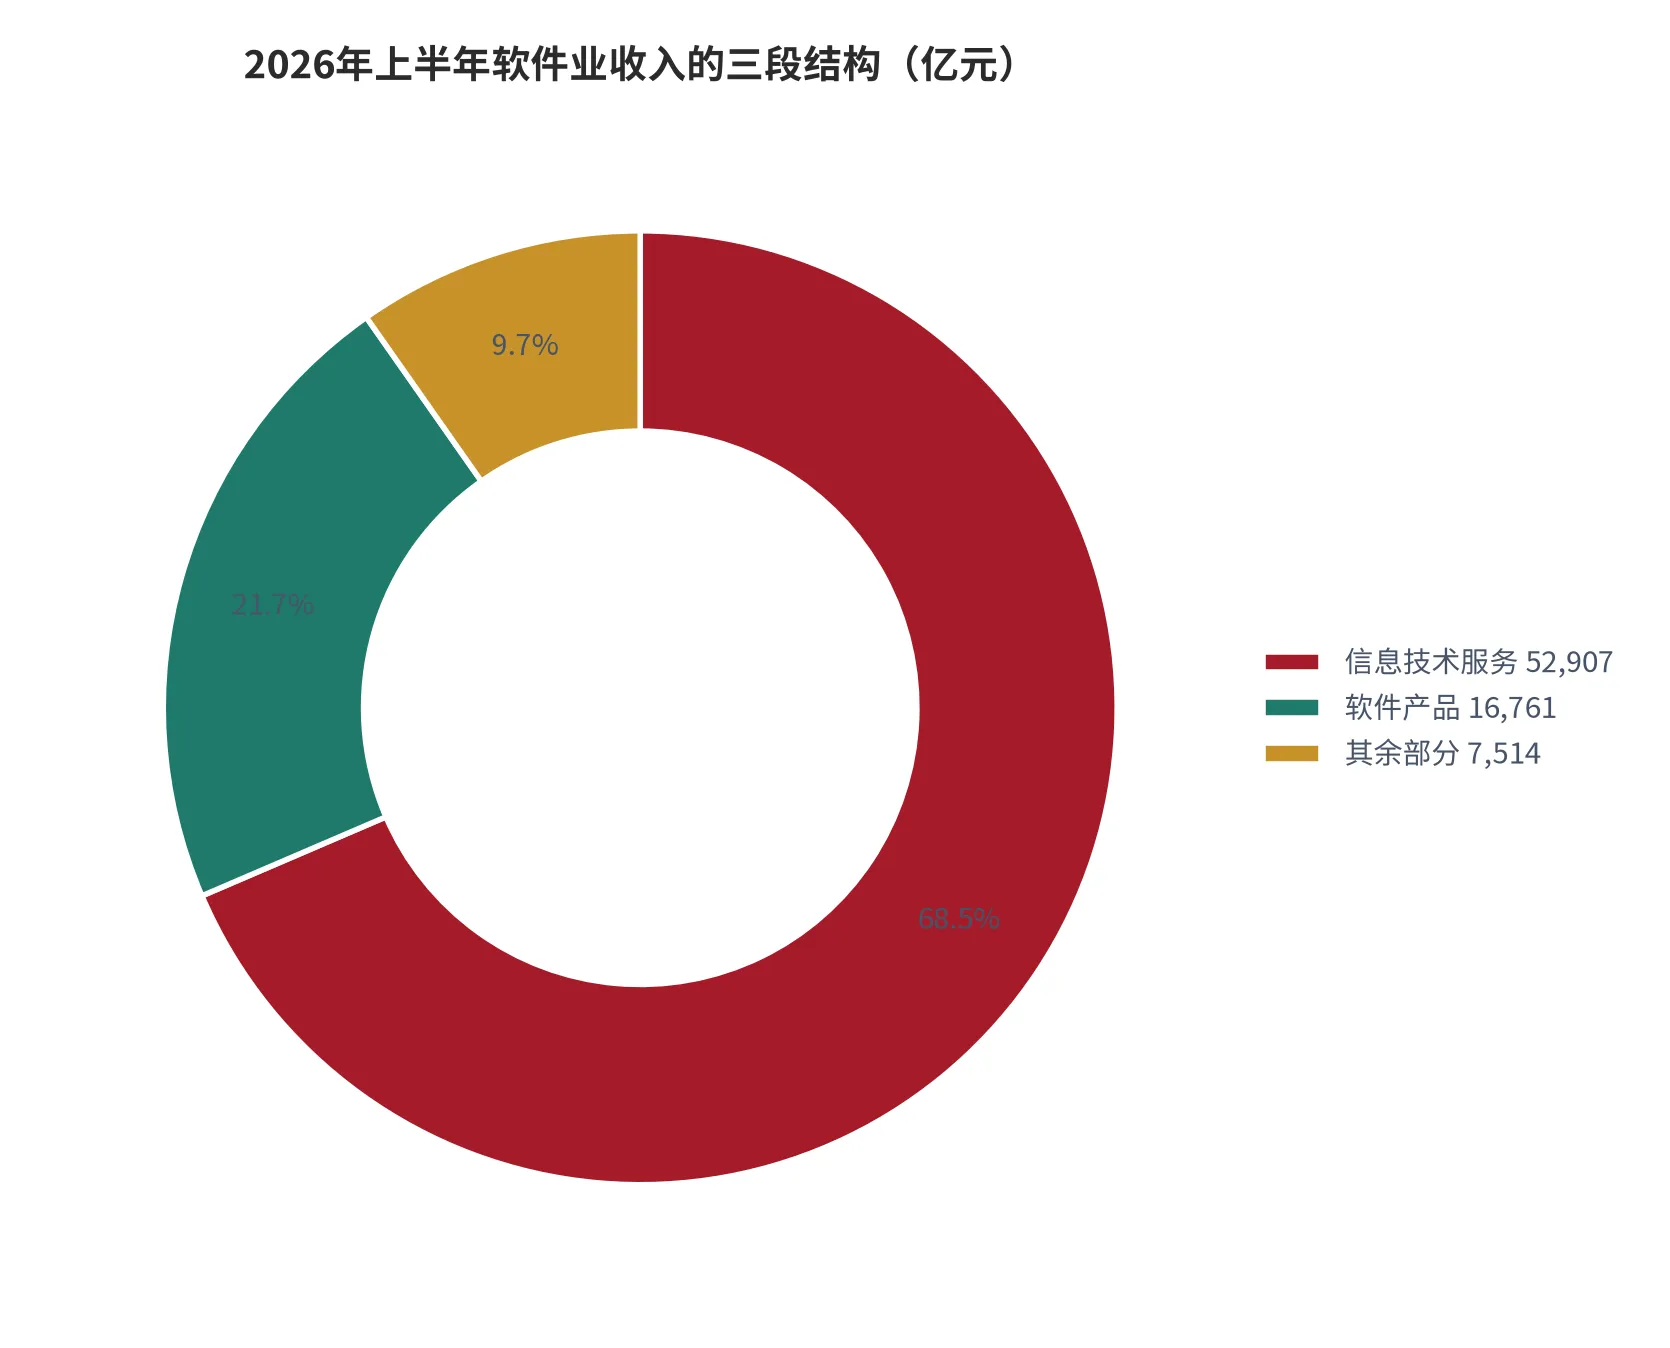
结构上,77,182亿元被切成三块:信息技术服务52,907亿元占68.5%,软件产品16,761亿元占21.7%,其余7,514亿元为余项(测算)。余项含嵌入式与信息安全等未单列部分,它是差额不是统计科目,不能当作某一类产品的规模使用。项目管理软件只能落在这两段里,而两段增速差3.5个百分点(测算)[14],正是价值迁移的方向。
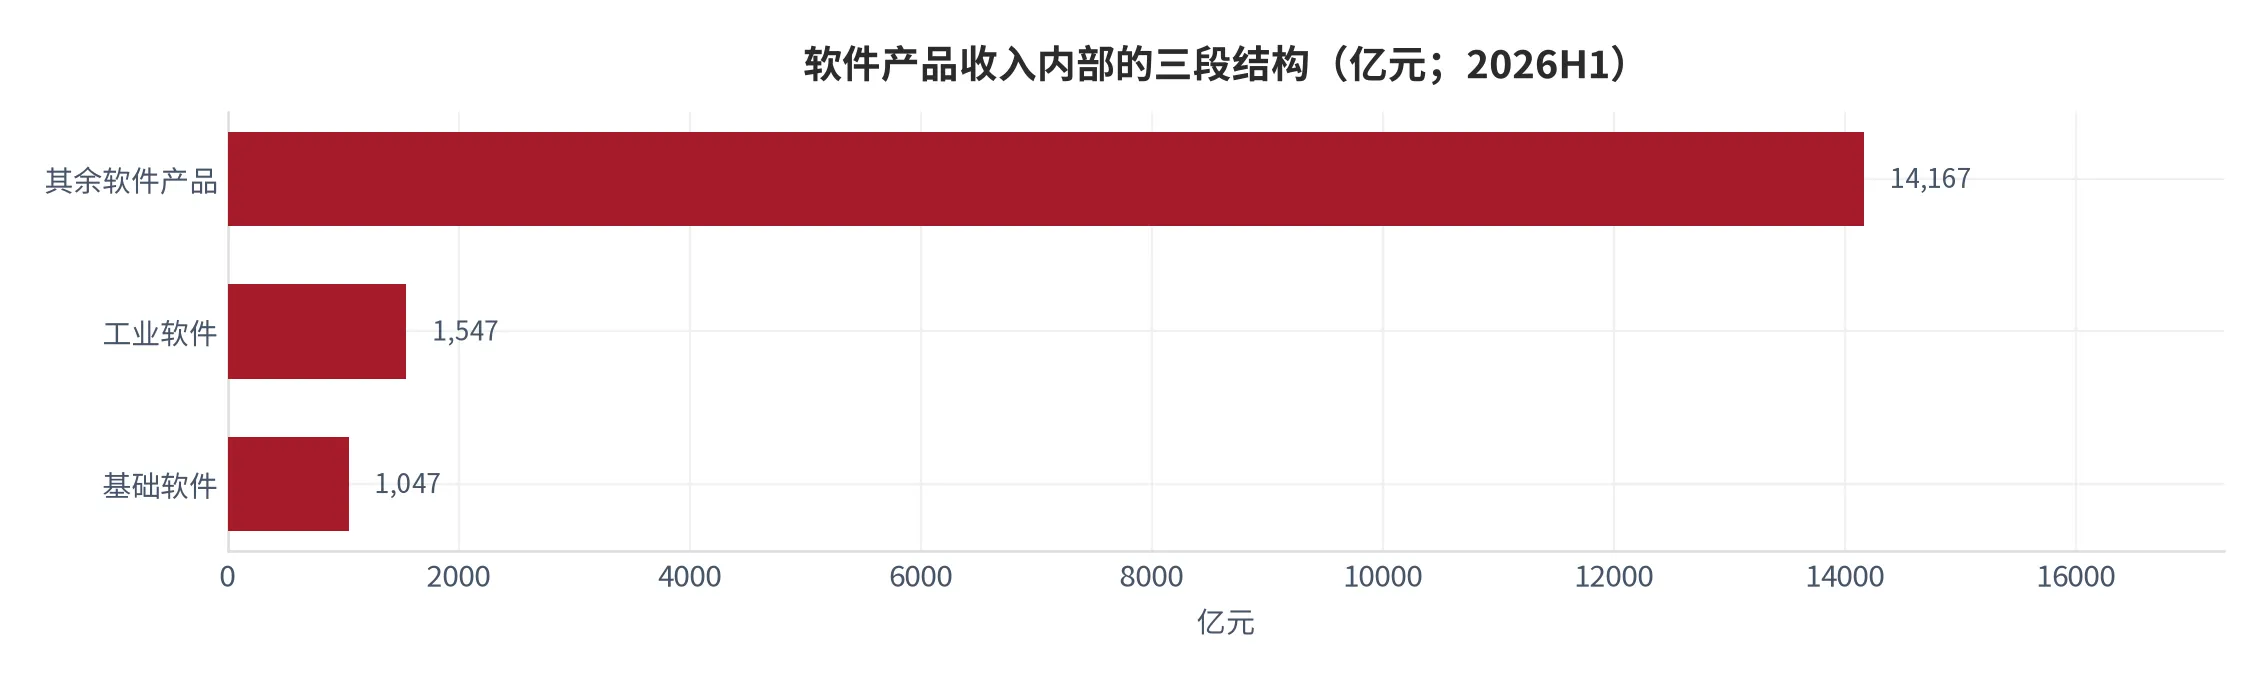
软件产品内部还值得单看一层。2026年上半年基础软件收入1,047亿元、增长10.6%,工业软件收入1,547亿元、增长8.2%[9],合计2,594亿元,占软件业务收入的3.36%,其中工业软件2.00%、基础软件1.36%(测算)[21],其余14,167亿元为应用软件与嵌入式等(测算)。国产化叙事的重心在这两项,但合计权重只有3.36%;项目管理软件属应用软件序列,竞争强度由应用层供给数量决定。
01价值流向:从许可到交付,四层如何分钱
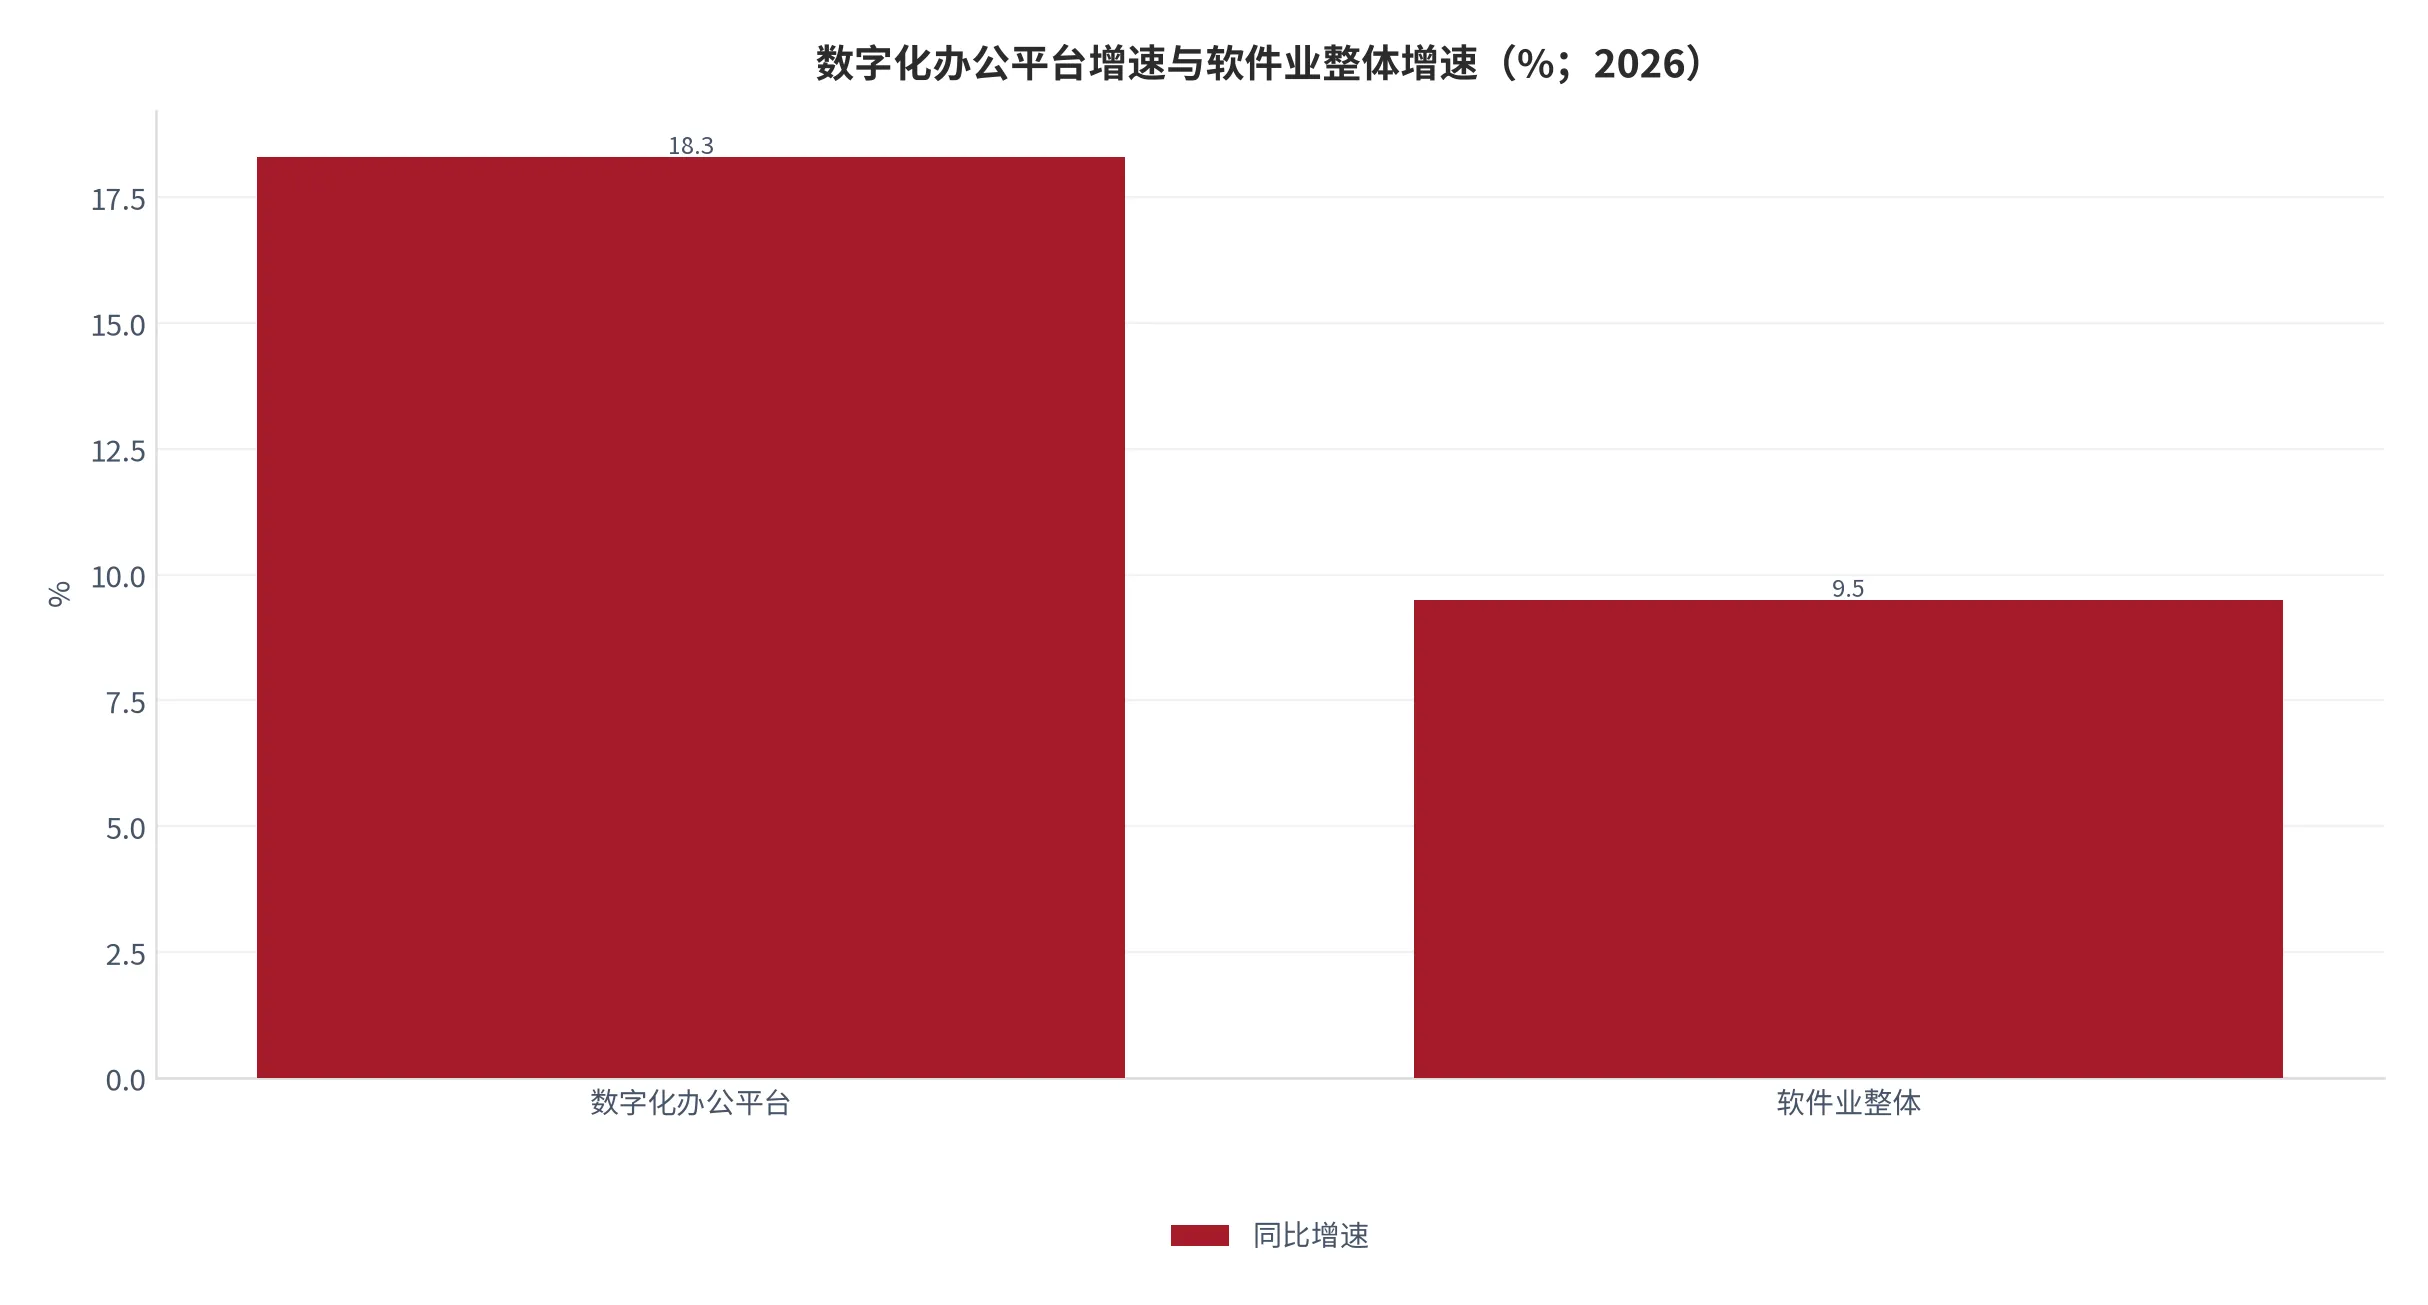
价值流向要用同一口径说话。IDC预测2026年中国数字化办公平台软件市场规模576.9亿元、同比增长18.3%[7]。这条读数常被用来证明赛道仍高增长,但它真正的信息在对比:同期软件业整体增速9.5%[9],它比整体高8.8个百分点;而576.9亿元的体量只相当于信息技术服务52,907亿元的1.09%、软件业务收入的0.75%、云计算与大数据服务8,877亿元的6.50%(测算)[16]。三个分母三种讲法,讲法差别就是8.7倍的量级差。
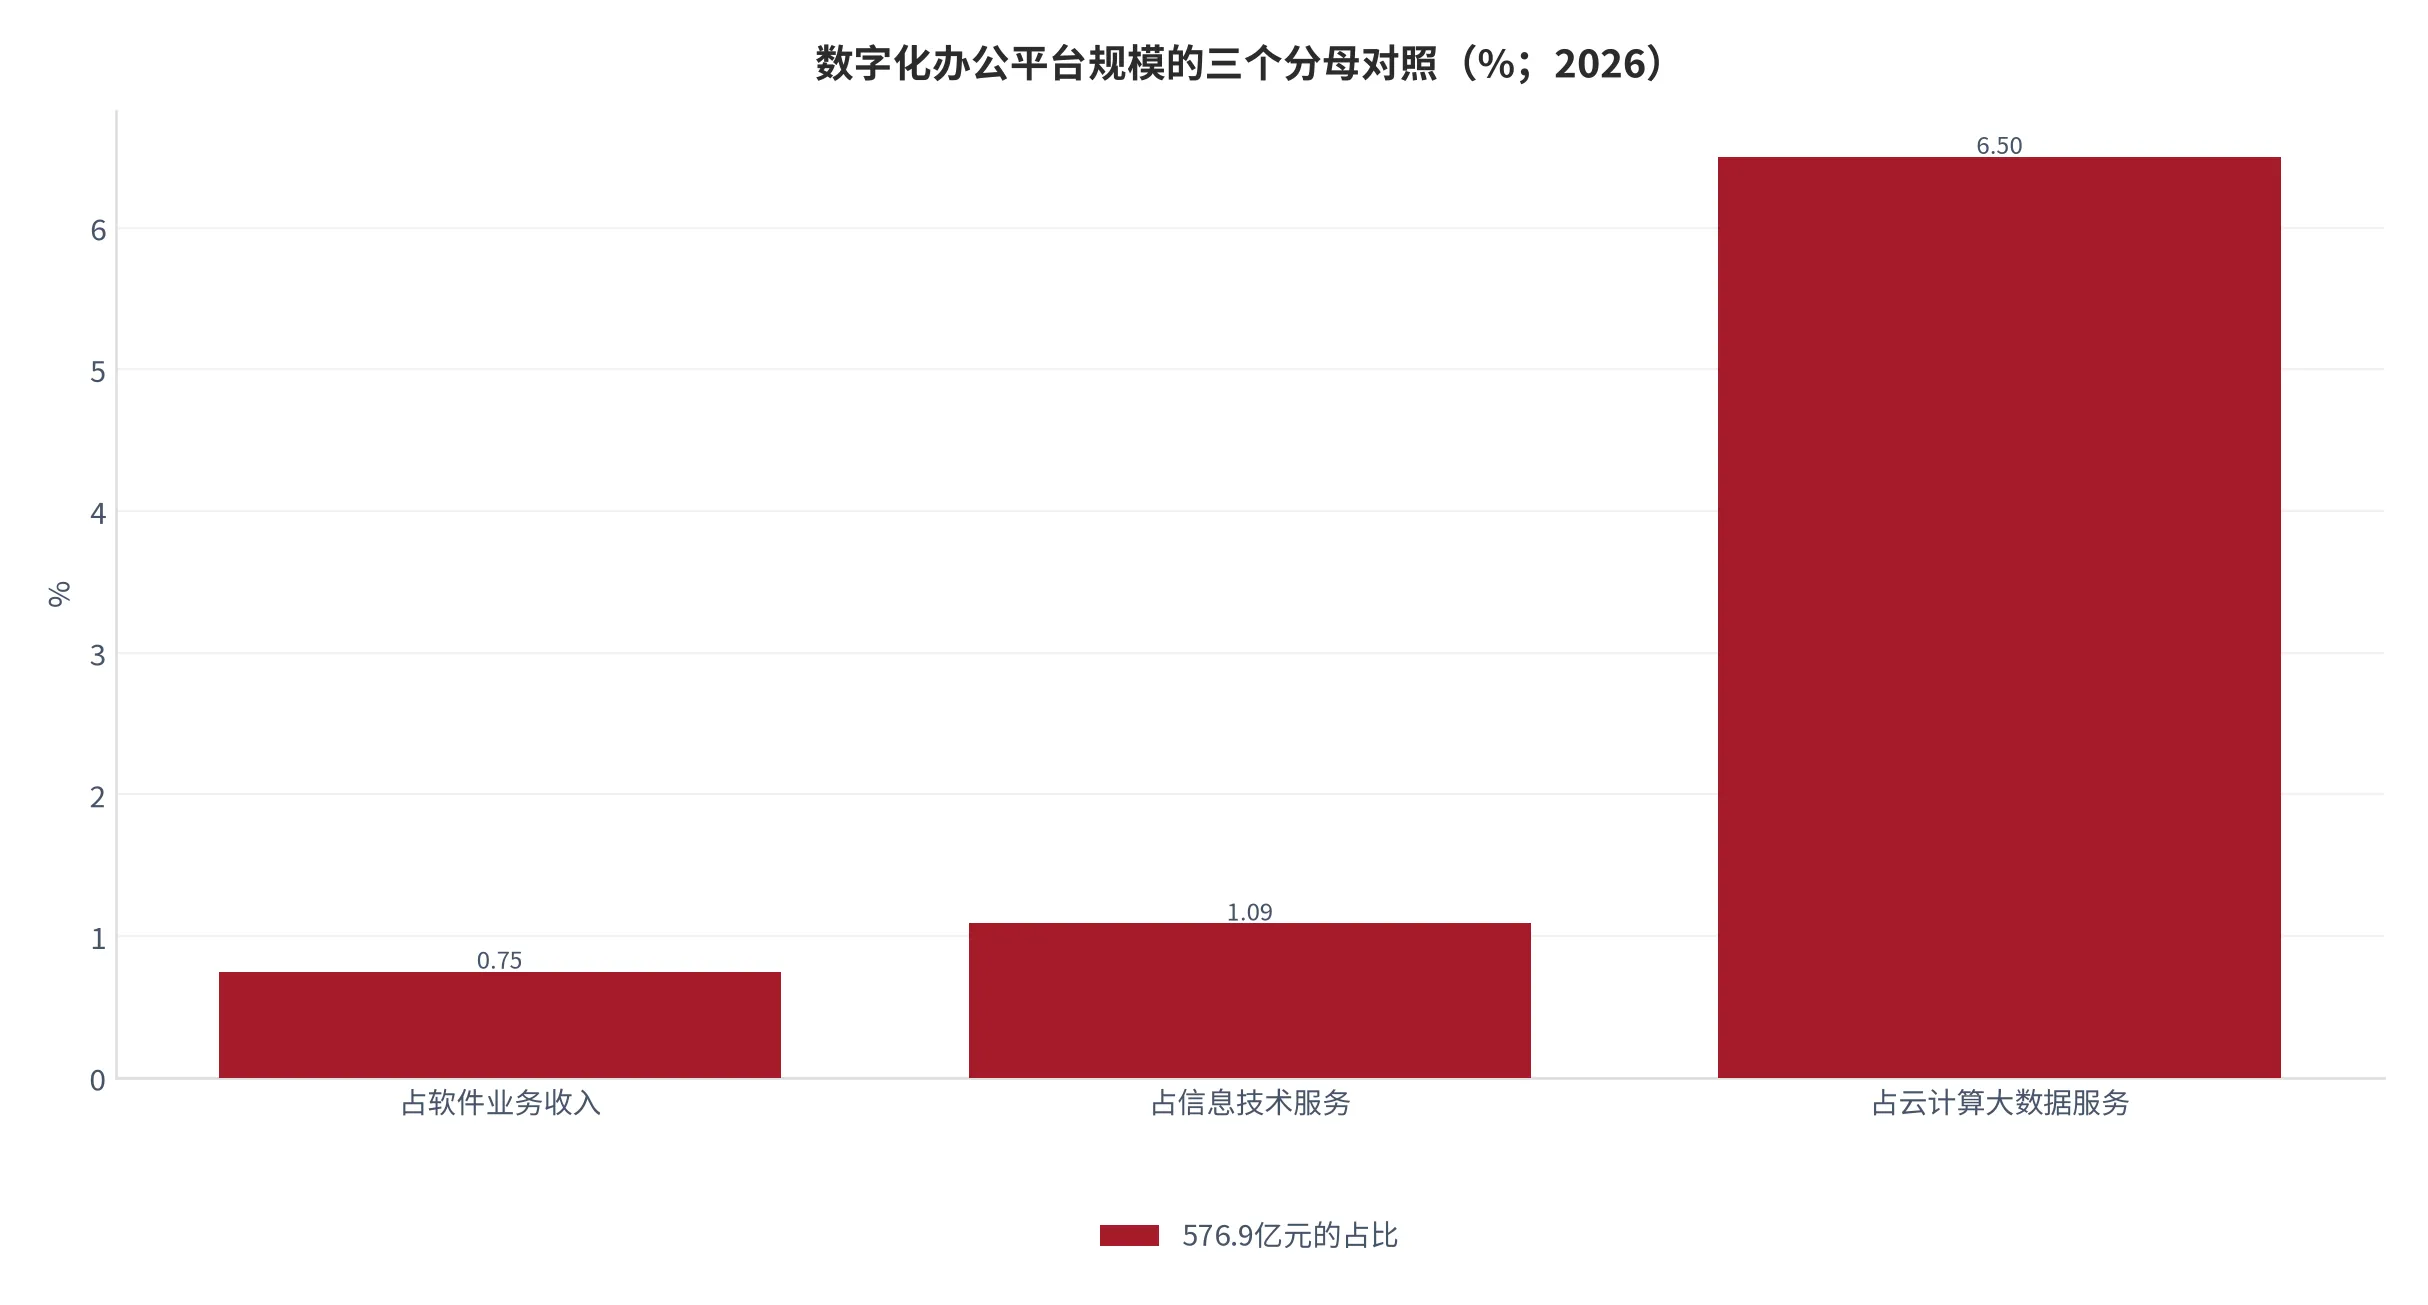
为什么必须把三个分母都写出来?因为这里最容易犯的错是拿一个漂亮分母算出很小的渗透率,再推出空间巨大。0.75%的分母是全部软件,1.09%是服务,6.50%是云;同一分子三种结论。真实含义是:这是百亿级市场,增长由存量替换与客单价提升驱动,不是由渗透率从零到一驱动。
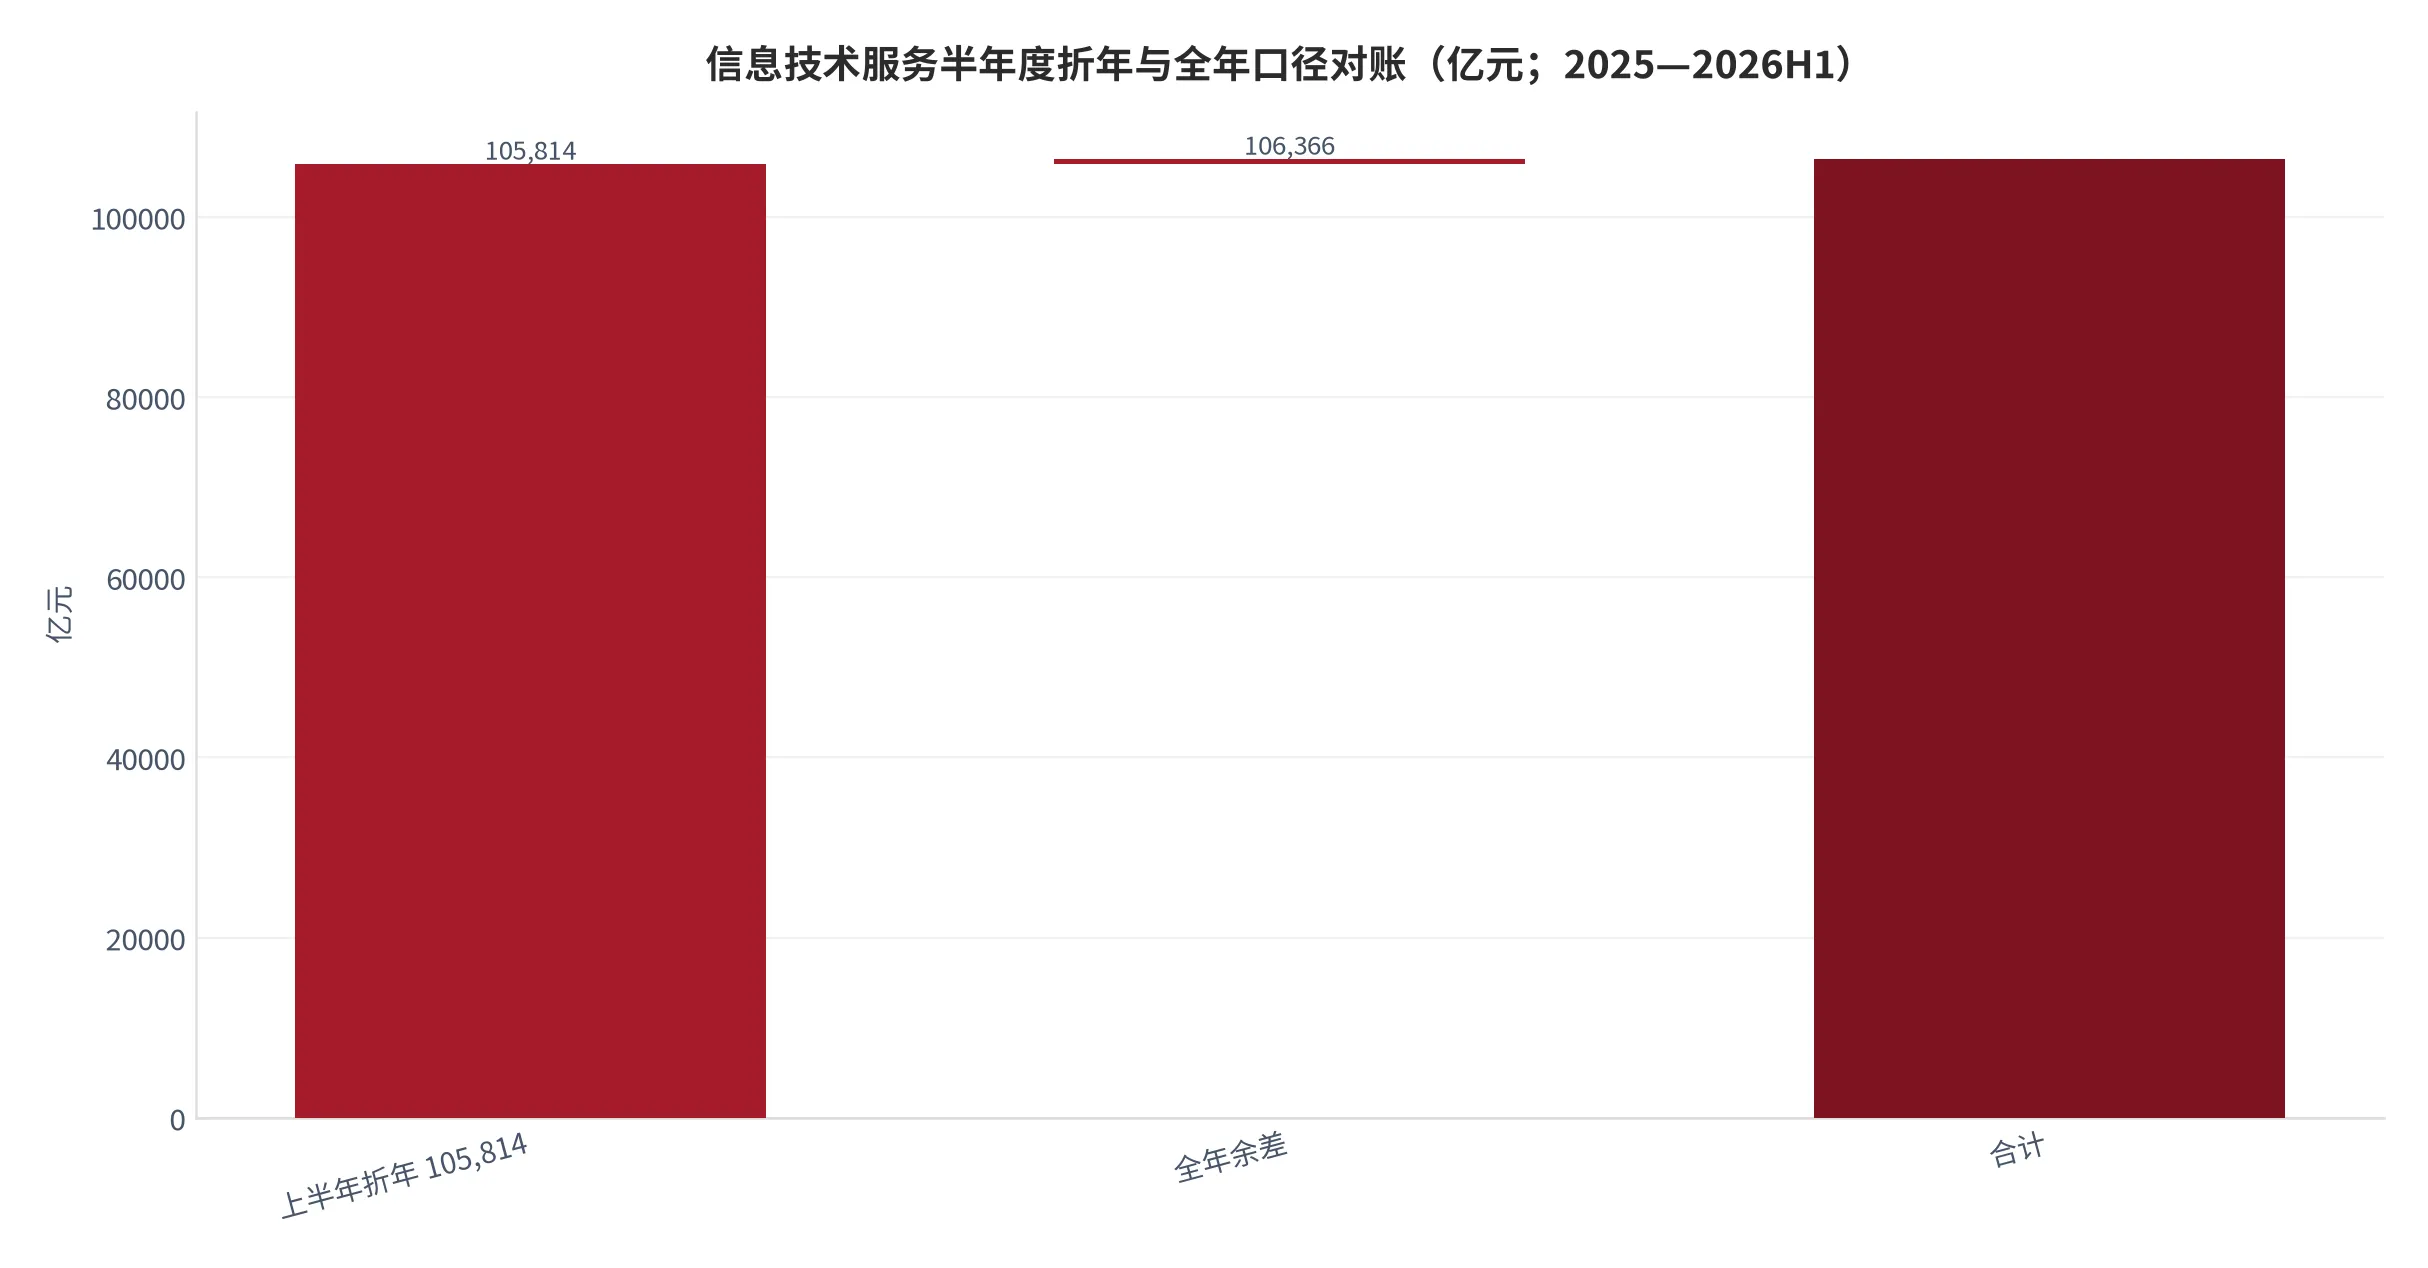
折年对账是检验两套数据是否同源的唯一办法。2026年上半年信息技术服务52,907亿元[9]按2倍折年得105,814亿元,2025年全年为106,366亿元[6],相差552亿元、差率0.52%(测算)[17]。差率只有0.52%,说明两期数据属同一统计体系,也说明这一层一年之内没有结构性跳变——它是慢变量。慢变量对并购的含义是:想在这一层快速改变份额,只能靠买,不能靠长。
四层怎么分钱,取决于可替代性。产品层可替代性最高,功能清单公开,新进入者照着做即可,只能拿行业平均利润。平台层中等,迁移成本来自数据与习惯而非技术,形成组织级使用后很难换,但需持续补贴维持规模。集成层与交付层最低,客户流程知识长在人身上、合规资质长在主体上,都不能被一次性买断后立刻复制。这是价值从许可流向交付的根本原因。
| 层 | 可替代性 | 切换成本来源 | 议价方向 | 并购中的角色 |
|---|---|---|---|---|
| 产品层 | 高 | 数据迁移与培训 | 弱,功能可对标 | 补产品短板,作价看续费率 |
| 平台层 | 中 | 组织级使用习惯与消息沉淀 | 较强,入口稀缺 | 入口型标的少,多不可单独交易 |
| 集成层 | 较低 | 客户系统耦合深度 | 较强,接口知识稀缺 | 补行业纵深,作价看人均交付 |
| 交付层 | 低 | 流程知识与合规资质 | 强,资质与人力双约束 | 补落地能力,作价看续约与毛利 |
毛利率这一栏在本篇全部标[缺口],这是刻意的:工信部给出的是行业收入与利润总额,两家媒体报道给出的是金山办公的收入与利润,都不含分部毛利,断言某一层高毛利等于把推断伪装成事实。替代口径是收入利润率,2026年上半年软件业整体11.66%(测算)[15],高于同期数字产业收入利润率8.6%[10],说明含硬件的混合口径会拉低整体;它可以作下限参照——某层真实毛利若低于它,就不具备定价权。
口径还要交代一句:576.9亿元是咨询机构对软件市场的预测,边界是否含文档与会议模块未披露,与工信部口径不同源,1.09%只能作量级参照,不能当渗透率使用,否则会被读成还有98.9%空间。
02样本校验:一家产品型公司的收入结构如何变化
拆完链要找一个能校验的样本。金山办公是来源集里唯一给出分项收入的办公软件公司:2026年上半年营业收入33.13亿元、同比增长24.69%,归母净利润25.18亿元、同比增长236.94%;公司说明净利润大增主要受投资收益增加影响,经调整净利润10.87亿元、同比增长28.29%[11][12]。三个数并列时最易被误读:归母增速与经调整增速相差208.65个百分点,用前者论证经营改善不成立。
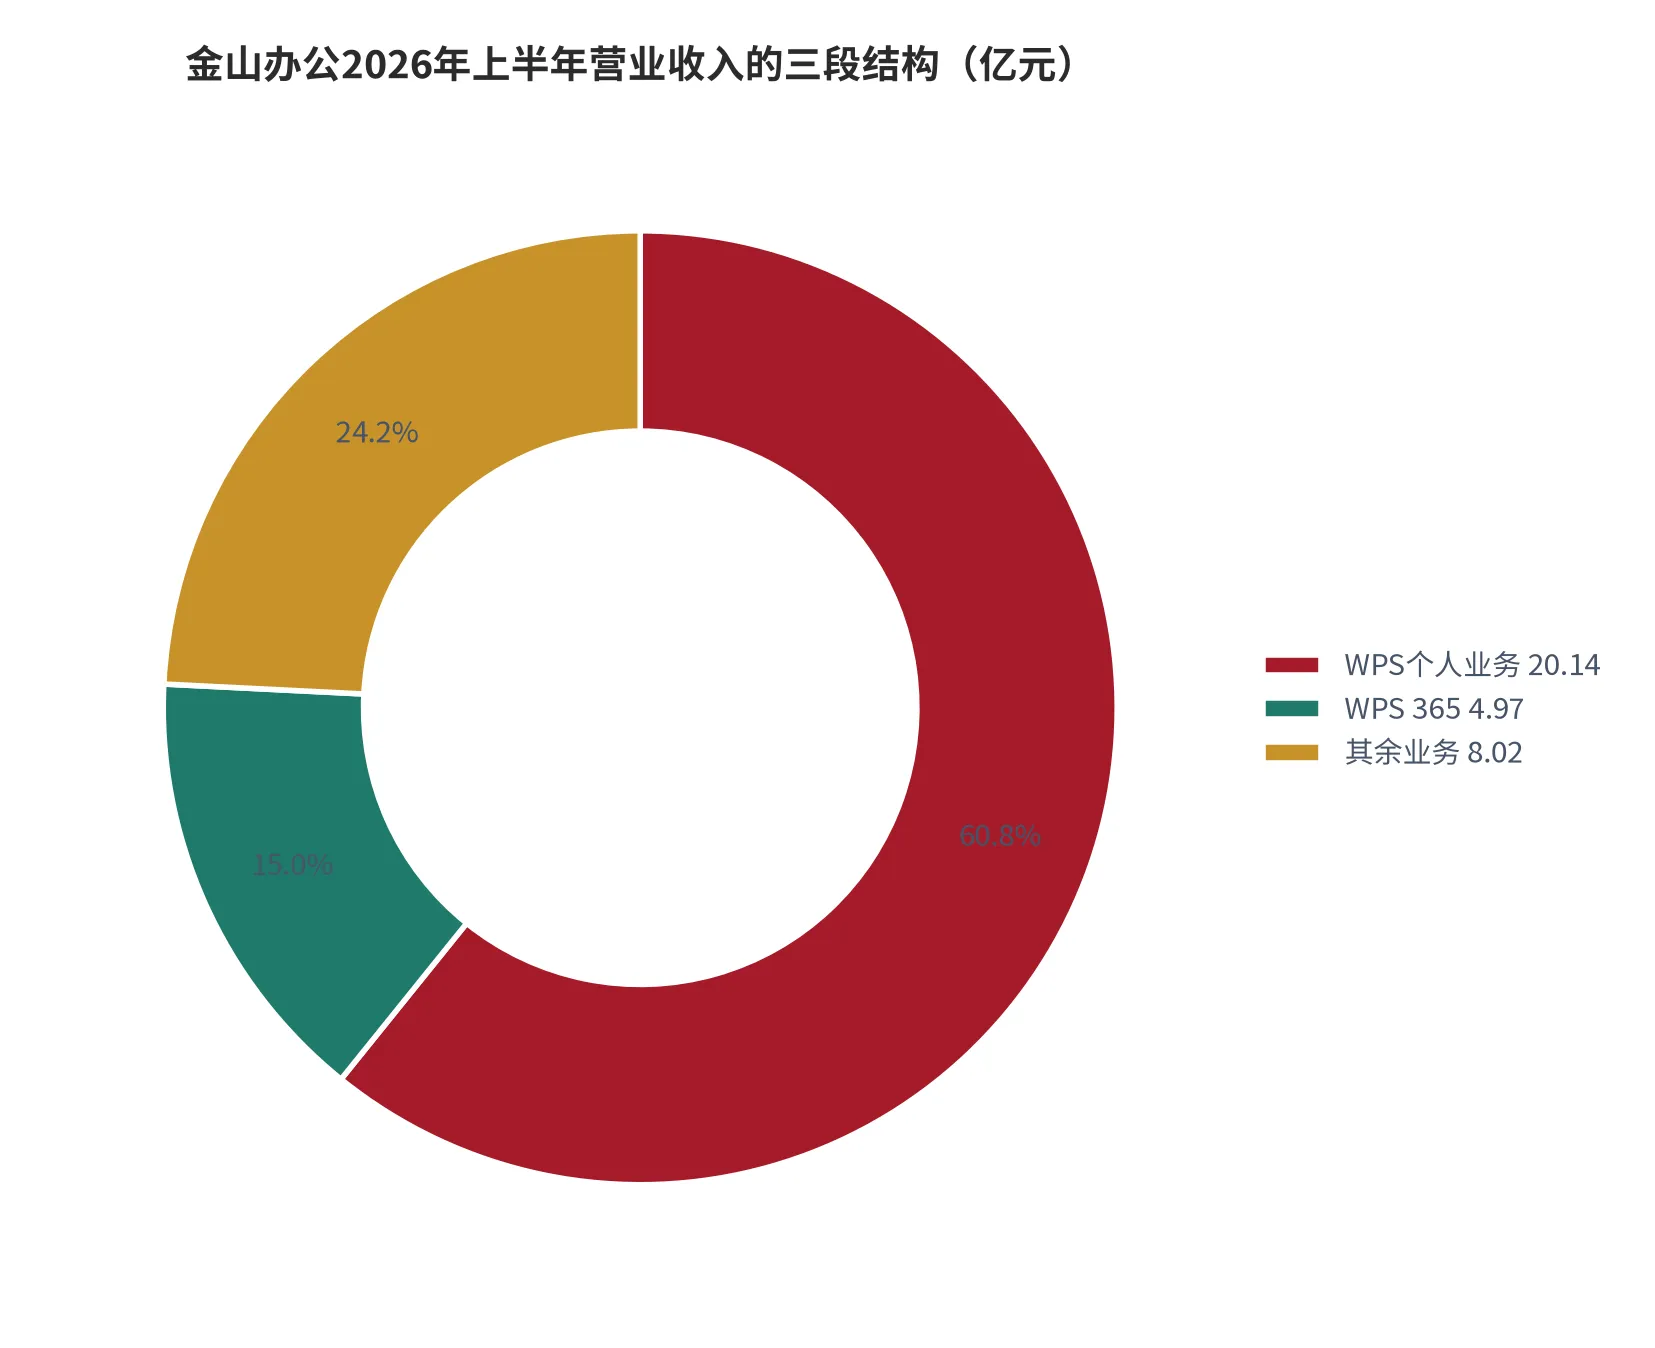
收入结构比增速更能说明位置。WPS个人业务收入20.14亿元、增长15.20%,国内累计年度付费用户4,825万、增长15.44%;WPS 365收入4.97亿元、增长60.84%,自2025年起连续六个季度增长超60%[11][12]。按33.13亿元计,WPS 365占14.99%、个人业务占60.79%,其余8.02亿元为差额(测算)[18]。主体仍是个人订阅,组织级协同占比不到六分之一。
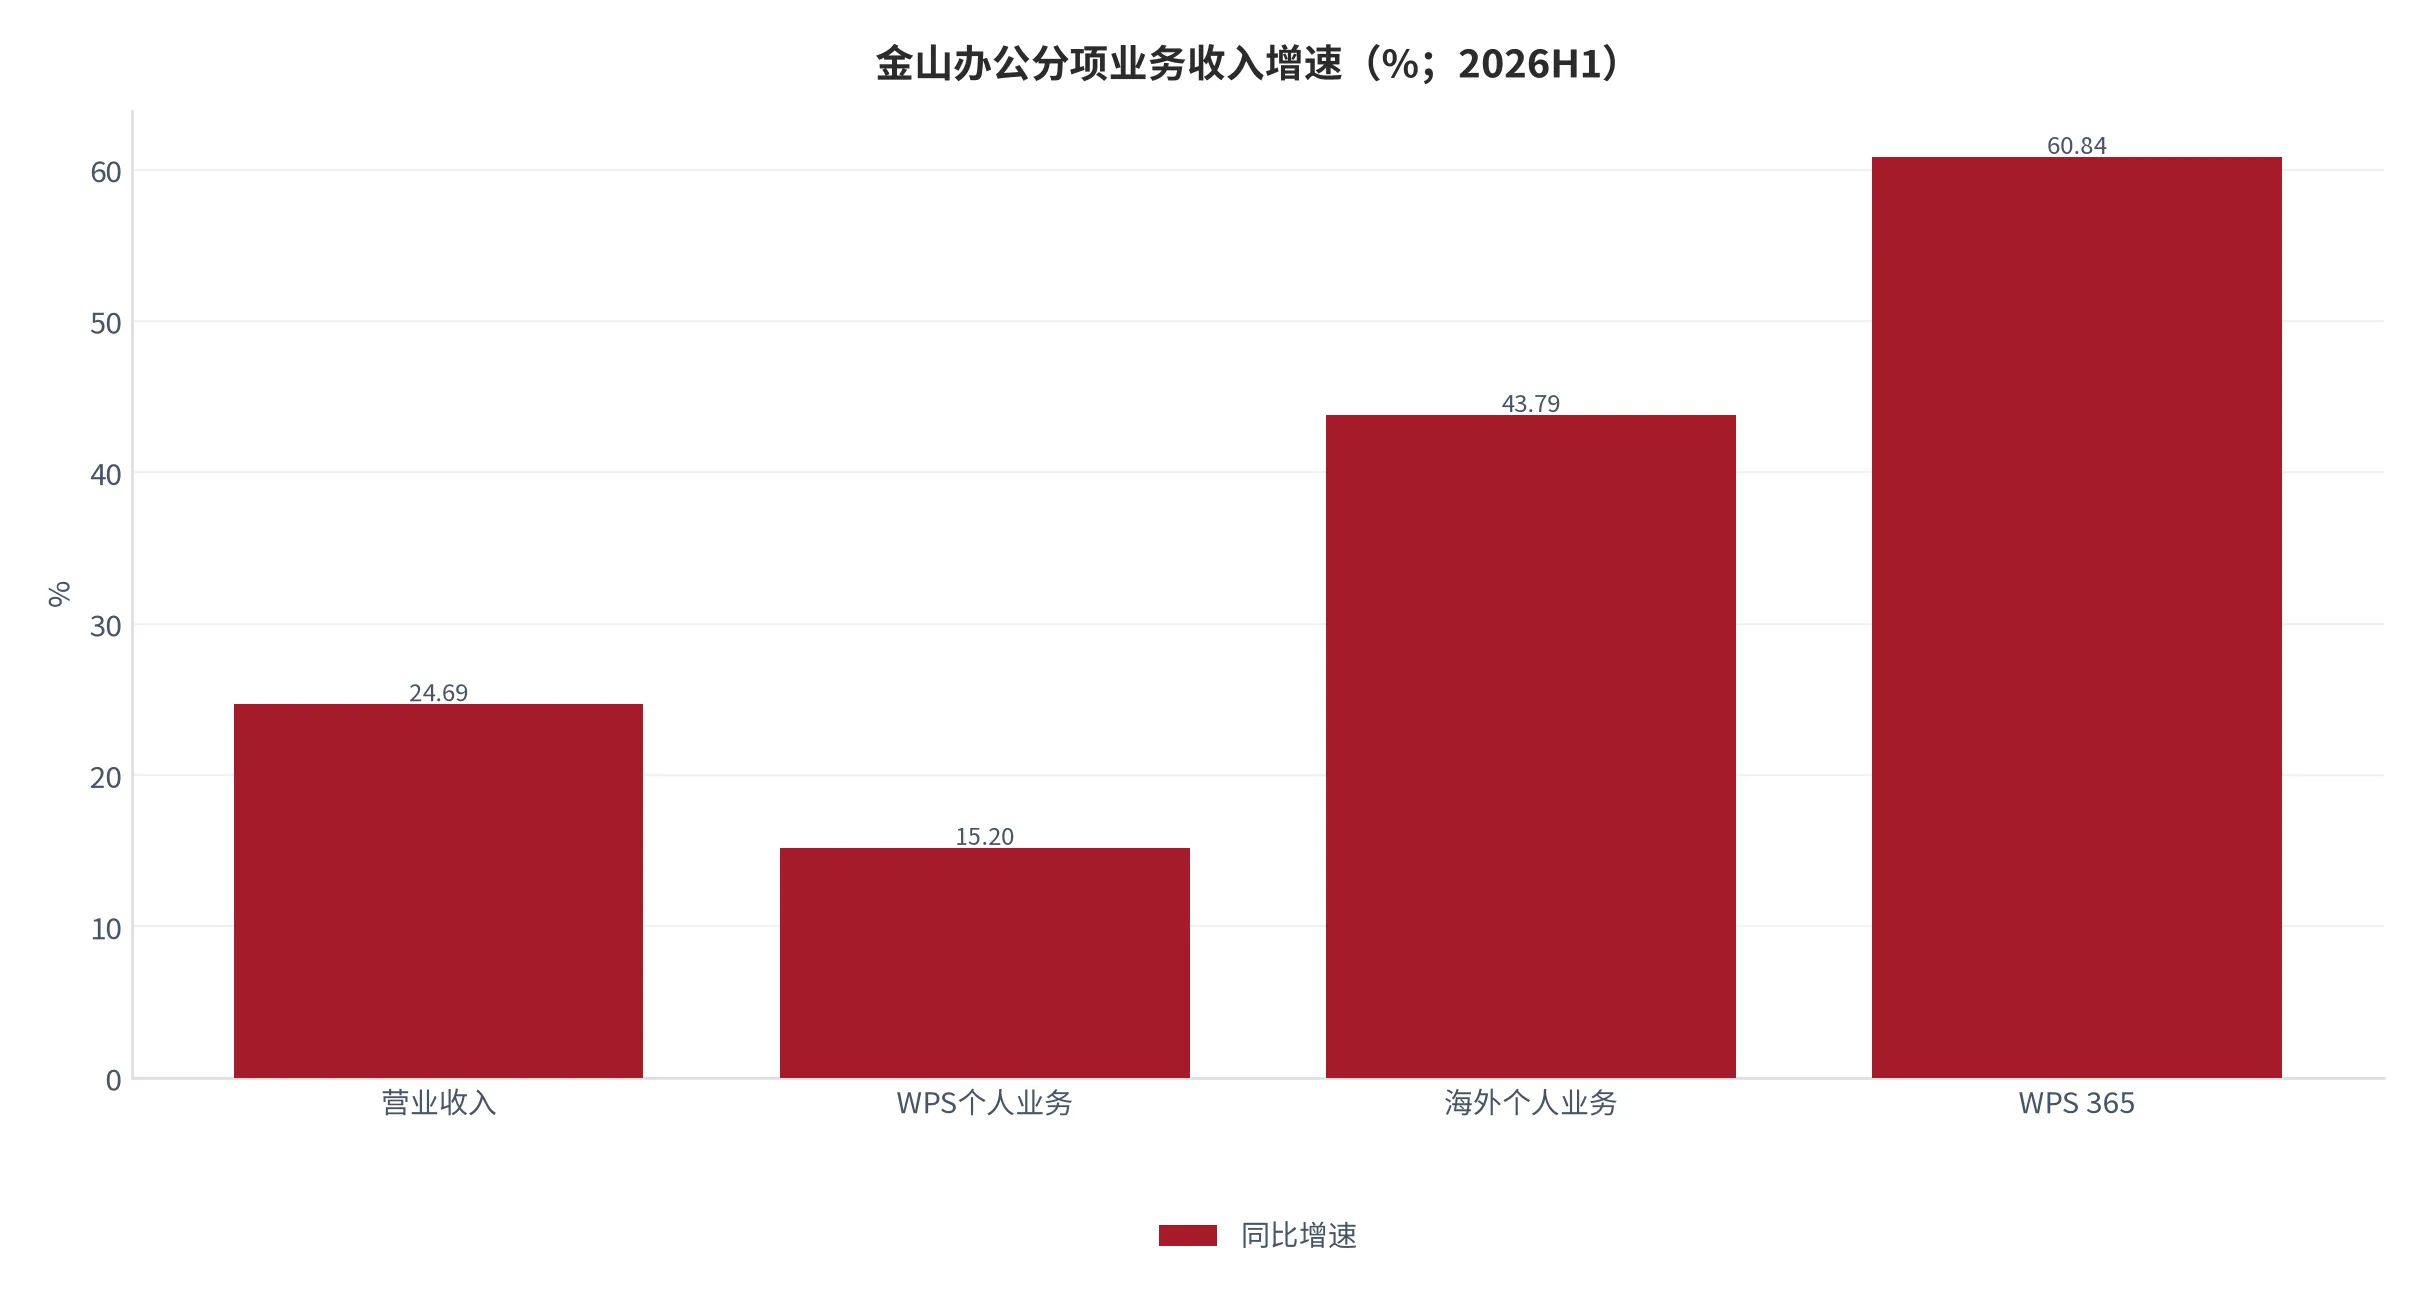
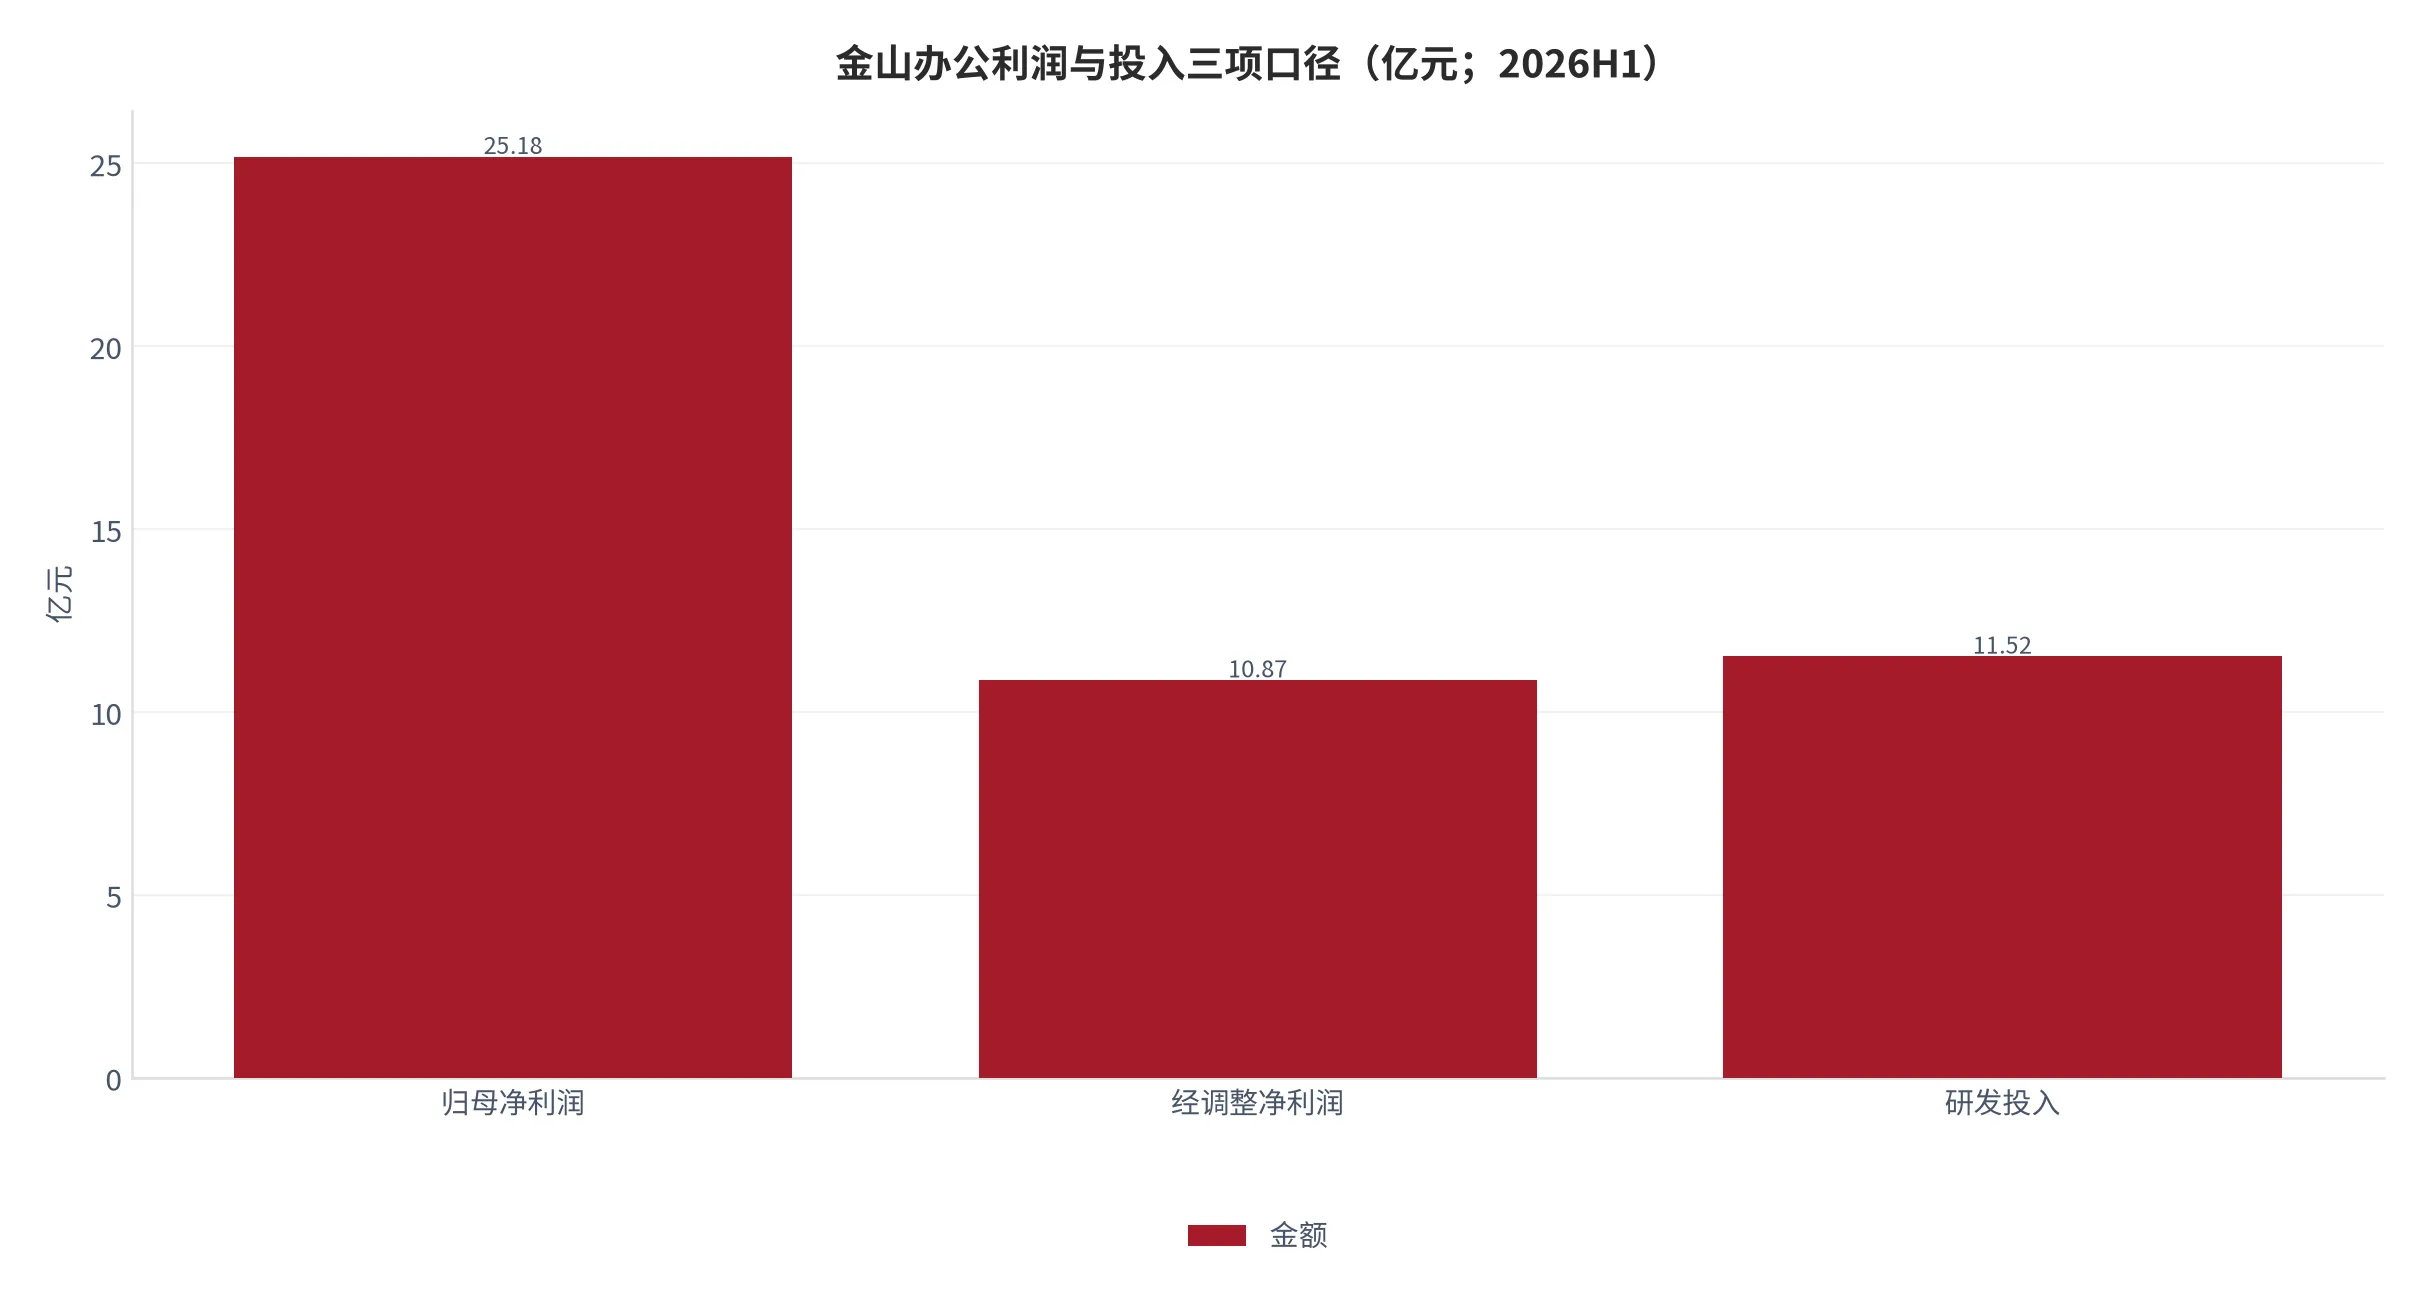
增速排序就是价值迁移排序。WPS 365增长60.84%,营业收入增长24.69%,WPS个人业务增长15.20%,海外个人业务收入2,610.13万美元、增长43.79%[12]。以整体增速为基准,WPS 365高出36.15个百分点,海外个人高出19.10个百分点,国内个人低9.49个百分点(测算)[19]。增量在组织级与海外,存量在国内个人;要补的方向只能是组织级交付,那是增速最快但占比最小的部分。
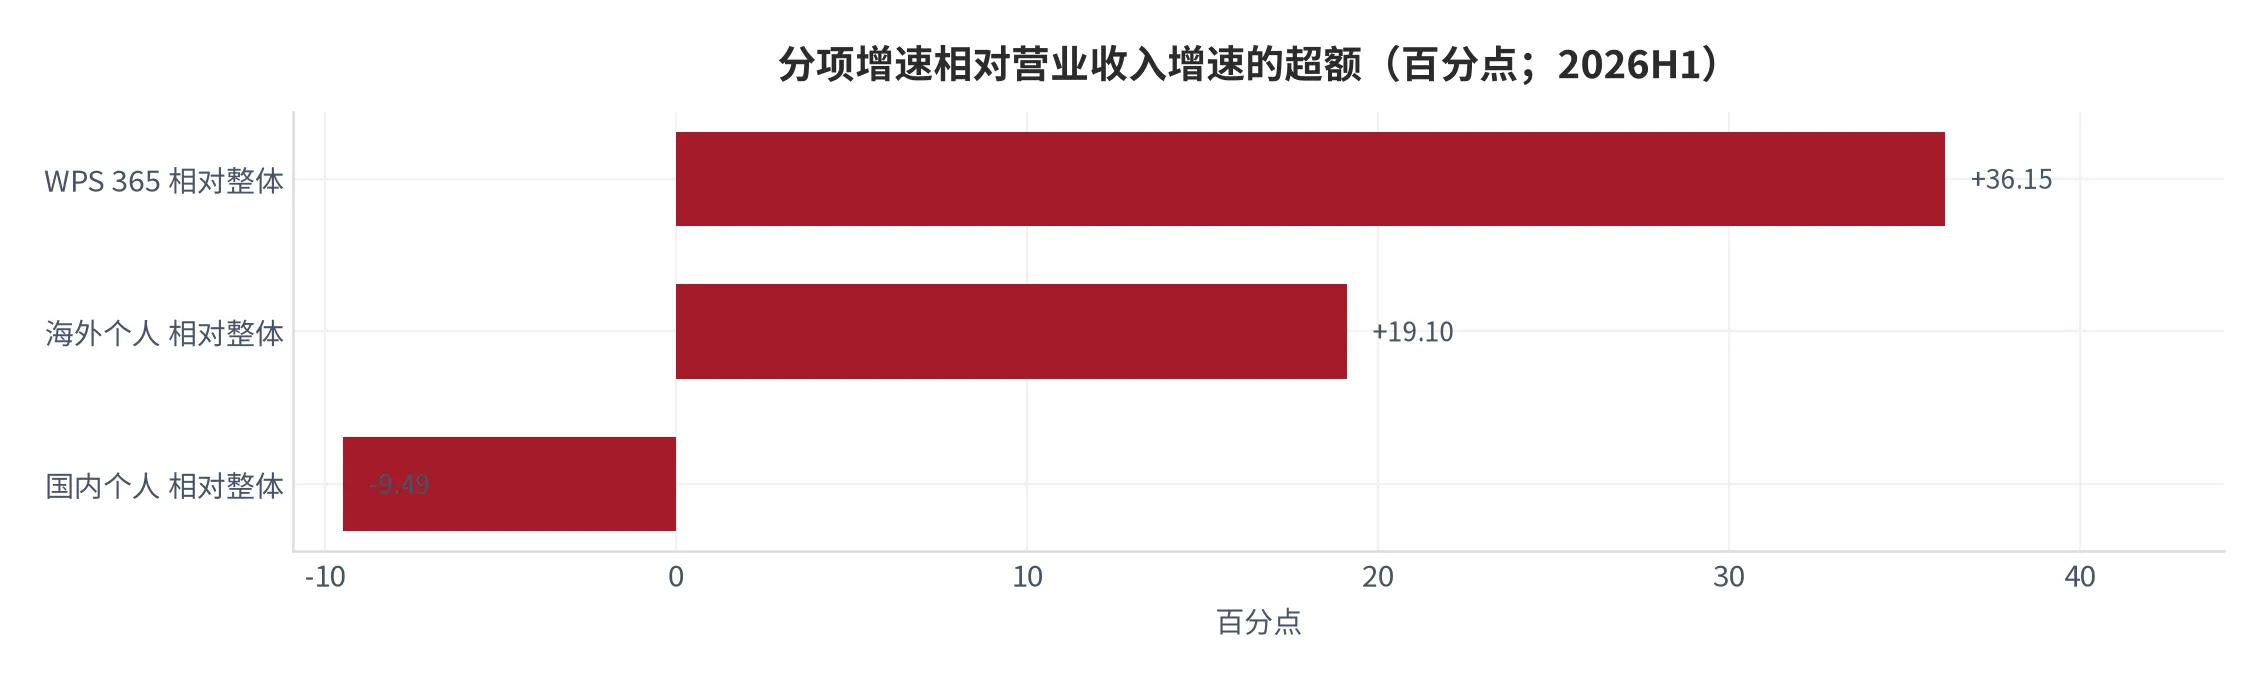
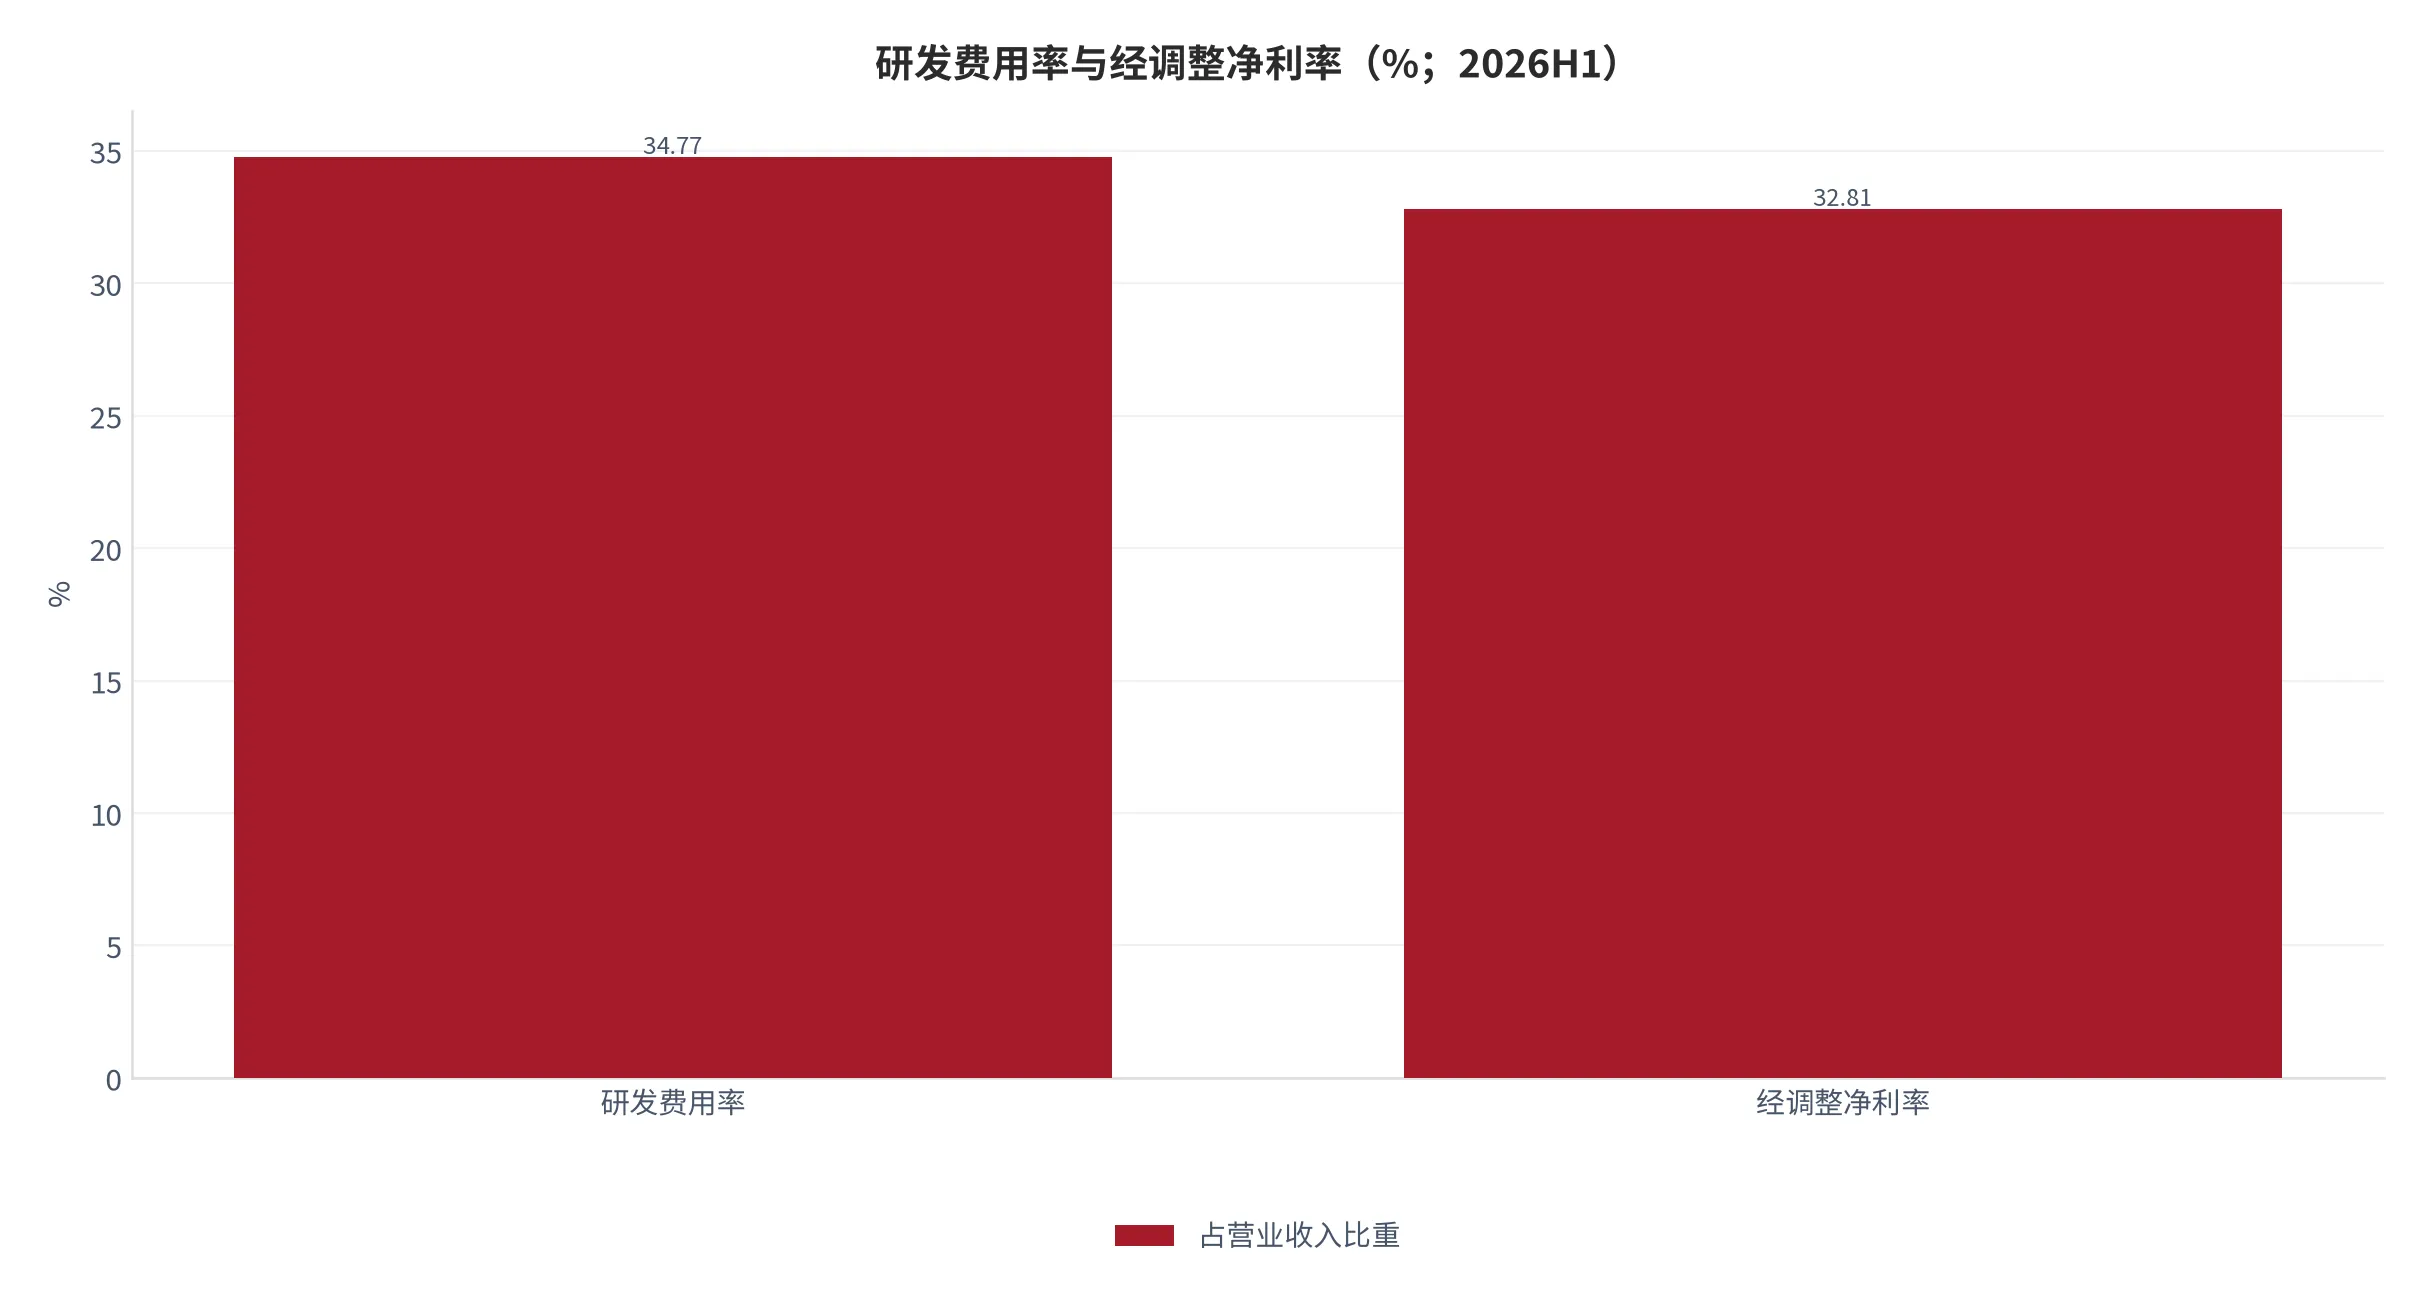
利润口径要单独摆一次。归母净利润25.18亿元、经调整净利润10.87亿元、研发投入11.52亿元、同比增长20.17%[11]。按33.13亿元收入计,经调整净利率32.81%、研发费用率34.77%(测算)[20],研发费用率高于经调整净利率1.96个百分点,意味着当期赚的钱几乎全部投回研发。产品型公司的现金流并不像净利率看起来那么宽裕,做大额并购的余地取决于投资收益这类非经营项,而非经营现金流。
产品端也印证方向:上半年发布组织级AI办公入口WPS Comate,落地11大领域26个典型专家场景,与数百家中大型企业达成共创意向;同时推出AI原生办公产品新版灵犀[12]。一处[缺口]是来源只说达成共创意向,未披露签约金额、付费席位与转化率,无法判断组织级AI是否已形成第二增长曲线。
把样本放回链条:这家公司站在产品层与平台层交界处,组织级业务增速是整体增速的2.5倍,占比只有14.99%(测算)[18]。这个不对称正是并购窗口的形态——用新产品打出高增速,却还没把收入结构换过来,此时补交付能力最划算;等到组织级收入过半,交付能力要么自建完成,要么已被别人买走。
03瓶颈识别:五个候选环节的四重筛选
这一章只做一件事:在四层结构里找出供给弹性最差的环节。四项同时成立才算瓶颈——需求增长快于行业、利润空间高于混合值、壁垒来自难复制的要素、新增供给受时间或资质约束。候选五个:通用项目管理SaaS、垂直行业流程模板、组织级AI编排、流程数据接入与权限治理、私有化部署与合规适配。筛选对象是环节不是公司,先定位瓶颈,再看谁站在瓶颈上。
| 候选环节 | 高增长 | 高利润 | 高壁垒 | 供给受限 | 判定 |
|---|---|---|---|---|---|
| 流程数据接入与权限治理 | ✓ 服务层增长10.4% [9] | 待验证 无分部毛利 | ✓ 客户系统耦合深度 | ✓ 依赖流程改造周期 | ★ 咽喉点(第一顺位) |
| 私有化部署与合规适配 | ✓ 基础软件增长10.6% [9] | 待验证 无分部毛利 | ✓ 资质与审查周期 | ✓ 人力与资质双约束 | ★ 咽喉点(第二顺位) |
| 垂直行业流程模板 | ✓ 工业软件增长8.2% [9] | 待验证 无分部毛利 | ✓ 行业知识沉淀 | 待验证 可复制性中等 | S3 结构性紧缺 |
| 组织级AI编排 | ✓ 普及率目标70% [8] | 待验证 无定价披露 | 待验证 技术仍迭代 | ✗ 模型能力快速商品化 | S3 结构性紧缺 |
| 通用项目管理SaaS | ✗ 增速低于服务层 [9] | ✗ 同质化压价 | ✗ 功能可对标 | ✗ 供给充分 | 非瓶颈 |
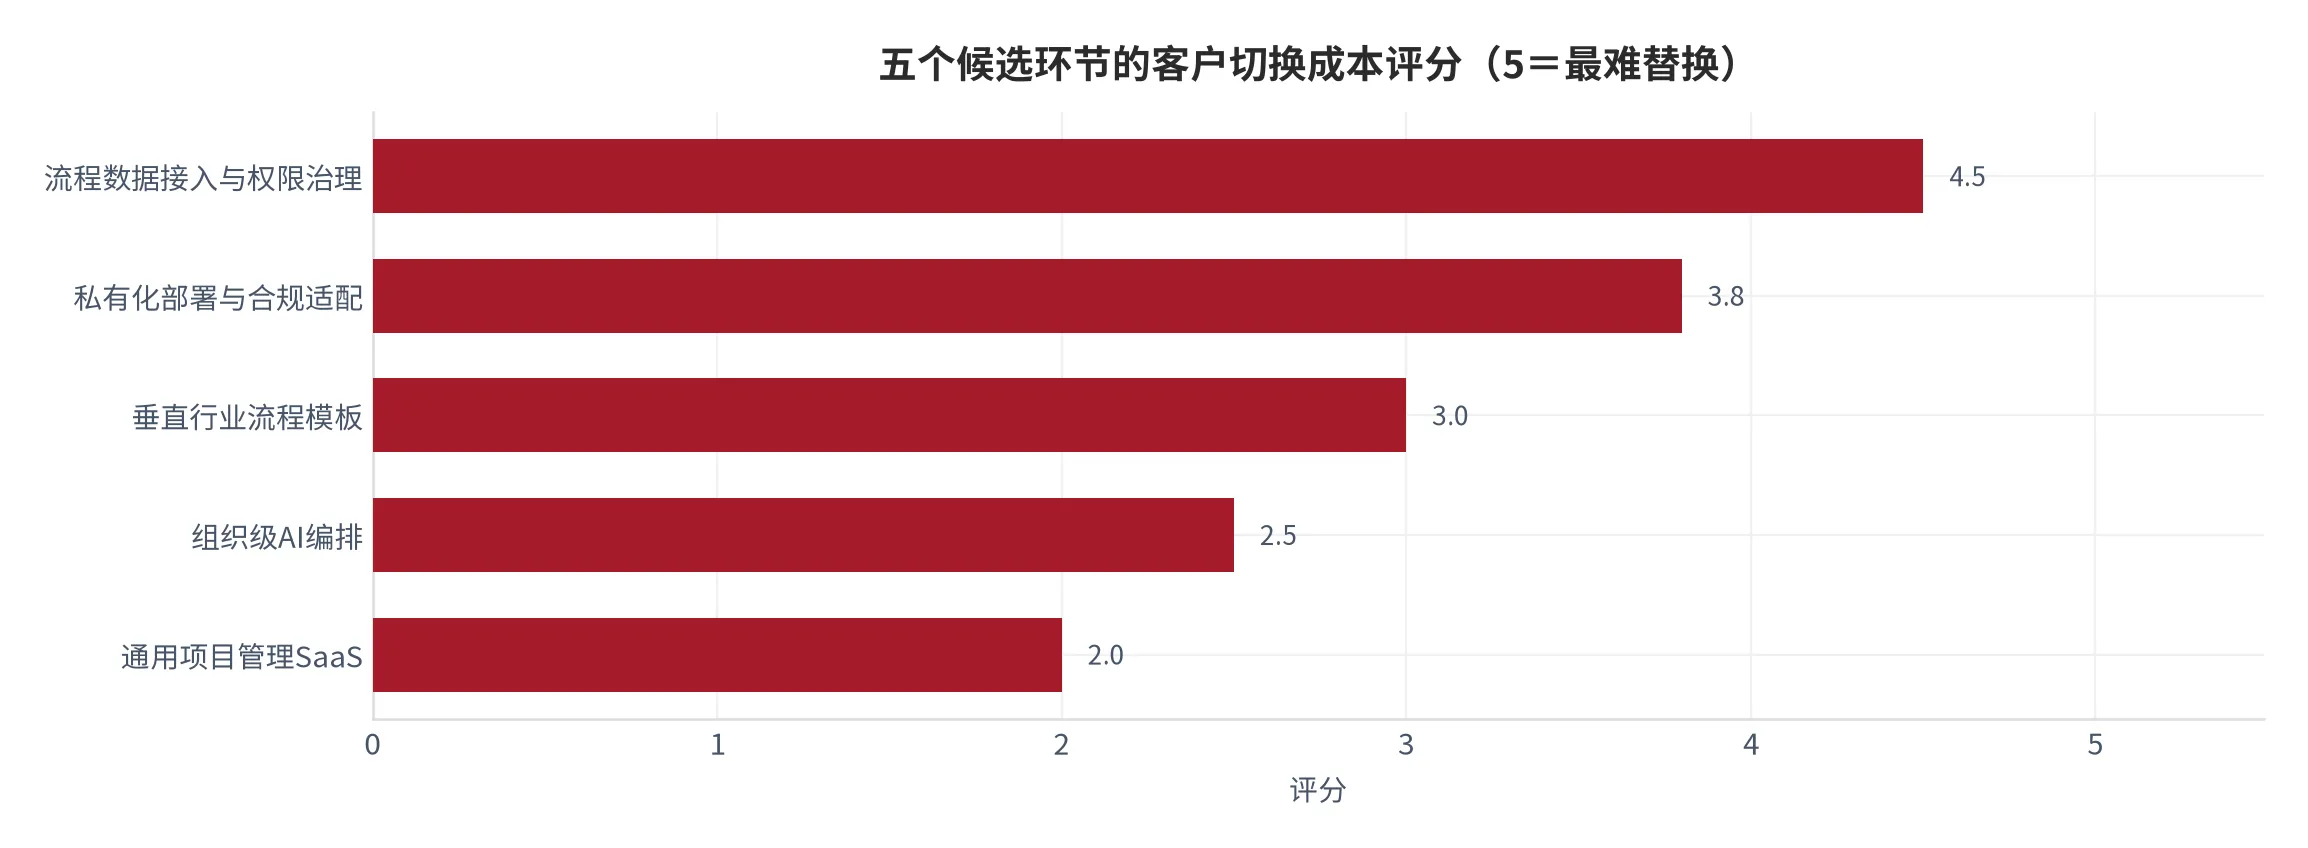
第一个咽喉点是流程数据接入与权限治理,大白话是让项目系统读懂客户已有系统在说什么,并且只让该看的人看到。它难在两处:客户流程往往没被文档化,接入等于把组织惯例重写一遍,只能靠人坐在客户会议室里完成;权限治理牵涉组织政治,一旦定下来极少改动——这构成极高切换成本,也构成别人进不来的门。
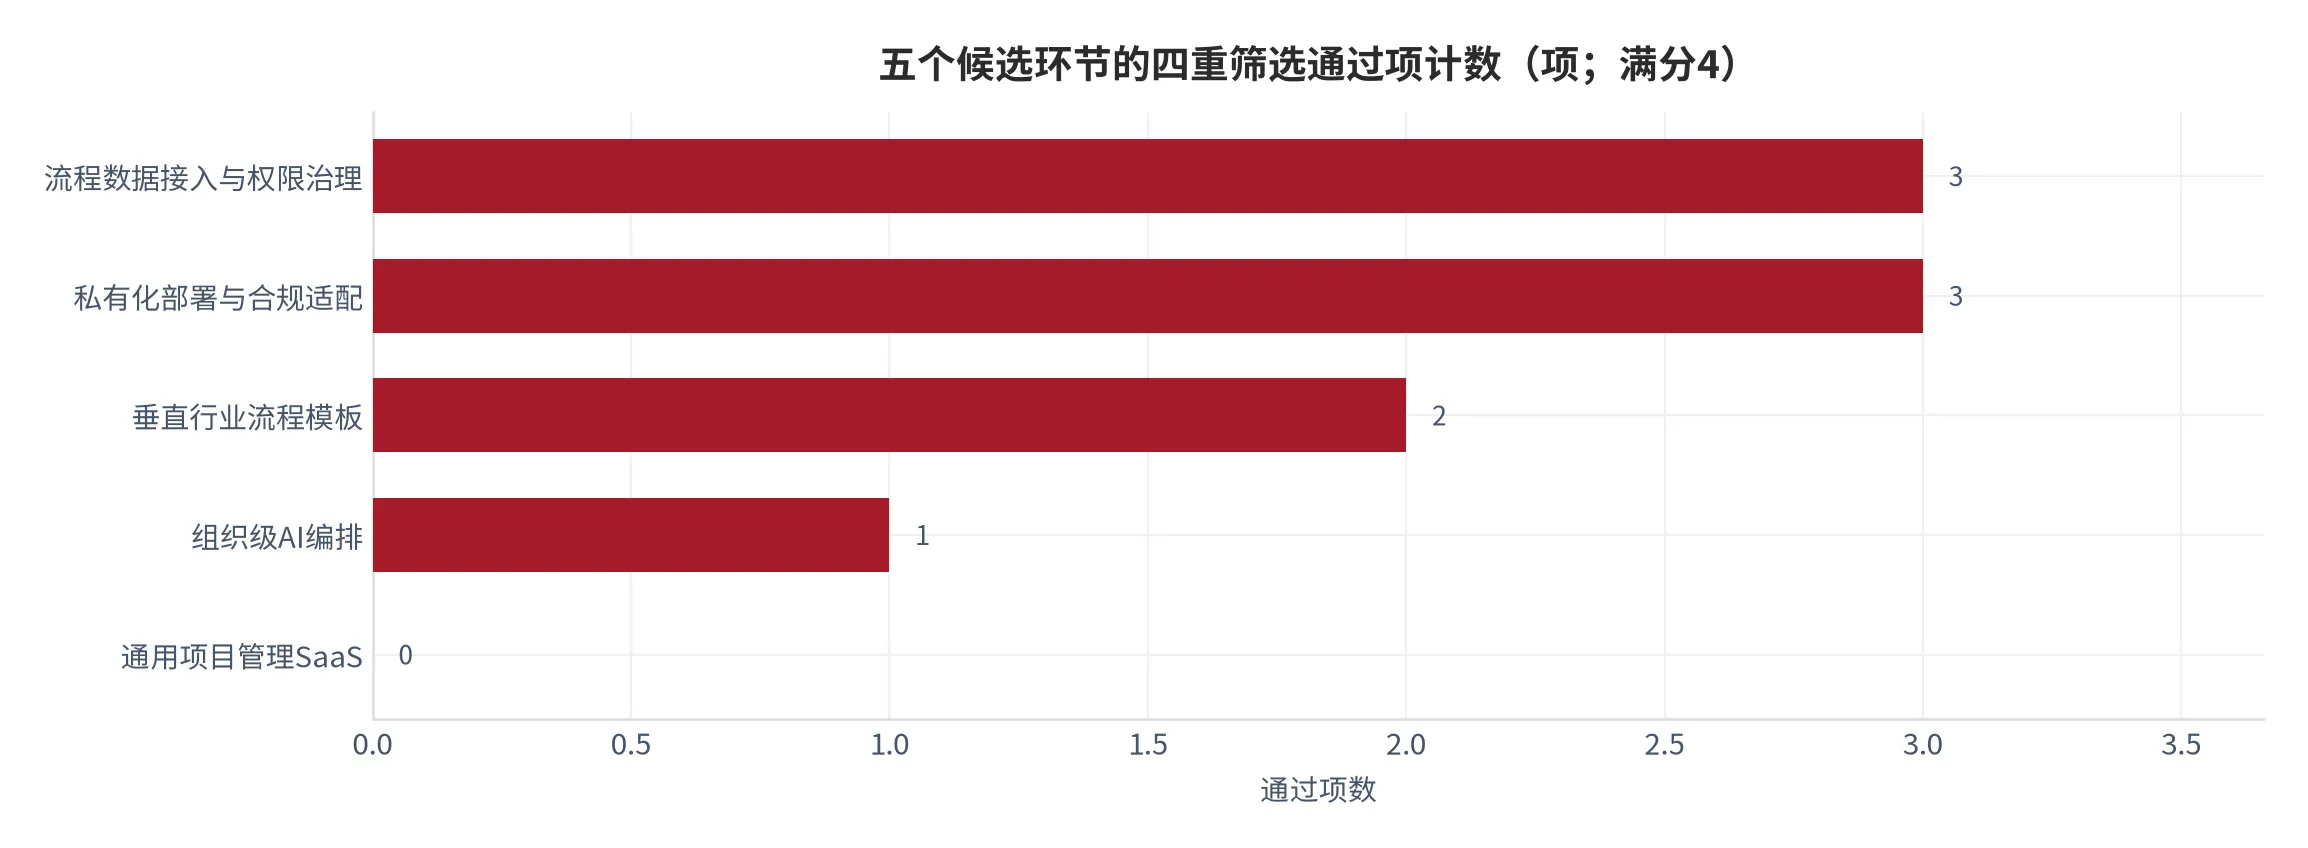
第二个咽喉点是私有化部署与合规适配,大白话是把系统装进客户自己的机房并通过审查。它难在资质与周期:等保测评、密评、行业准入各有节奏,不由买方预算决定;私有化意味着每个客户都是一次独立交付,人力无法复用。这解释了基础软件收入能增长10.6%、高于软件产品整体的6.9%[9]——私有化与国产化需求刚性,而供给受资质与人力限制,价格因此没被压穿。
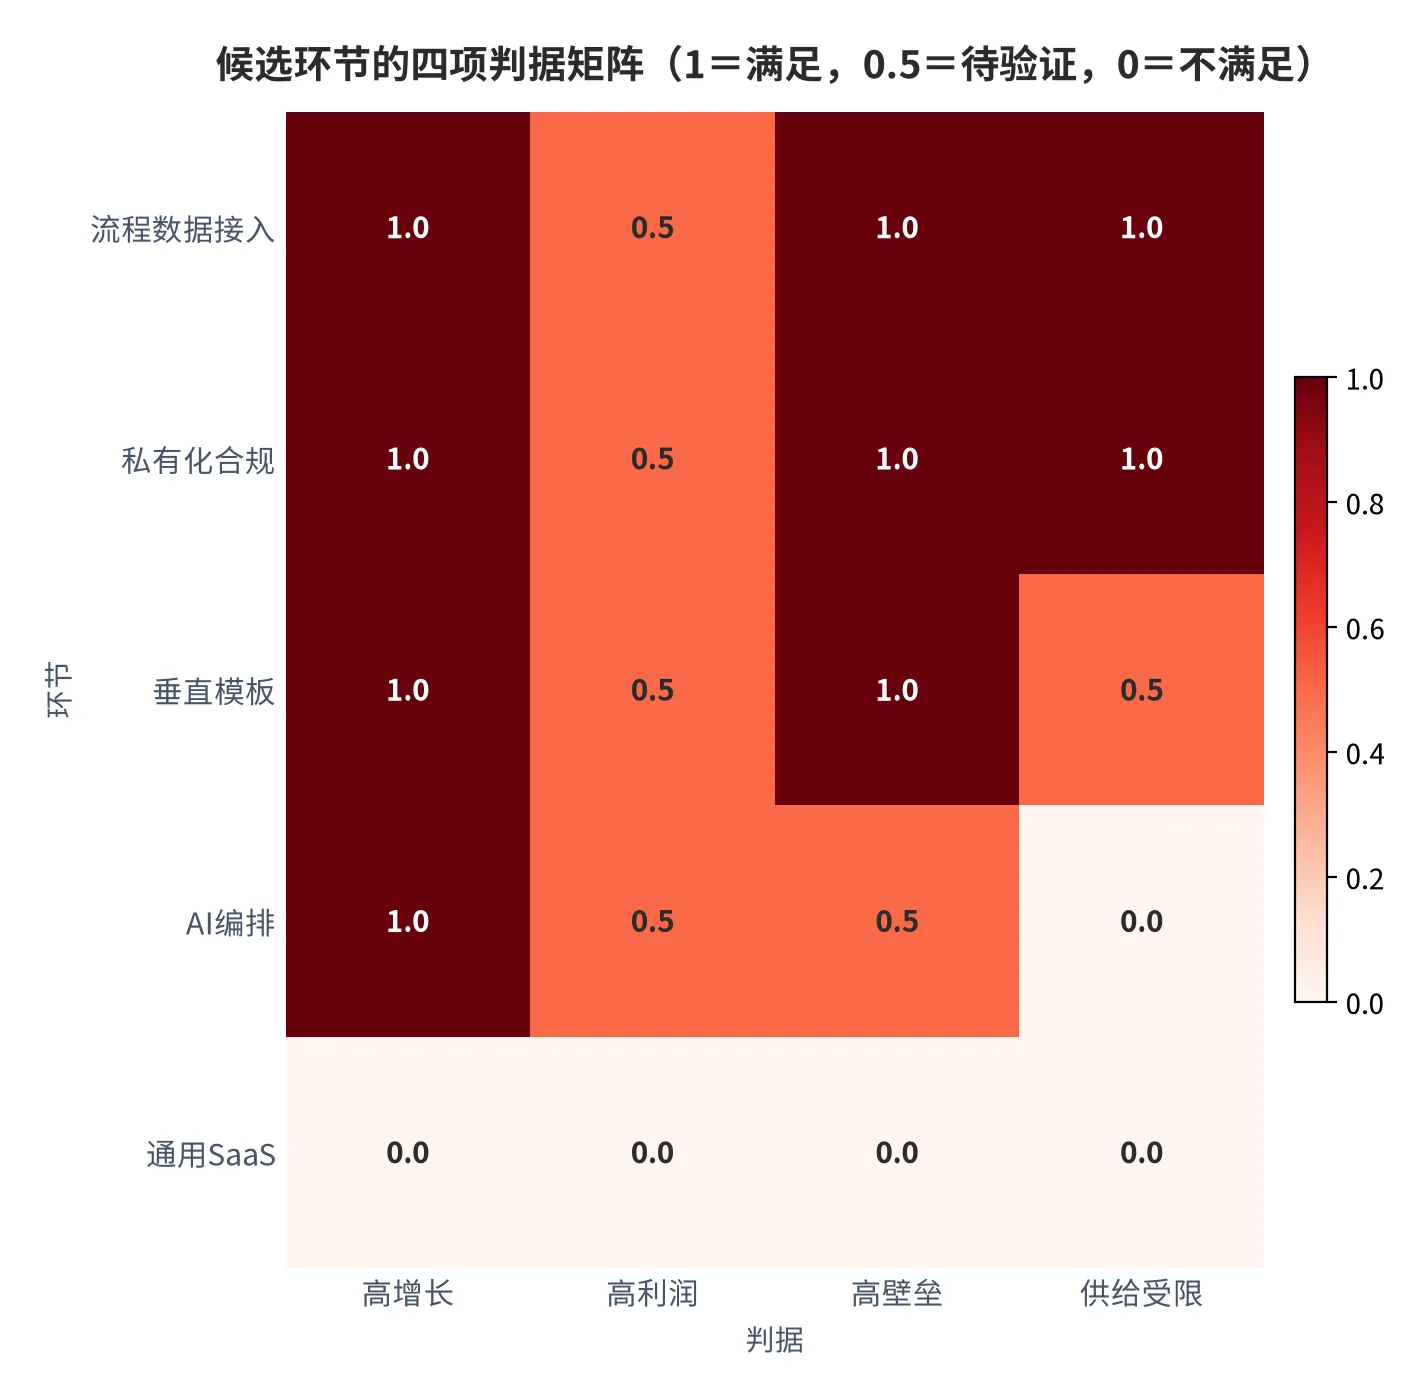
第三个候选是垂直行业流程模板,判S3而非S1。它的知识壁垒真实存在,但复制更快:一个行业的模板做出来后,第二个客户交付成本显著下降,第三个客户开始接近标准化。它造成阶段性紧缺,不造成长期瓶颈。工业软件收入1,547亿元、增长8.2%,低于信息技术服务的10.4%[9],侧面说明行业软件的价格并没有因稀缺而抬升。
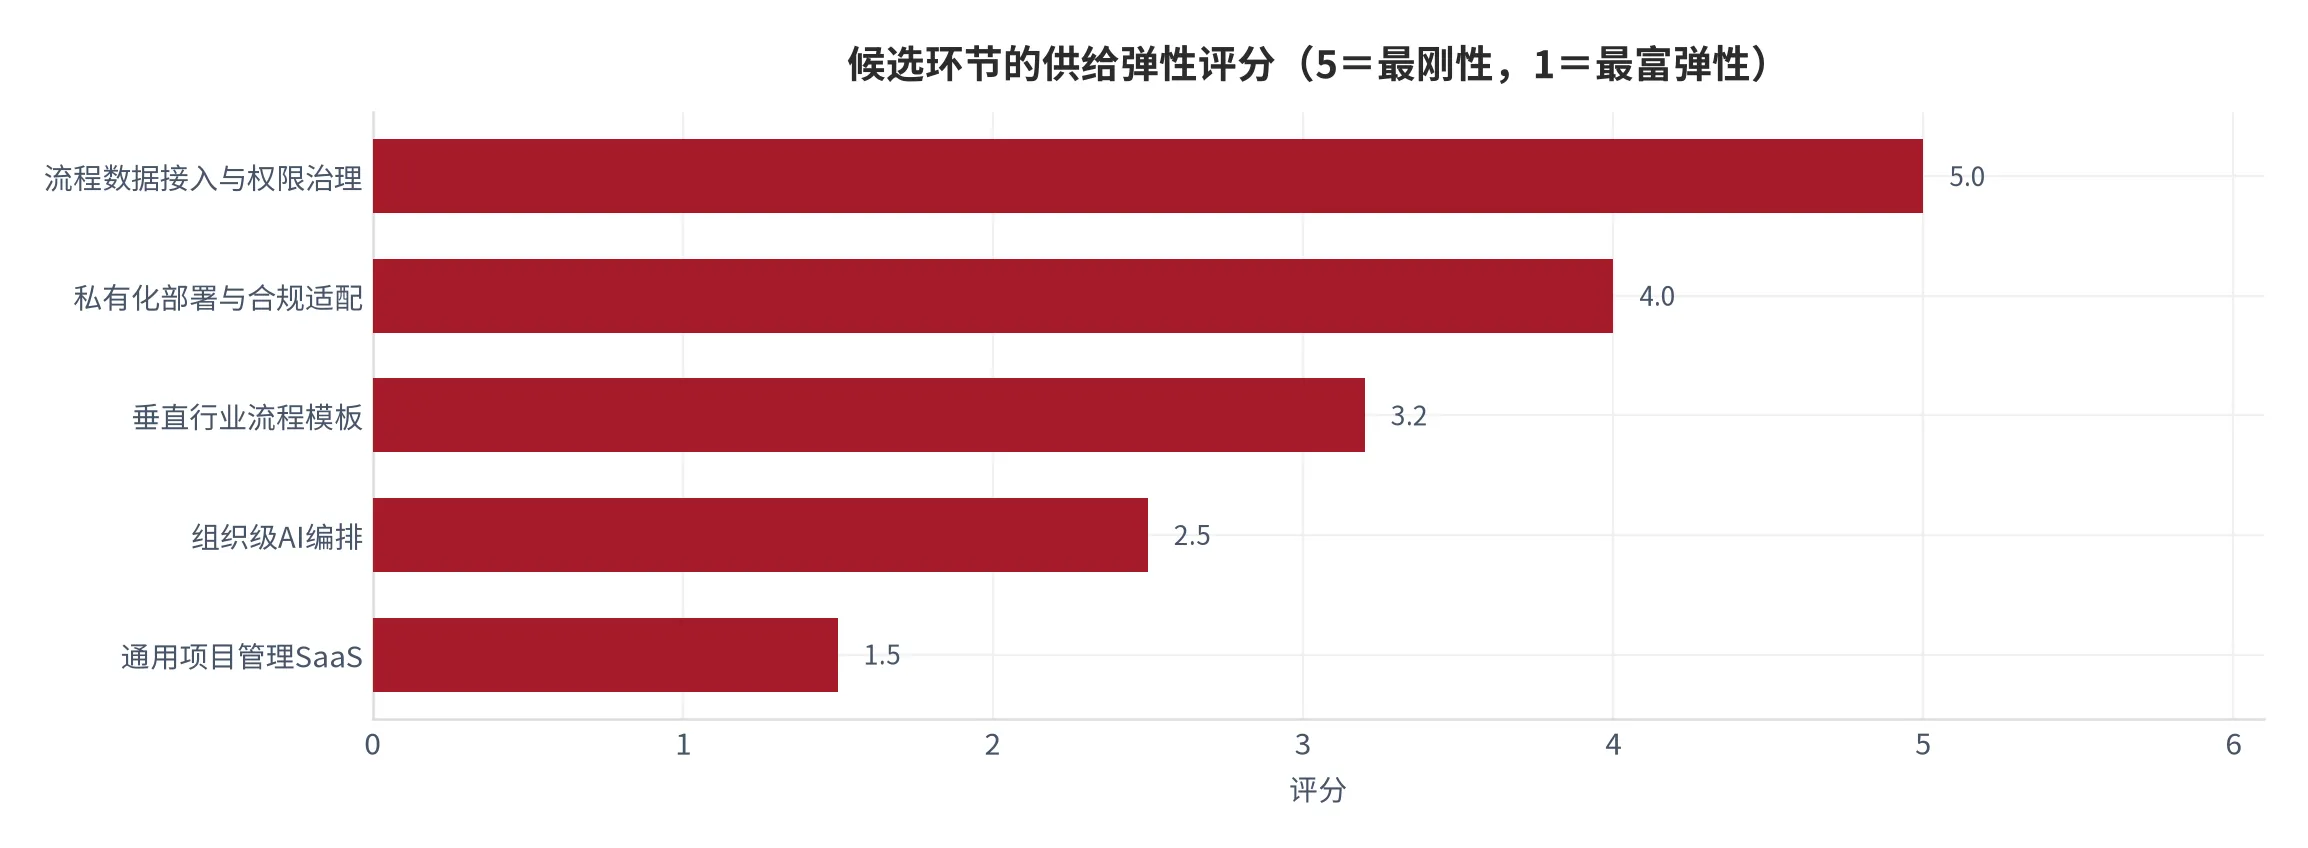
组织级AI编排为什么不是S1?因为核心能力正被模型供应商快速商品化。政策提出2027年普及率超70%[8],这个目标本身会驱动大量工具化供给涌入,编排很快变成平台标准功能而不是独立议价项。把技术快速扩散的环节当瓶颈,是这一轮最容易犯的错:普及率目标越高,说明供给越会变多,不是越稀缺。
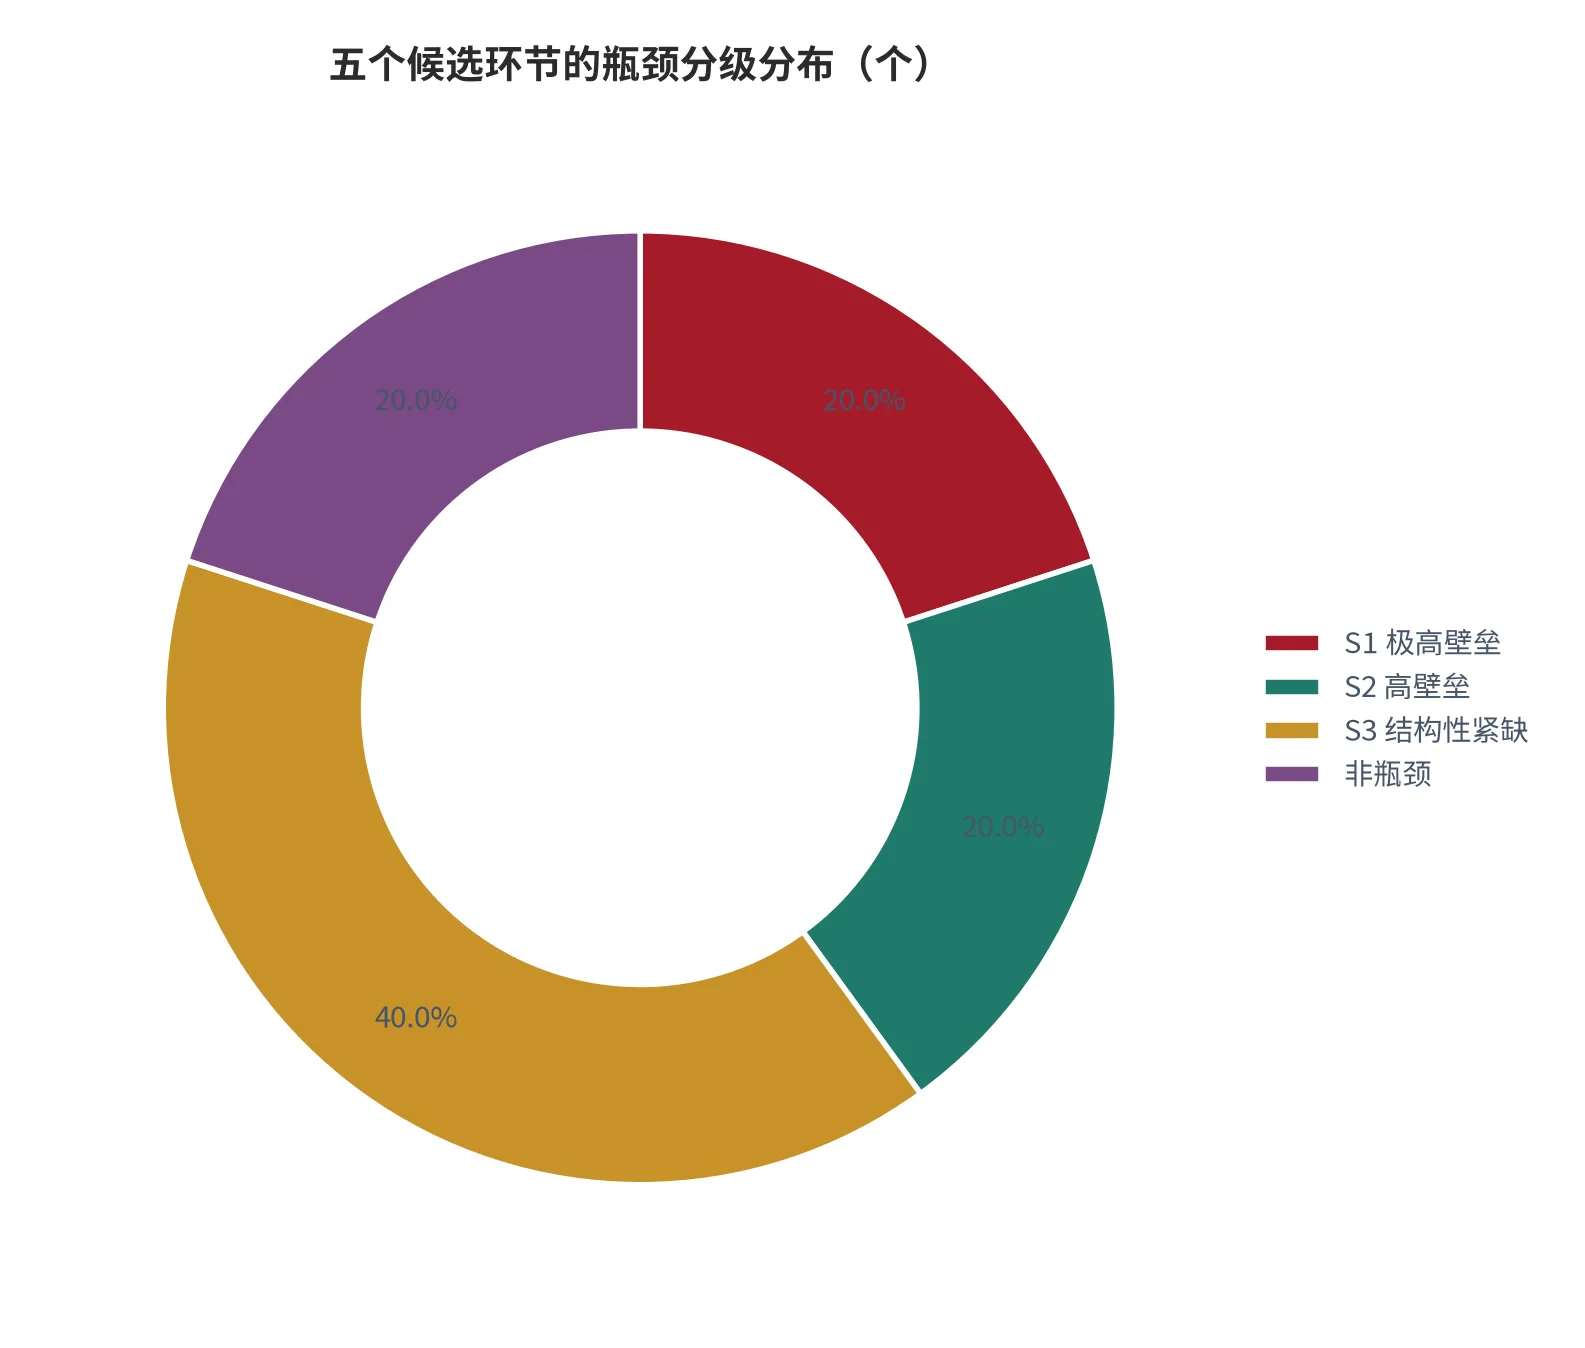
通用项目管理SaaS被判非瓶颈,要单独说清。功能可对标、部署标准、客户可在三个月内完成迁移,这三条决定它拿不到超额利润;它的价值在规模效应与获客成本,不在稀缺性。它在并购里的角色是补规模与补客户,不是补壁垒——为它付的溢价,买家必须算成获客成本而不是资产。这也解释了软件业收入利润率只有11.66%(测算)[15]:占多数的正是这类可替代环节。
04供需与竞争格局:需求三锚、供给四约束、替代三路径
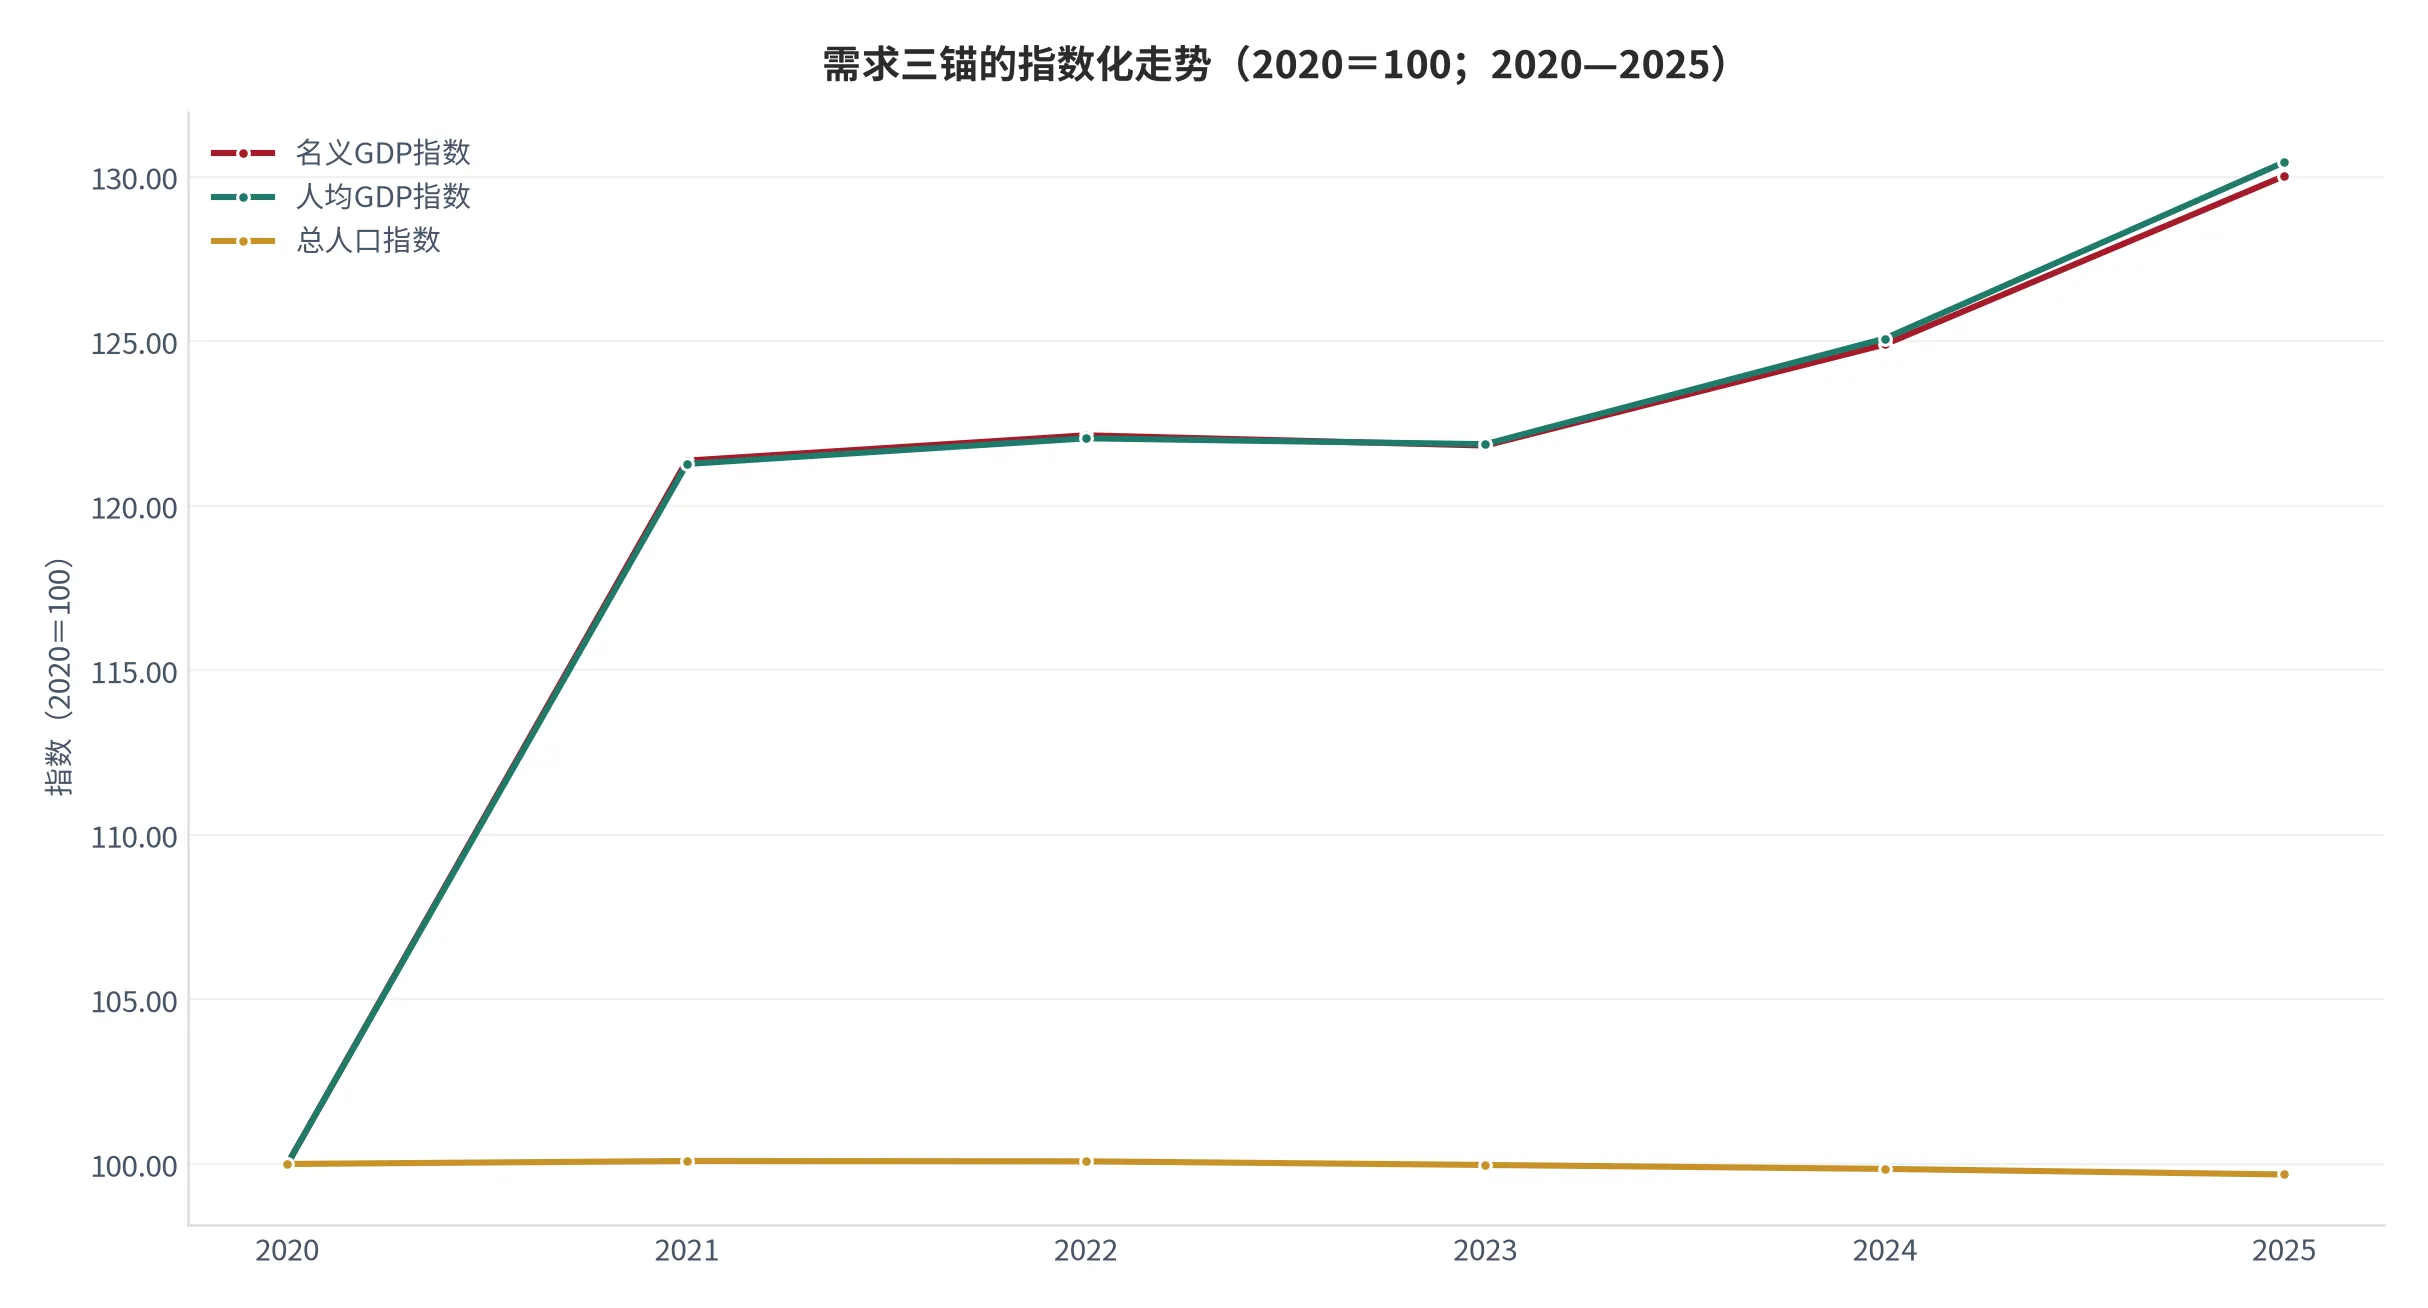
需求侧先看三锚。以2020年为100指数化,2025年名义GDP为130.02、人均GDP为130.44、总人口为99.68[1][2][3]。三条线形状清楚:增长全部来自单人产出提升,人口是轻微负贡献。企业软件的付费能力挂在单人产出上,采购主体在地理上也继续集中,城镇化率由2020年的63.523%升至2025年的66.343%[5]。因此办公与项目管理类支出的增长逻辑,必须建立在每个员工产出更高这一条上,而不是建立在就业人数增长上。
价格侧是第二个看点。CPI年度同比从2020年的2.419%降到2025年的0.06%[4]。整体价格接近零增长时,靠涨价换增长的空间被压到底:既不能提价改善毛利,又必须维持研发投入。这正好解释利润总额只增1.0%[9]而研发费用率高达34.77%(测算)[20]的组合——收入还在涨,价格涨不动,投入不能停,利润先停住。
供给侧的约束有四个,按刚性排序:客户流程改造周期、合规资质与审查、交付人力培养、产品功能开发。前两个不由厂商决定,第三个由人才市场决定,只有第四个由资本开支决定。这是本章最重要的一句话:并购能解决第四个,解决不了前三个。因此判断一笔并购是否有效,只需问它买的是功能还是时间——买功能是买可复制的资产,买时间是买不可复制的关系。
替代风险有三条路径,强度递减。第一条平台内自带:协同办公平台把项目与任务模块做成标配,强度最高,因为平台掌握入口且有动机。第二条AI原生新进入者:以对话为界面,跳过流程建模直接生成任务,强度中等,卡点在权限与审计,企业不会把预算与权限交给无法追责的黑箱。第三条开源加自建集成,强度最低,只有技术型客户会走。
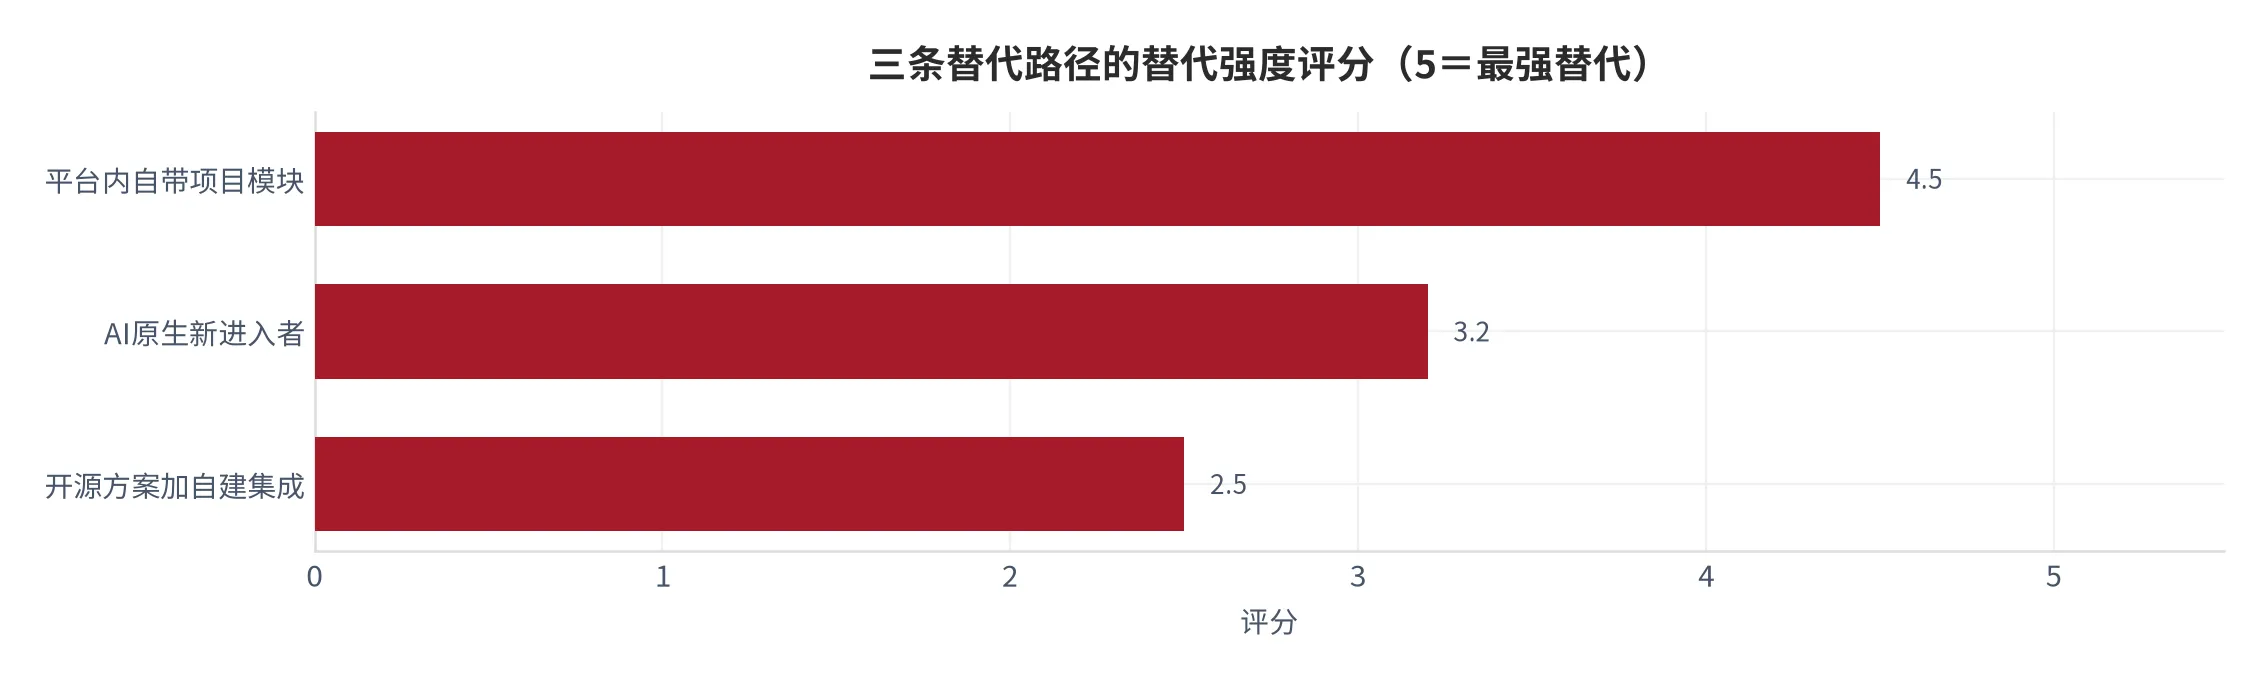
三条路径替代的是不同的层:平台内自带替代产品层,而产品层本就不构成瓶颈;AI原生工具替代流程建模这一动作,威胁产品层价值而非交付层价值;开源自建替代标准部署,同样绕不开流程接入与合规。被替代的是标准化部分,不是关系与资质部分。
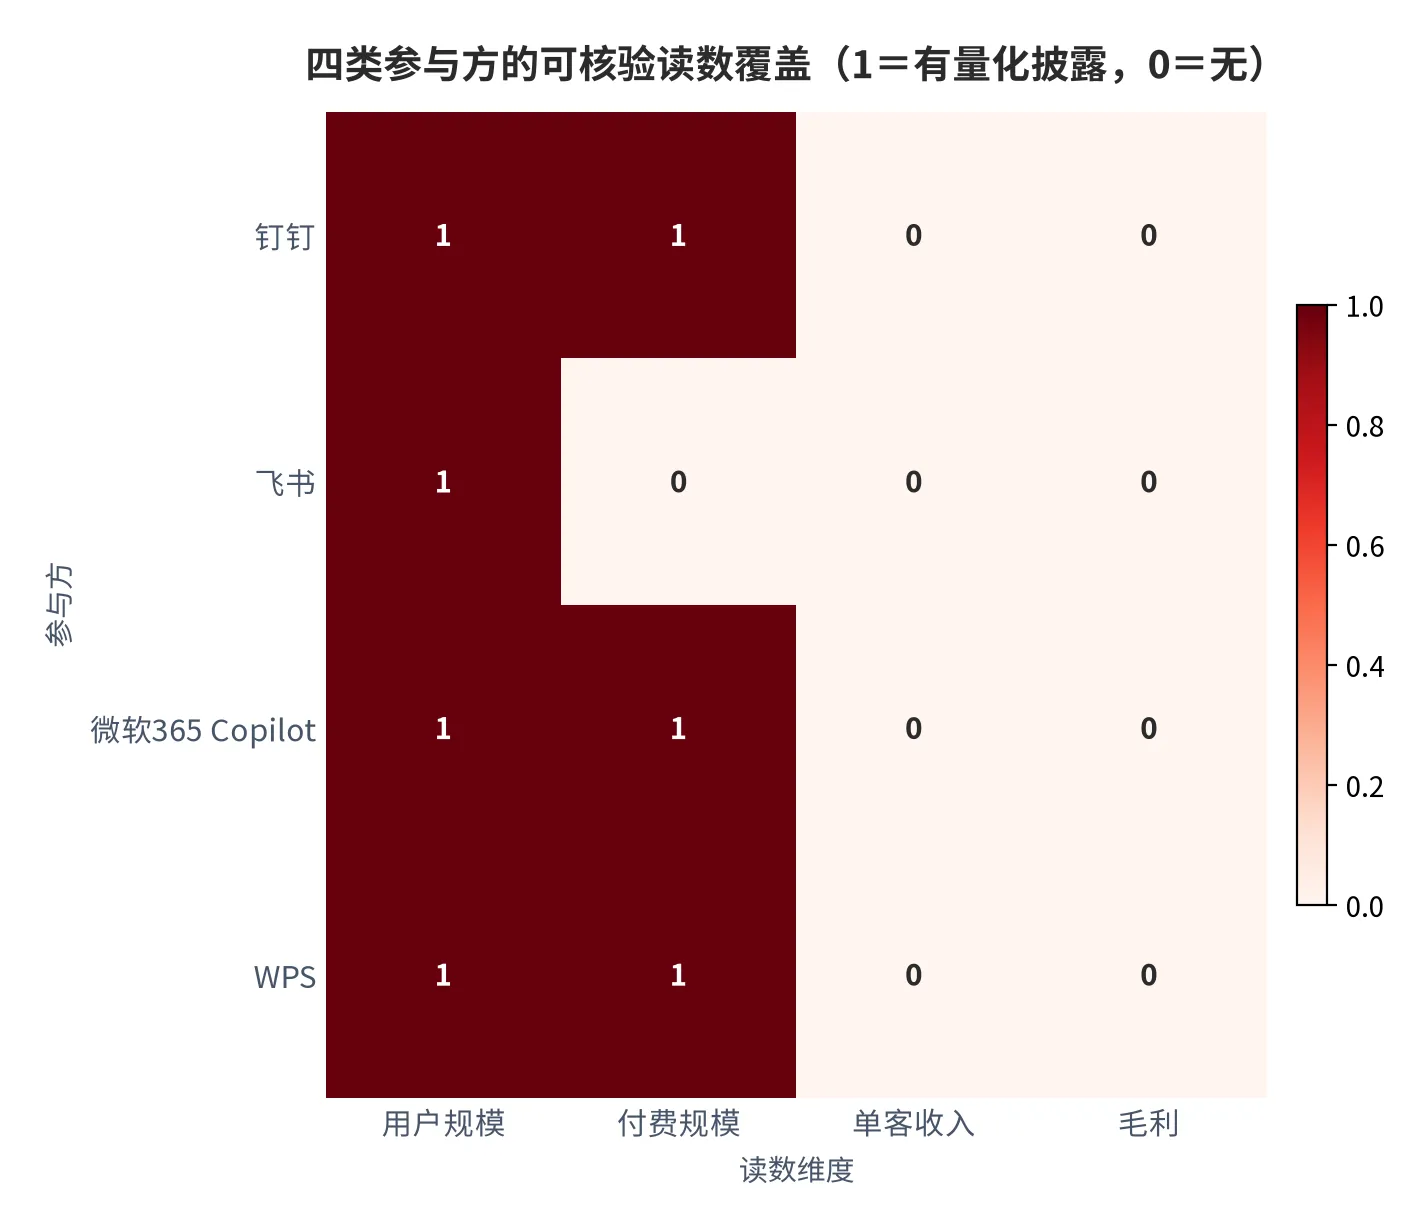
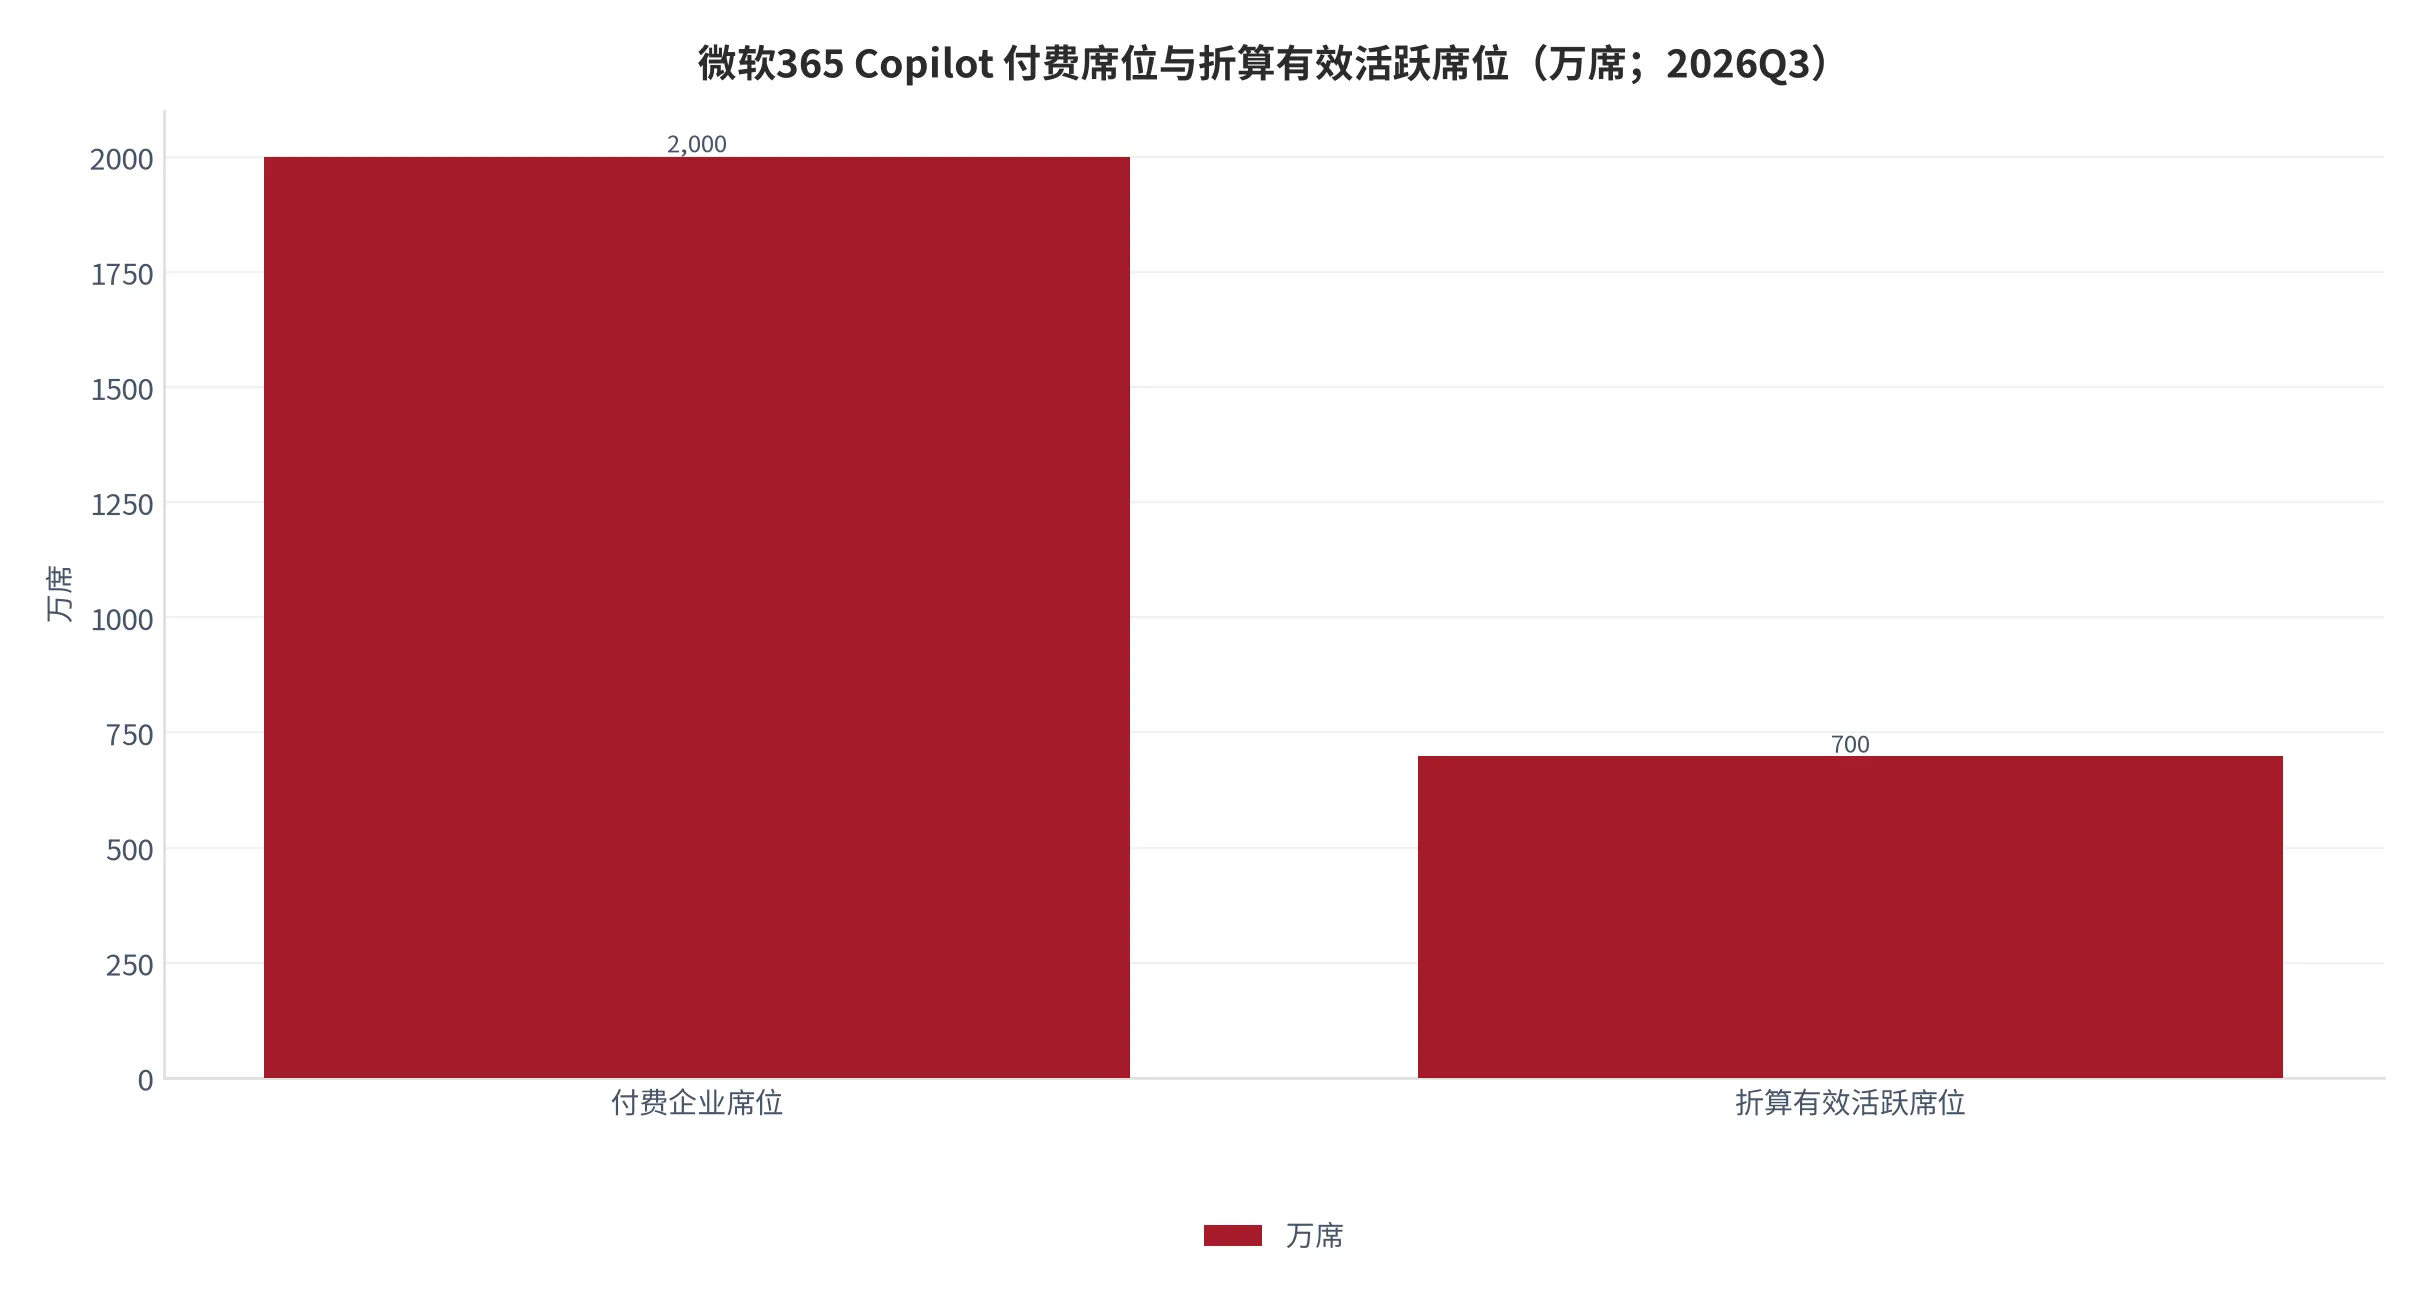
覆盖矩阵暴露了信息条件的真实水平:用户规模一栏四格全部有数,付费规模三格有数,单客收入与毛利两栏全空。微软365 Copilot付费企业席位在2026财年第三季度突破2,000万、单季新增500万,周活跃度已与Outlook持平,但第三方统计显示付费牌照实际活跃使用率仅约35%[7]。按35%折算,2,000万席位对应约700万有效活跃席位(测算)[22]。
把三条替代路径与两个咽喉点交叉,可以给出一句话判断:竞争已不在功能比较这一层展开,而在谁能把系统装进客户流程并通过审查这一层展开。功能比较可逆,今天少一个看板明天补上;流程接入与合规不可逆,装进去之后换掉的成本高于重新采购。平台能替代功能,替代不了客户机房里那一套审查关系。
05公司映射与证据复筛:只到类型层,不下沉到交易
这一章先说方法边界。映射的标准做法是把环节映射到具体主体,再校验业务纯度、收入占比、客户与订单披露。本篇做不到完整映射:来源集里只有一家公司给出分项收入,其余参与方数据停在集团层面或未上市;更关键的一处[缺口]是整个来源集没有一条并购交易的一手披露,没有金额、没有标的、没有对价结构。在这种情况下写具体交易,只能靠想象。
| 环节 | 代表主体类型 | 业务纯度 | 公开证据内容 | 证据等级 | 现有证据不能证明什么 | 初步归类 |
|---|---|---|---|---|---|---|
| 组织级协同与交付 | 办公套件厂商 | 中,WPS 365占营收14.99%(测算)[18] | 收入4.97亿元、增60.84%、连续六季超60% [11][12] | [T2] 媒体转引财报 | 不能证明分部毛利、续费率与组织级客单价 | 重点线索 |
| 平台入口 | 互联网平台 | 待验证 | 钉钉累计用户8亿、2,800万家组织、2025年营收超40亿元 [7] | [T3] 媒体转引 | 不能证明该主体是否可独立交易、是否盈利 | 观察线索 |
| 私有化部署与合规适配 | 基础软件与集成商 | 待验证 | 基础软件收入1,047亿元、增10.6% [9] | [T1] 行业总量 | 不能证明任何单一主体的份额、毛利与资质数量 | 观察线索 |
| 垂直行业流程模板 | 行业方案商 | 待验证 | 工业软件收入1,547亿元、增8.2% [9] | [T1] 行业总量 | 不能证明模板复用率与交付人均产出 | 观察线索 |
| 通用项目管理SaaS | 独立项目管理厂商 | 待验证 | 无分部数据 | [缺口] | 不能证明任何一家的收入、续费与获客成本 | 暂不适合作为案例 |
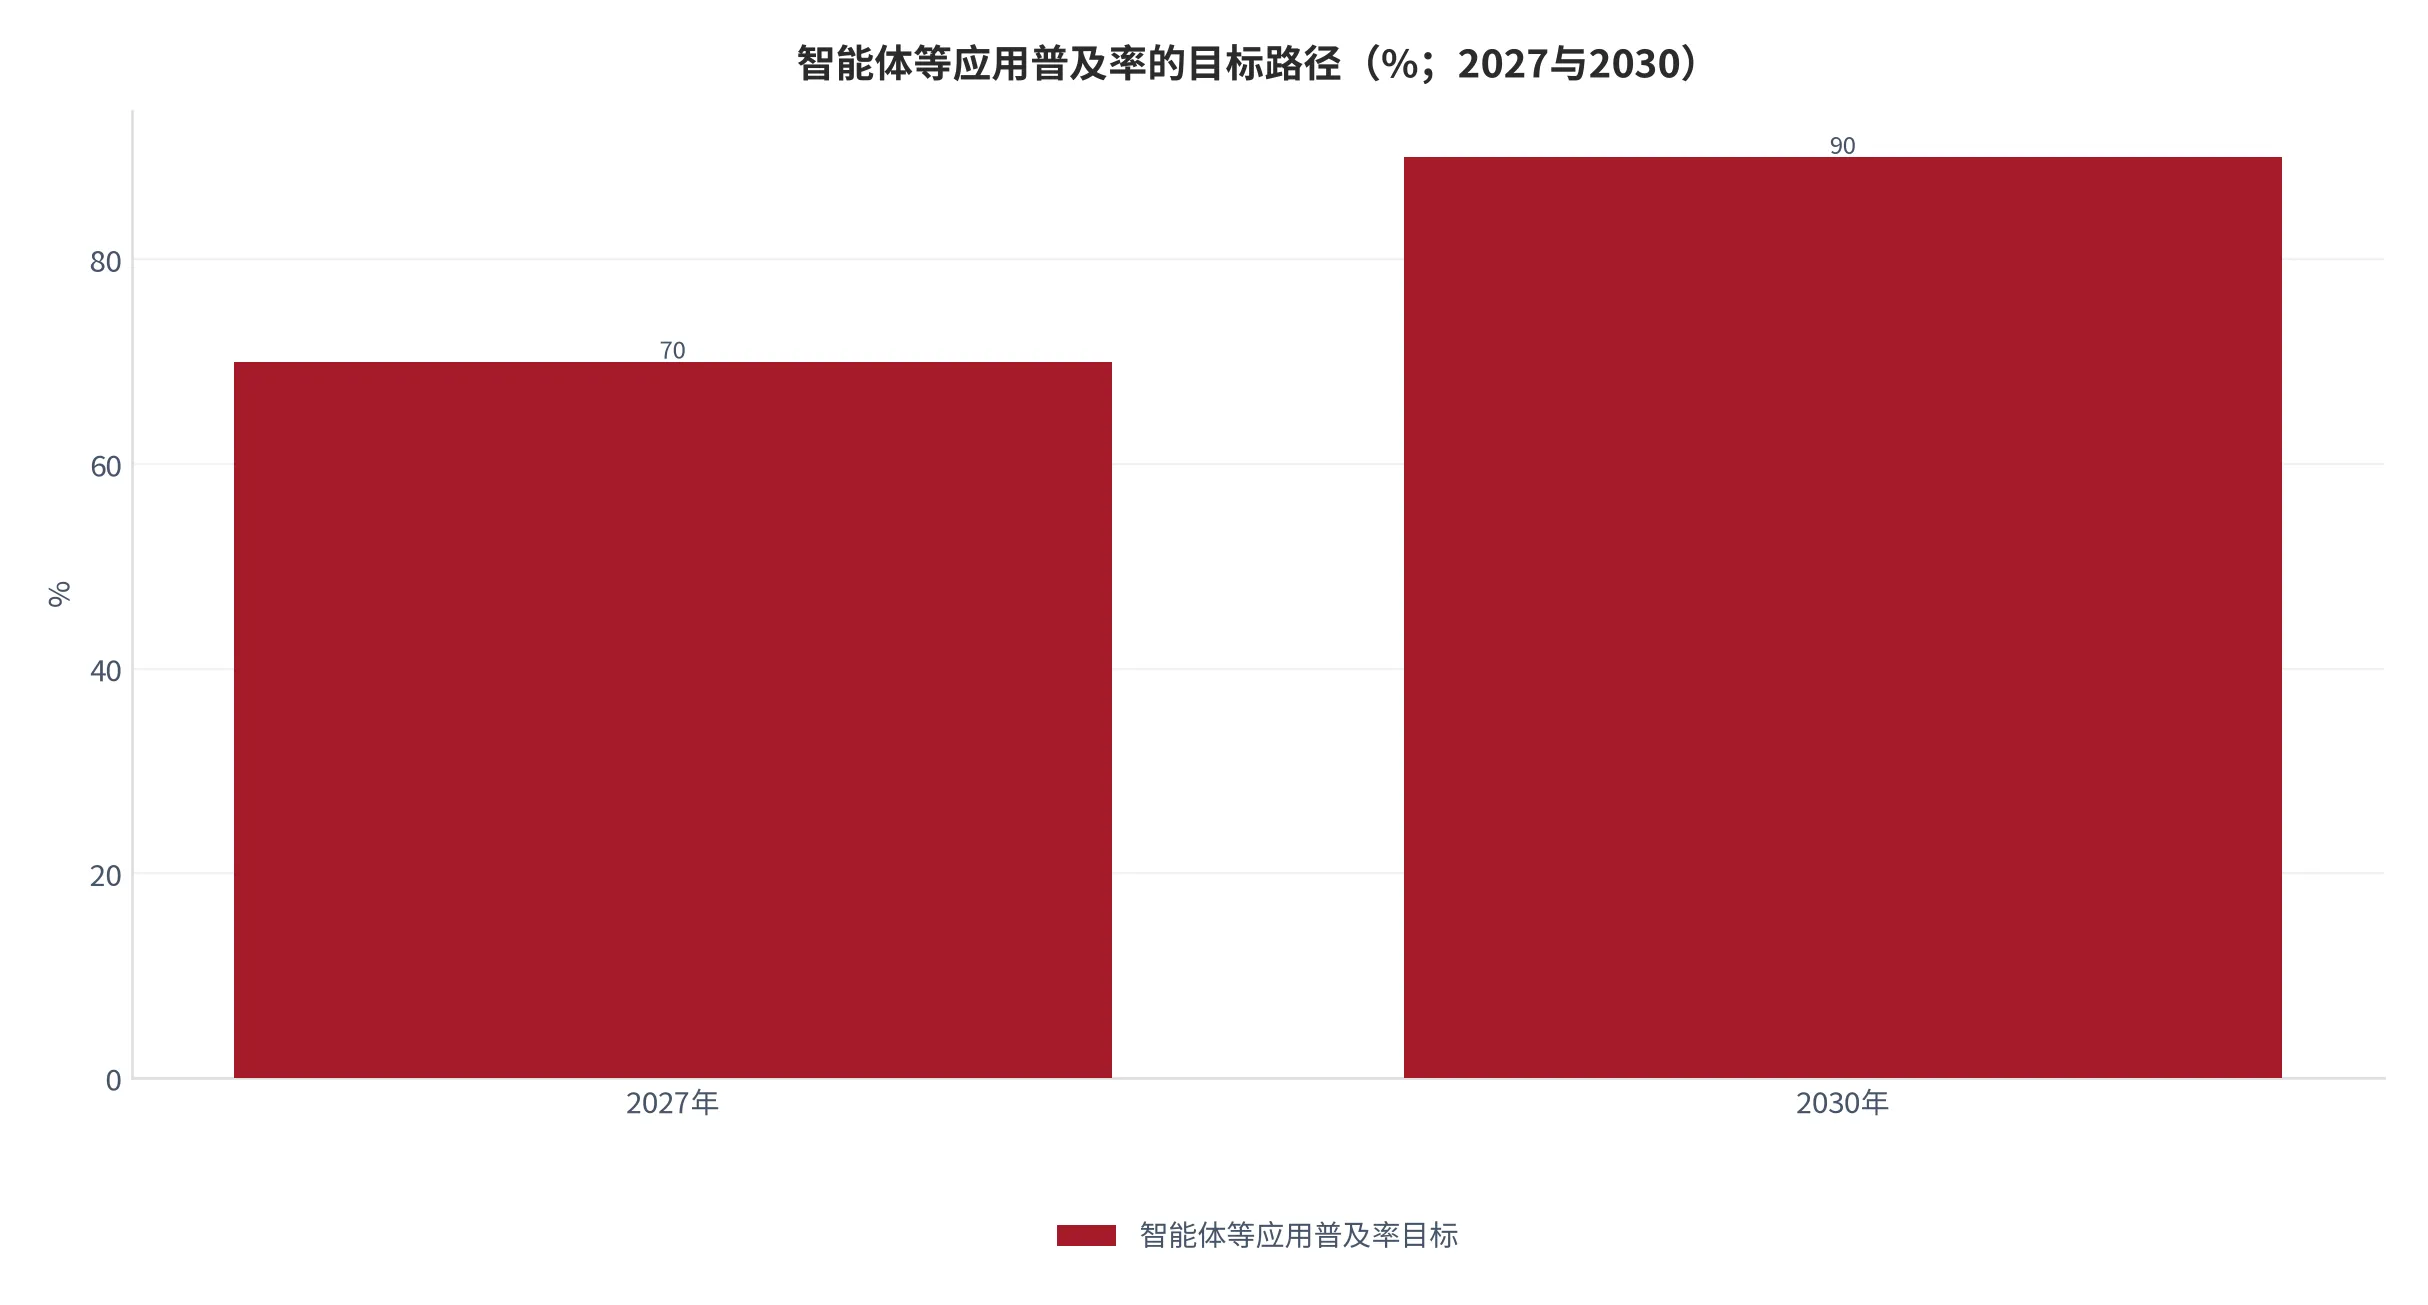
普及率目标是唯一能给出时间表的政策读数。2027年超70%、2030年超90%[8],两期间隔3年、需提升20个百分点,折合年均6.67个百分点(测算)[23]。这个斜率对并购的含义很直接:智能体三年内进入七成场景,在此之前完成流程数据与交付能力布局才有意义;晚于这个窗口,标的价格会被普及率本身推高。也要与组织级AI编排判断并列看——普及率越高,编排工具越商品化,该买的是被编排之前的数据与关系。
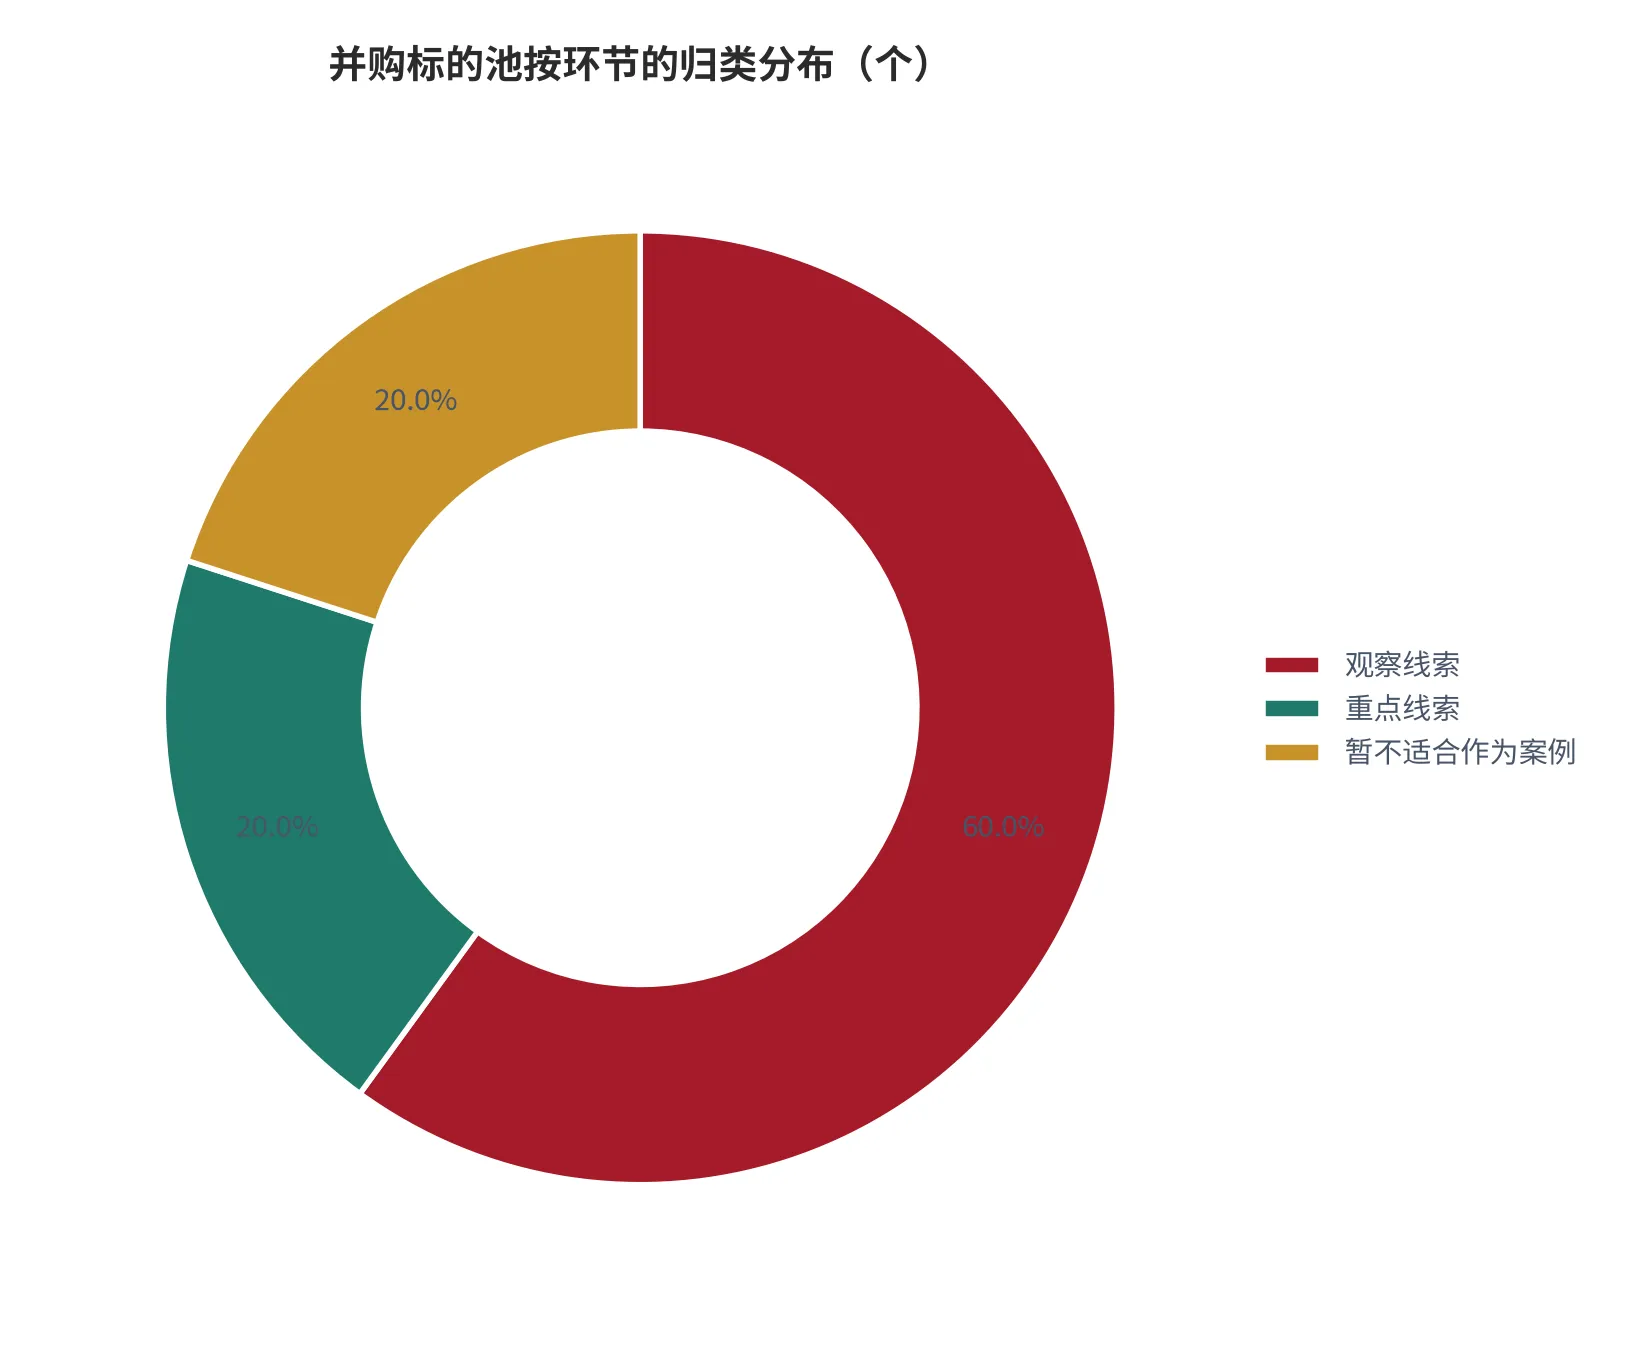
归类结果因此是重点线索1个、观察线索3个、暂不适合作为案例1个。这个结果不好看,但它是证据条件的直接映射:组织级协同与交付列重点线索,理由不是它一定跑得最好,而是它是唯一有分项收入、可被独立观测的环节;平台入口列观察线索,理由是读数最多但交易可行性未知;通用SaaS列暂不适合作为案例,理由是既不构成瓶颈、又无分部数据。
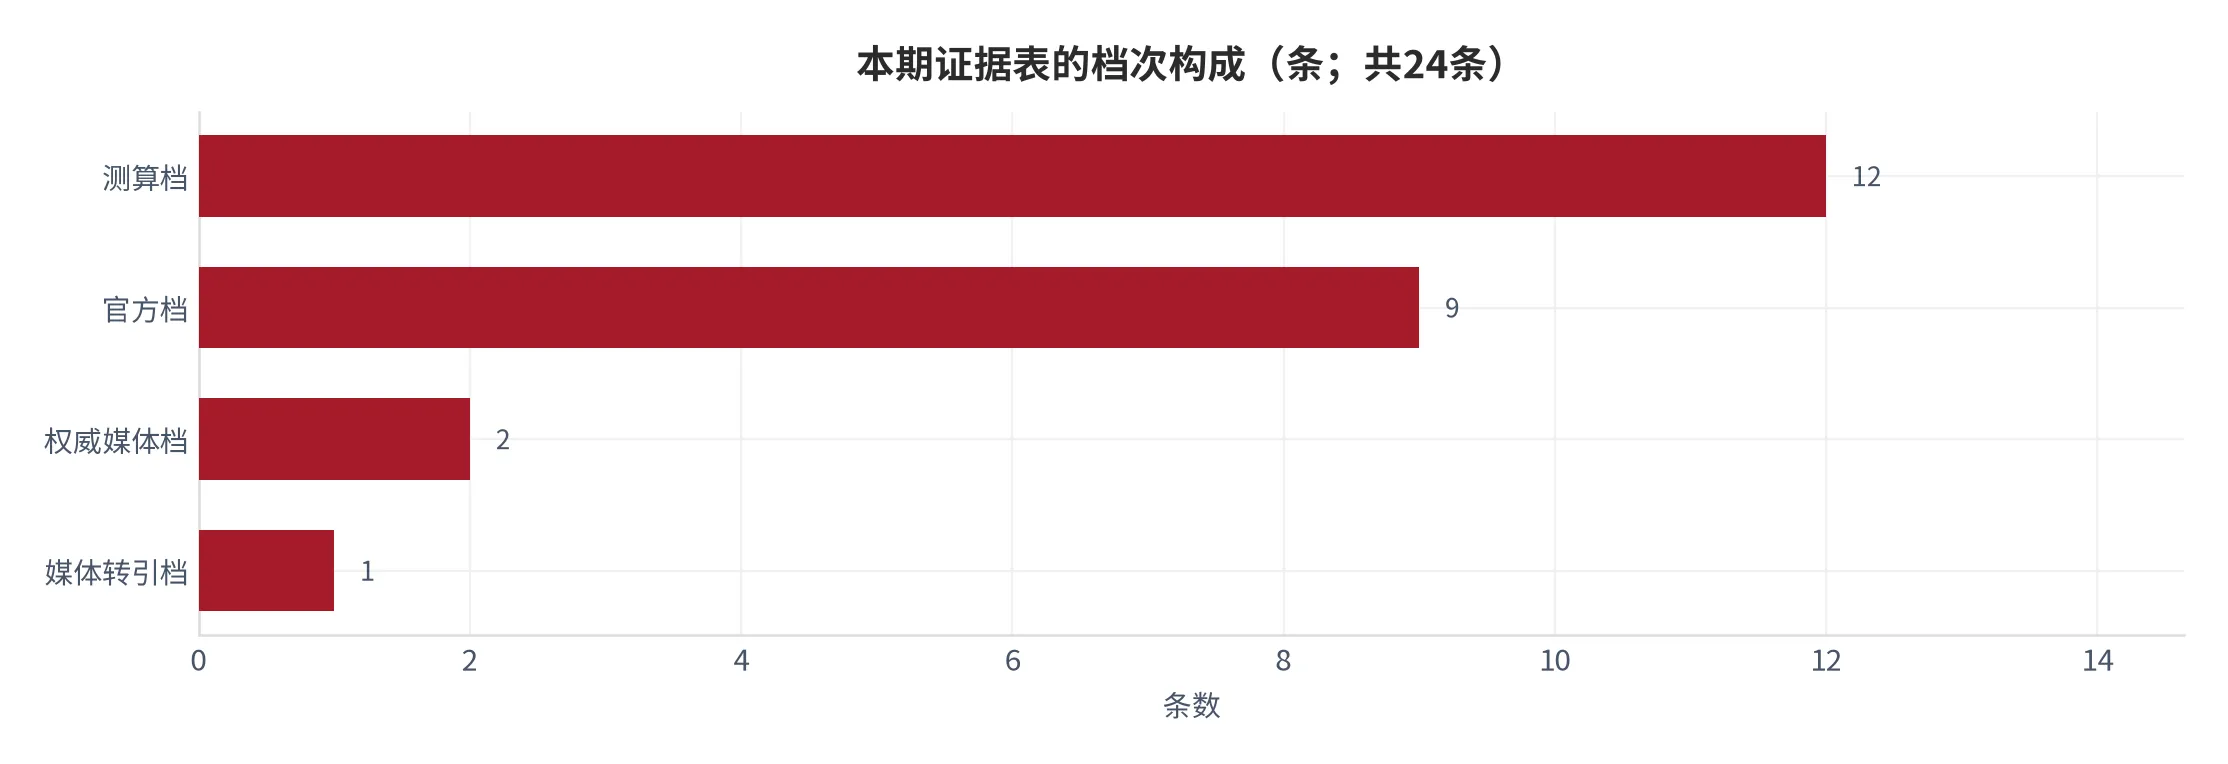
24条证据里,官方档9条(世界银行5条宏观指标、工业和信息化部3条行业统计、国务院文件1条),权威媒体档2条,媒体转引档1条,测算档12条。结构说明宏观锚与行业总量很硬,公司层面很软,交易层面完全缺失。任何基于本期来源集做出的某公司该买谁的判断,都会把软数据当硬数据用。本篇的纪律是:可以判断哪一层值得买,不判断该买哪一家。
06红队反证:五条推翻路径
红队要做的是把本期判断按最不利方向推一遍。五条路径是技术路径替代、客户自研与二供、供给中断、价格竞争、业务实质。逐条问:如果它成立,本篇哪一条判断失效?答案不是预测,而是标注每一处判断的脆弱程度。
| 证伪路径 | 触发形态 | 可观测性 | 若成立则哪条判断失效 |
|---|---|---|---|
| 技术路径替代 | AI原生工具跳过流程建模直接生成任务 | 中,依赖产品形态变化 | 瓶颈在流程数据接入 |
| 客户自研与二供 | 大型客户自建项目平台或引入二供 | 强,可通过招标信息观察 | 交付层不可绕开 |
| 供给中断 | 合规审查口径变化导致私有化交付受阻 | 中,依赖监管文件 | 私有化合规构成壁垒 |
| 价格竞争 | 通用模块免费化并向交付层传导 | 强,报价公开可查 | 价值从产品流向交付 |
| 业务实质 | 组织级收入增长但单价下降、续费下滑 | 强,看分项收入与续费 | 组织级高增速代表价值提升 |
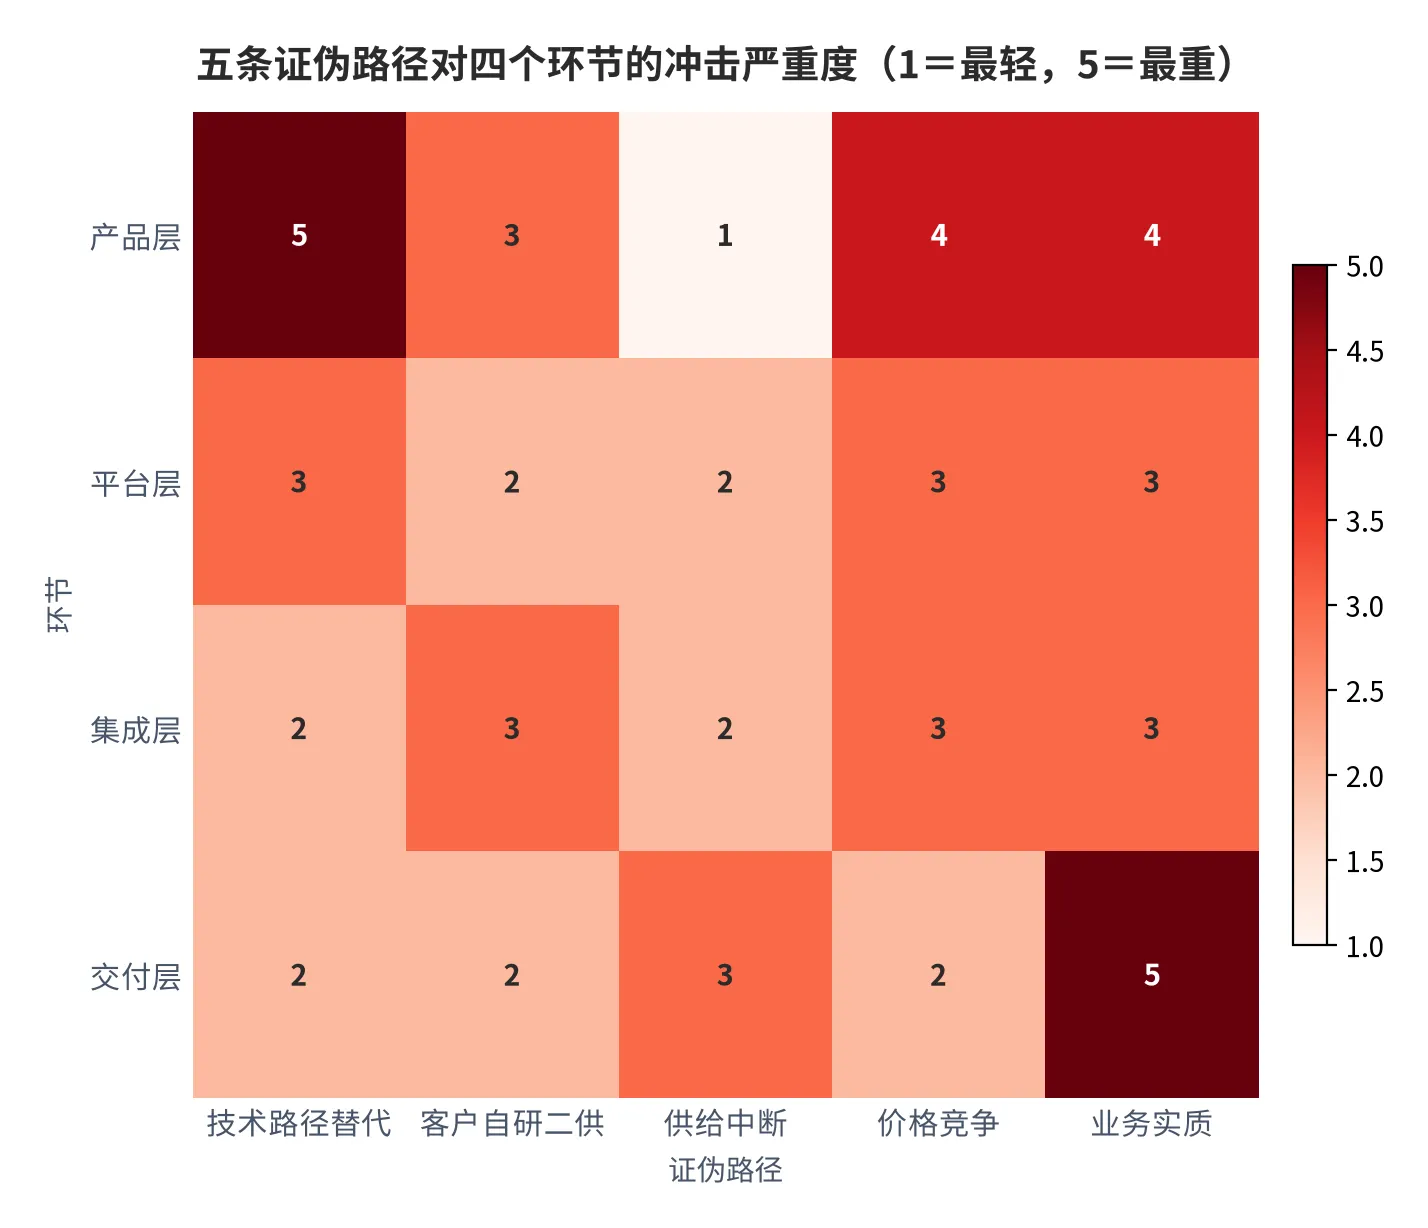
最重的两格是技术路径替代对产品层、业务实质对交付层,都是5分。前者好理解:产品层的价值就是流程建模,模型能直接生成任务,这层就被跳过。后者更值得警惕:如果组织级收入的增长靠降价换来,本篇关于价值迁移的判断就只剩形式——结构变了、利润率没变,买的还是同一块薄资产。这两格合起来说明,核心判断同时承受技术替代与业务实质两重压力。
最轻的几格标出安全边界:供给中断对产品层1分,因为软件不依赖物理供给;客户自研对交付层2分,因为自建交付团队成本高于外包;价格竞争对私有化合规2分,因为资质与审查不是价格能买的。
五条里最需要盯的是业务实质,因为可观测性最强。判断方法是看组织级收入的增速是否伴随单价与续费同步变化:增速来自席位扩张而单价持平是新客户,来自单价提升而席位持平是能力溢价,来自降价打包则只是把几件低毛利商品捆成一件。三种解释对应三种产业含义,而本篇来源集无法区分前两种。
07结论与观察指标
结论收成一句话:项目管理软件的并购窗口不在产品层,在交付层。支撑它的是三组读数。结构上,77,182亿元里产品层占21.7%、服务层占68.5%,两层增速差3.5个百分点(测算)[9][14]。利润上,收入增速比利润增速高8.5个百分点(测算),收入利润率由12.17%降至11.66%(测算)[13][15]。样本上,组织级业务增速60.84%但占比仅14.99%(测算)[11][18]。三组读数从行业到公司互相印证,方向一致。
三条判断。其一,需求真实性不靠渗透率叙事,靠单人产出——三条需求锚里只有人均GDP在涨、人口在退[1][2][3],以用户数增长为前提的论证都要先交代分母。其二,瓶颈在流程数据接入与私有化合规两处,共同点是不能用资本开支在一个季度内买到,因此为它们付的溢价本质是在买时间。其三,本期没有任何一条交易层面的一手披露,所有关于标的类型的讨论都应读成研究线索,而不是对某笔交易的判断。
观察指标写四条,每条配一条证伪线。指标一,两层增速差,达成线为服务层持续高于产品层2个百分点以上。指标二,收入利润率,达成线为回升至12.17%以上。指标三,组织级业务占样本公司营业收入的比重,达成线为升至25%以上。指标四,数字化办公平台规模占信息技术服务的比重,达成线为升至1.5%以上;长期停在1.1%附近则说明该口径只是随大盘。
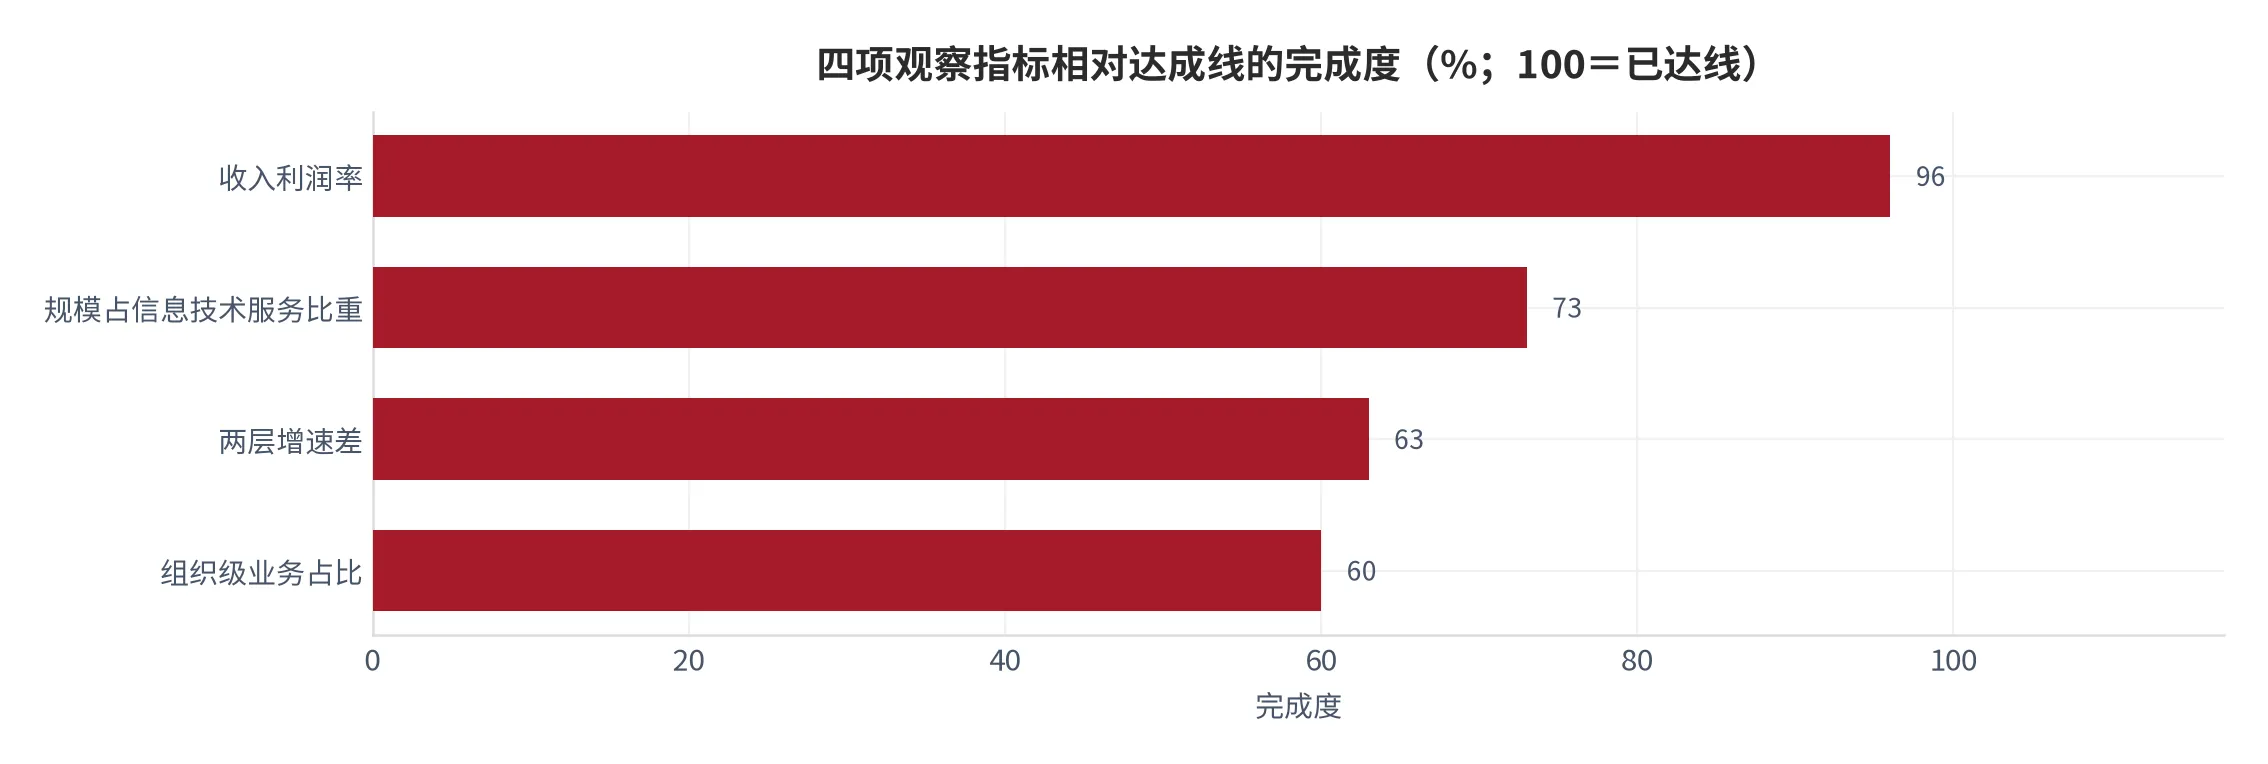
四项完成度分别是63%、96%、60%、73%(测算)[24]。最高的是收入利润率,因为当期11.66%距达成线12.17%只差0.51个百分点,但它的分母是行业收入,只要价格战延续就会继续下走,所以96%的含金量最低。最低的是组织级占比与两层增速差,都是60%,恰好对应本篇核心判断。
熔断线写成观察指标加证伪条件,不写成任何交易动作。一:连续两期软件产品增速高于信息技术服务,价值迁移方向降为观察。二:收入利润率跌破11.0%,说明压价已从产品层扩散到服务层,瓶颈排序需整体重排。三:样本公司组织级收入占比两年内未过25%,窗口判断失效。四:2027年智能体普及率未达70%,需求侧时间表需重估。
最后交代三处缺口。第一处是分部毛利:来源集里没有任何一层、任何一家公司的分部毛利率,所有关于高毛利的表述都被替换成收入利润率这个混合口径。第二处是并购交易本身:没有金额、标的与对价,因此本篇不讨论贵不贵。第三处是私有化交付的资质与周期:没有可核验的审查时长,相关判断只能定性。
风险提示:(一)分部毛利缺失(二)交易数据缺失(三)资质周期不明(四)价格战扩散(五)替代路径加速。本报告仅作产业信息整理与认知用途,不构成任何证券、投资或财务建议。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | World Bank(世界银行) World Development Indicators — GDP |
GDP(中国,2025年)=19.498万亿美元;取值=19,498,039,388,042.6,公式=按现价美元计的国内生产总值,单位=美元,年份=2025;年度序列2020至2025分别为14.996、18.202、18.317、18.270、18.730、19.498万亿美元 [T1] 检索:2026-10-25 |
https://api.worldbank.org/v2/country/CN/indicator/NY.GDP.MKTP.CD?format=json&per_page=8&date=2016:2026 |
| [2] | World Bank(世界银行) World Development Indicators — 人均GDP |
人均GDP(中国,2025年)=13,861.97美元;取值=13,861.97,公式=现价国内生产总值除以年中人口,单位=美元每人,年份=2025;年度序列2020至2025分别为10,627.464、12,887.436、12,970.606、12,951.178、13,293.116、13,861.970 [T1] 检索:2026-10-25 |
https://api.worldbank.org/v2/country/CN/indicator/NY.GDP.PCAP.CD?format=json&per_page=8&date=2016:2026 |
| [3] | World Bank(世界银行) World Development Indicators — 总人口 |
总人口(中国,2025年)=14.066亿人;取值=1,406,585,000,公式=常住口径年末人口总量,单位=人,年份=2025;年度序列2020至2025分别为1,411,100,000、1,412,360,000、1,412,175,000、1,410,710,000、1,408,975,000、1,406,585,000 [T1] 检索:2026-10-25 |
https://api.worldbank.org/v2/country/CN/indicator/SP.POP.TOTL?format=json&per_page=8&date=2016:2026 |
| [4] | World Bank(世界银行) World Development Indicators — 通胀率CPI |
CPI年度同比(中国,2025年)=0.06%;取值=0.06,公式=居民消费价格指数年度同比变化率,单位=百分比,年份=2025;年度序列2020至2025分别为2.419、0.981、1.974、0.235、0.218、0.060 [T1] 检索:2026-10-25 |
https://api.worldbank.org/v2/country/CN/indicator/FP.CPI.TOTL.ZG?format=json&per_page=8&date=2016:2026 |
| [5] | World Bank(世界银行) World Development Indicators — 城镇化率 |
城镇化率(中国,2025年)=66.343%;取值=66.343,公式=城镇常住人口占总人口比重,单位=百分比,年份=2025;年度序列2020至2025分别为63.523、64.721、65.218、65.530、65.895、66.343 [T1] 检索:2026-10-25 |
https://api.worldbank.org/v2/country/CN/indicator/SP.URB.TOTL.IN.ZS?format=json&per_page=8&date=2016:2026 |
| [6] | 工业和信息化部 2025年软件业运行情况 |
2025年软件业务收入=154,831亿元、同比增长13.2%;利润总额=18,848亿元、增长7.3%;软件业务出口=627.3亿美元、增长7.7%;软件产品收入=32,361亿元、增长10.4%、占比20.9%;基础软件=2,146亿元、增长11.1%;工业软件=3,330亿元、增长9.7%;信息技术服务=106,366亿元、增长14.7%、占比68.7%;云计算大数据服务=16,230亿元、增长13.6%、占信息技术服务15.3%;集成电路设计=4,421亿元、增长18.9%;单位分别为亿元、亿美元、百分比,年份=2025 [T1] 检索:2026-10-25 |
https://www.miit.gov.cn/gxsj/tjfx/rjy/art/2026/art_65a12a560865432bb1548fdddc74f19c.html |
| [7] | 36氪(36kr.com) 字节启动To B最大架构调整,这次真不一样 |
IDC预测2026年中国数字化办公平台软件市场规模=576.9亿元、同比增长18.3%,增速与2025年基本持平;钉钉累计用户突破8亿、服务超过2,800万家组织、2025年营收超过40亿元;QuestMobile显示2026年飞书月活约3,000万、不到钉钉六分之一、份额第三;截至2026财年第三季度微软365 Copilot付费企业席位突破2,000万、单季新增500万;第三方统计付费牌照实际活跃使用率约35%;单位分别为亿元、亿人、万人、万席、百分比,年份=2026 [T3] 检索:2026-10-25 |
https://www.36kr.com/p/3917776299289992 |
| [8] | 国务院(中国政府网) 关于深入实施“人工智能+”行动的意见 |
到2027年新一代智能终端、智能体等应用普及率超70%;到2030年应用普及率超90%;单位=百分比,年份=2025年发布,目标年2027与2030 [T1] 检索:2026-10-25 |
https://www.gov.cn/zhengce/zhengceku/202508/content_7037862.htm |
| [9] | 工业和信息化部 2026年1—6月份软件业运行情况 |
2026年上半年软件业务收入=77,182亿元、同比增长9.5%;利润总额=8,999亿元、增长1.0%;软件业务出口=337.9亿美元、增长11.4%;软件产品收入=16,761亿元、增长6.9%、占比21.7%;基础软件=1,047亿元、增长10.6%;工业软件=1,547亿元、增长8.2%;信息技术服务=52,907亿元、增长10.4%、占比68.5%;云计算大数据服务=8,877亿元、增长12.1%、占信息技术服务16.8%;集成电路设计=2,365亿元、增长20.1%;单位分别为亿元、亿美元、百分比,年份=2026年上半年 [T1] 检索:2026-10-25 |
https://www.miit.gov.cn/gxsj/tjfx/rjy/art/2026/art_f045c3cf6c244799b11e6d3973b3d10f.html |
| [10] | 工业和信息化部 2026年上半年数字产业运行情况 |
数字产业收入=20.71万亿元、同比增长13.6%;利润总额=1.79万亿元、增长19.3%;收入利润率=8.6%、较上年同期提升0.7个百分点;收入前10大省市合计17.21万亿元、增长13.2%、占83.1%;中部地区2.86万亿元、增长28.3%;国家级先进制造业集群16个;5G基站510.2万个;智能算力2185 EFLOPS、同比增长177%、上架率71.4%、万卡以上智算设施52个;单位分别为万亿元、个百分点、个、万个、EFLOPS,年份=2026年上半年 [T1] 检索:2026-10-25 |
https://www.miit.gov.cn/jgsj/yxj/xxfb/art/2026/art_2a63944079bb4dddbfa4e94b08fb4b4e.html |
| [11] | 中国证券报(中证网) 金山办公:AI驱动用户付费转化与客单价提升,上半年收入与利润稳增 |
金山办公2026年上半年营业收入=33.13亿元、同比增长24.69%;归母净利润=25.18亿元、增长236.94%;经调整净利润=10.87亿元、增长28.29%;研发投入=11.52亿元、增长20.17%、研发费用率约35%;WPS个人业务收入=20.14亿元、增长15.20%;国内累计年度付费用户=4,825万、增长15.44%;WPS 365收入=4.97亿元、增长60.84%、连续六个季度增长超60%;海外个人业务收入=2,610.13万美元、增长43.79%;海外PC端月活设备=4,783万、增长38.11%;WPS Comate落地11大领域26个典型专家场景;单位分别为亿元、万美元、万人、万、百分比,年份=2026年上半年 [T2] 检索:2026-10-25 |
https://www.cs.com.cn/ssgs/01/2026/08/19/detail_2026081910032395.html |
| [12] | 经济参考报(jjckb.cn) 金山办公上半年营收增长24.69% |
金山办公2026年上半年营业收入=33.13亿元、同比增长24.69%;归母净利润=25.18亿元、增长236.94%;经调整归母净利润=10.87亿元、增长28.29%;WPS个人业务收入=20.14亿元、增长15.20%;国内累计年度付费用户=4,825万、增长15.44%;WPS 365收入=4.97亿元、增长60.84%、连续六个季度增长超60%;海外个人业务收入=2,610.13万美元、增长43.79%;海外PC端月活设备=4,783万;推出AI原生办公产品新版灵犀;单位分别为亿元、万美元、万人、万、百分比,年份=2026年上半年 [T2] 检索:2026-10-25 |
https://www.jjckb.cn/20260820/a7818c65ef2a46c9bd7e31bdf4ee42c6/c.html |
| [13] | 本报告测算口径(参数见附录C) 软件业收入增速与利润总额增速的剪刀差 |
剪刀差=8.5个百分点;取值=8.5,公式=软件业务收入增速9.5%减利润总额增速1.0%,单位=百分点,年份=2026年上半年 [测算] 检索:2026-10-25 |
—(本报告测算,无外部直接来源) |
| [14] | 本报告测算口径(参数见附录C) 软件产品与信息技术服务的增速差 |
增速差=3.5个百分点;取值=3.5,公式=信息技术服务增速10.4%减软件产品增速6.9%,单位=百分点,年份=2026年上半年 [测算] 检索:2026-10-25 |
—(本报告测算,无外部直接来源) |
| [15] | 本报告测算口径(参数见附录C) 软件业收入利润率的两期对照 |
收入利润率=2026年上半年11.66%、2025年全年12.17%,降0.51个百分点;取值=11.66与12.17,公式=利润总额除以业务收入,分子=亿元,分母=亿元,单位=百分比,年份=2025与2026年上半年 [测算] 检索:2026-10-25 |
—(本报告测算,无外部直接来源) |
| [16] | 本报告测算口径(参数见附录C) 数字化办公平台规模的三档分母占比 |
占比=0.75%、1.09%、6.50%;取值按序对应分母77,182亿元、52,907亿元、8,877亿元,公式=576.9亿元除以各分母,分子=亿元,分母=亿元,单位=百分比,年份=2026年预测与2026年上半年并列 [测算] 检索:2026-10-25 |
—(本报告测算,无外部直接来源) |
| [17] | 本报告测算口径(参数见附录C) 信息技术服务半年度折年对账 |
折年差率=0.52%;取值=552与0.52,公式=52,907亿元乘2得105,814亿元,与全年106,366亿元相差552亿元,差率=552除以106,366,分子=亿元,分母=亿元,单位=亿元与百分比,年份=2025至2026年上半年 [测算] 检索:2026-10-25 |
—(本报告测算,无外部直接来源) |
| [18] | 本报告测算口径(参数见附录C) WPS 365与个人业务占营业收入比重 |
占比=14.99%与60.79%;取值=14.99与60.79,公式=4.97亿元与20.14亿元分别除以33.13亿元,余项8.02亿元为差额,分子=亿元,分母=亿元,单位=百分比,年份=2026年上半年 [测算] 检索:2026-10-25 |
—(本报告测算,无外部直接来源) |
| [19] | 本报告测算口径(参数见附录C) 分项增速相对整体增速的超额 |
超额=36.15、19.10、负9.49个百分点;取值按序对应WPS 365、海外个人、国内个人,公式=分项增速减营业收入增速24.69%,单位=百分点,年份=2026年上半年 [测算] 检索:2026-10-25 |
—(本报告测算,无外部直接来源) |
| [20] | 本报告测算口径(参数见附录C) 经调整净利率与研发费用率 |
经调整净利率=32.81%、研发费用率=34.77%;取值=32.81与34.77,公式=10.87亿元与11.52亿元分别除以33.13亿元,分子=亿元,分母=亿元,单位=百分比,年份=2026年上半年 [测算] 检索:2026-10-25 |
—(本报告测算,无外部直接来源) |
| [21] | 本报告测算口径(参数见附录C) 基础软件与工业软件占软件业务收入比重 |
占比=1.36%与2.00%,合计3.36%;取值=1.36与2.00,公式=1,047亿元与1,547亿元分别除以77,182亿元,分子=亿元,分母=亿元,单位=百分比,年份=2026年上半年 [测算] 检索:2026-10-25 |
—(本报告测算,无外部直接来源) |
| [22] | 本报告测算口径(参数见附录C) 按活跃使用率折算的有效付费席位 |
有效活跃席位=约700万席;取值=700,公式=付费席位2,000万乘活跃使用率35%,分子=万席,分母=百分比,单位=万席,年份=2026财年第三季度 [测算] 检索:2026-10-25 |
—(本报告测算,无外部直接来源) |
| [23] | 本报告测算口径(参数见附录C) 智能体应用普及率的年均提升斜率 |
年均提升=6.67个百分点;取值=6.67,公式=70%至90%共20个百分点除以3年,单位=百分点每年,年份=2027至2030 [测算] 检索:2026-10-25 |
—(本报告测算,无外部直接来源) |
| [24] | 本报告测算口径(参数见附录C) 四项观察指标的完成度折算 |
完成度=63%、96%、60%、73%;取值按序对应两层增速差、收入利润率、组织级占比、规模占比,公式=当期读数按目标方向折算为目标值百分比,单位=百分比,年份=2026年 [测算] 检索:2026-10-25 |
—(本报告测算,无外部直接来源) |
B证明链台账
本篇共设九条可证伪链,覆盖价值迁移、利润率结构、市场规模口径、样本窗口、瓶颈位置、替代路径、映射纪律、业务实质与观察指标框架。台账如下:
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链1(摘要) | 并购驱动力是价值向交付层迁移 | 两层增速差3.5个百分点,剪刀差8.5个百分点 | 软件产品与信息技术服务两栏增速 | 连续两期产品层增速反超2个百分点 | [T1]+测算 |
| 链2(第一章) | 利润增速低于收入增速是结构性的 | 收入利润率由12.17%降至11.66% | 年度收入利润率 | 连续两期高于12.17% | [T1]+测算 |
| 链3(第二章) | 576.9亿元是份额生意而非渗透率生意 | 占信息技术服务1.09%,增速差8.8个百分点 | 该口径绝对值与增速 | 两年翻倍且增速高于30% | [T2]+测算 |
| 链4(第三章) | 组织级增速与占比不对称构成窗口 | WPS 365增60.84%、占14.99% | WPS 365绝对值与占比 | 连续两期低于营业收入增速 | [T2]+测算 |
| 链5(第四章) | 瓶颈在流程接入与私有化合规 | 切换成本4.5与3.8,供给弹性5.0与4.0 | 标准连接器与私有化占比 | 通用SaaS增速与定价双升 | 评分+[T1] |
| 链6(第五章) | 替代集中于产品层,交付层难替代 | 替代强度4.5、3.2、2.5;活跃率35% | 平台模块迭代与私有化占比 | 平台模块占新增采购一半以上 | 评分+[T3] |
| 链7(第六章) | 缺少交易披露时只能停在环节层 | 官方档9条全为宏观,交易数据0条 | 分项收入与交易公告 | 出现标的环节收入与毛利披露 | [T1]+[T2] |
| 链8(第七章) | 业务实质是核心判断最大的脆弱点 | 组织级增60.84%而单价数据缺失 | 组织级客单价与续费率 | 连续两期增速高于40%而单价降 | [T2]+[缺口] |
| 链9(第八章) | 四项观察指标同达成才可确认 | 完成度63%、96%、60%、73% | 半年度与年度两个发布节点 | 四项全达成而利润率反降 | 测算 |
C数据档次说明与测算参数
- [T1] 一手或官方口径:政府部门、国际组织与官方统计机构正式发布的指标;
- [T2] 权威媒体口径:权威媒体转引的上市公司财报摘要,未经独立审计;
- [T3] 媒体转引口径:行业媒体报道或企业对外宣传口径,样本与方法多未披露;
- [缺口] 数据缺口:无法获得可靠来源者,一律降级为定性讨论或不写。
所有标注测算的数字均为本报告基于外部参数推算的结果,公式在正文中逐项给出。主要假设参数如下:
| 参数 | 取值 | 口径说明 |
|---|---|---|
| 折年年化倍数 | 2倍 | 半年度收入按2倍折算全年,未做季节调整 |
| 剪刀差 | 收入增速减利润增速 | 2026年上半年为9.5减1.0 |
| 收入利润率 | 利润总额除以业务收入 | 上半年8,999除以77,182;全年18,848除以154,831 |
| 余项处理 | 总额减已列项 | 软件业余项7,514亿元、软件产品余项14,167亿元 |
| 三档分母 | 软件业务收入、信息技术服务、云计算大数据 | 576.9亿元分别除以77,182、52,907、8,877 |
| 毛利率 | 不测算 | 来源集无分部毛利,全部标缺口 |
| 普及率斜率 | 20个百分点除以3年 | 2027年70%至2030年90% |
不同机构因统计口径差异,同一指标可能存在数值差异,以原始发布口径为准。本报告中的世界银行指标为跨国比较口径,用于判断方向与量级,不宜与国内部门口径逐项对齐;工业和信息化部软件业数据为行业统计口径,利润总额为全行业合计,不能拆分到任何单一环节。576.9亿元为咨询机构预测值,与部门口径不同源,两者相除所得的比值只作量级参照。
评论(0)