基本信息
阅读时间:约 30 分钟
字数:约 15,670 字
摘要:市场担心:生豆涨价要把咖啡连锁的毛利压穿。2025 年 10 月,美国 C 型咖啡期货即阿拉比卡豆一度突破 437.95 美分/磅,创下 47 年来新高,近一年涨幅 118.57% [6];云南生豆现货收购价从 2024 年同期的约 33 元/公斤涨到一度超过 60 元/公斤,涨幅超 80% [6]。到 2026 年二季度,瑞幸毛利率已由 63.1% 降至 61.4%,原材料成本同比增长 34.3%、快于营收增速 [6]。按常识推导,一杯咖啡的价格应该跟着豆价一起飞。
| — | 摘要与三条价差线索 |
| 01 | 口径:四层价格与两个规模 |
| 02 | 全景拆解:从种子到杯子,钱在哪一段停下 |
| 03 | 价格传导:时滞多长、传导率多高 |
| 04 | 关键环节与瓶颈识别 |
| 05 | 上游:期货、指标价与云南收购价 |
| 06 | 中游:拼配与成本占比,决定谁能扛住 |
| 07 | 下游:价格带退潮与门店出清 |
| 08 | 单店模型:盈亏线在哪一杯 |
| 09 | 需求侧:宏观锚与杯量的天花板 |
| 10 | 结论与观察指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次与测算参数 |
摘要与三条价差线索
市场担心:生豆涨价要把咖啡连锁的毛利压穿。2025 年 10 月,美国 C 型咖啡期货即阿拉比卡豆一度突破 437.95 美分/磅,创下 47 年来新高,近一年涨幅 118.57% [6];云南生豆现货收购价从 2024 年同期的约 33 元/公斤涨到一度超过 60 元/公斤,涨幅超 80% [6]。到 2026 年二季度,瑞幸毛利率已由 63.1% 降至 61.4%,原材料成本同比增长 34.3%、快于营收增速 [6]。按常识推导,一杯咖啡的价格应该跟着豆价一起飞。
我们认为:这一轮不是“豆贵所以咖啡贵”的线性传导,而是「豆价翻倍」与「价格战退潮」两件事同时发生,结果被读成了一件事。真实的过程是零售价只小幅上移、原料涨幅的一大截由门店与联营方吸收,所以看到的是毛利率下台阶、而不是菜单价跳涨。2026 年 1 月 31 日库迪结束「全场 9.9 元不限量」,2 月 1 日起只在特价专区保留 3 至 7 款 9.9 元产品,其余多为 11.9 元至 16.9 元 [9];瑞幸的 9.9 元门店从 800 多家缩减到不足 200 家 [12]。价格带是被动上移,不是主动提价。
- 价格传导有明确的时滞与传导率。从期货点价到菜单调价,本报告测算要走完四段、合计 8 至 20 个月;零售价对生豆成本涨幅的传导率只有 12.3% 至 24.7%,远低于生豆在到手价中的名义占比 [14]。
- 成本冲击被高估。按峰值豆价与 18 克粉量测算,单杯生豆成本 1.20 元,占 13.9 元到手价 8.6%;按 2026 年 7 月豆价测算降到 0.79 元、占比 5.6% [13]。真正刚性的是房租与人力,两项合计占营收 35%。
- 供给弹性最差的不是豆子,是门店位置。生豆可以换产地、换品种、换拼配,门店位置换不了;所以这一轮里涨价最坚决的是单价 30 元档的精品店,最先失血的是靠 9.9 元撑杯量的联营门店 [9][11]。
本篇增量:把咖啡连锁的价格拆成「期货价—收购价—到厂价—供货价—菜单价」五个口径,用同一套折算规则(美分/磅 → 美元/公斤 → 元/杯,汇率 6.89)把它们放到一条时间轴上,标出每一段的时滞与传导率,再给出一个可逐月核对的门店盈亏平衡杯量。结论先放在这里:这一轮价格上行已经走完最陡的一段,但成本压力不会随之消失,它会以毛利率下台阶的形式留在报表里。
01口径:四层价格与两个规模
谈咖啡连锁的价格,先要把“价格”这个词拆开。同一条产业链上至少有四种价格在同时变动,而它们的变化方向、幅度与频率完全不同:一是纽约与伦敦的期货价,按美分/磅计价、逐日跳动;二是产地的现货收购价,按元/公斤计价、按产季报价;三是烘焙厂给品牌的供货价,按元/公斤或元/箱计价、按合同周期调整;四是消费者在门店看到的菜单价,按元/杯计价、按营销节奏调整。把四者混为一谈,就会得出“豆价翻倍所以咖啡要翻倍”这种一步到位的错误结论。
规模口径同样需要先分清。2025 年全国咖啡相关门店突破 21.5 万家、一年净增 4 万多家,连锁化率从 46% 提升到 53% [10]。这两个数字经常被直接相乘当作“连锁门店数”,但 21.5 万家的口径里包含茶饮档口、便利店咖啡与间歇营业的门店,并非全部是高频现磨门店。按 53% 折算,连锁品牌门店约 11.4 万家 [16];剩下 10 万余家是独立店与复合业态,它们才是价格战里最先被挤出的一层。
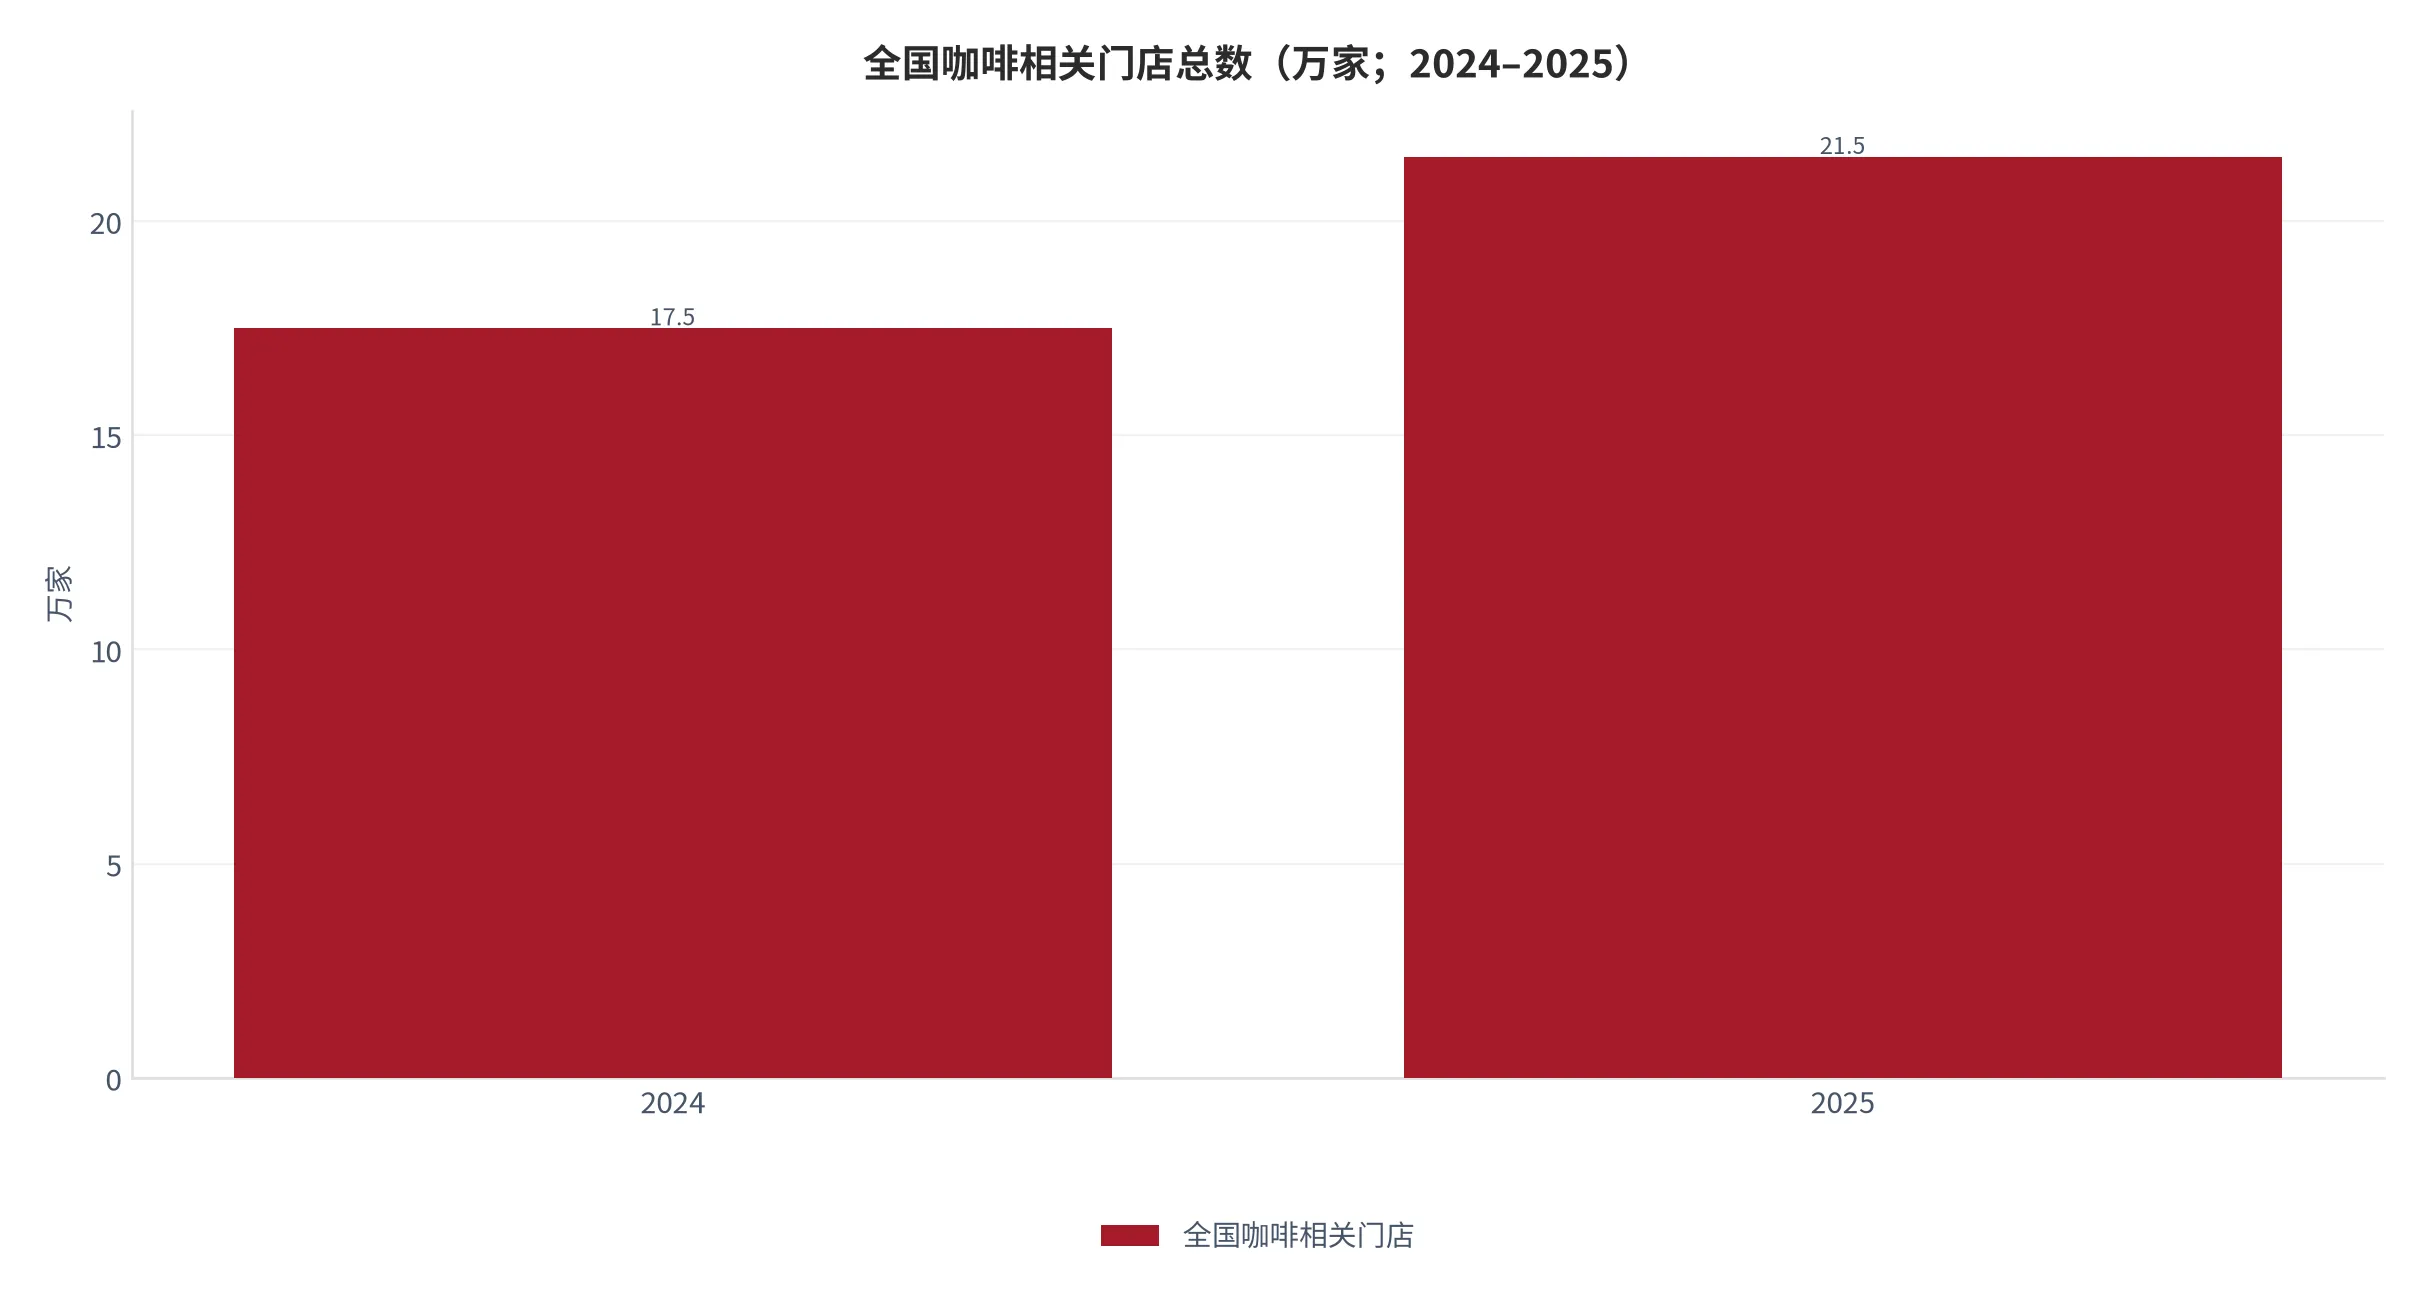
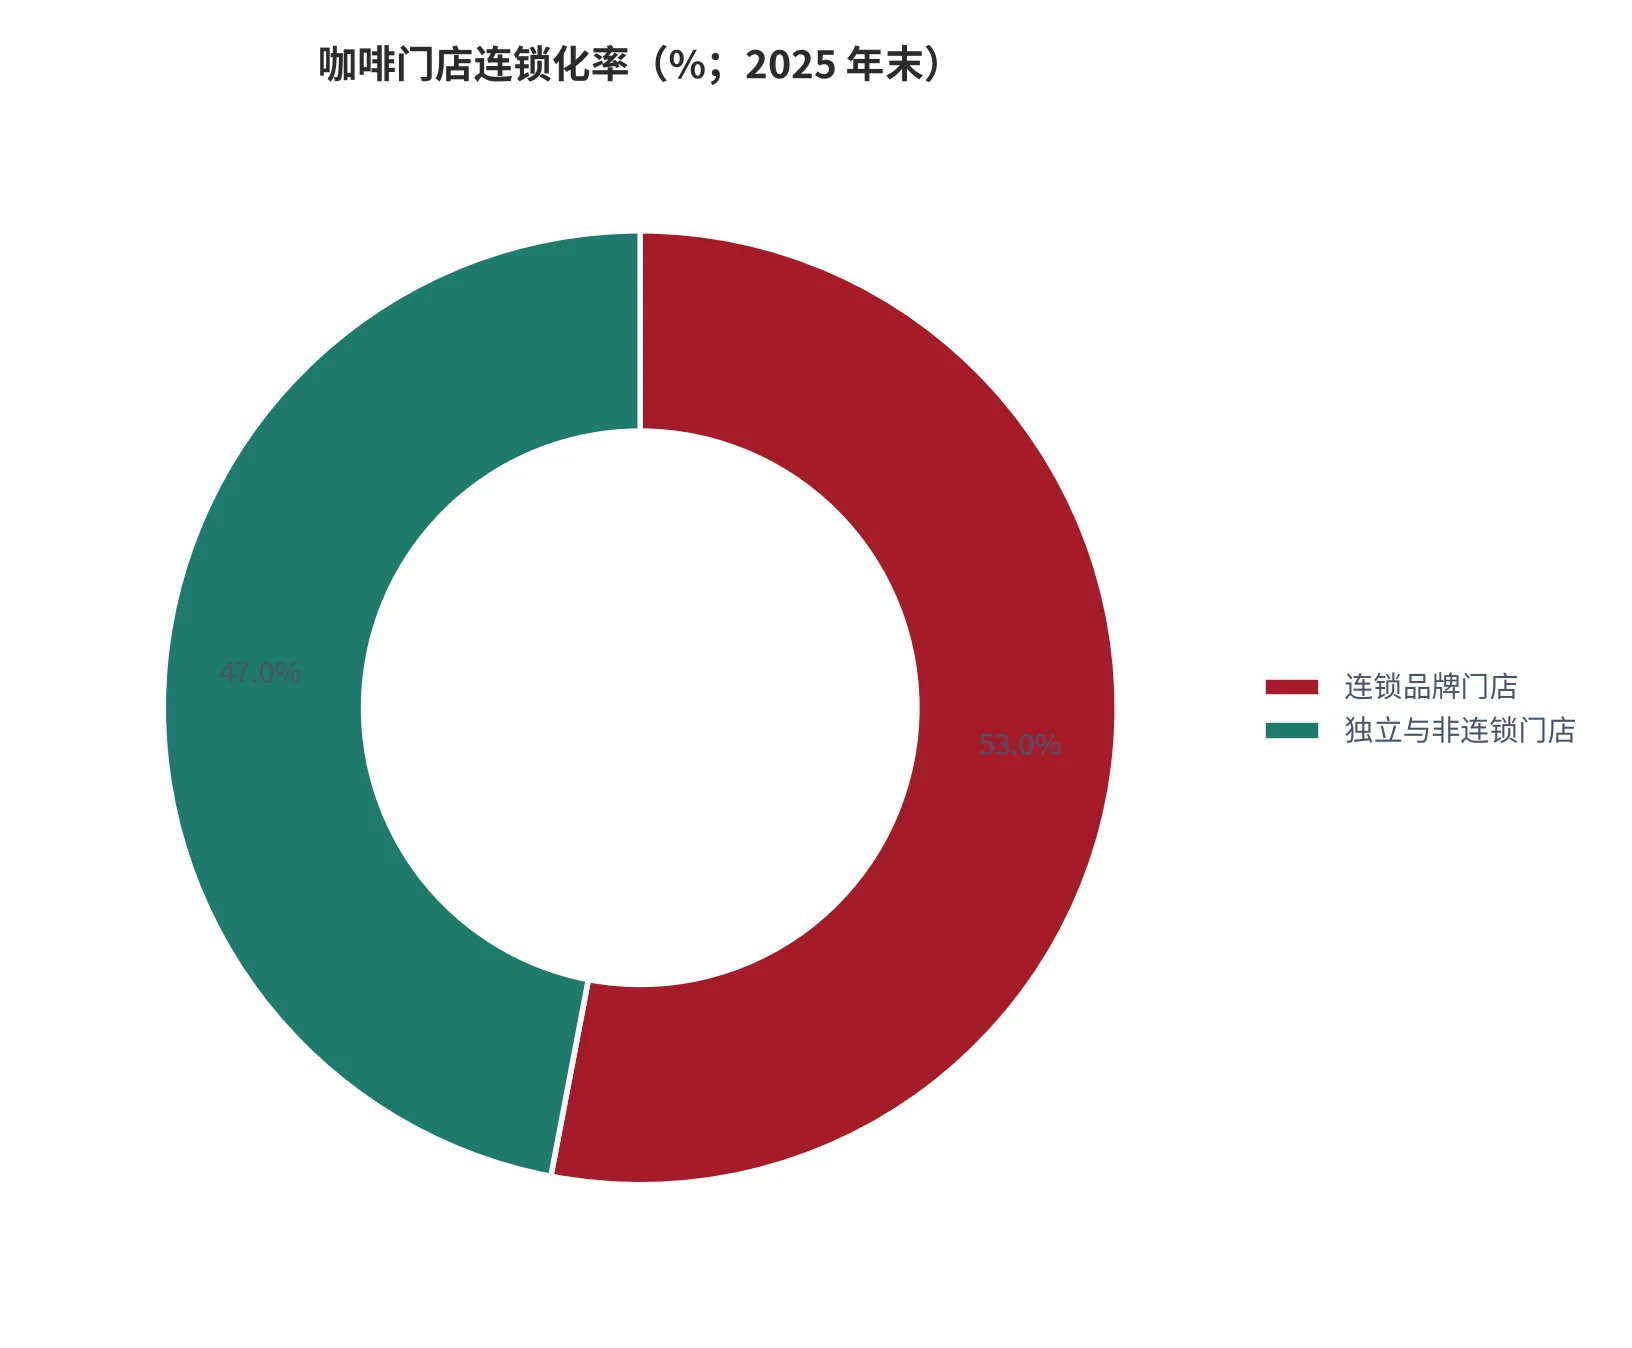
这两个数字放在一起,指向一个容易被忽略的事实:2024 年到 2025 年新增的 4 万多家门店里,超过 3 万家挂在连锁品牌名下(按连锁化率从 46% 升到 53% 折算,连锁门店从 8.05 万家增至 11.4 万家,净增 3.35 万家)[16]。也就是说,这一年的扩张几乎全部由连锁体系完成,独立店的绝对数基本没动。连锁体系的门店越多,总部的供货价就越像“内部转移价格”,菜单价与成本之间的对应关系也越模糊——这正是价格跟踪必须分层做的原因。
还有一处口径必须交代:本报告所有“元/杯”的价格,除特别注明外均为消费者实际支付的到手价,不含平台补贴与券后抵扣;所有“美元/公斤”的折算统一采用 2026 年 4 月初人民币兑美元 6.88 至 6.90 的中间值 6.89 [9],所有“美分/磅”到“美元/公斤”的折算统一使用 1 磅 = 0.4536 公斤 [13]。跨期比较一律使用名义价格,不剔除通胀,原因是 2025 年居民消费价格同比仅 0.06% [5],扣除与否对结论方向没有影响,但会让数字变得不可复算。
02全景拆解:从种子到杯子,钱在哪一段停下
把这条链按上中下游摊开,一共七段。上游是三段:种植(云南、巴西、越南的农场)、生豆贸易(进口商与产地代理)、烘焙加工(把生豆烘成熟豆,决定风味与出品稳定性)。中游是两段:品牌总部的产品与供应链(定配方、定拼配、定供货价)、以及仓储与物流(把熟豆送到门店)。下游是两段:门店(出杯、服务、承担房租与人力)、即时零售(外卖与自提,决定履约成本)。七段的毛利率差异极大,从个位数到六十个百分点,这正是“价值流向”的起点。
| 链条环节 | 在做什么(白话) | 为什么重要 | 代表主体类型 | 毛利或价差率 |
|---|---|---|---|---|
| 生豆种植 | 把咖啡果种出来、采摘、水洗或日晒成生豆 | 决定风味上限与当年可供量 | 云南与海外的种植园、合作社 | [缺口](成本不公开) |
| 生豆贸易 | 把生豆从产地买过来、分级、运到国内 | 决定到厂时间与点价成本 | 进口商、产地代理 | 价差率 9.8% [13] |
| 烘焙加工 | 把生豆烘成熟豆,做拼配与品控 | 决定出品稳定性与单杯风味 | 专业烘焙厂、品牌自建工厂 | [缺口](加工费不公开) |
| 品牌总部 | 定配方、定拼配、定供货价、管加盟 | 决定整条链的利润分配 | 连锁品牌总部 | 毛利率 61.4% [6] |
| 仓储与物流 | 把熟豆与包材按周配送到门店 | 决定门店库存与新鲜度 | 第三方仓配、品牌自营仓 | [缺口] |
| 门店 | 出杯、服务、承担房租与人力 | 决定单店能否活下去 | 直营店、联营店、加盟店 | 营业利润率 9.4% [15] |
| 即时零售 | 把杯子送到消费者手里 | 决定履约成本与复购 | 外卖平台、品牌小程序 | [缺口](平台抽成不公开) |
价值流向有一个反直觉的特征:越靠近原料,毛利率越低;越靠近消费者,毛利率越高,但净利率反过来。种植与贸易两头受制于国际报价,赚的是价差与管理费;品牌总部拿到 61.4% 的毛利率 [6],但这部分要覆盖研发、营销、数字化与门店支持;门店的营业利润率只有 9.4% [15],却承担了房租、人力与客流波动三重风险。一条链上最脆弱的一环,往往不是毛利最低的那一环,而是固定成本占比最高的那一环。
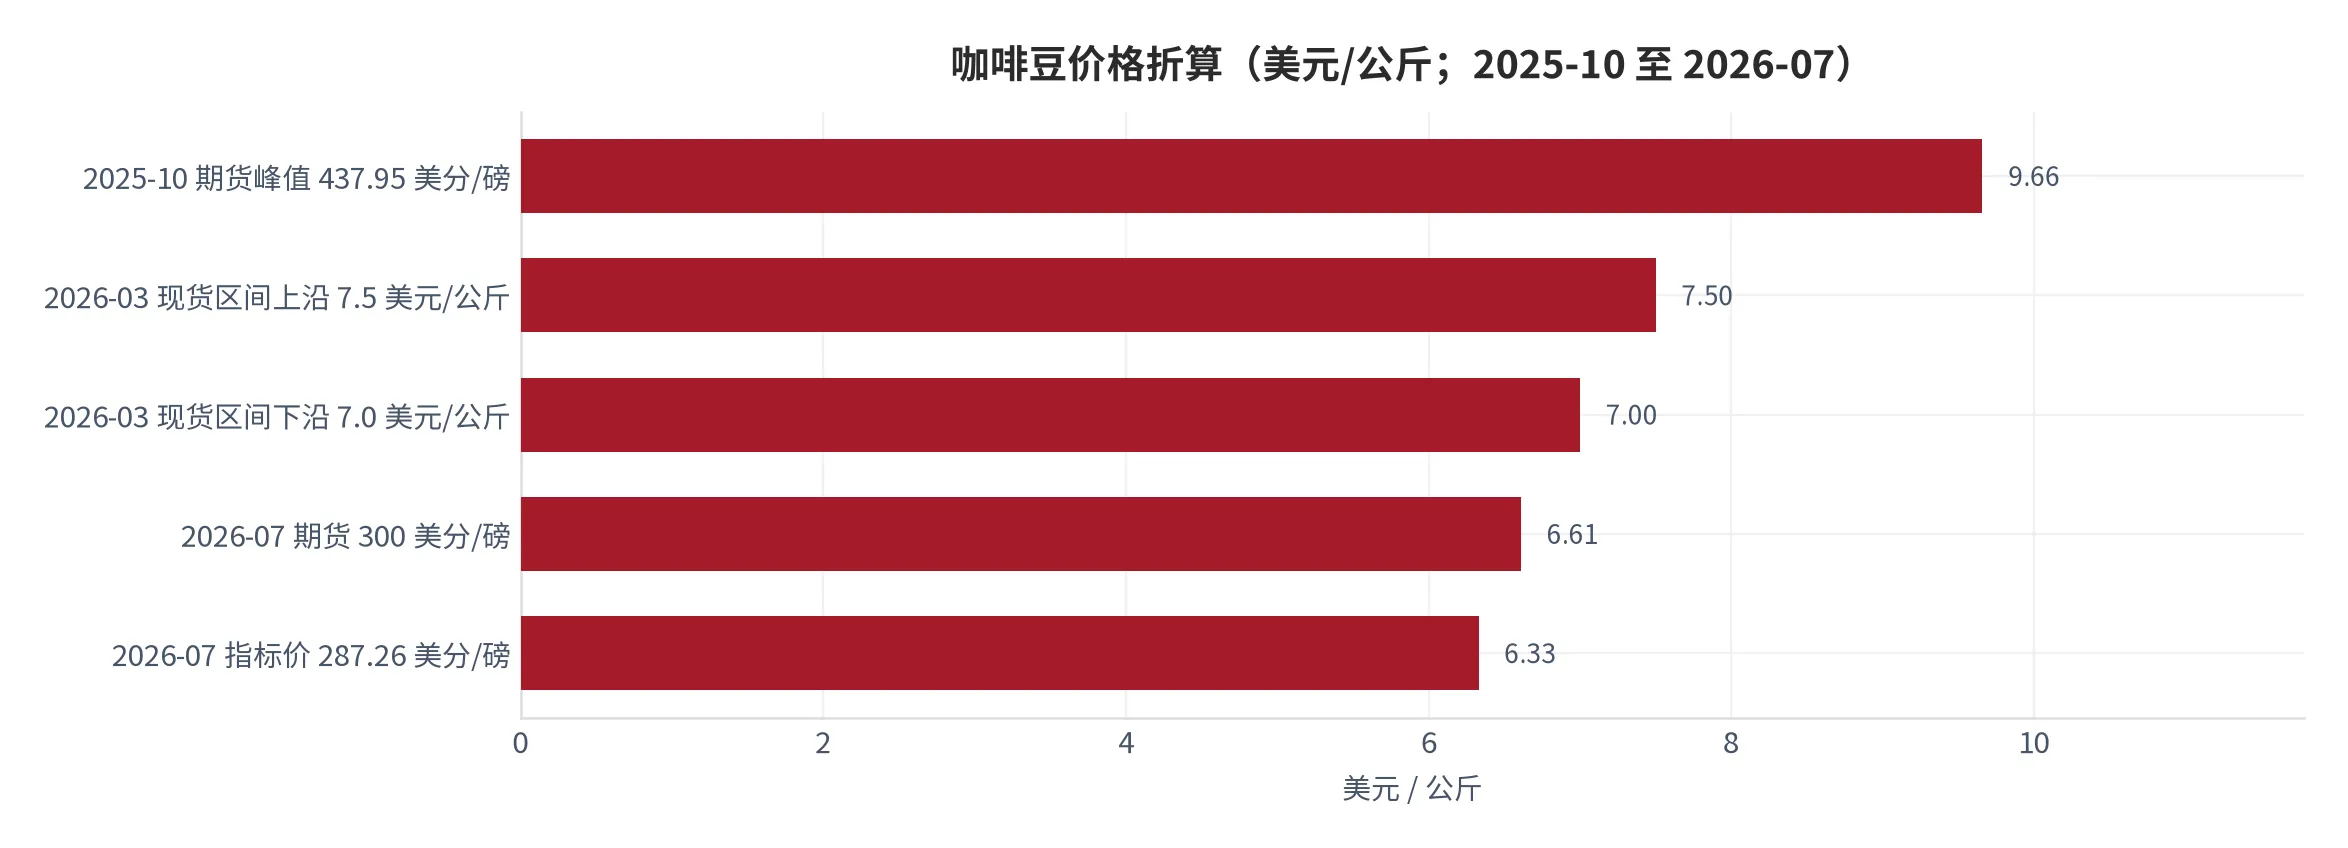
折算成同一单位之后,价格的轮廓才清楚。2025 年 10 月的峰值 437.95 美分/磅,折合 9.66 美元/公斤;2026 年 2 至 3 月,纽约与伦敦的报价显示阿拉比卡维持在每公斤 7.0 至 7.5 美元 [9];到 2026 年 7 月,期货在回调后再度站上 300 美分/磅、折合 6.61 美元/公斤 [11],国际咖啡组织的综合指标价则为 287.26 美分/磅、折合 6.33 美元/公斤 [7]。从峰值到 7 月,美元计价的豆价回撤约三成,这是判断“成本压力见顶”最直接的一条证据。
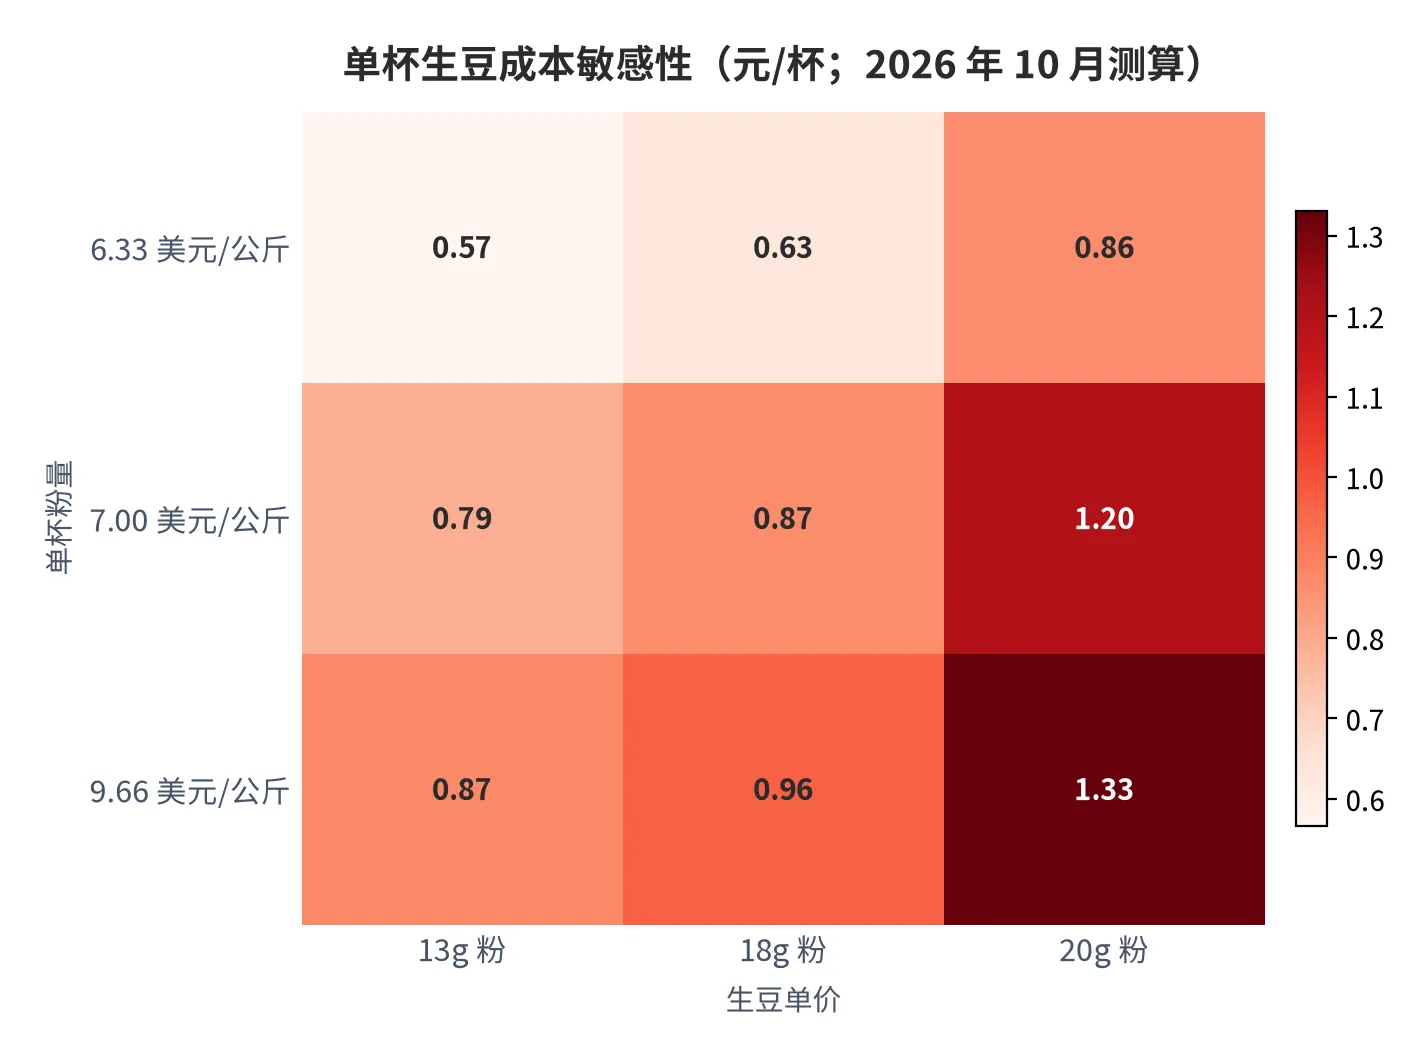
这张矩阵解释了为什么“豆价翻倍”没有变成“咖啡翻倍”。按 18 克粉量、峰值豆价 9.66 美元/公斤测算,单杯生豆成本 1.20 元;按 2026 年 7 月的 6.33 美元/公斤测算,降到 0.79 元。也就是说,豆价从峰值回撤三成,单杯成本只省下 0.41 元——而这个幅度还不到一杯 13.9 元拿铁的 3%。把粉量从 18 克降到 15 克,同样能省下 0.12 元,效果相当于豆价再跌两成。这就是为什么品牌在涨价之外,还有一条更隐蔽的路:减量。
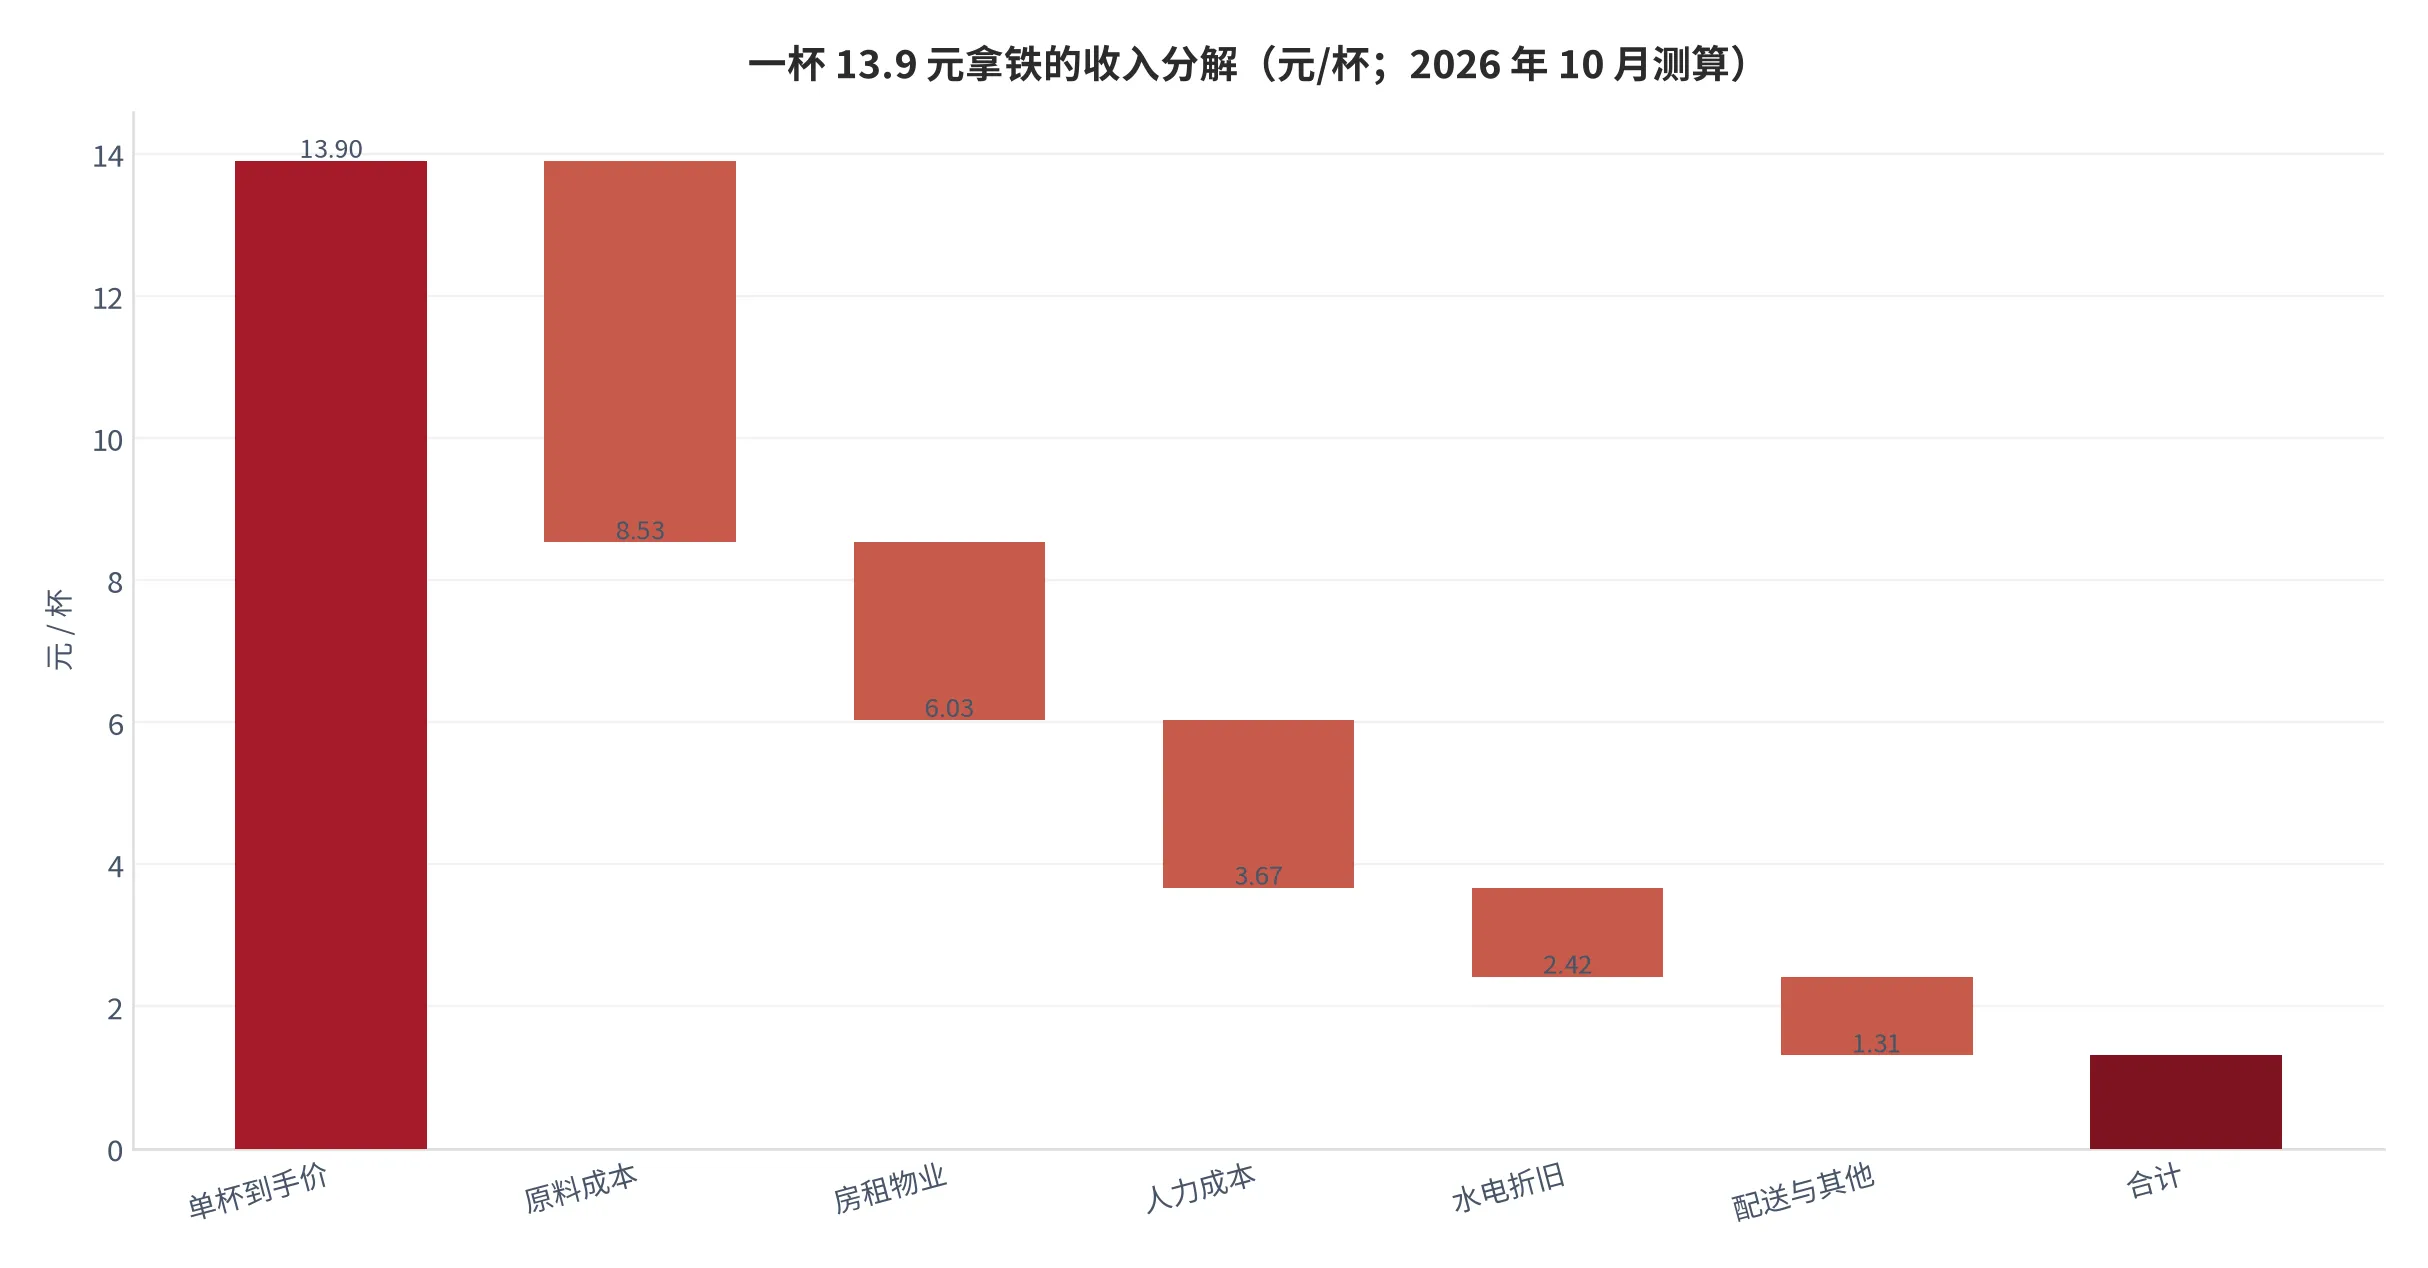
一杯 13.9 元的拿铁,钱是这样分的:原料 5.37 元(占 38.6%,由毛利率 61.4% 反推)、房租 2.50 元(18%)、人力 2.36 元(17%)、水电与折旧 1.25 元(9%)、配送与其他 1.11 元(8%),最后剩下 1.31 元营业利润,利润率 9.4% [15]。这条分解链上,原料是第一大项但不是唯一大项;房租与人力合计 4.86 元、占 35%,比原料更刚性——豆价可以靠换产地、换拼配、降粉量来对冲,房租签下就是三年。
03价格传导:时滞多长、传导率多高
产业链价格跟踪最容易出错的地方,是把两个不同步的变量画在同一张图上然后宣布因果。咖啡这条链的传导有四段,每一段的定价机制都不一样:期货点价到现货收购,看的是产季与天气;现货到到厂价,看的是海运与库存;到厂价到供货价,看的是年度采购合同;供货价到菜单价,看的是营销节奏与竞争格局。越往后,定价越不连续、越依赖人的决策。
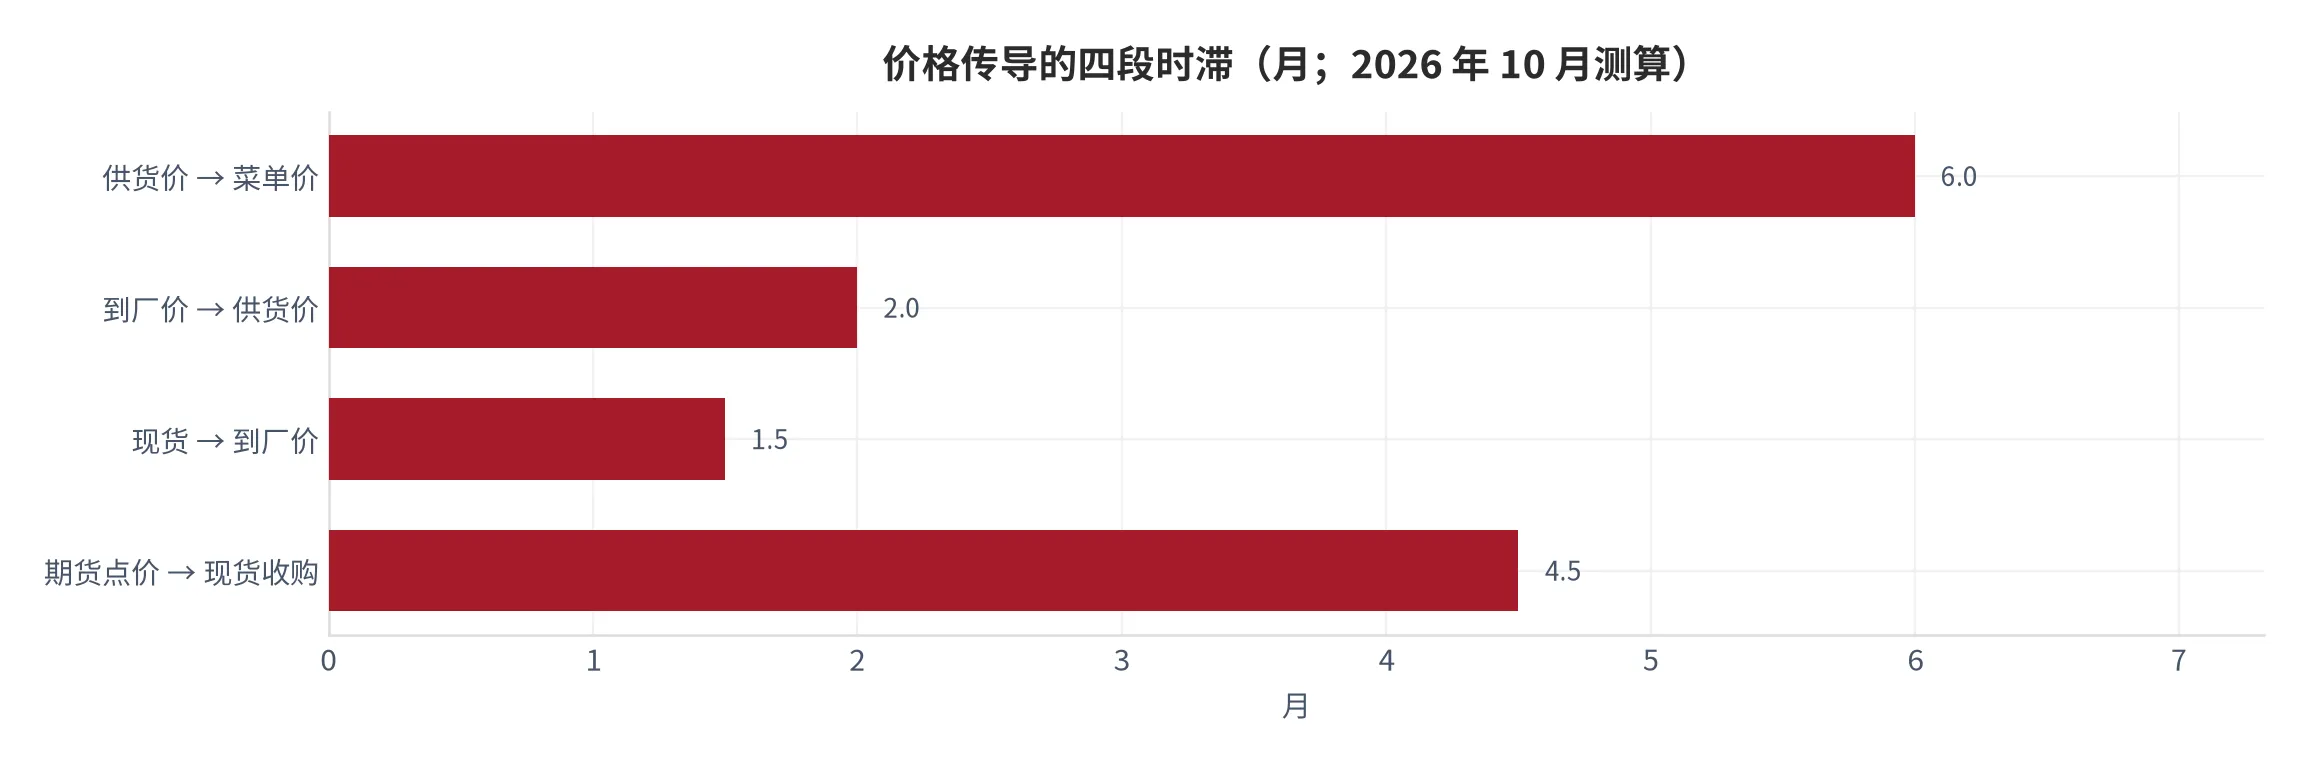
四段相加,从期货点价到消费者看到新价格,本报告测算需要 8 至 20 个月 [14]。这个量级可以用事实反证:2025 年 10 月豆价见顶,2026 年 1 月库迪结束全场 9.9 元、2 月主力产品提到 11.9 元至 16.9 元 [9];2026 年 4 月 Manner 单品豆咖啡每杯再涨 5 元 [9]。也就是说,菜单端的调整集中在豆价见顶后的第 3 到第 6 个月,落在测算区间的早段。早于测算区间,说明头部品牌的调价并不完全是被动跟随成本,而是借成本窗口修复毛利。
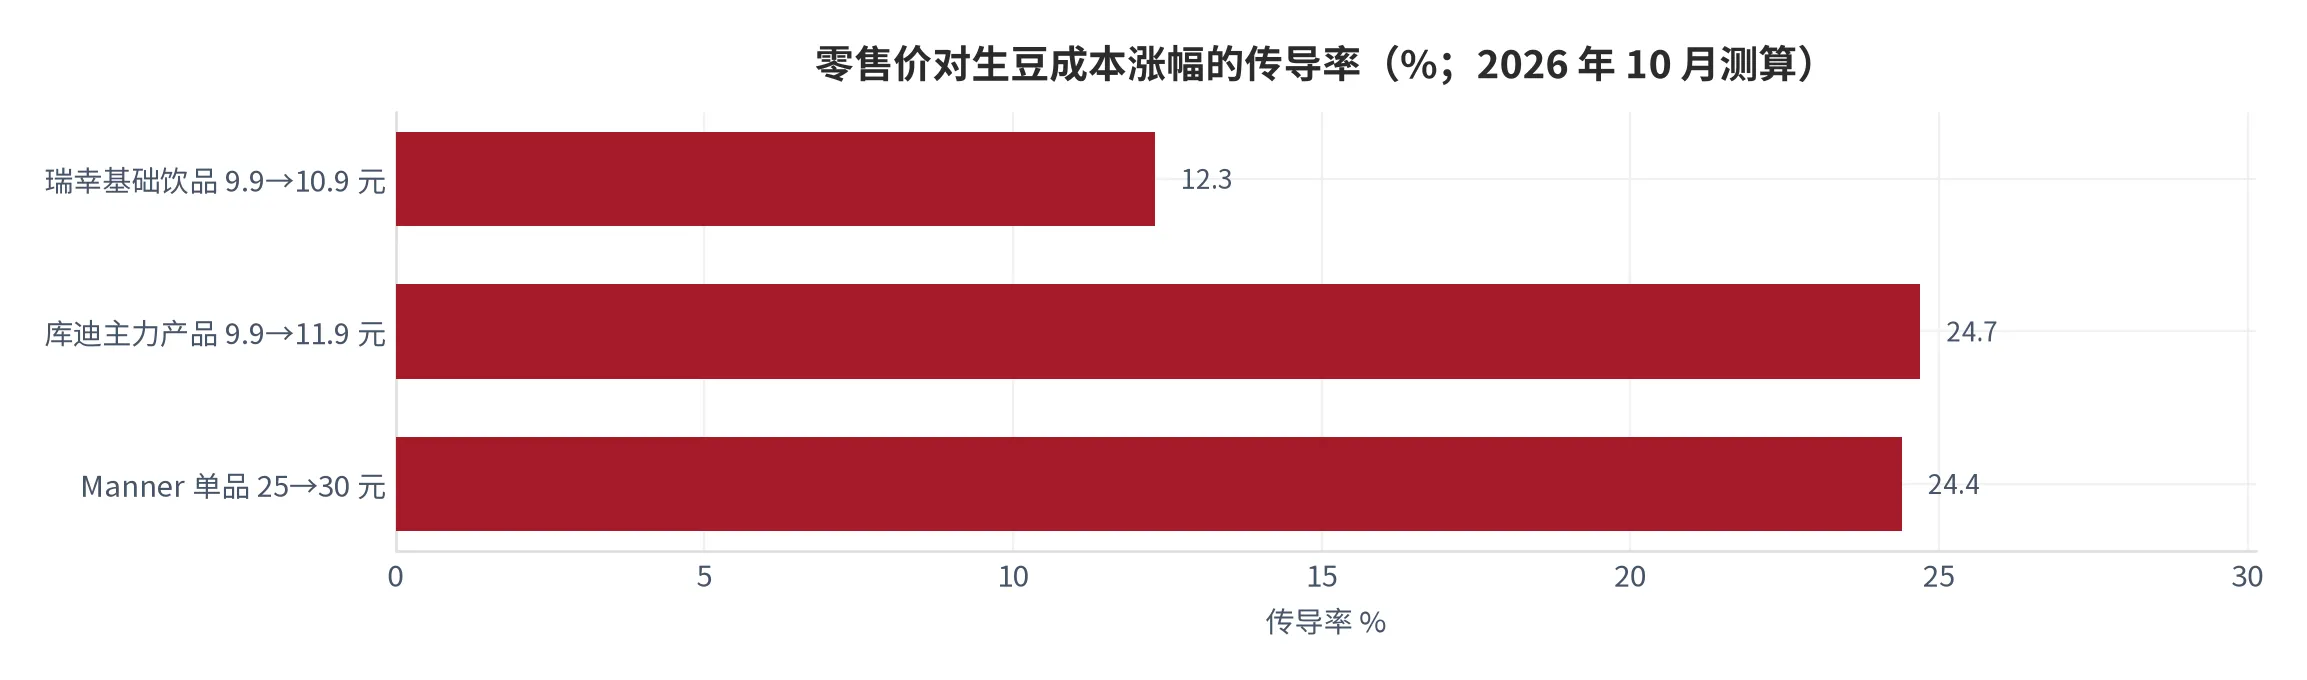
传导率的分母是 81.8%(云南收购价从 33 元/公斤到 60 元/公斤对应的单杯成本涨幅),分子是三档品牌的最低端涨幅:瑞幸基础饮品 10.1%、库迪 20.2%、Manner 20.0%,对应传导率 12.3%、24.7%、24.4% [14]。三个数字都在 10% 至 25% 之间,远低于生豆在到手价中的名义占比(按峰值价 8.6%、按现价 5.6%)之上应有的放大效应。换句话说,零售端不但没有把成本全额转嫁,连“按比例转嫁”都没有做到。
为什么传导率会高于生豆占比、却又低于全额?高于占比,是因为除生豆之外的其他原料(乳制品、糖浆、包材)也在同期上行,且品牌在成本窗口期顺手修复了被价格战压薄的毛利;低于全额,是因为需求端的价格敏感度封住了上限——在 9.9 元心智还没散尽的市场里,一次涨 5 元就可能把杯量打掉一成。价格不是成本的函数,是成本与杯量之间的一个均衡解。
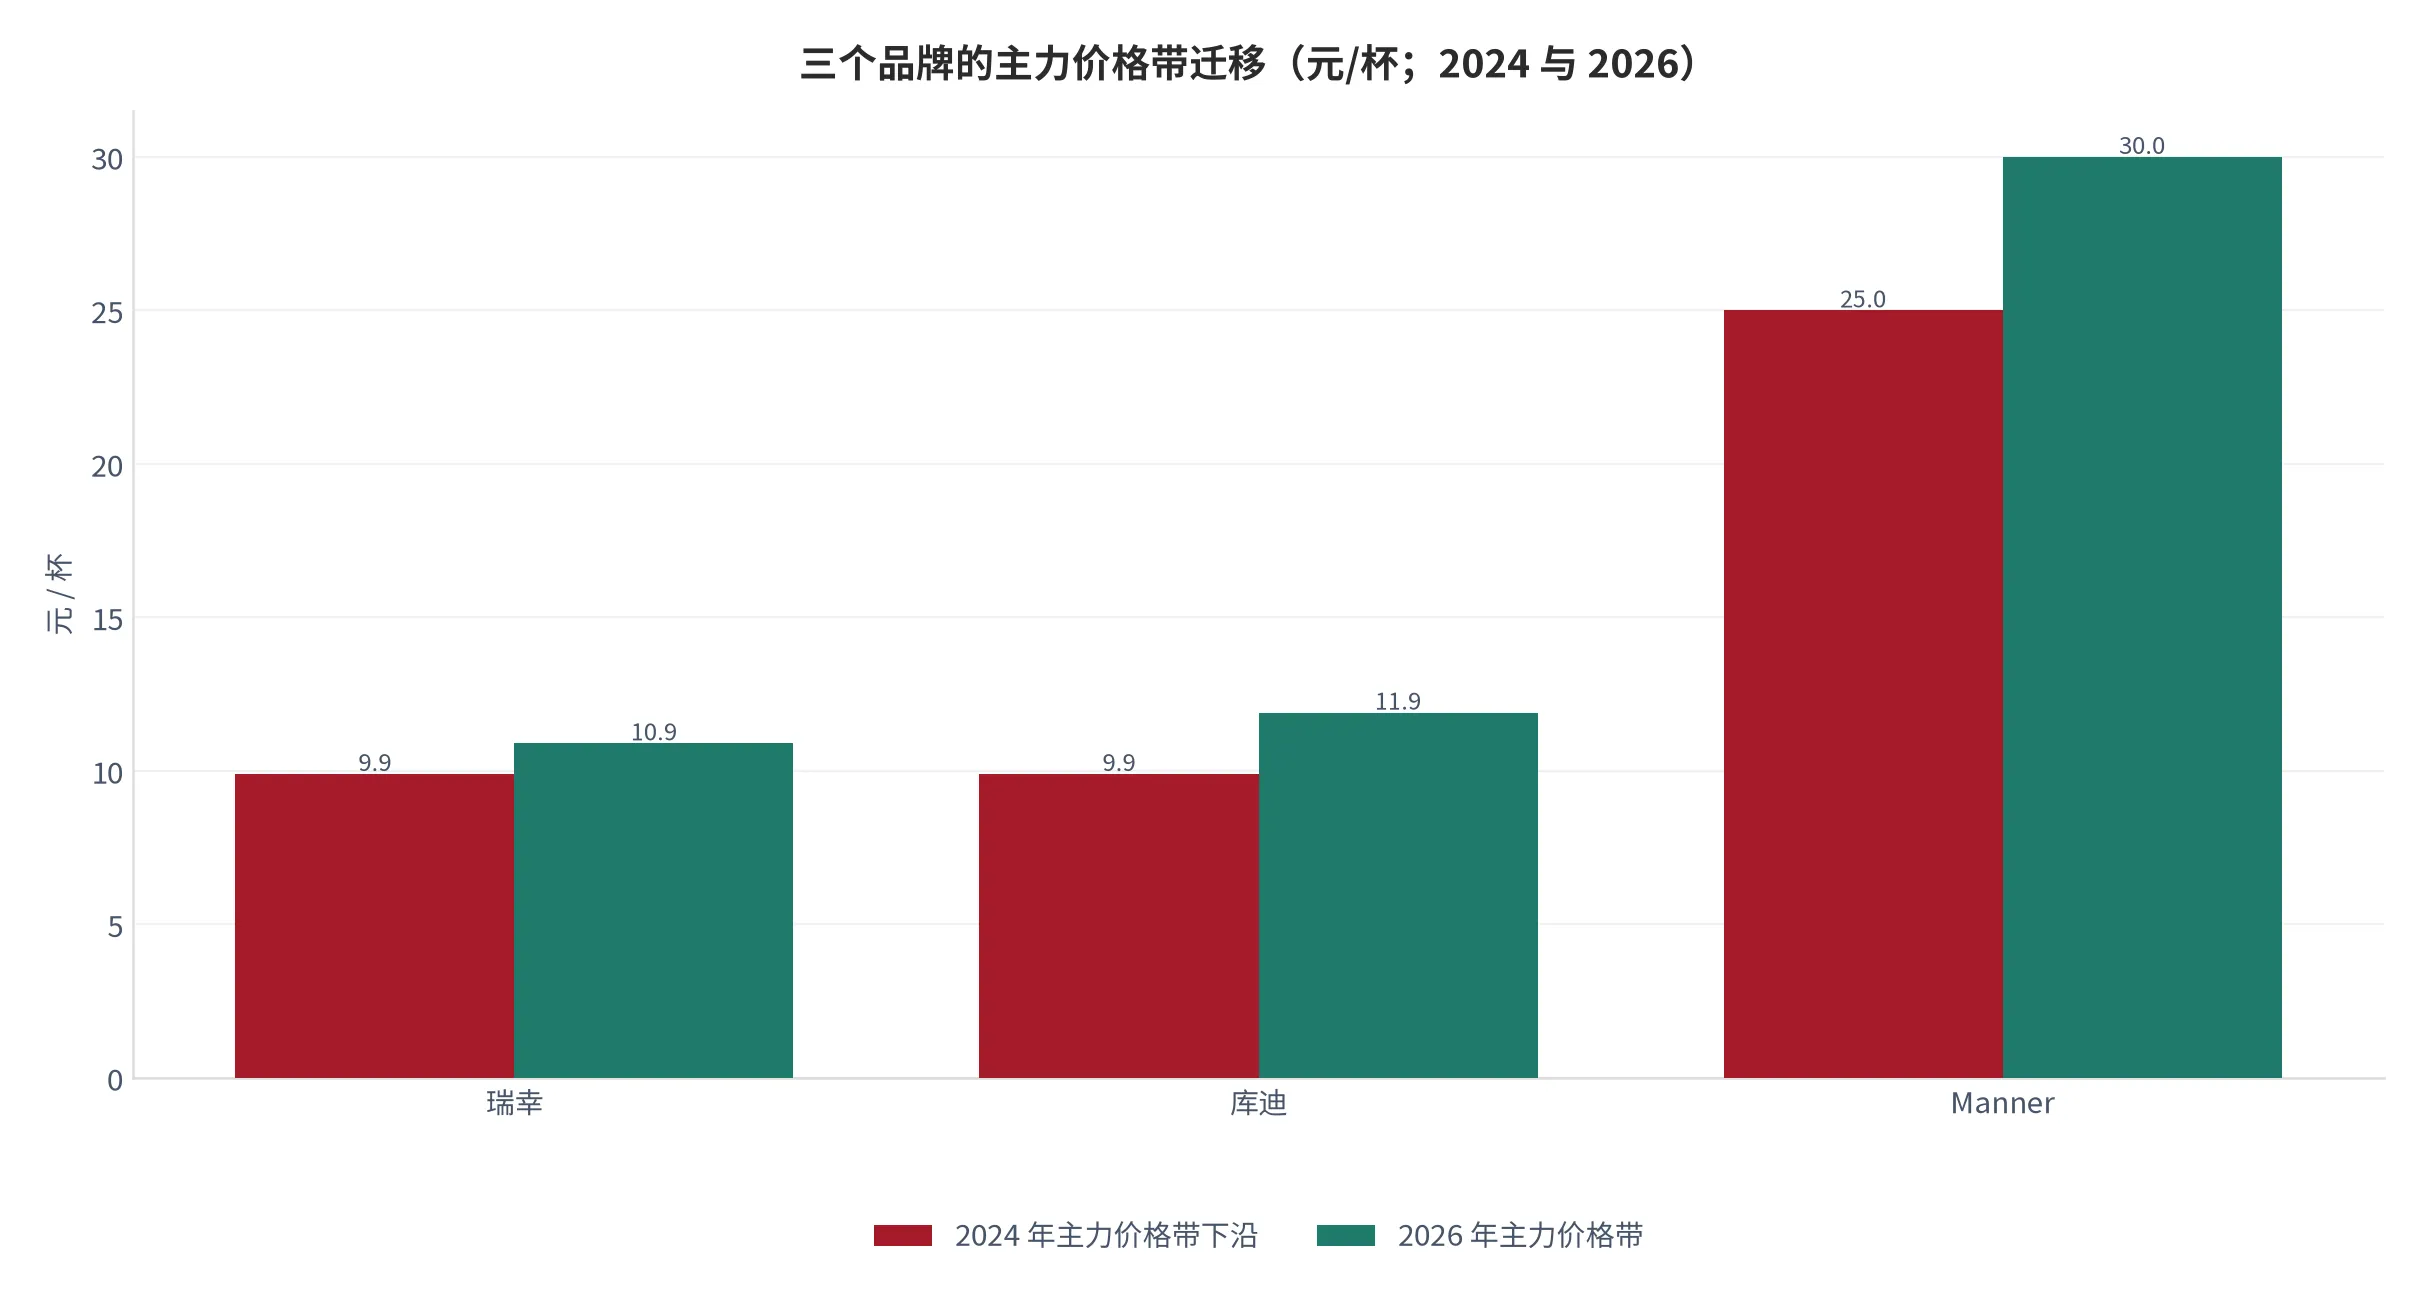
价格带迁移的形态值得记住:不是整体上移,而是“底部抬升、顶部拉开”。底部从 9.9 元抬到 10.9 元至 11.9 元,顶部从 25 元附近抬到 30 元,中间那段最拥挤。Manner 把一杯精品咖啡从 20 多元推到 30 元门槛 [9],瑞幸的多数产品回到 10.9 元至 13.9 元、9.9 元只剩少数基础饮品 [9]。底部抬 1 至 2 元、顶部抬 5 元,中间被两头挤压——这与上游成本的绝对涨幅(单杯 0.4 元左右)相比,说明价格带的重构主要是竞争格局变化,成本只是提供了理由。
04关键环节与瓶颈识别
把七段环节放进同一张筛选表,用高增长、高利润、高壁垒、供给受限四项标准逐一判定,结论与直觉相反:利润最高的是品牌总部,增长最快的是门店数量,但供给弹性最差、最难被绕开的既不是品牌也不是豆子,而是门店位置与出杯效率的组合。豆子可以换产地,品牌可以换代言,门店位置换不了。
| 候选环节 | 高增长 | 高利润 | 高壁垒 | 供给受限 | 判定 |
|---|---|---|---|---|---|
| 生豆种植 | ✓(收购价 +80%) | ✗ | 待验证 | ✓(产季与天气) | 受自然条件约束,非商业瓶颈 |
| 生豆贸易 | ✓ | ✗(价差率 9.8%) | ✗ | ✗ | 充分竞争,赚管理与资金的钱 |
| 烘焙加工 | 待验证 | 待验证 | 待验证 | 待验证 | 加工费与产能均不公开,结论待补数据 |
| 品牌总部 | ✓ | ✓(毛利率 61.4%) | ✓(配方与供应链) | ✗(可复制) | 利润池所在,但供给可扩 |
| 门店位置 | ✓ | ✗(利润率 9.4%) | ✓(点位稀缺) | ✓(好点位一次性) | ★ 咽喉点一:点位不可再生 |
| 出杯效率 | ✓ | ✓ | ✓(设备+动线+培训) | ✓(受人力约束) | ★ 咽喉点二:高峰时段产能硬顶 |
| 即时零售履约 | ✓ | ✗ | 待验证 | ✗ | 依附平台规则,议价最弱 |
两个咽喉点的共同特征是产能有一个物理上界。一家快取店在早高峰的两小时里能出的杯数,由设备数量、动线长度与店员手速共同决定,加人不一定能加杯;一个好点位的人流,一天只有那么多。相比之下,豆子的供给虽然受产季约束,但可以用罗布斯塔拼配、可以用陈豆、可以换产地——弹性远大于点位。这就是为什么 9.9 至 15 元价格带的品牌大量使用越南罗布斯塔做意式基底 [6]:豆子是可替代的,点位不是。
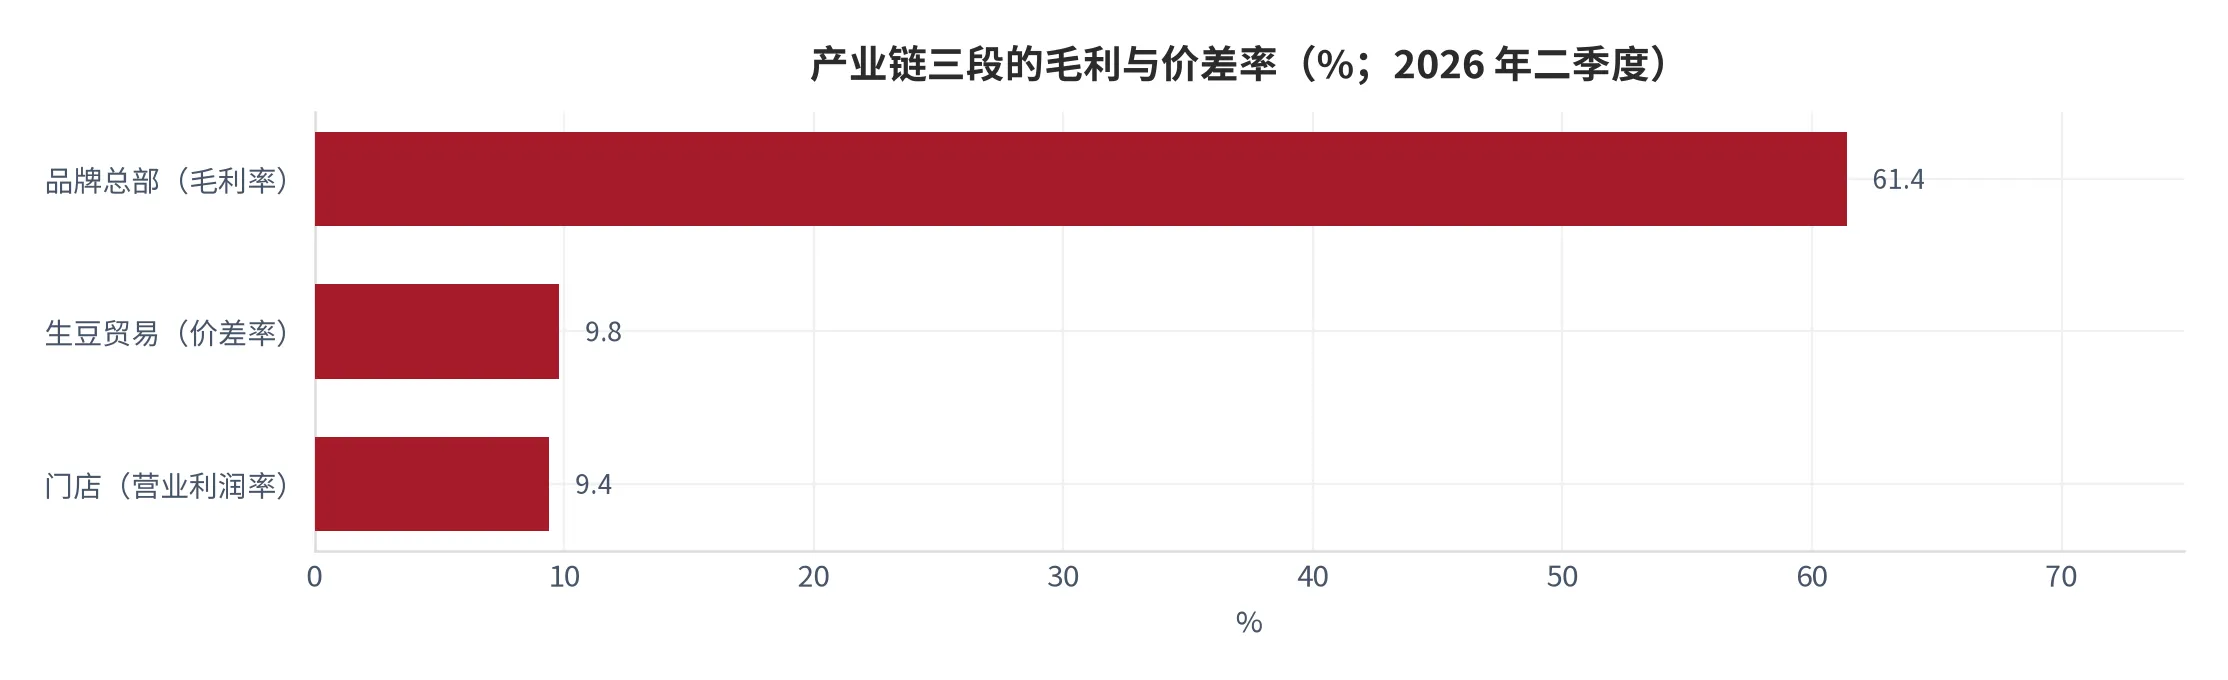
三段并列之后,利润池的位置一目了然:品牌总部 61.4%、生豆贸易 9.8%、门店 9.4%。但利润池不等于瓶颈。品牌总部的高毛利来自对配方、拼配与加盟体系的控制,这种控制力是可以被复制的——过去三年新品牌的出现速度就是证明;而门店点位与出杯效率的稀缺性无法通过资本快速复制,只能靠时间与选址一点点积累。产业逻辑上,稀缺的那一环才具备定价权;报表上利润最高的那一环,往往只是把整条链的利润集中记在了自己账上。
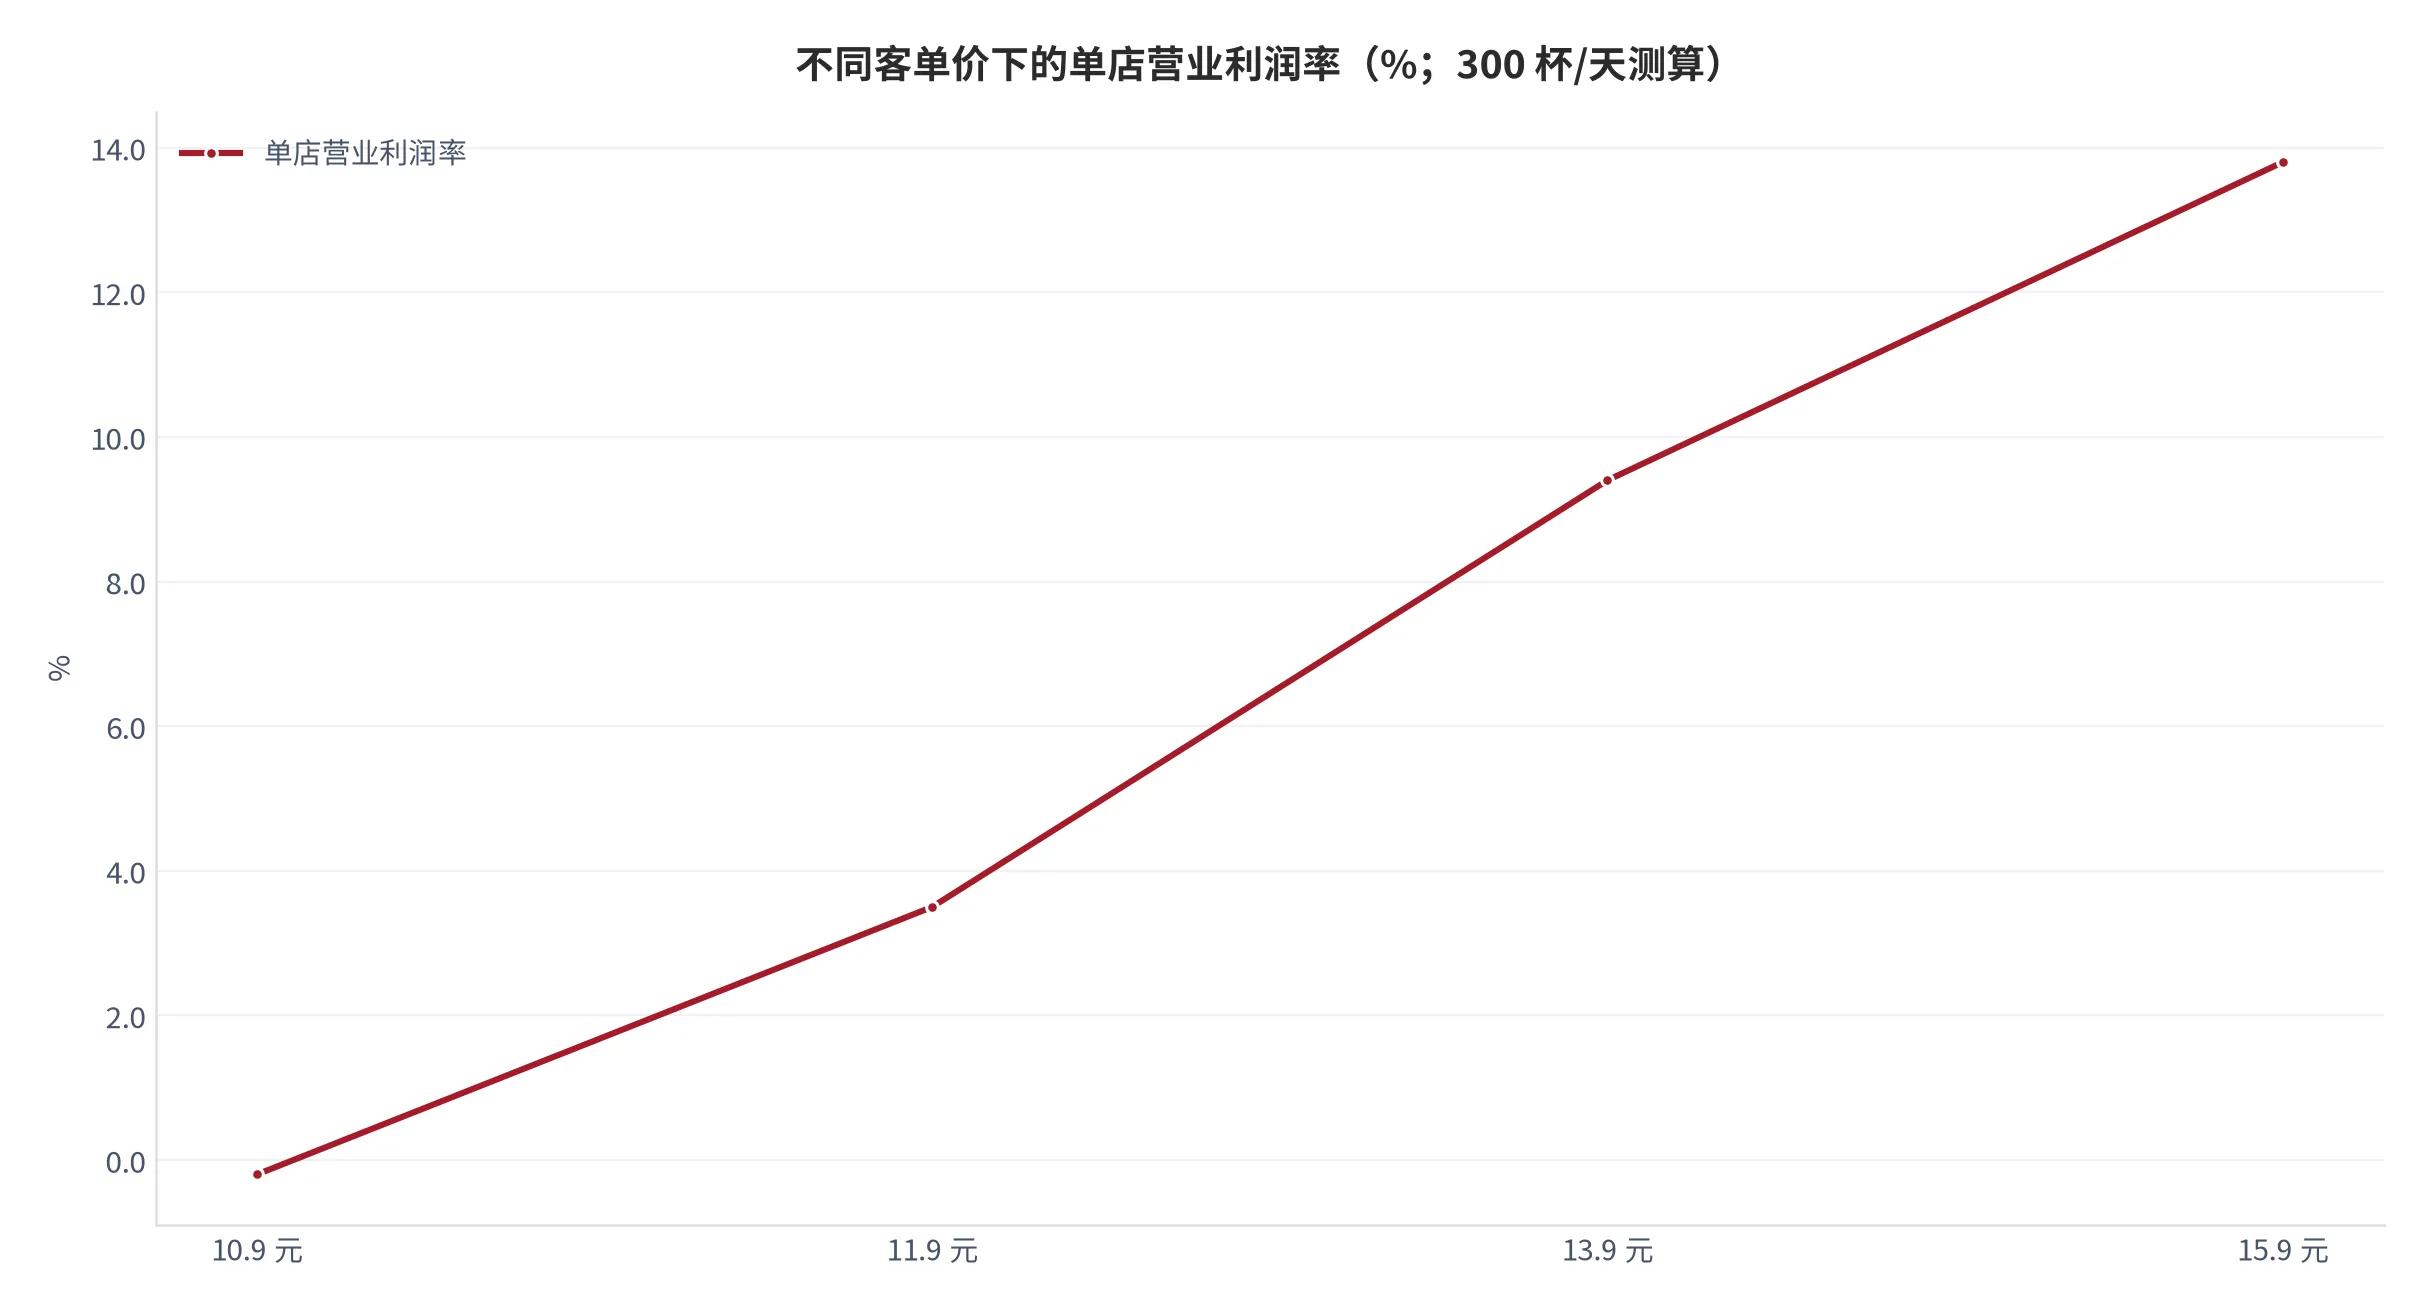
这条曲线给出了价格战的真实边界:客单 10.9 元时单店营业利润率是 -0.2%,恰好压在盈亏线上;抬到 11.9 元是 3.5%,13.9 元是 9.4%,15.9 元是 13.8% [15]。也就是说,从 9.9 元抬到 11.9 元这一步,对单店的意义是把亏损改成微利,而不是多赚钱。这解释了 2026 年这一轮“集体涨价一块钱”的动机——不是为了扩大利润,而是为了让联营方活下来。行业的出清不是靠关店完成的,是靠把价格抬过盈亏线完成的。
05上游:期货、指标价与云南收购价
上游有三条价格线值得跟踪,它们的信息含量各不相同。第一条是 ICE 阿拉比卡期货,反映的是全球预期,波动最大、噪音也最大;第二条是国际咖啡组织的综合指标价,反映的是实物成交,噪音小但滞后一个月;第三条是云南的现货收购价,反映的是国内可获得的实物供给,最能说明国内烘焙厂的真实成本。
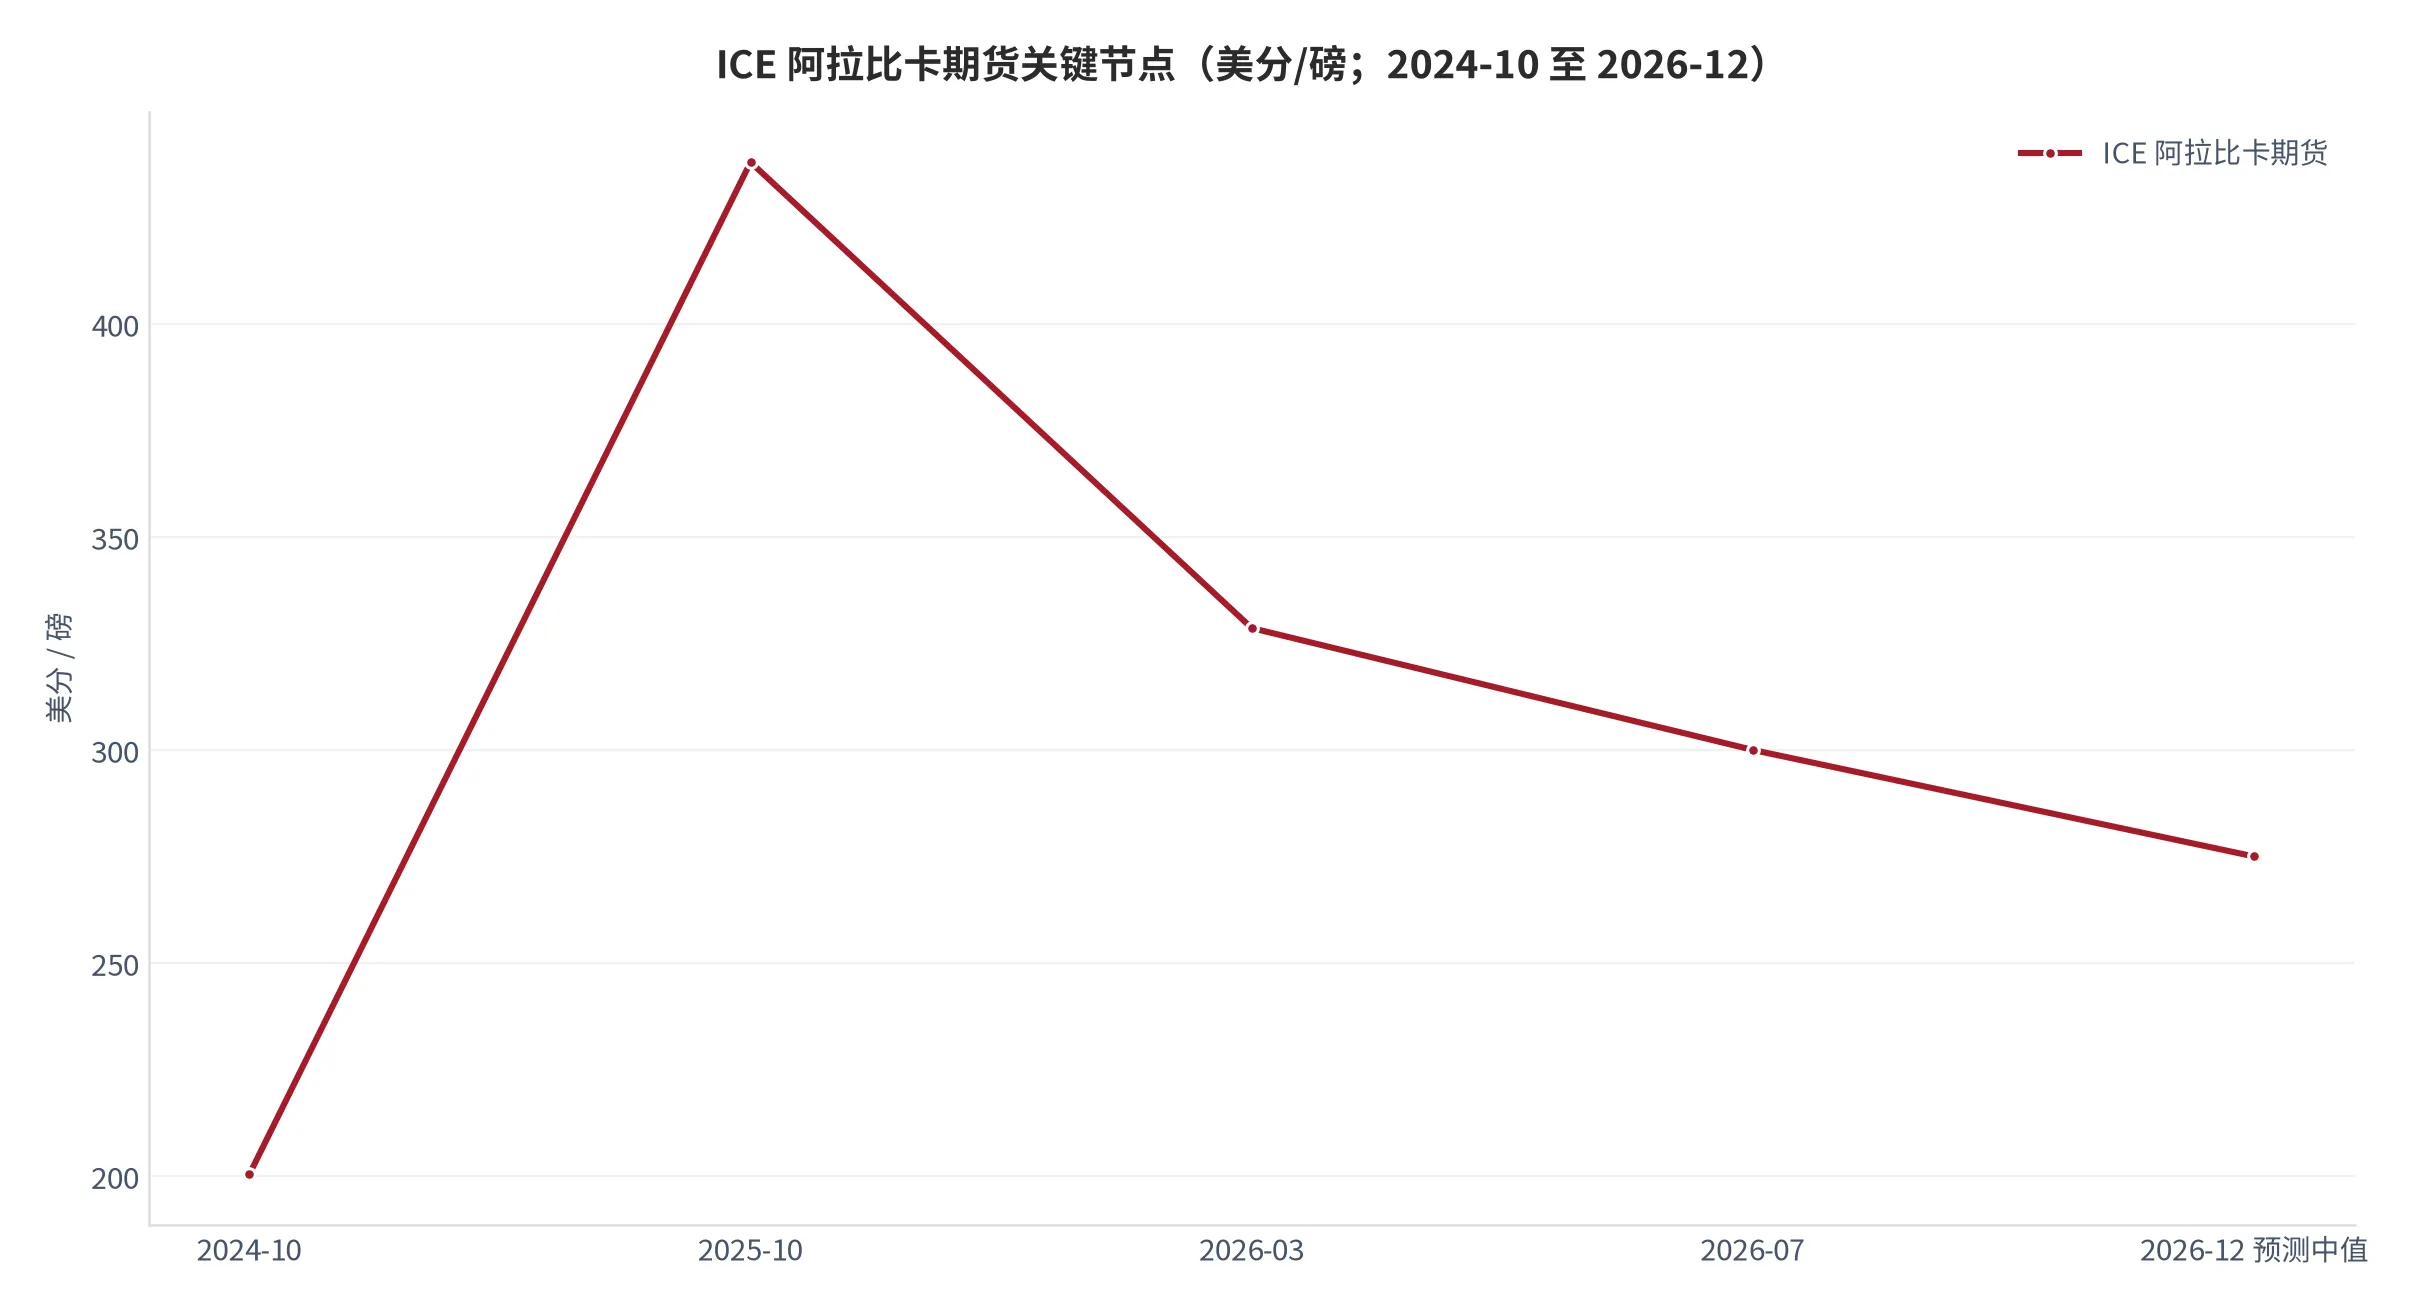
这条曲线的形状比数值更重要。2024 年 10 月的起点是按“近一年涨幅 118.57%”反推的 200.37 美分/磅 [13];一年后冲到 437.95 美分/磅 [6];此后回落到 2026 年 3 月的 7.0 至 7.5 美元/公斤区间(折合 317 至 340 美分/磅)[9];7 月再度站上 300 美分/磅 [11]。荷兰合作银行预计 2026 年底 ICE 纽约阿拉比卡将落在 2.5 至 3.0 美元/磅,世界银行也预测全年均价回落约 14%、罗布斯塔下跌约 18%,但巴西新产季要到 12 月才集中上市,近月升水格局短期难改 [8]。
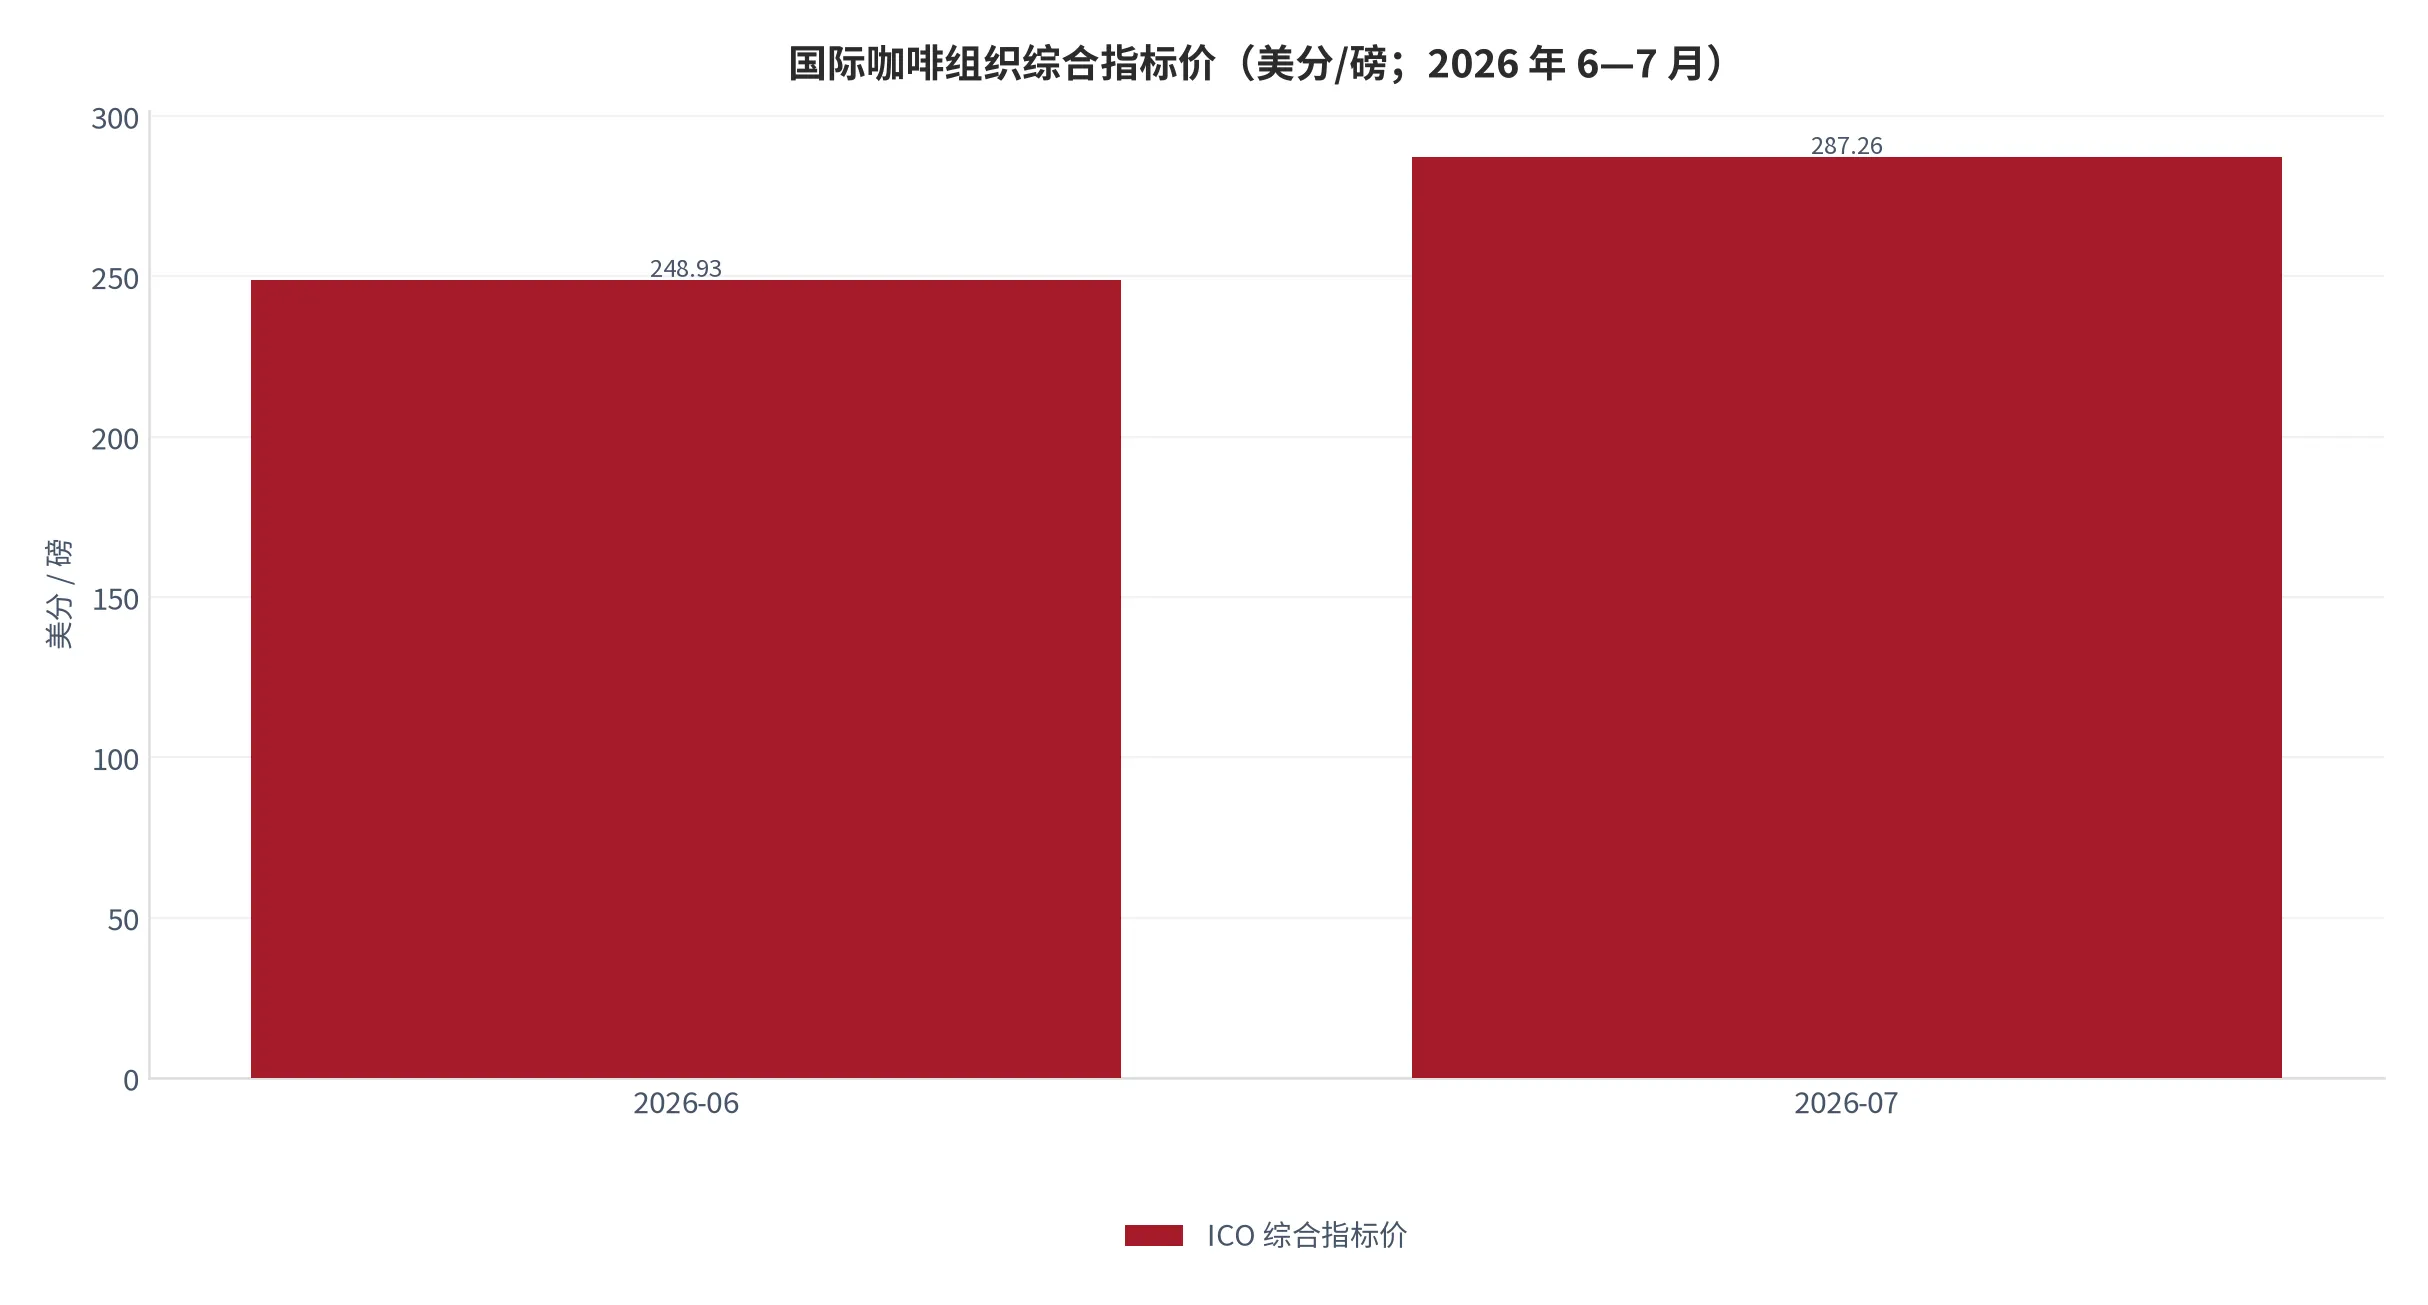
指标价的细节里藏着一条重要信息:7 月综合指标价均值 287.26 美分/磅,环比 6 月上涨 15.4%,且阿拉比卡的涨速明显快于罗布斯塔,纽约与伦敦的期货套利价差扩大 36.4%,波动率显著抬升 [7]。阿拉比卡相对罗布斯塔的价差扩大,对下游的直接含义是:以罗布斯塔为基底的平价产品,成本压力小于以阿拉比卡为基底的精品线。这条价差是判断“谁更难受”的关键变量,比单一的期货价格更有解释力。
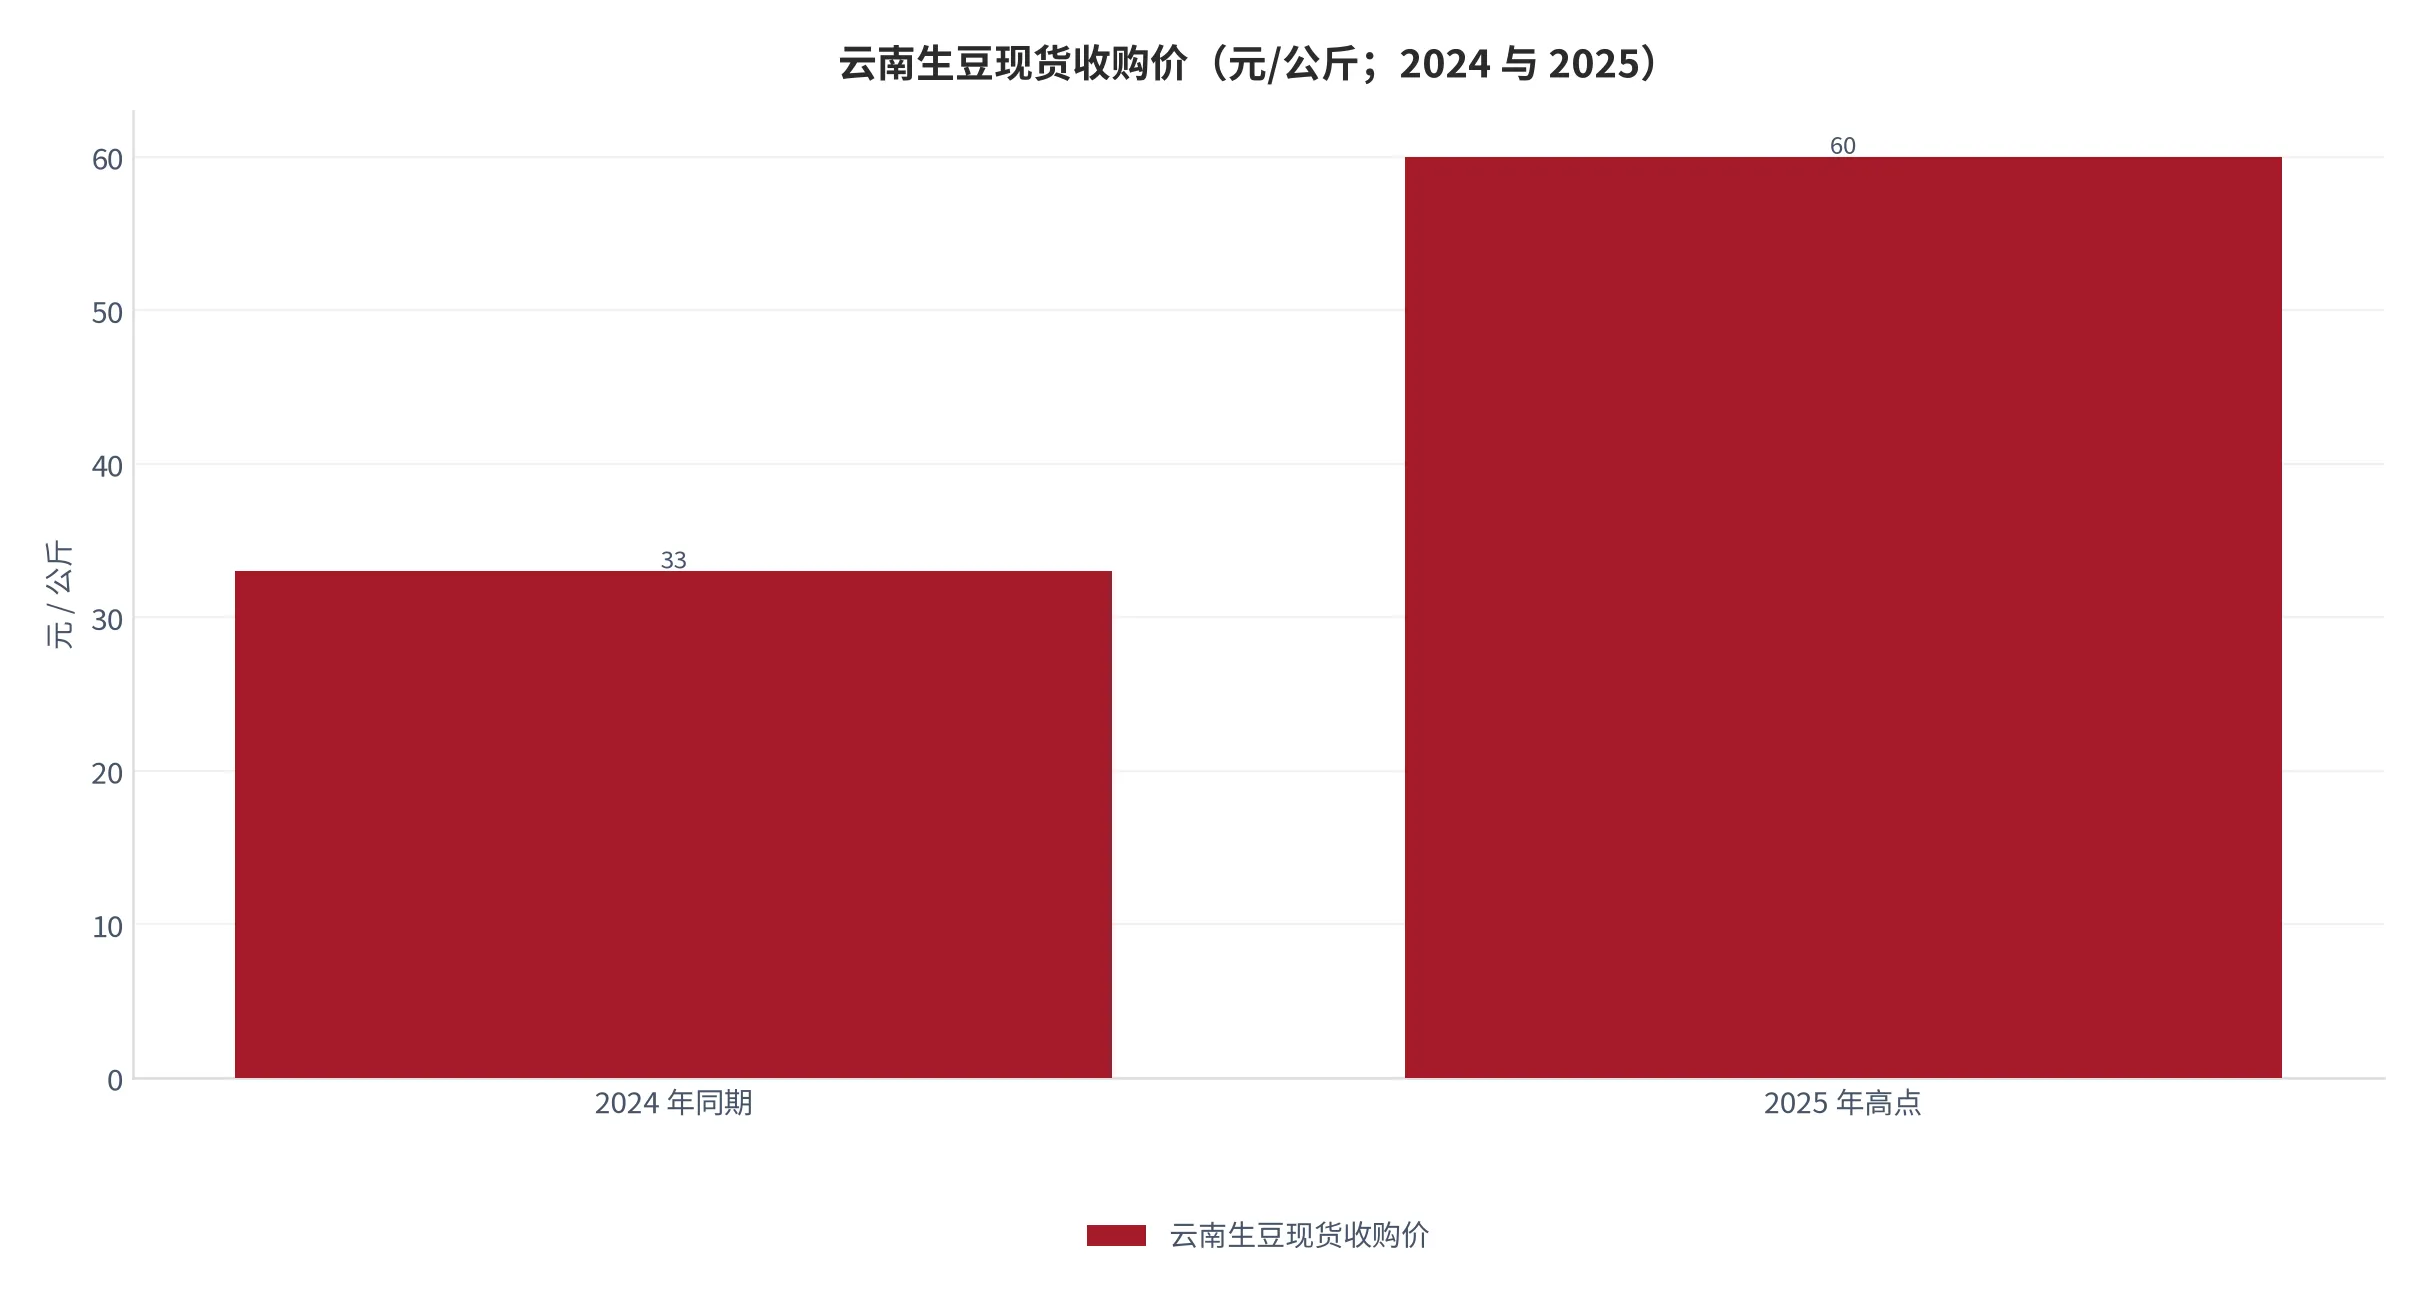
云南这条线最能说明国内的成本现实。收购价从 2024 年同期的约 33 元/公斤涨到一度超过 60 元/公斤、涨幅超 80% [6],而同期期货折算价是 66.5 元/公斤(按 2026 年 4 月汇率 6.89 折算 9.66 美元/公斤)[13],云南豆相对期货仍有约 9.8% 的贴水 [13]。这个贴水是国产替代的经济基础:只要贴水存在,国内烘焙厂就有动力提高云南豆的使用比例。但贴水也意味着,云南豆的价格天花板由期货决定——它不是独立的价格体系,只是期货的一个折价影子。
06中游:拼配与成本占比,决定谁能扛住
中游的动作可以概括成一句话:用配方把上游的价格波动摊平。具体有三种手法。一是换品种,用罗布斯塔替代部分阿拉比卡,代价是风味变粗,需要靠奶与糖浆找回平衡;二是换产地,把巴西豆换成越南豆、把进口豆换成云南豆;三是换粉量,把单杯粉量从 18 克降到 15 克,靠研磨度与萃取时间补回浓度。三种手法都不改变菜单价,但都会改变单杯成本与口感。
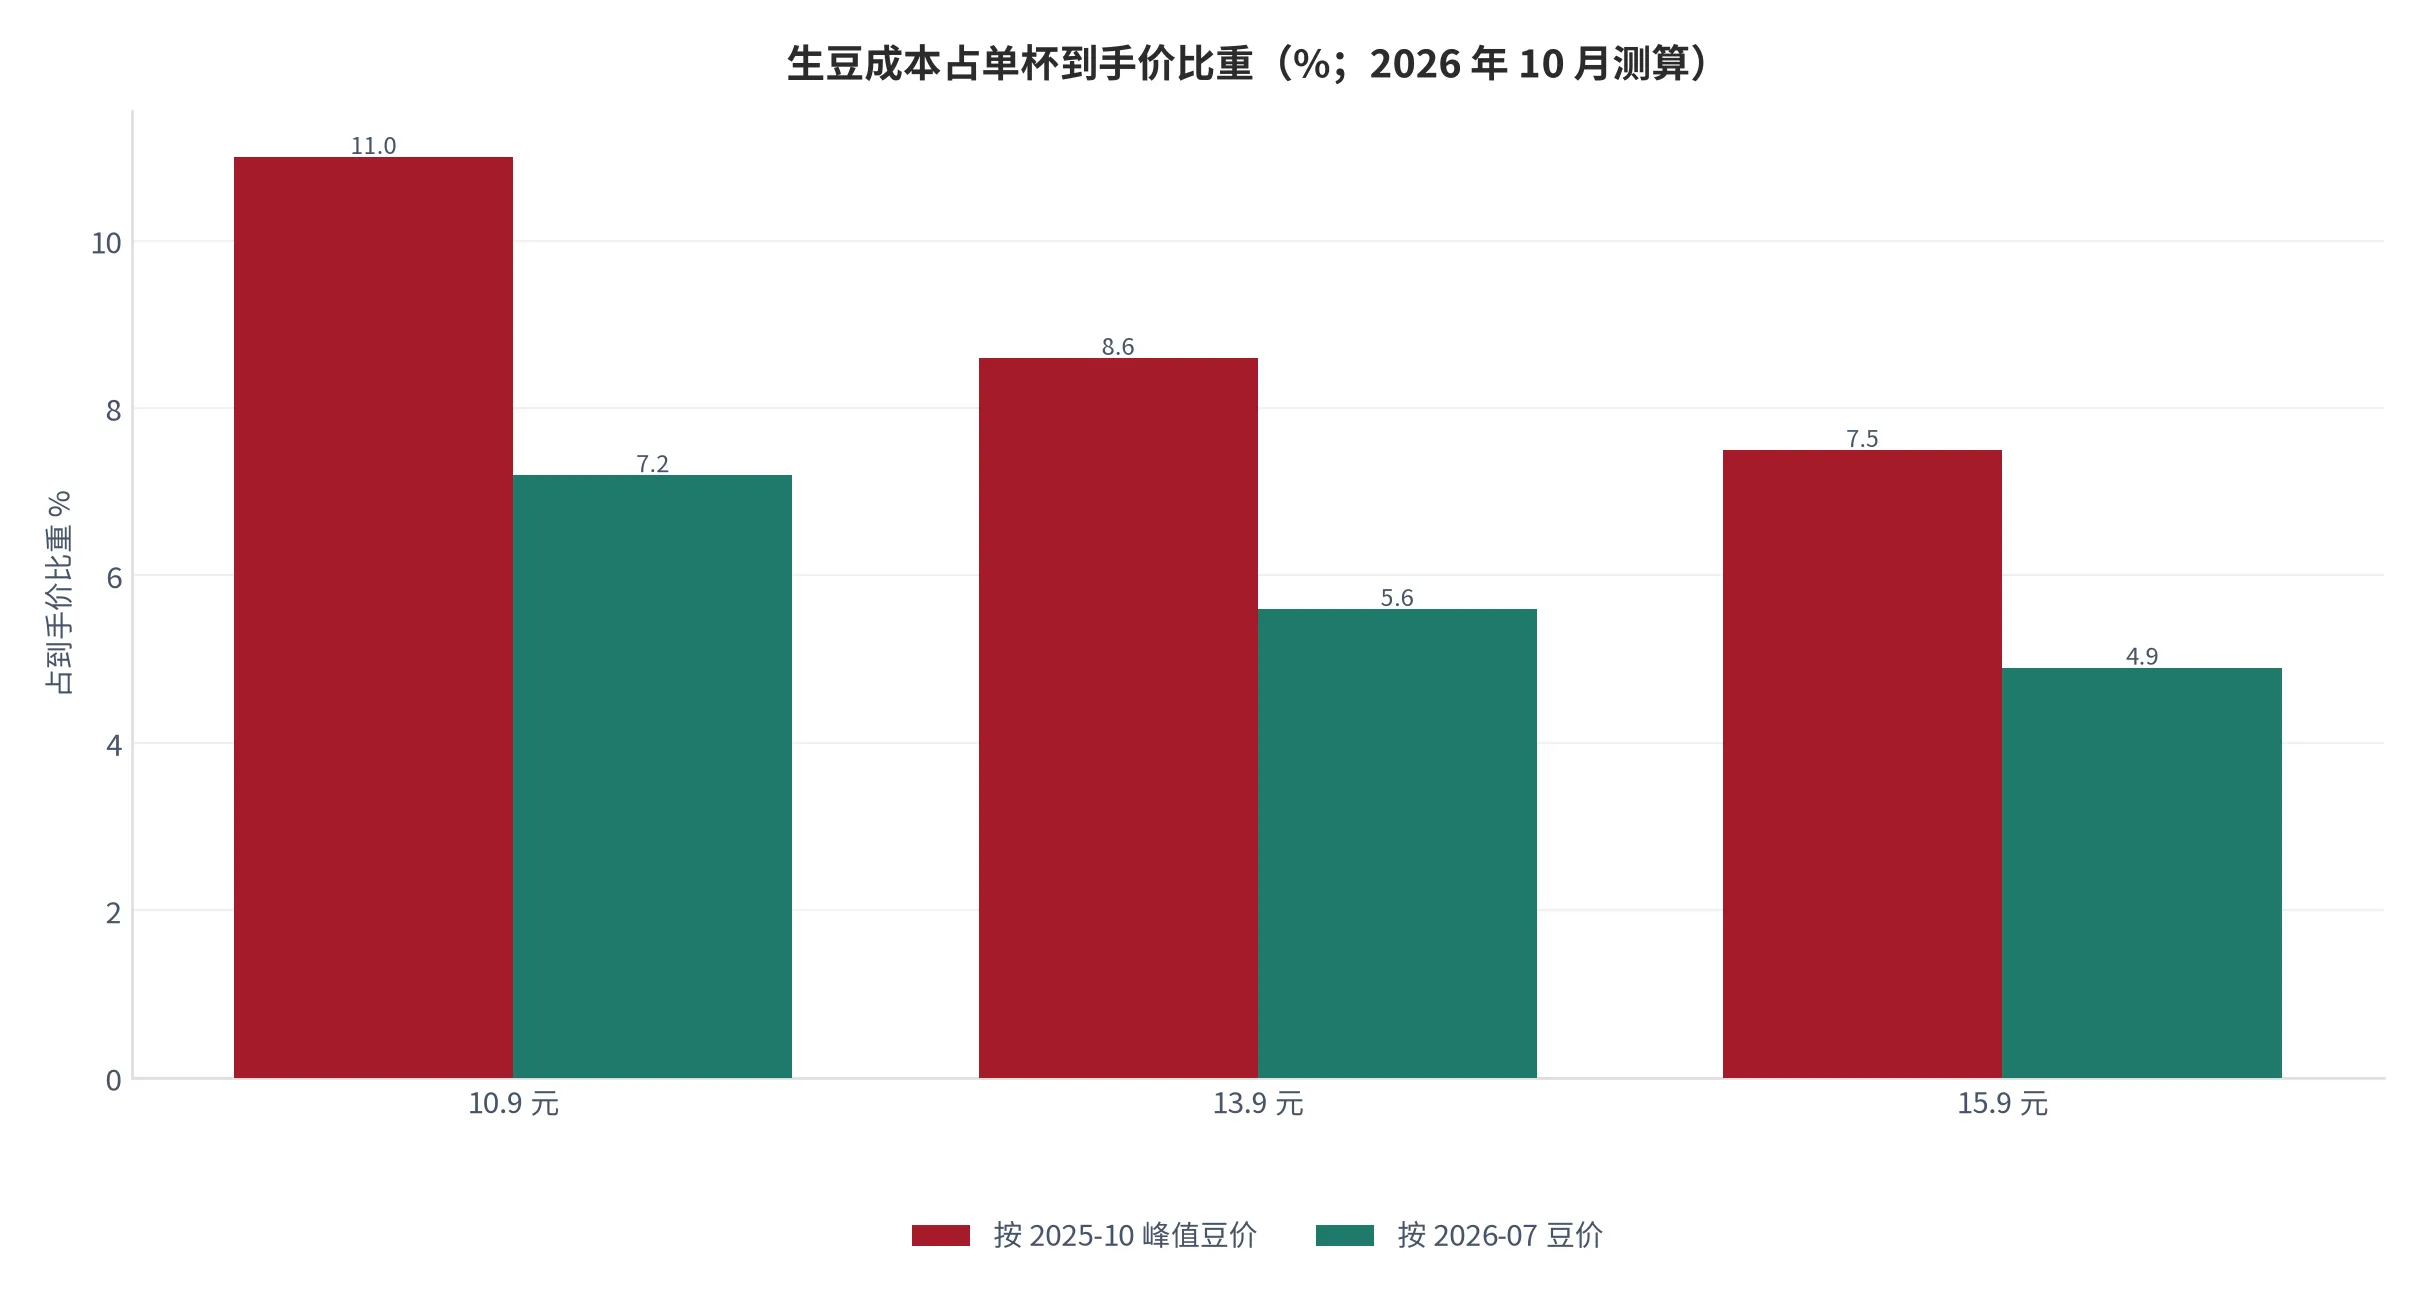
这张图回答了本文开头那个问题:豆价到底有多重要。按峰值豆价,生豆成本占 10.9 元产品的 11.0%、占 13.9 元产品的 8.6%、占 15.9 元产品的 7.5%;按 2026 年 7 月的豆价,三个数字降到 7.2%、5.6%、4.9% [13]。也就是说,即使在最极端的时点,生豆也只吃掉一成左右的到手价。豆价翻倍对单杯成本的影响是零点几元,对单店月度利润的影响是几千元——足以决定一家店的生死,但不足以解释菜单价的整体上移。
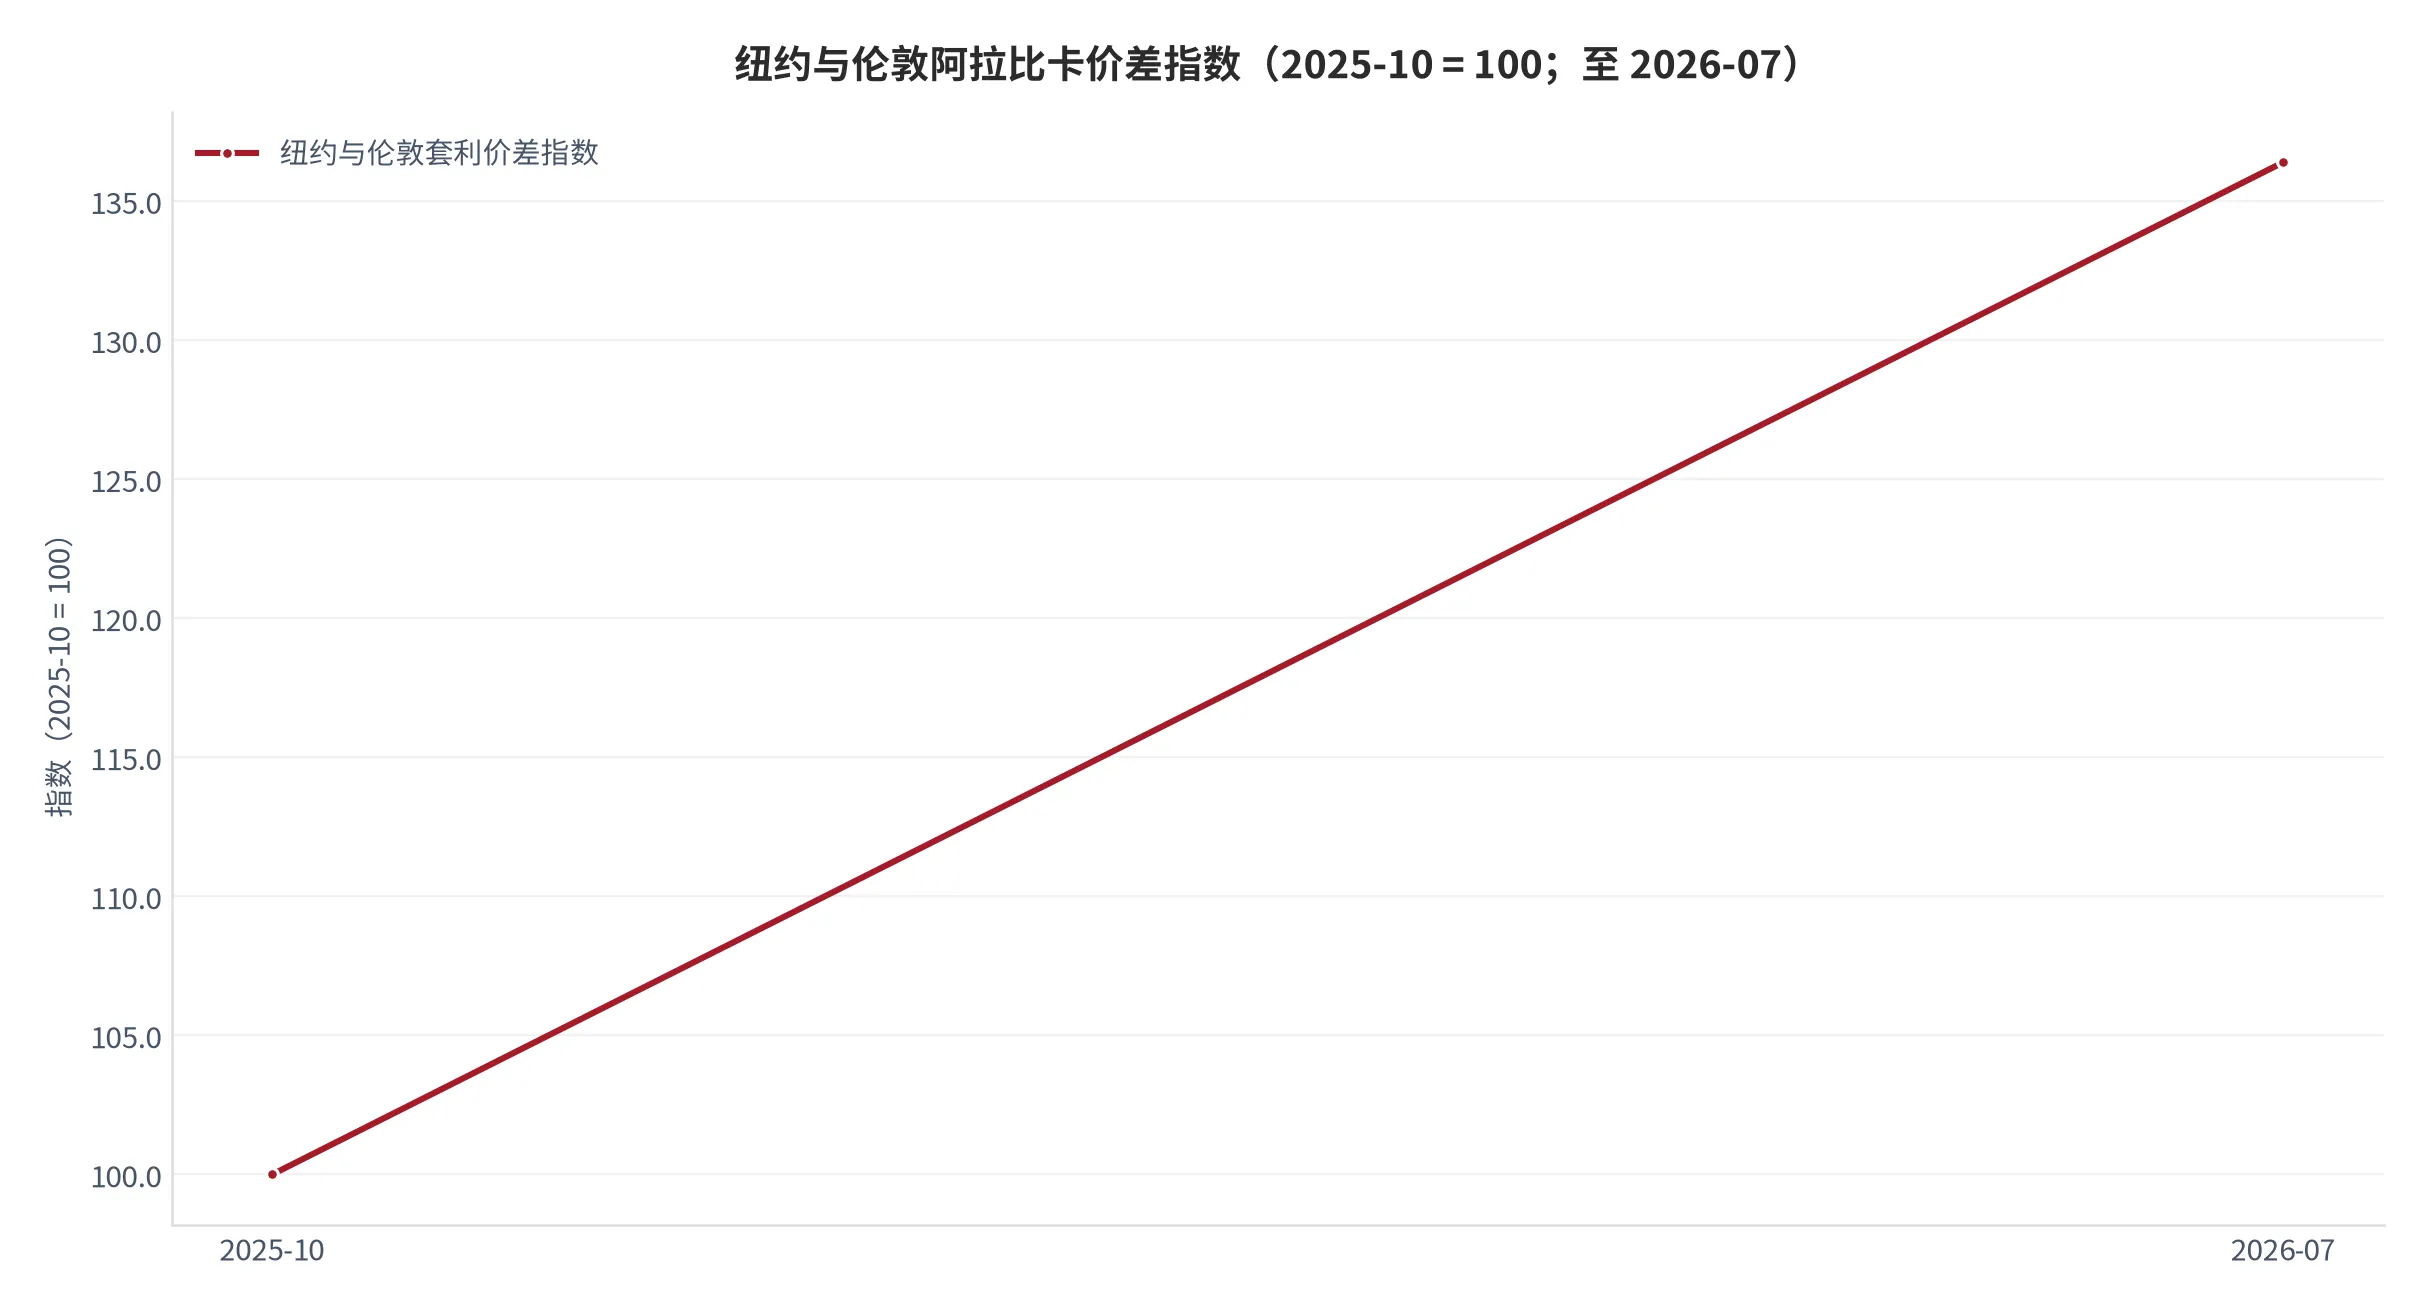
价差扩大的意义在于分层。阿拉比卡与罗布斯塔的价差走阔,等价于“精品线的成本溢价”被放大:同样一杯拿铁,用阿拉比卡做基底的产品,其原料成本相对用罗布斯塔的产品在上升。结果就是产品结构的分化——平价线更依赖罗布斯塔拼配,精品线必须靠提价或缩小杯量来维持毛利。Manner 在 2026 年 4 月把单品豆咖啡每杯提 5 元 [9],正是精品线被价差逼出来的动作;而平价线选择的是拼配与减量,两者的价格轨迹从此分开。
中游还有一个不透明的环节:烘焙加工的加工费与产能。这一段的毛利水平、产能利用率、代烘与自烘的比例,公开渠道都没有系统性披露,本报告标注为数据缺口,不做数量推断。可以确定的只有一件事:烘焙是重资产、有最小经济规模的环节,一座工厂的盈亏取决于开机率,而开机率取决于品牌的杯量。这也解释了为什么头部品牌倾向于自建烘焙产能——不是为了省加工费,是为了把开机率握在自己手里。
07下游:价格带退潮与门店出清
下游是这一轮价格变化最剧烈的地方,因为它同时承受三股力量:原料成本上行、价格战退潮、门店数量过剩。三股力量叠加的结果不是均匀的利润下滑,而是结构性的分化——头部的毛利率下台阶,腰部的单店转负,尾部的门店关门。
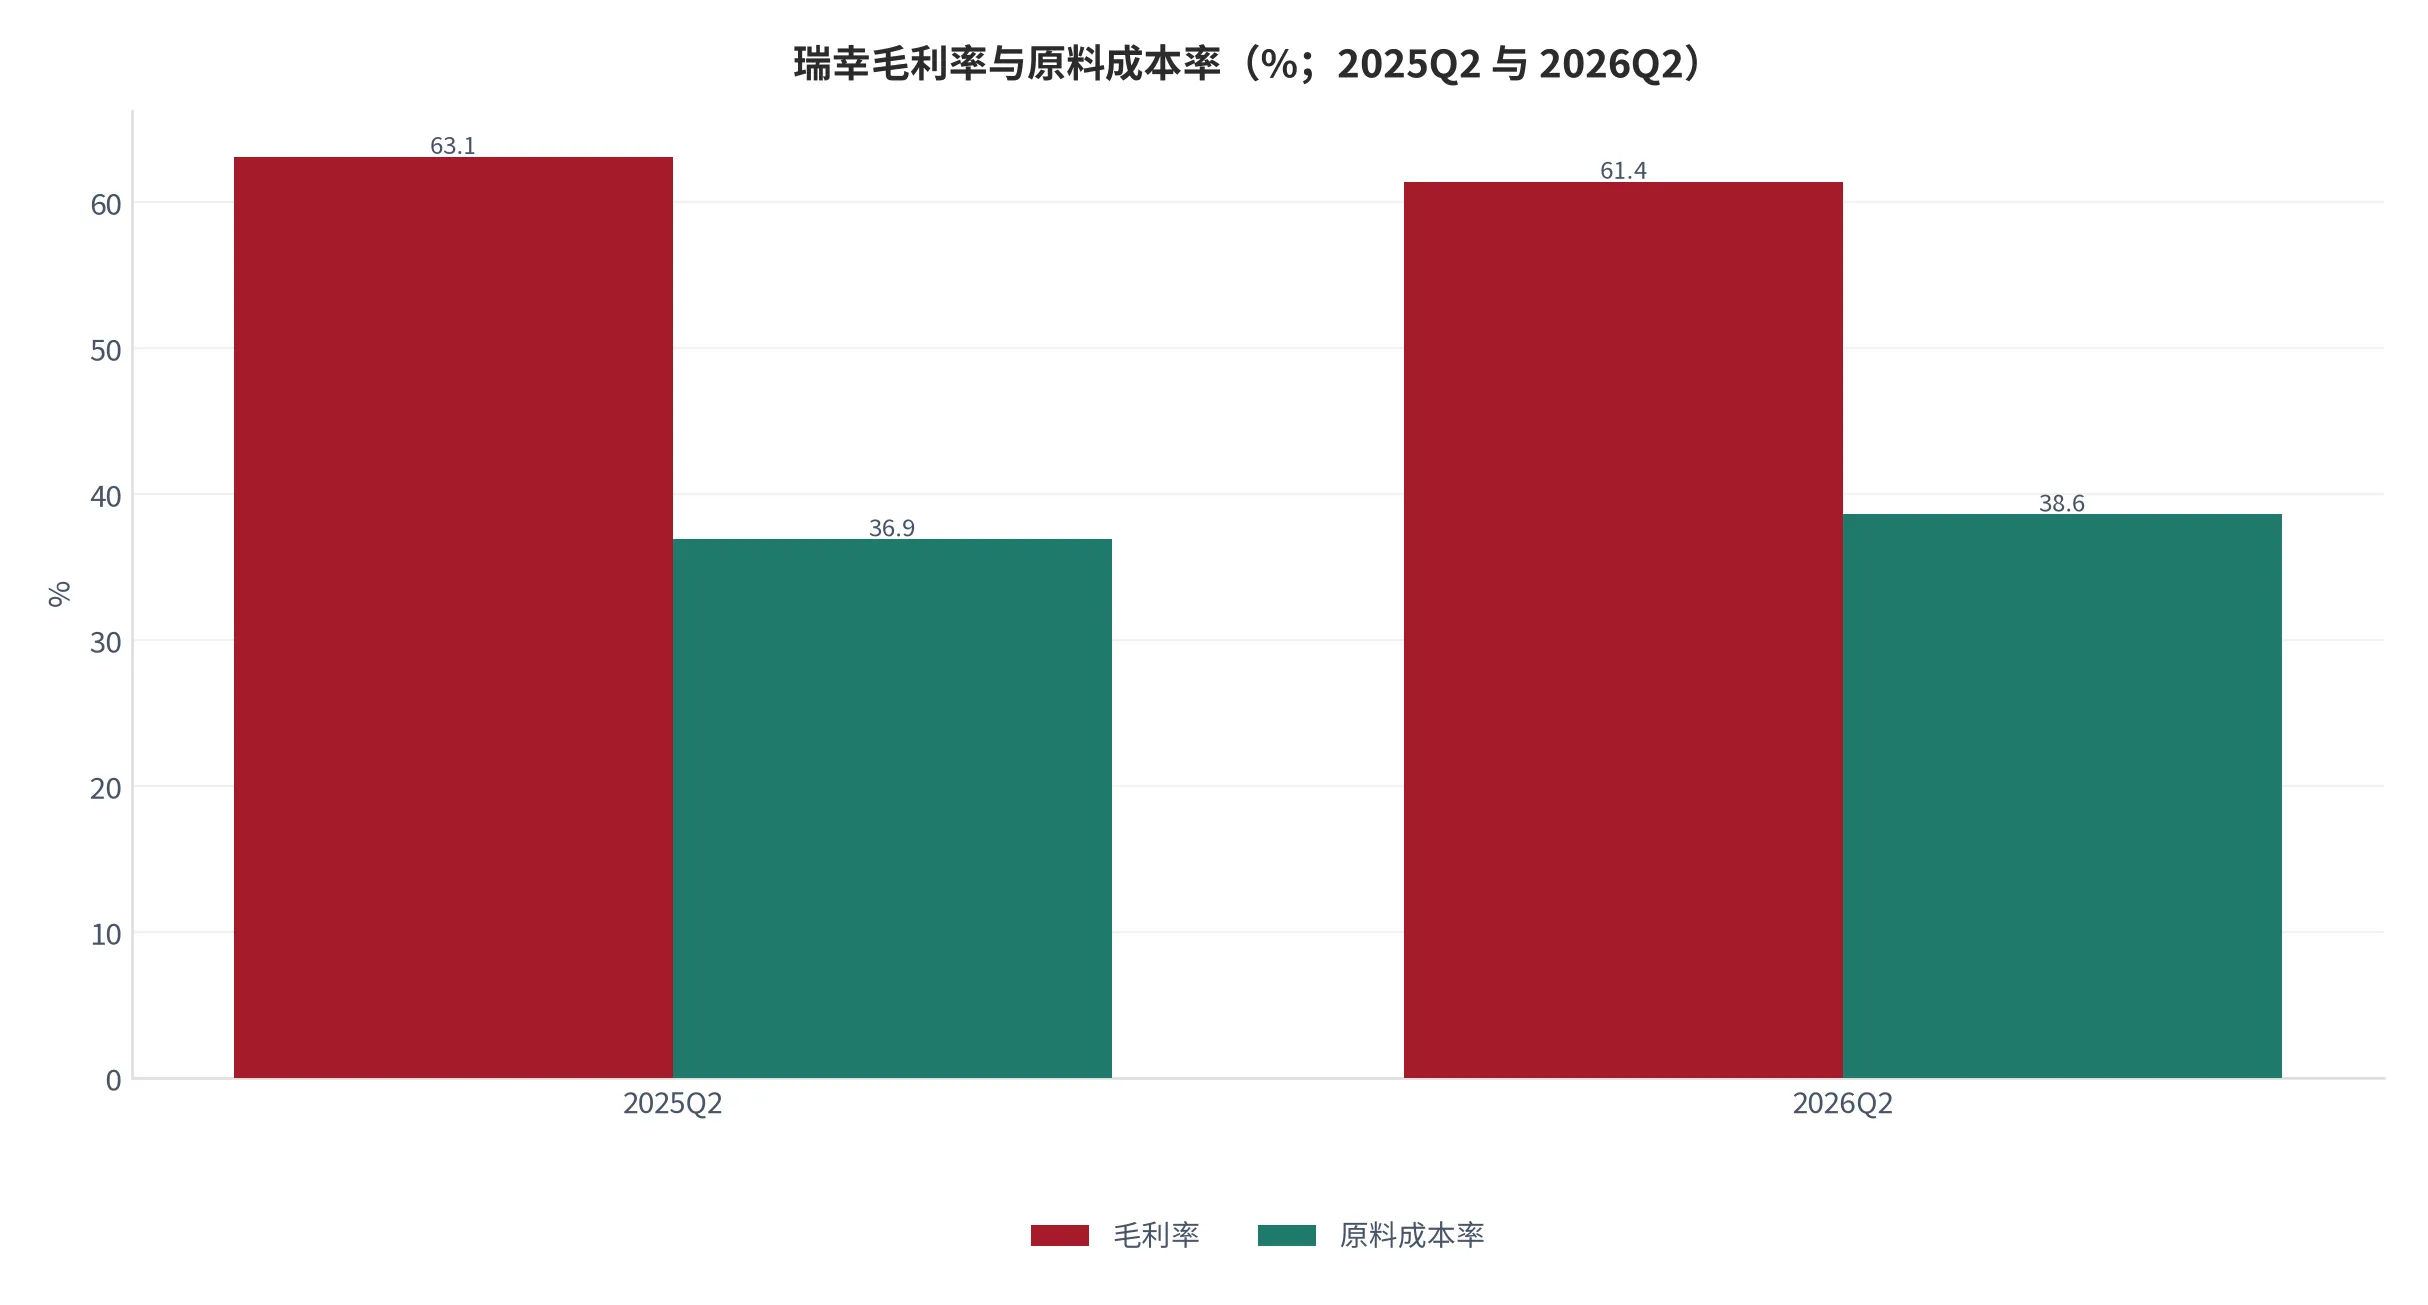
瑞幸的数据给出了最清晰的一个截面:毛利率从 63.1% 降到 61.4%、降 1.7 个百分点,对应原料成本率从 36.9% 升到 38.6% [15];同期原材料成本同比增长 34.3%,高于营收增速 [6]。注意这两个数字的关系——原料涨了 34.3%,但原料占营收的比重只升了 1.7 个百分点,说明营收也在同步扩张,规模效应抵消了大部分成本冲击。这是连锁体系相对单店的真实优势:不是成本更低,是能把成本摊到更多杯上。
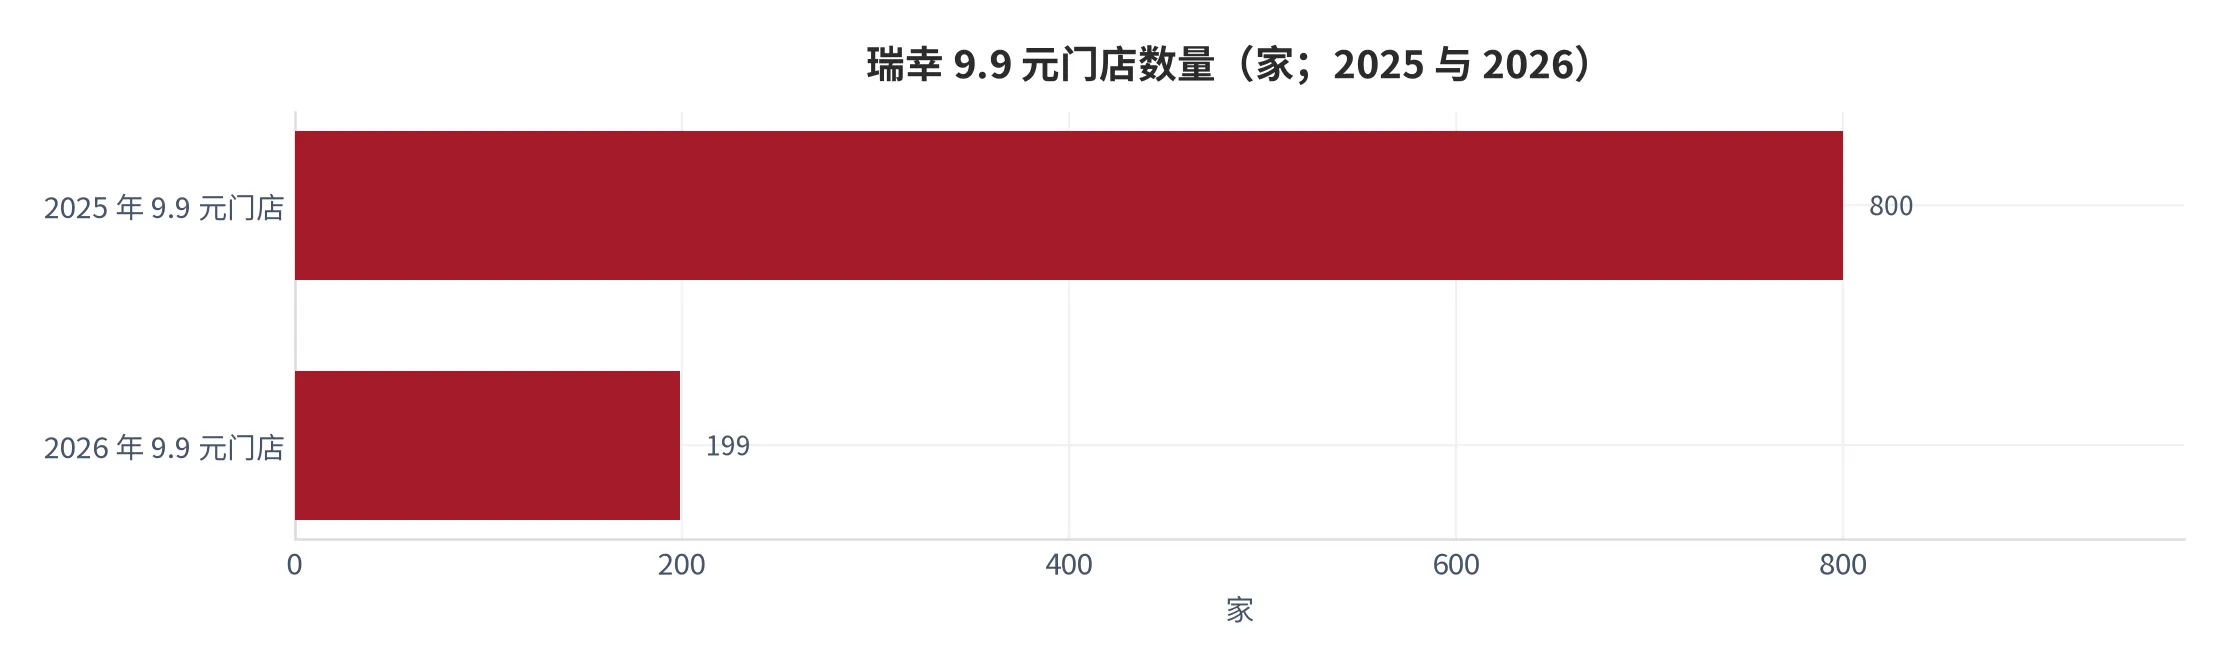
9.9 元门店从 800 多家缩到不足 200 家 [12],是一个比“涨价”更准确的信号:折扣不是被取消,而是被收回到了少数门店。对消费者而言,这意味着同一杯咖啡在不同门店可能有不同价格;对品牌而言,这是把补贴从“全网铺开”改成“定点投放”,用最少的折扣维持价格心智。价格战没有结束,只是从明面转到了暗面。
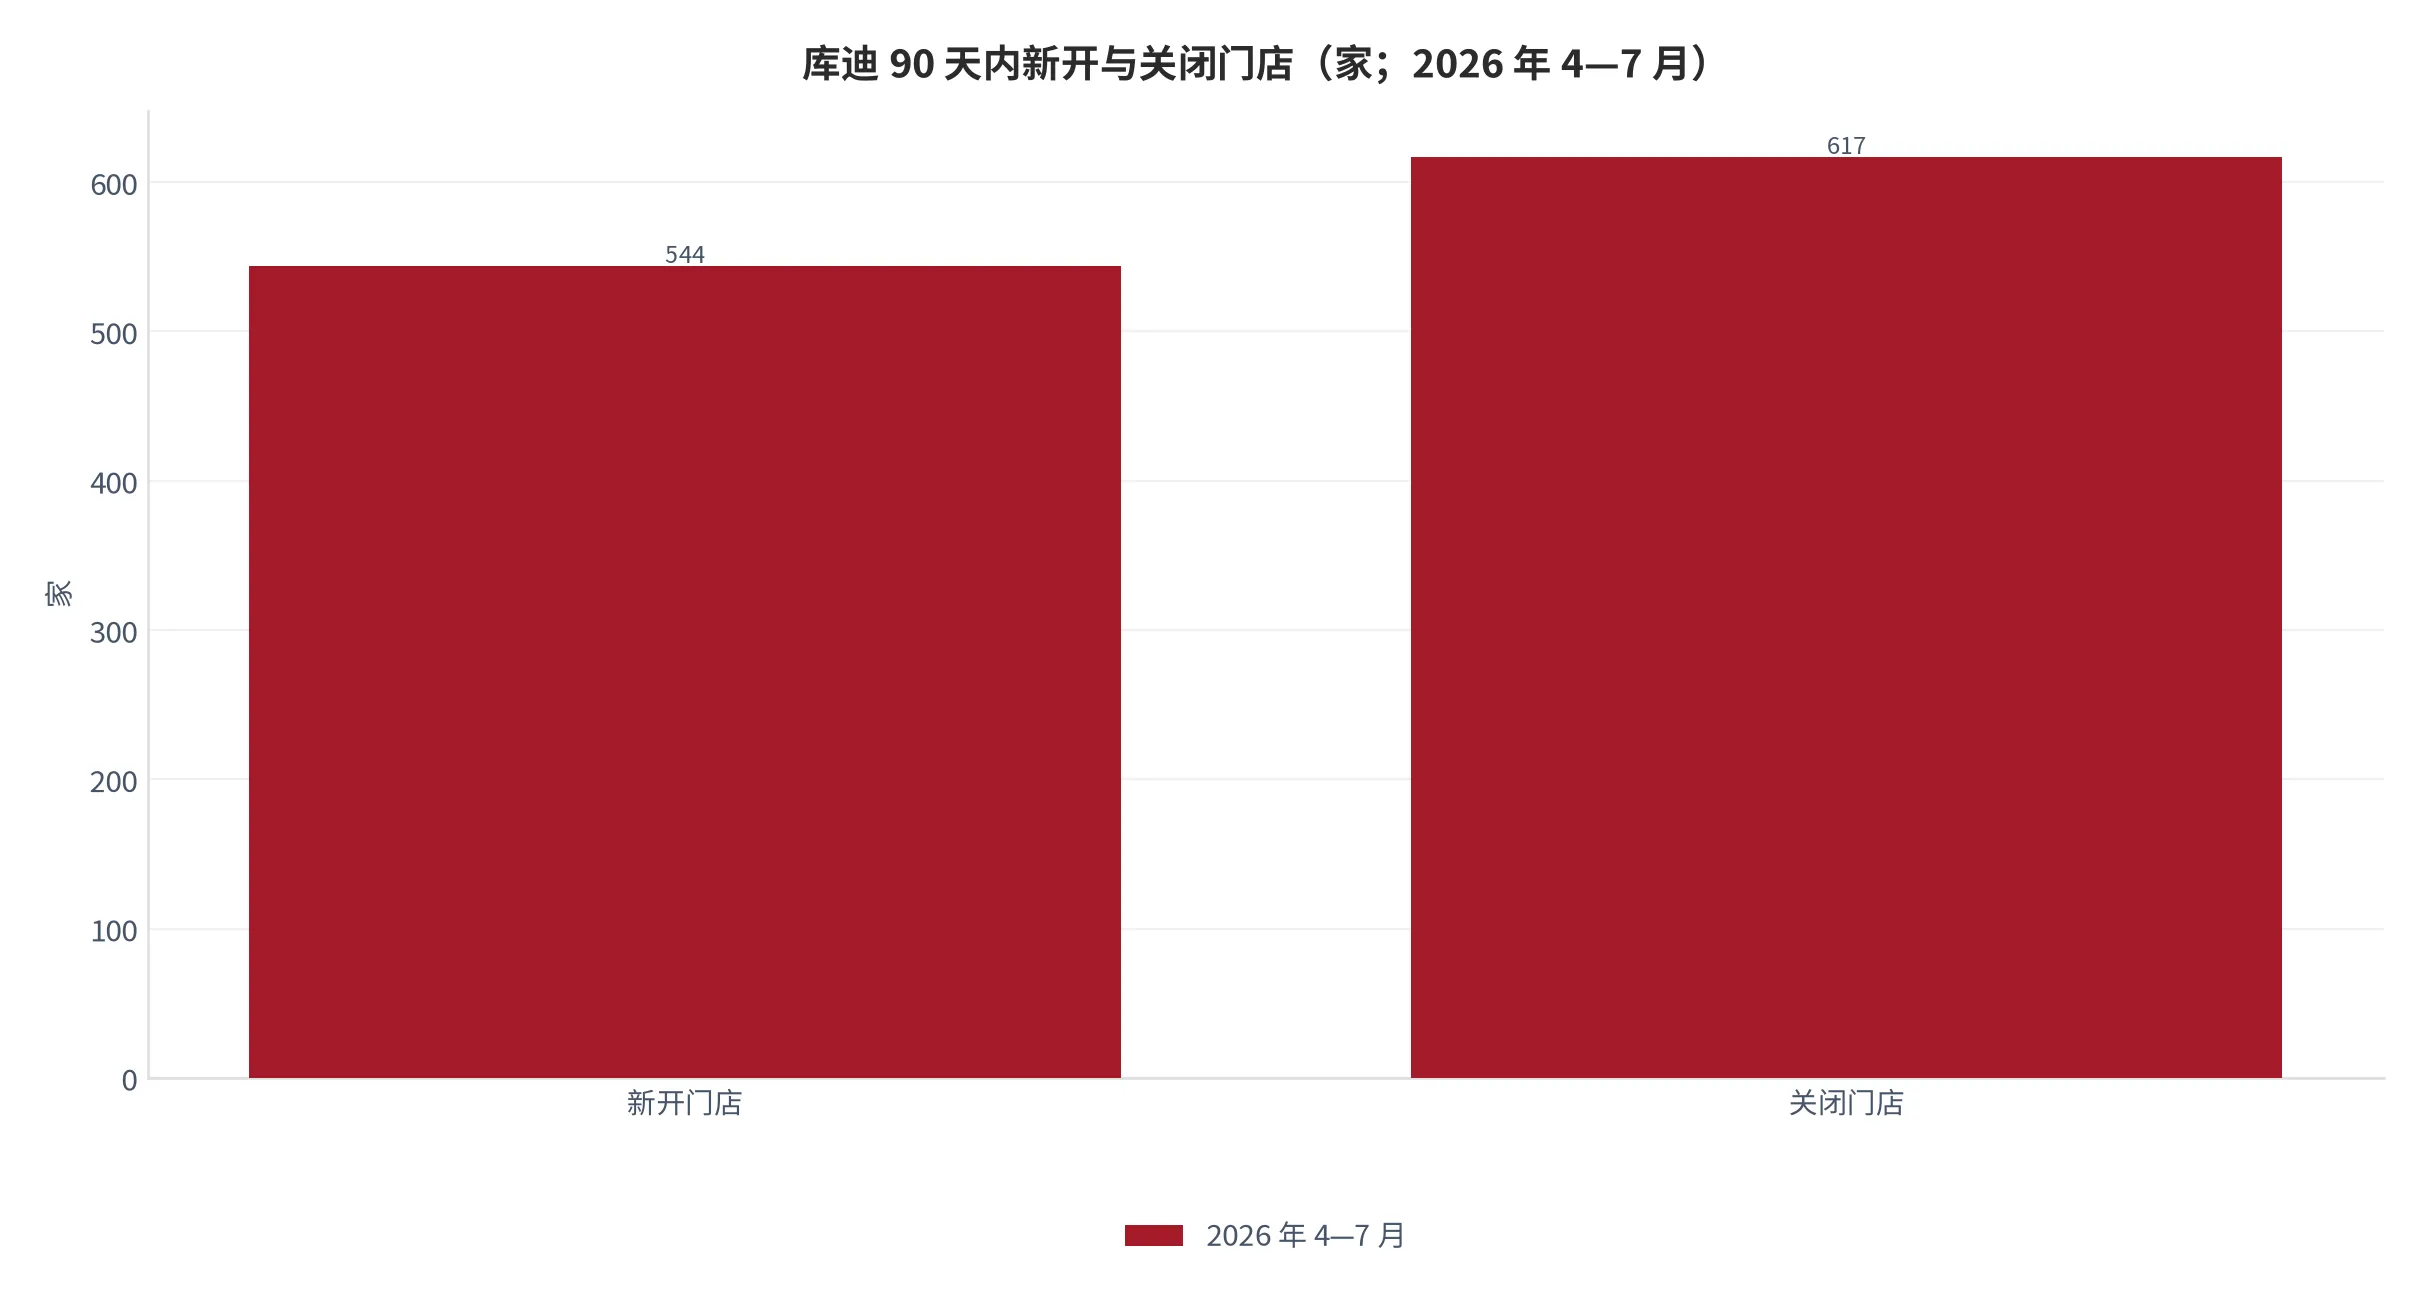
库迪的数字是这一轮出清最硬的证据:截至 2026 年 7 月初的 90 天内,关闭门店 617 家、新开 544 家,闭店数首次反超新增数,净增转负,平均每天关近 7 家 [11]。这家公司在 2022 年 10 月开出首店,2024 年 10 月宣布全球门店突破万家,到 2025 年底约 1.8 万家 [11]——三年时间从 0 到 1.8 万家,靠的是零加盟费与全场 9.9 元。当 9.9 元结束、单店模型转负,扩张的引擎就停了。门店数量的拐点,通常比价格的拐点晚两个季度出现;库迪的拐点出现在 2026 年二季度,正好落在豆价见顶后的第 8 至第 9 个月。
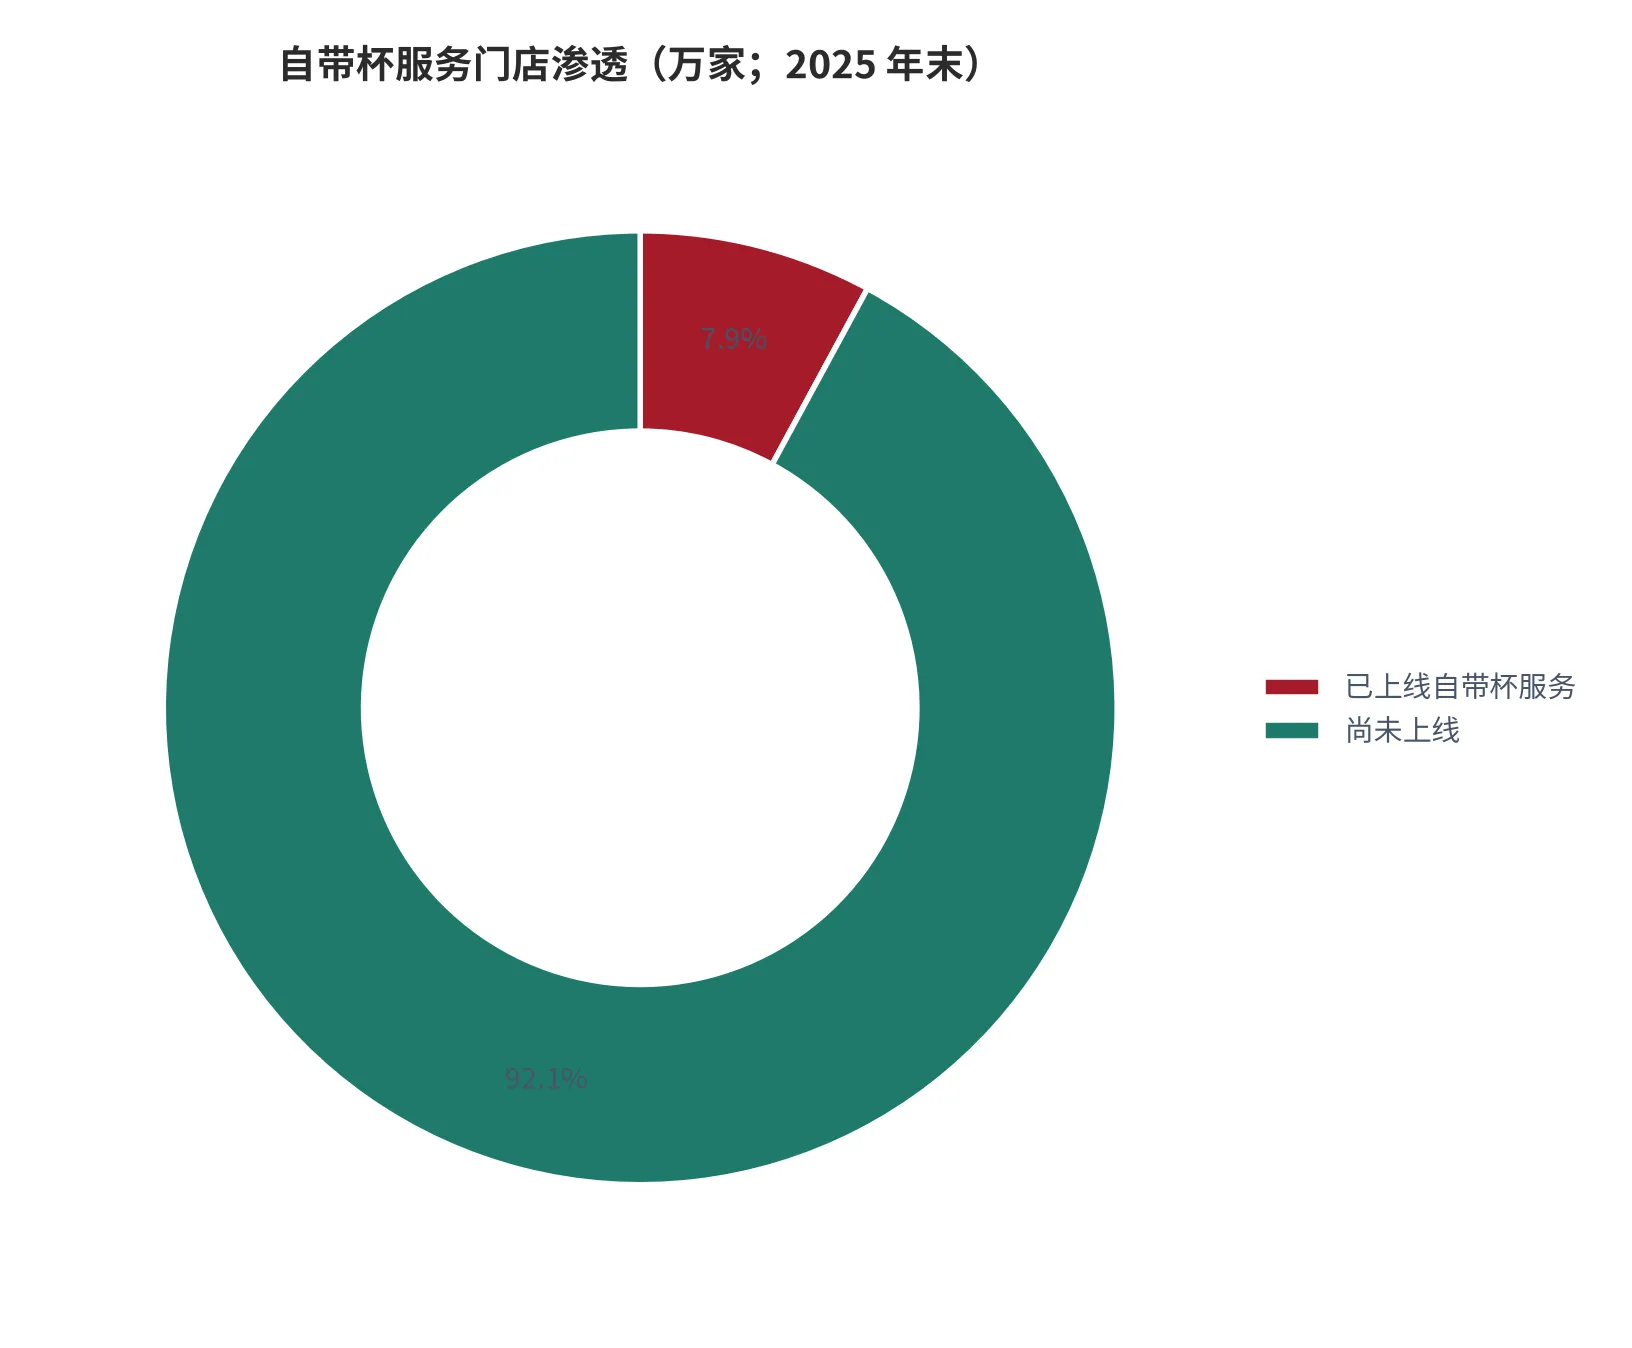
需求端也在用自己的方式对冲涨价。全国已有超过 1.7 万家咖啡门店上线“自带杯”服务,自带杯可减 2 至 8 元 [12],按 21.5 万家门店折算,渗透率约 7.9% [16]。这是消费者与品牌之间的一次默契:品牌不愿直接降价损伤价格心智,消费者不愿为涨价买单,于是双方在“自带杯减免”这个通道里各让一步。这类结构性折让不会出现在菜单价上,但会真实地压低单杯实收,是价格跟踪里最容易被漏掉的一条暗线。
08单店模型:盈亏线在哪一杯
把价格问题换算成单店问题,答案会具体得多。本报告用一个基准店做测算:日均 300 杯、客单 13.9 元、月营业 30 天,月营收 12.51 万元;原料成本率 38.6%(由毛利率 61.4% 反推)、房租 18%、人力 17%、水电与折旧 9%、配送与其他 8%,月营业利润 1.18 万元、利润率 9.4% [15]。这个模型的所有参数都写在附录 C,可以替换重算。
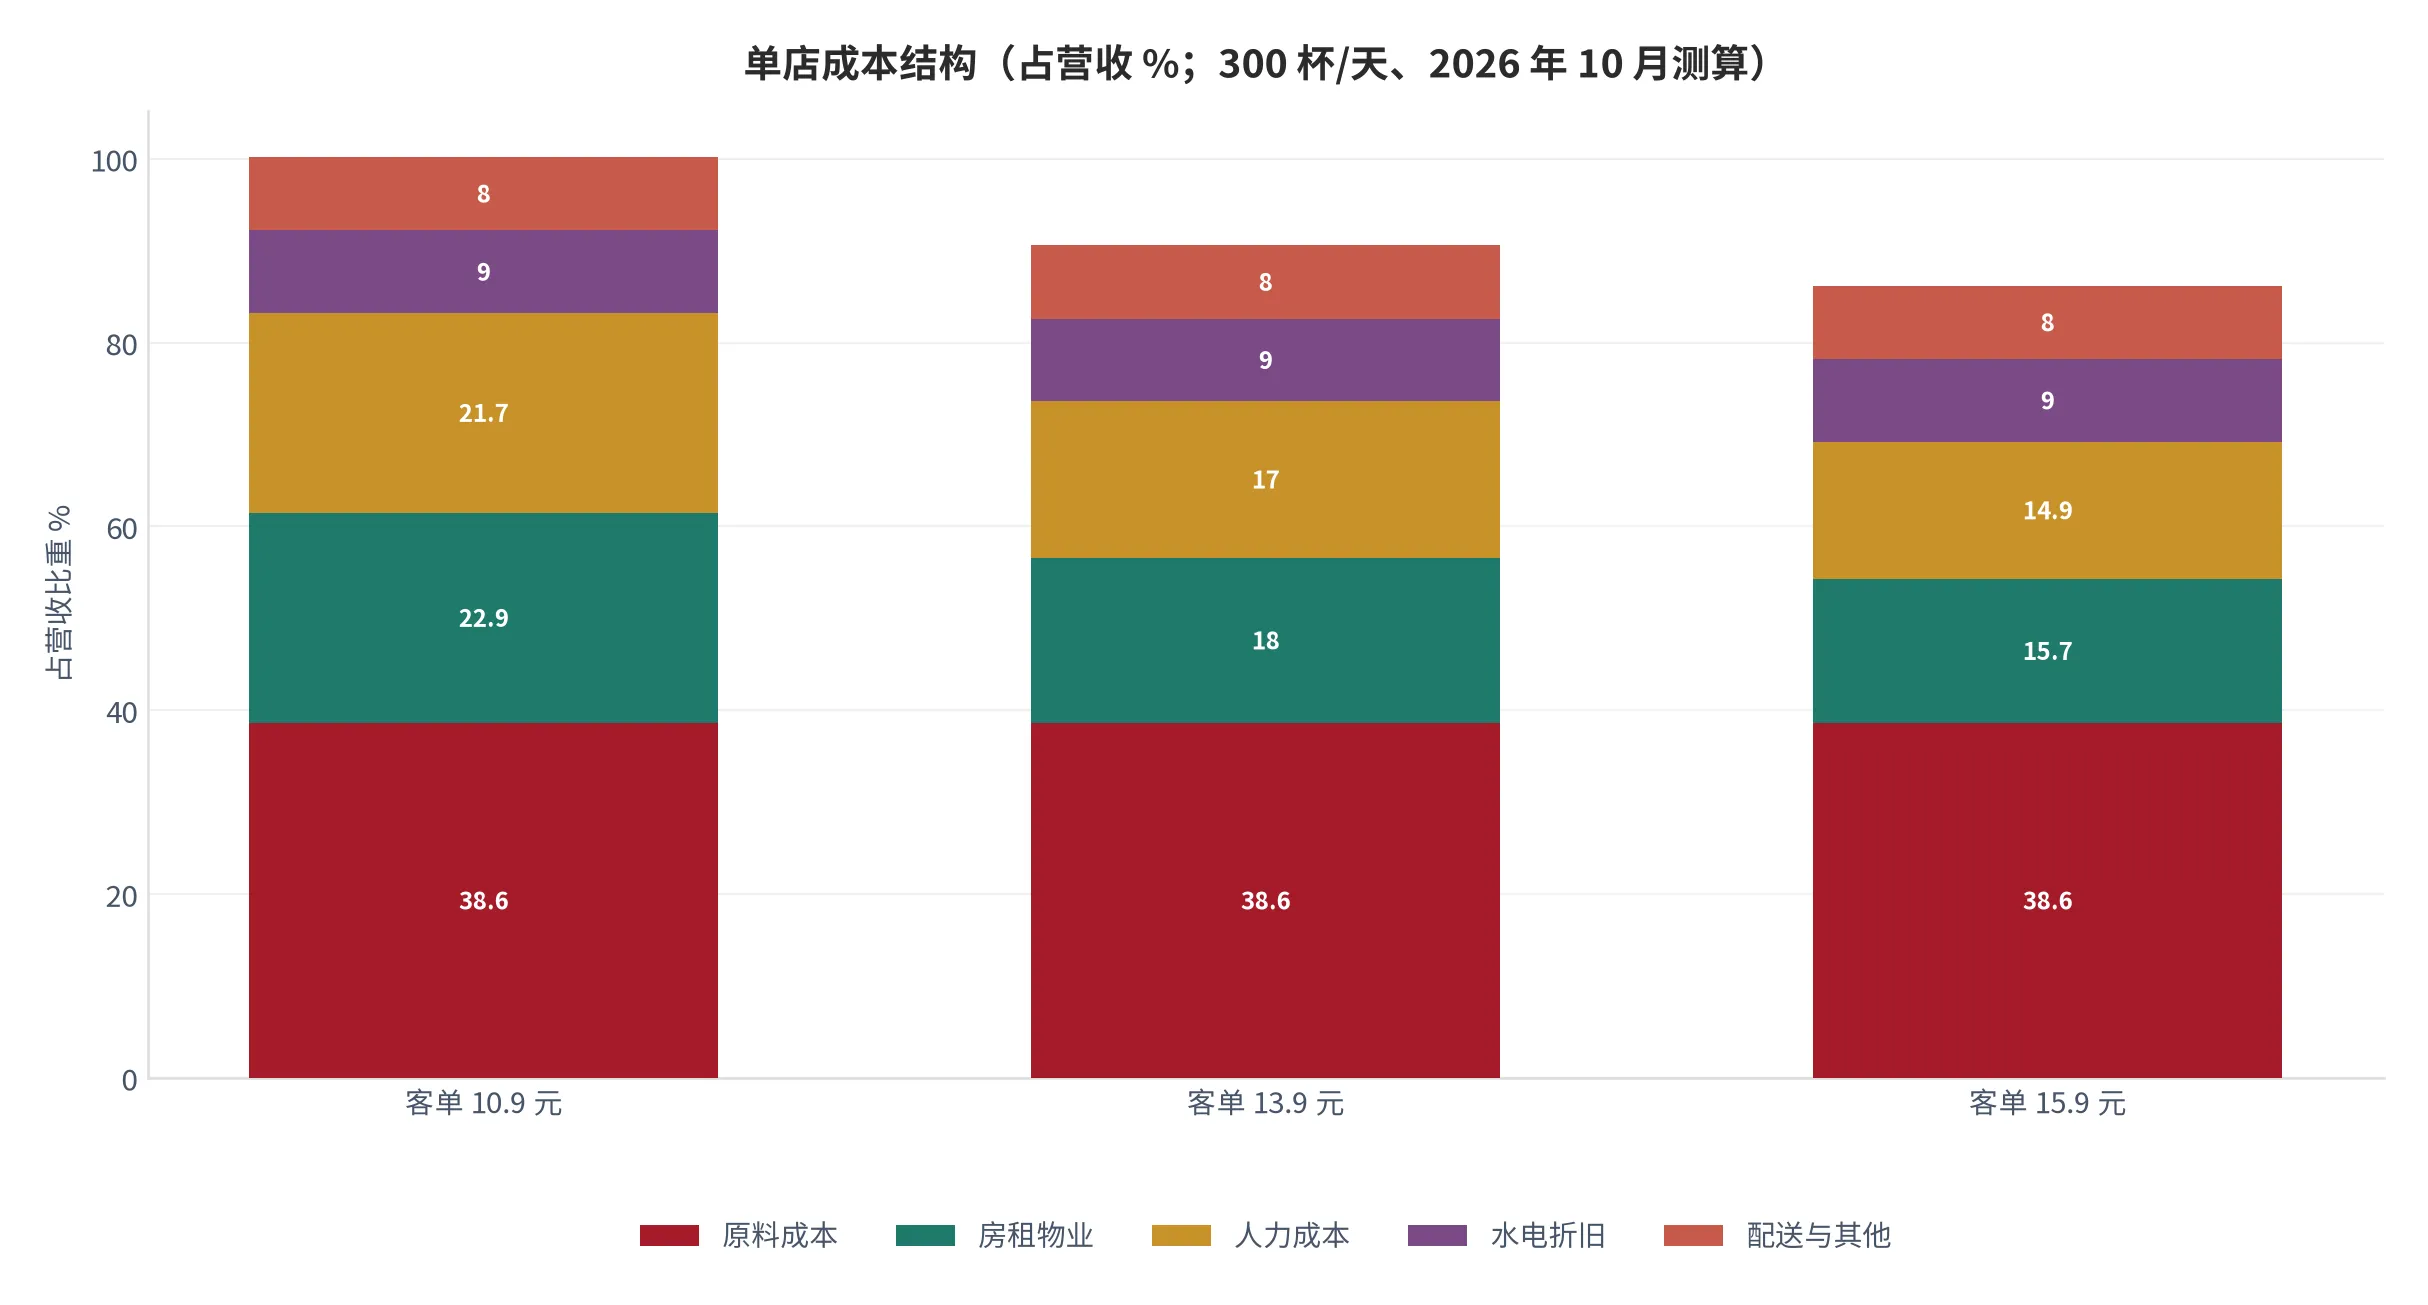
成本结构的形态说明了一件关键的事:原料是比例成本,房租与人力近似固定成本。客单从 13.9 元降到 10.9 元,原料占比不动(38.6%),但房租占比从 18.0% 升到 22.9%、人力从 17.0% 升到 21.7%,五项合计从 90.6% 升到 100.2%,营业利润率从 9.4% 掉到 -0.2% [15]。这就是降价对单店的真实杀伤方式——不是原料变贵,是固定成本被摊薄。
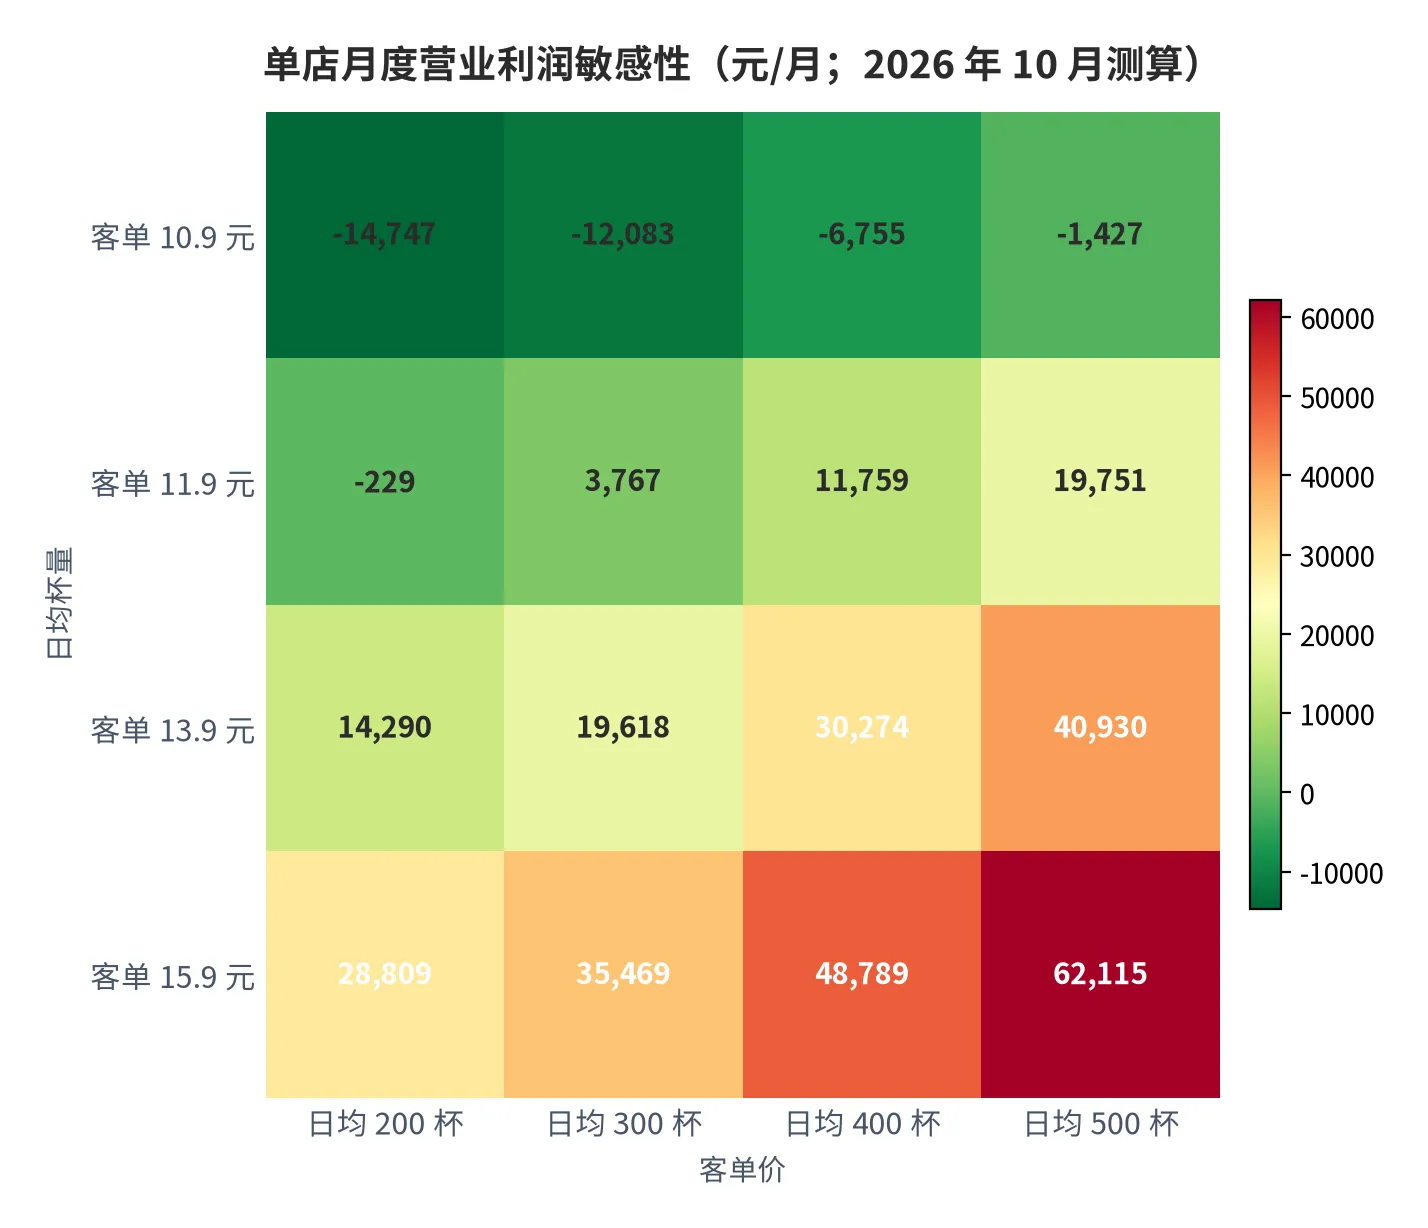
敏感性矩阵给出的临界线很清楚:客单 10.9 元、日均 300 杯时月利润 -229 元,基本在盈亏线上;同样杯量下客单 11.9 元即转为 +3,767 元,13.9 元是 +11,759 元 [15]。杯量的作用更大——客单 13.9 元时,日均 200 杯亏损 6,755 元,日均 400 杯盈利 3.03 万元。对一家快取店而言,杯量比客单更重要:抬价一元能从亏损走向微利,多卖 100 杯能走向健康。
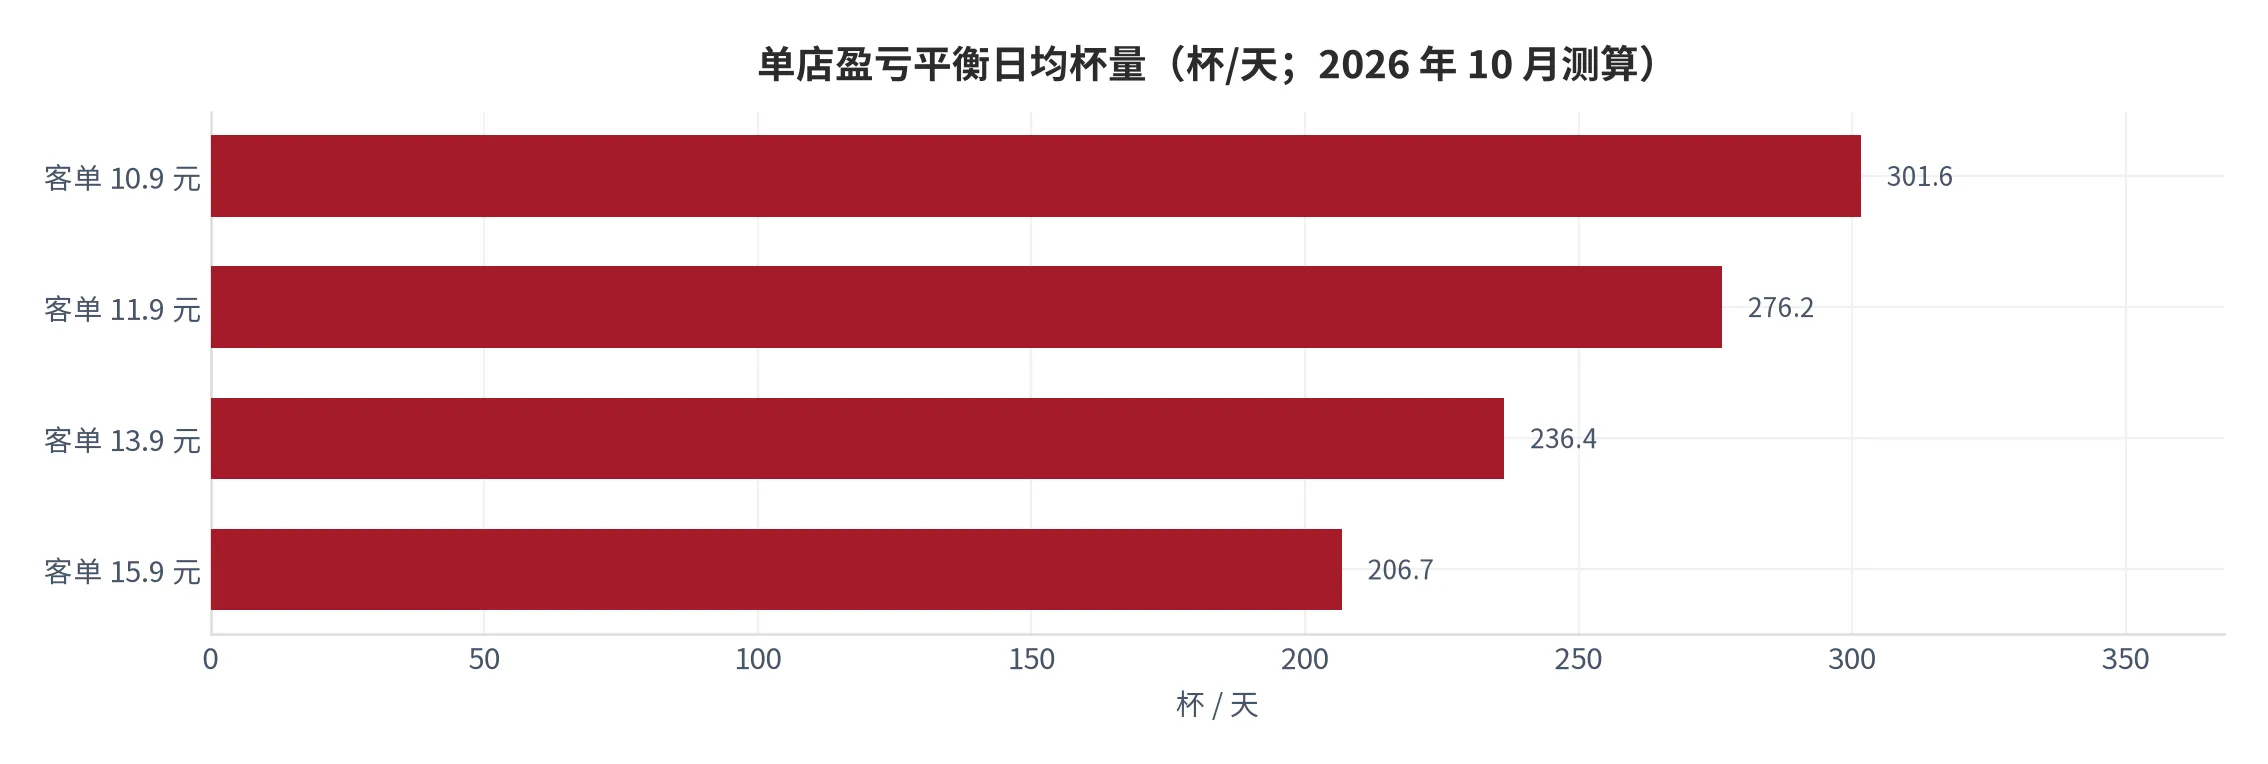
把这四档客单的盈亏平衡杯量算出来:10.9 元需要 302 杯/天、11.9 元需要 276 杯、13.9 元需要 236 杯、15.9 元需要 207 杯 [15]。行业里被反复引用的“日均 400 杯才是健康店”这个说法,在 13.9 元的客单下其实偏保守;真正的硬约束是 236 杯这条线。这也解释了一个现象:价格战期间大量门店并不是不赚钱,而是刚好卡在 250 至 300 杯之间,一旦客流下滑 20% 就立刻转负,于是关店呈现出“集中、突然”的特征。
09需求侧:宏观锚与杯量的天花板
价格的上限最终由需求决定,而需求的天花板由收入与城镇化决定。2025 年中国 GDP 为 19.50 万亿美元 [1],人均 13,861.97 美元 [2],总人口 14.07 亿人 [3],城镇化率 66.34% [4],居民消费价格同比仅 0.06% [5]。五个数字放在一起给出一个判断:居民的名义收入仍在增长、但物价几乎不涨,这意味着消费者对“涨价”的容忍度很低,对“性价比”的敏感度很高。
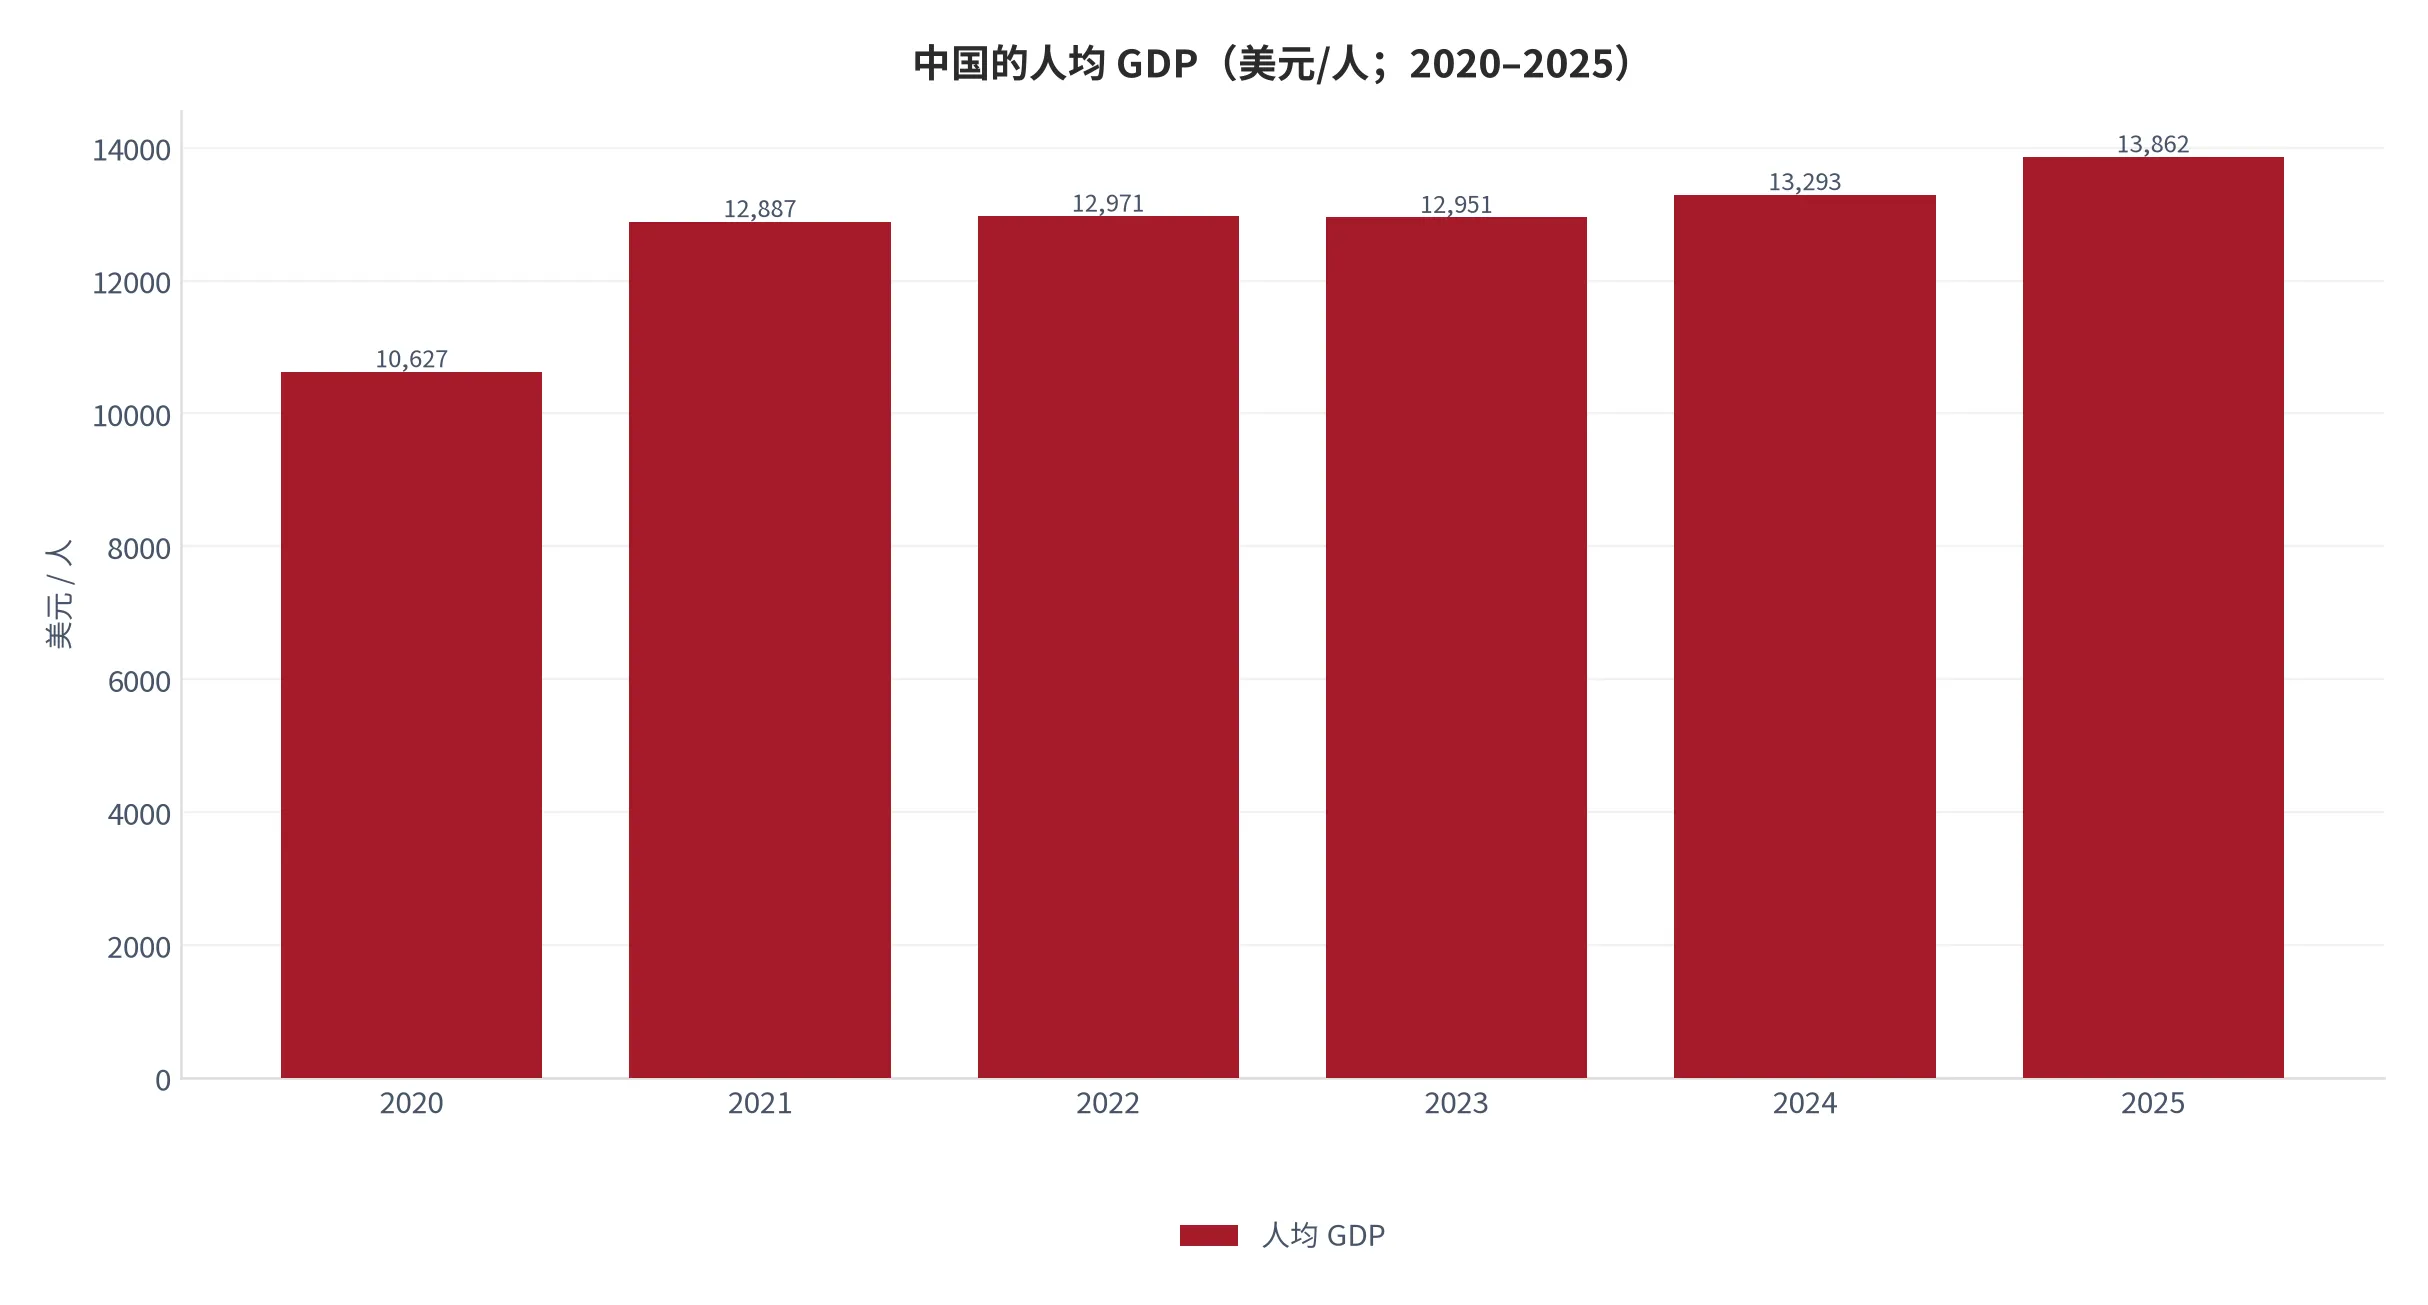
人均 GDP 从 2020 年的 10,627.46 美元升到 2025 年的 13,861.97 美元 [2],五年累计涨幅 30.4%,年均约 5.5%。这个速度支撑得起每年 1 至 2 元的咖啡提价——按一杯 13.9 元、一年喝 100 杯计算,年支出 1,390 元,提价 1 元只增加 100 元、占人均 GDP 的 0.07% [13]。从支付能力看,涨价不是问题;问题在于消费者是否认为这 1 元值得。
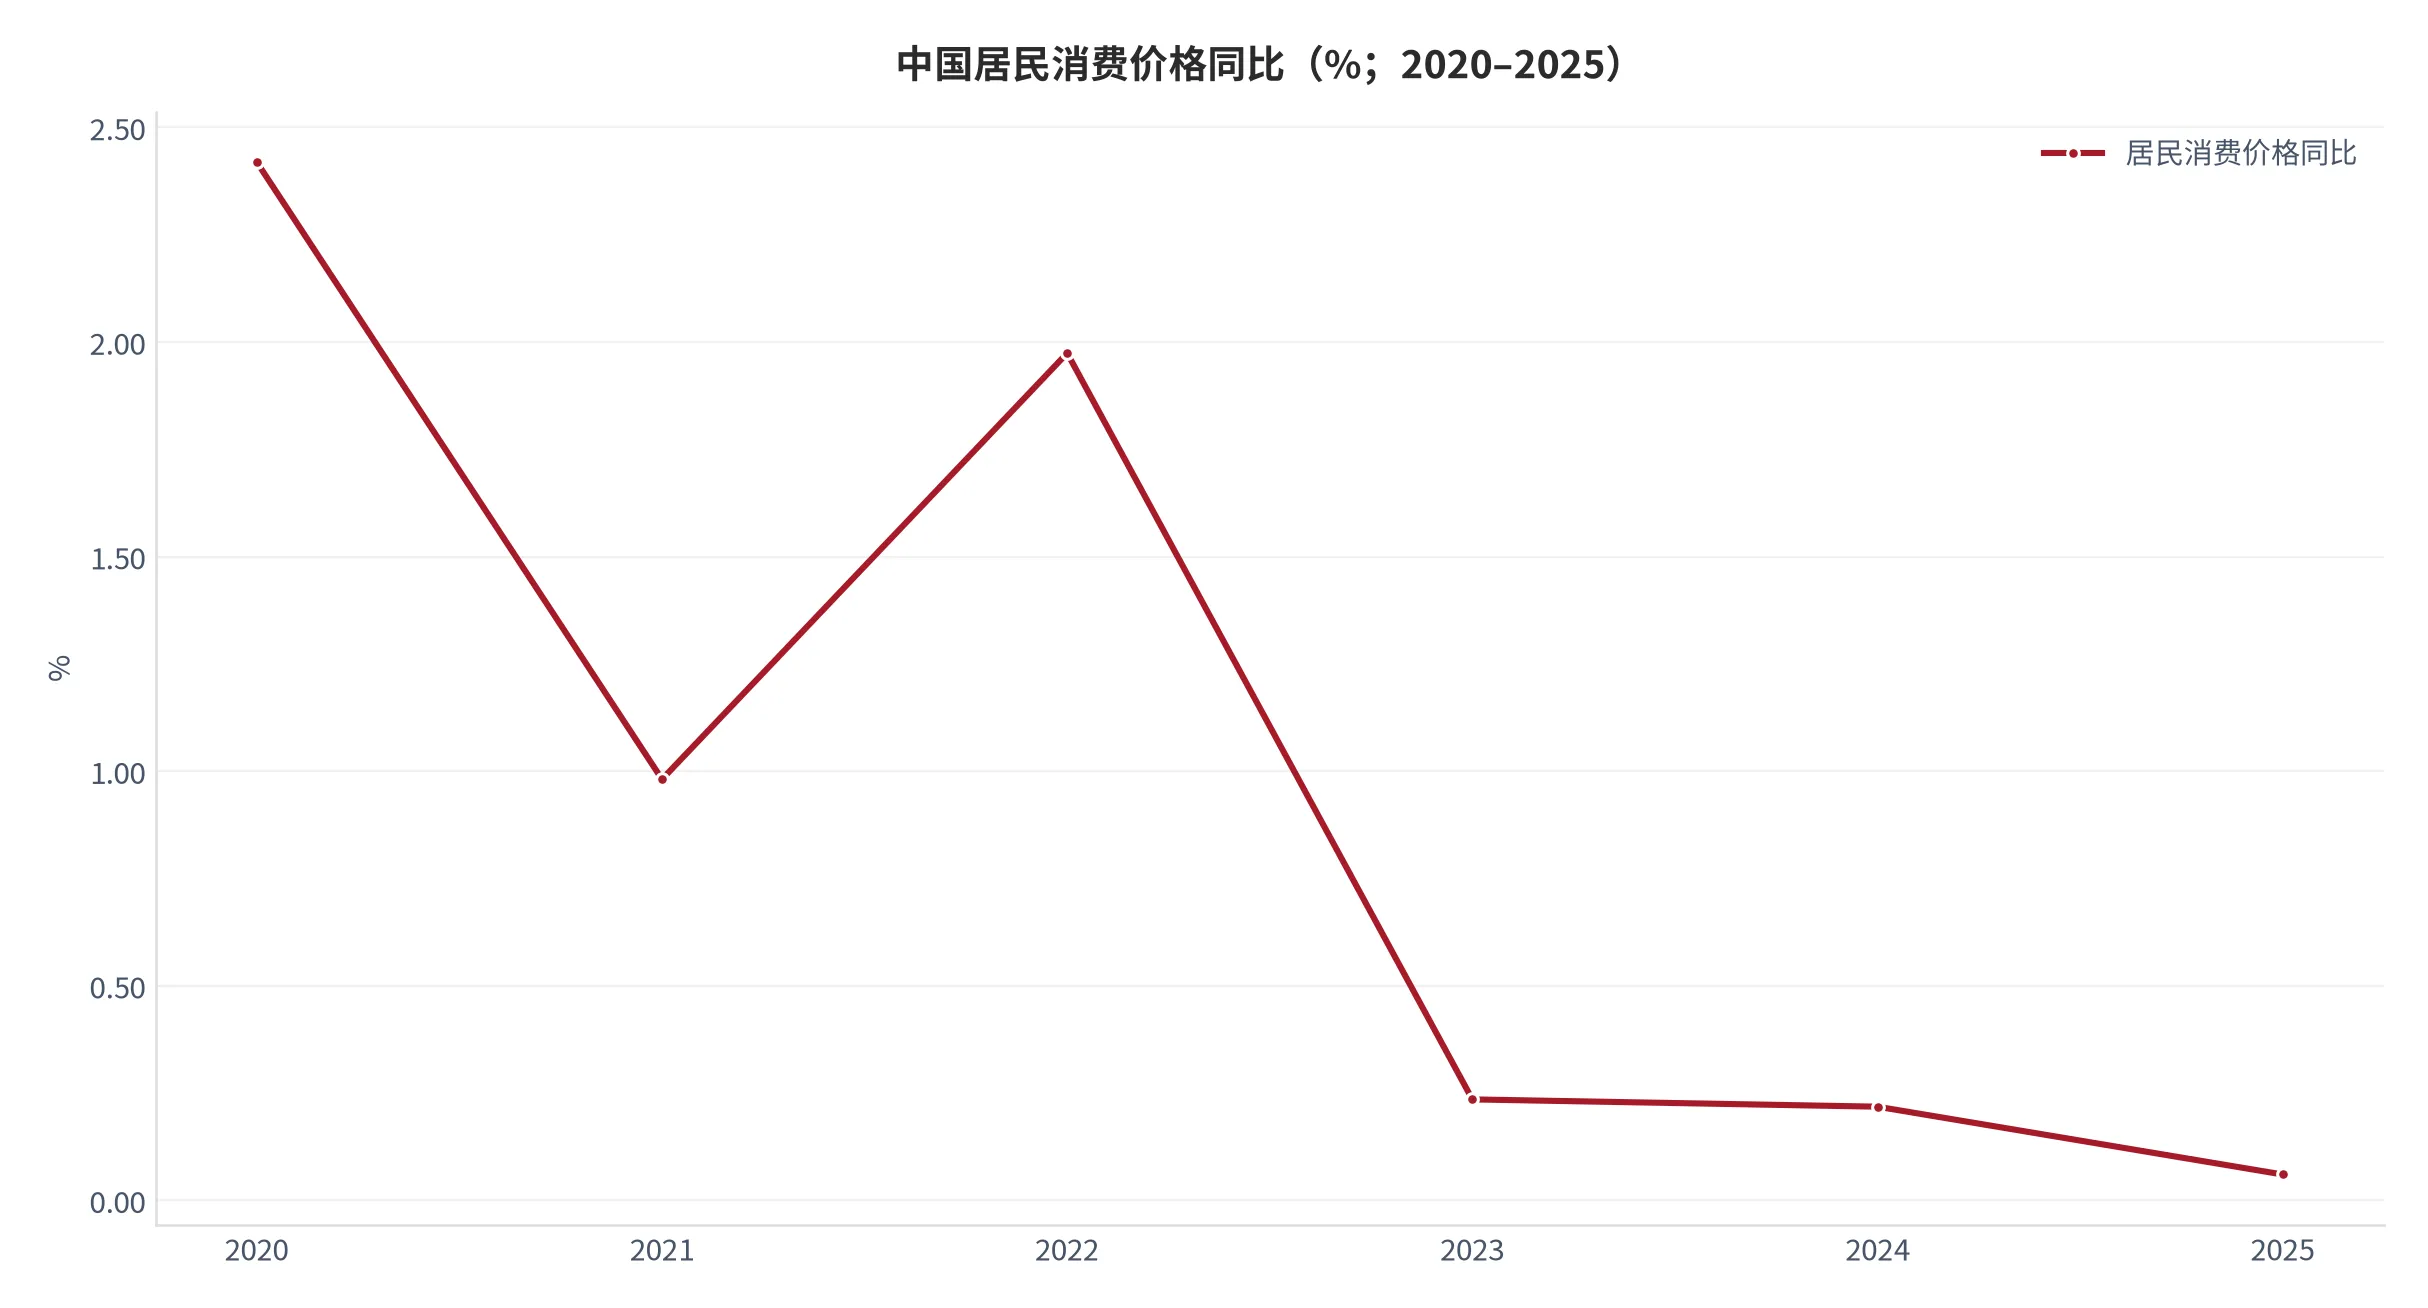
物价的走势解释了价格战的底色。居民消费价格同比从 2020 年的 2.42% 一路降到 2025 年的 0.06% [5],整个消费市场处在“涨不动”的状态里。在这种环境下,咖啡品牌把价格从 9.9 元抬到 10.9 元,本质上是逆着物价环境做的一次提价——它能成功,靠的不是需求变强,而是供给端的出清(关店)减少了比价对象。把这一轮提价理解为“需求驱动”,会严重误判后续的价格弹性。
城镇化率的提升提供了另一条需求线索。2025 年城镇化率 66.34%、比 2020 年提高 2.82 个百分点 [4],按 14.07 亿人口折算,五年新增城镇人口约 3,970 万人 [13],这部分人口是下沉市场门店的主要增量客群。这也解释了 2025 年门店净增 4 万多家 [10] 的分布特征——增量主要来自三线及以下城市,而不是已经饱和的一二线。需求在扩,但扩的是低价带的需求;这与价格带上移的方向恰好相反,是这一轮里最值得警惕的一组矛盾。
10结论与观察指标
把各环节的价格放到同一条时间轴上,这一期的位置就清楚了:期货已经走完最陡的下行段,云南收购价还在高位(尚未更新),零售价则刚刚完成第一轮上移。三个环节的节奏差,正是这一轮的核心信息。
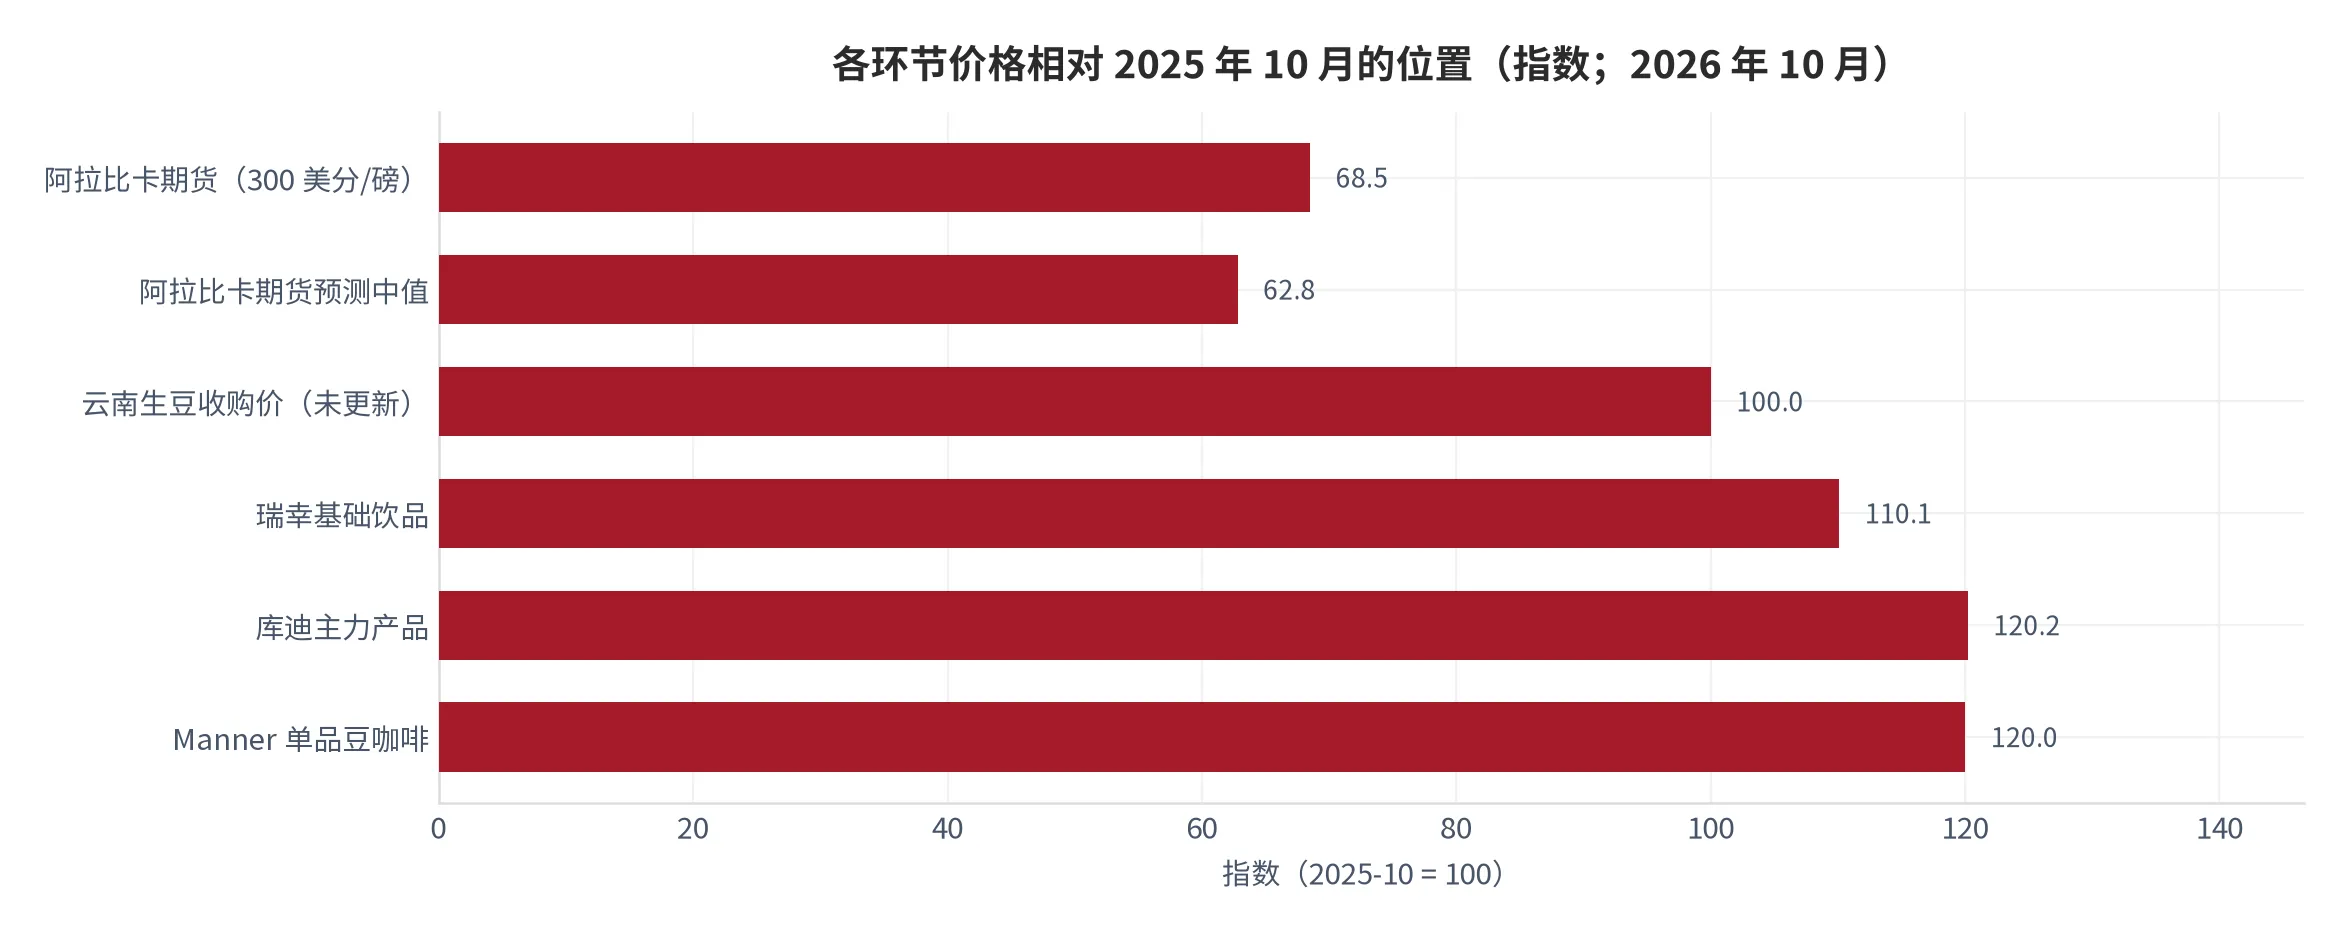
六条线分成三组:期货在 62 至 69 之间(已回撤三成以上)、云南收购价停在 100(2026 年产季报价未更新,属数据缺口)、零售价在 110 至 120 之间(已上移一到两成)。这条“上游跌、下游涨”的剪刀差,是判断未来十二个月的关键——若剪刀差继续扩大,品牌毛利会修复;若上游重新上行,刚抬起来的价格带会再被压一次。
- 期货:阿拉比卡若连续两个月站稳 300 美分/磅以上,说明巴西新产季的供给没有如期释放,成本压力重启。
- 云南收购价:2026 年产季开秤价是 2027 年成本的第一手锚,高于 60 元/公斤意味着国内成本无法跟随国际回落。
- 零售价:观察 9.9 元产品是否彻底退出常规菜单,若退出,价格带重构完成,提价空间关闭。
- 门店:观察库迪的净增是否连续两个季度为负,若为负,出清进入中段,比价对象减少会支撑提价。
- 毛利率:观察头部品牌毛利率是否止跌于 61% 附近,若继续下行,说明成本转嫁失败。
最后回到方法层面。价格跟踪的价值不在给出一个价格预测,而在把五个口径的价格放进同一条时间轴,看谁在替谁承担波动。这一期的答案是:上游承担了价格的下行,门店承担了成本的上行,品牌把两头的波动都挡在了自己体外,只留下毛利率下台阶这一个痕迹。链条上真正被挤压的,永远是那个既没有定价权、又必须先付房租的那一环。
这条线索并不指向某一家公司,而指向一类能力的定价权:对上游的配方替代能力、对下游的点位控制能力、以及对中间的供应链开机率的掌握程度。三样能力都具备的主体,能在豆价翻倍的年份里把毛利率只降 1.7 个百分点;只具备其中一样的,就只能靠涨价与关店来调整。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 世界银行(World Bank) World Development Indicators(世界发展指标)— GDP |
2025 年中国 GDP 194,980.39 亿美元,按现价美元折算,年度序列 2020—2025 年齐备;指标代码 NY.GDP.MKTP.CD [T1] 检索:2026-10-27 |
https://api.worldbank.org/v2/country/CN/indicator/NY.GDP.MKTP.CD?format=json&per_page=8&date=2016:2026 |
| [2] | 世界银行(World Bank) World Development Indicators(世界发展指标)— 人均 GDP |
2025 年人均 GDP 13,861.97 美元/人,等于 GDP 除以年中人口;2020 年为 10,627.46 美元,五年累计 +30.4%;指标代码 NY.GDP.PCAP.CD [T1] 检索:2026-10-27 |
https://api.worldbank.org/v2/country/CN/indicator/NY.GDP.PCAP.CD?format=json&per_page=8&date=2016:2026 |
| [3] | 世界银行(World Bank) World Development Indicators(世界发展指标)— 总人口 |
2025 年总人口 1,406,585,000 人,即 14.07 亿人,为年末常住人口口径;指标代码 SP.POP.TOTL [T1] 检索:2026-10-27 |
https://api.worldbank.org/v2/country/CN/indicator/SP.POP.TOTL?format=json&per_page=8&date=2016:2026 |
| [4] | 世界银行(World Bank) World Development Indicators(世界发展指标)— 城镇化率 |
2025 年城镇化率 66.343%,等于城镇常住人口除以总人口再乘 100%,较 2020 年 63.523% 提高 2.82 个百分点;指标代码 SP.URB.TOTL.IN.ZS [T1] 检索:2026-10-27 |
https://api.worldbank.org/v2/country/CN/indicator/SP.URB.TOTL.IN.ZS?format=json&per_page=8&date=2016:2026 |
| [5] | 世界银行(World Bank) World Development Indicators(世界发展指标)— 通胀率 |
2025 年居民消费价格同比 0.06%,等于当年指数除以上年指数再减 100%,2020 年为 2.419%;指标代码 FP.CPI.TOTL.ZG [T1] 检索:2026-10-27 |
https://api.worldbank.org/v2/country/CN/indicator/FP.CPI.TOTL.ZG?format=json&per_page=8&date=2016:2026 |
| [6] | 搜狐财经(诚商网) 阿拉比卡期货创 47 年新高后高位震荡,连锁咖啡成本压力如何突围 |
期货与成本:2025-10 美国 C 型咖啡期货一度突破 437.95 美分/磅、创 47 年新高、近一年涨 118.57%;云南生豆现货收购价一度超 60 元/公斤(2024 年同期约 33 元/公斤,涨幅超 80%);瑞幸 2026Q2 毛利率 61.4%(上年同期 63.1%)、原材料成本同比 +34.3%、全球门店 36,310 家;9.9 至 15 元价格带大量使用越南罗布斯塔 [T2] 检索:2026-10-27 |
https://m.sohu.com/a/1082882142_122943392 |
| [7] | 搜狐财经(诚商网) 阿拉比卡期货创 47 年新高后高位震荡,连锁咖啡成本压力如何突围 |
国际咖啡组织指标价:2026 年 7 月综合指标价均值 287.26 美分/磅,环比 6 月上涨 15.4%,阿拉比卡涨速快于罗布斯塔,纽约与伦敦期货套利价差扩大 36.4%,波动率抬升 [T2] 检索:2026-10-27 |
https://m.sohu.com/a/1082882142_122943392 |
| [8] | 搜狐财经(诚商网) 阿拉比卡期货创 47 年新高后高位震荡,连锁咖啡成本压力如何突围 |
机构预测:荷兰合作银行预计 ICE 纽约阿拉比卡期货 2026 年底落在 2.5 至 3.0 美元/磅;世界银行预测全年均价回落约 14%、罗布斯塔下跌约 18%;巴西新产季 12 月才集中上市,近月升水短期难改 [T2] 检索:2026-10-27 |
https://m.sohu.com/a/1082882142_122943392 |
| [9] | 联商网 Manner 涨价,是试探也是突围 |
价格带与汇率:2026-04-07 起 Manner 单品豆咖啡每杯涨 5 元、精品从 20 多元推到 30 元门槛,全国门店超 2,400 家;瑞幸多数产品回到 10.9 至 13.9 元;库迪 2026-01-31 结束全场 9.9 元、2 月起仅特价专区保留 3 至 7 款 9.9 元,其余 11.9 至 16.9 元、部分单品涨幅 30% 至 60%;2026 年 2—3 月阿拉比卡 7.0 至 7.5 美元/公斤;2026 年 4 月初人民币兑美元 6.88 至 6.90 [T2] 检索:2026-10-27 |
http://m.linkshop.cn/article/news/545599 |
| [10] | 联商网 Manner 涨价,是试探也是突围 |
门店与连锁化率:2025 年全国咖啡门店突破 21.5 万家、一年净增 4 万多家,连锁化率从 46% 提升到 53% [T2] 检索:2026-10-27 |
http://m.linkshop.cn/article/news/545599 |
| [11] | 新浪财经(转引极海品牌监测) 90 天闭店超 600 家,库迪的信仰还能撑多久 |
门店监测:截至 2026 年 7 月初的 90 天内库迪关闭门店 617 家、新开 544 家,闭店数反超新增数;咖啡期货回调后再度站上 300 美分/磅,2026 年内涨幅接近 20%;库迪 2022-10 首店、2024-10 宣布全球突破万家、2025 年底约 1.8 万家 [T2] 检索:2026-10-27 |
https://finance.sina.cn/2026-07-25/detail-iniizerm1400257.d.html |
| [12] | 虎嗅 咖啡价格战的暗面:折扣收缩与自带杯 |
需求端折让:全国已有超过 1.7 万家咖啡门店上线自带杯服务,自带杯可减 2 至 8 元;瑞幸 9.9 元门店从 800 多家缩减到不足 200 家 [T3] 检索:2026-10-27 |
https://www.huxiu.com/article/4880665.html |
| [13] | 本报告测算口径(参数见附录 C) 咖啡豆单位折算与单杯生豆成本测算 |
折算与单杯成本:9.66 美元/公斤 = 437.95 美分/磅 ÷100 ÷0.4536;单杯成本 = 粉量(克)÷1000 × 豆价(美元/公斤)× 6.89,18 克与峰值价对应 1.20 元/杯;2024-10 起点 200.37 美分/磅 = 437.95 ÷(1+118.57%);6 月指标价 248.93 = 287.26 ÷ 1.154;云南贴水 9.8% = 1 − 60 ÷(9.66×6.89) [测算] 检索:2026-10-27 |
—(本报告测算,无外部直接来源) |
| [14] | 本报告测算口径(参数见附录 C) 价格传导率与传导时滞测算 |
传导率与时滞:传导率 = 零售价涨幅 ÷ 生豆单杯成本涨幅 81.8%,得 12.3%(瑞幸 10.1%)、24.7%(库迪 20.2%)、24.4%(Manner 20.0%);时滞 = 期货点价至现货 3—6 月 + 现货至到厂 1—2 月 + 到厂至供货 1—3 月 + 供货至菜单 3—9 月,合计 8—20 个月 [测算] 检索:2026-10-27 |
—(本报告测算,无外部直接来源) |
| [15] | 本报告测算口径(参数见附录 C) 单店成本结构与盈亏平衡测算 |
单店模型:原料成本率 = 100% − 61.4% = 38.6%;固定成本 = 房租 2.25 万元 + 人力 2.13 万元 = 4.38 万元/月;变动成本率 = 38.6% + 9% + 8% = 55.6%;客单 13.9 元、300 杯/天时月利润 1.18 万元、利润率 9.4%;盈亏平衡杯量 = 4.38 万元 ÷ 44.4% ÷ 30 ÷ 客单价 [测算] 检索:2026-10-27 |
—(本报告测算,无外部直接来源) |
| [16] | 本报告测算口径(参数见附录 C) 门店口径拆分与折让渗透测算 |
口径拆分:连锁门店 11.4 万家 = 21.5 万家 × 53%;2024 年连锁门店 8.05 万家 = 17.5 万家 × 46%,净增 3.35 万家;自带杯渗透率 7.9% = 1.7 万家 ÷ 21.5 万家 [测算] 检索:2026-10-27 |
—(本报告测算,无外部直接来源) |
B证明链台账
下表把正文七条可证伪链的判断、证伪线与当期状态并列,便于逐月核对。状态一栏只描述观测事实,不含任何交易含义。
| 编号 | 所在一节 | 核心判断 | 证伪线 | 当期状态 |
|---|---|---|---|---|
| C1 | 摘要 | 成本涨幅被门店环节吸收,菜单价不能当作成本代理 | 菜单价涨幅超过成本涨幅且毛利率回升 | 未触发 |
| C2 | 第三章 | 菜单价调整早于成本到厂时点 | 豆价下行后 12 个月内菜单价再上调 | 未触发 |
| C3 | 第四章 | 瓶颈是点位与出杯效率,不是生豆 | 豆价再翻倍而门店利润率不受影响 | 未触发 |
| C4 | 第五章 | 云南生豆是期货的贴水影子 | 期货连跌两季而收购价逆势涨超一成 | 未触发 |
| C5 | 第七章 | 门店数量拐点滞后价格拐点约两个季度 | 价格带上移后 12 个月开关店转正 | 未触发 |
| C6 | 第八章 | 盈亏平衡杯量由固定成本决定 | 房租大幅下行而盈亏平衡杯量不移 | 未触发 |
| C7 | 第九章 | 提价靠供给出清而非需求扩张 | 提价后连两季杯量增长且关店回落 | 未触发 |
| C8 | 第十章 | 核心变量是上下游剪刀差 | 剪刀差收窄至 10 个指数点以内 | 未触发 |
C数据档次与测算参数
本报告的证据分三档:世界银行与国际组织的统计为一档,权威媒体的实地报道为二档,聚合与转引为三档。凡标为本报告测算的条目,均给出可复算的分子、分母、单位与年份,参数列在下表,读者可自行替换重算。
- 一档:世界银行的 GDP、人均 GDP、总人口、城镇化率与居民消费价格五项年度序列。
- 二档:搜狐财经对期货、产地收购价与国际咖啡组织指标价的报道;联商网对三档品牌调价的报道;新浪财经转引的门店监测数据。
- 三档:虎嗅对自带杯门店与折扣门店数量的报道,属媒体转引口径,仅作量级参考。
- 缺口:烘焙加工费与产能、平台抽成比例、云南 2026 年产季开秤价,三处公开渠道均无系统披露。
下表为全部测算条目共用的参数。参数变化会直接改变结论,替换时请注意年份与单位。
| 参数 | 取值 | 单位 | 来源与说明 |
|---|---|---|---|
| 磅与公斤换算 | 0.4536 | 公斤/磅 | 国际通用换算系数 |
| 人民币兑美元 | 6.89 | 元/美元 | 2026 年 4 月初 6.88 至 6.90 的中间值 |
| 单杯粉量基准 | 18 | 克/杯 | 意式双份浓缩的常用粉量 |
| 单杯粉量下沿 | 15 | 克/杯 | 减量方案的下限 |
| 单杯粉量上沿 | 20 | 克/杯 | 风味强化方案的上限 |
| 基准店日均杯量 | 300 | 杯/天 | 社区型快取店的中位假设 |
| 月营业天数 | 30 | 天/月 | 按自然月折算 |
| 固定成本合计 | 4.38 | 万元/月 | 房租 2.25 万元 + 人力 2.13 万元 |
| 变动成本率 | 55.6 | % | 原料 38.6% + 水电 9% + 配送与其他 8% |
| 基准店客单价 | 13.9 | 元/杯 | 10.9 至 13.9 元价格带的上沿 |
本报告由云上有品基于公开资料整理,仅供一般信息与教育目的,不构成任何证券、投资或财务建议,亦不构成对任何特定受众的个性化建议。报告中的观点、数据及预测基于截至封面日期可获得的公开信息,可能随时变化,云上有品不保证其准确性、完整性或时效性。读者应独立判断并咨询持牌专业人士。过往表现不代表未来收益。市场有风险,决策需谨慎。
评论(0)