基本信息
阅读时间:约 27 分钟
字数:约 13,767 字
摘要:市场担心:语言学习服务正在被两件事同时挤压。一边是 AI 翻译已经足够好用,学一门语言的必要性在下降;另一边是留学与移民通道在收紧——加拿大学签目标比 2024 年低 16%,英国担保学签比 2023 年 6 月峰值低 37%,IDP 的学生安置量同比 -27%、英语测评量 -8%、测评网点从约 1,500 个降到不足 600 个 [8][10]。翻译替代需求、政策掐住通道,两条利空叠在一起,读起来像是一个结构性衰退的行业。
| — | 摘要与本期核心判断 |
| — | 事件:同一行业的两条反向曲线 |
| 01 | 价值链条:六个环节与两类需求 |
| 02 | 关键环节与瓶颈识别:闸门型与能力型 |
| 03 | 供需关系与竞争格局:三条曲线与一处错位 |
| 04 | 主体映射与证据复筛:类型层加少量主体读数 |
| 05 | 红队反证:五条推翻路径 |
| 06 | 跟踪与观察指标:四条触发条件 |
| 07 | 结论与风险提示 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明与测算参数 |
摘要与本期核心判断
市场担心:语言学习服务正在被两件事同时挤压。一边是 AI 翻译已经足够好用,学一门语言的必要性在下降;另一边是留学与移民通道在收紧——加拿大学签目标比 2024 年低 16%,英国担保学签比 2023 年 6 月峰值低 37%,IDP 的学生安置量同比 -27%、英语测评量 -8%、测评网点从约 1,500 个降到不足 600 个 [8][10]。翻译替代需求、政策掐住通道,两条利空叠在一起,读起来像是一个结构性衰退的行业。
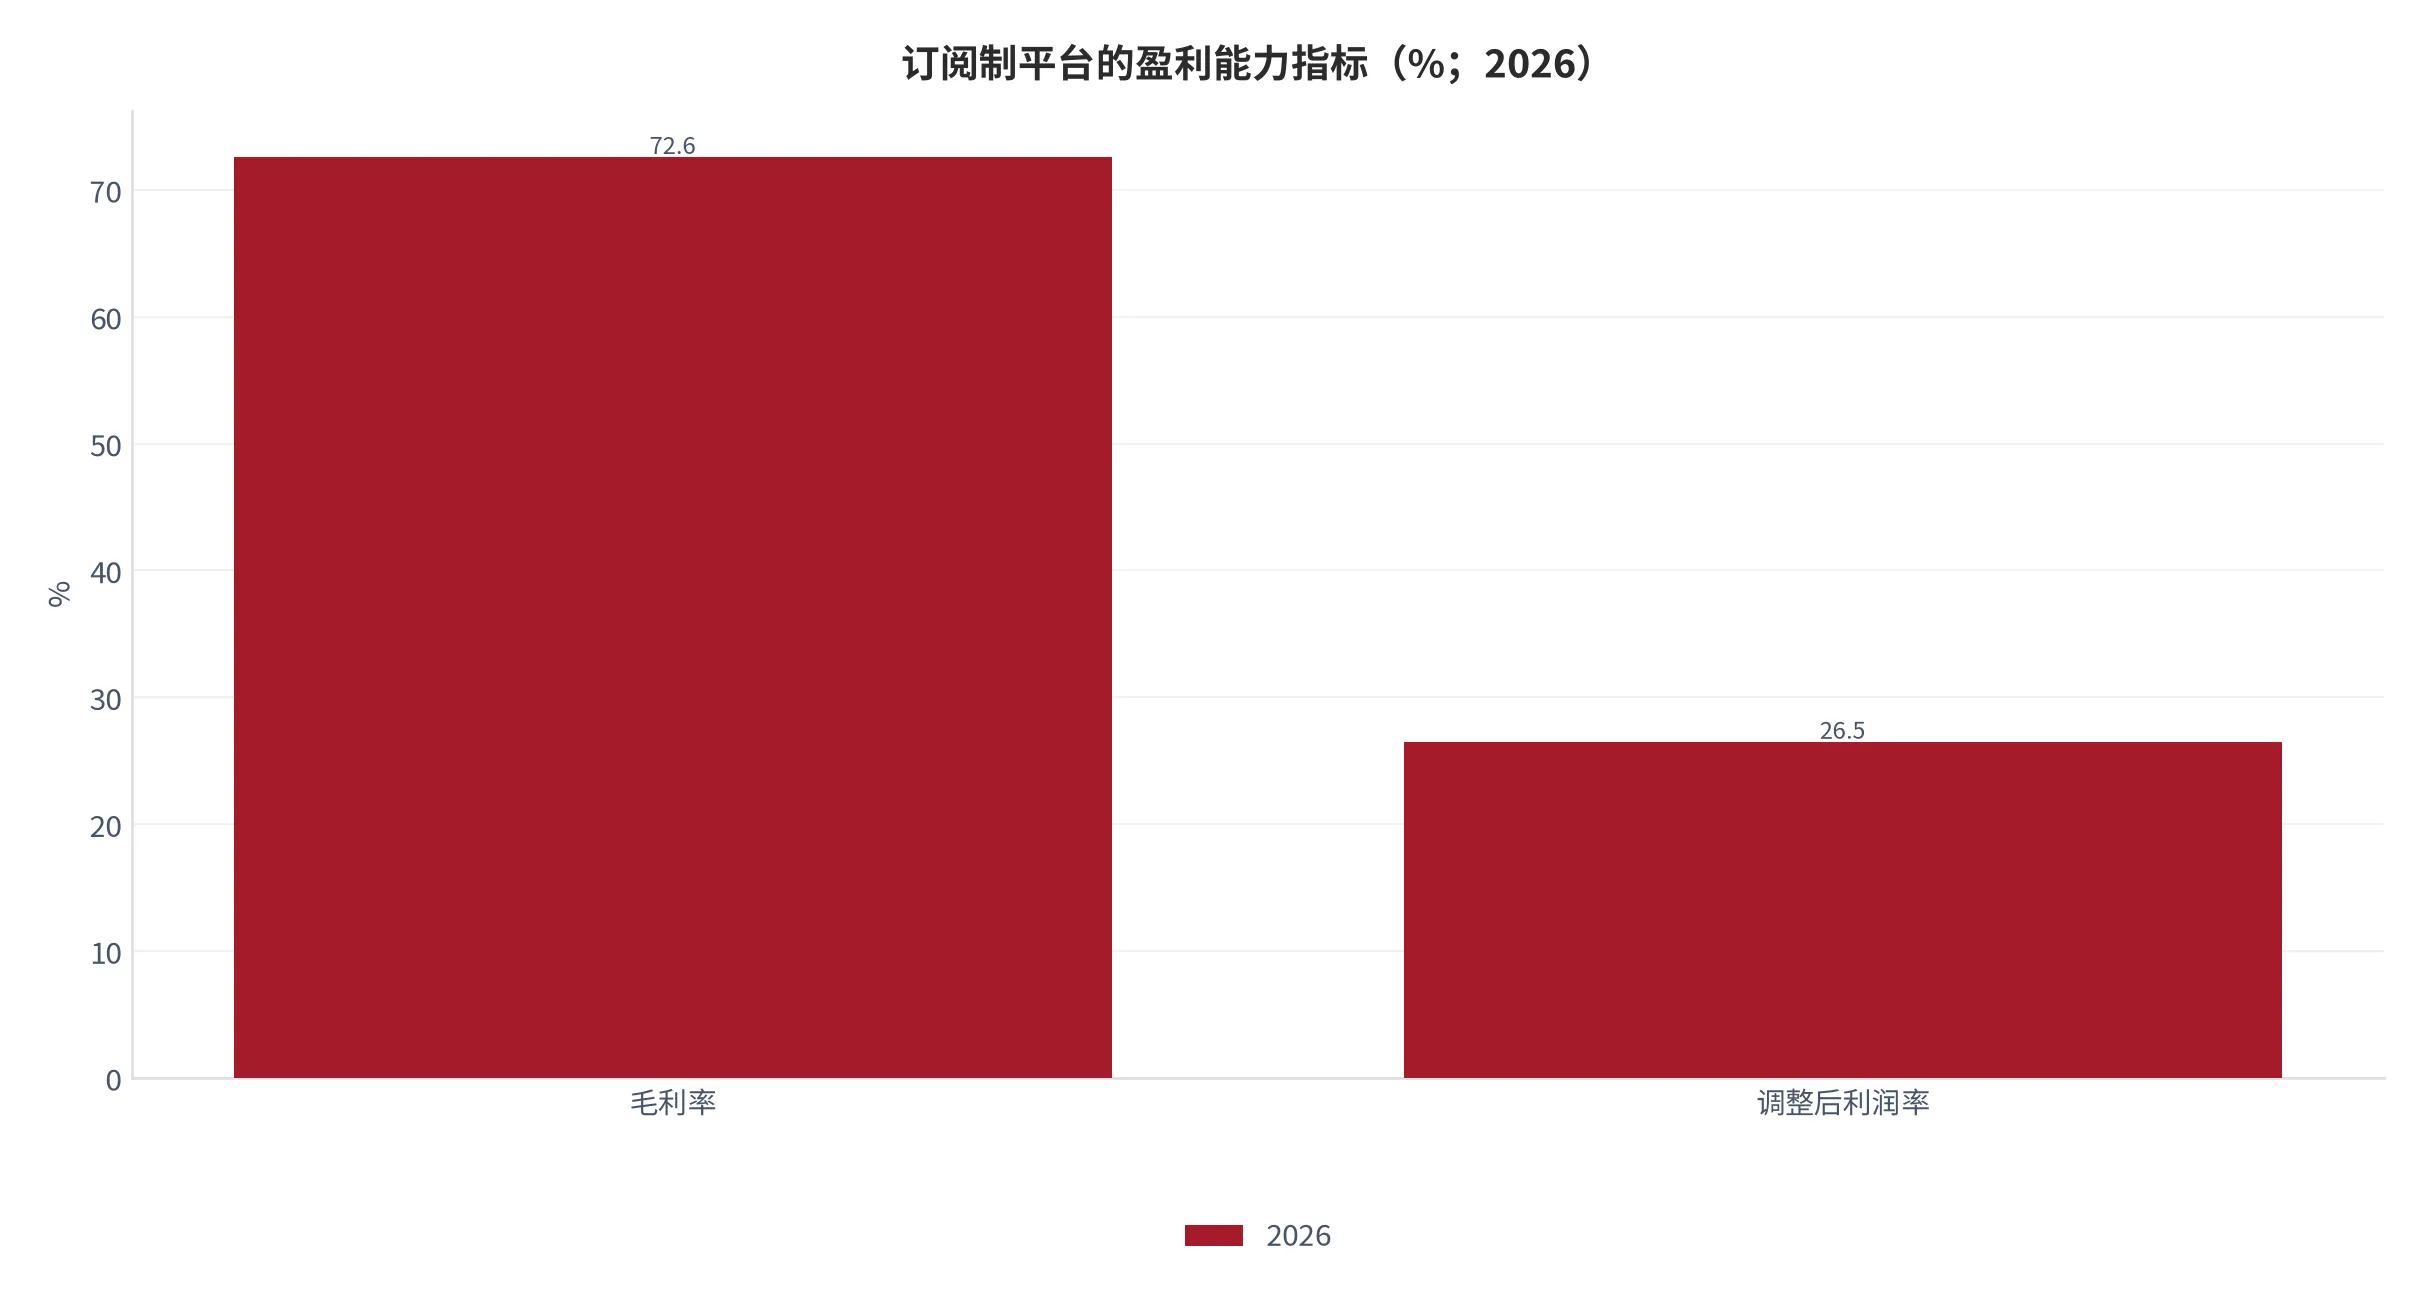
我们认为:这两条利空打的是两个完全不同的需求,混在一起看必然得出错误结论。被政策压缩的是认证型需求——签证与院校录取需要一份被采信的分数,通过量由配额决定;而练习型需求在同一时间在扩张:Duolingo 2026 年第二季度日活 5,870 万、同比 +23%,付费订阅 1,270 万、同比 +17%,当前用户留存 84% 创历史新高,毛利率 72.6% [6]。如果 AI 翻译真的在替代学习,最先塌的应该是练习型产品,而实际最先下滑的是认证型。
- 需求分层:认证型与练习型是两条独立的曲线。认证型随政策配额波动,加拿大学签目标 40.8 万份、英国担保学签 40.99 万份 [10];练习型随使用习惯累积,日活 5,870 万、月活 1.406 亿、付费订阅渗透率 9.0%(测算)[11]。两条曲线的驱动变量不同,不能用同一条增速去概括;
- 供给弹性:练习型的内容供给弹性很好,AI 降低了课程与题库的生产成本,所以它的竞争是争夺注意力的竞争;认证型的供给弹性极差,被院校与签证体系采信的名单以年为单位扩展,DET 已获 6,500 个以上学术项目认可 [6],但这一层的通过量被配额锁死;
- 价值落点:真正在收钱的是教学与交付层——新东方 2026 财年第四季度国内成人及大学备考收入同比 +29.1%、新教育业务 +24.8%,而海外备考与留学咨询只有 +3.6% [7]。被国际通道挤出的需求没有消失,它转向了不需要国际认证的本土考试。
本篇增量:把语言学习服务拆成内容生产、练习与习惯、测评与认证、教学与交付、流量与获客、合规与签证六个环节,用「采信名单—考点网络—签证配额」三个可验证指标给认证层定量;再用两条曲线的对账框架解释一个反常识的错位——毛利率 72.6% 与留存 84% 属于练习层,而通过量被政策锁死的认证层拿不到这份盈利质量,两者不能互相外推。
事件:同一行业的两条反向曲线
事件本身是一组集中披露的财报。2026 年第二季度,语言学习服务的四家主要机构先后交出成绩单,方向完全相反:Duolingo 营收 2.985 亿美元、同比 +18%,订阅收入 2.58 亿美元、同比 +22%,毛利率 72.6% [6];新东方 2026 财年净营收 56.613 亿美元、同比 +15.5%,第四季度营收 15.295 亿美元、同比 +23.0% [7];IDP Education 2026 财年营收 7.954 亿澳元、同比 -9%,学生安置量 -27%、英语测评量 -8% [8];培生 2026 年上半年英语学习业务收入 1.66 亿英镑、同比 -3%,PTE 考量 -3% [9]。
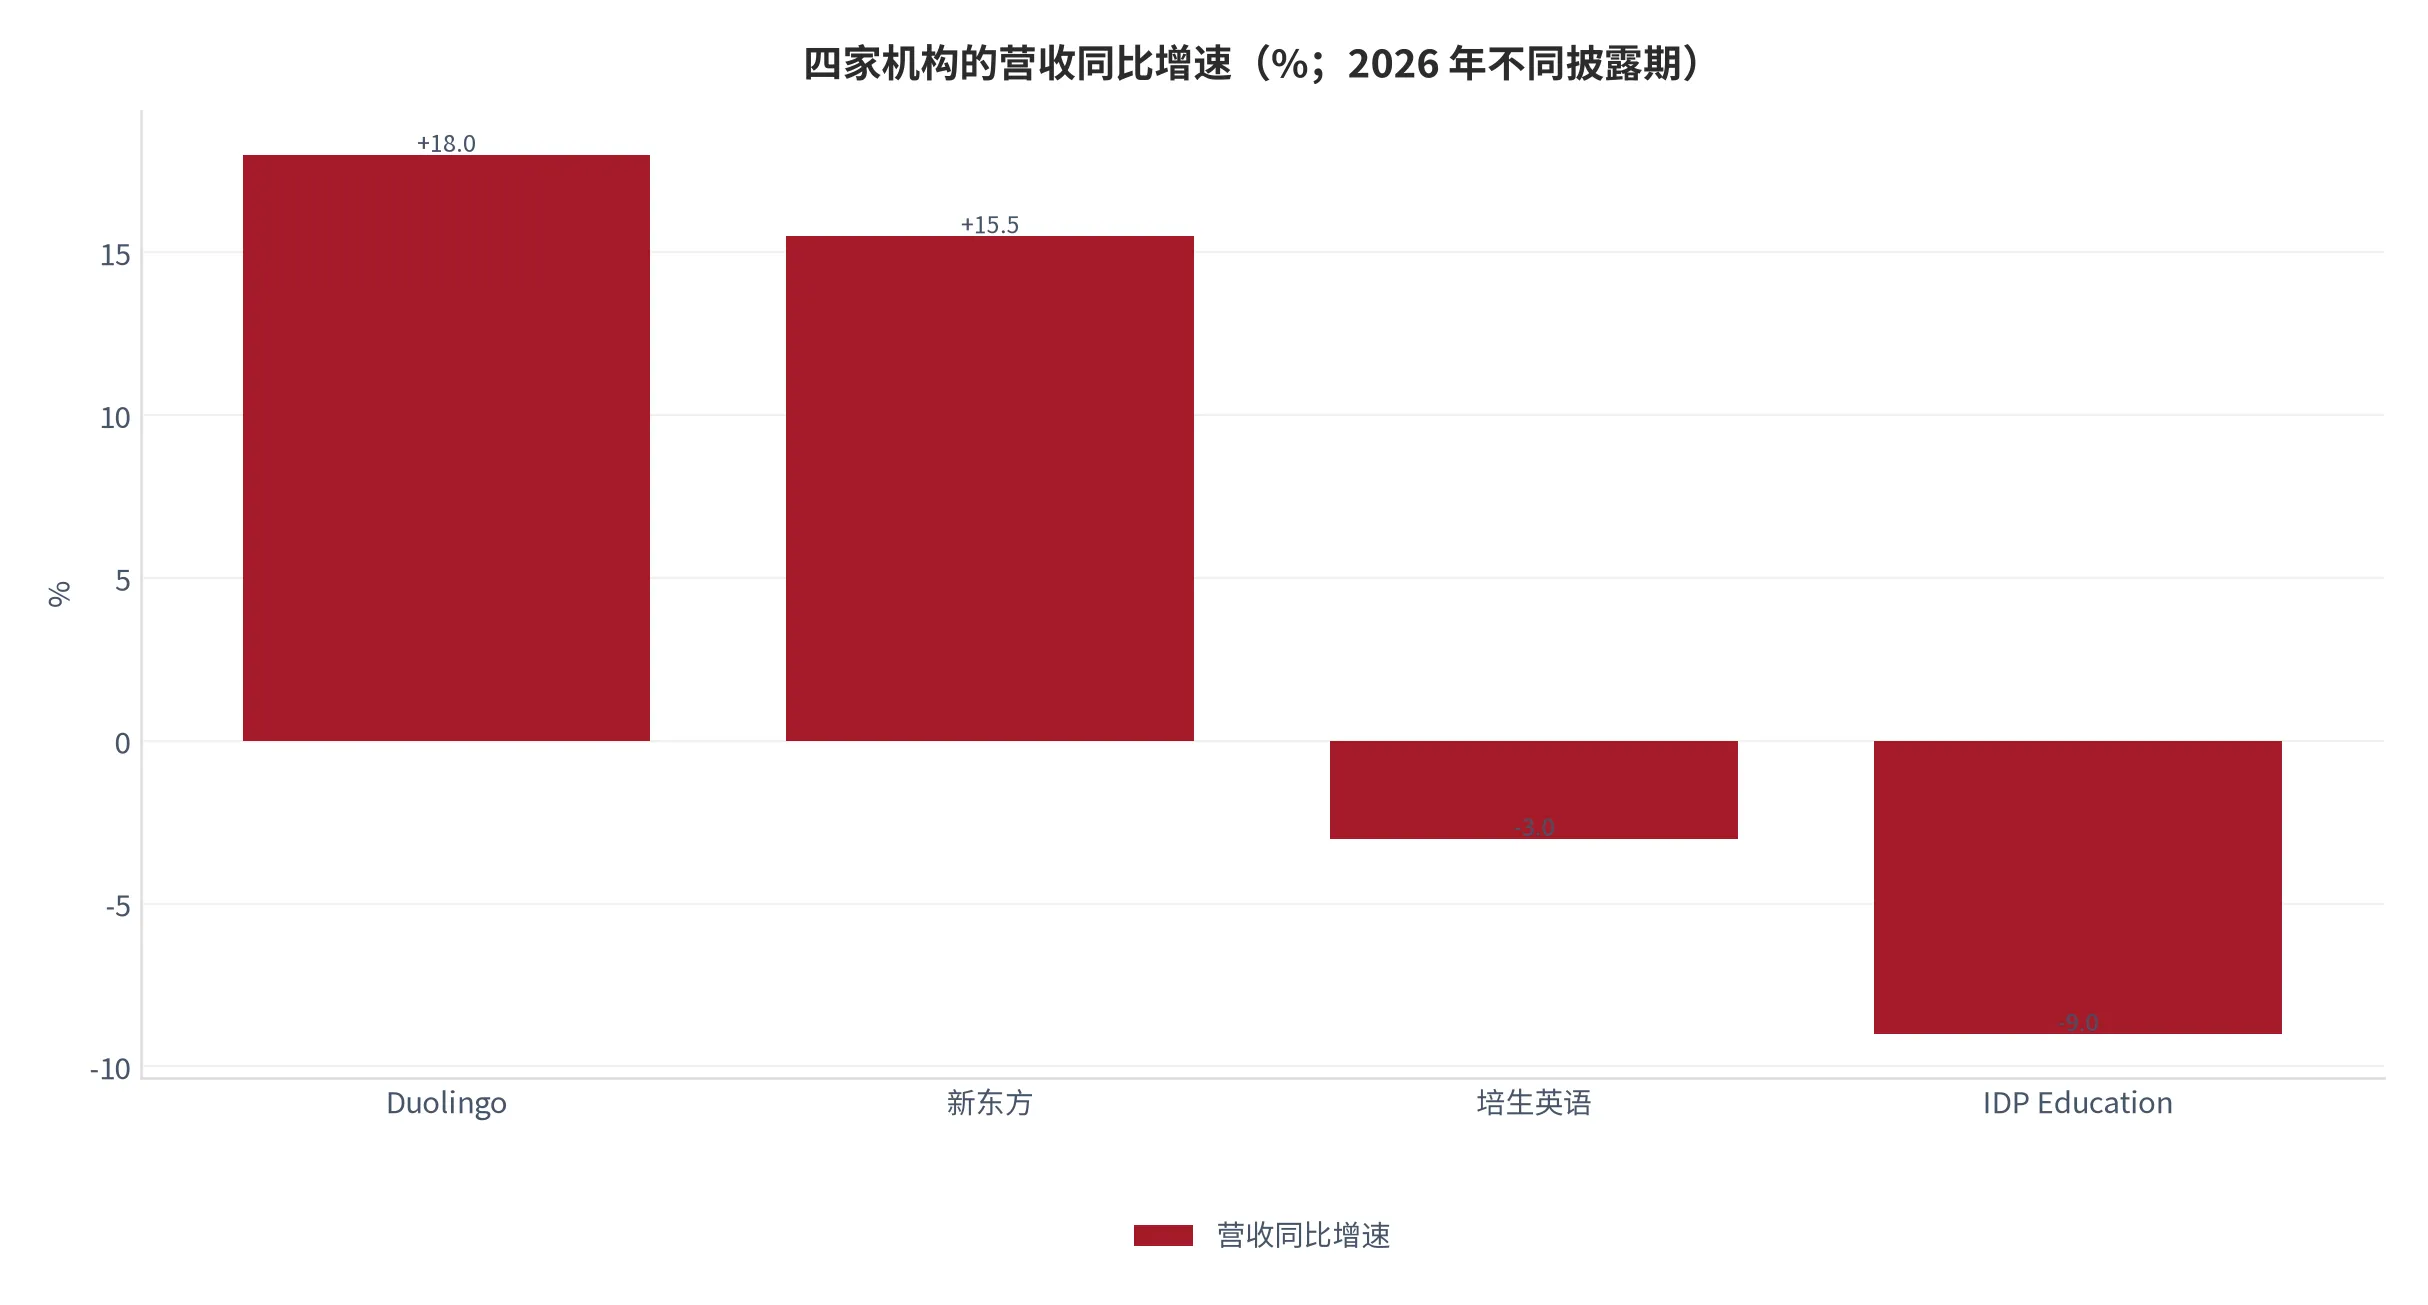
这张图最重要的信息不是谁快谁慢,而是分化发生在同一时间段。如果需求整体萎缩,四家应该同向下行;如果需求整体扩张,四家应该同上行。一半上行、一半下行,说明被拆分的是需求结构,不是需求总量。IDP 与培生的下滑集中在跨境认证相关业务,Duolingo 与新东方的增长来自本土练习与本土考试。
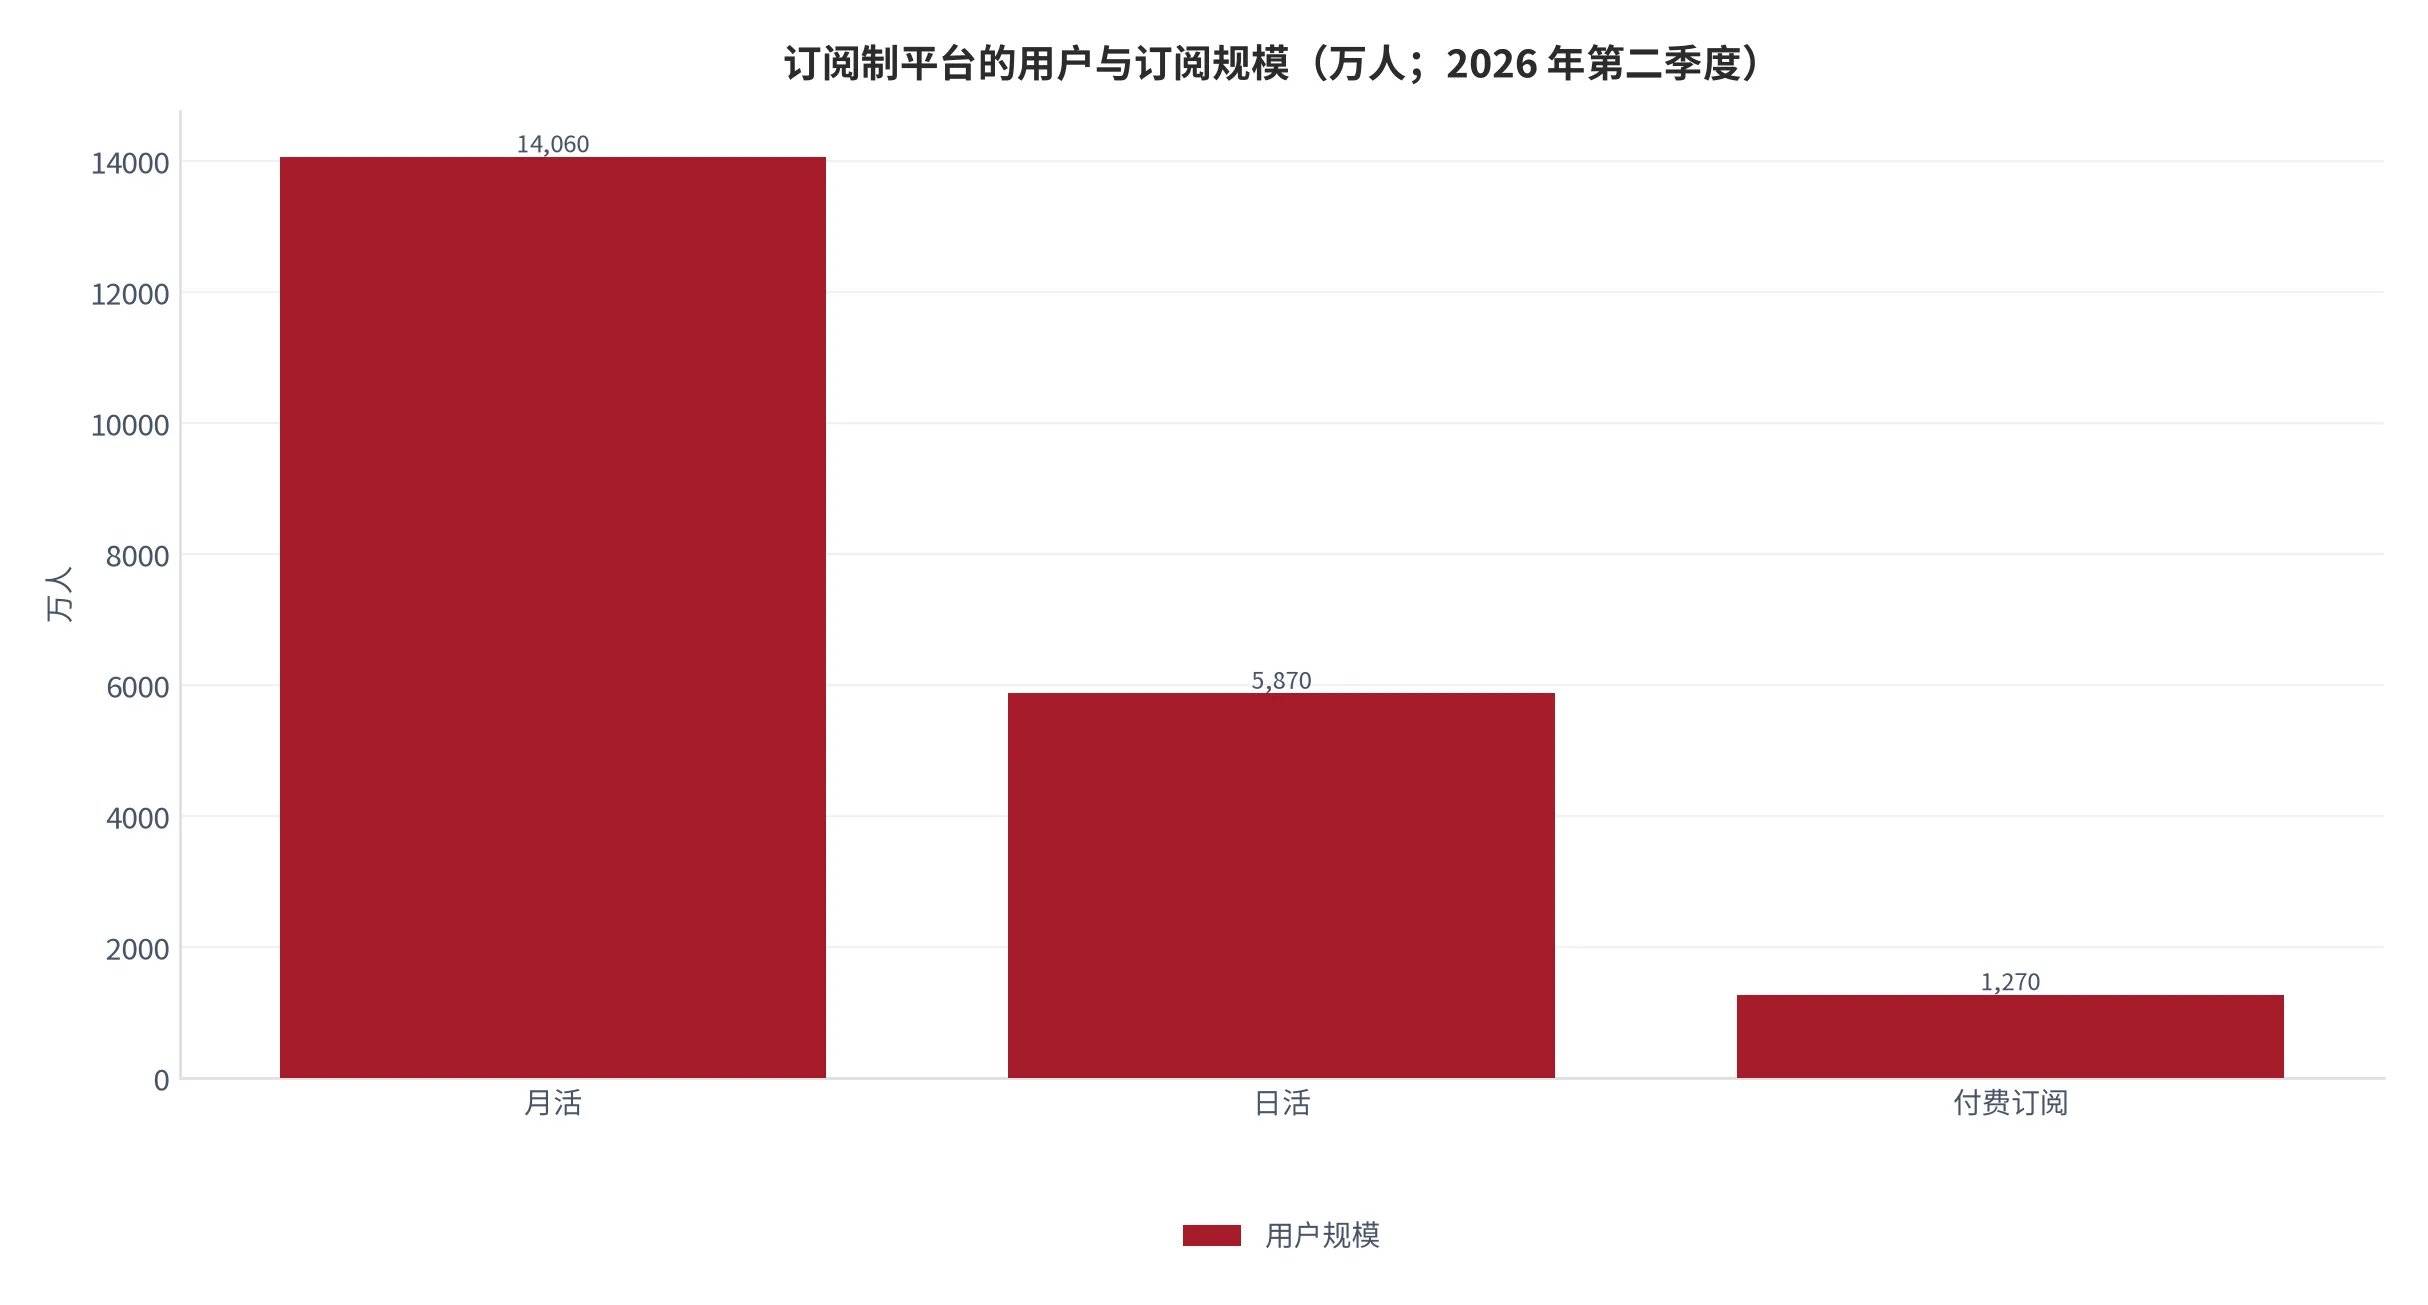
用户结构说明了这门生意的形态。日活 5,870 万、月活 1.406 亿、付费订阅 1,270 万 [6],三个数字相除得到两个比值:日活占月活的 41.7%(测算)[12],付费订阅占月活的 9.0%(测算)[11]。前一个比值 41.7% 在内容类应用里属于很高的水平,说明使用频率接近日常工具;后一个比值 9.0% 说明绝大多数用户不付钱,收入依赖少数高活跃用户。
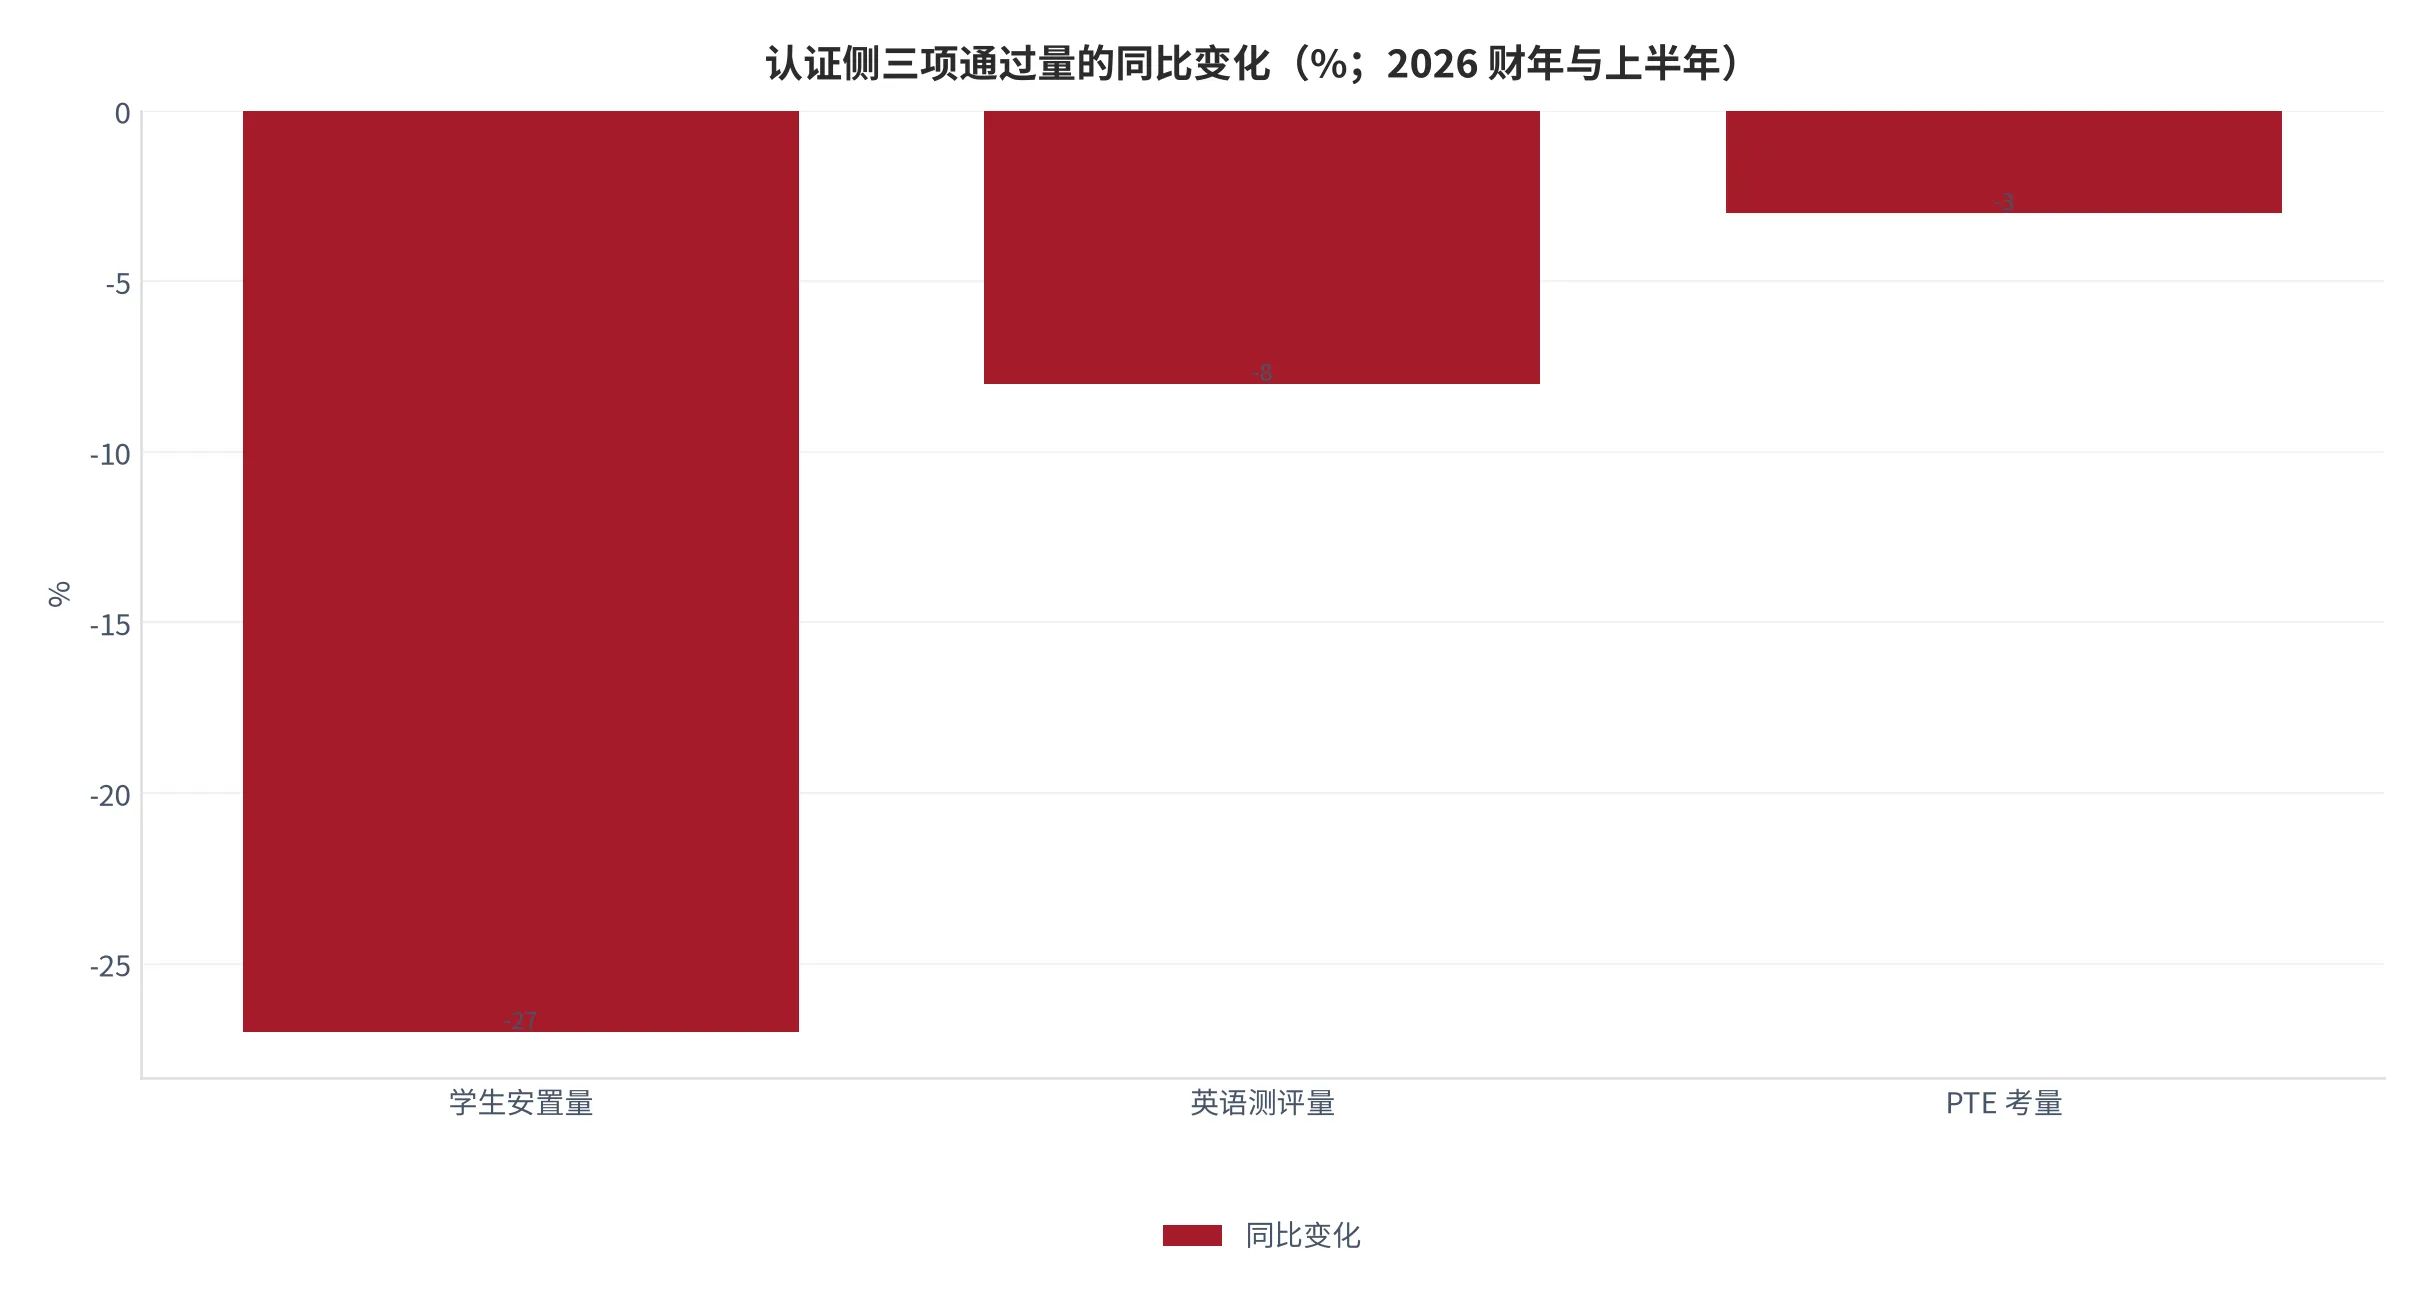
认证侧的三项读数全部为负,而且幅度不一:学生安置量 -27% 远大于英语测评量 -8% 与 PTE 考量 -3% [8][9]。这个梯度本身是一条信息——安置是「人真的要走」,测评是「先考个分数」,考量下滑幅度小说明考试需求有粘性,而安置大幅下滑说明最终成行的人少了。也就是说,政策卡住的是最后一步,不是第一步。
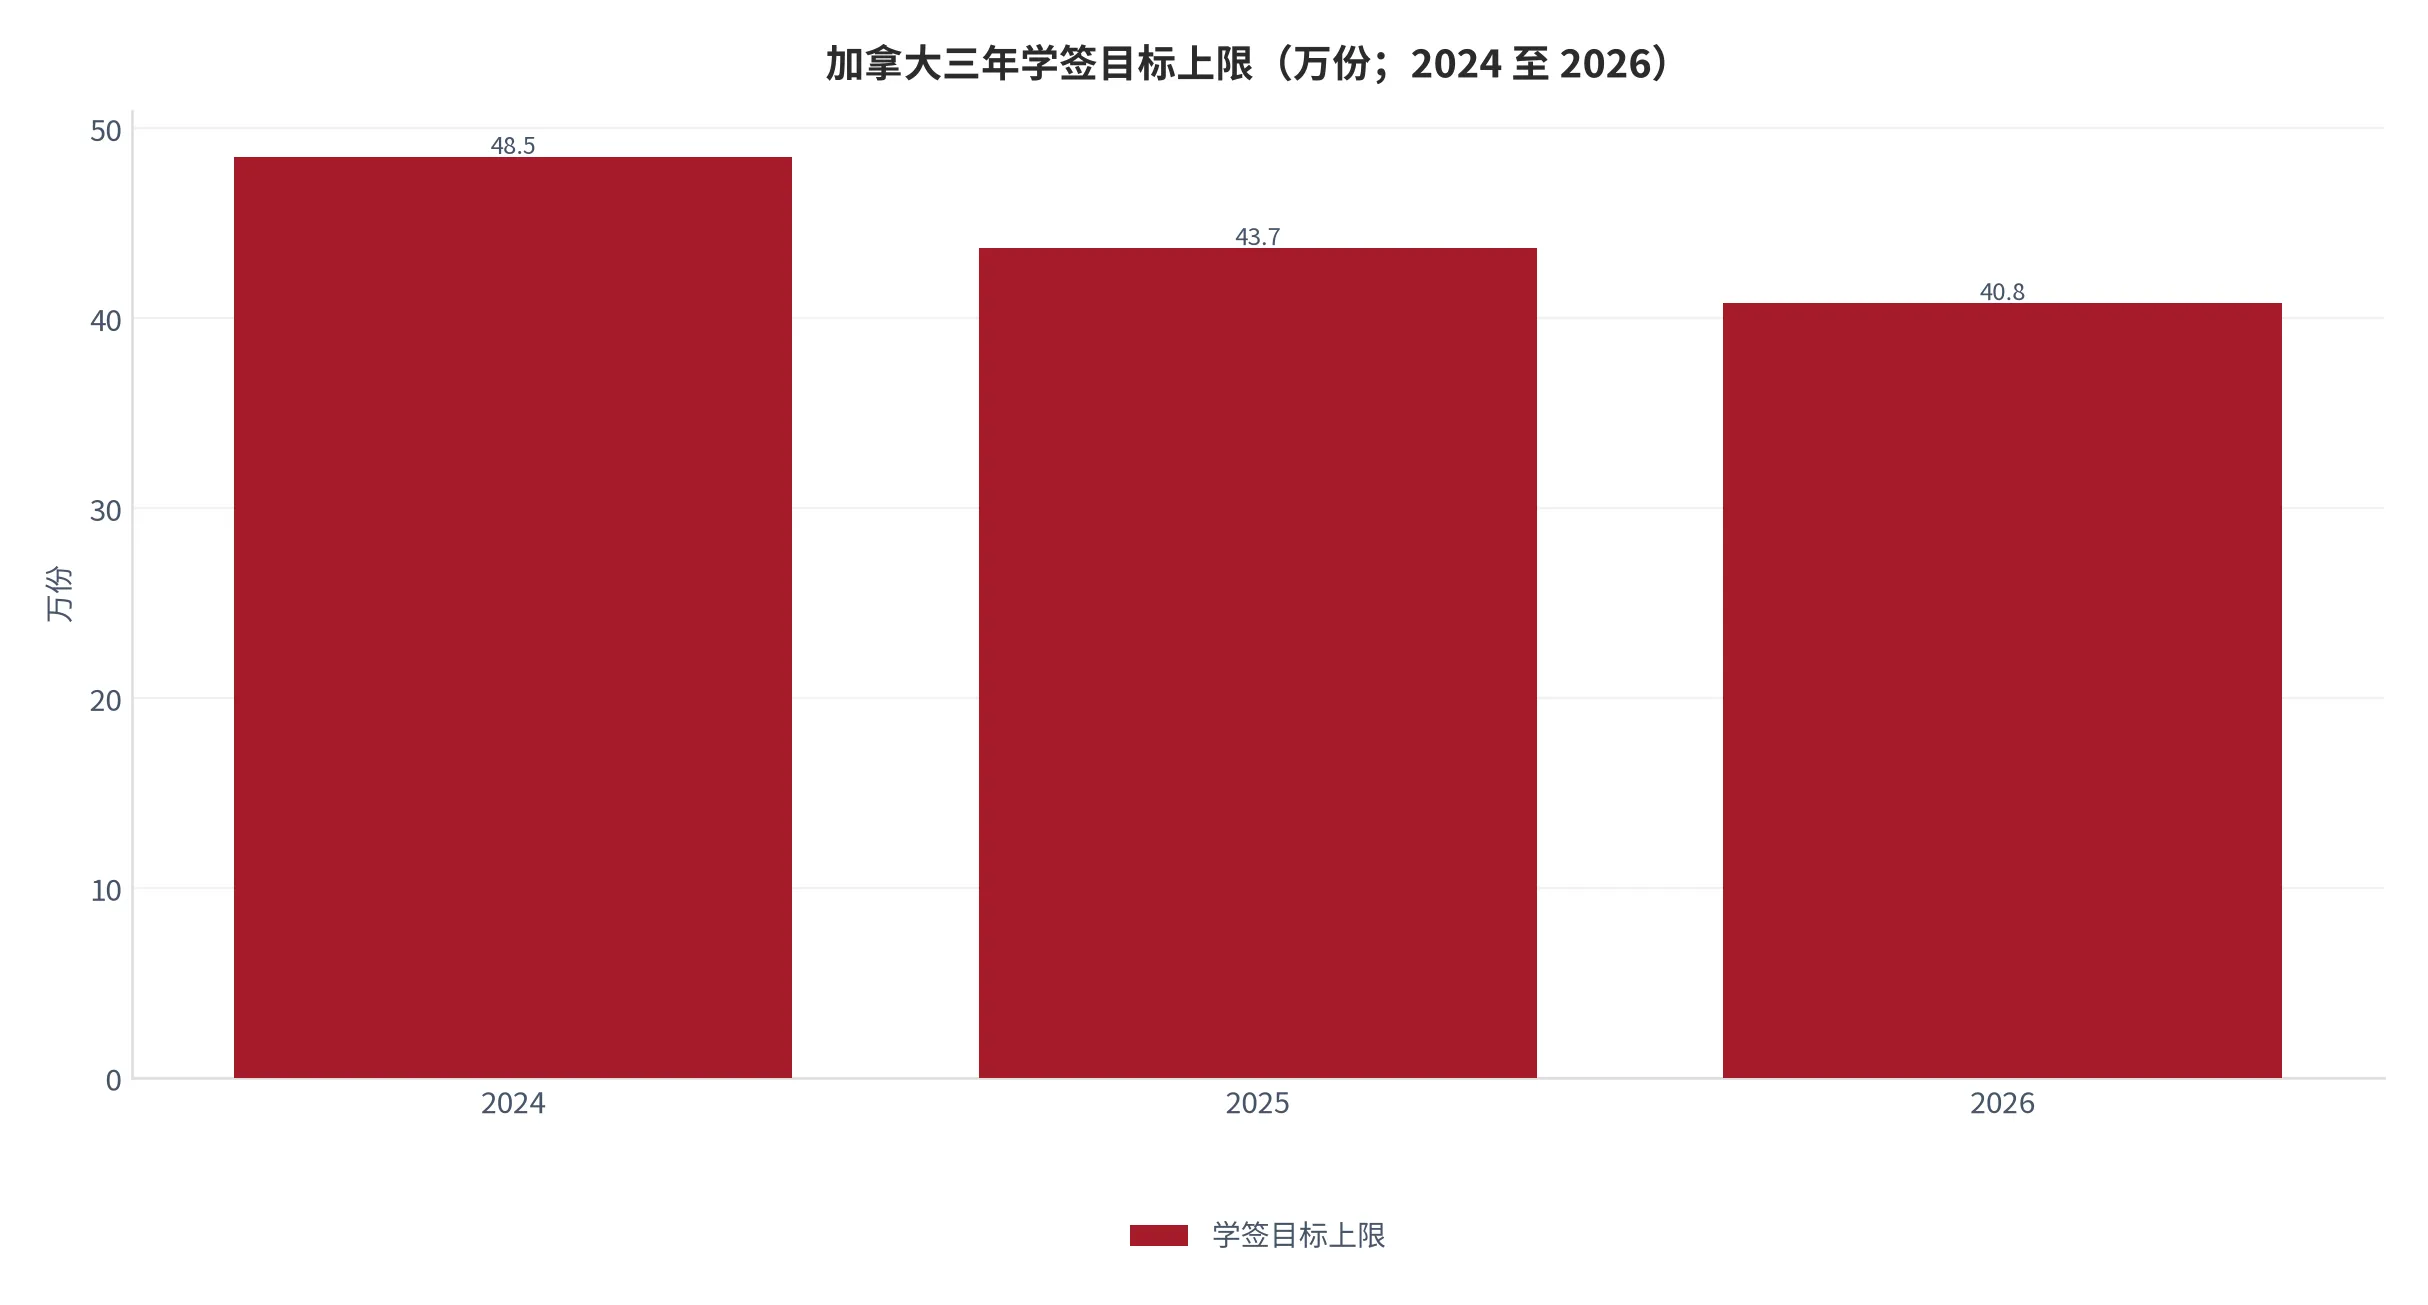
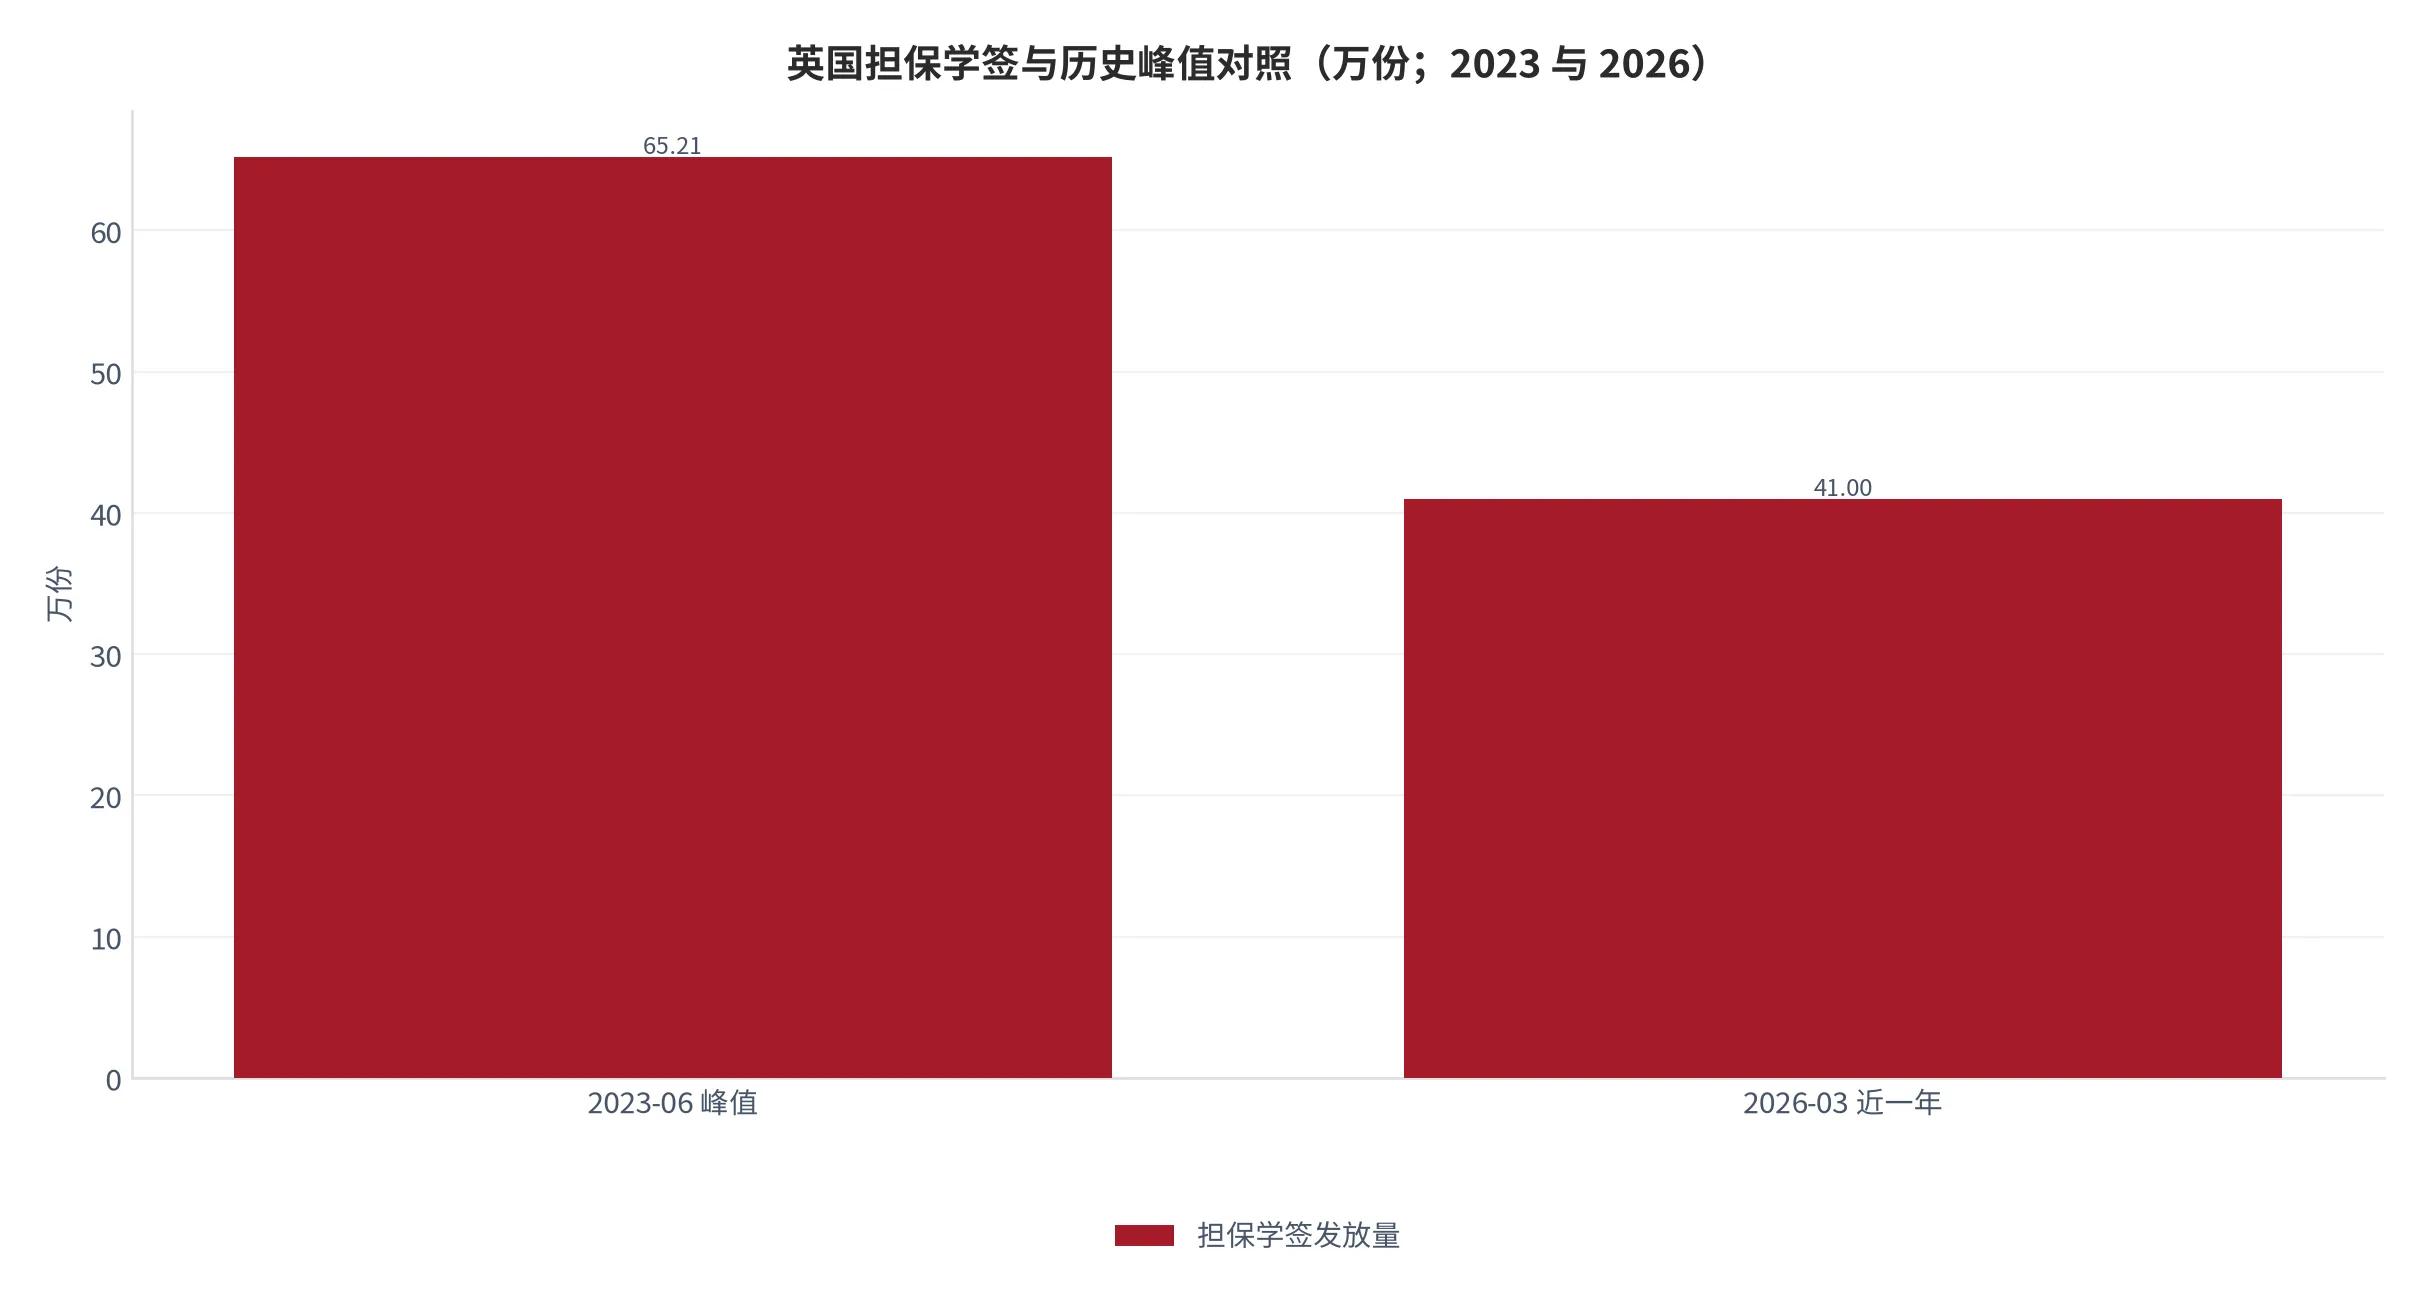
政策约束是可以算出来的。加拿大 2026 年学签目标 40.8 万份,其中新入境 15.5 万份、延期 25.3 万份,即新入境占 38.0%、延期占 62.0%(测算)[15],总量比 2025 年的 43.7 万份低 7%、比 2024 年的 48.5 万份低 16%;学签持有人从 2024 年 1 月的 100 万以上降到 2025 年 9 月的约 72.5 万 [10]。英国截至 2026 年 3 月的一年担保学签 40.99 万份、同比 -3%,比 2023 年 6 月的峰值 65.21 万份低 37.1%(测算)[16]。两个国家的方向一致,幅度不同。
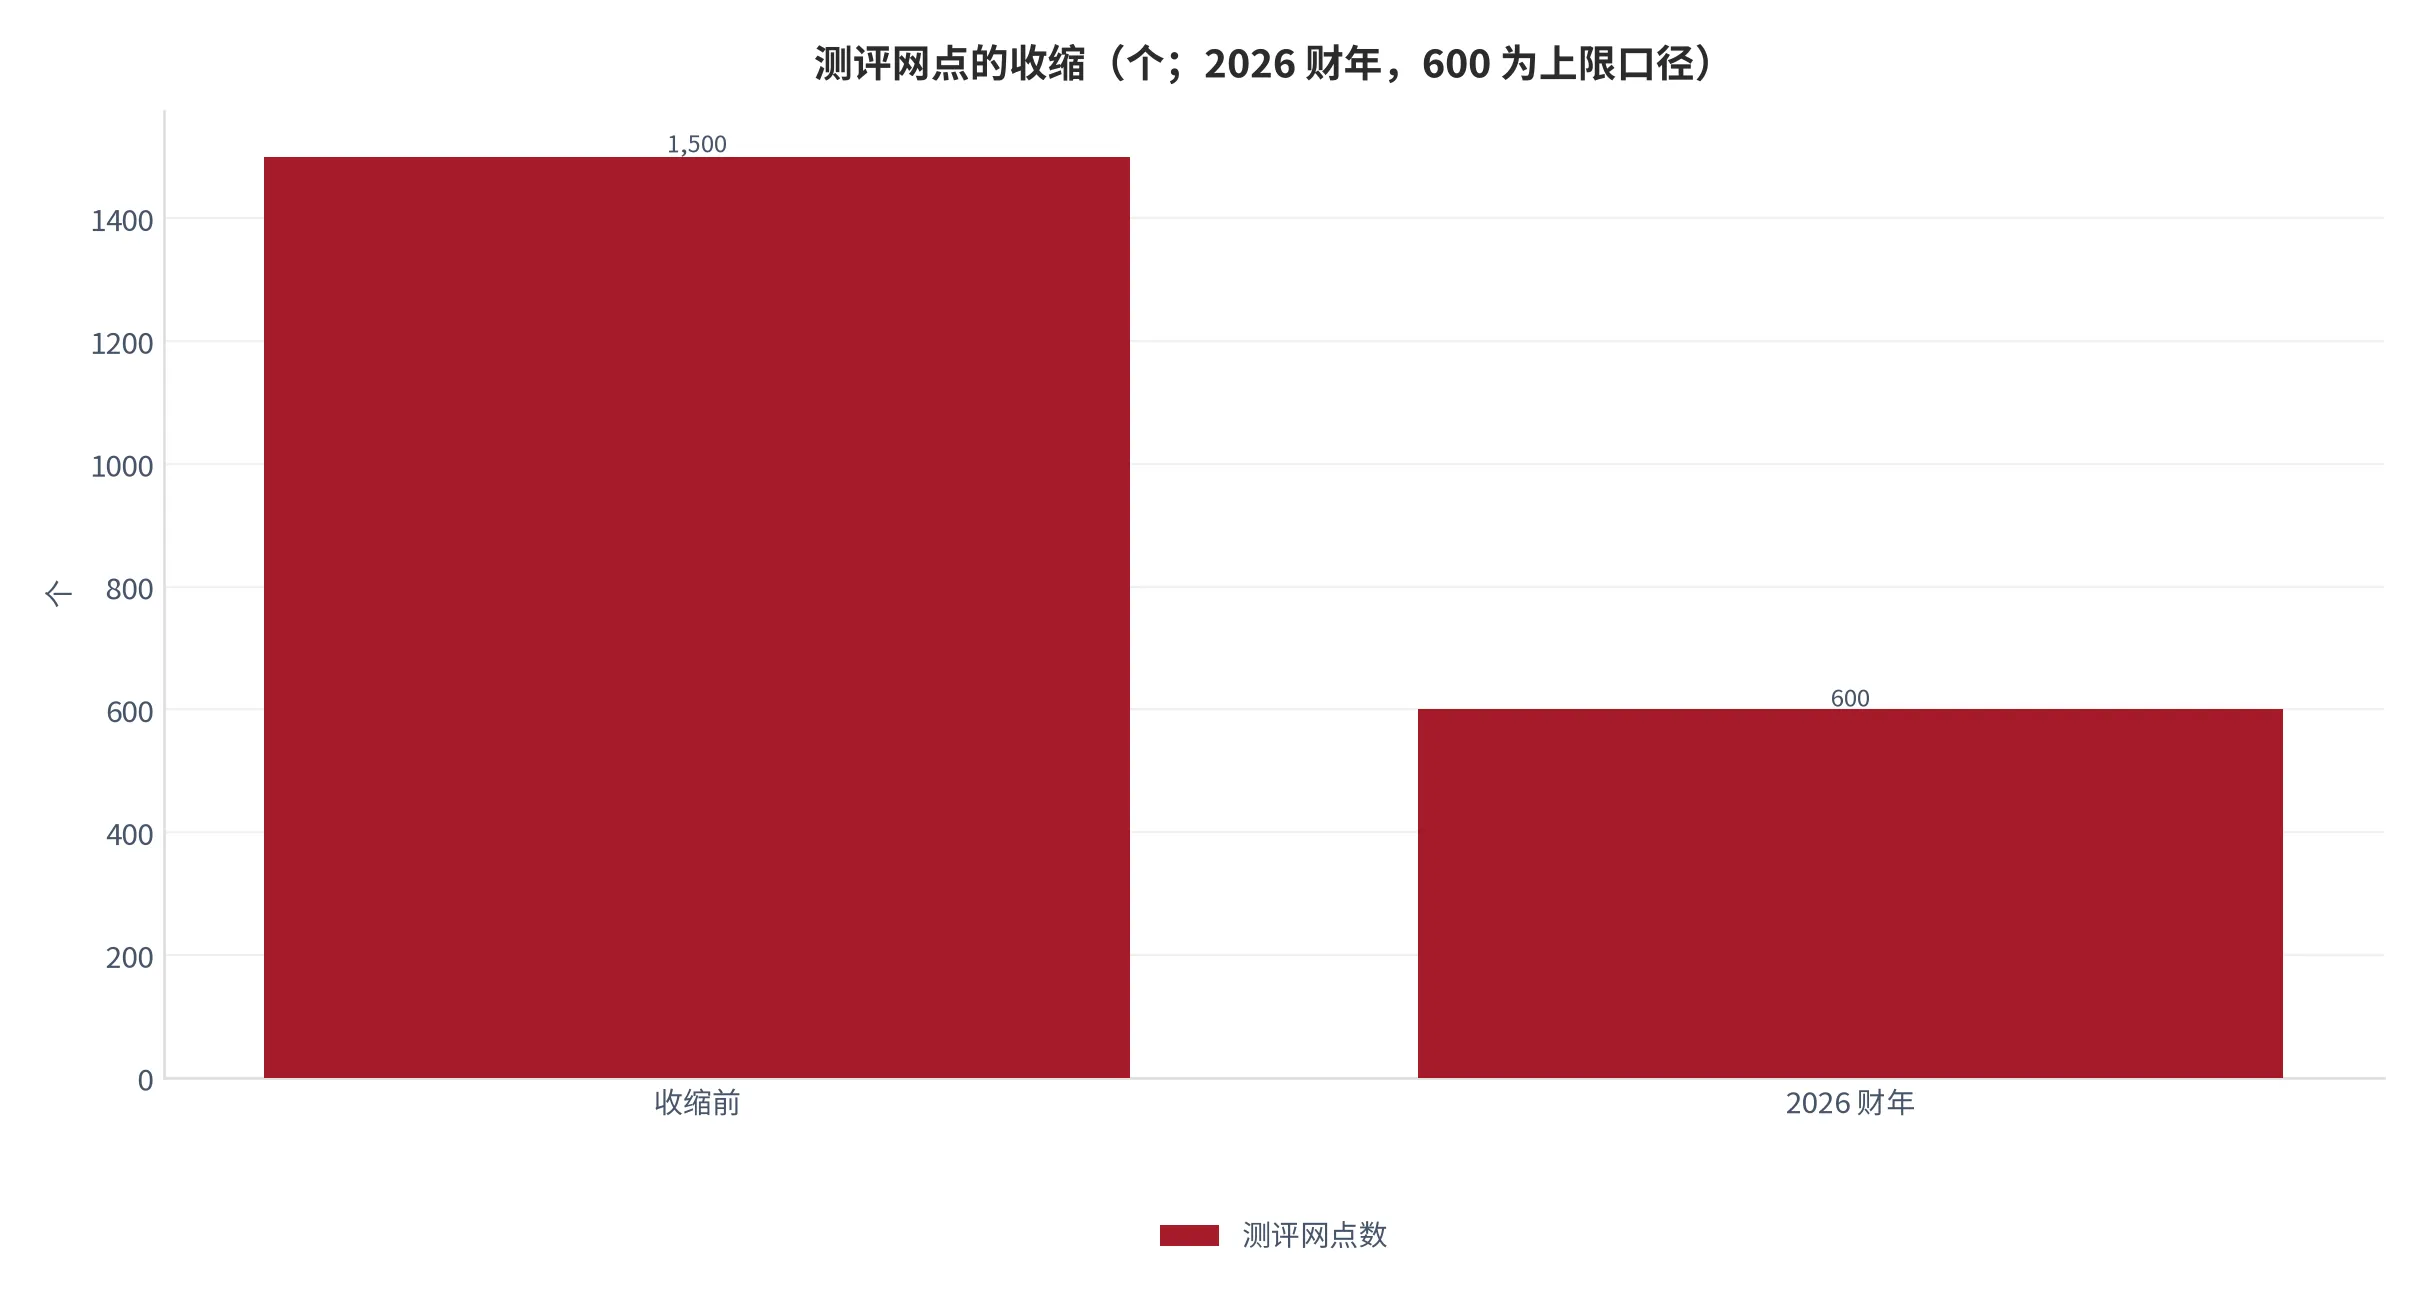
网点从约 1,500 个降到不足 600 个 [8],收缩幅度 60.0%(测算)[17]。这是本期最值得注意的一个数字:它不是在削减成本,而是在放弃「物理考点」这条护城河。考点网络原本是认证层最难复制的东西——需要场地、监考、保密协议与当地授权,布一个点以季度计。主动收缩说明通过量的下降已经让固定成本无法摊薄,而不是这门生意不再需要网点。
01价值链条:六个环节与两类需求
语言学习服务不是制造业链条,不套用材料与设备的说法。这门生意的价值从「做出课程」流向「让人坚持」,再流向「给一个被承认的分数」,最后流向「把分数换成录取或入职」。因此按六个环节拆:内容生产、练习与习惯、测评与认证、教学与交付、流量与获客、合规与签证。六环不是先后而是并联——任何一环缺失,从学习到认证的闭环都不成立。
内容生产环节做的是课程、题库、语音素材与教研大纲。大白话是把教材做出来。这一环的供给弹性在本期发生了根本变化:生成式工具让内容边际成本大幅下降,同样一套口语素材的产出周期从月级压到天级。供给弹性变好意味着壁垒下降——内容不再是护城河,分发与留存才是。这也是为什么练习层的竞争看起来激烈,而内容层几乎没有独立的定价能力。
练习与习惯环节做的是让人每天回来。大白话是把学习变成习惯而不是任务。这一环的壁垒不在内容而在机制:连续打卡、难度自适应、提醒节奏、社交激励。它的经营读数表现最好——日活占月活 41.7%(测算)[12]、当前用户留存 84%、毛利率 72.6% [6];按订阅收入 2.58 亿美元与付费订阅 1,270 万计算,单付费用户季度支出约 20.3 美元、年化 81.2 美元(测算)[13],这个价位决定了它必须靠规模摊薄内容与研发成本。但要注意,这些数字衡量的是「同一批人回来得更勤」,不是「来的人更多」:月活同比只有 +10% [6]。
| 环节 | 在做什么(大白话) | 为什么重要 | 代表方类型 | 公开读数 |
|---|---|---|---|---|
| 内容生产 | 把教材与题库做出来 | 决定课程能不能上架 | 教研团队、内容供应商 | 待验证,无单独披露 |
| 练习与习惯 | 让人每天回来 | 决定留存与订阅续费 | 订阅制应用 | 留存 84%、毛利率 72.6% [6] |
| 测评与认证 | 给一个被承认的分数 | 决定能不能申请学校或签证 | 考试机构、测评中心 | 认可项目 6,500 个以上 [6] |
| 教学与交付 | 有人教、有人改、有人督 | 决定提分效果与信任 | 培训机构、学校 | 国内备考 +29.1% [7] |
| 流量与获客 | 把人带到入口 | 决定新增规模 | 应用商店、内容平台 | 待验证,无单独披露 |
| 合规与签证 | 把分数换成录取与签证 | 决定闭环能不能完成 | 留学中介、签证服务 | 安置量 -27% [8] |
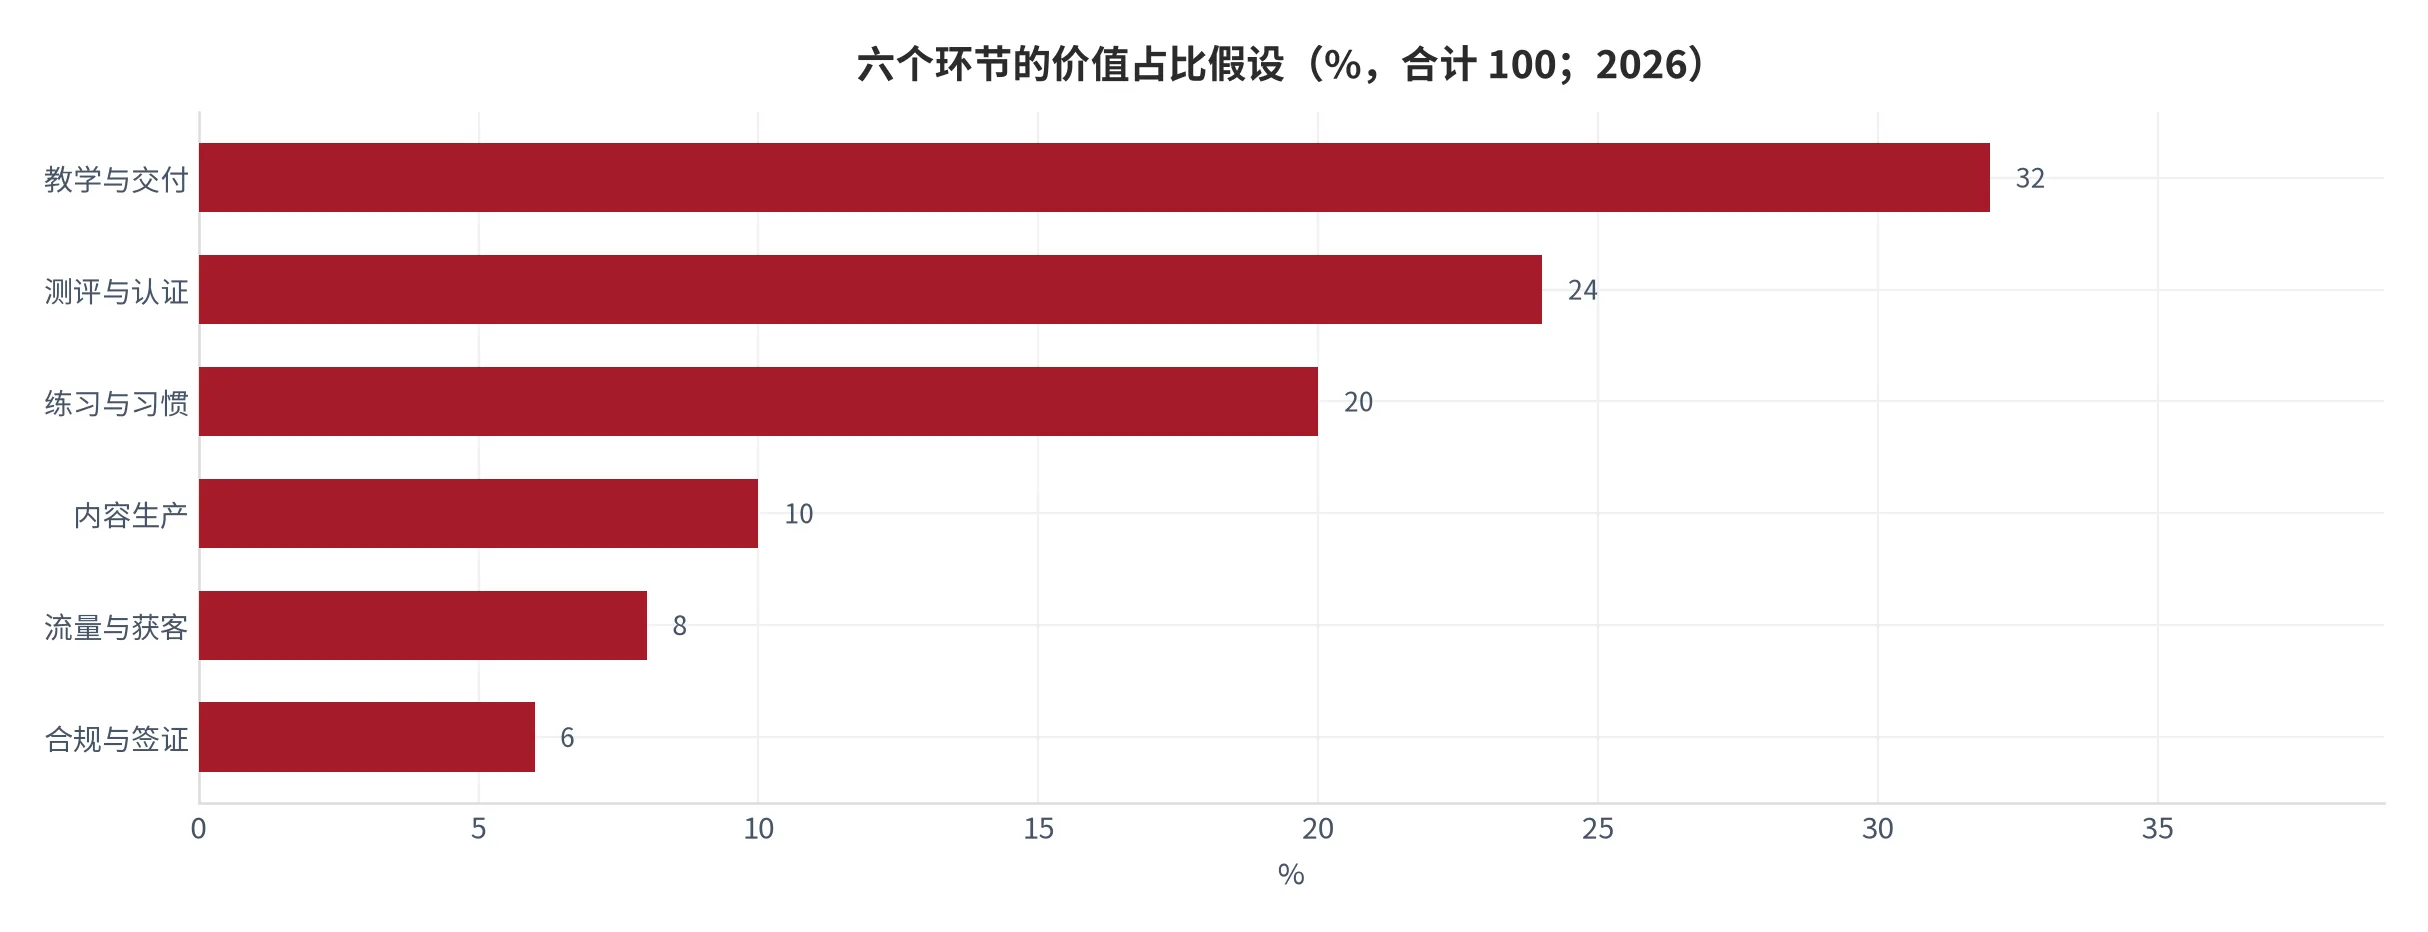
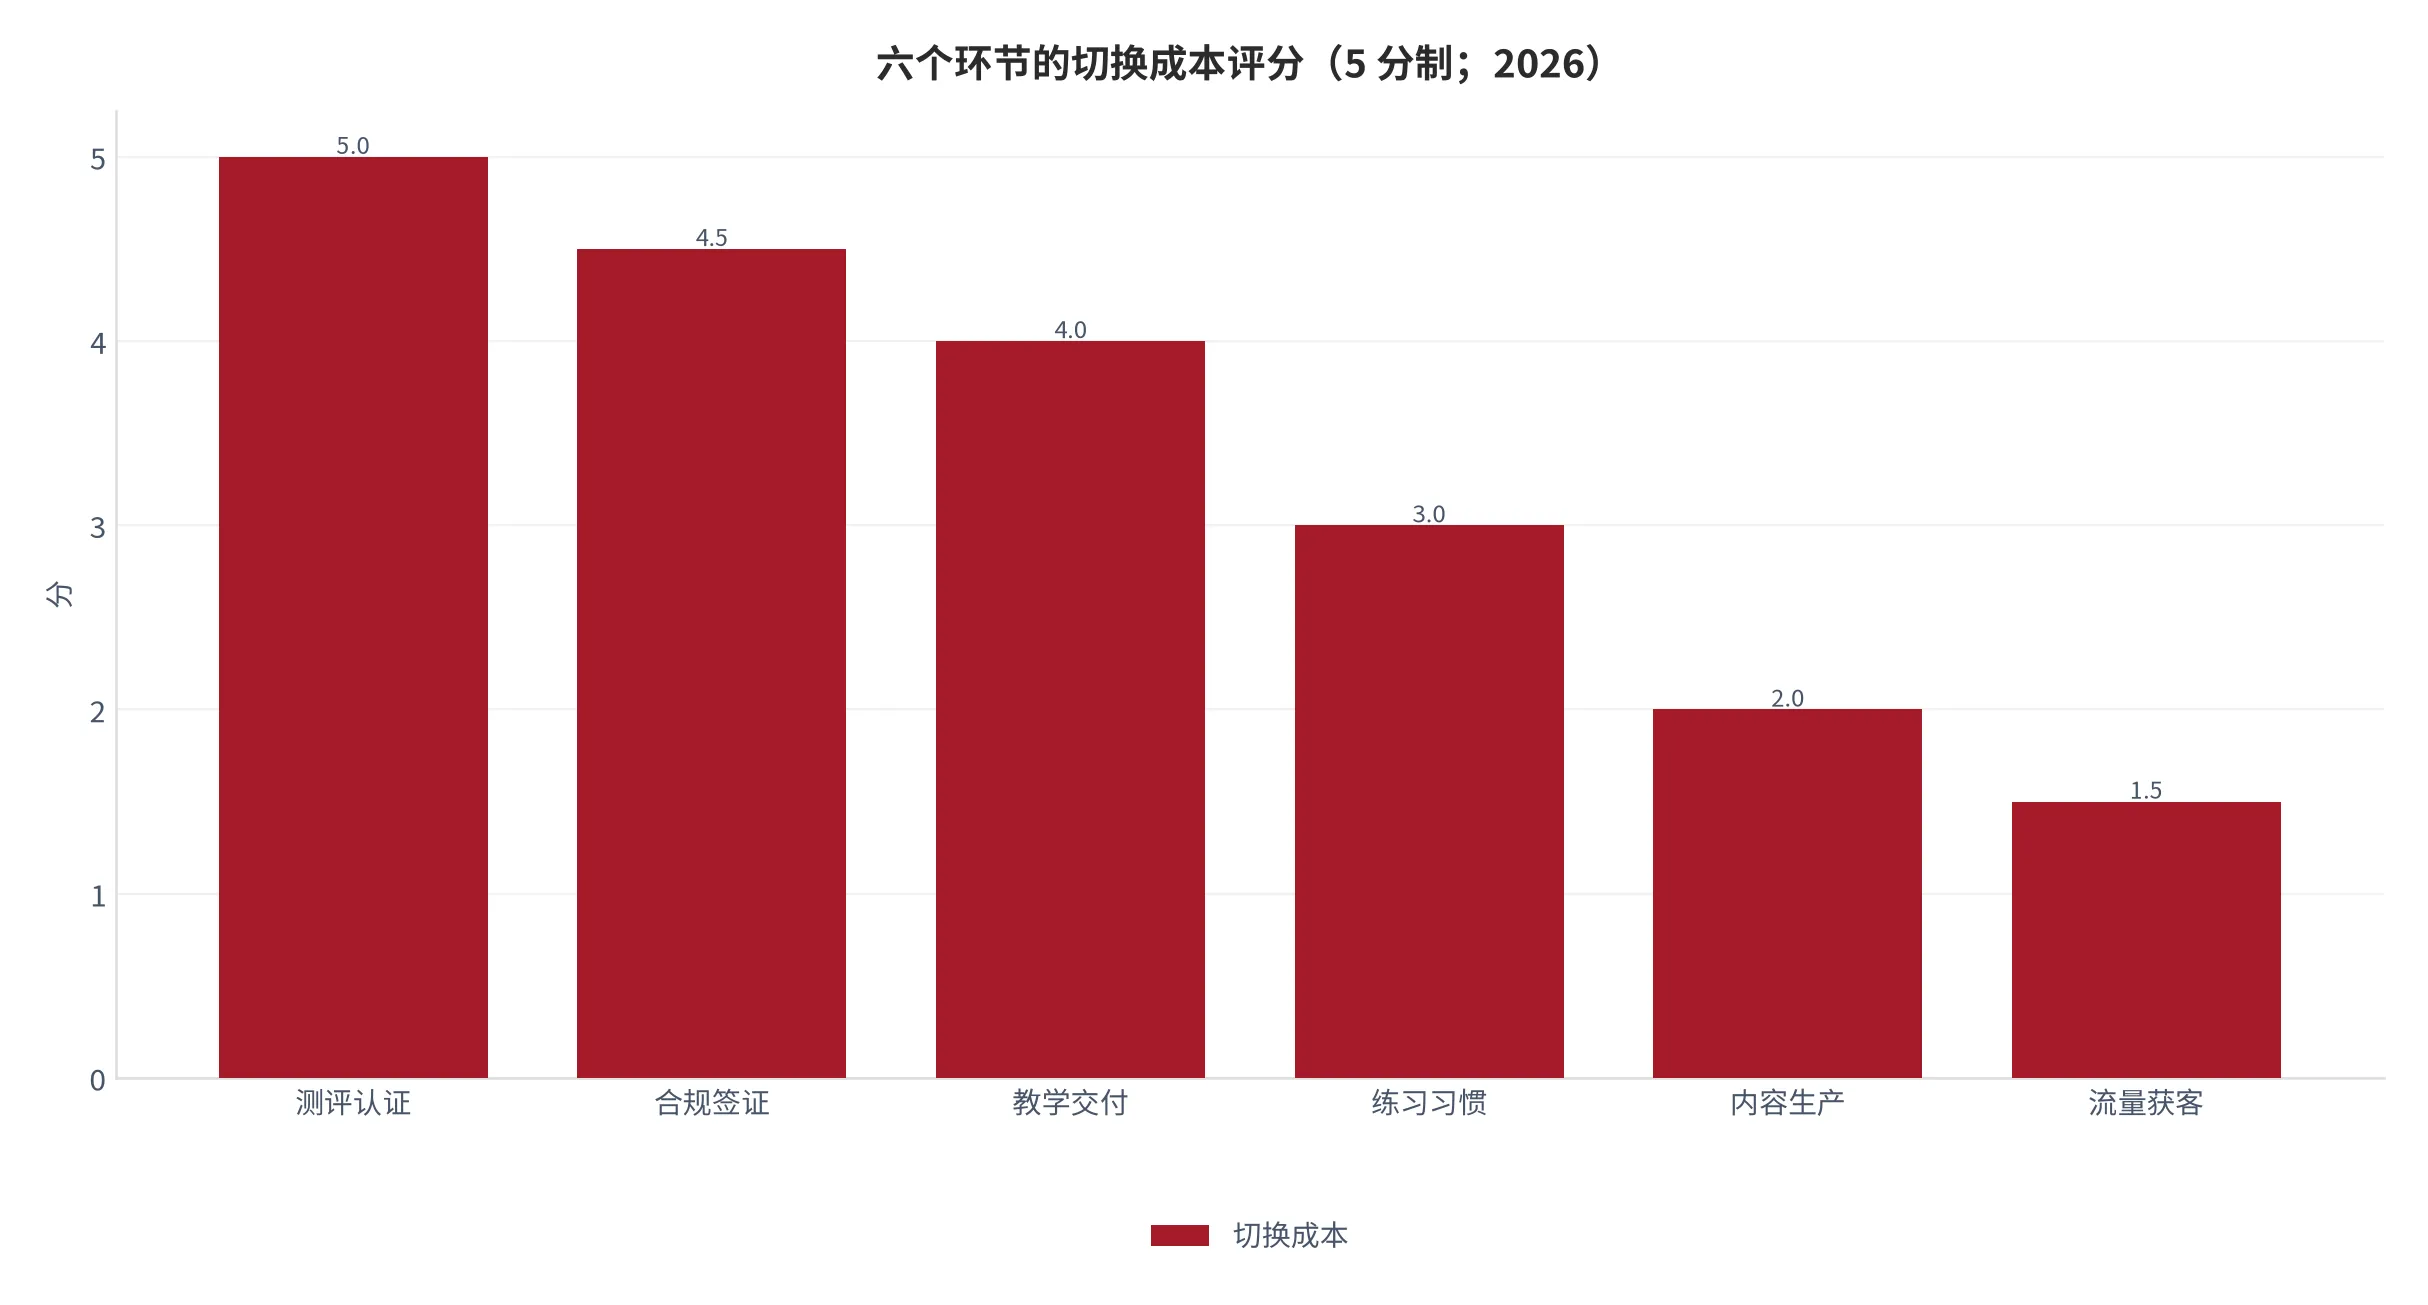
测评与认证环节做的是给学习者一个被外部承认的分数。大白话是把「我学了」变成「我考过了」。这一环的特殊性在于它的客户不是学习者,而是采信方——院校、签证官、雇主。DET 已被 6,500 个以上学术项目认可 [6],这份名单是几十年积累的结果,无法用钱在两年内买到。但采信方给出的通过量不由考试机构决定,而由招生与移民配额决定,这是这一环最反直觉的地方。
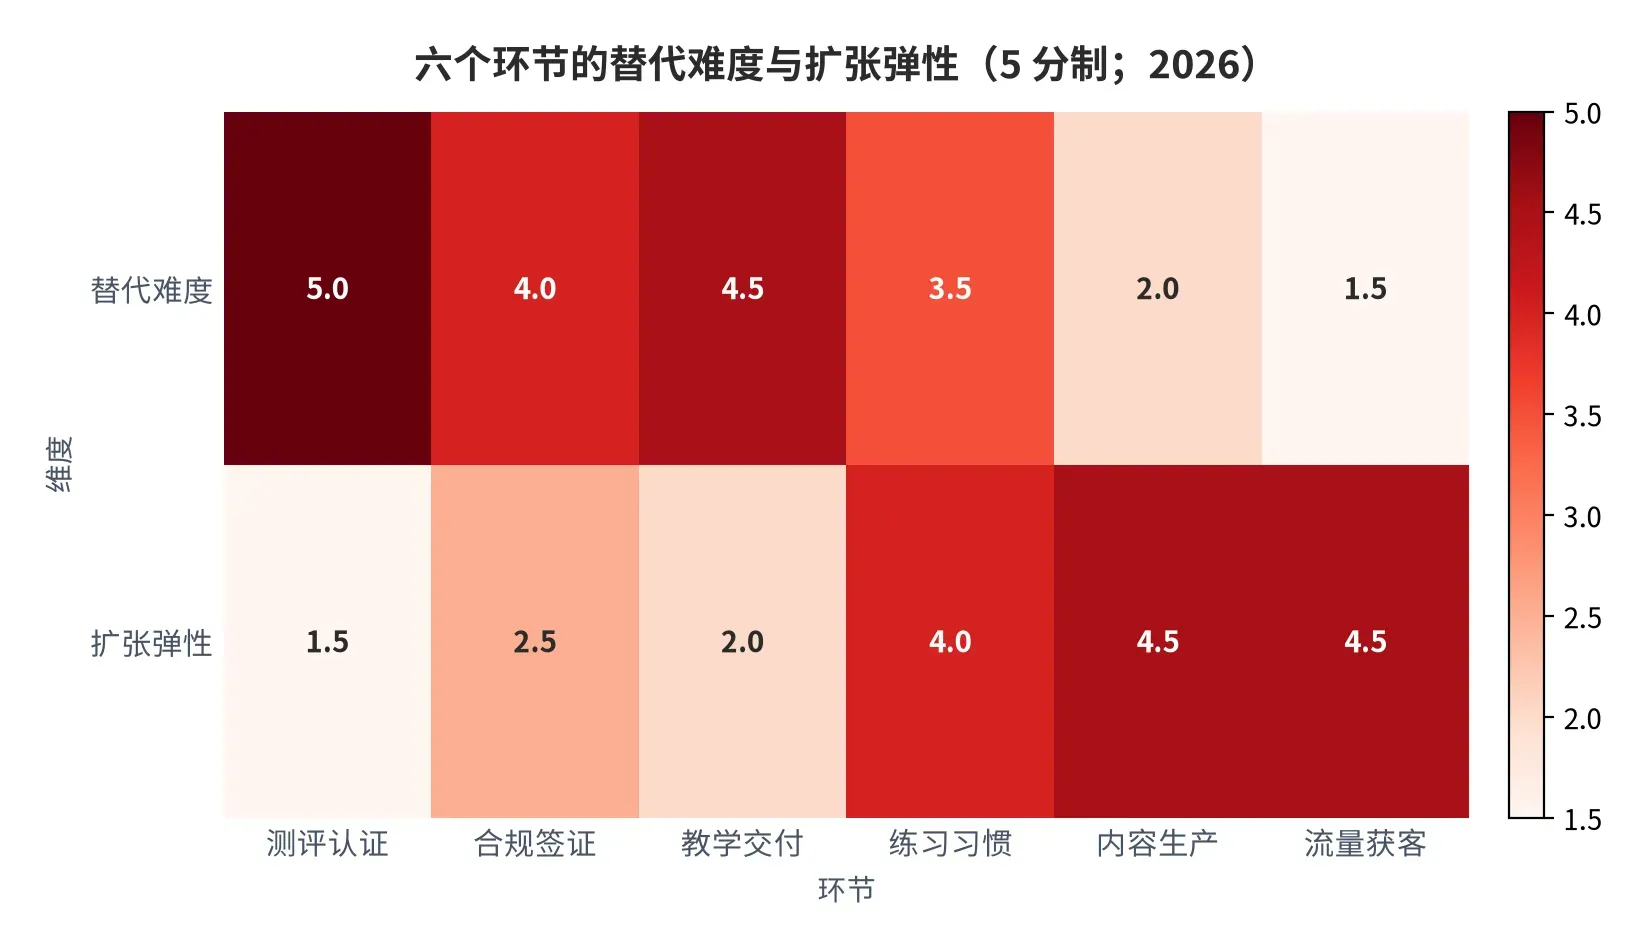
教学与交付环节做的是有人教、有人改作业、有人盯着进度。大白话是补课班的老师与班主任。这一环的壁垒是师资与本地化教研:好老师不能批量复制,考题规律要按地区与年份重做。它的经营读数在本期最好看的部分来自本土考试——国内成人及大学备考 +29.1%、新教育业务 +24.8%,而海外备考与留学咨询只有 +3.6% [7]。
流量与获客、合规与签证两环分别在最前与最后。流量环的定价权在平台手里,学习类应用的获客成本没有公开读数,标[缺口]。合规与签证环做的是把分数换成录取与签证,它的通过量直接受配额约束,IDP 学生安置量 -27% [8] 就是这一环的读数。这一环有牌照与资质壁垒,但收入随政策波动,不具备稳定定价权。
02关键环节与瓶颈识别:闸门型与能力型
本章按四重筛选检验六个环节:是否高增长、是否有超额利润、是否有壁垒、供给是否受限。这一行有一个必须先讲清的区别:这里的「产能」不是机器,而是被采信的资格、考点网络与合格师资。因此「供给受限」指的是能不能拿到采信与授权、能不能招到并培养出合格的老师,不是能不能多印教材。
| 候选环节 | 高增长 | 高利润 | 高壁垒 | 供给受限 | 判定 |
|---|---|---|---|---|---|
| 教学与交付 | ✓ 国内备考 +29.1% [7] | 待验证,未分项披露 | ✓ 师资与本地化教研 | ✓ 好老师不可批量复制 | ★ 咽喉点(能力型) |
| 测评与认证 | ✗ 测评量 -8% [8] | 待验证,未披露毛利 | ✓ 采信名单 6,500 个以上 [6] | ✓ 采信与授权以年计 | ★ 咽喉点(闸门型) |
| 练习与习惯 | ✓ 日活 +23% [6] | ✓ 毛利率 72.6% [6] | ✗ 机制易被模仿 | ✗ 内容供给弹性好 | 观察环节 |
| 合规与签证 | ✗ 安置量 -27% [8] | ✗ 收入随政策波动 | 待验证,需资质 | ✓ 牌照与院校关系 | 非瓶颈 |
| 流量与获客 | ✓ 新增需求存在 | ✗ 获客成本刚性 | ✗ 入口可切换 | ✗ 入口在增加 | 非瓶颈 |
| 内容生产 | ✗ 随课程数扩张而非需求 | ✗ 边际成本趋零 | ✗ 生成工具已普及 | ✗ 供给充分 | 非瓶颈 |
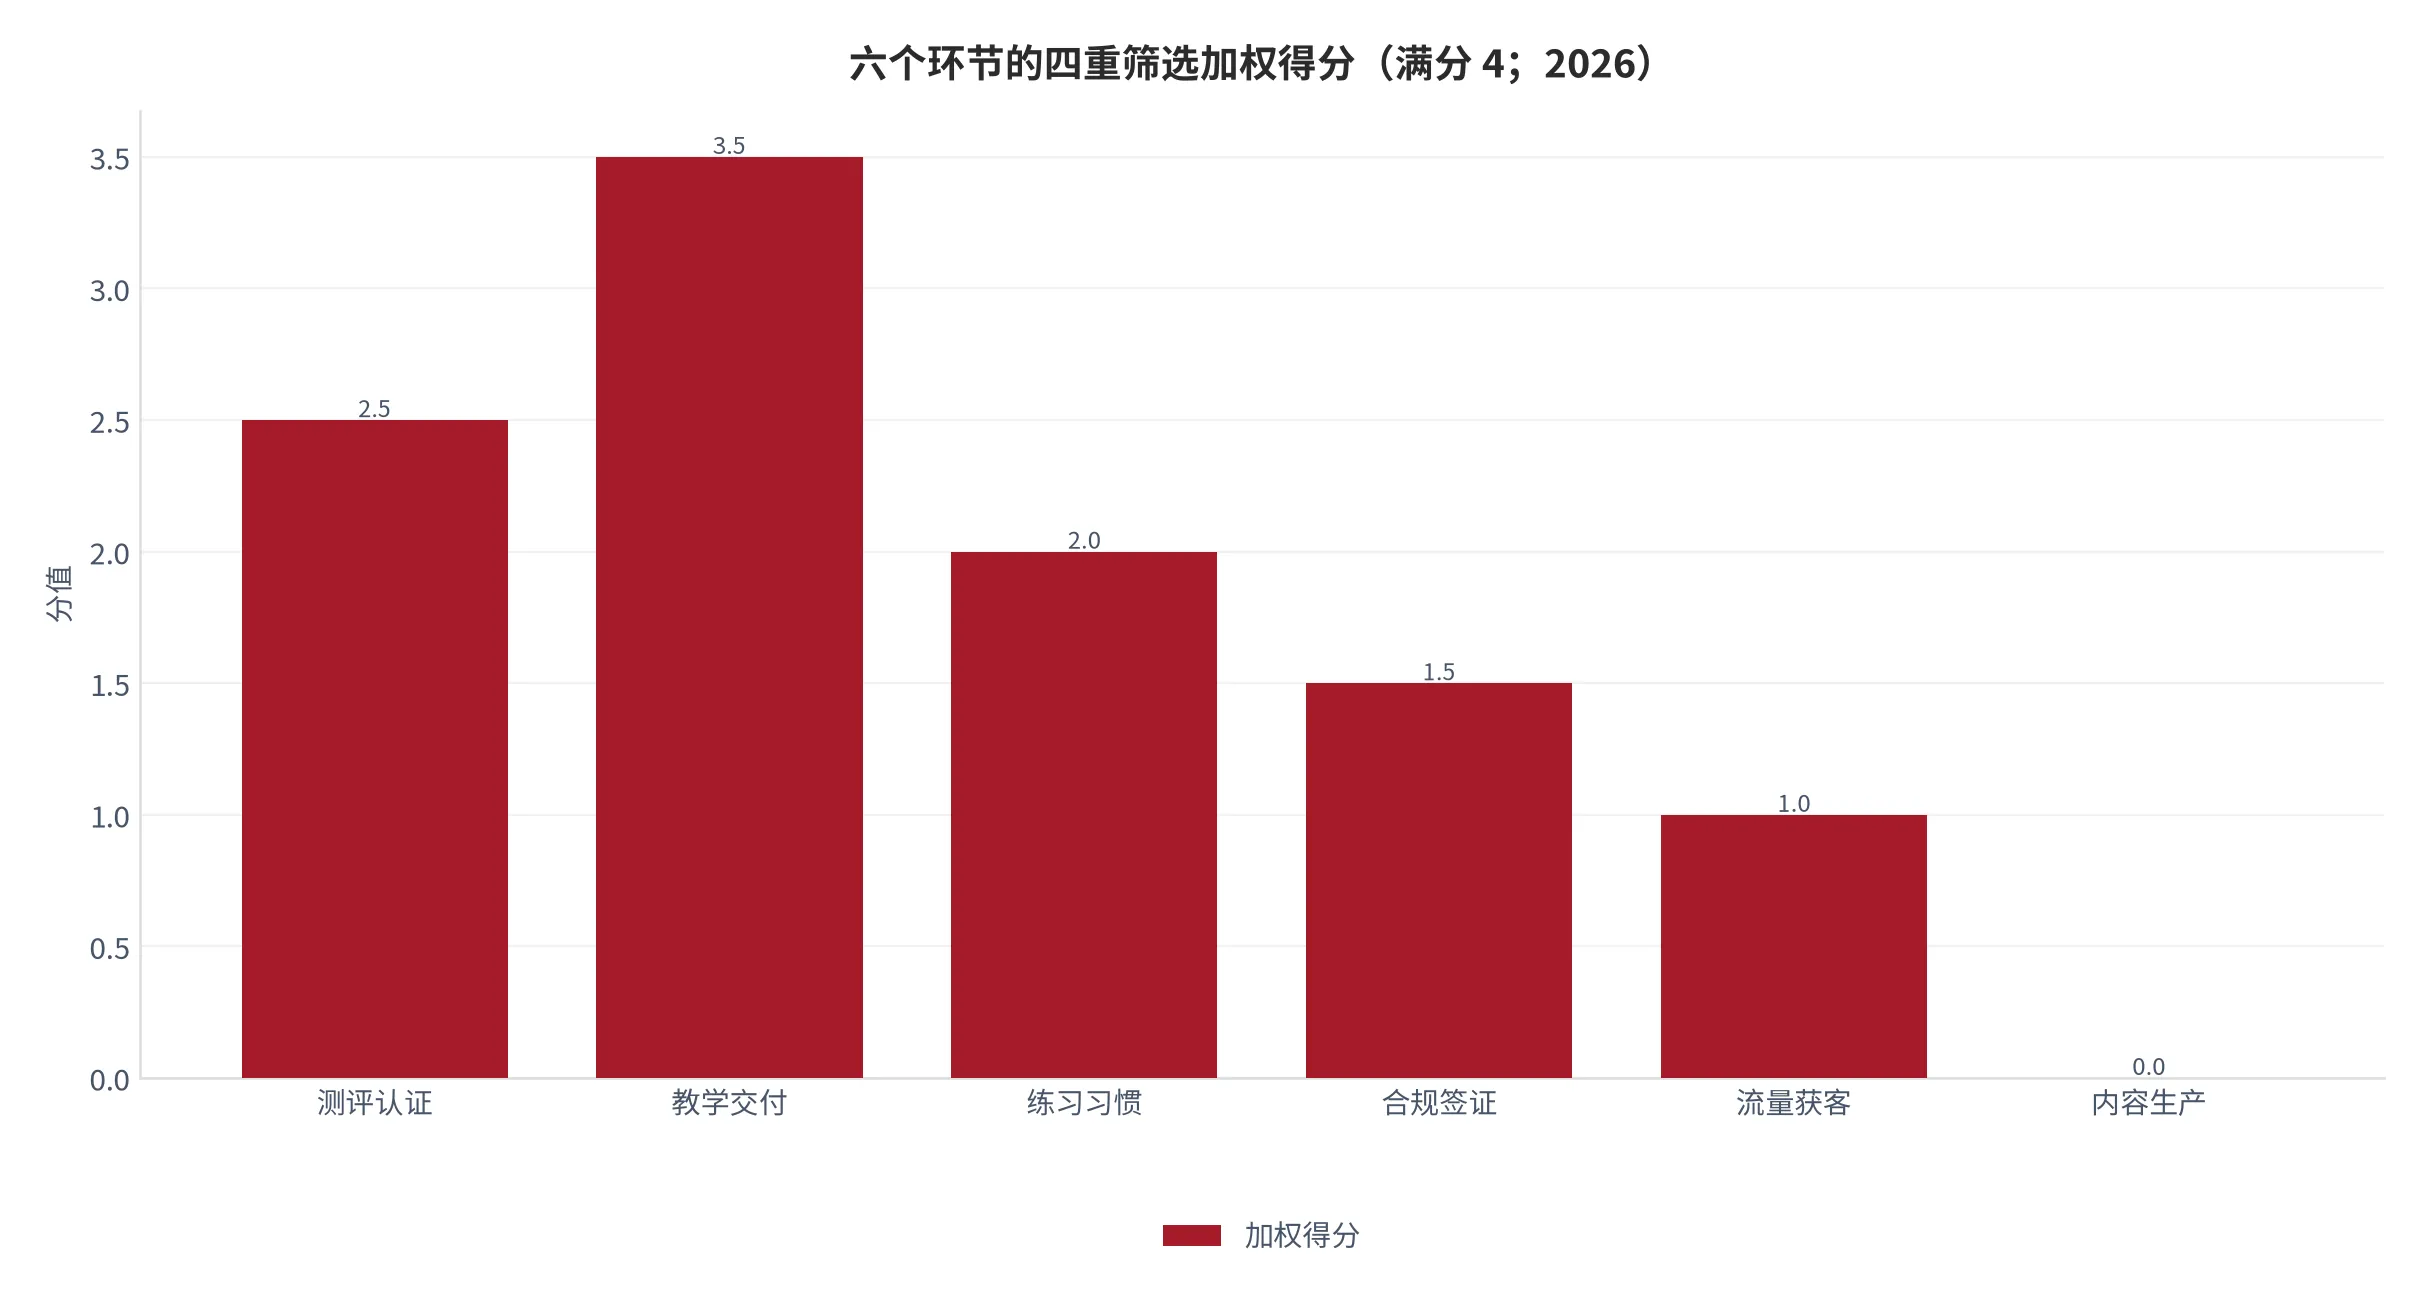
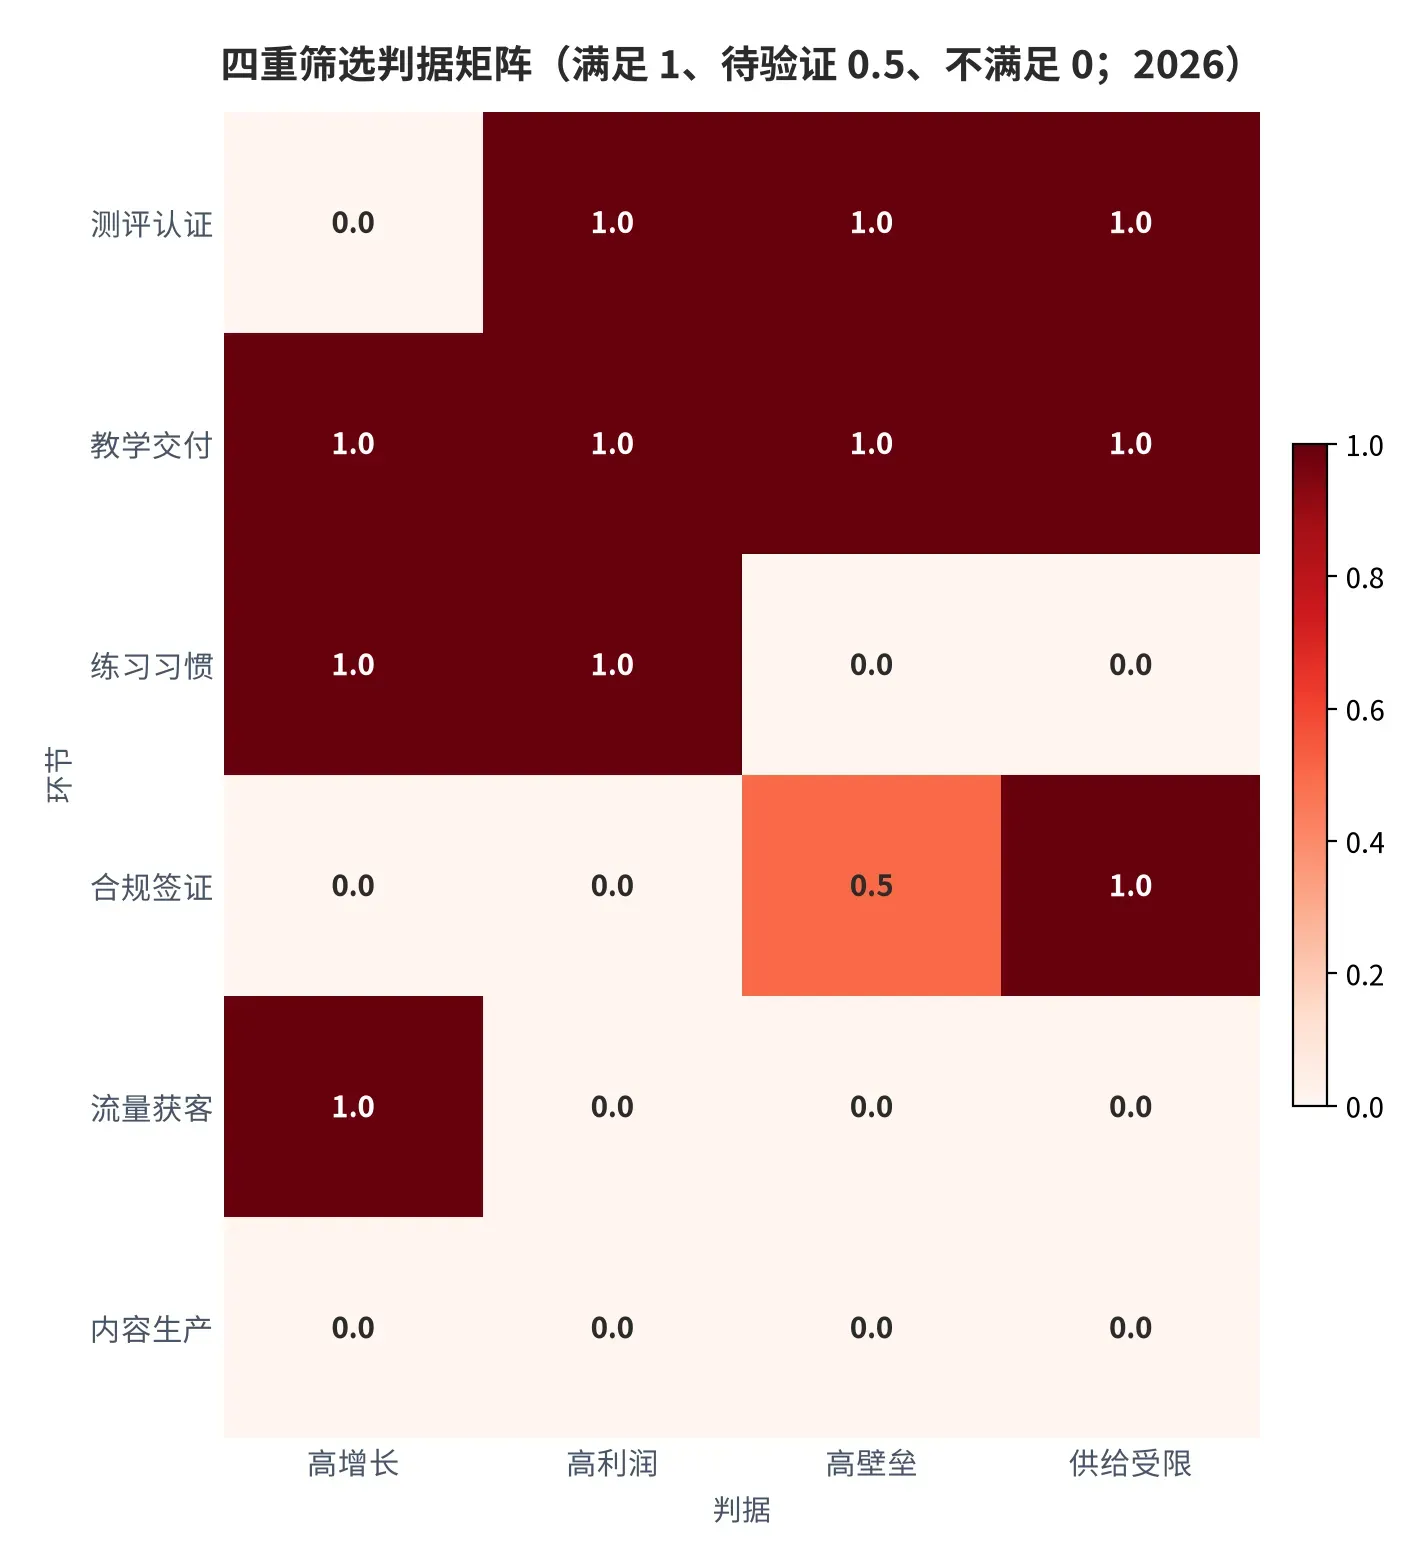
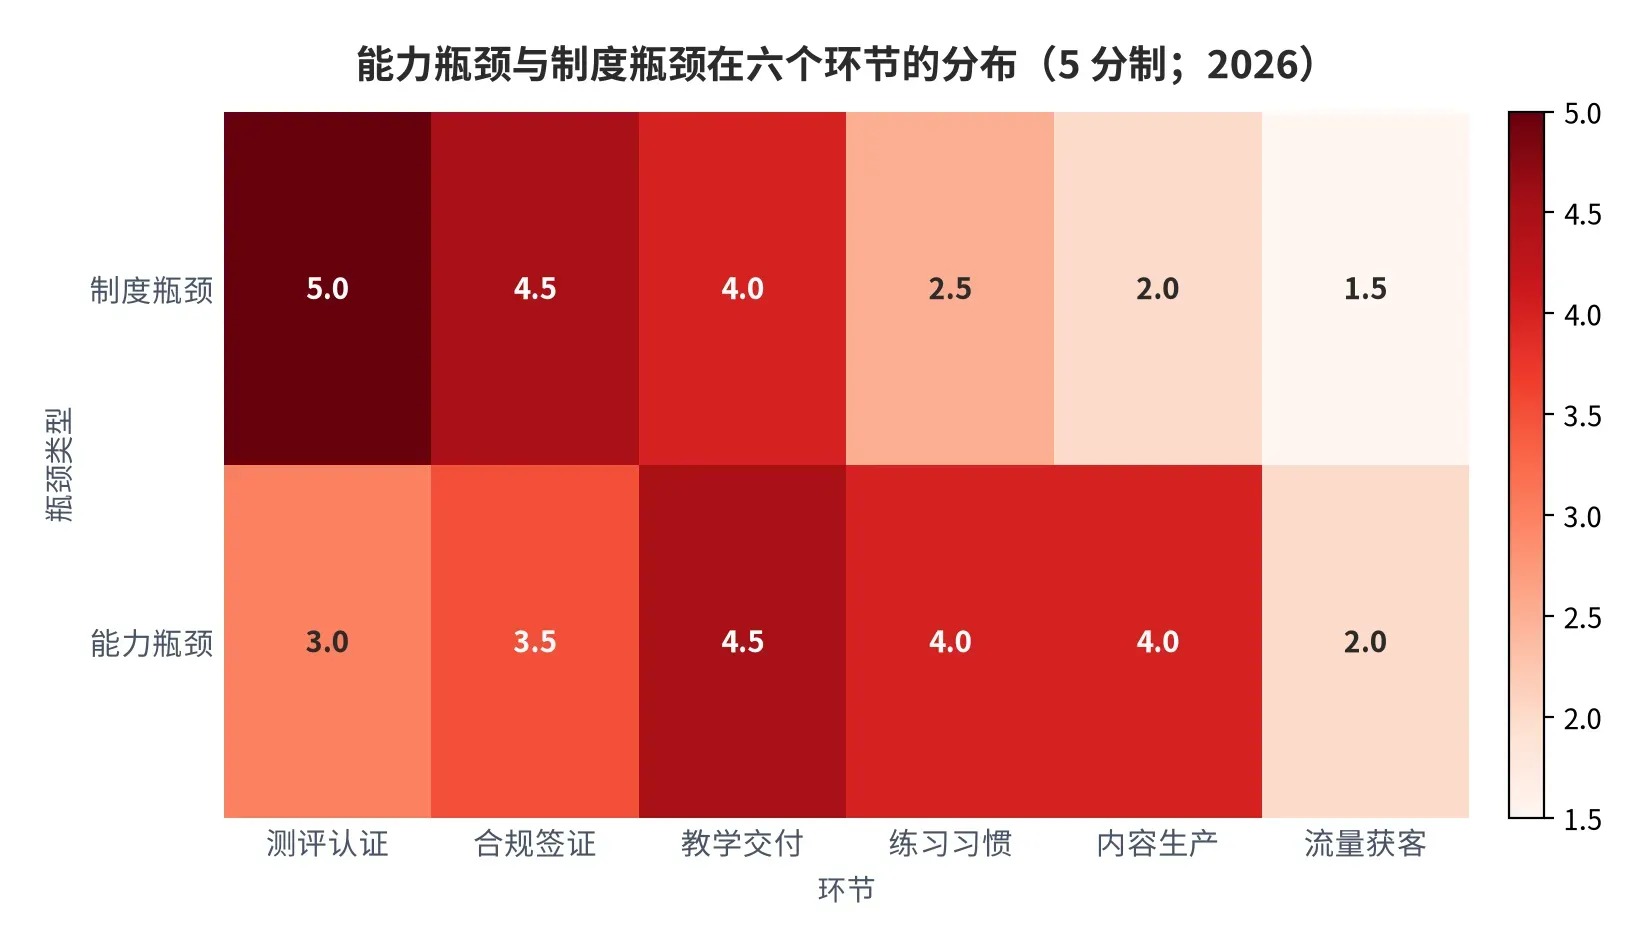
本章要给出两个咽喉点,而不是一个,因为它们的瓶颈性质完全不同。测评与认证是闸门型:壁垒最高、替代最难,但通过量由签证与招生配额决定,需求再旺也无法多放人进来。教学与交付是能力型:需求可以直接转化成收入,瓶颈在师资与教研,扩一个班比扩一个考点快得多。前者是「收不进来」,后者是「教不过来」。
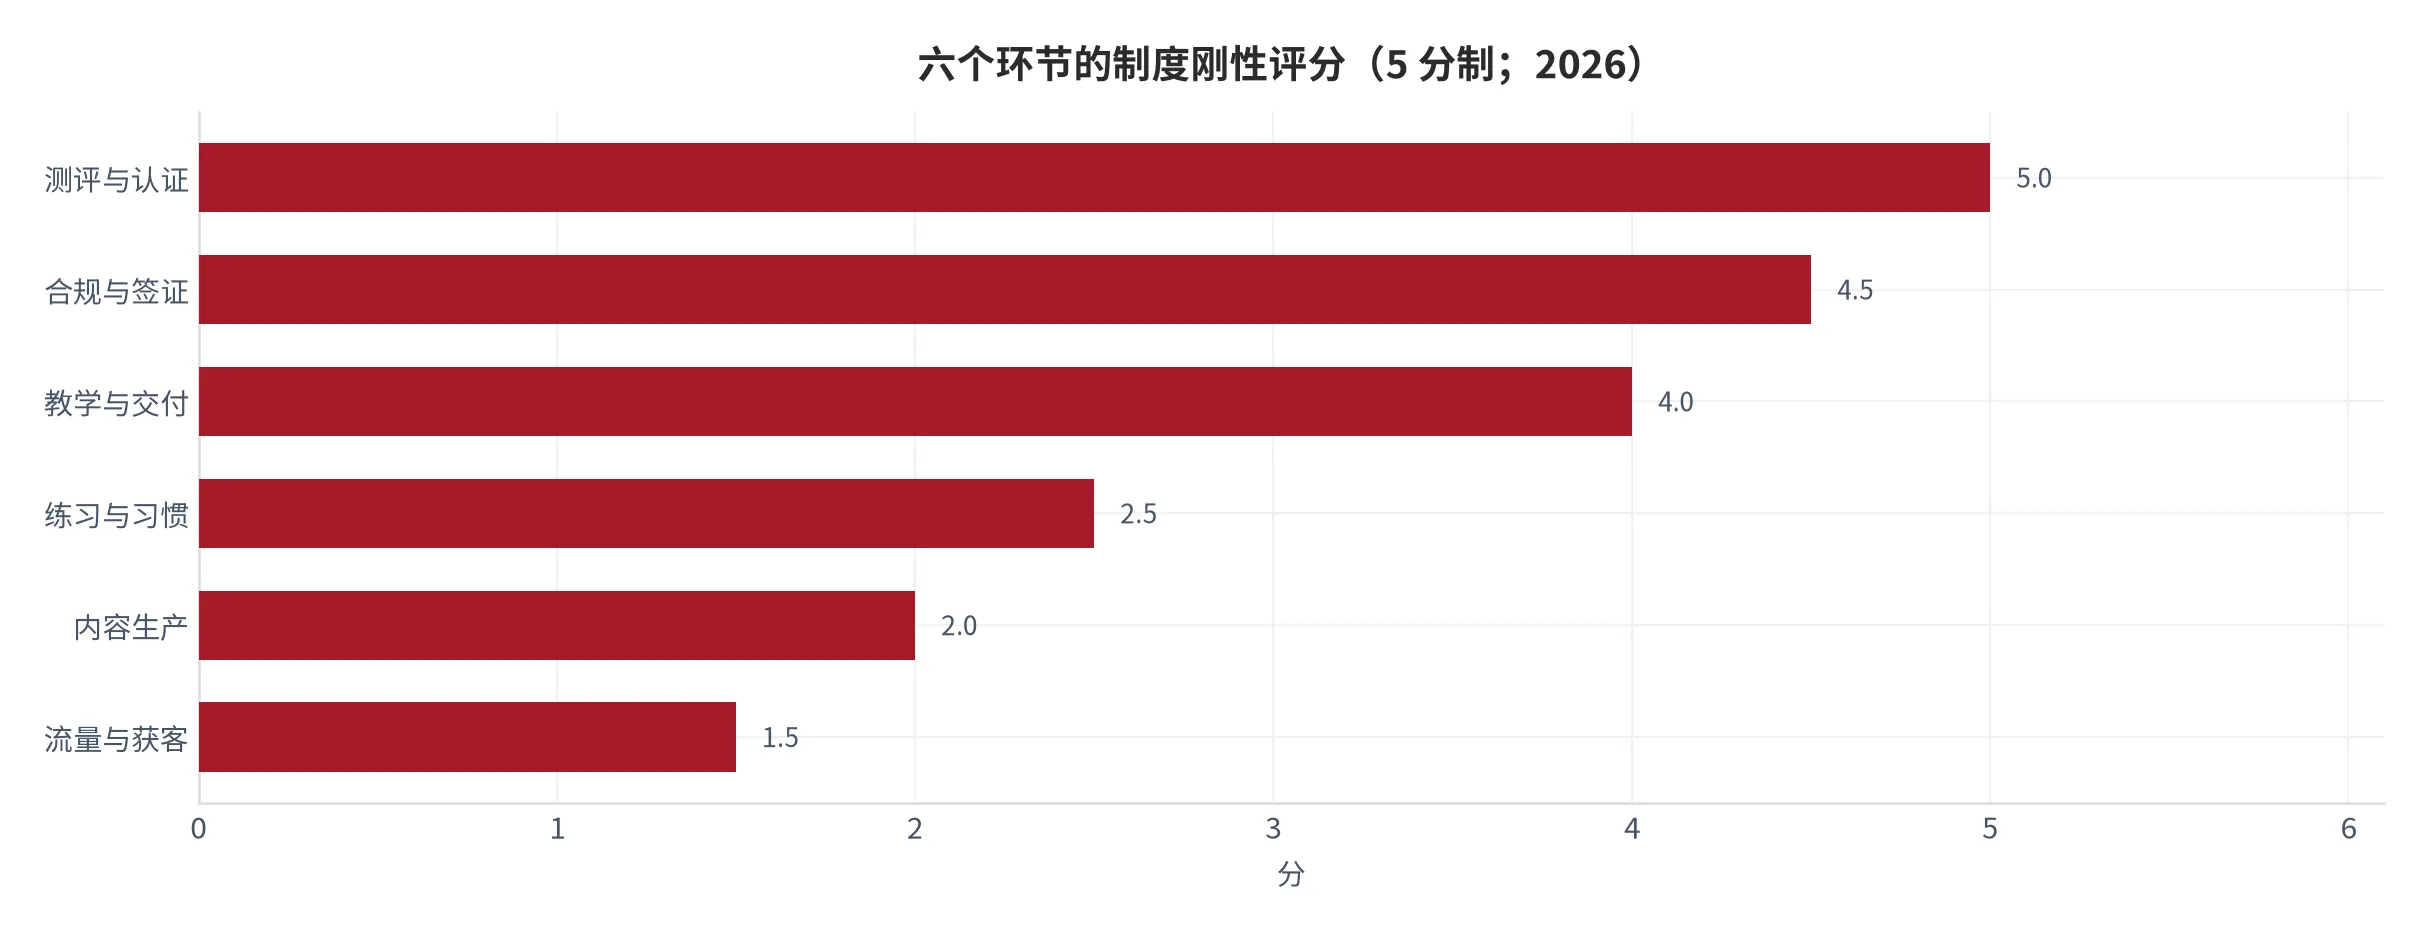
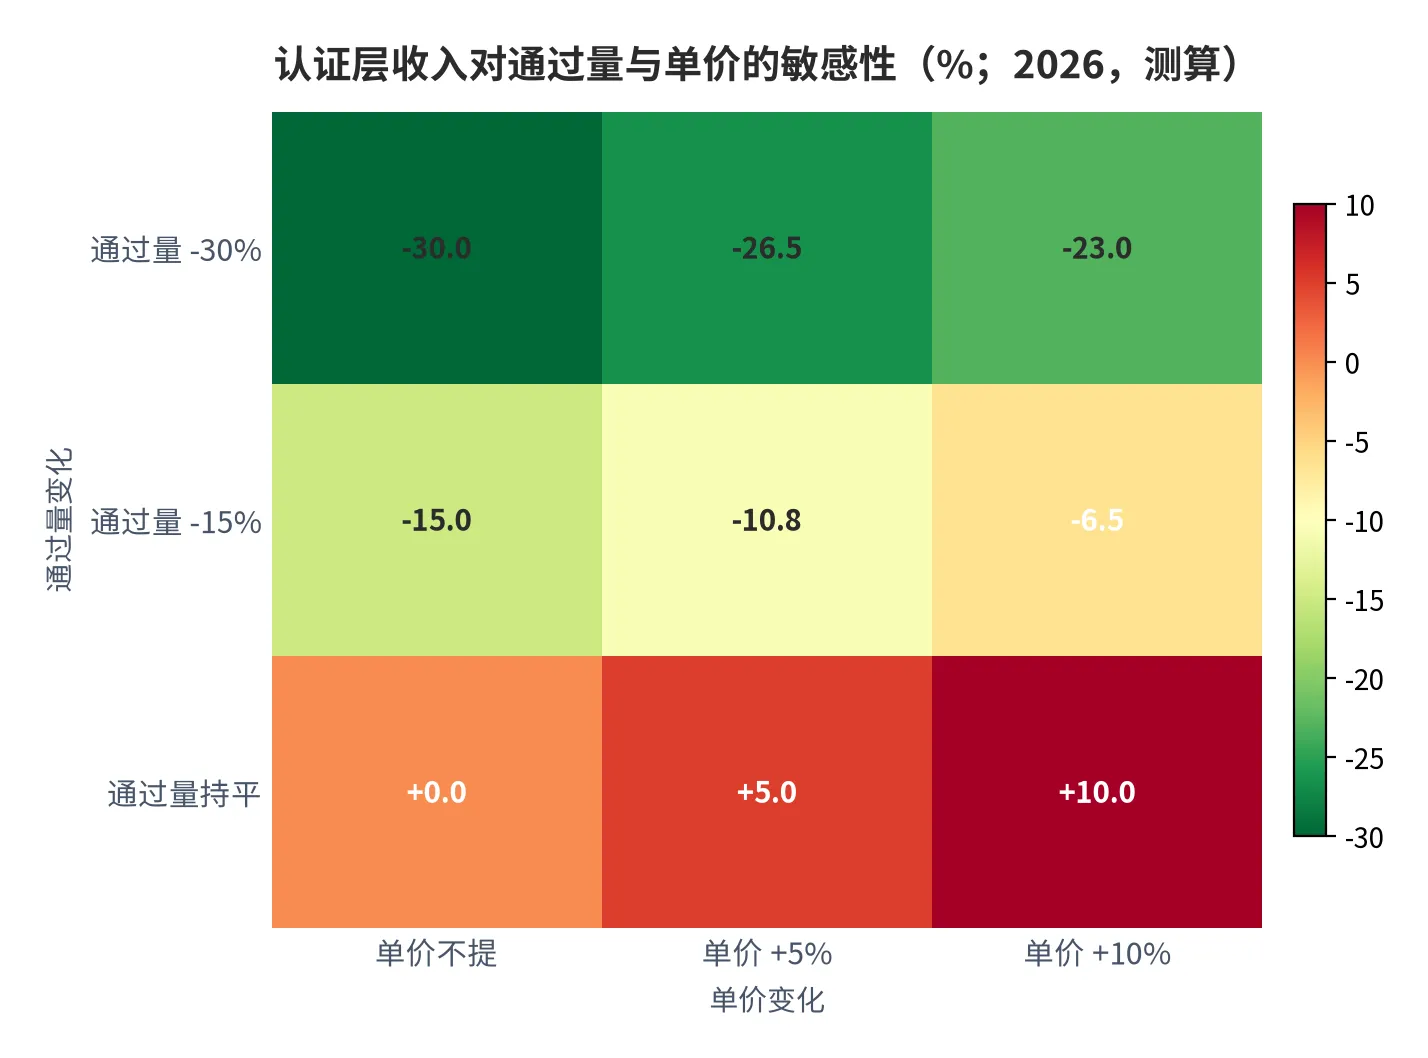
闸门型的证据是配额。加拿大学签目标 40.8 万份、英国担保学签 40.99 万份 [10],这两个数字不是考试机构能影响的。把认证层的收入拆成「通过量 × 单价」,可以看清它的上限:通过量 -30% 时,即使单价提 10%,收入仍下降 23.0%(测算)[18]。这就是闸门的含义——提价无法对冲缩量,因为缩量不是价格问题。
能力型的证据是结构。新东方的整体增速 15.5%,但拆开看是三段:海外备考与留学咨询 +3.6%、国内成人及大学备考 +29.1%、新教育业务 +24.8% [7]。三段共用同一套师资与教研体系,但需求来源完全不同——前一段受国际配额约束,后两段受本土考试制度约束。同一家公司里出现 8 倍增速差,说明瓶颈不在公司能力,而在所服务的通道。
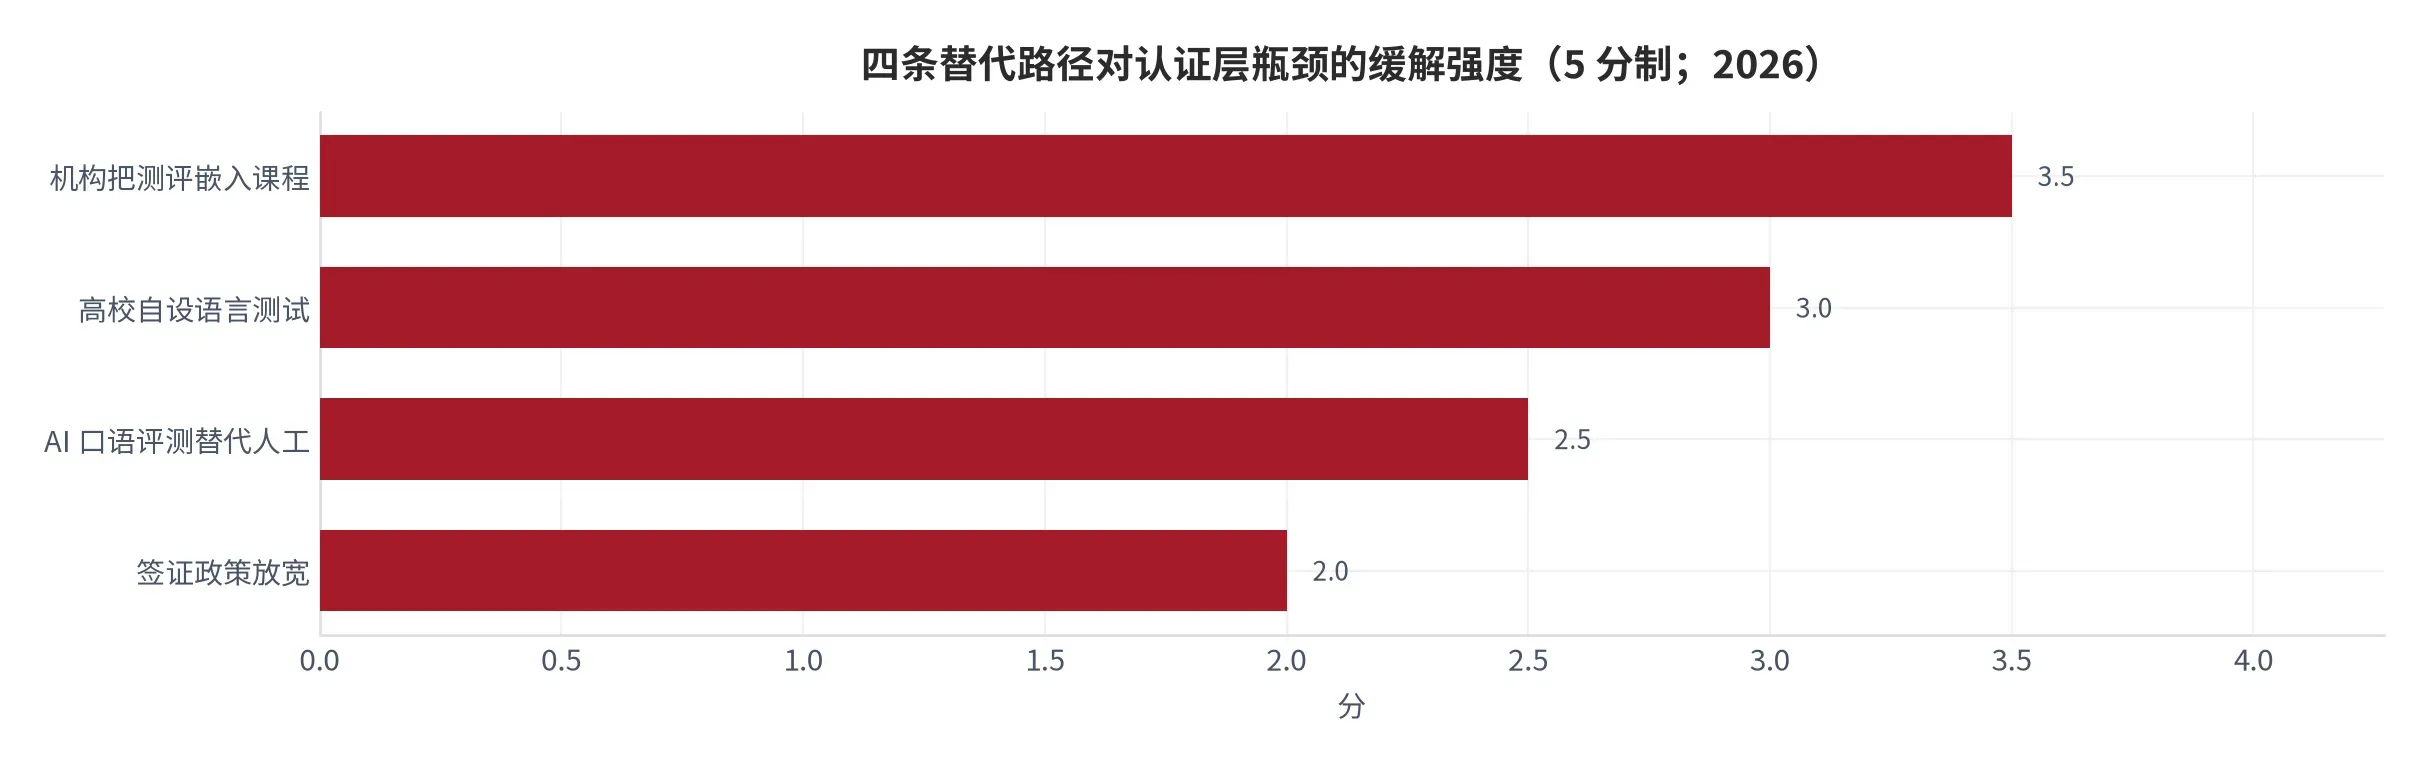
替代风险有四条路径,强度从高到低:机构把测评嵌入自有课程(3.5)、高校自设语言测试(3.0)、AI 口语评测替代人工评分(2.5)、签证政策放宽(2.0)。第一条与第二条会削弱独立考试机构的必要性,第三条改变评分成本结构,第四条不在行业手里。四条里没有一条能在一年内改变采信名单,这正是认证层壁垒的真实来源。
03供需关系与竞争格局:三条曲线与一处错位
需求侧有三条曲线,不是一条。第一条是练习型:日活 5,870 万、月活 1.406 亿、付费订阅 1,270 万,同比分别 +23%、+10%、+17% [6]。第二条是认证型:学生安置 -27%、英语测评 -8%、PTE -3% [8][9]。第三条是本土交付型:国内成人及大学备考 +29.1%、新教育业务 +24.8% [7]。三条曲线同期存在,方向不同,这是本期最核心的事实。
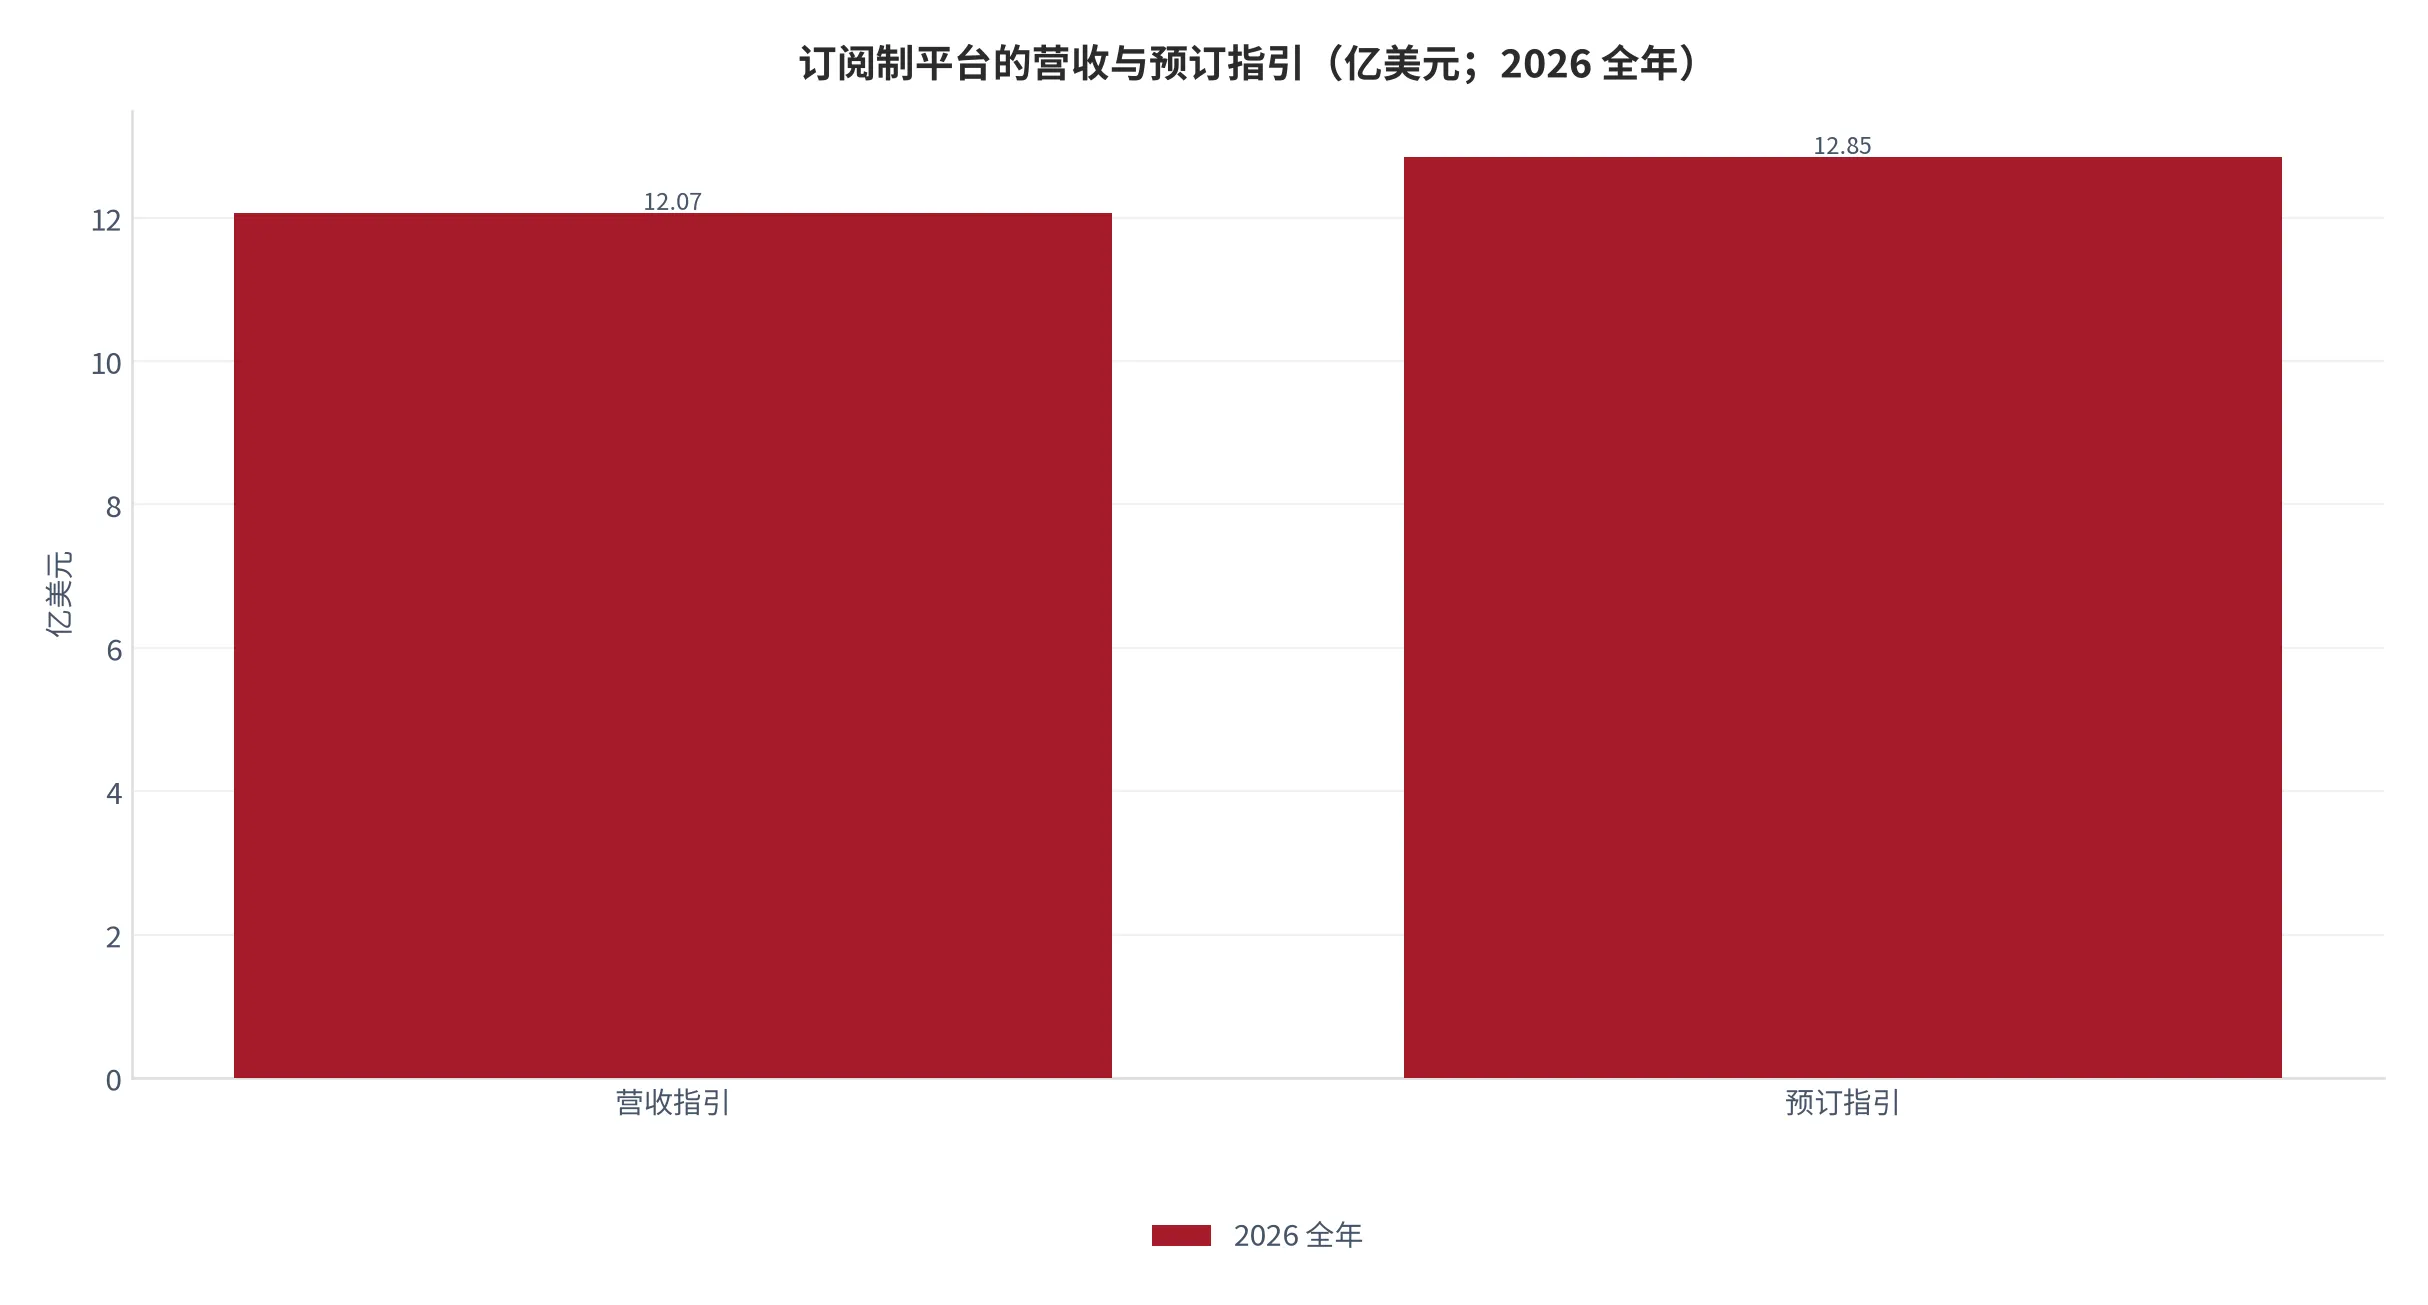
指引给出的信息比单季更清楚。Duolingo 2026 全年营收指引 12.07 亿美元、同比 +16.3%,预订 12.85 亿美元,调整后息税折旧摊销前利润 3.20 亿美元、利润率 26.5% [6]。单季营收增速 18%、全年指引 16.3%,两者相差 1.7 个百分点,说明公司自己预期增速会继续放缓。这是练习层的真实状态:留存很高,但新增在减速。
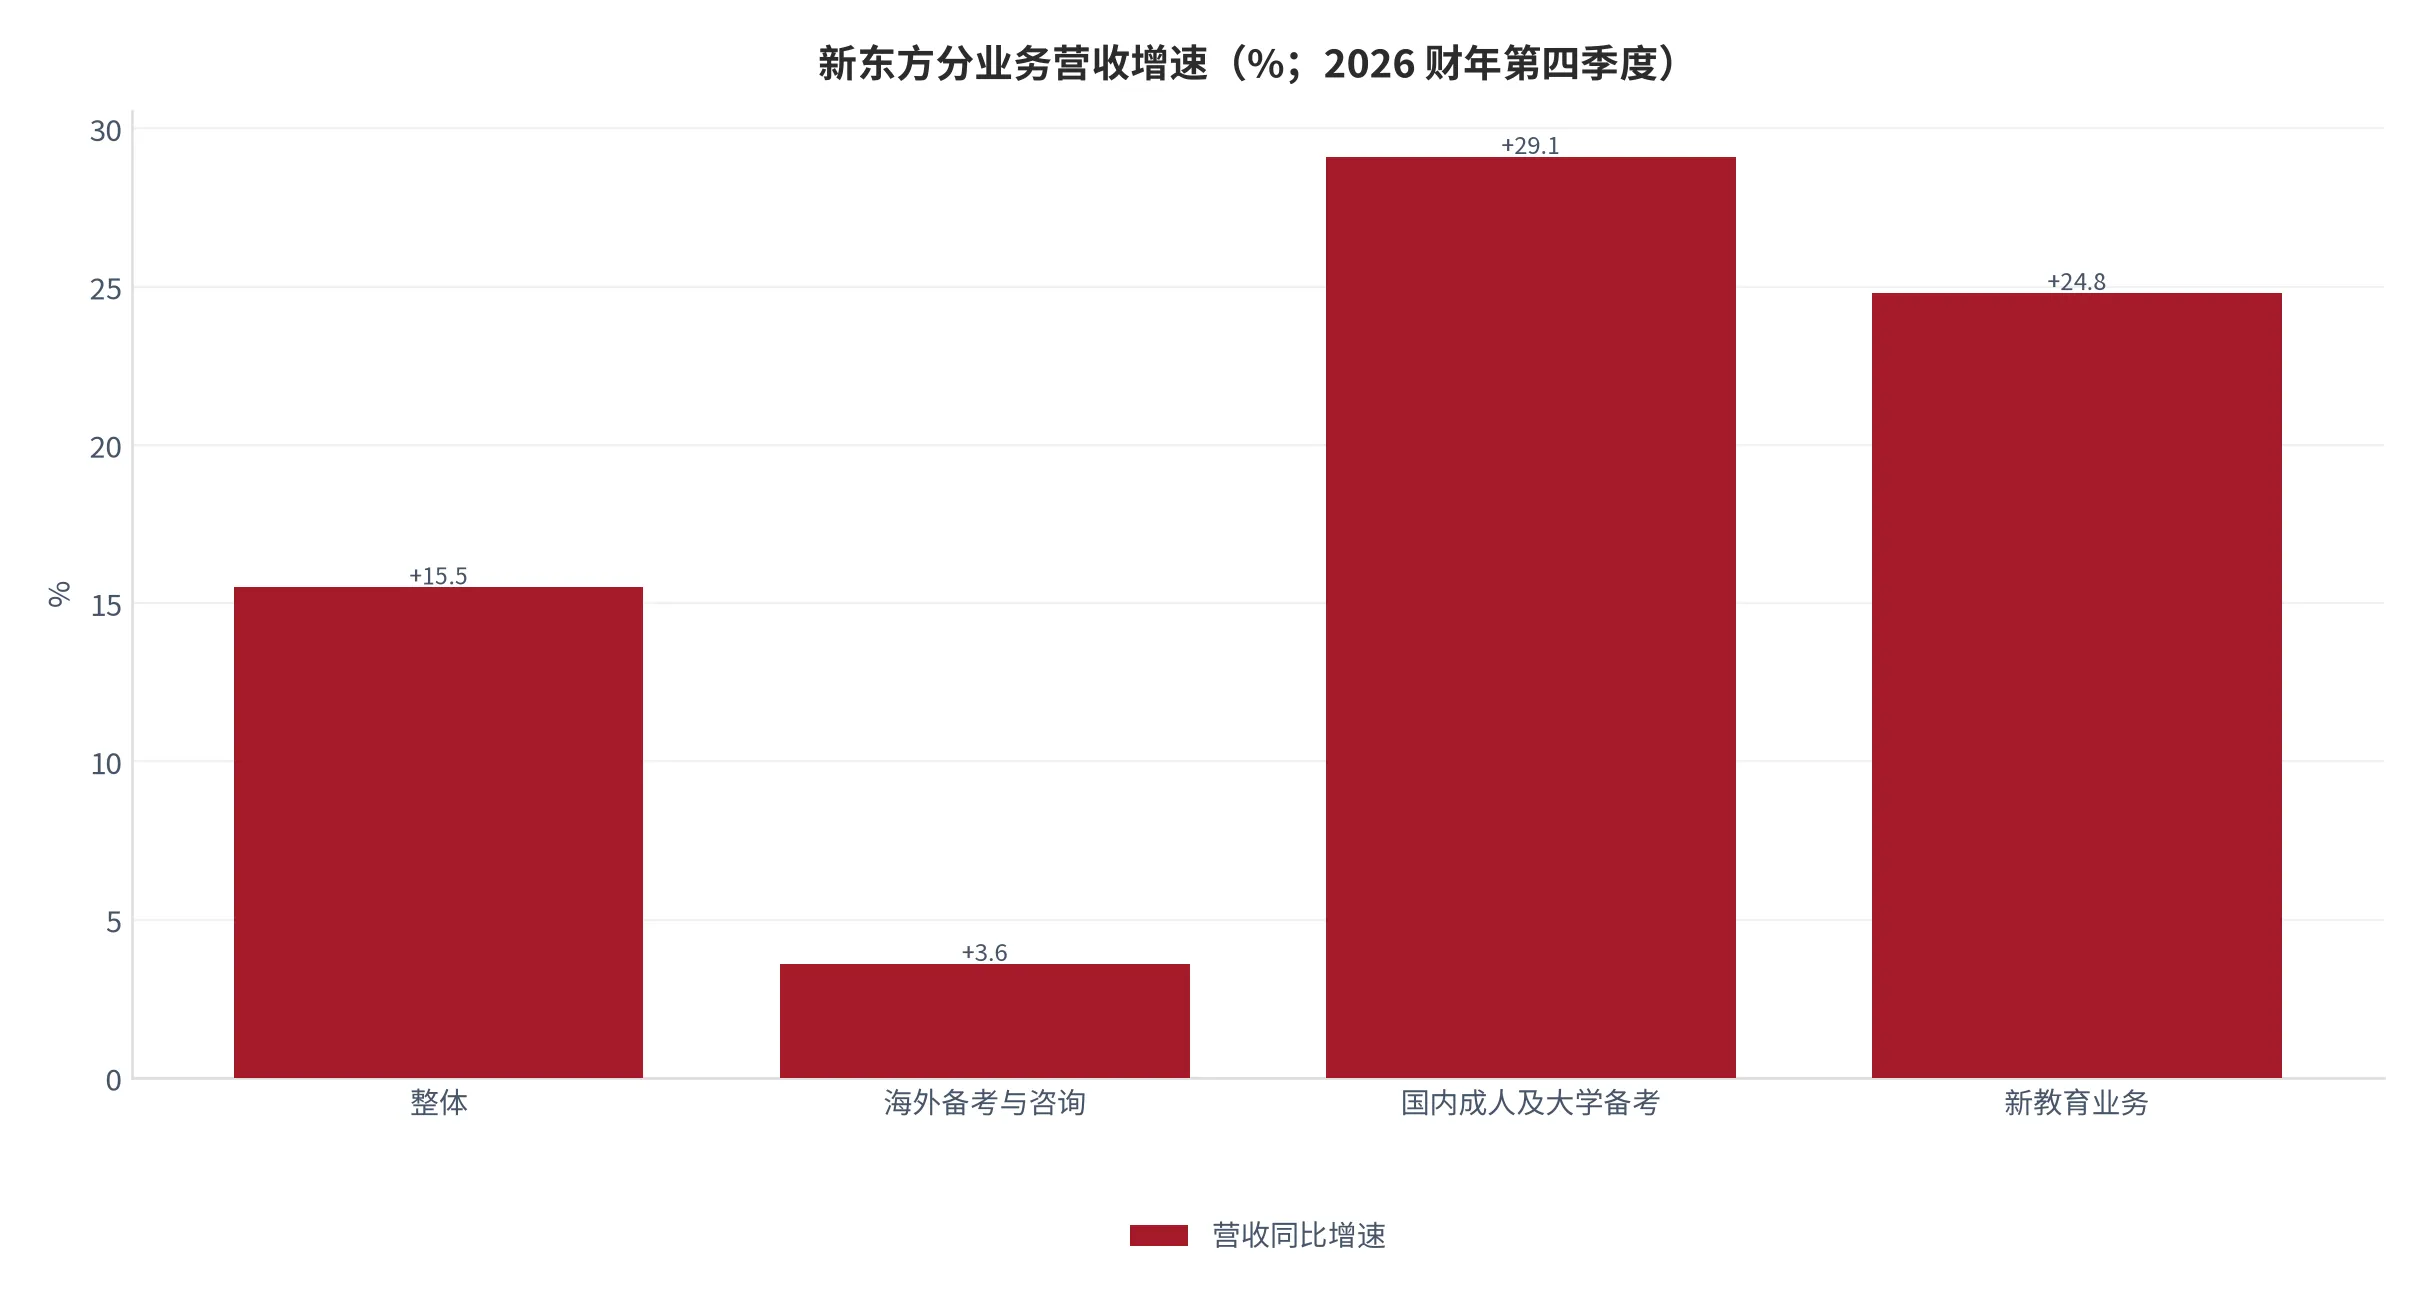
竞争格局的关键不是份额,而是「同一套能力服务不同通道」这件事。新东方用同一套师资与教研体系,在受配额约束的海外通道上只做到 +3.6%,在本土考试通道上做到 +29.1% [7]。这说明能力是通用的,需求是分割的。判断一家机构的增速,先看它站在哪条通道上,再看它的教研能力——顺序不能反过来。
供给侧的约束在师资与本地化教研,而不在资金。一个合格的备考老师需要三轮以上的带班周期才能独立,教研体系要按地区考纲逐年更新。这两件事都无法用钱在一个季度内买到。相比之下,内容生产的约束已经基本解除:生成工具让课程与题库的供给弹性显著提高,这也解释了为什么练习层的毛利率很高但增速在放缓——门槛低,所以竞争多。
这里有一处必须点明的错位。市场习惯用练习层的读数去推断整个行业:留存 84%、毛利率 72.6% 看起来像是一门极好的生意。但这两个数字属于订阅制应用,不属于认证机构,也不属于培训机构。认证层的毛利率没有公开读数,培训机构的英语业务毛利也没有分项披露。把 72.6% 外推到认证层,是本期最容易犯的错。
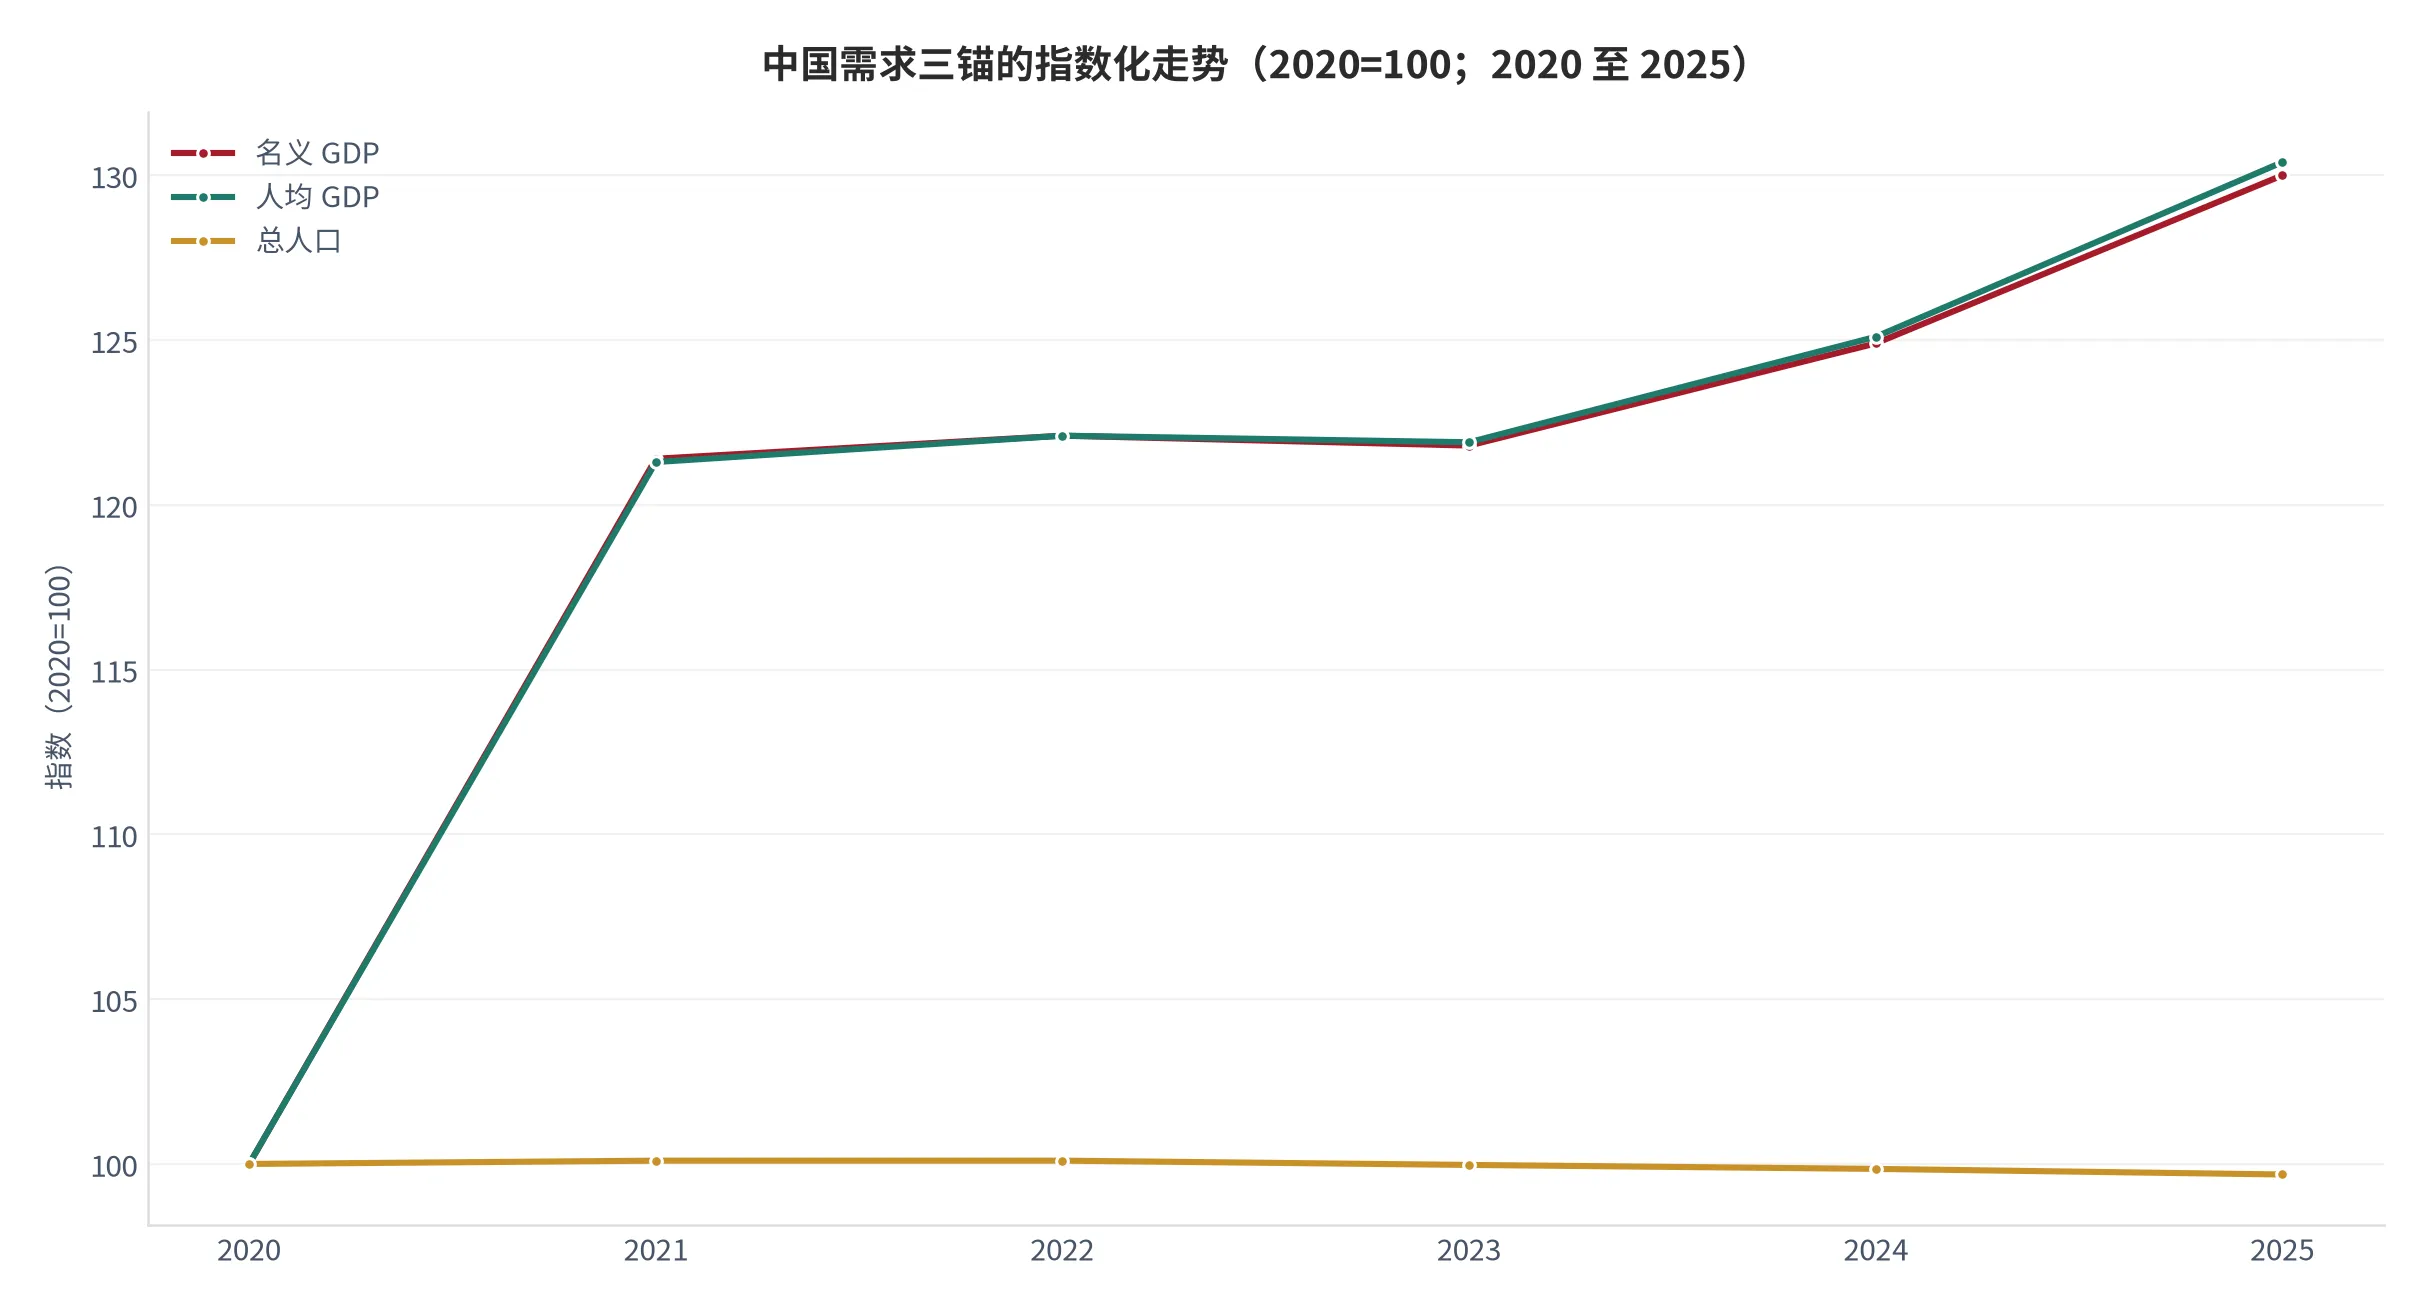
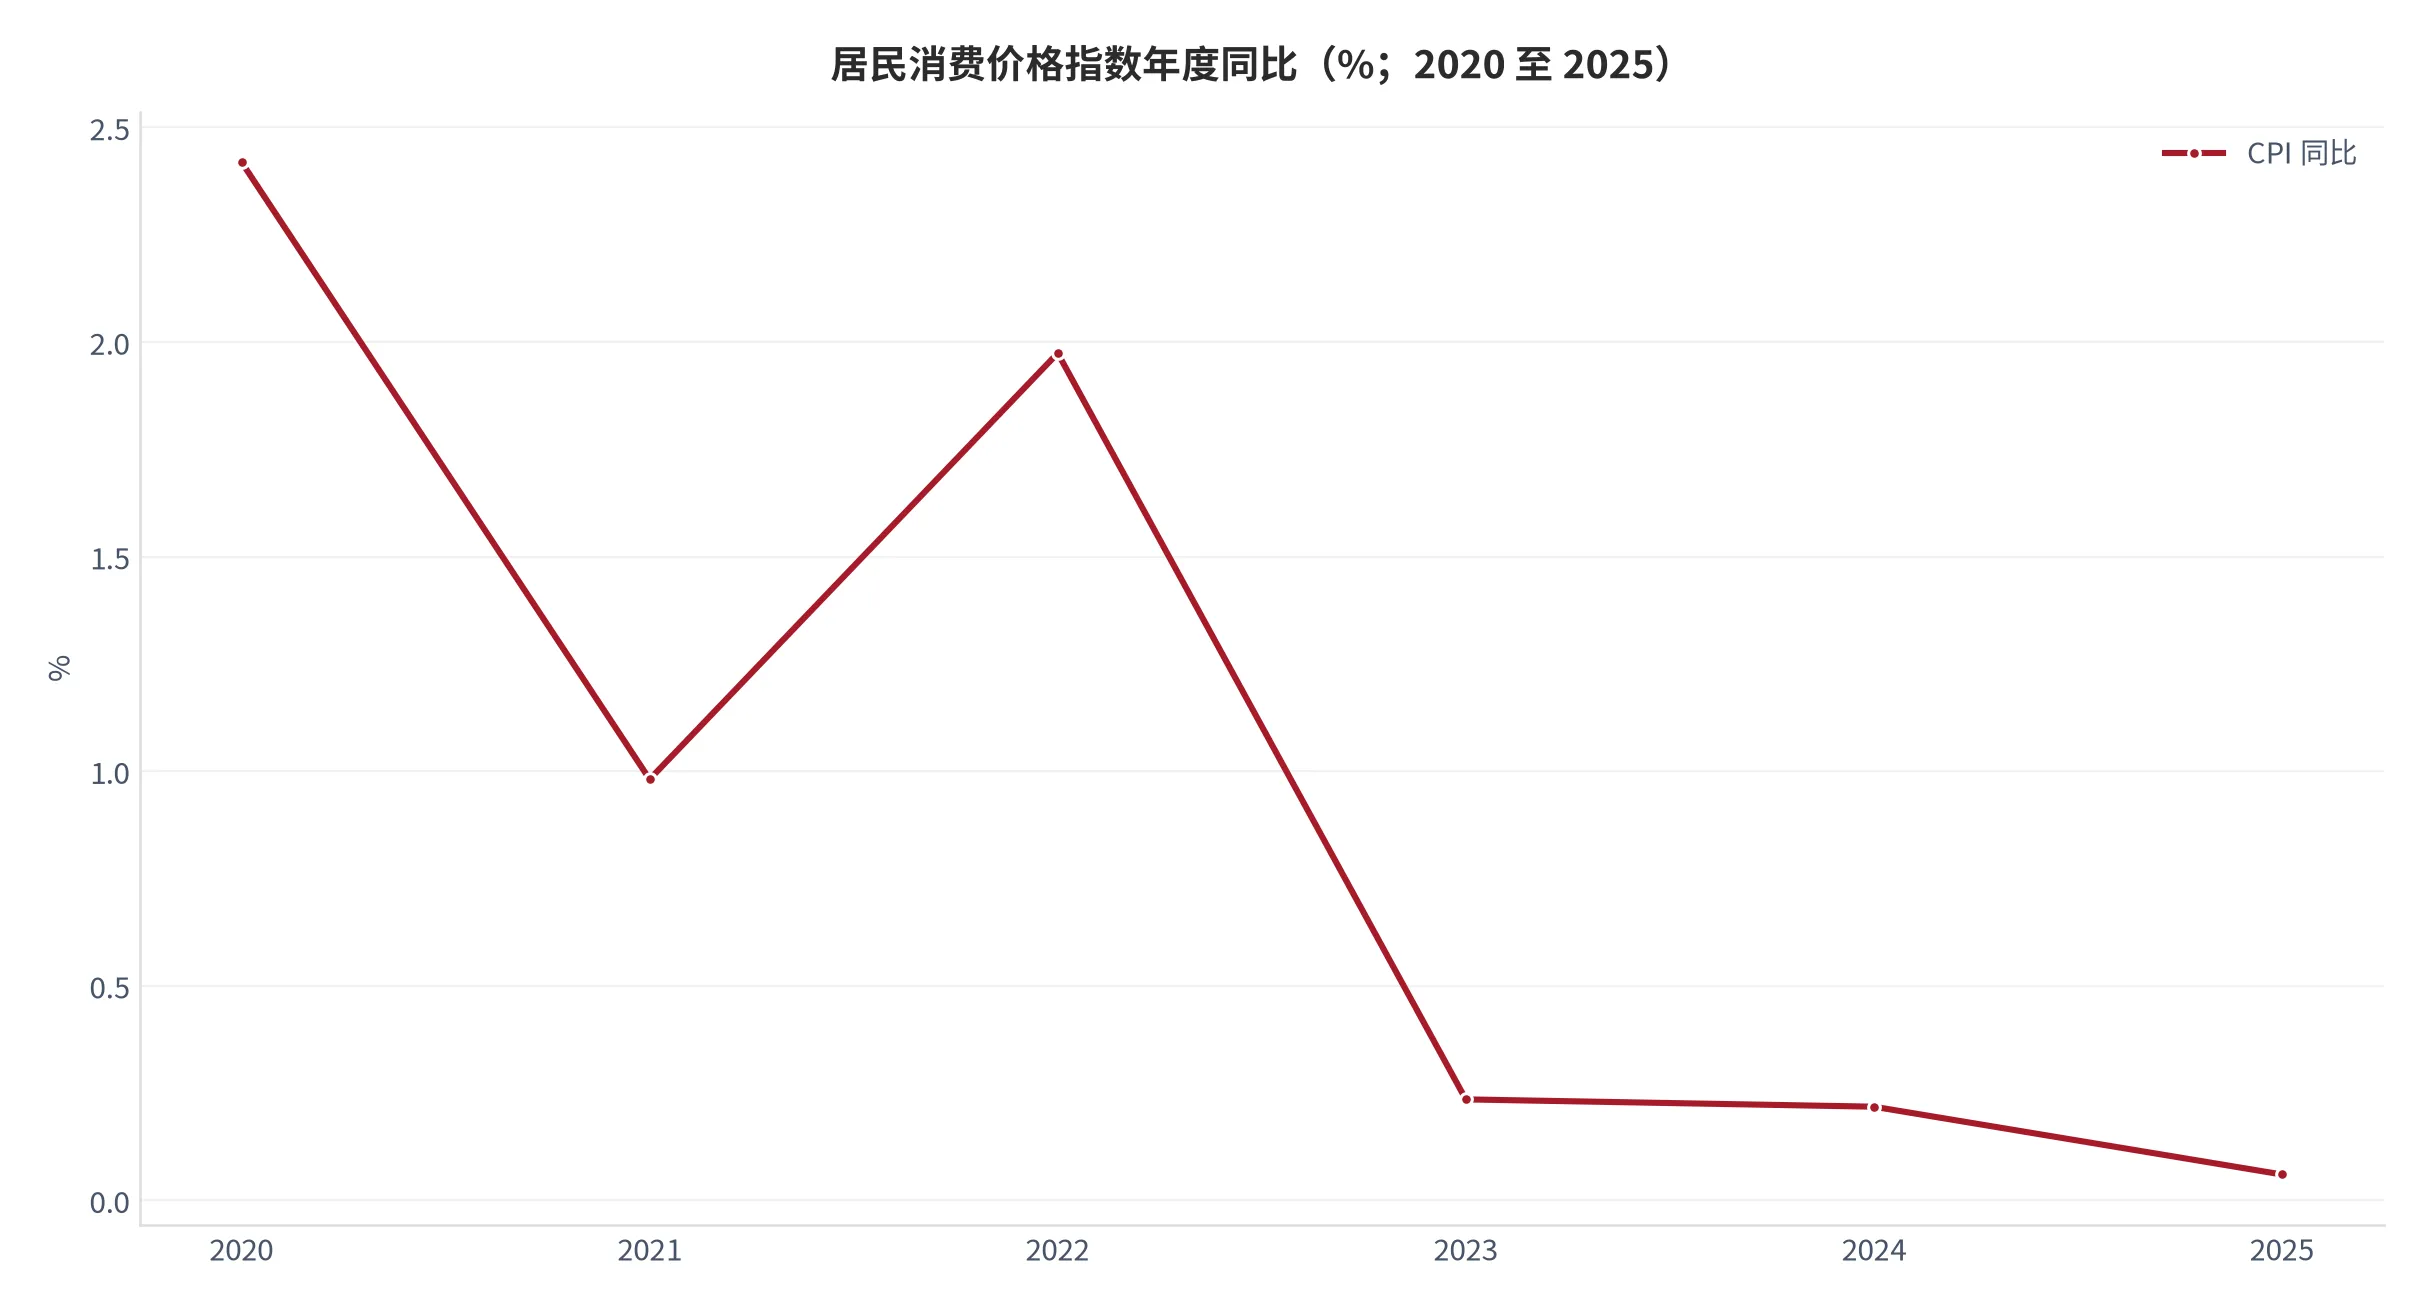
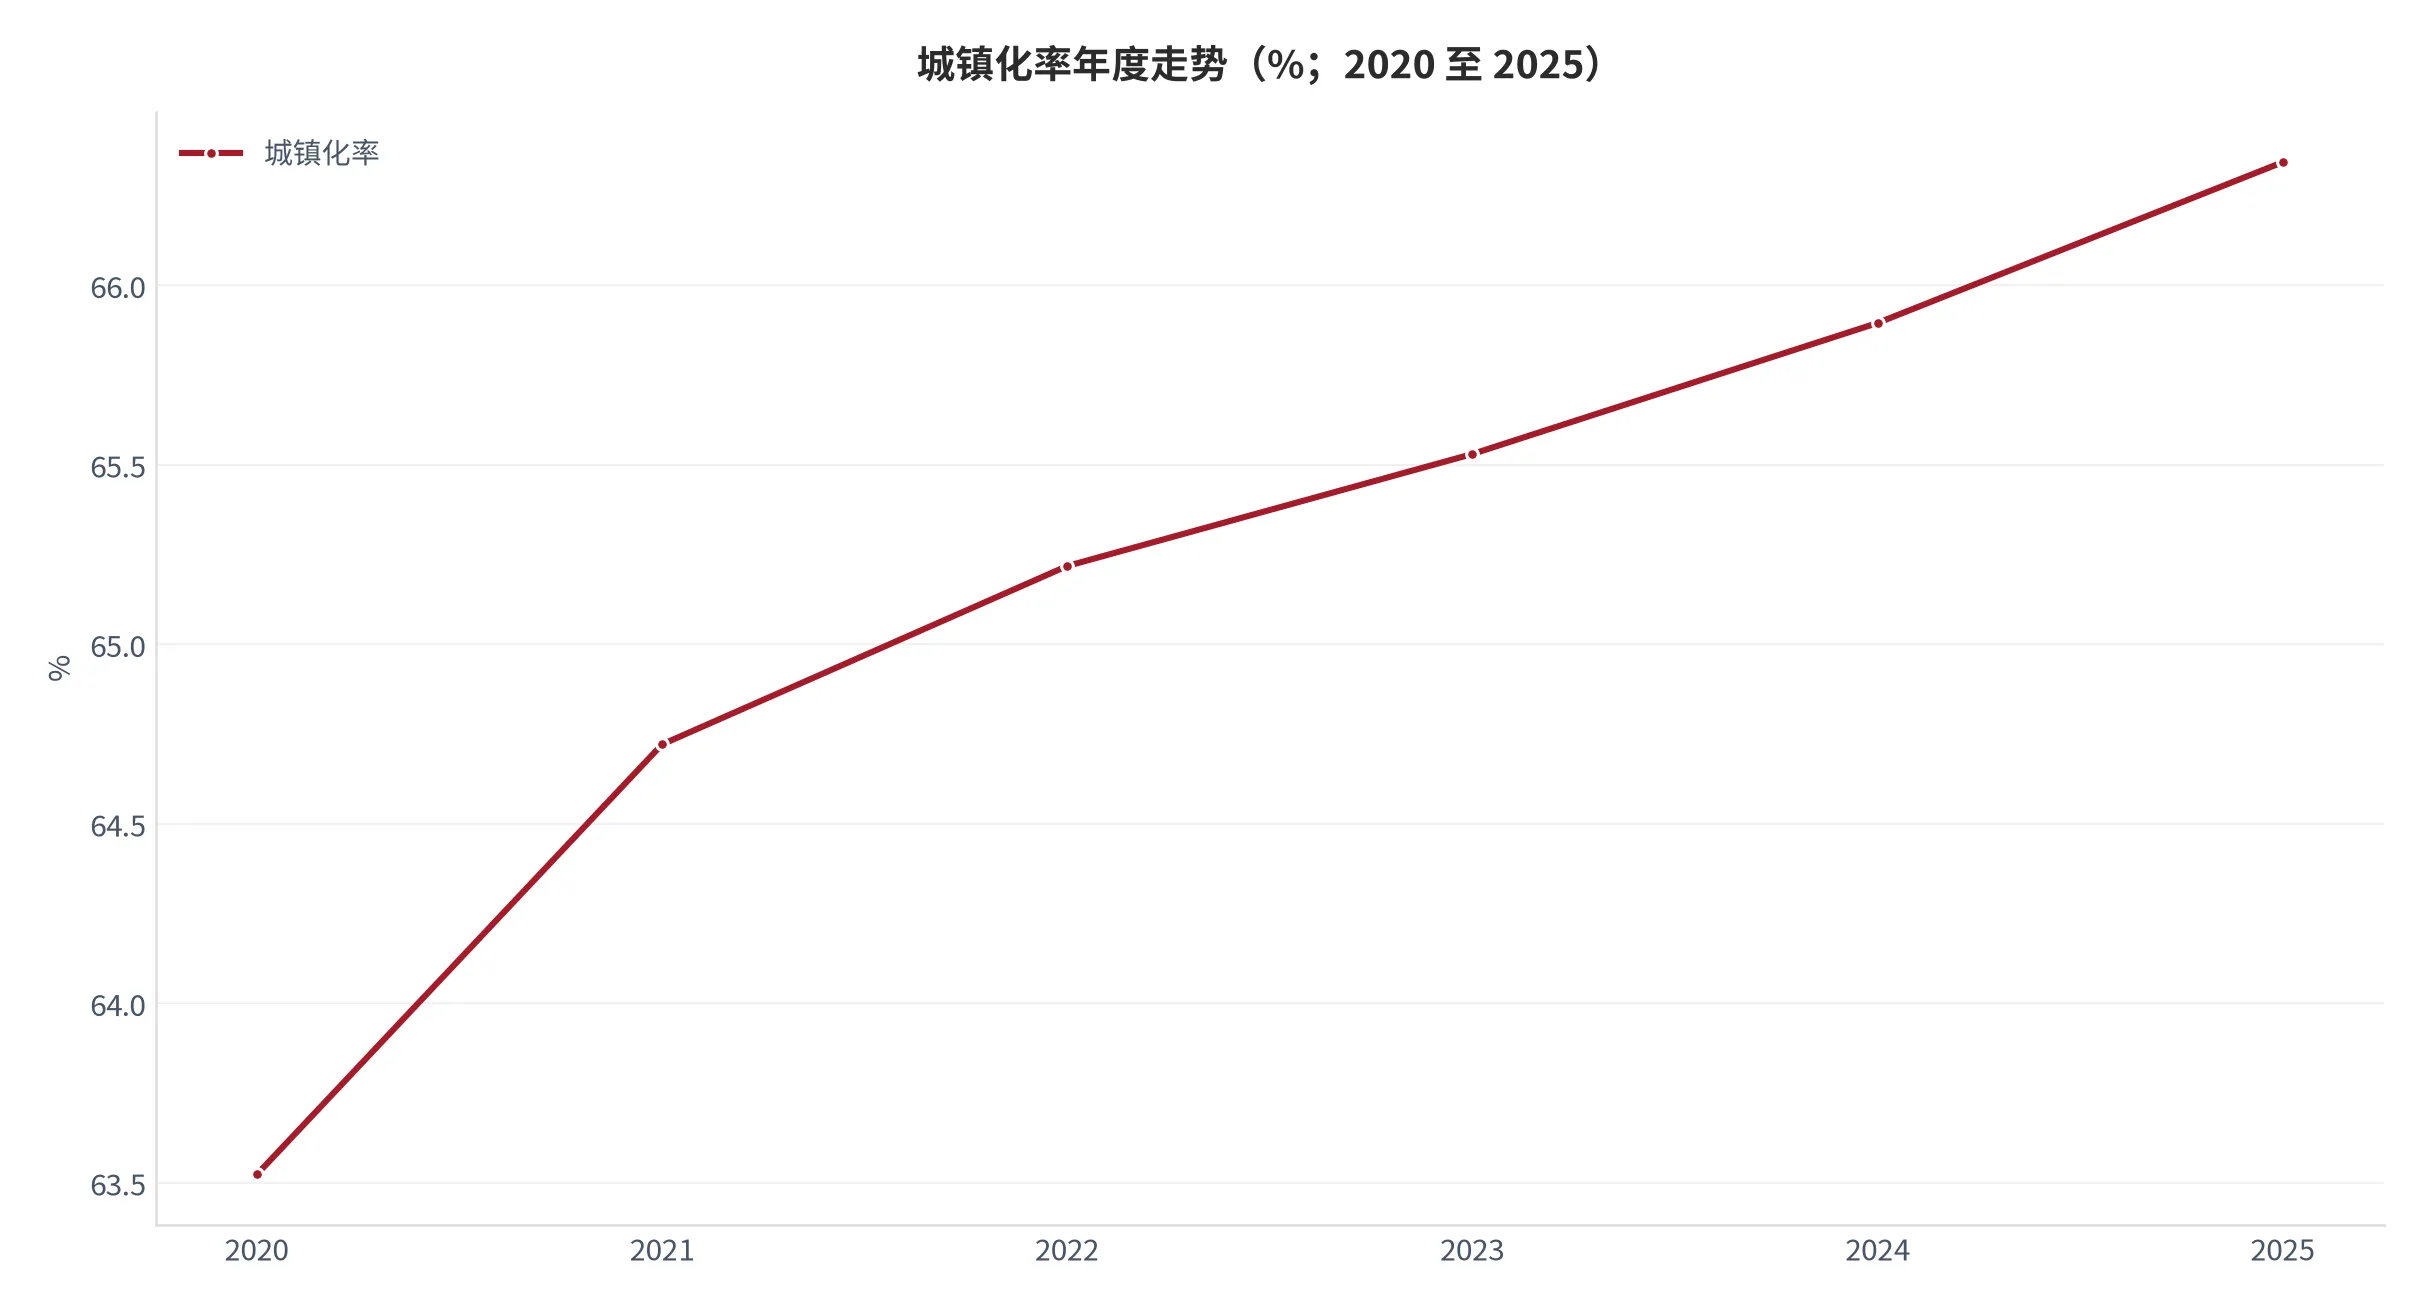
宏观锚提供另一个参照。以 2020 年为 100 指数化,2025 年名义国内生产总值 130.02、人均国内生产总值 130.44、总人口 99.68 [1][2][3];居民消费价格指数年度同比从 2020 年的 2.419% 降至 2025 年的 0.06% [5];城镇化率从 63.523% 升至 66.343% [4]。人口不再增长、价格几乎持平,意味着教育支出很难靠「人更多」或「价更高」来扩张,只能靠结构替换——这与国内备考 +29.1% 的读数一致:增长来自替换,不来自扩容。
04主体映射与证据复筛:类型层加少量主体读数
映射必须先交代边界。标准做法是把环节映射到具体主体,再校验业务纯度、收入占比与披露质量。本期有平台与机构的财报转引、两国签证统计、五个宏观指标,但没有任何一家按环节披露收入构成:认证机构不披露分部毛利,培训机构不单列英语业务。因此映射只能停在类型层,加少量主体读数。
| 环节 | 代表方类型 | 业务纯度 | 公开证据内容 | 证据等级 | 现有证据不能证明什么 | 归类 |
|---|---|---|---|---|---|---|
| 教学与交付 | 培训机构、学校 | 待验证 | 国内备考 +29.1%、新教育 +24.8%、海外 +3.6% [7] | [T2] 财报转引 | 不能证明该业务的绝对收入与毛利 | 重点线索 |
| 测评与认证 | 考试机构、测评中心 | 待验证 | 认可项目 6,500 个以上 [6];测评量 -8%、网点收缩 60.0% [8][17] | [T2] 财报转引加测算 | 不能证明单价、折扣与分部毛利 | 观察线索 |
| 练习与习惯 | 订阅制应用 | 待验证 | 日活 5,870 万、留存 84%、毛利率 72.6% [6] | [T2] 财报转引 | 不能证明新增用户的获客成本 | 观察线索 |
| 合规与签证 | 留学中介、签证服务 | 待验证 | 学生安置量 -27% [8];学签配额 40.8 万份 [10] | [T2] 财报与统计转引 | 不能证明服务费率与转化率 | 暂不适合作为案例 |
| 流量与获客 | 应用商店、内容平台 | 待验证 | 无公开读数 | [缺口] | 不能证明获客成本与投放回报 | 暂不适合作为案例 |
| 内容生产 | 教研团队、内容供应商 | 待验证 | 无公开读数 | [缺口] | 不能证明内容采购单价与毛利 | 暂不适合作为案例 |
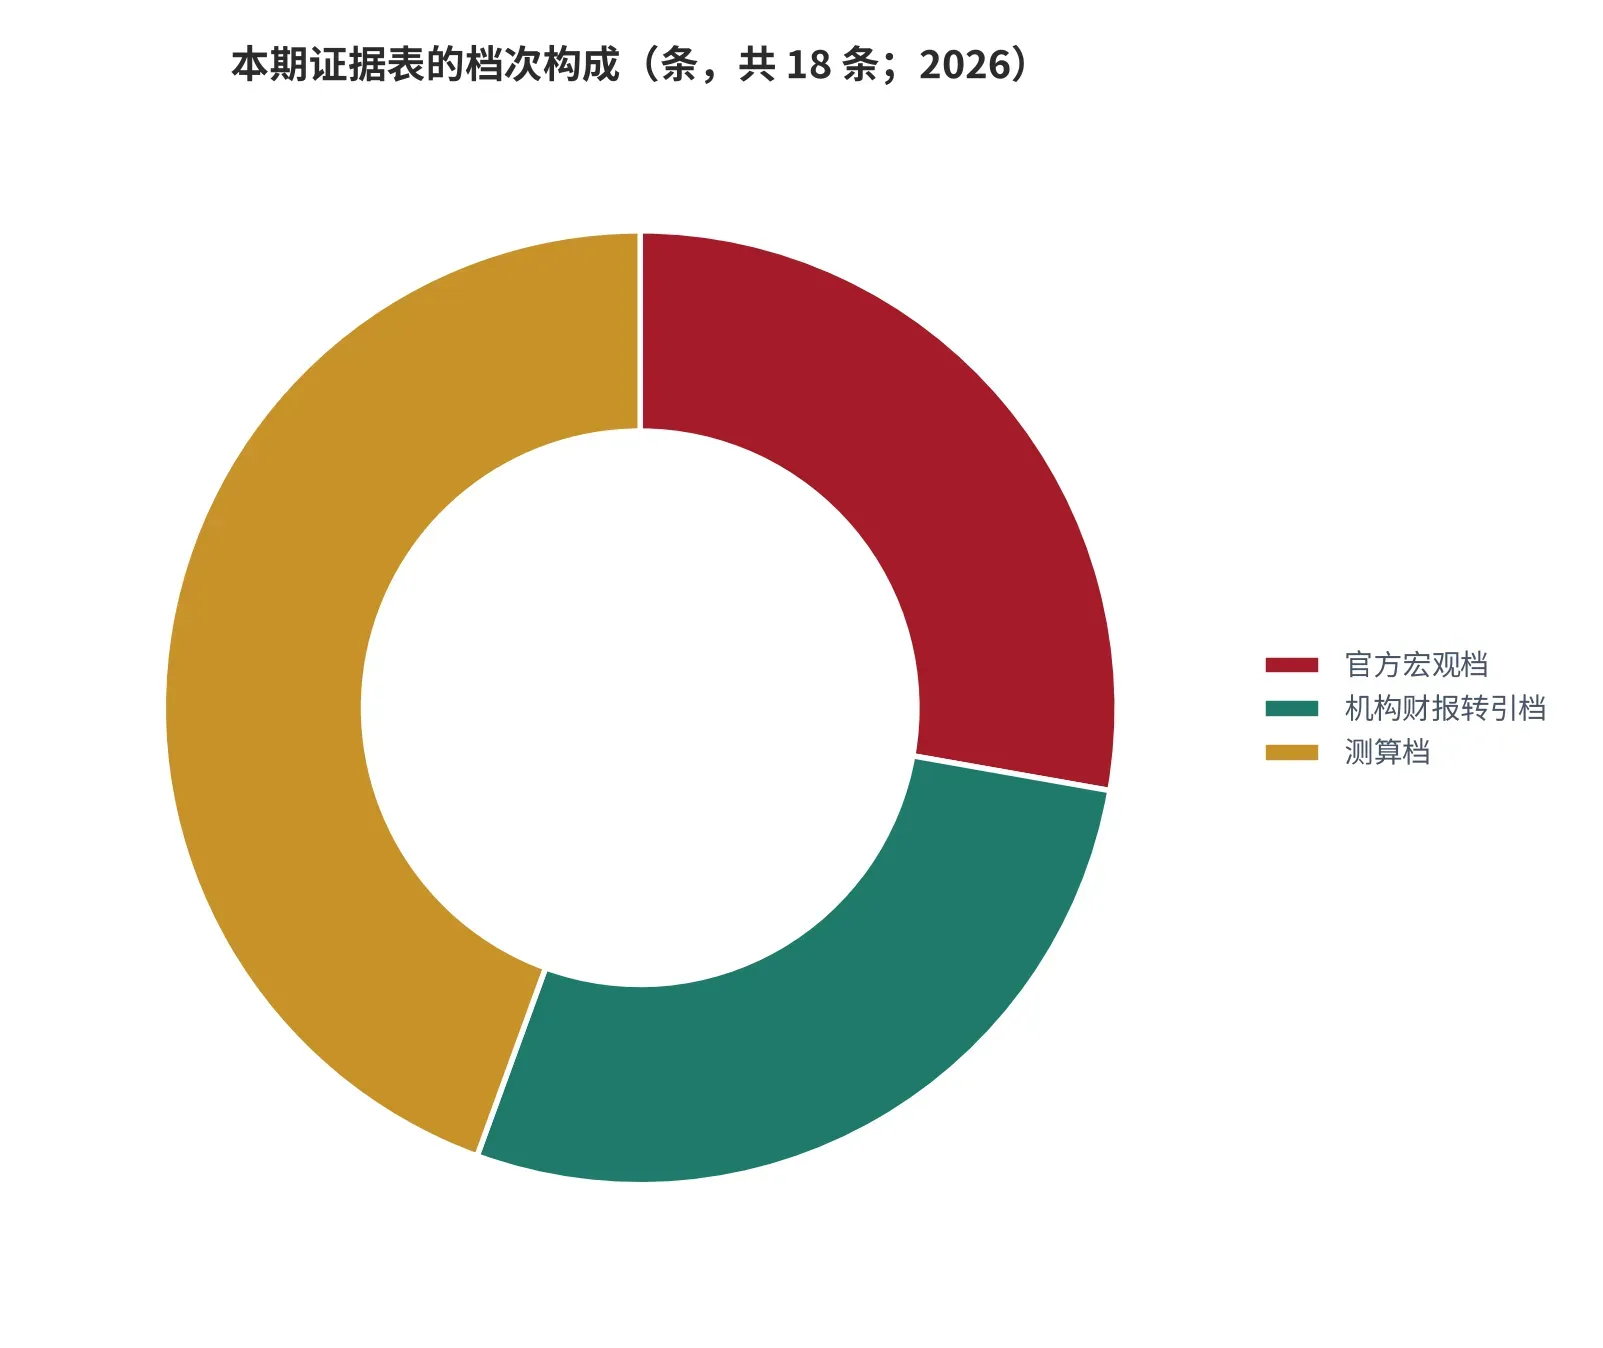
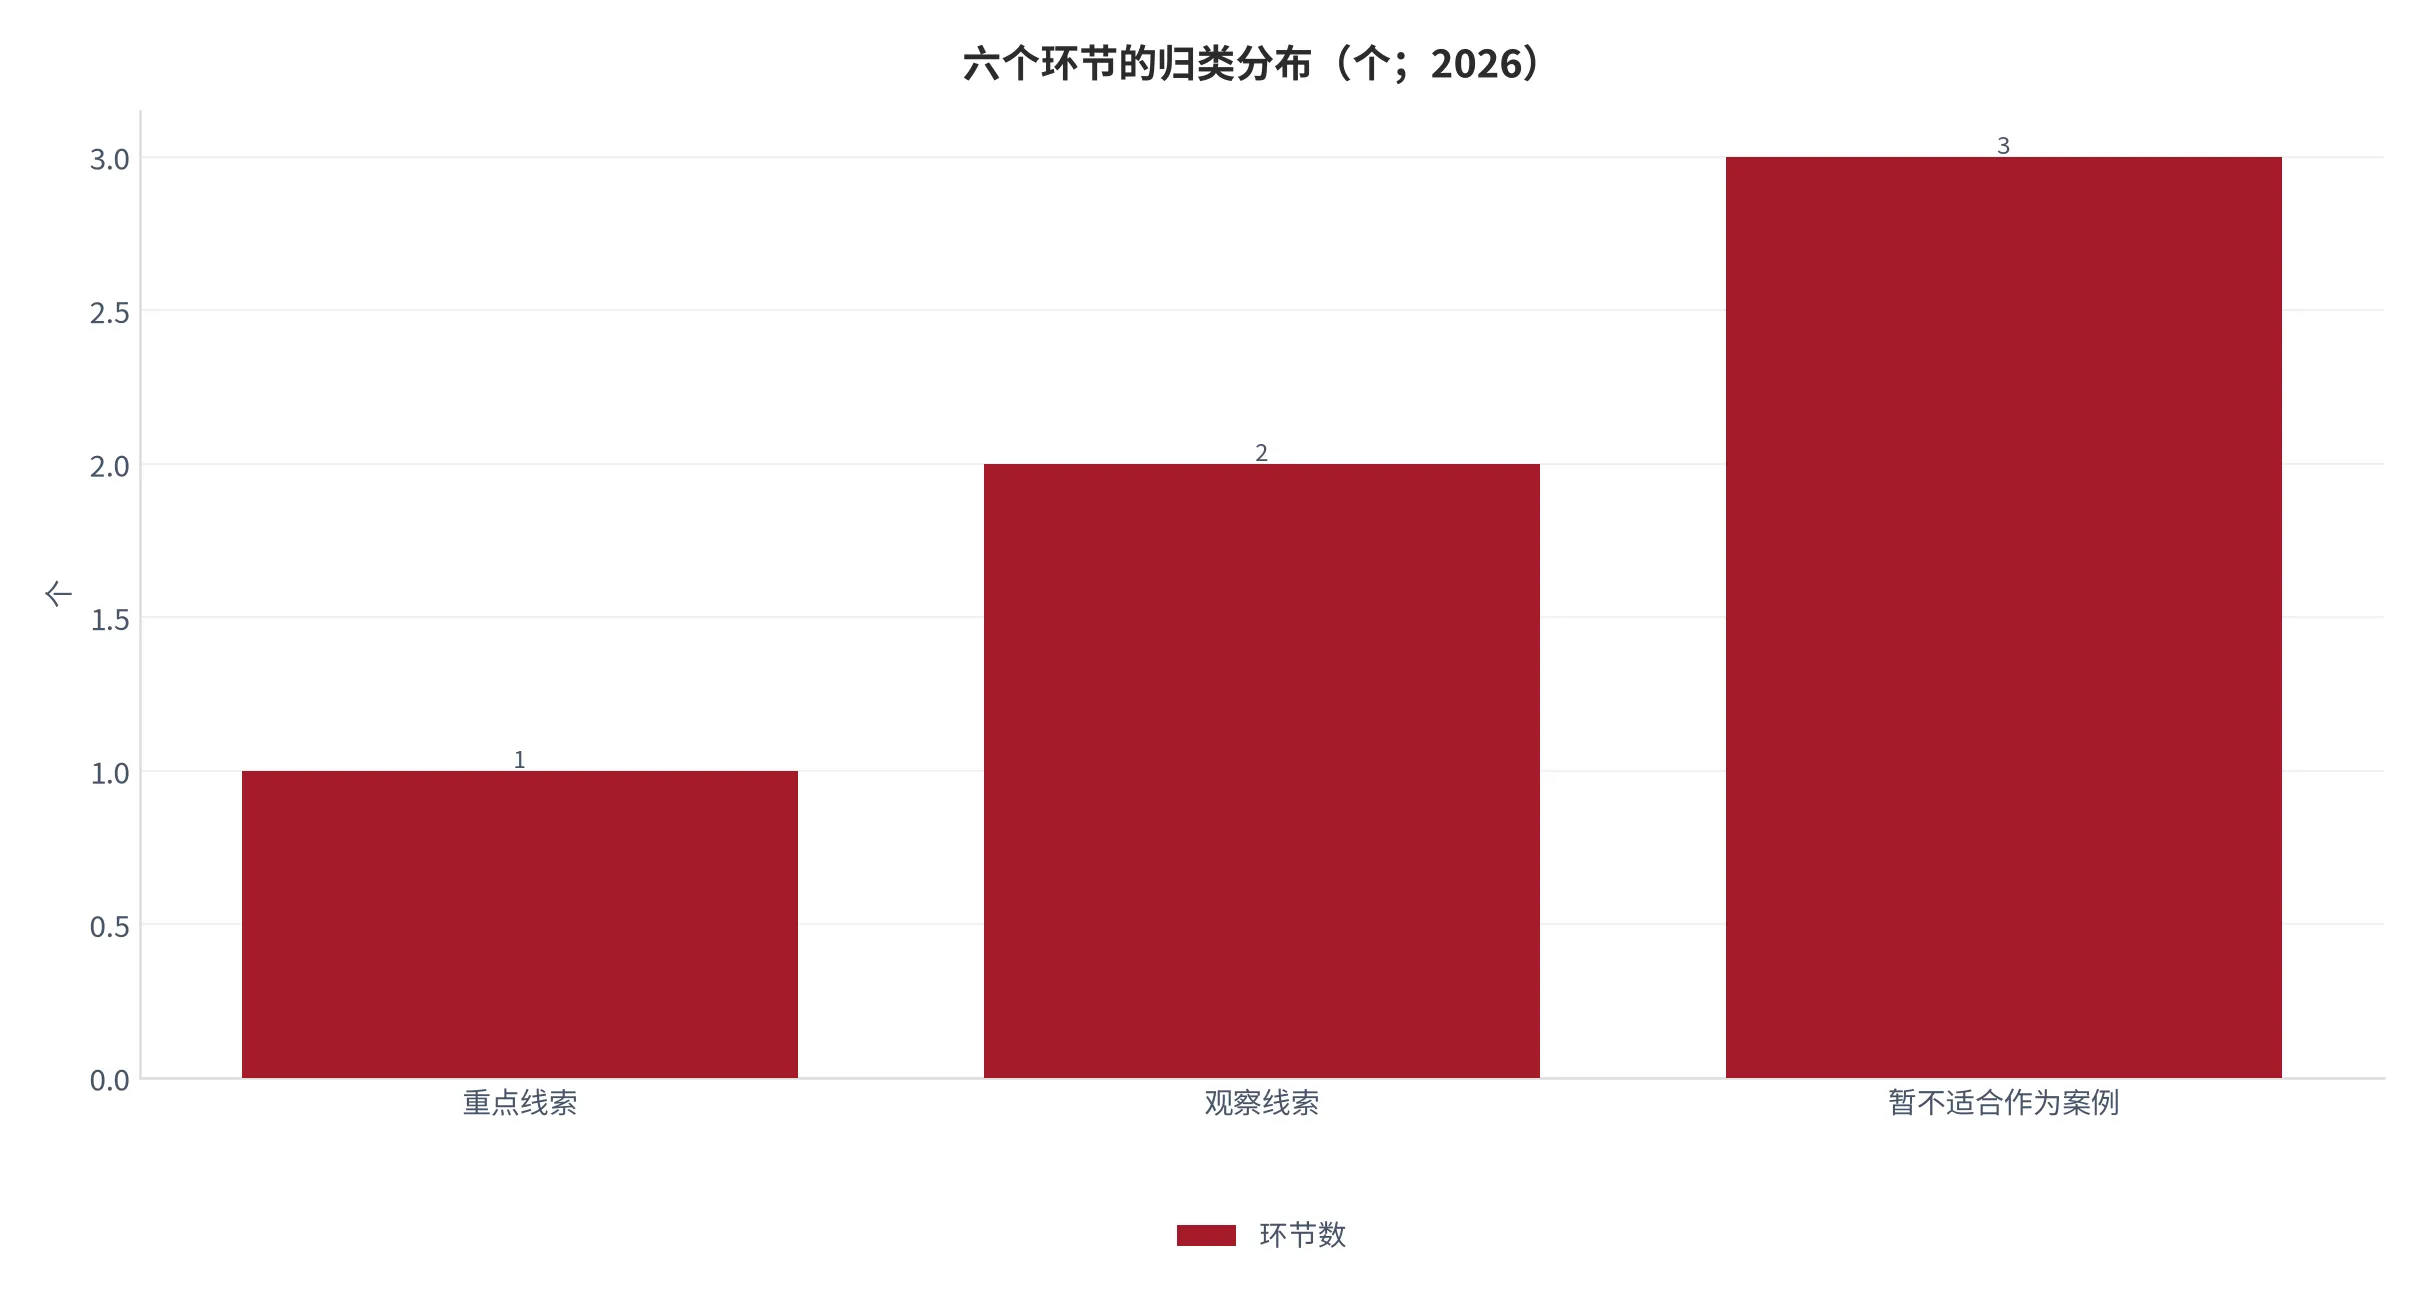
证据结构本身就是结论。18 条证据里官方宏观档 5 条、机构财报转引档 5 条、测算档 8 条。真正的行业读数只有五组,全部来自财报与两国签证统计,且都是转引而非一手公告。这意味着本期能做的判断只到「方向与量级」,做不到「主体层面的份额与盈利」。把一个转引的增速当成一手的份额证据,是这类点评最常见的失误。
归类的纪律比归类的结果重要。把教学与交付列为一类线索,理由不是它利润最高,而是它是唯一同时具备增长读数与可验证瓶颈(师资)的环节;把认证层列为观察,理由是它的壁垒最高但通过量被政策锁死,价值无法随需求扩张;把流量、内容、签证服务列为暂不适合,理由是它们连单价都没有公开读数。
05红队反证:五条推翻路径
红队要把本期判断按最不利方向推一遍。五条路径是翻译替代、政策继续收紧、价格战、通道回流、业务实质。对六个环节逐条打分,看哪一条能推翻结论。打分不是预测,而是标注每处判断的脆弱程度。
| 证伪路径 | 触发形态 | 可观测性 | 若成立则哪条判断失效 |
|---|---|---|---|
| 翻译替代 | 练习层付费订阅增速转负 | 强,看季度订阅数与收入 | 需求从认证层转向交付层 |
| 政策继续收紧 | 学签配额再降一成以上 | 强,看年度配额公告 | 认证层下滑源于配额而非需求 |
| 价格战 | 练习层毛利率从 72.6% 明显回落 | 强,看季度毛利率 | 练习层高毛利可持续 |
| 通道回流 | 海外备考增速回升至两位数 | 中,看分业务收入 | 需求转向本土考试 |
| 业务实质 | 本土备考增长来自低基数而非转移 | 中,看连续两季增速 | 交付层承接被挤出的需求 |
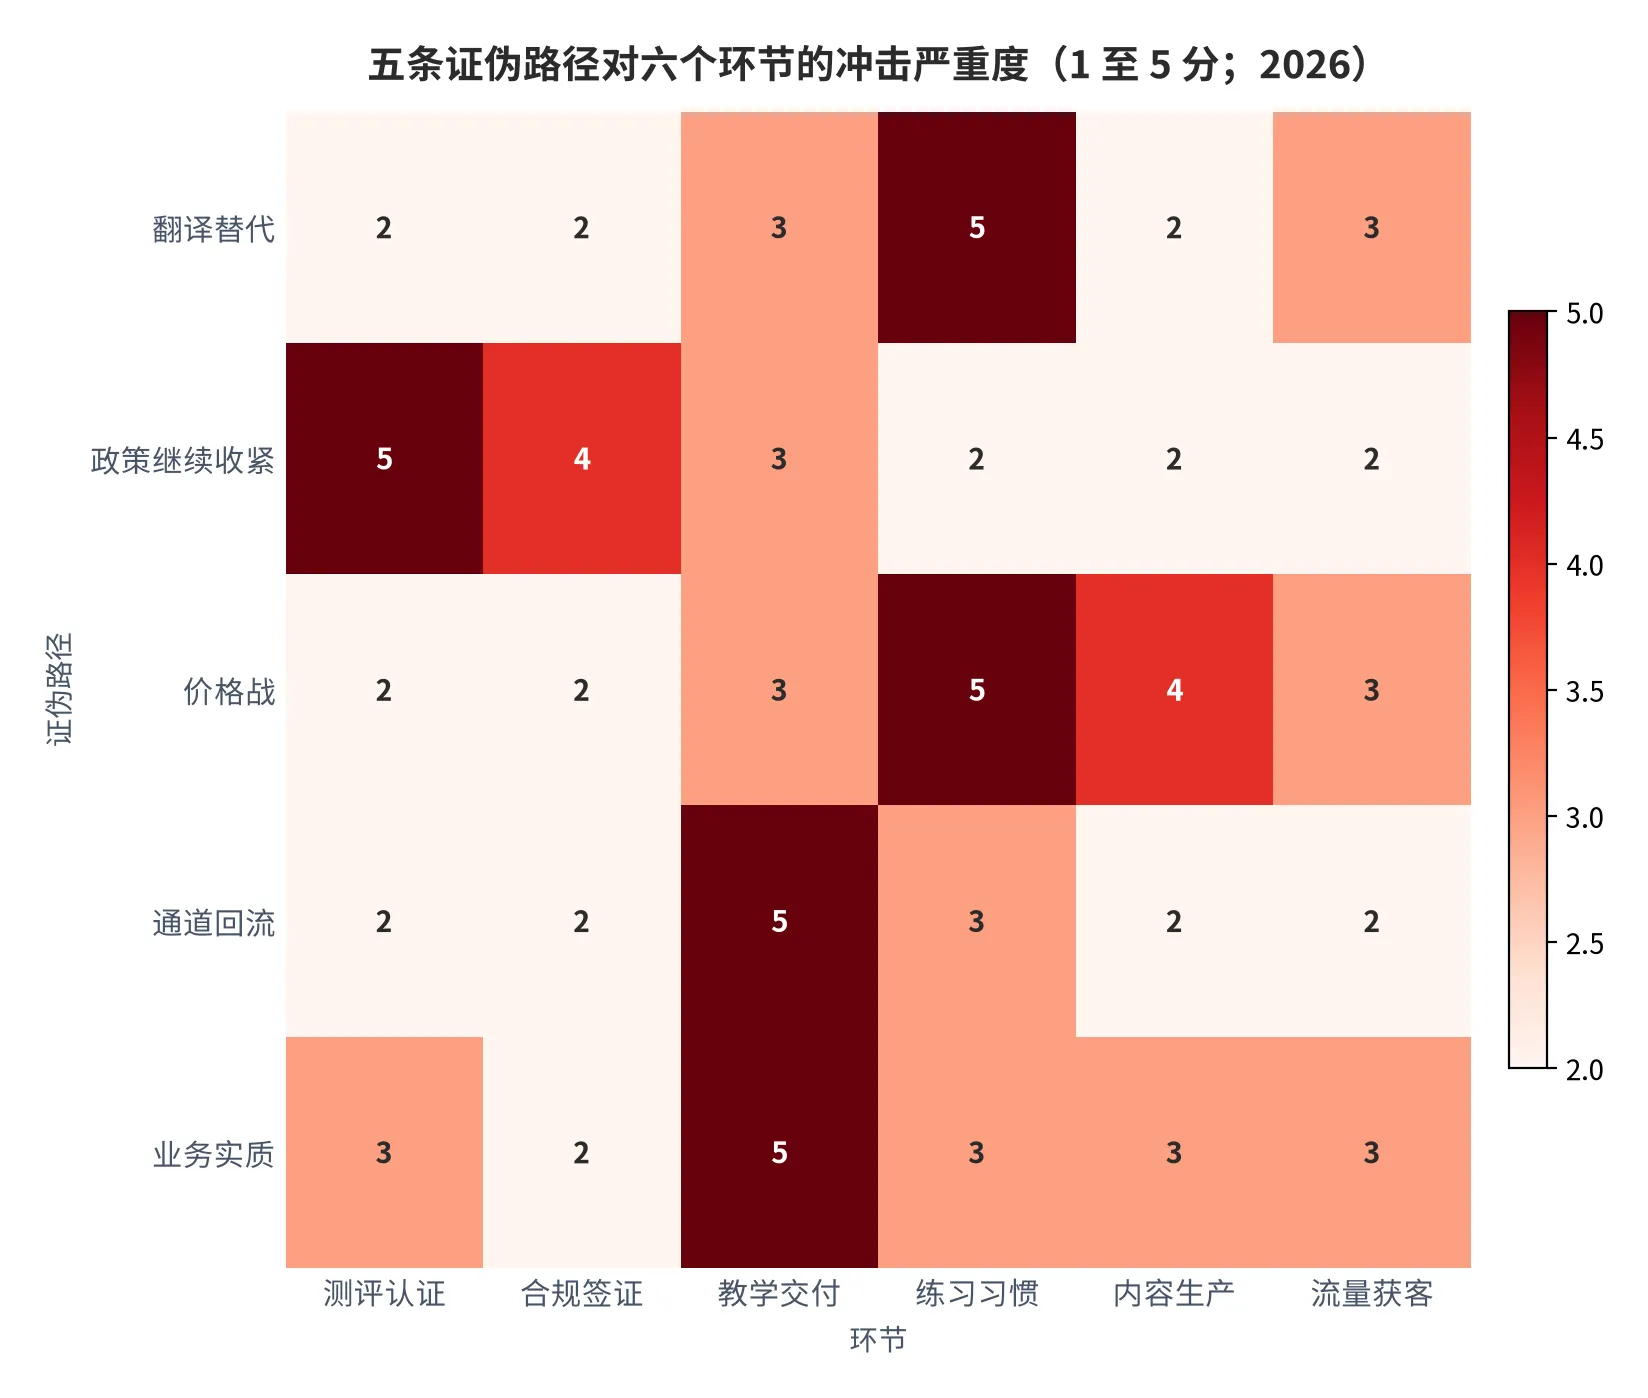
最重的三格是翻译替代对练习与习惯、政策继续收紧对测评与认证、业务实质对教学与交付,都是 5 分。三条打的恰好是本报告的三根支柱:练习层的需求真实、认证层的下滑归因、交付层的增长来源。也就是说,只要其中一条成立,对应那一节就要重写;三条同时成立,整篇结论失效。
最轻的几格标出安全边界:翻译替代对合规与签证只有 2 分,因为签证官要的是分数而不是翻译;价格战对内容生产只有 2 分,因为内容本来就没有定价权。安全边界的位置,就是这一轮变化里最确定的部分——制度性的准入要求不会因为工具变强而消失。
五条里最需要盯的是业务实质。本土备考 +29.1% 是本报告最关键的正面证据,但它可能有两个来源:一是被国际通道挤出的需求转移过来,二是基数低、恢复性增长。本期来源集没有分业务的绝对收入与历史序列,无法区分这两者,标[缺口]。这也是为什么把它列为重点线索而不是结论——线索可以被证伪,结论不能靠猜。
06跟踪与观察指标:四条触发条件
突发点评的价值在于把什么时候该改判断写清楚。本期四条触发条件:练习层付费订阅增速转负、学签配额再降一成、练习层毛利率跌破 65%、海外备考增速回升至两位数。四条分别对应三根支柱与一个反向验证,任一条成立都只降对应那一节的判断,不整体推翻。
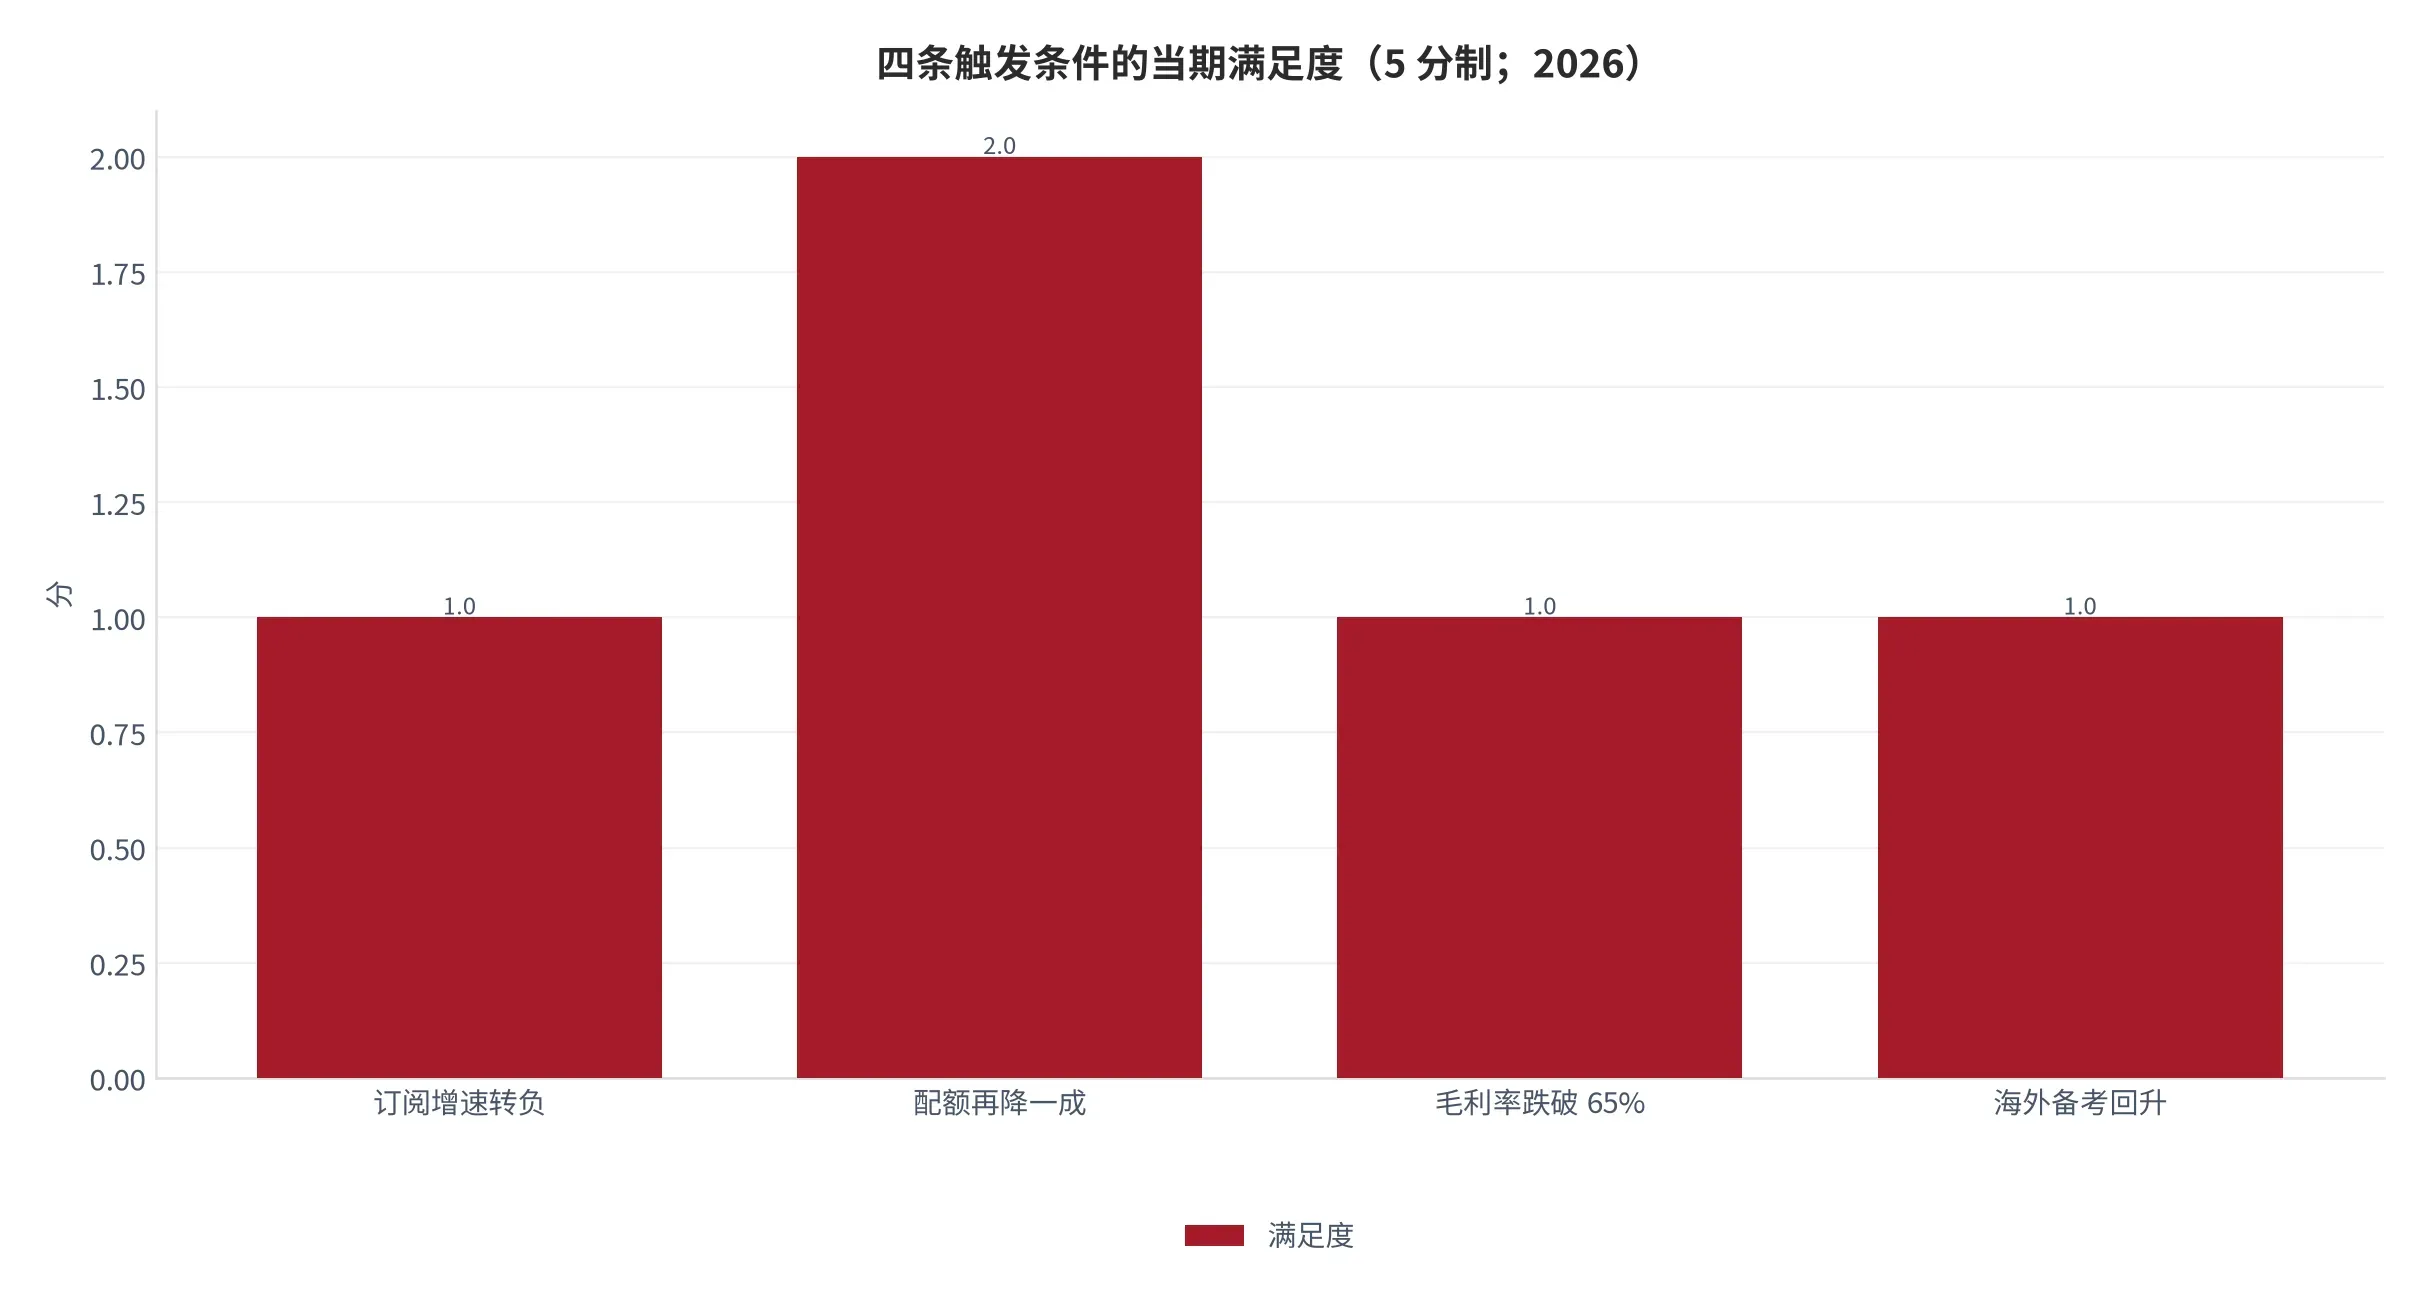
当期满足度是 1.0、2.0、1.0、1.0(本报告评分)。最高的是学签配额再降,因为加拿大已经连续两年下调目标、英国较峰值低 37.1%(测算)[16],继续下调的概率不低;最低的是付费订阅转负,因为它当期还在 +17% [6],距离转负还隔着至少两个季度的减速。四项全部低于 3 分,说明这是一个刚开局的事件。
| 跟踪里程碑 | 最晚观察时点 | 达成代表什么 | 未达成代表什么 |
|---|---|---|---|
| 练习层付费订阅增速转负 | 未来四个季度 | 翻译替代成立,需求分层判断被推翻 | 练习型需求仍在扩张,分层成立 |
| 学签配额再降一成 | 下一轮年度配额公告 | 认证层缩量延续,闸门判断加强 | 配额企稳,认证层压力见顶 |
| 练习层毛利率跌破 65% | 未来四个季度 | 内容供给弹性带来价格战 | 高毛利可持续,练习层仍是好生意 |
| 海外备考增速回升至两位数 | 下一财年半年报 | 通道回流,本土转移的判断被削弱 | 转移仍在继续,交付层判断成立 |
熔断线写成观察指标加证伪线,不写成交易动作。第一条:付费订阅连续两个季度负增长,需求分层的判断降为观察。第二条:学签配额企稳而测评量继续下滑,认证层下滑的归因改为需求,不再归因配额。第三条:练习层毛利率跌破 65%,练习层高毛利的判断失效。第四条:海外备考回升至两位数,交付层承接转移的判断失效。
- 观察指标一,付费订阅数与订阅收入增速,达成线为连续两个季度负增长;
- 观察指标二,加拿大与英国的年度学签配额,达成线为再降一成;
- 观察指标三,练习层毛利率,达成线为跌破 65%;
- 观察指标四,海外备考与留学咨询收入增速,达成线为回升至两位数。
07结论与风险提示
本期结论收成一句话:这不是一个整体萎缩的行业,而是一个需求在换通道的行业。认证型需求被签证配额锁死——加拿大学签目标 40.8 万份、英国担保学签 40.99 万份 [10],IDP 学生安置 -27%、测评网点从约 1,500 个降到不足 600 个 [8];练习型需求在扩张但新增在减速——日活 +23%、付费订阅 +17%,而全年营收指引只有 +16.3% [6];本土交付型需求在承接——国内成人及大学备考 +29.1% [7]。
支撑它的读数是四组。分层:三条曲线同季反向(+18%、-9%、-3%、+15.5%)[6][7][8][9]。结构:日活占月活 41.7%、付费渗透率 9.0%、订阅收入占比 86.4%(测算)[11][12][14]。闸门:通过量 -30% 时单价提 10% 收入仍降 23.0%(测算)[18],网点收缩 60.0%(测算)[17]。错位:练习层毛利率 72.6% [6] 不可外推到认证层,后者连毛利都未披露。
三条判断。其一,认证层是壁垒最高但通过量被封顶的环节,它的价值随政策波动,不随需求扩张;跟踪配额比跟踪考试人数更有效。其二,练习层的留存与毛利很好,但新增在减速,内容供给弹性提高意味着它的护城河在机制而不在内容。其三,真正在收钱的是交付层,因为被国际通道挤出的需求可以在本土考试里重建闭环,而重建闭环需要老师。
给个人学习者的提示必须单独写,因为这一轮变化直接作用在时间与预算的分配上。第一,先分清目标:为了签证或录取,认证型的分数无法用其他方式替代,越早锁定考位越省事——测评网点在收缩,可选考点在变少。第二,为了能力,练习型产品的性价比在提高,但它的效果依赖使用频率,日活占月活 41.7%(测算)[12] 意味着多数人做不到高频,买课前先算自己每周能投入几次。第三,为了应试,本土考试的提分依赖老师与真题,这部分支出无法用应用替代。第四,不要把「AI 能翻译」当成「不用学」——翻译解决的是与人沟通的即时问题,考试与录取要求的是可验证的个人能力。以上均为信息整理与风险提示,不构成任何财务、教育或投资建议。
下期复核四项指标:付费订阅增速、两国学签配额、练习层毛利率、海外备考增速。前两项决定需求分层的方向,后两项决定价值落点是否真的移到交付层。测算参数与假设见附录C,读者可自行替换复算。
风险提示:本报告涉及语言学习服务与跨境教育认证的产业讨论,仅作信息整理与认知用途,不构成任何证券、投资或财务建议,也不构成对任何主体的经营评价或对个人学习路径的建议。财报数据经研究机构转引,未经独立审计;各国签证政策可能随时调整,读者应独立判断并咨询专业人士。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | World Bank(世界银行) World Development Indicators(世界发展指标)— GDP |
GDP(中国,2025 年)=19.498 万亿美元;取值=19,498,039,388,042.6 美元,公式=按现价美元计的国内生产总值,单位=美元,年份=2025;年度序列 2020 至 2025 分别为 14.996、18.202、18.317、18.270、18.730、19.498 万亿美元 [T1] 检索:2026-10-27 |
https://api.worldbank.org/v2/country/CN/indicator/NY.GDP.MKTP.CD?format=json&per_page=8&date=2016:2026 |
| [2] | World Bank(世界银行) World Development Indicators(世界发展指标)— 人均GDP |
人均国内生产总值(中国,2025 年)=13,861.97 美元;取值=13,861.97,公式=现价国内生产总值除以年中人口,单位=美元每人,年份=2025;年度序列 2020 至 2025 分别为 10,627.464、12,887.436、12,970.606、12,951.178、13,293.116、13,861.970 [T1] 检索:2026-10-27 |
https://api.worldbank.org/v2/country/CN/indicator/NY.GDP.PCAP.CD?format=json&per_page=8&date=2016:2026 |
| [3] | World Bank(世界银行) World Development Indicators(世界发展指标)— 总人口 |
总人口(中国,2025 年)=14.066 亿人;取值=1,406,585,000 人,公式=常住口径年末人口总量,单位=人,年份=2025;年度序列 2020 至 2025 分别为 1,411,100,000、1,412,360,000、1,412,175,000、1,410,710,000、1,408,975,000、1,406,585,000 [T1] 检索:2026-10-27 |
https://api.worldbank.org/v2/country/CN/indicator/SP.POP.TOTL?format=json&per_page=8&date=2016:2026 |
| [4] | World Bank(世界银行) World Development Indicators(世界发展指标)— 城镇化率 |
城镇化率(中国,2025 年)=66.343%;取值=66.343,公式=城镇常住人口占总人口比重,单位=百分比,年份=2025;年度序列 2020 至 2025 分别为 63.523、64.721、65.218、65.530、65.895、66.343 [T1] 检索:2026-10-27 |
https://api.worldbank.org/v2/country/CN/indicator/SP.URB.TOTL.IN.ZS?format=json&per_page=8&date=2016:2026 |
| [5] | World Bank(世界银行) World Development Indicators(世界发展指标)— 通胀率CPI |
居民消费价格指数年度同比(中国,2025 年)=0.06%;取值=0.06,公式=年度同比变化率,单位=百分比,年份=2025;年度序列 2020 至 2025 分别为 2.419、0.981、1.974、0.235、0.218、0.060 [T1] 检索:2026-10-27 |
https://api.worldbank.org/v2/country/CN/indicator/FP.CPI.TOTL.ZG?format=json&per_page=8&date=2016:2026 |
| [6] | Meticulous Research(转引 Duolingo 财报) English Language Learning Market 2026-2036 — Duolingo 分部数据 |
Duolingo 2026 年第二季度营收 2.985 亿美元(+18%)、订阅收入 2.58 亿美元(+22%)、付费订阅 1,270 万(+17%)、日活 5,870 万(+23%)、月活 1.406 亿(+10%)、当前用户留存 84%、毛利率 72.6%;全年指引营收 12.07 亿美元(+16.3%)、预订 12.85 亿美元、调整后息税折旧摊销前利润 3.20 亿美元(利润率 26.5%);DET 季度收入 1,010 万美元、同比基本持平,获 6,500 个以上学术项目认可;单位=亿美元、万人与百分比,年份=2026 [T2] 检索:2026-10-27 |
https://www.meticulousresearch.com/product/english-language-learning-market-5127 |
| [7] | Meticulous Research(转引 新东方财报) English Language Learning Market 2026-2036 — 新东方财年数据 |
新东方 2026 财年净营收 56.613 亿美元(+15.5%);第四季度营收 15.295 亿美元(+23.0%);分业务增速:海外备考与留学咨询 +3.6%、国内成人及大学备考 +29.1%、新教育业务 +24.8%;2027 财年指引 +14% 至 +18%;单位=亿美元与百分比,年份=2026 财年 [T2] 检索:2026-10-27 |
https://www.meticulousresearch.com/product/english-language-learning-market-5127 |
| [8] | Meticulous Research(转引 IDP Education 财报) English Language Learning Market 2026-2036 — IDP 财年数据 |
IDP Education 2026 财年营收 7.954 亿澳元(-9%);学生安置量 -27%;英语测评量 -8%;测评网点从约 1,500 个降至不足 600 个;单位=亿澳元、百分比与个,年份=2026 财年 [T2] 检索:2026-10-27 |
https://www.meticulousresearch.com/product/english-language-learning-market-5127 |
| [9] | Meticulous Research(转引 培生财报) English Language Learning Market 2026-2036 — 培生半年数据 |
培生 2026 年上半年英语学习业务收入 1.66 亿英镑(-3%);PTE 考量 -3%;机构端增长抵消消费端下滑;单位=亿英镑与百分比,年份=2026 年上半年 [T2] 检索:2026-10-27 |
https://www.meticulousresearch.com/product/english-language-learning-market-5127 |
| [10] | Meticulous Research(转引加拿大移民部门与英国内政部门统计) English Language Learning Market 2026-2036 — 主要目的地学签统计 |
加拿大 2026 年学签目标上限 40.8 万份(新入境 15.5 万份加延期 25.3 万份),比 2025 年 43.7 万份低 7%、比 2024 年 48.5 万份低 16%;学签持有人从 2024 年 1 月的 100 万以上降至 2025 年 9 月的约 72.5 万;英国截至 2026 年 3 月一年担保学签 409,954 份、同比 -3%,比 2023 年 6 月峰值 652,072 份低 37%;单位=万份、份与百分比,年份=2023 至 2026 [T2] 检索:2026-10-27 |
https://www.meticulousresearch.com/product/english-language-learning-market-5127 |
| [11] | 本报告测算口径(参数见附录C) 付费订阅占月活的渗透率 |
付费订阅渗透率=9.0%;取值=9.0,公式=1,270 万除以 1.406 亿,分子=付费订阅数,分母=月活,单位=百分比,年份=2026 [测算] 检索:2026-10-27 |
—(本报告测算,无外部直接来源) |
| [12] | 本报告测算口径(参数见附录C) 日活占月活的活跃比 |
日活占月活比重=41.7%;取值=41.7,公式=5,870 万除以 1.406 亿,分子=日活,分母=月活,单位=百分比,年份=2026 [测算] 检索:2026-10-27 |
—(本报告测算,无外部直接来源) |
| [13] | 本报告测算口径(参数见附录C) 单付费用户季度与年度收入 |
单付费用户季度收入=20.3 美元、年化=81.2 美元;取值=20.3 与 81.2,公式=2.58 亿美元除以 1,270 万得季度值,乘 4 得年化,分子=美元,分母=人,单位=美元每人,年份=2026 [测算] 检索:2026-10-27 |
—(本报告测算,无外部直接来源) |
| [14] | 本报告测算口径(参数见附录C) 订阅收入占比与利润率校验 |
订阅收入占比=86.4%、调整后利润率=26.5%;取值=86.4 与 26.5,公式=2.58 亿美元除以 2.985 亿美元得前者,3.20 亿美元除以 12.07 亿美元得后者,分子=亿美元,分母=亿美元,单位=百分比,年份=2026 [测算] 检索:2026-10-27 |
—(本报告测算,无外部直接来源) |
| [15] | 本报告测算口径(参数见附录C) 加拿大 2026 年学签目标的结构拆分 |
新入境占比=38.0%、延期占比=62.0%;取值=38.0 与 62.0,公式=15.5 万份与 25.3 万份分别除以 40.8 万份,分子=万份,分母=万份,单位=百分比,年份=2026 [测算] 检索:2026-10-27 |
—(本报告测算,无外部直接来源) |
| [16] | 本报告测算口径(参数见附录C) 两国学签的降幅测算 |
英国较 2023 年 6 月峰值降幅=37.1%、加拿大较 2024 年降幅=15.9%;取值=37.1 与 15.9,公式=1 减 40.9954 除以 65.2072 得前者,1 减 40.8 除以 48.5 得后者,分子=万份,分母=万份,单位=百分比,年份=2026 [测算] 检索:2026-10-27 |
—(本报告测算,无外部直接来源) |
| [17] | 本报告测算口径(参数见附录C) 测评网点收缩幅度 |
网点收缩幅度=60.0%;取值=60.0,公式=1 减 600 除以 1,500,分子=个,分母=个,单位=百分比,年份=2026 [测算] 检索:2026-10-27 |
—(本报告测算,无外部直接来源) |
| [18] | 本报告测算口径(参数见附录C) 认证层收入对通过量与单价的敏感性 |
通过量 -30% 且单价提 10% 时收入变化=-23.0%;取值=-23.0,公式=1 加 -30% 乘 1 加 10% 再减 1,分子=通过量变化率,分母=无,单位=百分比,年份=2026 [测算] 检索:2026-10-27 |
—(本报告测算,无外部直接来源) |
B证明链台账
本期共设八条可证伪链,覆盖事件性质、下滑归因、瓶颈类型、闸门测算、盈利外推、映射纪律、业务实质与领先指标。每条链给出依据、边界、反面证据、跟踪指标与证伪条件。台账如下:
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链1(摘要) | 需求从认证层转向交付层 | 认证三项全负;练习侧日活 +23%;本土备考 +29.1% | 三层增速与方向 | 练习与交付同时转负而认证回升 | [T2] |
| 链2(第一章) | 认证层下滑源于配额而非需求 | 学签目标 48.5 万降至 40.8 万;测评量仅 -8% | 配额公告与考量 | 配额回升而安置继续下滑 | [T2] |
| 链3(第二章) | 交付层是唯一增长且供给受限的环节 | 国内备考 +29.1%;师资不可批量复制 | 分业务收入增速 | 增速连续两季低于 10% | [T2]+评分 |
| 链4(第三章) | 认证层是闸门型瓶颈,提价无法对冲缩量 | 通过量 -30% 且提价 10% 时收入仍降 23.0% | 测评收入与考量 | 缩量两成而收入仍增长 | 测算 |
| 链5(第四章) | 练习层高毛利不可外推到认证层 | 毛利率 72.6% 与留存 84% 属订阅制应用 | 分部利润率 | 认证层毛利率高于练习层 | [T2]+测算 |
| 链6(第五章) | 分部数据缺失时映射停在类型层 | 18 条证据无一条给出分层收入构成 | 分业务披露 | 出现官方档分层数据 | [T2]+测算 |
| 链7(第六章) | 本土增长若来自低基数则交付层判断失效 | 分业务仅有增速、无绝对额与历史序列 | 分业务绝对收入 | 下一财年回落至个位数 | [T2]+[缺口] |
| 链8(第七章) | 学签配额是最具领先性的观察点 | 配额先于安置与考量变化;满足度 2.0 为最高 | 年度配额公告 | 配额上调而安置仍下滑 | 评分+[T2] |
C数据档次说明与测算参数
- [T1] 一手或官方口径:国际组织、政府部门与官方统计机构正式发布的指标与文本;
- [T2] 机构二手口径:上市公司财报、行业协会与专业媒体的整理与转引数据;
- [T3] 媒体转引口径:第三方汇编与一般媒体报道,未经独立审计;
- [缺口] 数据缺口:无法获得可靠来源者,一律降级为定性讨论或不写。
所有标注测算的数字均为本报告基于外部参数推算的结果,公式在正文中逐项给出。主要假设参数如下:
| 参数 | 取值 | 口径说明 |
|---|---|---|
| 付费订阅数 | 1,270 万 | 2026 年第二季度读数,用于计算渗透率与单用户收入 |
| 月活与日活 | 1.406 亿与 5,870 万 | 2026 年第二季度读数,用于计算活跃比 |
| 订阅收入 | 2.58 亿美元 | 2026 年第二季度读数,用于计算收入结构 |
| 全年营收指引 | 12.07 亿美元 | 公司指引中值口径,用于计算增速差 |
| 认证层通过量档位 | -30% / -15% / 0% | 敏感性测算的三档假设 |
| 认证层单价档位 | 不提价 / +5% / +10% | 敏感性测算的三档假设 |
| 加拿大新入境与延期 | 15.5 万份与 25.3 万份 | 2026 年目标拆分,合计 40.8 万份 |
不同机构因财年区间与统计口径差异可能给出不同数值,以原始披露为准。四家机构的增速不能逐项相减:Duolingo 为 2026 年第二季度、新东方与 IDP 为 2026 财年、培生为 2026 年上半年,期间长度与季节性均不同。本报告世界银行指标为跨国比较口径,用于判断方向与量级,不宜与国内教育支出统计逐项对齐。认证层的通过量与单价在本期来源集内均无公开读数,相关测算为方向性推演,不作绝对值引用。
本报告由云上有品基于公开资料整理,仅供一般信息与教育目的,不构成任何证券、投资或财务建议,亦不构成对任何特定受众的个性化建议。报告中的观点、数据及预测基于截至封面日期可获得的公开信息,可能随时变化,云上有品不保证其准确性、完整性或时效性。读者应独立判断并咨询专业人士。过往表现不代表未来收益。市场有风险,决策需谨慎。
评论(0)