基本信息
阅读时间:约 14 分钟
字数:约 5433 字
摘要:复利曲线不是直线,它在三个阶段里换挡。本文用可计算的加速点方程 A*=S÷r 代入四组量级,拆解换挡期最长的三个漏损、时间变量的代价与三个误判,并用一条二十二年曲线复盘三段形状,附四个指标与年度账本。
全文语音
中文
English
日本語
한국어
专业分析:加速点不是玄学,是一道可以算的方程
周四夜里十一点,成都高新区的书房里,三十八岁的结构工程师周珂把两张纸并排摊在桌上:左边是十年前的工资单,右边是现在的账户明细。十年里他的收入涨了将近两倍,账户却只从十二万爬到六十八万。他抬头问了一句很朴素的话:我一直在存钱,为什么曲线看着像一条直线?
这个问题有公共数据可以回答。美联储 2022 年消费者财务调查(SCF,来源类型:全国抽样入户调查,样本约四千余户)按户主年龄分组统计家庭净资产中位数:三十五岁以下约四万美元,四十五至五十四岁约二十四万美元,六十五至七十四岁约四十一万美元。请注意形状——前半段几乎贴着横轴走,五十五岁之后陡然变陡。这条曲线不是匀速的,它在某个年龄段换了斜率。
第二个量级来自本金规模本身。经济学家塞斯、祖克曼与皮凯蒂利用遗产税申报档案回溯估算(来源类型:税务行政数据,2017 年前后发表),发现财富规模越大,实际实现的长期回报率越高,差距大致在一到两个百分点。一两个百分点听上去很小,但它在三十年尺度上会被放大成倍数差。复利不只是时间的函数,也是本金的函数。
第三个是纯算术。以回报率百分之五为例,一元钱十年后约一点六三元,二十年约二点六五元,三十年约四点三二元,四十年约七点零四元。前十年只多了六毛三,后十年多了一倍半。同一条公式,前面慢得像没动,后面快得像换了发动机。
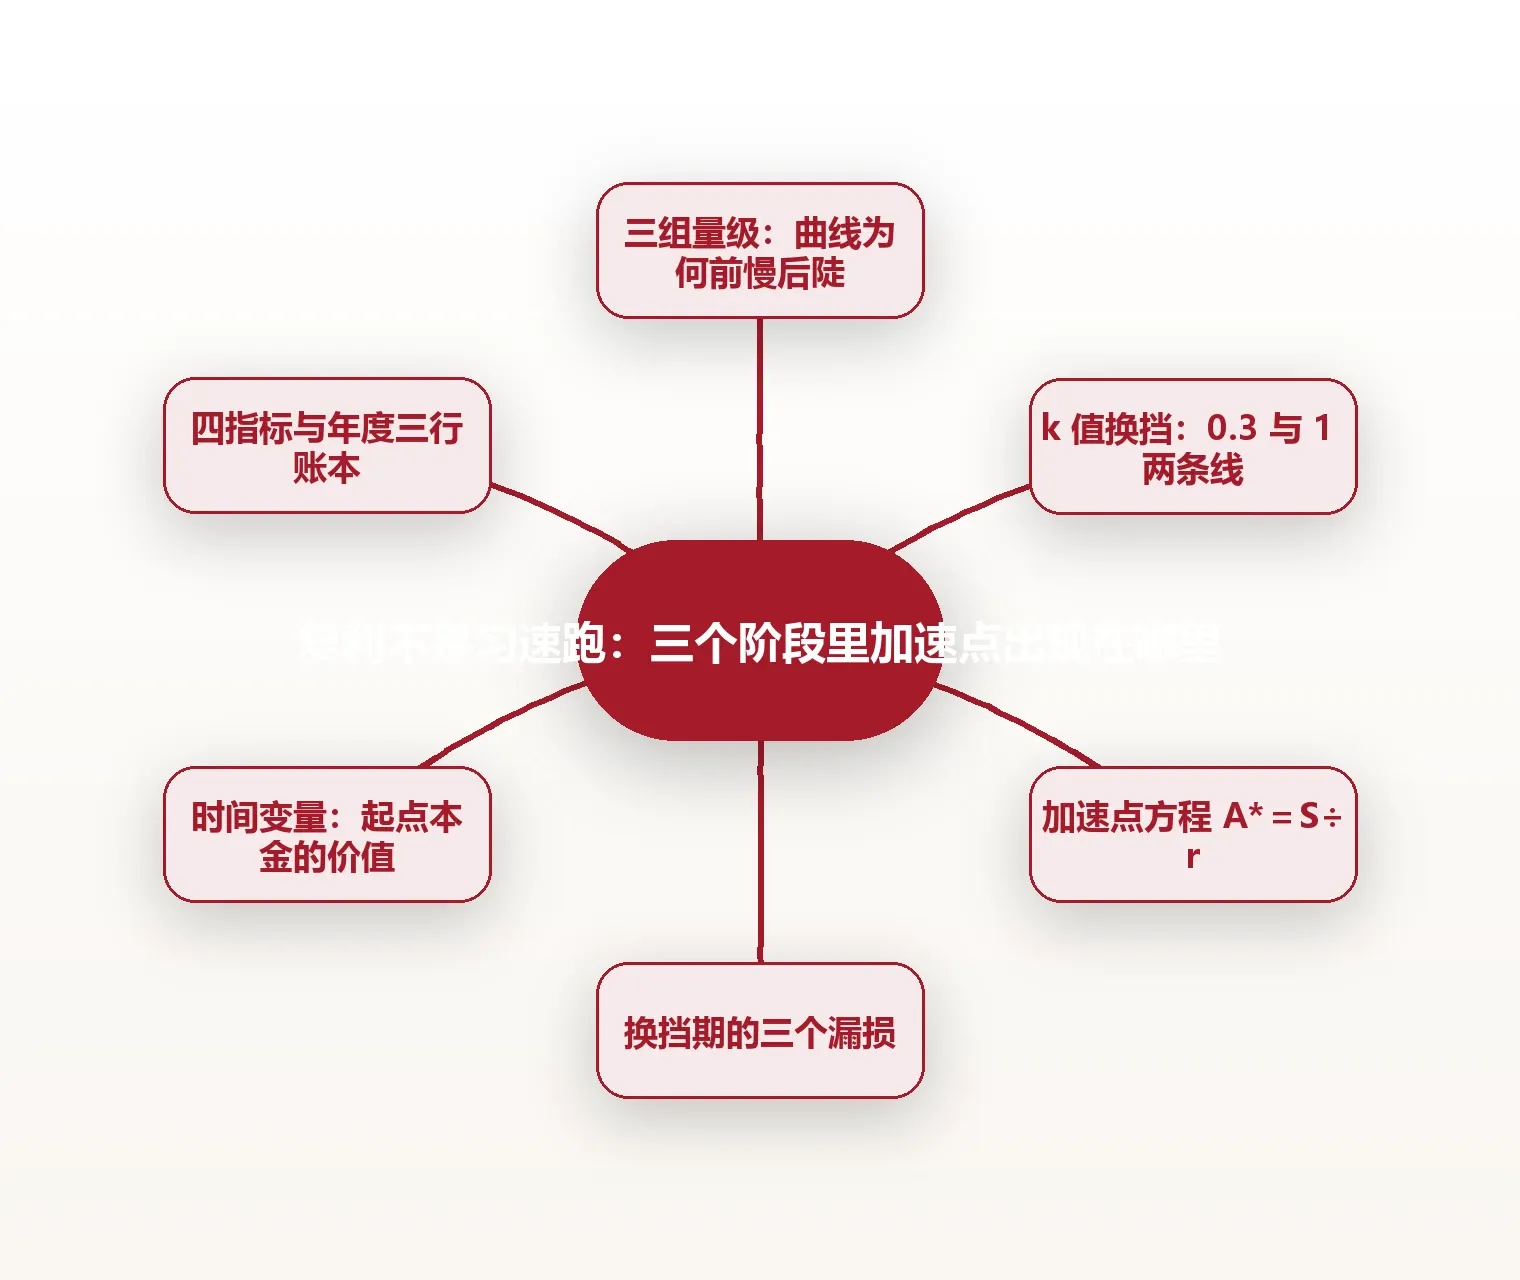
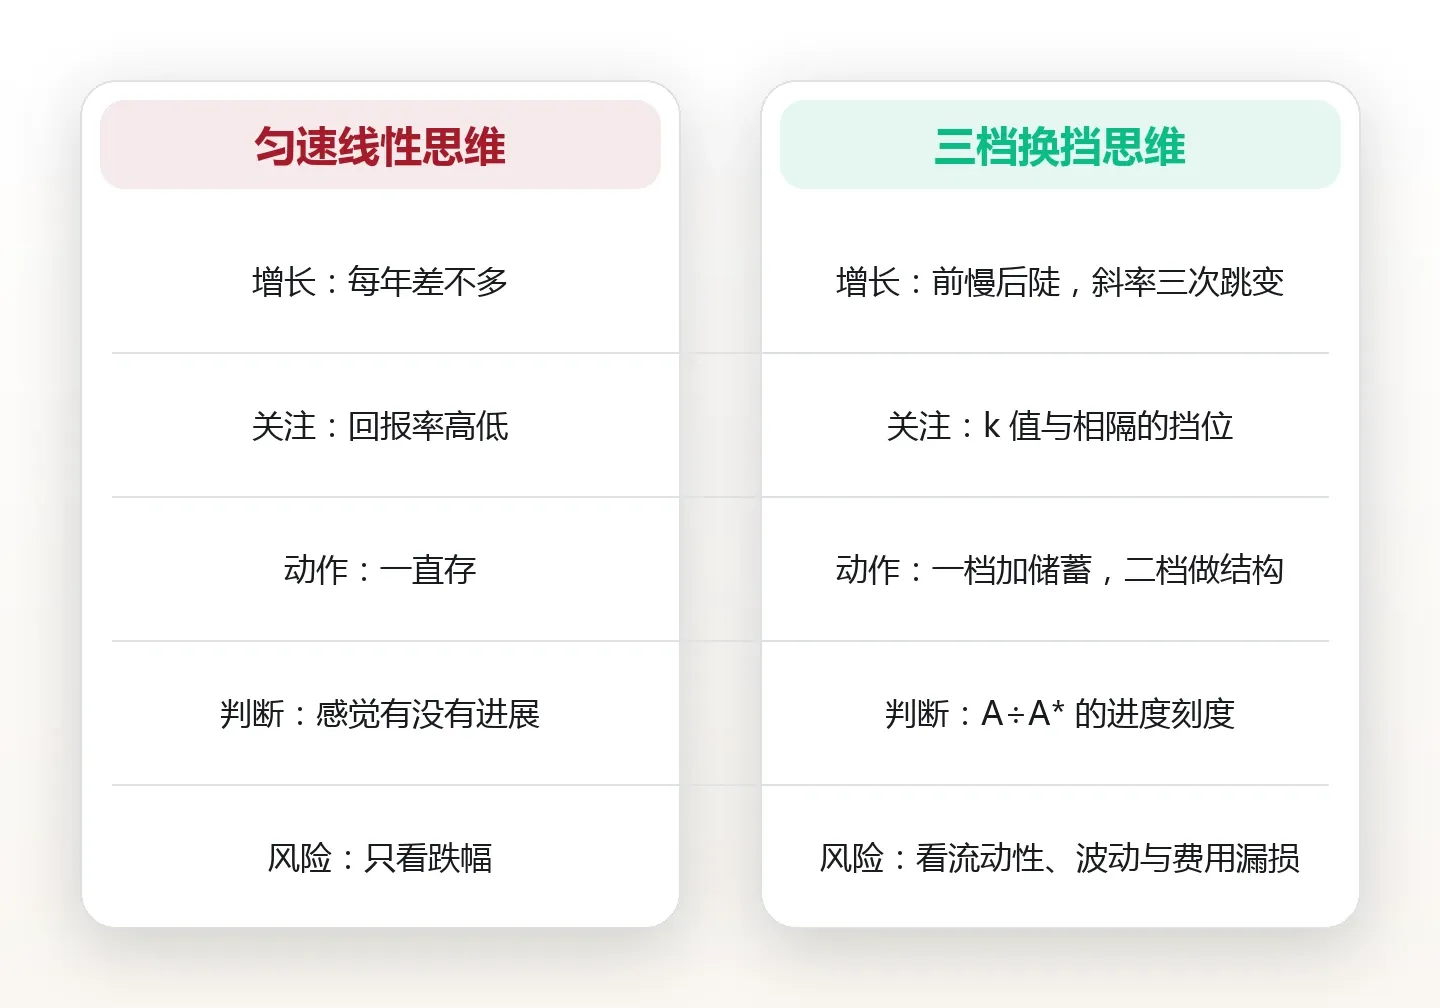
我把这套结构叫「三档换挡模型」:一档看储蓄,二档看制度,三档看纪律。它和常被引用的 72 法则不冲突,但回答的不是同一个问题——72 法则算的是「多久翻一倍」,换挡模型算的是「哪一年开始由利息主导增长」。前者是时钟,后者是变速箱。它也和生命周期假说不同:生命周期假说描述的是全社会在储蓄与消耗之间的平滑转移,换挡模型描述的是个体曲线内部斜率的三次跳变。
一个可辨识的案例是沃伦·巴菲特。公开的持股与净值统计显示,他个人财富的绝大部分是在六十岁之后积累起来的,此前三十年只贡献了很小一部分。这个说法常被用来鼓励长期持有,但它真正的含义更冷静:他的回报率并不是后半生才变高,变高的是本金基数乘以回报率之后的绝对增量。本金越大,同样的百分比越像一台真实的发动机。
落到可操作层面,三个指标先记下来:一是加速点金额 A*,即当年利息增量首次追平当年新增储蓄时的本金;二是 k 值,即两者之比;三是费用率,即每年从账户里被拿走的成本占比。对应的执行清单只有四步:算出自己的 A*;算出今年的 k;把综合费用率压到可解释的水平;把自动划转设在收入到账当天。清单很短,但它把「我好像没什么进展」这种模糊感受,换成了可以对着数字讨论的事实。
三个阶段的分界:k 值比年龄更可靠
把曲线切成三段,最省事的办法是按年龄切,但年龄只是相关,不是原因。同样是四十五岁,有人 k 值只有零点二,有人已经一点八,两人处在完全不同的挡位。所以我改用 k 值:当年利息增量除以当年新增储蓄。它衡量的是「钱的产出」与「人的投入」之间的比例。
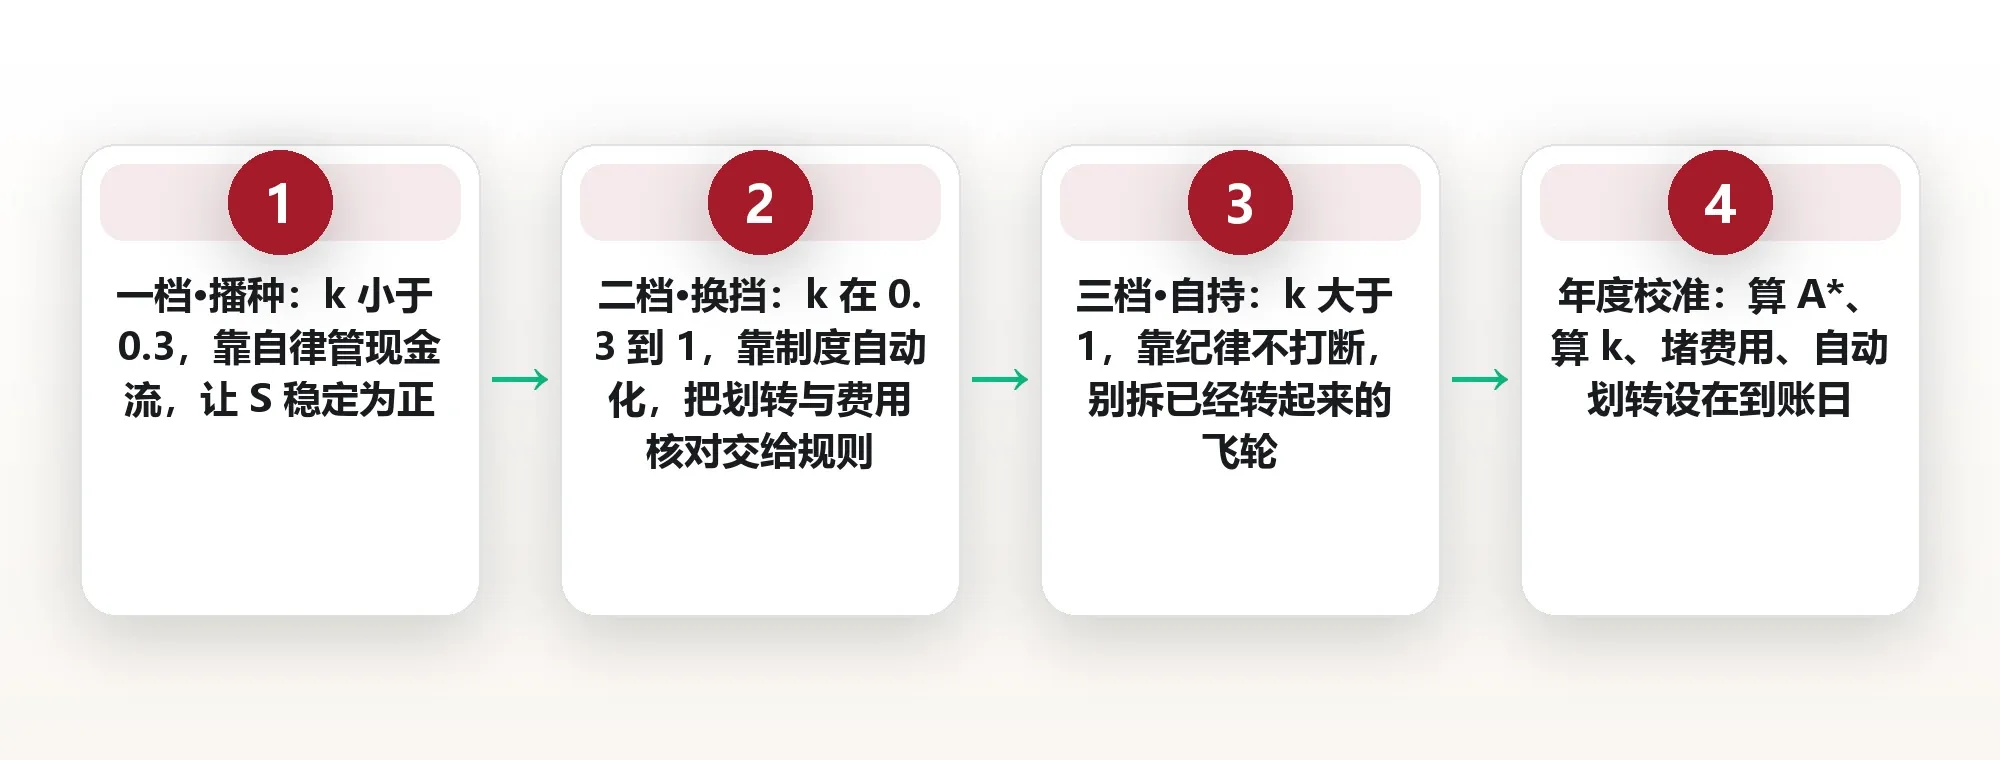
区间可以定得很粗:k 小于零点三是一档,本金播种期,曲线接近线性;k 在零点三到一之间是二档,换挡期,加速开始能被感知,但主要推力仍是人;k 大于一是三档,斜率自持期,利息增量已经超过你每年能拿出来的钱。当 k 超过二,会进入二次加速,账面上会出现「一年涨出一台车」的段落——那通常也意味着波动开始变得刺眼。
三个挡位需要的动作完全不同。一档靠自律,核心是把现金流管住,让 S 稳定为正;二档靠制度,核心是自动化,把划转、再投入、费用核对交给规则而不是意志;三档靠纪律,核心是不打断,别因为一次波动就把已经转起来的飞轮拆了。用错挡位的动作是最常见的浪费:在一档追求收益率,在三档还盯着每月存多少。
这里有个容易混淆的地方:k 不是收益率,也不是风险指标。一个高 k 的账户可能同时是高波动的账户,因为高 k 只说明本金相对于你的年储蓄足够大,不说明这笔钱稳不稳。把 k 当成「我成功了」的信号,是换挡期最常见的自我误读。
加速点的位置:A 等于 S 除以 r
推导只有一行。设本金为 A,长期回报率为 r,当年新增储蓄为 S。当年的利息增量是 A 乘 r。令它等于 S,得到 A* 等于 S 除以 r。这就是加速点的位置:一旦本金达到这个数,利息一年挣的和你一年存的一样多。
代入四组量级看形状:年存三万、回报率百分之四,A* 约七十五万;年存六万、回报率百分之五,A* 约一百二十万;年存九万、回报率百分之六,A* 约一百五十万;年存二十万、回报率百分之五,A* 约四百万。四组数字说明一件事:加速点不是一个固定的金额,它是你的储蓄习惯与回报假设共同决定的一个坐标。
第一个反直觉的推论是:存得越多,门槛越高。月存三千的人,加速点在七十二万;月存一万的人,加速点在二百四十万。很多人听到这里会泄气,觉得努力反而让目标变远。但门槛变高的同时,到达门槛的速度也在变快,因为 S 本身就是推进力。
第二个推论更实用:净效应取决于起点本金。如果起点接近零,提高储蓄率几乎总是缩短到达时间;如果起点已经很高,比如已有八十万而加速点是一百二十万,那么此时把储蓄率再翻倍,收益远不如把已有的八十万配置得更有效率。换句话说,一档该加储蓄,二档该做结构。
用法很简单:每年年初算一次 A*,写在账本第一行。它是一个刻度,不是目标。刻度让你在任何一个月都能回答「我离换挡还有多远」,而不必依赖感觉。周珂算出自己的 A* 是七十六点八万,从六十八万起步,按现有节奏大约两年后越过——那一刻他第一次觉得这件事是可预期的。
换挡期为什么最长:三个漏损
三段里最长的是中间那段,通常八到十五年。它长得让人怀疑方法失效,而让它更长的,是三个持续存在的漏损。它们不剧烈,但每年都在把 S 削薄。
第一个是生活方式膨胀。收入涨一成,支出往往涨八成,新增储蓄只留下两成。经济学家杜森贝里的相对收入假说早就指出,消费锚定的是周围人的水平,而不是自己的绝对收入。所以加薪那天最该做的一件事,是在同一天把自动划转的金额调高,让储蓄先于消费完成分配。
第二个是摩擦成本,也是最确定的一个。假设每年被费用拿走百分之一,三十年后 0.99 的三十次方约等于零点七四,也就是四分之一的本金被悄悄搬走;如果被拿走百分之二,只剩零点五五,接近一半。它的可怕之处在于不产生任何痛感:你不会收到一张账单,只会看到一个比预期低一截的数字。
第三个是名义幻觉。通胀百分之三的环境里,账面百分之五的购买力增长只有百分之二。加速点如果按账面算,会显得很近;按购买力算,往往要推后好几年。处理它的办法不是预测通胀,而是在算 A* 时用实际回报率,也就是名义回报减去通胀,结论会诚实很多。
三个漏损的处理顺序也有讲究:先堵费用,因为它最确定、最可控、效果立刻可见;再控膨胀,因为它最慢,需要靠制度而不是决心;最后才是通胀,因为它只能接受,不能被管理。顺序反了,就会把精力花在唯一无法控制的那一项上。
时间变量:晚五年开始,加速点推后多少
先把算术摆出来。起点三十万、此后不再新增,回报率百分之五,要涨到一百二十万,需要 1.05 的 n 次方等于四,n 约二十八点四年。同样是三十万起点,但每年再存六万,方程变成一百五十乘 x 等于二百四十,x 等于一点六,n 约九点六年。
两组数字的差别不在收益率,而在起点本金。三十万这个先手,把换挡时间砍掉了将近二十年。这也是为什么很多看起来「回报平平」的人,最终曲线比追逐高回报的人更陡——他们只是更早把 A 抬起来了。
晚五年开始,代价不是「少五年收益」这么简单。整条曲线会向右平移五年,同时末段的复利区被截短,而末段恰恰是斜率最陡的部分。同样活到八十五岁,二十五岁开始与三十岁开始的人,最后的差距通常不是五年,而是末段二十年里被放大的那一段。
结论有点反直觉:前半段最该做的不是找更高的回报,而是把 A 抬起来。提高储蓄率、把一次性收入转为本金、避免在高摩擦的产品之间来回搬运,这些动作在前十年里的边际效果,远高于把回报假设从百分之五调到百分之六。
三个误判:账面加速不等于可用加速
第一个误判是流动性幻觉。账面三百万,能随时动用的三十万,遇到急事仍然要靠借。加速点算的是本金,但生活用的是可支配现金。所以算 A* 时,最好同时记一个「可用比例」,把不能动、不便动、动了要付代价的部分剔出去。
第二个误判是波动被低估。亏两成需要涨两成五才回本,这个不对称在连续年份里会放大:连续两年各跌两成,再涨两成五,净值是 0.8 乘 0.8 乘 1.25,等于零点八,仍在原点之下。复利公式假设的是平滑路径,真实路径是带坑的,坑会偷走斜率。
第三个误判是税收与费用的时点。同一笔收益,递延结算与每年即时结算,在三十年里的差距是倍数级的,因为被拿走的部分同时也失去了它本可以产生的复利。判断标准不是「税率高不高」,而是「这笔钱在多少年里不被打断」。
还有一个隐性的误判是心理账户。把浮盈当成收入,就会提前消费掉未来的斜率;把某一年的大涨当成新常态,就会在第二年加大投入然后被波动教育。检验办法是问三个问题:这笔钱能不能随时取、取出来要打几折、取出来之后曲线退几档。三个问题都能答清楚,账面加速才算真的加速。
一条二十二年的曲线:三段形状长什么样
回到周珂。他今年三十八岁,账户六十八万,每月结余三千二百元,折合年储蓄三点八四万。为了演示,这里假设长期回报率百分之五——这只是一个算术假设,不代表任何产品的收益水平,也不构成任何预期。
他的 A* 等于三点八四除以零点零五,即七十六点八万。以六十八万起步,第一年六十八乘一点零五再加三点八四,约七十五点二万;第二年约八十二点八万。也就是说,加速点大致出现在四十岁那年,早于他自己的预估。
四十五岁时,六十八乘 1.05 的七次方约九十五点七万,加上年金的累积约三十一点三万,合计约一百二十七万。这一段里,储蓄贡献与利息贡献大致各占一半,是典型的二档中段:你能感觉到加速,但还不太敢相信。
五十岁时,六十八乘 1.05 的十二次方约一百二十二万,年金部分约六十一点一万,合计约一百八十三万。此时每年的利息增量已经接近年储蓄的两倍,k 值越过二,二次加速开始,账面上一年涨十几万变成常态。
六十岁时,六十八乘 1.05 的二十二次方约一百九十九万,年金部分约一百四十八万,合计约三百四十七万。当年的利息增量约十七点三万,是他年储蓄的四点五倍。三个数字放在一起看很清楚:前十二年靠存,中间十年靠存加利息,最后十年几乎全靠利息。他不是突然变富了,他只是换了挡。
这条曲线的价值不在于数字准确——假设一改,数字全变——而在于形状稳定。只要你把 S、r、A0 三个数写下来,任何一条个人曲线都能被拆成这三段,也都能算出自己的加速点在哪一年。可计算,才可讨论;可讨论,才可调整。
度量与执行:把加速点写进年度账本
建议固定四个指标,每年算一次,连续看三年。一是 k 值,衡量挡位;二是 A 除以 A* 的进度,衡量距离;三是净储蓄率,即当年新增储蓄除以税后收入,衡量推力;四是综合费用率,衡量漏损。四个数字加起来,十分钟能算完。
账本只需要三行:年末本金、当年新增、当年利息。三行相减相加就能得到 k,不需要任何软件。年末本金减去年初本金再减去当年新增,差就是利息;利息除以新增,就是 k。中间的误差通常来自费用与税,而误差本身就是信息。
校准频率建议一年一次,不要按月看。月度波动会让 k 值上下跳,跳得多了人会误判自己已经换挡,然后做出不该做的动作。年度读数配合三年移动平均,趋势就足够清楚了。
执行清单可以压缩成四步:第一步,算出 A* 并写下来;第二步,算出今年的 k 并标注挡位;第三步,找出费用率最高的那一项,今年只处理它;第四步,把自动划转日期设在收入到账当天,让储蓄发生在消费之前。四步做完,这一年的结构就定了。
最后一句提醒:加速点不是终点。越过它之后,曲线的斜率仍然由 S 决定上限——三档里省下的每一块钱,都会以更长的年限参与复利。真正拉开差距的,从来不是某一年赚得多,而是很多年里没有把挡位弄丢。
常见问题
1.问:收入不高,加速点要上百万,这套算法对我是不是没意义?答:恰恰相反,收入不高时它最有用。A* 等于 S 除以 r,你的 S 小,加速点也低:月存一千五、回报率百分之四,A* 只有四十五万。低门槛意味着你能更早感受到换挡,只是绝对金额小。真正让人无力的不是门槛高,而是不知道门槛在哪。
2.问:回报率假设百分之五会不会太乐观,换个数结论就变了?答:建议用区间算。把百分之三、百分之五、百分之六各代一遍,看结论是否改变。多数情况下挡位判断不会变,变的只是到达年份;如果换个假设结论就翻转,说明你的 A 与 S 太接近临界值,此时该做的不是争论假设,而是提高 S 的稳定性。
3.问:有房贷,月供算储蓄吗?答:要拆开看。月供里的本金偿还部分确实增加了净资产,但它不产生现金流,也不会自己再投资;利息部分是纯支出。所以记账时把本金偿还单列一行,只把真正能参与复利的钱算进 S,否则 k 会被高估,挡位判断会偏乐观。
4.问:k 值每年波动很大,怎么判断自己到底在几档?答:用三年移动平均。单年数据受奖金、一次性支出、市场波动影响很大,三年平均能滤掉大部分噪声。另外一个技巧是同时看「利息增量占净值增长的比例」,这个比例比 k 更平滑,超过一半时基本可以确认进入三档。
5.问:越过加速点之后,还需要继续提高储蓄吗?答:需要,但目的变了。越过之前,储蓄是为了把本金推到门槛;越过之后,储蓄决定斜率的上限,也决定你在波动年份里有没有缓冲。区别在于优先级:之前储蓄是第一优先,之后它退到第二,第一优先变成了不打断复利、不放大费用、不让流动性把自己逼回一档。
图片来源:图1 DarkoStojanovic / Pixabay (CC0) · 图2 MarkusDHamburg / Pixabay (CC0) · 图3 ahmetyuksek / Pixabay (CC0) · 图4 LePhuong0401 / Pixabay (CC0) · 图5 DRIVAR / Pixabay (CC0) · 图6 Sunriseforever / Pixabay (CC0) · 图7 bongbabyhousevn / Pixabay (CC0) · 图8 dianaparkhouse / Pixabay (CC0) · 图9 minka2507 / Pixabay (CC0) · 图10 652234 / Pixabay (CC0) · 图11 Voidbias / Pixabay (CC0) · 图12 marcelkessler / Pixabay (CC0) · 图13 Tumisu / Pixabay (CC0) · 图14 stux / Pixabay (CC0) · 图15 Alexas_Fotos / Pixabay (CC0) · 图16 652234 / Pixabay (CC0) · 图17 KELLEPICS / Pixabay (CC0) · 图18 reallywellmadedesks / Pixabay (CC0)
本文为信息分享与财商教育,不构成任何证券、期货或投资咨询建议,亦不构成个性化投资建议。市场有风险,决策需谨慎。
本文由 AI 生成,经人类主编终审。
评论(0)