基本信息
阅读时间:约 28 分钟
字数:约 15,080 字
摘要:市场担心:酒店价格体系正在系统性下移。2026 年三季度,境内全服务型酒店平均房价 473.26 元/间、同比 -3.28%,出租率 55.88%、同比 -2.55 个百分点,平均每间可售房收入 264.46 元/间、同比 -7.50% [5];有限服务型同样录得房价 -2.27%、RevPAR -2.23% [6]。价与量同时下行,加上当季新开 360 家、退出 188 家的高频换手 [11],很容易被读成一轮降价周期已经开始。
| — | 摘要与三条价格线索 |
| 01 | 口径:四层价格与两个规模 |
| 02 | 链条全景:从客房供给到会员复购 |
| 03 | 价格传导:-7.50% 由谁吸收 |
| 04 | 关键环节与瓶颈识别 |
| 05 | 供给侧与竞争格局 |
| 06 | 渠道与存量改造:比提价更确定的利润来源 |
| 07 | 利润表读数与 OTA 侧对照 |
| 08 | 结论与观察指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次与测算参数 |
摘要与三条价格线索
市场担心:酒店价格体系正在系统性下移。2026 年三季度,境内全服务型酒店平均房价 473.26 元/间、同比 -3.28%,出租率 55.88%、同比 -2.55 个百分点,平均每间可售房收入 264.46 元/间、同比 -7.50% [5];有限服务型同样录得房价 -2.27%、RevPAR -2.23% [6]。价与量同时下行,加上当季新开 360 家、退出 188 家的高频换手 [11],很容易被读成一轮降价周期已经开始。
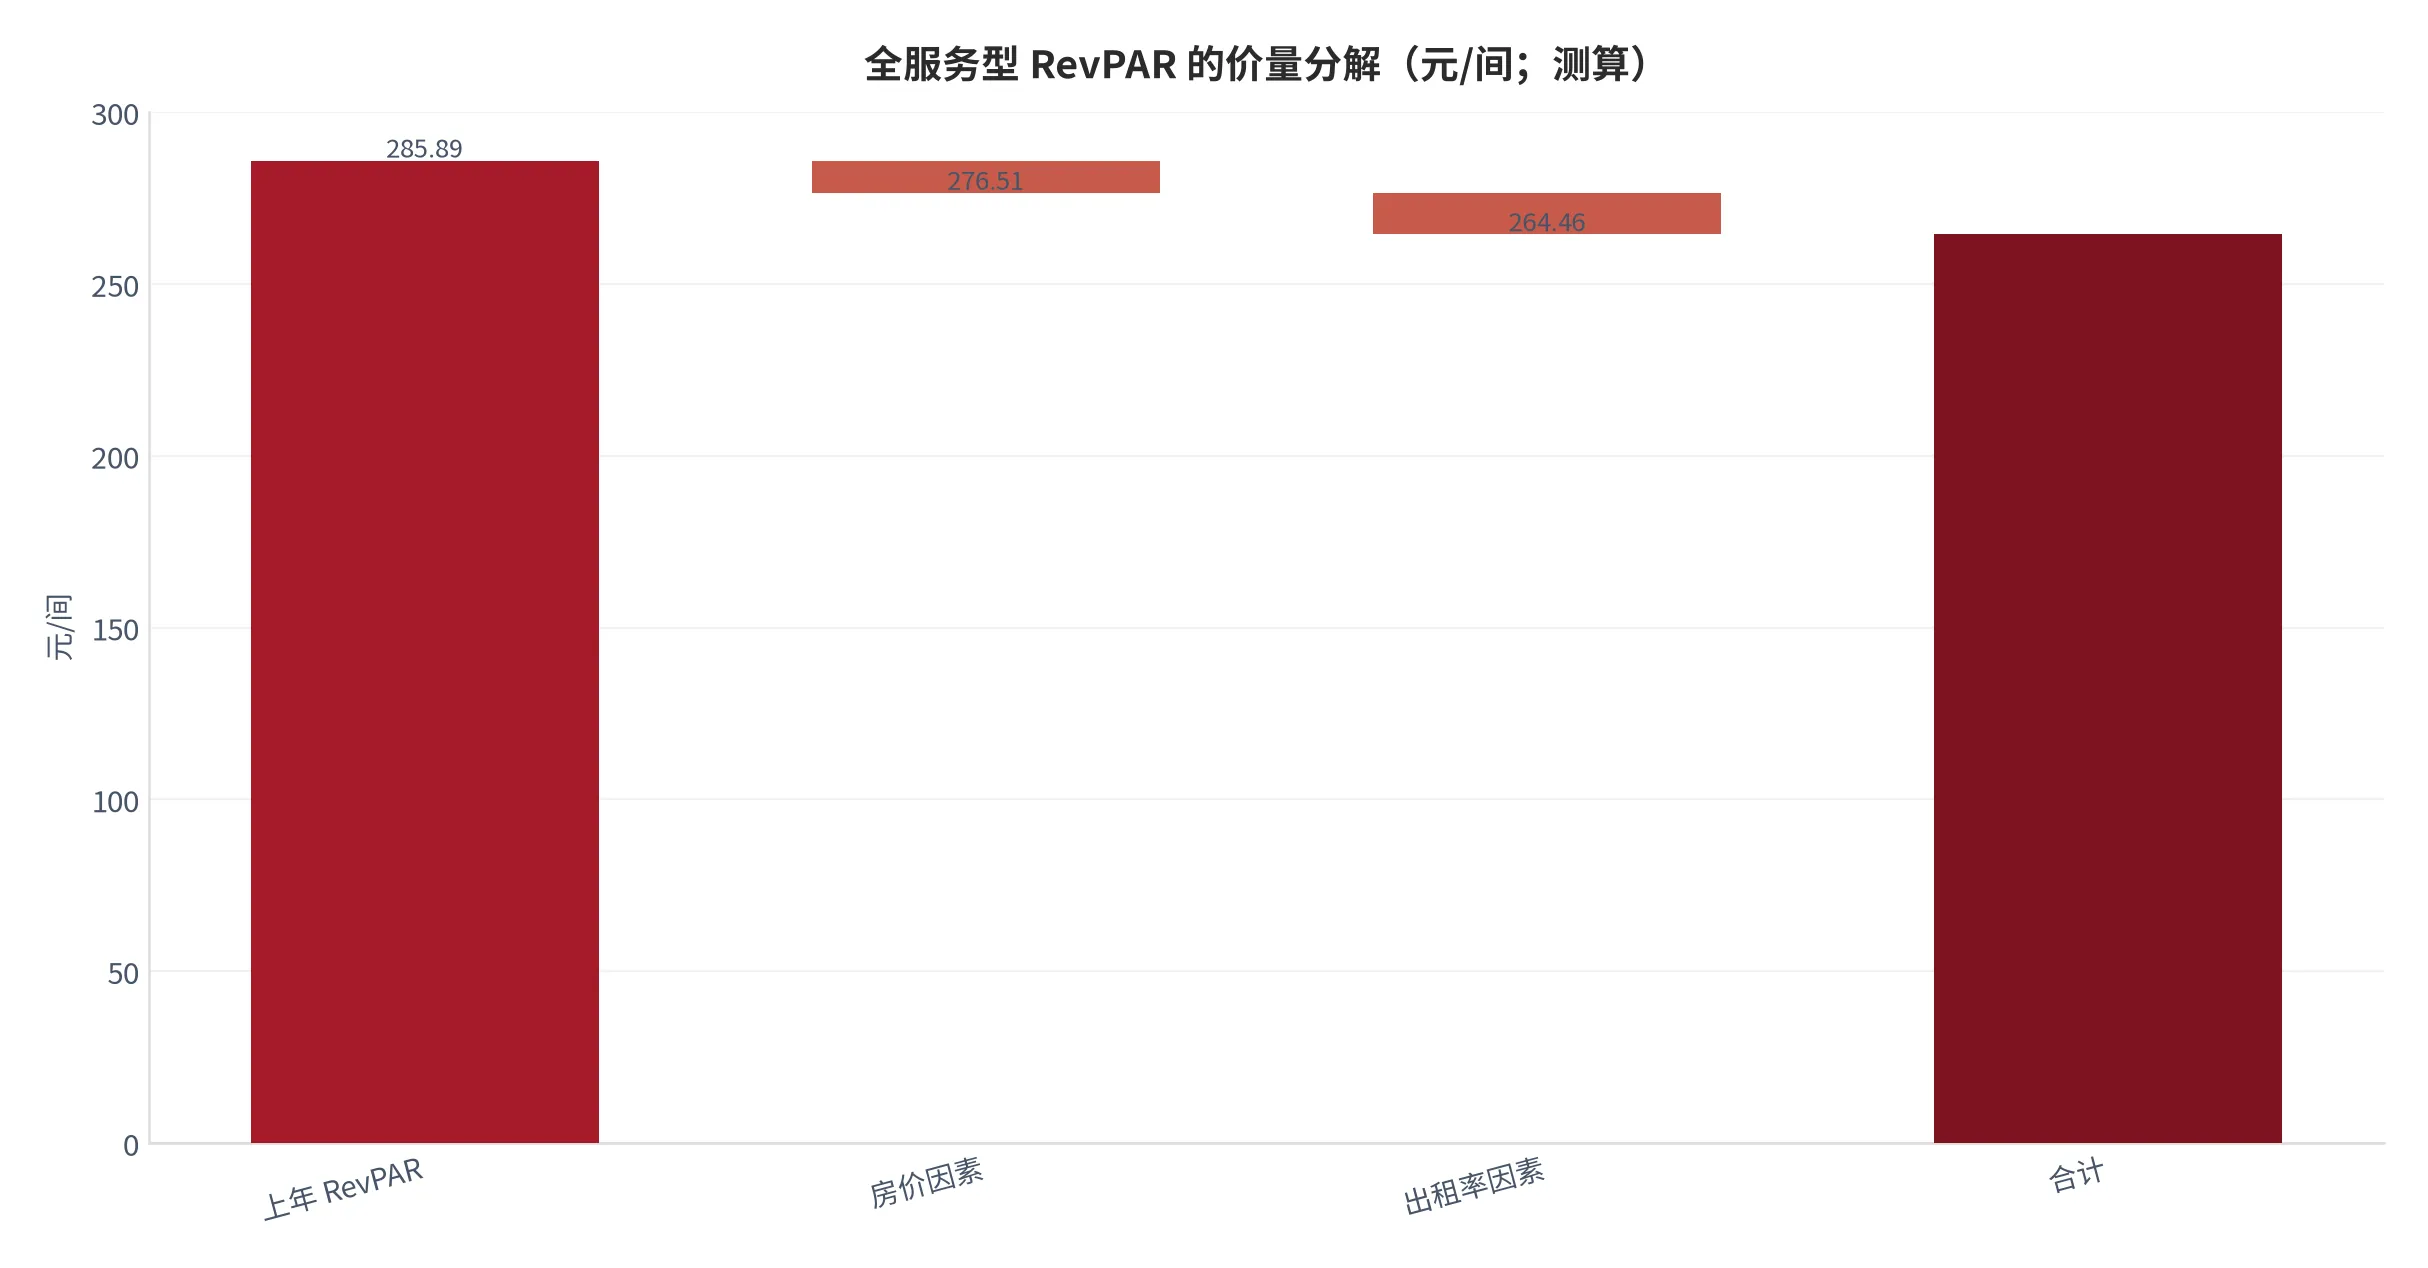
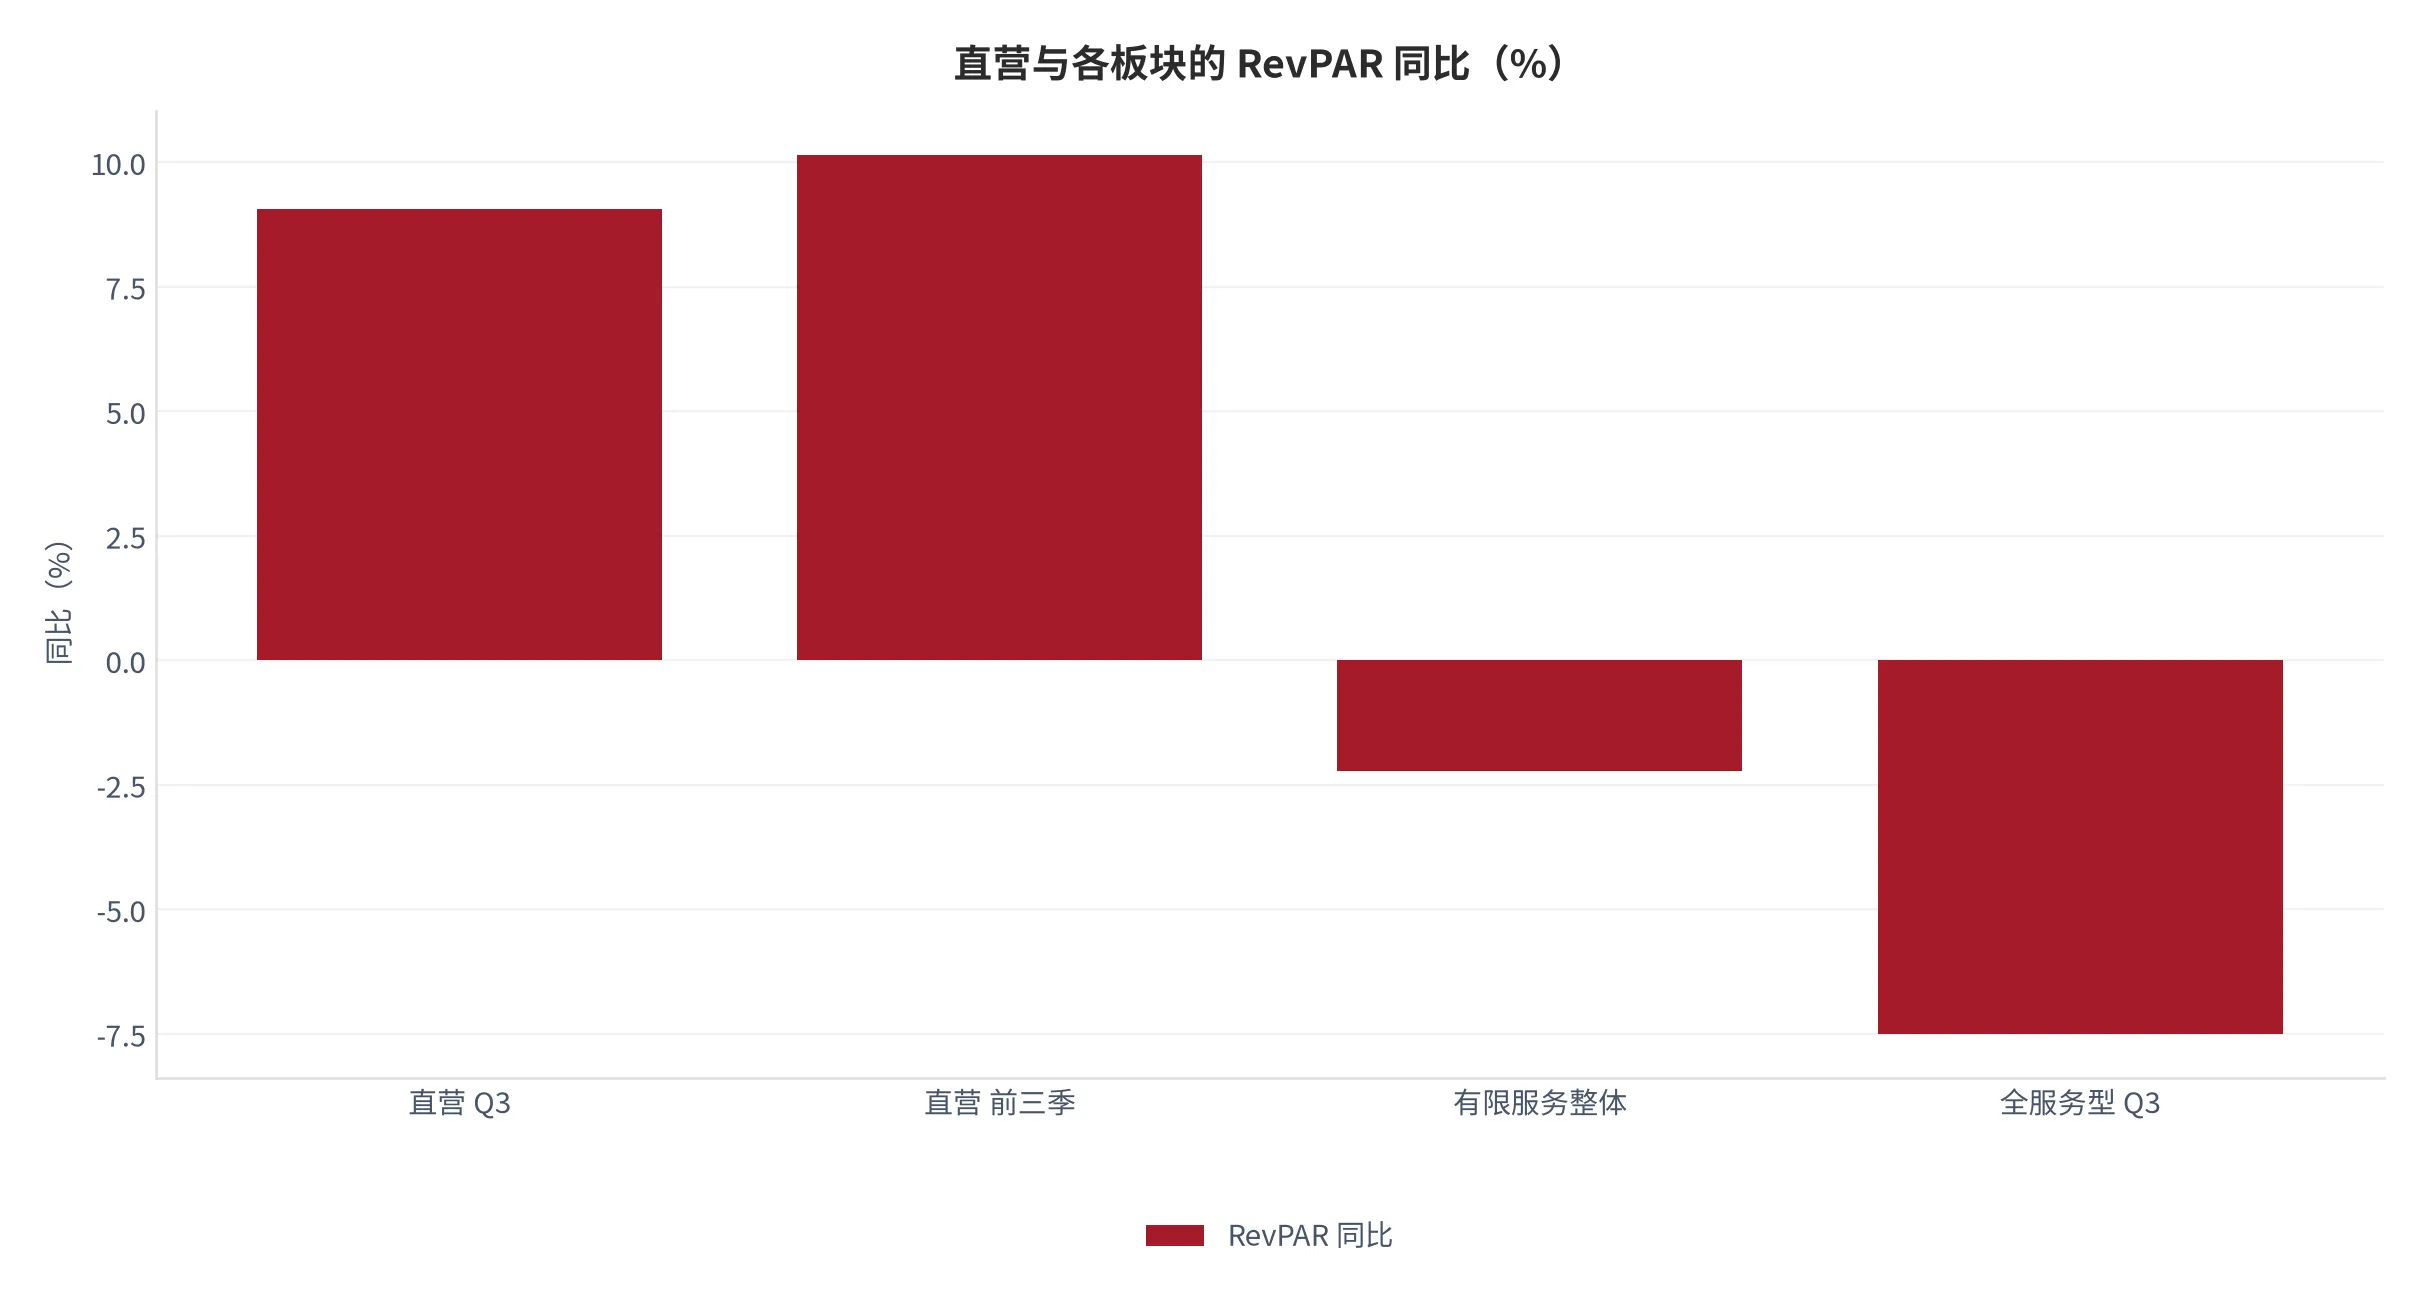
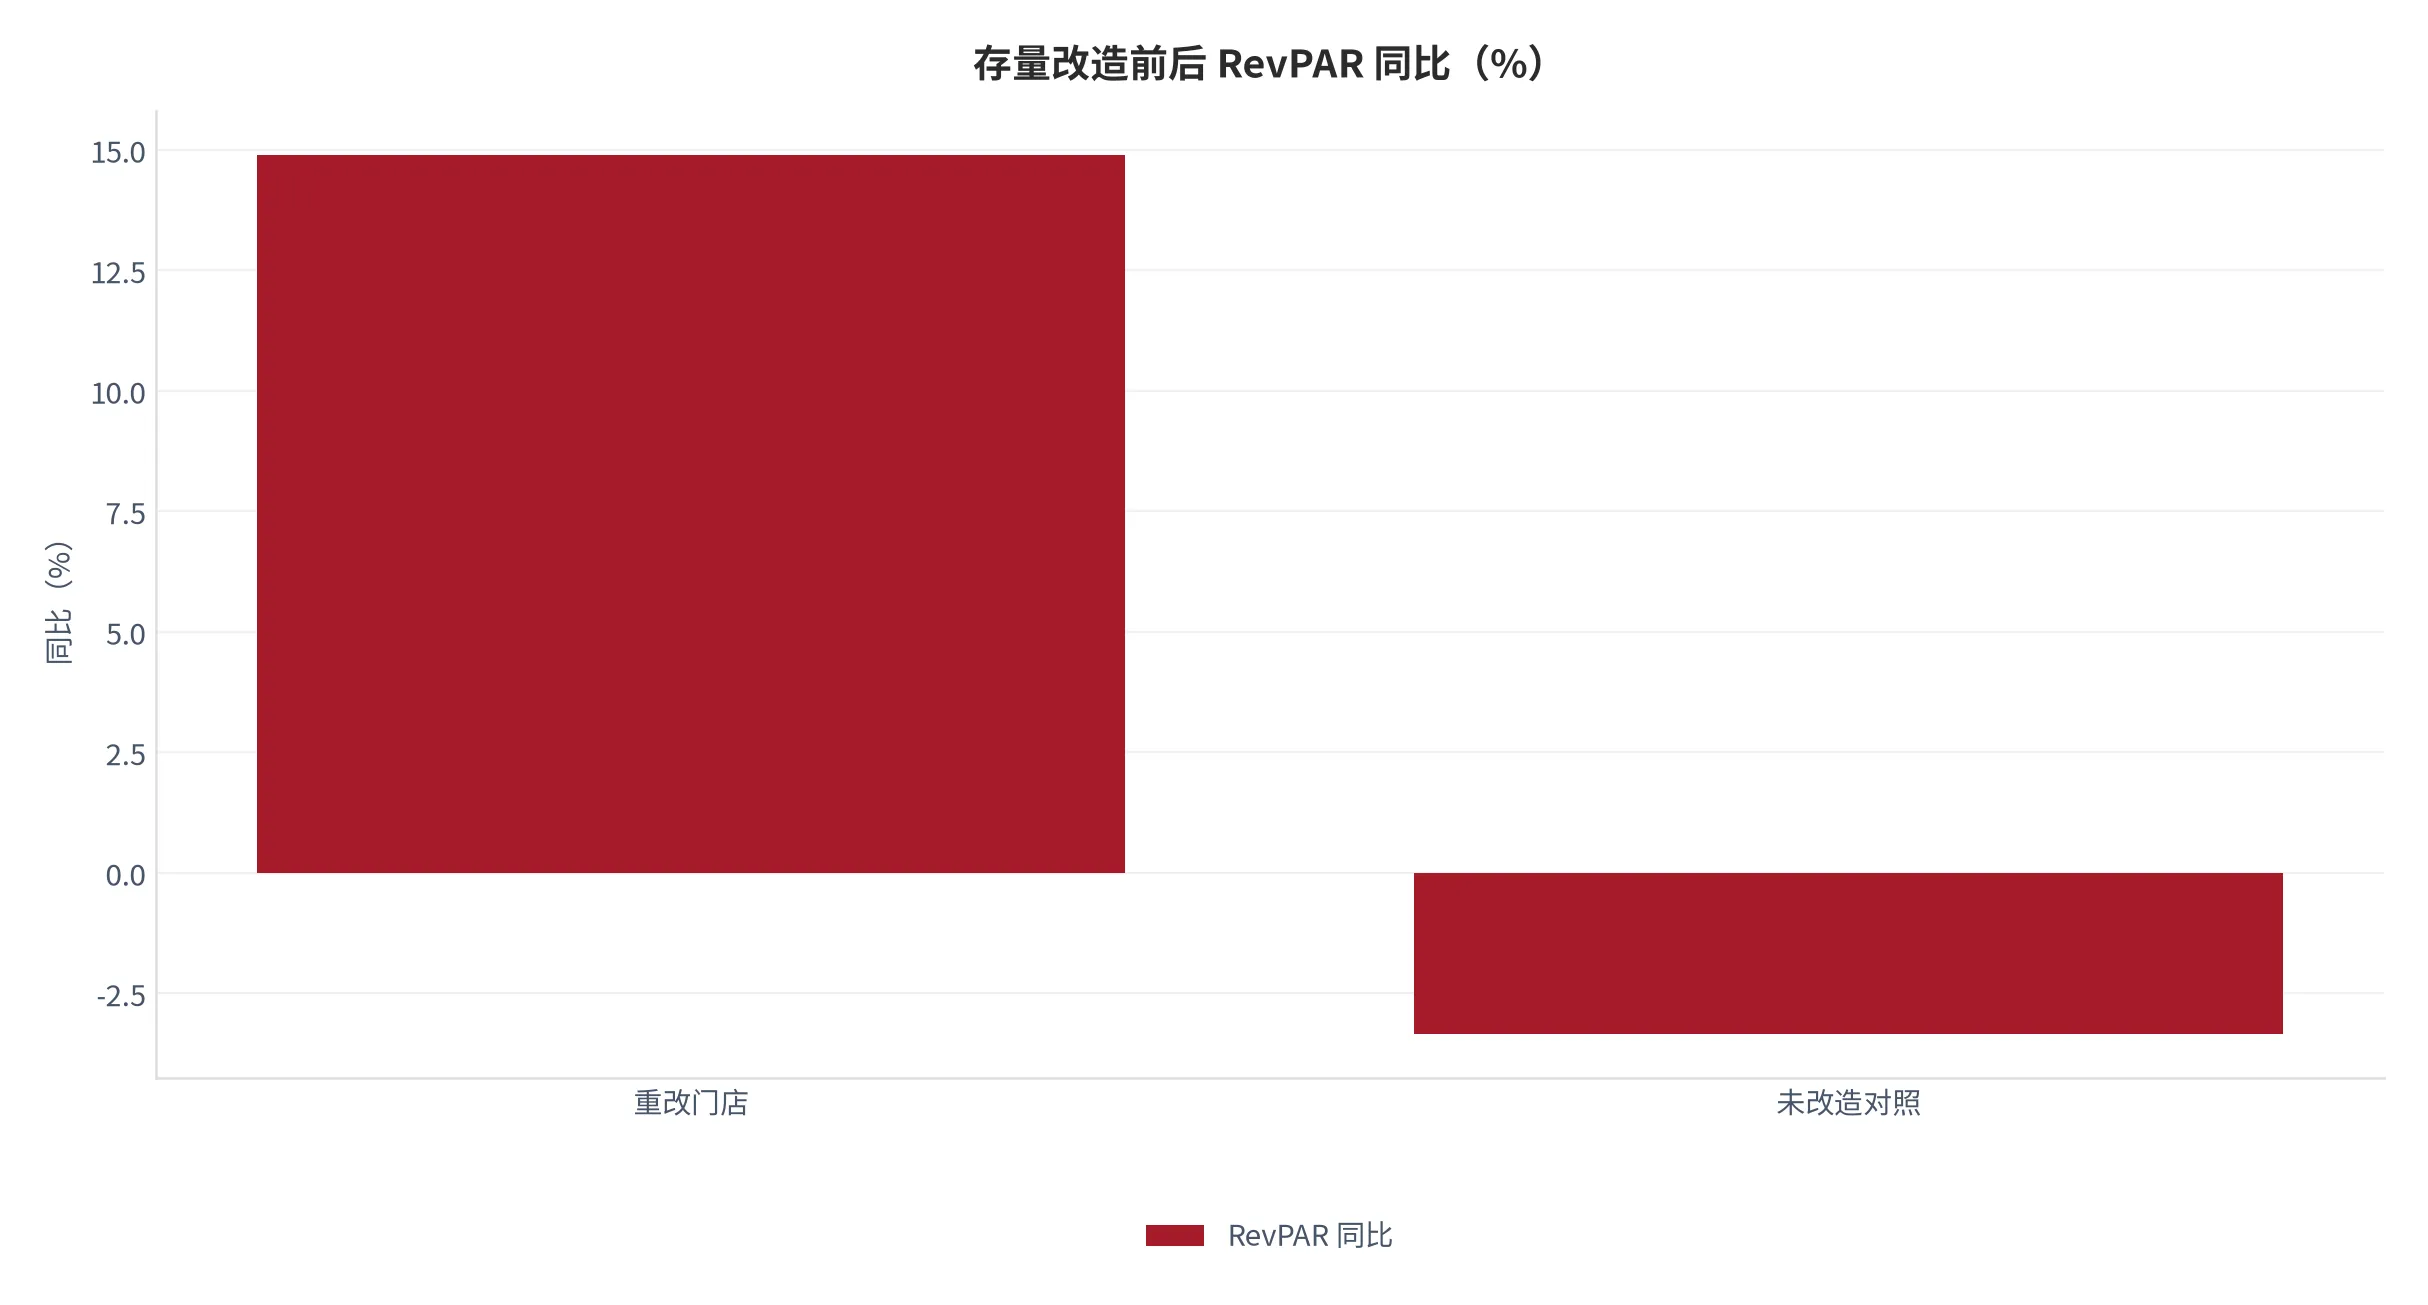
我们认为:这不是普跌,是一次结构置换。把 -7.50% 拆开,房价因素贡献 -9.38 元、出租率因素贡献 -12.05 元,量的拖累是价的 1.28 倍 [17]——如果是降价换量,量应该上升;实际是量跌得比价更狠,说明问题不在价格标签,而在同质化供给太多、把客人分薄了。同一份报表里还有两个反向数据:直营店 RevPAR 同比 +9.06%,重改门店 +14.9% [7]。跌的是没改造的存量,涨的是改造过的资产。
- 量的拖累大于价,意味着修复路径是入住率而不是提价。RevPAR 若要回到上年 285.89 元,需要出租率回升 2.55 个百分点,或房价上调 16.05 元;在供给仍在净增 172 家/季的背景下 [11],前者比后者现实。
- 价格中枢下移有一部分是算术结果,不是降价行为。中端门店已占 65.01%、客房占 71.64% [10],中端房价 255.14 元低于全服务型 473.26 元 [5][6],结构上移必然拉低混合平均房价,这部分与需求强弱无关。
- 比提价更确定的利润来源是渠道成本。线上直销率同比提升 12.49 个百分点到 43.67% [12],按 13.5% 佣金率测算,单季可节省约 4,595 万元 [20]——这条曲线不需要客人多付钱。
本篇增量:把「挂牌价、到手价、RevPAR、单房收益、渠道成本」五个口径放到同一条链上,用同一套价量分解与结构效应分解,把 -7.50% 拆成「价、量、结构、渠道」四块,并给出每一块的可验证观察指标。结论先放在这里:这一期的价格下行里,约一半来自结构与渠道的变化,只有一半来自真实的需求与定价。
01口径:四层价格与两个规模
谈酒店价格,先要分清四层。第一层是门市挂牌价,写在牌子上,几乎从不成交;第二层是到手价,扣掉平台补贴与会员折扣后的实付;第三层是协议价,给企业客户与旅行社的年度价格;第四层是平均每间可售房收入,也就是 RevPAR,等于平均房价乘出租率。前三个是标价,第四个是结果。行业里所有关于涨价的讨论,说的都是第一层,报表里能验证的只有第四层。
规模也有两个口径,经常被混用。其一是已开业:14,576 家门店、1,406,461 间客房;其二是已签约:18,357 家、1,738,930 间客房 [10]。两者相差 3,781 家,相当于已开业门店的 26%——这是未来两到三年的供给管道,它决定了即便当下出租率下滑,客房总量仍会继续增加。看价格不能只看当期 RevPAR,必须同时看这条管道。这两个数字与同版公告、媒体对三季报的解读均可对照,口径一致 [14][15]。
| 价格口径 | 定义 | 当期读数 | 用途 | 局限 |
|---|---|---|---|---|
| 门市挂牌价 | 前台公示价格 | [缺口] 未披露 | 品牌定位参照 | 几乎不成交,无经济含义 |
| 到手价 | 扣除补贴与会员折扣后的实付 | [缺口] 未披露 | 真实支付意愿 | 受促销节奏干扰 |
| RevPAR | 平均房价 × 出租率 | 全服务型 264.46 元 [5] | 同口径横向比较 | 掩盖价与量的相反变化 |
| 单房收益 | RevPAR 扣除渠道佣金后的净额 | [测算] 见附表 | 评估渠道效率 | 佣金率不公开 |
| 客房供给 | 已开业与已签约客房数 | 1,406,461 间与 1,738,930 间 [10] | 判断供给压力 | 签约不等于开业 |
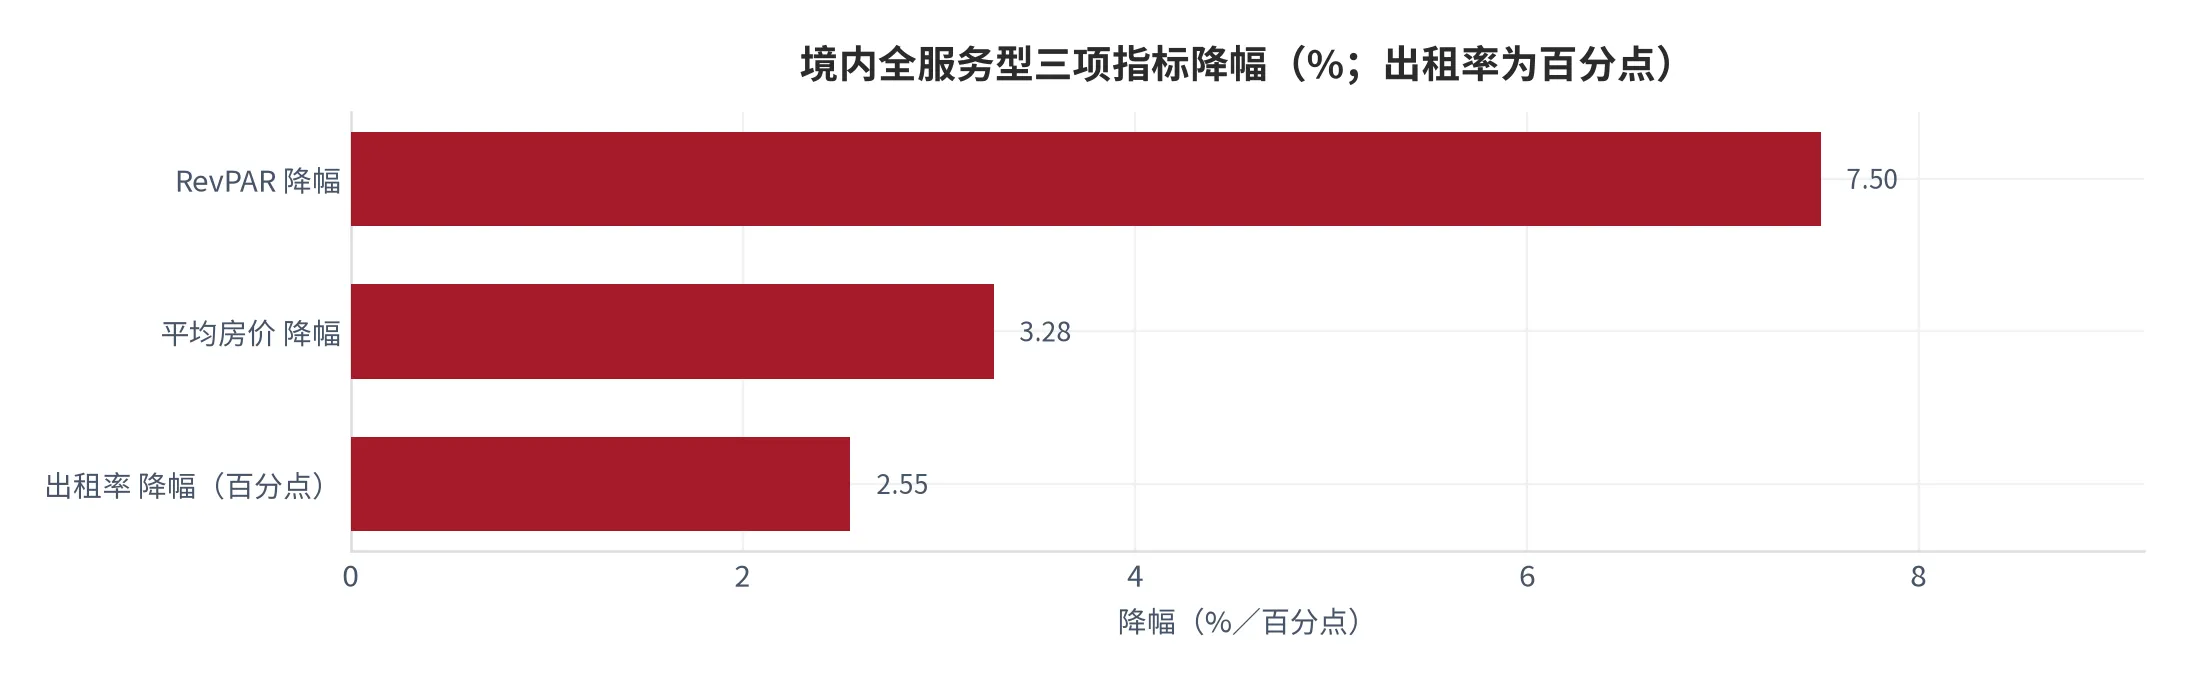
先看全服务型的三项指标。房价 -3.28%、出租率 -2.55 个百分点、RevPAR -7.50% [5],三个跌幅并不成比例:RevPAR 的跌幅接近房价跌幅的 2.3 倍,原因就是价与量在同时往下走。这种「双降」在报表上只有一个结果,但成因有两种——需求真的少了,或者同类供给真的多了。区分这两种成因,是这一期价格跟踪的核心任务。
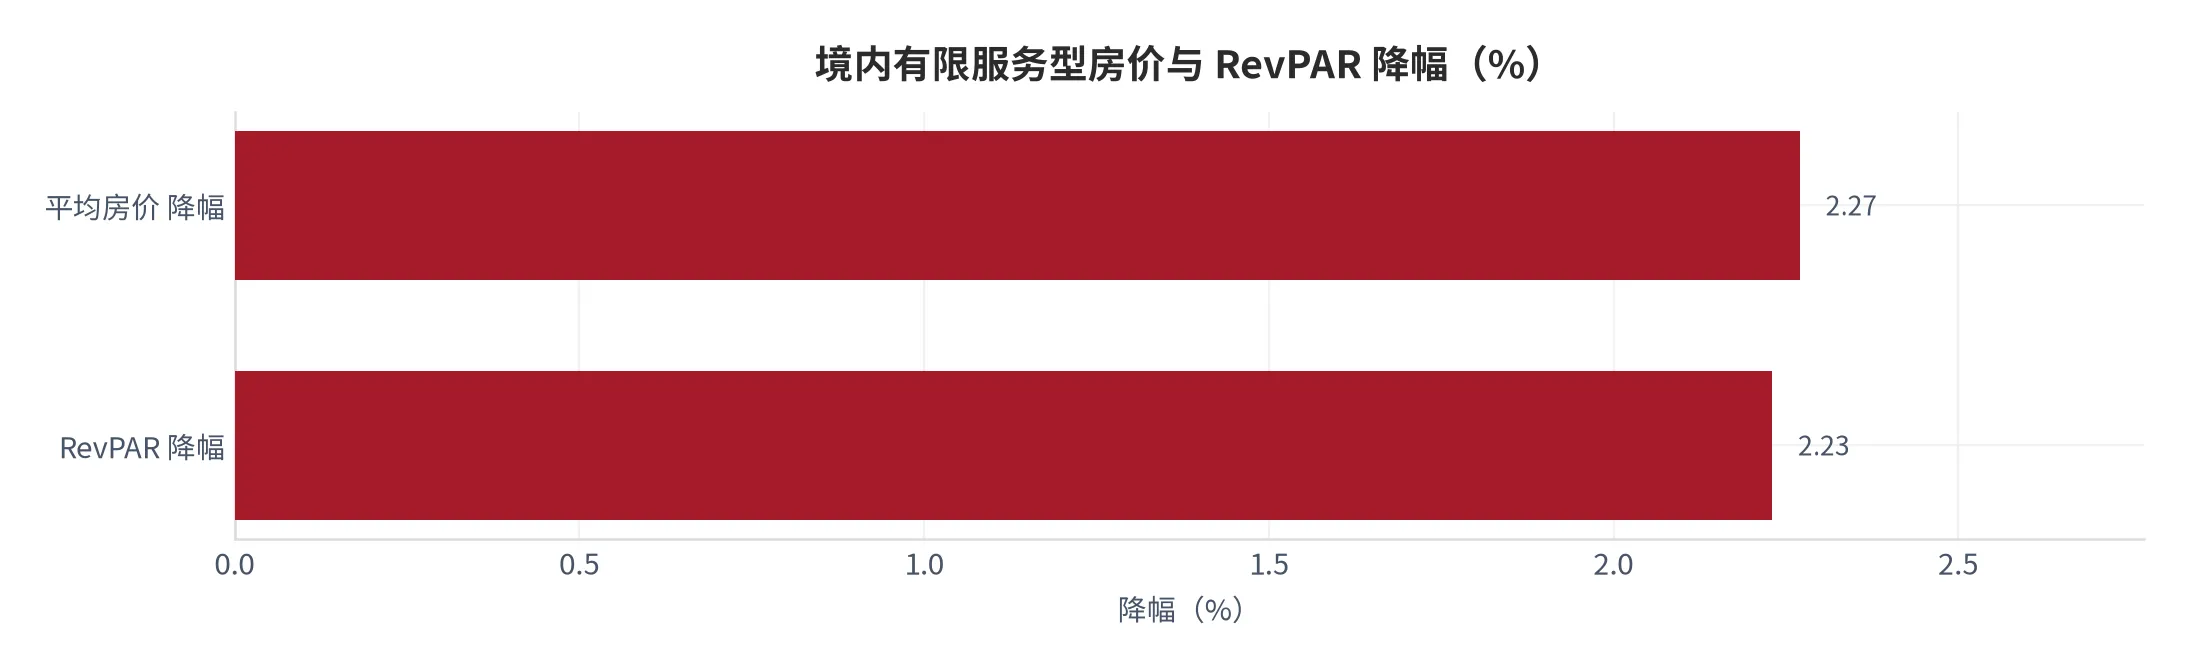
有限服务型的组合完全不同:房价 -2.27%、出租率 +0.03 个百分点、RevPAR -2.23% [6]。出租率几乎持平,RevPAR 的跌幅几乎全部由房价贡献。同样是 RevPAR 下行,全服务型是价量双降,有限服务型是守住量、让出价。两个板块的应对策略并不一样,用同一个「降价周期」去概括会丢掉最有信息量的差别。
把全服务型的 -7.50% 拆成两段,方法很直接:价因素等于房价变动乘以上年出租率,量因素等于本年房价乘以出租率变动 [17]。以上年 RevPAR 285.89 元为基数,房价从 489.29 元降到 473.26 元,贡献 -9.38 元;出租率从 58.43% 降到 55.88%,贡献 -12.05 元。两项合计 -21.43 元,正好等于 285.89 元减 264.46 元。这个分解说明一件事:这一轮的压力,量的部分比价的部分更重。
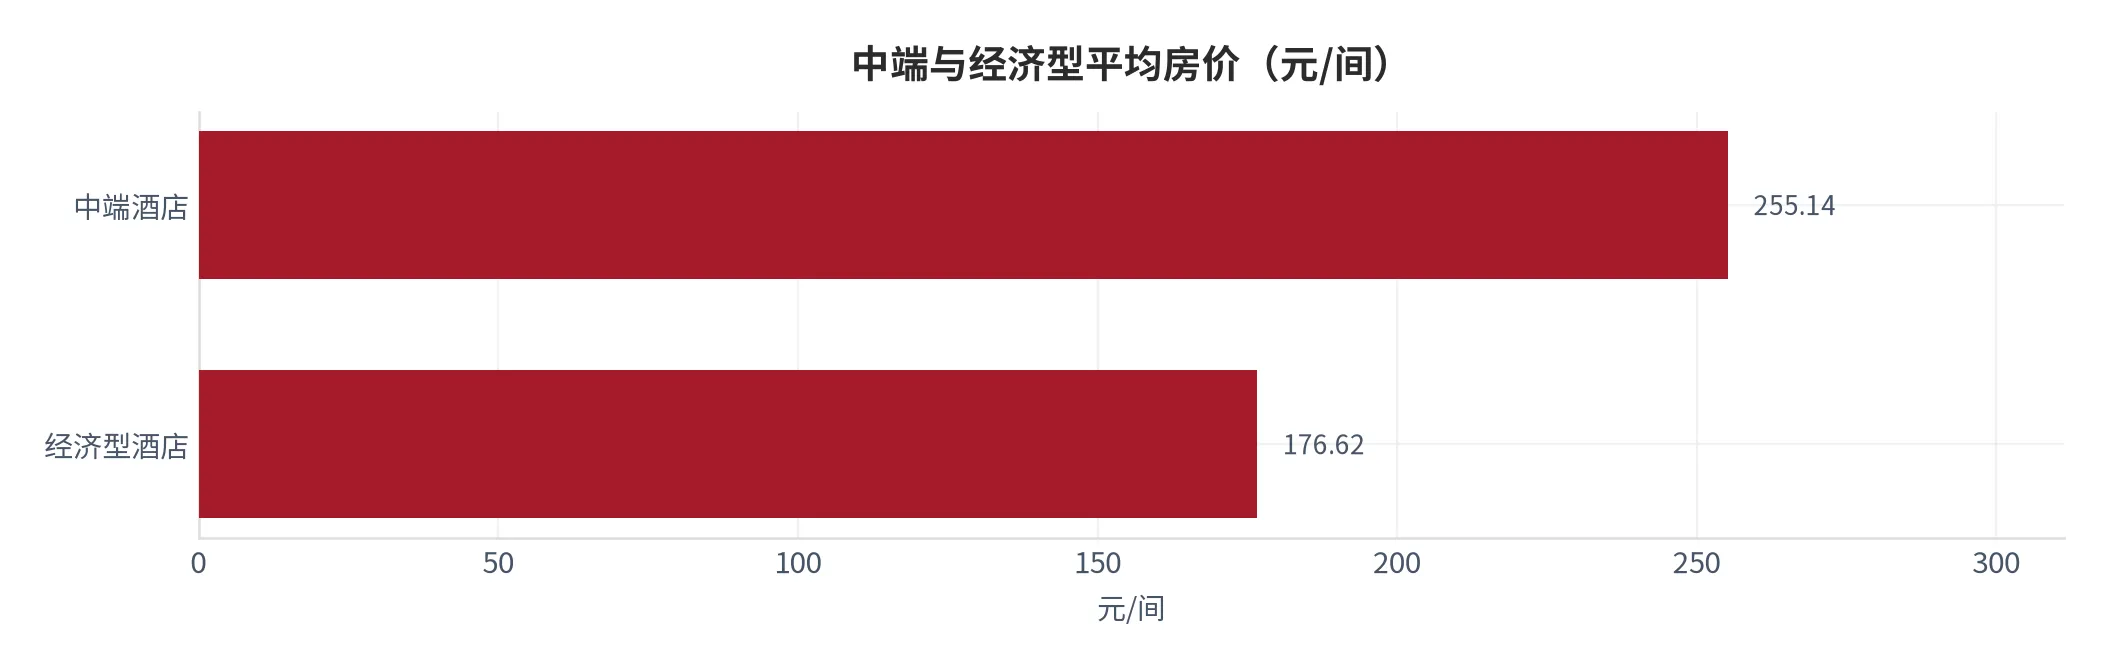
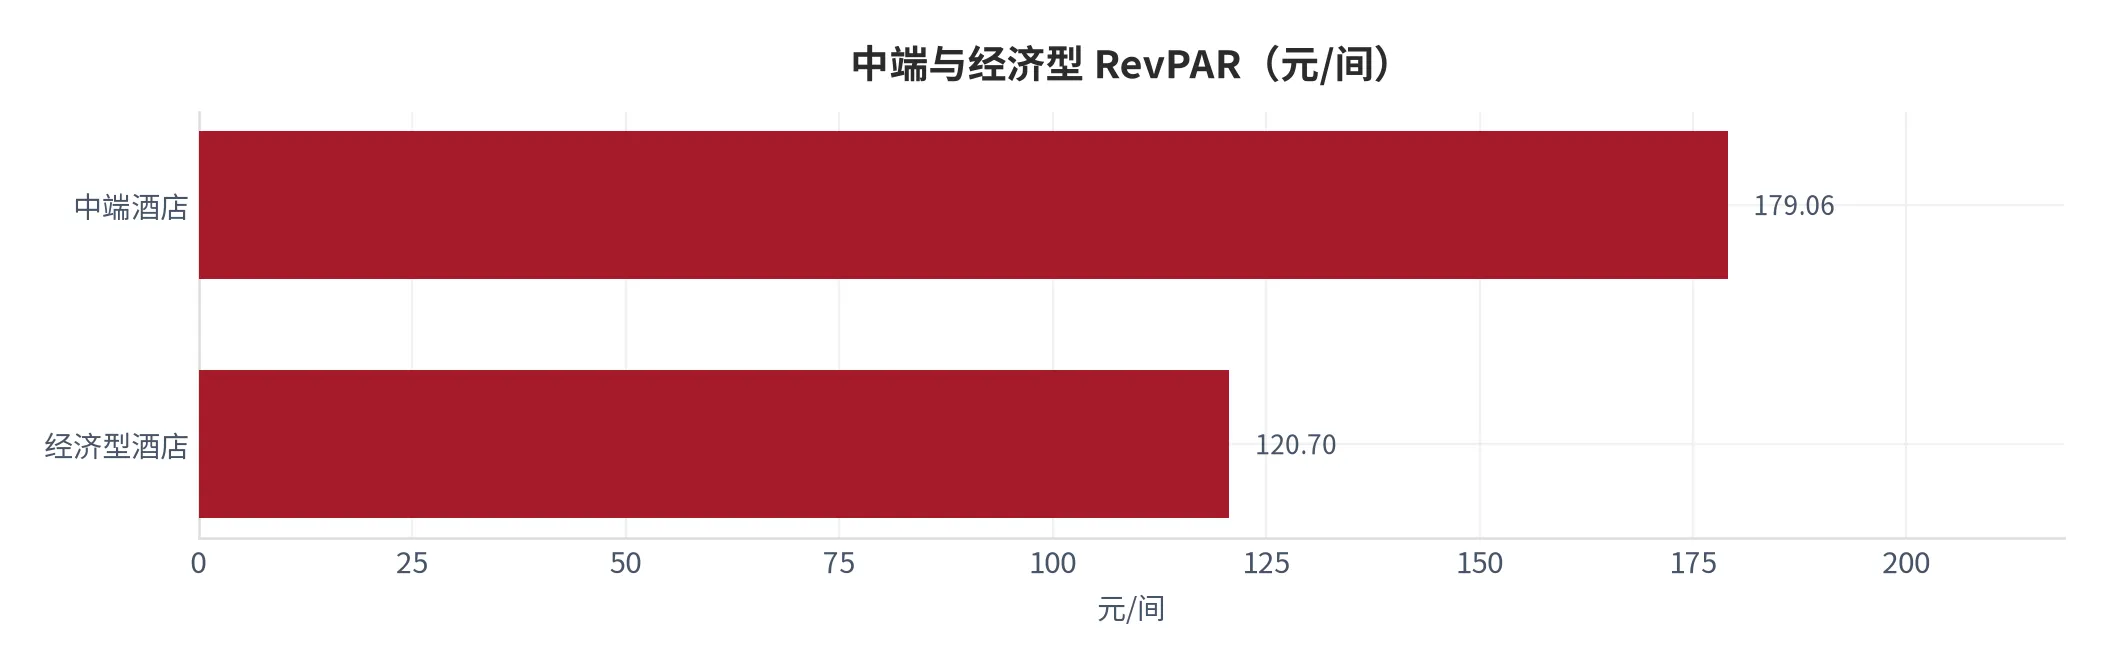
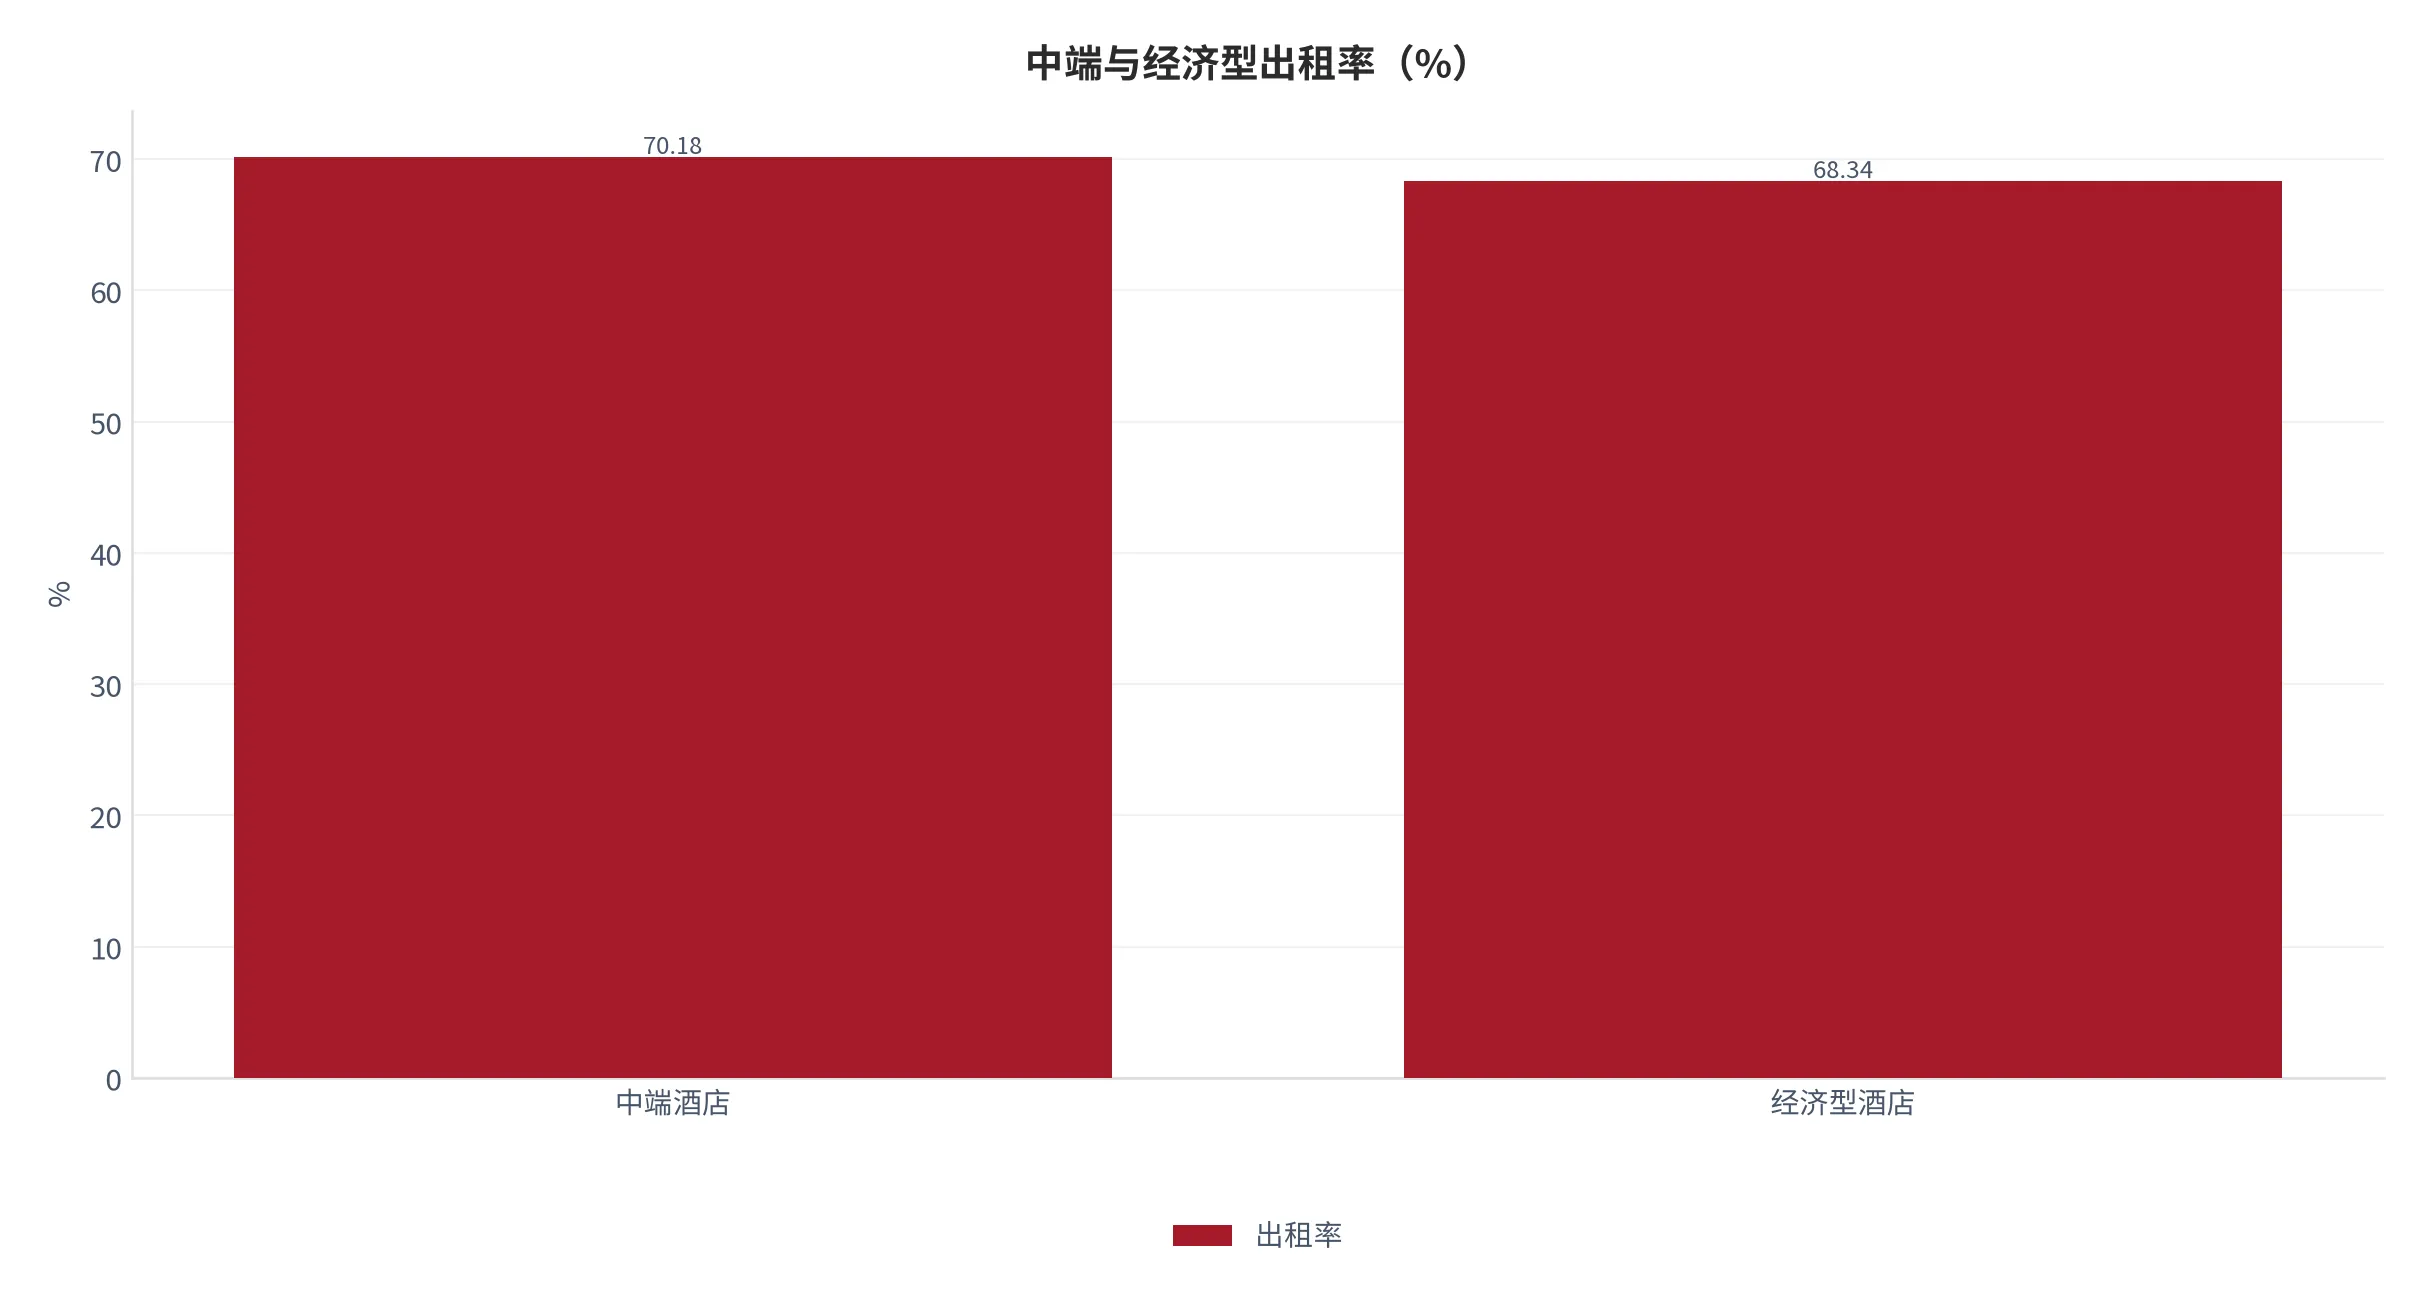
再看结构。中端与经济型的两组数据放在一起,能看出价格带的实际分布:中端平均房价 255.14 元、出租率 70.18%、RevPAR 179.06 元;经济型 176.62 元、68.34%、120.70 元 [6]。中端房价是经济型的 1.444 倍,RevPAR 是 1.483 倍 [18]。倍数不算悬殊,但方向清楚——同一间房,中端每晚多收 58.36 元,且出租率还高 1.84 个百分点。
把四层价格换成可算的关系会更清楚:RevPAR 等于房价乘出租率,全服务型 473.26 元乘 55.88% 得 264.46 元,与披露值一致 [5]。这个关系有一个副作用,出租率的变动会被房价放大——出租率掉 1 个百分点,RevPAR 掉约 4.73 元,相当于房价要降 1.75% 才能抵消。价与量的不对称,从这里开始。
通胀口径也要交代一句。2025 年居民消费价格同比仅 0.06% [4],可以视为接近于零。这意味着名义 RevPAR 的 -7.50% 与实际跌幅几乎没有差别,不需要做平减处理;反过来说,任何把酒店房价下跌归因于「整体物价环境」的解释都站不住,因为整体物价这一年基本没动。
02链条全景:从客房供给到会员复购
酒店不是制造链,是一条服务交付链,一共四环:客房供给层(物业、租约、装修投入)、品牌与标准层(品牌矩阵、服务标准、店长体系)、分销与渠道层(中央预订、OTA、企业协议)、会员与复购层(会员规模、直销比例、复购频次)。四环的钱的性质完全不同:第一环是重资产与长周期,第二环是管理费与规模效应,第三环是佣金与流量成本,第四环是复购与数据资产。
| 链条环节 | 在做什么(白话) | 为什么重要 | 代表主体类型 | 毛利率或价差 |
|---|---|---|---|---|
| 客房供给层 | 拿物业、签租约、装修开业 | 决定点位与固定成本 | 业主方、自持物业的公司 | [缺口] 未单列 |
| 品牌与标准层 | 定品牌矩阵、服务标准、派驻店长 | 决定溢价能力与复制速度 | 酒店管理公司 | 管理费率 [缺口] |
| 分销与渠道层 | 中央预订、OTA、企业协议 | 决定获客成本 | OTA 平台、自建预订系统 | 佣金率 12%–15% [缺口] |
| 会员与复购层 | 会员体系、直销、复购运营 | 决定渠道成本与空房率 | 品牌自建会员体系 | 直销替代节省 13.5% [20] |
| 存量改造 | 对老店重装、改牌、换标准 | 决定单房收益的抬升幅度 | 业主与品牌方共同投入 | 改造后 RevPAR +14.9% [7] |
四环的价值流向是反的:越靠前越重资产、越靠后越轻资产。客房供给层承担租金与折旧,价格下行时它先失血;品牌与标准层收管理费,只要门店在营业就有现金流;分销与渠道层按成交抽佣,价格越高抽得越多;会员与复购层最轻,一次投入、长期复用。所以同一条链上,对价格下行的敏感度是从前往后递减的——这也解释了为什么财报里营收只跌了一个点级、利润却还能增长。
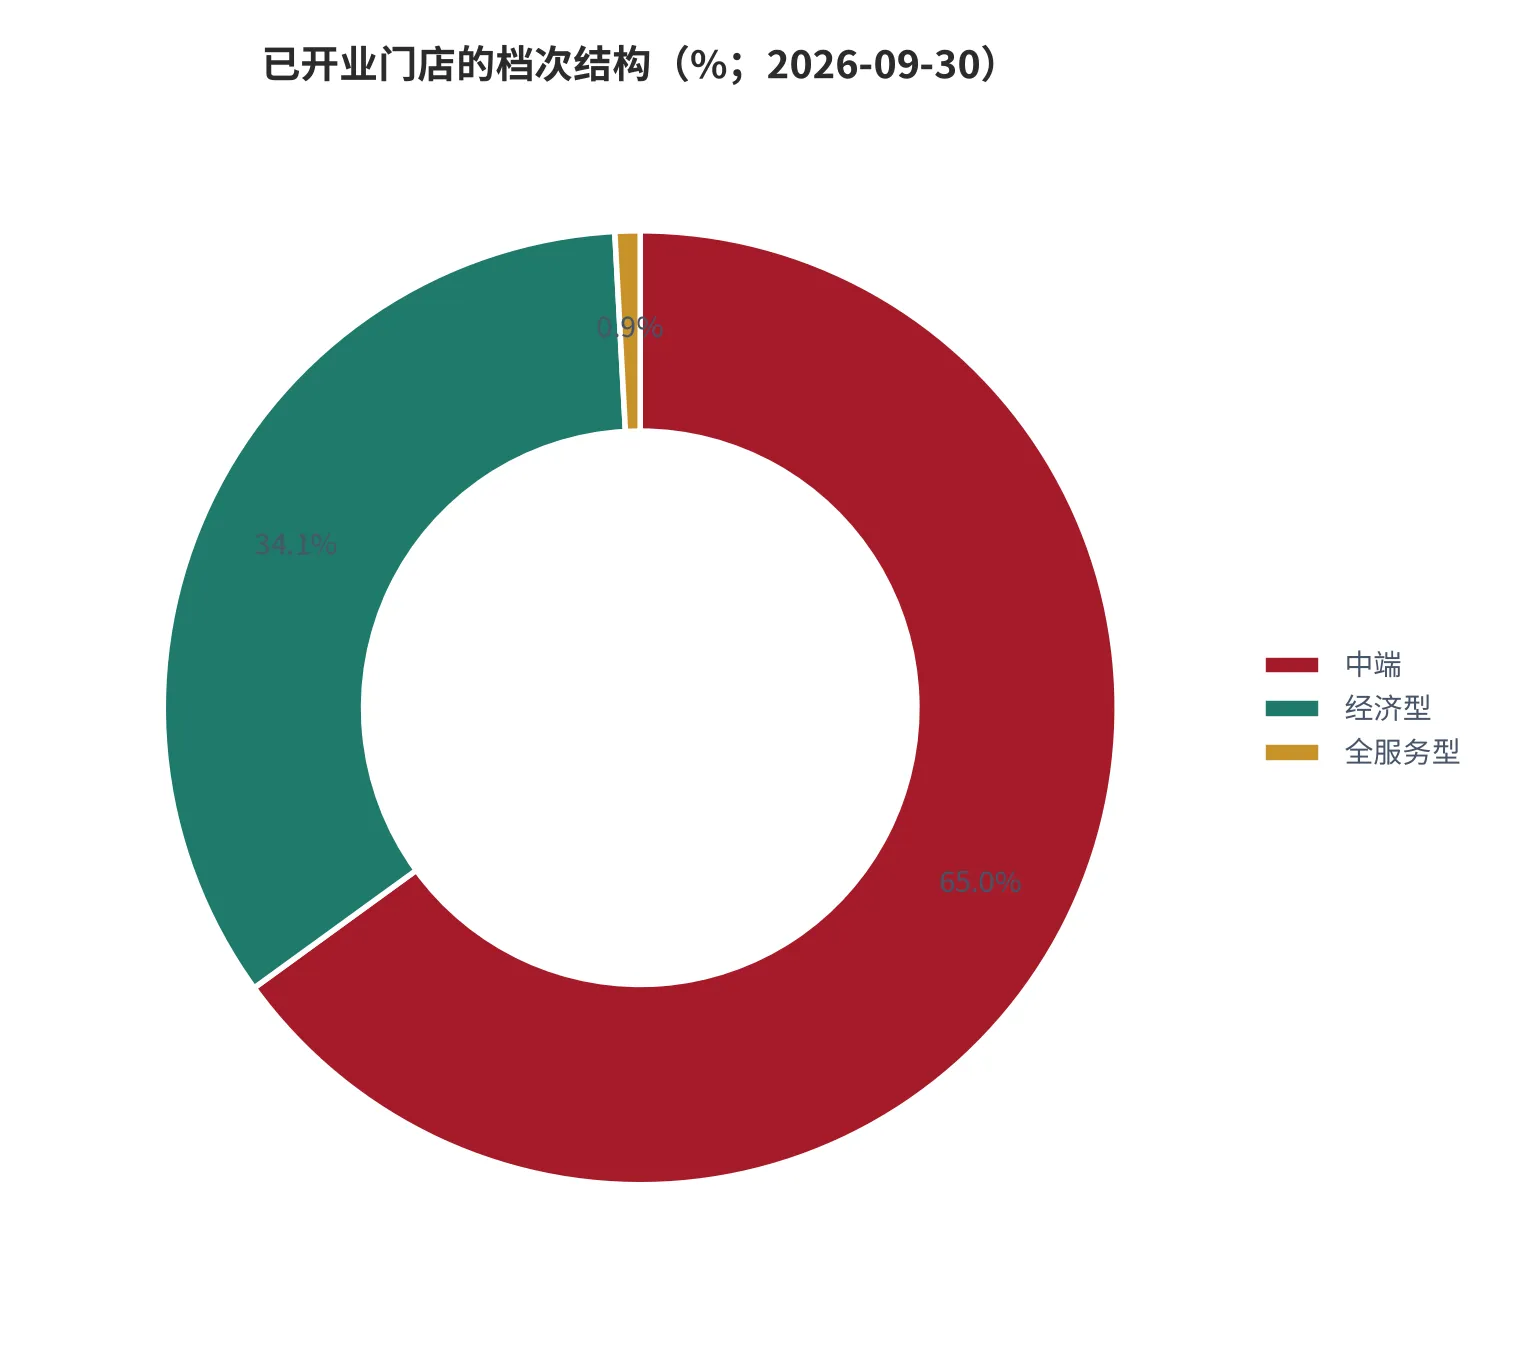
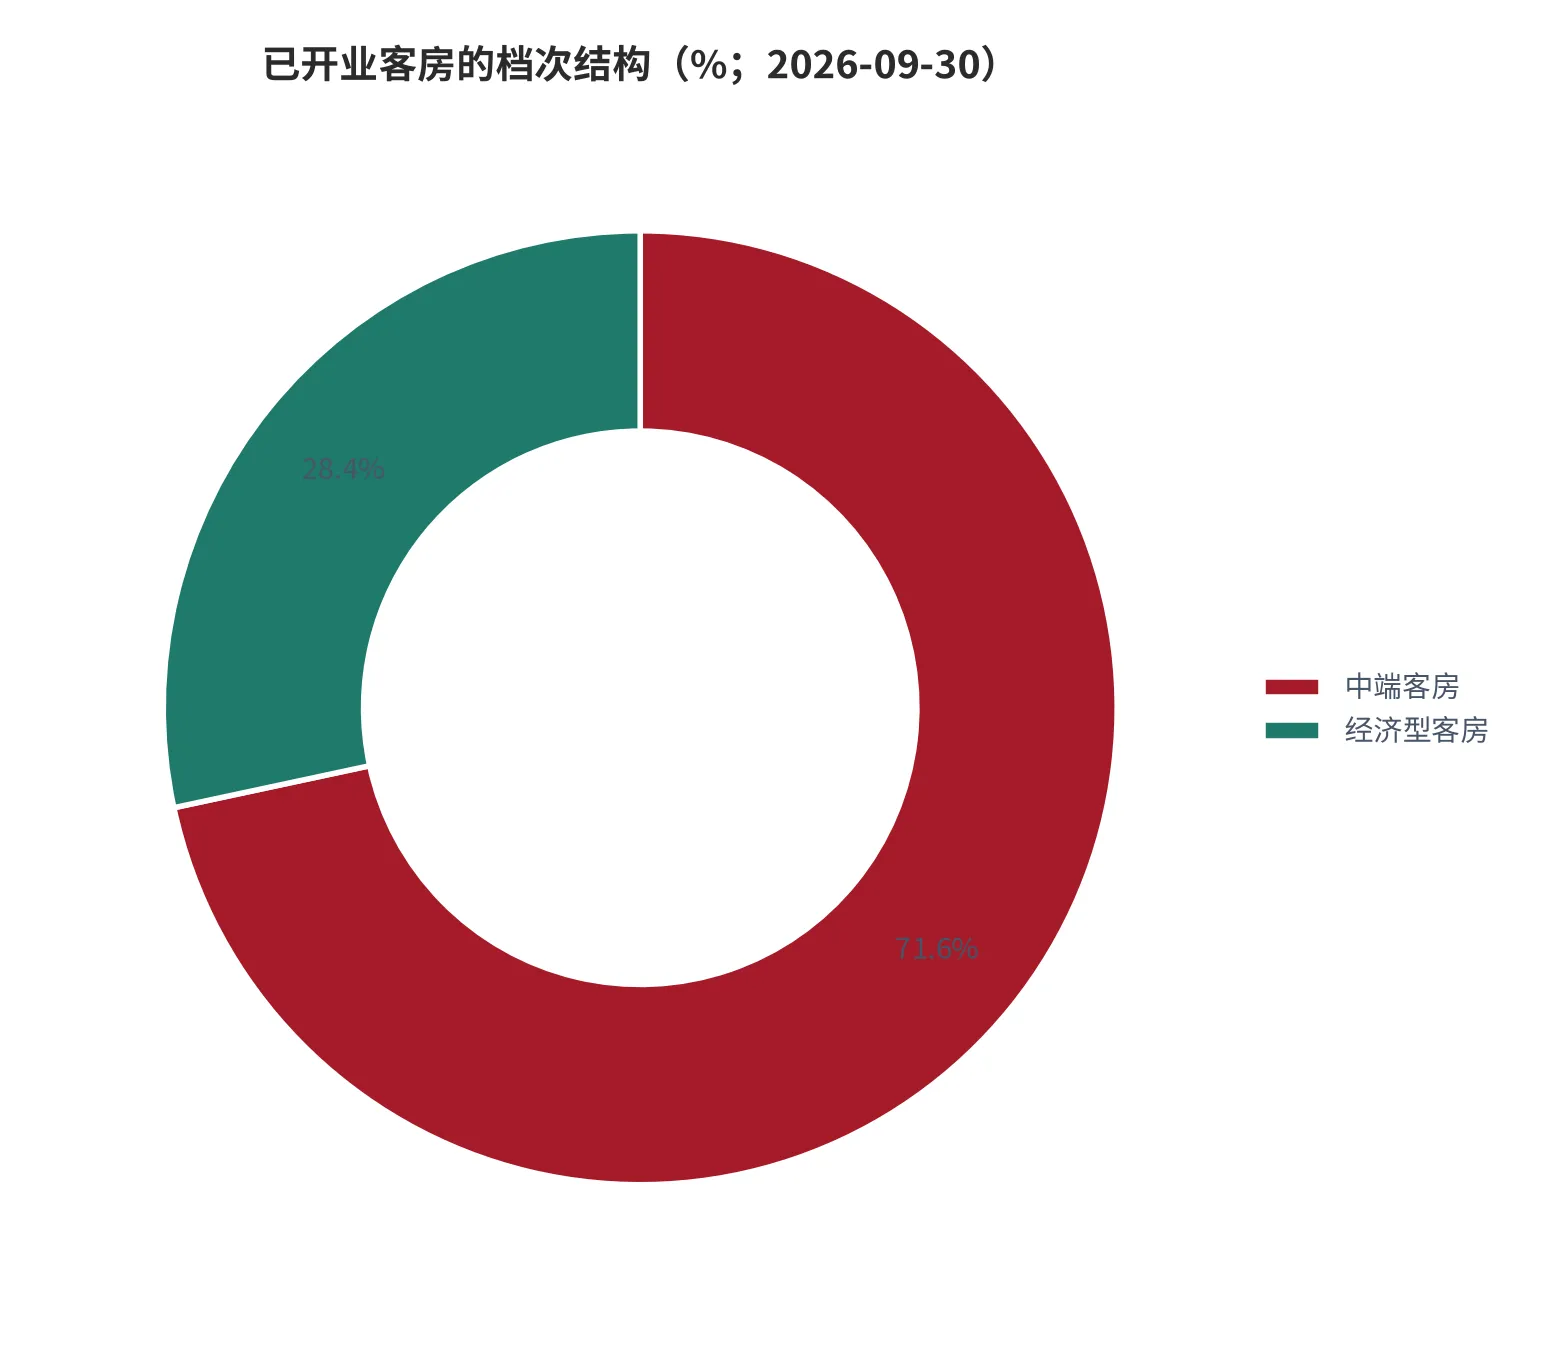
结构数据值得停下来看:中端 9,476 家、占门店 65.01%,客房 1,007,605 间、占 71.64%;经济型 4,976 家、占 34.14% [10]。客房占比比门店占比高 6.63 个百分点,说明中端单店体量更大。剩下的 0.85% 门店是全服务型,按 14,576 家折算约 124 家 [测算],数量最少、单房价格最高(473.26 元对 255.14 元),是价格口径里权重最小、弹性最大的那一层。
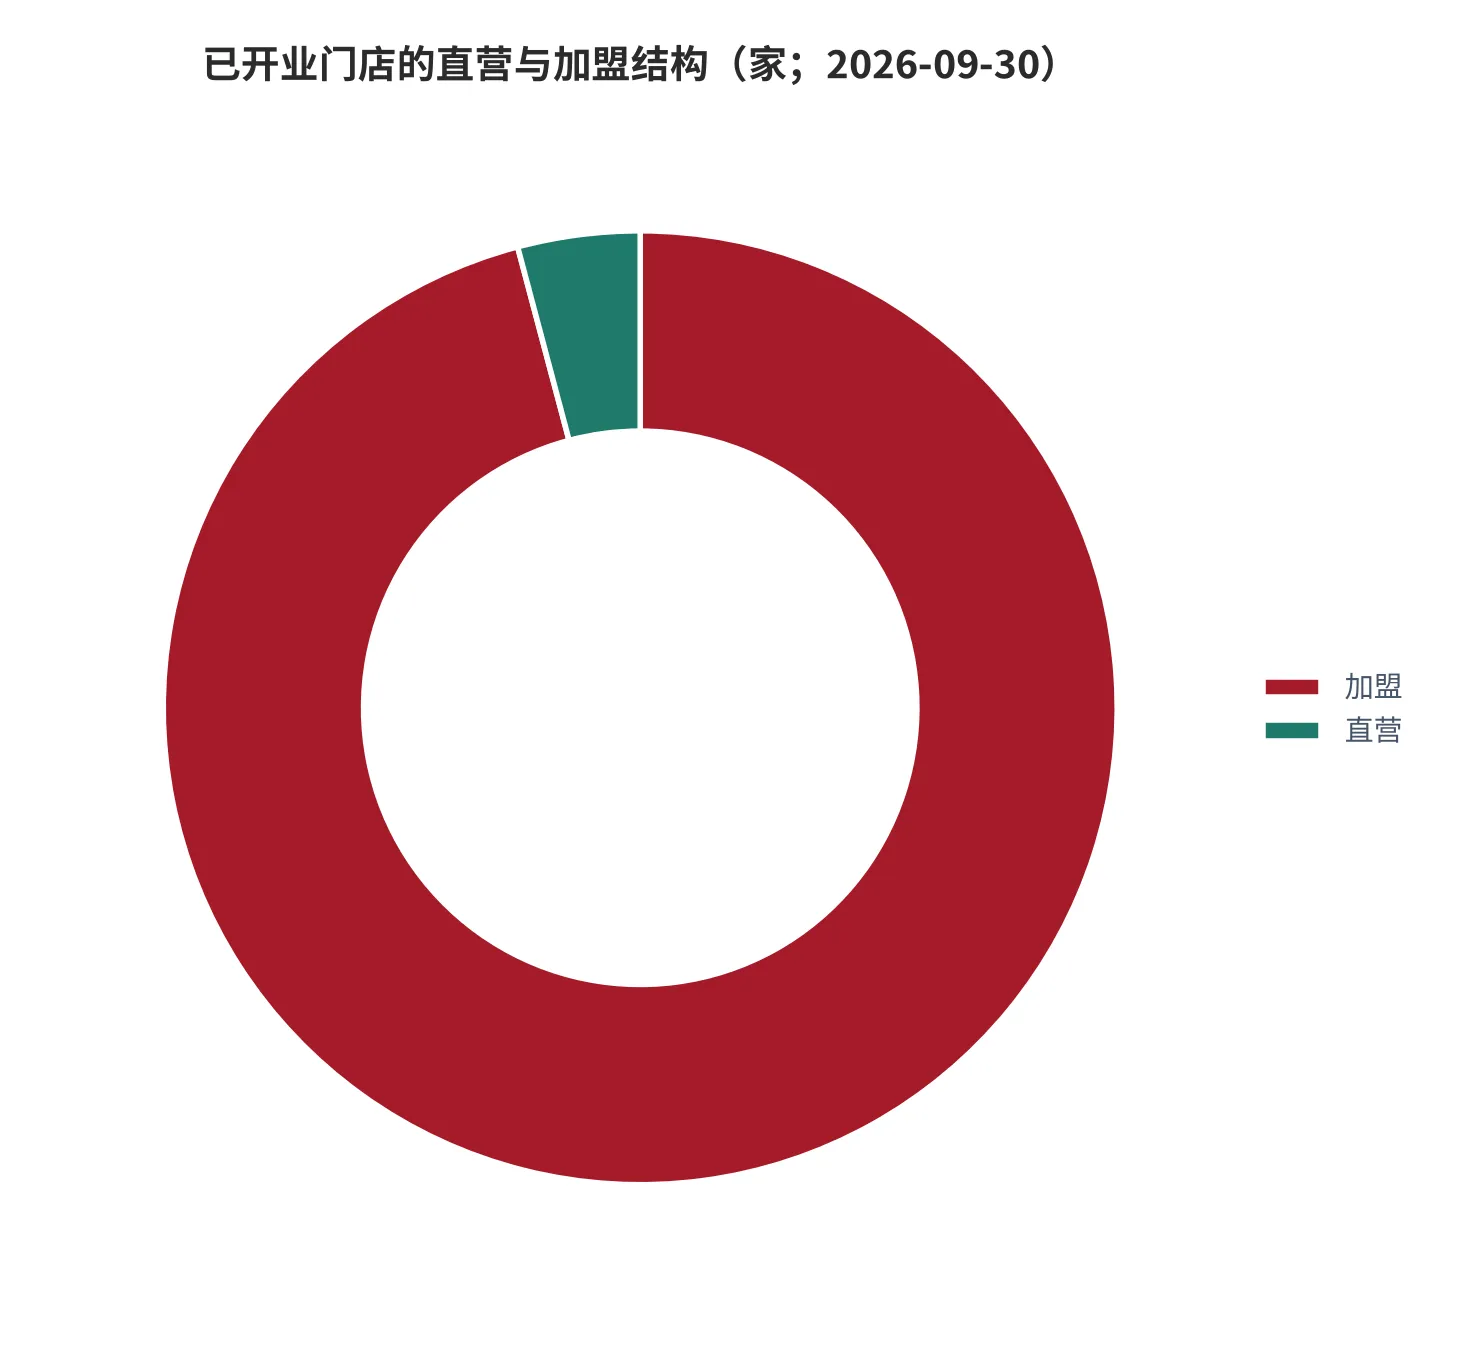
轻重结构更极端:直营 598 家、占 4.10%,加盟 13,854 家、占 95.05% [10]。但第三季度直营店 RevPAR 同比 +9.06%,加盟体系整体 -2.23% [7]。也就是说,占比 4% 的直营撑住了价格,占比 95% 的加盟在拖。这个反差是理解本期价格的核心:加盟体系的经营由业主负责,品牌方只能通过标准与改造去影响,无法像直营那样直接调价与调人手。
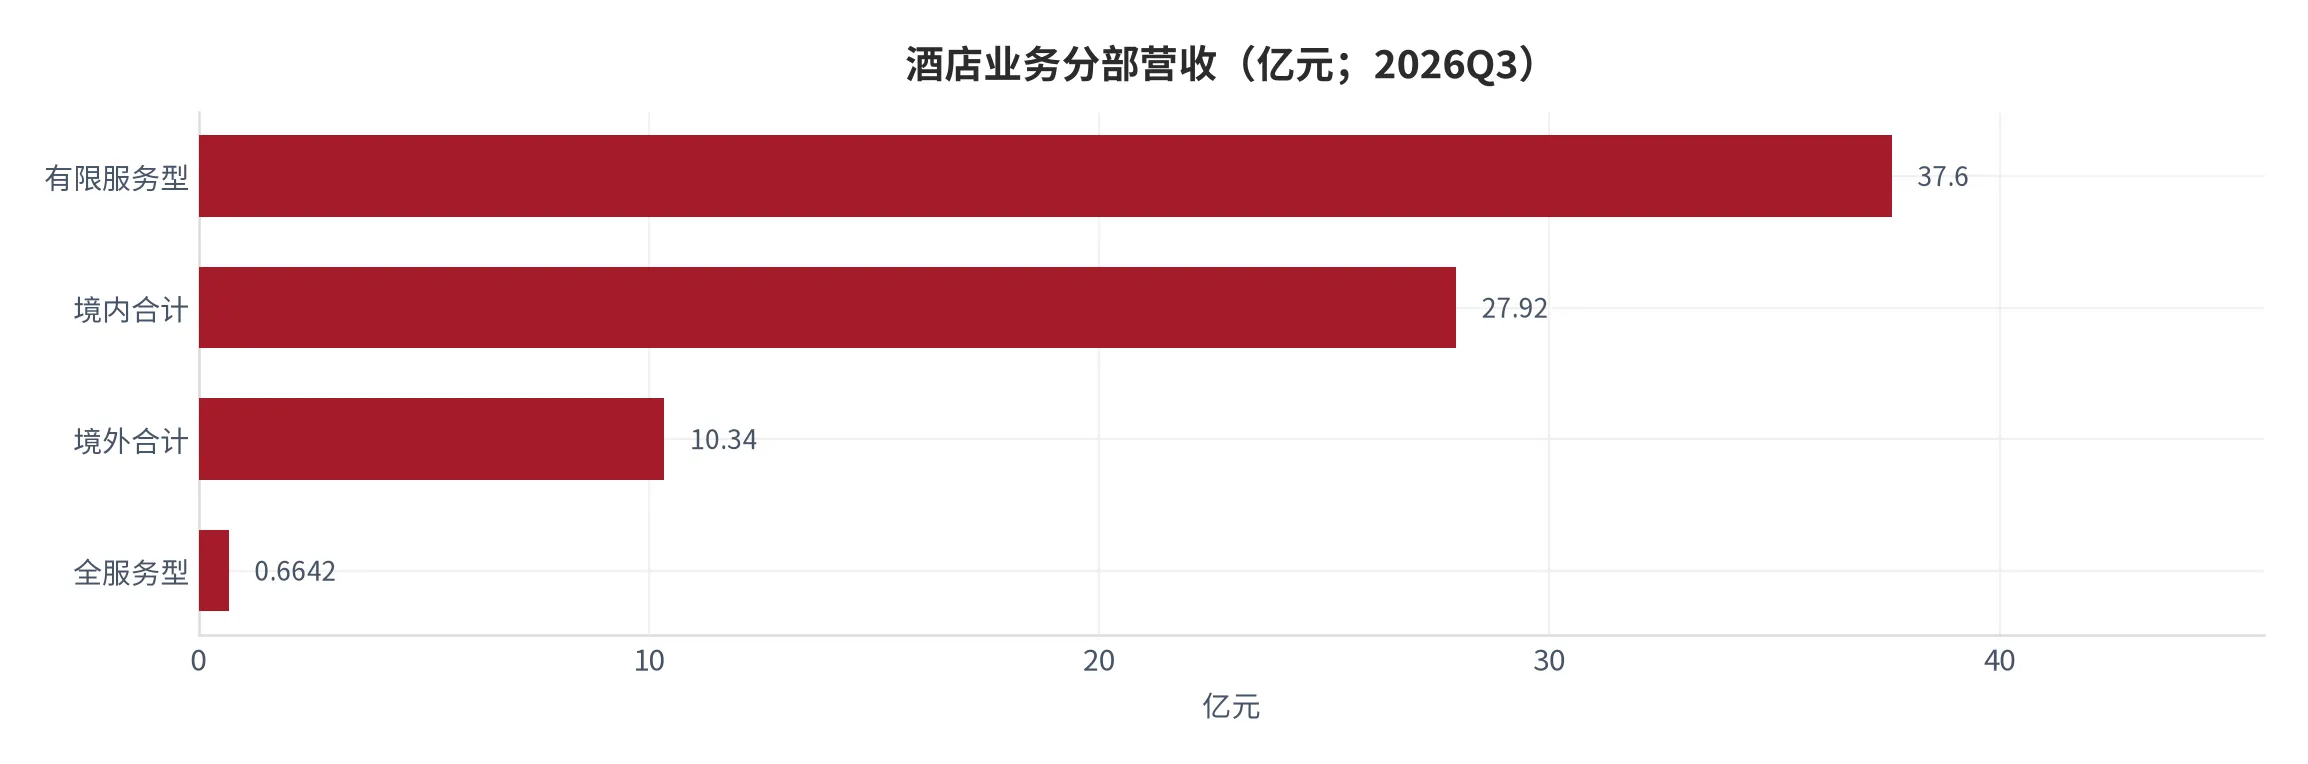
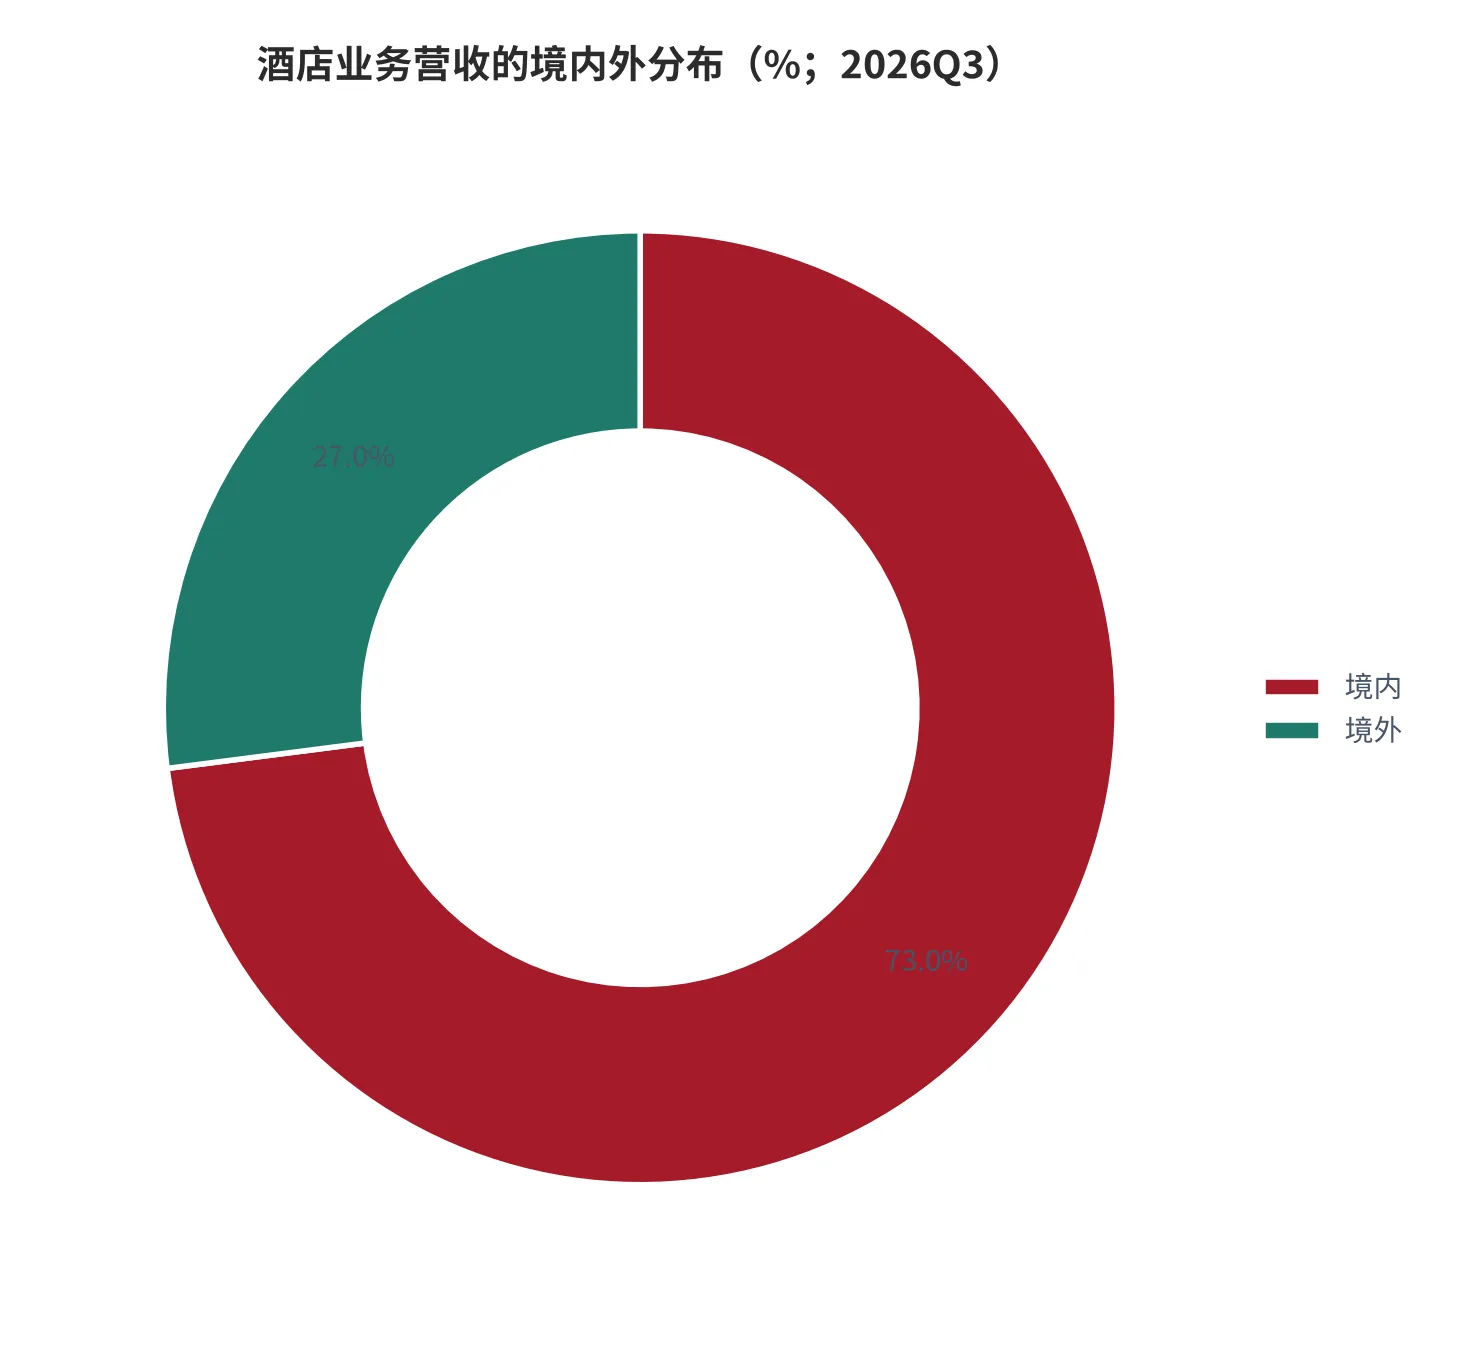
分部的体量对照同样说明问题:三季度酒店业务合并营收约 38.26 亿元、同比 +4.4%,其中全服务型 6,642 万元(+9.24%)、有限服务型约 37.60 亿元(+4.32%);境内 27.92 亿元占 72.97%、境外 10.34 亿元占 27.03% [9]。全服务型营收只占酒店业务的 1.7%,但它是 RevPAR 跌幅最大的板块——这正是「权重小的板块波动大、不改变总量方向」的典型。
管道数据还要再拆一层。签约 18,357 家、客房 1,738,930 间 [10],与已开业相差 3,781 家、33.2 万间客房。若这批签约按两年释放,年均新增约 1,890 家,相当于每年在存量上再加 13%;而当期实际净增只有 172 家、年化约 690 家 [11]。两者相差一倍以上,说明签约到开业之间有明显折损。管道是上限,不是承诺,读供给不能只读签约数。
03价格传导:-7.50% 由谁吸收
价格下行之后,问题是这一段损失由谁承担。链条上有四方:业主(承担租金与折旧)、品牌方(收管理费与加盟费)、渠道(抽佣金)、客人(少付钱)。三季度的报表给出的答案是——客人少付了一部分,业主承担了大部分,品牌方通过收入结构转换把损失对冲掉了。判断依据是收入与利润的背离:营收 +4.39%、归母净利润 +35.88% [8]。
先看品牌方的对冲方式。直营店 RevPAR 同比 +9.06%,前三季度累计 +10.15% [7],与加盟体系的 -2.23% [6] 形成 11 个百分点以上的差。这不是直营的店更好,而是直营可以被直接管理:改造、调价、调排班、调人员结构,决策链只有一层。加盟店要改一间房,需要业主同意、需要停业损失补偿,执行速度天然慢一个量级。
存量改造是把直营经验复制到加盟的通道。前三季度累计完成 500 多家加盟酒店梯度改造,其中重改门店第三季度 RevPAR 同比 +14.9% [7]。与未改造的经济型门店 -3.34% [6] 相比,差 18.24 个百分点。这个差值不完全是改造本身的效果——愿意改的门店本来就位置更好——但它至少说明,存量的价格弹性主要不取决于市场,而取决于这间房上一次装修是哪一年。
全服务型的跌幅为什么最大?这一层的客人以会议、协议与高端商旅为主,对绝对价格不敏感、对总量敏感;企业差旅预算一收紧,这一层的出租率先掉。有限服务型承接的是价格敏感客群,反而因为降级消费获得了量的支撑,出租率几乎持平 [5][6]。这是本轮结构置换最直接的一条传导:客人在同一座城市里从高档往中档移动,价格的落差被记在了全服务型头上。
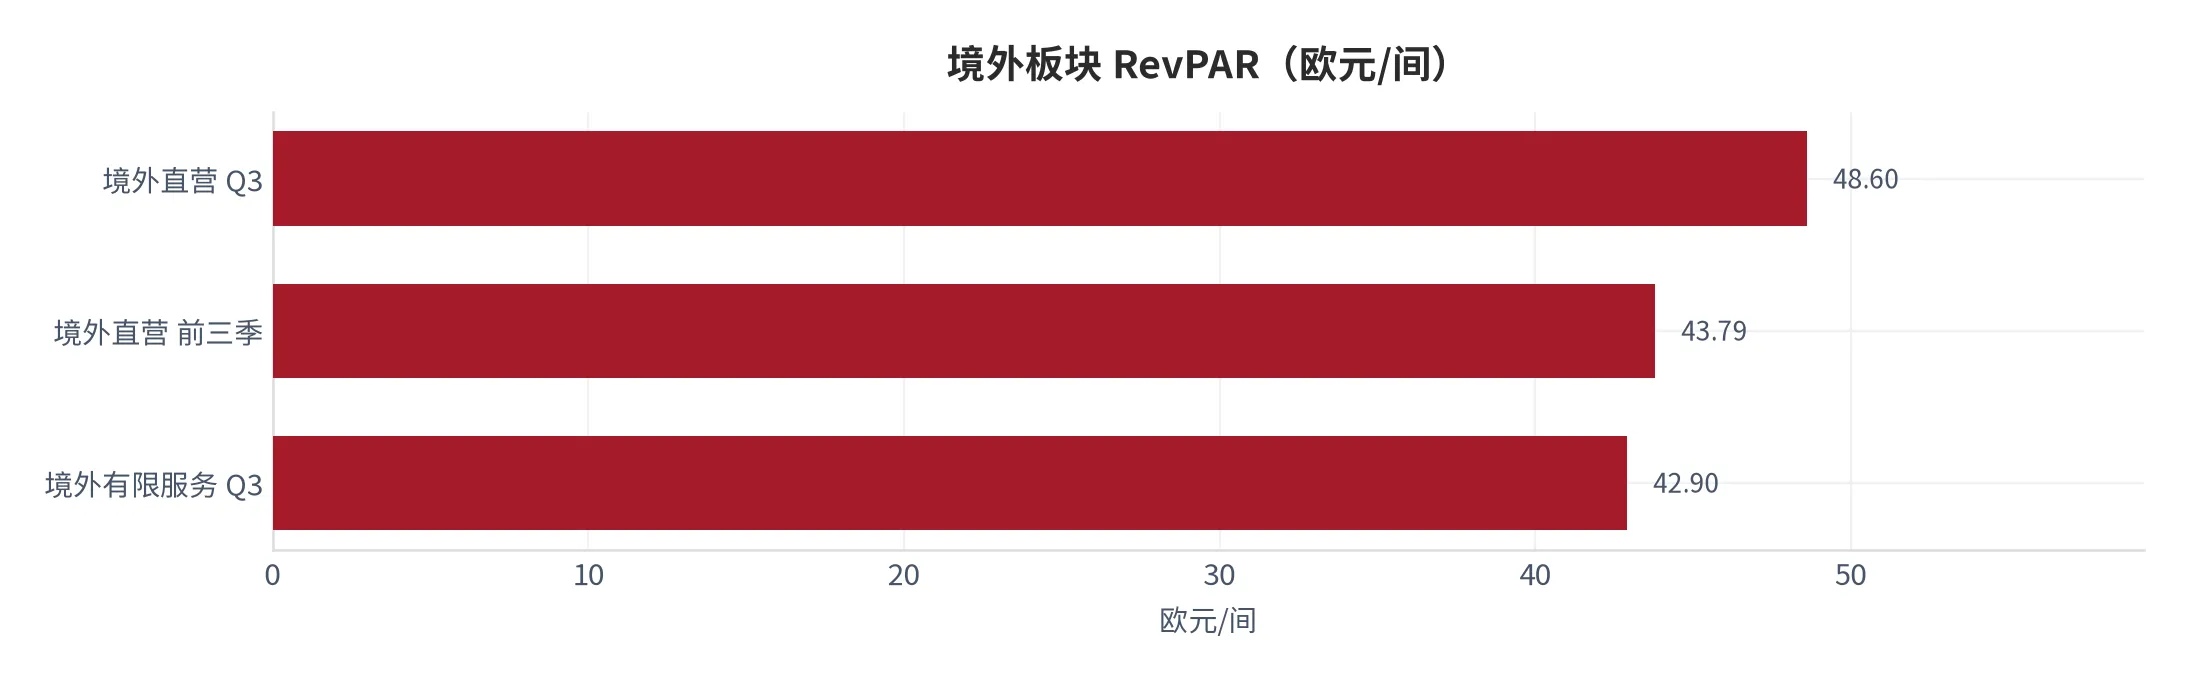
境外板块提供了第三个样本。三季度境外有限服务型合并营收 13,365 万欧元、同比 +7.40%;平均房价 66.07 欧元、-0.38%,出租率 64.93%、+0.72 个百分点,RevPAR 42.90 欧元、+0.75% [13];前三季度境外直营 RevPAR 43.79 欧元、+9.39%,三季度 48.60 欧元、+12.69% [13]。境外是价平量升、直营强势,与境内的价量双降形成对照——同一个品牌体系,在不同的供给密度下走出相反的曲线。
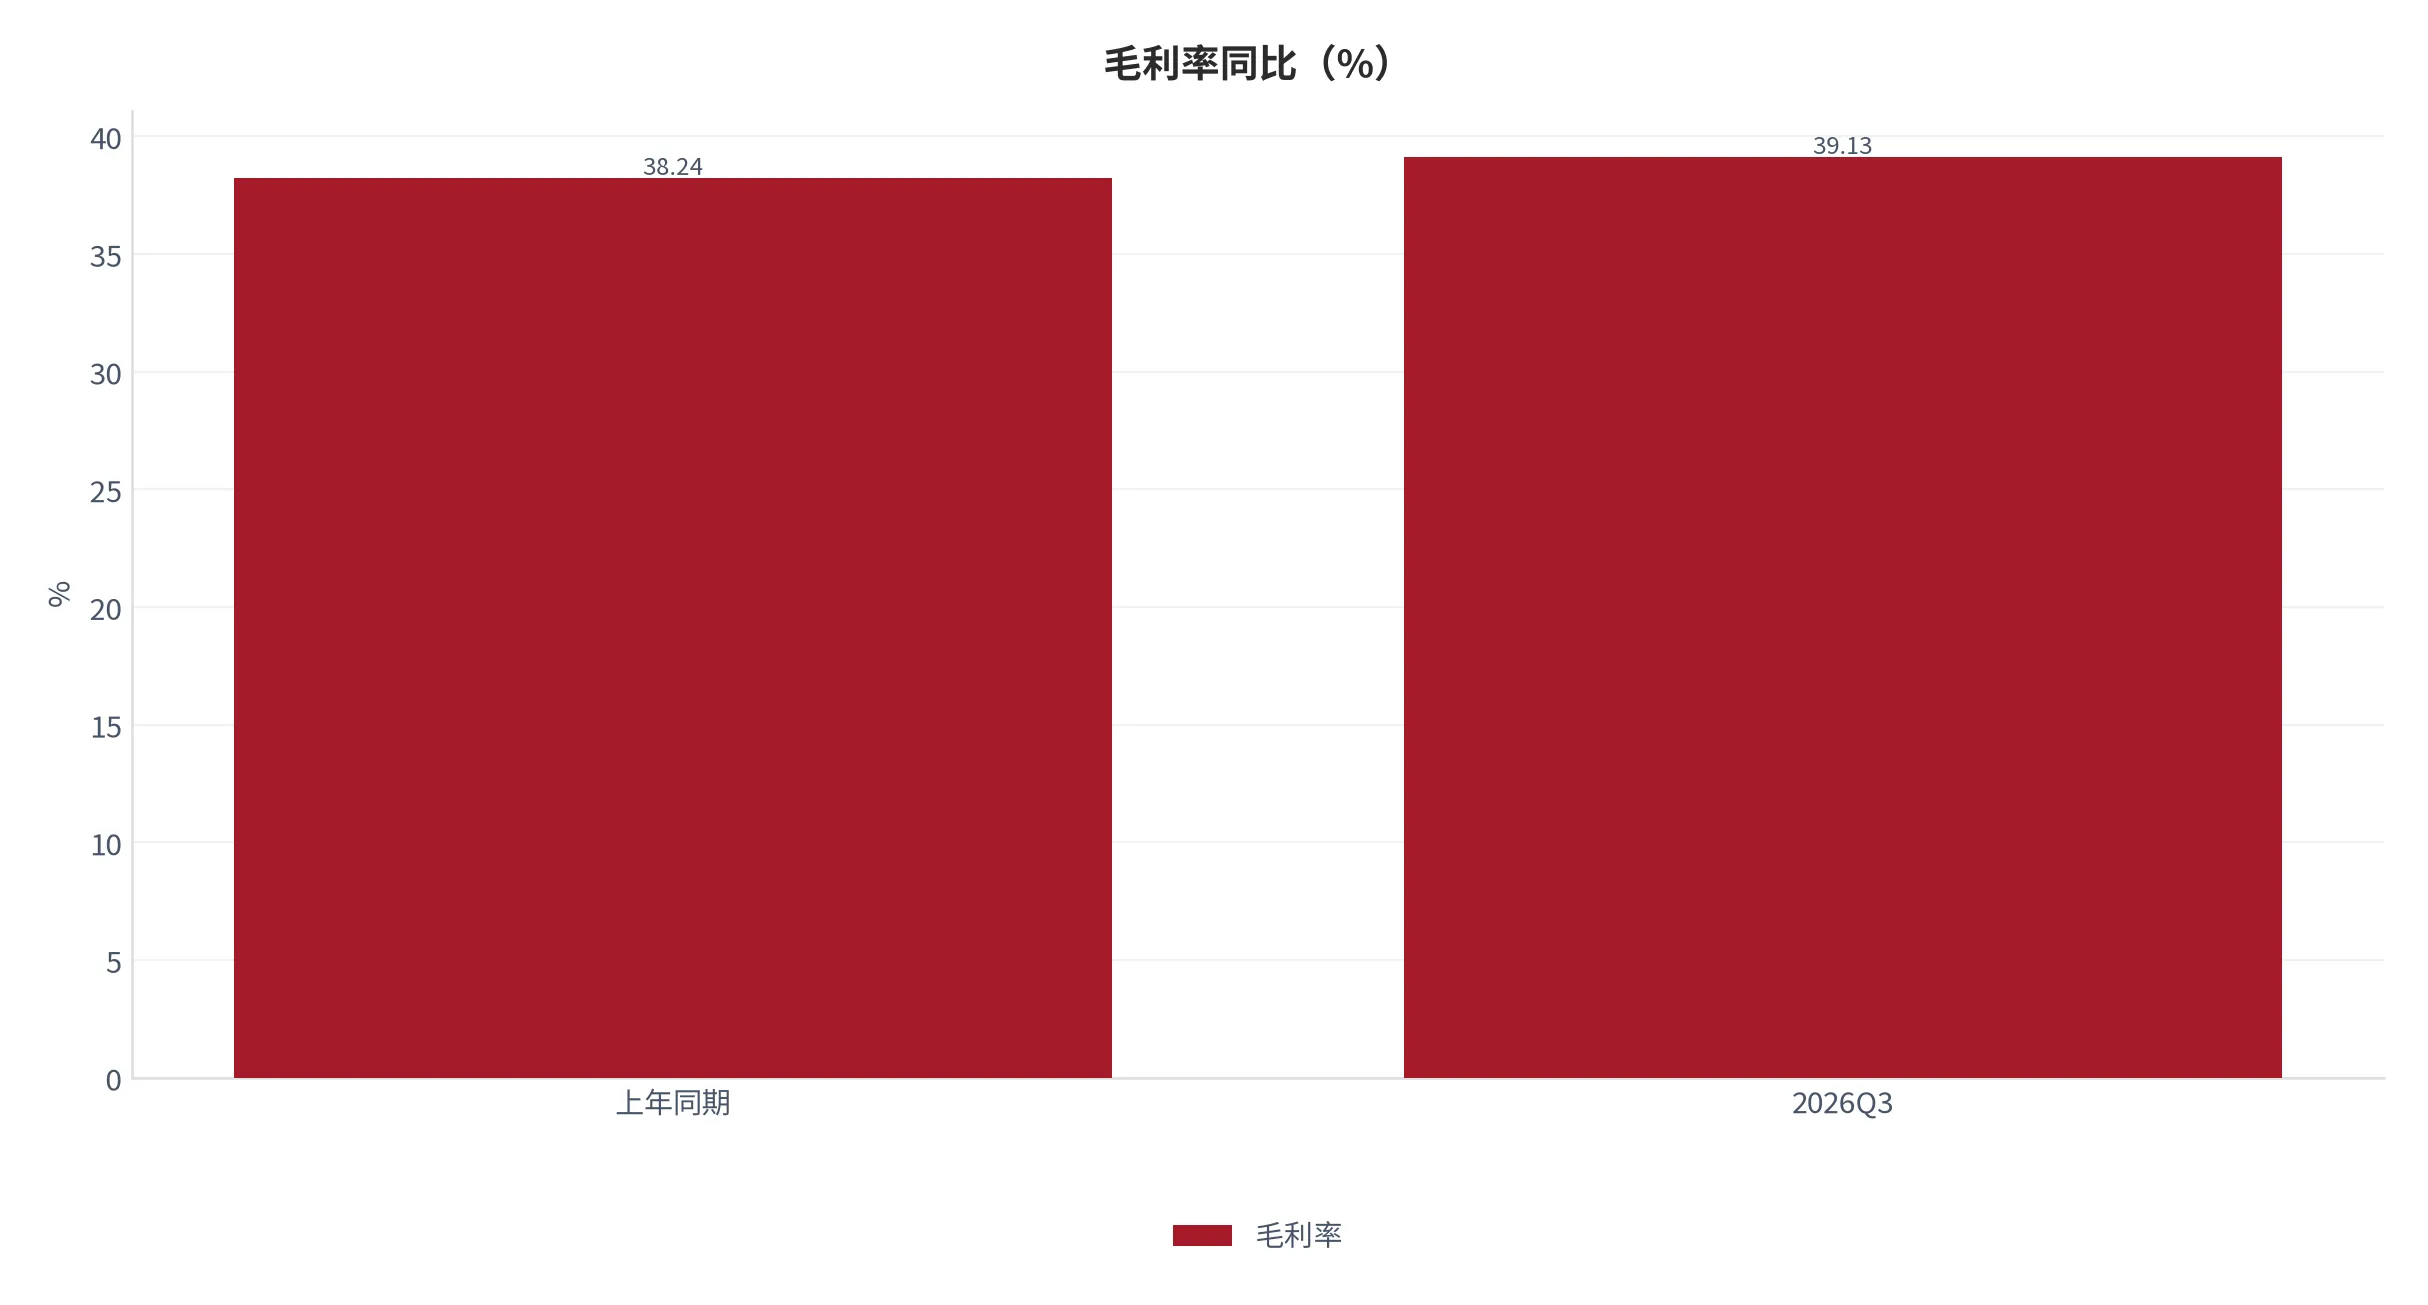
把四方承担的比例粗算一遍,能得到一个可验证的结构:三季度营收增加 1.63 亿元(38.78 亿元对 37.15 亿元,按 +4.39% 反推),而归母净利润增加 1.35 亿元;营业成本只增 2.78%、财务费用降 9.75%,毛利率从 38.24% 升到 39.13% [8]。价格在跌、毛利率在升,唯一合理的解释是收入结构在往轻资产与高毛利的部分移动——加盟费、会员与直销,这些项目不随房价下跌。
04关键环节与瓶颈识别
用四个条件筛这条链:需求是否刚性、环节是否高利润、是否有壁垒、供给是否受限。四项全过的算咽喉点。筛下来,真正被卡住的不是品牌,也不是渠道,而是「核心点位的物业」与「存量改造的施工能力」——前者不可再生,后者需要停业窗口。
| 候选环节 | 需求刚性 | 高利润 | 高壁垒 | 供给受限 | 判定 |
|---|---|---|---|---|---|
| 核心点位物业 | ✓ 商旅与景区刚需 | ✓ 好点位单房收益高 | ✓ 位置不可复制 | ✓ 不可再生 | ★ 咽喉点 |
| 存量改造施工 | ✓ 500 多家已启动 [7] | 待验证 改造投入由业主承担 | ✓ 需停业窗口与工程队 | ✓ 施工产能有限 | ★ 咽喉点 |
| 品牌与标准 | ✓ 连锁化仍在推进 | ✓ 管理费为纯收入 | 待验证 品牌可复制 | ✗ 供给充足 | 可参与环节 |
| 中央预订与分销 | ✓ 直销率升至 43.67% [12] | ✓ 省下佣金即利润 | ✗ 系统可外采 | ✗ 供给充足 | 可参与环节 |
| 会员体系 | ✓ 会员 2.37 亿 [12] | ✓ 复购成本低 | 待验证 权益可被模仿 | ✗ 供给充足 | 可参与环节 |
| 境外资产运营 | 待验证 | ✓ 直营 RevPAR +12.69% [13] | ✓ 本地化团队 | ✓ 标的稀缺 | 观察线索 |
第一个咽喉点不可再生。已开业 14,576 家、签约 18,357 家 [10],管道相当于存量的 26%,看似供给充足;但真正稀缺的是同一商圈内的可用物业,签约只是锁定意向,不等于能开业。这也解释了为什么当季新开 360 家、退出 188 家 [11]——退出率按存量计约 1.29% 每季,出清与扩张同时发生。
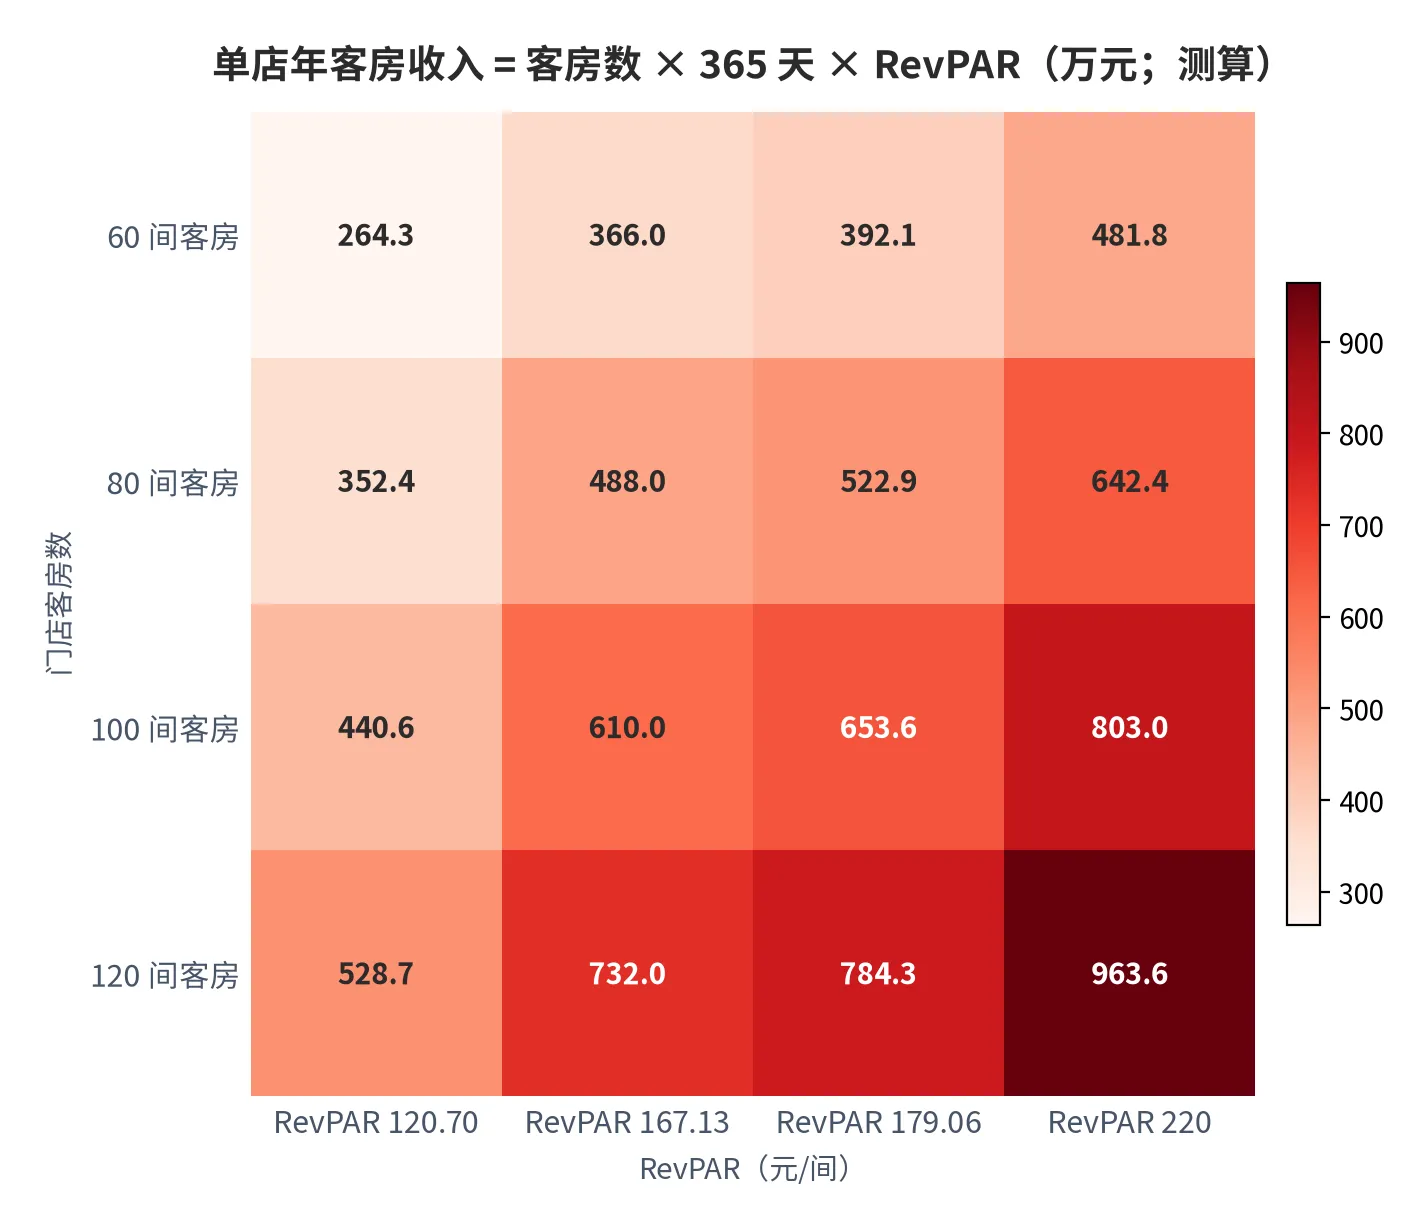
第二个咽喉点是改造的施工能力与停业窗口。一间 100 间客房的门店,按改造后 RevPAR 提升 32.66 元/间夜、年营业 365 天计算,年增收约 119.2 万元 [20];对照 50 万至 120 万元的改造投入,静态回收期约 0.4 到 1.0 年。这个账很好看,但前提是能找到施工队、能接受停业两个月的现金流缺口——卡住改造进度的从来不是钱,是窗口。
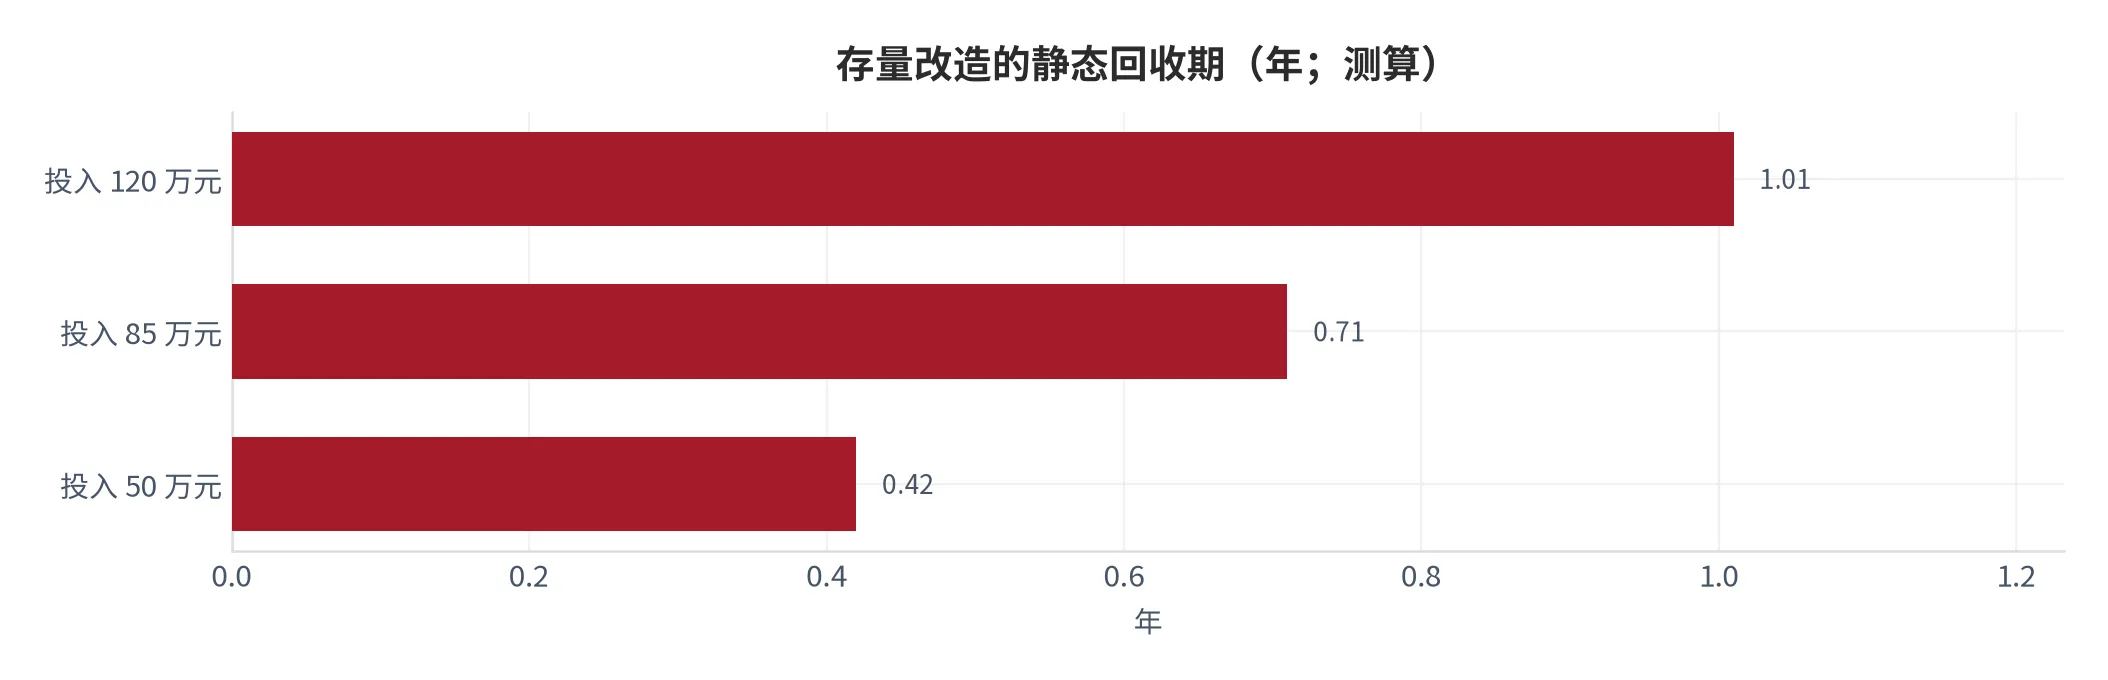
把两个咽喉点放在一起看,会发现它们指向同一件事:这条链的供给弹性取决于物理空间,而不是资本或技术。钱可以买到品牌、买到系统、买到会员,买不到一个已经成熟的商圈位置,也买不到两个月的停业窗口。这也解释了为什么行业里最贵的资产不是房间,是位置与时间。
这也修正了一个常见判断:很多人认为酒店业的瓶颈是资金或品牌,实际上这两样都不缺——加盟体系 13,854 家已经证明品牌可以快速复制 [10],财务费用还在下降 [8]。缺的是能开门的位置和能停业两个月的窗口。前者由城市与商圈决定,后者由业主的现金流决定,两者都不在品牌方的控制范围内。
05供给侧与竞争格局
供给端的当期特征是「净增但不猛烈」。三季度新开业 360 家、开业退出 188 家、净增 172 家 [11];其中全服务型新开 10 家、退出 8 家、净增 2 家,有限服务型新开 350 家、退出 180 家、净增 170 家,且直营减少 3 家、加盟增加 173 家 [11]。净增几乎全部由加盟完成,直营在收缩——这是轻资产化的直接证据。
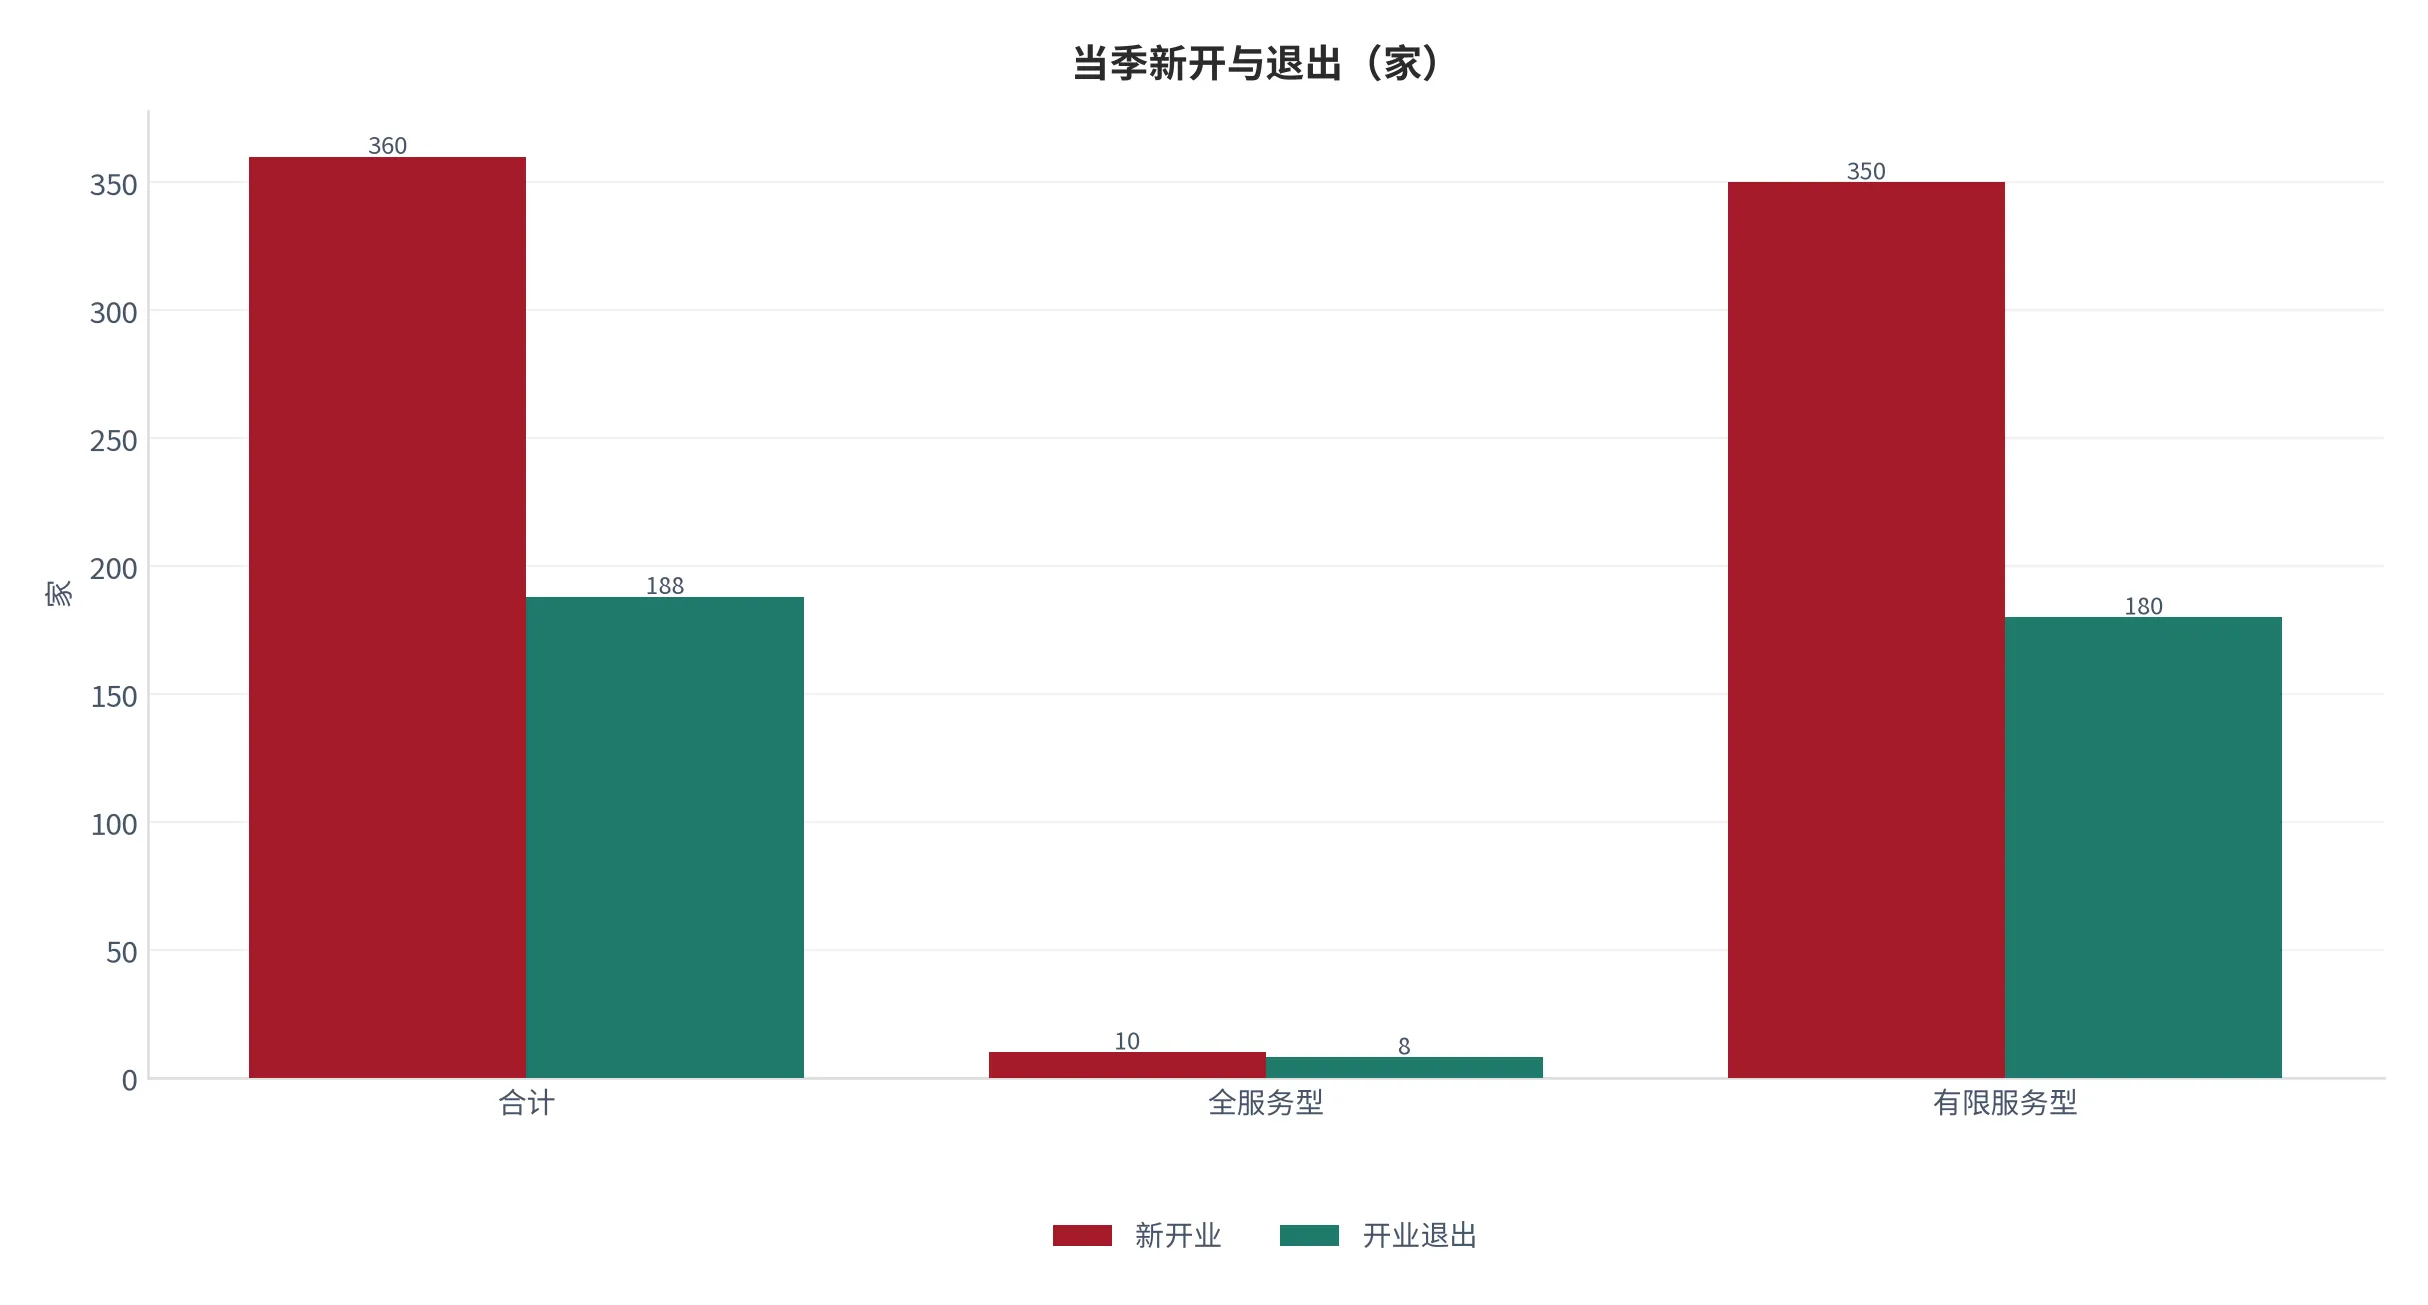
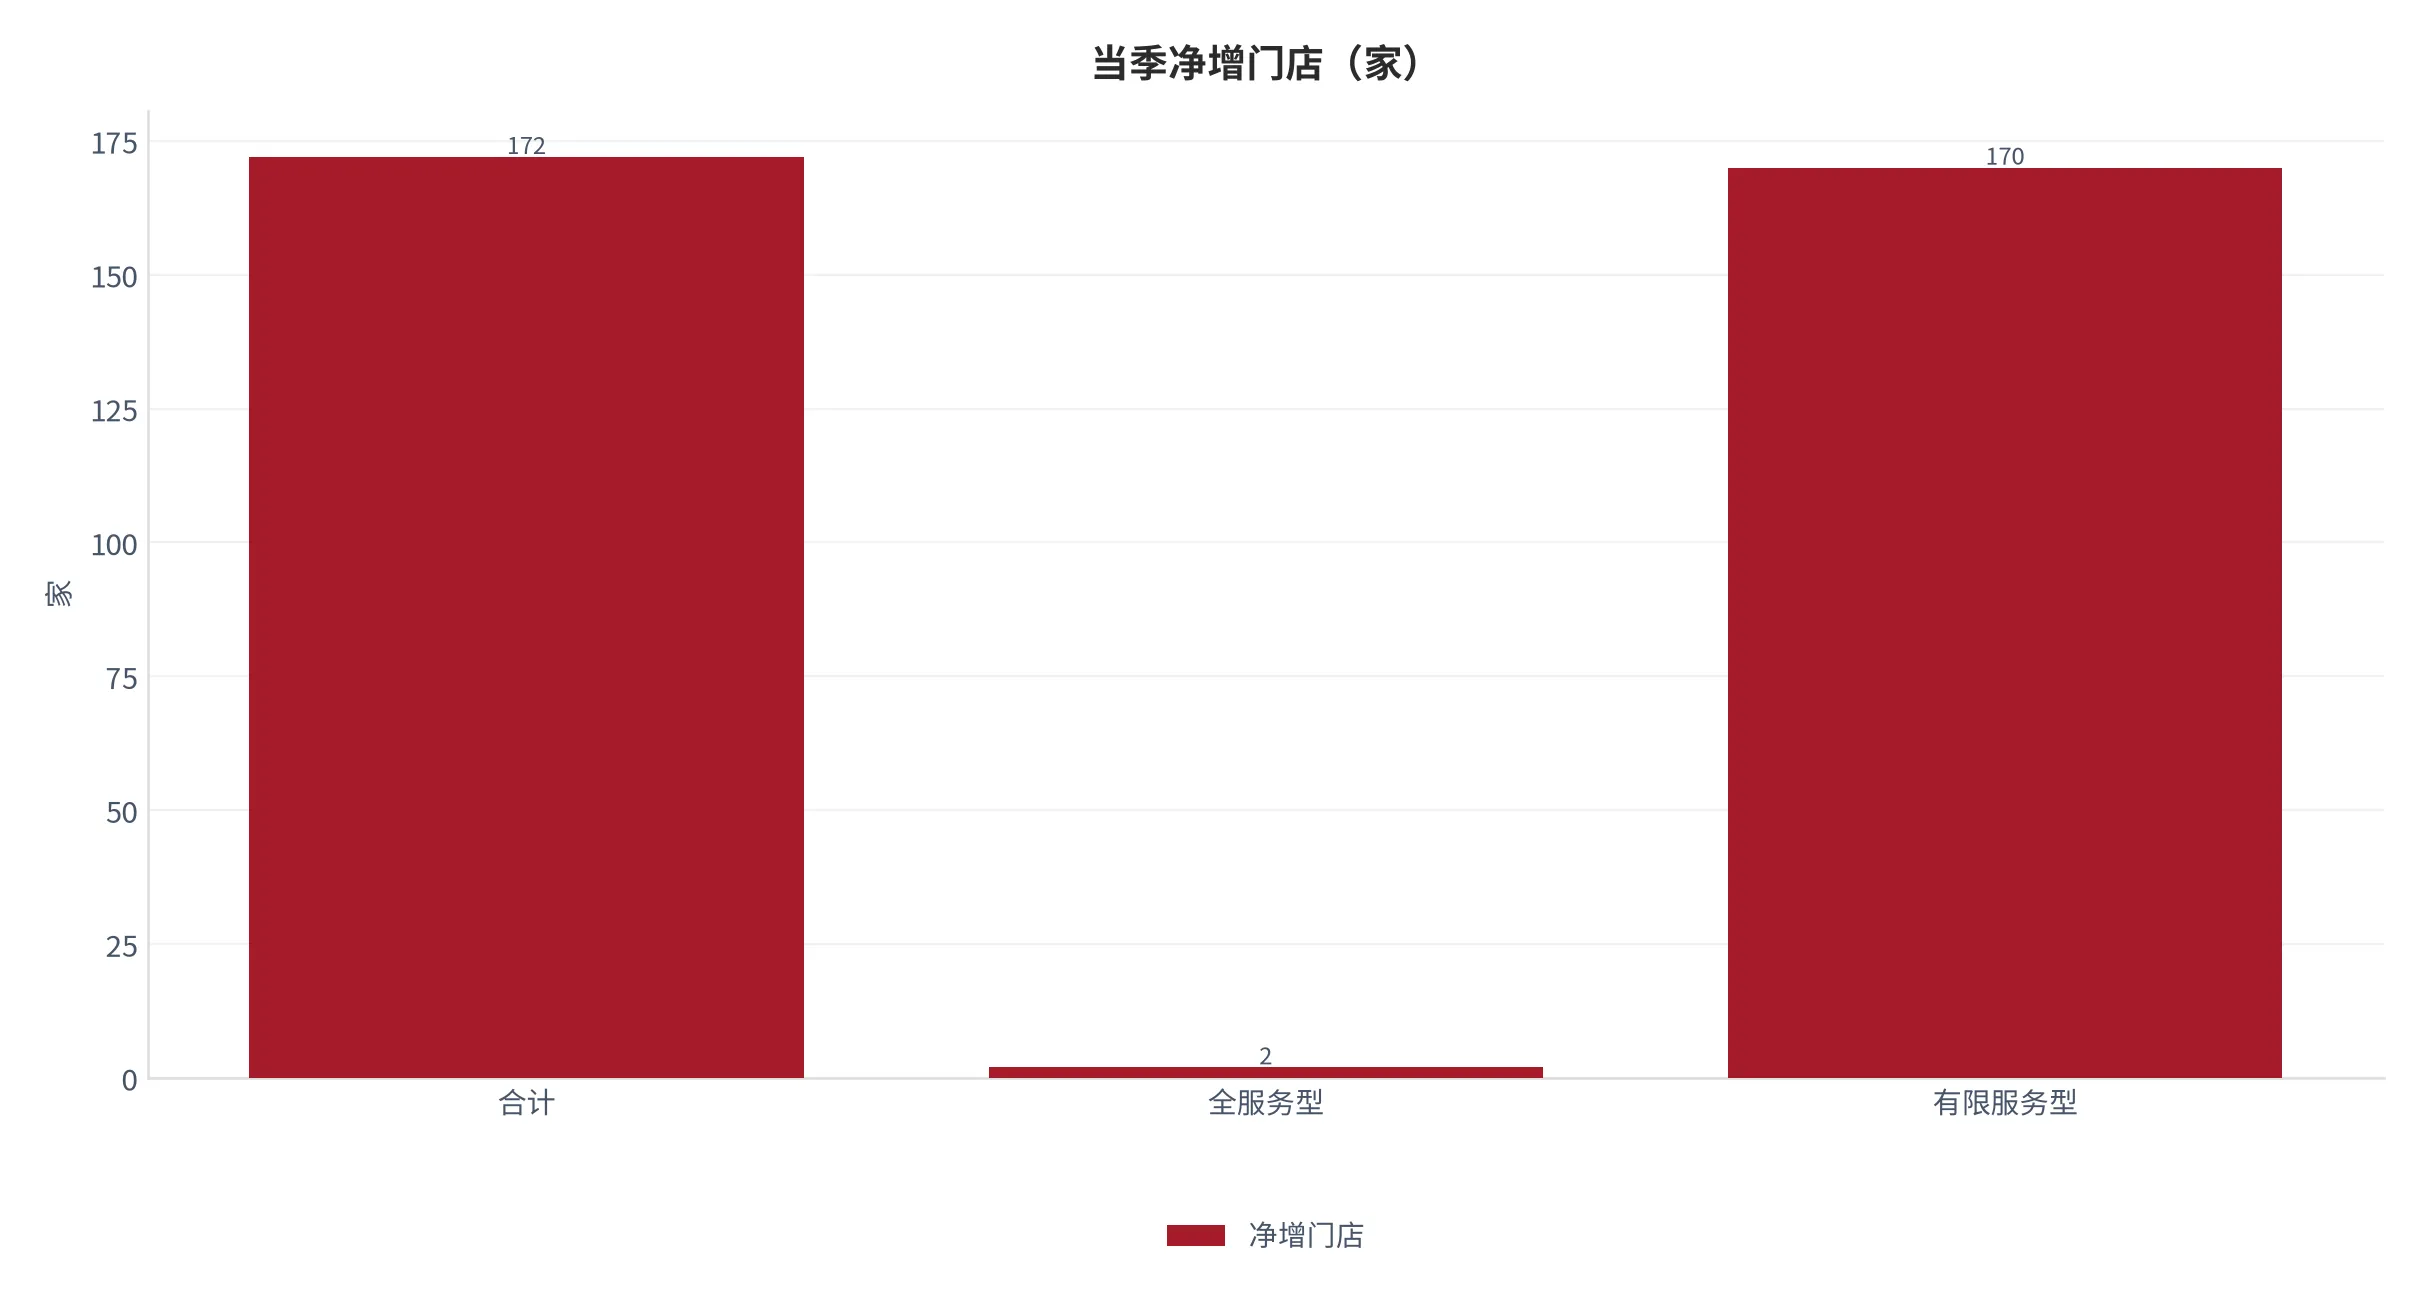
净增的绝对水平不算高,但退出率值得记录。按 14,576 家存量计,单季退出率约 1.29% [测算],年化超过 5%。这个水平说明行业已经进入「开一家、关半家」的阶段——门店总数还在涨,但单体在快速换手。换手的另一面是改造:退出的多是撑不住的物业,进来的多是按新标准做的门店,平均客房质量因此被动提升。
格局上,这条链的集中度比多数人想的低。品牌方一端是管理公司与加盟体系,业主一端极度分散,渠道一端被少数平台把持。三季度的体量对照很直观:一家头部 OTA 单季净收入 162.08 亿元、其中住宿预订 65 亿元 [16],而这家酒店集团单季营收 38.78 亿元 [8]。渠道的体量是供给方的四倍以上,议价权在谁手里一目了然。
业主端的分散程度决定了价格纪律。加盟 13,854 家门店分属大量独立业主 [10],每家店的定价由业主自己决定,品牌方只能给建议价与下限。当同一商圈出现三家同品牌门店时,最缺现金流的那一家会先把价格打下来,其余两家只能跟——这就是同质化供给压价的机制,也是为什么「品牌统一调价」在这条链上极难执行。
境内外结构的差异不只是地域。境外营收 10.34 亿元、占 27.03%,增速只有 +1.32%,低于境内的 +5.59% [9];但境外直营 RevPAR 增速高达 +12.69% [13],远好于境内。体量增长慢而单房效率提升快,说明境外的扩张不是靠开店,而是靠存量提效——这与境内靠净增 172 家门店驱动的模式正好相反。
格局里还有一层容易被忽略的激励错配。加盟净增 173 家、直营减少 3 家 [11],意味着品牌方的收入越来越依赖加盟费与管理费,而这些费用与门店经营质量弱相关、与门店数量强相关。门店越多,品牌方收入越高;但单店客流被稀释、RevPAR 下行,价格竞争的成本由业主承担,扩张的收益由品牌方获得。这个错配决定了加盟体系的提价意愿天然弱于品牌方。
06渠道与存量改造:比提价更确定的利润来源
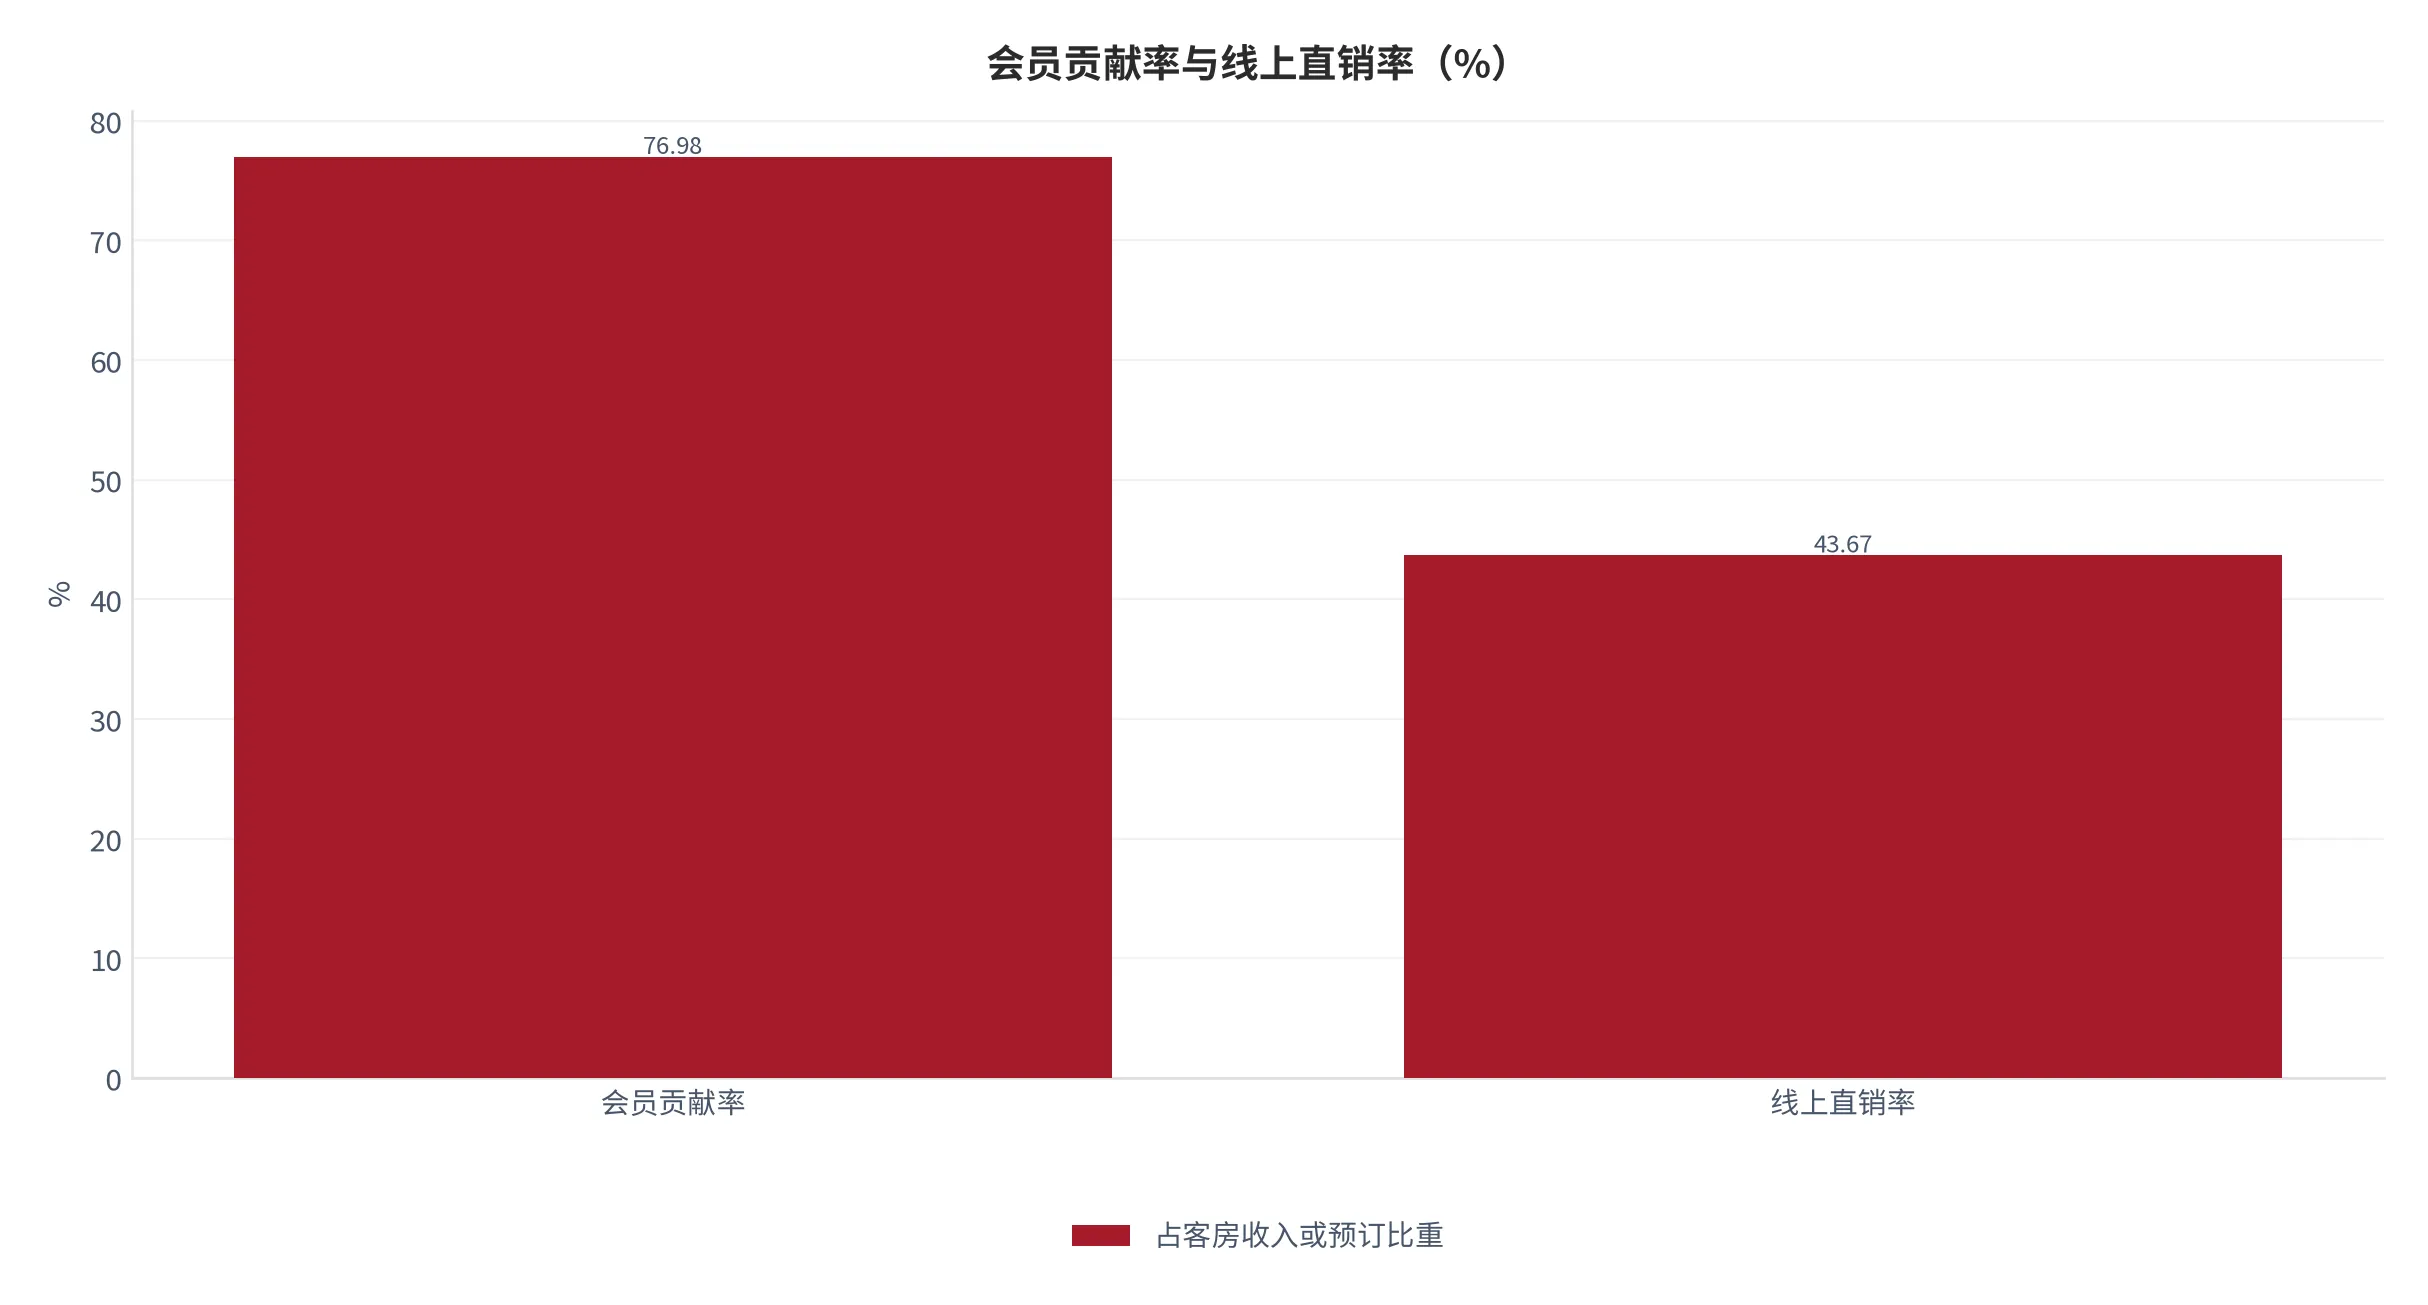
价格下行期,最容易被忽略的利润来源是渠道。三季度境内有限服务型线上直销预订率 43.67%、同比提升 12.49 个百分点 [12];会员方面,有效会员 2.37 亿人、同比 +15%,三季度会员贡献率 76.98% [12]。两个数字放在一起看,说明复购与直销已经在替代平台流量——这部分的成本节省不需要客人多付一分钱。
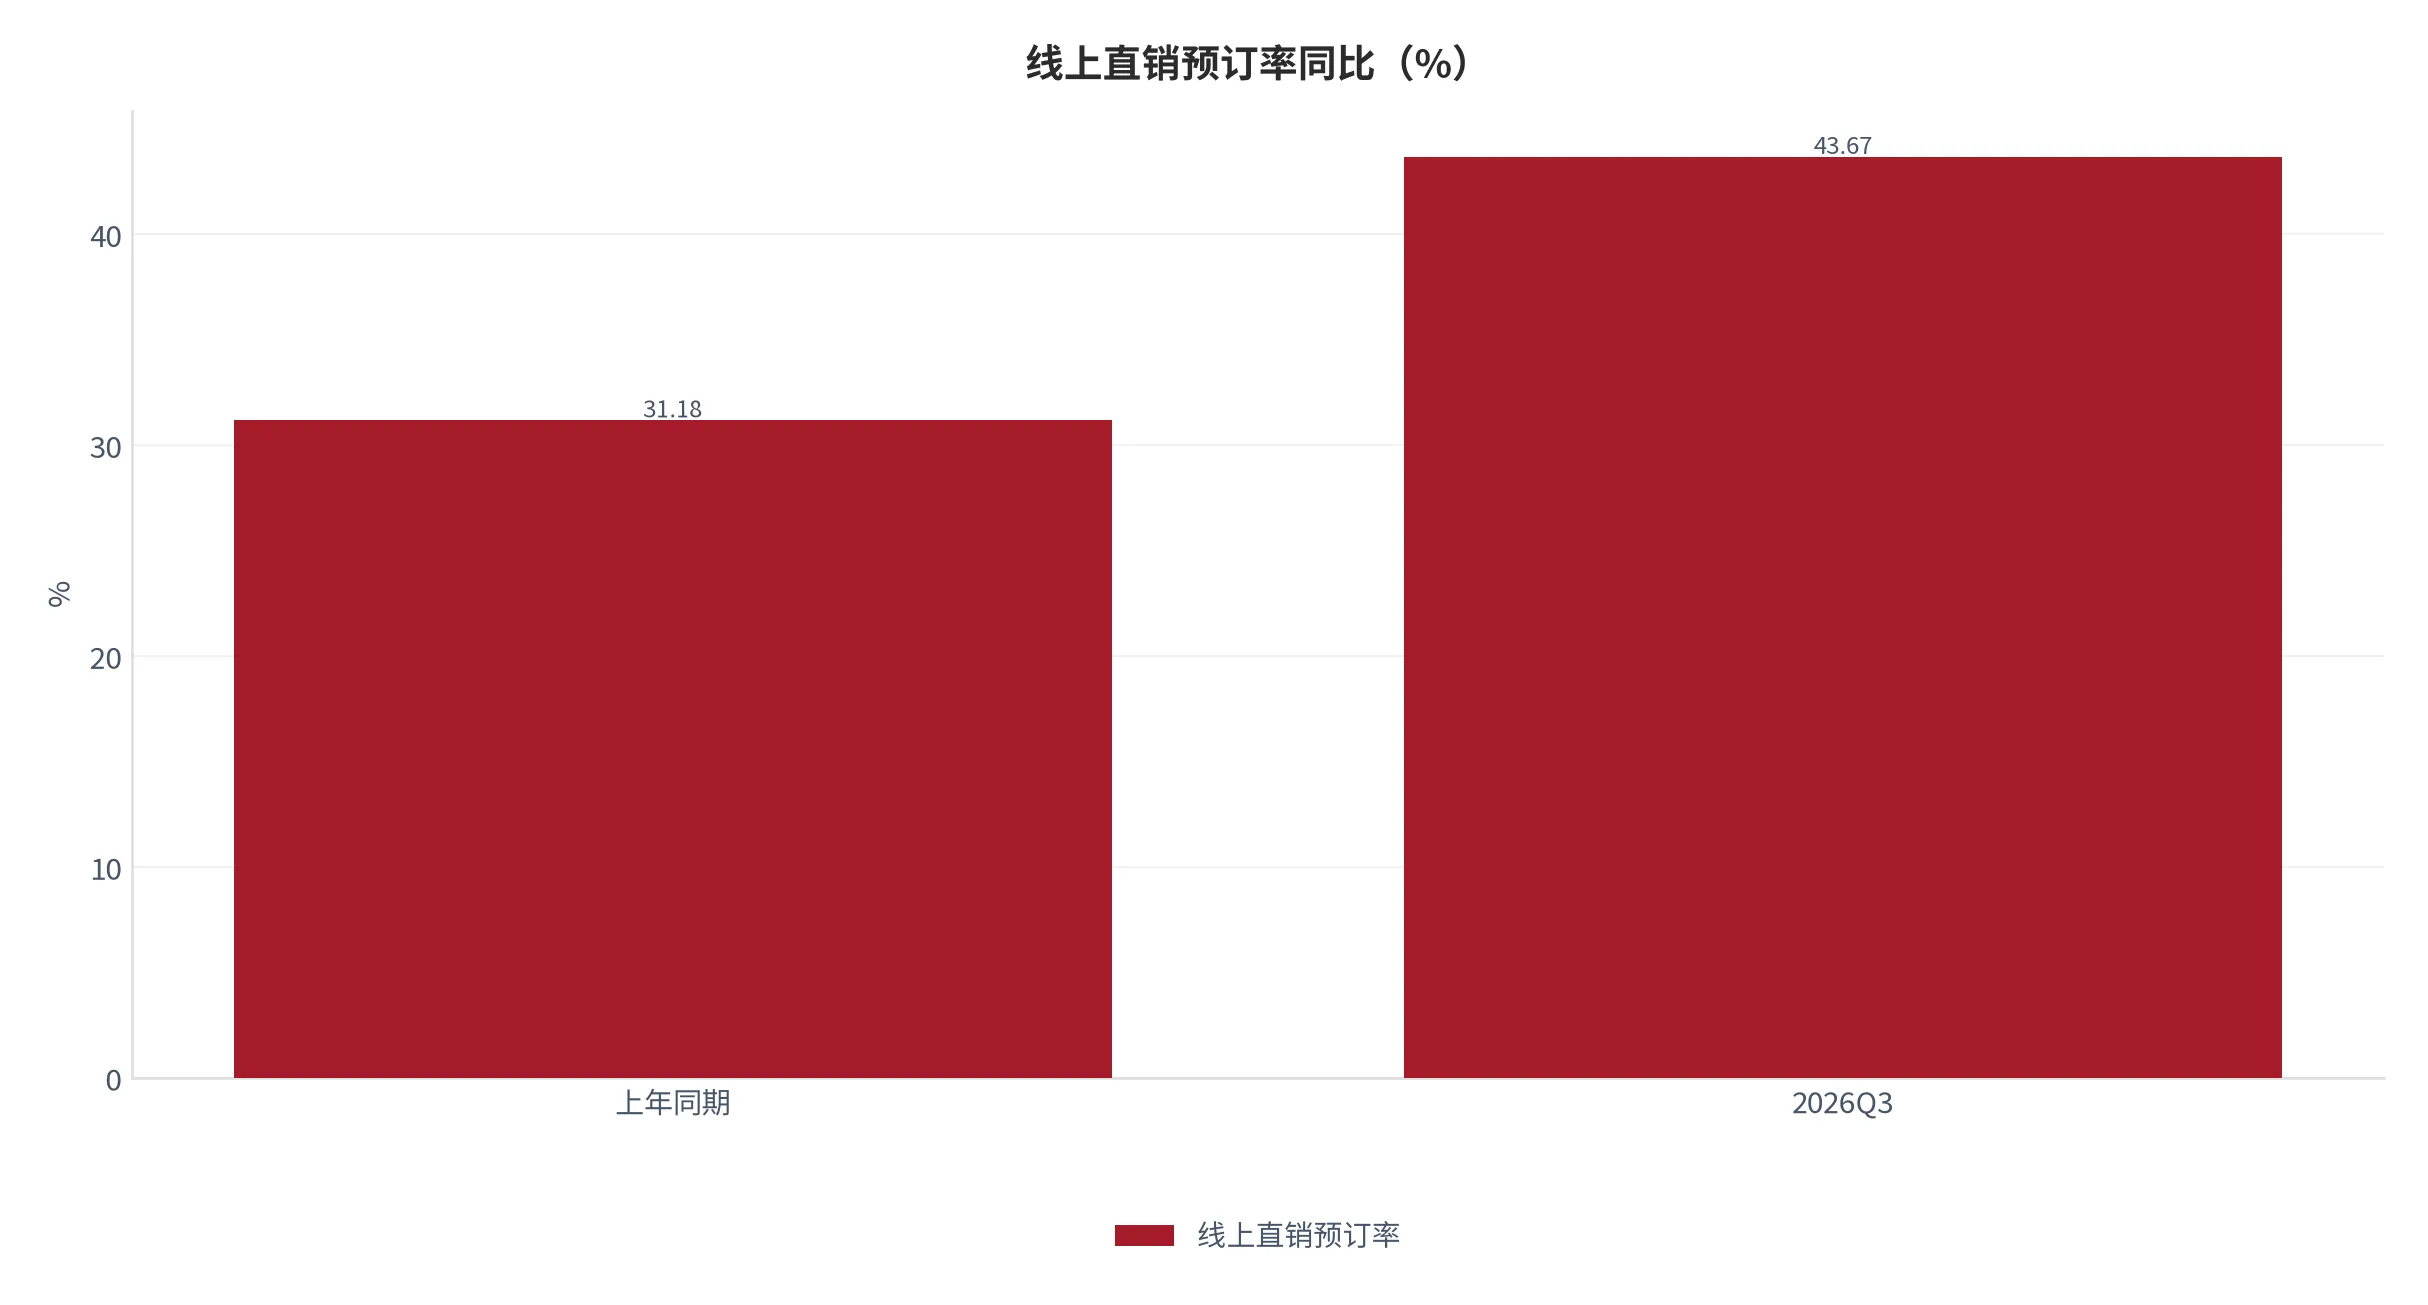
节省的规模可以算出来。境内有限服务型三季度营收 272,559 万元,按 12% 至 15% 的平台佣金区间取中值 13.5%,直销替代每提升 1 个百分点对应约 368 万元/季;本季 12.49 个百分点的提升,对应约 4,595 万元/季 [20]。这个数相当于当季归母净利润 5.10 亿元的 9%,也相当于把 RevPAR 拉回 2 个百分点所需的价格空间。
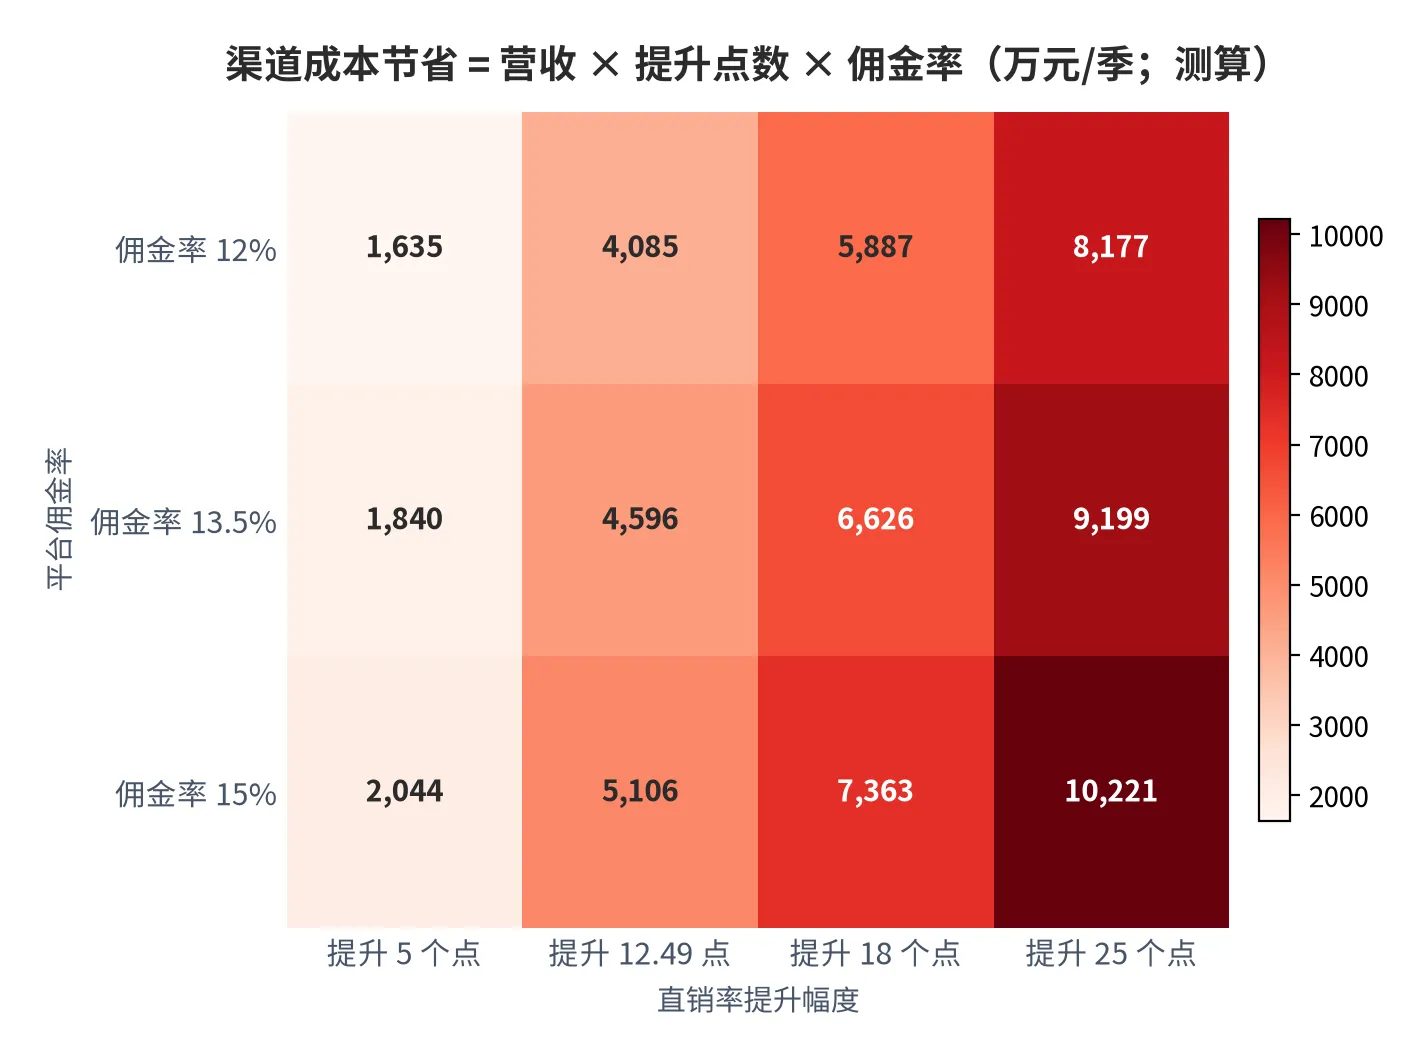
但渠道节省有天花板。直销率 43.67% 距离「以直销为主」还有很大空间,可每往上提一个百分点的难度都在增加——最早被拉回直销的是会员复购客,剩下的是被平台补贴吸引来的价格敏感客,这些人对权益不敏感、对折扣敏感。继续替代,要么加大自有渠道补贴,要么接受流量流失,两条路都会吃掉一部分刚省下的佣金。
存量改造是另一条更慢但更实的路。500 多家加盟门店已完成梯度改造、重改门店 RevPAR +14.9% [7],这是可比数据里弹性最大的一组。它的问题不在收益率,而在可复制速度:一家店改造要两个月的停业窗口,一年能做多少家,取决于工程队与业主的配合节奏,而不是资金。所以它对当期报表的贡献有限,对两三年后的价格中枢贡献很大。
07利润表读数与 OTA 侧对照
读利润表要先看护栏。三季度营业收入约 38.78 亿元、同比 +4.39%,归母净利润约 5.10 亿元、同比 +35.88%,扣非归母约 4.89 亿元、同比 +13.43%;前三季度营收约 106.79 亿元、+4.27%,归母净利约 10.55 亿元、+41.43%,经营现金流净额约 33.60 亿元、+20.45% [8]。营收增速不足 5%,利润增速却超过 35%,这个缺口必须解释清楚才能谈价格。
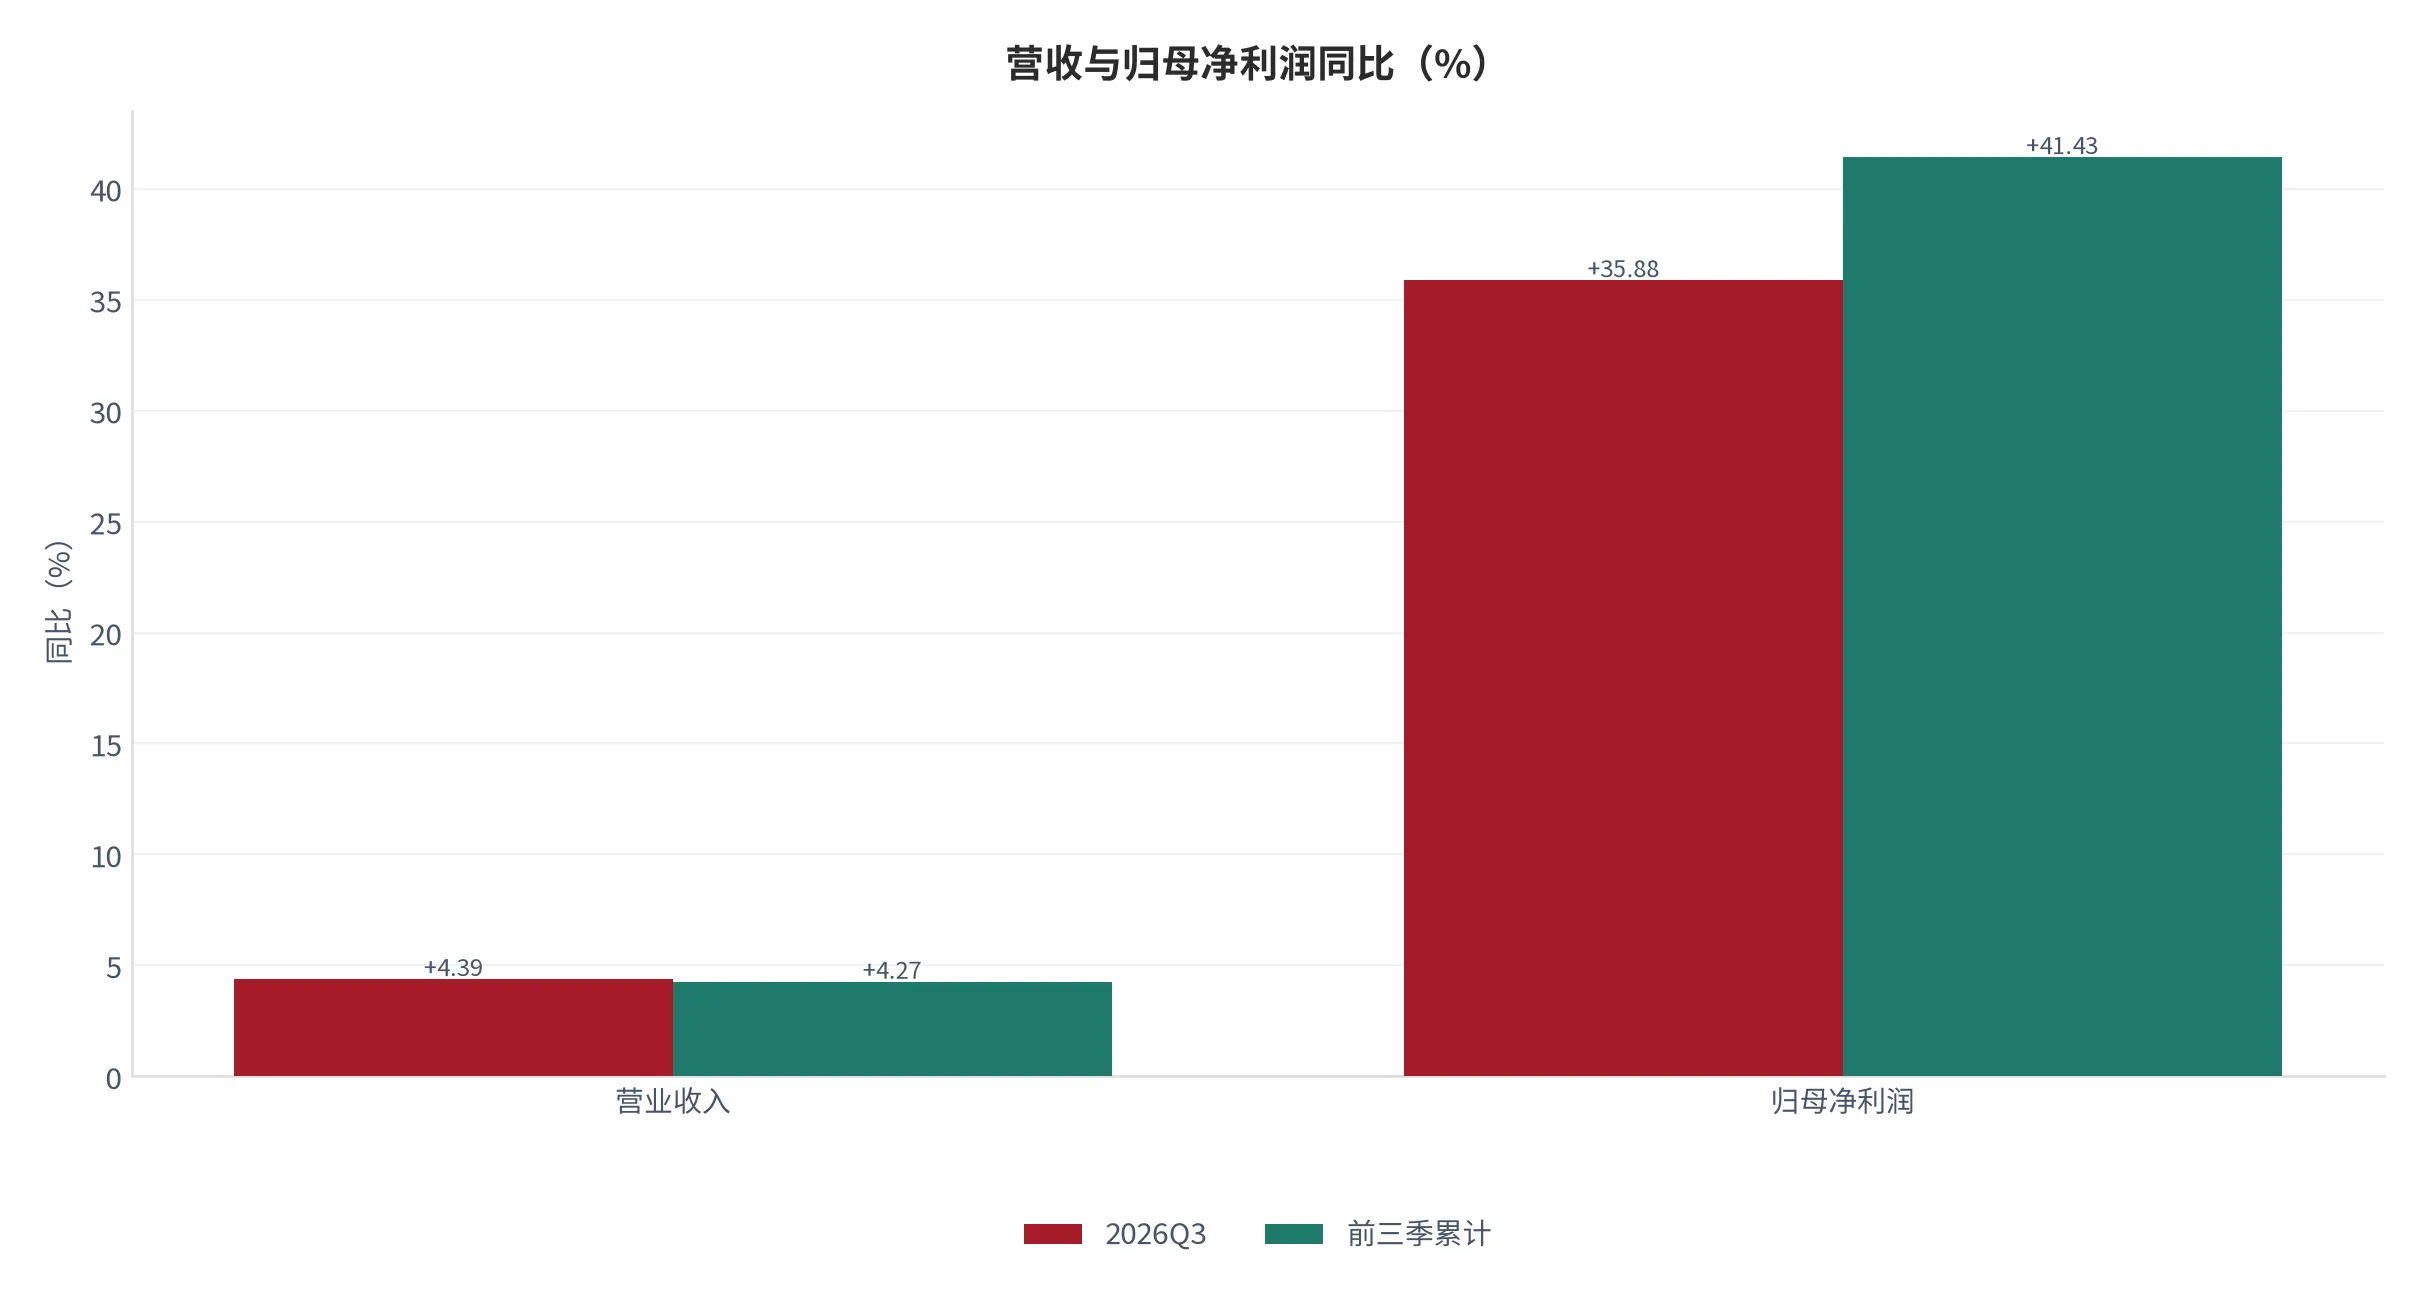
解释藏在成本与费用里:营业成本约 65 亿元、同比只增 2.78%,毛利率由 38.24% 升到 39.13%;财务费用约 4.33 亿元、同比 -9.75% [8]。成本增速低于收入增速 1.6 个百分点,财务费用还在下降,利润的高增长因此不是一次性收益,而是「收入结构变轻 + 利息负担变轻」两件事叠加。这里没有任何一项来自资产处置或公允价值变动。
OTA 侧的对照能校准判断。同期一家头部平台单季净收入 162.08 亿元、同比 +17.19%,经调整 EBITDA 48 亿元、+14%;分业务看,住宿预订 65 亿元、+17%,交通票务 61 亿元、+12%,旅游度假 11 亿元、+19%,商旅管理 6.9 亿元、+20%;国际平台预订同比约 +65%,入境游预订约 +90% [16]。另一家平台同期营收 50.1 亿元、+14.4%,两者体量差约 3.2 倍 [16]。
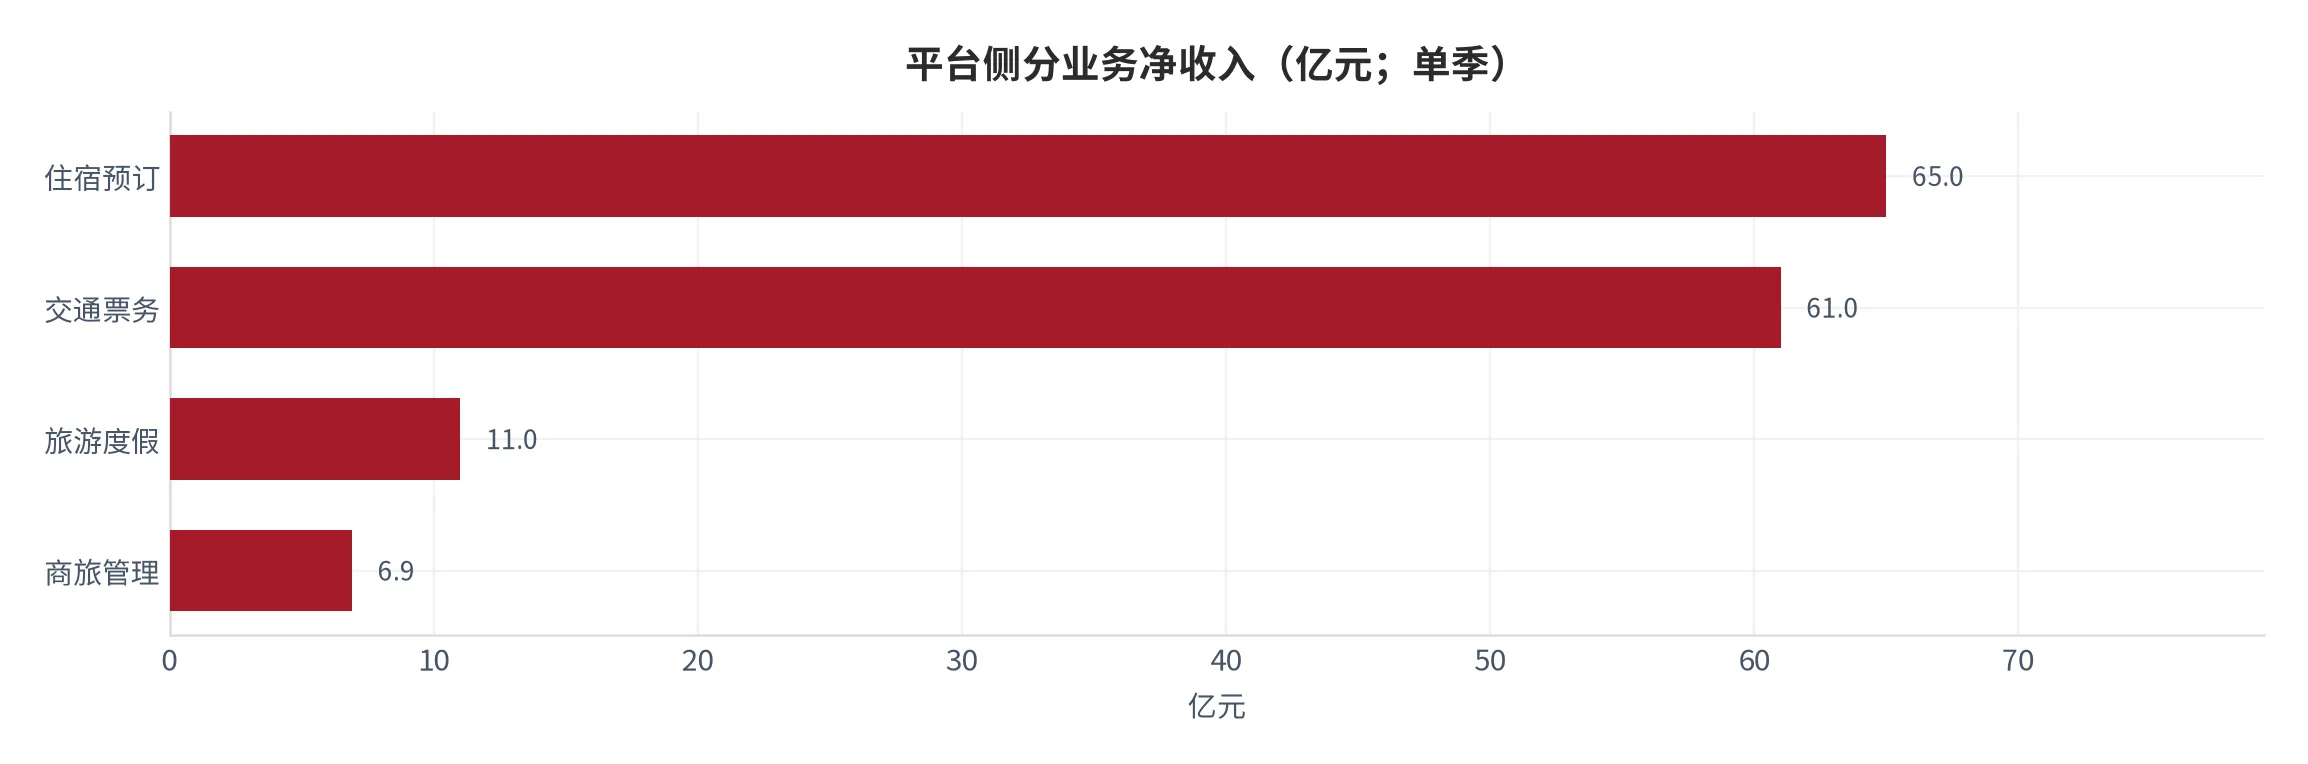
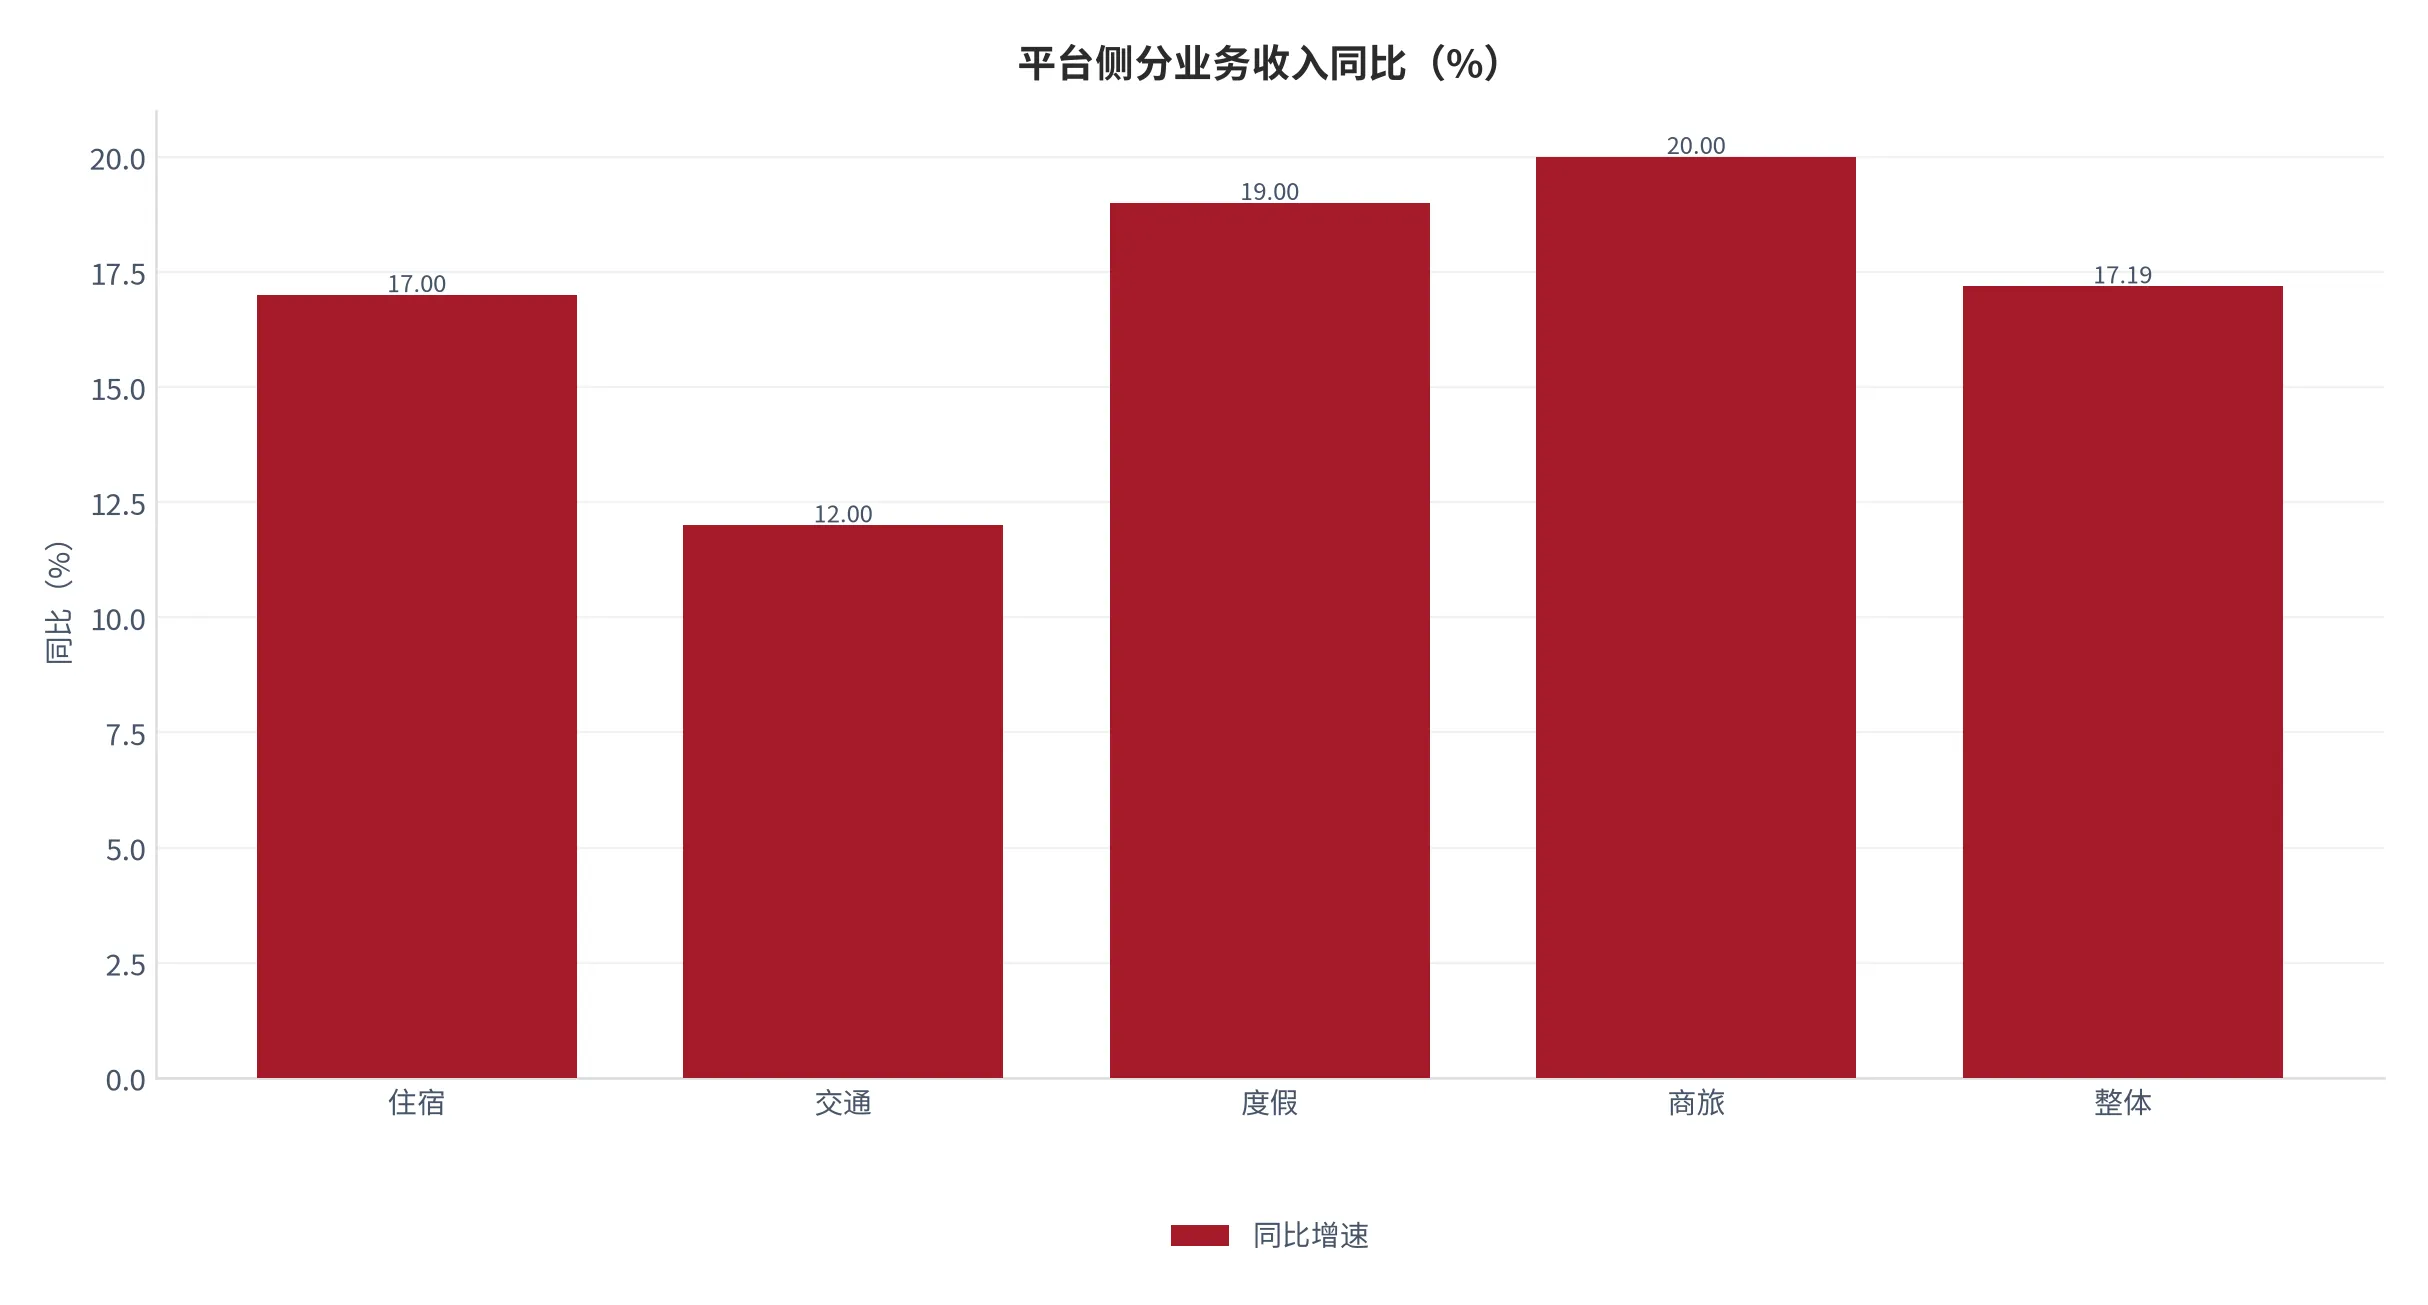
两个体系放在一起,价格的含义就变了。供给方在让价(RevPAR -7.50%),渠道方的住宿业务却增长 17%——说明需求没有消失,只是分配方式变了:客人还在住,但预订入口越来越集中在平台与会员两端,中间的价格带被压薄。这也是为什么「RevPAR 下跌」与「渠道收入增长」可以同时成立,两者量的口径根本不同。
还有一处必须写清的口径差:平台住宿预订 65 亿元是佣金与广告收入,不是客房交易额;酒店 38.78 亿元是客房与餐饮收入全额 [16][8]。两者不能直接相除算抽成率,只能比较体量与增速方向。把它们当成分母与分子去算「渠道拿走多少」,是这个行业最常见的一处误算。
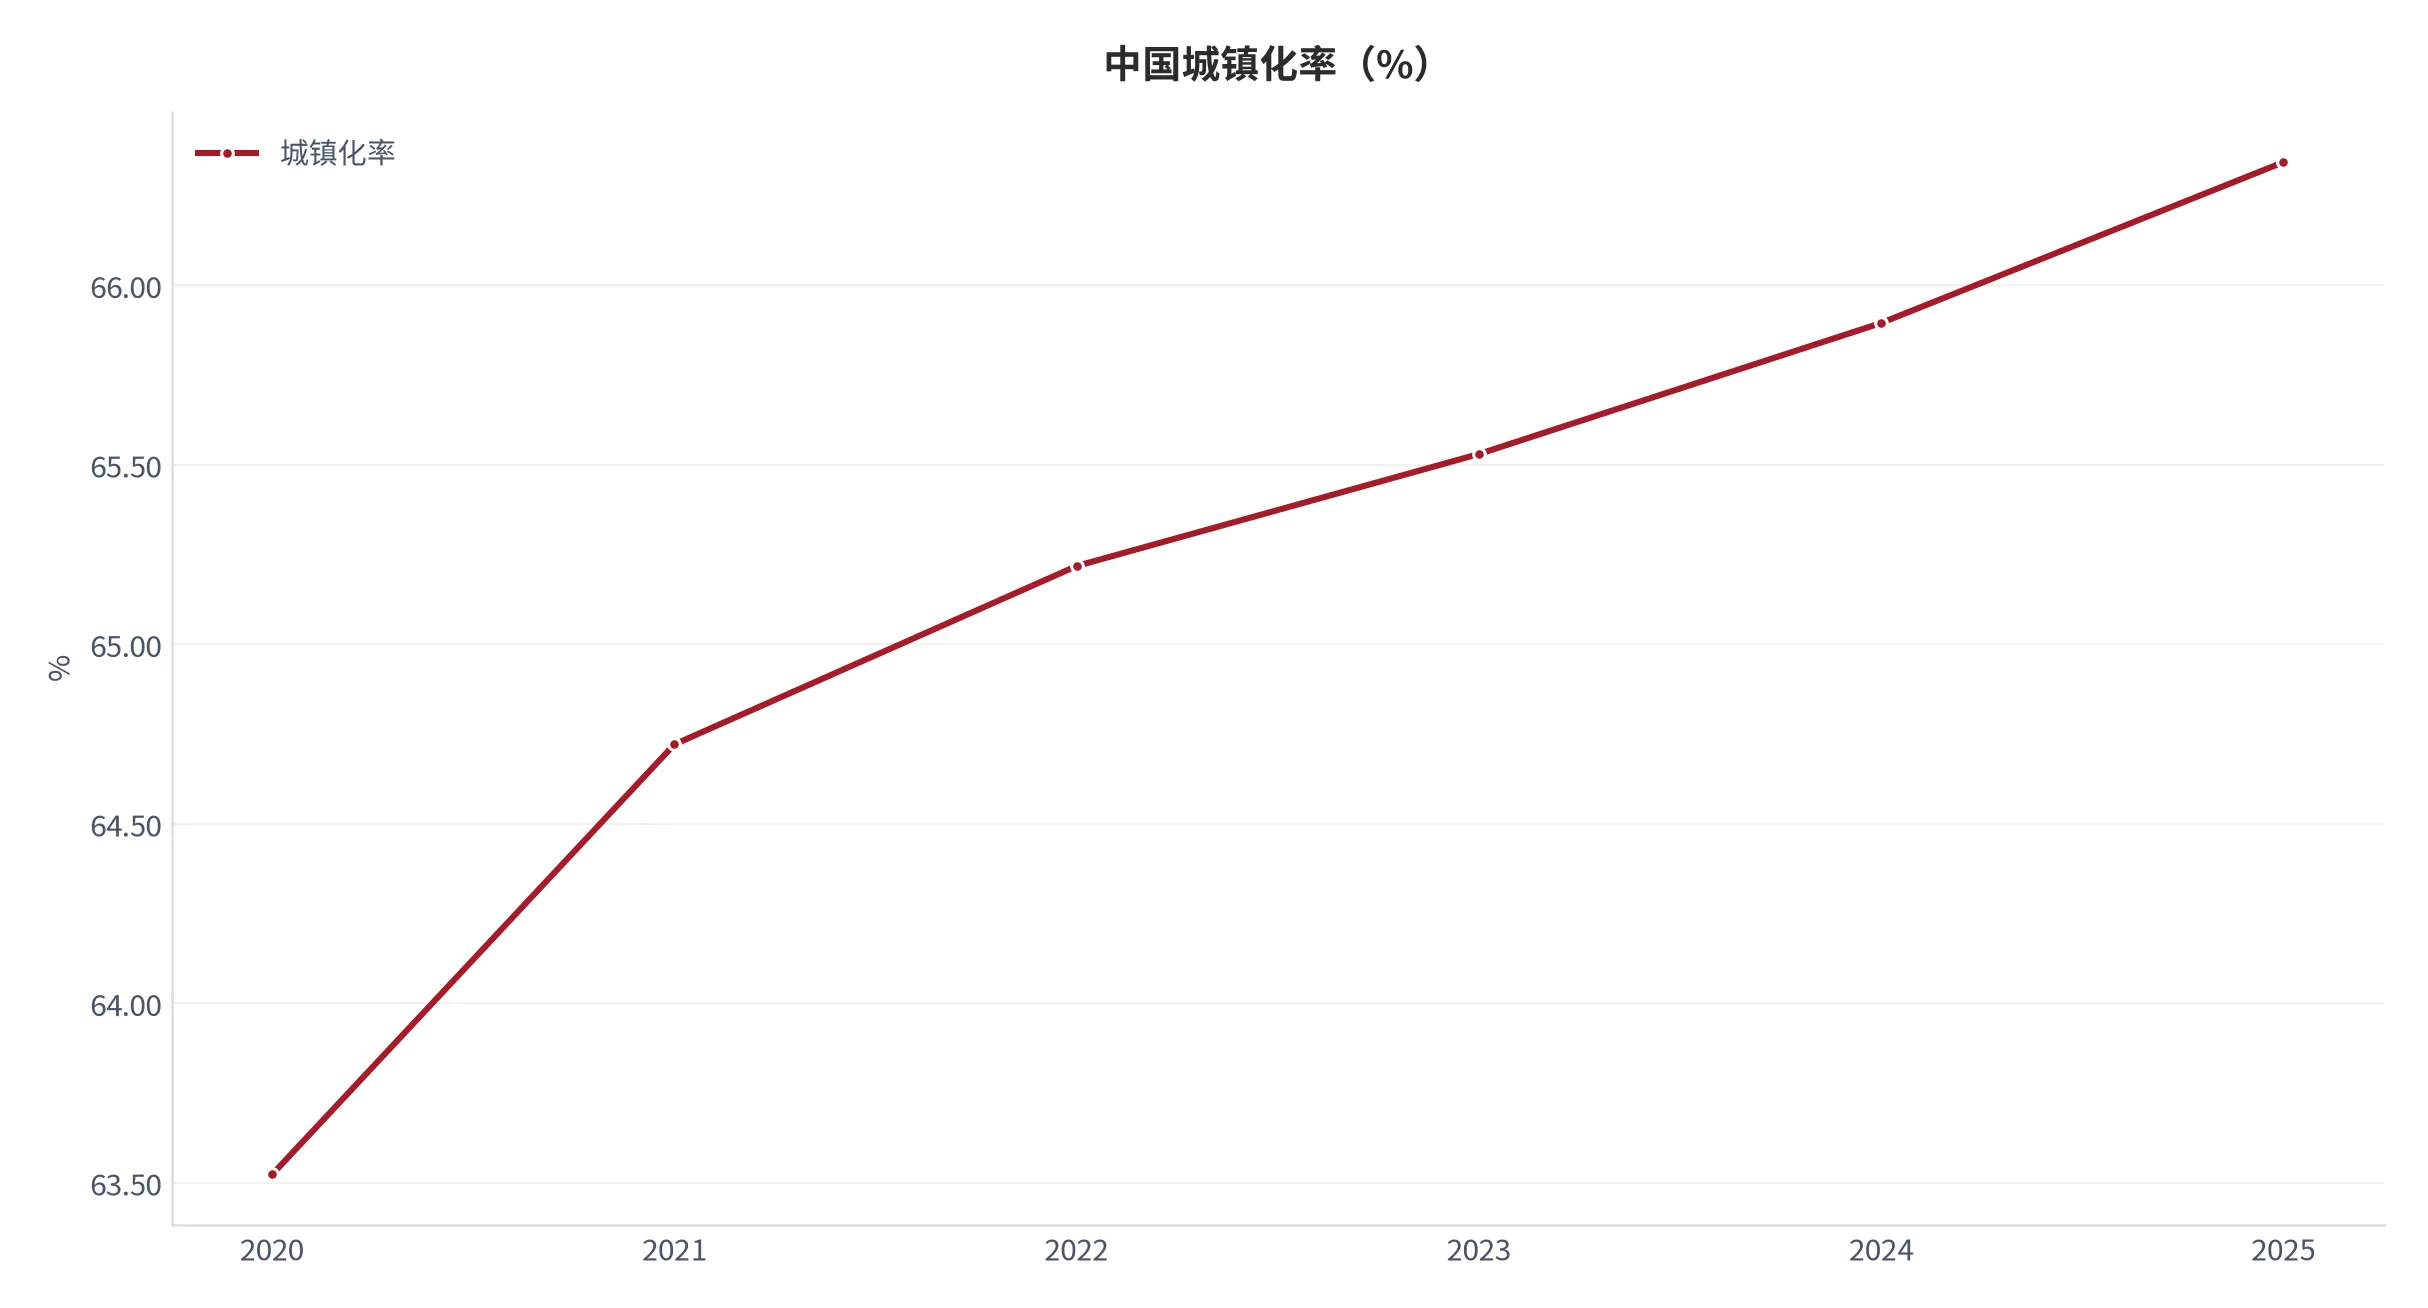
宏观数据提供一个不解释价格的背景,但能校准量级。2025 年国内生产总值约 19.50 万亿美元、人均 13,861.97 美元 [1][2],城镇化率 66.343% [3]。城镇人口占比仍在缓慢上行,意味着商旅与城市休闲的需求底座没有收缩;把 RevPAR 的下跌归因于需求塌陷,与这组数据的方向不一致。
现金流的角度更直白:前三季度经营现金流净额约 33.60 亿元、同比 +20.45% [8],是同期归母净利润 10.55 亿元的 3.2 倍。差额主要来自折旧摊销与加盟费的预收——这正是轻资产模式的特征:利润表上的利润薄,现金流厚。用利润衡量这门生意的当期回报会低估它,用 RevPAR 衡量更会。
| 指标 | 当期读数 | 同比 | 对价格的含义 |
|---|---|---|---|
| 全服务型 RevPAR | 264.46 元/间 [5] | -7.50% | 价量双降,量的拖累更重 |
| 有限服务型 RevPAR | 167.13 元/间 [6] | -2.23% | 守住量、让出价 |
| 毛利率 | 39.13% [8] | +0.89 个百分点 | 收入结构变轻,价格未击穿毛利 |
| 线上直销率 | 43.67% [12] | +12.49 个百分点 | 渠道成本替代提价 |
| 会员贡献率 | 76.98% [12] | [缺口] 未披露上年同期 | 复购支撑出租率 |
| 净增门店 | 172 家 [11] | 新开 360 家、退出 188 家 | 供给仍在小幅净增 |
08结论与观察指标
把四个口径放到同一条时间轴上,这一期的位置就清楚了:房价在跌、出租率跌得更多、RevPAR 跌幅最大,而毛利率在升、直销率在升、直营 RevPAR 在升。六个方向里有三个向下、三个向上,说明这不是一条单向的降价曲线,而是一次结构置换——把同质化的、没改造的、依赖平台的供给挤出,把标准化的、改造过的、复购驱动的供给留下来。
观察指标分三组,每一组都要能推翻一句话。价格组看 RevPAR 的价量与结构三段分解是否继续向「量」倾斜;供给组看净增门店与退出率的组合是否转向出清;渠道组看直销率的提升是否开始侵蚀出租率。三组里任何一组反转,本篇关于「结构置换」的判断都要重写。
- 价格:若下季度出租率回升而房价继续下跌、RevPAR 转正,说明是降价换量,「量的拖累为主」失效。
- 结构:若中端客房占比停止提升甚至回落,而混合平均房价仍下移,说明价格下行不再能由结构解释。
- 供给:若连续两个季度退出家数超过新开家数,行业进入净收缩,价格中枢会先于需求修复。
- 渠道:若直销率提升到 50% 以上而出租率同步下滑,说明直销替代开始损伤流量,节省不再净增益。
- 利润:若毛利率在 RevPAR 继续下行时同步下滑,说明结构对冲的空间用尽,行业回到拼单房毛利。
方法上交代一处限制:本篇的三段分解(价、量、结构)都基于同一家公司的分板块披露,没有行业全样本数据可交叉验证;改造效果的 +14.9% 与未改造的 -3.34% 之间的差,包含选址与年限的选择偏差,不能全部归因于改造。凡是公开渠道查不到的项——佣金率的具体水平、改造单店投入的均值、上年同期会员贡献率——一律标缺口,不用估计值代替事实。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 世界银行(World Bank) World Development Indicators(世界发展指标)— 国内生产总值 |
2025 年中国国内生产总值 19,498,039,388,042.6 美元,按现价美元折算约 19.50 万亿美元;2024 年 18.73 万亿美元;指标代码 NY.GDP.MKTP.CD [T1] 检索:2026-11-03 |
https://api.worldbank.org/v2/country/CN/indicator/NY.GDP.MKTP.CD?format=json&per_page=8&date=2016:2026 |
| [2] | 世界银行(World Bank) World Development Indicators(世界发展指标)— 人均国内生产总值 |
2025 年人均国内生产总值 13,861.97 美元,等于国内生产总值除以年中人口;2020 年为 10,627.46 美元,五年累计 +30.4%;指标代码 NY.GDP.PCAP.CD [T1] 检索:2026-11-03 |
https://api.worldbank.org/v2/country/CN/indicator/NY.GDP.PCAP.CD?format=json&per_page=8&date=2016:2026 |
| [3] | 世界银行(World Bank) World Development Indicators(世界发展指标)— 城镇化率 |
2025 年中国城镇化率 66.343%;2024 年 65.895%、2020 年 63.523%,五年提升 2.82 个百分点;指标代码 SP.URB.TOTL.IN.ZS [T1] 检索:2026-11-03 |
https://api.worldbank.org/v2/country/CN/indicator/SP.URB.TOTL.IN.ZS?format=json&per_page=8&date=2016:2026 |
| [4] | 世界银行(World Bank) World Development Indicators(世界发展指标)— 居民消费价格指数 |
2025 年中国居民消费价格同比 0.06%;2024 年 0.218%、2022 年 1.974%,可视为接近零通胀;指标代码 FP.CPI.TOTL.ZG [T1] 检索:2026-11-03 |
https://api.worldbank.org/v2/country/CN/indicator/FP.CPI.TOTL.ZG?format=json&per_page=8&date=2016:2026 |
| [5] | 公司 2026 年第三季度报告(中国境内全服务型酒店经营数据) 全服务型酒店三项经营指标 |
2026 年三季度境内全服务型:平均房价 473.26 元/间(上年同期 489.29 元,同比 -3.28%)、出租率 55.88%(上年同期 58.43%,同比 -2.55 个百分点)、平均每间可售房收入 264.46 元/间(上年同期 285.89 元,同比 -7.50%)[T2] 检索:2026-11-03 |
https://static.cninfo.com.cn/finalpage/2026-10-31/1225648607.PDF |
| [6] | 公司 2026 年第三季度报告(中国境内有限服务型酒店经营数据) 有限服务型与中端、经济型分档指标 |
2026 年三季度境内有限服务型:平均房价 239.44 元/间(同比 -2.27%)、出租率 69.80%(同比 +0.03 个百分点)、RevPAR 167.13 元/间(同比 -2.23%);中端 255.14 元(-2.71%)、70.18%(-0.46 个百分点)、179.06 元(-3.34%);经济型 176.62 元(-3.17%)、68.34%(+1.55 个百分点)、120.70 元(-0.93%)[T2] 检索:2026-11-03 |
https://static.cninfo.com.cn/finalpage/2026-10-31/1225648607.PDF |
| [7] | 公司 2026 年第三季度报告(直营店与存量改造) 直营店 RevPAR 与改造后表现 |
境内有限服务型直营店前三季度 RevPAR 148.13 元/间、同比 +10.15%,三季度 164.89 元/间、同比 +9.06%;前三季度累计完成 500 多家加盟酒店梯度改造,重改门店三季度 RevPAR 同比 +14.9% [T2] 检索:2026-11-03 |
https://static.cninfo.com.cn/finalpage/2026-10-31/1225648607.PDF |
| [8] | 公司 2026 年第三季度报告(收入与利润) 利润表主要科目 |
三季度营业收入约 38.78 亿元(同比 +4.39%)、归母净利润约 5.10 亿元(+35.88%)、扣非归母约 4.89 亿元(+13.43%);前三季度营收约 106.79 亿元(+4.27%)、归母净利约 10.55 亿元(+41.43%)、经营现金流净额约 33.60 亿元(+20.45%);营业成本约 65 亿元(+2.78%)、毛利率由 38.24% 升至 39.13%、财务费用约 4.33 亿元(-9.75%)[T2] 检索:2026-11-03 |
https://static.cninfo.com.cn/finalpage/2026-10-31/1225648607.PDF |
| [9] | 公司 2026 年第三季度报告(分部收入) 酒店业务与境内外分部营收 |
三季度酒店业务合并营收约 38.26 亿元(+4.4%),其中全服务型 6,642 万元(+9.24%)、有限服务型约 37.60 亿元(+4.32%);境内约 27.92 亿元(+5.59%)占 72.97%、境外约 10.34 亿元(+1.32%)占 27.03%;境内有限服务型营收 27.26 亿元(+5.51%)[T2] 检索:2026-11-03 |
https://static.cninfo.com.cn/finalpage/2026-10-31/1225648607.PDF |
| [10] | 公司 2026 年第三季度报告(供给与结构) 门店与客房结构 |
截至 2026 年 9 月 30 日已开业 14,576 家、客房 1,406,461 间;中端 9,476 家占 65.01%、客房 1,007,605 间占 71.64%,经济型 4,976 家占 34.14%;直营 598 家占 4.10%、加盟 13,854 家占 95.05%;已签约 18,357 家、签约客房 1,738,930 间,覆盖境内 31 个省级单位 339 个地级市与境外 53 个国家或地区 [T2] 检索:2026-11-03 |
https://static.cninfo.com.cn/finalpage/2026-10-31/1225648607.PDF |
| [11] | 公司 2026 年第三季度报告(开店与退出) 当季开关店数据 |
三季度新开业 360 家、开业退出 188 家、净增 172 家;全服务型新开 10 家、退出 8 家、净增 2 家;有限服务型新开 350 家、退出 180 家、净增 170 家,其中直营减少 3 家、加盟增加 173 家 [T2] 检索:2026-11-03 |
https://static.cninfo.com.cn/finalpage/2026-10-31/1225648607.PDF |
| [12] | 公司 2026 年第三季度报告(渠道与会员) 会员体系与线上直销 |
会员有效总数 2.37 亿人(同比 +15%),三季度会员贡献率 76.98%;境内有限服务型线上直销预订率 43.67%、同比提升 12.49 个百分点;中高端品牌签约占比同比提升 6.8 个百分点;高端品牌丽芮三季度 RevPAR 同比 +10% [T2] 检索:2026-11-03 |
https://static.cninfo.com.cn/finalpage/2026-10-31/1225648607.PDF |
| [13] | 公司 2026 年第三季度报告(境外经营) 境外板块经营数据 |
三季度境外有限服务型合并营收 13,365 万欧元(+7.40%);平均房价 66.07 欧元/间(-0.38%)、出租率 64.93%(+0.72 个百分点)、RevPAR 42.90 欧元/间(+0.75%);前三季度境外直营酒店 RevPAR 43.79 欧元(+9.39%),三季度 48.60 欧元(+12.69%)[T2] 检索:2026-11-03 |
https://static.cninfo.com.cn/finalpage/2026-10-31/1225648607.PDF |
| [14] | 财经媒体三季报解读 经调整口径与经营亮点解读 |
对三季度经营数据的解读与分部拆分,与定期报告披露方向一致;媒体另列示经调整口径下的盈利变化,用于交叉核对 [T3] 检索:2026-11-03 |
https://www.thepaper.cn/newsDetail_forward_34371353 |
| [15] | 证券时报电子报同版公告 同一公告的对照版本 |
同一披露日的同版公告,用于核对门店数、客房数与收入分部的数值一致性 [T2] 检索:2026-11-03 |
https://epaper.cs.com.cn/zgzqb/images/2026-10/31/B280/zqB28031.pdf |
| [16] | 财经媒体对平台财报的整理报道 在线旅游平台分业务收入 |
头部平台单季净收入 162.08 亿元(同比 +17.19%)、经调整 EBITDA 48 亿元(+14%);住宿预订 65 亿元(+17%)、交通票务 61 亿元(+12%)、旅游度假 11 亿元(+19%)、商旅管理 6.9 亿元(+20%);国际平台预订同比约 +65%、入境游预订约 +90%;另一平台同期营收 50.1 亿元(+14.4%),两者体量差约 3.2 倍 [T3] 检索:2026-11-03 |
https://www.163.com/dy/article/L0R38IN20530S72V.html |
| [17] | 本报告测算口径(假设与参数见附录 C) RevPAR 的价量分解 |
价因素 = (473.26 − 489.29) × 58.43% ≈ −9.38 元/间;量因素 = 473.26 × (55.88% − 58.43%) ≈ −12.05 元/间;两项合计 −21.43 元,等于 285.89 − 264.46;量是价的 12.05 ÷ 9.38 ≈ 1.28 倍。单位为元/间 [测算] 检索:2026-11-03 |
—(本报告测算,无外部直接来源) |
| [18] | 本报告测算口径(假设与参数见附录 C) 中端与经济型的价差与结构效应 |
房价差 = 255.14 − 176.62 = 78.52 元/间,倍数 255.14 ÷ 176.62 ≈ 1.444;RevPAR 差 = 179.06 − 120.70 = 58.36 元/间,倍数 ≈ 1.483;中端客房占比每提升 1 个百分点,按 1,406,461 间与 58.36 元/间夜计,全口径增益约 82.1 万元/夜。单位为元/间、万元/夜 [测算] 检索:2026-11-03 |
—(本报告测算,无外部直接来源) |
| [19] | 本报告测算口径(假设与参数见附录 C) 加盟收入结构与单店年收入 |
持续加盟及劳务派遣服务收入 127,767 万元占境内有限服务型营收 272,559 万元的 46.9%;单店季度收入 = 272,559 万元 ÷ 约 1.3 万家 ≈ 21.0 万元,年化约 83.9 万元;按加盟占 95% 计,单店加盟费年化约 39.2 万元。单位为万元、家 [测算] 检索:2026-11-03 |
—(本报告测算,无外部直接来源) |
| [20] | 本报告测算口径(假设与参数见附录 C) 存量改造回收期与渠道成本节省 |
改造后年增 RevPAR = 179.06 × 18.24% ≈ 32.66 元/间夜;100 间客房 × 365 天 × 32.66 元 ≈ 119.2 万元/年;静态回收期 = 50 万至 120 万元 ÷ 119.2 万元 ≈ 0.4 至 1.0 年;渠道节省 = 272,559 万元 × 1% × 13.5% ≈ 368 万元/季,12.49 个百分点对应约 4,595 万元/季。单位为元、万元 [测算] 检索:2026-11-03 |
—(本报告测算,无外部直接来源) |
B证明链台账
下表把正文八条可证伪链的判断、证伪线与当期状态并列,便于逐季核对。状态一栏只记录观测事实,不含任何交易含义。
| 编号 | 所在一节 | 核心判断 | 证伪线 | 当期状态 |
|---|---|---|---|---|
| C1 | 摘要 | RevPAR 下行由量的拖累与结构下移构成 | 房价跌而出租率连升两季、RevPAR 转正 | 未触发 |
| C2 | 第一章 | 混合房价下移有一半来自结构上移 | 中端占比停升而混合房价同幅下行 | 未触发 |
| C3 | 第三章 | 损失由业主承担、品牌方靠结构对冲 | RevPAR 下行同时毛利率下滑 | 未触发 |
| C4 | 第四章 | 供给弹性卡在点位与改造窗口 | 改造不依赖停业且占存量超一成 | 未触发 |
| C5 | 第五章 | 增量供给靠加盟与存量改造 | 直营门店连两季净增且资本开支回升 | 未触发 |
| C6 | 第六章 | 渠道替代的边际收益递减 | 直销率过五成而节省额不增反降 | 未触发 |
| C7 | 第八章 | 结构改善抵消价格下行 | RevPAR 下行同时毛利率与直销率回落 | 未触发 |
| C8 | 第八章 | 供给压制使价格中枢两年难回升 | 客房总量连四季净减且 RevPAR 转正 | 未触发 |
C数据档次与测算参数
本报告证据分三档:世界银行的年度统计为一档,上市公司定期报告与交易所披露为二档,媒体报道与平台财报整理为三档。凡标为本报告测算的条目都给出可复算的分子、分母、单位与年份,参数列在下表。
- 一档:世界银行的国内生产总值、人均国内生产总值、城镇化率与居民消费价格四项年度序列,用于校准需求底座与通胀口径。
- 二档:公司 2026 年第三季度报告全文与同版公告,是全部经营数据的唯一主来源。
- 三档:财经媒体对三季报的解读与对平台财报的整理,仅用于体量对照,数值以定期报告为准。
- 缺口:平台佣金率的具体水平、存量改造的单店投入均值、上年同期会员贡献率、签约门店转开业的比例,四处公开渠道均无系统披露。
下表为全部测算条目共用的参数。参数变化会直接改变结论,替换时请注意年份与单位。
| 参数 | 取值 | 单位 | 来源与说明 |
|---|---|---|---|
| 全服务型上年 RevPAR | 285.89 | 元/间 | 2025 年三季度口径 [5] |
| 全服务型本年 RevPAR | 264.46 | 元/间 | 2026 年三季度口径 [5] |
| 中端与经济型 RevPAR 差 | 58.36 | 元/间 | 179.06 减 120.70 [6] |
| 已开业客房数 | 1,406,461 | 间 | 2026 年 9 月 30 日 [10] |
| 境内有限服务型营收 | 272,559 | 万元 | 2026 年三季度 [19] |
| 平台佣金率区间 | 12–15 | % | 行业常见区间,中值 13.5 [缺口] |
| 改造单店投入 | 50–120 | 万元 | 渐进式与重改的区间 [缺口] |
| 改造后 RevPAR 增量 | 32.66 | 元/间夜 | 179.06 × 18.24% [20] |
本报告由云上有品基于公开资料整理,仅供一般信息与教育目的,不构成任何证券、投资或财务建议,亦不构成对任何特定受众的个性化建议。报告中的观点、数据及预测基于截至封面日期可获得的公开信息,可能随时变化,云上有品不保证其准确性、完整性或时效性。读者应独立判断并咨询持牌专业人士。过往表现不代表未来收益。市场有风险,决策需谨慎。
评论(0)