基本信息
阅读时间:约 30 分钟
字数:约 15,661 字
摘要:市场担心:新股发行提速等于从二级市场抽水,公募基金参与打新只是拿持有人的钱去博一个中签率,收益薄、说不清。这个担心里有一半是读数支撑的:2026 年前三季度 A 股新股 122 只、融资 2,123 亿元,家数同比增 56%、融资额同比增 175% [14];截至 10 月 20 日已发行 132 只、募资 2,255.18 亿元 [15]。中签一侧的读数确实很低:网上中签率低至万分之一点八,网下获配比例约万分之三点三四 [17]。抢不到的东西,通常也不值得花力气去拆。
本文由 AI 生成,经人类主编终审。
| — | 摘要与当期位置 |
| 01 | 当期位置:数量在涨、金额更集中、单笔越来越大 |
| 02 | 价值链全景(上):从发行人到一张报价单 |
| 03 | 价值链全景(下):配售、锁定与退出 |
| 04 | 关键环节与瓶颈识别:咽喉点在报价,不在资金 |
| 05 | 需求侧、供给侧与竞争格局:为什么打新会拥挤 |
| 06 | 参与主体映射与证据复筛 |
| 07 | 打新收益的三个乘数,以及谁在承担定价风险 |
| 08 | 结论与观察指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次与测算参数 |
摘要与当期位置
市场担心:新股发行提速等于从二级市场抽水,公募基金参与打新只是拿持有人的钱去博一个中签率,收益薄、说不清。这个担心里有一半是读数支撑的:2026 年前三季度 A 股新股 122 只、融资 2,123 亿元,家数同比增 56%、融资额同比增 175% [14];截至 10 月 20 日已发行 132 只、募资 2,255.18 亿元 [15]。中签一侧的读数确实很低:网上中签率低至万分之一点八,网下获配比例约万分之三点三四 [17]。抢不到的东西,通常也不值得花力气去拆。
我们认为:把打新读成「概率游戏」,是把三个乘数压成了一个。单笔打新收益 = 获配金额 × 上市后价格变动 × 可兑现比例,再减资金占用成本。三个乘数分别由配售制度、发行定价与锁定期决定,而这三件事在 2026 年同时变化、方向不同:配售继续向 A 类长期资金倾斜(宇树科技网下 A 类获配占 85.36% [17]),发行定价被不断抬高的报价前置消耗(该单发行市盈率 219.23 倍 [17]),可兑现比例被锁定期切分(网下获配的 10% 锁定 6 个月 [17])。公募基金恰好站在第一项最有利、第二项最不利、第三项中性的位置。所以本篇只做一件事:把这条链拆成五环,看哪一环的供给弹性最差——收益会向那一环集中,风险也会。
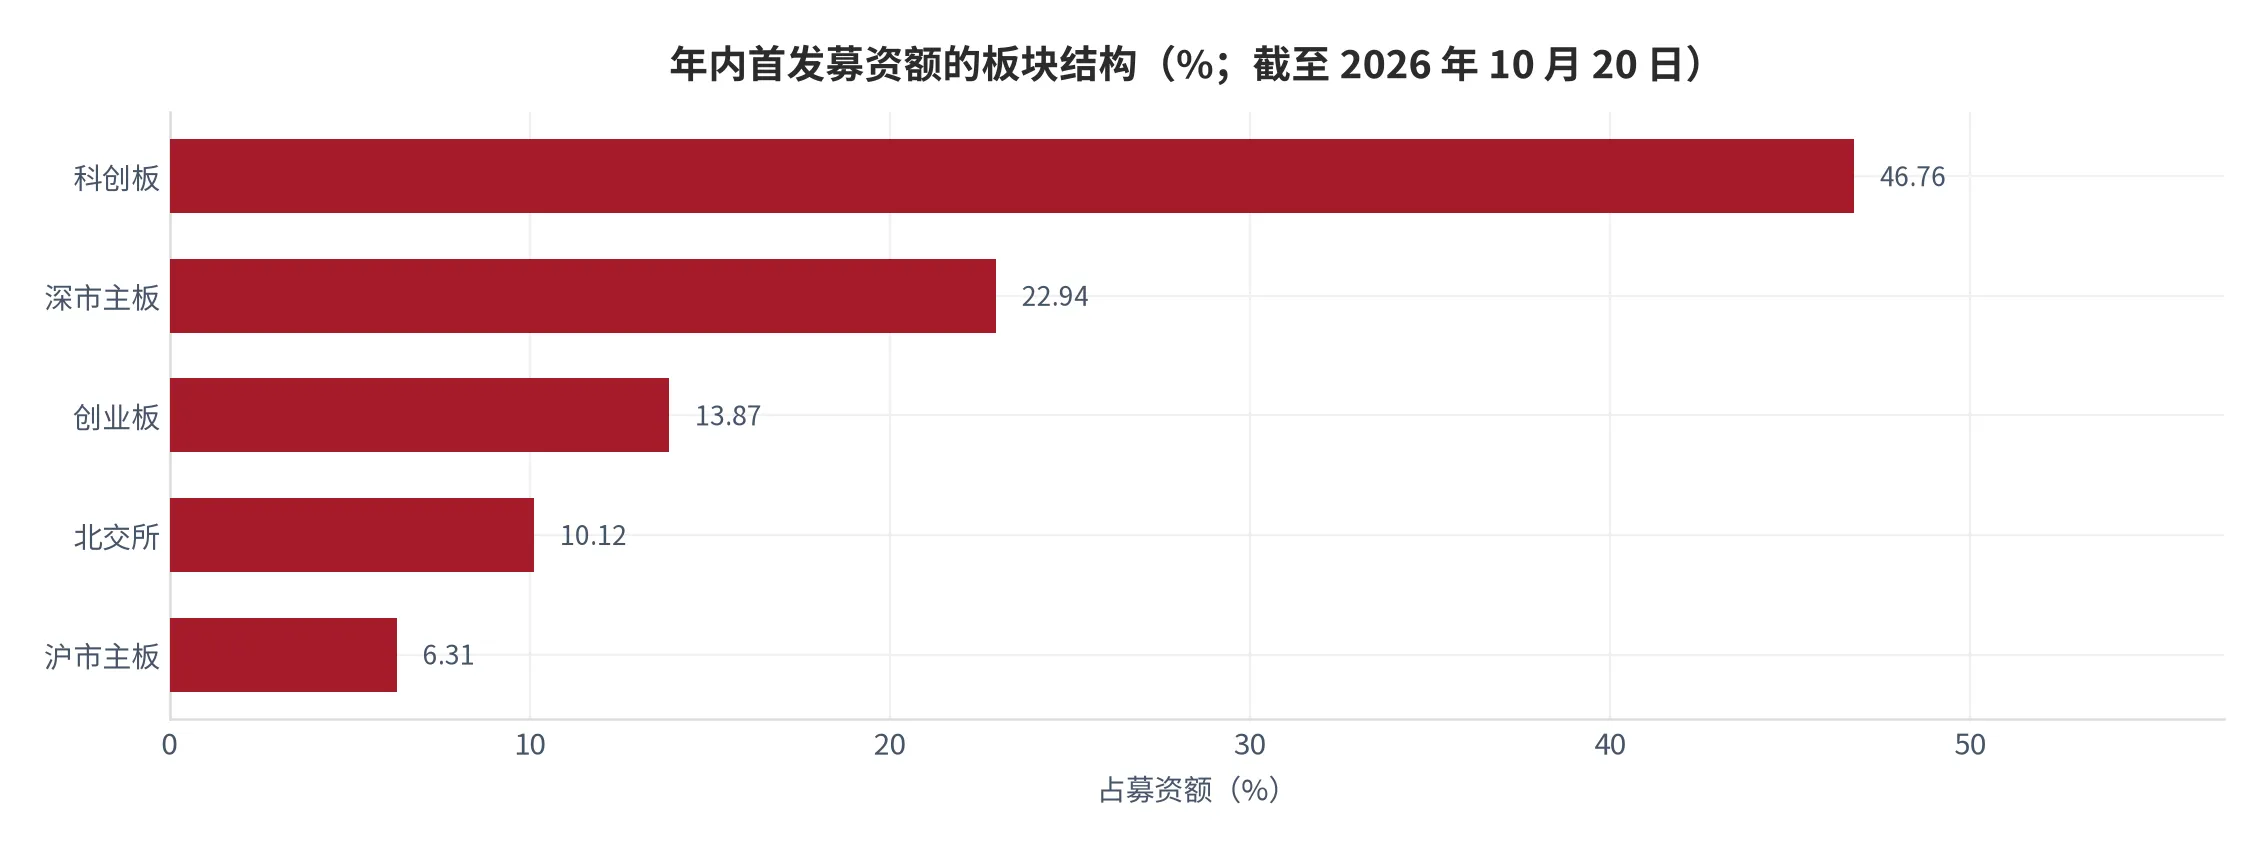
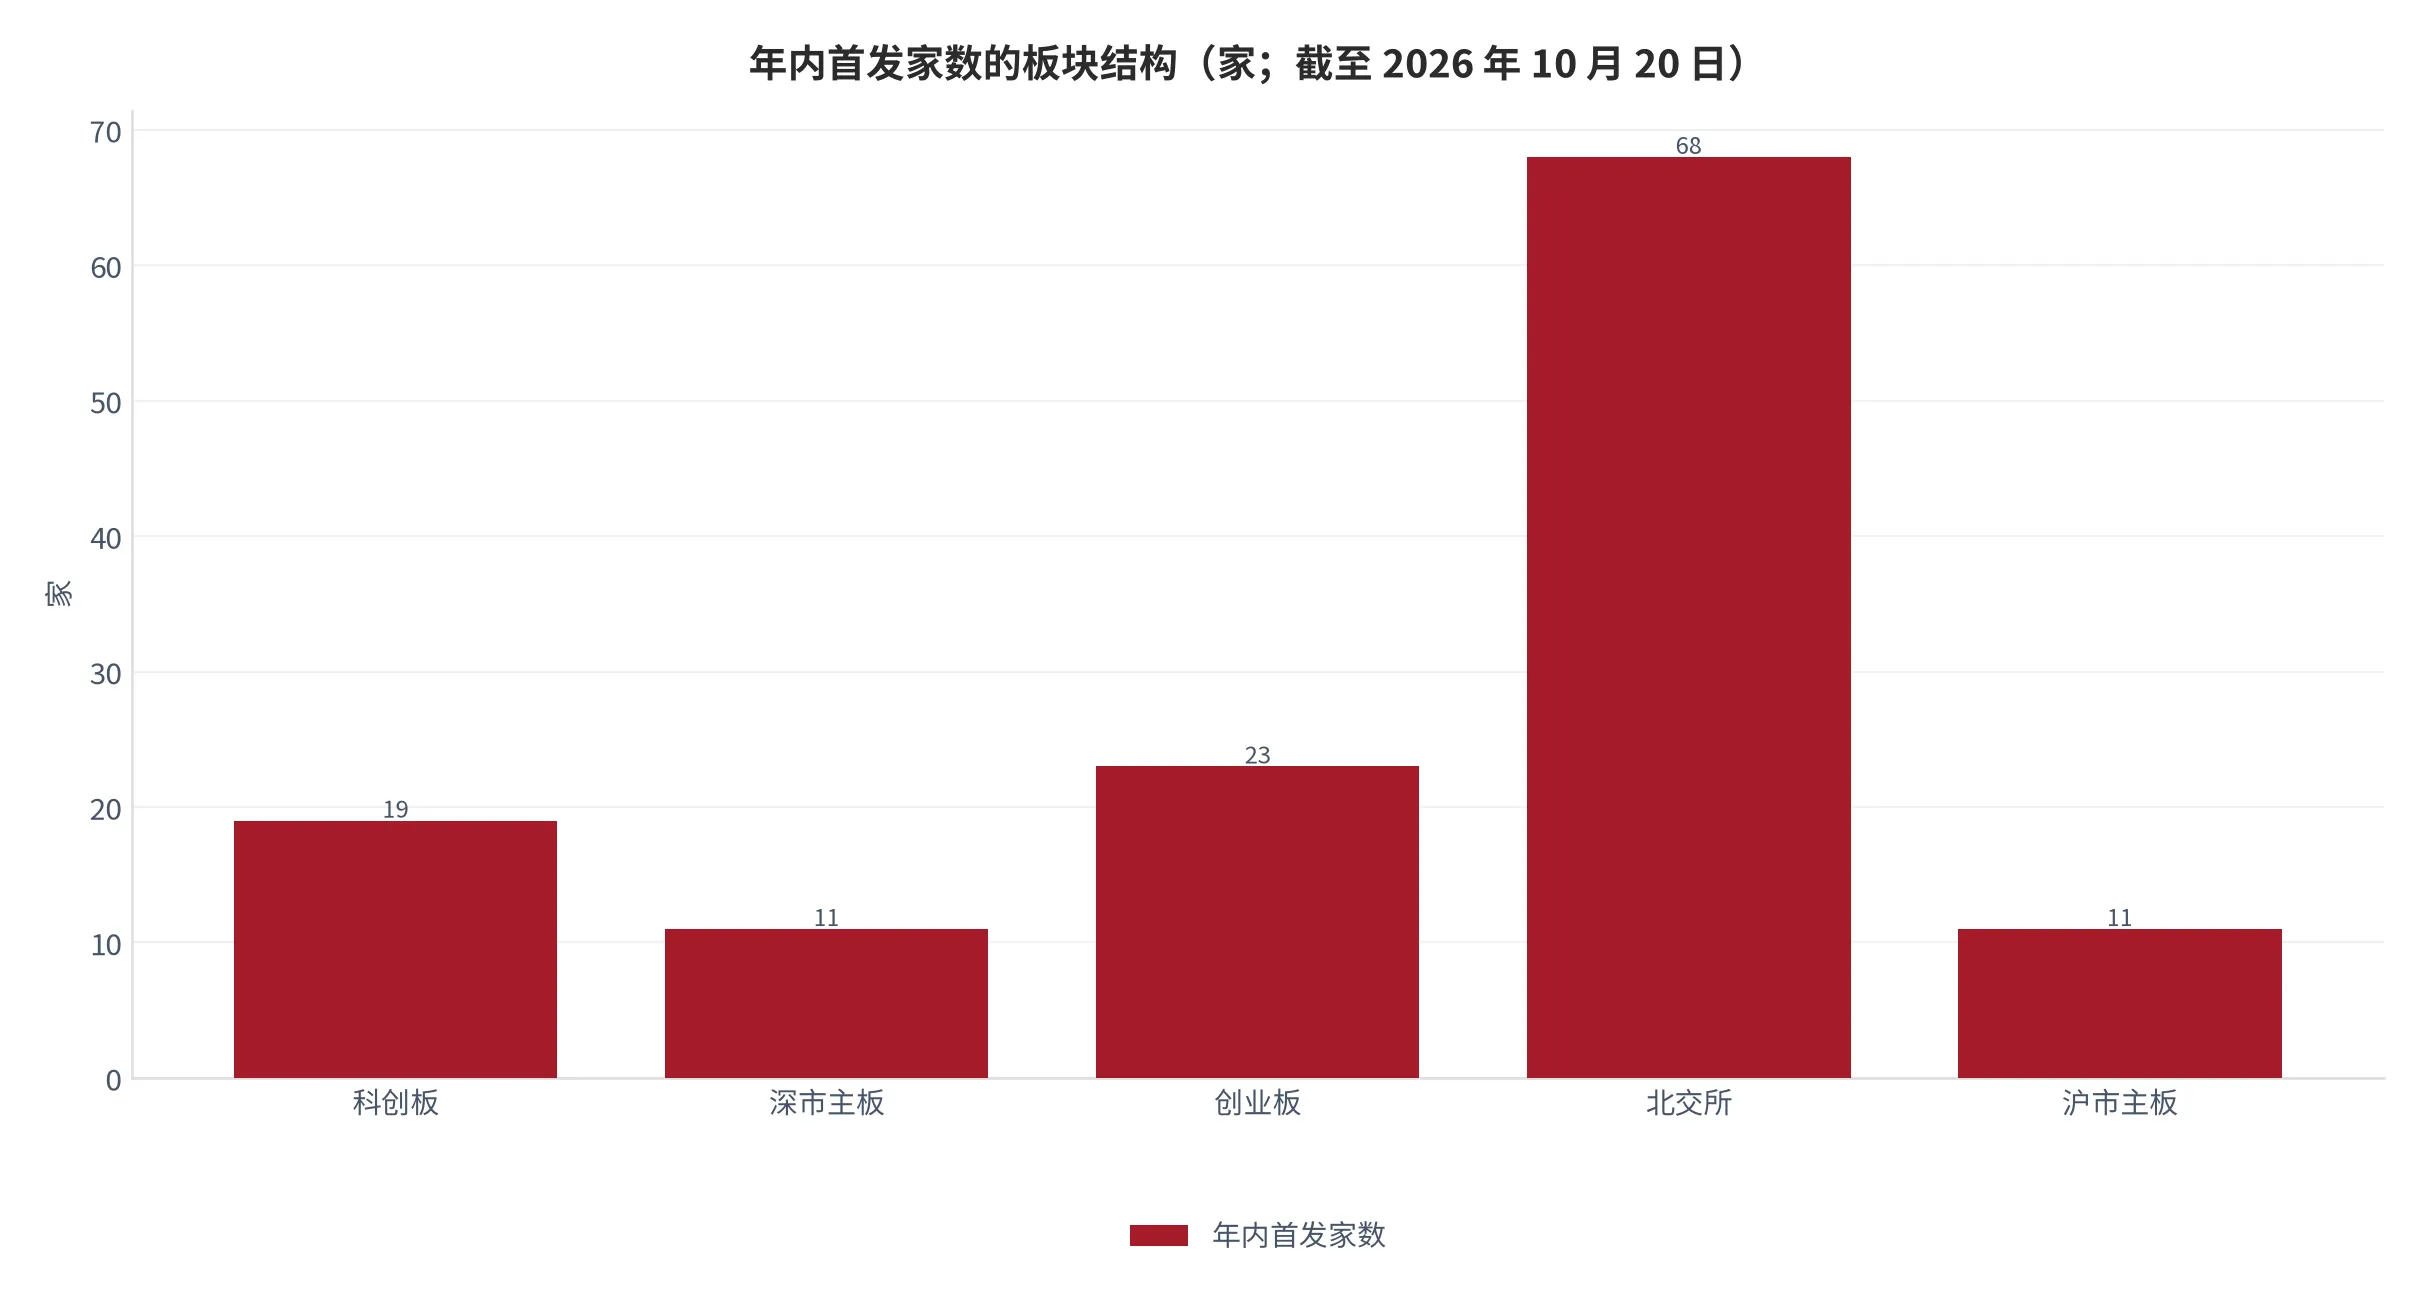
- 数量与金额在分化,同一句「发行提速」指向两个市场。北交所 68 只,占家数 51.52%,只占募资额 10.12%;科创板 19 只,占家数 14.39%,却占募资额 46.76%(测算)[15]。两组相减,家数差 37.1 个百分点、金额差 36.6 个百分点,方向完全相反。
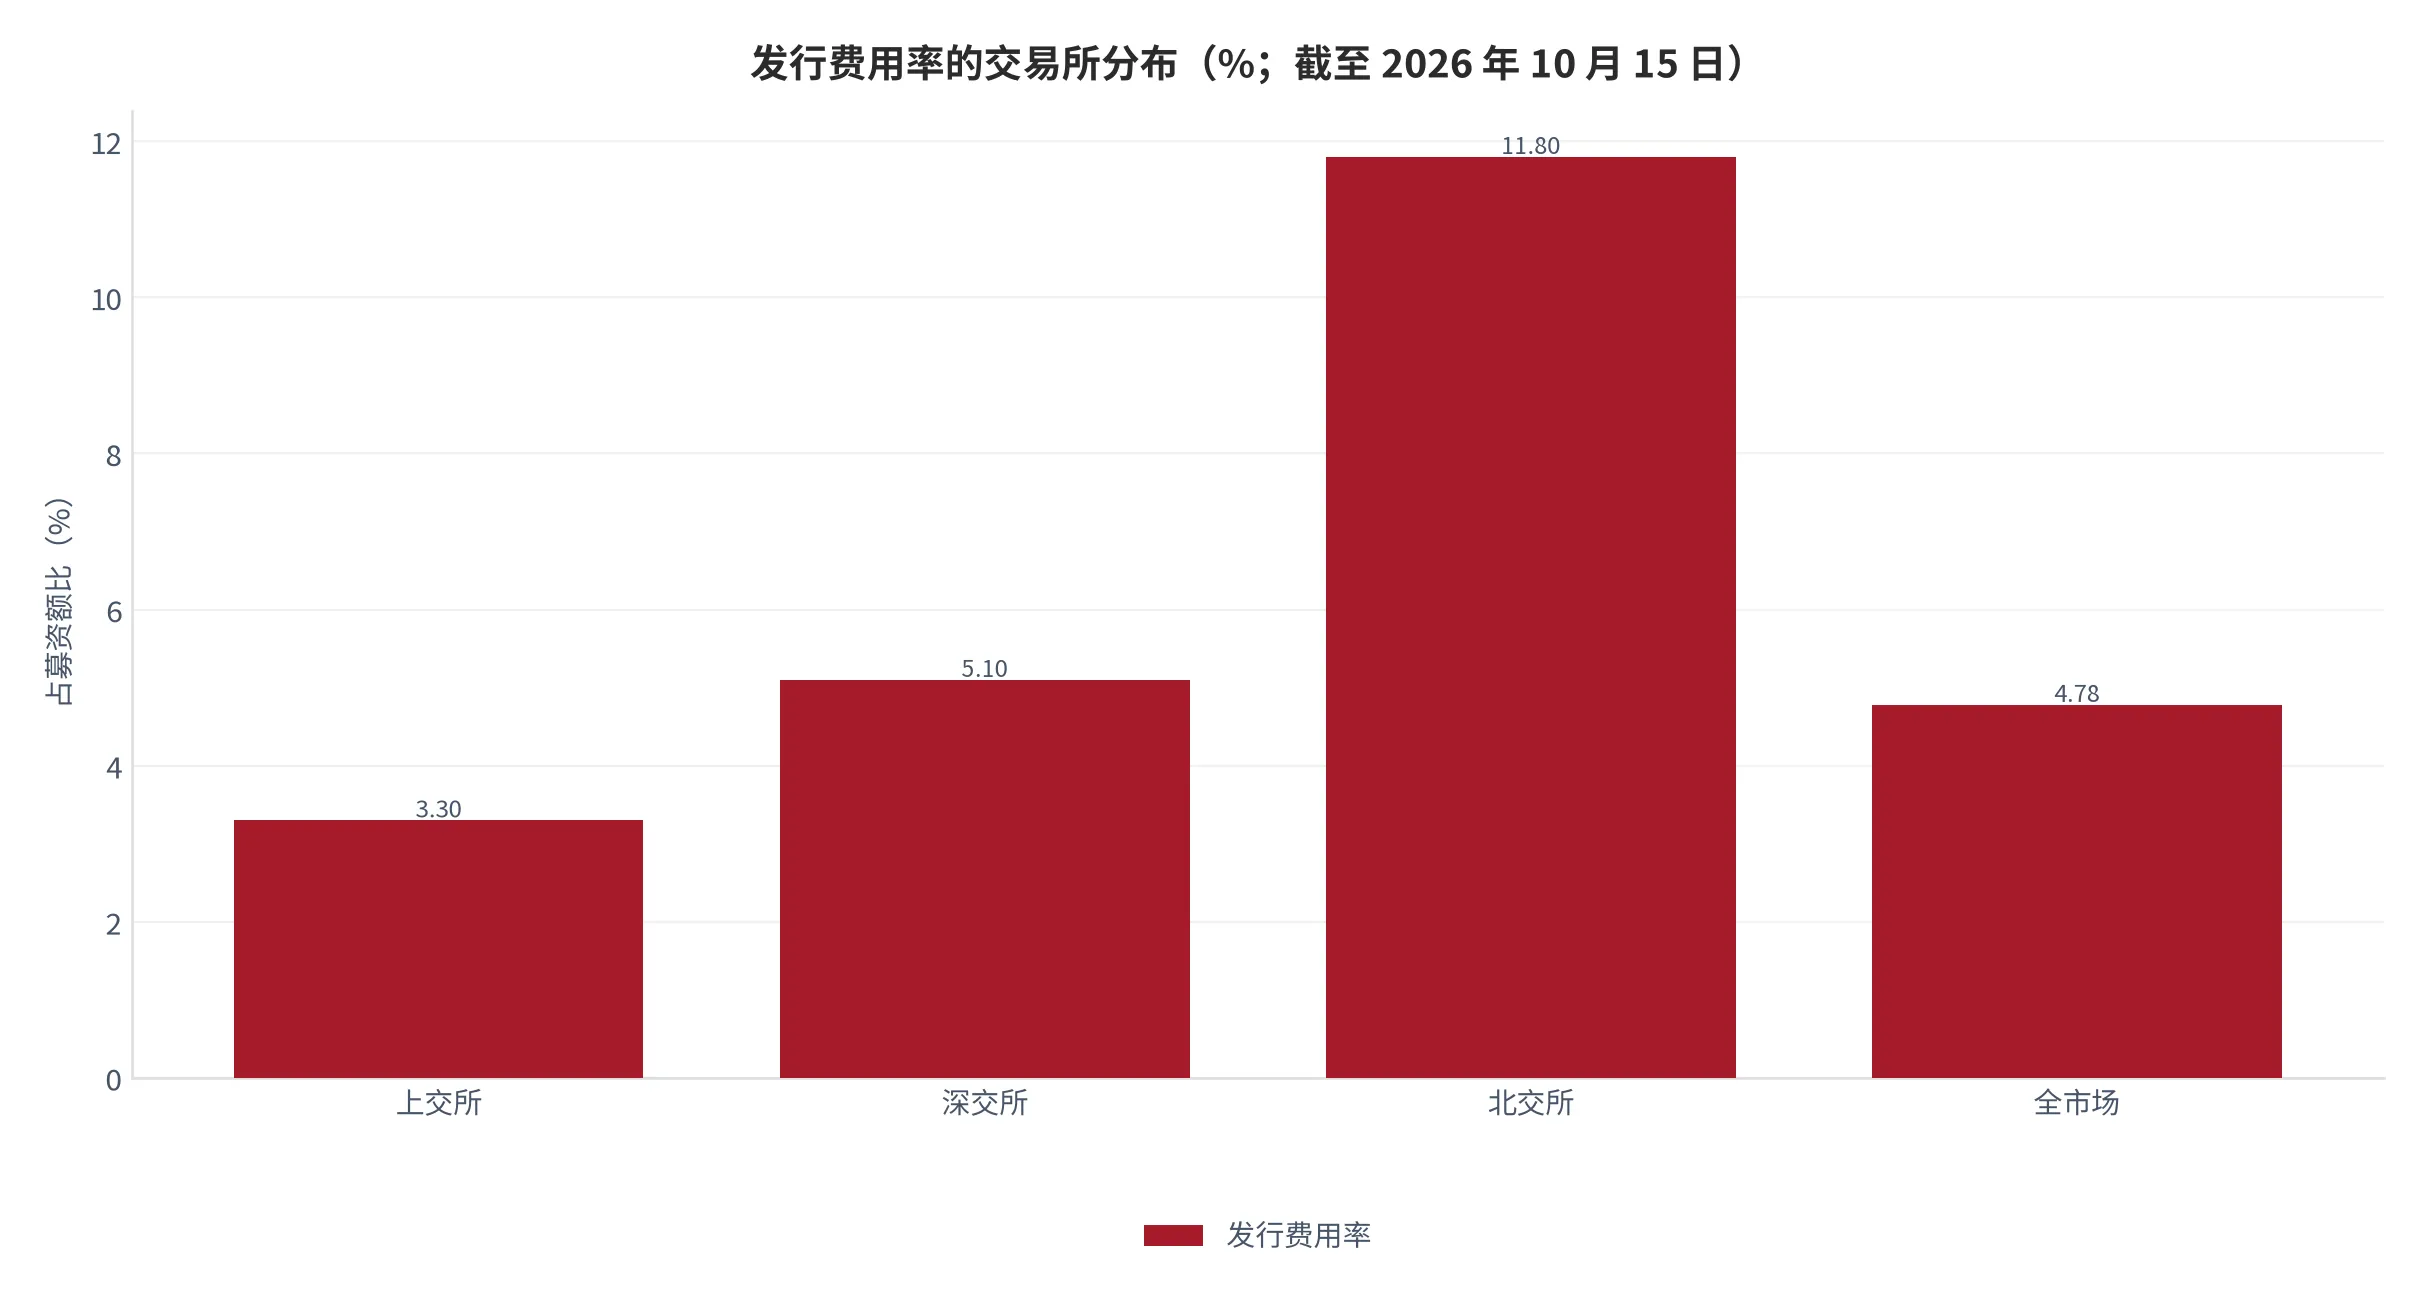
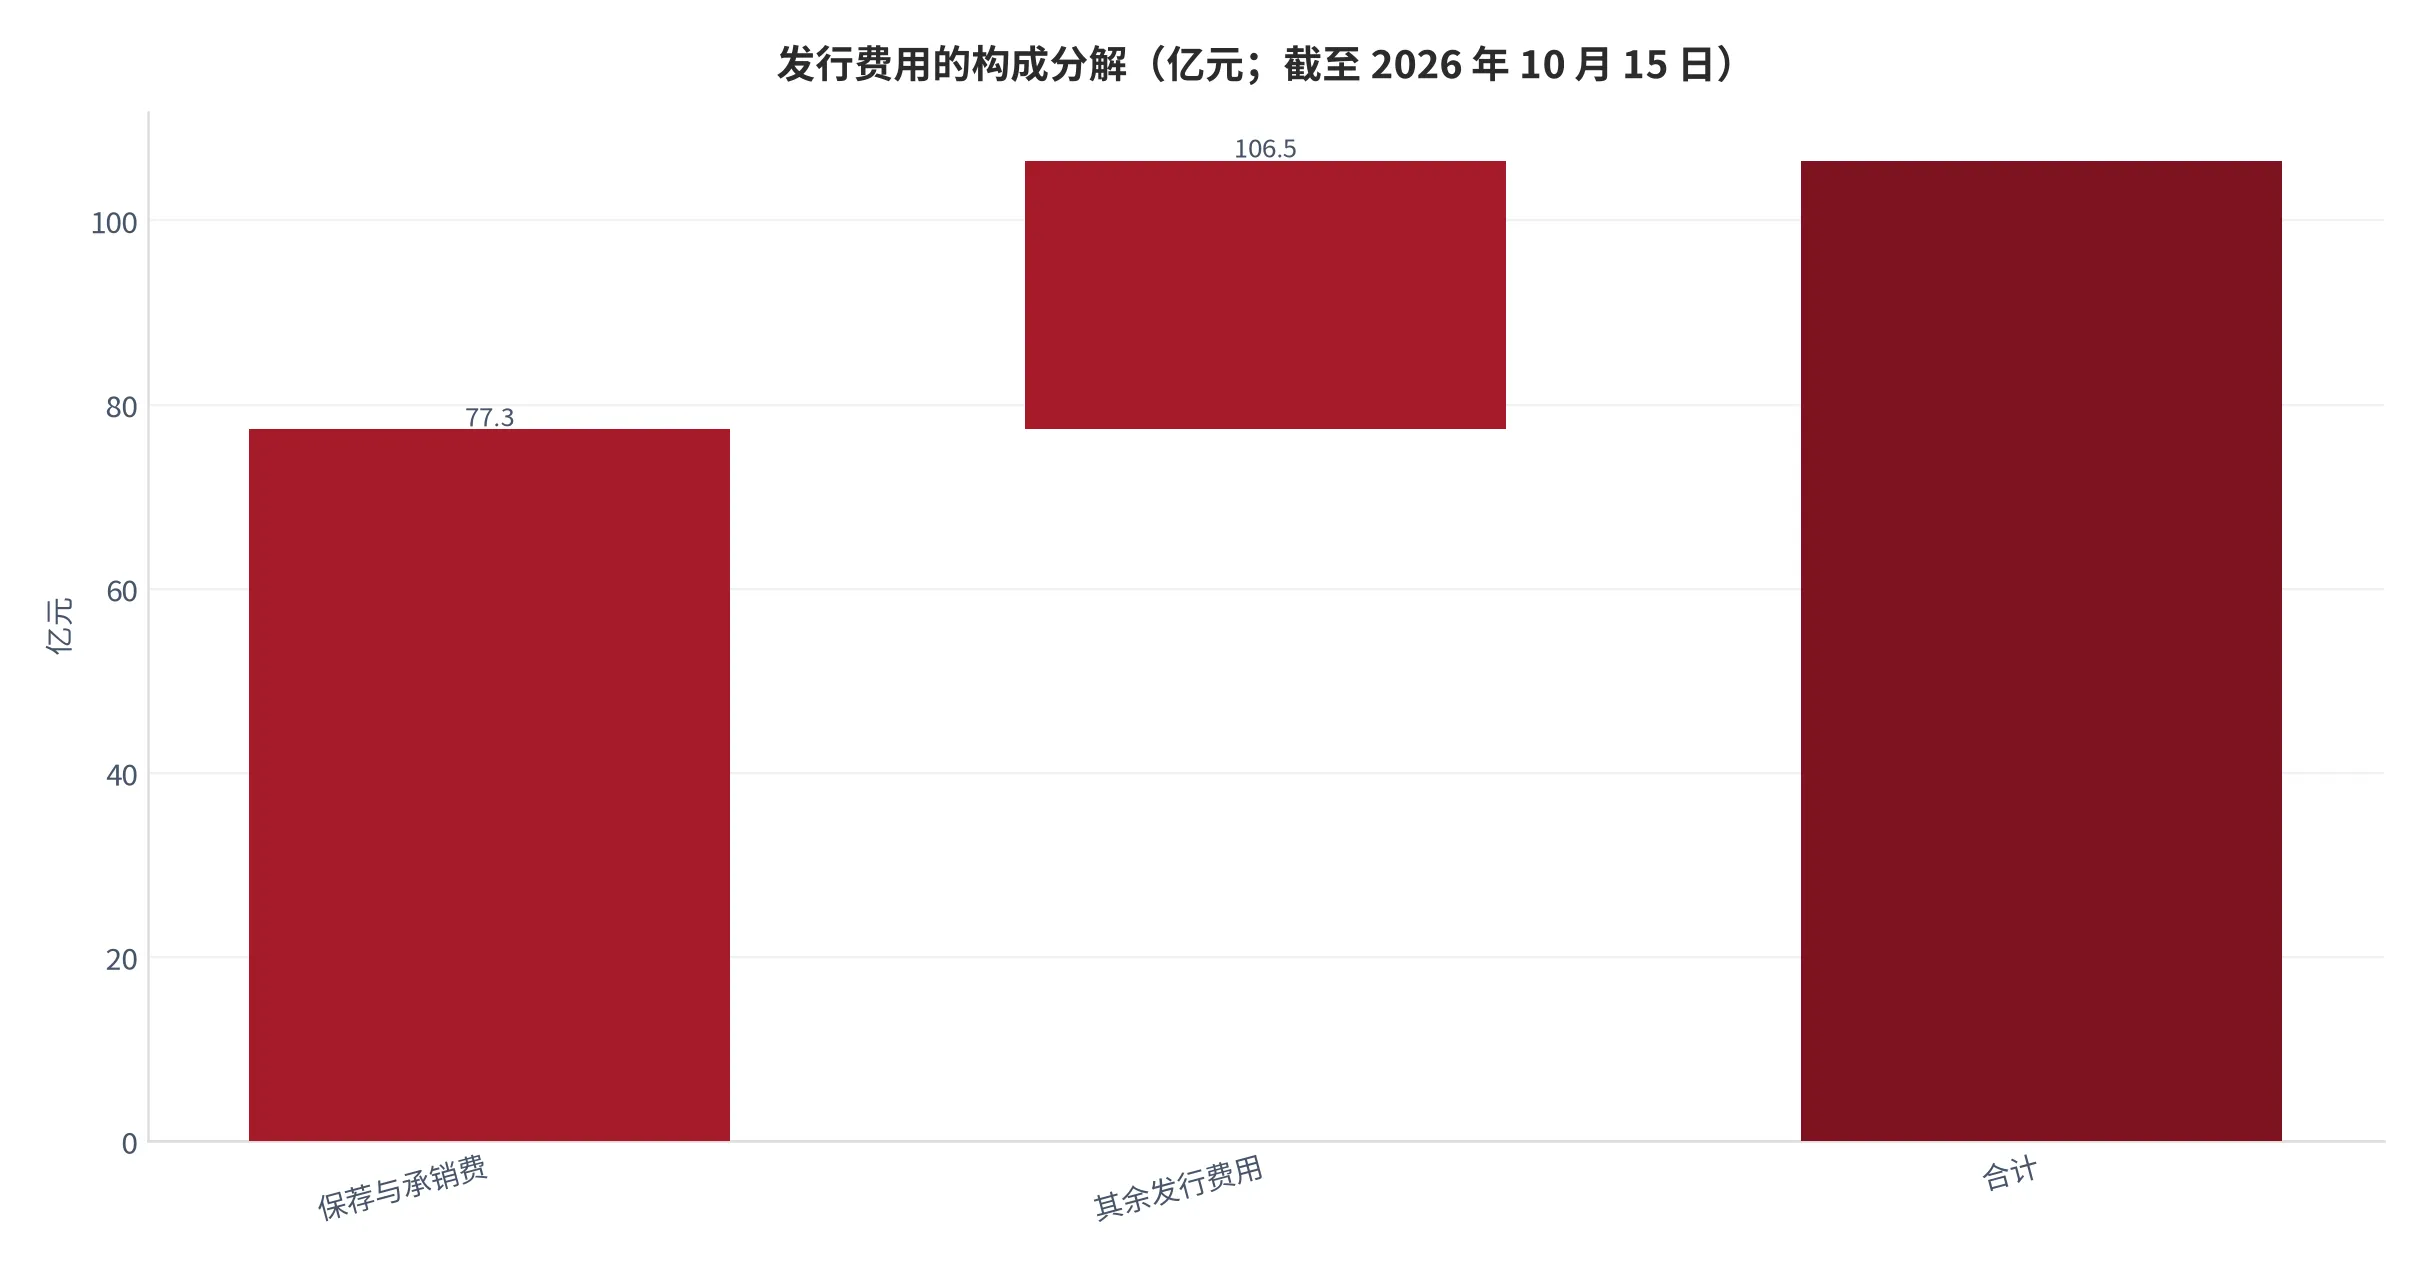
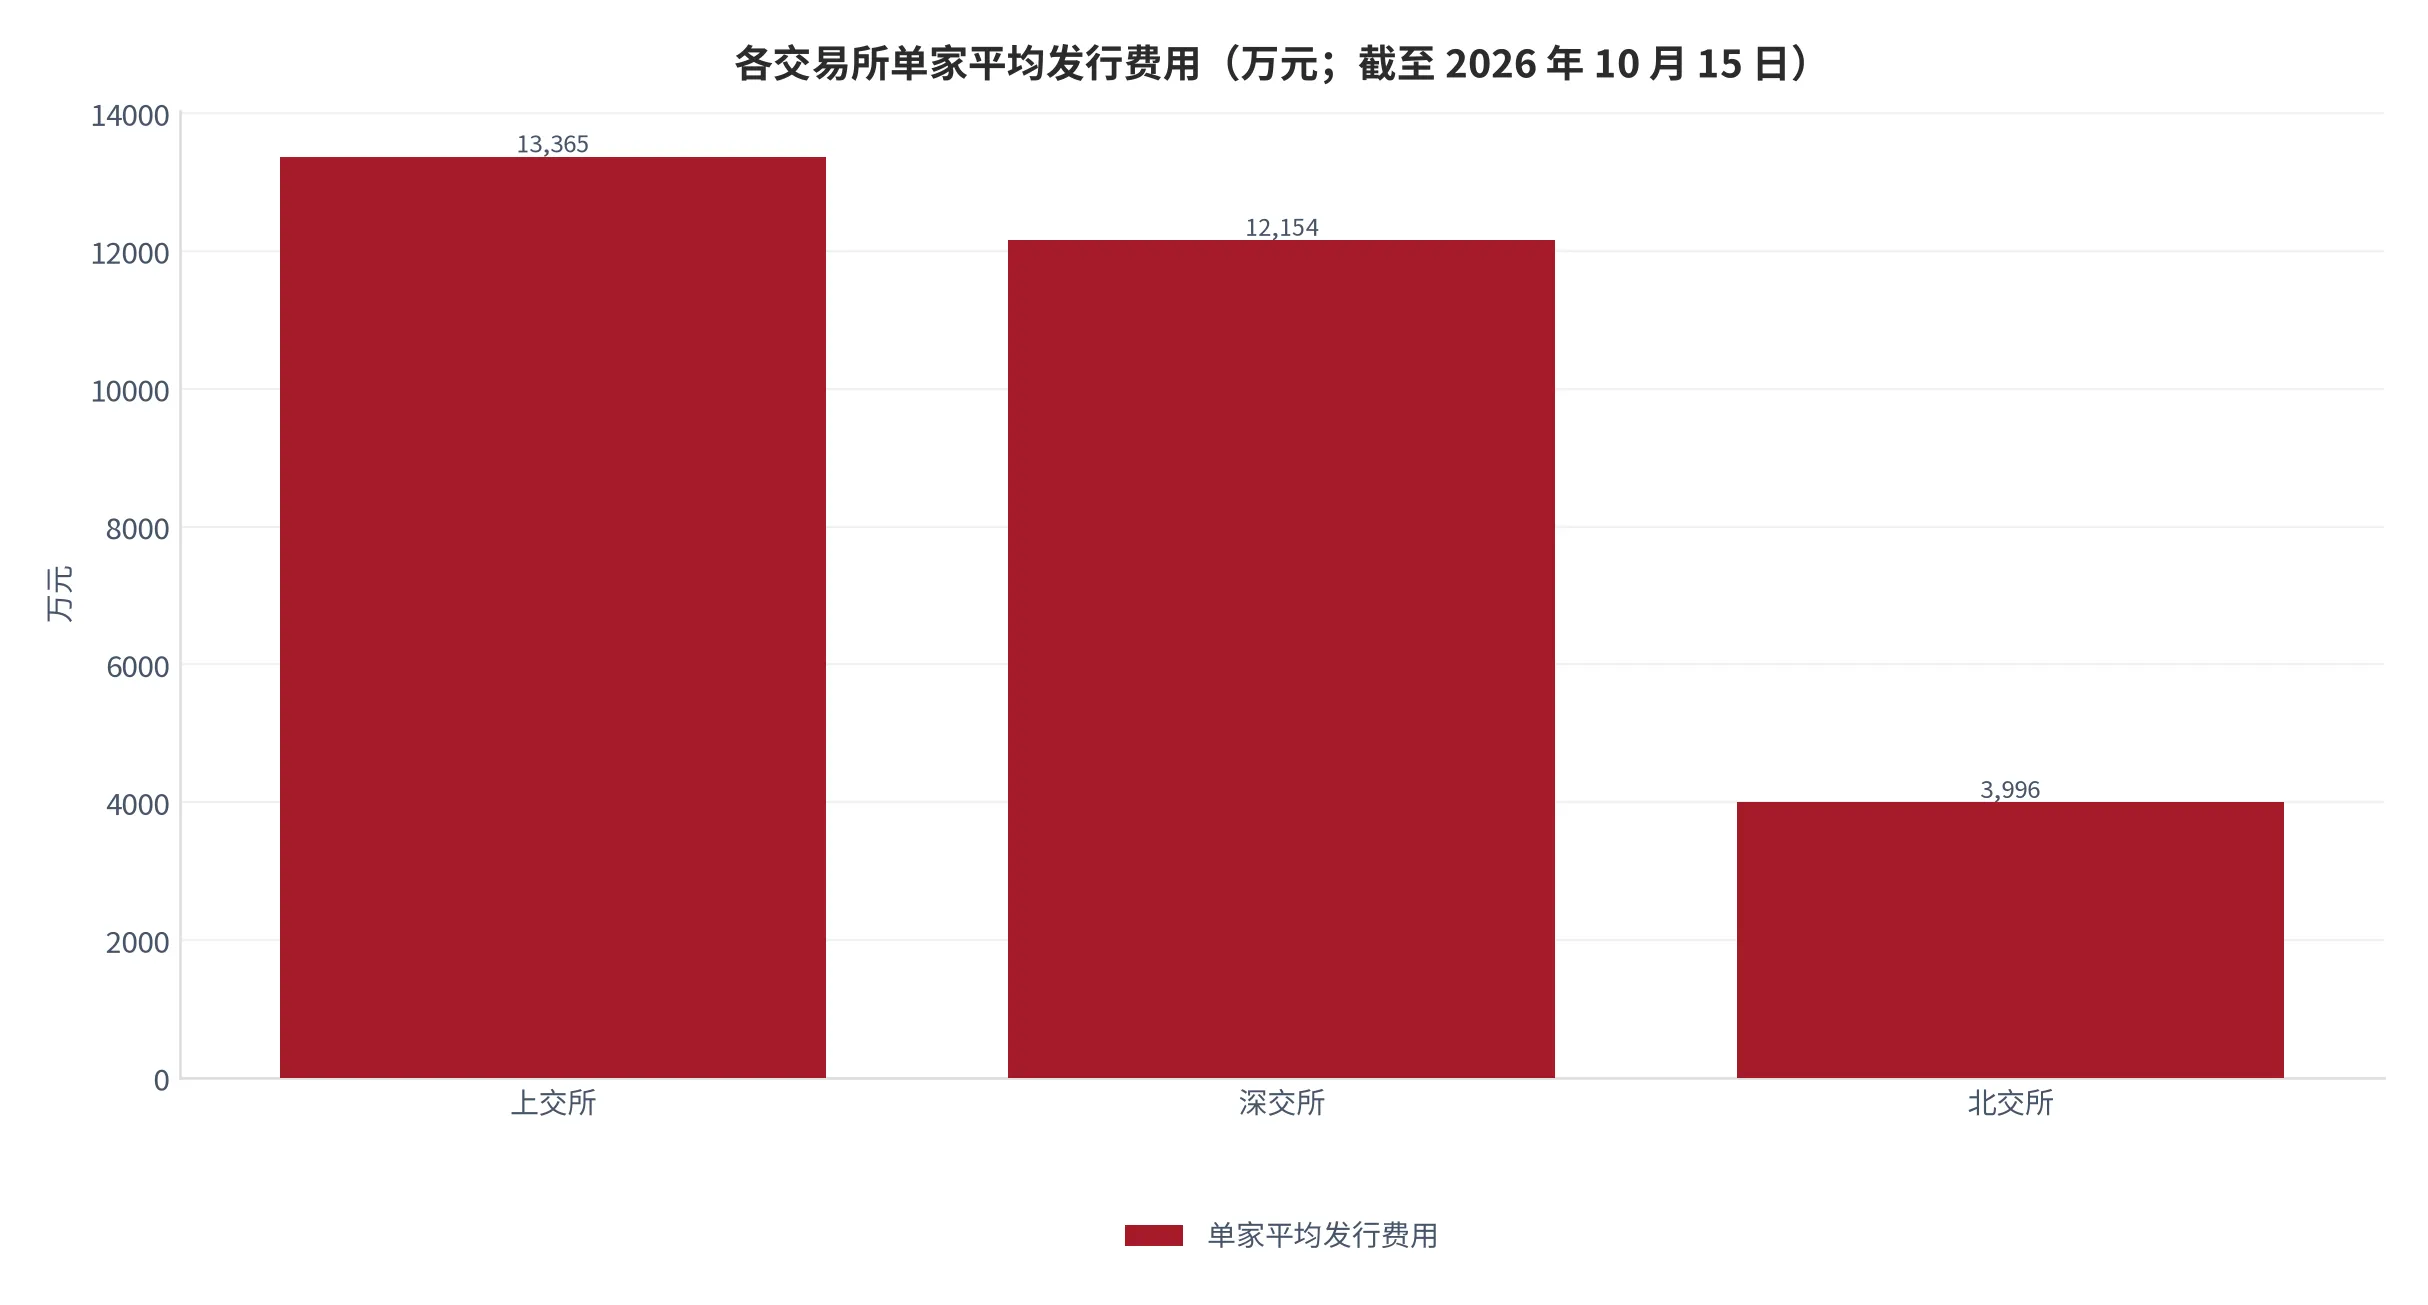
- 承销保荐这一环的收入不靠金额、靠单数。全市场发行费用 106.5 亿元、占募资额 4.78%,其中承销保荐费 77.3 亿元占 72.58%(测算)[16];北交所发行费用率 11.8%、上交所 3.3%、深交所 5.1% [16]——小项目的单位费率是大项目的三倍以上。
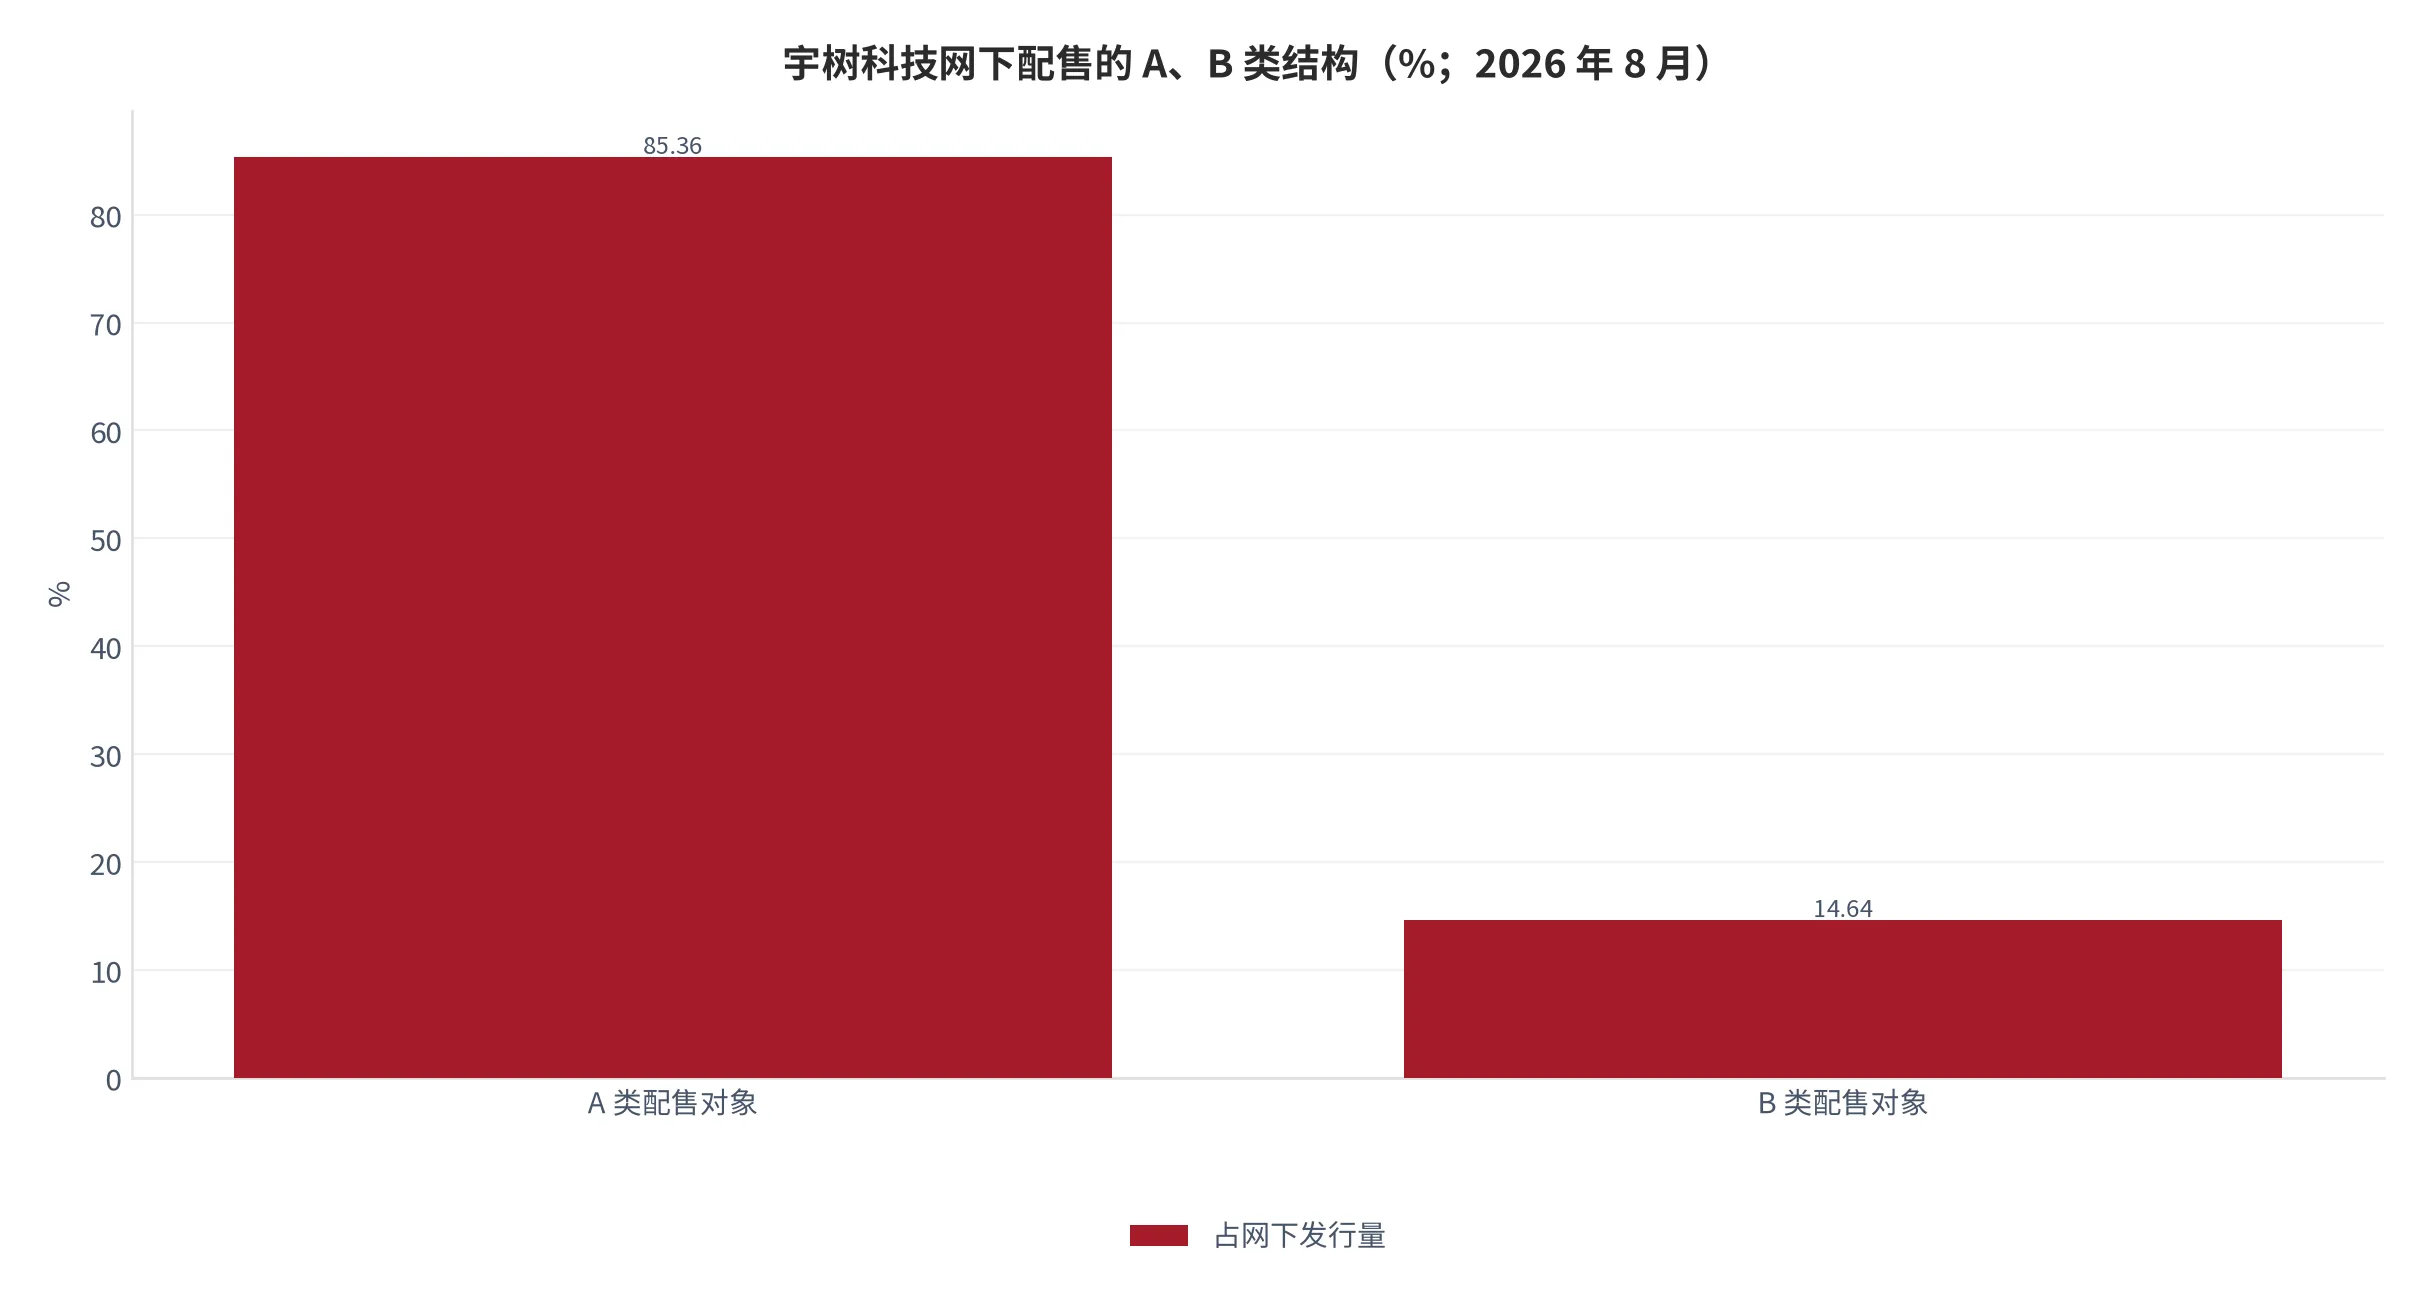
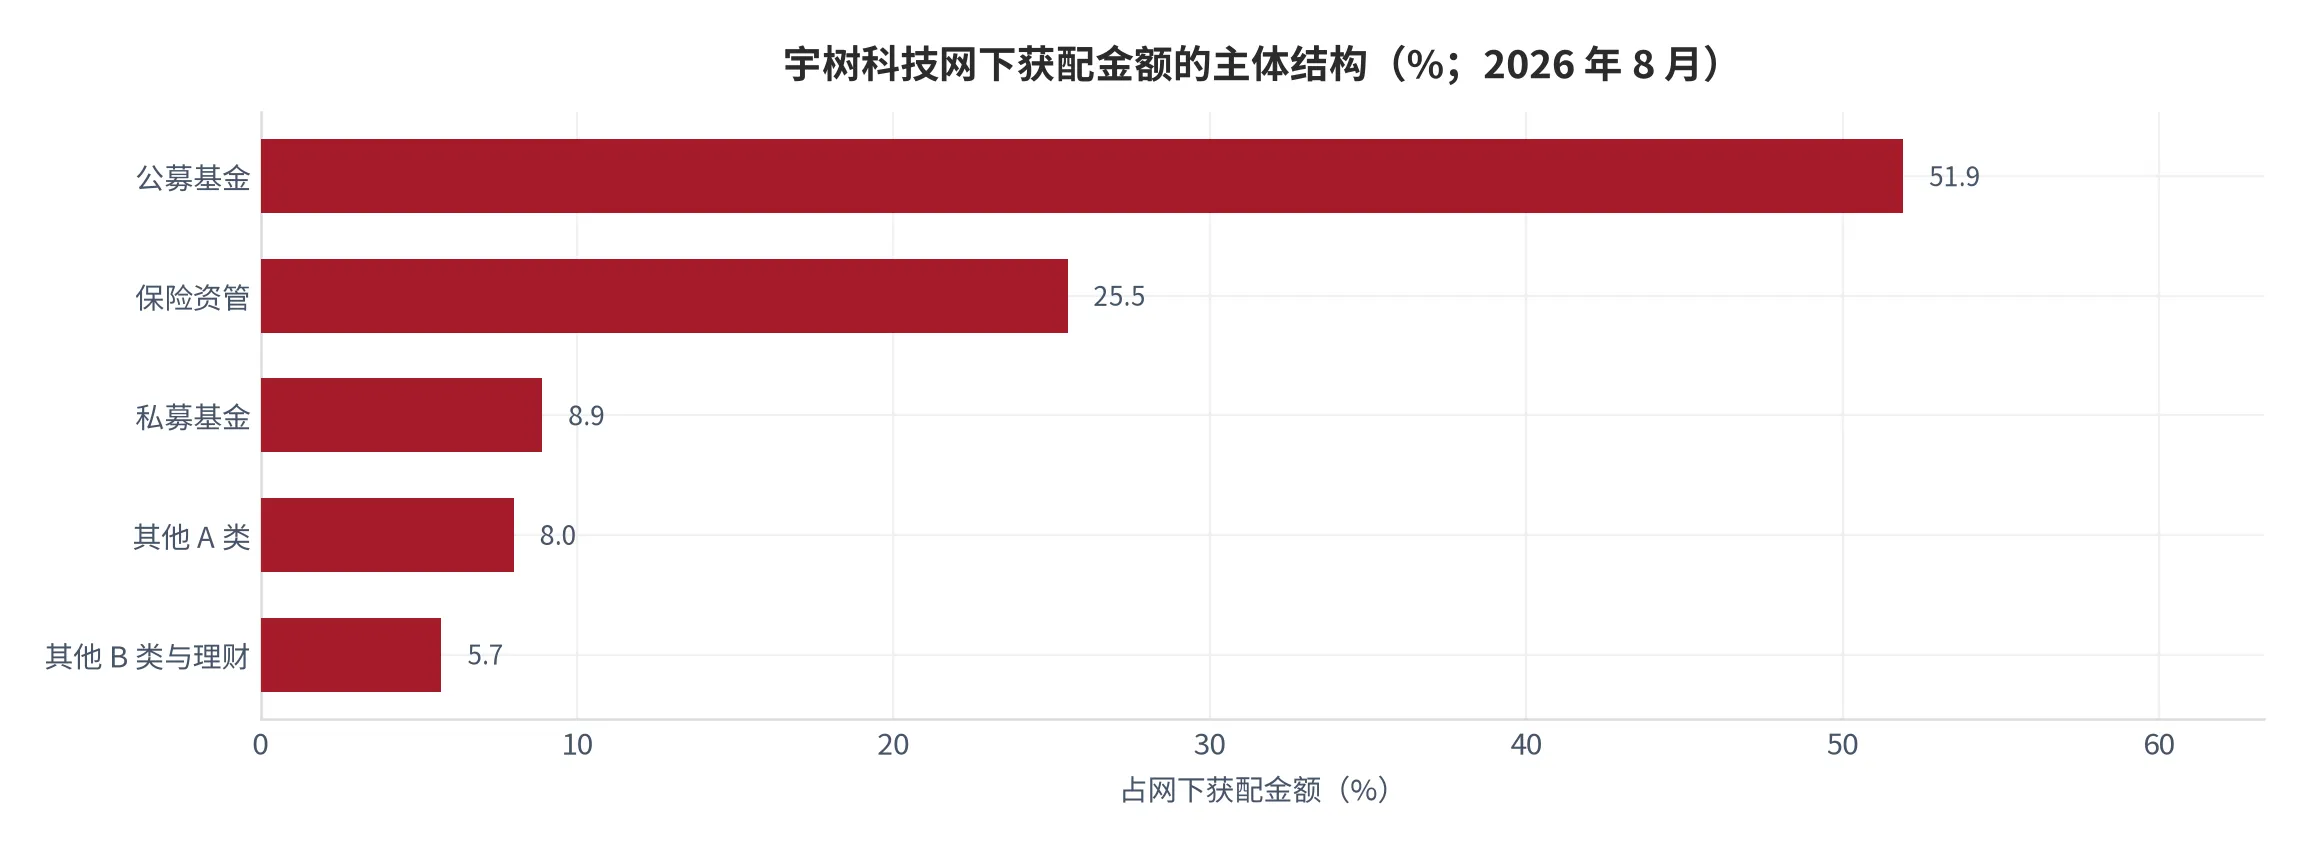
- 配售是制度分配的,不是竞价分配的。宇树科技网下 A 类获配占 85.36%、B 类占 14.64% [17];83 家公募旗下 4,948 个配售对象合计获配 17.73 亿元,占网下配售总额 51.9% [18]。公募的优势来自资格与账户数量,不来自出价能力。
本篇增量:给出「家数—募资额—费率—获配」四栏对账的框架,并把打新收益拆成可分别跟踪的三个乘数。对账的结果是四句话:家数由北交所定义、金额由科创板定义、承销收入由项目数定义、公募份额由制度定义。四件事没有一件由「资金多少」决定。全文外部数字标来源与档次,抓不到口径的地方写缺口。
01当期位置:数量在涨、金额更集中、单笔越来越大
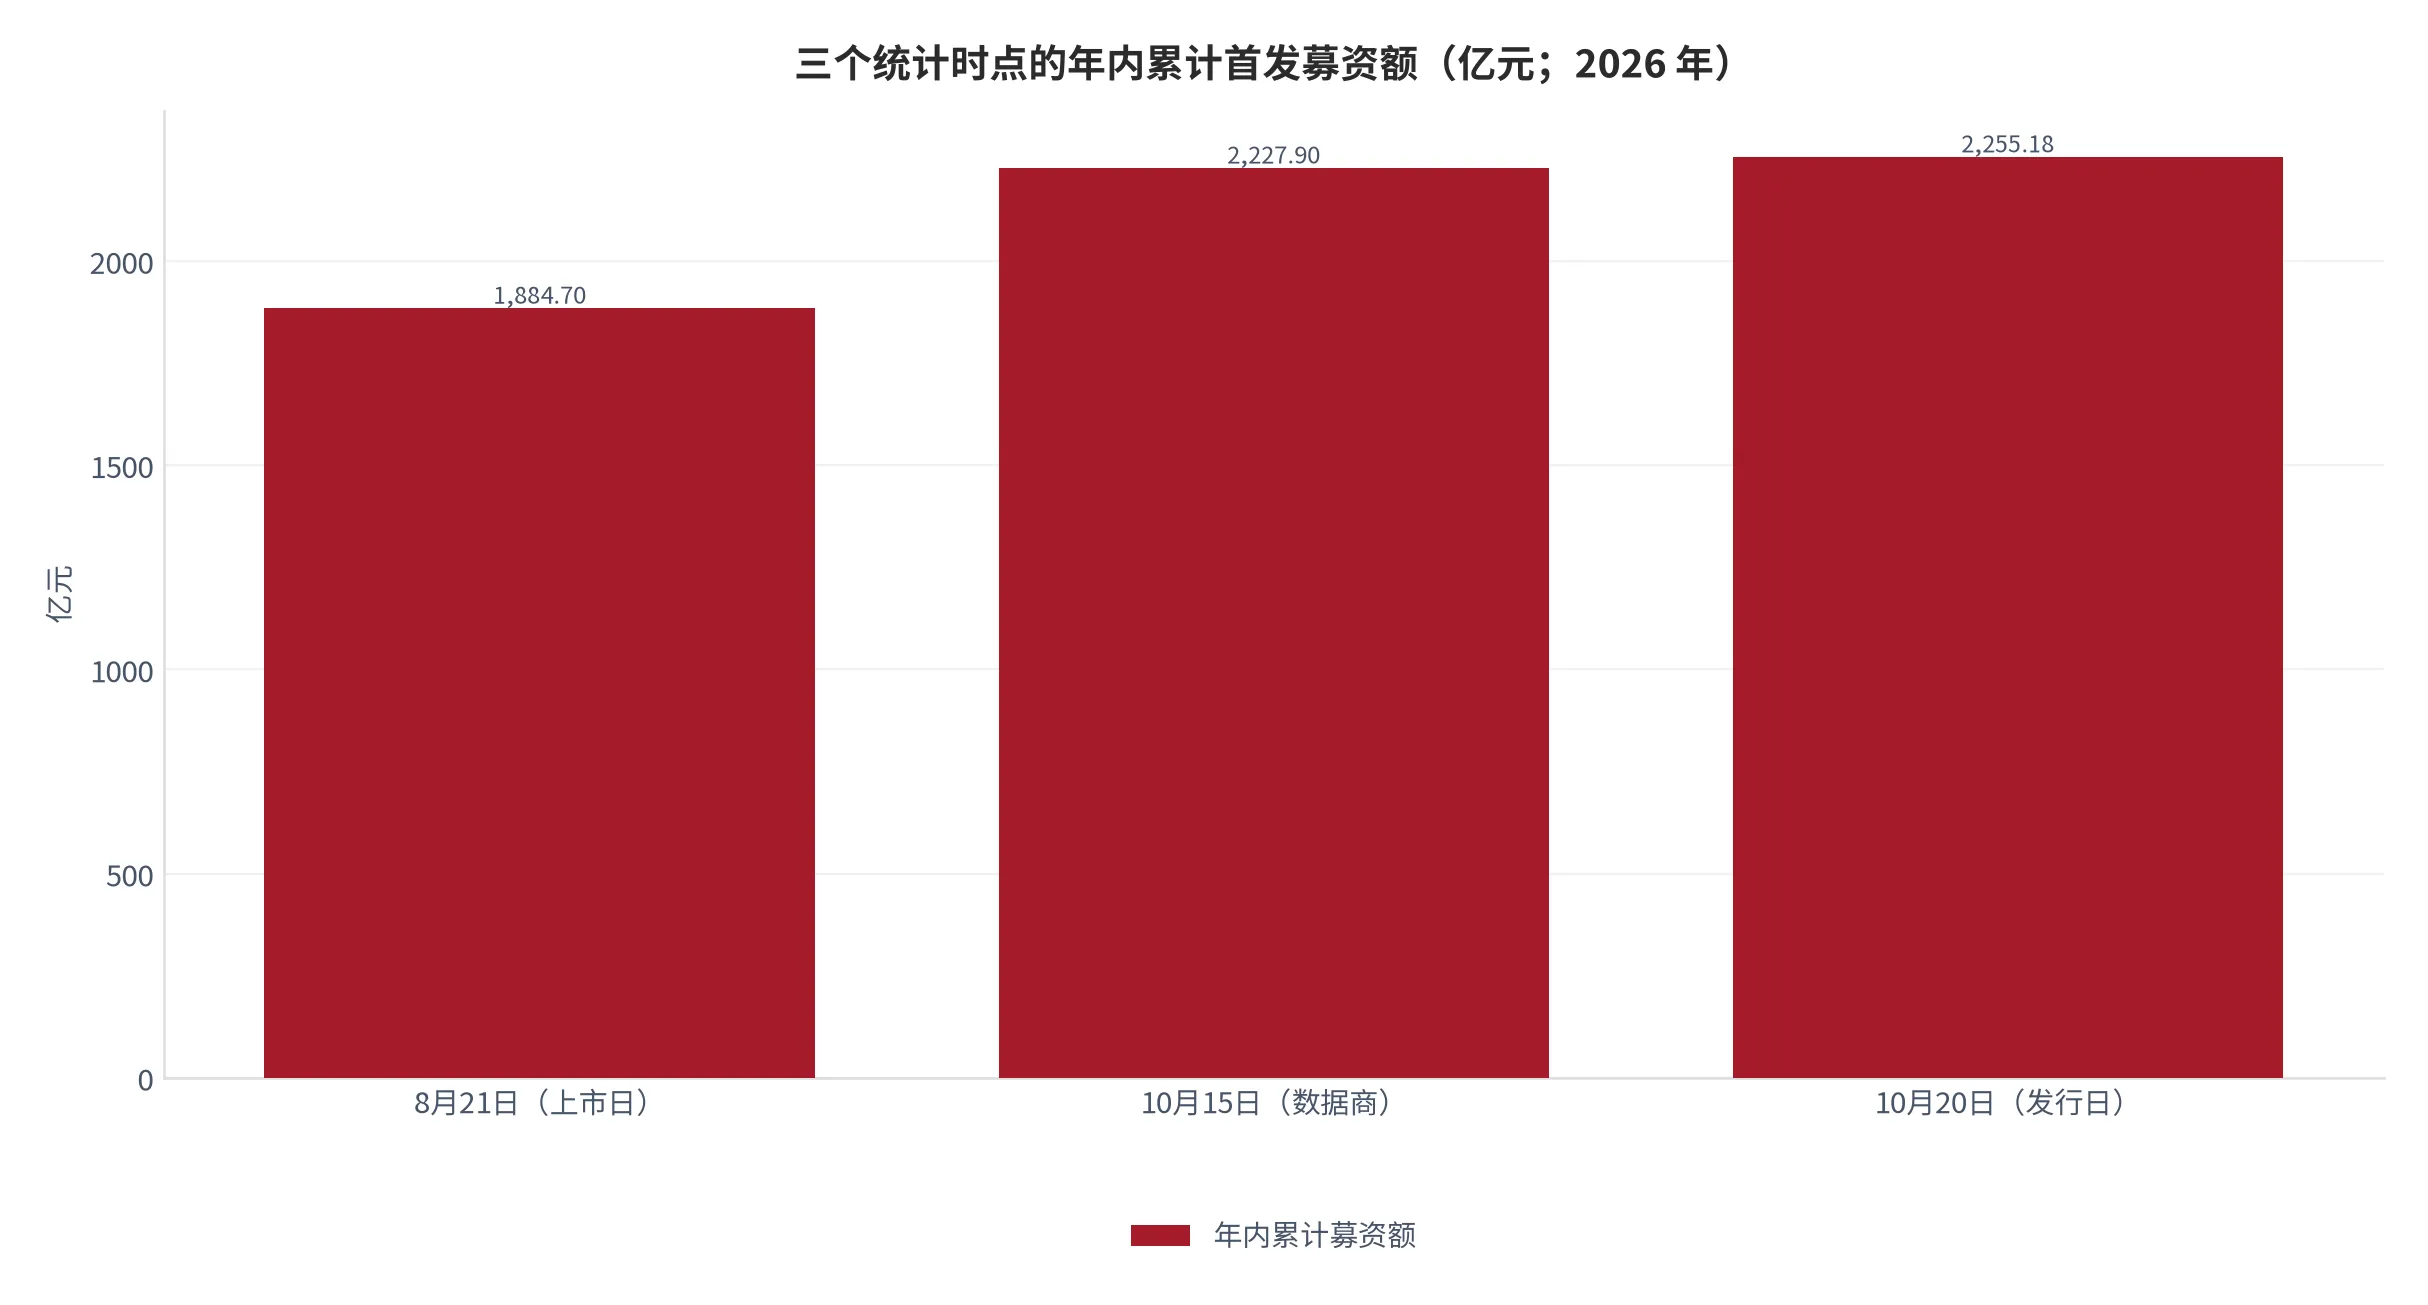
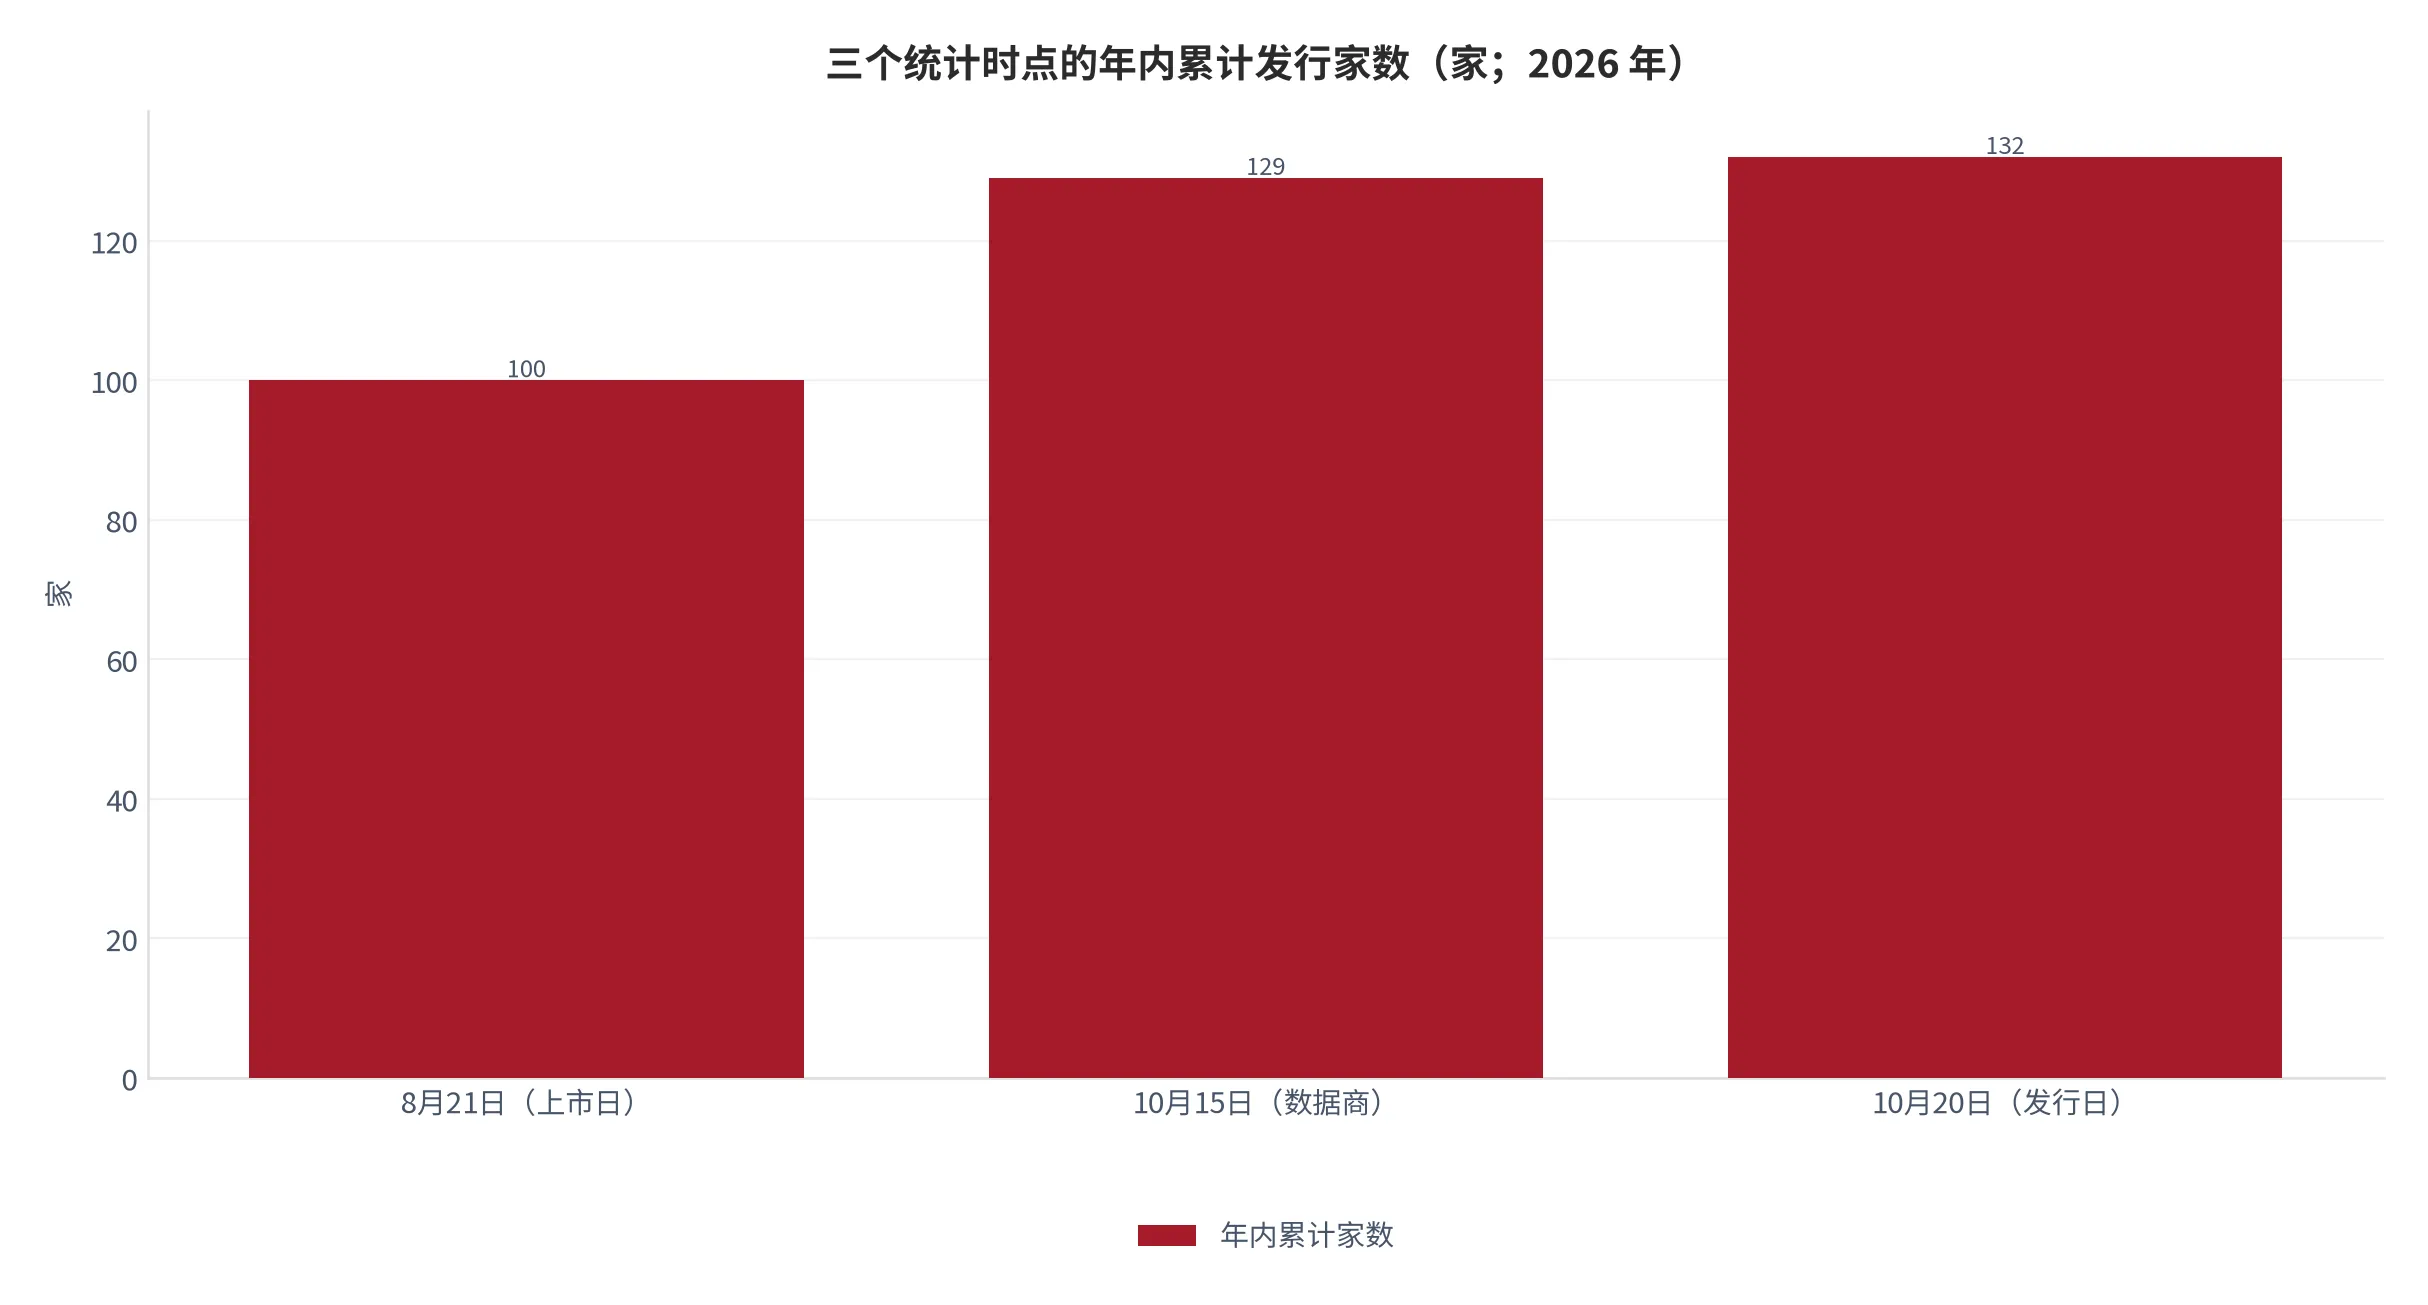
先把三个统计时点摆在一起,因为口径并不相同。截至 2026 年 8 月 21 日,按上市日计年内新增 IPO 100 家、募资约 1,884.70 亿元 [13];10 月 15 日按数据商口径为 129 家、2,227.9 亿元 [16];10 月 20 日按发行日口径为 132 只、2,255.18 亿元 [15]。差异来自统计日与口径,不是数据打架。跨机构比对前先对齐时点,否则同一句话可以得出「在放缓」和「在加速」两个结论。
把同一时点的数量与金额分开看,结构立刻显形。北交所 68 只占家数 51.52%,却只占募资额 10.12%;科创板 19 只占家数 14.39%,占募资额 46.76%;创业板 23 只、312.81 亿元;深市主板 11 只、517.29 亿元;沪市主板 11 只、142.21 亿元(测算)[15]。一句话概括:家数由北交所定义,金额由科创板定义。这两个市场的新股,从定价方式到单笔容量都不是同一门生意。
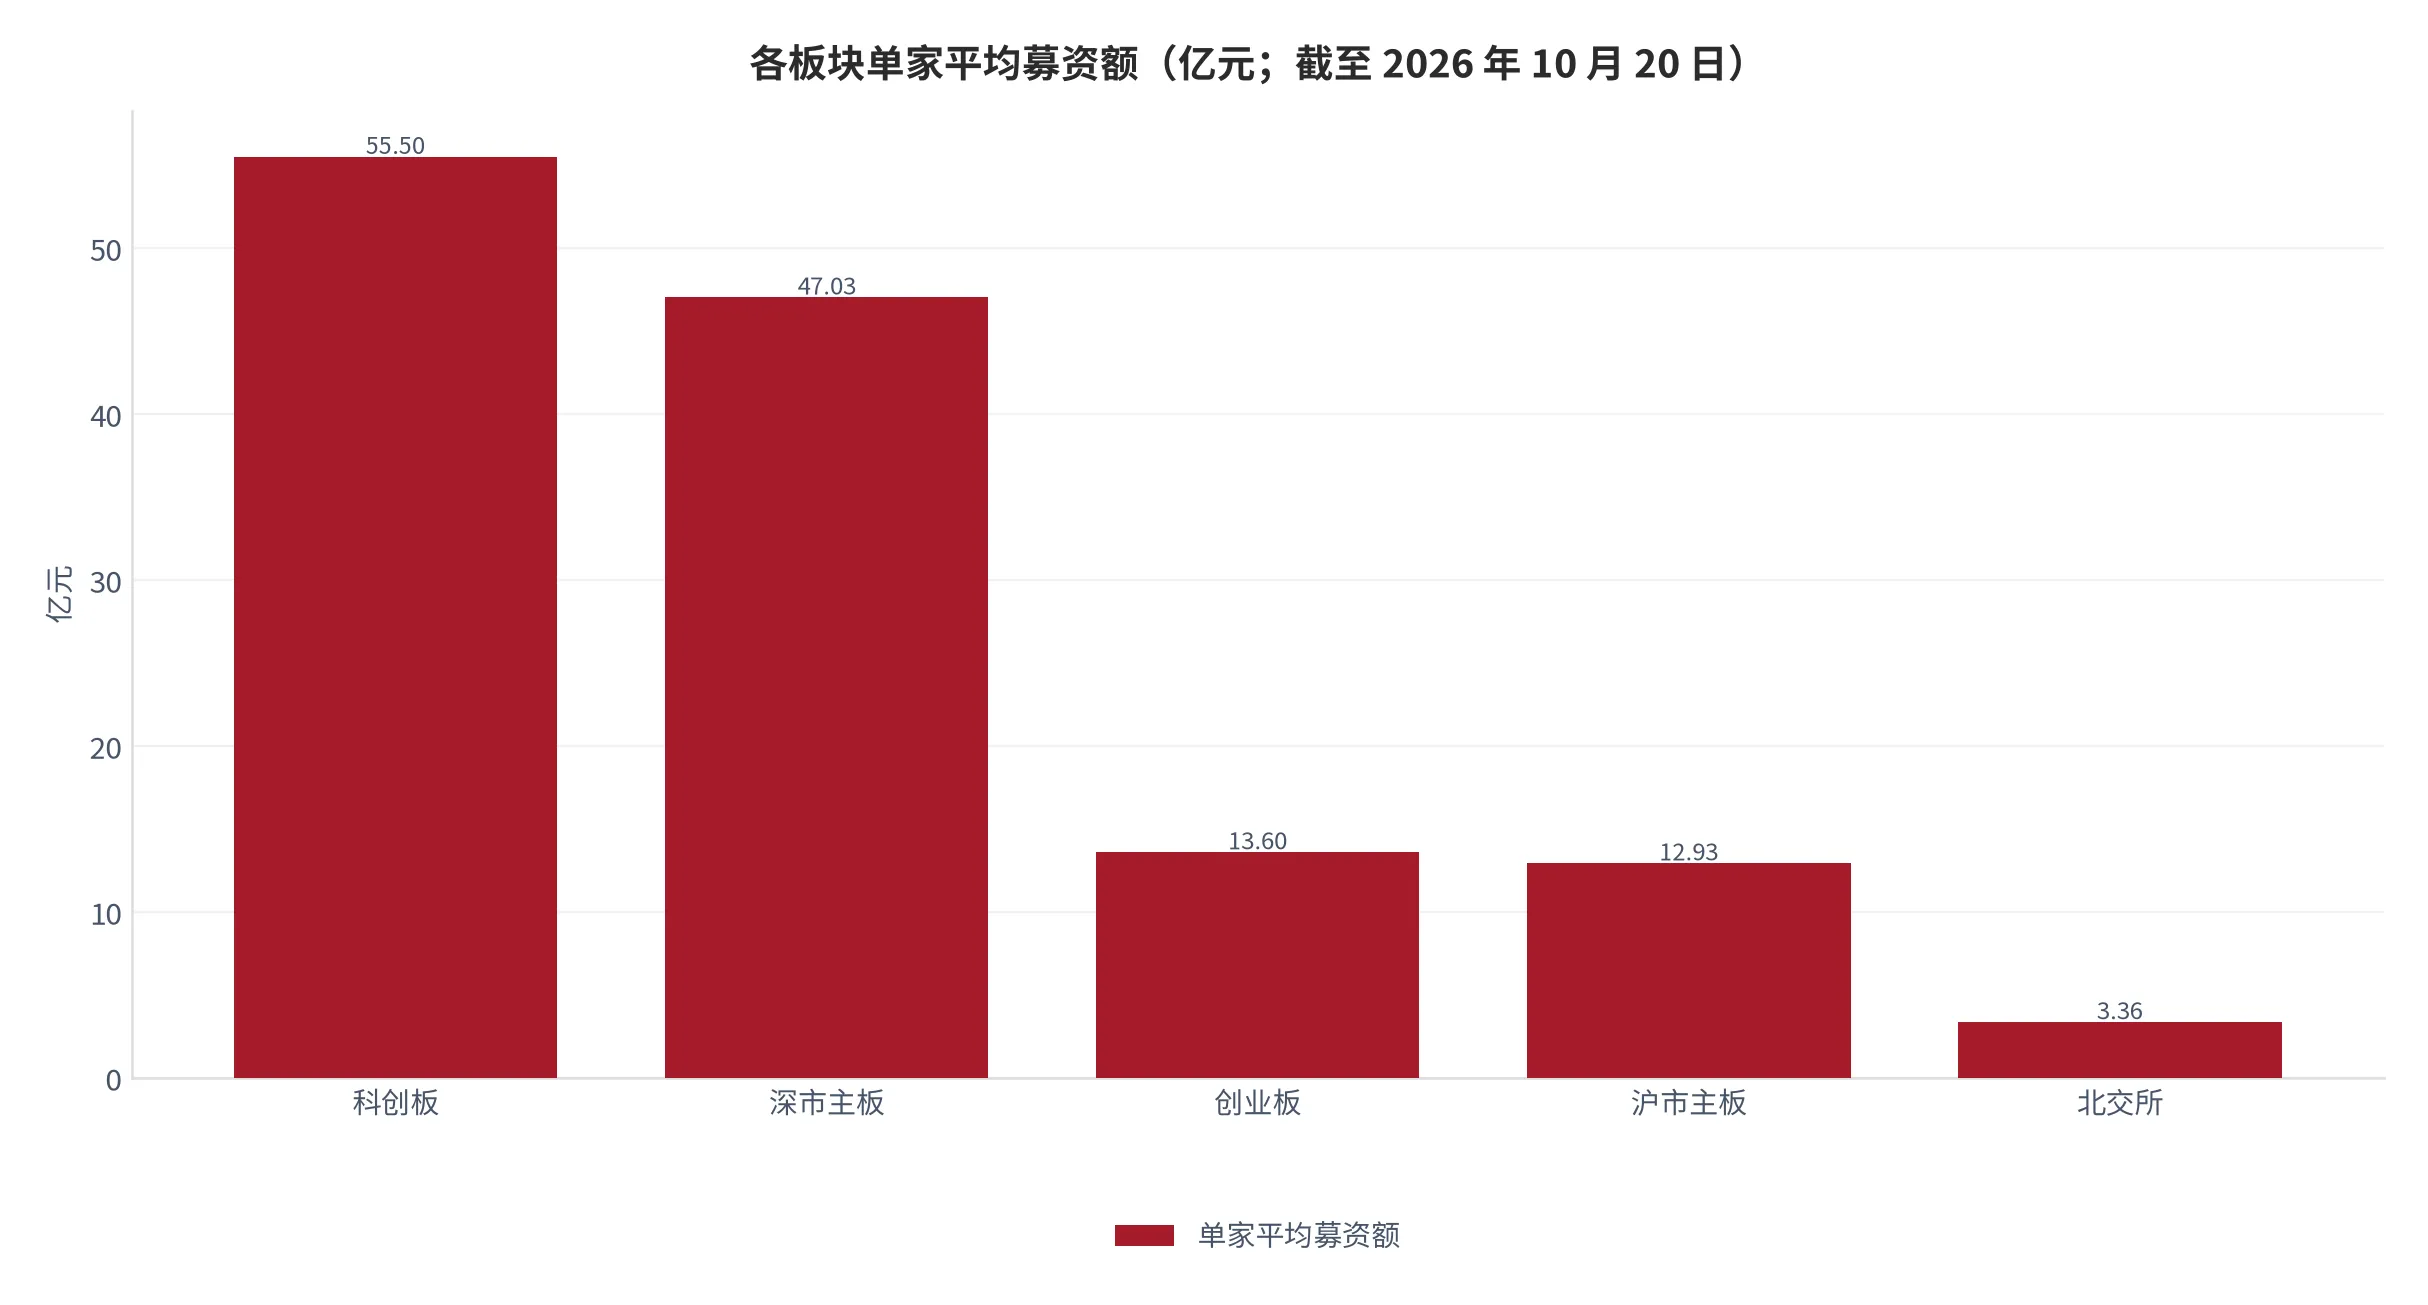
单家平均募资额把差距量化了。科创板 55.50 亿元、深市主板 47.03 亿元、创业板 13.60 亿元、沪市主板 12.93 亿元、北交所 3.36 亿元(测算)[15]。科创板一家平均相当于北交所的 16.5 倍,这个倍数决定两种做法:在北交所靠单数摊薄固定成本,在科创板靠单笔容量覆盖研究成本。
| 统计时点与口径 | 年内家数 | 累计募资额 | 单家平均 | 口径说明 |
|---|---|---|---|---|
| 2026 年 8 月 21 日(上市日) | 100 家 | 1,884.70 亿元 | 18.85 亿元 | 同比家数增 53.85%、金额增 189.31% [13] |
| 2026 年 10 月 15 日(数据商口径) | 129 家 | 2,227.9 亿元 | 17.3 亿元 | 发行费用合计 106.5 亿元 [16] |
| 2026 年 10 月 20 日(发行日) | 132 只 | 2,255.18 亿元 | 17.08 亿元 | 平均首发价 26.53 元 [15] |
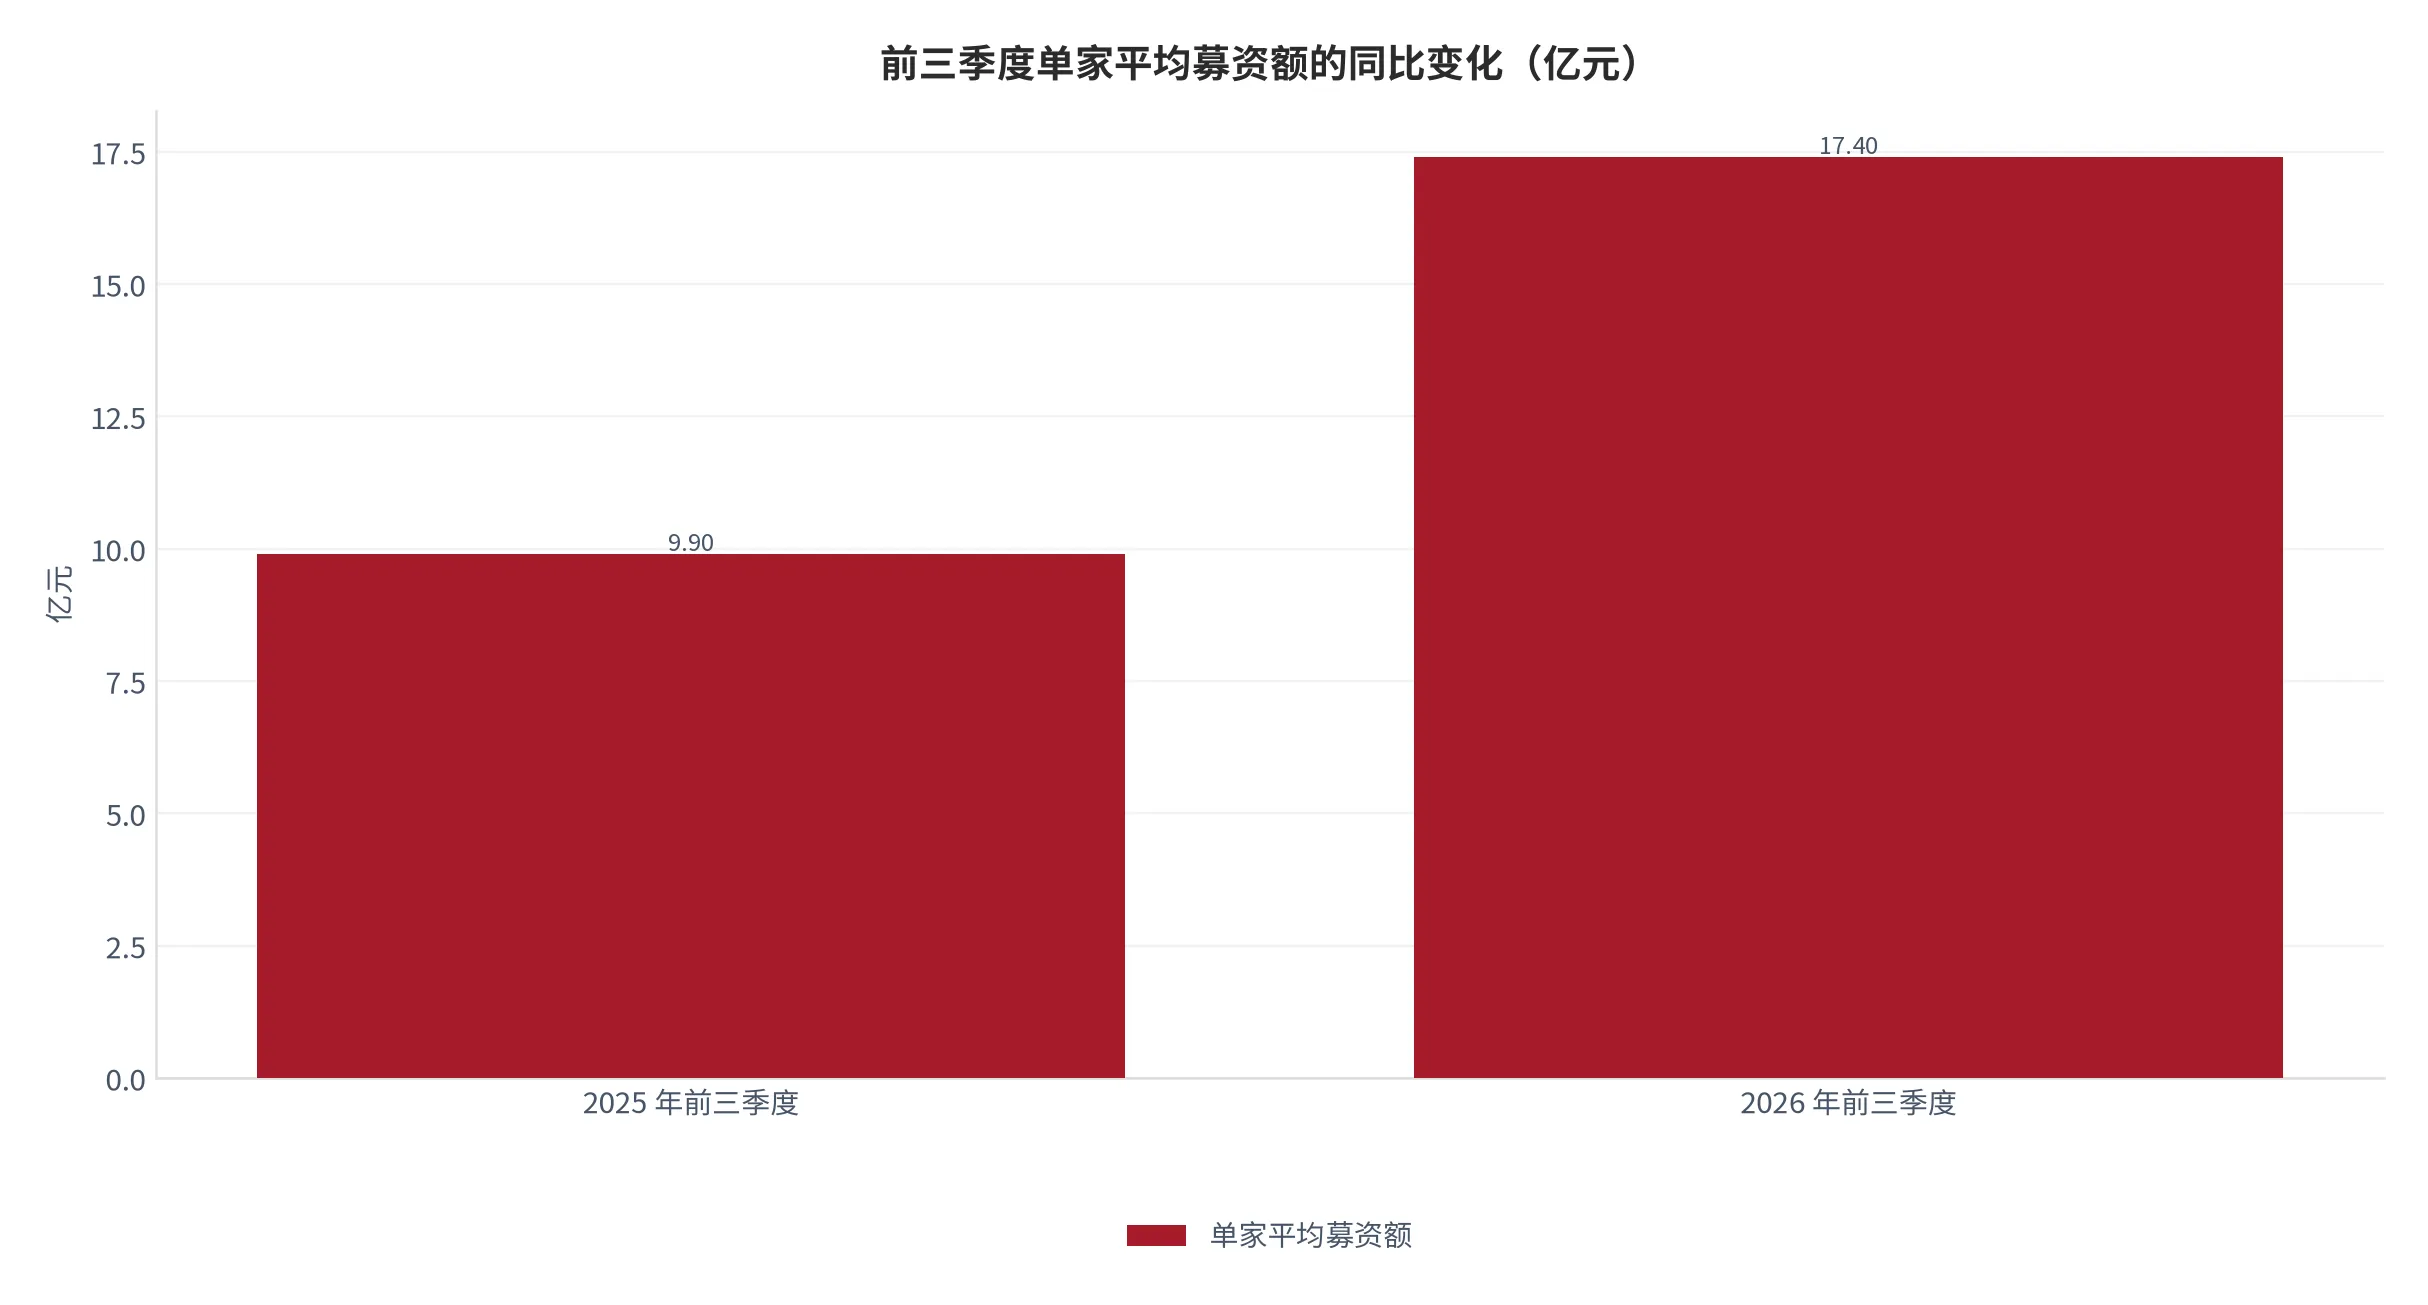
| 2026 年前三季度(对照期) | 122 只 | 2,123 亿元 | 17.40 亿元 | 上年同期 78 只、772 亿元 [14] |
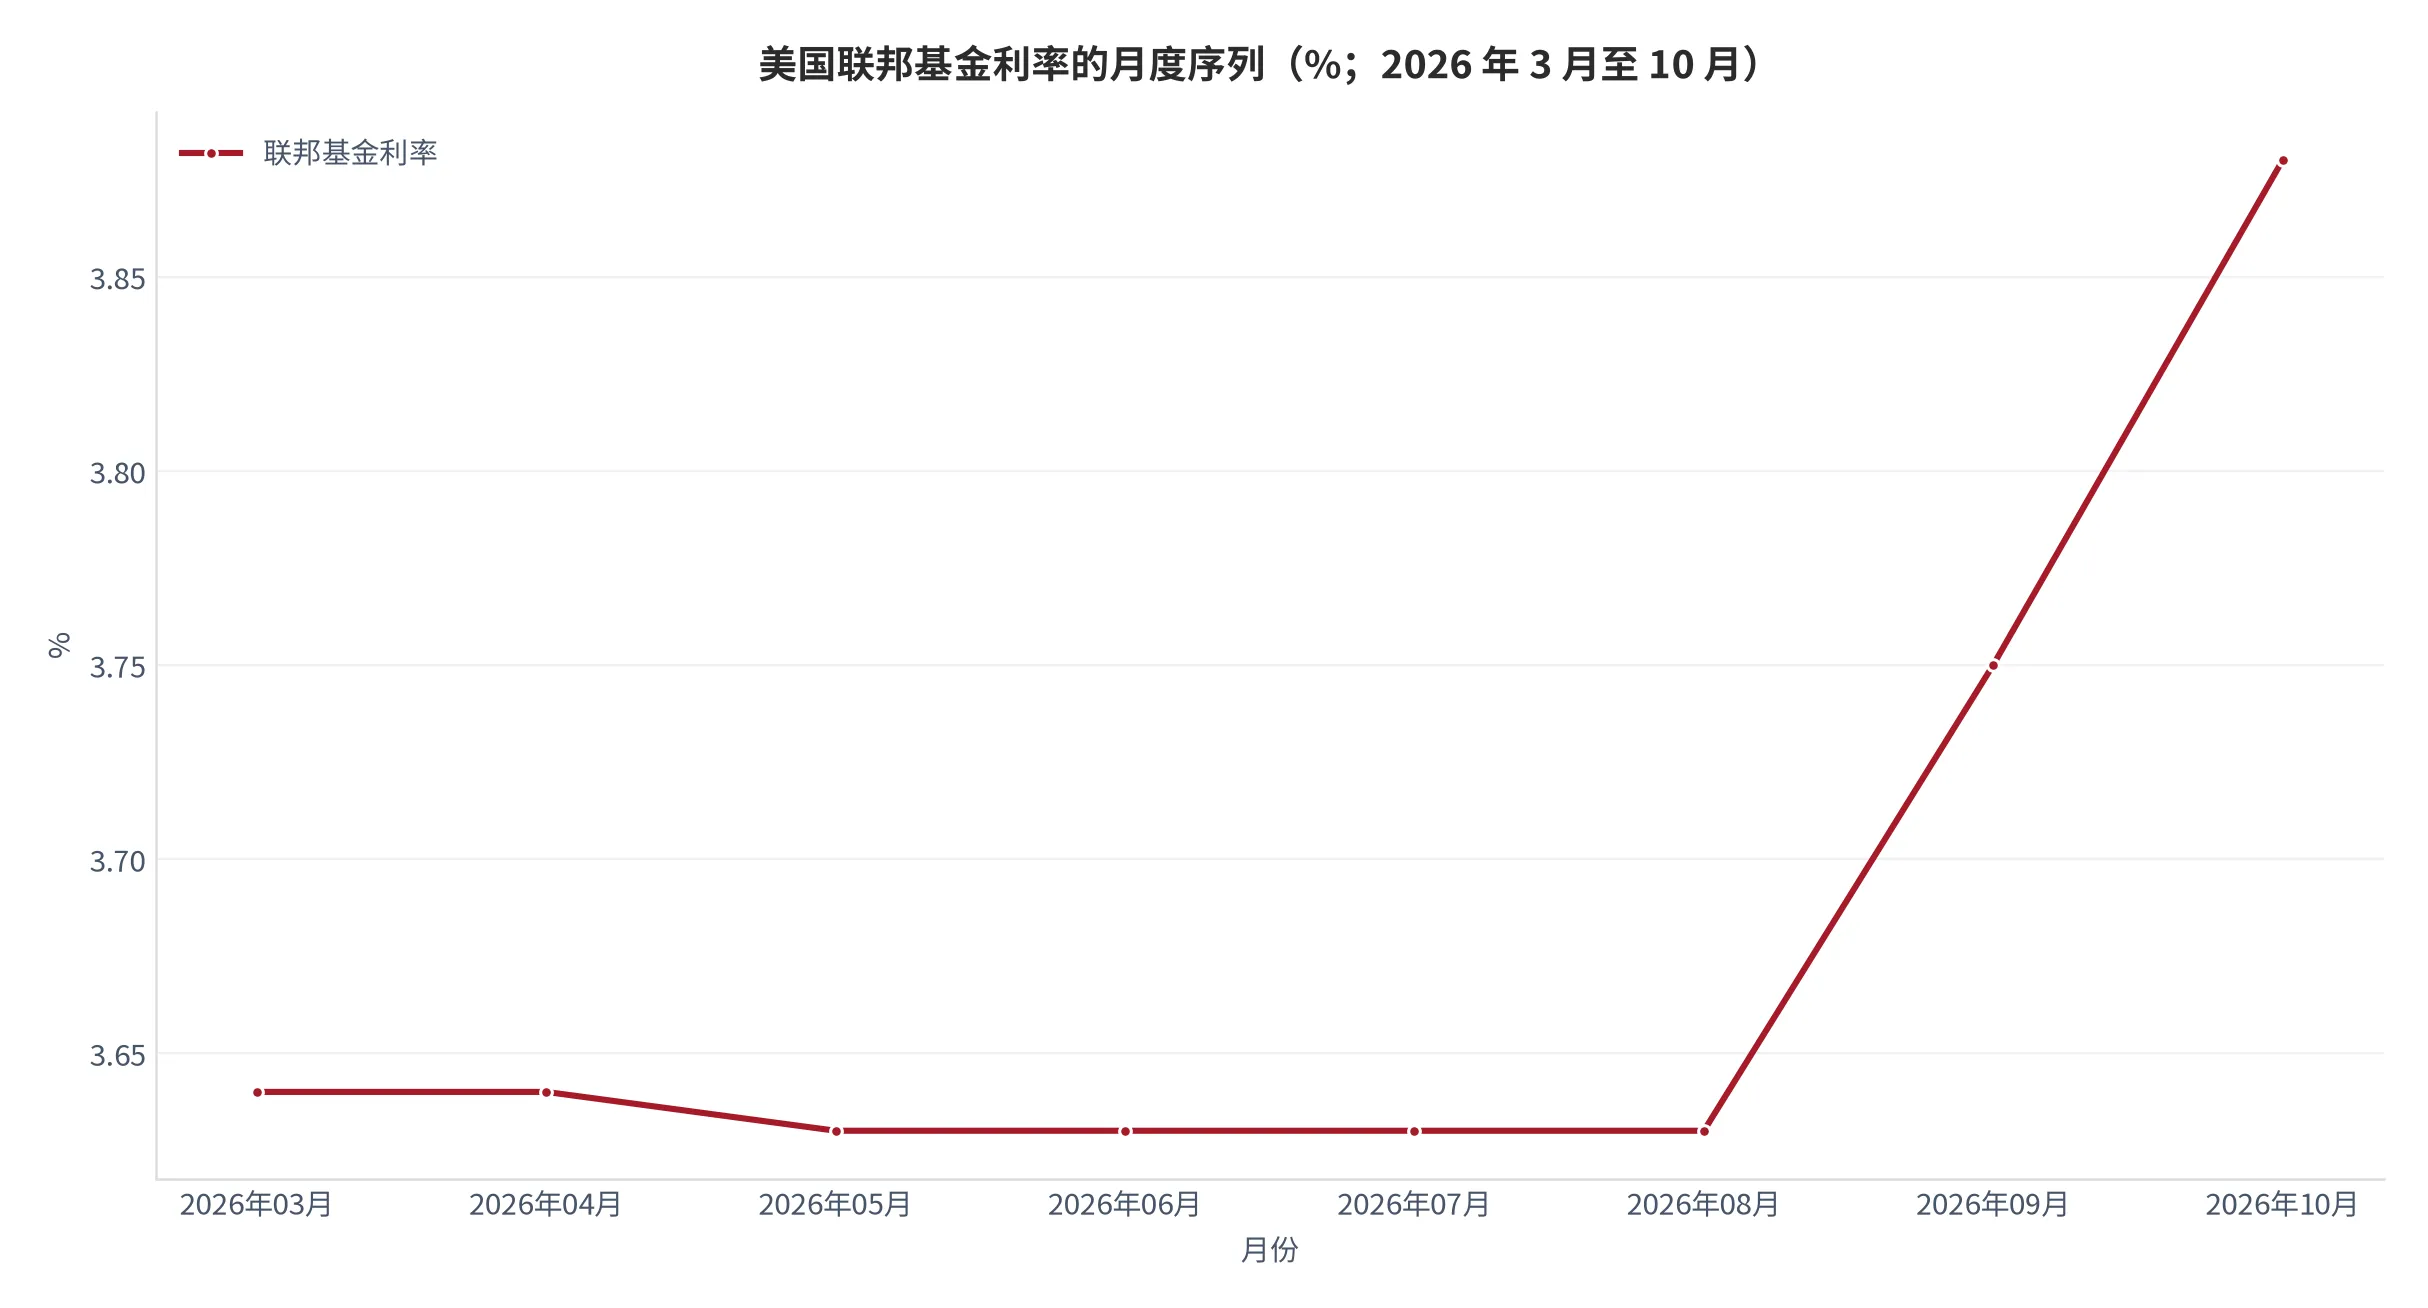
补一个宏观刻度:2026 年 9 月居民消费价格当月同比 0.9% [4]、工业生产者出厂价格定基指数 105 [5],价格端没有给名义增长留空间;同期美国联邦基金利率由 7 月的 3.63% 上行至 10 月的 3.88% [2]。低通胀与外部利率抬升并存,新股定价依赖的估值扩张空间有限——这是后文「折价被前置消耗」的环境前提。
02价值链全景(上):从发行人到一张报价单
这条链不是物料链,是一条「股票从发行人手里转到投资者手里」的所有权链。五个环节各有定价方式:发行人定价「发多少」,承销保荐定价「费率」,询价定价「每股多少钱」,配售对象定价「我愿意拿多少」,上市后流动性定价「折价能兑现多少」。费率是谈出来的,每股价格是报出来的,两者的供给弹性完全不同。
发行人在做什么:把公司的一部分所有权切成股票转让给投资者,换回现金投入项目,大白话是「拿股份换钱」。为什么重要:它是唯一的原始供给方,规模由它提、时点由它选。当期刻度:前三季度 122 只、2,123 亿元,单家 17.40 亿元,上年同期 78 只、772 亿元、单家 9.90 亿元,单家规模同比增 75.76%(测算)[14]。价值流向:现金从投资者流向发行人,发行人付出的是股份稀释与发行费用。
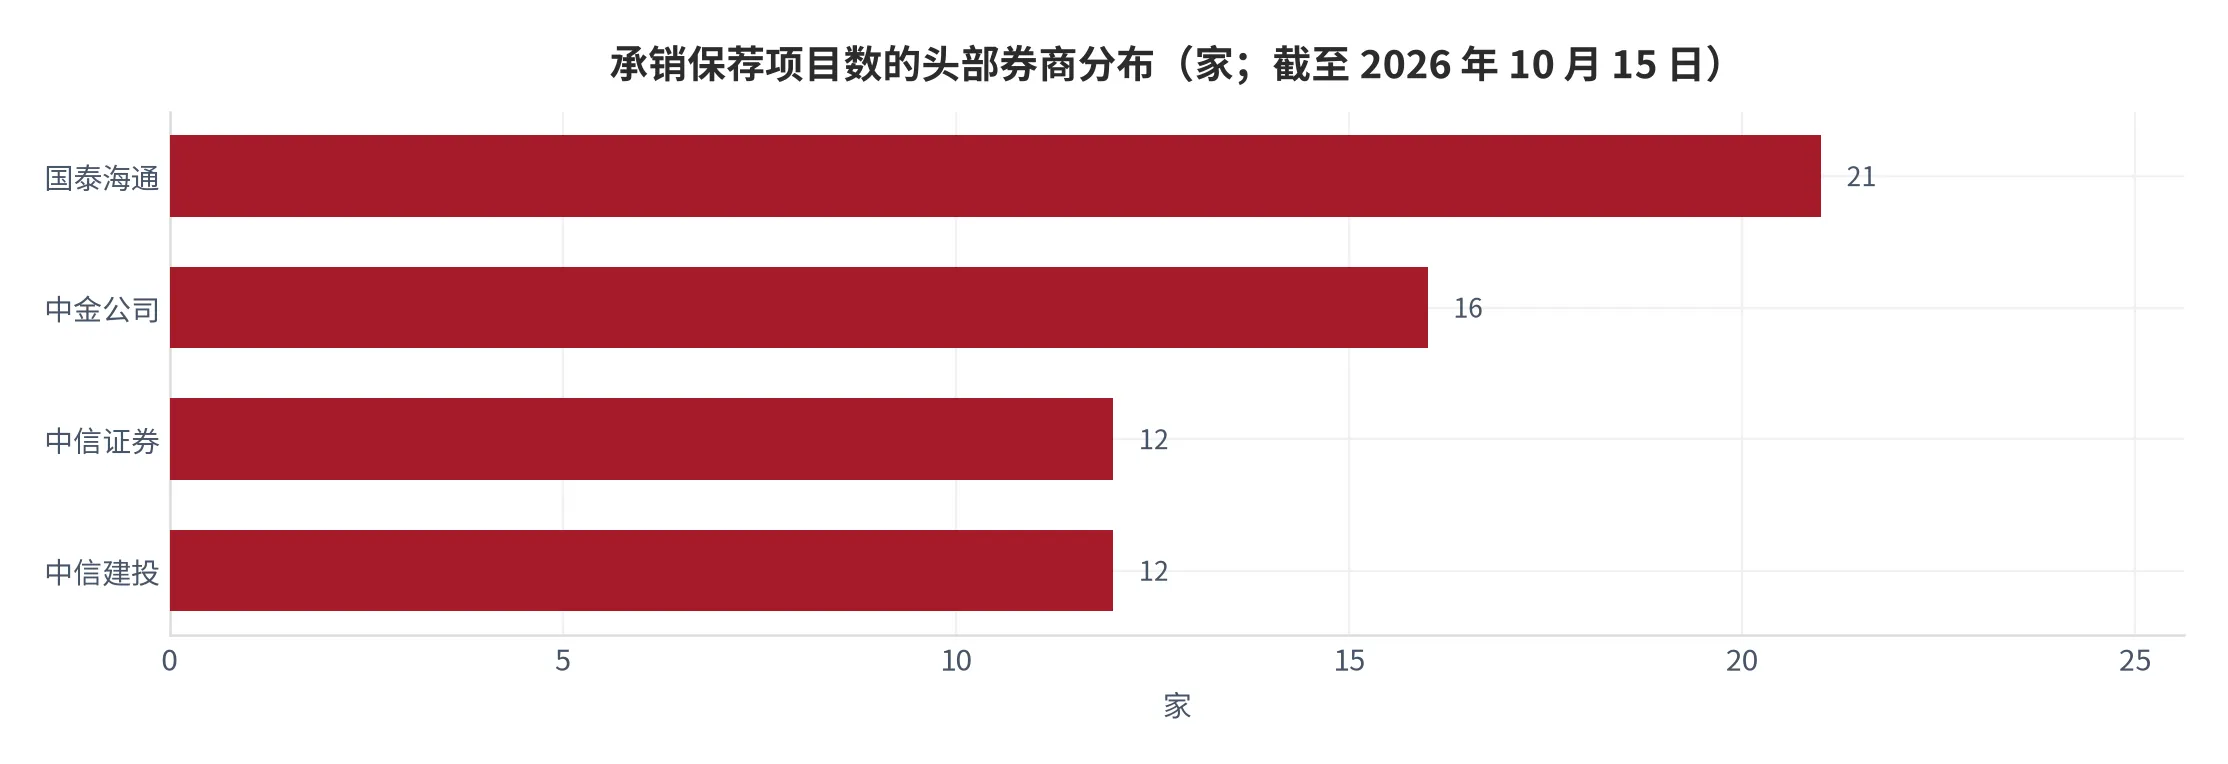
承销保荐在做什么:帮发行人找投资者、定价格区间、组织发行,并在包销模式下承担发行不足的余额风险,大白话是「既当媒人又当担保人」。为什么重要:它是唯一两头签字、也唯一对发行结果负经济责任的环节。当期刻度:发行费用 106.5 亿元,其中承销保荐费 77.3 亿元、占 72.58%(测算)[16];32 家券商分食这部分,收入超亿元的 16 家保荐 108 个项目、占项目数 83.7% [16]。价值流向:从发行人流向中介,按项目计费。
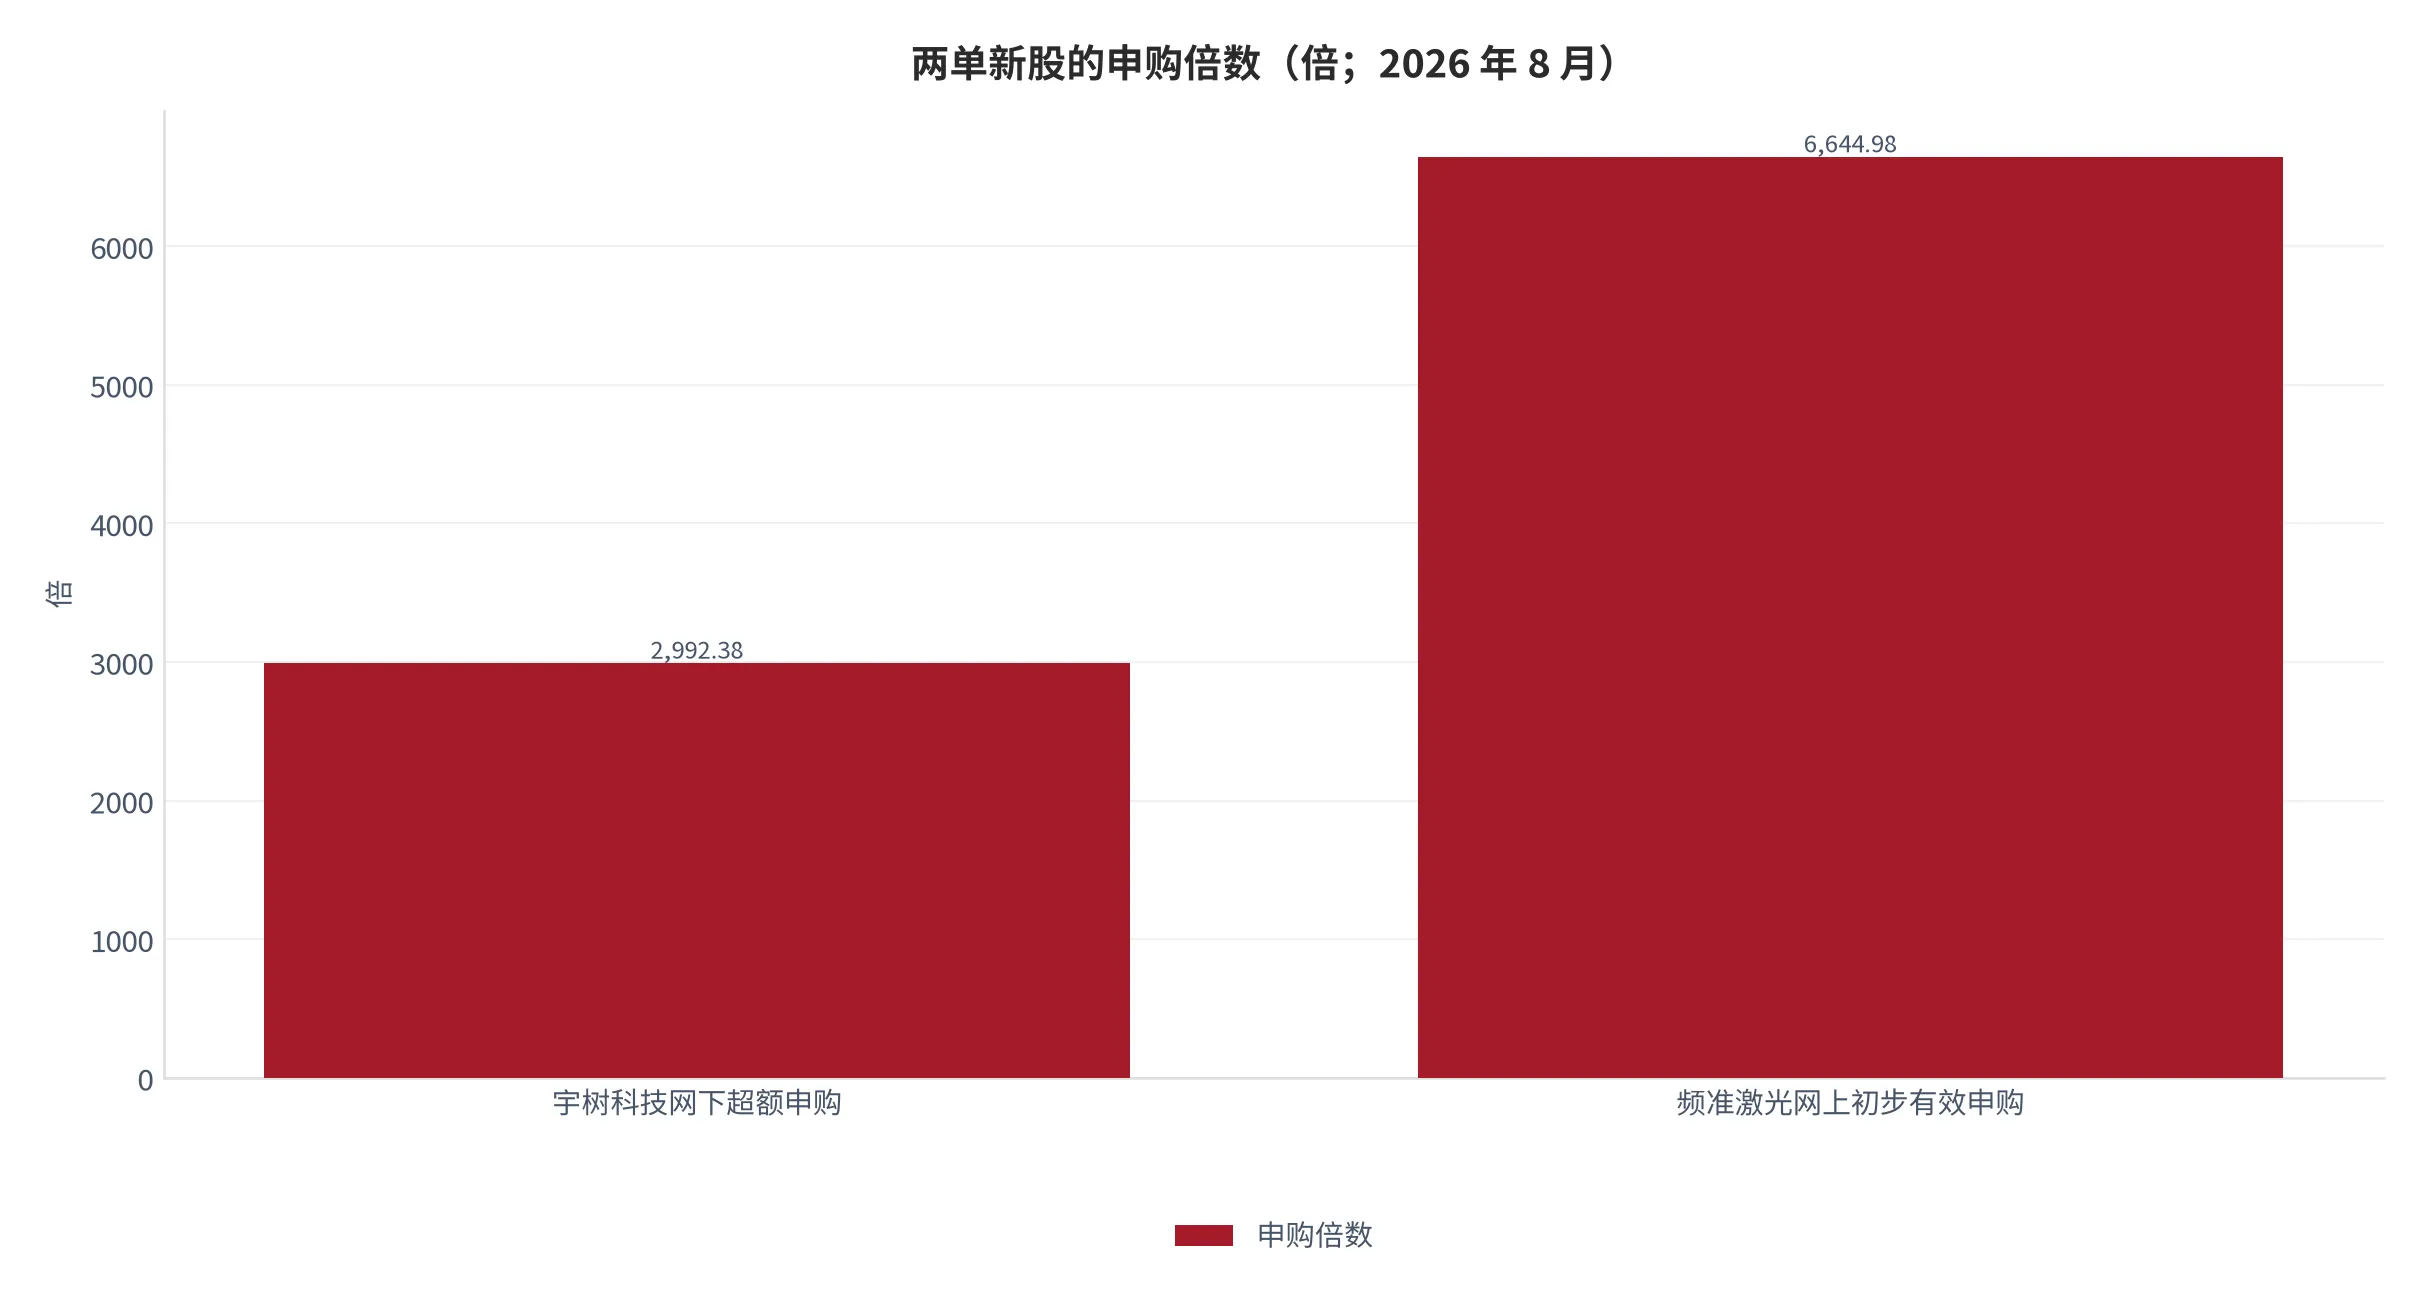
询价与定价在做什么:机构在报价区间内同时提交价格与数量,主承销商按规则剔除高价部分、确定发行价,大白话是「一群买家同时把出价写在纸条上」。为什么重要:这是全链唯一「事后无法补做」的动作——报价提交后不能撤回,报高了要按高价认购,报低了直接被剔除。当期刻度:宇树科技网下有效申购 677.778 亿股、网下发行 2,265.01 万股,超额申购约 2,992 倍,获配比例约万分之三点三四 [17]。
| 环节 | 在做什么(大白话) | 为什么重要 | 当期可核验刻度 | 价值流向 |
|---|---|---|---|---|
| 发行人 | 拿股份换钱,投项目 | 唯一原始供给方,规模与时点由它定 | 前三季度 122 只、2,123 亿元(测算)[14] | 现金由投资者流向发行人 |
| 承销保荐 | 找投资者、定区间、组织发行、承担包销风险 | 唯一两头签字、对结果负经济责任 | 发行费用 106.5 亿元,承销保荐占 72.58%(测算)[16] | 按项目计费,与项目数强相关 |
| 询价与定价 | 机构同时提交价格与数量,剔除高价后定价 | 全链唯一事后无法补做的动作 | 超额申购约 2,992 倍,获配比例约 0.0334% [17] | 不收费,但决定谁亏钱 |
| 配售对象 | 按 A、B 类与战略配售分份额 | 制度倾斜的落点,决定单笔容量 | A 类获配占 85.36%、B 类占 14.64% [17] | 折价份额由制度分配 |
| 上市后流动性 | 首日与锁定期内的价格发现 | 折价能否兑现的唯一出口 | 网下 10% 锁 6 个月、90% 当日可流通 [17] | 折价兑现为价差或亏损 |
03价值链全景(下):配售、锁定与退出
配售这一环把「谁拿到新股」写成了制度,四类对象并列:战略配售(承诺锁定、按发行数量比例分配)、网下 A 类(公募、社保、养老金、年金、银行理财、保险资金、保险资管、合格境外)、网下 B 类(其他机构,以私募为主)、网上(个人与一般机构)。四类不按出价高低排序,按身份排序。
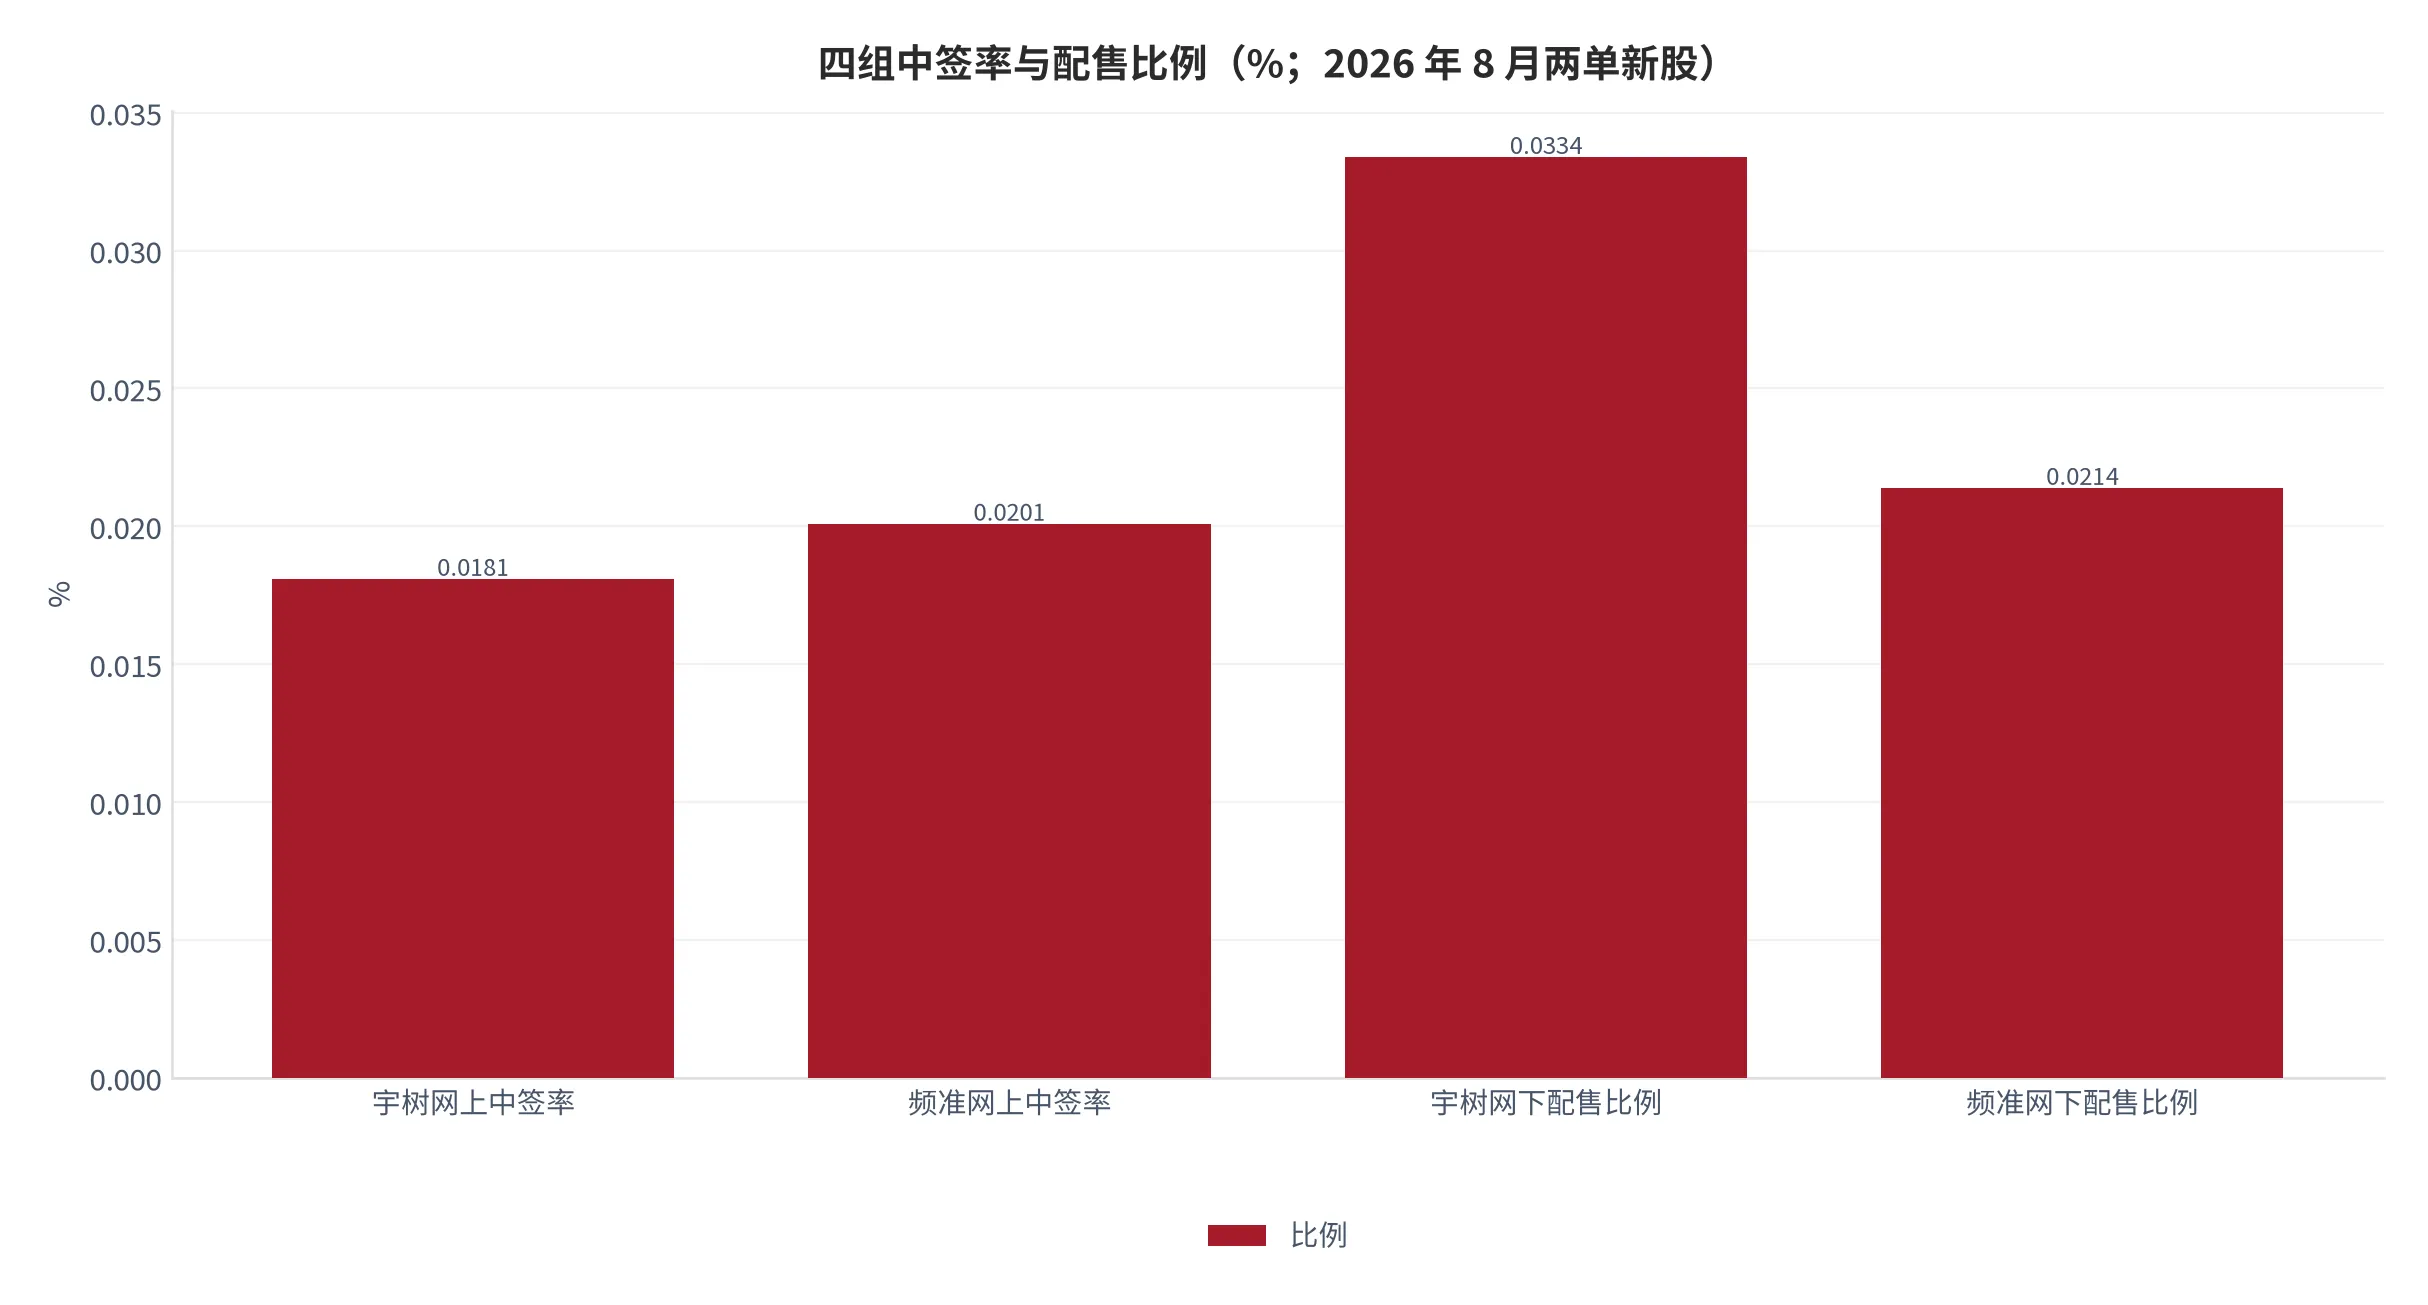
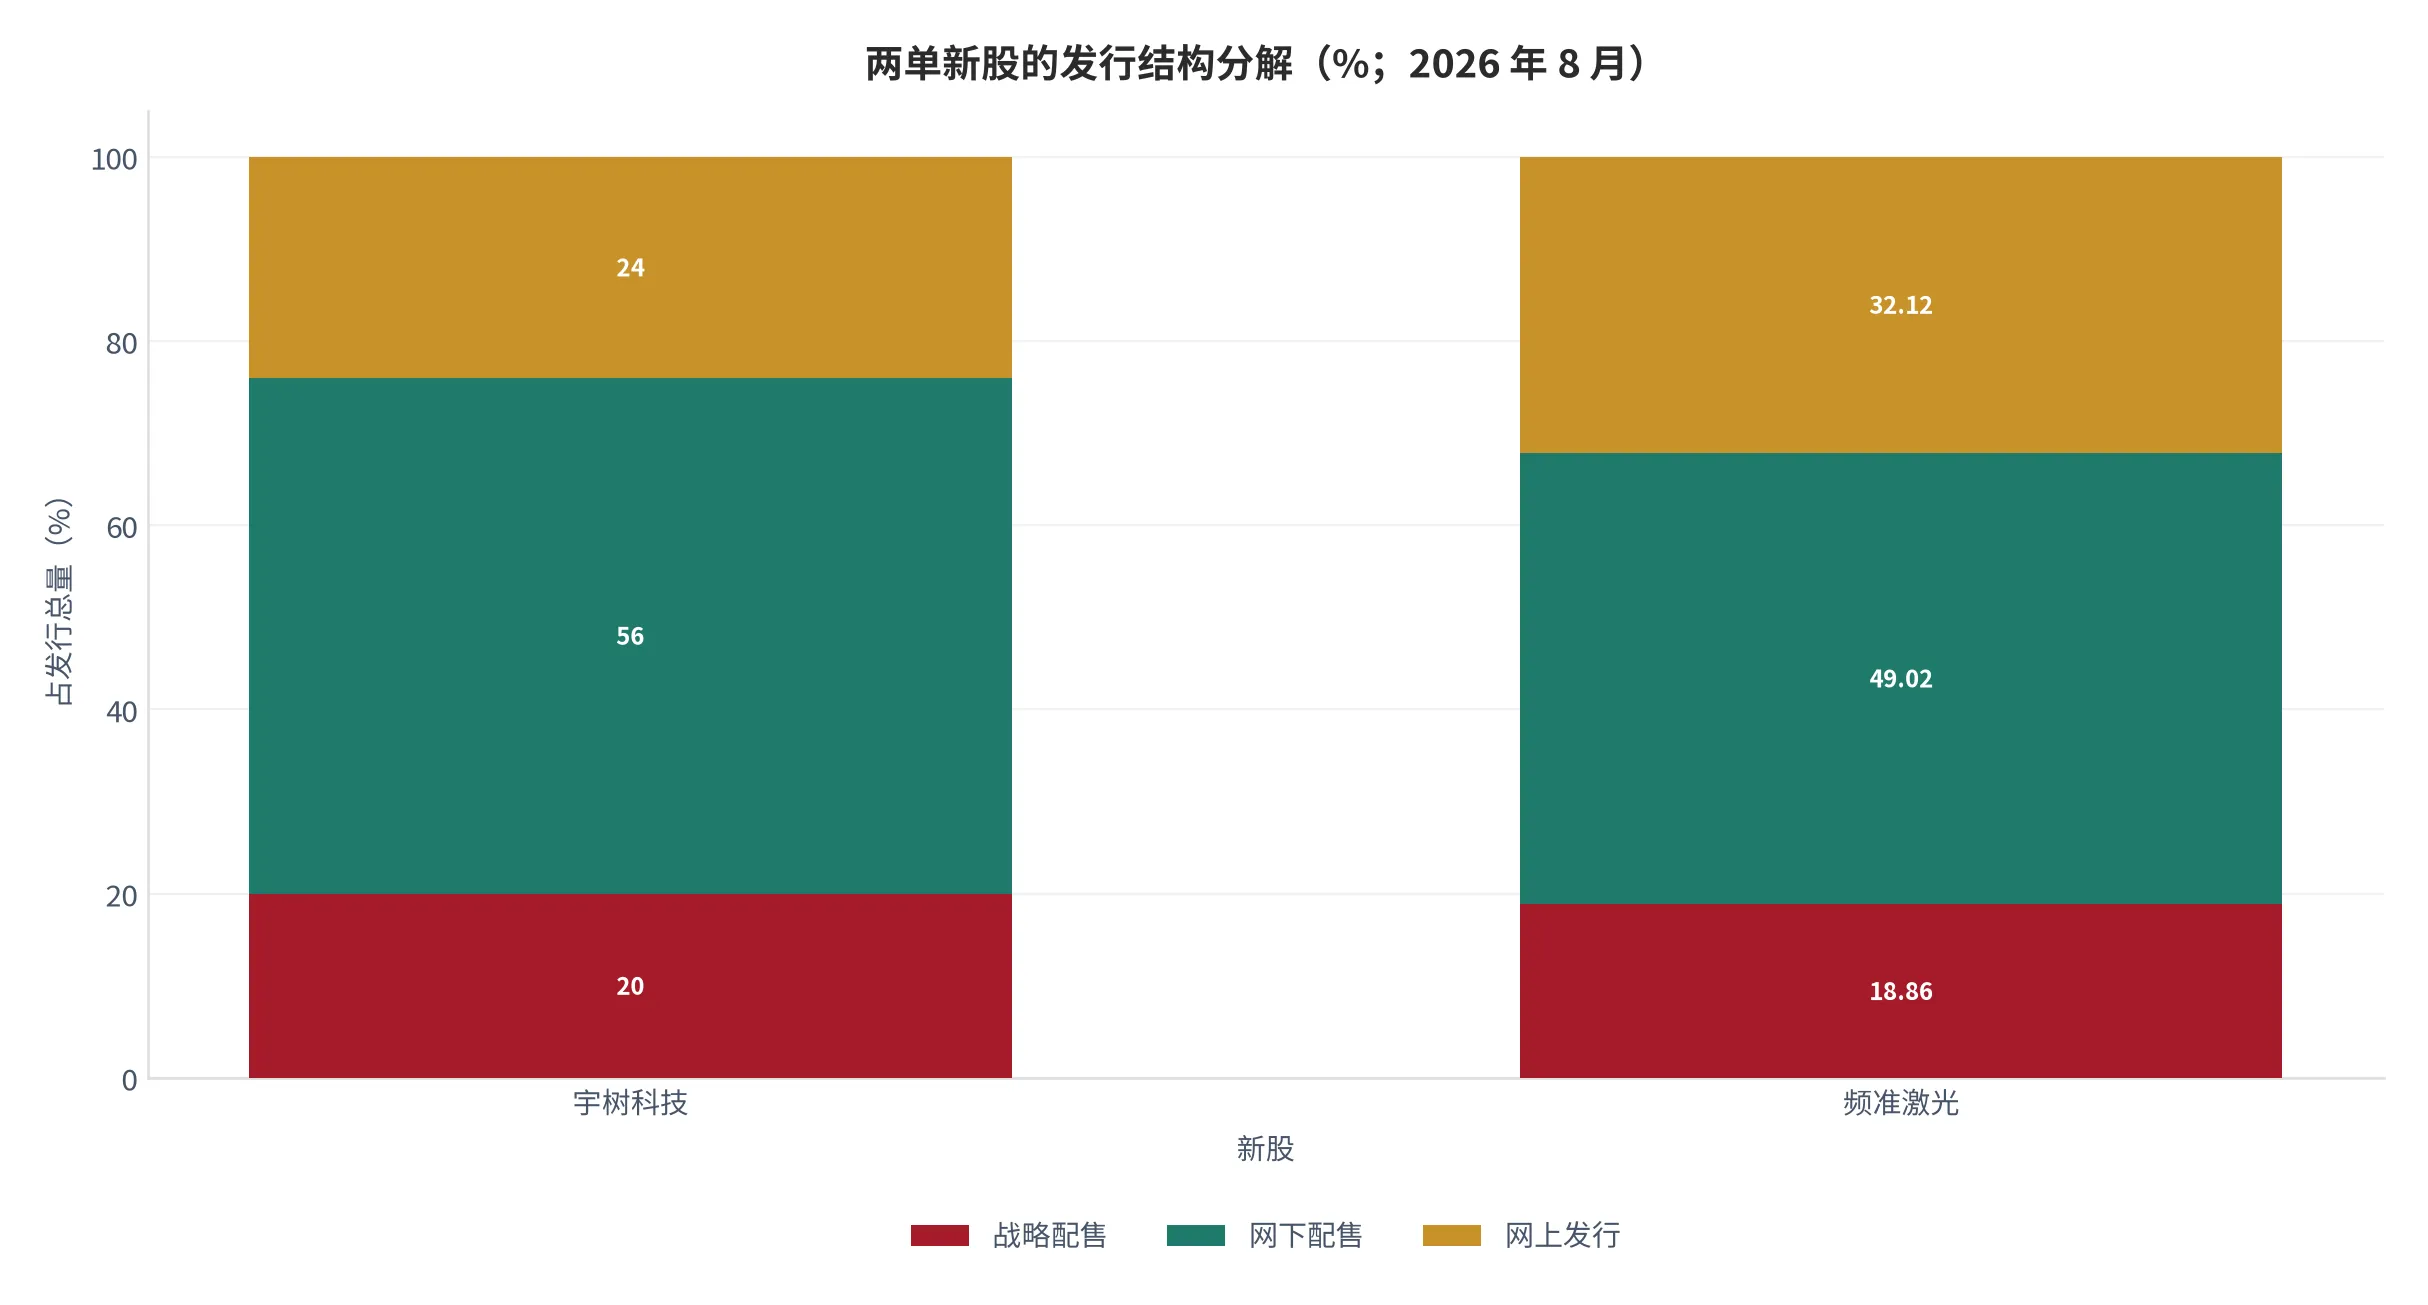
制度倾斜在配售结果里可以直接读出来。宇树科技网下 A 类获配 1,933.38 万股、占网下发行总量 85.36%,B 类获配 331.64 万股、占 14.64% [17];频准激光 A 类有效申购占网下 77.68%,获配占网下发行总量 80.72%,配售比例约万分之二点一四 [19]。两单方向一致——A 类申购占比七成多、获配占比八成,这是制度给长期资金的溢价。
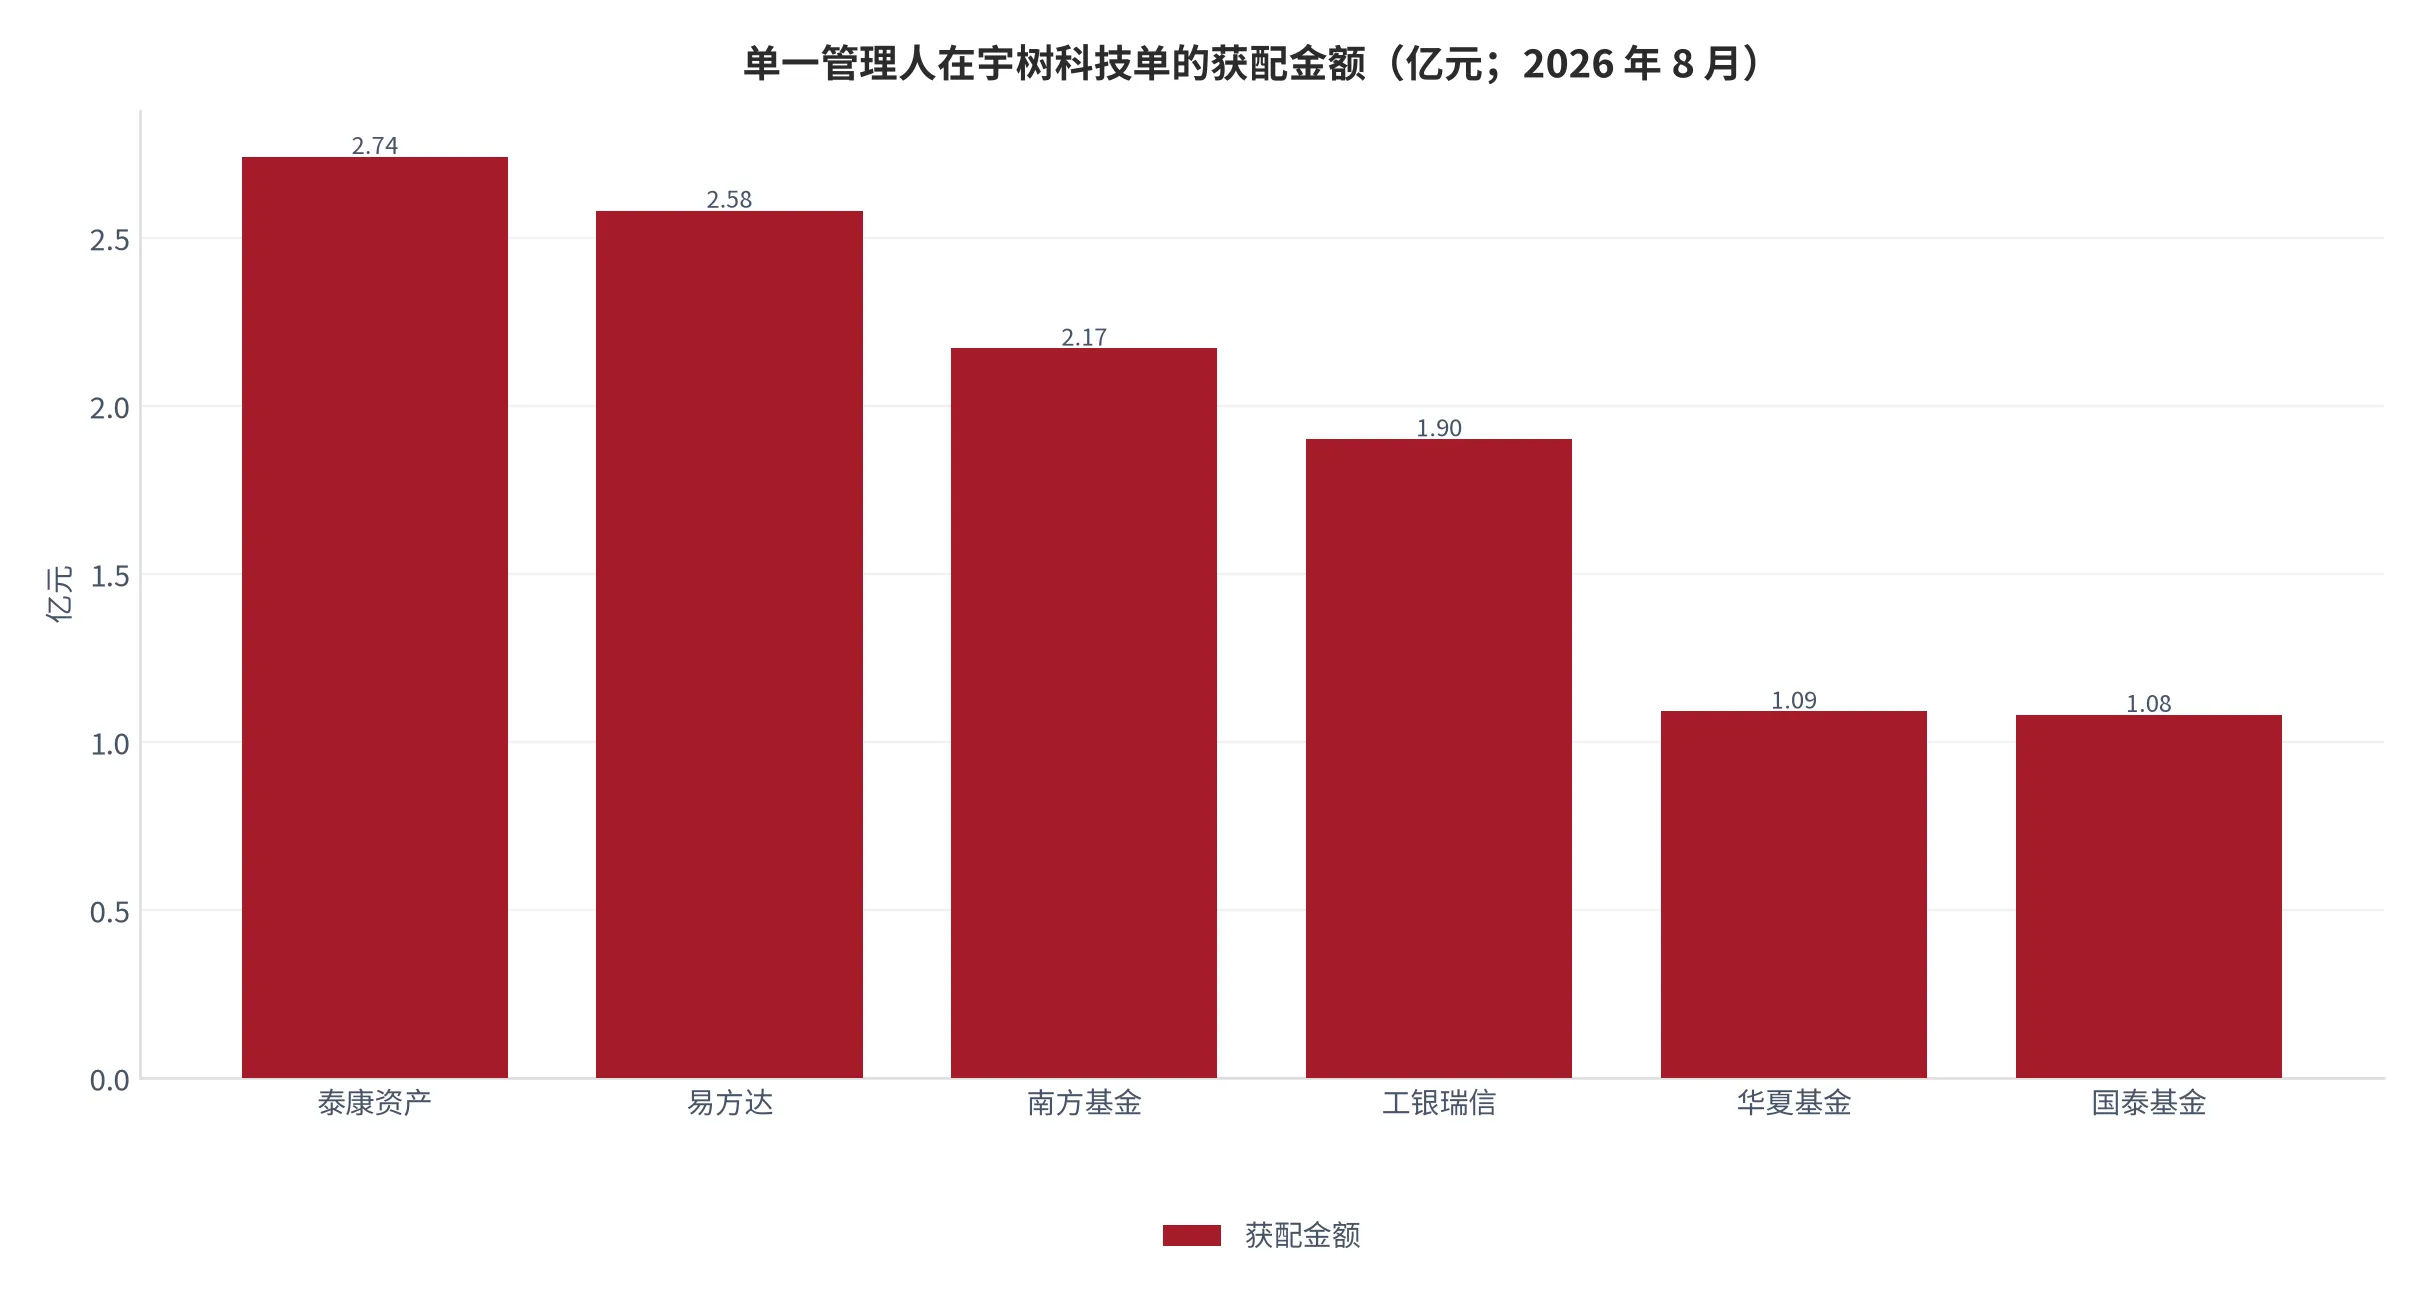
公募在这个结构里是「A 类中最大的一支」。宇树科技单,83 家公募基金公司旗下 4,948 个配售对象合计获配 1,175.92 万股、17.73 亿元,占网下配售总额 51.9% [18];保险资管合计 8.70 亿元、约占网下四分之一;私募基金 3.03 亿元;六家理财子公司 53 只产品获配约 2,117 万元 [18]。公募一家的份额超过其余各类之和,这个格局来自账户数量,不来自单笔出价。
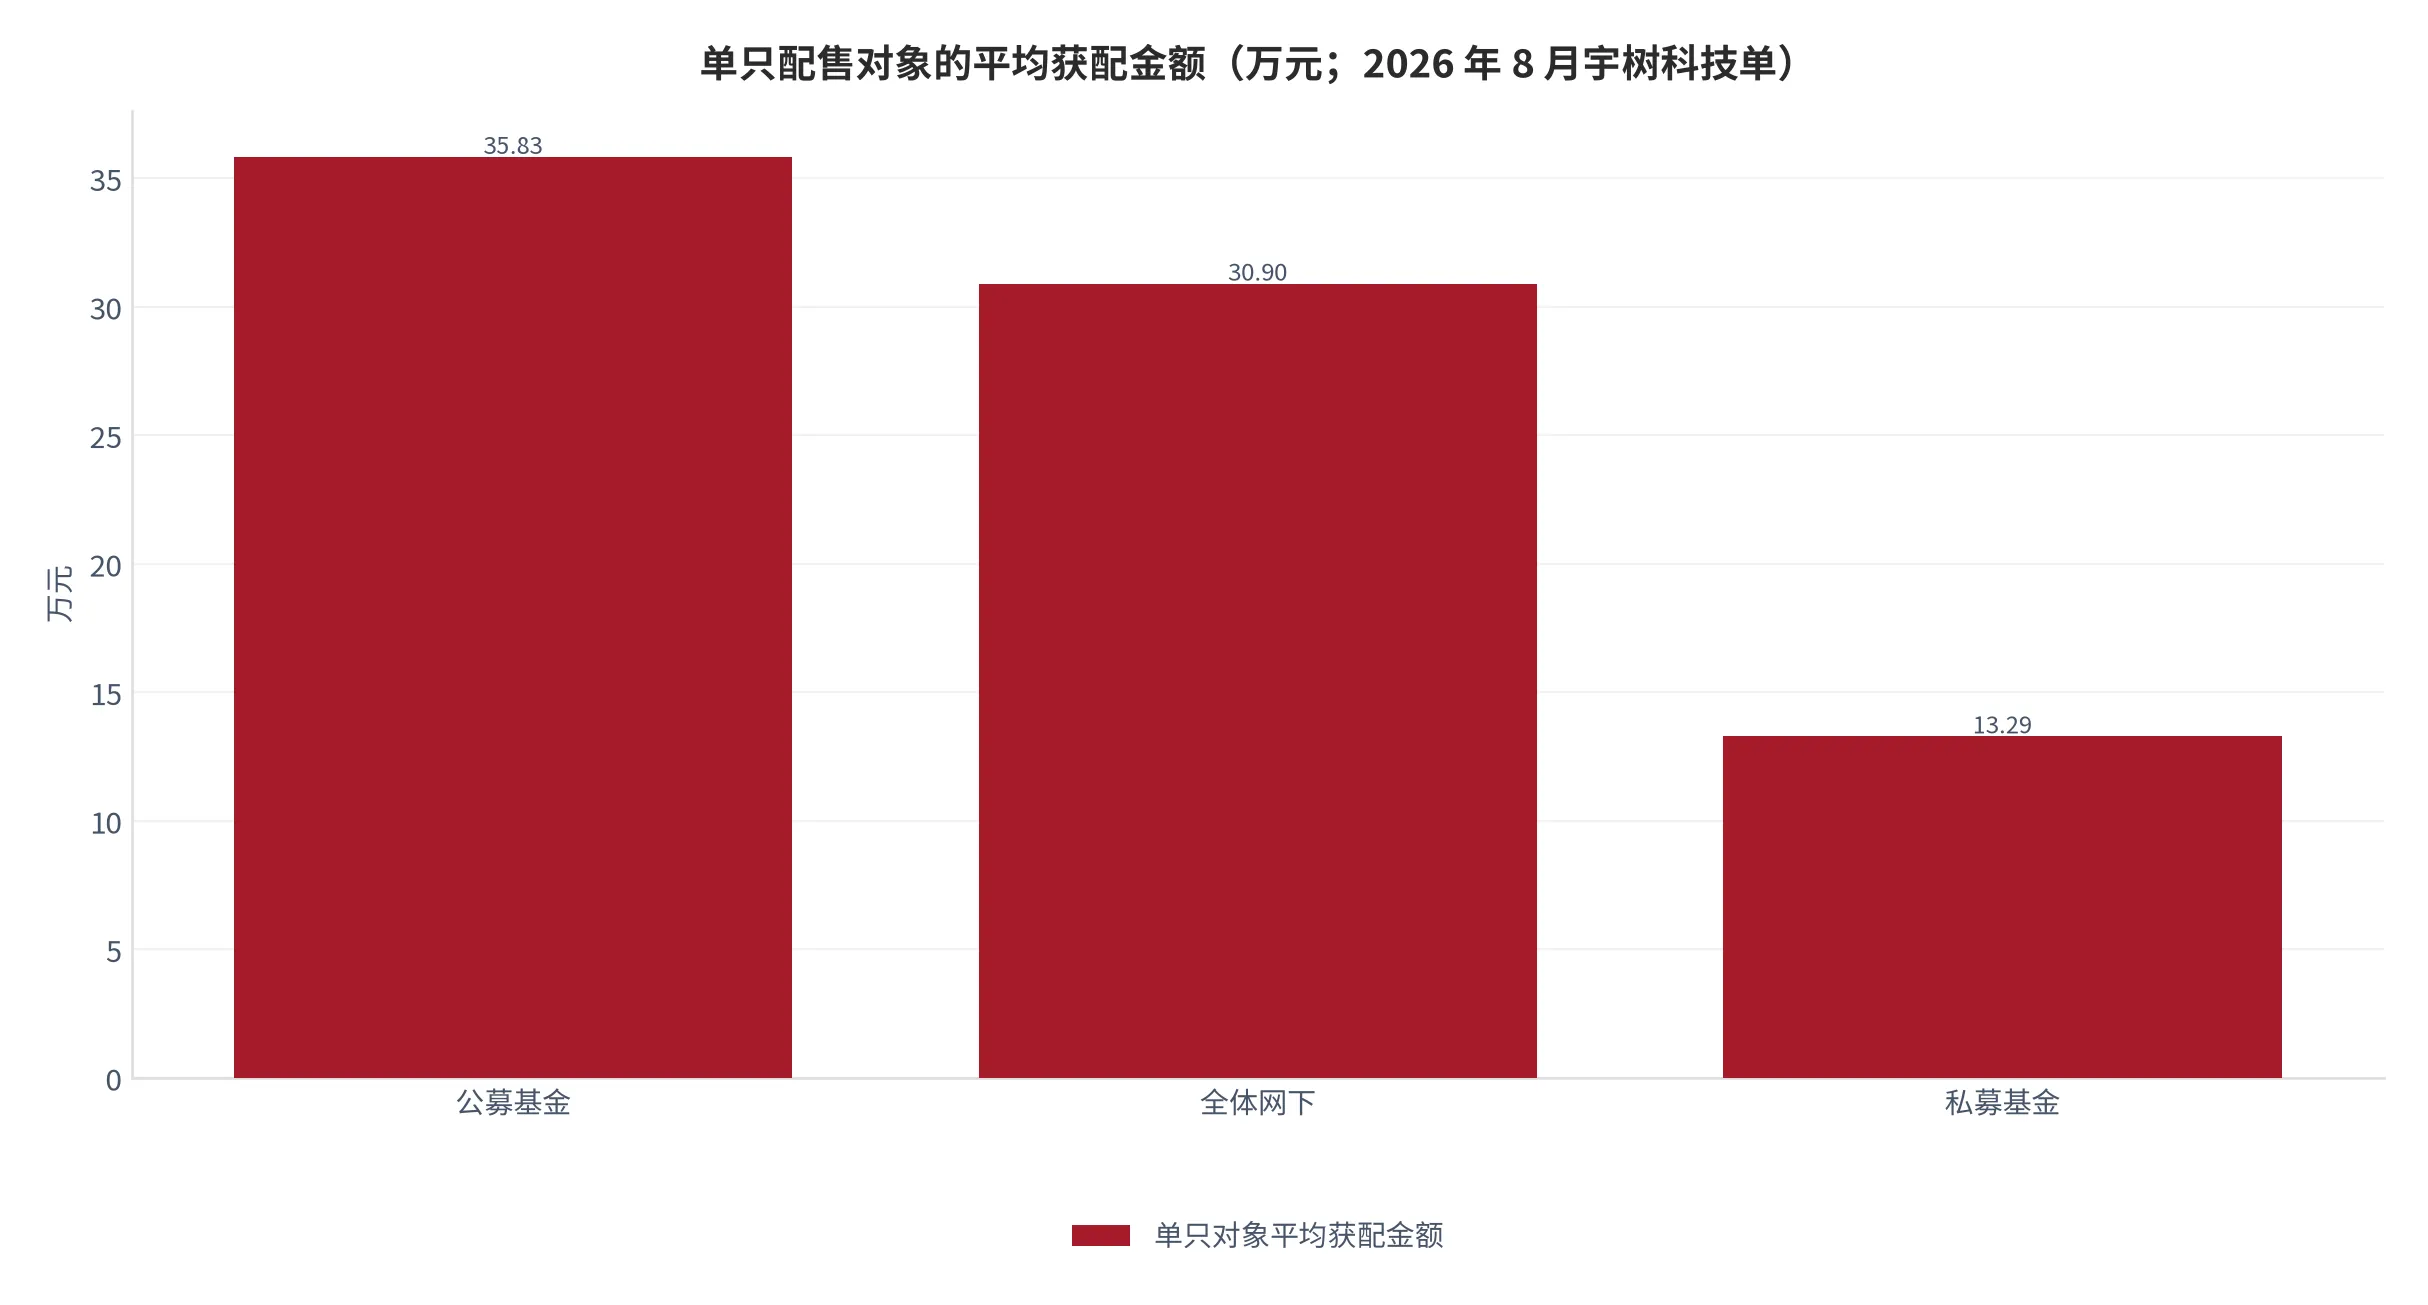
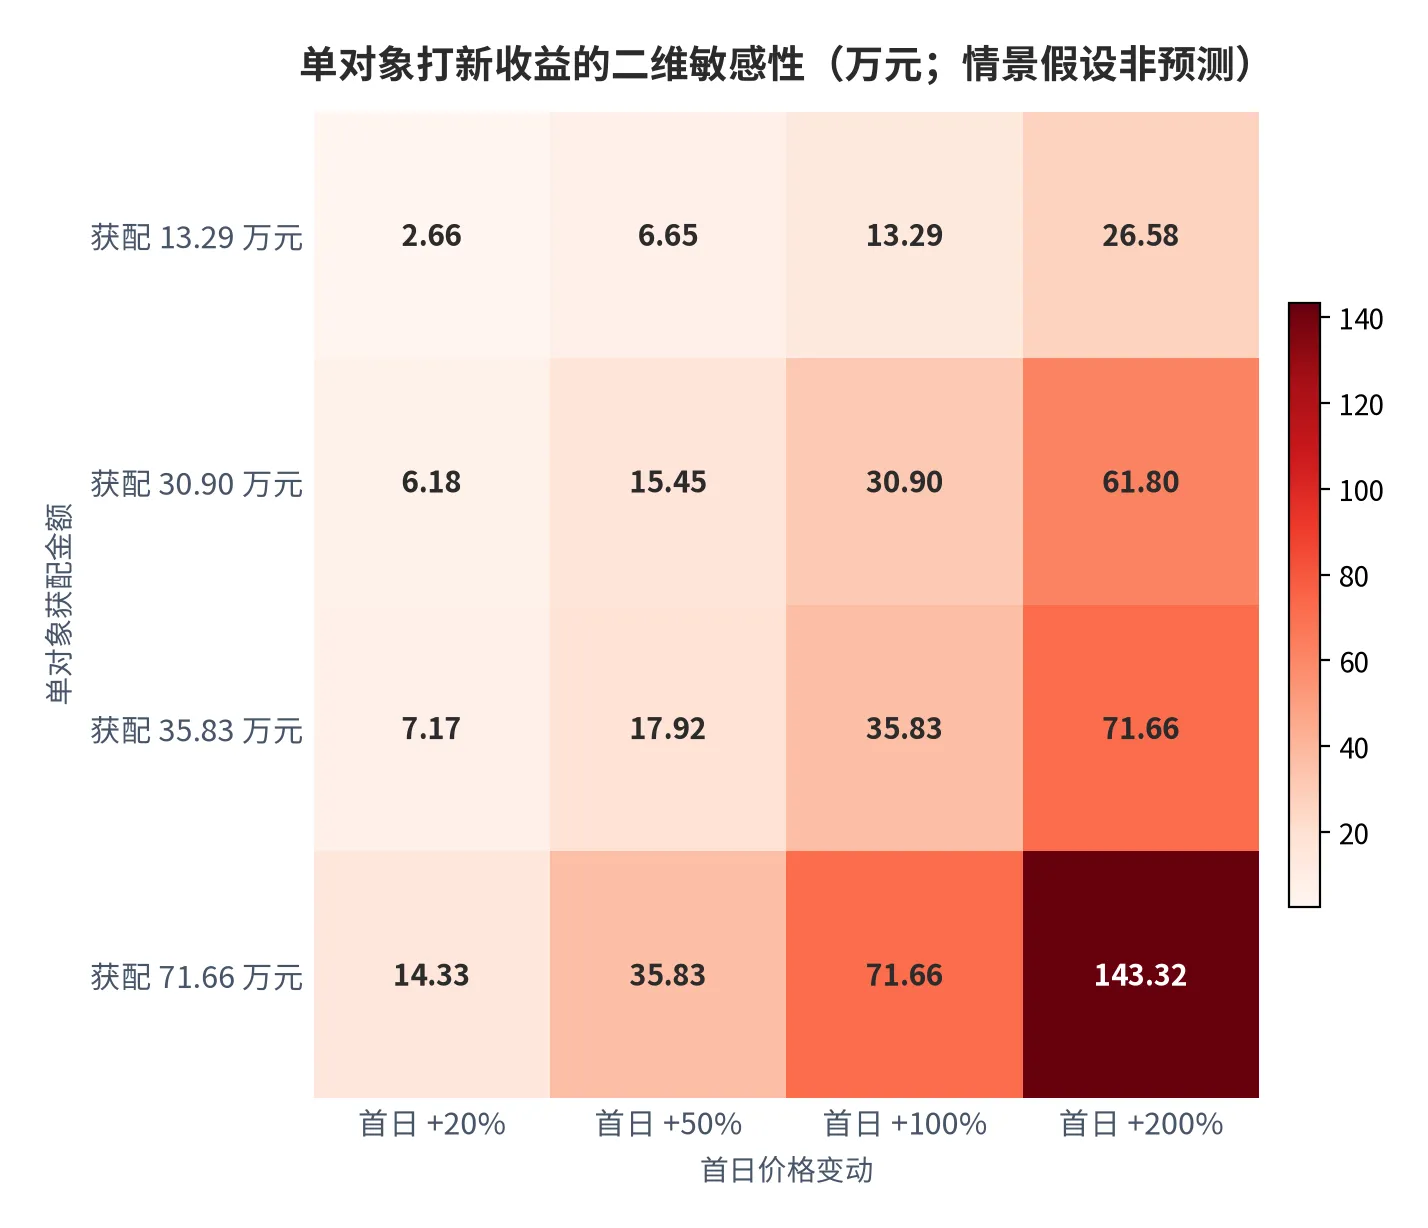
单对象口径是本期最重要的一个数。17.73 亿元除以 4,948 个配售对象,平均每个对象获配 35.83 万元(测算)[18];同一单里私募为 13.29 万元,全体网下为 30.90 万元(测算)[18]。三个数说明一件事:打新在机构内部的体量是「万元级」,不是「亿元级」;亿元级数字只有把几千个账户合并统计时才出现,那样的合并会掩盖单账户的真实容量。
| 配售对象 | 身份界定 | 宇树科技获配占比 | 锁定安排 | 承担的风险类型 |
|---|---|---|---|---|
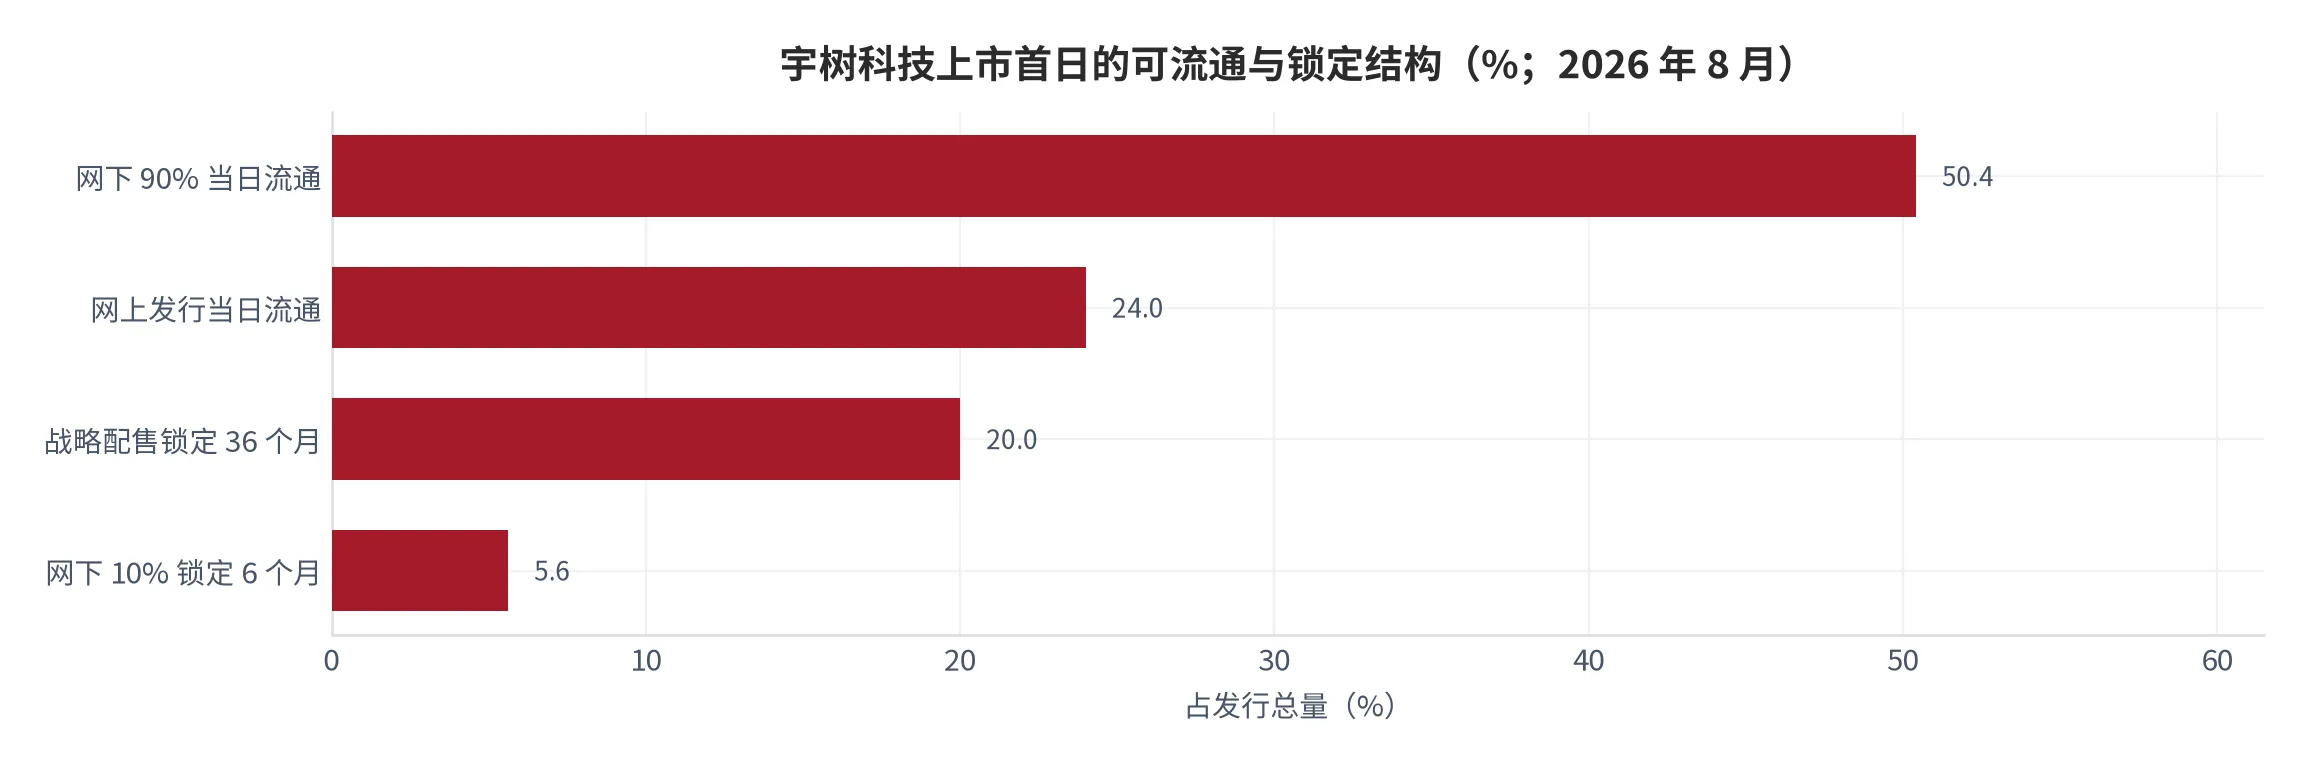
| 战略配售 | 承诺锁定、按比例分配 | 占发行数量 20.00% [18] | 36 个月 [18] | 基本面与估值双重风险 |
| 网下 A 类 | 公募、社保、养老金、年金、理财、保险、合格境外 | 占网下发行量 85.36% [17] | 获配量 10% 锁 6 个月 [17] | 首日定价与中期价格风险 |
| 网下 B 类 | 其他机构,以私募为主 | 占网下发行量 14.64% [17] | 获配量 10% 锁 6 个月 [17] | 首日定价与中期价格风险 |
| 网上 | 个人与一般机构 | 占发行数量 24.00%(测算)[21] | 当日可流通 | 首日定价风险 |
04关键环节与瓶颈识别:咽喉点在报价,不在资金
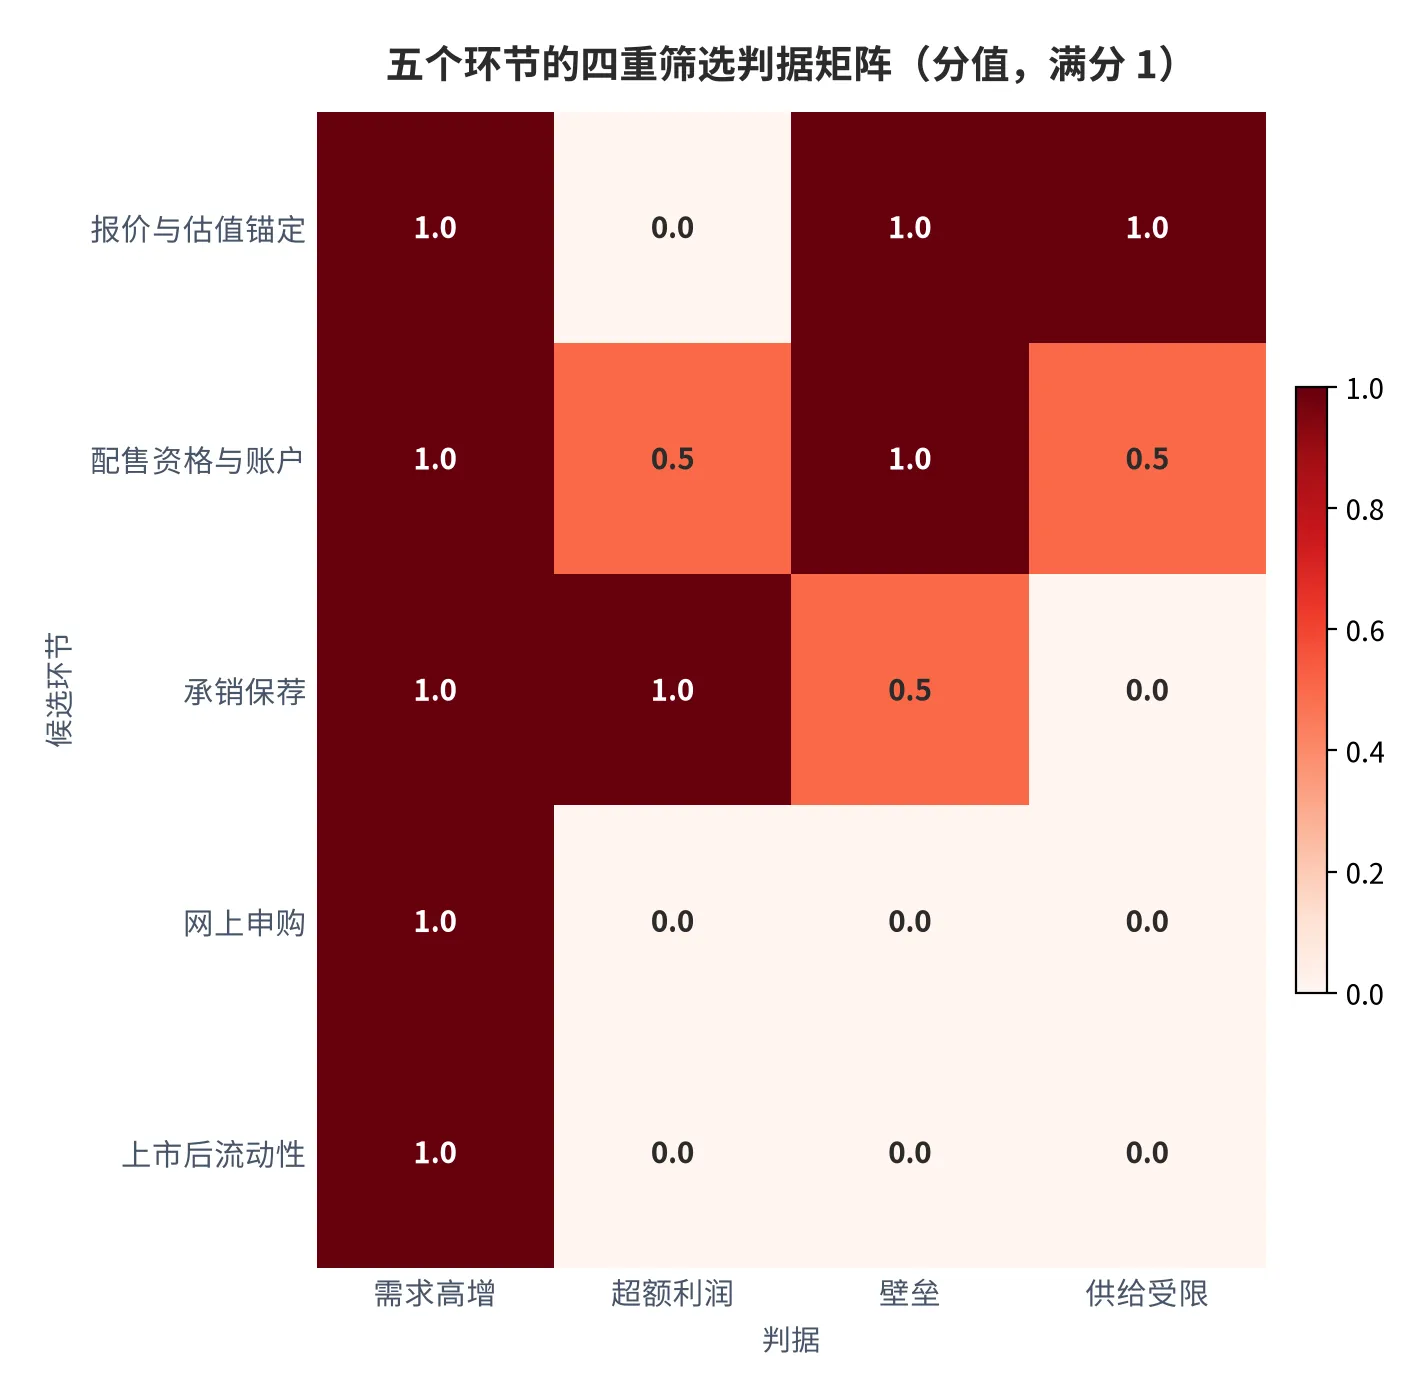
用四条标准过五个环节:需求是否高增、是否有超额利润、是否有壁垒、供给是否受限。这里的「供给受限」要重新定义——不是产能不够,而是「能形成有效报价的能力扩不出来」。把供给理解成资金量会得出相反结论:这条链最不缺的就是资金。
| 候选环节 | 需求高增 | 超额利润 | 壁垒 | 供给受限 | 判定 |
|---|---|---|---|---|---|
| 报价与估值锚定 | ✓ 每只新股都必须定价 [15] | ✗ 不直接收费,成本内化 | ✓ 投研覆盖与合规流程 | ✓ 能力养成以年计(测算) | ★ 咽喉点 |
| 配售资格与账户体系 | ✓ 对象数 11,052 个 [17] | 待验证,无独立报价 [缺口] | ✓ 与 A 类身份绑定 | ✓ 账户与档位需持续维持 | 次咽喉点 |
| 承销保荐 | ✓ 项目数 132 只 [15] | ✓ 承销保荐费 77.3 亿元 [16] | ✗ 项目可复制、费率可谈 | ✗ 32 家券商在竞争 [16] | 非瓶颈 |
| 网上申购 | ✓ 978 万户参与 [17] | ✗ 纯概率,无能力含量 | ✗ 开户即可参与 | ✗ 供给无上限 | 非瓶颈 |
| 上市后流动性 | ✓ 首日可流通约 74.4%(测算) | ✗ 价格不可控 | ✗ 无壁垒 | ✗ 由市场决定 | 非瓶颈 |
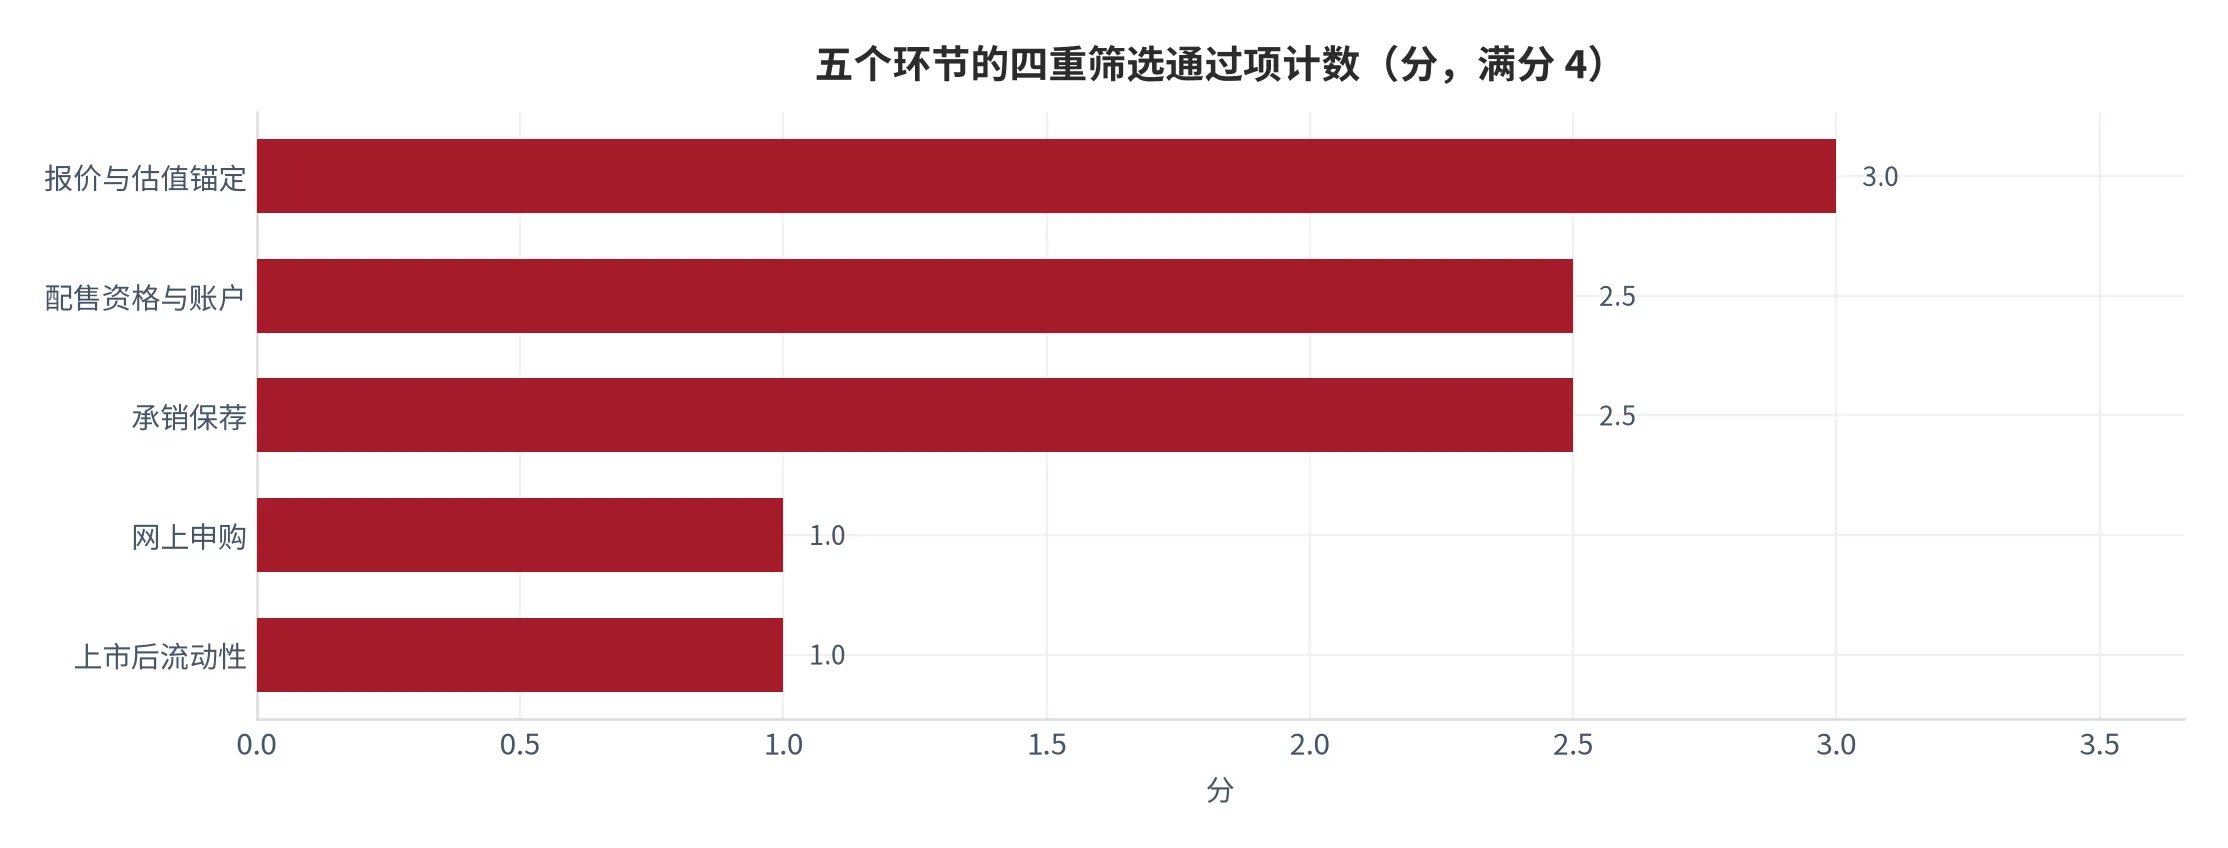
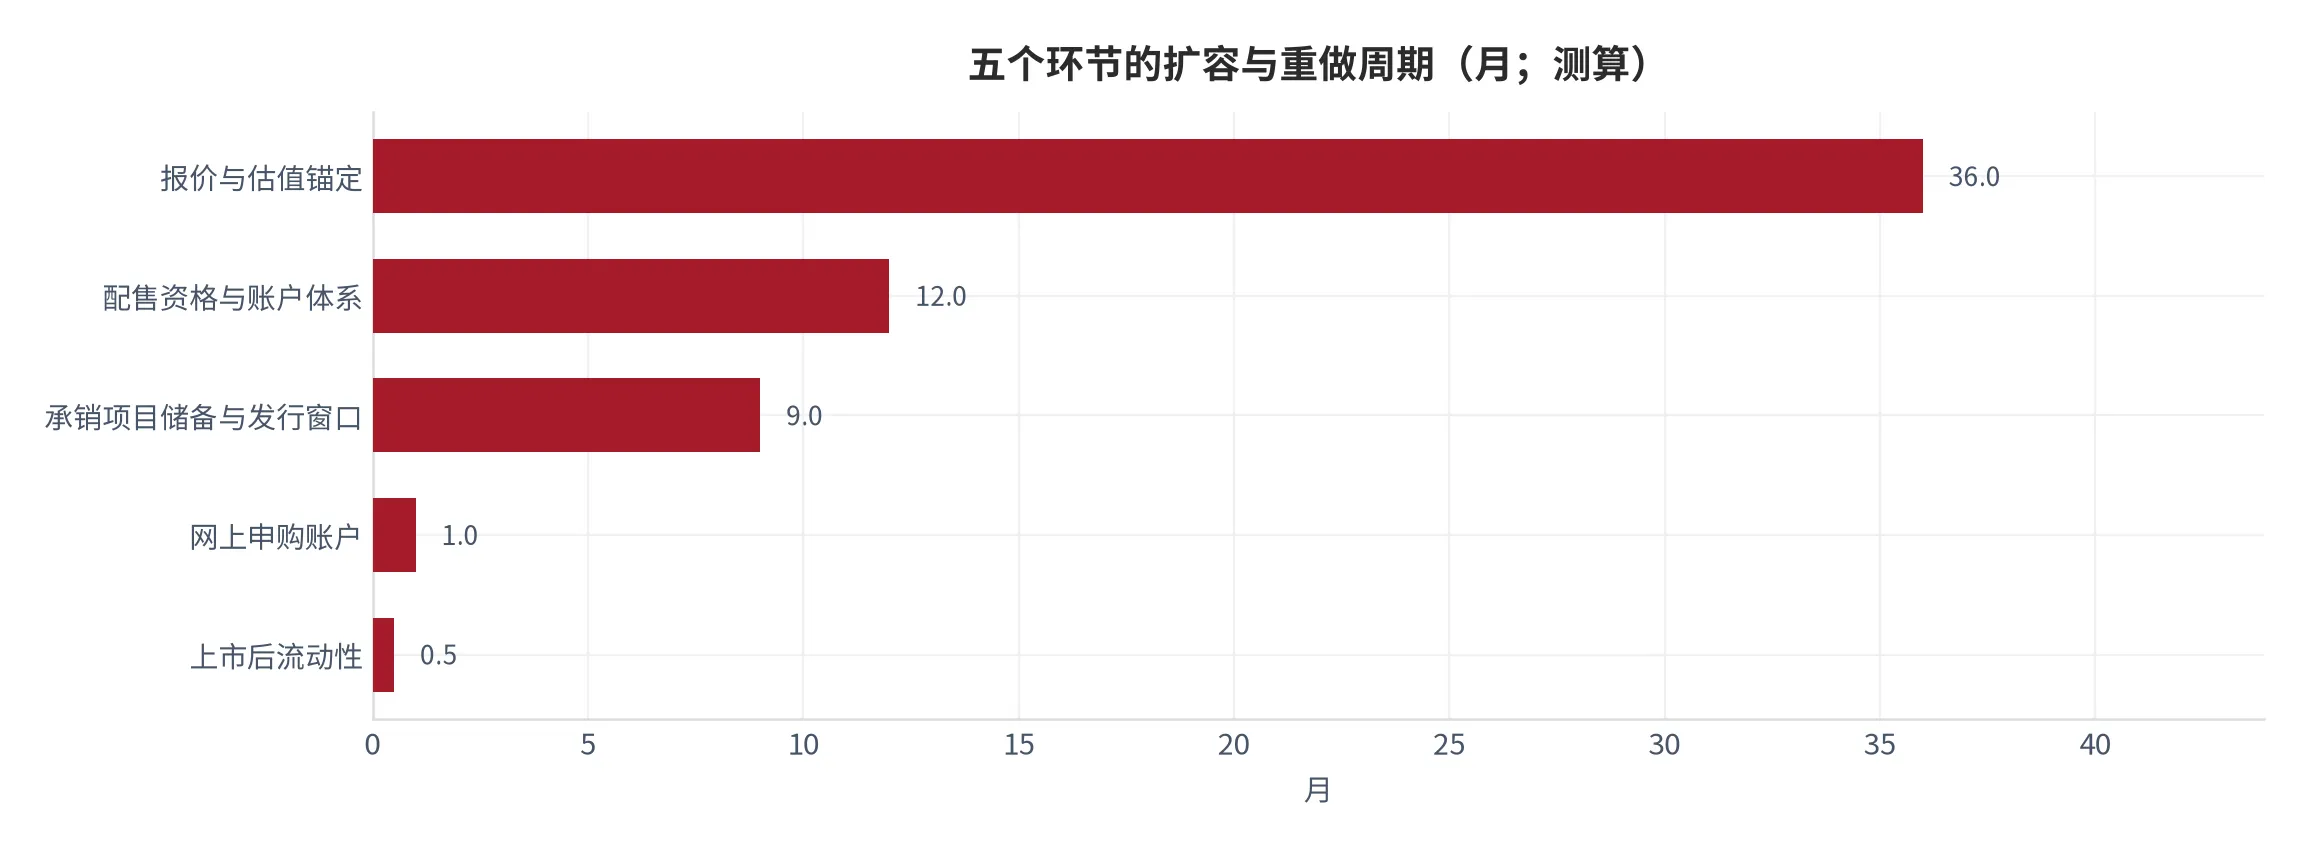
咽喉点落在报价与估值锚定,三条理由同时成立。需求刚性:只要有一只新股发行就必须有一个价格,而价格只能由参与询价的机构当日给出,前 10 个月 132 只新股就是 132 次不可回避的定价 [15]。供给受限:报价能力由投研覆盖广度、可比公司库、合规与风控流程三样构成,任何一样都快不过发行节奏,养成周期上限约 36 个月(测算)[22]。替代困难:主承销商不能代机构报价,第三方研究也不能替机构签字。
为什么不是资金。资金供给弹性是这条链上最好的:宇树科技单的网下有 313 家投资者管理的 11,052 个有效报价配售对象全部参与申购,网上申购户数超过 978 万户 [17]。在 11,052 个对象面前,「资金稀缺」不成立。资金可以无限进入,报价错了就出局。
次咽喉点是配售资格与账户体系。它不产生收入,却决定能不能参与:A 类身份需持续维持,账户数量与报价档位需逐单管理,回拨会直接削薄网下份额(频准激光回拨 81.15 万股至网上 [19])。这一环的扩容周期本报告按 12 个月估计(测算)[22],比报价能力短得多,所以是次一级约束。
三个非瓶颈环节逐个排除。承销保荐不是瓶颈:32 家券商分食 77.3 亿元、16 家占 93.4% 收入 [16],集中度高但可复制——项目可以抢、费率可以谈。网上申购不是瓶颈:纯概率动作,978 万户共享同一个 0.0181% 的中签率 [17]。上市后流动性也不是瓶颈:由市场决定,任何投入都无法提高可控性。三者都不满足「供给弹性最差」。
05需求侧、供给侧与竞争格局:为什么打新会拥挤
打新的需求不是「想买股票」的需求,是「想拿到发行价与市场价之间那段差」的需求。这段差的载体是稀缺——只有新股供给相对申购资金足够少,差才存在。2026 年的供给结构放大了稀缺:北交所家数过半但单家平均只有 3.36 亿元,科创板 55.50 亿元(测算)[15],小项目多、大项目少,资金挤向少数大项目。宇树科技单的网下超额申购约 2,992 倍、网上 978 万户申购就是结果 [17]。
需求不是利率驱动的。2026 年 7 月至 10 月,美国联邦基金利率从 3.63% 上行到 3.88% [2],打新的机会成本在上升,按常理相对吸引力应当下降;但同期申购户数与超额倍数仍在高位 [17]。居民消费价格当月同比只有 0.9% [4],资金在找「确定性价差」而不是「成长性」。驱动打新的是价差的存在,不是资金的价格。
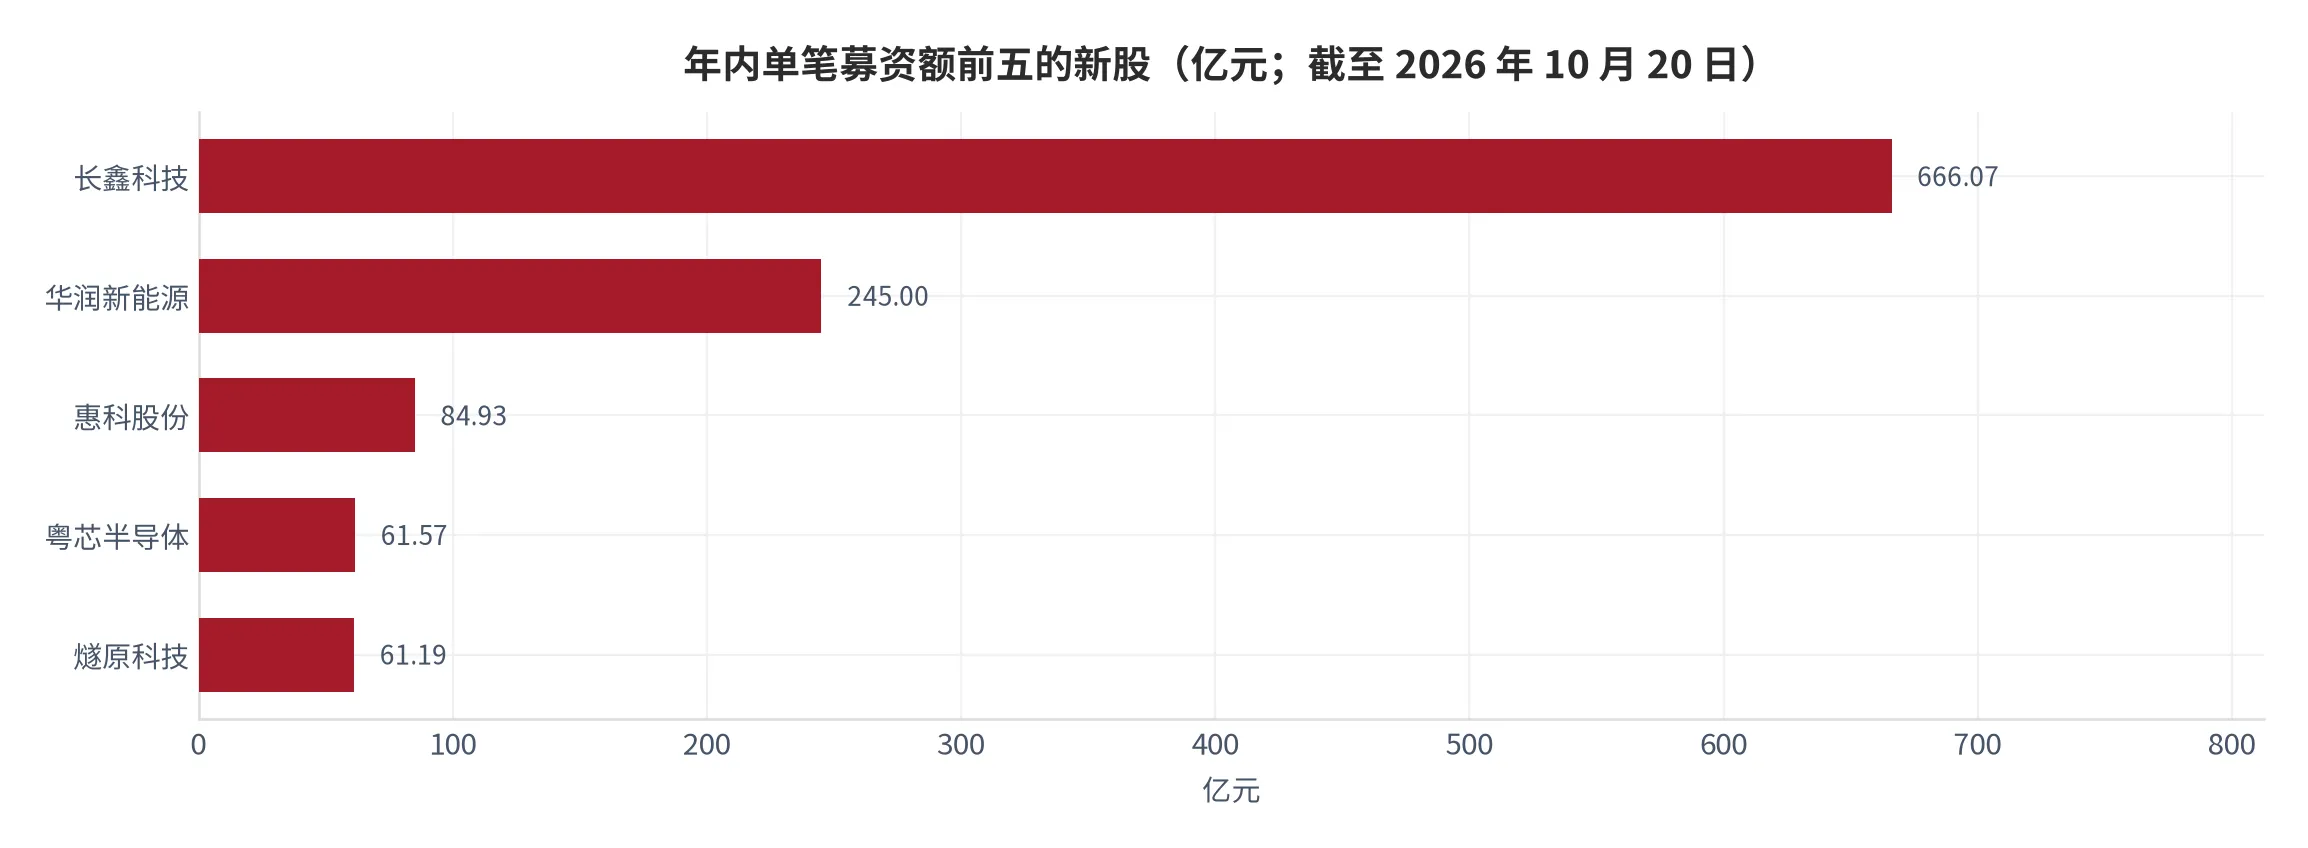
供给侧为什么扩不出来,答案不在批文而在资产。前三季度单家 17.40 亿元,上年同期 9.90 亿元(测算)[14]——单家规模在变大,说明能支撑大额发行的发行人在变少而不是变多;前五单合计占募资额 49.61%(测算)[15],进一步印证新增供给主要来自少数超大项目。供给瓶颈是「能定价的优质资产」,不是「发行批文的数量」。
竞争格局在上游高度集中,在下游高度分散。承销端国泰海通保荐 21 家、中金公司 16 家、中信证券与中信建投各 12 家 [16],四家合计 61 家、占 129 家的 47.3%(测算)[16];配售端五家公募合计获配 8.82 亿元、占公募获配总额 49.75%(测算)[18]。两端都接近「四六开」,说明这条链的中间层很薄。
替代者正在进场,但体量还不足以改变结构。保险资管在宇树科技单获配 8.70 亿元、占网下约四分之一 [18];私募基金 3.03 亿元 [18];六家理财子公司 53 只产品获配约 2,117 万元 [18]。公募 17.73 亿元对理财子 2,117 万元,差 83.7 倍(测算)[18],基数差两个数量级,短期不构成实质分流。
| 竞争维度 | 头部集中度 | 可核验依据 | 变化方向 |
|---|---|---|---|
| 承销保荐(项目数) | 前四家 61 家,占 129 家的 47.3%(测算)[16] | 国泰海通 21、中金 16、中信 12、中信建投 12 [16] | 向头部集中 |
| 承销保荐(收入) | 收入超亿元 16 家占 93.4% [16] | 32 家券商合计 77.3 亿元 [16] | 向头部集中 |
| 网下配售(公募内部) | 前五家占公募获配 49.75%(测算)[18] | 五家合计 8.82 亿元 [18] | 基本稳定 |
| 网下配售(类别之间) | A 类占 85.36%、B 类占 14.64% [17] | 宇树科技配售结果 [17] | 制度锁定 |
| 替代渠道 | 理财子 2,117 万元,为公募的 1.2%(测算)[18] | 6 家理财子 53 只产品 [18] | 小幅上升 |
06参与主体映射与证据复筛
这条链上要映射的不是「哪家公司」,而是「哪个角色」。原因是可核验数据的颗粒度不同:发行与配售的数据逐单披露,而机构层面的收入、成本、利润几乎都不公开。所以本章逐行写清「现有证据不能证明什么」——这一列比能证明什么更重要,它决定哪些结论现在能下。
| 映射对象 | 对应环节 | 业务纯度 | 公开证据内容 | 证据等级 | 现有证据不能证明什么 | 初步归类 |
|---|---|---|---|---|---|---|
| 公募基金的配售份额 | 配售对象(A 类) | 高(4,948 个对象中份额最大) | 17.73 亿元、占网下 51.9%、单对象 35.83 万元(测算)[18] | 三档加测算 | 单个管理人的报价准确度与打新损益 | 重点线索 |
| 承销保荐的收入与集中度 | 承销保荐 | 高 | 77.3 亿元占发行费用 72.58%(测算)[16] | 三档 | 单家券商的承销毛利率与项目盈亏 | 重点线索 |
| 发行费用的分项结构 | 承销保荐与中介 | 中 | 106.5 亿元、费率 4.78%(测算)[16] | 三档加测算 | 其他中介费用的明细构成 | 观察线索 |
| 战略配售的锁定期安排 | 配售对象(战略) | 高 | 占发行数量 20.00%、锁定 36 个月 [18] | 三档 | 战略投资者的持股成本与退出约束 | 观察线索 |
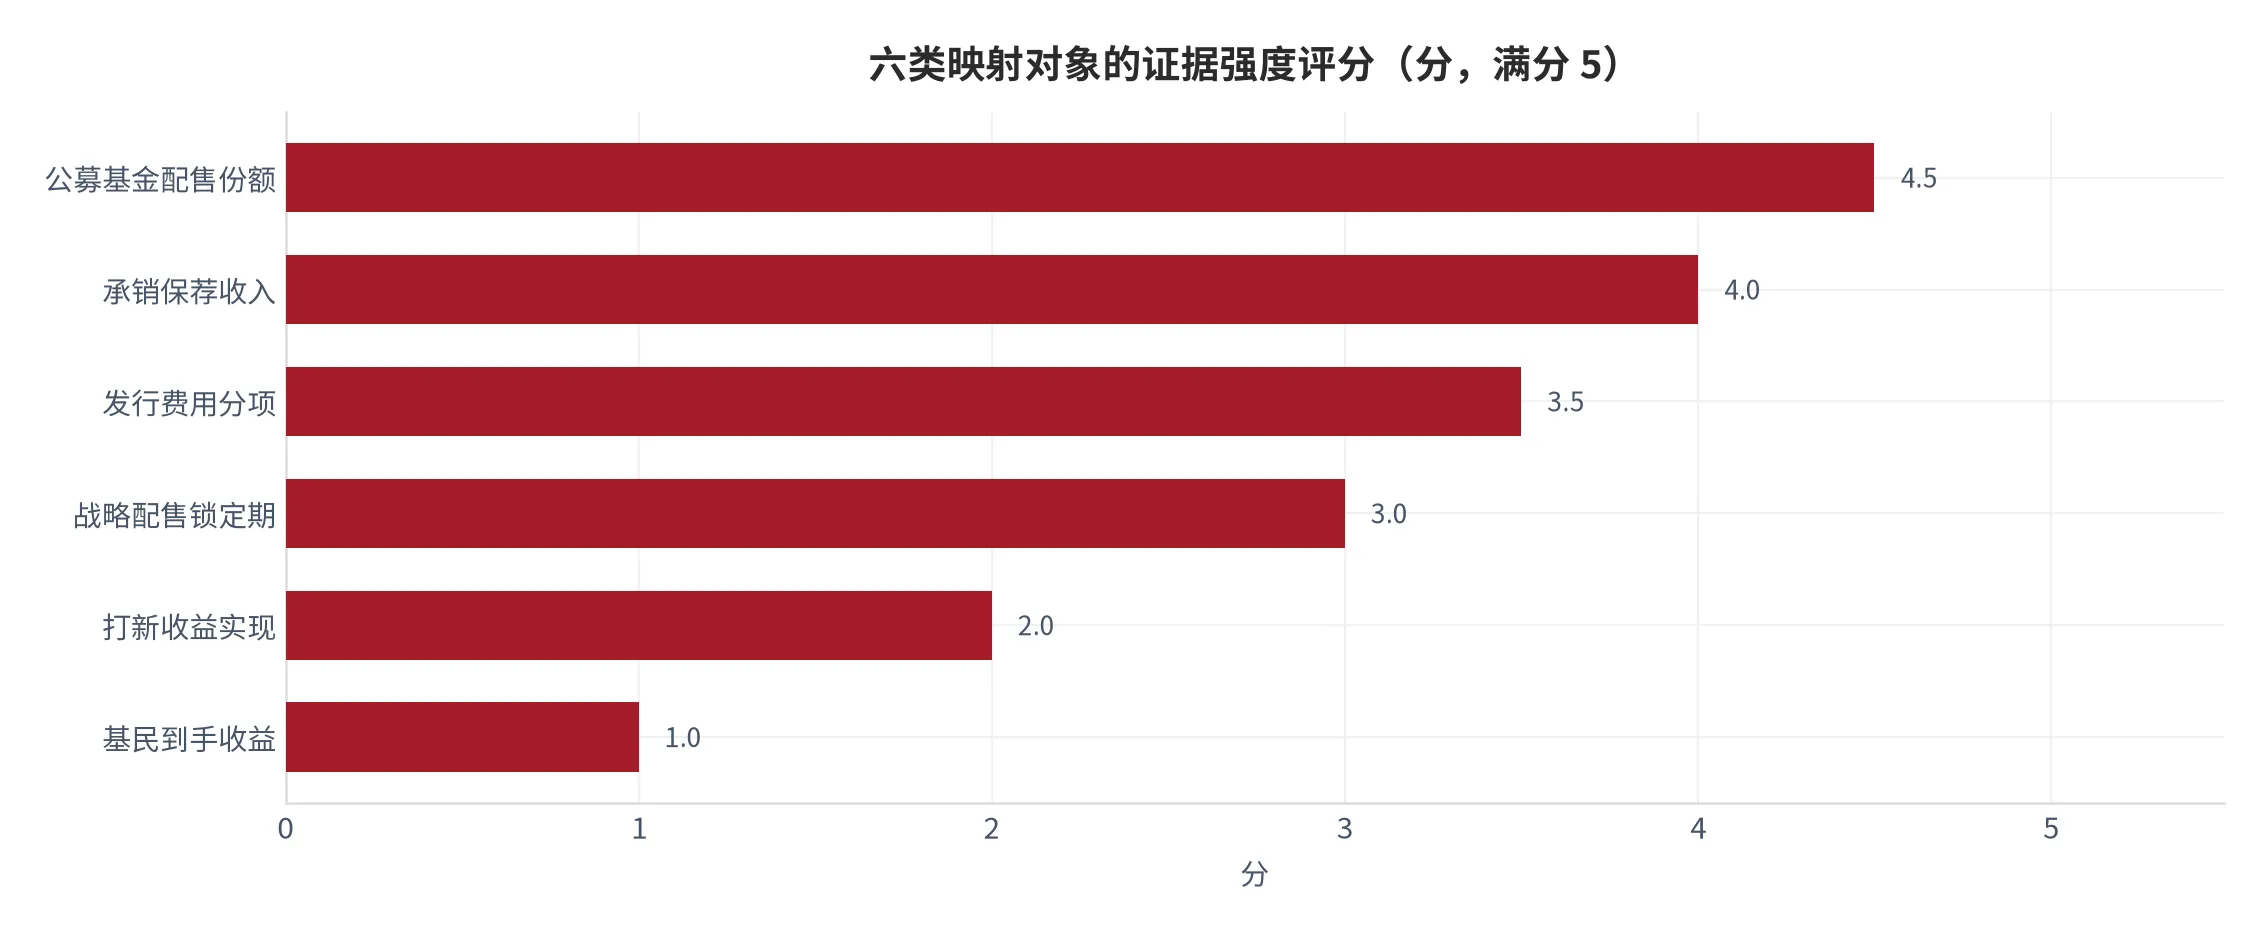
| 打新收益的实现结果 | 上市后流动性 | — | 无逐单首日价格变动的可核验汇总 [缺口] | 缺口 | 收益率、破发率、单账户损益分布 | 暂不适合作为案例 |
| 基民实际到手的收益 | 全链最终分配 | — | 无任何公开口径 [缺口] | 缺口 | 打新对基金净值的贡献幅度 | 暂不适合作为案例 |
证据边界要逐条写清。第一,不能证明单个管理人的报价准确度——公告只披露有效报价对象总数与获配结果,不披露谁报多少钱、谁被剔除。第二,不能证明打新的收益率——首日价格变动没有权威的逐单汇总口径,用个案代替整体会把极端值当成均值。第三,不能证明打新对基金净值的贡献。第四,不能证明破发率,它需要逐单比对发行价与首日收盘价。
归类只给三类。公募配售份额与承销保荐收入结构列为重点线索:逐单披露、可按期核对。发行费用分项与战略配售锁定期列为观察线索:有数据但颗粒度粗,只能看方向。打新收益实现结果与基民到手收益暂不适合作为案例:没有可核验数据,任何结论都只能停在推断。
07打新收益的三个乘数,以及谁在承担定价风险
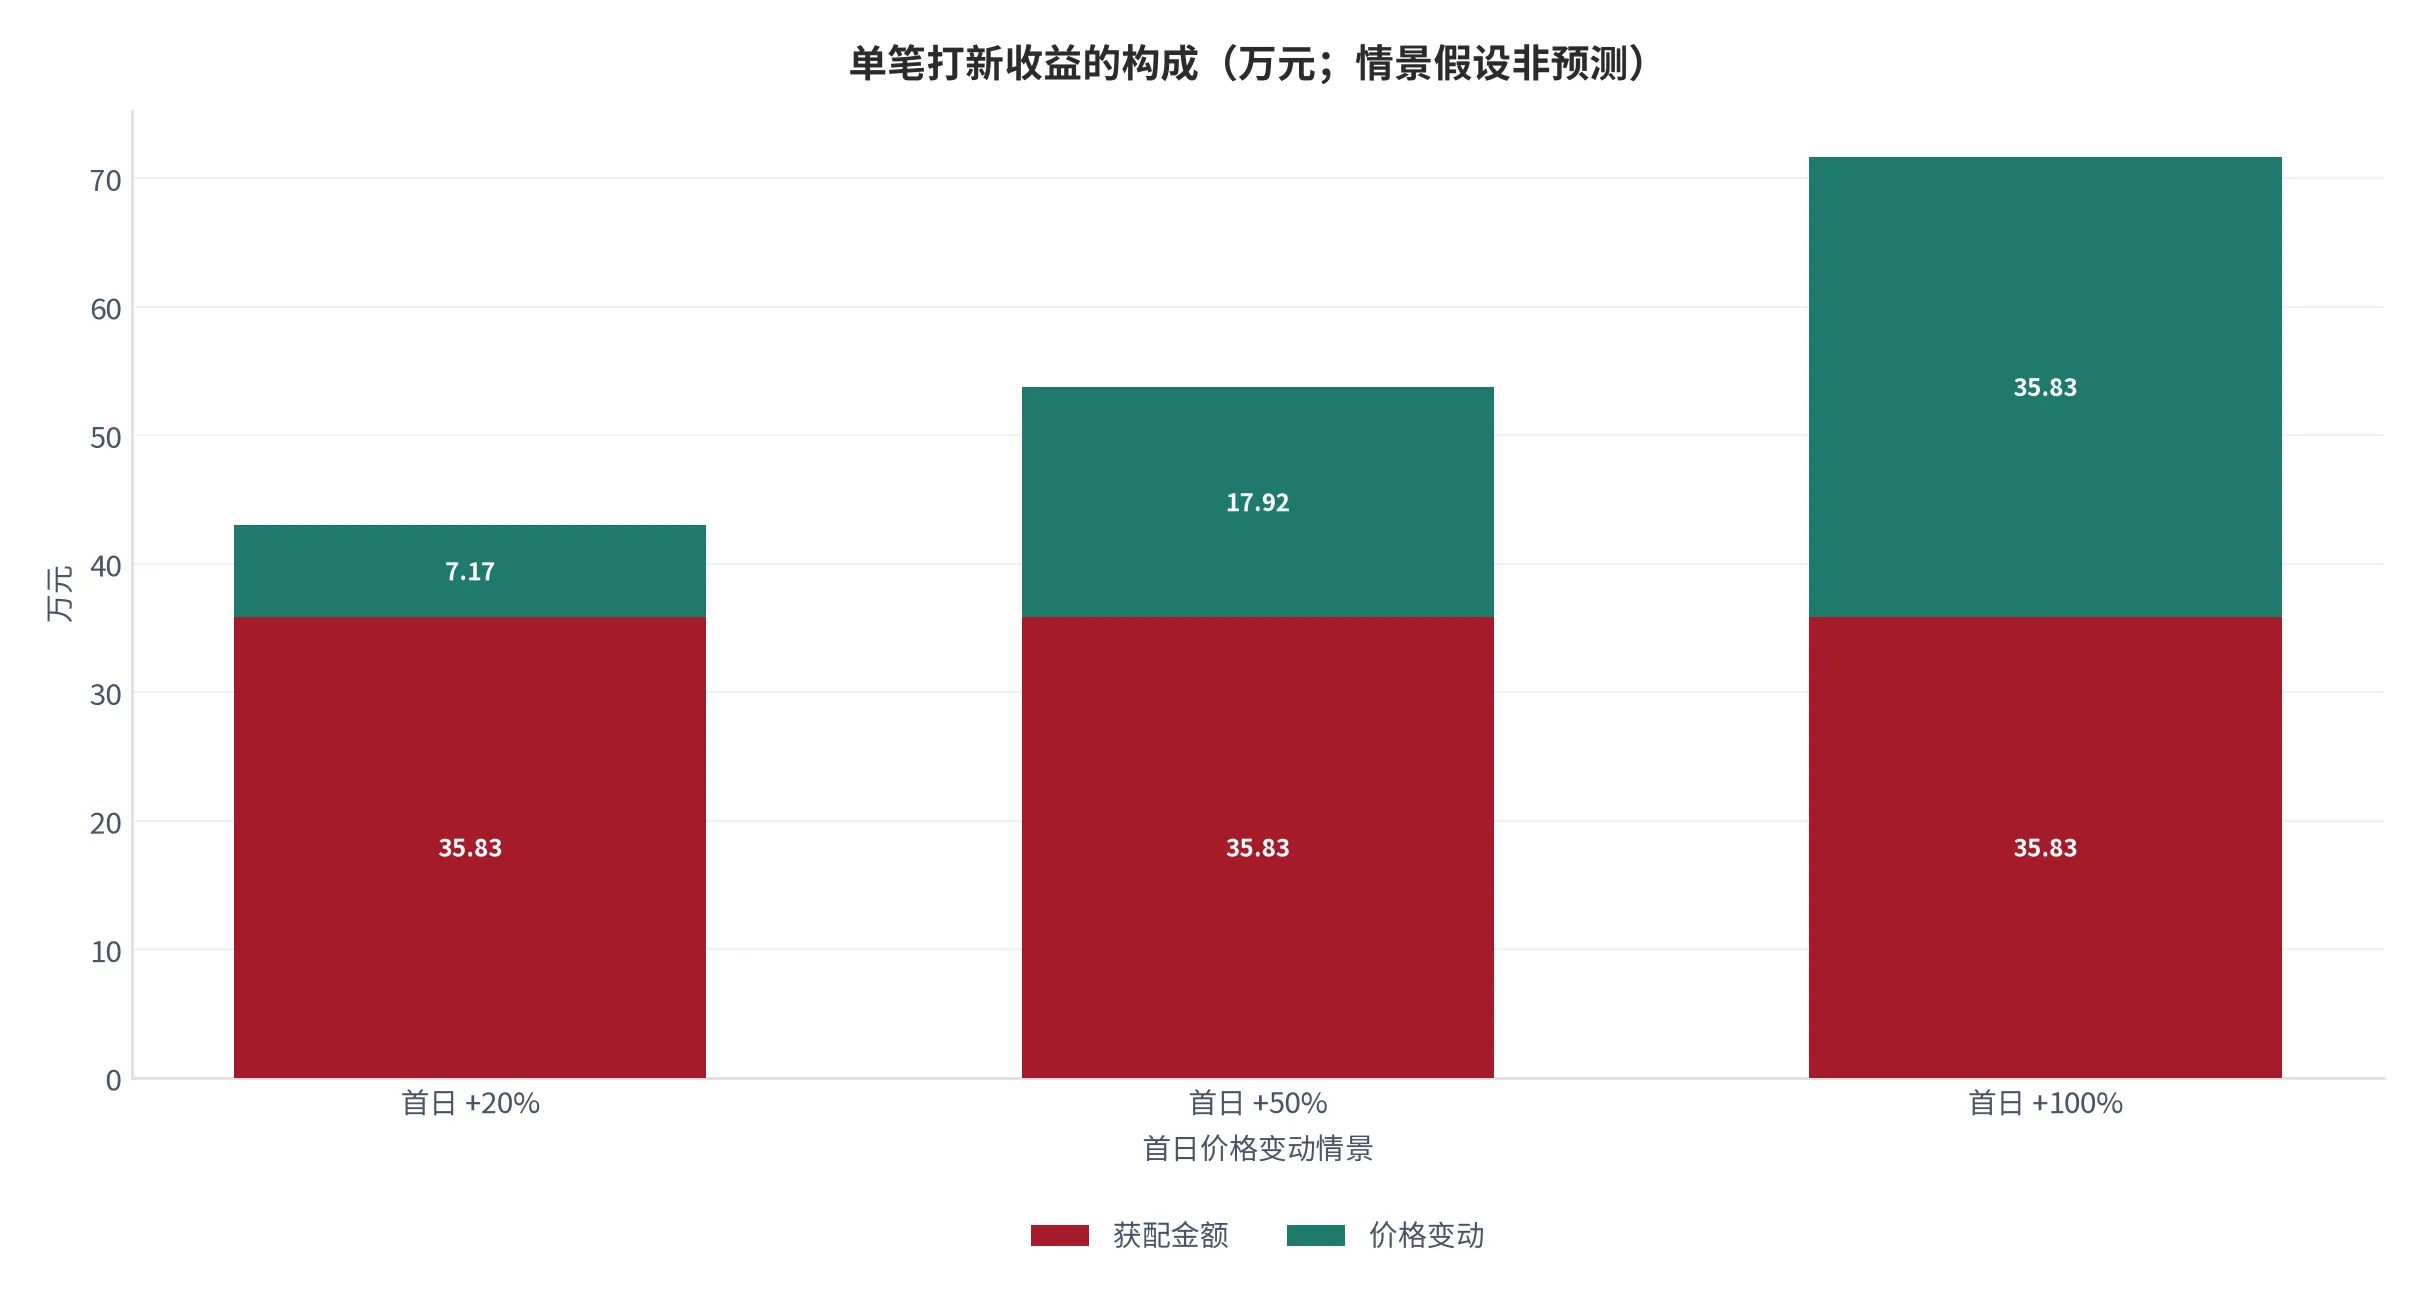
把公式写清楚:单笔打新收益 = 获配金额 × 上市后价格变动 × 可兑现比例 − 资金占用成本。四个项来源不同——获配金额来自配售制度,价格变动来自发行定价与二级市场,可兑现比例来自锁定期安排,资金占用成本来自缴款到上市的时间差。只有最后一项是确定性成本,前三项都是变量,而三个变量在 2026 年的方向并不一致。
第一个乘数被制度锁死。单对象平均获配 35.83 万元(测算)[18],对应配售比例约万分之三点三四 [17]。中签率与配售比例都不是机构能通过努力改变的变量:宇树科技的网上中签率 0.0181%、网下配售比例约 0.0334% [17],频准激光分别为 0.0201% 与 0.0214% [19]。四组读数都在万分之几的量级,「抢不到」是常态而不是个案。
第二个乘数被发行定价前置消耗。宇树科技的发行市盈率 219.23 倍 [17],发行价对应市值约 610 亿元;在这个定价水平上,二级市场能给出的空间被压缩在一次发行之内。本篇不给涨幅预测,只给情景:若首日价格变动落在 +20% 到 +200% 之间,单对象收益落在 7.17 万元到 71.66 万元之间(测算)[22]。区间的宽度本身就是结论——这一项的方差远大于前一项,用平均值描述会严重失真。
第三个乘数被锁定期切分。网下获配的 10% 锁定 6 个月、90% 当日可流通 [17];战略配售 20% 锁定 36 个月 [18]。所以可兑现比例不是 100%,而是分层:当日 90%、6 个月后再释放 10%。对公募而言主体部分当日可兑现,剩下 10% 要承担 6 个月的价格波动。
按锁定期可以排成三层。第一层是战略配售,用 36 个月锁定换 20% 的份额,承担基本面风险;第二层是网下获配的 10%,用 6 个月锁定换一小部分份额,承担中期价格风险;第三层是当日可流通的 90% 与网上中签部分,承担首日定价风险。公募基金站在第三层——它承担的是「报价那天报高了」,不是「三年后公司变差了」。
收益衰减有三个来源,都可以单独跟踪。份额稀释:申购户数与超额倍数越高,单对象获配越薄;折价前置:发行市盈率越高,留给二级的空间越小;锁定延长:若限售比例上调,可当日兑现的部分减少。前两项在 2026 年已经发生,第三项尚未观察到明确变化 [缺口]。这也是后文观察指标只盯前两项的原因。
| 乘数 | 当期刻度 | 决定它的因素 | 能不能通过努力改变 |
|---|---|---|---|
| 获配金额 | 单对象 35.83 万元(测算)[18] | 配售制度、申购总量、回拨比例 | 不能,只能靠账户数摊薄 |
| 价格变动 | 情景区间 +20% 至 +200%(假设) | 发行定价、二级市场估值 | 不能,只能靠报价准确度争取 |
| 可兑现比例 | 当日 90%、6 个月后 10% [17] | 限售安排、锁定期规定 | 不能,由制度规定 |
| 资金占用成本 | 按 6 个月、年化 2% 计约 0.36 万元(测算) | 缴款到上市的时间差与资金价格 | 部分可以,靠资金调度 |
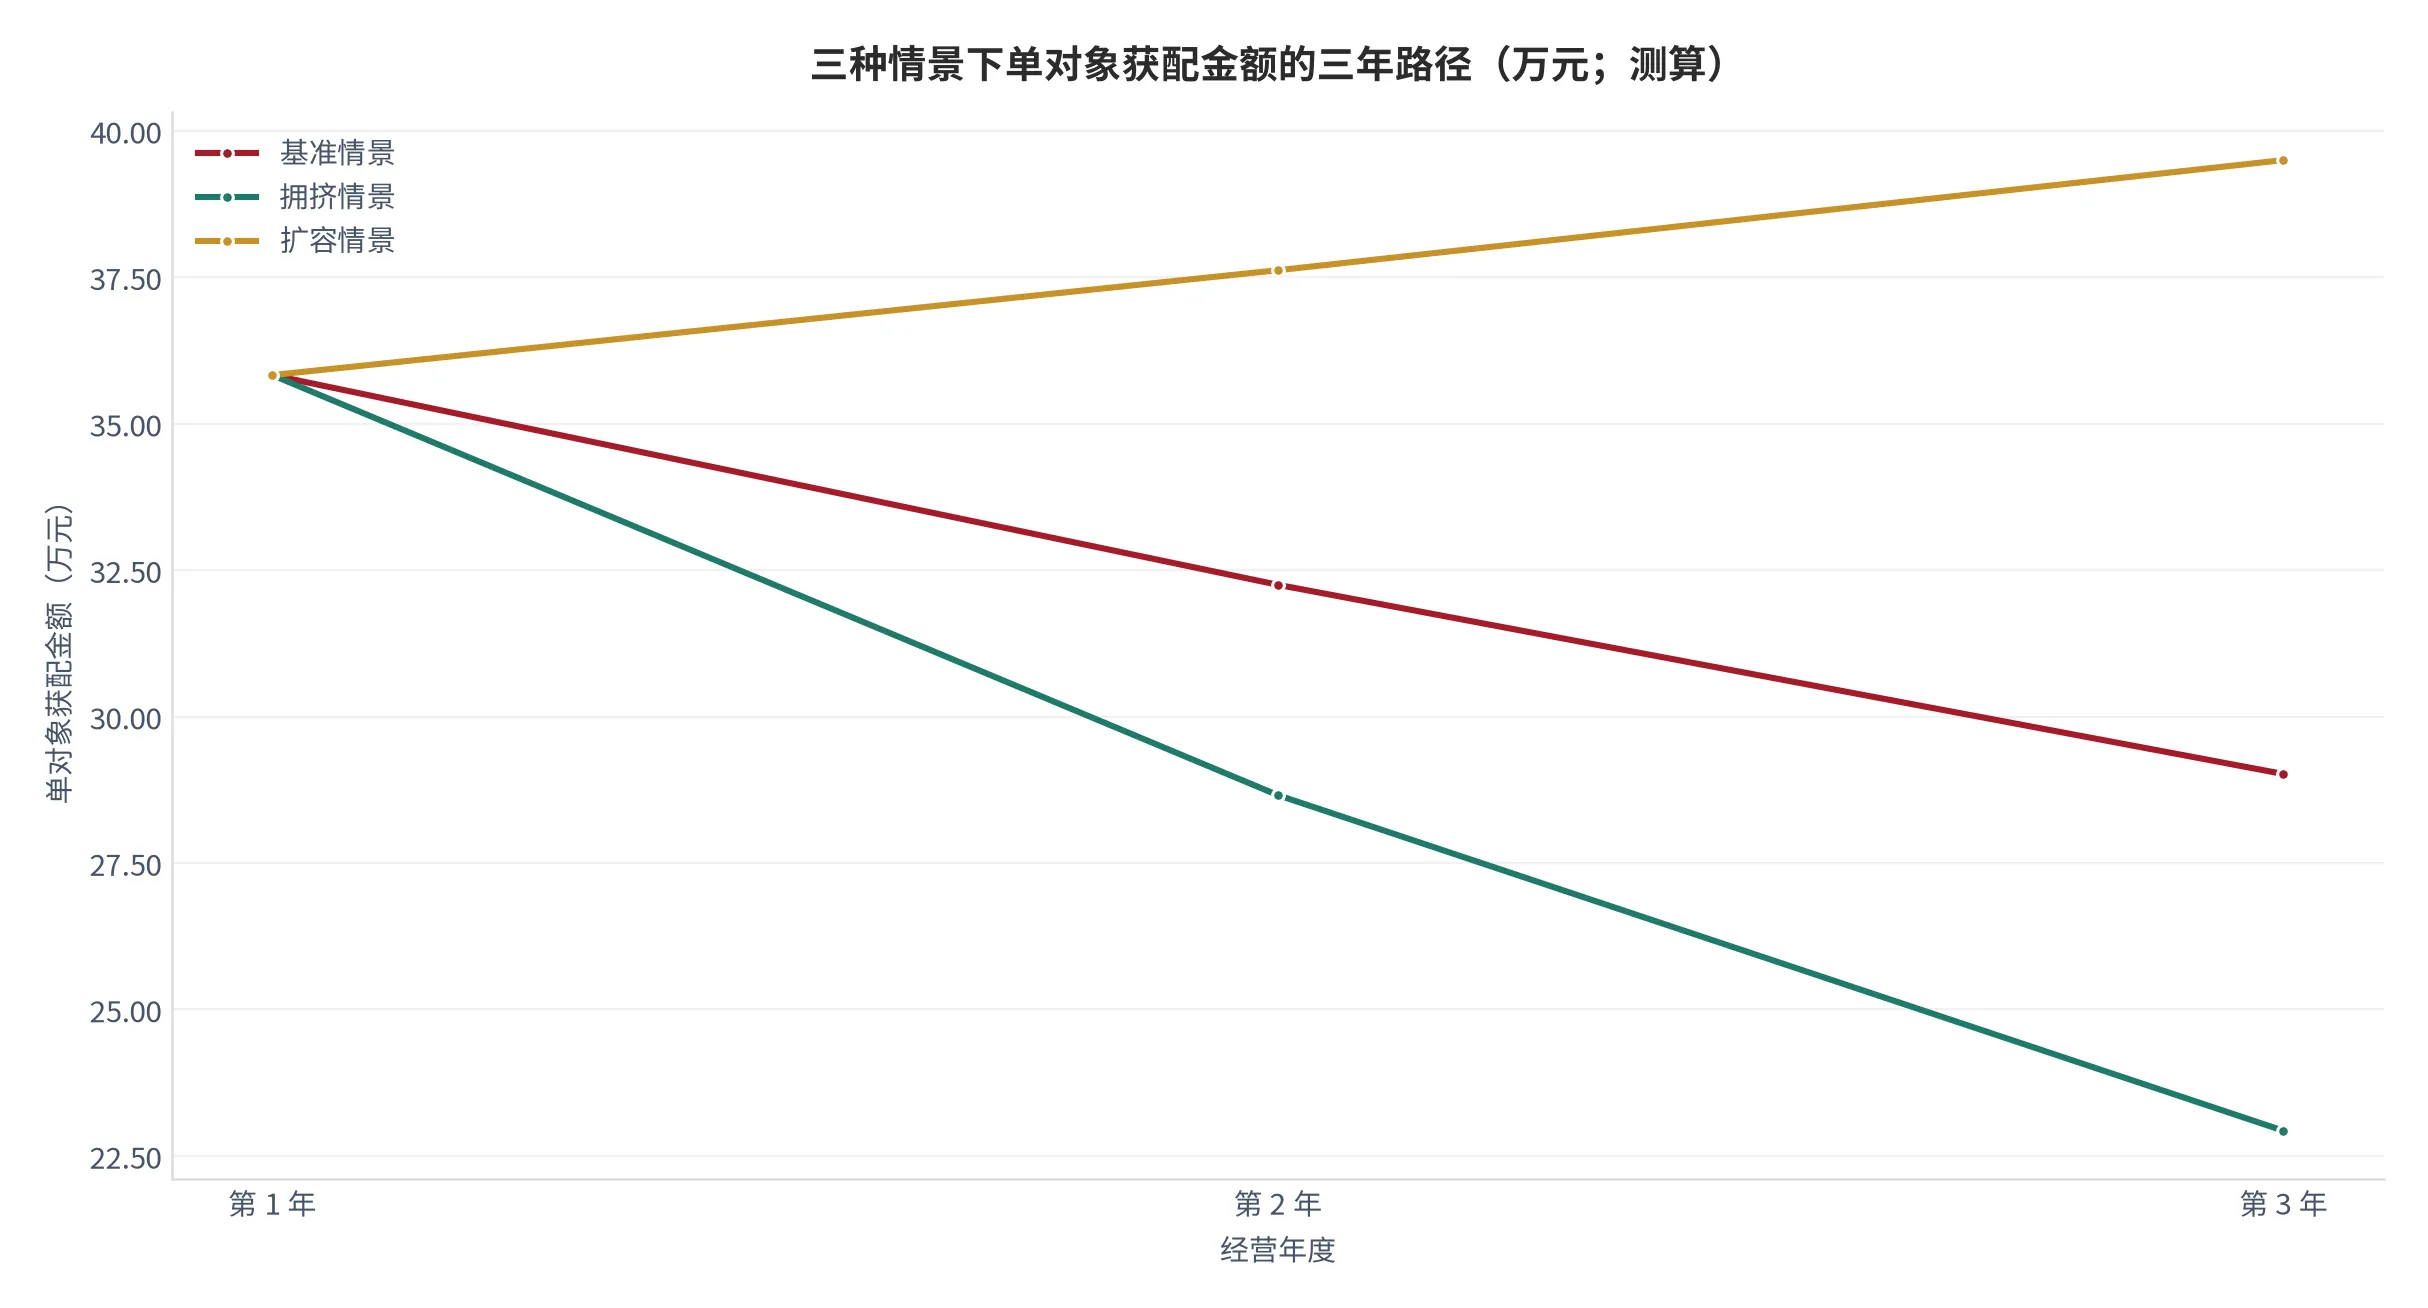
08结论与观察指标
把全篇收成一句话闭环:需求来自一二级价差(132 只新股、2,255.18 亿元、前五单占近半)[15],供给受限于能定价的优质资产与能报价的机构能力(单家平均 17.40 亿元、报价能力养成 36 个月)[14][22],价值捕获落在两处——承销保荐按项目收 3.47% 的费率、A 类配售对象按制度拿 85.36% 的份额 [16][17],关键角色因此是「能持续形成有效报价的机构」。
由此得出三条可分别跟踪的判断。第一,打新的容量问题不在资金,在报价:11,052 个配售对象已经证明资金不缺 [17]。第二,收益衰减不来自制度收紧,来自份额稀释与折价前置:单对象 35.83 万元与 219.23 倍市盈率是同一枚硬币的两面 [17][18]。第三,这条链上最贵的能力不收费:承销保荐收 77.3 亿元,报价一分不收,但报价决定了这些股票会不会在首日亏回去 [16]。
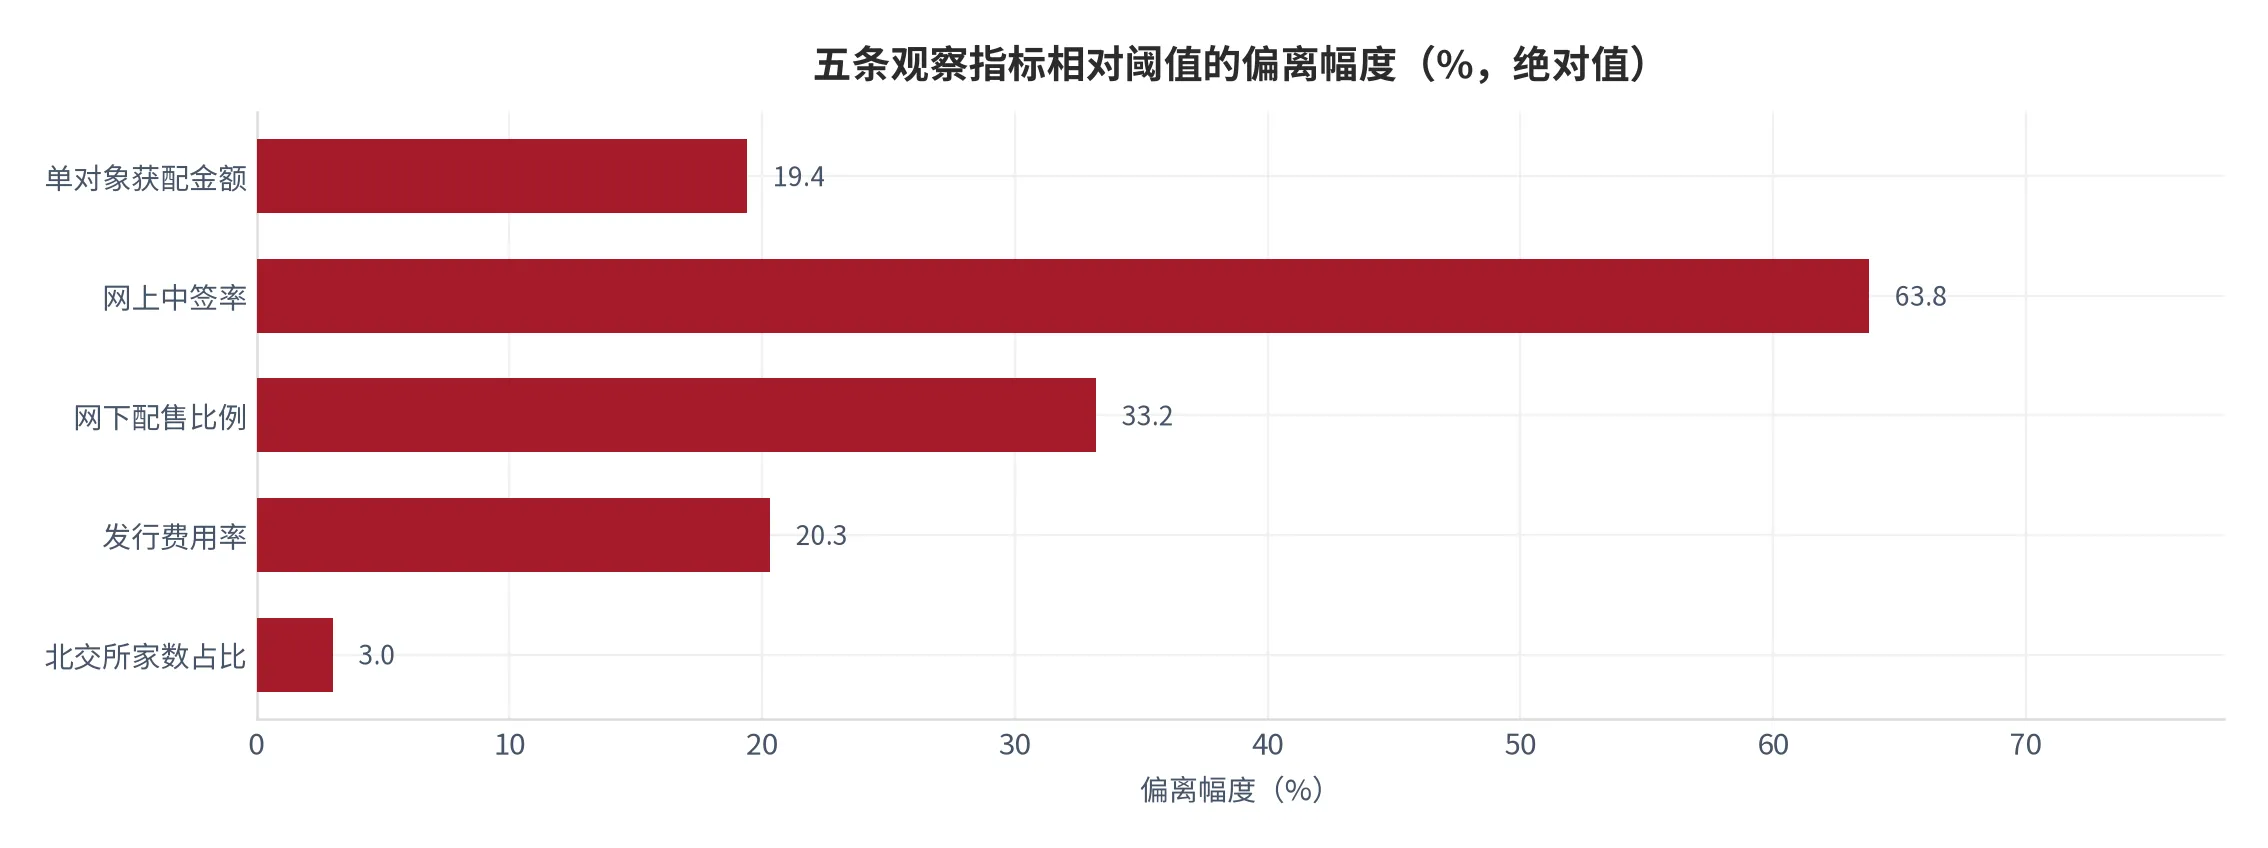
观察指标给五条,每条都有当期值与证伪线,只用于跟踪,不构成任何操作提示。
- 单对象平均获配金额:当期 35.83 万元(测算)[18],阈值 30 万元。若连续两季跌破 25 万元,说明份额稀释在加速。
- 网上中签率:当期 0.0181% 至 0.0201% [17][19],阈值 0.05%。若连续三单低于 0.015%,说明申购拥挤度已到极值。
- 网下配售比例:当期 0.0214% 至 0.0334% [17][19],阈值 0.05%。若升破 0.06%,说明申购热度回落。
- 发行费用率:当期 4.78%(测算)[16],阈值 6%。若升破 6%,中介环节在募资额中的分成上升。
- 北交所家数占比:当期 51.52%(测算)[15],阈值 50%。若连续两季低于 40%,说明发行结构回到大项目驱动。
熔断只写成观察指标与证伪线,不写成操作指令。指标一:若连续两季出现「单对象获配金额下降而发行市盈率上升」,份额与折价两个乘数同向恶化,衰减判断被确认。指标二:若出现「承销保荐费率上行而项目数下降」,这一环定价权在回升,第二节判断需改写。指标三:若限售比例或锁定期上调,可兑现比例直接变化,第七节分层结论需重算。
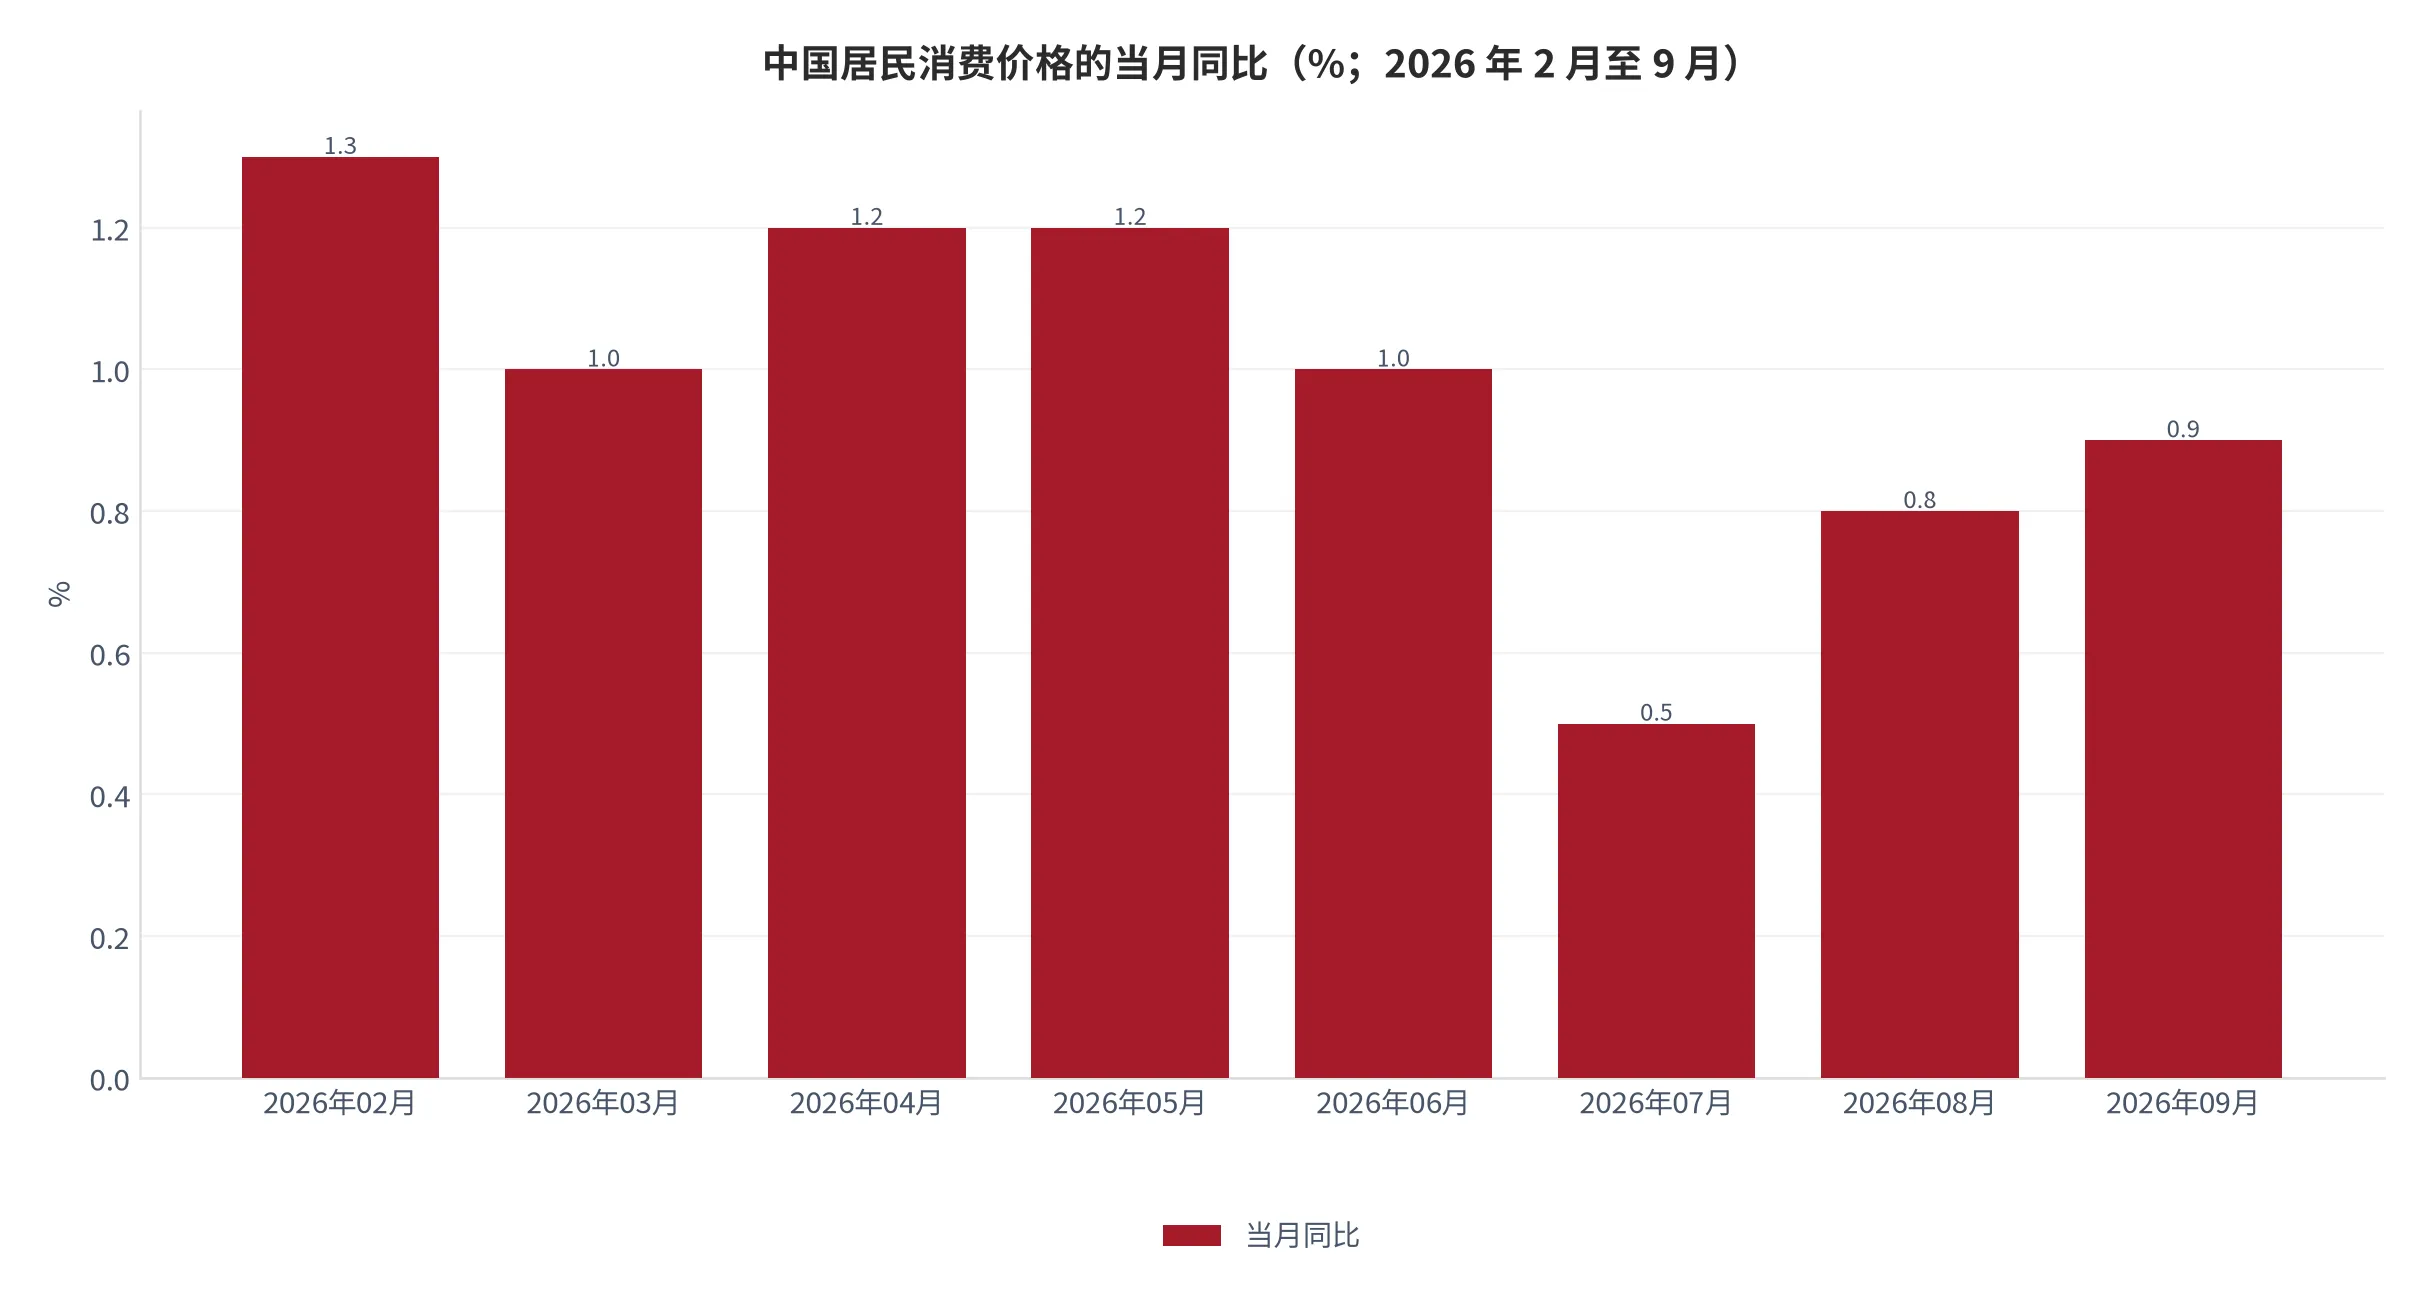
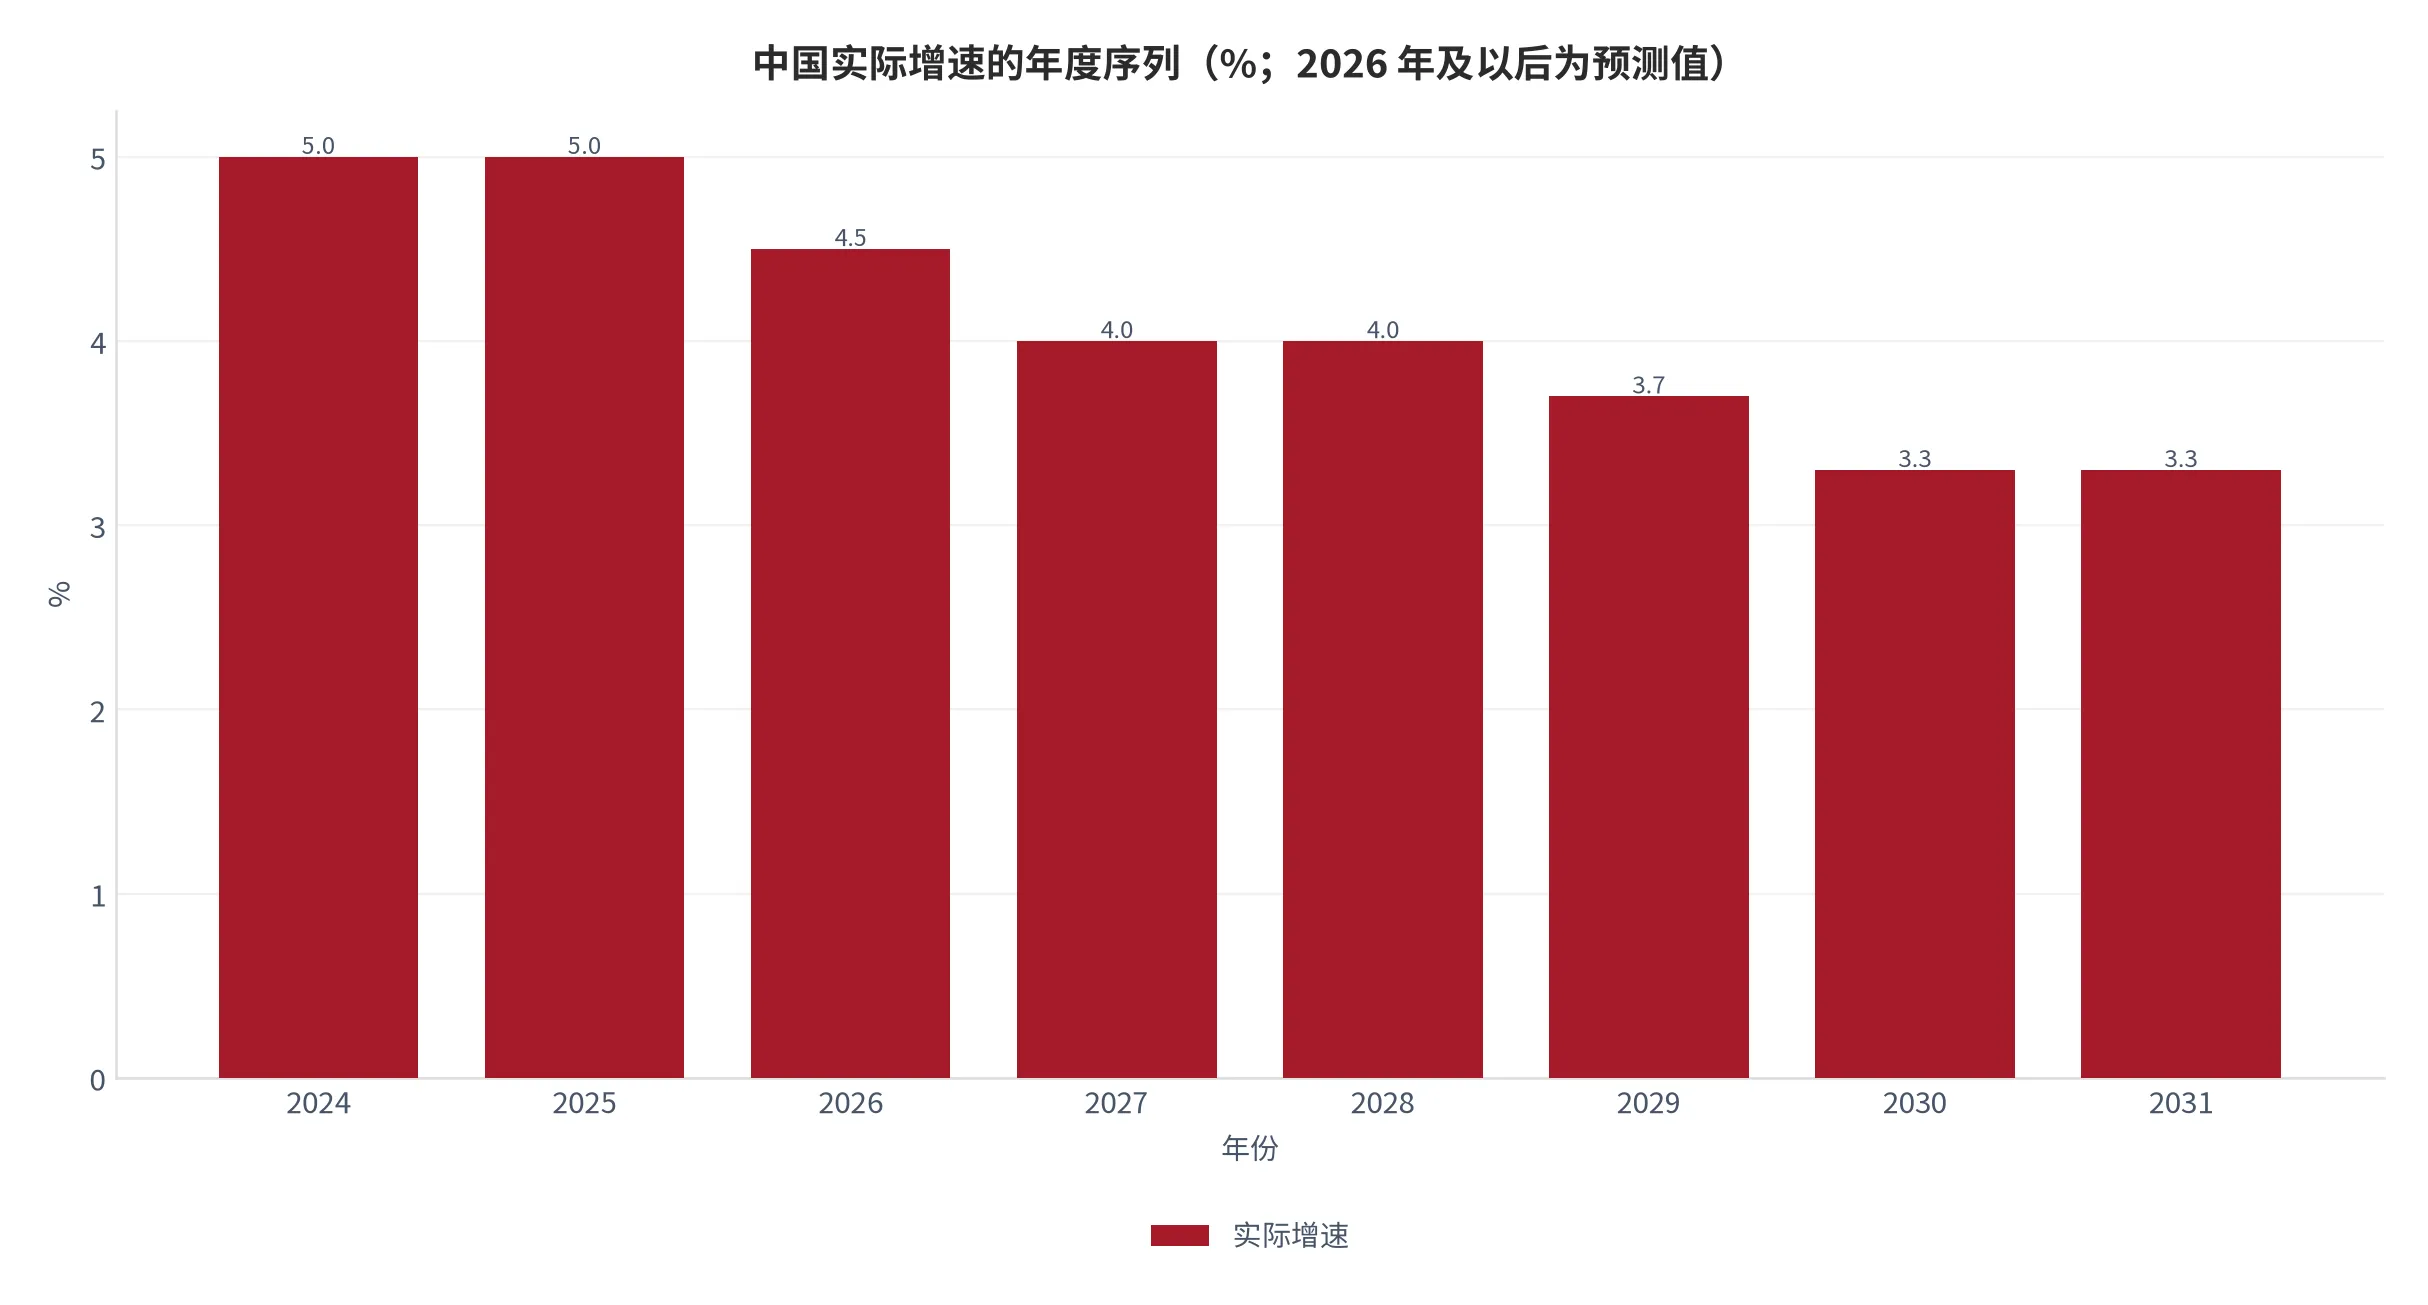
外部坐标一并给出。2025 年国内生产总值 19.498 万亿美元 [1],总人口 14.0658 亿人 [3],募资额摊到人均约 160.33 元(测算)[3][15];2023 年就业人数 74,041 万人 [9]、2022 年极端贫困率 0 [10],居民端的可支配空间并不宽裕。价格与利率两侧:2026 年 9 月居民消费价格当月同比 0.9% [4]、工业生产者出厂价格定基指数 105 [5]、美国消费者价格指数 336.298 [6]、美国失业率 4.1% [7]、欧元区调和通胀 2.0% [8];经常账户占比 2026 年为 4.0% [11],说明发行节奏的约束不在外部资金。
风险提示分四条。(一)口径风险:三个统计时点不同源,跨期比较需先对齐。(二)样本风险:配售结构细节取自两单新股,不能外推为全市场。(三)制度风险:限售比例、回拨规则、A 类范围都可能调整。(四)数据风险:打新收益、破发率、基民到手收益三项始终无公开汇总口径 [缺口]。
本文为财商教育内容,用来说明新股发行与配售的制度结构、成本分配与风险归属,不构成任何投资建议,也不对任何具体标的给出判断。文中与价格变动相关的数字均为情景假设而不是预测,情景的作用是展示结果的分布范围,不是提示可能出现的结果。读者若需据此做任何财务决定,应先咨询持牌专业人士,并自行核对发行公告原文。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 世界银行(World Bank) 世界银行 — GDP(NY.GDP.MKTP.CD) |
国内生产总值(中国,2025 年)= 19.498;单位=万亿美元(现价美元);年度序列 2025=19.498;2024=18.7297;2023=18.2704;2022=18.3168;2021=18.2017;2020=14.9964。单位与口径见来源页。 [T1] 检索:2026-11-07 |
https://api.worldbank.org/v2/country/CN/indicator/NY.GDP.MKTP.CD?format=json&per_page=8&date=2016:2026 |
| [2] | 美国圣路易斯联储(FRED) 美国圣路易斯联储 — 美国联邦基金利率(FEDFUNDS) |
美国联邦基金利率(2026-10-01)= 3.88%;月度序列 2026-03-01=3.64;2026-04-01=3.64;2026-05-01=3.63;2026-06-01=3.63;2026-07-01=3.63;2026-08-01=3.63;2026-09-01=3.75;2026-10-01=3.88;单位与口径见来源页。 [T1] 检索:2026-11-07 |
https://fred.stlouisfed.org/graph/fredgraph.csv?id=FEDFUNDS&cosd=2018-01-01 |
| [3] | 世界银行(World Bank) 世界银行 — 总人口(SP.POP.TOTL) |
总人口(中国,2025 年)= 14.0658 亿人;年度序列 2025=14.0658;2024=14.0898;2023=14.1071;2022=14.1218;2021=14.1236;2020=14.1110;单位与口径见来源页。 [T1] 检索:2026-11-07 |
https://api.worldbank.org/v2/country/CN/indicator/SP.POP.TOTL?format=json&per_page=8&date=2016:2026 |
| [4] | 东方财富数据中心(公开宏观数据) 东方财富数据中心 — 中国CPI(RPT_ECONOMY_CPI) |
居民消费价格当月同比(2026 年 9 月)= 0.9%;月度序列 2026-09=0.9;2026-08=0.8;2026-07=0.5;2026-06=1.0;2026-05=1.2;2026-04=1.2;2026-03=1.0;2026-02=1.3;单位与口径见来源页。 [T2] 检索:2026-11-07 |
https://datacenter-web.eastmoney.com/api/data/v1/get?reportName=RPT_ECONOMY_CPI&columns=ALL&pageNumber=1&pageSize=8&sortColumns=REPORT_DATE&sortTypes=-1 |
| [5] | 东方财富数据中心(公开宏观数据) 东方财富数据中心 — 中国PPI(RPT_ECONOMY_PPI) |
工业生产者出厂价格定基指数(2026 年 9 月)= 105;月度序列 2026-09=105;2026-08=103.8;2026-07=103.5;2026-06=104.1;2026-05=103.9;2026-04=102.8;2026-03=100.5;2026-02=99.1;单位与口径见来源页。 [T2] 检索:2026-11-07 |
https://datacenter-web.eastmoney.com/api/data/v1/get?reportName=RPT_ECONOMY_PPI&columns=ALL&pageNumber=1&pageSize=8&sortColumns=REPORT_DATE&sortTypes=-1 |
| [6] | 美国圣路易斯联储(FRED) 美国圣路易斯联储 — 美国CPI(CPIAUCSL) |
美国消费者价格指数(2026-09-01)= 336.298 点;月度序列 2026-02-01=327.460;2026-03-01=330.293;2026-04-01=332.407;2026-05-01=333.979;2026-06-01=332.568;2026-07-01=332.813;2026-08-01=334.131;2026-09-01=336.298;单位与口径见来源页。 [T1] 检索:2026-11-07 |
https://fred.stlouisfed.org/graph/fredgraph.csv?id=CPIAUCSL&cosd=2018-01-01 |
| [7] | 美国圣路易斯联储(FRED) 美国圣路易斯联储 — 美国失业率(UNRATE) |
美国失业率(2026-10-01)= 4.1%;月度序列 2026-03-01=4.3;2026-04-01=4.3;2026-05-01=4.3;2026-06-01=4.2;2026-07-01=4.1;2026-08-01=4.1;2026-09-01=4.2;2026-10-01=4.1;单位与口径见来源页。 [T1] 检索:2026-11-07 |
https://fred.stlouisfed.org/graph/fredgraph.csv?id=UNRATE&cosd=2018-01-01 |
| [8] | 欧盟统计局(Eurostat) 欧盟统计局 — 欧元区HICP通胀率同比(prc_hicp_manr) |
欧元区调和通胀率同比(2025-12)= 2.0%;月度序列 2025-05=1.9;2025-06=2.0;2025-07=2.0;2025-08=2.0;2025-09=2.2;2025-10=2.1;2025-11=2.1;2025-12=2.0;单位与口径见来源页。 [T1] 检索:2026-11-07 |
https://ec.europa.eu/eurostat/api/dissemination/statistics/1.0/data/prc_hicp_manr?geo=EA&sinceTimePeriod=2024-01&lang=en&coicop=CP00 |
| [9] | 国际劳工组织(ILOSTAT) 国际劳工组织 — 就业人数(EMP_TEMP_SEX_AGE_NB_A) |
就业人数(中国,2023 年)= 740,410 千人,折 74,041 万人;年度序列 2023=740,410;2022=733,510;2021=746,520;2020=750,640;单位与口径见来源页。 [T1] 检索:2026-11-07 |
https://rplumber.ilo.org/data/indicator/?id=EMP_TEMP_SEX_AGE_NB_A&ref_area=CHN&limit=8 |
| [10] | 联合国统计司(UN SDG) 联合国统计司 — 极端贫困率(SI_POV_DAY1) |
极端贫困率(中国,2022 年)= 0%;年度序列 2015=2.9;2016=2.1;2017=1.6;2018=0.7;2019=0;2020=0;2021=0;2022=0;单位与口径见来源页。 [T1] 检索:2026-11-07 |
https://unstats.un.org/sdgapi/v1/sdg/Series/Data?seriesCode=SI_POV_DAY1&areaCode=156&pageSize=100 |
| [11] | 国际货币基金组织(IMF) 国际货币基金组织 — 经常账户占GDP比(BCA_NGDPD) |
经常账户占国内生产总值比(CHN,2026 年)= 4.0%,2031 年预测 3.5%;年度序列 2024=2.4;2025=3.7;2026=4.0;2027=3.9;2028=3.9;2029=3.8;2030=3.7;2031=3.5;2026 年及以后为预测值。 [T1] 检索:2026-11-07 |
https://www.imf.org/external/datamapper/api/v1/BCA_NGDPD/CN/CHN |
| [12] | 国际货币基金组织(IMF) 国际货币基金组织 — GDP实际增长率(NGDP_RPCH) |
实际增速(CHN,2026 年)= 4.5%,2031 年预测 3.3%;年度序列 2024=5.0;2025=5.0;2026=4.5;2027=4.0;2028=4.0;2029=3.7;2030=3.3;2031=3.3;2026 年及以后为预测值。 [T1] 检索:2026-11-07 |
https://www.imf.org/external/datamapper/api/v1/NGDP_RPCH/CN/CHN |
| [13] | 中国经济网 中国经济网 — 年内 A 股新上市企业达百家(2026 年 8 月 24 日) |
截至 2026 年 8 月 21 日按上市日计:年内新增 IPO 100 家,同比增 53.85%;首发募资约 1,884.70 亿元,同比增 189.31%;北交所 52 家、募资约 178.46 亿元占 9.5%;科创板 16 家、募资约 960 亿元占 50.9%,单家平均约 60 亿元;深市主板 9 家约 471.02 亿元;创业板 14 家约 158.12 亿元;沪市主板 9 家约 117.10 亿元;单位为家与亿元。 [T2] 检索:2026-11-07 |
http://m.ce.cn/gp/gd/202608/t20260824_3165543.shtml |
| [14] | 人民网财经(转引德勤中国资本市场服务部) 人民网 — A 股 IPO 规模将超越上年水平(2026 年 9 月 28 日) |
2026 年前三季度 A 股 122 只新股上市、融资总额 2,123 亿元;上年同期 78 只、772 亿元,家数同比增 56%、融资额同比增 175%;上交所 31 只、融资 1,212 亿元;北交所 62 只、预计融资 208 亿元;深交所约 29 只、703 亿元;单位为只与亿元。 [T3] 检索:2026-11-07 |
https://finance.people.com.cn/BIG5/n1/2026/0928/c1004-40806700.html |
| [15] | 环球网财经 环球网财经 — 今年以来 132 只新股发行募资超 2255 亿元(2026 年 10 月 20 日) |
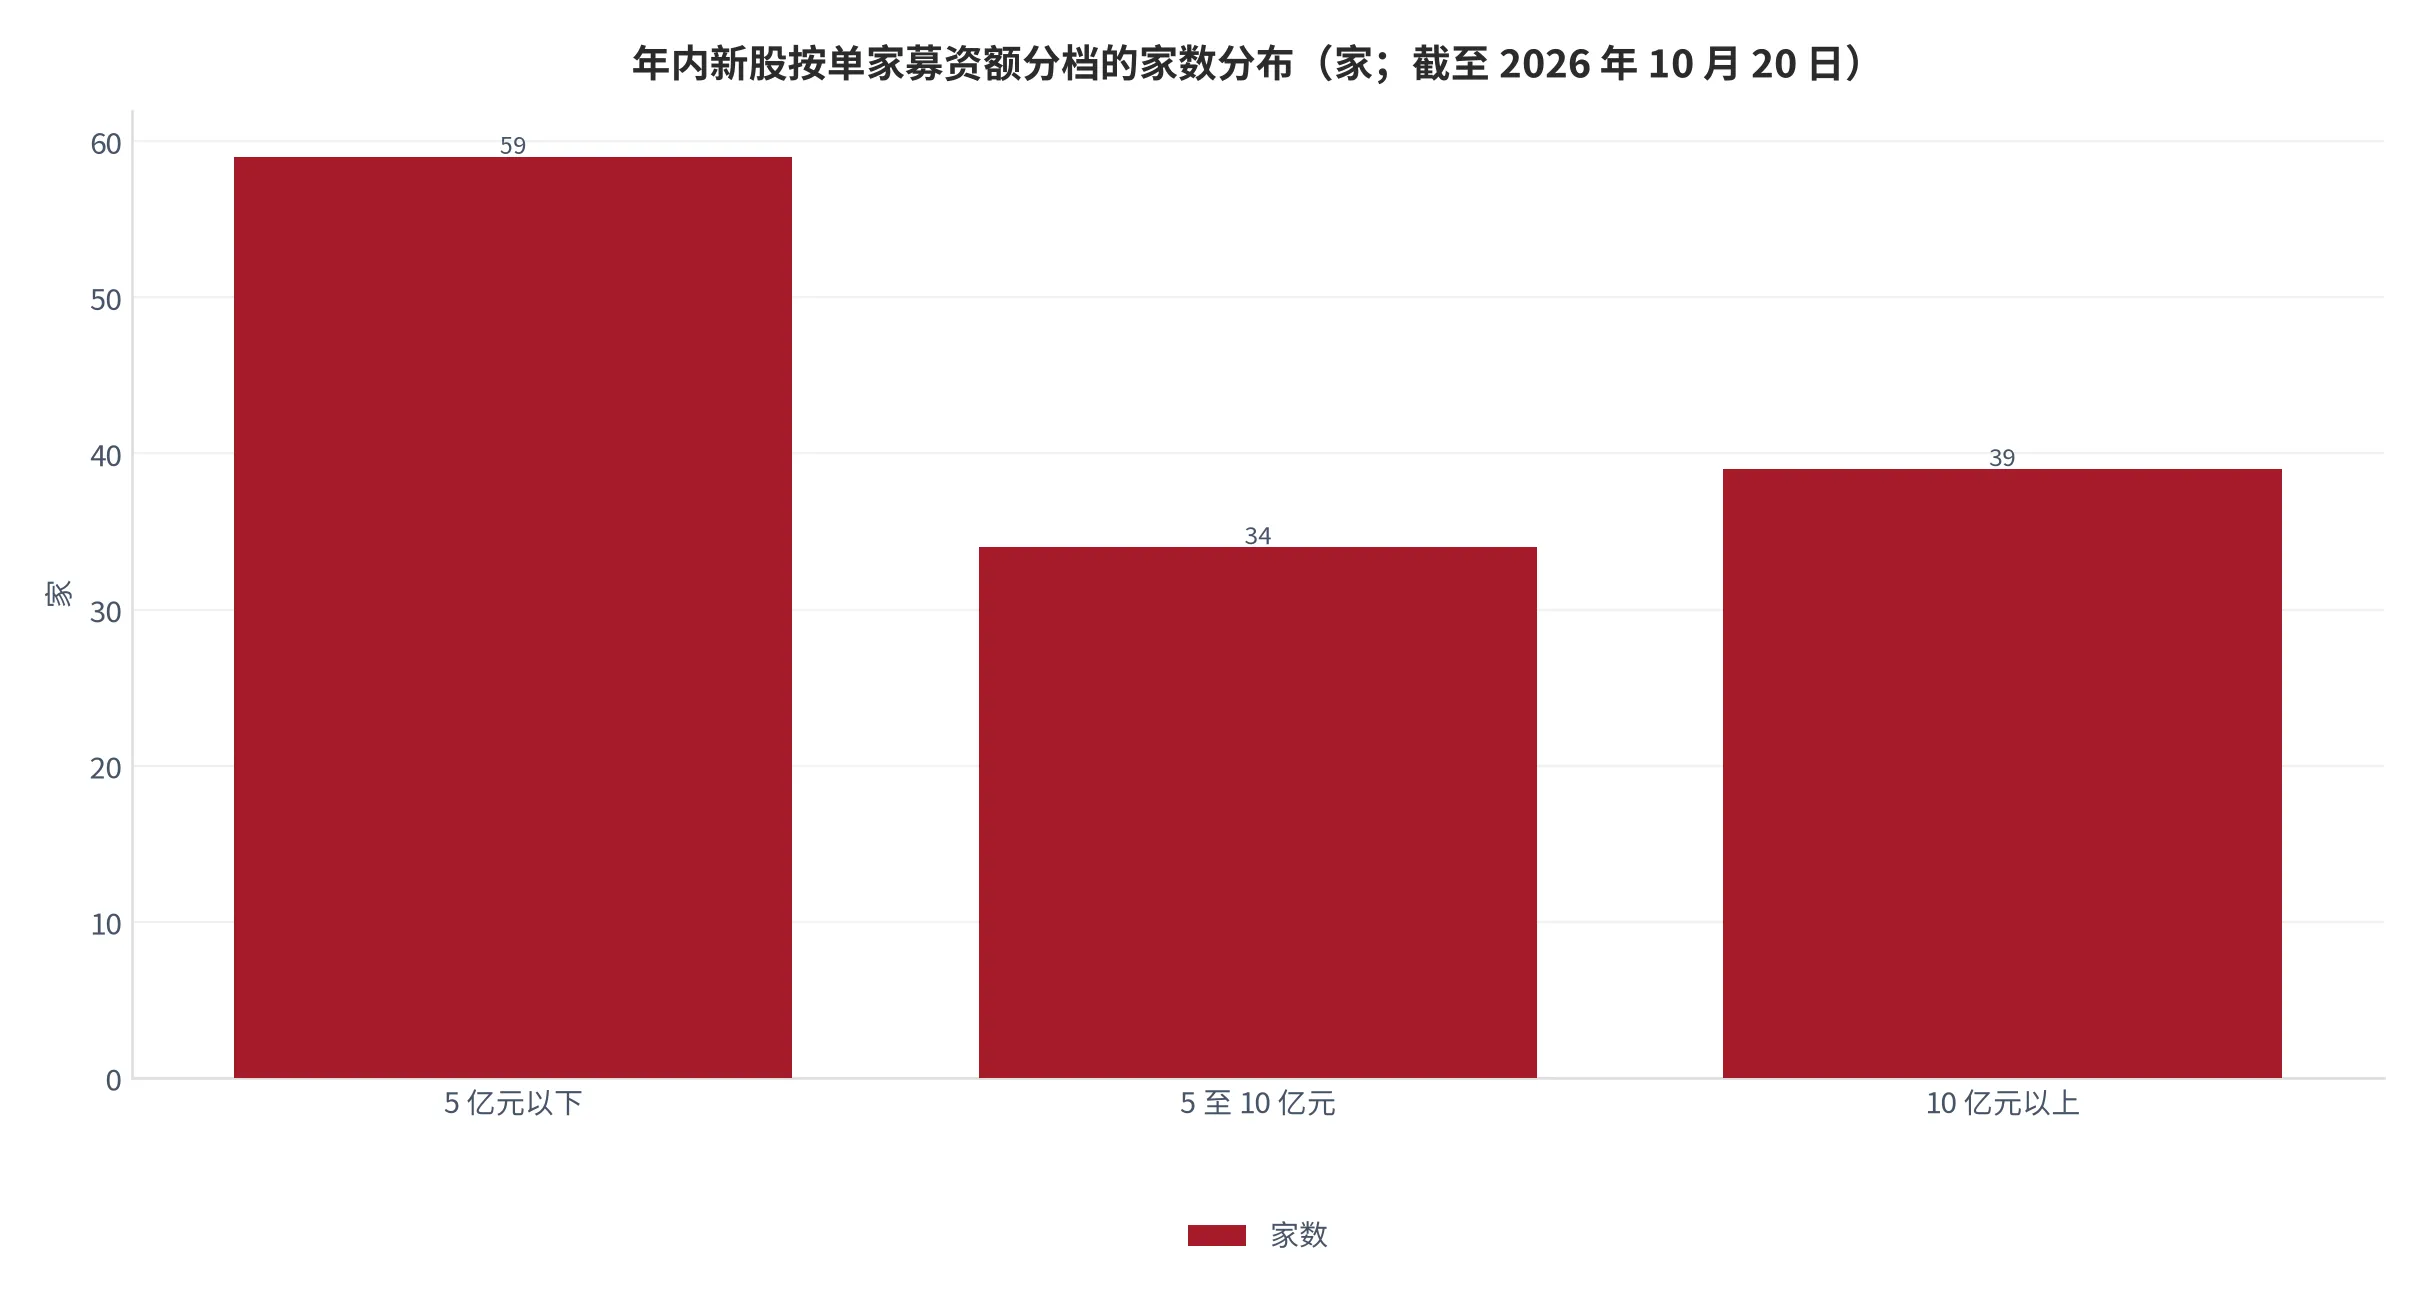
截至 2026 年 10 月 20 日按发行日计:132 家公司首发募资 2,255.18 亿元,单家平均 17.08 亿元;科创板 19 只、1,054.55 亿元;深市主板 11 只、517.29 亿元;创业板 23 只、312.81 亿元;北交所 68 只、228.32 亿元;沪市主板 11 只、142.21 亿元;平均首发价 26.53 元;募资超 10 亿元 39 家、其中超百亿元 2 家、5 亿元以下 59 家;前五单为 666.07、245.00、84.93、61.57、61.19 亿元;单位为只、亿元与元。 [T3] 检索:2026-11-07 |
https://finance.huanqiu.com/article/4TjBTe4nfun |
| [16] | 财中社 财中社 — A 股 IPO 中介费用与券商收入统计(2026 年 10 月 15 日) |
截至 2026 年 10 月 15 日:129 家公司上市,合计融资 2,227.9 亿元、平均 17.3 亿元;北交所 66 家 223 亿元、平均 3.8 亿元;上交所 29 家 1,184.4 亿元、平均 40.8 亿元;深交所 34 家 820.5 亿元、平均 24.1 亿元;发行费用合计 106.5 亿元、平均每家 8,256 万元、费用率约 4.8%;北交所 26.4 亿元、平均 3,996 万元、费率 11.8%;上交所 38.8 亿元、平均 13,365 万元、费率 3.3%;深交所 41.3 亿元、平均 12,154 万元、费率 5.1%;承销及保荐费 77.3 亿元、占发行费用 72.6%;涉及 32 家券商,收入超亿元的 16 家保荐 108 个项目、收入 72.2 亿元、占 83.7% 与 93.4%;保荐项目数国泰海通 21 家、中金公司 16 家、中信证券与中信建投各 12 家;中金公司收入 13.9 亿元居首;单位为家、亿元、万元与百分比。 [T3] 检索:2026-11-07 |
https://m.caizhongshe.cn/news-4060656684647787639.html |
| [17] | 华尔街见闻 华尔街见闻 — 宇树科技网下配售结果(2026 年 8 月 12 日) |
宇树科技发行价 150.80 元/股、对应市值约 610 亿元、发行市盈率 219.23 倍;313 家网下投资者管理 11,052 个有效报价配售对象全部参与申购;网下有效申购 677.778 亿股、网下发行 2,265.01 万股,网下超额申购约 2,992.38 倍;A 类有效申购 578.479 亿股占 85.35%,获配 1,933.38 万股、约占网下发行总量 85.36%、获配金额约 29.15 亿元、获配比例约 0.03342%;B 类有效申购 99.309 亿股占 14.65%,获配 331.64 万股、获配金额约 5.00 亿元、获配比例约 0.03339%;网下获配股份 10%(约 226.943 万股)锁定 6 个月、90% 当日可流通;网上申购户数超 978 万户、中签率 0.01809759%;单位为元、倍、万股、亿元与百分比。 [T3] 检索:2026-11-07 |
https://wallstreetcn.com/articles/3779268 |
| [18] | 搜狐财经 搜狐财经 — 宇树科技打新揭榜与公募获配(2026 年 8 月 12 日) |
宇树科技网下配售:83 家公募基金公司旗下 4,948 个配售对象合计获配 1,175.92 万股、17.73 亿元,占网下配售总额 51.9%;104 家私募基金 2,280 个对象获配 200.60 万股、3.03 亿元;保险资管合计 8.70 亿元、约占网下四分之一;6 家理财子公司 53 只产品获配 14.01 万股、约 2,117 万元;泰康资产 2.74 亿元为最大单一管理人;易方达 584 个对象获配 171.07 万股、2.58 亿元,南方基金 2.17 亿元、工银瑞信 1.90 亿元、华夏基金 1.09 亿元、国泰基金 1.08 亿元,五家合计 8.82 亿元占公募获配 49.7%;A 类合计获配约 29.16 亿元、B 类约 5 亿元、网下合计约 34.15 亿元;战略配售 808.9286 万股占发行数量 20.00%,全国社会保障基金理事会与一家产业资本各获配 93.34 万股、约 1.41 亿元、锁定 36 个月;单位为家、个、万股、亿元与百分比。 [T3] 检索:2026-11-07 |
https://business.sohu.com/a/1062448168_100001551 |
| [19] | 新浪财经(转引同壁财经) 新浪财经 — 频准激光网下初步配售与网上中签结果(2026 年 8 月 10 日) |
频准激光发行价 186.88 元/股、发行 1,000 万股、募资总额约 18.69 亿元、扣除发行费用后净额约 17.25 亿元;最终战略配售 188.6498 万股、占发行总规模 18.86%;初始战略配售 200 万股占 20%,差额 11.3502 万股回拨至网下;网上初步有效申购倍数 6,644.98 倍、超过 100 倍,触发回拨,将扣除战略配售后发行数量的 10%(81.15 万股)由网下回拨至网上;回拨后网下 490.2002 万股、网上 321.1500 万股;网上中签率 0.02013739%;291 家网下投资者管理 11,416 个有效报价配售对象,网下有效申购 2,380,420 万股;A 类有效申购 1,849,080 万股占 77.68%,获配 3,956,714 股占网下发行总量 80.72%、配售比例 0.02139828%;网下获配股份 10% 限售 6 个月;单位为元、万股、亿元与百分比。 [T3] 检索:2026-11-07 |
https://cj.sina.com.cn/articles/view/7651844612/1c815e20402001y44u |
| [20] | 本报告测算口径(规模、结构与费用换算) 发行规模、板块结构与费用率换算类测算 |
板块募资额占比:1,054.55 ÷ 2,255.18 = 46.76%、517.29 ÷ 2,255.18 = 22.94%、312.81 ÷ 2,255.18 = 13.87%、228.32 ÷ 2,255.18 = 10.12%、142.21 ÷ 2,255.18 = 6.31%(2026 年 10 月 20 日);板块家数占比:68 ÷ 132 = 51.52%、19 ÷ 132 = 14.39%、23 ÷ 132 = 17.42%、11 ÷ 132 = 8.33%(两板块);单家平均募资额:1,054.55 ÷ 19 = 55.50 亿元、517.29 ÷ 11 = 47.03 亿元、312.81 ÷ 23 = 13.60 亿元、142.21 ÷ 11 = 12.93 亿元、228.32 ÷ 68 = 3.36 亿元;前三季度单家平均:2,123 ÷ 122 = 17.40 亿元、772 ÷ 78 = 9.90 亿元,同比 17.40 ÷ 9.90 − 1 = 75.76%,家数同比 122 ÷ 78 − 1 = 56.41%,金额同比 2,123 ÷ 772 − 1 = 175.00%;发行费用率:106.5 ÷ 2,227.9 = 4.78%,承销保荐 77.3 ÷ 2,227.9 = 3.47%,占发行费用 77.3 ÷ 106.5 = 72.58%;集中度:前五单 1,118.76 ÷ 2,255.18 = 49.61%、长鑫科技 666.07 ÷ 2,255.18 = 29.54%;单家募资额分档:132 − 39 − 59 = 34 家落在 5 亿至 10 亿元区间;承销项目集中度:(21 + 16 + 12 + 12) ÷ 129 = 47.3%;人均募资额:2,255.18 亿元 ÷ 14.0658 亿人 = 160.33 元/人;单位为百分比、亿元、家与元。 [测算] 检索:2026-11-07 |
—(本报告测算,无外部直接来源) |
| [21] | 本报告测算口径(配售、中签与可流通结构换算) 配售结构与可流通比例换算类测算 |
单对象平均获配金额:17.73 亿元 ÷ 4,948 个对象 = 35.83 万元;私募 3.03 亿元 ÷ 2,280 个对象 = 13.29 万元;全体网下 34.15 亿元 ÷ 11,052 个对象 = 30.90 万元(2026 年 8 月宇树科技单);网下获配金额结构:公募 17.73 ÷ 34.15 = 51.92%、保险资管 8.70 ÷ 34.15 = 25.48%、私募 3.03 ÷ 34.15 = 8.87%、其他 A 类 (29.15 − 17.73 − 8.70) ÷ 34.15 = 7.97%、其余 (5.00 − 3.03 + 0.2117) ÷ 34.15 = 6.39%,取整后为 51.9、25.5、8.9、8.0、5.7;公募内部集中度:8.82 ÷ 17.73 = 49.75%;发行总量倒推:808.9286 ÷ 20.00% = 4,044.64 万股,网下 2,265.01 ÷ 4,044.64 = 56.00%,网上 19,414 × 500 ÷ 10,000 = 970.70 万股、占 24.00%;首日可流通:2,265.01 × 90% ÷ 4,044.64 = 50.40%,加网上 24.00% 合计 74.40%,锁定部分 20.00% + 5.60% = 25.60%;理财子与公募的倍数差:17.73 亿元 ÷ 0.2117 亿元 = 83.7 倍;单位为万元、百分比与倍。 [测算] 检索:2026-11-07 |
—(本报告测算,无外部直接来源) |
| [22] | 本报告测算口径(收益敏感性、环节周期与评分) 收益情景、周期估计与评分类测算 |
单对象收益情景:35.83 万元 × 20% = 7.17 万元、× 50% = 17.92 万元、× 100% = 35.83 万元、× 200% = 71.66 万元;资金占用成本:35.83 万元 × 2% × 0.5 = 0.36 万元;三年获配金额路径:基准 35.83、32.25、29.02 万元(年降 10%),拥挤 35.83、28.66、22.93 万元(年降 20%),扩容 35.83、37.62、39.50 万元(年增 5%);环节扩容周期估计:报价与估值锚定 36 个月、配售资格与账户体系 12 个月、承销项目储备 9 个月、网上申购账户 1 个月、上市后流动性 0.5 个月;四重筛选分值:报价与估值锚定 1/0/1/1、配售资格与账户 1/0.5/1/0.5、承销保荐 1/1/0.5/0、网上申购 1/0/0/0、上市后流动性 1/0/0/0,通过项合计 3.0、2.5、2.5、1.0、1.0 分(满分 4);证据强度评分:公募配售份额 4.5、承销保荐收入 4.0、费用分项 3.5、战略配售锁定 3.0、打新收益实现 2.0、基民到手收益 1.0 分(满分 5);观察指标阈值偏离:35.83 ÷ 30 − 1 = 19.4%、0.0181 ÷ 0.05 − 1 = −63.8%、0.0334 ÷ 0.05 − 1 = −33.2%、4.78 ÷ 6 − 1 = −20.3%、51.52 ÷ 50 − 1 = 3.0%;单位为万元、月、分与百分比。 [测算] 检索:2026-11-07 |
—(本报告测算,无外部直接来源) |
B证明链台账
| 编号 | 所在一节 | 核心判断 | 证伪线 | 当期状态 |
|---|---|---|---|---|
| C1 | 摘要 | 打新收益由三个乘数决定 | 配售比例上升而单对象获配金额下降 | 未触发 |
| C2 | 第一章 | 发行提速是结构性的 | 家数与金额占比同向且差距小于 10 个百分点 | 未触发 |
| C3 | 第二章 | 承销保荐收入由项目数决定 | 项目数降而承销费升且单项目收入升逾两成 | 未触发 |
| C4 | 第三章 | 公募配售优势来自资格 | A 类获配占比低于其有效申购占比 | 未触发 |
| C5 | 第四章 | 咽喉点是报价与估值锚定 | 新进入机构首年即取得与头部相当的获配比例 | 未触发 |
| C6 | 第五章 | 需求由价差驱动而非利率驱动 | 利率上行且申购倍数同步降逾五成 | 未触发 |
| C7 | 第六章 | 证据只支持角色层结论 | 出现可核验的逐单打新收益汇总 | 未触发 |
| C8 | 第七章 | 定价风险按锁定期分层 | 公募批量以战略配售获配且锁定逾 12 个月 | 未触发 |
| C9 | 第八章 | 衰减来自份额稀释与折价前置 | 发行市盈率中位数降而单对象获配金额升 | 未触发 |
| C10 | 第八章 | 容量上限由发行规模决定 | 发行规模不变而单对象获配金额持续上升 | 未触发 |
C数据档次与测算参数
本篇证据分三档并单列测算。一档为国际组织与官方统计的年度、月度序列;二档为公开宏观数据平台的月度价格序列;三档为财经媒体的年度统计与数据商口径。凡标为测算的条目都给出可复算的取值、公式、单位与年份;凡涉及单账户损益、破发率、基民到手收益处一律标缺口。
- 一档:世界银行的国内生产总值与总人口年度序列;美国圣路易斯联储的联邦基金利率、消费者价格指数与失业率序列;欧盟统计局的调和通胀率序列;国际劳工组织的就业人数序列;联合国统计司的极端贫困率序列;国际货币基金组织的经常账户占比与实际增速序列。
- 二档:公开宏观数据平台的居民消费价格与工业生产者出厂价格月度序列,分别为同比与定基口径,无法直接换算为金额。
- 三档:中国经济网、人民网、环球网财经、财中社、华尔街见闻、搜狐财经、新浪财经七家的统计与公告转引;发行费用、承销保荐费、保荐项目数三项来自同一数据商。
- 测算三组:规模与结构换算、配售与可流通结构换算、收益敏感性与环节周期评分。缺口六处:管理人的报价准确度、逐单首日价格变动、破发率、单账户损益、打新对净值的贡献、报价能力的实测周期。
下表为全部测算共用的参数。参数变化会直接改变结论,替换时请注意年份、单位与分母,尤其注意分母换一个口径就可能带来数倍的差异。
| 参数 | 取值 | 单位 | 来源与说明 |
|---|---|---|---|
| 年内首发募资额 | 2,255.18 | 亿元 | 截至 2026 年 10 月 20 日,发行日口径 |
| 发行费用合计 | 106.5 | 亿元 | 截至 2026 年 10 月 15 日 |
| 承销保荐费 | 77.3 | 亿元 | 占发行费用 72.58% |
| 宇树科技发行总量 | 4,044.64 | 万股 | 由战略配售 808.93 万股占 20% 倒推 |
| 公募配售对象数 | 4,948 | 个 | 83 家基金公司合计 |
| 公募获配金额 | 17.73 | 亿元 | 占网下配售总额 51.9% |
| 网下配售总额 | 34.15 | 亿元 | A 类 29.15 亿元加 B 类 5.00 亿元 |
| 单对象平均获配 | 35.83 | 万元 | 17.73 亿元除以 4,948 个对象 |
| 首日可流通比例 | 74.4 | % | 按网下九成加网上全部计算 |
| 网下限售比例 | 10 | % | 锁定 6 个月 |
| 报价能力养成周期 | 36 | 个月 | 流程估计,非实测 |
本报告由云上有品基于公开资料整理,仅供一般信息与教育目的,不构成任何证券、投资或财务建议,亦不构成对任何特定受众的个性化建议。报告中的观点、数据及预测基于截至封面日期可获得的公开信息,可能随时变化,云上有品不保证其准确性、完整性或时效性。读者应独立判断并咨询持牌专业人士。过往表现不代表未来收益。市场有风险,决策需谨慎。
评论(0)