基本信息
阅读时间:约 11 分钟
字数:约 4582 字
摘要:同样一笔存款,配上不同的年度必需支出,自由年限能差一倍以上。用「支出基线四层法(4LB)」把刚性、准刚性、弹性、一次性支出分开核算,附真实案例、五个度量指标与五步执行清单。
全文语音
中文
English
日本語
한국어
专业分析
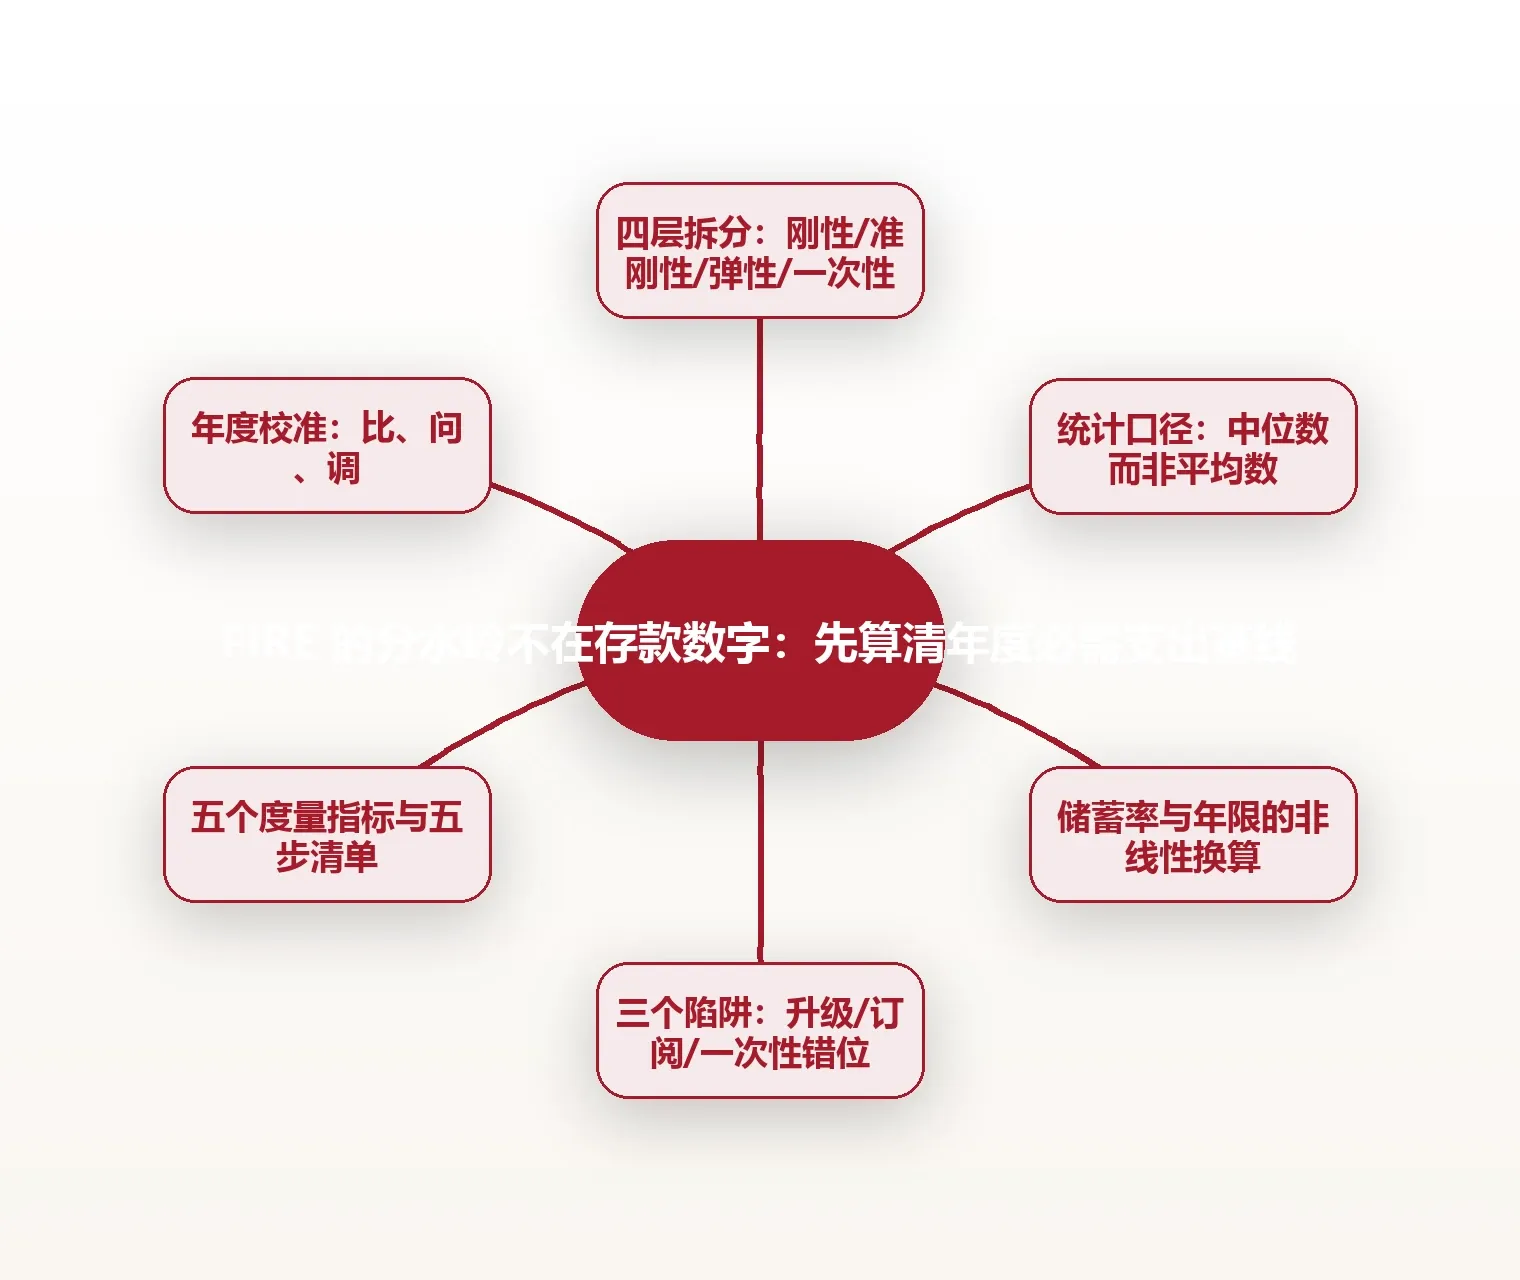
2024 年初,一位在杭州做后端的读者把家庭账本发给我:夫妻两人税后年入 68 万元,账上可动用资产 310 万元,他却反复问同一个问题——「我离自由还差多少」。我让他先做一件事,把过去 12 个月里每一笔支出按「不能砍」和「可以砍」分两堆。结果他自己都愣住了:不能砍的那一堆一年只有 19.4 万元,可以砍的那一堆 21.7 万元,剩下 26.9 万元是当年的一次性支出——换车、装修尾款、父母住院自付部分。他一直用 41 万元这个「总支出」当作基线,于是把自由年份算成了 17 年;换成 19.4 万元的刚性基线,同一个资产数字变成 8 年出头。差别不在存款,在基线。
先看清三个量级。其一,学术口径的「4% 提取率」来自 Trinity 研究(1998 年,美国市场 1926—1995 年数据,30 年周期),结论是股票债券组合按 4% 提取、30 年不耗尽本金的成功率约 95%;这个数字后来被民间简化成「25 倍年支出」,但它的前提是「年支出」口径稳定、且成本与税负可控。其二,国内住户调查口径下,食品烟酒加居住两项长期占到居民人均消费支出的四成半到五成五(量级 ≈ 45%–55%,来源类型:国家统计局年度住户收支与生活状况调查),也就是说一半左右的支出天然带刚性。其三,储蓄率与年限的换算遵循一条很朴素的非线性关系:在 4% 提取、税后实际回报约 5% 的假设下,储蓄率 50% 对应约 17 年,65% 对应约 10.5 年,75% 对应约 7 年(口径来源:FIRE 社区广泛引用的推算表,属模型输出而非承诺)。三条数据指向同一个结论:真正决定年限的,是「你每年必须花掉多少」,而不是「你存了多少」。
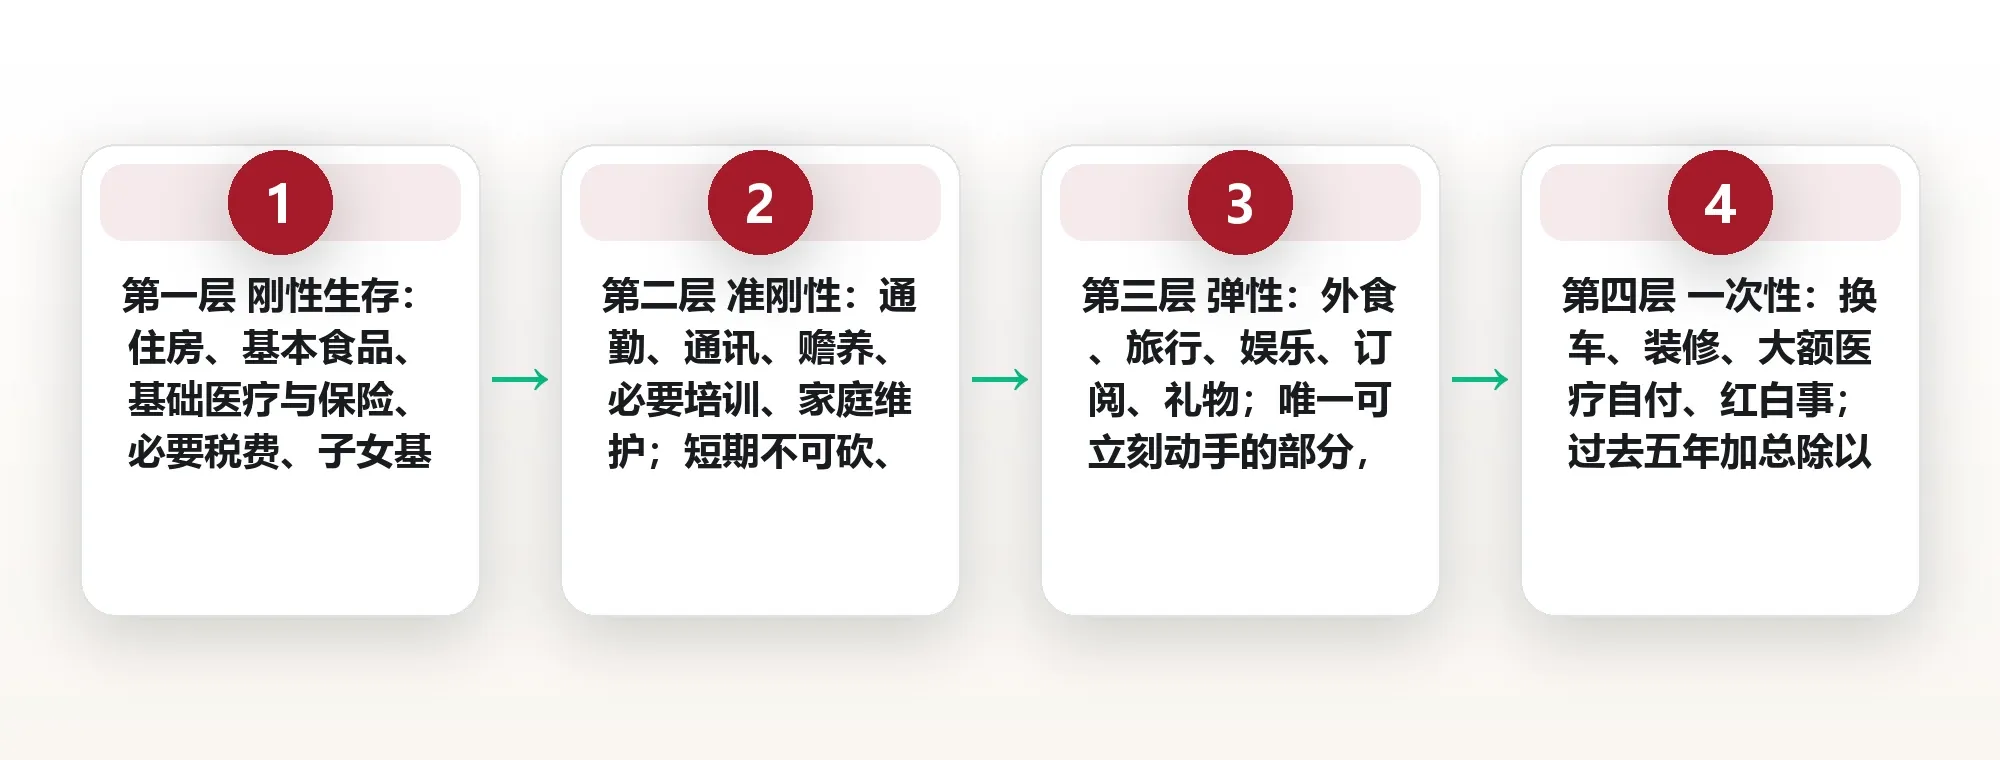
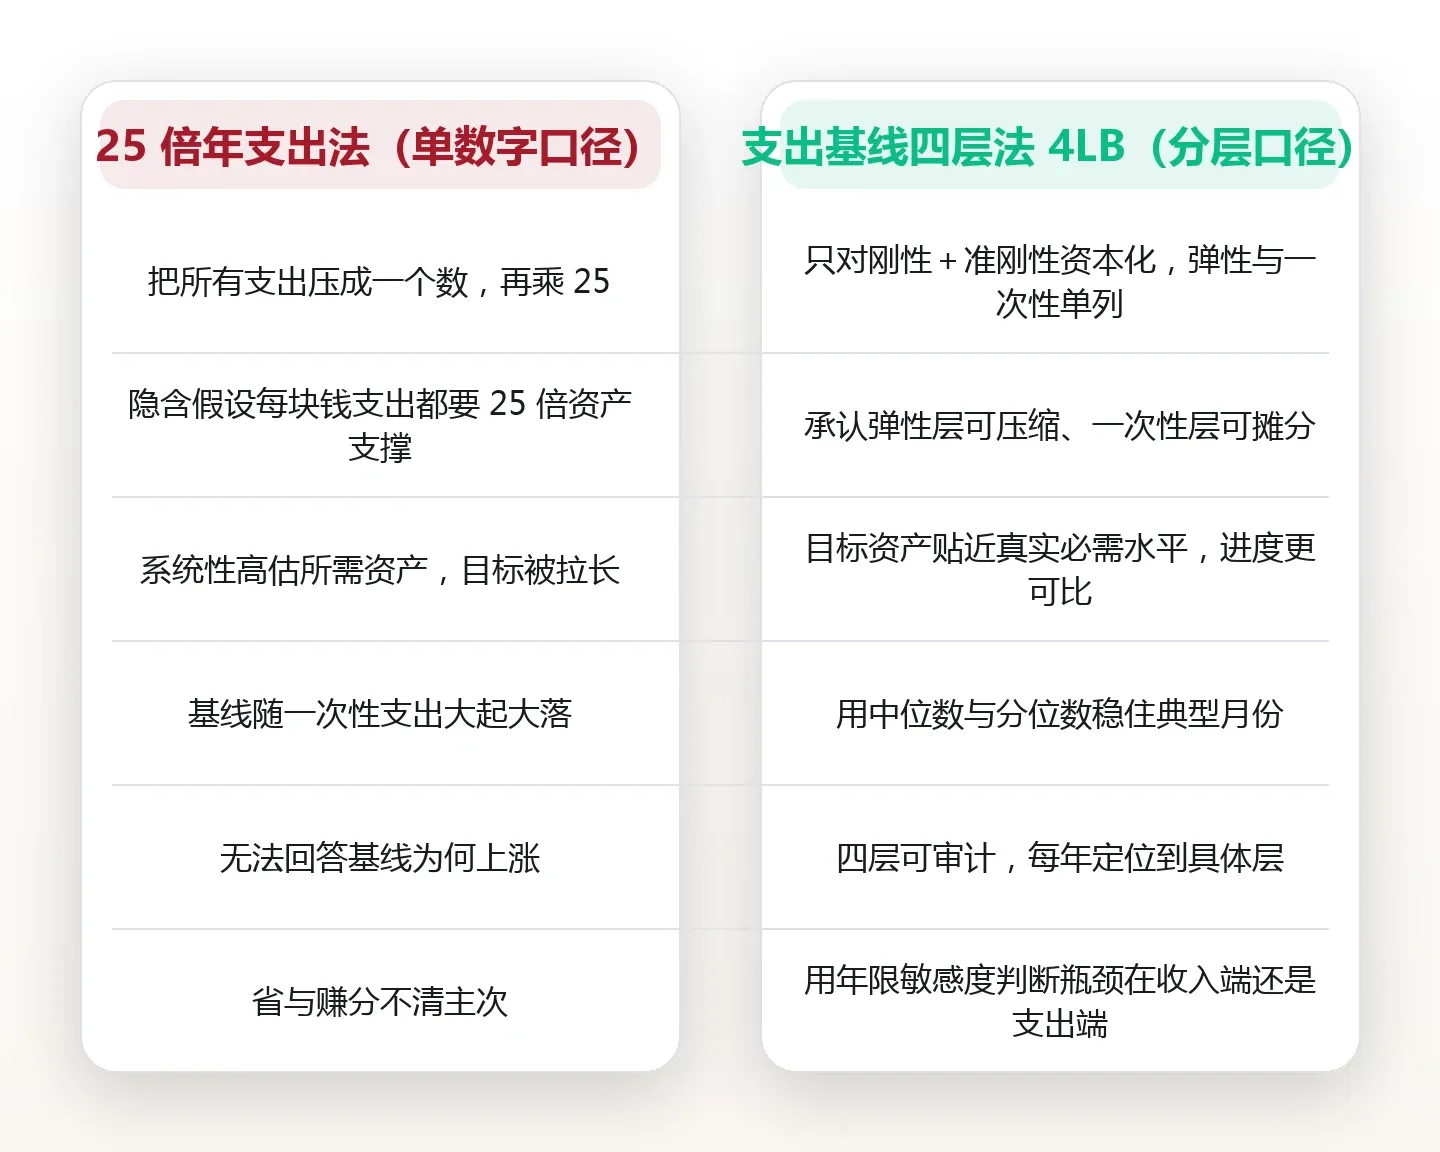
针对这一点,我把它整理成一个可复用的命名框架——「支出基线四层法(Four-Layer Baseline,简称 4LB)」。它和流传最广的「25 倍年支出」最大的区别在于:25 倍法把一年所有支出压成一个数再做乘法;4LB 先把支出拆成刚性生存层、准刚性层、弹性层、一次性层,只对前两层做资本化(乘以倍数),弹性层用年度弹性预算单列,一次性层用年金化摊分。为什么这个区别重要?因为 25 倍法隐含假设「每一块钱支出都需要 25 块钱资产去支撑」,而实际上弹性层可以主动压缩、一次性层本来就该摊到多年——把这两层也乘 25,等于系统性高估了所需资产,把一个本来 8 年的目标算成 17 年。
真实可辨识的案例是 Mr. Money Mustache(Pete Adeney)。他 2005 年在 30 岁退出全职工程师生涯,公开的家庭年支出长期在 2.4 万至 2.5 万美元区间,对应储蓄率长期在 60% 以上;他反复强调的不是「赚得多」,而是「把基线压低之后,同样的资产能覆盖的年数变了」。另一个更早的坐标是 Vicki Robin 与 Joe Dominguez 1992 年出版的《Your Money or Your Life》,书里提出「足够点(enough point)」——先定义多少算够,再谈积累。两个案例相隔十三年,指向同一条:先定基线,再谈数字。
可落地的度量指标我建议锁五个:①基线占比=(刚性层+准刚性层)÷ 总支出,健康区间通常在 55%–70%;②基线波动率=近 12 个月基线月支出的变异系数,目标 ≤ 12%;③一次性支出占比,长期看应在 8%–15%,超过 20% 说明账本里混进了非经常项;④年限敏感度=基线每下降 10% 对应的年限缩短幅度,用它判断该省钱还是该增收;⑤基线覆盖率=可动用资产 ÷ 年度基线,这个数才是真正的进度条。执行清单只有五步:导出 12 个月流水、按四层打标、剔除一次性项、算月度中位数、加 15% 缓冲后写成一个固定数字贴在账本首页。
存款数字为什么不是分水岭
先说一个反直觉的事实:同一个存款数字,在不同支出结构下,含义可以差一倍以上。300 万元资产,配 12 万元年度基线,覆盖率是 25 倍;配 24 万元基线,覆盖率只有 12.5 倍。前者在 4% 提取口径下勉强够 30 年,后者在同口径下撑不过 20 年。所以「我存到 300 万就自由」这句话在逻辑上并不完整——它缺了分母。
25 倍法则之所以流行,是因为它好记。但它把三个变量锁死了:支出不变、回报稳定、周期有限。现实中这三个前提都在动。支出会随家庭阶段变化,孩子上学、父母养老、自己健康,任何一项都能把基线抬高一截;回报在短期波动极大,同样 4% 提取,起手遇到连续下跌年份和连续上涨年份,三十年后结果可能差出一倍;周期也未必要 30 年,40 岁自由和 55 岁自由,需要覆盖的年数完全不同。
所以真正的分水岭不是存款数字,而是「你能不能把自己的年度必需支出说成一个精确到千位的数字」。说得出,你才知道分母;说不出,所有的进度都是估算。我见过太多人把「月薪减月供」当成基线,这在结构上就错了——月供只是刚性层里的一项,还有保险、税费、医疗自付、通勤、赡养,这些不加进去,基线会系统性偏低三到四成。
还有一个更隐蔽的偏差:人会不自觉地把「希望自己花多少」当成「实际花了多少」。前者是意愿,后者是账本。基线必须来自流水,不能来自记忆。这也是为什么我在所有场合都要求先导 12 个月流水——不是为了算得更准,是为了让你没法自欺。
支出基线四层法:四个抽屉
第一层是刚性生存层。住房(房贷或租金、物业、取暖)、基本食品、基础医疗与保险、必要税费、子女基础教育。这一层的判断标准很硬:不做就会立刻影响生存或信用。它的特点是几乎不可压缩,但可以被提前锁定——比如固定利率、长期租约、医保档次,锁定的意义是把不确定性换成确定性。
第二层是准刚性层。通勤交通、通讯、赡养老人、必要的职业培训、家庭日常维护。这一层的特点是短期不可砍、长期可重构。通勤贵,换个居住地或换一种工作方式能降;通讯贵,换个套餐能降;但这些动作要以季度为单位,不能以月为单位。
第三层是弹性层。外食、旅行、娱乐、订阅、非必要服饰、礼物。这一层是 FIRE 里唯一可以立刻动手的部分,也是所有预算表最爱砍的部分。但要提醒一句:把弹性层砍到零的方案,通常活不过三个月。更现实的做法是给它一个年度总额,而不是月度限额——年度总额允许你某个月多花、某个月少花,心理上更容易坚持。
第四层是一次性层。换车、装修、大额医疗自付、红白事、电子产品更换。这一层的错误处理方式有两种:完全不记,导致基线虚低;或者全额计入当年,导致基线虚高。正确做法是年金化:把过去五年的这类支出加总,除以五,得到年度平均一次性支出,再单独列一行。它不是基线的一部分,但它在预算里有一席之地。
四层分完,你会得到一个很清晰的表:基线等于层一加层二;弹性预算等于层三;年度一次性准备等于层四年金化。三个数字各司其职,谁也替代不了谁。这个结构最大的好处是可审计——每一年你都能回答「基线为什么涨了」,而不是笼统地说「物价涨了」。
用中位数而不是平均数
算基线时,最容易犯的统计错误是用平均数。平均数会被极端值拖走:某个月一次牙科自付两万元,那个月的月支出就被抬高了;如果你拿 12 个月平均去推基线,等于把一次性支出摊进了经常支出,基线虚高。
更稳的做法是月度中位数。把 12 个月的基线支出排序,取中间两个数的平均。中位数对极端值不敏感,它描述的是「典型月份」,而这正是基线想表达的东西。如果 12 个月里有明显季节性,比如每年有两个月要交学费,那就先剔除这两个月再取中位数,然后单独把学费放进准刚性层按年摊分。
除了中位数,我还建议同时看两个分位数:P25 和 P75。P25 告诉你最省的三个月大概花多少,P75 告诉你偏松的三个月大概花多少。两个数的差,就是你这年的基线弹性空间。差得越小,说明支出越稳定,基线越可靠;差得越大,说明账本里还有没被识别的波动源。
最后一个口径问题:税。很多人算基线时只算消费,忘了税。自由之后的税负结构会变——没有工资薪金,但有资本利得、股息、租金,绝对额可能降,但不会归零。稳妥的做法是给基线加一个 5%–8% 的税负缓冲,宁可多算,不要少算。
储蓄率与年限的真实换算
把储蓄率和年限连起来的是一张被 FIRE 社区反复引用的表:储蓄率 10% 对应约 51 年,30% 约 28 年,50% 约 17 年,65% 约 10.5 年,75% 约 7 年。这张表的假设是 4% 提取率、税后实际回报 5%,属于模型输出,不是承诺。
这张表最值得注意的不是数字,而是曲线形状。从 10% 到 30%,年限只从 51 年降到 28 年;从 50% 到 75%,年限从 17 年降到 7 年。也就是说,储蓄率越高,每提高一个百分点带来的年限缩短越显著。这就是为什么先压基线比先追高回报更有效——压基线同时改善了分子(多存)和分母(少花),是双向发力。
但这里有个容易混淆的点:储蓄率的分母是税后收入,不是支出。当你把基线从 24 万压到 19 万,如果收入不变,改变的是积累速度;同时你的目标资产也从 600 万降到 475 万。两个效应叠加,年限缩短的幅度会比单看储蓄率更大。这也是前面那个案例里「17 年变 8 年」的算术来源。
再讲一个常被忽略的变量:自由之后的支出结构和在职时不同。通勤、职业装、外食、社交应酬会下降,但医疗、休闲、照护会上升。不少退休支出研究把这个现象叫「退休支出微笑曲线」,意思是退休初期支出下降,七八十岁后因医疗照护回升。这意味着基线不能只看当下,还要给后期抬升留位置,通常做法是在基线之上加 10%–15% 的年龄缓冲。
所以换算的正确顺序是:先定基线(层一加层二),乘倍数得到目标资产,再按当前储蓄率推年限,最后用敏感度做检查——如果基线降 10%,年限能缩短多少?答案小于一年,说明瓶颈在收入端;大于两年,说明瓶颈在支出端。这个判断比任何「该省还是该赚」的争论都直接。
三个基线陷阱
第一个陷阱是生活方式升级。收入涨两成,支出往往跟着涨一成半,这在行为经济学里叫享乐适应。它最危险的地方在于无声——你不会觉得自己在花钱,你只是觉得生活变好了。对策是设一条规则:每次加薪,先把增量的一半自动划到资产端,剩下的才进预算。这样升级会发生,但速度被限速。
第二个陷阱是隐形订阅。视频、音乐、云存储、软件、健身、各类会员,单笔都不贵,加起来常常占弹性层的两三成。它们的特点是自动续费、金额小、感知弱。对策是每季度做一次订阅盘点:把过去三个月所有自动扣款列出来,逐条问上个月用过没有,答案是否,就停掉。
第三个陷阱是把一次性支出当成经常支出,或者反过来。前者让基线虚高,你会低估自己的进度,白白多干几年;后者让基线虚低,你会高估进度,提前离场之后才发现缺口。判断方法很简单:这笔钱过去五年出现过几次?零到一次,是一次性;每年都出现,是经常性;间隔出现但金额可预期,是准经常性,走年金化。
三个陷阱的共同点是:它们都不会在某一个月让你出问题,但会在五年尺度上把基线悄悄抬高两到三成。而两成基线抬升对应的年限延长,往往超过三年。这就是为什么基线需要年度校准,而不是一次算完管一辈子。
从基线到自由年份:一张可执行的核算表
第一步是取数。导出去年 1 月到 12 月的全部流水,包括信用卡、储蓄卡、第三方支付。不要用年度汇总,必须是逐笔。这一步通常要花两三个小时,值得。
第二步是打标。给每一笔打上四个标签之一:刚性、准刚性、弹性、一次性。打标时只看「这笔钱不做会怎样」,不看金额大小。金额大但不做也没事的,是弹性;金额小但不做会出问题的,是刚性。
第三步是汇总。把四层分别加总,得到四个年度数字。刚性加准刚性就是基线;弹性是年度弹性预算;一次性除以五,或者除以你掌握的年数,得到年金化准备。
第四步是算三个指标。基线覆盖率等于可动用资产除以基线;年限敏感度等于基线降 10% 对应的年限变化;一次性占比等于一次性总额除以总支出。三个数写在一页纸上,贴在你每天能看到的地方。
第五步是定动作。覆盖率低于 15 倍,重点在提升储蓄率;在 15 到 25 倍之间,重点在压缩基线和提高资产效率;超过 25 倍,重点转向风险管理和现金流结构。不同区间该做的事完全不同,混着做等于没做。
年度校准:让基线跟着生活走
基线不是一次性算完的数字,而是一个每年都要重新校准的估计值。校准的时点建议放在每年一季度,因为上一年的流水已经齐全,新一年的固定支出,比如房租调整、学费、保险续费,也基本确定。
校准的动作只有三个:比、问、调。比,是把今年的四层数字和去年比,看哪一层涨得最多;问,是对涨得最多的那一层追问三个为什么,直到找到具体原因;调,是只调有明确原因的那一层,其余保持不动。三条动作加起来不超过一小时。
校准时要抵抗一个冲动:把基线下调。很多人为了让进度条好看,会把一些其实不能砍的支出挪到弹性层,基线一下子就降了。这在会计上没错,在决策上是自欺——你只是换了个抽屉,钱还是要花。
最后提醒一句:基线的精度不需要到百位,到千位就够了。追求过度精确会让你陷入账本焦虑,算得越细越不敢花,反而违背了 FIRE 的初衷。基线的目的是让你知道边界在哪,不是让你把每一块钱都钉死。
常见问题
1.问:年度必需支出基线应该用税前还是税后口径?答:用税后。基线描述的是你实际要花掉的钱,税是你为获得这笔钱付出的成本,两者不能混。但自由之后税负结构会变,所以要在基线之上单独加一行税负缓冲,通常取基线的 5%–8%。
2.问:租房的人怎么算刚性层里的住房支出?答:按当前租约的年度总额算,不要按未来可能买房的假设算。租约有到期风险,所以在刚性层之外再加一行租金重置缓冲,取年租金的 5%–10%,用来覆盖换租时的搬家、押金和短期空置。
3.问:孩子教育支出应该放哪一层?答:义务教育阶段的学费和必需杂费放刚性层;兴趣班、课外辅导放弹性层;大学学费和留学这类大额、可预期但间隔长的支出,走一次性层的年金化路径,从孩子出生起按年摊分。
4.问:基线里要不要包含房贷本金?答:要。从现金流角度看,本金和利息都是每月必须付出的钱,漏掉本金会让基线系统性偏低。至于资产端怎么记、房子算不算资产,是另一个问题,不影响基线口径。
5.问:如果收入波动很大,基线还有意义吗?答:更有意义。收入越不稳定,越需要一条稳定的基线来判断最低要覆盖多少。做法是把基线分成保底线(层一)和舒适线(层一加层二),前者用最保守的收入年份去覆盖,后者用平均年份去覆盖。
图片来源:图1 DarkoStojanovic / Pixabay (CC0) · 图2 AS_Photography / Pixabay (CC0) · 图3 stevepb / Pixabay (CC0) · 图4 anncapictures / Pixabay (CC0) · 图5 lin2015 / Pixabay (CC0) · 图6 匡JJ / Pixabay (CC0) · 图7 Marjonhorn / Pixabay (CC0) · 图8 Engin_Akyurt / Pixabay (CC0) · 图9 geralt / Pixabay (CC0) · 图10 neelam279 / Pixabay (CC0) · 图11 pixel2013 / Pixabay (CC0) · 图12 pixel2013 / Pixabay (CC0) · 图13 Pexels / Pixabay (CC0) · 图14 Pexels / Pixabay (CC0) · 图15 adampyxvideo / Pixabay (CC0) · 图16 Pexels / Pixabay (CC0) · 图17 KELLEPICS / Pixabay (CC0) · 图18 xusenru / Pixabay (CC0)
本文为信息分享与财商教育,不构成任何证券、期货或投资咨询建议,亦不构成个性化投资建议。市场有风险,决策需谨慎。
本文由 AI 生成,经人类主编终审。
评论(0)