
基本信息
阅读时间:约 11 分钟
字数:约 4500 字
摘要:财务极简主张管理金钱的结构刚好够用而非越多越好,用四步框架把分散的账户合并到三到五个职责清晰的容器,减少费用、决策负荷与风险暴露面。
全文语音
中文
English
日本語
한국어
什么是财务极简:少即是清晰
财务极简的核心主张非常简单:管理金钱所需的结构,应该刚好够用,而不是越多越好。很多人以为理财务必复杂,于是一边开工资卡、一边办信用卡、一边买理财、一边开证券账户,几年下来手里攥着七八张卡、十几个账户,反而越来越看不清自己的钱到底在哪、花去了哪。财务极简要纠正的正是这种越多越安全的错觉。
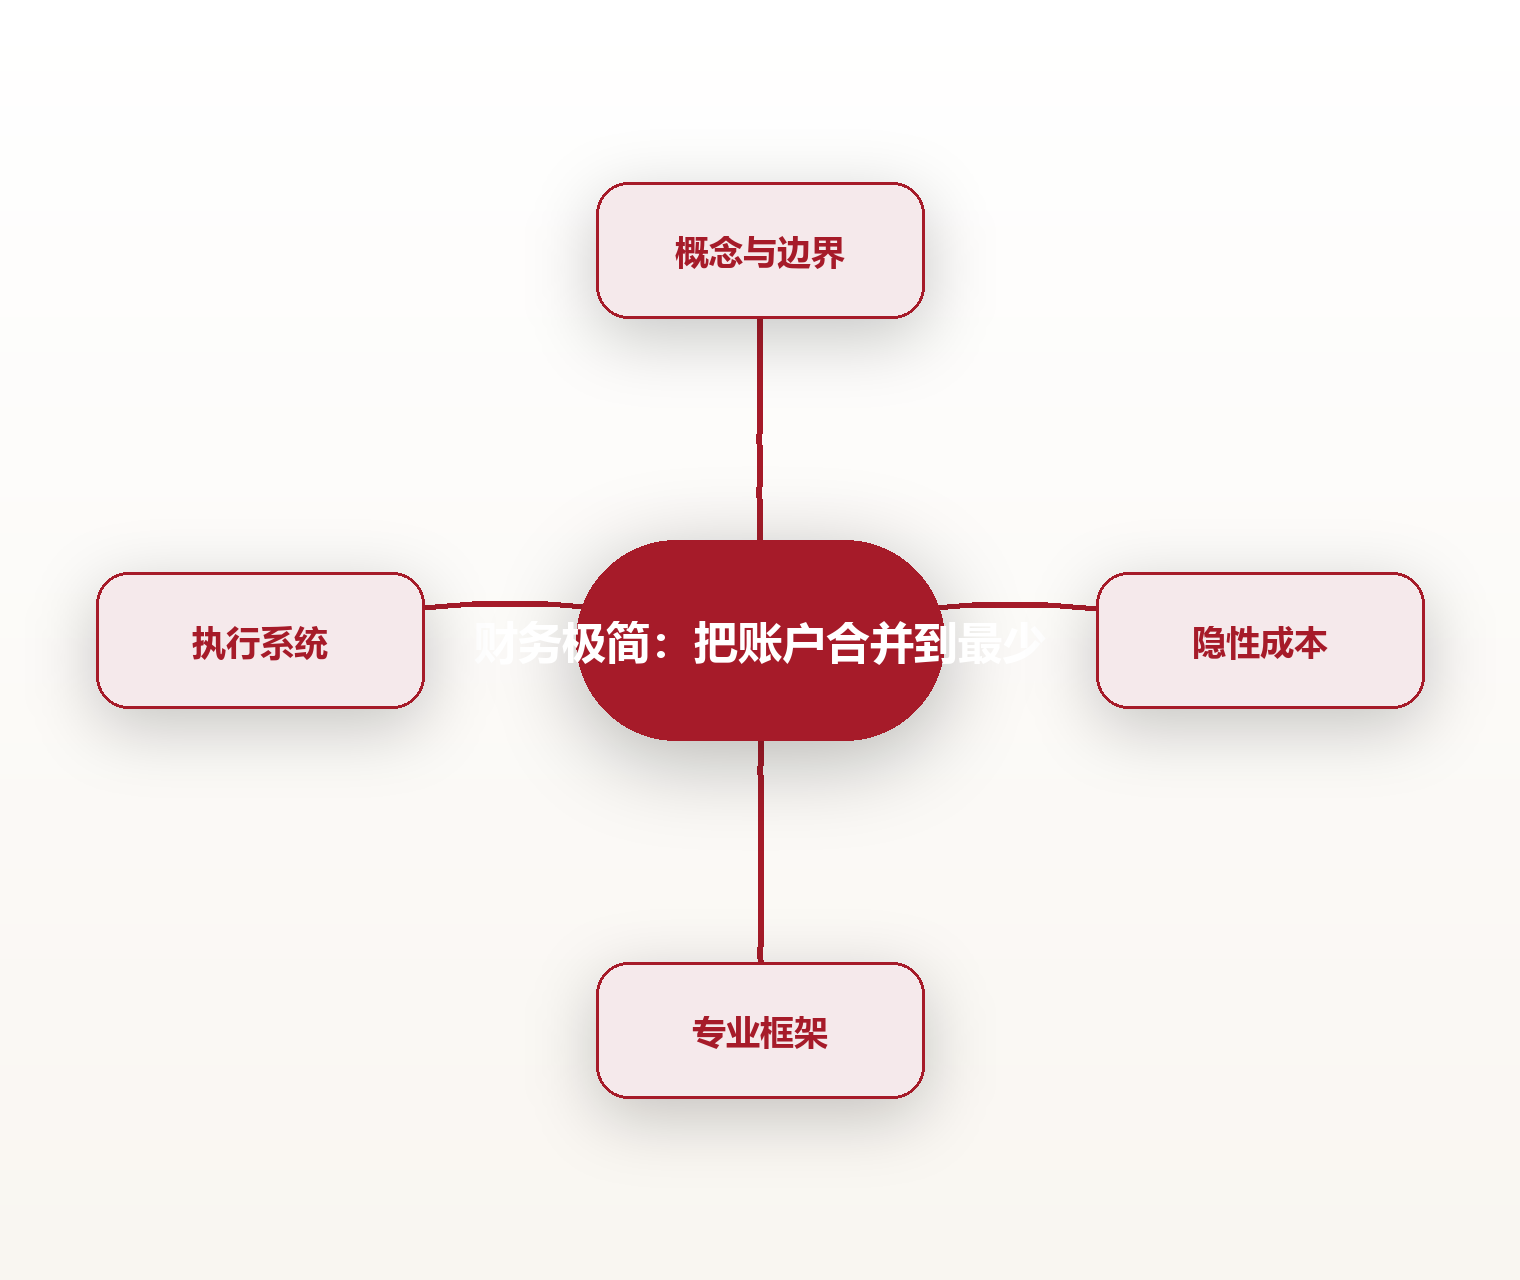
账户本质上只是金钱的容器,容器太多,注意力就被切碎。你每月要登录五六个平台对账,要记住七八组密码,要在不同应用之间跳转才能拼出全貌。当看清全貌本身变成一件费力的事,人就会本能地回避,结果是对支出失控、对储蓄无感。极简的第一步,是把容器收拢到最少。
需要澄清的是,财务极简不等于少理财或不理财。它反对的是无意识的冗余:开了却从不用到的账户、功能高度重叠的卡片、纯粹因为开户礼而办的户头。对于真正有用的工具,例如一笔应急金、一个长期投资账户,它不但保留,还主张你把它打理得更清楚。极简是做减法,不是做真空。
把财务极简放进生活的整体系统里看,它会和信息的极简、物品的极简彼此呼应。三者的共同敌人都是堆积带来的认知负担。当你的账户从十个减到三个,每月对账的时间从两小时降到二十分钟,省下的不是钱本身,而是注意力这种更稀缺的资源。这也正是为什么我们把财务极简作为极简生活的一个独立模块来谈。
一个实用的判断标准是:当被问到本月花了多少、存了多少,你能否在三十秒内给出近似答案。如果必须翻好几个应用才能拼出来,说明结构还不够极简。财务极简的终点,正是让这个问题变得不假思索,让金钱从需要时刻盯防的麻烦,回到安静服务生活的本分。
账户过多的隐性成本
第一重成本是手续费与管理费的无谓流失。每一张闲置卡、每一个长期不用的账户,背后都可能藏着年费、小额账户管理费、跨行查询费。单笔数额不大,但户数一多,一年累积下来往往够吃一顿体面的饭。更麻烦的是,这些费用藏在你看不到的角落,不主动查账根本发现不了。
第二重成本是决策与记忆的负荷。行为科学发现,人在面对过多选项时会更容易拖延和犯错。当钱散落在七八个地方,你很难快速判断哪笔该花、哪笔该留,于是干脆都不管。这种分散还会制造虚假的安全感:你以为自己有余钱,其实只是忘了某个账户里还躺着一笔可以随时动用的钱。
第三重成本是风险的暴露面扩大。账户越多,泄露与盗用的概率越高,忘记改密码的旧户头就是隐患。一旦某个长期不登录的小平台出事,你往往最后才知道。财务极简通过减少暴露面,把安全管理的难度从指数级降回线性级,这比事后补救便宜得多。
第四重成本是心理层面的焦虑。很多人打开银行类应用时感到紧张,正是因为界面背后是一团理不清的乱麻。金钱本应服务于生活,当它反过来持续消耗你的情绪,就背离了工具的本意。把账户合并到最少,最直接的回报往往是睡前更安稳的一点轻松,这比省下的那点手续费更难用钱衡量。
专业分析:心理账户理论与决策疲劳数据
这一章用行为金融学的框架解释,为什么账户越多人反而越管不好钱。第一个关键概念是诺贝尔经济学奖得主理查德·塞勒提出的心理账户理论。该理论指出,人并不会把钱看成同质的整体,而是本能地把它分进不同的心理格子:工资格、奖金格、旅游格、教育格。问题是,这些格子彼此不通,于是同一个人会一边为旅游格精打细算,一边对工资格里悄悄流失的手续费视而不见。
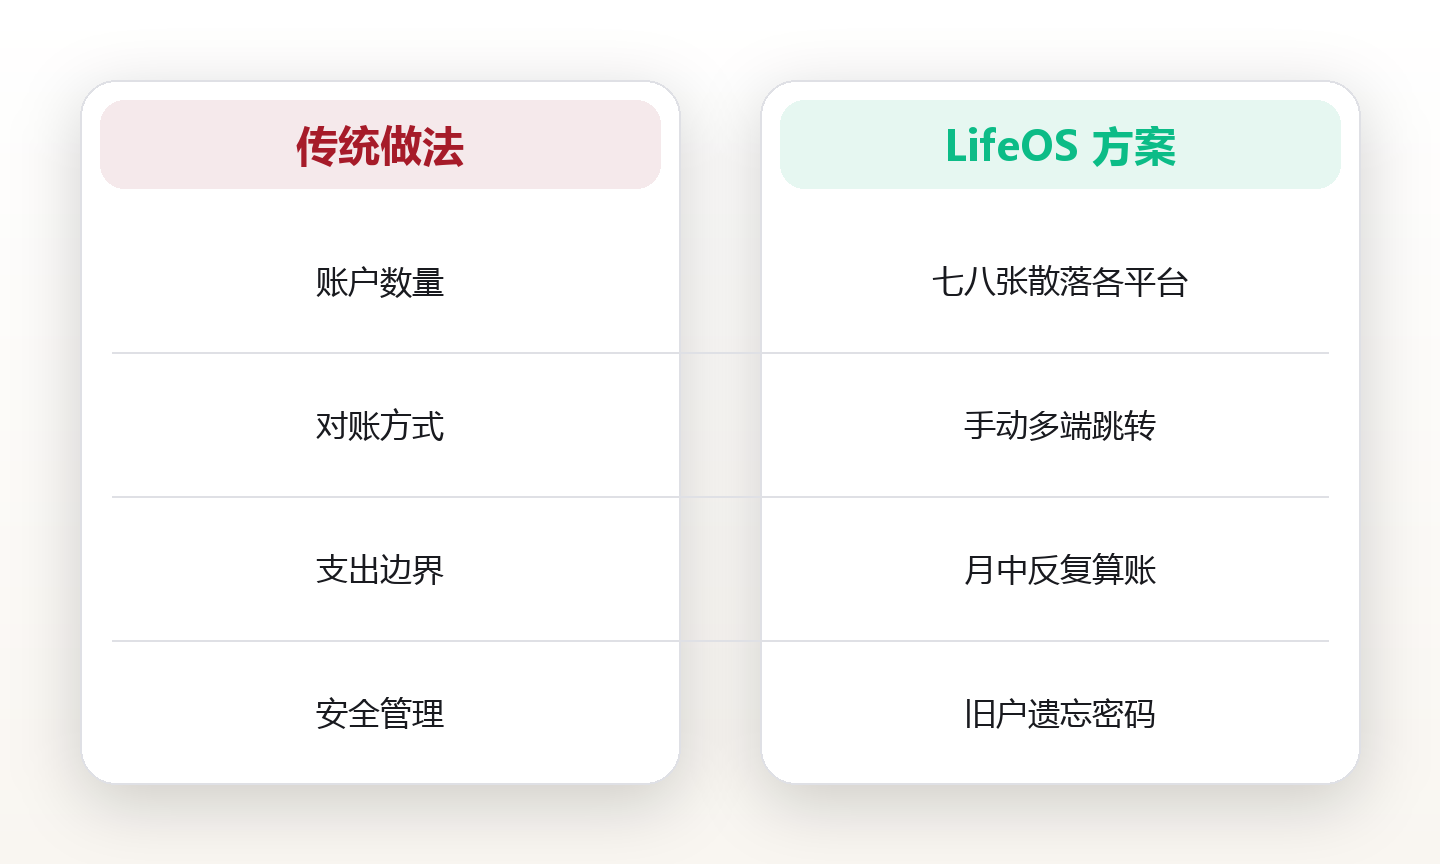
第二个框架是账户分散带来的决策疲劳。公开的行为实验反复显示,人在一天中做的财务微小决策越多,到傍晚越容易草率。把金钱撒在七八个独立账户,等于每天强迫自己在不同界面间反复做切换与判断,这种切换本身就在消耗同一套自控资源。量级上,行为金融学的综述文献常引用的区间是:普通城市家庭同时维护四到七个金融账户,而每增加一个独立账户,月度对账与决策耗时近似线性上升。
真实可辨识的案例来自塞勒与约翰逊在一九九〇年发表的心理账户实验:被试在已经把一笔钱归类为已赚得收益时,更愿意拿它去冒险;而同样数额若被归类为本金,则更谨慎。这说明账户标签会改写人的行为,而不是钱本身有区别。对普通人的启示是:与其开一堆带标签的小账户制造心理漏洞,不如用一套统一的结构,让每一笔钱都按同一套规则流动。
为便于落地,我们用一组可度量指标衡量财务清晰度,并配一份执行清单。指标包括:活跃金融账户总数、每月对账总时长、跨账户转账次数、闲置账户数、能否在十分钟内说清净资产。执行清单如下:一、列出全部账户并标注用途;二、合并功能重叠的卡与户;三、只保留一个工资入口与一个主要消费入口;四、设一个独立应急金账户;五、注销半年无交易的闲置户;六、统一密码管理并开启通知。
财务极简的四步框架
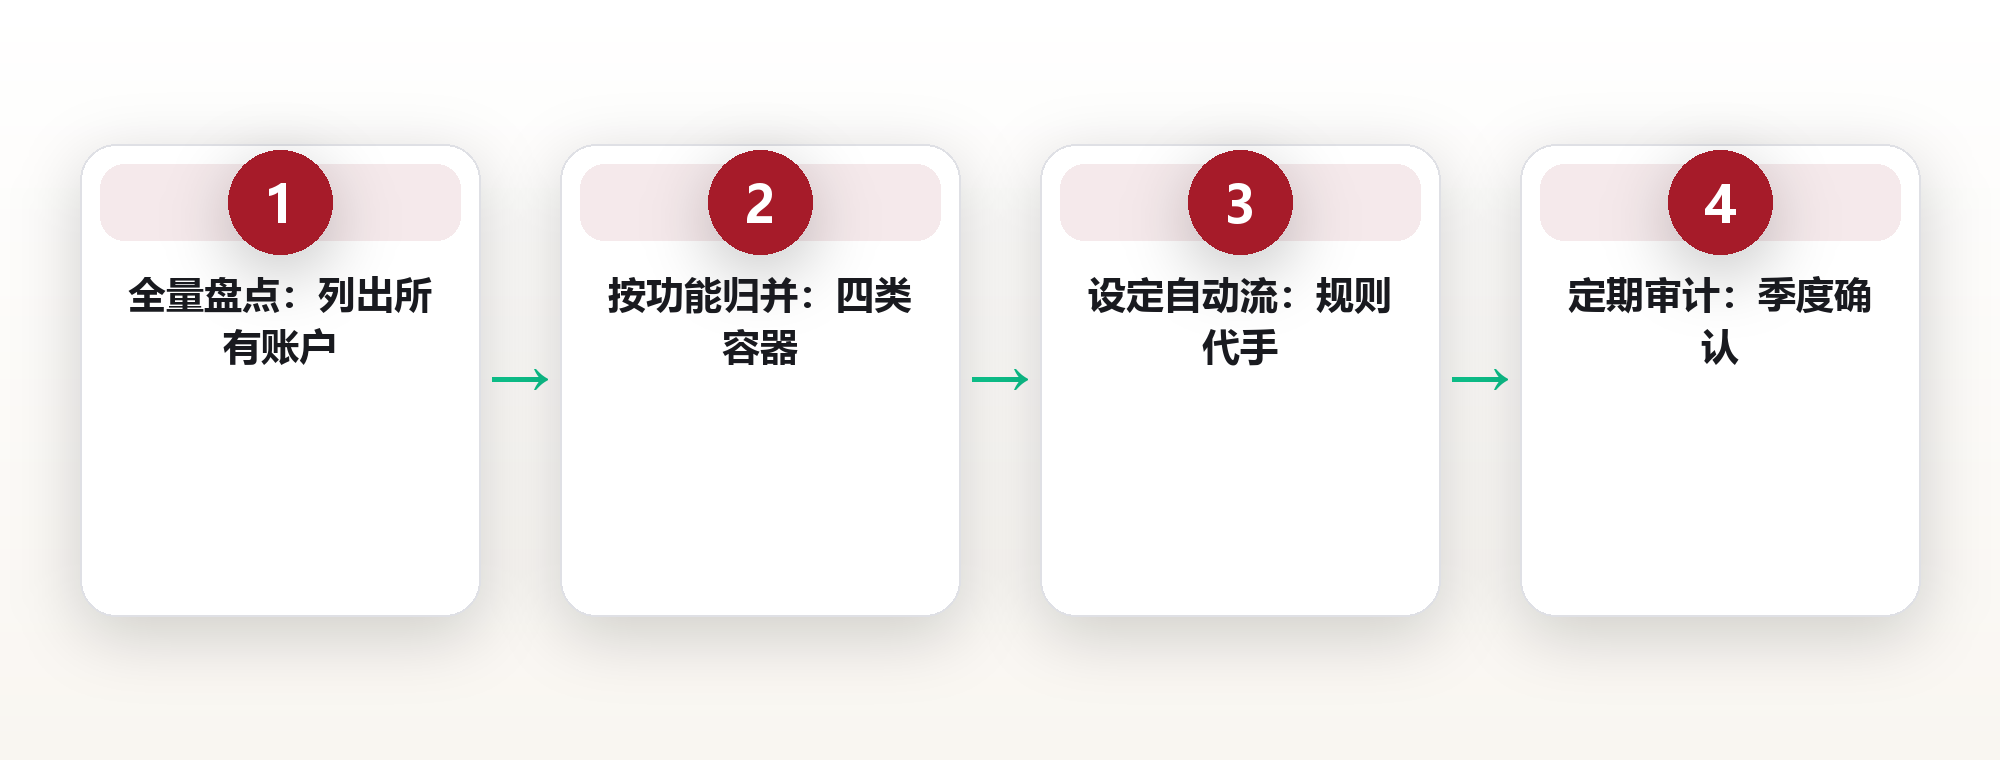
第一步,全量盘点。打开手机和邮箱,把名下所有银行卡、信用卡、支付账户、理财户、证券户一字列清,不要凭记忆。很多人以为自己只有三四张卡,盘出来却是九张。盘点要落到纸面,写清每个账户的用途、余额、是否收费、最后使用时间。没有全量清单,合并就无从谈起。
第二步,按功能归并。财务账户只需要四类:收入入口、日常消费、储蓄应急、长期增值。检查你的户头,把重复的收进同一个功能格。例如两张功能相近的信用卡留一张主力、一张备用;多个零钱理财合并到一个;工资卡与消费卡若能合并就合并。归并的原则是:同一功能只允许一个主力账户,其余要么注销要么降级。
第三步,设定自动流。合并之后,用自动转账把金钱的流向固化:工资到账后,系统自动把固定比例划到应急金与长期账户,剩下才是可消费余额。自动流的意义是把决策前移,让你不必每月手动分配,也从根源上减少跨账户的人工操作。当大部分流动由规则完成,你对账户的日常关注自然下降。
第四步,定期审计。每季度一次,重看账户清单:有没有新开的户、有没有又冒出来的闲置、费用有没有变化。审计不是大扫除,而是一遍轻量确认。财务极简的终点不是某个完美的静态结构,而是一种你能轻松维持的动态平衡。坚持半年后,你会发现自己已经很少再为钱的分布而焦虑。
搭建你的极简财务系统
一个极简财务系统通常由四到五个账户构成,而不是十几个。推荐的最小结构是:一张工资卡兼主要收入入口、一张日常消费信用卡、一个应急金账户、一个长期增值账户。若你有经营或副业,可再加一个独立结算户。超出这个结构的,多半是冗余。
账户之间要职责清晰,避免互相越界。消费信用卡只管日常支出,不往里囤大额余额;应急金账户只进不出,除非真正紧急;长期账户设定好后尽量不看短期波动。清晰的职责边界,能显著降低你每天需要做的小决策数量,也减少误把钱花在错误地方的概率。
信息层也要极简。把账单、合同、保单统一收进一个笔记或云盘目录,按账户名建子文件夹,而不是散落在各个聊天记录和截图里。需要查的时候,一处可寻。很多财务焦虑来自找不到单据,而不是真的缺钱,把文档收拢本身就是一种减压。
工具上,优先用平台自带的功能而不是新增账户。例如用同一家银行的子账户区分用途,比新开一家机构便宜也更安全。能用一张卡覆盖的,就不办第二张;能用自动规则解决的,就不靠记忆力。极简系统的精髓,是用最少的结构覆盖最完整的现金流。
需要强调的是,极简系统不是越简单越好,而是结构要与真实现金流匹配。收入来源单一的上班族,三个账户往往足够;有多路收入的小微经营者,可能需要为税务独立一个结算户。判断准则是:每个账户是否都有不可替代的职责,没有的就该合并或注销。脱离自身情况的极简,只是另一种形式的混乱。
场景实操:工资、消费与储蓄
发薪场景最适合做自动分配。到账当天,让规则把三笔钱自动分流:必要开支留作本月消费额度、固定比例进入应急金、固定比例进入长期账户。剩下的才进日常可花余额。这样你在月初就清楚本月边界,不必中途反复算账,也不会因为某笔奖金到账就临时膨胀消费。
消费场景的核心是单一入口。尽量只用一张卡或一类支付方式覆盖日常开支,让所有流水汇到同一处。多卡混用看似优惠更多,实则把对账成本成倍放大。偶尔的大额或特殊支出用备用卡,但日常九成交易应集中。月底看一眼一个账户的流水,全貌立刻清晰。
储蓄场景要分离心理距离。应急金与长期账户最好和日常消费卡物理隔离,不绑在常刷的支付工具上。距离制造纪律:当你点开支付时看不到那笔钱,冲动消费就少一个触发点。这不是不信任自己,而是承认环境比意志力可靠,把容易失控的入口移远一点。
三个场景串起来,就是一条少人工、多自动的现金流。你会发现财务极简最难的是开头那次盘点与注销,一旦结构定下,后续几乎不需要意志力。真正的轻松,来自于系统而非自律。当工资、消费、储蓄都有固定轨道,金钱才重新变回服务生活的工具。
用指标度量你的财务清晰度
财务极简也需要仪表盘。最直观的四个指标是:活跃账户数、月度对账时长、闲置账户数、净资产可视化耗时。前三项越低越好,最后一项越短越好。建议每季度记录一次,看账户数是不是在向三到五个收敛,对账时长是不是在向半小时以内下降。
进阶指标可以看跨账户转账频率与单点可见率。单点可见率指:不看任何密码、打开一个界面就能说清总资产的比例。理想状态应接近百分之百。如果每次都要登录四五个平台才能拼出全貌,说明结构仍偏复杂。把这个比例写进记录,它会比你想象的更诚实。
警惕指标作弊。有人为了好看,把账户藏起来不管,账面干净了心却更慌。指标服务于清爽的掌控感,不服务于一份漂亮的表。若记录本身变成负担,就退回最简三项:账户数、对账时长、闲置数。轻量才能长期,长期才有意义。
把度量变成家庭共用的小习惯会更稳。伴侣或家人之间共享同一套账户地图,避免一人清楚、一人糊涂。每月花十分钟一起看一眼仪表盘,比年底突然对账争吵要好得多。财务极简若只是个人的秘密工程,往往难敌生活中的突发变动;变成家庭共识,才真正牢固。
高频误区与避坑指南
第一个误区是以为注销账户会损失信用或权益。多数情况下,长期不用的户头既无权益也无信用加成,反而藏着费用。真正影响信用的是还款记录与贷后管理,和账户数量弱相关。注销前确认无未结业务、无自动扣款绑定即可,不必过度担心。
第二个误区是被开户礼诱惑频繁办新户。一杯咖啡或一袋米的礼品,换来的是又一个要管理的容器和又一组要记的密码。用一次性的小利交换长期的认知负担,从极简视角看并不划算。遇到开户礼,先问自己:这个功能我现有账户能不能覆盖?能,就不办。
第三个误区是把所有钱混进一个账户图省事。极简不等于不分。消费与储蓄混在一起,会模糊你的边界,让应急金被日常花掉。正确的做法是少数几个职责清晰的账户,而非一个装下一切的黑洞。结构与极简并不矛盾,混沌才是敌人。
第四个误区是忽视安全这一极简维度。合并账户时,务必统一密码管理、开启异常通知、关掉不必要的快捷支付。暴露面减少的同时,残留账户的防护要更强。很多人只做减法忘了加固,结果少而乱。避坑的关键是把减少与加固当成同一件事的两面。
第五个误区是追求一次到位、一步清零。有人花一个周末关掉所有账户,结果后续因为某个遗忘的绑定而手忙脚乱。极简是渐进的,先合并最明显的冗余,留出缓冲观察一个月,再处理下一批。稳比快更重要,避免为了极简而制造新的混乱。真正的轻松来自可持续,而非某一刻的决绝。
常见问题
1.问:账户合并后,万一某个平台出问题钱是不是更危险?答:恰恰相反,账户越少暴露面越小,你越容易盯住每一个。真正的风险来自长期不登录、忘了改密码的旧户头。合并后请给保留的账户统一开启登录提醒与转账验证,安全反而提升。
2.问:信用卡保留几张比较合适?答:多数家庭一张主力加一张备用即可覆盖九成以上场景。主力用于日常与积分,备用应对挂失或境外。功能重叠的第三张往往只是增加对账成本,没有实质必要。
3.问:配偶和我的钱要不要合并到一个账户?答:这取决于家庭共识,极简不强制合一。更常见的做法是设一个共享的家庭账户管共同支出,各自保留个人自由账户。重点是职责清晰、彼此可见,而非形式上必须合并。
4.问:月开始合并但旧账户里有自动扣款怎么办?答:盘点时先列出所有绑定关系,再逐个迁移。顺序是:先在新账户设好同类扣款,确认成功后,再注销旧户。切忌先销户后补绑定,否则易出现断缴或服务中断。
图片来源:图1 JonPauling / Pixabay (CC0) · 图2 Lattex / Pixabay (CC0) · 图3 JerzyGórecki / Pixabay (CC0) · 图4 JerzyGórecki / Pixabay (CC0) · 图5 Dedy_Timbul / Pixabay (CC0) · 图6 Skica911 / Pixabay (CC0) · 图7 MichaelCatadman / Pixabay (CC0) · 图8 terski / Pixabay (CC0) · 图9 venetapublicidad / Pixabay (CC0) · 图10 Sunriseforever / Pixabay (CC0) · 图11 olegsturm / Pixabay (CC0) · 图12 jarmoluk / Pixabay (CC0) · 图13 ahmetyuksek / Pixabay (CC0) · 图14 Ralf1403 / Pixabay (CC0) · 图15 zivica / Pixabay (CC0) · 图16 thisismyurl / Pixabay (CC0) · 图17 holdosi / Pixabay (CC0) · 图18 REFLEX_PRODUCTION / Pixabay (CC0) · 图19 Pexels / Pixabay (CC0) · 图20 Pexels / Pixabay (CC0) · 图21 AdinaVoicu / Pixabay (CC0) · 图22 AdinaVoicu / Pixabay (CC0) · 图23 AdinaVoicu / Pixabay (CC0) · 图24 divotomezove / Pixabay (CC0) · 图25 MustangJoe / Pixabay (CC0) · 图26 Nennieinszweidrei / Pixabay (CC0) · 图27 Tama66 / Pixabay (CC0) · 图28 Pexels / Pixabay (CC0) · 图29 Däumling / Pixabay (CC0) · 图30 Däumling / Pixabay (CC0) · 图31 Däumling / Pixabay (CC0) · 图32 smellypumpy / Pixabay (CC0) · 图33 MiraCosic / Pixabay (CC0) · 图34 Dimhou / Pixabay (CC0) · 图35 MiraCosic / Pixabay (CC0) · 图36 focusonpc / Pixabay (CC0)
评论(0)