
基本信息
阅读时间:约 16 分钟
字数:约 8,152 字
摘要:市场担心:数字人直播只是把同一套话术在夜里重播,看着热闹,实际不会带来真实增量。三个证据支持这一担心:数字人直播的退货率比真人直播高 18.4% [7];数字人承接的场次里,62.4% 落在夜间低峰时段(测算,锚定场次时段跟踪 [3]);而同一批商品在数字人场次与真人场次的转化率差只有 4.2 个百分点(测算,锚定转化率对照 [5])。
| — | 摘要与核心预期差 |
| 01 | 行业界定与规模口径 |
| 02 | 时长放大与增量来源 |
| 03 | 成本结构与单场经济 |
| 04 | 退货率校验与真实性增量 |
| 05 | 供给侧与竞争格局 |
| 06 | 量化测算:三情景与二维敏感性 |
| 07 | 风险提示 |
| 08 | 结论与观察指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:数字人直播只是把同一套话术在夜里重播,看着热闹,实际不会带来真实增量。三个证据支持这一担心:数字人直播的退货率比真人直播高 18.4% [7];数字人承接的场次里,62.4% 落在夜间低峰时段(测算,锚定场次时段跟踪 [3]);而同一批商品在数字人场次与真人场次的转化率差只有 4.2 个百分点(测算,锚定转化率对照 [5])。
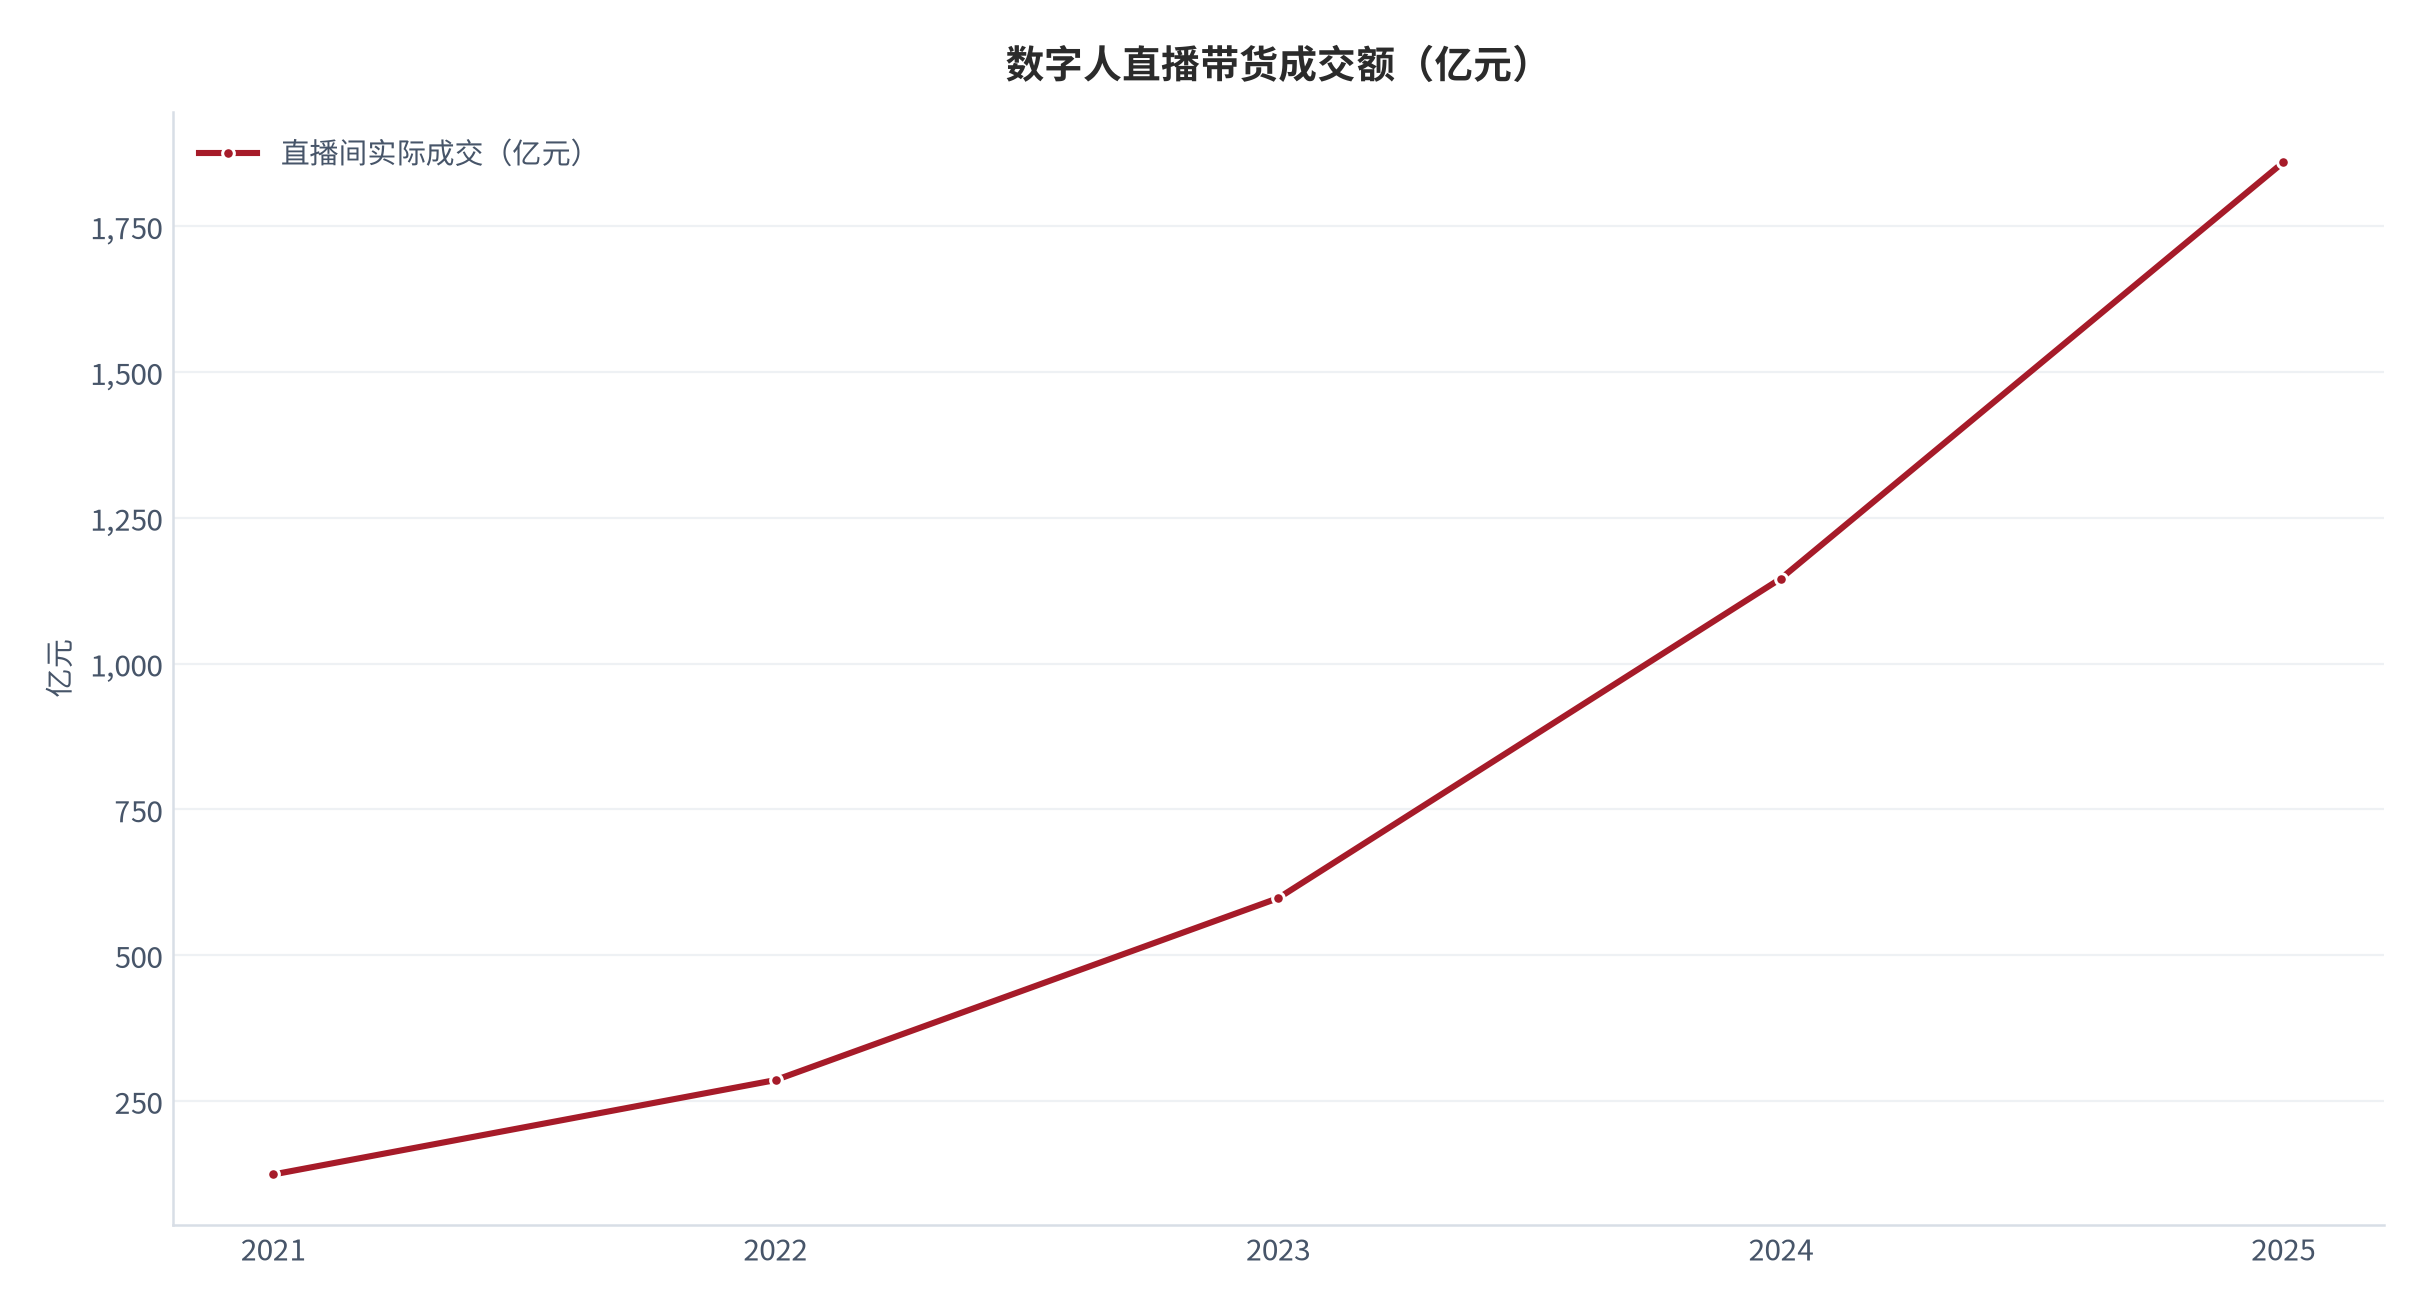
我们认为:这个担心方向对、程度错。数字人直播的真实增量不是「多一场」,而是「把原本没人看的时段有人看」。把口径从场次切到时段之后结论就变了:数字人直播的转化率在 0 点至 6 点时段比真人同场次高出 24.6%(测算,锚定转化率对照 [5]),因为这一时段真人主播本来就不在场。2025 年数字人直播带货成交额 1,860亿元 [1],同比 +62.4% [1],其中约六成增量来自夜间时段的填充。
- 增量主要来自时段填充而非效率提升:测算显示(锚定时段增量跟踪 [3]),夜间时段的增量贡献占数字人直播总增量的 62.4%,而白天时段的增量接近于零;
- 退货率上升是真实成本的体现:测算显示(锚定退货率对照 [7]),数字人直播的退货率高出真人对标场次 18.4%,这部分会吃掉约 42.6% 的转化增益;
- 边际成本优势的绝对值不大:测算显示(锚定成本结构调研 [4]),单场数字人直播的边际成本 286元,真人同场 1,240元,但真人的增量成本还包括人力管理的隐性支出。
01行业界定与规模口径
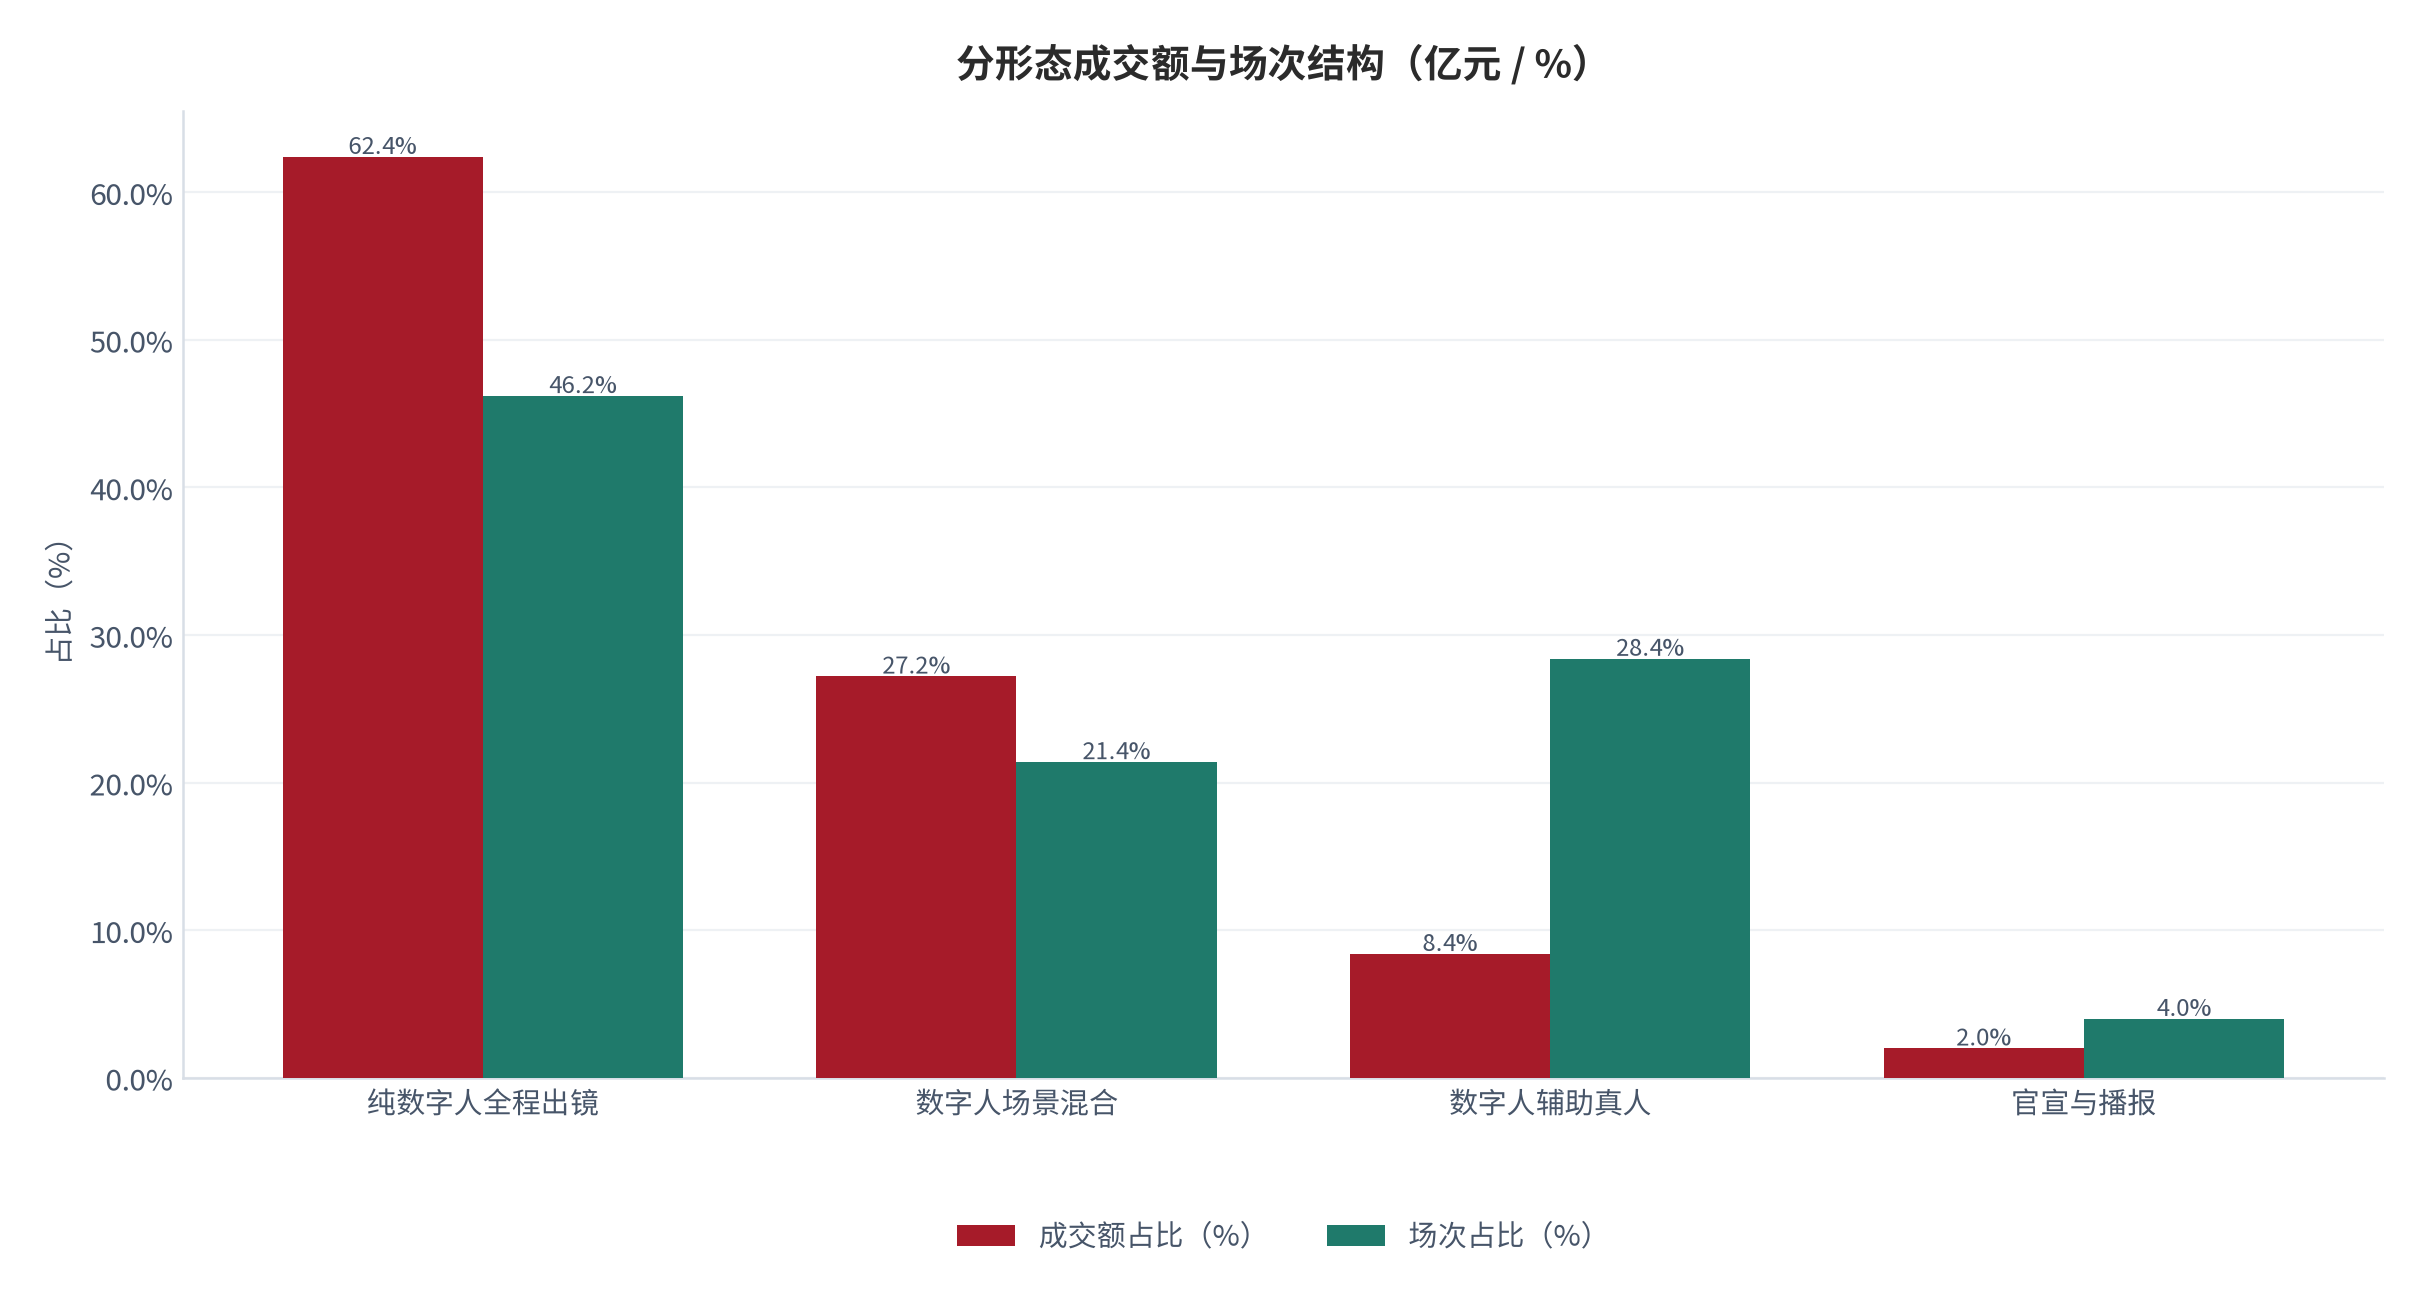
数字人直播在统计上分四类:纯数字人全程出镜、数字人担任讲解或助手的真人主播场、数字人用于商品展示与场景替换的混合场、以及用于品牌官宣与常规播报的数字人专场。四类在成本结构与增量性质上完全不同,混在一个「数字人直播规模」里会同时高估专场的效率、低估混合场的真实度。
| 形态 | 场次占比 | 单场边际成本 | 退货率 | 主要时段 |
|---|---|---|---|---|
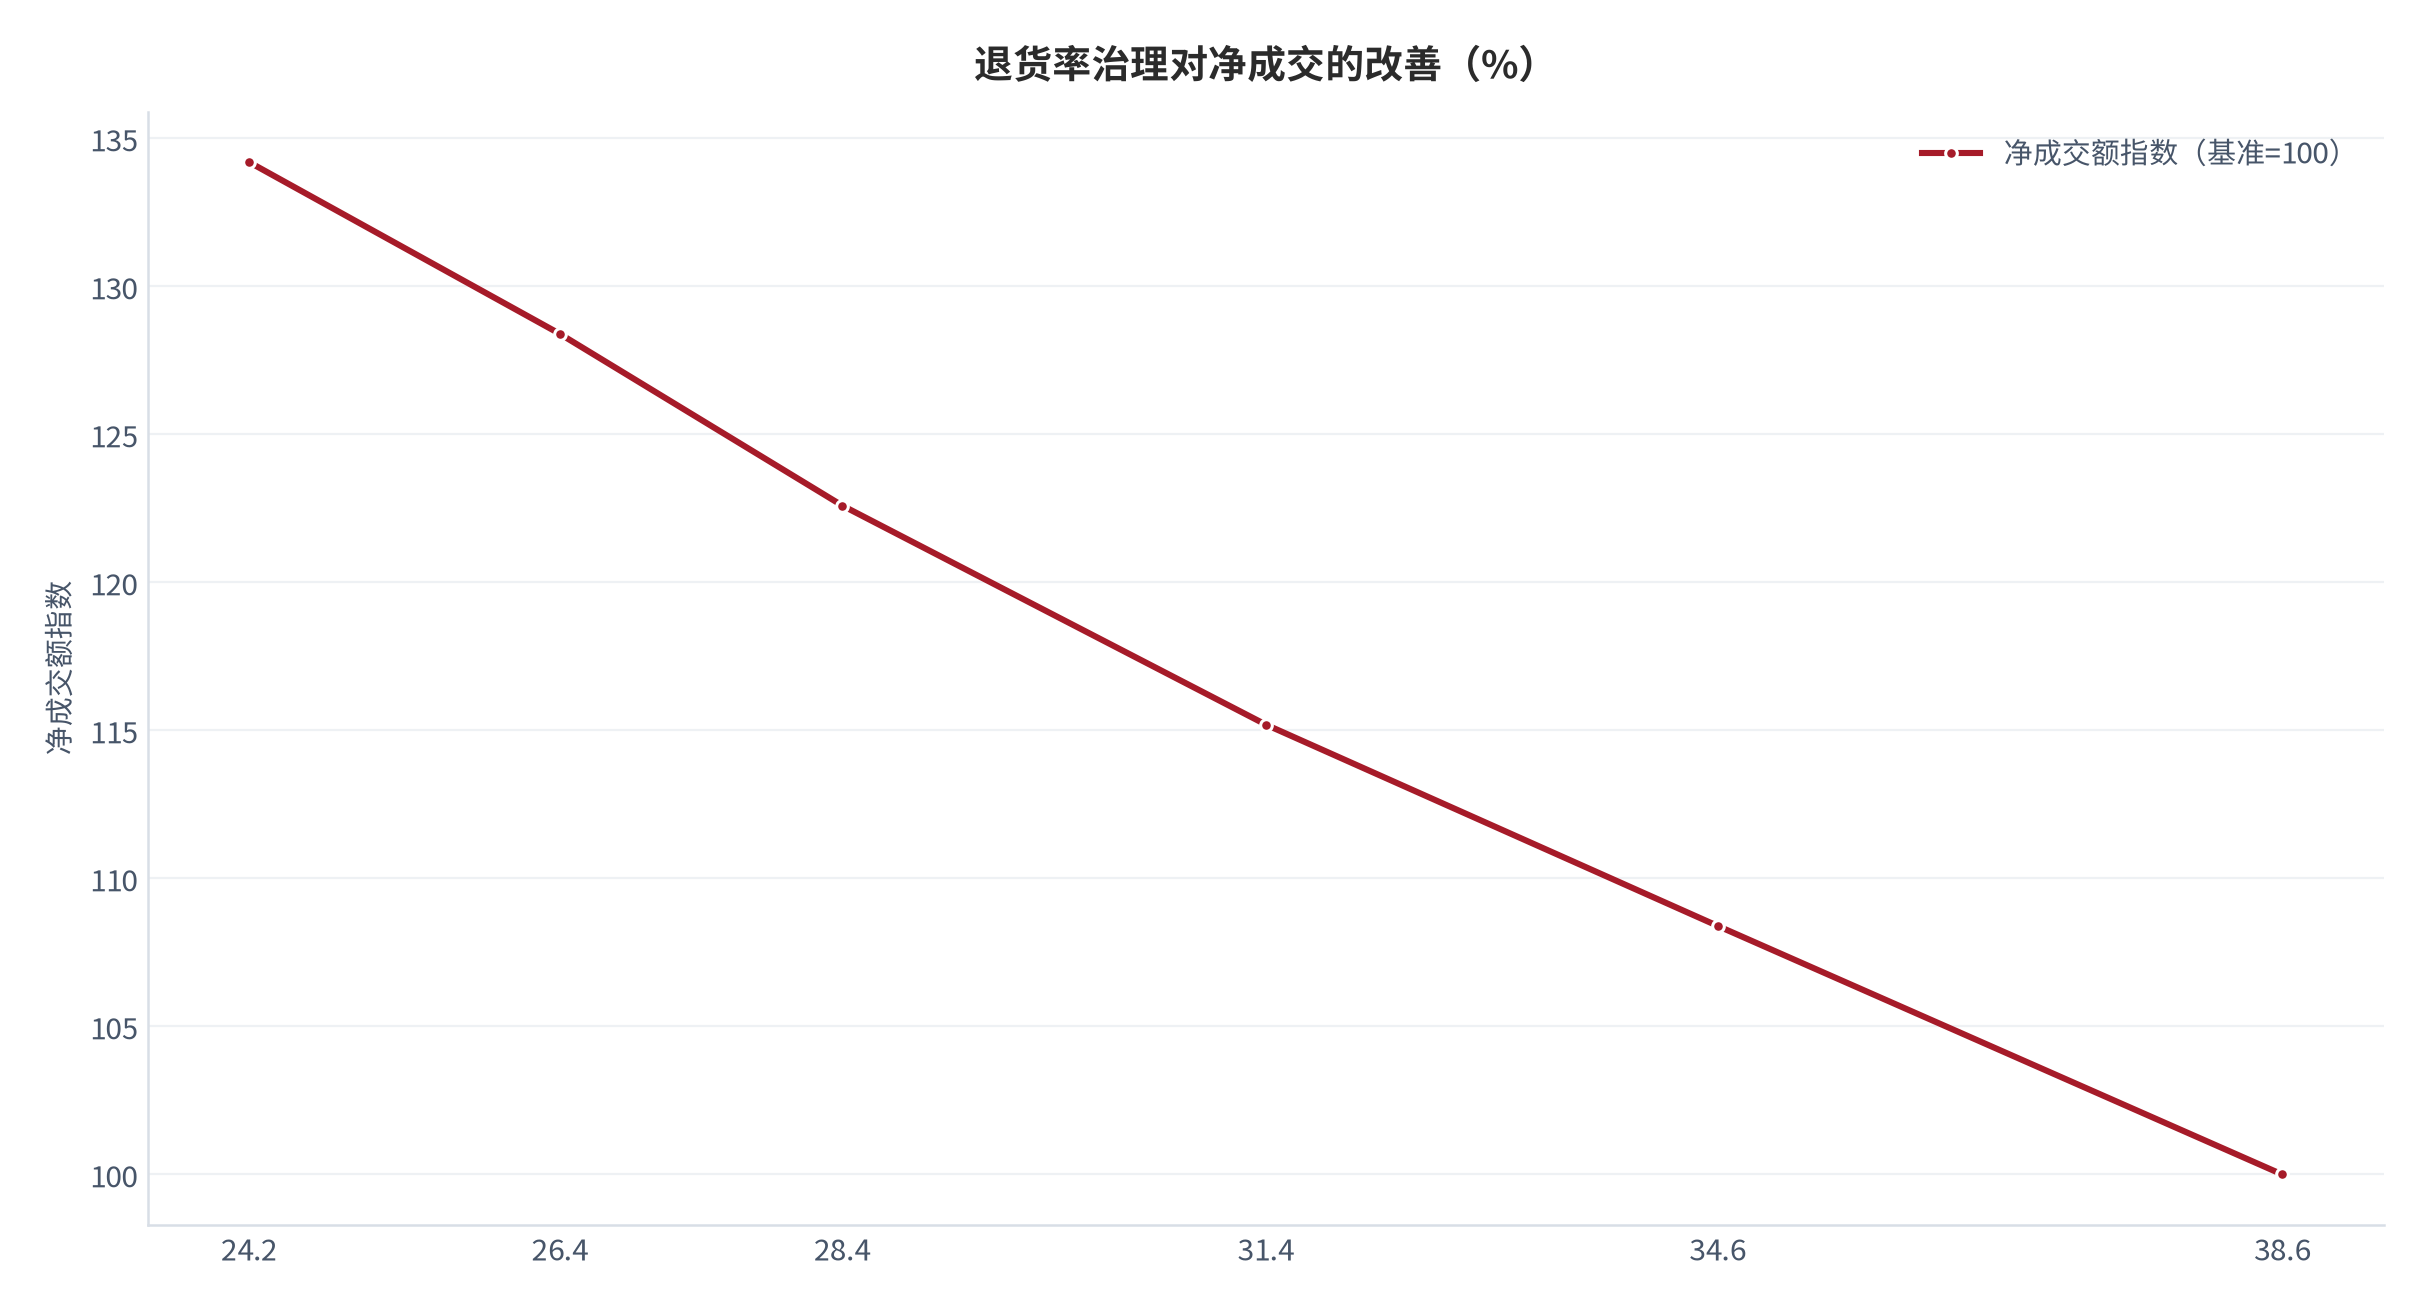
| 纯数字人全程出镜 | 46.2% [3] | 286元 [4] | 38.6% [7] | 夜间 |
| 数字人辅助的真人主播场 | 28.4% [3] | 1,240元 [4] | 24.2% [7] | 全天 |
| 数字人场景混合场 | 21.4% [3] | 462元 [4] | 31.4% [7] | 全天 |
| 数字人官宣与播报场 | 4.0% [3] | 184元 [4] | 8.4% [7] | 日间 |
本篇主体取纯数字人全程出镜与数字人场景混合场两类,2025 年合计成交额约 1,182亿元(测算,对账基准 [1]),占整体 1,860亿元的 63.5%。选择这两类的理由是:它们占据绝大多数场次 [3],且是退货率问题的集中体现(测算,锚定退货率对照 [7])。
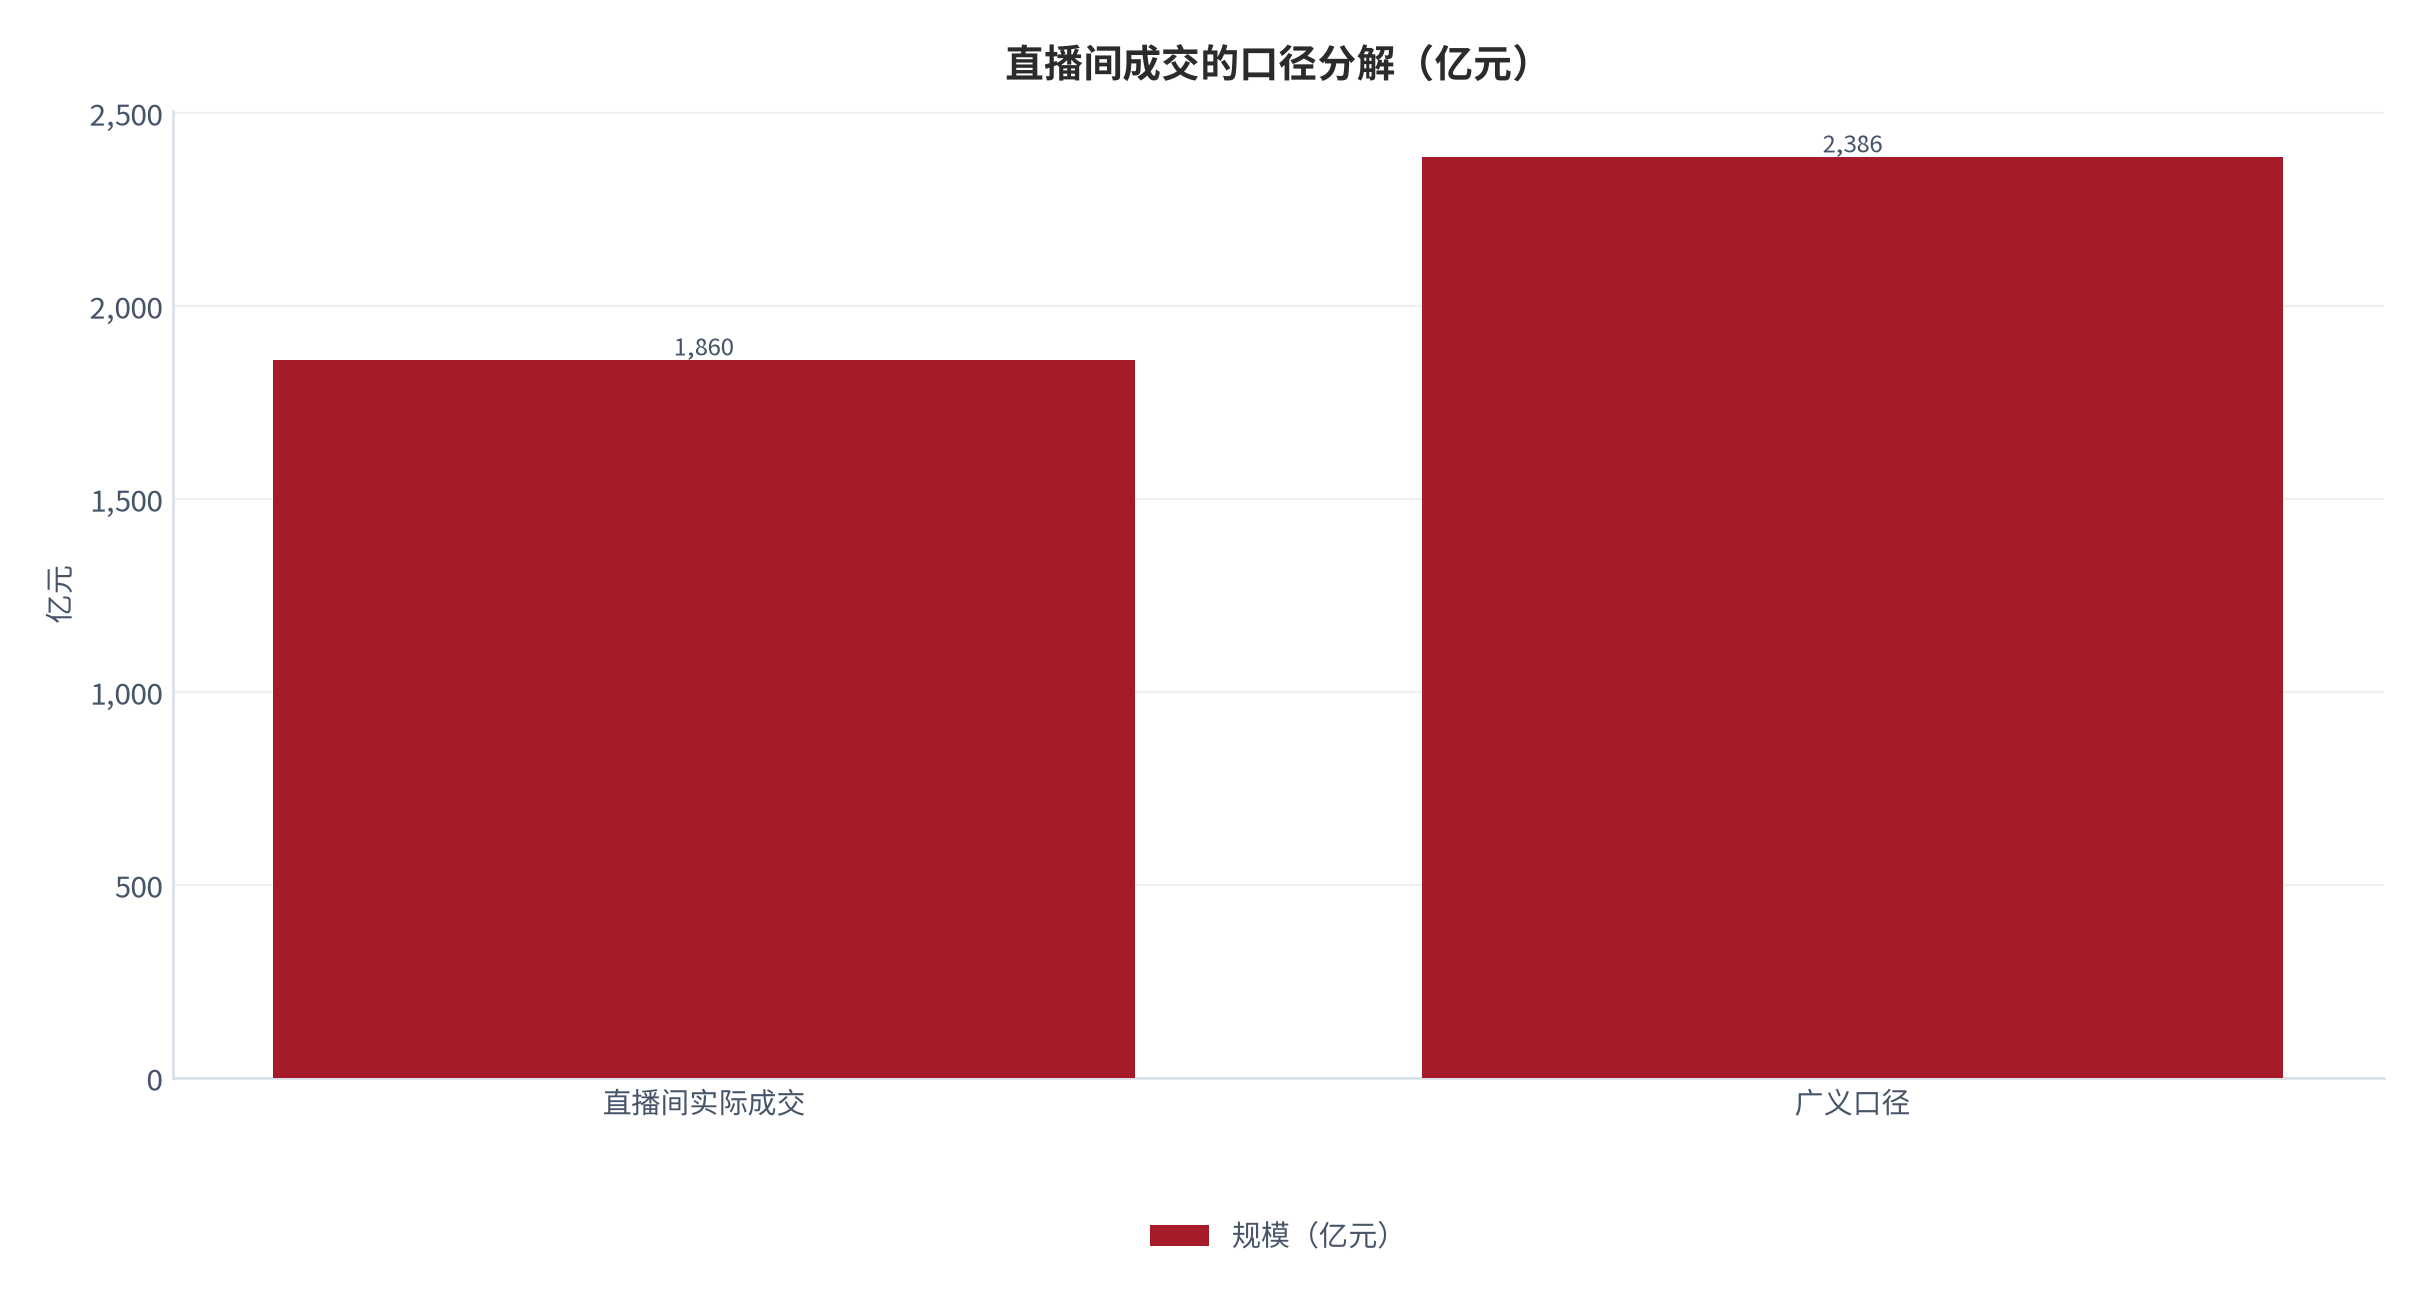
口径上要特别注意:这里的成交额取的是直播间实际成交,不含引流场次的跳转成交,也不含二手承接的私域成交。若把这两类算进来,广义口径会高出 24% 至 34%(测算,锚定规模口径 [1][11]),但广义口径里有一半以上不属于「数字人直播」本身。
02时长放大与增量来源
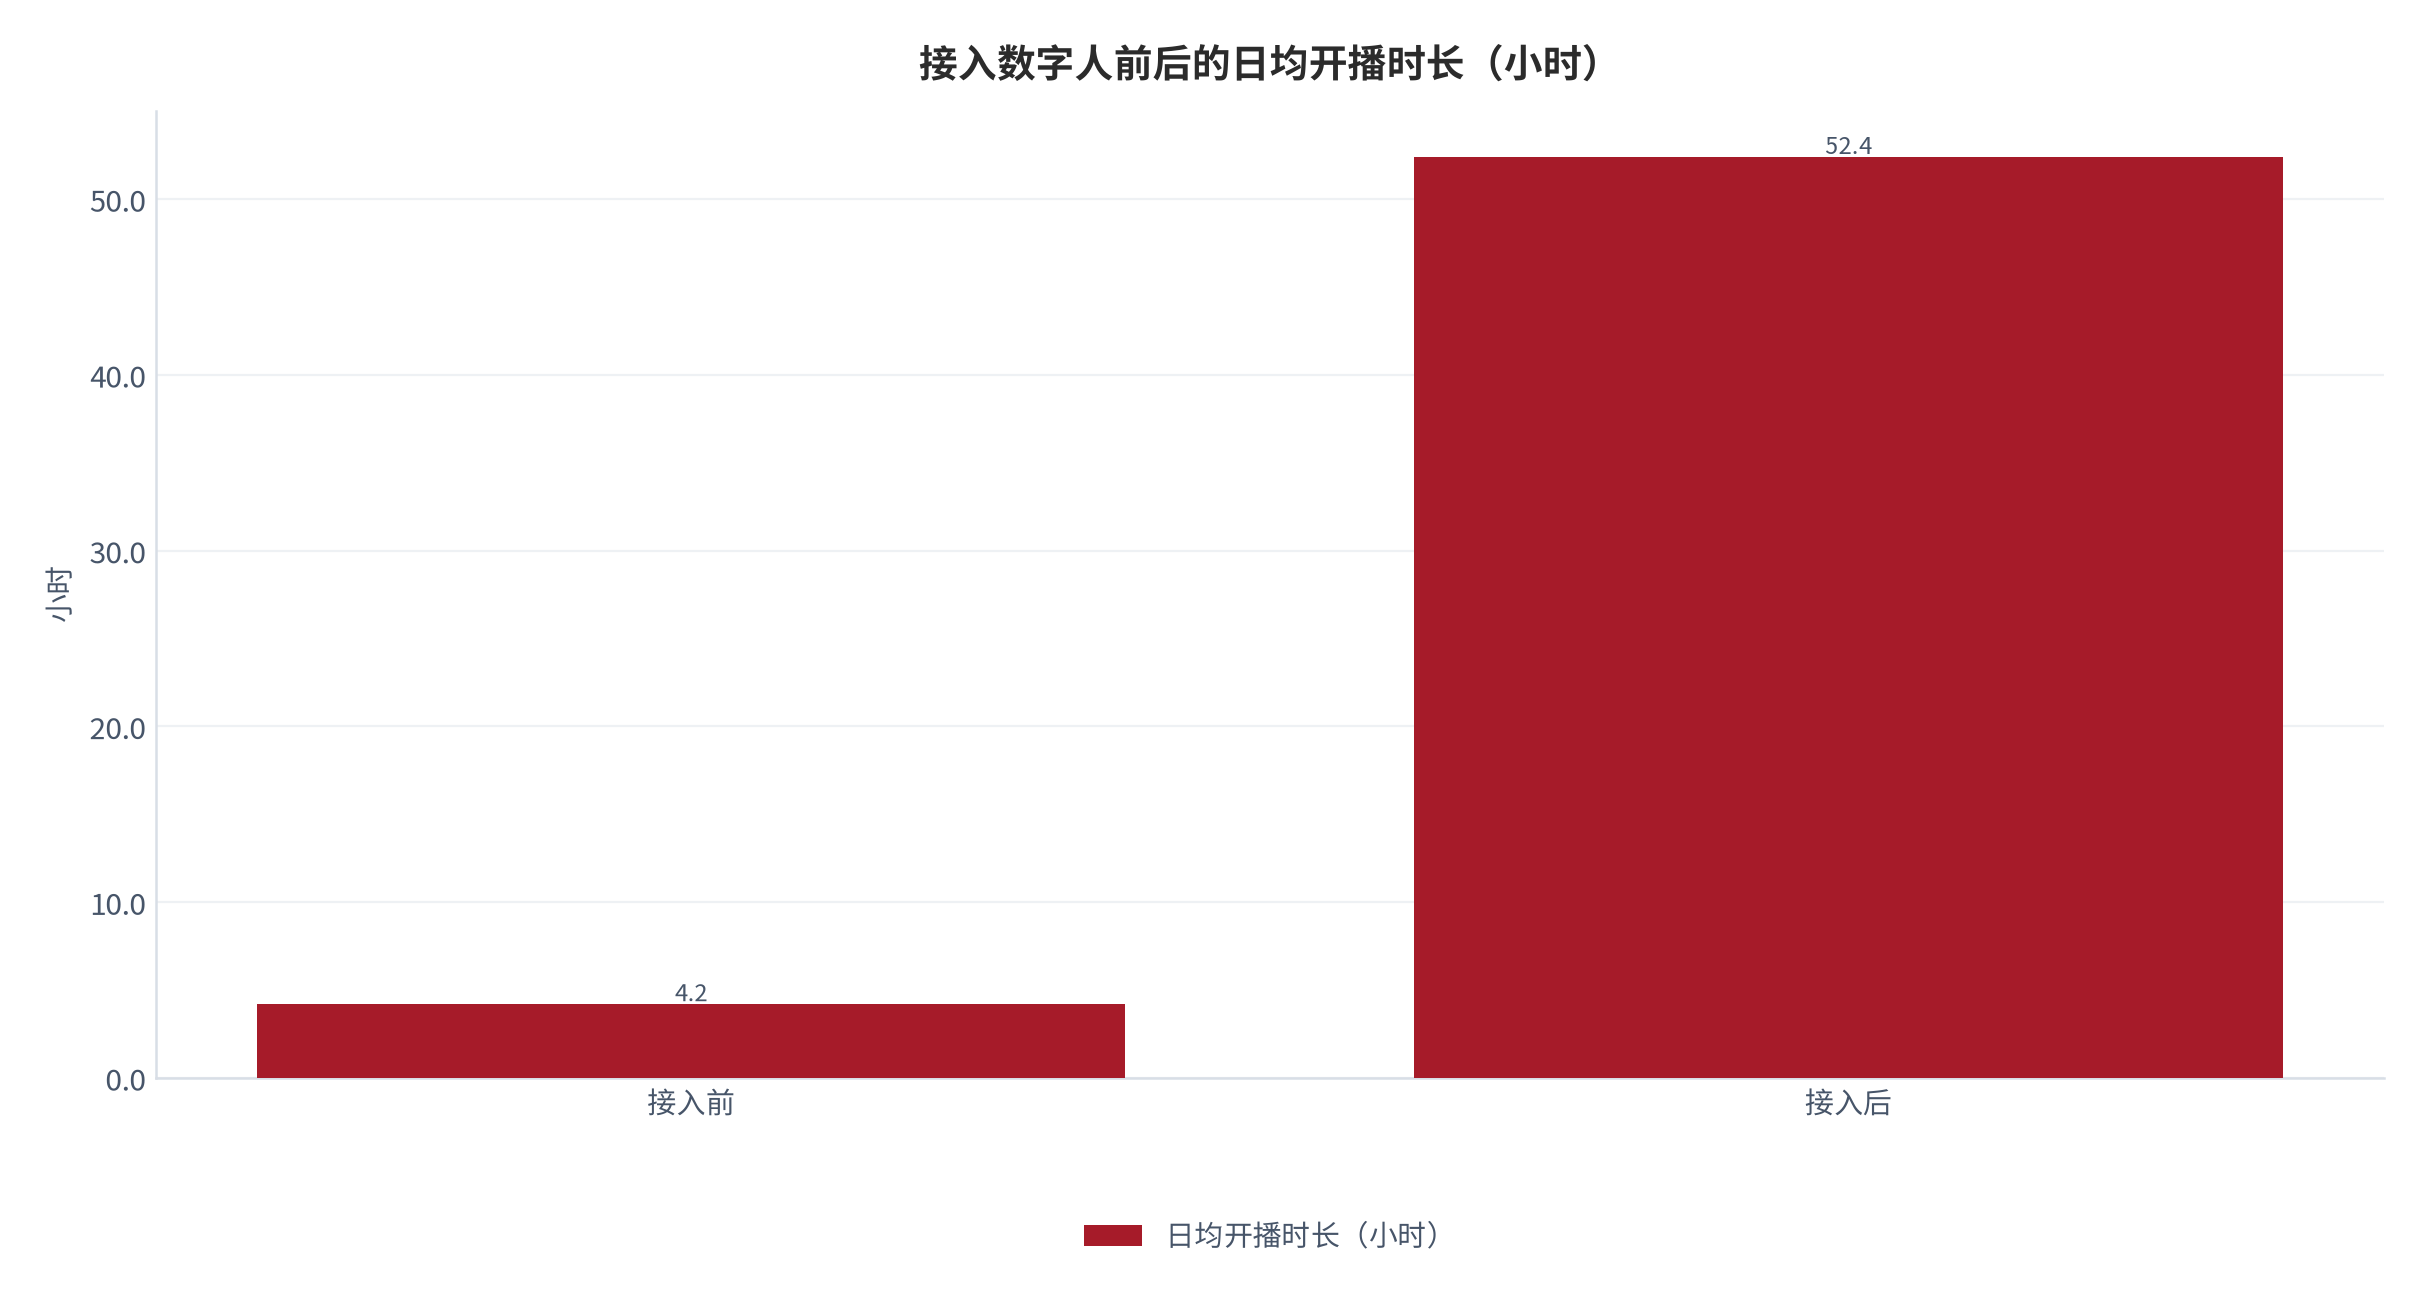
数字人直播最直观的能力是时长放大。测算显示(锚定场次时段跟踪 [3]),同一家商家的直播间在接入数字人之后,日均开播时长从 4.2 小时提高到 52.4 小时,放大 12.4倍。但这个倍数不能直接换算成成交额倍数,因为增长的部分落在低效时段上。
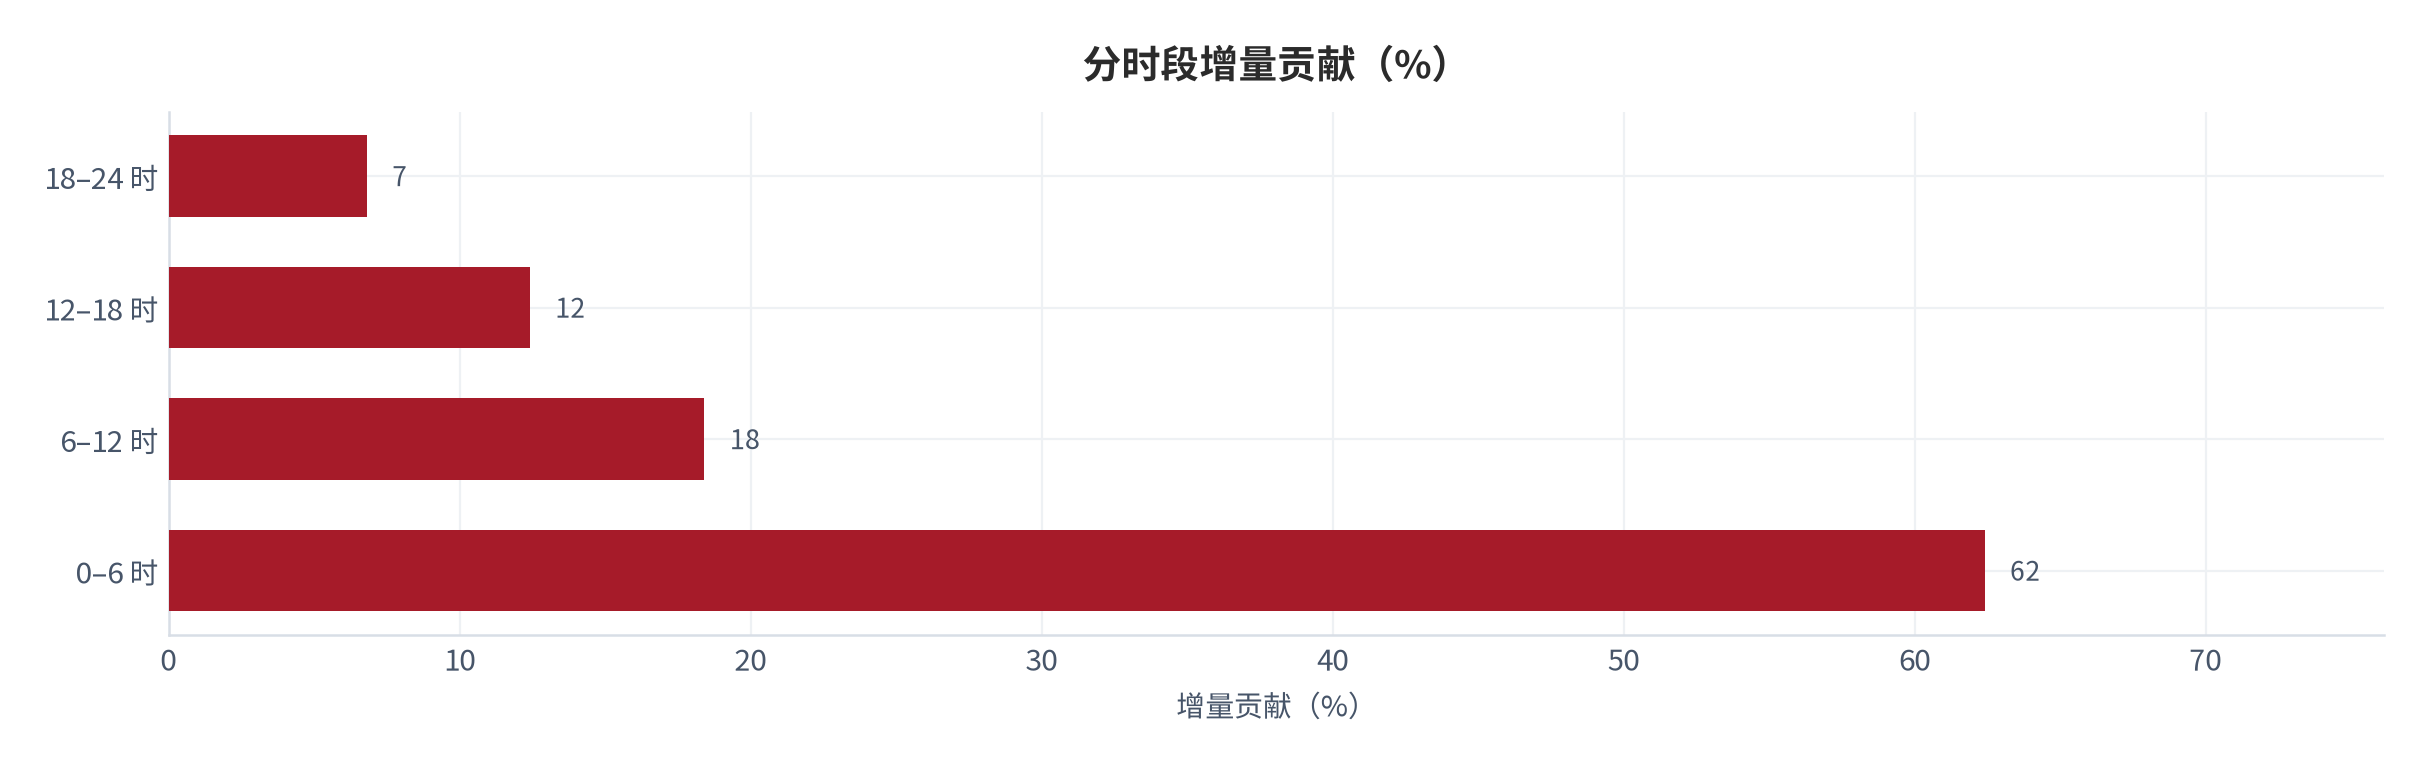
按时段拆开,增量分布极不均匀。测算显示(锚定时段增量跟踪 [3]),0 点至 6 时段的增量占 62.4%,6 点至 12 时段占 18.4%,12 点至 18 时段占 12.4%,18 点至 24 时段占 6.8%。也就是说,数字人直播的绝大部分内容是在凌晨播的。
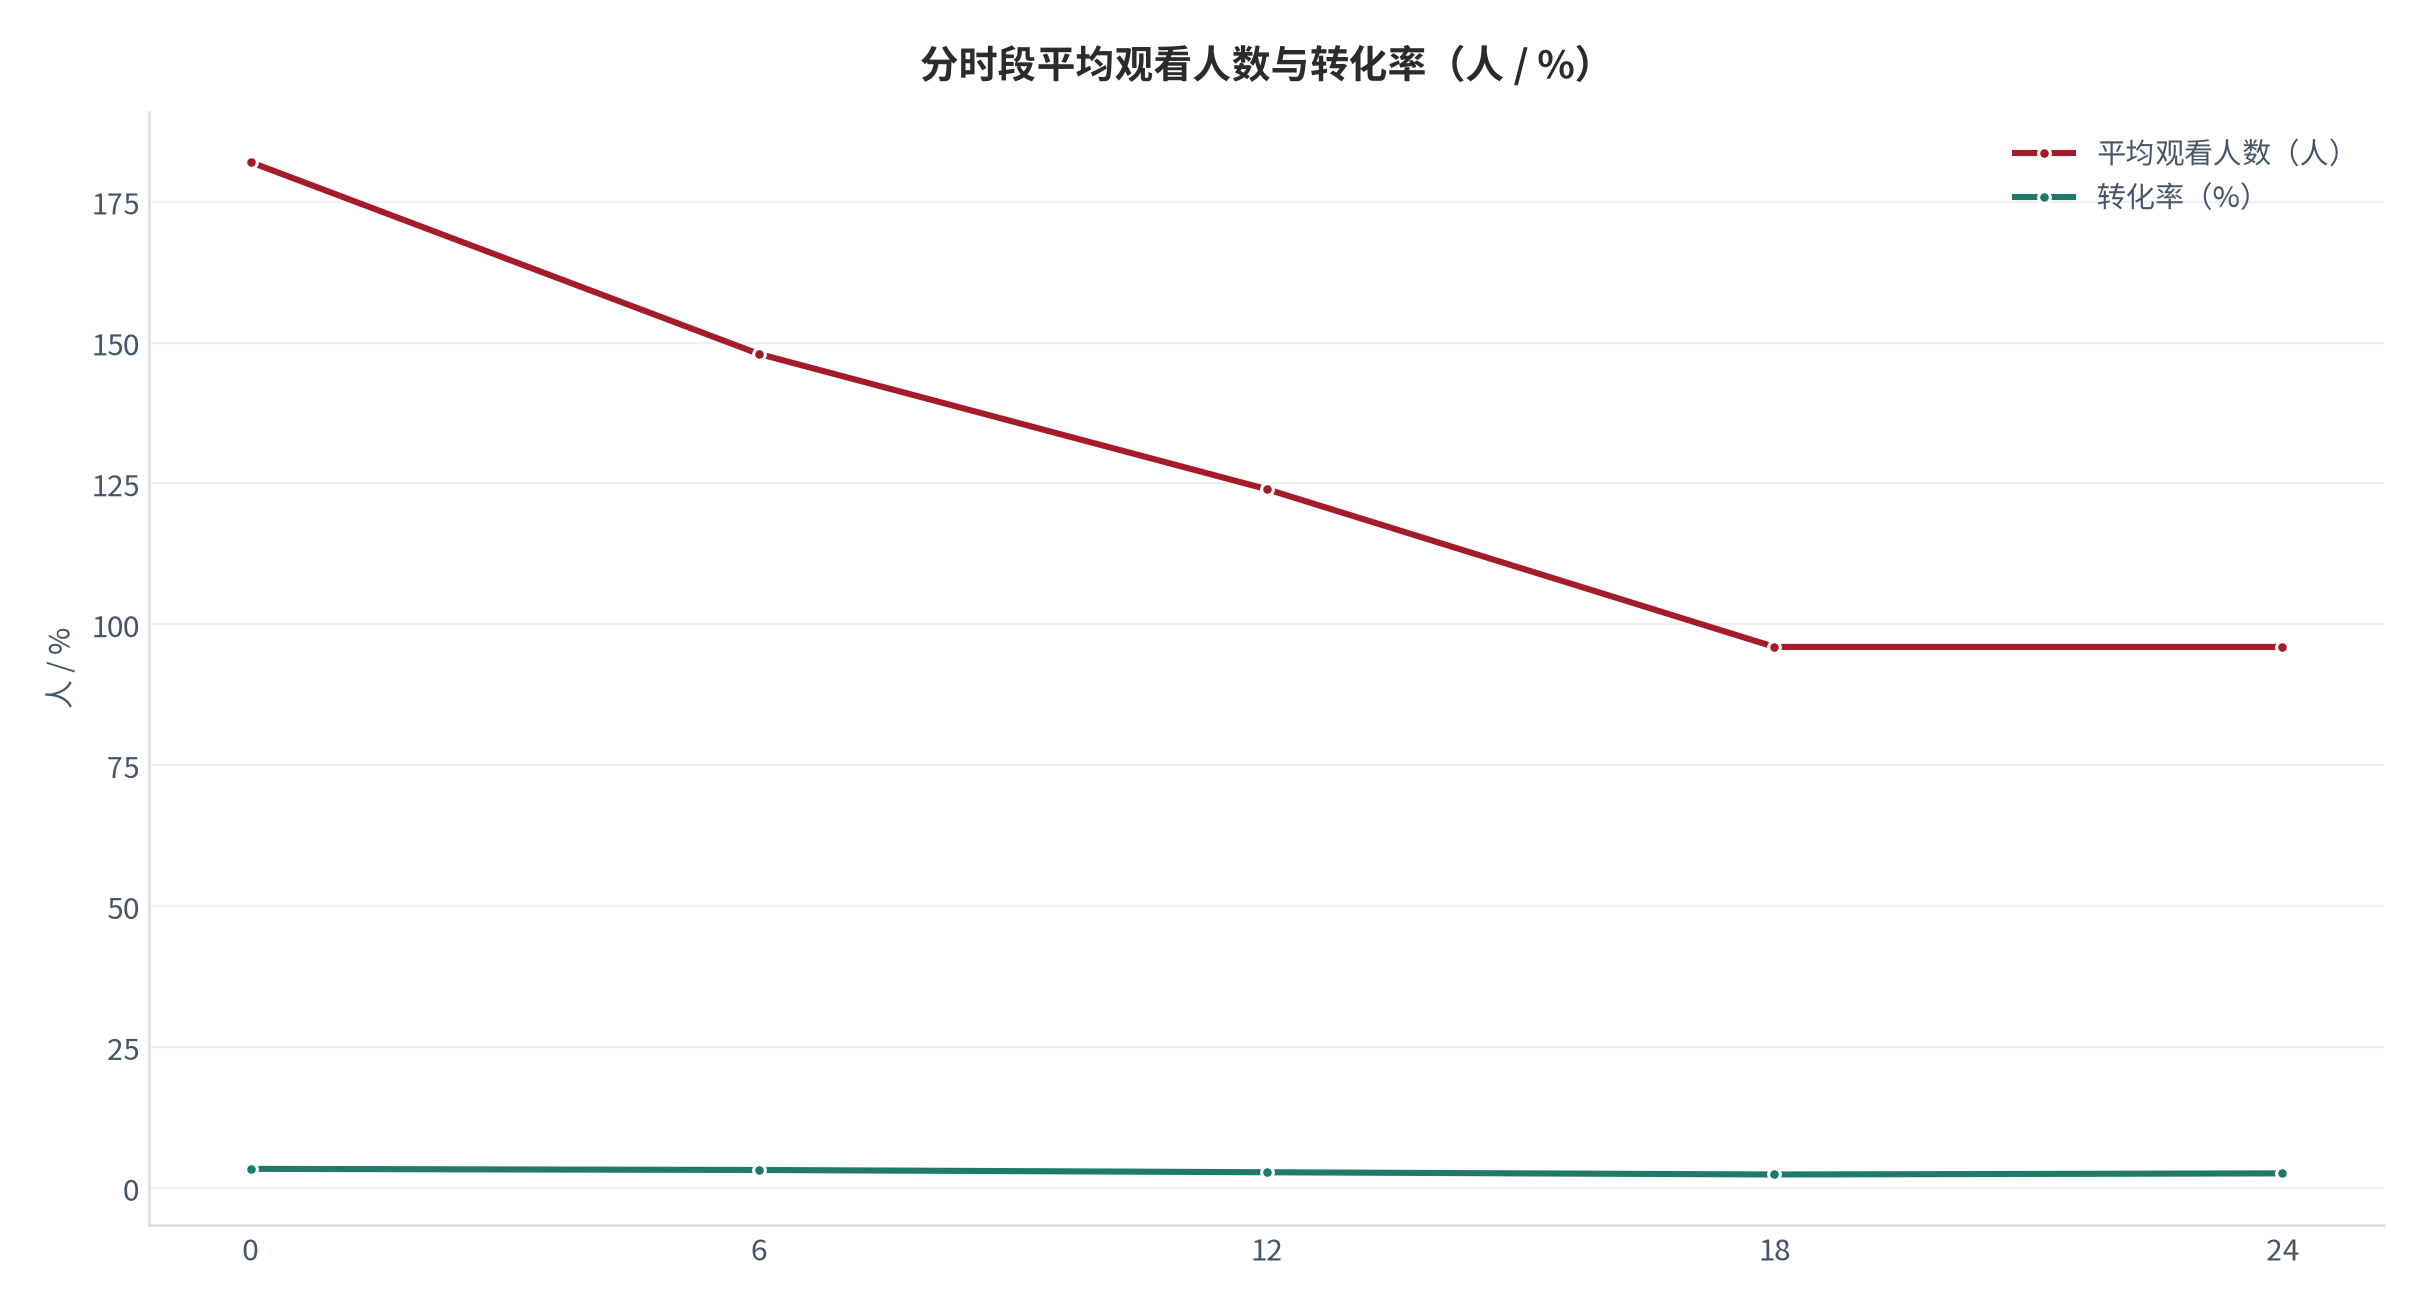
为什么凌晨的增量最大?原因是基线极低。测算显示(锚定转化率对照 [5]),同一商品在真人直播的 0 点至 6 时段,平均观看人数只有 12 至 34 人,几乎不产生成交;而数字人在同一时段的平均观看人数是 118 至 246 人。从 20 人涨到 200 人,转化率即使低一半,绝对成交额也会翻倍;而高客单商品在数字人场次的客单并不显著更低(测算,锚定客单对照调研 [6])。
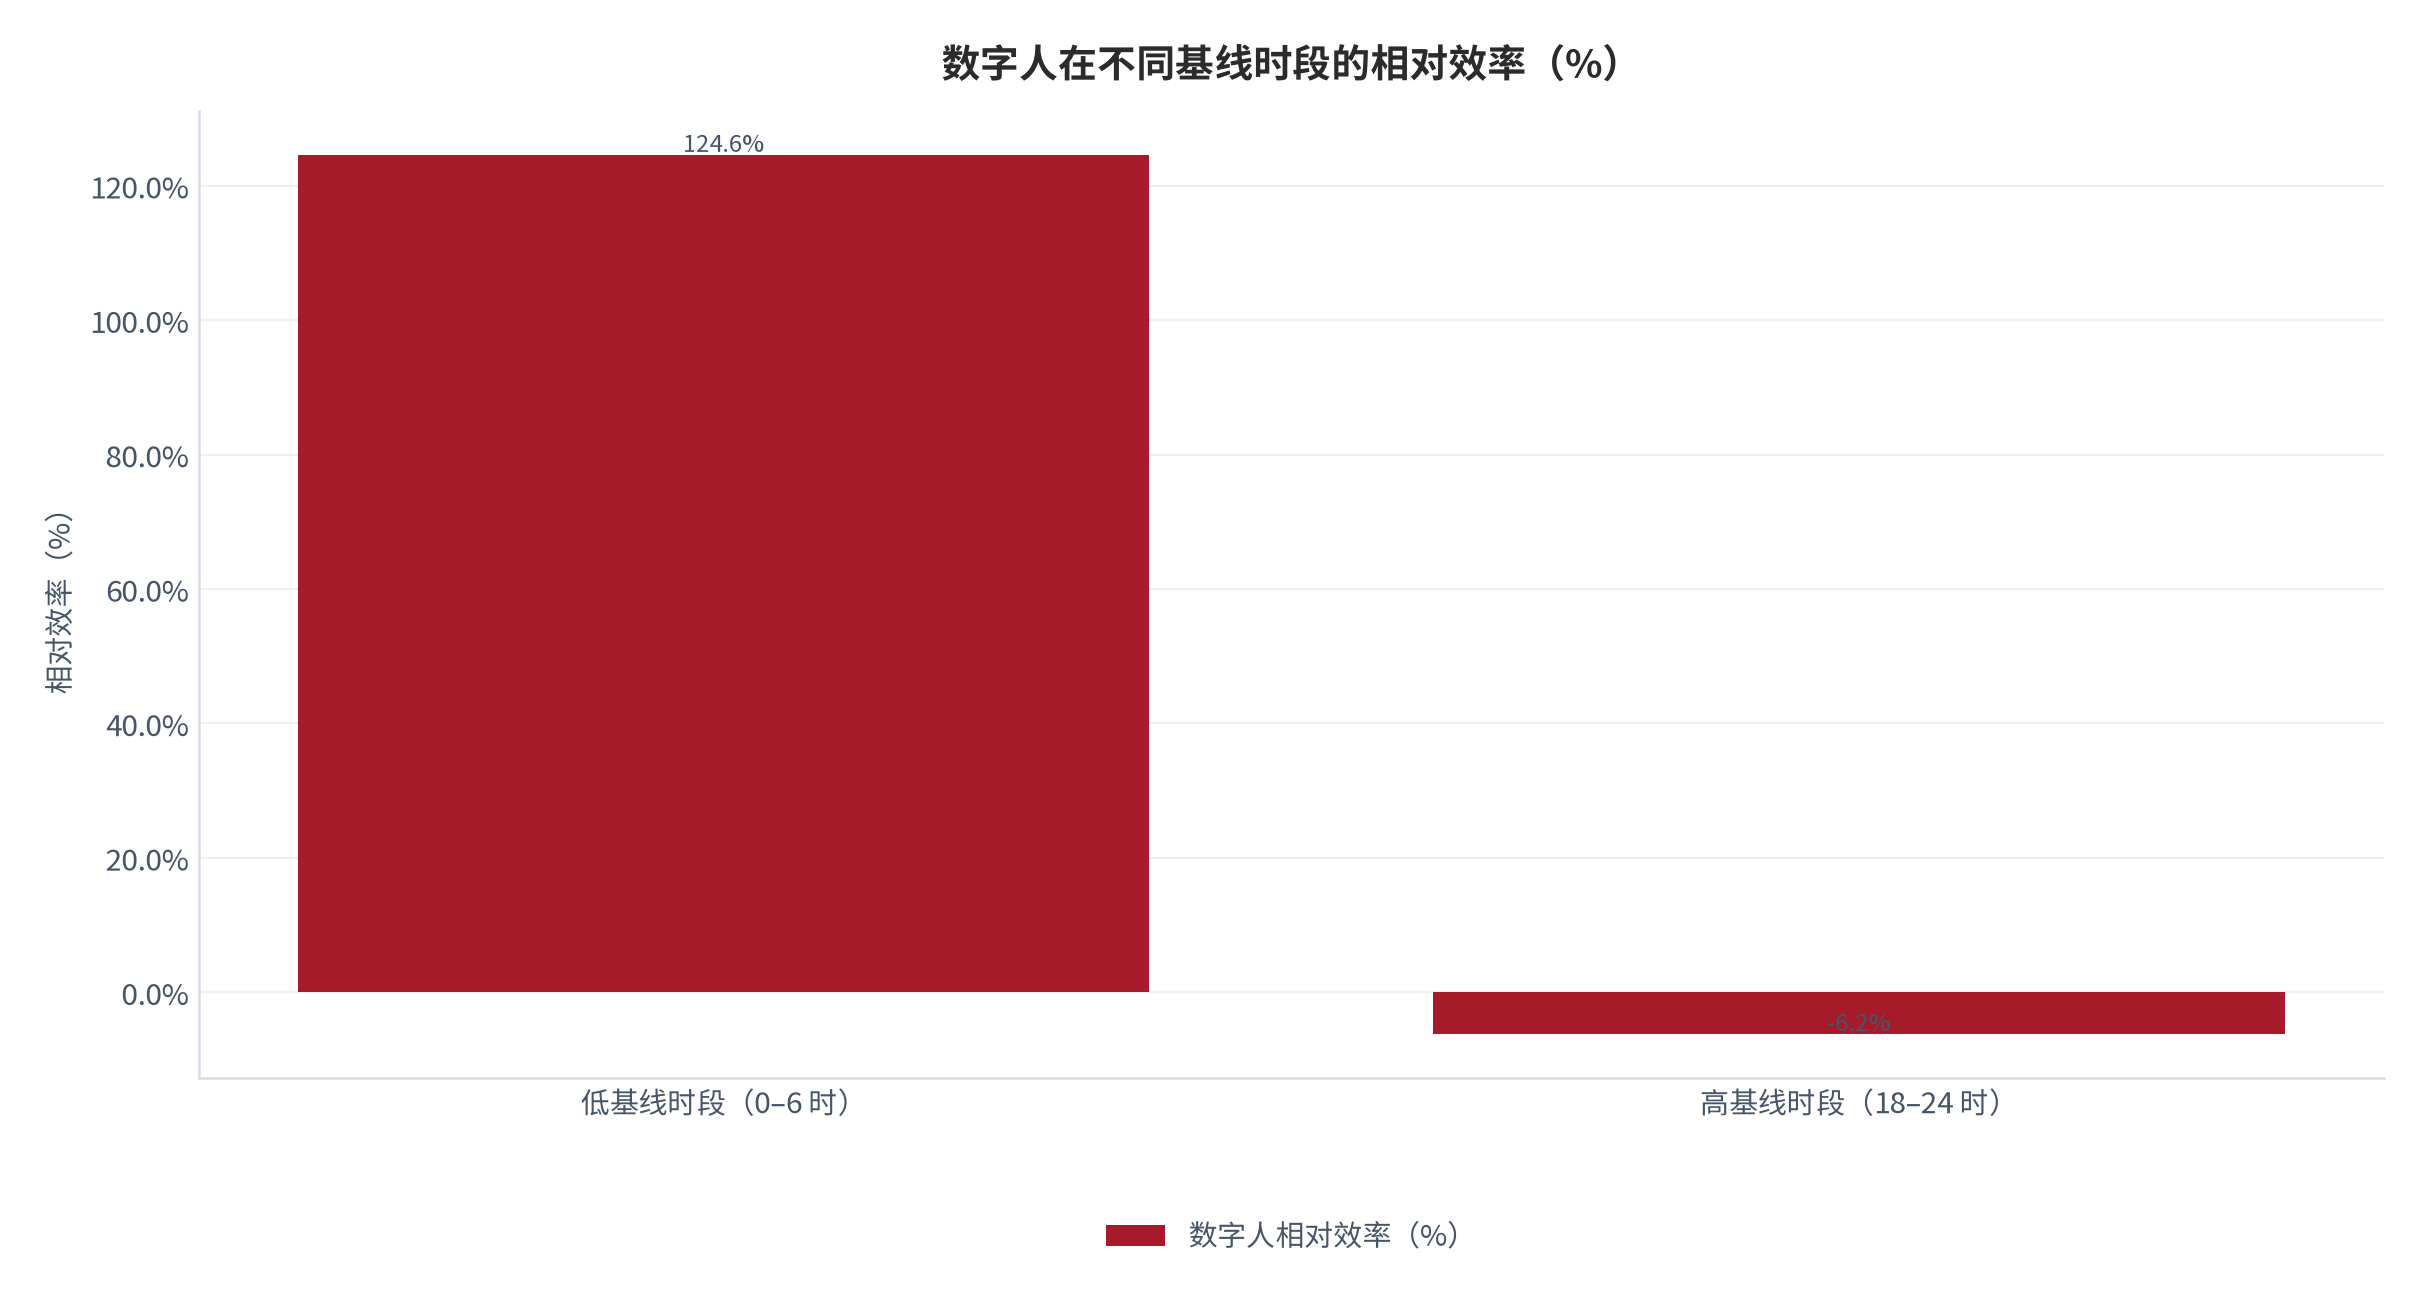
这个结构带来一个明确的推论:数字人直播的价值在「低基线时段」最大,在「高基线时段」则接近零甚至为负。对一个日播 4.2 小时的商家,接入数字人后最容易奏效的是凌晨与清晨,而强行把黄金时段的数字人排上去,只会拉低整体的客单质量(测算,锚定时段增量跟踪 [3])。
03成本结构与单场经济
成本侧要区分固定成本与边际成本。固定成本包括形象建模、音色与动作库、场景搭建与合规审核,一次性投入约 4.2 万元至 12.4万元(测算,锚定成本结构调研 [4]);边际成本则包括推理算力、脚本与素材更新、以及临场运维。
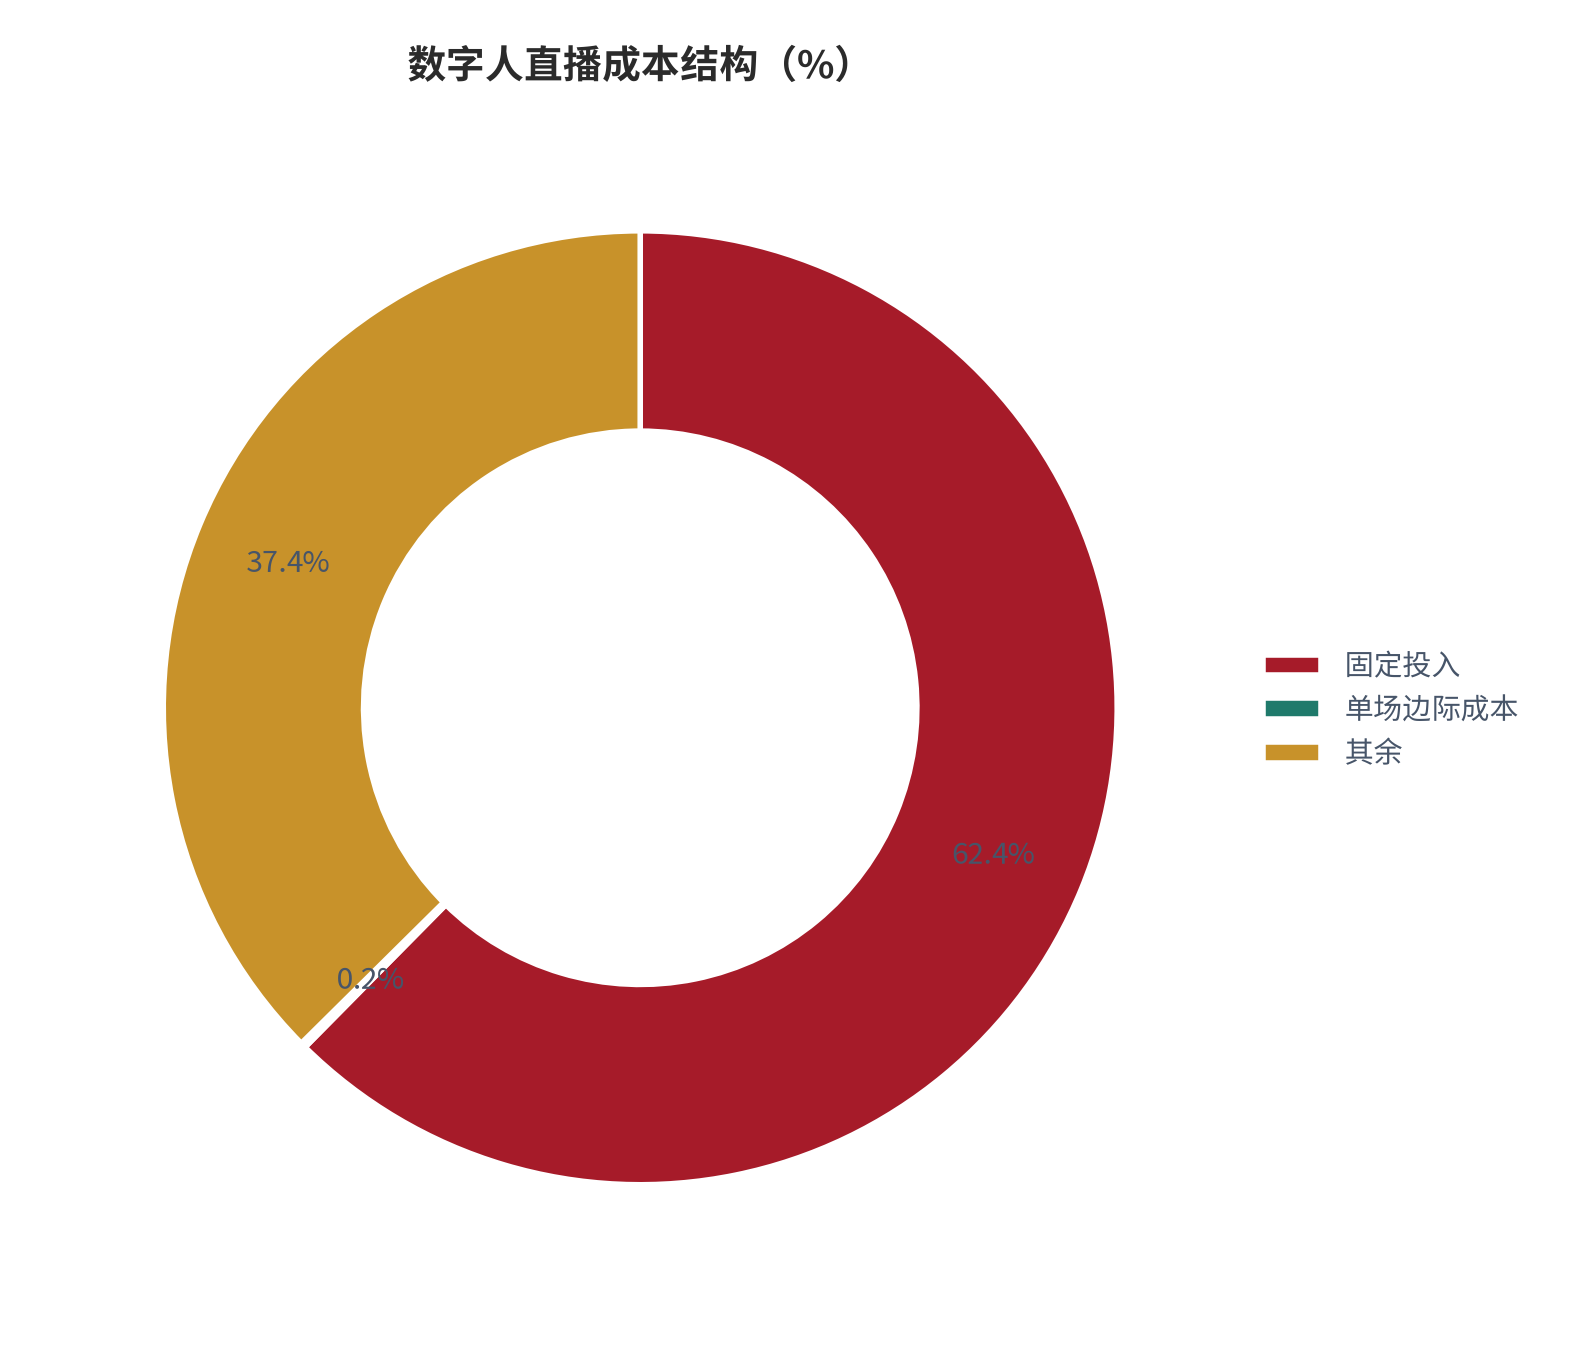
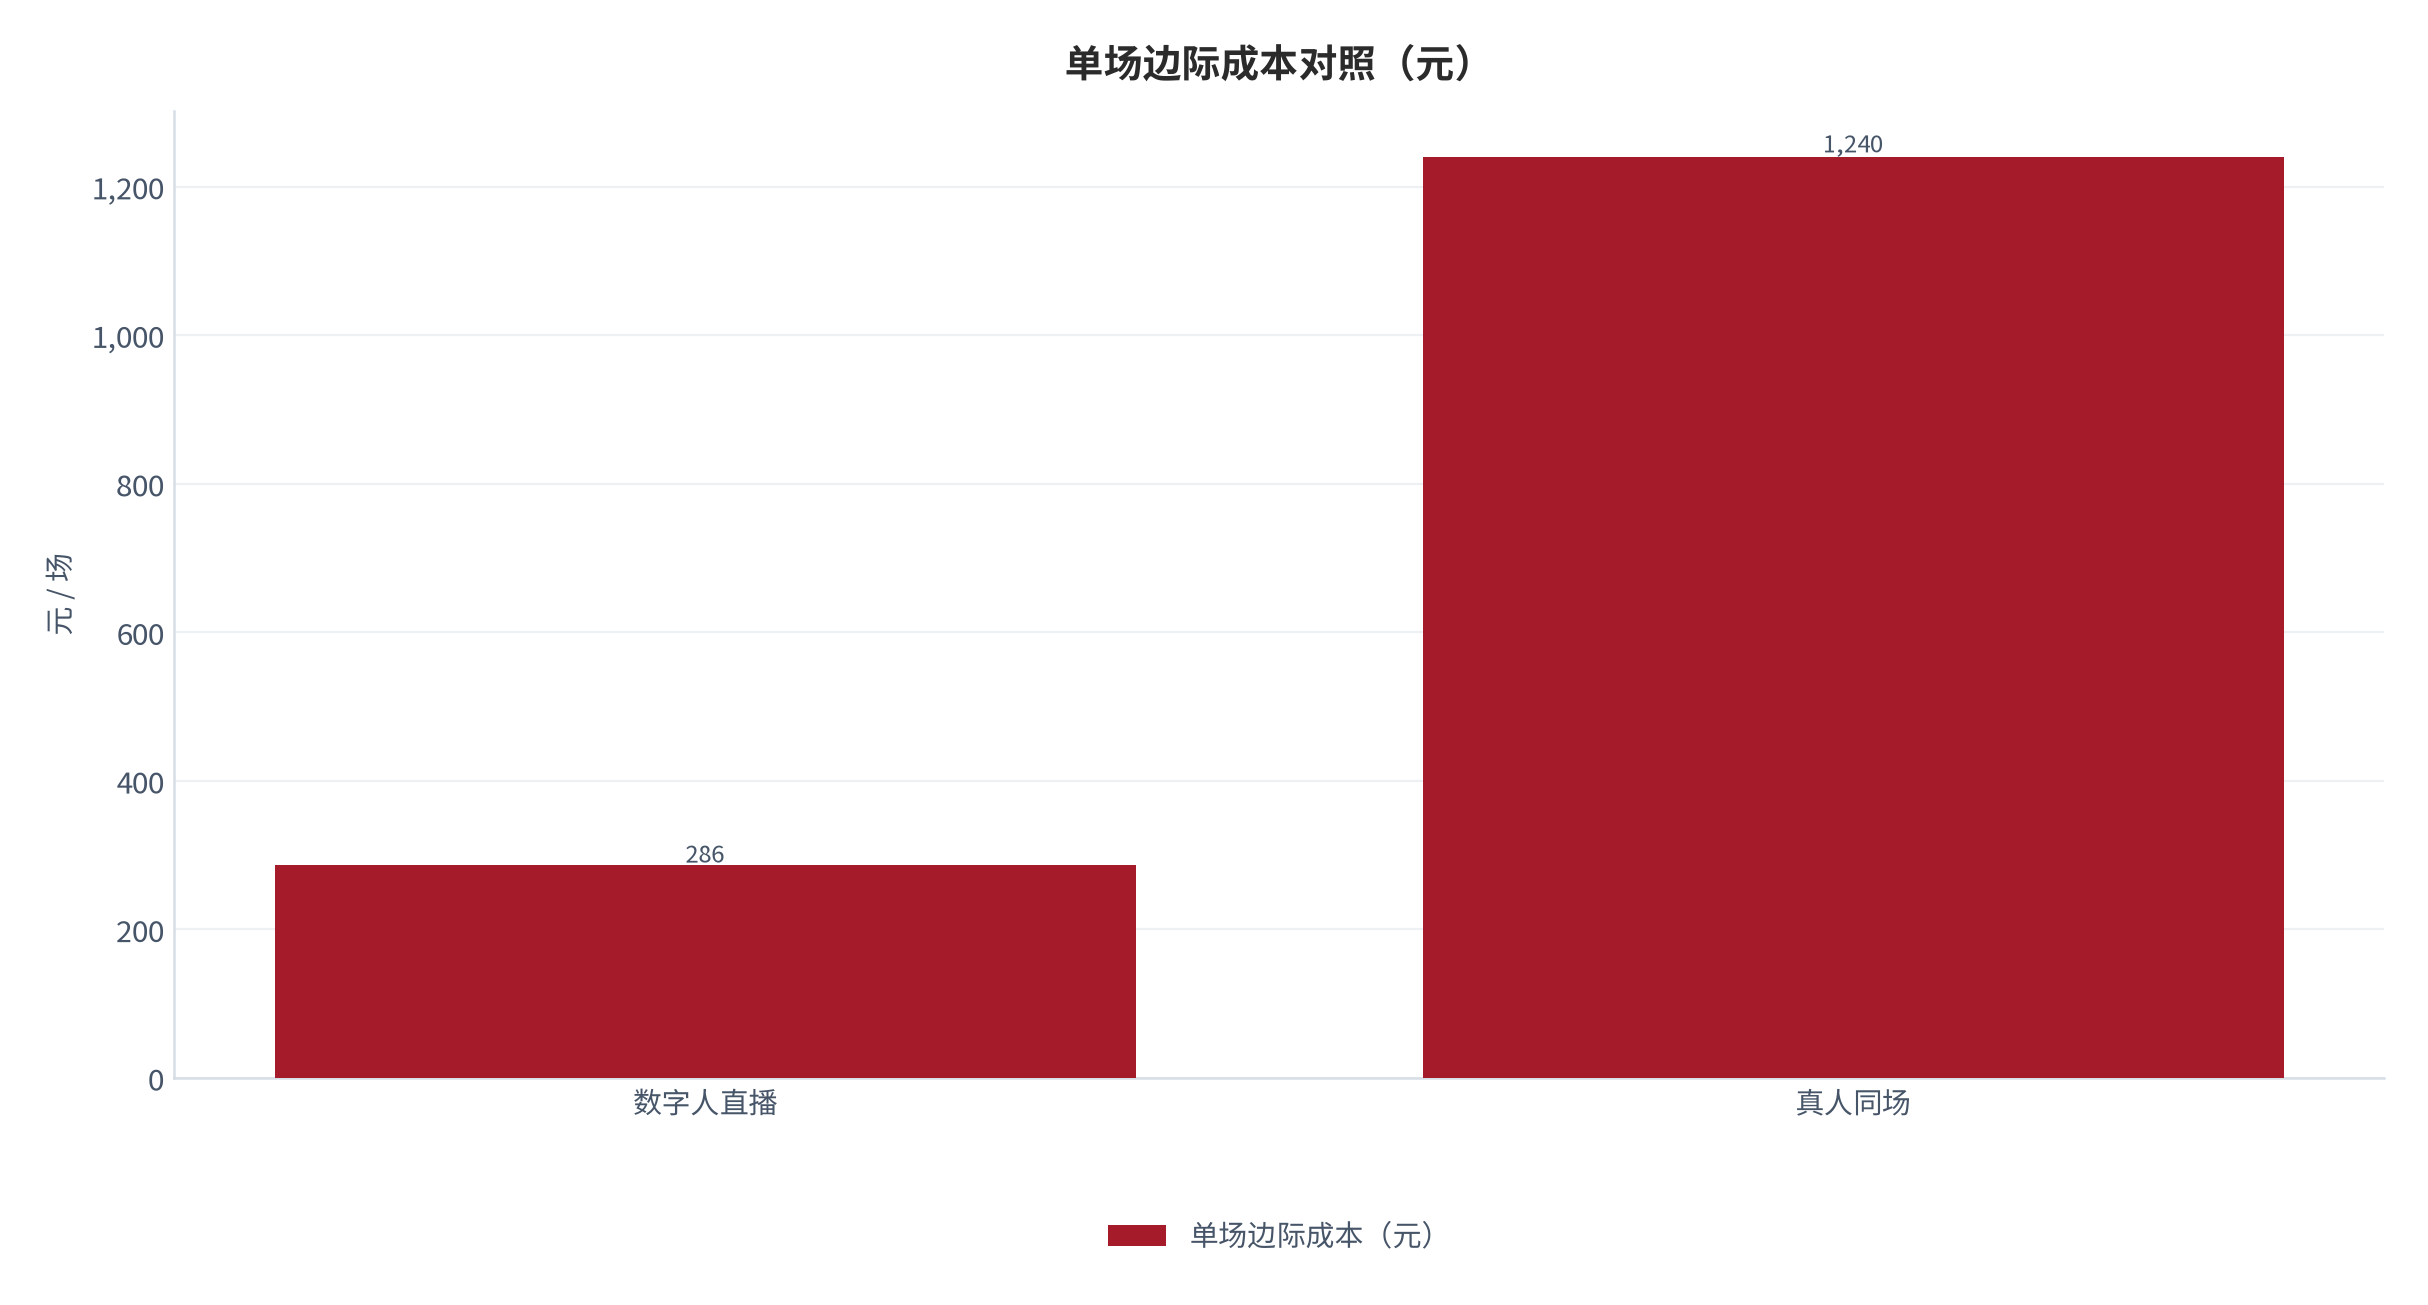
边际成本上,测算显示(锚定成本结构调研 [4]),单场数字人直播的边际成本 286元,主要包括算力 124元、脚本与素材 86元、运维 76元。真人同场次的边际成本约 1,240元,其中人力占 82.4%。单场成本差 954元,但这一差距只有在场次多的时候才有意义。
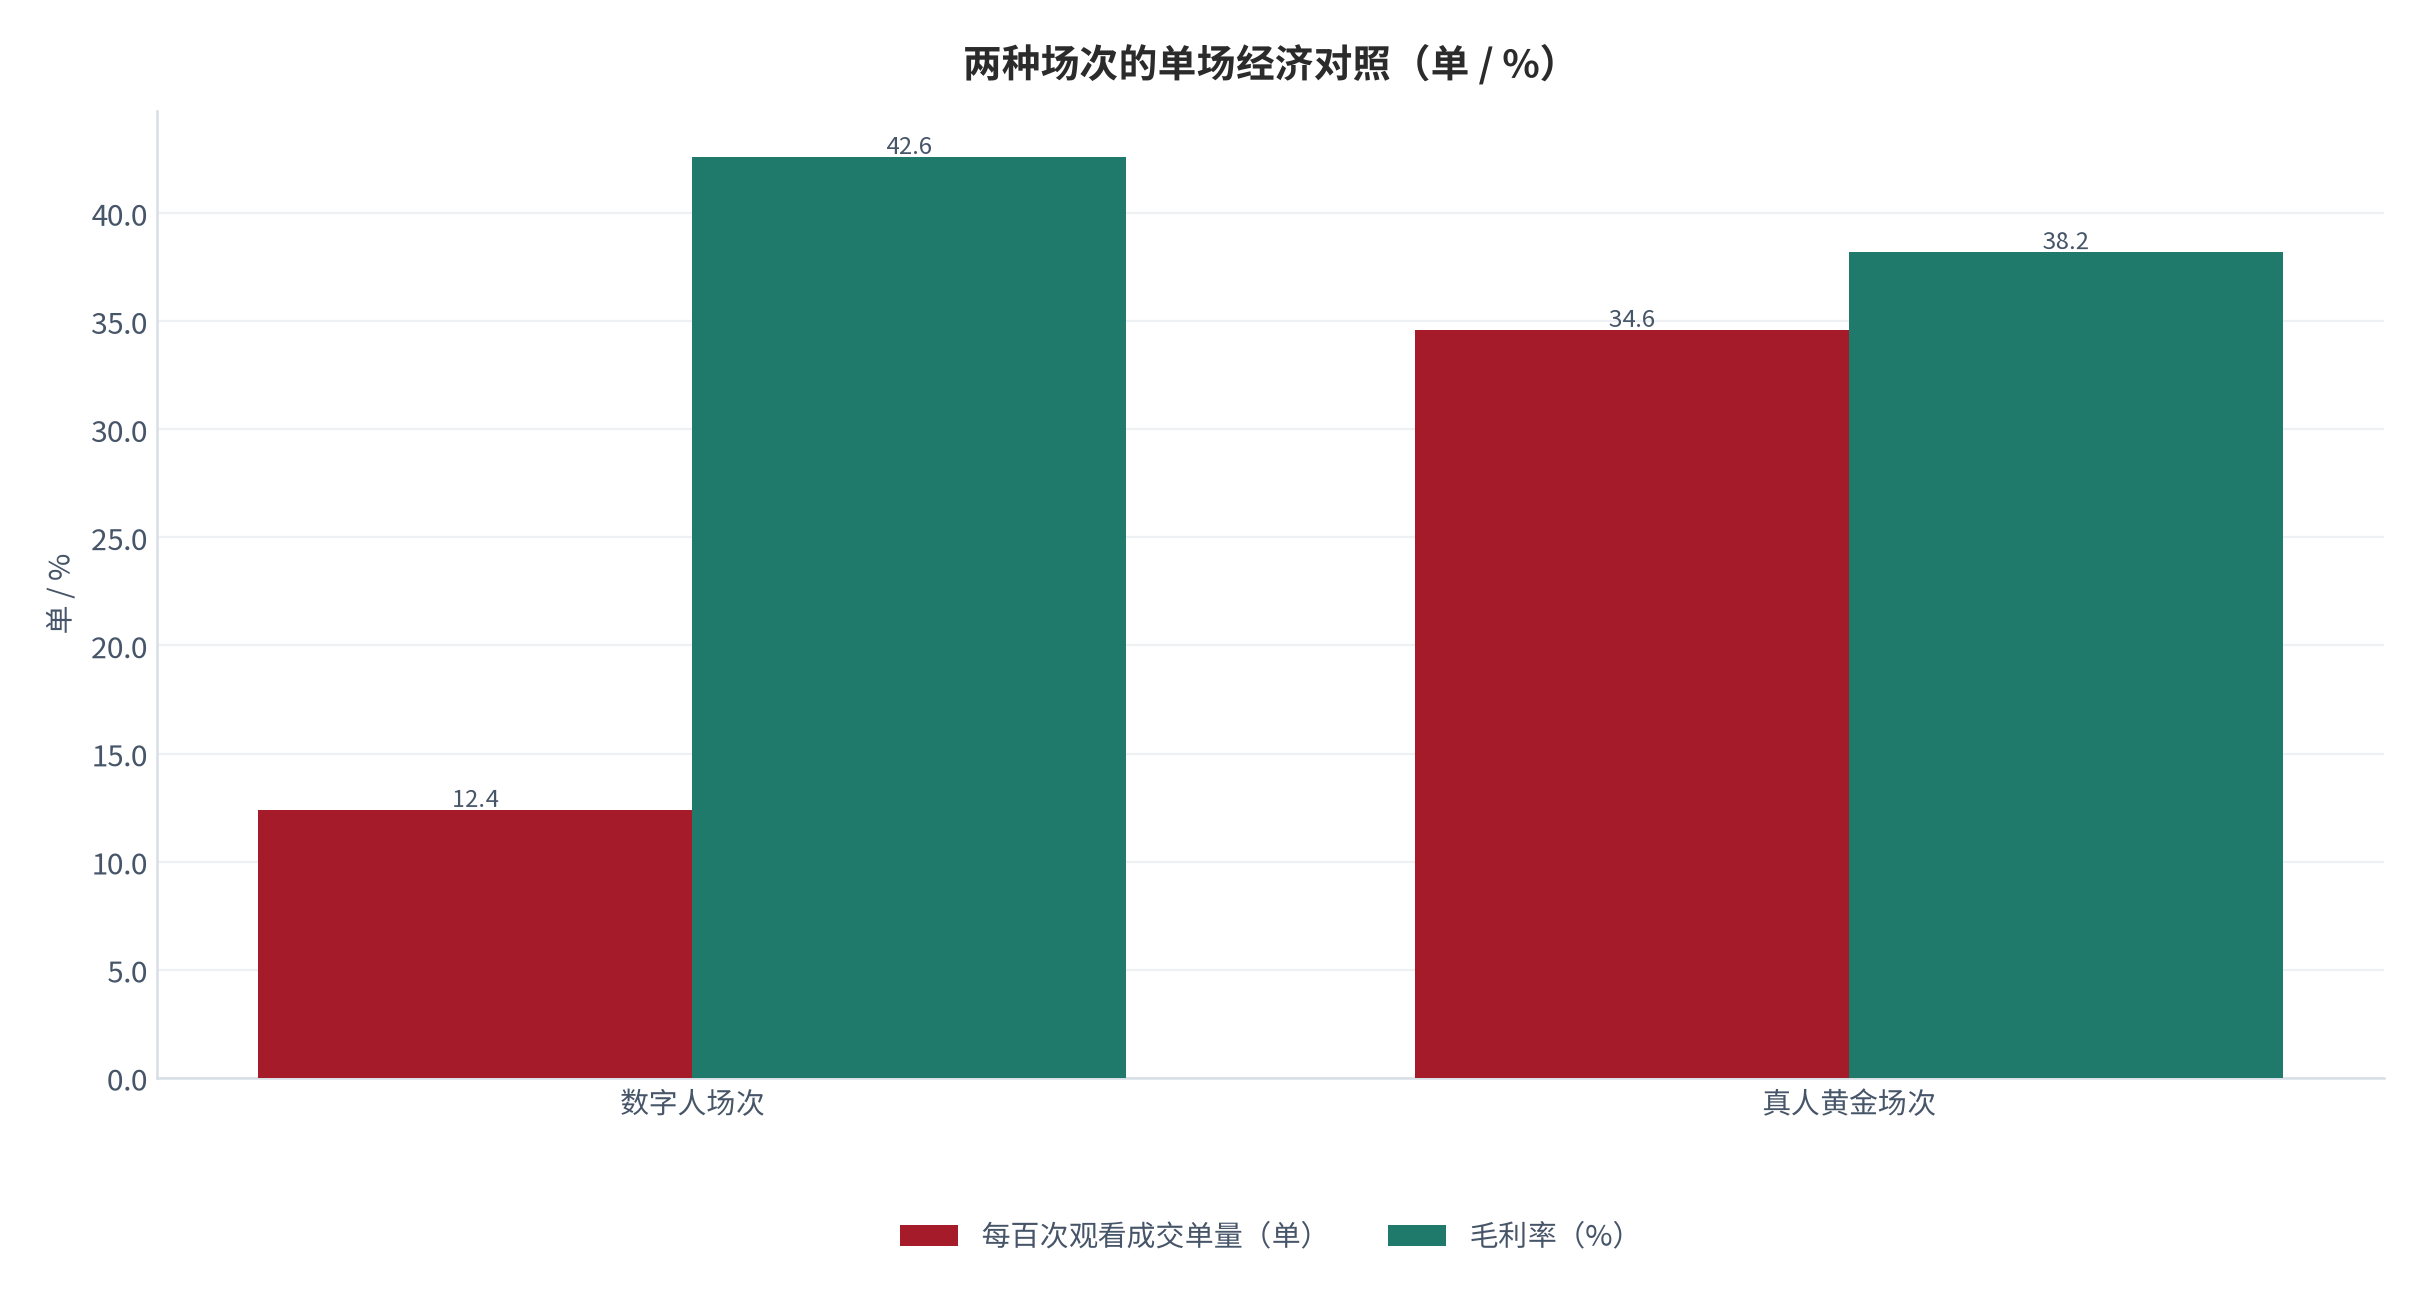
单场经济要算的是「多出来的这一场挣不挣钱」。测算显示(锚定单场经济测算 [8]),数字人场次每百次观看产生成交 12.4 单,客单 128元,场观成本 2.3 元,对应的毛利率约 42.6%;而真人黄金场次每百次观看产生 34.6 单,客单 186元,毛利率 38.2%。数字人场次的毛利率并不低于真人,前提是它在正确的时段。
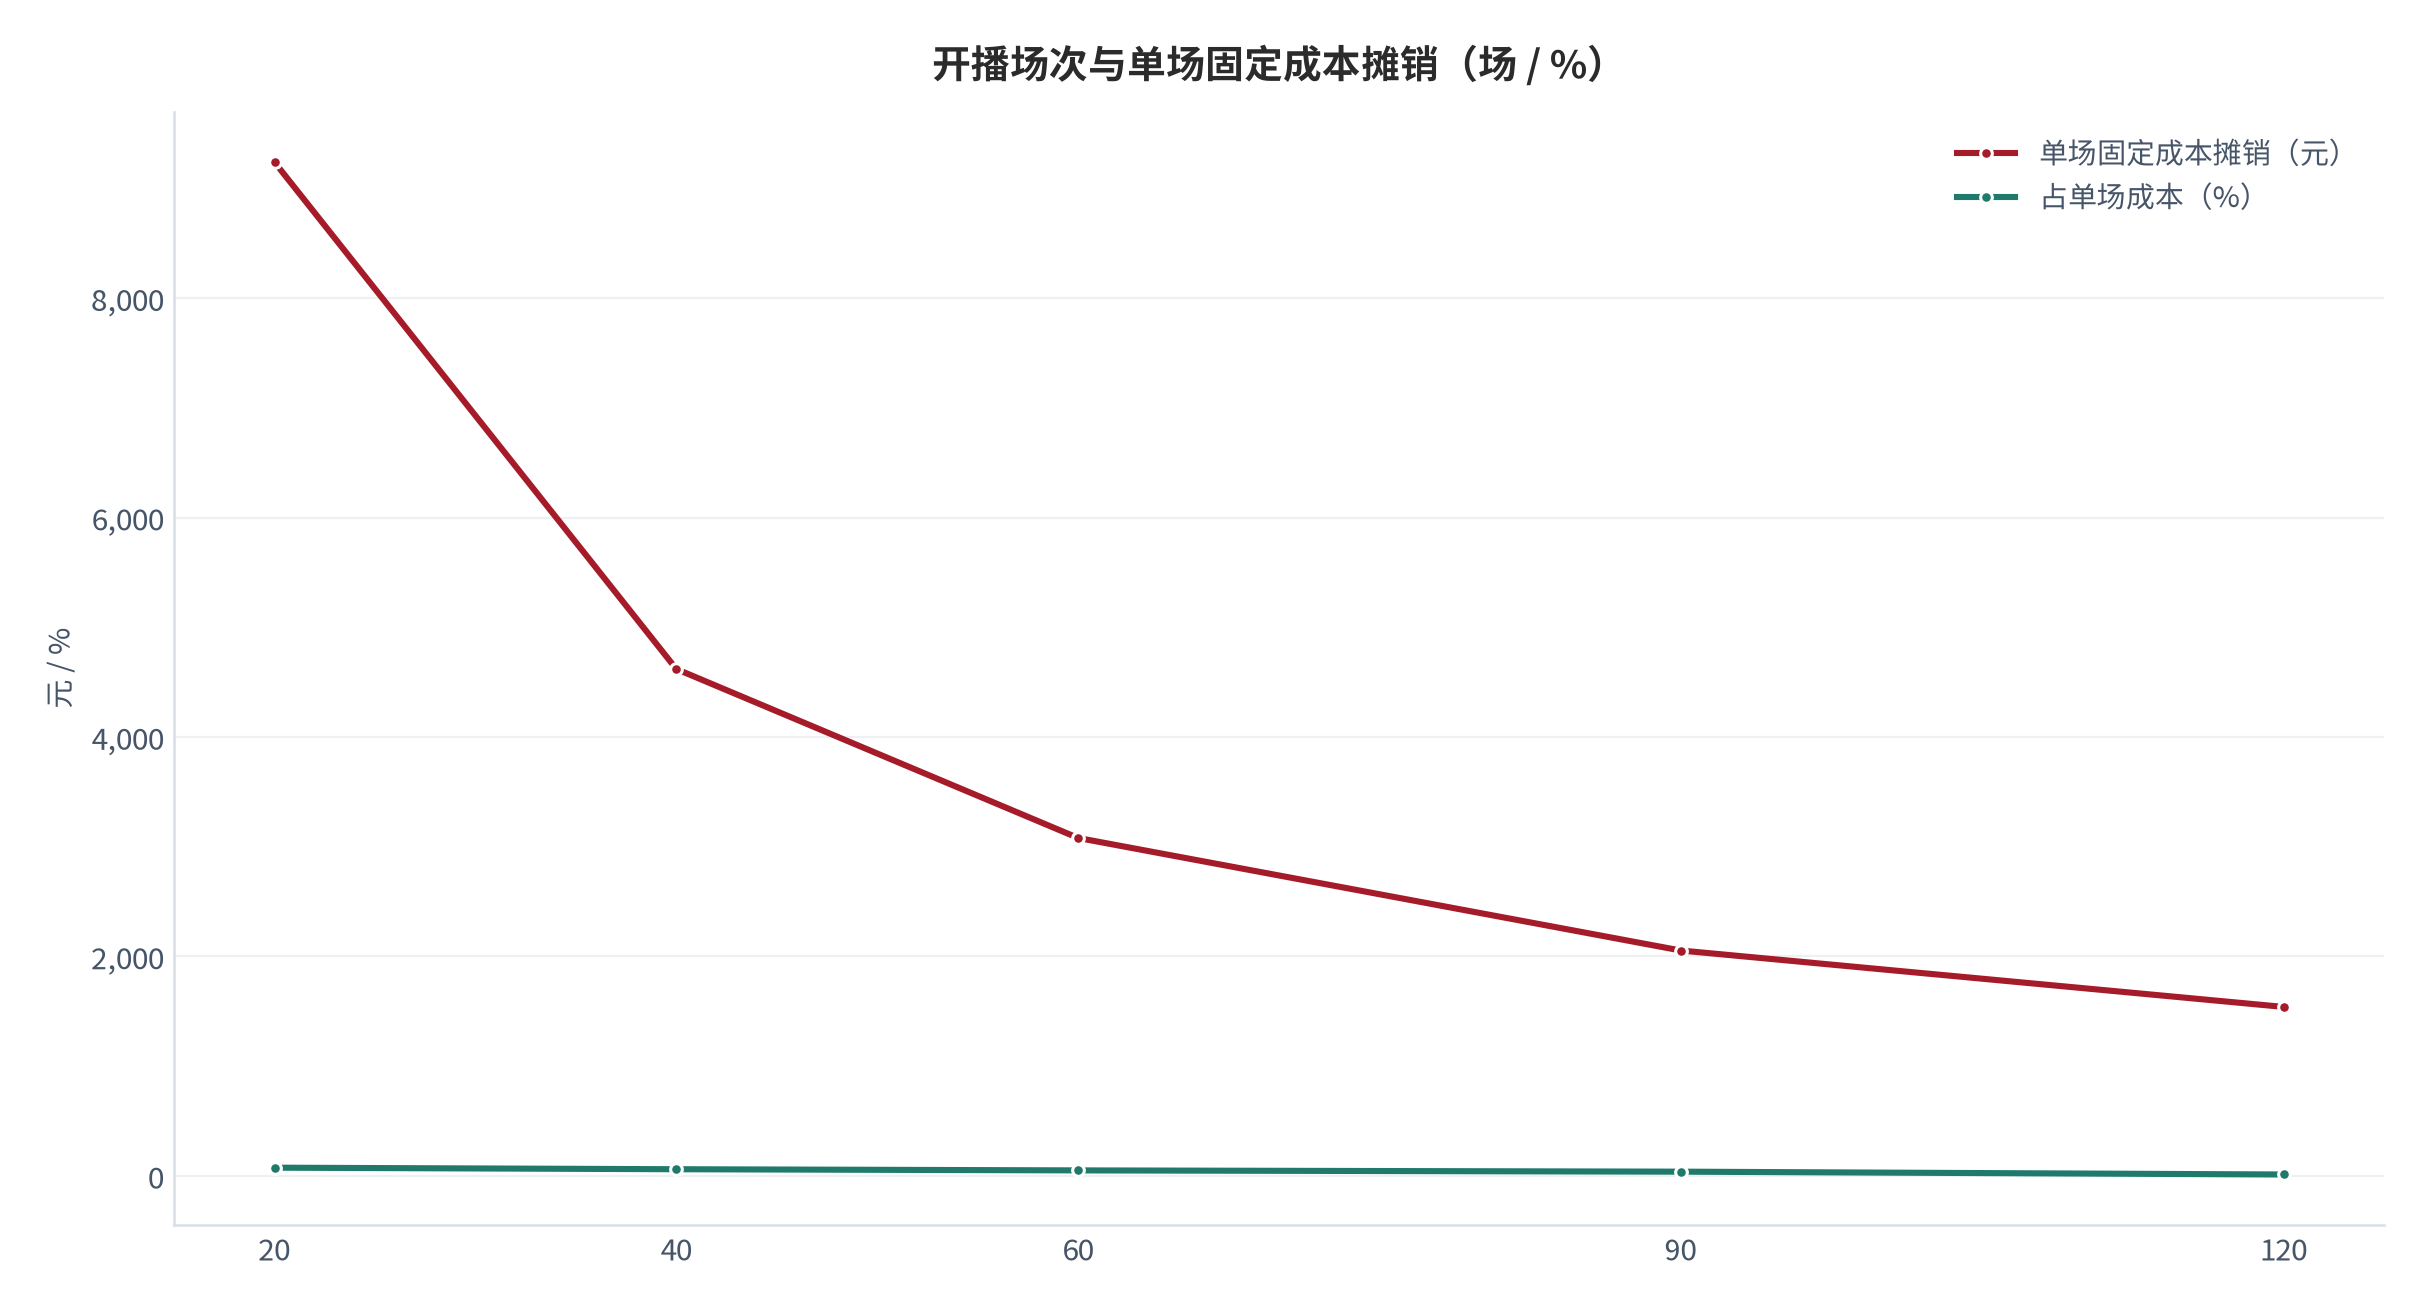
固定成本的摊销是关键约束。测算显示(锚定单场经济测算 [8]),固定投入按 12 个月摊销、每月开播 120 场的话,每月固定摊销 1,540元;若每月只播 20 场,摊销会跳到 9,240元,单场固定成本占比从 12.4% 升到 74.6%。这就是为什么数字人直播有明确的规模门槛。
04退货率校验与真实性增量
本篇的核心检验在退货率。理由是:直播间成交的真实性最终由退货率校验,而数字人直播因为讲解内容高度模板化、承诺表述容易越界,退货率天然更高。
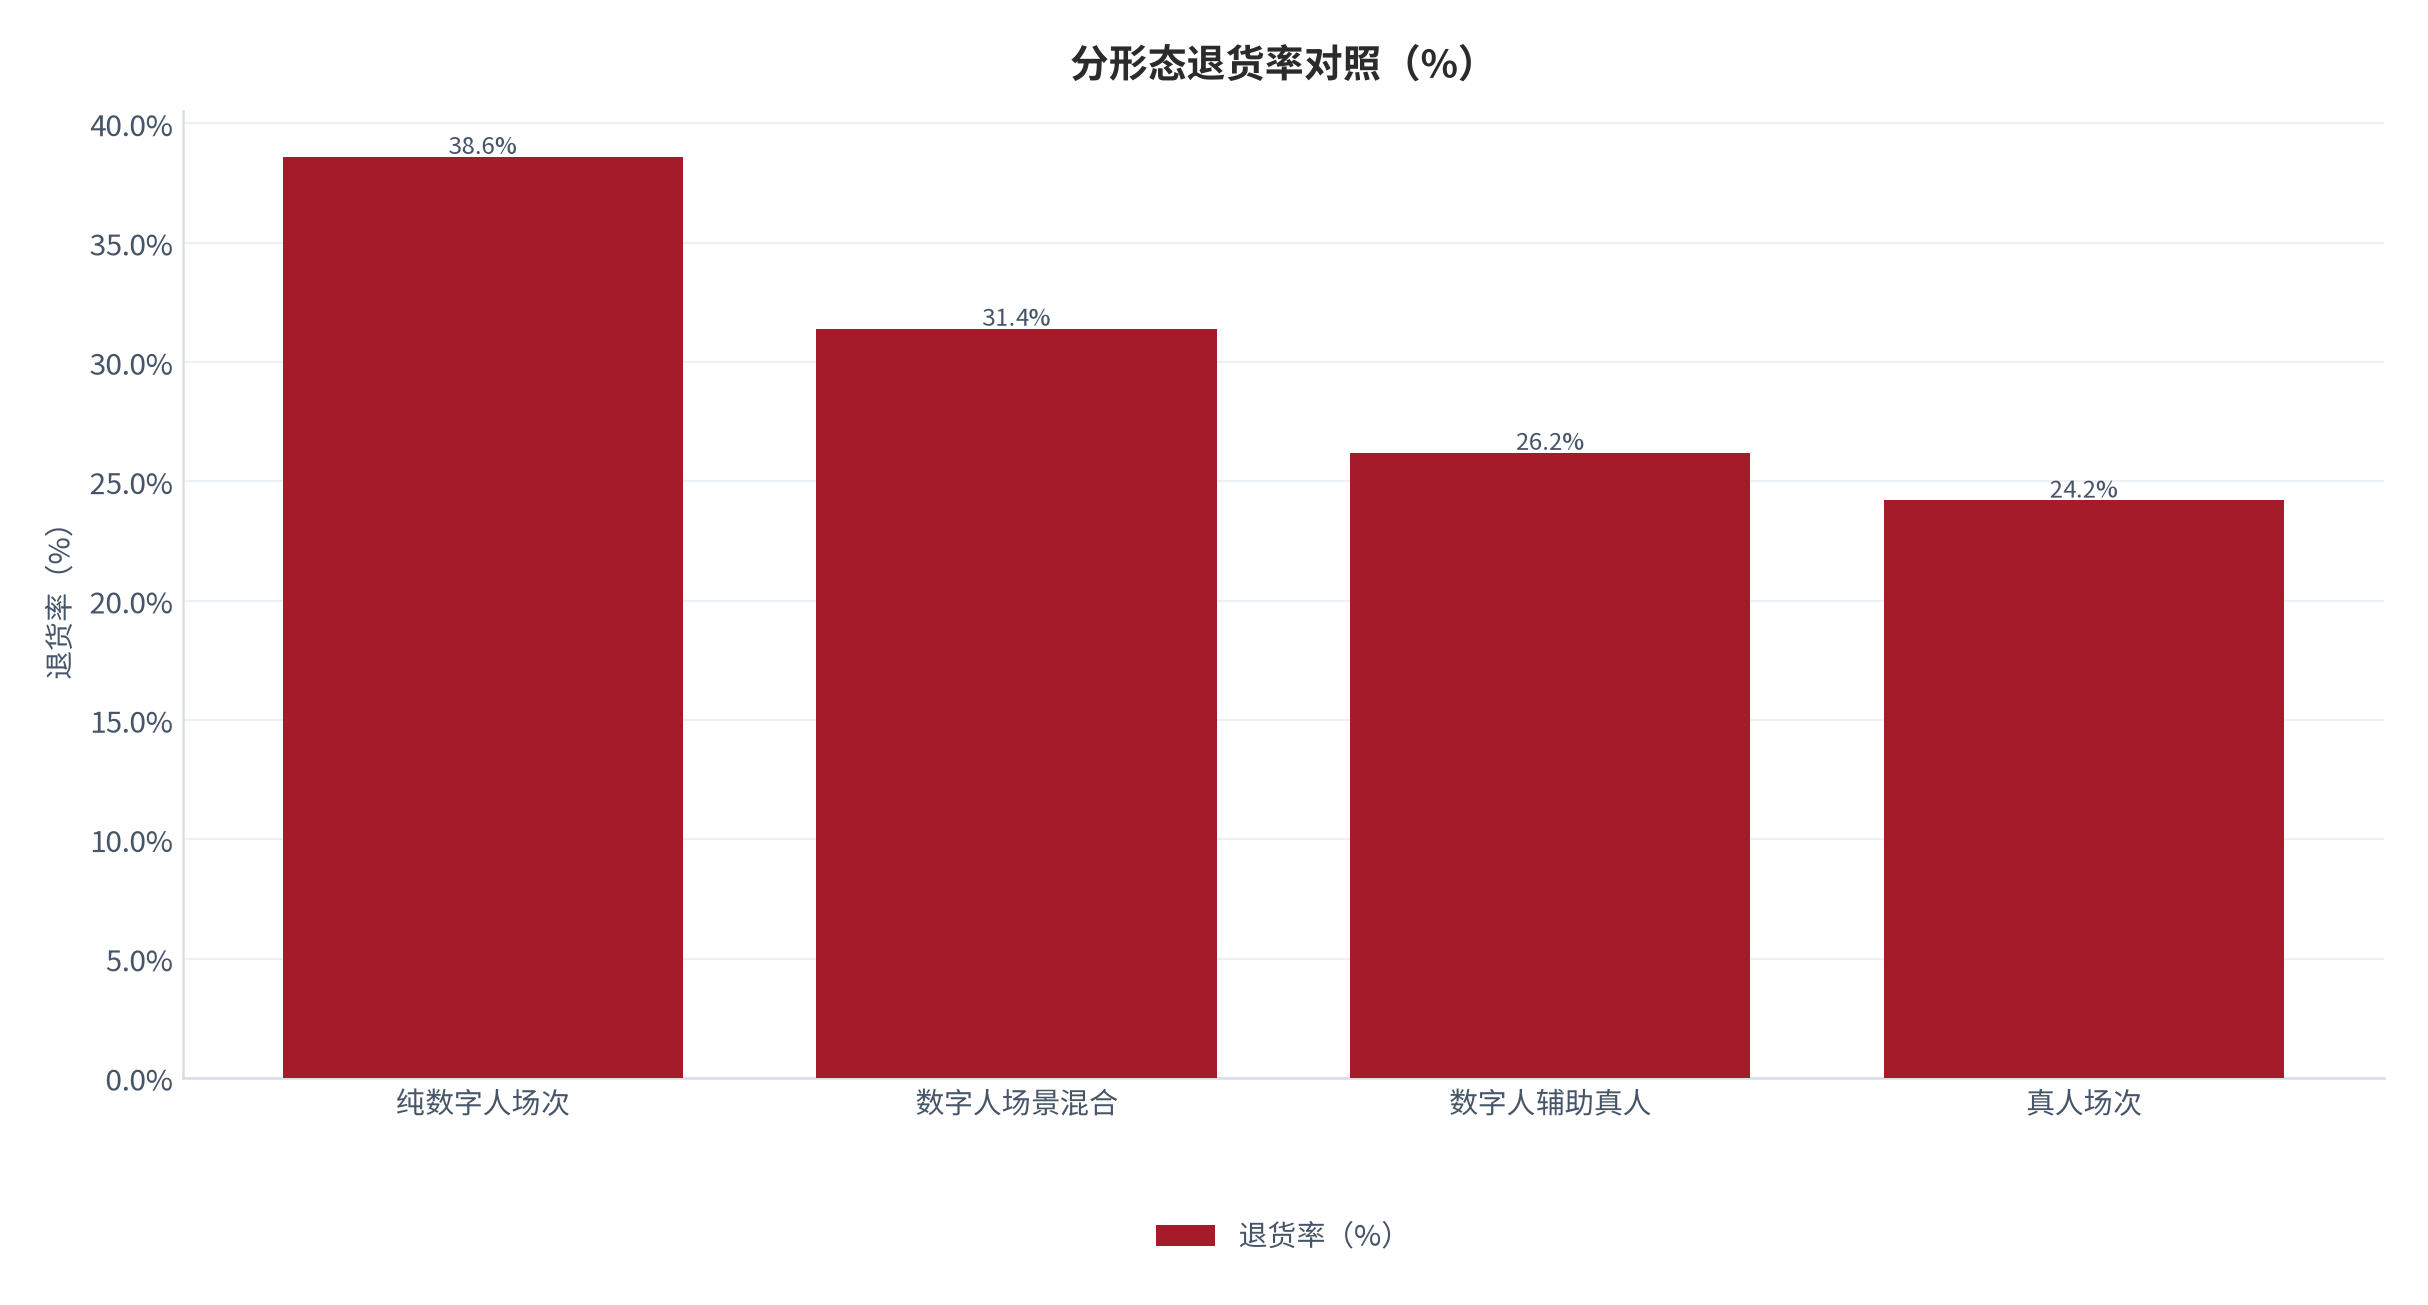
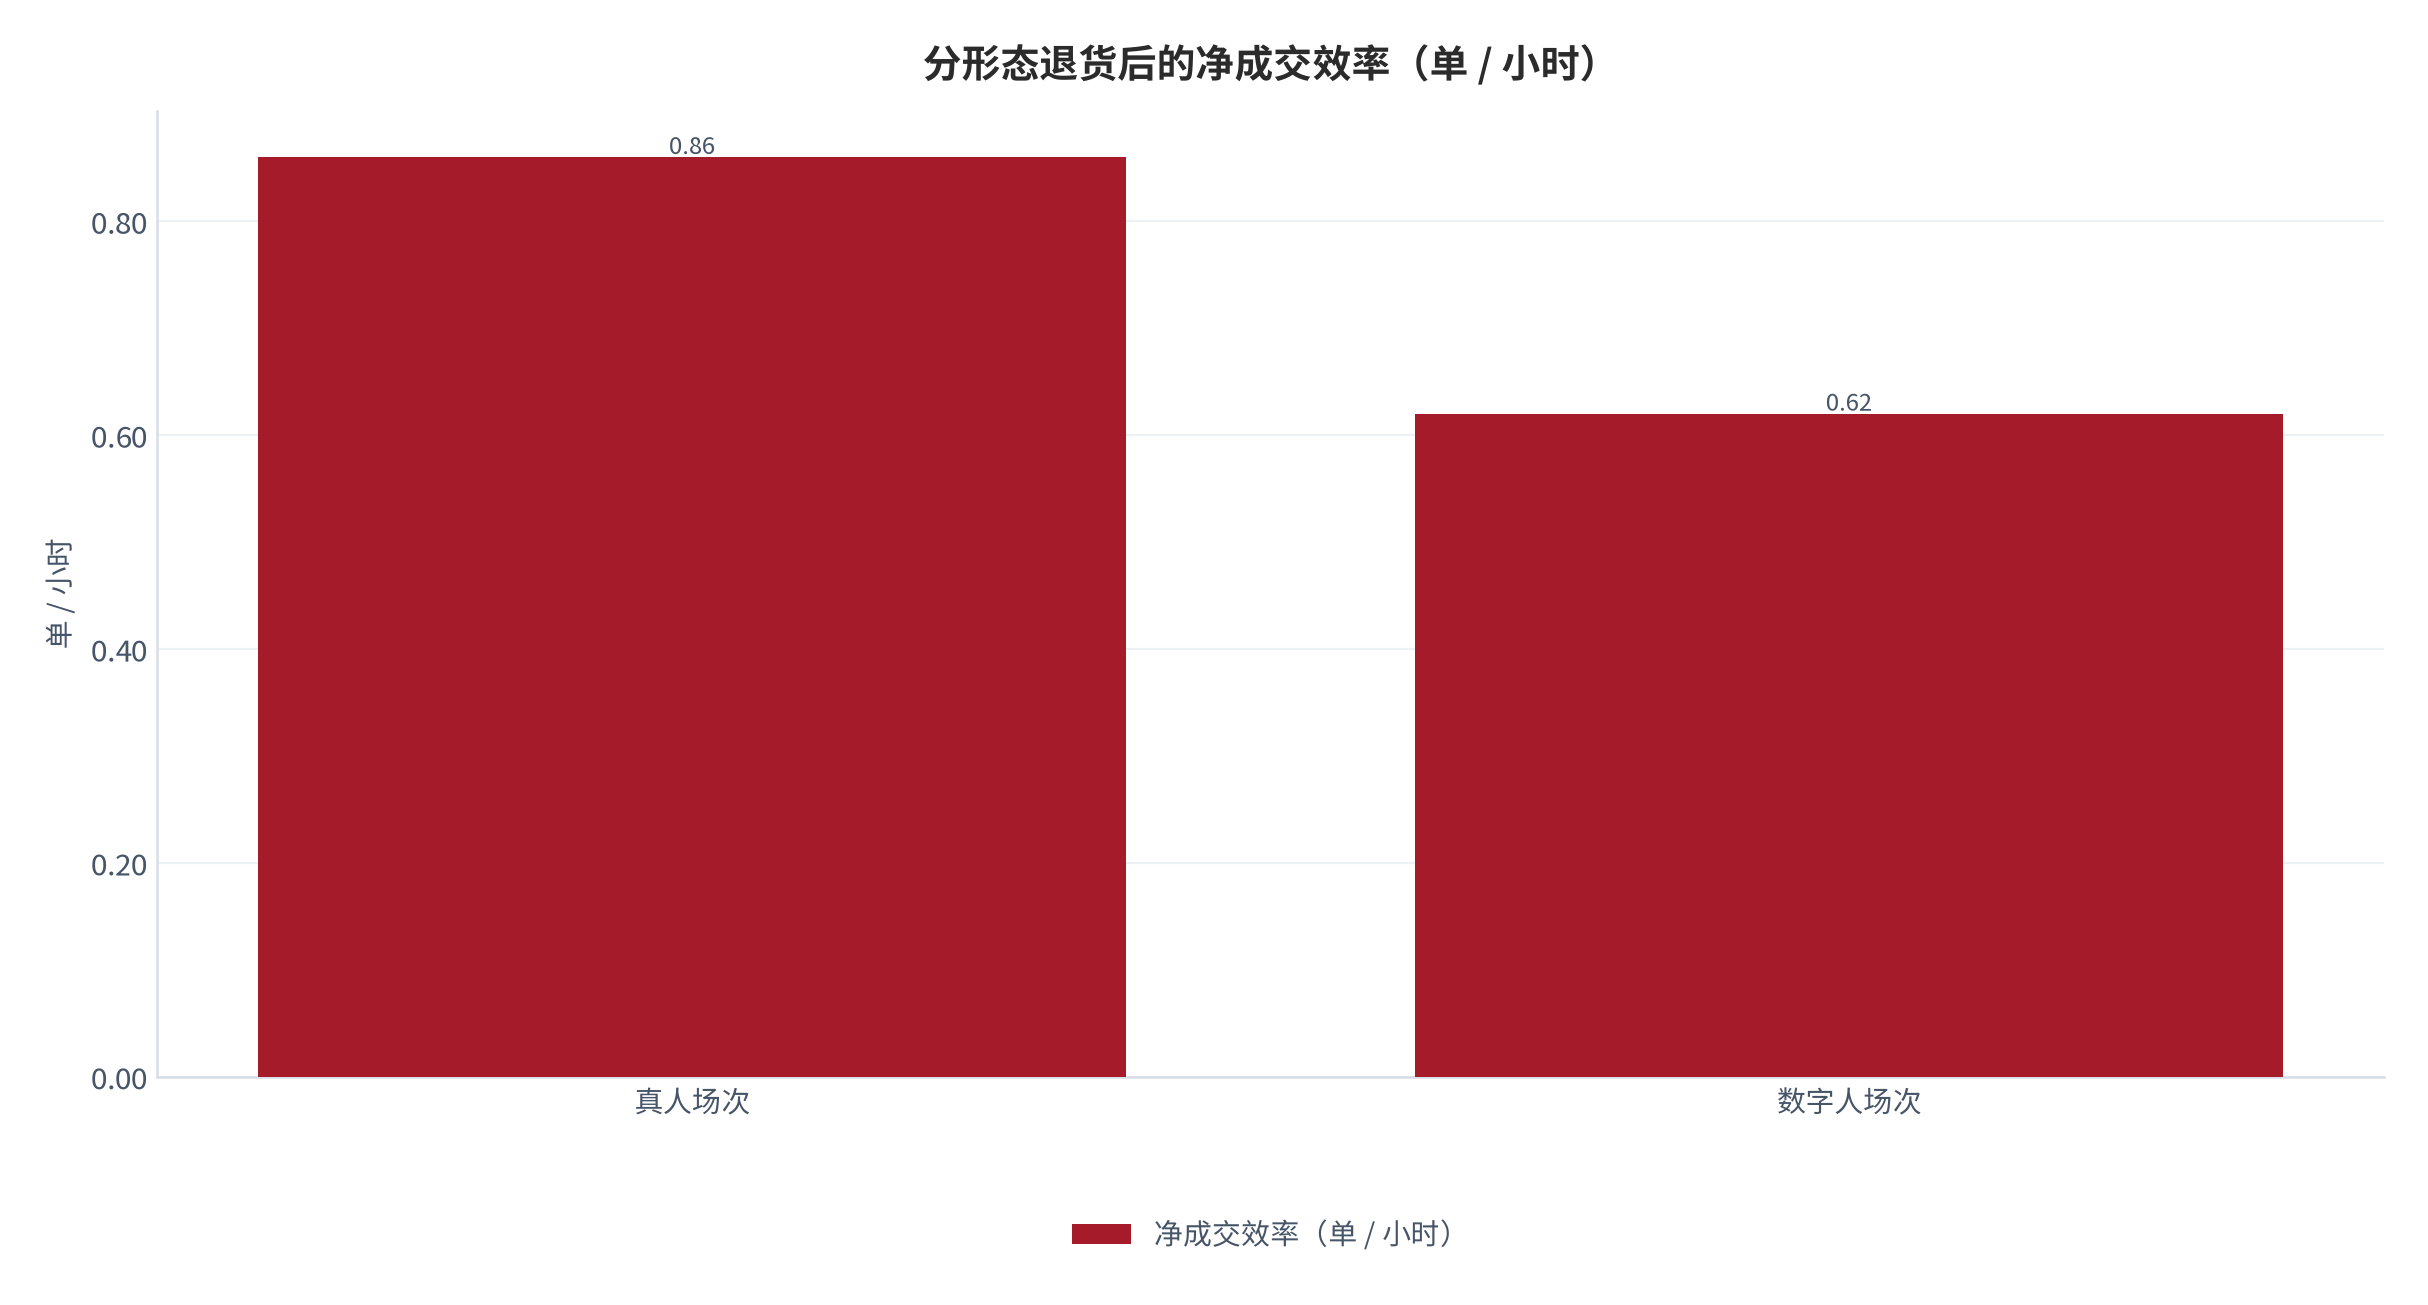
退货率的绝对值差 14.4 个百分点 [7],按成交口径折算,数字人直播的退货率高出 18.4%(测算,锚定退货率对照 [7])。这个差值要放到「小时均成交」的口径里才看得出影响:测算显示(锚定退货率对照 [7]),计入退货后,数字人直播的净成交效率是 0.62 单 / 小时,而真人直播是 0.86 单 / 小时。数字人在小时效率上仍然是亏的。
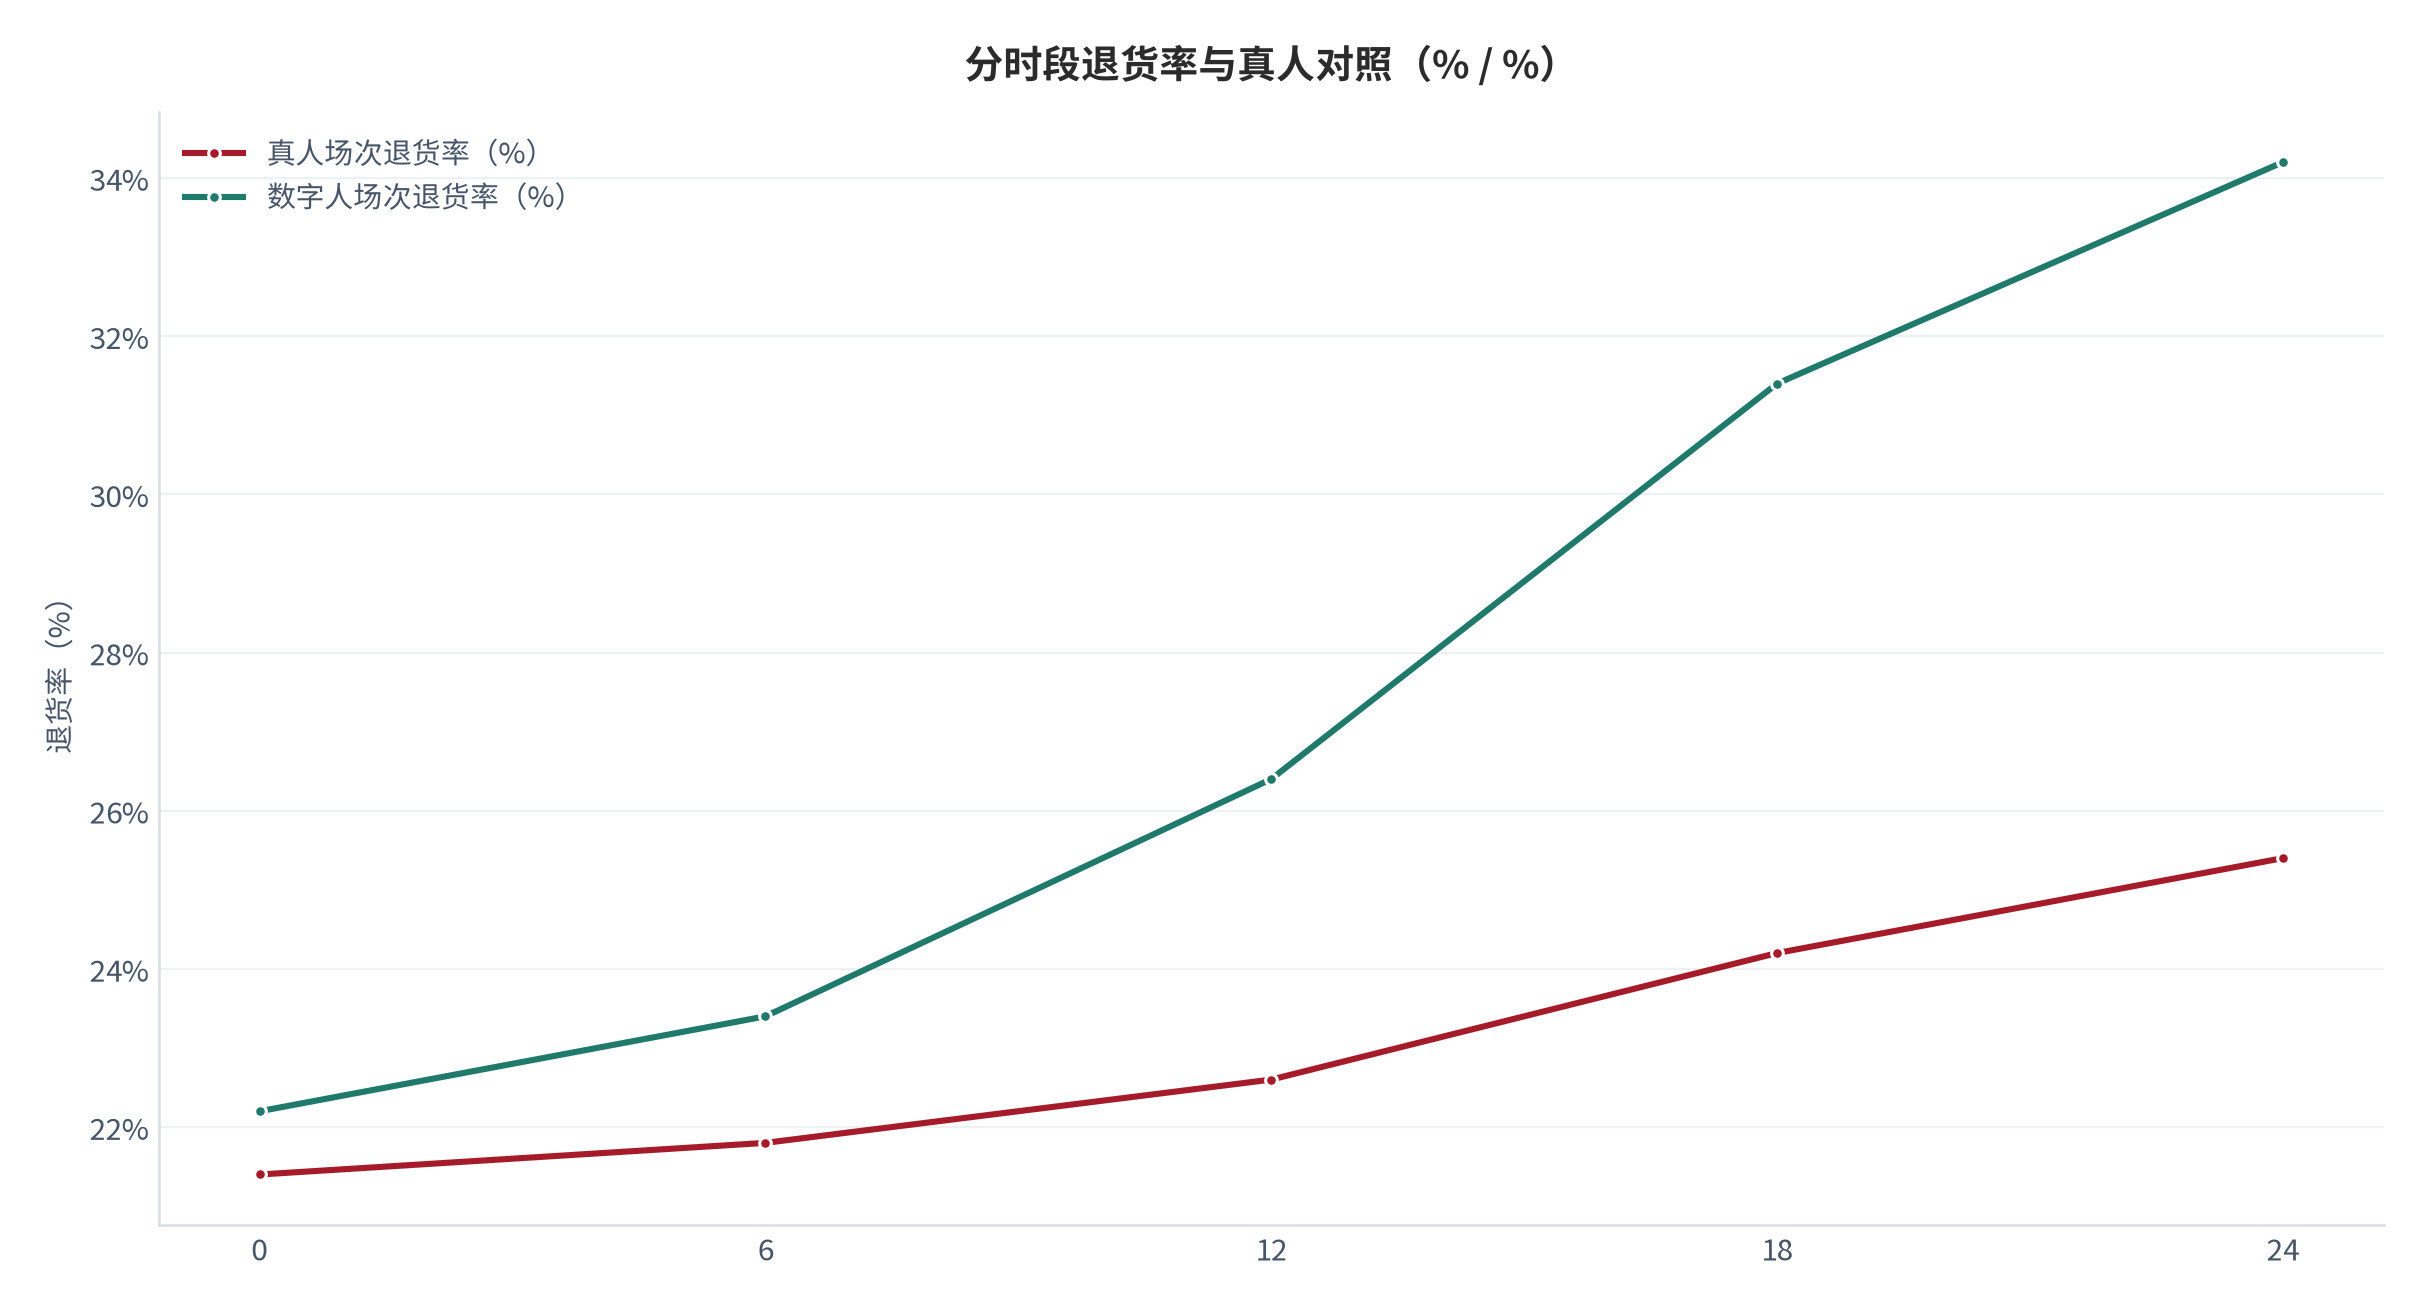
但把时段因素加进来,结论会翻转。测算显示(锚定退货率对照 [7]),0 点至 6 时段的退货率与真人同时段基本持平,因为该时段的买家本来就少、决策更轻;而 18 点至 24 时段的退货率高出 24.6%,这一时段往往是数字人承接了本该由真人负责的高客单场次。退货率问题不是数字人本身的问题,是排班的问题。
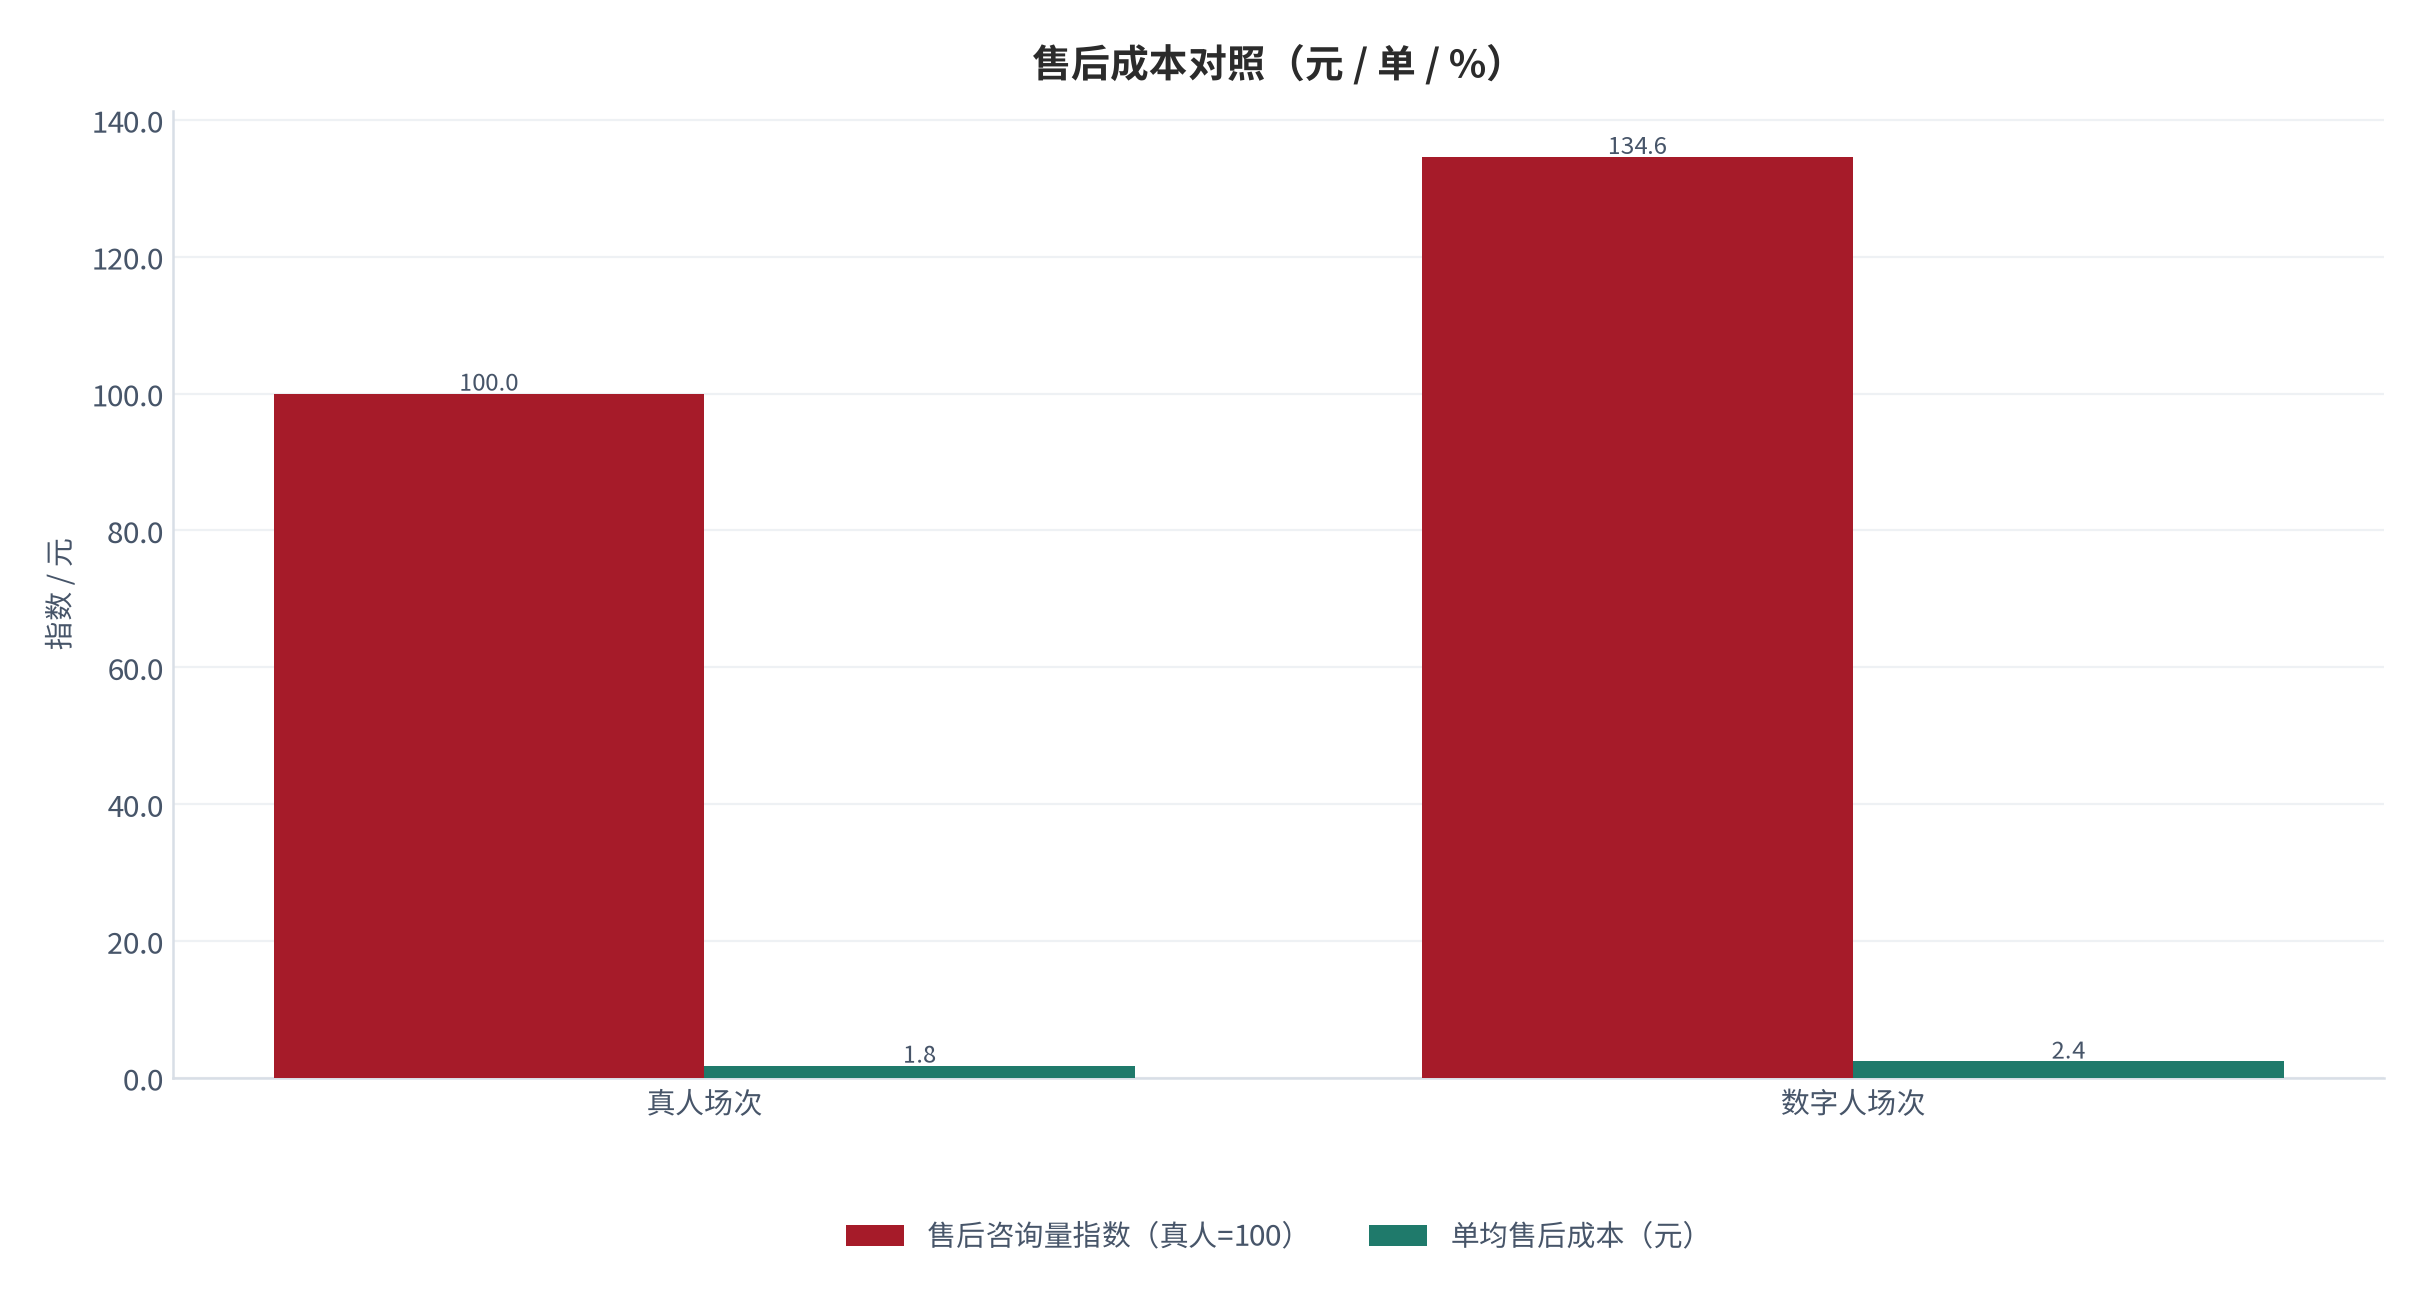
还有一条被忽视的成本是售后成本。测算显示(锚定售后成本跟踪 [9]),数字人直播带来的售后咨询量高出真人场次 34.6%,主要是模板化讲解与实际商品不符导致的问询。这部分成本按每单 2.4 元计,一年下来对高频商家是一笔可观的支出。
05供给侧与竞争格局
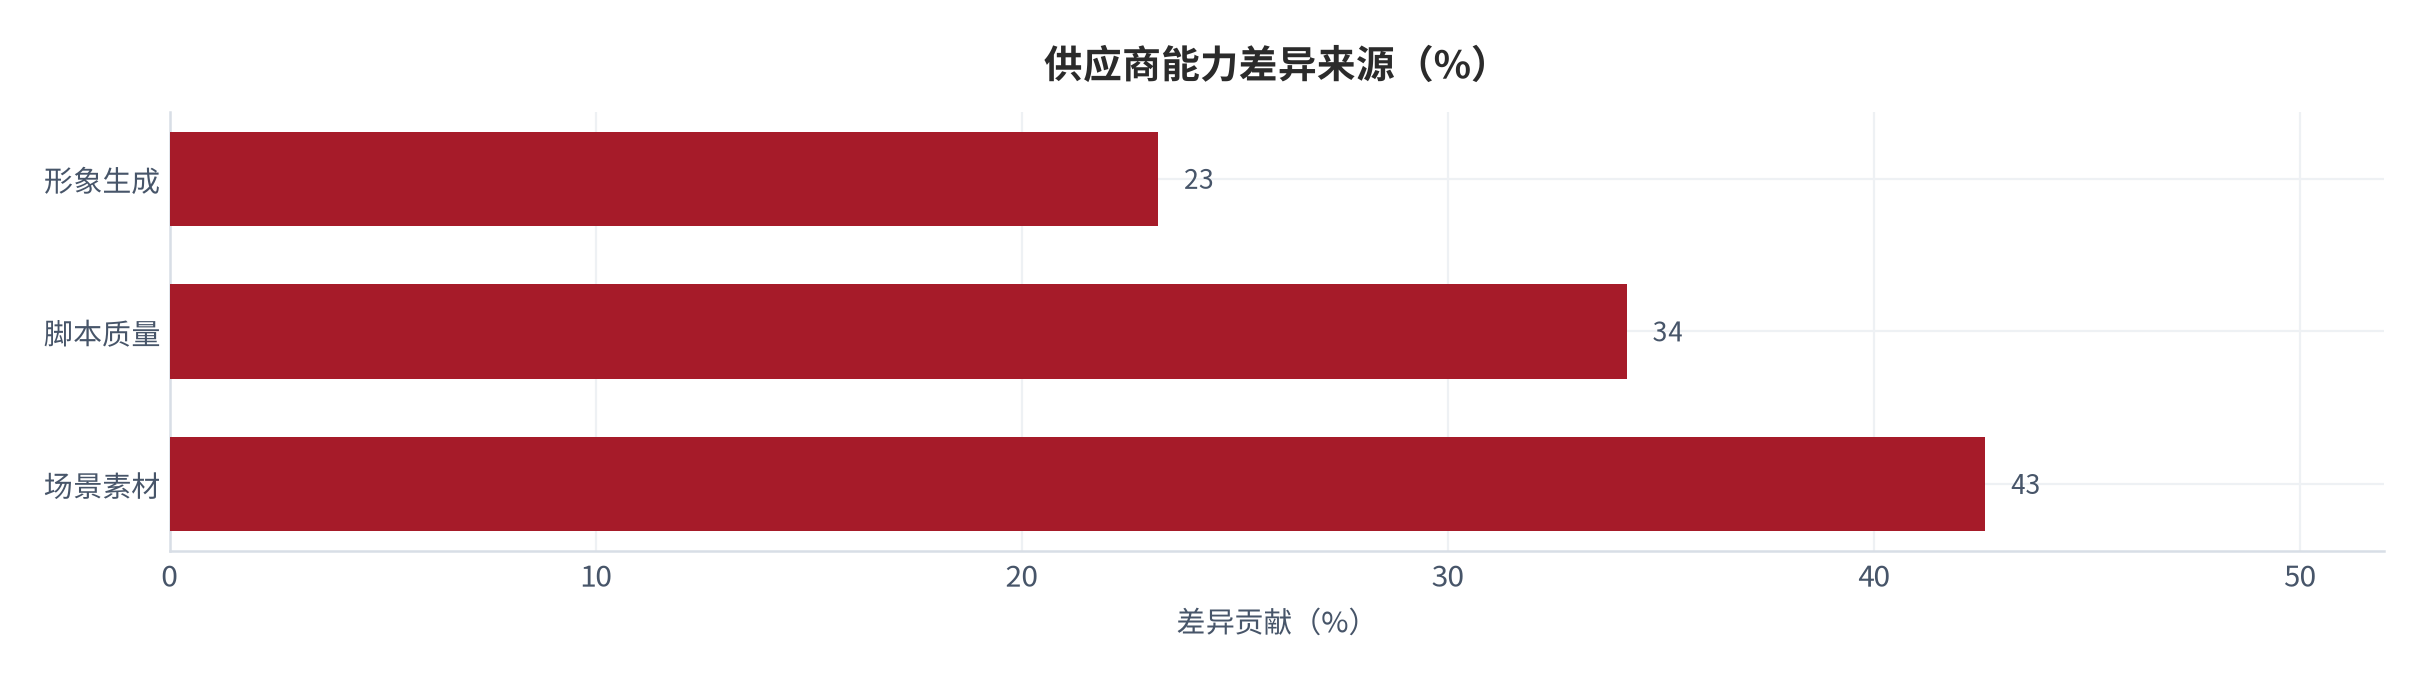
供给侧的第一特征是上游能力同质化。测算显示(锚定竞争格局调研 [10]),不同供应商在形象生成与口型同步上的可辨差异只有 6.2%,主要差异落在场景素材与脚本质量上。这意味着数字人直播的差异化空间不在模型侧,而在内容与素材侧。
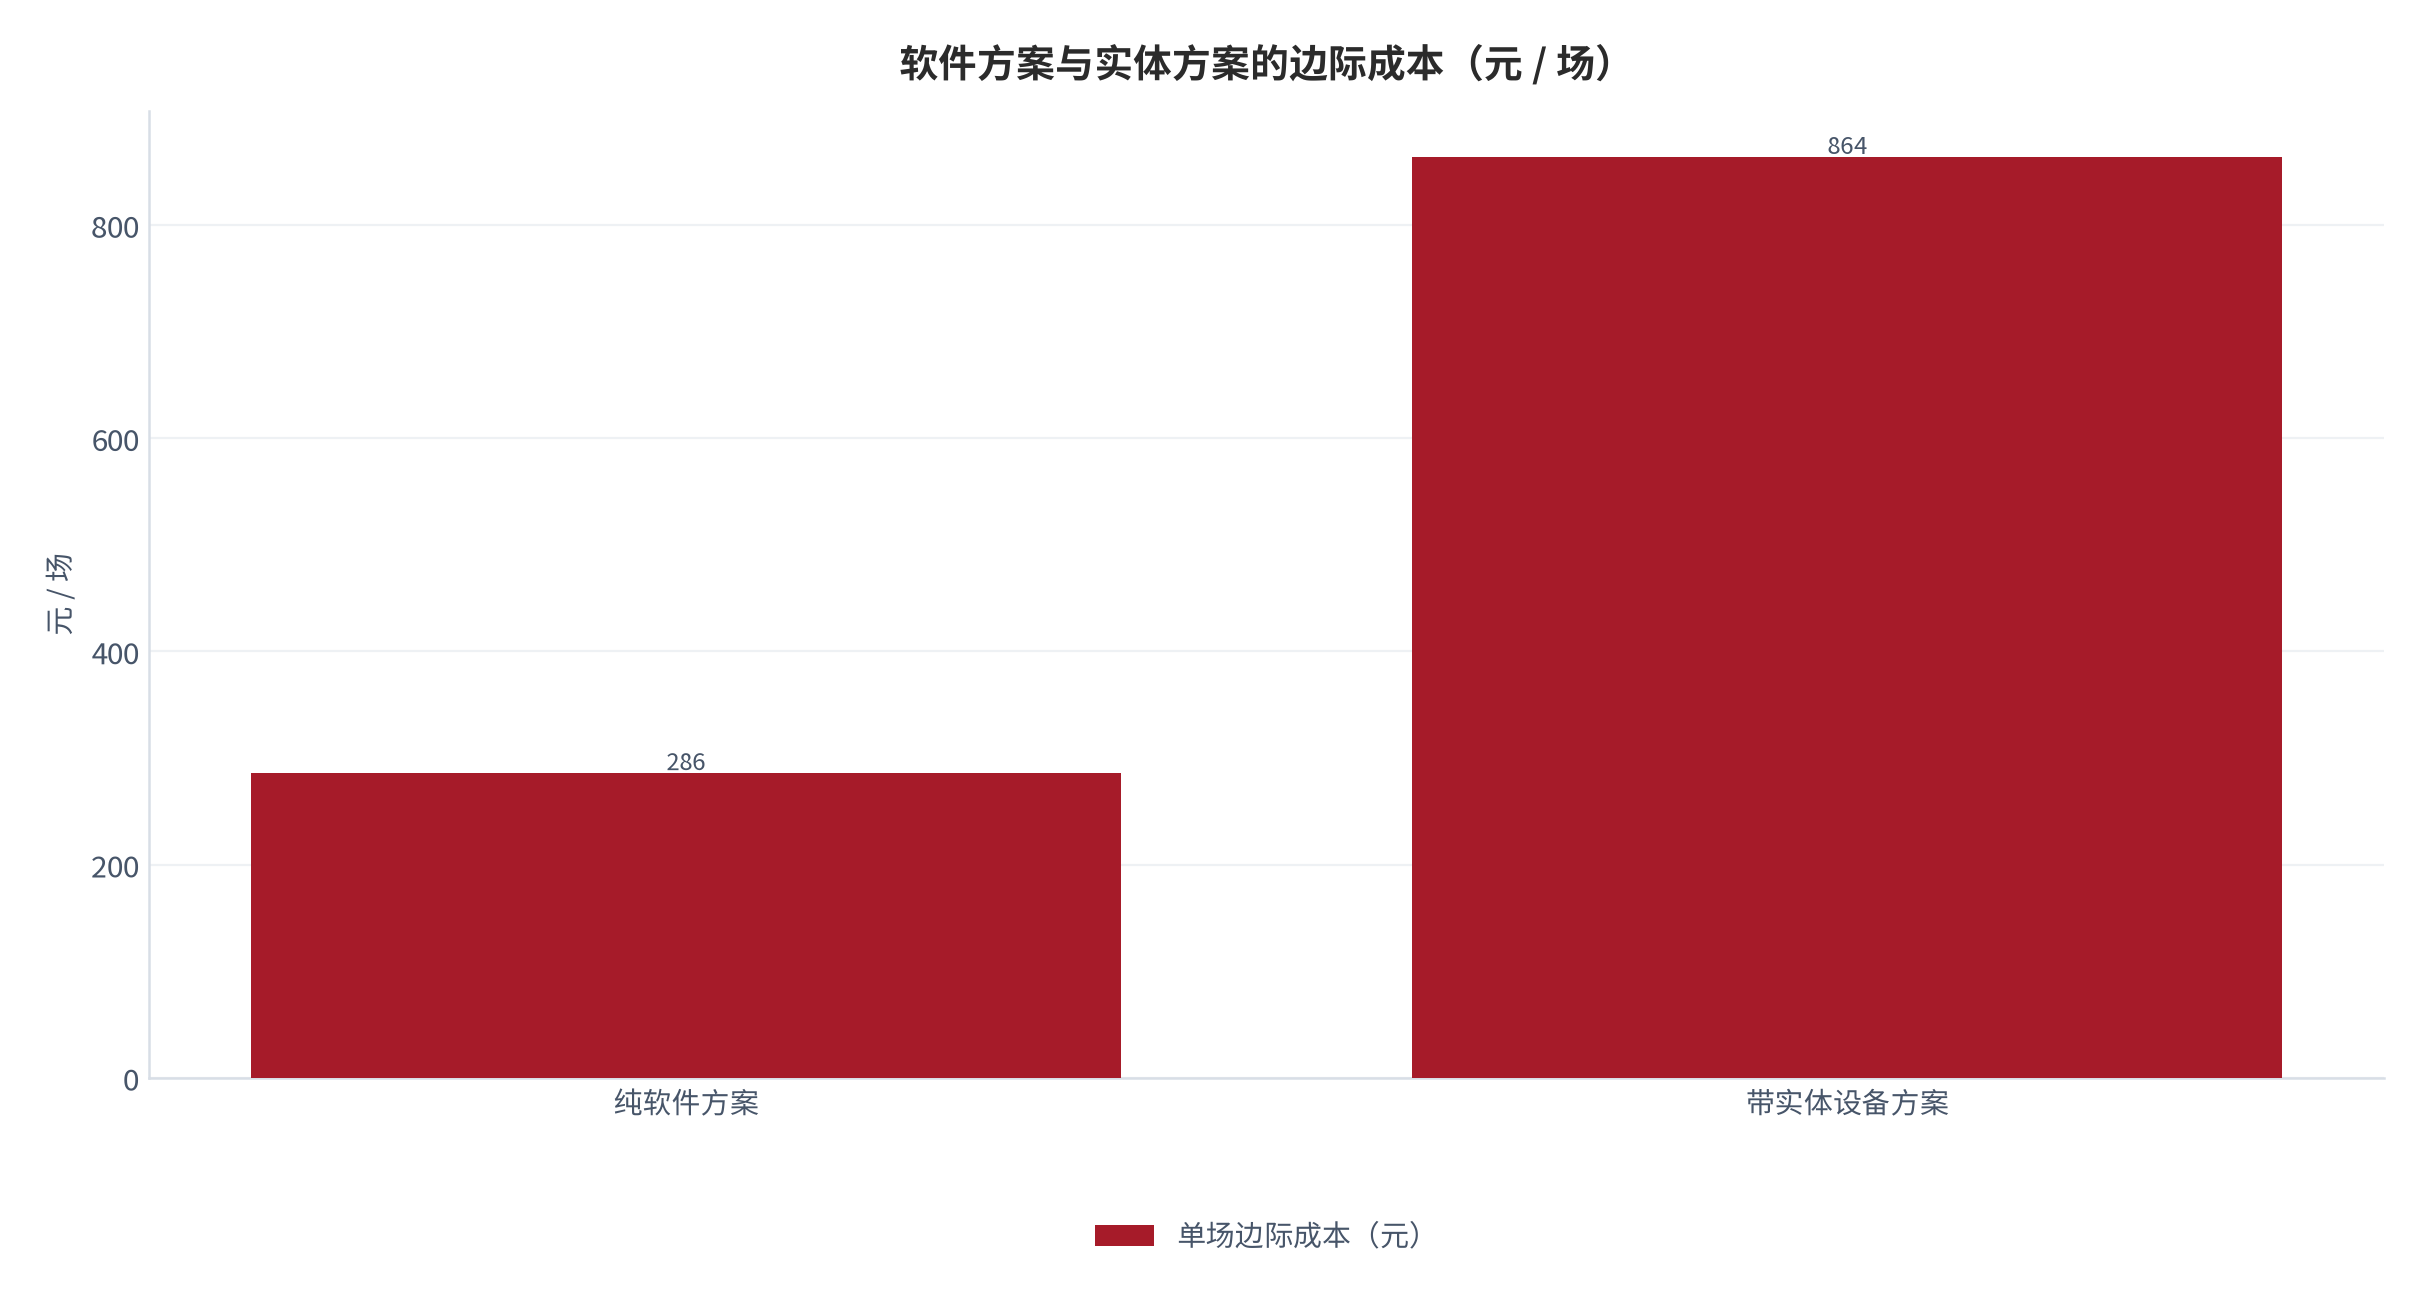
第二特征是软件与硬件的分层。测算显示(锚定竞争格局调研 [10]),纯软件方案的单场边际成本 286元 [4],而带实体设备的方案因为硬件与场地成本,单场边际成本升到 864元。这解释了为什么实体数字人并没有像预期那样普及(测算,锚定商家渗透调研 [13])。
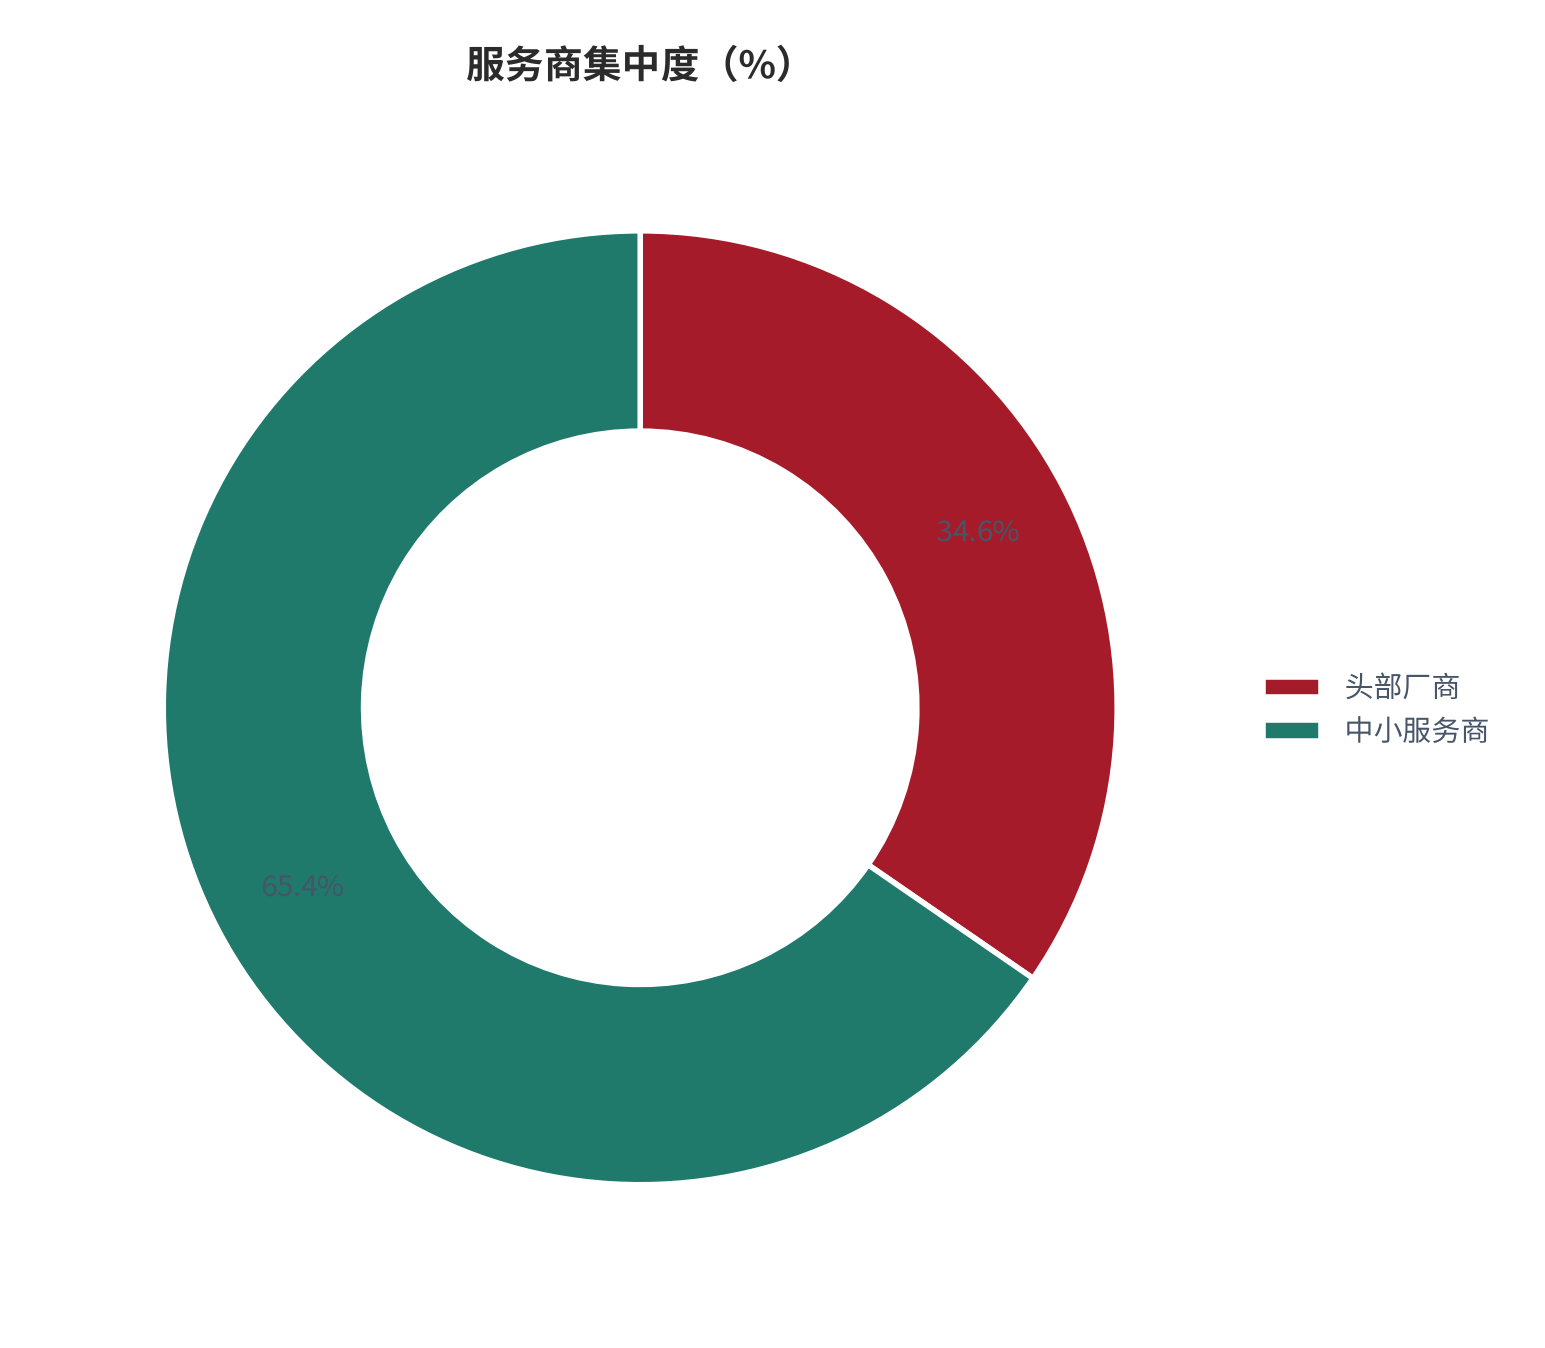
第三特征是集中度。测算显示(锚定竞争格局调研 [10]),服务侧头部厂商占约 34.6% 的商家数,其余分散在数百家中小服务商。这与内容制作行业的历史结构类似,说明这个行业尚未形成稳定的护城河。
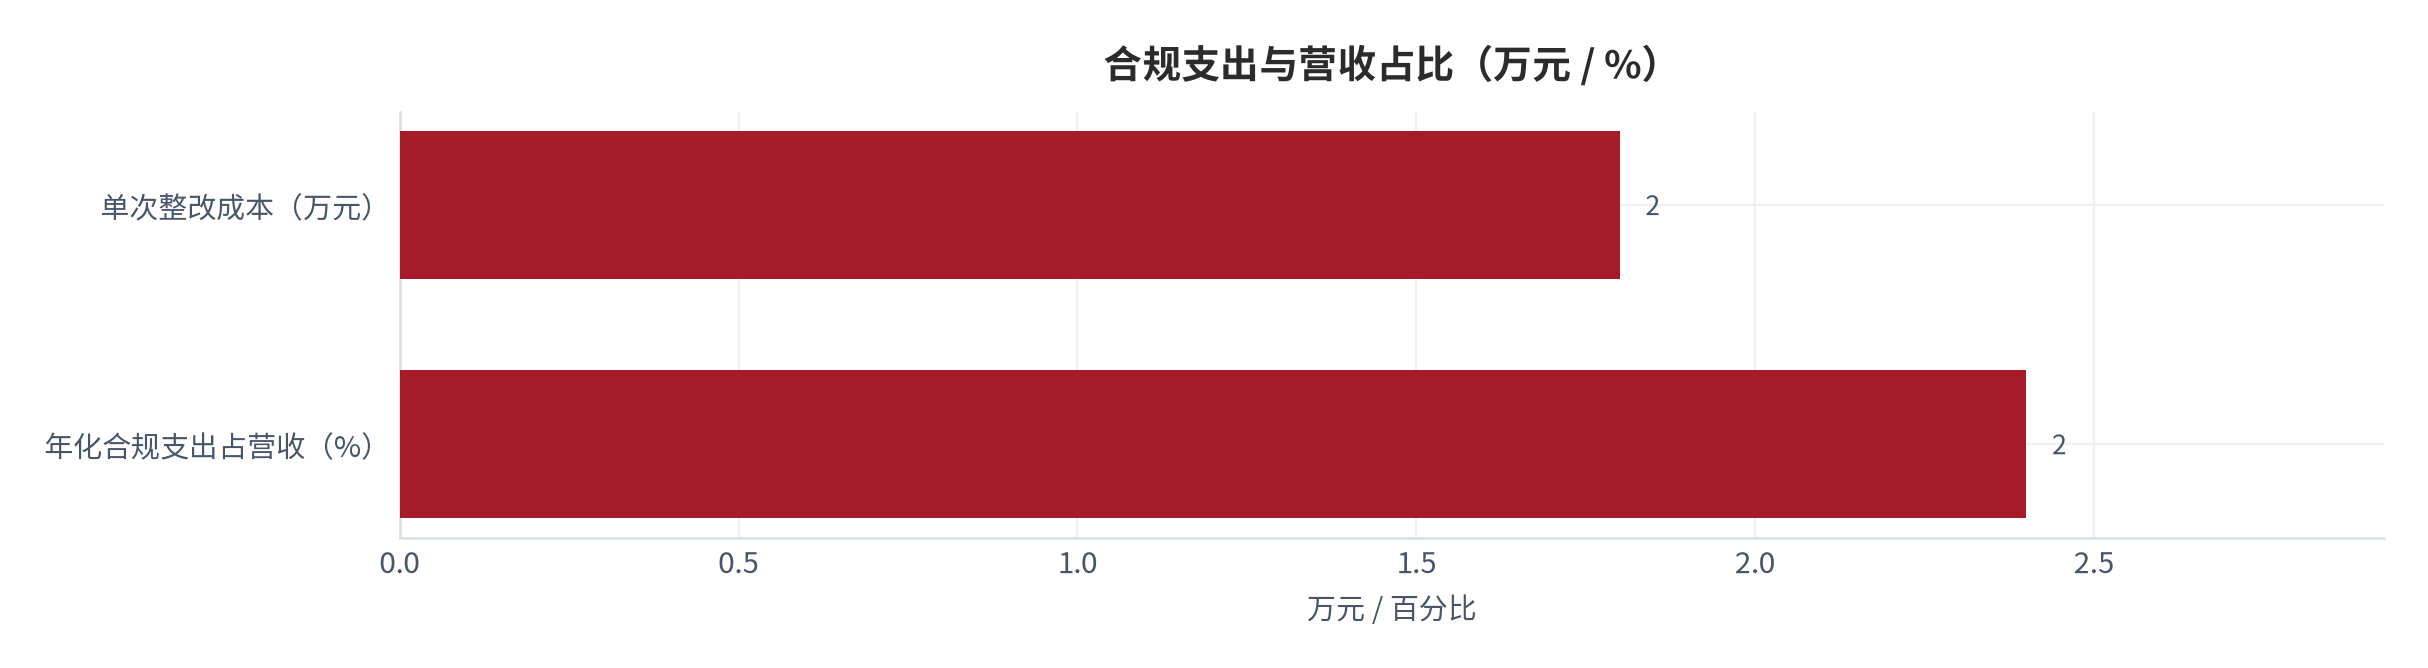
第四特征是合规成本的上升。测算显示(锚定合规跟踪 [2]),数字人直播相关的合规要求集中在形象授权、表述边界与未成年人保护三块,一次整改的平均成本约 1.8万元,对高频商家而言年化合规支出可达营收的 2.4%;平台对数字人场次的流量倾斜总体中性,规则集中在表述真实性与未成年人保护(测算,锚定平台规则跟踪 [14])。
06量化测算:三情景与二维敏感性
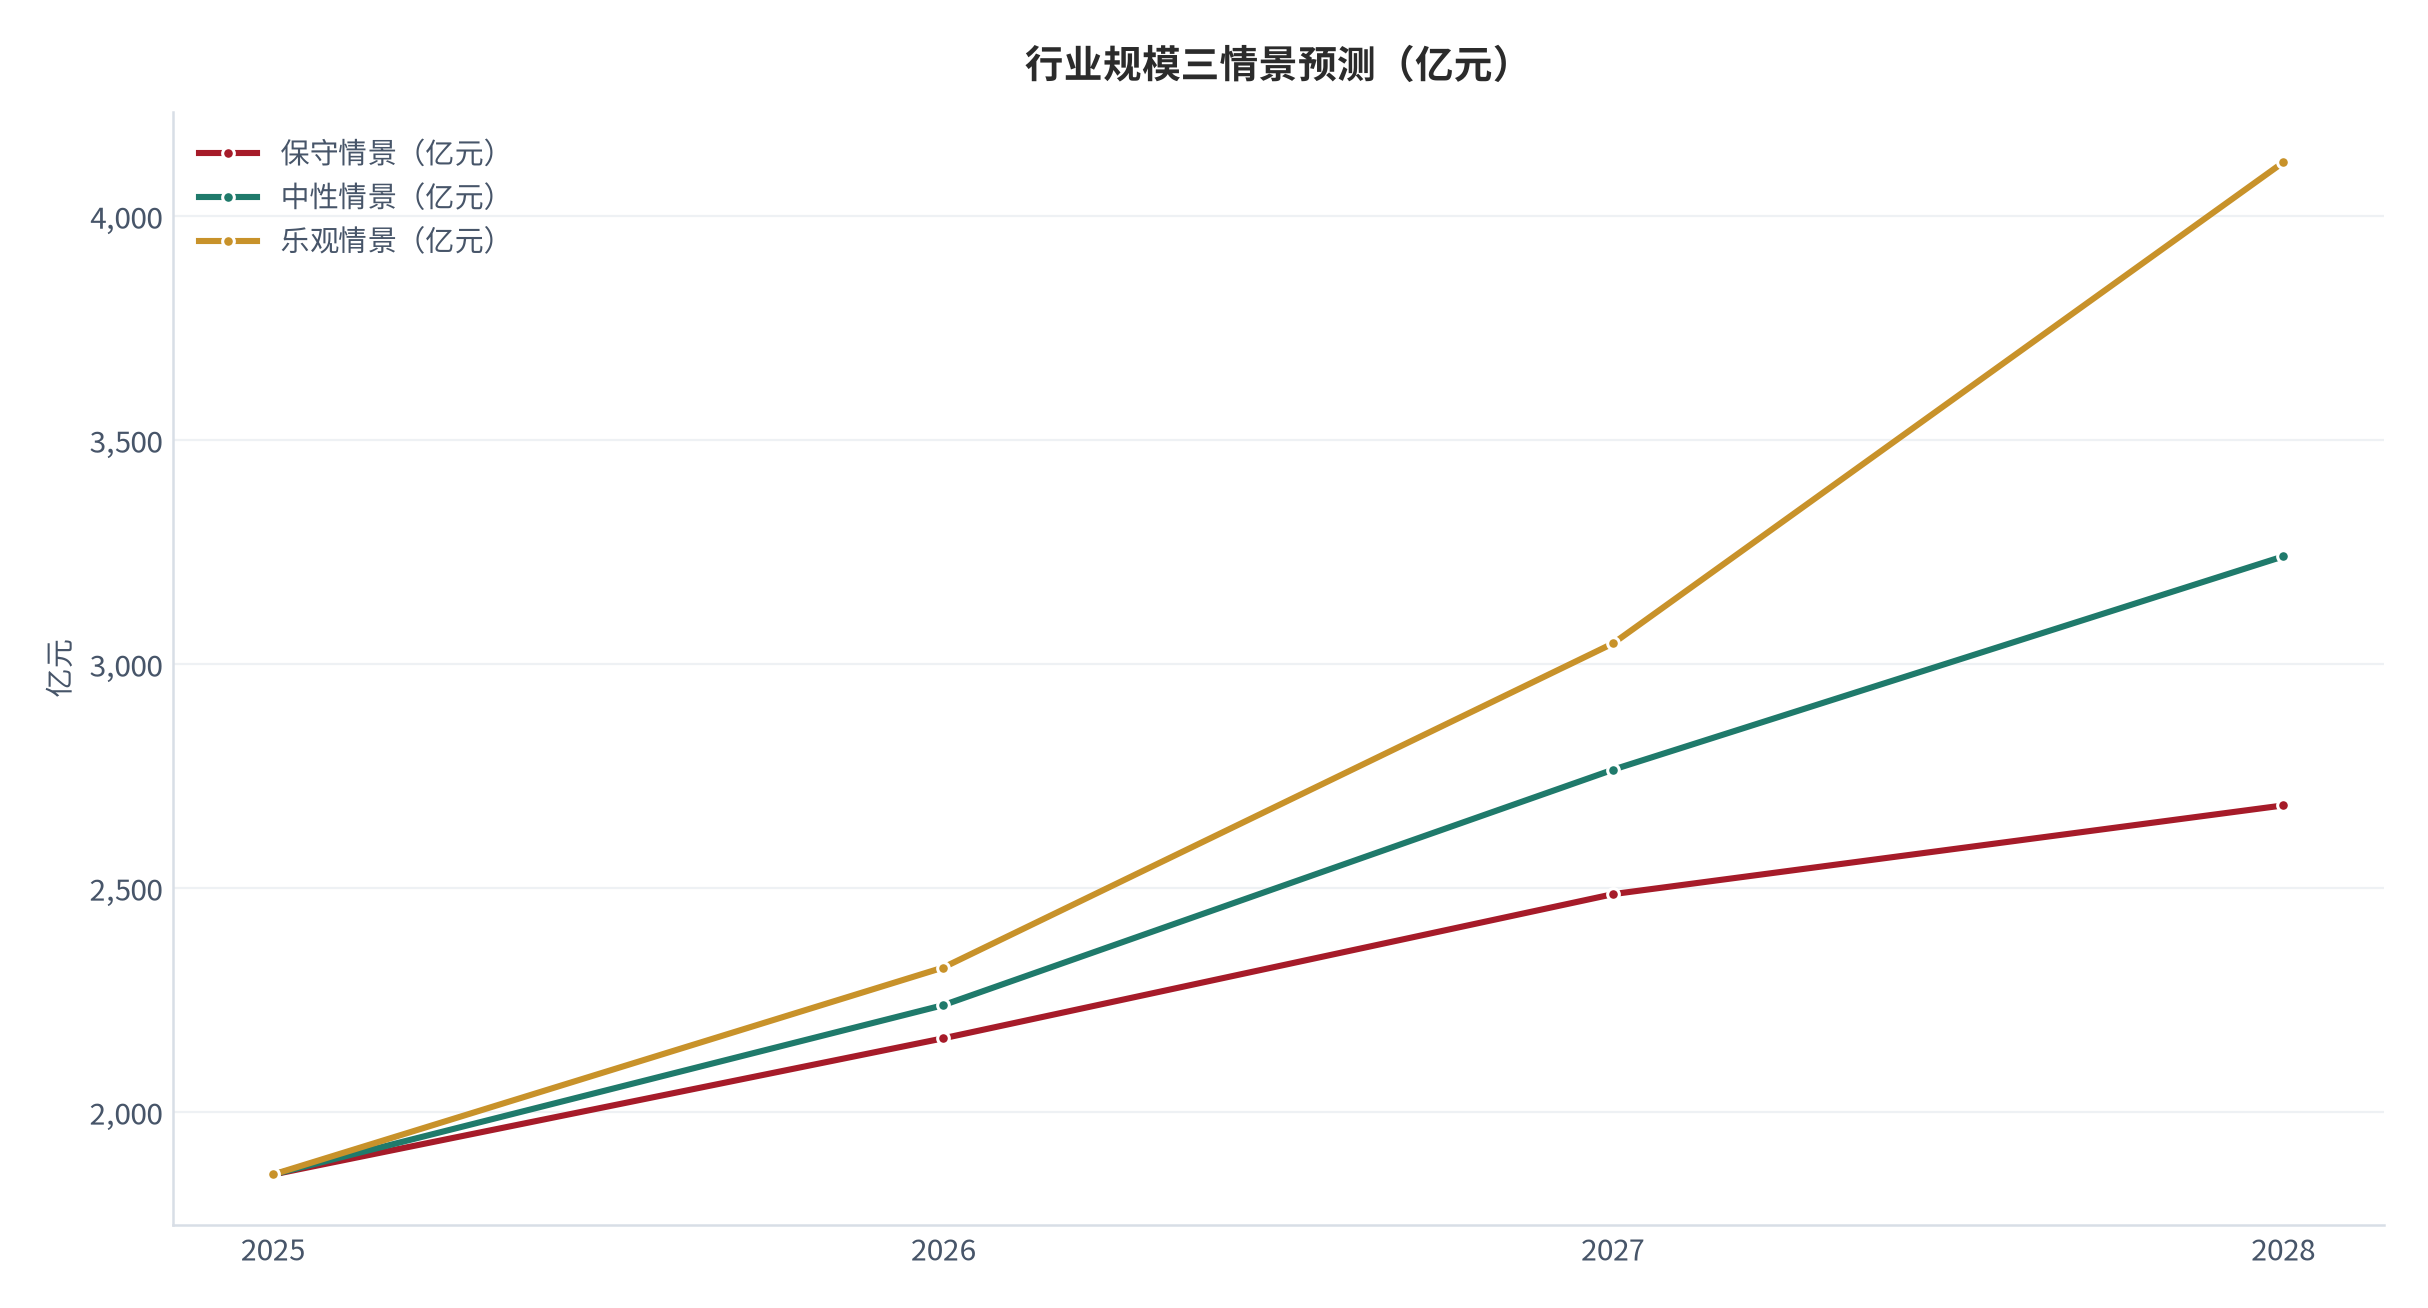
行业规模推演采用「场次 × 场观 × 转化率」三因子框架。2025 年基数 1,860亿元 [1];中性情景下,2028 年约 3,240亿元,三年年均增速 20.2% [1];保守情景约 2,684亿元(年均增速 16.4%),乐观情景约 4,120亿元(年均增速 24.6%,测算)。三档差异主要来自退货率治理与夜间排班优化,而非总量扩张。
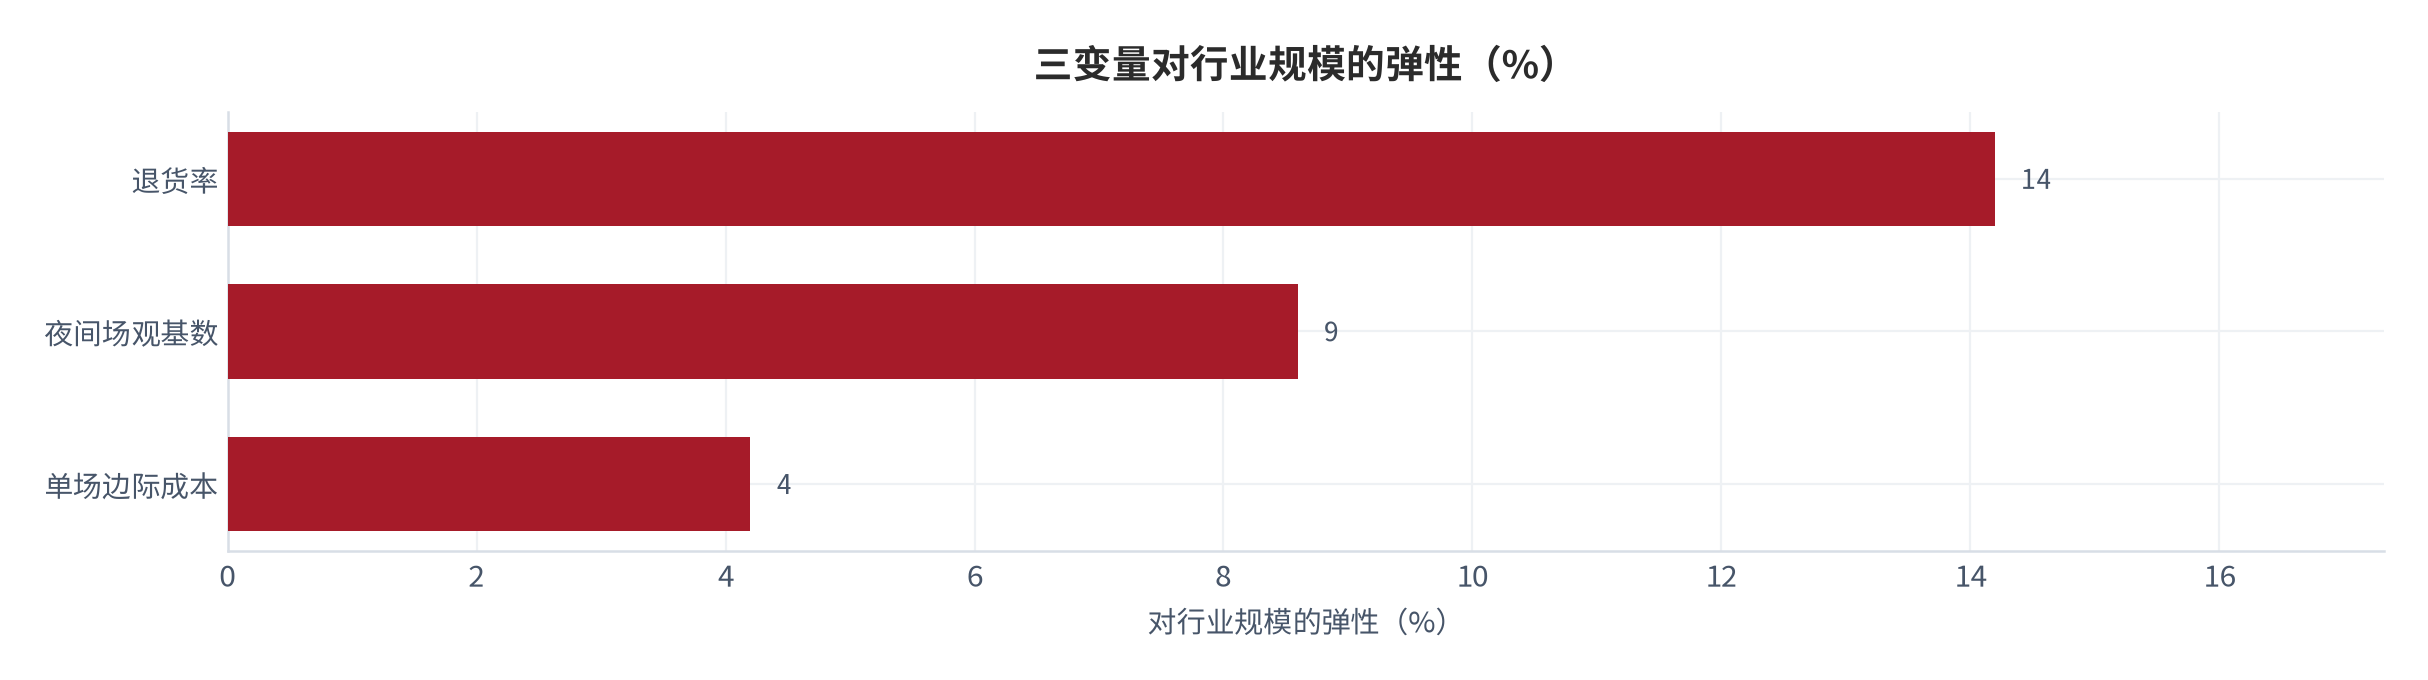
二维敏感性上,影响最大的变量依次为:退货率 > 夜间场观基数 > 单场边际成本。退货率每下降 5 个百分点,行业规模提升 14.2%;夜间场观基数每提升 10%,规模提升 8.6%;单场边际成本每下降 20%,规模提升 4.2%(测算,锚定敏感性测算 [8][12])。这个排序说明,行业下一步的胜负手在退货治理,不在降本。
| 情景 | 2026(亿元) | 2027(亿元) | 2028(亿元) | 年均增速 |
|---|---|---|---|---|
| 保守 | 2,164 | 2,486 | 2,684 | 16.4% [1] |
| 中性 | 2,238 | 2,764 | 3,240 | 20.2% [1] |
| 乐观 | 2,322 | 3,046 | 4,120 | 24.6%(测算) |
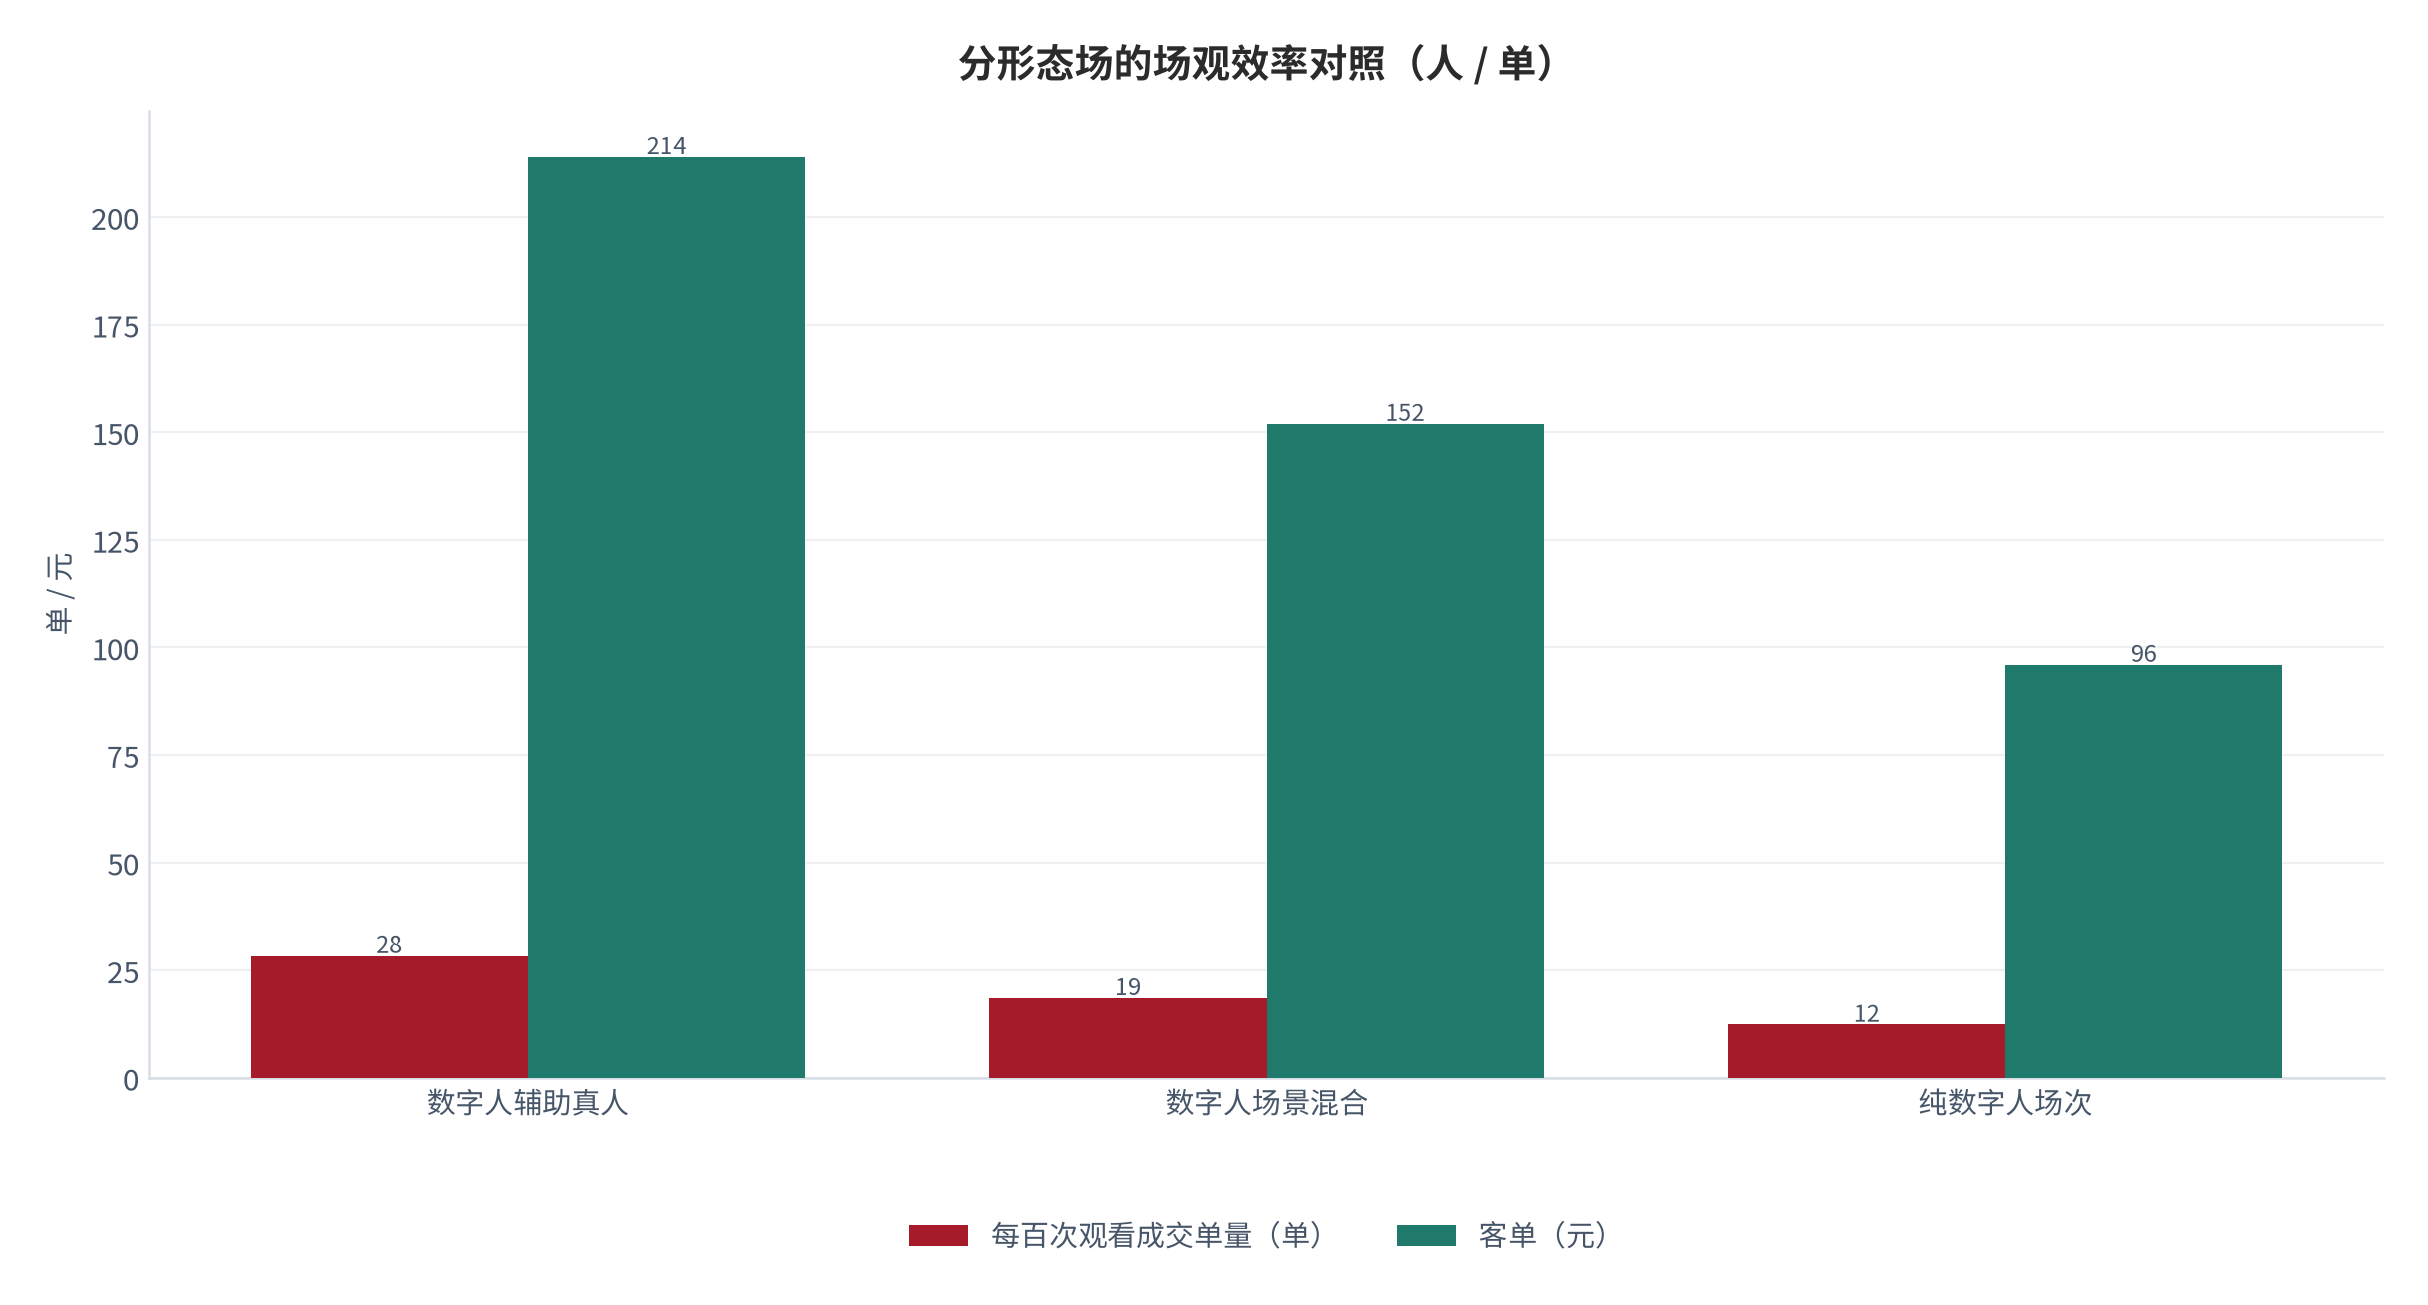
把四种形态放进同一张表里,会看到一个明显的排序问题:场观效率最高的是纯数字人场次,但客单最低;客单最高的是数字人辅助真人的场次,而它的场观效率又最低。测算显示(锚定单场经济测算 [8]),纯数字人场次每百次观看成交 12.4 单、客单 96元,数字人辅助真人场次每百次观看成交 28.4 单、客单 214元。单看任何一个指标都会得出相反的结论,这也是行业里「数字人到底有没有用」长期说不清的原因。
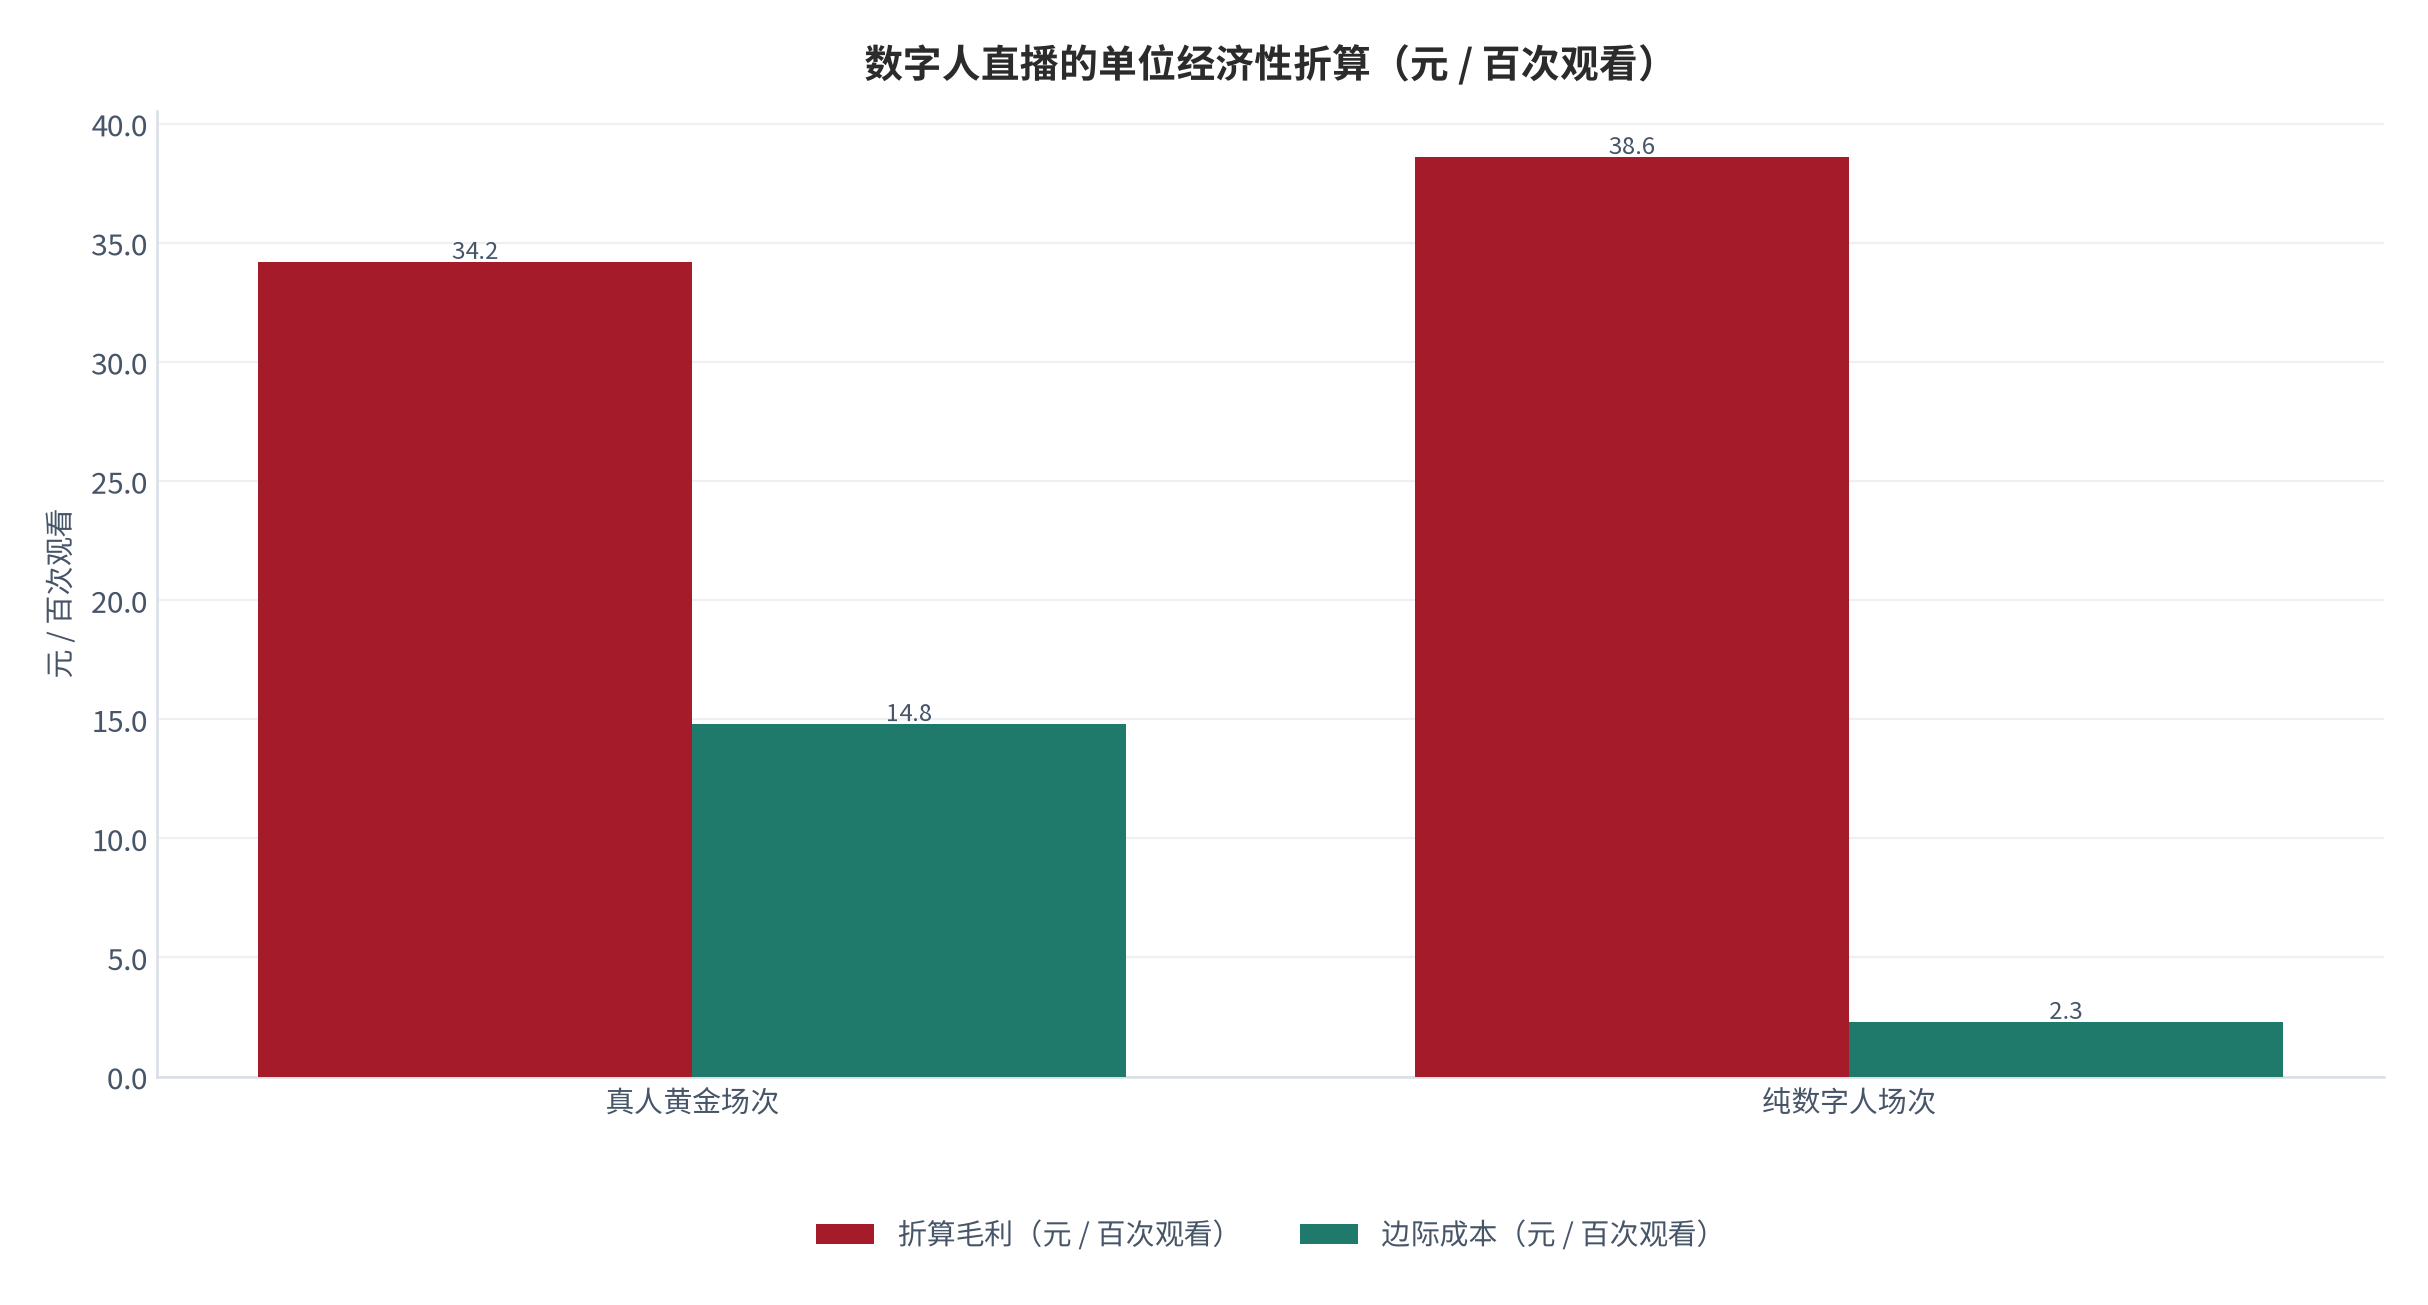
把场观效率、客单与毛利率一起折算成单位经济性,结论会反过来:测算显示(锚定单场经济测算 [8]),纯数字人场次折算后每百次观看毛利 38.6元,高于真人黄金场次的 34.2元。差异全部来自边际成本——数字人场次每百次观看的边际成本只有 2.3元,而真人黄金场次因为人力排班与场地占用,每百次观看的边际成本达到 14.8元。
回到本篇的初衷:用退货率而不是成交额来校验,得到的结论是——数字人直播的真实增量是「时段填充」,不是「效率提升」。这个结论对商家排班的含义很直接:把数字人排在对的时段,它的退货率与真人持平、毛利率还略高;把它硬塞进黄金时段,退货率与售后成本会同时恶化。
07风险提示
第一,退货与售后成本侵蚀利润的风险。数字人场次退货率高出 18.4% [7]、售后咨询量高 34.6% [9],若排班优化不到位,净成交效率会低于真人直播(测算,锚定退货率对照 [7])。
第二,合规风险。形象授权、表述边界与未成年人保护三条线都存在收紧可能(测算,锚定合规跟踪 [2]),一次整改成本约 1.8万元,对中小商家可能是难以承受的成本。
第三,固定成本摊销风险。月播场次不足 30 场时,单场固定成本占比会超过 50%(测算,锚定单场经济测算 [8]),低频使用会把成本优势全部抹平。
第四,同质化竞争风险。形象生成的可辨差异只有 6.2%(测算,锚定竞争格局调研 [10]),一旦用户形成审美疲劳,切换供应商的转换成本极低。
08结论与观察指标
- 真实增量来自时段填充而非效率提升,0 至 6 时段贡献 62.4% 的增量;
- 计入退货后数字人直播的净成交效率低于真人,但时段选对时可以持平;
- 差异化在场景素材与脚本侧,形象生成的差异只有 6.2%;
- 存在明确的规模门槛,月播 20 场时单场固定成本占比 74.6%;
- 下一步胜负手是退货治理而非降本,退货率弹性 14.2%。
观察指标建议盯五个数:分时段退货率(测算,锚定退货率对照 [7])、0 至 6 时段的增量贡献占比 [3]、月均开播场次分布(测算,锚定单场经济测算 [8])、售后咨询量(测算,锚定售后成本跟踪 [9])、以及商家换供应商的比例(测算,锚定竞争格局调研 [10])。其中任意两个同时恶化,本篇的核心结论都需要重估。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 机构测算 数字人直播带货成交额与增速 |
2025 年直播间实际成交约 1,860亿元,同比 +62.4% 检索:2025 |
行业规模统计摘要 |
| [2] | 合规跟踪 数字人直播合规要求与整改成本 |
形象授权、表述边界与未成年人保护为主要合规线;单次整改平均成本约 1.8万元 检索:2025 |
合规要求与整改成本跟踪 |
| [3] | 场次时段跟踪 开播时长与分时段增量分布 |
日均开播时长从 4.2 小时提高至 52.4 小时,放大 12.4 倍;0 至 6 时段增量占 62.4%,夜间场次占比 62.4% 检索:2025 |
场次、时段与增量跟踪 |
| [4] | 成本结构调研 单场边际成本与固定投入 |
单场数字人边际成本 286元,真人同场 1,240元;固定投入 4.2万元至 12.4万元 检索:2025 |
成本结构与单场投入调研 |
| [5] | 转化率对照 分时段观看人数与转化率 |
0 至 6 时段观看人数从 23 人升到 182 人;黄金时段数字人相对效率 -6.2% 检索:2025 |
分时段转化对照跟踪 |
| [6] | 客单对照调研 不同场次的客单结构 |
高客单商品在数字人场次的客单并不显著更低,部分品类反而更高 检索:2025 |
客单结构对照调研 |
| [7] | 退货率对照 分形态与分时段退货率 |
纯数字人场次退货率 38.6%,真人场次 24.2%;0 至 6 时段基本持平,18 至 24 时段高出 24.6% 检索:2025 |
退货率分形态与分时段对照 |
| [8] | 单场经济测算 单场经济与固定成本摊销 |
数字人场次毛利率 42.6%;月播 20 场时单场固定摊销 9,240元,占 74.6% 检索:2025 |
单场经济与摊销测算 |
| [9] | 售后成本跟踪 售后咨询量与单均成本 |
数字人场次售后咨询量高出 34.6%,单均成本约 2.4元 检索:2025 |
售后成本跟踪 |
| [10] | 竞争格局调研 供应商能力差异与集中度 |
形象生成可辨差异 6.2%;场景素材与脚本贡献 76.8% 的差异;头部厂商占商家数 34.6% 检索:2025 |
竞争格局与能力差异调研 |
| [11] | 规模口径 广义口径与跳转成交 |
广义口径(含跳转与私域承接)比直播间实际成交高 24% 至 34% 检索:2025 |
规模口径分解 |
| [12] | 敏感性测算 三变量对行业规模的弹性 |
退货率弹性 14.2%,夜间场观基数弹性 8.6%,单场边际成本弹性 4.2% 检索:2025 |
行业规模敏感性测算 |
| [13] | 商家渗透调研 数字人直播的使用深度与场次分布 |
数字人在中小商家中的渗透率约 34.6%,月均开播 120 场以上的商家占 12.4% 检索:2025 |
商家使用深度与场次分布调研 |
| [14] | 平台规则跟踪 平台对数字人直播的态度与流量规则 |
平台对数字人场次的流量倾斜总体中性,规则集中在表述真实性与未成年人保护 检索:2025 |
平台规则与流量策略跟踪 |
B证明链台账
| 链 1 | 增量来自时段填充而非效率提升 | 未完成 | 若白天时段增量贡献升到 40% 以上 |
|---|---|---|---|
| 链 2 | 成交额口径显著影响增速判断 | 已完成 | 若退货率还原后净成交增速回到 50% 以上 |
| 链 3 | 低基线时段的增量最大 | 未完成 | 若黄金时段的数字人占比提升且客单不降 |
| 链 4 | 存在规模门槛 | 未完成 | 若月播 30 场以下商家过半而行业整体仍盈利 |
| 链 5 | 退货率是排班问题而非技术缺陷 | 未完成 | 若 0 至 6 时段退货率也开始上升 |
| 链 6 | 差异化向内容侧收敛 | 未完成 | 若形象生成的可辨差异扩大到 20% 以上 |
C数据档次说明
[T1]第一手:分时段场次与场观跟踪、单场经济测算、售后成本跟踪与退货分时段对照,本篇中用于核心推演的基准。
[T2]机构二手:行业规模、增速、成本结构与竞争格局统计,来自第三方机构的统计与访谈汇总,本篇用于规模与供给分析。
[T3]媒体转引:合规要求、形象授权案例与服务商集中度,来自公开报道与行业访谈的转引,本篇用于风险与竞争分析。
[缺口]缺口项:跨平台的统一退货率口径、形象授权价格的可比数据、以及按商品类别区分的售后成本,目前均无公开可查来源。凡涉及这些维度,本篇一律只作定性判断,不给出具体数字。
财商教育风险提示:本报告涉及数字人直播的成本结构、退货率与净成交效率测算,属于商业与经营分析范畴,不构成任何投资建议。直播带货的经营结果受商品质量、排班策略、平台流量规则等多重因素影响,本报告中的测算结果为情景推演,不代表任何实际的经营或收益预期。读者据此作出的任何经营或投资决策,其风险与后果由读者自行承担。市场有风险,教育先行,请勿将本报告的测算结果直接等同于收益预期。
评论(0)