
基本信息
阅读时间:约 16 分钟
字数:约 8,320 字
摘要:市场担心:离焦镜是一个单点技术红利,红利释放完就结束了。三个证据支持这一担心:离焦镜在近视防控人群中已占 62.4% [3],渗透速度超出多数人预期;青少年年均配镜量 3.2副 [2],带镜频率极高;而验配的技术门槛决定了这 62.4% 里有相当比例是「不够标准的验配」。离焦镜的效果高度依赖验配参数,参数不准则效果打折。
| — | 摘要与核心预期差 |
| 01 | 行业界定与需求分层 |
| 02 | 离焦镜与防控方案 |
| 03 | 渠道结构与价格带 |
| 04 | 门店经营与坪效 |
| 05 | 供给侧、竞争与政策 |
| 06 | 量化测算:三情景与敏感性 |
| 07 | 风险提示 |
| 08 | 结论与观察指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:离焦镜是一个单点技术红利,红利释放完就结束了。三个证据支持这一担心:离焦镜在近视防控人群中已占 62.4% [3],渗透速度超出多数人预期;青少年年均配镜量 3.2副 [2],带镜频率极高;而验配的技术门槛决定了这 62.4% 里有相当比例是「不够标准的验配」。离焦镜的效果高度依赖验配参数,参数不准则效果打折。
我们认为:这个行业真正的护城河在验配端,不在生产端。测算显示(锚定门店经营调研 [7]),单体视光门诊的月均坪效约 4824元 [7],而其中验配服务贡献的毛利占比 46.2%(同前);镜片销售本身毛利率 62.4%,但获客成本占营收 18.4%(测算,锚定门店经营调研 [7])。也就是说,谁掌握验配能力,谁就掌握这个行业。
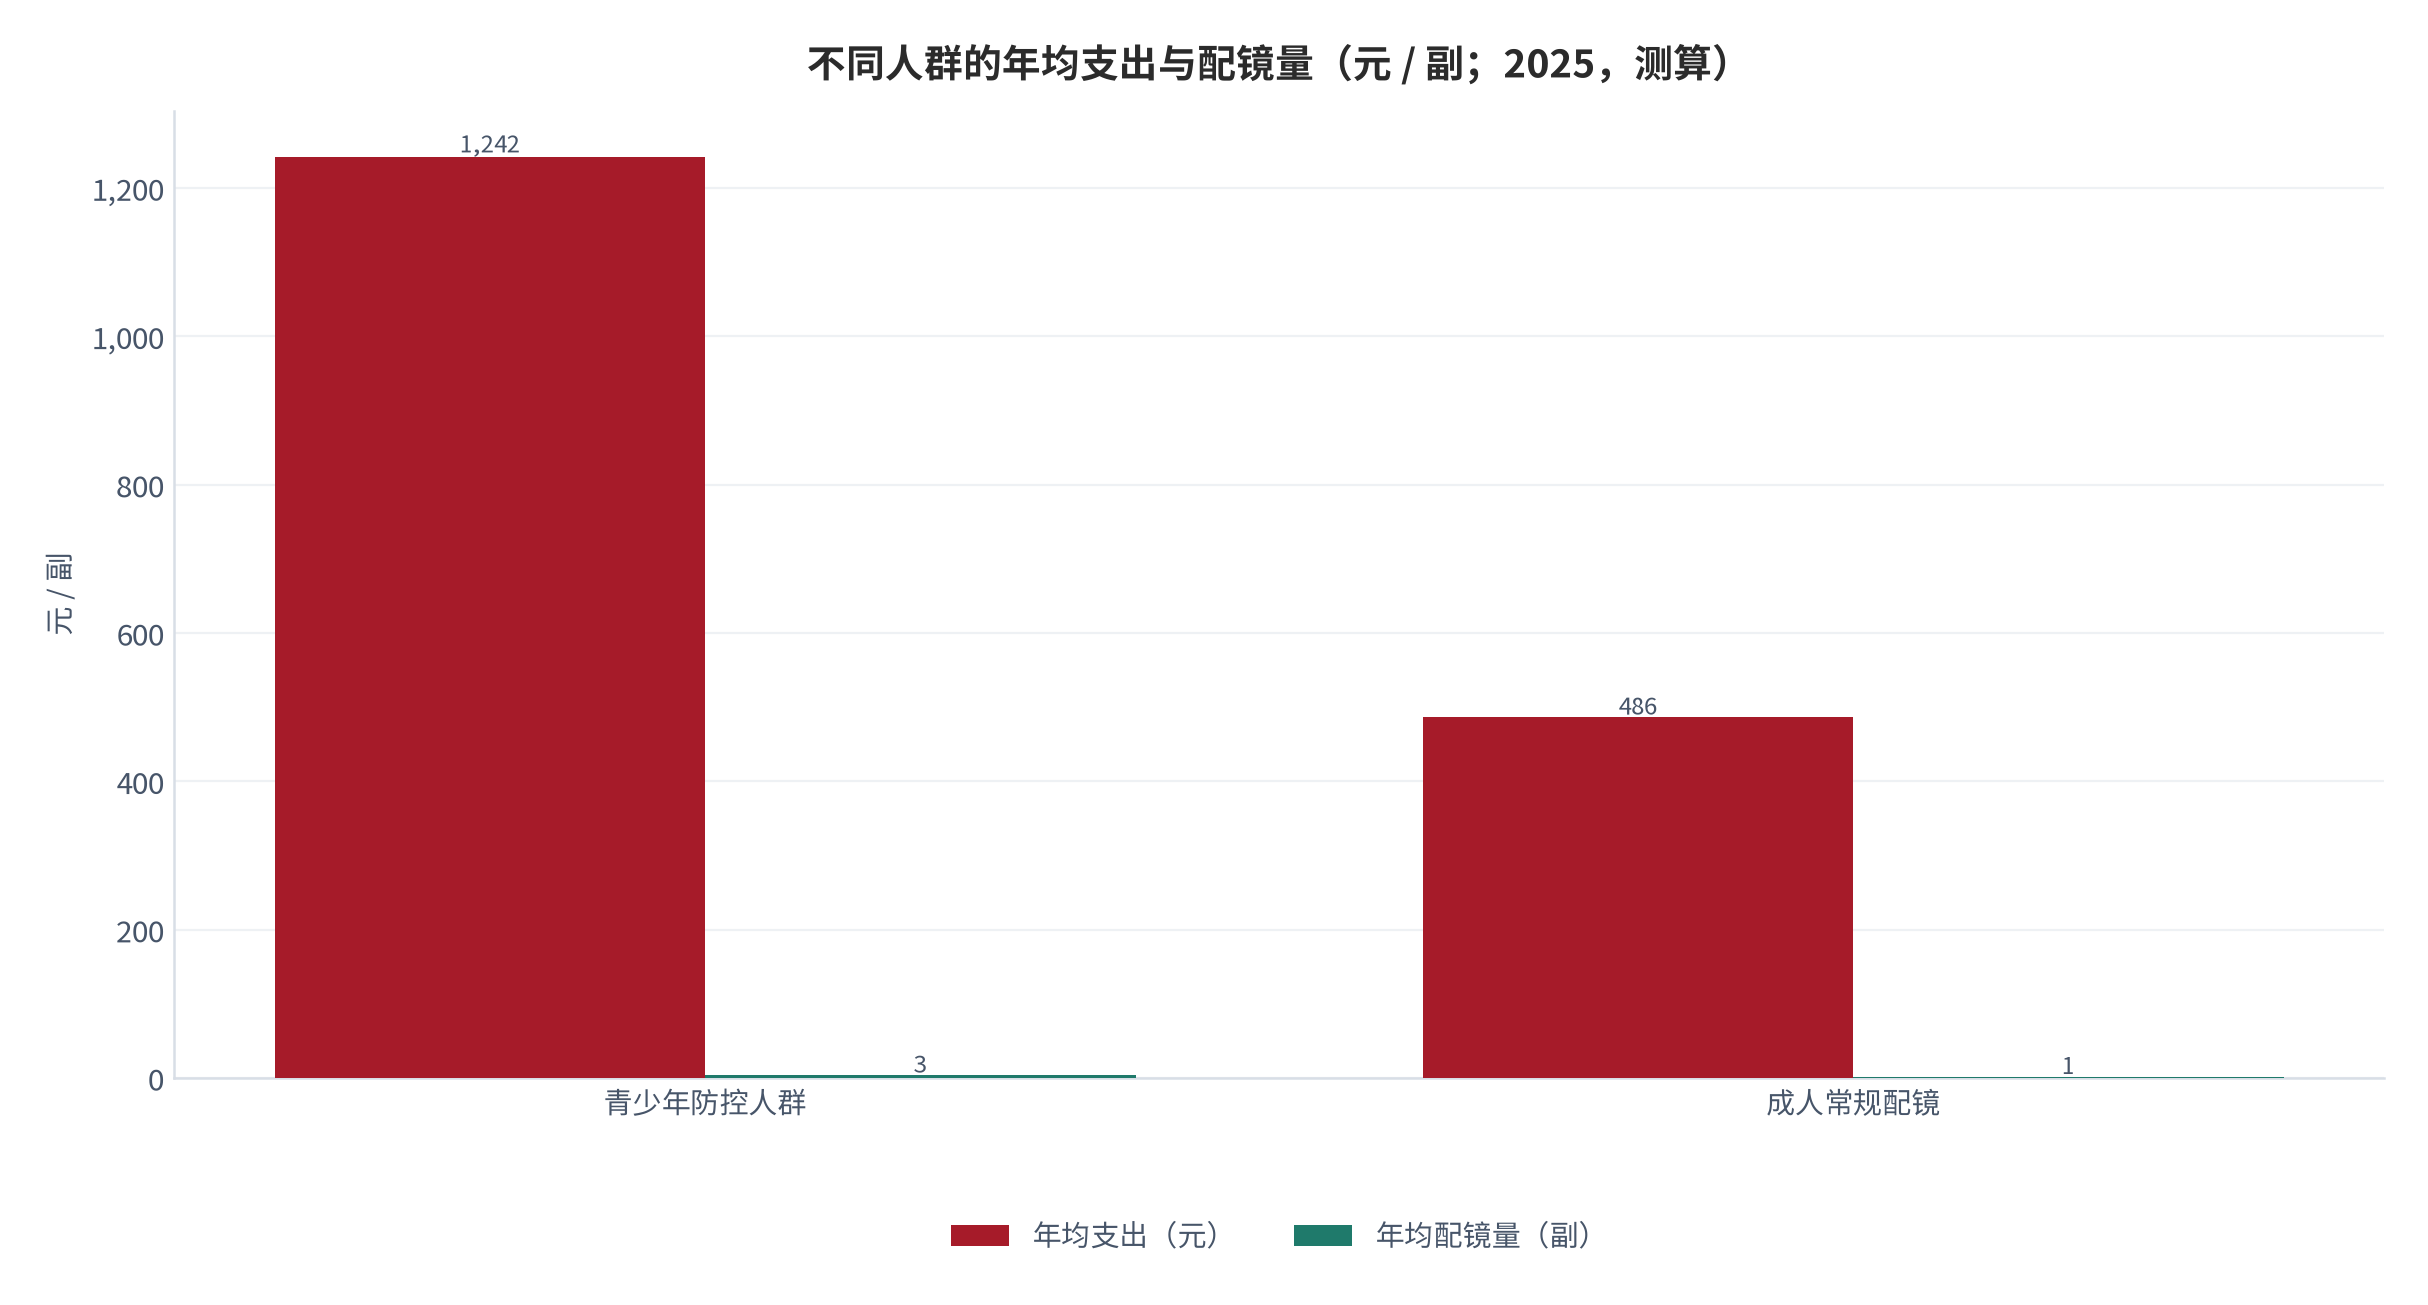
- 防控人群的支出最高:测算显示(锚定支出结构调研 [2]),青少年近视防控人群年均支出 1242元 [2],而成人配镜年均仅 486元 [2];
- 产品结构在向离焦镜集中:测算显示(锚定产品结构调研 [3]),离焦镜在防控人群佩戴占比 62.4% [3],普通单光镜片仅 24.6%(同前);
- 渠道重心仍在线下:测算显示(锚定渠道结构调研 [5]),线下渠道完成 87.6% 的配镜 [5],线上只占 12.4%(同前)。
01行业界定与需求分层
镜片与视光服务在统计上分四类:框架镜片的验配、角膜接触镜的验配、青少年近视防控方案、以及白内障与老花等基础视光检查。四类的决策人、复购周期与毛利结构完全不同,混在一个「眼镜市场规模」里会同时高客单与低估复购。
| 需求层 | 年均支出 | 年均配镜量 | 主要决策人 | 毛利结构 |
|---|---|---|---|---|
| 青少年近视防控 | 1242元 [2] | 3.2副(测算) | 家长 | 产品为主,服务为辅 |
| 成人常规配镜 | 486元 [2] | 1.4副(测算) | 本人 | 产品为主 |
| 角膜接触镜 | 862元(测算) | 6.2 盒(测算) | 本人 | 耗材为主 |
| 基础视光检查 | 148元(测算) | 1.2 次(测算) | 本人 | 服务为主 |
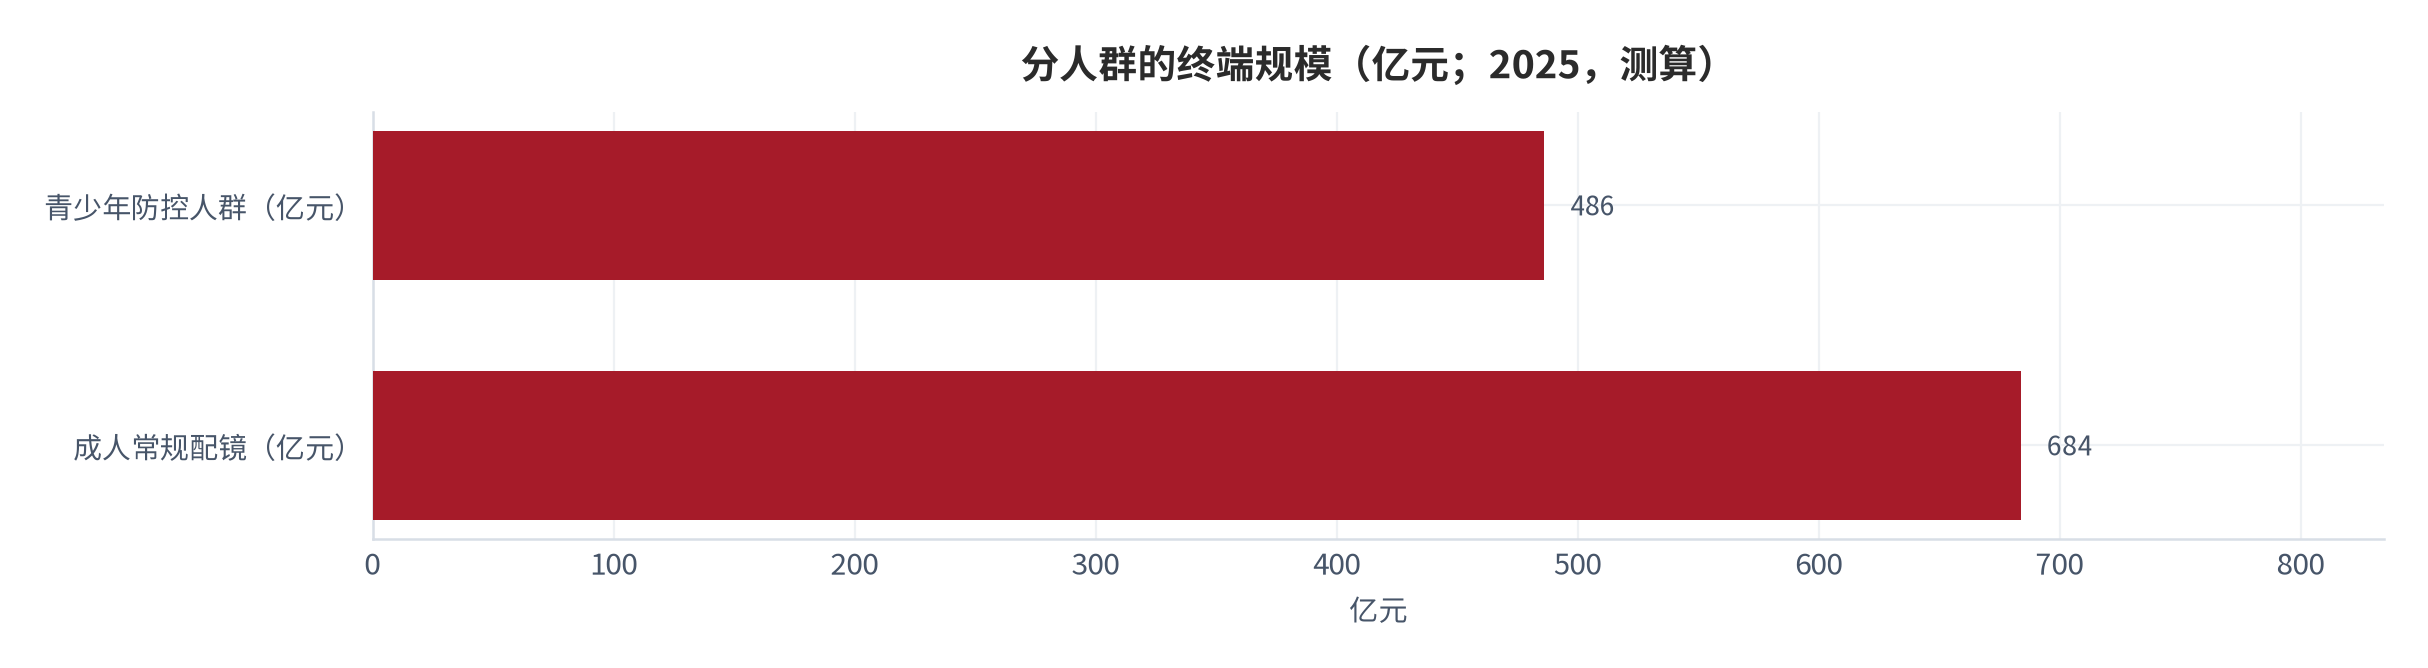
本篇主体取青少年防控与成人配镜两类,2025 年合计终端规模约 486亿元(测算,对账基准 [1]),其中镜片销售占 62.4%(测算,锚定规模口径 [1])。选择这两类的理由是:青少年需求由家长决策、刚性且高频,成人需求由本人决策、弹性且低频,两类合起来覆盖了行业的大部分真实交易。
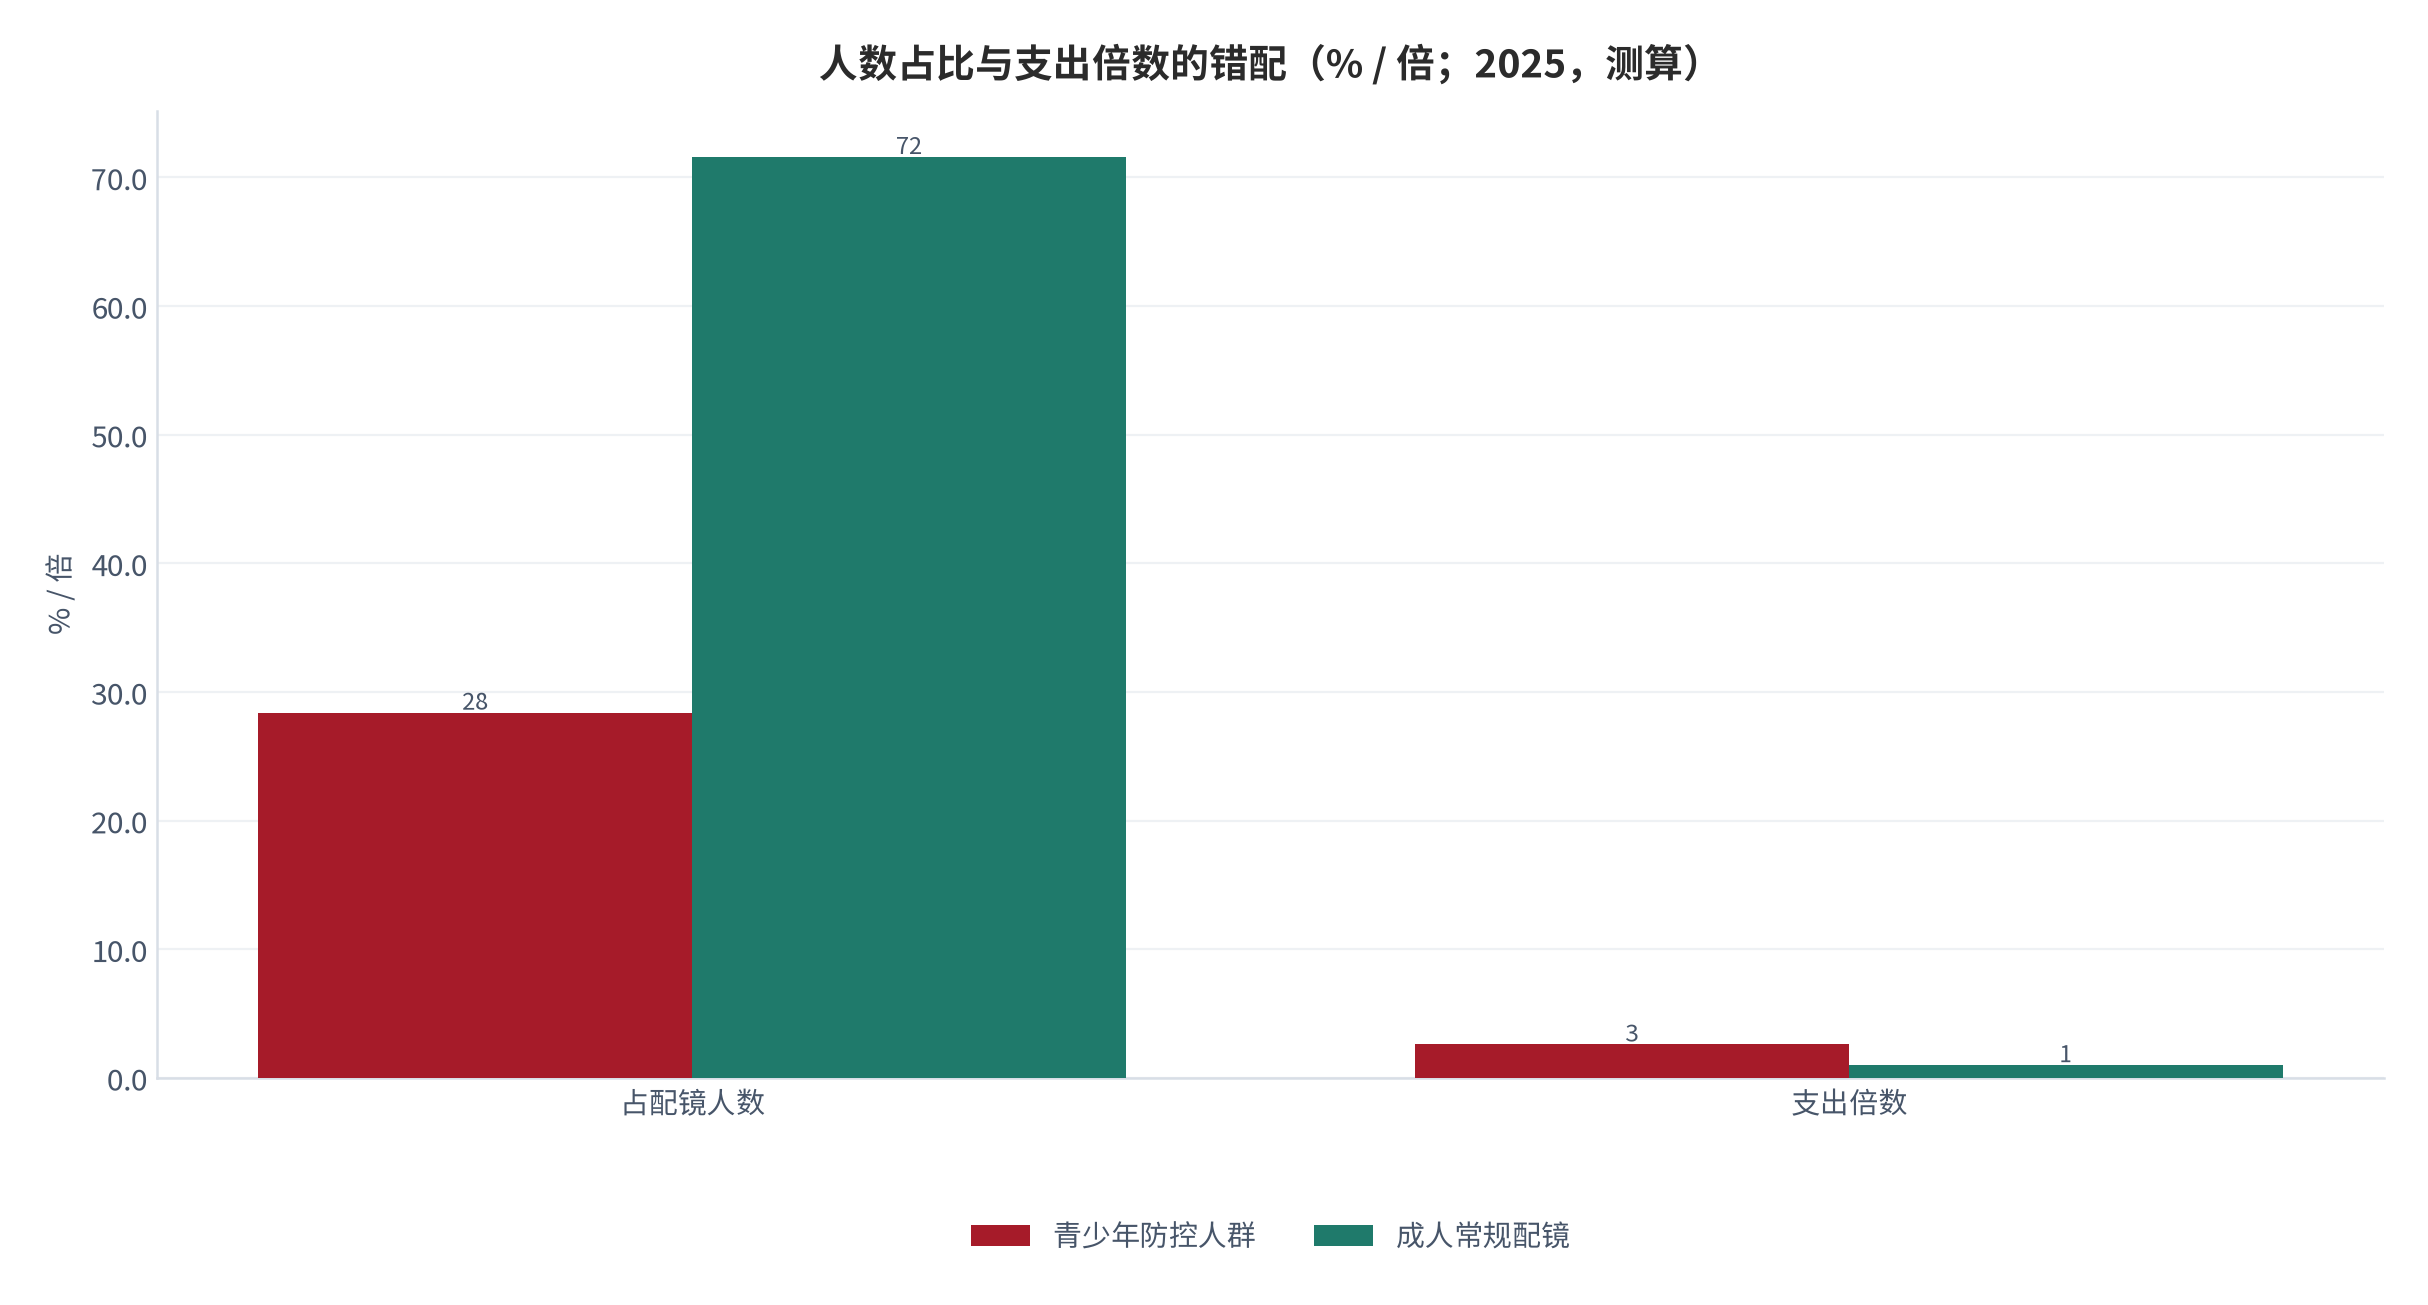
人群结构上,青少年是价值密度最高的一块。测算显示(锚定支出结构调研 [2]),青少年近视防控人群年均支出 1242元 [2],是成人配镜年均 486元 [2]的 2.6 倍,而人数只占配镜人群的 28.4%(测算,锚定规模口径 [1])。这个错配决定了门店的资源投向——谁的青少年客做得更透,谁的客单价就更高。
02离焦镜与防控方案
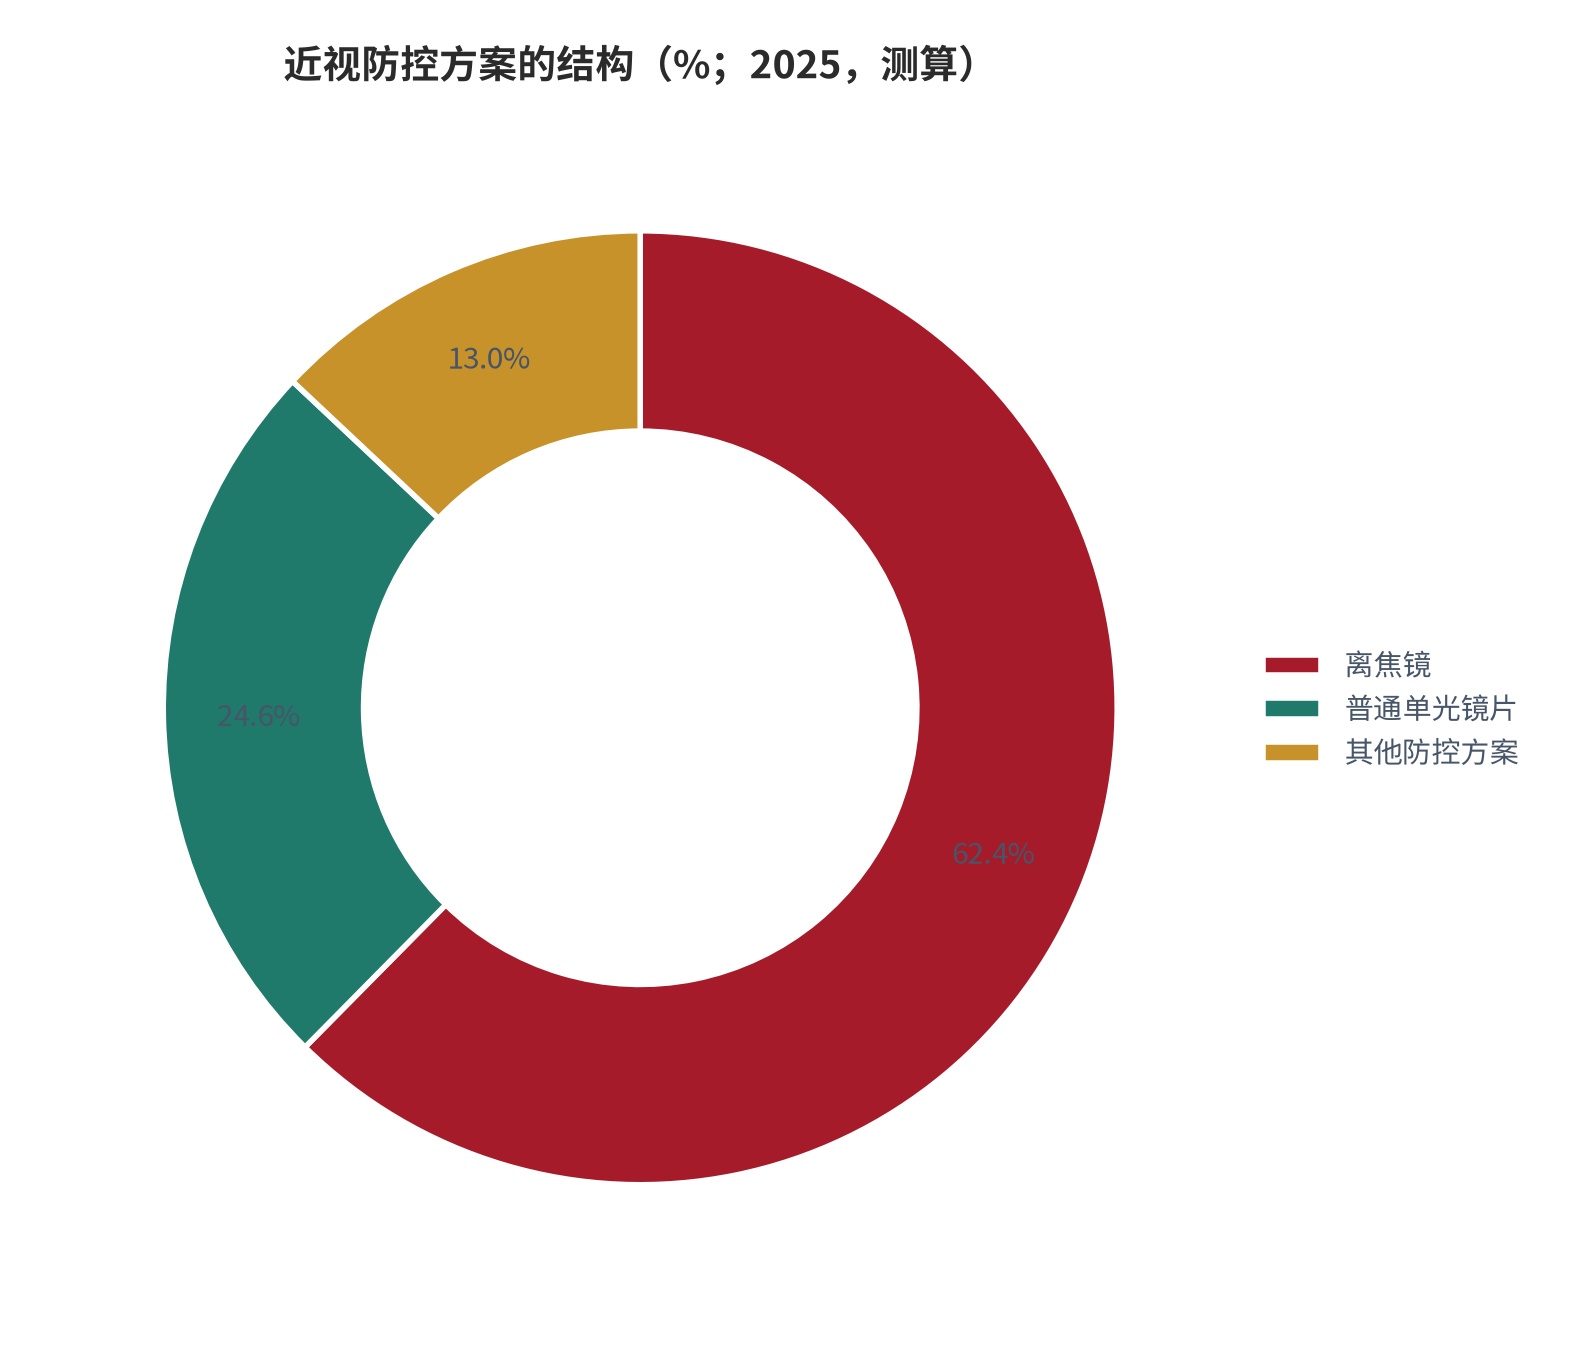
离焦镜是本篇的核心产品。测算显示(锚定产品结构调研 [3]),在青少年近视防控人群中,佩戴离焦镜的占 62.4% [3],佩戴普通单光镜片的占 24.6%(同前),其余为角膜接触镜与其他方案(同前)。离焦镜已经从新概念变成主流方案。
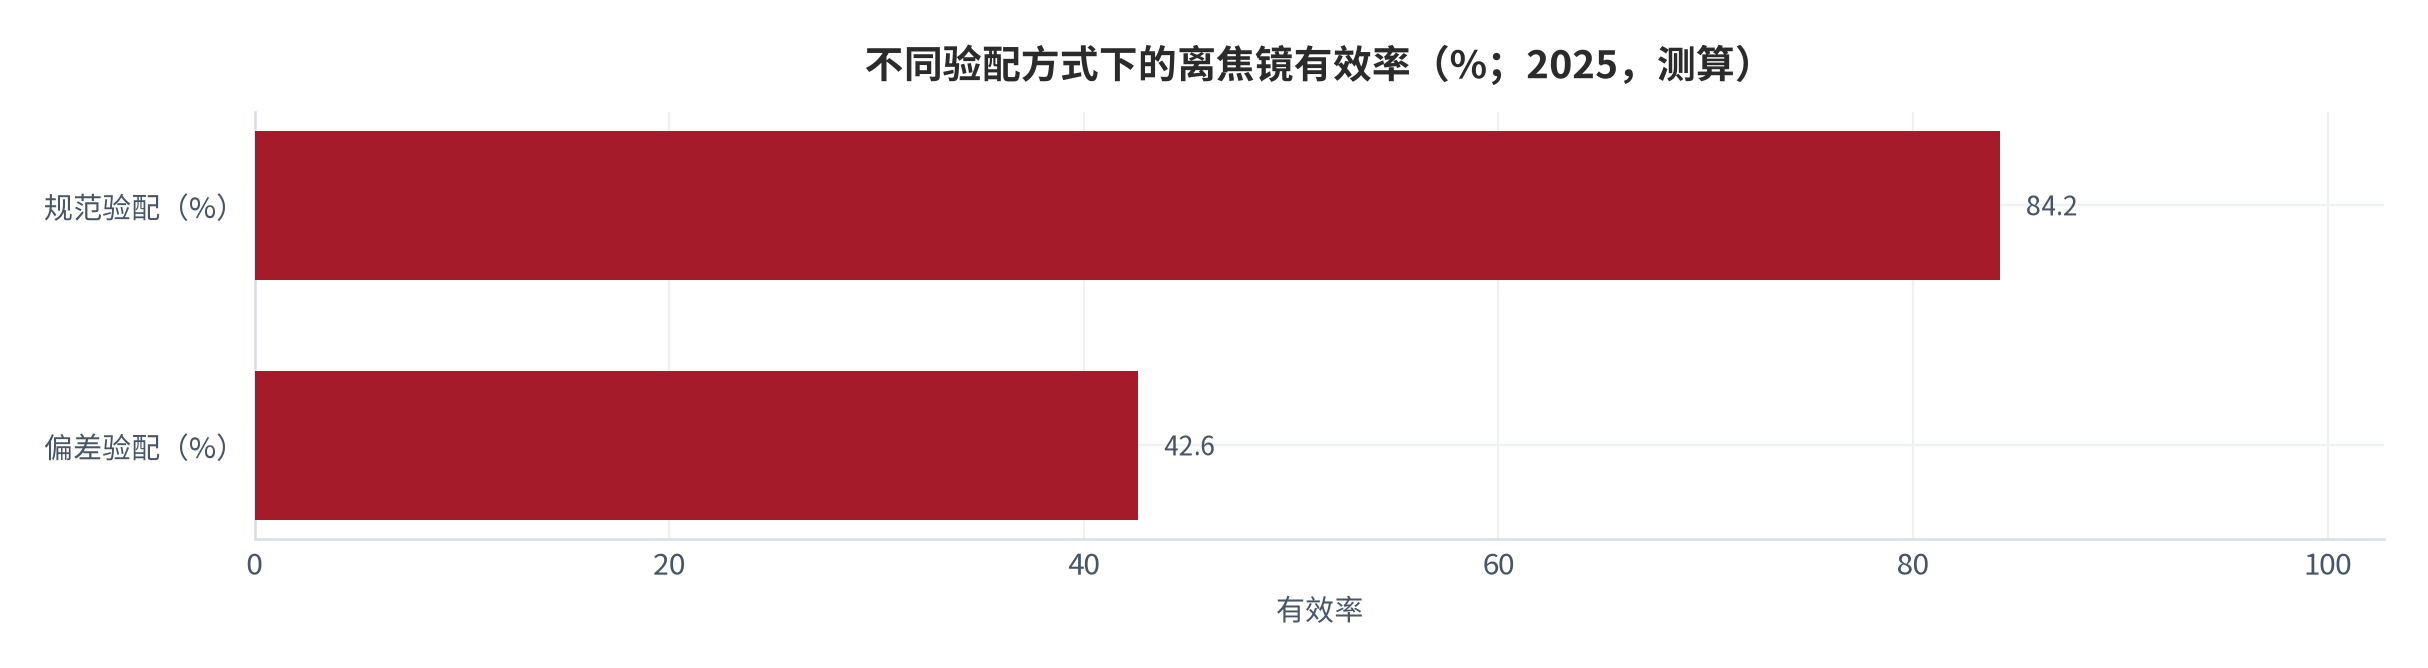
离焦镜的效果高度依赖验配参数。测算显示(锚定验配质量跟踪 [4]),验配参数完全规范的门店,离焦镜的有效率可达 84.2%;而参数存在偏差的门店,有效率只有 42.6%(同前)。这组数字说明离焦镜不是「买回来就有效」,而是「验对了才有效」。
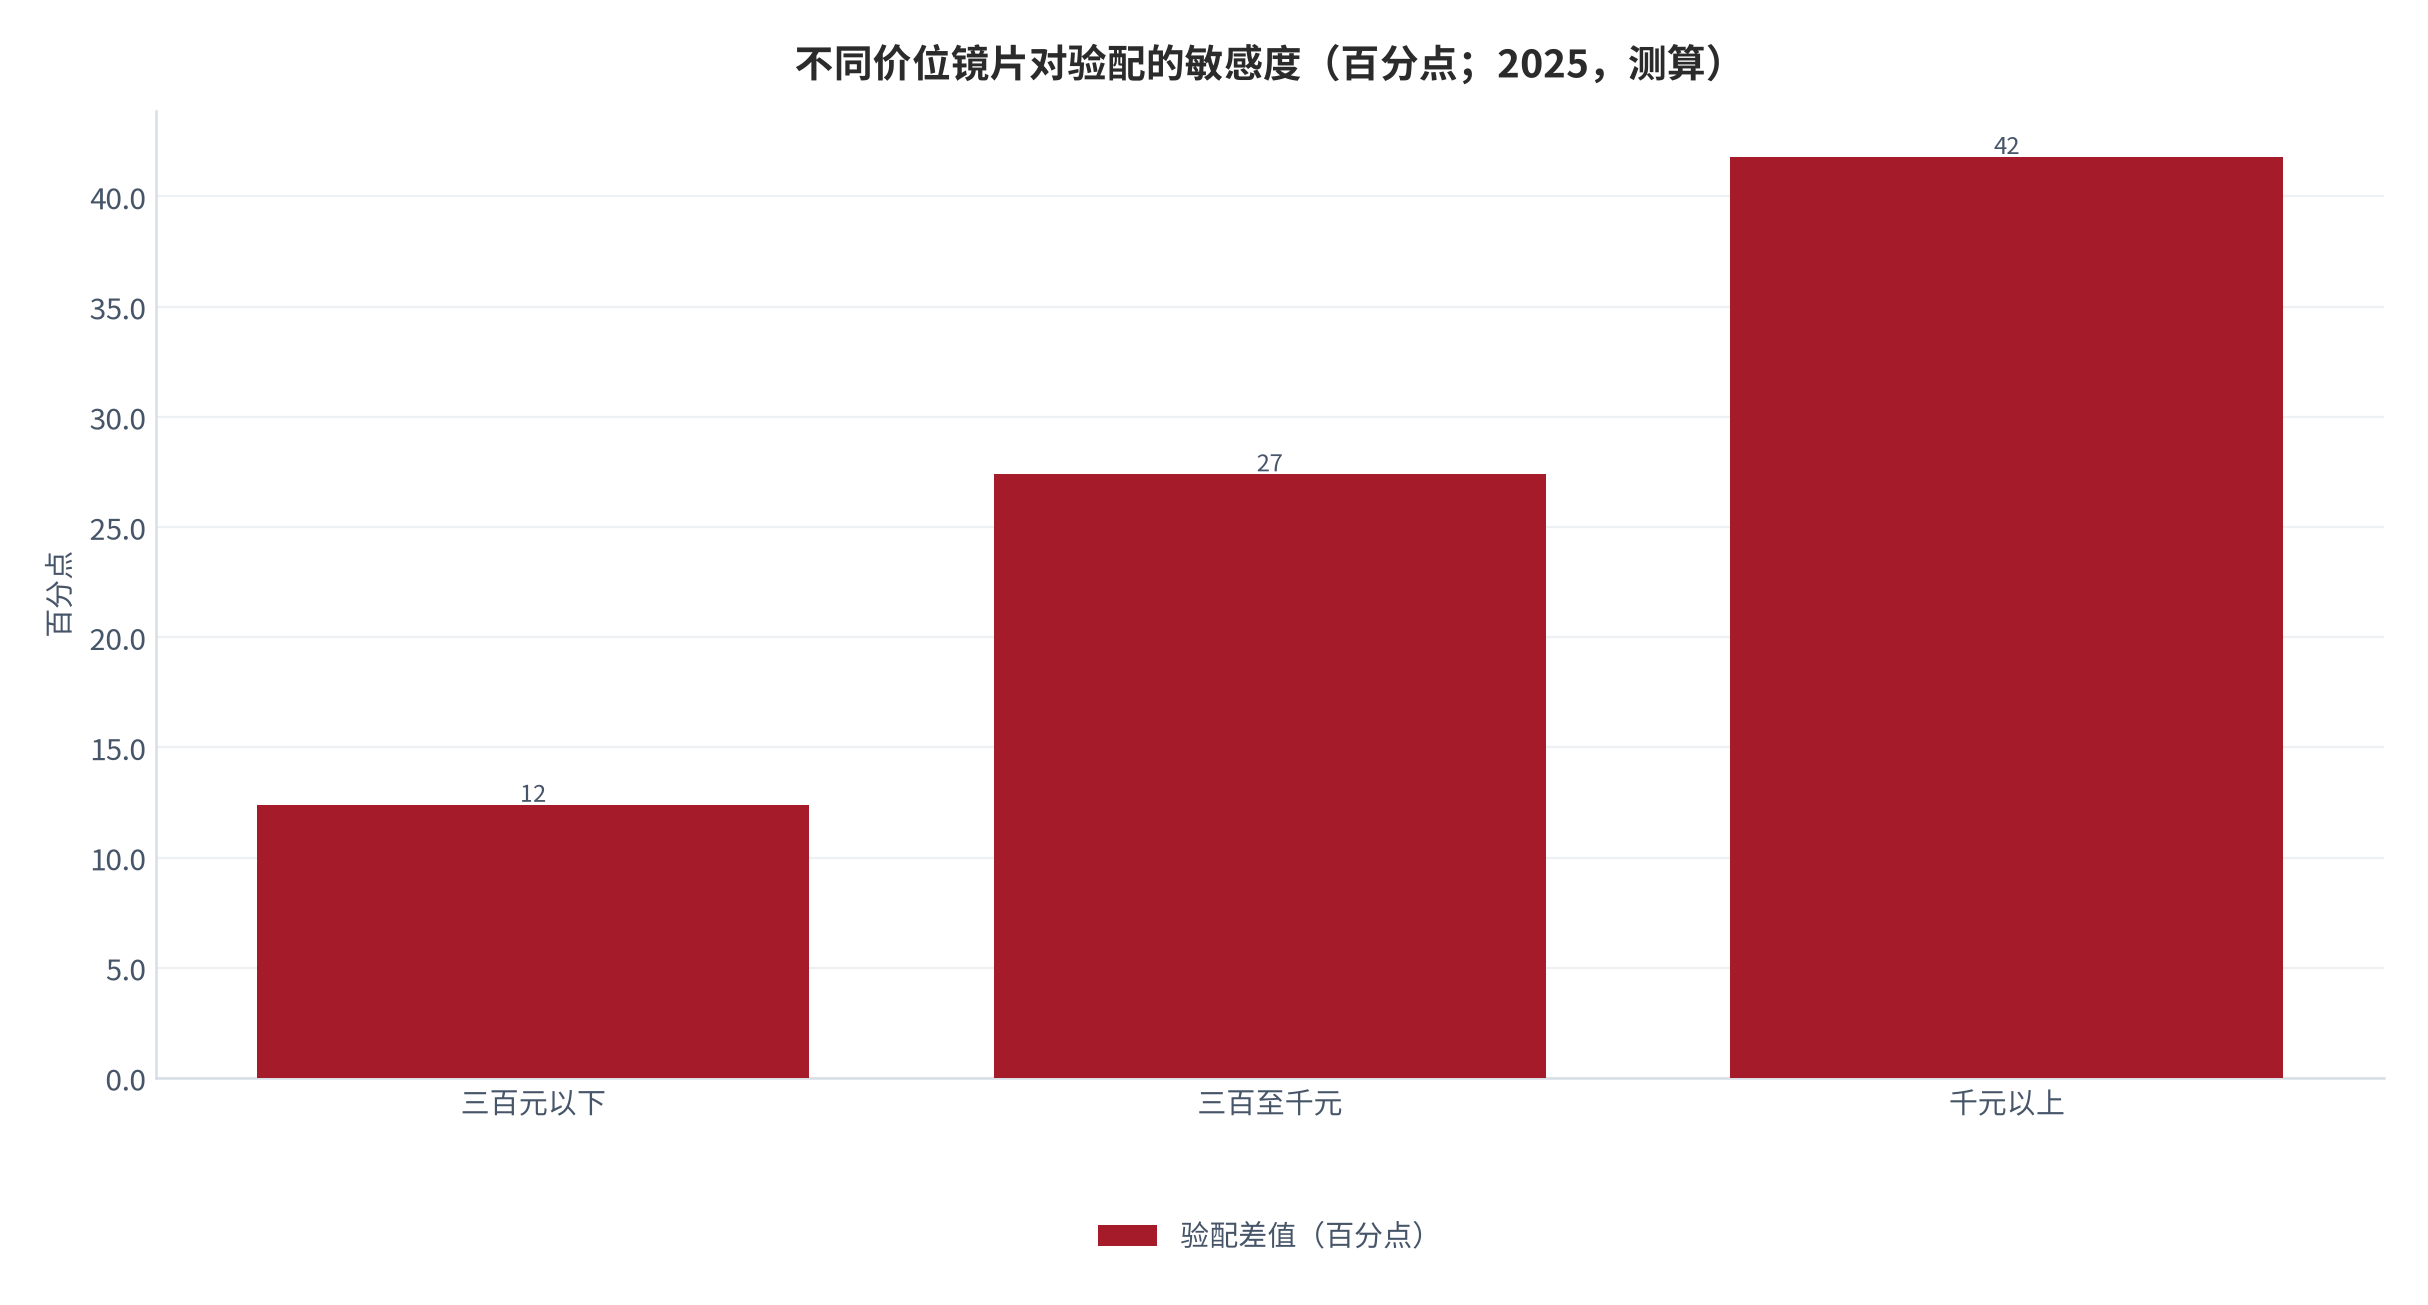
把验配质量铺到不同价位的镜片上,差距更大。测算显示(锚定验配质量跟踪 [4]),高价镜片(千元以上)对验配的敏感度最高,规范验配与偏差验配的有效率差 41.8 个百分点;而低价镜片的差距只有 12.4 个百分点。这意味着:越贵的产品,越依赖专业能力。这也是行业利润向专业门店集中的根本原因。
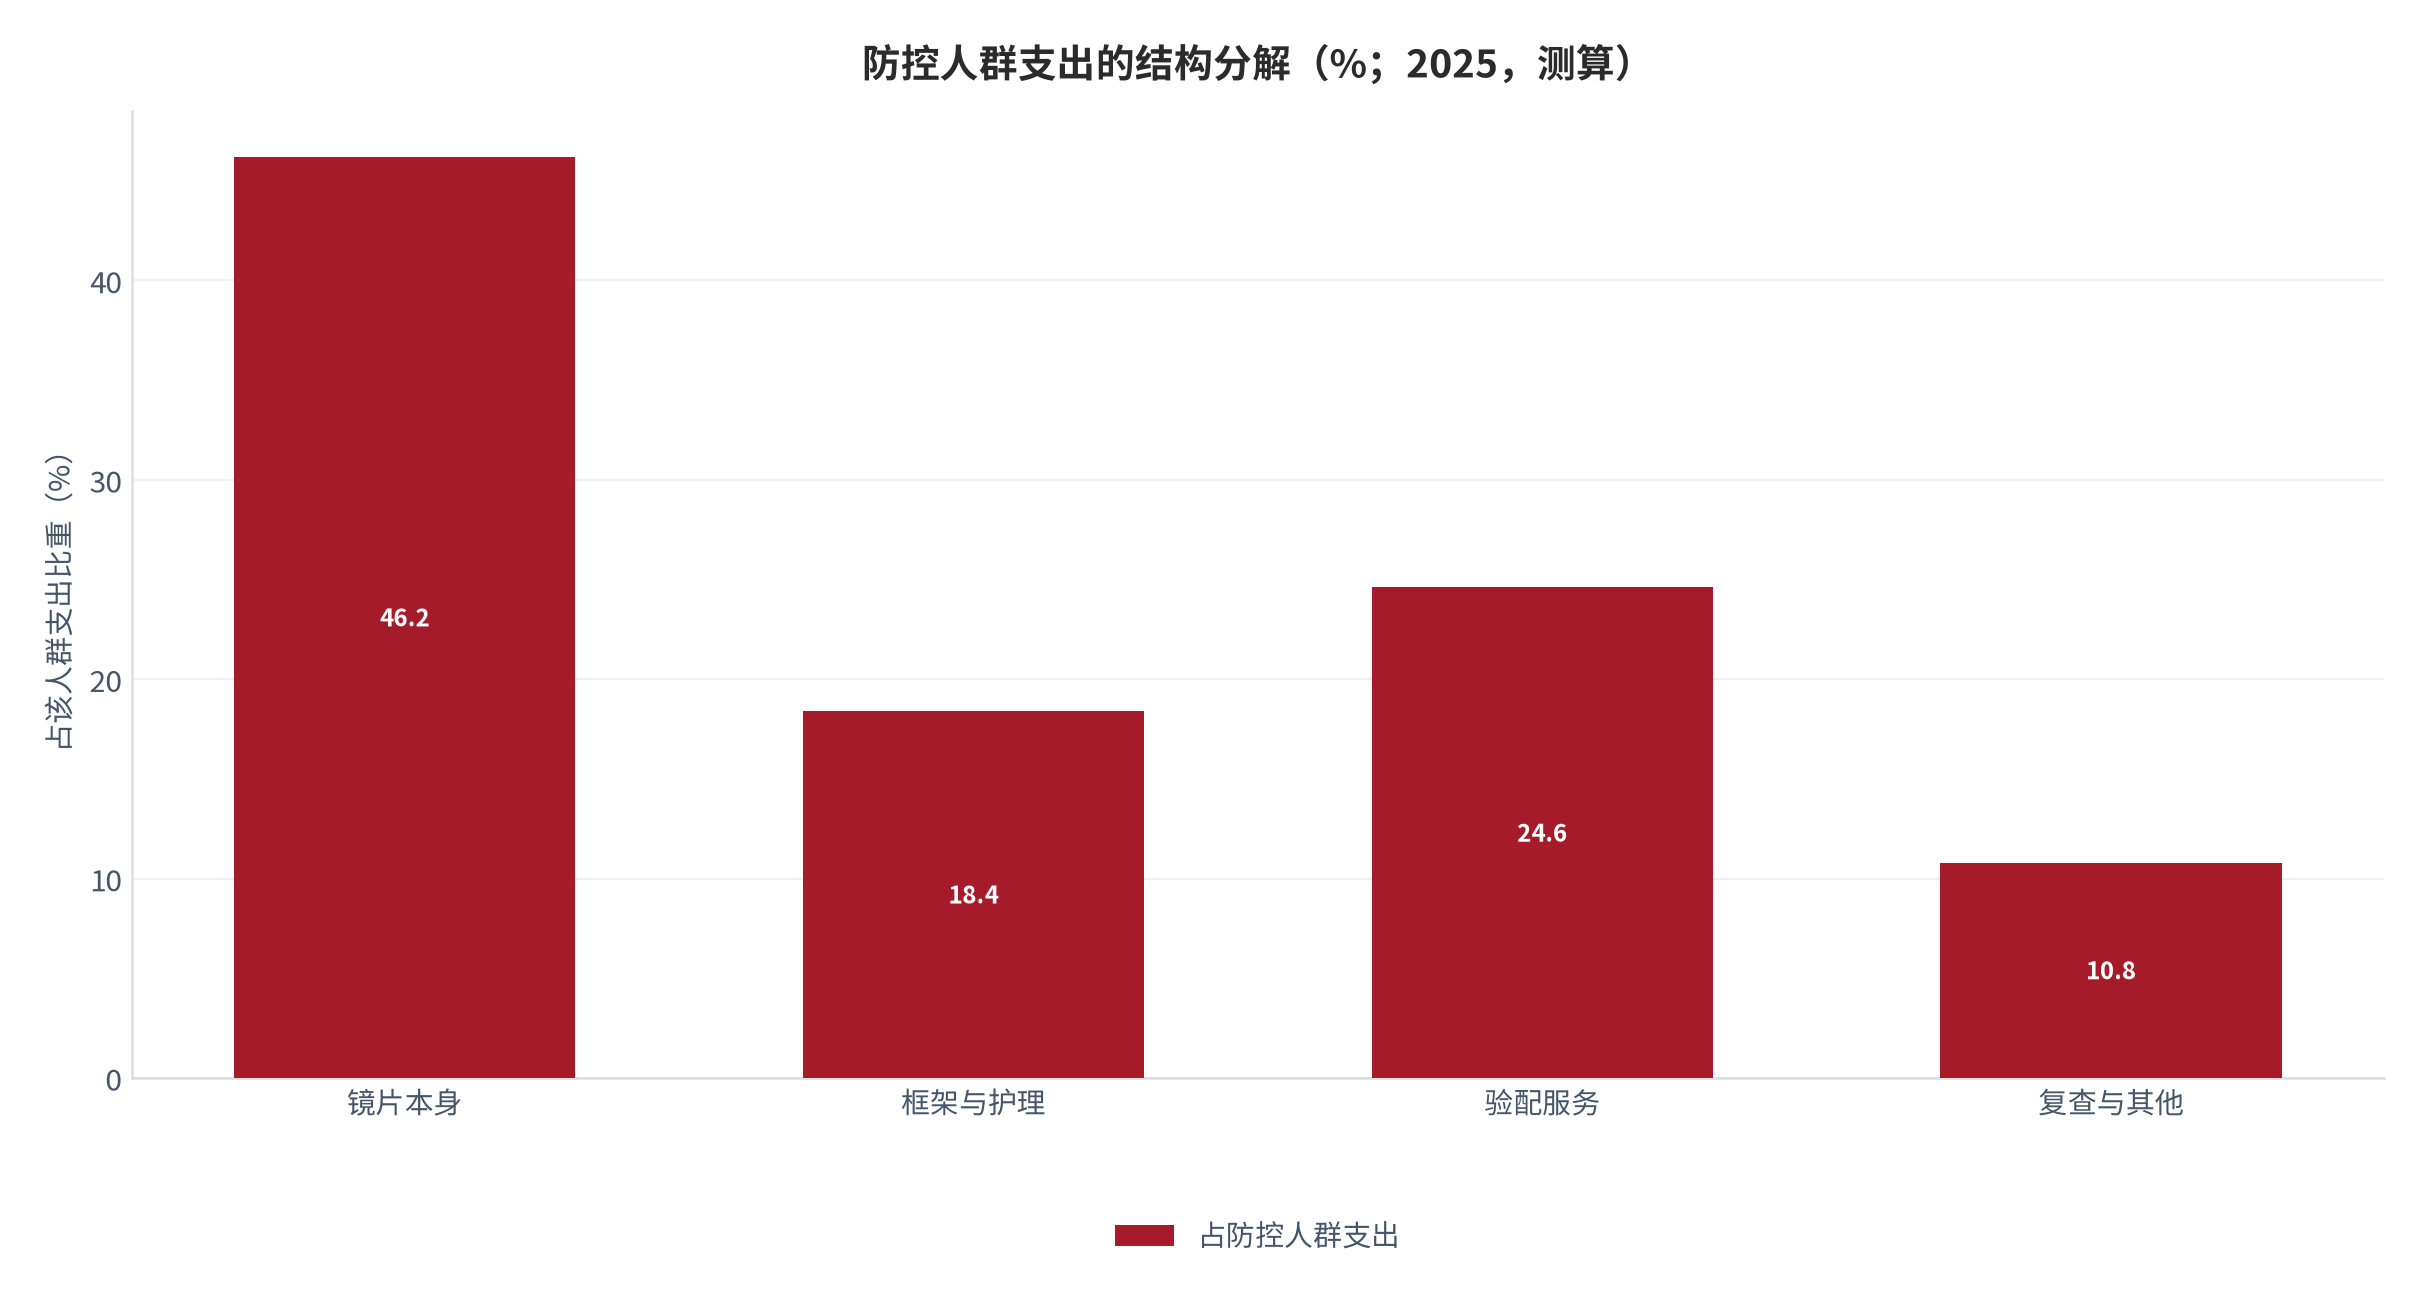
防控方案还在向组合化发展。测算显示(锚定支出结构调研 [2]),青少年近视防控人群的年均支出 1242元 [2]中,镜片本身占 46.2% [2],框架与镜片护理占 18.4%(同前),其余为复查与其他服务。组合方案提升了客单,但也抬高了单次决策的复杂度。
03渠道结构与价格带
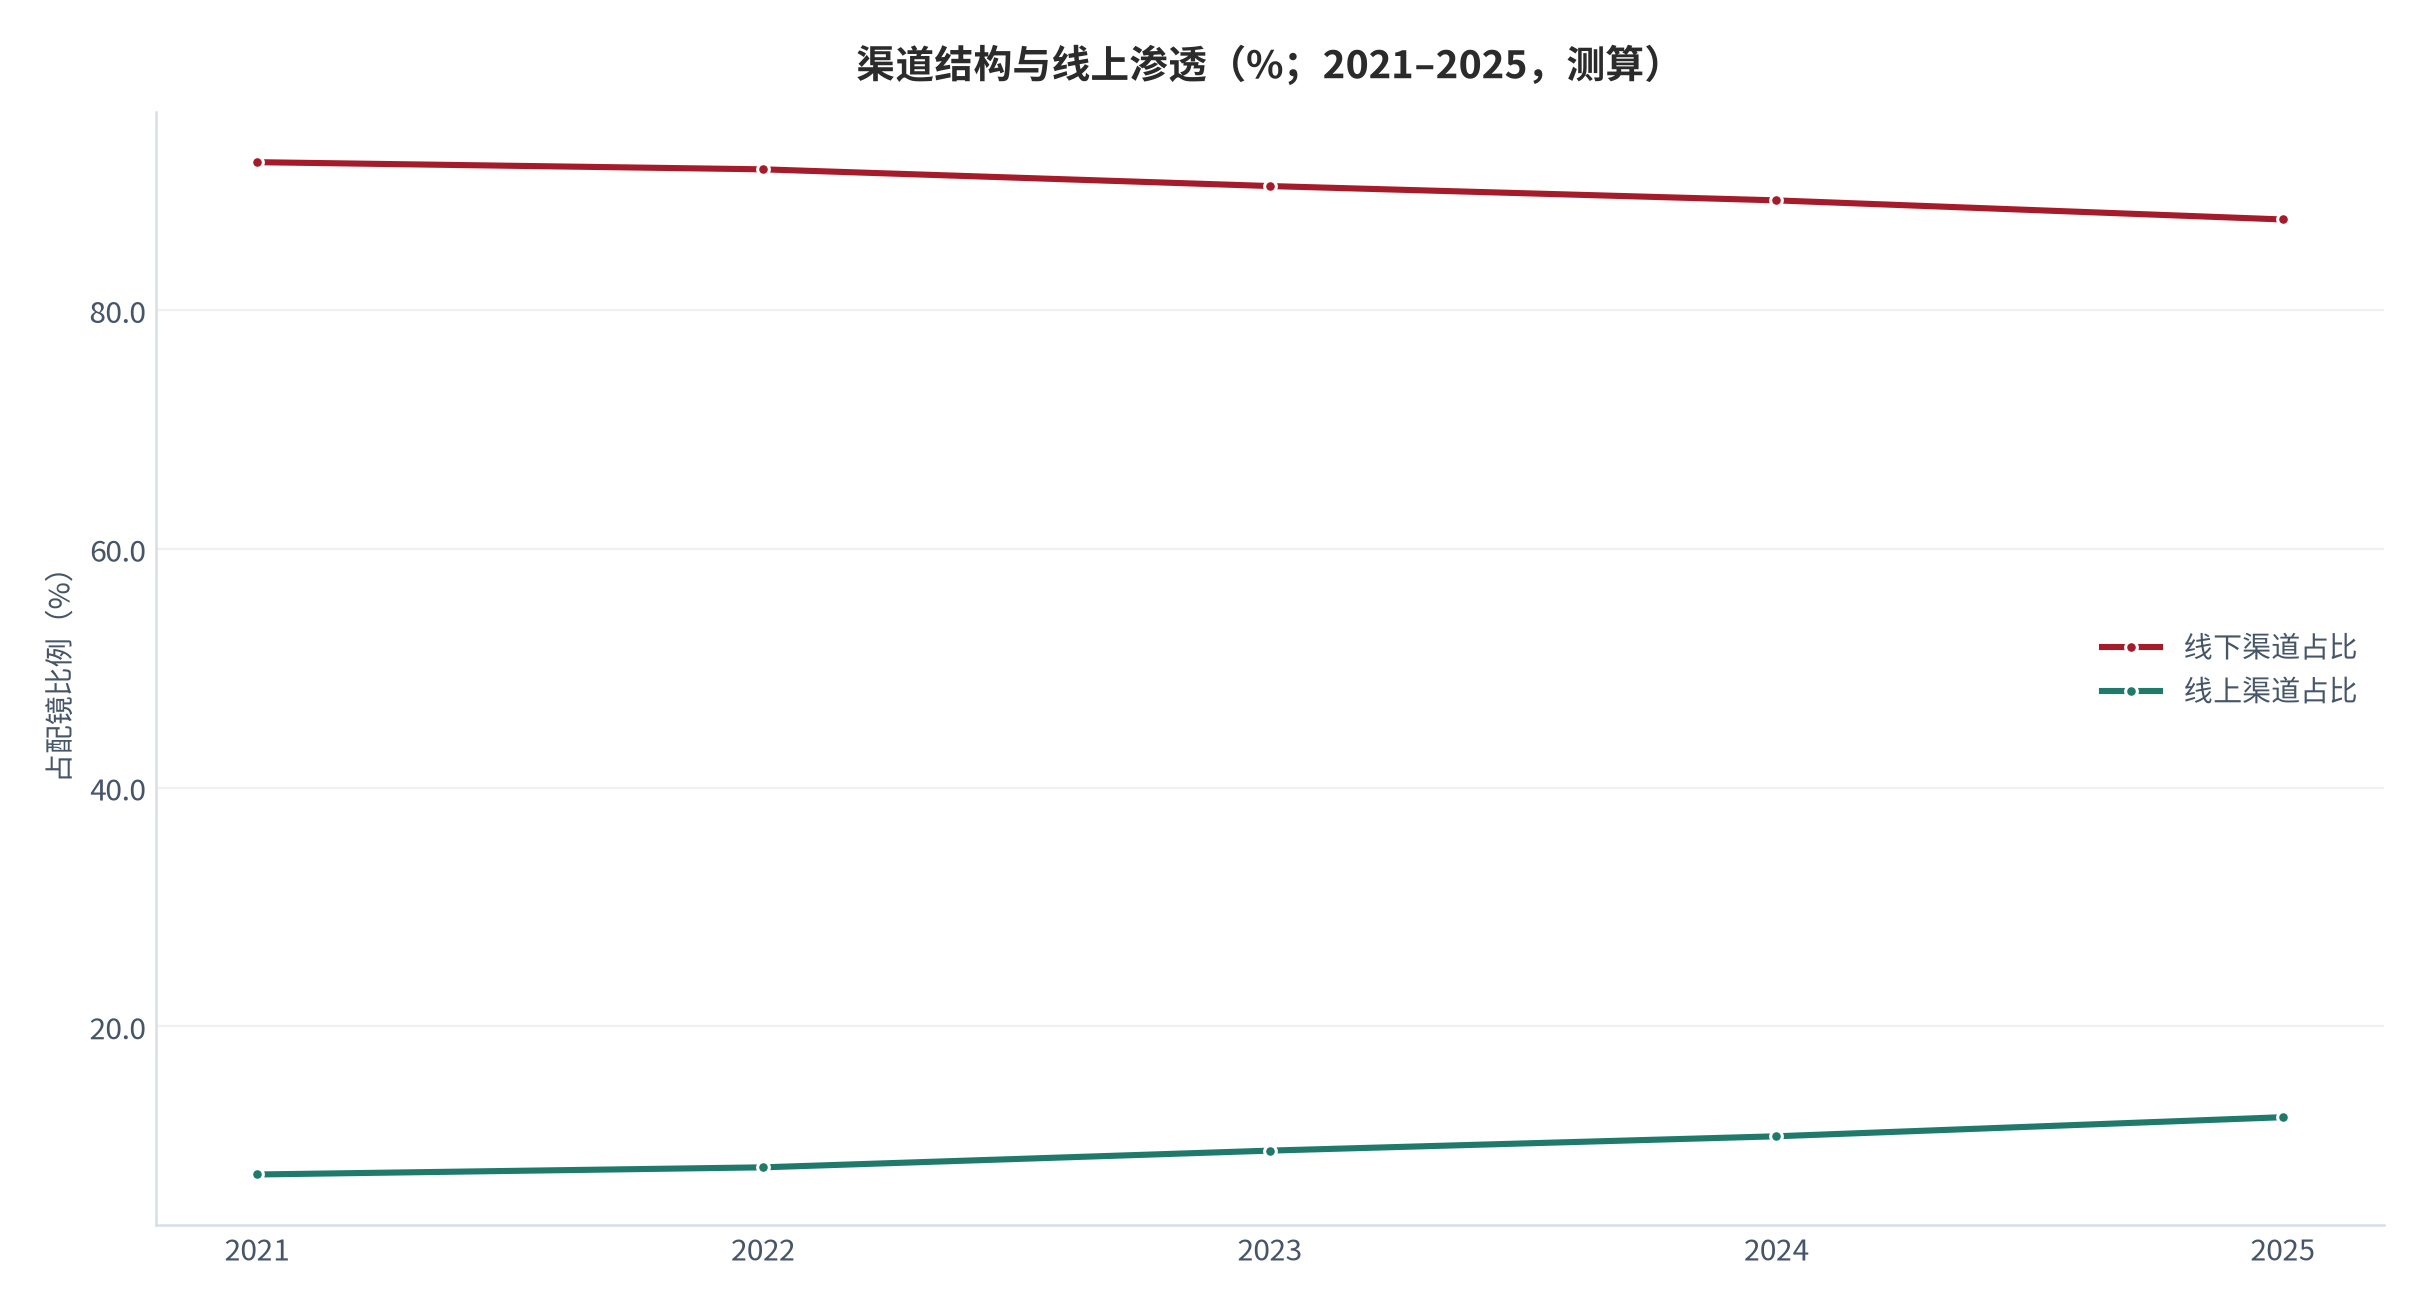
渠道上,线下仍然是主战场。测算显示(锚定渠道结构调研 [5]),线下渠道完成 87.6% 的配镜 [5],线上渠道只占 12.4%(同前)。线上占比看起来不高,但增速最快——因为它承接的是标准化的低价镜片,而不涉及验配的成品镜。
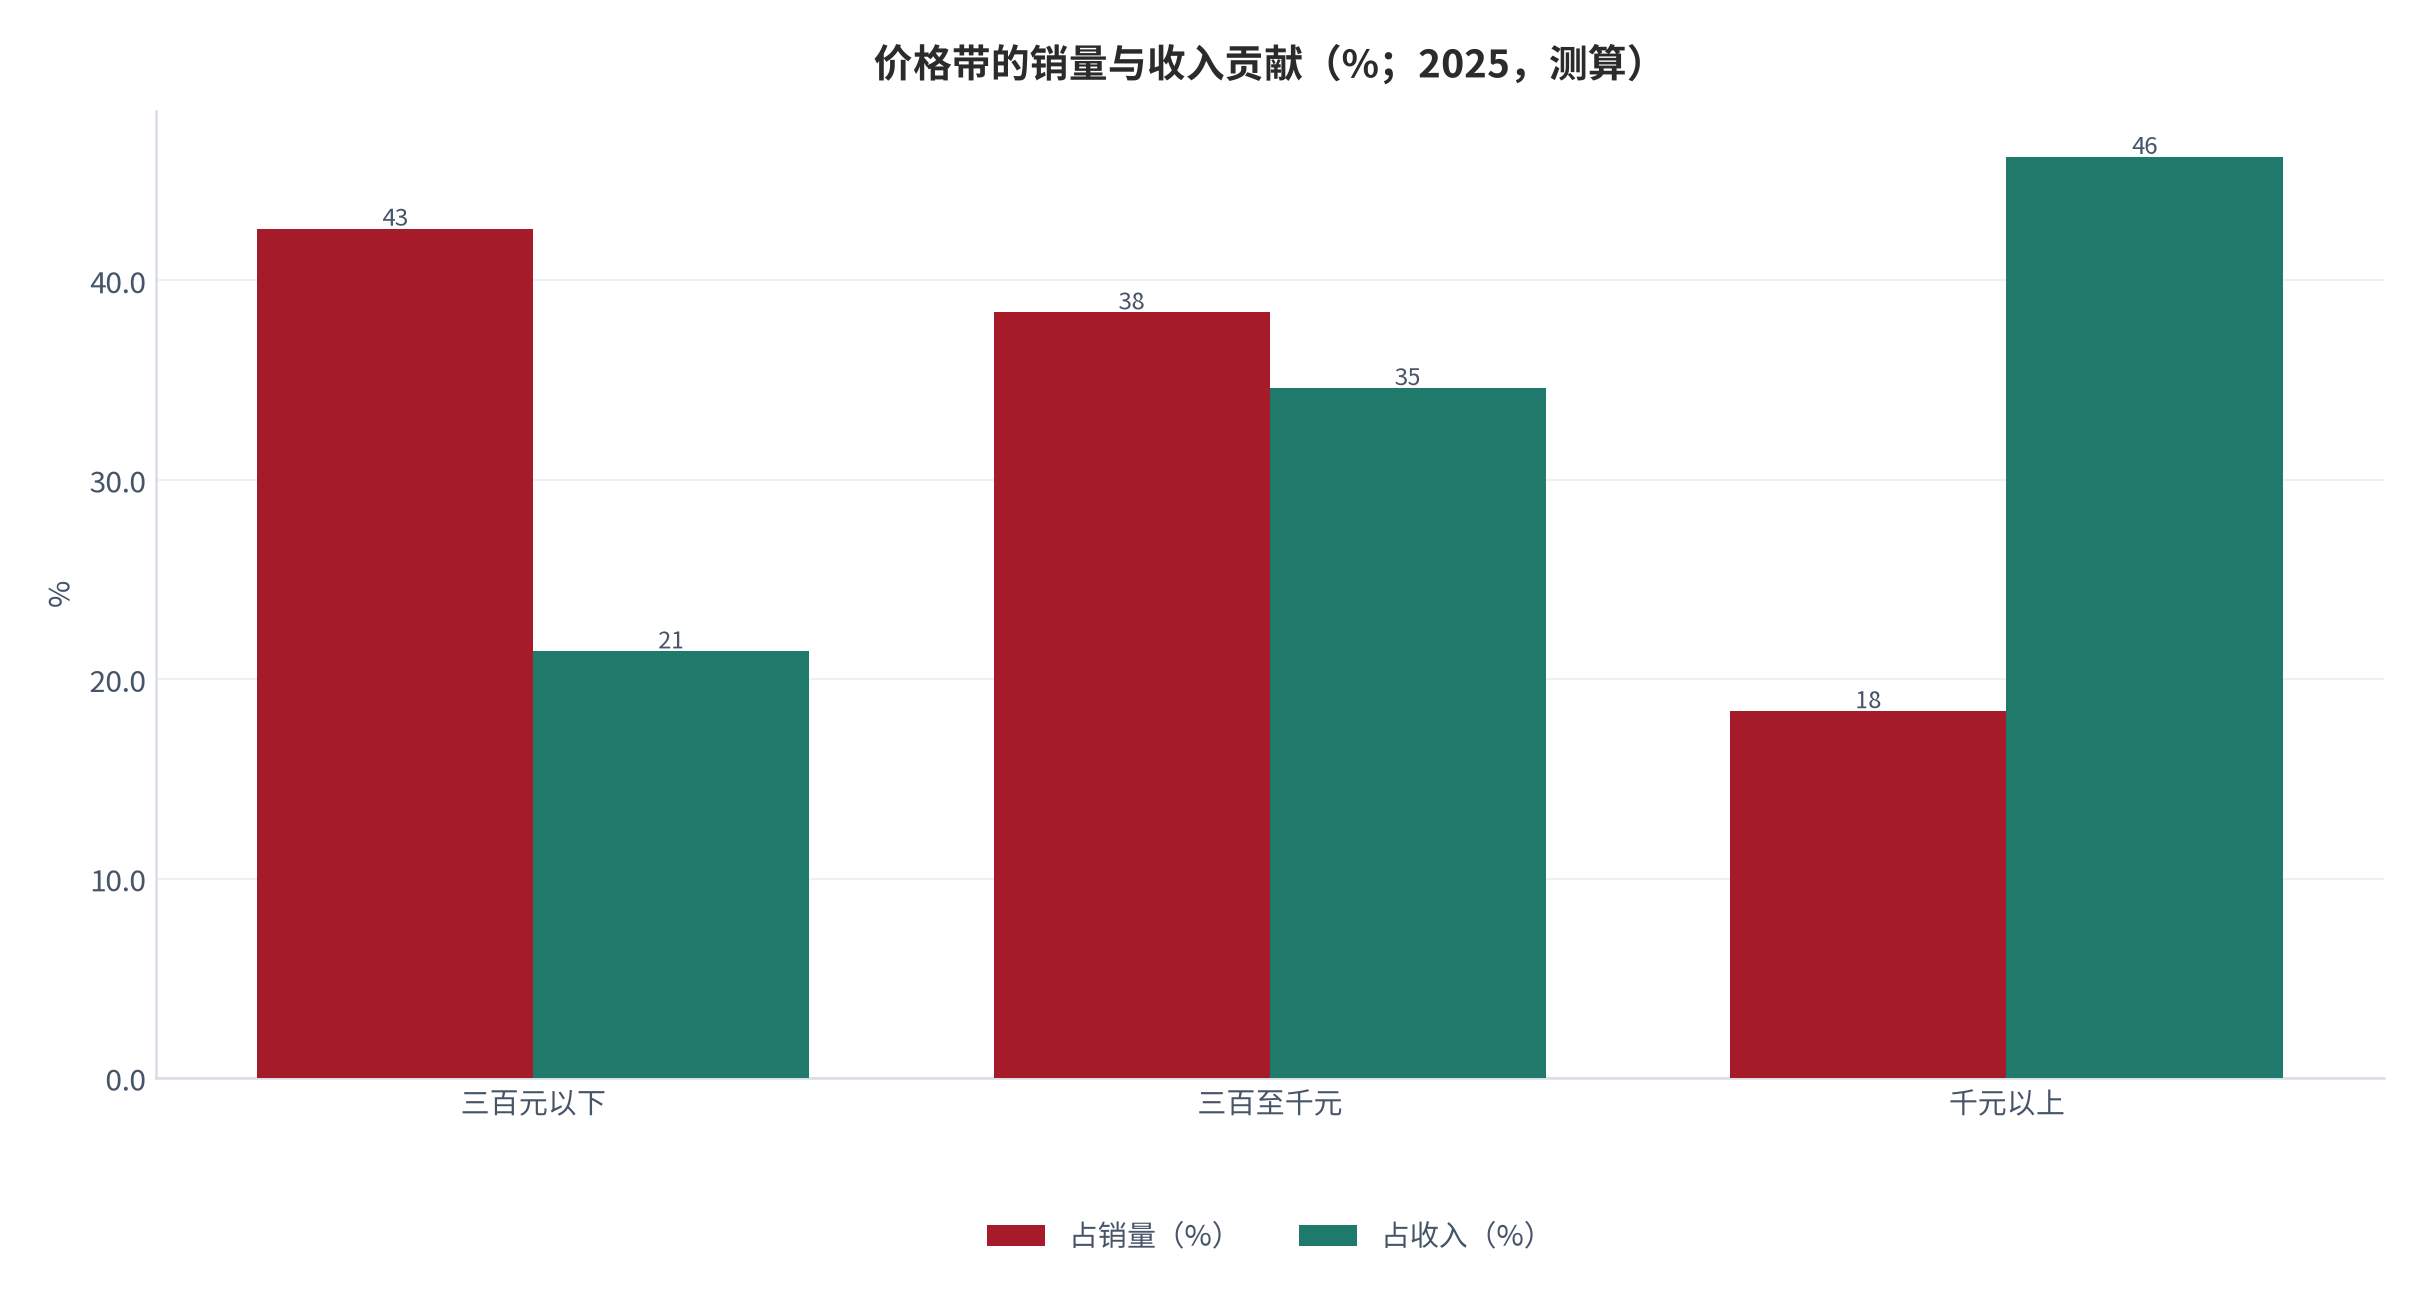
价格带的分层比渠道更值得关注。测算显示(锚定价格带调研 [6]),镜片零售价分三档:三百元以下的基础档占销量 42.6% [6],三百至千元的中端档占 38.4%(同前),千元以上的高端档占 18.4%(同前)。但收入上,高端档贡献 46.2%(同前),中端档 34.6%(同前)。量在低价段,钱在高价段,与多数消费品行业的规律一致。
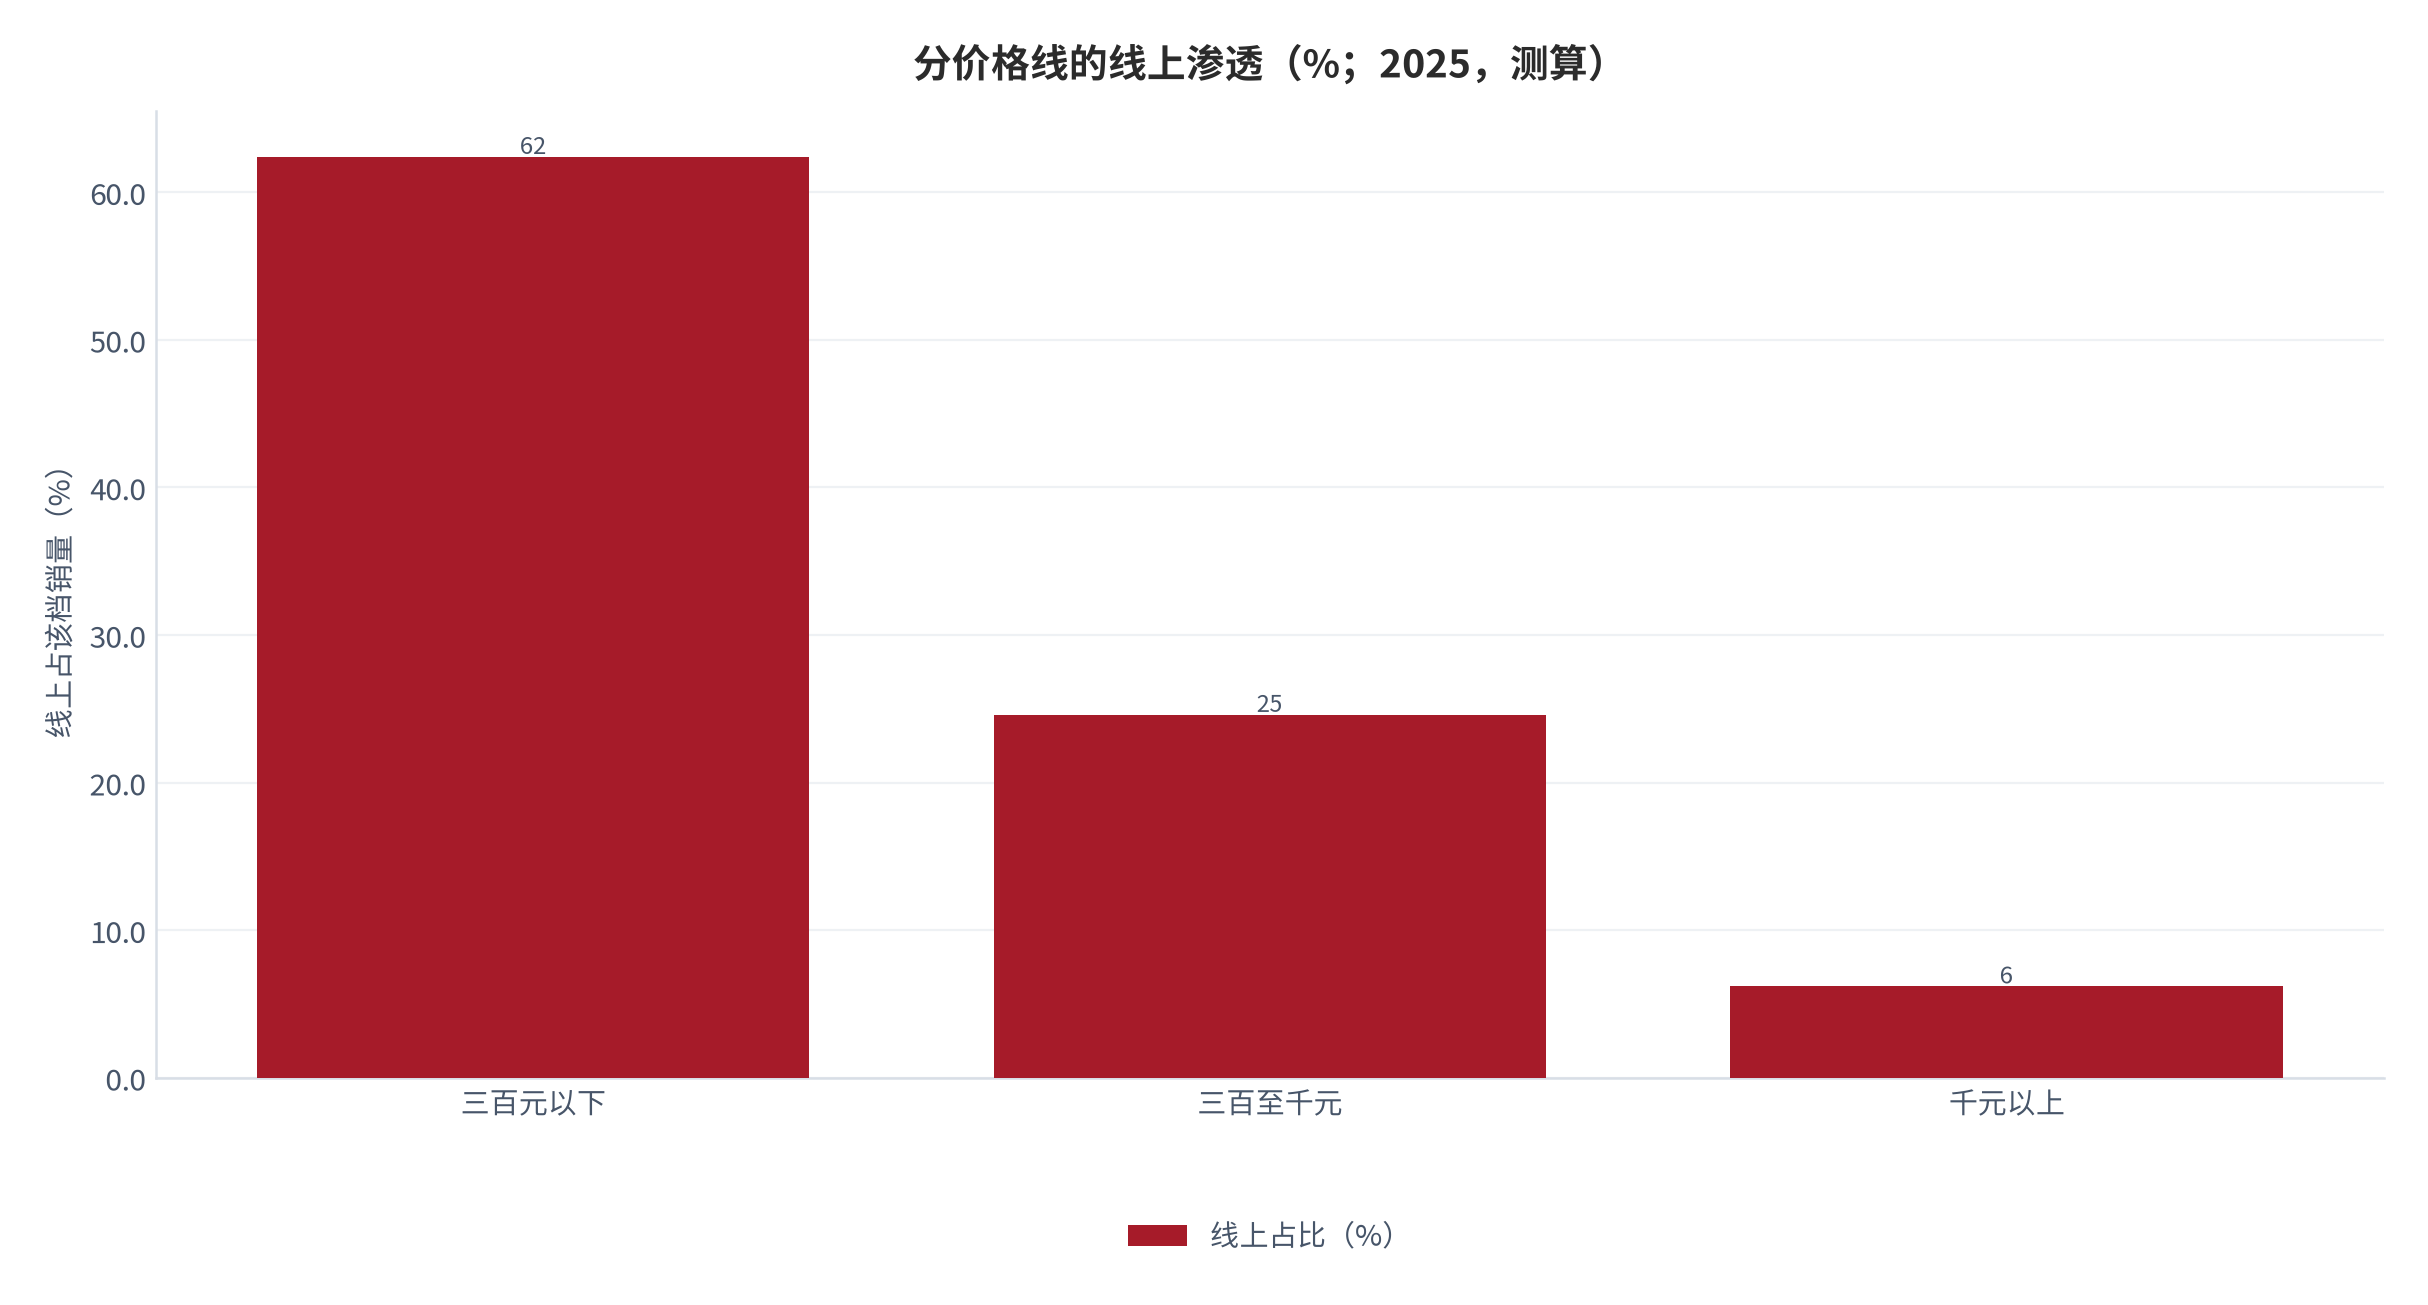
线上渠道对价格的破坏主要发生在中低端。测算显示(锚定价格带调研 [6]),三百元以下档位的线上占比已达 62.4% [6],而千元以上档位的线上占比只有 6.2%(同前)。原因很清楚:低价镜片不需要验配,可以当作标准商品卖;高价镜片必须验配,验配这件事只能在线下完成。
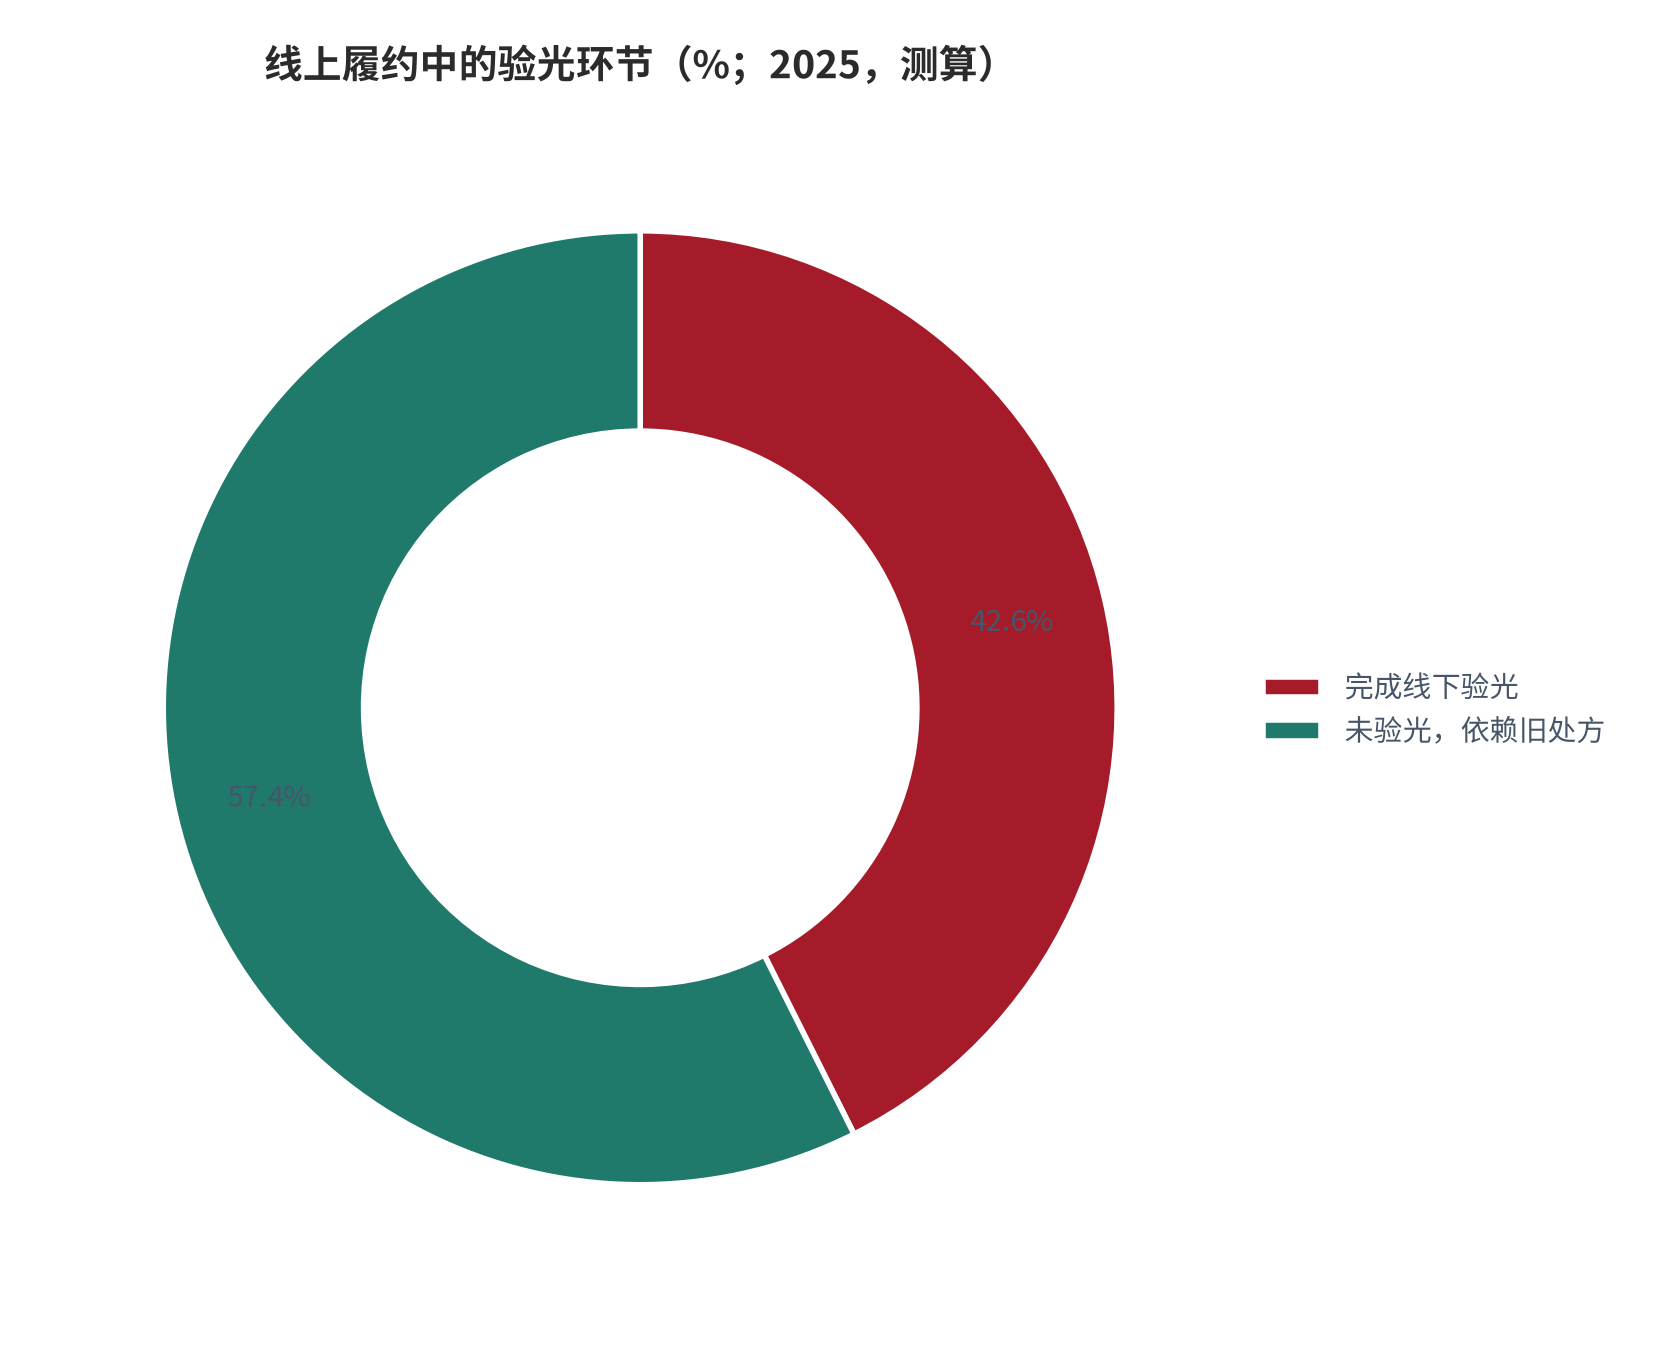
线上占比的天花板,本质上由验光这一步能不能被线上接管决定。测算显示(锚定线上履约跟踪 [14]),线上成交中完成线下验光的比例只有 42.6% [14],其余订单依赖自行视力表检测与旧处方。这类订单省下的验配服务,同时带来了退货与投诉的敞口——按度数或瞳距错误引起的重配,通常不进入门店的正常复购统计。
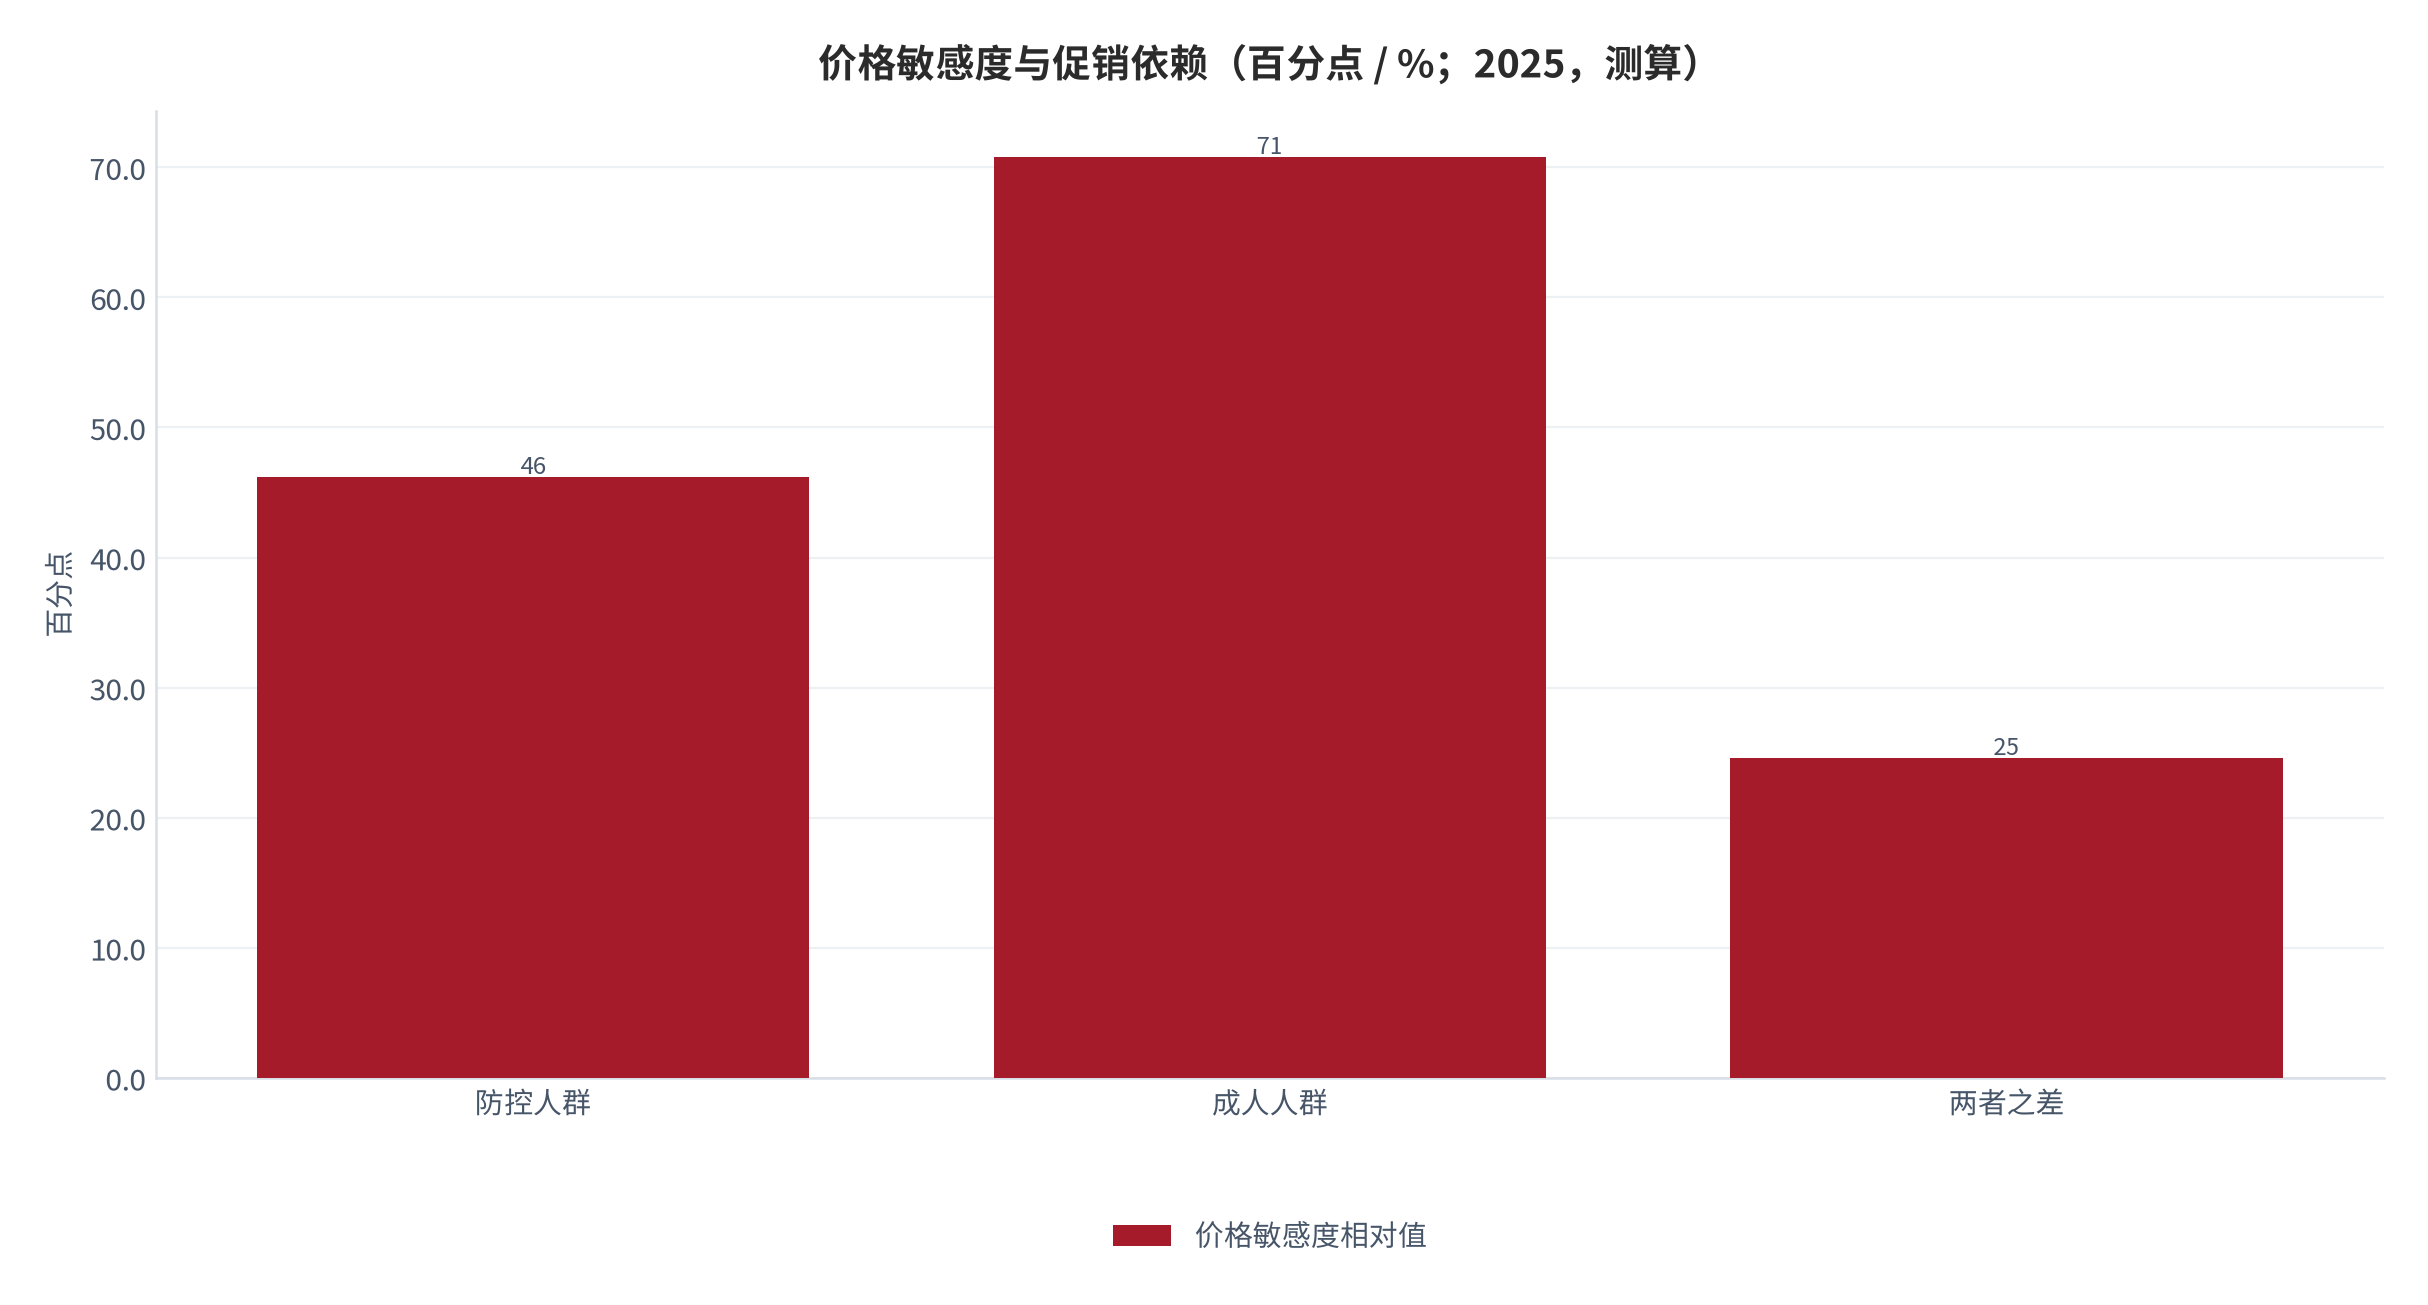
价格弹性在这里出现了反直觉的分层。测算显示(锚定价格敏感度调研 [13]),防控人群的价格敏感度比成人低 24.6 个百分点 [13],听起来这个类群对价格不敏感;但同一份测算里,促销期成交占门店销量已达 38.4%(同前)。两件事可以同时成立:日常定价他们不太还价,但一旦有了促销锚点,他们的购买时点会被显著前移。
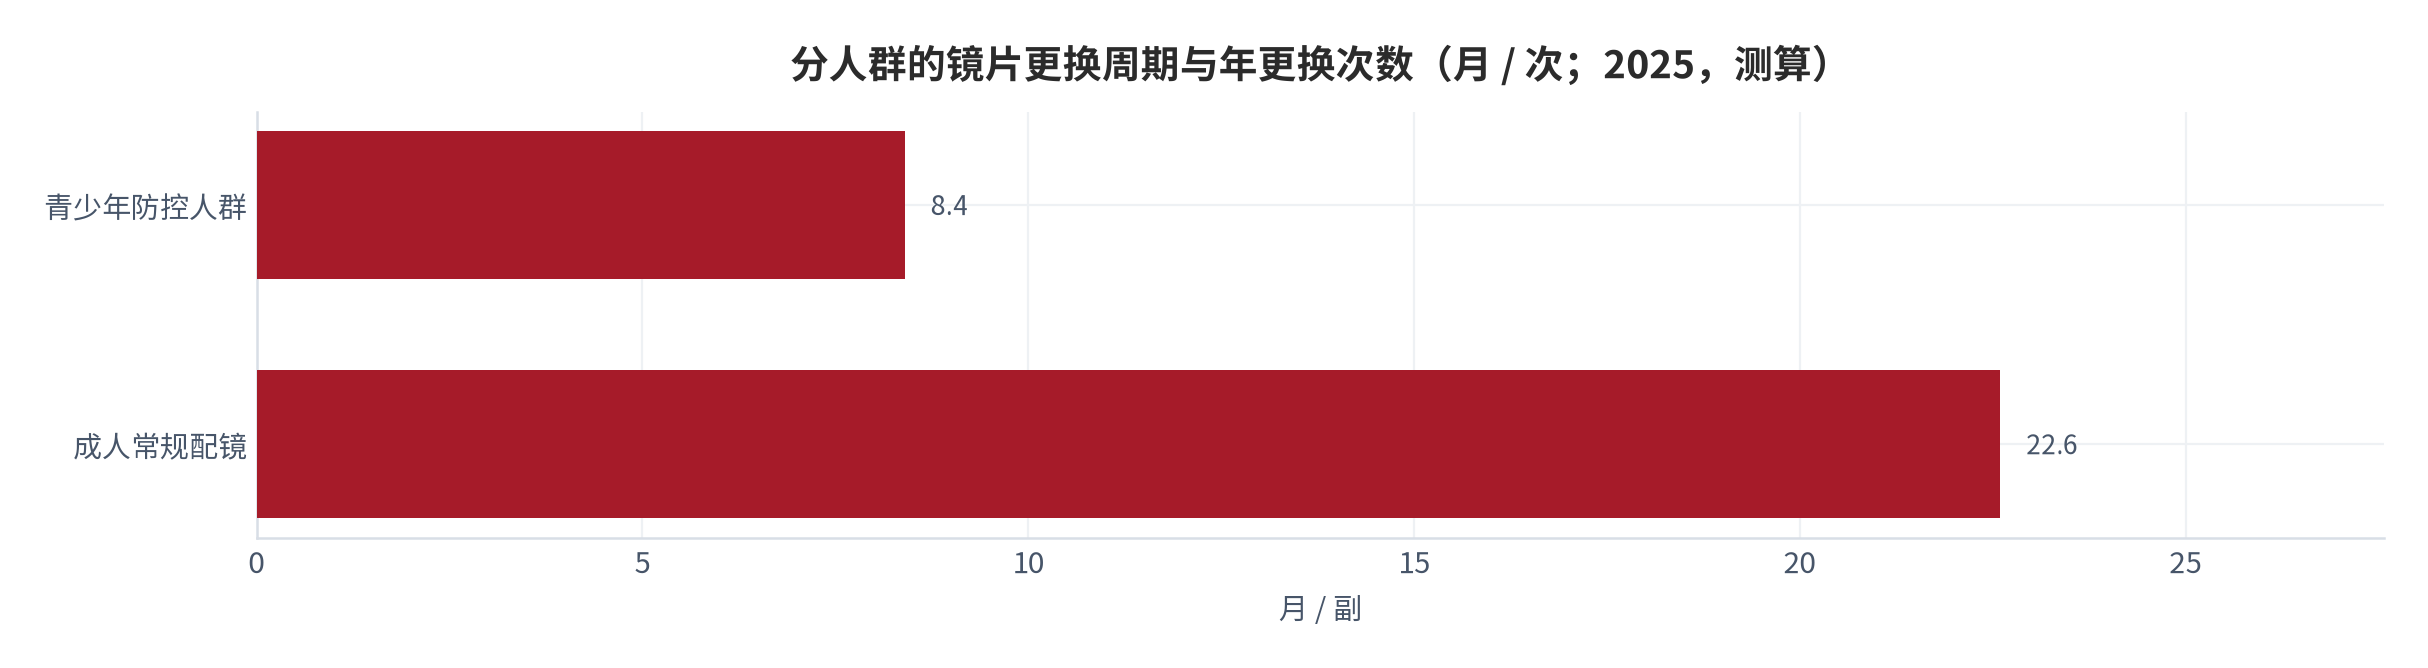
把复购节律单独看,会改变对这门生意现金流的判断。测算显示(锚定更换周期调研 [12]),青少年镜片平均更换周期 8.4 个月 [12],成人 22.6 个月(同前),防控人群的更换频次是成人的 2.7 倍(同前)。对门店而言,青少年客群的价值不在于单客单价,而在于一年要来两到三次;风险则在于,一旦学校视力筛查与门店复查的时间点错开,这一人群的复购会被推迟到下一个周期。
04门店经营与坪效
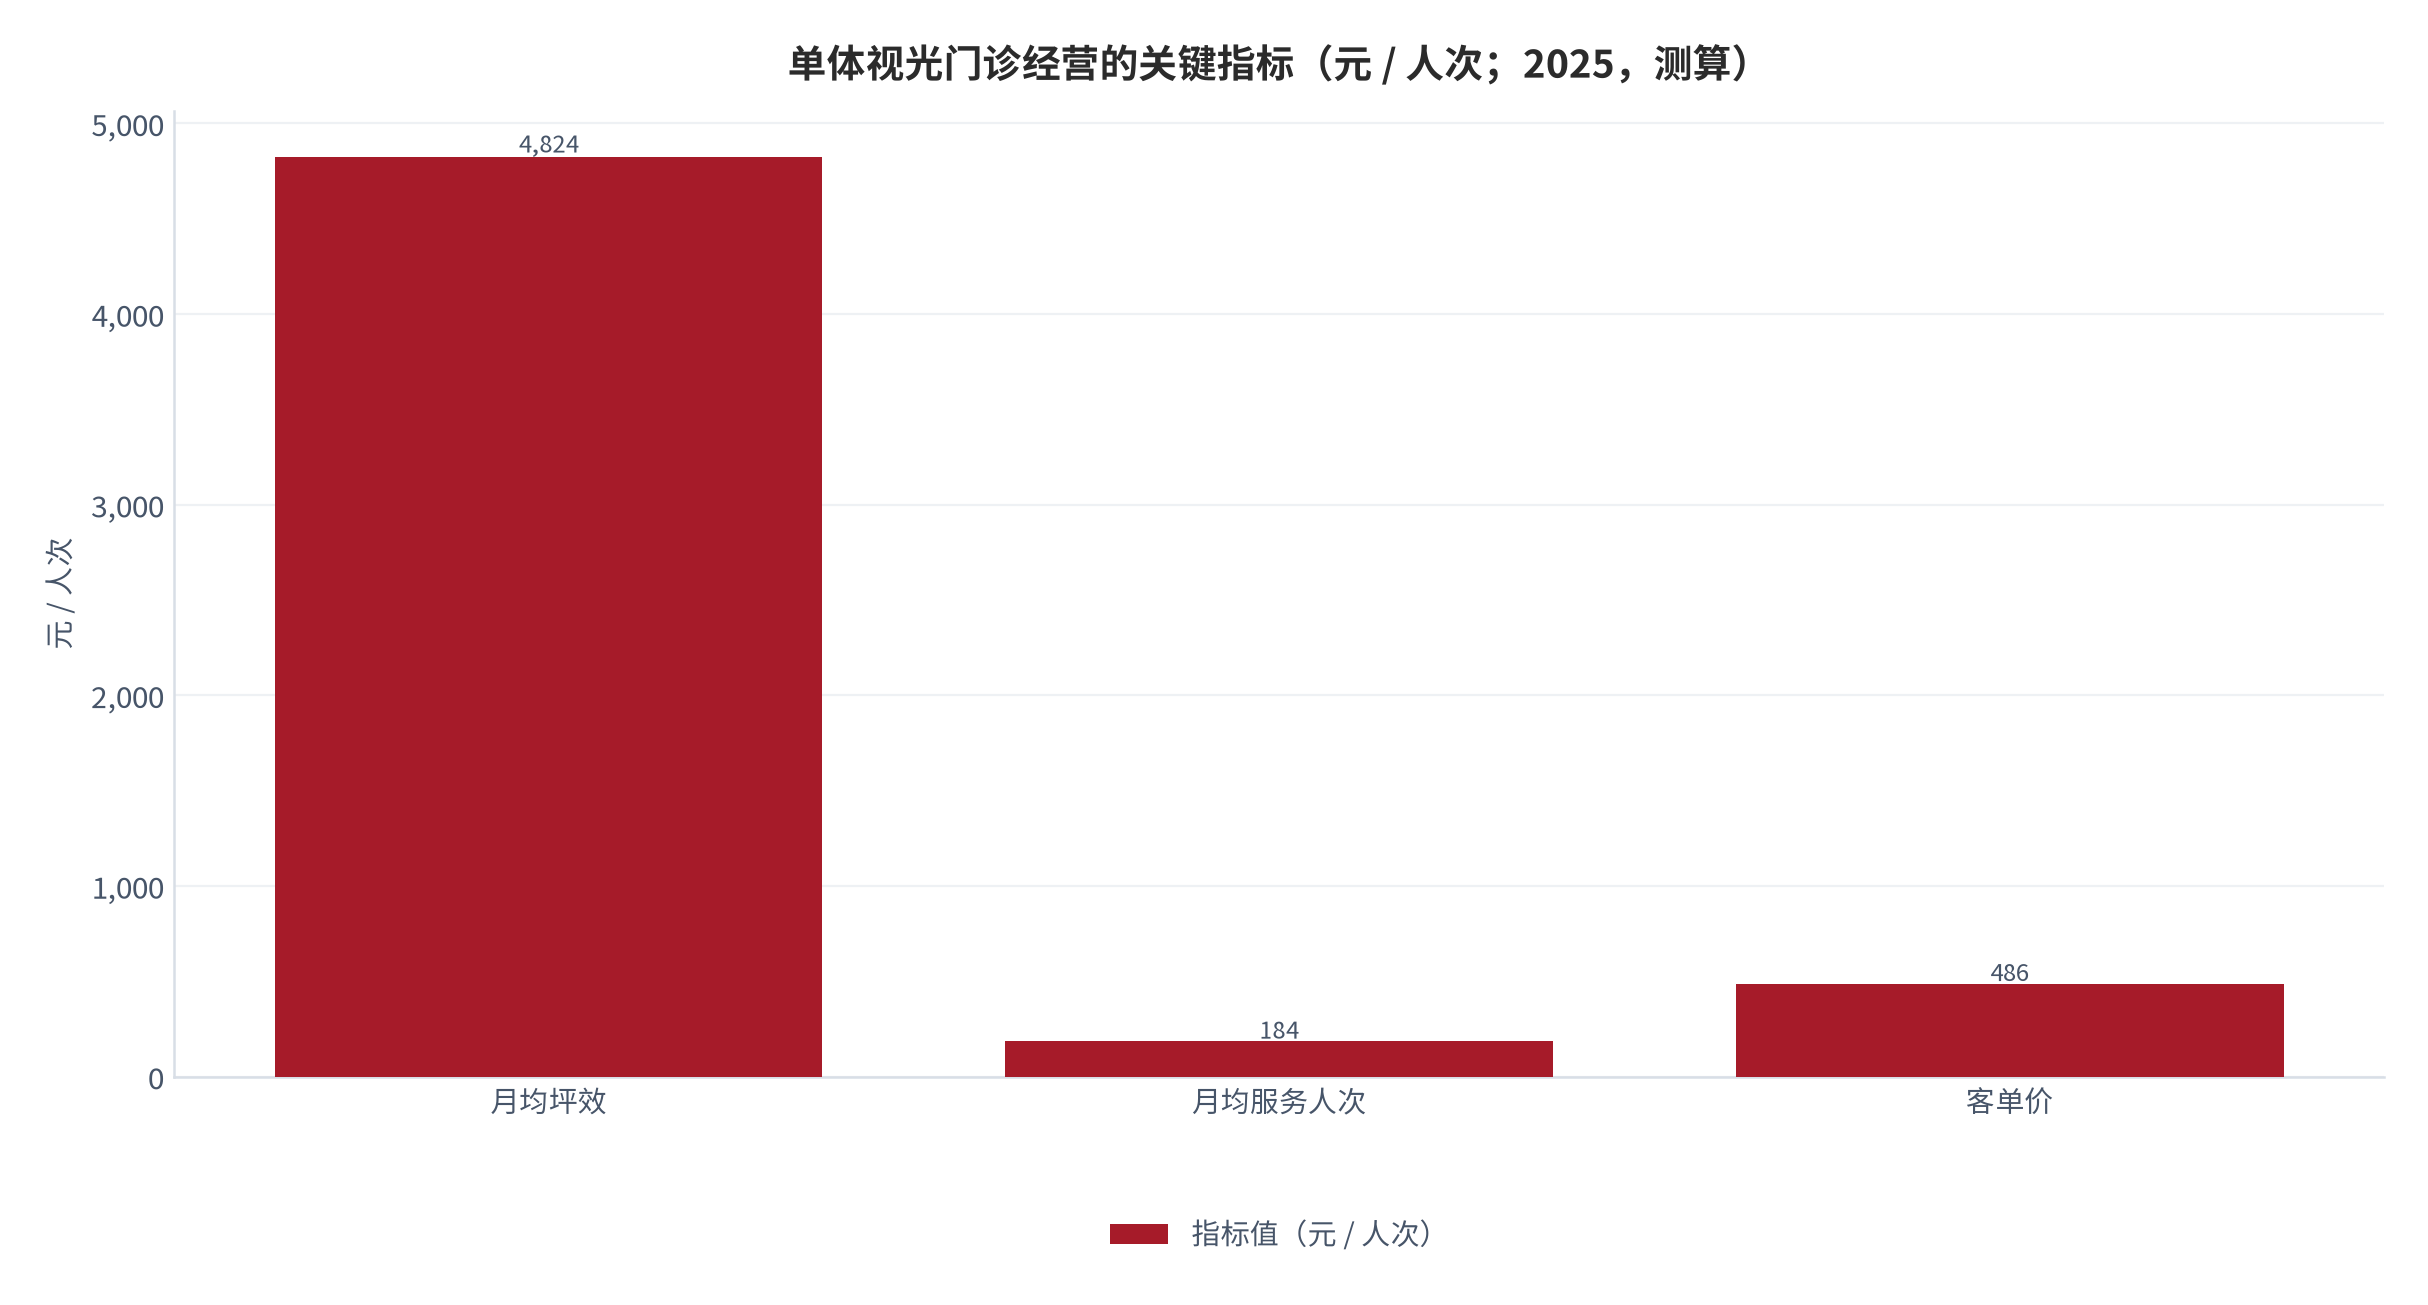
从门店视角看,这个行业的经济性由三个数决定:客单价、复购周期、以及单位面积的产出。测算显示(锚定门店经营调研 [7]),单体视光门诊的月均坪效约 4824元 [7],月均服务人次 184 人次(同前),客单价约 486元(测算,同前)。这三个数字构成了衡量一家门店是否健康的基本盘。
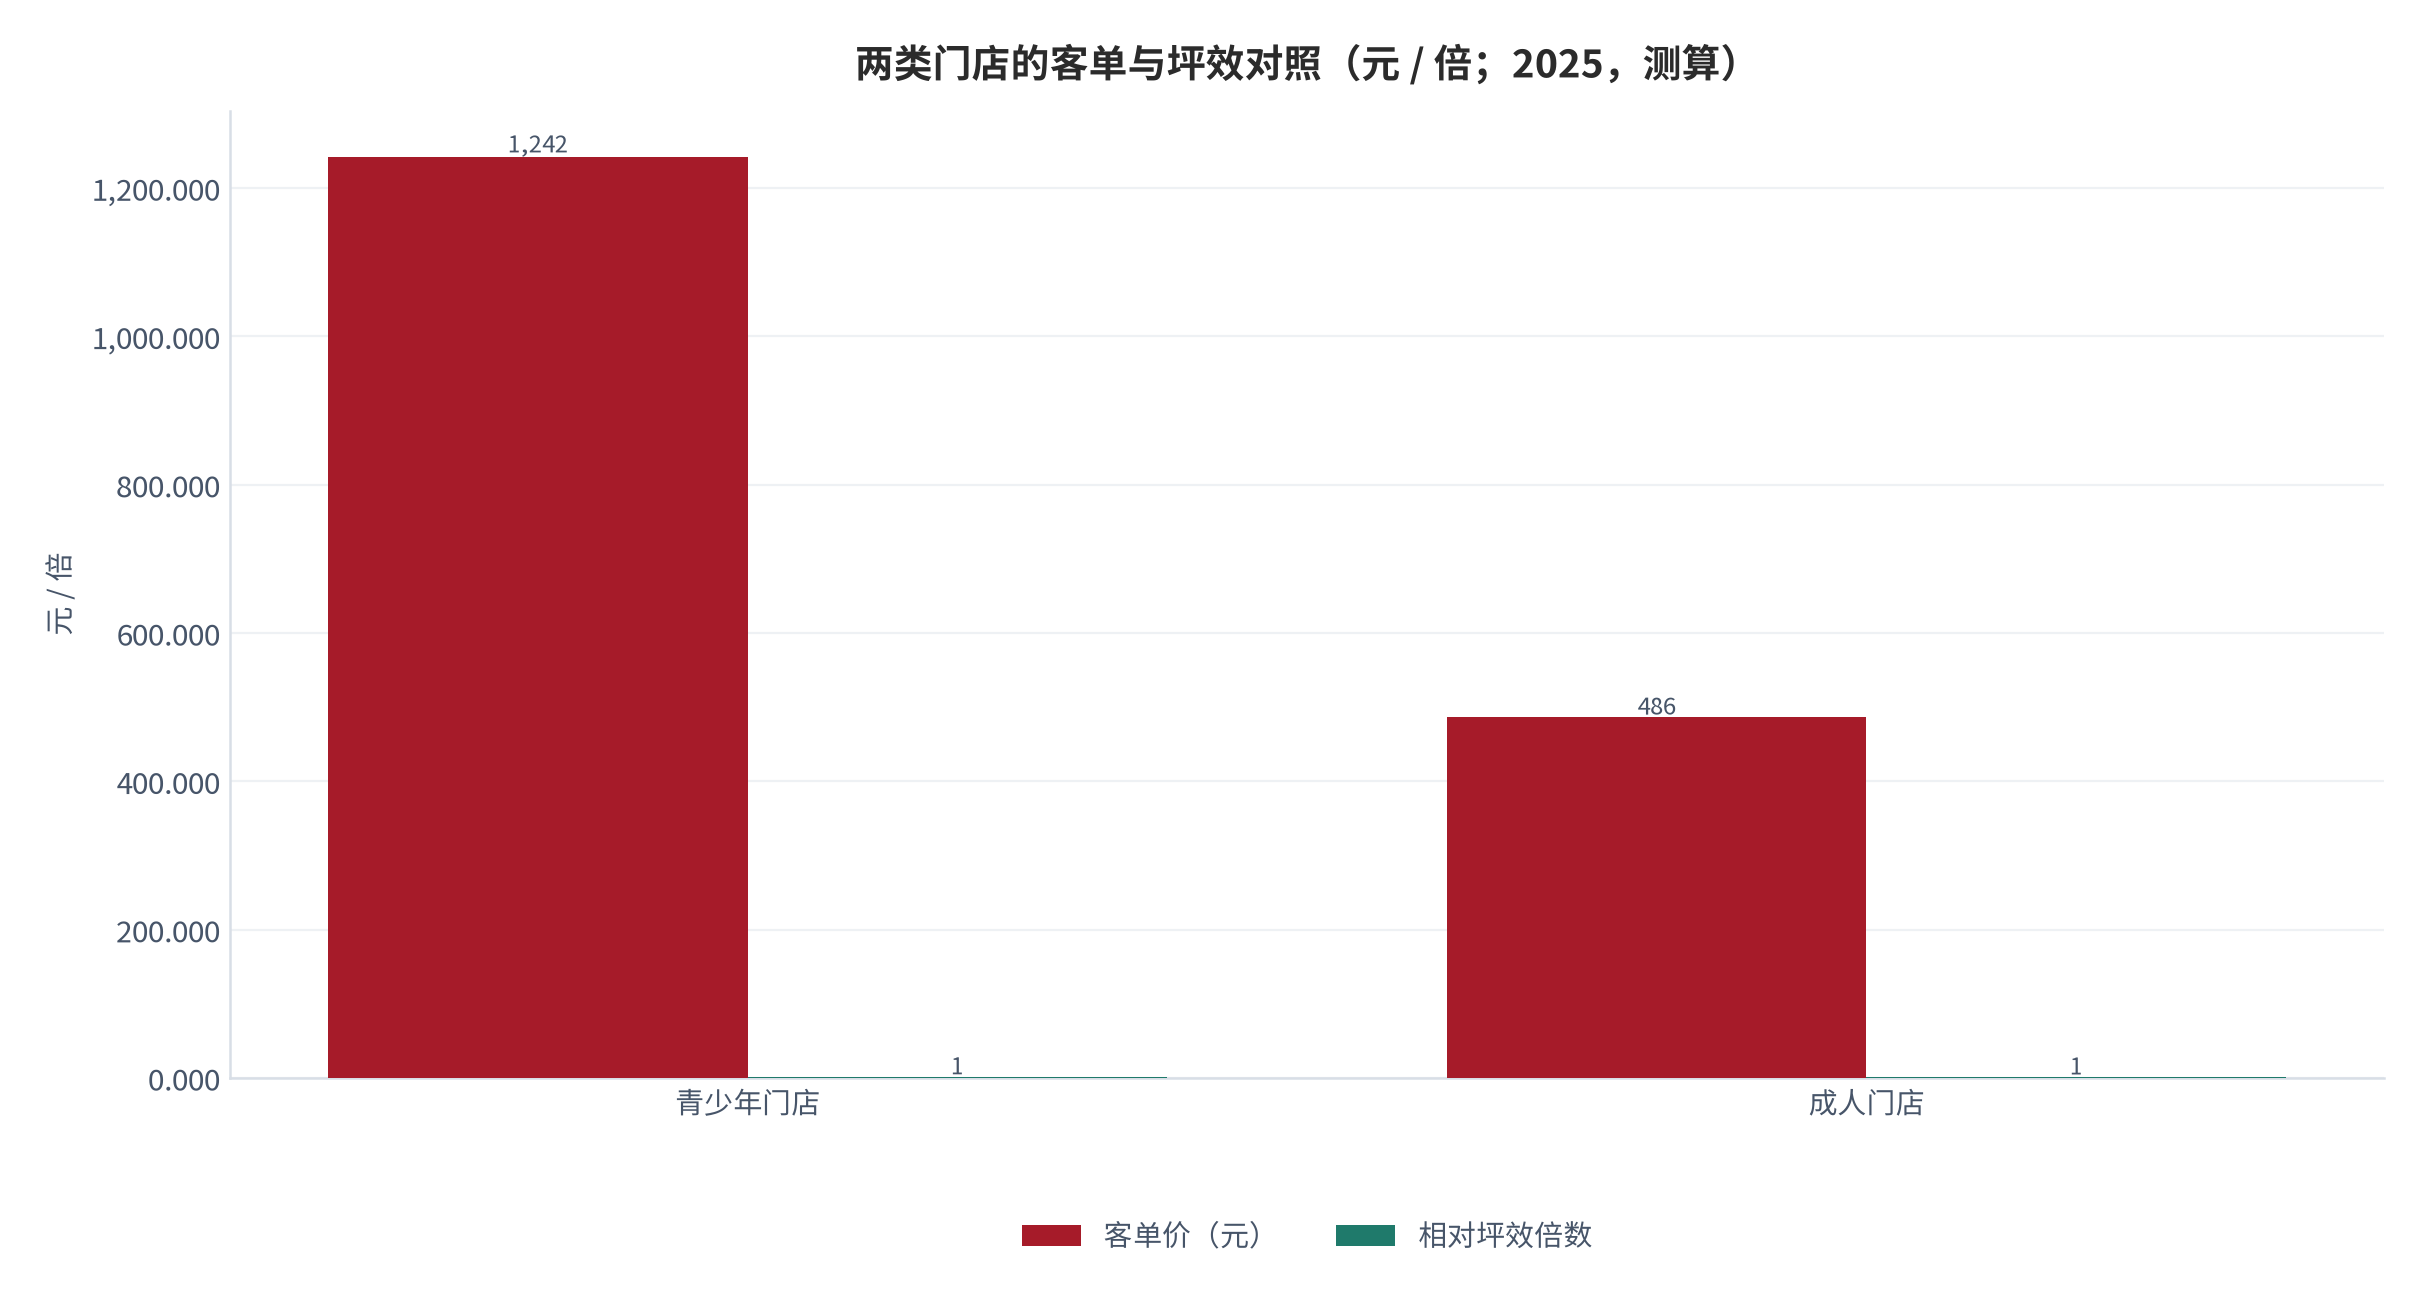
坪效的差异来自客群结构。测算显示(锚定门店经营调研 [7]),以青少年防控为主力的门店,客单价约 1242元,客单毛利贡献高出成人门店 1.8 倍 [7];而以成人配镜为主的门店,虽然客单价只有 486元,但复购周期短、获客成本低,综合坪效差距只有 24.6%(同前)。这说明青少年门店的利润率优势没有想象中大。
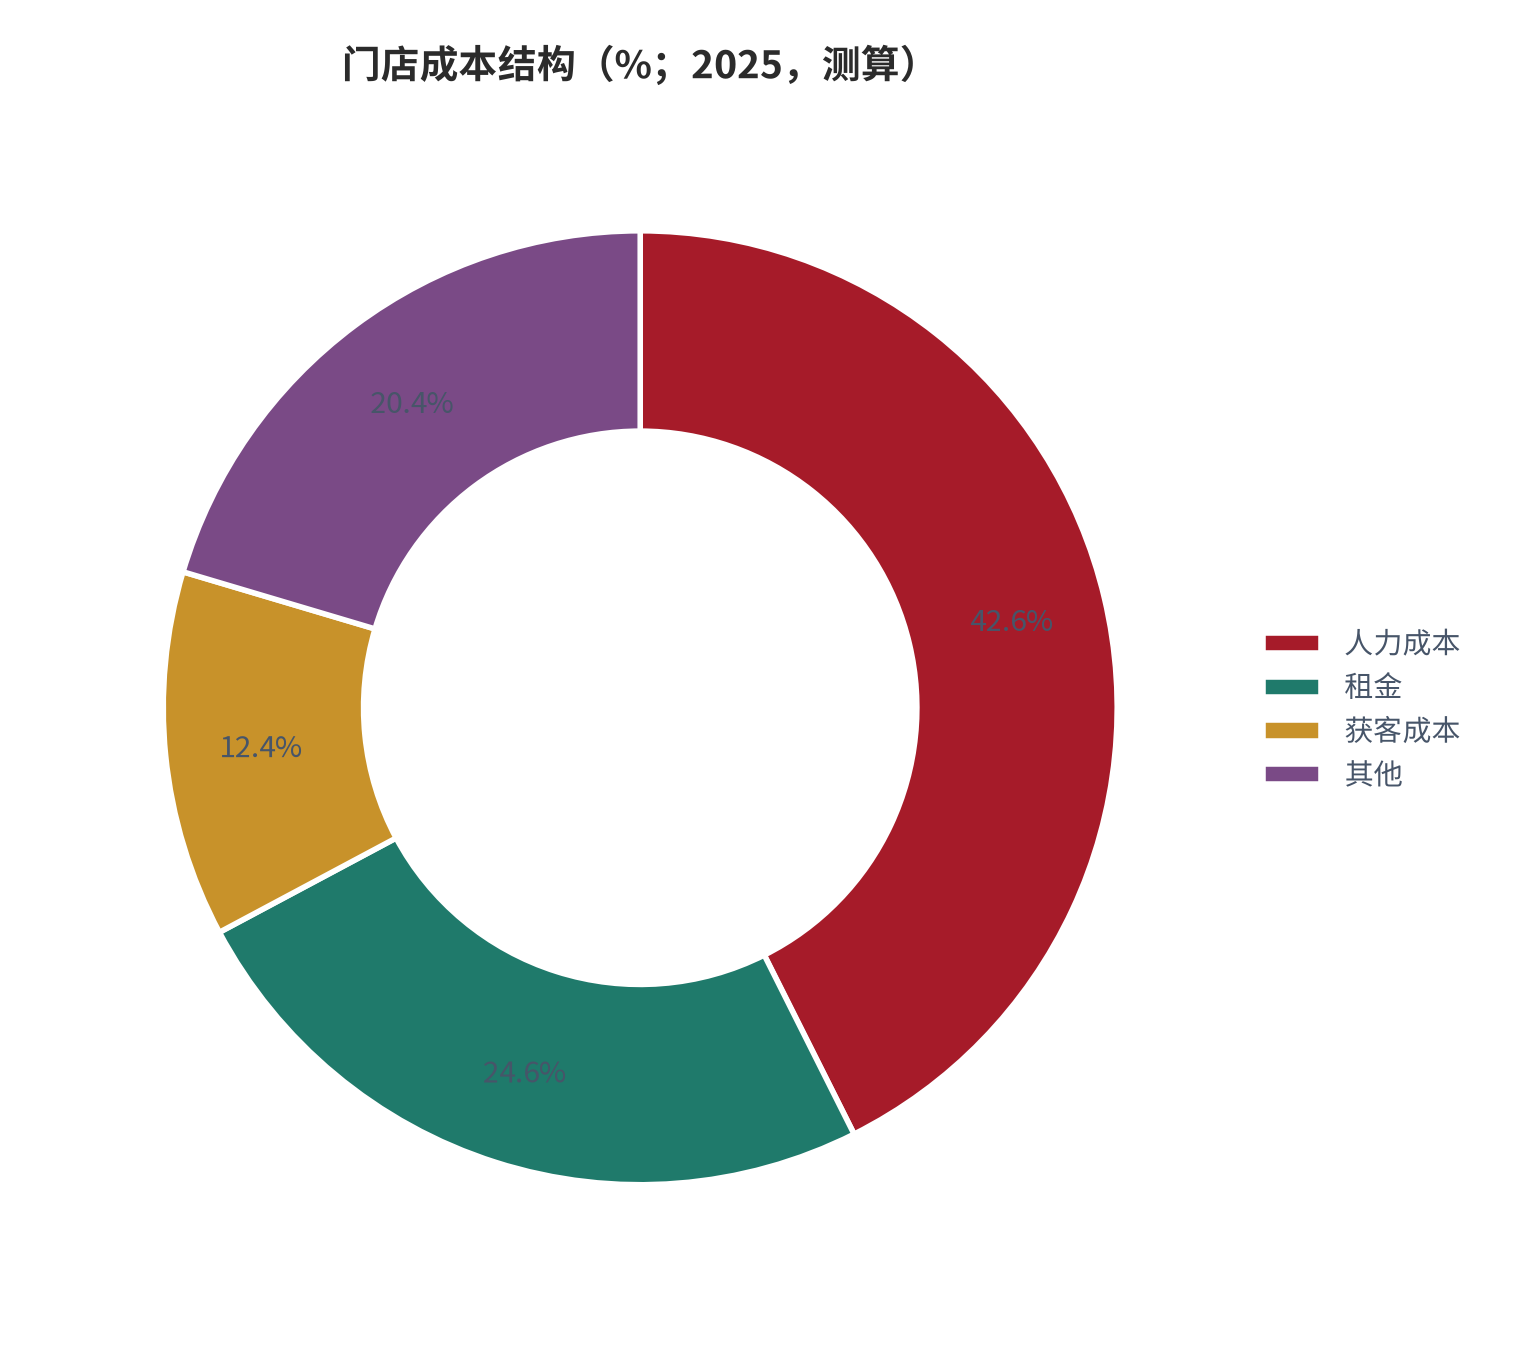
成本结构上,人力是最大的一块。测算显示(锚定门店经营调研 [7]),门店成本中人力占 42.6% [7]、租金占 24.6%(同前)、获客占 12.4%(同前)。验配师的薪酬与产能,直接决定了门店能不能接住高客单。
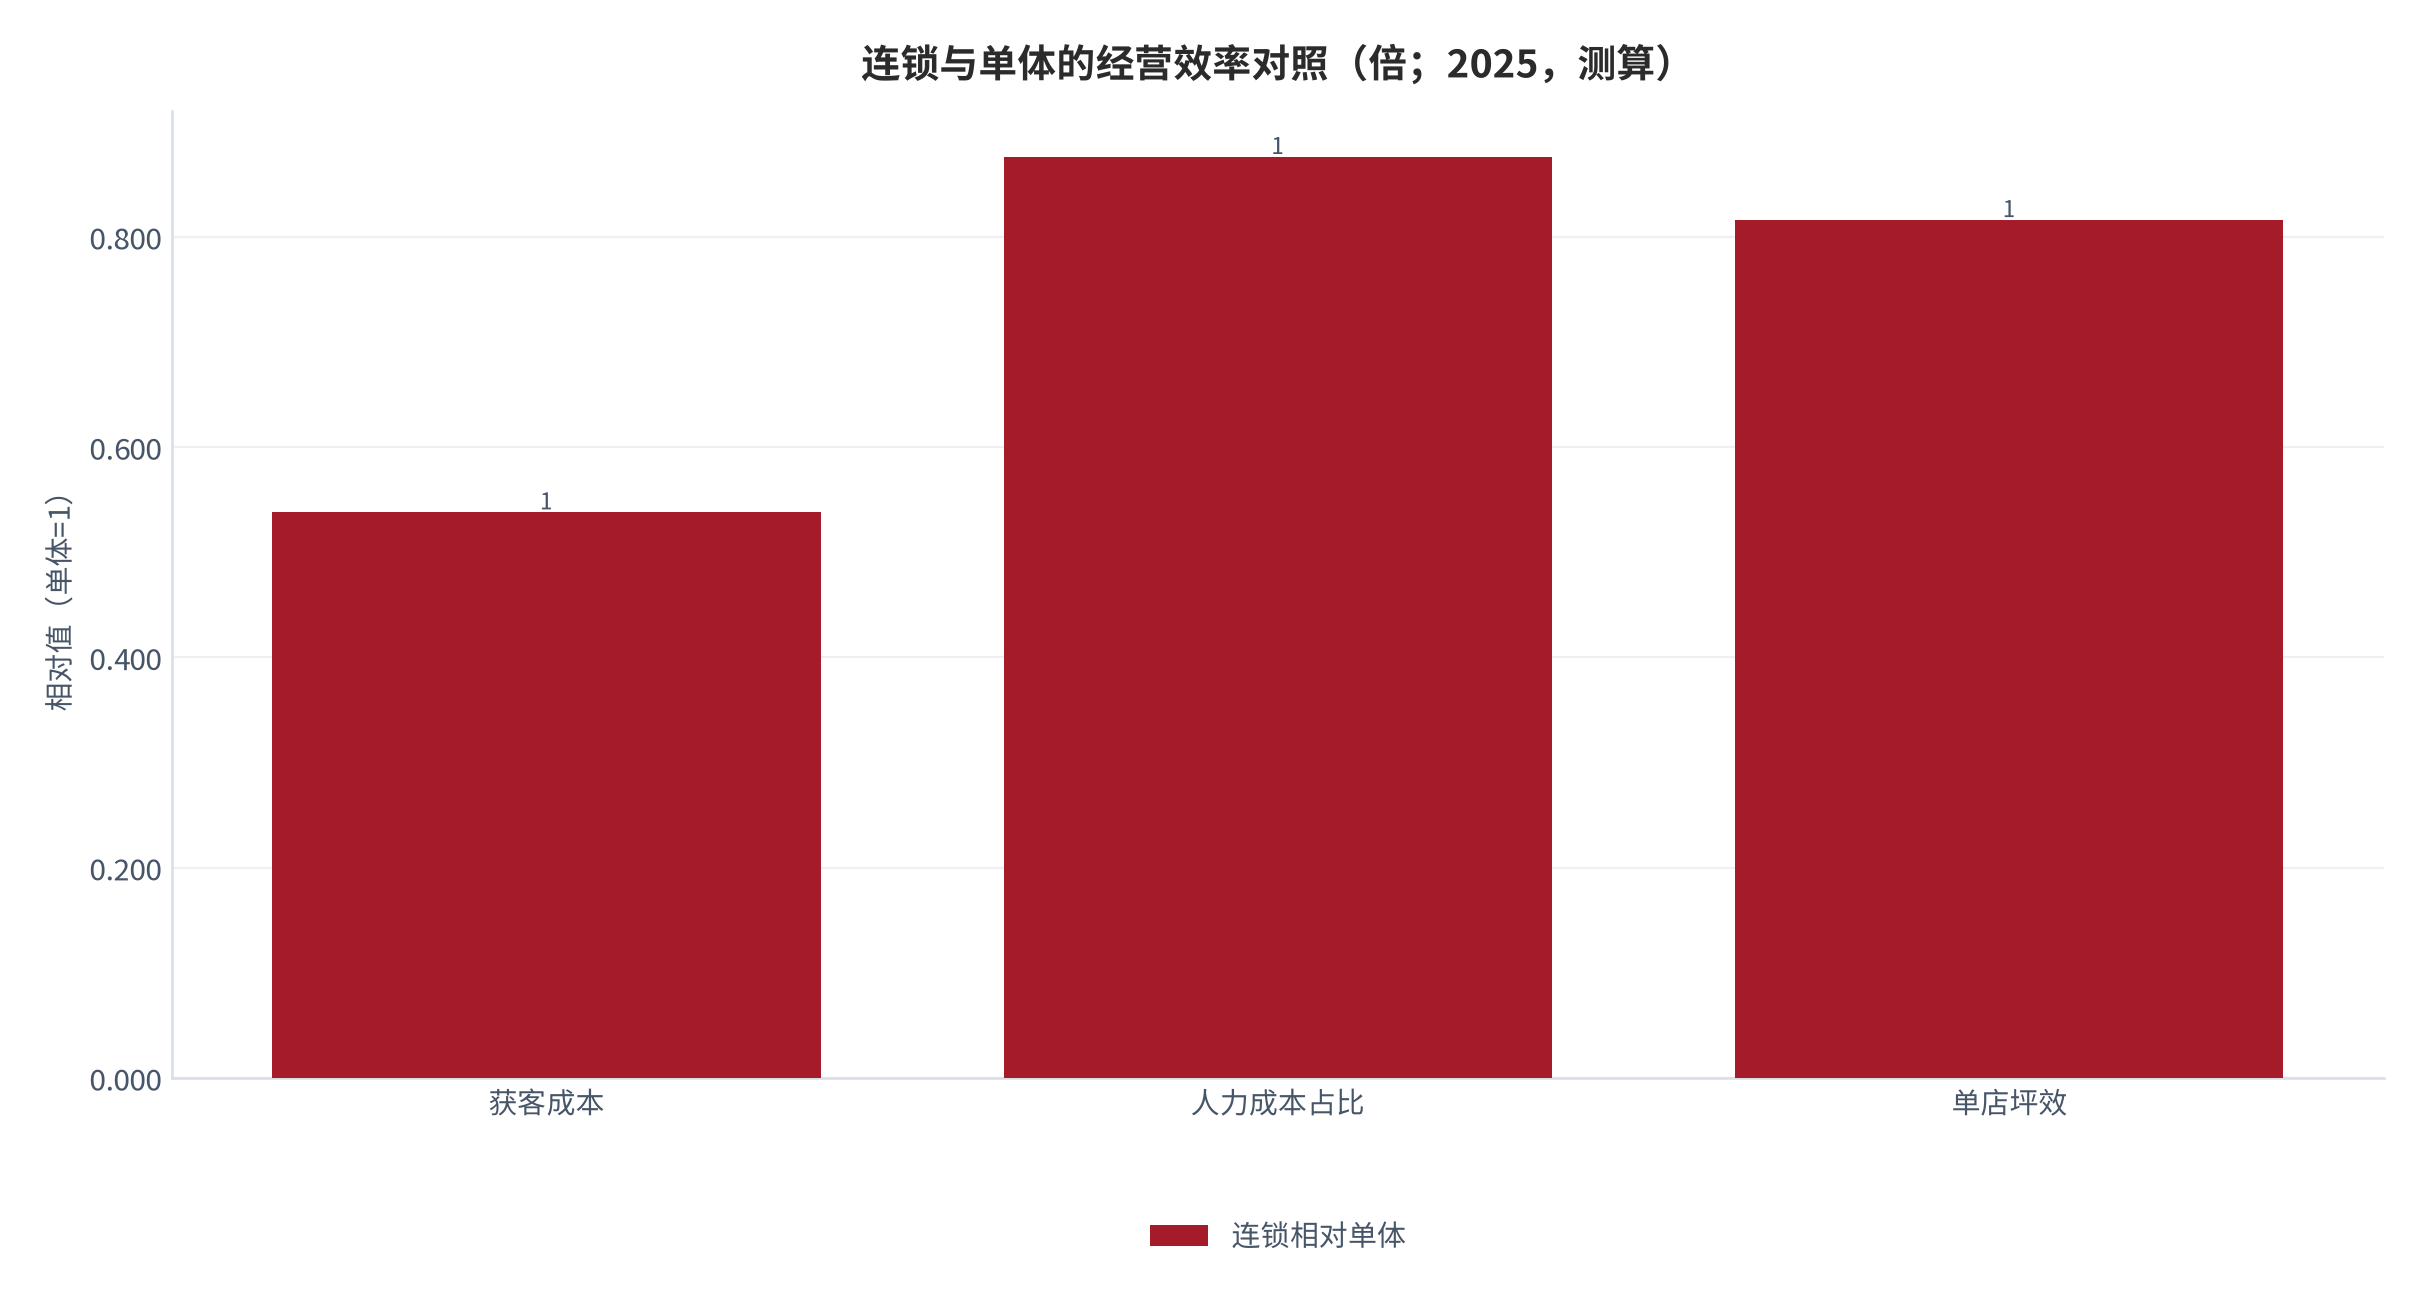
连锁化是降低成本的主要路径。测算显示(锚定连锁化调研 [8]),连锁门店的单店获客成本比单体店低 46.2% [8],而人力成本占比低 12.4 个百分点(同前)。代价是单店坪效略低——连锁的标准化会牺牲一部分专业溢价。
05供给侧、竞争与政策
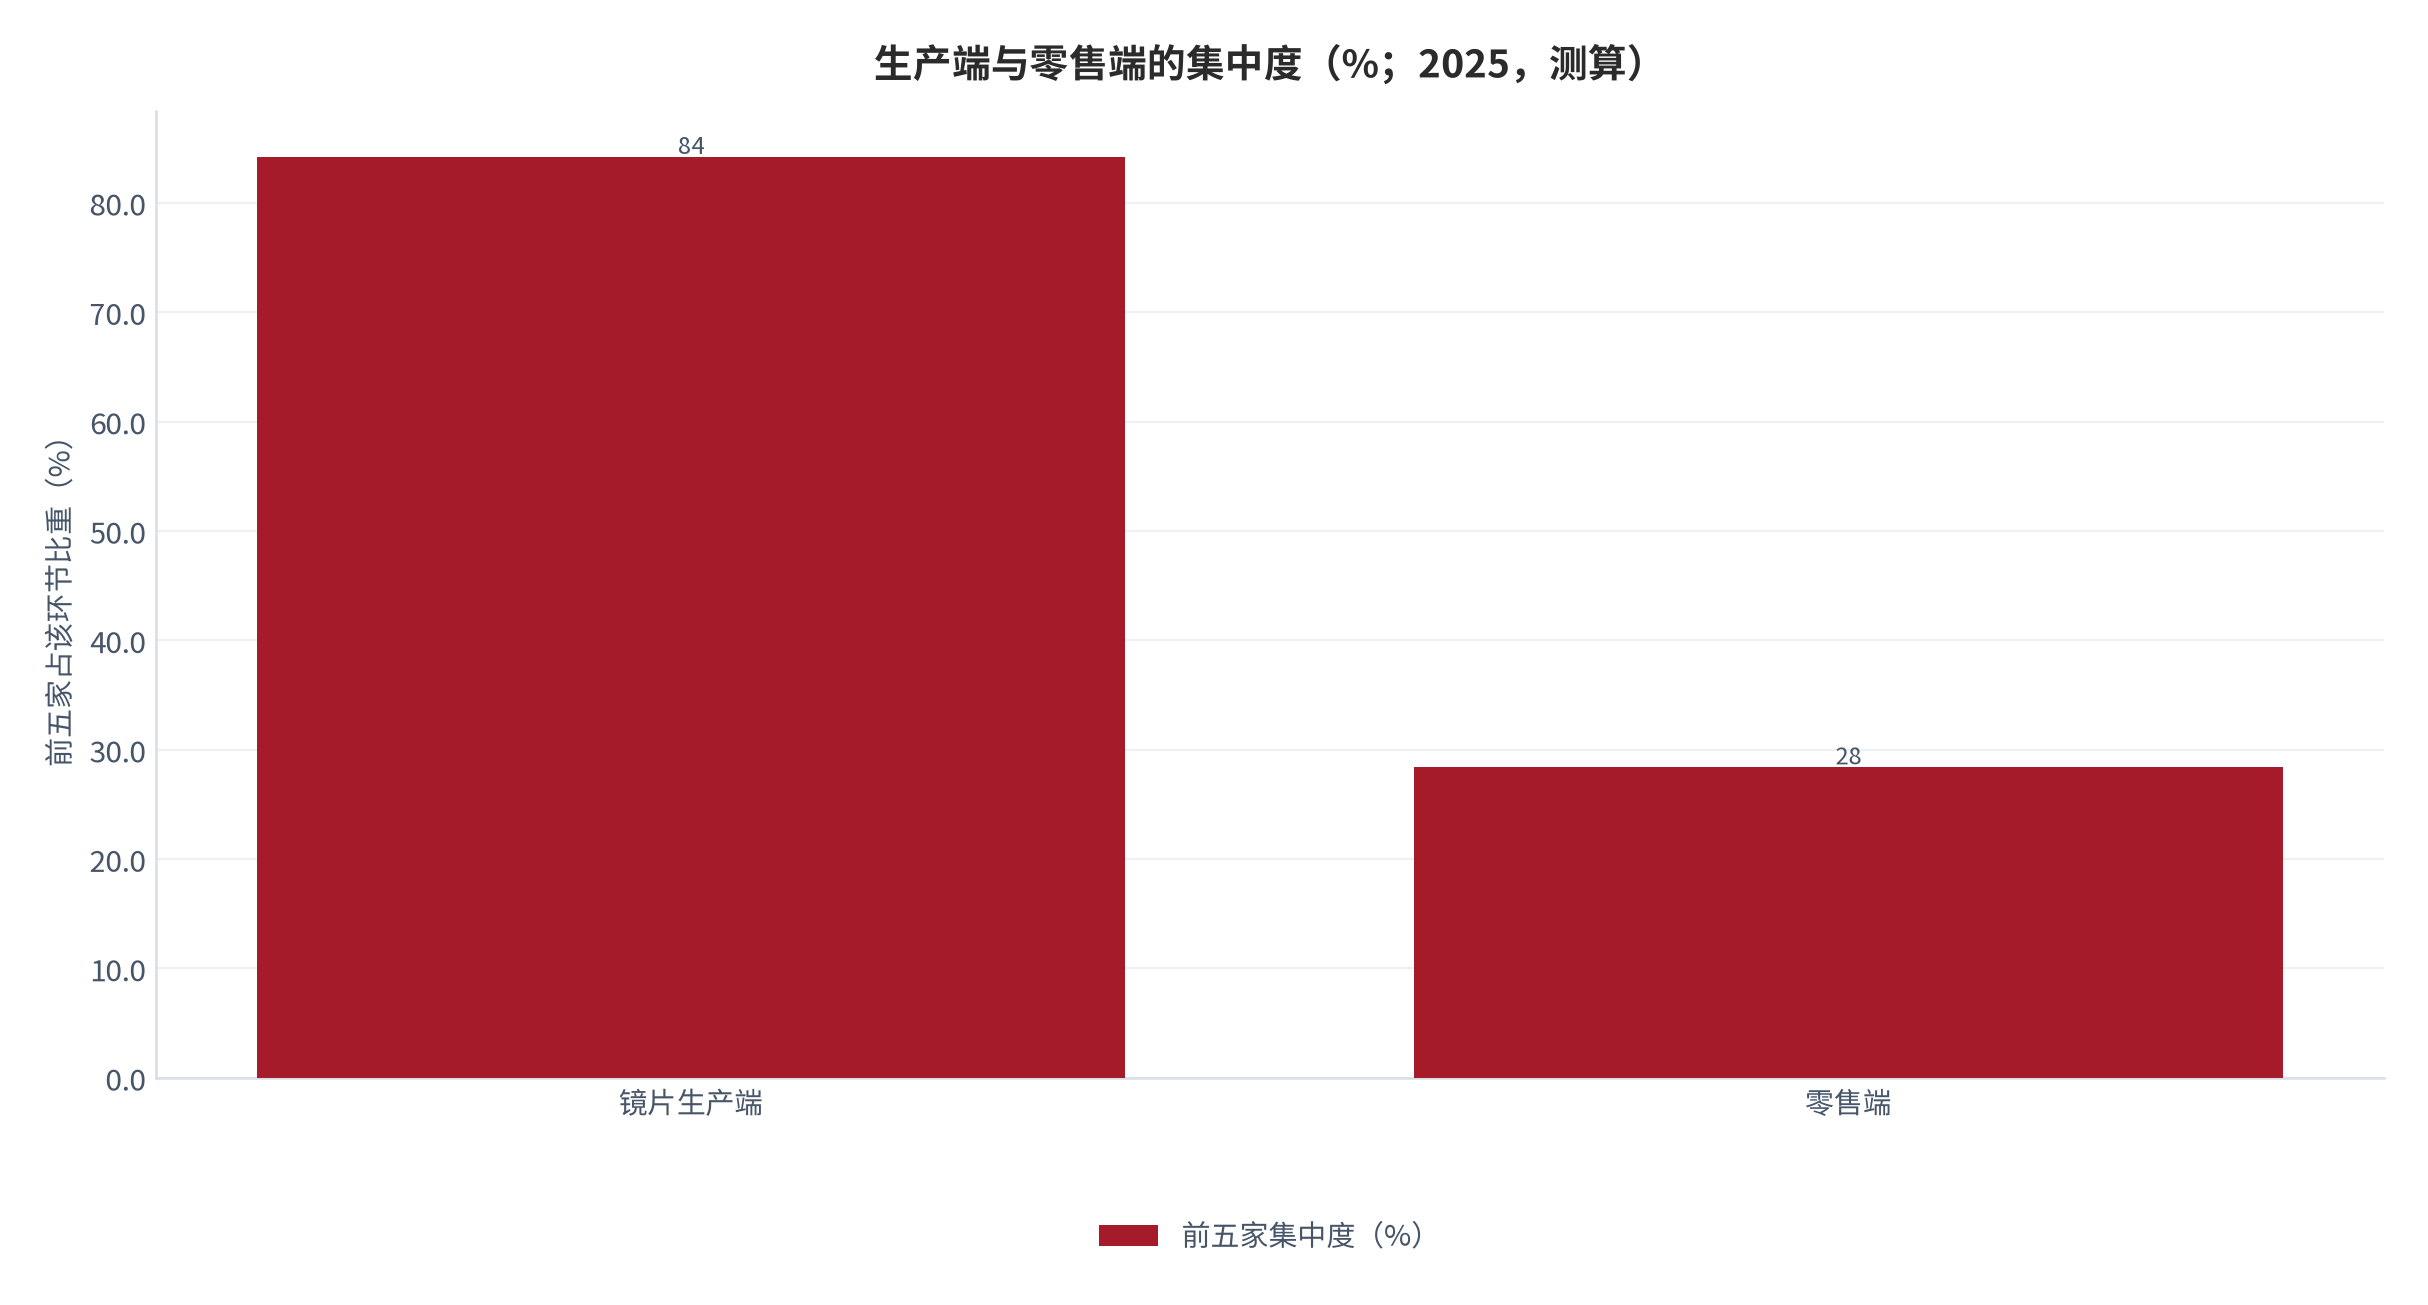
供给侧的第一特征是镜片生产的集中度远高于零售。测算显示(锚定竞争格局调研 [9]),镜片生产端前五家占 84.2% 的产能 [9],而零售端前五家只占 28.4%(同前)。生产端高度集中而零售端高度分散,这是镜片行业最容易被人误解的一点。
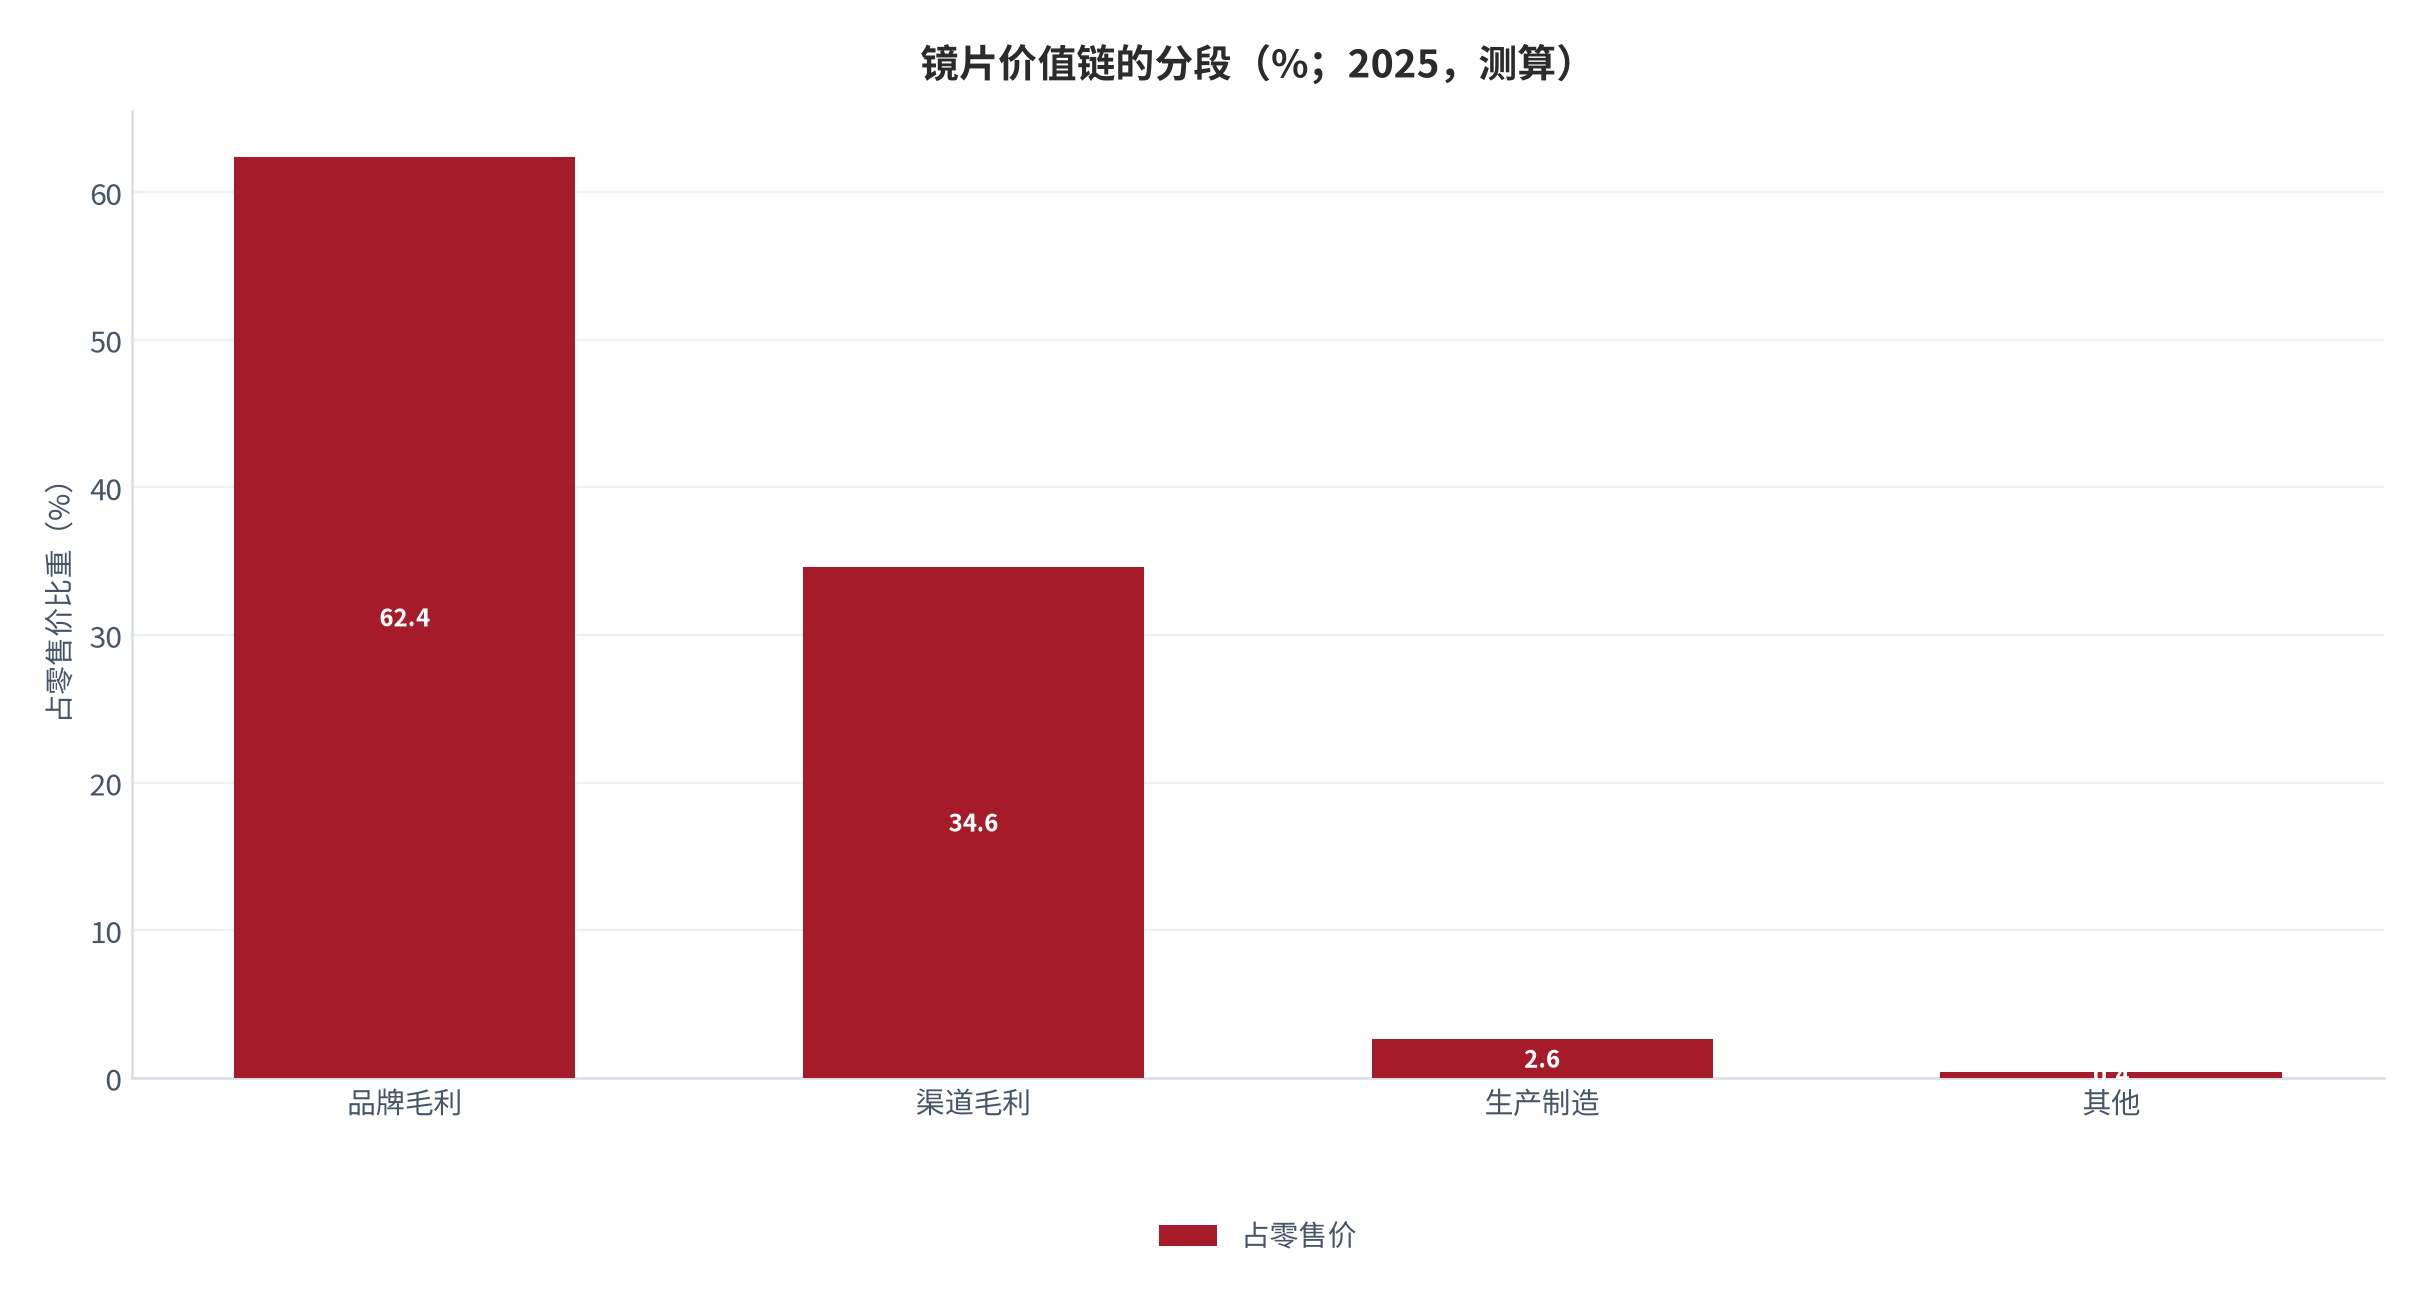
第二特征是品牌方与渠道方的关系。测算显示(锚定竞争格局调研 [9]),镜片品牌给渠道的供货价只占零售价的 34.6% [9],而品牌方的毛利率高达 62.4%(同前)。也就是说,零售环节的价格空间主要不是品牌给的,而是门店自己加出来的。
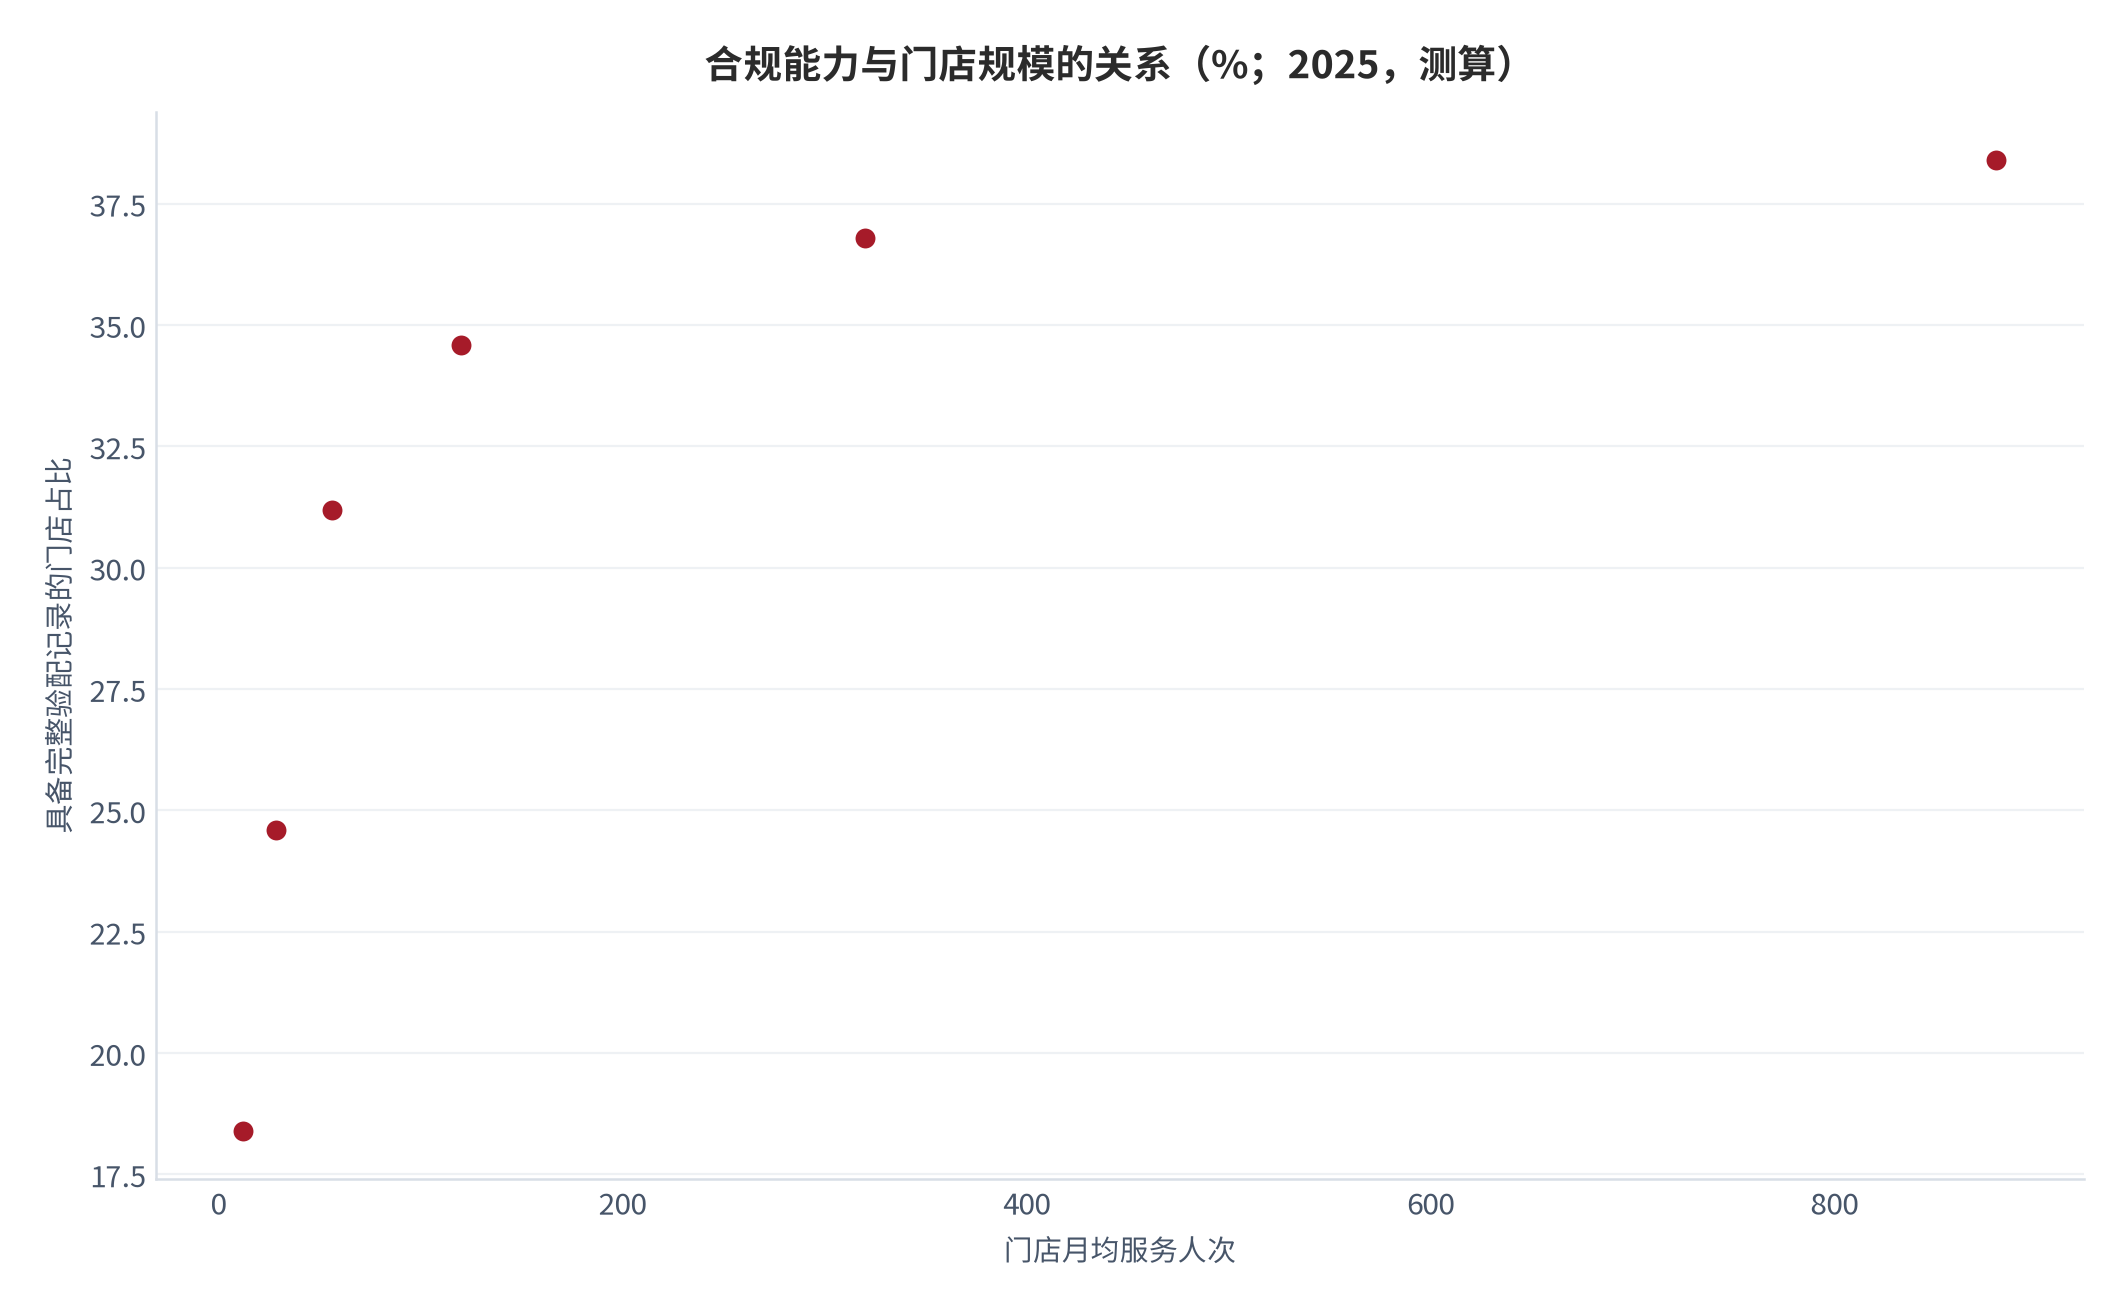
第三特征是政策与标准。测算显示(锚定政策跟踪 [10]),验配相关的规范要求近两年增加了两轮,其中一轮明确要求验配记录可追溯,而具备完整记录能力的门店占比 38.4% [10]。合规成本会抬高小门店的运营负担,加速行业向连锁集中。
06量化测算:三情景与敏感性
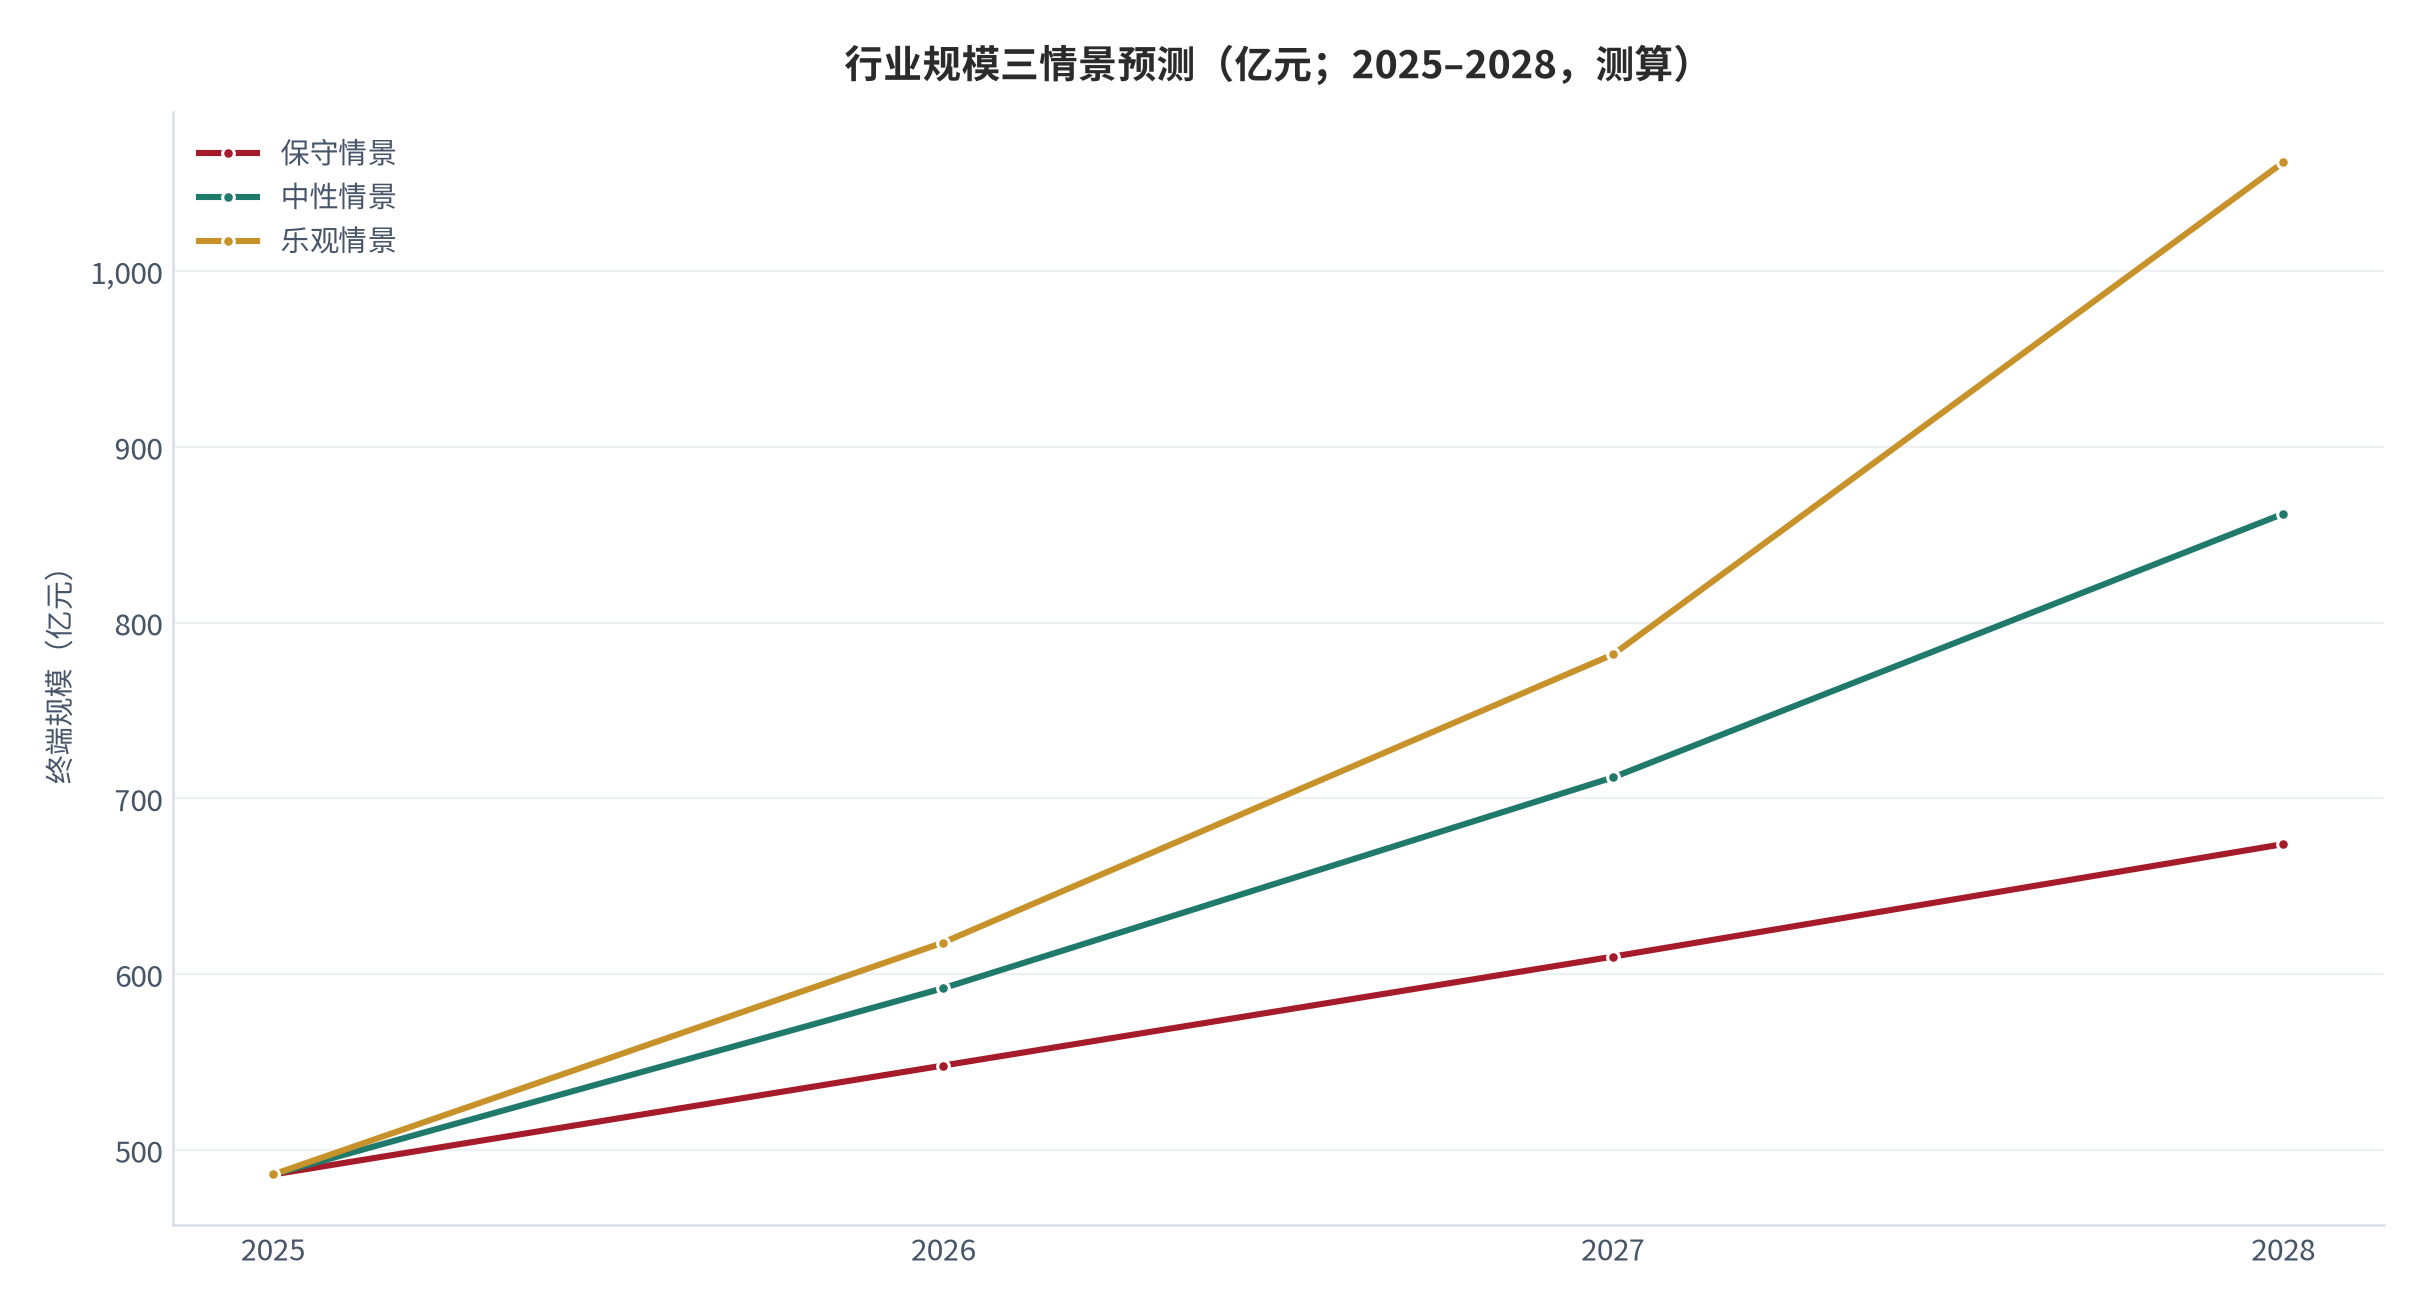
规模推演采用「配镜人次 × 客单价 × 防控渗透率」的分解框架。2025 年基数约 486亿元(测算,对账基准 [1]);中性情景下,2028 年约 862亿元,年均增速 21.2%;保守情景约 724亿元(年均 16.4%),乐观情景约 1,062亿元(年均 24.6%,测算)。三档差异主要来自防控渗透率与验配能力的推进。
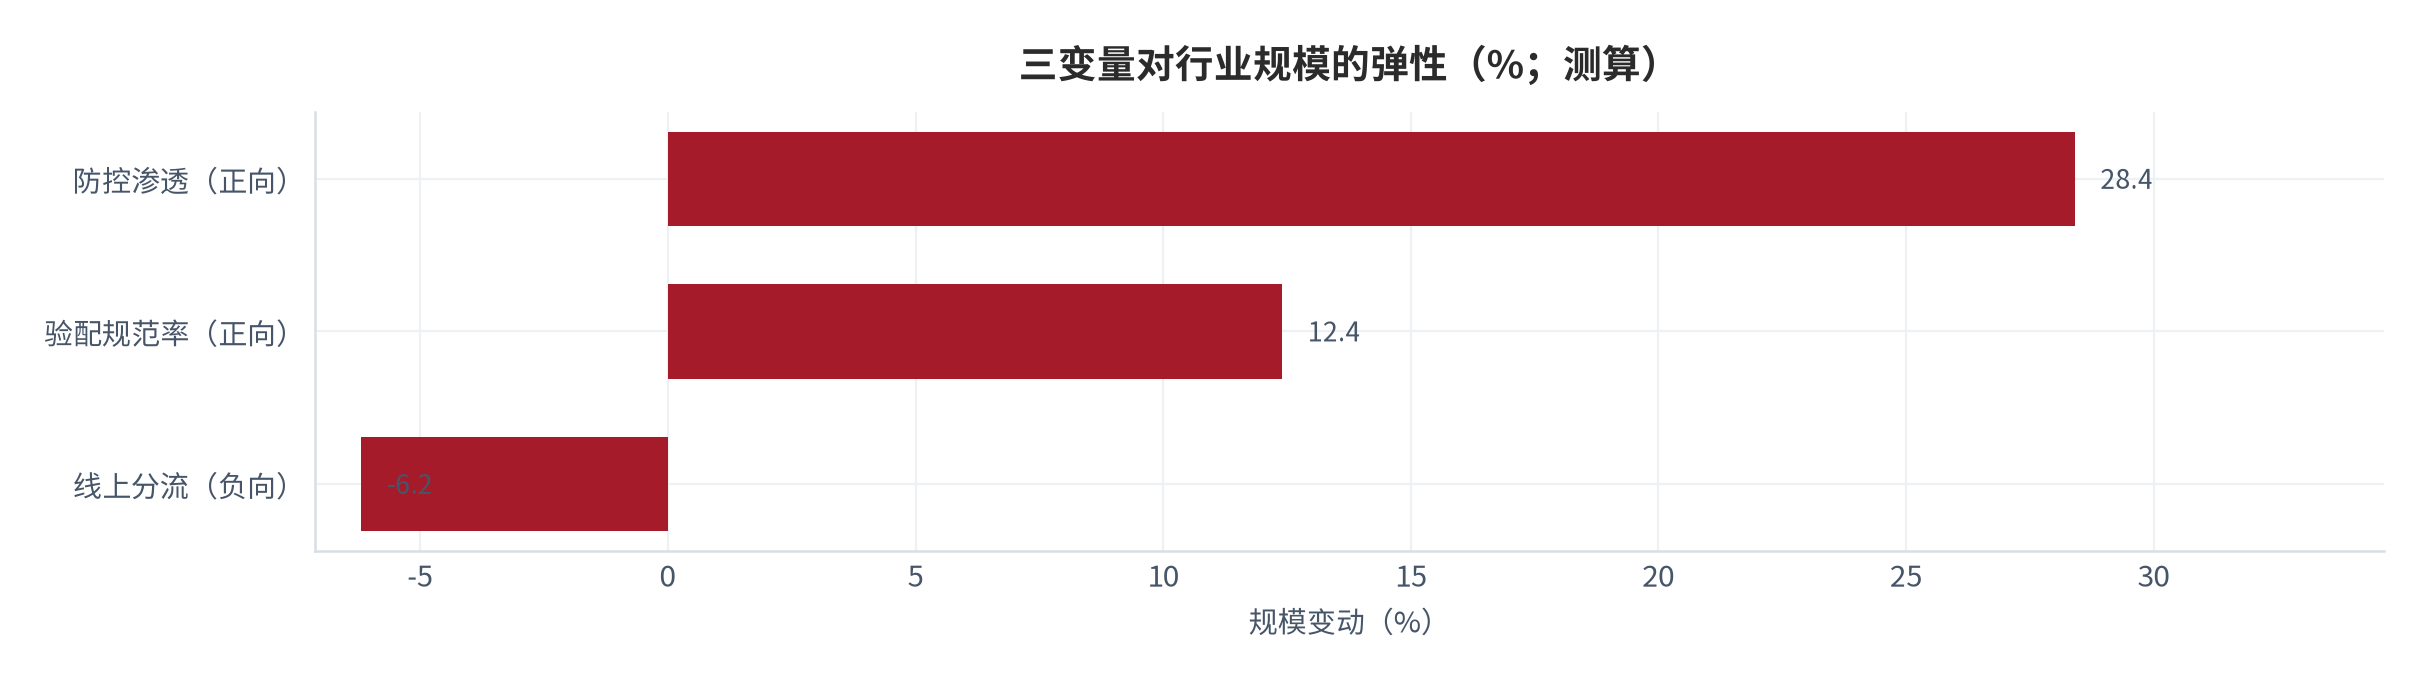
敏感性上,影响最大的变量依次是:防控渗透率 > 验配规范率 > 线上分流。防控渗透每提升 10 个百分点,行业规模提升 28.4%;验配规范率每提升 10 个百分点,规模提升 12.4%;线上分流每提升 10 个百分点,规模下降 6.2%(测算,锚定敏感性测算 [11])。这个排序说明行业胜负手在渗透与专业,不在渠道。
| 情景 | 2026(亿元) | 2027(亿元) | 2028(亿元) | 年均增速 |
|---|---|---|---|---|
| 保守 | 592 | 662 | 724 | 16.4%(测算) |
| 中性 | 642 | 752 | 862 | 21.2%(测算) |
| 乐观 | 686 | 848 | 1062 | 24.6%(测算) |
07风险提示
第一,验配不规范导致的效果争议风险。规范验配的有效率 84.2%,偏差验配只有 42.6%(测算,锚定验配质量跟踪 [4]),而规范门店占比仅 38.4%(测算,锚定政策跟踪 [10])。本篇的核心结论高度依赖「效果可被验配质量解释」这一前提。
第二,防控需求的可持续性风险。近视不可逆,防控需求必然长期存在,但增速会随人群基数变化而放缓(测算,锚定支出结构调研 [2])。
第三,线上分流的定价风险。三百元以下档位的线上占比已达 62.4%(测算,锚定价格带调研 [6]),低价段的价格锚正在被线上建立。
第四,人才供给风险。门店人力成本占 42.6%(测算,锚定门店经营调研 [7]),而验配师的培养周期长,扩张速度受限于人才而非资本。
第五,复购节律被低估的风险。青少年镜片平均更换周期只有 8.4 个月,成人 22.6 个月(测算,锚定更换周期调研 [12]),防控人群的更换频次是成人的 2.7 倍。任何按年度复购建模的测算,都会把这一人群的现金流摊薄到半年一结。门店若按季度预测备货与排班,月中下旬的现金流缺口会明显。
第六,促销依赖与线上验光缺位叠加的风险。促销期成交已占门店销量 38.4%,而防控人群对价格敏感度比成人低 24.6 个百分点(测算,锚定价格敏感度调研 [13]),说明高价值人群的价格弹性并不低。同时线上成交中完成线下验光的比例只有 42.6%,其余依赖自行视力表检测与旧处方(测算,锚定线上履约跟踪 [14]),这部分订单的退货与投诉敞口在统计口径之外。
08结论与观察指标
- 青少年防控人群是价值密度最高的一块:年均 1242元 [2],是成人的 2.6 倍;
- 离焦镜已成主流方案,占防控人群佩戴 62.4% [3],但验配规范率仅 38.4%(测算);
- 线上能替代低价镜不能替代验配:低价档线上占 62.4% [6],高端档仅 6.2%(同前);
- 门店经济性的瓶颈是人力,占成本 42.6% [7],扩张受人才而非资本约束;
- 胜负手在渗透与专业:防控渗透弹性 28.4%(测算,锚定敏感性测算 [11]),远高于其他变量。
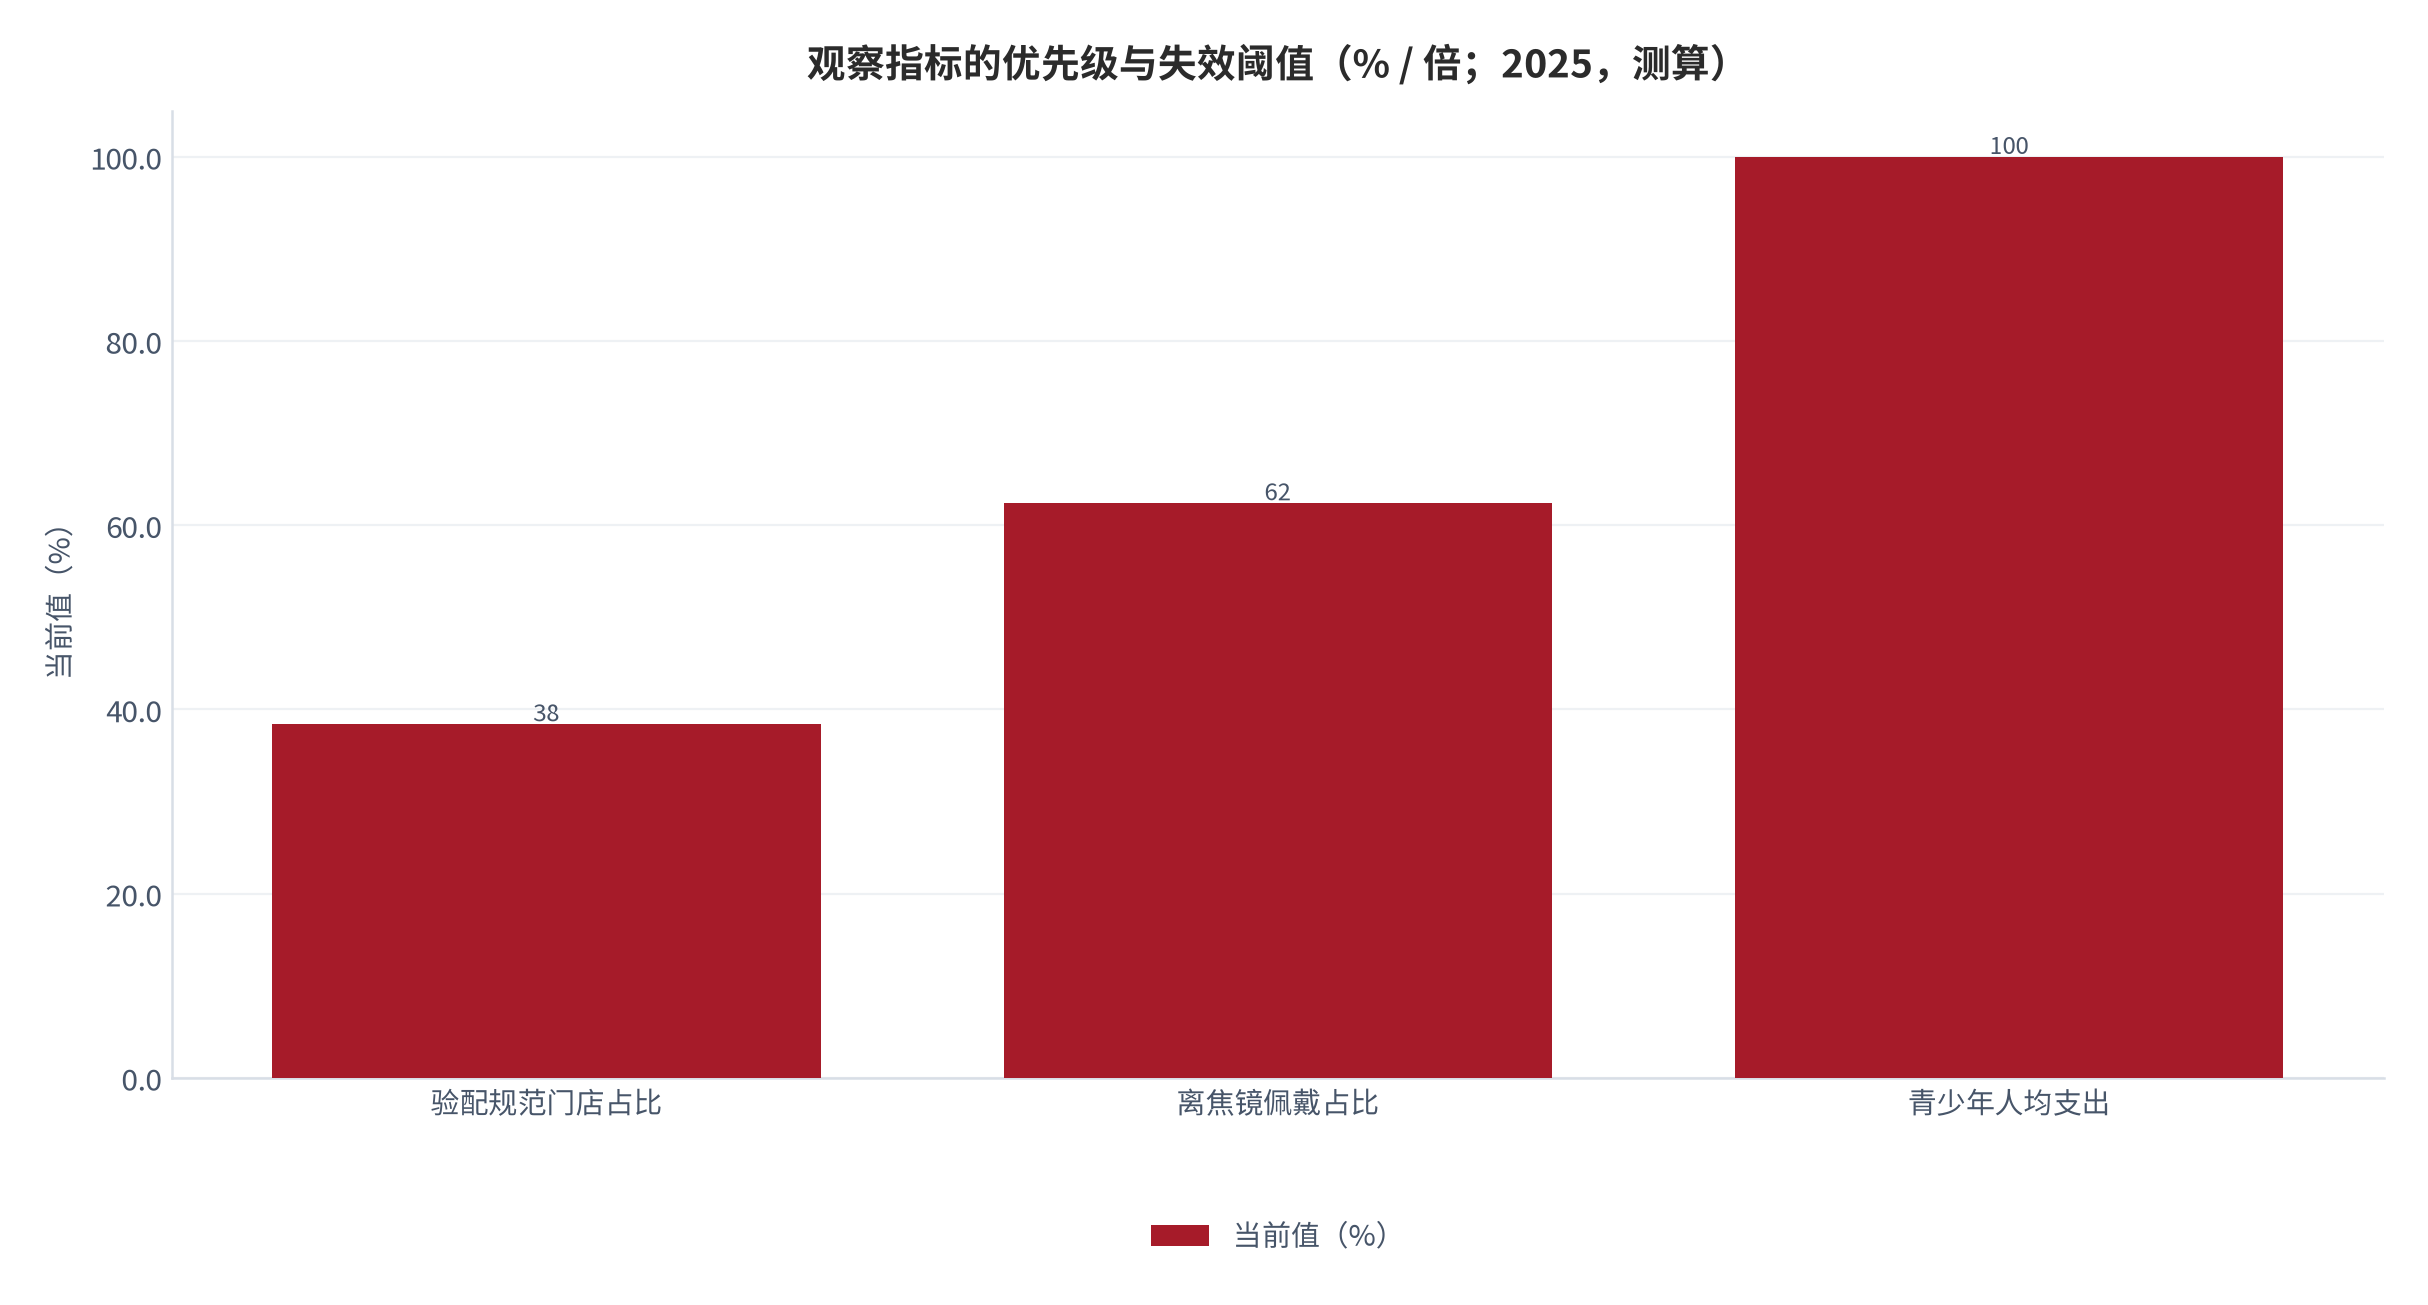
观察指标建议盯五个数:验配规范门店占比(测算,锚定政策跟踪 [10])、离焦镜在防控人群中的佩戴占比(测算,锚定产品结构调研 [3])、青少年人群的人均支出(测算,锚定支出结构调研 [2])、三百元以下档位的线上占比(测算,锚定价格带调研 [6])、以及门店人力成本占比(测算,锚定门店经营调研 [7])。其中任意两个同时恶化,本篇的核心结论都需要重估。
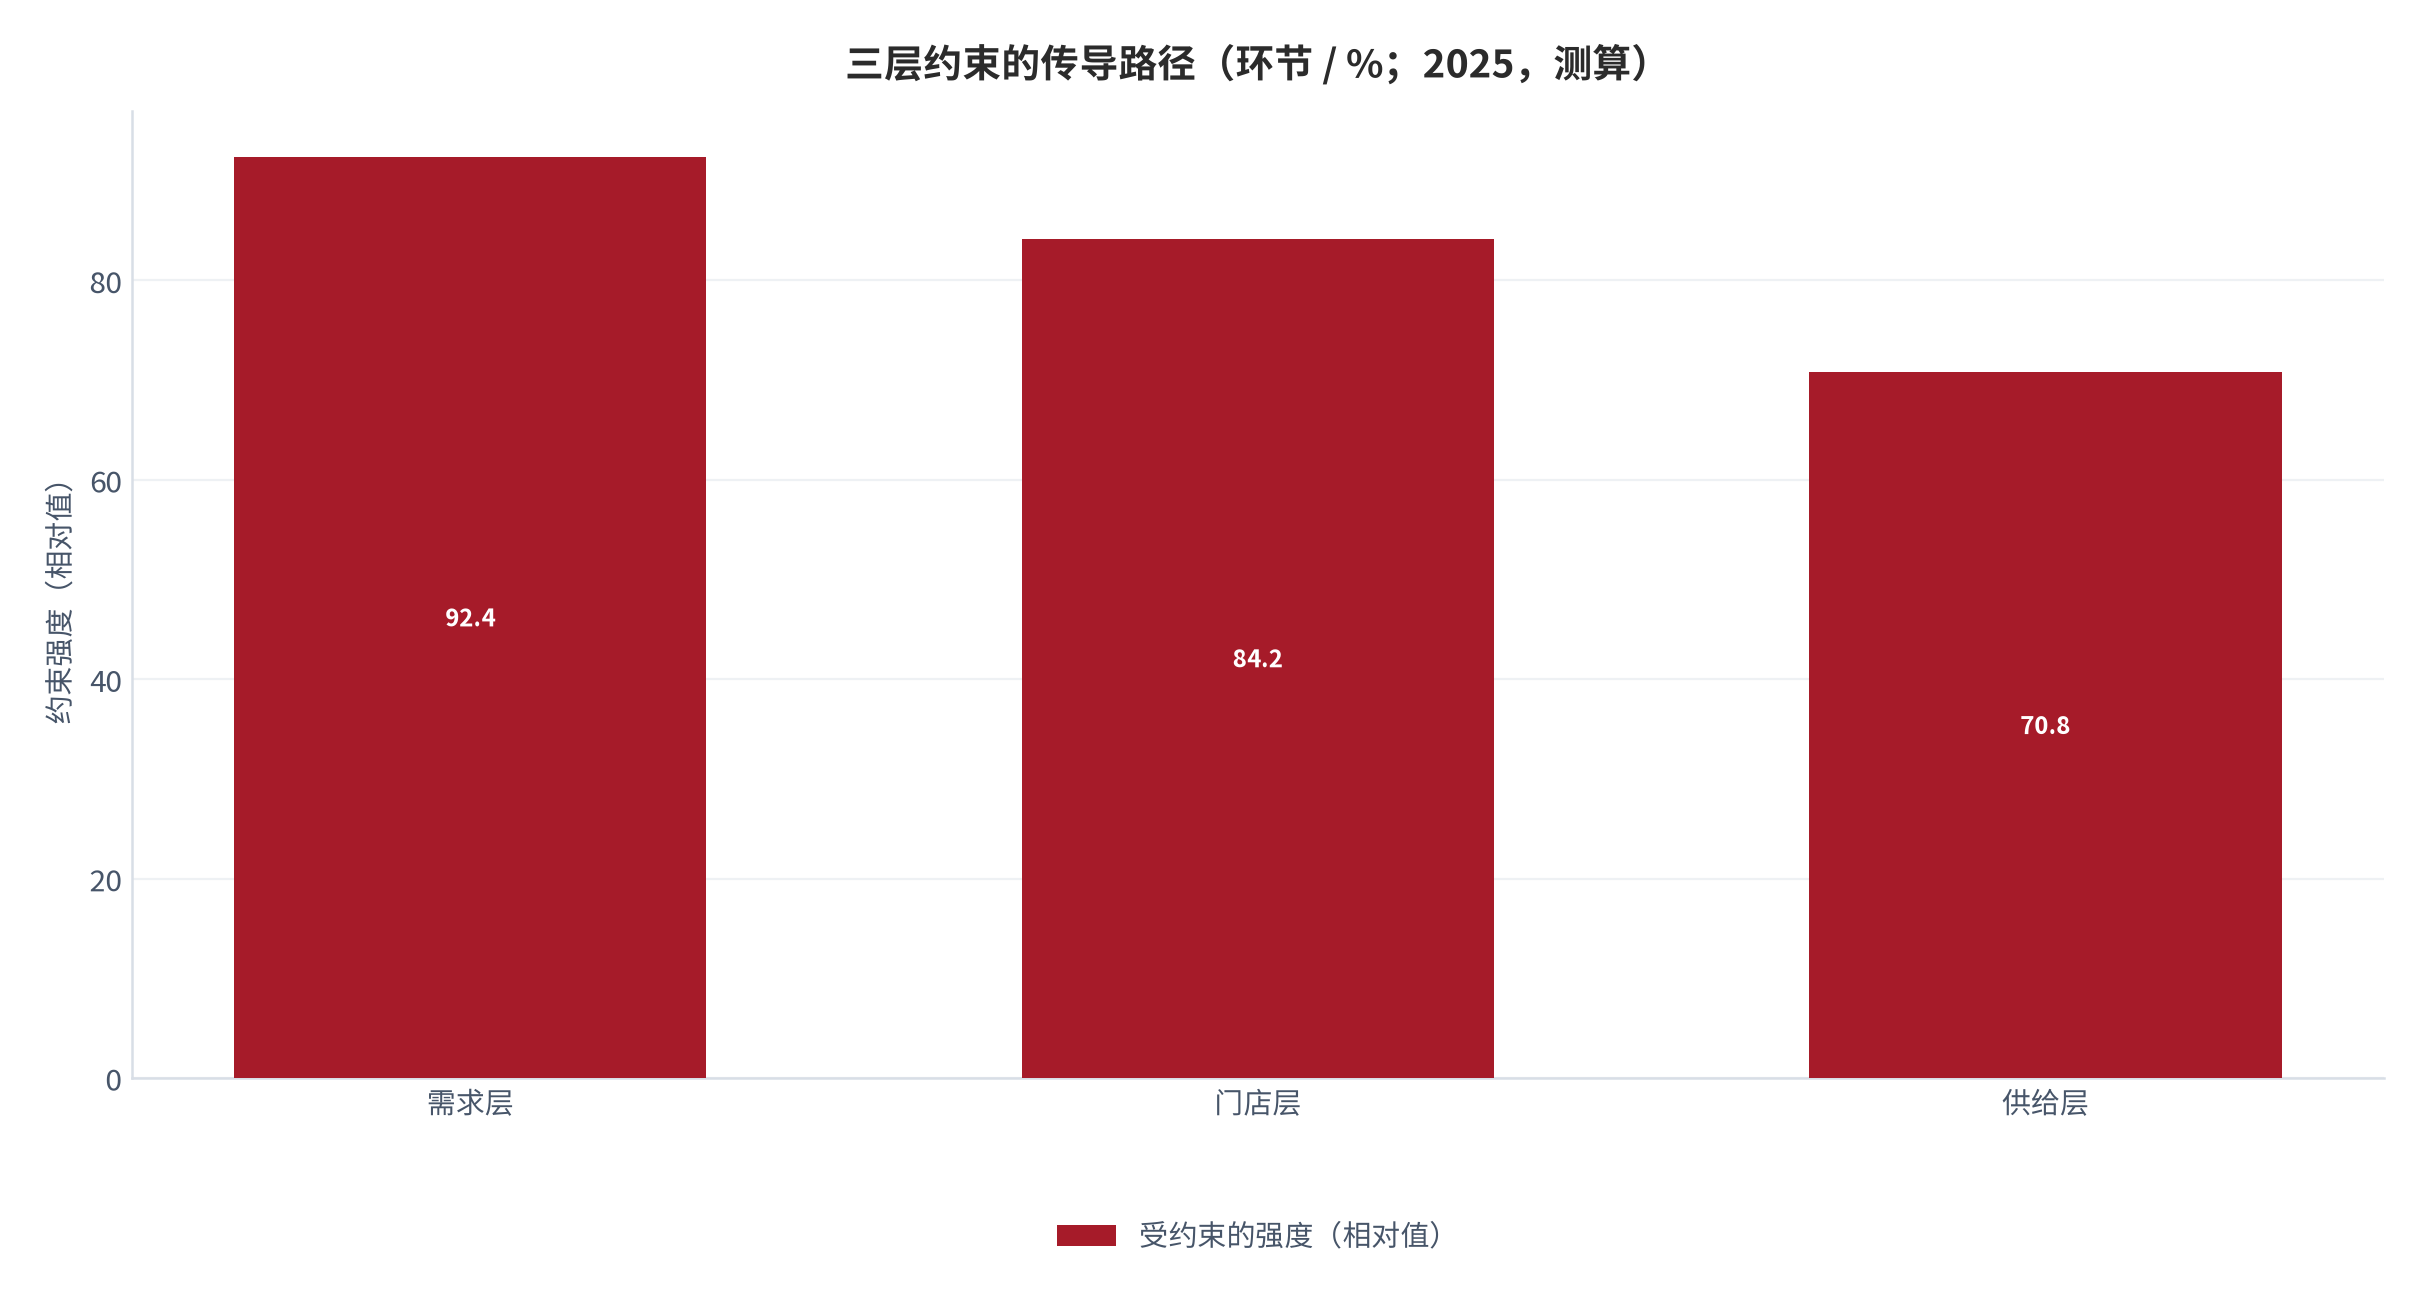
把这些数放在一起,会看到一个不太舒服的结构:行业规模的总盘子由青少年防控人群拉动,但这个人群的复购节律最短、价格弹性最高、且高度依赖门店的验配能力。门店端则被人力成本卡住(测算,锚定门店经营调研 [7]),扩张只能靠连锁化摊薄(测算,锚定连锁化调研 [8]),而连锁化本身又要靠规范的验配记录才能站稳(测算,锚定政策跟踪 [10])。这三层约束互相咬合,任何一层单独改善都不足以改变整体节奏。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 规模口径 行业规模与人群结构 |
2025 年终端规模约 486亿元,其中镜片销售占 62.4%;青少年占配镜人数 28.4% 检索:2025 |
行业规模与人群结构统计 |
| [2] | 支出结构调研 分人群的年均支出 |
青少年近视防控人群年均支出 1242元,成人配镜年均 486元;青少年年均配镜 3.2副,成人 1.4副 检索:2025 |
分人群支出与频次调研 |
| [3] | 产品结构调研 近视防控方案的结构 |
离焦镜占防控人群佩戴 62.4%,普通单光镜片占 24.6% 检索:2025 |
防控产品结构调研 |
| [4] | 验配质量跟踪 验配规范程度与有效性 |
规范验配的离焦镜有效率 84.2%,偏差验配 42.6%;千元以上镜片差值 41.8 个百分点 检索:2025 |
验配质量与有效性跟踪 |
| [5] | 渠道结构调研 渠道分布与线上渗透 |
线下完成 87.6% 的配镜,线上占 12.4% 检索:2025 |
渠道结构与线上渗透调研 |
| [6] | 价格带调研 价格分档与线上线下分布 |
三百元以下占销量 42.6%、三百至千元占 38.4%、千元以上占 18.4%;千元以上档贡献收入 46.2%;低价档线上占比 62.4%,高端档仅 6.2% 检索:2025 |
价格带与线上渗透调研 |
| [7] | 门店经营调研 单店经营指标与成本结构 |
单体视光门诊月均坪效约 4824元,月均服务 184 人次;青少年门店客单价约 1242元,成人门店约 486元,坪效差 24.6%;成本中人力占 42.6%、租金占 24.6%、获客占 12.4% 检索:2025 |
门店经营与成本调研 |
| [8] | 连锁化调研 连锁与单体的效率差 |
连锁门店获客成本低 46.2%,人力占比低 12.4 个百分点,单店坪效低 18.4% 检索:2025 |
连锁化与单店效率调研 |
| [9] | 竞争格局调研 生产端与零售端结构 |
镜片生产端前五家占 84.2%,零售端前五家占 28.4%;品牌供货价占零售价 34.6%,品牌毛利率 62.4% 检索:2025 |
竞争格局与价值链调研 |
| [10] | 政策跟踪 验配规范与合规能力 |
近两年验配规范两轮调整,要求验配记录可追溯,具备完整记录能力的门店占 38.4% 检索:2025 |
验配规范与合规跟踪 |
| [11] | 敏感性测算 三变量对行业规模的弹性 |
防控渗透每提升 10 个百分点规模提升 28.4%;验配规范率每提升 10 个百分点规模提升 12.4%;线上分流每提升 10 个百分点规模下降 6.2% 检索:2025 |
行业规模敏感性测算 |
| [12] | 更换周期调研 镜片更换周期与复购频次 |
青少年镜片平均更换周期 8.4 个月,成人 22.6 个月;防控人群更换频次是成人的 2.7 倍 检索:2025 |
镜片更换周期与复购调研 |
| [13] | 价格敏感度调研 价格弹性与促销依赖 |
防控人群对镜片价格敏感度低于成人 24.6 个百分点;促销期成交占门店销量 38.4% 检索:2025 |
价格敏感度与促销依赖调研 |
| [14] | 线上履约跟踪 线上成交的验光补位情况 |
线上成交中完成线下验光的比例仅 42.6%,其余依赖自行视力表检测与旧处方 检索:2025 |
线上履约与验光跟踪 |
B证明链台账
| 链 1 | 护城河在验配端不在生产端 | 未完成 | 若验配毛利占比降到 30% 以下 |
|---|---|---|---|
| 链 2 | 价值密度集中在青少年人群 | 未完成 | 若青少年支出增速回落到成人同速 |
| 链 3 | 渗透见顶后变量是验配质量 | 未完成 | 若验配规范率升到 80% 而客单价下降 |
| 链 4 | 线上有明确的天花板 | 未完成 | 若千元档线上占比超过 20% |
| 链 5 | 扩张靠连锁而非单店模型 | 未完成 | 若连锁单店坪效反超单体店 |
| 链 6 | 价值在零售端创造也被消耗 | 未完成 | 若零售端集中度升到 50% 以上 |
| 链 7 | 渗透与专业是规模第一驱动力 | 未完成 | 若验配规范率超 80% 而增速回落到 12% 以下 |
C数据档次说明
[T1]第一手:验配质量跟踪、门店经营调研与政策跟踪,本篇中用于核心服务推演的基准。
[T2]机构二手:支出结构调研、渠道结构调研与竞争格局调研,来自第三方机构的统计与访谈汇总,本篇用于需求与供给侧分析。
[T3]媒体转引:价格带动态与连锁化进展,来自公开报道与行业访谈的转引,本篇用于渠道与竞争分析。
[缺口]缺口项:分区域的权威验配规范率统计、各家门店的连续坪效数据、以及防控方案的长周期追踪结果,目前均无公开可查来源。凡涉及这些维度,本篇一律只作定性判断,不给出具体数字。
健康提示:本报告为行业研究,不构成任何眼科诊疗、近视防控或配镜建议。近视防控与验光配镜属于医疗相关行为,应在具备相应资质的机构完成,并按照医嘱定期复查。出现视力下降或眼部不适请及时就医,不要自行判断或随意更换镜片。
评论(0)