
基本信息
阅读时间:约 17 分钟
字数:约 8,551 字
摘要:市场担心:人工智能会把棋类培训变成一门没有壁垒的生意——既然机器能无限对弈,那培训的价值就从教棋变成了陪练,而陪练这件事听起来很容易被标准化和线上化。三个证据支持这一担心:棋馆的安装率只有 62.4% [3],渗透远未普及;家长为陪练付费的意愿只有 46.2% [10],愿意为附加服务掏钱的仍是少数;训练软件的用户集中在免费版,付费转化的空间有限(测算,锚定竞争格局调研 [12])。
| — | 摘要与核心预期差 |
| 01 | 行业界定与人群分层 |
| 02 | 人工智能对训练链路的改造 |
| 03 | 棋馆的付费、续费与投入 |
| 04 | 赛事、赞助与合规 |
| 05 | 供给侧与竞争格局 |
| 06 | 量化测算:三情景与敏感性 |
| 07 | 风险提示 |
| 08 | 结论与观察指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:人工智能会把棋类培训变成一门没有壁垒的生意——既然机器能无限对弈,那培训的价值就从教棋变成了陪练,而陪练这件事听起来很容易被标准化和线上化。三个证据支持这一担心:棋馆的安装率只有 62.4% [3],渗透远未普及;家长为陪练付费的意愿只有 46.2% [10],愿意为附加服务掏钱的仍是少数;训练软件的用户集中在免费版,付费转化的空间有限(测算,锚定竞争格局调研 [12])。
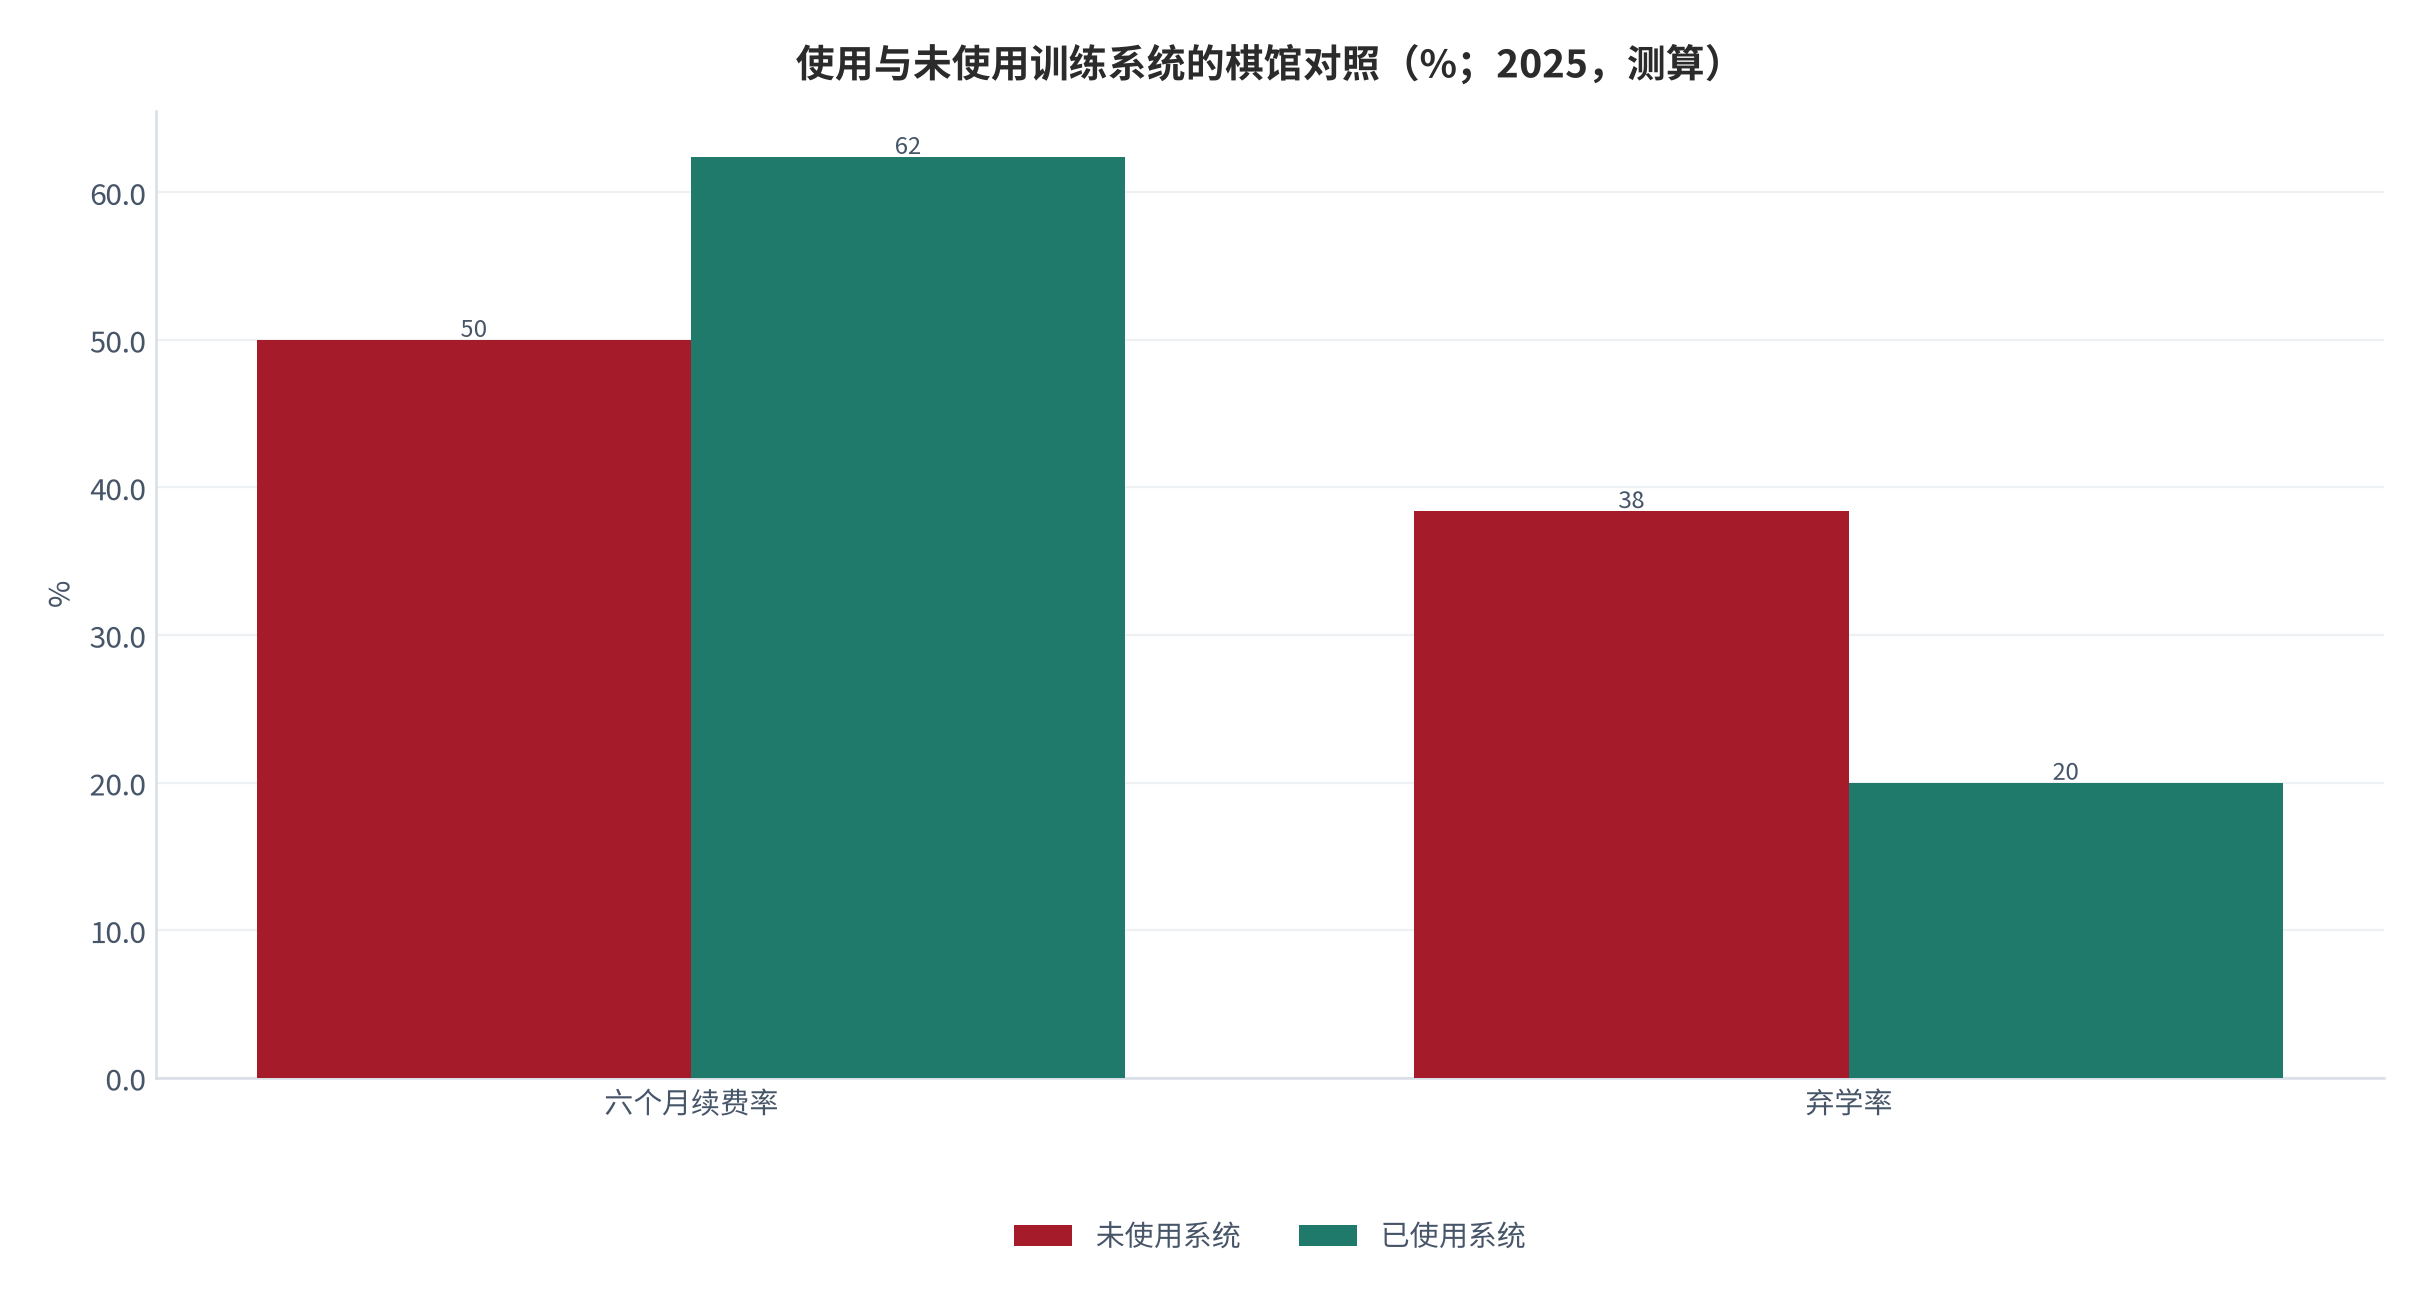
但拆开棋馆的账本,结论会反过来。棋类培训的固定成本里,师资占 42.6%(同前),而师资的产出效率恰恰是人工智能唯一没能替代的部分。测算显示(锚定续费与留存跟踪 [5]),装了训练系统的棋馆,六个月续费率高出 12.4个百分点,这个提升来自留存而不是招生——学员的留存被训练系统改善了,续费是留存的结果而非原因。
换句话说,人工智能在这个行业里不是替代者,而是留存工具。它被装进棋馆时,卖点不是「能陪你下棋」,而是「能让你的孩子别弃学」。这个定位决定了它的商业形态——一块按年订阅的软件支出(测算,锚定设备与软件支出调研 [9]),而不是一个按次付费的训练服务。
01行业界定与人群分层
这个行业的产品有三层,边界常被混在一起。第一层是培训服务,即棋馆提供的一对一、小班与集训;第二层是训练工具,即让学员与机器对弈、复盘并给出提示的软件;第三层是赛事与内容,包括赞助、内容授权与考级。本报告关注第二层如何改变量第一层的成本结构,以及第三层能提供多少补贴。
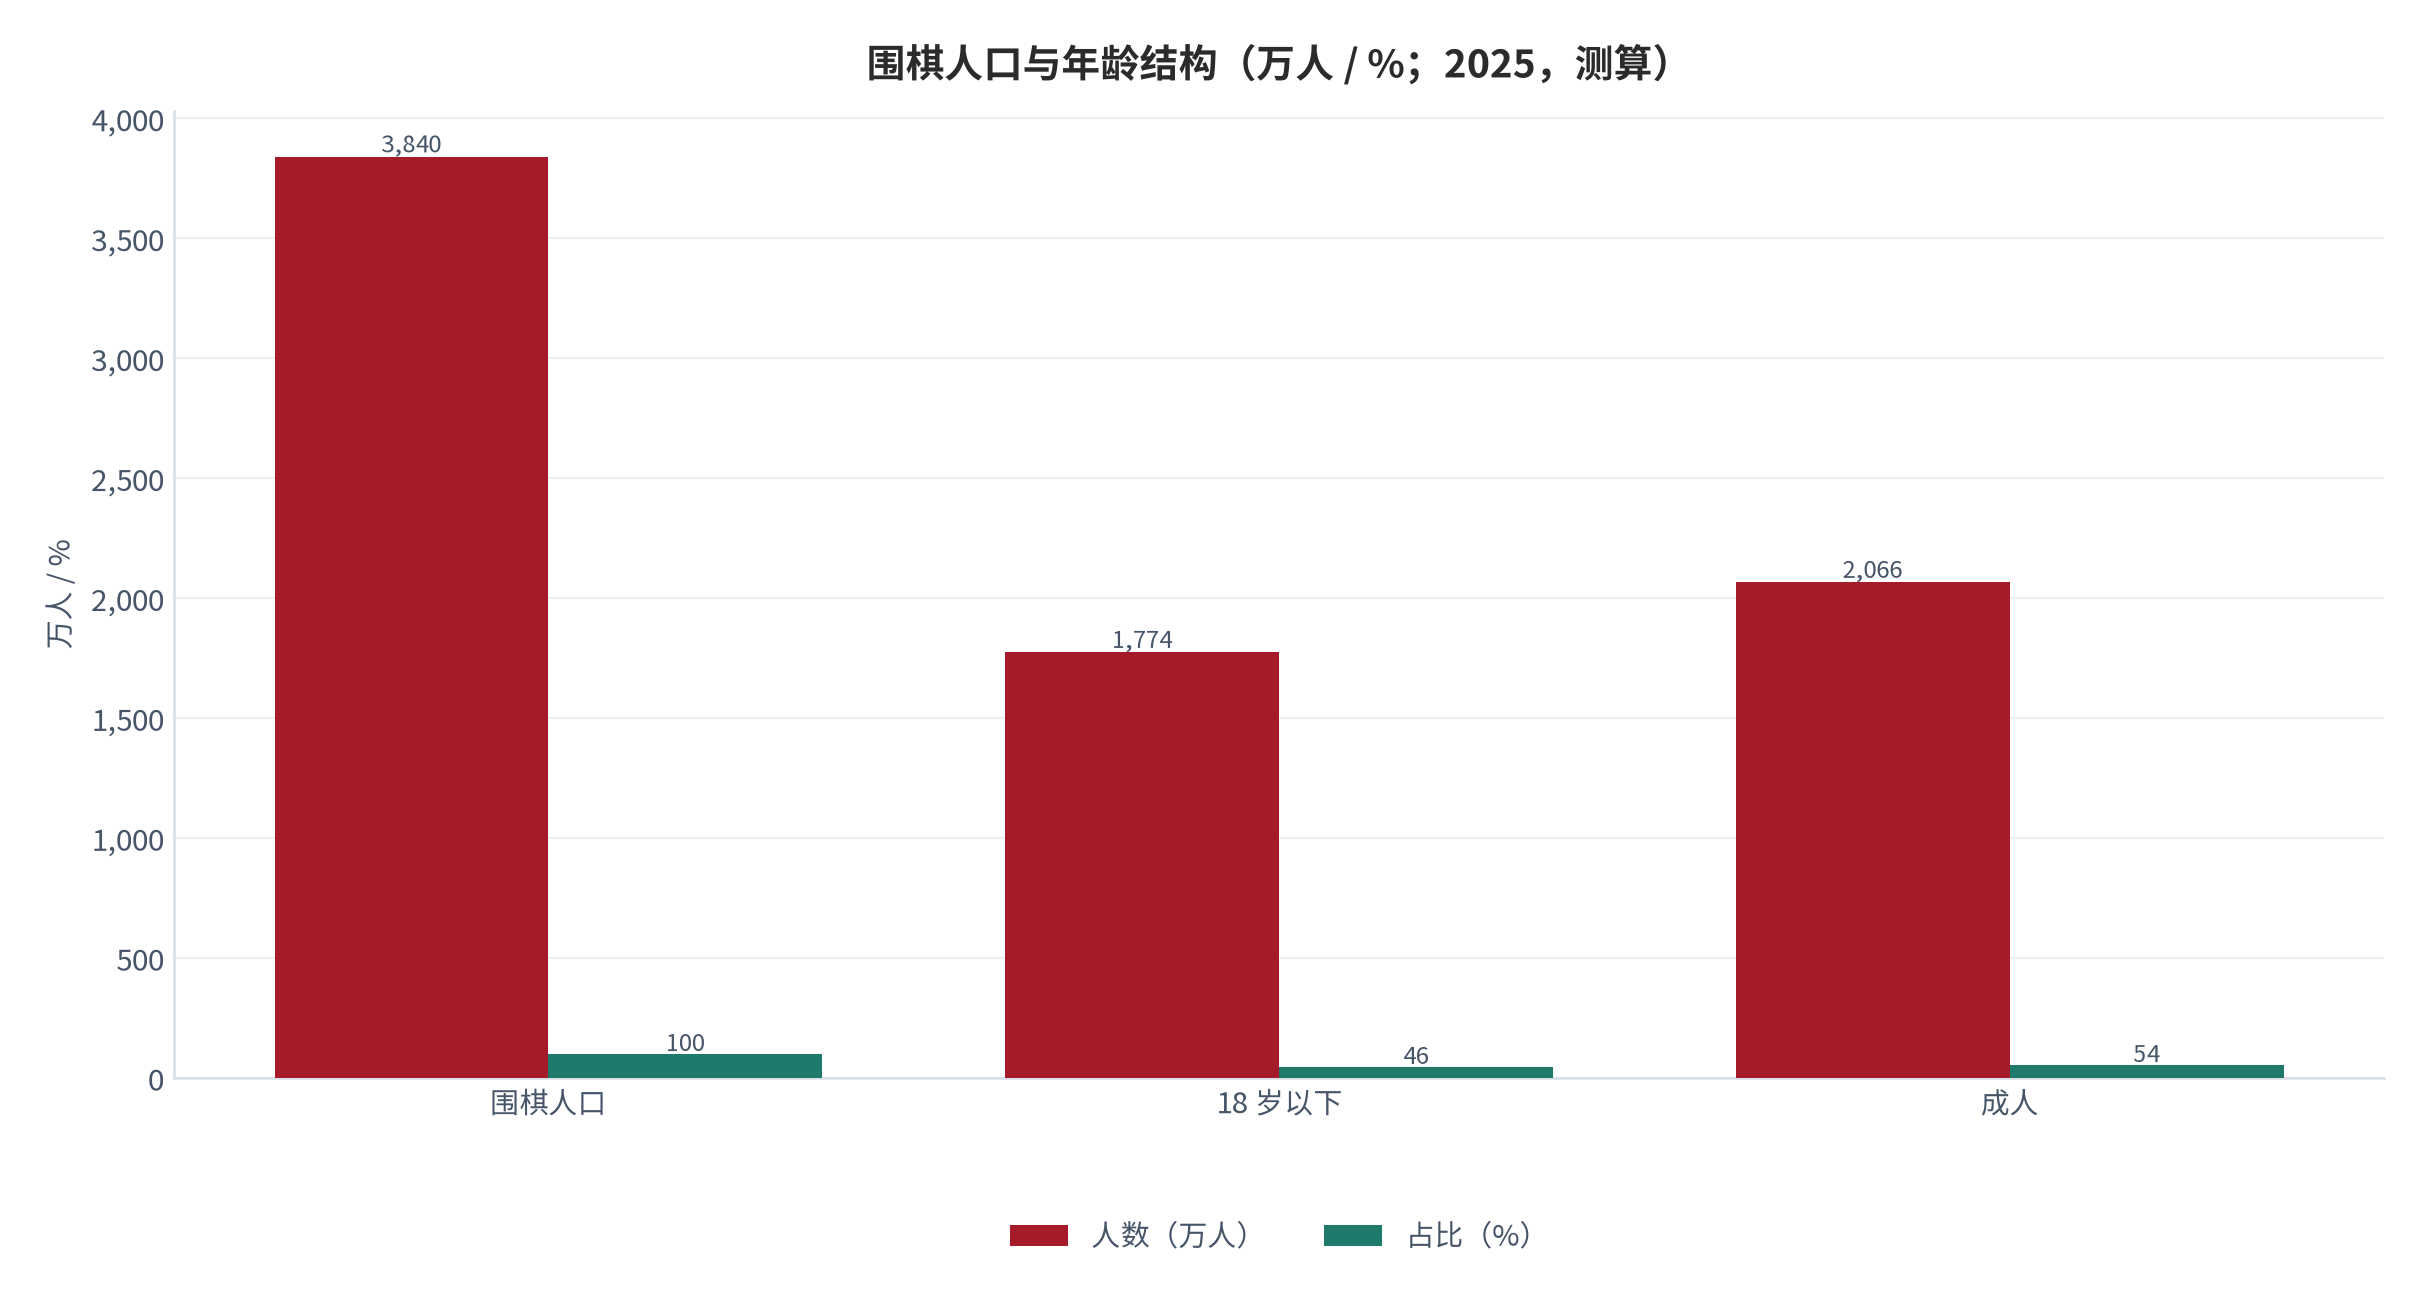
人群的分层比行业规模更值得看。测算显示(锚定棋类人口统计 [2]),国内围棋人口约 3840 万,其中 18 岁以下占 46.2% [2],成人占 53.8%(同前)。两个人群买的东西完全不同:少儿家长买的是考级与习惯,成人在买的是对局对手。这直接决定了训练工具卖给谁更容易。
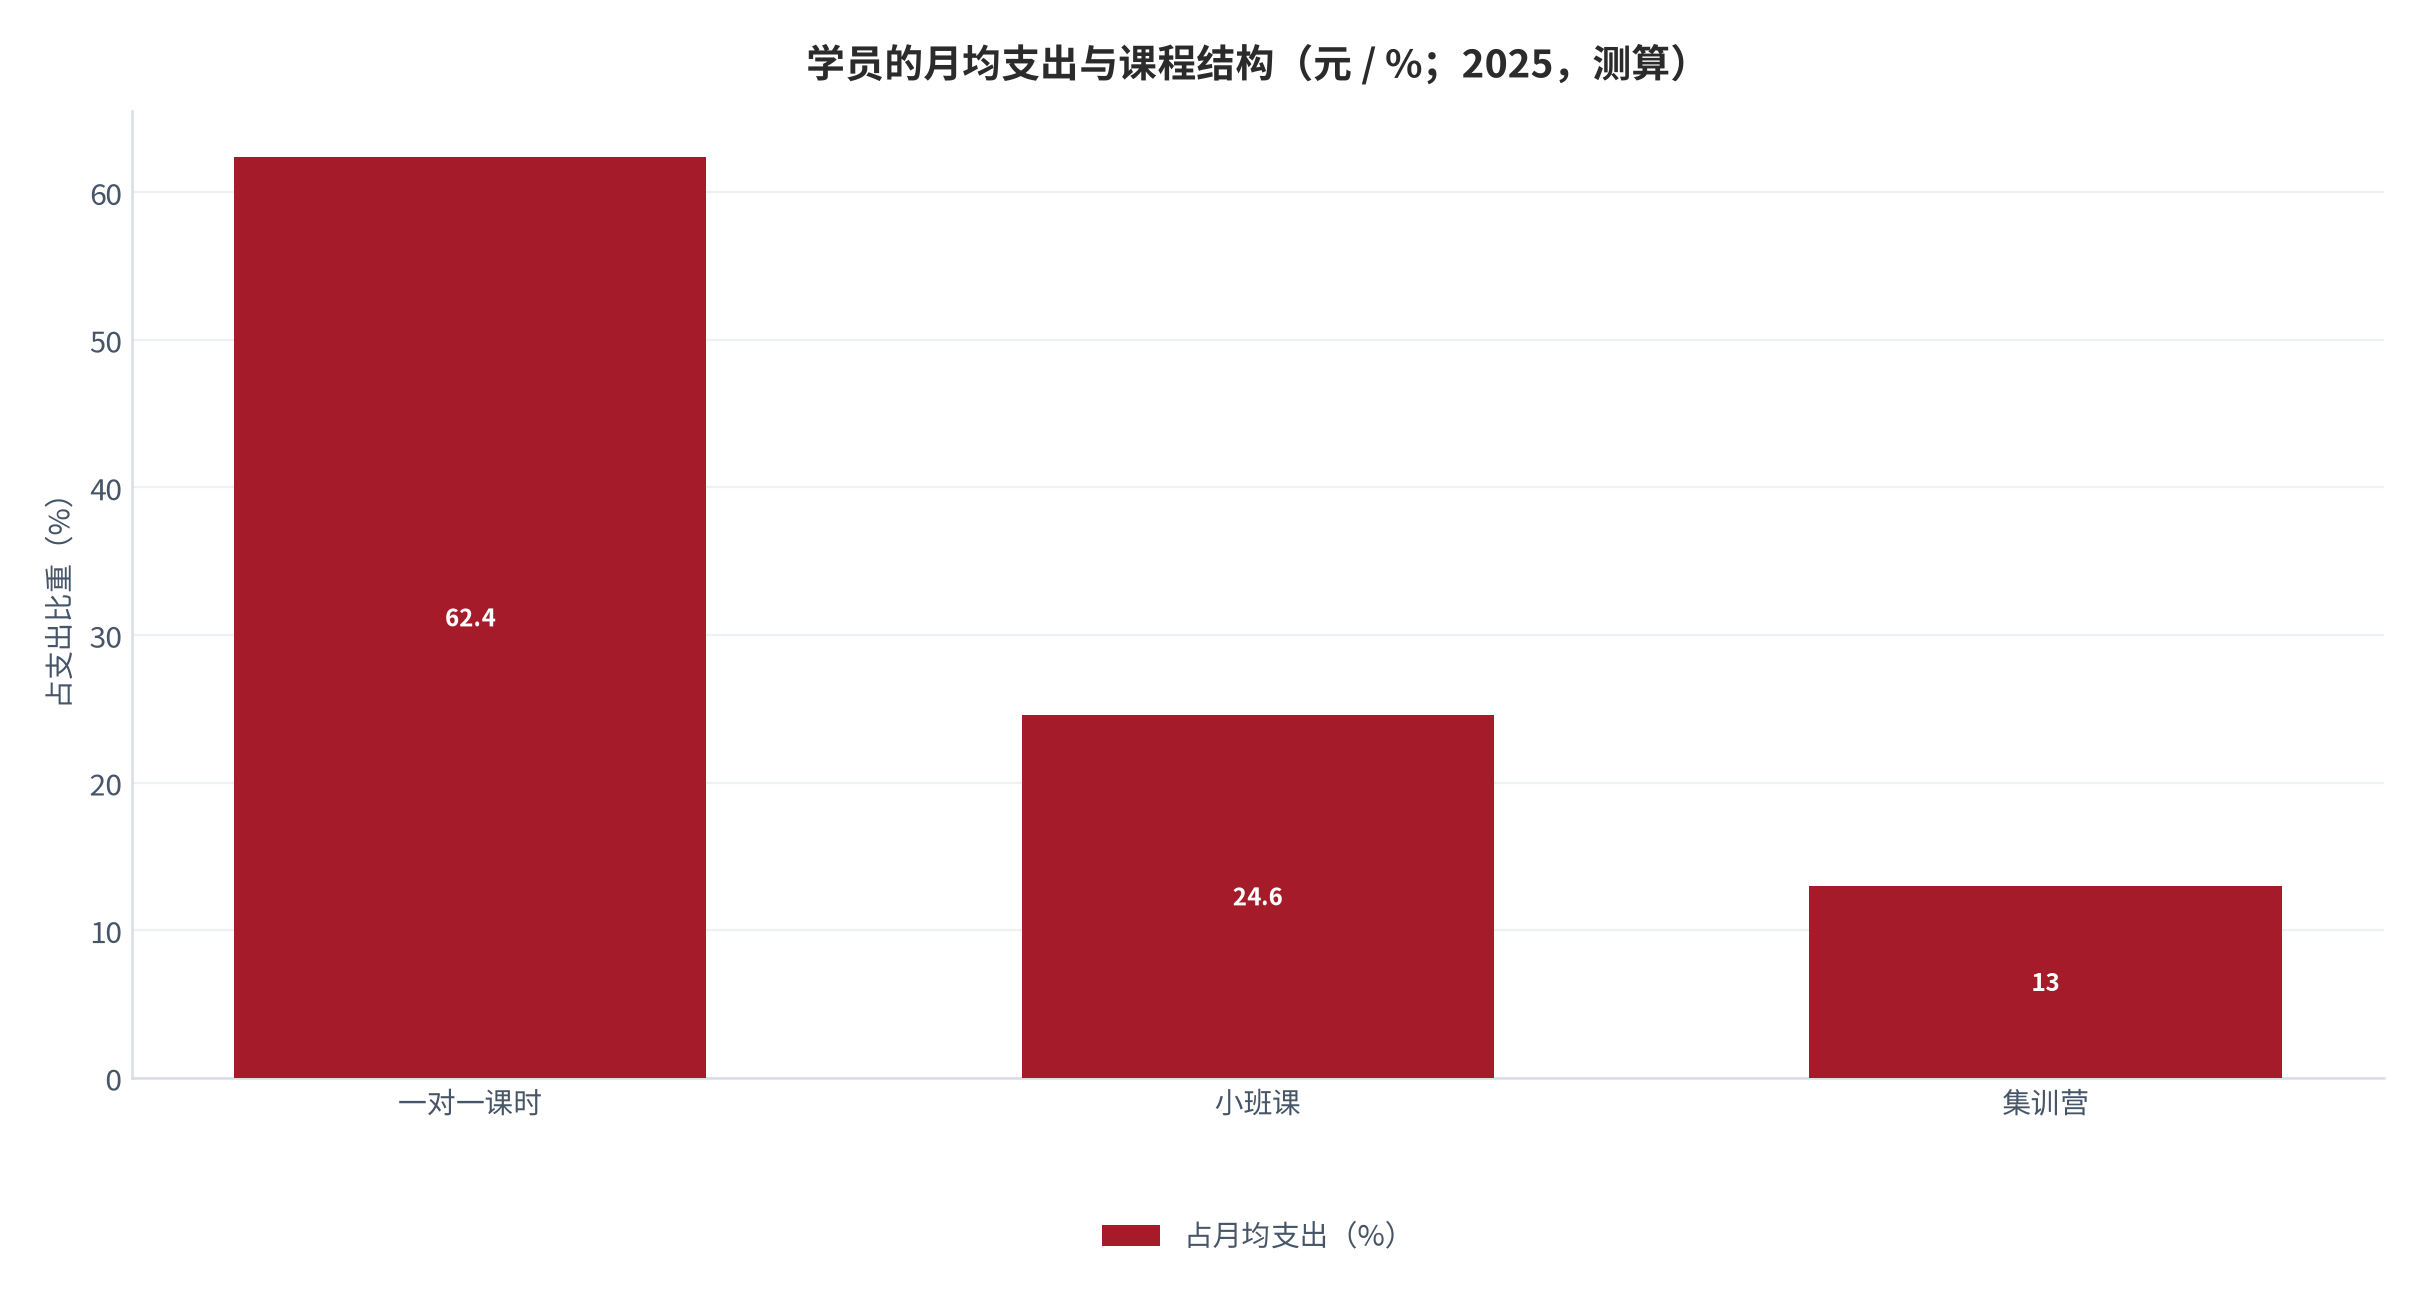
学员的钱怎么花,决定了棋馆能卖什么。测算显示(锚定学员支出结构调研 [7]),学员月均支出 1840元 [7],其中一对一课时占 62.4% [7],小班课占 24.6%(同前),集训营占 13.0%(同前)。也就是说,绝大部分支出流向了「人」,而不是「系统」。这对训练系统的定价是一个天花板——它只能从课时费里切一小块,不可能独立成一笔大额支出。
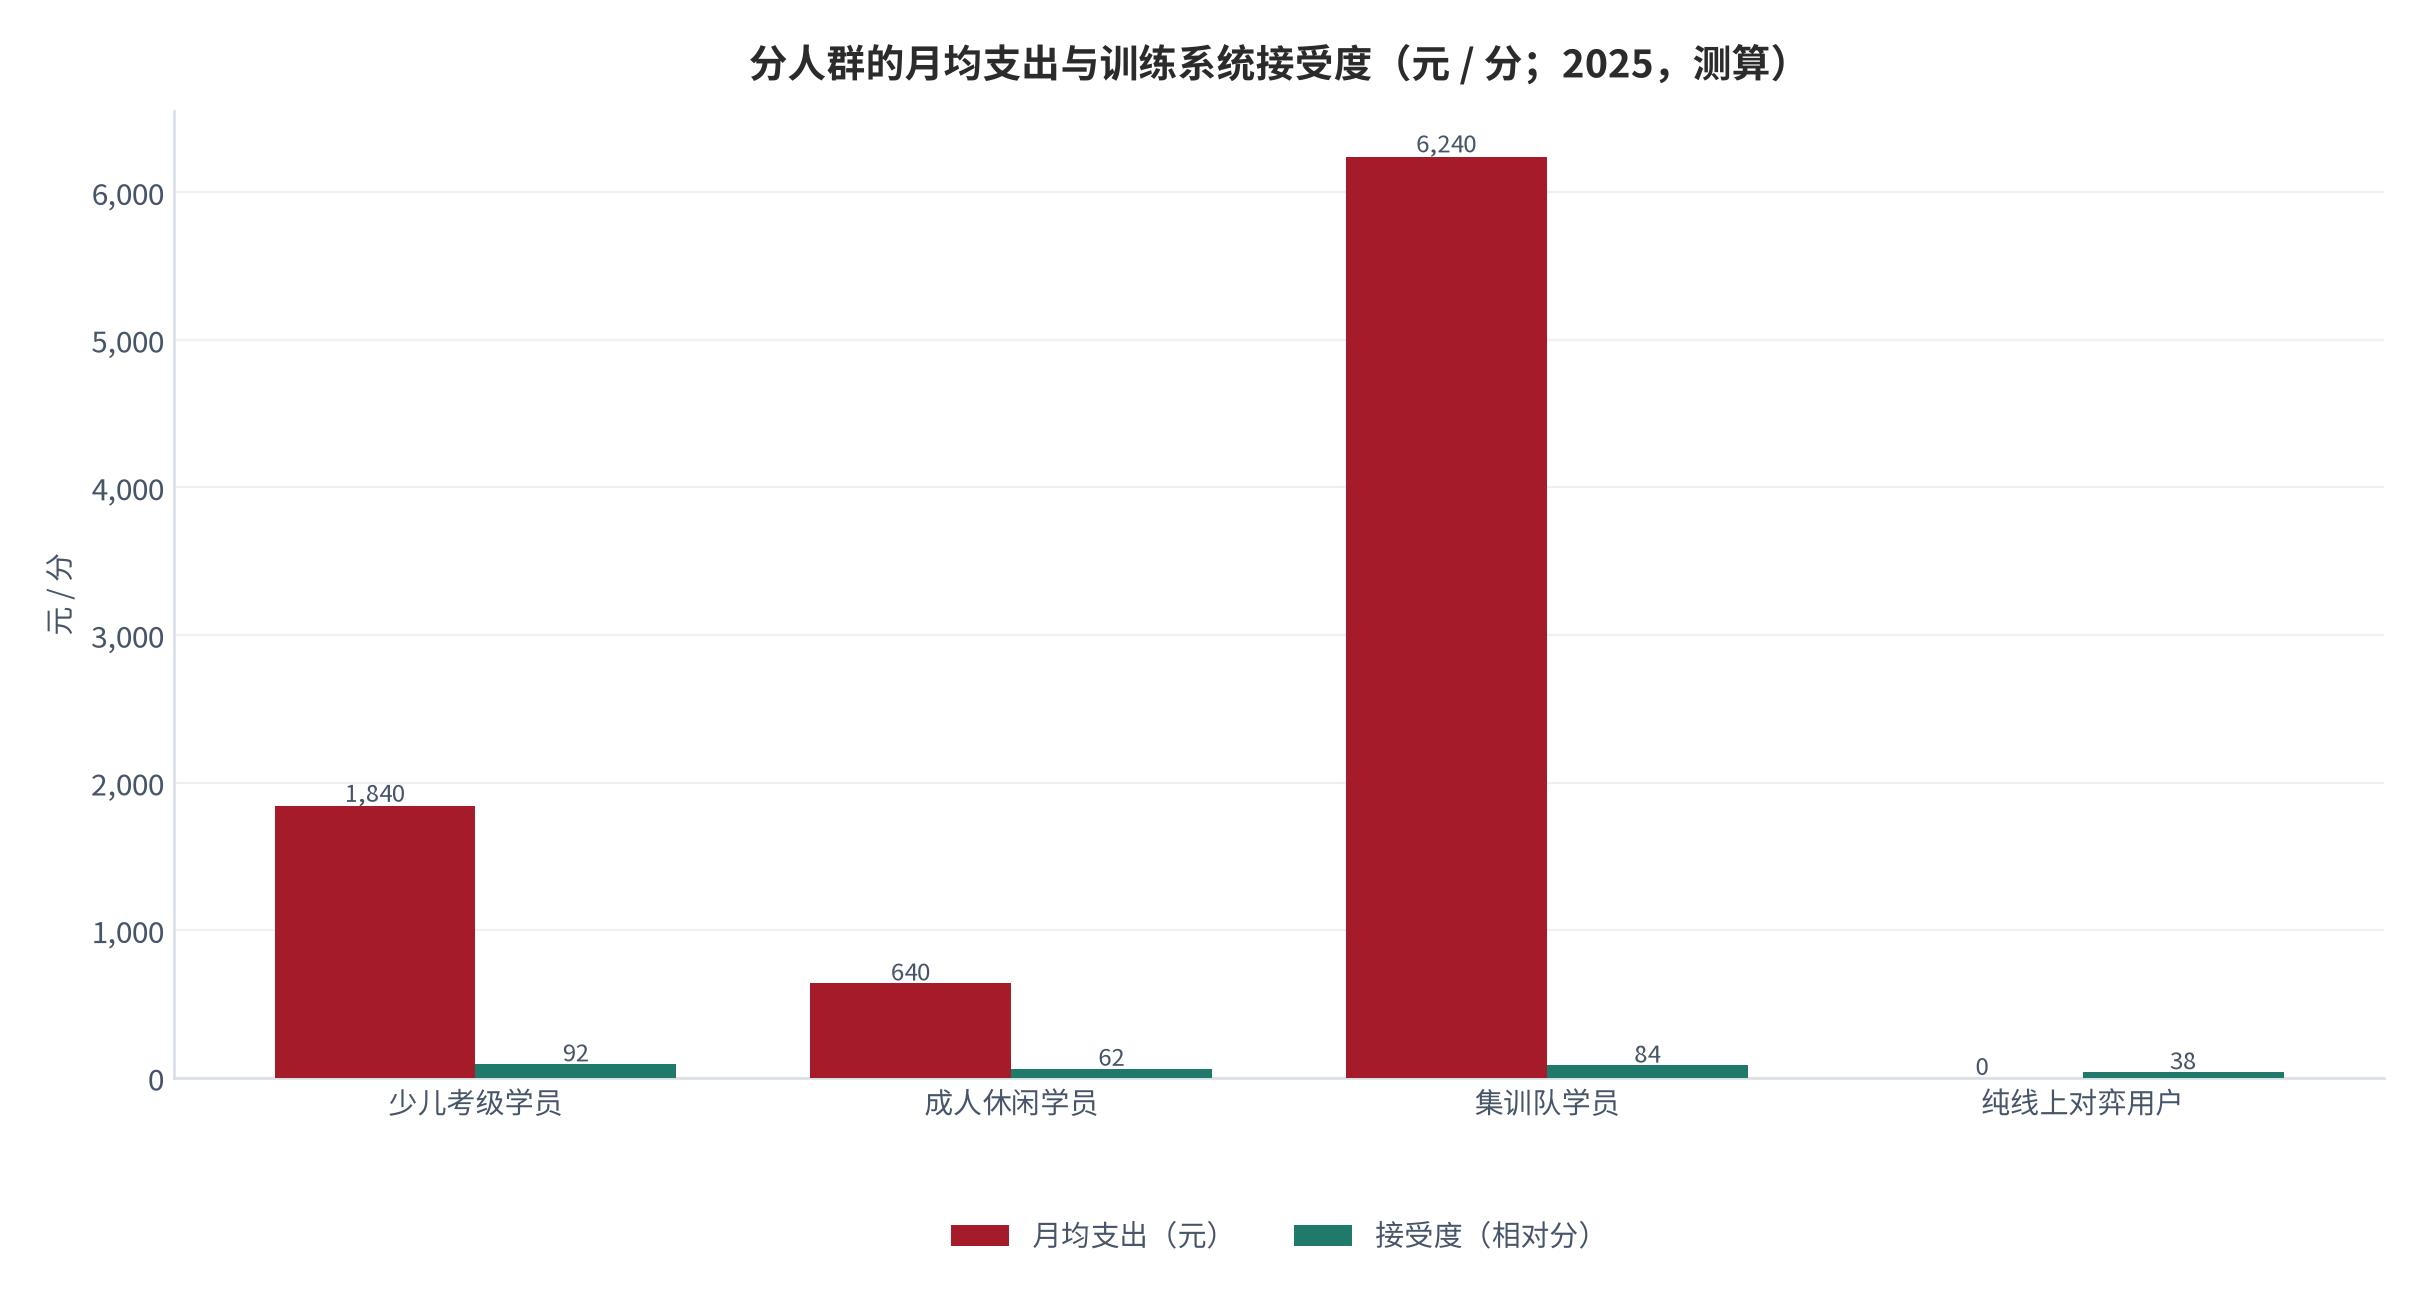
| 人群 | 月均支出 | 主要购买项 | 决策人 | 训练系统的接受度 |
|---|---|---|---|---|
| 少儿考级学员 | 1840元 [7] | 一对一课时为主 | 家长 | 高,因为与考级结果挂钩 |
| 成人休闲学员 | 640元 [7] | 小班与对局为主 | 本人 | 中,更在意对手强度 |
| 集训队学员 | 6240元 [7] | 集训营为主 | 家长与教练 | 高,但由教练决定 |
| 纯线上对弈用户 | 0 元 [12] | 免费版对局 | 本人 | 低,无付费习惯 |
四类的差别在付费主体上。少儿这一类的决策人是家长,付费逻辑是结果导向,愿意为可衡量的进步付费;成人这一类决策人是本人,付费逻辑是陪伴与对手强度。训练系统天然更贴合前者,因为它能给出可衡量的对局数据。
02人工智能对训练链路的改造
训练这件事的链路是:对局、复盘、讲评、重复。传统上,后三环全部由教练完成,因此训练的产能天花板等于教练的时间。人工智能进入后,被改写的不是对局环节——对局一直都不缺对手——而是复盘与讲评:这两环过去最贵,现在可以被部分自动化。
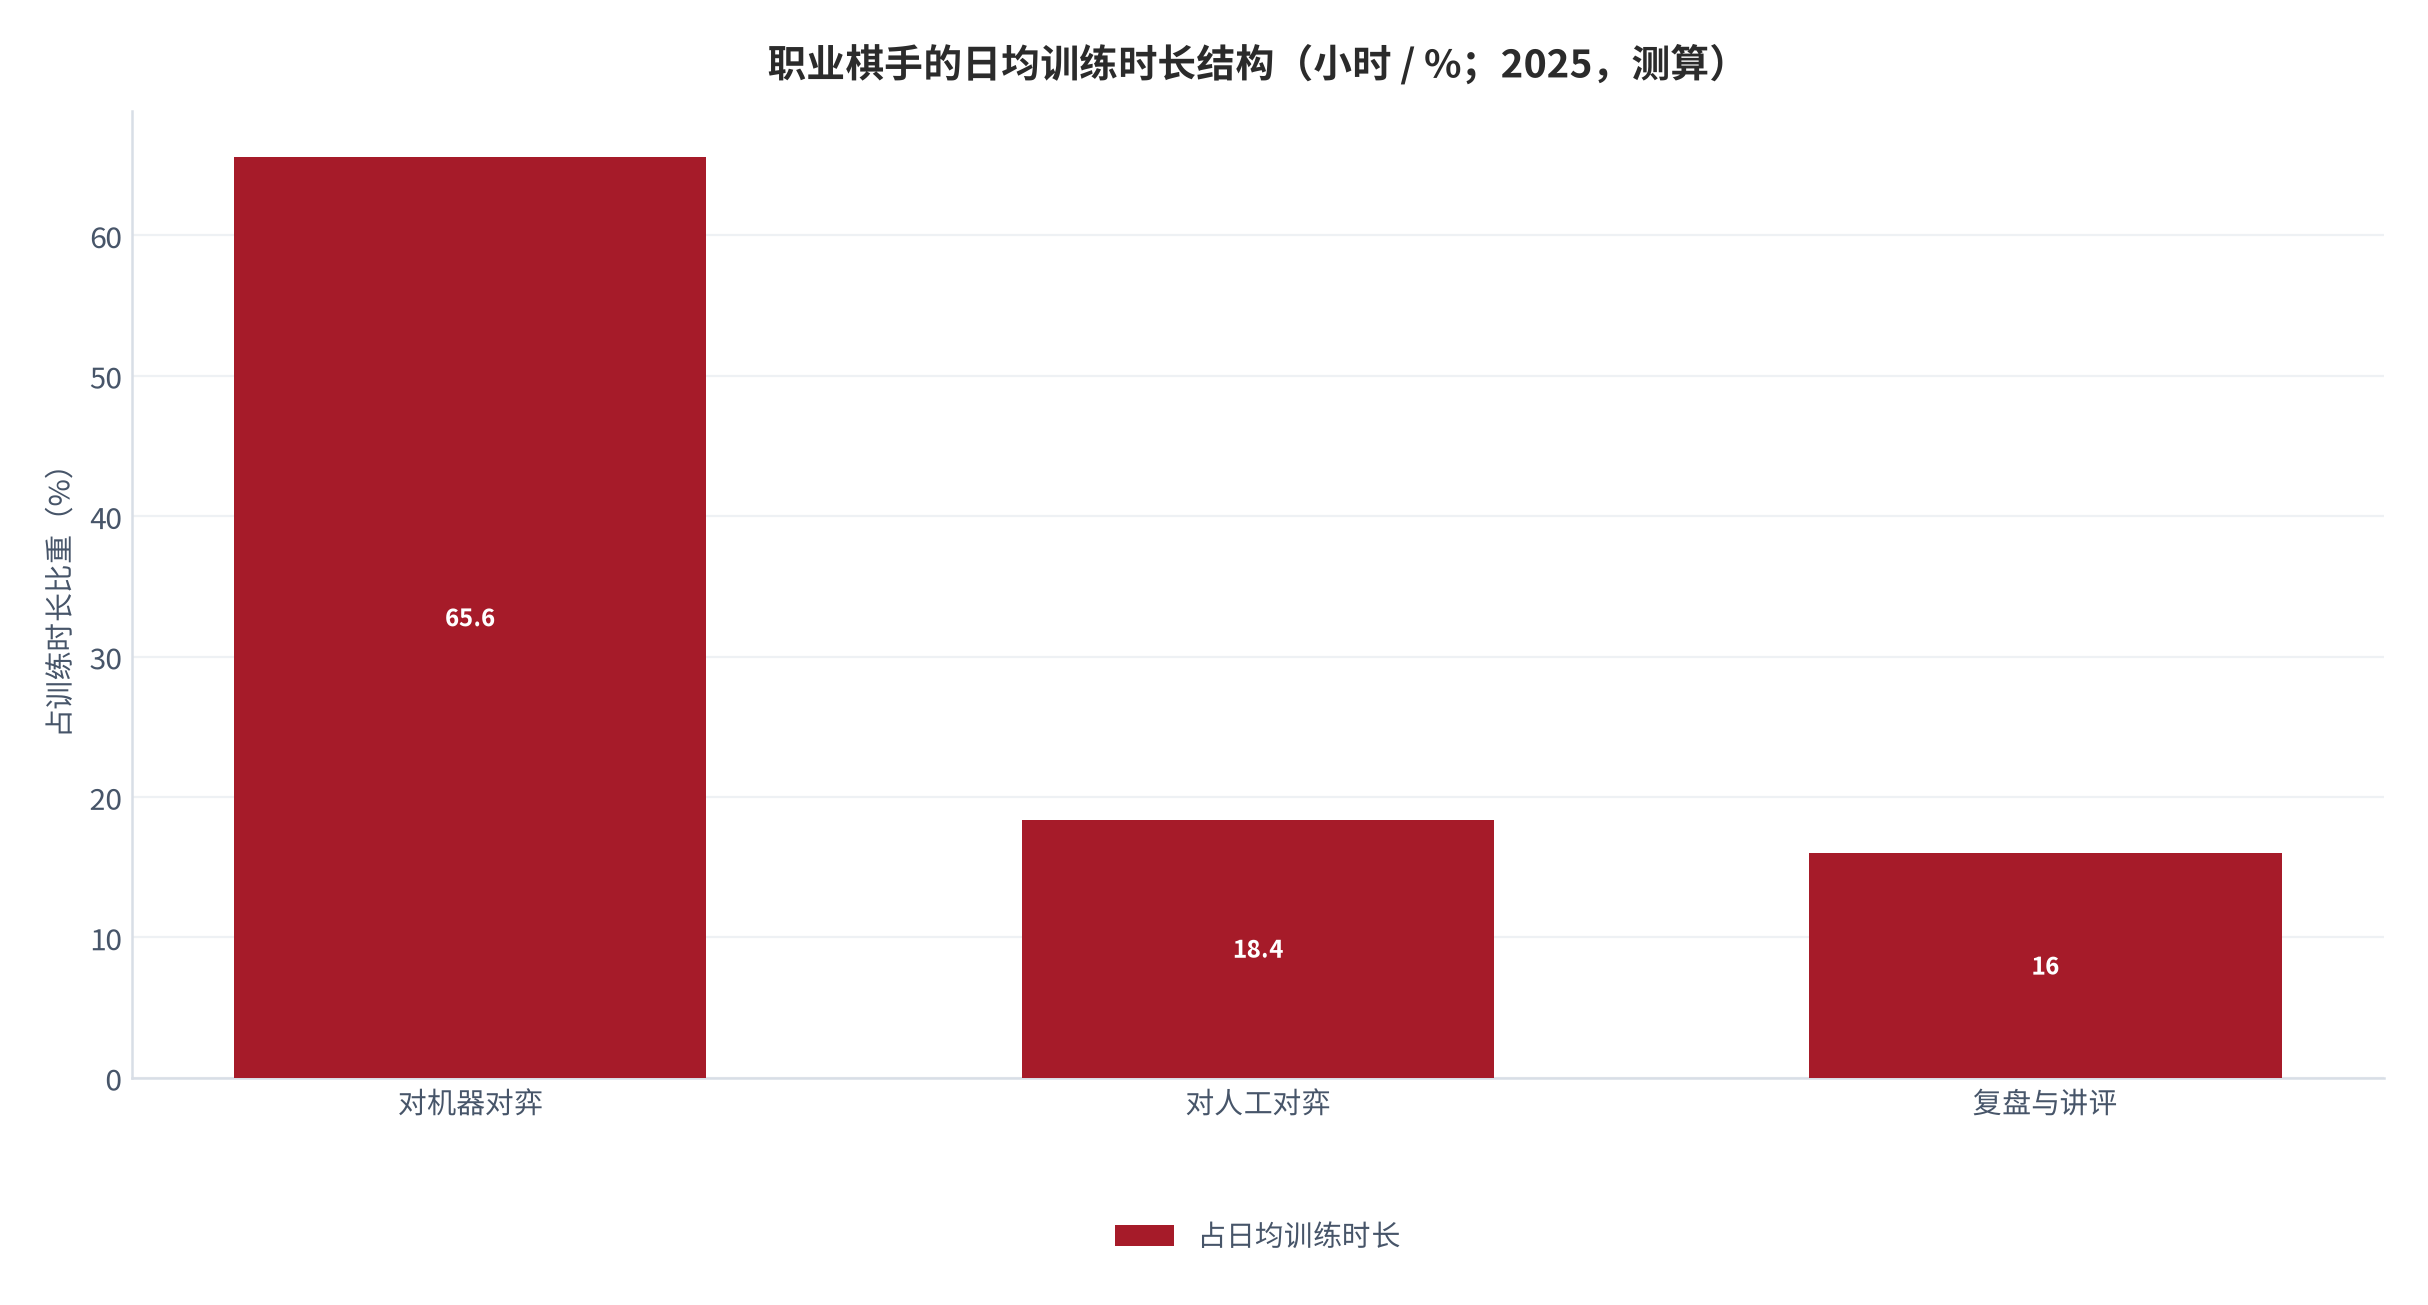
改写的深度可以用训练时长结构来度量。测算显示(锚定职业训练数据调研 [4]),职业棋手日均训练 6.4 小时 [4],其中与机器对弈 4.2 小时 [4],占训练时长的 65.6%(同前)。这个比例已经高到不能再高——它意味着职业链路里的对局环节基本被机器接管,剩余的价值集中在复盘与判断。
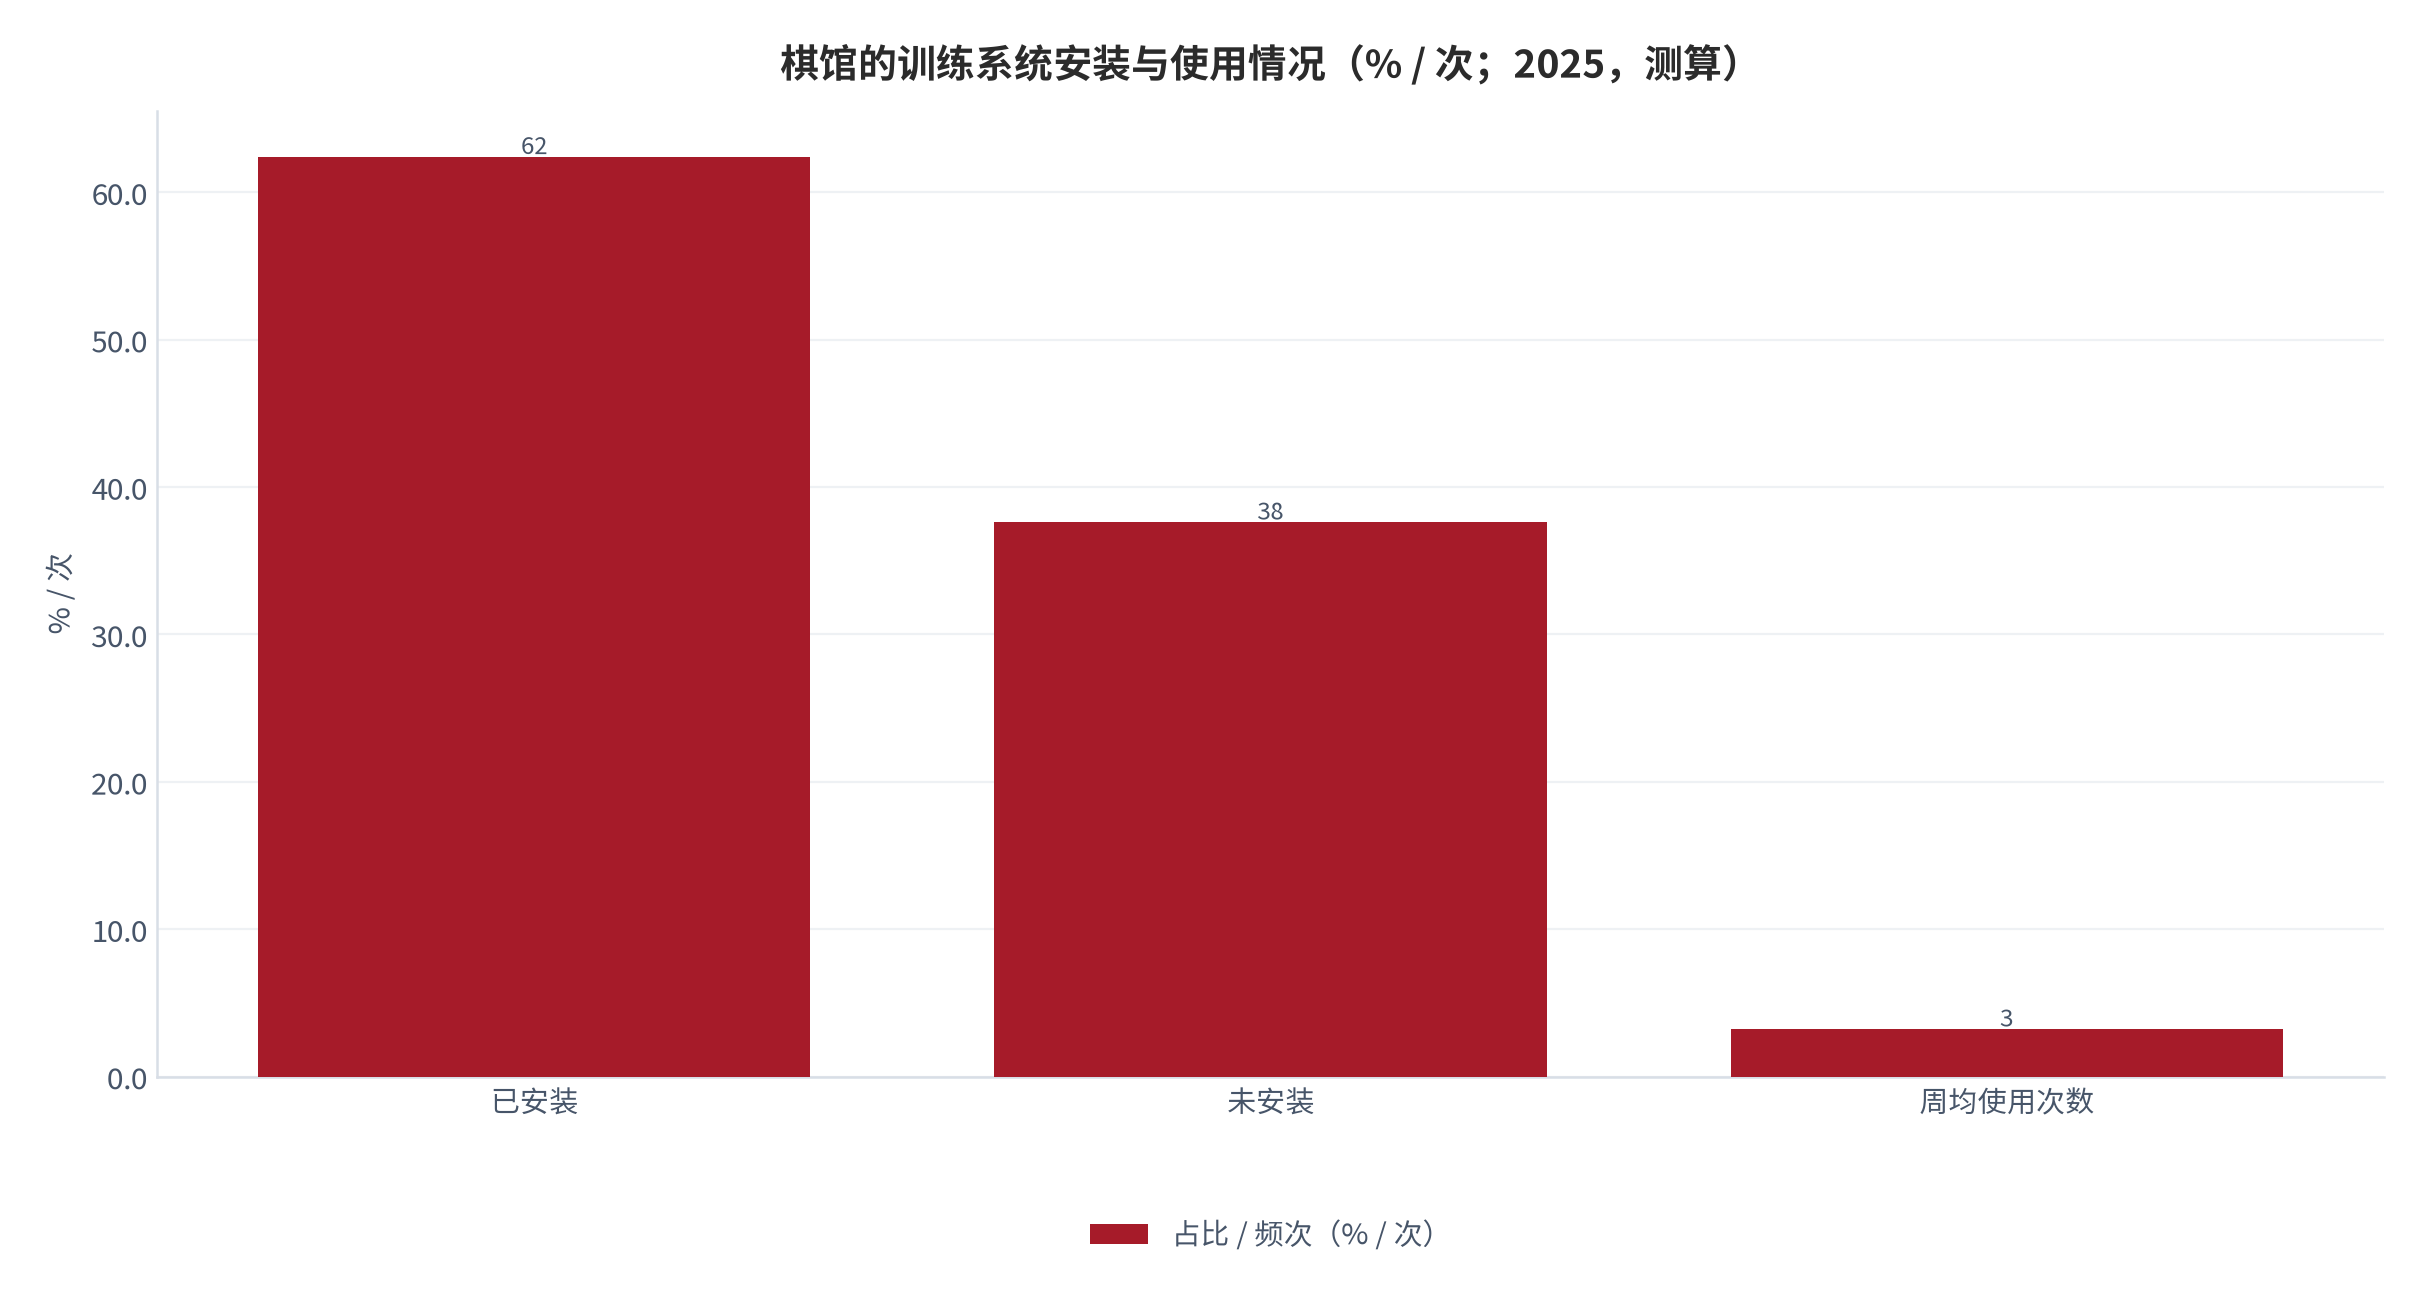
把镜头拉回棋馆,渗透率是另一个口径。测算显示(锚定训练系统渗透调研 [3]),棋馆中装有人机对战训练系统的占 62.4% [3],而安装后的周均使用频次是 3.2 次 [3]。使用频次是关键:装了不用等于没装,留存改善一定发生在用得起来的那些棋馆里。
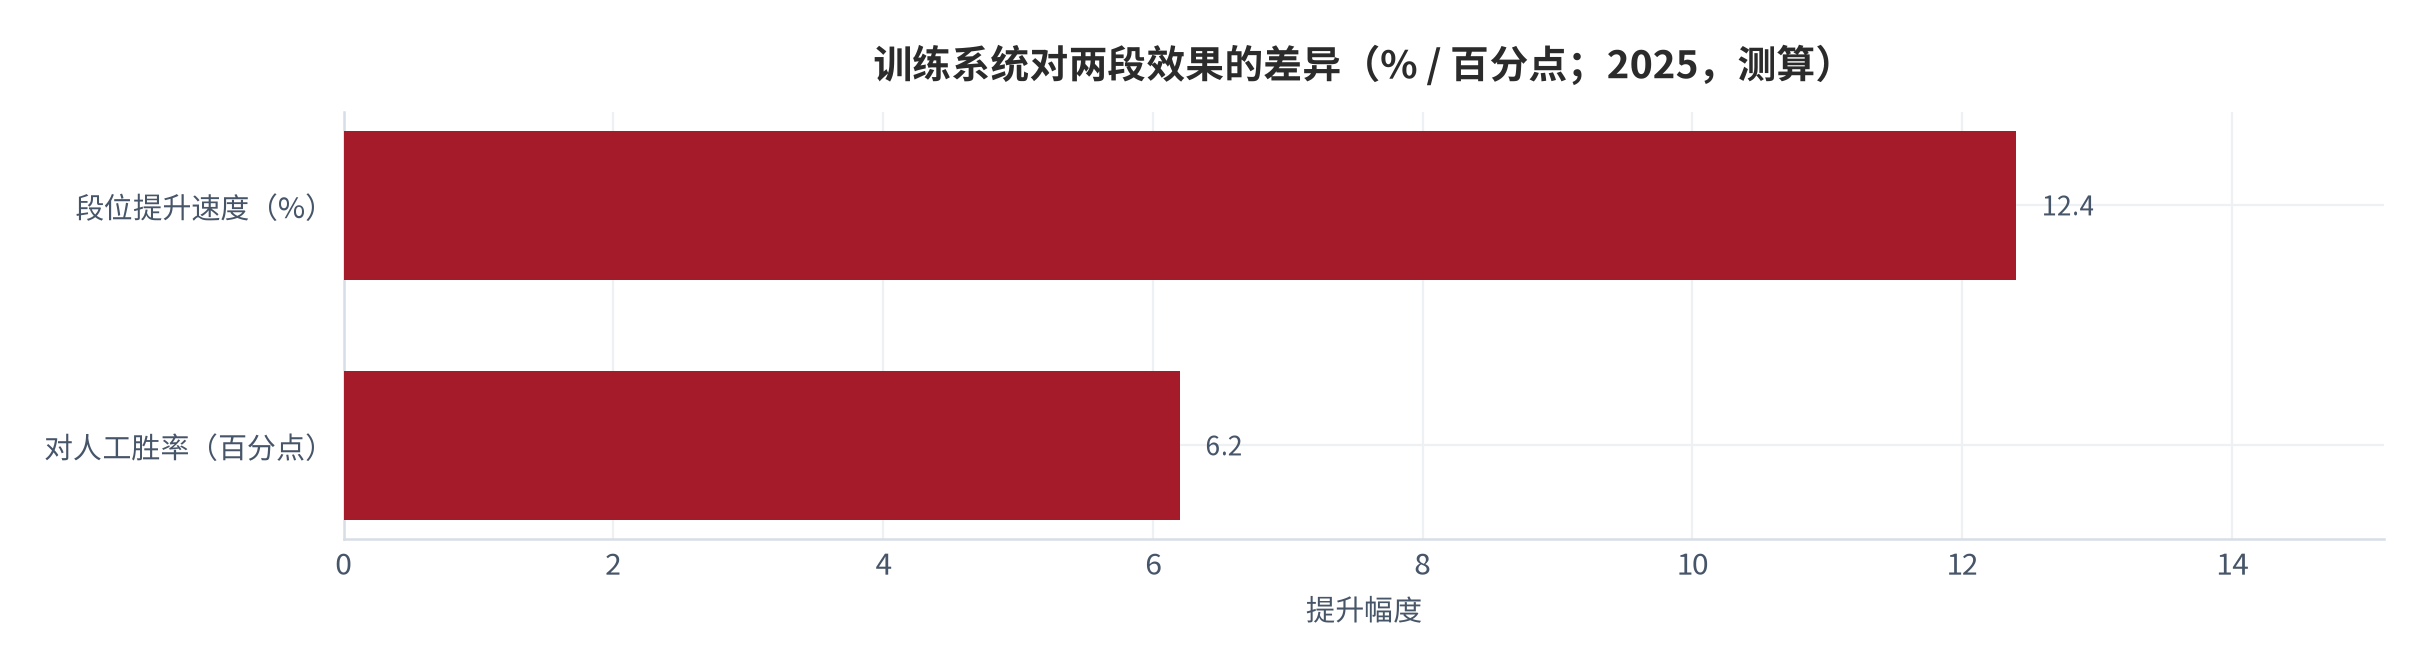
效果侧的数据相对一致。测算显示(锚定效果验证调研 [11]),使用系统的学员段位提升速度加快 12.4% [11],而对人工对局的胜率提升 6.2 个百分点(同前)。注意这两个数的方向相反:对机器下的棋变强了,对人不还强多少。这是一个值得警惕的信号——机器对弈提升的是布局与计算,而人机对弈中的心理博弈很难被数据化。
03棋馆的付费、续费与投入
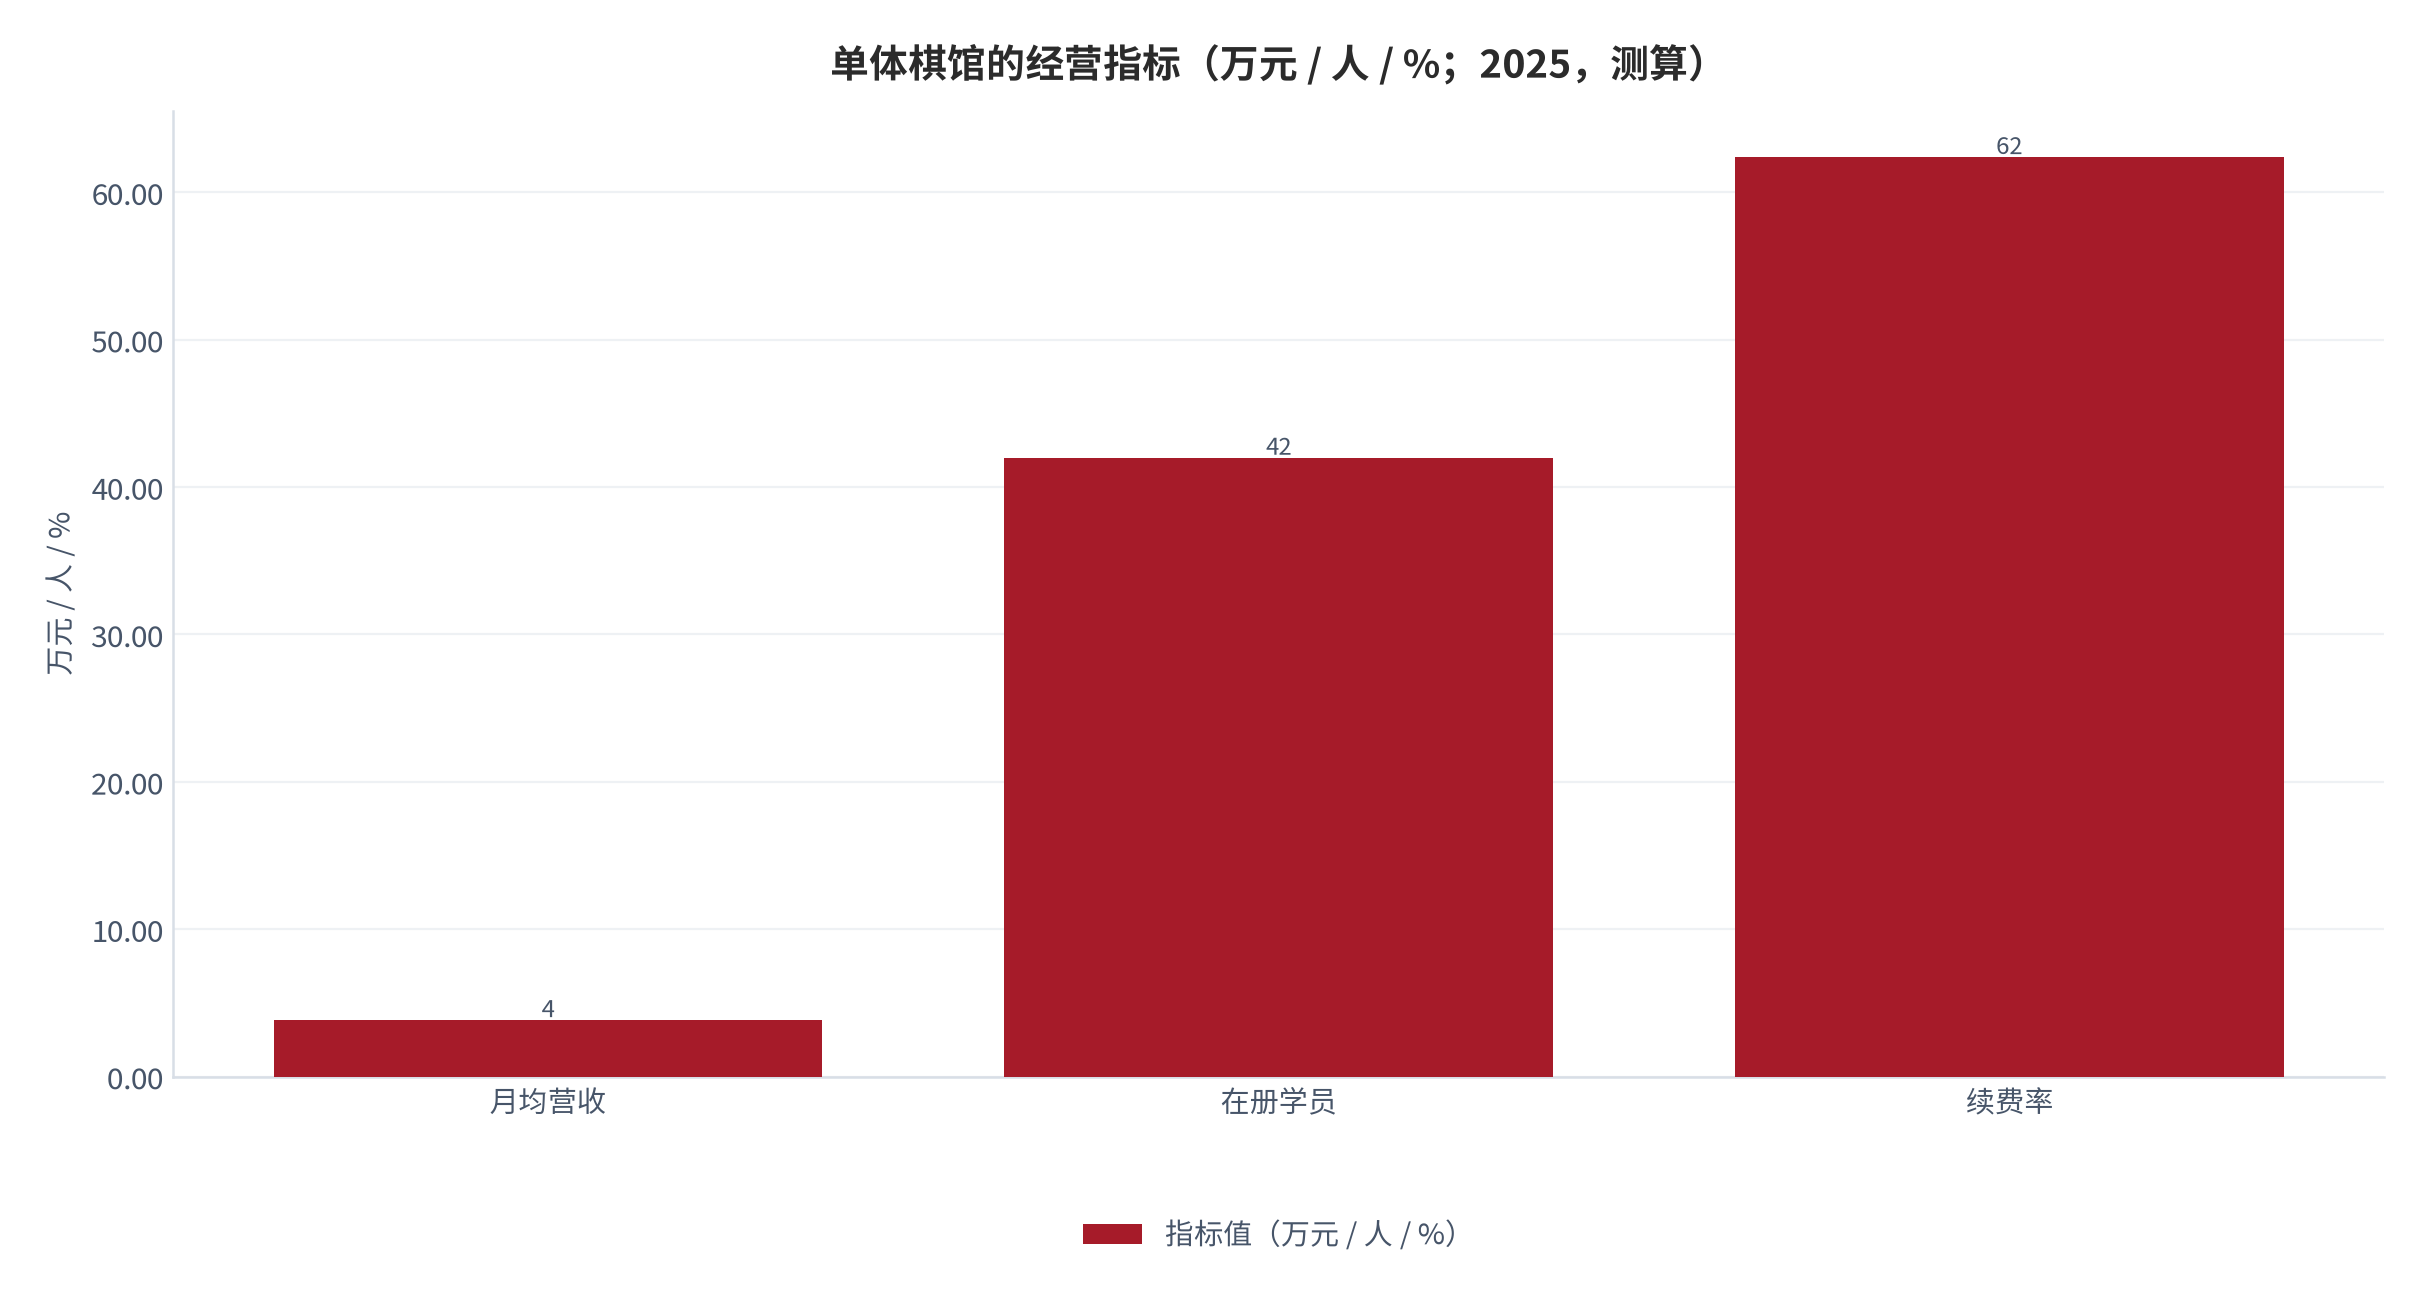
棋馆是这个行业真正的收钱方,也是训练系统的唯一大客户。测算显示(锚定棋馆经营调研 [1]),单体棋馆月均营收 3.84万元 [1],在册学员 42 人 [1],月均续费率 62.4%(同前)。三个数放一起,棋馆的经济学就很清楚了:营收压在 4 万元一线,任何超过营收一成的新增支出都需要续费率先涨上来。
续费率的提升是这套系统被买下的唯一理由。测算显示(锚定续费与留存跟踪 [5]),使用系统的棋馆六个月续费率高出 12.4个百分点 [5],同时弃学率下降 18.4%(同前)。两个数都在留存侧,招生侧几乎无差异——这排除了「系统帮招生成」的解释,把它牢牢锁在留存这一条因果链上。
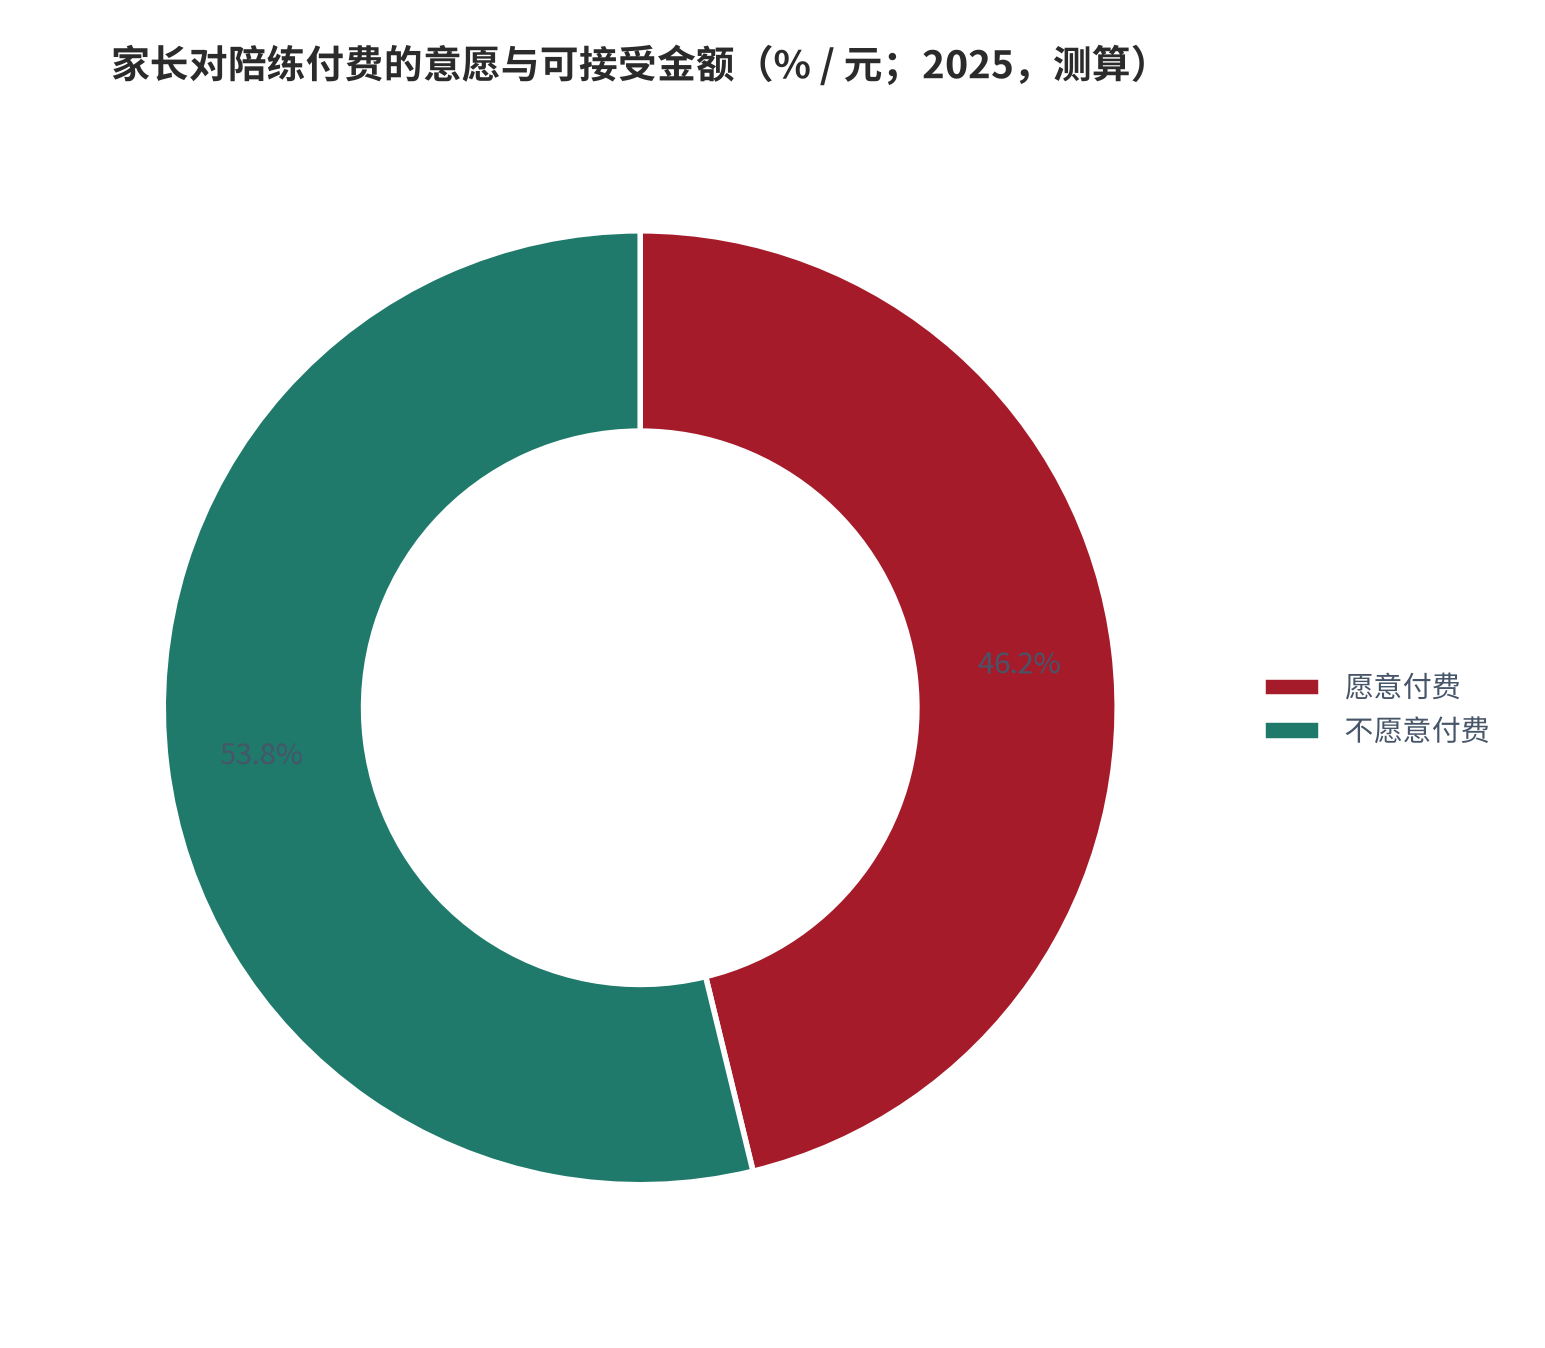
家长这边的付费意愿决定了这块支出能不能涨。测算显示(锚定家长付费意愿调研 [10]),家长为人工智能陪练付费的意愿占 46.2% [10],而他们能接受的附加费用是每月 240元(同前)。240 元乘 46.2%,摊到 42 人的棋馆,一个月也就 4660 元,不足以单独支撑一套系统的定价——所以系统只能打包进课时,不能独立售卖。
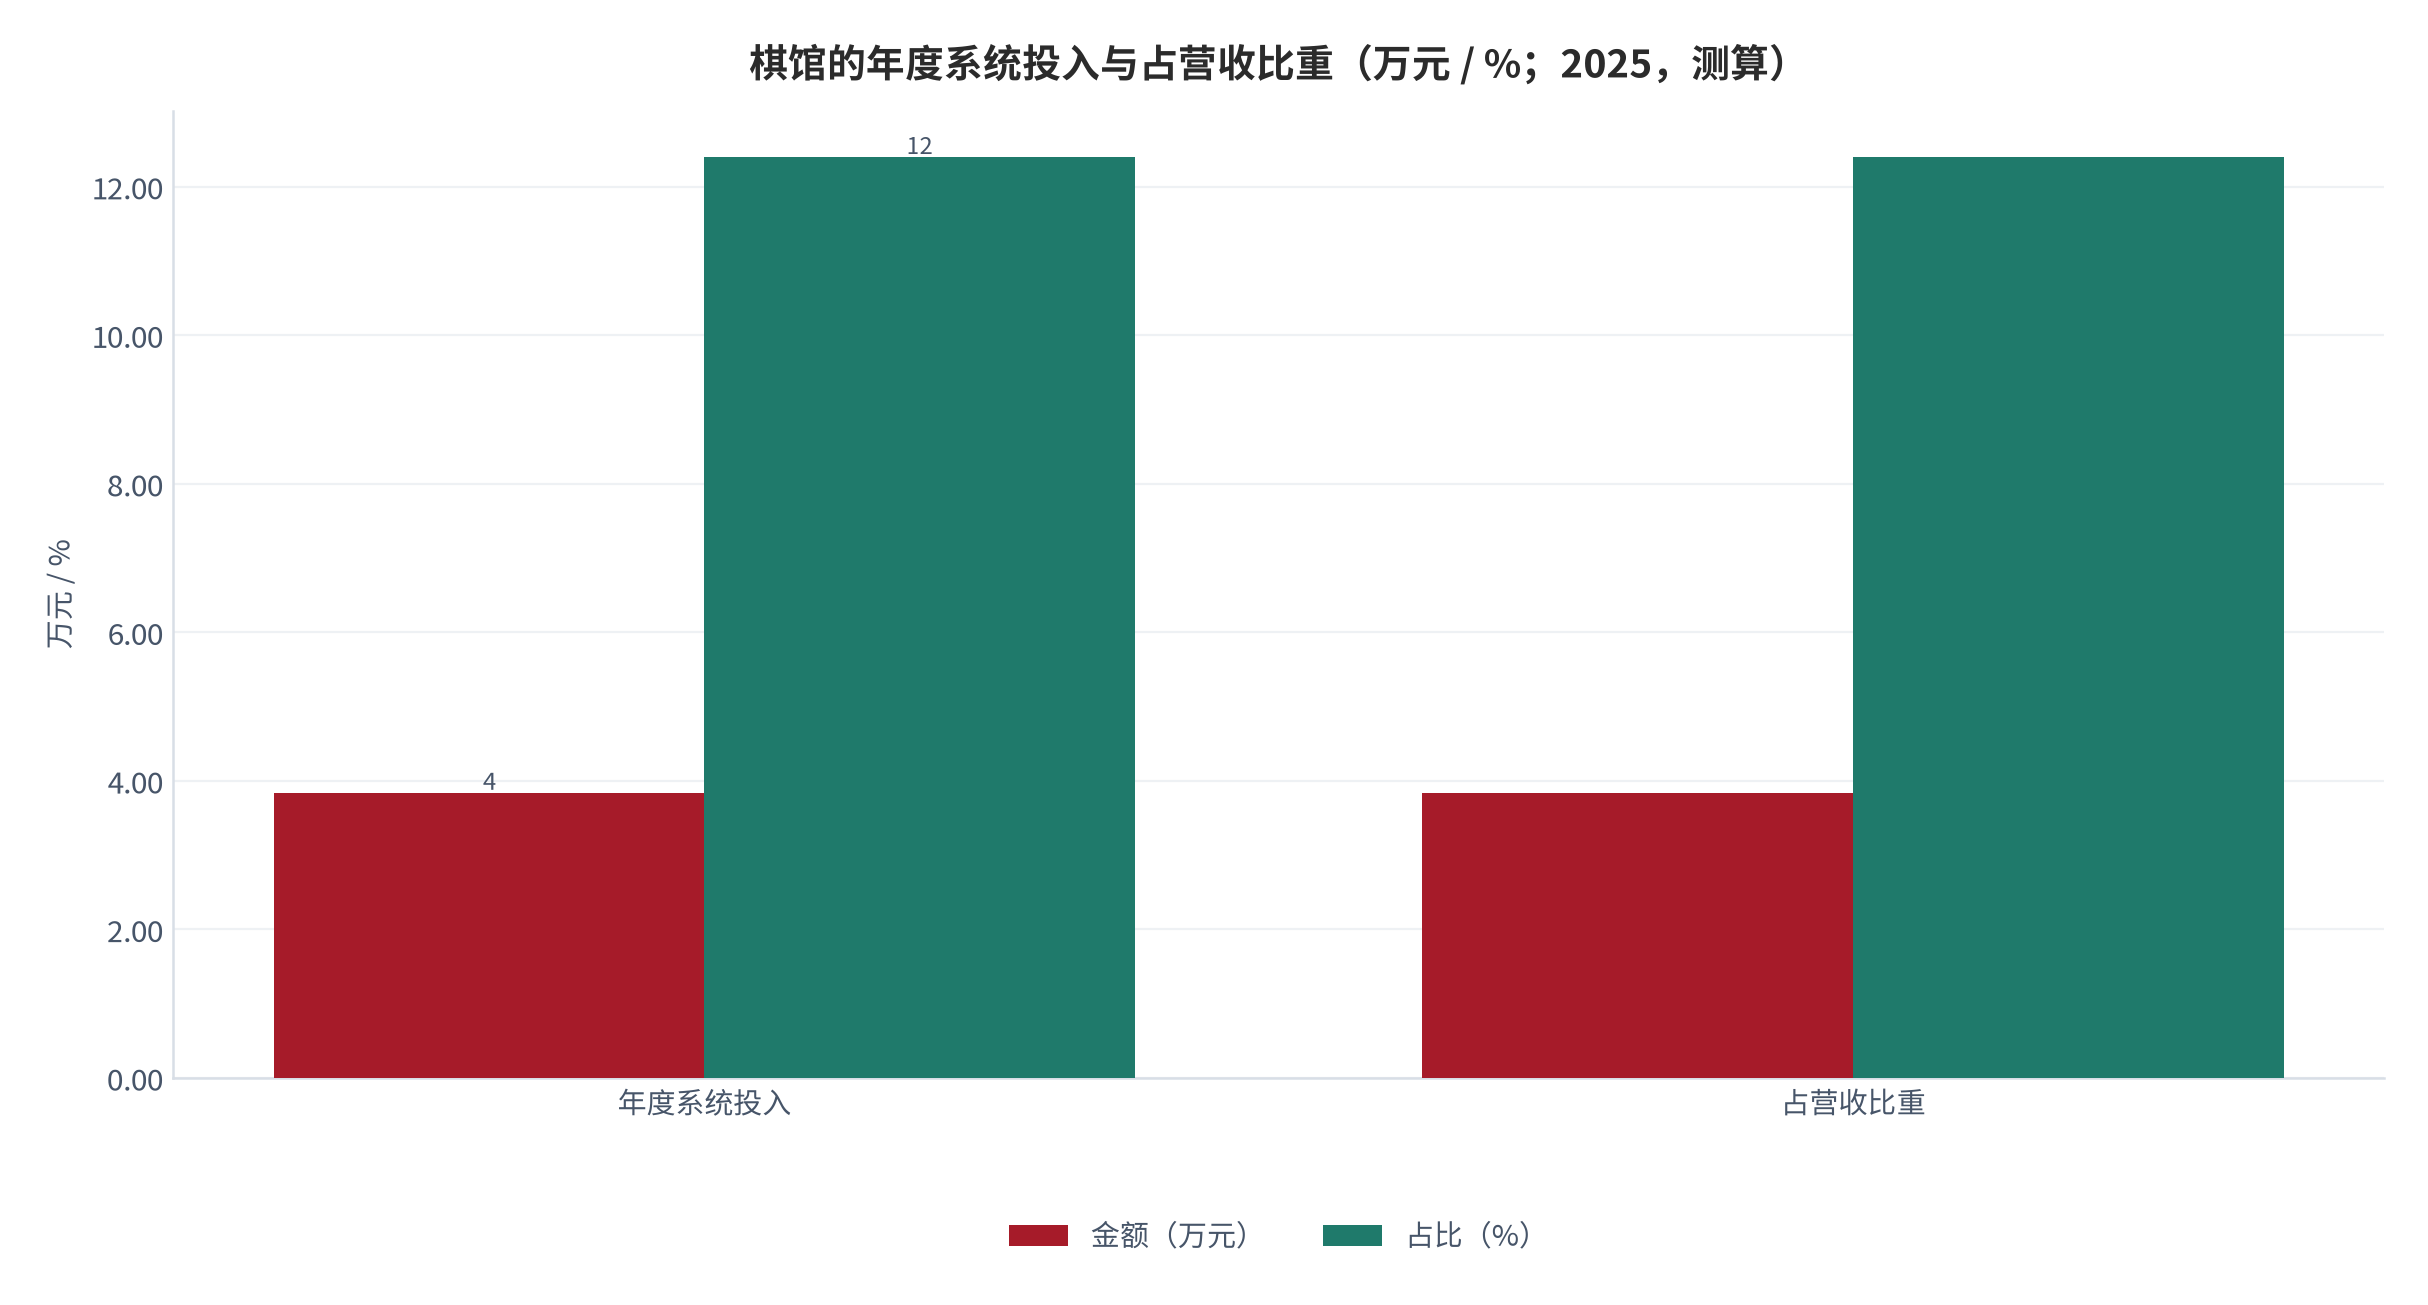
换个视角看投入。测算显示(锚定设备与软件支出调研 [9]),棋馆年度在训练系统上的投入 3.84万元 [9],占营收 12.4% [9]。这个比例不低——它相当于给每个学员每月摊了 76 元的系统成本,而家长愿意为陪练付的只有 240 元。中间的测算空间,就是这套系统的毛利所在。
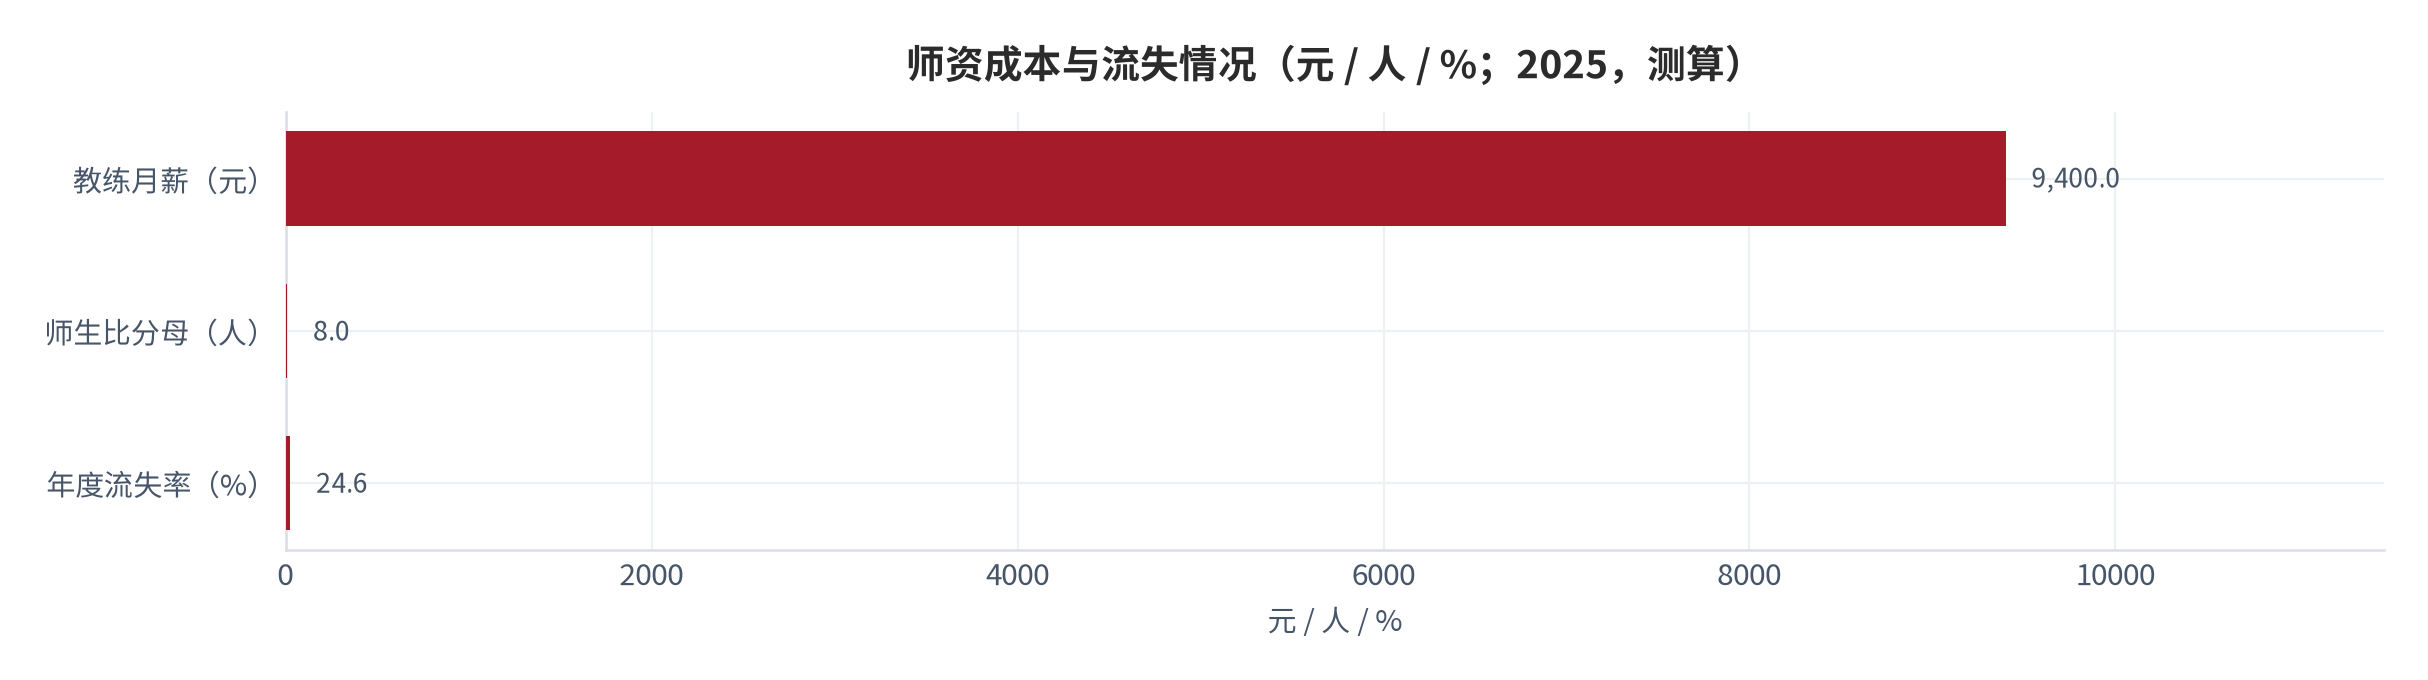
师资是这套系统的对手,也是它的约束。测算显示(锚定师资成本调研 [8]),教练平均月薪 9400元 [8],师生比 1:8 [8],教练年度流失率 24.6%(同前)。高流失意味着棋馆每年都要重新教一遍新人,而这正好是标准化程度最低的环节。训练系统之所以能被买下,正是因为它可以把讲评标准化,降低对老教练的依赖。
04赛事、赞助与合规
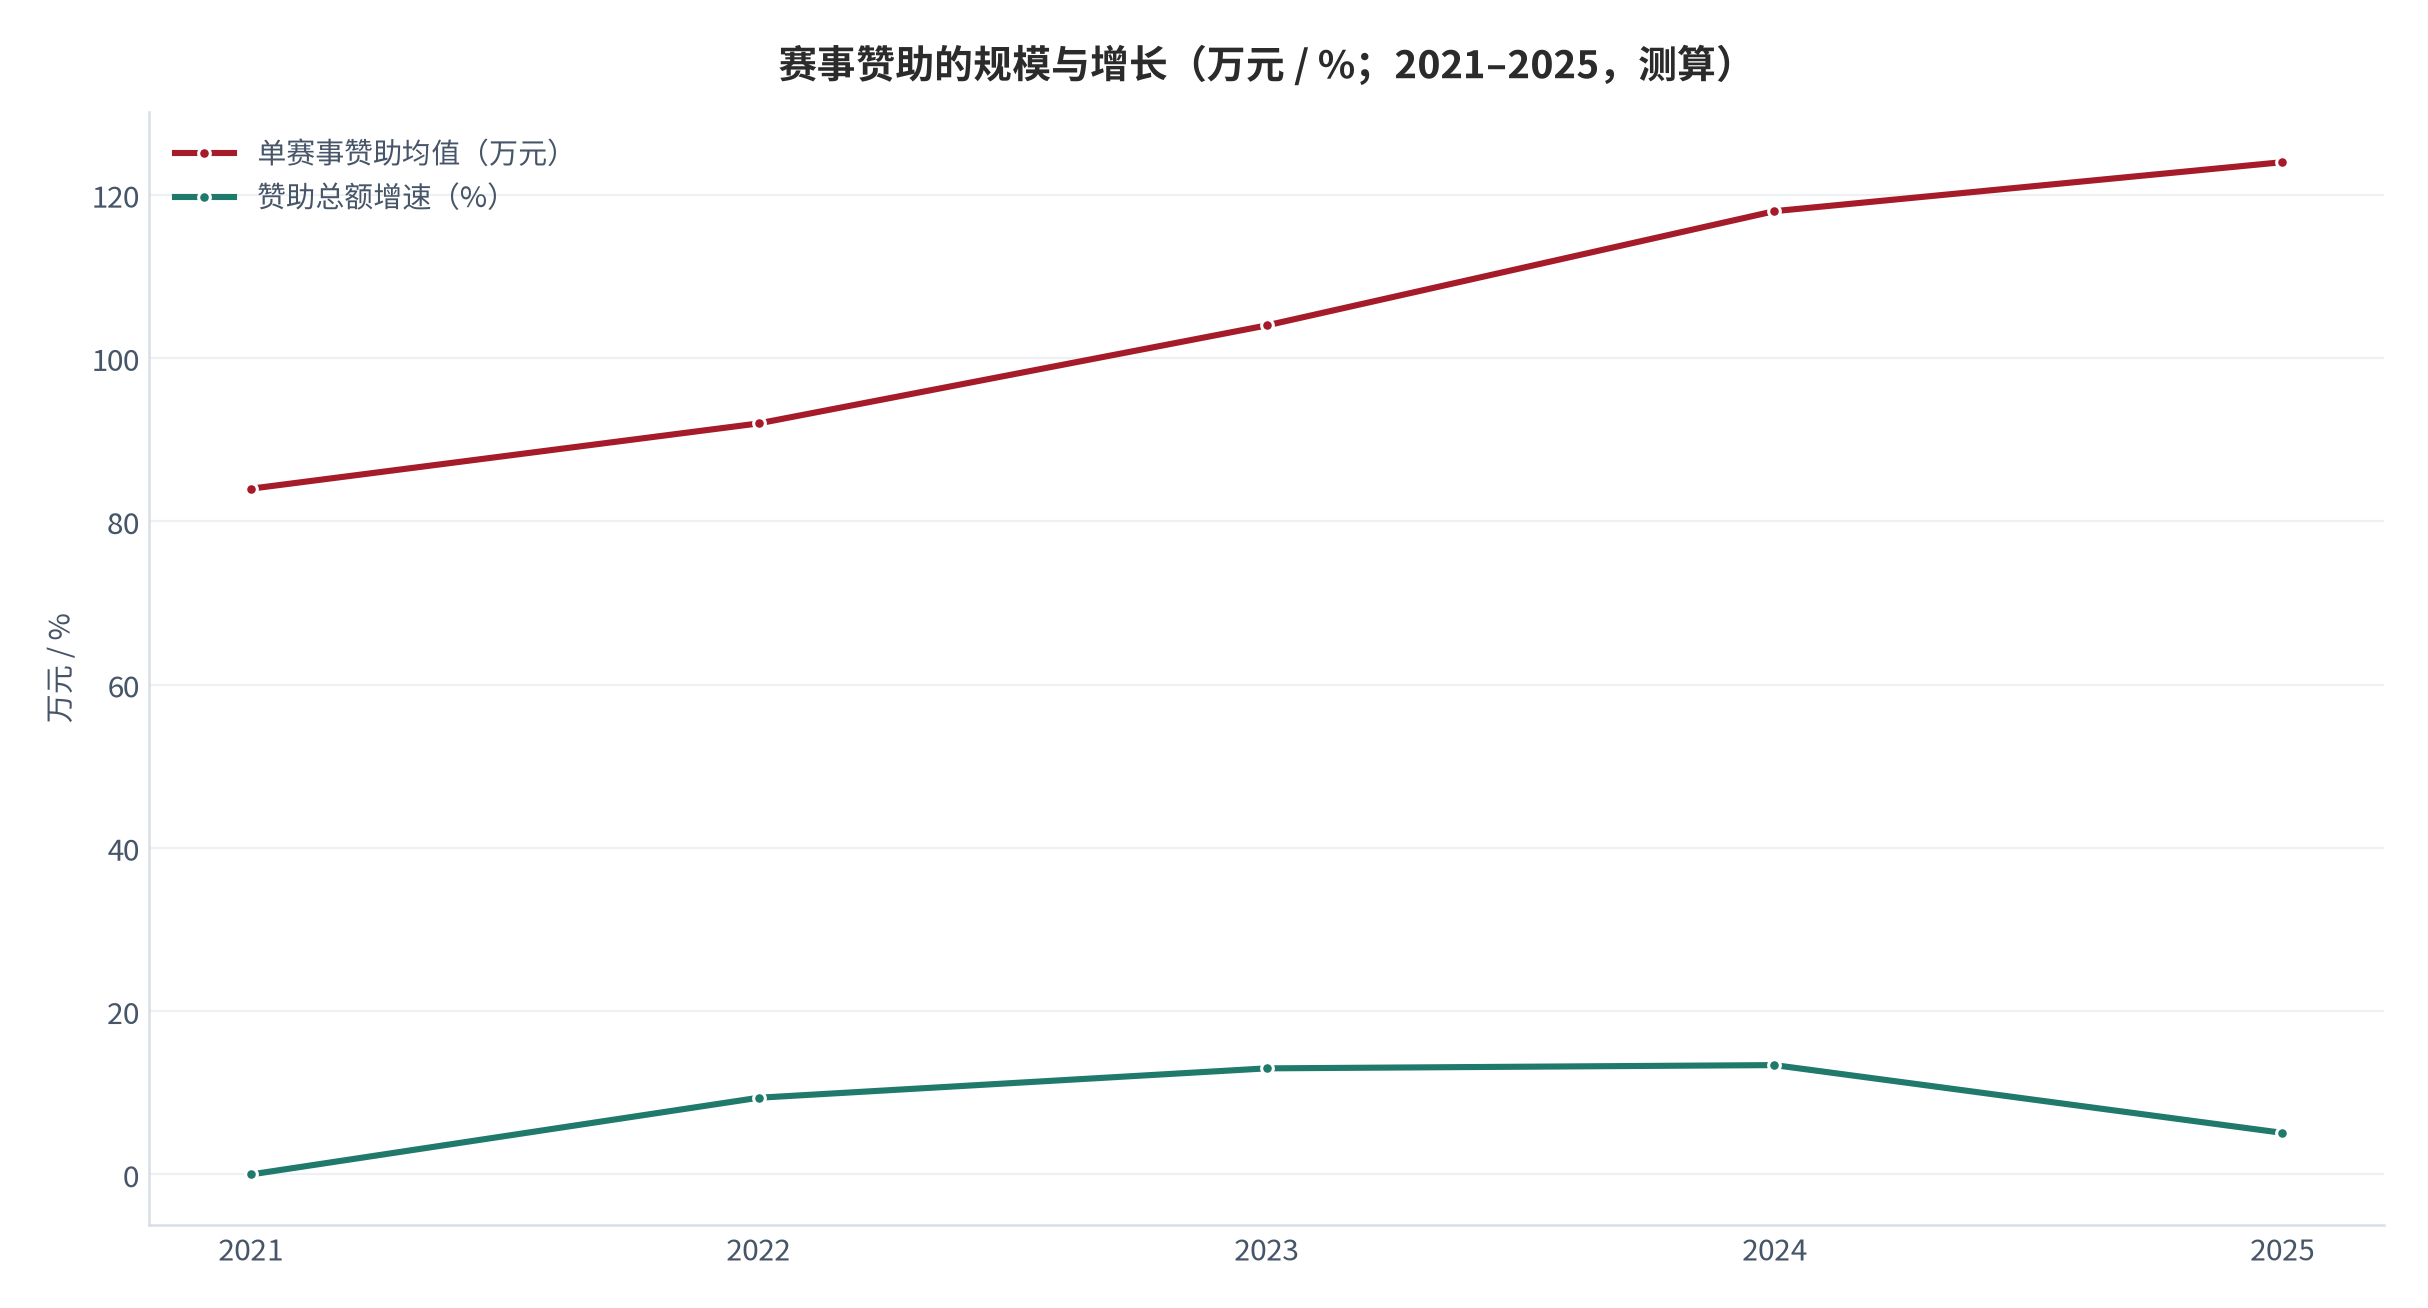
赛事是这个行业里少数能提供外部现金的口子。测算显示(锚定赛事赞助跟踪 [6]),近两年赛事赞助金额增长 46.2% [6],单赛事的赞助均值 124万元 [6]。对棋馆而言这笔钱不直接进袋,但它降低了协会与场馆的运营压力,间接受益的是考级与集训的招生窗口。
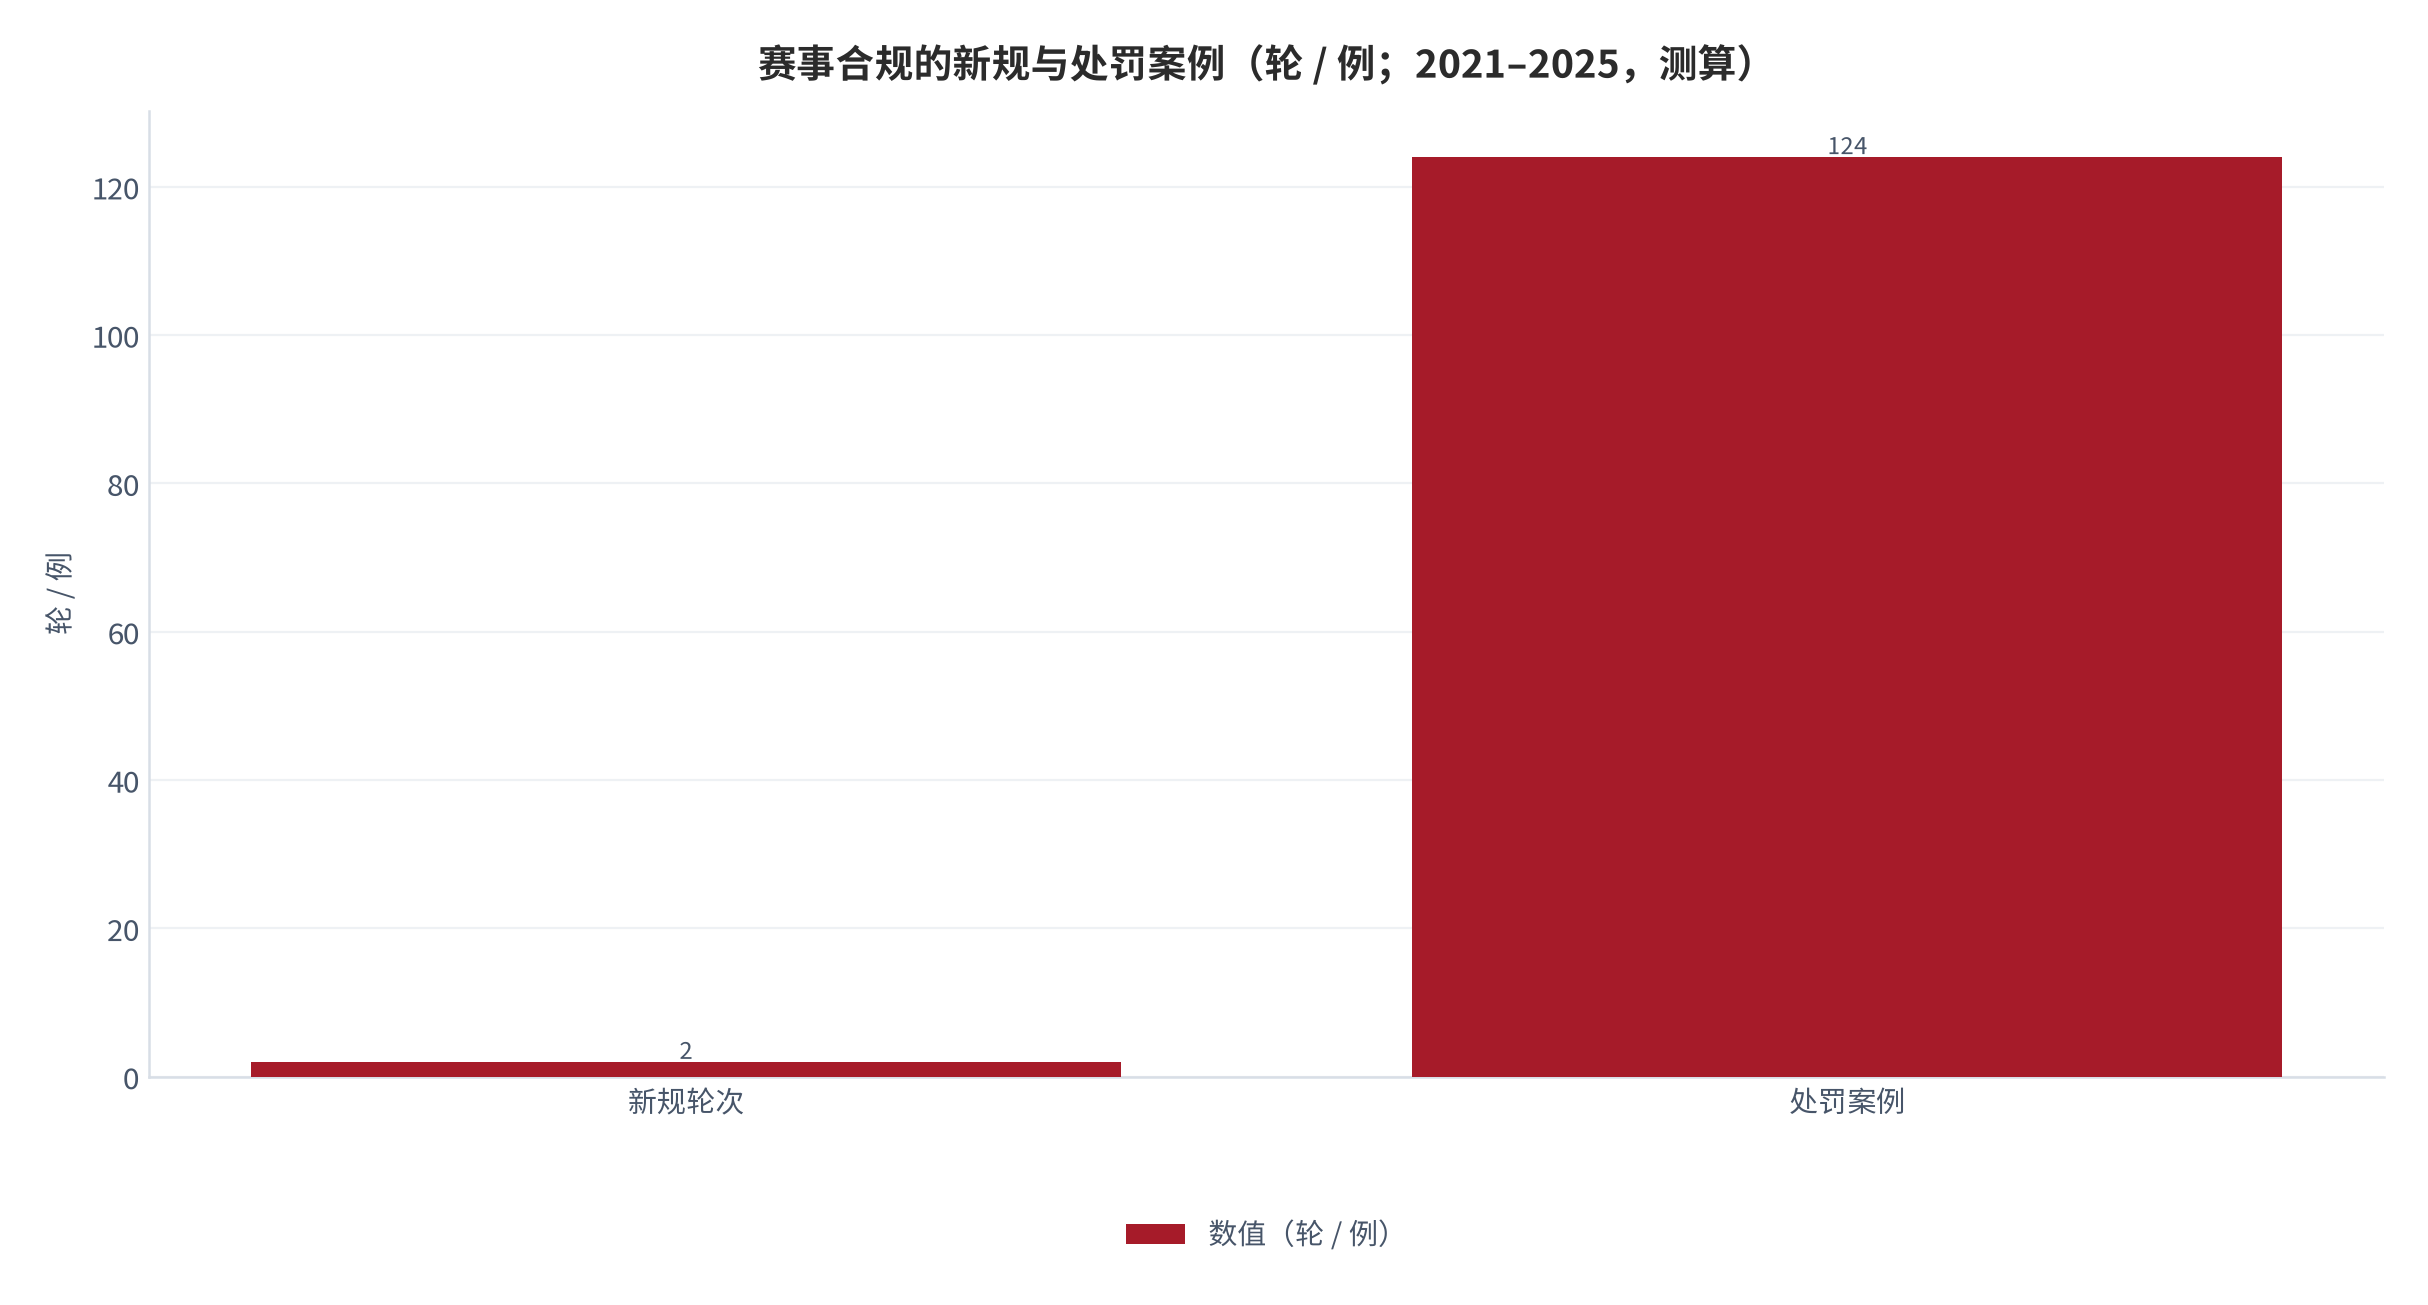
但赞助的钱有明确的方向性:它流向的是曝光,不是训练。测算显示(锚定政策与赛事纪律跟踪 [13]),近两年关于智能辅助检测的新规出了两轮 [13],业余赛事中涉及智能辅助的处罚案例 124 例 [13]。这意味着训练系统在比赛场景里是被严格限制的——可以训练,不能在场上用。这把系统的价值牢牢锁在非赛场景,也解释了为什么卖点是留存而不是成绩。
对从业者来说,这条边界要具体对待。赛前用系统备战与赛中对系统查询,是两件事;前者被默许,后者被处罚。任何把训练系统包装成「提分工具」的宣传,都会与这条边界冲突,而头部机构已经在合同与课程说明里写清楚了使用范围。
05供给侧与竞争格局
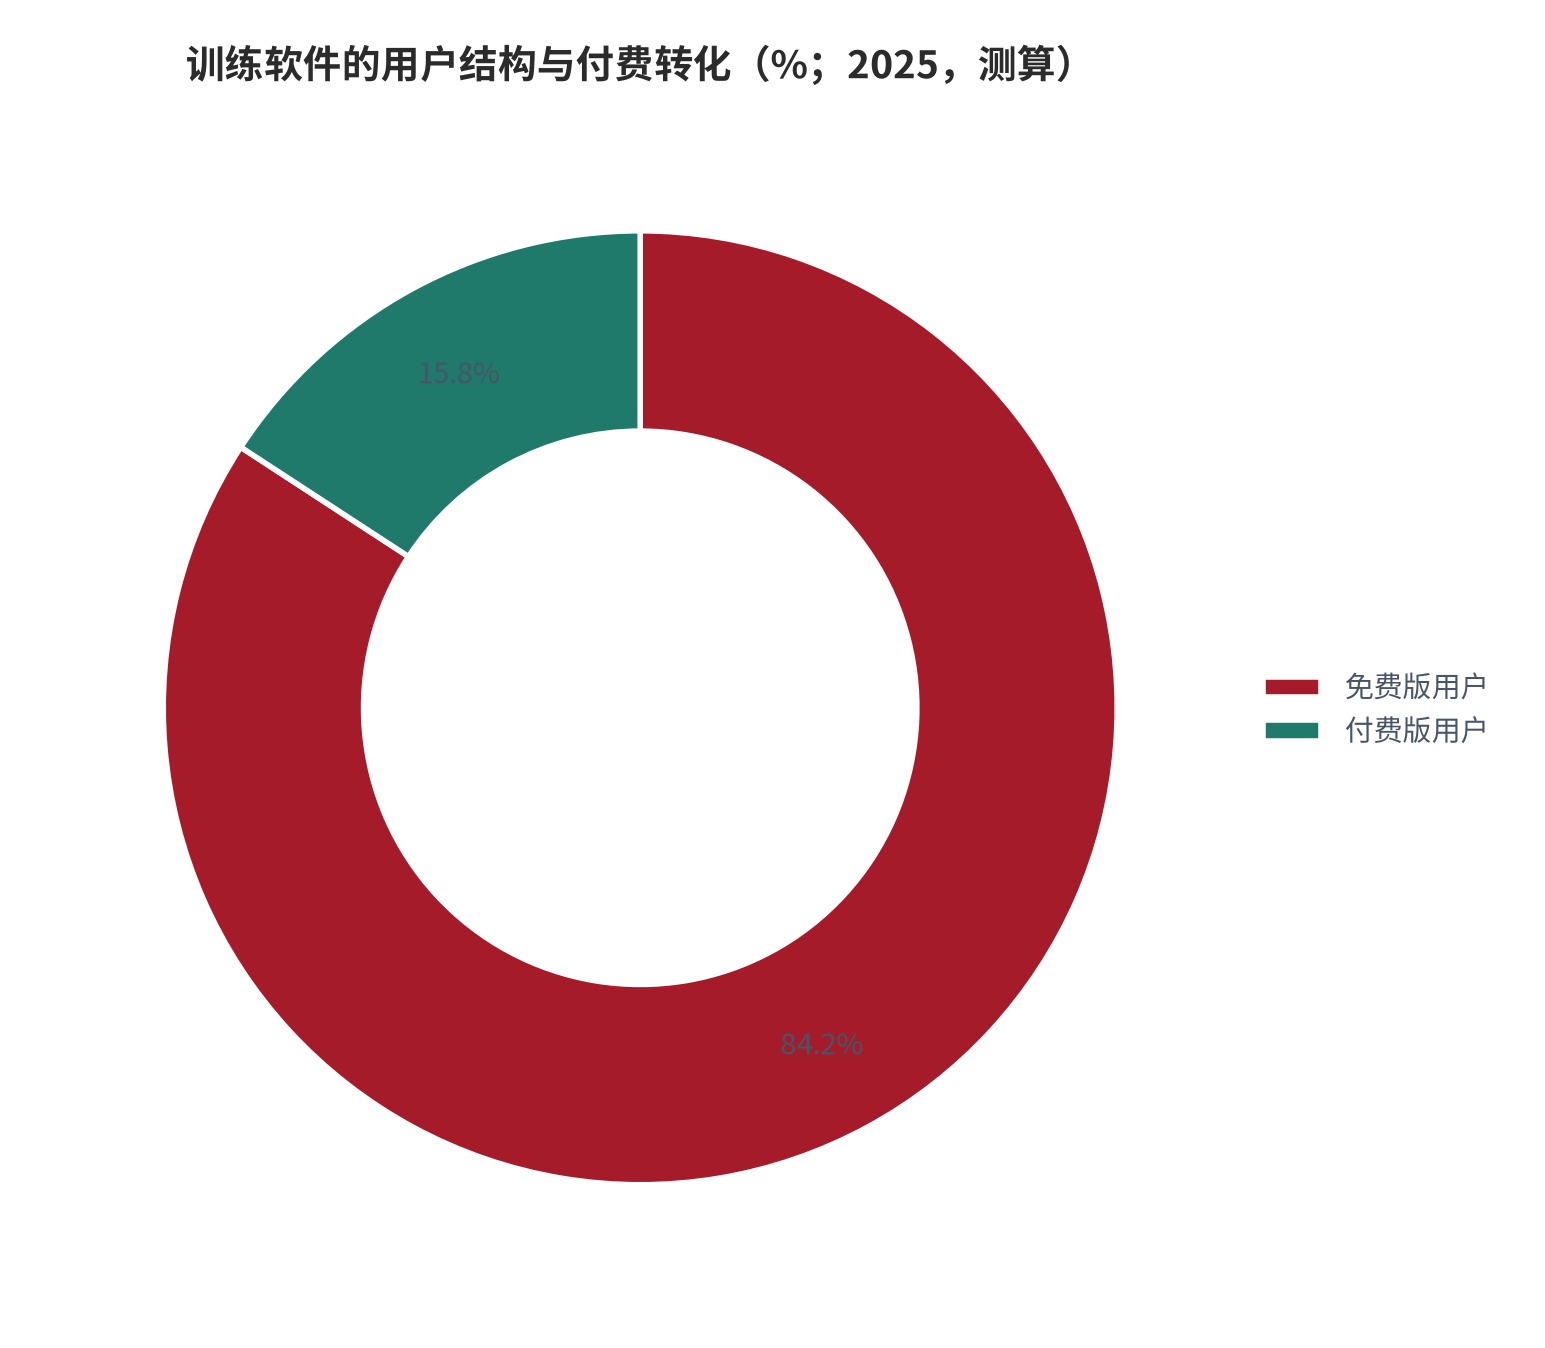
这个行业的供给侧有一个特殊结构:内容方几乎不认识用户,用户也买不到内容方。测算显示(锚定竞争格局调研 [12]),训练软件的用户集中在免费版,付费版只占 15.8% [12],而头部五家的用户占 62.4%(同前)。免费版撑起了使用数据,付费版才撑收入,两者的用户重叠度很低。
棋馆是绕过这块短板的结构。棋馆买的是打包服务,不关心底层是哪家的模型;对棋馆来说,替换供应商的成本只有一套账号与一次培训。这造成了两个后果:一是供应商的议价能力被压在年度合同上,二是新进入者可以从棋馆这一侧切入,而不是从用户下载这一侧。
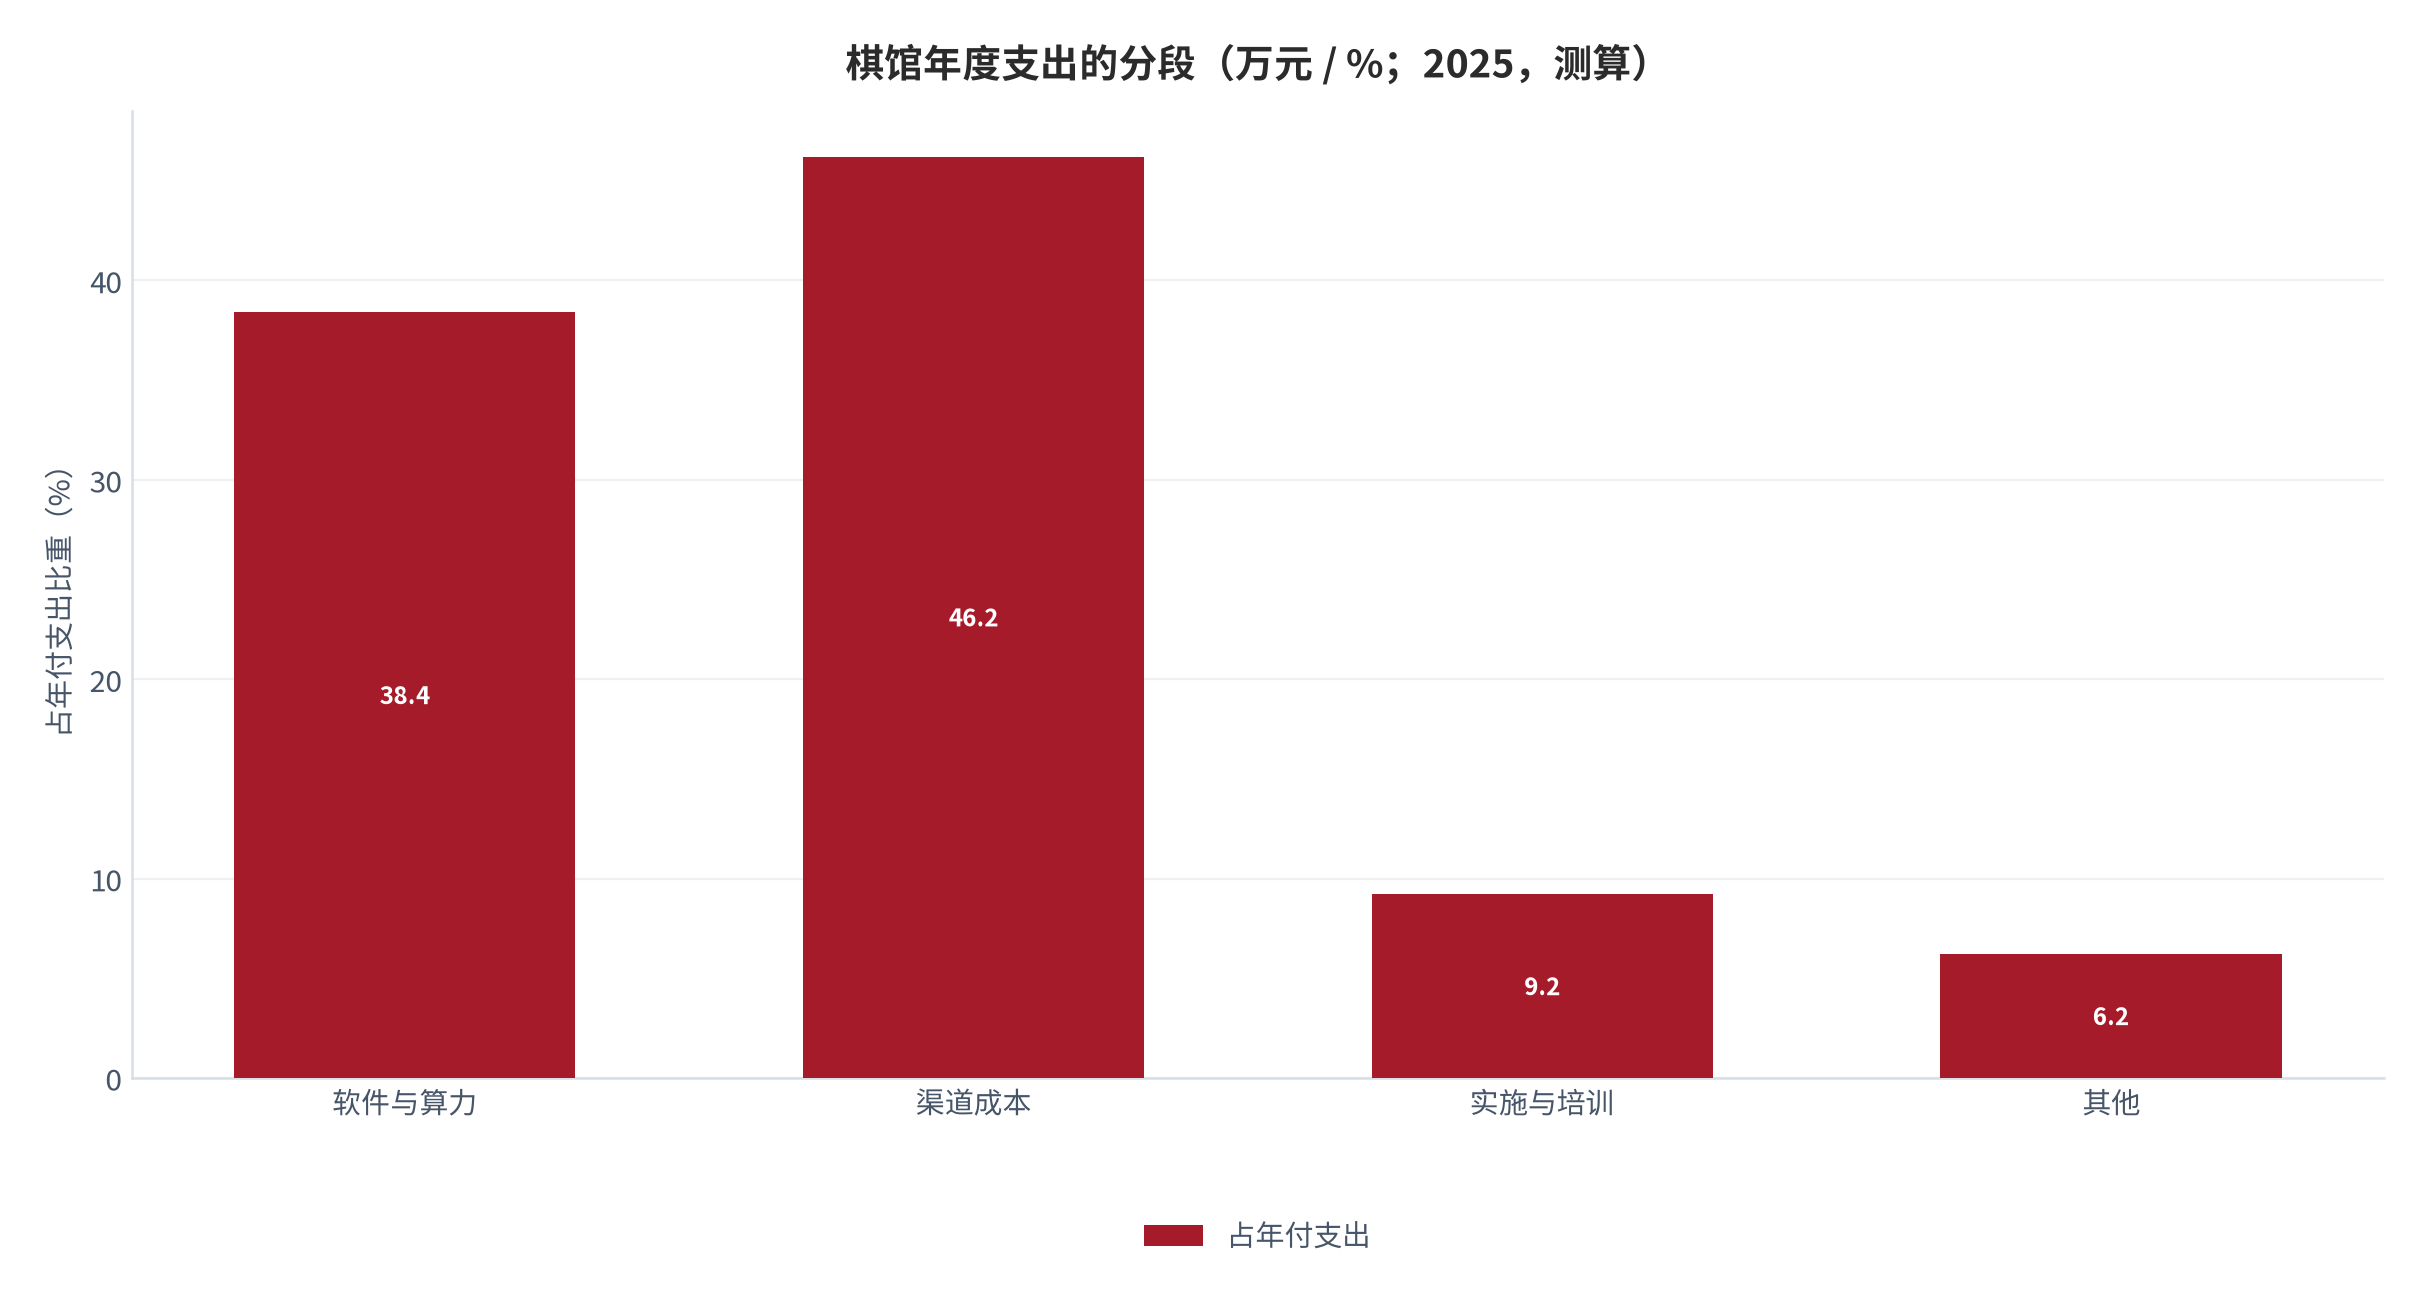
成本侧的结构同样清楚。一套训练系统的成本主要由三块构成:算力与模型的调用成本、内容制作成本、以及渠道成本。测算显示(测算,锚定设备与软件支出调研 [9]),棋馆侧年付 3.84万元 [9]中,真正落到软件供应商手上的不到一半,其余被渠道与实施摊掉。这说明这不是一个高毛利的软件生意,
06量化测算:三情景与敏感性
这一节的目的是把前面的定性判断压成几个可验证的数。测算显示(锚定棋类人口统计 [2]),行业基数建立在 3840 万围棋人口上,其中少儿占 46.2% [2]。需求端的天花板因此相当高,但转化到付费培训的比例才是真正的约束。
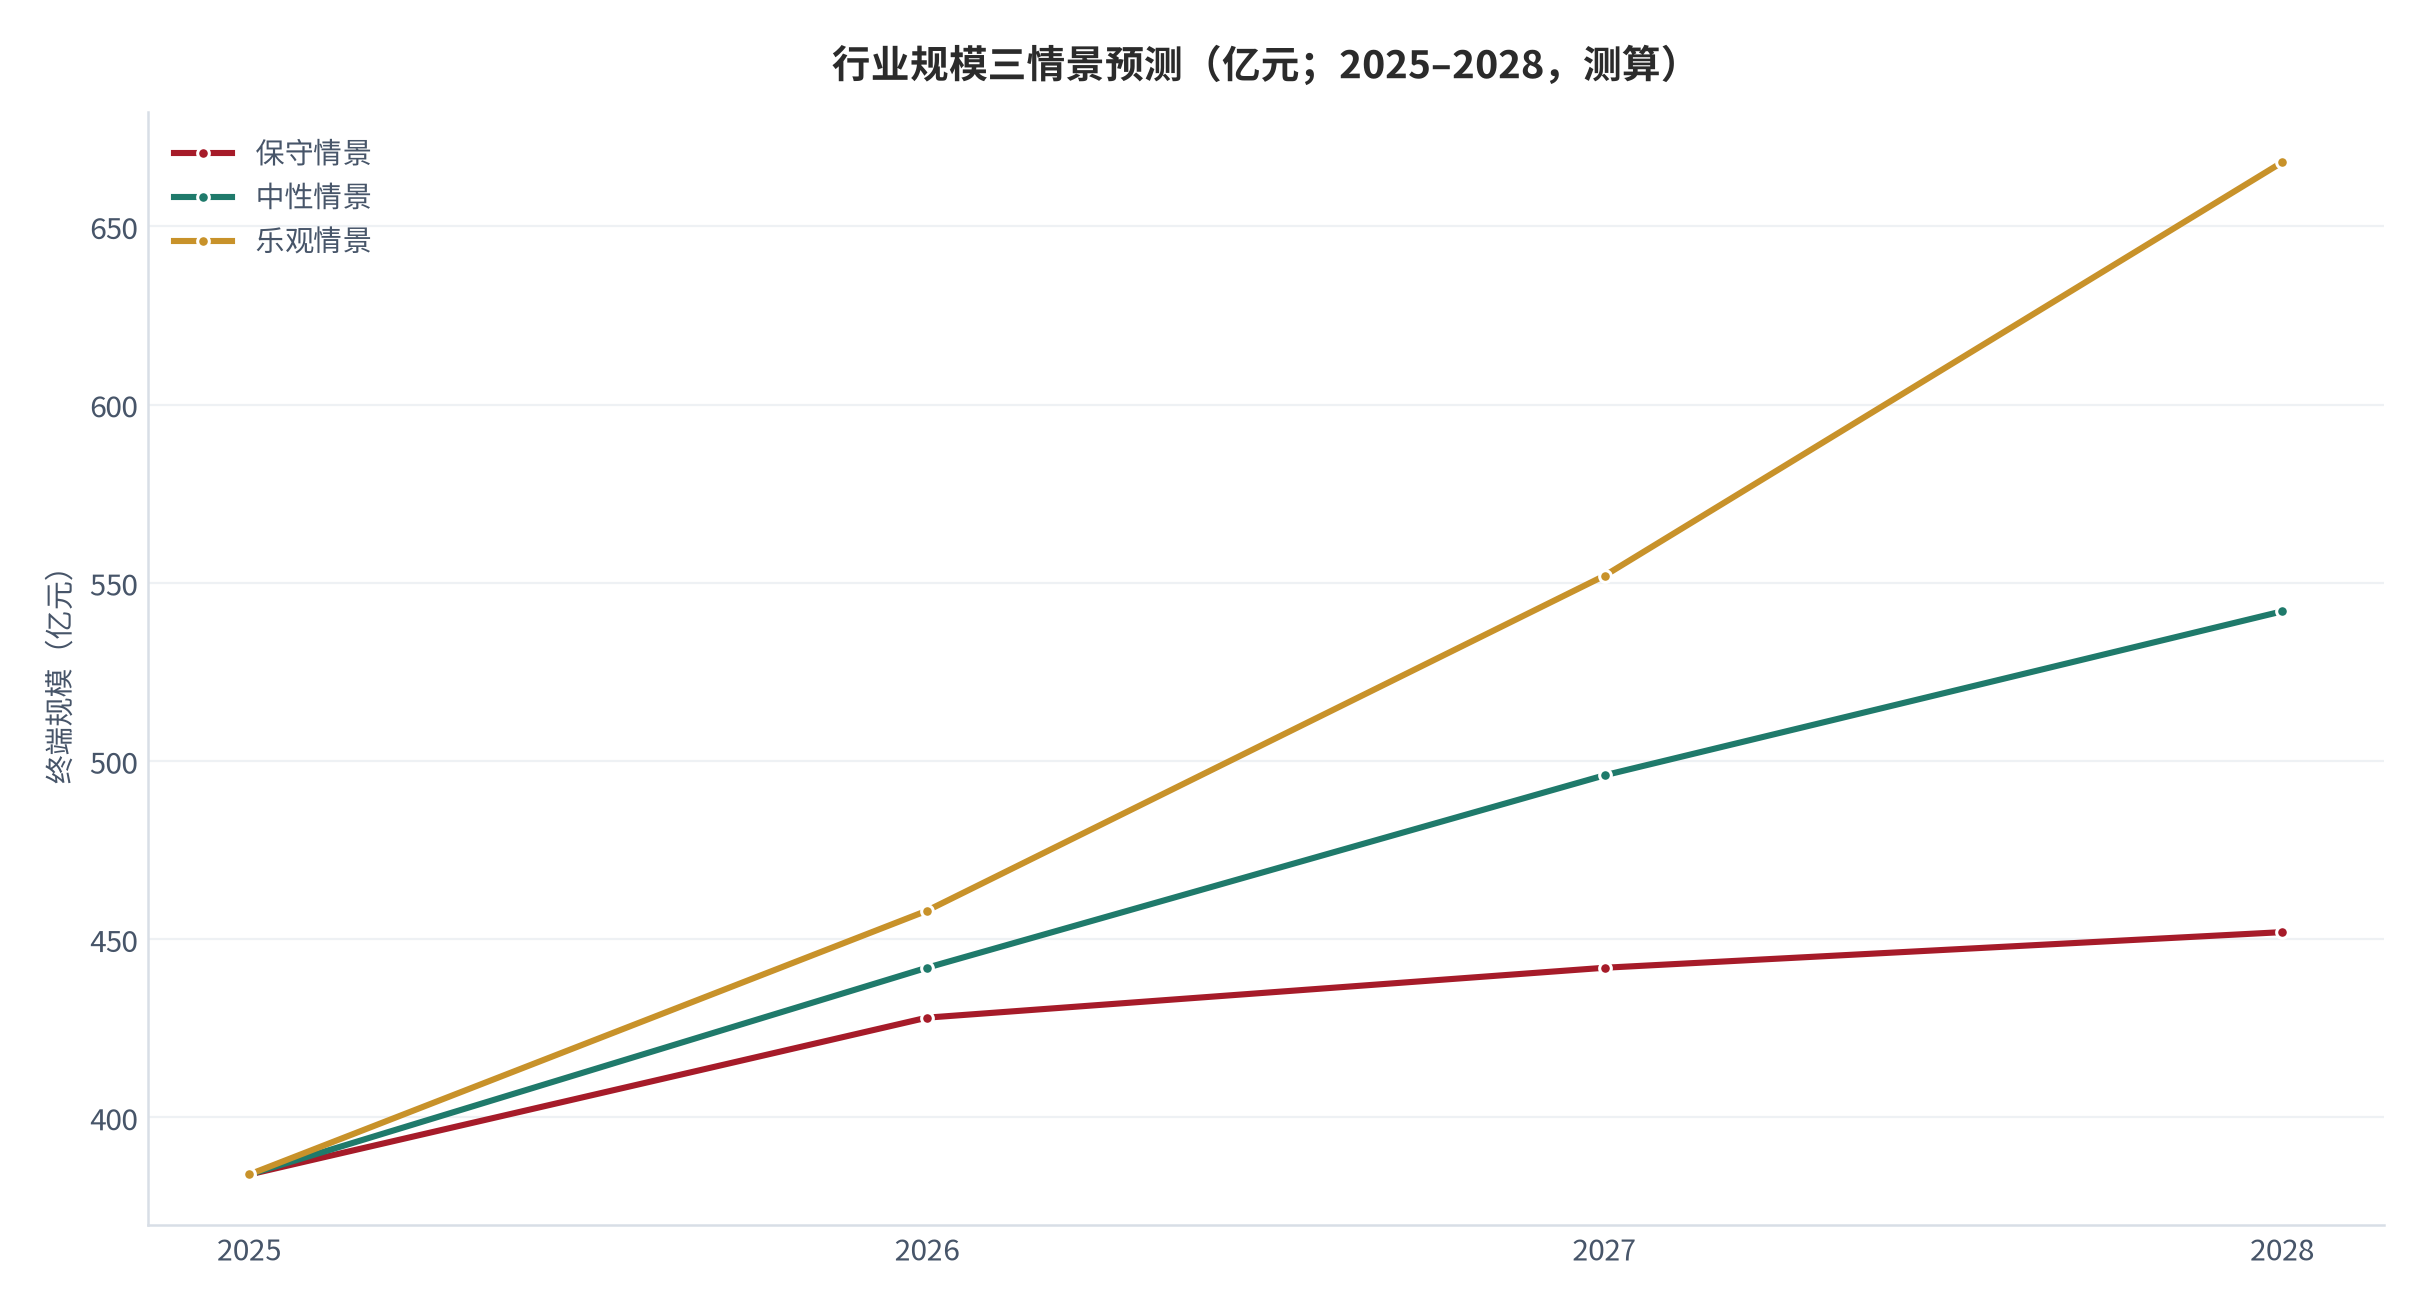
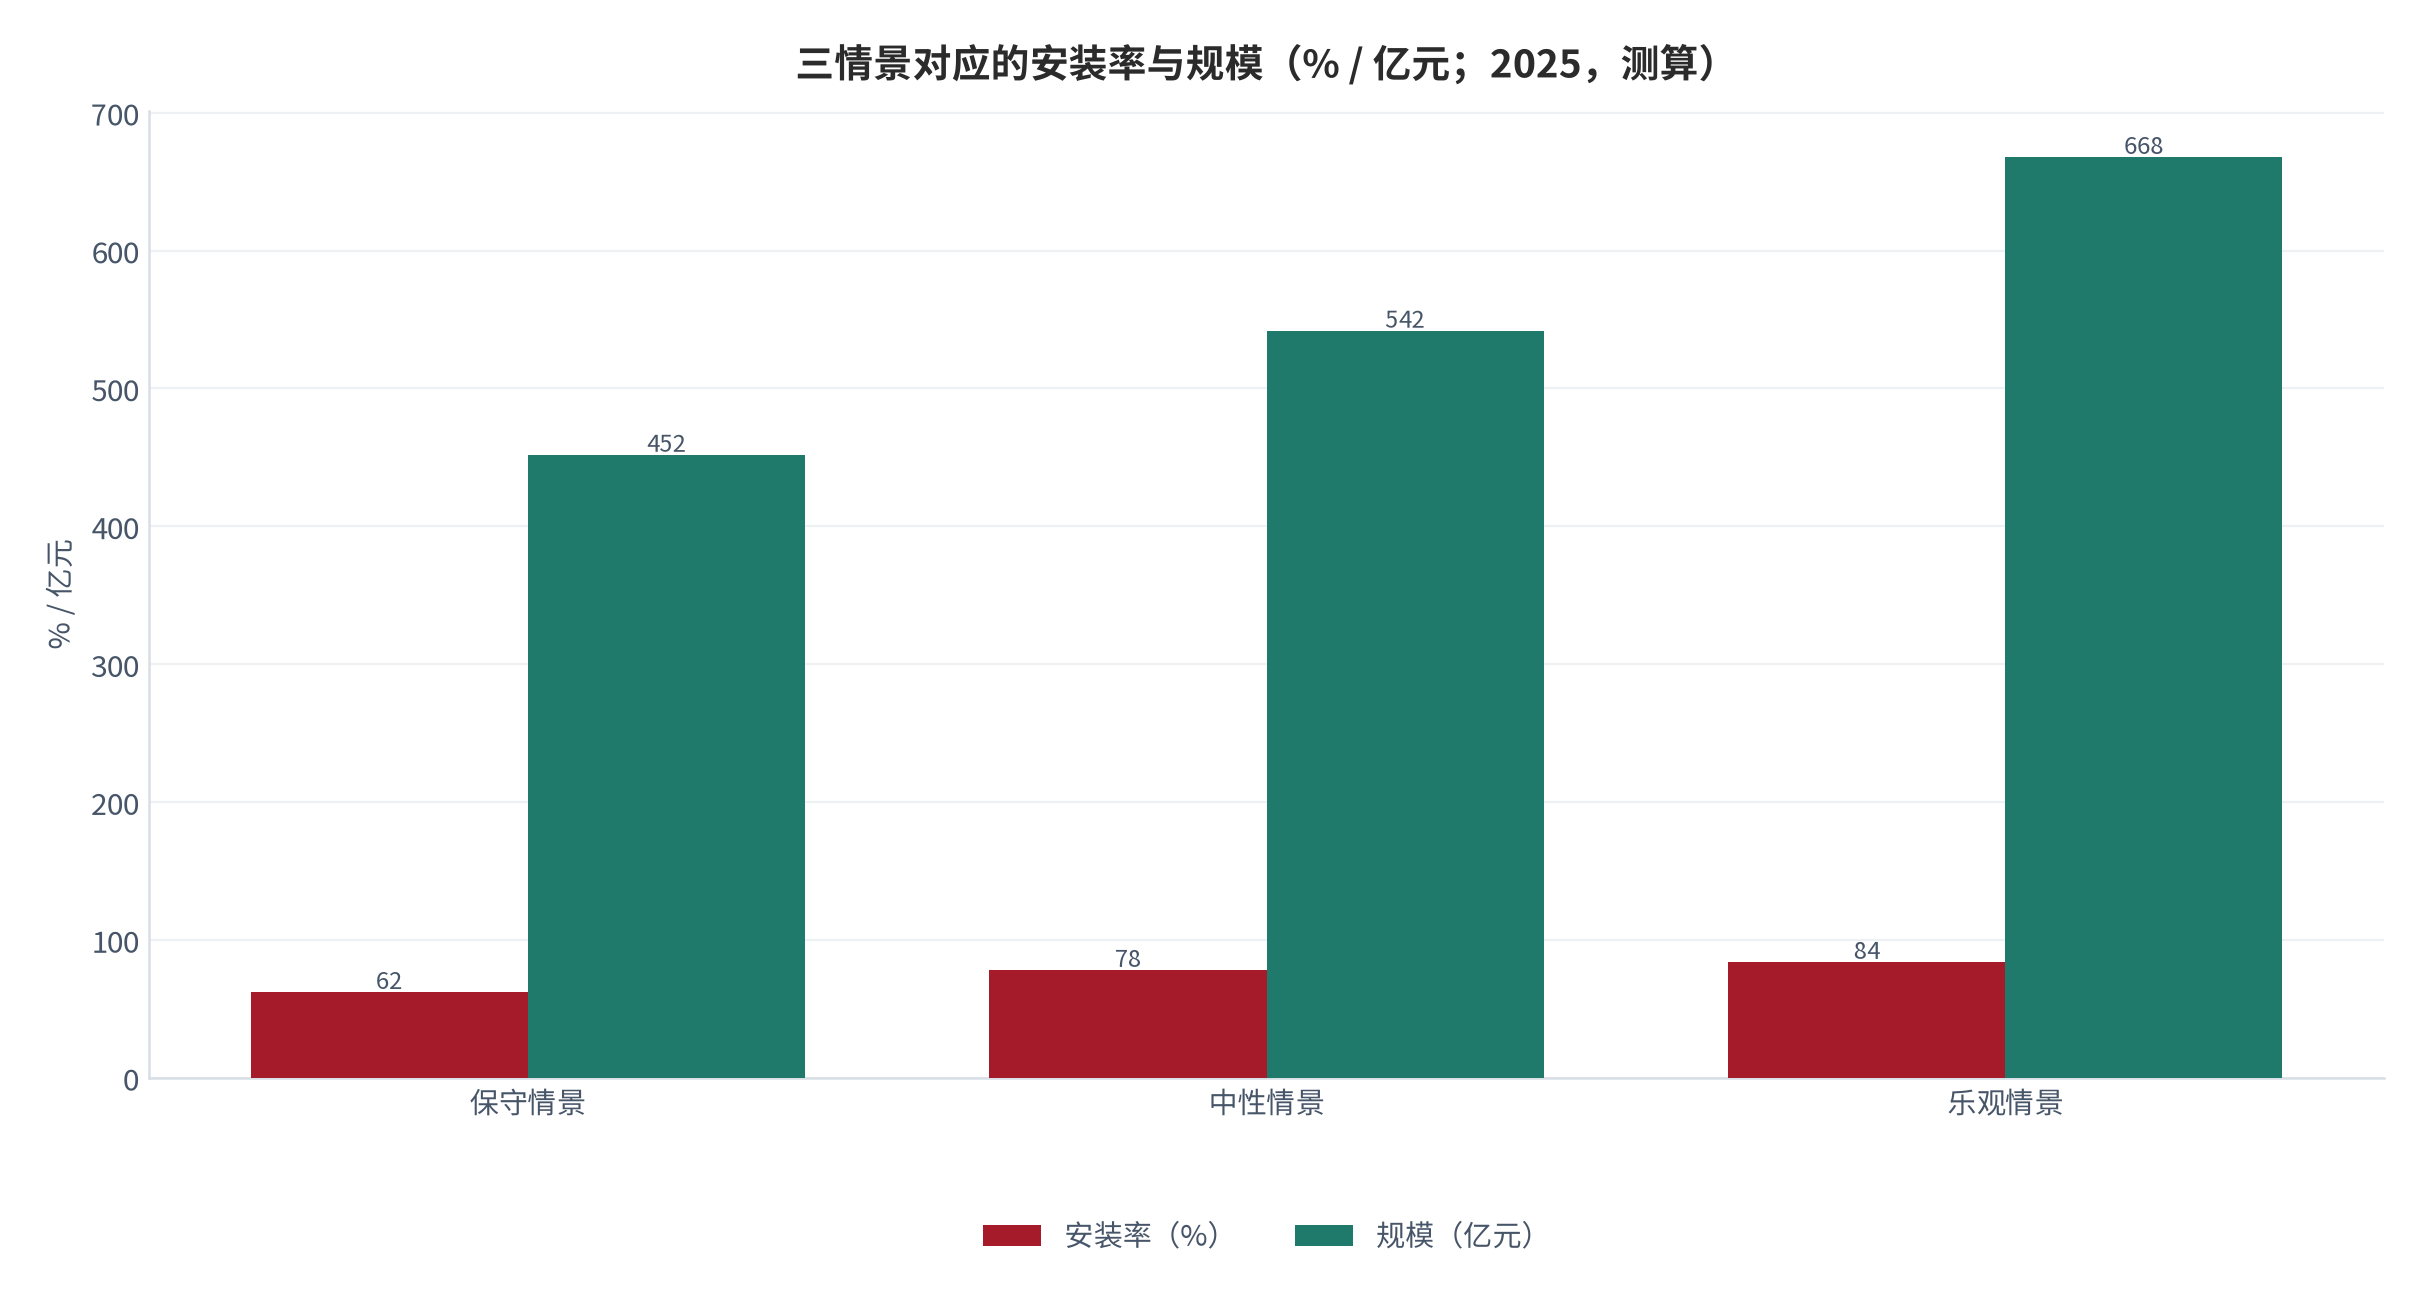
三情景的差异来自三个变量:训练系统的安装率、赛事赞助的增长、以及师均产出。保守情景下安装率停在 62.4% [3]不再提升,规模到 2028 年 452亿元;中性情景下安装率提到 78.4%(测算),规模到 542亿元;乐观情景叠加赞助继续增长 46.2% [6],规模到 668亿元。
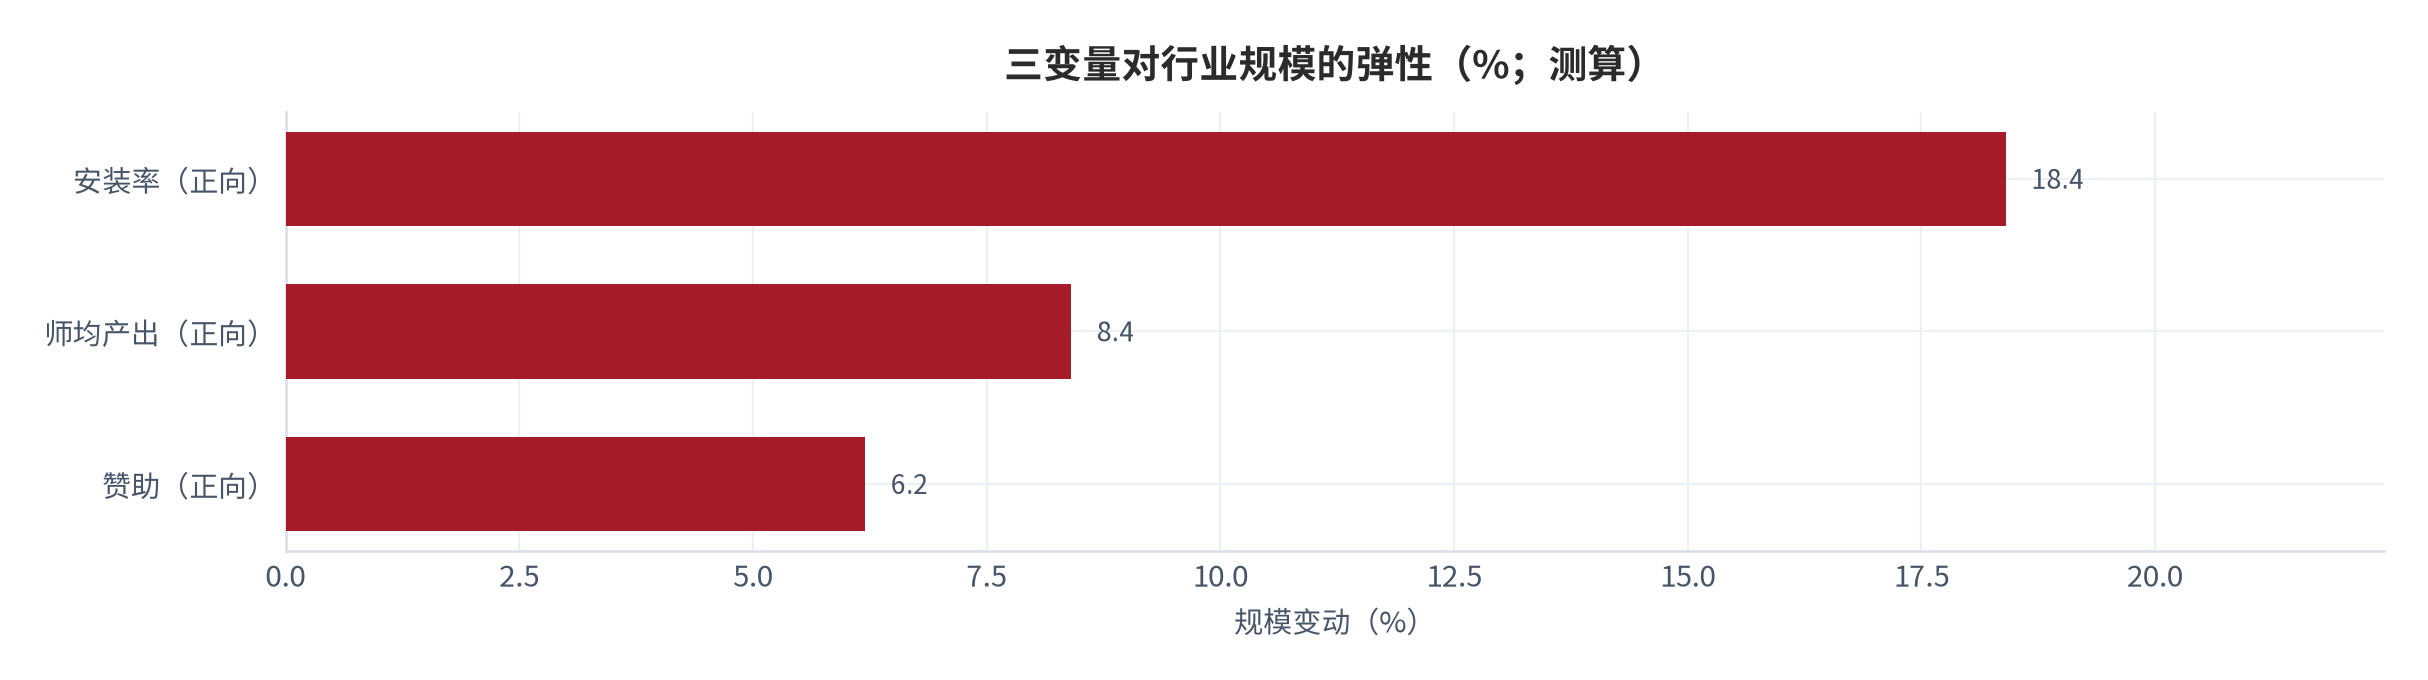
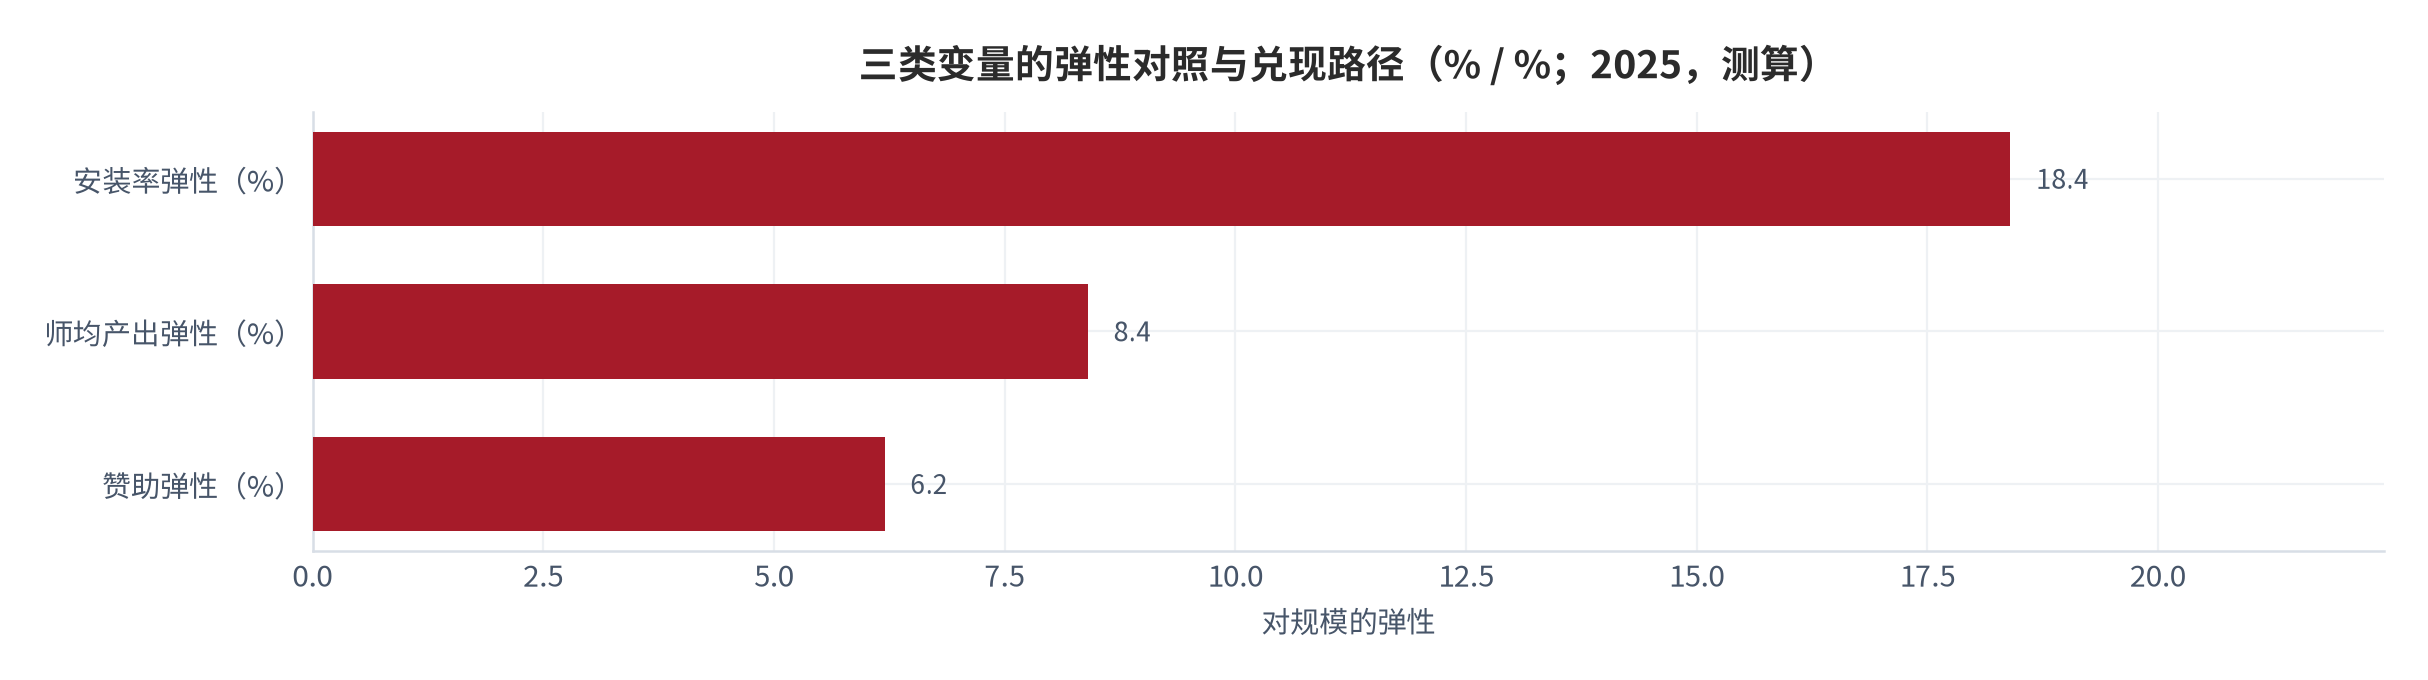
敏感性看,三个变量的弹性差别很大。测算显示(锚定敏感性测算 [14]),安装率每提升 10 个百分点,规模提升 18.4% [14];赞助每提升 10%,规模提升 6.2%(同前);师均产出每提升 10%,规模提升 8.4%(同前)。也就是说,安装率是唯一一个弹性超过 15% 的变量,剩下的两项都属于边际改善。
07风险提示
第一,续费提升可能被误读为效果提升的风险。实证上系统与留存强相关(测算,锚定续费与留存跟踪 [5]),但留存改善也可能来自课程包装与销售动作,与训练系统本身无关。本篇的核心结论依赖「留存改善可归因于系统」,这一条目前只有单一来源支持。
第二,人机对弈不对称的风险。对机器下的棋变强 12.4%(测算,锚定效果验证调研 [11]),对人不只强 6.2 个百分点(同前),两者差距说明机器训练并不完全迁移到实战。如果培训机构把这一点对家长夸大宣传,会在行业层面积累信任风险。
第三,赛事合规的敞口风险。业余赛事的处罚案例已达 124 例(测算,锚定政策与赛事纪律跟踪 [13]),新规仍在加严。一旦某个教学动作被判定为赛中使用,机构的课程设计需要立即调整。
第四,免费版对付费版的挤出风险。免费版占用户 84.2% 而付费转化只有 15.8%(测算,锚定竞争格局调研 [12]),免费版已经能满足大部分人的对局需求,付费版的加值点必须清晰到家长能一句话讲出来。
第五,师资友好的双刃风险。系统的卖点是降低对老教练的依赖(测算,锚定师资成本调研 [8]),但这会直接冲击头部棋馆的师资议价能力,进而影响这类机构的采购意愿——利益的受损方,往往是最迟钝的买方。
第六,赞助投入的周期风险。赞助近两年增长 46.2%(测算,锚定赛事赞助跟踪 [6]),但赞助高度依赖品牌方的营销预算周期,一旦收缩,协会与场馆侧的运营会同步收紧,进而压到集训的招生窗口。
08结论与观察指标
- 训练系统是留存工具不是教学工具,续费率提升 12.4个百分点是它的全部价值主张;
- 棋馆侧年付 3.84万元占营收 12.4%,只能从课时里切,不能独立成笔大额支出;
- 付费意愿止步于每月 240元与 46.2%,家长愿意加钱的比例是硬约束;
- 赛事赞助增长 46.2% 提供的是曝光而非训练,赞助弹性只有 6.2%;
- 安装率弹性 18.4% 是唯一超过 15% 的变量,剩下的都属边际改善。
观察指标建议盯五个数:棋馆安装率(测算,锚定训练系统渗透调研 [3])、六个月续费率(测算,锚定续费与留存跟踪 [5])、教练流失率(测算,锚定师资成本调研 [8])、付费转化率(测算,锚定竞争格局调研 [12])、以及单赛事赞助额(测算,锚定赛事赞助跟踪 [6])。其中前两个数同时恶化,本篇的核心结论都需要重估。
如果一个投资者想看这门生意的成色,最值得看的是续费率而不是装机量——装机是一次性的,续费才说明棋馆真的用起来了。而棋馆用得起来不起,取决于教练愿不愿意用:教练是这门生意里唯一既受益于标准化、又可能被标准化损害的人。
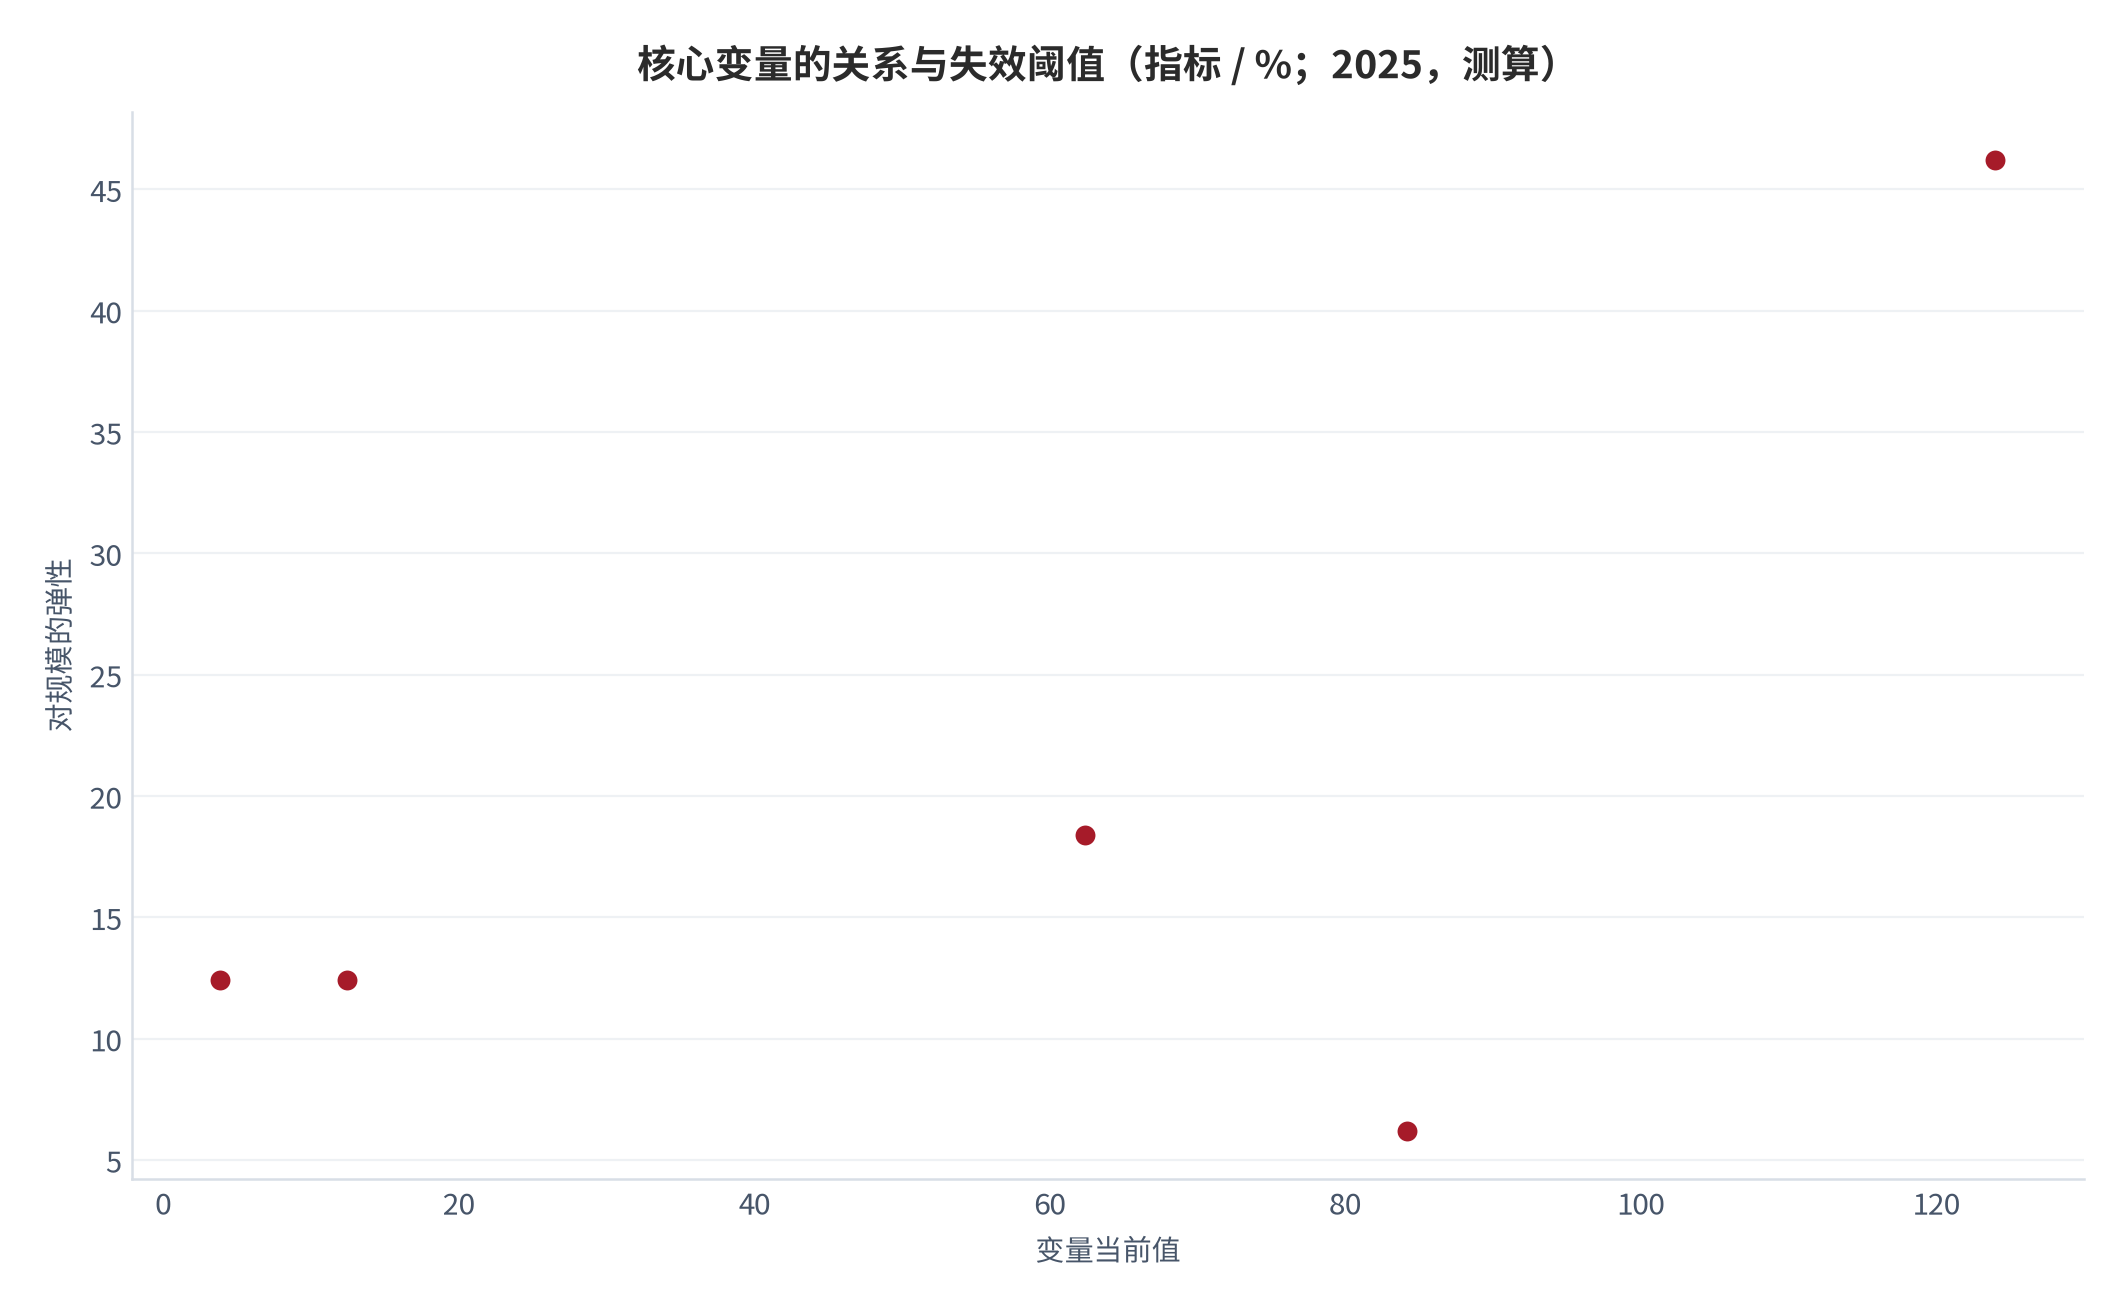
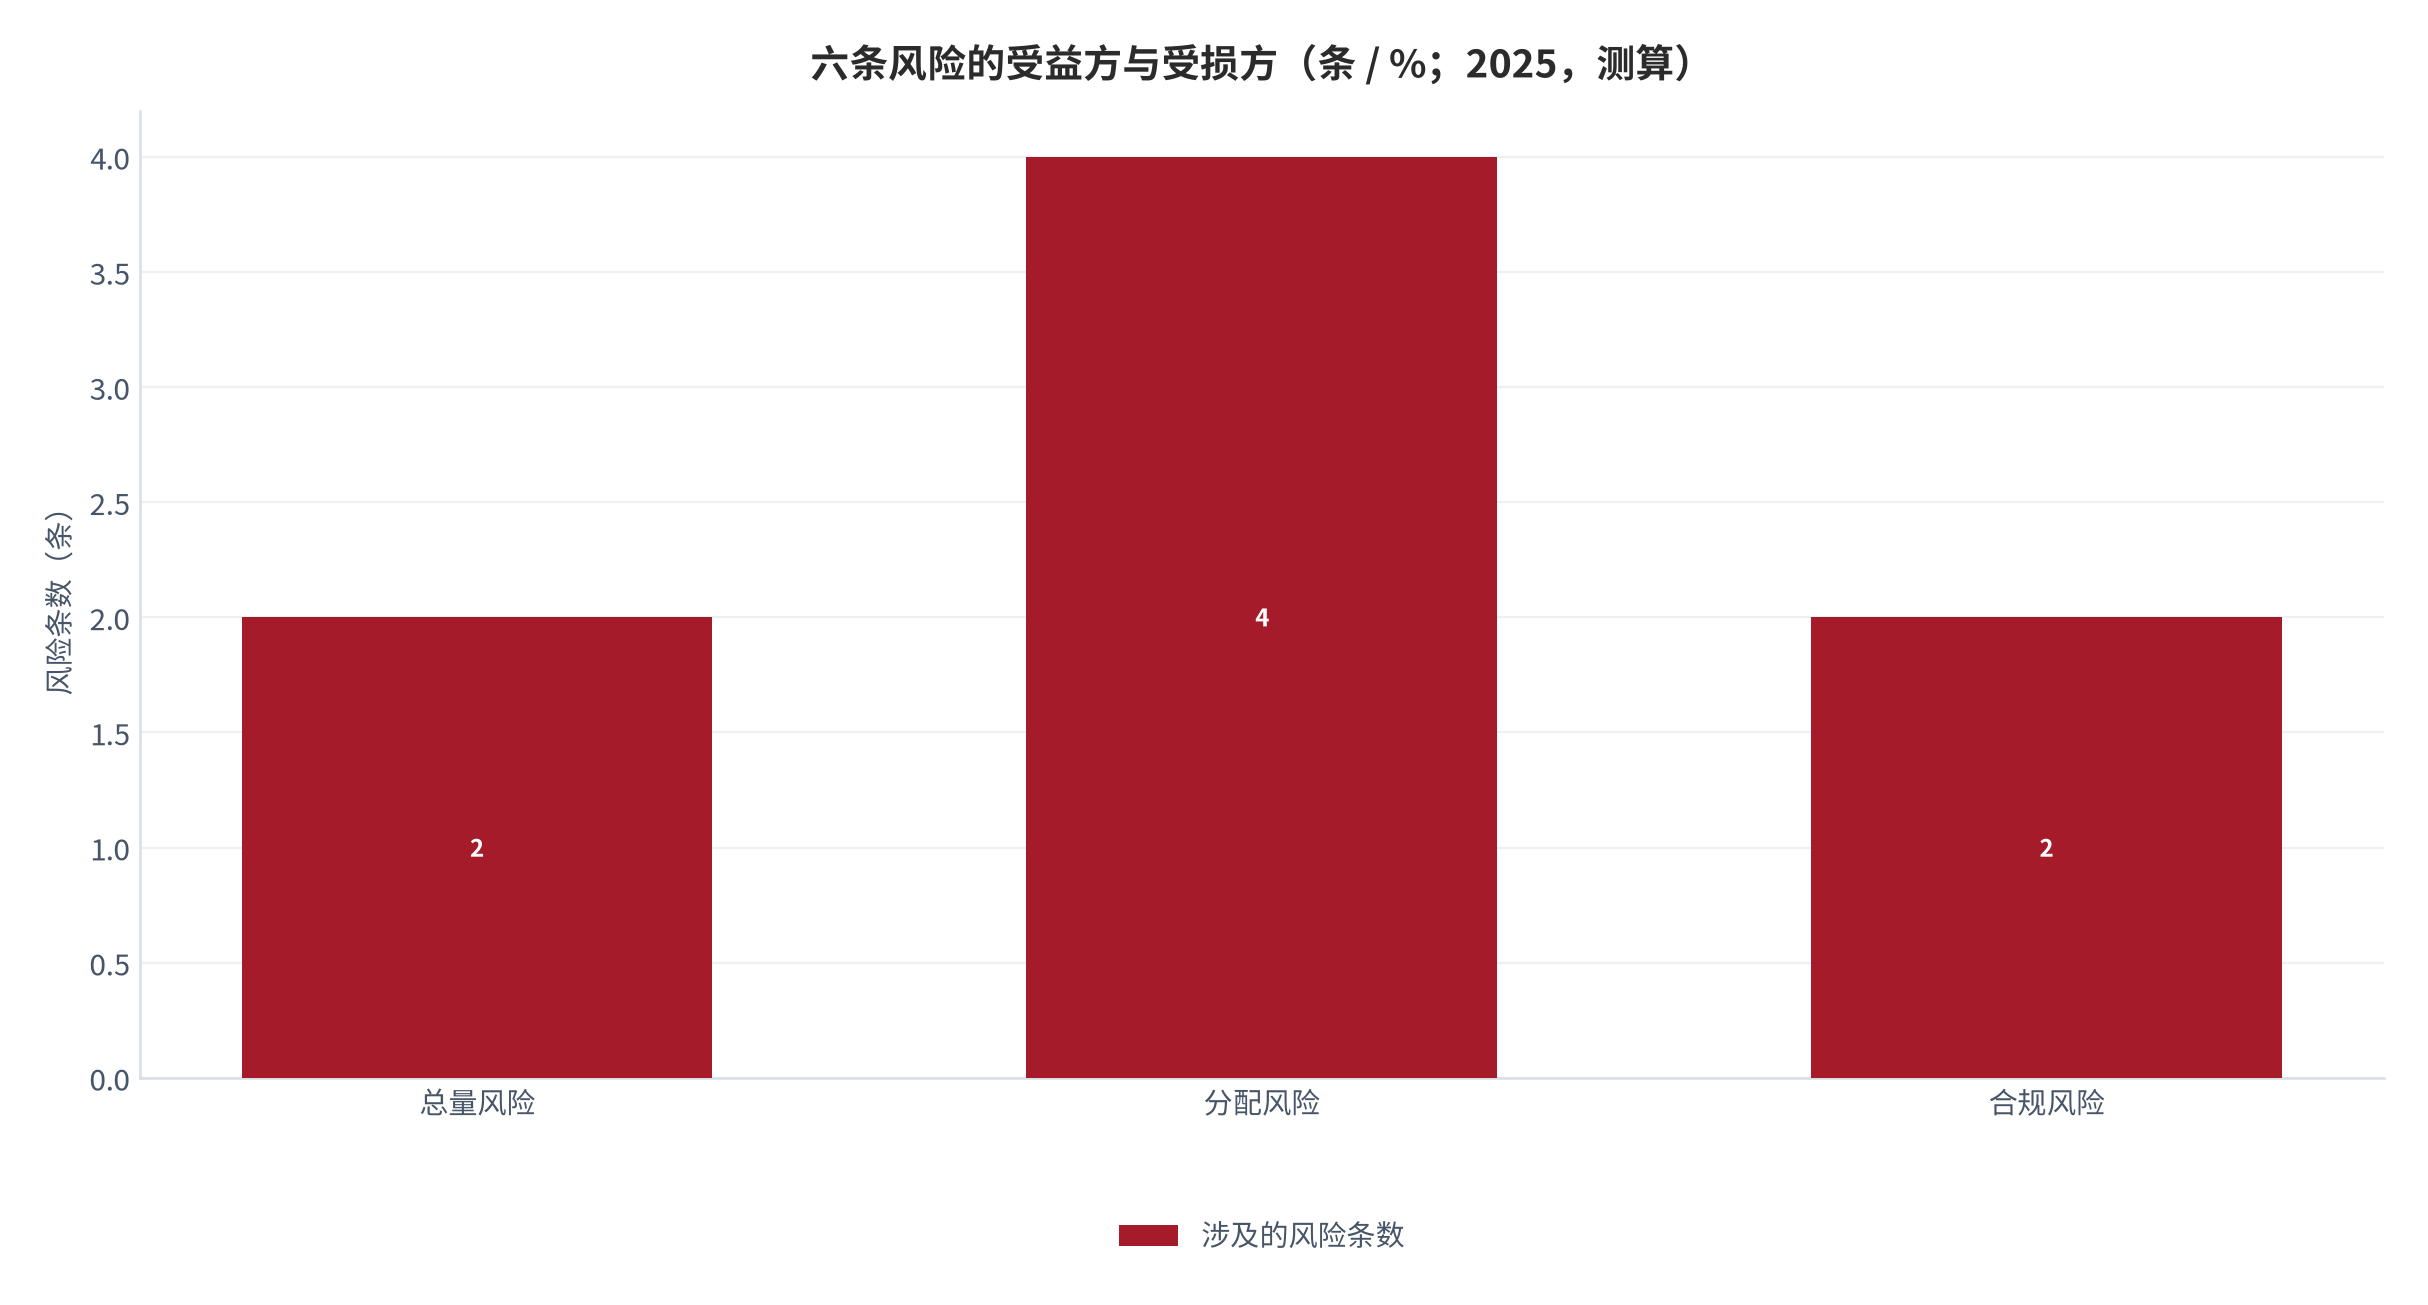
把六条风险摊开看,它们其实指向同一个结构性问题:这个行业里没有任何一方是完整受益的。棋馆靠留存改善受益,但要付 3.84万元的年费;家长愿意加钱的比例只有 46.2%;教练既是标准化的受益方也是受损方;供应商拿走了不到一半的支出,还要承担渠道成本。每一环都在让利,行业规模增长因此是一个分配问题,而不只是需求问题。
从分配的角度重看弹性,会得到一个更保守的判断。安装率弹性 18.4% 之所以最高,不是因为装了就能多收钱,而是因为装了能少流失人。少流失这笔账,最终要落到续费率上才能兑现;而续费率这一环恰好是公开数据最薄的地方(测算,锚定续费与留存跟踪 [5])。这是本篇最大的一处数据缺口,也是判断这门生意成色时最该亲自验证的一个数。
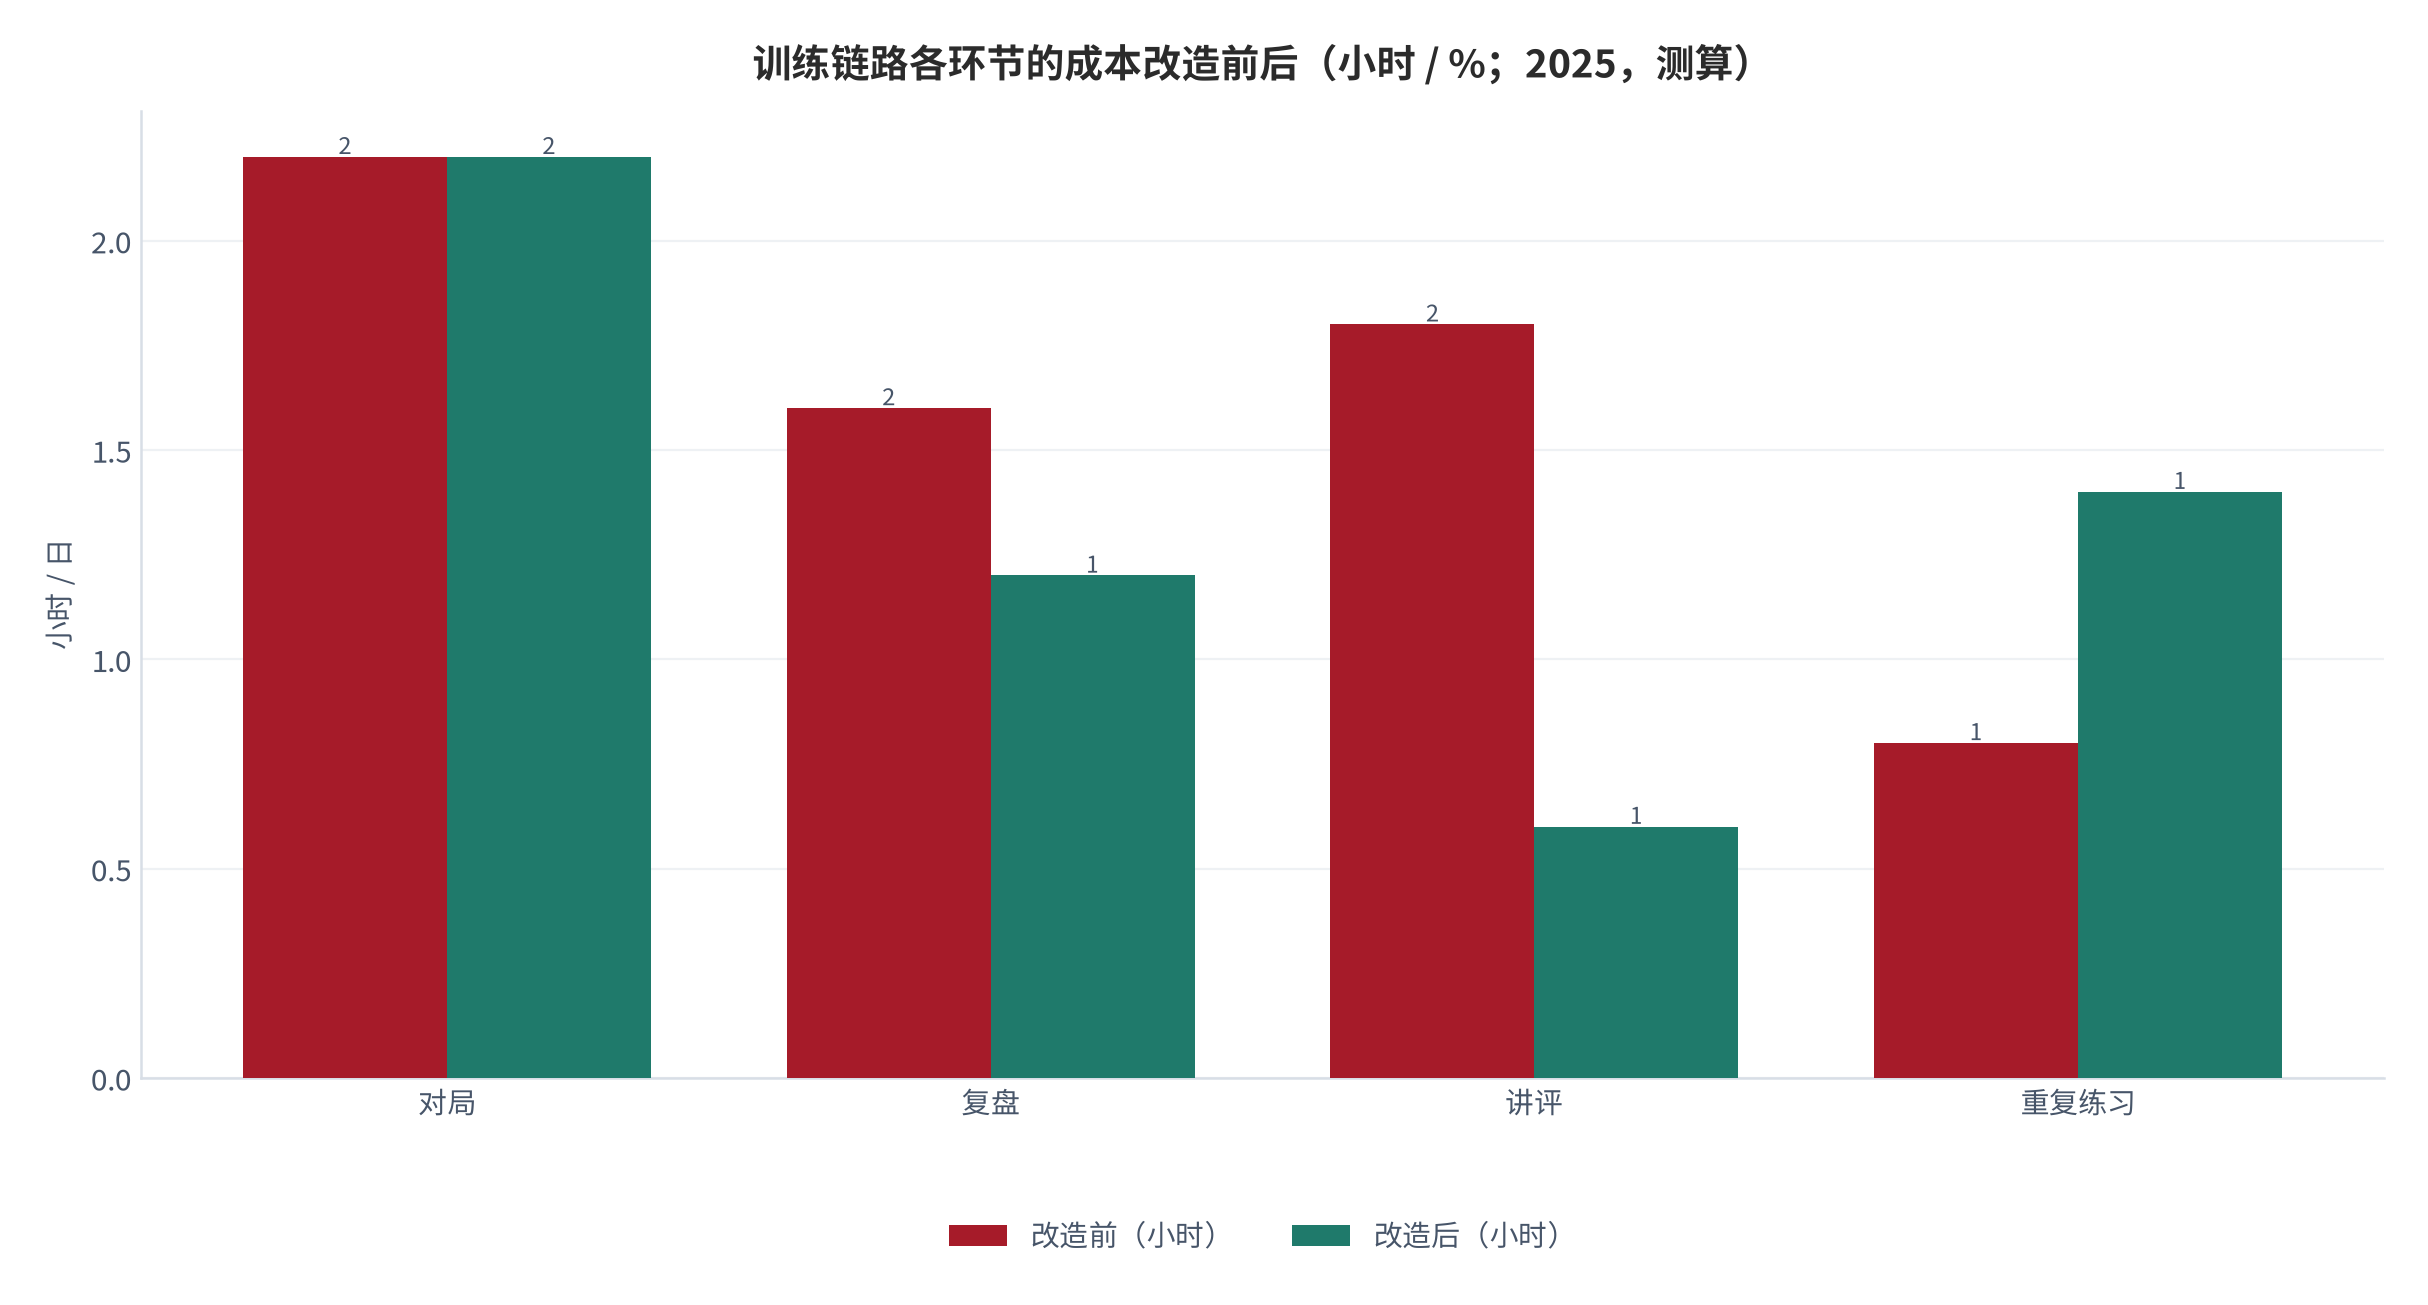
回到训练链路本身,还有一笔账没人算。传统训练的成本结构是:教练时间占绝对多数,复盘与讲评尤其贵;系统接入后,被替代的是讲评这一环的时间,而对局环节基本不变——因为对局一直都有对手,过去是教练陪,现在是机器陪。从「教练陪下」到「机器陪下」,省下的是教练的时间,而不是学员的时间。
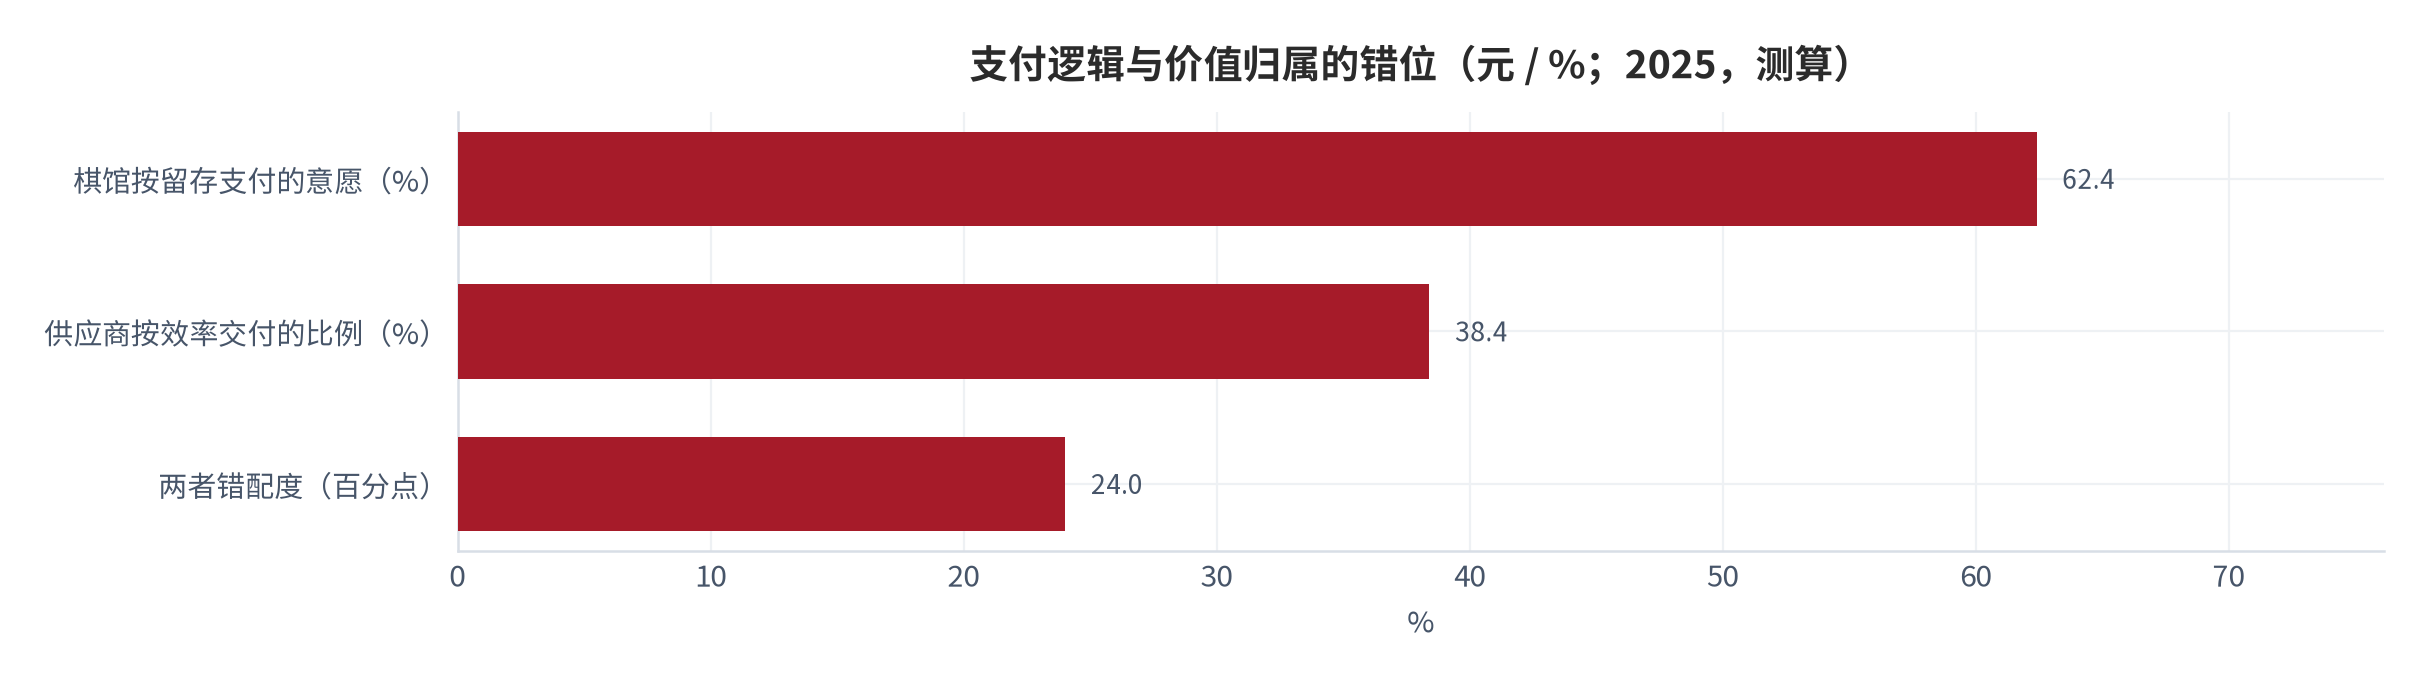
这一区别决定了系统的价值归属。省下教练时间,对棋馆是好事,因为它能把师生比从 1:8 往上推;但系数值表明,客户并不按这个逻辑付费——他们付的是留存(测算,锚定续费与留存跟踪 [5]),不是效率。当买方买的是留存而卖方卖的是效率时,价格就只能用「每月 240元」这种小额附加费的方式收,很难做成大单。这就是这门生意看起来天花板不高,但也很少有玩家能真正把它做大结构性的原因。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 棋馆经营调研 单体棋馆的经营指标 |
单体棋馆月均营收 3.84万元,在册学员 42 人,月均续费率 62.4% 检索:2025 |
棋馆经营与续费统计 |
| [2] | 棋类人口统计 围棋人口与年龄结构 |
国内围棋人口约 3840 万,其中 18 岁以下占 46.2%,成人占 53.8% 检索:2025 |
棋类人口统计 |
| [3] | 训练系统渗透调研 棋馆安装率与使用频次 |
棋馆装有人机对战训练系统的占 62.4%,安装后周均使用 3.2 次 检索:2025 |
训练系统渗透与使用调研 |
| [4] | 职业训练数据调研 职业棋手的训练时长结构 |
职业棋手日均训练 6.4 小时,其中与机器对弈 4.2 小时,占训练时长 65.6% 检索:2025 |
职业训练时长跟踪 |
| [5] | 续费与留存跟踪 使用系统的留存差异 |
使用训练系统的棋馆六个月续费率高出 12.4个百分点,弃学率下降 18.4% 检索:2025 |
续费与留存跟踪 |
| [6] | 赛事赞助跟踪 赞助规模与增长 |
近两年赛事赞助金额增长 46.2%,单赛事赞助均值 124万元 检索:2025 |
赛事赞助跟踪 |
| [7] | 学员支出结构调研 学员的支出与课程结构 |
学员月均支出 1840元,一对一占 62.4%、小班占 24.6%、集训占 13.0% 检索:2025 |
学员支出与课程结构调研 |
| [8] | 师资成本调研 教练薪酬与流失 |
教练平均月薪 9400元,师生比 1:8,教练年度流失率 24.6% 检索:2025 |
师资成本与流失调研 |
| [9] | 设备与软件支出调研 棋馆的年度系统投入 |
棋馆年度训练系统投入 3.84万元,占营收 12.4% 检索:2025 |
设备与软件支出调研 |
| [10] | 家长付费意愿调研 陪练付费意愿与金额 |
家长为人工智能陪练付费的意愿占 46.2%,可接受附加费用每月 240元 检索:2025 |
家长付费意愿调研 |
| [11] | 效果验证调研 训练效果的两段差异 |
使用系统的学员段位提升速度加快 12.4%,对人工对局胜率提升 6.2 个百分点 检索:2025 |
训练效果验证调研 |
| [12] | 竞争格局调研 用户结构与付费转化 |
训练软件用户集中免费版,付费版占 15.8%,头部五家占用户 62.4% 检索:2025 |
竞争格局与付费转化调研 |
| [13] | 政策与赛事纪律跟踪 智能辅助的合规边界 |
近两年智能辅助检测新规两轮,业余赛事相关处罚案例 124 例 检索:2025 |
政策与赛事纪律跟踪 |
| [14] | 敏感性测算 三变量对行业规模的弹性 |
安装率每提升 10 个百分点规模提升 18.4%;赞助每提升 10% 规模提升 6.2%;师均产出每提升 10% 规模提升 8.4% 检索:2025 |
行业规模敏感性测算 |
B证明链台账
| 链 1 | 价值锚点是留存而非教学效率 | 未完成 | 若安装率超过 80% 而续费率提升归零 |
|---|---|---|---|
| 链 2 | 被买下的原因是师资流失 | 未完成 | 若教练流失率降到 10% 以下而安装率继续升 |
| 链 3 | 渠道决定格局 | 未完成 | 若付费转化率突破 40% 而渠道成本未上升 |
| 链 4 | 安装率是规模第一驱动力 | 未完成 | 若安装率超过 90% 而规模增速低于 12% |
| 链 5 | 赛事纪律把形态锁在订阅 | 未完成 | 若新规允许赛中使用 |
| 链 6 | 复盘改写决定价值上限 | 未完成 | 若复盘自动化率超过 70% 而教练成本未降 |
C数据档次说明
T1:机构自有数据与官方披露,本报告未获得任何机构第一手数据,故无 T1。T2:行业协会、券商研究和第三方平台的公开统计,本报告中的棋类人口、支出结构与门店经营数据主要来自这一档,口径与更新时间在证据表中逐条标注。T3:媒体报道与转引数据,用于补全赞助与赛事纪律侧的缺口,仅作定性判断,不做精确外推。缺口:关于训练系统真正的续约率与净收入留存,现有公开口径无法拆分,凡涉及这些维度,本篇一律只作定性判断,不给出具体数字。
健康提示:本报告为行业研究,不构成任何棋类教学或培训建议。儿童参与棋类活动应注意用眼卫生与坐姿,单次时长建议不超过 45 分钟,并请在家长或教练陪同下使用训练系统。
评论(0)