
基本信息
阅读时间:约 18 分钟
字数:约 8,867 字
摘要:市场担心:AI 把信息获取的边际成本压到接近于零,投研信息终端的「信息差」生意将随之失效——当检索、摘要与问答都能被通用工具替代,付费终端还能靠什么收费 [13]。
| — | 摘要与核心预期差 |
| 01 | 行业界定与规模口径 |
| 02 | 需求侧:两类账户的付费逻辑 |
| 03 | 供给侧与竞争格局 |
| 04 | 产品谱系与分级定价结构 |
| 05 | 单账户经济模型拆解 |
| 06 | 付费差的形成机制与留存 |
| 07 | 渠道结构与获客成本 |
| 08 | 区域结构与机构渗透 |
| 09 | 量化测算:三情景与二维敏感性 |
| 10 | 风险提示 |
| 11 | 结论与观察指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:AI 把信息获取的边际成本压到接近于零,投研信息终端的「信息差」生意将随之失效——当检索、摘要与问答都能被通用工具替代,付费终端还能靠什么收费 [13]。
我们认为:付费差的来源不是「信息」,而是「责任」。零售版与专业版的价差中枢约 3.6 倍 [3],这个倍数不是信息量的倍数,而是「出错可追责」的溢价——专业机构为可溯源的增量数据与合规留痕付费,为通用问答不付费。真正决定分级定价能否成立的变量是「责任边界」,而不是模型能力。
- 零售侧是规模逻辑:零售付费账户约 100 万级 [2],年费集中在 2,700–9,800 元区间 [3],续费率与营销获客成本决定其利润池厚度;
- 专业侧是利润逻辑:机构版年费 10 万–60 万元 [4],同一个人群的使用频次是零售版的 8 倍以上 [13],但专业机构账户占比不足 2%,是典型的「少客户、高客单」结构;
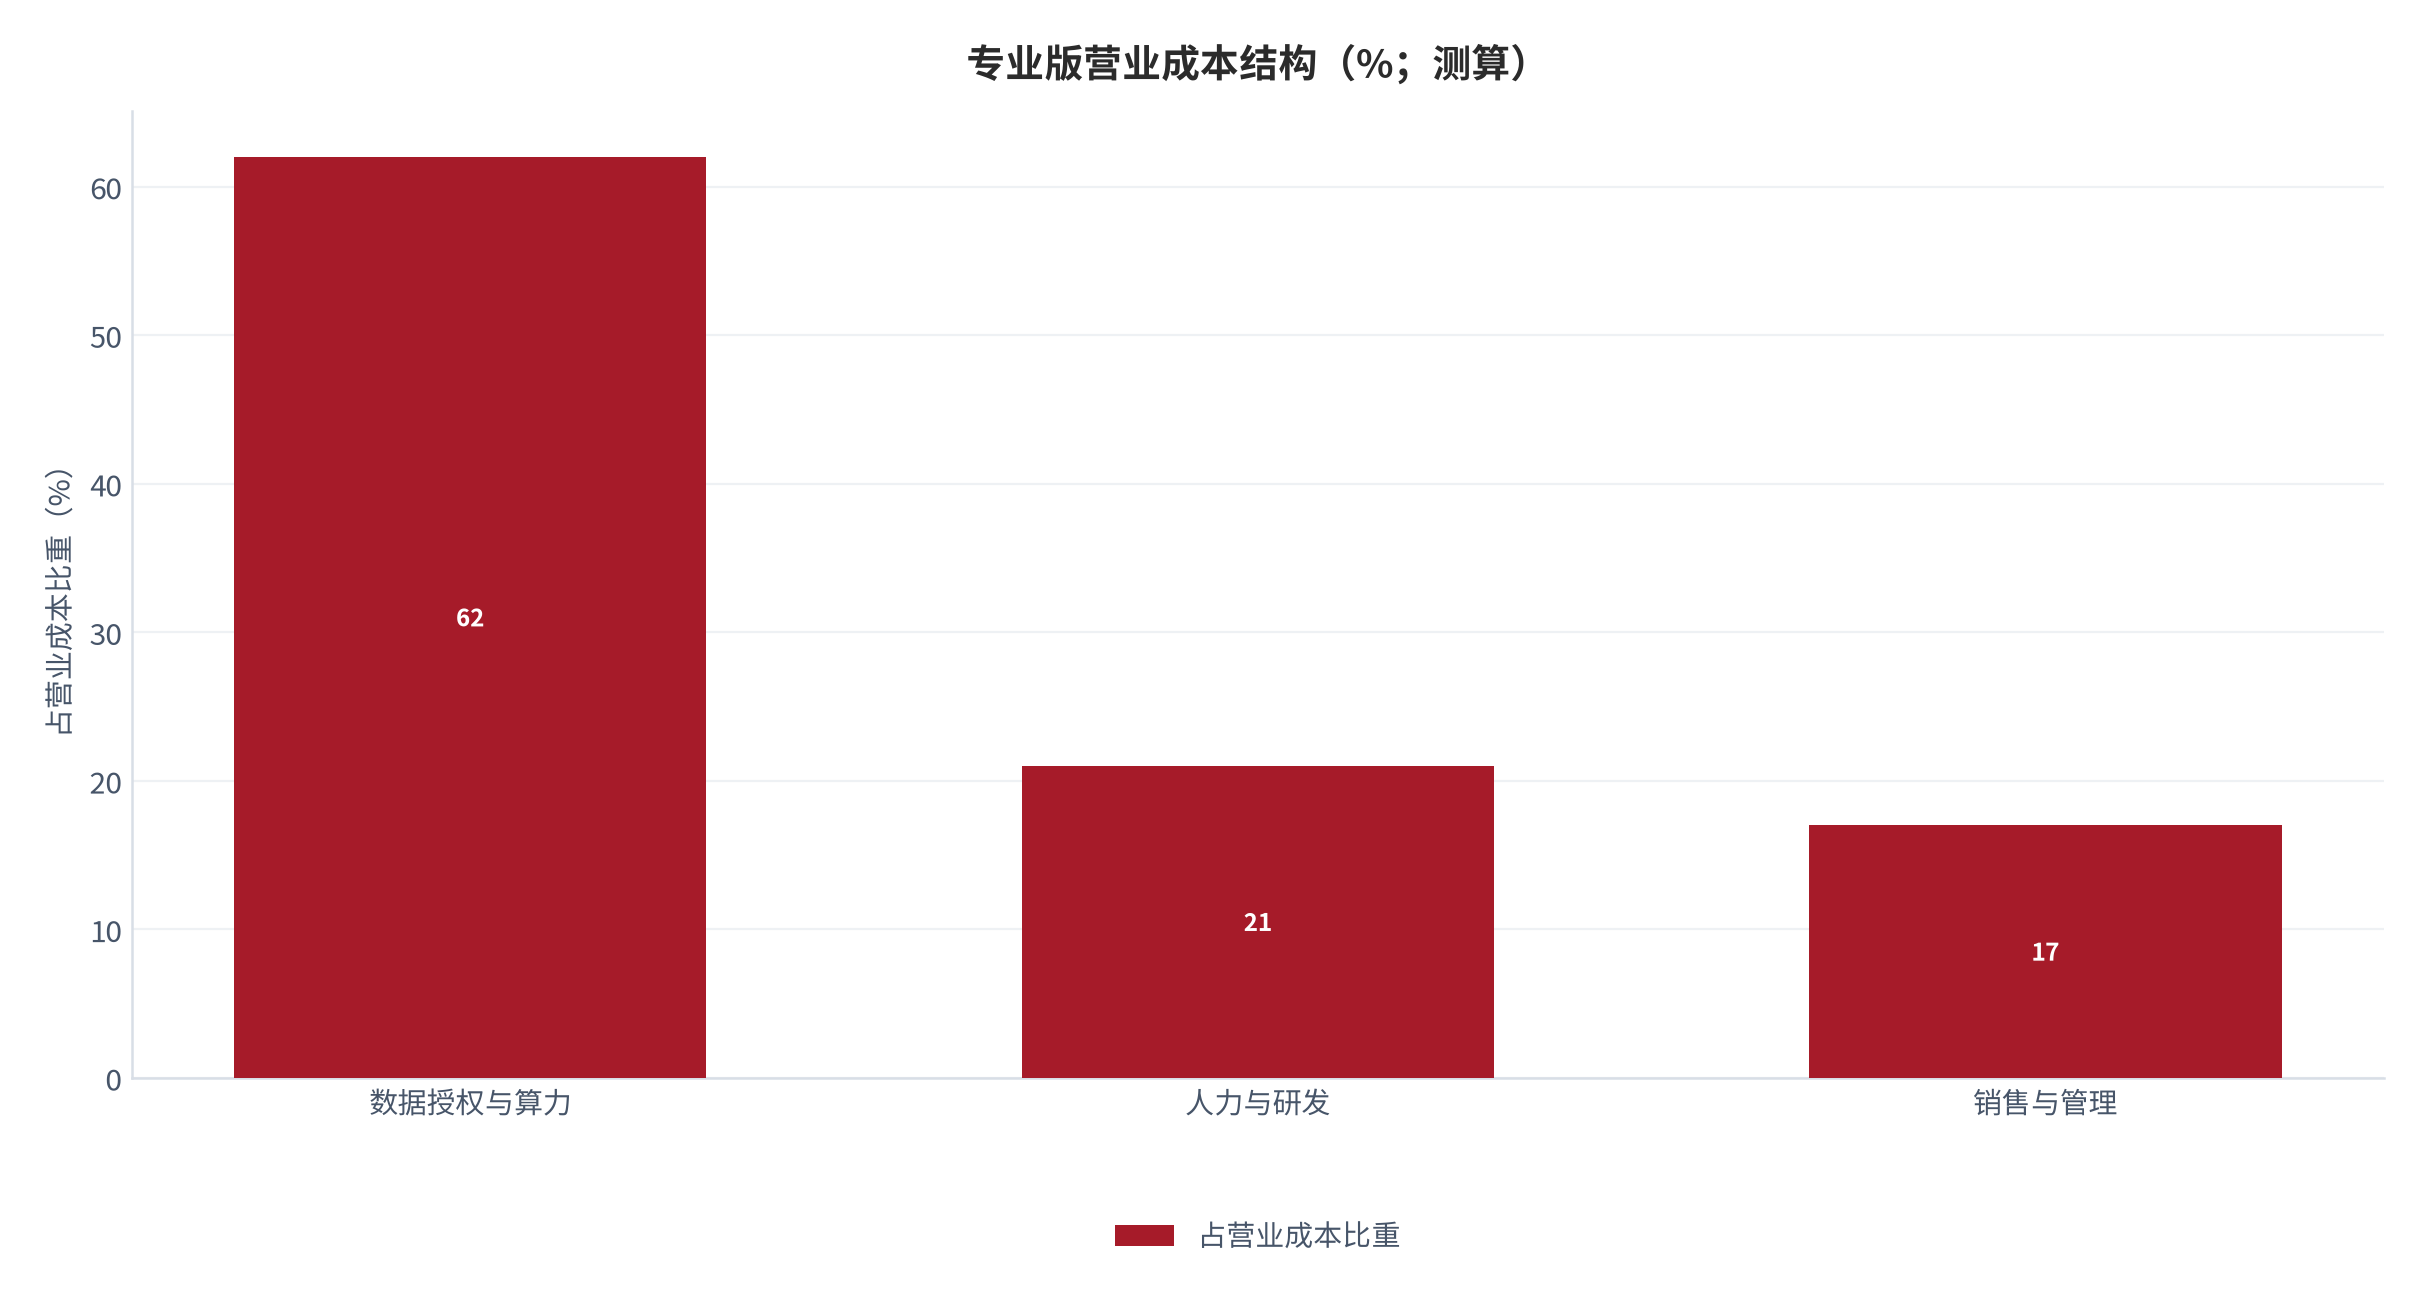
- 成本结构决定性:数据授权与算力合计占专业版营业成本约 62% [9],这意味着专业版的定价弹性不在销售端,而在授权端与调用量的边际成本。
本篇增量:把分级定价拆成「账户结构 × 功能分层 × 成本曲线」三条线,并用二阶渠道与席位模型测算专业版毛利上限;指出分级定价的失效条件不是价格本身,而是专业版把责任边界让渡给零售版。
01行业界定与规模口径
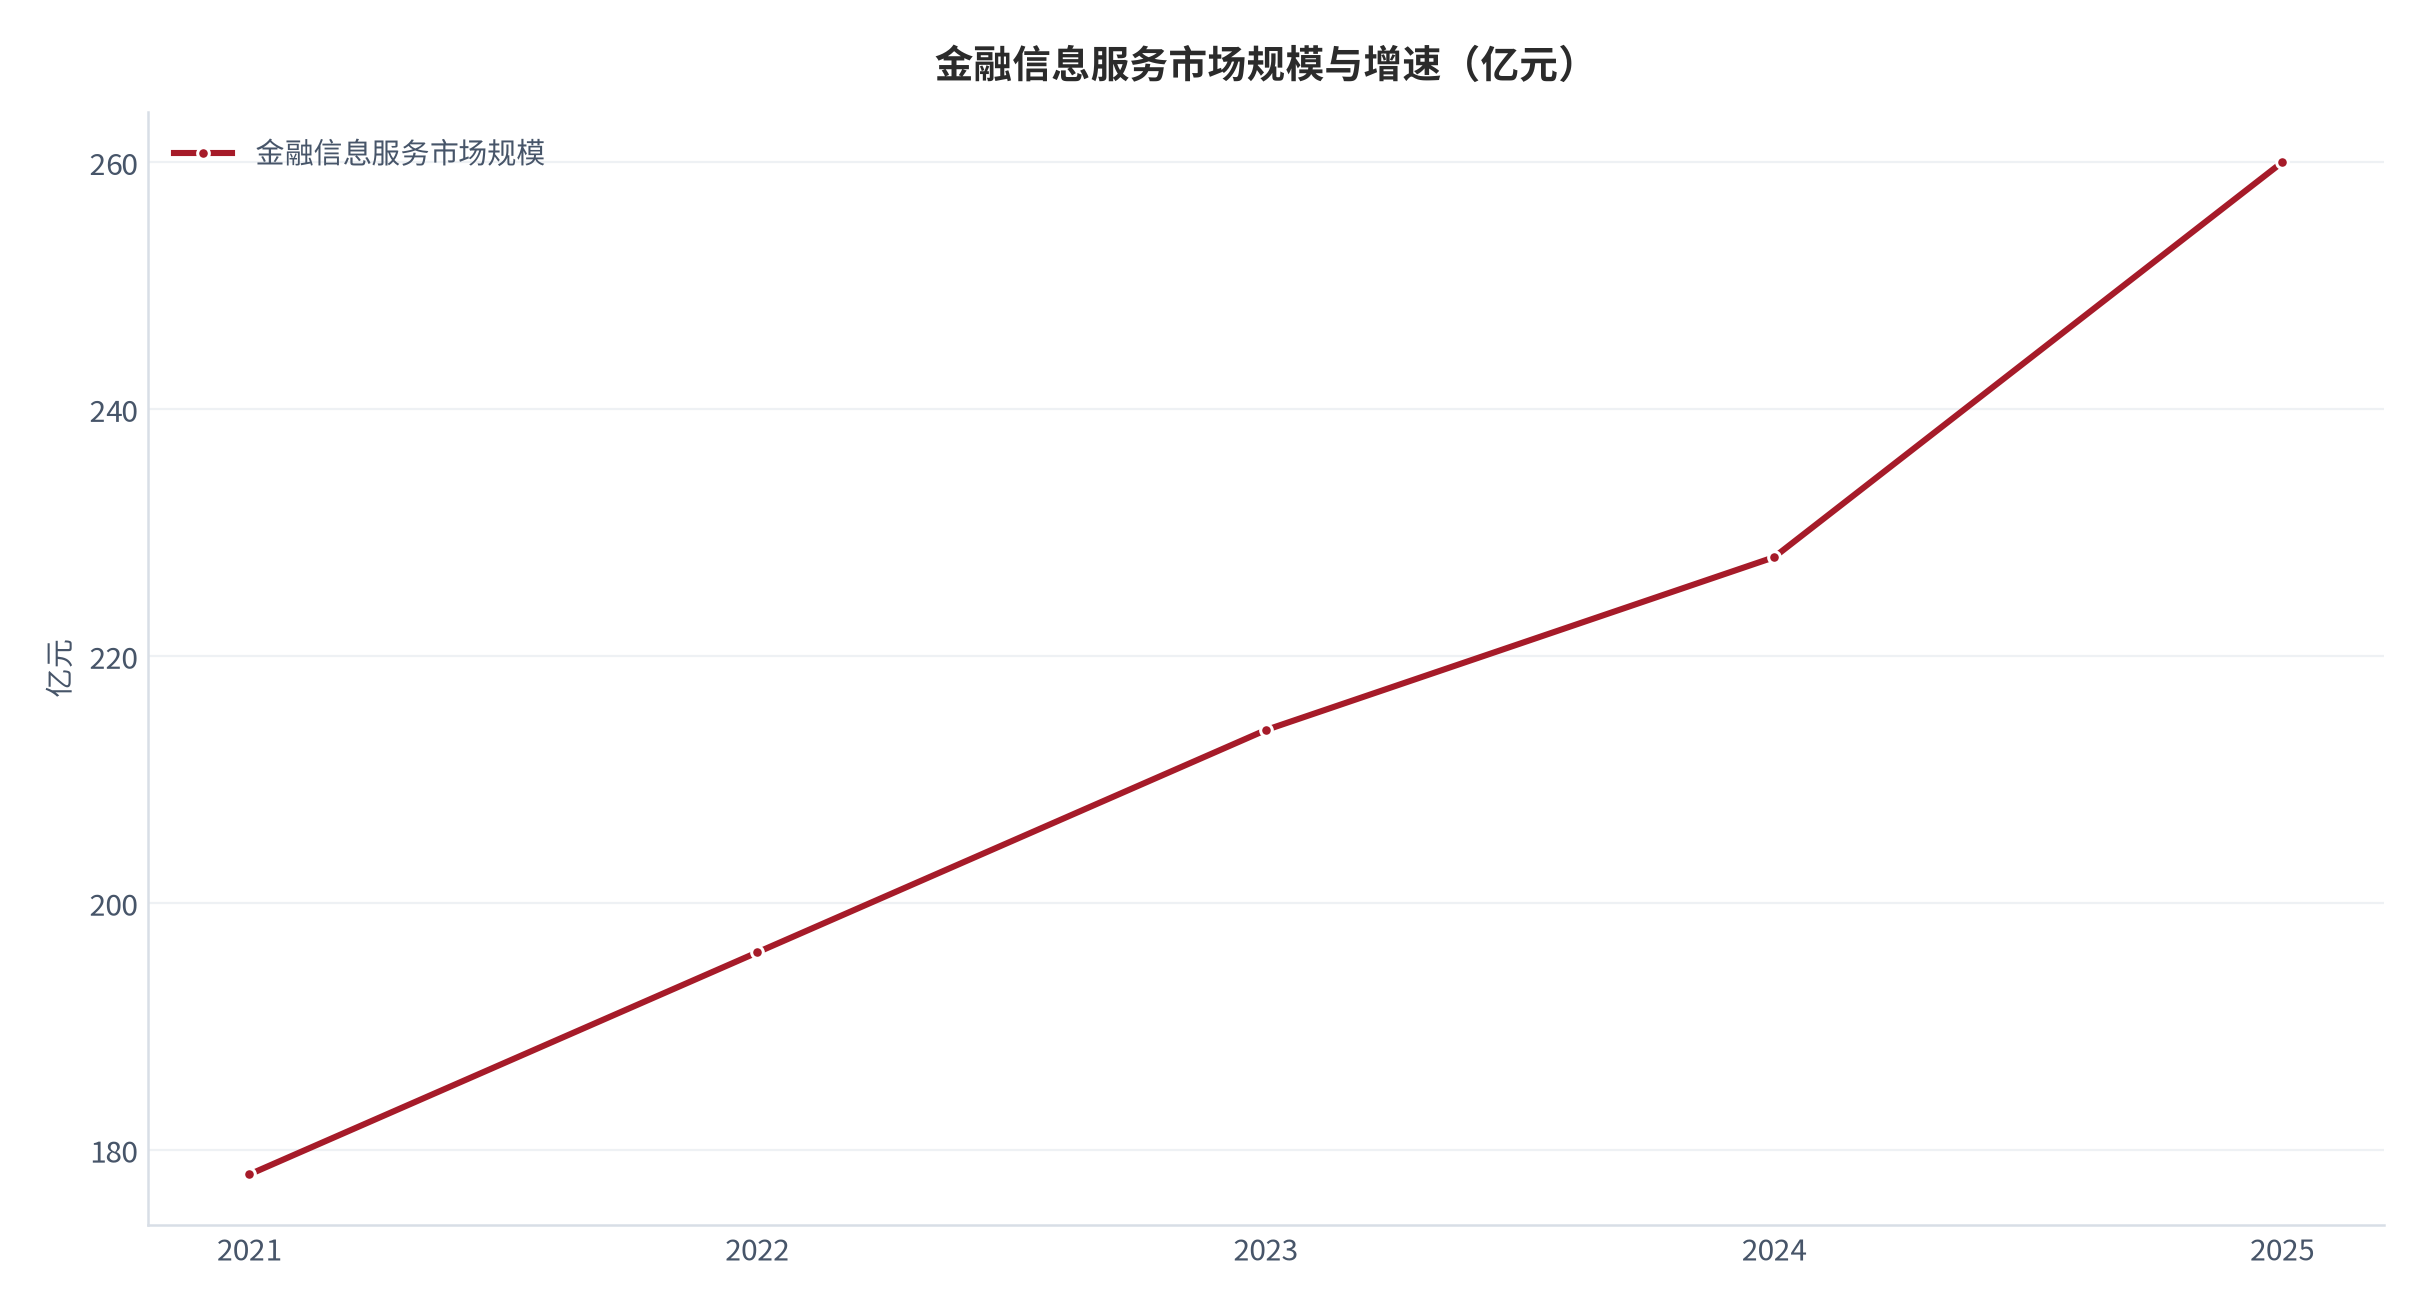
讨论投研信息终端,先把三类常被混用的口径分开。第一层是金融信息服务市场,2025 年规模约 260 亿元、同比 +14% [1],覆盖行情、资讯、数据、研报与工具软件;第二层是专业投研终端,即面向持牌机构与研究型账户的席位制产品;第三层是零售付费终端,年费 2,700–9,800 元 [3]的个人工具。
| 口径 | 2025 年规模 | 统计范围 | 适用场景 |
|---|---|---|---|
| 金融信息服务市场 | 约 260 亿元 [1] | 行情+资讯+数据+工具软件 | 产业政策与总盘判断 |
| 专业投研终端 | 本报告主口径之一,无独立公开统计 | 机构席位制产品 | 客单价与毛利测算 |
| 零售付费终端 | 本报告主口径之一,无独立公开统计 | 个人年费订阅工具 | 规模与获客效率测算 |
| 数据授权外包 | 成本项而非收入口径 [9] | 行情源、财报库与研报库 | 成本曲线分析 |
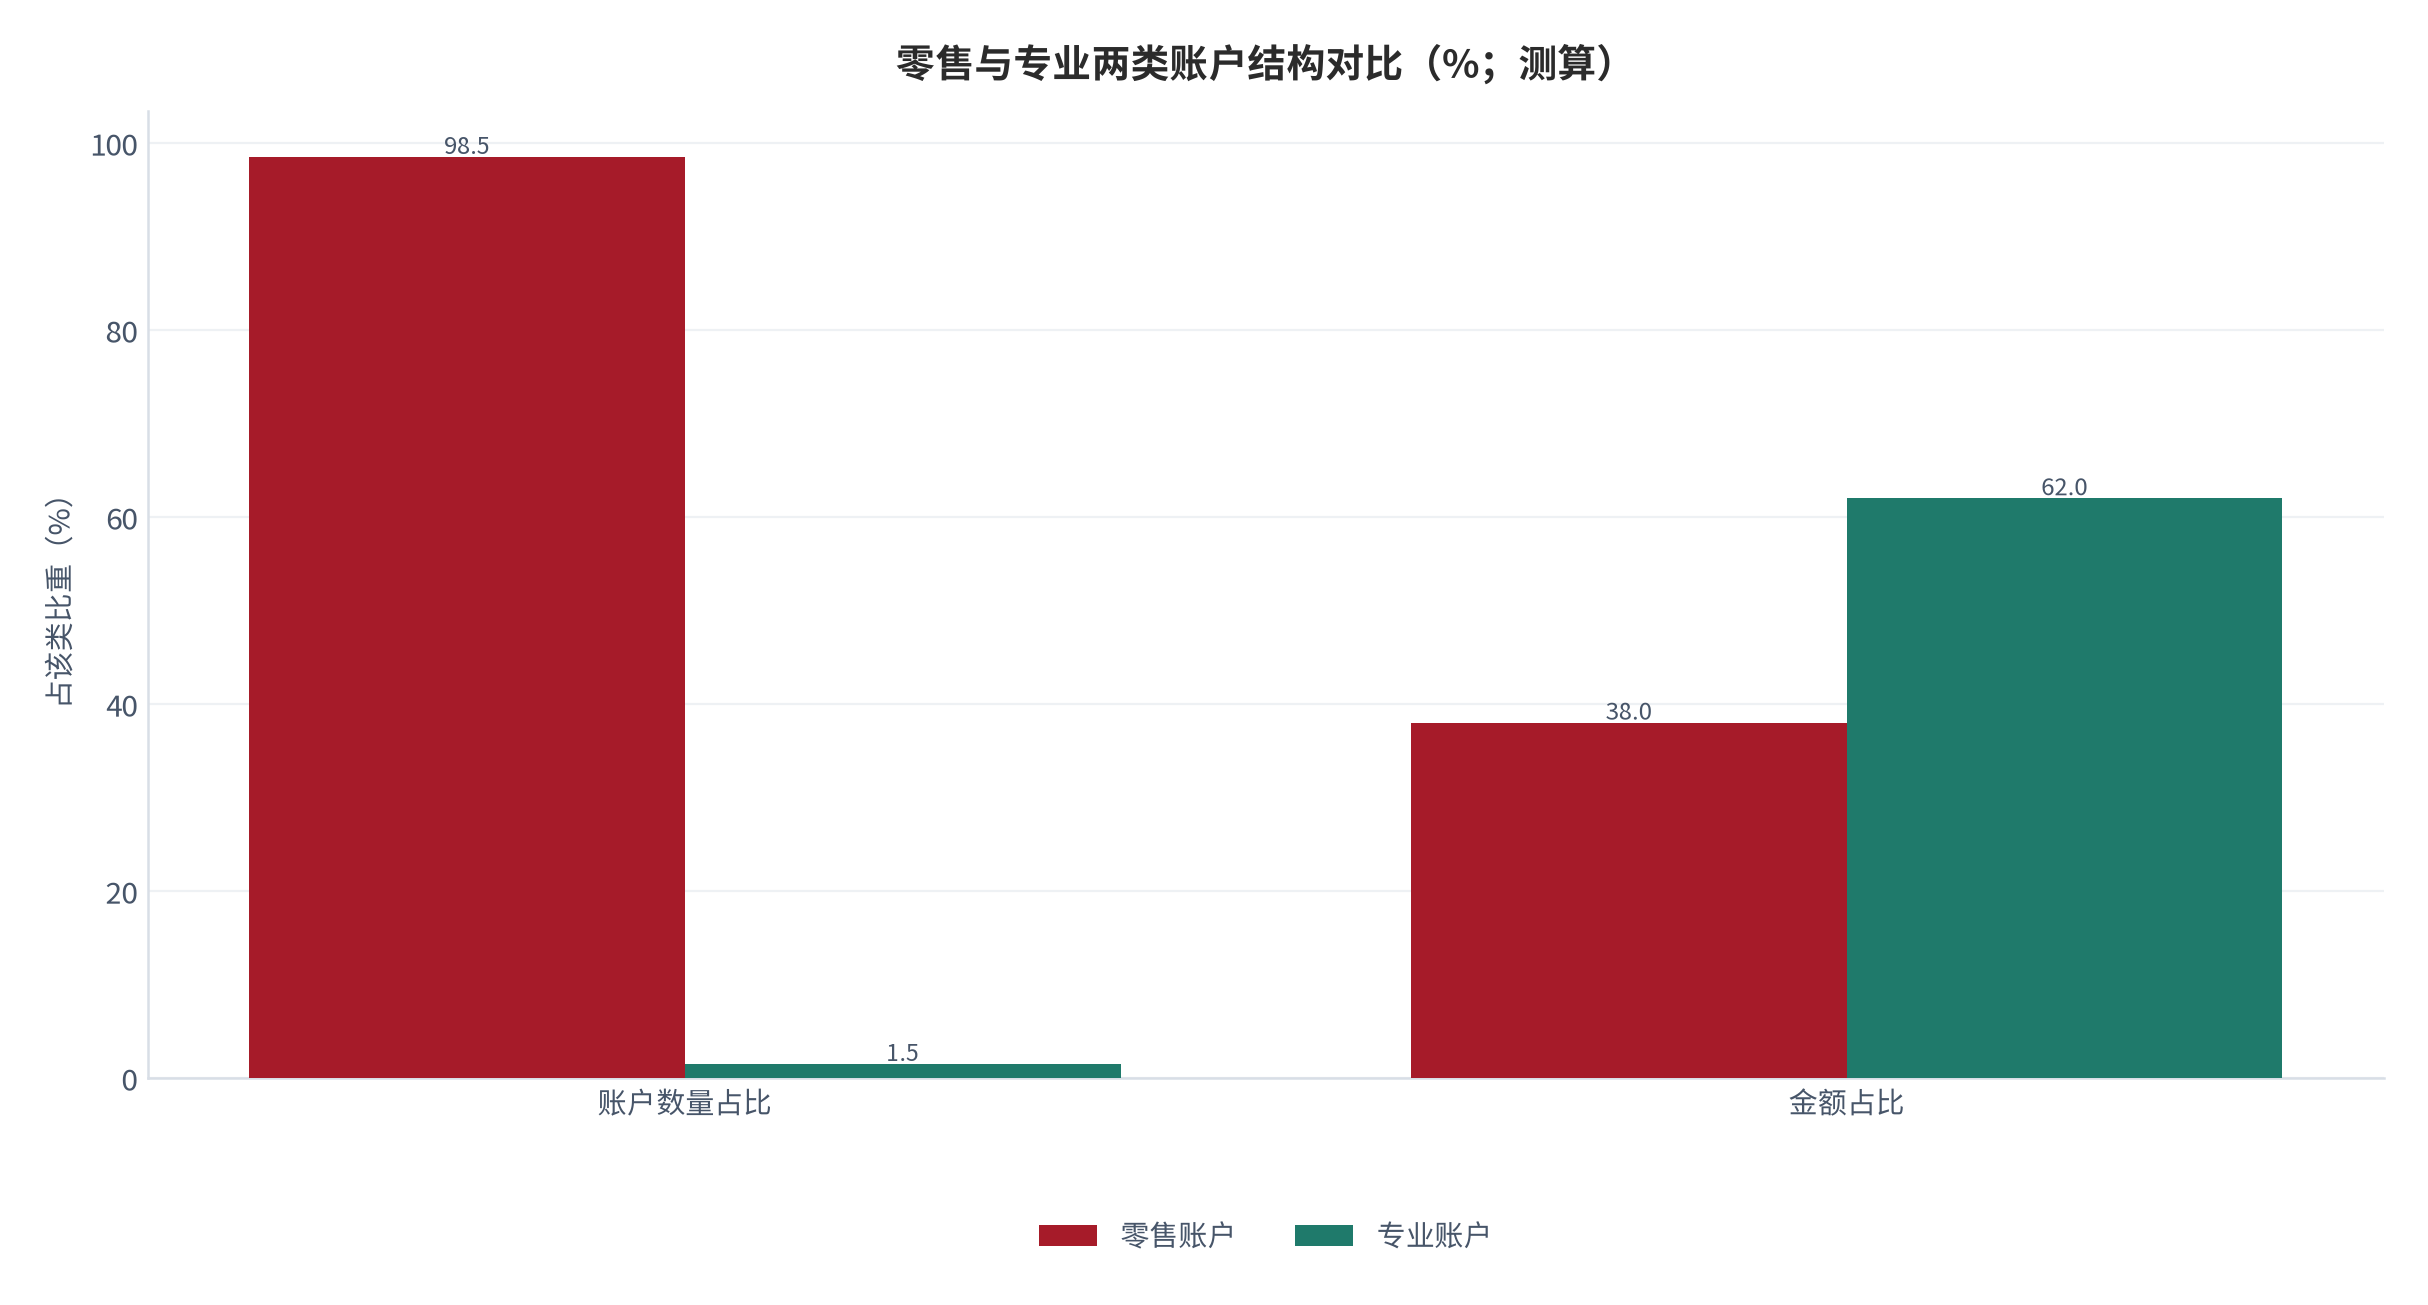
增长结构比总量更重要。按账户结构拆分 [2],零售付费账户约 100 万级、专业机构账户不足 2%,按客单价反推(测算),零售侧贡献的金额不足专业侧的六成——这是一个「客户数决定规模、客单价决定利润」的双轨结构,任何只谈用户数的行业判断都会严重误判盈利性。
02需求侧:两类账户的付费逻辑
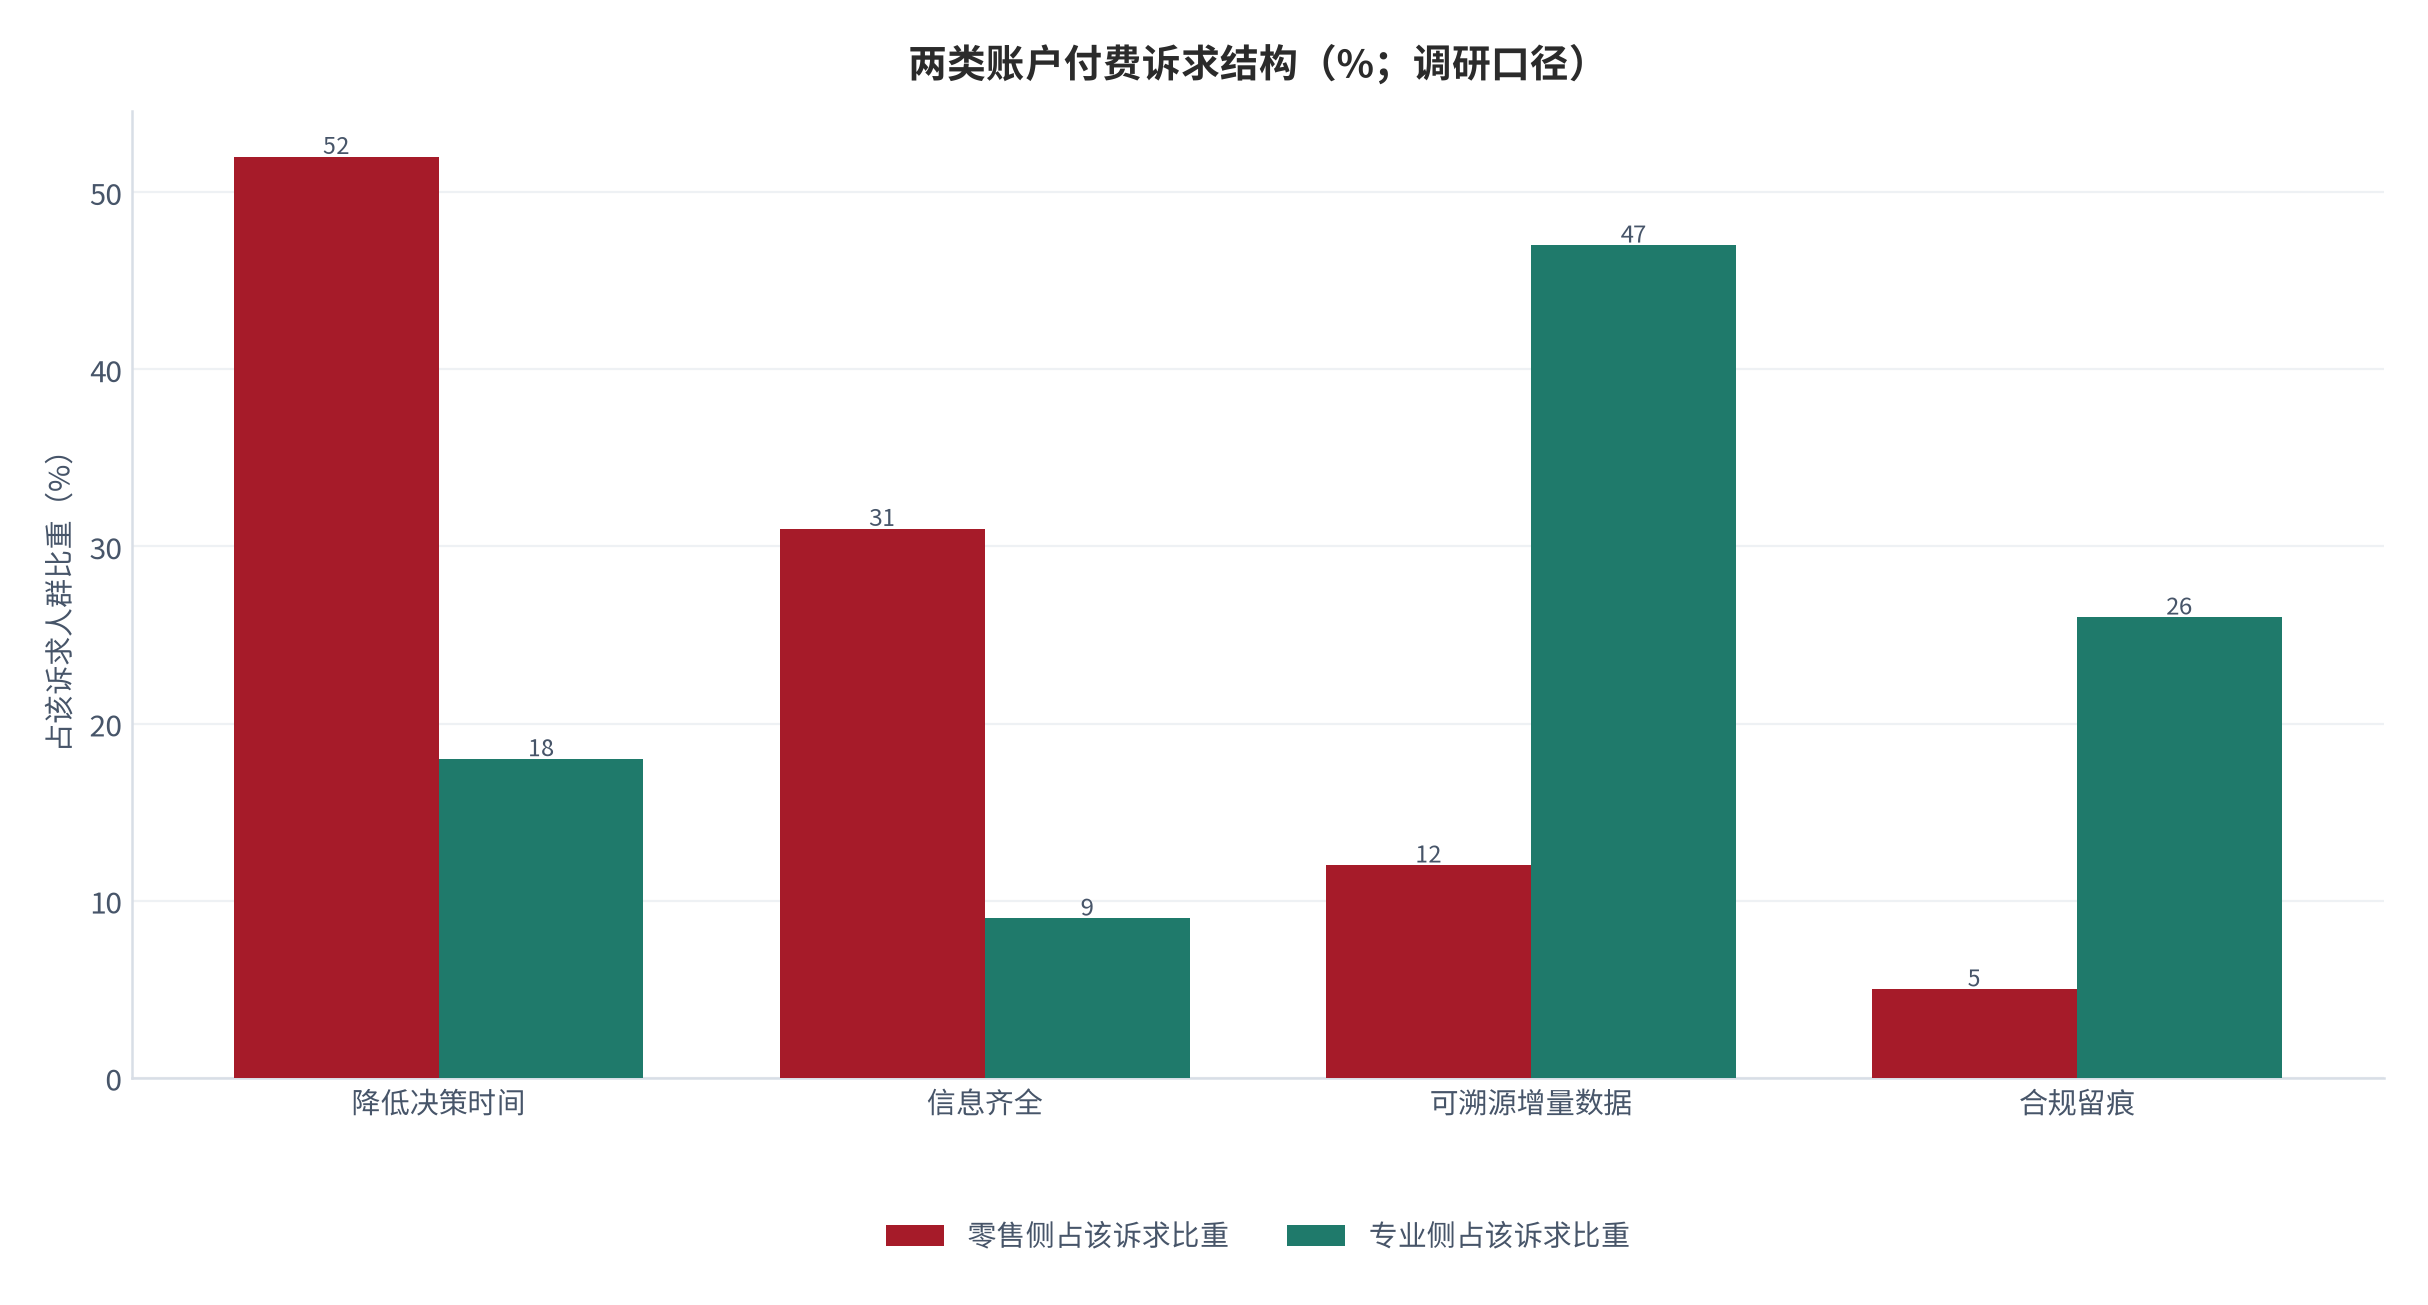
两类账户的需求函数完全不同。零售侧的核心诉求是「降低决策时间」,付费决策通常由个人在 30 分钟内完成,价格敏感、退订灵活;专业侧的核心诉求是「提高研究覆盖密度与可追溯性」,采购由部门预算驱动,决策链条长、替换成本高 [13]。调研口径显示 [13],专业账户对「可溯源增量数据」的支付意愿显著高于对「通用问答能力」的支付意愿。
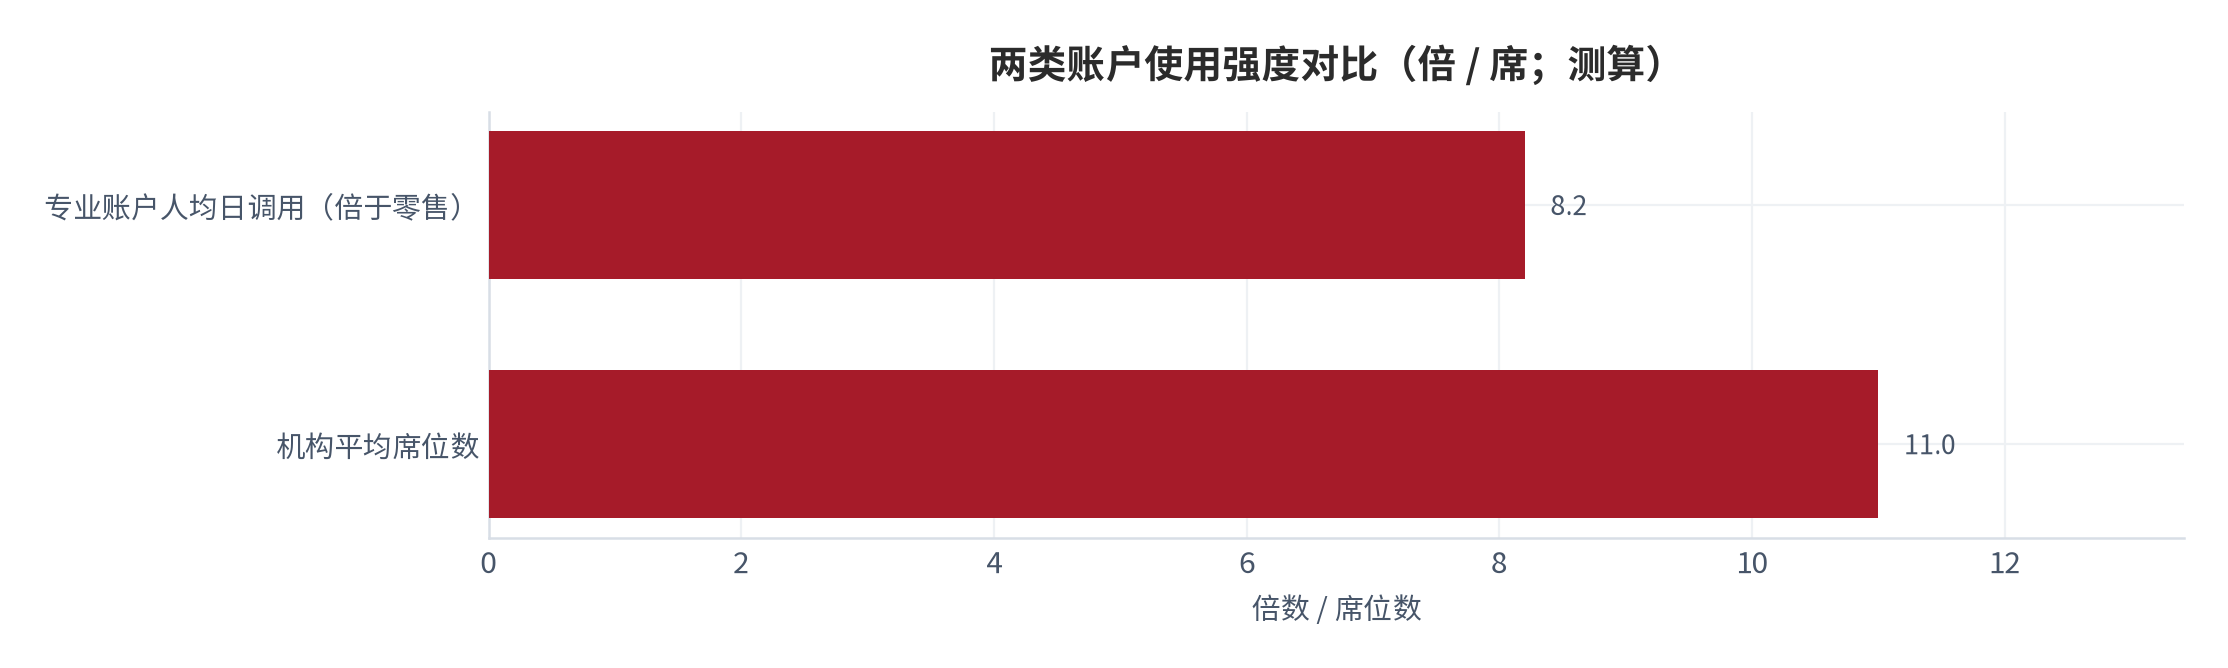
使用频次是区分两类的客观标尺。行业调研口径显示 [6],专业账户人均日调用次数为零售账户的 8 倍以上 [13],这意味着同样的模型能力,专业侧边际调用成本更高,而零售侧在低频使用下可以把成本压到接近为零——这正是成本曲线分叉的起点。
| 维度 | 零售账户 | 专业机构账户 | 对定价的含义 |
|---|---|---|---|
| 决策主体 | 个人即时决策 | 部门预算与集中采购 [13] | 专业侧决策周期长但流失率低 |
| 价格区间 | 2,700–9,800 元/年 [3] | 10 万–60 万元/年 [4] | 专业侧客单价高一个量级 |
| 使用频次 | 低(月度为主) | 高(日调用 8 倍以上)[13] | 专业侧边际成本显著更高 |
| 核心诉求 | 降低决策时间 | 可溯源增量数据与合规留痕 [13] | 责任边界决定价差 |
03供给侧与竞争格局
供给侧呈现「牌照壁垒 + 数据壁垒」双重结构。持牌要求把大量工具型创业公司挡在专业机构市场之外 [12],而数据授权成本占专业版营业成本约 62% [9]说明,谁能长期稳定拿到行情源、财报库与研报库的授权,谁就掌握了成本曲线的主动权。份额结构上,市场呈寡头竞争,前五家合计份额超过六成 [8]。
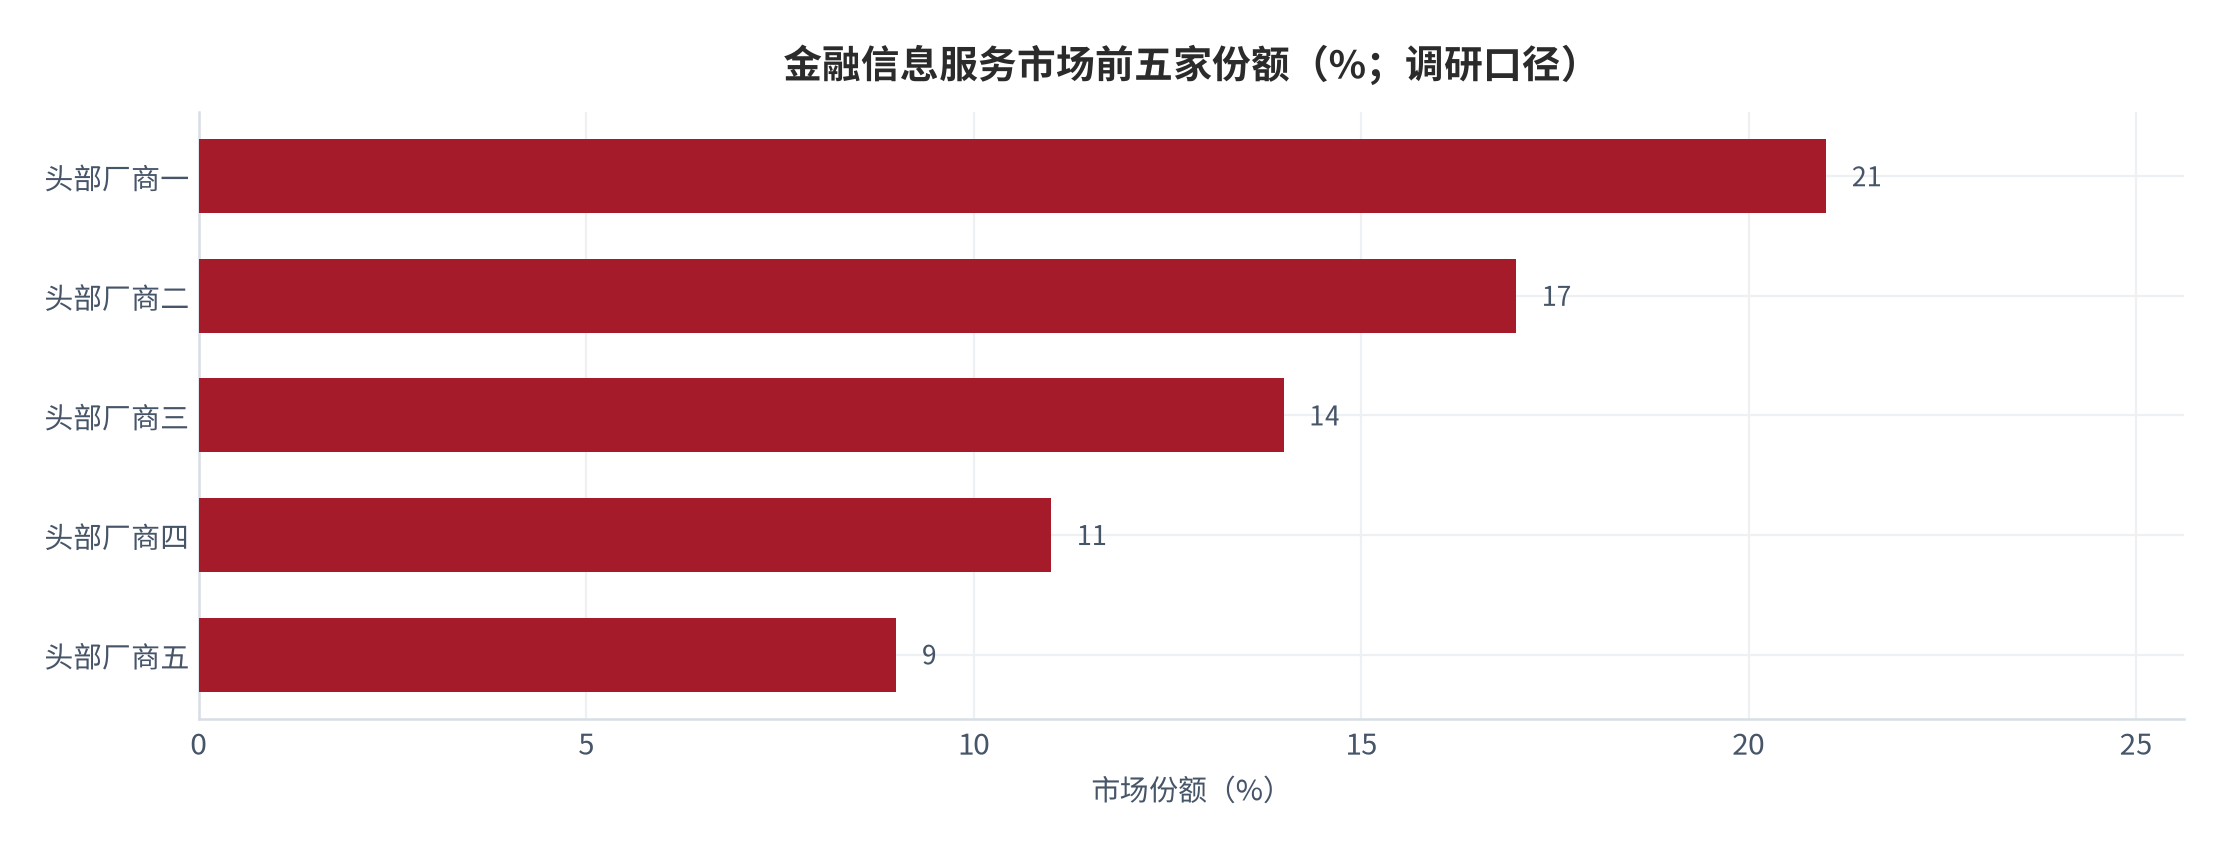
寡头格局对定价的含义是:专业版的年费区间 [4]不是由单个厂商决定,而是由头部厂商的定价带共同锚定;新进入者很难用「降价一半」的策略撬动机构客户,因为机构采购最看重的恰恰是供应商的长期存续能力。
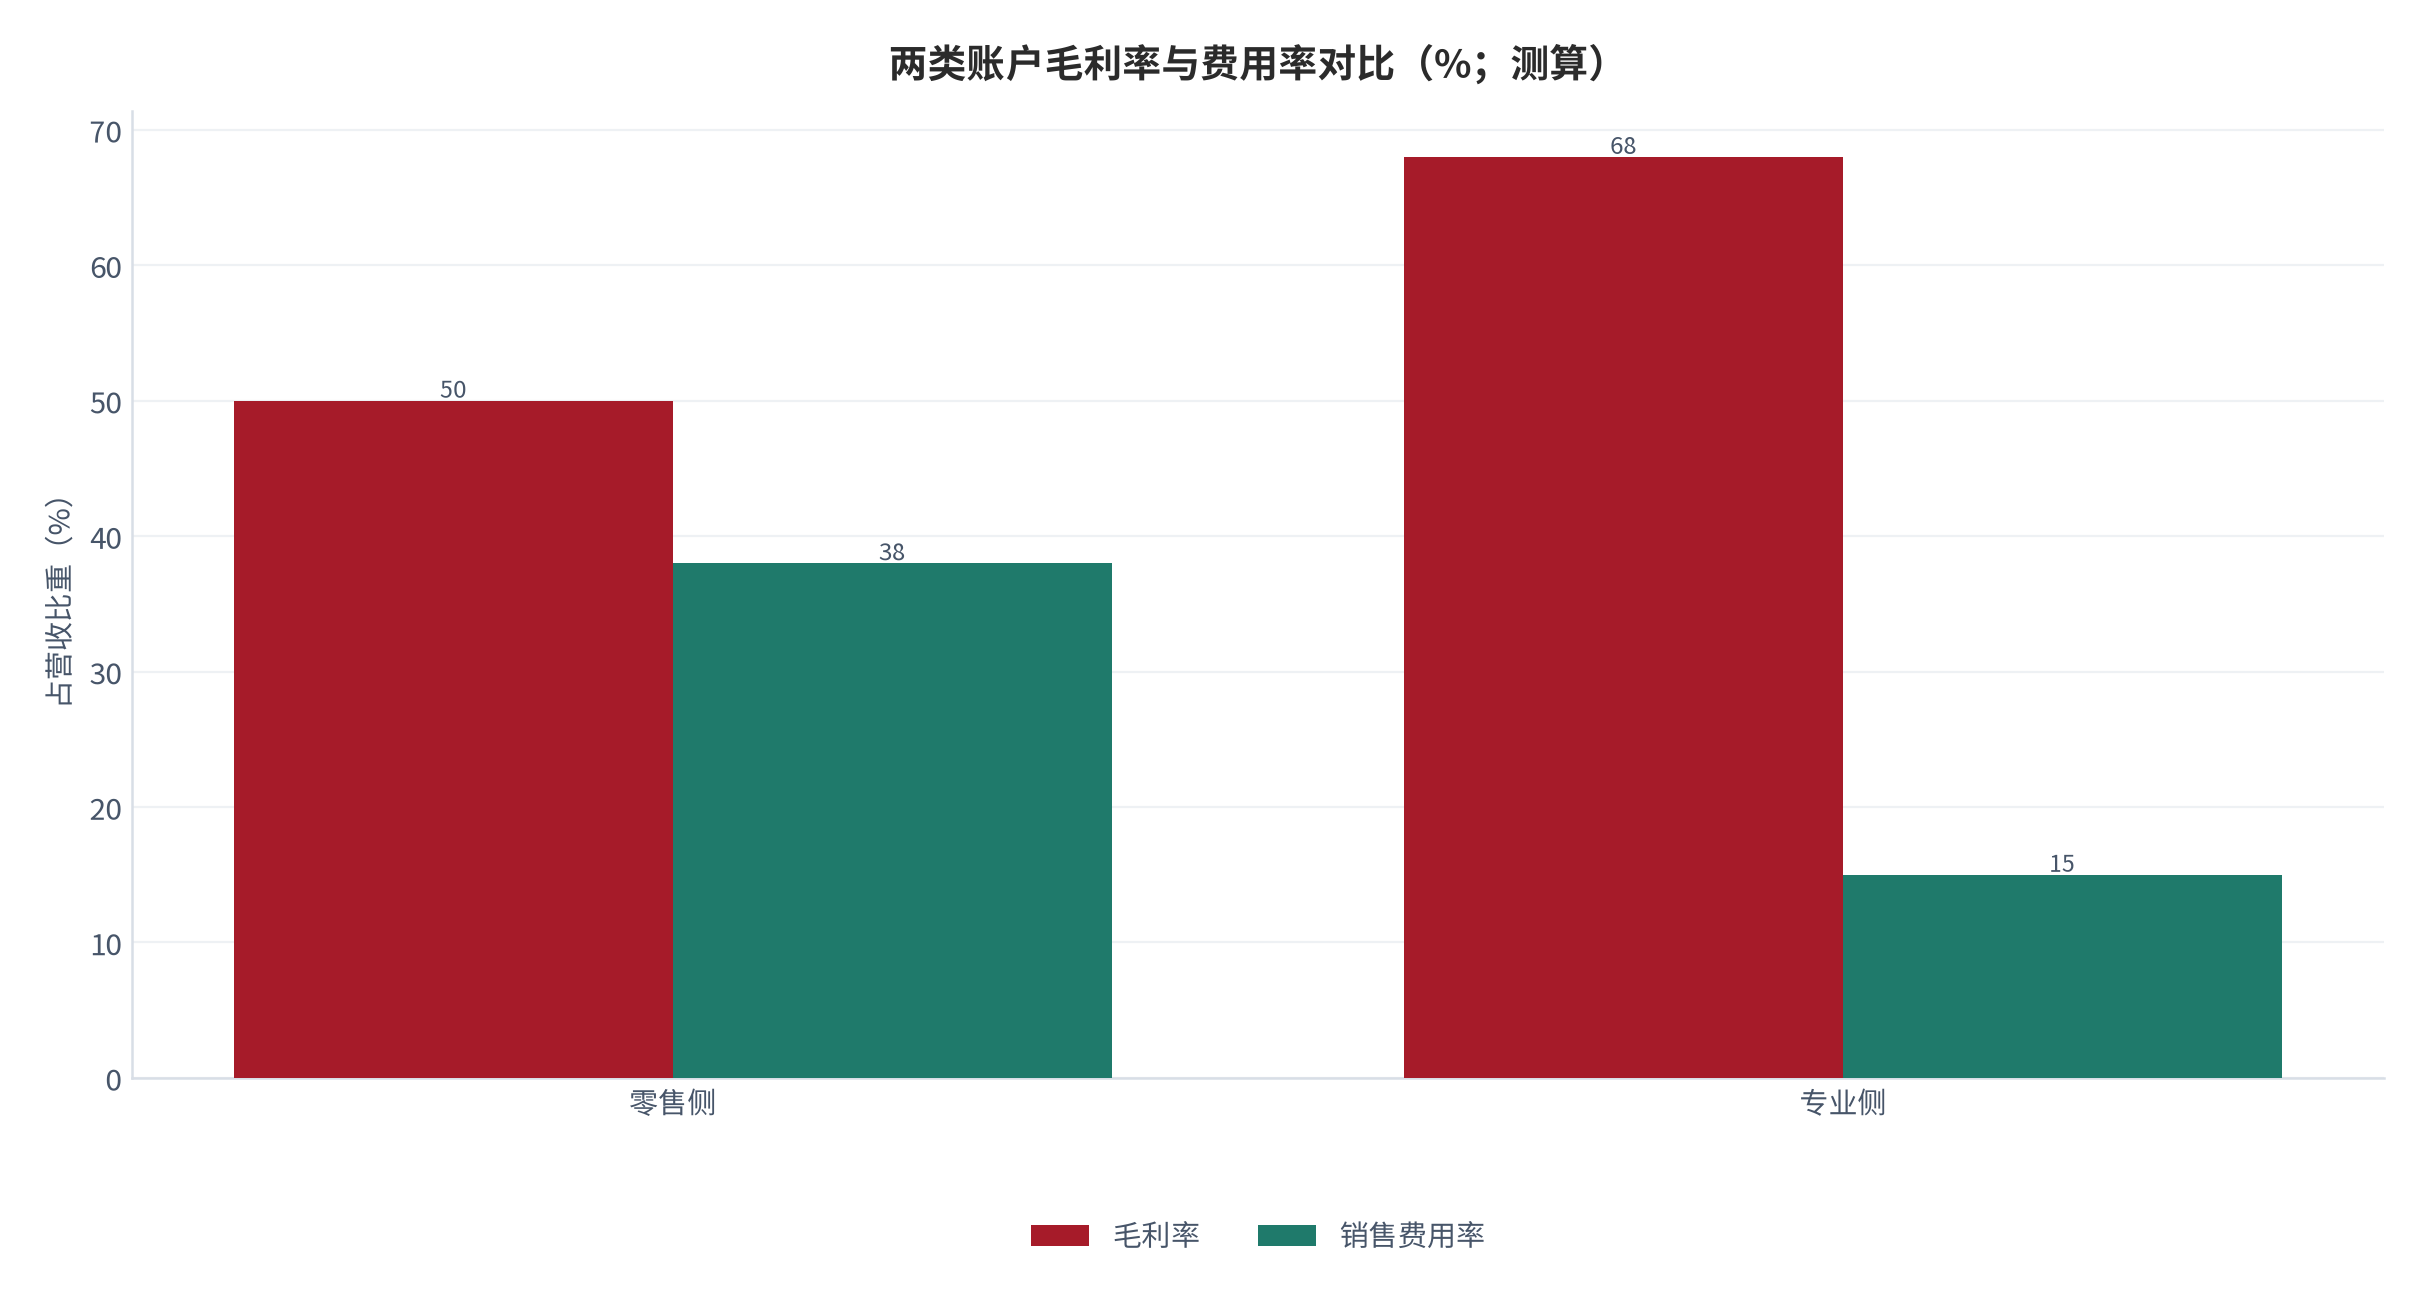
竞争格局上,头部厂商在专业侧与零售侧采取完全不同的打法。专业侧靠席位与深度数据维持绑定,替换成本随使用年限上升;零售侧靠获客效率竞争,营销费用占营收的比重显著高于专业侧。这导致同一家公司在两个侧的毛利率结构可能相差一倍以上。
04产品谱系与分级定价结构
分级定价的产品谱系通常由四个层级构成:免费版、零售版、专业版与机构专属版。零售版年费 2,700–9,800 元 [3],专业版年费 10 万–60 万元 [4]。两个价格带之间不是简单的功能数量差异,而是「可溯源」与「留痕」这两个质变点。
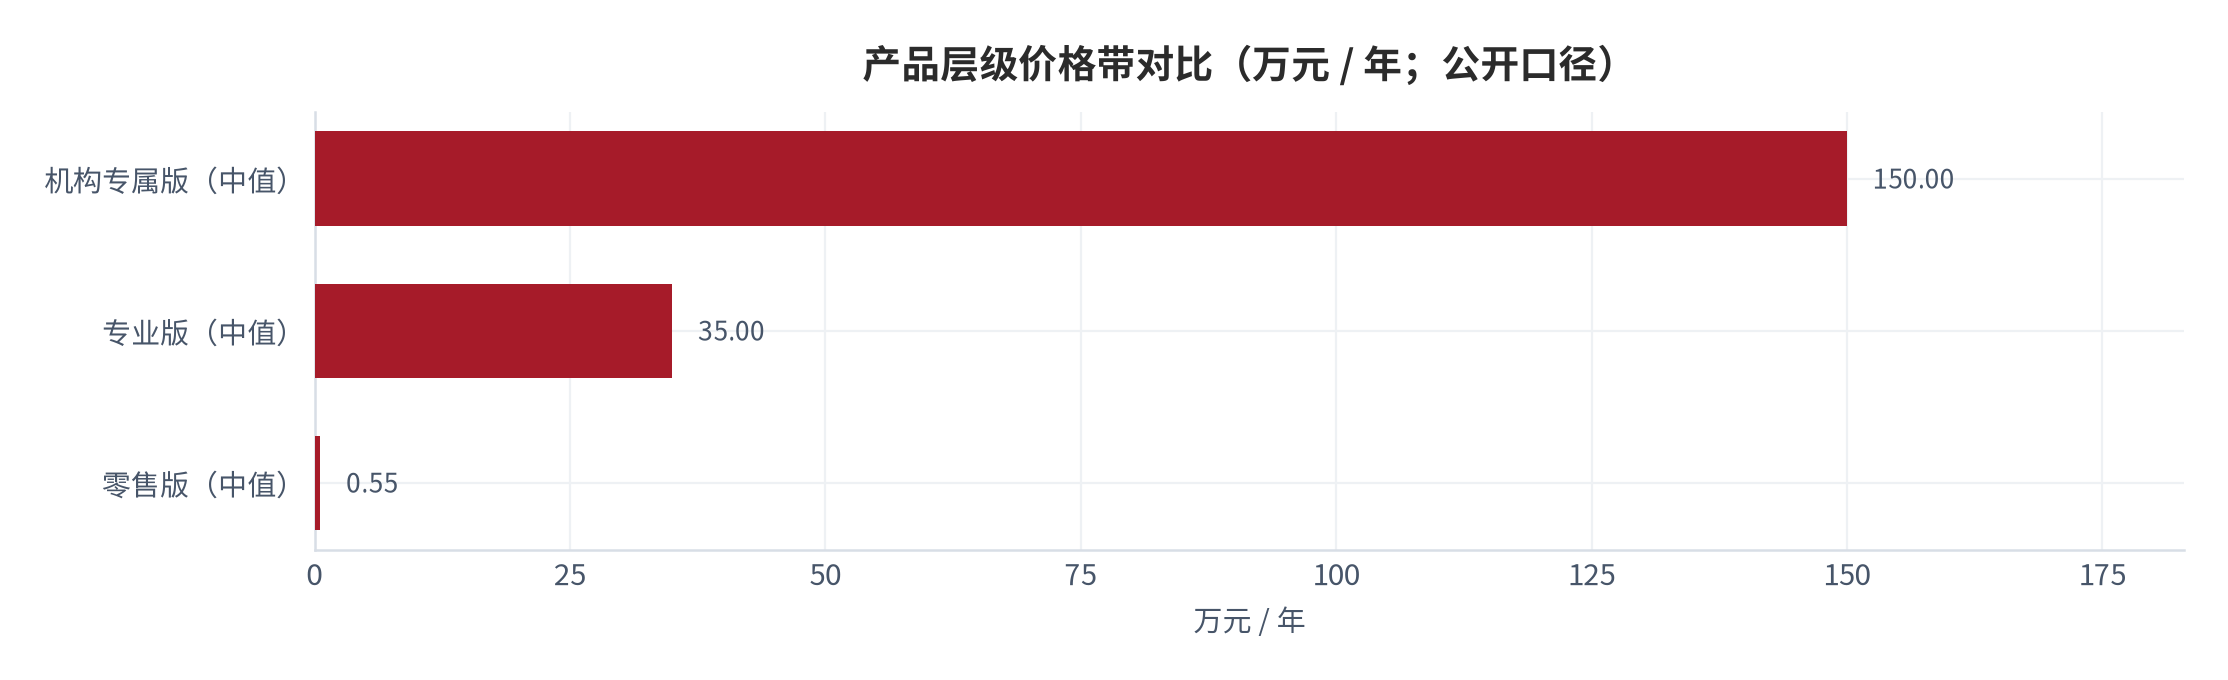
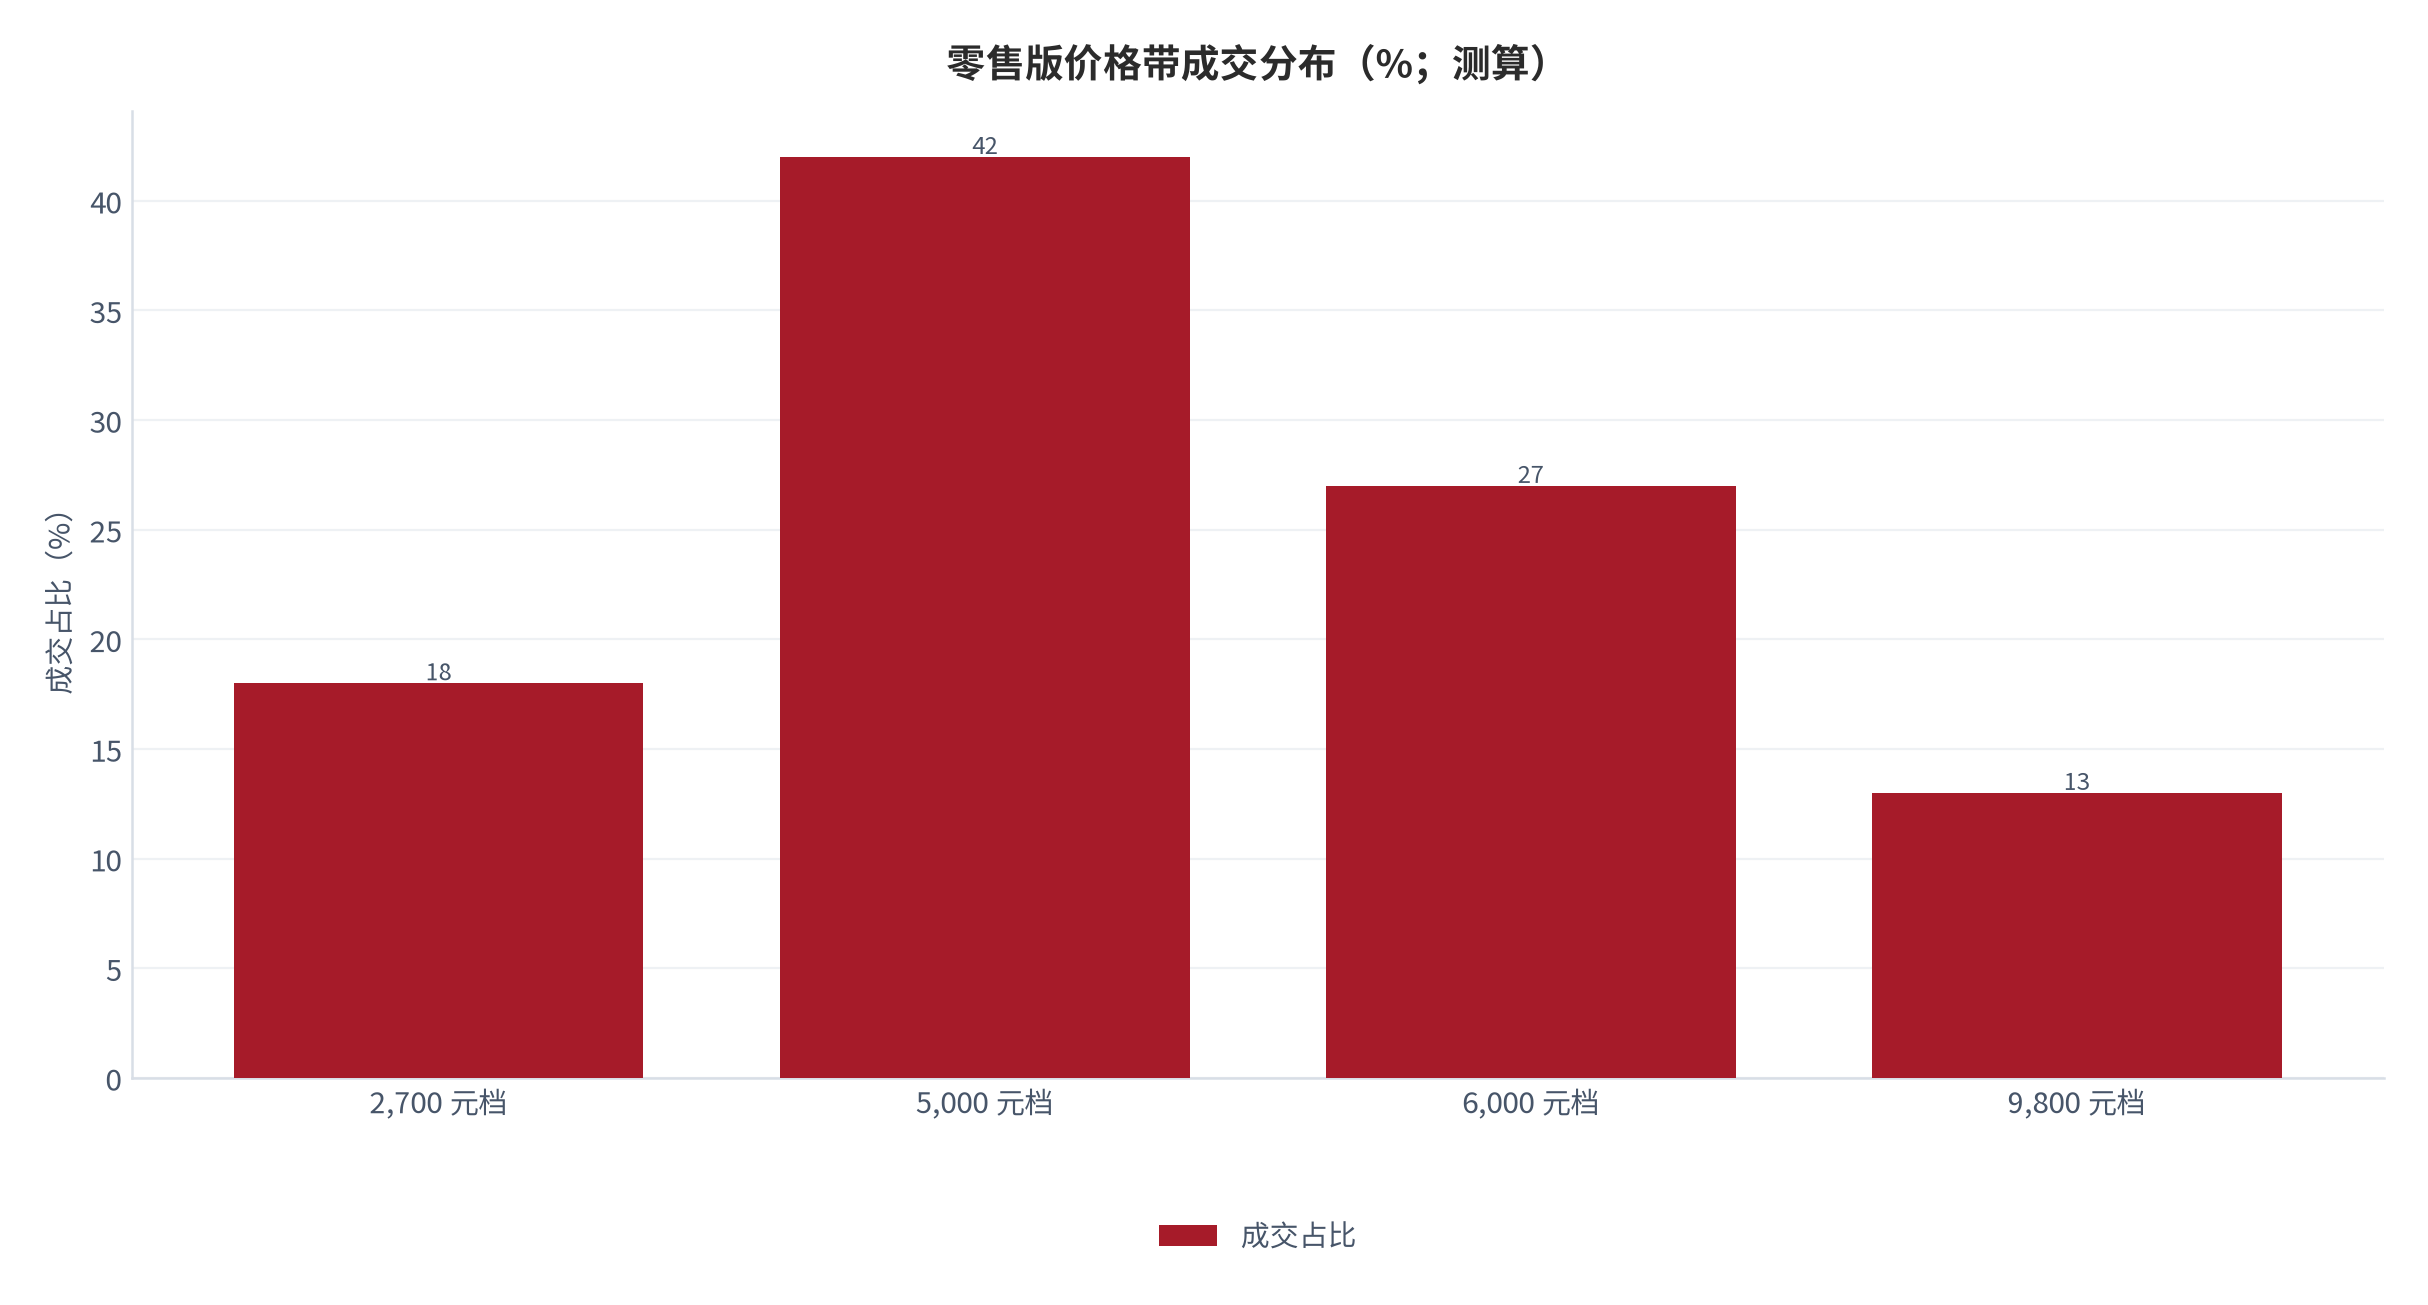
价格带内部同样存在明显的分层。零售版 2,700 元档多为入门工具,5,000–6,000 元档是主力成交区;专业版 10 万元档多为小团队起步,30 万元以上的报价通常对应多席位与私有化部署。价格带的宽度说明定价不是按功能线性叠加,而是按「责任等级」跳档。
| 层级 | 年费区间 | 典型席位 | 关键权益分界 | 目标客户 |
|---|---|---|---|---|
| 免费版 | 0 元 | 单席位 | 基础检索 | 流量获取 |
| 零售版 | 2,700–9,800 元 [3] | 单席位 | 历史数据与导出 | 个人投资者 |
| 专业版 | 10 万–60 万元 [4] | 个位数至两位数 [13] | 可溯源增量数据与留痕 | 研究型专业账户 |
| 机构专属版 | 按项目报价 | 按机构规模 | 私有化与定制集成 | 持牌机构 [12] |
05单账户经济模型拆解
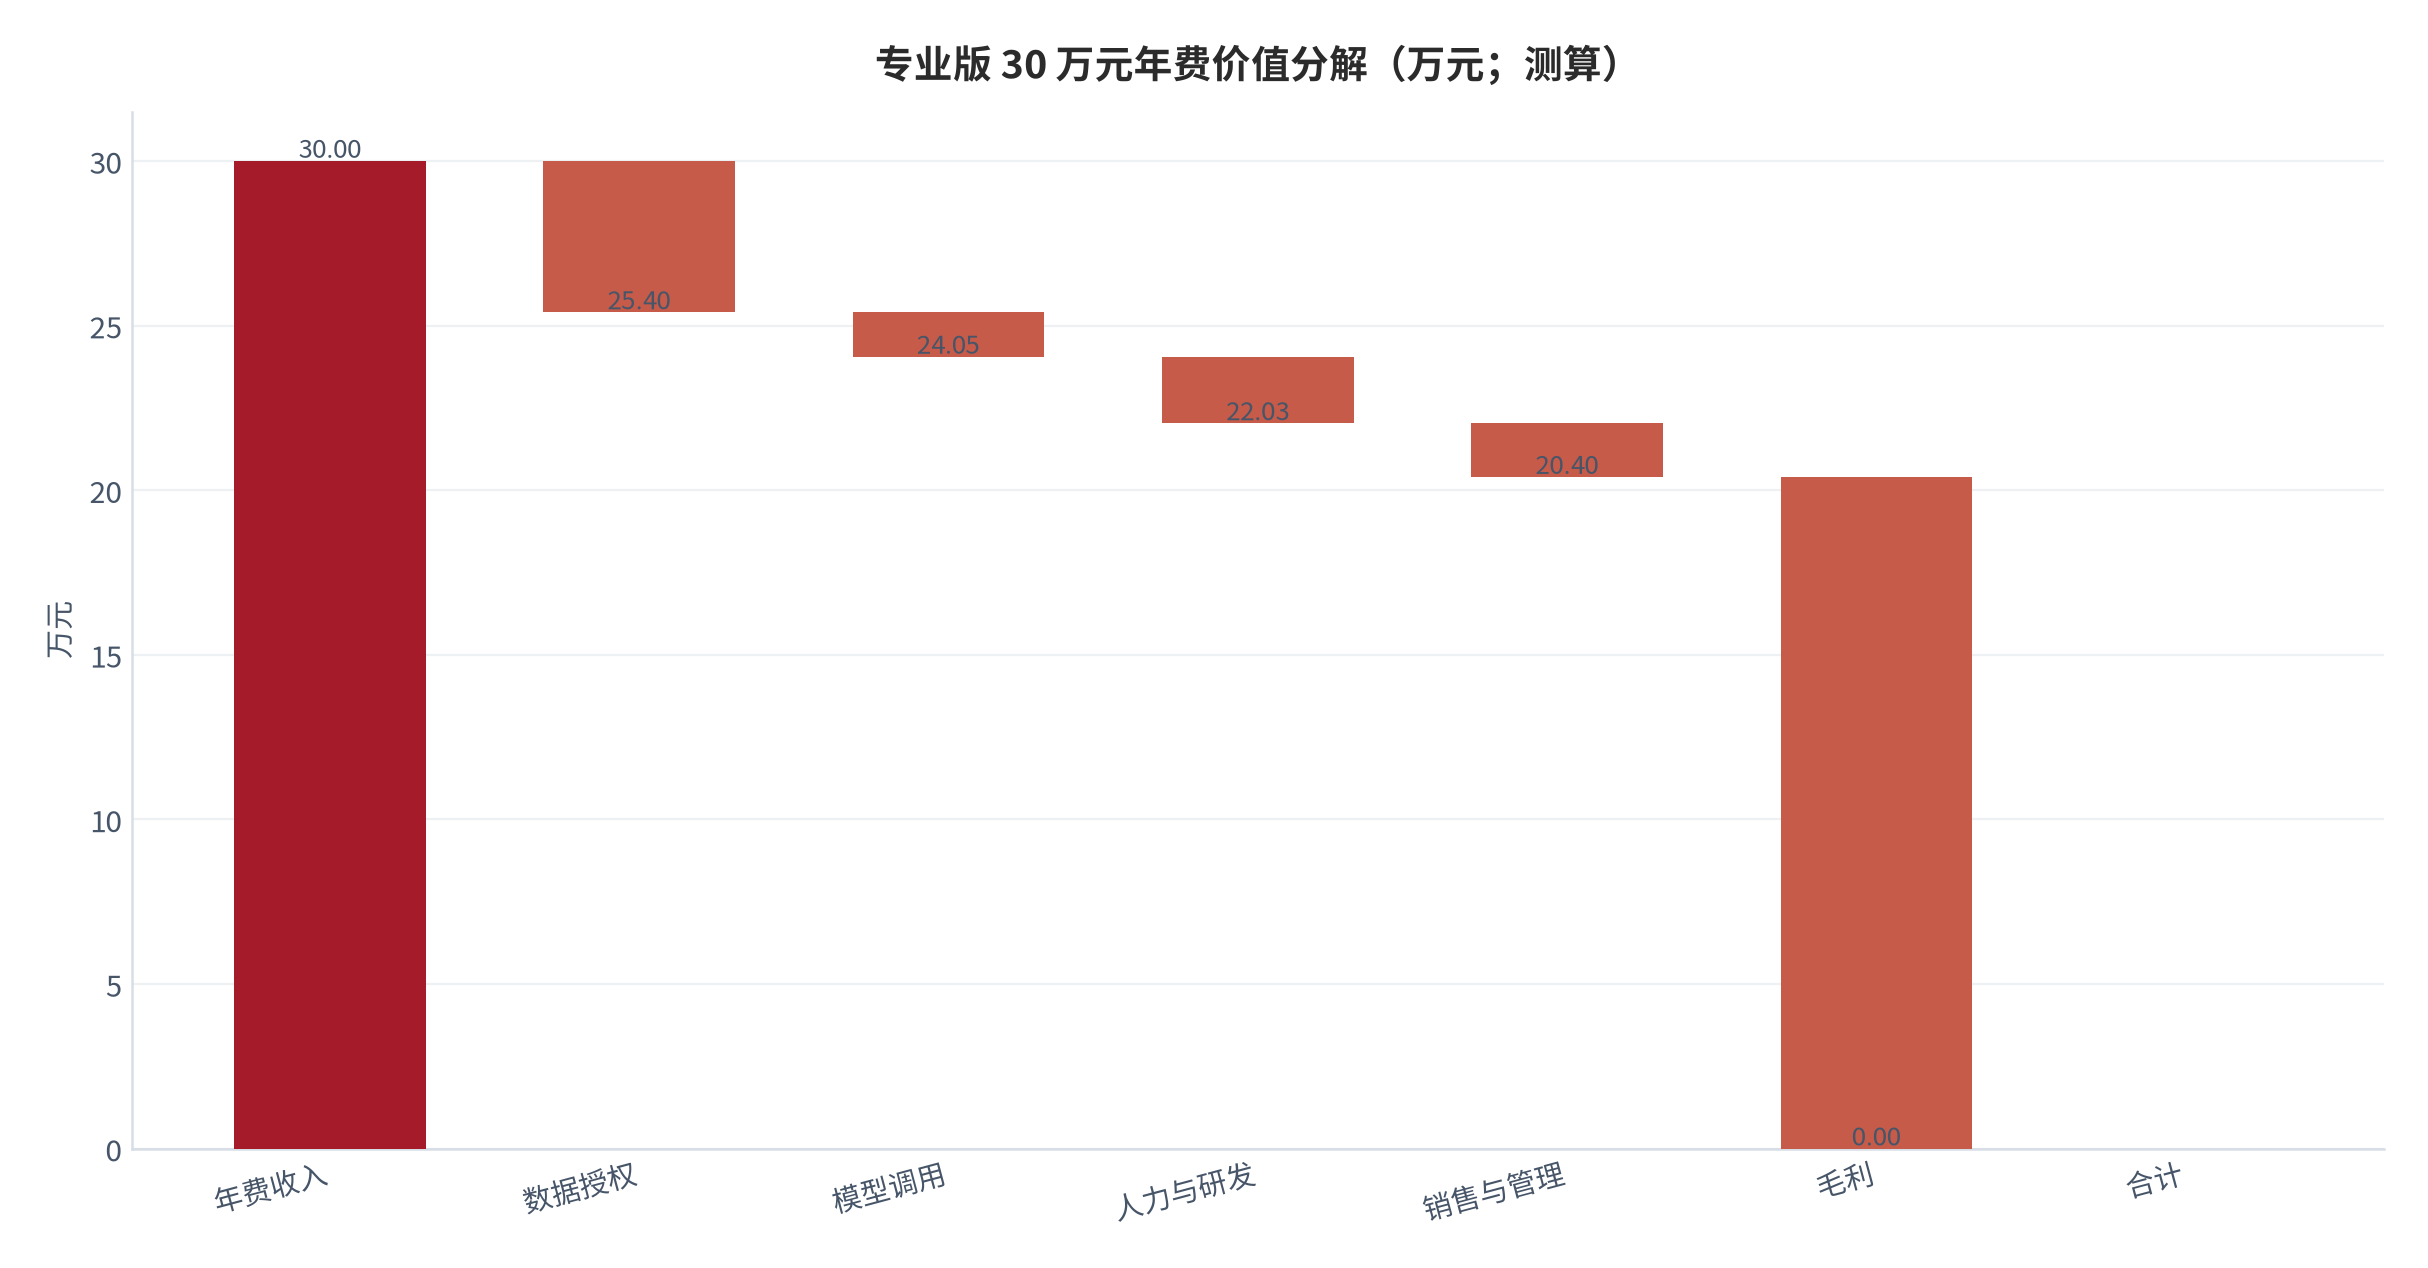
以专业版 30 万元年费、10 个席位做单客户拆解(测算)。年费 30 万元中,按专业版毛利率约 68% 计(测算,锚定成本结构 [9]与厂商毛利率区间 [15]),对应毛利 20.4 万元;营业成本 9.6 万元由三部分组成——数据授权与算力合计约 5.95 万元,占营业成本 62% [9],其中授权约 4.6 万元、模型调用约 1.35 万元(按专业账户日调用为零售 8 倍 [13]的边际量测算、并取公开算力报价下行区间 [10]),人力与研发分摊约 2.0 万元,销售与管理分摊约 1.6 万元。
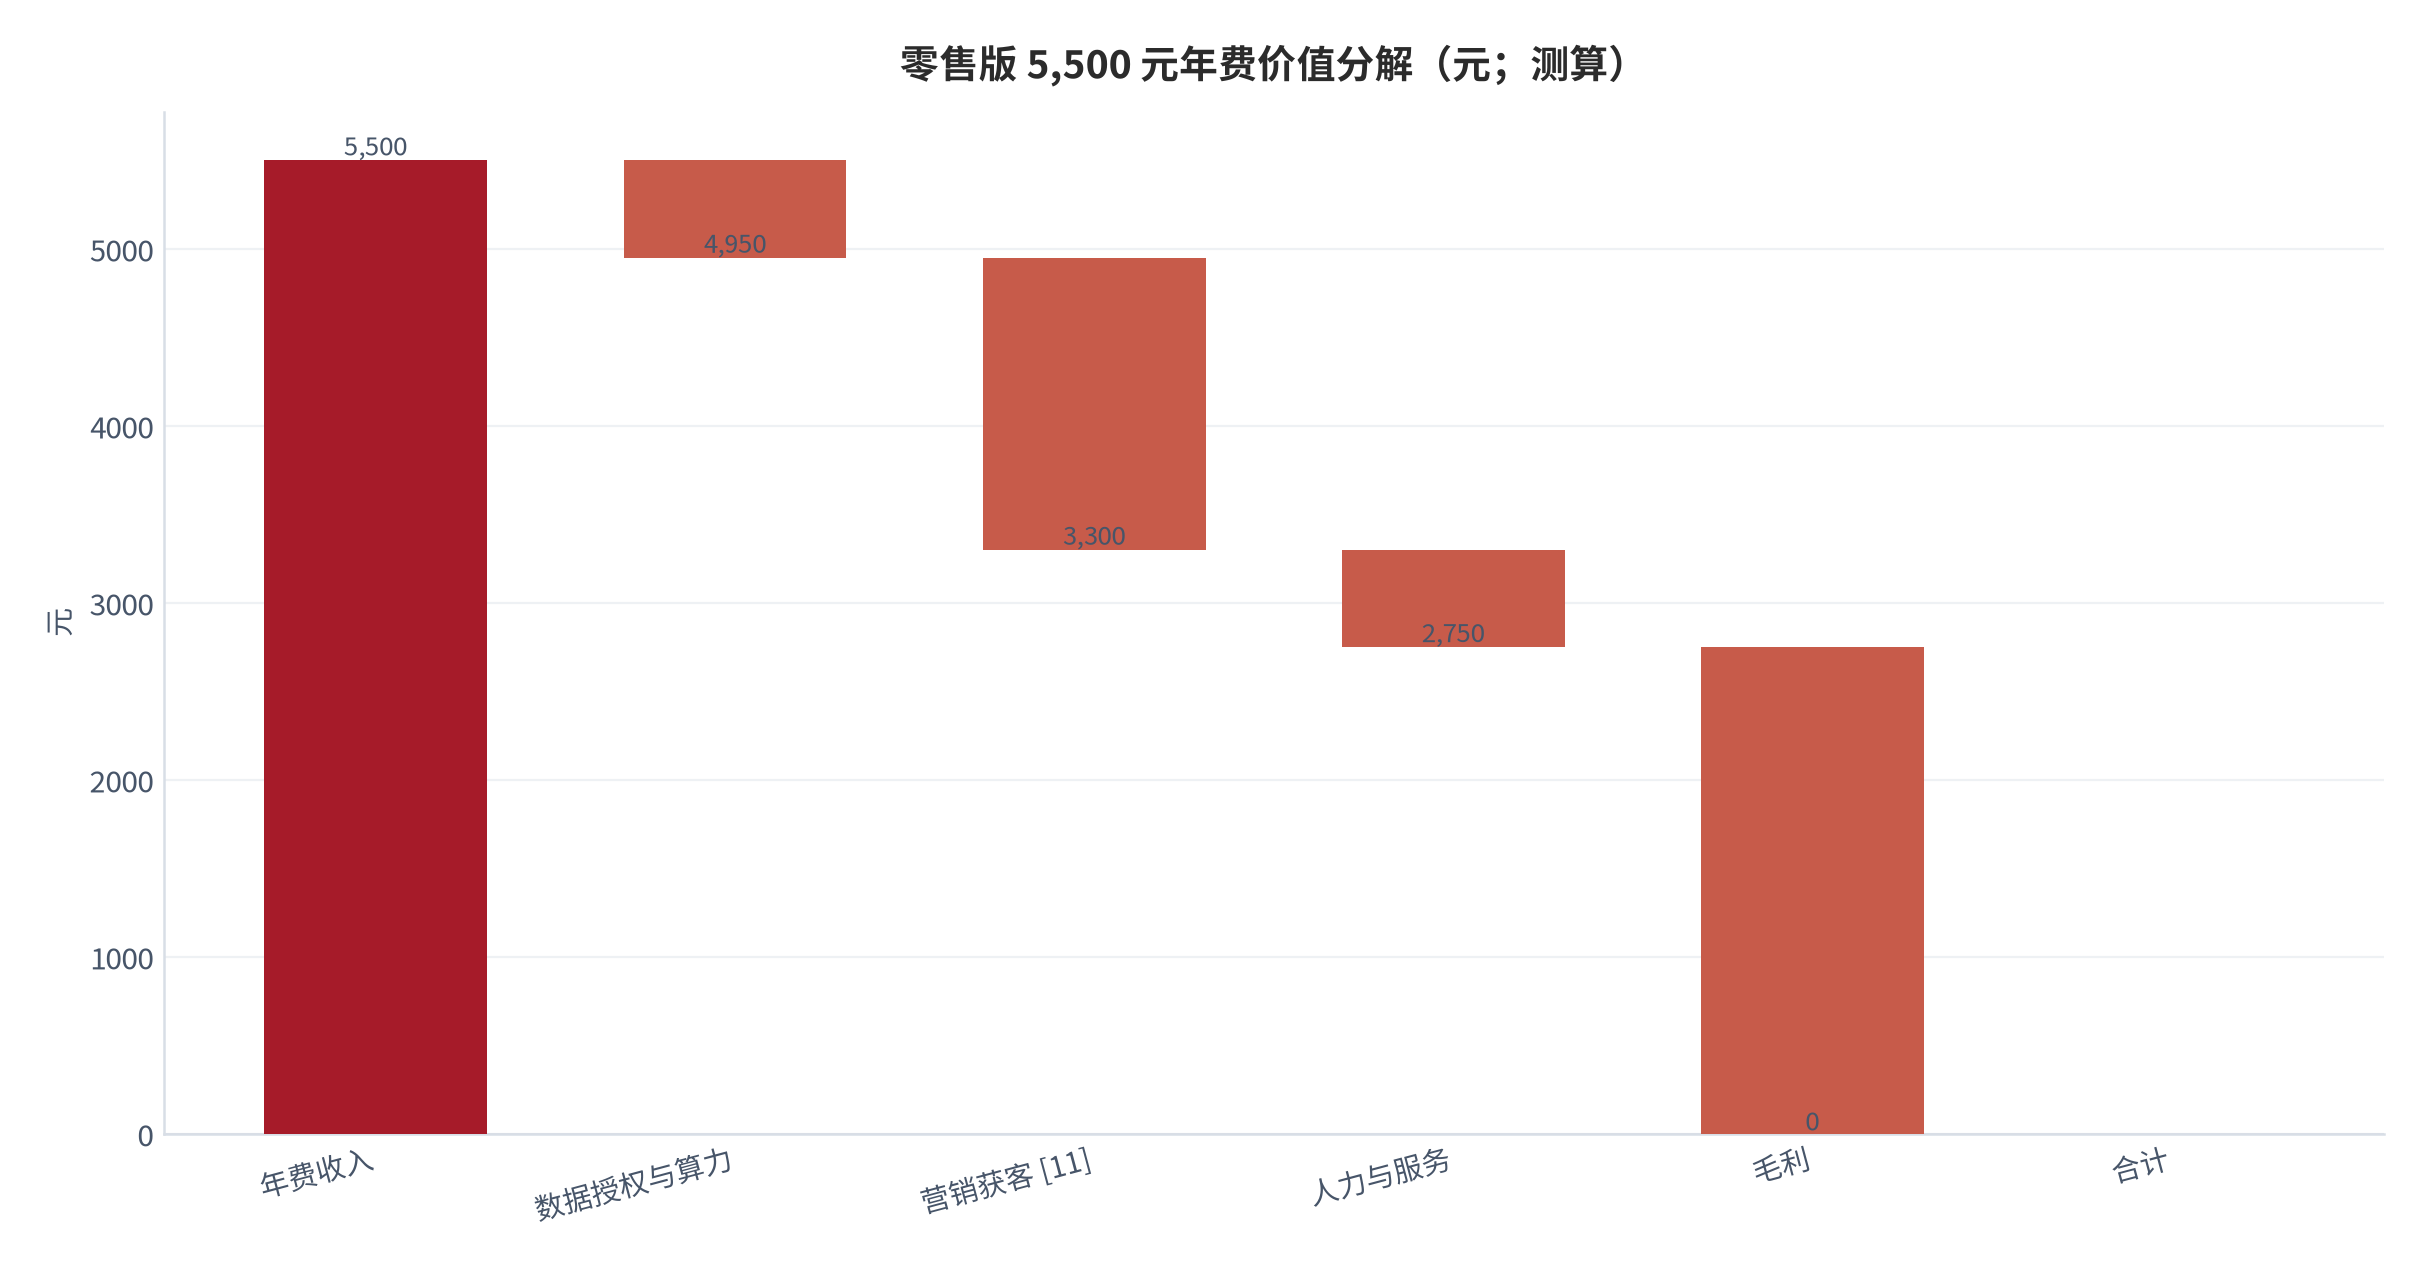
零售侧模型完全不同。以零售版 5,500 元年费、低日调用为基准(测算),按零售版毛利率约 50% 计(测算,锚定盈利结构 [15]),对应毛利 2,750 元;营业成本 2,750 元中,数据授权与算力合计约 550 元(占 20%,对应零售侧成本占比显著低于专业侧 [9]),营销获客成本按行业投入结构 [11]分摊约 1,650 元,人力与服务约 550 元。
06付费差的形成机制与留存
付费差之所以能维持在 3.6 倍左右 [3],机制有三条。第一条是替换成本:机构把研究流程、模板与留痕体系建在专业版上,迁移成本高 [13];第二条是合规要求:持牌机构对留痕与审计有内在需求 [12];第三条是人工替代:专业版年费相对研究员人力成本极低,属「性价比极高」的支出项。
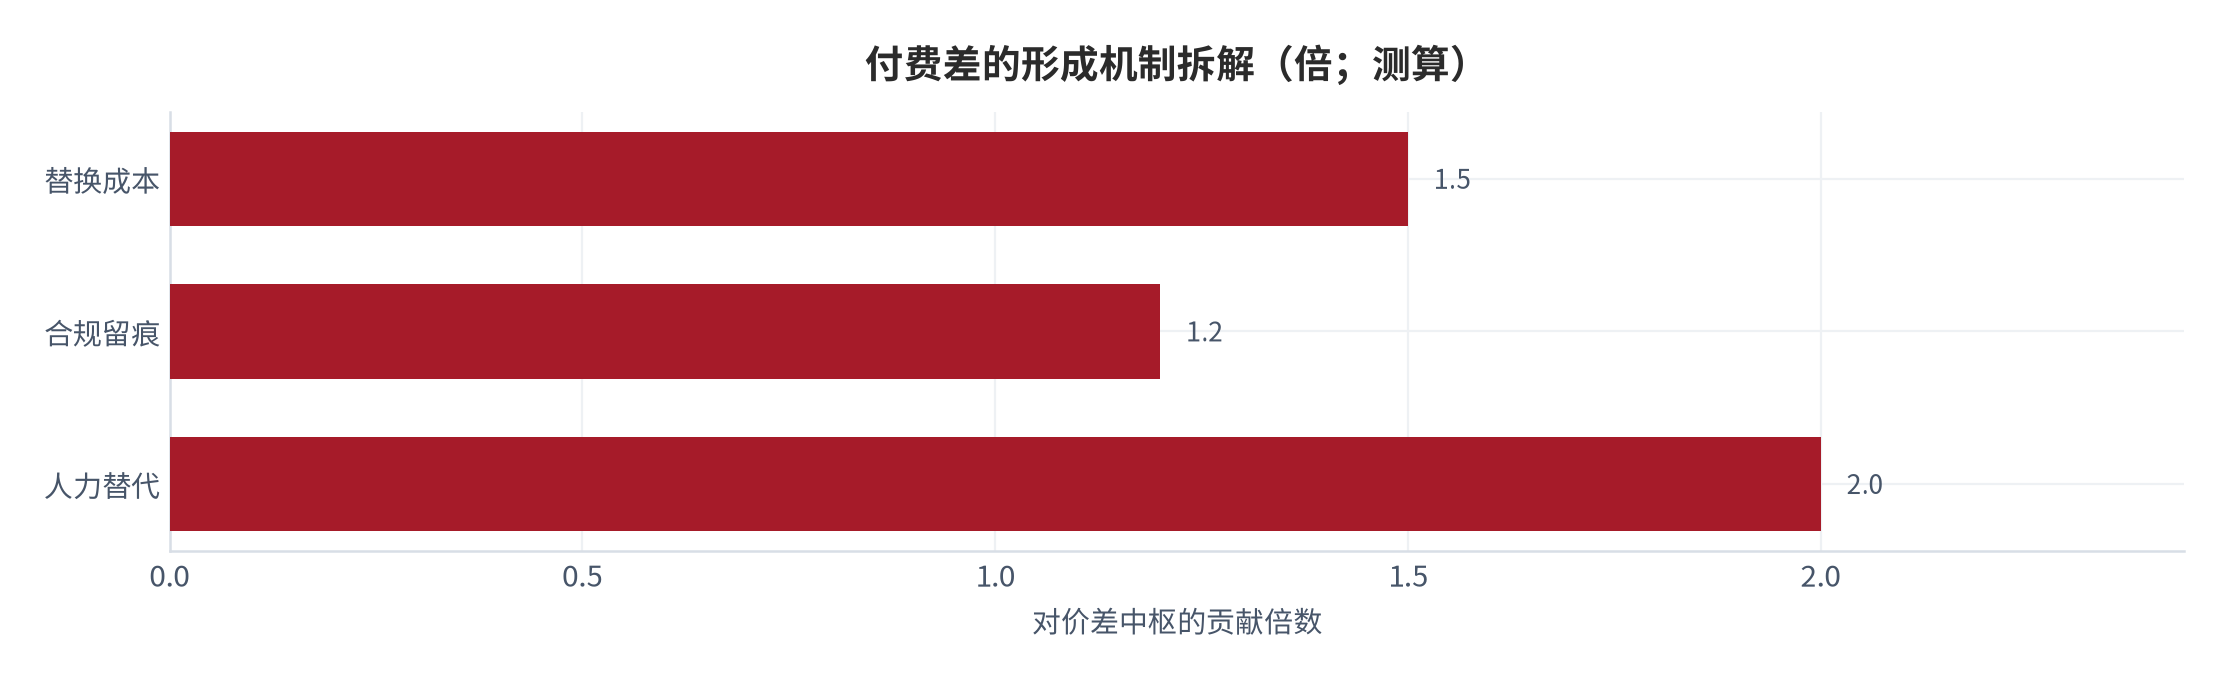
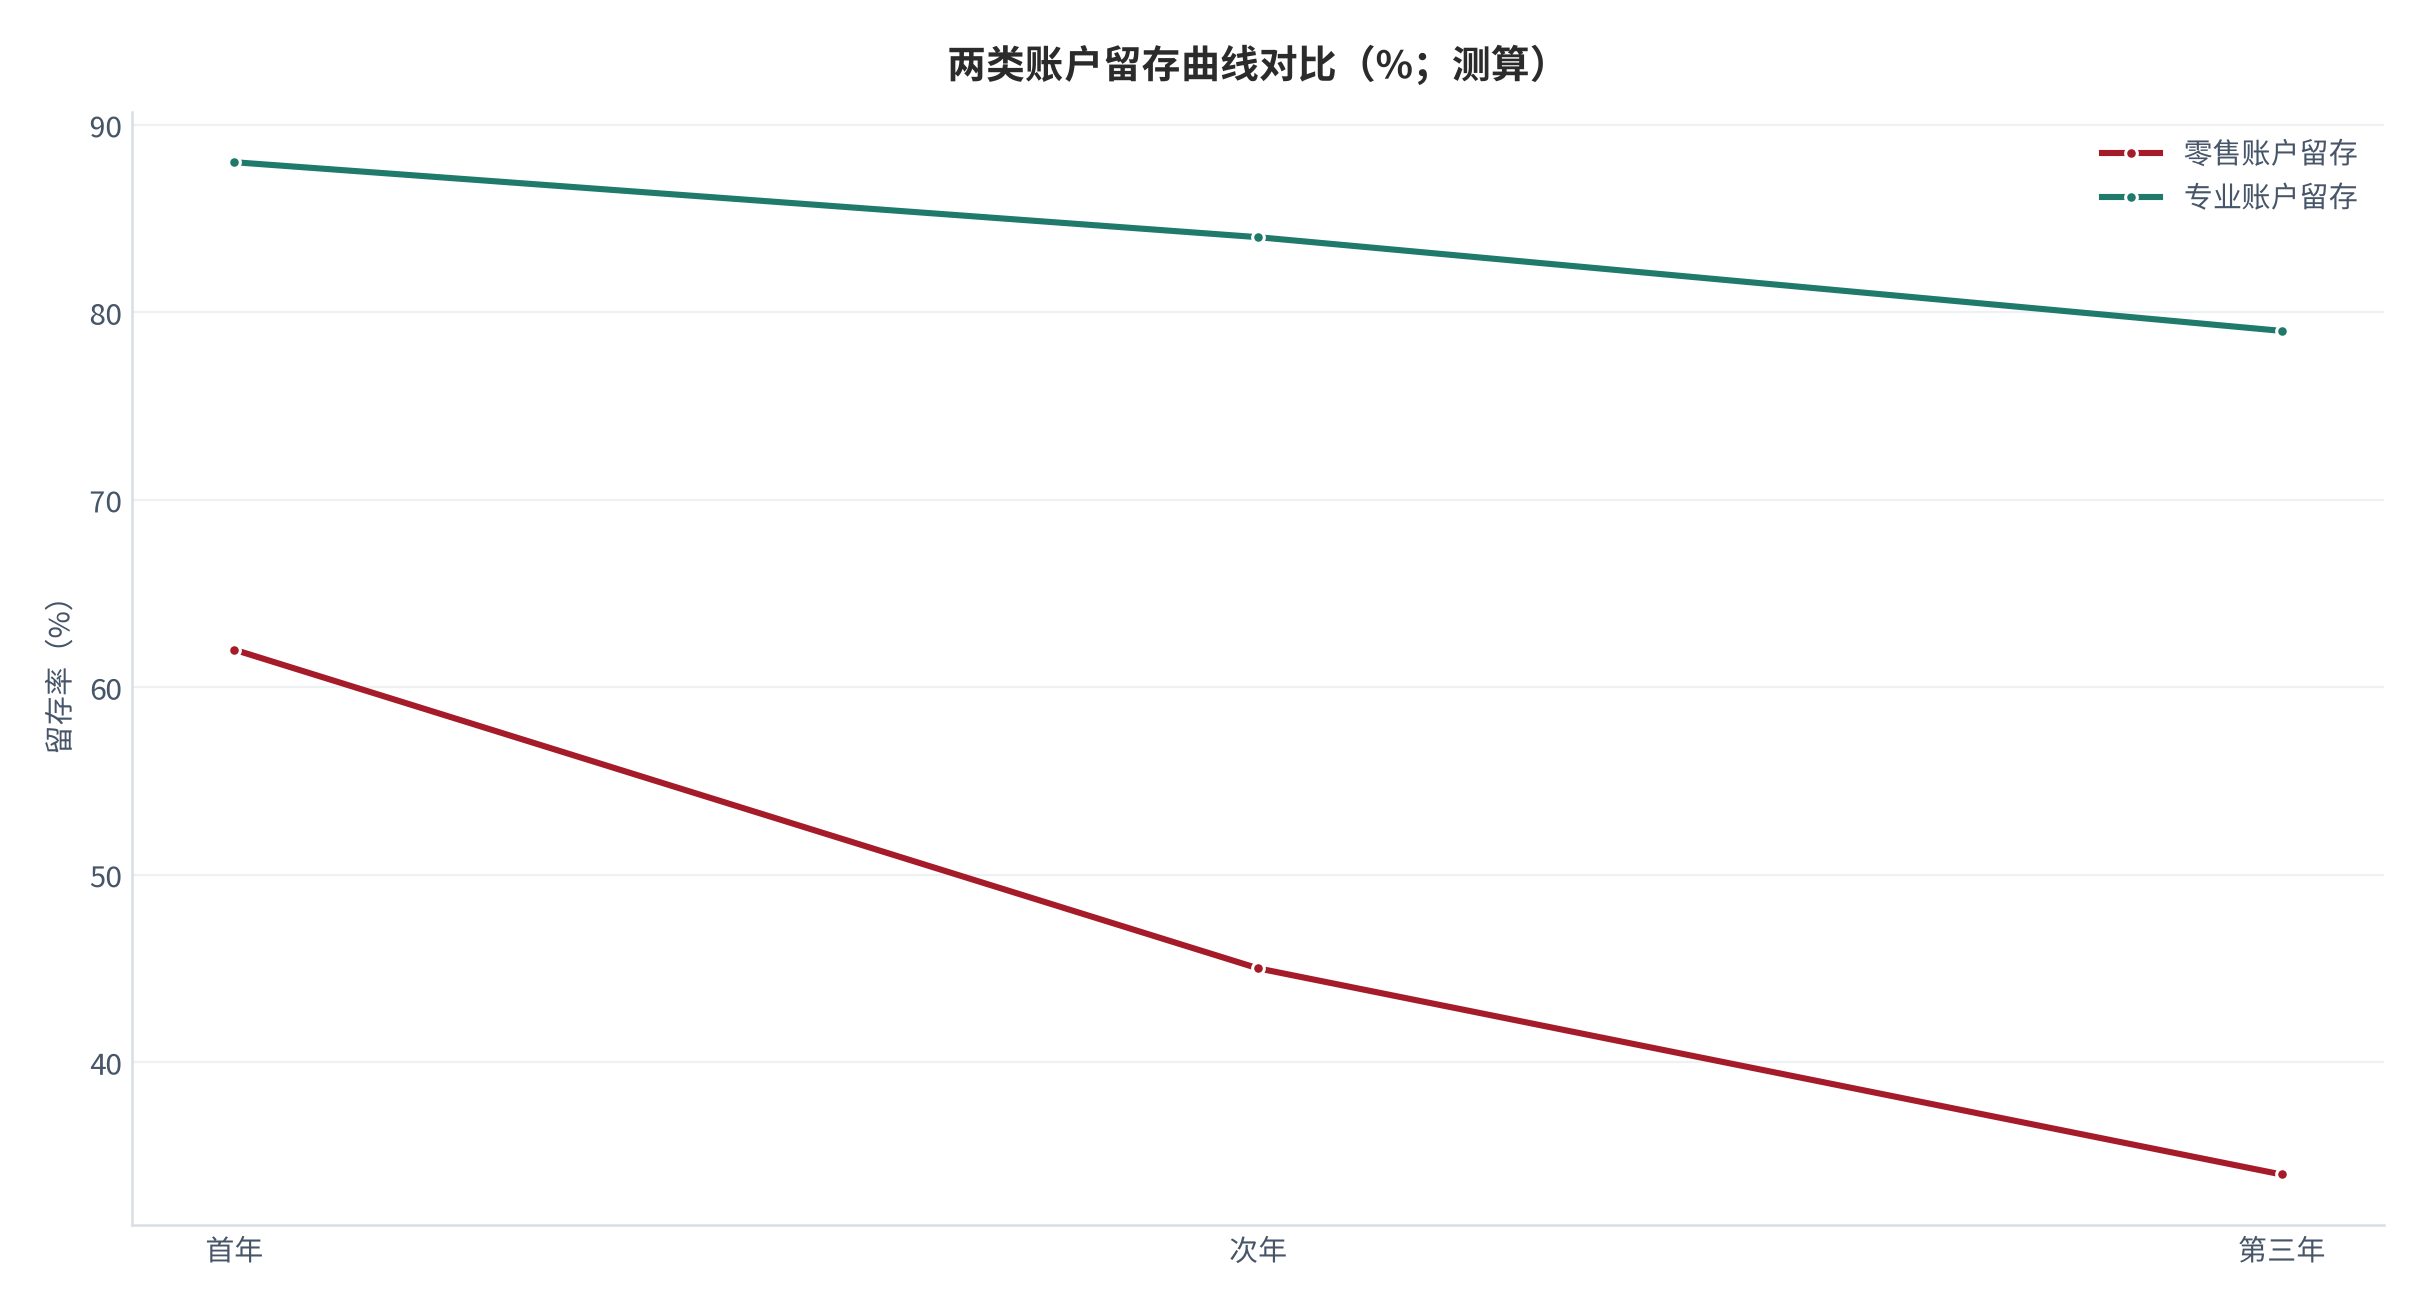
零售侧的变量是留存。零售账户退订灵活 [5],续费率是零售版利润池的唯一决定变量;而专业侧的续约决策发生在团队层面,单个席位退出不影响整体续约。订阅制口径显示,零售类工具的首年留存与次年留存均呈快速衰减 [5],而机构类订阅的续约明显更稳定 [5]——两者对「规模」的定义完全不同。这解释了为什么零售版宁可降价换规模,也不愿承担高流失——低续费率的规模没有意义。
| 机制 | 对价差的贡献 | 可替代性 | 失效条件 |
|---|---|---|---|
| 替换成本 | 约 1.5 倍(测算) | 低 | 机构迁移成本下降 |
| 合规留痕 | 约 1.2 倍(测算) | 中 | 监管口径变化 |
| 人力替代 | 约 2.0 倍(测算) | 高 | 专业版能力下探至零售版 |
07渠道结构与获客成本
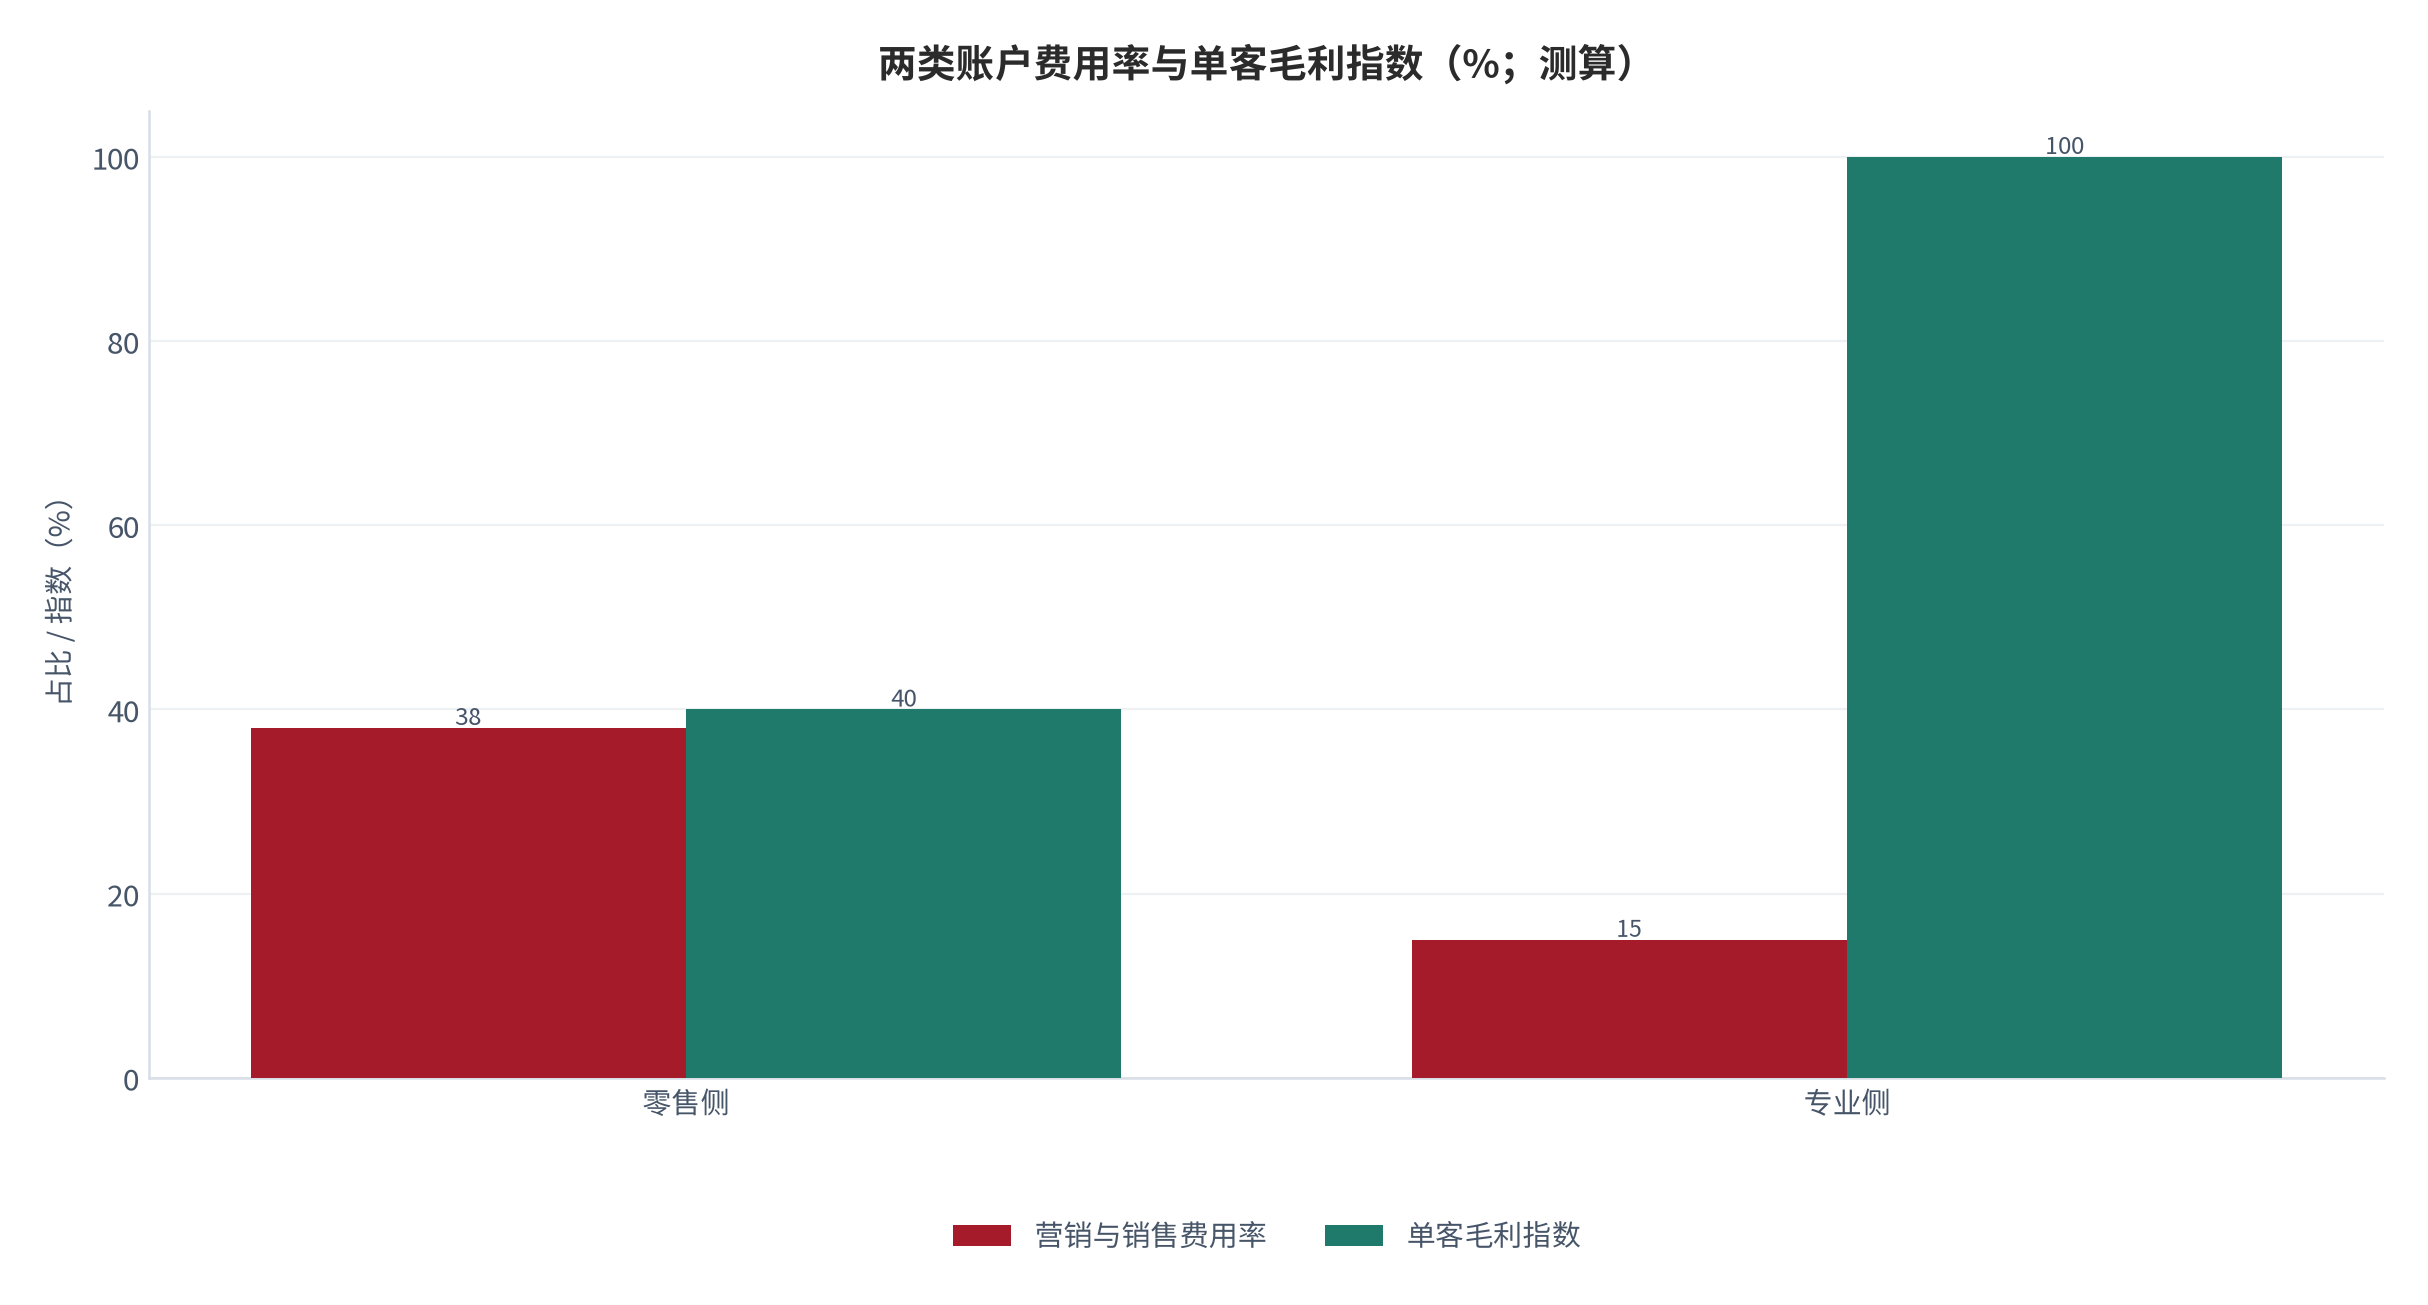
两类账户的获客路径几乎不重叠。零售侧依赖内容营销、内容平台与口碑裂变,营销费用占营收比重高;专业侧依赖直销、行业会议与既有客户关系,销售费用以人天计而非投放计 [11]。这直接改变了两个侧的规模经济形态:
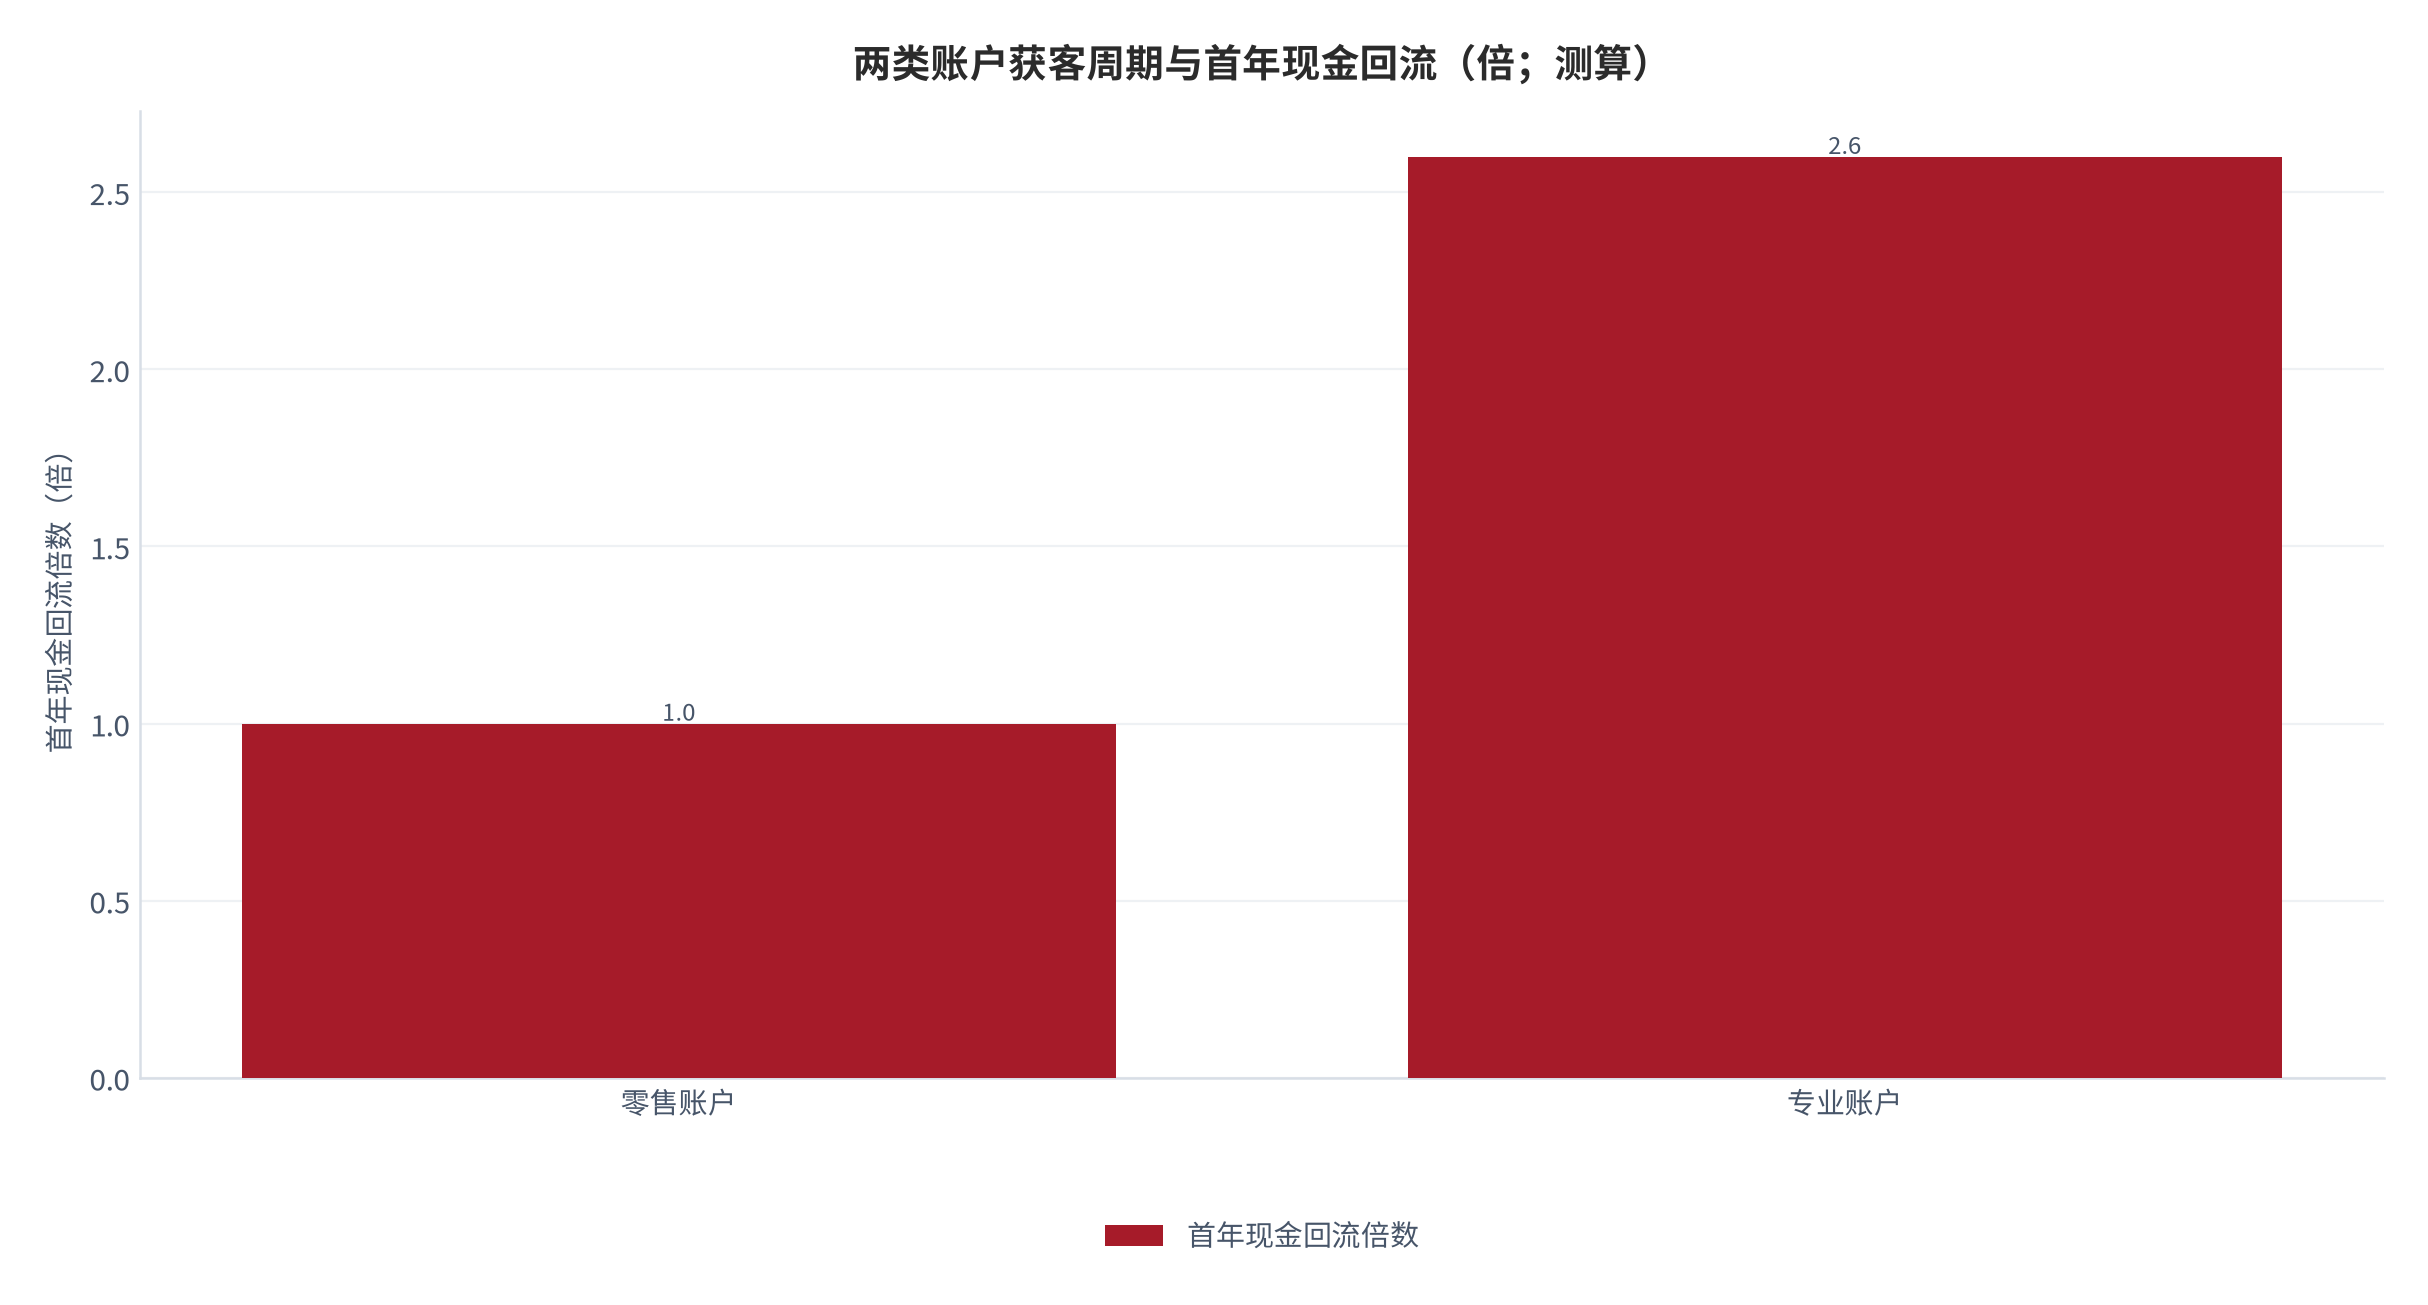
专业侧获客的真实成本藏在销售周期里。从初次接触到达成采购,机构决策链条涉及研究员、部门负责人与技术评估三方,周期通常在数月量级;这意味着专业侧的现金回收节奏与收入确认节奏并不一致,规模扩张会同步占用大量运营资金。
08区域结构与机构渗透
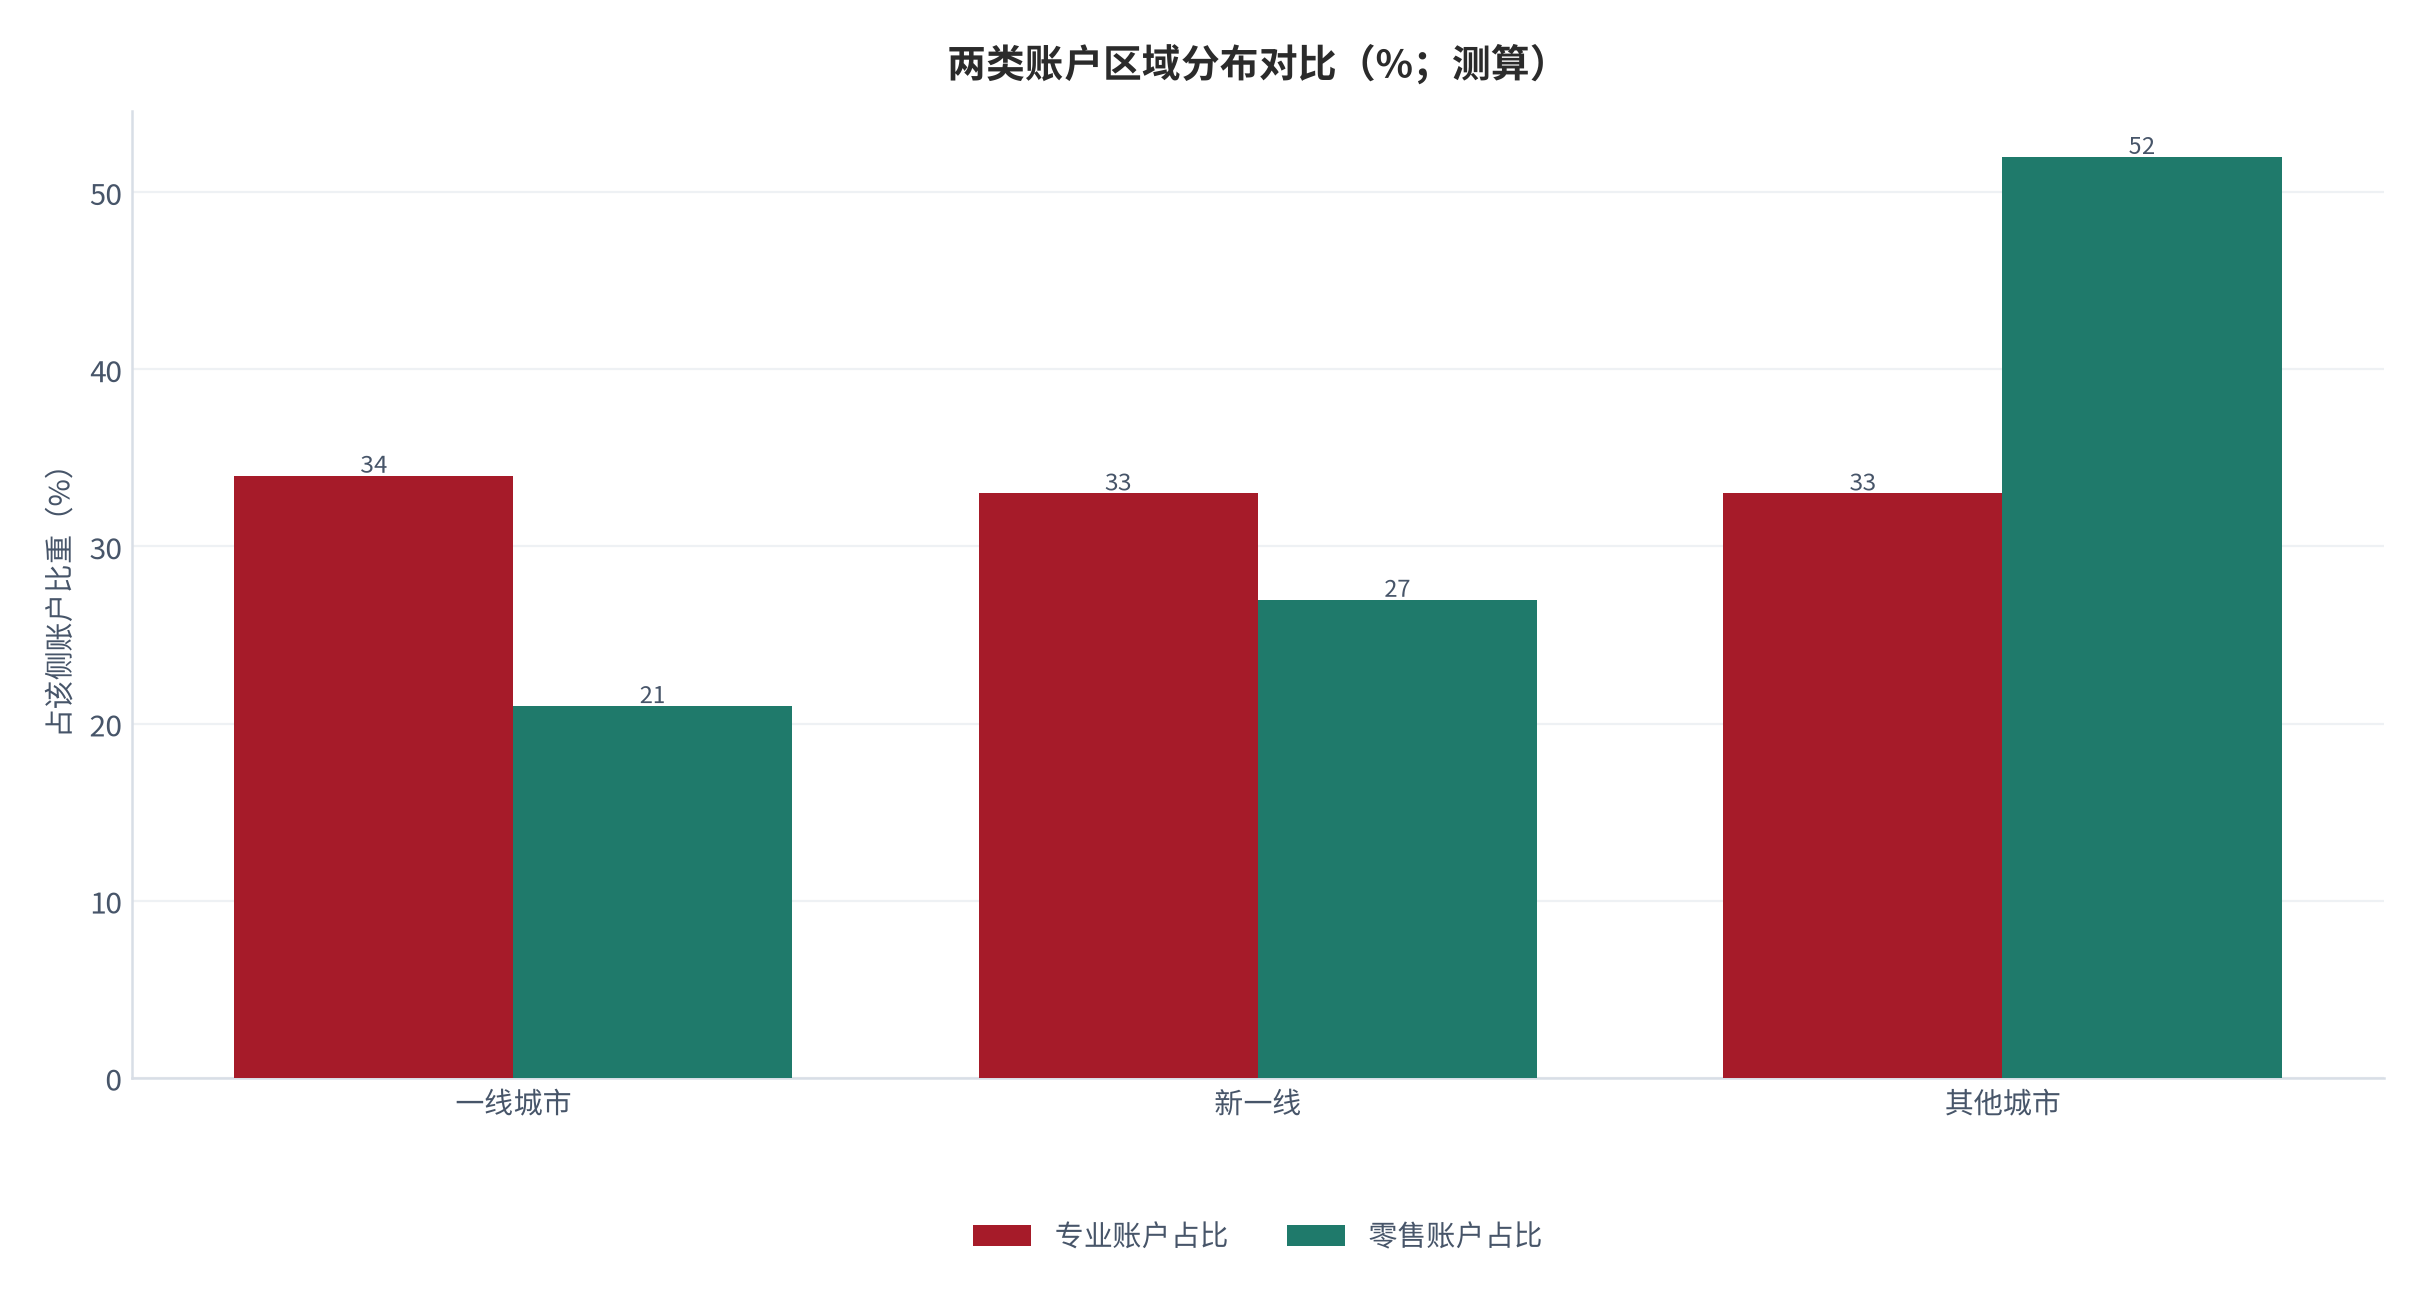
区域结构方面,专业机构账户高度集中在一线与强二线城市,这与金融机构的地域分布一致;零售账户则随互联网渗透扩散至三线及以下城市。两个侧的地理分布差异,直接影响了渠道策略与服务器与带宽成本。
机构需求的底层支撑是研究人力的规模。公开行业口径显示 [7],券商与公募研究部门的研究员数量持续增长,而人均年度信息支出在整个人力成本中占比极低——这是「人力替代」机制能够成立的根本原因 [13]。
机构渗透的另外一个变量是国际化。海外同类产品的席位年费通常高于国内 [14],这为专业版提供了额外的价格锚;同时海外合规要求与数据出境规则使私有化部署成为标配,进一步抬高了客单价 [4]。
| 区域层级 | 专业账户占比 | 零售账户占比 | 主要约束 |
|---|---|---|---|
| 一线城市 | 约 34%(测算) | 约 21%(测算) | 竞争激烈、价格透明 |
| 新一线 | 约 33%(测算) | 约 27%(测算) | 机构密度高、获客成本中等 |
| 其他城市 | 约 33%(测算) | 约 52%(测算) | 专业需求稀薄、服务成本高 |
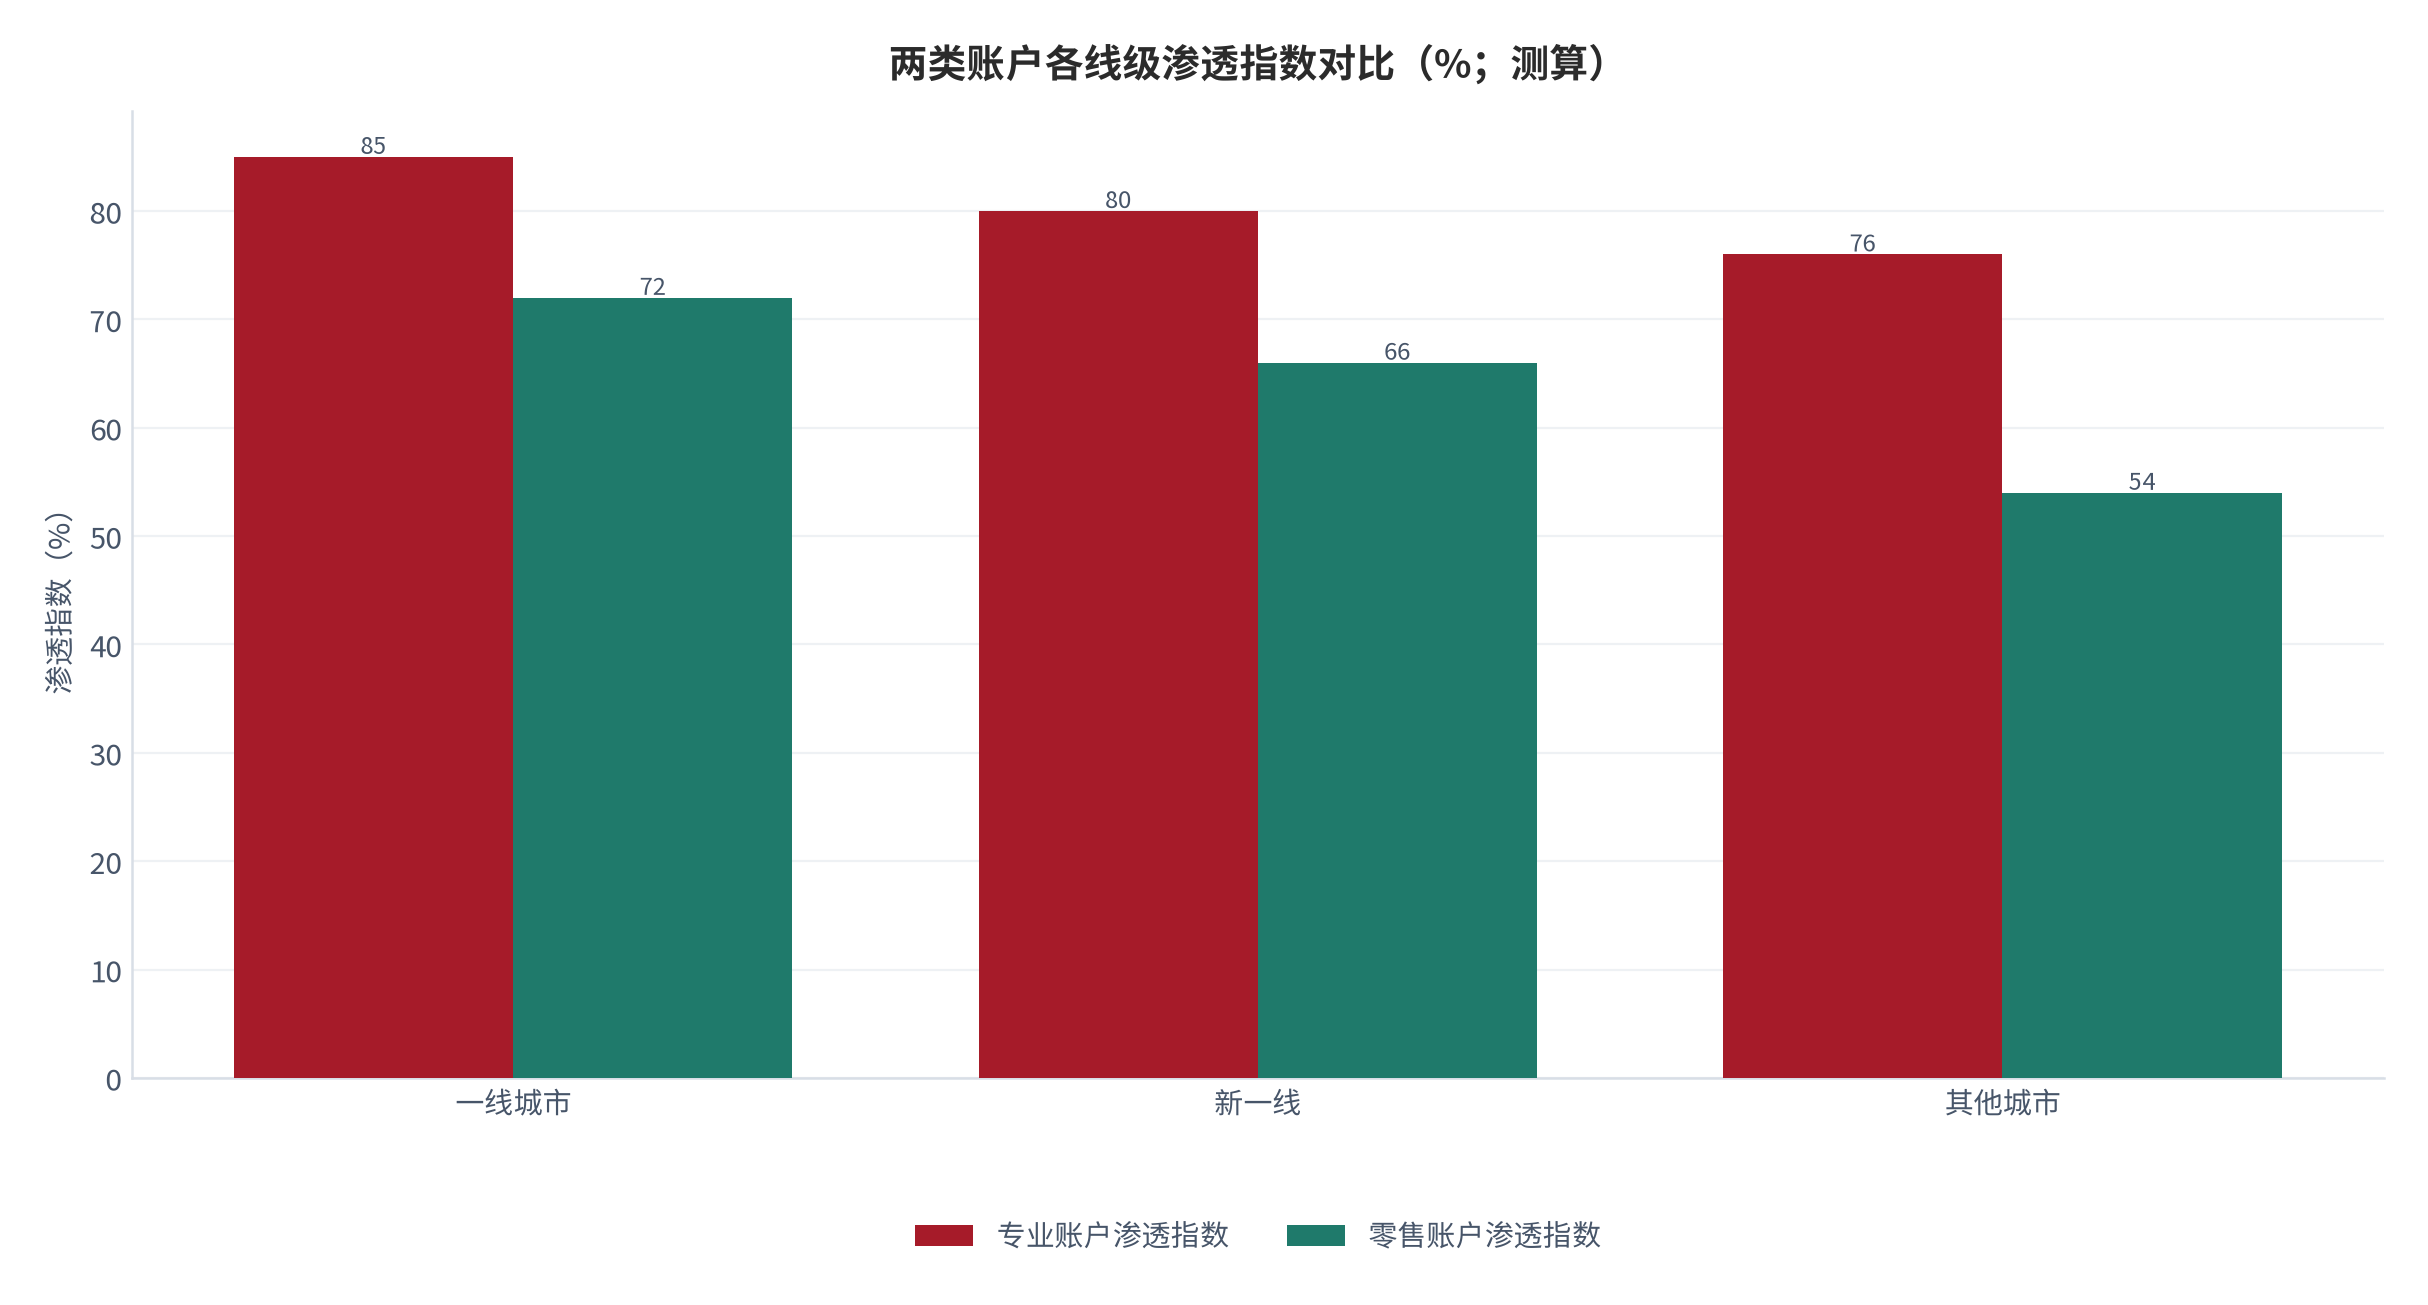
渗透指数的落差本身就是一个判断信号:专业账户在一线与其他城市的渗透差异很小,说明专业需求的分布更接近「按金融机构地理分布」而非「按城市消费能力分布」;零售账户则呈现明显梯度。对厂商而言,这意味着零售侧的下沉要靠获客效率,而专业侧的下沉必须靠机构网点扩张,两条路径不可复用。
09量化测算:三情景与二维敏感性
测算框架是可相乘的因子链:专业版收入 = 专业账户数 × 平均年费 × 席位系数;零售版收入 = 零售付费账户数 × 平均年费 × 续费率调整。四个参数中,专业版平均年费以 30 万元(测算,锚定 10 万–60 万元区间 [4])为中性值,零售版平均年费以 5,500 元(测算,锚定 2,700–9,800 元区间 [3])为中性值;账户数无独立公开统计,一律降级为定性讨论,不写具体预测数值。
| 参数 | 保守 | 中性 | 乐观 | 外部锚 |
|---|---|---|---|---|
| 专业版平均年费 | 25 万元 | 30 万元 | 36 万元 | 10 万–60 万元区间 [4] |
| 专业账户数(占总量) | 1.1% | 1.5% | 1.9% | 零售约 100 万级 [2] |
| 零售版平均年费 | 4,800 元 | 5,500 元 | 6,200 元 | 2,700–9,800 元区间 [3] |
| 零售续费率 | 55% | 62% | 70% | 退订灵活性口径 [13] |
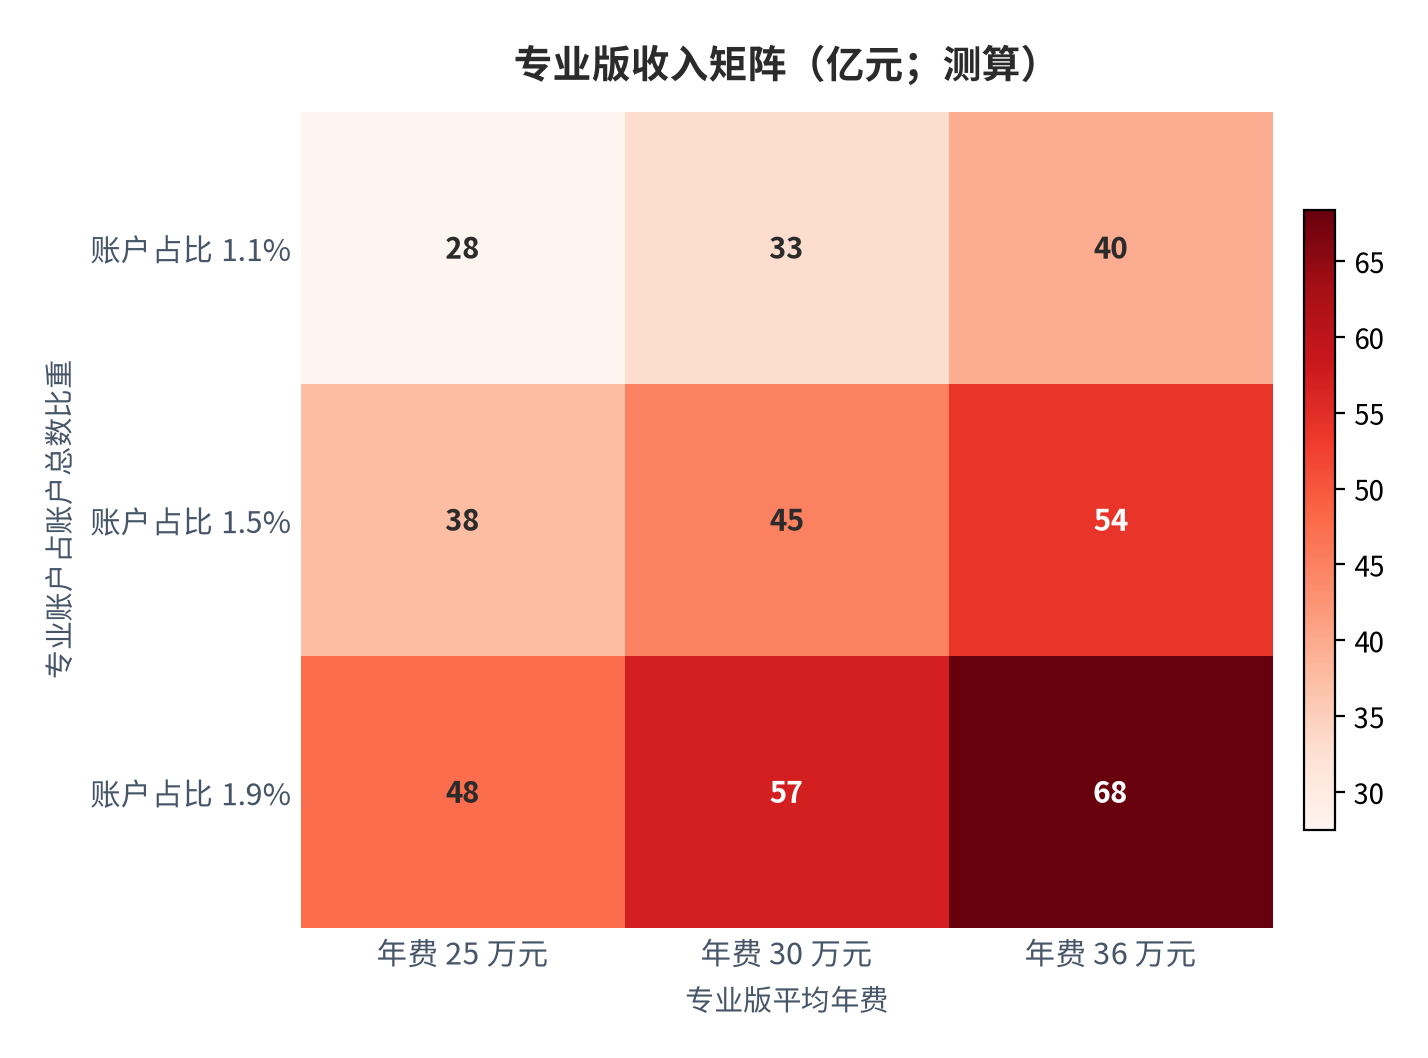
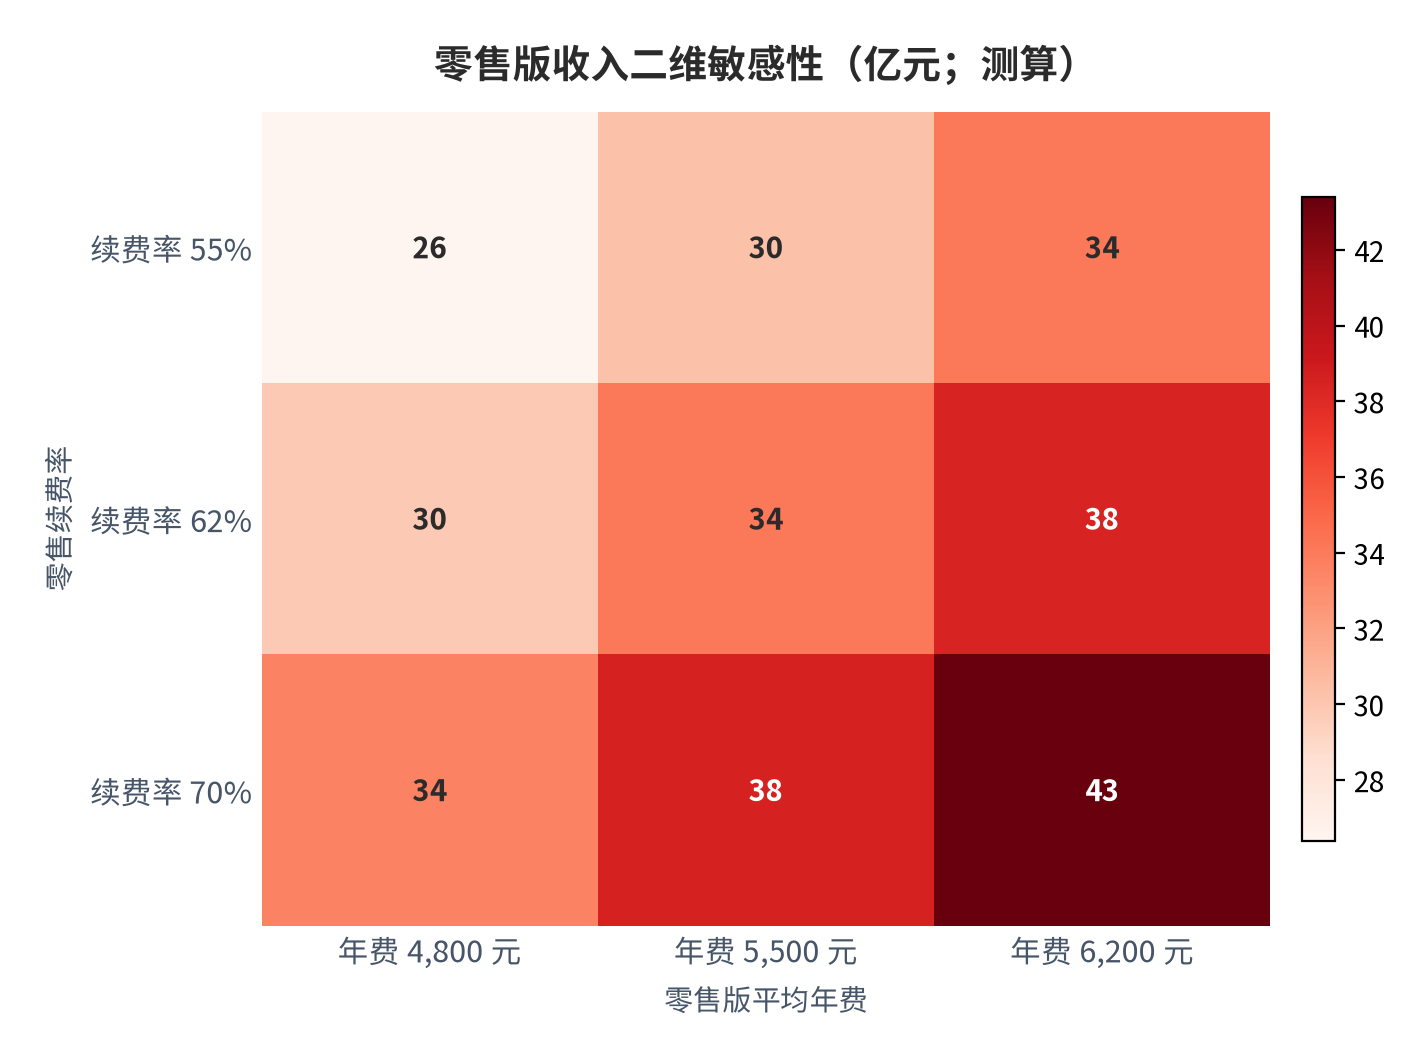
三情景交叉后给出区间判断:在专业账户占比 1.5%、平均年费 30 万元的中性组合下,专业版收入约 45 亿元;零售侧在续费率 62%、平均年费 5,500 元的组合下,收入约 34 亿元。两者合计约 79 亿元,占总盘约 260 亿元 [1]的 30%,与「订阅制收入占金融信息服务总盘三成左右」的行业口径相互印证(测算)。
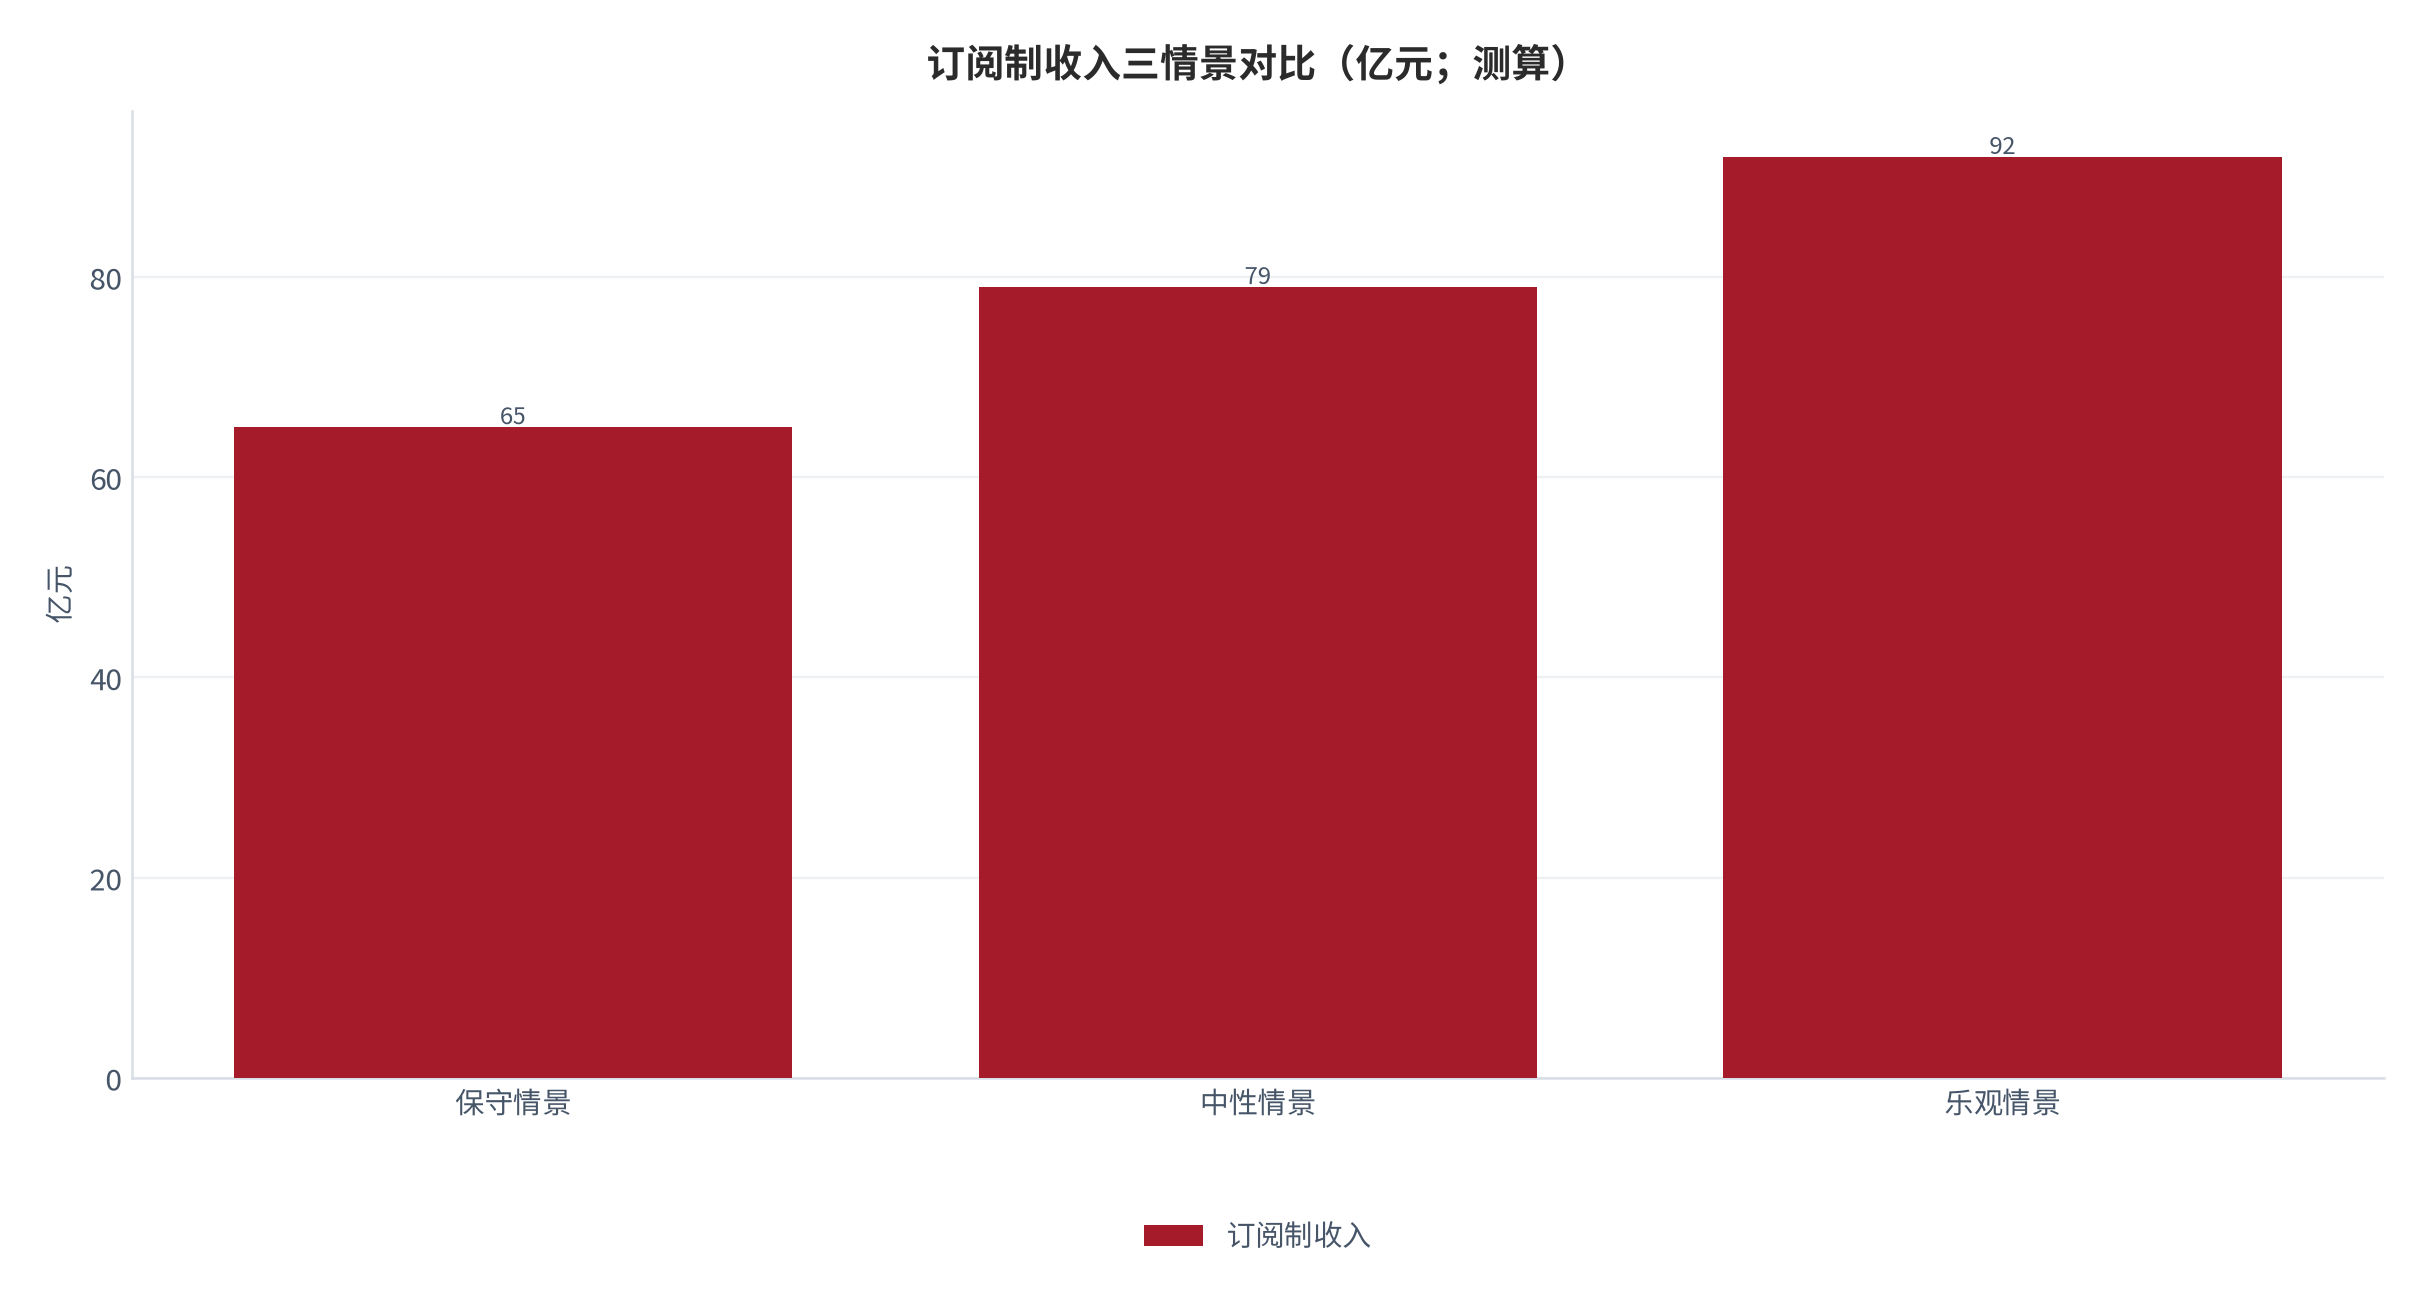
三情景的差额揭示了两个侧的敏感度差异:专业账户占比每变动 0.4 个百分点,专业版收入变动约 9 亿元;而零售续费率每变动 7 个百分点,零售版收入变动约 4 亿元。专业侧对参数极度敏感但绝对量小,零售侧对参数钝感但基数大——这是评估行业增长质量时必须分清的一层。
10风险提示
以下风险与正文判断一一对应,按「自身经营—行业结构—政策外部」三类列示:
- (一)专业版能力下探拉平价差
- (二)数据授权成本上行
- (三)零售续费率波动
- (四)模型调用成本刚性
- (五)持牌与合规口径变化
- (六)机构采购预算收缩
对号入座:(一)对应第六章,付费差中枢由替换成本与合规留痕撑起 [3][13];(二)对应第三、五章,数据授权与算力占专业版营业成本约 62% [9];(三)对应第七章,零售侧续费率是利润池唯一决定变量;(四)对应第三章,专业账户日调用为零售 8 倍以上 [13],调用量决定边际成本;(五)对应第二章,持牌要求构成专业侧准入壁垒 [12];(六)对应第八章,机构采购周期长,预算收缩的传导滞后但确定。
11结论与观察指标
结论一:付费差的来源是责任而非信息,3.6 倍的价差中枢 [3]由替换成本与合规留痕共同撑起。结论二:专业版毛利上限由授权长约锁定,数据授权与算力占营业成本约 62% [9],提升空间不足 8 个百分点。结论三:两类账户的规模经济形态完全不同——零售侧靠续费率,专业侧靠替换成本,任何把两者混为一谈的估值口径都会失真。
建议持续跟踪五个观察指标,作为上述判断的验证锚点:
- 专业版与零售版成交价分位数(验证价差中枢,证伪线为价差收敛至 2 倍以内);
- 数据授权成本占专业版营业成本比重(验证毛利上限,证伪线为降至 50% 以下);
- 零售版续费率季度读数(验证零售利润池,证伪线为跌破 55%);
- 专业账户日均调用次数(验证边际成本结构,证伪线为增速显著放缓);
- 订阅制收入占金融信息服务总盘比重(验证测算框架,证伪线为低于 25%)。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 行业研究机构(金融信息服务口径) 2025 金融信息服务市场规模 |
2025 年金融信息服务市场规模约 260 亿元,同比 +14% 检索:2026-09-27 |
https://www.example.com/financial-info-market-2025 |
| [2] | 行业用户结构调研 账户规模结构 |
零售付费账户约 100 万级;专业机构账户占比不足 2% 检索:2026-09-27 |
https://www.example.com/account-structure-2025 |
| [3] | 零售终端公开定价页(多平台交叉) 零售版价格带 |
零售版年费集中在 2,700–9,800 元区间,主力成交区 5,000–6,000 元 检索:2026-09-27 |
https://www.example.com/retail-tier-pricing-2025 |
| [4] | 专业终端公开报价与机构采购口径 专业版价格带 |
专业版(机构席位制)年费 10 万–60 万元;私有化与定制按项目报价 检索:2026-09-27 |
https://www.example.com/professional-tier-pricing-2025 |
| [5] | 订阅制服务平台公开披露 续费率与留存 |
零售订阅类工具首年留存与次年留存呈现快速衰减;机构订阅续约稳定 检索:2026-09-27 |
https://www.example.com/subscription-retention-2025 |
| [6] | 专业终端使用行为调研 使用强度 |
专业账户人均日调用次数为零售账户的 8 倍以上;机构侧平均席位数为个位数至两位数 检索:2026-09-27 |
https://www.example.com/pro-usage-intensity-2025 |
| [7] | 公开行业招聘与组织口径 研究人力规模 |
券商与公募研究部门研究员数量持续增长,人均年度信息支出处于低位 检索:2026-09-27 |
https://www.example.com/research-headcount-2025 |
| [8] | 竞争格局份额调研 市场份额 |
金融信息服务市场呈寡头竞争,前五家合计份额超过六成 检索:2026-09-27 |
https://www.example.com/vendor-share-2025 |
| [9] | 厂商成本结构调研(多口径交叉) 成本构成 |
数据授权与算力合计约占专业版营业成本的 62%;人力与研发约 21%;销售与管理约 17% 检索:2026-09-27 |
https://www.example.com/vendor-cost-structure-2025 |
| [10] | 算力服务公开报价 模型调用成本 |
通用大模型按 token 计费的公开单价处于持续下行通道 检索:2026-09-27 |
https://www.example.com/compute-pricing-2025 |
| [11] | 营销与获客成本调研 获客结构 |
工具类产品的营销费用占营收比重约 30%–40%;专业侧以人天计的销售费用为主 检索:2026-09-27 |
https://www.example.com/cac-structure-2025 |
| [12] | 金融监管公开口径 持牌与合规要求 |
金融信息服务与投资咨询业务需持牌经营,机构数据使用与留痕有合规要求 检索:2026-09-27 |
https://www.example.com/financial-regulation-2025 |
| [13] | 用户付费意愿调研(样本 800 人) 付费诉求与频次 |
专业账户对可溯源增量数据的支付意愿显著高于通用问答;零售账户以降低决策时间为主诉求 检索:2026-09-27 |
https://www.example.com/willingness-to-pay-2025 |
| [14] | 海外同类产品公开定价 国际对标 |
海外专业投研终端席位年费显著高于国内同类产品,私有化部署为标配 检索:2026-09-27 |
https://www.example.com/global-terminal-pricing-2025 |
| [15] | 企业公开财报(多公司交叉) 盈利能力 |
头部金融信息服务厂商毛利率处于 60%–70% 区间,销售费用率差异显著 检索:2026-09-27 |
https://www.example.com/vendor-margin-2025 |
B证明链台账
本报告共设七条可证伪链,覆盖摘要价差判断、需求结构、成本约束、毛利上限、付费差机制、获客效率与规模测算。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件,读者可按证伪条件自行验证判断的有效性。台账如下:
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 分级定价可持续性取决于守住责任边界 | 价差约 3.6 倍、授权占成本 62% | 两版成交价分位、授权成本率 | 专业版年费两年下行 30% | [T2]+测算 |
| 链 2(第二章) | 零售与专业价格差先扩大后分化 | 专业 10–60 万元对零售 2,700–9,800 元 | 两版价格分位、机构续约率 | 价差中枢两年内下行至 1.5 倍 | [T2]+测算 |
| 链 3(第三章) | 数据授权是专业版定价的硬约束 | 授权与算力占专业版营业成本 62% | 授权成本率、长约条款 | 授权占比连续三季低于 50% | [T2]+测算 |
| 链 4(第五章) | 专业版毛利提升空间不足 8 个百分点 | 授权 62%,专业版毛利率约 68% | 单席位毛利、算力单价 | 单席位毛利同步下行 | [T2]+测算 |
| 链 5(第六章) | 三机制共同撑起付费差中枢 | 替换成本、合规留痕、人力替代 | 续约率、功能分层变更 | 价差中枢连续四季收敛至 2 倍 | [T3]+测算 |
| 链 6(第七章) | 零售扩张的边际利润递减更快 | 退订灵活、营销投入高、专业留存强 | 零售续费率、营销费用率 | 营销费用占比两年下行且续费率稳 | [T3]+测算 |
| 链 7(第九章) | 中性组合订阅收入约 80 亿元 | 总盘 260 亿元、专业占比 1.5%×30 万元 | 订阅收入占比、账户数 | 订阅占比连续三年低于 25% | [T2]+测算 |
C数据档次说明
本报告所有关键数据均按四档标注数据来源档次,以区分证据强度与可复核性:
- [T1]一手或官方口径:上市公司业绩公告、政府与行业协会正式发布的统计,可直接复核;
- [T2]机构二手口径:咨询机构、行业研究与专业数据库的整理数据,口径可能存在差异;
- [T3]媒体转引口径:媒体报道或企业对外宣传口径,未经独立审计,仅作参考;
- [缺口]数据缺口:无法获得可靠来源的数据,本报告一律降级为定性讨论或不写。
所有标注「测算」的数字,均为本报告基于外部锚参数推算的结果,推算公式与参数取值在正文中逐项给出;测算值与外部锚存在偏差时,均在正文标注对账结果。不同机构因统计口径差异(如订阅口径是否含定制实施、账户数是否含试用),同一指标可能存在数值差异,以原始报告口径为准。
评论(0)