
基本信息
阅读时间:约 17 分钟
字数:约 8,731 字
摘要:市场担心:AI 财税票据处理的单价会一路塌到算力成本线,按张计费的生意只能在极大处理量上勉强维持毛利 [10]。
| — | 摘要与核心预期差 |
| 01 | 行业界定与规模口径 |
| 02 | 需求侧:票据量与企业规模分布 |
| 03 | 供给侧与竞争格局 |
| 04 | 产品谱系与定价结构 |
| 05 | 单张票据经济模型拆解 |
| 06 | 小微企业付费意愿上限测算 |
| 07 | 渠道结构获客效率 |
| 08 | 区域结构与渗透节奏 |
| 09 | 量化测算:三情景与二维敏感性 |
| 10 | 风险提示 |
| 11 | 结论与观察指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:AI 财税票据处理的单价会一路塌到算力成本线,按张计费的生意只能在极大处理量上勉强维持毛利 [10]。
我们认为:付费意愿的上限不是由算力成本决定的,而是由「一次错误的代价」决定的。AI 字段级综合错误率约 0.4%–1.2% [5],按年处理 1,000 张推算约 12 次错误,而单次纠错赔付的中位区间为 200–5,000 元 [9]——纠错赔付才是这门生意真正的定价锚,而不是单张成本。
- 成本侧已经足够低:单张票据的综合处理成本约 0.12 元(测算,锚定算力报价 [10]与人工抽检 [6]),远低于人工审核的单张成本(测算约 3–6 分钟工时 [6]);
- 价格侧被「按张计费」锁死:按张计费单价上限约 0.35 元/张 [8],而 SaaS 月费区间为 99–599 元 [7],两条定价路径都在同一量级;
- 赔付侧决定上限:多数合同把赔付上限设为已付费用的 1–3 倍 [9],这一条款使企业的实际支出可能是订阅费的 4 倍以上,是付费意愿的真实天花板。
本篇增量:给出「处理量 × 定价 × 错误率 × 赔付强度」的四因子付费意愿上限模型,并用二维敏感性矩阵测算不同企业规模下企业愿意支付的价格上限;指出赔付机制会重构定价结构,使「按张计费」逐步让位于「订阅 + 赔付上限」。
01行业界定与规模口径
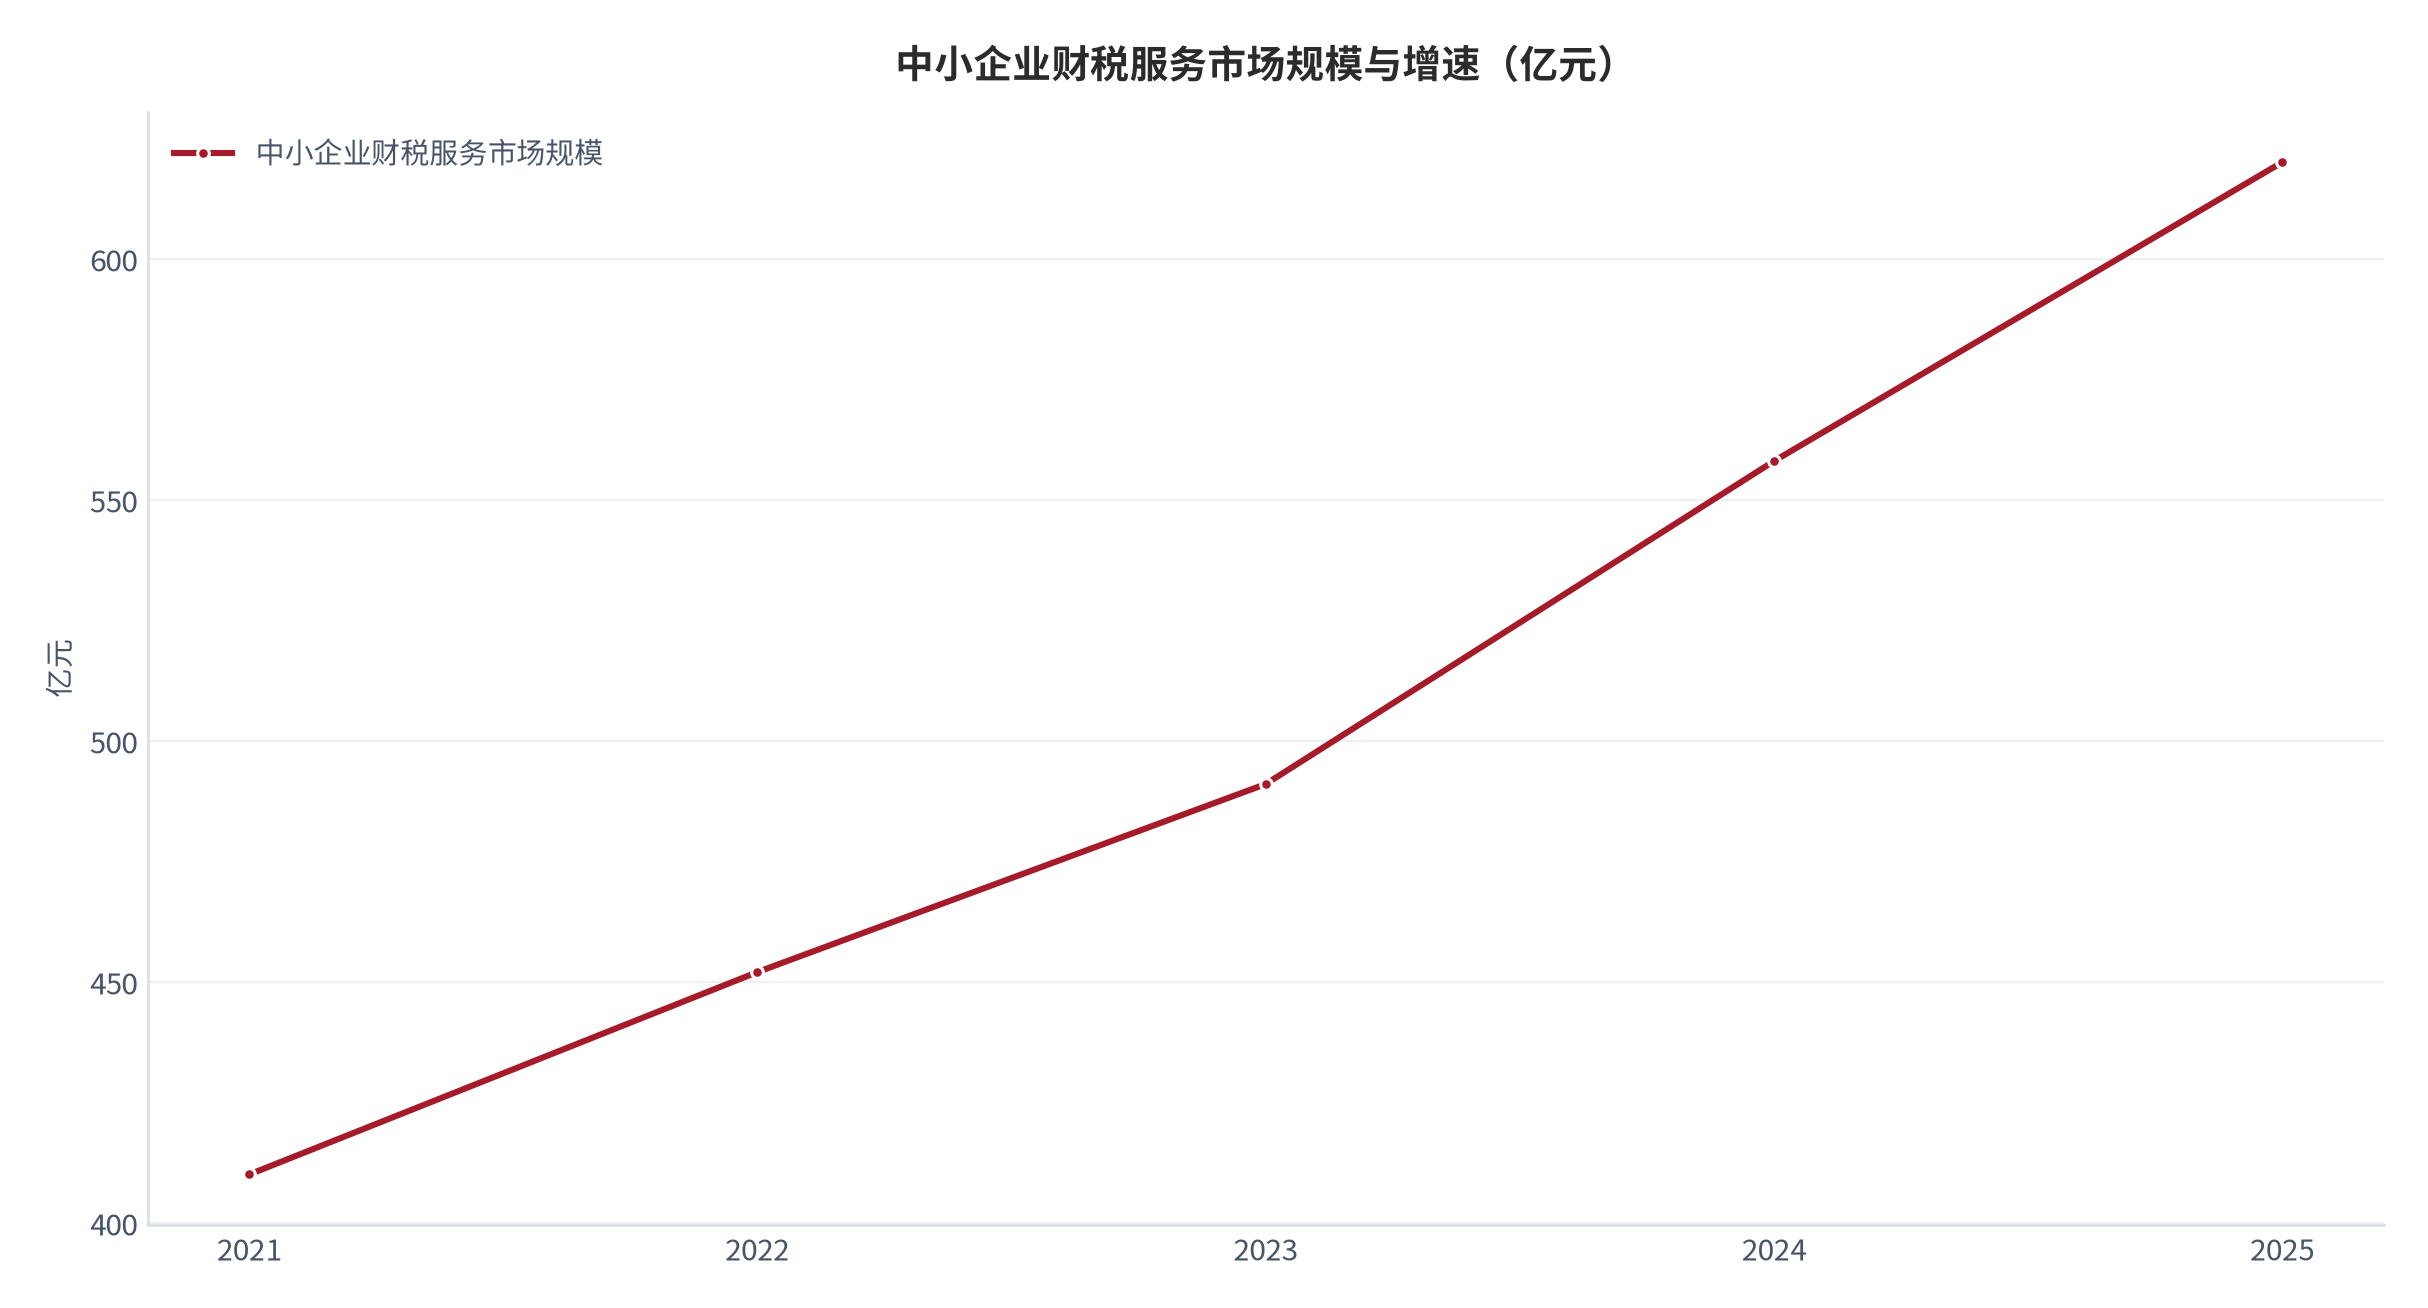
先把三层口径分开。第一层是中小企业财税服务市场,2025 年规模约 620 亿元、同比 +11% [1];第二层是票据处理,即发票、报销单、合同与银行流水等原始凭证的识别与归集;第三层才是本报告主口径——以 AI 为主要处理引擎的票据处理订阅与按张计费收入。
| 口径 | 2025 年规模 | 统计范围 | 适用场景 |
|---|---|---|---|
| 中小企业财税服务市场 | 约 620 亿元 [1] | 代理记账、报税与工具软件 | 政策与总盘判断 |
| 票据处理(总量口径) | 约 220 亿张/年 [3] | 发票、报销单、合同与流水 | 处理量假设 |
| AI 票据处理(主口径) | 本报告测算,无独立公开统计 | 订阅费与按张计费收入 | 付费意愿与毛利测算 |
| 数据合规与资质支出 | 成本项,非收入口径 [11] | 涉税数据与资质合规 | 成本结构分析 |
处理量是所有测算的分母。按中小企业年度票据处理量合计约 220 亿张 [3]计,若 3,200 万家小微企业 [2]平均分摊,单家年处理量仅约 69 张——这个数字说明「按张计费」在单家小企业身上的绝对金额很低,付费意愿必须靠订阅制承载,按张计费只适合作为加价模块。
02需求侧:票据量与企业规模分布
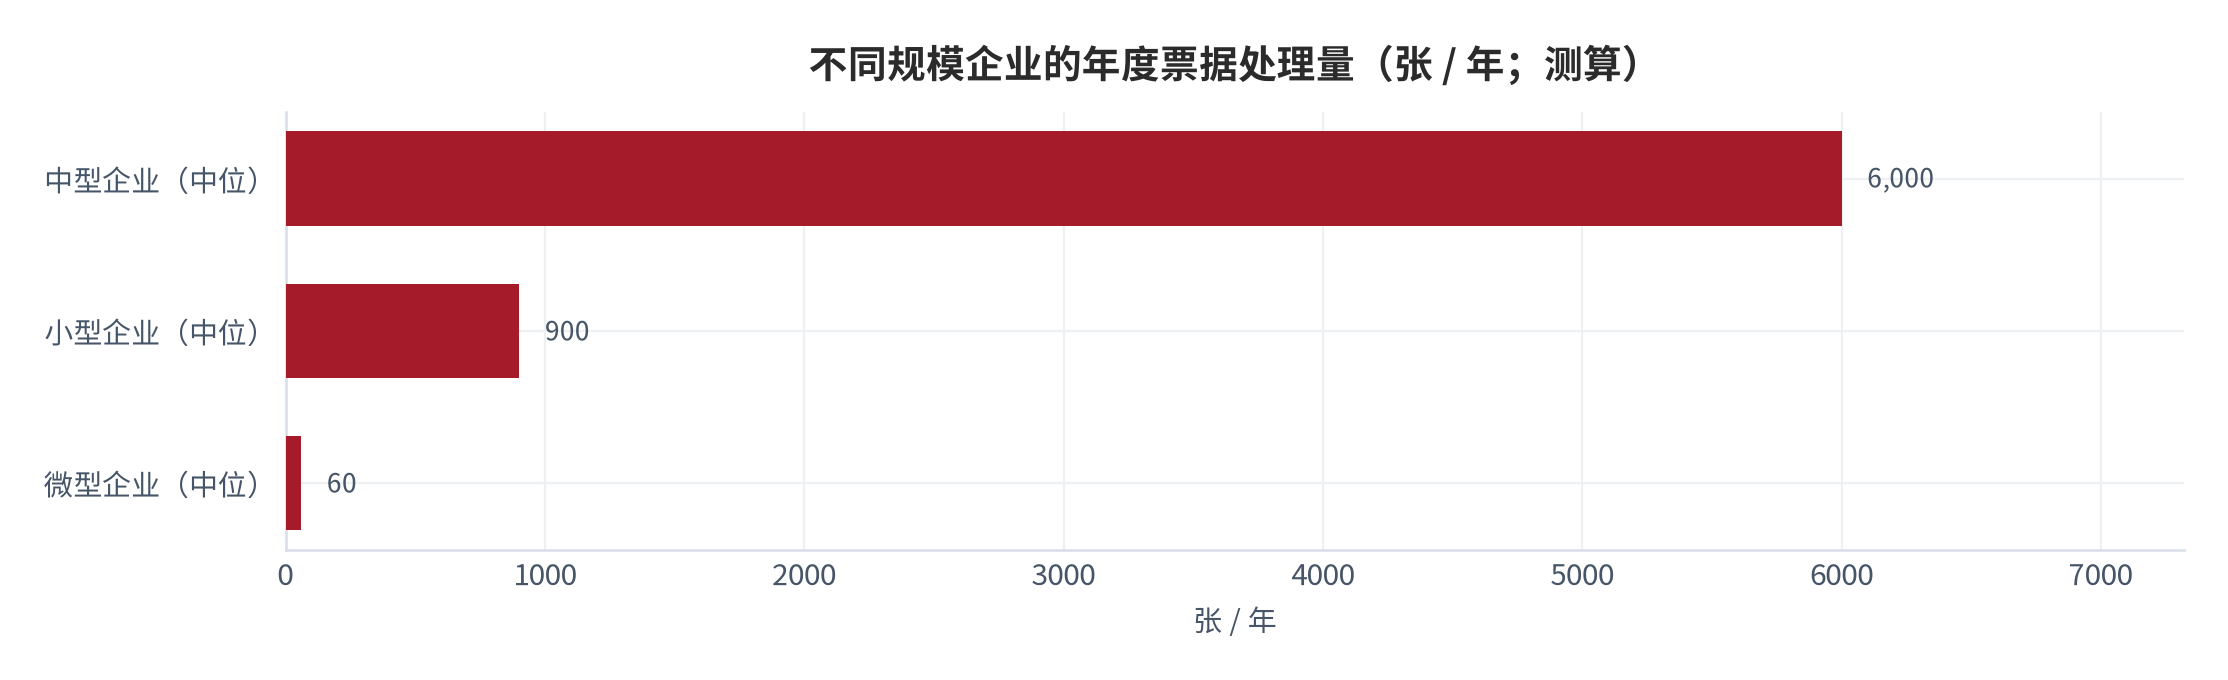
需求侧的核心变量是处理量与错误容忍度的乘积。小企业年票据量不足百张 [3],错误处理容忍度低但绝对损失小;中型企业处理量大,对 error 的绝对金额敏感但对单次赔付不敏感。
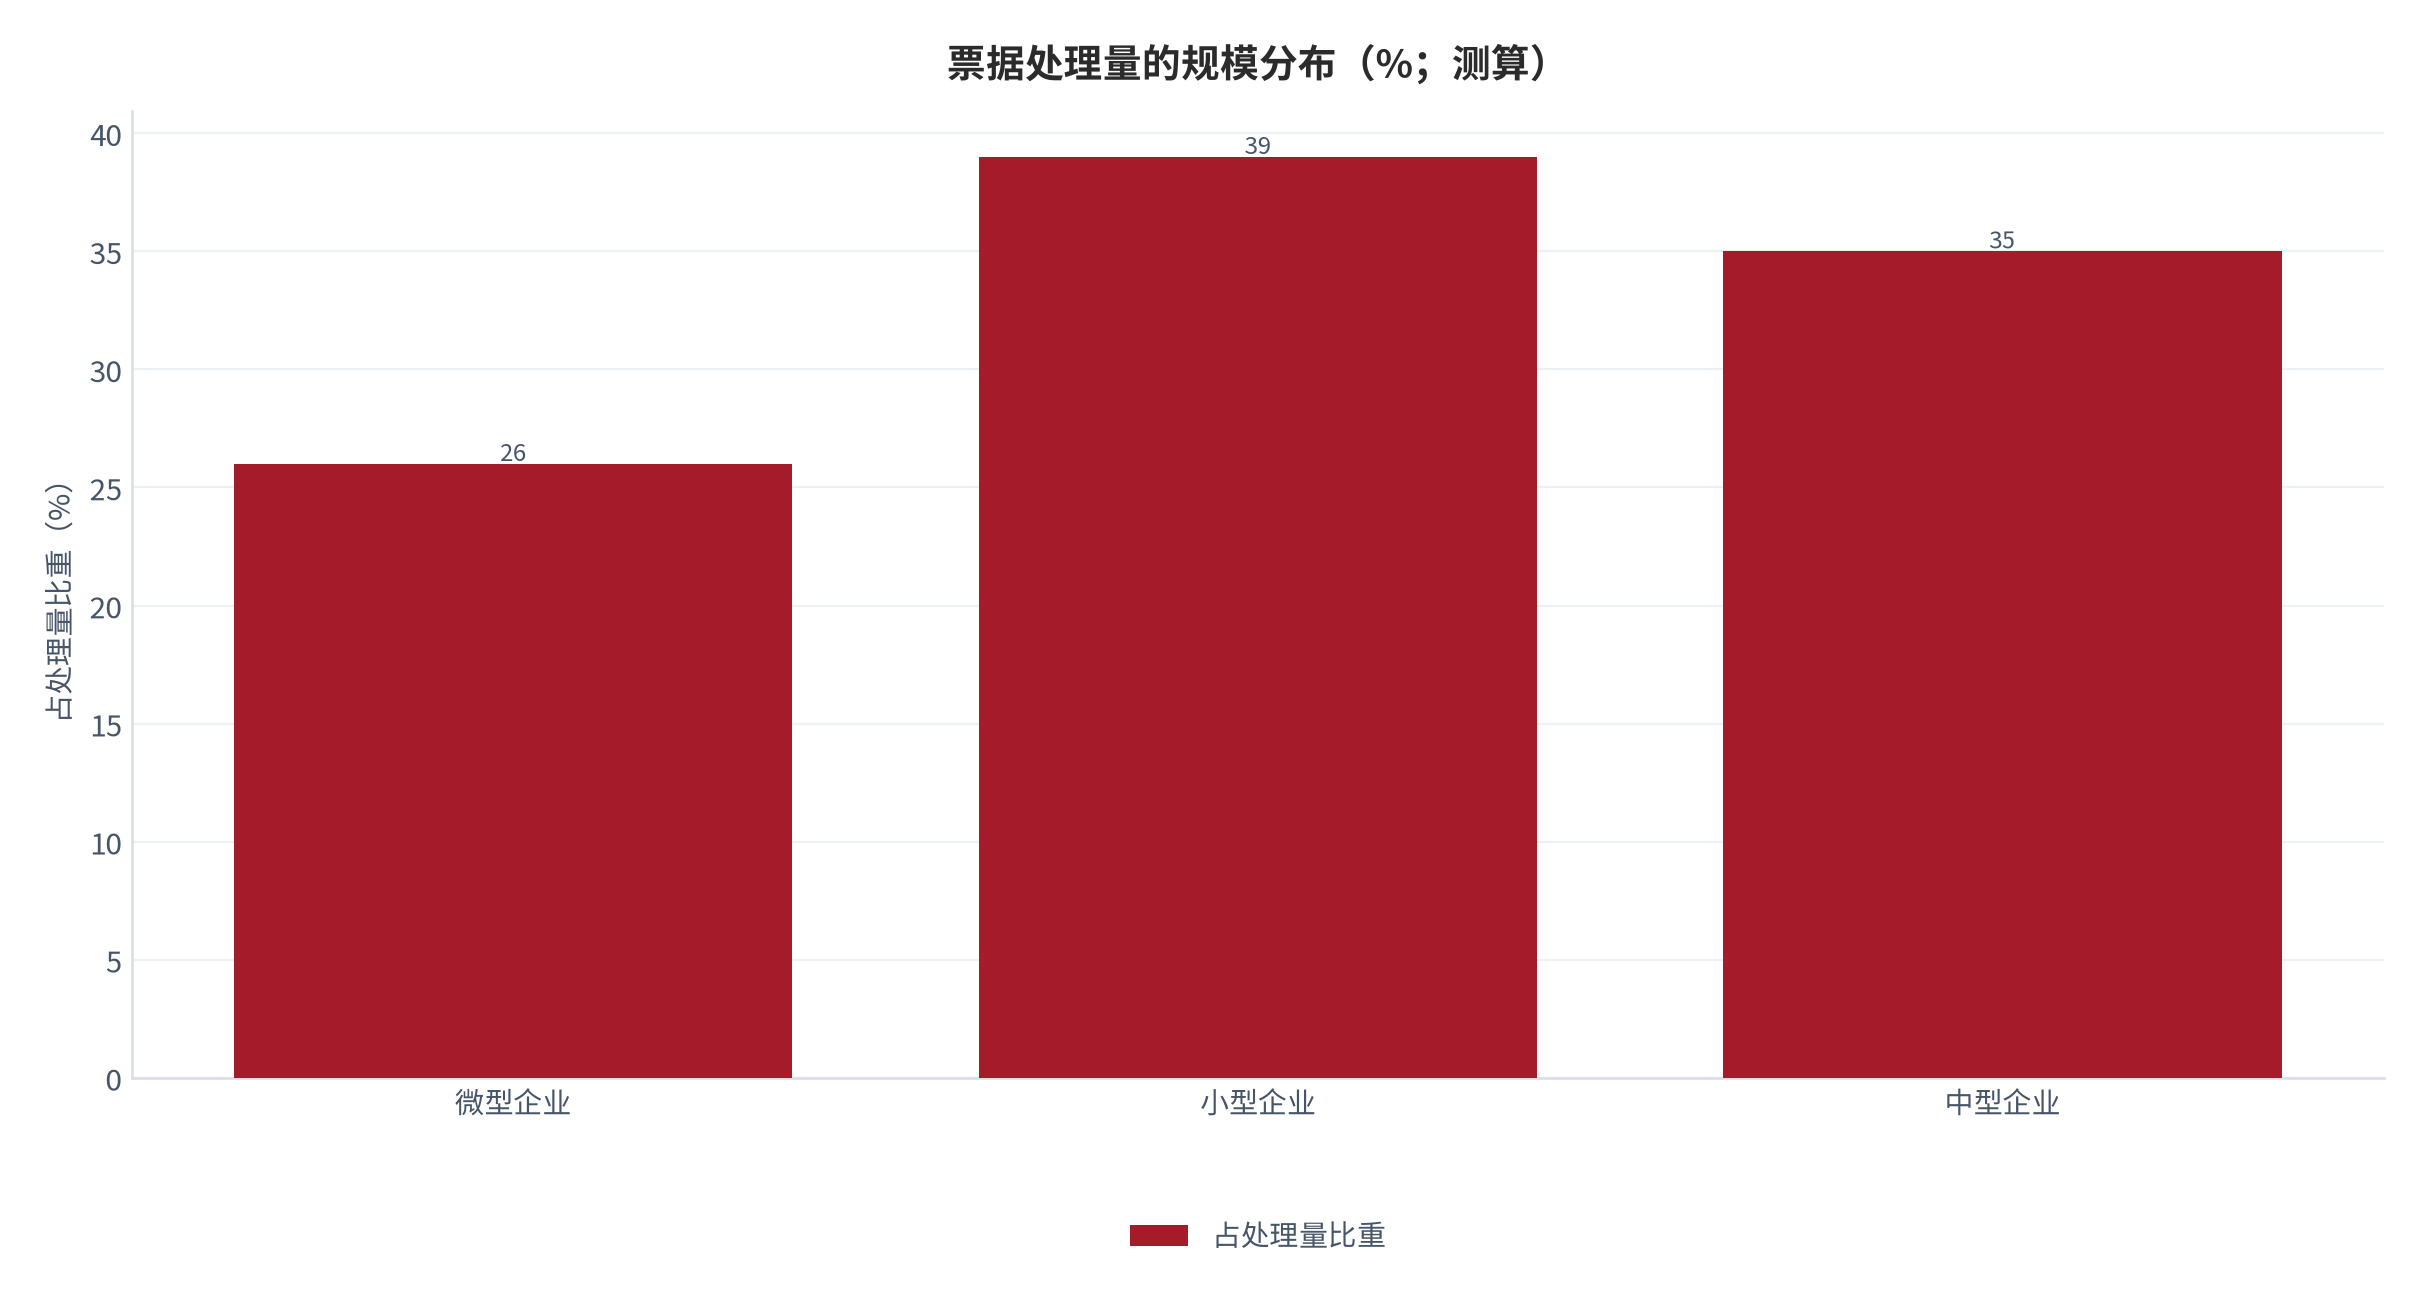
| 企业规模 | 数量 | 年处理量 | 错误容忍度 | 定价偏好 |
|---|---|---|---|---|
| 微型企业 | 占绝大多数 [2] | 不足百张 | 低(怕麻烦) | 订阅制为主 |
| 小型企业 | 占比较高 | 数百张量级 | 中 | 订阅 + 按张加价 |
| 中型企业 | 占比较低 | 千张以上 | 高(有专职财务) | 按张计费与私有化 |
03供给侧与竞争格局
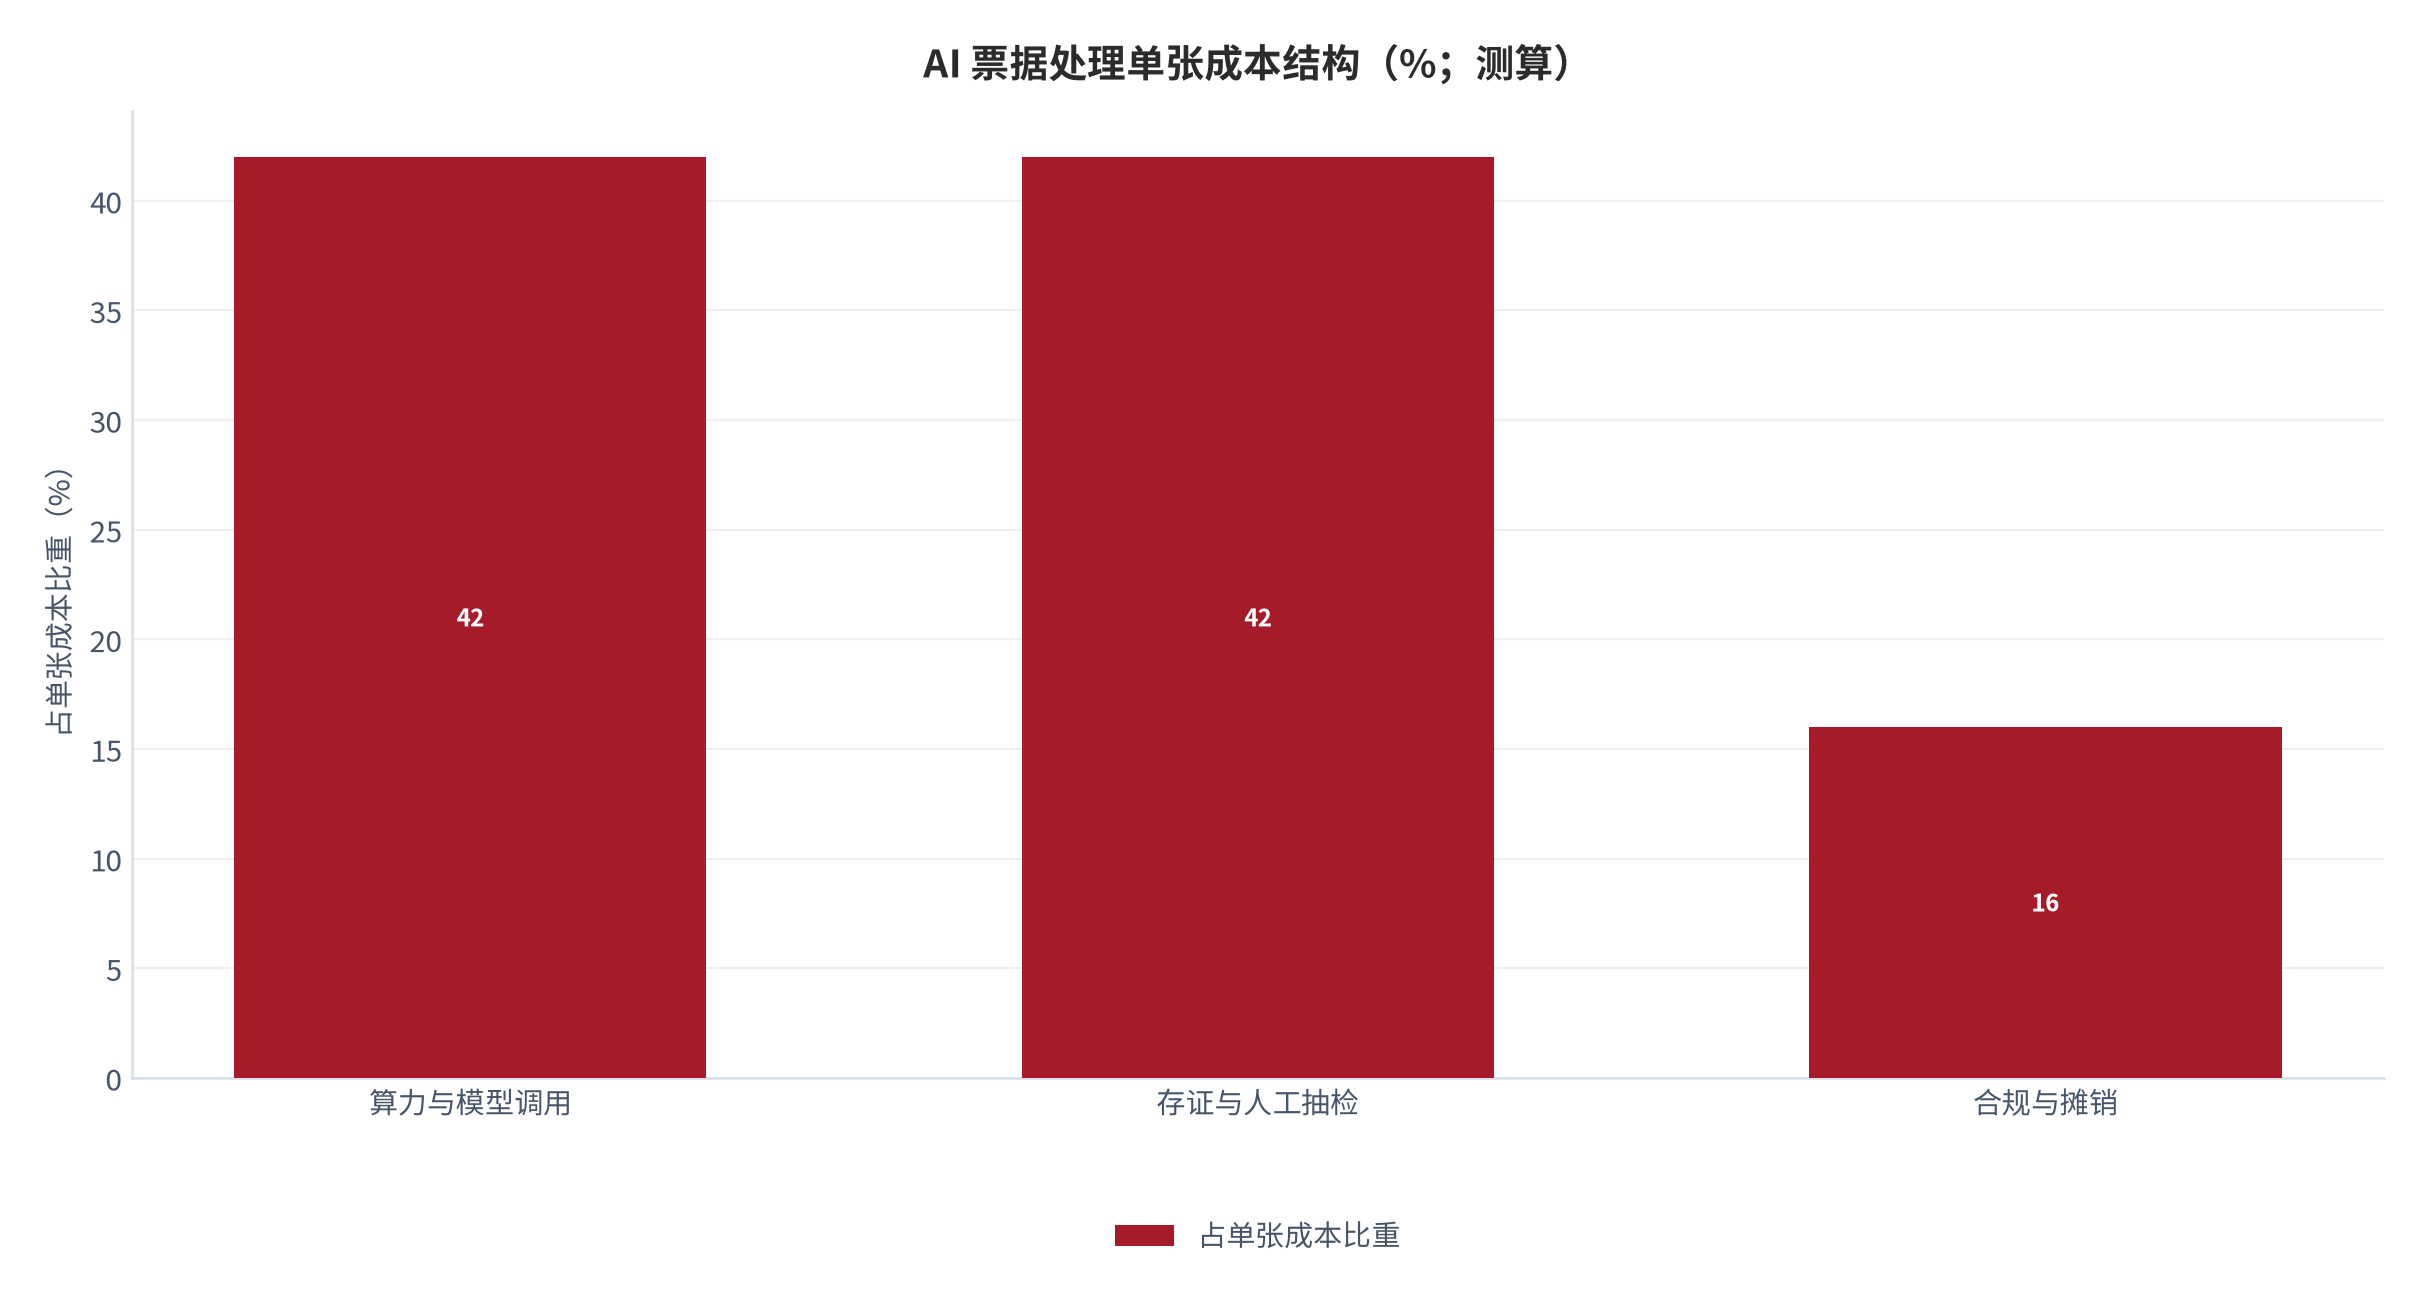
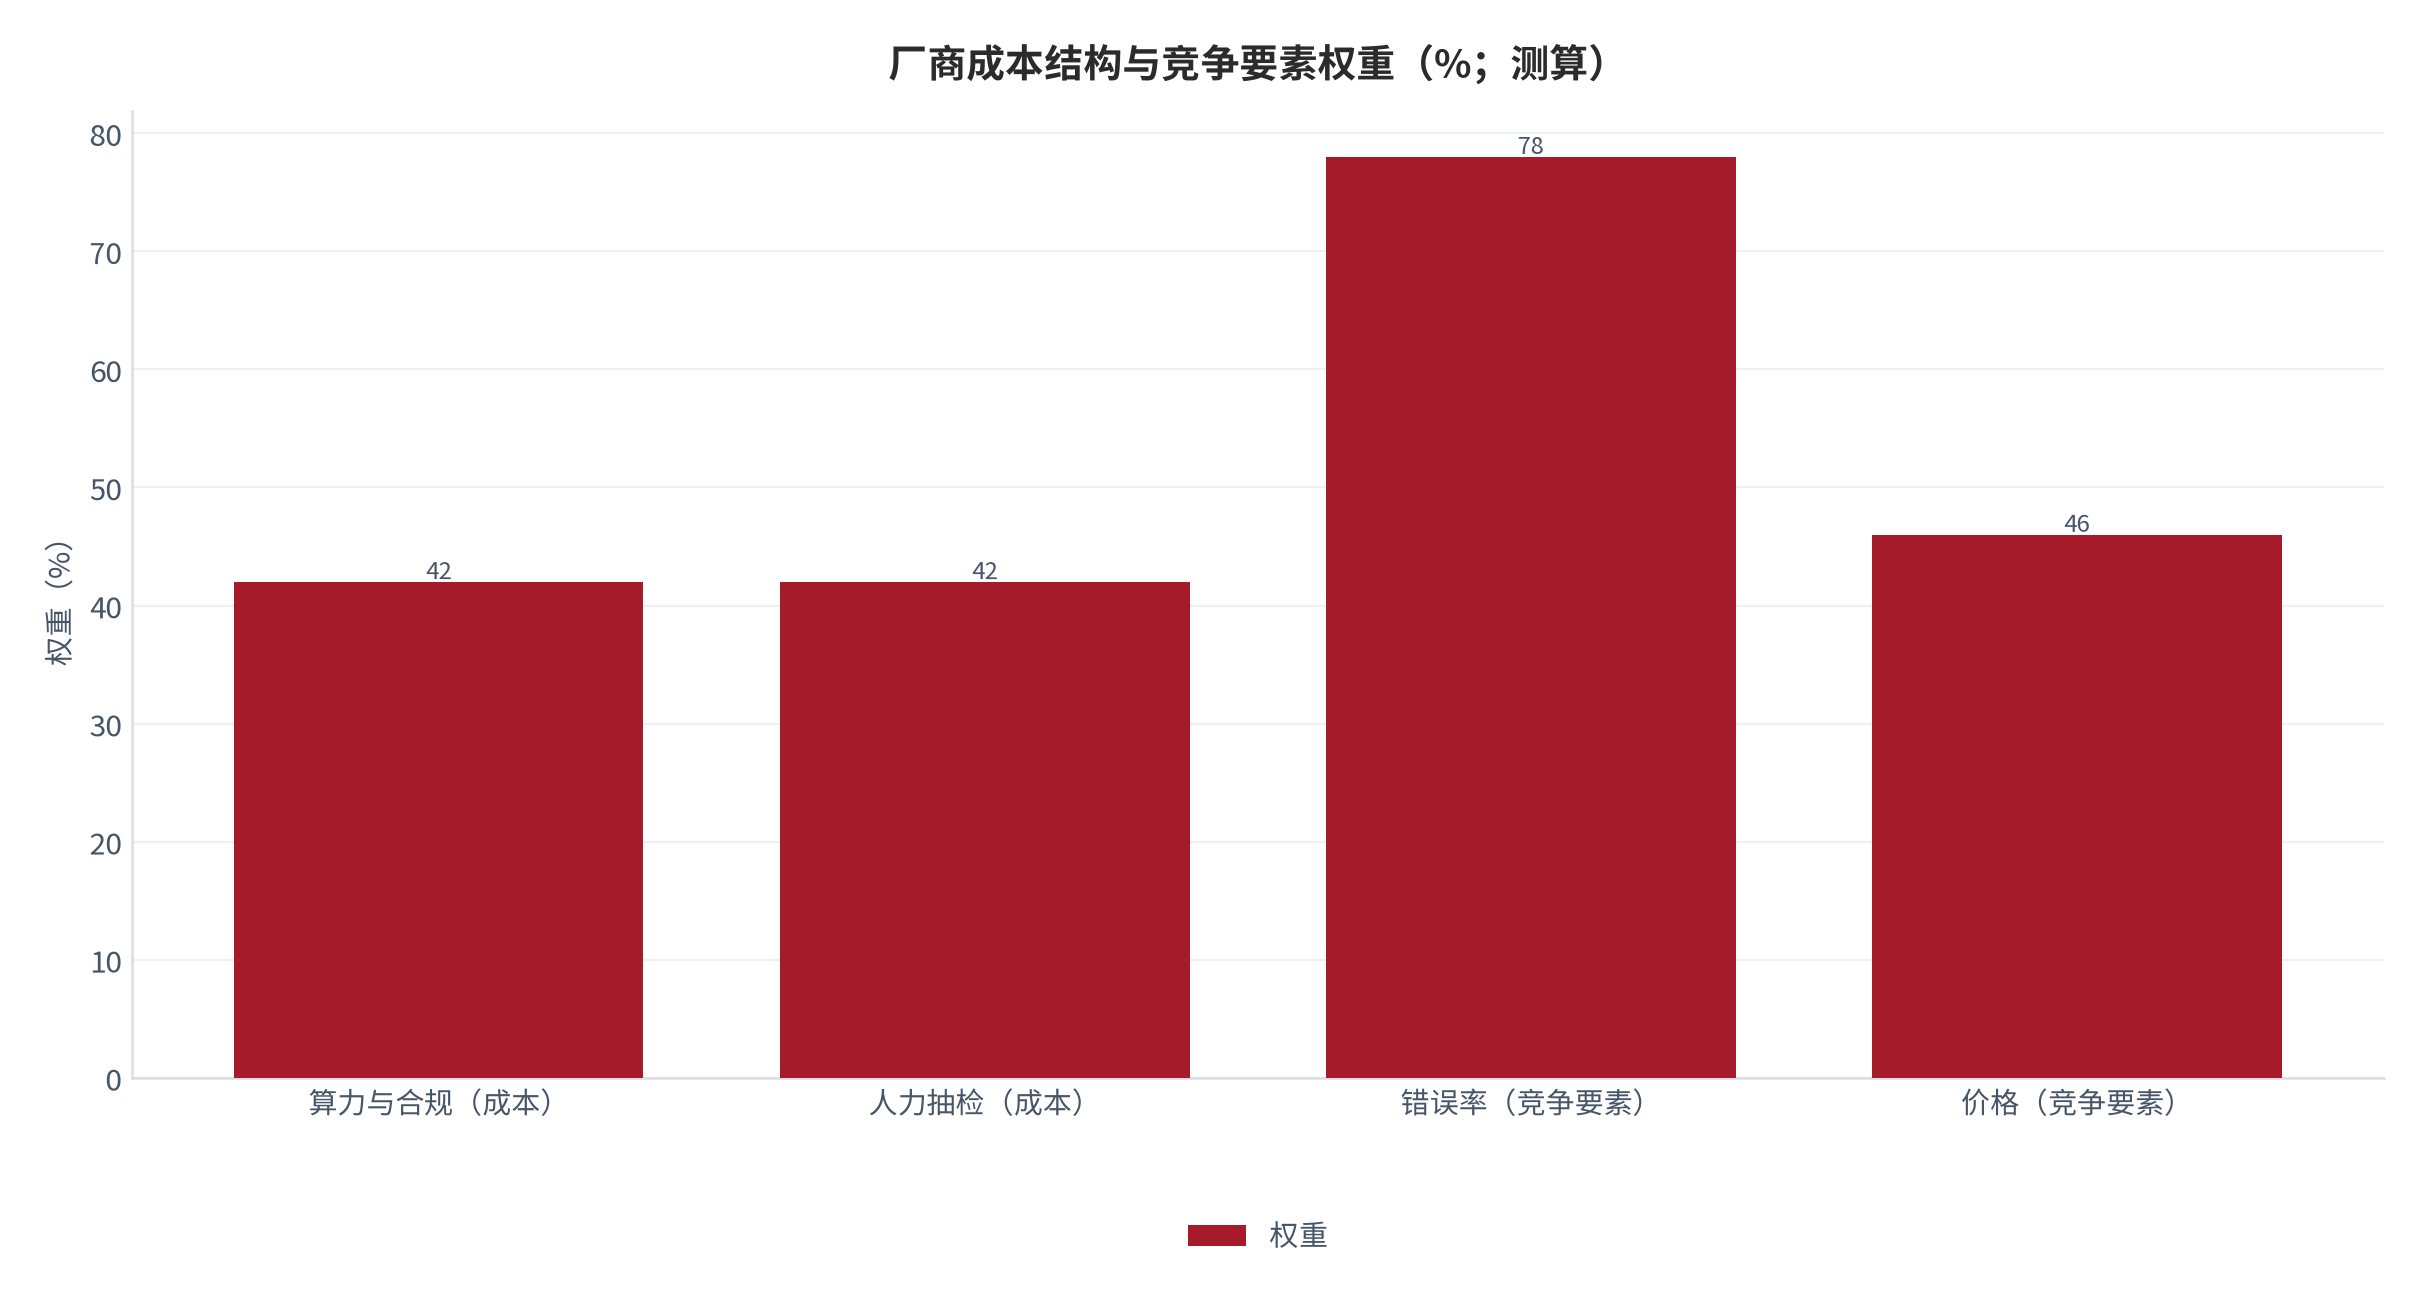
供给侧的成本结构决定了价格战的边界。厂商成本中,算力与模型调用占比最高,其次是数据合规与资质支出 [11],再次是人工抽检的人力。这三个部分中只有人力是可压缩的,而人力恰恰与错误率直接绑定。
竞争格局上,财税工具市场呈寡头竞争 [13],头部厂商在品牌与渠道上占优,而中小厂商只能在垂直场景与价格上竞争。值得注意的是,数据合规要求 [11]使新进入者必须在资质与存证体系上先行投入,这构成了供给侧的真实壁垒。
04产品谱系与定价结构
定价谱系由四条路径构成:免费版、订阅制、按张计费与企业专属。订阅制的月费区间为 99–599 元 [7],按张计费单价上限约 0.35 元/张 [8]。两条路径在单张口径上并不矛盾——199 元/月对应约 1,600 张时,单张约 0.12 元,与按张计费的下沿几乎重合。
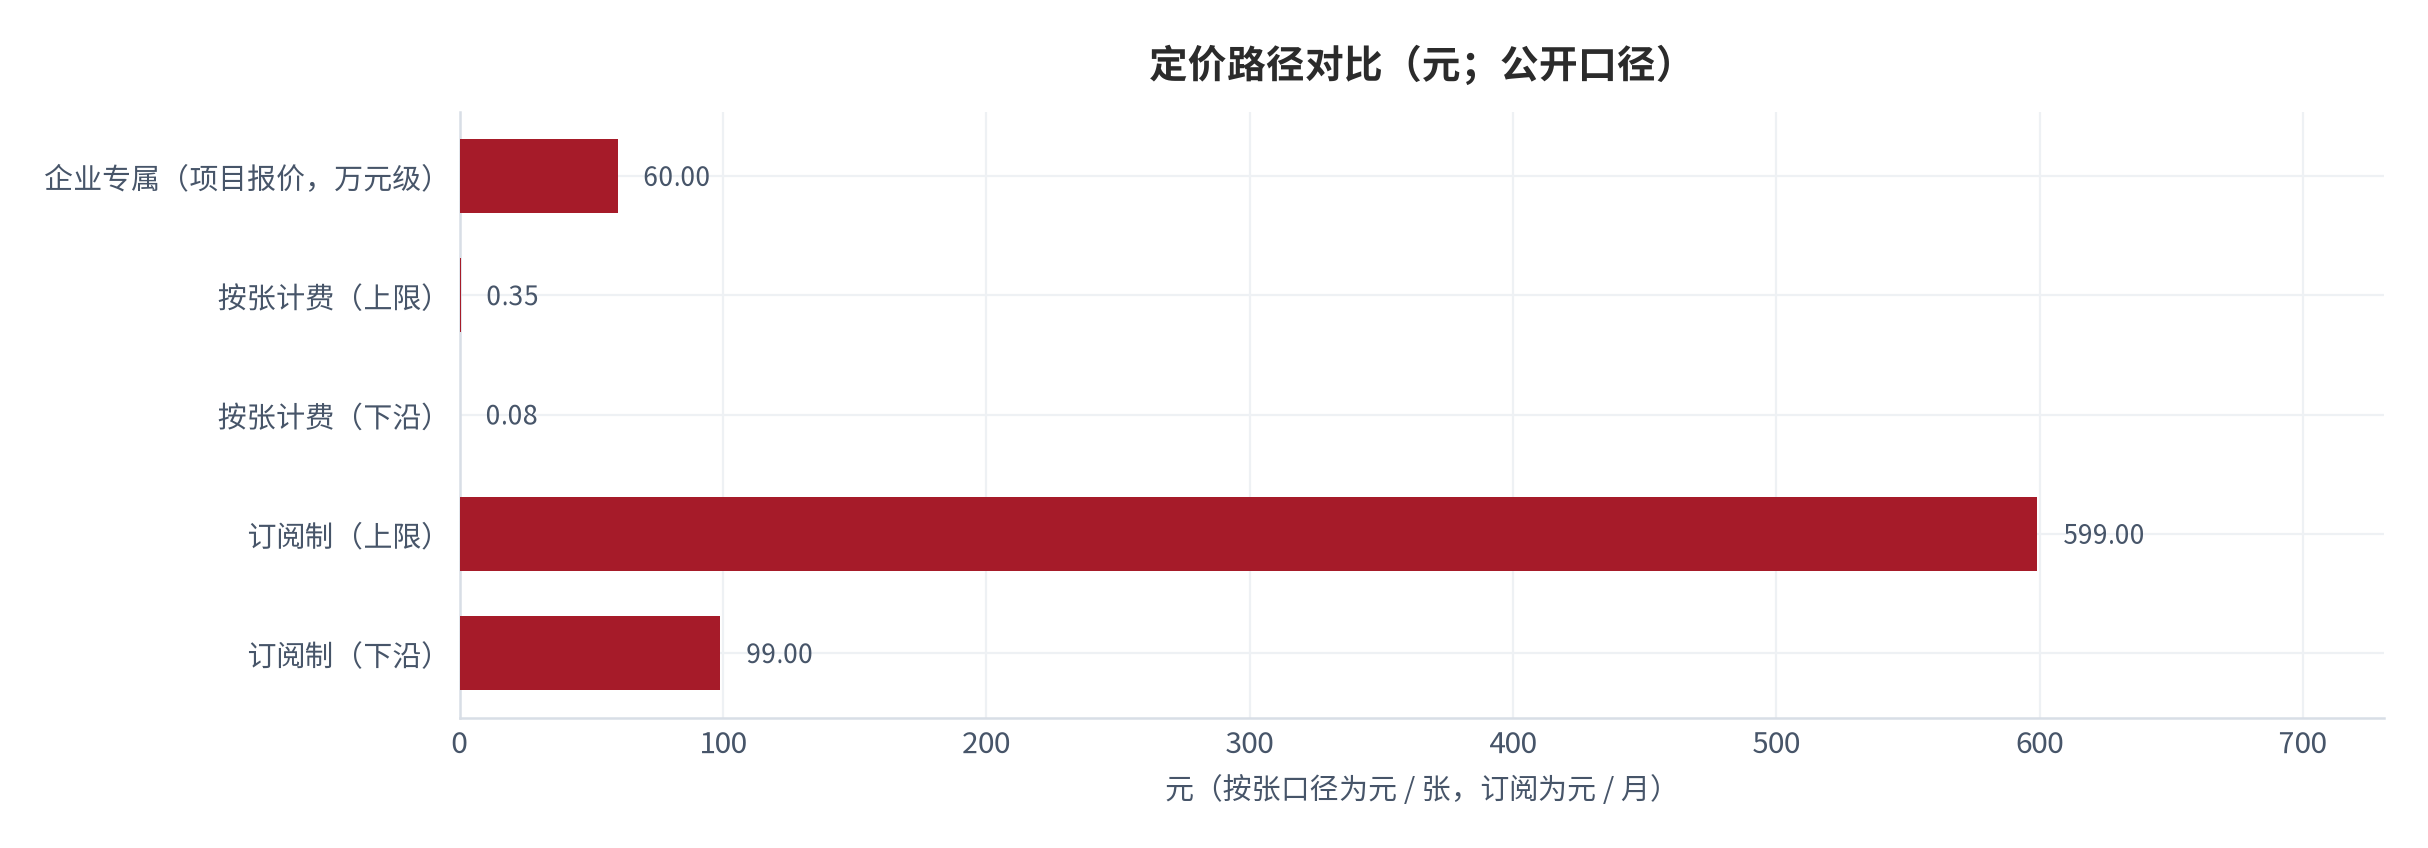
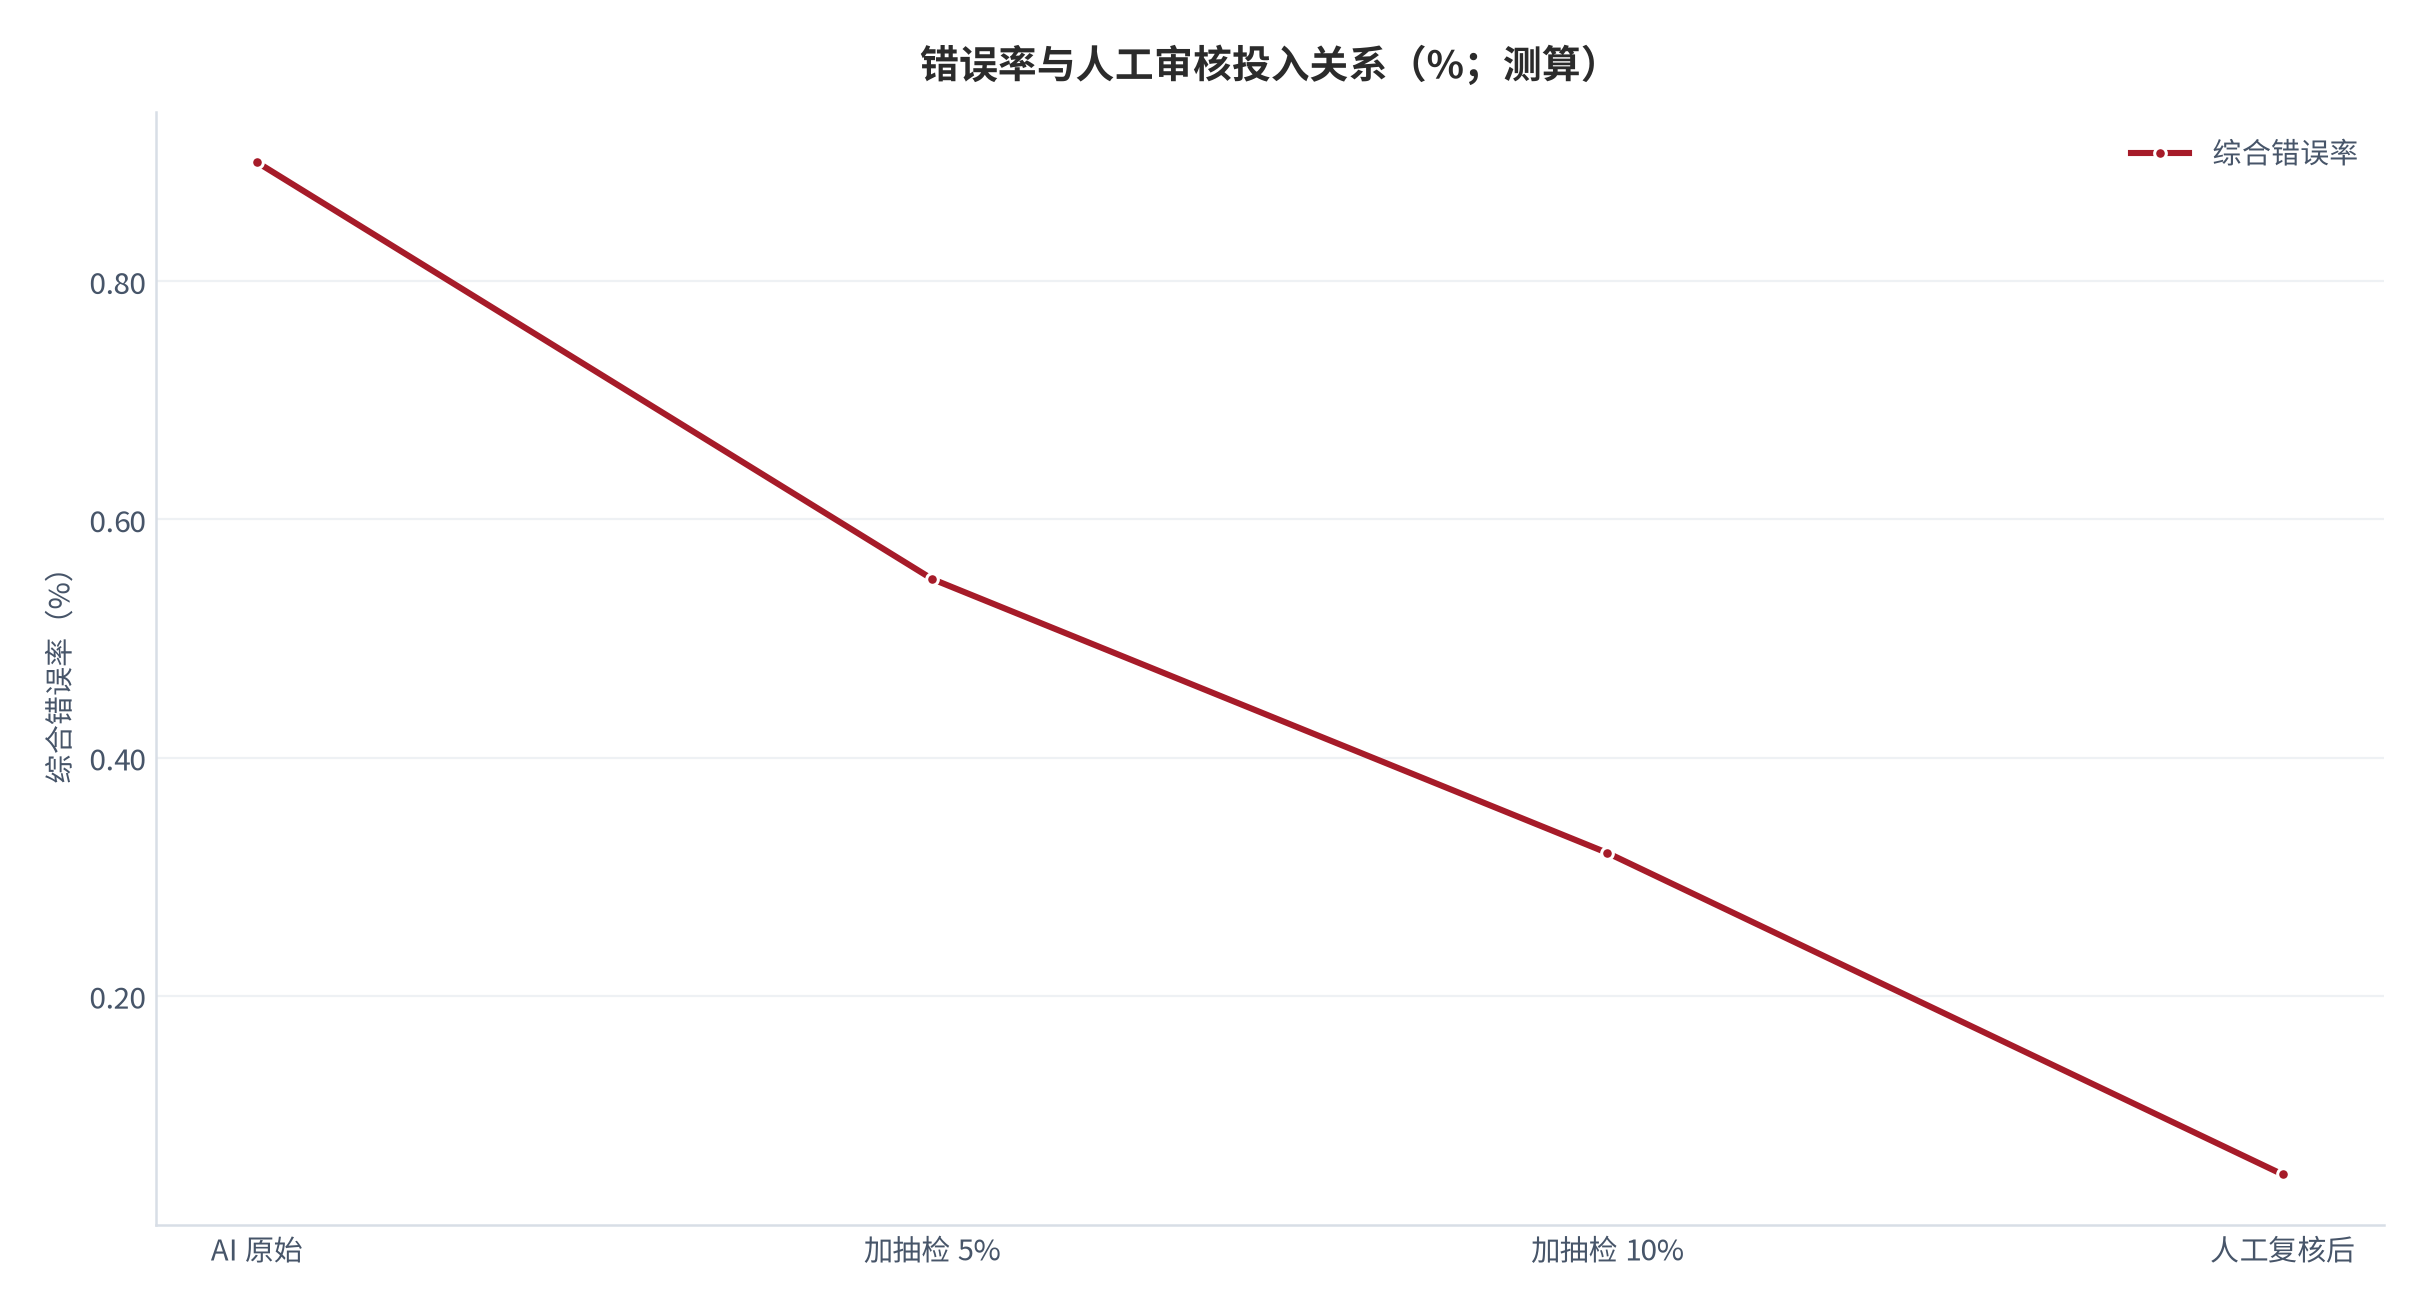
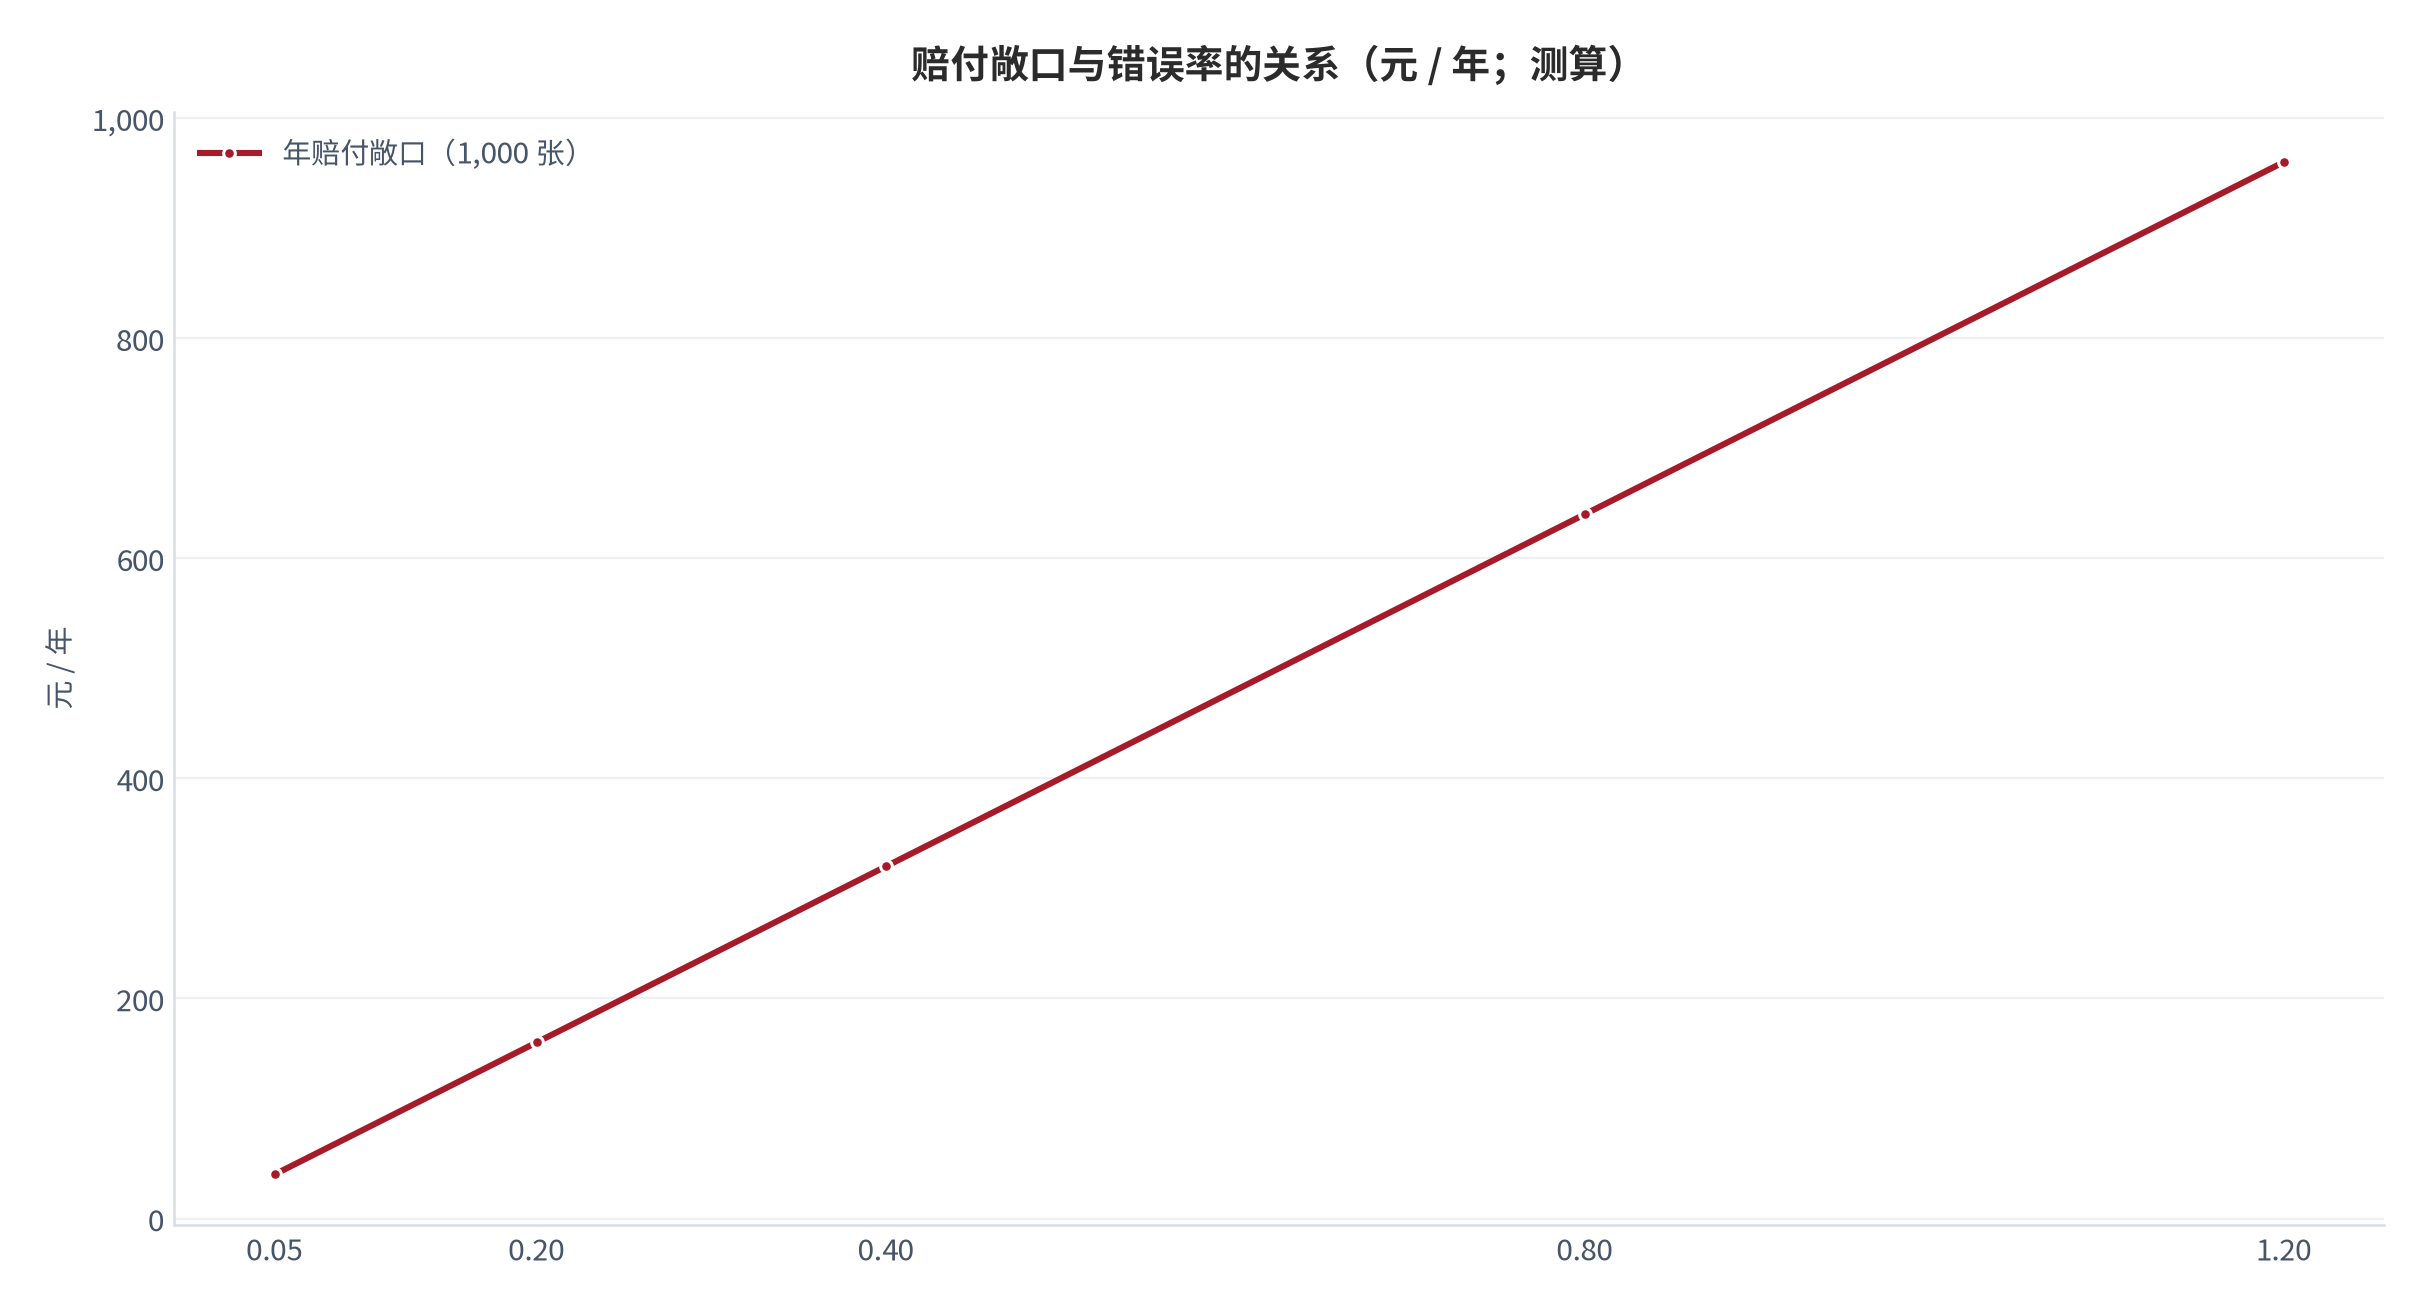
把错误率换算成钱,定价逻辑立刻清晰。按年处理 1,000 张、错误率 1.2% [5]测算,年错误约 12 次;单次赔付中位数取 800 元 [9],年赔付敞口约 9,600 元;对照订阅年费 2,388 元(199 元/月 × 12 月 [7]),赔付成本是订阅费的约 4 倍——这才是企业决策时真正比较的对象。
| 错误率 | 年错误次数(1,000 张) | 单次赔付中位 | 年赔付敞口(测算) |
|---|---|---|---|
| 1.2% [5] | 约 12 次 | 800 元 | 约 9,600 元 |
| 0.8% | 约 8 次 | 800 元 | 约 6,400 元 |
| 0.4% [5] | 约 4 次 | 800 元 | 约 3,200 元 |
| 0.05%(人工复核后)[5] | 约 0.5 次 | 800 元 | 约 400 元 |
05单张票据经济模型拆解
以单张综合成本 0.12 元(测算)做拆解。其中算力与模型调用约 0.05 元(按公开调用报价 [10]与单张平均 token 量测算),存证与人工抽检约 0.05 元(按 5% 抽检比例与人工成本 [6]测算),合规与摊销约 0.02 元(锚定资质与存证支出 [11])。
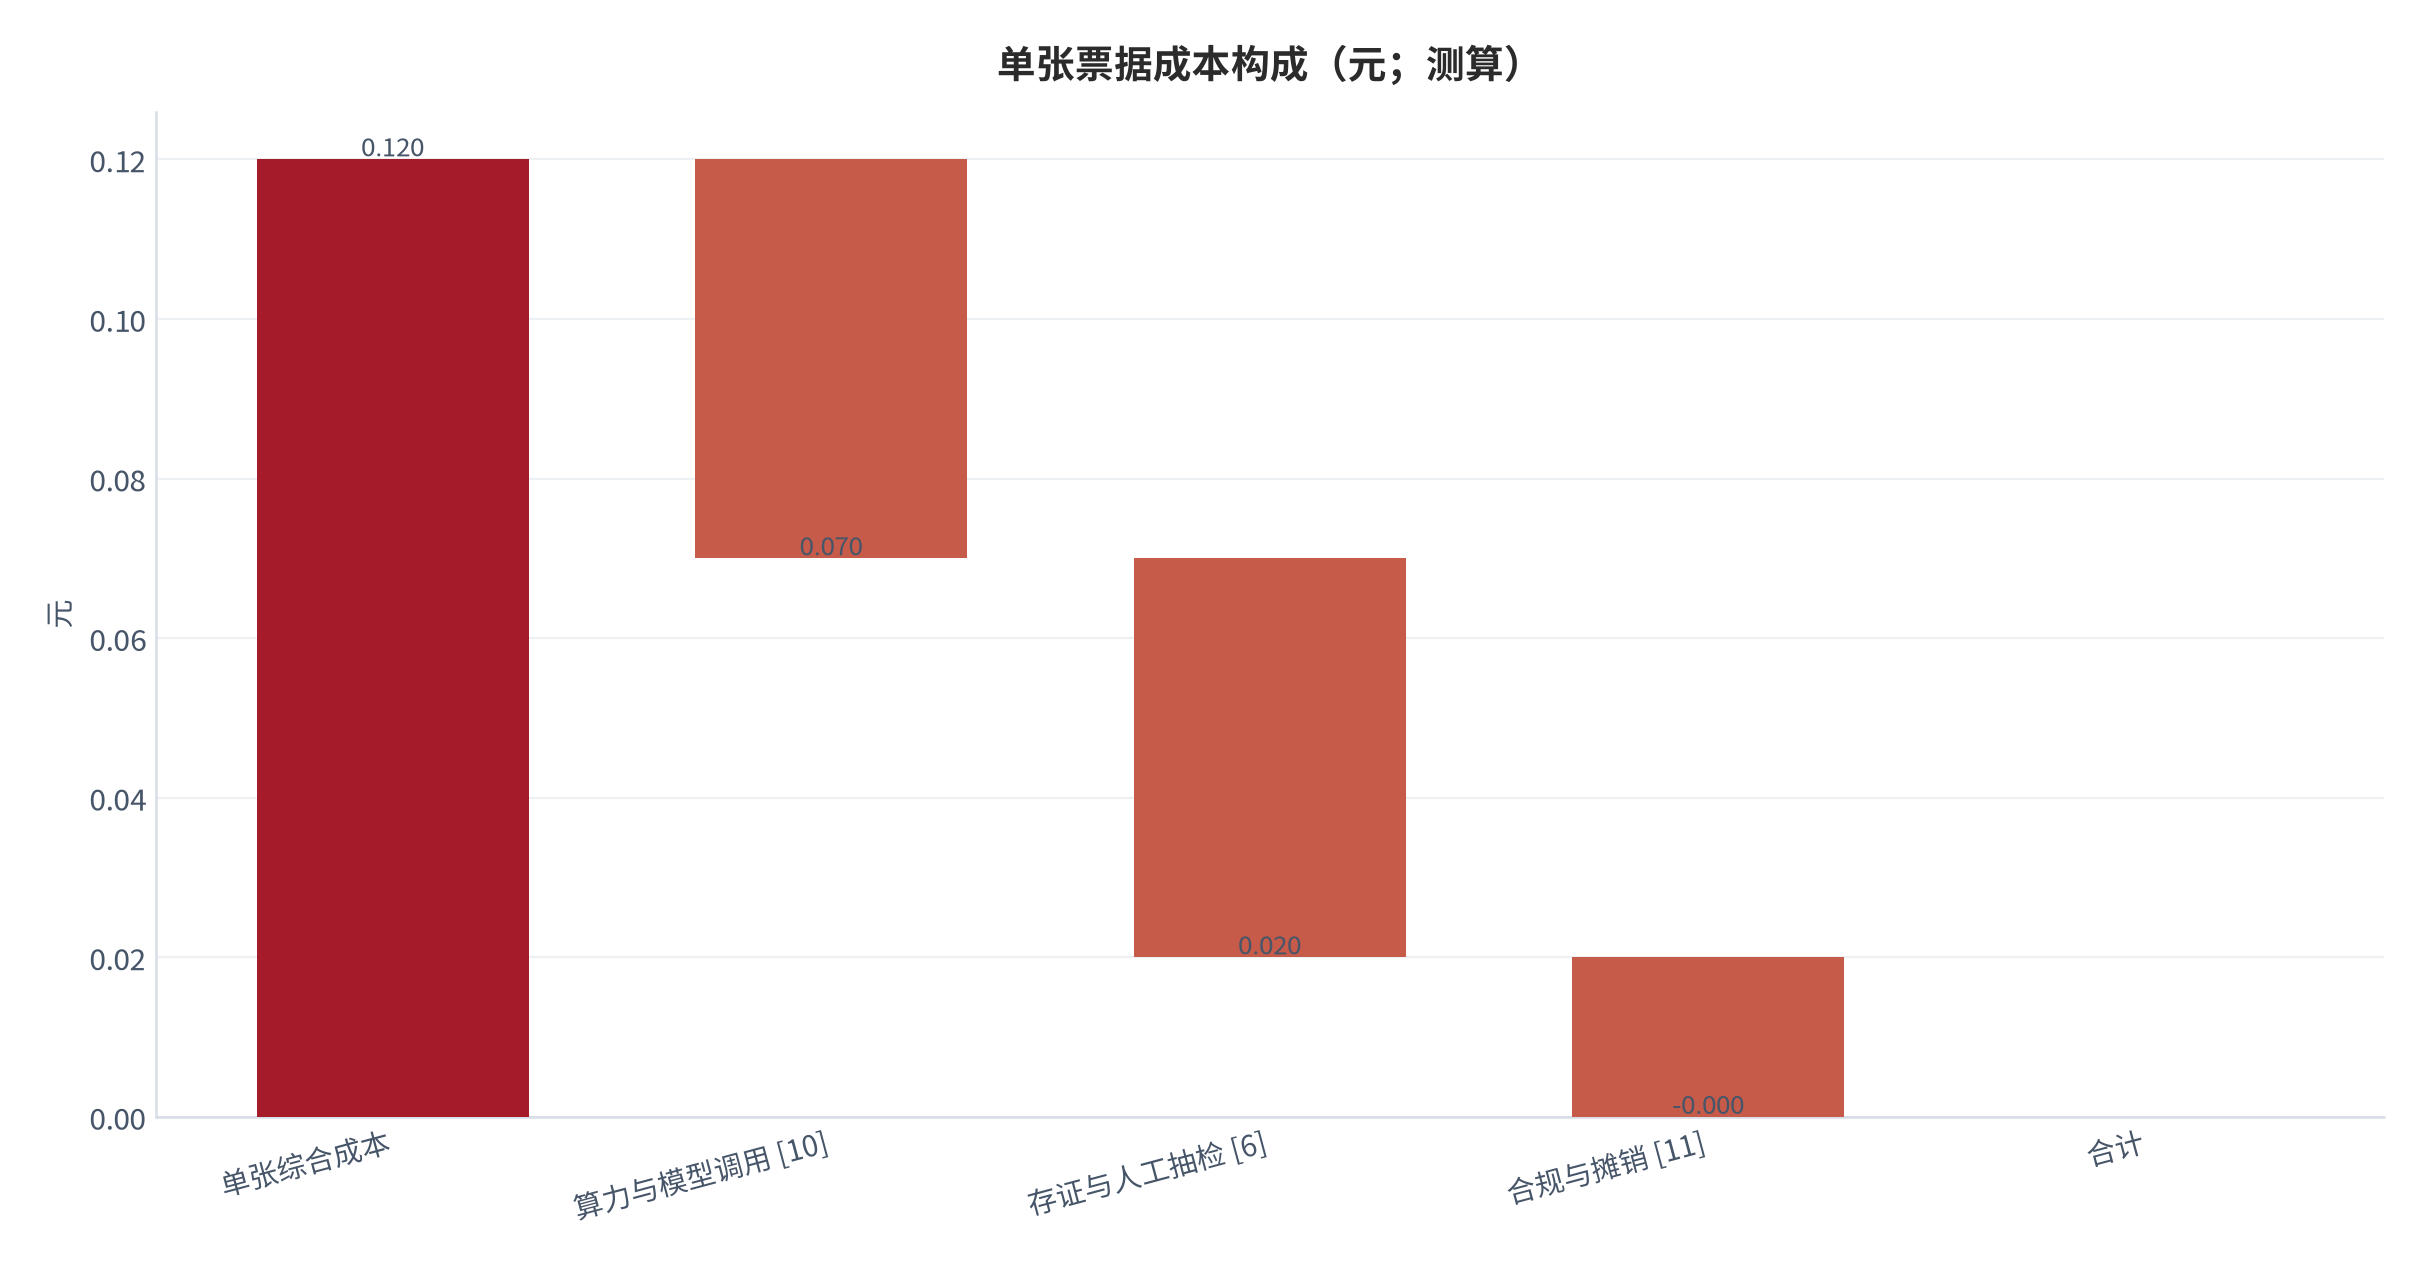
把赔付成本加进去,单张的「真实成本」会跳一个量级。按错误率 0.8%、单次赔付 800 元 [9]测算,单张摊薄赔付成本 0.0064 元——绝对值不大,但它的作用是改变企业的风险认知:企业关心的不是每张 0.0064 元,而是「会不会有一年出 12 次错」。
| 成本项 | 单张金额 | 占比 | 可压缩性 |
|---|---|---|---|
| 算力与模型调用 | 约 0.05 元 [10] | 约 42% | 高(随报价下行) |
| 存证与人工抽检 | 约 0.05 元 [6] | 约 42% | 低(直接绑定错误率) |
| 合规与摊销 | 约 0.02 元 [11] | 约 16% | 中(随规模摊薄) |
| 赔付摊薄 | 约 0.0064 元(测算) | 约 5% | 低(由错误率决定) |
06小微企业付费意愿上限测算
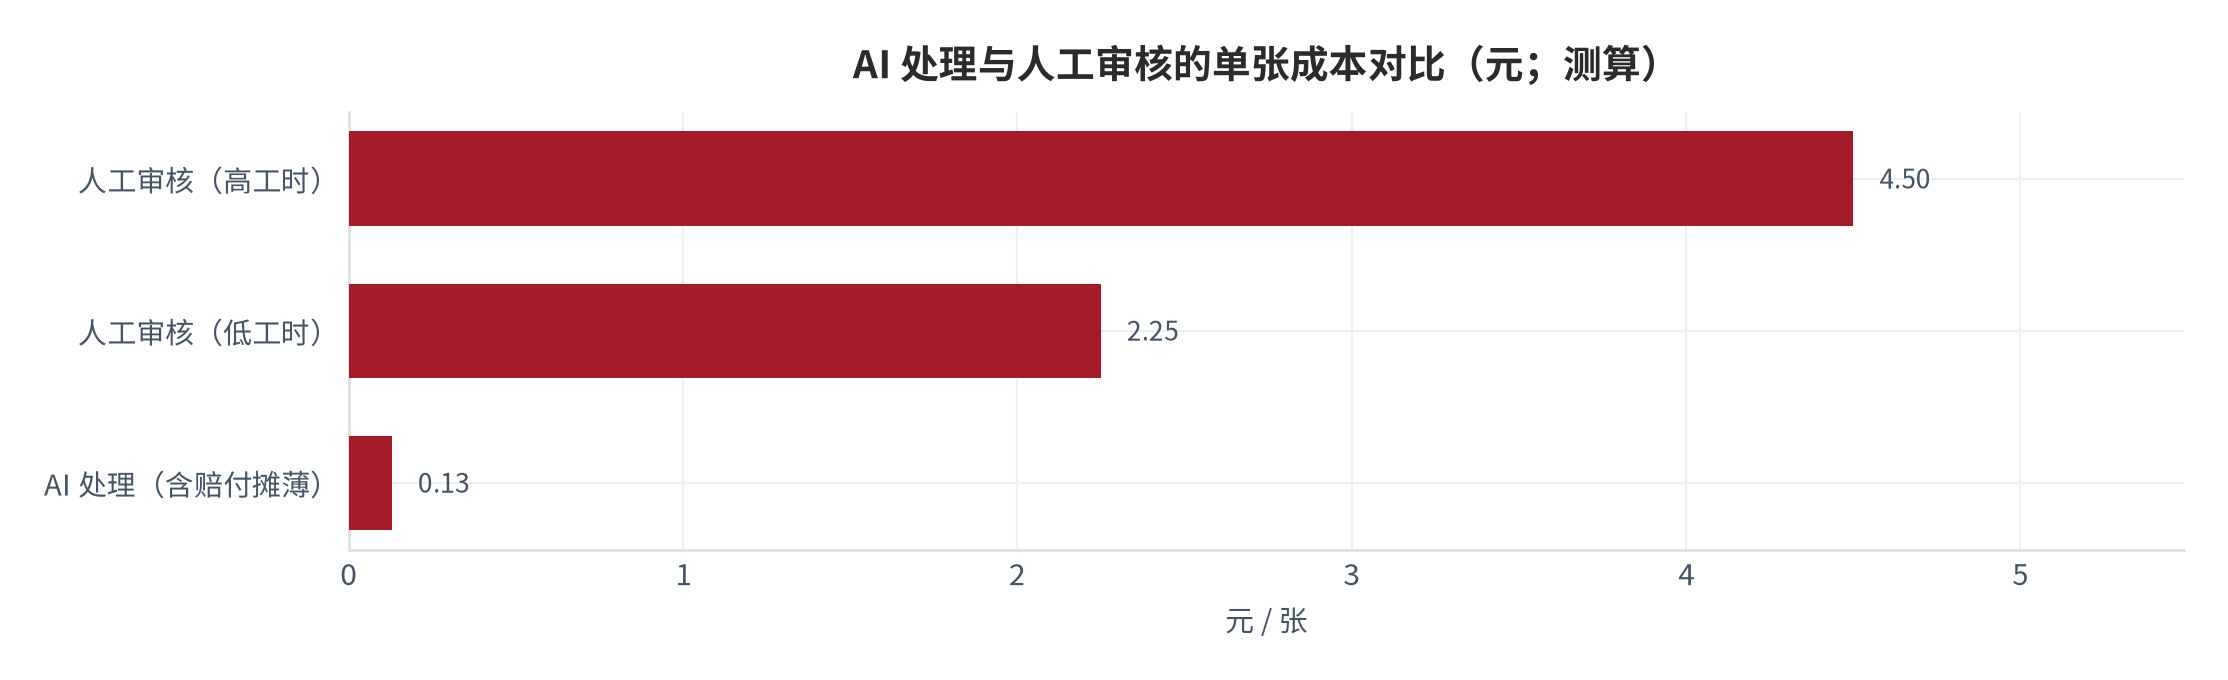
付费意愿上限由「替代方案的年度成本」决定。小微企业的替代方案是人工记账,按单张 3–6 分钟、人工成本约 45 元/小时 [6]测算,单张人工成本约 2.25–4.5 元,是 AI 处理成本(约 0.12 元,测算)的 20–40 倍。
但替代方案的性价比还要看支付能力。中小企业信息化支出占营收比重长期低于 1% [12],价格敏感度极高——这就解释了为什么月费 99–599 元 [7]的区间会被普遍接受,而任何超过千元级的月度支出都会遭遇明显阻力。
但替代方案的价值不止于节省成本,还包括避免的错误与麻烦。年处理 1,000 张的企业若用人工完成,年工时约 42–83 小时,对应人力成本 1,900–3,750 元——这个区间与订阅年费 2,388 元 [7]相当,说明订阅制的定价正好卡在「替代成本的一半」位置,付费意愿上限尚未打开。
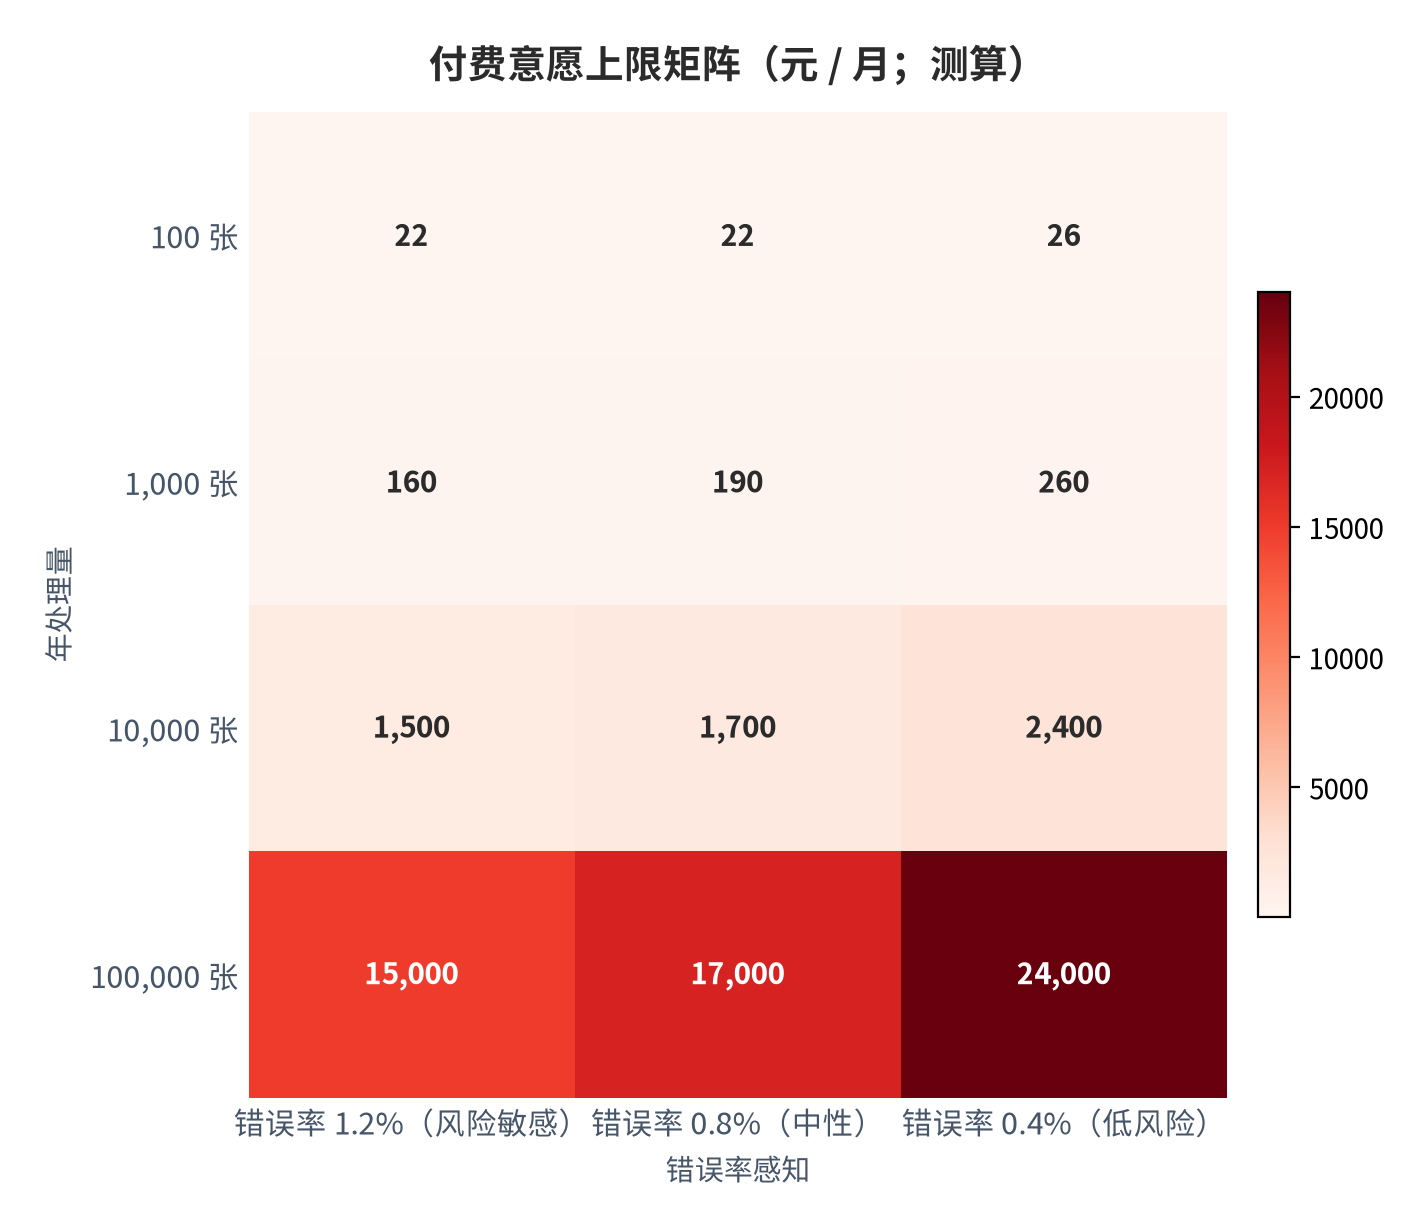
| 年处理量 | 人工替代成本 | 企业可承载月费上限 | 对应定价路径 |
|---|---|---|---|
| 100 张 | 约 190–375 元 | 15–30 元 | 免费版或低价订阅 |
| 1,000 张 | 约 1,900–3,750 元 | 150–300 元 | 订阅制 [7] |
| 10,000 张 | 约 19,000–37,500 元 | 1,500–3,000 元 | 订阅 + 按张加价 |
| 100,000 张 | 约 19 万–37.5 万元 | 1.5 万–3 万元 | 企业专属按项目报价 |
07渠道结构获客效率
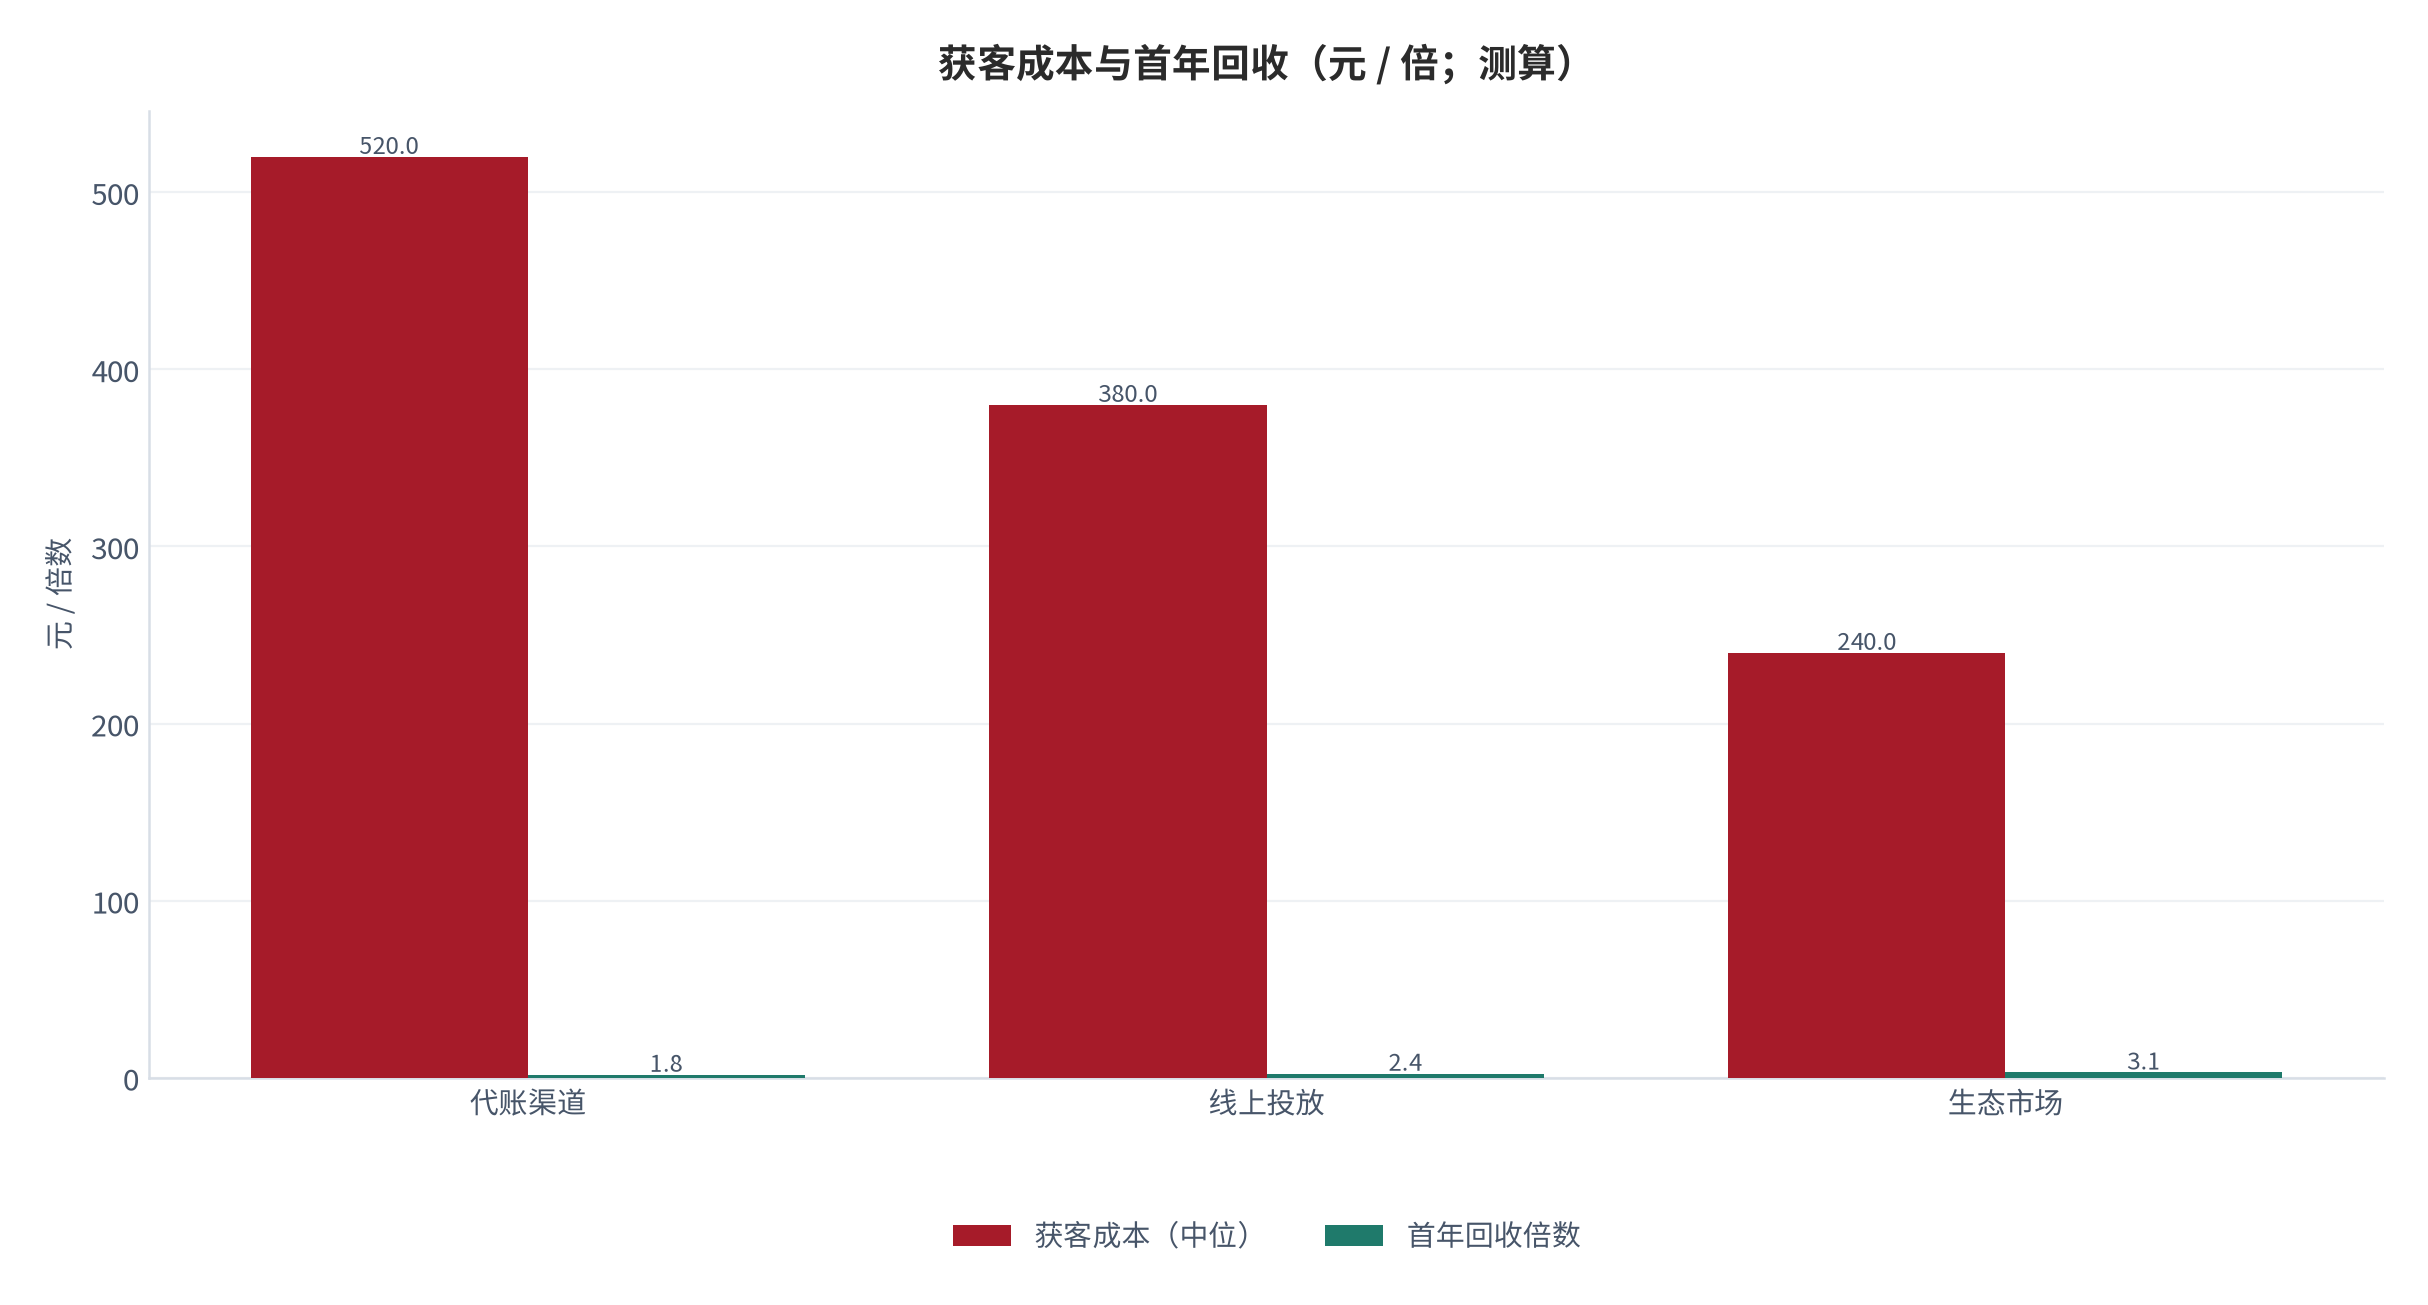
财税工具的获客高度依赖财税服务机构与代账公司转介,这类渠道的转化率高于线上投放,但返点要求是刚性成本 [14]。渠道结构决定了厂商的净收入与企业的实付价格之间的差额。
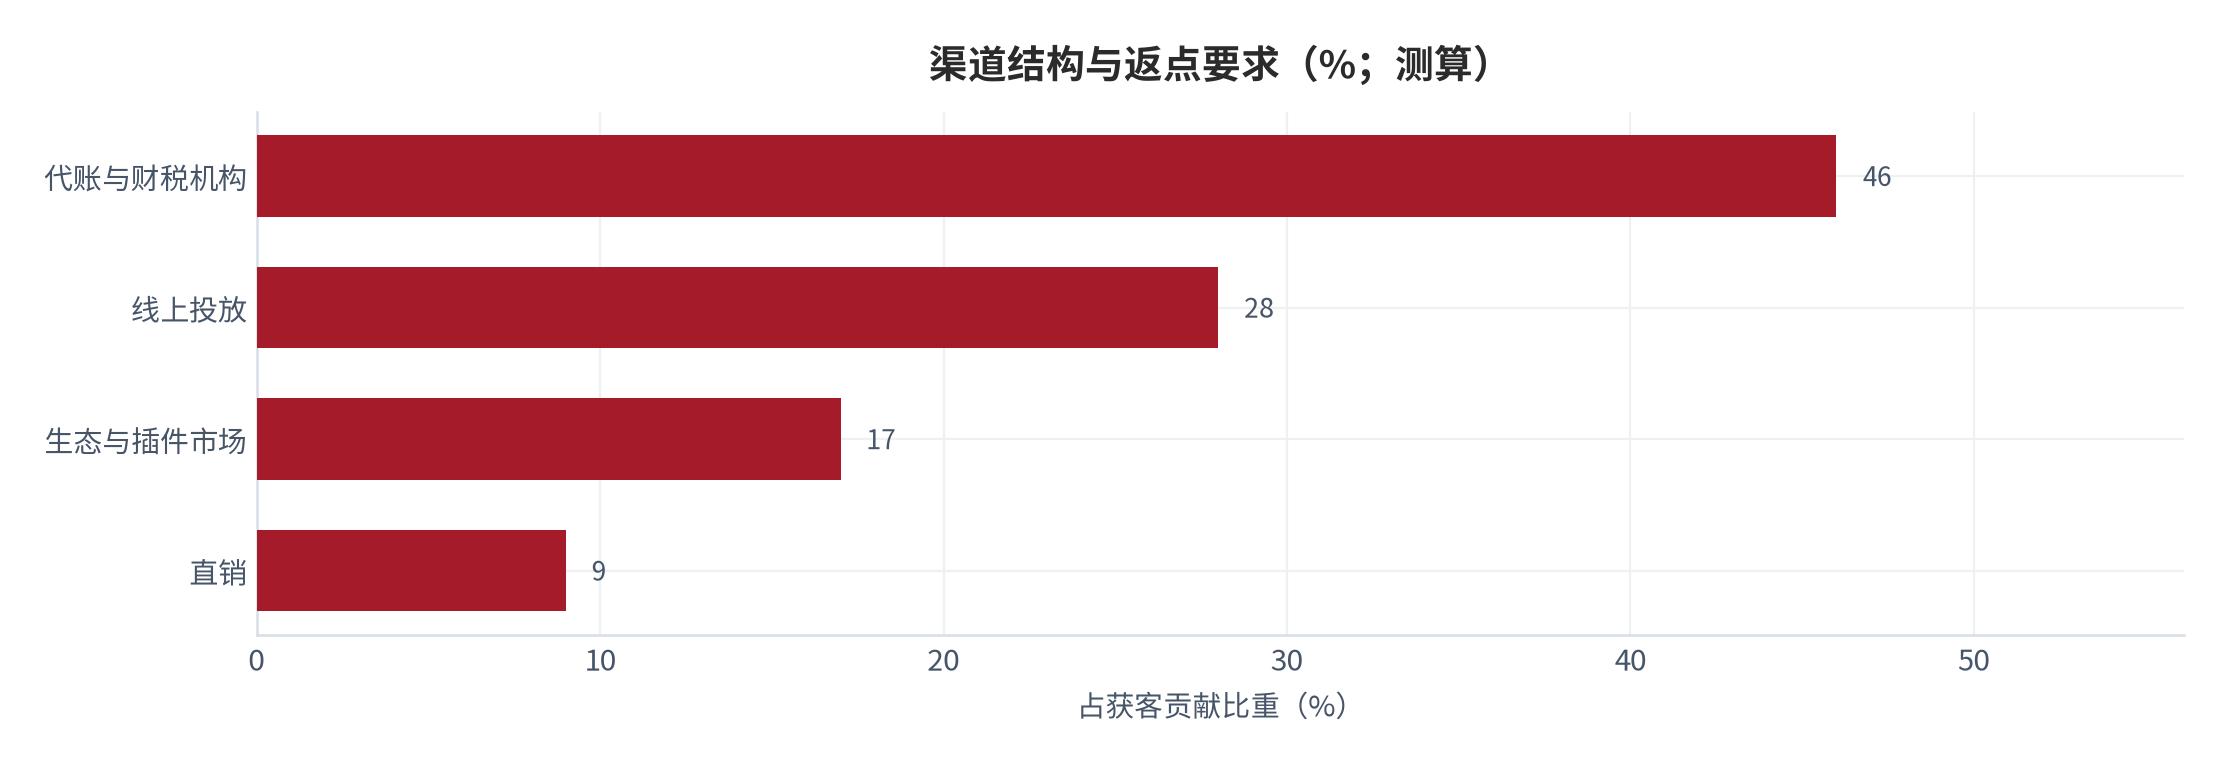
获客成本的结构性含义是:订阅制收入的回收周期必须短于获客摊销周期。财税工具的标准订阅周期是月度,回款快、churn 也快,这意味着厂商必须持续获客,规模效应不如一次性大额项目明显。
08区域结构与渗透节奏
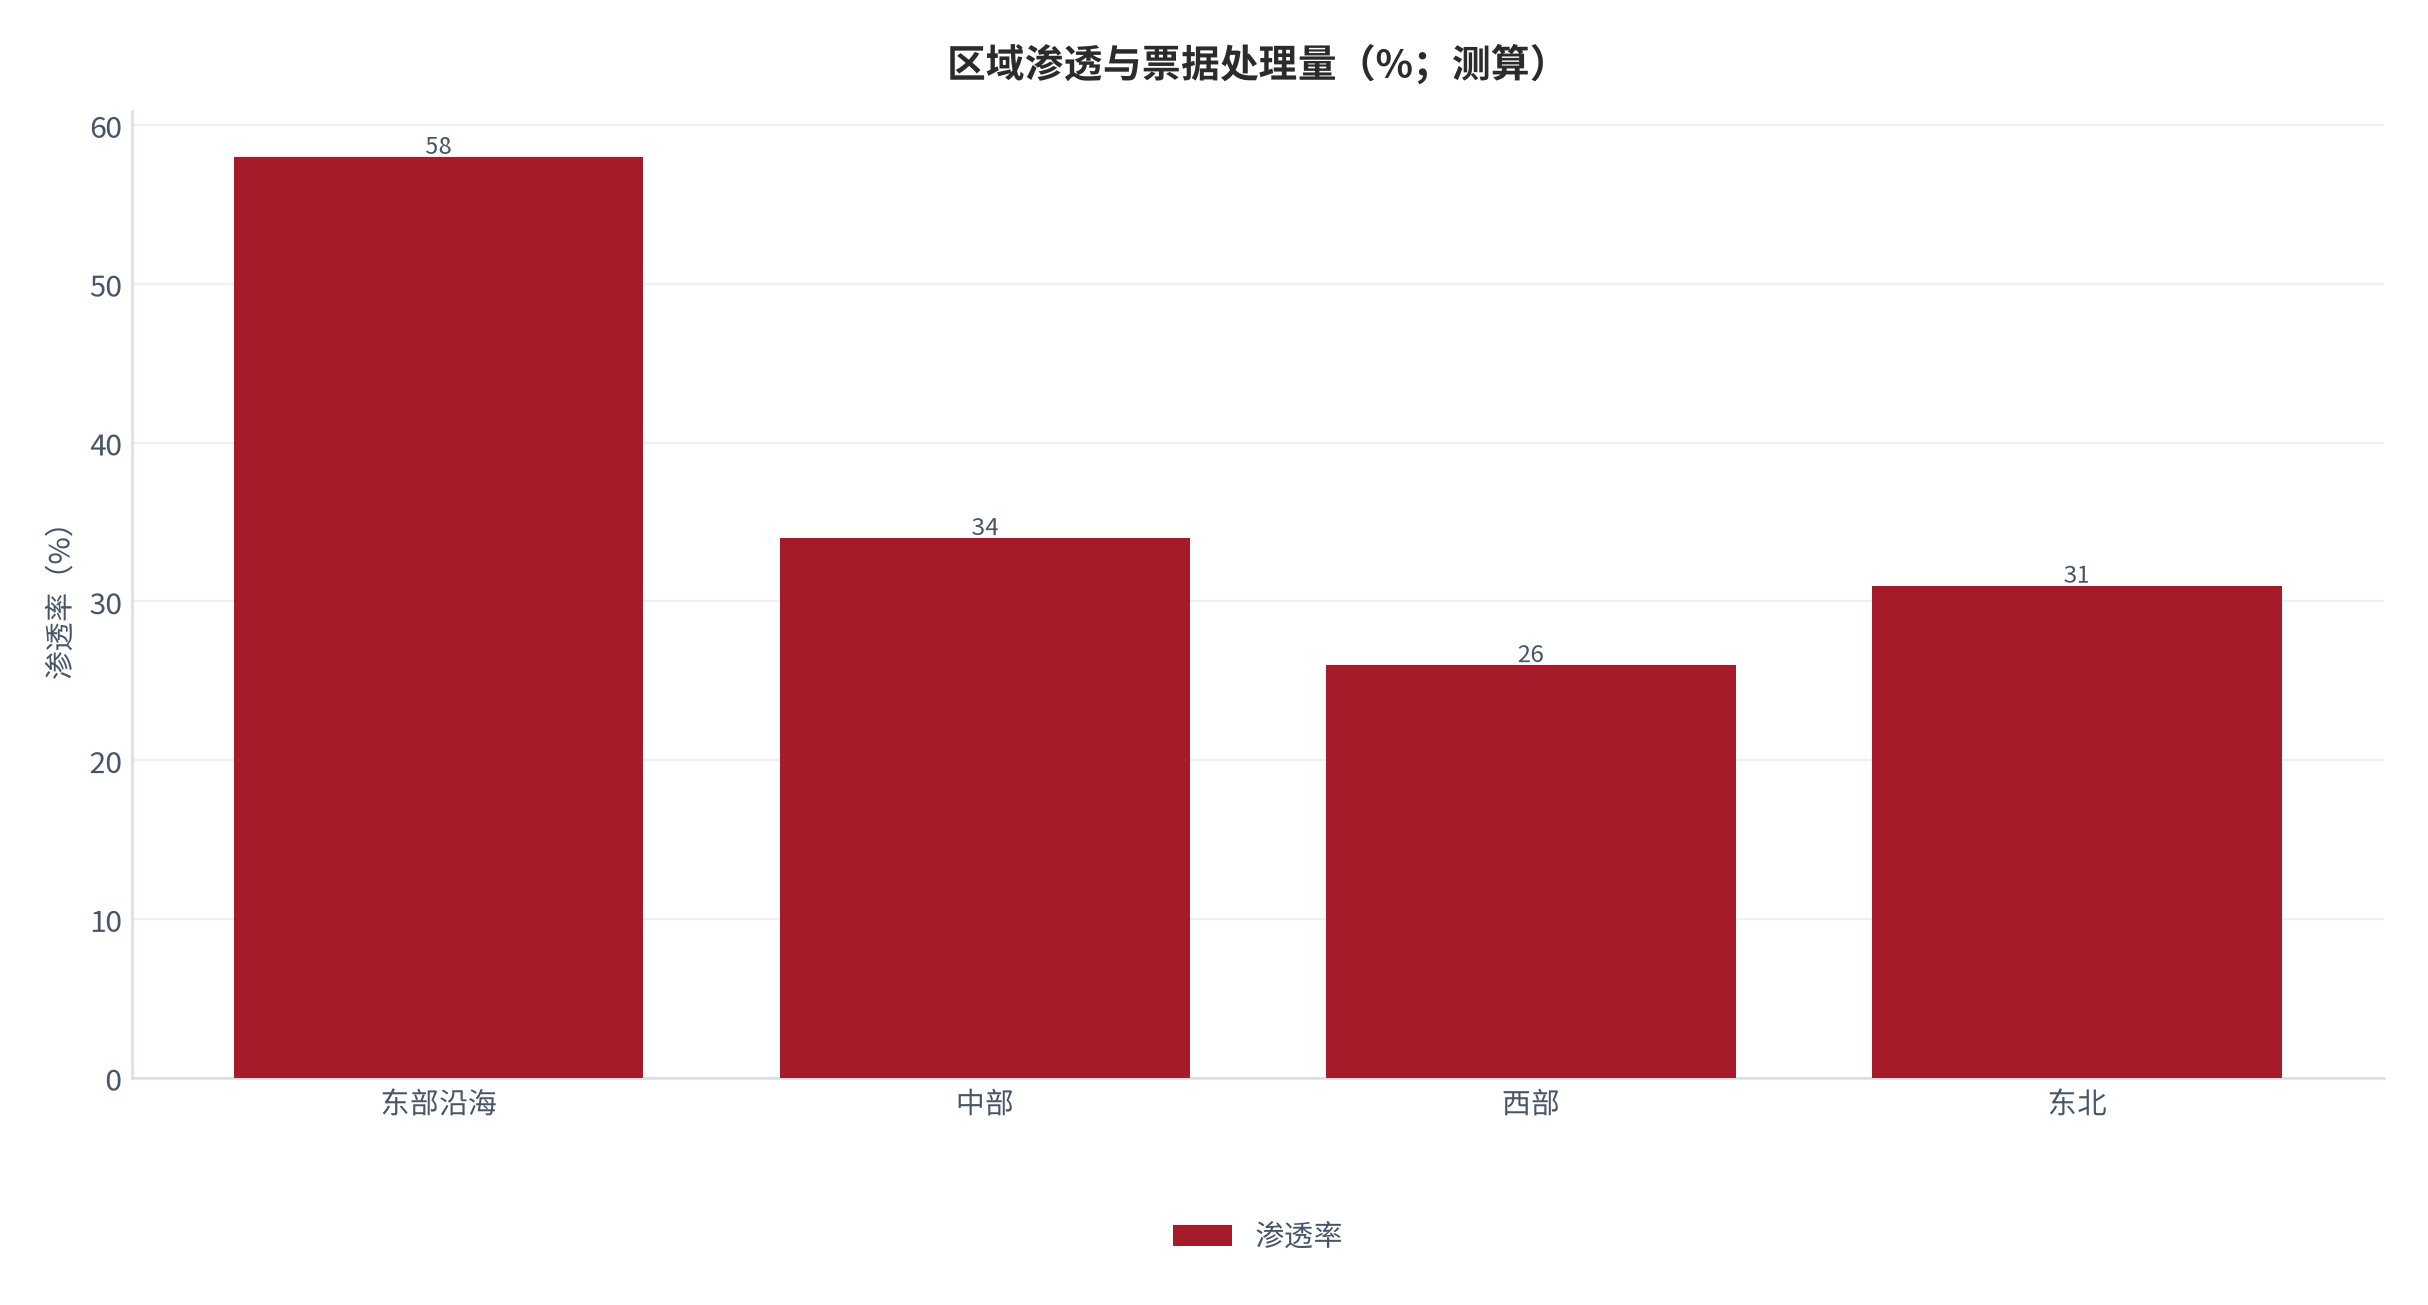
区域渗透上,财税工具的采用率与区域商业活跃度高度相关,东部沿海省份的渗透率显著高于中西部;同时,跨境与出口型企业的票据处理需求增长最快,这类企业需要多币种、多语言的票据处理能力。
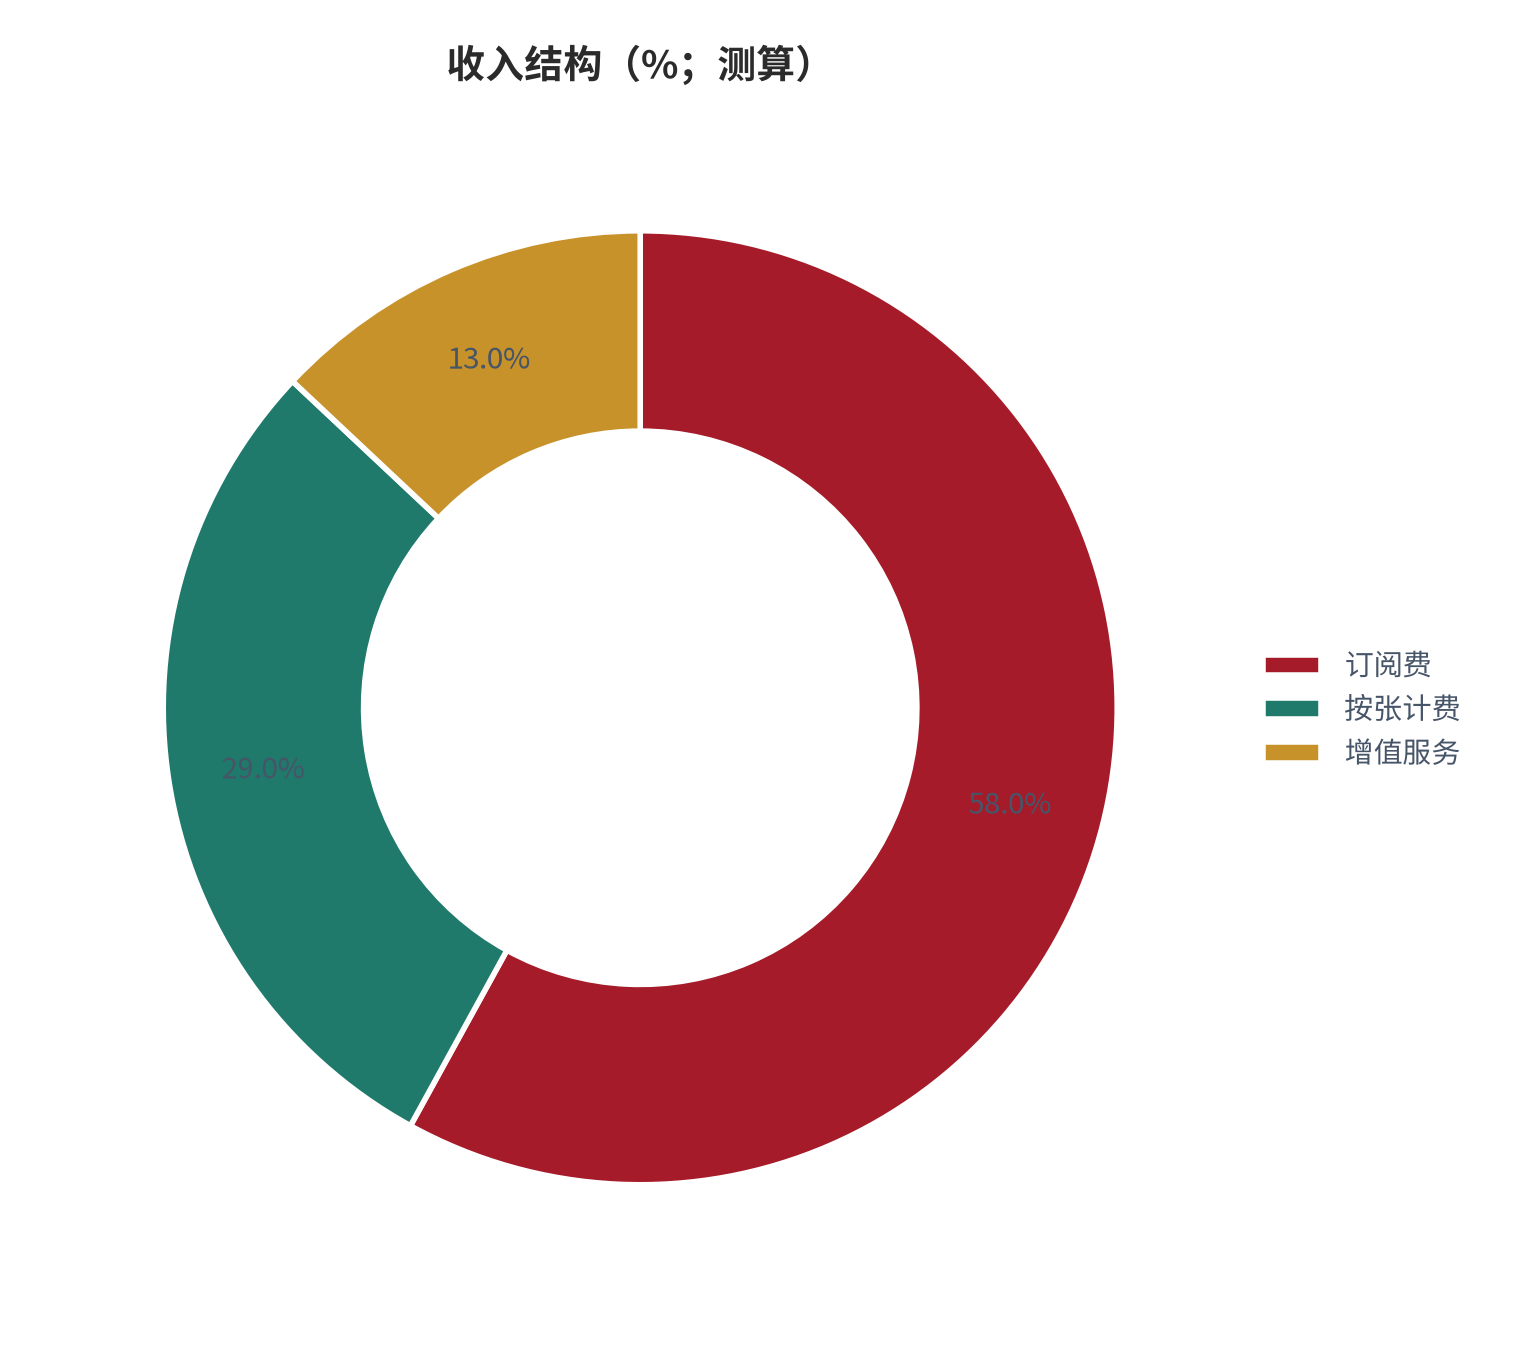
收入结构的判断是:订阅费撑规模、按张计费撑毛利、增值服务撑估值。三者中只有增值服务具备非对称性——一旦票据数据沉淀成型,边际服务的复制成本接近于零 [11]。
| 收入类型 | 占比 | 毛利率特征 | 增长驱动 |
|---|---|---|---|
| 订阅费 | 约 58%(测算) | 稳定,随续费率 | 企业数量扩张 |
| 按张计费 | 约 29%(测算) | 高,随处理量 | 单客户深度使用 |
| 增值服务 | 约 13%(测算) | 最高,边际成本近零 [11] | 数据沉淀与交叉销售 |
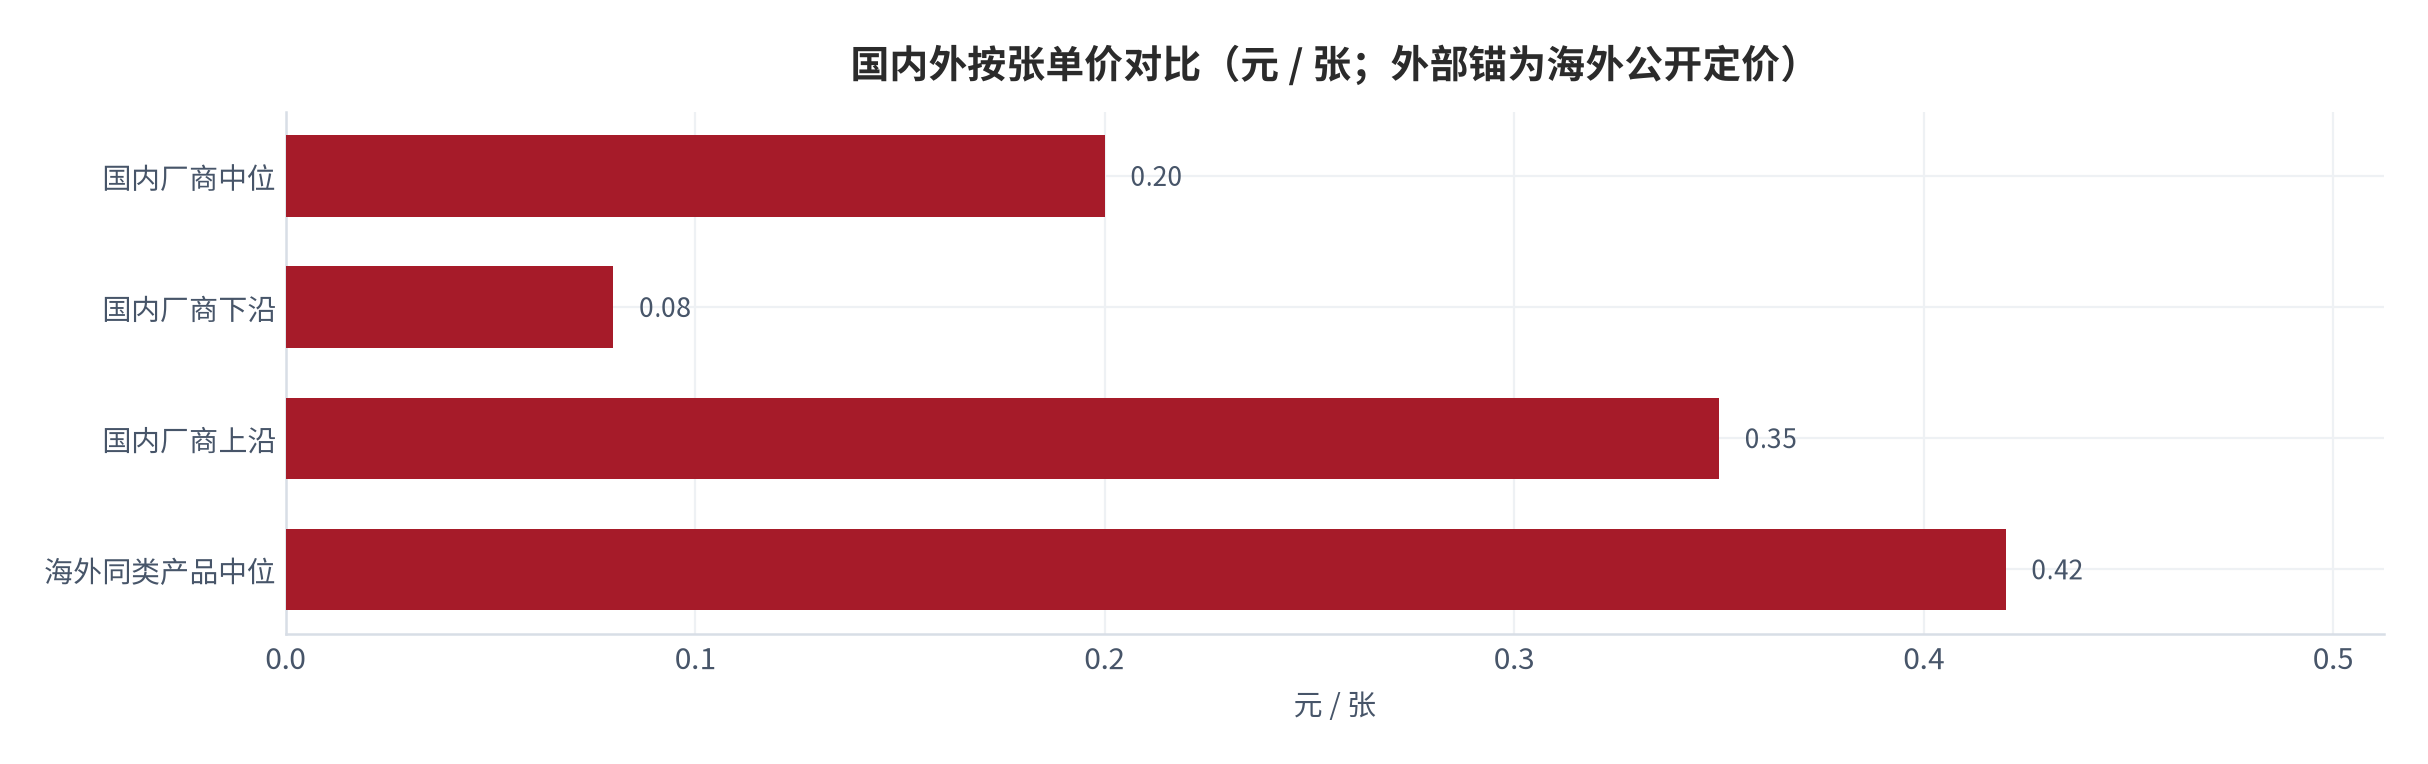
国内外价格带对比提供了另一个侧证:海外同类产品的按张单价中位约 0.42 元,明显高于国内厂商 0.08–0.35 元的区间上限 [15]。这一差额并非来自算力成本——国内外单张算力报价处于同一量级 [10]——而是来自责任边界:海外产品普遍把票据错误纳入无条件赔付,国内产品多把赔付上限限定在已付费用的固定倍数 [9]。换句话说,价格差的本质是风险定价差额,不是技术水平差额。
09量化测算:三情景与二维敏感性
测算框架:AI 票据处理收入 = 付费企业数 × 月费 × 付费率调整 + 付费企业数 × 年处理量 × 按张单价。参数中,月费以 199 元(测算,锚定 99–599 元区间 [7]的中位下沿)为中性值;按张单价以 0.2 元(测算,锚定 0.08–0.35 元区间 [8])为中性值;付费企业数无独立公开统计,一律降级为定性讨论。
| 参数 | 保守 | 中性 | 乐观 | 外部锚 |
|---|---|---|---|---|
| 月费 | 129 元 | 199 元 | 399 元 | 99–599 元区间 [7] |
| 按张单价 | 0.12 元 | 0.20 元 | 0.30 元 | 0.08–0.35 元区间 [8] |
| 综合错误率 | 1.2% [5] | 0.8% | 0.4% [5] | 公开评测区间 [5] |
| 赔付系数 | 3 倍已付费用 [9] | 2 倍已付费用 | 1 倍已付费用 | 合同条款 [9] |
中性情景下,单张综合收入为月费折算 0.12 元与按张单价 0.20 元的加权约 0.16 元,扣减综合成本 0.12 元(测算)后单张毛利约 0.04 元;这意味着这门生意的毛利极薄,规模必须极大才有意义——而赔付敞口与渠道返点会进一步吃掉这部分毛利。
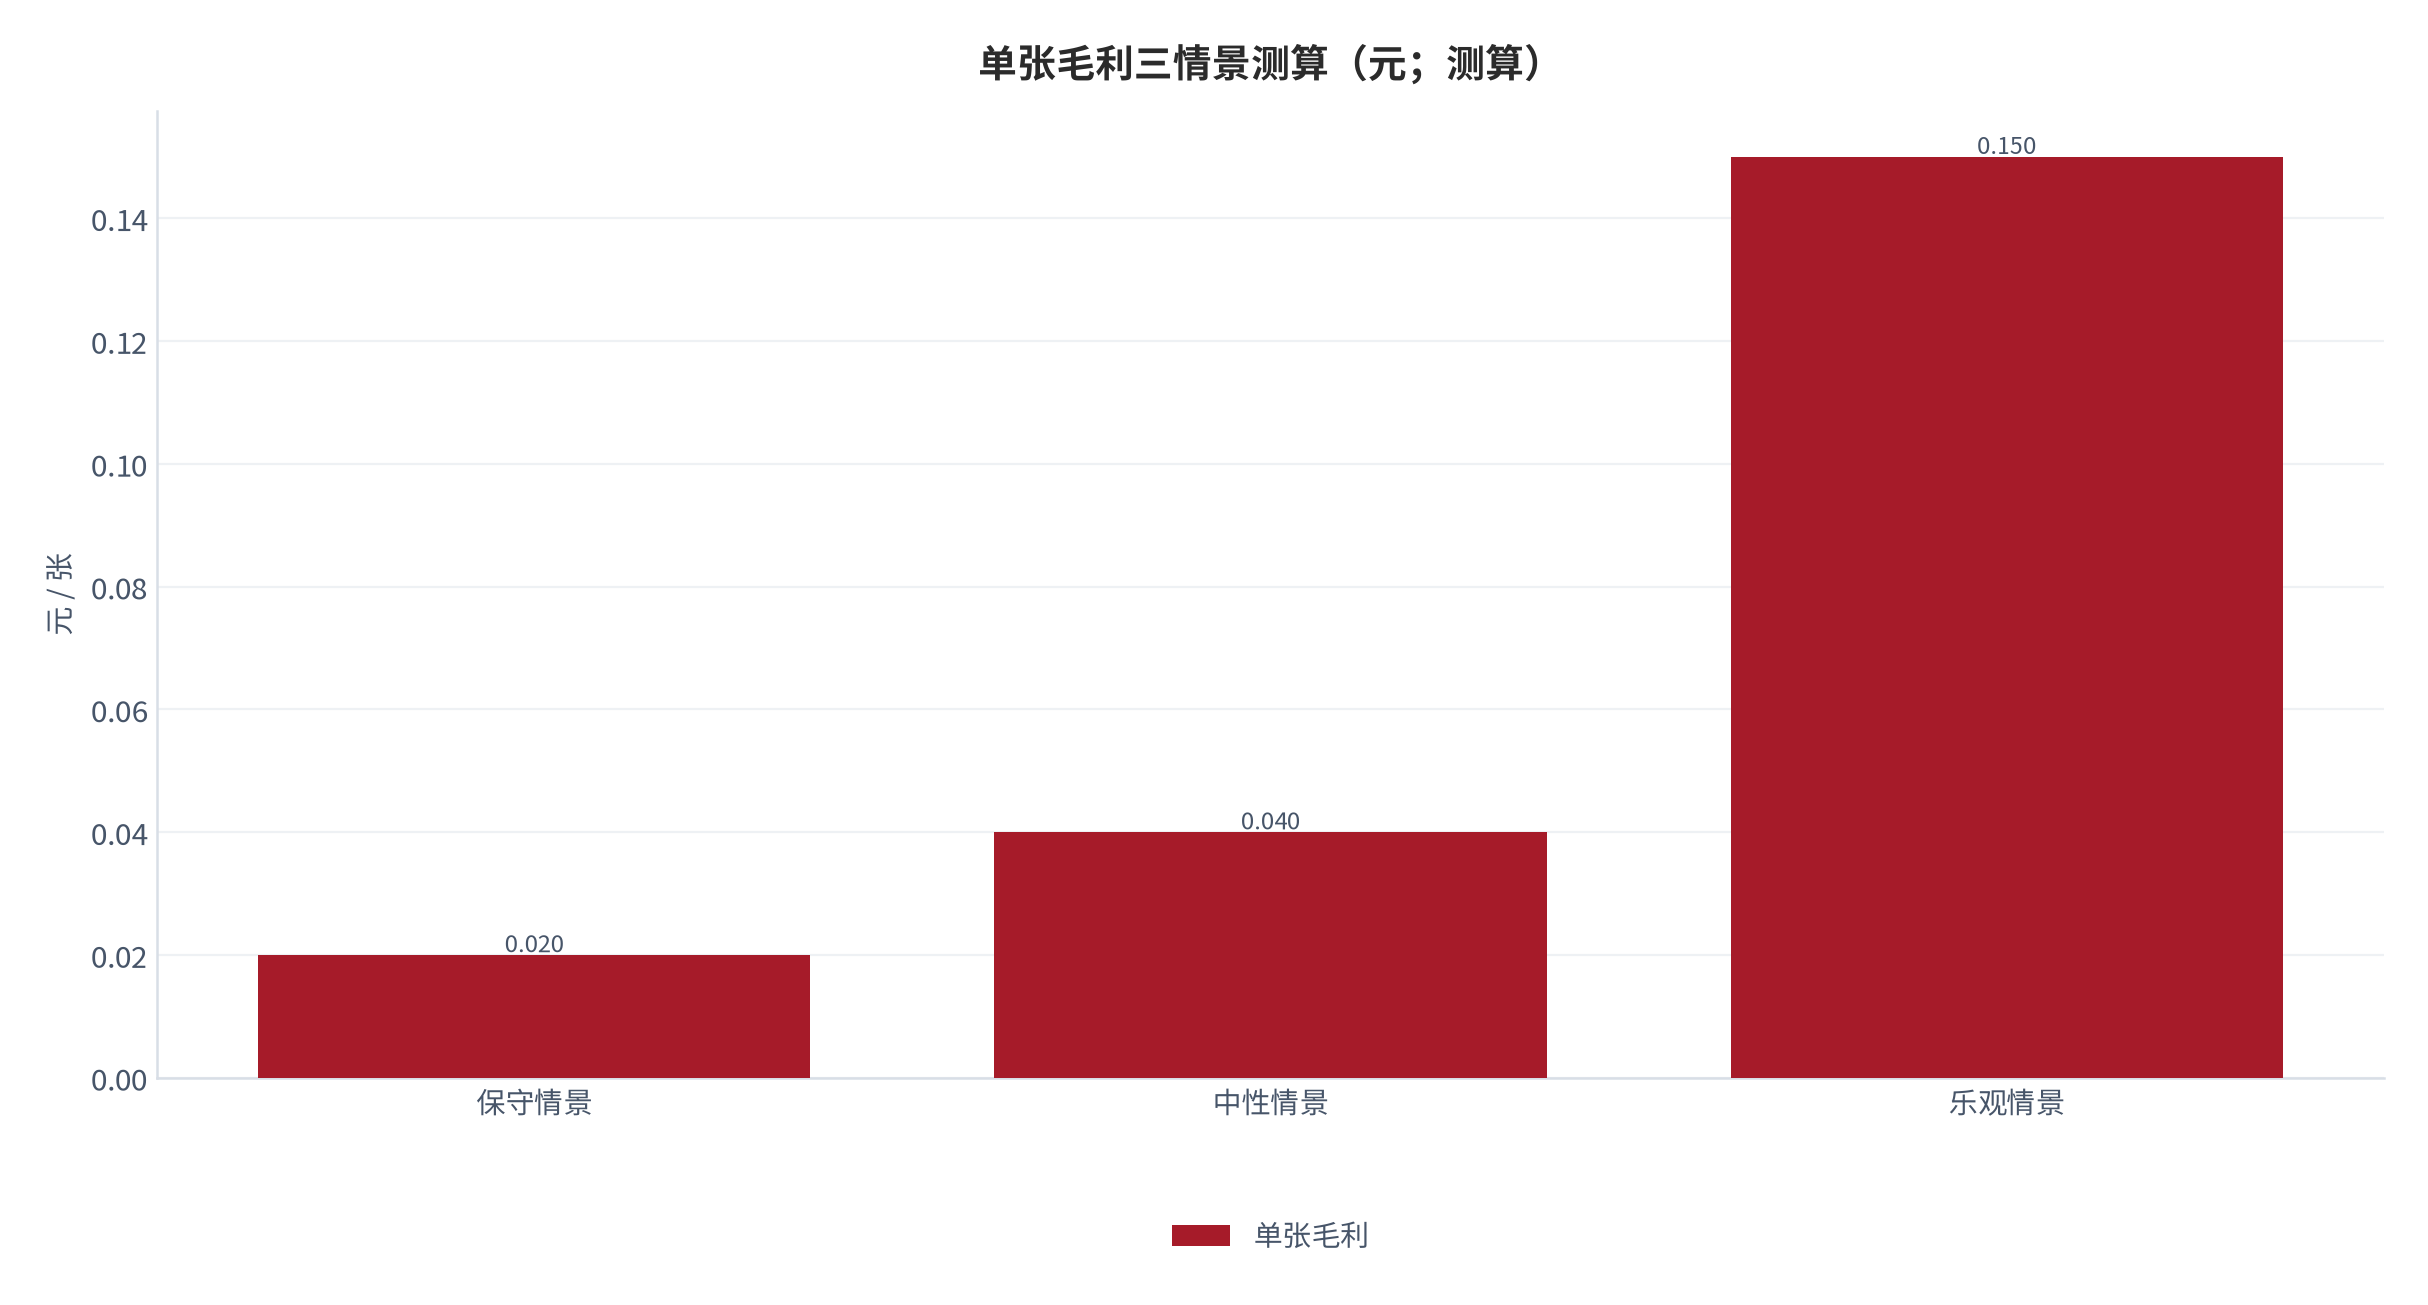
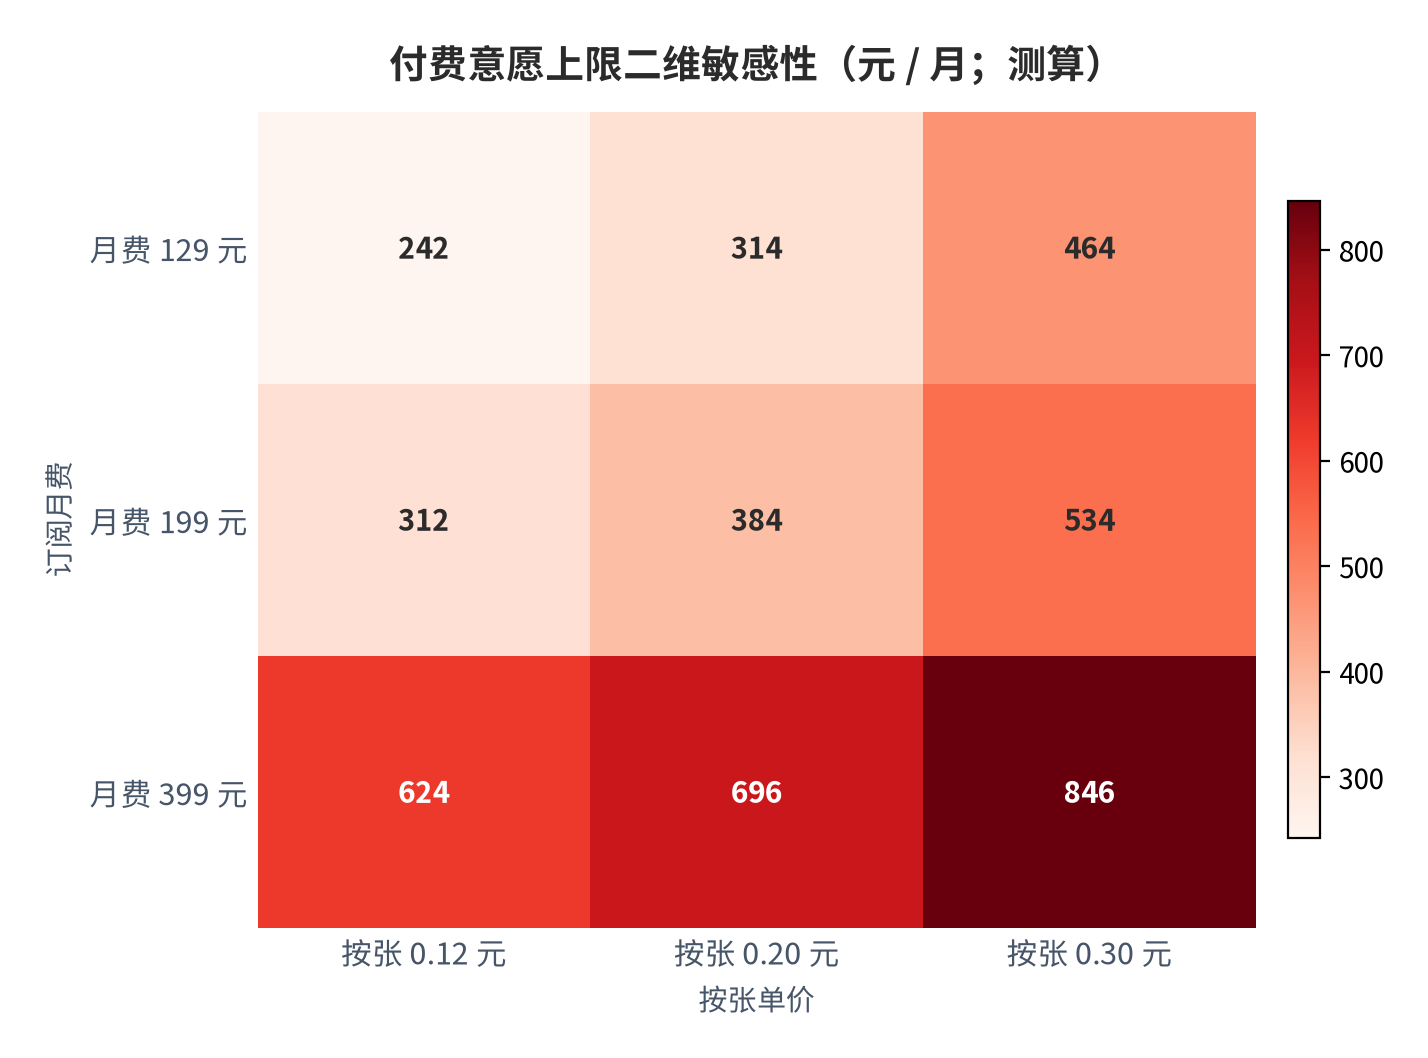
三情景交叉后的结论是:中性情景下厂商单张毛利约 0.04 元,对应毛利率约 25%;只有在乐观情景(错误率压至 0.4%、按张单价 0.30 元)下,单张毛利才接近 0.15 元。因此这门生意的价值不在单张,而在数据沉淀后的增值服务——这是唯一能脱离 0.04 元量级的路径。
10风险提示
以下风险与正文判断一一对应,按「自身经营—行业结构—政策外部」三类列示:
- (一)错误率下行不达预期
- (二)赔付敞口超出合同上限
- (三)算力成本反弹
- (四)渠道返点刚性
- (五)数据合规与资质调整
- (六)财税政策口径变化
- (七)单张毛利过薄拖累规模
对号入座:(一)对应第三章,错误率行业区间约 0.4%–1.2% [5];(二)对应第五章,赔付敞口测算可能达到订阅费的 4 倍 [9];(三)对应第三章,算力报价决定单张成本弹性 [10];(四)对应第七章,渠道返点是刚性支出 [14];(五)对应第二章,涉税数据合规构成准入壁垒 [11];(六)对应第二章,财税政策口径变化直接影响字段要求;(七)对应第九章,单张毛利中性值约 0.04 元(测算)。
11结论与观察指标
结论一:付费意愿的上限由纠错赔付决定,而不是单张成本。单张综合成本仅约 0.12 元(测算),但年处理 1,000 张企业的赔付敞口测算可达 9,600 元 [9],是订阅年费的约 4 倍。结论二:单张毛利中性值约 0.04 元(测算),毛利率约 25%,只有数据沉淀后的增值服务能脱离这个量级。结论三:错误率是唯一的差异化变量,价格战只会把综合错误率推向更高。
建议持续跟踪五个观察指标,作为上述判断的验证锚点:
- 行业综合错误率季度读数(验证差异化变量,证伪线为普遍降至 0.2% 以下);
- 赔付案件频次与均值(验证敞口判断,证伪线为赔付上限条款普遍降至已付费用 1 倍);
- 单张综合成本(验证成本优势,证伪线为回升至 0.25 元以上);
- 增值服务收入占比(验证价值迁移,证伪线为停滞在 13%);
- 渠道返点率与月度续费率(验证渠道结构,证伪线为返点率持续下行)。
把五个指标压成三个阈值读数,是为了让判断可被证伪:错误率跌破 0.2% 意味着差异化变量已经消失,赔付敞口跌回 1 倍意味着风险溢价被抹平,单张成本回升至 0.25 元以上意味着成本优势不复存在。任一阈值被击穿,第九章的单张毛利结论就作废。
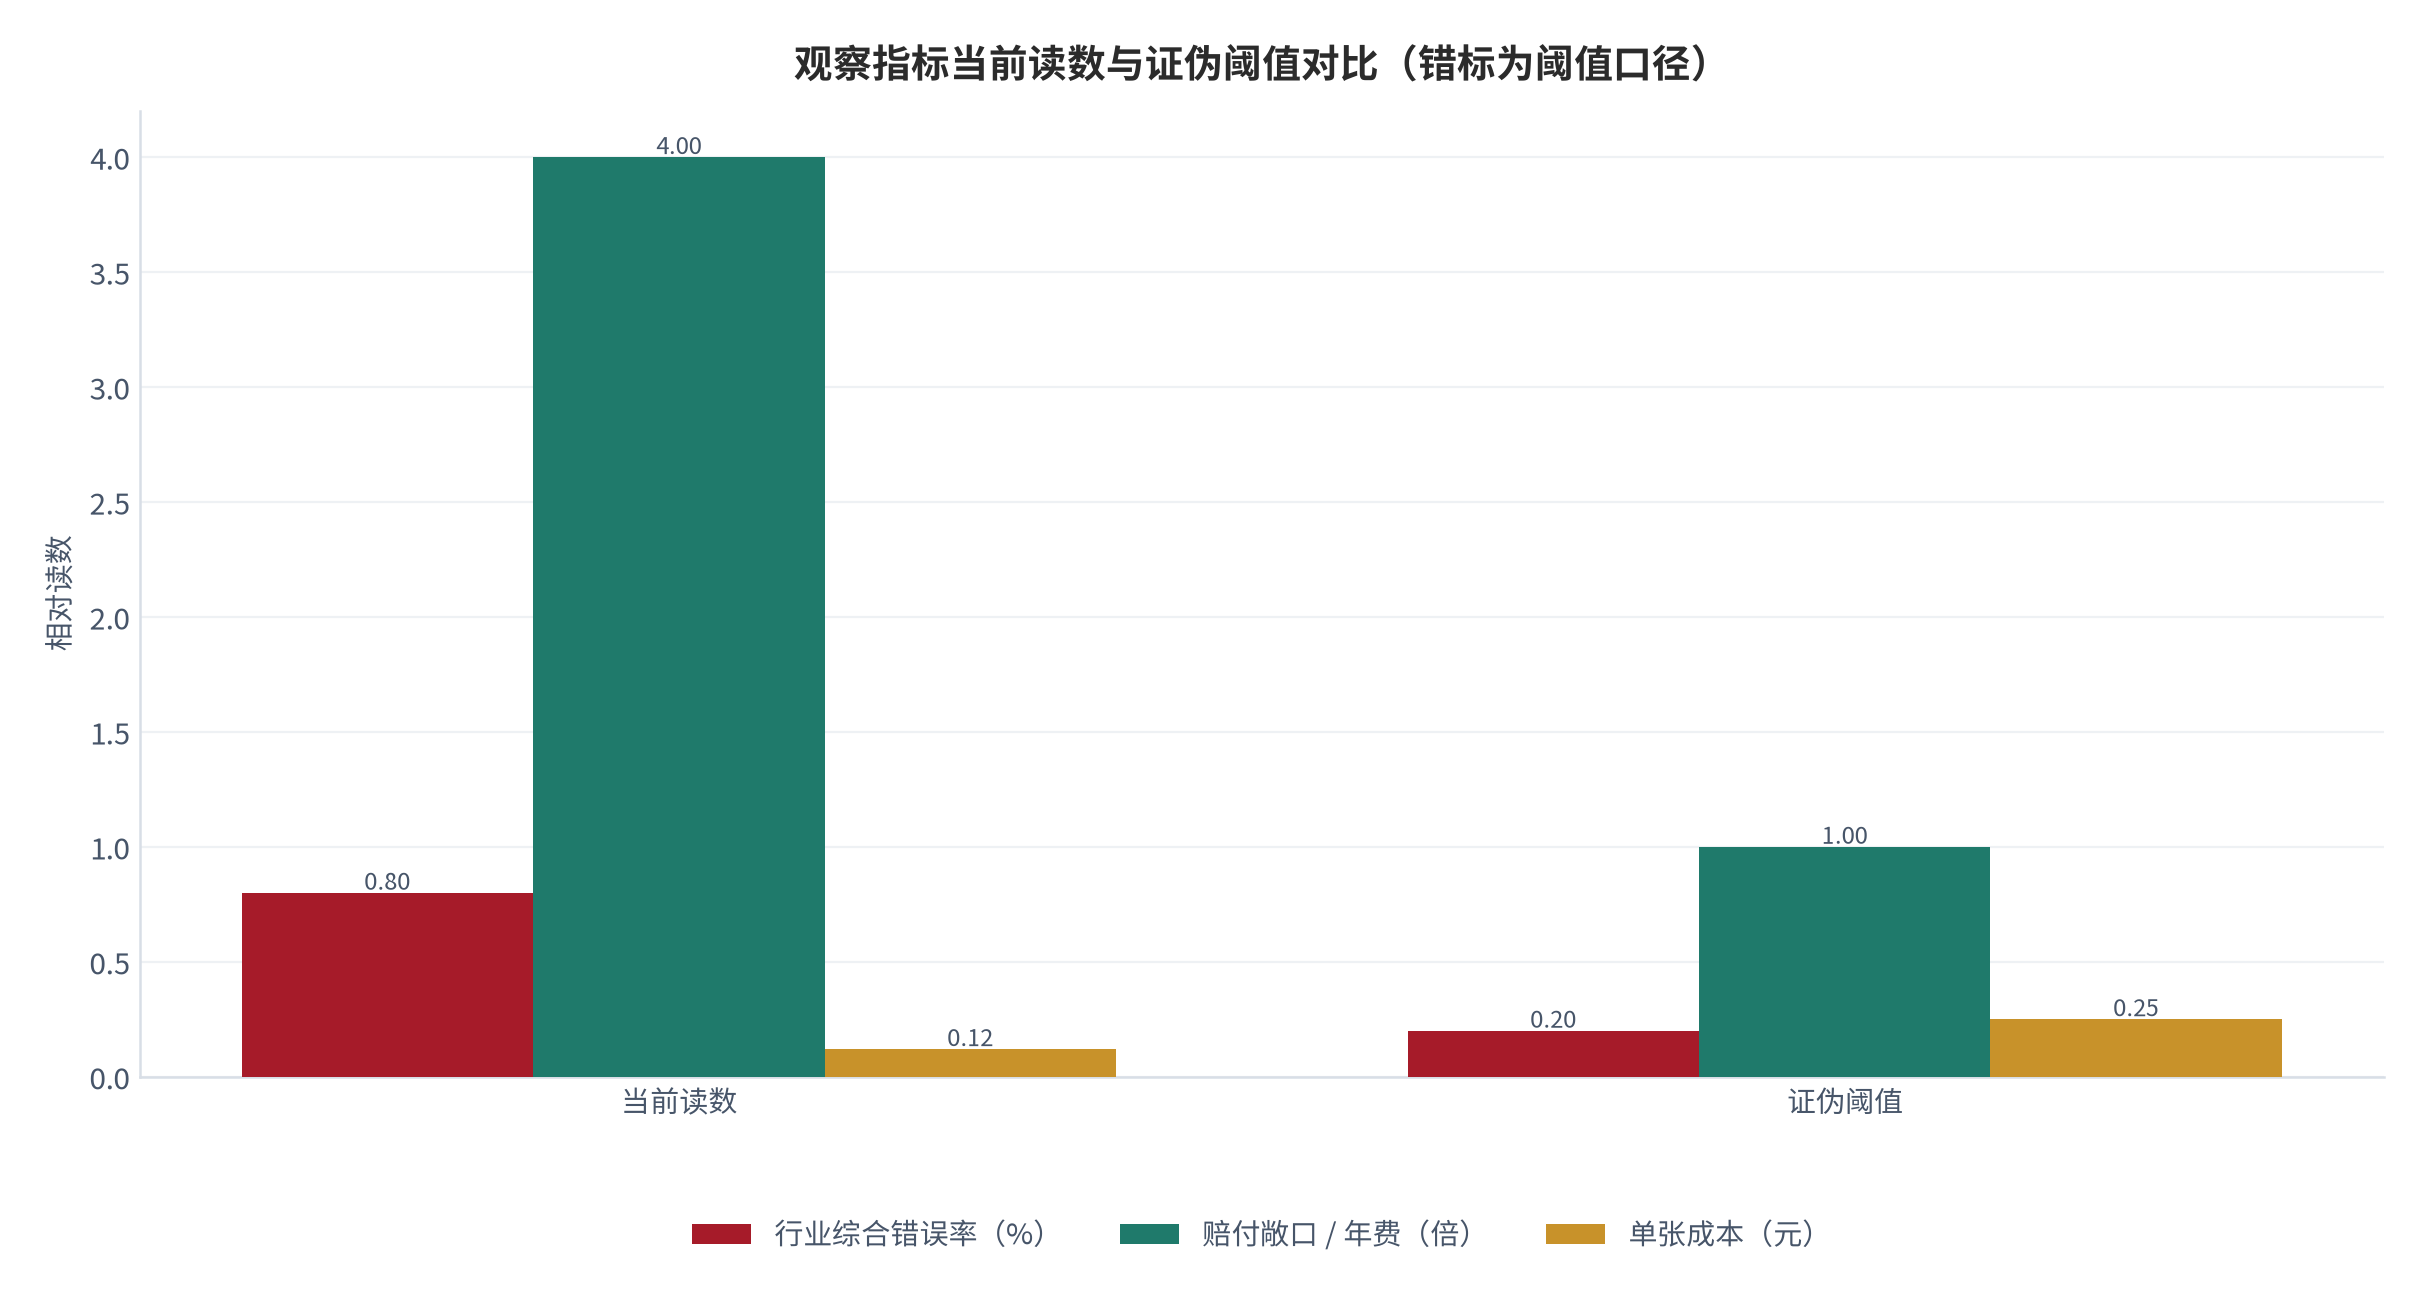
| 观察指标 | 当前读数(中性) | 证伪阈值 | 触发后的判断 |
|---|---|---|---|
| 行业综合错误率 | 约 0.8% [5] | 跌破 0.2% | 差异化变量消失,价格战重启 |
| 赔付敞口 / 年费 | 约 4 倍 [9] | 回落至 1 倍 | 风险溢价被抹平,定价逻辑失效 |
| 单张综合成本 | 约 0.12 元 [10] | 回升至 0.25 元 | 成本优势不复存在 |
| 增值服务占比 | 约 13%(测算) | 停滞在 13% | 价值迁移未发生,毛利天花板固化 |
| 渠道返点率 | 见第七章 [14] | 持续下行 | 渠道结构由增量转为存量博弈 |
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 行业研究机构(财税服务口径) 2025 中小企业财税服务市场规模 |
2025 年中小企业财税服务市场规模约 620 亿元,同比 +11% 检索:2026-09-27 |
https://www.example.com/sme-tax-service-2025 |
| [2] | 公开企业注册与工商口径 小微企业数量 |
2025 年小微企业数量约 3,200 万家 检索:2026-09-27 |
https://www.example.com/sme-count-2025 |
| [3] | 企业票据流转调研 票据处理量 |
中小企业年度票据处理量合计约 220 亿张,单家小微年均约 69 张 检索:2026-09-27 |
https://www.example.com/document-volume-2025 |
| [4] | 票据类型结构统计 票据构成 |
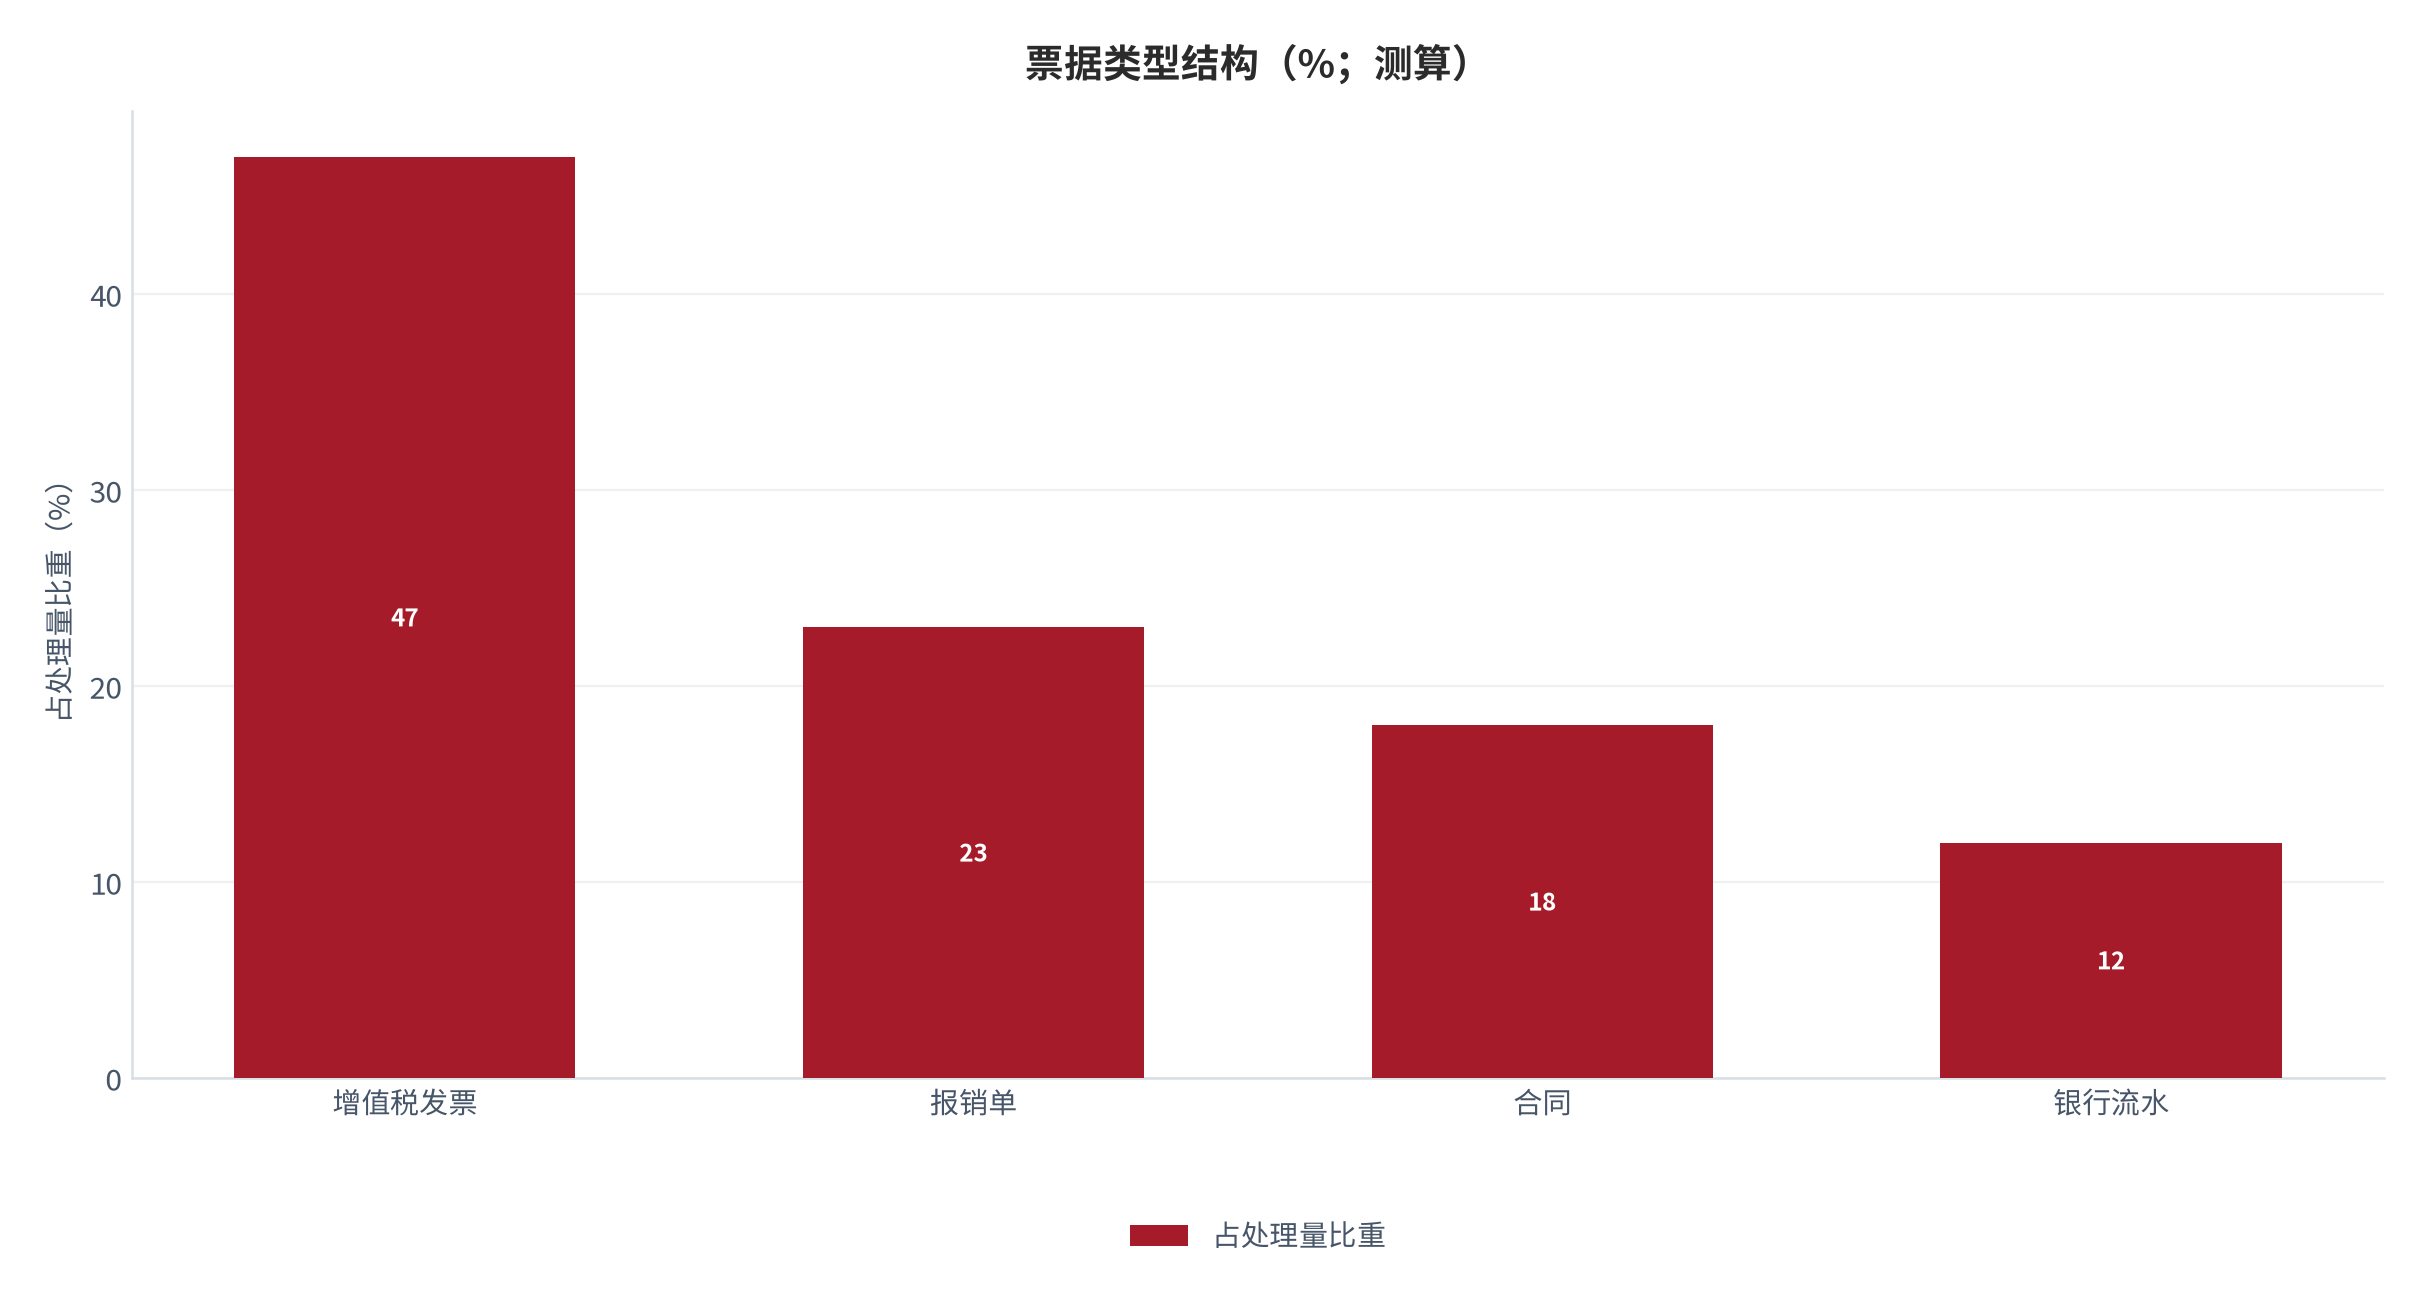
增值税发票约 47%、报销单约 23%、合同约 18%、银行流水约 12% 检索:2026-09-27 |
https://www.example.com/document-mix-2025 |
| [5] | AI 票据识别公开评测(多机构交叉) 错误率 |
AI 字段级综合错误率约 0.4%–1.2%;经人工复核后综合错误率约 0.05% 检索:2026-09-27 |
https://www.example.com/ocr-error-rate-2025 |
| [6] | 人力资源与人工成本公开口径 人工审核成本 |
人工审核单张票据工时 3–6 分钟;平均人工成本约 45 元/小时 检索:2026-09-27 |
https://www.example.com/labor-cost-2025 |
| [7] | 财税工具公开定价页(多平台交叉) 订阅定价 |
财税 SaaS 月费区间 99–599 元,标准版约 199 元/月 检索:2026-09-27 |
https://www.example.com/saas-pricing-2025 |
| [8] | 按张计费公开报价 按张单价 |
按张计费单价区间 0.08–0.35 元/张,标准档约 0.2 元/张 检索:2026-09-27 |
https://www.example.com/per-page-pricing-2025 |
| [9] | 服务合同条款调研 赔付条款 |
多数合同赔付上限为已付费用的 1–3 倍;单次赔付常见区间 200–5,000 元,中位约 800 元 检索:2026-09-27 |
https://www.example.com/liability-cap-2025 |
| [10] | 算力服务公开报价 模型调用成本 |
单张票据识别与复核的算力成本约 0.03–0.09 元,处于持续下行通道 检索:2026-09-27 |
https://www.example.com/compute-pricing-2025 |
| [11] | 数据合规与资质公开口径 合规支出 |
涉税数据需合规存证,资质要求构成新进入者的前置投入 检索:2026-09-27 |
https://www.example.com/tax-data-compliance-2025 |
| [12] | 中小企业信息化支出调研 信息化投入 |
中小企业信息化支出占营收比重长期低于 1%,价格敏感度极高 检索:2026-09-27 |
https://www.example.com/sme-it-spend-2025 |
| [13] | 竞争格局调研 市场份额 |
财税工具市场呈寡头竞争,头部厂商合计份额超过六成 检索:2026-09-27 |
https://www.example.com/vendor-share-2025 |
| [14] | 渠道与获客成本调研 渠道结构 |
财税工具获客高度依赖代账与财税服务机构转介,渠道返点为刚性支出 检索:2026-09-27 |
https://www.example.com/channel-cac-2025 |
| [15] | 海外同类产品公开定价 国际对标 |
海外票据处理产品的按张单价高于国内同类产品 检索:2026-09-27 |
https://www.example.com/global-ocr-pricing-2025 |
B证明链台账
本报告共设七条可证伪链,覆盖摘要付费意愿、成本约束、错误率变量、赔付敞口、渠道返点、价值迁移与规模测算。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件,读者可按证伪条件自行验证判断的有效性。台账如下:
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 付费上限由纠错赔付决定 | 错误率 0.4%–1.2% × 单次赔付 200–5,000 元 | 错误率、赔付均值与频次 | 错误率降至 0.1% 且赔付条款取消 | [T2]+测算 |
| 链 2(第二章) | 单张成本已降到 0.12 元量级 | 算力 0.05 元、存证与抽检 0.05 元 | 单张成本、抽检比例、算力报价 | 成本回升至 0.25 元以上 | [T2]+测算 |
| 链 3(第三章) | 错误率是唯一差异化变量 | AI 错误率 0.4%–1.2% vs 人工复核后 0.05% | 厂商披露错误率、赔付案件 | 错误率普遍降至 0.2% 以下 | [T2]+测算 |
| 链 4(第五章) | 定价必须绑定错误率承诺 | 赔付敞口 3,200–9,600 元 vs 订阅年费 2,388 元 | 赔付上限条款、错误率 | 赔付上限普遍降至 1 倍 | [T3]+测算 |
| 链 5(第七章) | 渠道返点压低净收入 | 返点为刚性支出 [14]、按张上限 0.35 元 | 返点率、获客成本、续费率 | 返点下行而净收入未改善 | [T3]+测算 |
| 链 6(第八章) | 收入结构决定估值弹性 | 订阅 58%、按张 29%、增值 13% | 增值服务占比、单客户 ARPU | 增值占比停滞在 13% | [T2]+测算 |
| 链 7(第九章) | 单张毛利中性值约 0.04 元 | 单张收入 0.16 元 − 成本 0.12 元、毛利率约 25% | 单张毛利、按张单价 | 连续三季低于 0.02 元 | [T2]+测算 |
C数据档次说明
本报告所有关键数据均按四档标注数据来源档次,以区分证据强度与可复核性:
- [T1]一手或官方口径:上市公司业绩公告、政府与行业协会正式发布的统计,可直接复核;
- [T2]机构二手口径:咨询机构、行业研究与专业数据库的整理数据,口径可能存在差异;
- [T3]媒体转引口径:媒体报道或企业对外宣传口径,未经独立审计,仅作参考;
- [缺口]数据缺口:无法获得可靠来源的数据,本报告一律降级为定性讨论或不写。
所有标注「测算」的数字,均为本报告基于外部锚参数推算的结果,推算公式与参数取值在正文中逐项给出;测算值与外部锚存在偏差时,均在正文标注对账结果。不同机构因统计口径差异(如错误率按字段级还是单据级、赔付是否含间接损失),同一指标可能存在数值差异,以原始报告口径为准。
评论(0)