
基本信息
阅读时间:约 20 分钟
字数:约 11,274 字
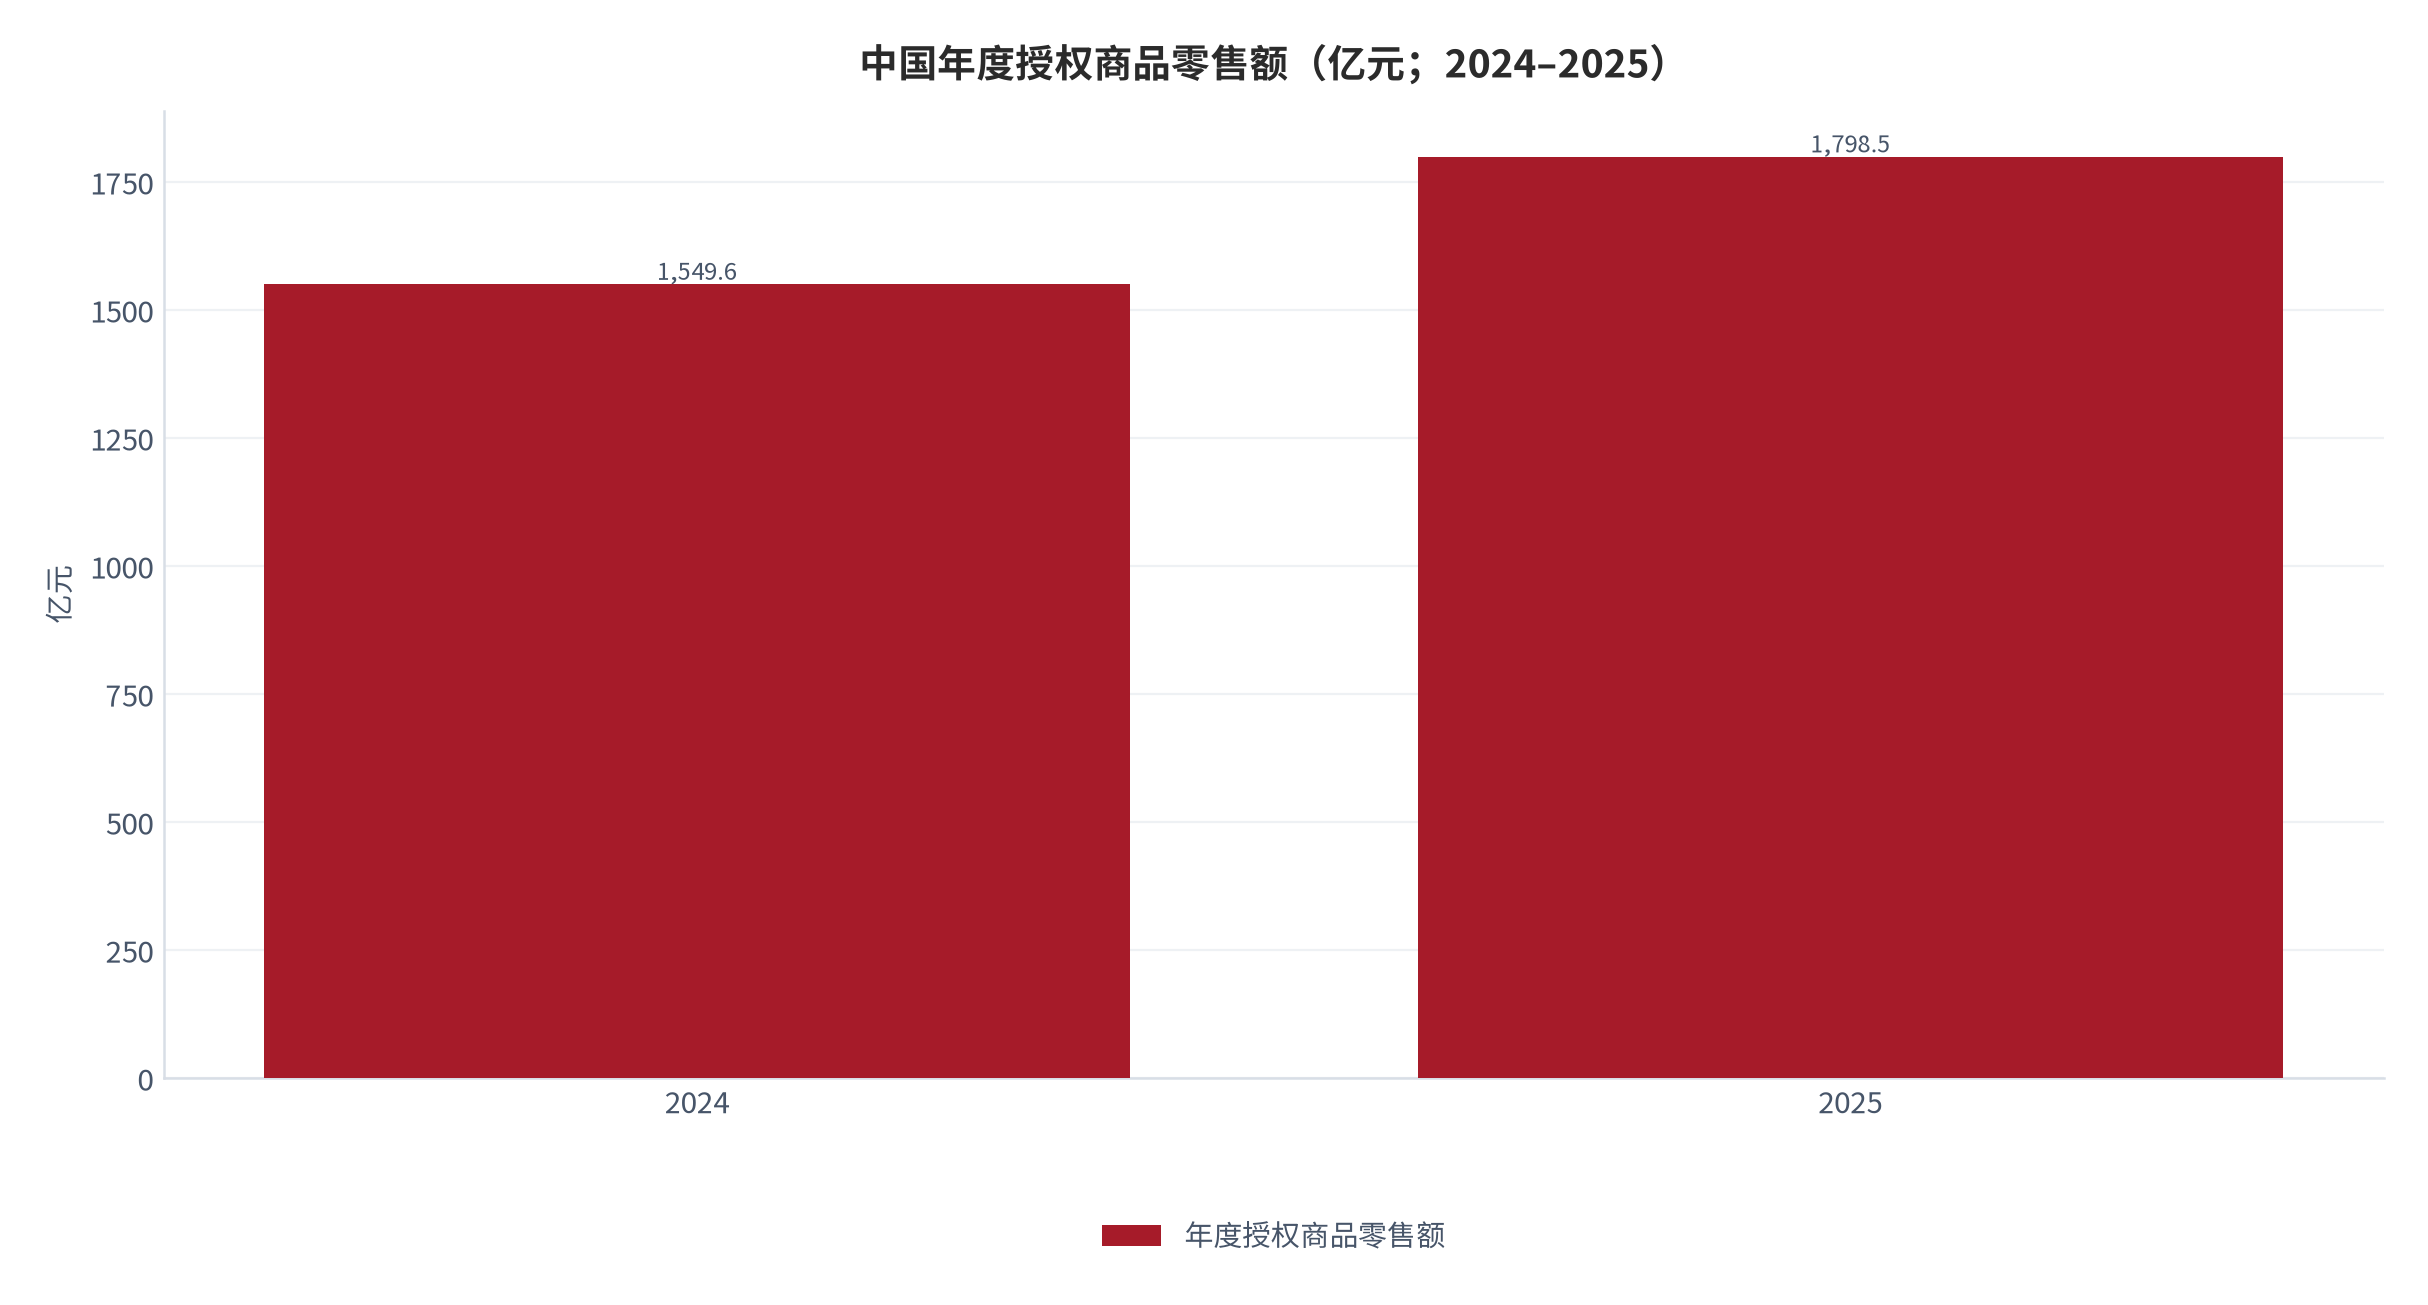
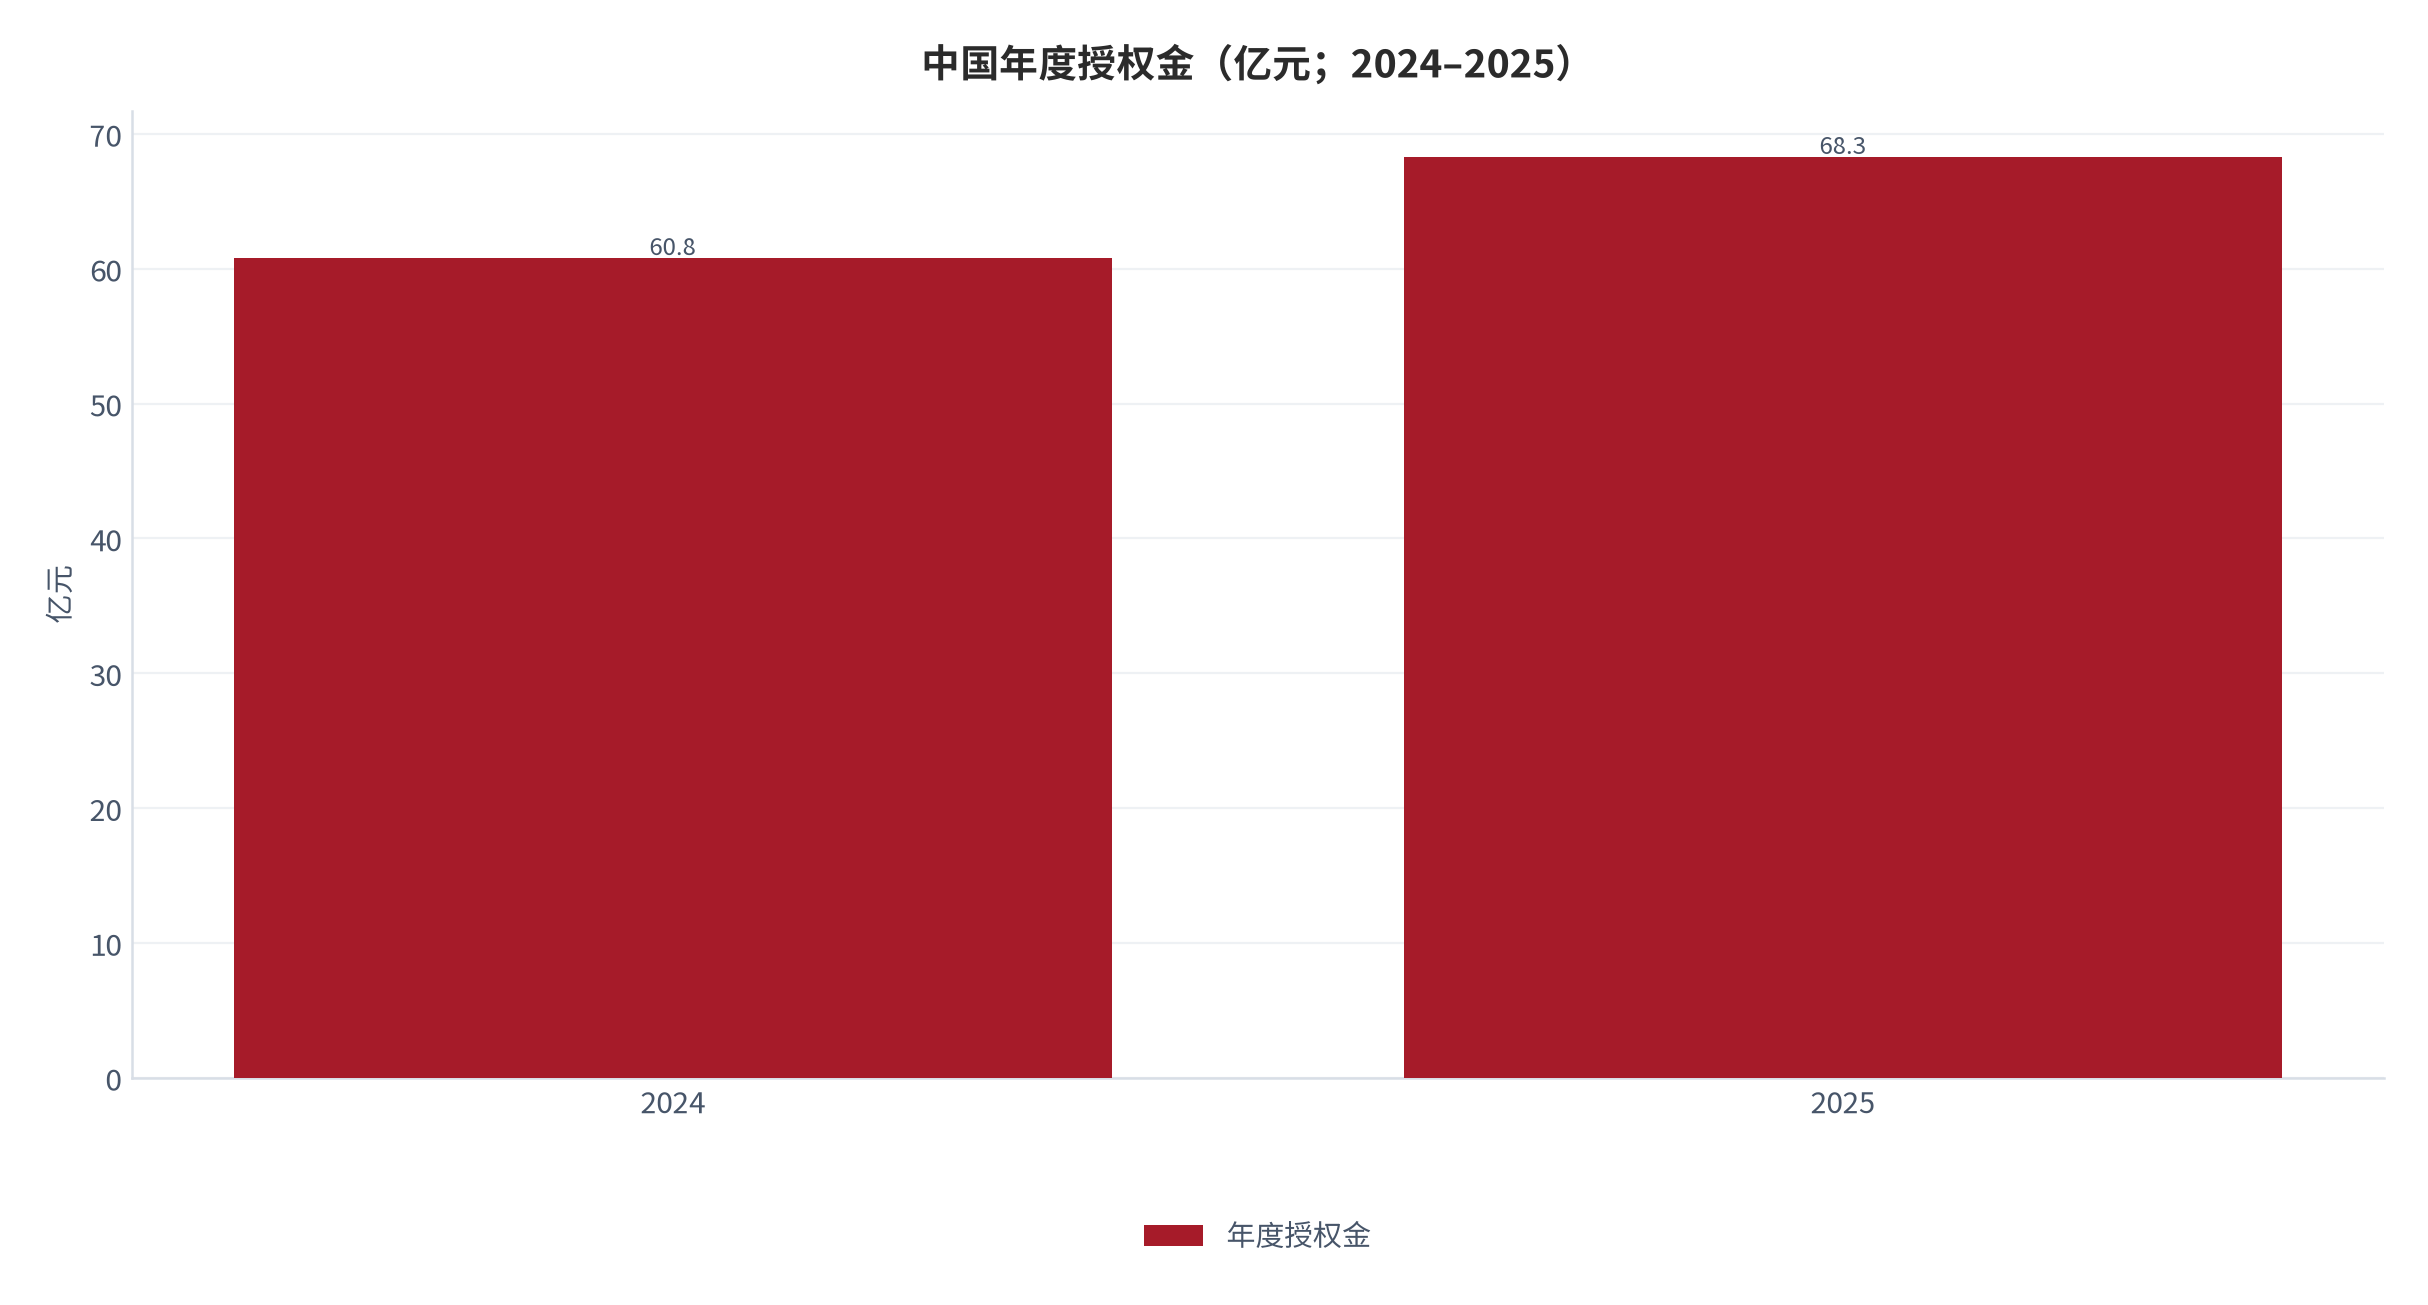
摘要:市场担心:品牌授权是「看起来很美」的生意。2025 年中国授权商品零售总额 1,798.5 亿元、同比 +15.9% [1],看上去增长强劲;但同期年度授权金仅 68.3 亿元、同比 +12.3% [1],折算下来的整体授权金率只有 3.80%(测算),显著低于国际知名 IP 的 8%–15% 惯例 [13][12],甚至低于电影衍生品测算中使用的 5%–10% 分成假设 [14]。版权方似乎处在「零售额很大、到手很少」的位置。
本文由 AI 生成,经人类主编终审。
| — | 摘要与核心预期差 |
| 01 | 行业界定与规模口径 |
| 02 | 全球对照:中国在授权版图中的位置 |
| 03 | 需求侧:授权商品的消费结构 |
| 04 | 授权金定价结构:保底金与分成 |
| 05 | 授权金率:3.80% 与国际惯例的差距从何而来 |
| 06 | 被授权方视角:授权是否真的带动销售 |
| 07 | 量化测算:轻资产扩张的授权金容量 |
| 08 | 头部对照:轻资产扩张的速度差 |
| 09 | 风险提示 |
| 10 | 结论与观察指标 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:品牌授权是「看起来很美」的生意。2025 年中国授权商品零售总额 1,798.5 亿元、同比 +15.9% [1],看上去增长强劲;但同期年度授权金仅 68.3 亿元、同比 +12.3% [1],折算下来的整体授权金率只有 3.80%(测算),显著低于国际知名 IP 的 8%–15% 惯例 [13][12],甚至低于电影衍生品测算中使用的 5%–10% 分成假设 [14]。版权方似乎处在「零售额很大、到手很少」的位置。
我们认为:把授权金率低读成「授权不赚钱」是错的。授权收入的价值不在于费率高低,而在于它的资本效率——授权金收入几乎没有边际成本,不需要库存、渠道与运营资本。真正的预期差在于:中国授权市场的增长由「授权商品零售额扩张」驱动,而不是由「授权金率提升」驱动;这意味着版权方的收入增长有确定性,但单位零售额的回报会被长期压制在 3%–5% 区间。
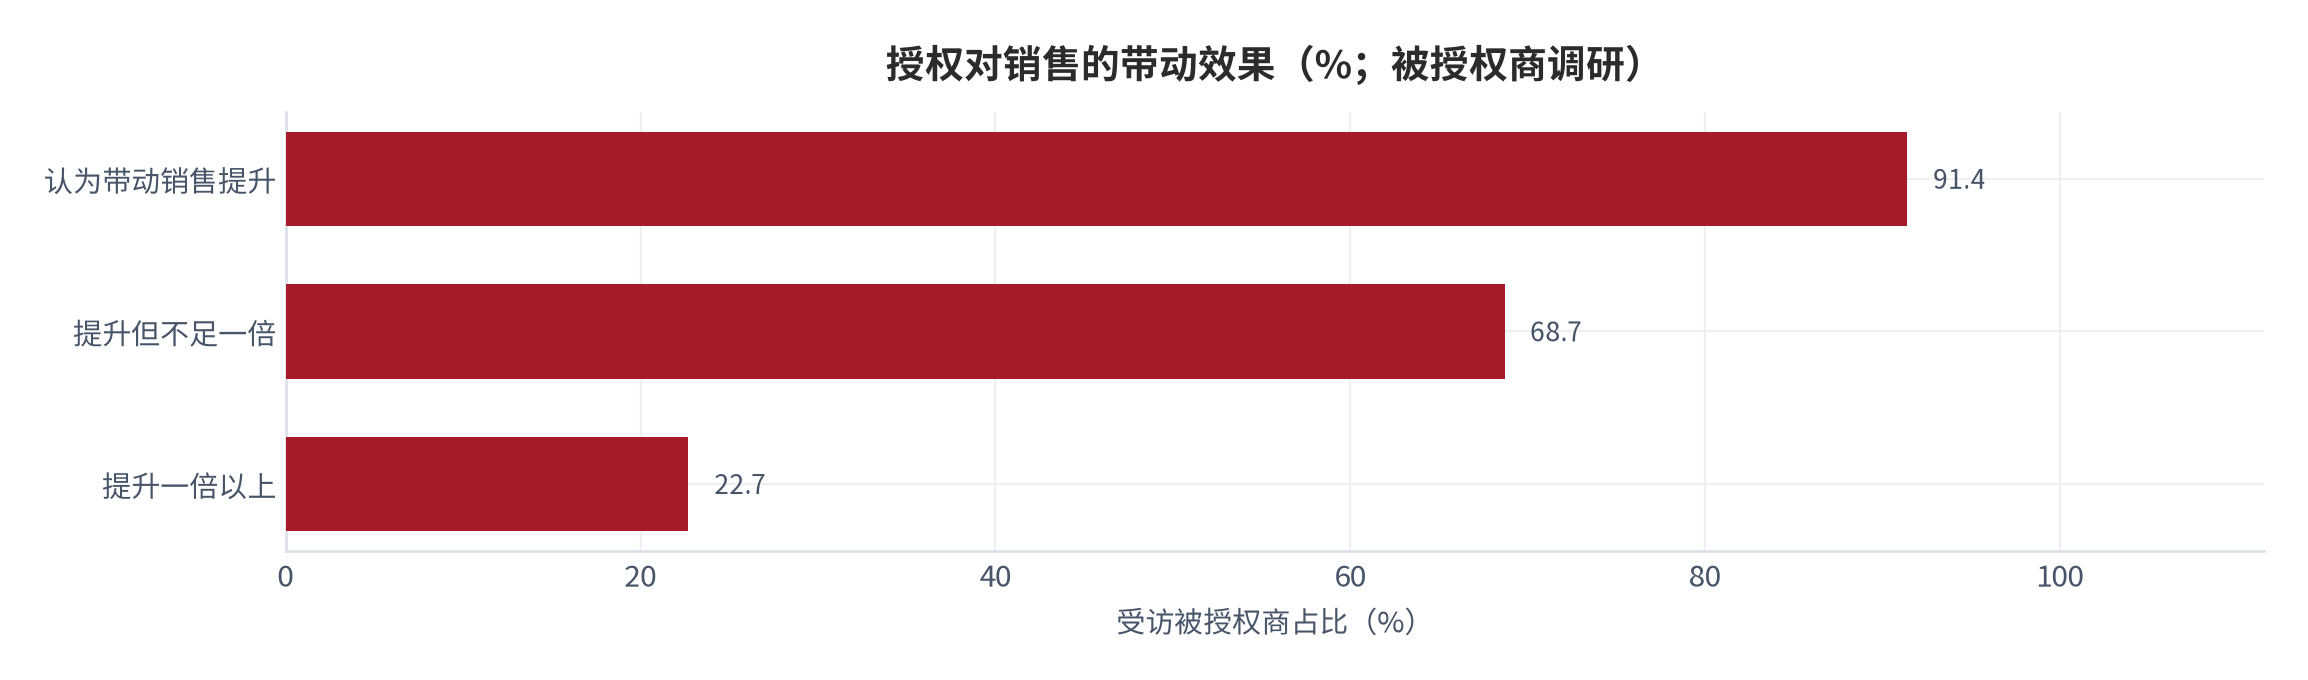
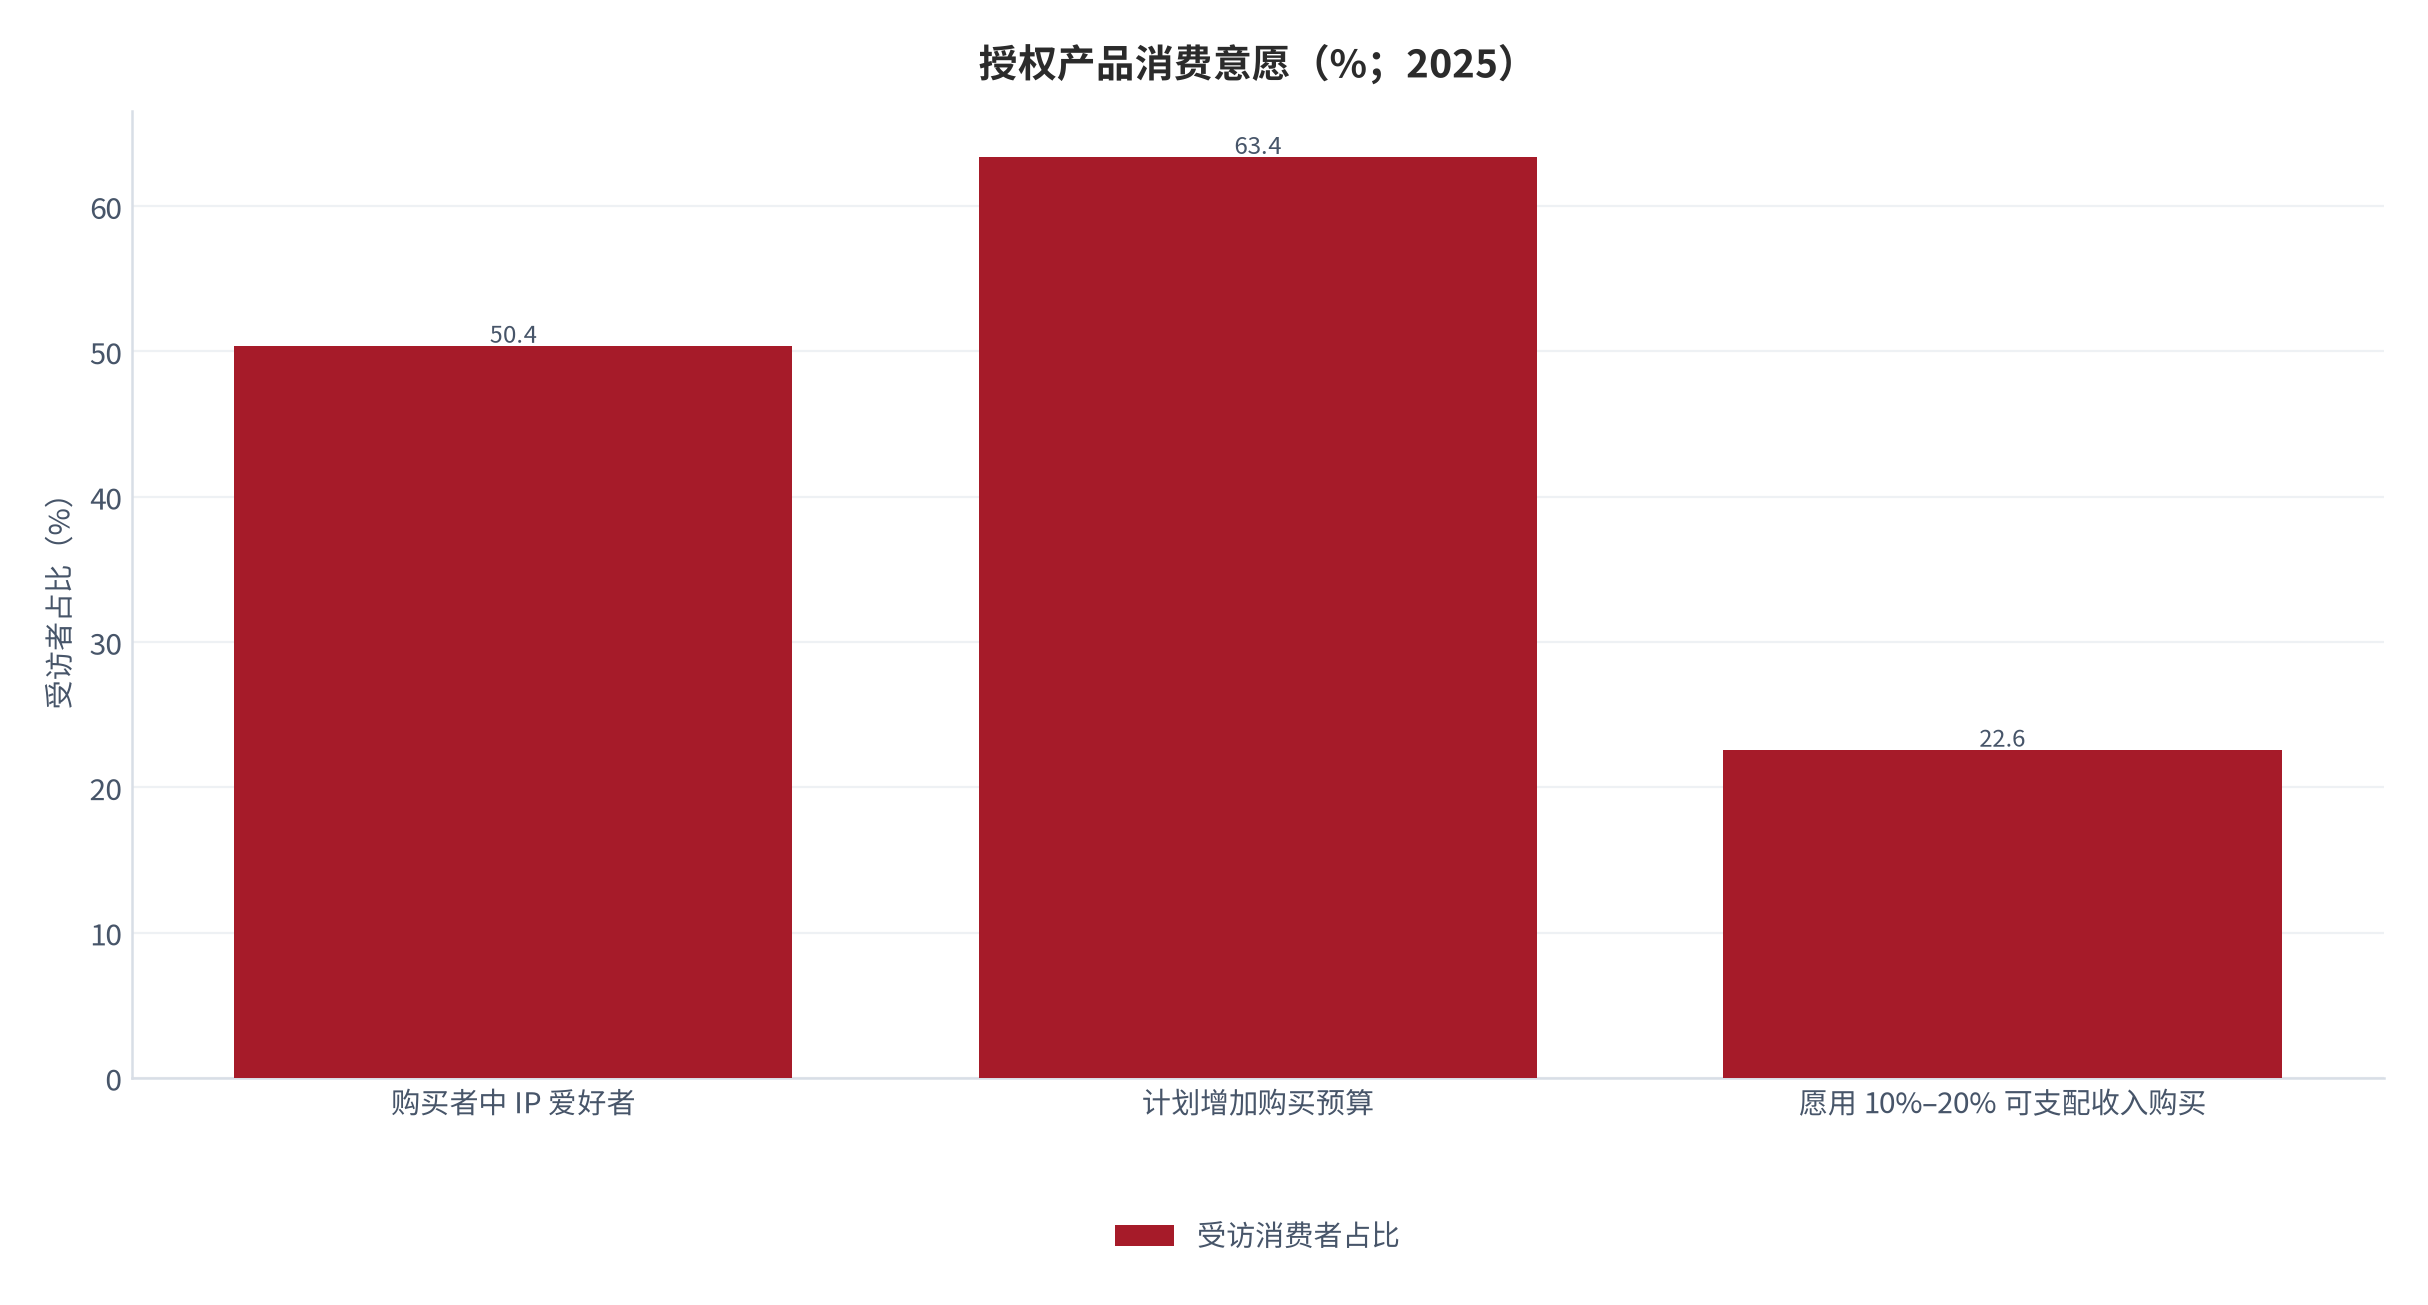
- 需求侧的付费意愿已被验证:91.4% 的受访被授权商认为 IP 授权带动了销售提升,其中 22.7% 认为提升一倍以上 [4];63.4% 的受访消费者计划增加授权产品购买预算 [4]——这解释了为什么授权规模能连续保持双位数增长;
- 供给侧的 IP 数量扩张快于授权金价格:2024 年活跃在中国的授权企业 664 家、同比 +1.5%,而开展授权业务的 IP 总数 2,758 项、同比 +11.1% [4]——IP 供给增速是企业数量的七倍以上,供给大于需求直接压制授权金率;
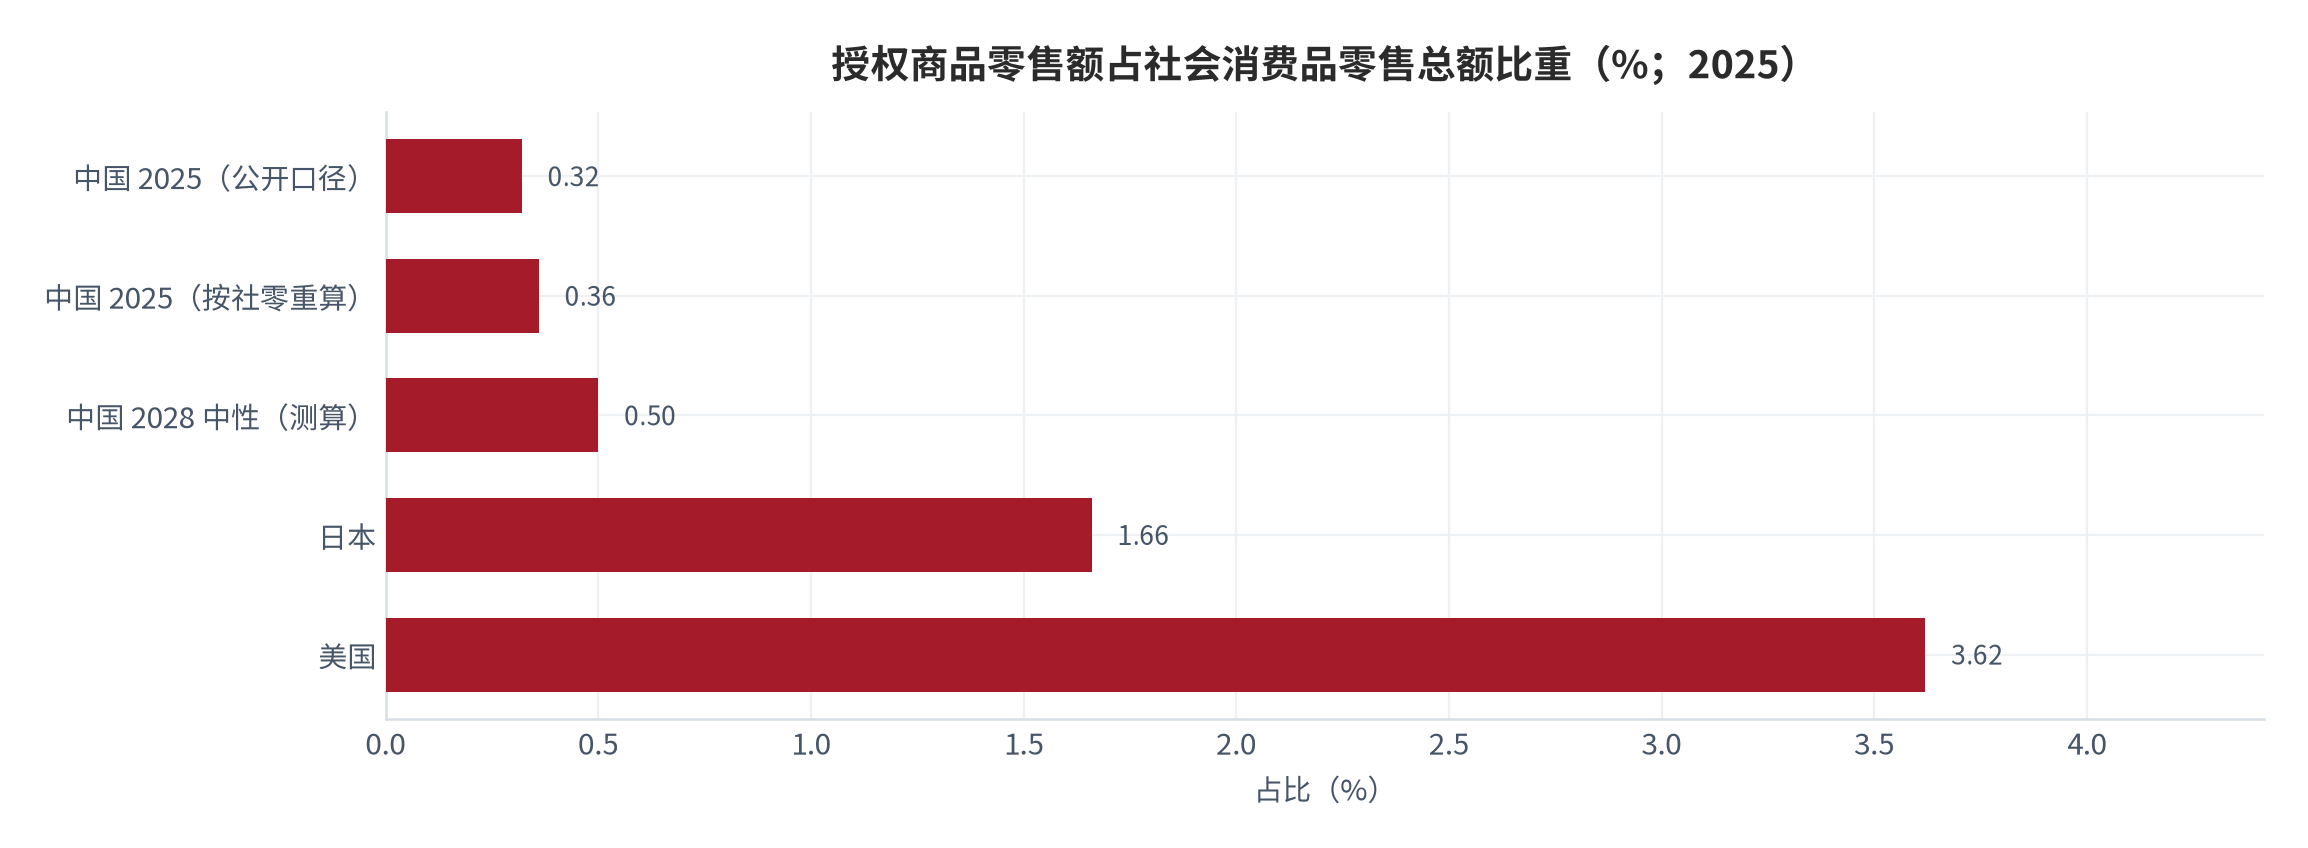
- 结构性的差距在渗透率而非费率:中国授权商品零售额占社会消费品零售总额仅 0.32%,美国为 3.62%、日本为 1.66% [9]。按社零总额 501,202 亿元重算,中国该比重为 0.36%(测算)[3]——差距来自「授权商品卖得少」,而不是「授权金收得低」。
本篇增量:给出「授权金收入 = 授权商品零售额 × 授权金率」的两因子框架,并把它拆解到可谈判的三个变量上——保底授权金、分成比例与合作范围。测算显示:在零售额年化 15.9%、授权金率维持 3.80% 的中性情景下,2028 年授权金收入约 106.4 亿元(测算);若授权金率能提升至 4.5%,同一零售额路径下授权金收入升至 126.0 亿元,提升幅度约 18%(测算)。费率每提升 0.5 个百分点,2028 年授权金收入增加约 14 亿元(测算)。
01行业界定与规模口径
品牌授权需要先分清三个层次的口径。第一层是授权商品零售额,即被授权方生产销售的商品在终端的零售金额,2025 年为 1,798.5 亿元、同比 +15.9% [1],协会年度趋势发布的口径与此一致 [2];第二层是年度授权金,即版权方实际收取的授权费用,2025 年为 68.3 亿元、同比 +12.3% [1];第三层是授权市场的服务规模,全行业超过 860 亿元 [7]。讨论版权方的生意时只能用第二层——零售额是渠道的规模,授权金才是版权方的收入。
| 口径 | 2025 年规模 | 统计范围 | 适用场景 |
|---|---|---|---|
| 授权商品零售额 | 1,798.5 亿元 [1] | 被授权商品终端零售金额 | 消费渗透与市场空间 |
| 年度授权金 | 68.3 亿元 [1] | 版权方实际收取的授权费用 | 版权方收入与费率分析 |
| 授权市场服务规模 | 超 860 亿元 [7] | 含代理、设计、版权保护等服务 | 产业链规模评估 |
| IP 衍生品市场 | 约 5,000 亿元 [7] | 含潮玩、游戏、数字内容等衍生 | IP 变现总盘观察 |
| 本报告主口径 | 授权金 68.3 亿元 [1] | 可分解为零售额与授权金率两因子 | 本报告全部量化测算 |
两个口径的增速差是本报告的第一个观察点:零售额同比 +15.9%,授权金同比 +12.3%,差 3.6 个百分点 [1]。这个差距意味着单位零售额对应的授权金在下降,原因是新增授权合作更多集中在低费率品类(食品饮料与日用品),以及大量新增 IP 以较低费率进入市场争夺合作机会。
把规模放进社会消费品零售总额里看,空间问题立刻显现。2025 年全国社会消费品零售总额 501,202 亿元、同比 +3.7%;其中商品零售额 443,220 亿元、同比 +3.8% [3]。授权商品零售额占比按公开口径为 0.32% [9],按 2025 年社零总额重算为 0.36%(测算);同期美国为 3.62%、日本为 1.66% [9]。这意味着中国授权商品的渗透水平只有美国的约十分之一、日本的约五分之一——增长空间来自渗透率,而不是费率。
02全球对照:中国在授权版图中的位置
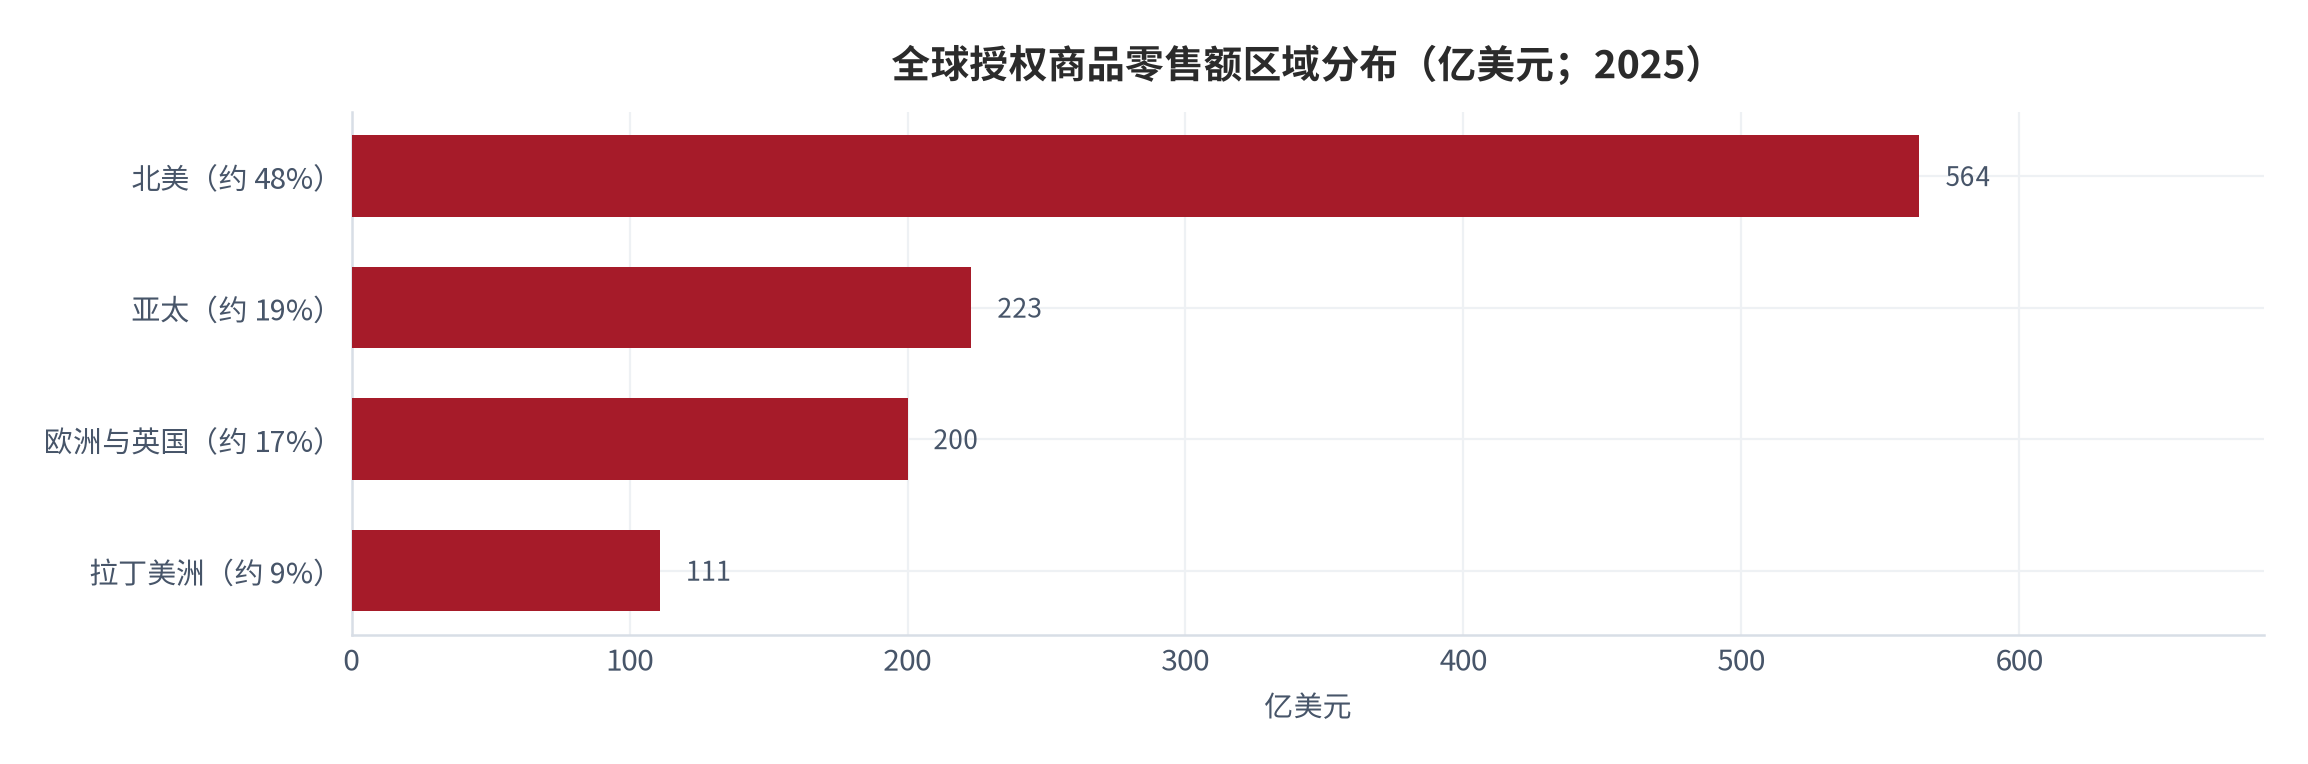
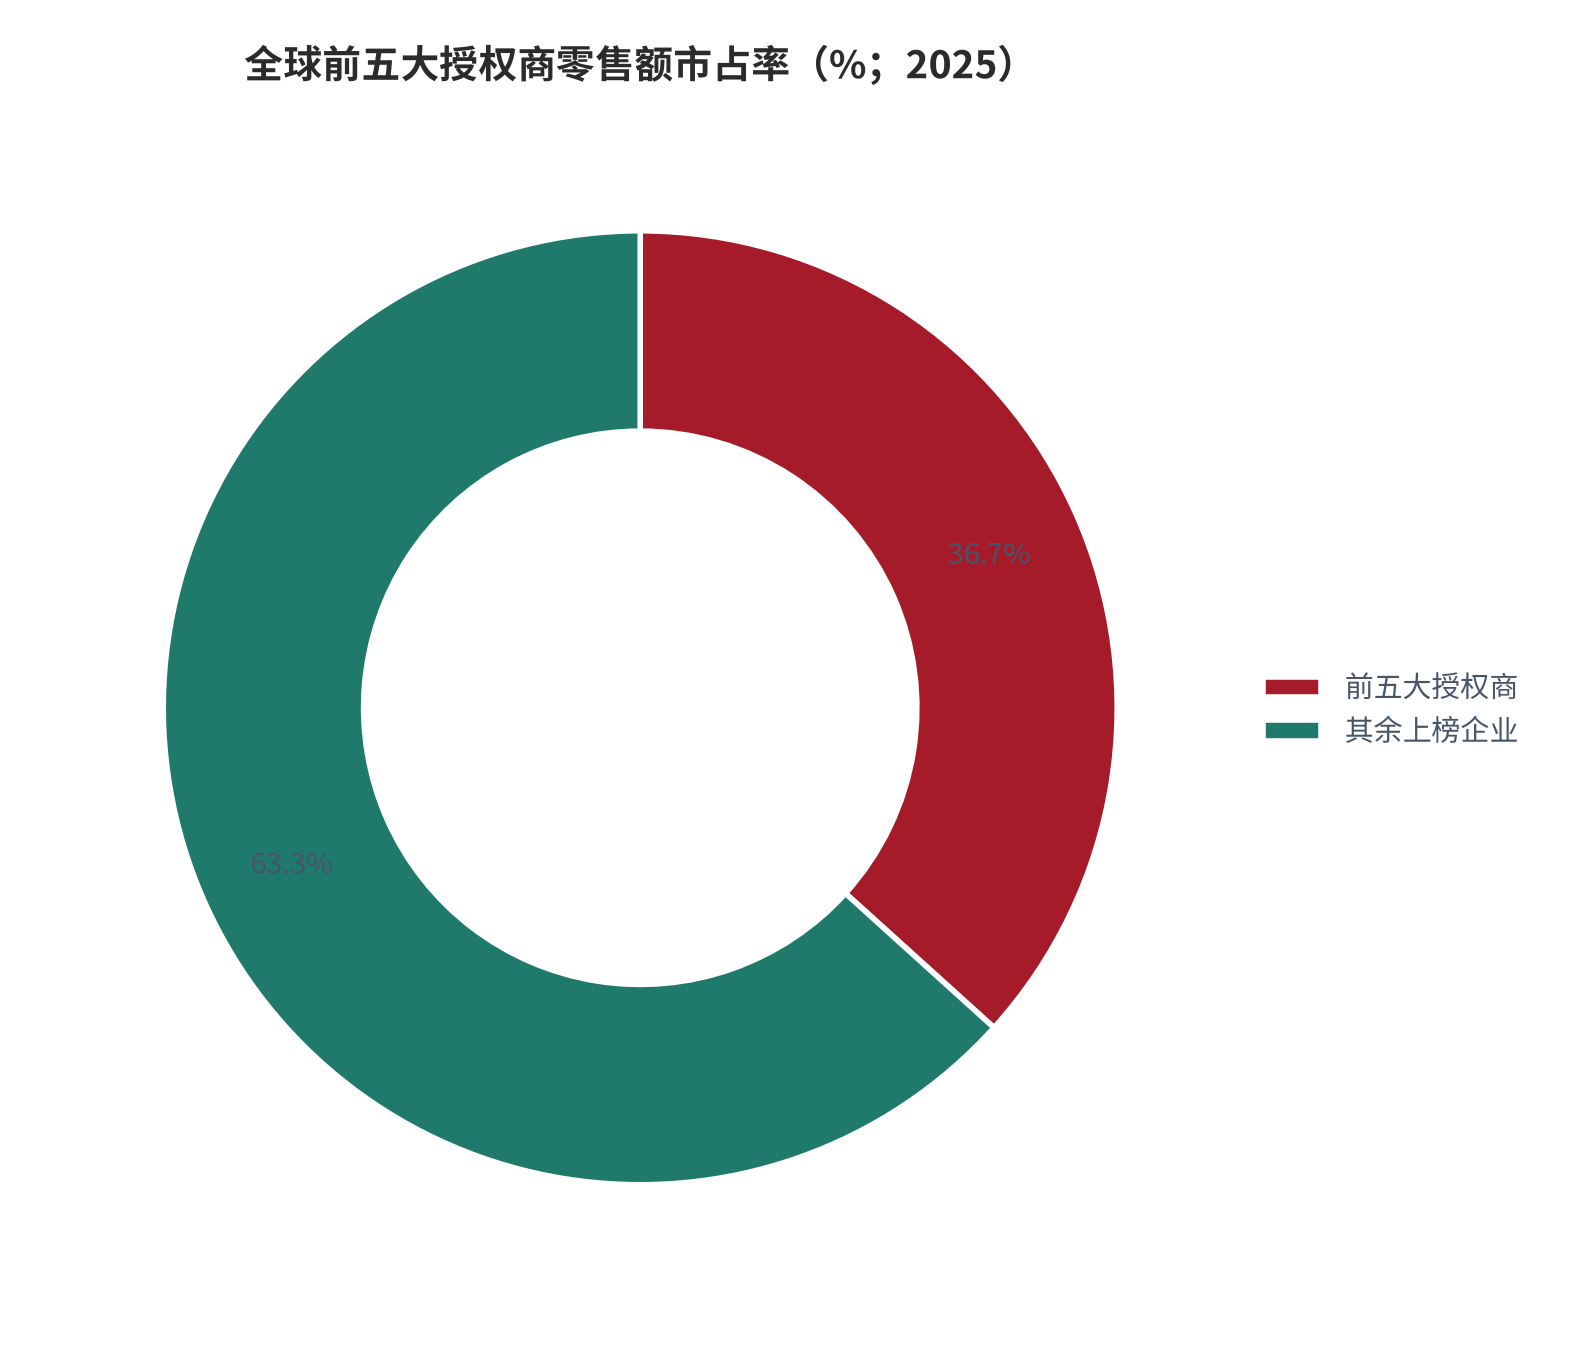
全球授权市场高度集中在北美。2025 年北美产生约 564 亿美元授权零售额、占全球 48%;亚太地区约 223 亿美元、占 19%;欧洲与英国约 200 亿美元、占 17%;拉丁美洲约 111 亿美元、占 9% [8]。上榜企业授权商品零售总额首次突破 3,000 亿美元,达到 3,079 亿美元,前五大巨头合计市占率 36.7% [8]。中国的 1,798.5 亿元按当期汇率折算约 250 亿美元量级(测算),已接近整个亚太区域的一半。
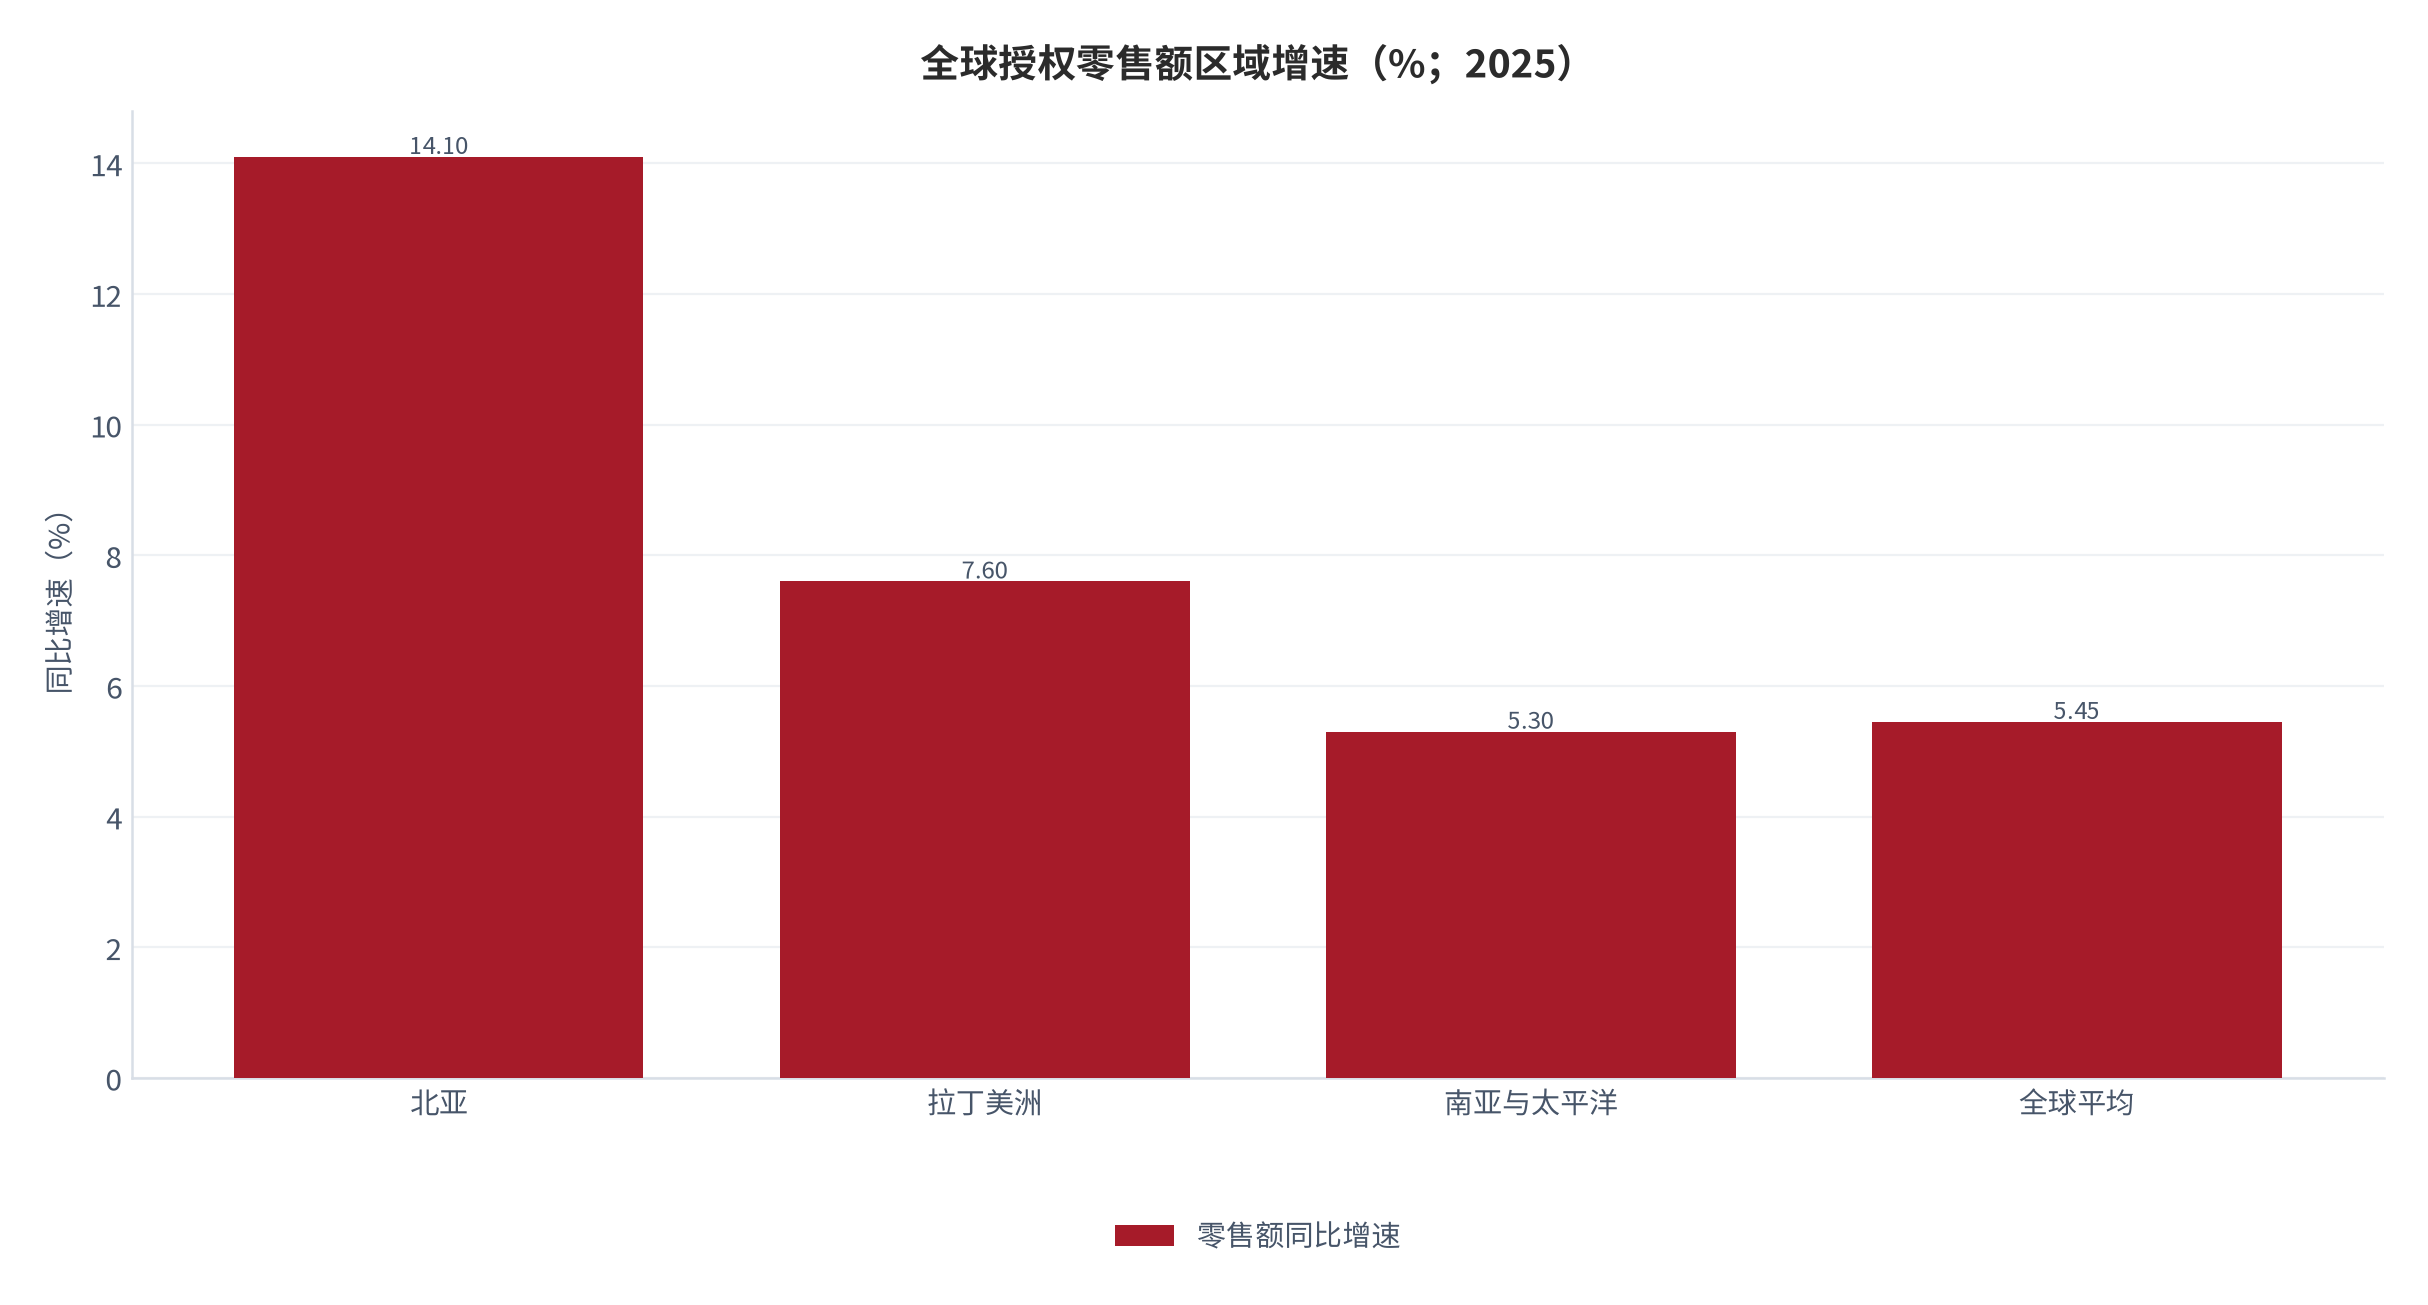
区域增速的结构更能说明问题:北亚是全球增长最快的地区、增速 14.1%,主要驱动力来自日本、韩国与中国;拉丁美洲 +7.6%、南亚与太平洋 +5.3%,而全球平均增速为 5.45% [8]。中国 15.9% 的零售额增速 [1]是全球平均的近三倍。高增速的来源是渗透率起点低,而不是单位价值高——这一点决定了版权方在中国市场的收入增长会持续快于全球平均,但单位零售额的回报低于成熟市场。
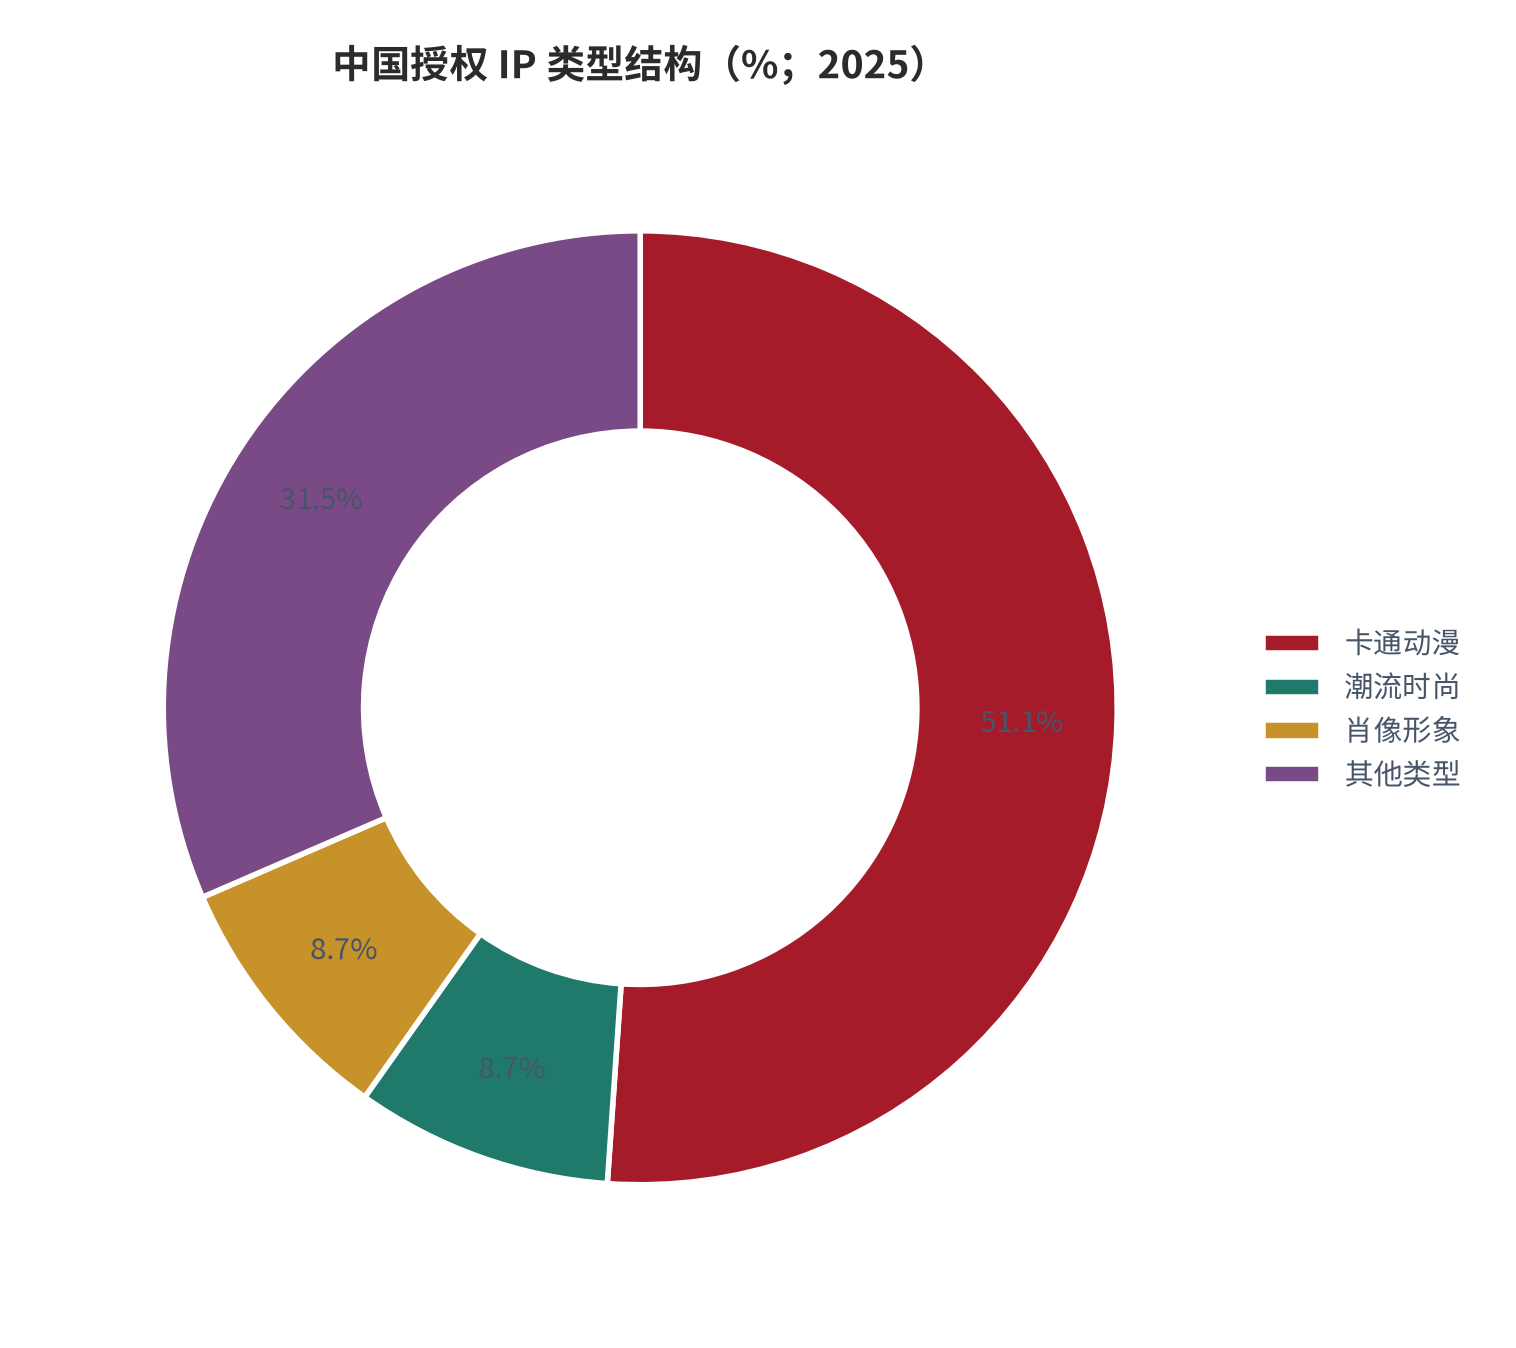
IP 类型的结构同样值得注意。中国授权市场中卡通动漫类 IP 占比 51.1%,潮流时尚与肖像形象并列第二、各占 8.7% [13];2024 年新增 IP 中卡通动漫类占比更高,达 64.6% [4]。类型高度集中意味着授权商品的同质化程度高,被授权方在同类 IP 之间的切换成本低,版权方的议价能力被进一步削弱。
03需求侧:授权商品的消费结构
IP 经济的盘子远大于授权本身。2025 年中国 IP 经济市场规模约 2,103 亿元,其中 IP 消费品占 69.7%、IP 数字商品占 18.7%、IP 服务占 11.6% [7];在 IP 消费品内部,IP 玩具占比最高、达 46.2%,IP 食品占 29.1%、IP 服装占 14.6%、IP 日用品占 7.6% [7]。另一个更宽的统计口径显示,2025 年国内 IP 衍生品市场规模约 5,000 亿元,2028 年预计达到 7,500 亿元 [7]。IP 的内容供给端同样在上行:2025 年全国电影票房收入 518.3 亿元、同比增长 21.7%,服务零售额同比增长 5.5%,均快于商品零售额增速 [15]。
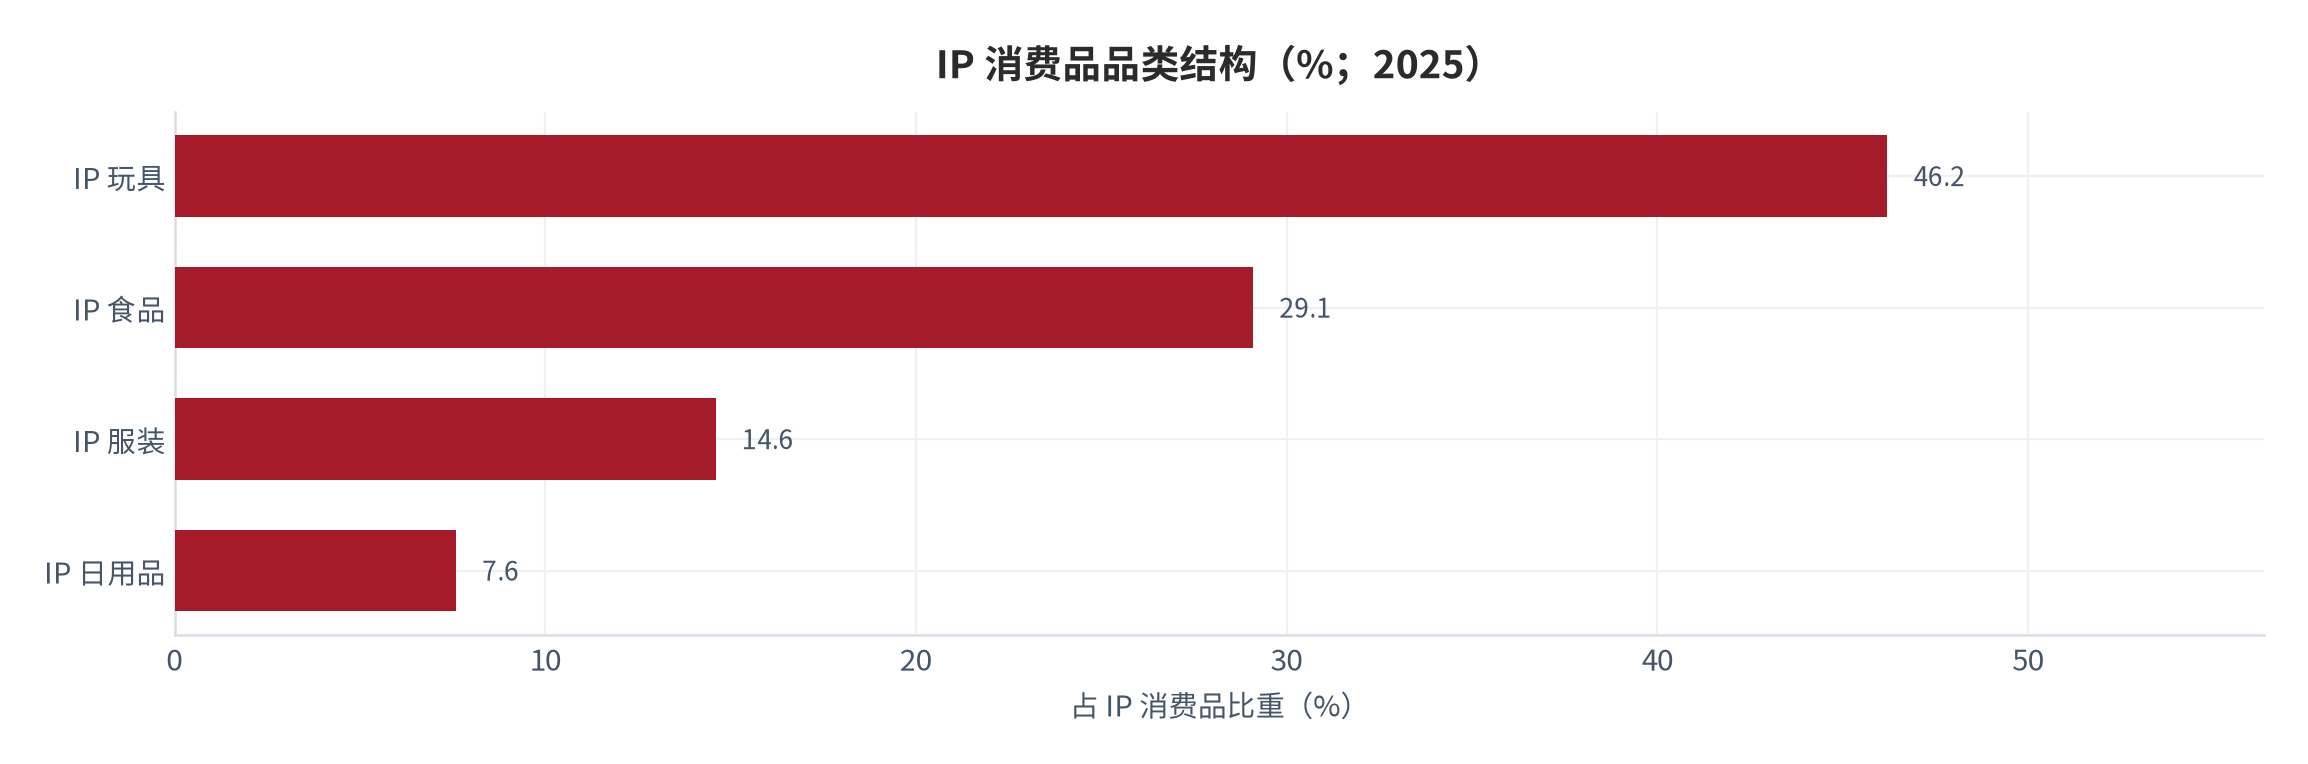
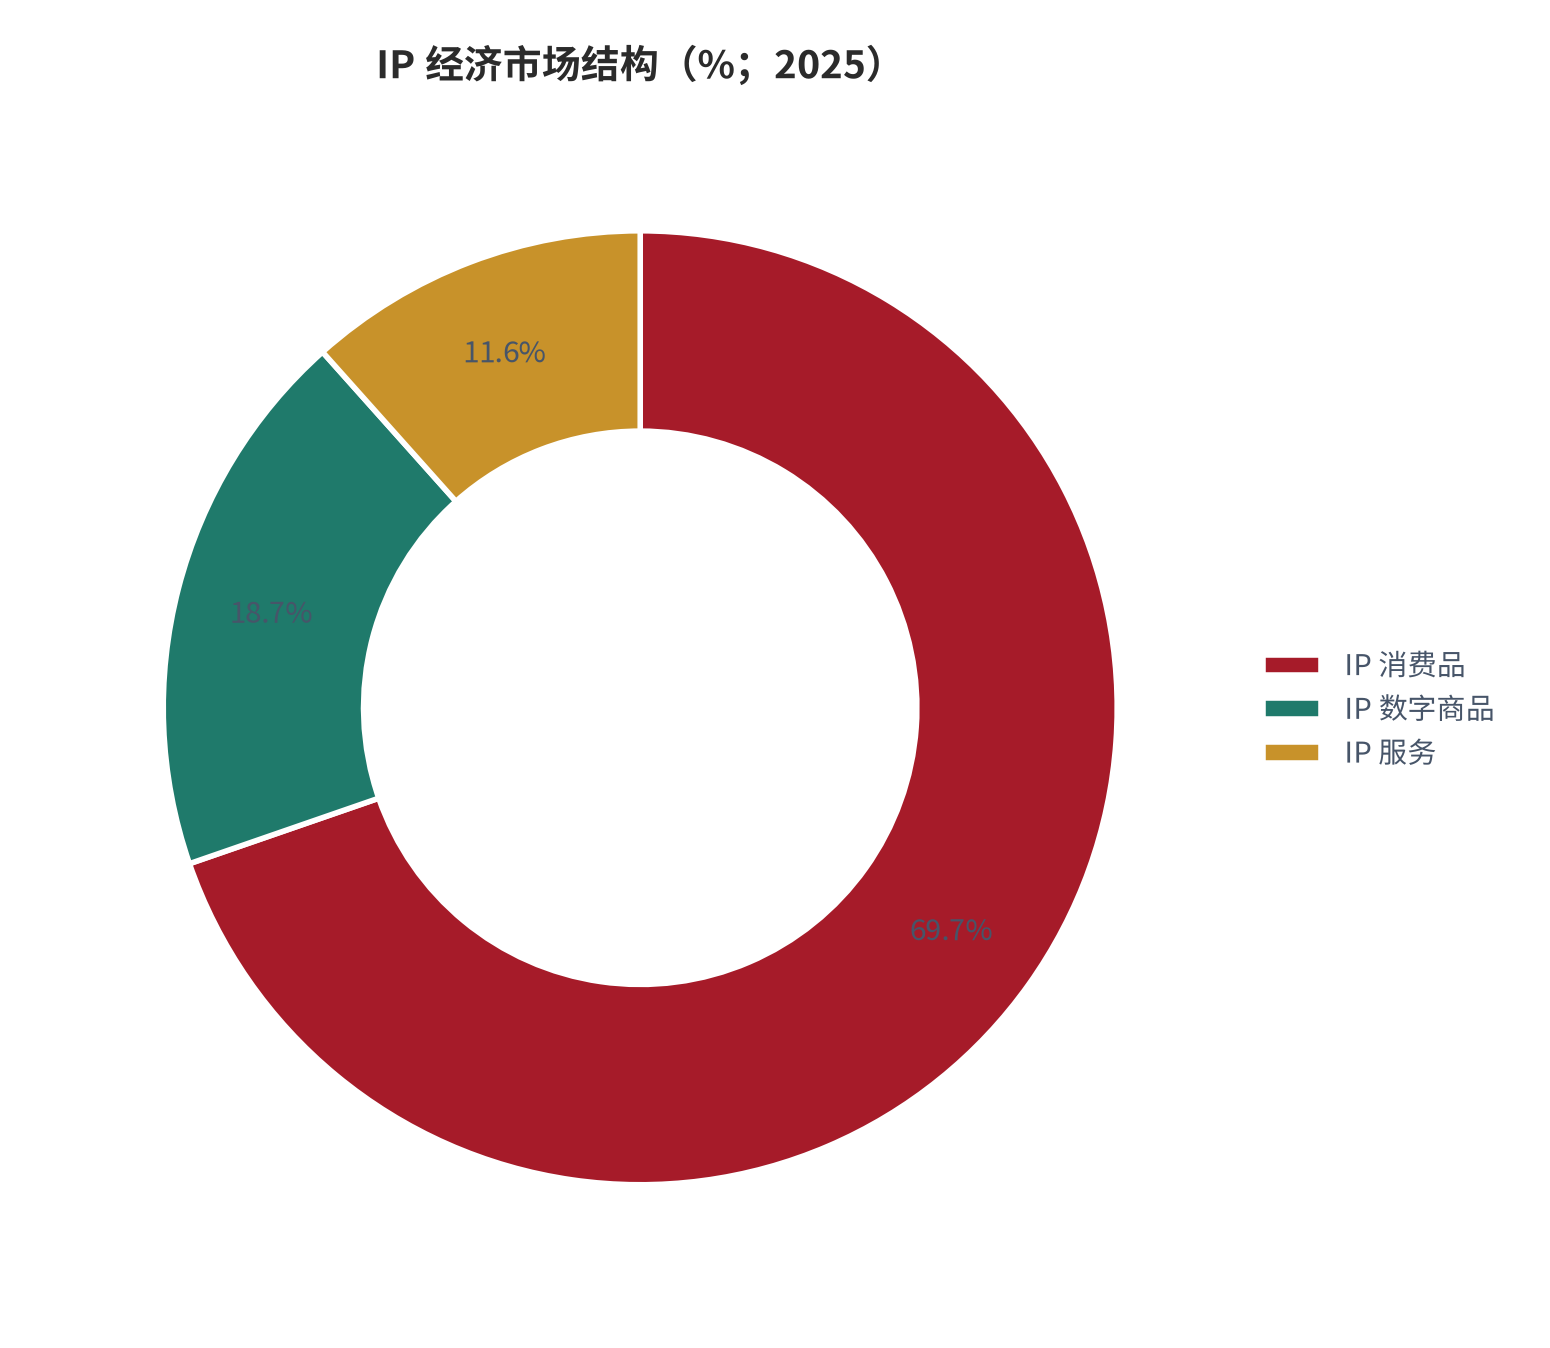
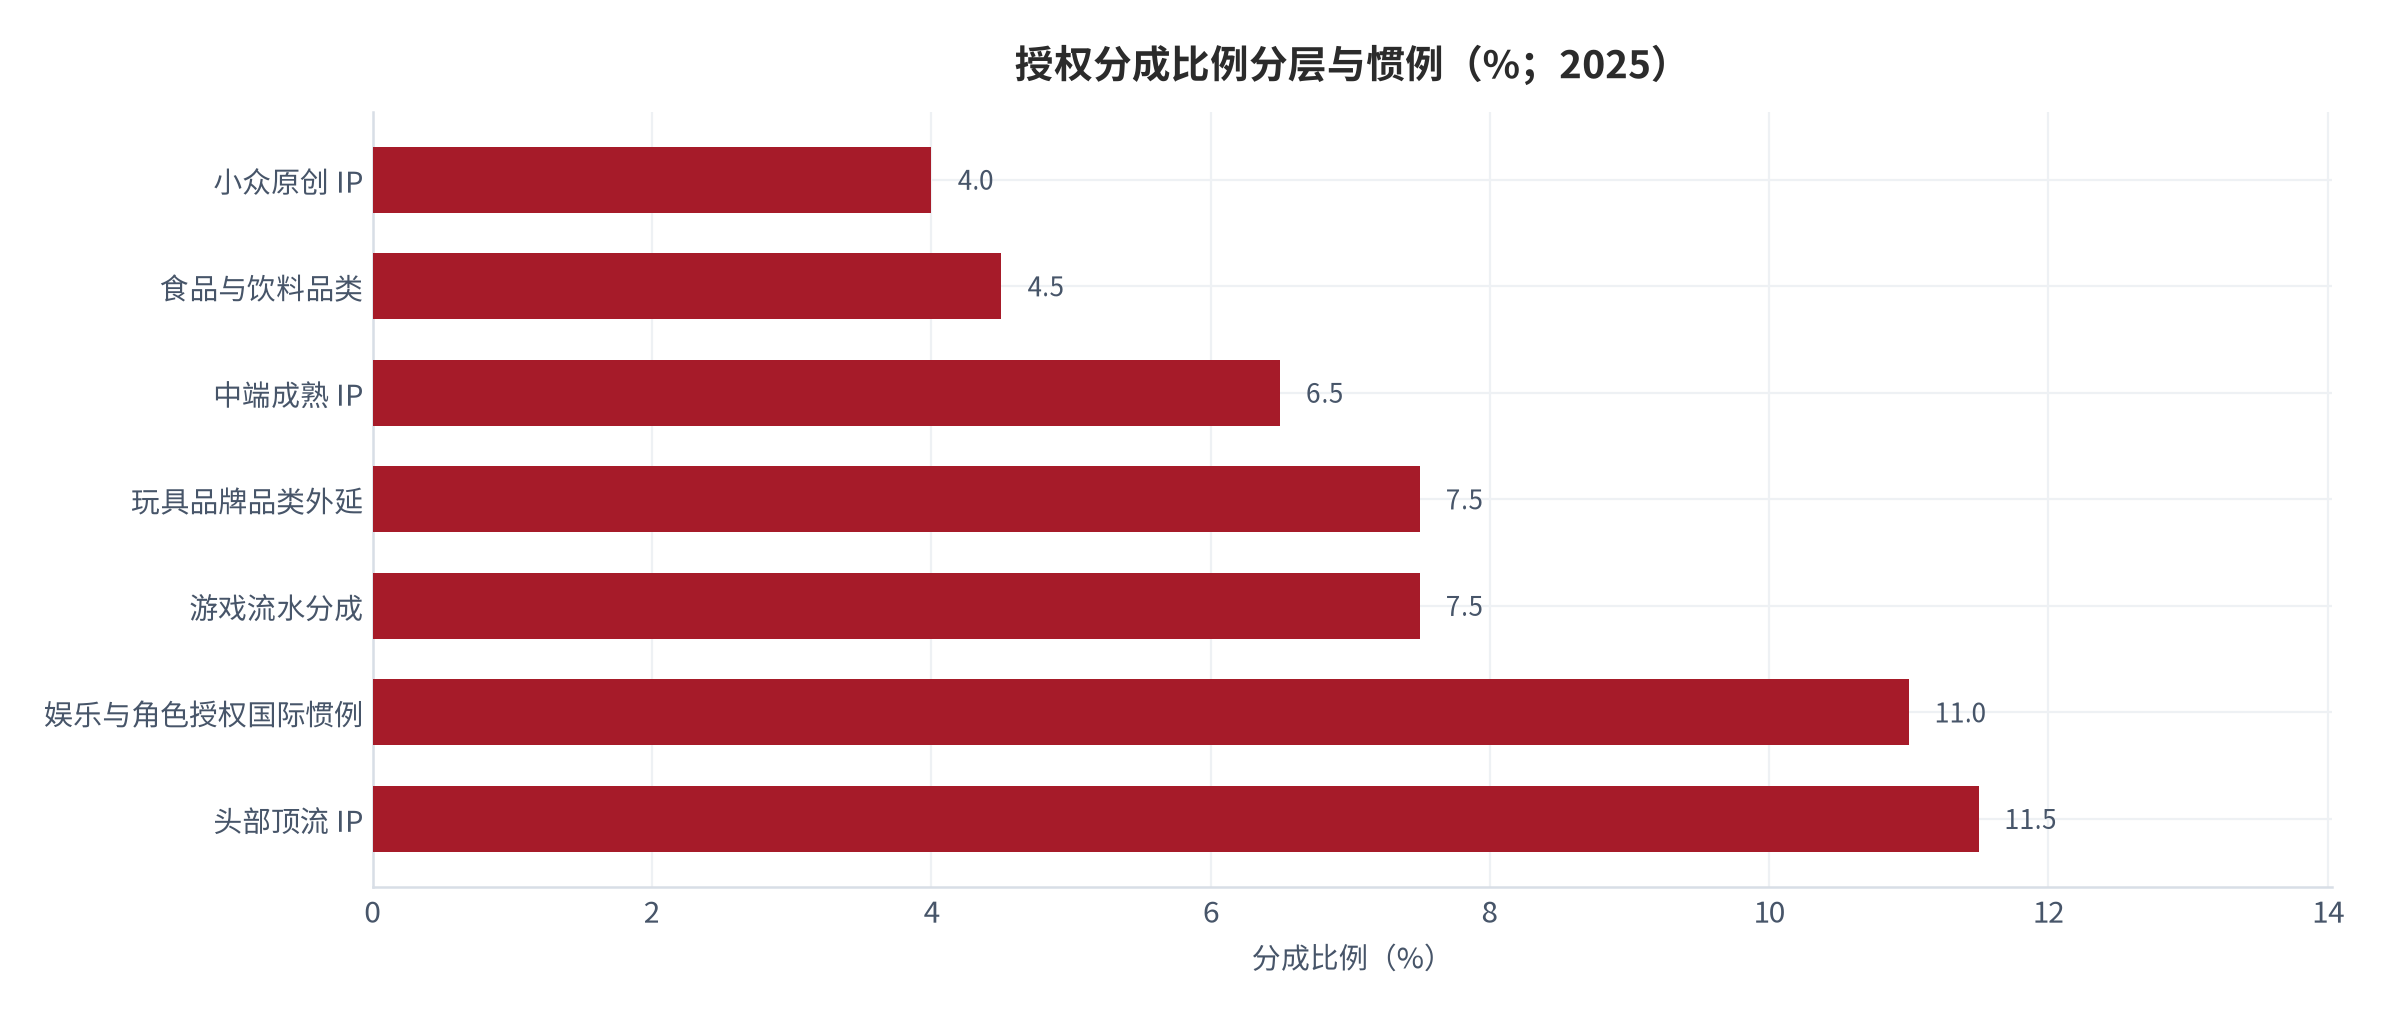
消费结构的品类分布直接决定授权金率的天花板。IP 玩具与 IP 食品合计占 IP 消费品的 75.3% [7],而食品饮料品类的授权分成比例通常只有 3%–6% [10],明显低于服饰与美妆等高利润品类;低利润率走量品类的分成比例普遍在 3%–5%,高利润高流通品类(美妆、潮玩、服饰、家居、文创周边)才能达到 6%–12% [11]。品类权重偏向低费率区间,是从结构上压制整体授权金率的第一原因。
04授权金定价结构:保底金与分成
授权金不是单一费率,而是「保底金 + 分成」的两段结构。保底授权金(行业常用最低保证金)是无论实际销售如何都必须支付的底价;分成部分按净销售额的约定比例按季结算 [10]。国内实践中还有纯分成、一次性买断与股权合作等形式,但保底加分成是最主流的模式 [12]。
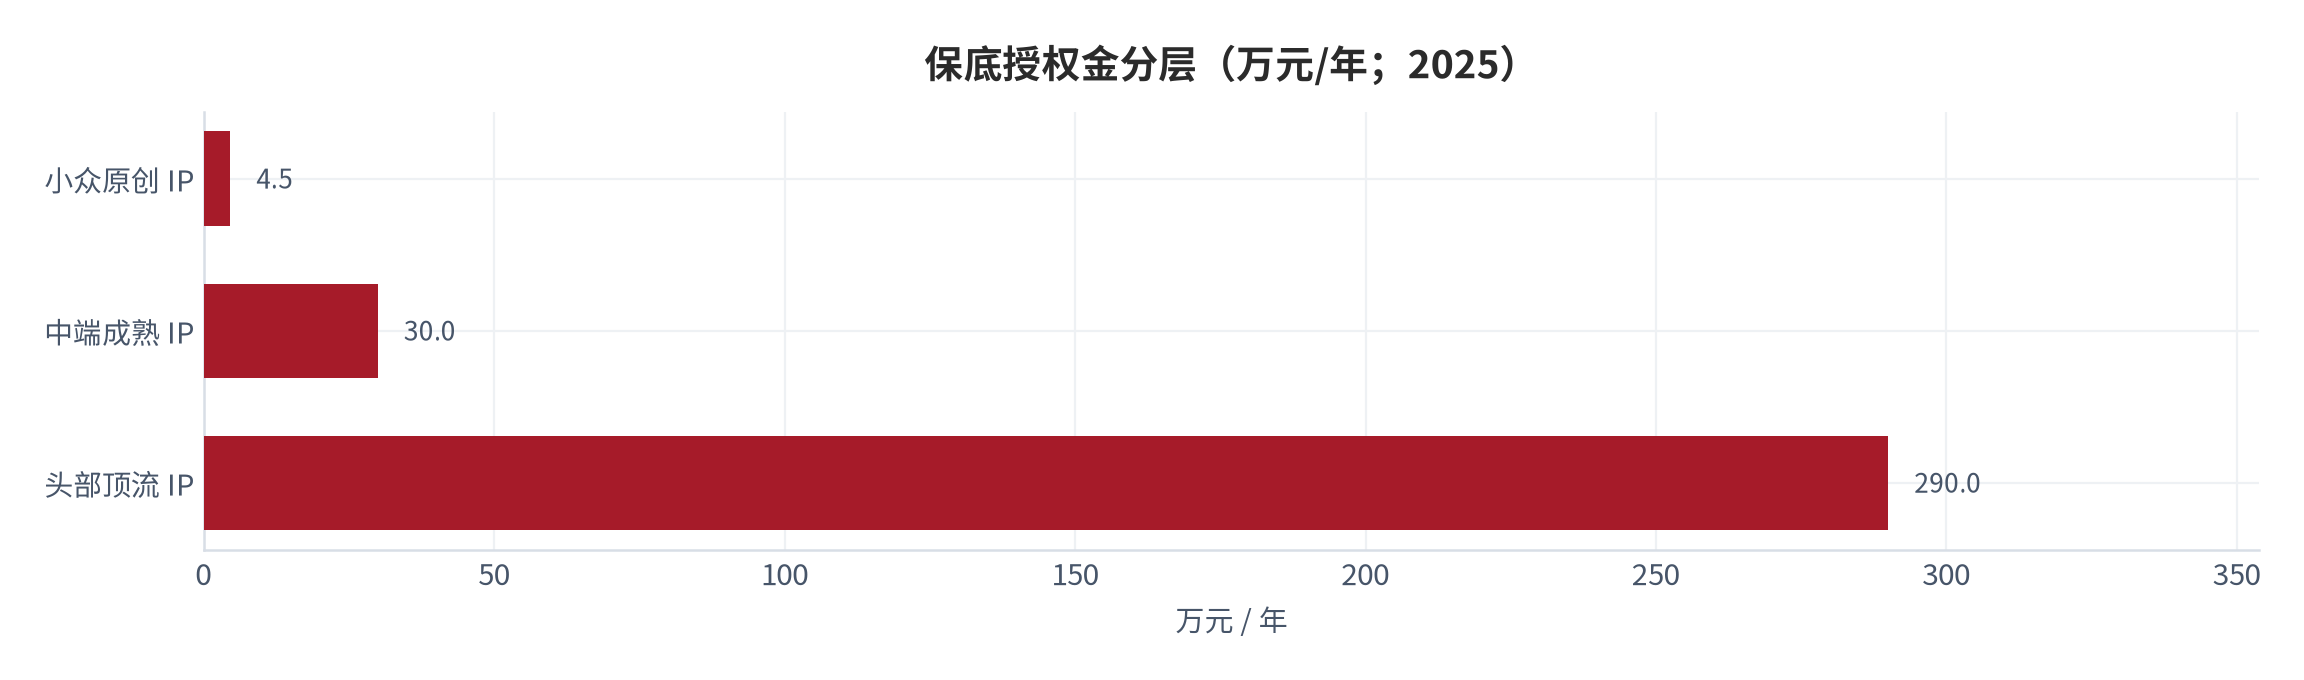
| IP 层级 | 年度保底金 | 分成比例 | 适配对象 |
|---|---|---|---|
| 小众原创与手绘 IP | 1 万–8 万元 [11] | 3%–5% [11] | 中小品牌试错与合作 |
| 中端成熟 IP | 10 万–50 万元 [11] | 5%–8% [11] | 中小品牌主流选择 |
| 头部顶流 IP | 80 万–500 万元以上 [11] | 8%–15% [11] | 大品牌与成熟爆款 |
| 国际知名 IP | 视合作规模竞价 | 8%–15% [13] | 跨境与高端品类 |
| 娱乐与角色授权惯例 | — | 10%–12% [10] | 玩具、游戏、服装 |
保底金与分成之间存在明确的替代关系。行业惯例显示:同一品类的独家授权,保底金通常上浮 30%–100%;单区域或省内授权,保底金可压缩至常规价格的 50%–70%;港澳台与海外全域授权则上浮 30%–80% [11]。对版权方而言,保底金是「确定性收入」,分成是「弹性收入」;对被授权方而言,保底金是「沉没风险」,分成是「成功分享」——两段结构的比例,实质是双方对销售预测的对赌。
两段结构对收入节奏的影响同样重要。授权金按季结算 [10],而零售额具有明显季节性——玩具在节庆、食品在礼赠季集中放量。保底金通常按期或按年预付,可以在零售淡季为版权方提供现金流,这也是版权方偏好保底模式的核心原因。另外,不少协议还包含约 2% 的联合营销基金,用于共同的零售与推广活动,是否包含在合同报价的费率之内,是谈判中最常见的分歧点 [10]。
05授权金率:3.80% 与国际惯例的差距从何而来
把两个官方数据相除,得到本报告最关键的一个数字:授权金率 = 68.3 亿元 ÷ 1,798.5 亿元 = 3.80%(测算)[1]。对照国际惯例:娱乐与角色商品授权的标准费率区间为 10%–12% [10];国际知名 IP 的授权金比例通常在 8%–15% 之间 [13];国内电影衍生品的研究测算采用 5%–10% 作为分成假设 [14]。中国整体授权金率处于国际区间的下沿之外。
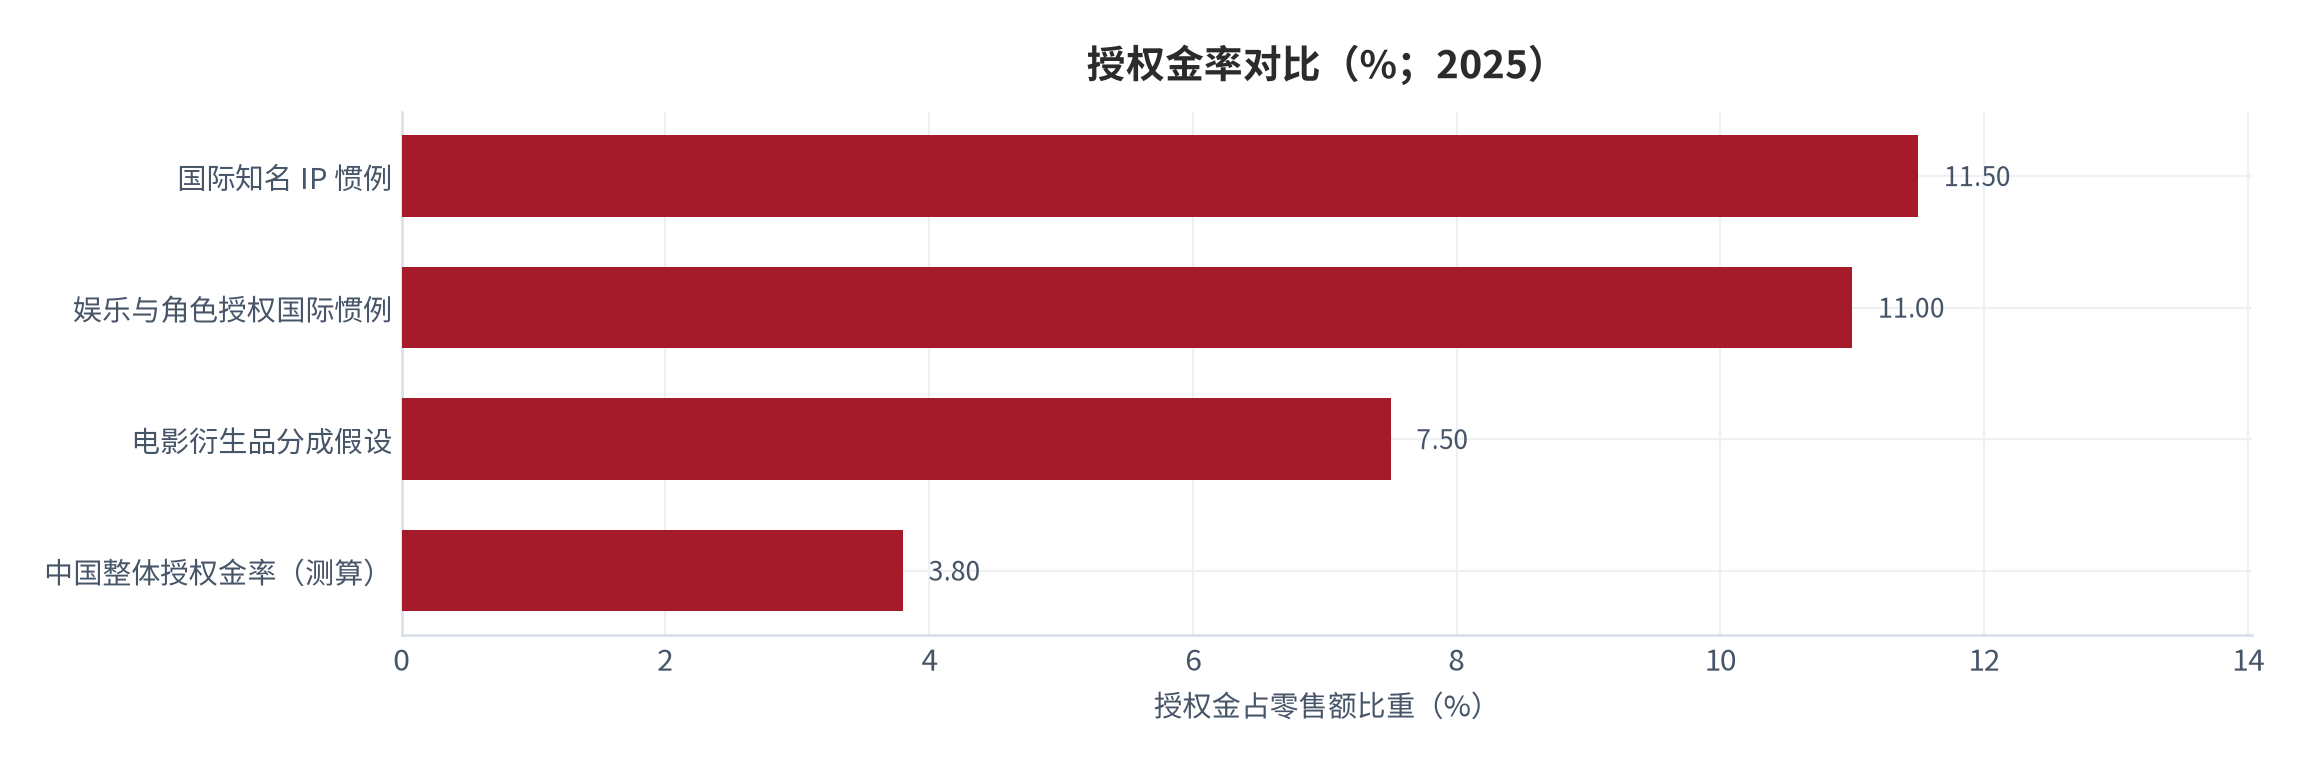
差距的三个来源可以逐一定价。第一是品类结构:IP 消费品中玩具与食品合计占 75.3% [7],而食品饮料类分成仅 3%–6% [10];第二是供给过剩:IP 总数同比 +11.1% 而授权企业仅 +1.5% [4],IP 之间的替代性上升,版权方难以坚持高费率;第三是合作范围:单区域授权的保底金可压低至常规的 50%–70% [11],大量新进入的中小被授权方采用的是低门槛、低费率的合作结构。
需要强调,低授权金率并不等于低价值。授权金收入几乎没有边际成本——IP 图库与授权管理属于一次性投入,新增一个被授权方不增加内容生产成本 [13]。对版权方而言,3.80% 的费率乘上逐年扩张的零售额,形成的是一门资本回报率极高的生意;这也解释了为什么头部内容公司在授权业务上的投入意愿持续提升。
06被授权方视角:授权是否真的带动销售
被授权方的付费意愿已经过验证,但幅度分布极不均衡。91.4% 的受访被授权商认为 IP 授权带动了销售提升,其中 22.7% 认为带动销售提升一倍以上 [4];换句话说,约 68.7% 的被授权商感受到提升但幅度不足一倍(测算)。从合作深度看,55.1% 的被授权商年度只合作 1–2 个 IP,51.3% 开展授权业务的时间在 4–10 年之间 [4]——多数企业把授权当作「加分项」,而不是「主业务」。
消费端的付费意愿更值得关注。50.4% 的购买授权商品的受访消费者为 IP 爱好者;22.6% 的 IP 爱好者愿意将 10%–20% 的可支配收入用于购买授权产品;2025 年 63.4% 的受访消费者计划增加授权产品购买预算 [4]。这组数据解释了为什么授权商品零售额能在社零总额仅增长 3.7% [3]的背景下实现 15.9% 的增长 [1]——授权消费背后是一批预算明确、且愿意为 IP 支付溢价的客群。
07量化测算:轻资产扩张的授权金容量
测算框架是一条可相乘的因子链:授权金收入 = 授权商品零售额 × 授权金率。两个参数都有外部锚:2025 年零售额取 1,798.5 亿元 [1],授权金率取当年实际的 3.80%(测算)[1]。这个框架的价值在于把「授权扩张速度」拆成了两个可分别跟踪的变量——零售额代表渗透率,授权金率代表议价能力。
| 参数 | 保守 | 中性 | 乐观 | 外部锚 |
|---|---|---|---|---|
| 授权商品零售额 | 1,798.5 亿元 | 1,798.5 亿元 | 1,798.5 亿元 | 年度白皮书 [1] |
| 零售额年化增速 | 8% | 15.9% | 20% | 2025 年实际增速 [1] |
| 授权金率 | 3.5% | 3.8% | 4.5% | 当年实际 3.80%(测算)[1] |
| 测算期 | 3 年 | 3 年 | 3 年 | 2025 年末为基期 |
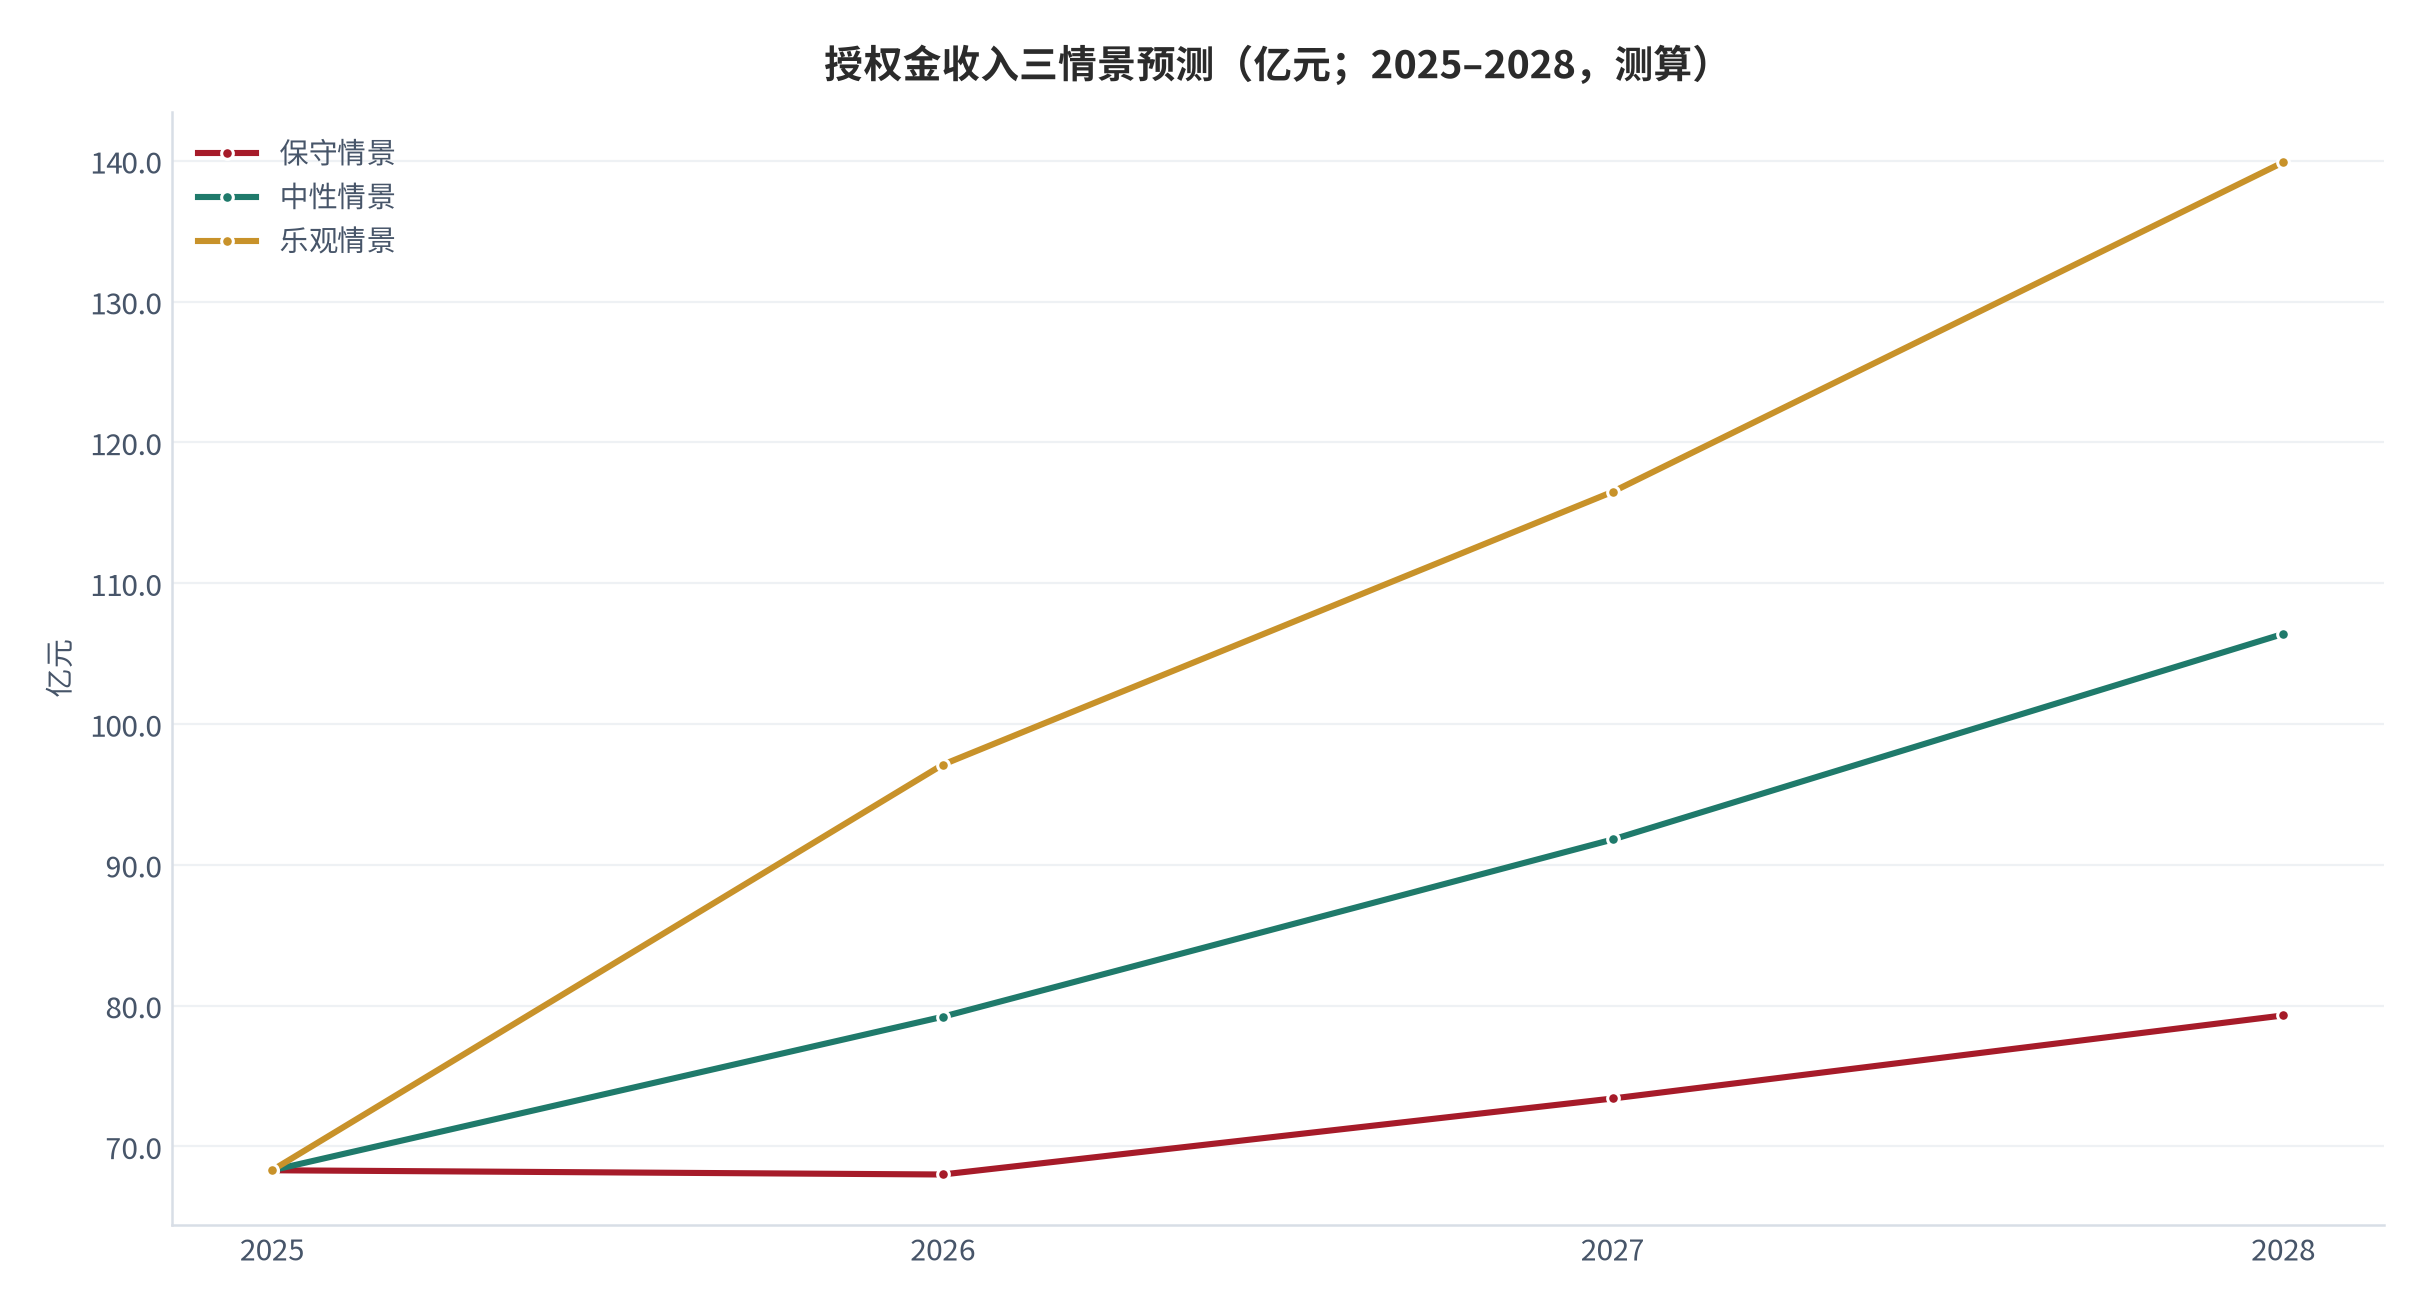
中性情景下,2028 年授权金收入 = 1,798.5 亿元 ×(1 + 15.9%)³ × 3.80% ≈ 106.4 亿元(测算)。敏感性矩阵显示:授权金率每提升 0.3 个百分点,2028 年授权金收入增加约 8.4 亿元;零售额年化增速每提升 4 个百分点,授权金收入增加约 8.4 亿元(测算)。两个变量对结果的贡献量级接近,但可控性不同——费率是版权方可以通过品类结构与独家条款主动调整的变量,零售额增速则更多由消费大盘决定。
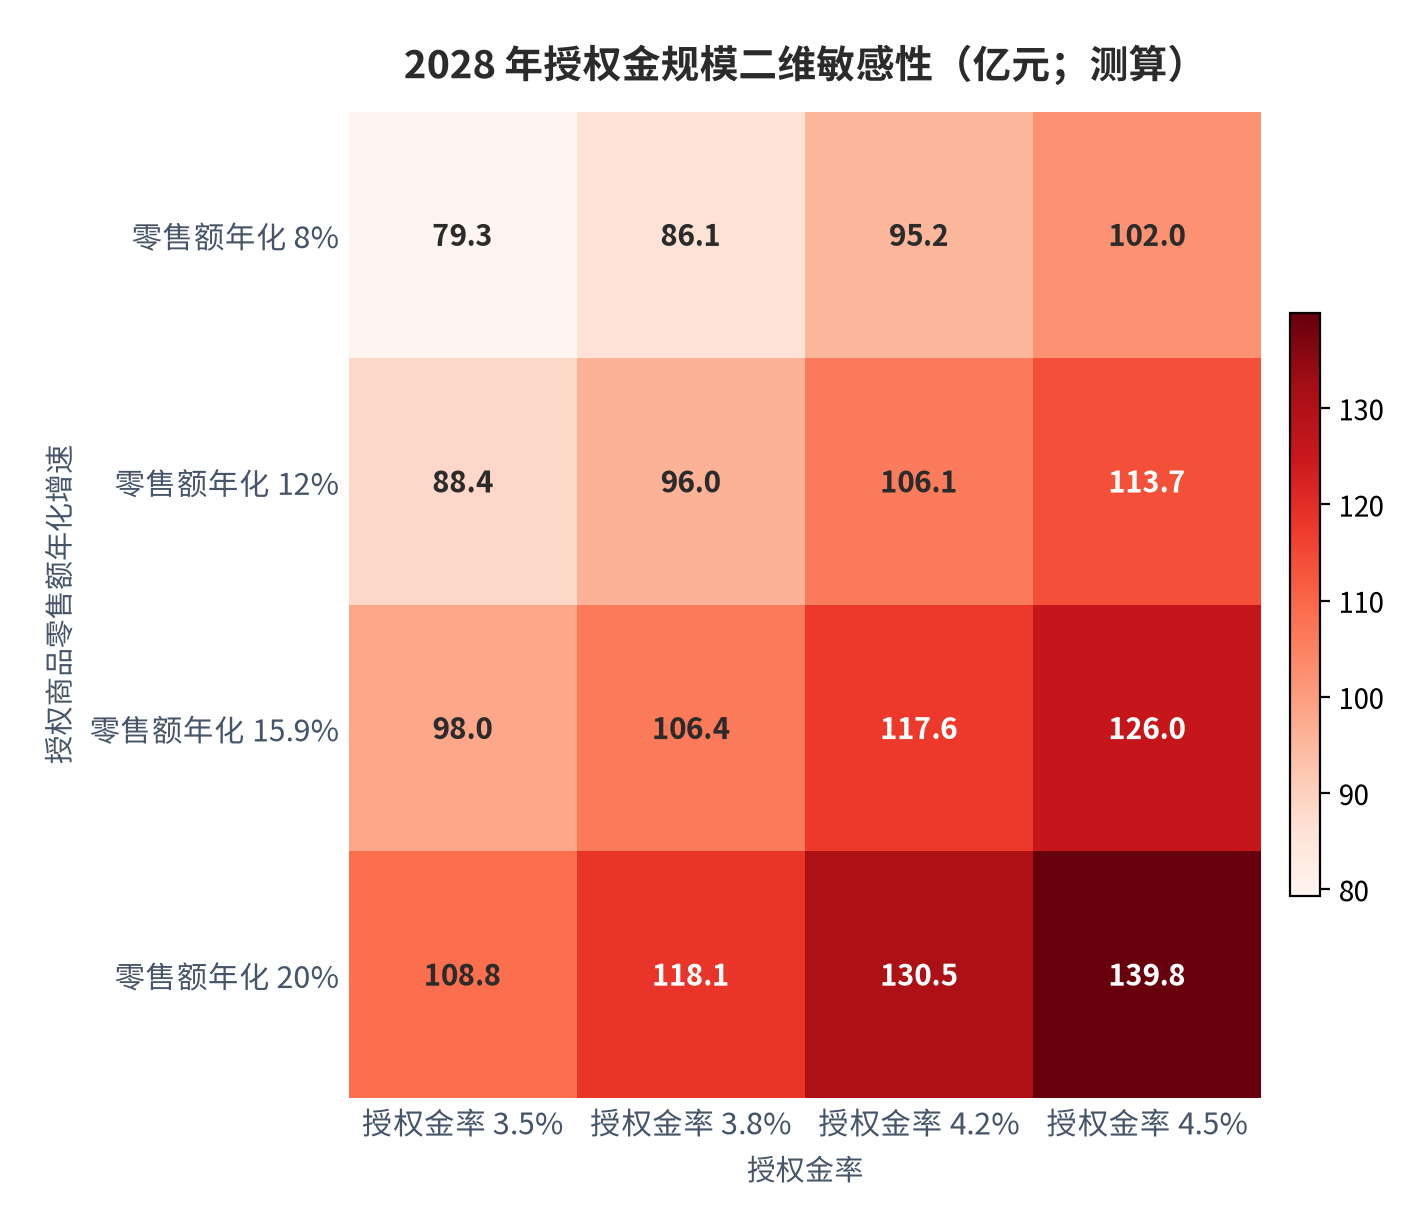
三情景预测以 2025 年 68.3 亿元 [1]为基数:保守情景假设零售额年化 +8%(接近社零总额增速量级 [3])、授权金率降至 3.5%,2028 年授权金约 79.3 亿元;中性情景假设零售额年化 +15.9% [1]、授权金率维持 3.8%,约 106.4 亿元;乐观情景假设零售额年化 +20%、授权金率升至 4.5%(品类结构上移),约 139.9 亿元(均为测算)。三情景的 2028 年差距约 60 亿元,其中约一半来自费率假设。
08头部对照:轻资产扩张的速度差
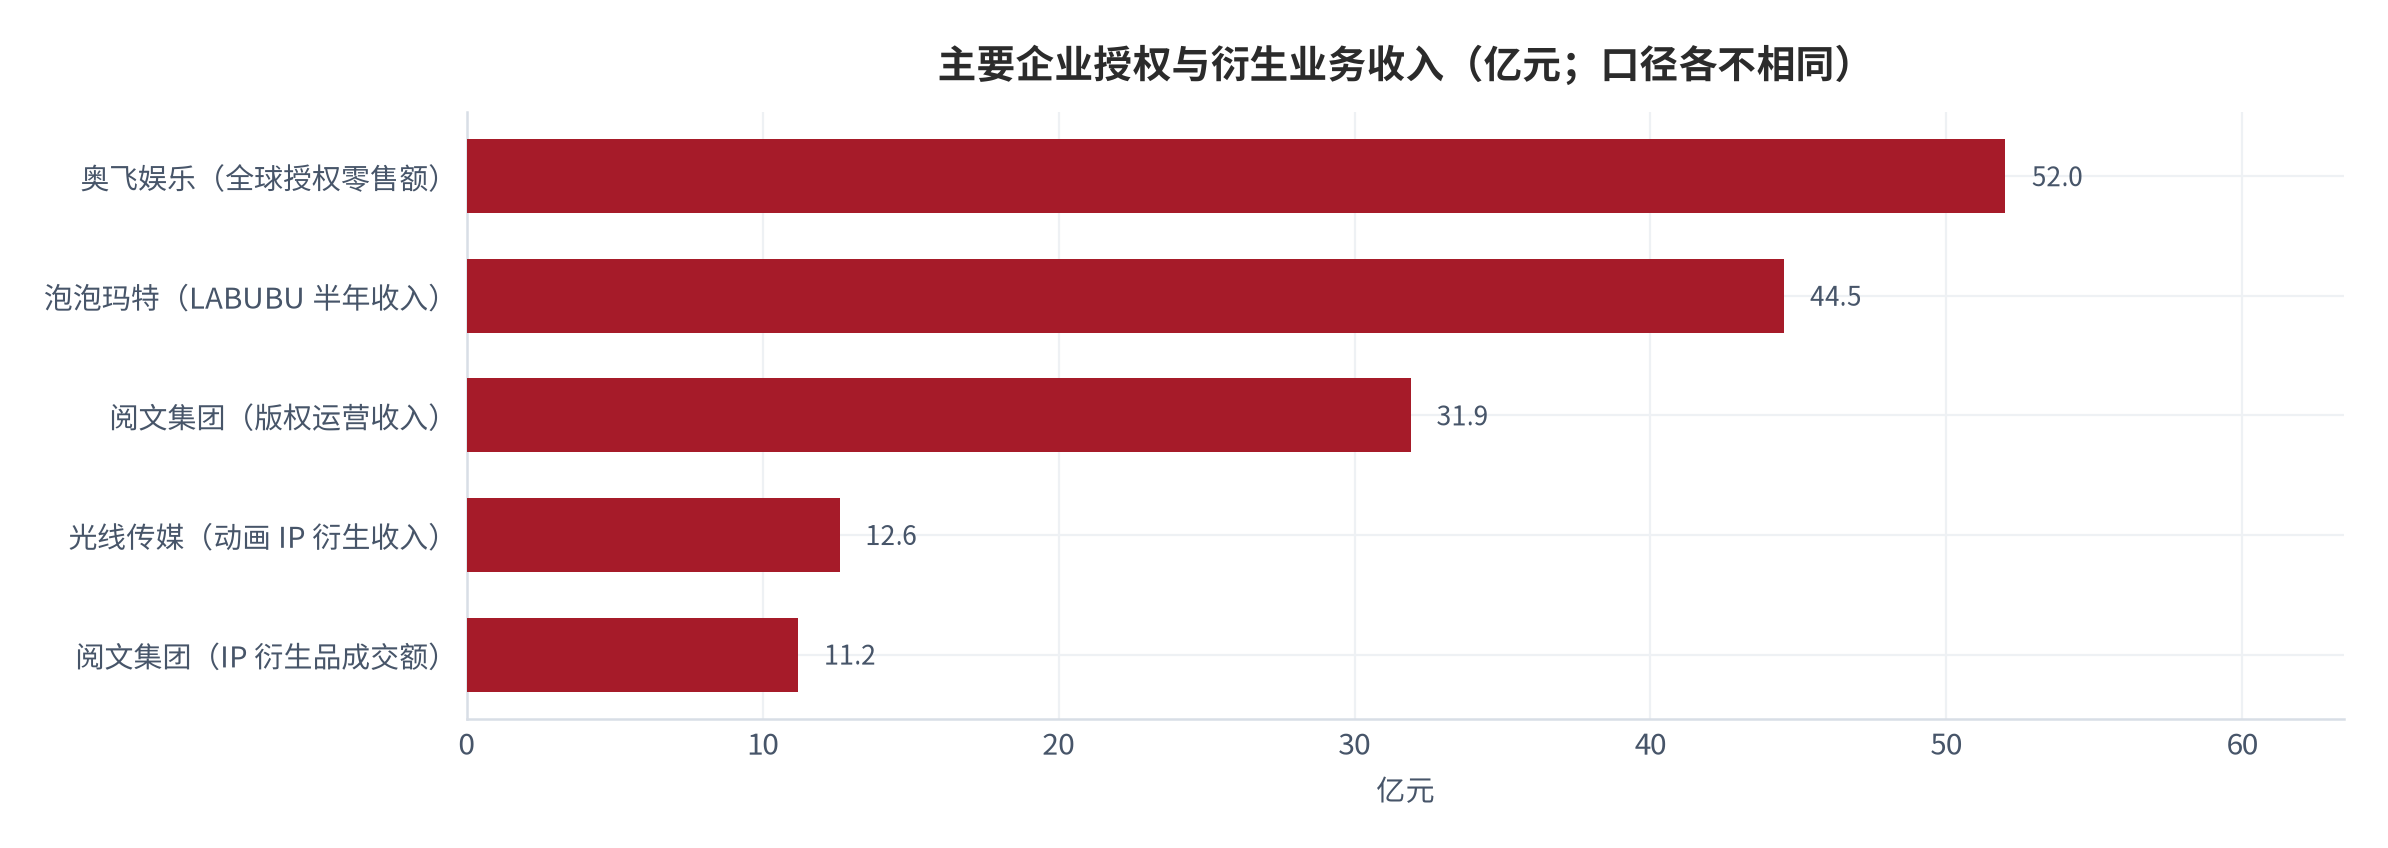
头部企业的授权收入体量已经具备可比性,但口径差异极大,必须逐个说明。奥飞娱乐在 2025 年全球授权商榜单中位列第 44 位,全球授权零售额 7.22 亿美元(约 52 亿元),授权品类覆盖 50 多个品类 [7];光线传媒的《哪吒之魔童闹海》票房 154.46 亿元,动画 IP 衍生收入约 12.6 亿元 [7];阅文集团 2025 年版权运营收入 31.92 亿元,IP 衍生品成交额 11.2 亿元、同比增长 124% [7];泡泡玛特 2026 年上半年 LABUBU 收入 44.5 亿元 [7]。
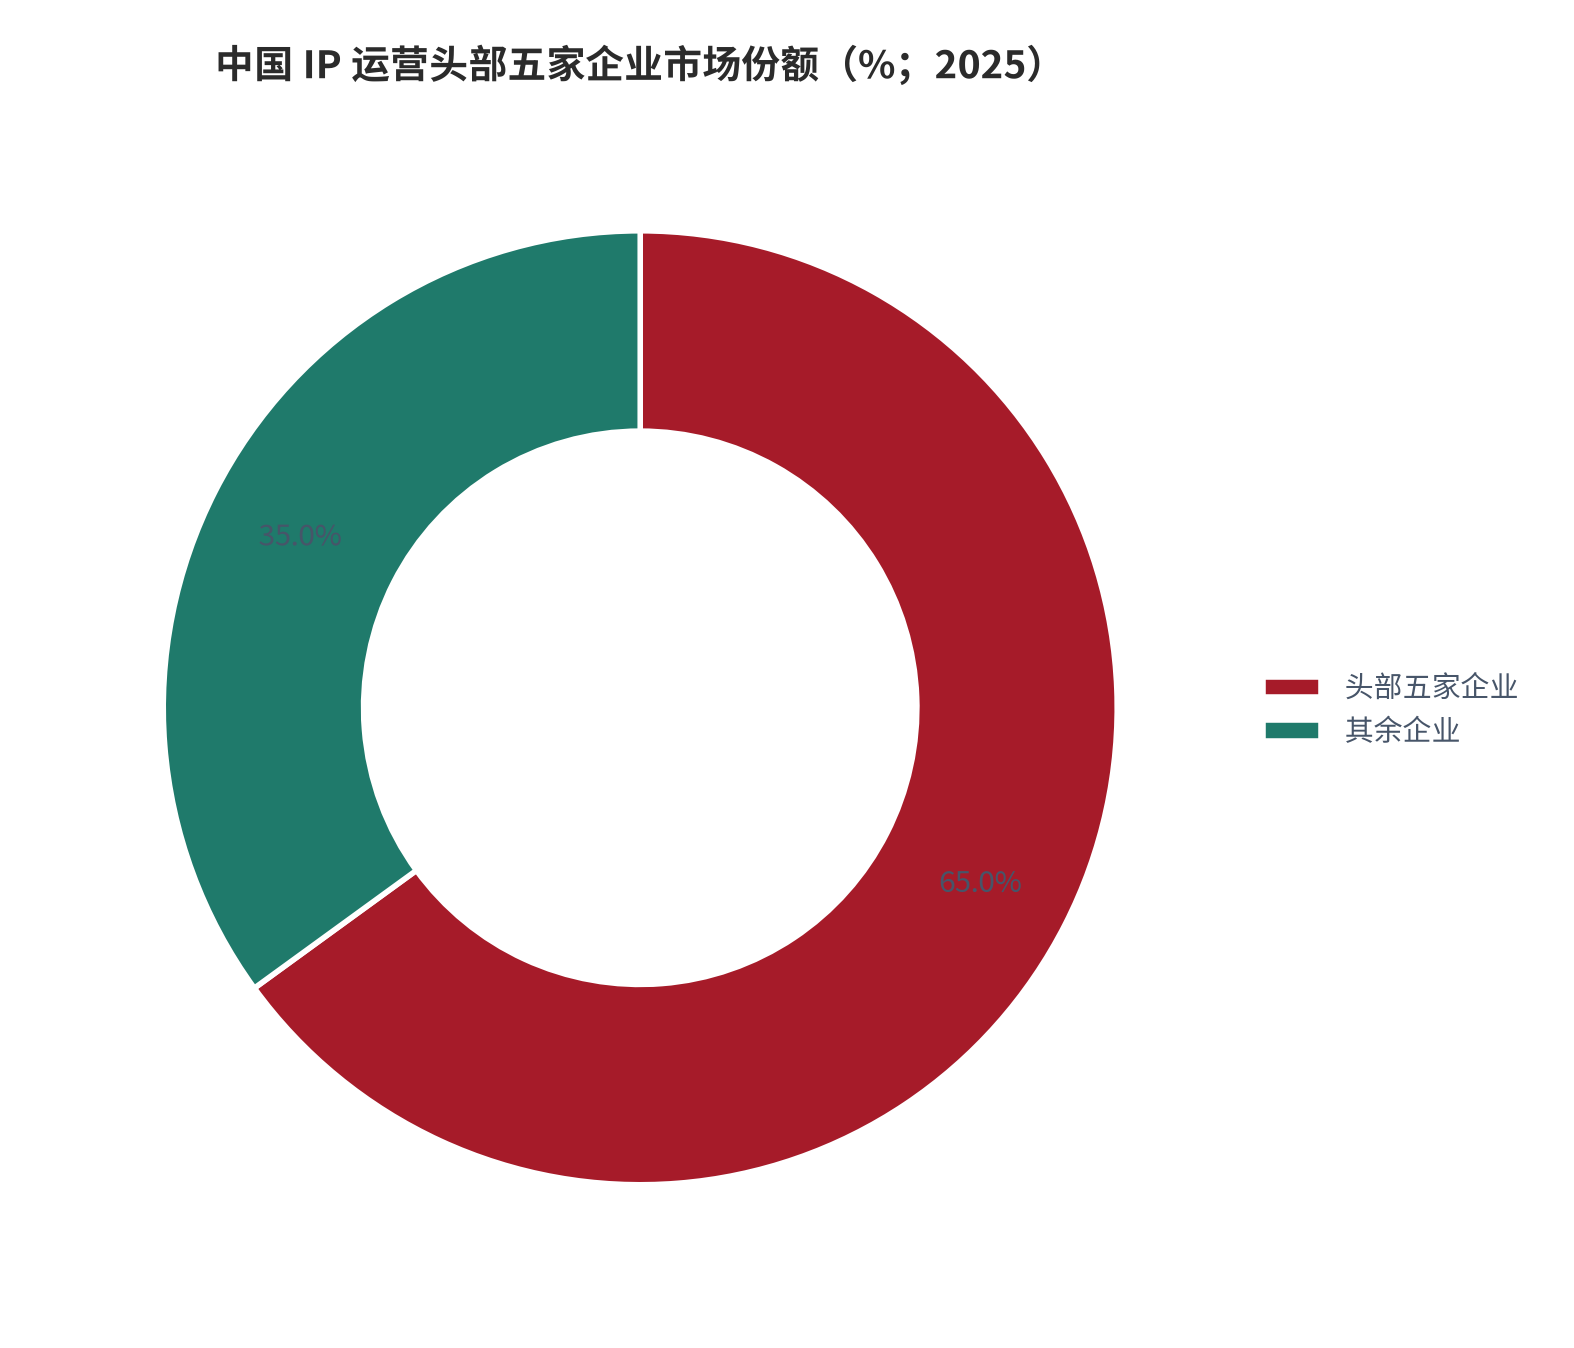
集中度是头部与非头部的分水岭。中国 IP 运营行业已形成清晰梯队,头部五家企业合计占据 65% 以上的市场份额 [7]。在授权业务上,这种集中度的意义不同于传统零售——头部企业的扩张不需要新增产线或门店,只需要把 IP 授权给更多品类的被授权方。奥飞覆盖 50 多个品类 [7]正是这种模式的典型:每一个新增品类都是一次零边际成本的收入扩张。
09风险提示
以下风险与正文判断一一对应,按「自身经营—行业结构—政策外部」三类列示:
- (一)授权金率持续被压低
- (二)IP 供给过剩削弱议价
- (三)低费率品类权重过高
- (四)零售额增速依赖单一品类
- (五)知识产权保护执行不足
- (六)被授权方履约与合规风险
对号入座:(一)对应第五章与第七章,授权金增速低于零售额增速 3.6 个百分点 [1],费率下行压力未解;(二)对应第二章与第五章,IP 总数同比 +11.1% 而授权企业仅 +1.5% [4],供给扩张快于需求;(三)对应第三章,IP 玩具与食品合计占 IP 消费品 75.3% [7],而食品饮料分成仅 3%–6% [10];(四)对应第三章,卡通动漫类 IP 占授权市场的 51.1%、新增 IP 中占 64.6% [4][13],类型集中带来同质化;(五)对应政策端要求,七部门实施意见明确加大对涉外观设计、商标等知识产权的保护力度 [4][6],并明确到 2030 年社会消费品零售总额达 60 万亿元左右 [5],但执行落地仍需时间;(六)对应第四章,保底金模式下被授权方的履约能力直接决定版权方收入,而 55.1% 的被授权商年度仅合作 1–2 个 IP [4],抗风险能力有限。
10结论与观察指标
结论一:授权市场的规模增长确定,但单位回报被结构性压制。2025 年授权商品零售额 1,798.5 亿元、同比 +15.9% [1],增速为社会消费品零售总额增速 3.7% [3]的四倍以上;但整体授权金率仅 3.80%(测算),显著低于娱乐与角色授权 10%–12% 的国际惯例 [10]。结论二:轻资产扩张的本源是零售额,而不是费率。IP 消费品中玩具与食品合计占 75.3% [7],低费率品类的高权重使整体费率上限被锁在 5% 以内;中性情景下 2028 年授权金收入约 106.4 亿元(测算)。结论三:头部企业的扩张不受渠道资本约束。奥飞以单一 IP 矩阵覆盖 50 多个授权品类 [7],头部五家合计占 65% 以上份额 [7],每新增一个品类都是一次近乎零边际成本的收入扩张。
建议持续跟踪五个观察指标,作为上述判断的验证锚点:
- 授权金增速与零售额增速的差值(验证费率走向,证伪线为授权金增速反超 5 个百分点 [1]);
- 在华开展授权业务的 IP 数量与授权企业数量增速差(验证供给压力 [4]);
- IP 消费品中玩具与食品的权重变化(验证品类结构对费率上限的约束 [7]);
- 高费率品类(潮玩、美妆)授权金率的实际区间(验证结构上移的可能 [11]);
- 头部企业授权品类覆盖数与行业集中度(验证轻资产扩张速度 [7])。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 中国玩具和婴童用品协会(授权行业分会) 2026 中国授权行业发展白皮书核心数据 |
2025 年中国授权商品零售总额 1,798.5 亿元、同比增长 15.9%;年度授权金 68.3 亿元、同比增长 12.3%;博物馆 IP、景区 IP、国潮非遗 IP 跨界合作频次持续走高 检索:2026-09-27 |
https://www.wjyt-china.org/detail?id=37669 |
| [2] | 中国玩具和婴童用品协会 中国授权行业趋势大会与年度数据发布 |
协会年度发布确认 2025 年度中国授权商品零售总额 1,798.5 亿元、同比增长 15.9%;行业由粗放式授权运营转向精细化深耕与全生态协同;国际授权业协会高层同期解读海外市场机会 检索:2026-09-27 |
https://www.wjyt-china.org/detail?id=37898 |
| [3] | 国家统计局 2025 年 12 月份社会消费品零售总额数据 |
2025 年社会消费品零售总额 501,202 亿元、比上年增长 3.7%;商品零售额 443,220 亿元、增长 3.8%;餐饮收入 57,982 亿元、增长 3.2%;全国网上零售额 159,722 亿元、增长 8.6%;实物商品网上零售额 130,923 亿元、占社会消费品零售总额比重 26.1% 检索:2026-09-27 |
https://www.stats.gov.cn/zwfwck/sjfb/202601/t20260119_1962323.html |
| [4] | 中国政府网 商务部等 7 部门《关于推动商品消费扩容升级的实施意见》 |
发展周边衍生品消费,完善 IP 衍生品开发机制,提高文化创意转化水平,推出一批主题产品和旅游线路;持续优化 IP 消费环境,重点加大对涉外观设计、商标等知识产权的保护力度 检索:2026-09-27 |
https://big5.www.gov.cn/gate/big5/www.gov.cn/zhengce/zhengceku/202608/content_7079705.htm |
| [5] | 仙居县人民政府(转发实施意见全文) 《关于推动商品消费扩容升级的实施意见》要点 |
到 2030 年社会消费品零售总额达 60 万亿元左右,培育形成绿色消费、智能消费、健康消费等十万亿级市场;推动纺织服装消费与中华传统文化融合、支持国货「潮品」消费与文创产品渠道拓展 检索:2026-09-27 |
https://www.zjxj.gov.cn/col/col1635282/art/2026/art_b2d6b88ac60f456096e7f61e5f7b49a8.html |
| [6] | 中国旅游新闻网(中国旅游报) 七部门发布实施意见推动商品消费扩容升级 |
商务部、国家发展改革委、工业和信息化部、财政部、农业农村部、文化和旅游部、市场监管总局等七部门联合发布实施意见,提出促进大宗耐用商品消费、稳步提升生活日用商品消费、支持特色商品消费、培育壮大升级类商品消费四方面重点任务;明确发展周边衍生品消费、完善 IP 衍生品开发机制 检索:2026-09-27 |
https://www.ctnews.com.cn/dongtai/content/2026-09/02/content_191423.html |
| [7] | 中国经济网(国家统计局相关部门解读) 2025 年主要经济数据解读 |
2025 年社会消费品零售总额 501,202 亿元、比上年增长 3.7%;服务零售额比上年增长 5.5%;全国电影票房收入 518.3 亿元、比上年增长 21.7%;限额以上单位体育娱乐用品类零售额增长 15.7%、金银珠宝类增长 12.8%、化妆品类增长 5.1%;网上零售额增长 8.6% 检索:2026-09-27 |
https://www.ce.cn/xwzx/gnsz/gdxw/202601/t20260120_2712846.shtml |
| [8] | 行业研究报告汇编(品牌 IP 与 IP 经济) IP 经济规模、头部企业与潮玩市场 |
2025 年中国 IP 经济市场规模约 2,103 亿元,IP 消费品占 69.7%、IP 数字商品 18.7%、IP 服务 11.6%;IP 消费品中 IP 玩具占 46.2%、IP 食品 29.1%、IP 服装 14.6%、IP 日用品 7.6%;IP 衍生品市场规模约 5,000 亿元、2028 年预计 7,500 亿元;全行业授权市场规模超 860 亿元;中国授权商品零售额增速 15.9% 约为全球授权市场增速 5.45% 的三倍;中国授权商品零售额占社零总额约 0.32%,美国 3.62%、日本 1.66%;奥飞娱乐位列全球授权商第 44 位、全球授权零售额 7.22 亿美元、覆盖 50 多个品类;光线传媒《哪吒之魔童闹海》票房 154.46 亿元、动画 IP 衍生收入约 12.6 亿元;阅文集团 2025 年版权运营收入 31.92 亿元、IP 衍生品成交额 11.2 亿元、同比 +124%;泡泡玛特 2026 年上半年单一 IP 收入 44.5 亿元;潮玩市场规模超 2,500 亿元;IP 运营头部五家企业合计占据 65% 以上市场份额 检索:2026-09-27 |
https://m.sgpjbg.com/news/7067146.html |
| [9] | 行业研究报告汇编(授权业务与全球市场) 授权产业链、被授权商与消费者调研 |
全球上榜企业授权商品零售总额 3,079 亿美元,前五大授权商合计市占率 36.7%;北美约 564 亿美元(48%)、亚太约 223 亿美元(19%)、欧洲与英国约 200 亿美元(17%)、拉丁美洲约 111 亿美元(9%);北亚增速 14.1%、拉丁美洲 +7.6%、南亚与太平洋 +5.3%;在线零售占全球授权零售总额 32%、社交商务占在线销售 16%;2024 年活跃在中国的授权企业 664 家、同比 +1.5%,开展授权业务的 IP 总数 2,758 项、同比 +11.1%;新增 IP 中卡通动漫类占 64.6%;91.4% 受访被授权商认为授权带动销售提升、22.7% 认为提升一倍以上;55.1% 年度合作 1–2 个 IP,51.3% 开展授权业务 4–10 年;50.4% 购买授权商品的受访消费者为 IP 爱好者、22.6% 愿将 10%–20% 可支配收入用于购买、63.4% 计划增加授权产品购买预算 检索:2026-09-27 |
https://www.sgpjbg.com.cn/news/7229861.html |
| [10] | 行业研究报告汇编(授权业务核心数据汇总) 全球代理商排名与消费代际结构 |
全球前四名授权代理商业务规模分别为 182 亿美元、145 亿美元、112 亿美元与 81.5 亿美元,中国最大品牌授权代理之一以 28.6 亿美元位列入榜;品牌授权核心目标人群 Z 世代占 30%、千禧一代 28%、Alpha 世代 17%、X 世代 15%、婴儿潮一代 6%;中国授权商品零售额占社会消费品零售总额比重约 0.32% 检索:2026-09-27 |
https://www.sgpjbg.com.cn/labels/shouquanyewuxingyebaogao/2/7229861.html |
| [11] | 国际授权实务手册(经展会官方渠道整理) 授权协议标准费率与条款结构 |
娱乐与角色商品授权的标准费率区间为 10%–12%;标准与中端娱乐 IP 8%–12%、主流强娱乐 IP 10%–15%、顶级 IP 18%–20%;玩具品牌品类外延 5%–10%、食品饮料 3%–6%、设计时尚 4%–12%;授权金按净销售额按季结算;多数协议含约 2% 的联合营销基金,是否计入报价费率是常见谈判分歧点 检索:2026-09-27 |
https://www.cbmexpochina.com/character-licensing-trends-in-toys-kidswear-and-baby-products-how-global-buyers-source-ip-aware-chinese-manufacturers-in-2026/ |
| [12] | IP 市集(授权金行情服务) IP 授权金定价因素与市场行情 |
小众原创与新晋手绘 IP 保底金 1 万–8 万元/年、分成比例 3%–5%;中端成熟 IP 保底金 10 万–50 万元/年、分成 5%–8%;头部顶流 IP 保底金 80 万–500 万元以上、分成 8%–15%;高利润高流通品类分成 6%–12%、低利润走量品类 3%–5%;独家授权保底金上浮 30%–100%,单区域授权保底金可压缩至常规价格的 50%–70%,海外全域授权上浮 30%–80% 检索:2026-09-27 |
http://www.ip365.cc/h-nd-284.html |
| [13] | 行业研究报告汇编(IP 授权商业模式) 授权金计算模式与游戏授权分成 |
保底授权金加销售分成为行业最常见模式,分成比例通常为 3%–15%;纯销售分成模式不设保底金;股权合作模式以 IP 入股参与长期成长;游戏授权采用「保底授权金 + 流水分成」模式,分成比例一般为 5%–10% 检索:2026-09-27 |
https://www.sgpjbg.com.cn/labelsyh/shimeshiipshouquan/1/6291140.html |
| [14] | 行业研究报告汇编(IP 授权类型与模式) IP 类型结构与授权金比例 |
中国 IP 授权中卡通动漫类占比 51.1%,潮流时尚与肖像形象各占 8.7%;保底金加分成模式的分成比例通常为 5%–15%,国际知名 IP 的授权金比例通常在 8%–15% 之间;57.6% 的受访授权商线下体验式授权金同比增长、72.5% 的企业落地 IP 快闪活动 检索:2026-09-27 |
https://m.sgpjbg.com/news/7071564.html |
| [15] | 券商公开研究(经财经门户发布) 电影衍生品市场规模与 IP 分成比例假设 |
电影衍生品测算采用 5%–10% 的 IP 分成比例假设;零售行业中常见的溢出分成比率为 10%–30%,其中服装零售领域约为 15%–20%;参考相关企业招股材料,IP 授权费用占营收比约 5.8% 检索:2026-09-27 |
https://stock.finance.sina.com.cn/stock/go.php/vReport_Show/kind/lastest/rptid/803476160857/index.phtml |
B证明链台账
本报告共设八条可证伪链,覆盖零售额驱动逻辑、渗透率与单位价值的分野、品类结构约束、保底与分成的定价机制、授权金率上行的限制条件、被授权方付费意愿、授权金容量预测与头部扩张速度。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件,读者可按证伪条件自行验证判断的有效性。台账如下:
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 扩张由零售额驱动而非费率 | 零售额 +15.9% vs 授权金 +12.3% | 两者增速差、IP 数量增速 | 授权金增速连续两年高于零售额增速 | [T1]+测算 |
| 链 2(第二章) | 增速优势来自渗透率低 | 占社零 0.32%–0.36% vs 美国 3.62% | 渗透率国际对比、增速差 | 授权金增速两年内反超零售额 5pct 以上 | [T1]+[T2] |
| 链 3(第三章) | 品类结构锁定费率上限 | 玩具与食品合计占 IP 消费品 75.3% | 品类权重、分品类费率 | 整体费率两年内升至 5% 以上 | [T2]+测算 |
| 链 4(第四章) | 分成比例是长期收益决定项 | 保底金分层 1 万–500 万元、分成 3%–15% | 协议结构、分成区间 | 头部 IP 普遍转向纯买断且分成占比 <20% | [T3]+[T2] |
| 链 5(第五章) | 整体费率短期难回国际区间 | 费率 3.80% vs 国际 10%–12% | 年度费率、IP 供给增速 | 费率两年内升至 5% 以上且 IP 增速降至 5% 以下 | [T1]+[T2]+测算 |
| 链 6(第六章) | 付费意愿已验证但幅度有限 | 91.4% 认为带动销售、仅 22.7% 提升超一倍 | 带动效果分布、零售额增速差 | 授权商品零售额增速连续两年低于社零增速 | [T2] |
| 链 7(第七章) | 中性情景 2028 年授权金约 106 亿元 | 基数 68.3 亿、零售额 +15.9%、费率 3.8% | 零售额与授权金增速、费率 | 2026 年授权金增速低于 8% 或费率跌破 3.5% | [T1]+测算 |
| 链 8(第八章) | 头部扩张不受渠道资本约束 | 单一 IP 矩阵覆盖 50 多个品类 | 品类覆盖数、集中度 | 头部份额连续两年降至 55% 以下 | [T2] |
C数据档次说明
本报告所有关键数据均按四档标注数据来源档次,以区分证据强度与可复核性:
- [T1]一手或官方口径:政府文件、国家统计部门发布与行业协会正式发布数据,可直接复核;
- [T2]机构二手口径:行业协会报告、咨询机构研究与国际授权实务手册的整理数据,口径可能存在差异;
- [T3]媒体转引口径:媒体转载、行业服务商与平台公开信息,未经独立审计,仅作参考;
- [缺口]数据缺口:无法获得可靠来源的数据,本报告一律降级为定性讨论或不写。
所有标注「测算」的数字,均为本报告基于外部锚参数推算的结果,推算公式与参数取值在正文中逐项给出。本报告的核心测算式为「授权金收入 = 授权商品零售额 × 授权金率」,其中 2025 年授权金率由授权金总额除以授权商品零售额得到,结果为 3.80%。需要提示的是,授权金率在不同品类、不同 IP 层级与不同合作范围之间存在显著差异,从 3% 到 18% 不等,整体平均值仅用于行业层面的趋势判断,不可用于单一项目的定价参考。
评论(0)