
基本信息
阅读时间:约 25 分钟
字数:约 12,803 字
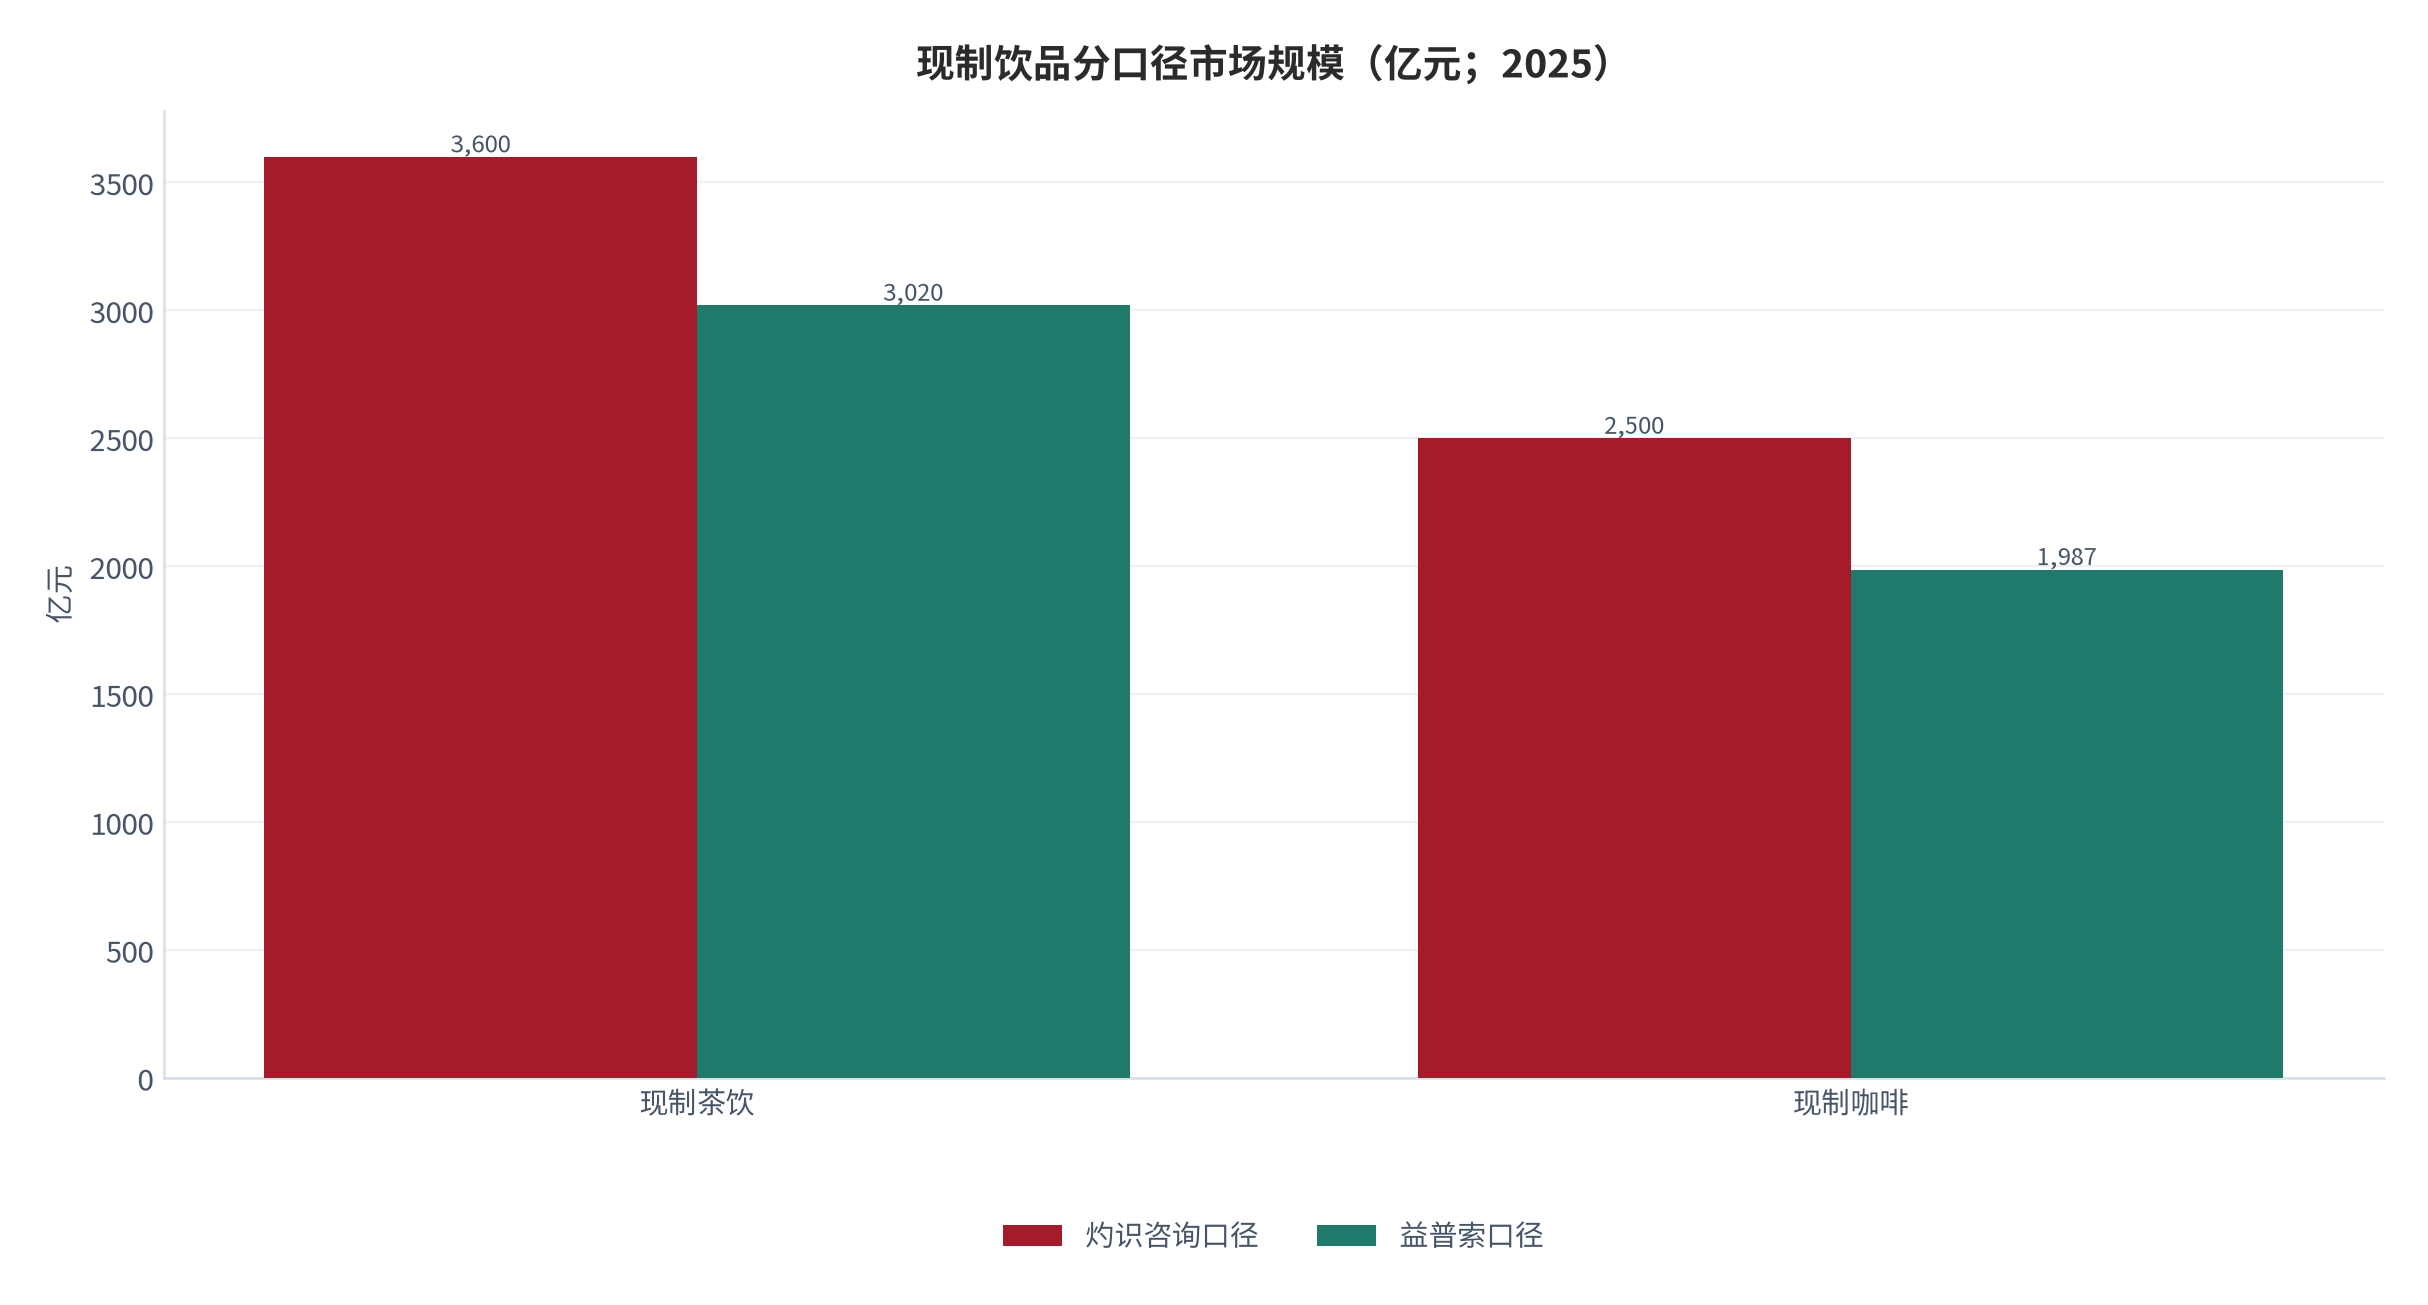
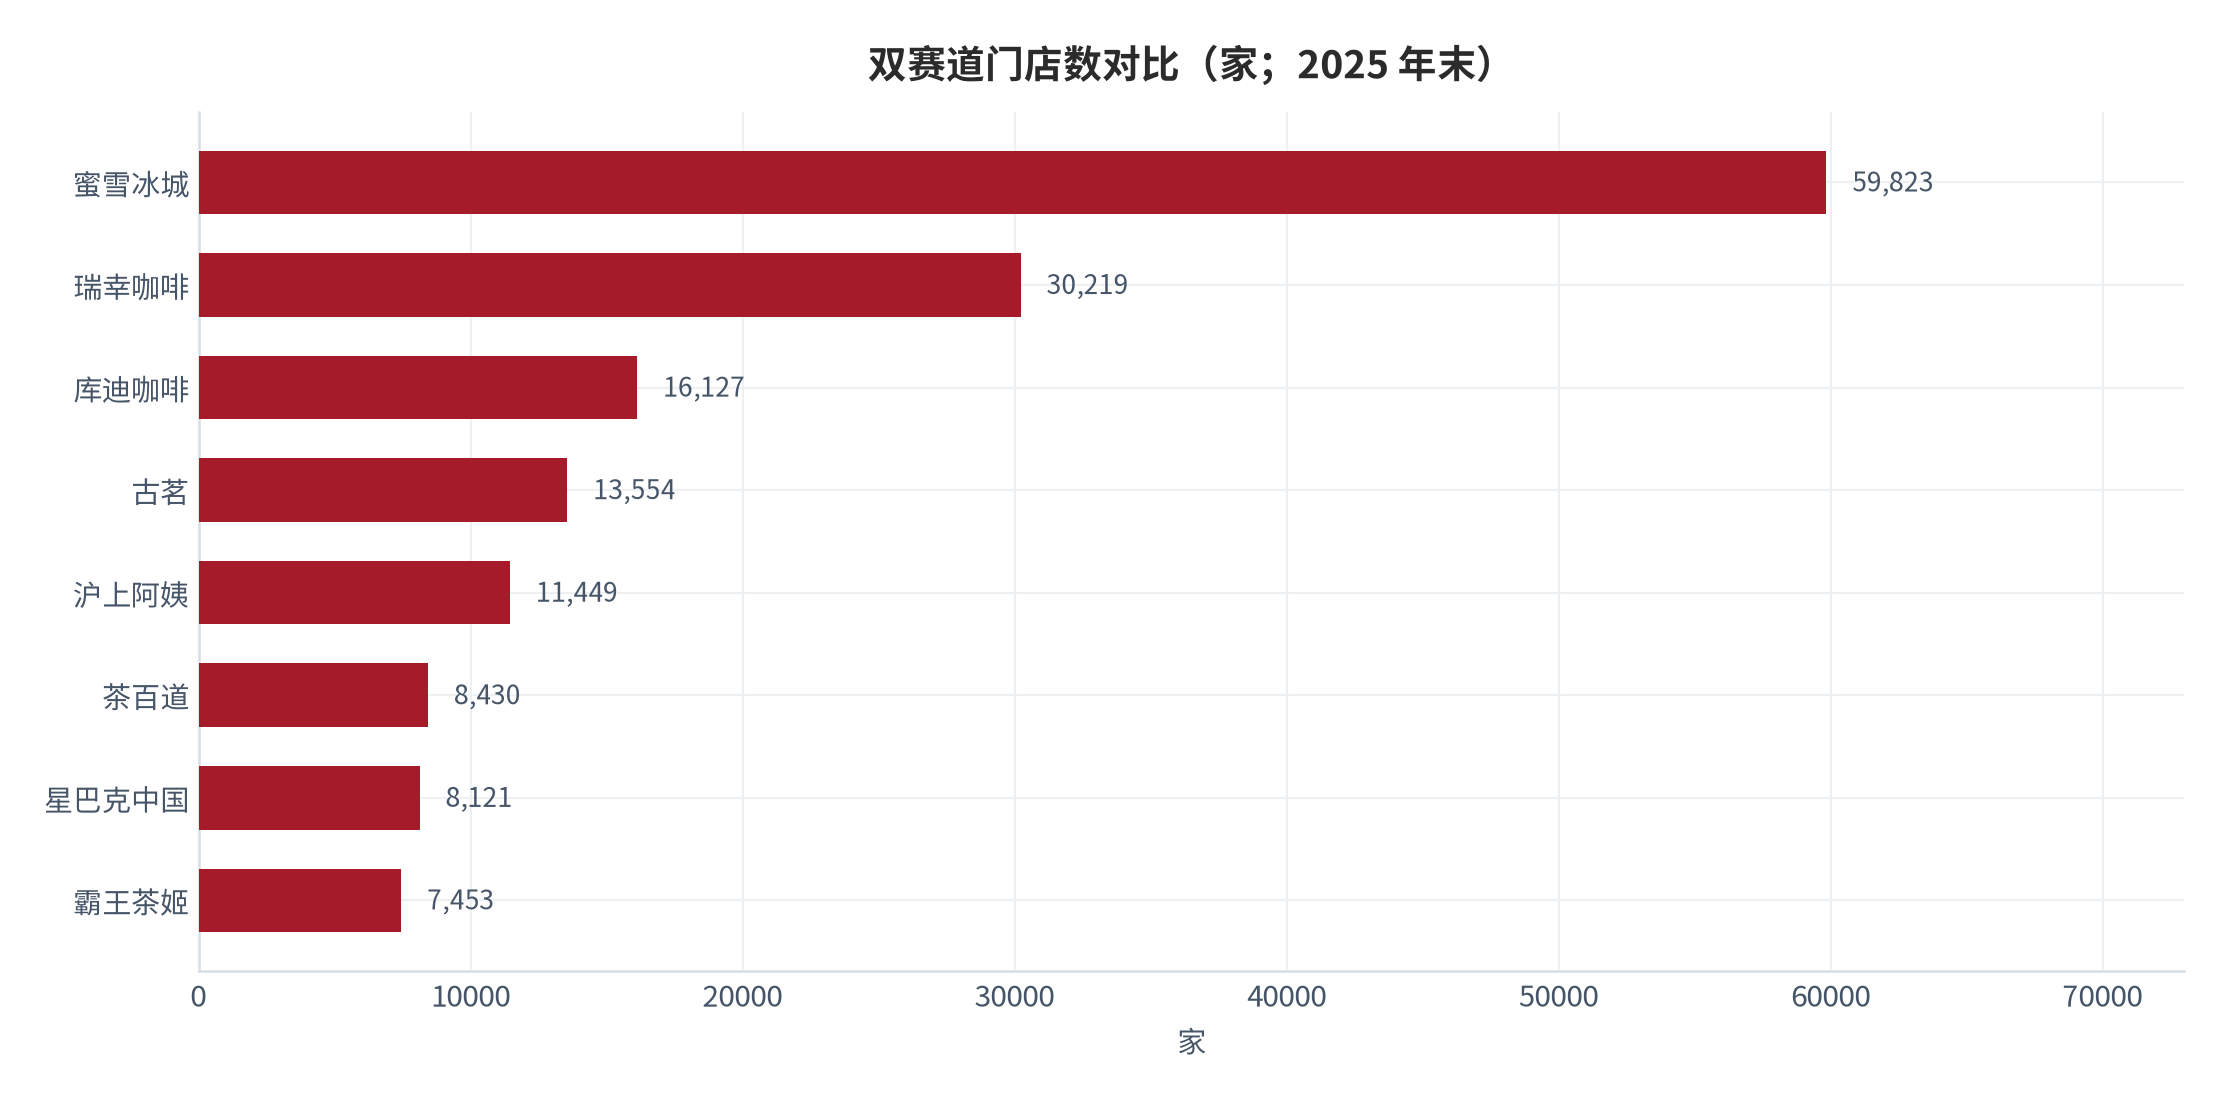
摘要:市场担心:现制饮品是「万店崇拜」的尾声。按益普索口径,2025 年现制饮品整体规模约 5,007亿元(现制茶饮 3,020 亿元 + 现制咖啡 1,987 亿元,测算相加)[1],行业总量还在扩张。2025 年蜜雪集团全球门店逼近 6 万家、瑞幸 30,219 家、库迪 16,127 家 [2],六家万店品牌门店总数超过 13 万家 [5];但同期新式茶饮市场规模增速降至约 5.7% [16],近一年全国奶茶闭店 11.9 万家 [6],现制茶饮门店总数首次出现净减少 [2]。规模还在涨、单店却在退——「谁在赢」这个问题第一次变得不好回答。
| — | 摘要与核心预期差 |
| 01 | 份额分布与集中度演变 |
| 02 | 玩家梯队与定位差异 |
| 03 | 差异化能力来源拆解 |
| 04 | 壁垒类型认定(规模 / 品牌 / 供应链 / 点位) |
| 05 | 价格战的成本不对称性 |
| 06 | 格局演变三条路径 |
| 07 | 新进入者的可行切口 |
| 08 | 风险提示 |
| 09 | 结论 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:现制饮品是「万店崇拜」的尾声。按益普索口径,2025 年现制饮品整体规模约 5,007亿元(现制茶饮 3,020 亿元 + 现制咖啡 1,987 亿元,测算相加)[1],行业总量还在扩张。2025 年蜜雪集团全球门店逼近 6 万家、瑞幸 30,219 家、库迪 16,127 家 [2],六家万店品牌门店总数超过 13 万家 [5];但同期新式茶饮市场规模增速降至约 5.7% [16],近一年全国奶茶闭店 11.9 万家 [6],现制茶饮门店总数首次出现净减少 [2]。规模还在涨、单店却在退——「谁在赢」这个问题第一次变得不好回答。
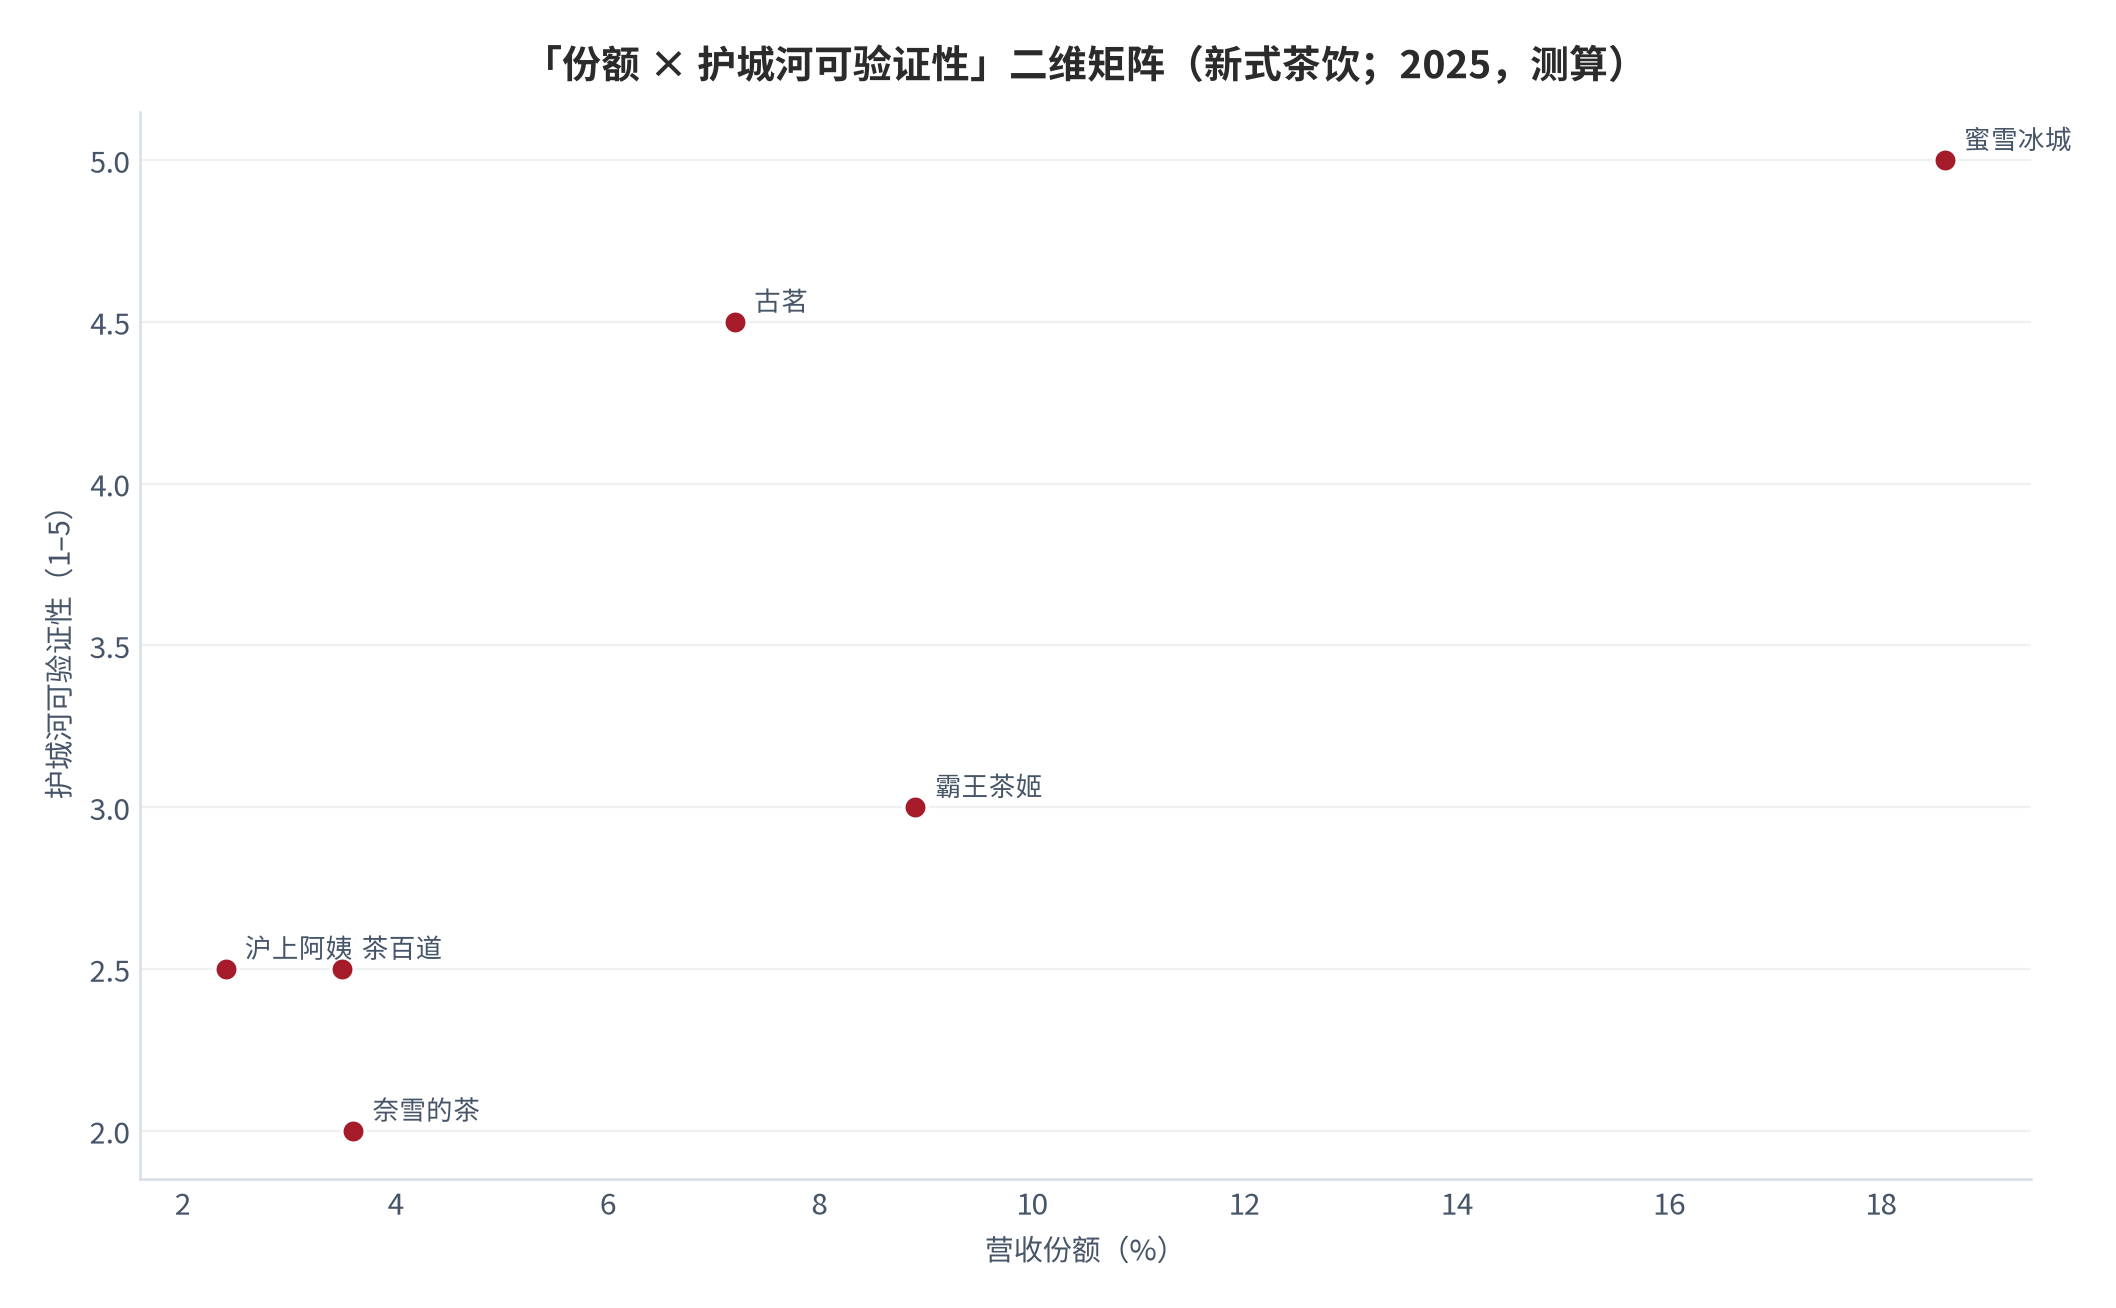
本报告的主线是「份额 × 护城河可验证性」二维矩阵,而不是规模测算。规模只说明市场有多大,份额只说明谁卖得多;真正决定格局稳态的,是「这家公司的护城河能不能被公开数据证实或证伪」。凡是只能用品牌口号描述、落不到公开经营数据上的能力,本报告一律不给壁垒认定——这是本报告与行业研究类报告最本质的分野。
我们认为:现制饮品的格局已经分化为「两类赢家 + 一类陪跑」。第一类赢家靠供应链成本的绝对优势:蜜雪集团以 29.9% 的商品设备销售毛利率 [10]撑住 4–10 元主力价格带,2025 年营收 335.6 亿元;第二类赢家靠规模密度反压中游:瑞幸 2025 年净收入 492.88 亿元、全年现制饮品销量 41 亿杯 [14]。陪跑者的共同特征是护城河无法被验证——奈雪的茶毛利率 66% 却经调净亏损 2.41 亿元 [13],是「高毛利不等于护城河」最直观的反证。
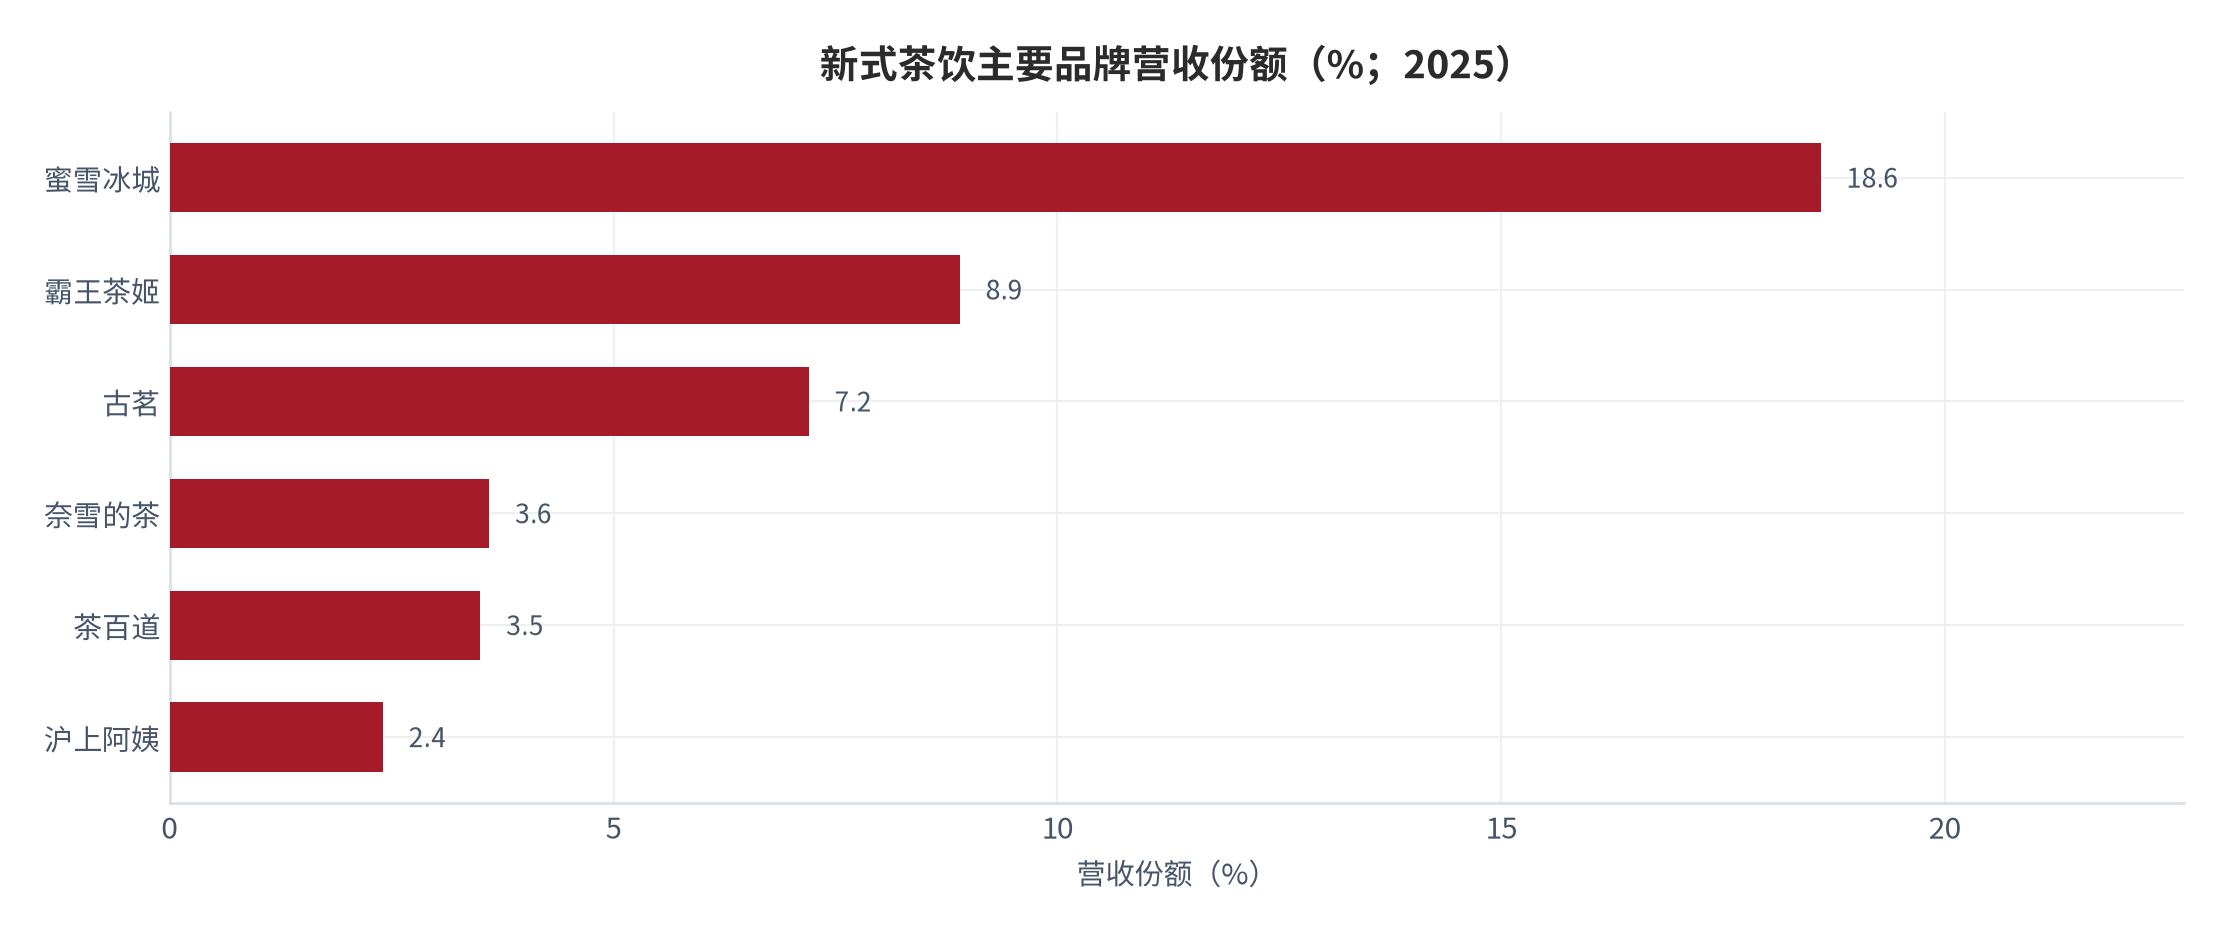
- 份额侧:新式茶饮 CR5 约 41.9%、TOP5 品牌门店合计占行业总量约 54% [3],天花板式的集中尚未发生。蜜雪以约 18.6% 的营收份额领先,第二到第五名(霸王茶姬 8.9%、古茗 7.2%、奈雪 3.6%、茶百道 3.5%)彼此咬得很紧 [3]。
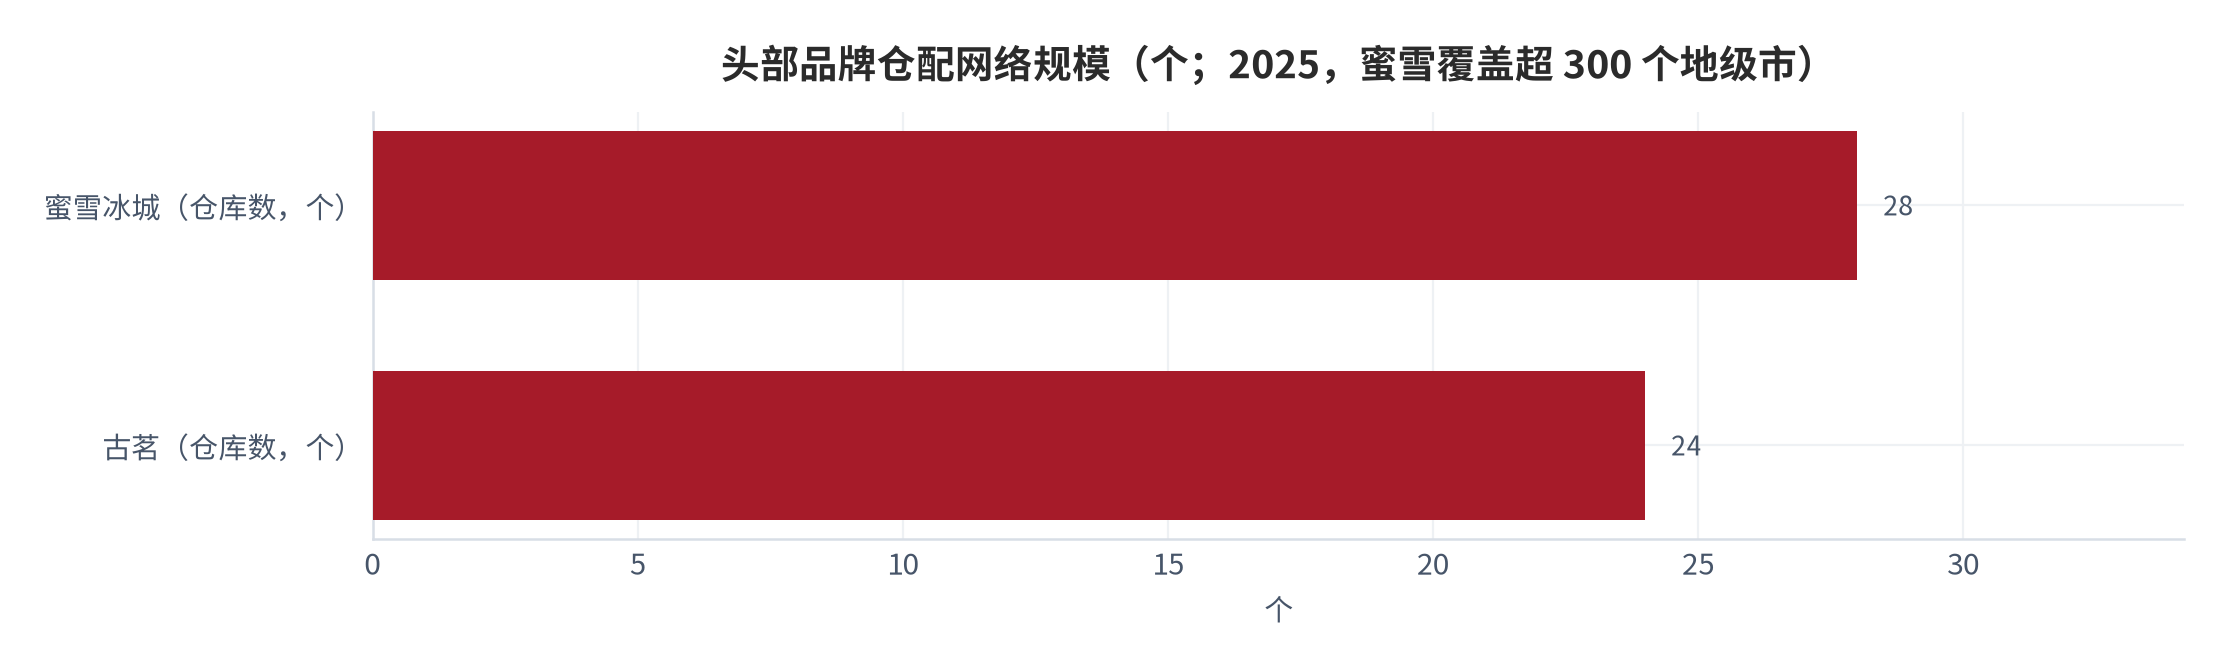
- 壁垒侧:四类壁垒中只有「规模采购」与「供应链仓配」可被公开数据证实——蜜雪核心饮品食材 100% 自主生产、28 个仓库覆盖超 300 个地级市 [10],古茗 24 个仓库、仓到店配送成本占 GMV 不足 1% [11];品牌与点位因缺乏统一口径,只能算「半壁垒」。
- 价格战侧:成本不对称才是价格战的胜负手。蜜雪以规模直采支撑低价带仍能盈利,而高价带品牌一旦被拖入 9.9 元,毛利被腰斩、租金与人力却降不下来 [5][13]。这正解释了 9.9 元价格战为何在 2025 年阶段性退潮 [1]。
本篇增量:给出「份额 × 护城河可验证性」二维矩阵,并把它落到七个可跟踪的公开指标上(门店数、营收份额、单店日均 GMV、毛利率、经调净利、配送成本占 GMV、海外 GMV 占比)。矩阵的结论是:格局的赢家不是份额最大的那一家,而是落在「份额高 + 护城河可验证」象限里的公司;多数品牌的实际位置在「份额中等 + 护城河不可验证」象限,这才是它们增长乏力的真正原因。
01份额分布与集中度演变
先看份额。按 2025 年营收口径,新式茶饮的份额分布高度不均:蜜雪集团以约 18.6% 位居第一,霸王茶姬约 8.9%、古茗约 7.2% 位列二三,奈雪的茶约 3.6%、茶百道约 3.5%、沪上阿姨约 2.4% [3]。以企业集中度衡量,CR3 约 34.7%、CR5 约 41.9%、CR7 约 45.0%;若改用门店口径,TOP5 品牌门店合计约 84,164 家、占行业门店总量约 54% [3]。两个口径给出的集中度明显不一致(约 41.9% 与约 54%),原因在于头部品牌的单店产出高于行业平均——门店份额天然高于营收份额。
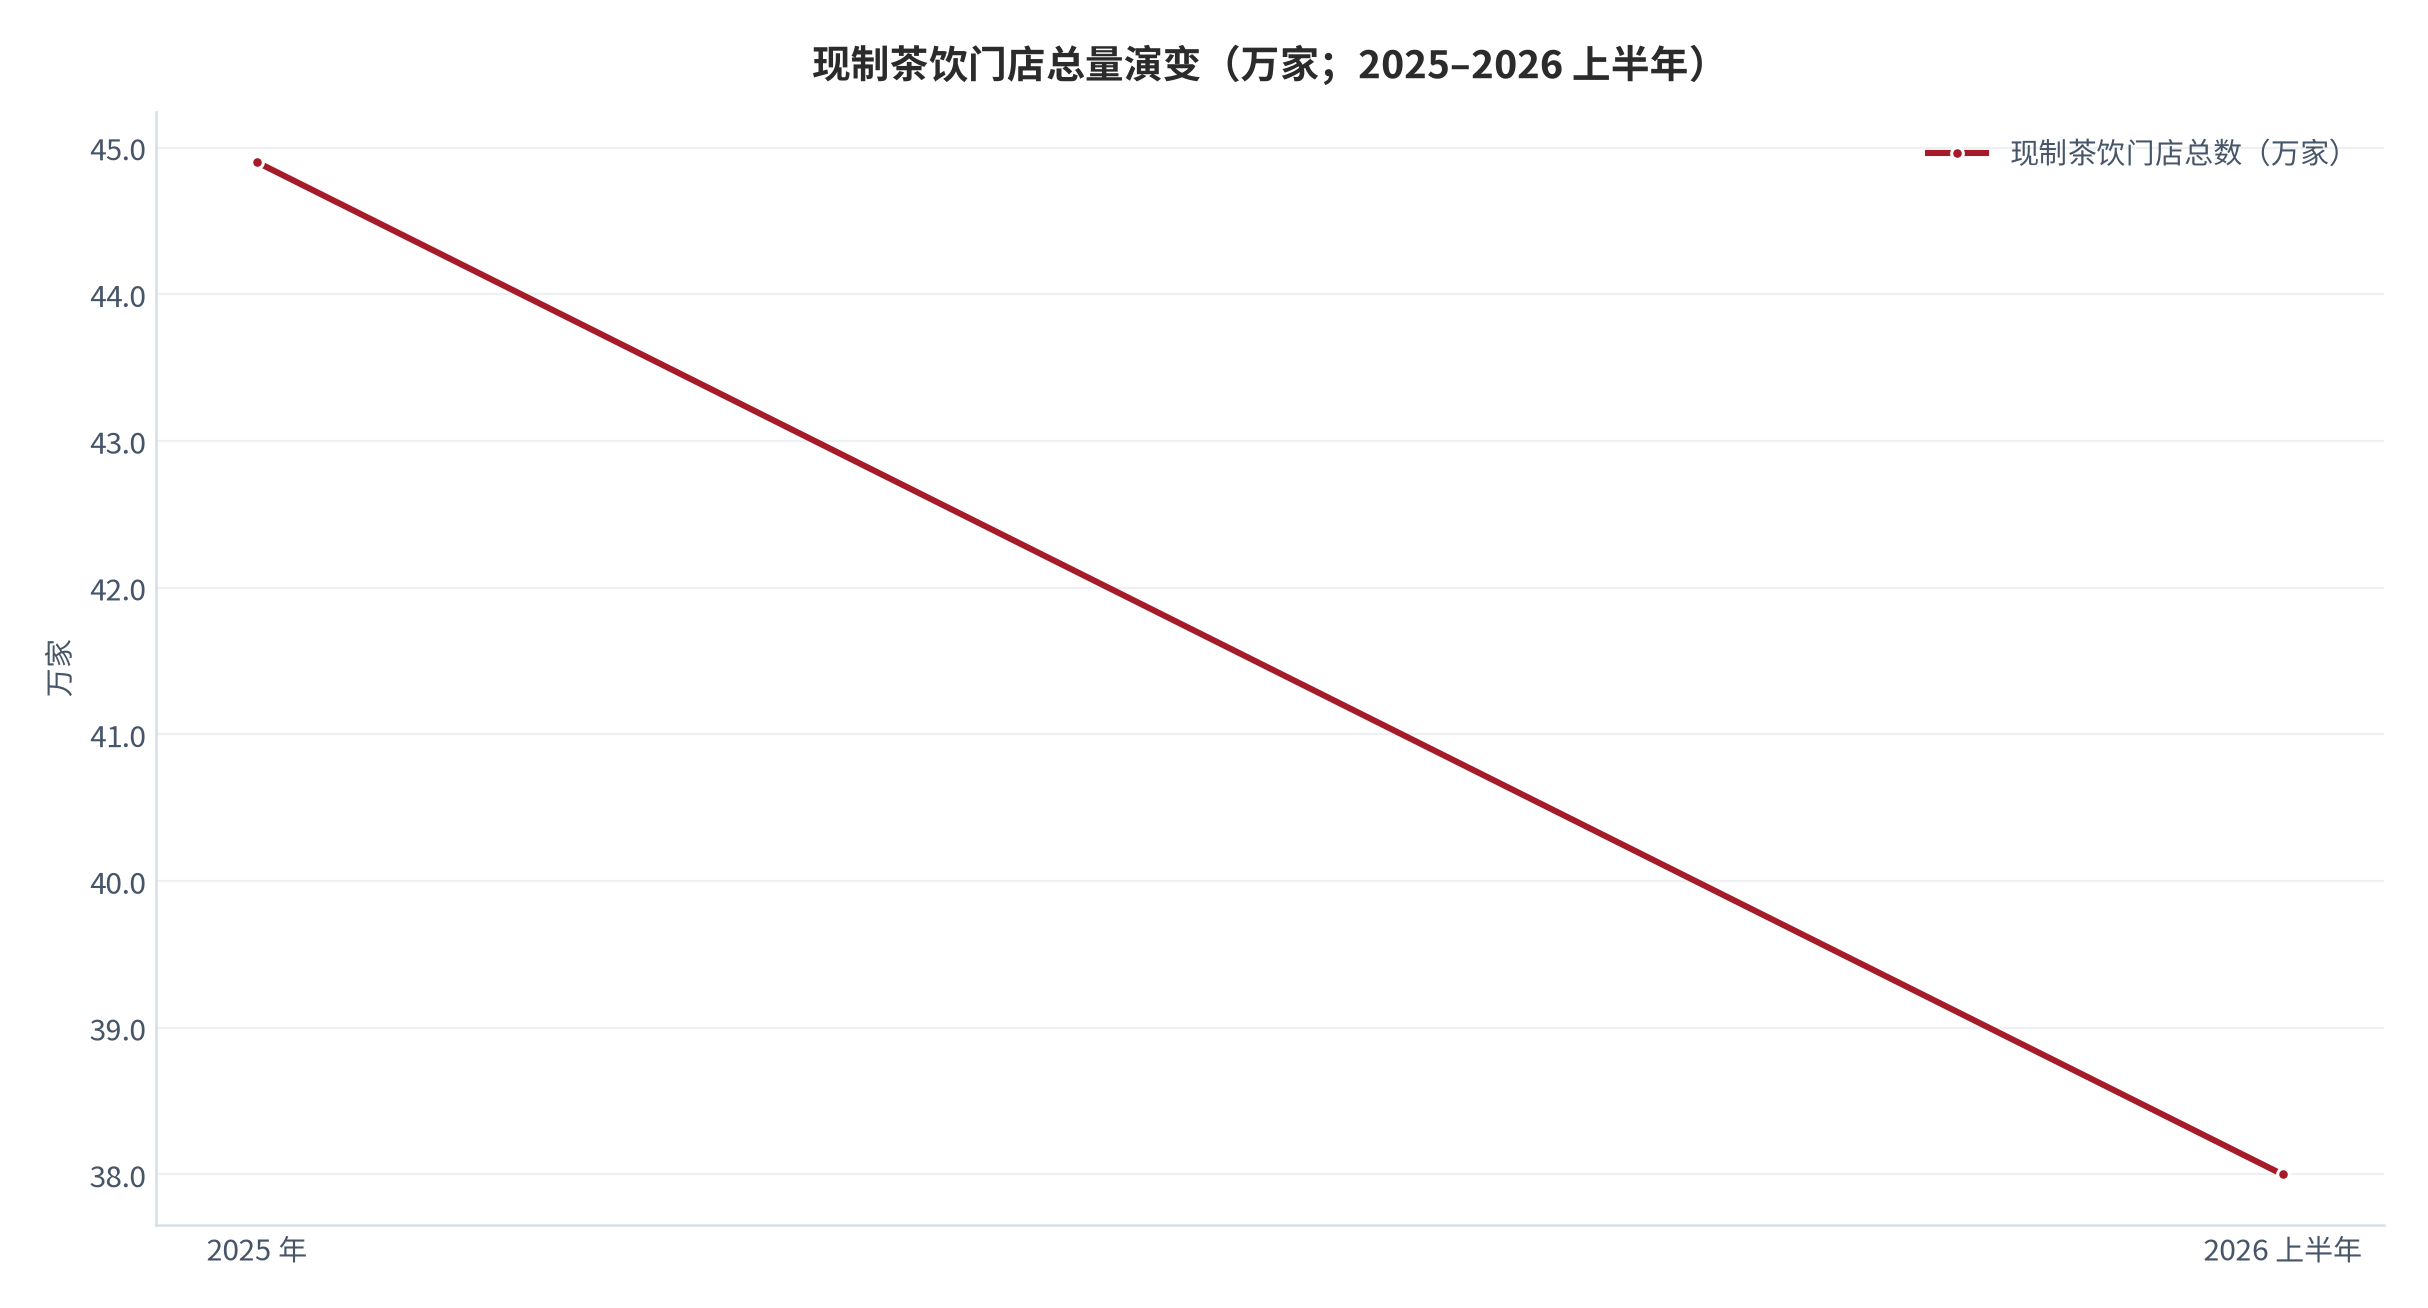
演变方向向上,但斜率在放缓。现制茶饮门店总数在 2025 年首次转为净减少:全国门店约 44.9 万家,2026 年上半年收缩到约 38 万家 [2];同期咖饮门店仍在增长,截至 2025 年底超过 26 万家、同比 +19.9% [2]。行业增速也从「狂奔」切换为「慢跑」——新式茶饮 2025 年市场规模约 3,749 亿元、同比约 +5.7% [16],另一口径认为行业增速已放缓至约 3.5% [6]。这意味着集中度的提升不再依靠「增量抢份额」,而会越来越多地来自「存量出清」。
集中度提升真正的推手是资本。2025 年上半年,蜜雪冰城、古茗、霸王茶姬、沪上阿姨四家茶饮品牌扎堆上市 [5],公开募资为供应链建设与门店扩张提供了弹药,也通过公开财务体系建立了更强的品牌公信力与融资能力 [5]。上市带来的不是单点优势,而是一个「可复制的融资—扩张—再融资」循环;中小品牌在同一维度上难以跟跑,这正是马太效应在现制饮品里的具体机制。
最后一个常见陷阱是把「门店数份额」当作「市场份额」。头部五品牌门店占行业总量约 54% [3],但对应的营收份额(CR5)只有约 41.9%。门店数是供给指标,营收是需求实现指标;用门店数衡量格局,会系统性高估低价带、下沉型品牌的地位,也会低估单店产出高的品牌。本报告在涉及壁垒与竞争判断时,统一采用营收份额与单店经营指标,门店数只作为供给密度的辅助读数。
| 口径 | 数值(2025) | 含义 | 适用判断 |
|---|---|---|---|
| 营收份额 CR3 | 约 34.7% [3] | 前三大企业营收集中度 | 盈利集中度 |
| 营收份额 CR5 | 约 41.9% [3] | 前五大企业营收集中度 | 盈利集中度 |
| 门店份额 TOP5 | 约 54% [3] | TOP5 门店占行业门店总量 | 供给集中度 |
| 龙头营收份额(蜜雪) | 约 18.6% [3] | 单家企业在茶饮营收中的占比 | 领先幅度 |
| 连锁化率 | 60% 以上 [5] | 连锁门店占行业门店比重 | 组织化程度 |
02玩家梯队与定位差异
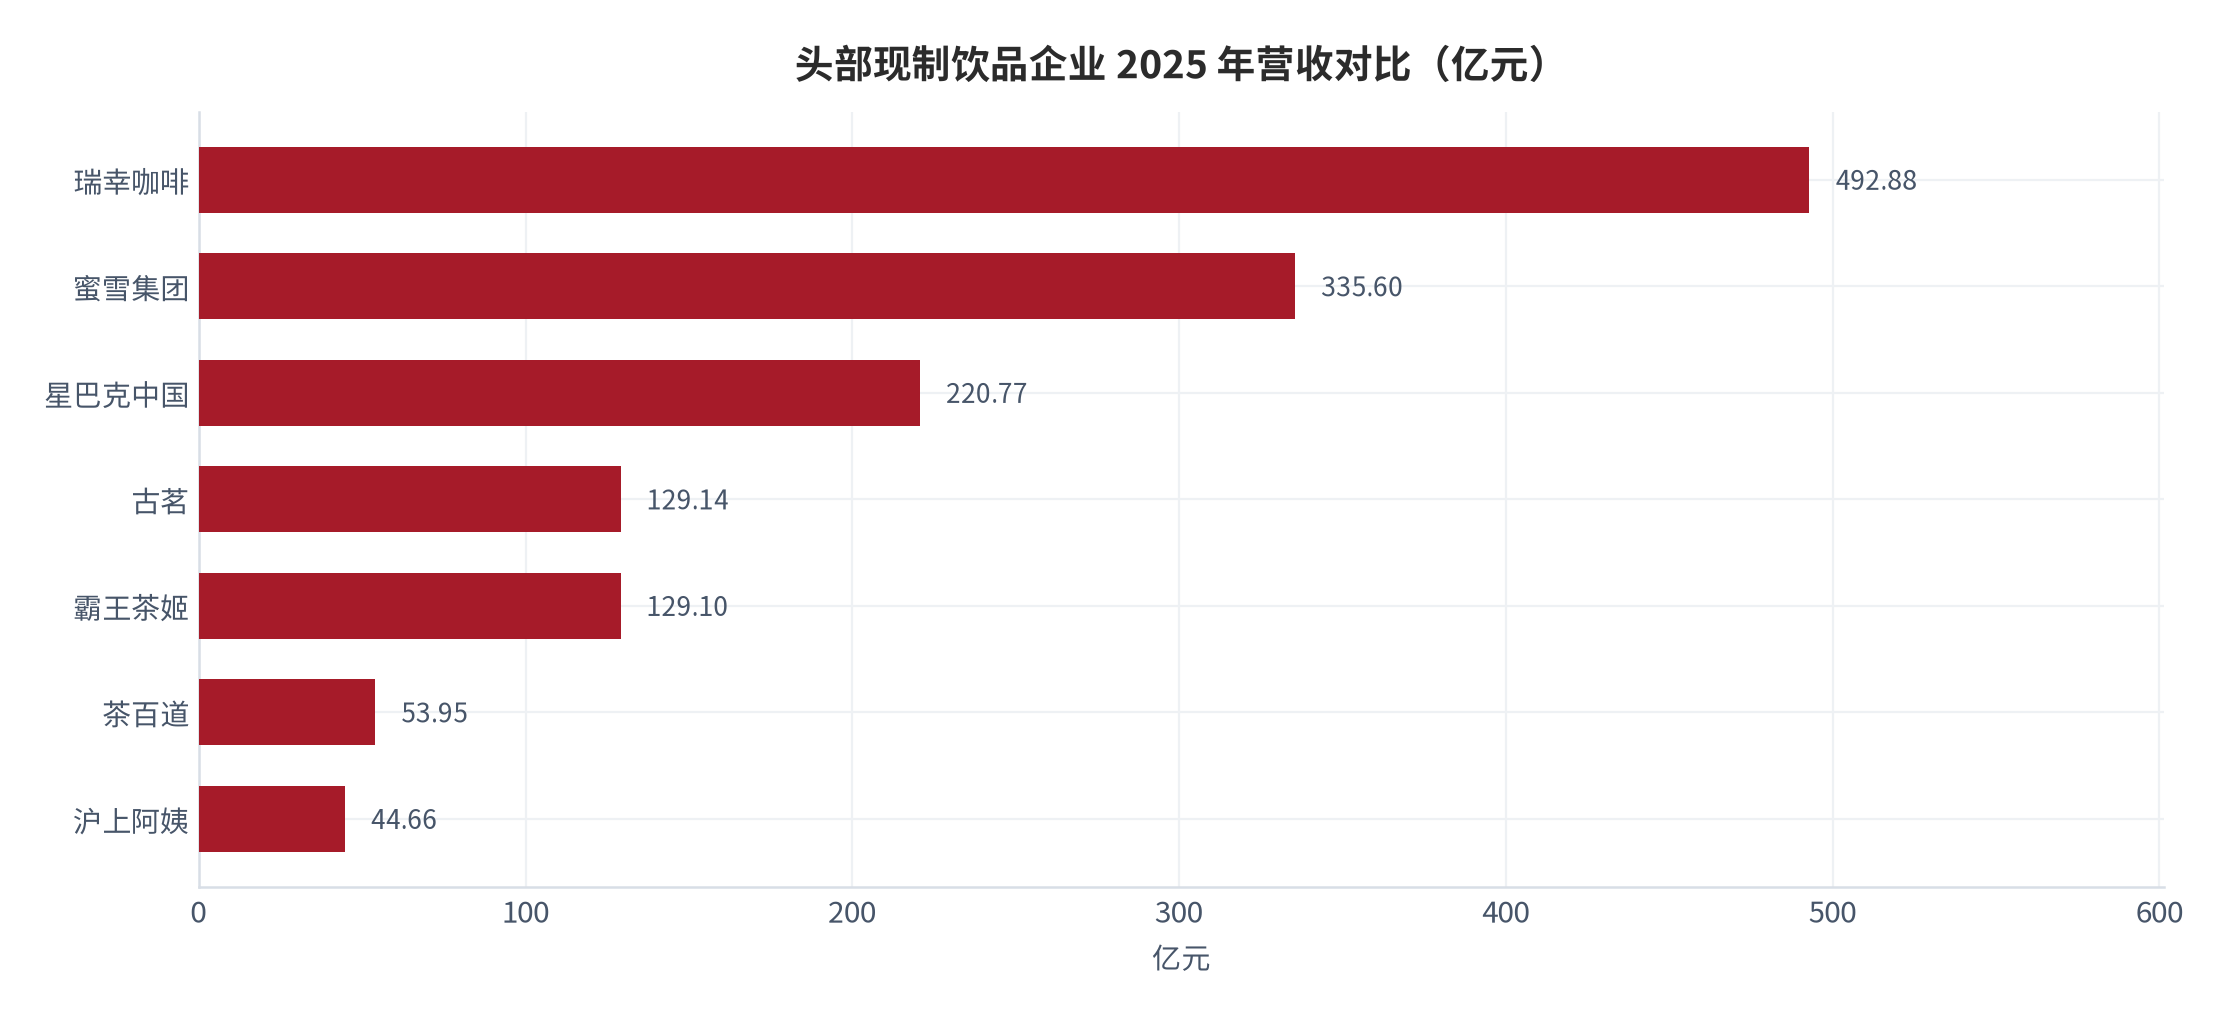
把 2025 年营收摆在一起,梯队立刻清晰。瑞幸咖啡以 492.88 亿元净收入位居现制饮品第一 [14];蜜雪集团 335.6 亿元 [10];星巴克中国约 220.77 亿元 [15];古茗 129.14 亿元与霸王茶姬 129.10 亿元几乎持平 [4][11][12];茶百道 53.95 亿元、沪上阿姨 44.66 亿元处在第三梯队 [4]。值得玩味的是,营收几乎相同的古茗与霸王茶姬,护城河类型完全不同——古茗靠仓配效率(仓到店配送成本占 GMV 不足 1% [11]),霸王茶姬靠品牌心智(活跃会员 4,470 万 [12])。这直接说明:同一条营收水平线上,可以站着两种完全不同类型的公司。
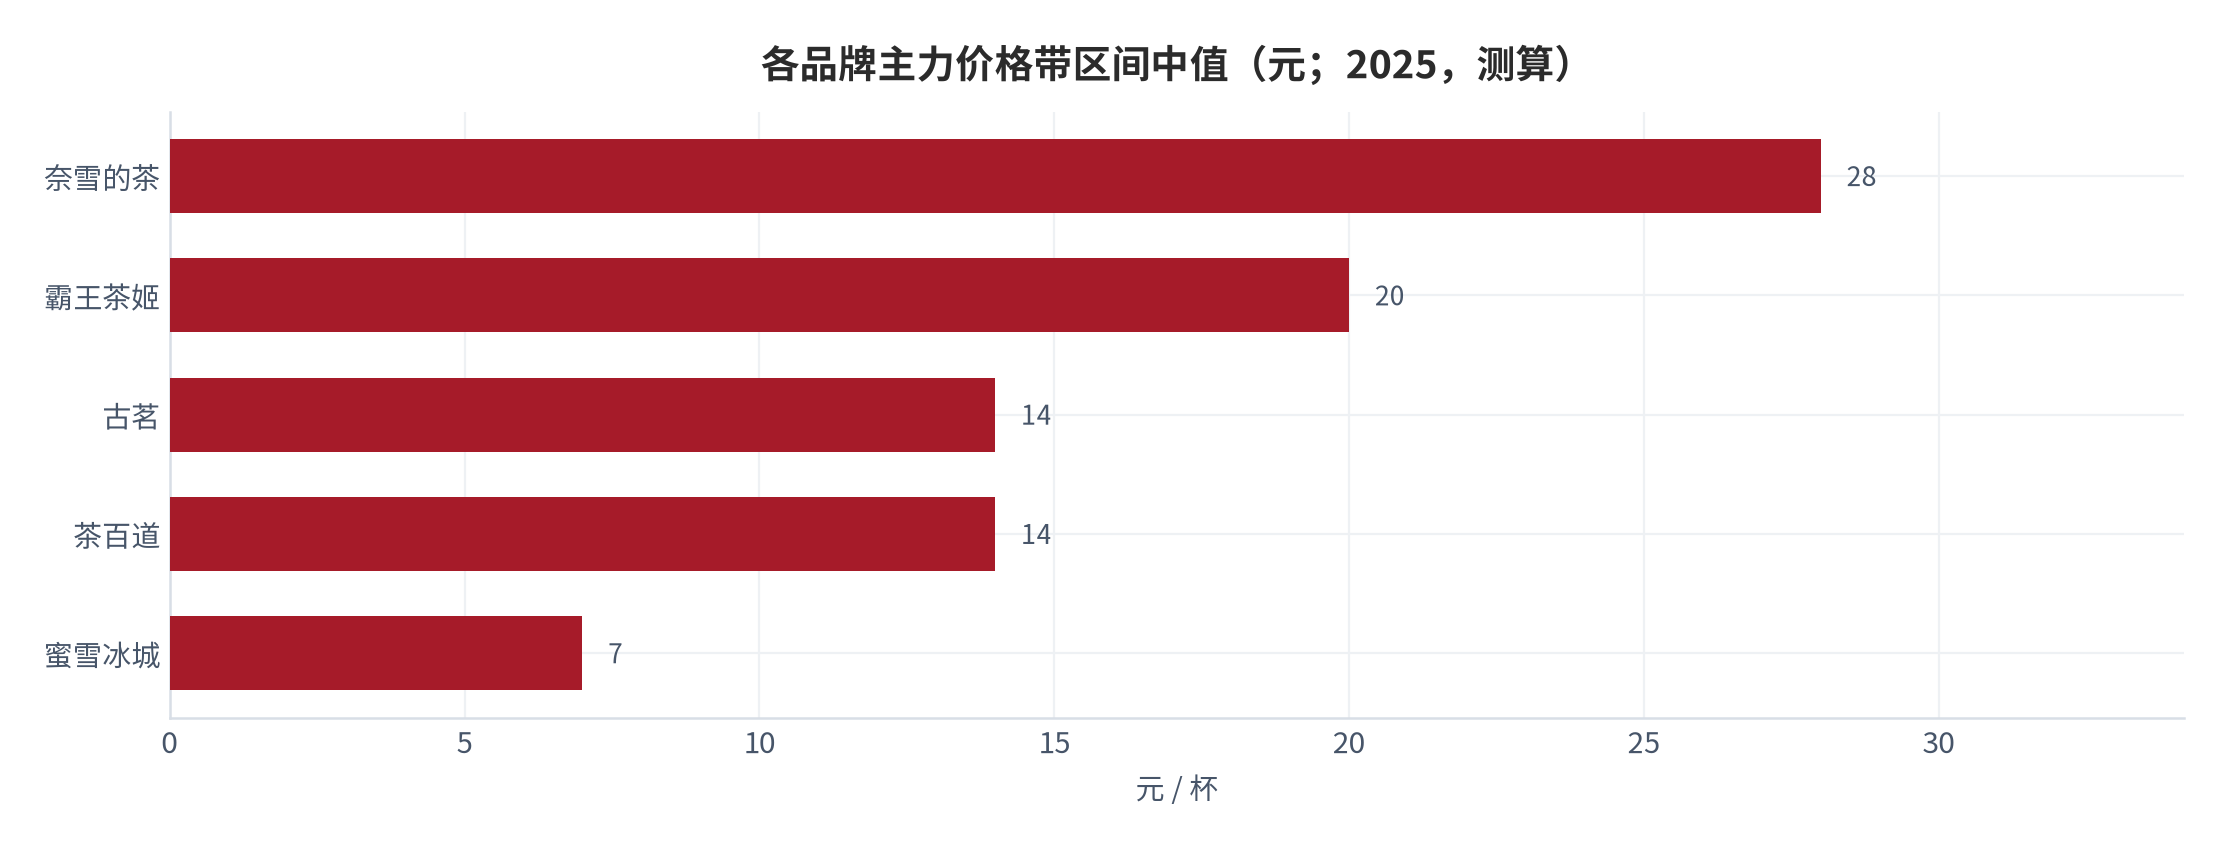
定位差异最终落在价格带上。蜜雪卡位 4–10 元、古茗与茶百道卡位 10–18 元、霸王茶姬卡位 16–25 元、奈雪守在 25 元以上 [10][11][13]。价格带之间的迁移成本极高:向上越界要重建供应链与品牌形象,向下越界要压垮自己的毛利结构。因此活跃竞争主要发生在价格带内部,而不是跨带——这也是行业能同时出现「集中度提升」与「价格带分化」这两个看似矛盾现象的原因。
空间维度上的分化同样明显。蜜雪内地门店三线及以下占比约 58% [10],古茗二线及以下占比约 82% [11];而星巴克中国约 8,000 家门店集中在高线城市商圈 [2]。出海构成第三个分化维度:霸王茶姬 2025 年末海外门店 345 家、覆盖 7 个国家,海外 GMV 3.7 亿元、同比 +84.6% [12][17];蜜雪集团门店网络已覆盖全球 17 个国家 [7]。出海能力强弱,正在成为区分「全国品牌」与「全球品牌」的新分水岭。
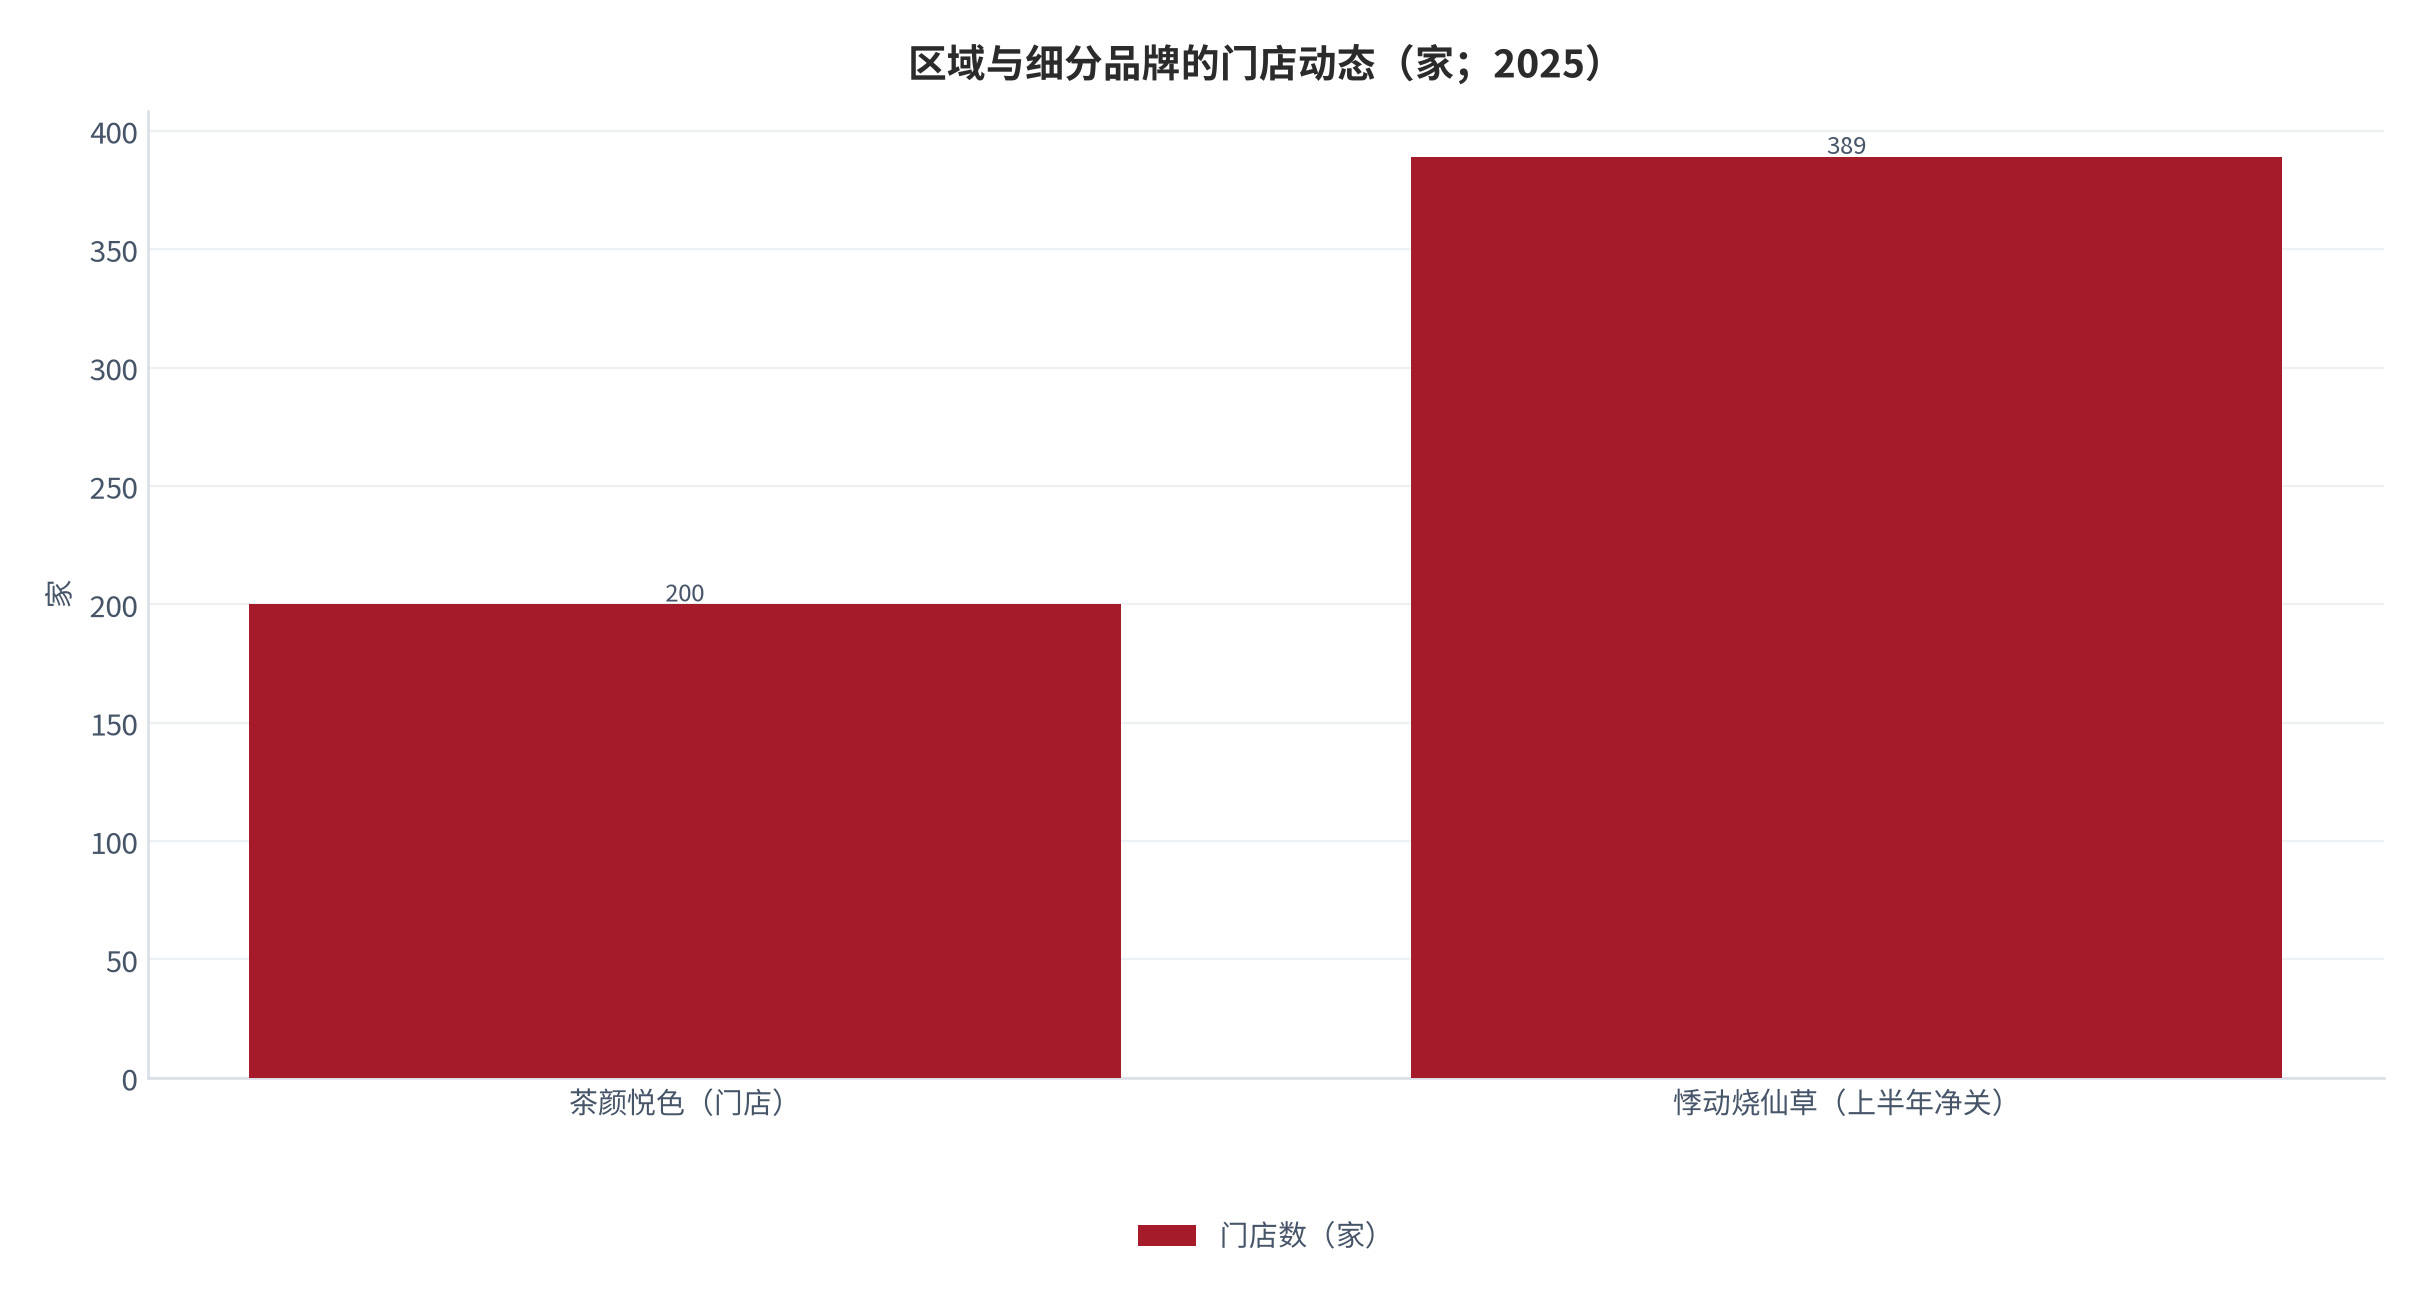
梯队并不等于胜负。第四梯队里同样有活得不错的公司——它们在细分品类或单一城市建立了不可替代的认知(例如以直营守住地方心智的区域品牌)。真正的问题在于:这类公司能否把「区域不可替代」转化为「可复制的护城河」。如果不能,它们的终局更可能是被并购或主动收缩,而不是规模扩张。
03差异化能力来源拆解
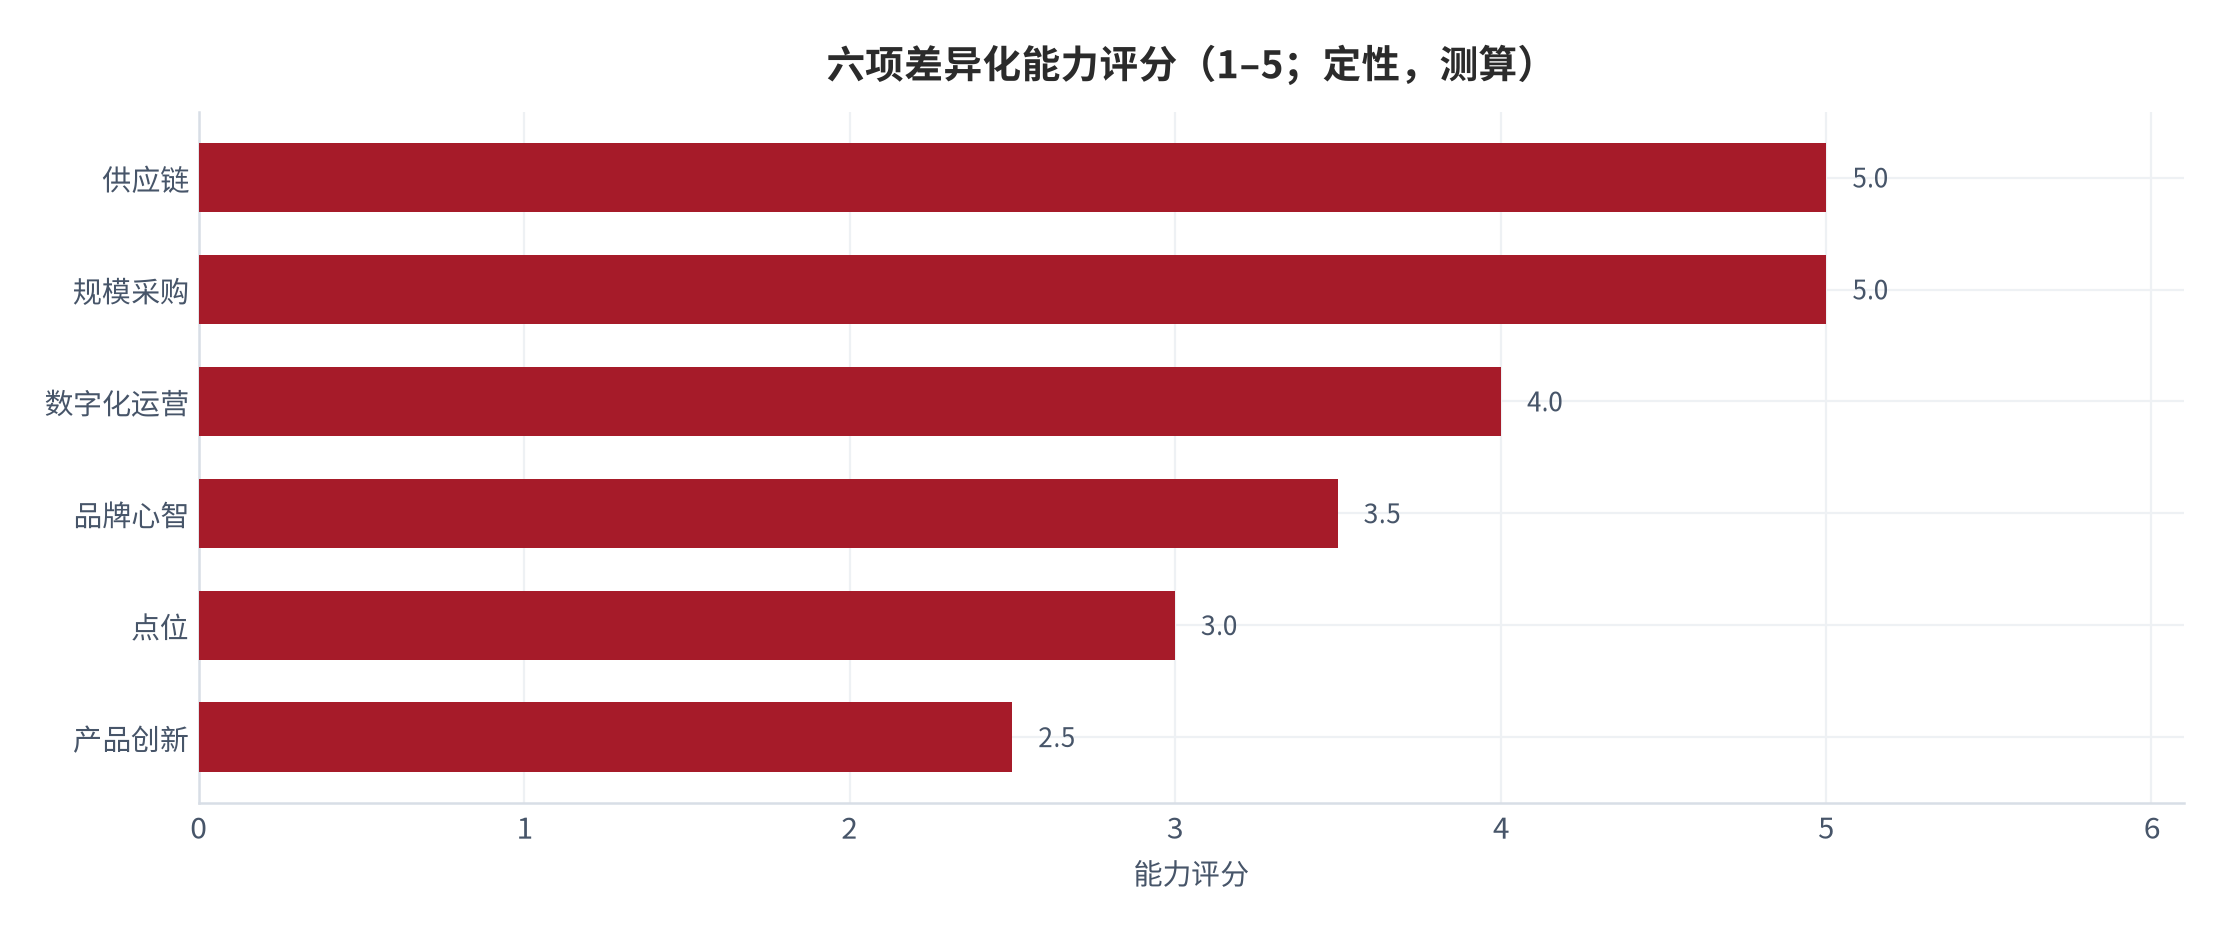
差异化能力可以拆成六项:供应链、规模采购、品牌心智、点位、数字化运营、产品创新。逐项用公开数据检查,会发现它们的「硬度」差异极大。最硬的是供应链:蜜雪核心饮品食材 100% 自主生产、采购网络覆盖 38 个国家、28 个仓库配送网络覆盖超 300 个地级市 [10];古茗运营 24 个仓库、冷库库容超 7 万立方米,向约 98% 门店提供每两日一次的冷链配送,仓到店配送成本占 GMV 比例不到 1% [11]。这些数字都是可以逐年复核的,因此供应链是可以被证实、也可以被证伪的能力。
第二硬的是规模采购。门店数量与 GMV 越大,对上游与品牌商的议价能力越强,获得的出厂价、返利、专供规格与账期支持越好 [3]。这也是「万店」不只是一个漂亮数字的原因:2025 年古茗、幸运咖、挪瓦三家跨过万店门槛,加上蜜雪、瑞幸、库迪,六家万店品牌门店总数超过 13 万家 [5];连锁化率提升至 60% 以上 [5],意味着超半数门店已被纳入品牌连锁体系,采购与配送的规模效应在行业层面被进一步放大。
第三是品牌心智,但它最难被验证。霸王茶姬的「东方美学」定位与 4,470 万活跃会员 [12]是可以测量的,但这类指标的领先能否转化为价格溢价,仍要看单店产出与毛利率是否同步改善。奈雪的茶给出了反例:66% 的毛利率 [13]没有换来盈利,说明「品牌听起来高级」与「品牌能收溢价」是两件事。本报告因此把品牌壁垒定为「半壁垒」——可描述、可感知,但难以用单一公开指标证实。
点位与产品创新最软。点位优势在社区型零售业态里很硬,但在现制饮品里意义有限:门店可以搬迁,商圈客流也会被新开门店分流,同一商圈内多品牌共存是常态。产品创新则更容易被模仿——爆款被复制的速度越来越快,创新窗口持续缩短 [6]。这两项能力因此更像「战术能力」而非壁垒:它们决定短期增速,却决定不了长期格局。
04壁垒类型认定(规模 / 品牌 / 供应链 / 点位)
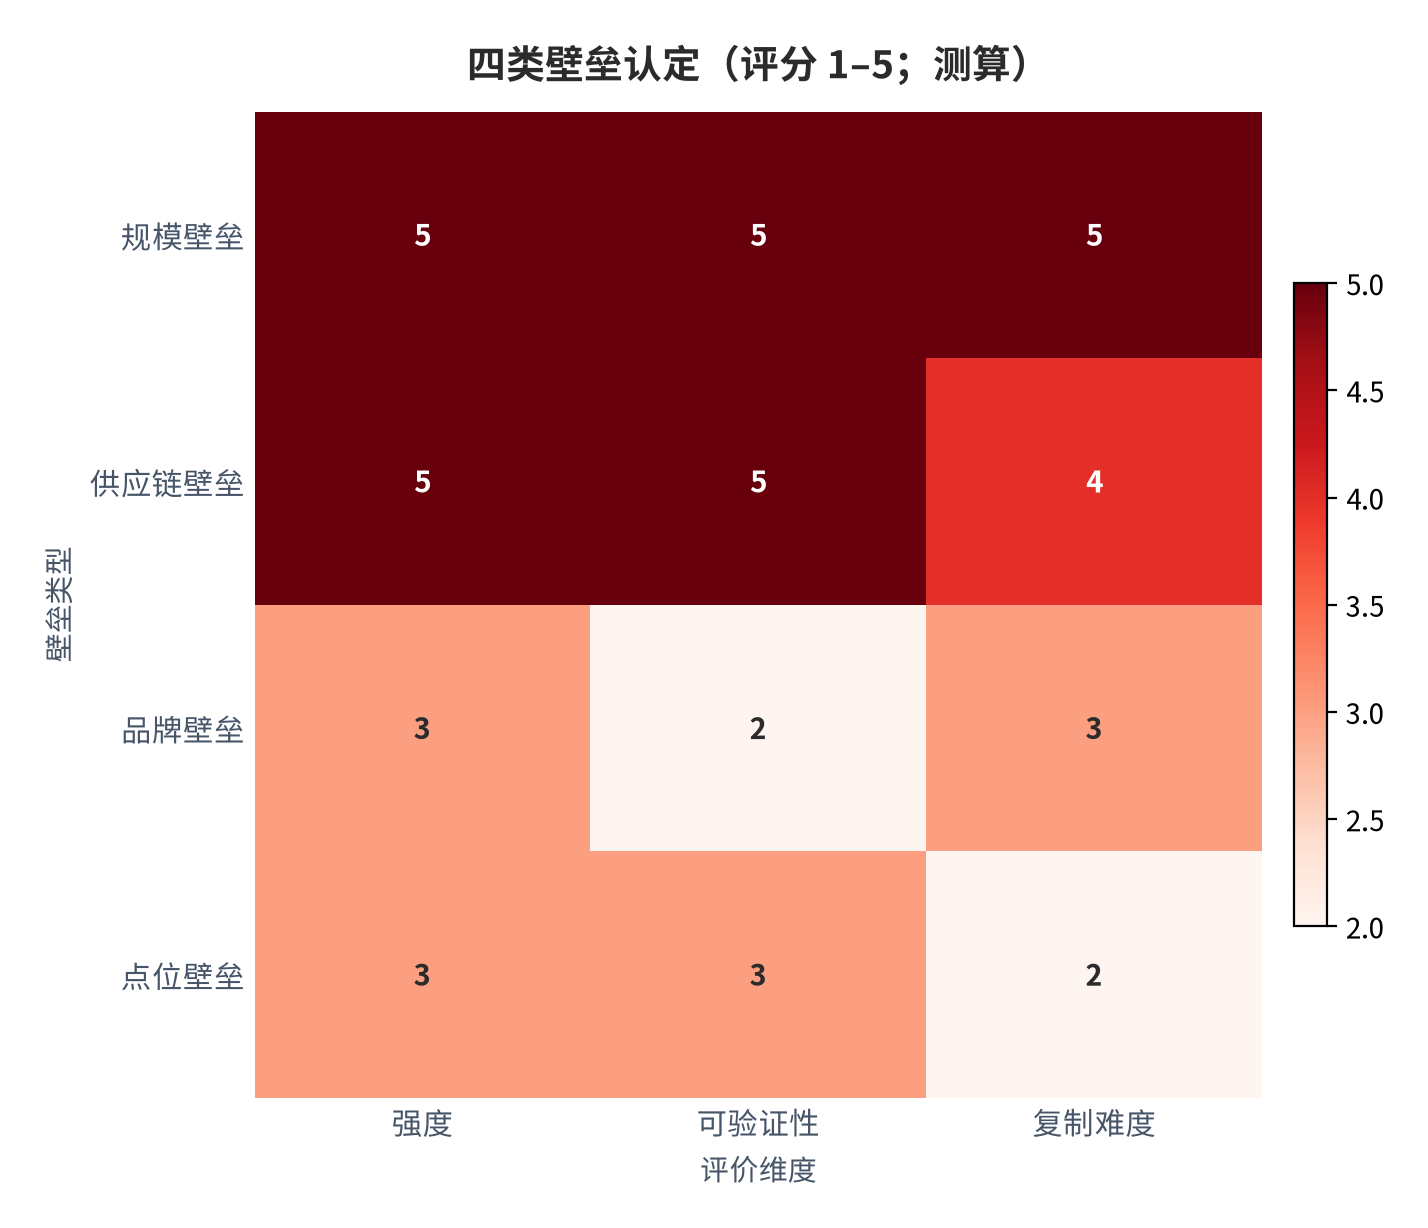
把四类壁垒放进同一张表认定,标准只有一条:能否用公开数据证实或证伪。规模壁垒可验证(门店数、营收规模,以及采购议价的最终结果——毛利率);供应链壁垒可验证(仓网数量、门店覆盖率、配送成本占 GMV、自建产能比例);品牌壁垒部分可验证(会员数、活跃度,但复购与溢价难以从外部单独剥离);点位壁垒几乎无法验证——公开数据里没有「点位质量」的统一口径。
认定结果:现制饮品的主导壁垒是「规模 + 供应链」的组合,而且两者互为因果——规模带来采购议价与仓网密度,仓网密度又反过来降低单店的库存与损耗、支撑更多门店。这个循环的启动门槛很高,需要万店量级 [5]。品牌壁垒在高端价格带仍然有效(它决定了 25 元以上价格带的进入难度),但无法独立支撑盈利,必须叠加单店产出。
点位壁垒在现制饮品里的现实价值被显著高估。与社区型零售不同,现制饮品门店的客流来自「即时决策 + 就近便利」,消费者对具体点位的黏性远低于对品牌的黏性,同一商圈内多品牌共存是常态。更关键的是,点位可以通过资本快速买下,而仓网与自建产能不能——这就是为什么「抢占点位」在现制饮品里只是战术,在社区零售里才是战略。
需要说明的是,壁垒认定不是静态结论。当行业从增量转向存量,壁垒的作用会从「阻止进入」转为「加速出清」:在新进入者减少、尾部门店关停的阶段,被考验的是存量品牌的单位经济(毛利率能否覆盖固定成本)。奈雪的茶正是这一阶段的典型样本——品牌仍在、点位仍在,但单位经济不成立,于是退出先发生在报表上,而不一定立刻发生在店招上。
05价格战的成本不对称性
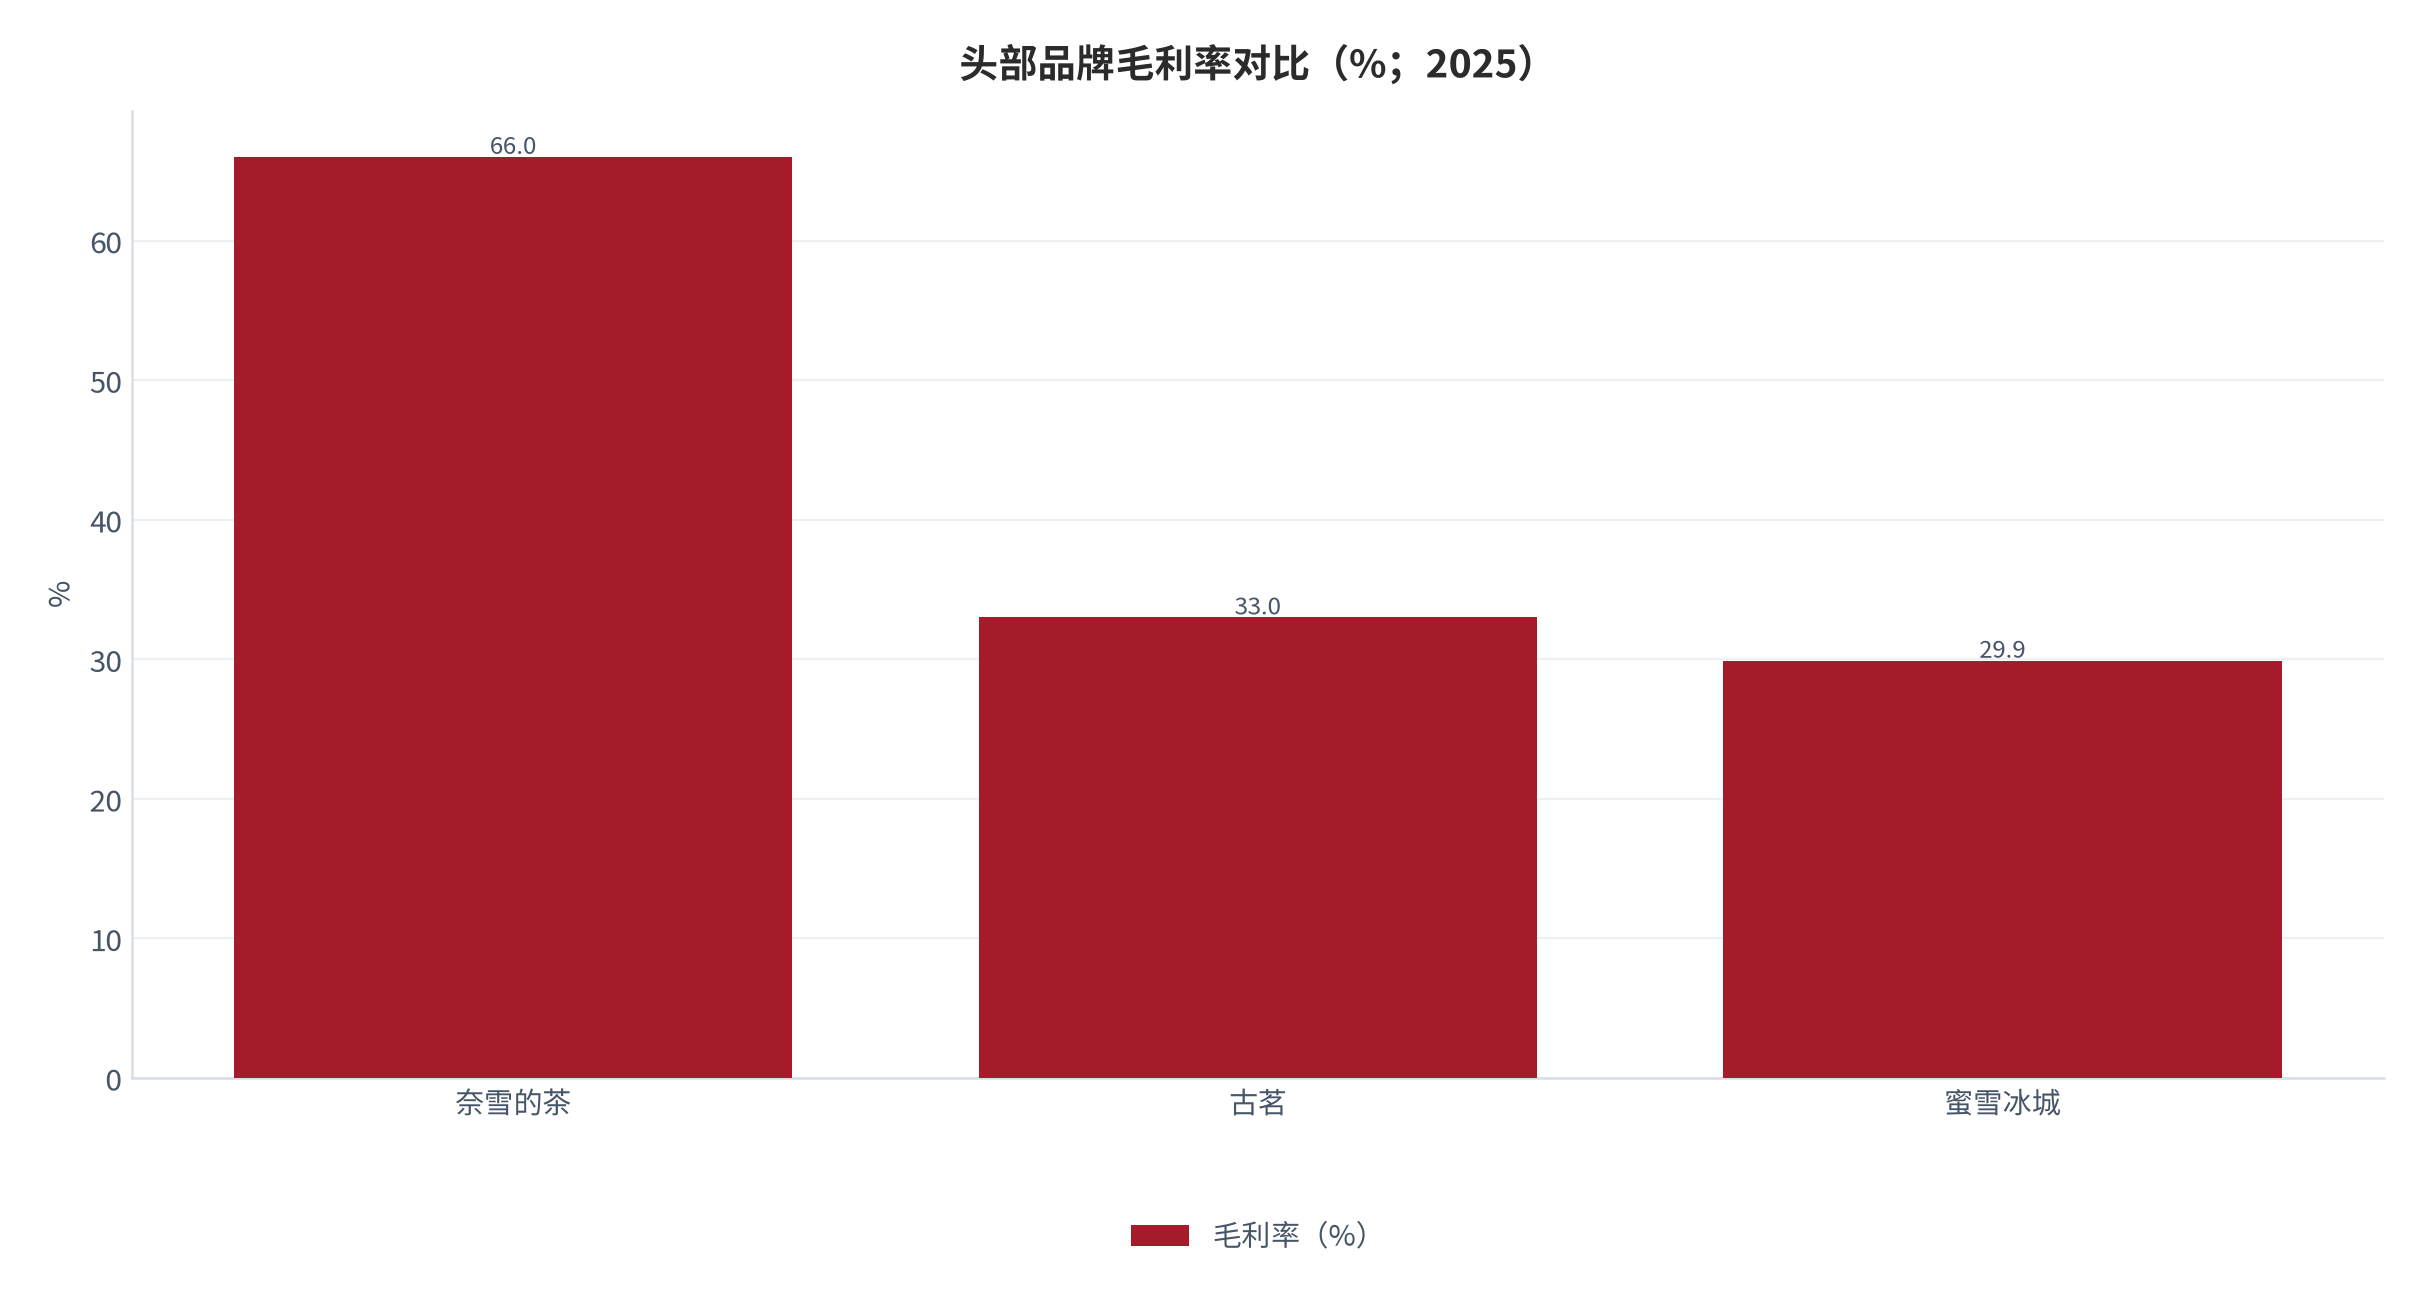
价格战不是「谁更敢亏」,而是「谁的盈亏平衡价更低」。蜜雪 2025 年商品及设备销售毛利率 29.9% [10],用规模直采与自产把成本压到行业低位,支撑 4–10 元主力价格带仍能盈利;古茗以 33% 的毛利率与不足 1% 的配送成本占比 [11],在 10–18 元价格带里同样能打。而高价带品牌一旦被拖入低价档,毛利被腰斩、租金与人力却降不下来 [9]——奈雪的茶 66% 的毛利率 [13]看起来很漂亮,但经调净亏损 2.41 亿元、年内净关 152 家门店 [13],正是成本结构无法随价格下移的直接结果。
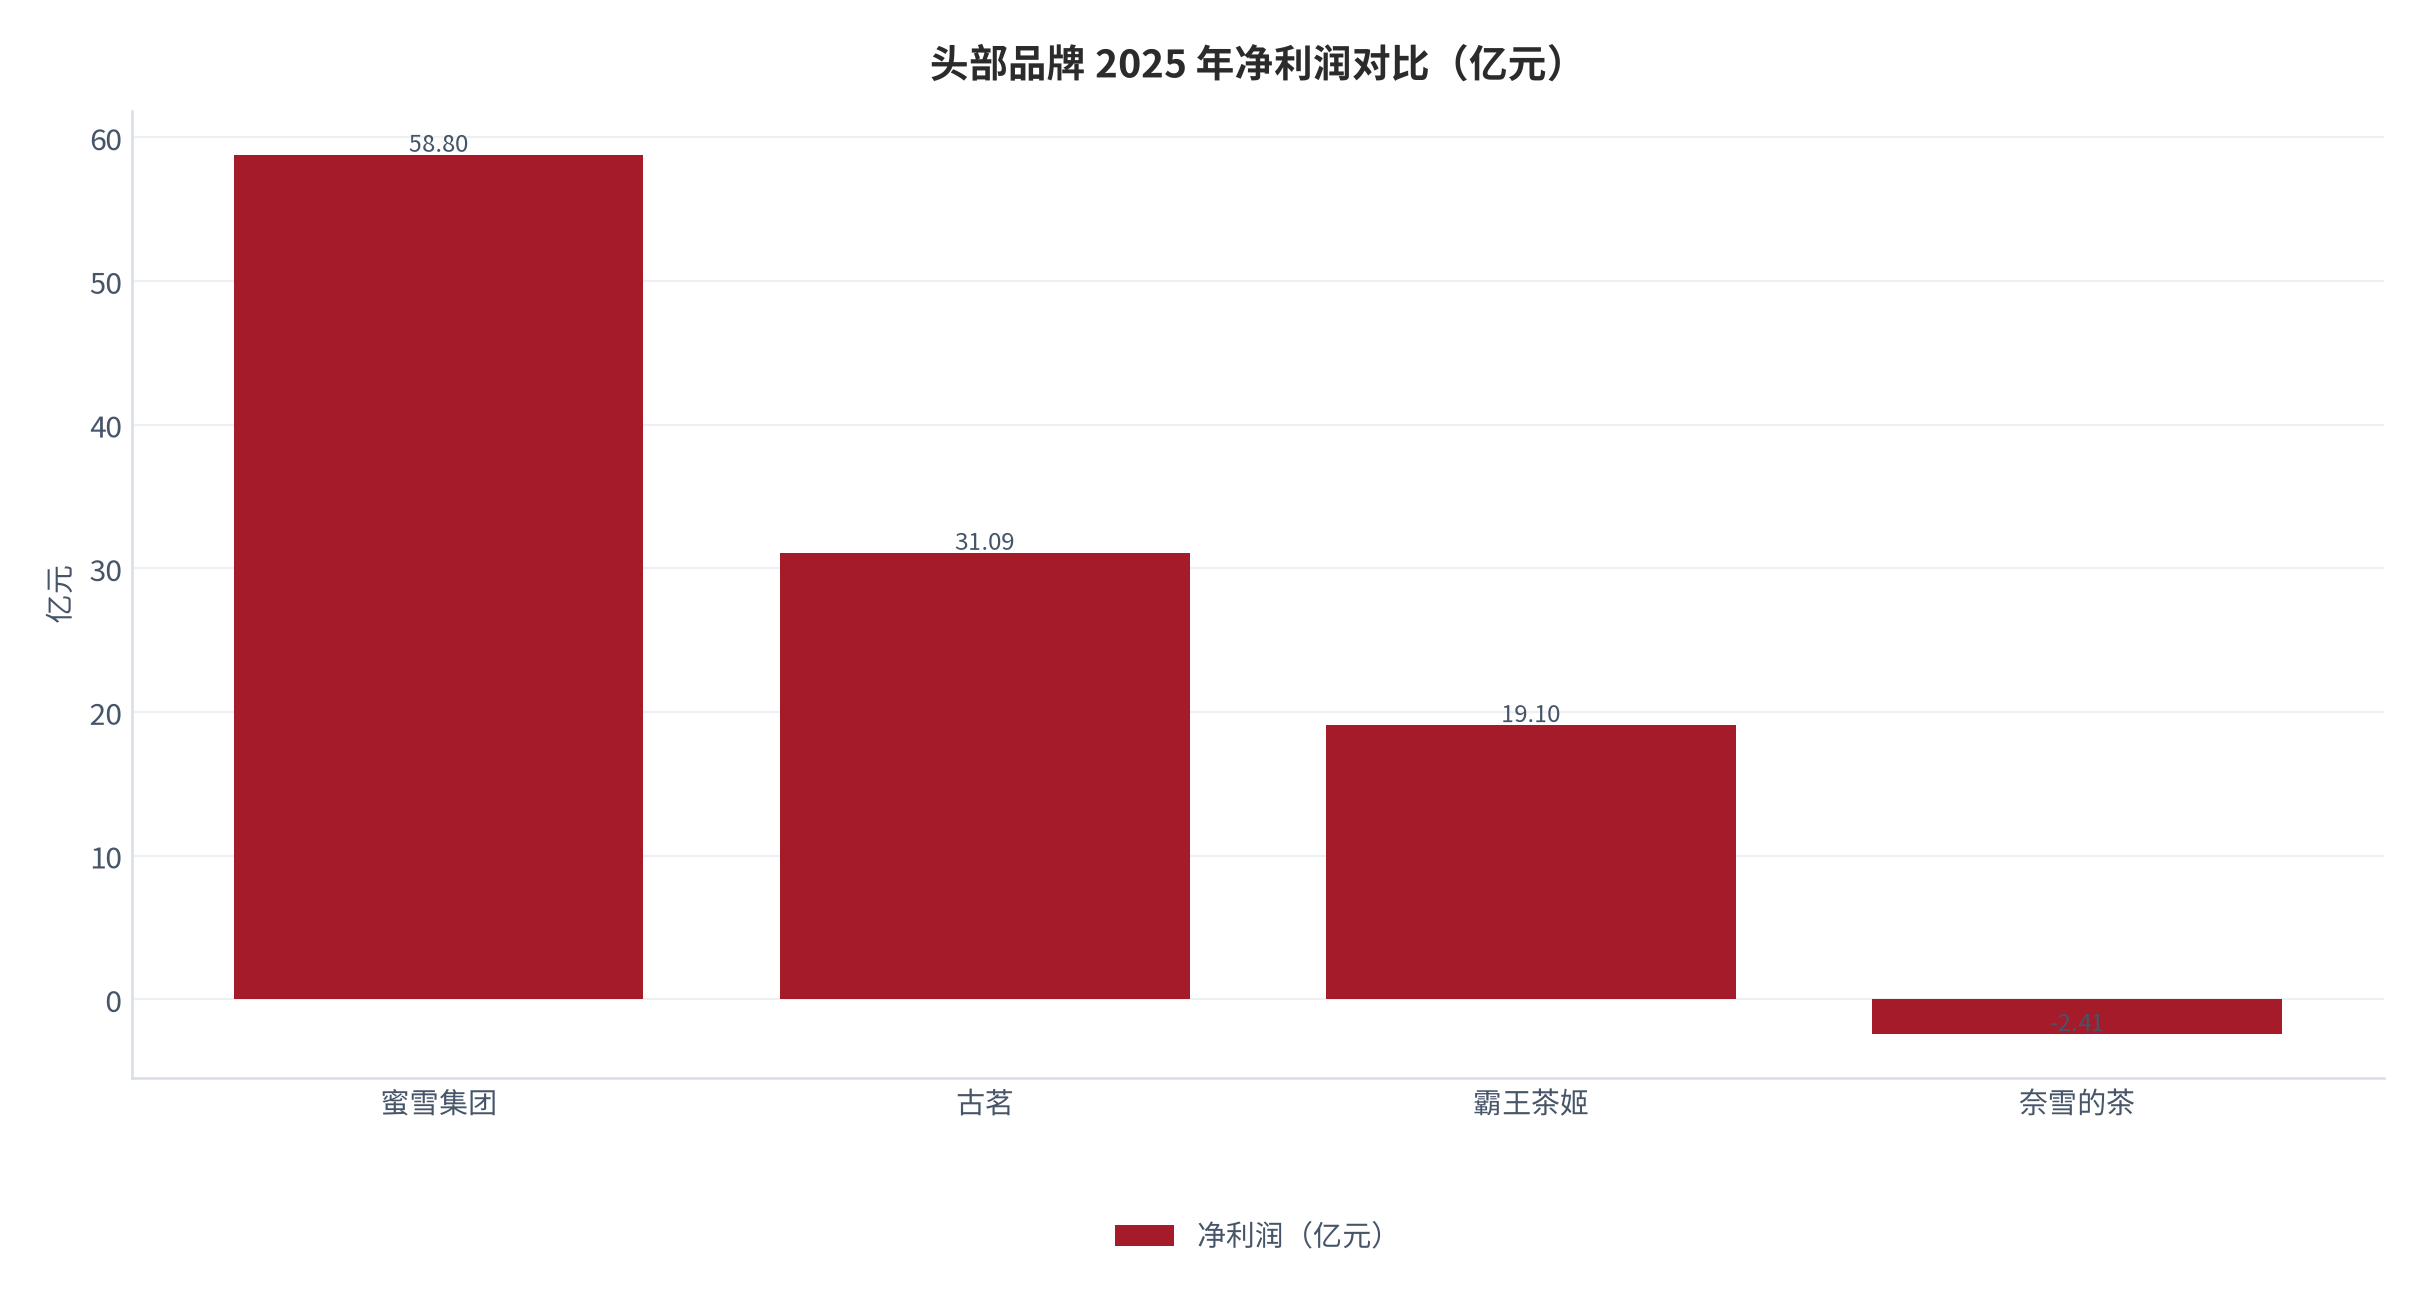
用 2025 年的经营结果把这场价格战的胜负讲清楚:蜜雪归母净利 58.8 亿元 [10]、古茗归母净利 31.09 亿元(同比 +110.3%)[11]、霸王茶姬经调净利 19.1 亿元 [12];奈雪的茶经调净亏损 2.41 亿元 [13]。四家公司的毛利率分别约为 29.9%、33%、20%–25% 与 66%,净利率却与毛利率完全不对应——这说明决定价格战胜负的不是毛利率的高低,而是「固定成本能否随价格带一同下移」。
价格战还改变了行业的创新节奏。9.9 元价格战在 2025 年阶段性退潮 [1],行业从价格竞争转向价值竞争;但代价是爆款被模仿的速度加快、创新窗口缩短 [6]。当价格不能作为差异化手段时,品牌只能回到原料、配方与体验上竞争——而这些恰恰是供应链能力的延伸。因此价格战的真正后果,是把竞争维度从「营销」推回「供应链」,进一步强化了规模与仓网在壁垒中的权重。
对外部观察者而言,价格战是否结束有三个可验证信号:一是头部品牌的毛利率是否还在下行(毛利率企稳说明价格战退潮);二是行业门店净关数是否收窄;三是集中度是否继续提升。三者需要同时改善,才能判断价格战真正结束;只看其中一条,很容易把「季节性促销退潮」误读成「竞争格局改善」。
06格局演变三条路径
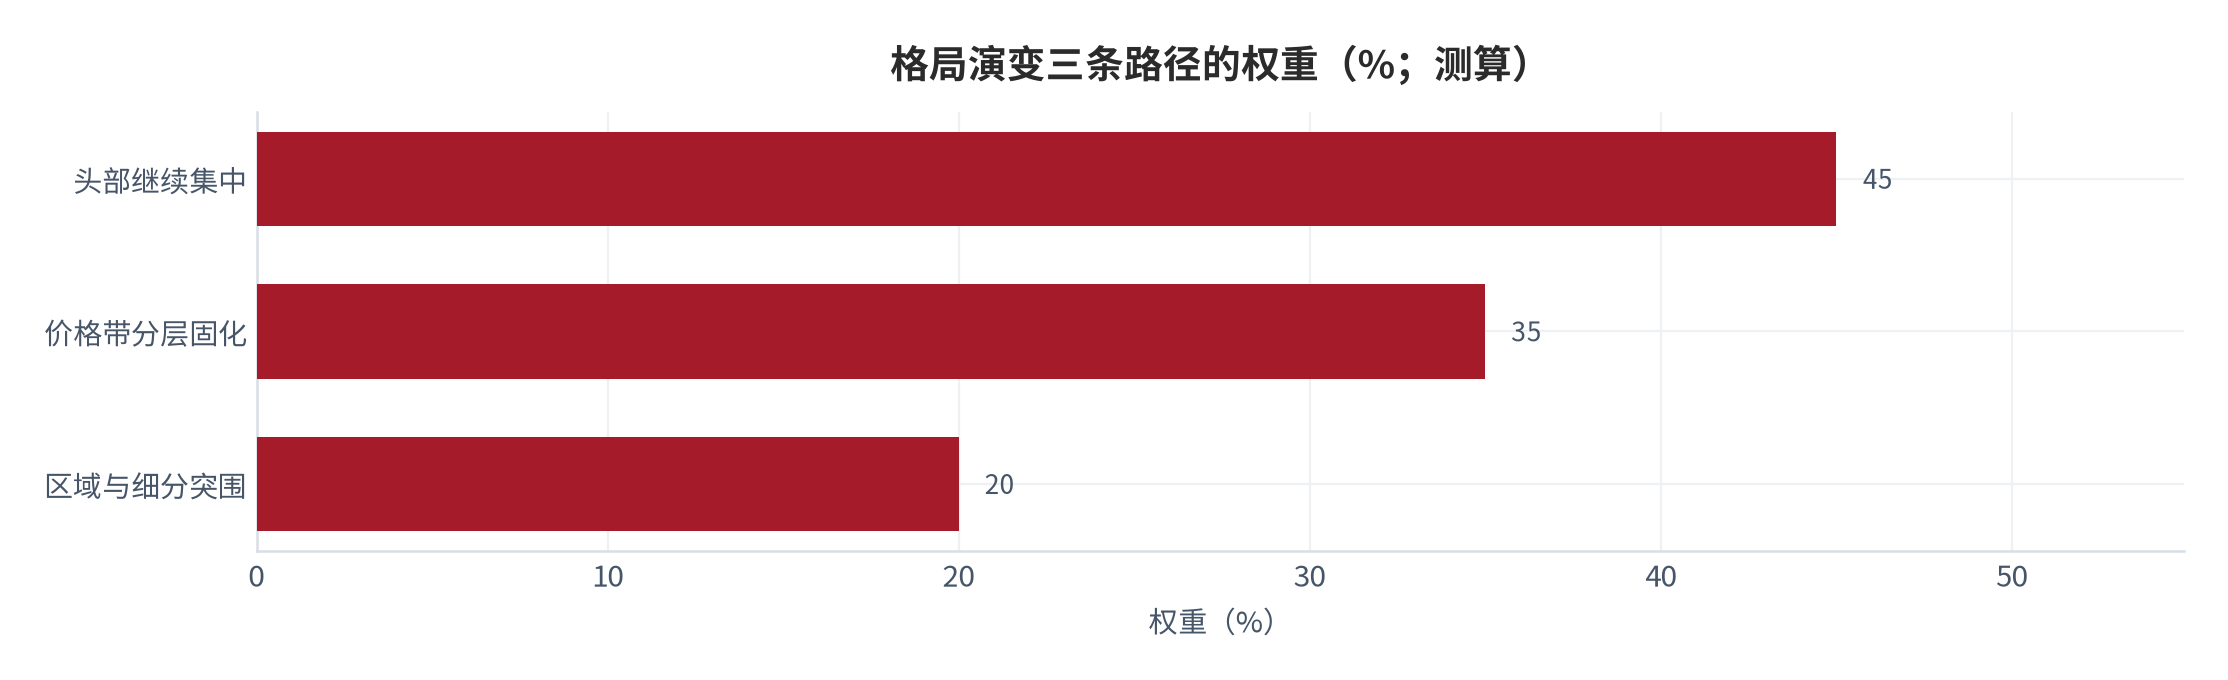
三条路径共同构成格局的演化空间,且彼此互斥。路径一「头部继续集中」:CR5 从约 41.9% [3]继续上行,集中度的动能来自存量出清与并购,而不是增量开店;路径二「价格带分层固化」:各价格带内的头部品牌守住各自区间,跨带尝试失败,行业形成多个稳定的小格局;路径三「区域与细分突围」:部分品牌放弃全国化,在单一城市或单一品类建立不可替代性,成为细分领域的隐形冠军。
三条路径的相对概率取决于三件事:门店总数是否继续净减、整合是否由资本推动、以及细分品类的天花板是否足够高。现制茶饮门店已经转为净减少 [2],近一年全国奶茶闭店 11.9 万家 [6],这为路径一提供了直接的现实依据;而《现制茶饮品原辅料要求》自 2026 年 1 月 1 日起实施、系统规范茶叶、乳制品等 12 类核心原辅料的质量要求 [6][8],则由制度侧抬高了准入门槛,同样利好头部。
政策方向也明确支持头部。2026 年 9 月商务部等七部门联合印发的实施意见提出提高茶饮标准、提升茶饮质量、培育世界级茶饮品牌 [6],这种表述在行业政策里意味着「扶优扶强」而非「普惠扶持」。对中小品牌而言,标准提升是新增成本;对头部品牌则是护城河——因为合规能力本身就是规模能力的一部分,喜茶、古茗等头部品牌深度参与标准制定、瑞幸同步发布企业标准 [8],正是这种能力差异的体现。
综合判断:路径一与路径二大概率同时发生——产业层面的集中度继续提升,产品层面却是价格带各自固化。这两者并不矛盾:真正被挤压的,是「夹在价格带之间、既没有成本优势又没有品牌溢价」的品牌。这也是本报告对格局最具体的判断:不是头部通吃,而是「有明确定位 + 有可验证成本优势」的玩家通吃。
07新进入者的可行切口
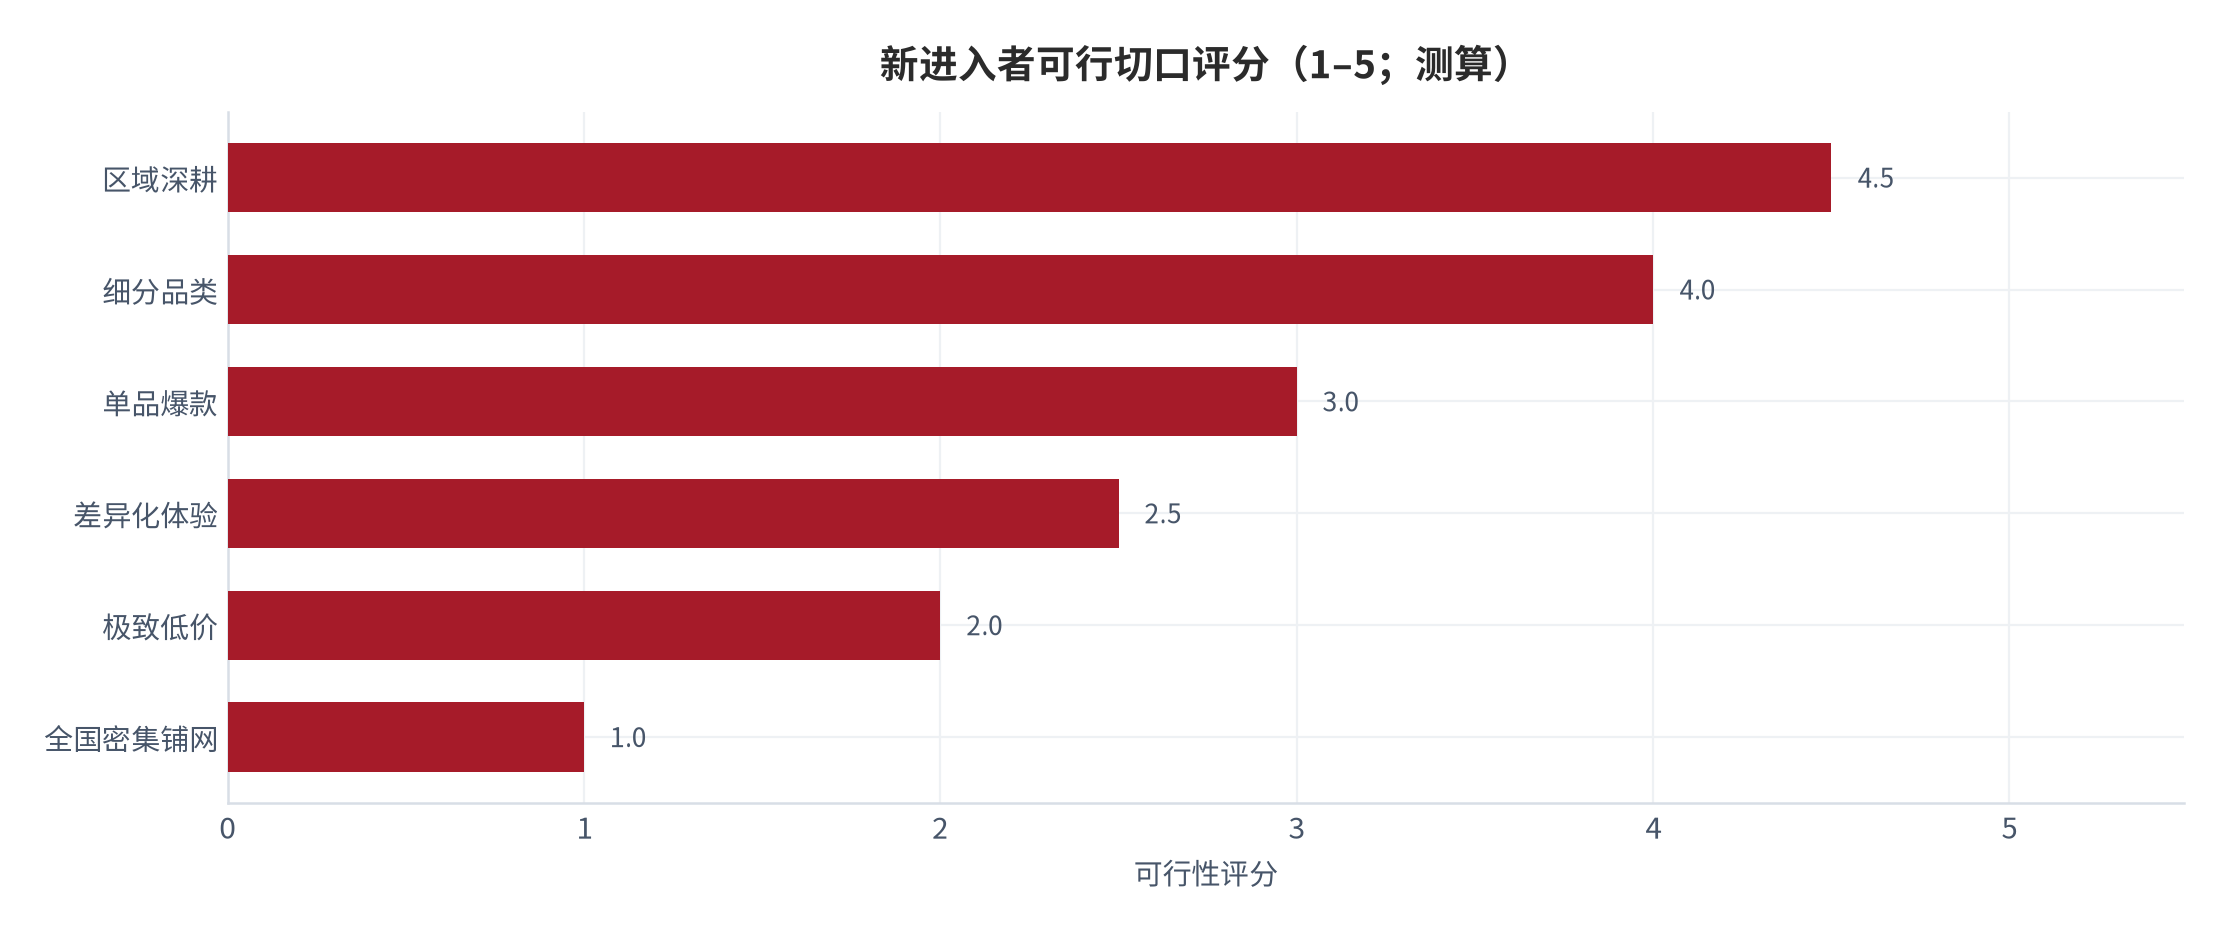
从壁垒认定出发,新进入者的可行切口是可以推导出来的。第一,避开「规模 + 供应链」的正面战场,因为两者都需要万店量级才能启动,冷启动资本无法覆盖;第二,选择护城河可验证性低、但需求真实存在的赛道——细分品类与区域深耕;第三,避免以「更便宜」为唯一卖点,因为极致低价是规模玩家的专属武器,缺少供应链规模的新品牌无法长期承受。
具体来看,区域深耕的可行性最高。区域品牌在单一城市可以同时做到门店密度、供应链半径与消费者心智的三重集中,用更低的配送成本与更短的决策链,对抗全国品牌的标准化优势。2025 年以来,中尾部品牌放弃盲目扩张、选择区域深耕路径、缩减 SKU 聚焦核心品类的行业动作已经出现 [8],这说明「收缩以集中」正在被更多经营者接受。细分品类同样可行:把某一品类做到不可替代,用品类认知替代品牌认知。
反面切口同样值得说明。「单品爆款」看似门槛最低,实则最难:爆款被模仿的速度很快,创新窗口持续缩短 [6],初期热度很难转化为持续复购。「极致低价」则需要成本优势,而成本优势来自规模——这是一个逻辑闭环,越是缺少规模的新进入者,越无法用低价取胜。这也是 9.9 元价格战退潮后留下的最重要教训 [1]:价格战可以被发起,但只有成本结构支持的一方才能收场。
最后是加盟商视角的切口。对新品牌而言,真正的稀缺资源不是资本,而是加盟商。而 2025 年的加盟商已比三年前谨慎得多——他们会用单店产出、回本周期与关店率来评估品牌,而不再只看招商政策。这意味着新品牌必须在「首店盈利数据」上拿出可核验的证据,而这恰恰是多数新品牌最缺的东西。
08风险提示
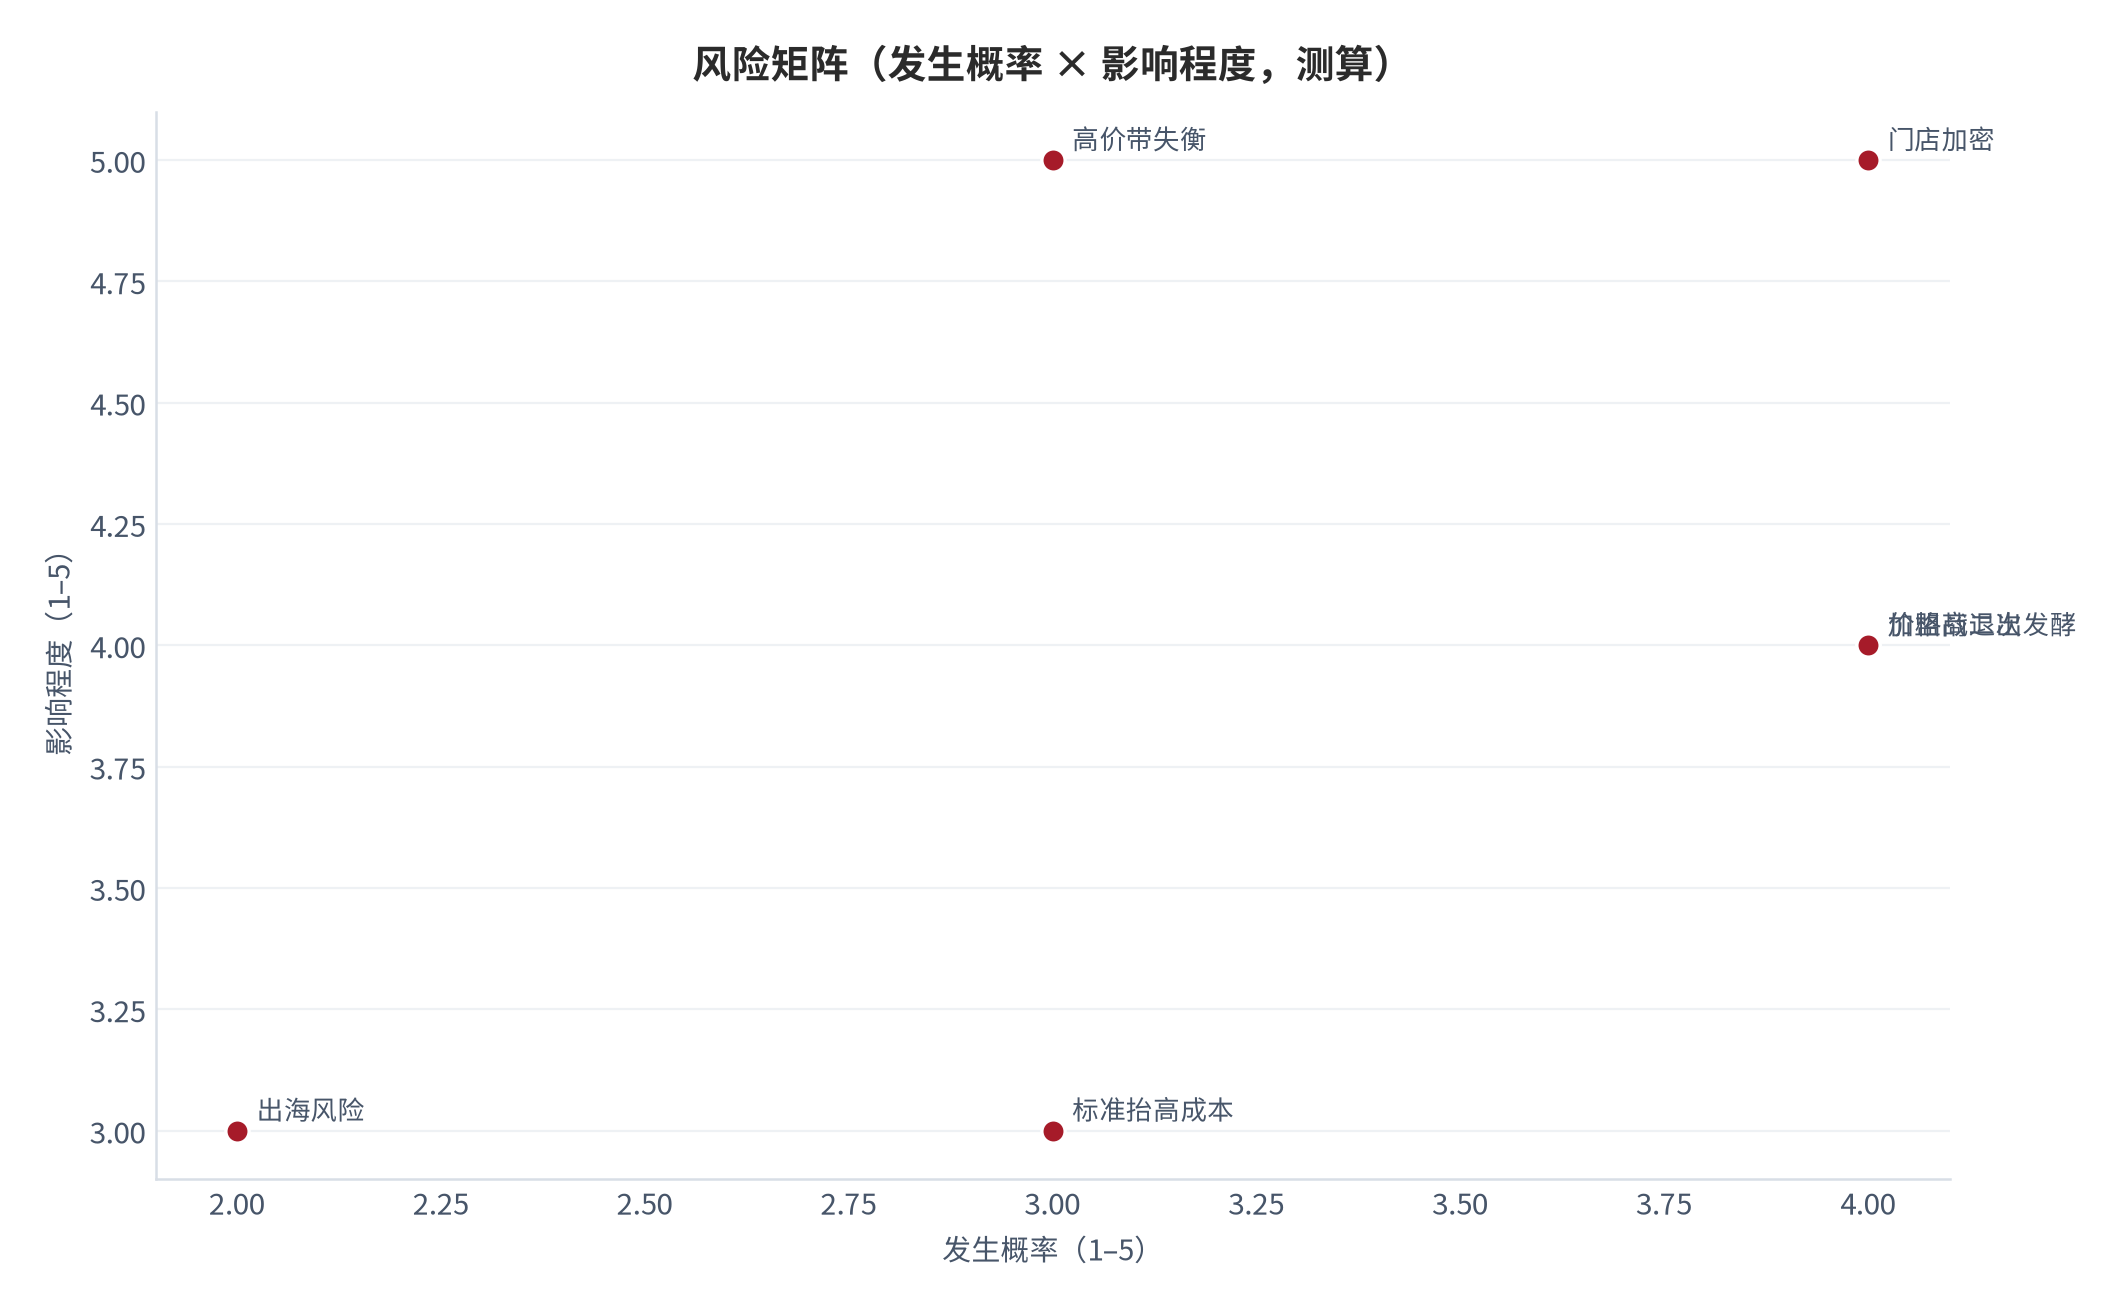
以下风险与正文判断一一对应,按「自身经营—行业结构—政策外部」三类列示:
- (一)门店加密稀释单店店效
- (二)价格战二次发酵压毛利
- (三)高价带品牌单位经济失衡
- (四)加盟商盈利恶化与退出
- (五)标准提升抬高合规成本
- (六)出海的地缘与合规风险
对号入座:(一)对应第一章,茶饮门店由约 44.9 万家收缩至约 38 万家 [2];(二)对应第五章,蜜雪毛利率已降至 29.9% [10];(三)对应第五章,奈雪毛利率 66% 仍经调净亏损 2.41 亿元 [13];(四)对应第一、五章,近一年全国奶茶闭店 11.9 万家 [6];(五)对应第六章,《现制茶饮品原辅料要求》2026 年 1 月起实施、规范 12 类核心原辅料 [6][8];(六)对应第二、七章,霸王茶姬海外门店 345 家、覆盖 7 国 [12],蜜雪覆盖 17 国 [7]。
风险之间并不并列,而是存在一条传导链:(一)门店加密稀释单店店效 → (二)为保份额重启价格战 → (三)高价带品牌单位经济率先失衡、退出加速 → (四)加盟商盈利能力弱化、新加盟意愿下降 → 行业新增供给减少、集中度被动提升。这条链条的启动判据很清晰:头部品牌单店产出与毛利率同时下行,且行业闭店数未见收窄。
09结论
结论一:现制饮品格局的赢家不是份额最大的那一家,而是「份额高 + 护城河可验证」象限里的公司。蜜雪以约 18.6% 的营收份额与 29.9% 的毛利率、28 个仓库的仓网同时占住两个维度 [3][10];古茗以 7.2% 的份额与不足 1% 的配送成本占比占据同一象限的另一格 [3][11]。结论二:四类壁垒里只有「规模 + 供应链」可被公开数据证实,品牌与点位只能算半壁垒(见第四、五章)。结论三:价格战的胜负取决于固定成本能否随价格带下移,而不是毛利率高低——奈雪的茶 66% 毛利率与 2.41 亿元经调净亏损的对照 [13]就是最直接的证据(见第五章)。
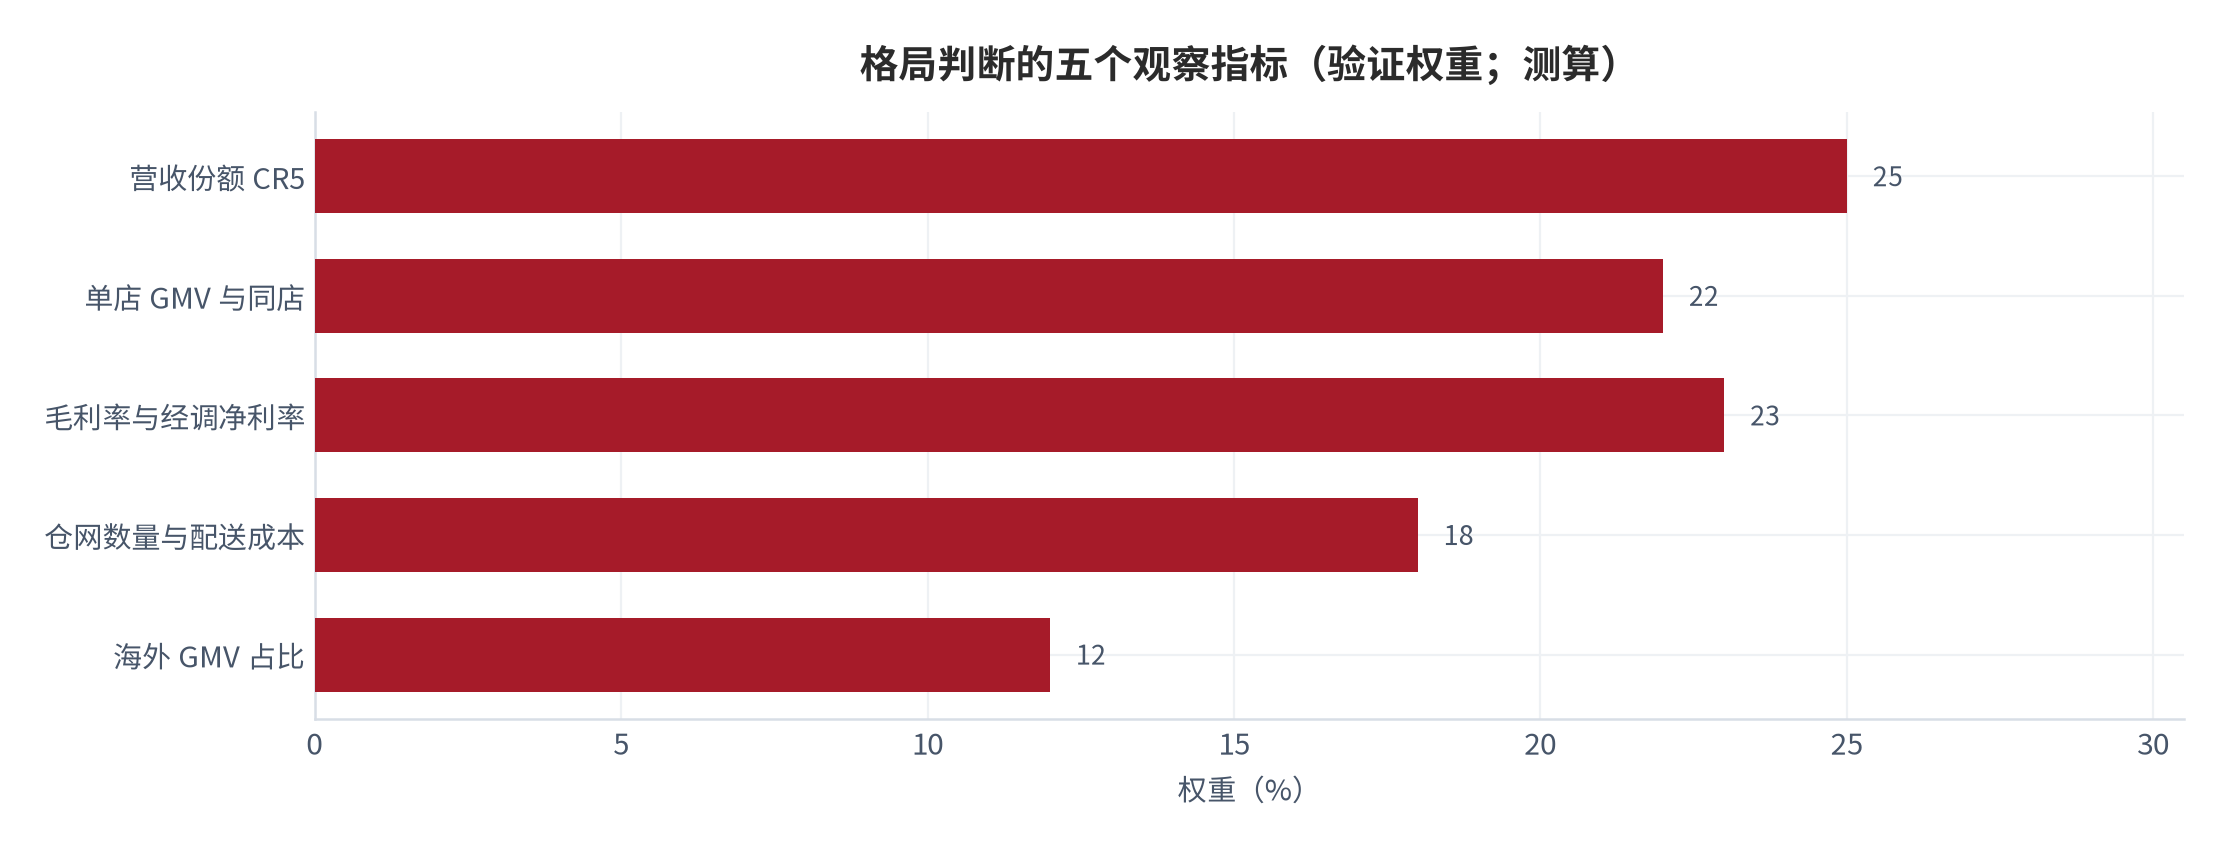
对继续跟踪格局演变的读者,建议锁定五个观察指标,作为上述判断的验证锚点:
- 营收份额 CR5(验证集中度方向,证伪线为连续两年不升);
- 头部品牌单店日均 GMV 与同店销售(验证店效,证伪线为连续两季负增);
- 头部品牌毛利率与经调净利率(验证价格战与成本结构,证伪线为毛利率连降两季);
- 仓网数量与配送成本占 GMV(验证供应链壁垒,证伪线为配送成本占比上行);
- 海外 GMV 占比与增速(验证第二曲线,证伪线为增速连续两季低于 20%)。
把三章判断合起来,现制饮品格局的演进次序可以归纳为:先有供应链成本优势(决定能否打价格战),再有规模密度反压中游(决定能否持续压低成本),最后沉淀为价格带内的稳固定位(决定能否长期留在牌桌上)。位置越靠后的环节越难被复制——价格可以一年打下来,仓网与自产产能需要数年,而价格带心智需要更长的周期养成。因此行业长期价值会向「最后一段」集中:胜负不再体现为门店数的多寡,而体现为供应链成本的绝对水平。
——云上有品
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 三个皮匠报告(引蒙牛专业乳品与益普索《2026 茶咖新风向》) 2025 现制饮品市场规模与分口径数据 |
2025 年中国现制饮品市场规模突破 5,000 亿元;现制茶饮约 3,020 亿元(2022–2025 年复合增速 8.6%)、现制咖啡约 1,987 亿元(复合增速 10.7%);灼识咨询口径现制茶饮约 3,600 亿元、现制咖啡约 2,500 亿元,预计 2028 年现制饮品总规模达 11,700 亿元;艾媒咨询口径 2025 年新茶饮 3,749.3 亿元、同比 +5.7%;9.9 元价格战阶段性退潮,行业从价格竞争转向价值竞争 检索:2026-09-27 |
https://www.sgpjbg.com.cn/labels/xianzhichayinkafeixingyebaogao/2/7029953.html |
| [2] | 三个皮匠报告 现制茶饮咖啡:定义、竞争格局与市场趋势 |
截至 2025 年底全国咖饮门店超 26 万家、同比 +19.9%;茶饮门店总数开始净减少;蜜雪集团全球门店逼近 6 万家;古茗 13,554 家、沪上阿姨 11,449 家、茶百道约 8,430 家、霸王茶姬 7,453 家;瑞幸 30,219 家、库迪 16,127 家、星巴克 8,121 家;2025 年现制茶饮门店约 44.9 万家,2026 上半年收缩至约 38 万家;上游原材料成本占终端售价 20%–30%、中游加工毛利率 20%–40%、下游门店毛利率可达 60%–70% 检索:2026-09-27 |
https://www.sgpjbg.com/news/7029953.html |
| [3] | 三个皮匠报告 现制饮品:竞争格局、梯队与进入壁垒 |
2025 年中国新式茶饮行业 CR3 约 34.7%、CR5 约 41.9%、CR7 约 45.0%,TOP5 品牌门店合计约 84,164 家、占行业门店总量约 54%;营收份额:蜜雪约 18.6%、霸王茶姬约 8.9%、古茗约 7.2%、奈雪约 3.6%、茶百道约 3.5%、沪上阿姨约 2.4%;行业呈「一超多强」,按门店分三梯队(第一梯队 ≥9,000 家、第二梯队 3,000–9,000 家、第三梯队 <3,000 家);茶颜悦色门店约 200 家、悸动烧仙草 2025 上半年净关 389 家;茶咖合流趋势明显 检索:2026-09-27 |
https://m.sgpjbg.com.cn/news/7074703.html |
| [4] | 三个皮匠报告(各品牌 2025 年财报数据表) 头部现制茶饮品牌门店与营收(2025) |
蜜雪集团门店约 59,823 家、营收 335.60 亿元(+35.2%);古茗 13,554 家、129.14 亿元(+46.9%);霸王茶姬 7,453 家、129.10 亿元(+4.0%);沪上阿姨 11,449 家、44.66 亿元(+36.0%);茶百道约 8,430 家、53.95 亿元(+10.0%) 检索:2026-09-27 |
https://www.sgpjbg.com/news/7029953.html |
| [5] | 饮品报 2026 饮品战:暴力出清、健康升维、品类融合 |
2025 年饮品赛道新增古茗、幸运咖、挪瓦三个万店品牌;包括蜜雪冰城、瑞幸、库迪在内的万店「六巨头」门店总数量超过 13 万家;中国现制茶饮市场连锁化率提升至 60% 以上;2025 年上半年蜜雪冰城、古茗、霸王茶姬、沪上阿姨四大茶饮品牌扎堆上市,资本入场券进一步固化头部格局;行业呈现「强者恒强」的马太效应 检索:2026-09-27 |
https://drinknewspaper.com/news/10178.html |
| [6] | 百度百科(现制茶饮行业词条) 现制茶饮行业趋势、政策与出清 |
2026 年 9 月商务部等七部门联合印发实施意见,提出提高茶饮标准、提升茶饮质量、培育世界级茶饮品牌,引导行业告别低价内卷;2025 年 7 月《现制茶饮品原辅料要求》(GH/T1495-2025)发布、2026 年 1 月 1 日起实施,系统规范茶叶、乳制品等 12 类核心原辅料质量要求;行业增速放缓至 3.5%,近一年全国奶茶闭店门店达 11.9 万家;供应链效率成为关键竞争力 检索:2026-09-27 |
https://baike.baidu.com/item/%E6%96%B0%E8%8C%B6%E9%A5%AE%E5%B8%82%E5%9C%BA/68204784 |
| [7] | 新浪财经 现制饮品行业下半场,蜜雪冰城加大供应链体系升级投入 |
蜜雪集团 2026 年上半年收入 152.2 亿元、毛利 46.3 亿元、净利润 23.2 亿元;门店网络覆盖全球 17 个国家;全球门店规模约 64,000 家;核心竞争优势来自「供应链 + 门店运营 + 品牌 IP」三位一体;2026 年开启新一轮战略投资周期,重点投向安全与品质;行业竞争重心转向供应链能力、品控能力与长期品牌价值 检索:2026-09-27 |
https://t.cj.sina.com.cn/articles/view/1644119190/61ff449602002ney6 |
| [8] | 南方网 存量竞争突围:现制茶饮咖啡驶入「品质 + 效率」双驱赛道 |
中尾部品牌放弃盲目扩张、选择区域深耕路径,部分柠檬茶品牌缩减 SKU 聚焦核心品类;《现制茶饮品原辅料要求》由中华全国供销合作总社指导、中国茶叶流通协会组织制定,喜茶、古茗等头部品牌深度参与标准制定,瑞幸咖啡同步发布企业标准;标准落地抬高行业准入门槛,推动竞争从价格战转向以原料品质、健康配方为核心的价值竞争 检索:2026-09-27 |
https://news.southcn.com/node_812903b83a/0bb41ad3ab.shtml |
| [9] | 三个皮匠报告(现制饮品产业链) 现制饮品产业链结构与价值分布 |
现制饮品产业链分上中下游:上游为原材料种植与初加工;中游为深加工与食材生产(茶叶精制、咖啡烘焙、果浆果茸、乳制品加工、固体饮料);下游为终端门店制作与销售;上游原材料成本通常占一杯饮品终端售价的20%–30%,中游食材加工环节毛利率在 20%–40%,下游品牌门店毛利率最高可达 60%–70%,但需承担租金、人工、营销等高额固定成本;头部品牌以「三产反向驱动一二产」的逆向融合向产业链上游延伸 检索:2026-09-27 |
https://www.sgpjbg.com/news/7029953.html |
| [10] | 本报告 本报告测算口径(假设与参数见附录 C) |
2025 年营收 335.6 亿元(+35.2%)、归母净利 58.8 亿元;全球门店约 59,785 家,中国内地 55,356 家(三线及以下占比约 58%);商品及设备销售收入 327.66 亿元、占比 97.6%,加盟及相关服务 7.94 亿元、占比 2.4%;毛利率 29.9%;核心饮品食材 100% 自主生产、采购网络覆盖 38 个国家、28 个仓库配送网络覆盖超 300 个地级市 检索:2026-09-27 |
—(本报告测算,无外部直接来源) |
| [11] | 古茗(01364.HK)2025 年度业绩公告 古茗全年经营数据 |
2025 年营收 129.1 亿元(+46.9%)、归母净利 31.09 亿元(+110.3%);门店 13,554 家(二线及以下占比约 82%);单店日均 GMV 约 7,800 元、全年售出 19 亿杯、单店日均杯数 456 杯;运营 24 个仓库、冷库库容超 7 万立方米,向约 98% 门店提供每两日一次冷链配送,仓到店配送成本占 GMV 比例不到 1%;毛利率约 33% 检索:2026-09-27 |
https://www1.hkexnews.hk/listedco/listconews/sehk/2026/0325/2026032501364_c.pdf |
| [12] | 霸王茶姬(NASDAQ: CHA)2025 年报 霸王茶姬全年经营数据 |
2025 年全球门店 7,453 家(中国内地 7,108 家);总 GMV 315.8 亿元(+7.2%)、净收入 129.1 亿元(+4.0%)、经调净利 19.1 亿元;活跃会员 4,470 万;海外 GMV 3.7 亿元(同比 +84.6%)、海外门店 345 家覆盖 7 个国家;主力价格带 16–25 元 检索:2026-09-27 |
https://investor.chagee.com/news-releases/news-release-details/chagee-announces-fourth-quarter-and-full-year-2025-unaudited/ |
| [13] | 奈雪的茶(02150.HK)2025 年度业绩公告 奈雪的茶全年经营数据 |
2025 年营收 43.31 亿元(-12.0%)、经调净亏损 2.41 亿元(亏损收窄 73.8%);门店 1,646 家、年内净关 152 家;直营单店日销 7,700 元;毛利率 66%;外卖订单占总营收 52.6%,履约成本 4.62 亿元(+34%) 检索:2026-09-27 |
https://www.cnfin.com/announ/detail/index.html?announ=hk&code=02150&dannoun=hkdetail&id=827884931141 |
| [14] | 瑞幸咖啡投资者关系(IR) 2025 年第四季度及全年业绩 |
全年净收入 492.88 亿元(+43%);门店 31,048 家;全年现制饮品销量 41 亿杯 检索:2026-09-27 |
http://investor.luckincoffee.com/news-releases/news-release-details/luckin-coffee-announces-fourth-quarter-and-fiscal-year-2025 |
| [15] | 三个皮匠报告(星巴克中国收入口径) 星巴克中国 2025 财年收入 |
星巴克中国 2025 财年收入约 31.05 亿美元(约 220.77 亿元,+5%);现磨咖啡 2025 年市场规模约 1,884 亿元、占咖啡总消费量 86.4% 检索:2026-09-27 |
https://m.sgpjbg.com/news/7074703.html |
| [16] | 同花顺财经 2025–2026 新式茶饮门店与规模 |
2025 年新式茶饮市场规模约 3,749 亿元、同比增速降至约 5.7%;2025 年 9 月全国门店超 41.5 万家,近一年新开 11.8 万家少于闭店 15.7 万家 检索:2026-09-27 |
https://stock.10jqka.com.cn/hks/20260704/c677947644.shtml |
| [17] | 证券时报 霸王茶姬海外业务与全年业绩 |
霸王茶姬 2025 年全球门店 7,453 家、GMV 315.8 亿元、净收入 129.1 亿元、经调净利 19.1 亿元;海外 GMV 3.7 亿元(同比 +84.6%) 检索:2026-09-27 |
https://www.stcn.com/article/detail/3718173.html |
B证明链台账
本报告共设九条可证伪链,覆盖规模口径对账、集中度演变、梯队与价格带、能力来源、壁垒类型认定、价格战的成本不对称、格局演变路径、新进入者切口,以及结论层的观察指标。每条链均给出依据、边界、反面证据、跟踪指标与证伪条件。台账如下:
| 链编号 | 核心判断 | 主要依据 | 跟踪指标 | 证伪条件 | 数据档次 |
|---|---|---|---|---|---|
| 链 1(摘要) | 规模口径相差可达 26%,份额讨论须先锁口径 | 茶饮三口径 3,600 / 3,020 / 3,749 亿元 [1][16] | 机构年度规模与口径说明 | 同机构追溯修正幅度 >15% | [T2] |
| 链 2(第一章) | 集中度提升转为存量出清驱动 | 门店 44.9 万 → 38 万家 [2]、闭店 11.9 万家 [6] | 门店净增、闭店数、同店销售 | 门店连续两年净增且增速回 10%+ | [T2]+[T3] |
| 链 3(第二章) | 价格带内竞争烈度高于跨带竞争 | 四档价格带互不重叠 [10][11][13] | 主力 SKU 到手价、跨带新品占比 | 两家头部价格带重叠 >50% | [T1]+[T2] |
| 链 4(第三章) | 只有供应链与规模采购是硬能力 | 蜜雪 28 仓 [10]、古茗配送 <1% [11]、奈雪亏损 [13] | 仓网数量、配送成本占比、净利率 | 低毛利品牌单店产出系统性胜出 | [T1] |
| 链 5(第四章) | 主导壁垒是规模 + 供应链,点位被高估 | 万店六巨头 >13 万家 [5]、同商圈多品牌共存 | 仓网覆盖、同商圈共存数、搬迁率 | 门店不增而单店产出与毛利率双升 | [T2]+测算 |
| 链 6(第五章) | 价格战决定变量是固定成本能否下移 | 奈雪毛利率 66% 但净亏 2.41 亿元 [13] | 毛利率、经调净利率、门店净关 | 低毛利品牌净利率连续两年更高 | [T1] |
| 链 7(第六章) | 总量集中与价格带固化并行 | 门店出清 [2][6]、标准 2026 年实施 [6][8] | CR5 走势、合规成本、门店退出数 | CR5 连续两年不升或出现跨带通吃 | [T1]+[T2] |
| 链 8(第七章) | 可行切口是区域深耕 + 细分品类 | 万店门槛 [5]、区域深耕动作 [8] | 新品牌门店与首年单店产出 | 极致低价新品牌规模化盈利 | [T2]+[T3] |
| 链 9(结论) | 赢家在「份额高 + 护城河可验证」象限 | 蜜雪 18.6% 份额 [3] + 29.9% 毛利率 [10] | CR5、单店 GMV、毛利率、配送成本 | 份额高但护城河不可验证者持续领先 | [T1]+[T2]+测算 |
C数据档次说明
本报告所有关键数据均按四档标注数据来源档次,以区分证据强度与可复核性,下面逐档落到本报告实际用到的数据上:
- [T1]一手或官方口径:蜜雪集团、古茗、奈雪的茶、霸王茶姬的业绩公告(营收、毛利率、门店数、仓网数量、配送成本占比),以及瑞幸咖啡投资者关系披露(净收入 492.88 亿元、门店 31,048 家、41 亿杯)[10][11][12][13][14];可直接复核;
- [T2]机构二手口径:灼识咨询、益普索与艾媒咨询的市场规模 [1][16],第三方对门店总数、CR3/CR5/CR7、各品牌营收份额与连锁化率的整理 [2][3][5];口径存在差异,引用时须注明来源;
- [T3]媒体转引口径:星巴克中国收入约 220.77 亿元 [15]、行业闭店 11.9 万家与行业增速 3.5% [6]、茶颜悦色门店约 200 家与悸动烧仙草净关 389 家 [3];未经独立审计,仅作参考;
- [缺口]数据缺口:各品牌的会员复购率、品牌溢价幅度的单独拆分、以及点位质量(客流与租金效率)均无统一公开口径;本报告对此只给定性判断与「半壁垒」认定,不纳入评分测算。
所有标注「测算」的数字,均为本报告基于外部锚参数推算的结果,推算公式与参数取值在正文中逐项给出;测算值与外部锚存在偏差时,均在正文标注对账结果。本报告有三处口径差异需要读者特别留意:其一是市场规模,现制茶饮在灼识、益普索、艾媒三套口径下分别约 3,600 亿元、3,020 亿元与 3,749 亿元 [1][16],差异源于是否含外卖平台 GMV 与关联消费;其二是门店数,瑞幸存在 30,219 家与 31,048 家两个披露口径 [2][14],差异来自统计时点;其三是集中度,营收口径 CR5 约 41.9% 与门店口径 TOP5 约 54% 不可直接比较 [3]。本报告的壁垒判断统一采用营收与单店经营指标,门店数仅作供给密度参考。
评论(0)