
基本信息
阅读时间:约 12 分钟
字数:约 4811 字
摘要:同样一笔钱,在东南亚和欧洲能过出完全不同的生活。本文用「四层成本漏斗模型」拆解住房、制度、流动性与生活方式四层支出,对照曼谷、清迈、岘港、槟城与里斯本、波尔图、布达佩斯、瓦伦西亚的真实成本画像,并给出可复算的结余率指标与五步筛城法,帮助跨境生活者把「哪里更便宜」变成一道关于自身结构的算术题。
全文语音
中文
English
日本語
한국어
专业分析:把「低成本宜居」拆成四层可比结构
谈「东南亚更便宜,还是欧洲更便宜」,如果只比一杯咖啡或一顿街边饭的价格,几乎必然得出误导性结论。真正决定一个人能否在某座城市长期舒适生活的,不是单项物价,而是一整套成本结构。据行业公开口径(Numbeo 生活成本指数、Mercer 城市生活成本排名等第三方统计),曼谷、清迈、岘港的餐饮与本地服务价格,普遍只有里斯本、波尔图的五成到七成;但若把住房、税费、签证、医疗与往返机票一并计入,两者的差距会明显收窄,甚至在某些收入区间发生反转。
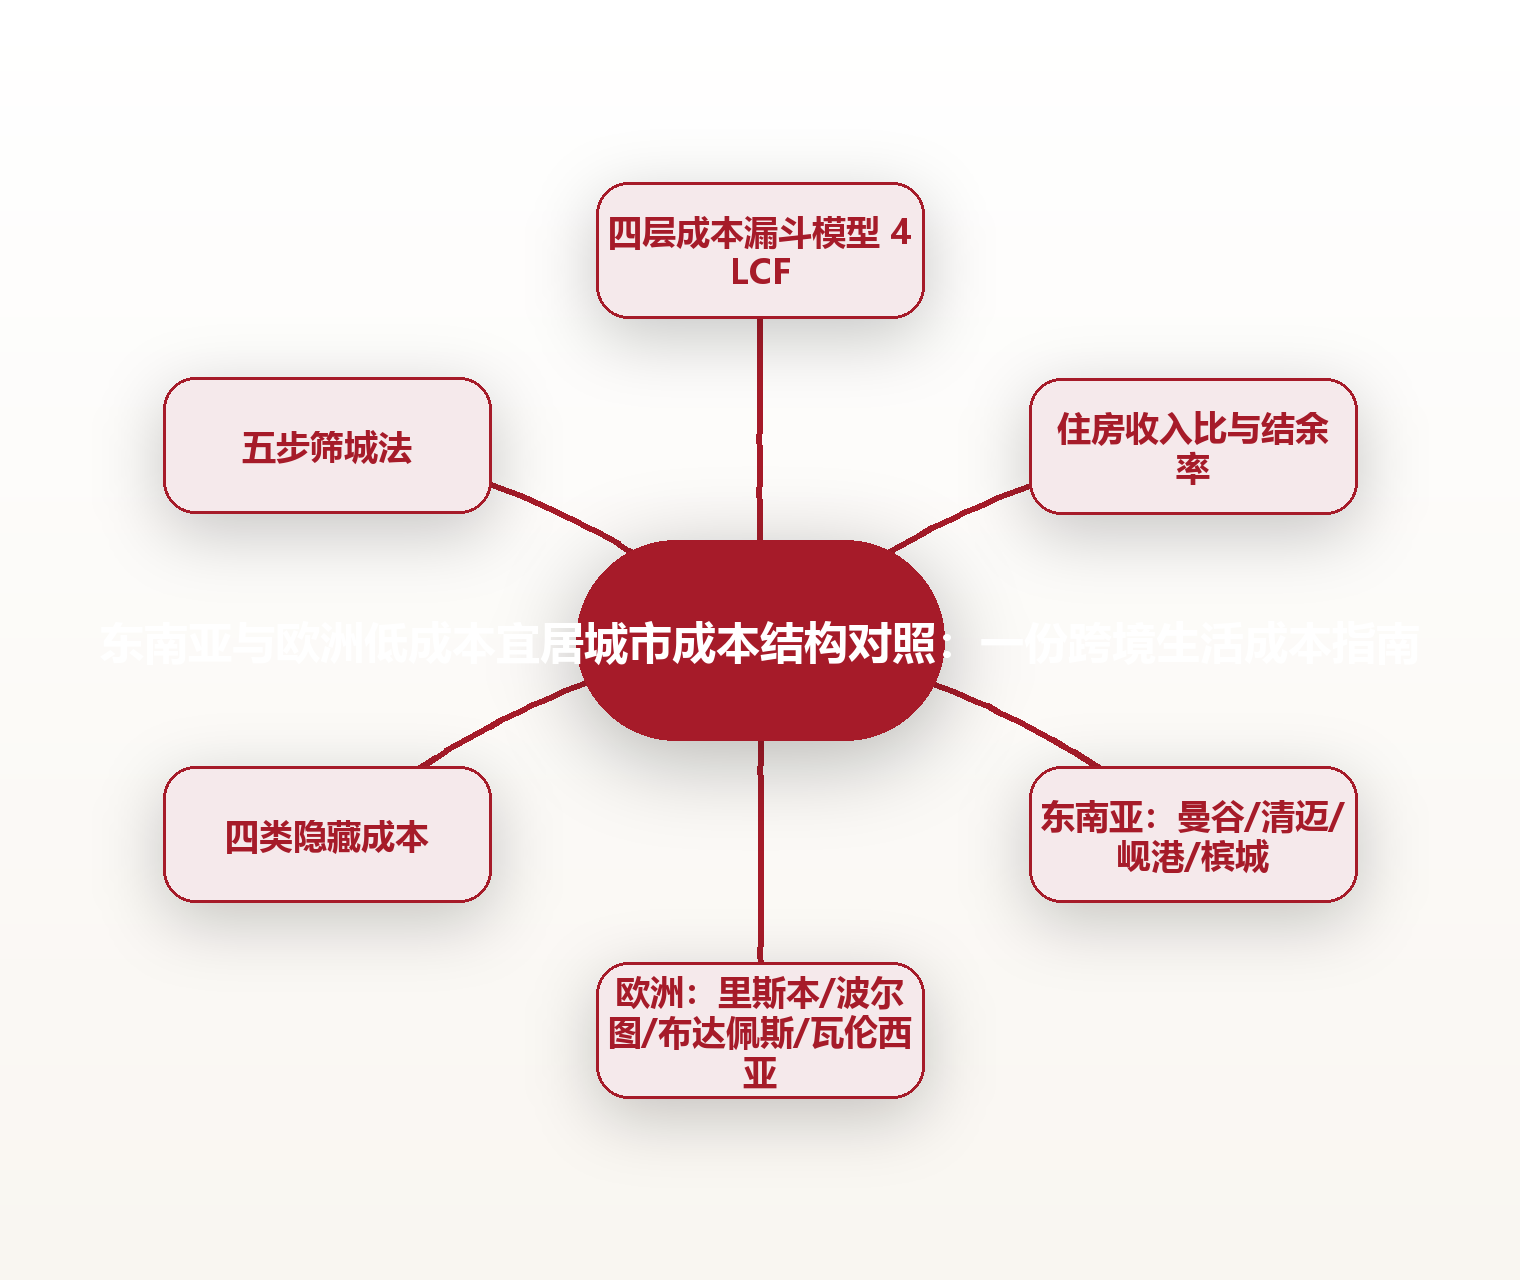
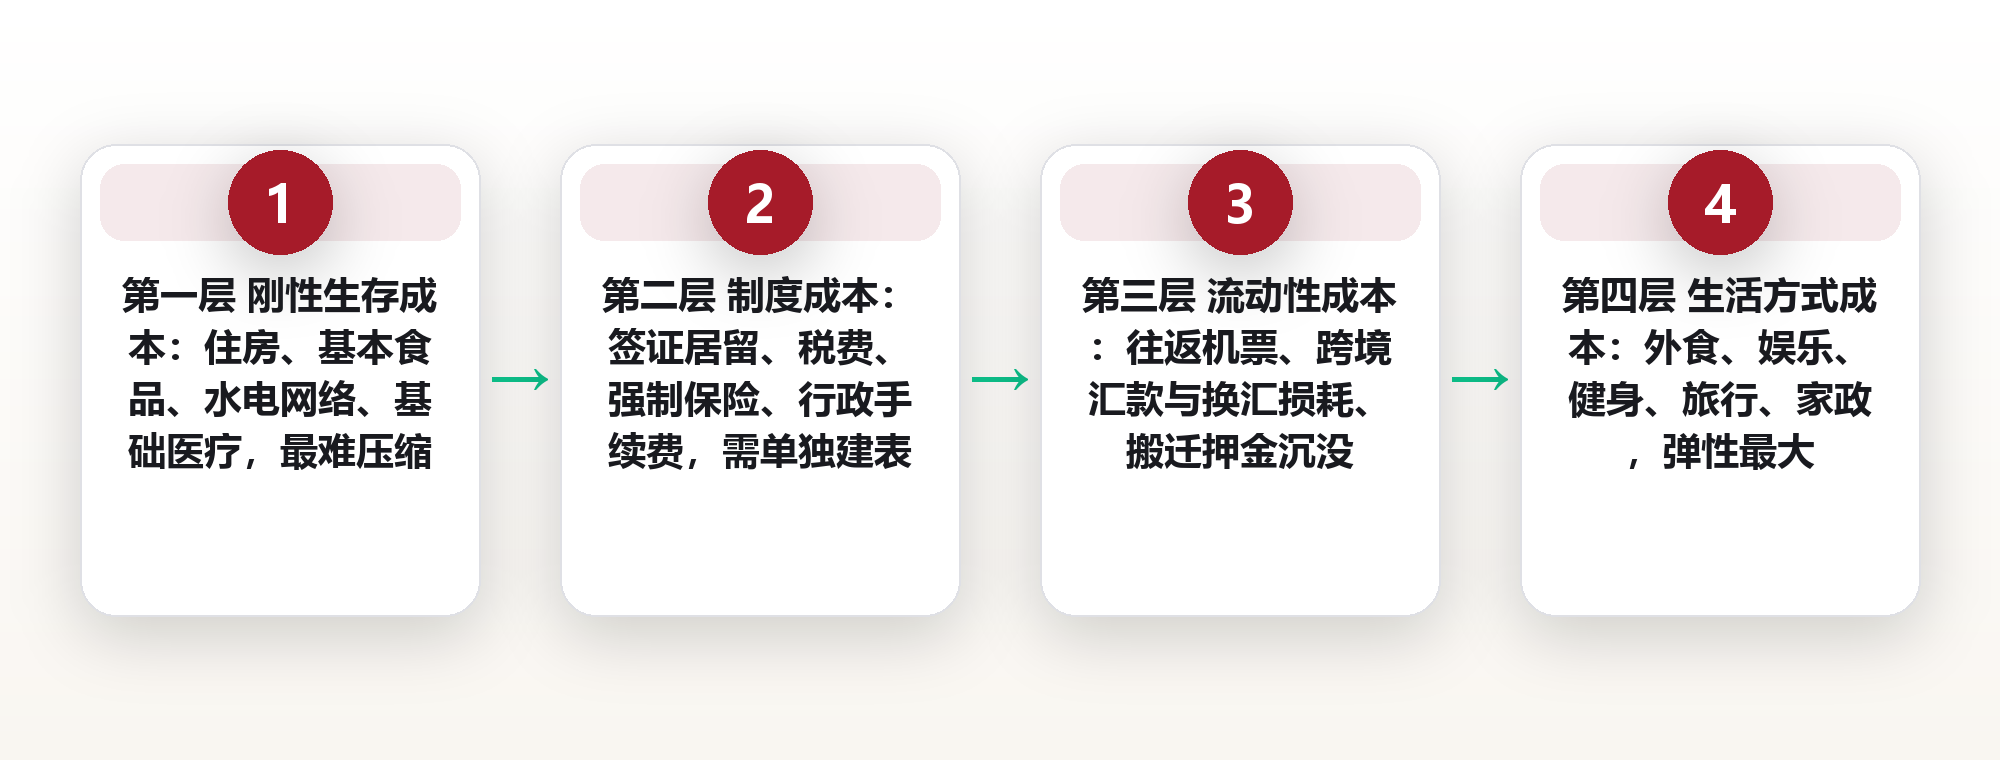
本文提出一个便于操作的命名框架——「四层成本漏斗模型」(Four-Layer Cost Funnel,简称 4LCF)。它把每月支出按可压缩程度由内到外分为四层:第一层「刚性生存成本」,含住房、基本食品、水电网络、基础医疗;第二层「制度成本」,含签证与居留、税费、强制保险、行政手续费;第三层「流动性成本」,含往返机票、跨国汇款与换汇损耗、搬迁押金沉没;第四层「生活方式成本」,含外食、娱乐、健身、旅行与家政。四层相加,才是真实的「宜居成本」。
与 4LCF 相对的是市场上流行的「单一指数法」:直接引用某个生活成本指数排名,用一把尺子量所有城市。这种做法便于快速排序,却忽略两点——各城市外籍人士与本地人的消费篮子差异极大,以及制度成本、流动性成本往往根本不在指数里。以葡萄牙里斯本为例,2015 年前后它曾是欧洲「高性价比」的代表,随着黄金签证与远程办公人群涌入,核心区租金在数年区间内出现显著上行;同一座城市在不同年份的宜居结论可能完全相反,这正是单一指数法最容易被时间击穿的地方。
要让框架可落地,我们给出四个可度量的核心指标:其一,「住房收入比」,即月租金中位数除以当地税后收入中位数,用于判断住房是否过度挤压其他开支;其二,「制度成本占比」,把签证、保险、税费摊到全年再除以年支出;其三,「结余率」,即(收入 − 四层总成本)÷ 收入;其四,「六个月抗风险现金覆盖率」,衡量收入中断时还能撑多久。建议的执行清单是:先按城市采集四层数据,再以「结余率」与「抗风险覆盖率」双阈值筛选,最后用一次 30 天实地试住校准假设。顺序不能颠倒——先算结构,再谈感受。
名义价格之外:购买力平价与实际可支配结余
很多人算成本的起点是汇率换算,把 100 元人民币按牌价折成泰铢或欧元,然后比较数字大小。这一步只能回答「账面对比」,回答不了「生活感受」。同样的名义金额,在曼谷可能买到三顿不错的正餐,在里斯本可能只够一顿。因此更有意义的对照量是购买力平价口径下的「一篮子生活品」价格,而非单一商品价格。
购买力平价的核心思想是:比较不同地区同一组商品与服务需要多少当地货币,从而剔除汇率与物价水平差异。对个人而言,更实用的近似做法是构建自己的「个人消费篮子」——列出你每月真实会买的东西:住房面积、通勤方式、常去餐厅档次、健身房、网络带宽、医疗自付比例。把这张清单在两个候选城市分别询价,得到的差值才是属于你的、而非统计平均的生活成本差。
真正决定「过得好不好」的,是结余而非价格。A 城市物价低但本地收入也低,意味着若你依赖本地就业,实际可支配结余未必优于 B 城市;B 城市物价高但税率低、制度成本透明,对高名义收入人群反而更友好。换句话说,成本比较必须带上「收入侧」这一维,否则只是一场没有分母的除法。
因此我们建议把比较结果写成一个可复算的结余表:收入(本地或远程)、四层成本、税费、结余、结余率,逐行列出。这张表不需要精确到个位数,但必须能承受「把某一层调高 20%」的压力对照。能扛住压力对照的方案,才是可以打包行李的方案。
东南亚阵营:曼谷、清迈、岘港、槟城的成本画像
东南亚的低成本宜居城市,通常具备几个共同特征:热带或亚热带气候、成熟的公寓供给、密集的街边餐饮与便利店、相对低廉的本地服务人力,以及逐步放宽的长期居留政策。曼谷是这一阵营中最国际化的一座,医疗与商业配套接近发达经济体水平,代价是核心区租金与通勤时间同步走高;清迈节奏更慢、生活半径更小,适合对数字化便利度要求不高的人群。
越南的岘港与芽庄,在沿海城市中属于成本曲线较平缓的一档。本地餐饮与出行成本低,但需注意外籍人士在医疗、长期签证与英语服务上的可得性差异,可能需要额外预留「制度与服务溢价」。马来西亚的槟城与吉隆坡,则因为英语普及、医疗旅游成熟、长期居留计划门槛可预期,成为不少人心中「东南亚成本 + 英联邦制度」的折中选项。
把这几座城市放进 4LCF 模型,第一层刚性成本通常表现优异,第二层制度成本则差异明显:泰国有面向长期居留与退休的多类签证,马来西亚有长期居留计划,越南则更依赖多次往返与签证续期。制度成本是东南亚阵营最需要单独建表的一项,因为它会随着政策调整而变化,且往往要求一定的资金证明或保险安排。
流动性成本方面,东南亚对「频繁往返母国」的人群更友好——飞行时间短、廉价航空密集,探亲与回国的边际成本低。这意味着对于仍需维持本国社会关系与工作关系的人,东南亚在第三层上的隐性优势,常被只看物价的对比文章忽略。
欧洲阵营:里斯本、波尔图、布达佩斯、瓦伦西亚的成本画像
欧洲的「低成本」是相对的:它比伦敦、巴黎、苏黎世便宜,但绝对水平通常仍高于东南亚。葡萄牙的里斯本与波尔图长期被视为西欧性价比代表,气候温和、英语普及、生活品质高;代价是热门区域租金上涨较快,且中高端住房供给偏紧,实地找房的难度往往高于账面数字给人的印象。
中东欧的布达佩斯、克拉科夫等城市,以「欧盟成员 + 较低物价」构成独特组合:餐饮、公共交通与本地服务价格友好,城市历史感强,适合看重文化密度与步行尺度的人群。西班牙的瓦伦西亚、塞维利亚,则以地中海气候、相对温和的住房成本与成熟的社区生活见长,在「西欧便利度」与「南欧物价」之间取得平衡。
用 4LCF 拆解,欧洲阵营的优势在第二层「制度成本」的可预期性:合法居留路径相对清晰,公共医疗与教育体系覆盖较广,行政流程虽慢但有章可循。其劣势集中在第四层生活方式成本与第一层住房成本——外食、酒类、能源与热门城市租金,会显著抬高每月的「体面生活阈值」。
流动性成本上,欧洲对「一次定居、长期不动」的人更划算:一旦落地,本地社保与医疗的连续性价值会随时间累积。但对需要频繁回亚洲的人,往返机票与时间成本会成为一笔不小的固定支出。因此欧洲阵营更适合「以定居为目的」而非「以候鸟为目的」的规划逻辑。
一张月度账单的逐项对照
为了让对照不止停留在概念层,我们按四层结构给出一个「量级示意账单」。注意:以下数值为量级示意,来自行业公开口径的整合与常见访谈区间,实际会因城市、街区、生活方式与年份大幅波动,不作为任何报价或个人预算承诺。
第一层刚性生存成本:东南亚中枢城市的一居室租金,量级常落在每月 2000 至 4500 元人民币区间;欧洲南欧与中东欧的同类住房,量级常落在 4000 至 9000 元区间。基本食品与水电网络,东南亚约为欧洲的六到八成。第二层制度成本:东南亚长期签证与保险年化支出,量级可落在数千至上万元;欧洲居留与社保体系则更依赖收入与居留类型,透明度高但绝对金额不低。
第三层流动性成本:若一年往返母国两到三次,东南亚的单程机票常低于欧洲航线,全年差异可达数千元到上万元。第四层生活方式成本:东南亚的外食、按摩、家政价格优势明显;欧洲的健身、文化活动与旅行则各有体系化供给,「单位满足感」未必输给低价。
把四层相加后,一个常见规律浮现:对于「数字化远程收入 + 简单生活方式」的人群,东南亚的结余率通常更高;对于「重视公共制度连续性 + 长期定居」的人群,欧洲的综合体验成本与确定性往往更优。结论取决于人,而非城市本身。
被低估的四类隐藏成本
第一类是「制度切换成本」。每一次签证类型变更、居留等级升级或税务身份切换,都可能带来律师费、翻译公证、资金证明占用与时间成本。它不体现在月度账单里,却会在关键时刻集中爆发,且难以用一次旅行感受出来。
第二类是「流动性摩擦」。跨国汇款的手续费与换汇点差、两地银行账户的维护、紧急情况下的跨境转账时效,都会持续侵蚀结余。对资产与收入分散在多个司法辖区的人来说,这一项的管理复杂度本身就是成本。
第三类是「医疗与保险的可得性缺口」。东南亚的私立医院国际化程度高但自付比例大,欧洲的公共医疗覆盖广但等待时间与语言门槛是现实约束。保险费用、自付比例、慢病用药的连续性,必须在落地前逐项确认,而不是等到需要时才发现保障有洞。
第四类是「社交重建成本」。离开原有的职业网络与亲友支持系统,前六到十二个月往往伴随隐性支出与情绪成本:更频繁的旅行、更高的试错消费、更高的信息获取成本。把「社交重建期」预留进预算与时间表,能显著降低中途放弃的概率。
收入结构决定结论:本地收入与远程收入的岔路
同一座城市,对本地收入者与远程收入者可能是两个完全不同的答案。若你的收入锚定在东南亚本地市场,那么当地物价低这一优势会被本地工资水平同步抵消,结余率未必理想;若你的收入锚定在高名义收入市场,同样的物价水平就会放大结余,形成通常所说的「地理套利」。
但地理套利存在边界。其一是政策与合规边界:不同辖区对税务居民、收入来源与居留资格的规定不同,长期停留可能改变纳税义务,必须提前厘清而不是事后补票。其二是稳定性边界:远程收入依赖的外部市场一旦波动,高结余会迅速变成高压力。其三是可持续性边界:随着年龄增长,对医疗、教育与照护的需求上升,低成本城市的相对优势可能被这些刚需削弱。
因此更稳健的思路是「双轨配置」:把收入来源尽量分散、把生活成本结构尽量简化、把关键保障(医疗、养老、应急现金)放在确定性更高的地方。低成本城市是提高结余效率的工具,而不是对冲全部人生风险的方案。
在落地层面,可以先问三个问题:我的收入是否可远程、是否可迁移、是否可持续十年?我的支出结构中哪一层最难压缩?如果某座城市明天涨价 20%,我的结余还能否为正?回答完这三个问题,「东南亚还是欧洲」往往已经不再是二选一,而变成一道关于自身结构的算术题。
五步筛城法:从清单到落地
第一步「定锚」:先确定收入来源与生活方式的硬约束——是否必须靠近某个时区、是否依赖特定行业生态、是否有子女教育或长辈照护需求。硬约束会一次性排除掉大量候选城市,比逐项比价更高效。
第二步「建表」:按 4LCF 四层为每座候选城市建一张成本表,数据来源标注清楚(公开统计、实地访谈、社群样本),并注明采集时间,因为所有成本数据都会过期。
第三步「打分」:用结余率、六个月抗风险覆盖率、制度成本可预期性、医疗可得性四项指标给城市打分,权重按个人优先级设定。分数只用于排序,不用于拍板。
第四步「试住」:用一次 30 天以上的实地停留校准假设,重点验证住房真实可得性、通勤体验、医疗预约难度与网络稳定性——这四项最容易被线上数据高估。试住期间刻意记录每日实际支出,与建表数据进行对账。
第五步「留退路」:保留可回撤的居住与账户安排,设置明确的复盘节点(例如每 6 个月评估一次结余率与满意度)。宜居不是一次性的搬家决策,而是一套可以迭代、可以退出的动态系统。
三个容易踩的认知误区
误区一:把「便宜」等同于「划算」。低价城市若伴随较低的收入天花板、较高的机会成本或较差的服务可得性,实际生活质量未必更优。判断标准始终是结余与保障,而不是单件商品的价格标签。
误区二:用旅游经验替代长期生活经验。旅游是短期、高消费、低压力的抽样,它测不出长期签证的年化成本、续签的行政摩擦、雨季潮湿对居住体验的影响,也测不出淡季社群的冷清。任何基于一两周旅行的宜居判断,都需要用长期视角再打一次折扣。
误区三:忽略时间与汇率两个变量。成本数据会随通胀、汇率与政策变动而过期;今天算出的结余,可能在一年后被汇率波动吃回去一半。把结果写成可复算的公式、定期更新数据,比记住一个结论更有价值。
避免误区的方法其实很朴素:把结论写成条件句而不是判断句——「在远程收入为 X、生活方式为 Y 的前提下,某城市结余率约为 Z」。条件越清晰,决策越稳健,也越不容易被一篇标题党文章带偏节奏。
常见问题
1.问:只看生活成本指数排名来决定定居城市,可靠吗?答:只能作为初筛。指数口径各异,且通常不覆盖签证、税费、保险与往返机票等制度成本和流动性成本。建议在指数基础上叠加本文的四层结构,再做个人化结余测算。
2.问:东南亚和欧洲,哪个更适合长期定居?答:取决于收入结构与生活优先级。远程收入、偏好简单生活方式者,东南亚的结余率通常更高;重视公共制度连续性、医疗教育体系与定居稳定性者,欧洲的综合确定性往往更优。没有普适答案,只有匹配度。
3.问:成本数据大概多久需要更新一次?答:建议至少每 6 到 12 个月复核一次,住房、汇率与签证政策是在一年内最可能发生显著变化的三项。涉及重大搬迁决策前,应以最新实地数据重新对账,而非沿用旧结论。
4.问:远程收入带来的地理套利,风险主要在哪里?答:主要在合规与稳定性。不同辖区对税务居民与居留资格定义不同,长期停留可能改变纳税义务;同时远程收入本身也可能波动。分散收入来源、预留应急现金、厘清合规义务,是降低风险的三条主线。
5.问:如何降低试错成本?答:先用低成本方式做 30 天以上试住,刻意记录真实支出并与预算表对账;保留可回撤的居住与账户安排;设定固定复盘节点。把搬迁当成可迭代的系统而非一次性赌注,试错成本会显著下降。
无论最终把坐标放在东南亚还是欧洲,低成本宜居的本质都不是「找到全世界最便宜的城市」,而是「找到与自身收入结构、生活方式和风险承受度最匹配的那套成本结构」。先算清楚四层成本,再谈城市名字,往往能省下大量试错时间与情绪成本。本文提及的成本量级仅供参考,具体以落地前的实地核实为准。
图片来源:图1 jarmoluk / Pixabay (CC0) · 图2 Firmbee / Pixabay (CC0) · 图3 PublicDomainPictures / Pixabay (CC0) · 图4 Pexels / Pixabay (CC0) · 图5 stevepb / Pixabay (CC0) · 图6 allybally4b / Pixabay (CC0) · 图7 sabinemondestin / Pixabay (CC0) · 图8 therealcchuff / Pixabay (CC0) · 图9 Tabor / Pixabay (CC0) · 图10 muenzi1958 / Pixabay (CC0) · 图11 Leolo212 / Pixabay (CC0) · 图12 jplenio / Pixabay (CC0) · 图13 zizimao / Pixabay (CC0) · 图14 jhenning / Pixabay (CC0) · 图15 JacekAbramowicz / Pixabay (CC0) · 图16 Stroganova / Pixabay (CC0) · 图17 flo222 / Pixabay (CC0) · 图18 Sergio-sq / Pixabay (CC0) · 图19 bt_real / Pixabay (CC0) · 图20 Bessi / Pixabay (CC0) · 图21 zivica / Pixabay (CC0) · 图22 lin2015 / Pixabay (CC0) · 图23 ahmetyuksek / Pixabay (CC0) · 图24 Ralf1403 / Pixabay (CC0) · 图25 rainerh11 / Pixabay (CC0) · 图26 nattanan23 / Pixabay (CC0) · 图27 nattanan23 / Pixabay (CC0) · 图28 rauschenberger / Pixabay (CC0) · 图29 WilliamCho / Pixabay (CC0) · 图30 Enlightening_Images / Pixabay (CC0) · 图31 raiKom / Pixabay (CC0) · 图32 qimono / Pixabay (CC0) · 图33 Vined / Pixabay (CC0) · 图34 geralt / Pixabay (CC0) · 图35 Willystanley / Pixabay (CC0) · 图36 chsyys / Pixabay (CC0) · 图37 MiraCosic / Pixabay (CC0) · 图38 Dimhou / Pixabay (CC0) · 图39 MiraCosic / Pixabay (CC0) · 图40 focusonpc / Pixabay (CC0)
本文为信息分享与财商教育,不构成任何证券、期货或投资咨询建议,亦不构成个性化投资建议。市场有风险,决策需谨慎。
本文由 AI 生成,经人类主编终审。
评论(0)