
基本信息
阅读时间:约 13 分钟
字数:约 7,146 字
摘要:市场语境:第二居所常被视作美好生活的标配与家庭资产的压舱石,但空置期持有成本(物业、能耗、维修折旧、资金占用机会成本、潜在持有税)正在悄悄吞噬家庭现金流,且多数家庭只算买入价、不算持有账。[1][5]
本文由 AI 生成,经人类主编终审。
| — | 摘要与核心预期差 |
| 01 | 行业界定与规模口径 |
| 02 | 需求侧:第二居所持有者结构与持有行为 |
| 03 | 供给侧:居住服务与资产管理渠道 |
| 04 | 成本拆解(重点):空置期持有成本的六类构成 |
| 05 | 收益差与可复核口径:租金回报能否覆盖持有成本 |
| 06 | 监管与合规:持有税、空置税与口径边界 |
| 07 | 测算:情景、敏感性与可复现示例 |
| 08 | 财商教育风险边界 |
| 09 | 结论 |
| A | 附录A 证据与来源 |
| B | 附录B 参数与假设 |
| C | 附录C 口径说明 |
摘要与核心预期差
市场语境:第二居所常被视作美好生活的标配与家庭资产的压舱石,但空置期持有成本(物业、能耗、维修折旧、资金占用机会成本、潜在持有税)正在悄悄吞噬家庭现金流,且多数家庭只算买入价、不算持有账。[1][5]
我们认为:第二居所的真实成本 = 年持有成本 ÷ 实际使用天数。当年使用天数低于约 60–90 天时,单位享受成本显著高于同类租赁或酒店,资产由"财富"转为"负债"。[测算]
- 全国城镇住宅空置率处于 12%–22% 的高位区间,第二居所闲置是重要组成 [5];
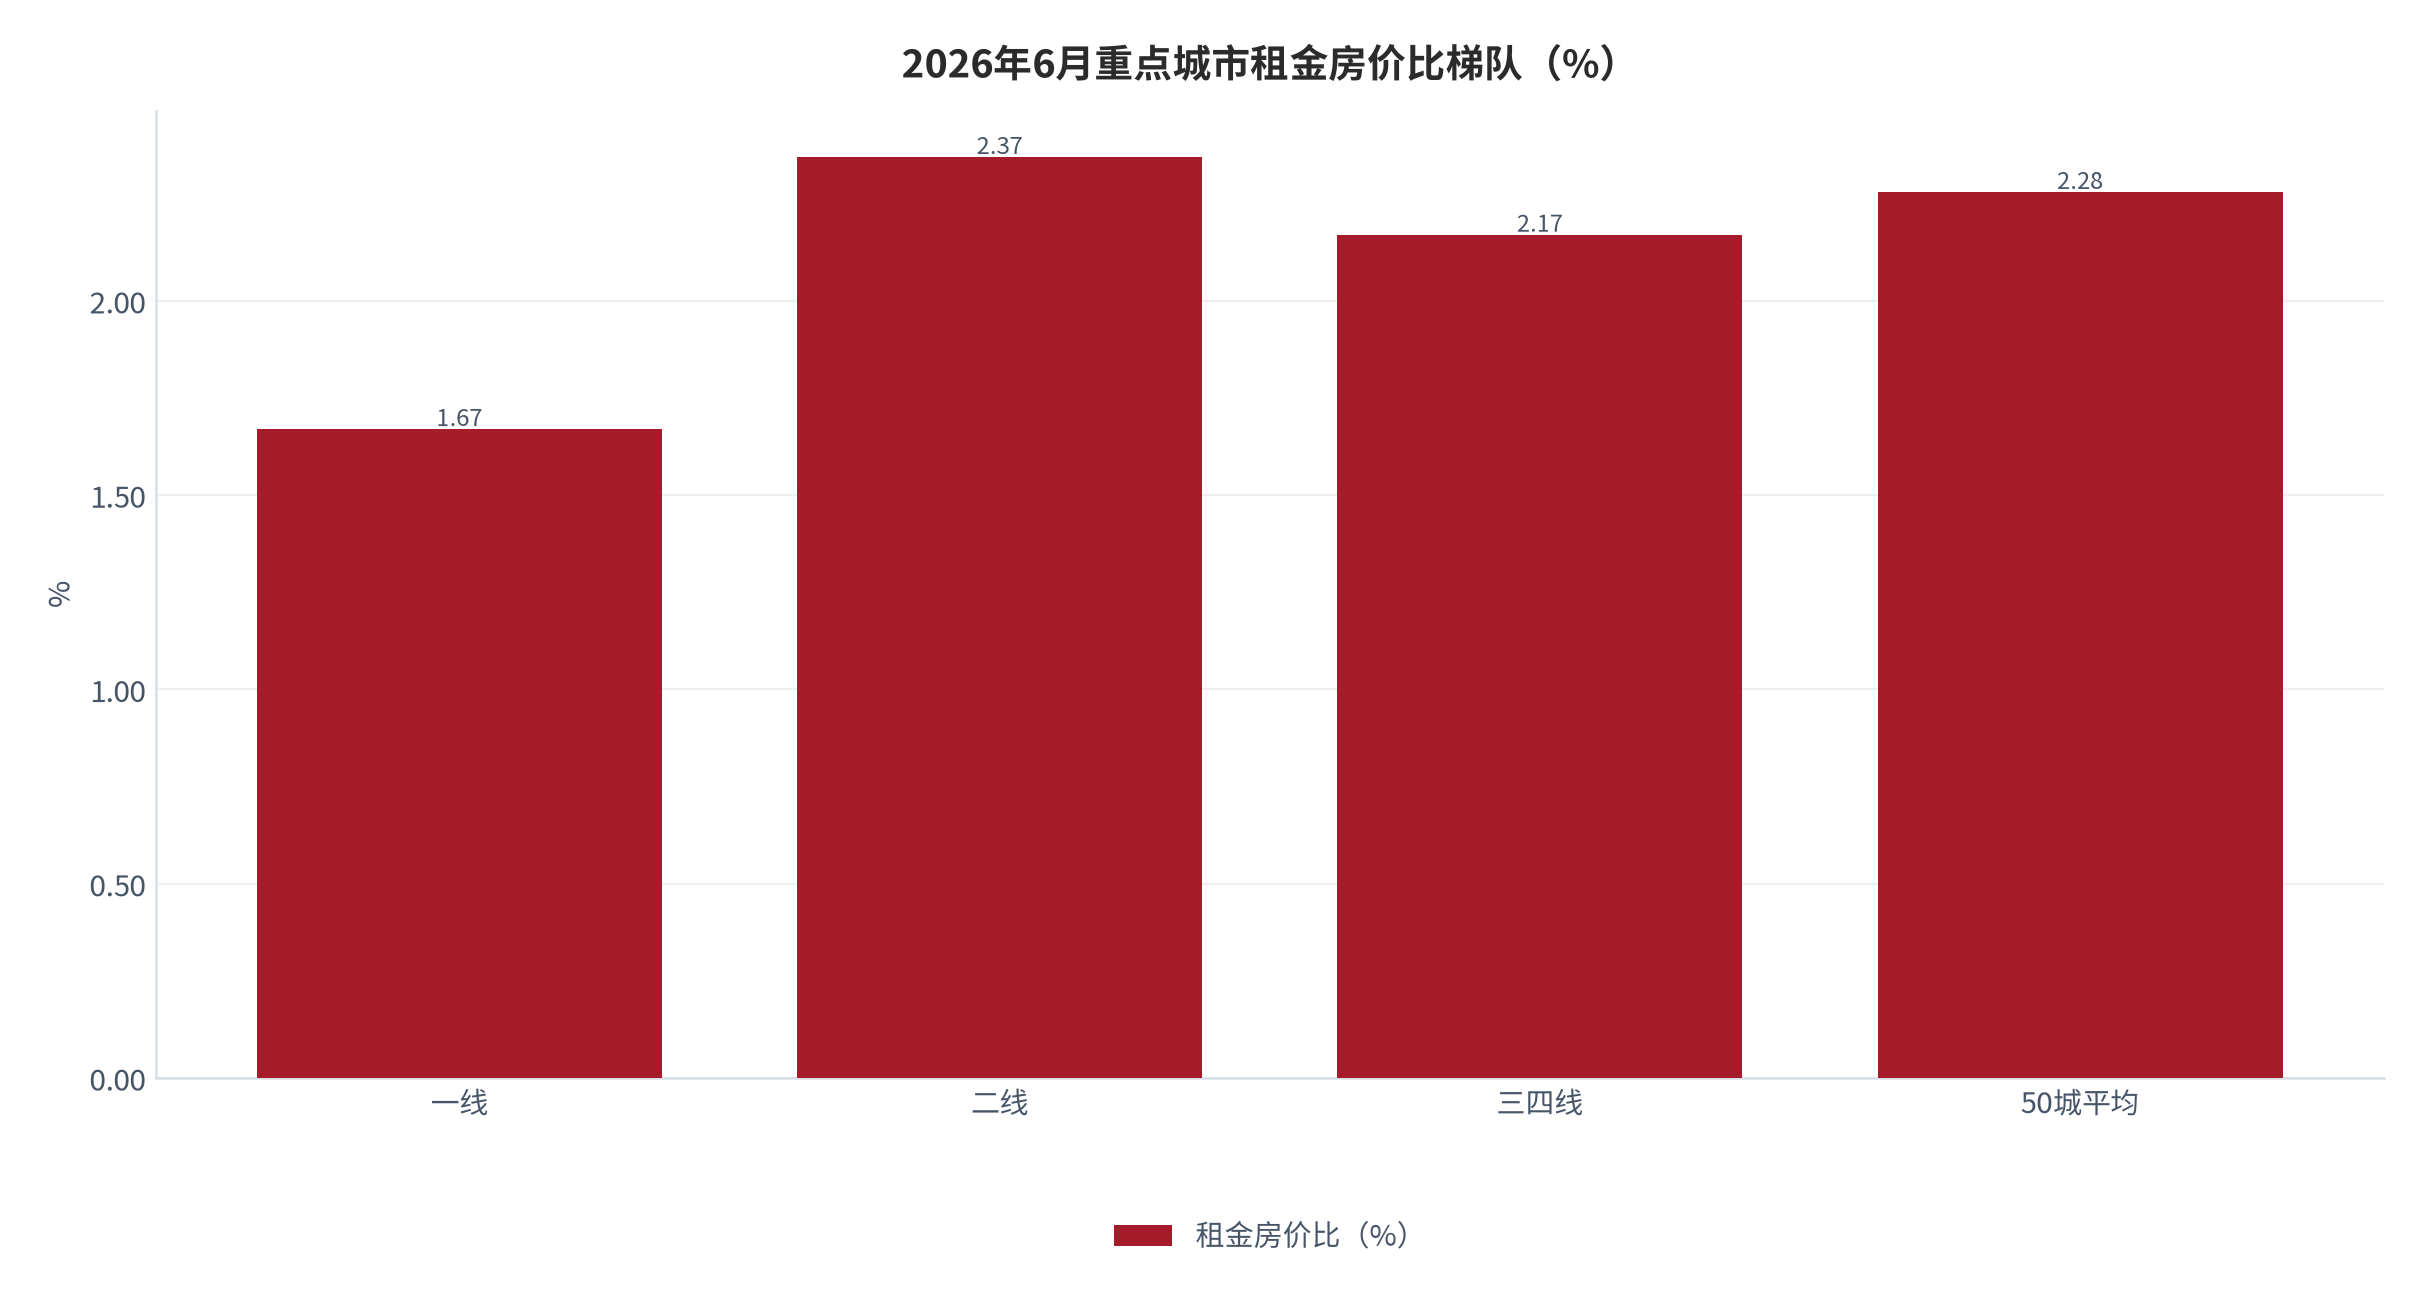
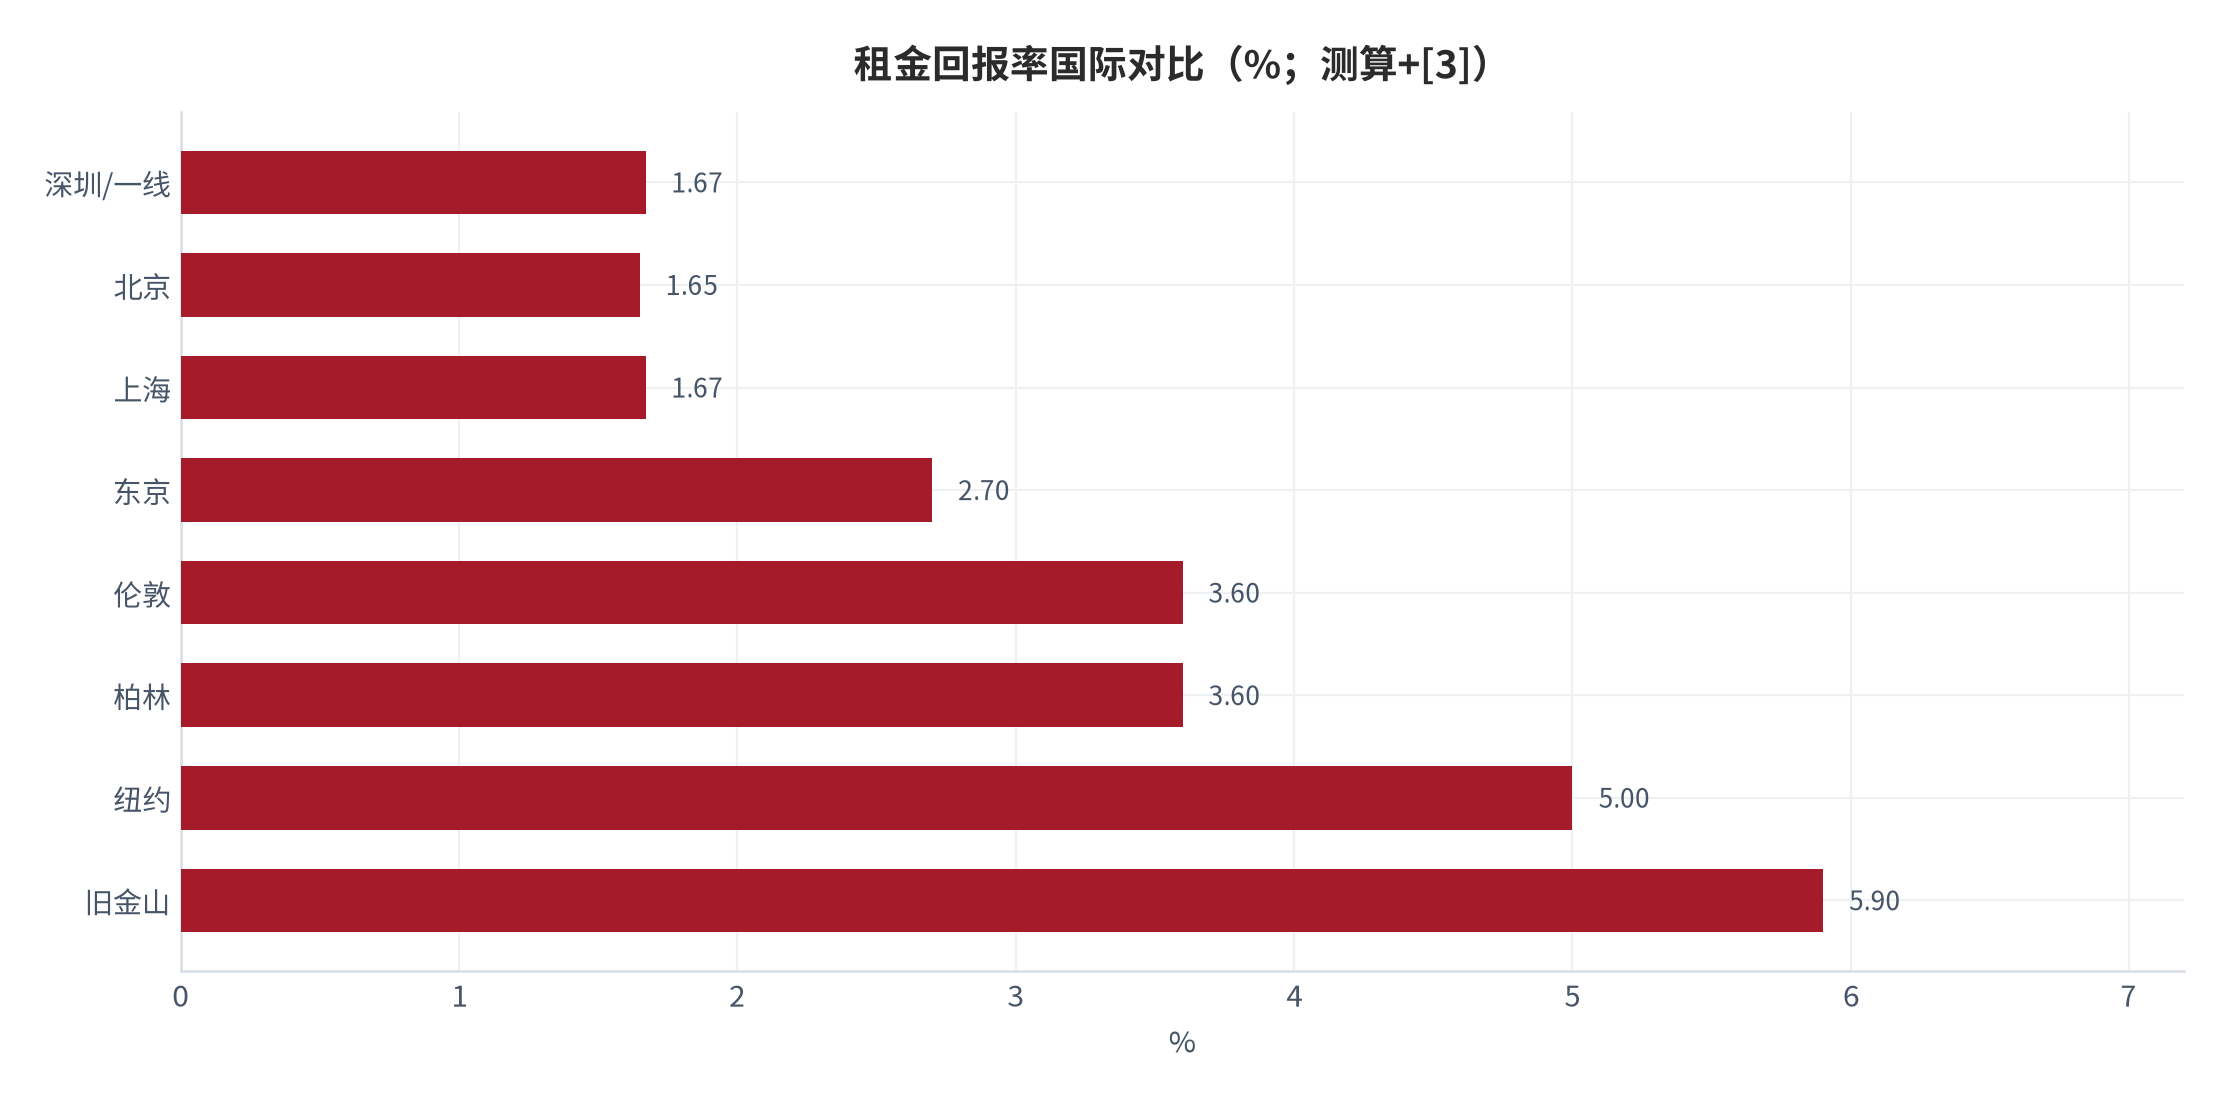
- 2026年6月50城平均租金房价比仅 2.28%,一线更低至 1.67%,租金难以覆盖综合资金成本 [3];
- 100㎡全款二套(购入180万、非试点城市)年毛持有成本约 7.3 万元,其中资金机会成本约占 54,000 元 [测算];
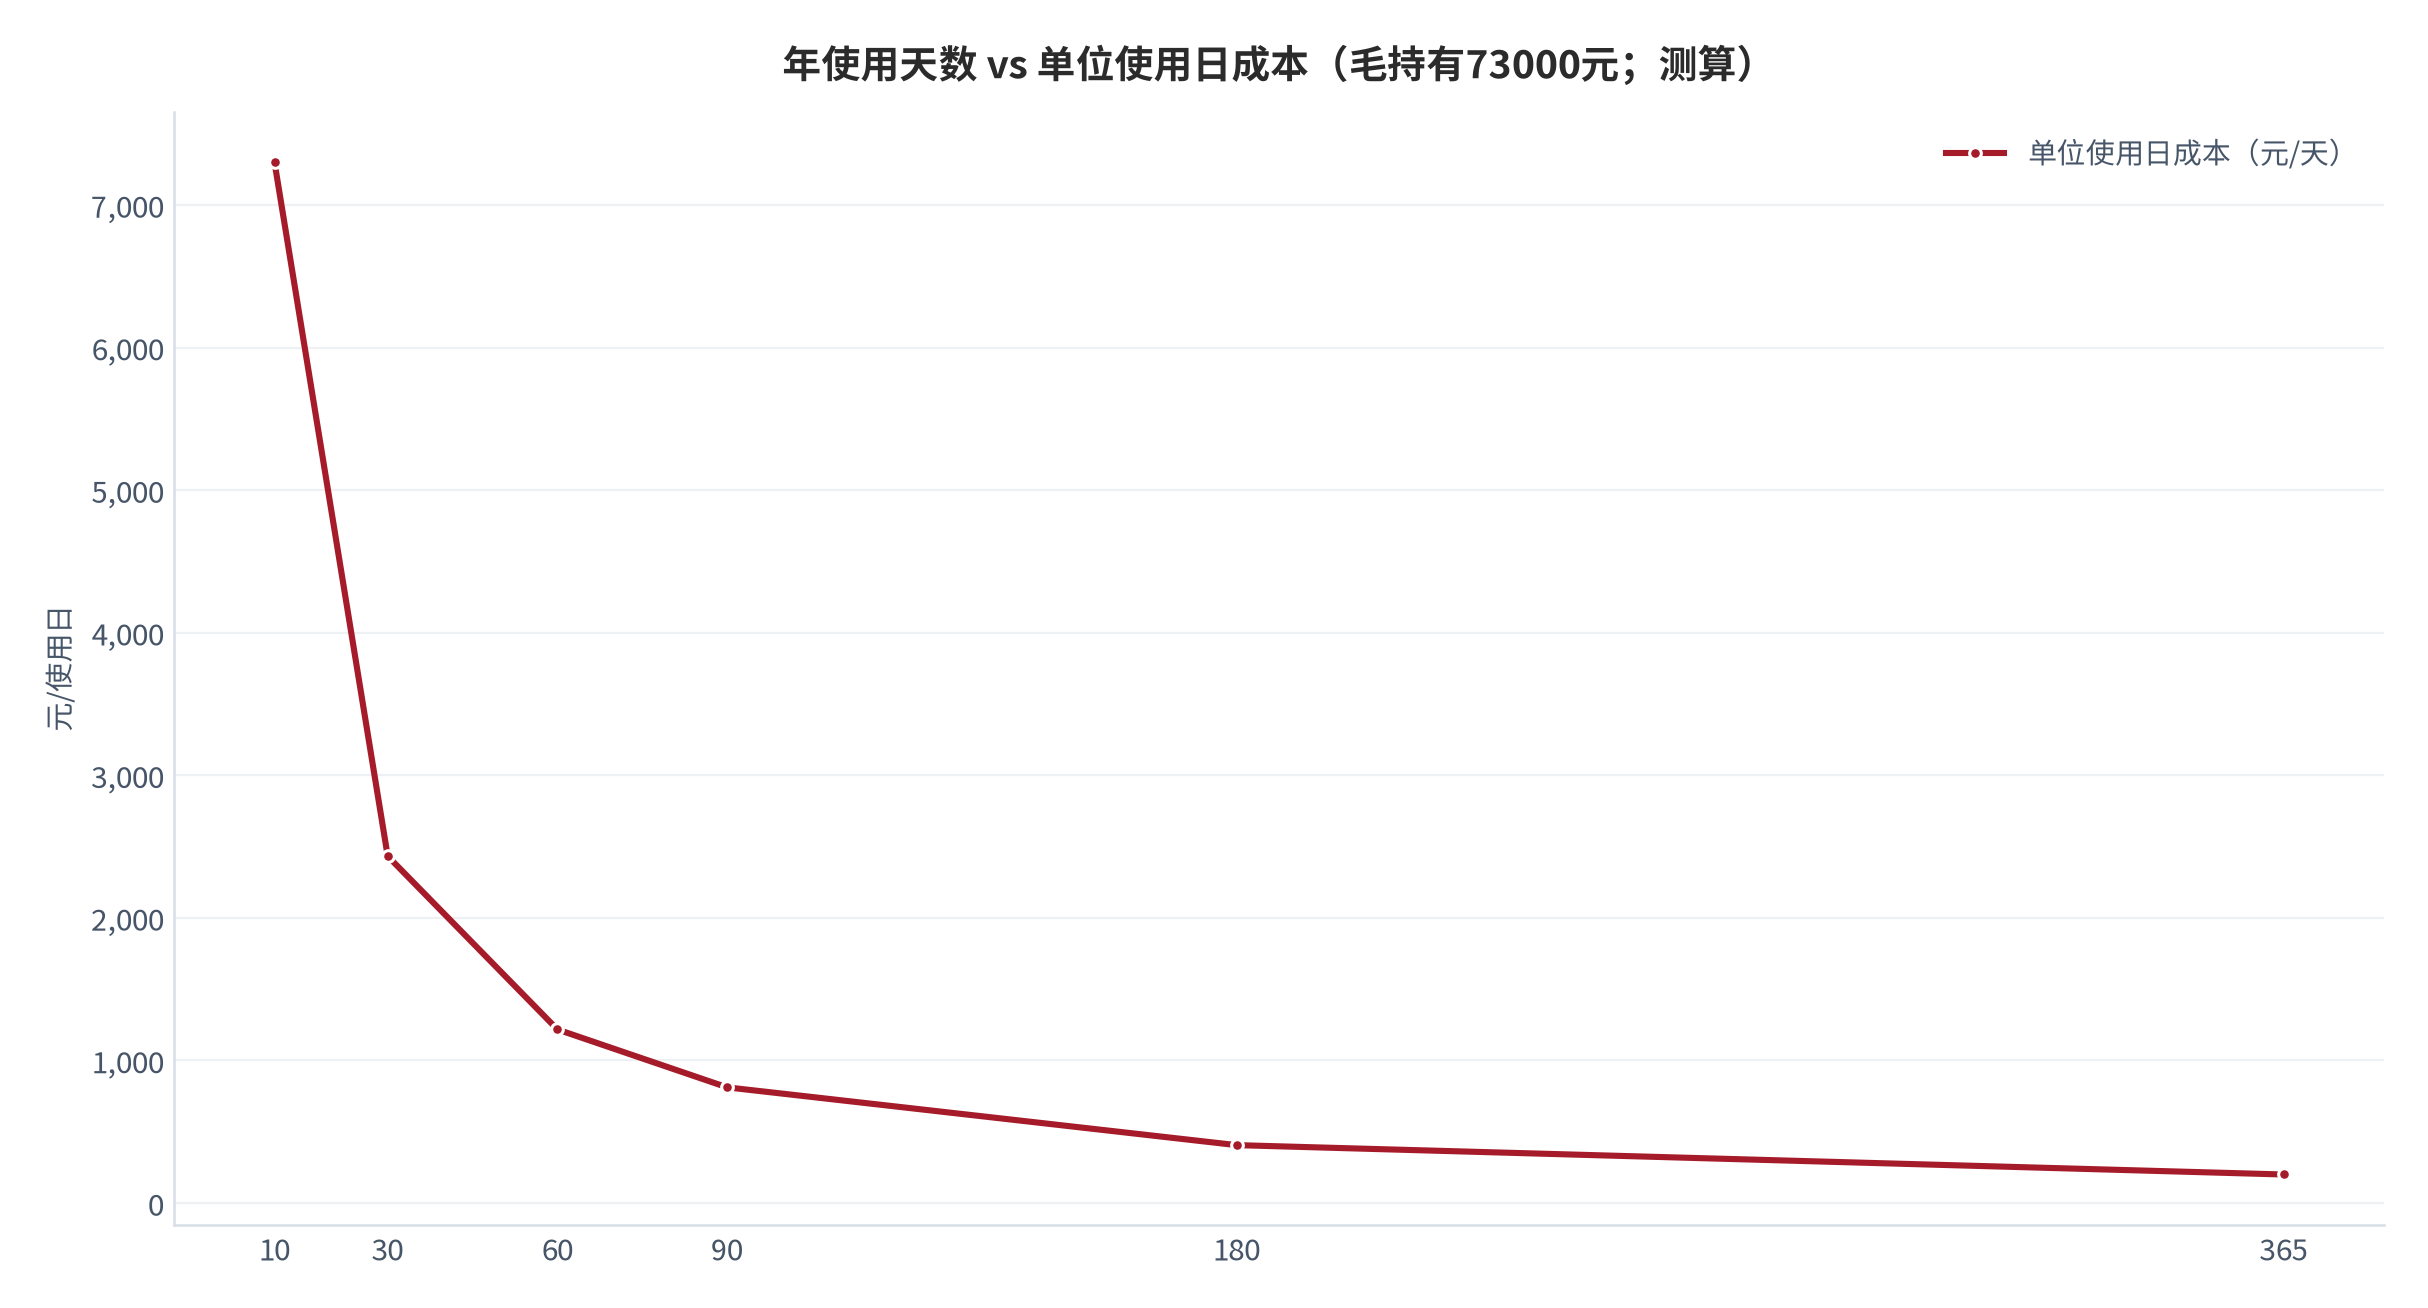
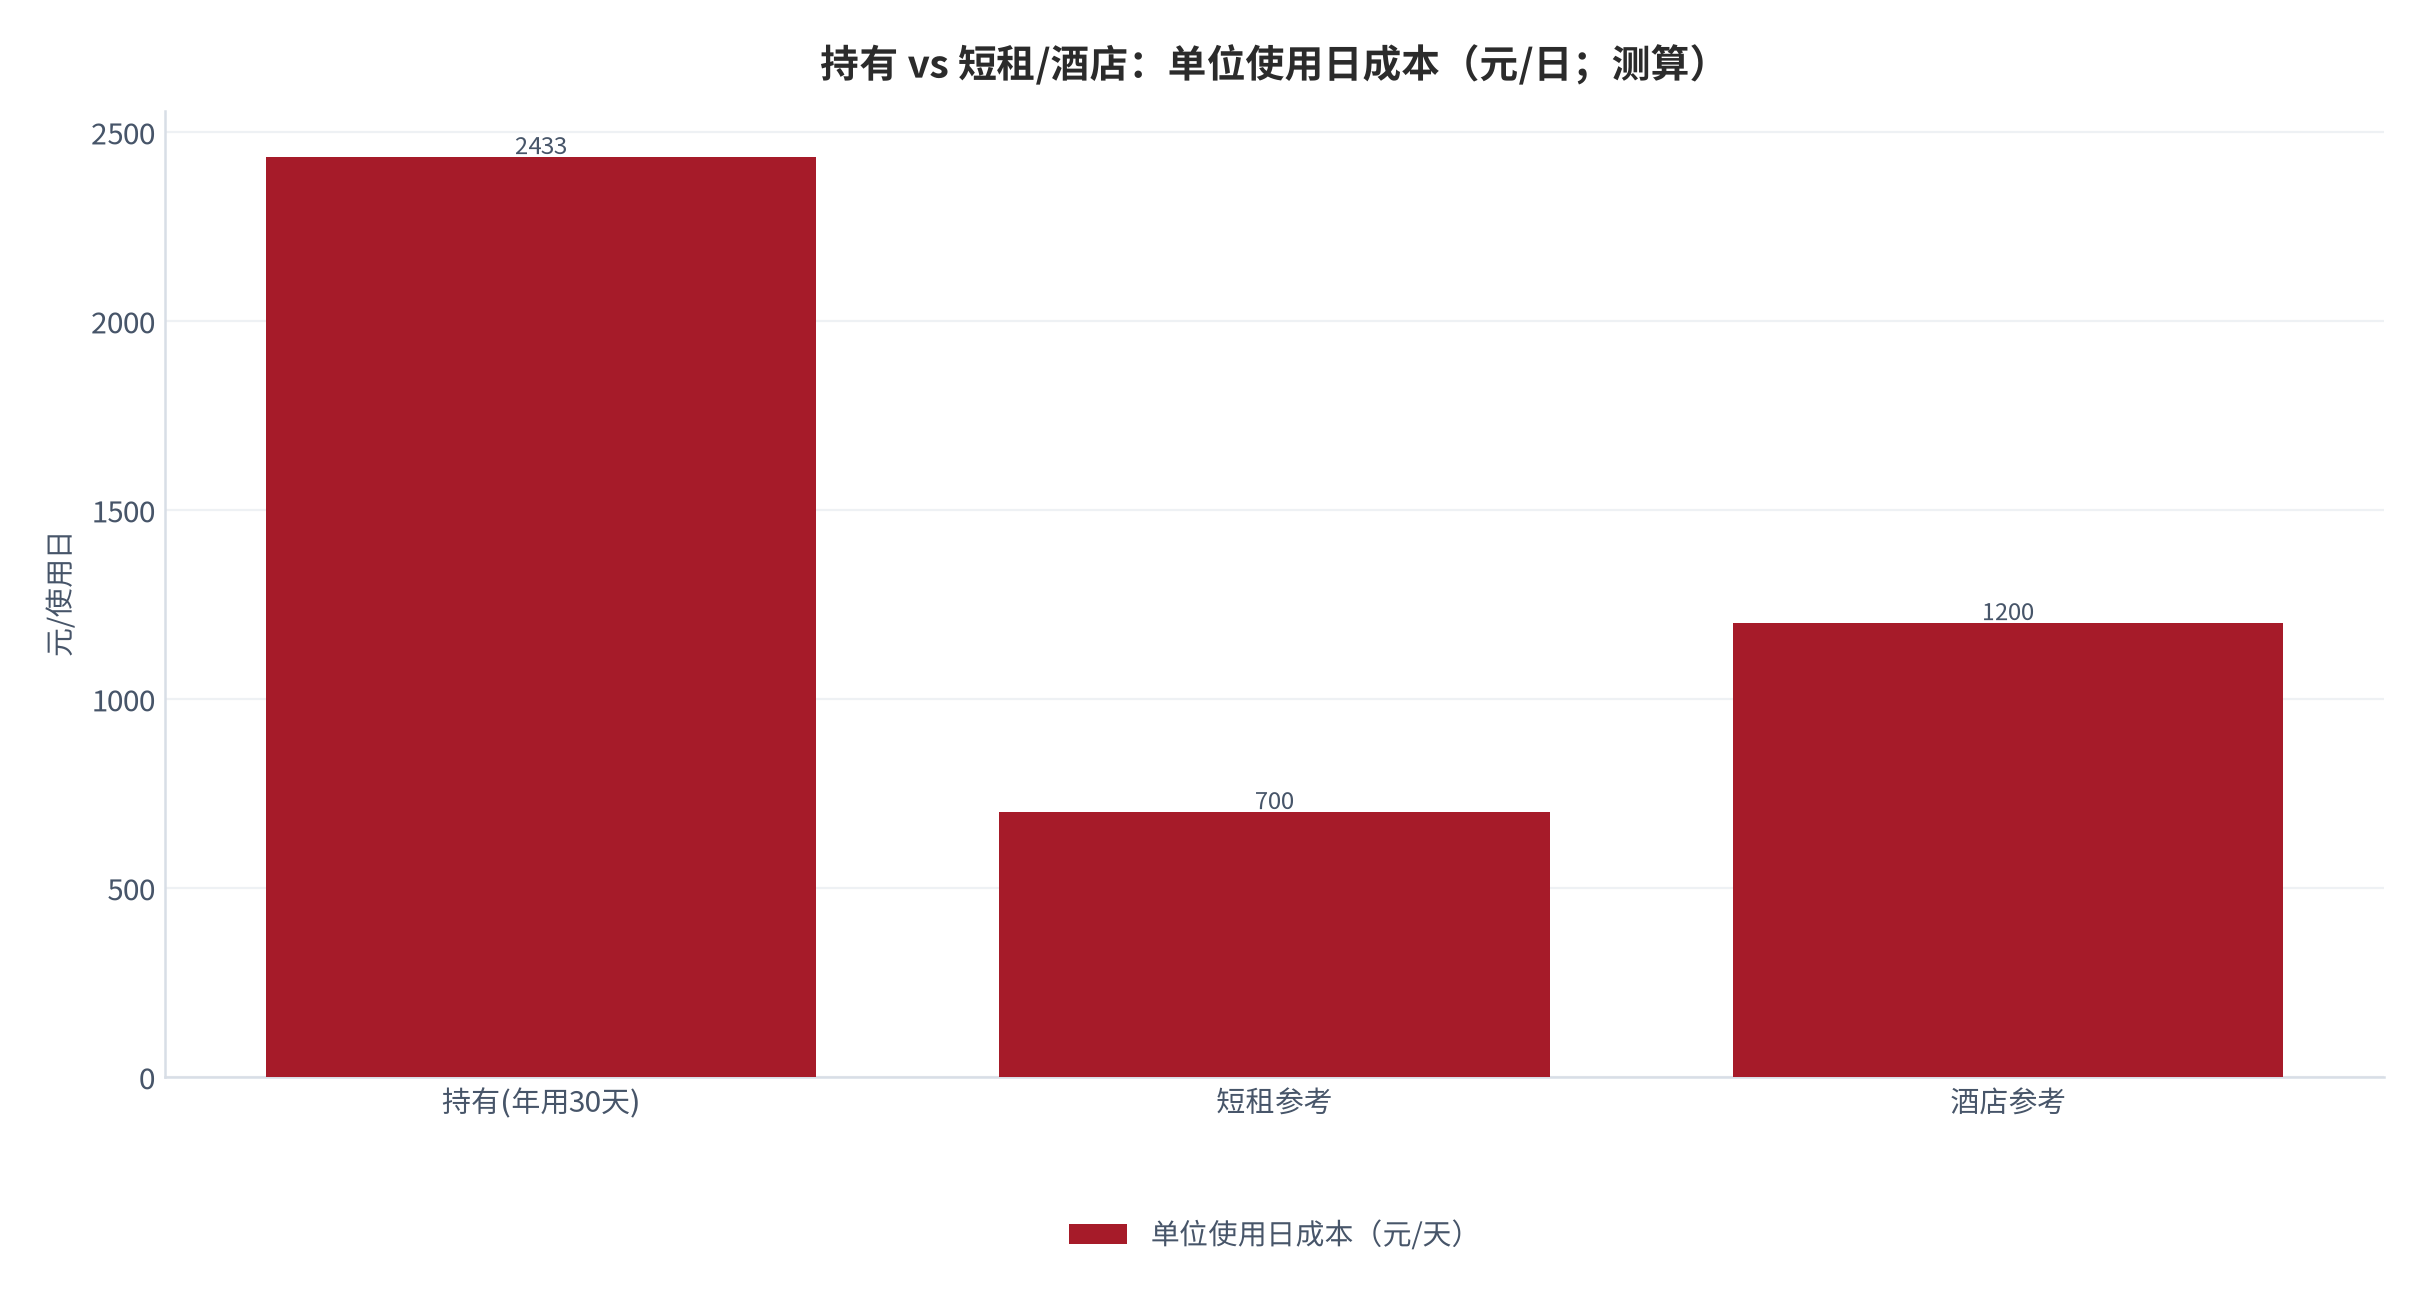
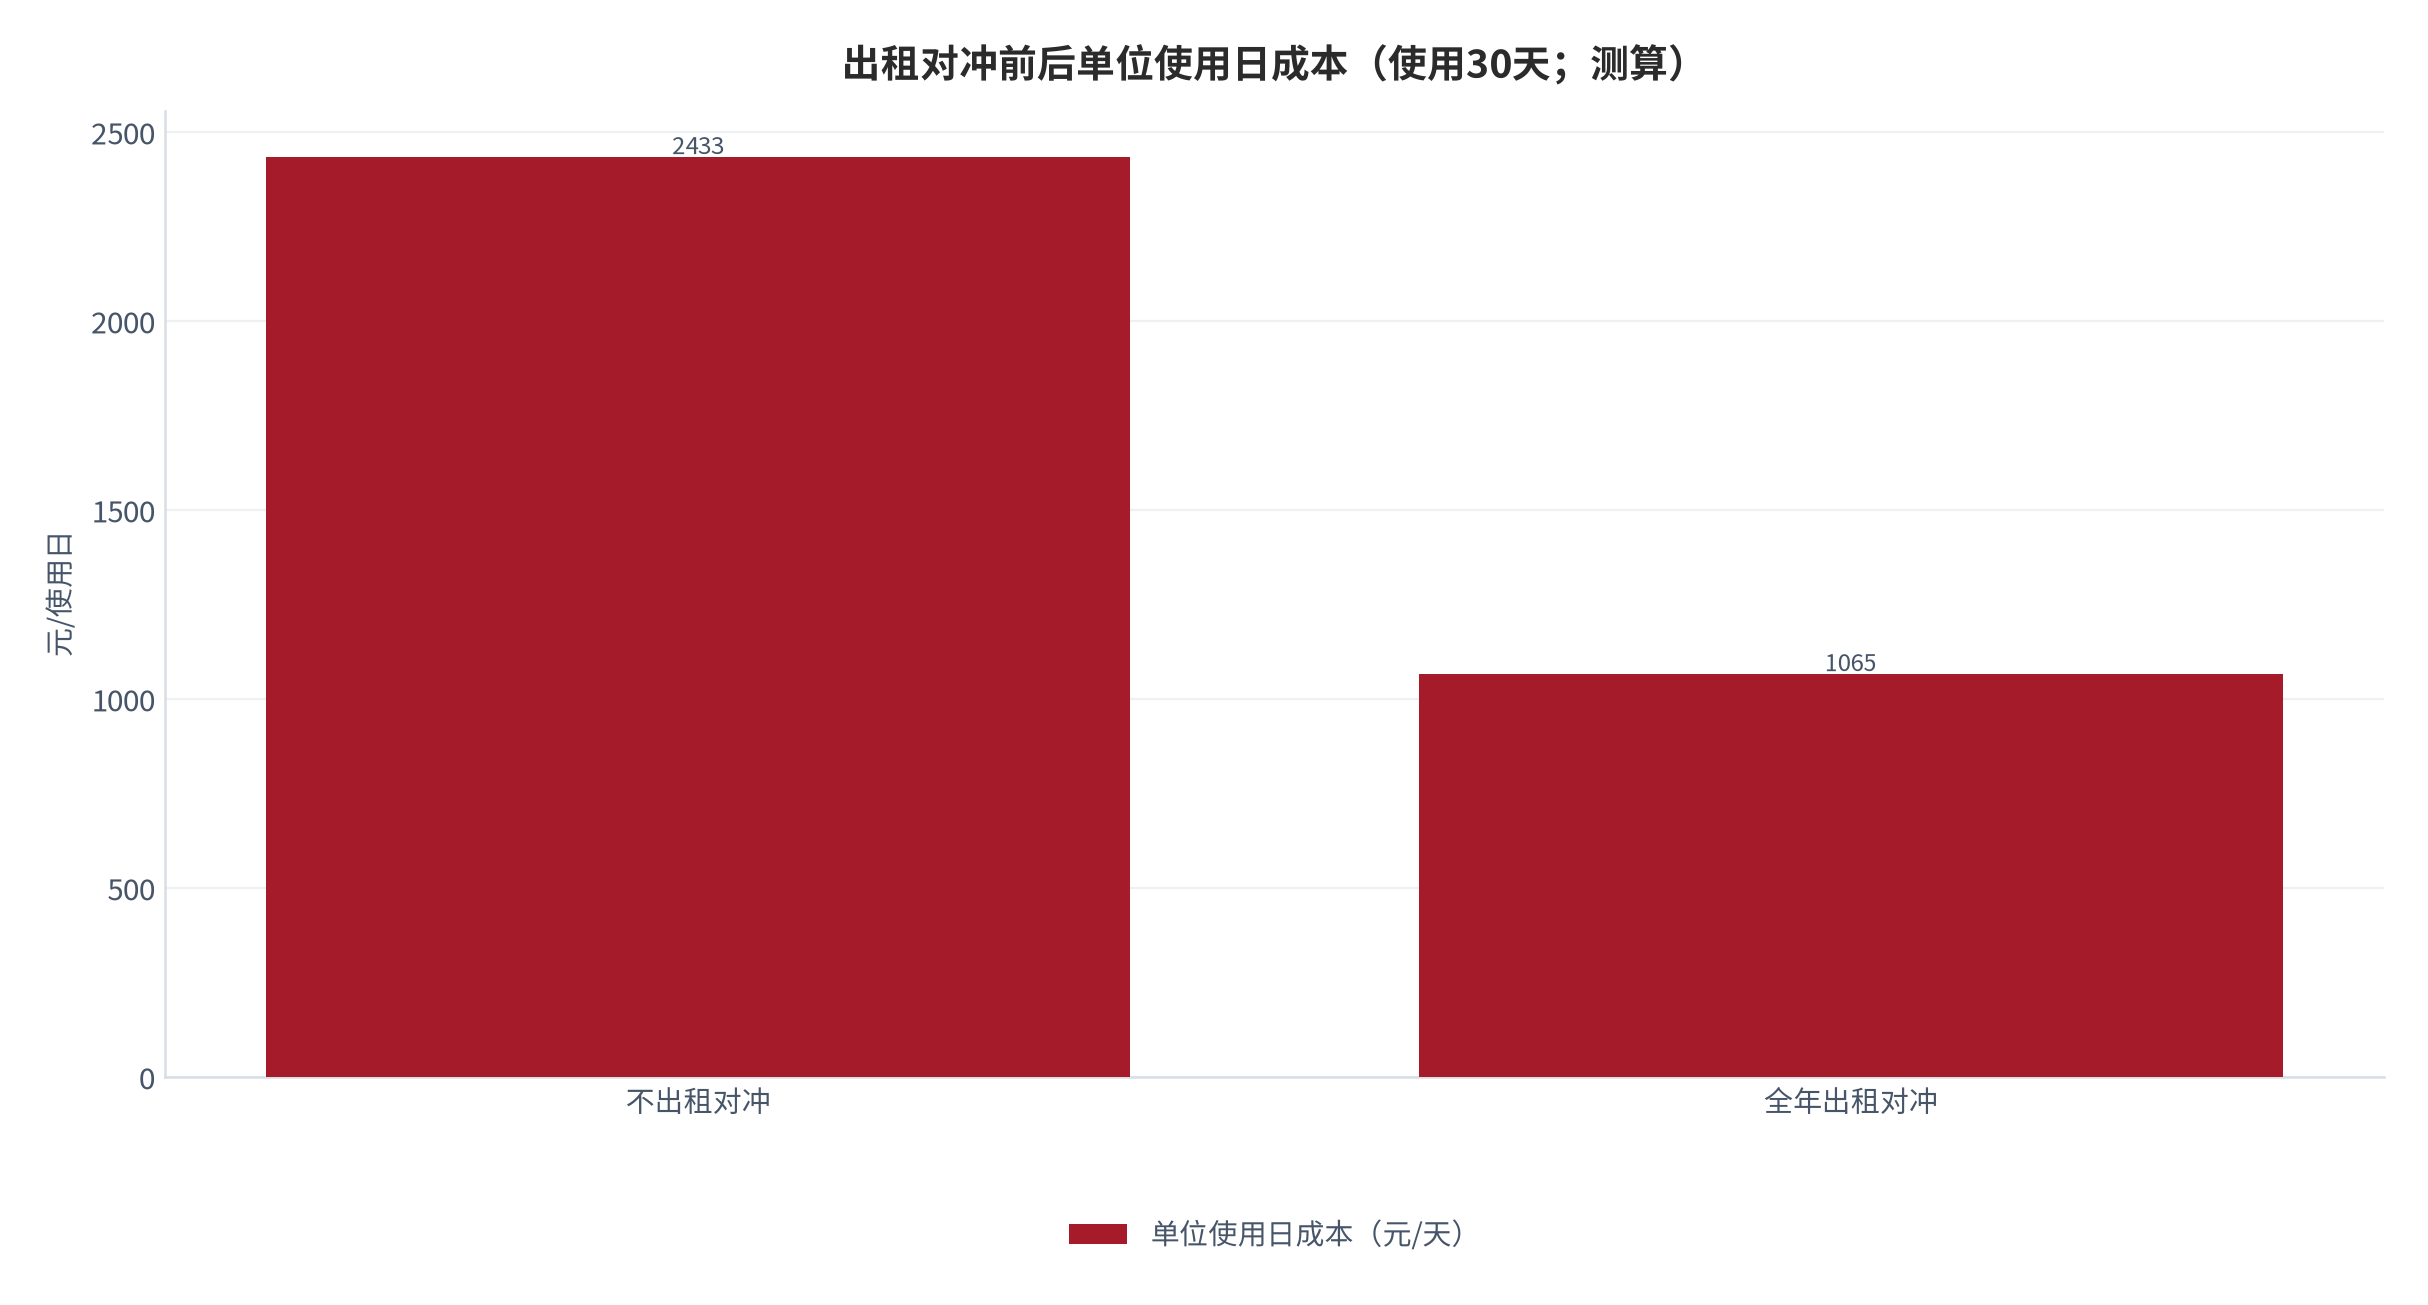
- 年使用30天时,单位使用日成本约 2,433 元,远高于同类短租/酒店参考价(约600–800元/日)[测算]。
核心数字:空置率 12%–22%、租金房价比 2.28%、资金机会成本基准 3%、年毛持有成本 73,000 元、单位使用日成本 2,433 元。本篇增量:用"使用天数—空置成本"模型量化三类第二居所的真实内部成本,并给出出租对冲与持有的盈亏线。
01行业界定与规模口径
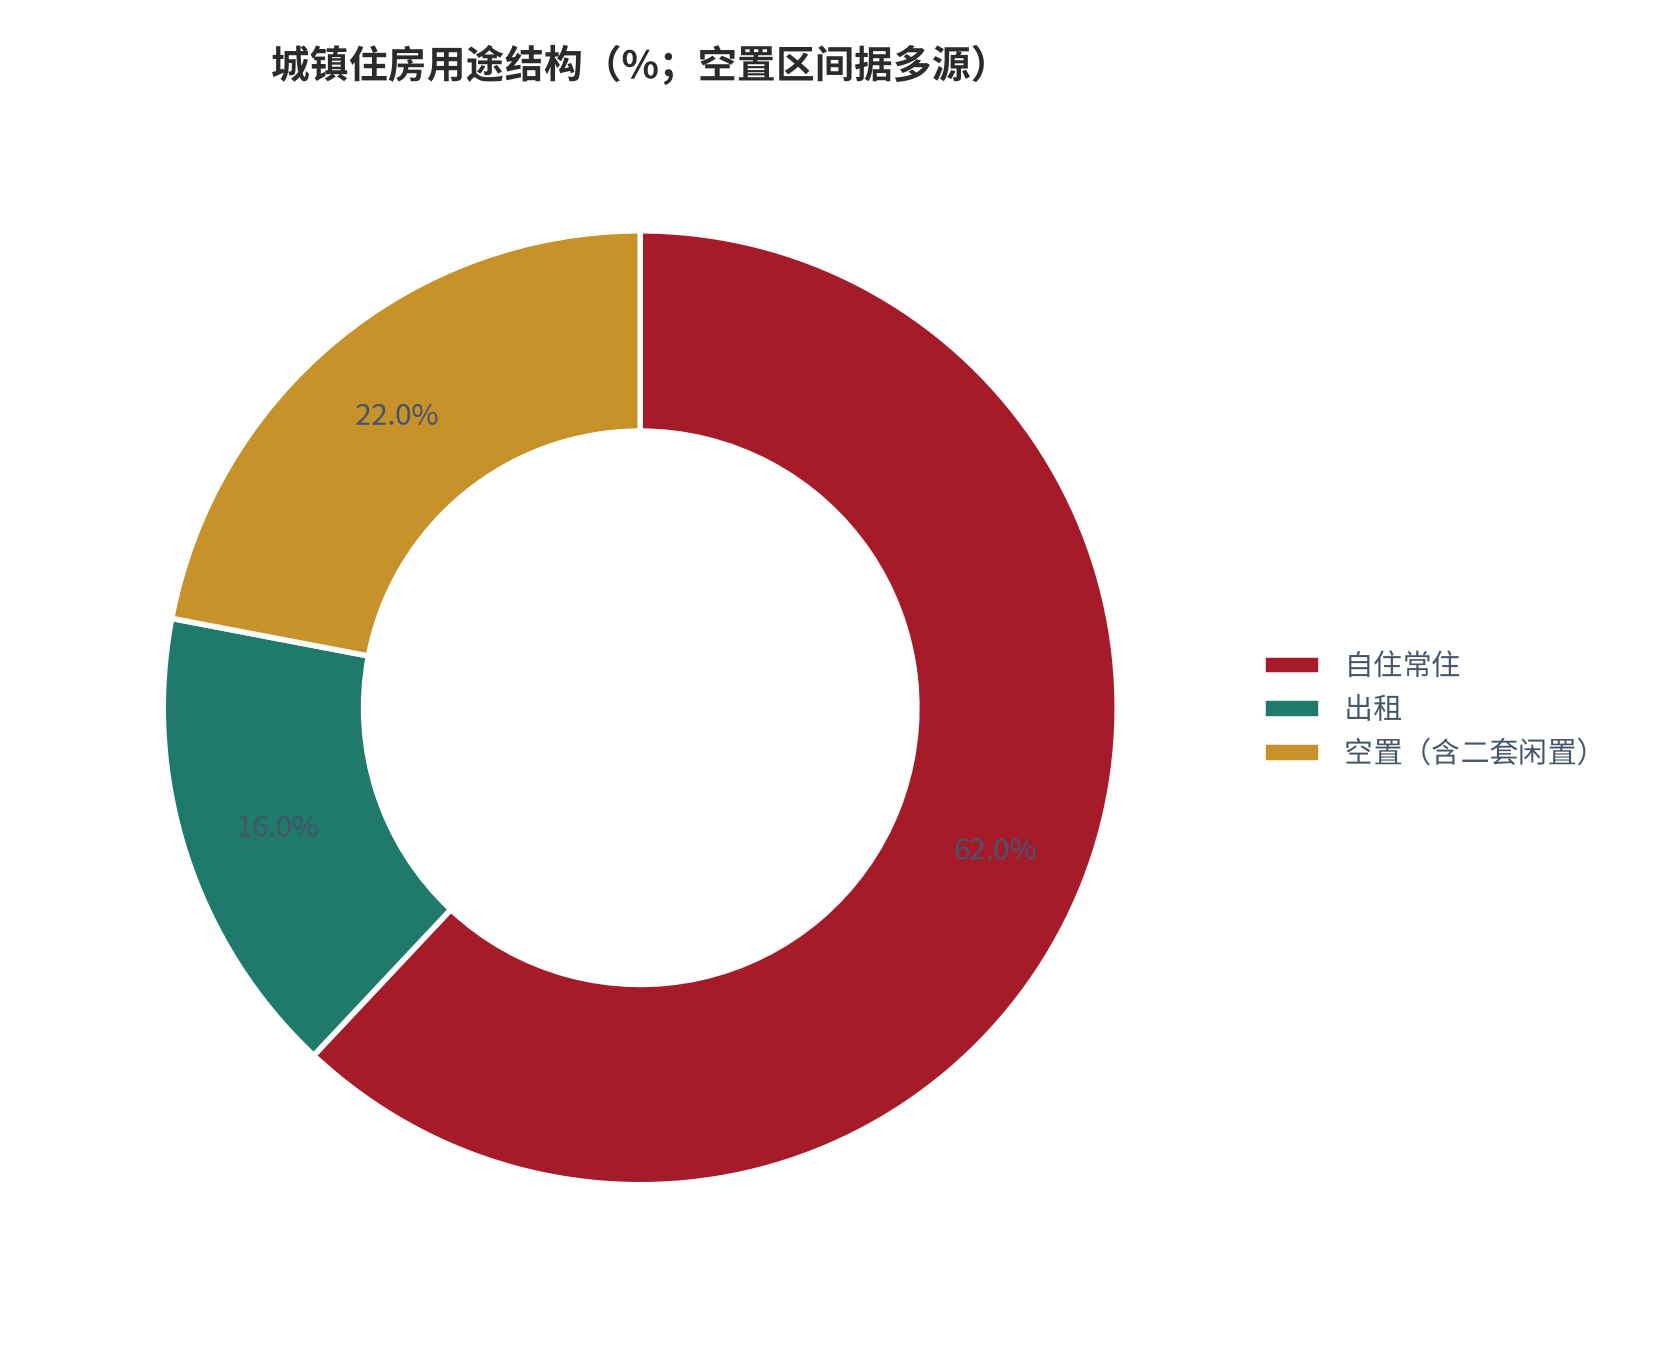
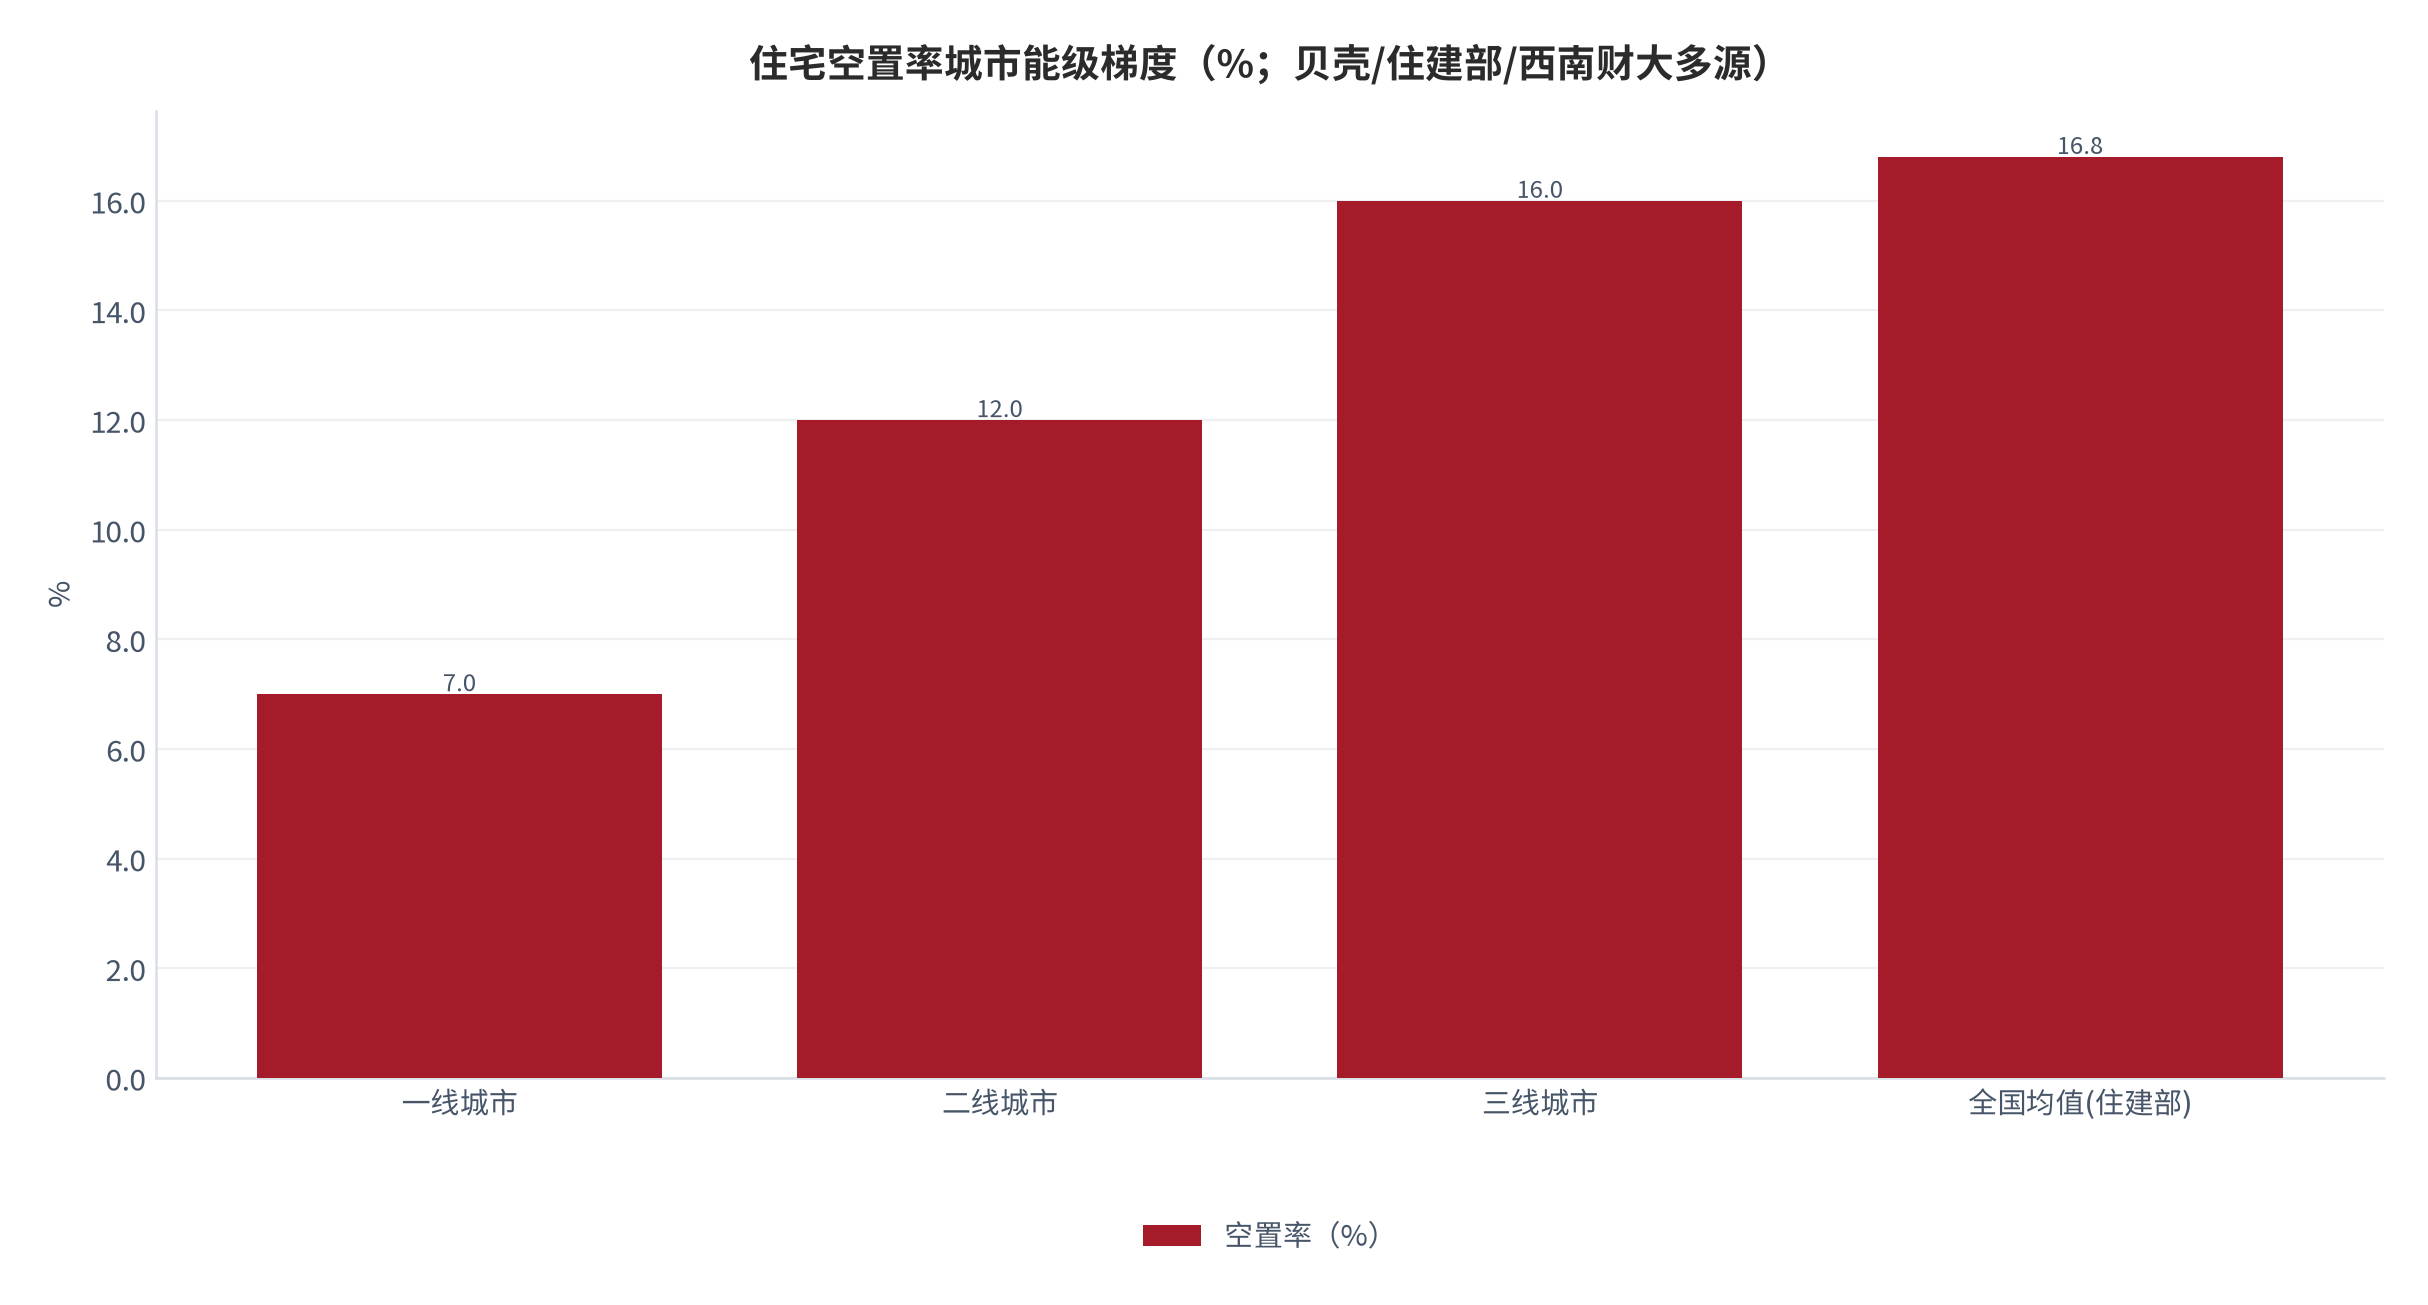
讨论第二居所,第一步是分清经常被混用的口径。第一层是"城镇住房存量用途结构":自住常住、出租、空置(含投资/二套长期闲置);第二层是"空置率"——国际警戒线为10%,中国城镇住宅空置率处于 12%–22% 的高位区间;第三层是"价格口径",以国家统计局70城指数为锚。[5]
| 口径 | 定义 | 本报告取值/来源 | 适用场景 |
|---|---|---|---|
| 城镇住房用途 | 按实际居住状态划分 | 空置(含二套闲置)约22% [5] | 存量结构判断 |
| 空置率 | 空置住房/城镇存量 | 12%–22%(多源区间)[5] | 过剩与闲置判断 |
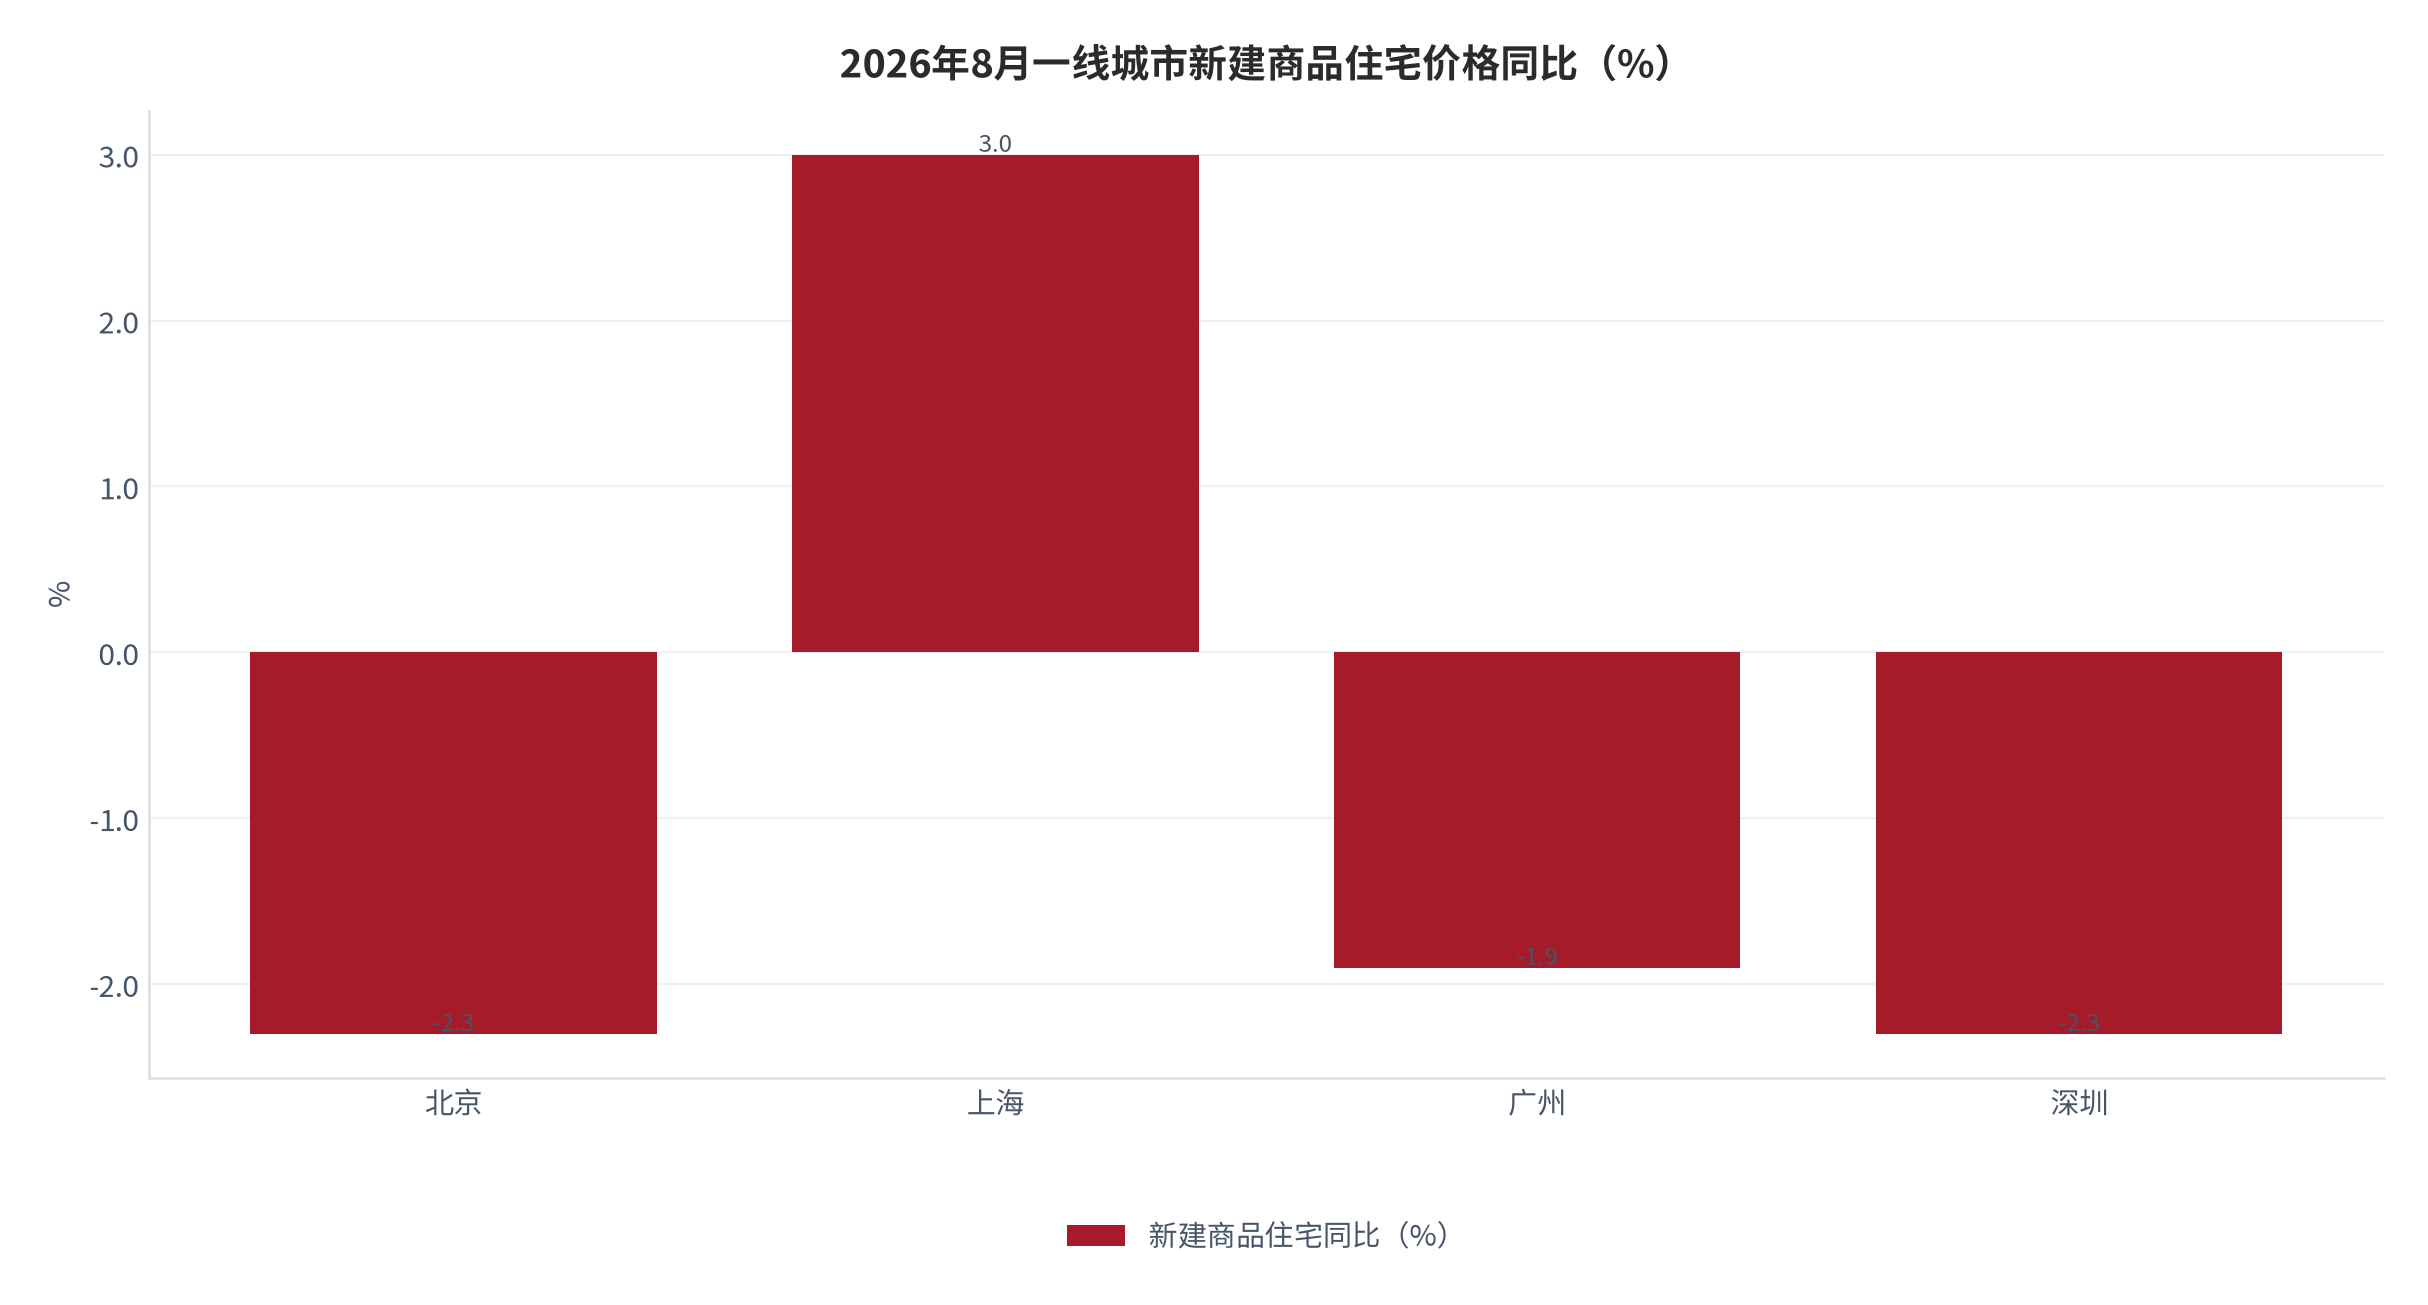
| 价格口径 | 70城新建/二手住宅指数 | 2026年8月一线新房同比分化 [2] | 资产估值基准 |
| 收益口径 | 租金房价比 | 50城2.28%(2026年6月)[3] | 租金覆盖能力 |
价格口径上,2026年8月70城数据中一线城市新建商品住宅价格同比出现分化:上海逆势上涨,北京、广州、深圳仍下降,反映核心城市优质地段韧性与整体调整并存。[2]
把"空置率"与"价格"两个口径合起来看:高空置率集中在三四线与远郊,而核心城市价格更具韧性——这意味着第二居所的"地点溢价"与"闲置损耗"严重错位,是后续成本拆解的前提。[5]
02需求侧:第二居所持有者结构与持有行为
需求侧基本盘是"多套房家庭 × 持有动机 × 使用天数"。手握两套房的家庭中,第二套多为投资、度假或留给子女;但存量时代下,租金回报走低、空置期拉长,使"纸面财富"与"现金流"严重背离。[3][5]
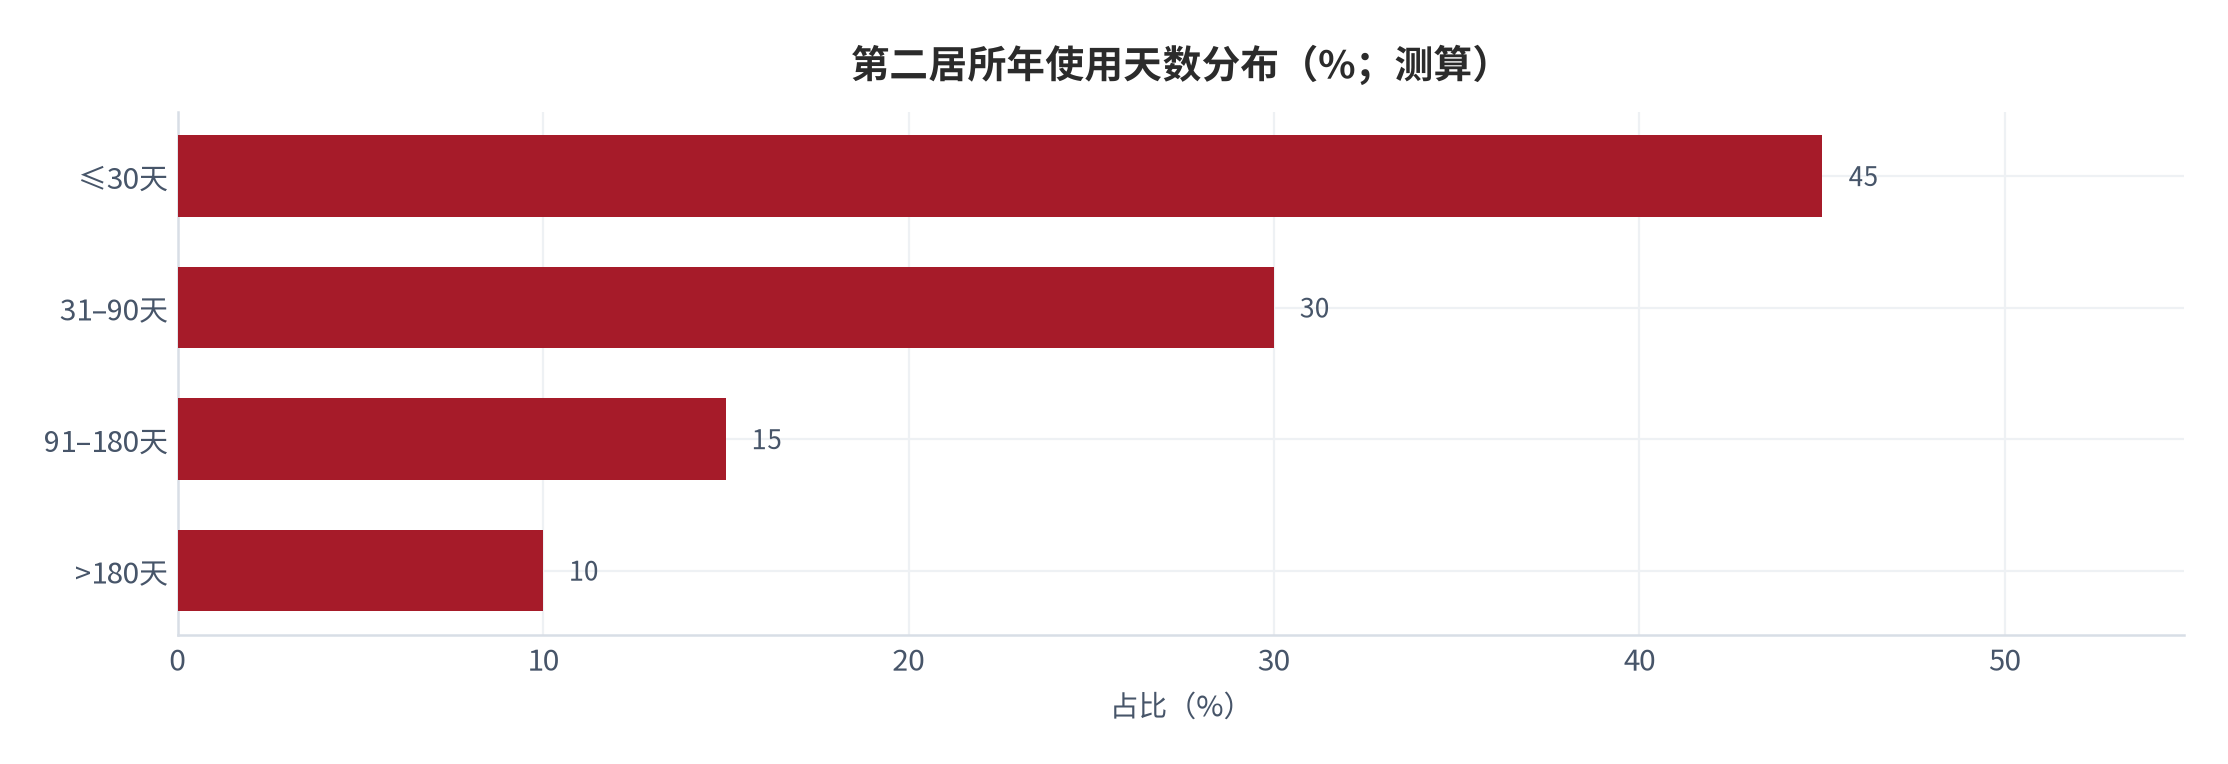
持有行为的关键变量是年使用天数。调研式测算显示,多数第二居所年使用天数集中在30天以内或30–90天区间;使用天数越低,单位享受成本越高,越接近"纯闲置资产"。[测算]
| 持有动机 | 典型使用天数 | 租金对冲可能 | 成本敏感度 |
|---|---|---|---|
| 度假休闲 | 15–45天 | 低(旺季短租难覆盖) | 高 |
| 投资保值 | 0–30天 | 中(长租可部分对冲) | 极高 |
| 候鸟/养老 | 90–180天 | 低 | 中 |
| 子女储备 | 0–15天 | 低 | 高 |
03供给侧:居住服务与资产管理渠道
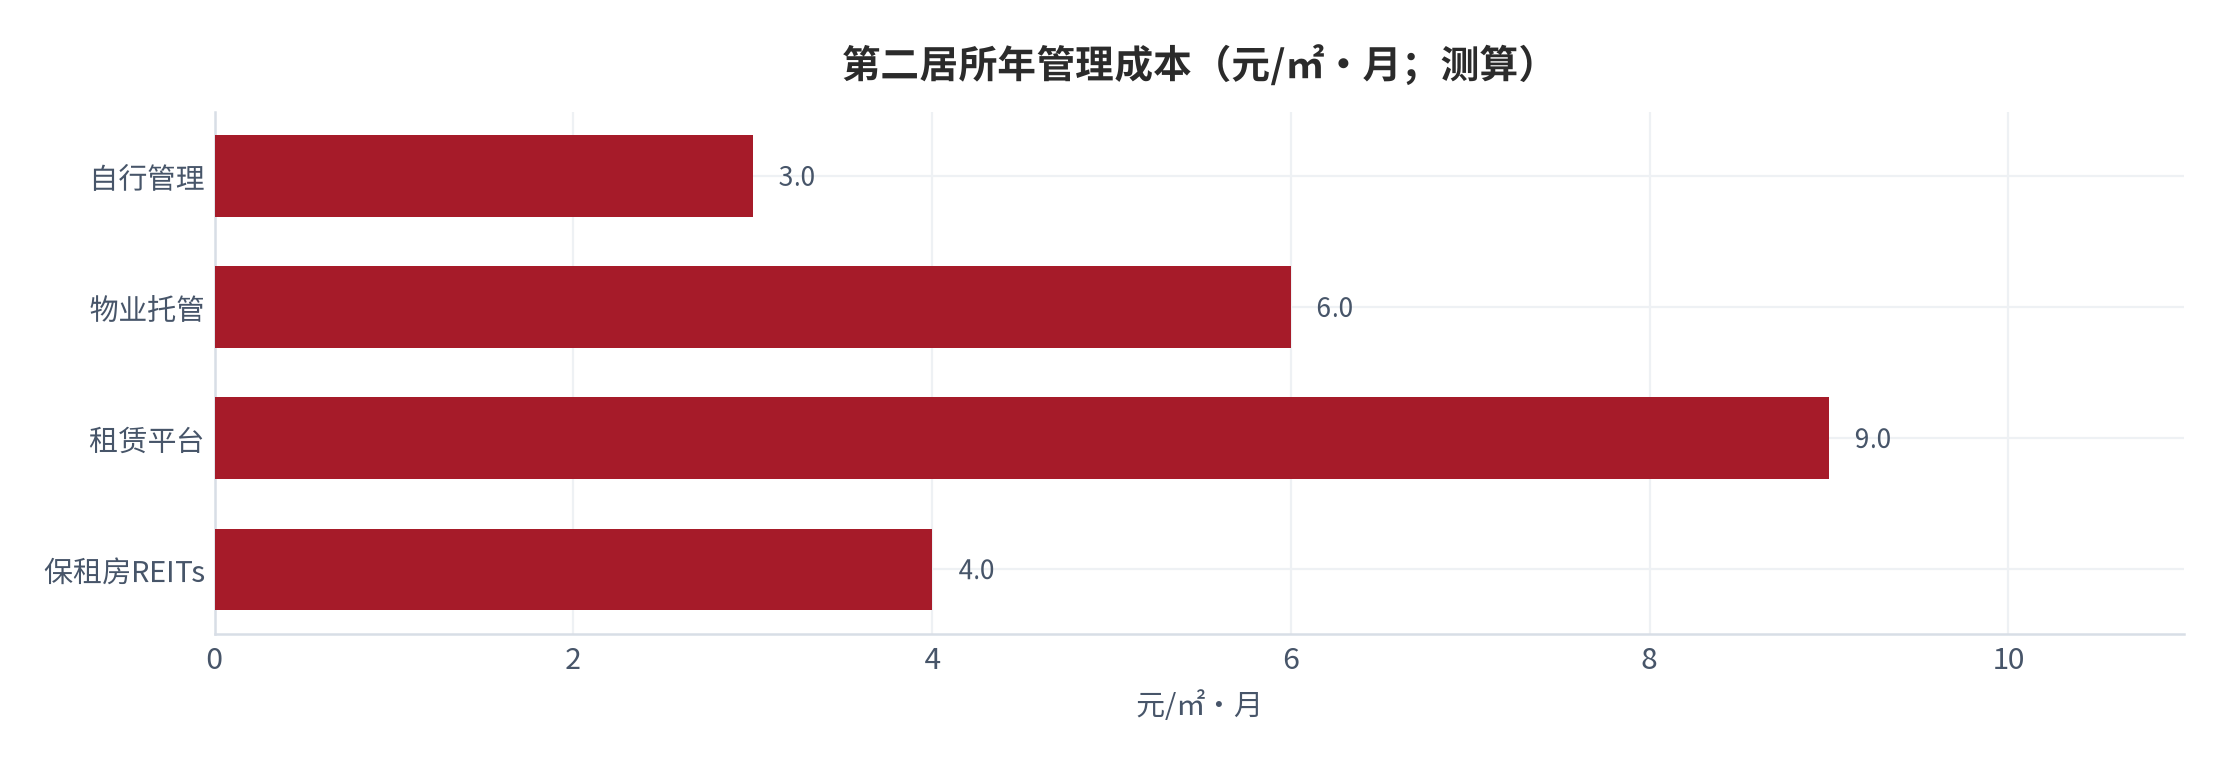
供给侧不是开发商,而是围绕"已持有二套"的运营服务链:自行管理、物业托管、租赁平台(长短租)、以及保租房/不动产信托(REITs)等资产证券化渠道。不同渠道的年管理成本与覆盖能力差异明显。[测算]
| 渠道 | 年成本(元/㎡·月) | 覆盖能力 | 适用场景 |
|---|---|---|---|
| 自行管理 | 约3.0 | 低(依赖业主时间) | 低频使用家庭 |
| 物业托管 | 约6.0 | 中(基础维护) | 异地二套 |
| 租赁平台 | 约9.0 | 高(出租对冲) | 高频出租二套 |
| 保租房REITs | 约4.0 | 高(资产变现/分红) | 去化与现金流需求 |
关键认知:供给侧渠道的价值不在"帮房子增值",而在"降低空置损耗、提升出租对冲覆盖率"。对低使用天数二套,租赁平台的对冲效果最直接,但需承担运营与空置风险;全年出租可抵消约56%毛持有成本 [8]。
04成本拆解(重点):空置期持有成本的六类构成
本节是报告重点。第二居所持有成本可拆为六类:①物业费(刚性,空置不免);②取暖/公共能耗(北方冬季);③维修与折旧(装修老化、设施损耗);④资金占用机会成本(最大隐性项);⑤持有税(多数城市为0,试点城市另计);⑥空置租金损失(空置期本可获取的租金化为乌有)。[测算][4]
| 成本类别 | 年金额(元) | 是否空置照收 | 性质 |
|---|---|---|---|
| 物业费 | 4,500 | 是 | 显性固定 |
| 取暖/能耗 | 2,500 | 是(北方) | 显性固定 |
| 维修与折旧 | 12,000 | 是 | 隐性折旧 |
| 资金机会成本 | 54,000 | 是 | 隐性机会 |
| 持有税 | 0 | 否(非试点) | 持有税 |
| 空置租金损失 | 41,040 | 是(空置时) | 机会损失 |
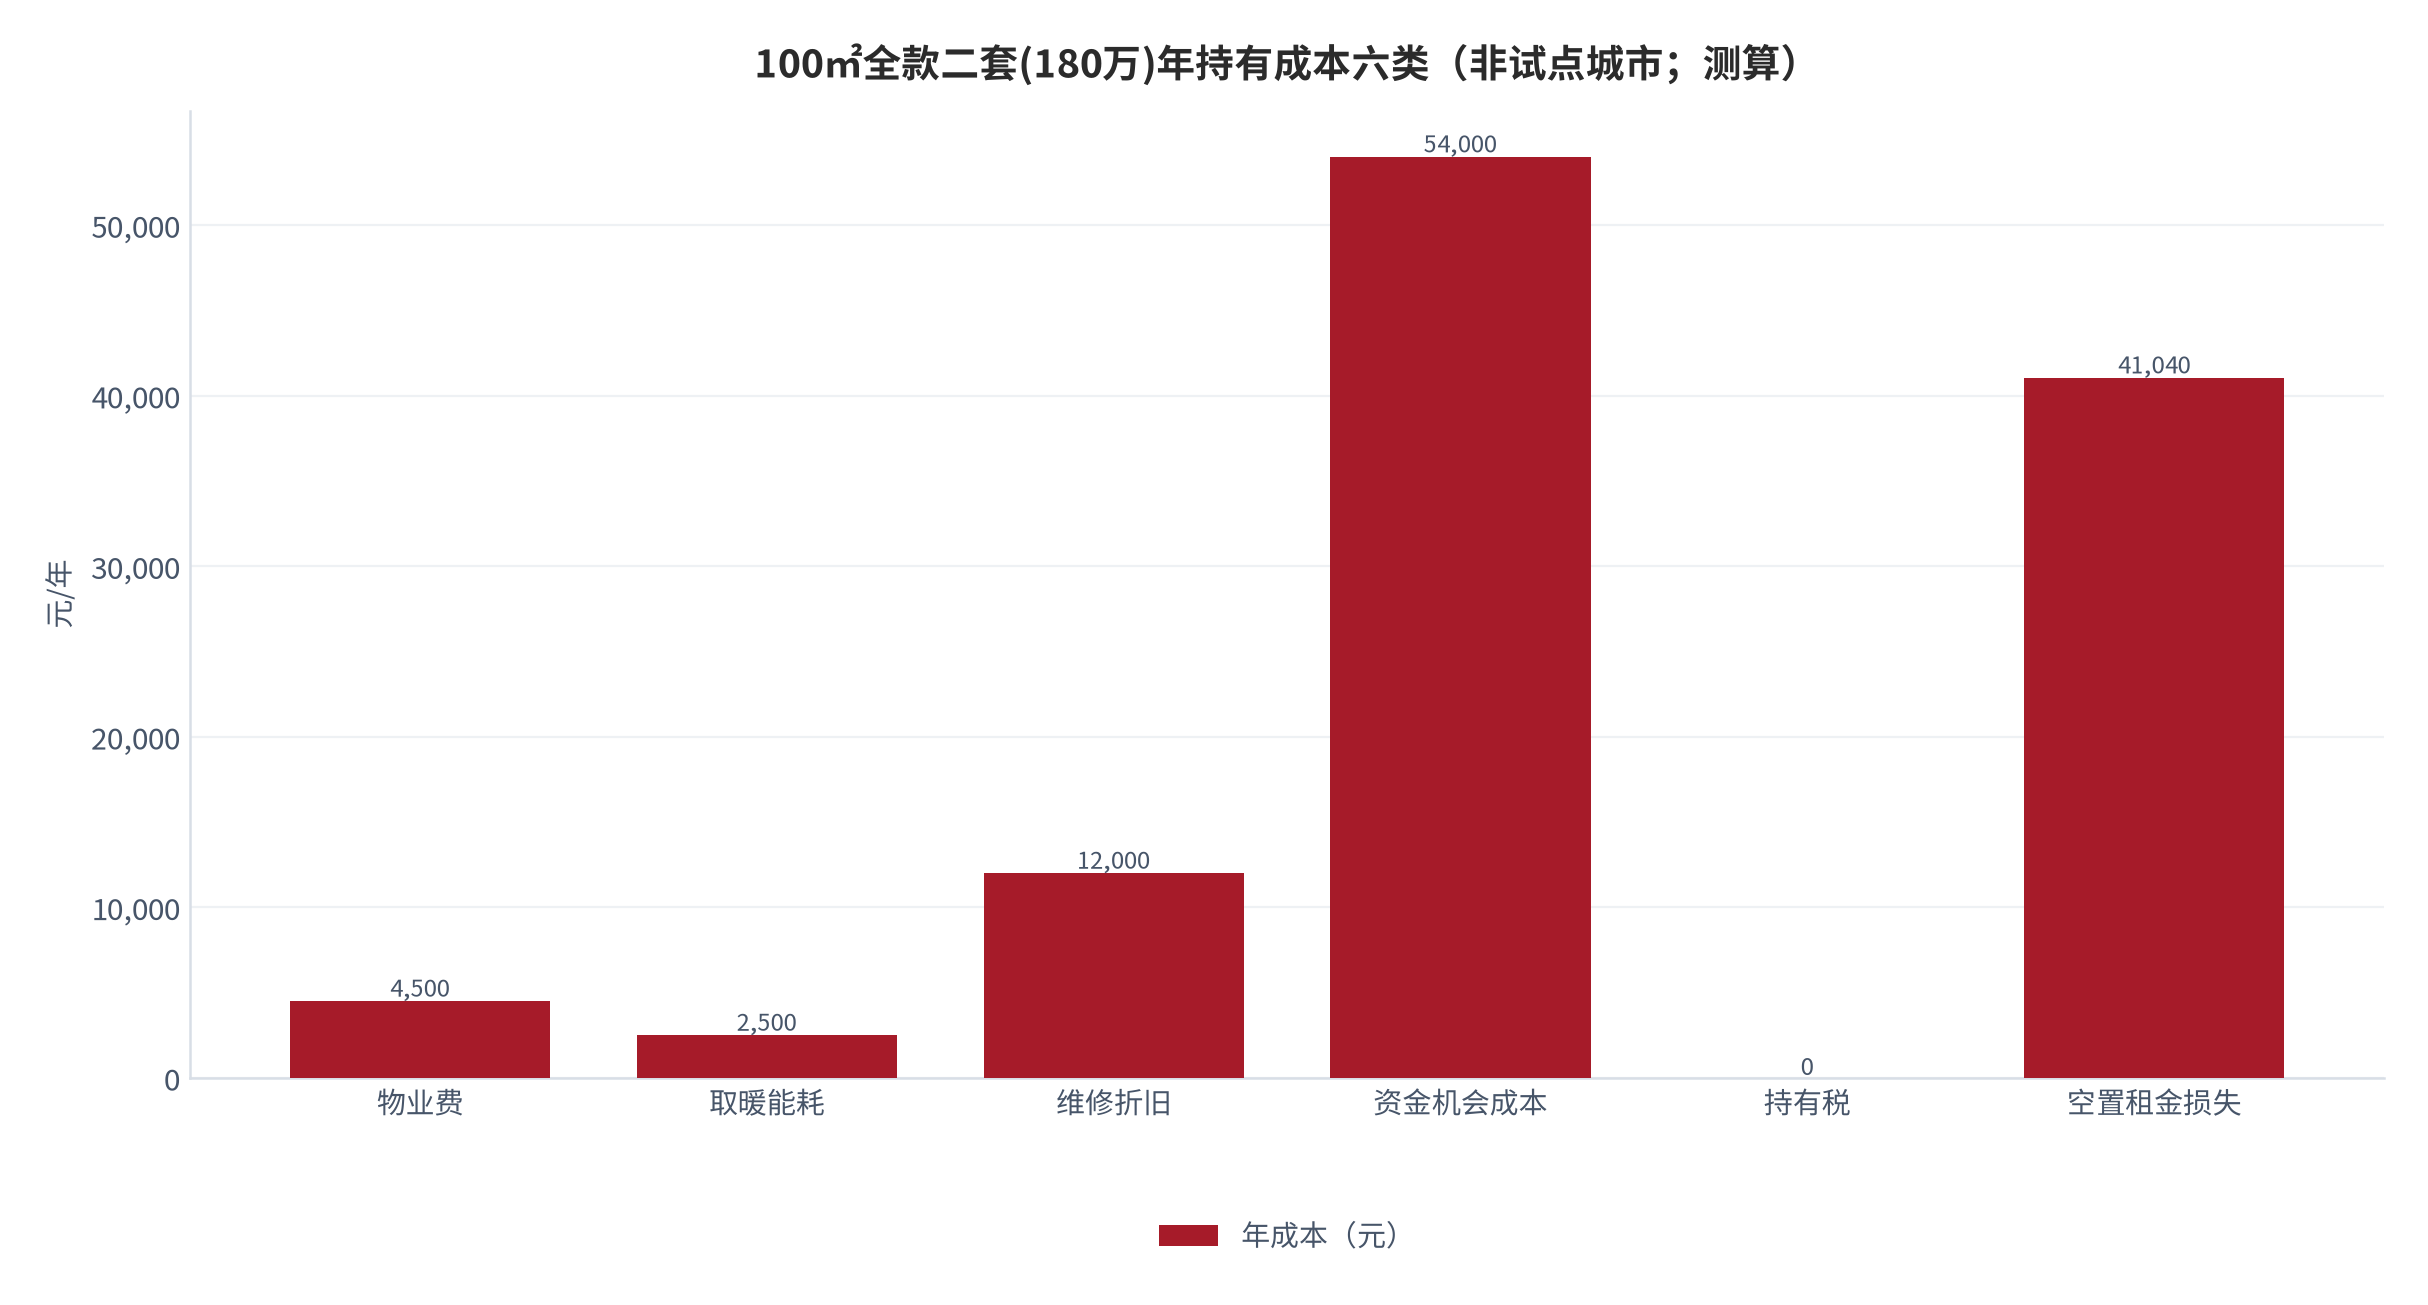
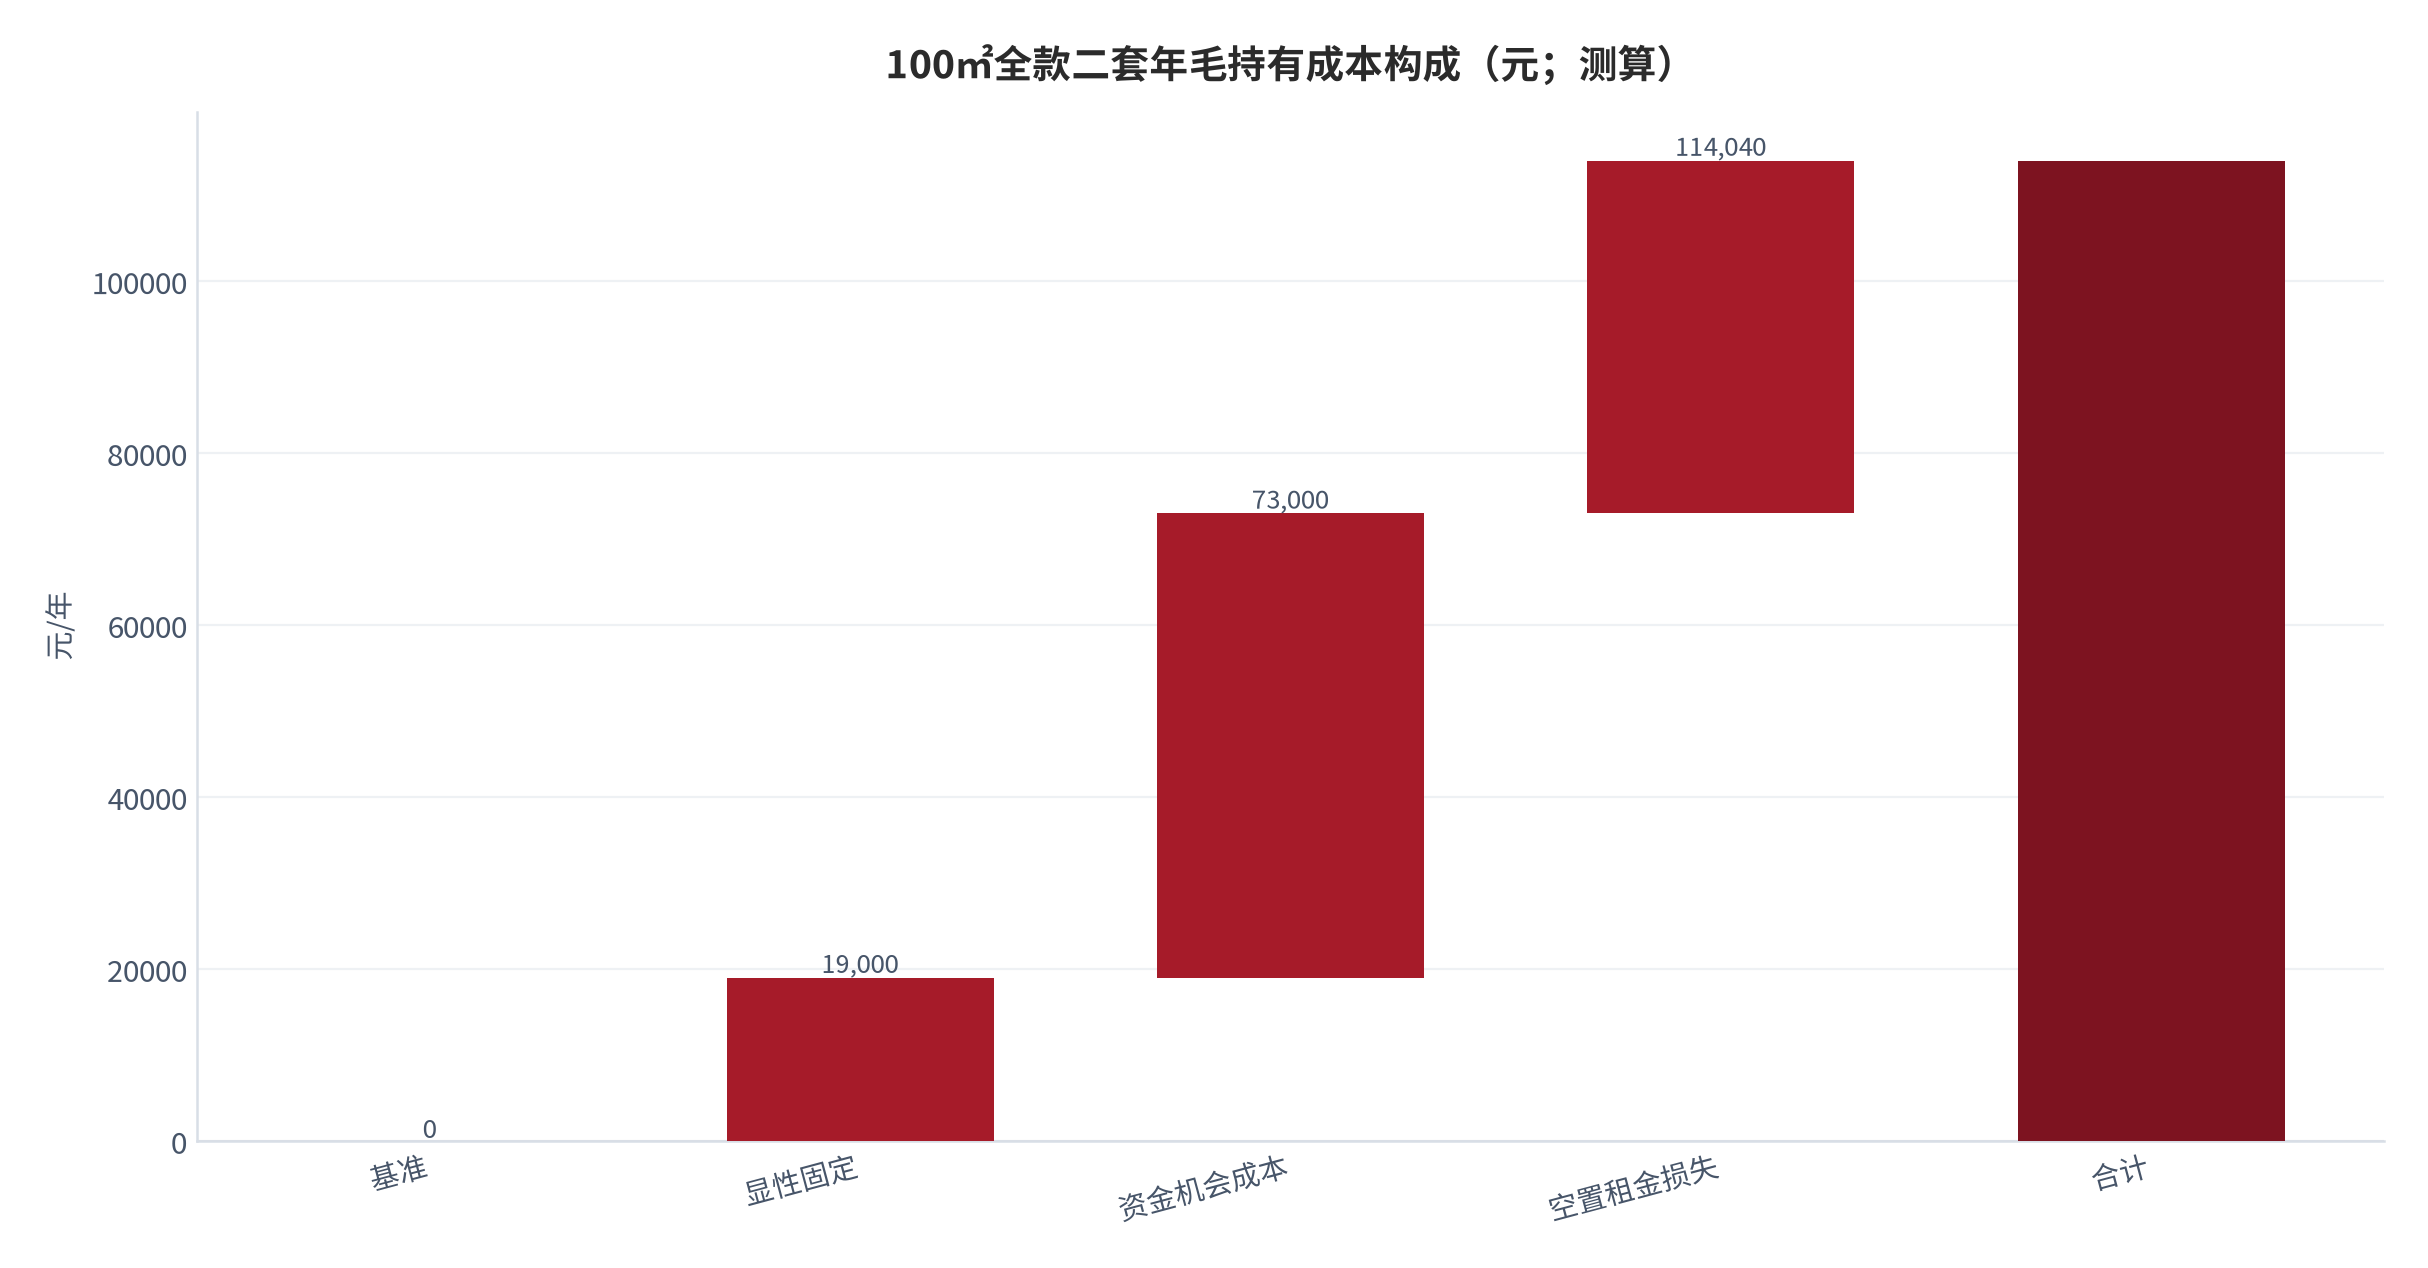
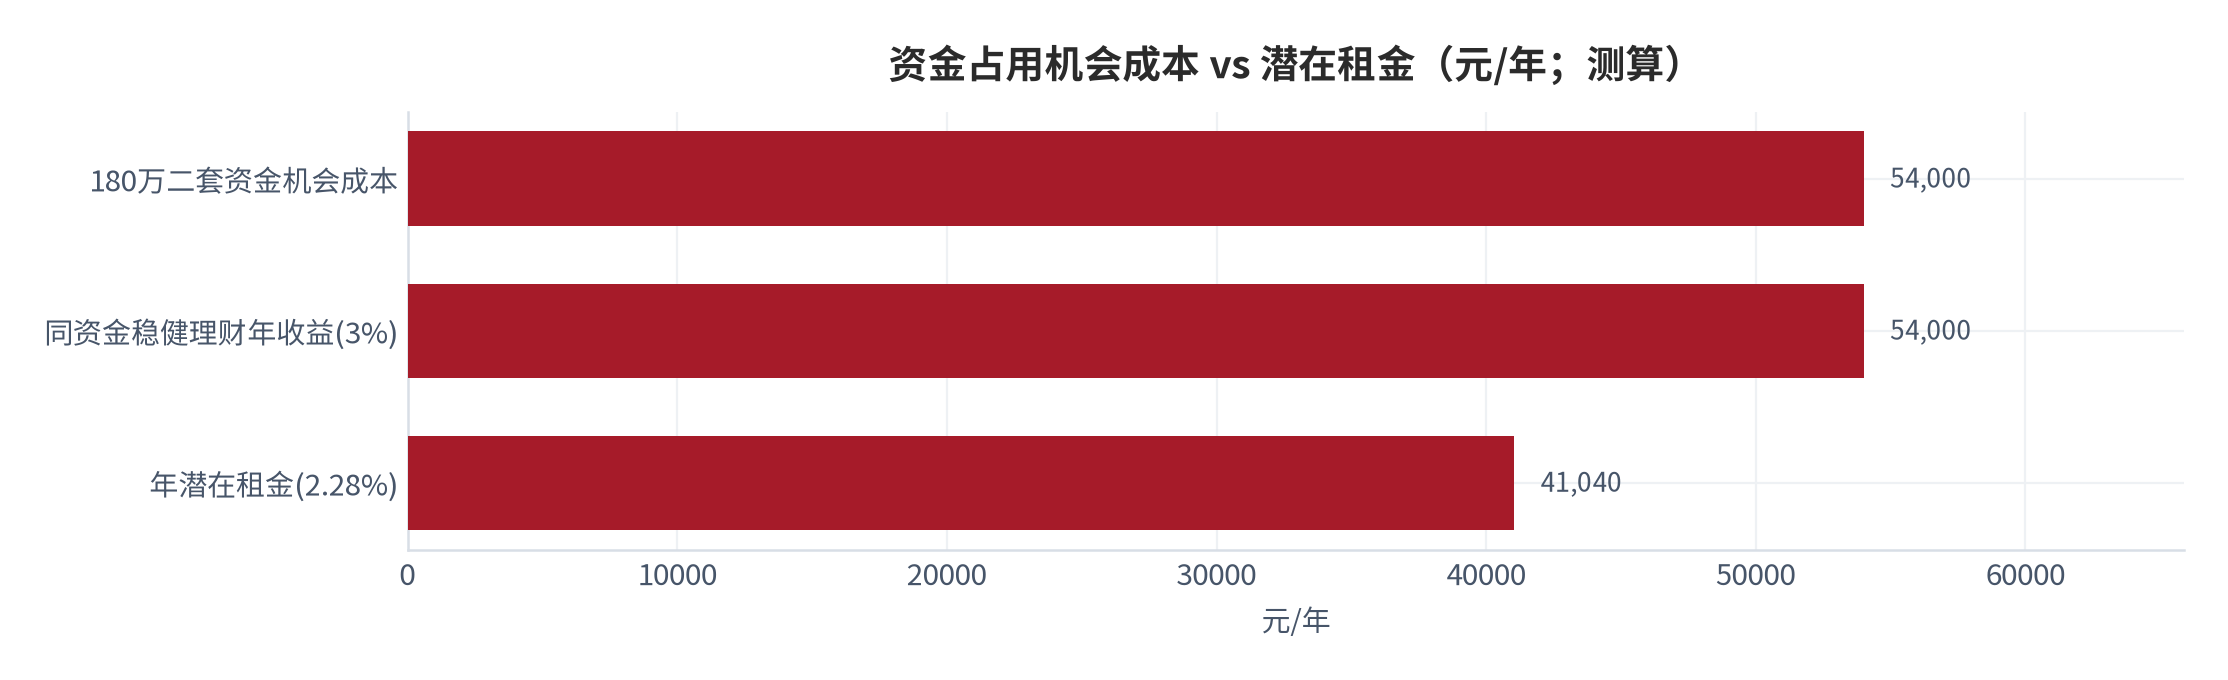
两个常被忽略的事实:其一,资金机会成本(180万×3%≈54,000元)往往数倍于物业费与能耗之和 [6];其二,空置租金损失在空置期直接发生,使"不出租=零收入但照付全成本"。[测算]
将年持有成本摊到使用天数上,得到"单位使用日成本":年使用30天约 2,433 元/日 [7],远超同类短租/酒店参考价(约600–800元/日);使用天数升至约100–120天时才与租赁接近。这就是第二居所的真实成本拐点。[测算]
05收益差与可复核口径:租金回报能否覆盖持有成本
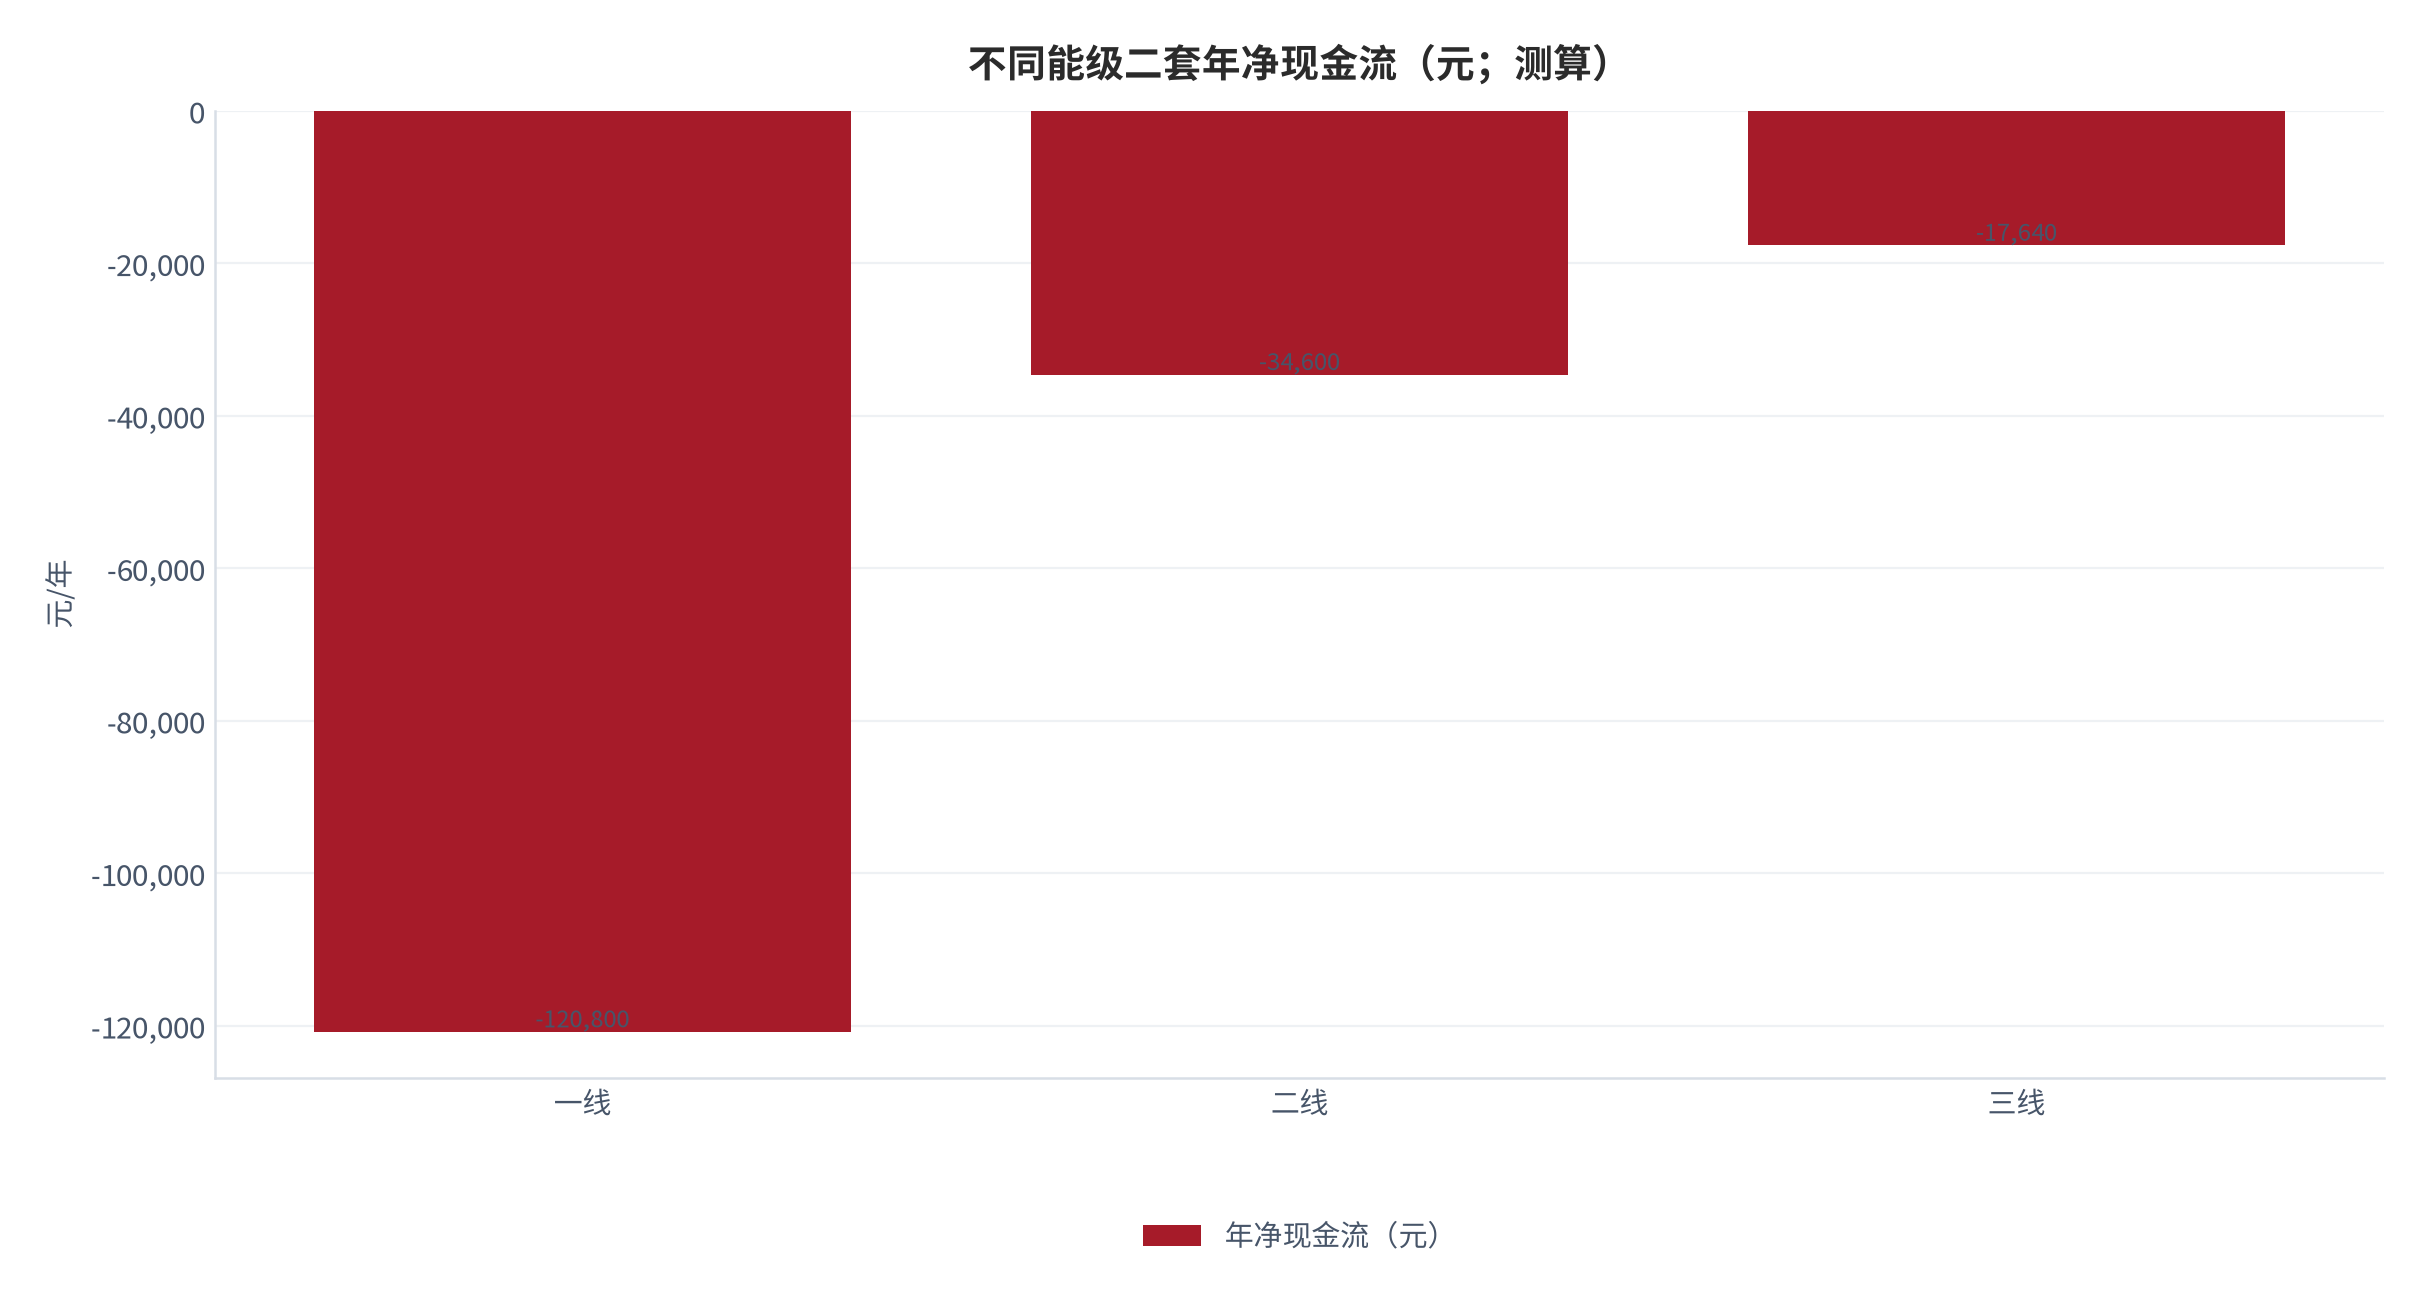
收益差的核心问题是:租金回报能否覆盖综合持有成本。截至2026年6月,50城平均租金房价比2.28%,而居民购房综合资金成本约2.4%–2.7%;仅重庆、南昌等18城租金房价比在2.4%以上,长沙、哈尔滨超3%。多数二套的租金仅勉强接近资金成本下限。[3]
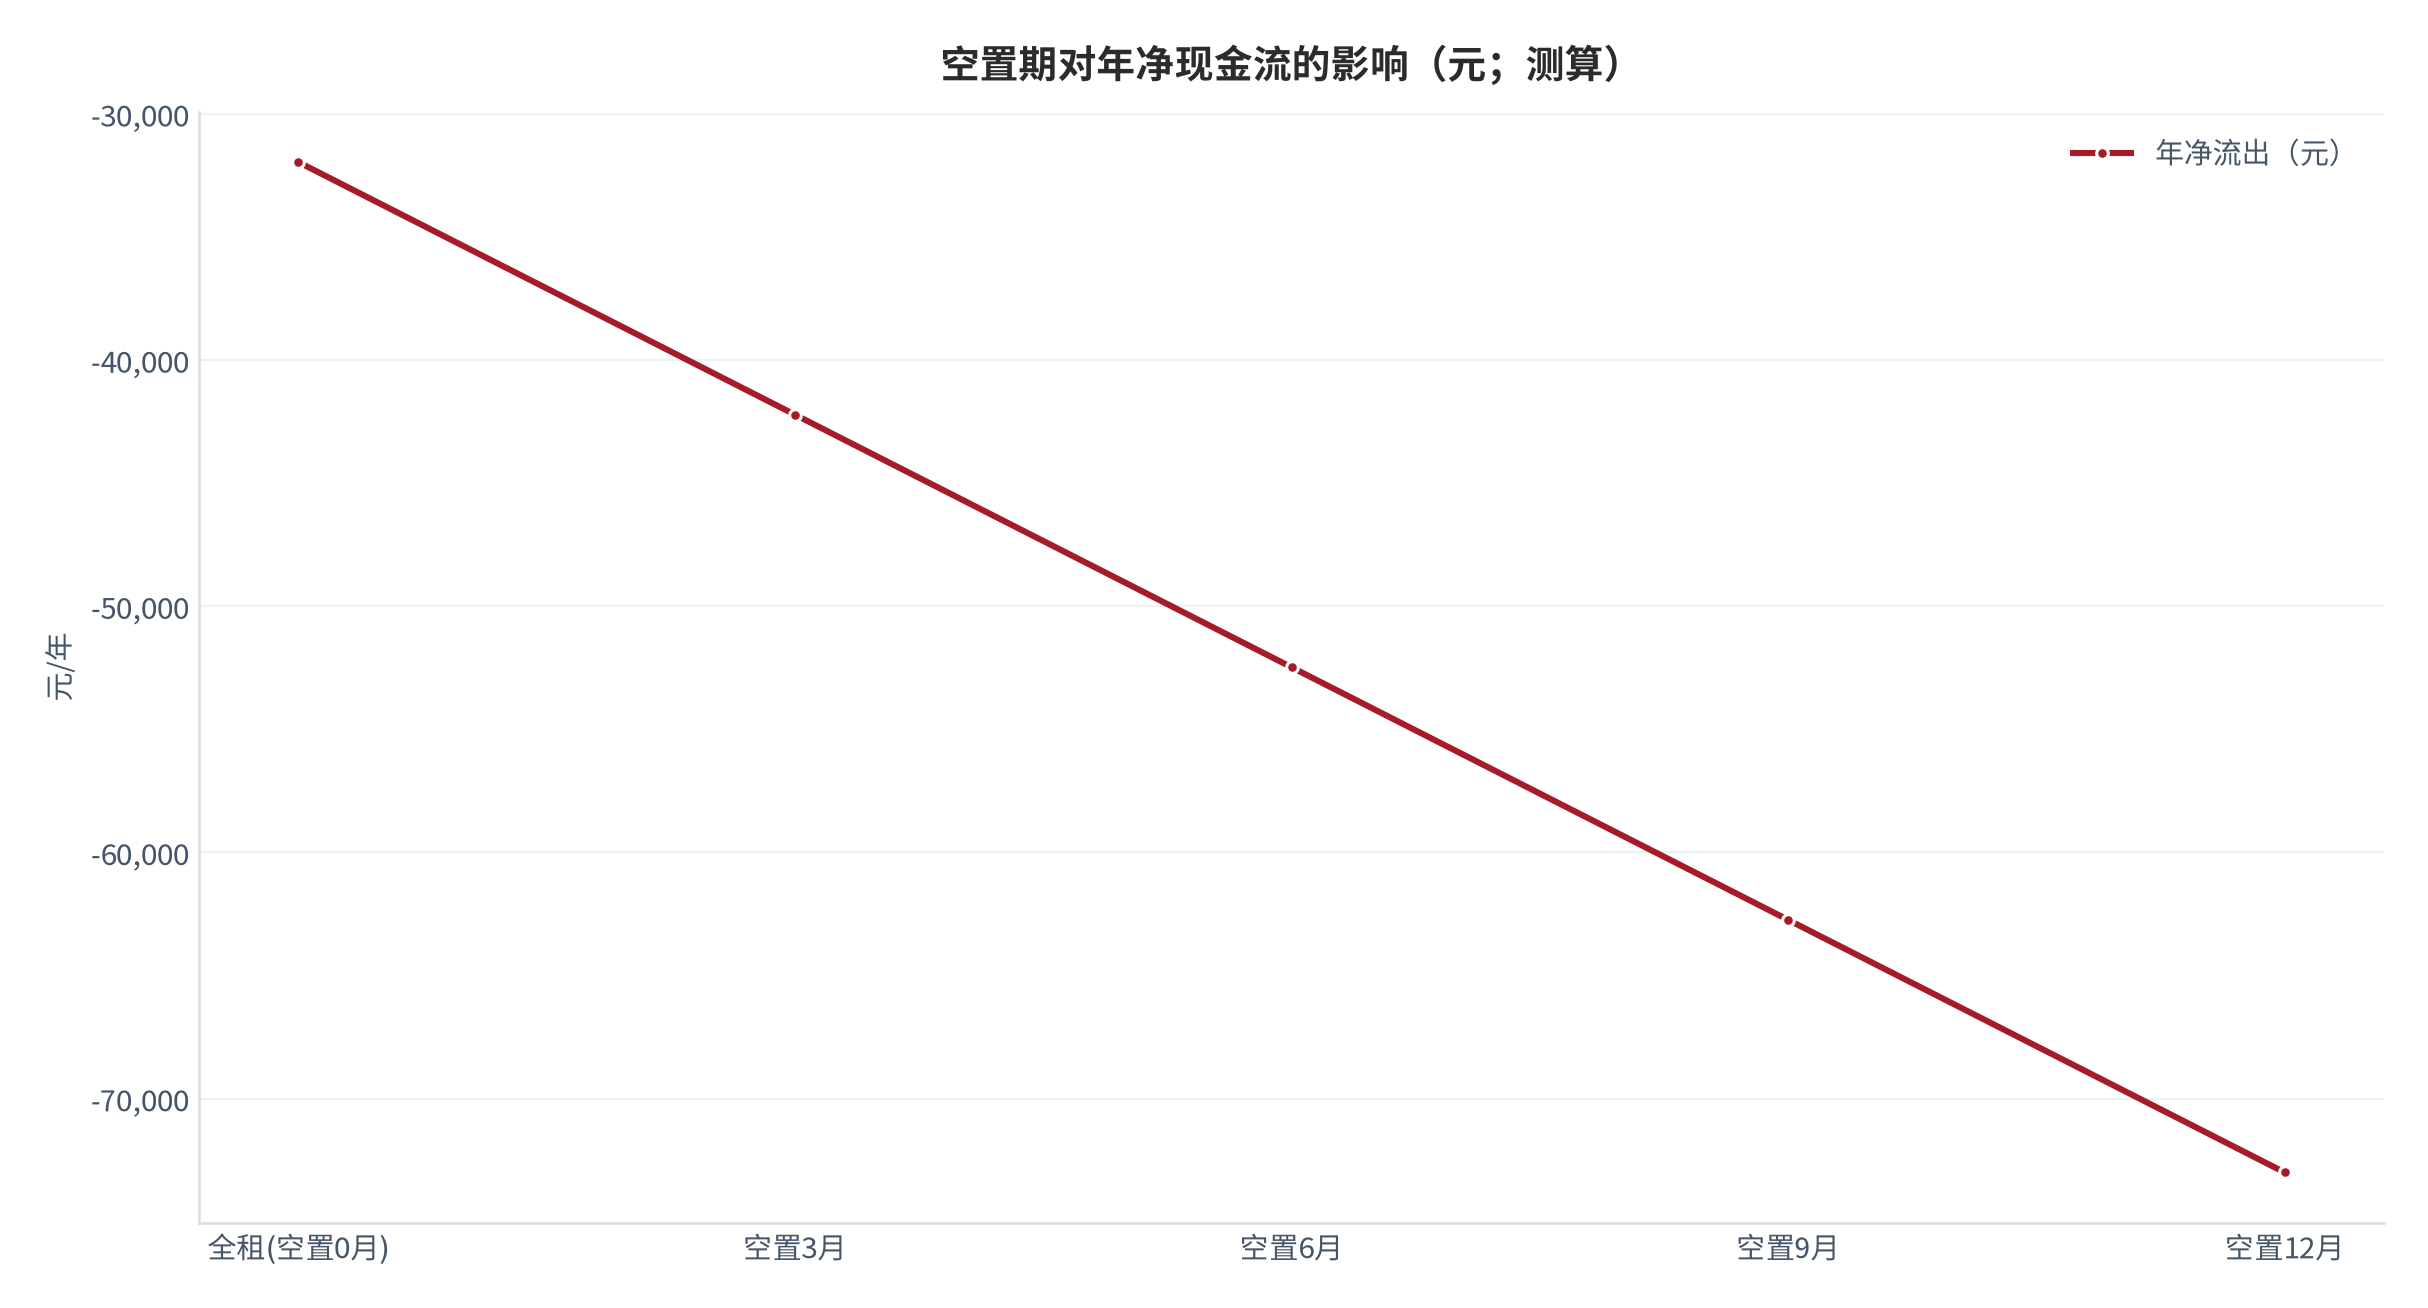
| 城市能级 | 代表总价(万) | 年租金(测算) | 年毛持有(测算) | 年净现金流(测算) |
|---|---|---|---|---|
| 一线 | 600 | 100,200 | 221,000 | -120,800 |
| 二线 | 200 | 47,400 | 82,000 | -34,600 |
| 三线 | 80 | 17,360 | 35,000 | -17,640 |
可复核口径:本报告所有测算均基于明示假设——购入价、使用天数、租金房价比(取对应城市能级)、资金机会成本基准3%。读者可用附录C参数自行复算,结论对"使用天数"与"房价年变动"最敏感。[测算]
06监管与合规:持有税、空置税与口径边界
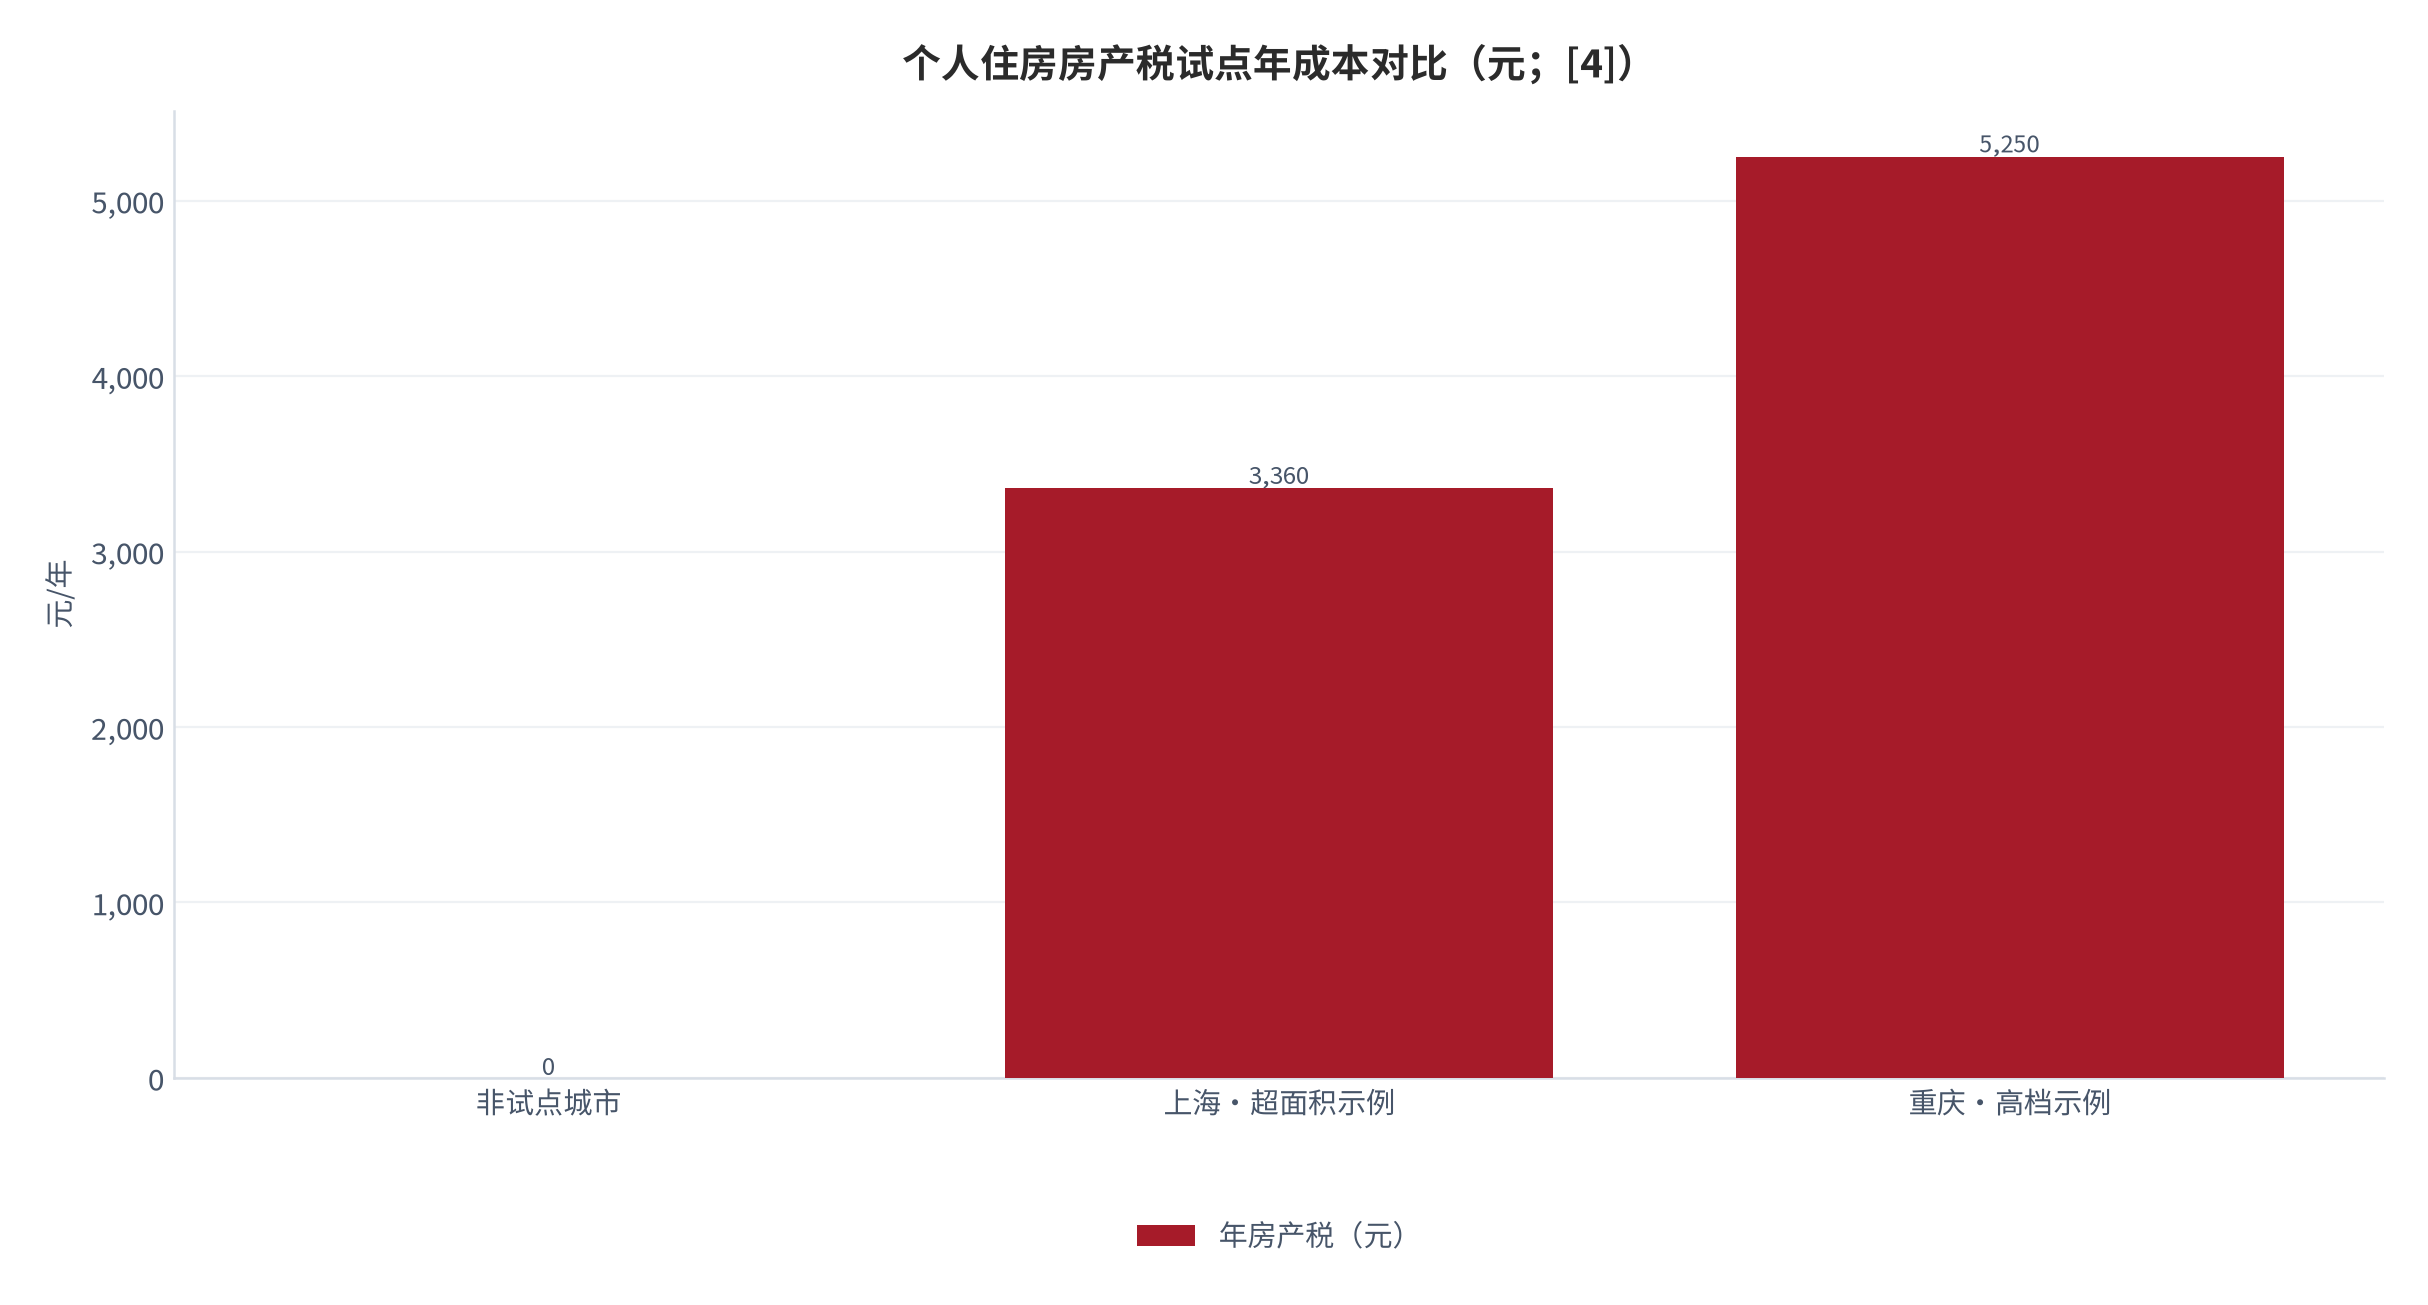
合规层面最关键的是持有环节税负。截至2026年,面向个人住房的房产税仅在上海、重庆试点,绝大多数城市普通自住/二套暂不征收;上海试点人均60㎡免税、税率0.4%/0.6%(2026应税分界线92,536元/㎡),重庆对独栋/高档住房免税180㎡、税率0.5%。[4]
| 城市 | 征收对象 | 免税面积 | 税率 | 有效期/状态 |
|---|---|---|---|---|
| 上海 | 二套及以上新增 | 人均60㎡ | 0.4%/0.6% | 延至2031-01-27 [4] |
| 重庆 | 独栋/高档/三无二套 | 180㎡(高档) | 0.5% | 2024起调整 [4] |
| 其他城市 | 暂未全国征收 | — | 0 | 试点外普通住宅免征 |
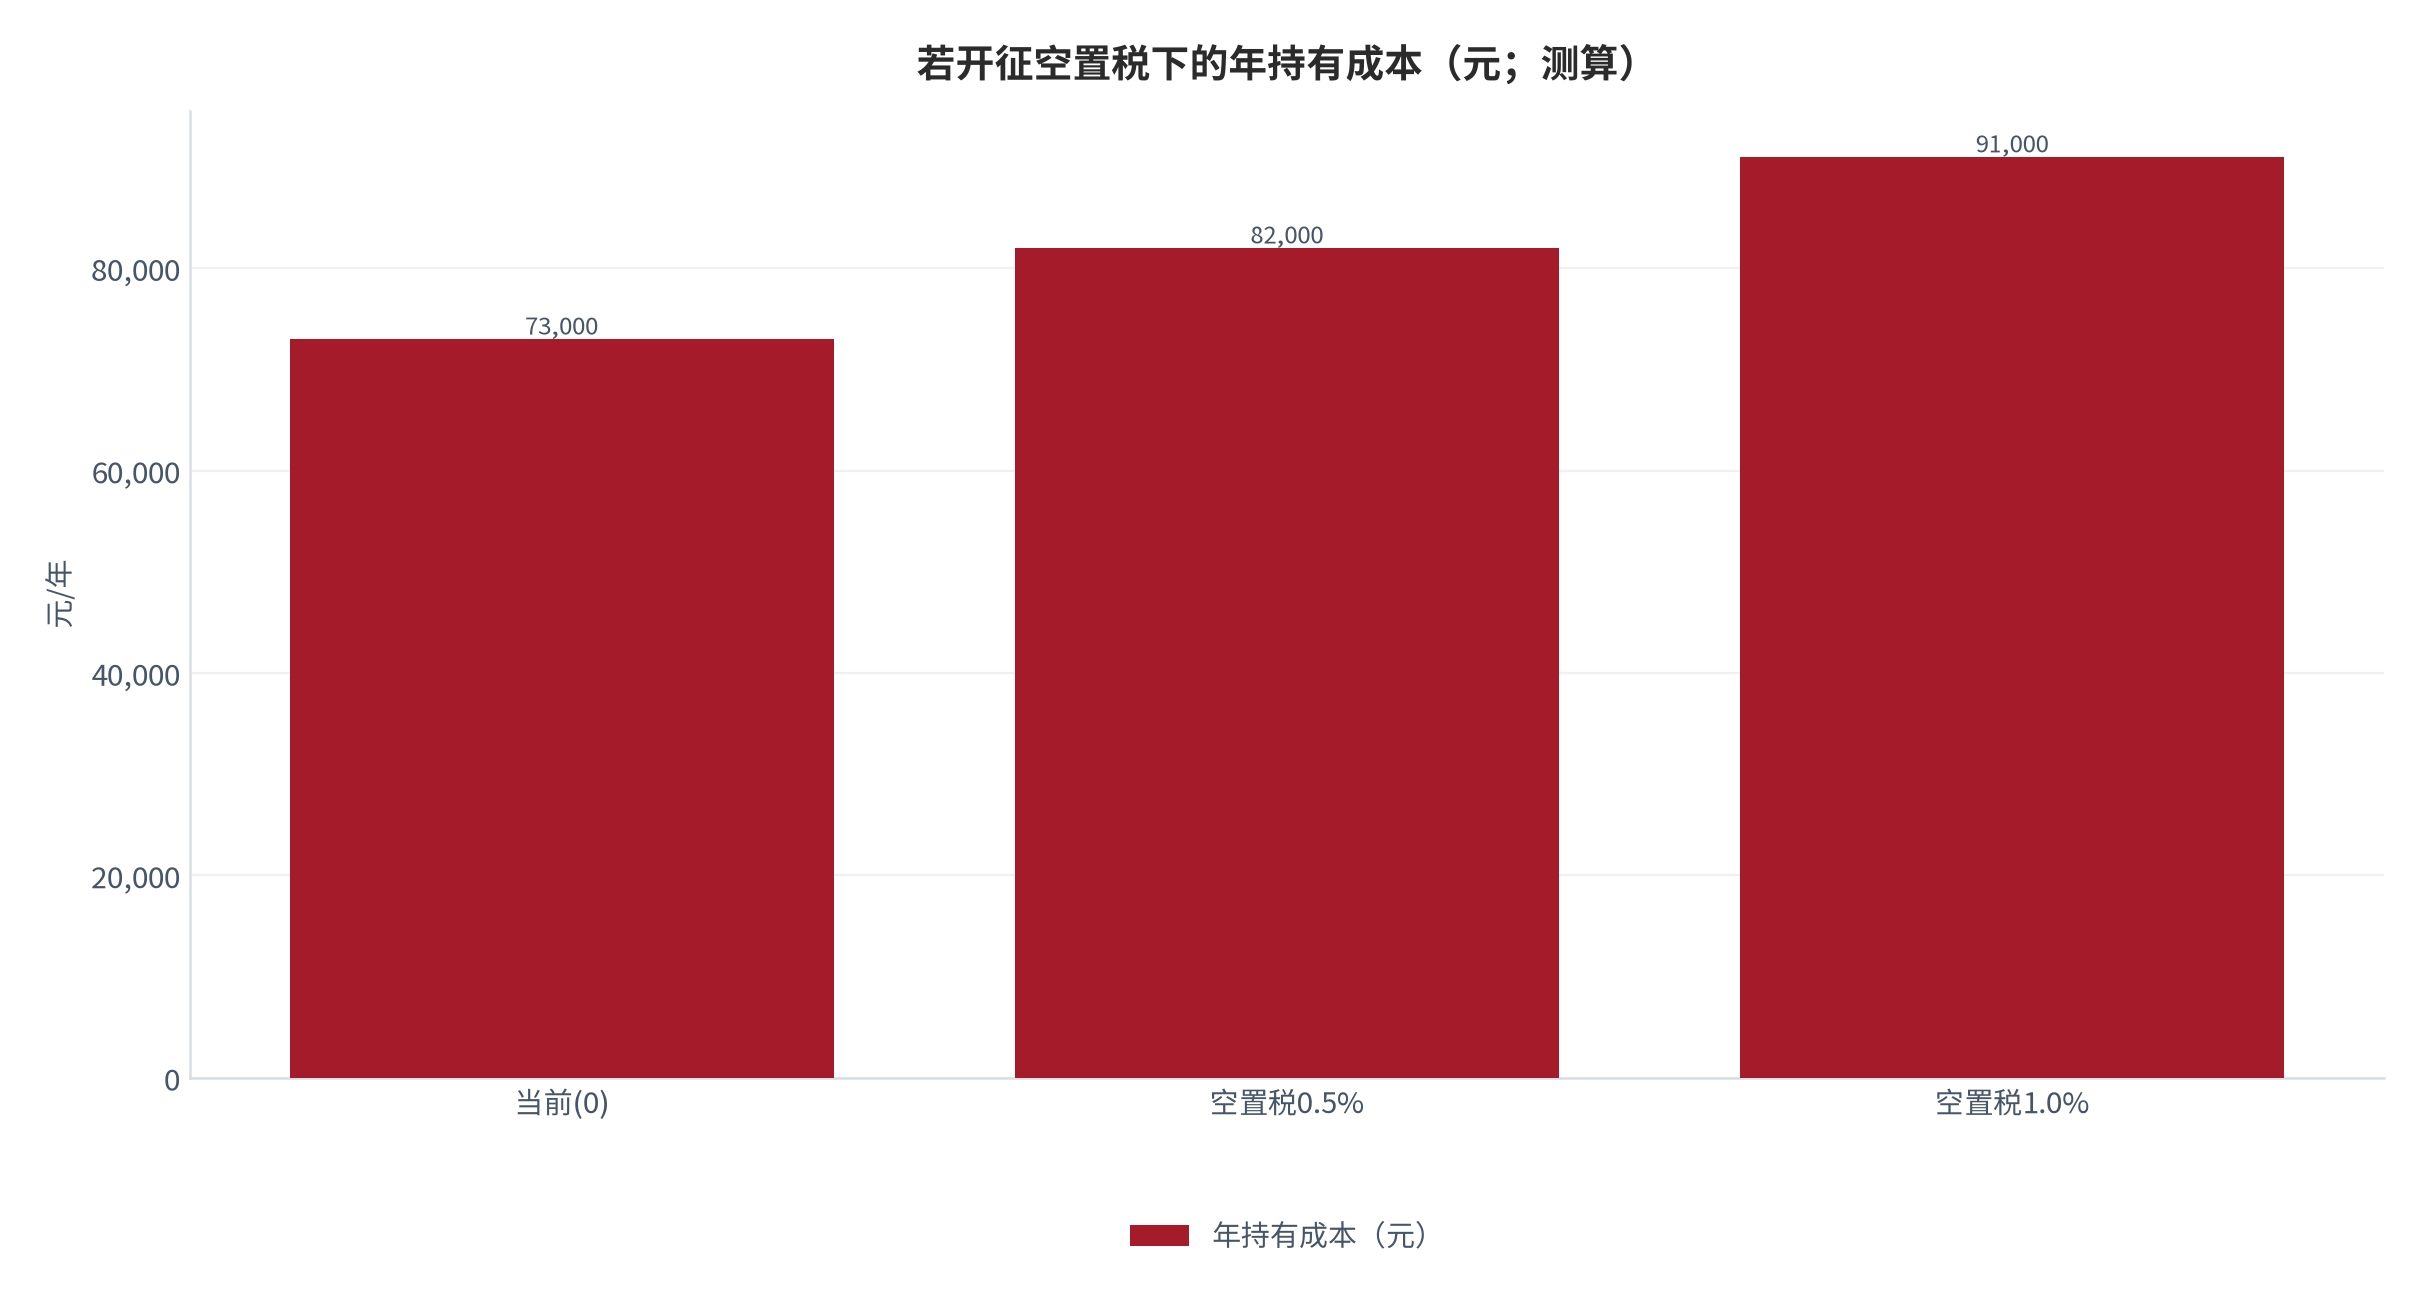
空置税方面,国内尚未开征,但多套房持有成本抬升是长期政策方向;若按评估值0.5%–1.0%征收,年持有成本将增加9,000–18,000元(以180万计),对低使用二套冲击显著 [11]。
07测算:情景、敏感性与可复现示例
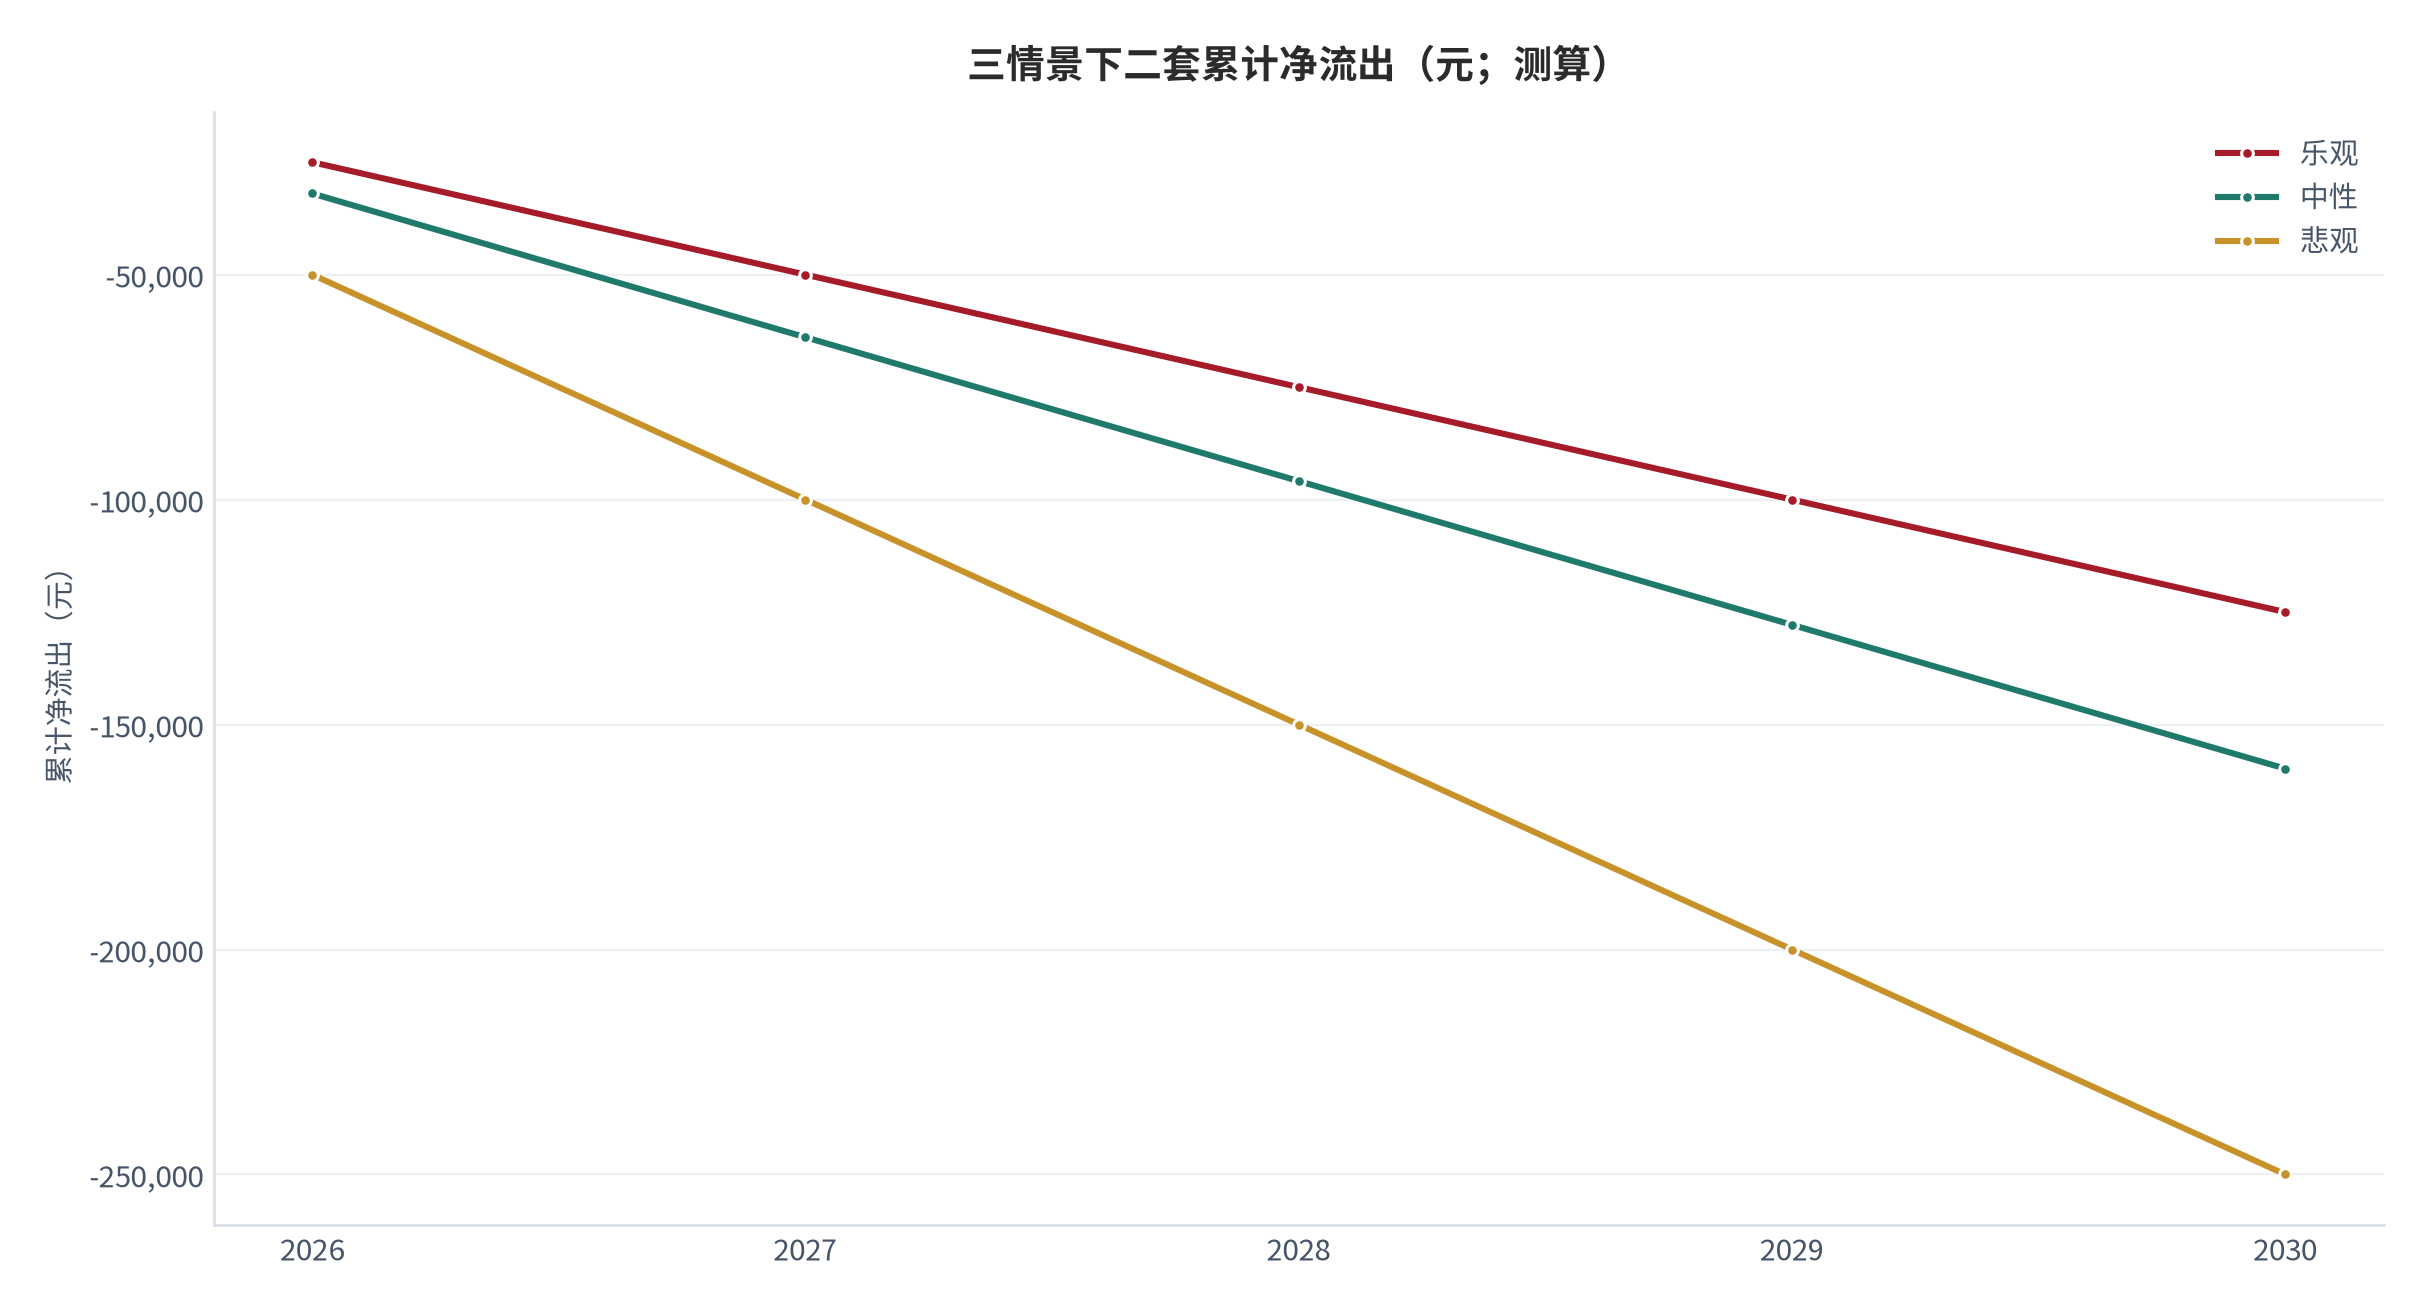
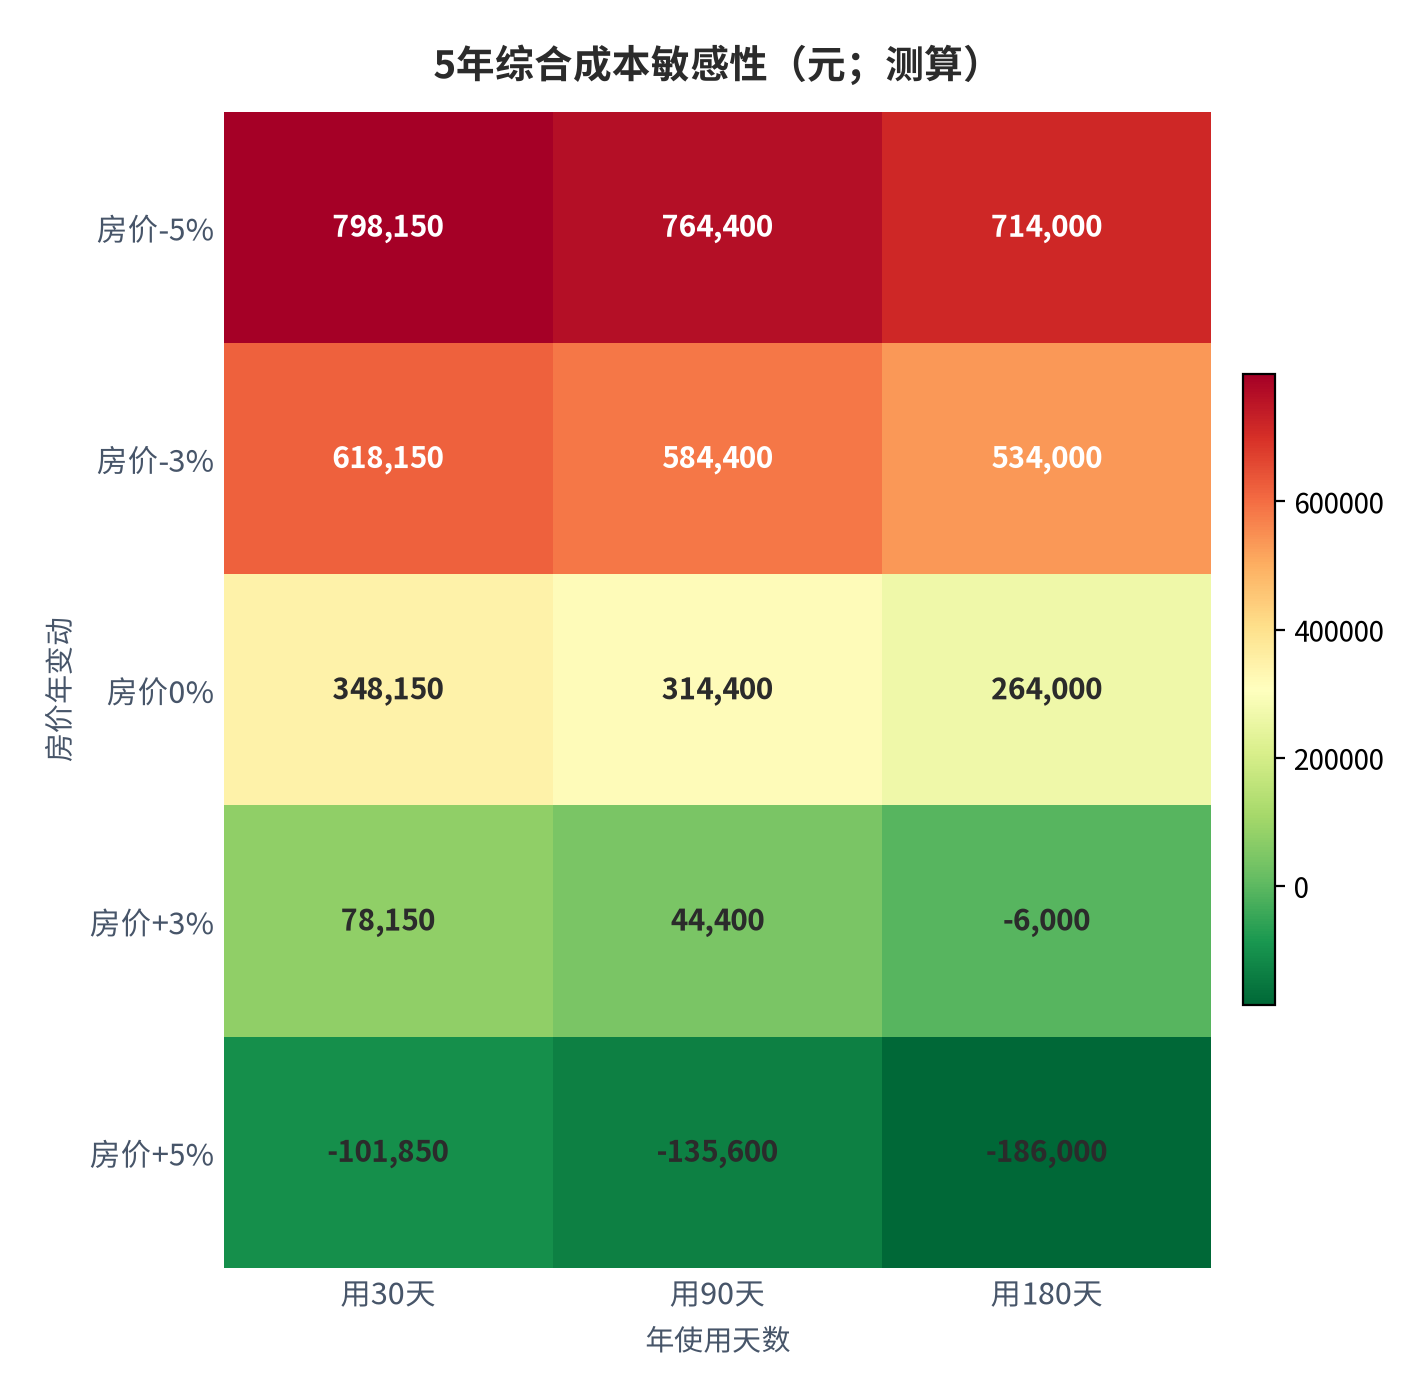
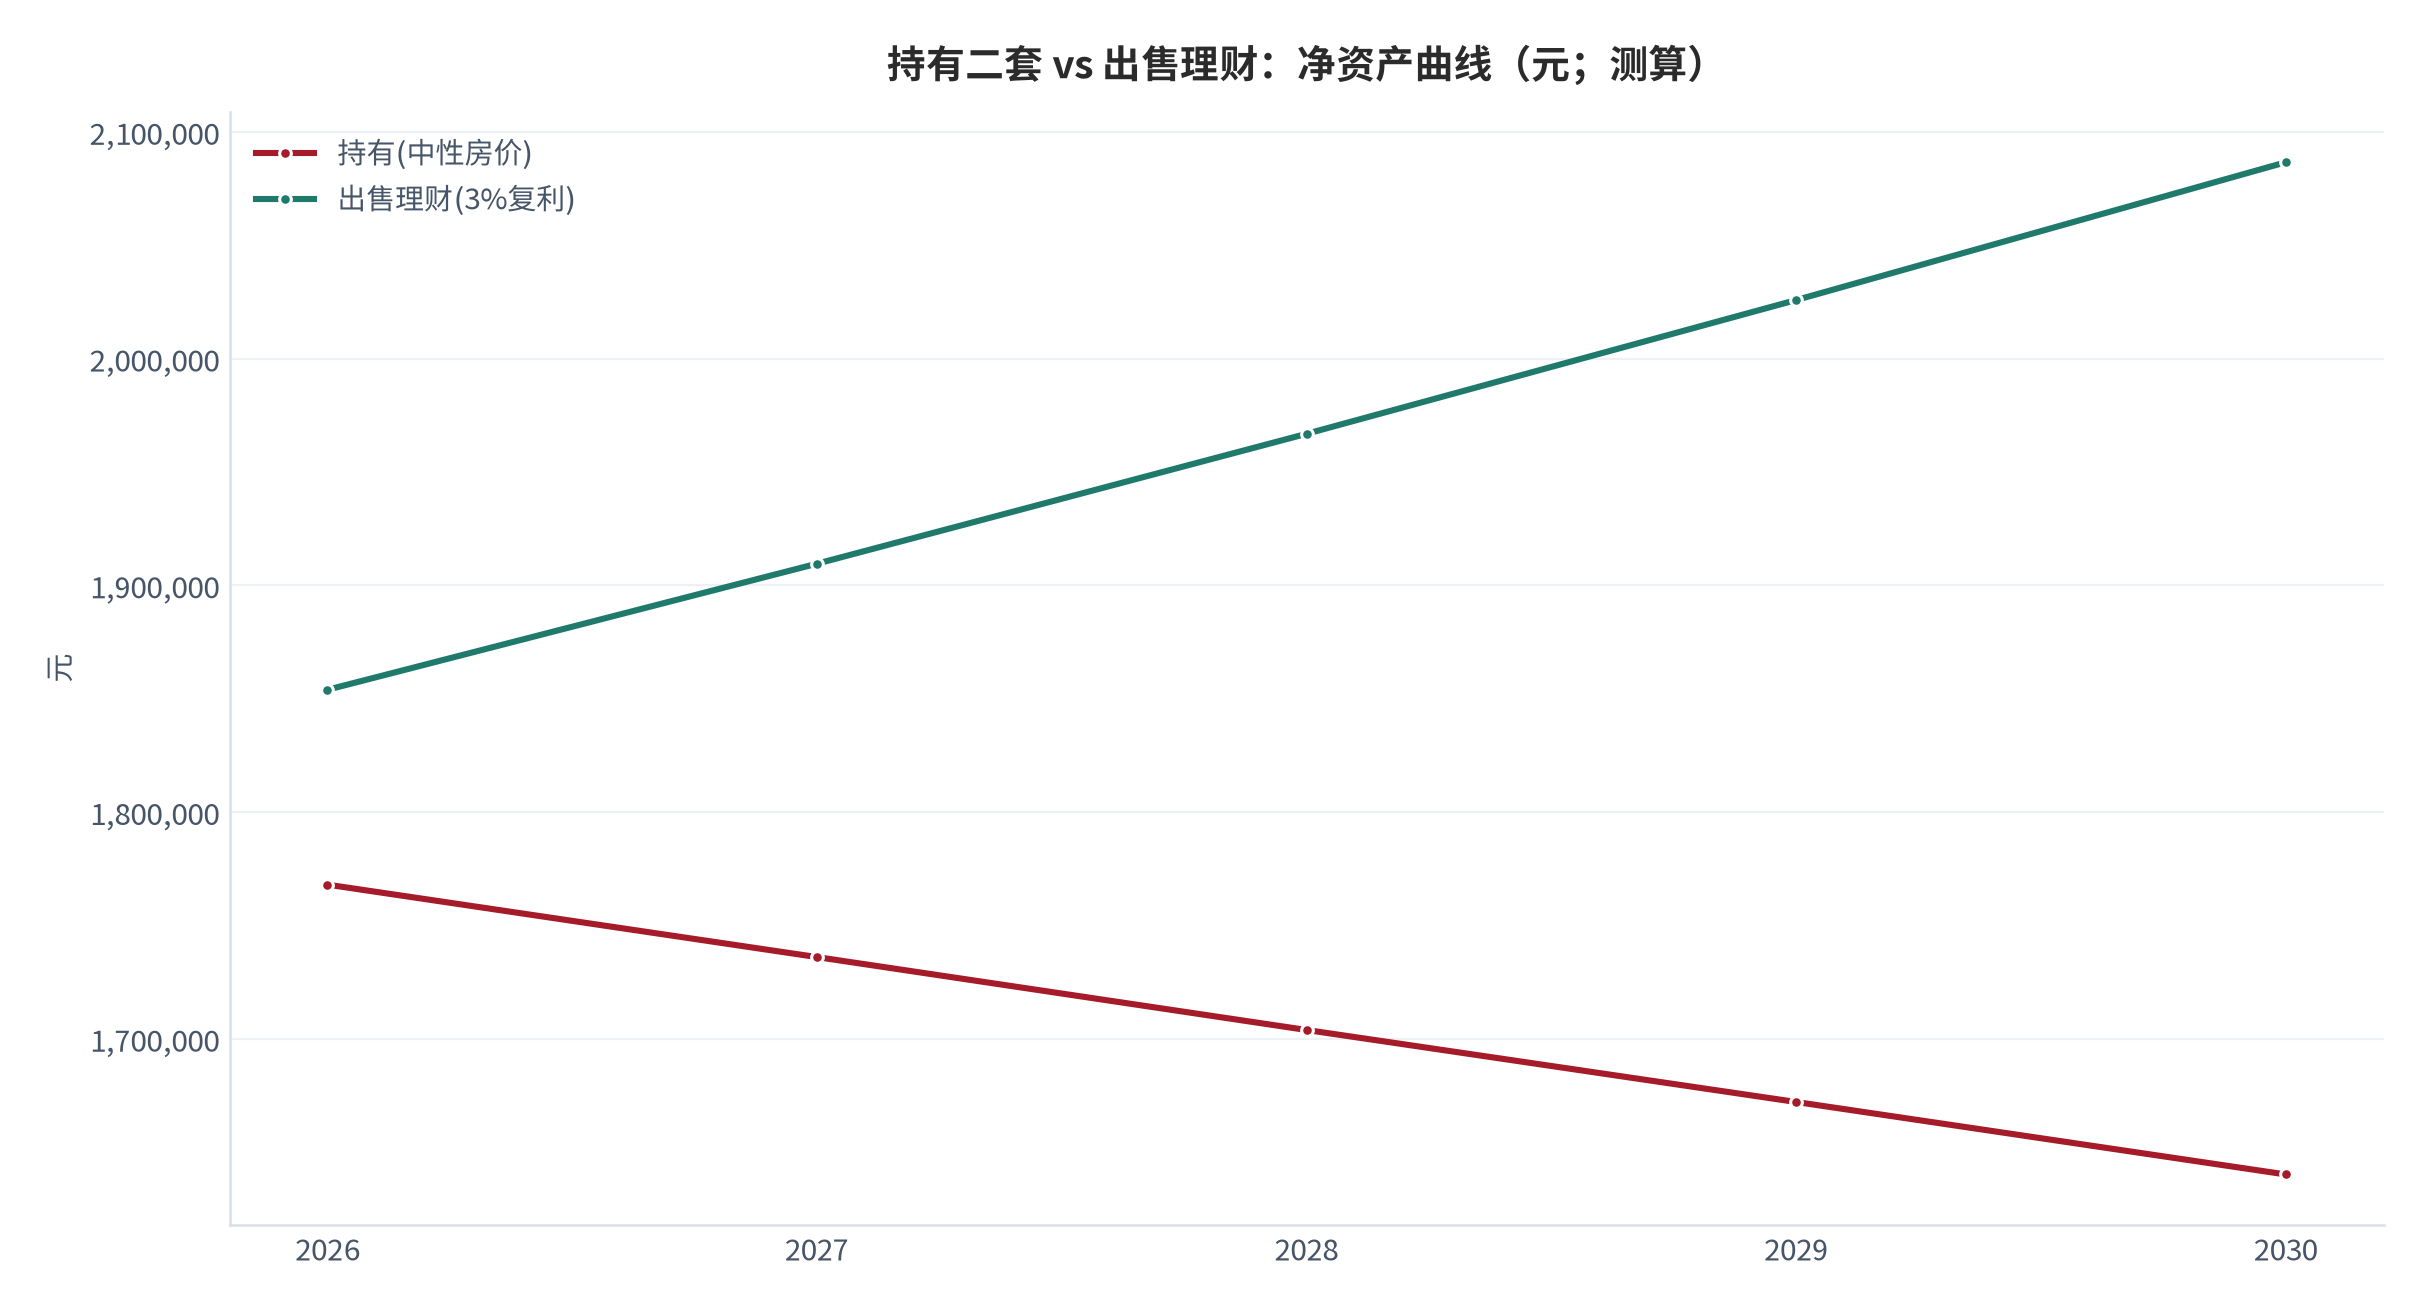
本节给出三情景(乐观/中性/悲观)逐年累计净流出、房价×使用天数敏感性,以及一个最小可复现示例,便于读者自检 [9]。基准:100㎡全款二套、购入180万、非试点城市、年使用30天。
| 年份 | 房产市值(中性) | 累计净流出 | 净资产(市值-净流出) |
|---|---|---|---|
| 2026 | 1,800,000 | 31,960 | 1,768,040 |
| 2027 | 1,800,000 | 63,920 | 1,736,080 |
| 2028 | 1,800,000 | 95,880 | 1,704,120 |
| 2029 | 1,800,000 | 127,840 | 1,672,160 |
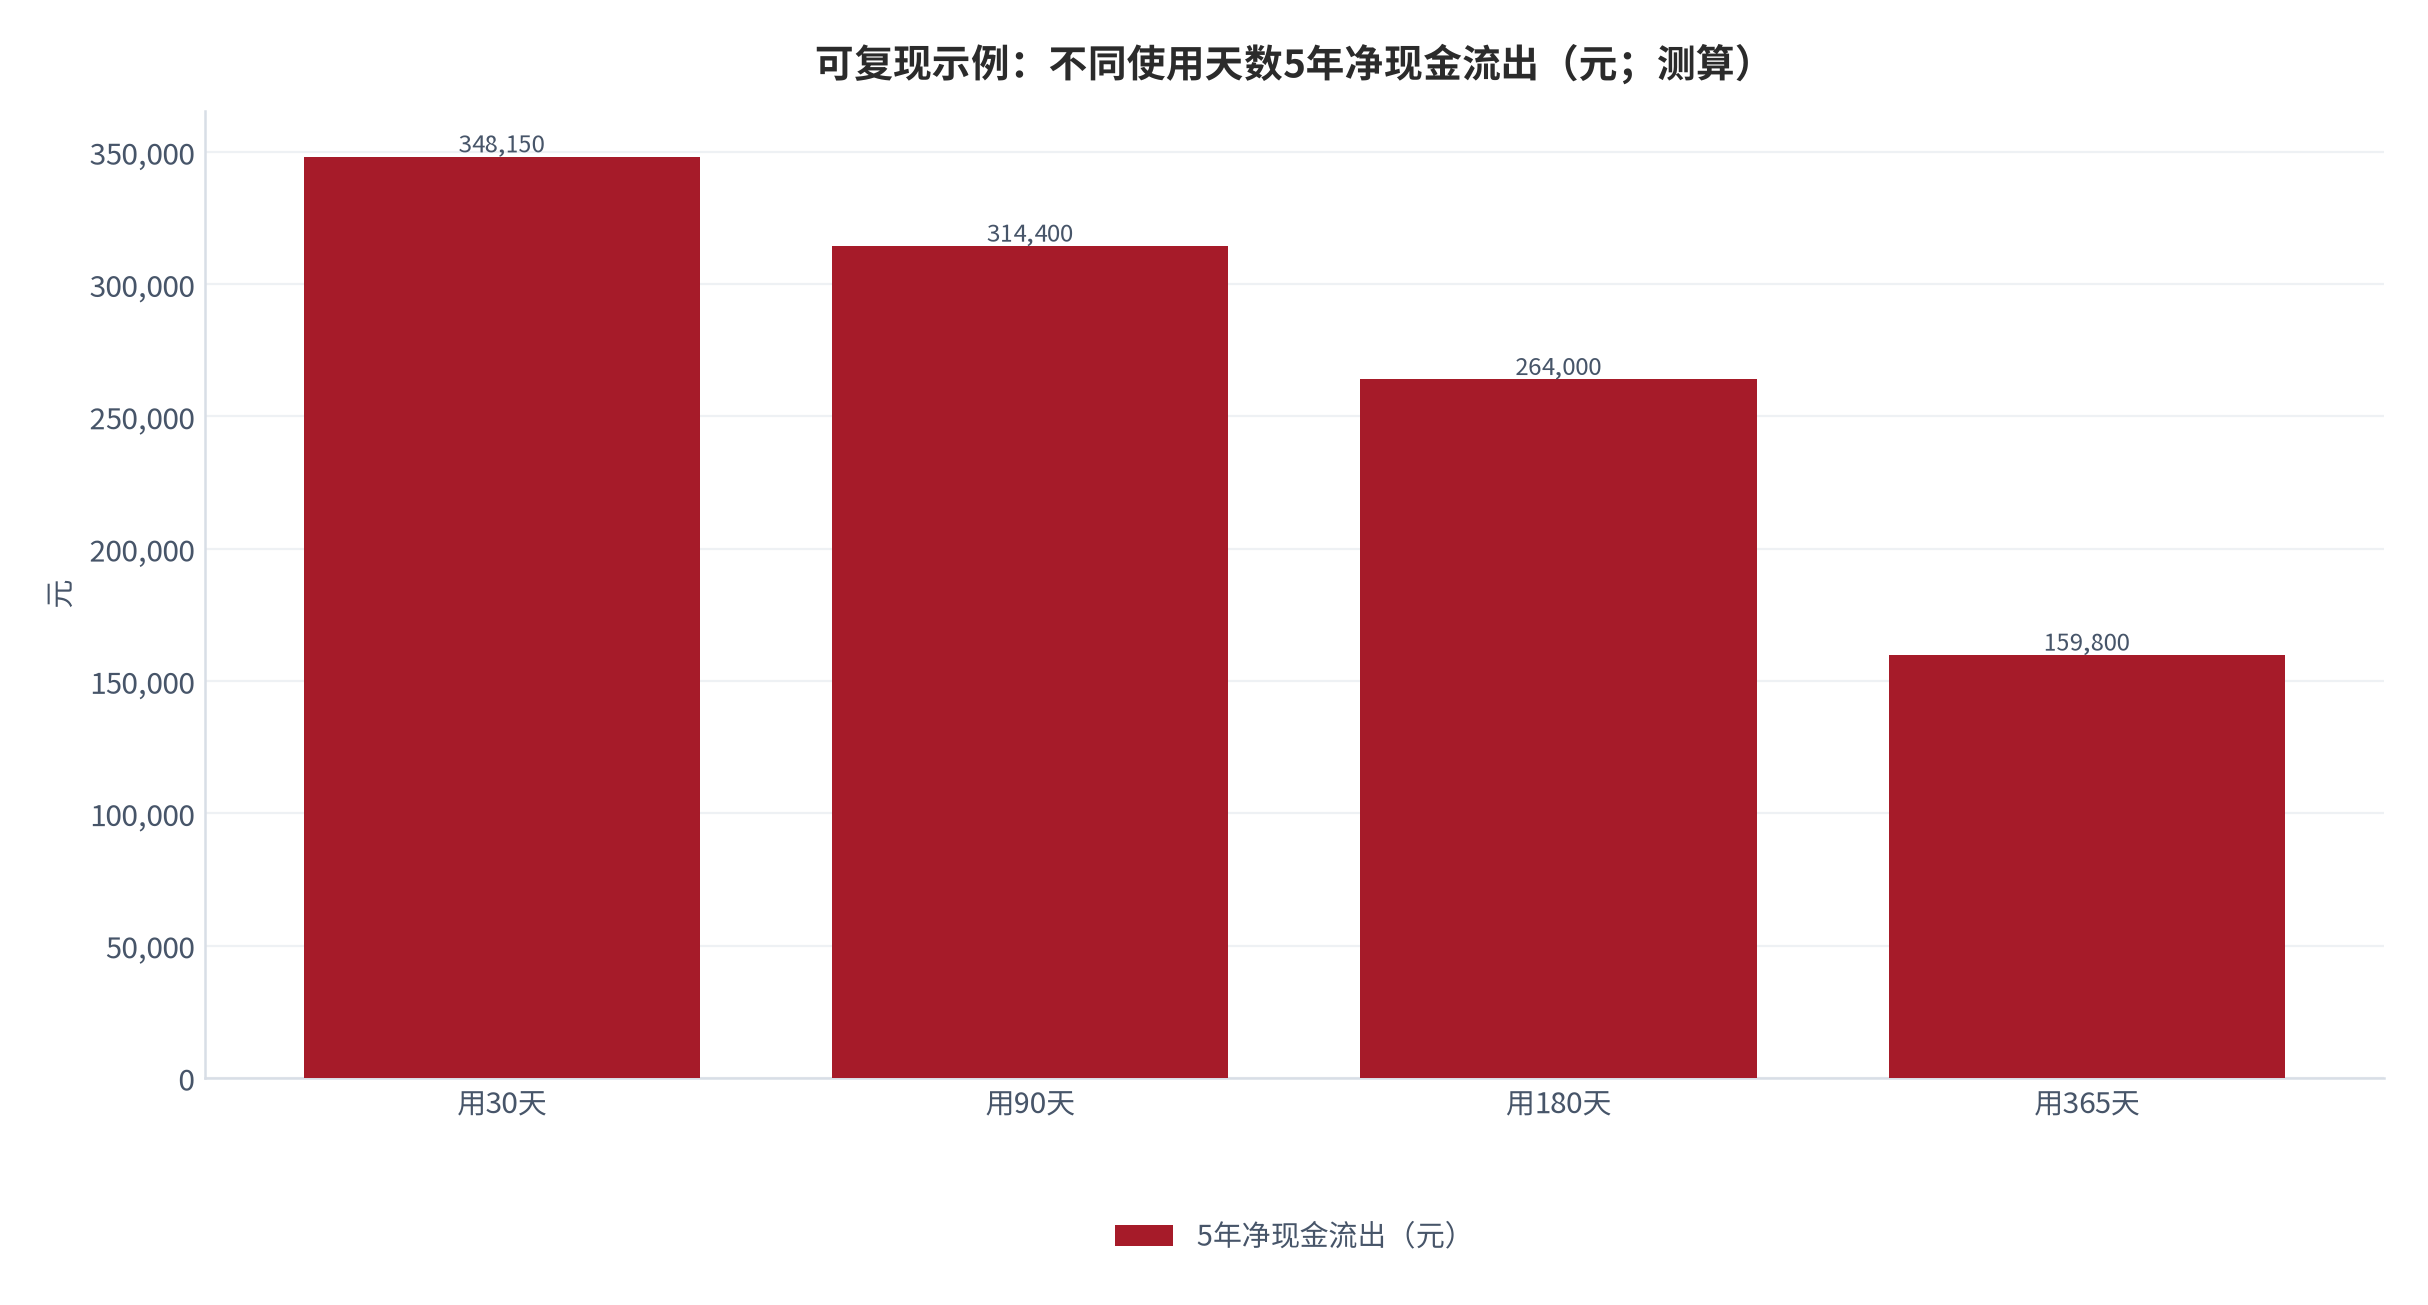
| 2030 | 1,800,000 | 159,800 | 1,640,200 |
最小可复现示例(逐年台账):年毛持有73,000元,计入潜在租金41,040元后年净约31,960元;5年累计净流出159,800元,在房价中性下净资产由180万降至约164万。若房价年跌3%,净资产再减27万 [13]。
| 敏感因子 | 变动 | 5年净现金流出影响 |
|---|---|---|
| 使用天数 30→180 | 升至180天 | -84,150元(少流出) |
| 房价年变动 0→-3% | 年跌3% | +270,000元(资产减) |
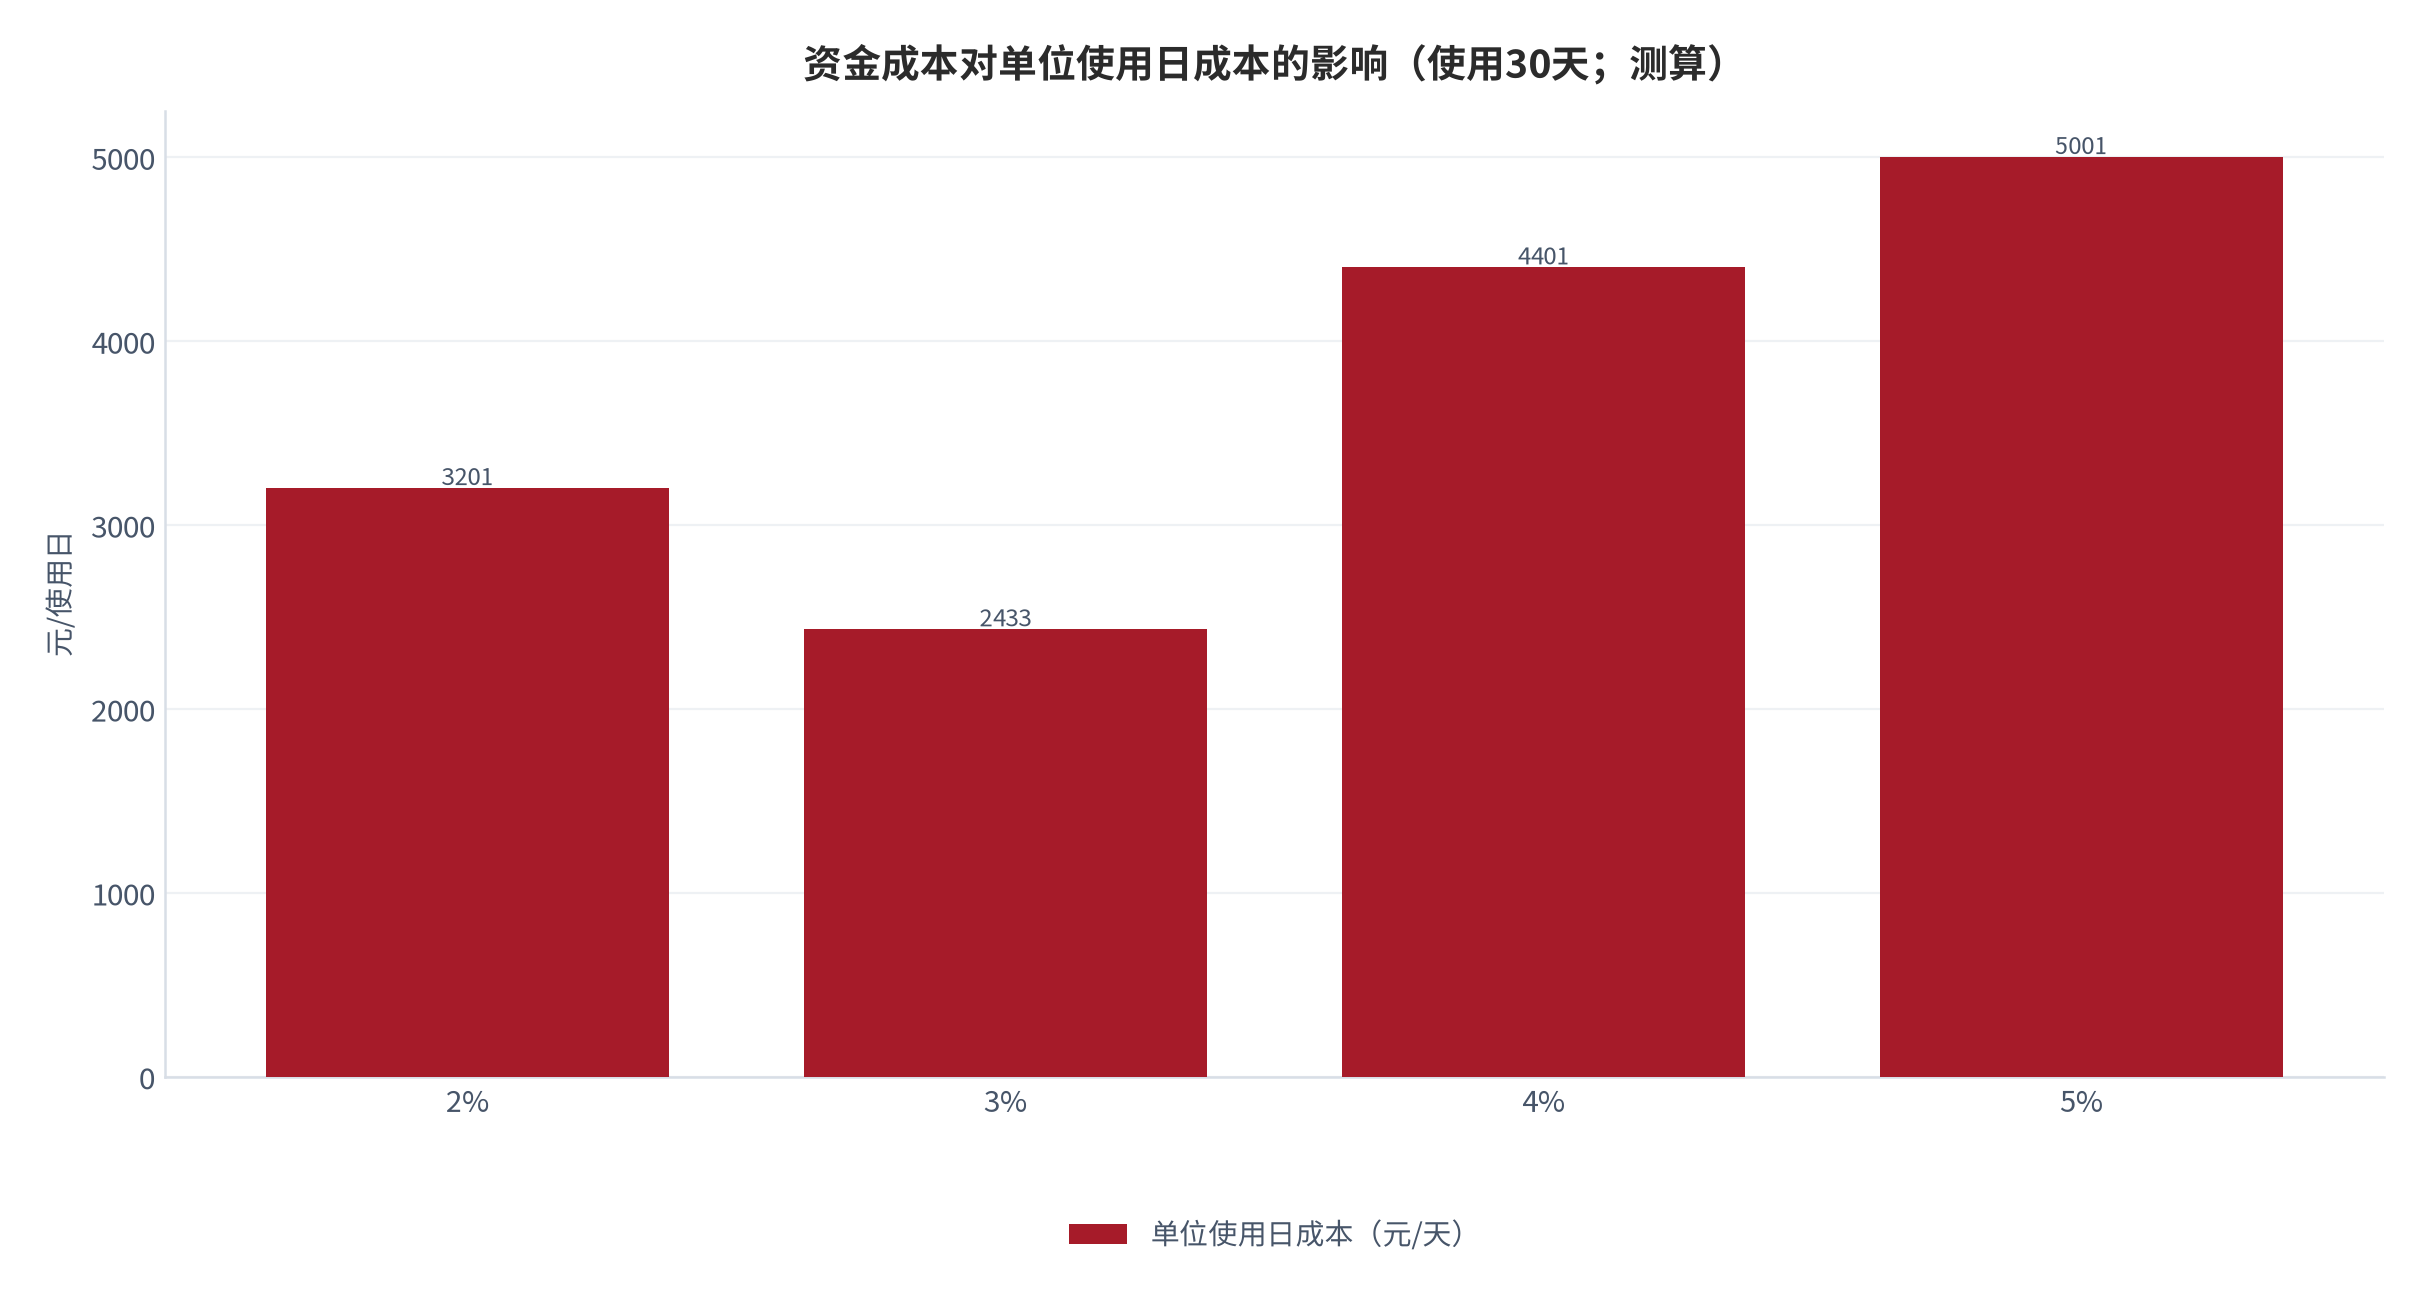
| 资金成本 3%→4% | 升1pct | +90,000元(机会成本增) |
| 出租覆盖率 0→100% | 全出租 | -205,200元(少流出) |
08财商教育风险边界
财商教育的边界是:教会家庭算清"真实持有账",而非替读者决定买或不买。第二居所既是消费(使用体验)也是资产(保值/现金流),两者必须分开计价,避免用"增值幻想"掩盖"持有亏损"。[测算]
| 家庭自检项 | 健康信号 | 预警信号 |
|---|---|---|
| 年净现金流 | 出租后接近平衡 | 常年净贴钱>3万/年 |
| 使用天数 | >120天/年 | <60天/年 |
| 房贷覆盖 | 租金覆盖月供 | 需现金补贴月供 |
| 区域空置率 | <10% | >20% |
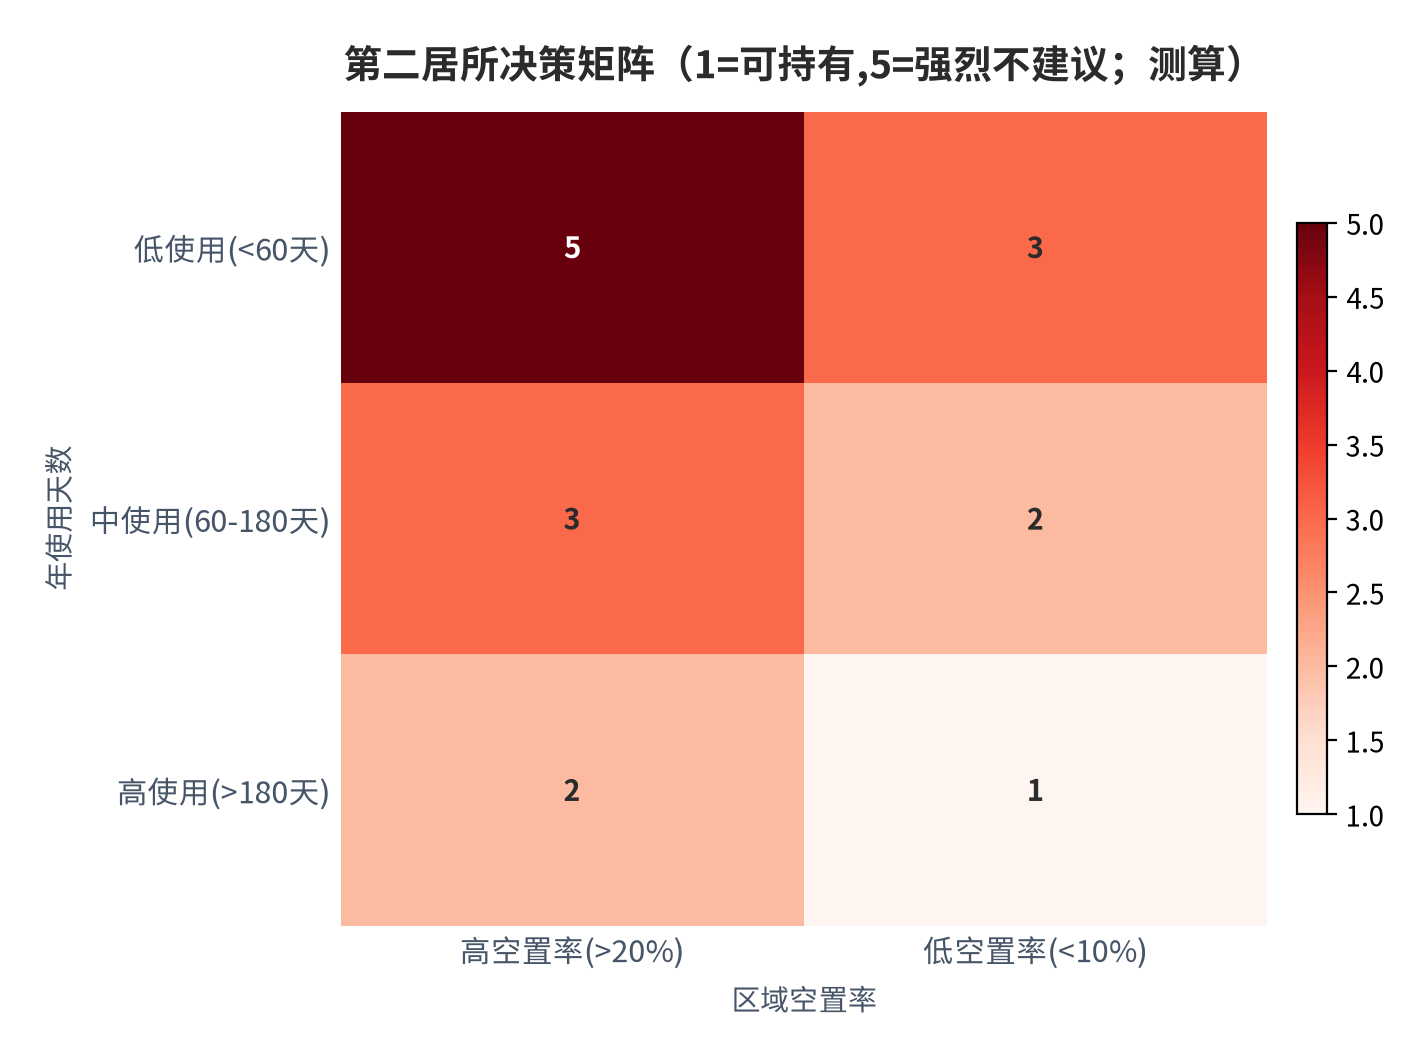
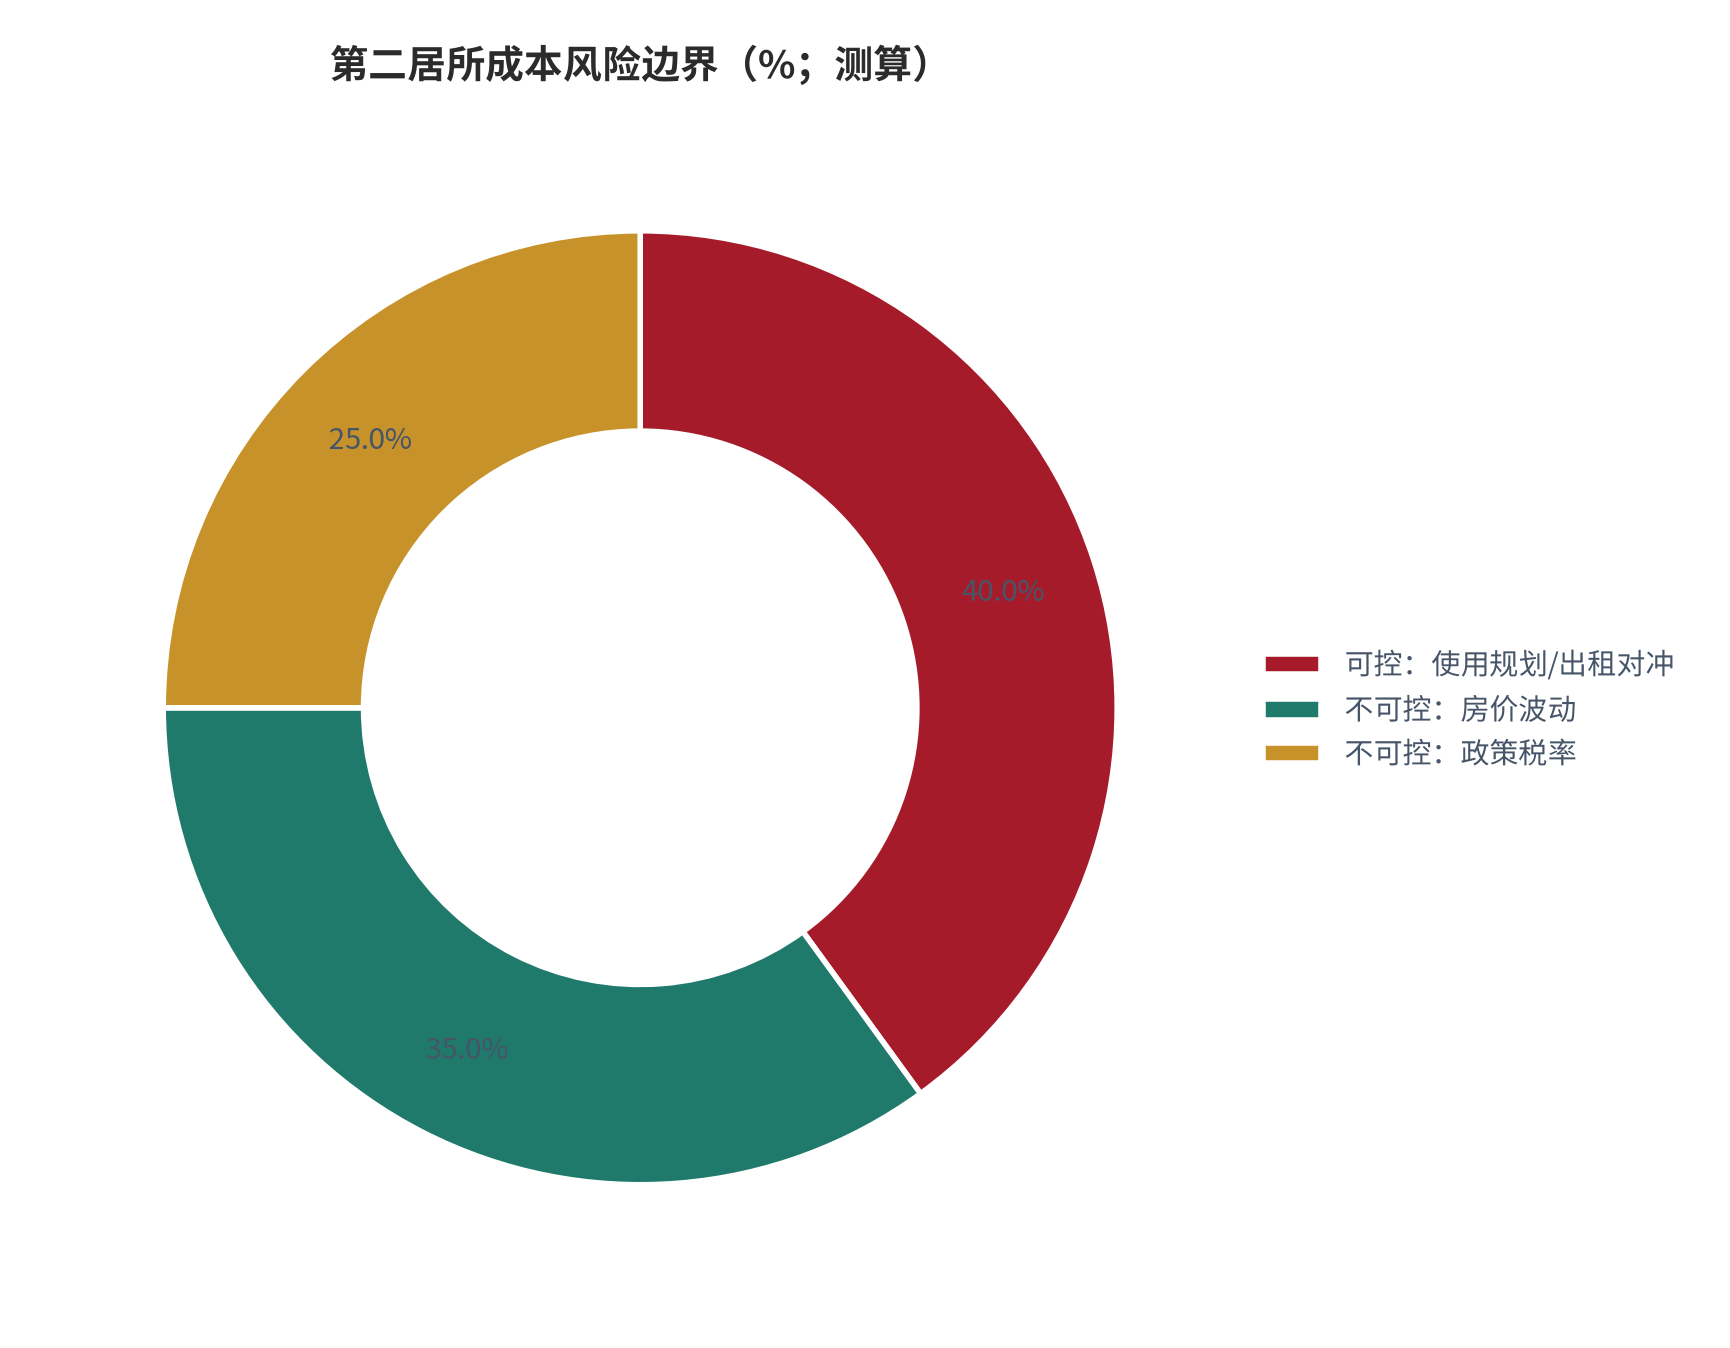
风险边界上,使用规划与出租对冲属于"可控"因素(约40%);房价波动(约35%)与政策税率(约25%)属于"不可控"因素 [14]。决策应建立在可控项优化之上,并对不可控项留足安全垫。
09结论
结论一:第二居所的真实成本由"刚性持有成本 ÷ 使用天数"决定。全国城镇住宅空置率 12%–22%、50城租金房价比仅 2.28%,决定了多数二套的租金难以覆盖综合持有成本。[5][3]
结论二:基准场景下100㎡全款二套年毛持有约 7.3 万元,其中资金机会成本约 5.4 万元;年使用30天单位成本约 2,433 元/日,显著高于同类租赁。使用天数升至约100–120天才与短租接近。[测算]
结论三:出租对冲可降低约56%毛持有成本,但受空置期与运营损耗制约;持有税长期抬升趋势(沪渝试点延续、空置税讨论)将进一步压缩低使用二套的空间。[4][测算]
- 对家庭:先算年净现金流与单位使用日成本,再决定持有、出租或置换 [测算];
- 对低使用+高空置率二套:优先出租对冲或考虑去化,避免"纸面财富、现金流失" [测算];
- 对政策:持有环节成本抬升是抑制闲置、盘活存量的长期方向 [4][5];
- 对读者:本报告所有测算可经附录C参数复算,结论对使用天数与房价最敏感 [测算]。
不确定性与边界:①空置率与租金房价比为多源区间值,城市间差异大;②测算基于明示假设,未计入房贷利息、装修一次性投入与交易税费;③房价与政策为不可控外生变量;④情感价值与稀缺地段不在成本模型内。请以官方与持牌机构信息为准。
A附录A 证据与来源
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 国家统计局 《2026年6月份70个大中城市商品住宅销售价格变动情况》 |
70城新建/二手住宅销售价格指数(环比、同比),6月一线新建上海同比+3.1%,多数城市同比仍降 检索:2026-07-15 |
https://www.stats.gov.cn/sj/zxfb/202607/t20260715_1964115.html |
| [2] | 国家统计局(央视网转载) 《2026年8月份70个大中城市商品住宅销售价格变动情况》 |
8月70城新房21城环比上涨/二手8城;一线新建北京-2.3%、上海+3.0%、广州-1.9%、深圳-2.3%;1-8月二手房网签面积5.5亿㎡ 检索:2026-09-16 |
https://big5.cctv.com/gate/big5/finance.cctv.cn/2026/09/16/ARTIClsujOncSRTyfE2Xsq1T260916.shtml |
| [3] | 中指研究院 《2026上半年中国住房租赁市场总结与展望》 |
截至2026年6月50城平均租金房价比2.28%(一线1.67%/二线2.37%/三四线2.17%);购房综合资金成本2.4%–2.7%;重庆、南昌等18城>2.4%,长沙、哈尔滨>3% 检索:2026-07-09 |
https://m.cih-index.com/news/2026-07-09/54872546.html |
| [4] | 上海市财政局、市税务局、市房管局 《关于本市开展对部分个人住房征收房产税试点若干问题的通知》(有效期延长至2031年1月27日) |
上海试点人均60㎡免税、税率0.4%/0.6%(2026应税分界线92,536元/㎡);重庆独栋/高档免税180㎡、税率0.5% 检索:2026-03-10 |
https://sh.people.com.cn/n2/2026/0310/c134768-41519523.html |
| [5] | 中指研究院(经行业研究聚合整理) 《中国房地产空置率核心数据汇总(2025)》 |
全国城镇住宅空置率区间12%–22%(贝壳28城12%/住建部16.8%/西南财大22.4%/中指21.3%);国际警戒线10% 检索:2025 |
https://www.sgpjbg.com.cn/news/7224186.html |
| [6] | 本报告 本报告测算口径(假设与参数见附录B/C) |
100㎡全款二套(180万)年毛持有成本约73,000元,其中资金机会成本约54,000元 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [7] | 本报告 本报告测算口径(假设与参数见附录B/C) |
年使用30天时单位使用日成本约2,433元,约100–120天处与短租参考价交叉 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [8] | 本报告 本报告测算口径(假设与参数见附录B/C) |
出租对冲可抵消约56%毛持有成本(潜在租金41,040/毛持有73,000) 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [9] | 本报告 本报告测算口径(假设与参数见附录B/C) |
三情景5年累计净流出:乐观-12.5万/中性-16.0万/悲观-25.0万元 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [10] | 本报告 本报告测算口径(假设与参数见附录B/C) |
城市能级年净现金流:一线-120,800/二线-34,600/三线-17,640元 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [11] | 本报告 本报告测算口径(假设与参数见附录B/C) |
若开征空置税0.5%/1.0%,年持有成本增至82,000/91,000元(180万计) 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [12] | 本报告 本报告测算口径(假设与参数见附录B/C) |
第二居所年使用天数分布(≤30天45%/31–90天30%/91–180天15%/>180天10%) 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [13] | 本报告 本报告测算口径(假设与参数见附录B/C) |
5年综合成本敏感性:使用180天+房价+5%可转正;房价-3%资产减27万 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [14] | 本报告 本报告测算口径(假设与参数见附录B/C) |
决策矩阵(使用天数×区域空置率)与风险边界(可控40%/房价35%/政策税率25%) 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
B附录B 参数与假设
| 参数 | 取值 | 说明 |
|---|---|---|
| 购入价 | 180万元 | 100㎡二套基准 |
| 使用天数 | 30天(基准) | 敏感性10–365天 |
| 租金房价比 | 按能级取1.67–2.37% | 据中指2026-06 [3] |
| 资金机会成本基准 | 3%/年 | 10年国债/稳健理财参考 |
| 显性持有 | 物业4,500+能耗2,500+折旧12,000 | 非试点城市 |
| 持有税 | 0(非试点) | 沪渝另计 [4] |
C附录C 口径说明
口径说明:①"年毛持有成本"=显性固定+资金机会成本+空置租金损失,未扣出租收入;②"年净现金流"=年毛持有-年潜在租金;③城市能级净现金流按代表总价与对应租金房价比测算;④所有[测算]项均可由附录B参数复算,属教育性示意而非个例定价。
本书所有外部数据均标注来源与日期;测算项明确标注"本报告测算口径",未虚构任何外部URL。报告不构成任何证券、投资、税务或法律建议。
评论(0)