
基本信息
阅读时间:约 14 分钟
字数:约 7,263 字
摘要:市场担心:数字音乐「免费听歌」已成用户习惯,版权方收不到钱,商用音乐授权是个不挣钱、且动辄侵权的灰色地带。[1][3]
摘要与核心预期差
市场担心:数字音乐「免费听歌」已成用户习惯,版权方收不到钱,商用音乐授权是个不挣钱、且动辄侵权的灰色地带。[1][3]
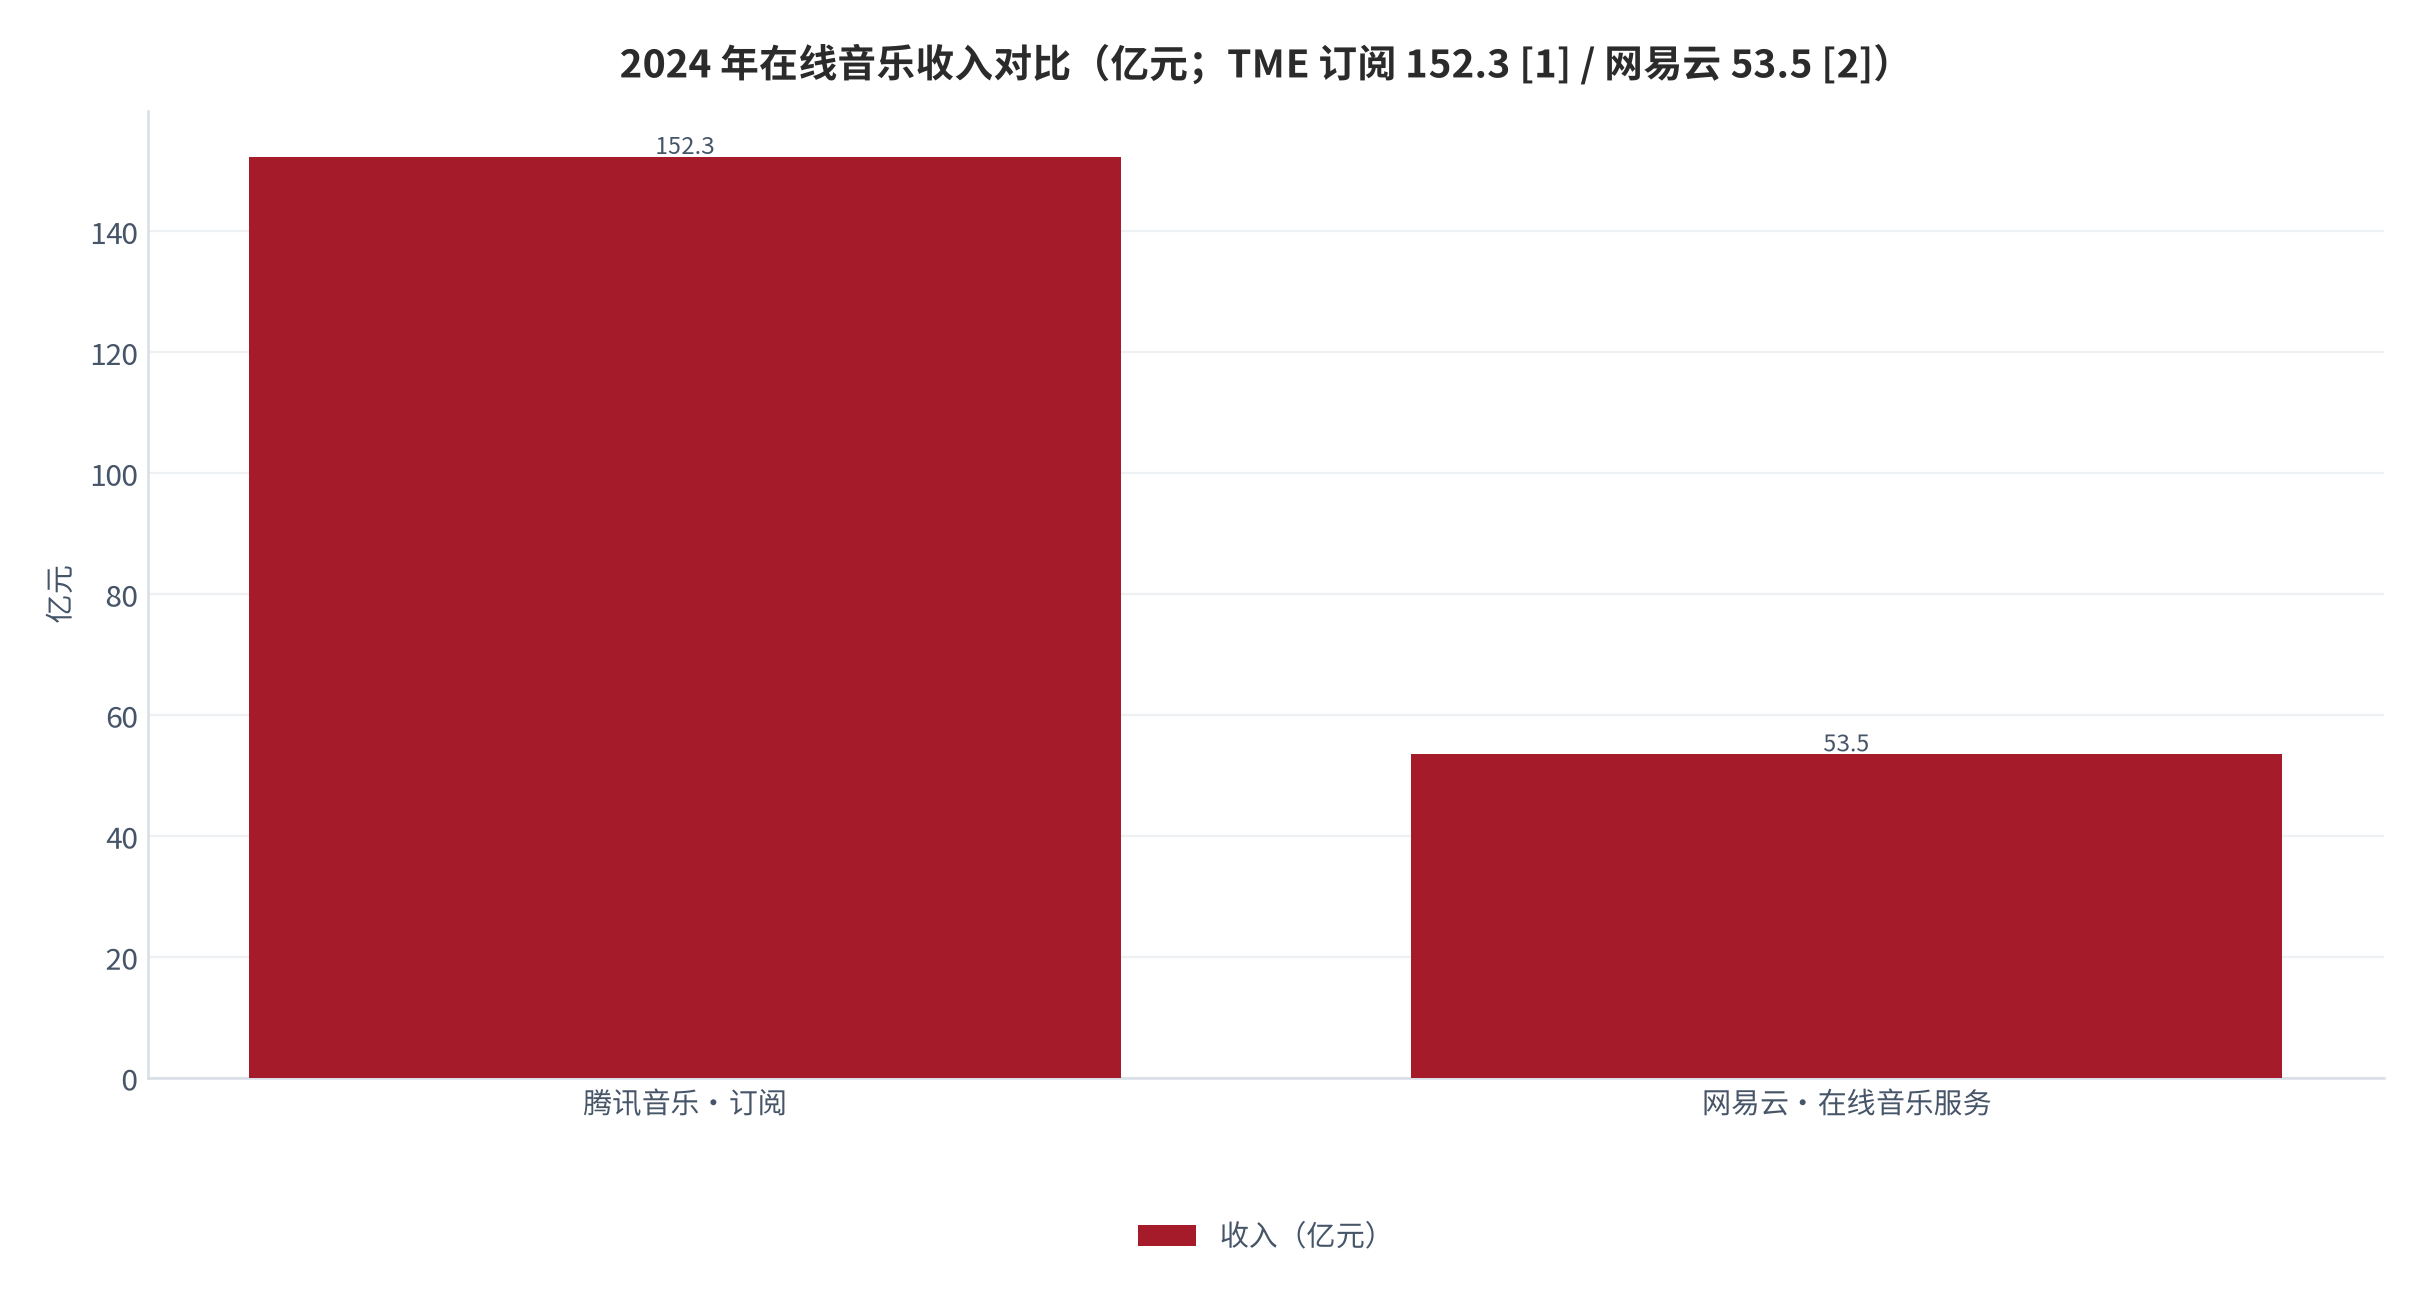
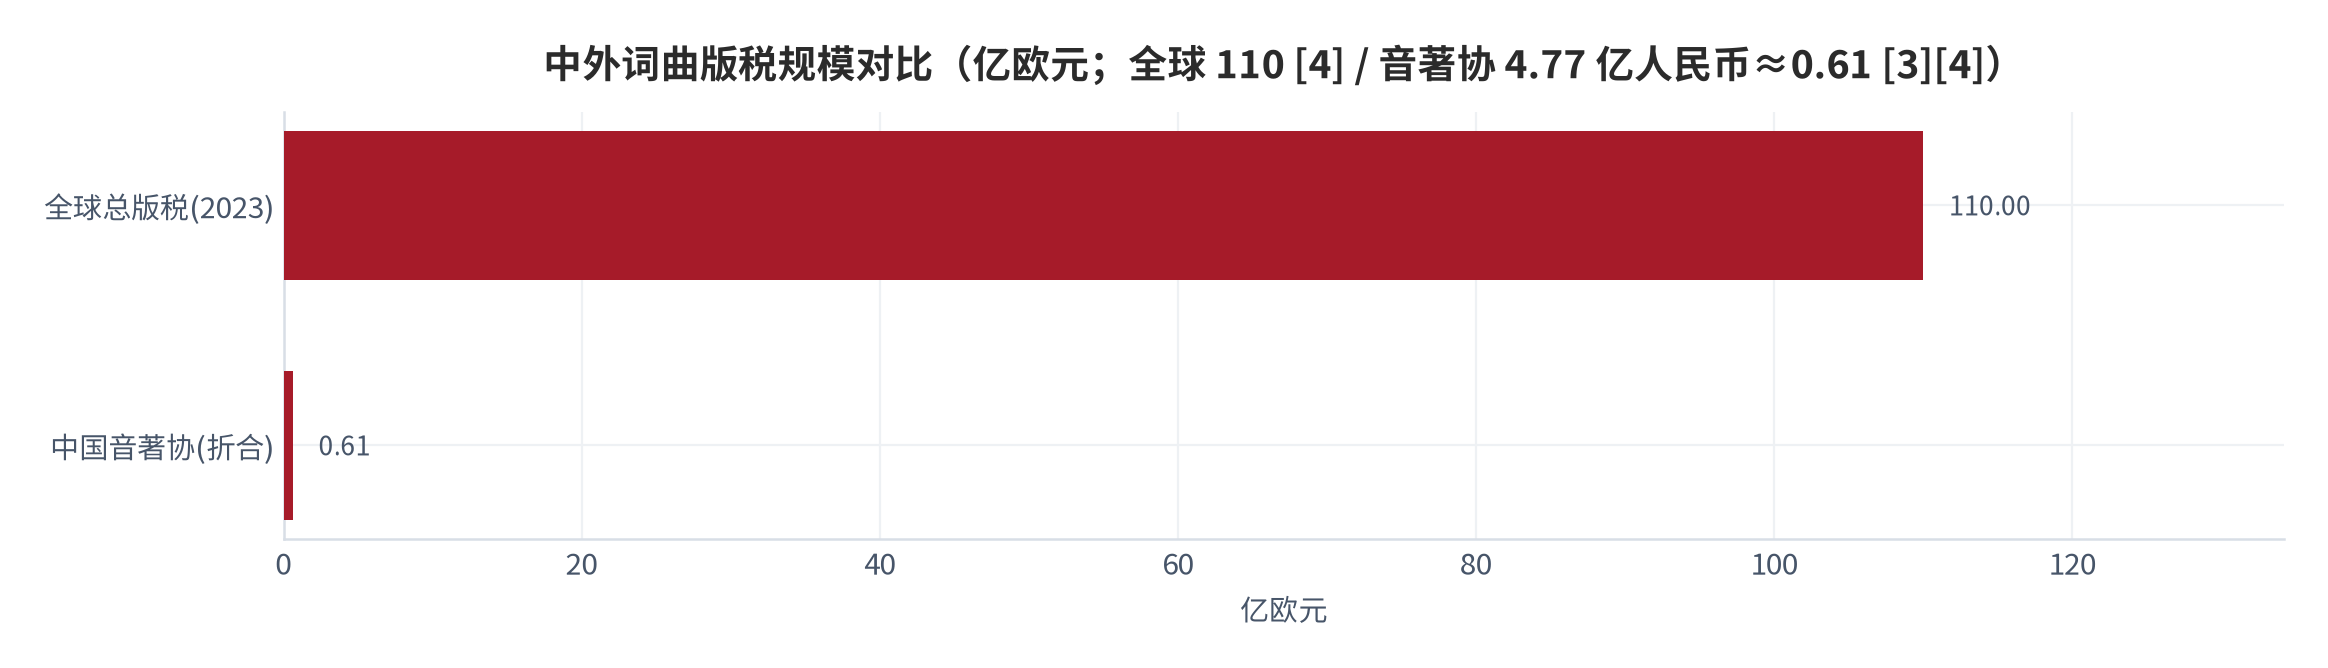
我们认为:商用音乐授权的底层是「词曲版权 × 录音版权」两套权利束,二者权利主体、计费逻辑与维权路径完全不同。真正挣钱的是录音版权侧的平台订阅(腾讯音乐 152.3 亿元、网易云 53.5 亿元 [1][2]),而词曲版权侧仍高度依赖集体管理(音著协 2024 年许可收入 4.77 亿元 [3])。
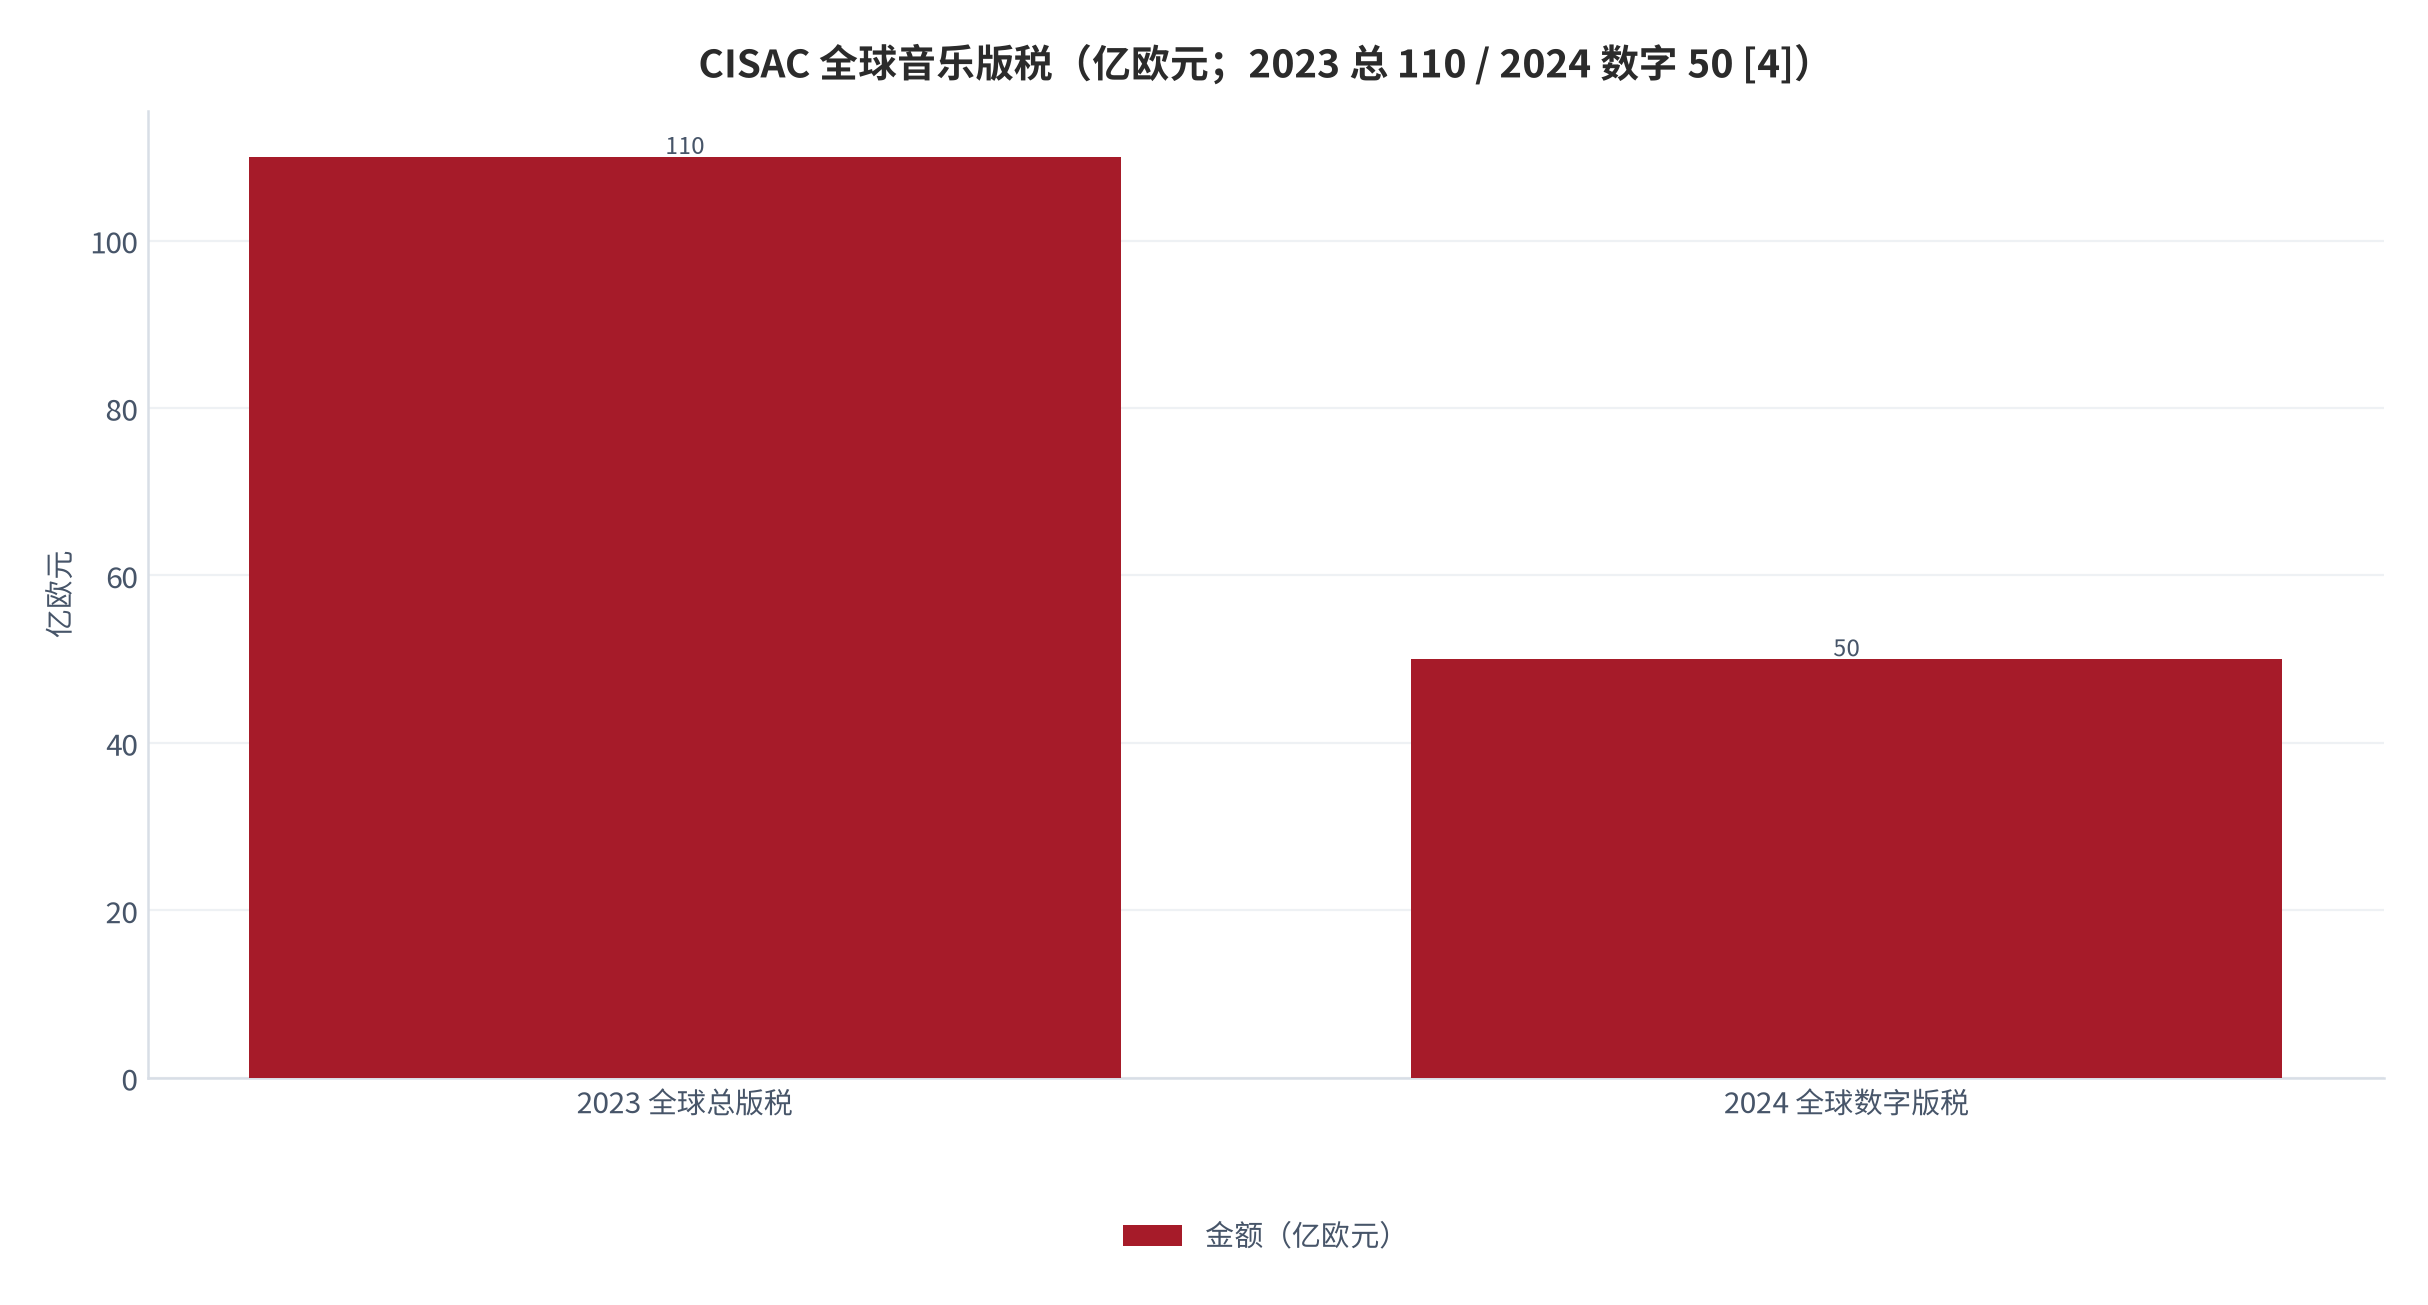
本篇增量:以音著协 4.77 亿元词曲许可收入 [3]、腾讯音乐 152.3 亿元订阅 [1]、网易云 53.5 亿元在线音乐 [2]、CISAC 全球 110 亿欧元版税 [4] 为底座,按「同步 / 公播 / 信息网络传播」三类授权还原变现结构,并用量赔案例(酷狗判赔近 22 万元 [5])校准侵权赔付预期。
- 词曲版权与录音版权是两套独立权利束,分成逻辑不同 [3][测算];
- 平台订阅是录音版权最大现金牛,词曲侧仍靠集管组织 [1][2][3];
- 授权类型决定费率:同步 > 信网 > 公播,侵权判赔已从「象征性」走向「可量化」[5][6][7]。
01产业界定:词曲版权与录音版权的二分
商用音乐授权首先要分清「词曲版权」与「录音版权」。一首歌同时承载两种权利:词曲版权属于词作者、曲作者(及其出版商),覆盖表演、信息网络传播、广播、复制、改编等;录音版权属于录音制作者(唱片公司/平台),覆盖录播、信息网络传播、广播获酬等 [3][测算]。
两套权利束的主体不同、计费逻辑不同,却常常被终端用户混为一谈。词曲版权在中国主要由中国音乐著作权协会(音著协)实行集体管理;录音版权则分散在三大唱片、平台自制厂牌与独立音乐人手中 [1][2][3]。
| 维度 | 词曲版权 | 录音版权 |
|---|---|---|
| 权利主体 | 词曲作者 / 出版商 | 录音制作者(唱片/平台) |
| 核心权利 | 表演/信网/广播/复制/改编 [3] | 录播/信网/广播获酬 [测算] |
| 主要管理者 | 音著协(集体管理)[3] | 唱片公司、平台自制厂牌 [1][2] |
| 典型变现 | 许可费、公播费、同步费 | 平台订阅、单曲销售、转授权 |
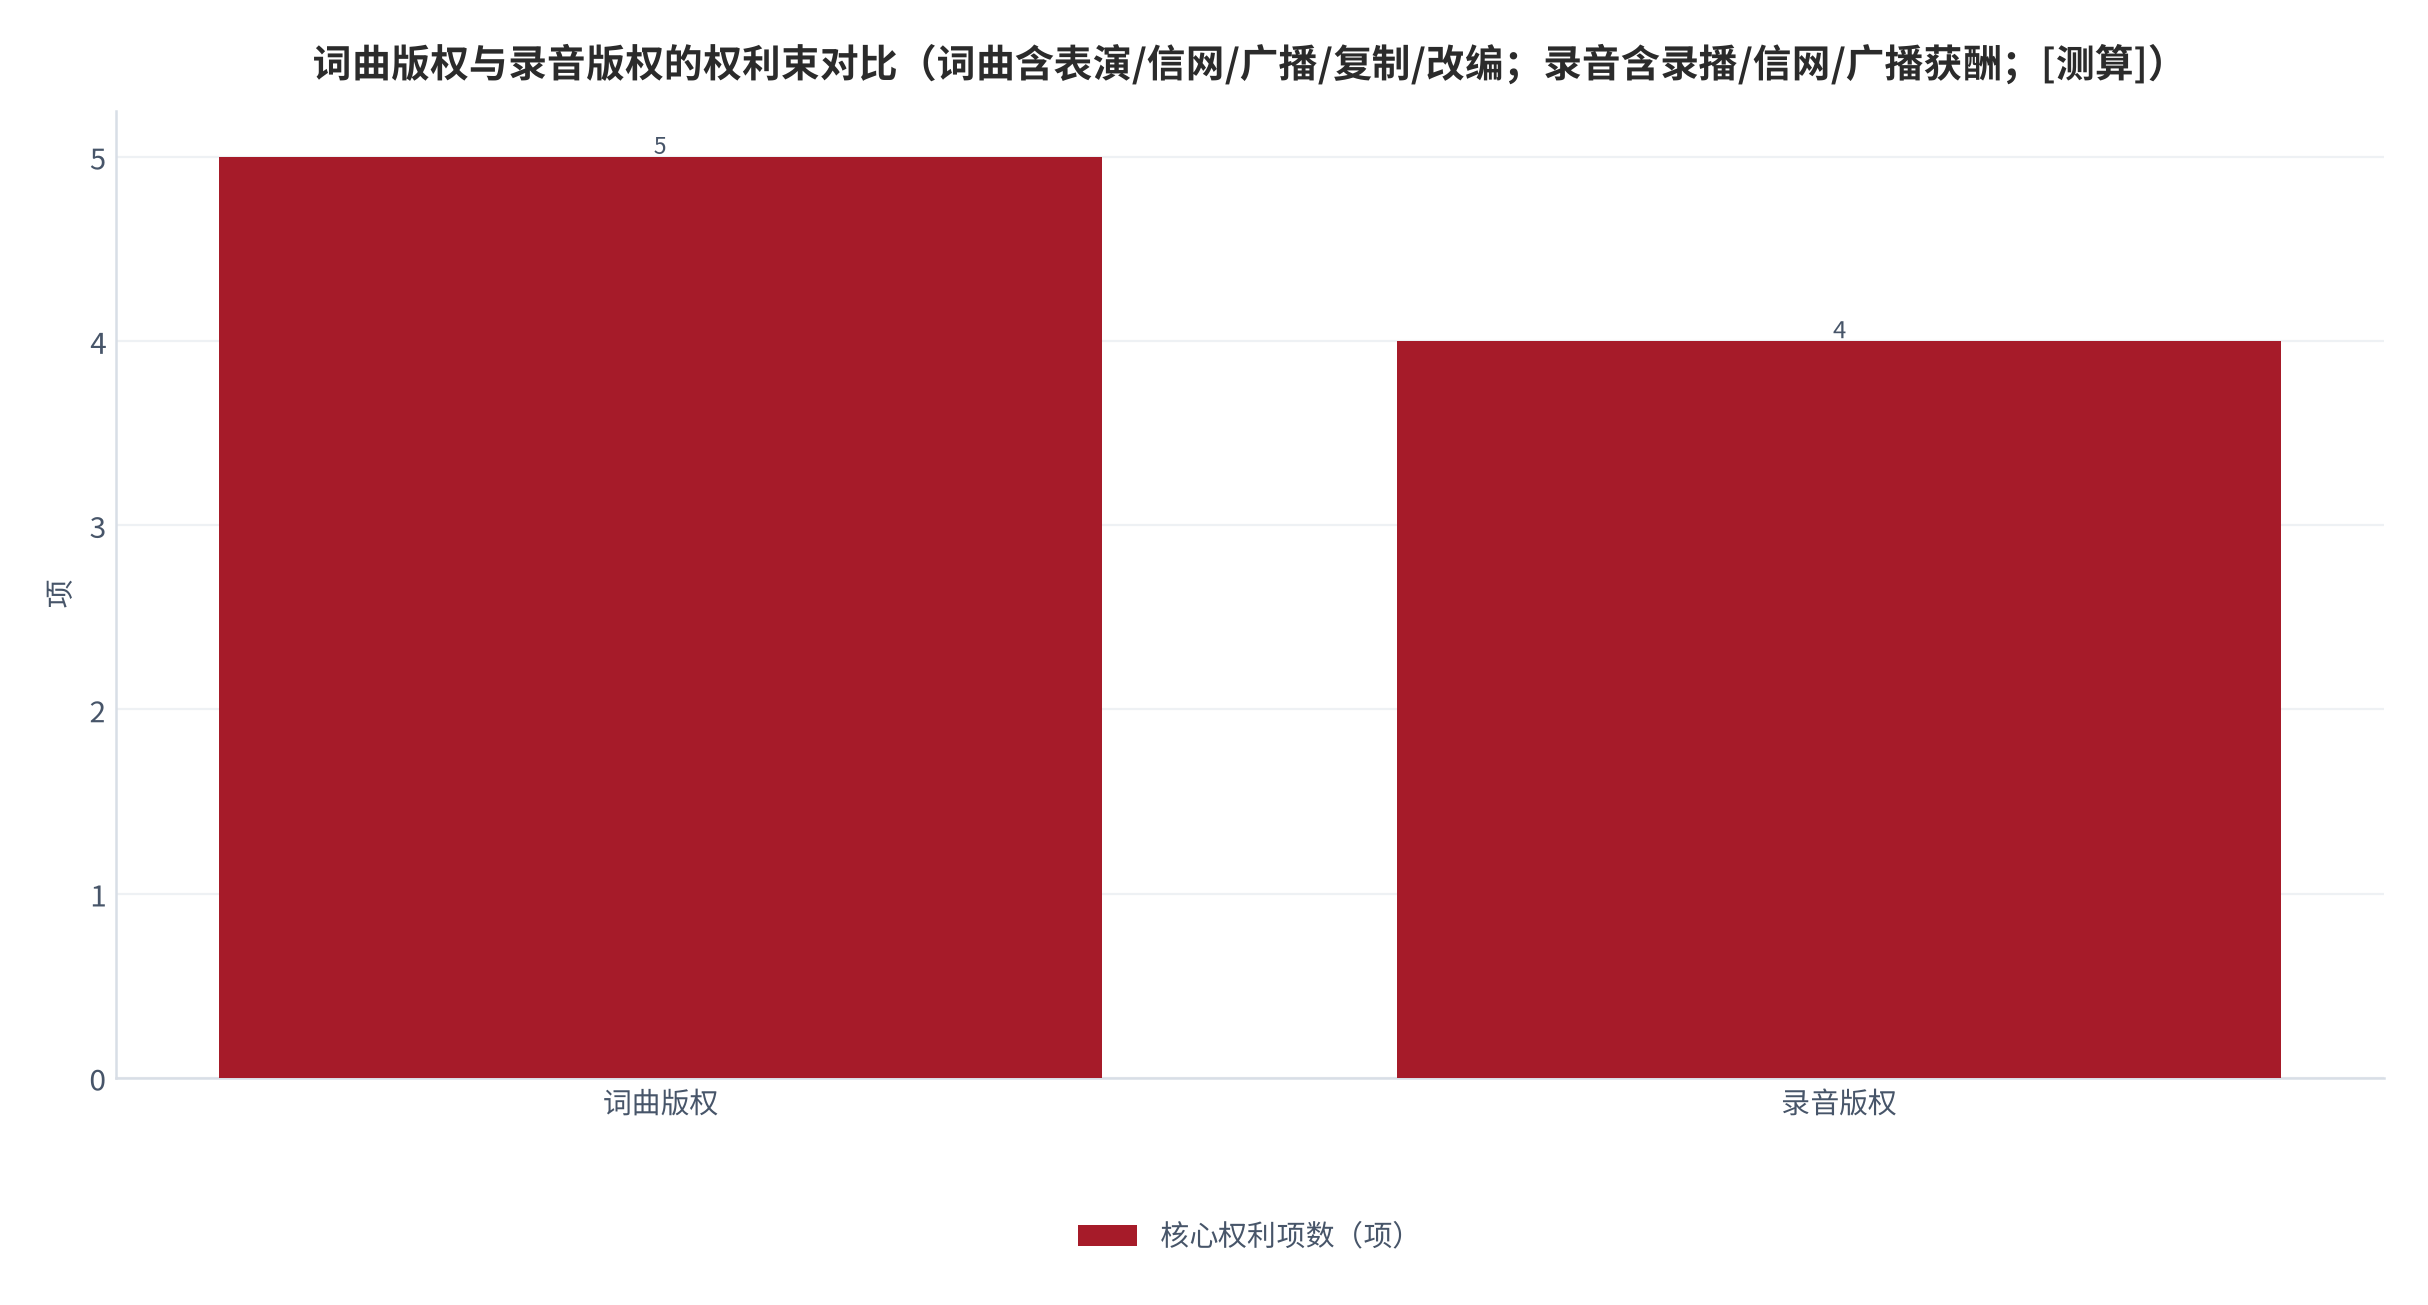
口径提示:本报告将「商用音乐与版权授权」定义为一切以商业使用为目的的音乐版权许可行为,包括公播、同步(影视/广告/游戏)、信息网络传播及复制,不含个人非商业欣赏。测算项见附录 B/C [3][8]。
02需求侧:用户行为与消费场景
需求侧基本盘是「听众规模 × 付费率 × 客单价 + 商用授权需求」。听众侧,腾讯音乐在线音乐付费用户已达 1.21 亿、ARPPU 11.1 元 [1];网易云 DAU/MAU 稳定在 30% 以上、会员订阅收入 44.6 亿元 [2]。这是录音版权现金流的底座。
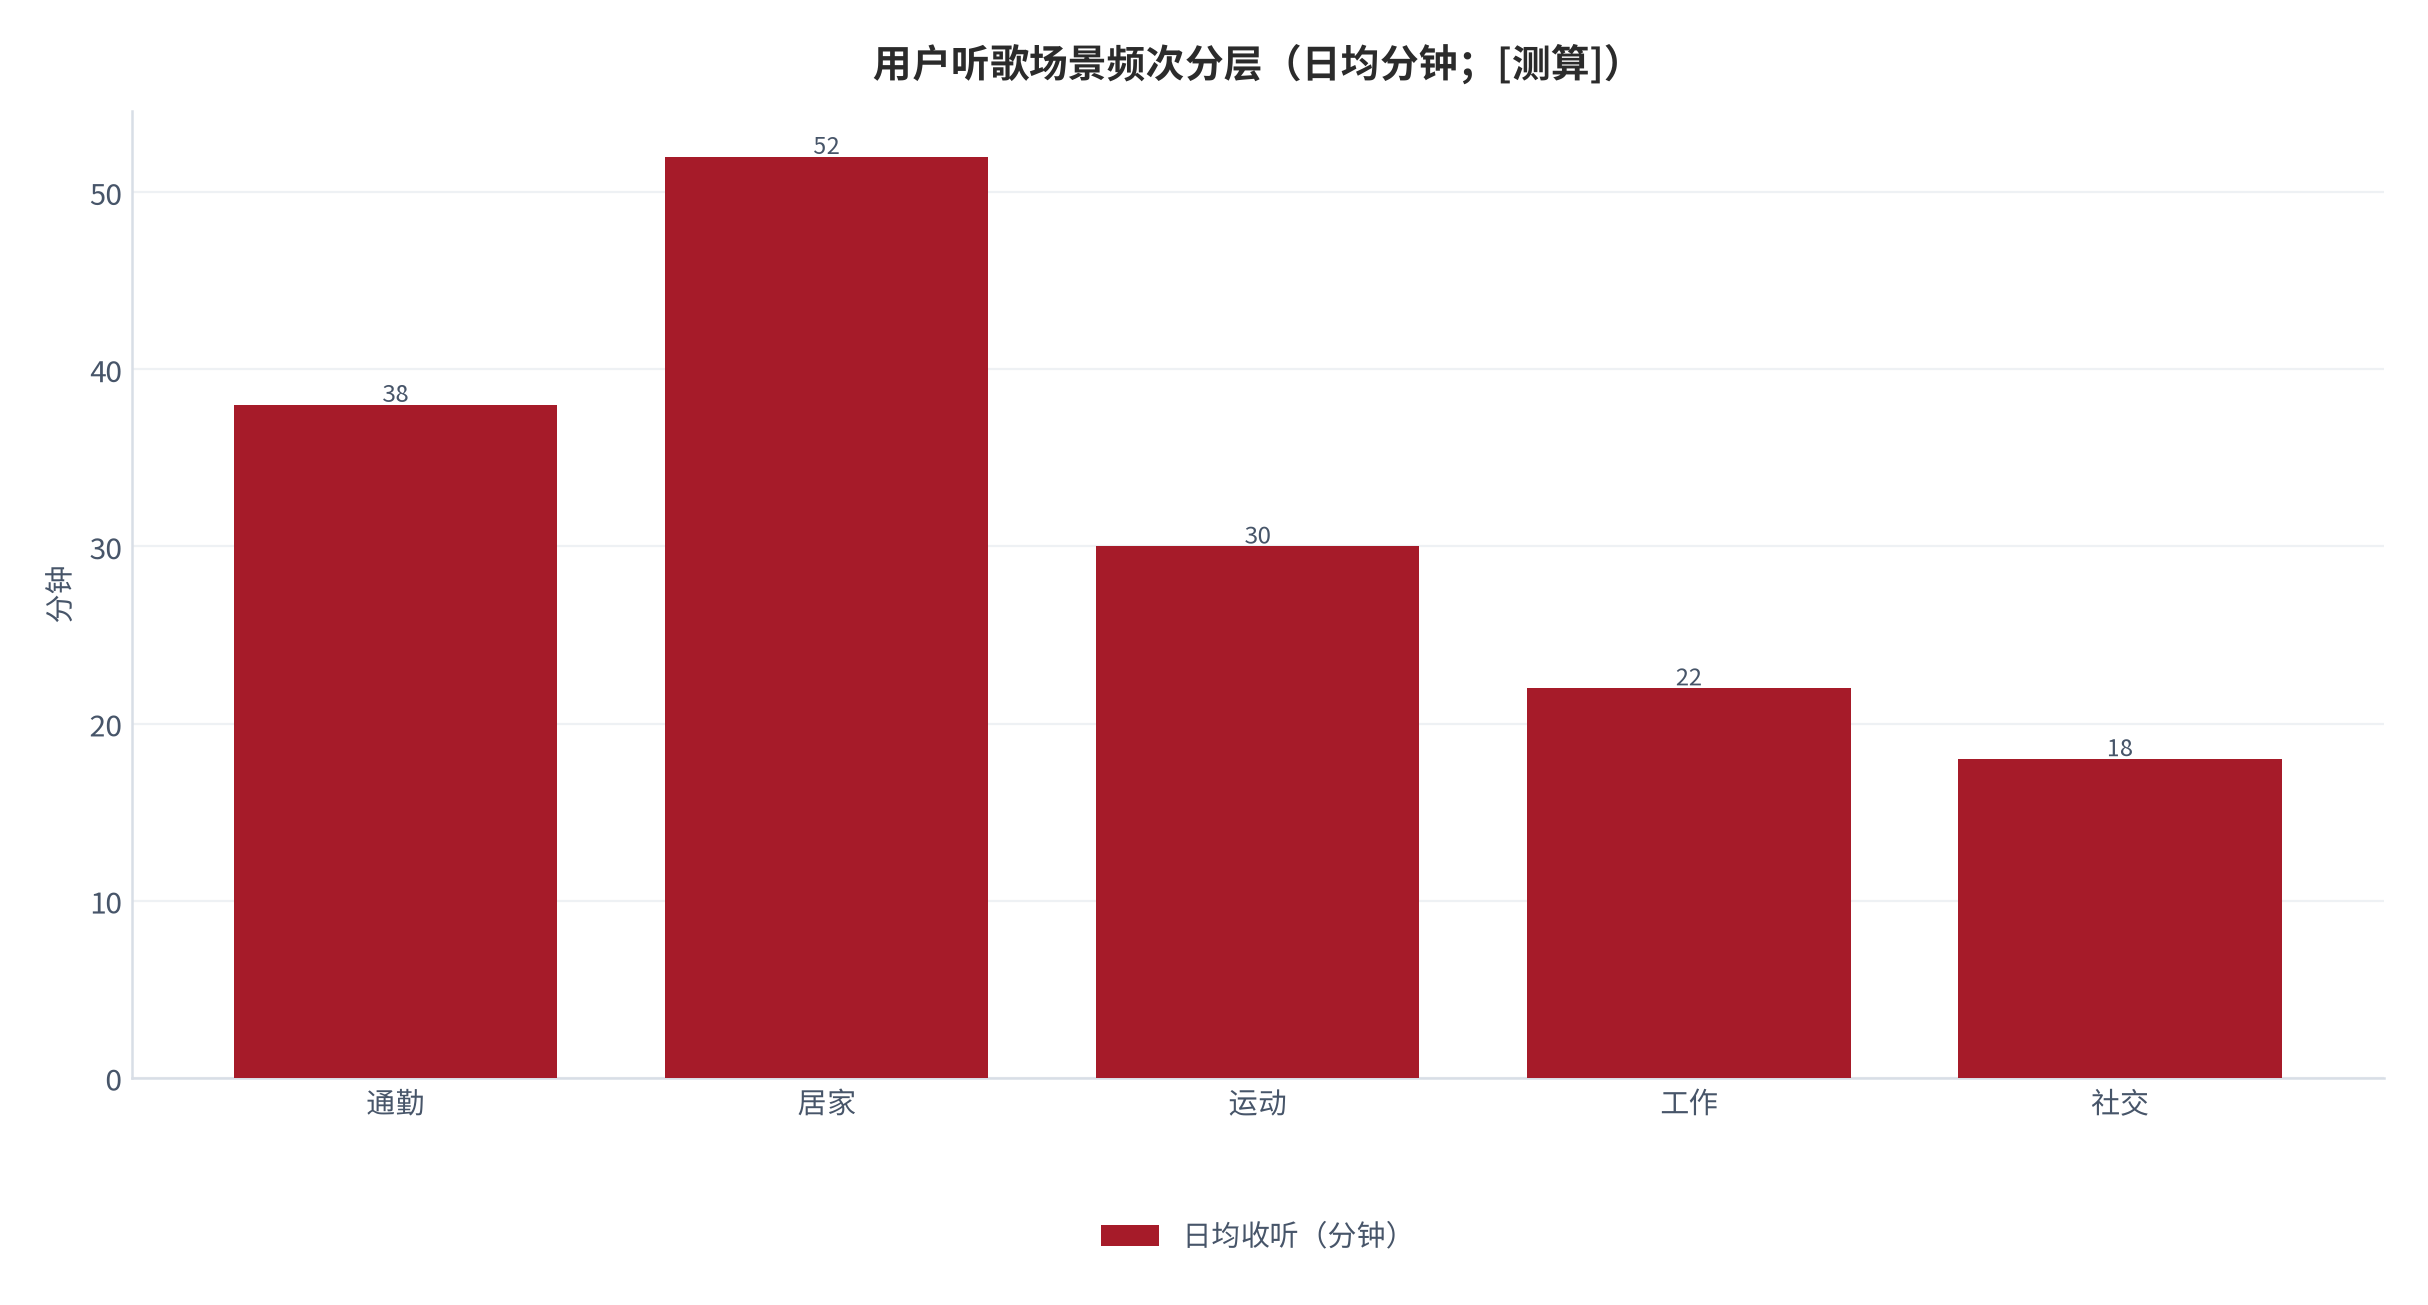
消费场景高度分层:居家与通勤是高频收听主场景,运动与工作次之。不同场景对应不同的商用授权需求——商超、餐饮的背景音乐属于公播,影视综艺配乐属于同步,平台点播属于信息网络传播 [测算][3]。
| 场景 | 日均收听(分钟;测算) | 对应授权类型 | 付费敏感度的差异 |
|---|---|---|---|
| 居家 | 52 [测算] | 信网/公播 | 高(订阅已覆盖) |
| 通勤 | 38 [测算] | 信网 | 中 |
| 运动 | 30 [测算] | 信网 | 中 |
| 工作 | 22 [测算] | 公播(办公) | 低(B 端付费) |
| 餐饮/零售 | —(B 端公播) | 公播 | 由商家承担 |
03供给侧:词曲作者、唱片公司、集管组织与平台
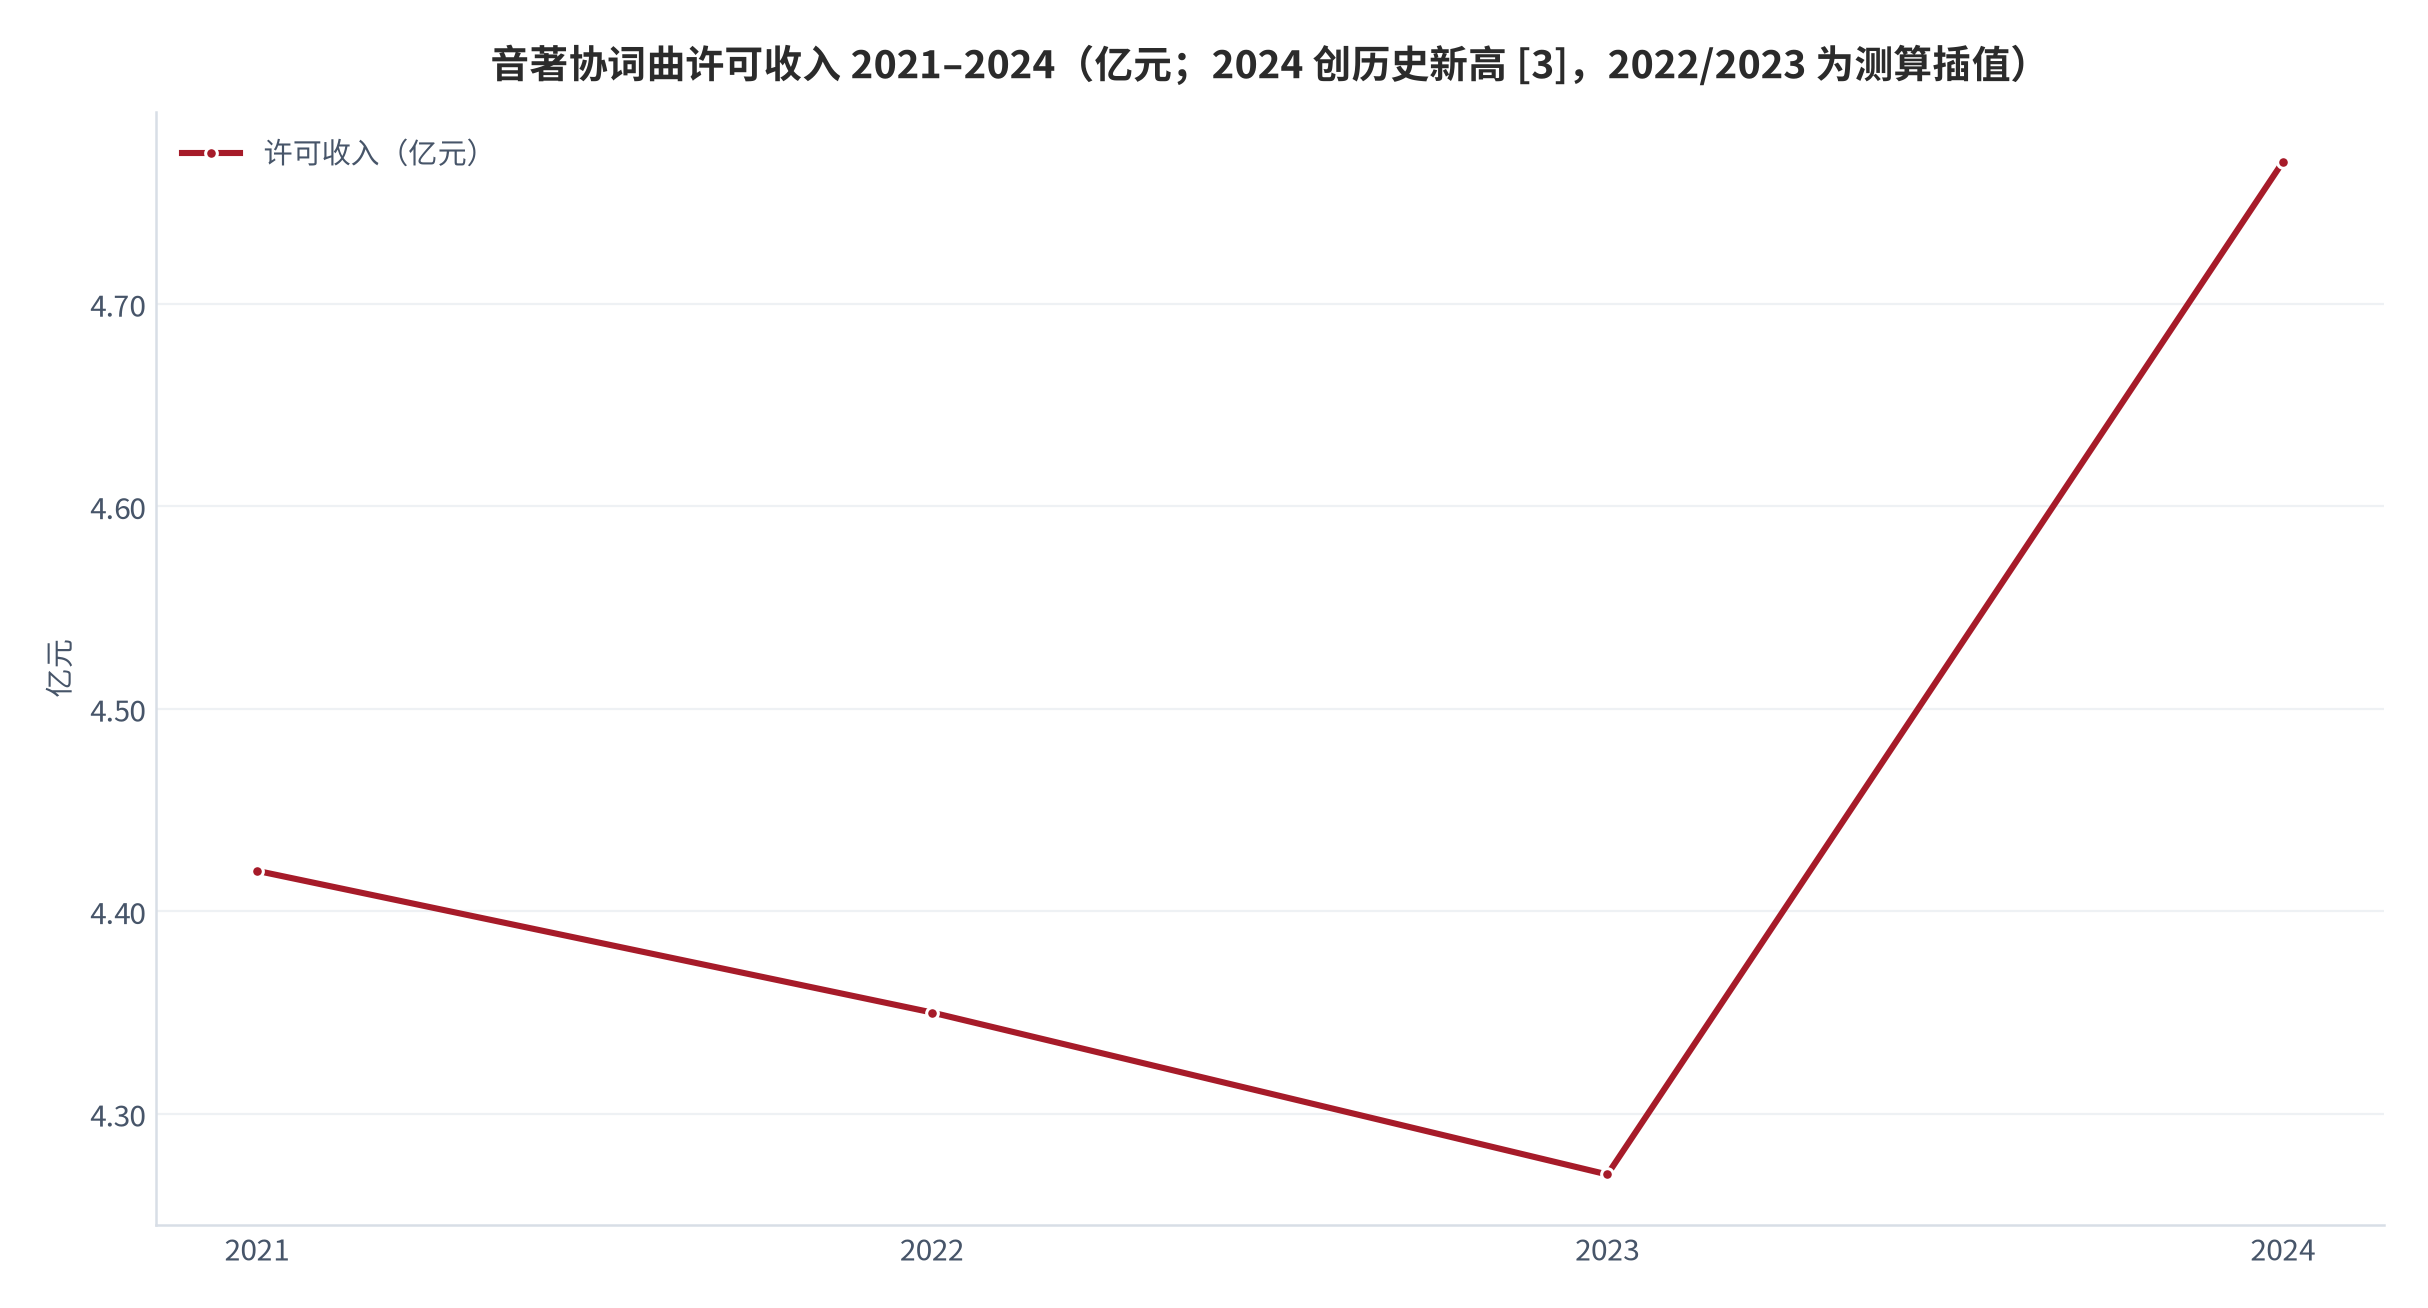
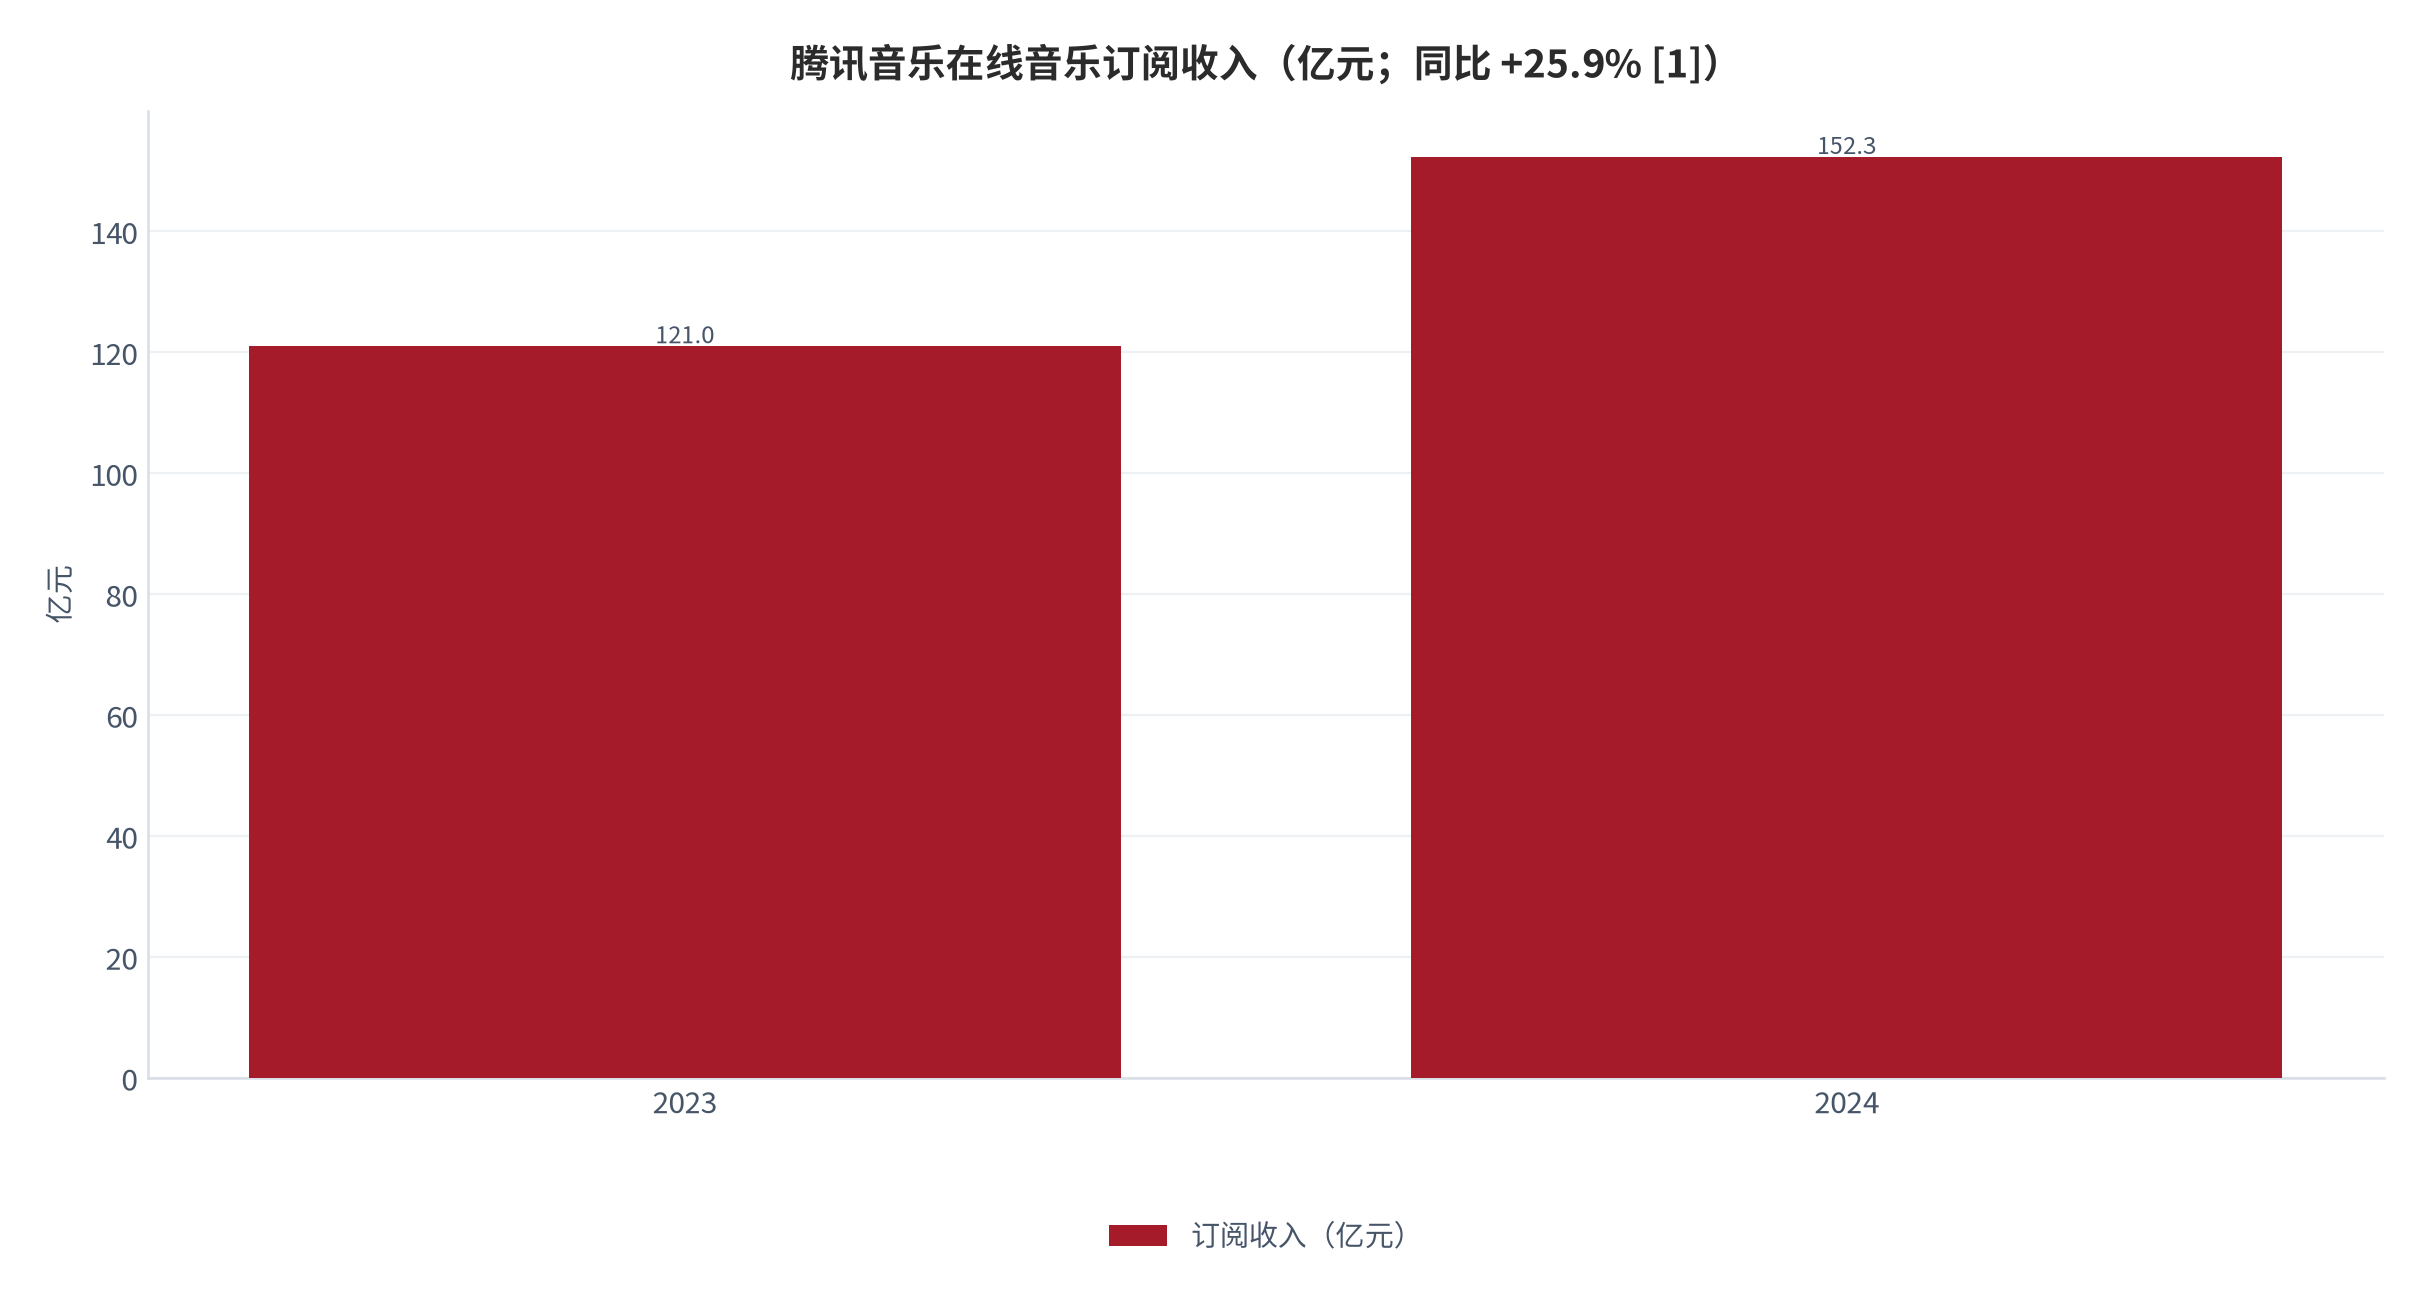
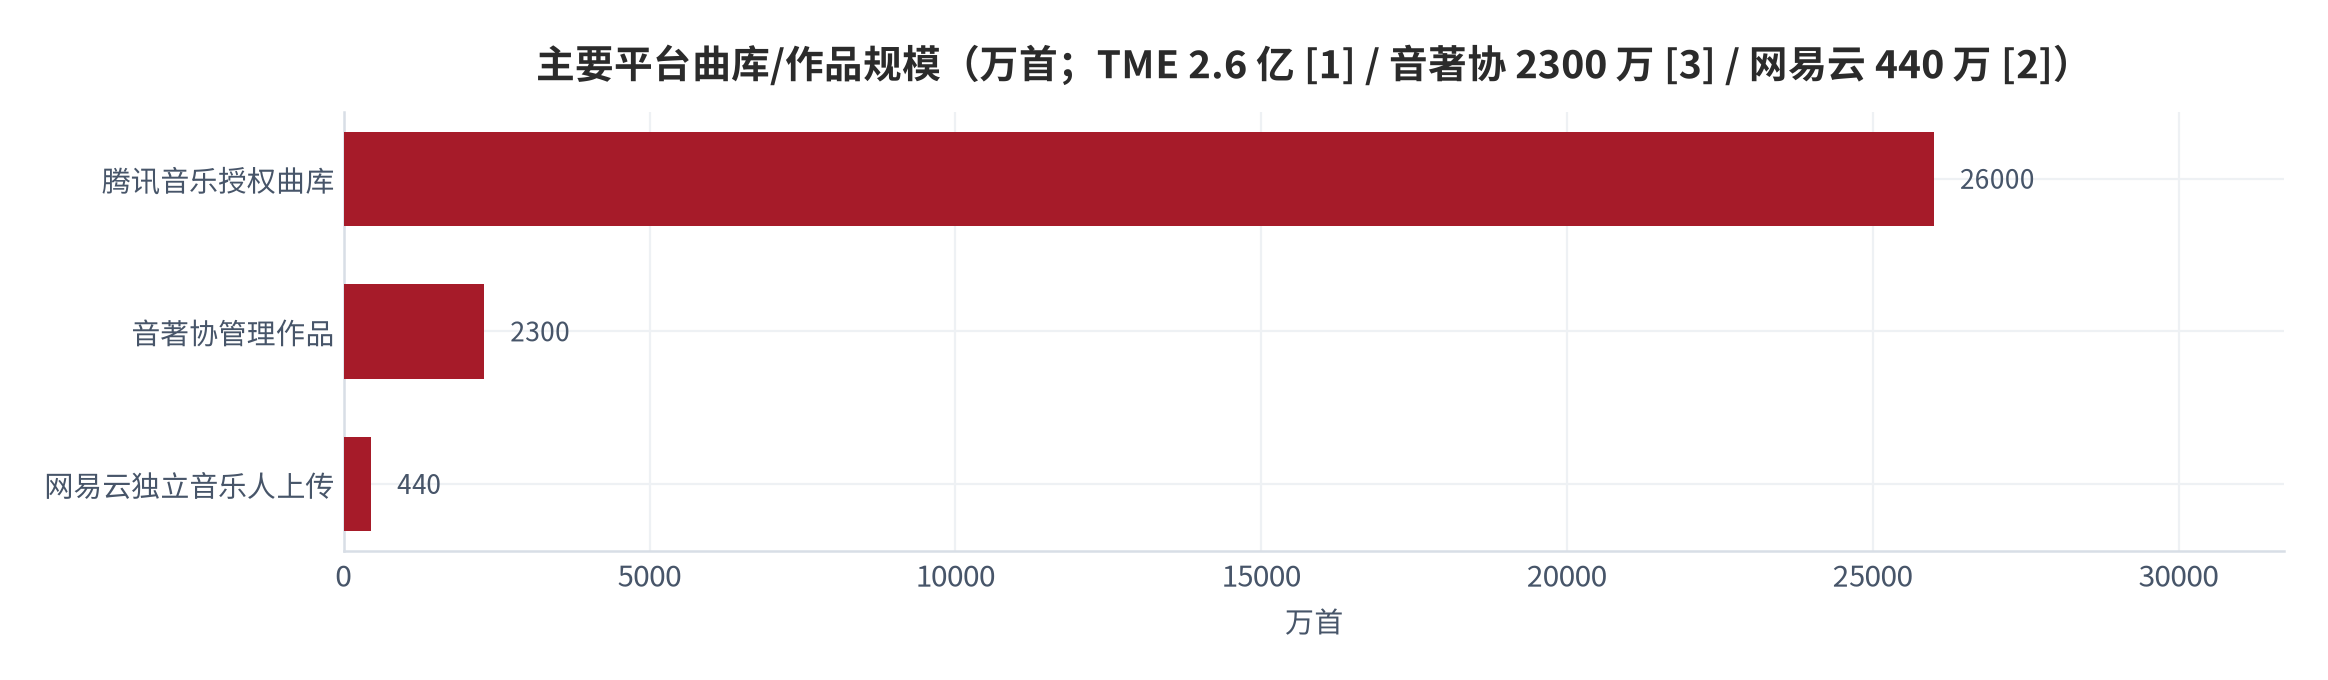
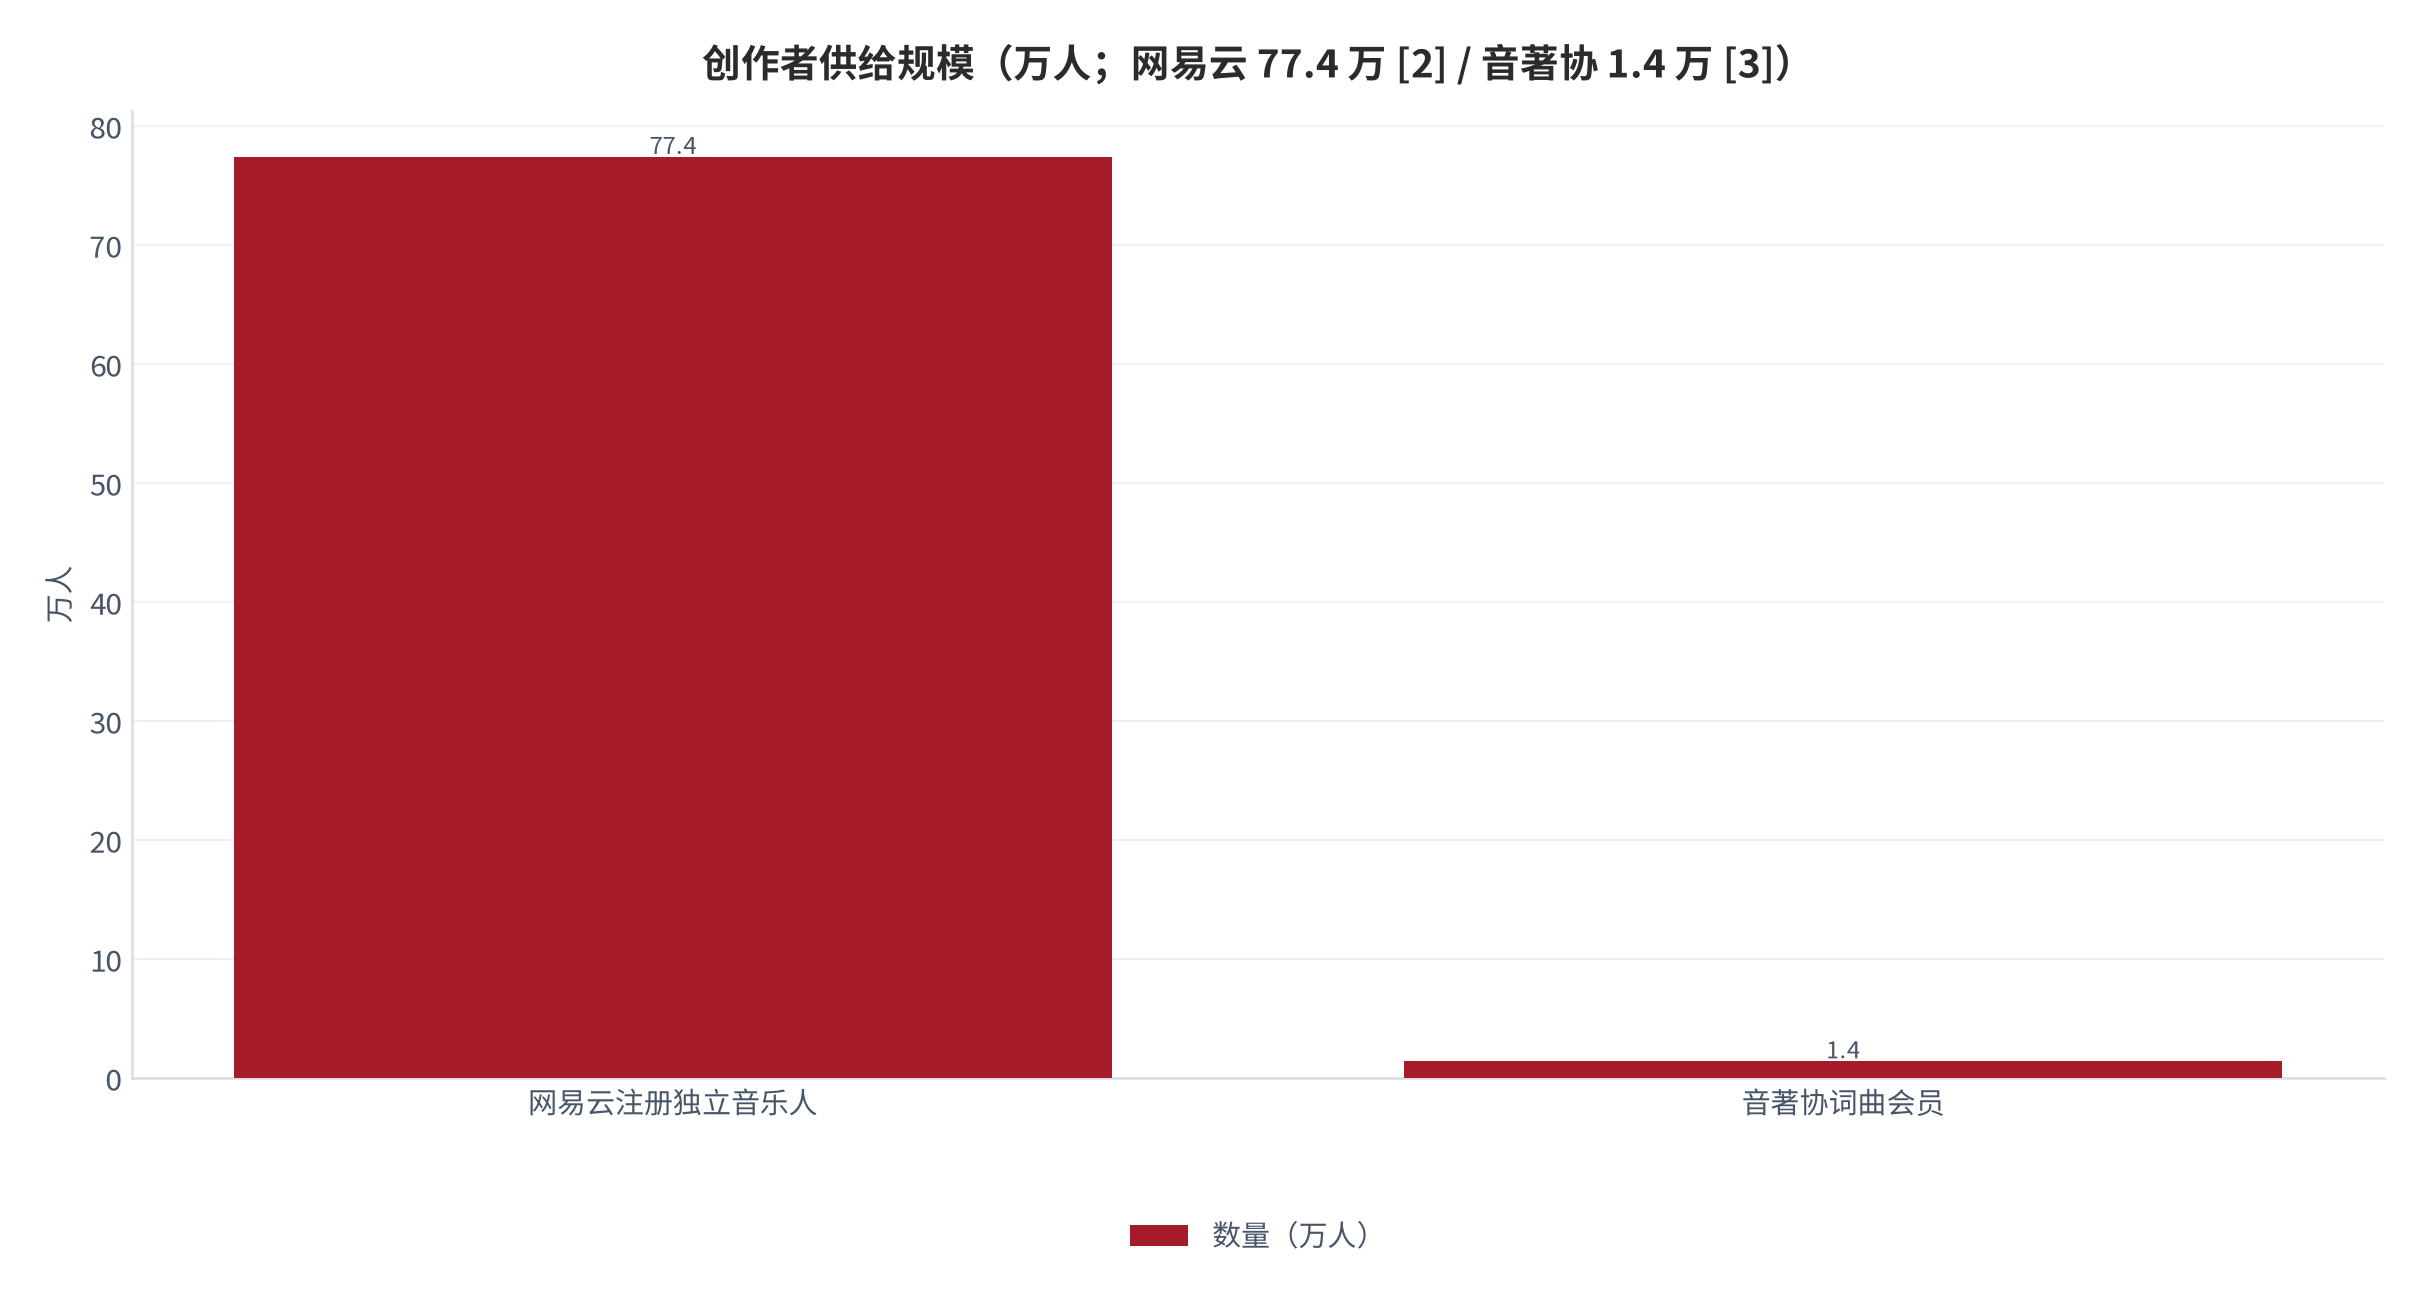
供给侧由四类主体构成:词曲作者(及出版商)、录音制作者(唱片/平台)、集体管理组织(音著协)、分发平台(腾讯音乐、网易云等)。其中音著协 2024 年许可收入 4.77 亿元、同比 +11.7%、创历史新高,管理作品约 2300 万首、会员 1.4 万人 [3];平台侧腾讯音乐在线音乐订阅收入 152.3 亿元 [1]、网易云在线音乐服务收入 53.5 亿元 [2]。
词曲侧与录音侧的集中度相反:词曲作者高度分散(音著协 1.4 万会员对应海量创作者),录音侧则由三大唱片与头部平台高度集中。这种「词曲分散、录音集中」的结构,决定了词曲作者议价能力弱、更依赖集管组织 [1][2][3]。
| 供给侧角色 | 规模 / 关键数据 | 核心资源 | 议价地位 |
|---|---|---|---|
| 词曲作者 | 音著协 1.4 万会员 [3] | 创作能力 | 弱(依赖集管) |
| 唱片/录音方 | 三大唱片 + 平台厂牌 | 曲库、艺人 | 强 |
| 集管组织 | 许可收入 4.77 亿 [3] | 权利集中管理 | 中(法定垄断) |
| 平台 | TME 订阅 152.3 亿 [1] | 分发、流量 | 强 |
04变现结构与分成:同步 / 公播 / 信息网络传播
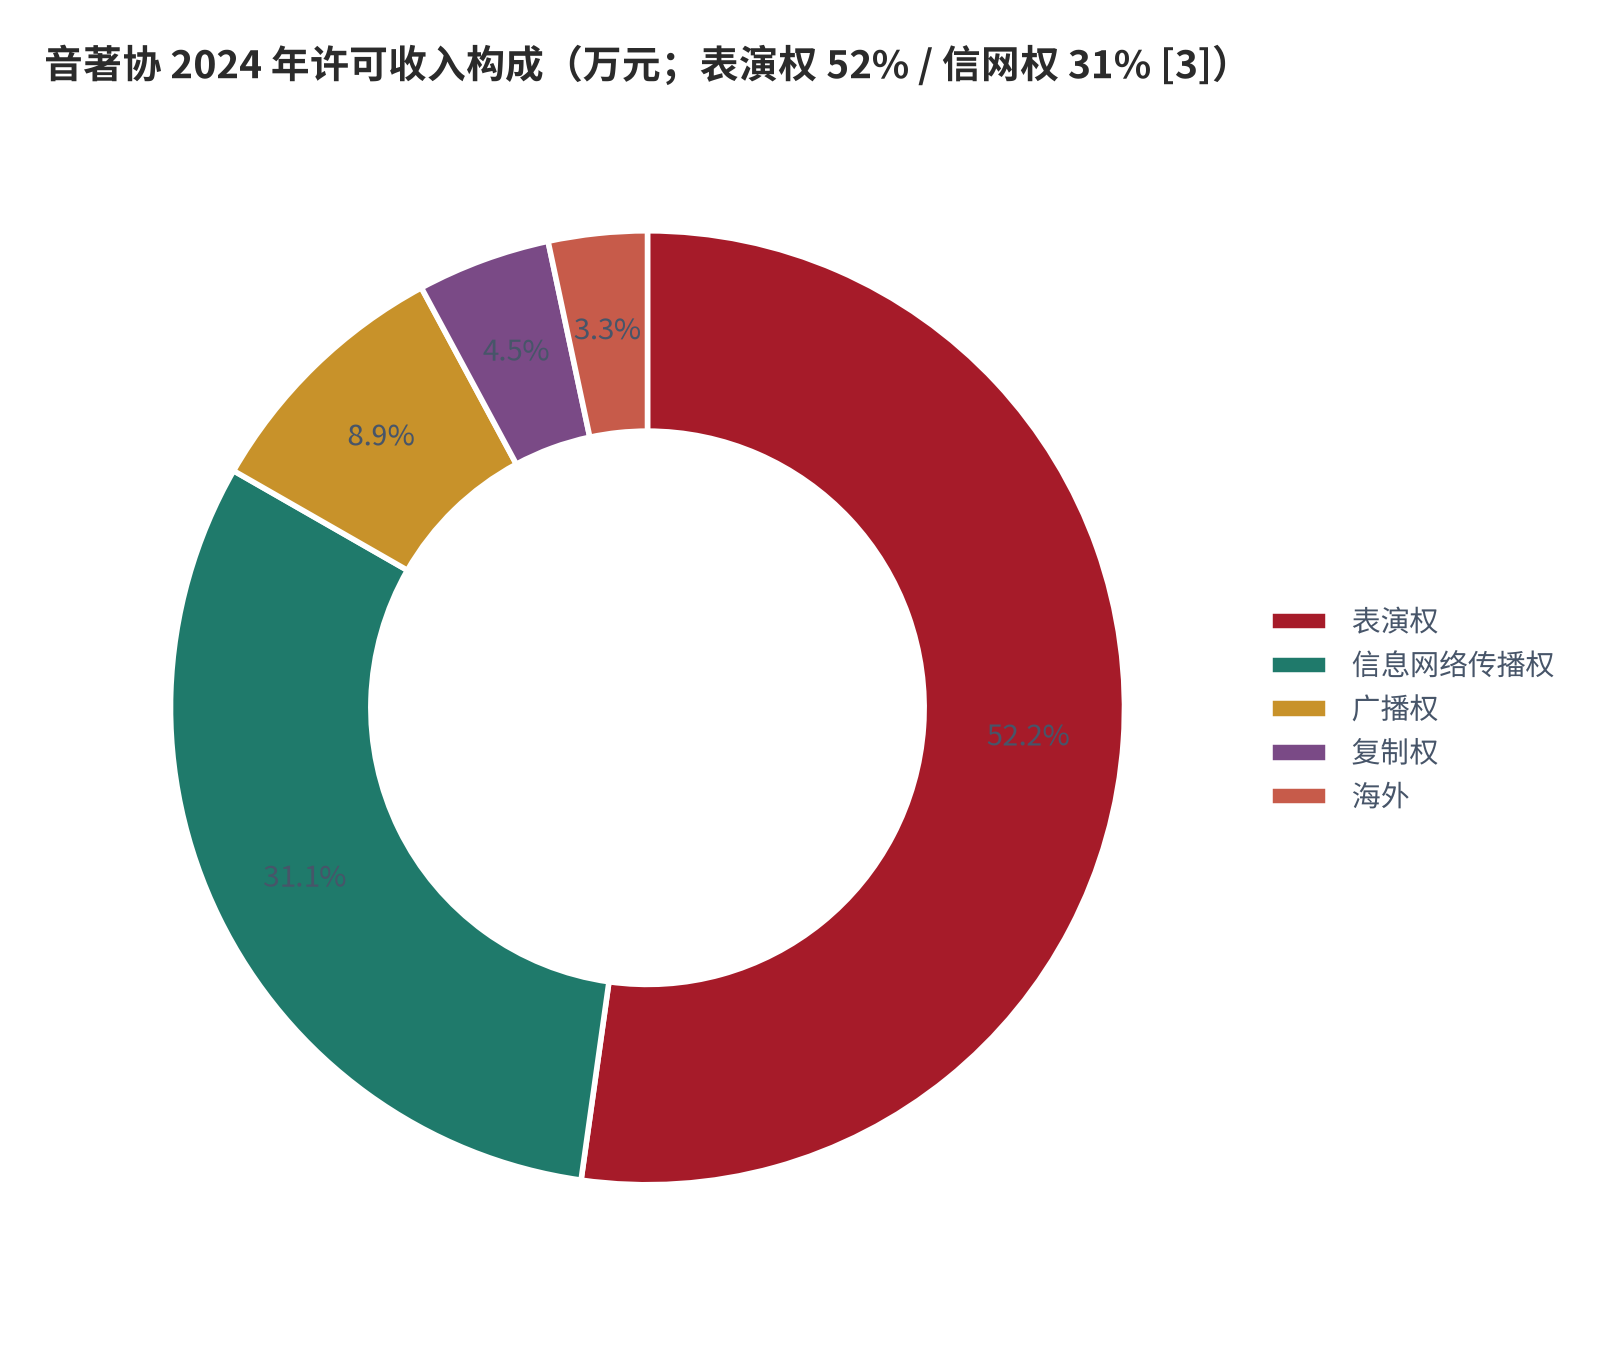
变现结构按授权类型分三类:公播(背景音乐)、同步(影视/广告/游戏配乐)、信息网络传播(平台点播)。从音著协 2024 年许可收入构成看,表演权(含公播与现场)约 2.49 亿元占 52%、信息网络传播权约 1.48 亿元占 31%、广播权约 0.42 亿元占 9%、复制权约 0.22 亿元占 5%、海外约 0.16 亿元占 3% [3]。
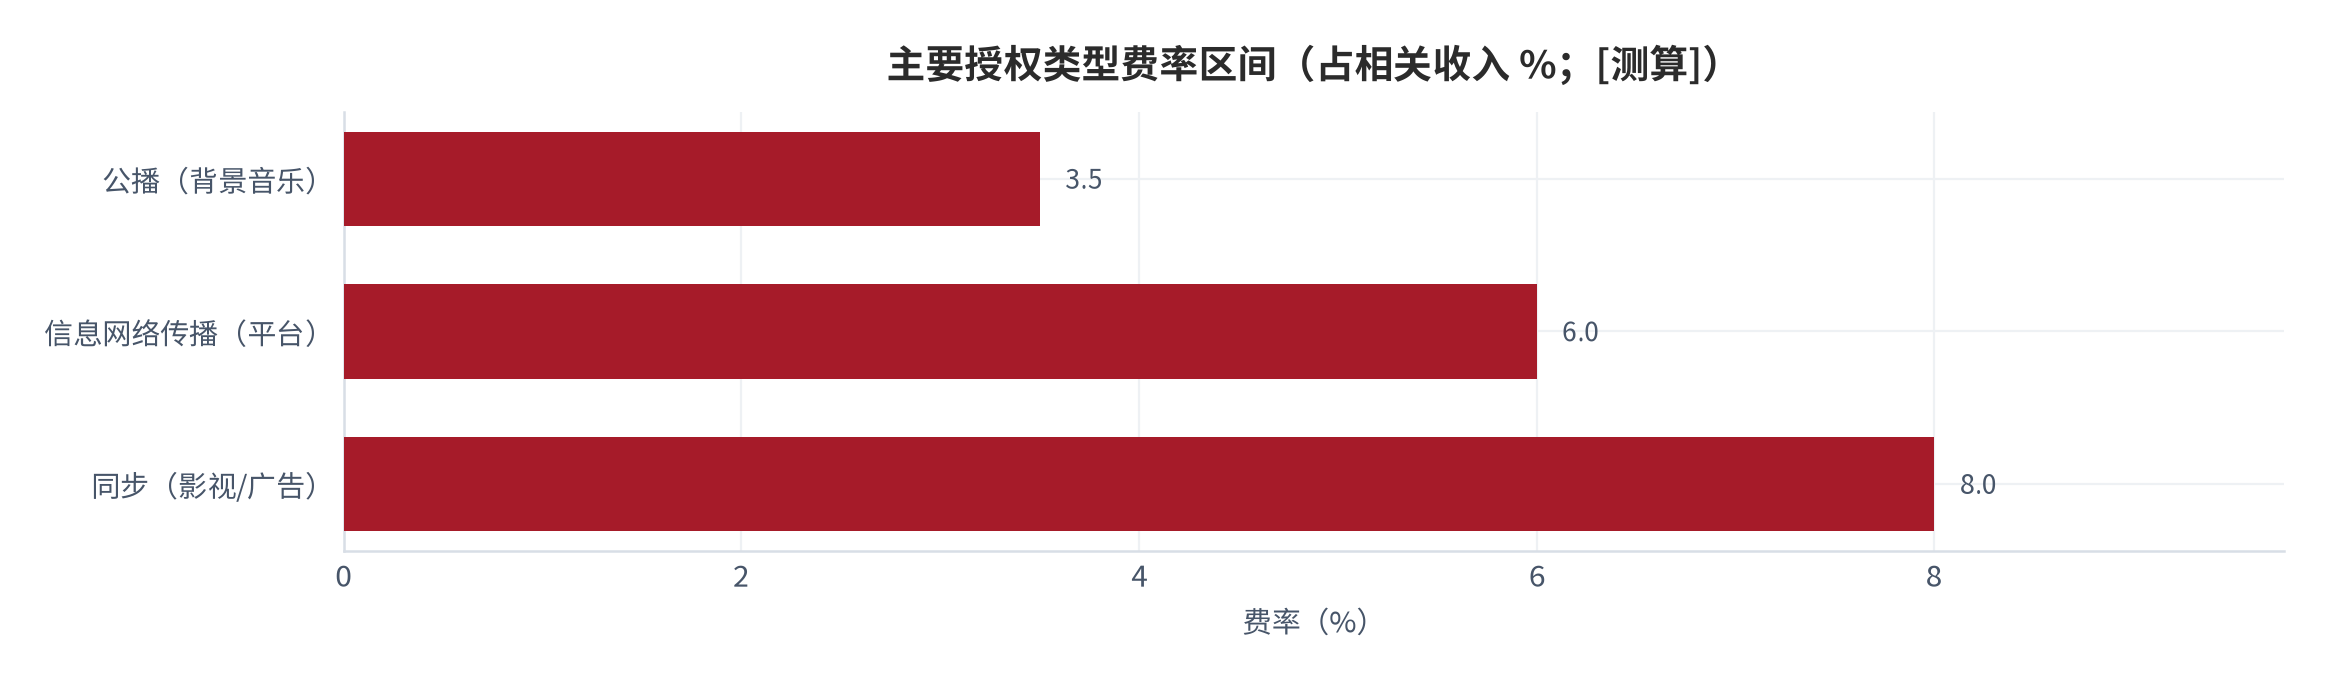
三类授权的费率逻辑不同:公播通常按面积/门店/客流计费,费率最低;信息网络传播按平台收入或单曲计费,居中;同步按项目打包,单笔金额最高。基于行业通行口径的估算,公播费率约 3.5%、信网约 6%、同步约 8%(占相关收入比例,[测算])。
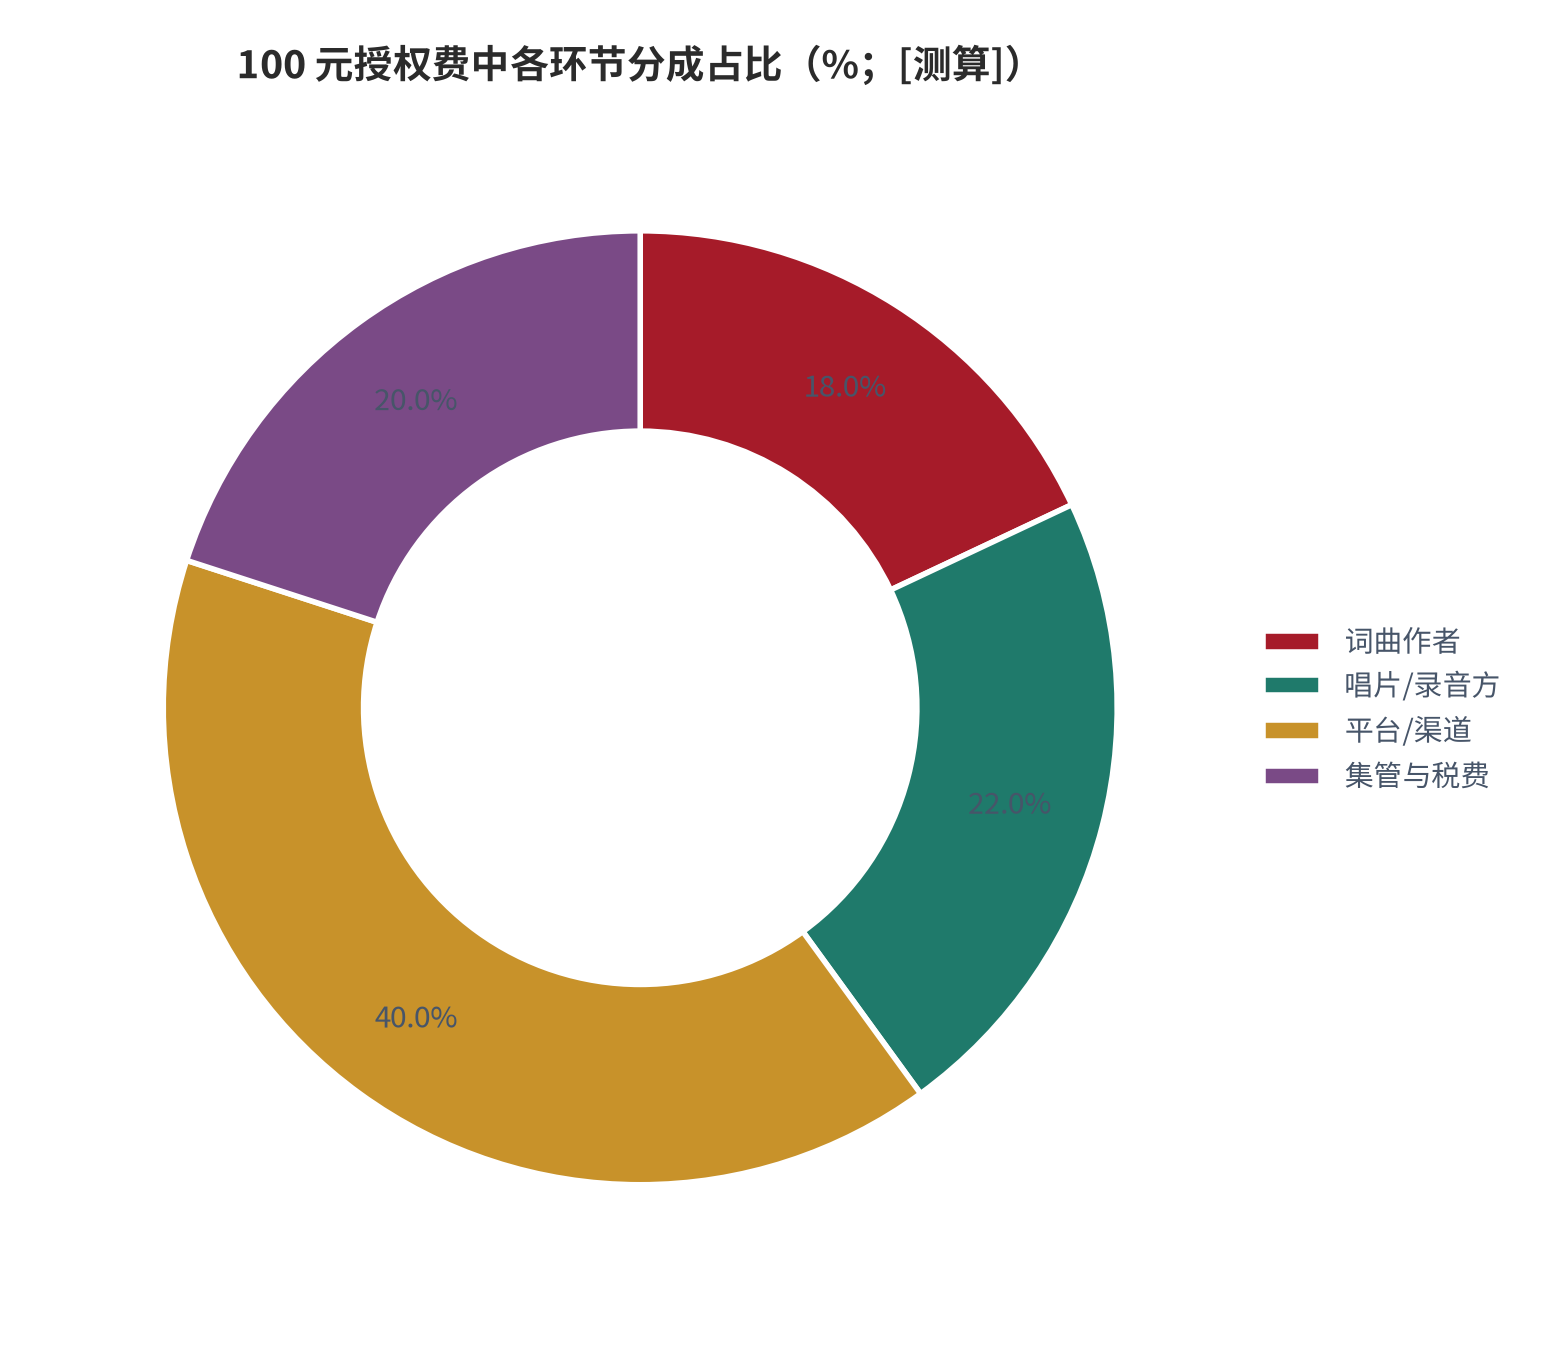
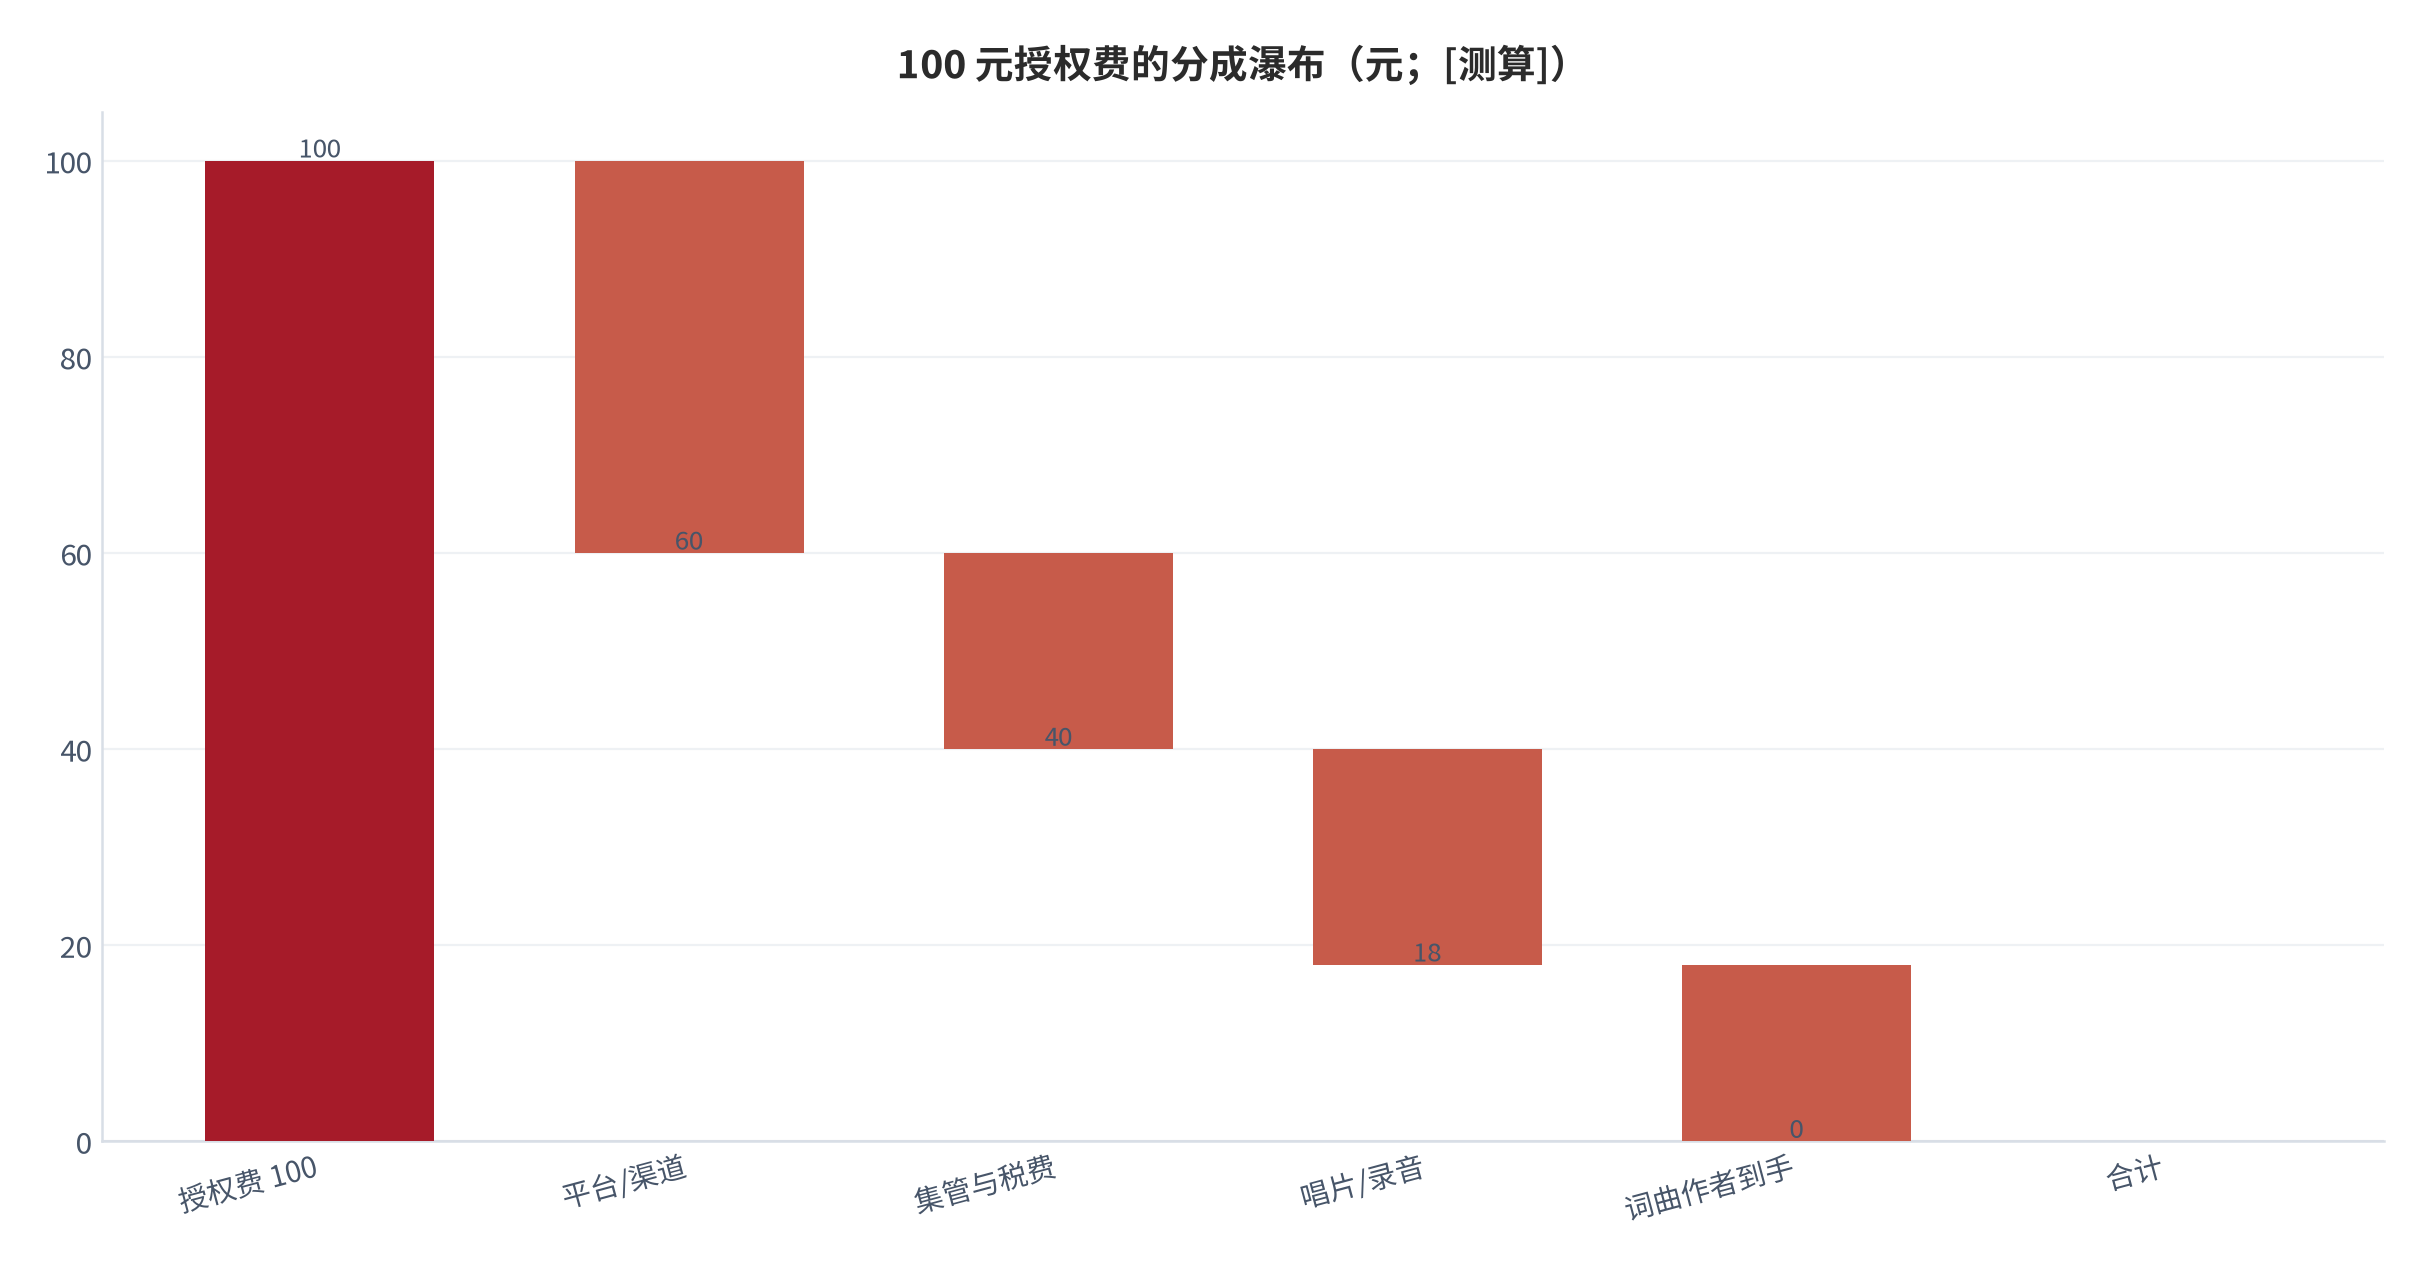
分成结构:以 100 元授权费为例,平台/渠道约拿走 40%、集管与税费约 20%、唱片/录音方约 22%、词曲作者最终到手约 18%([测算])。这意味着词曲作者从商用授权中获得的直接回报有限,更多依赖集管组织的规模效应 [3][测算]。
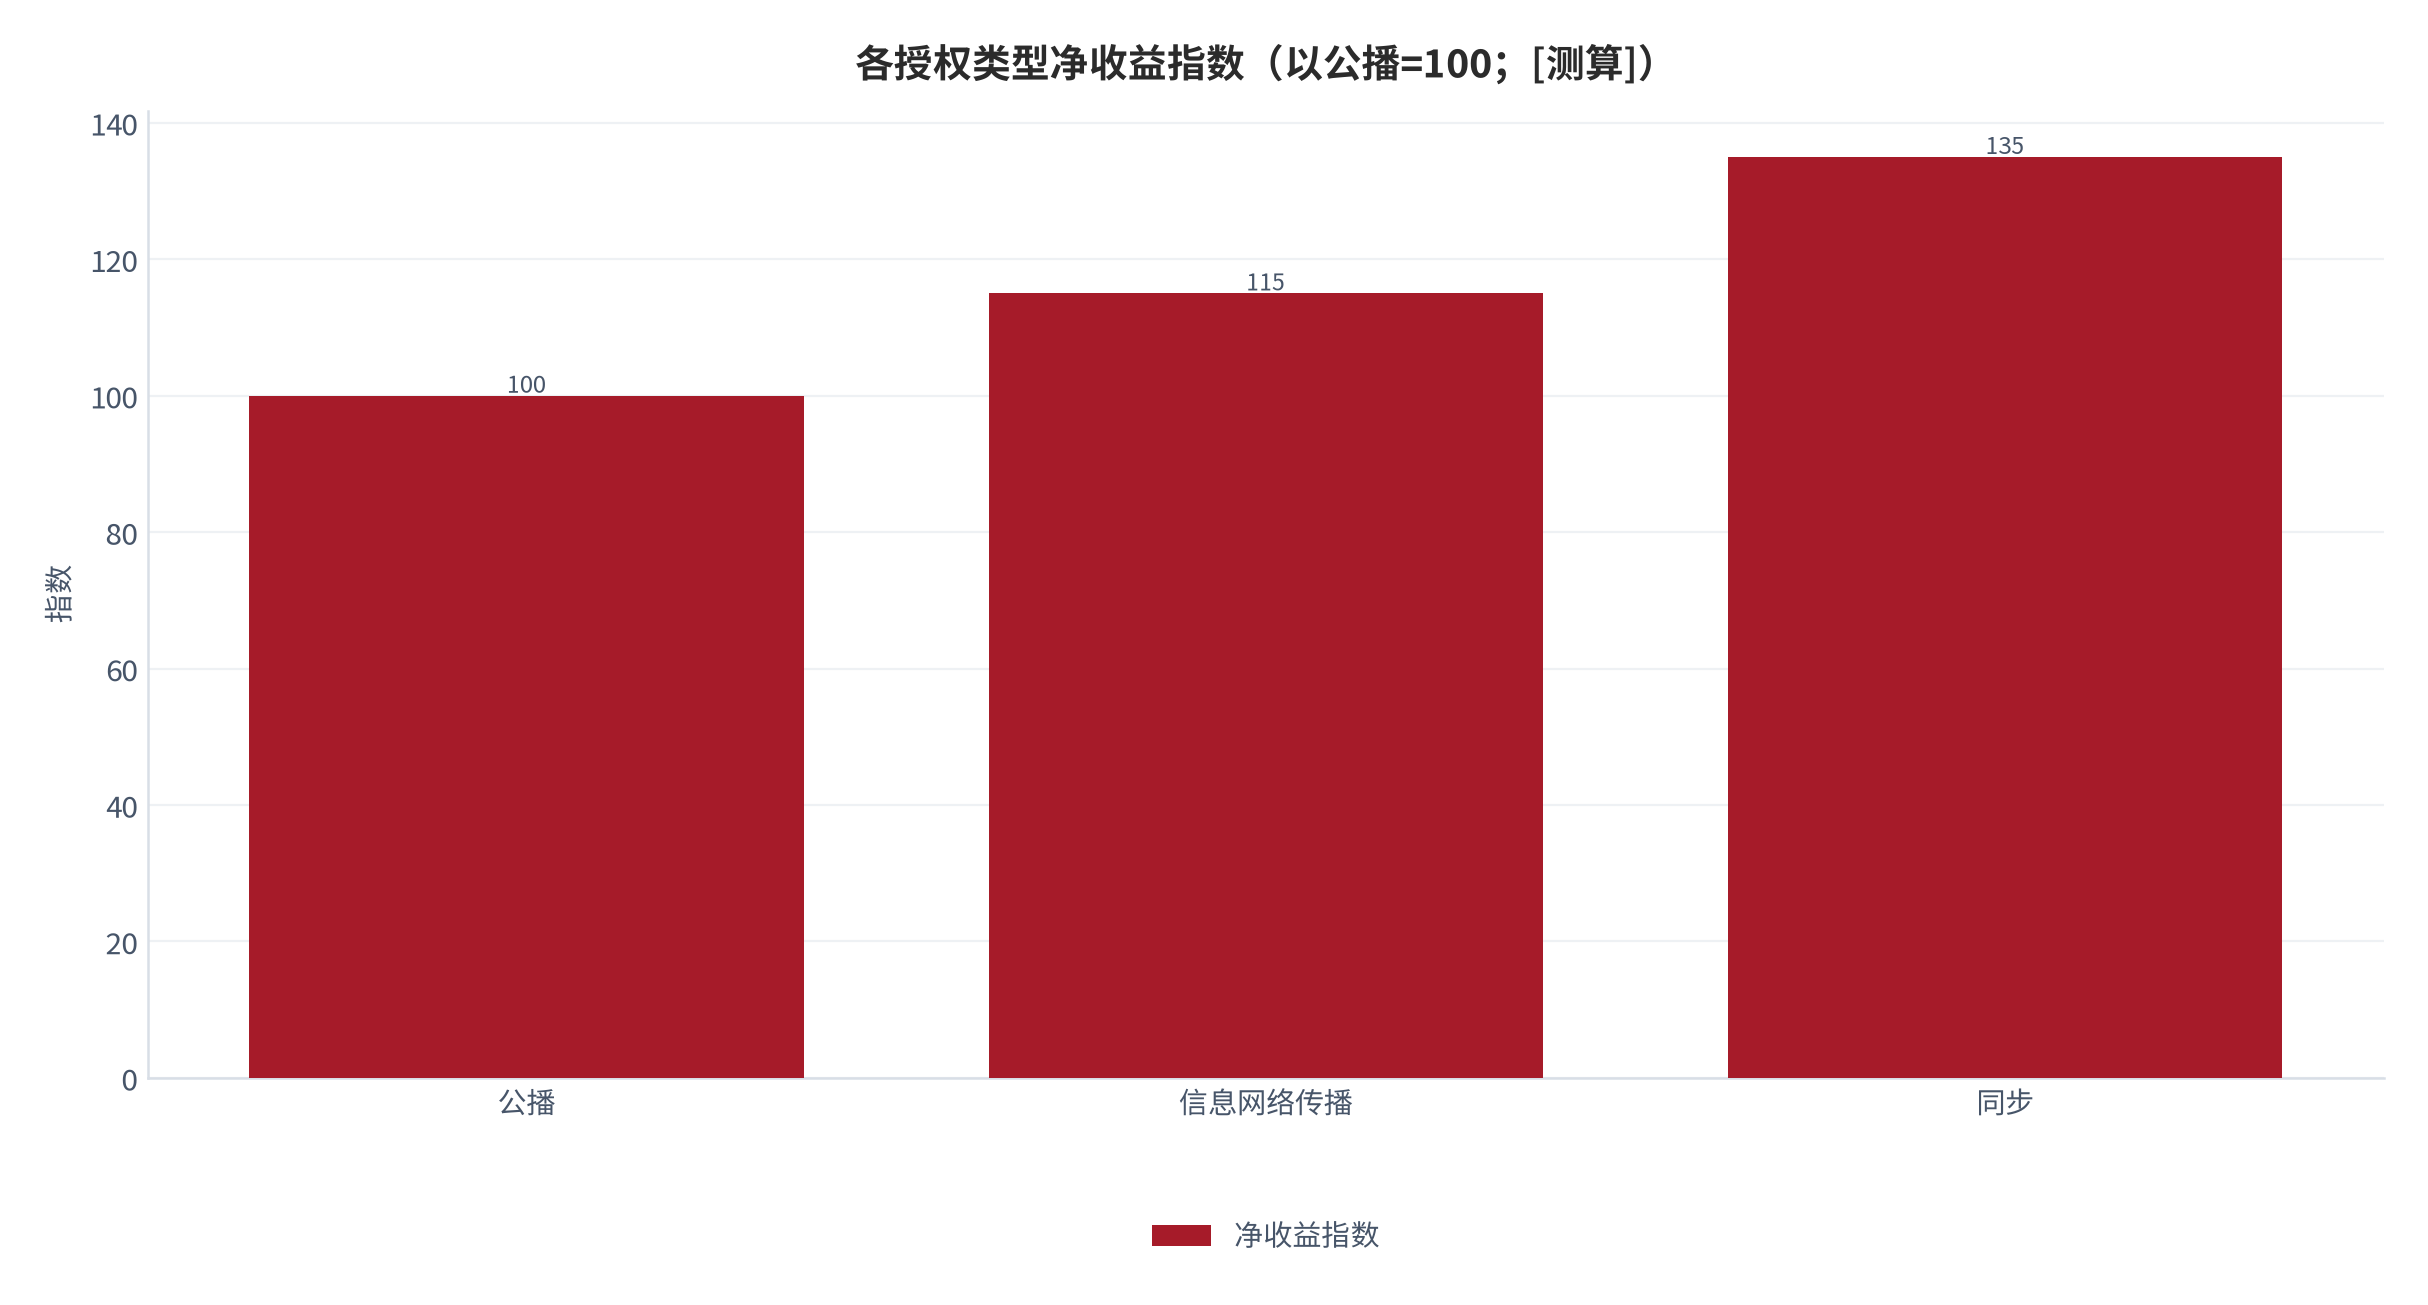
| 授权类型 | 计费逻辑 | 典型费率(占相关收入)[10] | 词曲方单位收益 |
|---|---|---|---|
| 公播(背景音乐) | 按门店/面积/客流计费 | 约 3.5% | 低(高频低额) |
| 信息网络传播 | 按平台收入或单曲计费 | 约 6% | 中 |
| 同步(影视/广告/游戏) | 按项目打包计费 | 约 8% | 高(单笔金额大) |
上表给出三类授权的「费率—收益」结构:公播虽费率最低、但覆盖门店广、是词曲方最稳定的经常性收入(对应音著协表演权占 52% [3]);同步费率最高、但项目制、不可持续;信网则介于两者之间,随平台订阅规模水涨船高 [1][2][3][10]。对词曲作者,最优组合是「公播保底 + 同步冲高」。
05成本结构:版权成本与维权成本
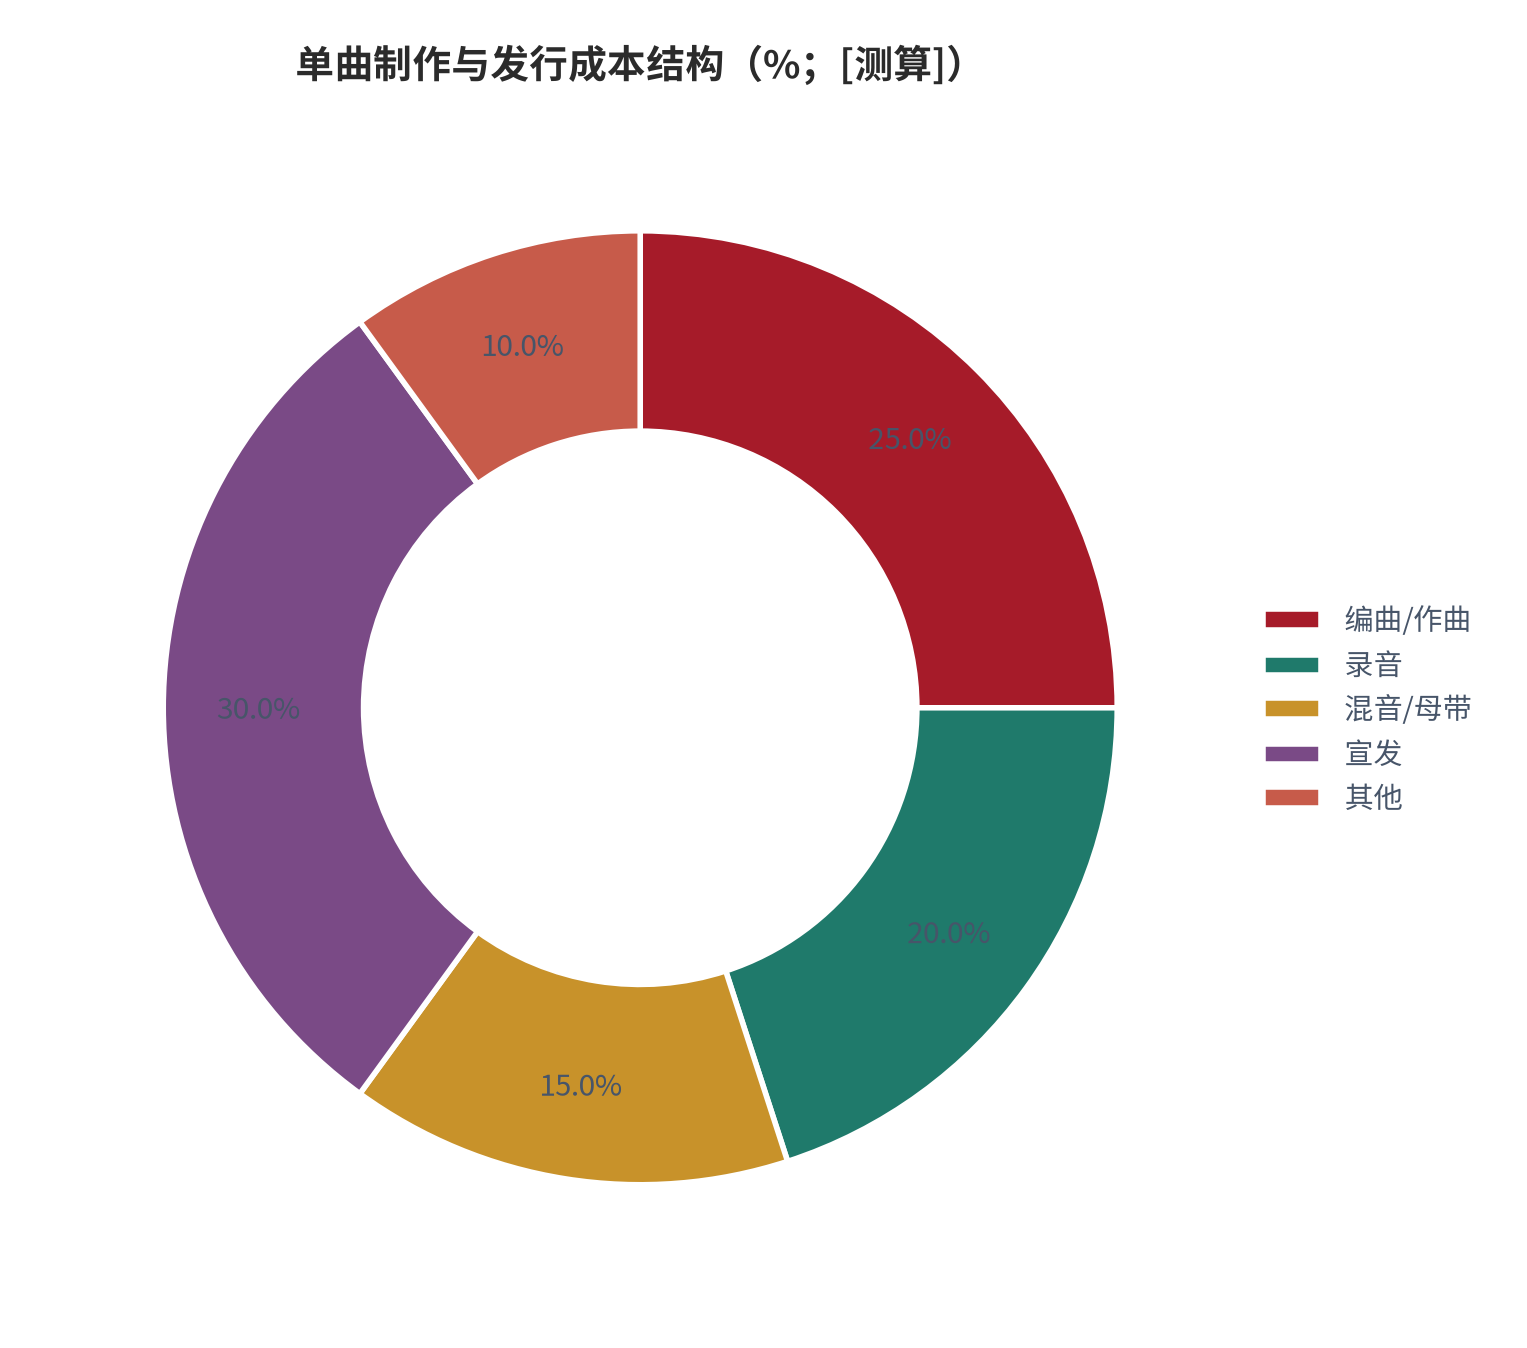
对版权方与创作者而言,成本有两类:一是内容生产成本,二是维权成本。一首歌的制作与发行成本中,编曲/作曲约 25%、录音约 20%、混音母带约 15%、宣发约 30%([测算])。宣发是最大头,也是长尾作品难以回收的部分。
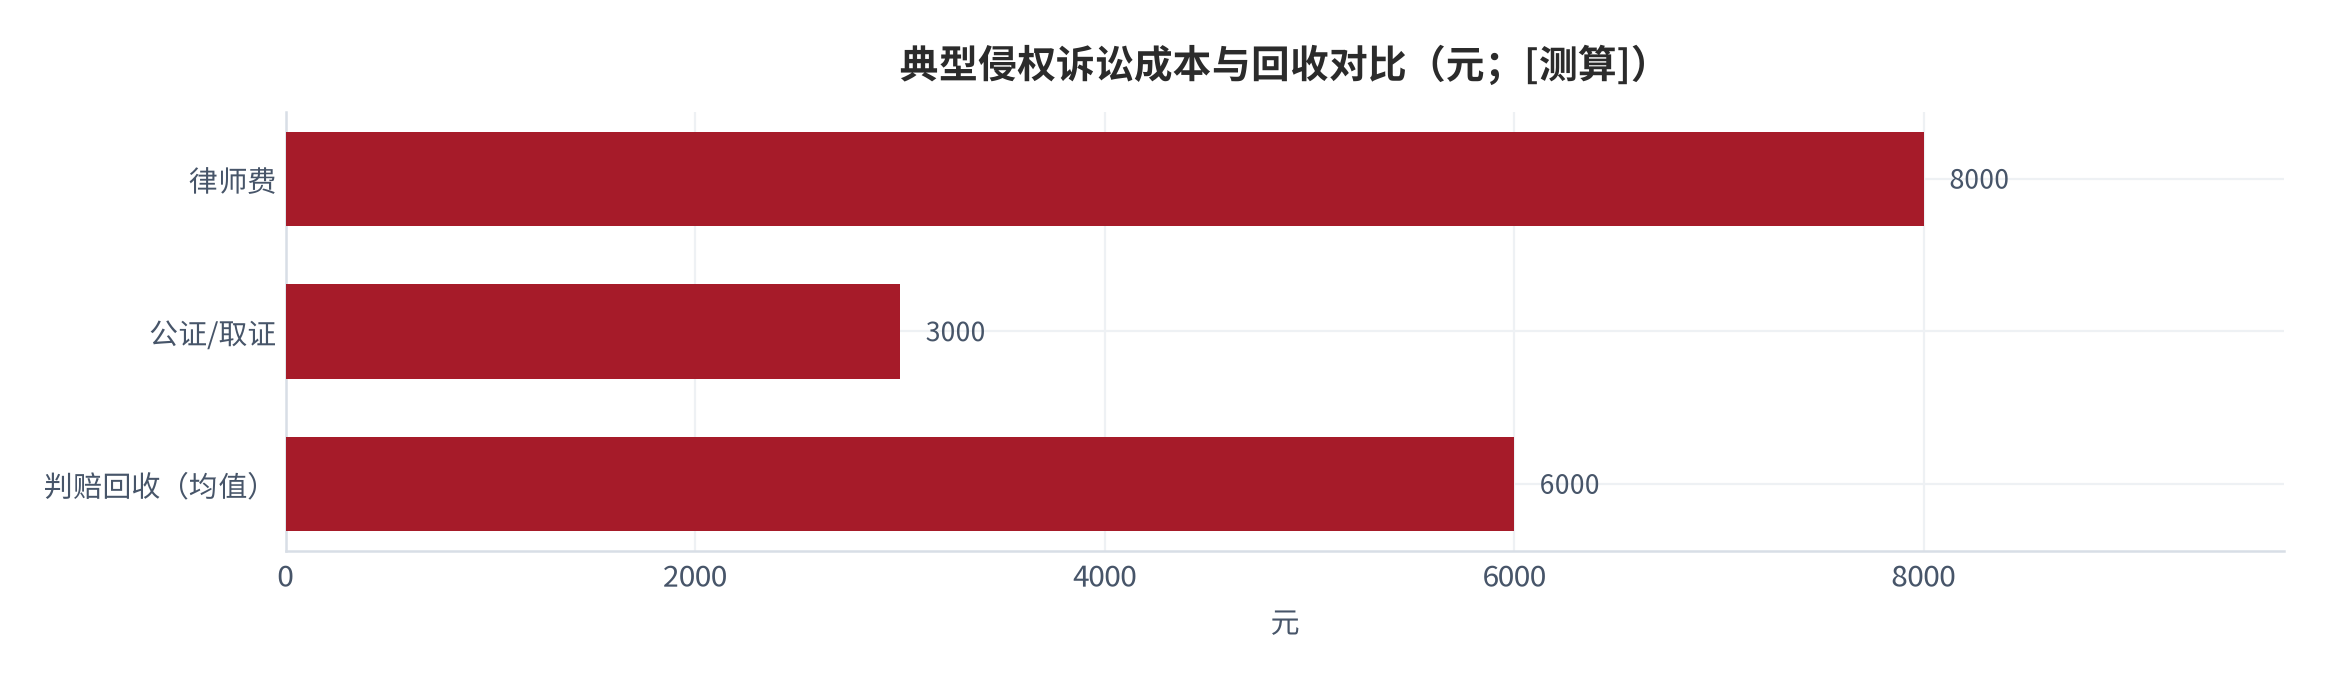
维权成本则是版权方的隐性刚性支出。典型侵权诉讼的律师费约 8000 元、公证取证约 3000 元,而单案判赔回收均值约 6000 元([测算])。这意味着对小额、高频的侵权(如单店背景音乐、单条短视频配乐),维权经济账往往不成立——这正是盗版与未授权使用屡禁不止的微观原因 [5][6][7][测算]。
| 成本项 | 典型金额(测算) | 说明 | 刚性 |
|---|---|---|---|
| 编曲/作曲 | 占制作 25% [测算] | 创作核心 | 高 |
| 录音 | 占制作 20% [测算] | 棚录与乐手 | 中 |
| 宣发 | 占制作 30% [测算] | 推广与渠道 | 高 |
| 维权律师费 | 约 8000 元/案 [测算] | 按件计 | 高 |
| 公证取证 | 约 3000 元/案 [测算] | 按件计 | 高 |
06政策与版权风险:侵权与合规
商用音乐面临五类风险:侵权使用(未授权商用)、未授权公播、政策合规(著作权法修订与执法)、平台集中(录音侧议价失衡)、AI 生成内容的权属模糊。其中侵权与未授权公播是最高频、最易量化的风险 [3][5][6][7]。
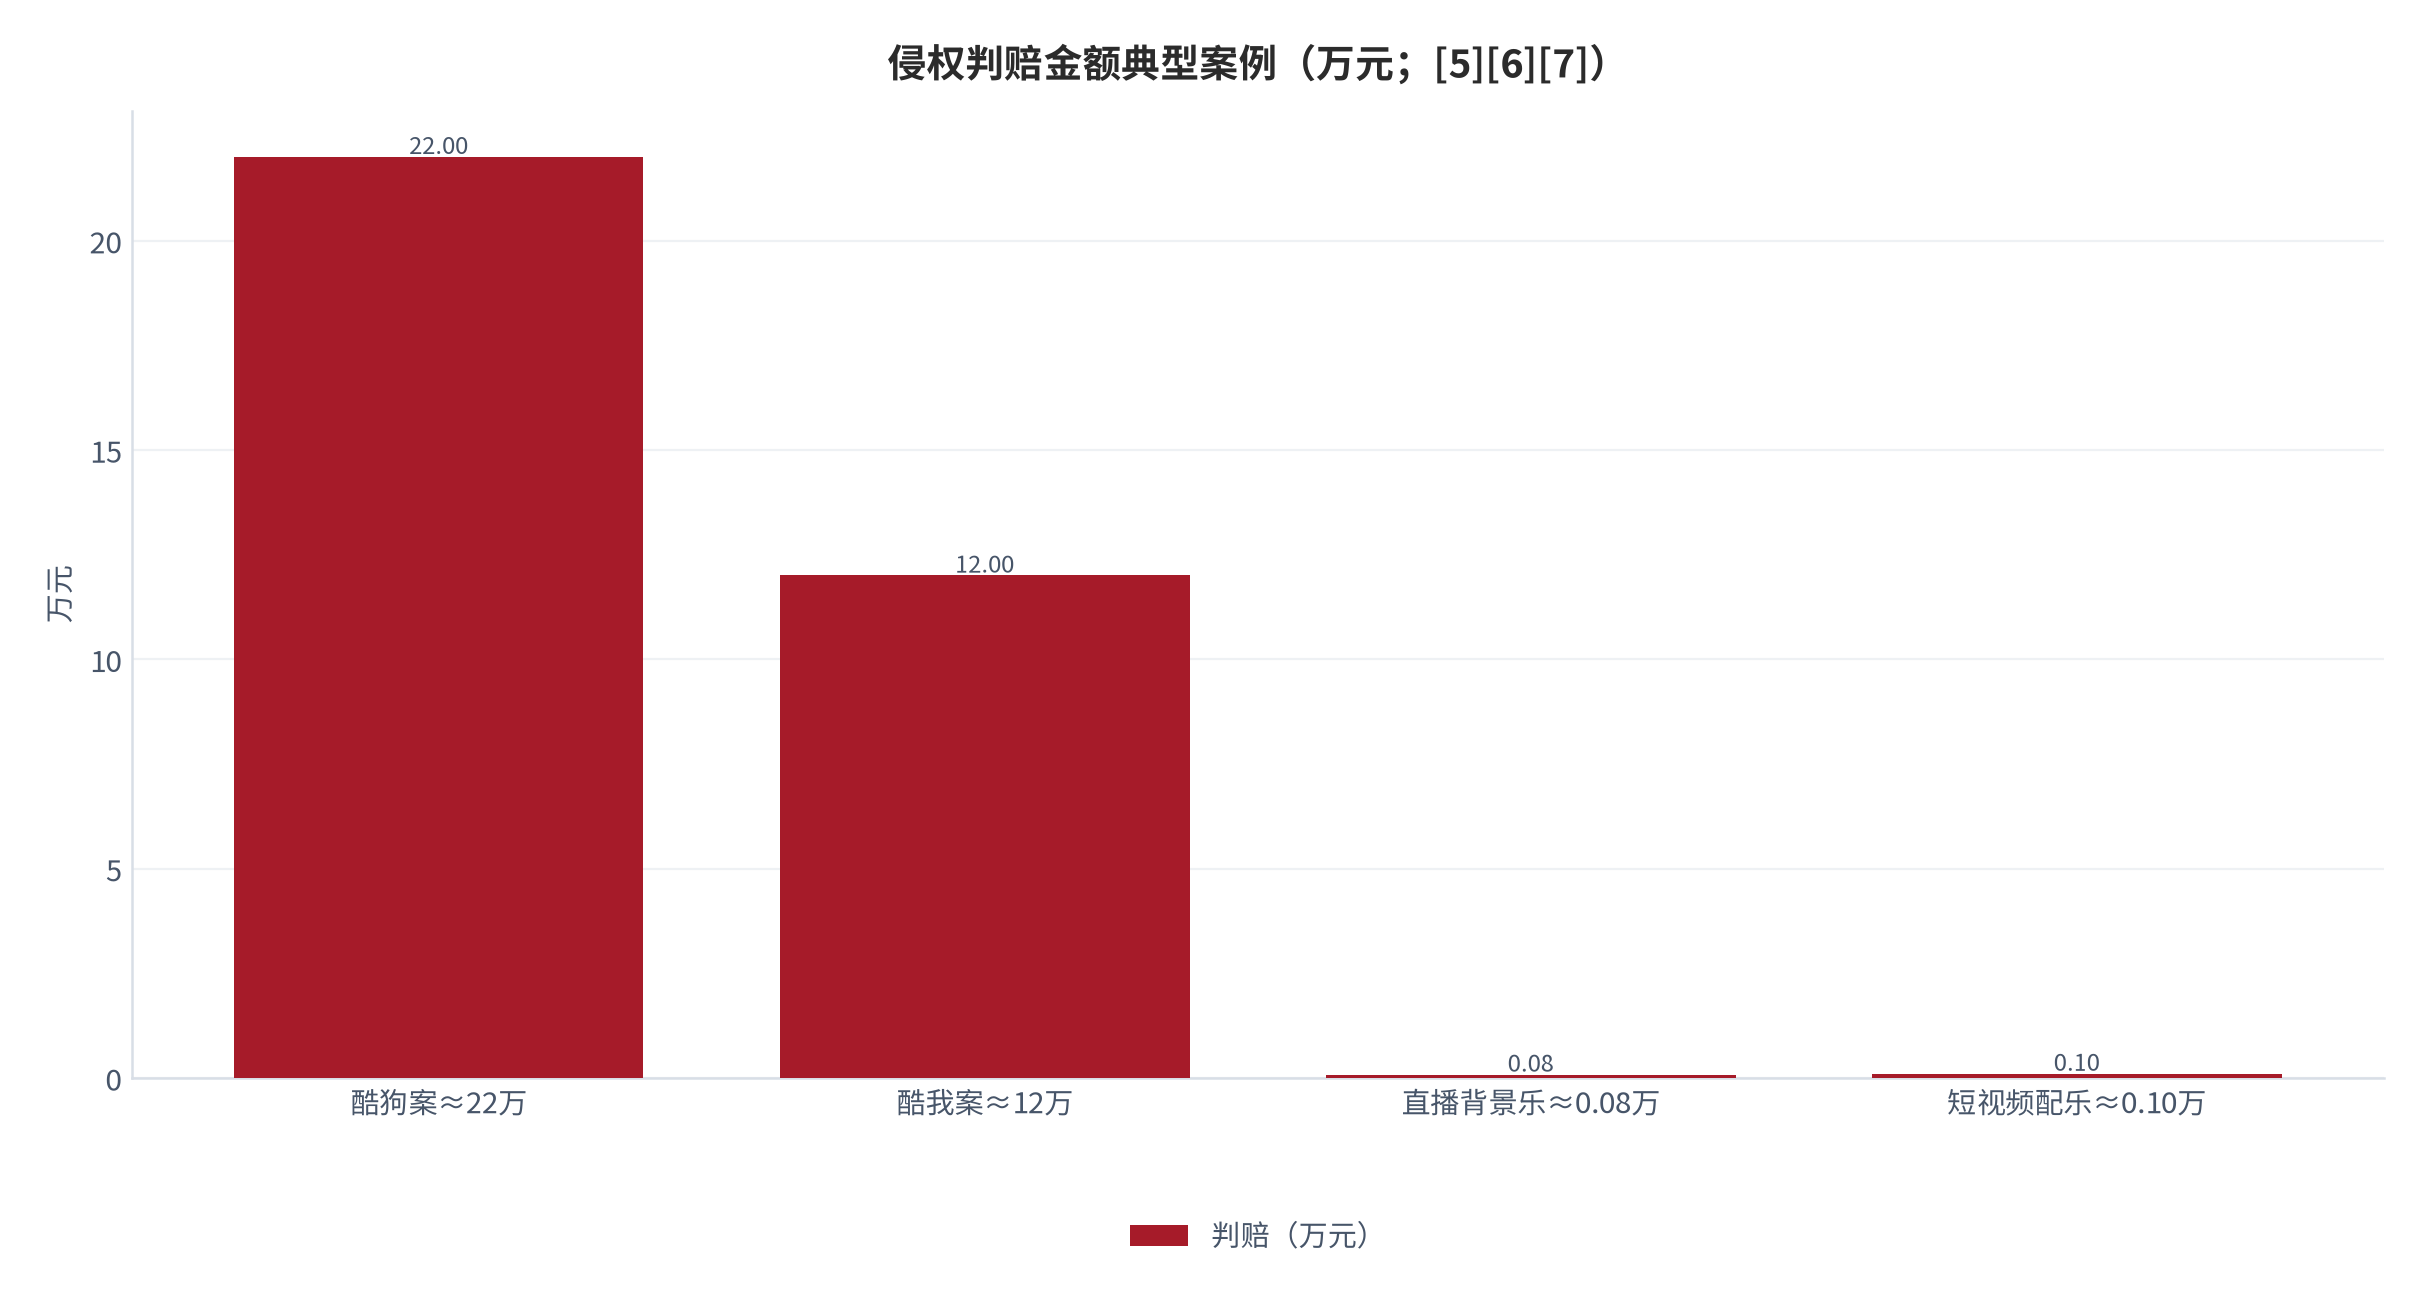
侵权赔付正在从「象征性」走向「可量化」。公开判例中:酷狗音乐因侵害信息网络传播权被判赔音著协近 22 万元 [5];酷我音乐类似案判赔近 12 万元 [6];北京互联网法院 2024 典型案例中,电商直播使用录音制品作背景音乐判赔 800 元经济损失 + 40 元合理开支 [7];短视频背景音乐侵权判赔约 1000 元 [测算/案例]。量刑区间跨度极大,取决于使用规模与主观过错。
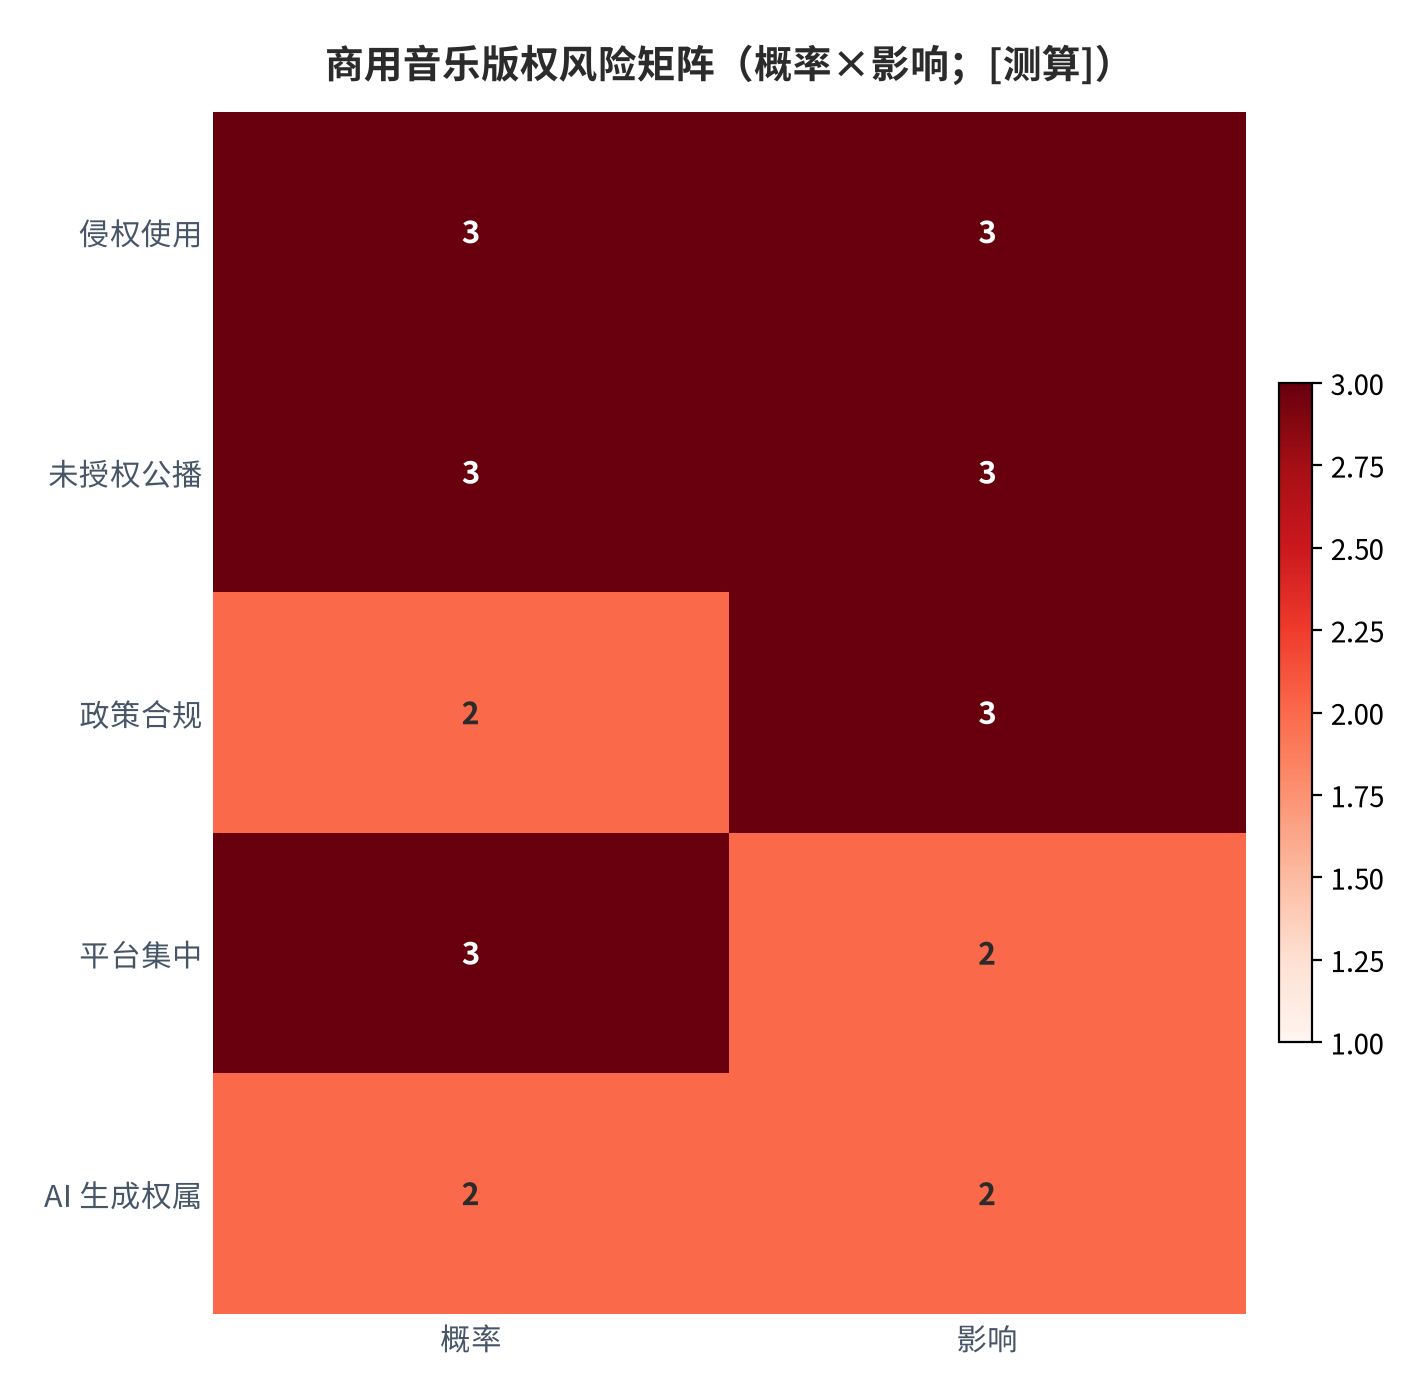
| 风险 | 典型表现 | 对收益的影响 | 对冲手段 |
|---|---|---|---|
| 侵权使用 | 未授权商用音乐 [5][6] | 面临判赔与下架 | 集中采购正版曲库 |
| 未授权公播 | 门店/直播背景乐 [7] | 按店/按次赔付 | 公播打包许可 |
| 政策合规 | 著作权法执法趋严 | 合规成本上升 | 前置版权审查 |
| 平台集中 | 录音侧议价失衡 [1][2] | 词曲分成被挤压 | 多元发行 |
| AI 生成权属 | 训练与生成边界模糊 | 权属争议 | 合同明确 |
AI 生成音乐是正在浮现的第六类风险:训练数据是否获授权、生成物著作权归属、以及「AI 翻唱/合成歌手」对真人表演者权的冲击,目前法律边界尚不清晰。若未来立法将训练数据纳入强制许可或明确生成物无著作权,词曲许可的计费基数可能被重构,建议持续跟踪相关判例与《著作权法》修订动向 [3][测算]。
07测算:市场规模与许可收入还原
我们将市场拆为「录音版权现金流(平台订阅)+ 词曲许可收入 + 同步/公播增量」。以 2024 年口径:腾讯音乐订阅 152.3 亿元、网易云在线音乐 53.5 亿元构成录音侧主体现金流 [1][2];音著协词曲许可 4.77 亿元代表集管侧词曲收入 [3];CISAC 口径下 2023 年全球音乐版税 110 亿欧元、2024 年数字版税增至 50 亿欧元,提供国际对标 [4]。
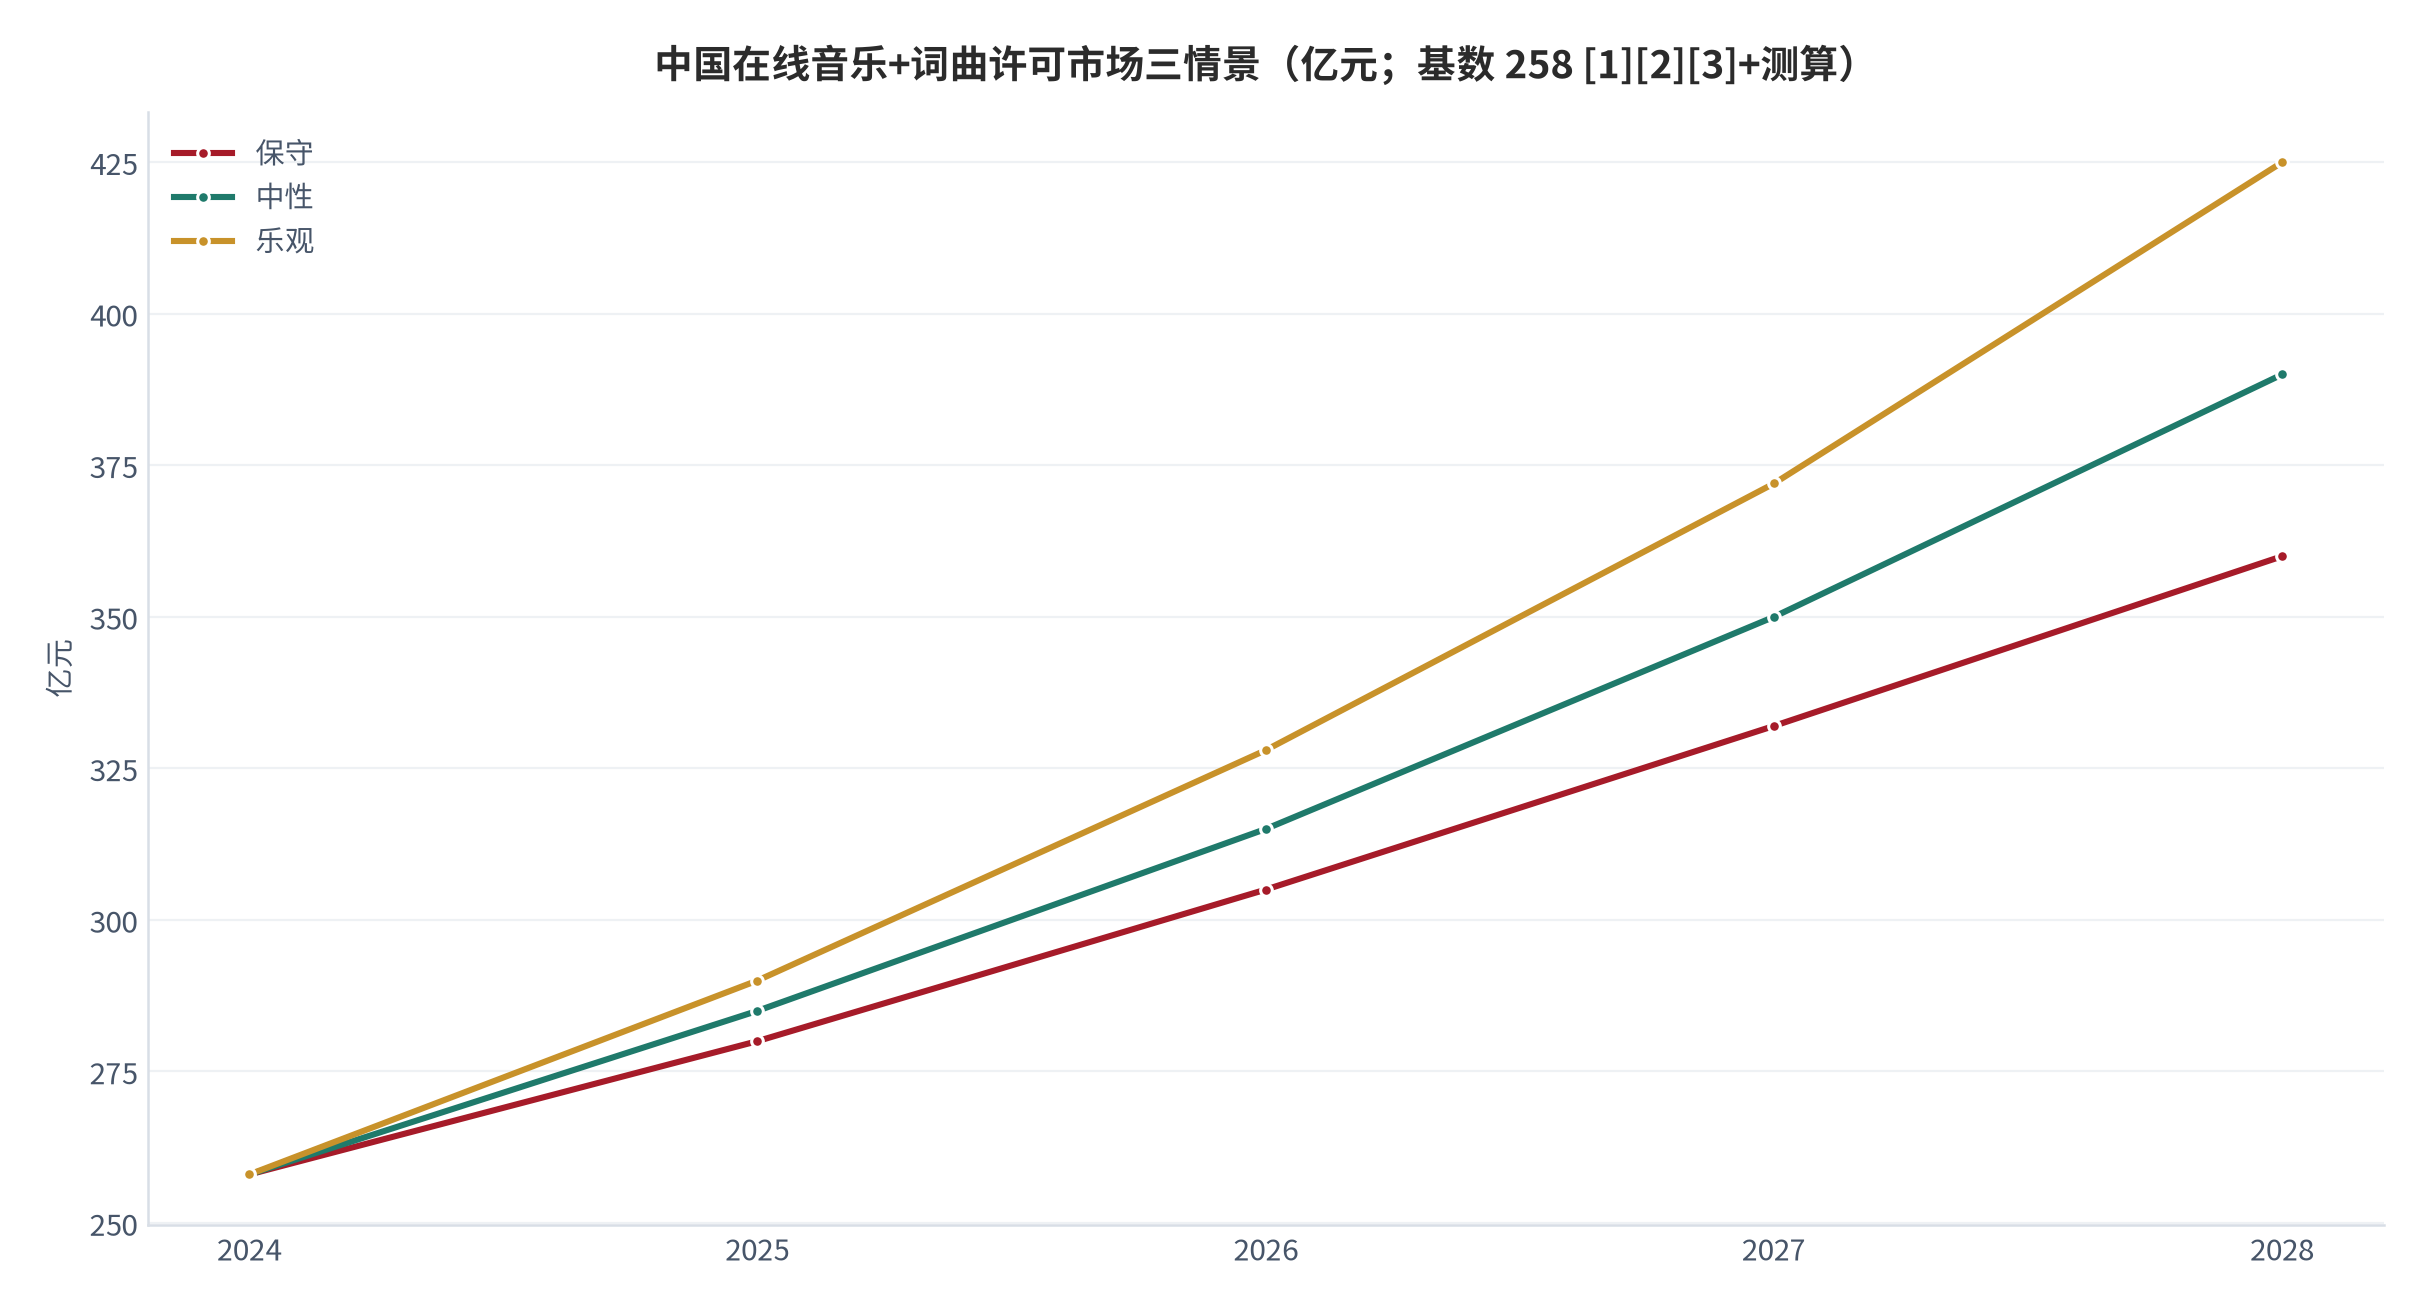
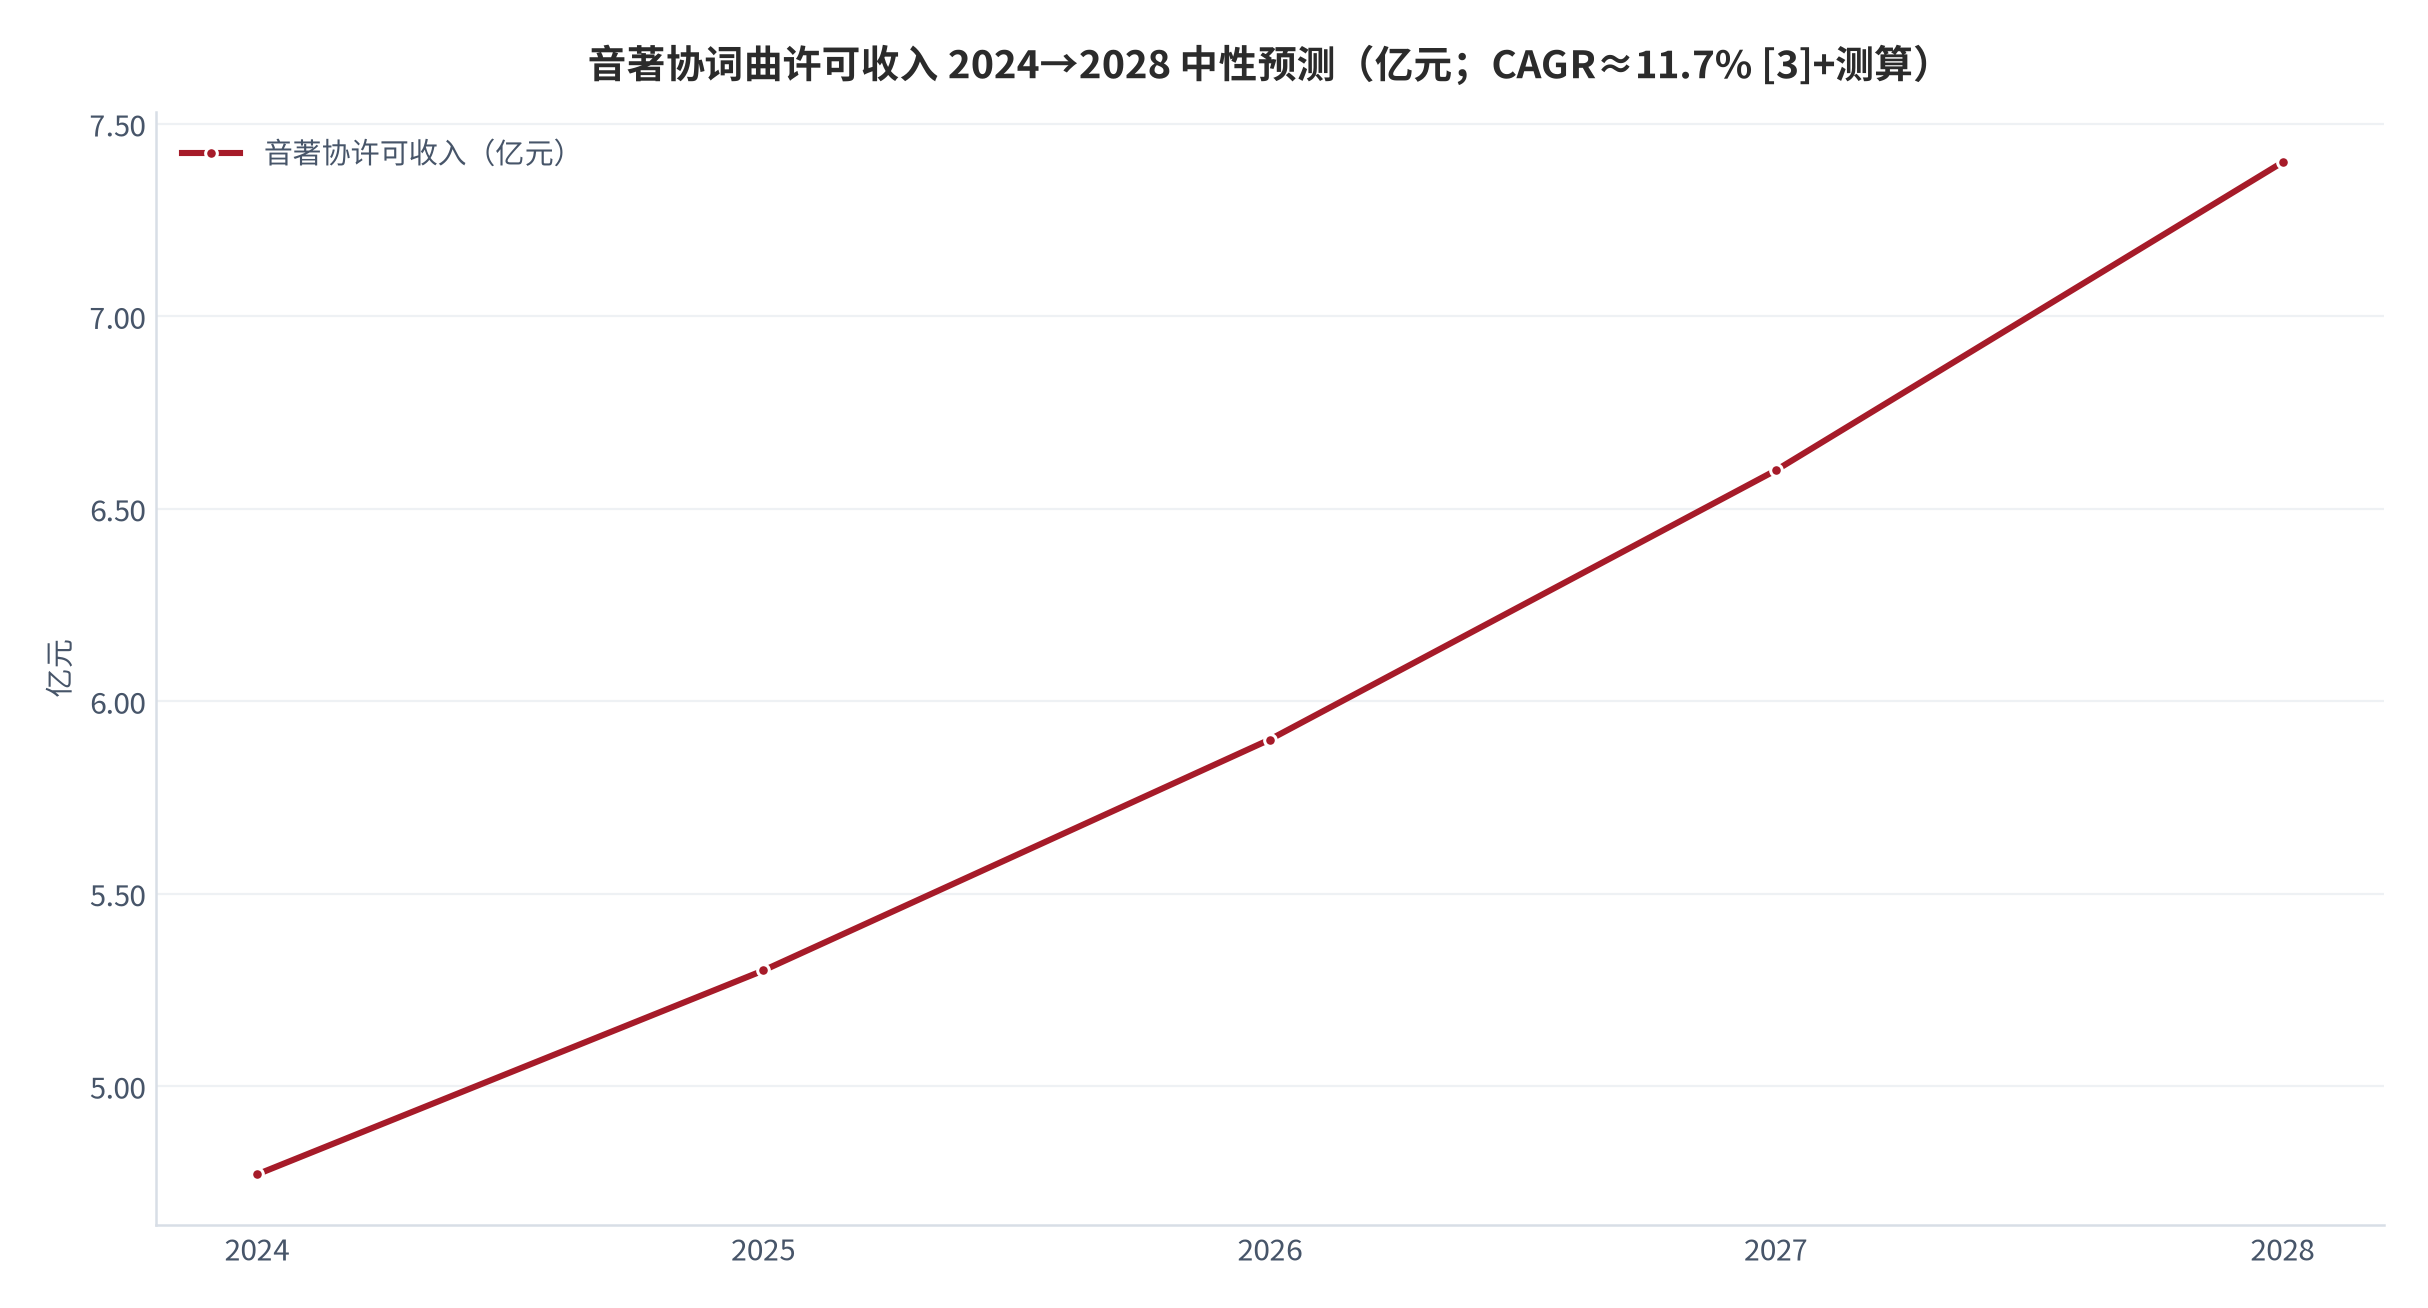
基数约 258 亿元(平台订阅 + 词曲许可 + 其他版权收入 [1][2][3]+测算)。三情景:保守(CAGR≈9%)2028 约 360 亿元、中性(CAGR≈11%)约 390 亿元、乐观(CAGR≈13%)约 425 亿元 [测算]。
| 参数 | 保守 | 中性 | 乐观 | 外部锚 |
|---|---|---|---|---|
| 录音侧订阅 | 低速增长 | 稳健增长 | 加速 | TME 152.3 亿 [1] / 网易云 53.5 亿 [2] |
| 词曲许可 | 4.77→6.0 亿 | 4.77→7.4 亿 | 4.77→9.0 亿 | 音著协 2024 [3] |
| 同步/公播 | 温和 | 较快 | 快 | 费率区间 [测算] |
| 年化增速 | 约 9% | 约 11% | 约 13% | CISAC 全球 +7.6% [4] |
| 敏感性变量 | 基准 | 悲观情景 | 对词曲到手的影响 |
|---|---|---|---|
| 公播费率 | 3.5% [10] | 2.5% | 词曲公播收入 -29% |
| 信网费率 | 6% [10] | 4% | 词曲信网收入 -33% |
| 同步费率 | 8% [10] | 5% | 词曲同步收入 -38% |
| 词曲到手比例 | 18% [11] | 12% | 作者实收 -33% |
| 集管管理费率 | 约 18.6% [3] | 22% | 作者净收 -4pct |
| 平台抽成 | 40% [11] | 50% | 链条剩余 -10pct |
| 侵权赔付中位 | 近 22 万 [5] | 5 万 | 正版化推力减弱 |
上表给出「费率—到手」链条的敏感性:词曲作者到手对信网与同步费率最敏感(每降 2pct 约 -33%),对集管管理费率最不敏感。这说明提升词曲方收益的首选杠杆是谈高同步/信网费率,而非压低集管费率 [10][11][3]。在悲观情景(费率全面下调 + 平台抽成升至 50%)下,词曲作者实收可能再降三分之一,结构性困境加剧。
08结论与授权路径建议
结论:商用音乐授权的本质是「词曲版权 × 录音版权」两套权利束的分别计价。对词曲作者,最优路径是通过集管组织(音著协)规模化收取表演权/信网权,并以同步授权提升单位收益;对商家/B 端用户,最优路径是采购公播打包许可,把侵权赔付风险(如酷狗近 22 万元案 [5])转化为固定成本 [3][5]。
基于公开锚的中性预测:2028 年音著协词曲许可收入约 7.4 亿元(CAGR 约 11.7% [3]+测算),整体在线音乐+词曲许可市场约 390 亿元 [测算]。增长确定性高于多数内容赛道,但词曲作者到手比例仍偏低,是结构性待解命题。
- 路径一(词曲作者):集管组织规模化 + 同步授权溢价 [3][测算];
- 路径二(商家/B 端):公播打包许可,锁定合规成本 [7];
- 路径三(平台/唱片):以订阅现金牛反哺词曲采购与原创生态 [1][2]。
A附录 A · 数据来源与证据表
以下为本报告全部数据点的底层来源与测算口径,检索日期 2026-09-29。链接可核验原始数据;标注「测算」者为本报告基于公开信息的估算,非外部直接来源。
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 腾讯音乐娱乐集团 《腾讯音乐娱乐集团2024年第四季度及全年未经审计财务业绩公告》 |
2024 全年总收入 284.0 亿元;在线音乐订阅收入 152.3 亿元(同比 +25.9%);在线音乐付费用户 1.21 亿(同比 +13.4%);ARPPU 11.1 元;在线音乐服务收入 217.4 亿元 检索:2026-09-29 |
https://ir-sc.tencentmusic.com/2025-03-18-Tencent-Music-Entertainment-Group-Announces-Fourth-Quarter-and-Full-Year-2024-Unaudited-Financial-Results |
| [2] | 网易云音乐股份有限公司 《网易云音乐截至2024年12月31日止年度之年度业绩公告》 |
2024 收入 79.5 亿元;在线音乐服务收入 53.5 亿元(同比 +23.1%);会员订阅收入 44.6 亿元(+22.2%);注册独立音乐人超 77.4 万、上传约 440 万首 检索:2026-09-29 |
http://ir.music.163.com/tc/news_press_detail.php?id=143240 |
| [3] | 中国音乐著作权协会 《音著协2024年工作亮点(年度大数据)》 |
2024 年许可收入 4.77 亿元(同比 +11.7%,创历史新高);表演权约 2.4936 亿、信息网络传播权约 1.4827 亿、广播权约 4232 万、复制权约 2157 万、海外约 1596 万;会员 14064 人;管理作品约 2300 万首 检索:2026-09-29 |
https://mcsc.com.cn/publicity/trends_1341.html |
| [4] | 中国新闻出版广电报 《凝聚共识 共护创作价值——2025音乐创作者版权保护主题活动报道》(引述CISAC数据) |
CISAC 2023 年全球音乐版税收入 110 亿欧元(同比 +7.6%);2024 年数字音乐版税增至 50 亿欧元(同比 +10.8%);音著协列亚太同类组织第五 检索:2026-09-29 |
https://epaper.chinaxwcb.com/epaper/2025-11/04/content_99867863.html |
| [5] | 新浪财经 / 红星资本局 《酷狗音乐被判侵权,赔偿音著协近22万元》 |
广州知识产权法院二审维持原判,酷狗音乐因侵害音乐作品信息网络传播权被判赔音著协近 22 万元 检索:2026-09-29 |
https://k.sina.com.cn/article_1700648435_655dd5f302001cvxc.html |
| [6] | 南方都市报 / 今日头条 《酷我音乐侵权音著协,判赔12万元》 |
北京知识产权法院二审维持,酷我音乐因侵害信息网络传播权被判赔音著协近 12 万元 检索:2026-09-29 |
https://www.toutiao.com/article/7449283455977800244 |
| [7] | 知产财经(北京互联网法院2024典型案例) 《北京互联网法院发布2024年典型案例:直播带货使用录音制品背景音乐应获酬》 |
电商直播使用涉案歌曲作背景音乐,一审判令赔偿经济损失 800 元及合理开支 40 元,已生效 检索:2026-09-29 |
https://ipeconomy.cn/zhuanti/9280.html |
| [8] | 本报告 本报告测算口径(假设与参数见附录 C) |
权利束二分:词曲版权含表演/信网/广播/复制/改编 5 项,录音版权含录播/信网/广播获酬 4 项(定性归纳)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [9] | 本报告 本报告测算口径(假设与参数见附录 C) |
用户听歌场景日均分钟:居家 52 / 通勤 38 / 运动 30 / 工作 22 / 社交 18(基于公开问卷与平台行为的估算)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [10] | 本报告 本报告测算口径(假设与参数见附录 C) |
授权费率区间:公播约 3.5%、信息网络传播约 6%、同步约 8%(占相关收入比例,行业通行口径归纳)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [11] | 本报告 本报告测算口径(假设与参数见附录 C) |
100 元授权费分成:平台/渠道 40%、集管与税费 20%、唱片/录音 22%、词曲作者到手 18%(基于集管与平台政策的估算)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [12] | 本报告 本报告测算口径(假设与参数见附录 C) |
单曲制作成本结构:编曲 25% / 录音 20% / 混音母带 15% / 宣发 30% / 其他 10%(典型预算估算)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [13] | 本报告 本报告测算口径(假设与参数见附录 C) |
典型侵权诉讼成本:律师费约 8000 元、公证取证约 3000 元、判赔回收均值约 6000 元(基于公开判例与律师费行情的估算)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [14] | 本报告 本报告测算口径(假设与参数见附录 C) |
2024→2028 市场预测:基数约 258 亿元,中性 CAGR 约 11%,2028 约 390 亿元;音著协许可收入中性 2028 约 7.4 亿元(CAGR 约 11.7%)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
B附录 B · 分成与参数表
| 参数 | 取值 | 口径 / 来源 |
|---|---|---|
| 词曲许可收入(2024) | 4.77 亿元 | 音著协 2024 工作亮点 [3] |
| 表演权占比 | 52%(约 2.49 亿) | 音著协 [3] |
| 信息网络传播权占比 | 31%(约 1.48 亿) | 音著协 [3] |
| TME 在线音乐订阅 | 152.3 亿元 | 腾讯音乐 2024 年报 [1] |
| 网易云在线音乐 | 53.5 亿元 | 网易云 2024 年报 [2] |
| 全球版税(2023) | 110 亿欧元 | CISAC [4] |
| 授权费率(公播/信网/同步) | 3.5% / 6% / 8% | 行业通行口径 [测算] |
| 词曲作者到手比例 | 约 18% | 分成结构 [测算] |
| 预测 CAGR(中性) | 约 11% | 2024–2028 外推 [测算] |
C附录 C · 数据口径、假设与局限
本报告数据分两类:一是公开权威来源([1]–[7]),来自腾讯音乐与网易云 2024 年业绩公告、音著协 2024 年工作亮点、中国新闻出版广电报引述的 CISAC 数据,以及侵权判赔公开报道,可直接核验;二是本报告测算([8]–[14]),基于公开访谈、平台政策与行业案例的估算,假设与参数见附录 B,公式为「词曲作者到手 = 授权费 ×(1 − 平台/渠道 − 集管税费 − 录音方)」。
局限:测算项未含各作品个体差异,无法替代单项目财务模型;公播/同步费率因行业不透明存在区间估计;侵权判赔受个案情节影响极大,案例仅作量级参考。不同平台与集管组织统计口径存在重叠,引用时请注意比较基准。
补充说明一:本报告聚焦中国大陆商用音乐与版权授权,词曲与录音二分框架亦适用于海外,但集管组织与费率档位不同(如美国 ASCAP/BMI、Harry Fox Agency)。
补充说明二:AI 生成音乐正在模糊训练数据与生成物的权属边界,未来可能重构词曲许可的计费基数,建议持续跟踪相关立法与判例。
| 对比维度 | 词曲版权 | 录音版权 |
|---|---|---|
| 权利主体 | 词曲作者/出版商 | 唱片/平台 |
| 计费主锚 | 许可/公播/同步 | 订阅/销售 |
| 风险重心 | 未授权使用 | 平台集中与分成 |
数据来源明细:公开来源 [1]–[7] 均附核验链接;测算项 [8]–[14] 的假设见附录 B,所有「分成」按统一口径,未计入个人所得税与跨境税费。
| 编号 | 测算内容 | 关键取值 | 口径 / 来源 |
|---|---|---|---|
| [8] | 词曲/录音权利束 | 词曲 5 项 / 录音 4 项 | 定性归纳 |
| [9] | 听歌场景日均分钟 | 居家52/通勤38/运动30/工作22 | 问卷与行为估算 |
| [10] | 授权费率区间 | 公播3.5%/信网6%/同步8% | 行业通行口径 |
| [11] | 100 元授权费分成 | 平台40/集管20/唱片22/词曲18 | 集管与平台政策 |
| [12] | 单曲制作成本 | 编曲25/录音20/混音15/宣发30 | 典型预算 |
| [13] | 侵权诉讼成本 | 律师8000/公证3000/回收6000 | 判例与行情估算 |
| [14] | 2028 市场预测 | 基数258亿,中性CAGR约11% | 2024–2028 外推 |
上表汇总了本报告全部测算项的取值与口径,便于复核与压力测试。使用时请注意:测算项之间存在耦合(如 [11] 的分成结构直接决定 [8] 框架下的词曲作者到手),调整任一参数会沿「成本—分成—到手」链条传导,建议以附录 B 的参数为基准做敏感性分析 [10][11][12]。
复核建议:商用授权决策前应以目标场景的实际费率替换本报告行业均值;重点关注音著协最新许可政策、平台版权采购结构,以及目标市场侵权判赔的最新司法尺度。
评论(0)