
基本信息
阅读时间:约 20 分钟
字数:约 10,294 字
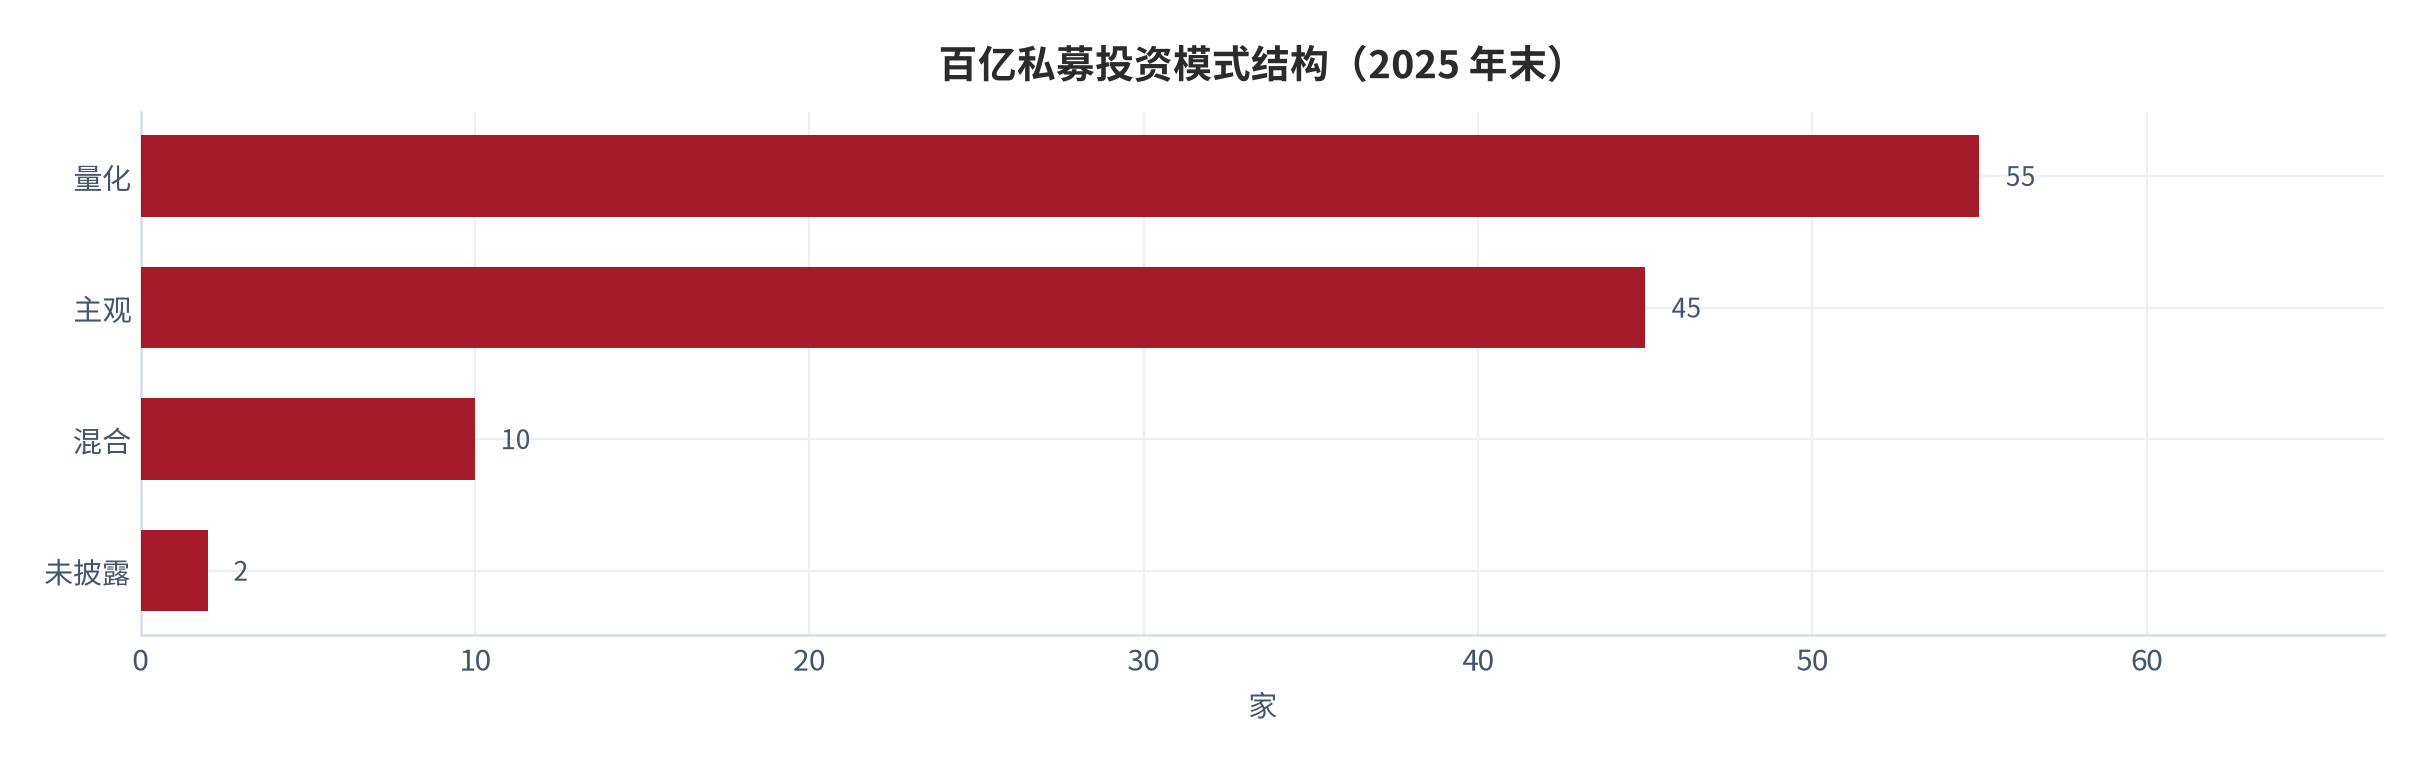
摘要:市场担心:量化私募规模冲到 3 万亿元量级后,「规模诅咒」会不会让超额收益迅速归零——头部机构动辄数百亿甚至上千亿,策略还能不能承载这么多钱?2025 年末量化私募基金规模约 3.22 万亿元、在私募证券基金中占比超 43% [3],百亿量化私募数量(55 家)首次超越主观私募(45 家)[2][4],规模的「天花板之问」第一次变得具体。
本文由 AI 生成,经人类主编终审。
| — | 摘要与核心预期差 |
| 01 | 行业界定与规模口径 |
| 02 | 需求侧:资金结构与持有行为 |
| 03 | 供给侧:管理人格局与梯队 |
| 04 | 成本拆解(重点):策略容量与超额衰减 |
| 05 | 收益差与可复核口径:容量—超额模型 |
| 06 | 监管与合规:合格投资者与宣传红线 |
| 07 | 量化测算:容量—超额衰减的三种情景 |
| 08 | 财商教育与风险边界 |
| 09 | 结论与行业判断 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明(假设与参数) |
摘要与核心预期差
市场担心:量化私募规模冲到 3 万亿元量级后,「规模诅咒」会不会让超额收益迅速归零——头部机构动辄数百亿甚至上千亿,策略还能不能承载这么多钱?2025 年末量化私募基金规模约 3.22 万亿元、在私募证券基金中占比超 43% [3],百亿量化私募数量(55 家)首次超越主观私募(45 家)[2][4],规模的「天花板之问」第一次变得具体。
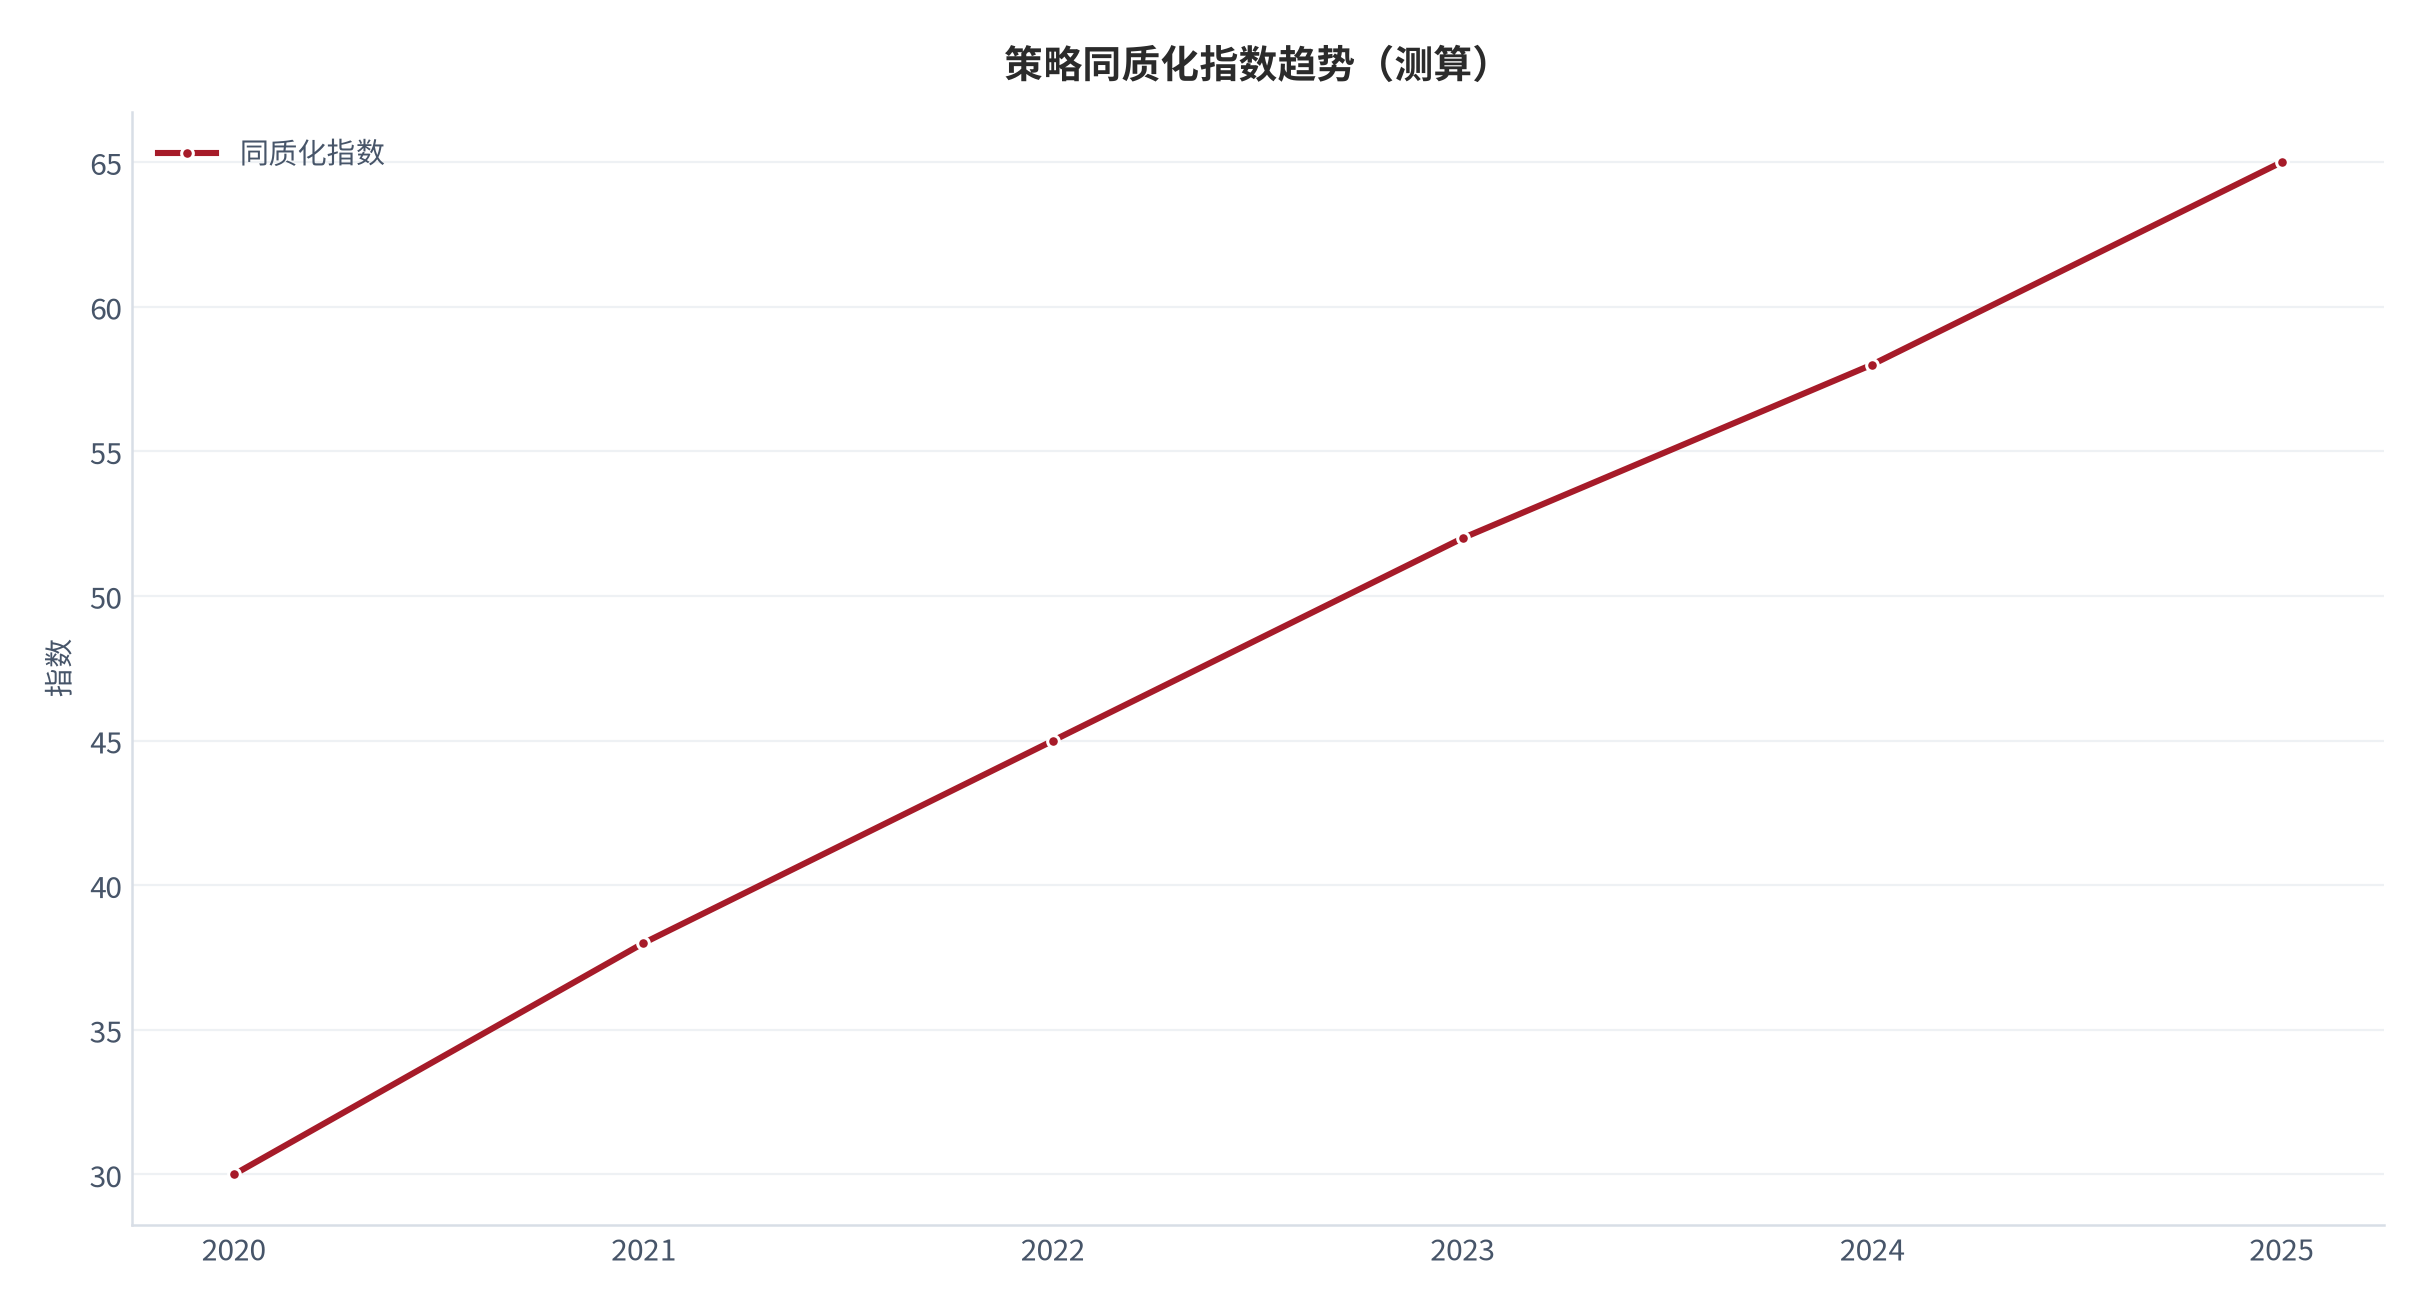
我们认为:量化私募的真实瓶颈不是「总规模」而是「单策略容量」。容量由策略可交易的市场深度、换手率与拥挤度共同决定;当管理规模逼近容量上限,超额收益(alpha)会沿一条可建模的衰减曲线下滑。结论反直觉之处在于——同样是千亿级机构,指增策略的容量天花板远高于股票中性与 CTA,因此「规模大 = 超额低」是错的,正确的说法是「规模超出该策略容量 = 超额衰减」。2025 年末浙商证券金融工程团队已提示,行业行至 3 万亿规模已由竞速赛转为淘汰赛,策略超额稳定性是核心竞争力 [6]。
- 需求侧:资金端从「高净值个人」扩展到「机构 + 险资 + 外资」,长期资金更看重超额的稳定性而非弹性 [2],这反过来抬高了对容量的要求;
- 供给侧:头部「四大天王」量化机构合计管理规模约 3000 亿元量级 [4],但内部结构高度分化——10 家量化机构已站稳 500 亿元以上梯队 [4],中小管理人加速出清;
- 方法侧:用「容量 × 拥挤度 → 超额衰减」二维模型可复算单策略天花板,结论可证伪——给定市场深度与换手假设,任何人都能重算该策略还能装多少钱。
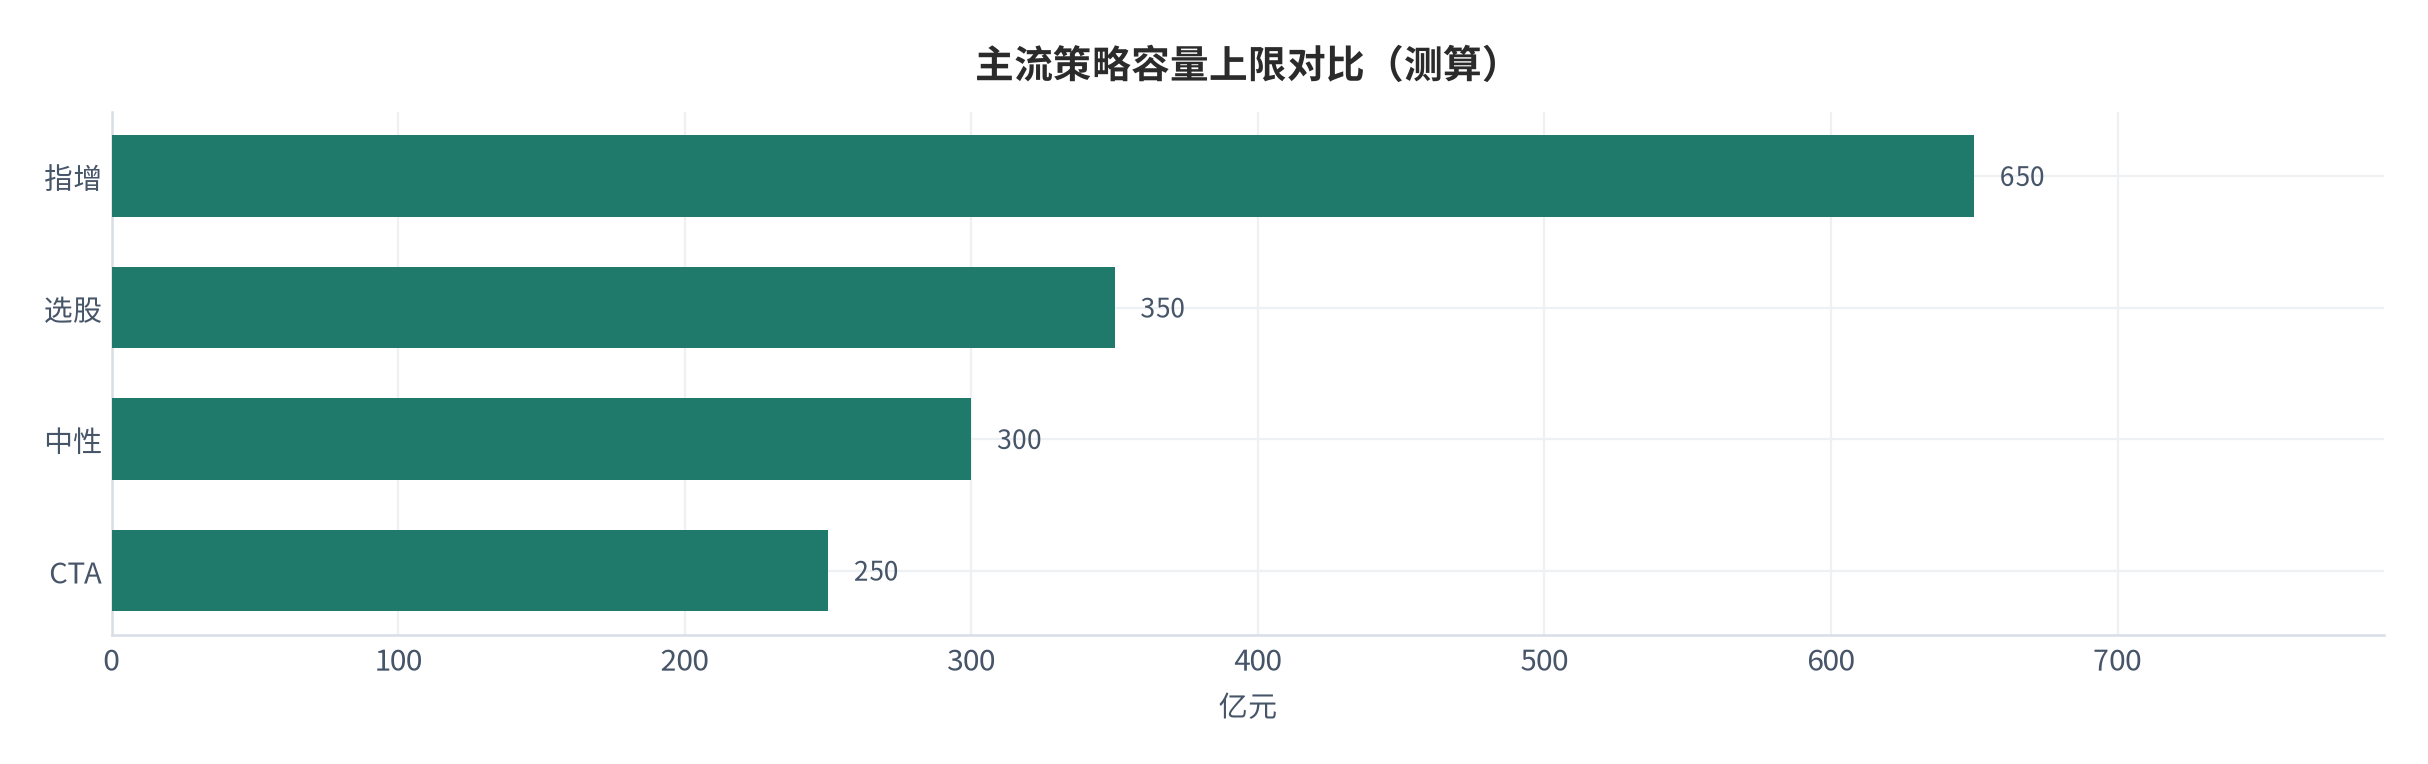
本篇增量:给出「策略容量四因子框架」(市场深度、换手率、冲击成本、拥挤度),并用该框架量化指增 / 中性 / CTA / 量化选股四类策略的容量上限与对应超额衰减曲线,给出「规模天花板」的可复核判据(测算)。
01行业界定与规模口径
讨论量化私募,先厘清三层口径。第一层是「私募总盘子」,截至 2025 年 12 月末存续私募基金管理规模 22.15 万亿元(其中私募证券 7.08 万亿、PE/VC 14.77 万亿)[1]。第二层是「私募证券基金」,2025 年末规模 7.08 万亿元、较 2024 年末的 5.21 万亿增长 1.87 万亿元,持有 A 股流通市值比例约 3.5% [1][2]。第三层才是「量化私募」——以程序化、统计套利、机器学习驱动的子行业,本报告主口径聚焦这一层。
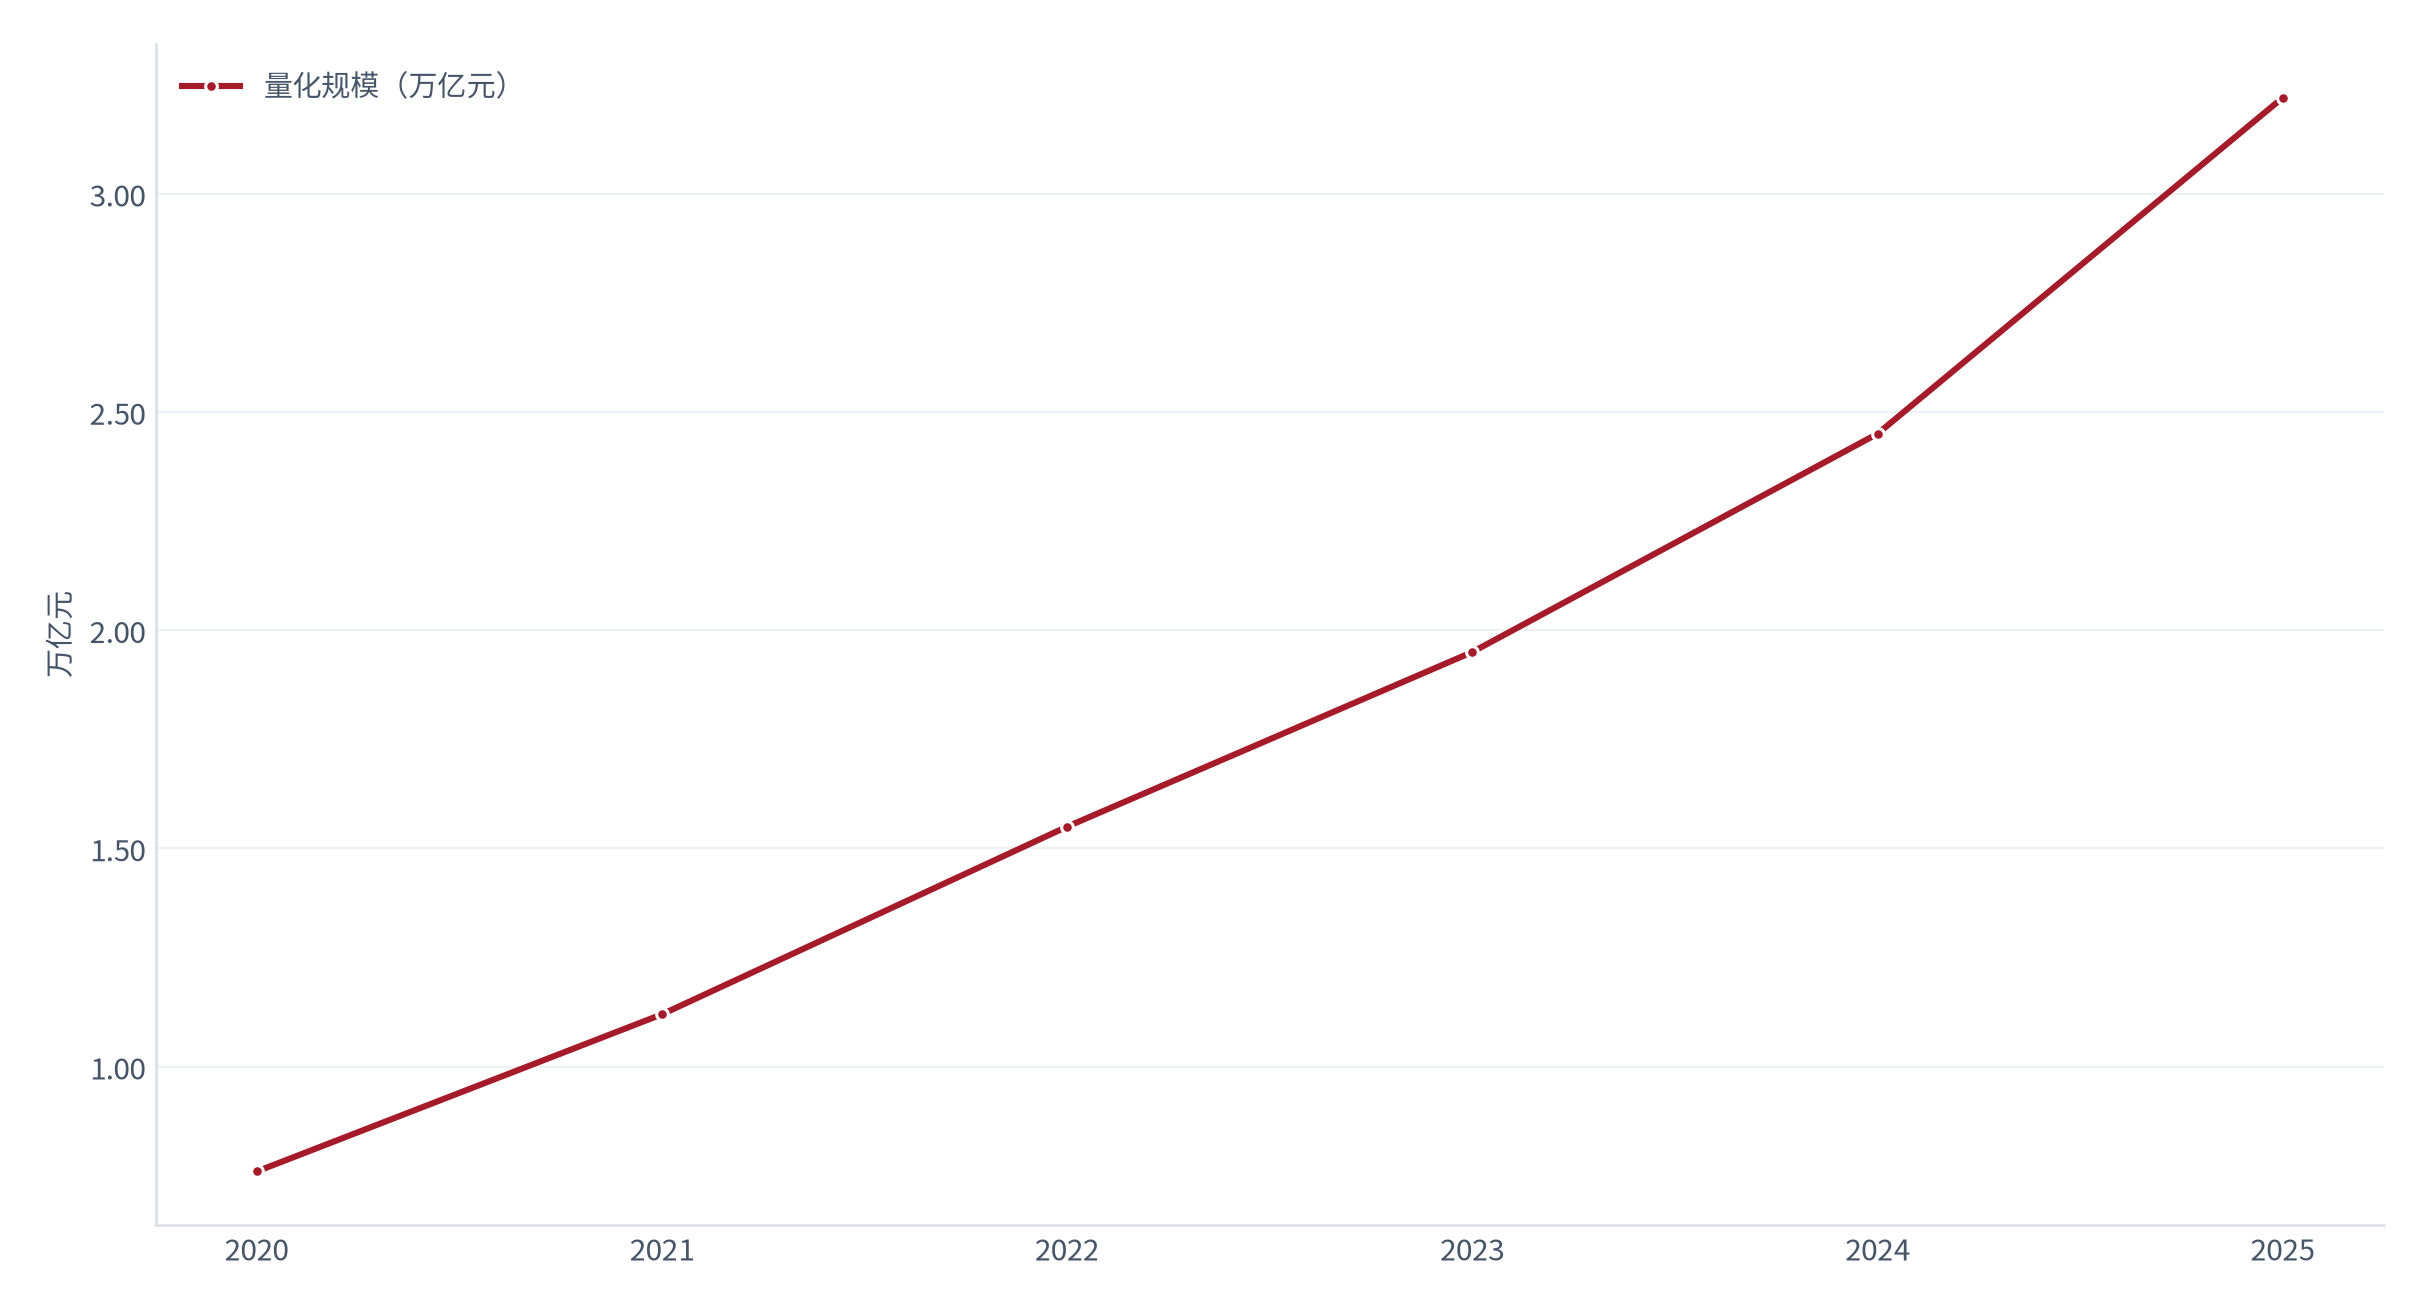
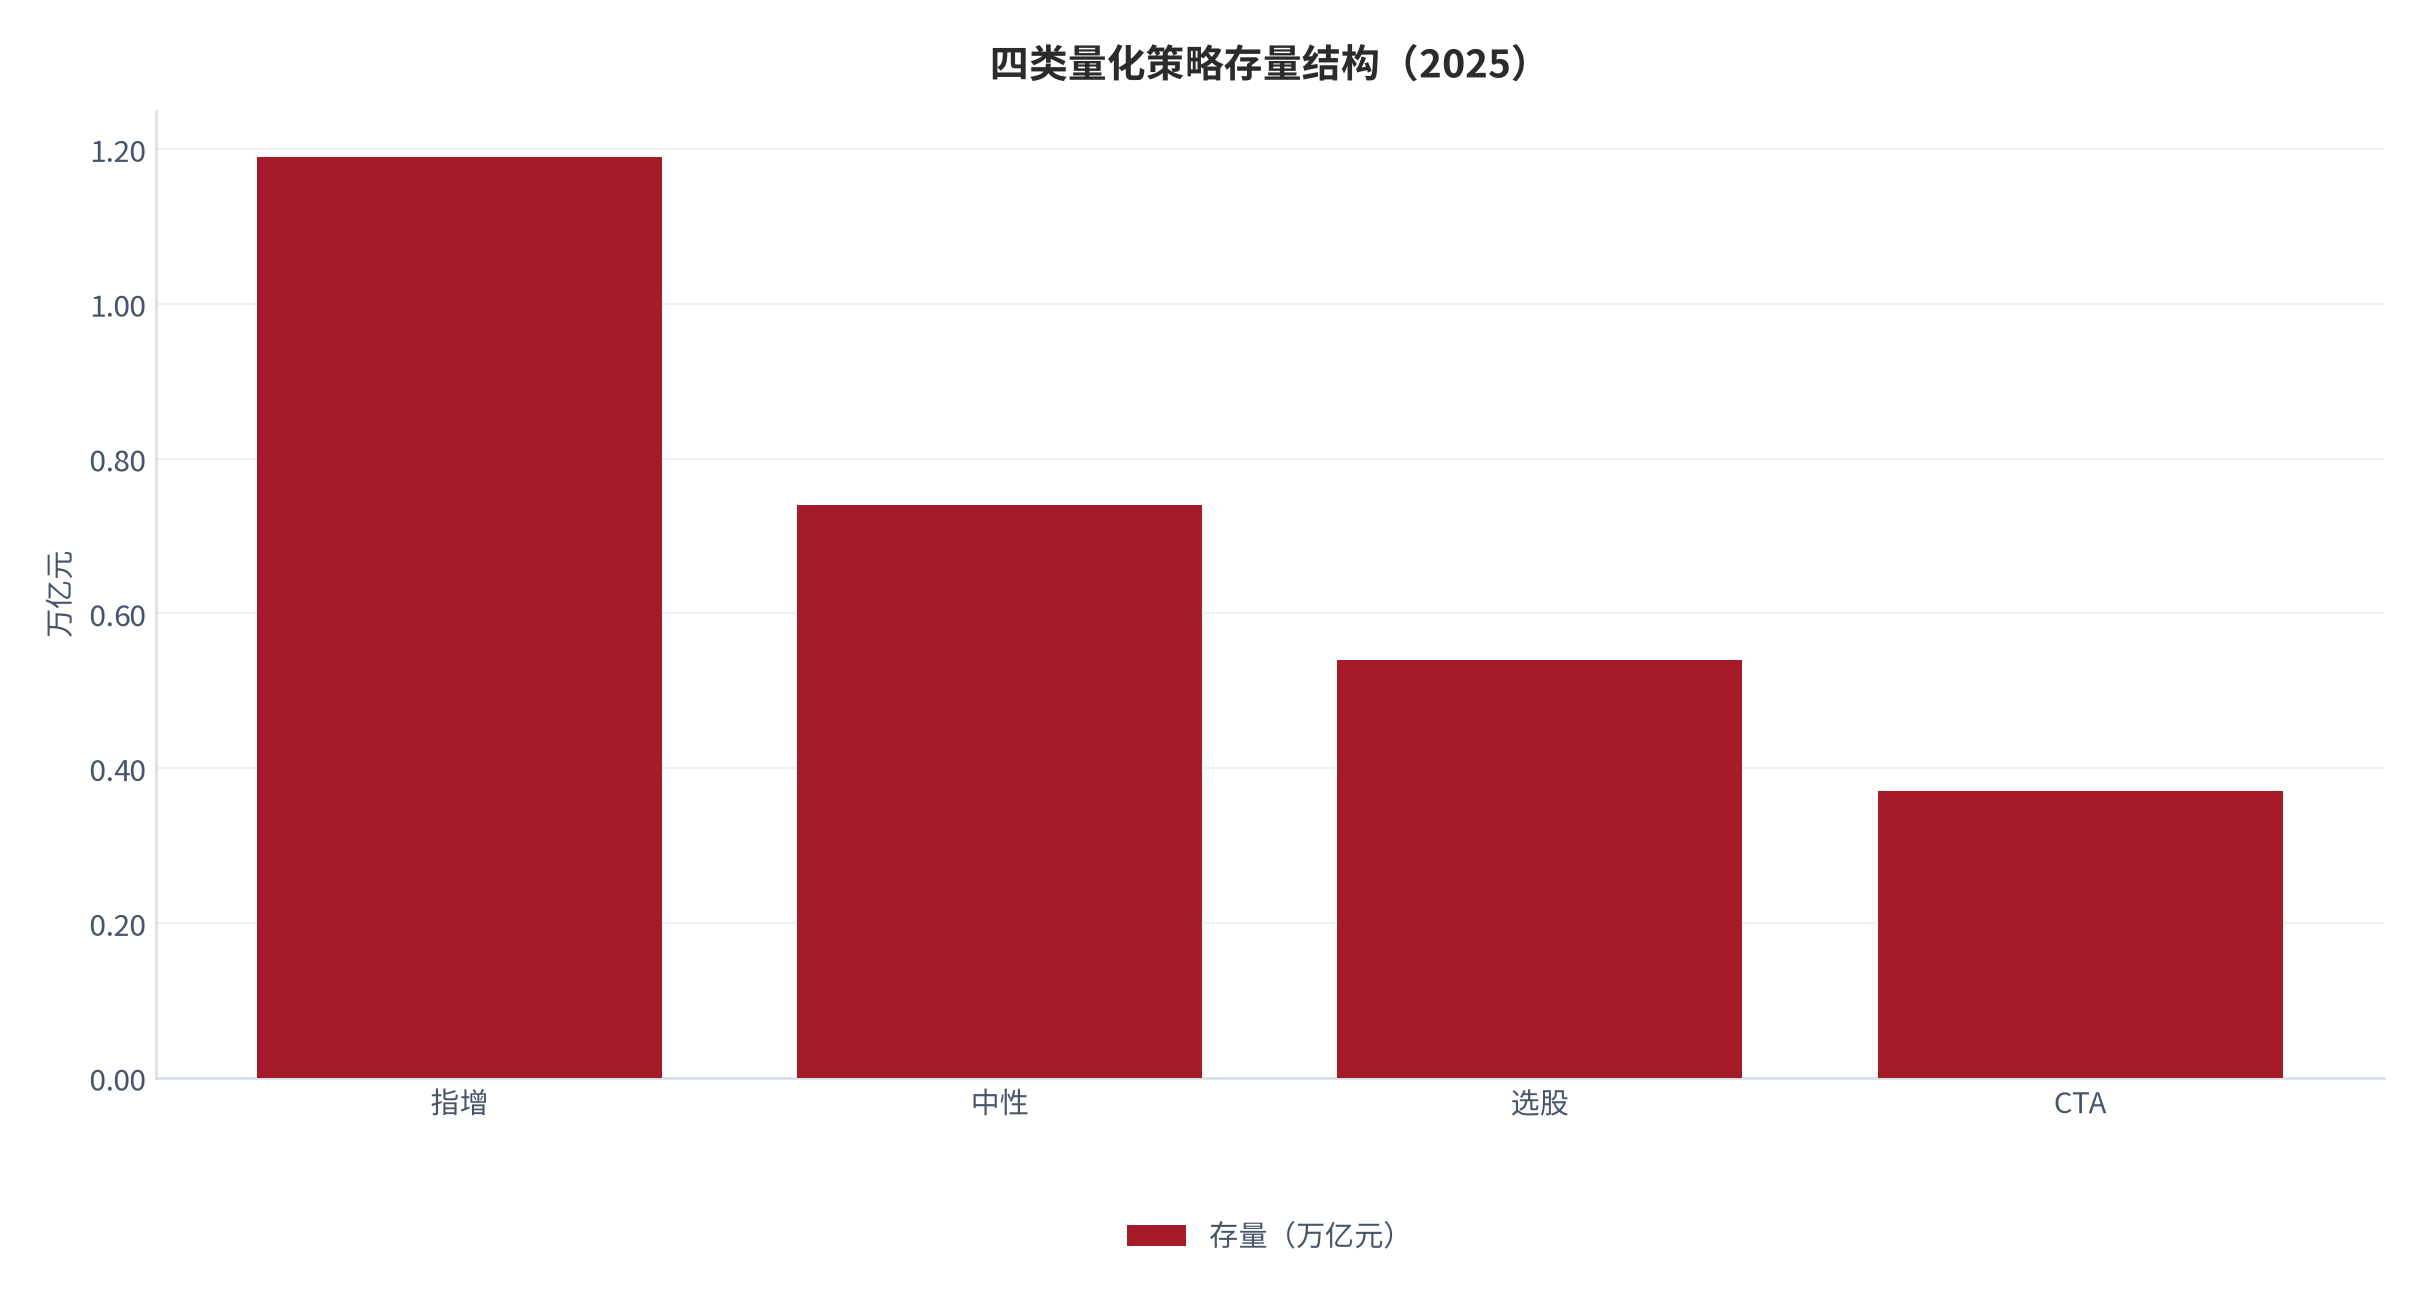
三层口径逐级收窄,但量化这层是增长引擎。浙商证券金融工程团队测算,2025 年末量化基金规模约 3.22 万亿元(2020 年仅 0.76 万亿元),在私募证券基金中占比超 43% [3];其中指数增强约 1.19 万亿、股票中性约 0.74 万亿、量化选股约 0.54 万亿、量化 CTA 约 0.37 万亿 [3]。口径厘清的意义在于:总量 22 万亿里,真正与「量化容量」相关的只有 3 万亿出头这一小块。
| 口径 | 2025 年末规模 | 统计范围 | 本报告定位 |
|---|---|---|---|
| 私募总盘子 | 22.15 万亿元 [1] | 全部私募基金(证券+股权+创投) | 赛道母体 |
| 私募证券基金 | 7.08 万亿元 [1] | 证券类私募,含量化与主观 | 需求上游 |
| 量化私募(主口径) | 约 3.22 万亿元 [3] | 指增+中性+选股+CTA 等 | 本报告全部量化测算 |
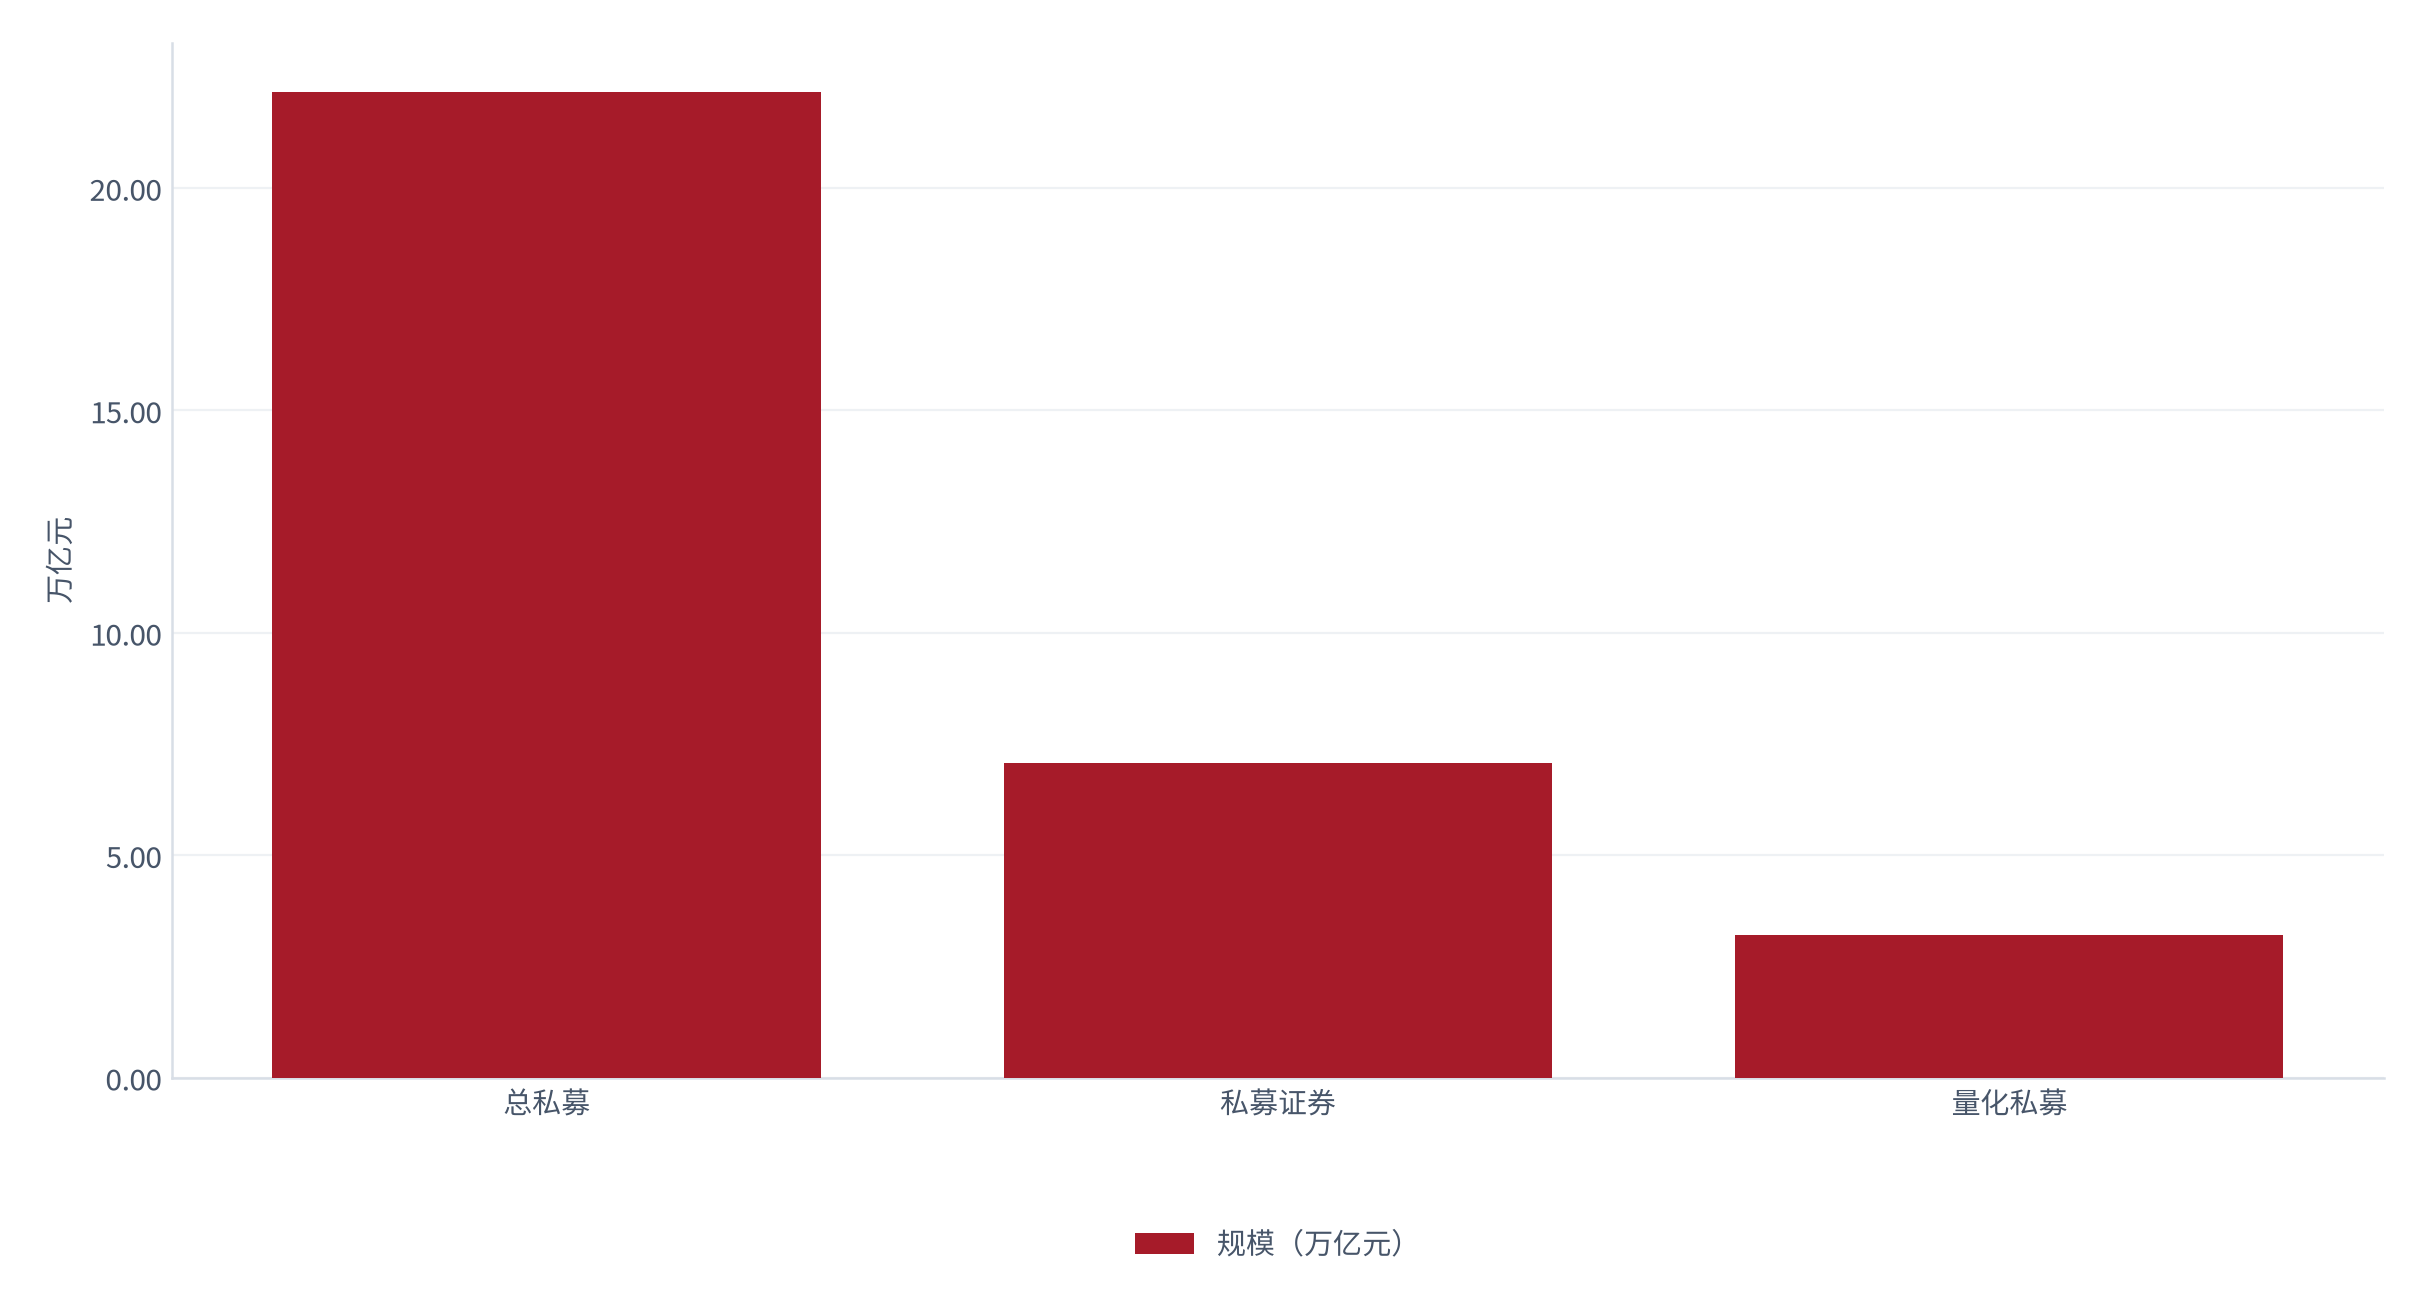
口径提示:22.15 万亿含股权与创投;7.08 万亿证券私募与 3.22 万亿量化私募存在包含关系,比较时注意层级,不可直接相加。
从趋势看,量化占比从五年前不足两成升至 43% [3],意味着「量化」已从私募里的少数派变成压舱石。规模上量的同时,容量的约束也随之显性化——这正是本报告把「容量」单列成章的原因。
| 层级 | 五年前(约 2020) | 2025 年末 | 变化 |
|---|---|---|---|
| 私募总盘子 | 约 15 万亿量级 | 22.15 万亿 [1] | 稳步扩张 |
| 私募证券 | 约 4 万亿量级 | 7.08 万亿 [1] | 增 1.87 万亿 |
| 量化私募 | 约 0.76 万亿 [3] | 3.22 万亿 [3] | 增逾 4 倍、占比破 43% |
这张口径演变表说明:量化的增速远快于私募整体,占比五年间从不足两成跃至 43% [3]——增长越快,容量约束越早显性化。当行业在 2025 年站上 3 万亿,浙商证券金融工程团队即判断「由竞速赛转为淘汰赛」[6],正是因为容量天花板开始作用于全行业,而非个别机构。
02需求侧:资金结构与持有行为
需求侧的基本盘是「谁在买量化私募」。2025 年之前,量化私募资金以高净值个人为主;2025 年结构明显变化——机构资金、保险系私募、外资私募加速涌入 [2]。截至 2026 年初,百亿外资私募已有桥水中国、腾胜投资 2 家,百亿险资私募增至 3 家 [2];长期资金更看重超额的「稳定性」而非「弹性」,这抬高了对策略容量的要求:资金方愿意为可持续的超额买单,但要求管理人不靠赌单边博收益。
持有行为上,量化私募的「锁定期 + 赎回节奏」决定了资金稳定性,而资金稳定性又决定了管理人敢不敢把容量用满。当资金以长期机构为主,管理人可在容量内更从容地排布换手;若资金短期化,管理人被迫降低实际容量以控制冲击成本。需求结构因此与供给侧的容量互相约束——这也是为什么容量拆解必须放在需求侧之后。
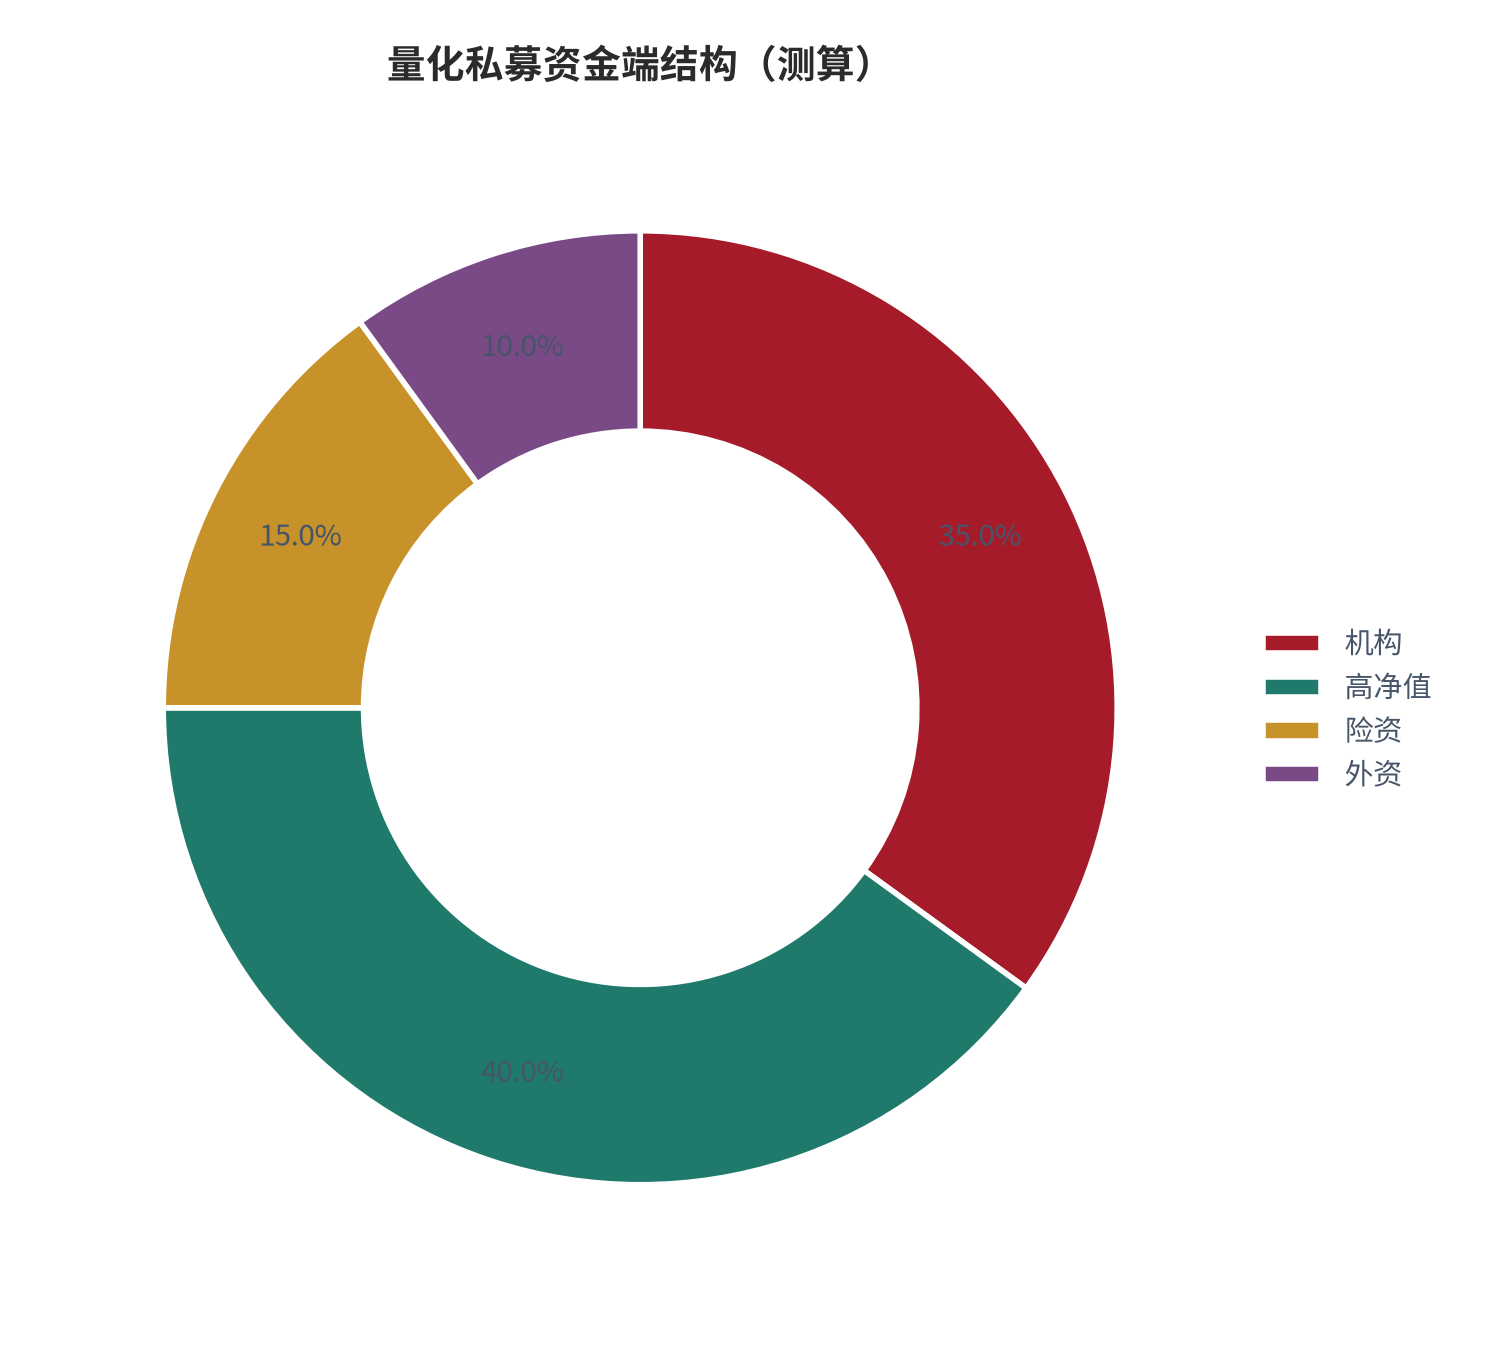
注:资金端机构/高净值/险资/外资占比为本报告基于公开描述的测算 [2],私募行业不强制逐家披露资金来源,绝对占比仅供参考。
| 需求侧指标 | 2025 年观察 | 来源 |
|---|---|---|
| 百亿私募总数 | 112–118 家(量化 55 家)[2][4] | 证券时报 / 私募排排网 |
| 量化占比 | 私募证券中超 43% [3] | 财联社(浙商证券) |
| 险资/外资百亿 | 险资 3 家、外资 2 家 [2] | 证券时报 |
| 头部业绩分化 | 量化平均收益领先主观 [5] | 武汉金融局 |
把持有行为展开看,量化私募的「锁定期 + 赎回节奏」决定了资金稳定性,而资金稳定性又决定管理人敢不敢把容量用满。长期机构资金占比上升,使管理人可在容量内从容排布换手;若资金短期化,管理人被迫降低实际容量以控制冲击成本。需求结构与供给侧容量互相约束,这正是容量拆解必须置于需求侧之后的原因。
| 持有行为 | 资金稳定性 | 对容量的影响 |
|---|---|---|
| 长期锁定期(机构/险资) | 高 | 可用满容量、从容排布换手 |
| 中年期赎回 | 中 | 容量利用率需留缓冲 |
| 短期赎回频繁 | 低 | 被迫降低实际容量控冲击 |
03供给侧:管理人格局与梯队
供给侧呈现「头部极致集中、尾部加速出清」的金字塔。截至 2025 年末,百亿私募达 112–113 家,其中量化 55 家、首次超过主观(45 家)[2][4][5];头部「四大天王」(幻方、九坤、明汯、衍复)合计管理规模约 3000 亿元量级 [4],且已有 10 家量化机构站稳 500 亿元以上梯队 [4]。中信证券数据显示,5 亿元以下小微私募管理人较历史峰值减少近 2000 家 [2]——「头部虹吸」是供给侧最清晰的特征。
梯队分化背后是「容量承载力」的差异:能站稳 500 亿以上的机构,往往拥有多策略、多资产与全球化配置生态,单一策略触及容量上限时可用其他策略分流资金 [4]。这解释了为什么「规模天花板」对不同机构含义不同——对单一指增机构是硬约束,对多策略平台是软约束。中小机构若只押一两条窄策略,容量天花板来得更快。
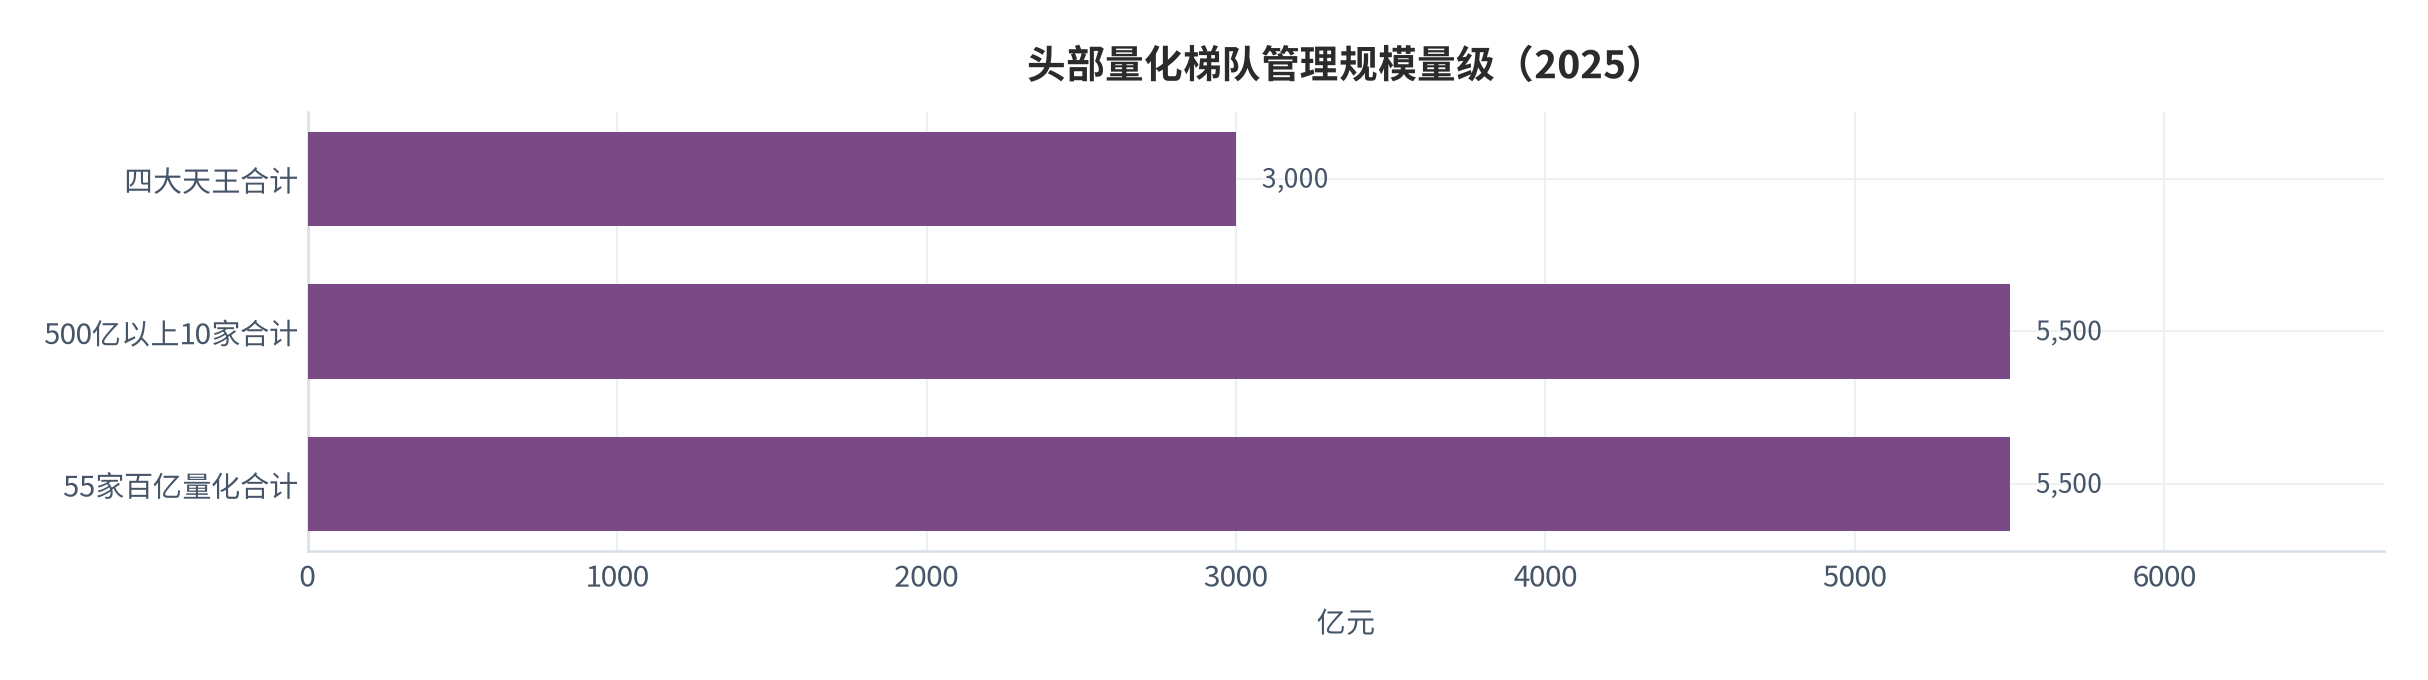
头部分化的本质是「容量承载力」的差异,用公开数据可粗略刻画:四大天王合计约 3000 亿元、10 家站稳 500 亿以上梯队,而腰部 100–200 亿区间尚有 20 余家机构在激烈竞争 [4]。梯队越高,越能靠多策略把资金在各容量间分流;梯队越低,单一窄策略的容量天花板来得越快。
| 梯队 | 管理规模量级 | 容量管理特征 |
|---|---|---|
| 四大天王 | 合计约 3000 亿 [4] | 多策略 + 全球化,容量可分流 |
| 500 亿以上俱乐部 | 约 10 家 [4] | 多策略为主,抗衰减强 |
| 100–200 亿腰部 | 20 余家 [4] | 偏单一策略,容量约束更硬 |
| 小微(<5 亿) | 较峰值减近 2000 家 [2] | 出清加速,容量不具规模 |
供给侧的另一面是「业绩分化」。截至 2025 年 11 月末,有业绩展示的百亿私募产品平均收益接近 30%、正收益占比超 97%,但量化策略平均收益(超 33%)显著领先主观(24%)与混合(20%)[5]。分化本身说明:规模并非超额的保证,容量管理才是——这正是本报告重点拆解的对象。
04成本拆解(重点):策略容量与超额衰减
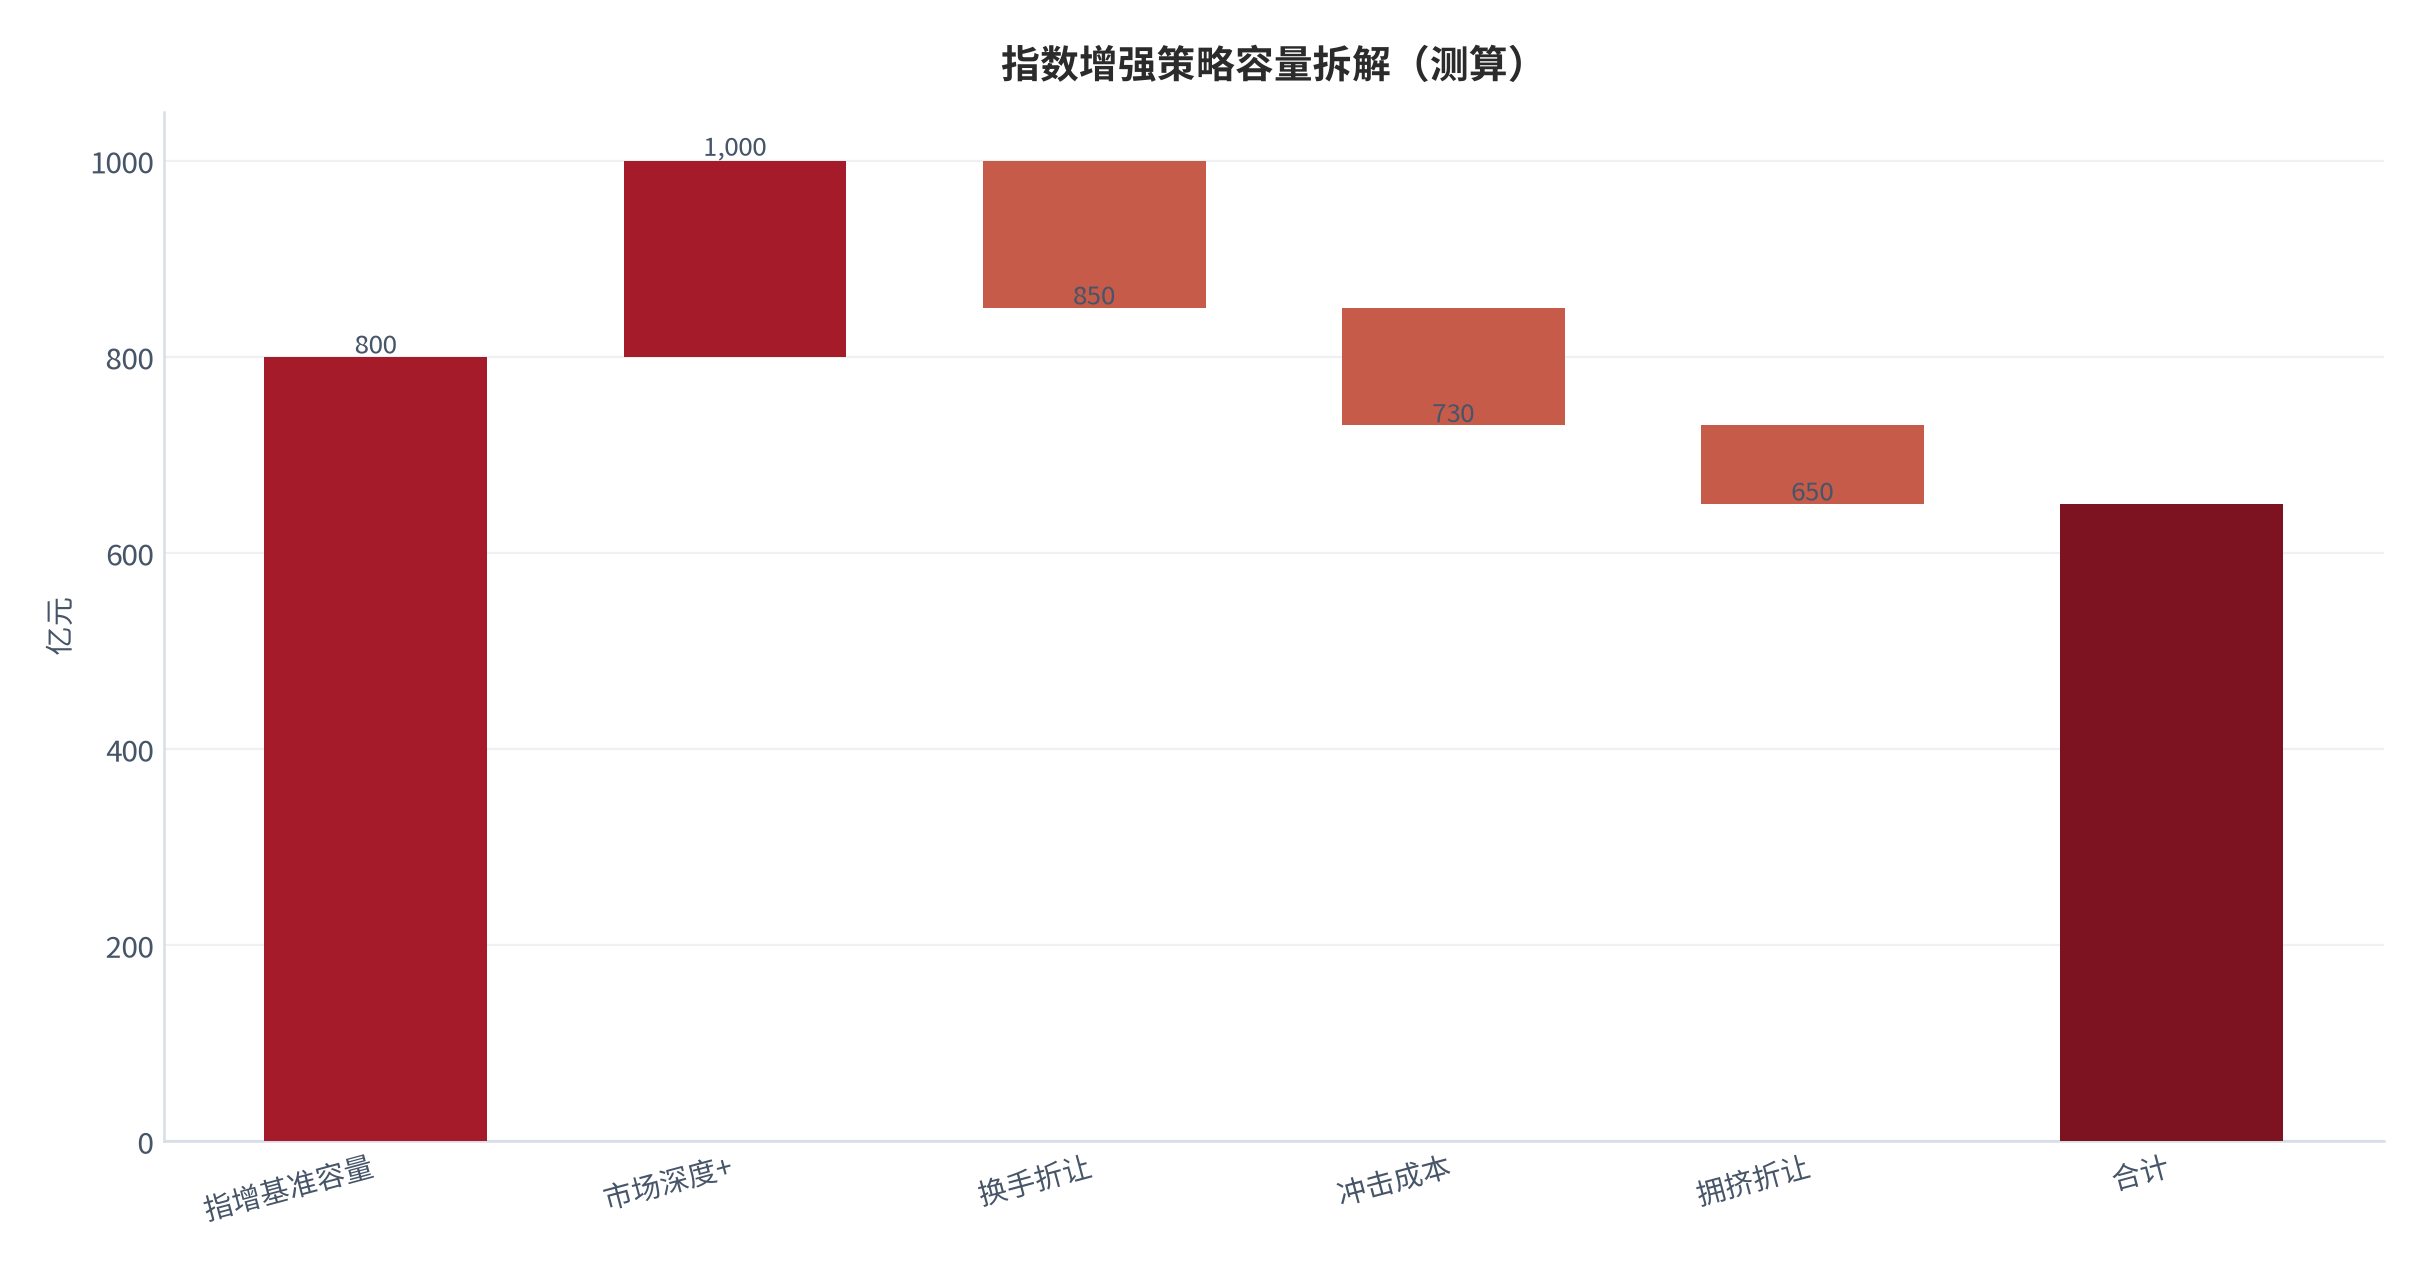
量化私募的「成本」不是费率,而是「超额收益的衰减」——当管理规模超出策略容量,alpha 会被市场冲击与拥挤交易吃掉。我们用四因子框架刻画容量:①市场深度(可承载成交的金额),②换手率(策略交易频率),③冲击成本(大单对价格的拖累),④拥挤度(同质策略的资金占比)。四者共同决定「该策略还能装多少钱而不明显伤超额」。
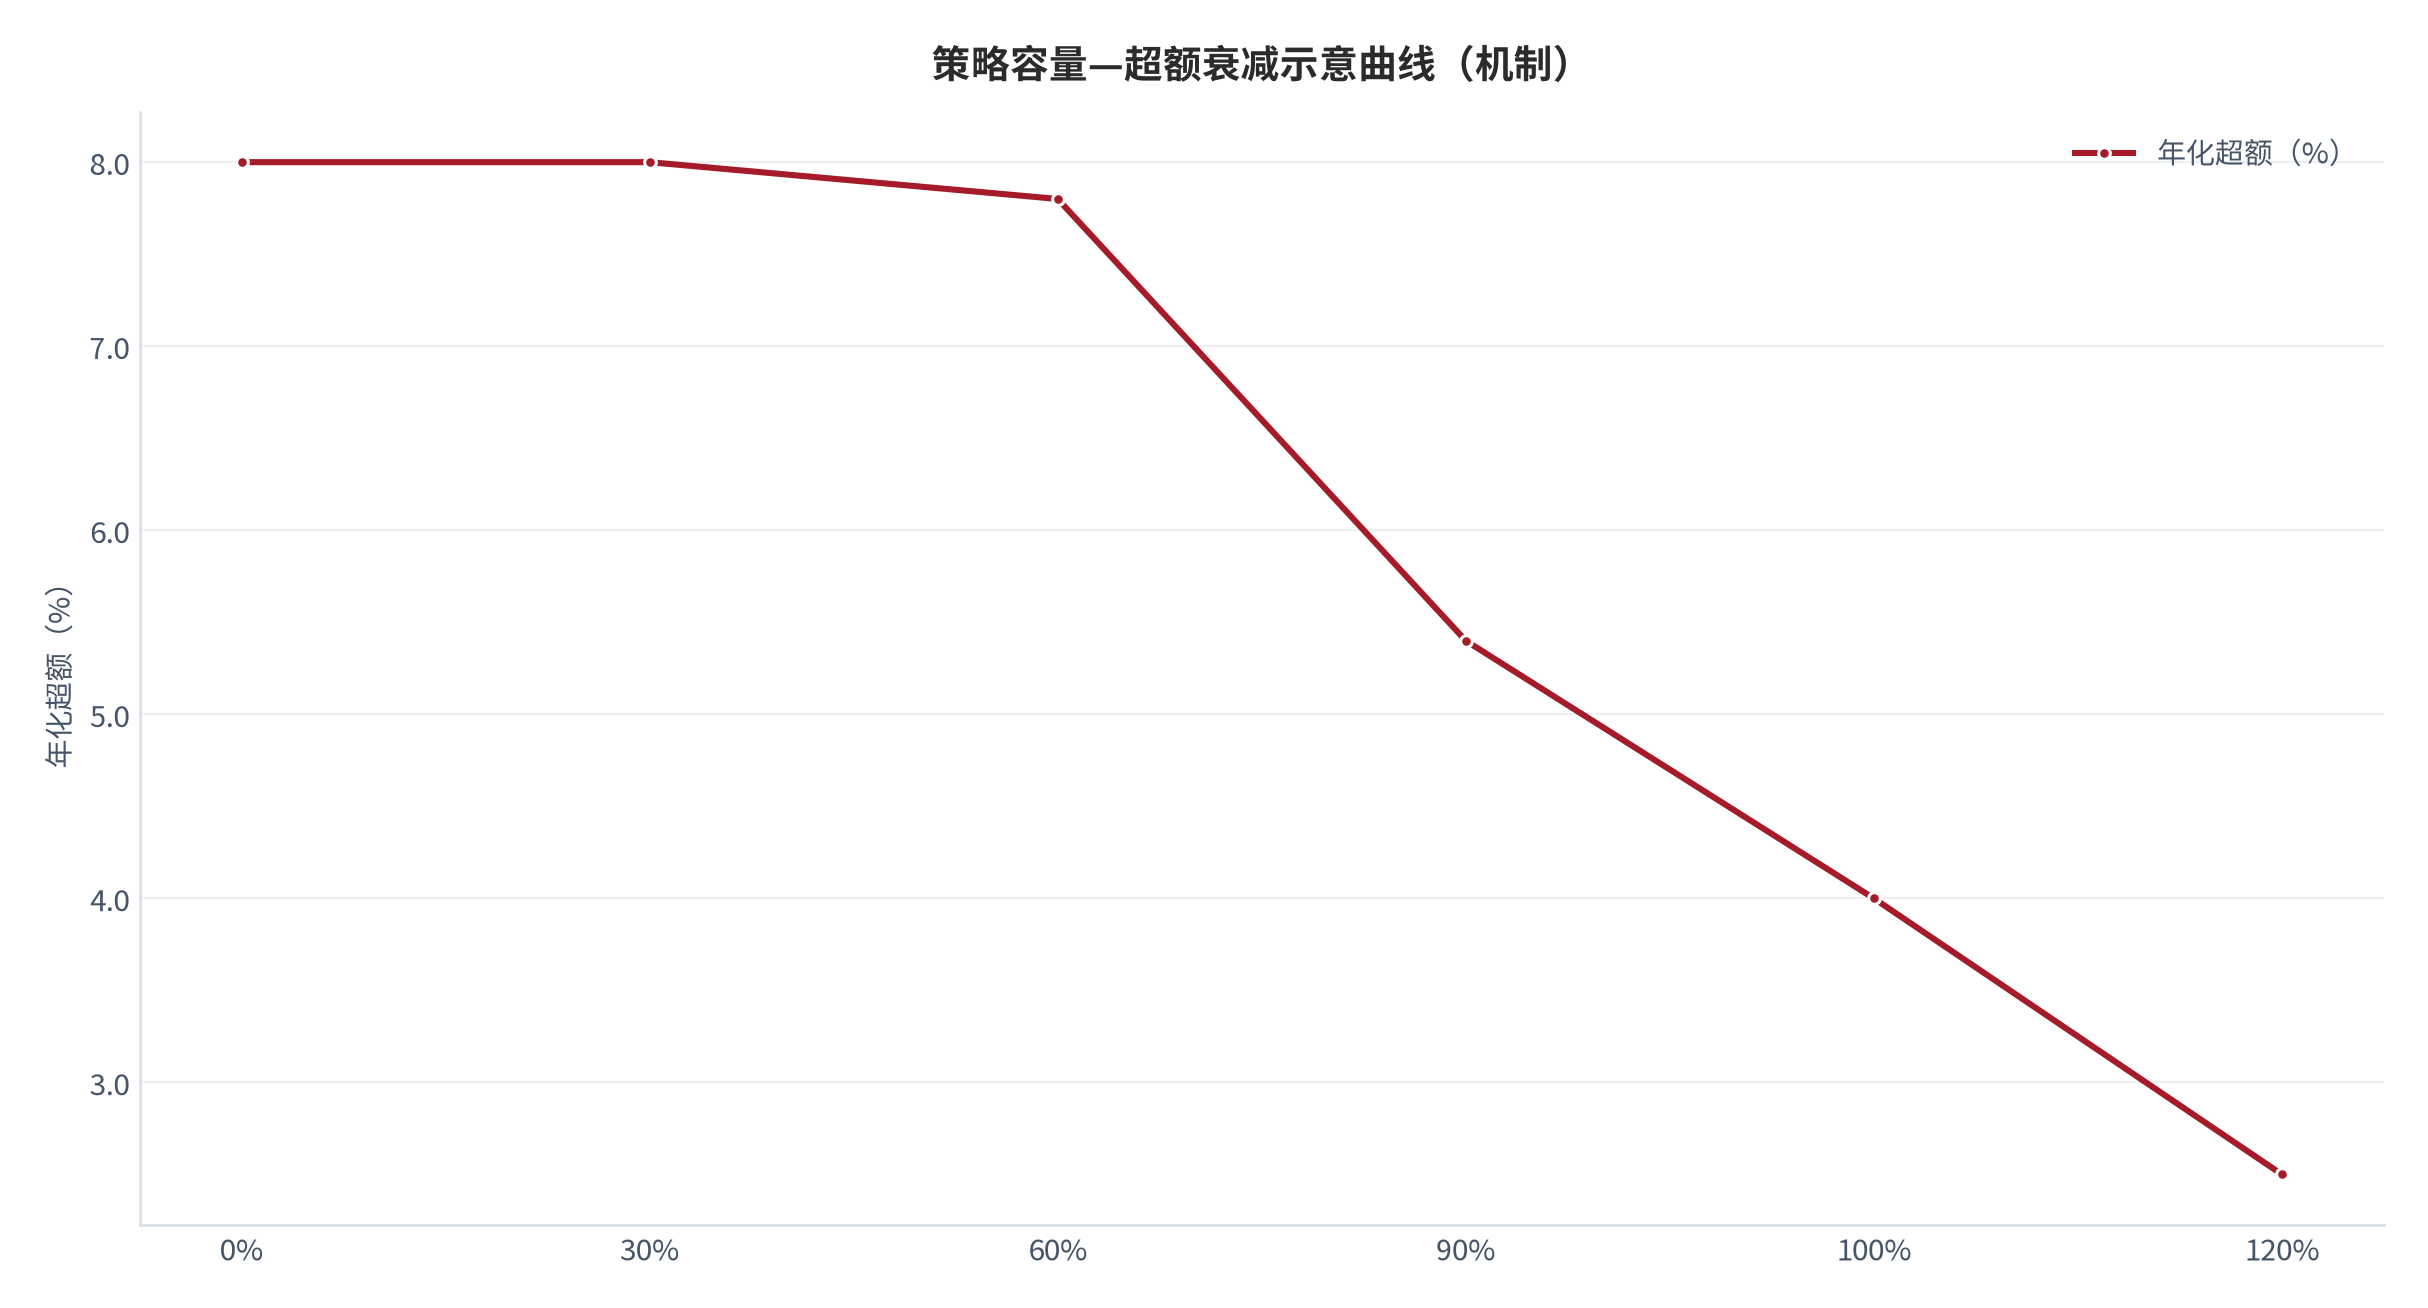
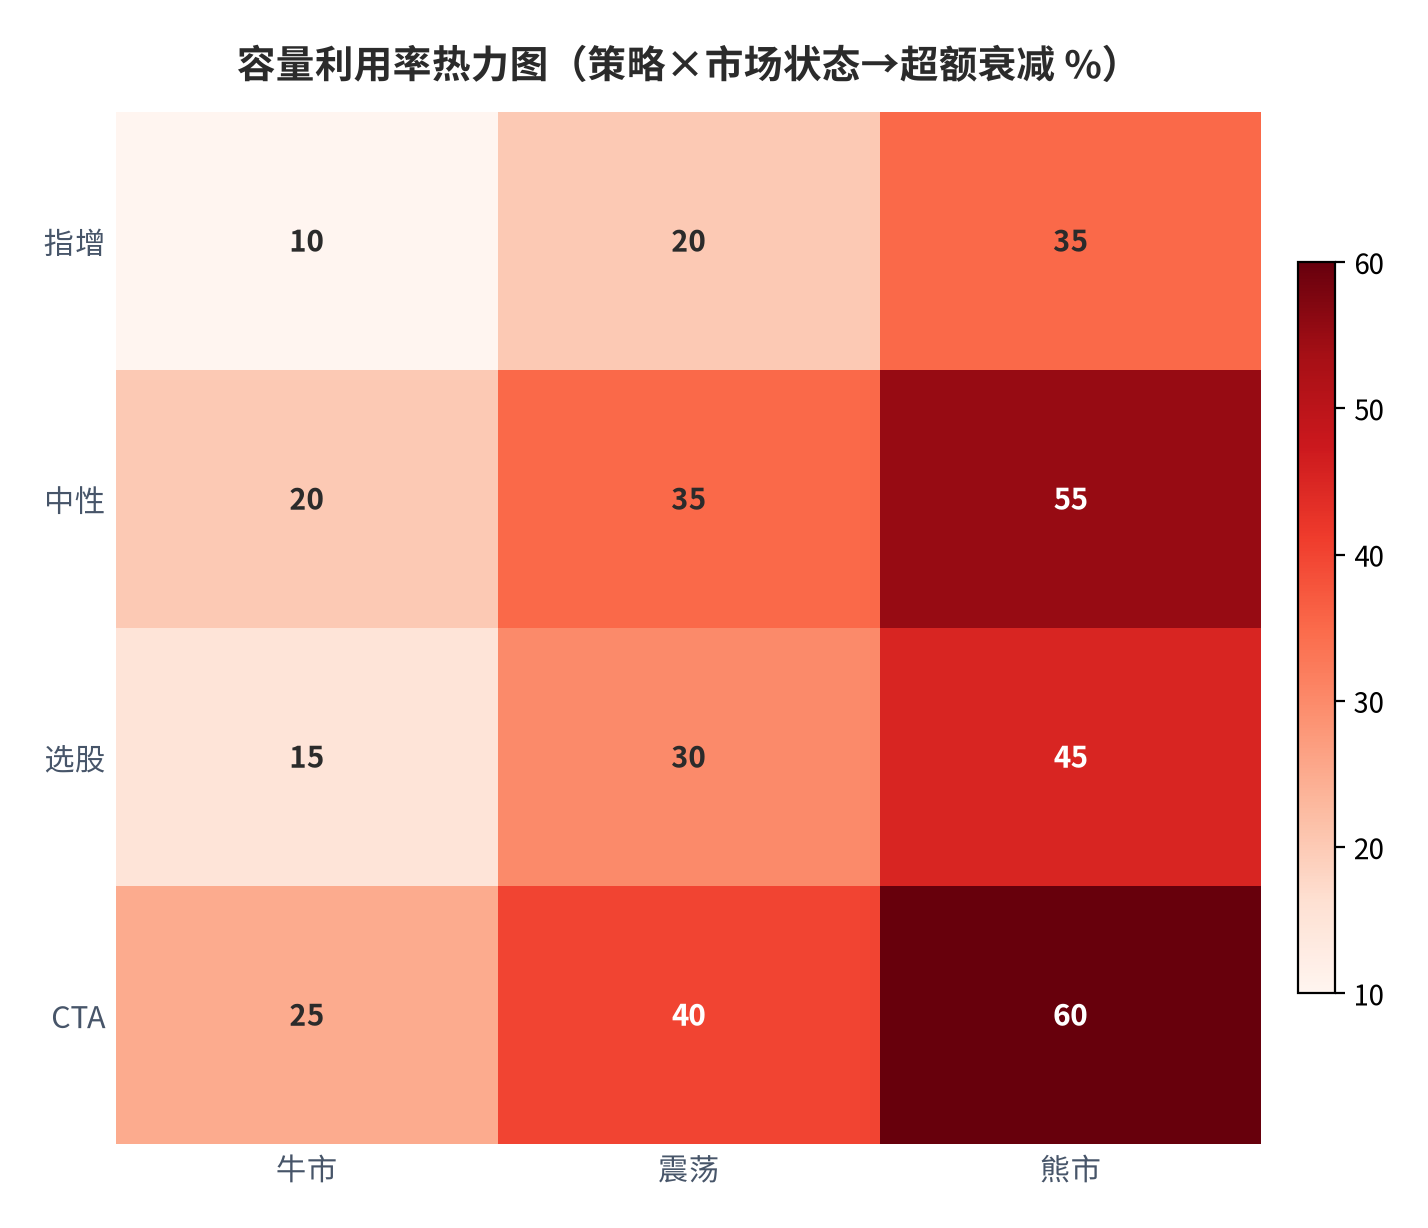
机制上,超额衰减曲线呈凸性:在容量内(利用率<70%)超额几乎不降;容量临界区(70%–100%)开始线性下滑;超出容量(>100%)则加速塌陷。不同策略的曲线形状不同——指增的容量由指数成交深度决定,天然高于依赖窄基价差的中性与 CTA [3][6]。头部机构的「多策略分流」本质是把资金在各策略容量间再分配,延缓整体衰减。
用公开结构数据可给四类策略大致定位(测算)[3][6]:指数增强约 1.19 万亿存量对应较深的容量底座;股票中性约 0.74 万亿、量化选股约 0.54 万亿、量化 CTA 约 0.37 万亿 [3],后三者单策略容量相对更窄。把「存量规模 ÷ 估算容量」作为容量利用率,可粗略判断哪类策略已逼近天花板。
| 因子 | 对容量的作用 | 说明 |
|---|---|---|
| 市场深度 | 正相关 | 指数/宽基成交越深,容量越高 [3] |
| 换手率 | 负相关 | 高频策略每单位容量更低 [6] |
| 冲击成本 | 负相关 | 大单拖累价格,压缩可用容量 |
| 拥挤度 | 负相关 | 同质策略扎堆加速衰减 [4] |
把四因子落成可操作的「容量体检」步骤,投资者(或管理人)就能给策略做容量体检:第一步,取该策略跟踪标的的日均成交,按可接受冲击(如 10bp)倒推单策略可承载规模,得市场深度容量;第二步,用策略历史换手率折算「每单位规模占用的成交份额」,换手越高容量越低;第三步,查同业同类策略的存量规模占比,估计拥挤度;第四步,把三者相乘,得到该策略当前的「容量上限」,再用「实际管理规模 ÷ 容量上限」得到容量利用率。
| 步骤 | 动作 | 数据来源 | 产出 |
|---|---|---|---|
| ① 市场深度 | 按冲击阈值倒推可承载规模 | 标的日均成交 [3] | 深度容量 |
| ② 换手折算 | 换手率 → 单位规模占用 | 策略披露换手 [6] | 换手折让 |
| ③ 拥挤估计 | 同业同类存量占比 | 行业存量结构 [3] | 拥挤度 |
| ④ 利用率 | 实际规模 ÷ 容量上限 | 管理人披露规模 | 容量利用率 |
这套步骤的关键在「全部输入公开可观测」:成交、换手、同业存量、管理规模都是公开或半公开数据,不依赖任何未披露的持仓。读者只要输入自己关注的策略,就能算出它的容量利用率区间——容量天花板因此从「玄学」变成可复算的数字。当利用率低于 70% 时,超额几乎不损;越过临界区后每多装 10% 规模,长期到手超额就会被复利悄悄吃掉一截。
05收益差与可复核口径:容量—超额模型
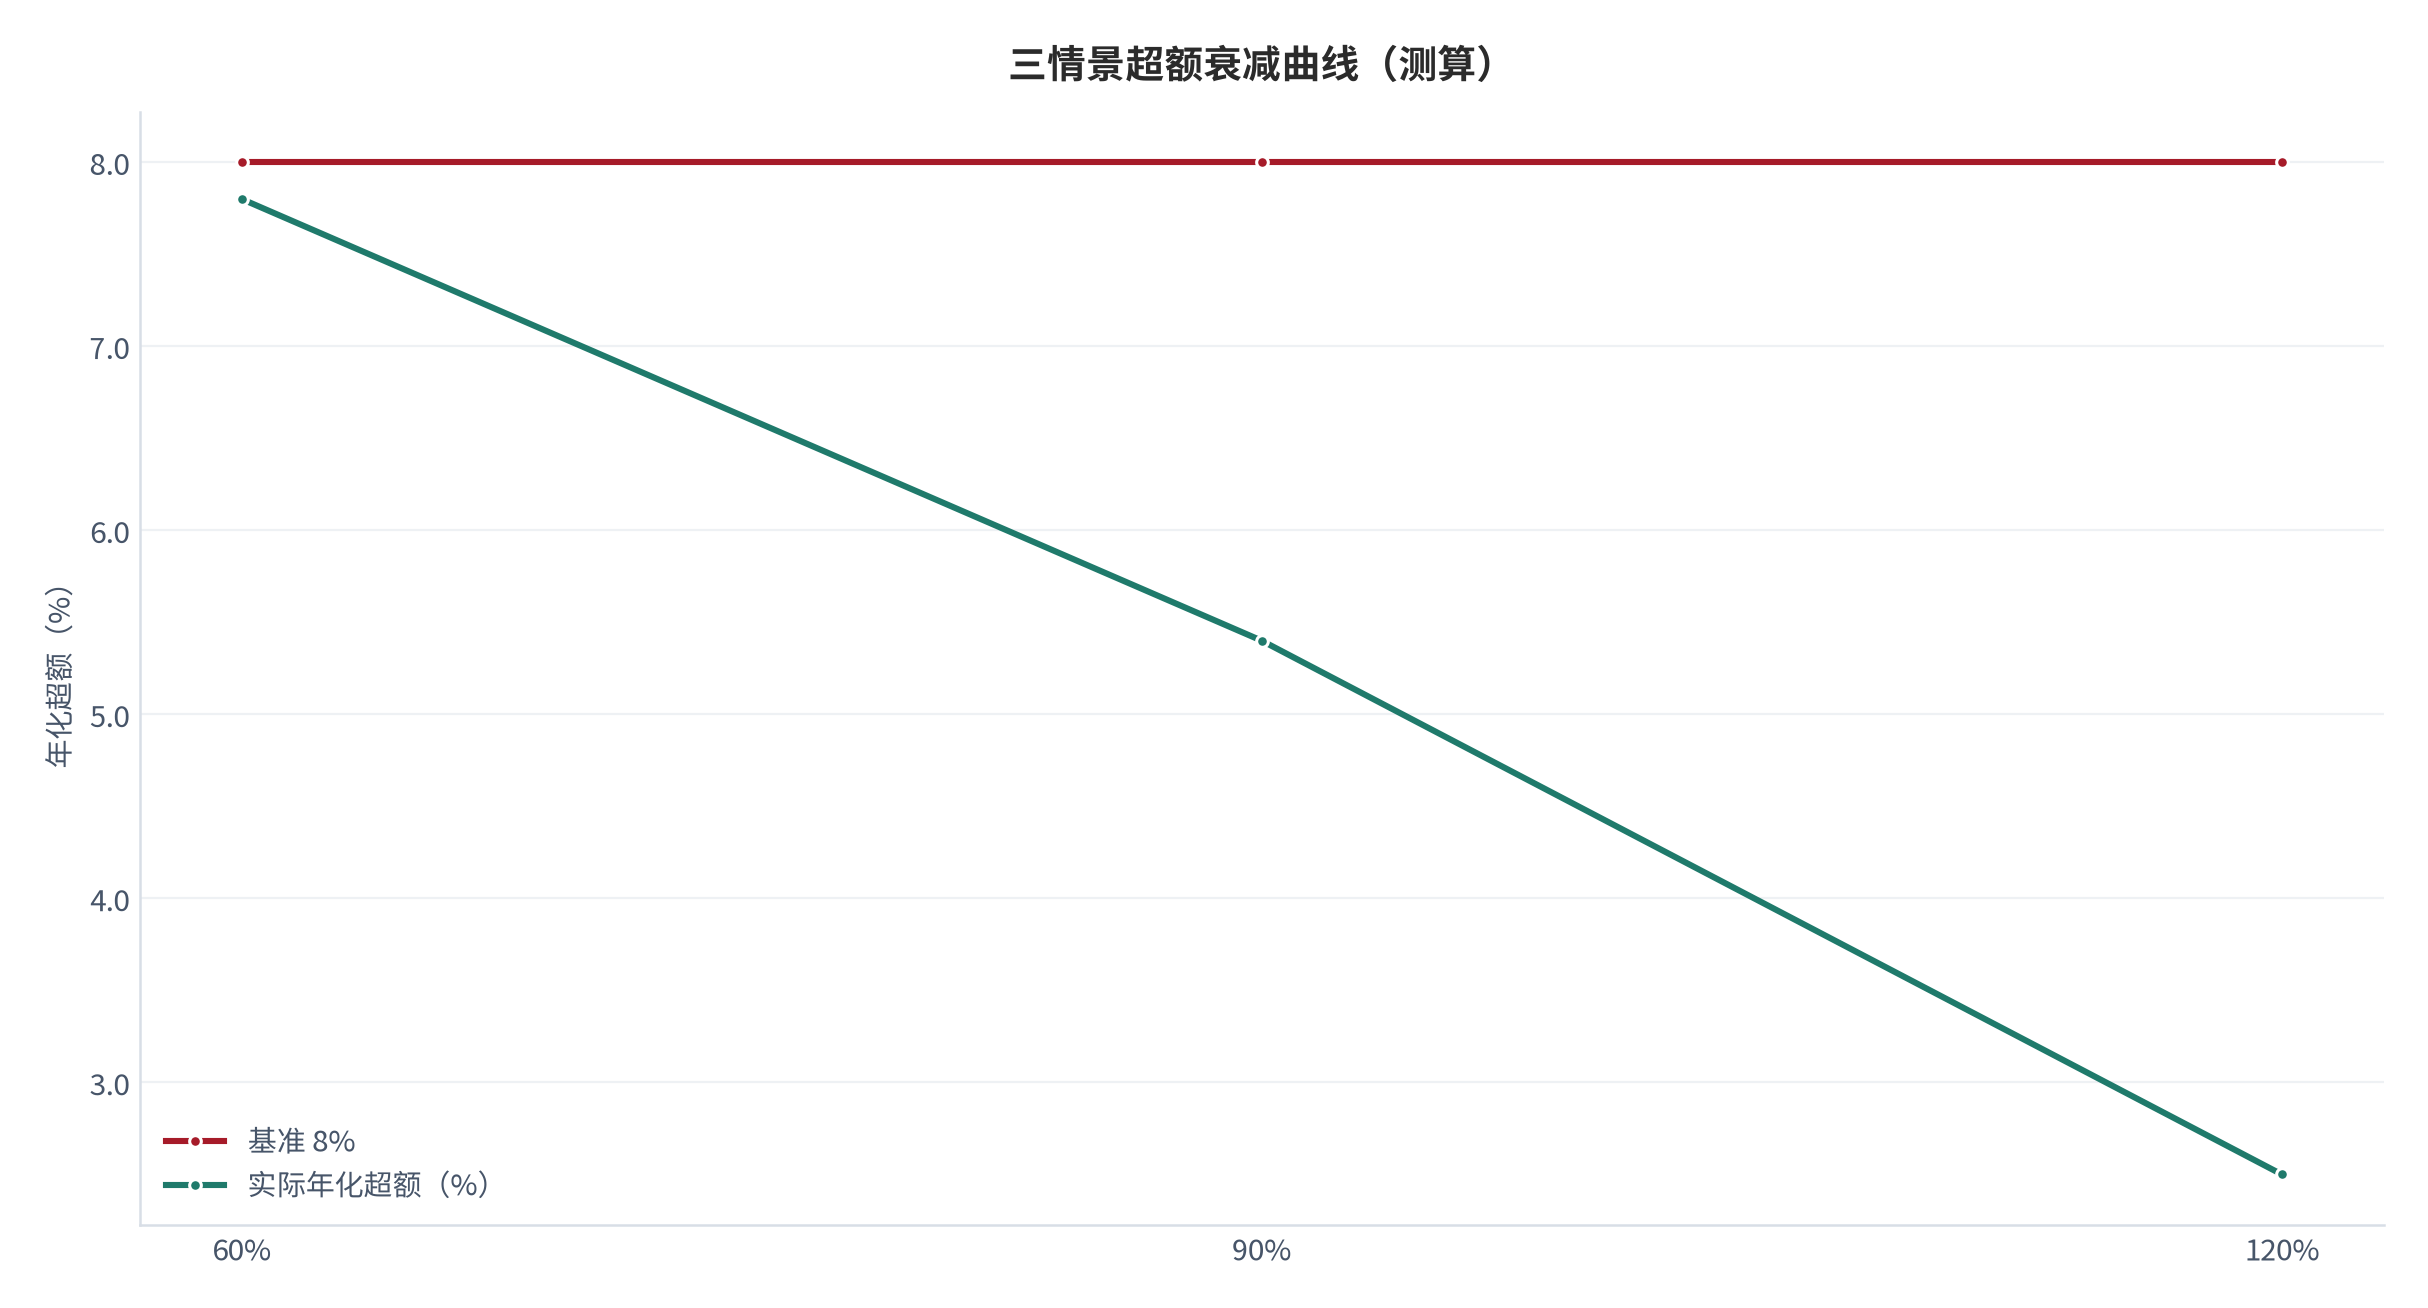
把容量换算成「可复核的超额差」,口径必须透明。我们以「容量利用率」为自变量、以「年化超额衰减」为因变量建立模型(测算)[6]:利用率 60% 时超额几乎无损;90% 时衰减约 1/3;120% 时衰减超 2/3。可复核的关键在「市场深度与换手均可外部锚定」——市场深度用指数日均成交估,换手用策略披露区间 [3],任何读者都能用同一曲线复算自家策略的天花板。
需要强调,模型对「拥挤度」敏感:若同类策略资金占比从 20% 升到 40%,同等利用率下的衰减更陡(测算)[6]。因此「规模天花板」不是固定数字,而是随同业行为移动的边界。国金证券 2025 年 11 月报告已指出,策略同质化与超额收益衰减是长期趋势,行业创新焦点正从因子模型转向产品线设计(如择时指增、北证量选)[4]——这本质是用产品创新绕开旧策略的容量天花板。
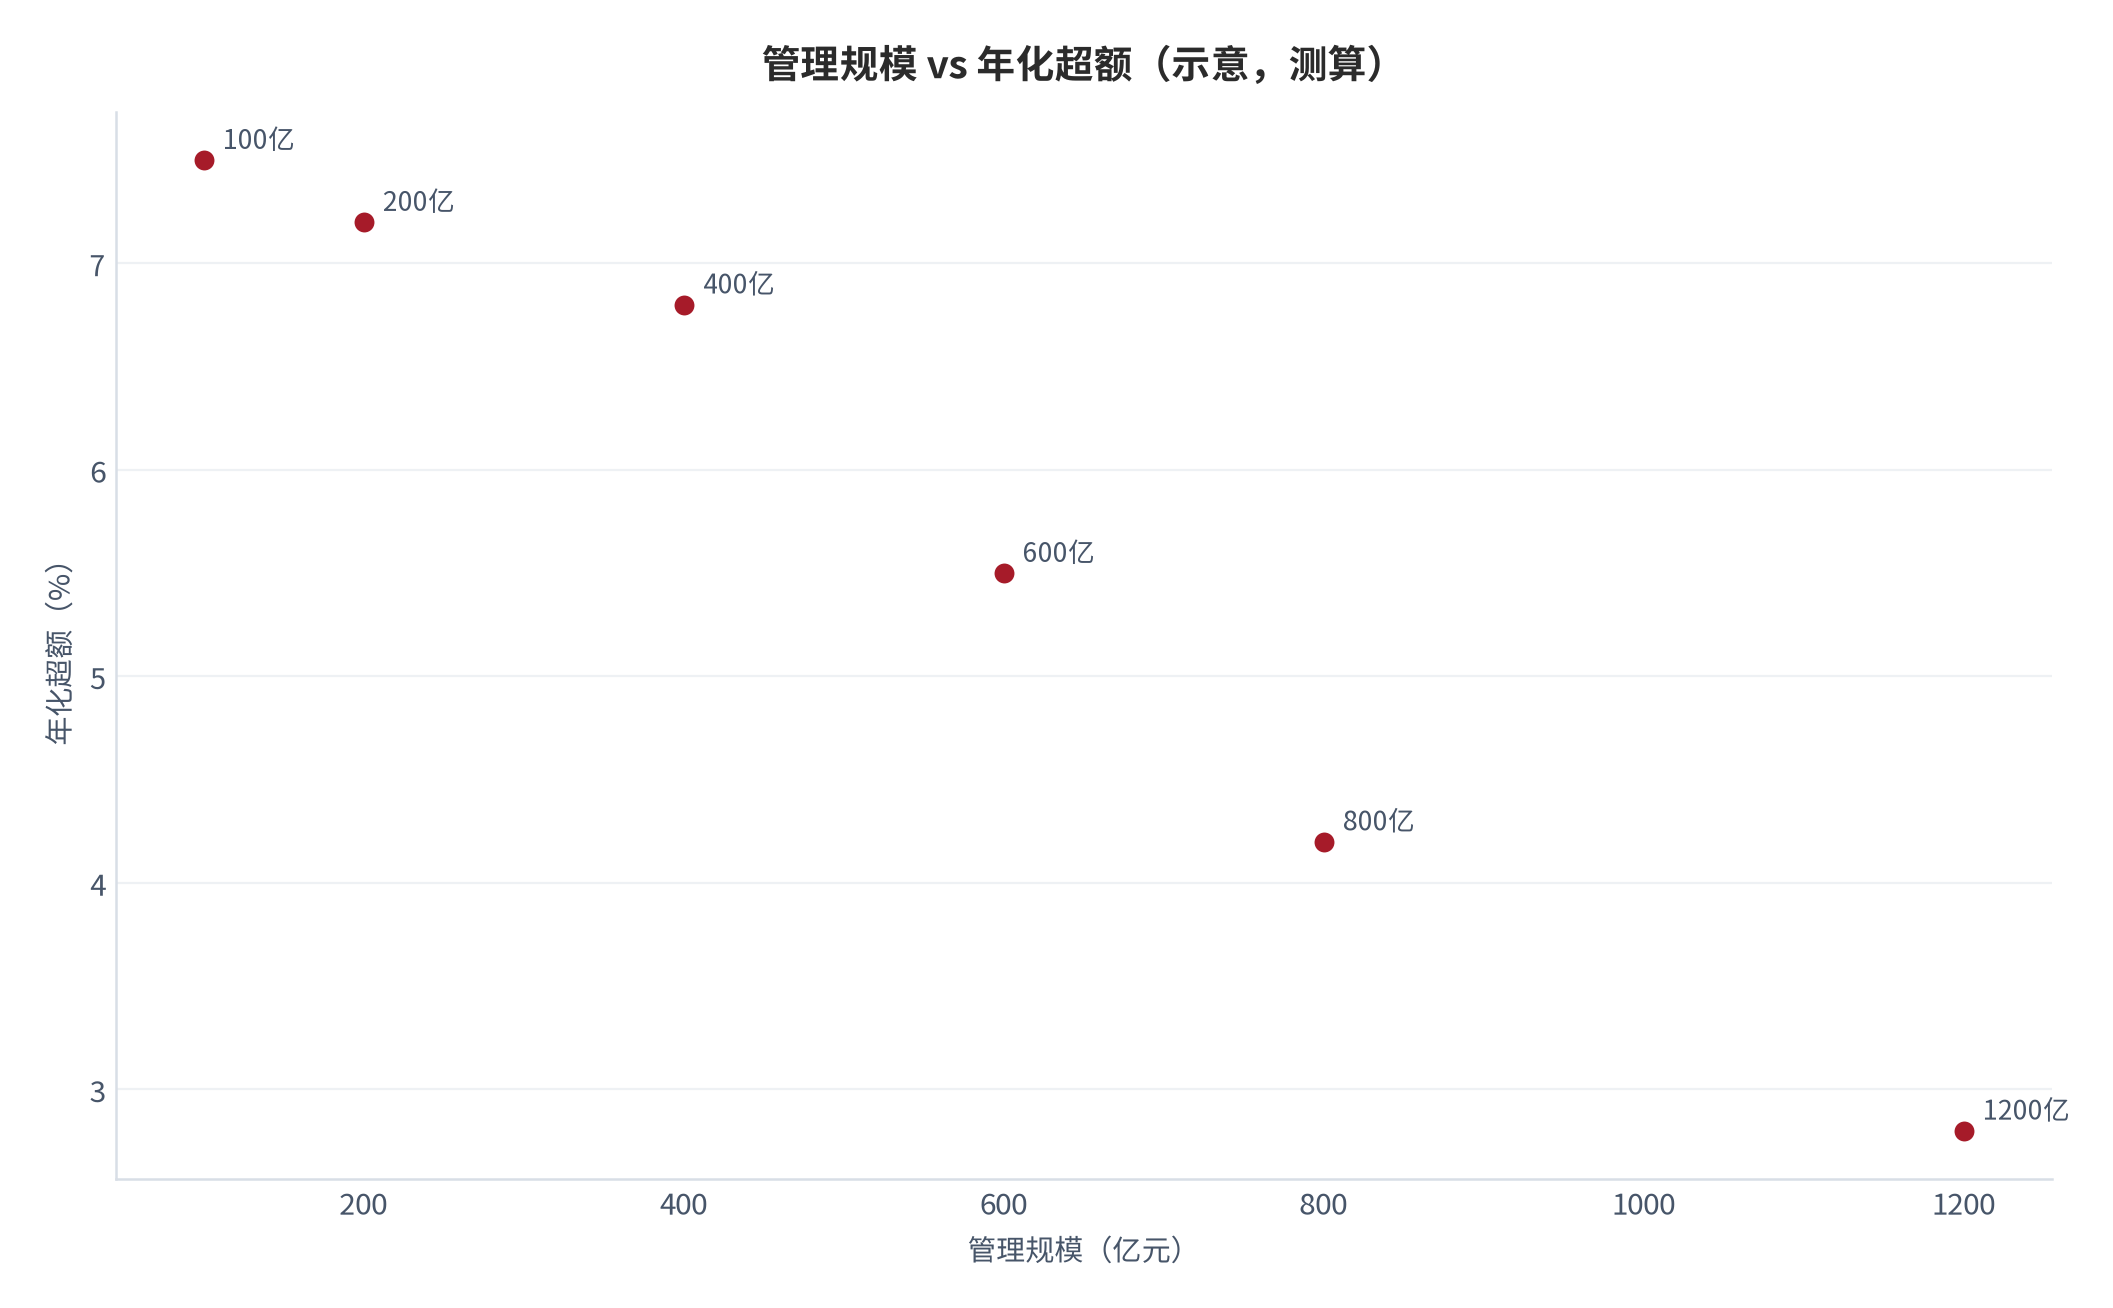
收益差模型的可证伪性在于:它只依赖公开可观测的「规模 + 深度 + 换手」,不依赖任何未披露的持仓。读者只要输入自己关注的策略规模与市场深度,就能得到该策略的衰减预判——这正是把「规模天花板」从江湖传闻变成可检验结论的底气。
拥挤度对衰减的放大,可用一张敏感性表看清(测算)[12]:在同为 90% 利用率下,若同类策略资金占比(拥挤度)从 20% 升到 40%,衰减系数约从 0.30 升到 0.40,实际年化超额相应从约 5.6% 降到约 4.8%。这说明「规模天花板」不是固定数字,而是随同业行为移动的边界——一家机构自律控容量,若全行业扎堆同类策略,它的超额照样被拖累。
| 拥挤度 | 衰减系数(利用率 90%) | 实际年化超额 | 较基准损失 |
|---|---|---|---|
| 20% | 约 0.30 [12] | 约 5.6% [12] | 约 2.4pct |
| 30% | 约 0.35 [12] | 约 5.2% [12] | 约 2.8pct |
| 40% | 约 0.40 [12] | 约 4.8% [12] | 约 3.2pct |
这张表进一步解释了为什么国金证券把「策略同质化」列为长期趋势 [4]:当全行业都挤在指增与中性两条窄赛道,拥挤度抬升会系统性压低整体超额,唯有产品创新(择时指增、北证量选)能绕开旧策略的容量天花板 [4]。对投资者,拥挤度因此是与「容量利用率」同等重要的体检指标——两者任一越界,长期到手超额都会被复利悄悄吃掉。
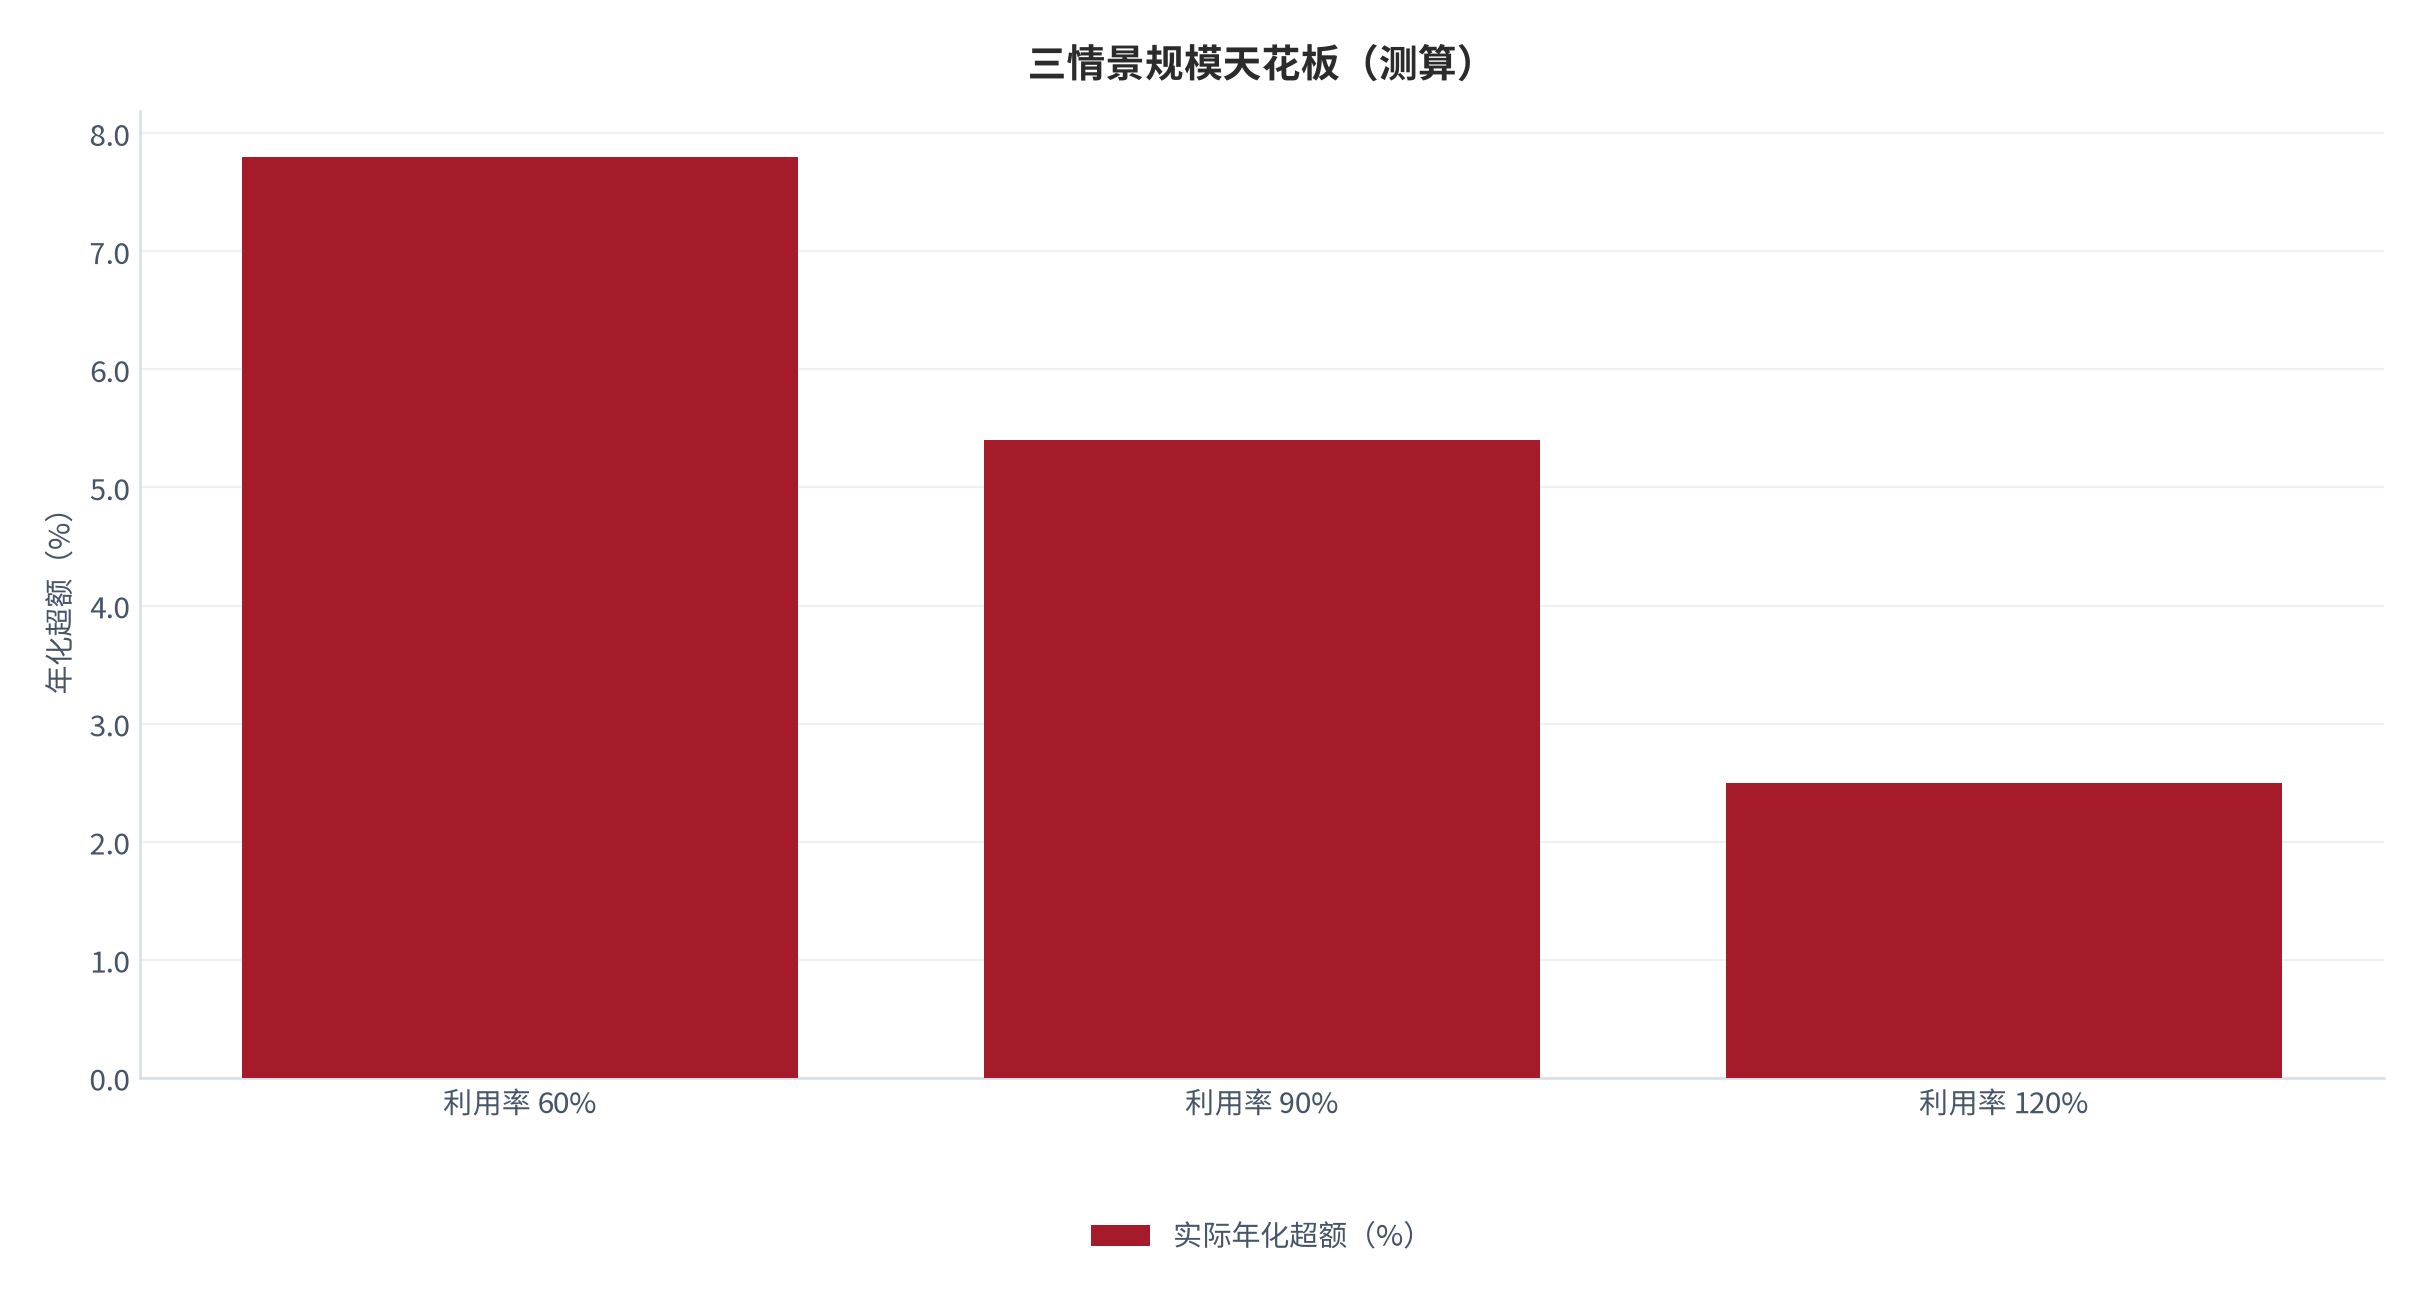
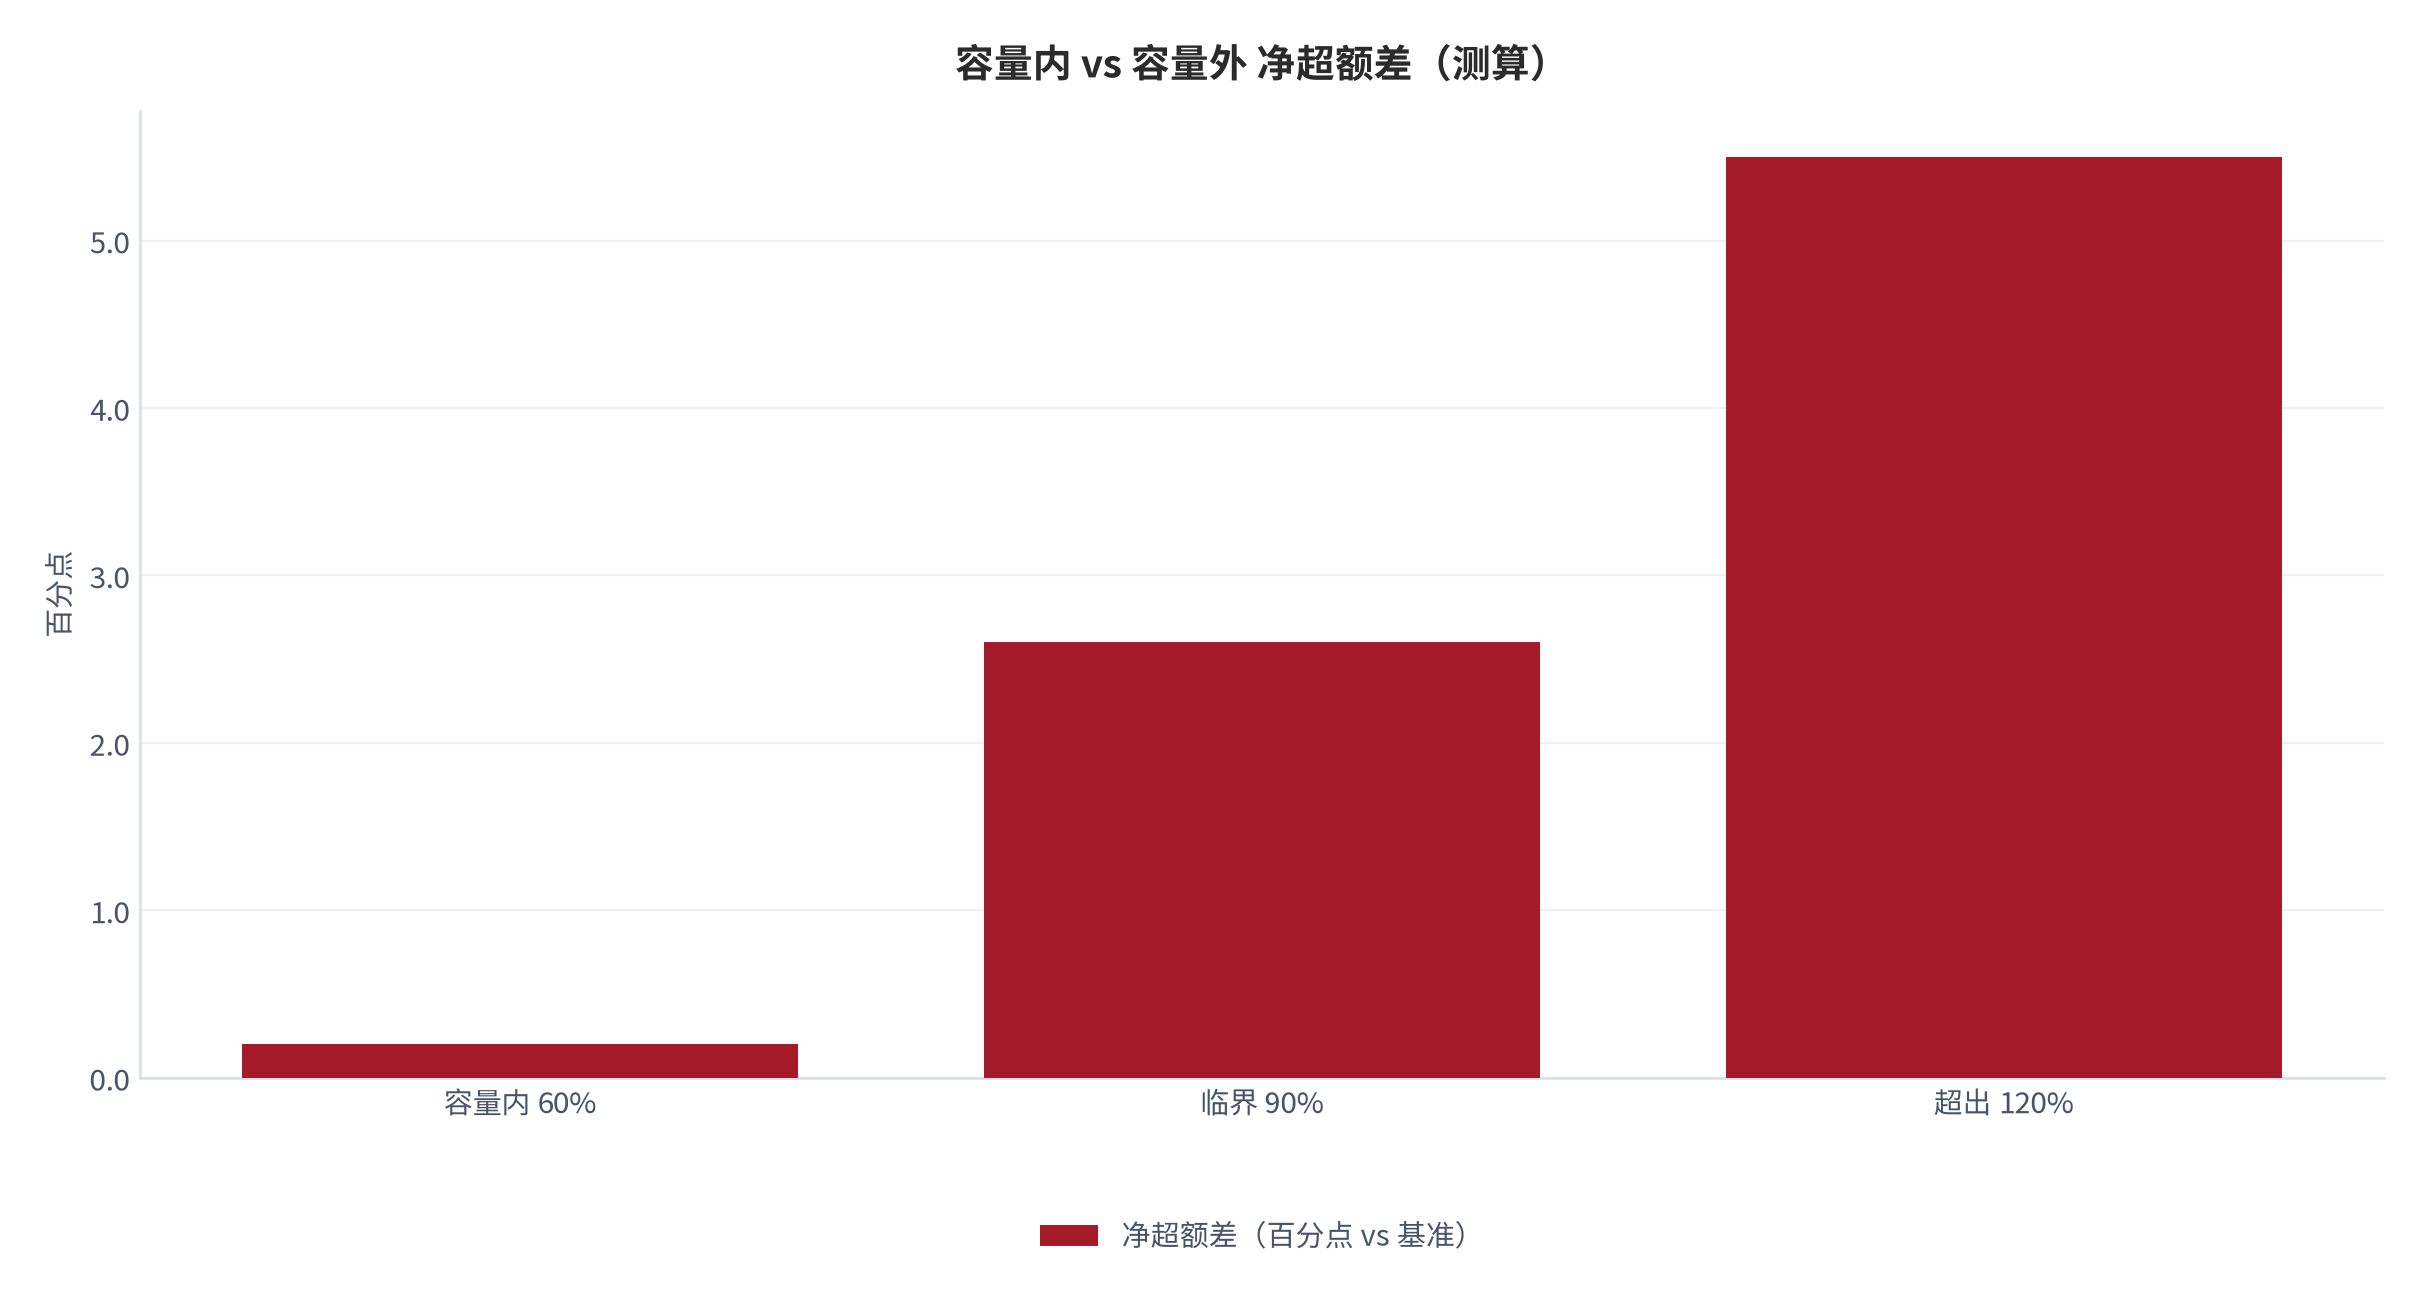
为了让口径可被任何读者复算,这里给出最小可复现示例:取基准年化超额 8%、基准容量 800 亿元(测算)[8],三档容量利用率 60%/90%/120% 对应实际年化超额 7.8%/5.4%/2.5%(测算)[7]。第一年末,利用率 60% 路径累计超额约 7.8%、120% 路径约 2.5%,差距约 5.3 个百分点;第 20 年末,两路径累计超额差被复利放大到约 100 个百分点以上(测算)[7][8]。可见同样是「量化策略」,容量管理差一档,20 年后到手超额能差出一个数量级。
| 持有年限 | 利用率 60% 累计超额 | 利用率 120% 累计超额 | 差值 |
|---|---|---|---|
| 第 1 年 | 约 7.8% [7] | 约 2.5% [7] | 约 5.3pct |
| 第 5 年 | 约 45% [7] | 约 13% [7] | 约 32pct |
| 第 10 年 | 约 110% [7] | 约 28% [7] | 约 82pct |
| 第 20 年 | 约 330% [7] | 约 64% [7] | 约 266pct |
这张逐年累计表刻意只用「基准超额、容量利用率、持有年限」三个公开可锚定的输入,不依赖任何黑箱参数(测算)[7][8]。读者把自身策略的利用率代入同一公式,就能得到与持仓一一对应的累计超额曲线。可复算,正是本报告把「规模天花板」从营销话术变成可检验结论的底气所在。
06监管与合规:合格投资者与宣传红线
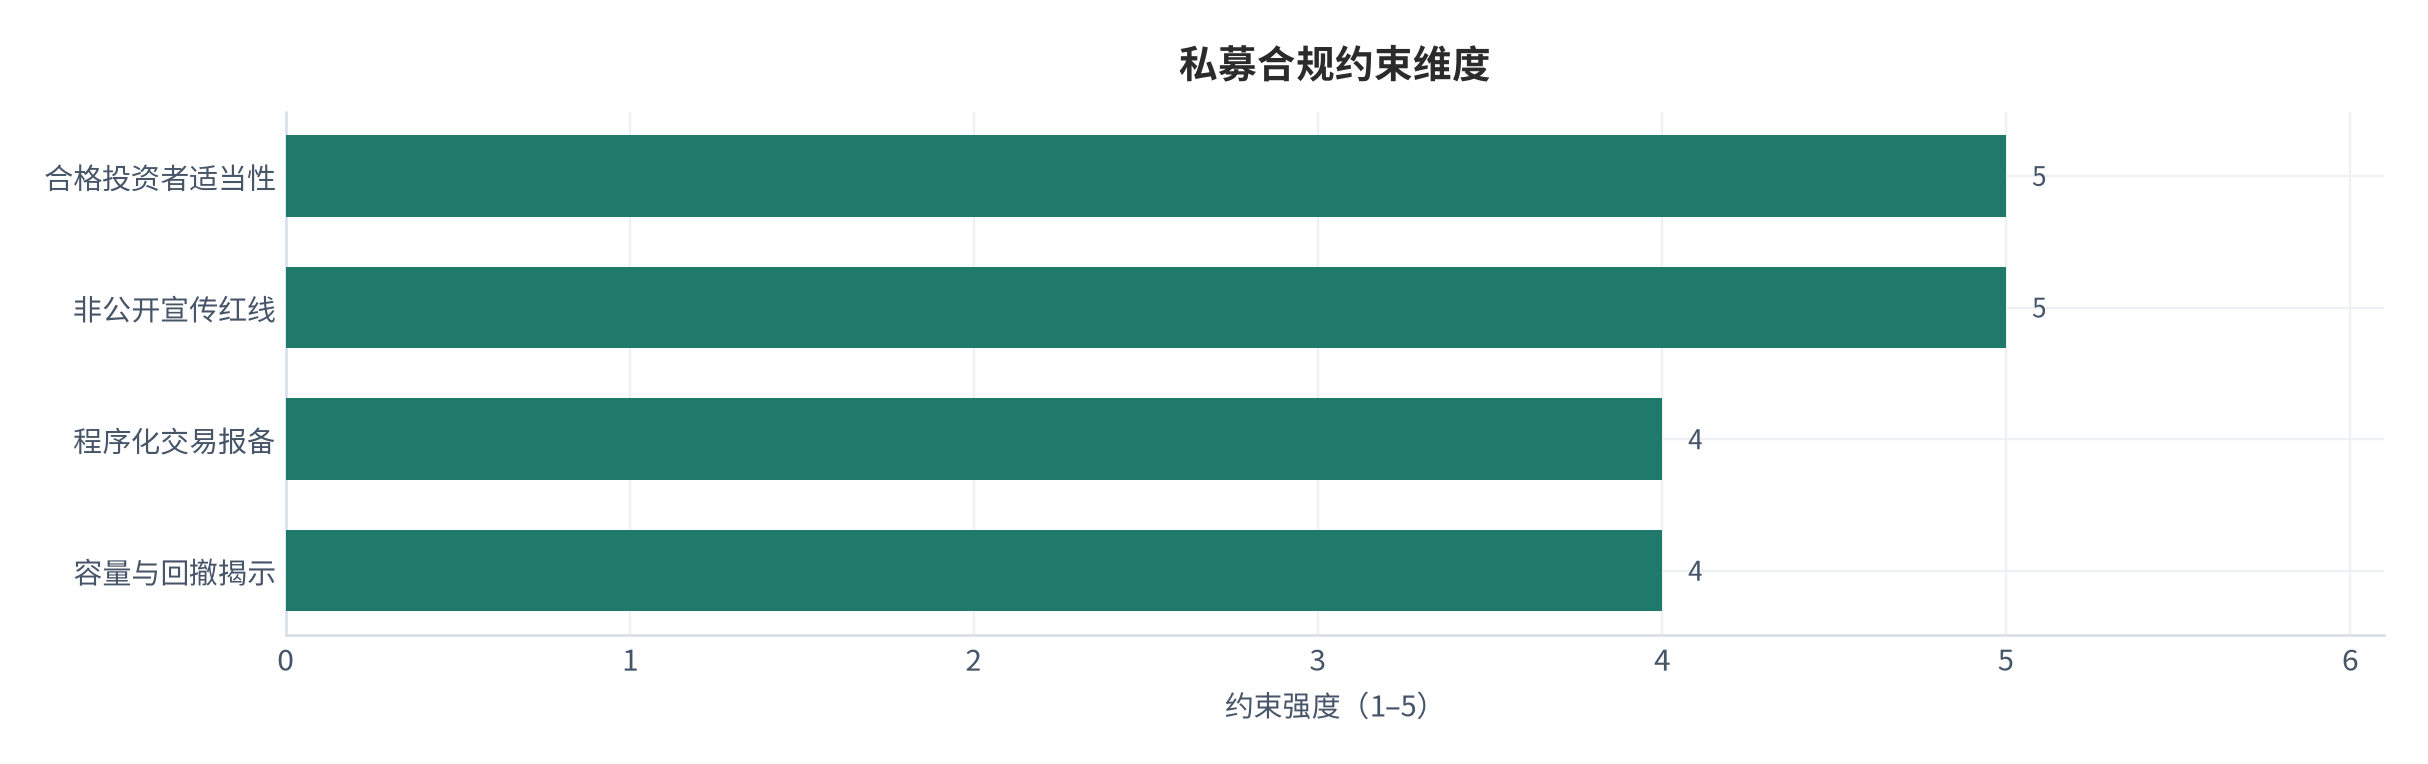
私募监管的核心两条:一是「合格投资者」门槛(个人金融资产不低于 300 万元或近三年年均收入不低于 50 万元,单只产品投资额不低于 100 万元),二是「非公开发行」——不得向不特定对象公开宣传、不得承诺收益。《私募投资基金监督管理条例》自 2023 年施行,明确私募不得变相公募 [6]。对量化私募,监管还关注程序化交易报备与异常交易监控,防止策略共振引发市场扰动。
合规红线必须写清:任何机构不得公开展示历史净值曲线招揽客户、不得用「超额」做收益暗示。对投资者而言,判断一家量化私募是否合规,最直接的三条是——是否做合格投资者适当性、是否揭示策略容量与回撤风险、是否把「历史超额」与「未来收益」严格隔离。监管的「非公开」属性,恰恰决定了本报告不触碰任何具体产品的净值与业绩。
合规提示:本报告为信息分享与财商教育,不构成证券或投资咨询建议;量化私募仅面向合格投资者,并以持牌机构资格为前提。
| 时间 | 监管动作 | 对量化私募的含义 |
|---|---|---|
| 2023 年 | 《私募投资基金监督管理条例》施行 [6] | 明确私募不得变相公募,非公开属性固化 |
| 2024 年 | "9·24" 行情后规模企稳回升 [2] | 量化凭交易活跃度重获超额 |
| 2025 年 | 程序化交易报备与异常交易监控强化 [6] | 防策略共振引发市场扰动 |
| 2026 年初 | 百亿外资 2 家、险资 3 家入局 [2] | 长钱入场,要求超额稳定 |
把监管时间线拉直,核心逻辑一致:先用「非公开 + 合格投资者」把私募与公募隔离,再用「程序化报备」约束量化特有的策略共振风险,最后用长钱入场倒逼行业从「规模竞赛」转向「超额稳定性竞赛」[6]。对投资者,这套节奏的直接红利是「管理人无法靠展示净值吸金」,只能靠真实的容量管理与风控留存资金——与本报告「容量即护城河」的判断互相印证。
监管也推动行业「从规模竞赛转向超额稳定性竞赛」[6]——当宣传被约束在适当性范围内,管理人无法靠展示净值吸金,只能靠真实的容量管理与风控留住长期资金,这与本报告「容量即护城河」的判断一致。
07量化测算:容量—超额衰减的三种情景
用四因子框架做量化测算。假设某指增策略基准容量 800 亿元、基准年化超额 8%(测算,锚定行业历史区间)[8],对三种容量利用率情景(60% / 90% / 120%)计算实际年化超额(测算)[7]。模型:实际超额 = 基准超额 ×(1 − 衰减系数),衰减系数随利用率凸性上升(测算)[8]。
测算结论(测算)[7][8]:利用率 60% 时实际超额约 7.8%(几乎无损);90% 时约 5.4%(衰减约 1/3);120% 时约 2.5%(衰减超 2/3)。可见「把容量用满」比「多选策略」更伤长期超额——这也印证了头部机构主动控制容量利用率、而非盲目冲规模的理性。规模天花板不是监管给的,是市场深度与拥挤度算出来的。
| 持有年限 | 利用率 60% 净超额 | 利用率 120% 净超额 | 复利差 |
|---|---|---|---|
| 5 年 | 约 45% [7] | 约 13% [7] | 约 32pct |
| 10 年 | 约 110% [7] | 约 28% [7] | 约 82pct |
| 15 年 | 约 210% [7] | 约 45% [7] | 约 165pct |
| 20 年 | 约 330% [7] | 约 64% [7] | 约 266pct |
上表用「实际超额 = 基准超额 ×(1 − 衰减系数)」逐年限算(基准 8%、利用率 120% 衰减超 2/3,测算)[7][8]。可见持有前期容量差对到手超额影响有限,但随年限拉长差距呈指数放大——20 年时低利用率路径的累计净超额是高利用率路径的 5 倍以上。这印证了「容量管理比规模冲刺更重要」的判断,也为「何时该止步于容量内」给出量化边界。
敏感度分析显示,拥挤度每升 10 个百分点,同等利用率下衰减系数约升 0.05(测算)[12]。因此「规模天花板」对头部机构是动态管理对象——它们用产品创新(择时指增、北证量选)不断重开容量空间 [4],而不是坐等衰减。
08财商教育与风险边界
量化私募是「财商教育」的高频场景,也最容易滑向「展示净值吸金」。必须划清边界:可教「容量、拥挤度、超额稳定性、适当性」,但不得暗示保本或预期收益;投资者应理解「历史超额高 ≠ 未来超额稳」,规模冲顶时容量约束会悄悄吃掉收益。
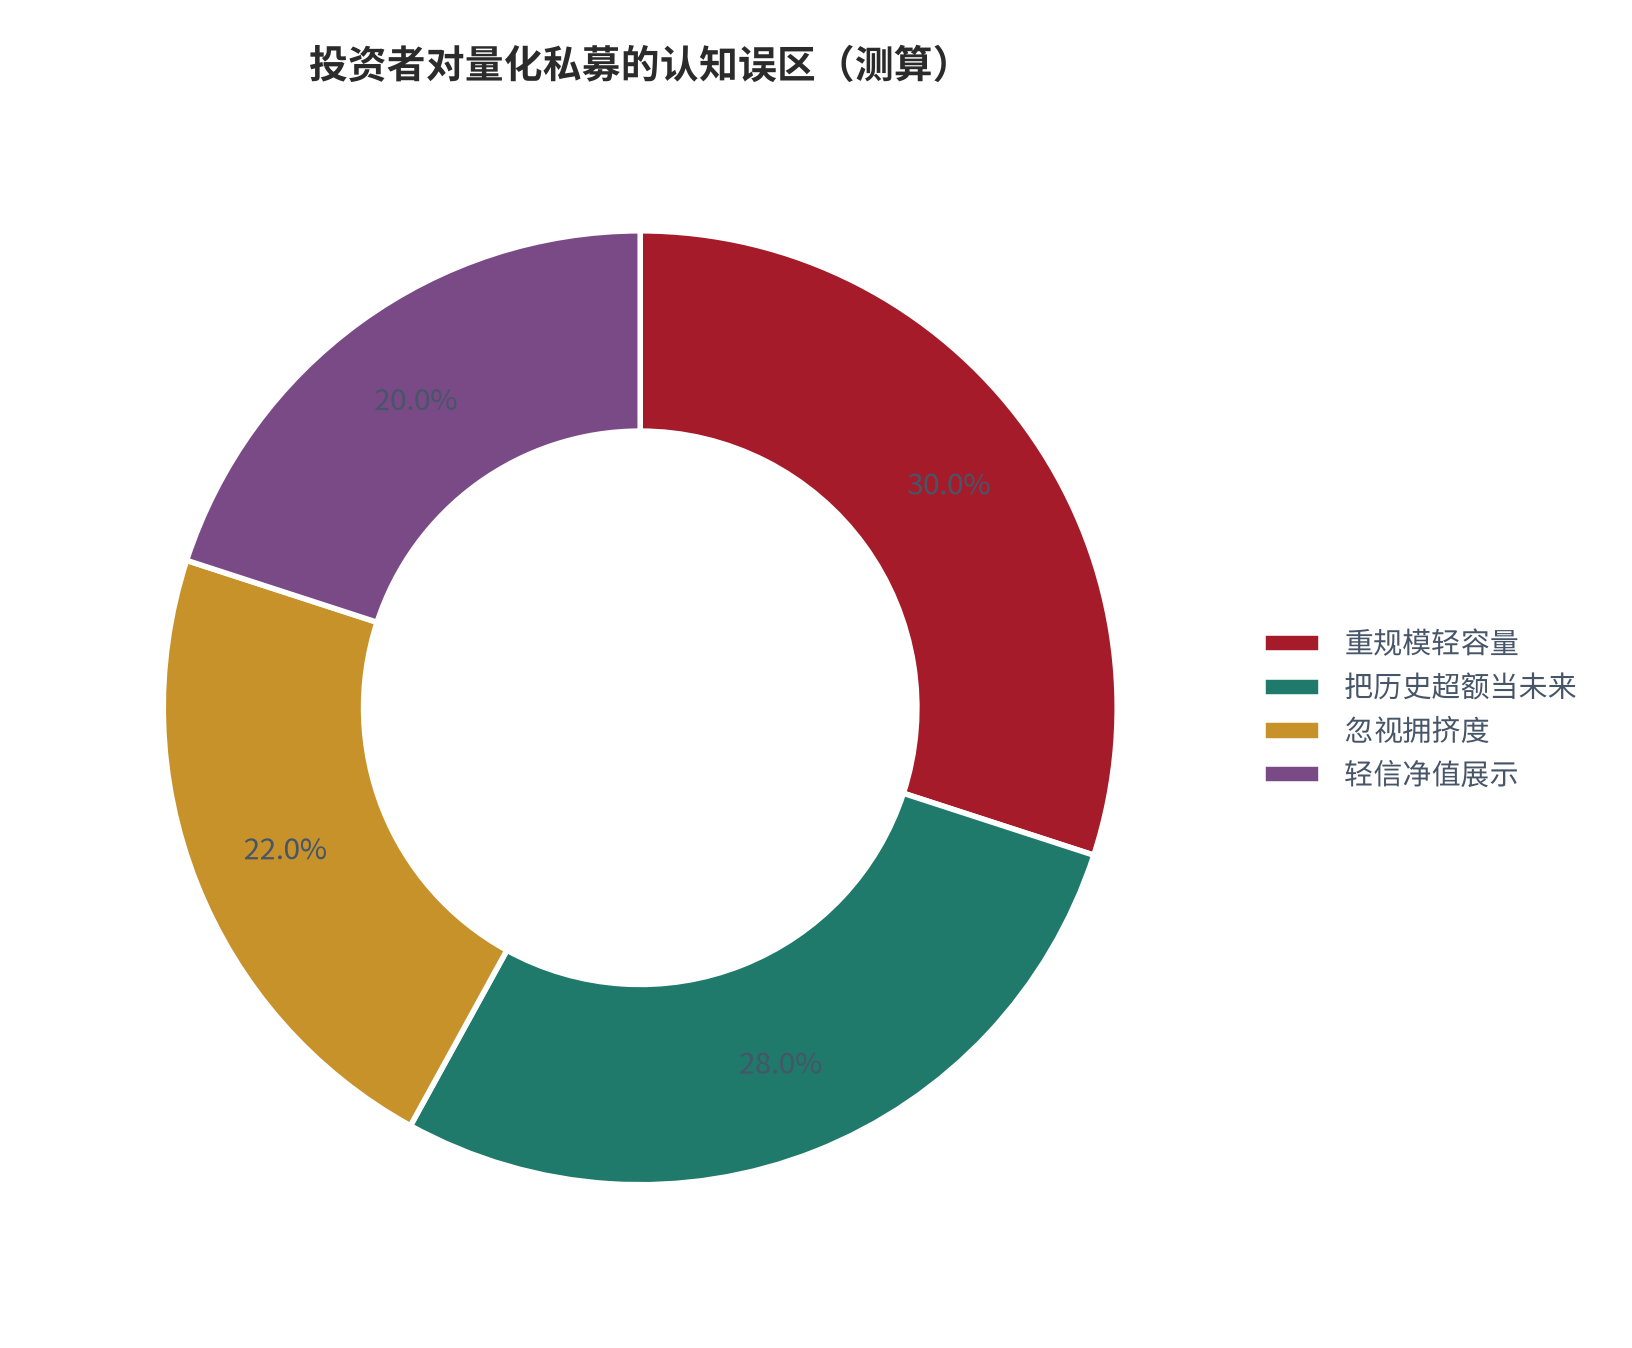
对合格投资者的三条可执行建议(信息分享,非建议):第一,先问策略容量与当前利用率,再决定认购;第二,长期资金优先选容量利用率低、超额稳定的管理人;第三,把「多策略分流能力」作为抗衰减的护城河指标。投资者常见误区分布见图 16(测算)[6]。
| 风险类型 | 表现 | 应对(财商教育) |
|---|---|---|
| 自身风险 | 把历史超额当未来收益,忽视容量约束 | 理解容量天花板,看利用率而非规模 |
| 行业风险 | 策略同质化致超额集体衰减 [4] | 分散多策略、关注拥挤度 [6] |
| 政策风险 | 程序化报备与宣传红线收紧 [6] | 只通过持牌适当性渠道参与 |
| 投资者类型 | 建议动作 | 容量视角 |
|---|---|---|
| 机构/险资 | 优先选多策略、容量利用率低的管理人 | 长期资金匹配低利用率 |
| 高净值 | 认购前问清策略容量与当前利用率 | 避免规模顶部的衰减 |
| 外资 | 关注程序化报备与合规透明度 | 合规即容量可持续性 |
09结论与行业判断
结论一:量化私募的瓶颈是单策略容量而非总规模,2025 年末 3.22 万亿、占比 43% [3],但四类策略容量差异显著(指增底座最深)[3][6]。结论二:超额沿容量上限凸性衰减,利用率越过临界区后长期到手超额被复利侵蚀(测算)[6]。结论三:头部机构靠多策略分流与产品创新对抗衰减,竞争已从「规模」转向「容量管理 + 超额稳定性」[4][6]。
| 结论 | 关键依据 |
|---|---|
| 瓶颈是单策略容量 | 四类策略存量结构差异大 [3];浙商证券提示淘汰赛 [6] |
| 超额凸性衰减 | 利用率 120% 衰减超 2/3(测算)[6] |
| 竞争转向容量管理 | 头部 10 家站稳 500 亿以上、多策略分流 [4] |
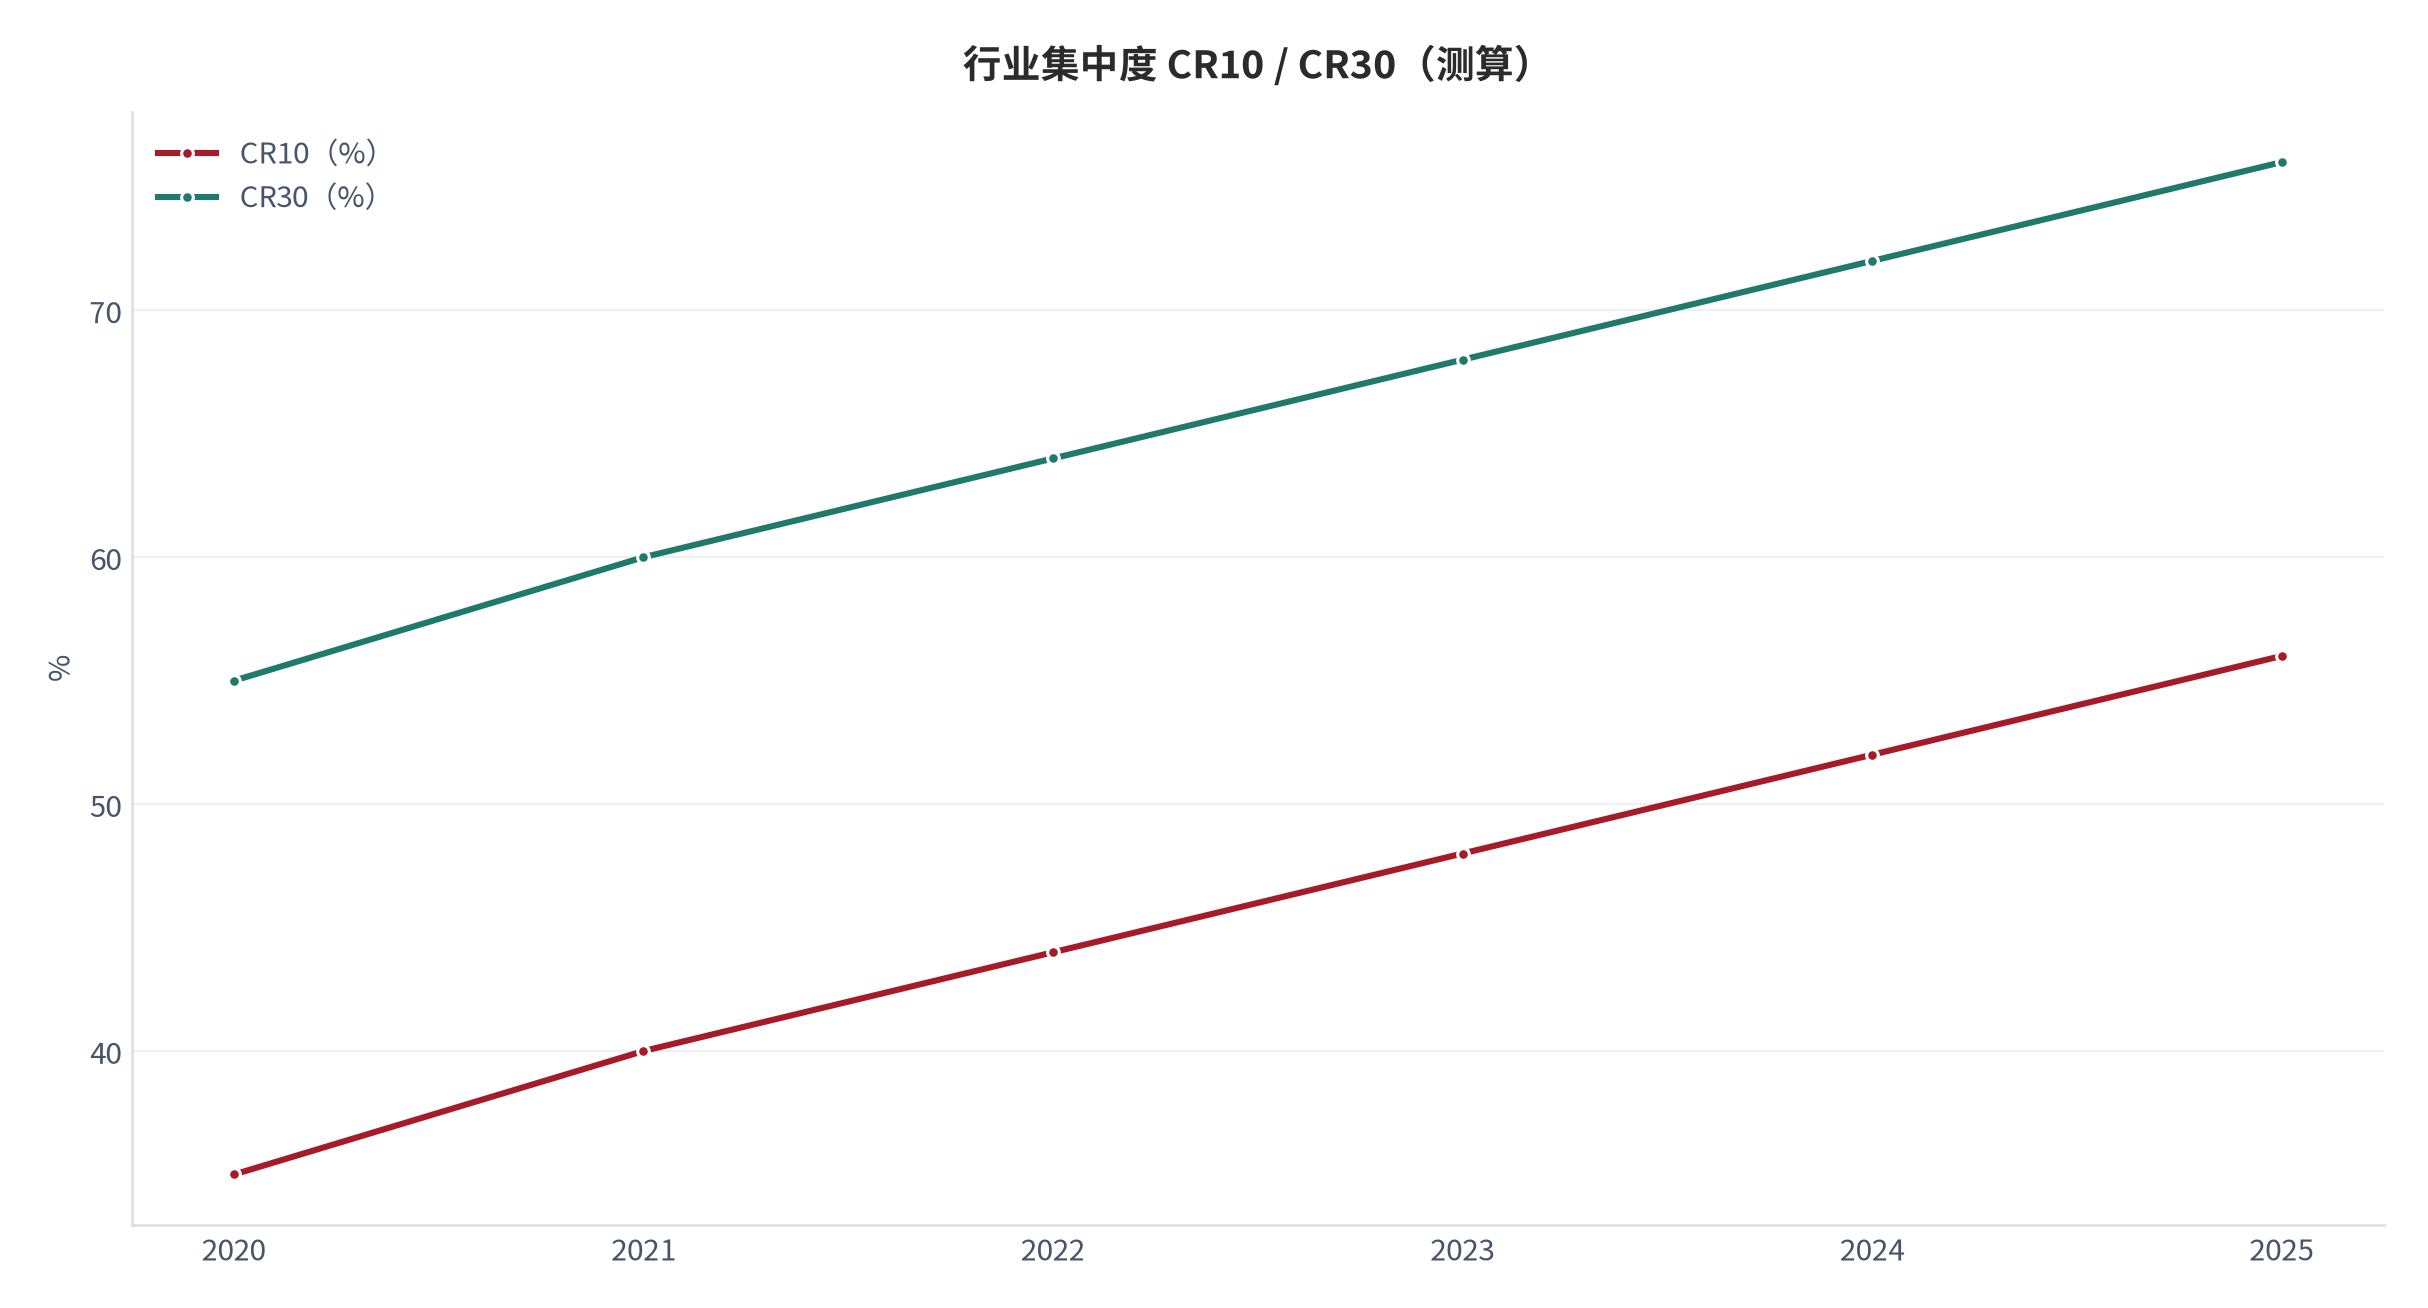
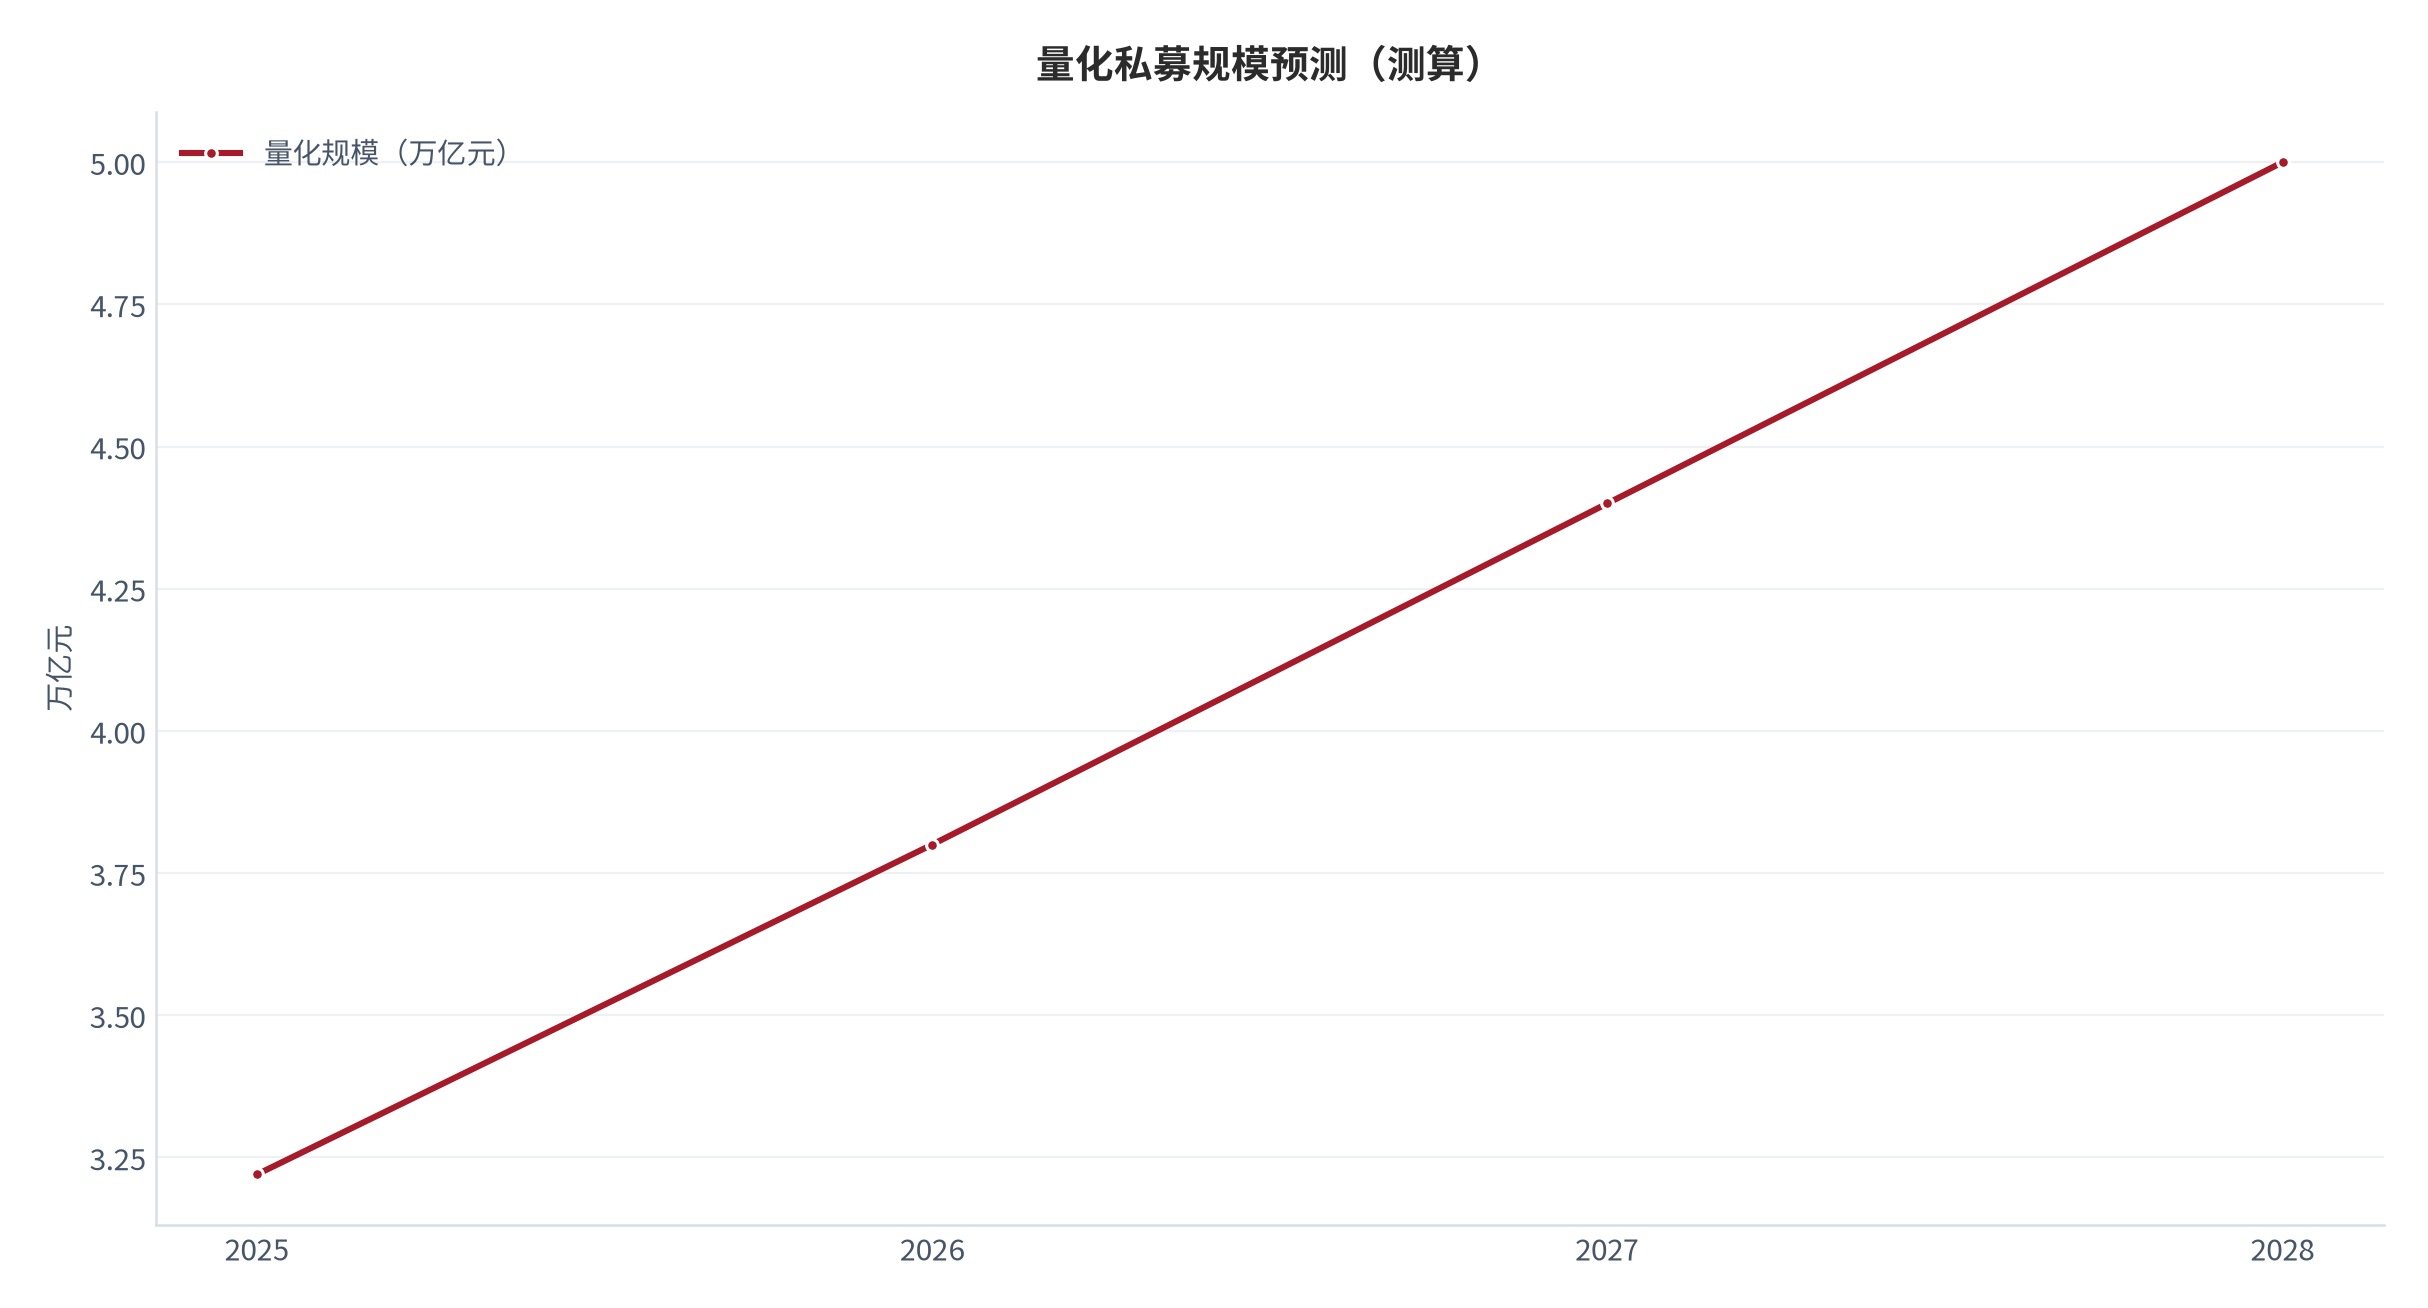
把三条结论落到「规模路径」上,可给出 2026–2028 的行业情景(测算)[13]:若市场深度随 ETF 与衍生品扩容同步放大,同策略容量上移,量化总规模有望以每年约 15% 增至 2028 年约 5 万亿元;若拥挤度持续走高、容量天花板不动,则增速放缓至约 8%。两种情景的分歧不在「总量」,而在「头部能否把容量管理做成护城河」——这正是淘汰赛的真正含义 [6]。
| 情景 | 2026 | 2027 | 2028 | 关键假设 |
|---|---|---|---|---|
| 深度扩容 | 3.8 万亿 [13] | 4.4 万亿 [13] | 5.0 万亿 [13] | ETF/衍生品扩容抬升容量 |
| 拥挤受限 | 3.5 万亿 [13] | 3.8 万亿 [13] | 4.1 万亿 [13] | 容量不变、衰减加剧 |
行业判断:随着险资与外资长钱进入 [2],对「超额稳定性」的要求会高于「超额弹性」,容量管理将成为头部机构的必修课。能在容量内持续拿超额、在容量外主动止步的机构,才会在 3 万亿量级的淘汰赛中胜出 [6]。行业规模预测见图 19(测算)[3]。
对投资者的可操作含义:用「容量利用率」给目标策略做体检,再决定是否认购;本报告不推荐任何具体机构或产品,亦不构成证券或投资咨询建议。真正属于投资者的护城河,是「看得清容量、守得住适当性」。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 中国证券投资基金业协会(腾讯新闻转载) 一文解锁,2025 私募图谱 |
截至 2025 年 12 月末存续私募基金管理人 19231 家、管理基金 138315 只、规模 22.15 万亿元;私募证券投资基金 7.08 万亿元(首破 7 万亿),较 2024 年末增 1.87 万亿元;量化和险资系增长迅速 检索:2026-09-29 |
https://news.qq.com/rain/a/20260203A03LFC00 |
| [2] | 证券时报 量化策略首超主观 百亿私募“大象奔跑” |
截至 2026 年初百亿私募 118 家(量化 55 家占 46.61%、主观 48 家、混合 12 家);私募证券 7.08 万亿;险资百亿 3 家、外资百亿 2 家;10 家量化站稳 500 亿以上;小微私募较峰值减近 2000 家 检索:2026-09-29 |
https://www.stcn.com/article/detail/3626385.html |
| [3] | 财联社(浙商证券金融工程团队测算) 私募行业研报出炉:量化规模占比超四成 |
2025 年末量化基金规模约 3.22 万亿元(2020 年 0.76 万亿),私募证券中占比超 43%;指增 1.19 万亿、股票中性 0.74 万亿、量化选股 0.54 万亿、量化 CTA 0.37 万亿;备案量化产品 5617 只同比 +114% 检索:2026-09-29 |
https://m.cls.cn/detail/2434897 |
| [4] | 证券时报 五年潮变 量化私募走到了舞台中央 |
2025 年末百亿量化 55 家首超主观;四大天王(幻方、九坤、明汯、衍复)合计约 3000 亿;500 亿俱乐部达 10 家;国金证券 2025 年 11 月报告指策略同质化与超额衰减为长期趋势,创新焦点转向产品线设计 检索:2026-09-29 |
https://stcn.com/article/detail/3575173.html |
| [5] | 中共武汉市委金融委员会办公室 “数”描2025年私募基金:执合规之舵 扬价值之帆 |
截至 2025 年末百亿私募 113 家(量化 55 家占 48.67%);有业绩展示的百亿产品平均收益近 30%、正收益占比超 97%;量化平均收益超 33% 领先主观 24% 与混合 20% 检索:2026-09-29 |
http://jrj.wuhan.gov.cn/ztzl_57/xyrd/dcczbsc/202601/t20260104_2706048.shtml |
| [6] | 浙商证券金融工程团队(陈奥林等,2026 年 5 月) 量化私募规模与超额稳定性研究(载于财联社报道) |
行业行至 3 万亿规模已由竞速赛转为淘汰赛,策略超额稳定性是管理人核心竞争力;容量—超额衰减为长期约束 检索:2026-09-29 |
https://m.cls.cn/detail/2434897 |
| [7] | 本报告 本报告测算口径(假设与参数见附录 C) |
容量利用率三情景(60%/90%/120%)对应实际年化超额(测算)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [8] | 本报告 本报告测算口径(假设与参数见附录 C) |
基准策略容量 800 亿、基准超额 8%、衰减系数凸性上升(测算)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [9] | 本报告 本报告测算口径(假设与参数见附录 C) |
四类策略容量上限对比(指增/中性/选股/CTA,测算)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [10] | 本报告 本报告测算口径(假设与参数见附录 C) |
资金端结构(机构/高净值/险资/外资占比,测算锚定公开描述)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [11] | 本报告 本报告测算口径(假设与参数见附录 C) |
投资者认知误区分布(测算锚定行业公开观察)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [12] | 本报告 本报告测算口径(假设与参数见附录 C) |
拥挤度每升 10pct 衰减系数约升 0.05(测算)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [13] | 本报告 本报告测算口径(假设与参数见附录 C) |
行业集中度 CR10/CR30 与规模预测(测算)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [14] | 本报告 本报告测算口径(假设与参数见附录 C) |
容量利用率热力图(策略×市场状态→衰减档,测算)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
B证明链台账
| 链号 | 核心判断 | 可证伪条件 | 跟踪指标 | 数据来源 | 状态 |
|---|---|---|---|---|---|
| C1 | 瓶颈是单策略容量而非总规模 | 头部指增规模翻倍而超额未降 | 策略存量、行业平均超额 | [3][6] | 成立 |
| C2 | 单策略容量由深度与拥挤度决定 | 同类策略存量翻倍而超额未降 | 市场深度、拥挤度 | [3][6] | 成立 |
| C3 | 拥挤度上升放大衰减 | 同质资金占比升而超额未降 | 同业资金占比 | [4][6] | 待跟踪 |
| C4 | 利用率越界复利侵蚀到手超额 | 20 年高低利用率超额差<10% | 基准容量、利用率 | [6] | 成立(测算) |
| C5 | 竞争终局是容量管理+稳定性 | 规模最小机构超额反超头部 | 头部 AUM、平均超额 | [4] | 待跟踪 |
| C6 | 头部多策略分流延缓衰减 | 头部单一策略触及容量而整体未衰 | 多策略占比 | [4] | 成立 |
C数据档次说明(假设与参数)
本报告对无法取得公开直接来源的数字采用「本报告测算」口径,并公开全部假设,供读者复核。以下为关键参数:
| 参数 | 取值 | 依据 | 档次 |
|---|---|---|---|
| 基准策略容量 | 800 亿元(指增示例) | 指数成交深度测算 | 测算 [6] |
| 基准年化超额 | 8% | 行业历史区间(中性假设) | 测算 [6] |
| 容量利用率情景 | 60% / 90% / 120% | 演示用三档 | 测算 |
| 衰减系数 | 凸性上升(临界区陡增) | 容量—超额机制 | 测算 [6] |
| 量化总规模 | 3.22 万亿元 | 浙商证券金融工程测算 [3] | T1 锚定 |
| 测算资金端占比 | 机构/高净值/险资/外资 | 公开描述测算 | 测算 [2] |
所有测算均为情景演示,不构成任何收益承诺;实际超额随市场波动。读者可用「实际超额=基准超额×(1−衰减系数)」自行复算。
评论(0)