
基本信息
阅读时间:约 16 分钟
字数:约 8,649 字
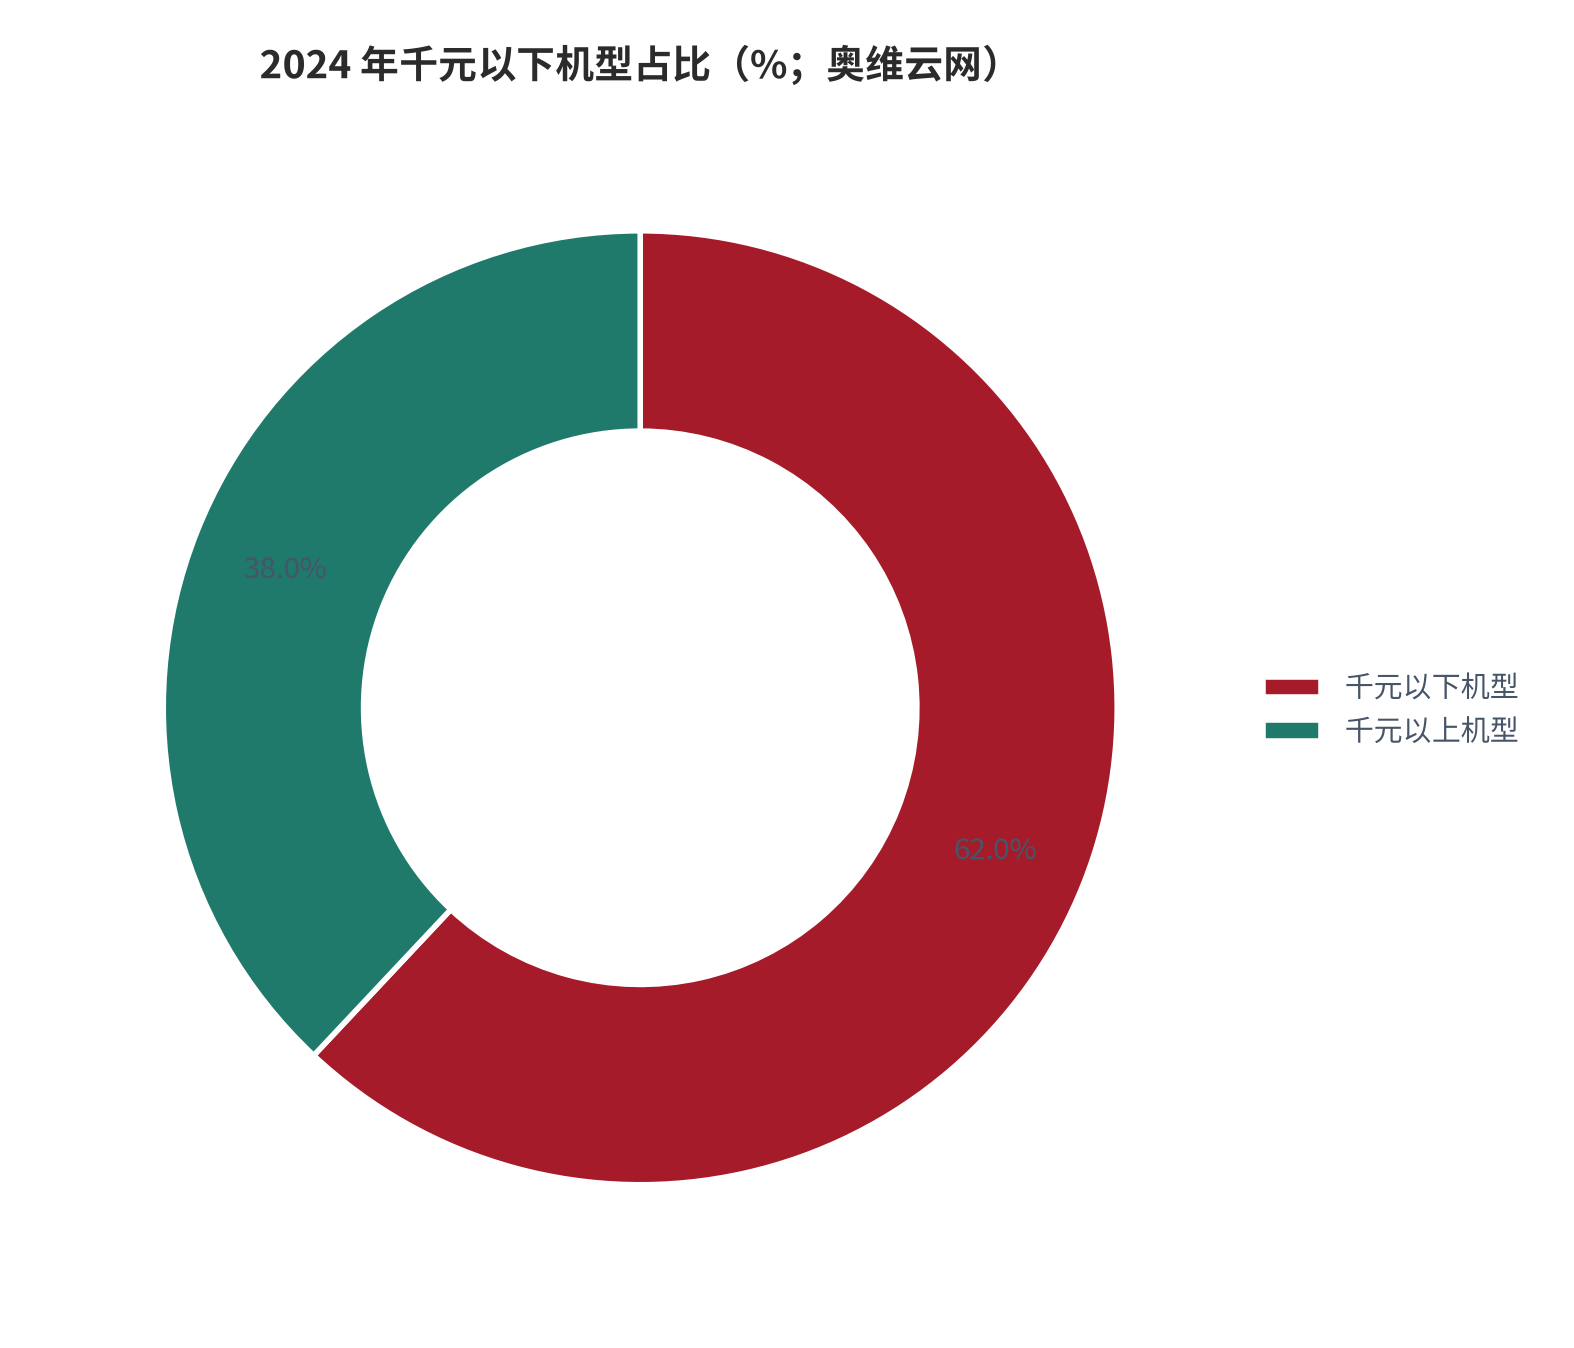
摘要:市场担心:智能门锁靠低价抢市场,价格战打到千元以下机型占比 62% [1],行业增收不增利,在地产后周期里只是又一个被价格内卷拖垮的硬件赛道。
| — | 摘要与核心预期差 |
| 01 | 行业界定与规模口径 |
| 02 | 需求侧:渗透率与装机存量 |
| 03 | 供给侧:品牌格局与集中度 |
| 04 | 成本与售后拆解(重点) |
| 05 | 渠道与售后履约 |
| 06 | 安全认证与标准 |
| 07 | 测算模型 |
| 08 | 风险 |
| 09 | 结论 |
| 10 | 产业链与上游(芯片·电机·锁体) |
| 11 | 可比品牌速览与售后归因 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明 |
摘要与核心预期差
市场担心:智能门锁靠低价抢市场,价格战打到千元以下机型占比 62% [1],行业增收不增利,在地产后周期里只是又一个被价格内卷拖垮的硬件赛道。
我们认为:智能门锁的真实利润不只看出厂价,更看「装机存量 × 售后返修率 × 单次上门服务成本」。出厂价越压越低,只是把成本从「硬件」转移到「售后」——白牌低价靠牺牲质保与上门网络,返修与过保维修才是利润的真正漏点。头部用 3 年质保 + 直营服务网把一次性买卖做成长期服务,这是毛利分化的主战场。
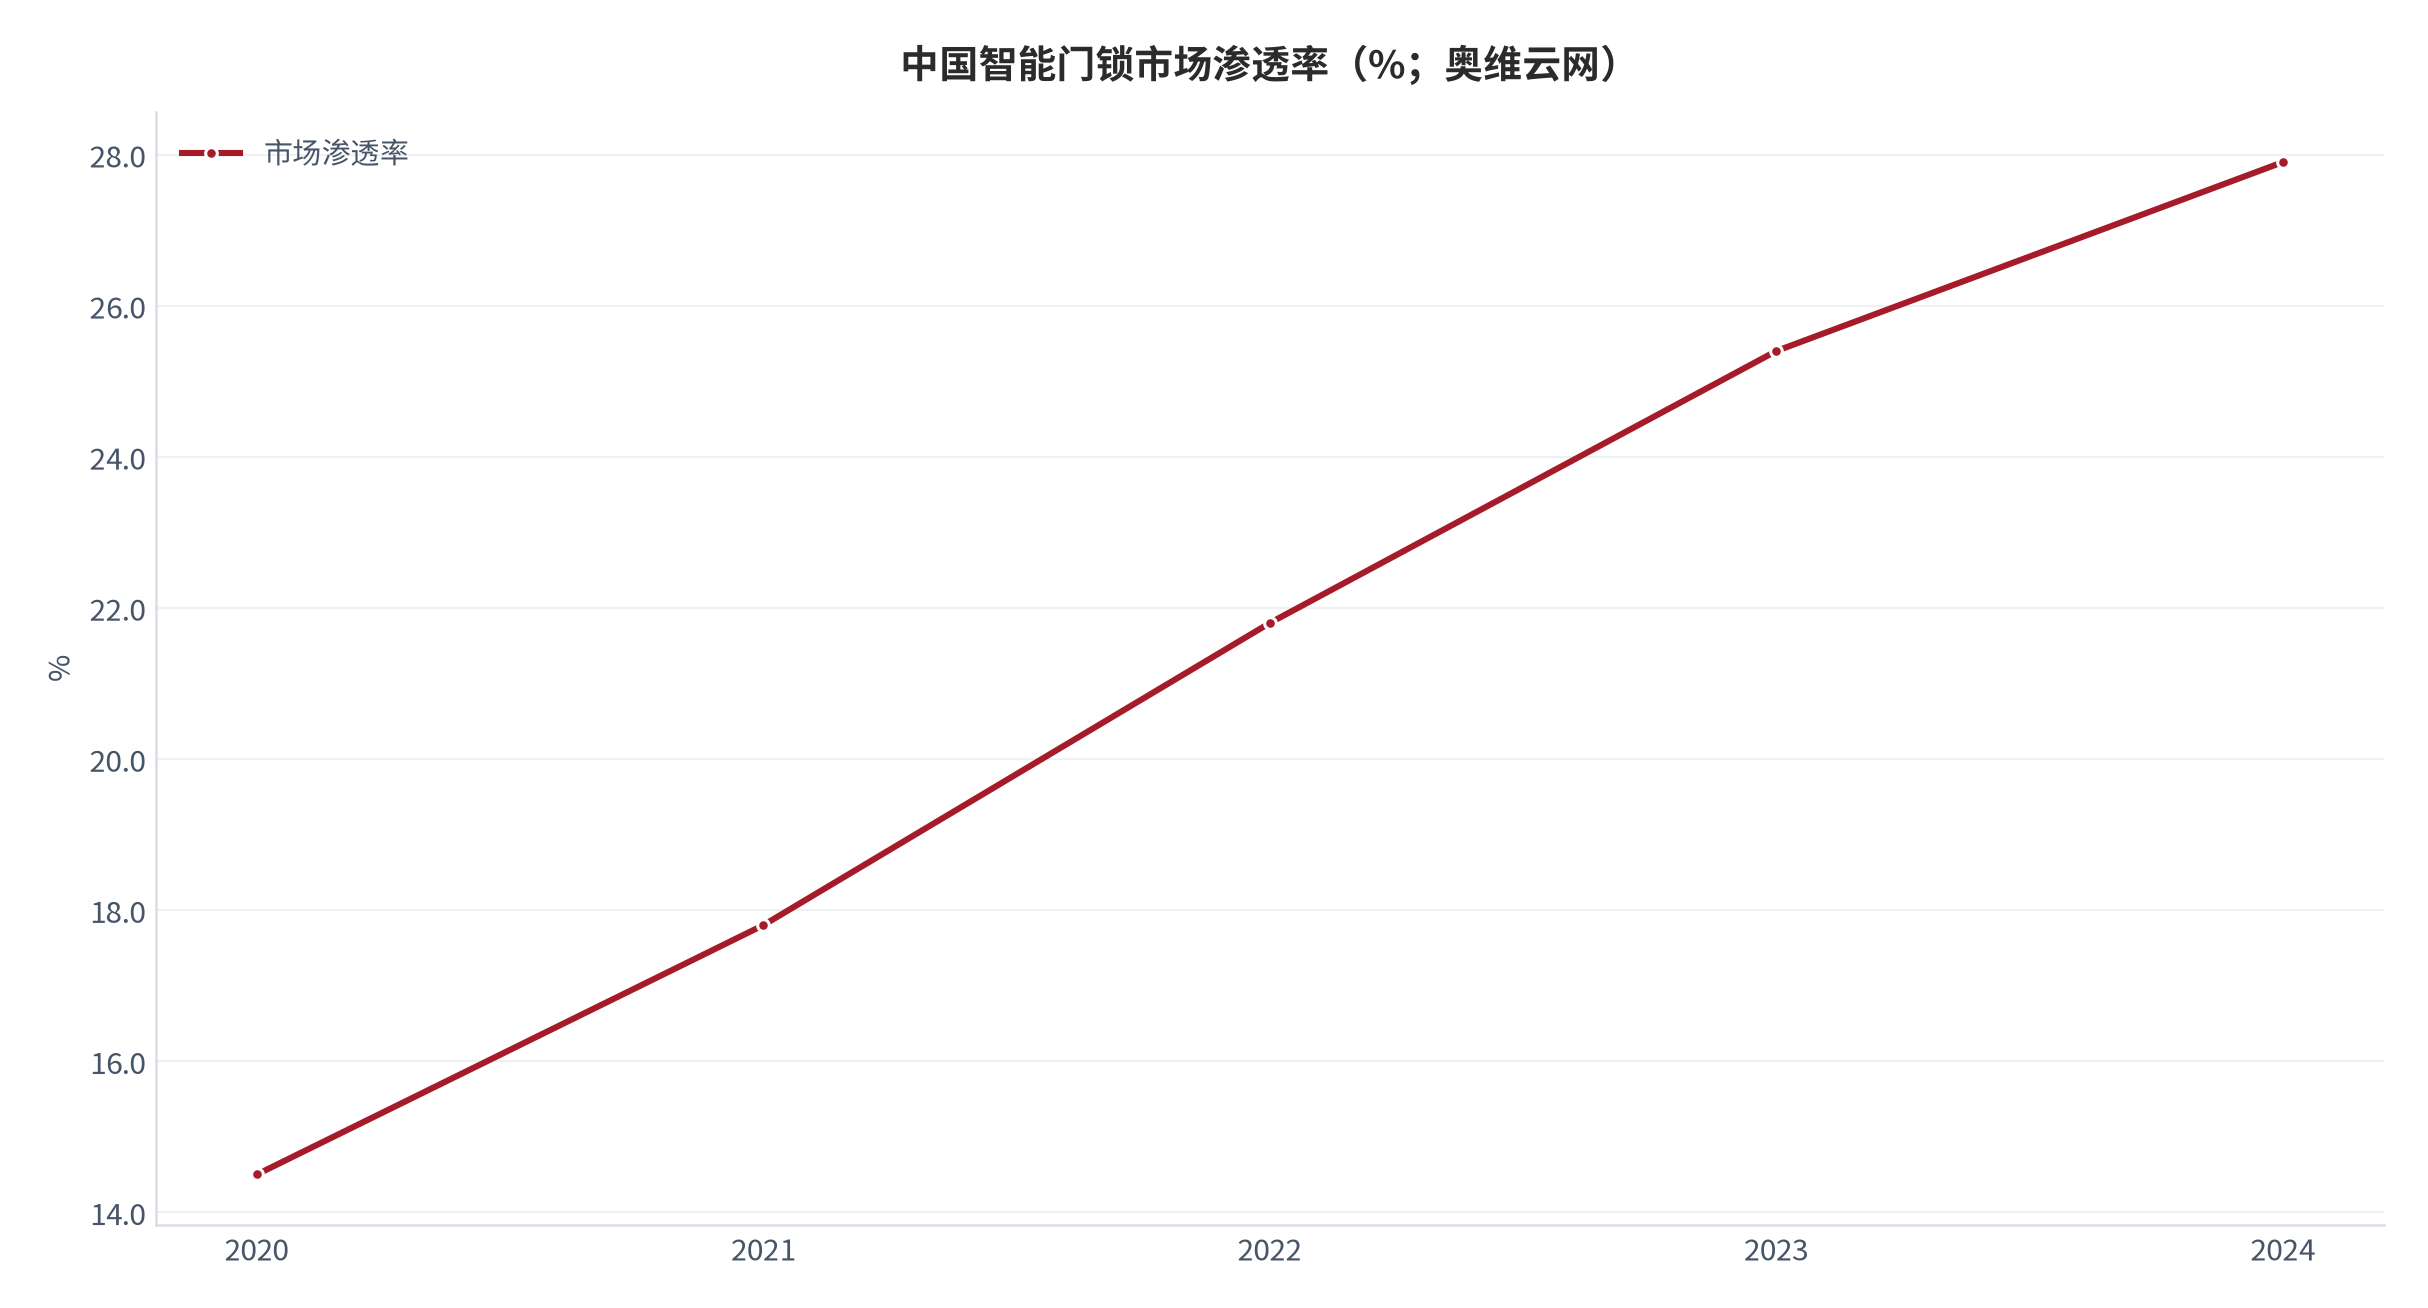
- 渗透率持续提升但远未到顶:2024 年市场渗透率 27.9%,较 2020 年 14.5% 接近翻倍,但城镇家庭存量装机仅约 0.84 亿套(测算)[9],距成熟市场仍有空间。
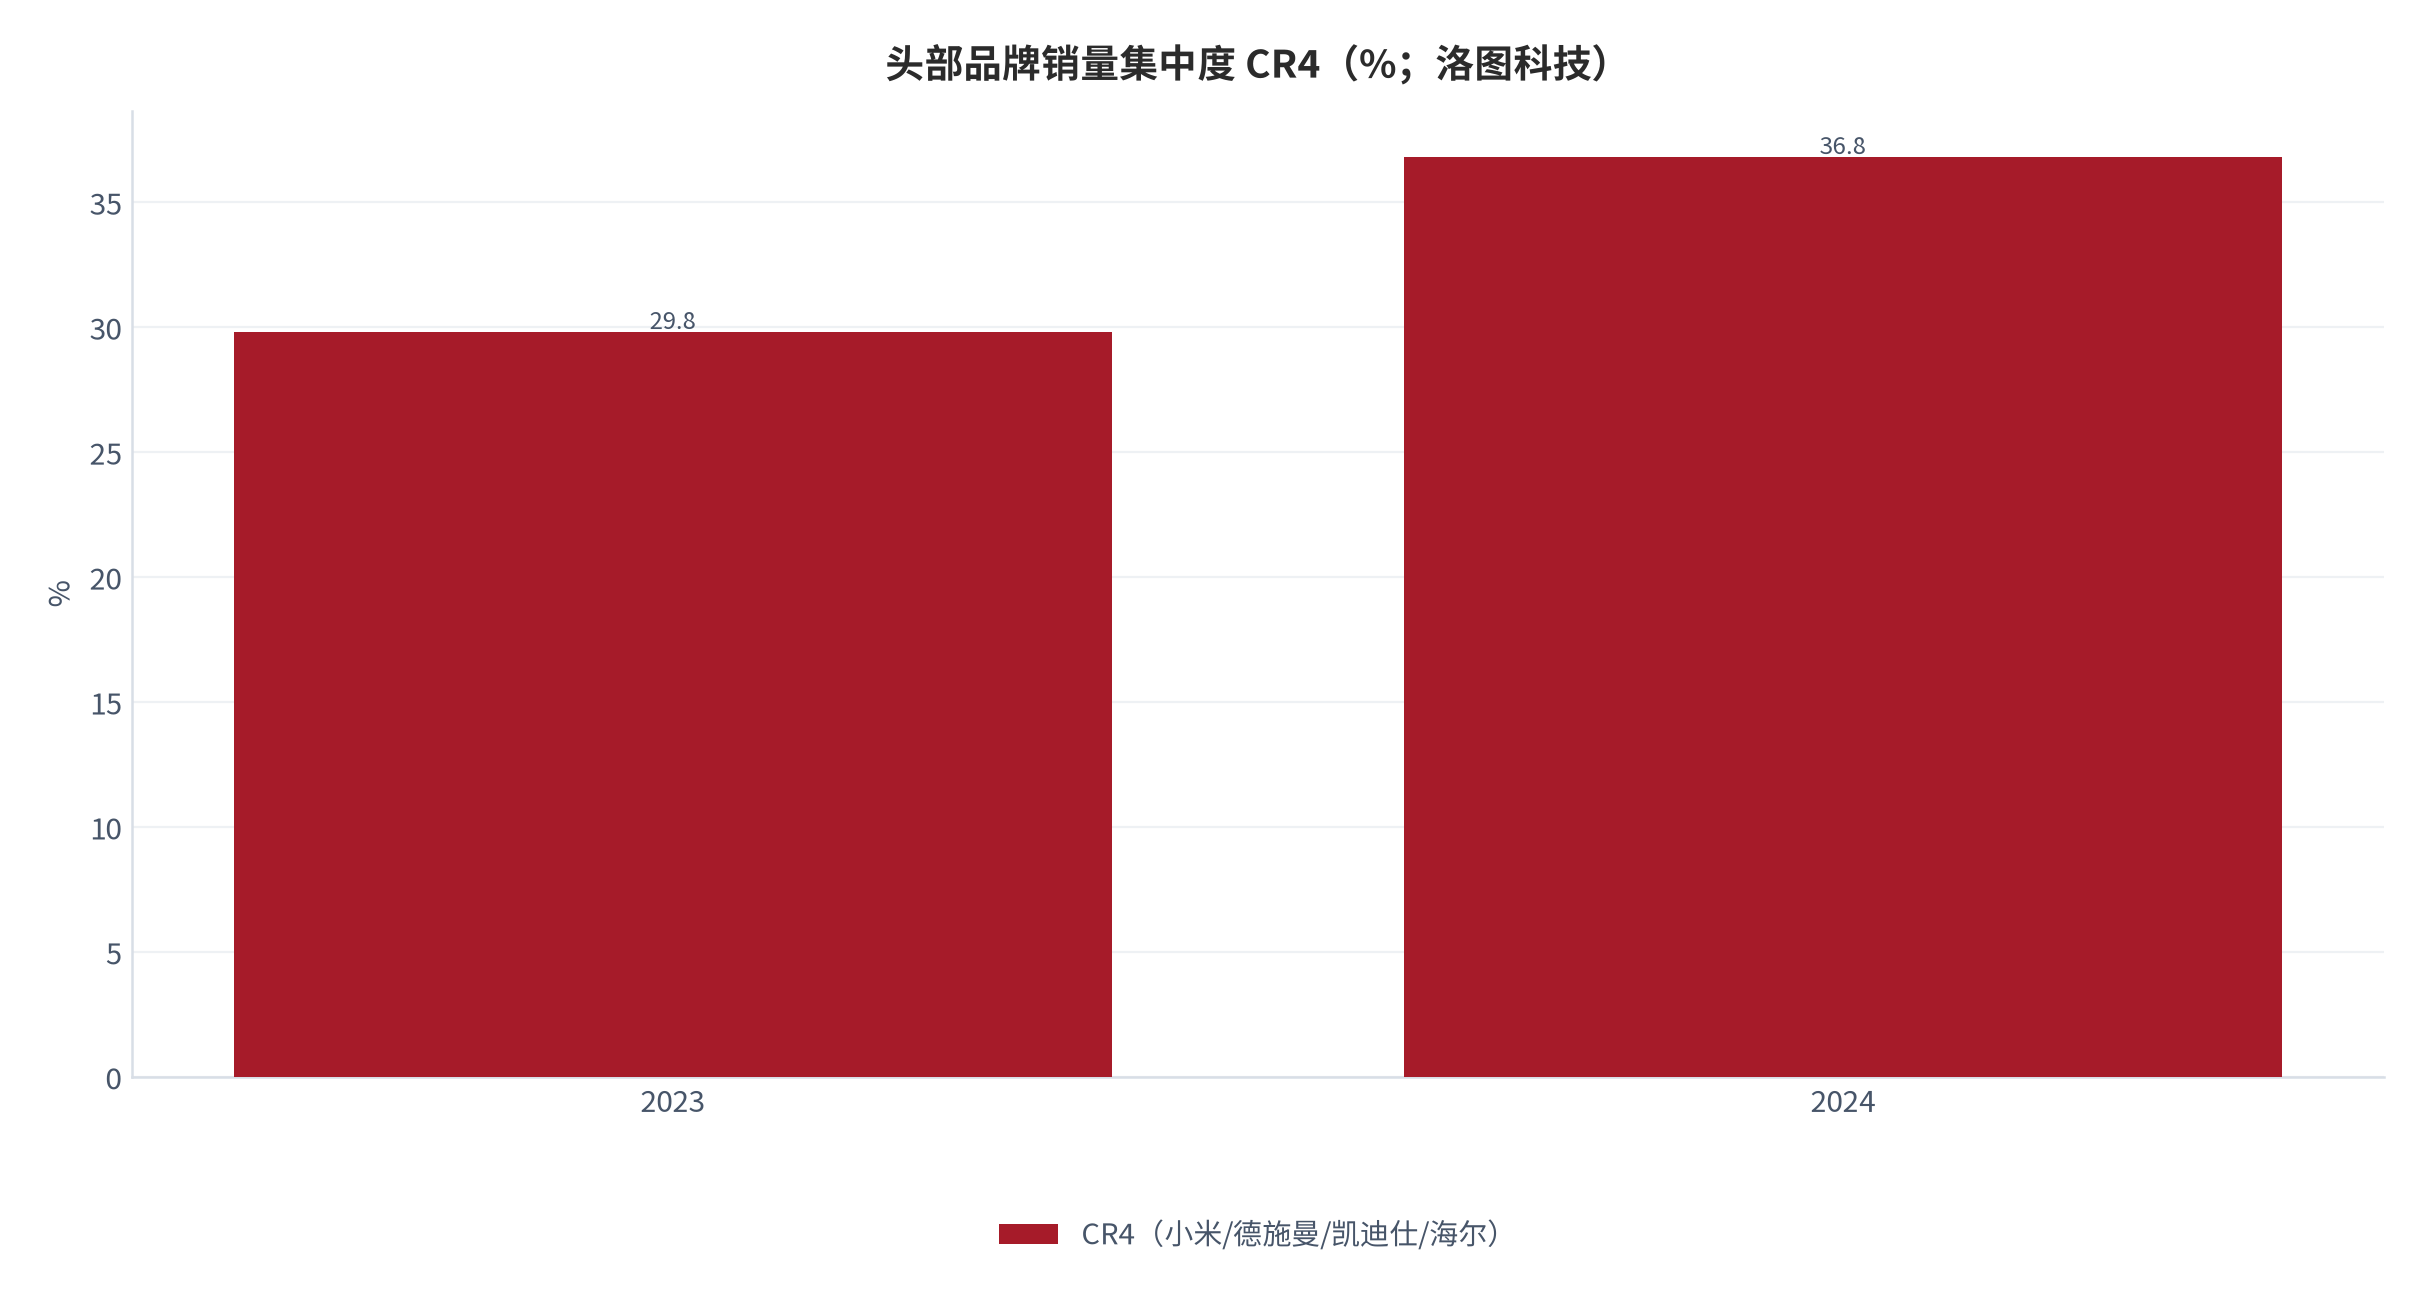
- 集中度快速提升:洛图 CR4(小米/德施曼/凯迪仕/海尔)从 2023 年 29.8% 升至 2024 年 36.8%(+7pct)[2],2023–2024 两年约 170 个品牌退出,售后网络成为头部壁垒。
- 质量与返修是真实风险:2024–2025 年网售电子门锁国抽 156 批次中 51 批次不合格(约 33%)[5];主流品牌以 3 年质保对冲,白牌短保 + 外包售后的隐性成本最终回流。
本篇增量:用「存量—返修—服务」三维框架量化售后成本,区分品牌直营、授权网点与寄修三种履约模式,并以 GA 374-2019 与 C 级锁芯界定安全底线,指出新国标(网络安全技术规范,2025-04-01 实施)正把竞争从价格拉回安全与服务的确定性。
01行业界定与规模口径
讨论智能门锁,第一步是分清常被混用的规模口径。奥维云网口径:2024 年全渠道零售量约 2020 万套、同比 +8%,市场渗透率 27.9% [1];洛图科技口径:2024 年全渠道销量 1747 万套、同比 -3.0% [2]。两个口径差异来自「零售量」与「出货量/销量」的统计边界,讨论时须锁定其一——本报告以奥维「全渠道零售量 2020 万套」为规模锚,以洛图份额数据为竞争格局锚。
| 口径 | 2024 年规模 | 统计边界 | 适用场景 |
|---|---|---|---|
| 奥维·全渠道零售量 | 2020 万套 [1] | 终端实销(含线上线下) | 本报告规模锚 |
| 洛图·全渠道销量 | 1747 万套 [2] | 出货/销量口径 | 竞争格局锚 |
| 行业总产值 | 约 196 亿元 [1] | 出厂产值(同比 -2%) | 上游与产业链 |
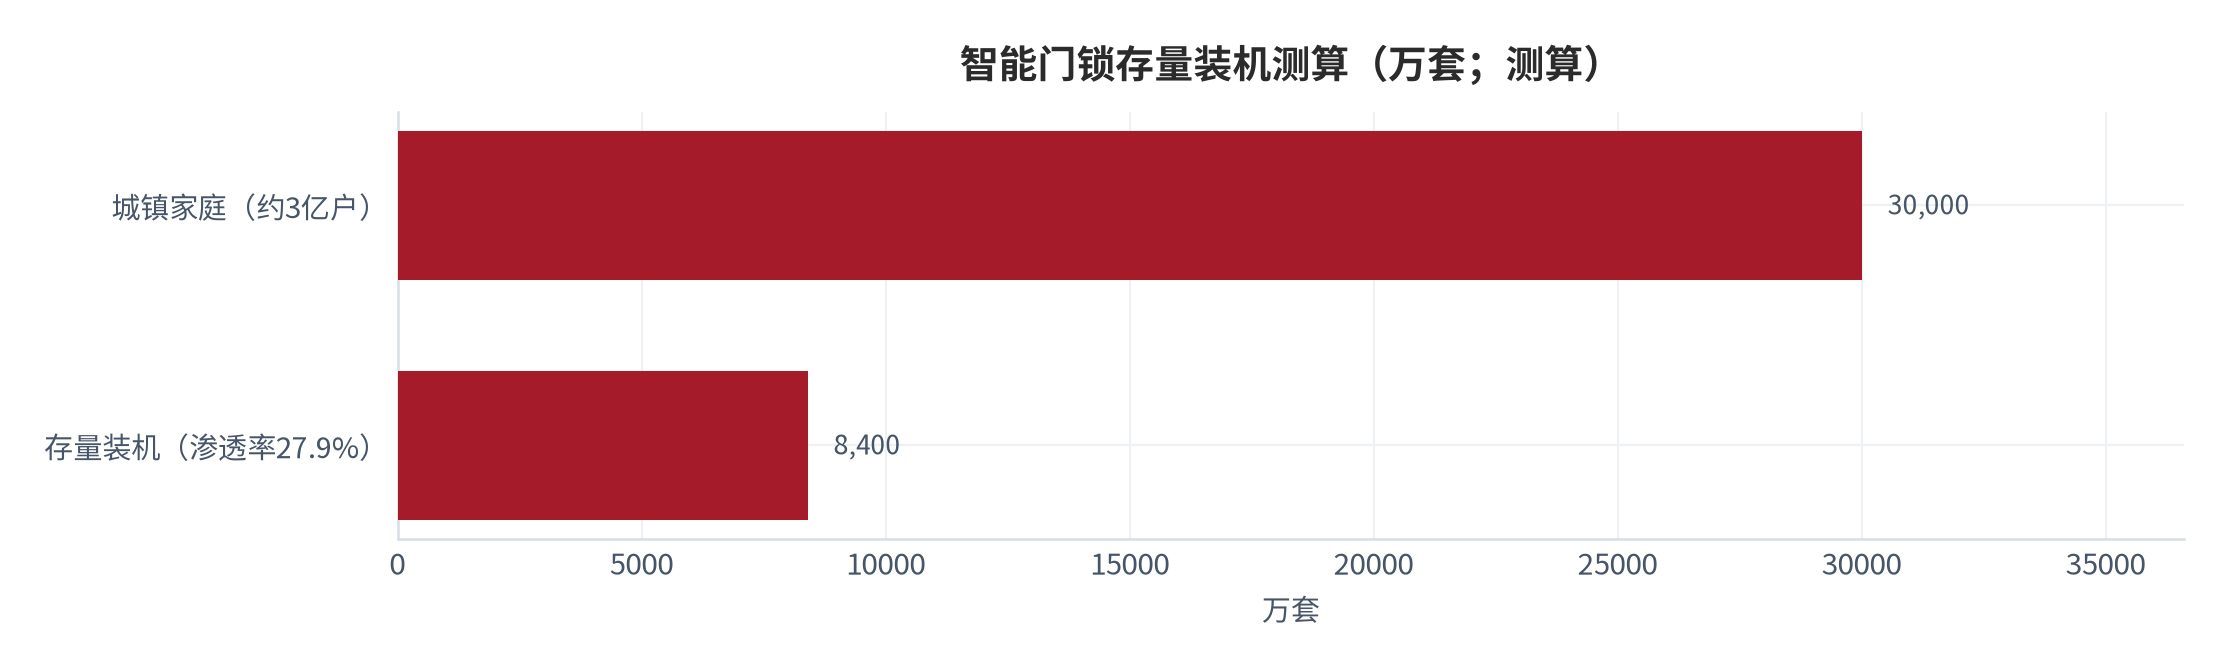
| 测算·存量装机 | 约 0.84 亿套 [9] | 城镇家庭×渗透率 | 中期需求底盘 |
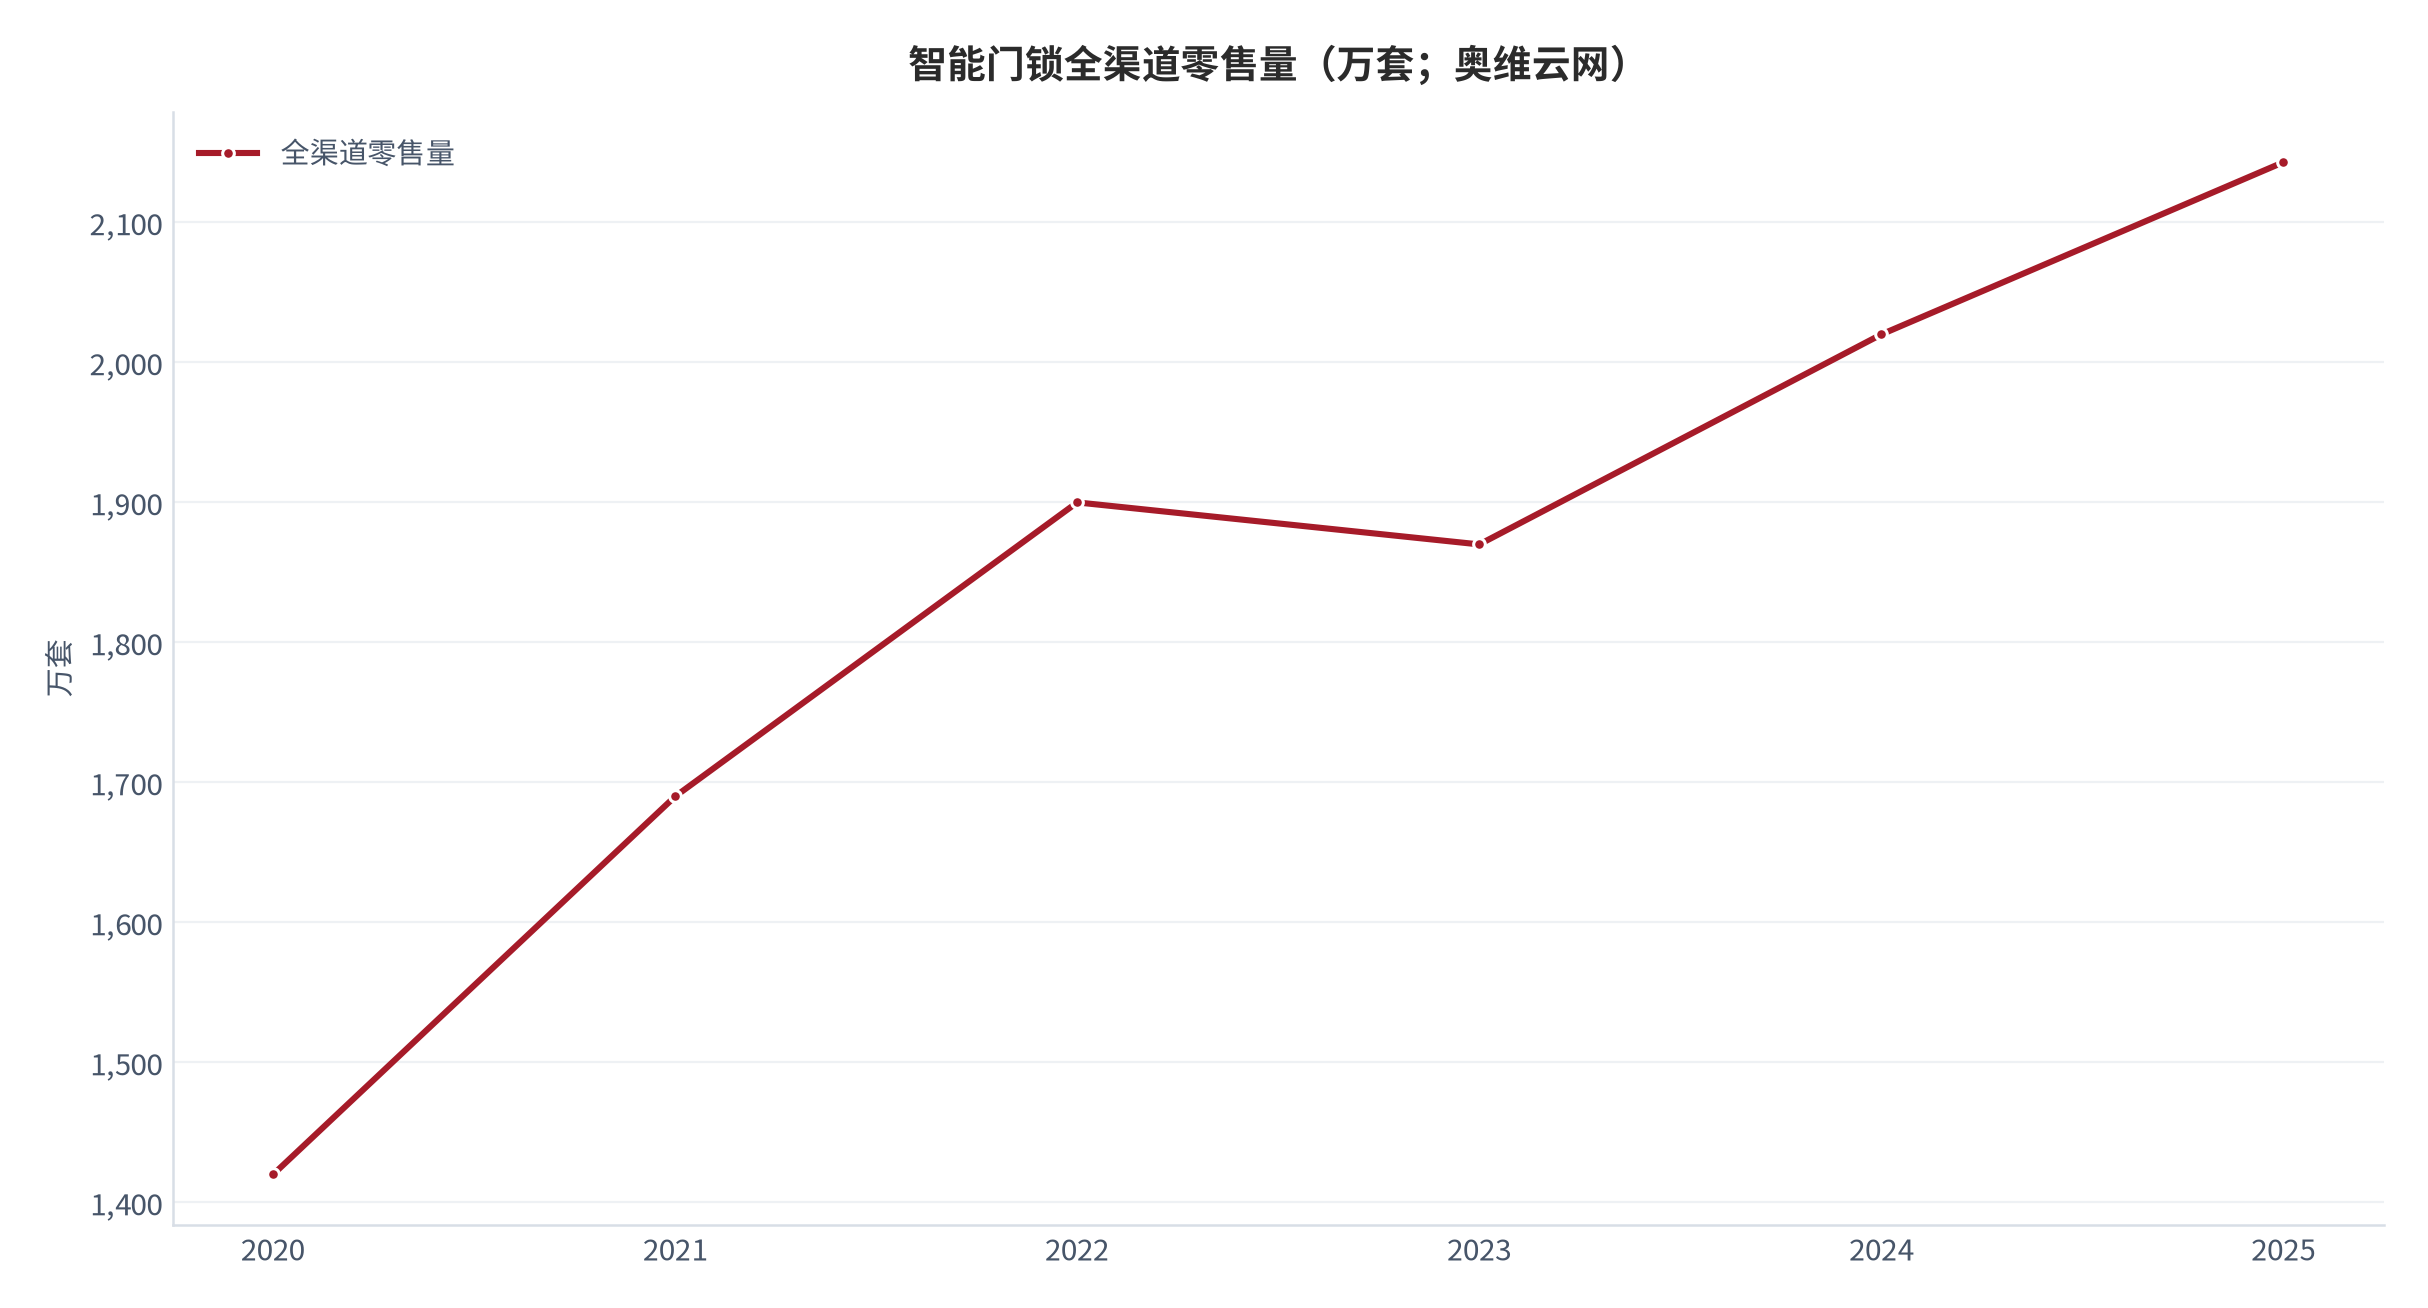
产值与零售量背离值得注意:2024 年零售量同比 +8% 但行业总产值约 196 亿元、同比 -2% [1],说明量增价跌,均价下行正在吃掉规模红利。这正是价格内卷的量化证据,也引出本报告核心——利润不在卖得多便宜,而在售后与服务能否兜住。
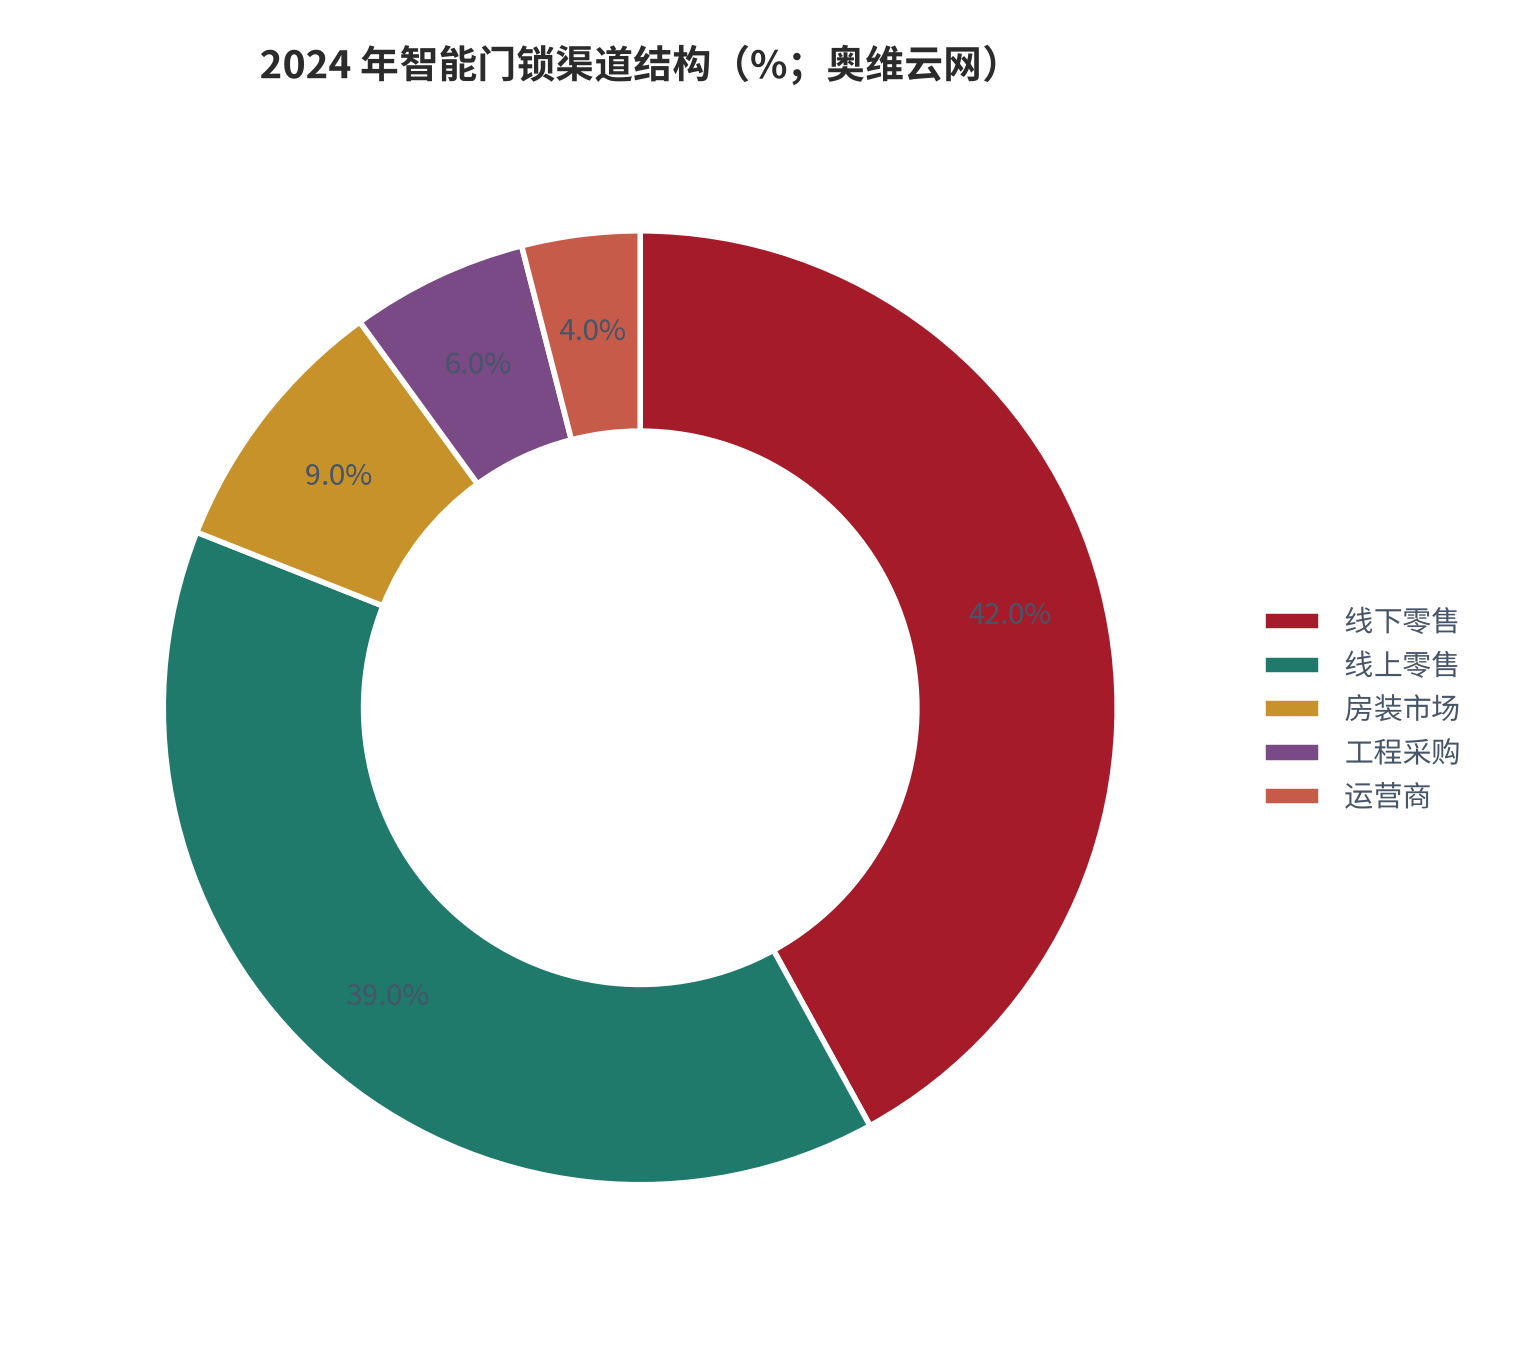
渠道结构的微妙变化值得跟踪:房装市场占比 9%、工程采购 6% 双双回落 [1],意味着依赖楼盘配套与装修公司的 B 端流量在收缩,品牌必须把获客重心转向 C 端零售与存量焕新。这对白牌是利空——它们原本更多依赖工程与低价集采渠道。
02需求侧:渗透率与装机存量
需求侧 = 家庭套数 × 渗透率 × 单套价值,且正从 B 端(工程/楼盘)切到 C 端。洛图数据:2024 年 C 端销量占比 54.6%、首次超过 B 端(44.1%)并同比 +12pct [2];这与地产竣工下行、旧房与二手房翻新成为主引擎的判断一致。测算城镇家庭约 3 亿户、按 27.9% 渗透率得到存量装机约 0.84 亿套 [9],这是中期最稳的需求底盘。
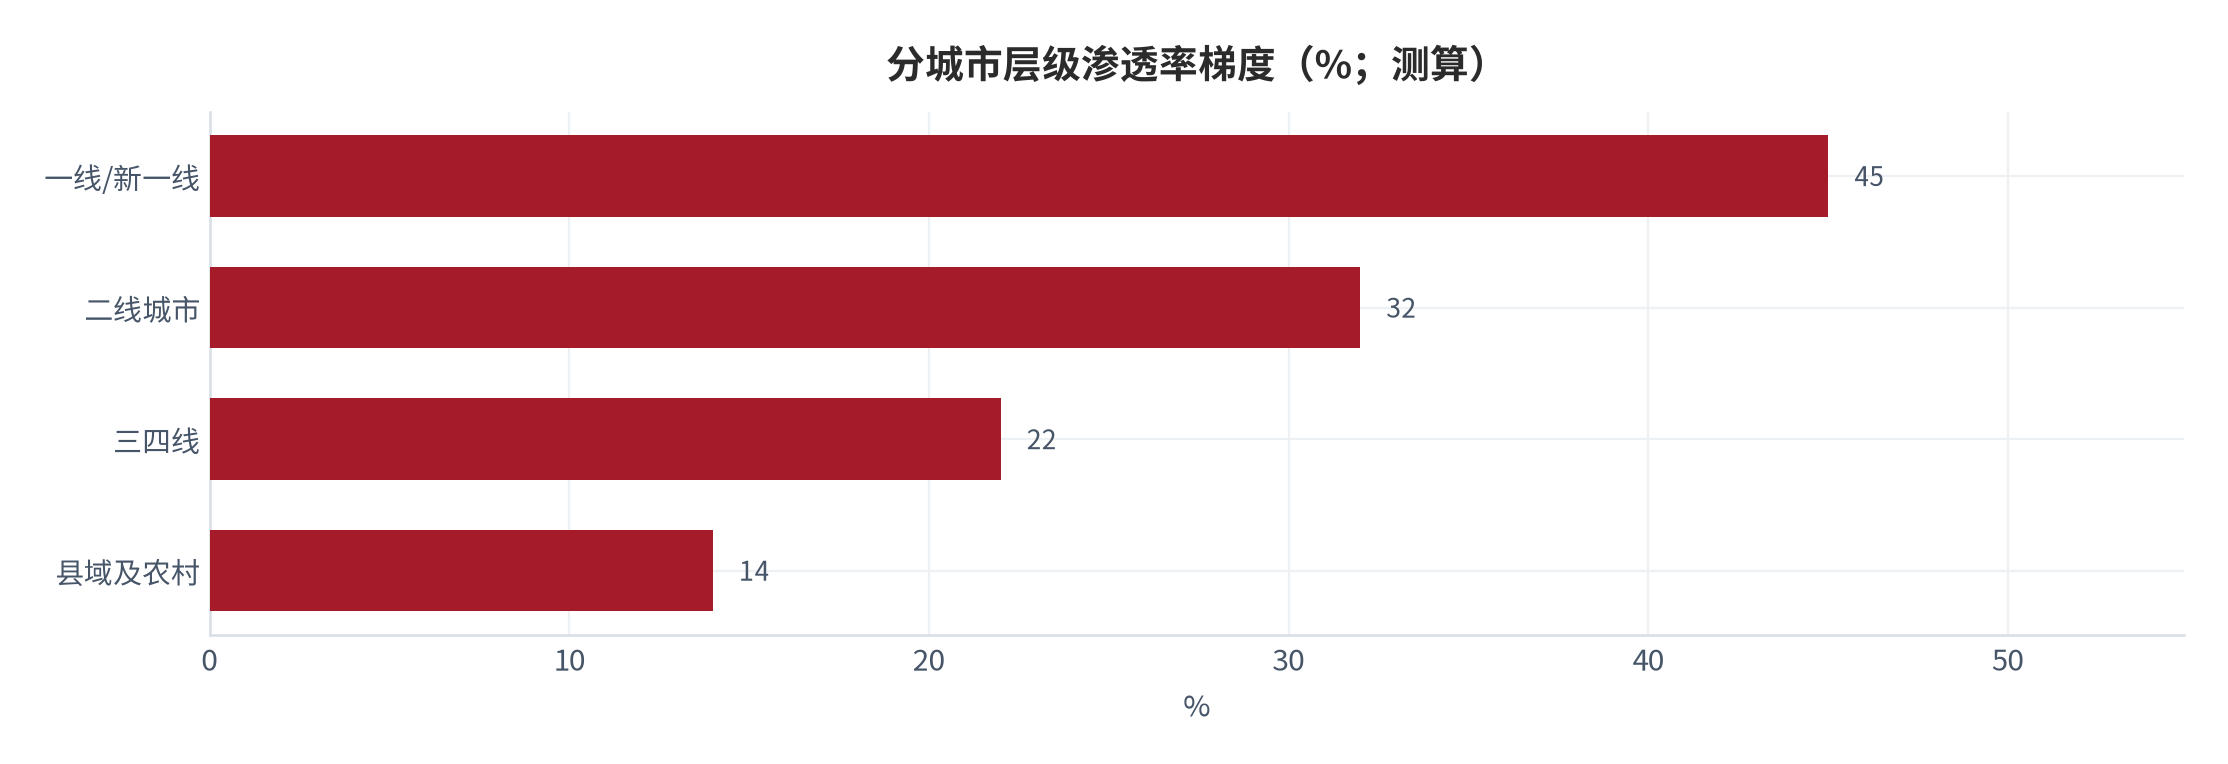
渗透率提升的约束在供给与服务而非需求:低线城市与县域的安装师傅供给、网络覆盖不足,限制了渗透率斜率。本报告测算分城市层级渗透率呈梯度——一线/新一线约 45%、二线约 32%、三四线约 22%、县域及农村约 14% [15],下沉不是没有需求,而是服务网络尚未下沉。
二手房与旧房翻新是渗透率第三阶段的主引擎。与期房交付的整屋配套不同,二手房过手后的门锁更换是高频、低决策成本的「即需即换」,且业主更倾向一次性上升级到 3D 人脸或指静脉。这解释了为何 C 端占比能在一年内跳升 12 个百分点 [2]。
03供给侧:品牌格局与集中度
供给侧高度分散但快速集中。洛图:小米、德施曼、凯迪仕、海尔连续两年稳居前四,CR4 从 2023 年 29.8% 升至 2024 年 36.8%(+7pct)[2];小米 2024 年出货量超 150 万套居首,德施曼居线上销售额第一、凯迪仕线上第三,奥维口径 TOP10 品牌占零售额 74.7% [1]。2023–2024 两年约 170 个品牌退出,出清明显。
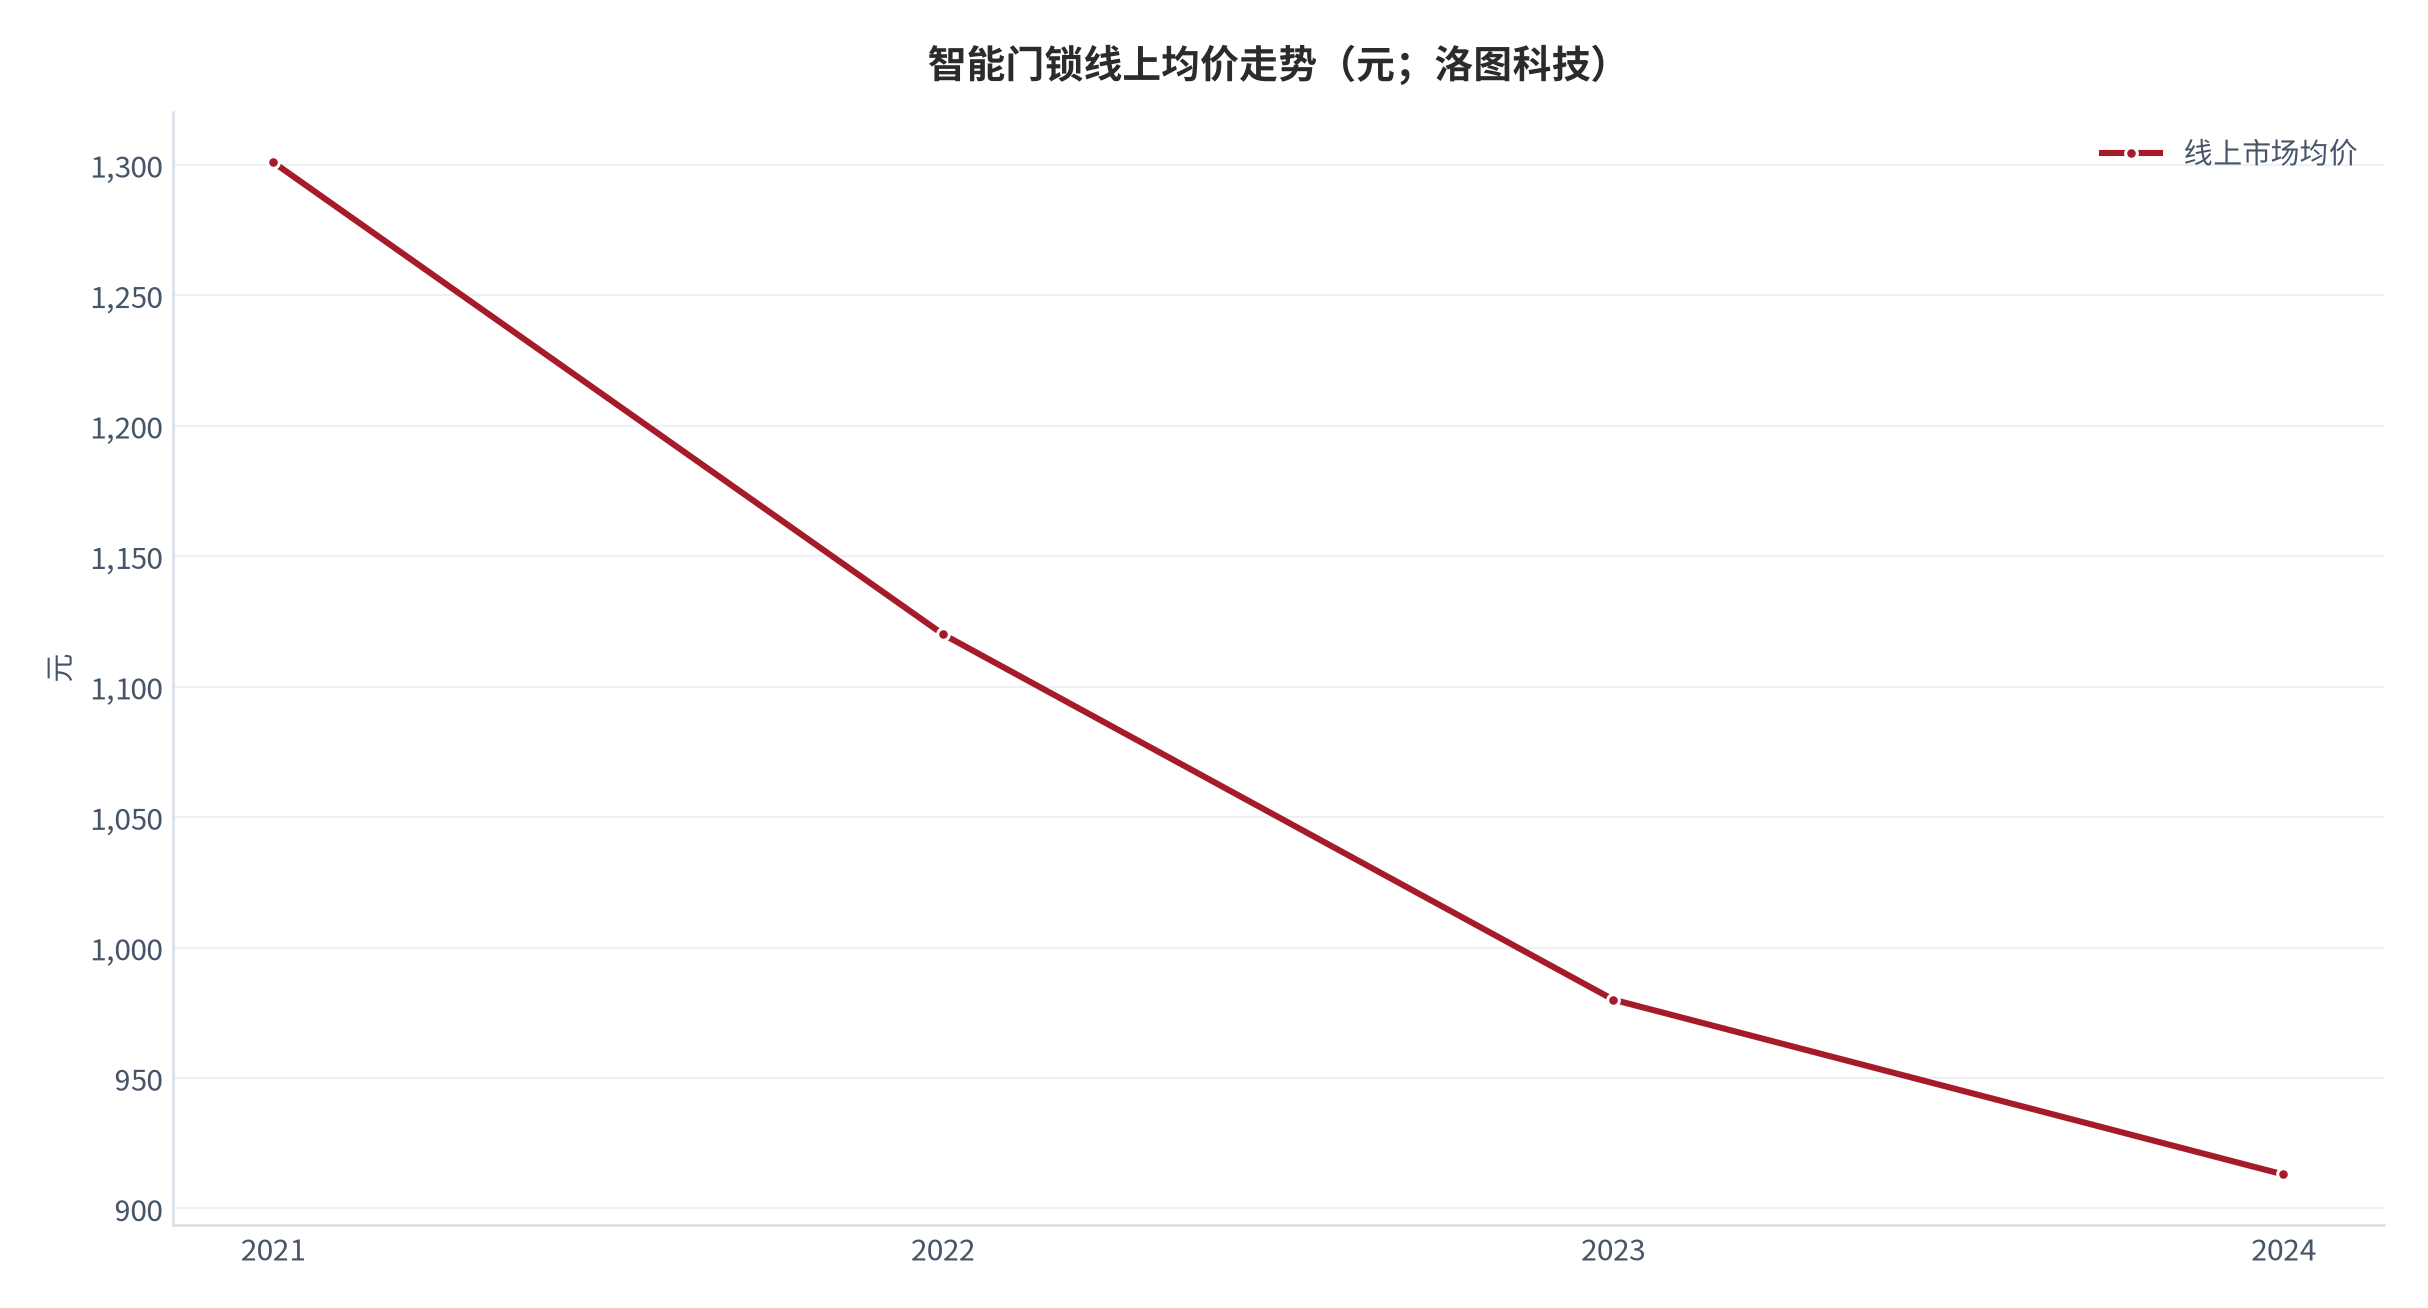
价格内卷是集中的催化剂。洛图:线上市场均价从 2021 年 1301 元降至 2024 年 913 元 [2];奥维:2024 年千元以下机型占比高达 62% [1]。低价机靠压缩电机、锁芯与云服务成本,把可靠性风险留到售后——这正是头部用质保与服务网差异化、白牌被出清的分界线。
技术功能渗透也在分化价格带:奥维数据人脸识别零售量占比 40%、零售额占比 49%,猫眼占比 54%,指静脉零售量 11%、零售额 18% [1]。带 3D 人脸/猫眼/指静脉的中高端机型均价显著高于千元机,头部聚焦 1500 元以上价位段,与白牌的千元内市场形成错位。
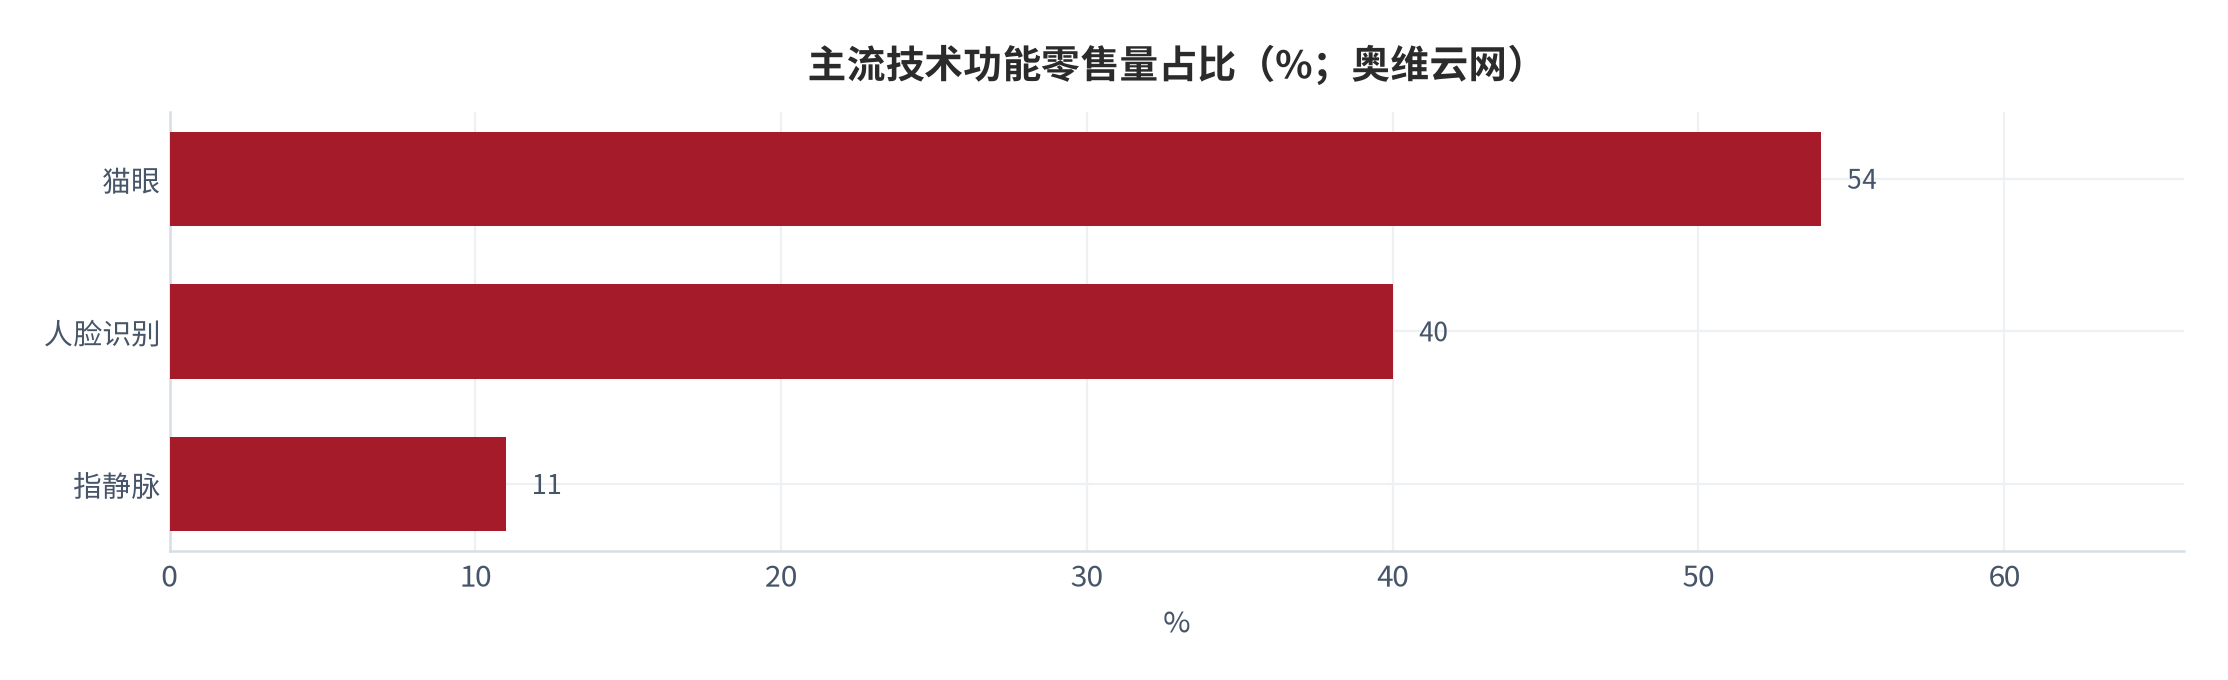
技术功能渗透还在抬高售后复杂度。人脸识别、猫眼与指静脉模块本身单价更高,也带来软件升级与隐私合规成本;头部有能力把这部分成本摊进中高端价格带,白牌则常在低价机里省略或降配这些模块,埋下后续维修与投诉隐患。
04成本与售后拆解(重点)
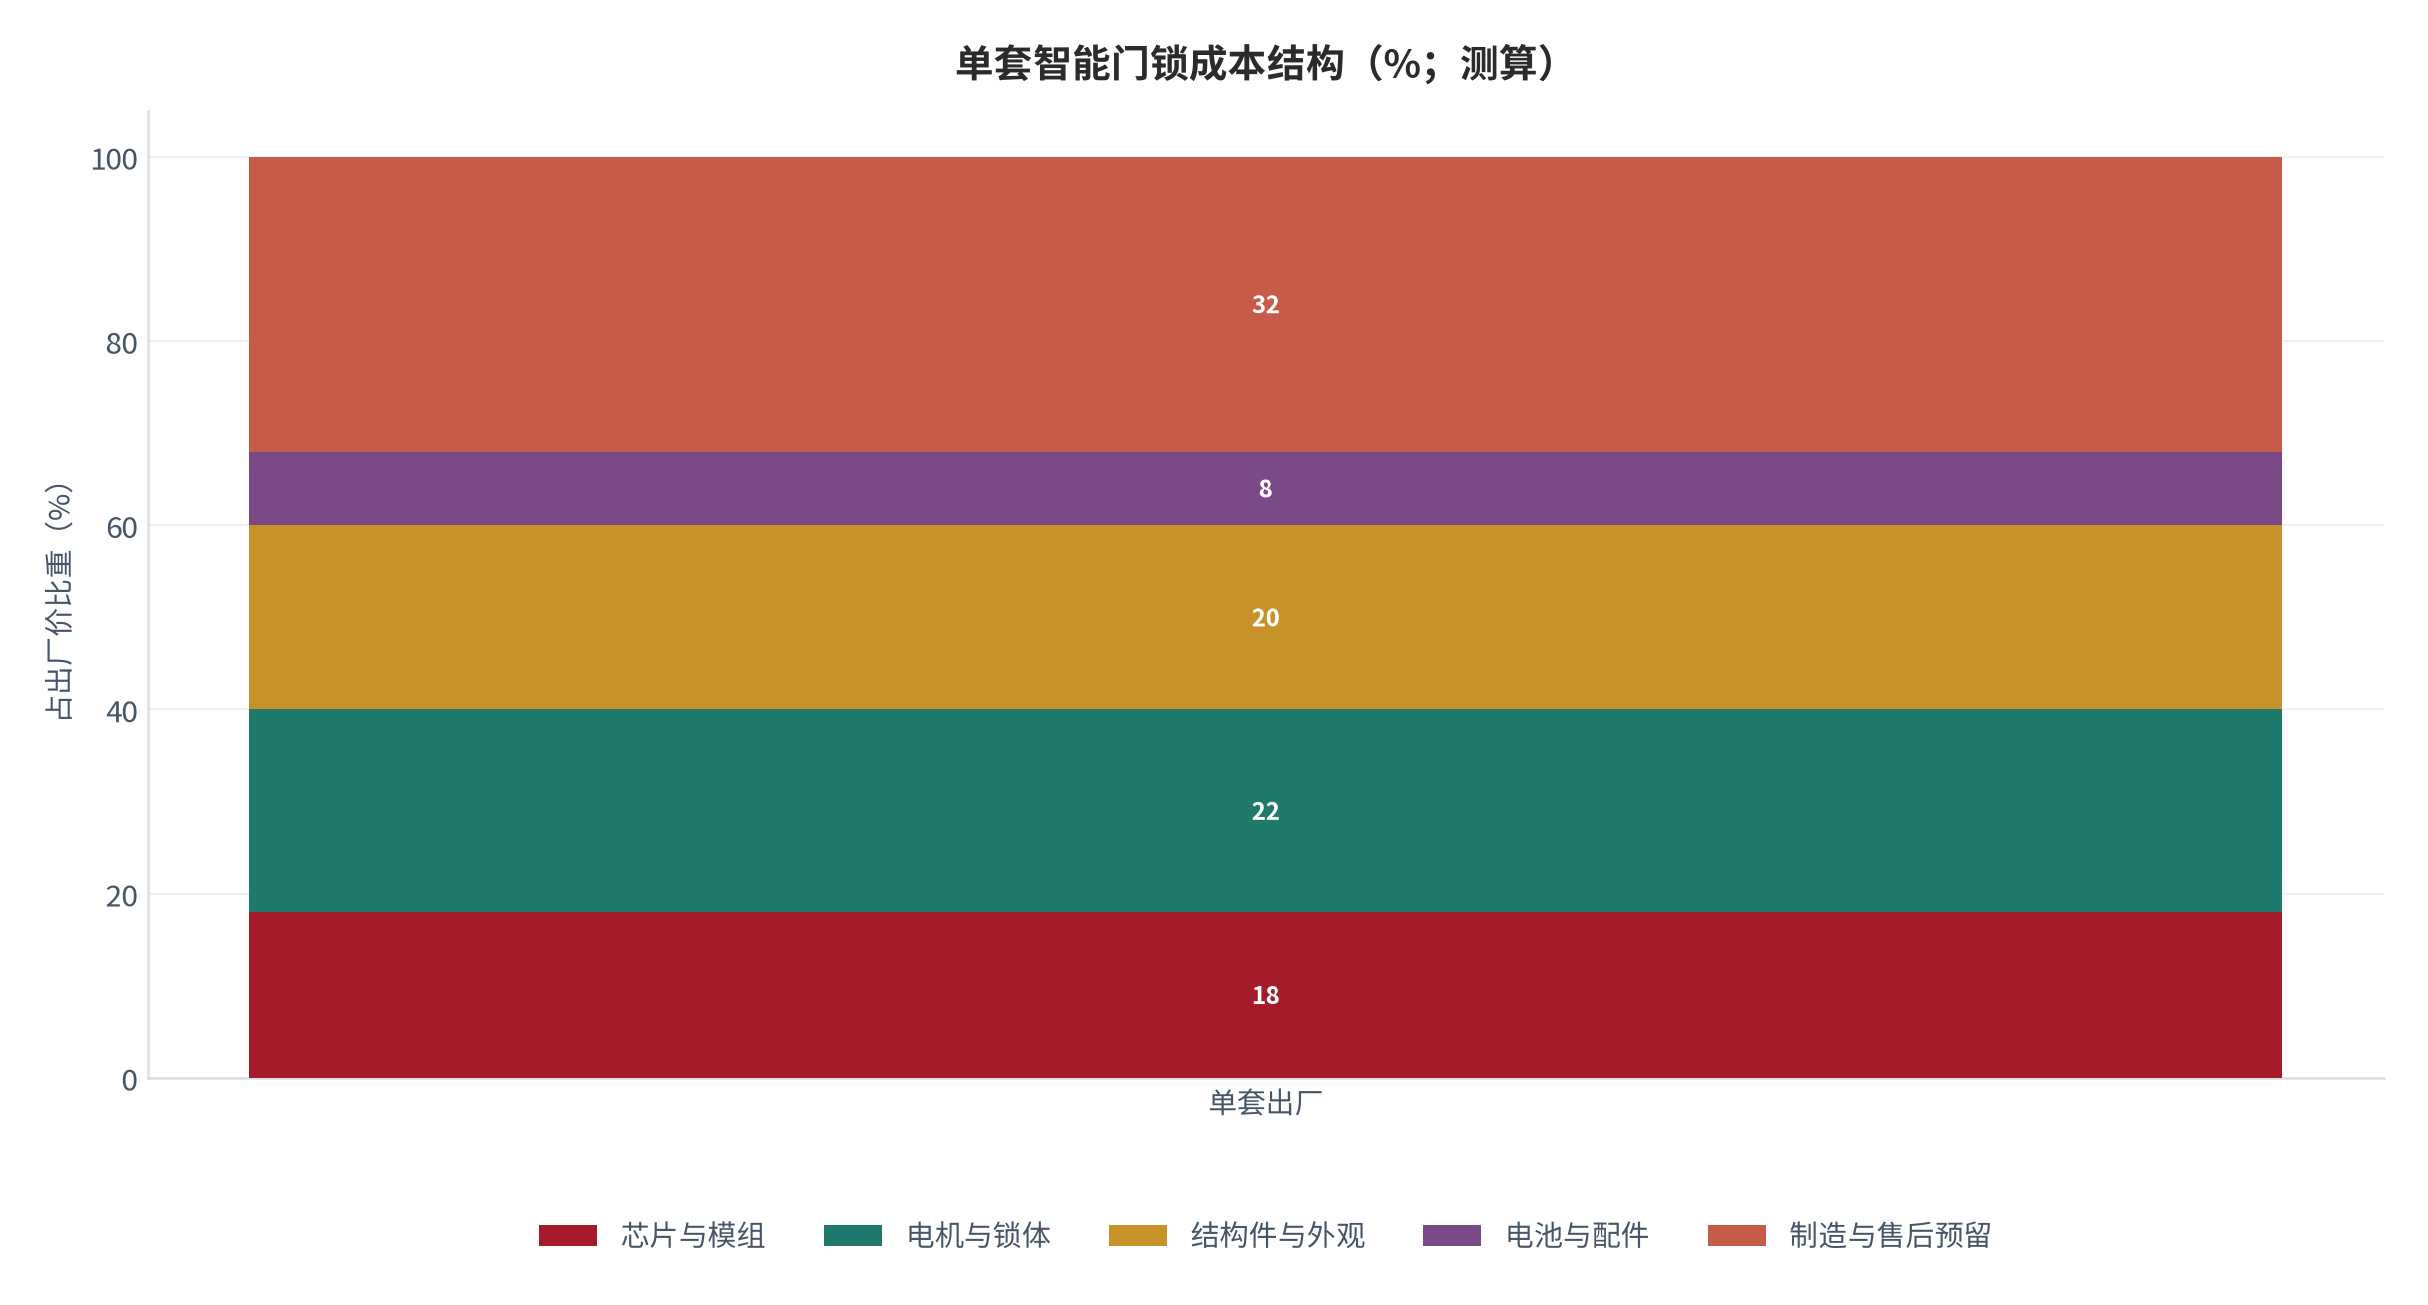
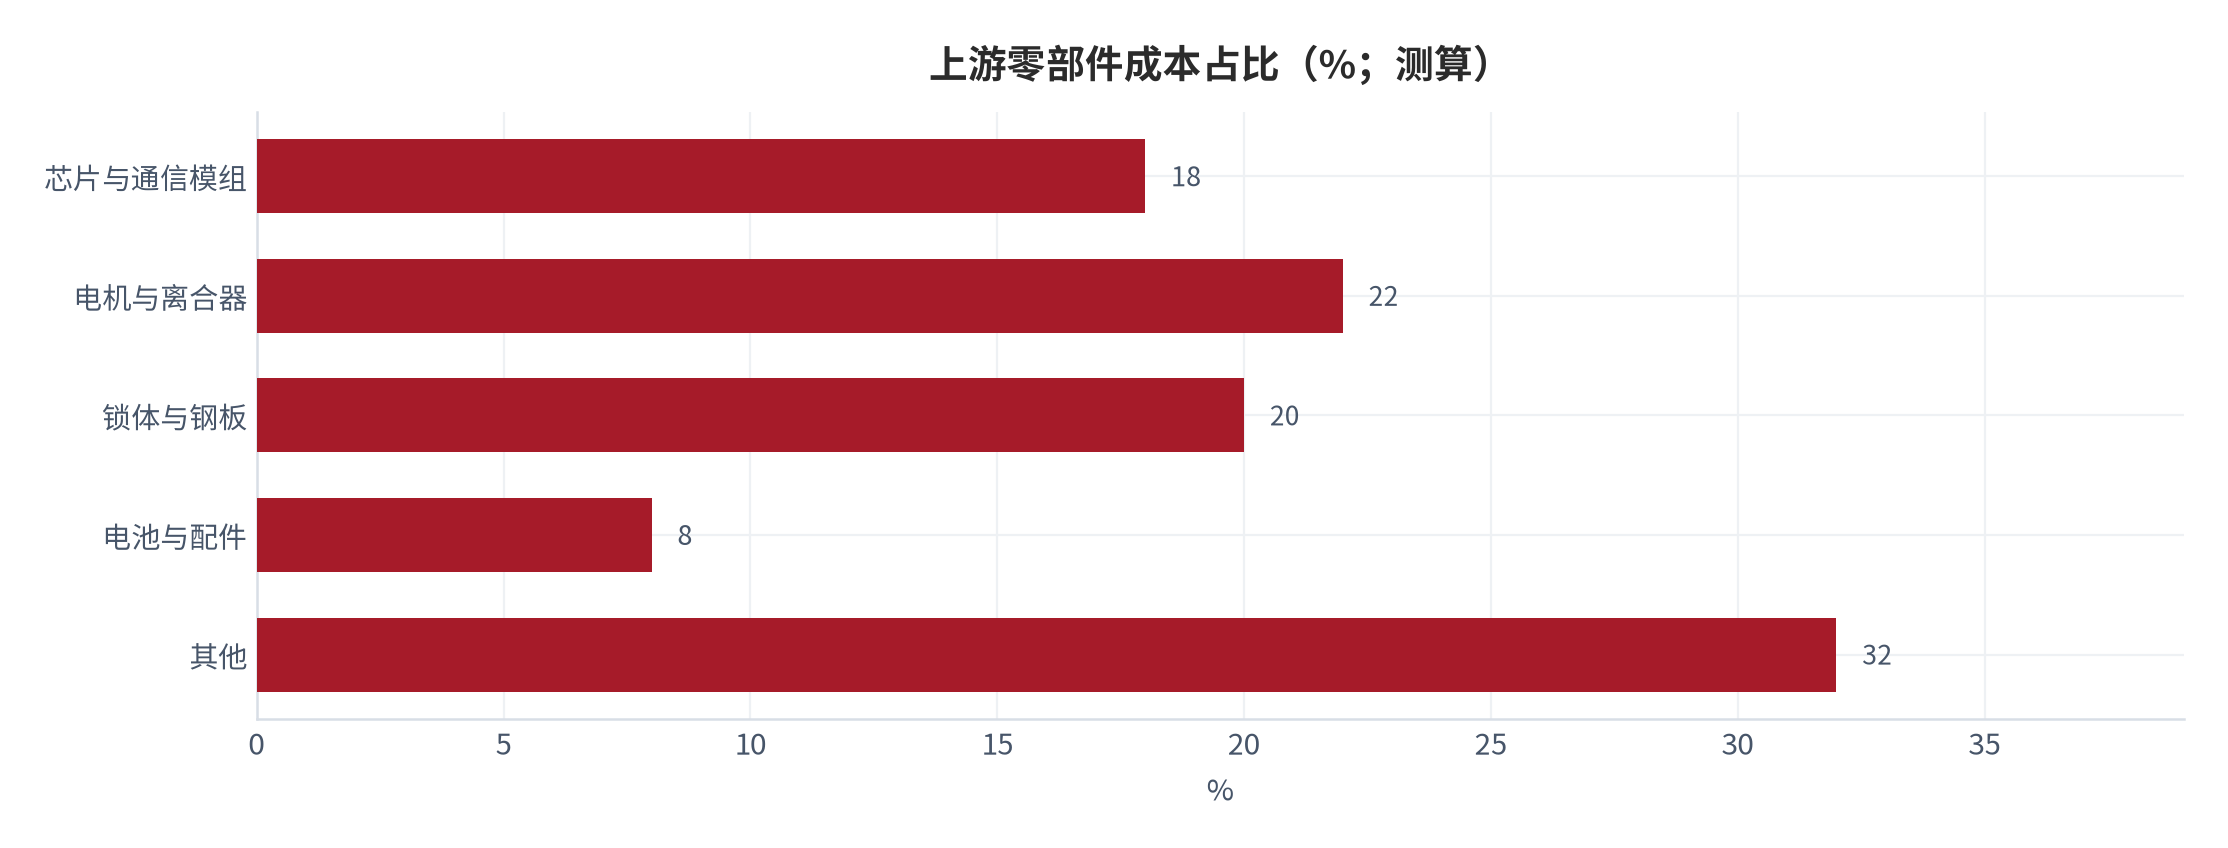
成本拆解是本报告核心。单套出厂成本约:芯片与通信模组 18%、电机与锁体 22%、结构件与外观 20%、电池与配件 8%、制造与售后预留 32%(测算)[10]。「制造与售后预留」占比最高,恰恰说明售后不是附属成本,而是出厂定价的内生项——这也是价格战难以为继的根源。
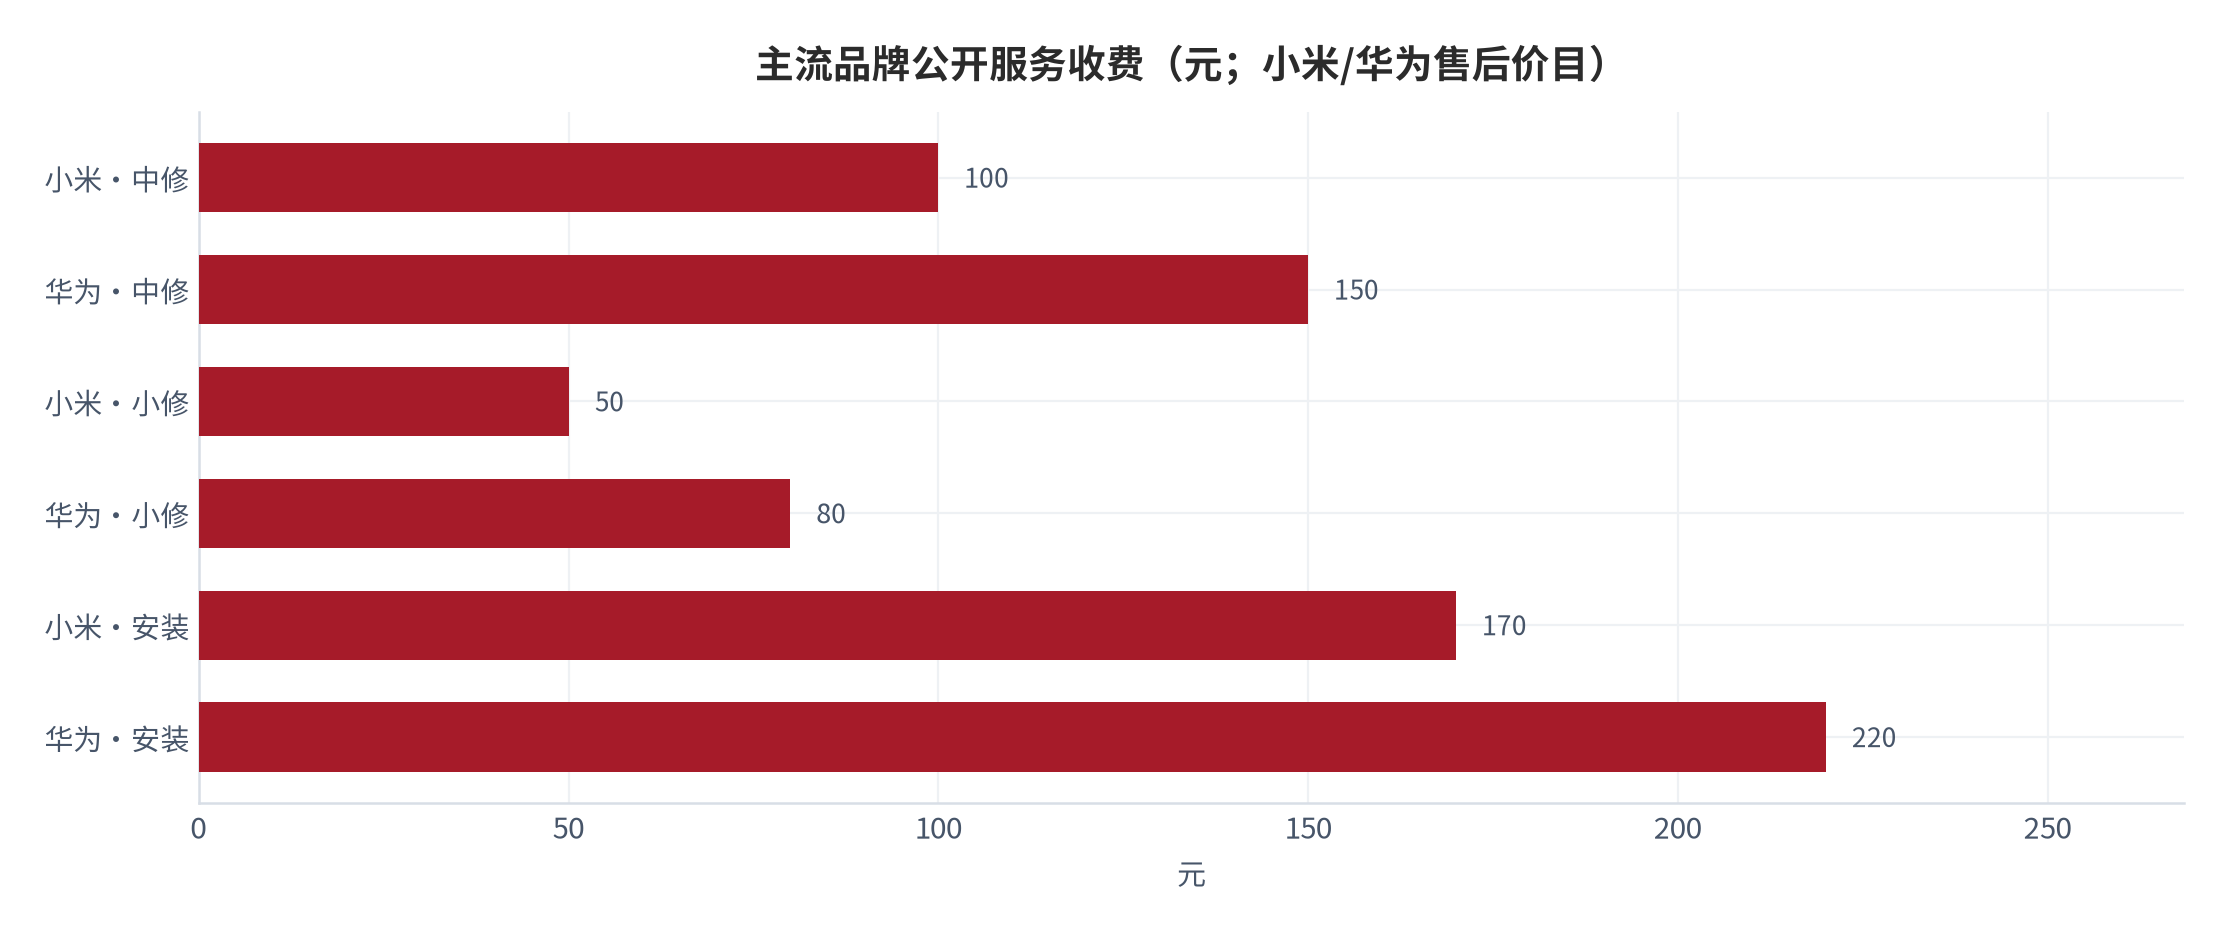
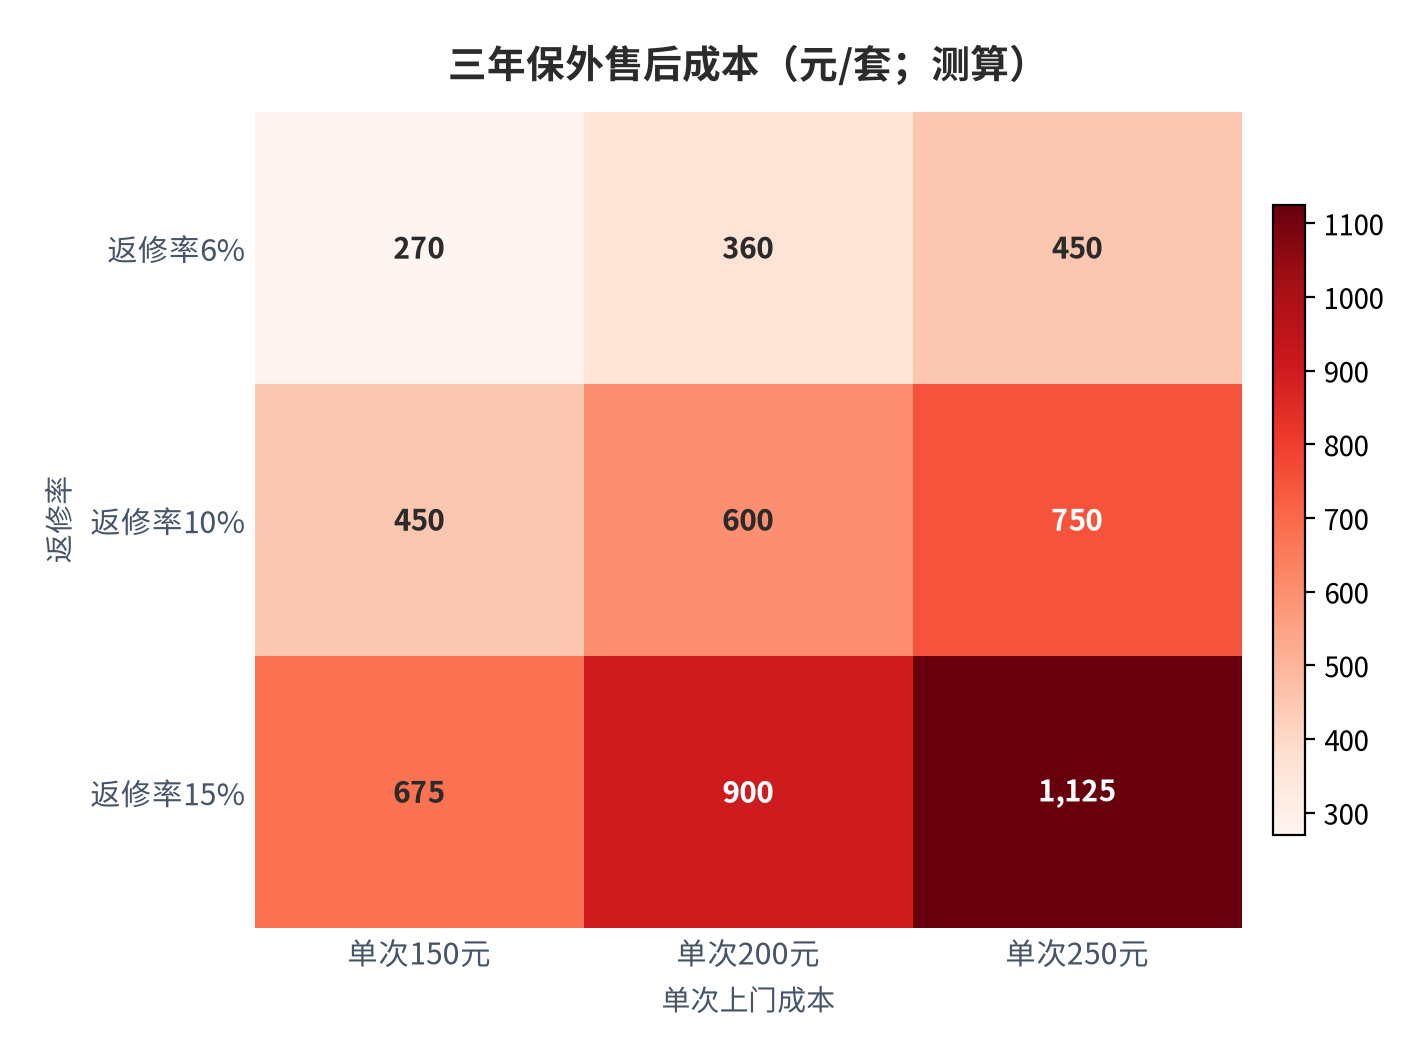
质保与维修把隐性成本显性化。主流品牌(德施曼/小米/凯迪仕)提供 3 年质保 [3][4];公开价目显示小米中修人工 100 元、小修 50 元,华为中修 150 元、小修 80 元,安装分别 170 元/220 元(首次多免费)[3][4]。第三方行情:上门约 50 元、电机更换约 160 元、整锁更换 1300–2000 元 [7]。保外单次上门 + 中修约 150–250 元/次(测算,以公开价目为锚)[12]。
返修率是利润的隐形开关。行业首年返修率缺乏公开权威统计,本报告以国抽不合格率与质保外维修频率推算:行业均值约 6%–10%、白牌显著更高(测算)[11]。叠加国抽:2024–2025 年网售电子门锁 156 批次中 51 批次不合格(约 33%),其中防破坏报警功能不合格 15 批次、安全性要求 4 批次 [5]——不合格率越高,质保期内维修越频繁,出厂「制造与售后预留」越不够,利润漏损越大。
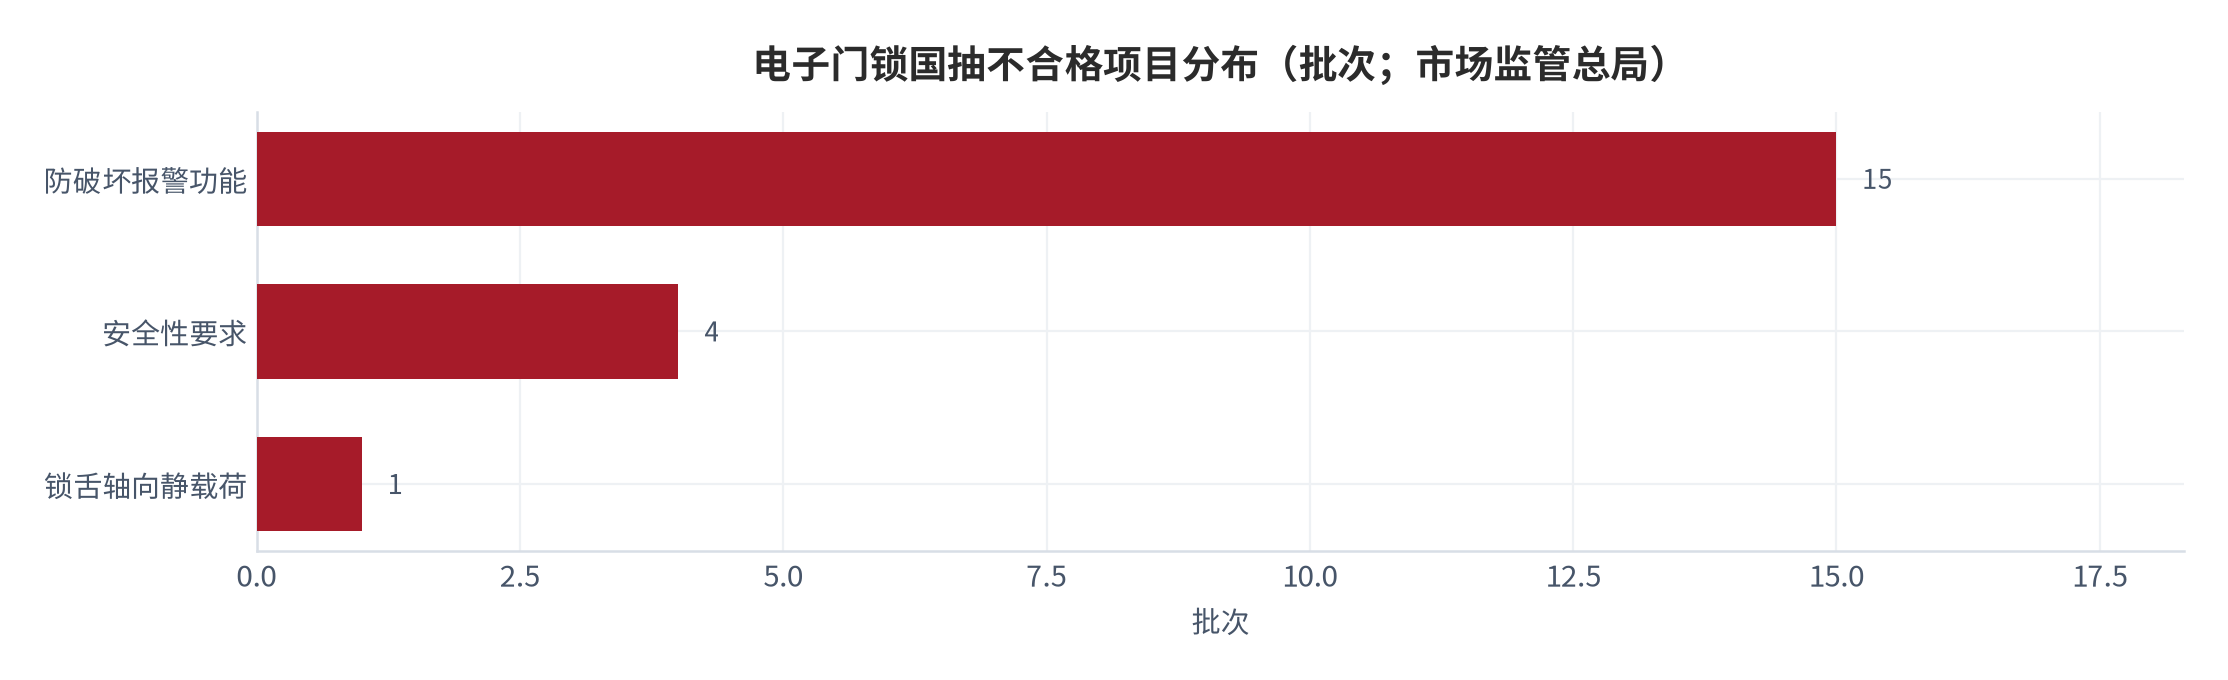
不合格率对质保成本的传导是隐蔽的。国抽约 33% 的不合格率 [5] 若映射到在保产品,意味着每三台在保锁中可能有一台触发免费维修;按公开中修 100–150 元/次 [3][4],质保预留不足的品牌将被迫在利润表上计提售后支出,这正是「制造与售后预留 32%」成为最大成本项的经营含义。
05渠道与售后履约
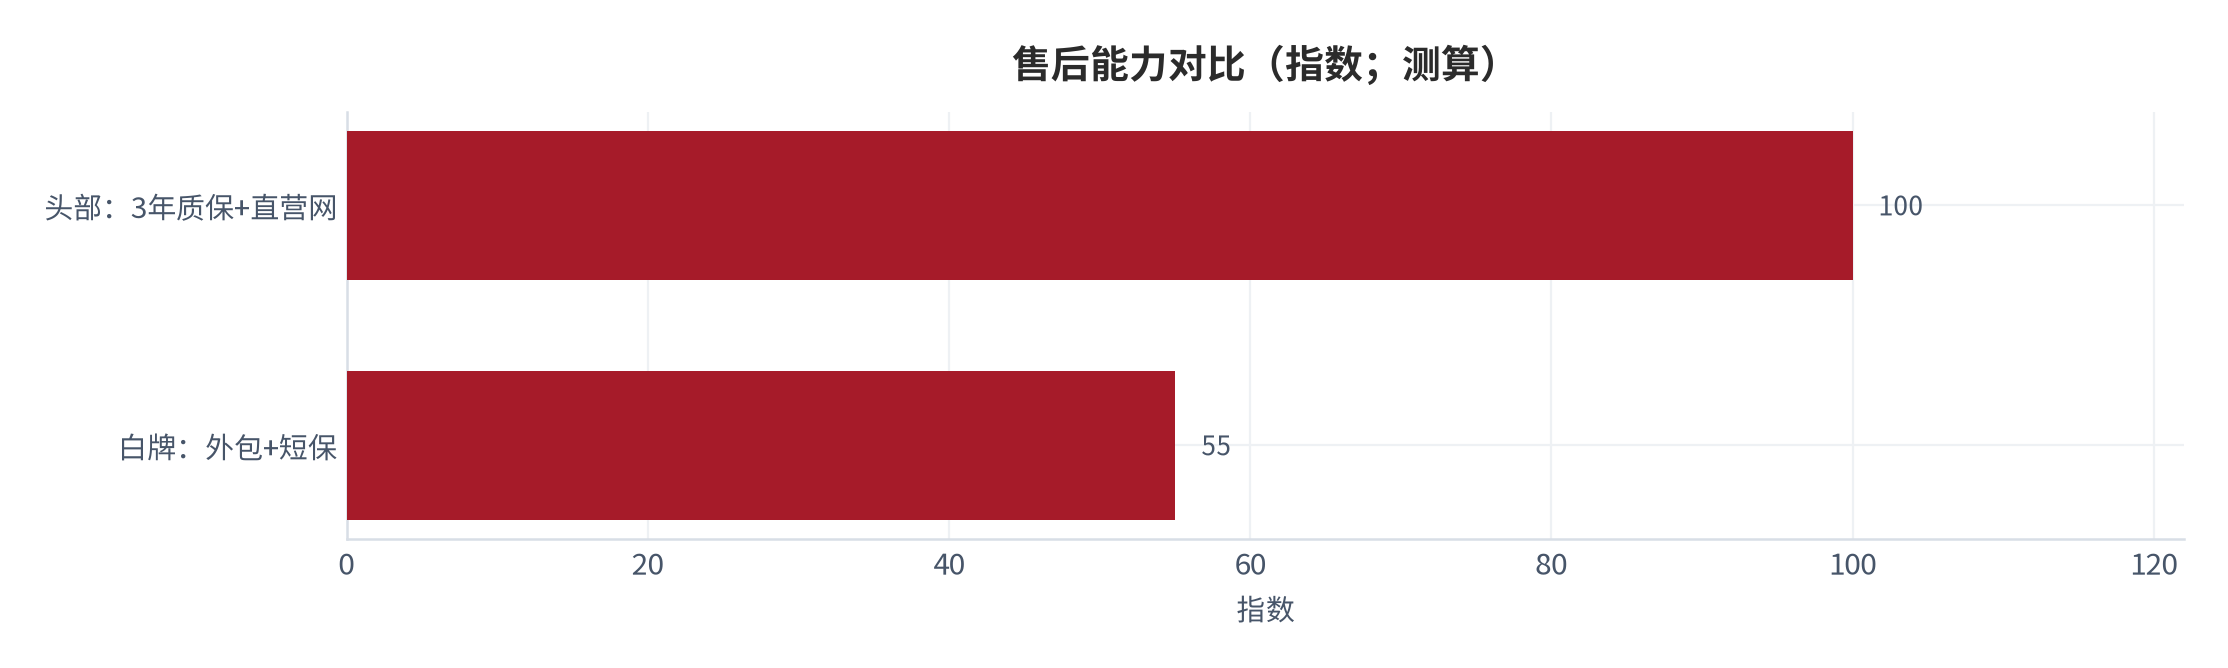
渠道结构中,线下零售仍是最大入口(42%)、线上 39%(奥维 2024)[1];但售后履约模式才是利润分水岭。本报告测算售后履约中品牌直营/授权服务网约 55%、第三方平台接单约 30%、寄修返厂约 15%(测算)[12][15]。直营/授权网响应快、责任清晰,白牌多把安装与售后外包给第三方,过保后的「踢皮球」与「小病大修」推高客诉与复购流失。
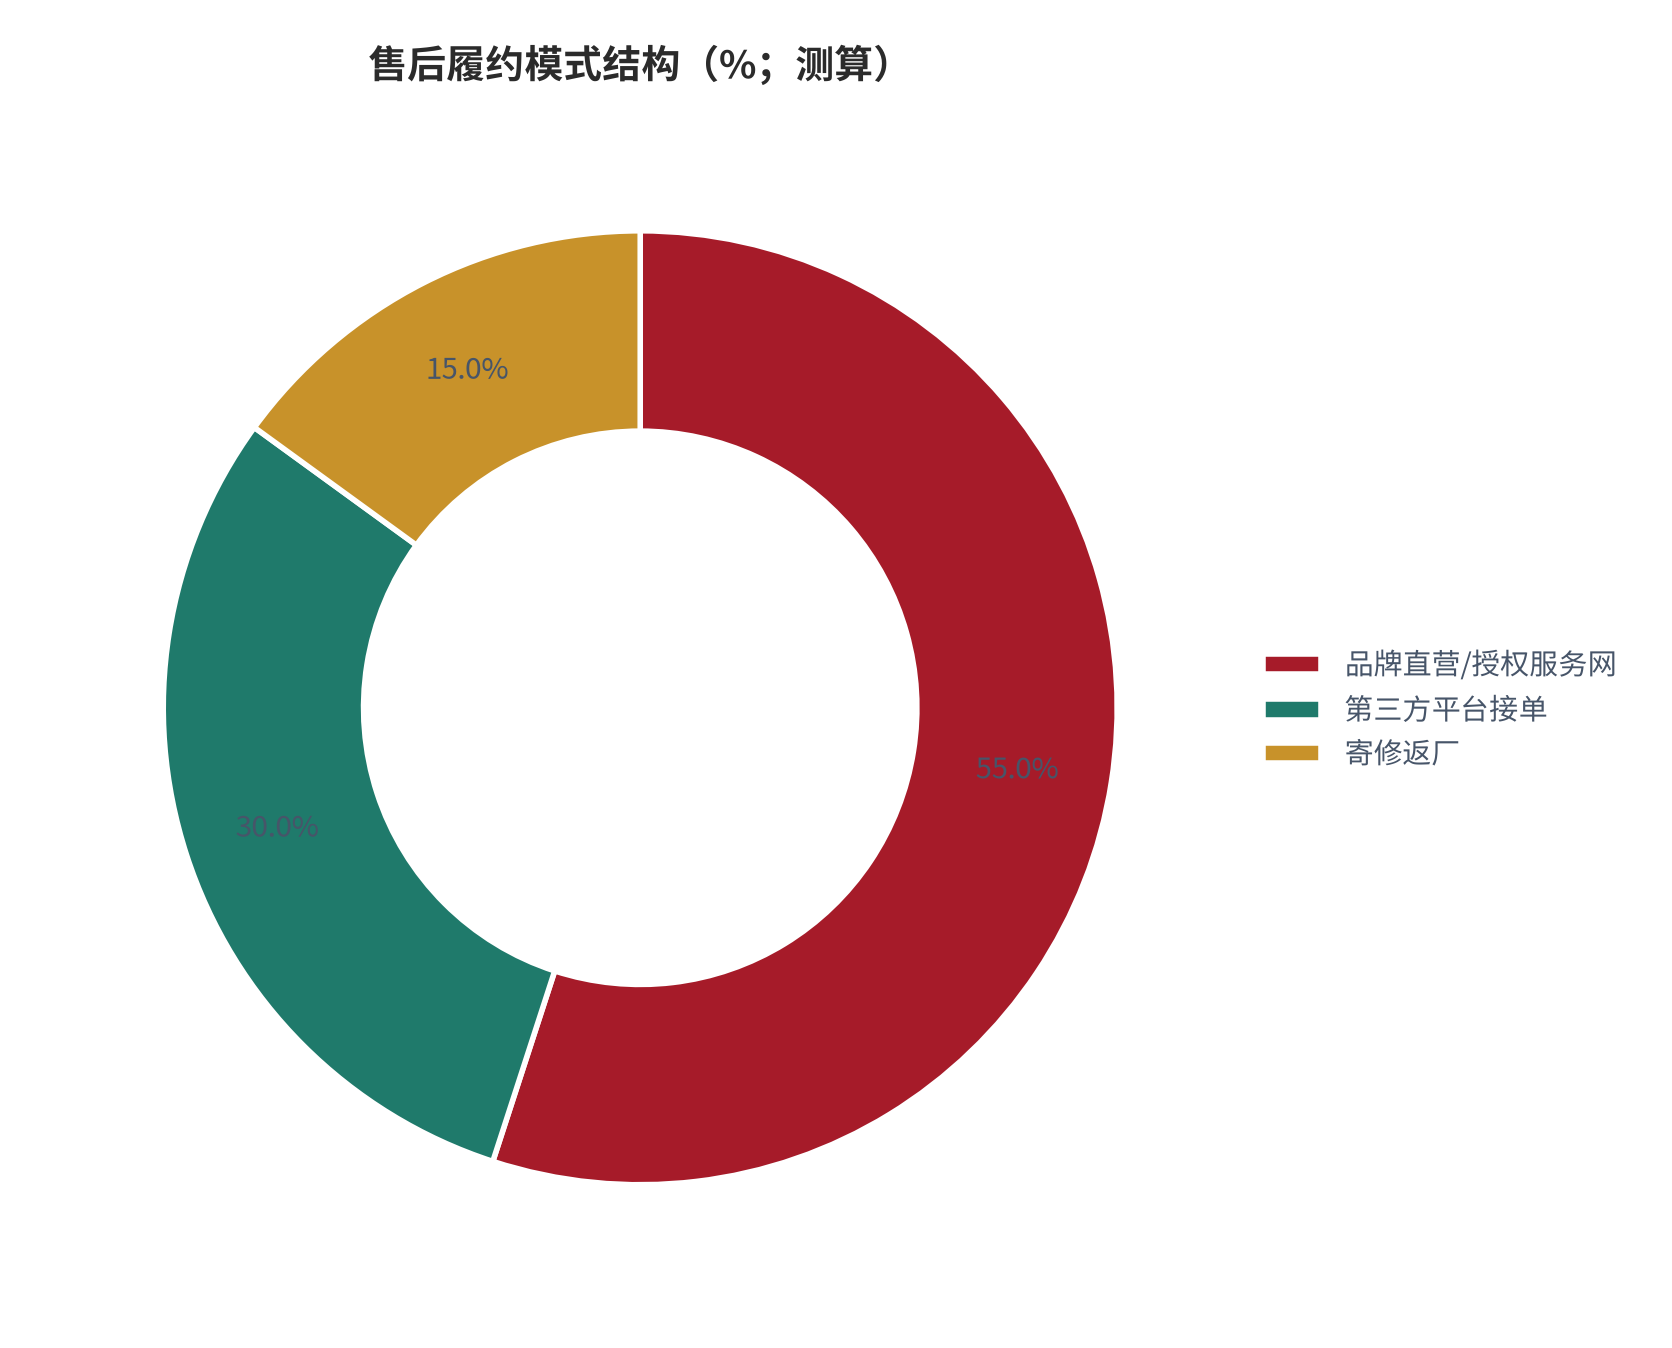
服务网密度直接转化为复购与转介绍。头部在城市级服务网点覆盖与上门时效上投入,初期成本高但把一次性交易变成长周期服务关系;而低价套餐把安装外包,售后成本与客诉双高。服务的标准化程度,是头部与白牌在第二战场的分化点,也是本报告把售后单列为核心章节的原因。
服务时效本身就是口碑资产。头部城市级网点能做到「当日/次日上门」,而第三方外包常出现「踢皮球」与工期拖延;在门锁故障直接影响进门安全的场景下,时效差距会转化为复购与转介绍的结构性差异,而非一次性体验。
06安全认证与标准
安全是智能门锁不可逾越的底线,也是区分白牌与头部的硬标尺。行业标准 GA 374-2019《电子防盗锁》(公安部,2019-04-01 实施,替代 2001 版)将安全级别分为 A/B 两级、B 级为高安全:A 级防技术开启 5 分钟、B 级 10 分钟;耐久性由 3000 次提高到 10000 次;主锁舌轴向静压力 A 级 1000N、B 级 3000N;并新增防强电场(50V/m)与强磁场(0.5T)技术开启要求 [6]。锁芯则应以 C 级(GA/T 73-2015 机械防盗锁)为底线。
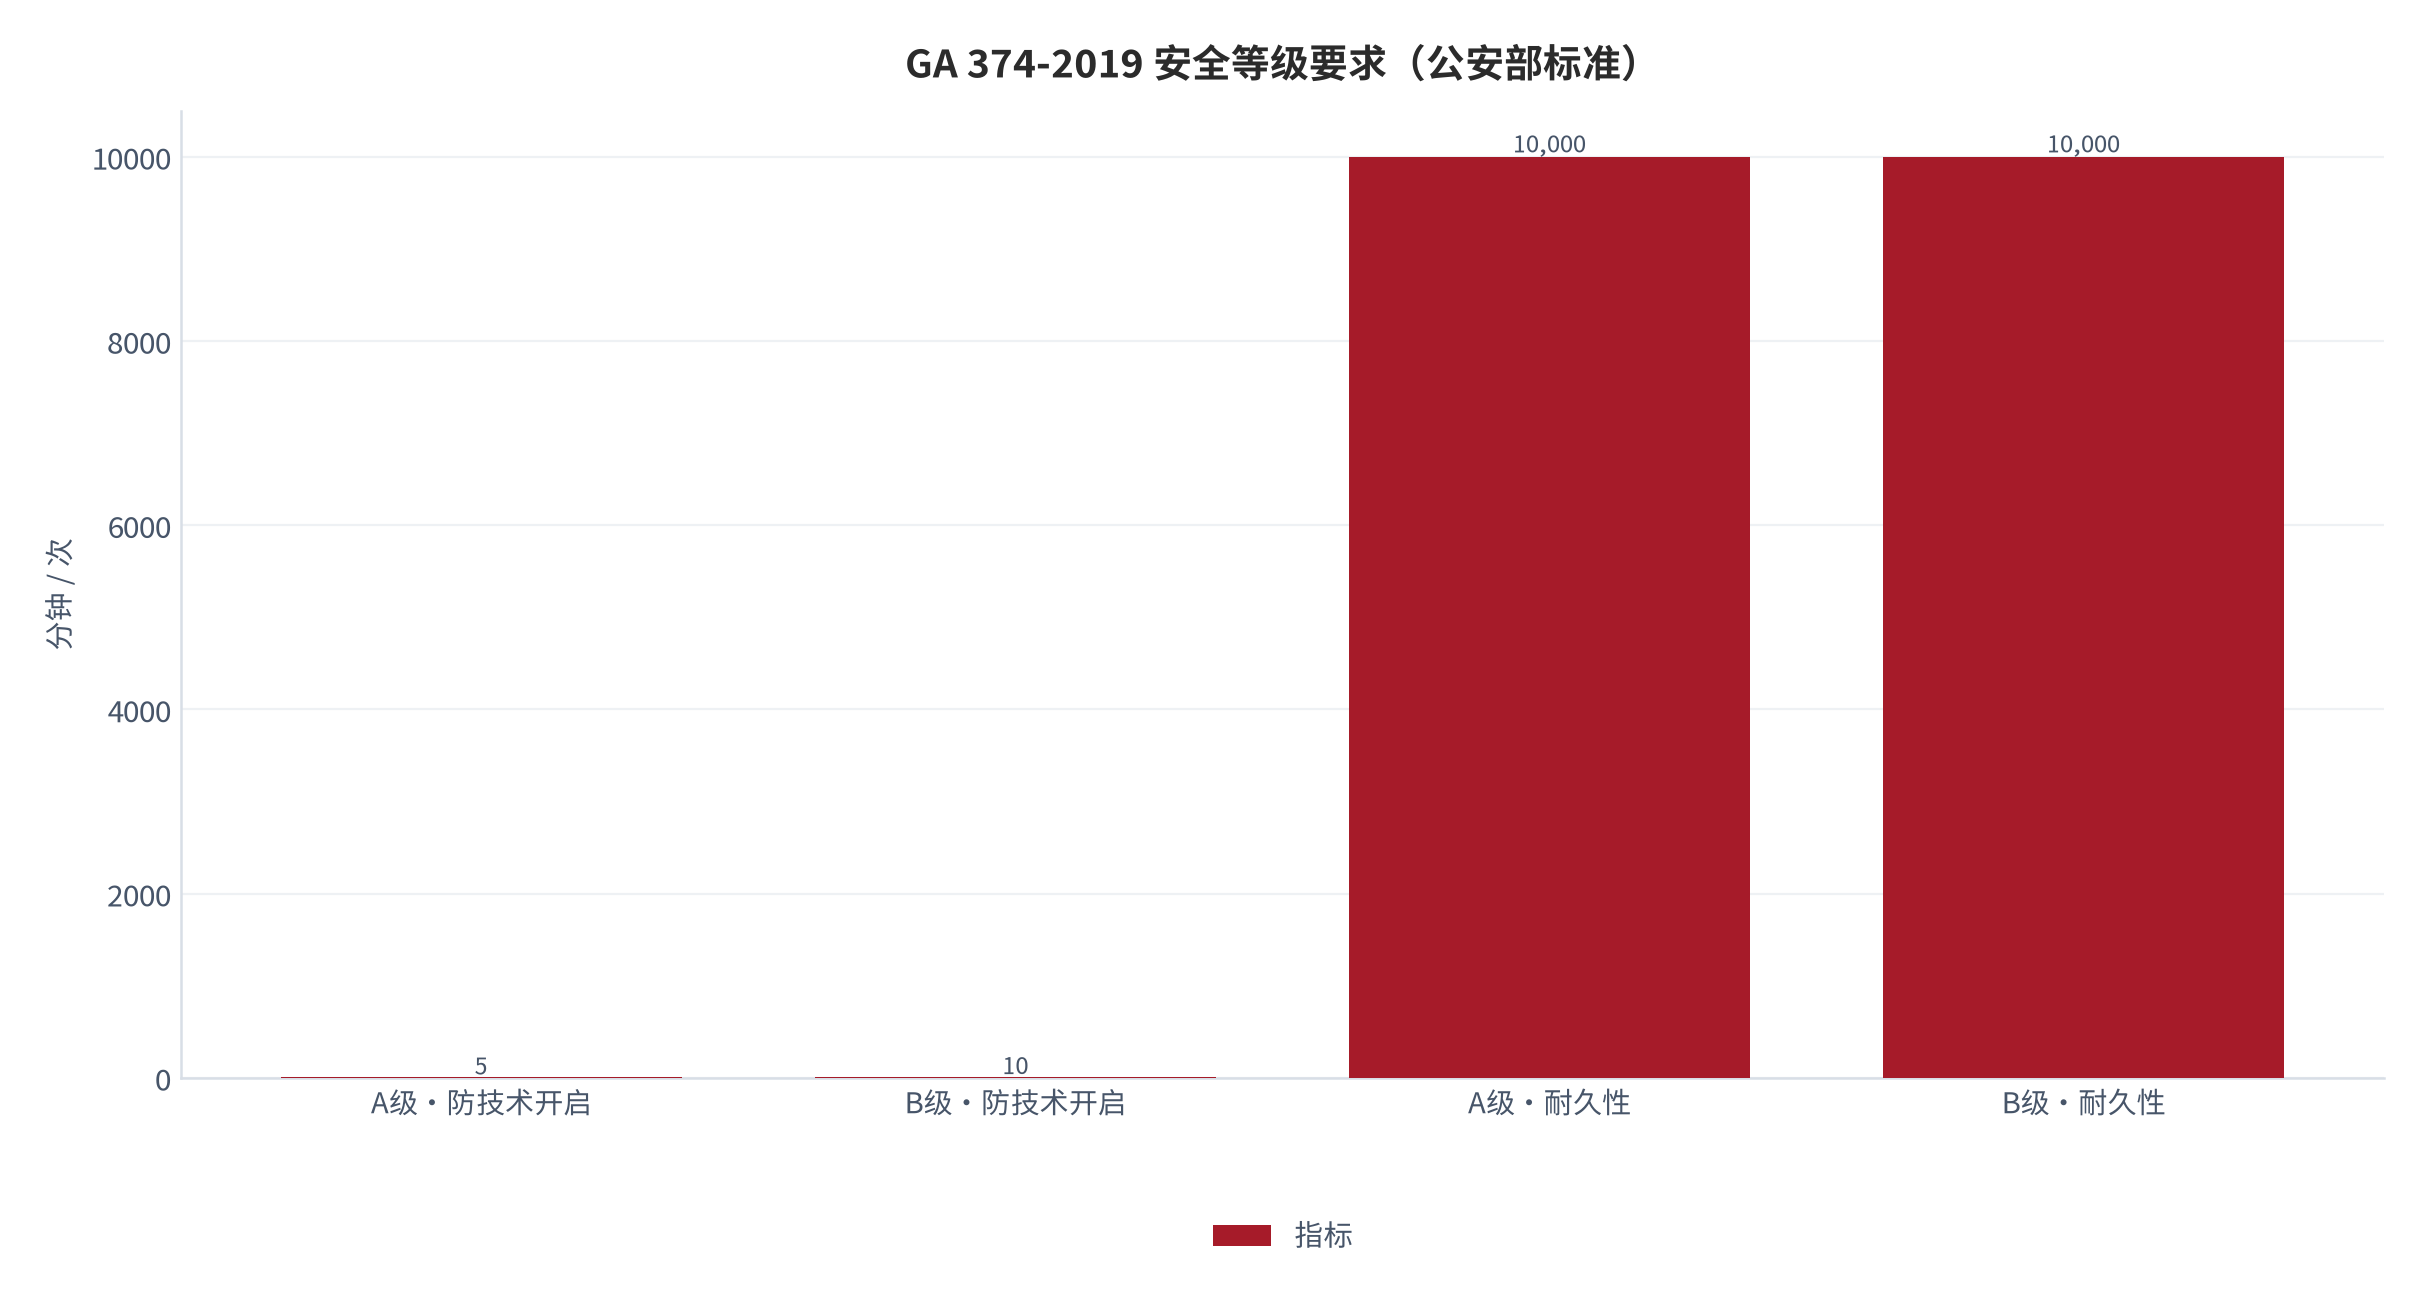
新国标进一步补上网络安全短板。《网络安全技术 智能门锁网络安全技术规范》国家标准于 2025-04-01 实施,针对云端身份、通信加密与防破解提出要求 [8]。对消费者而言,选购时认准 GA 374-2019(B 级)+ C 级锁芯 + 新国标网络安全,比单纯比价更能规避「坏人防不住、主人打不开」的风险。白牌不达标即隐患,这也是质量国抽高不合格率的制度性根源。
对消费者的可执行清单因此清晰:第一步看执行标准是否标注 GA 374-2019(优先 B 级)与锁芯是否 C 级;第二步看是否通过 2025 年新国标网络安全要求;第三步比质保年限与本地服务网点,而非只看单价。三步中前两步是安全底线,第三步是成本底线。
07测算模型
本报告用「存量 × 年换新率 × 单套均价 + 增量渗透」还原真实规模与售后成本。给定存量装机 S(约 0.84 亿套 [9])、年自然换新率 r(中性约 12%–15%,对应换锁周期 5–8 年测算 [13])、单套均价 p,年存量焕新需求 ≈ S×r×p;增量来自渗透率提升带来的首装。售后成本侧用「返修率 × 单次上门成本 × 质保期」做三年敏感性。
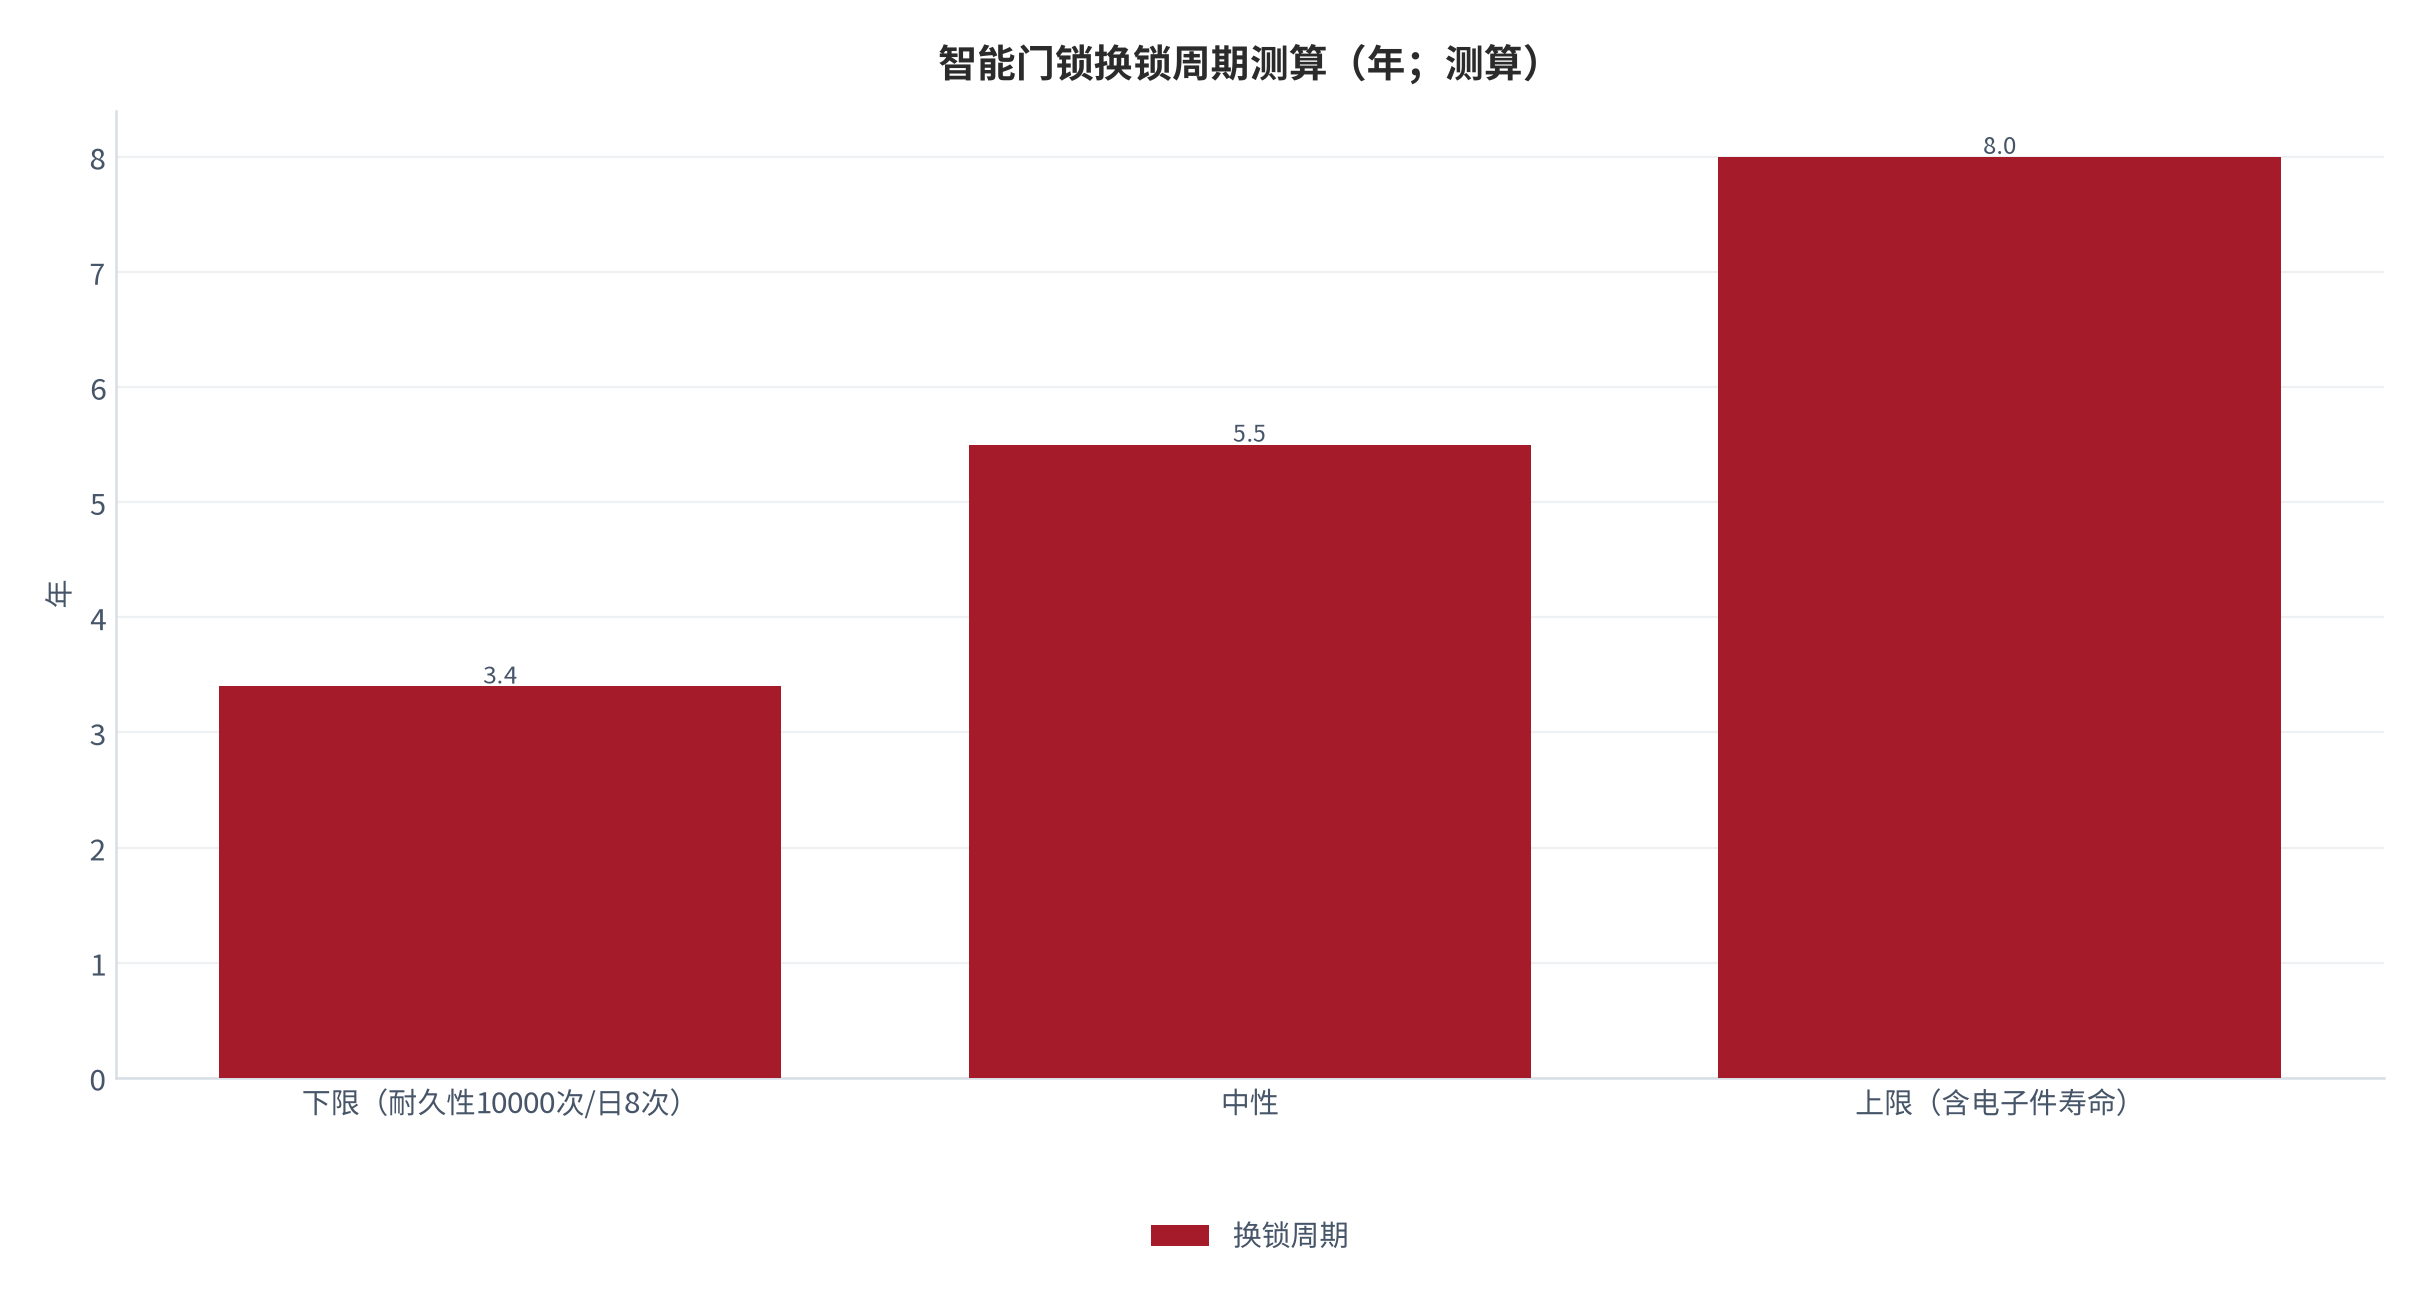
换锁周期测算:按 GA 374-2019 耐久性 10000 次、家庭日均约 6 次开关,理论寿命约 4.6 年;叠加电子件(电池、模组)寿命与质保节奏,中性换锁周期取 5–8 年(测算)[13]。周期越短,存量焕新越频繁,头部服务网变现越厚——这是「存量逻辑」优于「新房逻辑」的量化支点。
三情景零售量:基于渗透率年均提升 2–3 个百分点与换锁周期,2028 年全渠道零售量中性约 2750 万套、保守 2300 万套、乐观 3380 万套(测算)[14]。弹性主要来自渗透率与换新率假设,而非价格——呼应「看渗透率与存量而非看出厂价」的核心判断。
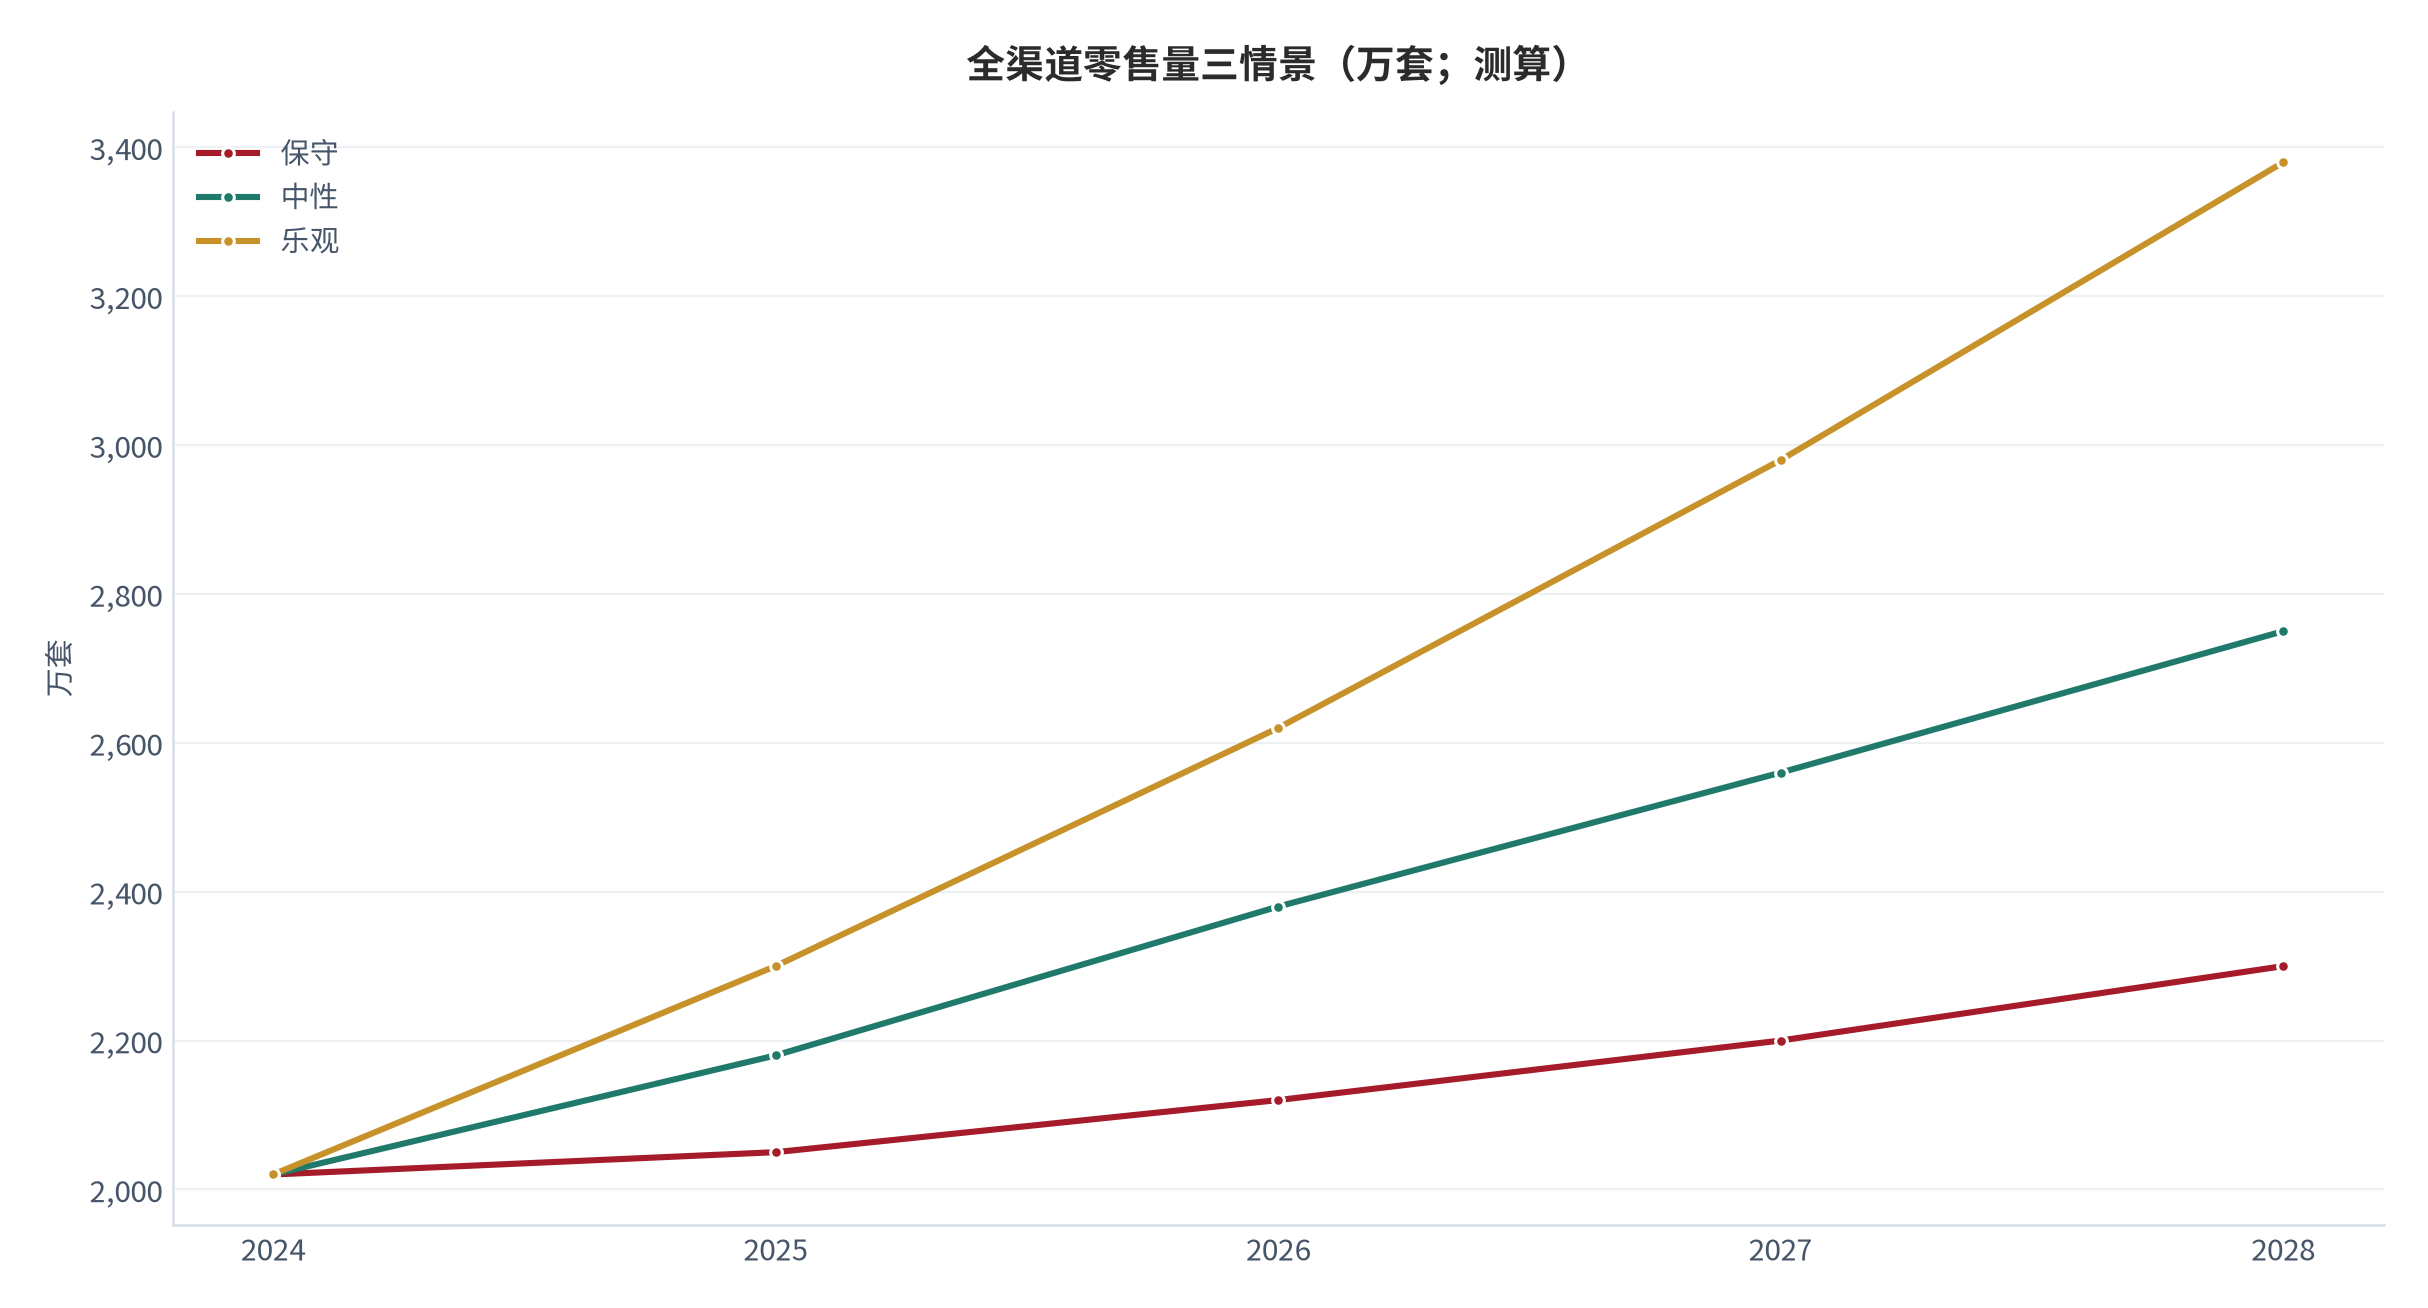
三情景的弹性主要来自渗透率与换新率假设而非价格假设:若渗透率年增仅 1 个百分点(保守),2028 年约 2300 万套;若年增 3 个百分点且换锁周期缩短至 5 年(乐观),则约 3380 万套 [14]。两者差距约 1080 万套,说明行业胜负手在需求结构而非单价,也呼应「看渗透率与存量而非看出厂价」的核心判断。
08风险
风险提示(与正文判断一一对应):
- (一)价格战深化,千元机占比继续上行,出厂利润被吞噬 [1][2]。
- (二)质量与返修风险,国抽高不合格率使质保成本超预期 [5][11]。
- (三)品牌出清加速,中小品牌资金链与售后断供风险 [2]。
- (四)上游芯片与电机供给波动,成本曲线抬升 [10]。
- (五)新国标执行节奏不确定,合规成本分化。
头部与白牌在售后能力上的分化,是风险(二)(三)的缓冲垫也是放大器:头部用直营网把返修成本内部化、转化为复购,白牌外包售后则在过保后集中暴露。这一分化在国抽高不合格率环境下被放大,也是本报告把「质保 + 服务网」列为投资与研究第一变量的原因。
上述五类风险中,(二)质量返修与(五)新国标合规相互强化:国抽高不合格率 [5] 若叠加新国标执行收紧,白牌不达标产品面临下架与退出,反而加速向头部集中。真正能同时抵御两者的,只有达标供给与可控质保,这也是本报告把标准与安全单列章节的原因。
09结论
结论:智能门锁的毛利真相不在「出厂价低不低」,而在「装机存量 × 返修率 × 单次上门成本」与「质保 + 服务网」的对冲能力。头部靠 3 年质保与直营服务网把售后做成复购入口,白牌靠低价与外包把风险留到过保后,两者加速分化。安全维度上,GA 374-2019(B 级)+ C 级锁芯 + 新国标网络安全是底线,不达标即隐患。
落到研究口径:智能门锁的估值锚不应只看销量与均价,而应拆成「渗透率弹性 × 质保成本可控性 × 服务网密度」。当行业从新房工程切到存量 C 端,质保与服务确定的复利高于单次硬件毛利,这正是头部在均价三年连降时仍能维持份额与口碑的根本原因。
对消费者的启示同样清晰:同价位优先选质保 3 年、服务网点覆盖到的品牌,把「买锁」看成「买三年上门服务」,比单纯比单价更不易踩坑。行业的胜负手,从来不在「卖得多便宜」,而在「修得有多稳」。
对渠道与从业者的启示同样明确:经销商若只靠千元机走量,在出清周期里最先被淘汰;能承接存量焕新、把质保透明化、用服务网做复购的门店,才是在价格内卷中活下来的那一批。研究智能门锁,比的是「修得稳」而非「卖得廉」。
10产业链与上游(芯片·电机·锁体)
上游决定成本曲线的刚性。单套成本中芯片与通信模组约 18%、电机与离合器约 22%、锁体与钢板约 20%、电池与配件约 8%(测算)[10];其中电机、离合器与锁体是可靠性与返修的主因,也是白牌降配的重灾区。头部凭规模采购把上游波动更多内部消化,中小厂对芯片与电机价格更敏感。
电机的可靠性是返修的第一来源。离合器与电机在频繁启闭中承受机械疲劳,白牌为降本采用非标电机与塑料齿轮,是国抽「安全性要求」不合格的隐性成因之一 [5][10];头部用工业级电机并把这部分成本计入「制造与售后预留」,本质是预防性投入。
云服务是隐性成本项:联网型锁依赖云端身份与通信,按 GA 374-2019 的联网型分类需上传报警与事件记录 [6]。中小品牌若租用第三方云且无持续投入,存在停服「变电子垃圾」的风险(行业媒体报道的断供案例)[5 上下文],这也是上游「软成本」被低估之处。研究智能门锁,必须沿「芯片—电机—锁体—云」全链条拆解,单看终端单价会被严重误导。
从投资与采购视角,上游「软硬兼施」:硬件端电机与锁体决定可靠性,软件端云端身份与通信决定存续风险。研究智能门锁企业,应同时追问「电机是谁的、云是谁的、停服怎么办」,单看终端销量与均价会被严重误导。
11可比品牌速览与售后归因
把「存量—返修—服务」框架落到头部样本,用质保与服务网做归因。小米、德施曼、凯迪仕均有 3 年质保与公开服务网 [3][4],在 CR4 升至 36.8% 的背景下,售后不是成本负担,而是份额护城河。
| 品牌 | 市场地位 | 质保 | 售后模式 |
|---|---|---|---|
| 小米 | 2024 出货第一(>150 万套)[2] | 3 年 [3] | 直营 + 授权,首次安装免费 |
| 德施曼 | 线上销售额第一 [2] | 3 年 | 直营 + 授权服务网 |
| 凯迪仕 | 线上销量第三 [2] | 3 年 | 直营 + 授权服务网 |
| 白牌/长尾 | 2023–2024 退出约 170 品牌 [2] | 多 ≤1 年 | 外包第三方平台 |
三家的共同点是把质保与服务网当作竞争资产:小米以生态与上门网络覆盖高频 C 端 [3];德施曼、凯迪仕聚焦 1500 元以上中高端、用服务支撑溢价 [2]。这与白牌「低价 + 短保 + 外包」形成利润结构的根本差异——前者把售后做成复购入口,后者把风险留到过保后集中暴露。
需要明确局限:本表份额来自洛图、质保来自品牌官方售后政策,毛利率等财务数据未逐家披露,仅用于说明「头部 vs 白牌」的售后结构梯度方向,不构成对单一公司的投资建议。结论的有效区间仅覆盖有明确质保与服务网披露的头部品牌。
由此给出的跟踪口径:把「服务网点数、三年返修率披露、国抽不合格率 [5]」列为先行指标,置于销量与均价之前。当三家头部中任意一家的服务网扩张放缓且返修率上行,本报告的售后护城河判断需要修正。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 奥维云网(AVC) 2024 中国智能门锁行业白皮书(72 页) |
2024 年市场渗透率 27.9%、全渠道零售量 2020 万套(同比 +8%)、行业总产值约 196 亿元(同比 -2%);渠道结构线下 42%/线上 39%/房装 9%/工程 6%/运营商 4%;千元以下机型占比 62%;TOP10 品牌占零售额 74.7%;猫眼零售量占比 54%、人脸识别 40%、指静脉 11% 检索:2026-09-29 |
https://www.sgpjbg.com/labels/2024zhongguozhinengmensuoxingyebaipishu/1/7535202.html |
| [2] | 洛图科技(RUNTO) 2024 中国智能门锁市场情况 |
2024 年全渠道销量 1747 万套(同比 -3.0%);C 端占比 54.6%(+12pct)首超 B 端;CR4(小米/德施曼/凯迪仕/海尔)36.8%(+7pct);小米出货超 150 万套第一、德施曼线上销售额第一、凯迪仕第三;2023–2024 退出约 170 品牌;线上均价从 2021 年 1301 元降至 2024 年 913 元 检索:2026-09-29 |
https://finance.sina.com.cn/tech/roll/2025-01-20/doc-inefqwaf9115922.shtml |
| [3] | 小米 小米智能门锁售后政策(官方服务协议) |
整机(前面板/后面板/锁体/锁芯/钥匙组件)保修 3 年;首次安装免费(非首次 170 元/台);中修人工 100 元、小修 50 元、调试 50 元;上门费 30km 内免费、超出 1 元/km 最高 370 元 检索:2026-09-29 |
https://order.mi.com/service/serviceAgreement?id=45 |
| [4] | 华为消费者业务 智能门锁上门服务(官方收费标准) |
3 年保修;安装 220 元(非首次/无免费权益)、拆机 50 元、移机 270 元;面板维修 200 元、中修 150 元、小修 80 元、调试 80 元;上门费单程 15km 内免费、超出 2 元/km 最高 370 元 检索:2026-09-29 |
https://consumer.huawei.com/cn/support/doortodoor-service |
| [5] | 市场监管总局 2024–2025 年网售电子门锁产品质量国家监督抽查 |
抽查 156 批次,检出 51 批次不合格(约 32.7%);其中防破坏报警功能不合格 15 批次、安全性要求 4 批次、锁舌轴向静载荷 1 批次;行业近三年抽查不合格率曾在 17%–34% 区间波动 检索:2026-09-29 |
https://news.cctv.com/2026/04/03/ARTIDZJEXfvP3OfcG4CxP79X260403.shtml |
| [6] | 全国安全防范报警系统标准化技术委员会(SAC/TC100) GA 374-2019《电子防盗锁》 |
2019-04-01 实施,替代 GA 374-2001;安全级别 A/B 两级(B 为高安全);A 级防技术开启 5 分钟、B 级 10 分钟;耐久性由 3000 次提高到 10000 次;主锁舌轴向静压力 A 级 1000N、B 级 3000N;新增防强电场(50V/m)与强磁场(0.5T)技术开启要求;增加联网型分类 检索:2026-09-29 |
https://www.instrument.com.cn/zhuti/37085/news.html |
| [7] | 新浪科技(维修行情报道) 智能门锁打不开了,售后维修一般要多少钱? |
上门检测费约 50 元;更换电机约 160 元;整锁更换普通机械锁约 650 元、电子智能锁 1300–2000 元;主流品牌质保多为 2–3 年 检索:2026-09-29 |
https://www.sina.cn/gc/article/nisinhk7821694.html |
| [8] | 浙江法治报(国家标准实施报道) 《网络安全技术 智能门锁网络安全技术规范》国家标准 2025-04-01 实施 |
针对云端身份、通信加密与防破解提出要求,补上智能门锁网络安全短板 检索:2026-09-29 |
https://zjfzb.zjol.com.cn/html/2025-05/07/content_4333296.htm |
| [9] | 本报告 本报告测算口径(假设与参数见附录 C) |
存量装机 ≈ 城镇家庭约 3 亿户 × 27.9% 渗透率 ≈ 0.84 亿套(测算) 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [10] | 本报告 本报告测算口径(假设与参数见附录 C) |
单套成本结构:芯片与模组 18%、电机与锁体 22%、结构件 20%、电池与配件 8%、制造与售后预留 32%(测算) 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [11] | 本报告 本报告测算口径(假设与参数见附录 C) |
行业首年返修率均值约 6%–10%、白牌显著更高(测算,无公开权威统计,以国抽与质保外维修频率推算) 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [12] | 本报告 本报告测算口径(假设与参数见附录 C) |
保外单次上门 + 中修成本约 150–250 元/次(测算,以小米/华为公开价目为锚) 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [13] | 本报告 本报告测算口径(假设与参数见附录 C) |
换锁周期中性 5–8 年(测算,按 GA 374-2019 耐久性 10000 次 ÷ 日均约 6 次 ≈ 4.6 年,叠电子件寿命) 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [14] | 本报告 本报告测算口径(假设与参数见附录 C) |
三情景零售量:2028 年保守 2300 万套、中性 2750 万套、乐观 3380 万套(测算) 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [15] | 本报告 本报告测算口径(假设与参数见附录 C) |
分城市层级渗透率梯度:一线/新一线约 45%、二线约 32%、三四线约 22%、县域及农村约 14%(测算) 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
B证明链台账
| 编号 | 核心判断 | 关键证据 | 证伪条件 |
|---|---|---|---|
| 链1 | 真实利润受存量与售后制约 | 质保 3 年、中修 100–150 元 [3][4];国抽不合格率约 33% [5] | 三年返修率降至 2% 以下 |
| 链2 | 渗透率由存量/C 端主导 | C 端占比 54.6% 首超 B 端 [2];存量约 0.84 亿套 [9] | B 端占比回升至 55%+ |
| 链3 | 集中度提升使服务网成壁垒 | CR4 升至 36.8%、退出约 170 品牌 [2] | CR4 回落至 30% 以下 |
| 链4 | 质保+国抽决定真实售后成本 | 质保 3 年 [3][4];国抽约 33% [5];返修率 6%–10% [11] | 三年返修率降至 2% 以下 |
| 链5 | GA374 与 C 级锁芯是安全底线 | B 级防技术开启 10 分钟、耐久 10000 次 [6];国抽防破坏报警 15 批次 [5] | 国抽不合格率降至 5% 以下 |
| 链6 | 规模中期由渗透率与周期决定 | 存量 0.84 亿套 [9]、换锁 5–8 年 [13] | 2028 零售量低于 2000 万套 |
C数据档次说明
本报告数据按可信度分四档:[T1] 官方/监管机构(市场监管总局国家监督抽查);[T2] 行业机构与上市公司披露(奥维云网白皮书、洛图科技、品牌官方售后价目、GA 374-2019 标准文本);[测算] 本报告基于公开参数推算,公式与假设列于正文与下表;[缺口] 无可靠来源且无法推算者,已降级为定性讨论。
| 测算项 | 公式/参数 | 假设 |
|---|---|---|
| 存量装机 | 城镇家庭×渗透率 | 城镇家庭约 3 亿户 ×27.9% [9] |
| 单套成本结构 | 芯片18%+电机22%+结构20%+电池8%+制造售后32% | 以头部披露与拆机报道为锚 [10] |
| 返修率 | 国抽不合格率 + 质保外维修频率 | 行业均值 6%–10%,白牌更高 [11] |
| 单次售后成本 | 上门费 + 中修/小修人工 | 以小米/华为公开价目为锚 [3][4][12] |
| 换锁周期 | 耐久性10000次 ÷ 日均开关次数 | 中性 5–8 年 [13] |
| 三情景零售量 | 渗透率 × 换新率 × 单套 | 中性 2028 约 2750 万套 [14] |
说明:所有 [测算] 项均为本报告基于公开参数推算,非任何机构口径;返修率因缺乏公开权威统计,属 [缺口] 降级为 [测算] 估算,若外部审计或公司披露与上述假设冲突,应以一手来源为准。标注 [缺口] 的未列项表示既无可靠外部源、亦无法用公开参数推算,本报告已整体降级为定性讨论,不做量化结论。
评论(0)