
基本信息
阅读时间:约 12 分钟
字数:约 4610 字
摘要:很多人把旅行保险当成一次随手勾选,把急救当成运气。其实这两件事本是一条链:保额与救援网络决定你出事时被送到哪里,现场急救决定你能否撑到被送走,证据链决定这笔钱由谁付。本文用 C.A.R.E. 四步法,把保险三层责任、保额免赔与救援网络、急救包配置、生存链处置、理赔留证串成一套可核对、可执行的兜底流程。
全文语音
中文
English
日本語
한국어
专业分析:旅行保险与急救的量化框架
先说清一件事:旅行安全不是一句口号,而是可以被量化的。据行业公开口径,境外旅行中因突发疾病或意外就医的案例,单次医疗费用常落在数千至数万元人民币区间,而一旦涉及跨境医疗转运(medical evacuation),报价常被推到六位数。这还只是费用的一端。制度的一端同样有硬数字:申根区签证在规则层面强制要求医疗保险保额不低于 3 万欧元,这是少数把「保额」直接写进准入门槛的真实制度案例,任何人都可以在签证材料清单里逐条核对。
急救端的数据更直观。据国际复苏联络委员会的公开口径,心搏骤停后每延迟一分钟进行除颤,生存率大约下降 7% 至 10%,这就是「黄金四分钟」这个说法的由来。换句话说,保险解决的是「钱由谁付」,急救解决的是「人能不能等到钱起作用」。两者少了任何一端,另一端都会落空。
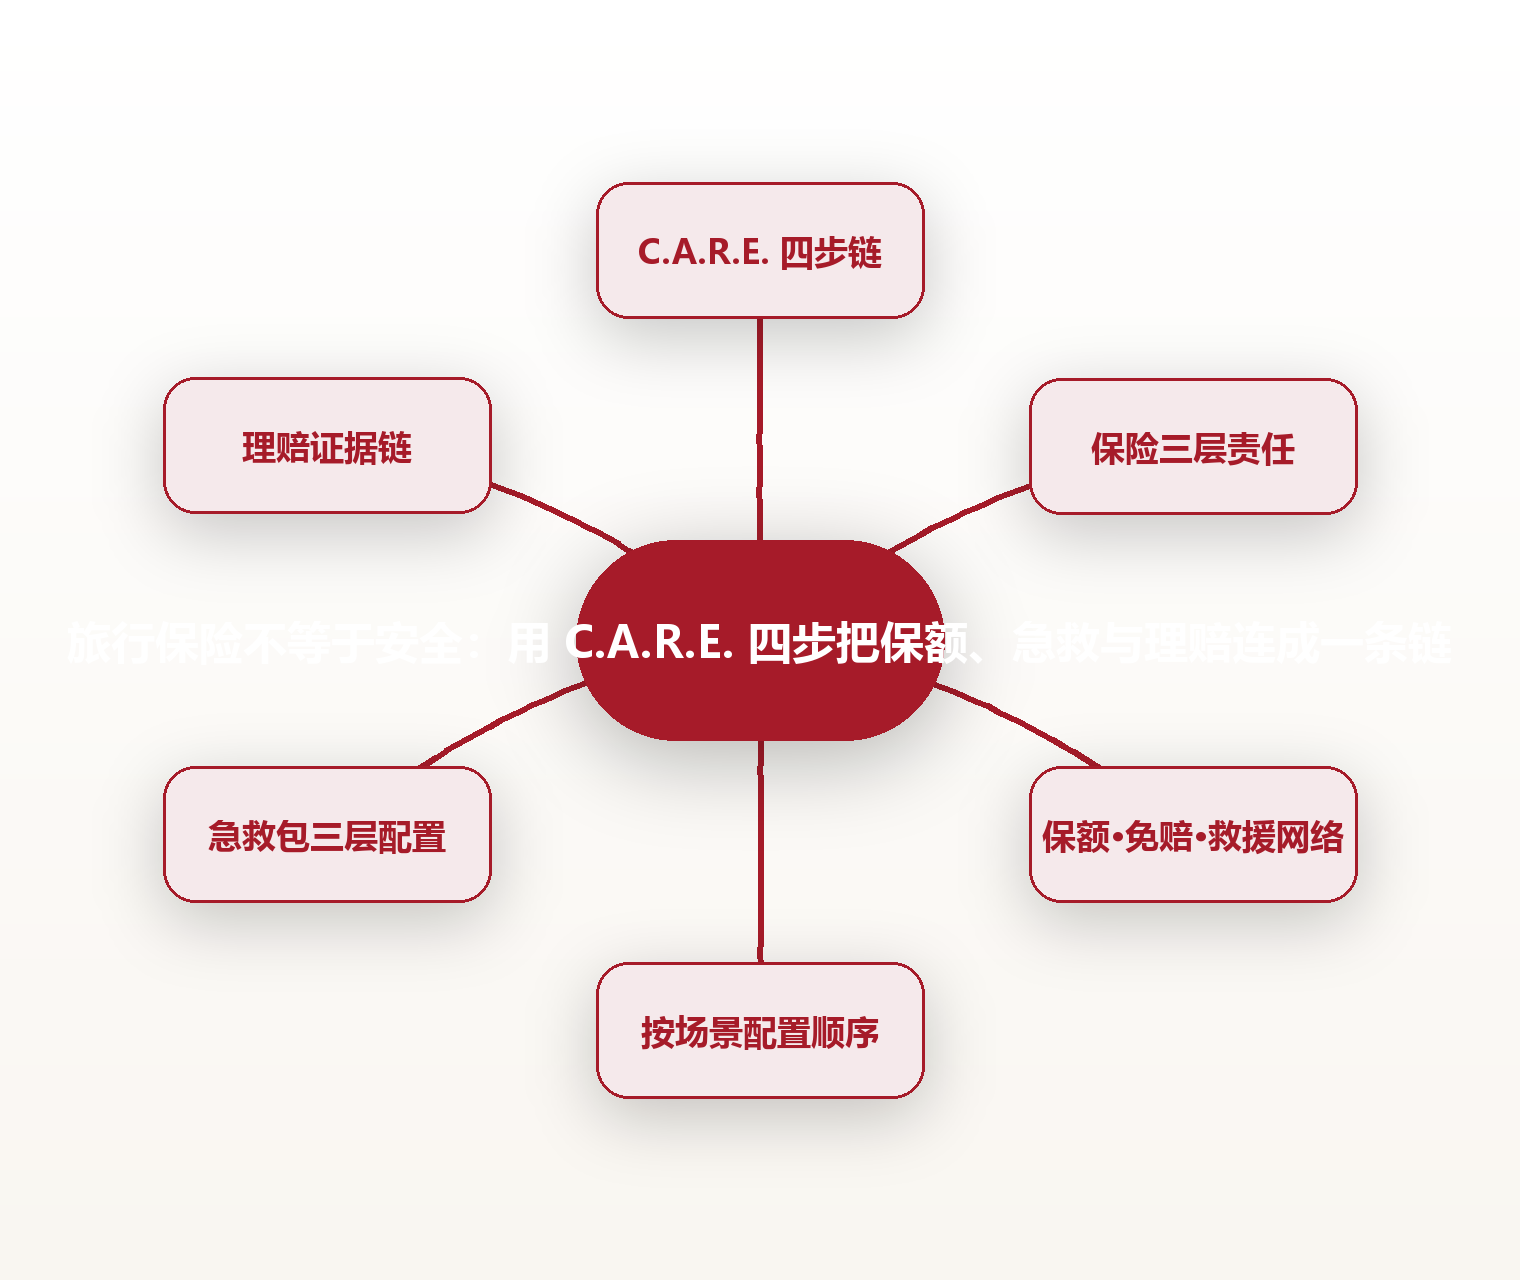
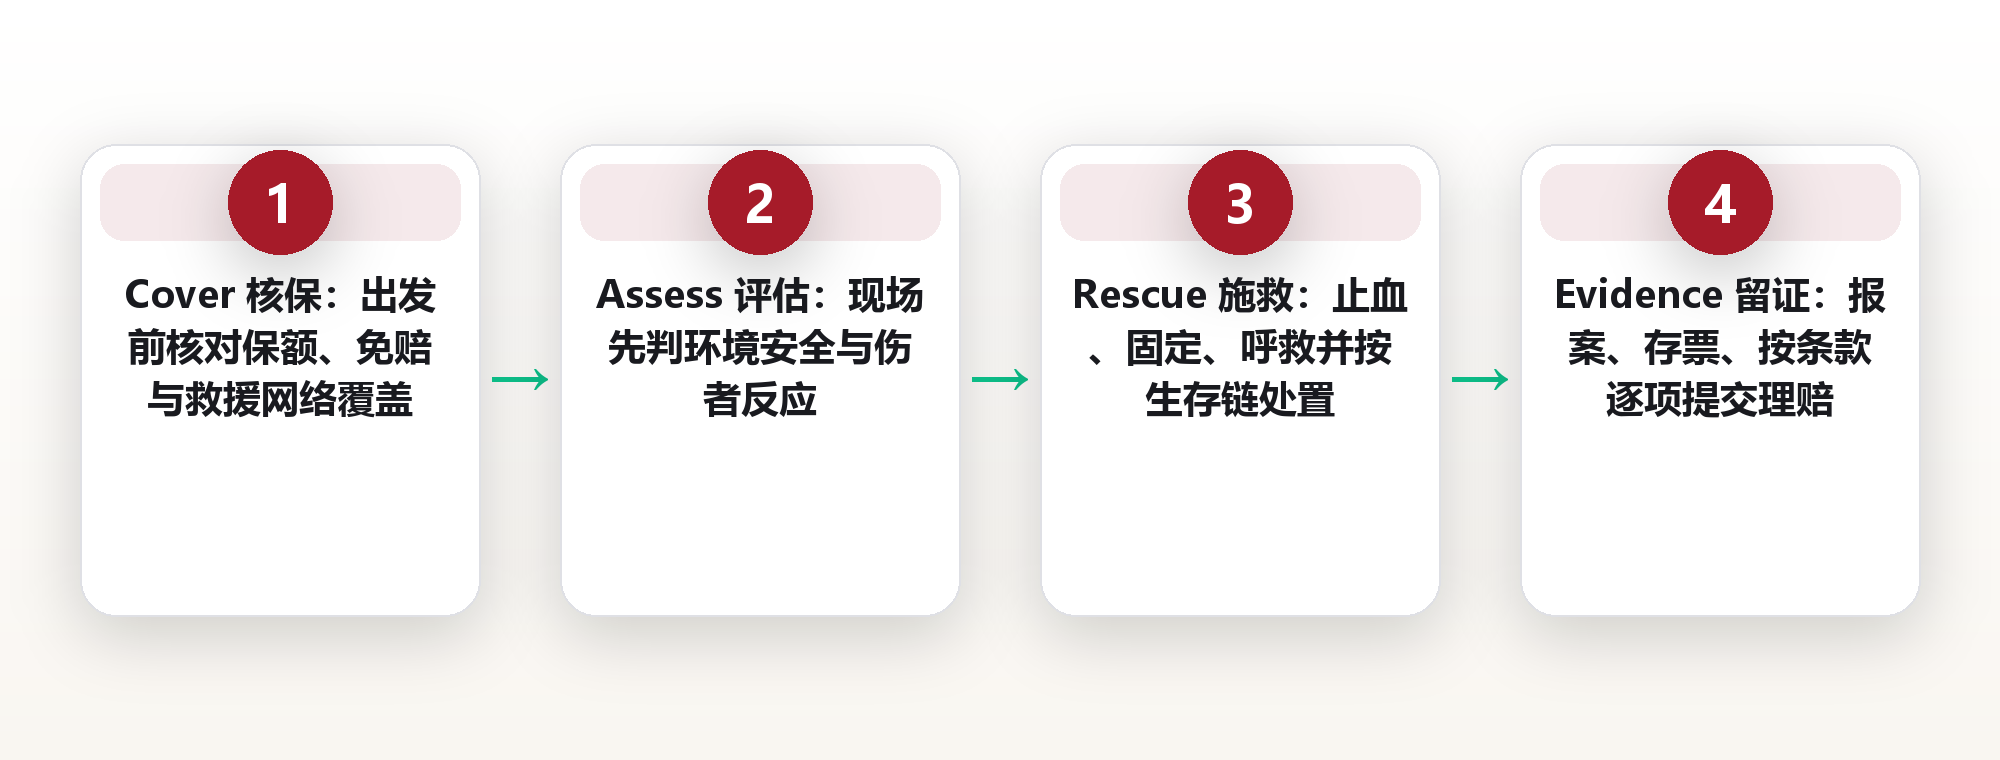
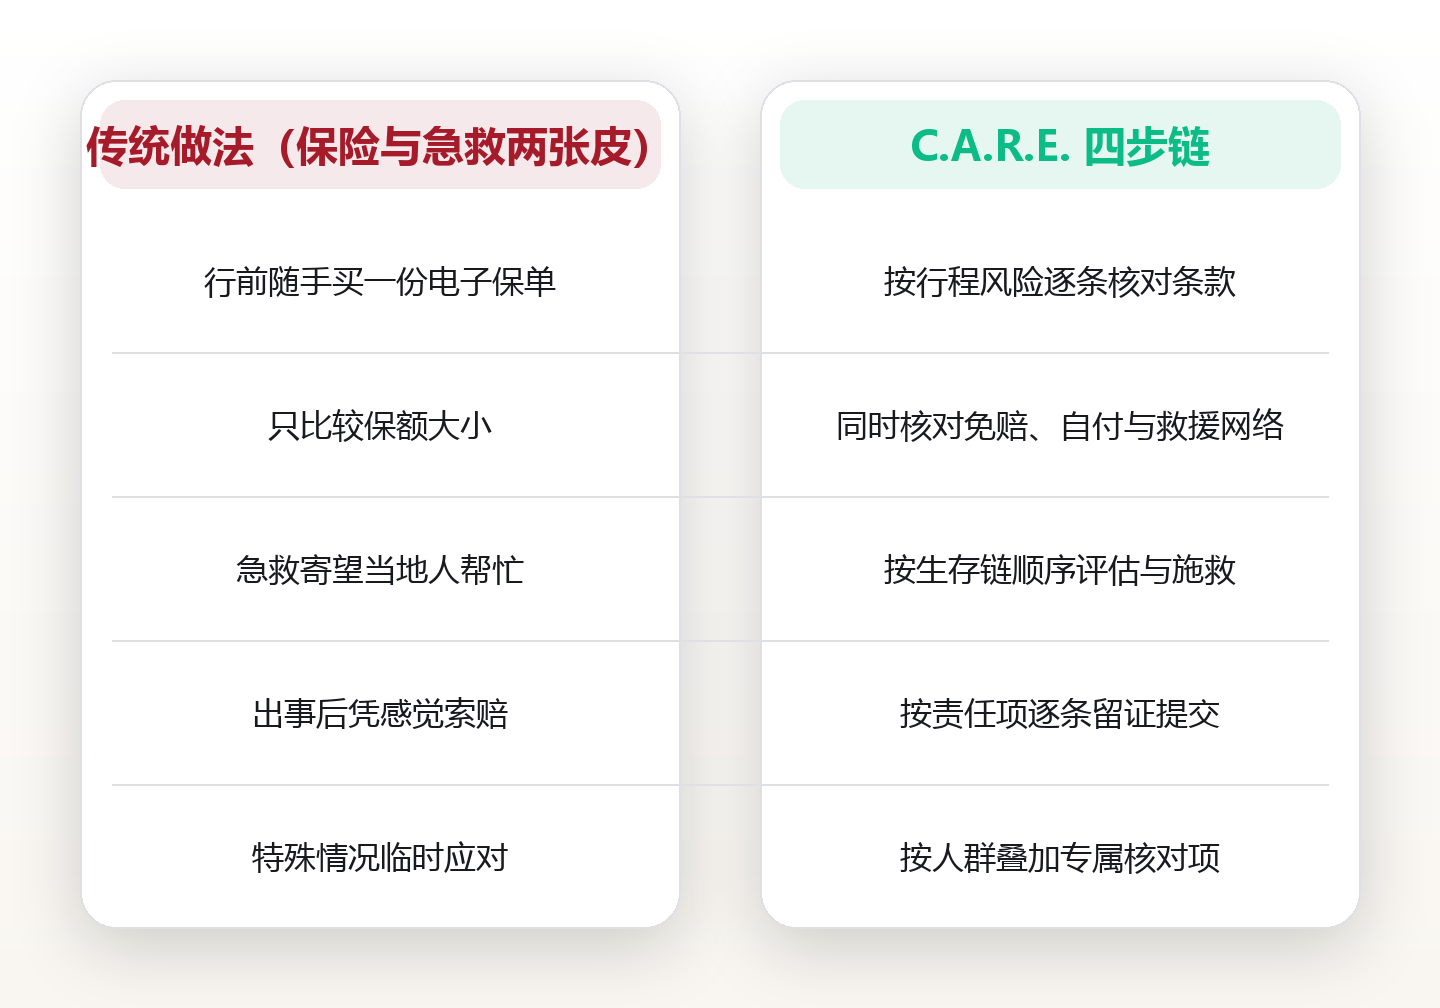
我把从出发前到事后理赔的完整链条命名为 C.A.R.E. 旅行应急四步法:Cover(核保)、Assess(评估)、Rescue(施救)、Evidence(留证)。这四步不是并列动作,而是有严格先后的链条。Cover 在最前,决定你出事时有没有兜底;Assess 与 Rescue 居中,决定现场处置是否得当;Evidence 在最后,决定这笔损失能不能换成赔付。链条断在任何一环,前面的准备都会打折。
为了看清它与传统做法的差别,我把两者放在一起对比。传统做法把保险与急救当成两件不相干的事:保险是行前随手买的一份电子保单,急救则寄希望于「到时候总会有人帮忙」。更优做法是把它们串成同一条链——保额与救援网络决定你能被送到哪家医院,现场急救决定你能否撑到被送走,证据链决定这笔钱最终由谁承担。
一个可核对、可辨识的案例是申根签证的强制保险制度:申请时必须提交覆盖全部行程、保额不低于 3 万欧元、含紧急医疗与遣返的医疗保险凭证,而且保单有效期要完整覆盖在申根区停留的每一天。这条公开规则把一个抽象的「保额」概念,变成了签证窗口前必须通过的一道硬门槛。另一个被反复引用的事件是 2015 年尼泊尔地震,大量滞留游客依赖商业保险的救援网络完成撤离,也让「救援覆盖范围」第一次成为公众核对保单时的重点条款。
把框架落到可度量的指标上,才不至于沦为口号。我建议只盯四个数:其一,保额覆盖率,等于所选保额除以目的地单次重症医疗的中位费用,申根线可以直接锚定 3 万欧元这一门槛;其二,救援覆盖国家数,等于保单救援网络实际覆盖的目的地数除以你的行程途经国数,比值小于 1 就说明存在盲区;其三,免赔缺口,等于免赔额加上自付比例折算的金额,用来估算小额就医的自掏部分;其四,急救准备度,等于随身急救包里「你能独立使用的物品数」除以清单应备项数。
为方便起步,我把出发前的执行清单压成五条:一是把行程途经的每一个国家逐一圈进保单的救援网络;二是把保额对照目的地的重症费用量级,而不是只看宣传单上的大字;三是把免赔额与自付比例抄在一张纸上随身带;四是急救包按「用得上」而非「看起来很全」来配;五是保存救援电话、保单号与使领馆电话三组号码。清单不必一次做到位,但出问题的一定是那项没核对的。
旅行保险到底保什么:三层责任的边界
很多人以为「买了保险就都有保障」,其实旅行险是一叠责任条款的集合。最该分清的是三层:医疗费用报销、紧急救援与转运、以及行程取消与延误这类财产损失。三层触发条件不同,赔付顺序也不同,混在一起理解,就会在理赔时处处意外。
第一层是医疗费用报销,管的是「看病花了多少」。它通常对病种、就诊医院等级和免赔额有要求,境外就医往往需要「先自付、后凭票据报销」。这也是为什么很多人事后才发现,自己垫付的那笔钱要等回国才能申请。
第二层是紧急救援与转运,这是旅行险真正拉开差距的一项。它承诺的不只是钱,还有「把你怎么送走」——是否包含跨境医疗包机、能否垫付医院押金、是否有二十四小时值班的救援中心。这一层平时看不见,出事时却是最值钱的一层。
第三层是行程取消、延误与行李损失这类财产型责任。它的赔付金额通常有上限,且大多要求提供原始凭证。大量纠纷都发生在这一层:游客以为「延误就会赔」,结果发现需要承运方出具的书面延误证明。
理解这三层边界之后你会发现,保单里最贵的从来不是那个保额数字,而是你从没读过的那几行免责说明。先分清责任在哪一层,再去比较产品,才不会被保额的位数带偏。
把三层拆开之后,还有一个容易被混淆的动作:很多人把「买保险」和「报案」当成同一件事。其实买保险是事前选择,报案是事后启动,前者决定你有哪几层责任,后者决定责任能否被激活。分不清这两个动作,就会出现「我明明买了保额很高的保险」与「为什么一分都没赔」之间的错位。
保额、免赔与救援网络:最容易被忽略的条款
保额是宣传单上最大的字,却往往不是最关键的数字。三十万、五十万、一百万,这几个数字听起来差距很大,但如果免赔额设得高、报销比例设得低,小额就医依旧要自掏腰包。
免赔额与自付比例决定的是「小额风险由谁承担」。一次几百元的门诊,如果免赔额是五百元,那这笔钱几乎全部归你自己。这正是很多人「明明买了保险却没用到」的原因:不是保险公司赖账,而是责任根本没触发。
救援网络是最容易被忽略、却最值钱的部分。它决定你出事后被送往哪家医院、由谁居中协调、费用能否先行垫付。核对时不要只看「含紧急救援」这四个字,要往下看覆盖国家清单、合作机构名称与二十四小时联络方式。
除免赔与救援之外,还有两个隐性条款值得抄下来:一是既往症是否被除外,二是高风险活动(潜水、滑雪、跳伞、徒步高海拔)是否需要单独加保。八成的理赔争议,其实都藏在这两行小字里。
按场景选保险:不同行程的配置顺序
保险没有标准答案,正确的配置顺序应该反过来——先看行程风险,再选产品。城市观光、海岛潜水、高原徒步、自驾长途,对应的风险结构完全不同,用一份「万能险」去覆盖全部场景,通常意味着哪一项都不够扎实。
城市观光与短途购物,风险以门诊就医和行李延误为主。医疗保额取中等即可,救援网络覆盖主要城市就已够用,重点反而应放在延误赔付的凭证要求上,因为这是最常发生的一类理赔。
海岛与潜水行程,务必确认潜水深度是否落入承保范围。很多产品把超过一定深度的潜水列为除外责任,同时救援网络最好能覆盖当地的减压舱,否则一旦发生减压病,转运时间和费用都会被放大。
高原与徒步行程,风险重心是急性高原病与肢体扭伤,应有较高保额覆盖直升机或高海拔转运。自驾长途则要额外确认是否含自驾意外与第三方责任,因为车辆相关的责任往往不在普通旅行险的默认范围内。
记住一条配置顺序:先核对救援网络能否到达你要去的「最偏远那一点」,再回头比较保额与保费。偏远点覆盖不了,保额再高也只是纸面数字。
还有一种典型错配:用国内旅行险去覆盖境外行程。国内产品通常不承担境外就医与跨境转运,保额再高也用不上。确认产品的承保地域与行程一致,是选保险时最容易被跳过、也最不该跳过的一步。
出发前的急救包:按风险等级三层配置
急救包不是越全越好,而是越「用得上」越好。绝大多数旅行急救包最后没用上的,都是那些看起来专业、却需要别人协助才能使用的器材。出发前的关键动作,是把自己真正会用、敢用的东西配齐。
基础层是所有行程都该带的:消毒湿巾、创可贴、弹性绷带、一次性手套、体温计、口服补液盐与常用退热药。它们体积小、使用门槛低,一个人就能操作,覆盖了旅行中最大比例的小伤小病。
进阶层针对长途或偏远行程:止血敷料、弹力绷带、电解质片、抗过敏药,以及个人长期服用的处方药。处方药要保留原包装和医生说明,跨境携带时才说得清用途,也避免在海关被误判。
专业层是「会了才带」的器材,比如止血带与手动复苏面罩。它们的现场价值极高,但前提是你受过训练、敢于使用、并且会用。不会用却带着,非但无益,还可能耽误真正有效的处置时间。
配置顺序很清晰:先把基础层备全,再按行程风险补进阶层,最后只在你确实受过训练的前提下加入专业层。急救包的厚度不重要,能在关键时刻被你独立打开并使用,才重要。
现场急救的生存链:从评估到施救的顺序
现场急救不是背口诀,而是一条有先后的生存链。国际通行的框架把顺序概括为:先确保环境安全,再判断意识与反应,然后检查气道与呼吸,最后才进入循环与进一步处置。顺序颠倒,往往会让好心变成二次伤害。
第一步永远是「先看环境」。在不安全的环境里施救,很可能把一个伤员变成两个。车祸现场要先设警示、先切断电源、先避开车流,确认自身安全之后再靠近伤者。这一条听起来朴素,却是最常被忽略的一条。
第二步是判断反应。轻拍双肩、大声呼叫,观察对方是否有应答。若没有反应且没有正常呼吸,就要立即呼救并开始胸外按压,同时指定现场某个人去取 AED(自动体外除颤器),而不是笼统地喊「谁去打电话」。
第三步是止血与固定。对明显出血的伤口,直接加压比任何花哨手法都可靠;对疑似骨折的部位,就地固定、不要强行复位。现场施救的目标不是「治好」,而是「稳住」,为专业救援争取时间。
最后记住三个「不」:不随意搬动脊柱可能受伤的人,不在没有防护时接触他人的血液,不因为害怕做错而完全袖手旁观。前者防止加重损伤,中者保护施救者自身,后者是急救伦理的底线。
从报案到理赔:把证据链补齐
急救结束之后,第二场「考试」是理赔。保险公司只认证据链,不认情绪。报案的时间点、留存的票据、出具的证明,决定了这笔损失最终由谁承担。很多人把理赔当成事后的补充动作,结果错过了最容易留证的窗口。
报案要及时。大多数保单要求出险后在规定时限内通知救援中心或客服,逾期可能影响受理。报案时要说清时间、地点、经过、就医机构与联系方式,最好一次性把能提供的信息都报齐,减少来回沟通的时间成本。
留证要完整。医疗类至少需要诊断证明、费用明细与原始发票;延误类需要承运方出具的延误证明;财产损失需要警方或承运方的书面记录。能复印的都复印,能拍照的都拍照,能拿到盖章原件的绝不只留截图。
提交要对应条款。把每一张票据对应到保单里的具体责任项,逐条勾选,避免「漏报一项、少赔一笔」。如果理赔被拒,先看拒赔理由落在哪一条免责或哪一项材料缺失,再决定是补充证据还是提出申诉。
一条来自实践的经验:理赔的成败,往往在出事后的第一个小时就已经决定了一半——那时你手里留下的是完整的票据,还是一片空白,结果截然不同。
此外,理赔材料的取齐顺序也值得留意。诊断证明、费用清单与发票最好在同一次就医中一并取齐,避免事后为了一张盖章文件再折返异地医院。把「一次性取齐」写进就医流程,能省掉大量后续沟通成本。
特殊人群与特殊场景的额外兜底
老人、儿童、孕妇和有慢性病的人,风险结构与普通旅行者不同,保险与急救两端都需要额外一层兜底。对这类行程,通用清单只是起点,真正的安全来自叠加的专属核对。
对慢性病人群,重点是药物与既往症:带足全程药量、备好处方与病历摘要,并确认保单对既往症的除外范围,必要时单独投保扩展责任。药物断档带来的风险,往往比原发病本身更急。
对老人与儿童,重点在转运与陪护。很多救援条款并不覆盖高龄人群的包机转运,儿童的用药剂量也需要提前记录。行前把体温、过敏史和常用药剂量写在一张随身卡片上,关键时刻能省下大量沟通时间。
对孕妇,重点在孕周与航班限制。多数航司对孕晚期乘机有限制,保单也可能把分娩相关责任排除在外。行前应确认孕周、航司政策,以及目的地就近有产科能力的医院位置。
说到底,特殊人群不是「更小心」三个字,而是「多一层核对」。把通用清单再叠加一列专属风险,逐项打勾,才是真正的兜底,也才是把 C.A.R.E. 走到最后一步。
若行程涉及长期服药或特殊治疗,行前最好把病历摘要翻译成目的地通用语言,并注明药物的通用名而非仅品牌名。这在国际转运与异地购药时,能显著降低沟通成本与误用风险。
常见问题
1.问:旅行保险一定要买吗?答:从制度上看,部分目的地(如申根区)已把医疗险写进签证准入门槛,保额不低于 3 万欧元;从风险上看,跨境医疗与转运费用量级很高。即使不被强制,也建议按行程风险配置,至少覆盖医疗费用与紧急救援两项。
2.问:保额是不是越高越好?答:保额要匹配目的地的费用量级,而不是盲目追高。比起把保额从三十万抬到一百万,更该先核对免赔额、自付比例,以及救援网络是否覆盖你的整条行程。
3.问:急救包里必须有哪些东西?答:基础层至少包括消毒湿巾、创可贴、弹性绷带、一次性手套、体温计与口服补液盐。专业器材(如止血带)只有在受过训练、敢于使用的前提下才建议携带,否则只会增加负担。
4.问:出事后第一时间该做什么?答:先确保环境安全并施救,随后尽快向救援中心或保险公司报案,同时保存诊断证明、费用明细与原始发票。报案越早、留证越全,后续理赔越顺。
5.问:理赔被拒怎么办?答:先对照拒赔通知,找到它落在哪一条免责或哪一项材料缺失,再补齐证据或提出申诉。多数拒赔源于证据链不完整,而不是责任本身不成立。
旅行安全的本质,是把「运气」换成「准备」。保险负责兜底,急救负责争取时间,留证负责闭环。把 C.A.R.E. 四步走完,你才真正把风险攥在自己手里,而不是交给概率。
图片来源:图1 fleglsebastian7 / Pixabay (CC0) · 图2 Firmbee / Pixabay (CC0) · 图3 vaclavikm / Pixabay (CC0) · 图4 jarmoluk / Pixabay (CC0) · 图5 analogicus / Pixabay (CC0) · 图6 Kranich17 / Pixabay (CC0) · 图7 andreiprodan_ / Pixabay (CC0) · 图8 Ashkan / Pixabay (CC0) · 图9 automatic6517 / Pixabay (CC0) · 图10 vinsky2002 / Pixabay (CC0) · 图11 Chikilino / Pixabay (CC0) · 图12 furry_portraits / Pixabay (CC0) · 图13 terski / Pixabay (CC0) · 图14 Ralf1403 / Pixabay (CC0) · 图15 Buecherwurm_65 / Pixabay (CC0) · 图16 bertholdbrodersen / Pixabay (CC0) · 图17 terski / Pixabay (CC0) · 图18 Ralf1403 / Pixabay (CC0) · 图19 StephanieAlbert / Pixabay (CC0) · 图20 Myriams-Fotos / Pixabay (CC0) · 图21 airtank / Pixabay (CC0) · 图22 TomasHa73 / Pixabay (CC0) · 图23 tphananh / Pixabay (CC0) · 图24 NguyenDo / Pixabay (CC0) · 图25 XG666 / Pixabay (CC0) · 图26 Hairdresserooo / Pixabay (CC0) · 图27 Hairdresserooo / Pixabay (CC0) · 图28 Hairdresserooo / Pixabay (CC0) · 图29 Tama66 / Pixabay (CC0) · 图30 RitaE / Pixabay (CC0) · 图31 红火 / Pixabay (CC0) · 图32 ReinhardThrainer / Pixabay (CC0) · 图33 MiraCosic / Pixabay (CC0) · 图34 Dimhou / Pixabay (CC0) · 图35 MiraCosic / Pixabay (CC0) · 图36 Surprising_Media / Pixabay (CC0)
本文为健康与生活方式信息分享,仅供一般参考,不构成任何医疗建议或诊断依据,如有健康问题请咨询专业医疗机构与执业医师。
本文由 AI 生成,经人类主编终审。
评论(0)