
基本信息
阅读时间:约 11 分钟
字数:约 4540 字
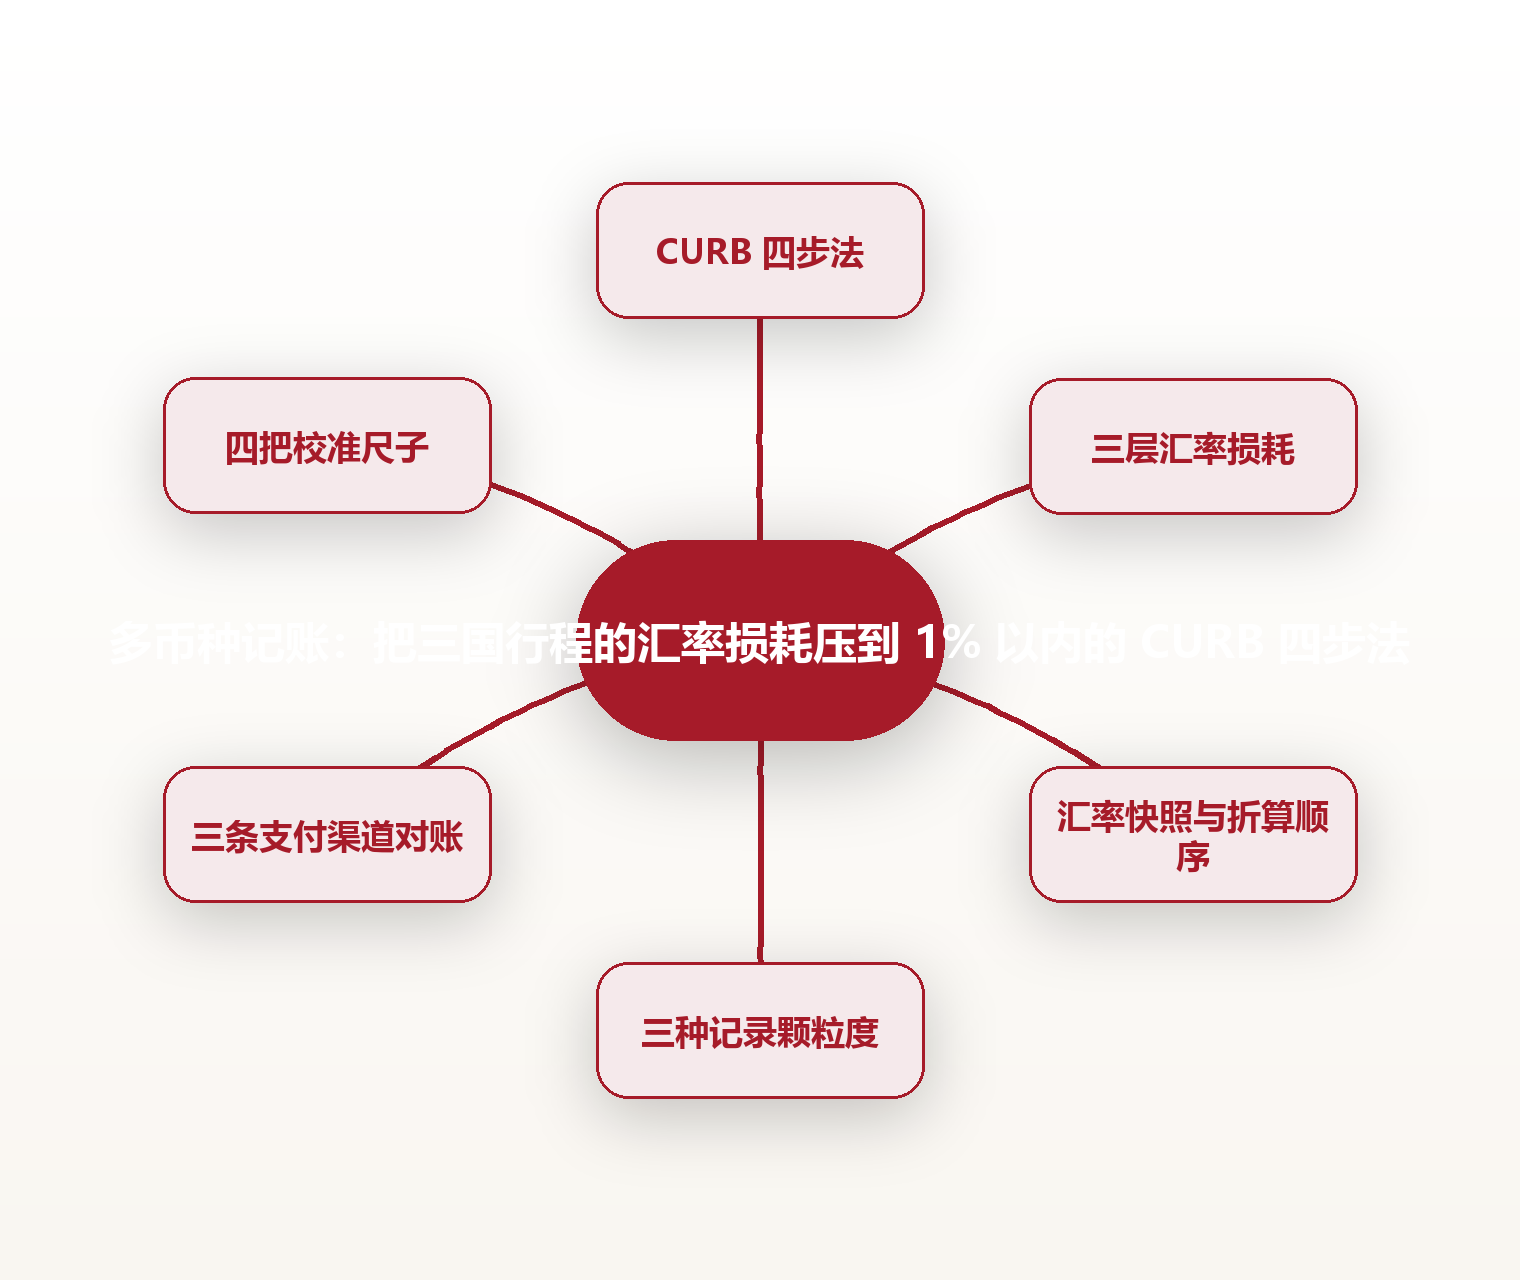
摘要:一趟跨三国的行程往往产生上百笔、分布在多种货币上的消费,而真正让账目失真的,往往是汇率口径与货币转换费。本文用 CURB 四步法(记、折、平、结)拆解多币种记账:三层汇率损耗的来源、汇率快照与折算顺序、三条支付渠道的对账差异,以及用汇率损耗率、记账覆盖率等四个指标持续校准的方法。
全文语音
中文
English
日本語
한국어
专业分析:多币种记账的量化依据与 CURB 框架
先说一组容易被忽略的数字。据行业公开口径,一次跨 2 到 3 个国家的两周自由行,普通人会产生 60 到 120 笔消费,分布在 3 到 5 种货币上;其中约三到四成的支出发生在刷卡渠道,而刷卡恰恰是多币种记账里最容易「算错」的部分。
汇率的波动同样值得正视。据公开市场口径,主要货币对人民币的日间波动常在 0.3% 到 0.8% 之间,一周累计波动突破 2% 并不罕见。这意味着同一笔支出,晚两天折算和早两天折算,账面差额可能达到一顿正餐的钱。多币种记账的第一价值,不是「记得细」,而是「折得准」。
更隐蔽的损耗来自货币转换。据行业公开口径,境外收银台常见的动态货币转换(DCC)——也就是商家问你要「按当地货币还是按人民币结算」——一旦选择本国货币,商户与收单方会在汇率里叠加大约 3% 到 7% 的加价。以一笔 5000 元的境外消费计,这一选择带来的差额可达 150 元到 350 元,而它往往只发生在收银台的两三秒之内。
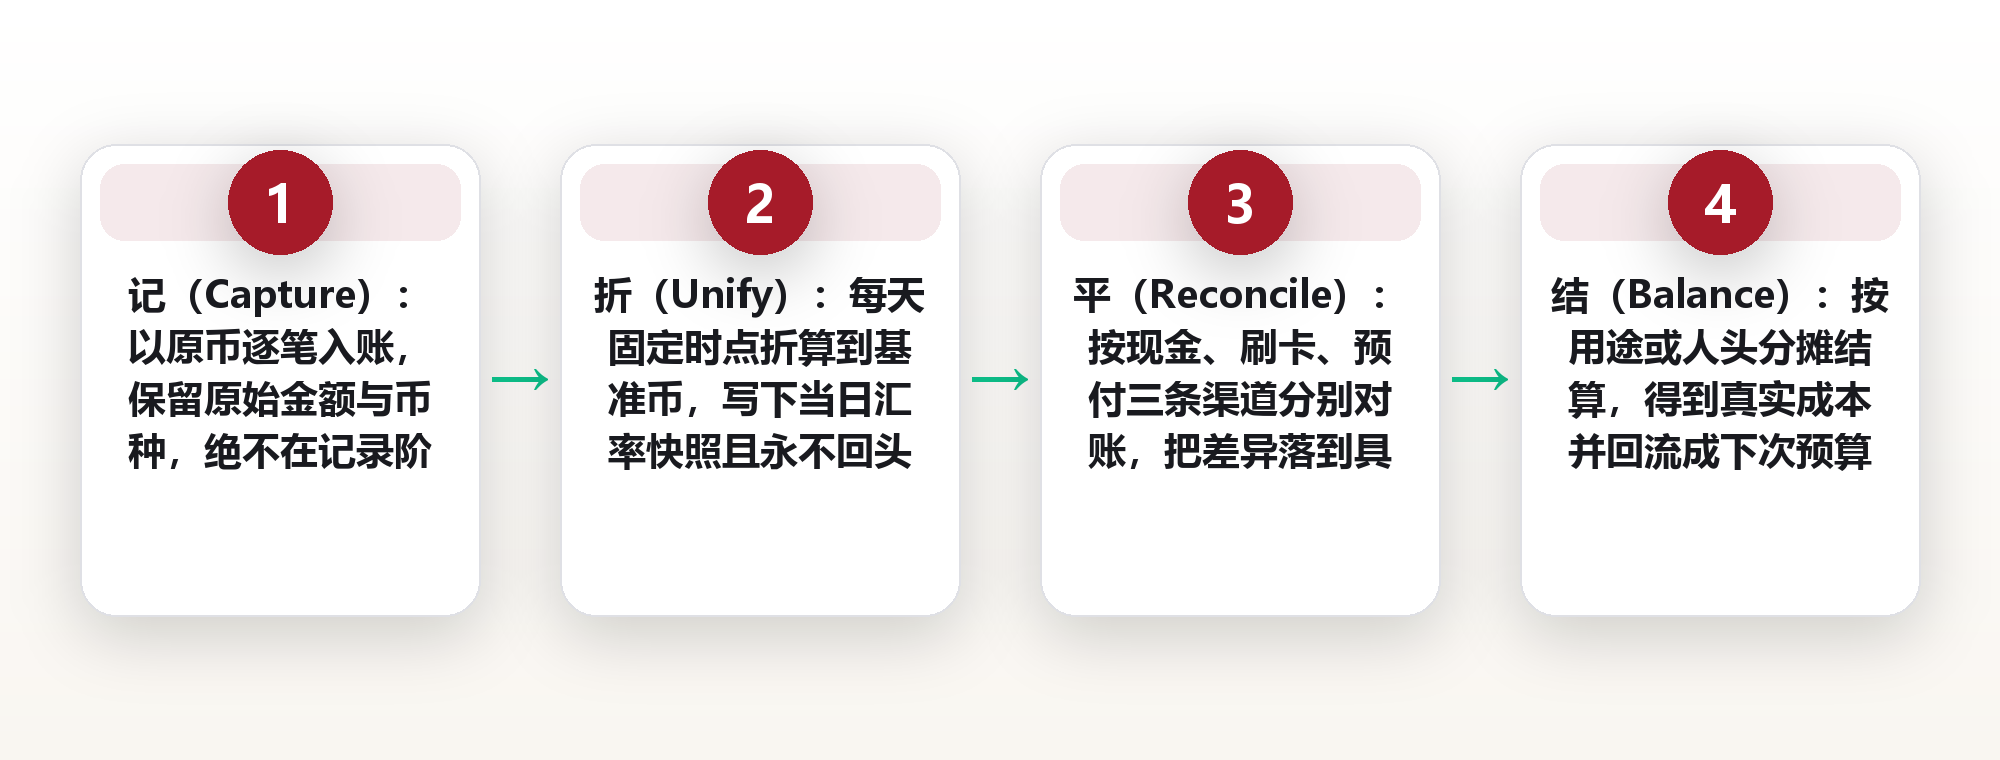
这里给出一套命名框架:CURB 多币种记账法(Capture-Unify-Reconcile-Balance),四步谐音「止住损耗」。记(Capture):以原币逐笔入账,保留原始金额与币种,绝不在记录阶段折算;折(Unify):统一折算到基准币,并锁定当时的汇率快照;平(Reconcile):按现金、刷卡、预付三条渠道对账,核平差异;结(Balance):按用途或人头分成结算,并回流到下一次预算。
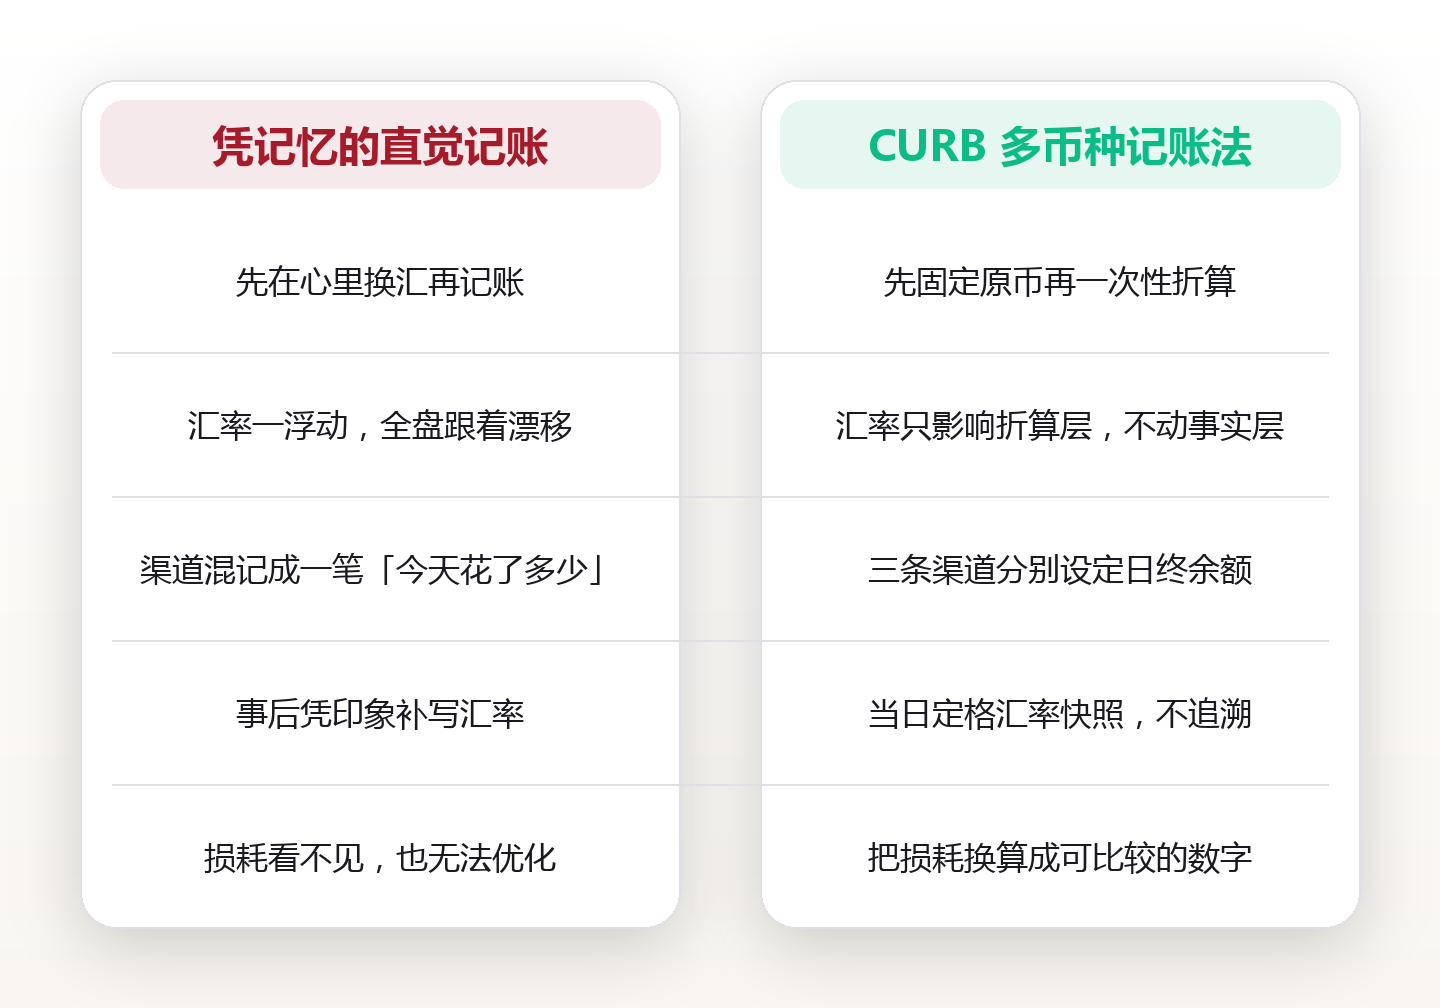
与「凭记忆的直觉记账」相比,CURB 的差别不在工具,而在顺序。传统做法是先在脑子里换汇再记账,汇率一浮动,全盘账目就跟着漂移;CURB 是先把原币固定下来,再一次性折算,让汇率只影响折算层,不影响事实层。这就像先把事实钉在墙上,再讨论用什么尺子去量它。
一个真实可辨识的案例,是境外消费中的 DCC 动态货币转换。许多持卡人在日本、欧洲的收银台都被问过「用日元还是用人民币结算」,多数人出于「看得懂」而选择人民币,结果在不知情中承担了 3% 到 7% 的加价。把它写进账本后你会发现,同一天的同类消费,选择当地货币结算的几笔,折算后的单价明显更低——这正是多币种记账想让你「看见」的东西。
把框架落到可度量的指标上,建议只盯四个数:汇率损耗率,即实际折算成本与中间市场汇率的差额占比;记账覆盖率,即入账笔数占真实消费笔数的比例;对账差异率,即各渠道账面与实际的差额比例;预算偏差率,即实际支出与预算的偏离幅度。为便于起步,执行清单压缩成五条:一是行前定好唯一基准币;二是每笔消费当天按原币记录;三是汇率只取当日快照,不事后追改;四是每天睡前花三分钟对一次渠道余额;五是行程结束一周内完成结算与回流。
为什么旅行记账最难的其实是「币种」
很多人以为旅行记账难在「懒」,其实难在币种。同一趟行程里,你在日本花日元,在泰国花泰铢,在格鲁吉亚花拉里,回国后账单又变成美元或人民币。每一种货币都有自己的价格感,一旦混在一起,你就会失去「这笔到底贵不贵」的判断力。
币种带来的第一个麻烦是量纲不一致。1000 日元、1000 泰铢、1000 格里,听起来都是「一千」,实际购买力却差了好几倍。人脑不擅长在多套量纲之间来回切换,于是记账时很自然地退回到「大概花了多少」的模糊记忆。
第二个麻烦是时间错位。消费发生在某一天,账单清算却在两三天后,折算汇率取哪一天,直接决定账目长什么样。若事后凭感觉补记,你几乎必然会用一个「印象中的汇率」去覆盖真实汇率。
第三个麻烦是渠道分裂。现金、刷卡、移动支付、预付卡各自结算,到账日不同、汇率口径不同、手续费也不同。把它们揉成一笔「今天花了多少」,等于把三种不同的量尺强行拼在一起。
把这三重麻烦合起来看,你会发现币种问题的本质,是「事实」与「解释」被混在了一起。花了多少是事实,值多少钱是解释。记账之所以令人头疼,正是因为我们习惯在记录的同时就把解释做完,于是一旦解释的尺子变了,事实也跟着面目全非。
所以多币种记账真正要解决的,不是记不记,而是「用什么单位记、在哪一层折、按什么顺序对」。想清楚这三件事,记账就从负担变成了顺手的事。
汇率、清算与货币转换:钱到底在哪里漏掉
多币种花销的损耗,藏在三层:牌价差、转换费、时间差。多数人只看得见第三层,也就是「这几天汇率涨了还是跌了」,却对前两层几乎无感。
第一层是牌价差。银行与卡组织给出的汇率,通常不是中间市场汇率,而是在其基础上加点。据行业公开口径,零售端换汇的隐含加价常在 1% 到 3% 之间,机场柜台甚至更高。
第二层是转换费。当一笔消费从当地货币转成你的记账币种时,收单方与发卡行可能各收一次。据行业公开口径,境外刷卡的货币转换费普遍在 1% 到 3%,若再叠加 DCC 的 3% 到 7%,同一笔消费的损耗可以轻松翻倍。
第三层才是时间差。汇率的日内波动看似不大,但在长行程中被反复放大。它之所以最被关注,恰恰因为它是唯一「看得见」的损耗。
看清这三层之后,记账的目标就清晰了:不是追求零损耗——那是做不到的,而是把「看不见的损耗」变成「看得见的数字」,让它可被比较、可被优化。
CURB 四步法落地:从原币流水到结算分摊
记(Capture):只做一件事——如实记录原币金额、币种、时间、渠道、用途。此刻不要换汇,不要估算,不要合并。原币是事实,汇率是解释,二者必须分开存放。
折(Unify):每天固定一个时点,把当天所有原币流水按当日汇率快照折算到基准币。快照一旦写下就不再更改,哪怕第二天汇率变了,也不回头改昨天的账。
平(Reconcile):按现金、刷卡、预付三条渠道分别核对。现金看钱包余额,刷卡看银行 App 的待入账,预付看卡片余量。差异要落到具体笔数上,而不是笼统地写「差了几十块」。
结(Balance):行程结束后,把总账按用途(交通、住宿、餐饮、门票、购物)或按人头分摊,得到每个人、每一类的真实成本,并把结果回流成下一次的预算基准。
四步里最容易被跳过的是「平」,最容易被误解的是「折」。跳过「平」,账目永远对不齐;误解「折」,就会陷入「每天改一遍历史汇率」的陷阱。把「折」当成一次性快照,把「平」当成每日检查,整套方法才跑得起来。
三种记录颗粒度:流水级、日结级、批次级
流水级:每一笔消费单独记一行,字段最全,精度最高。它适合金额较大、需要报销或分摊的支出,比如机票、酒店、包车。缺点是琐碎,一天十几笔便容易放弃。
日结级:每天只记一个汇总数,分现金与刷卡两栏。它速度快、心理负担低,适合以体验为主的休闲旅行。缺点是精度粗,事后无法追溯单笔。
批次级:按城市或按阶段各记一批,比如「东京四天」「曼谷三天」。它适合长行程的宏观把控,能快速看出哪一段超支。缺点是几乎无法用于精确分摊。
实践中的最佳解,是按金额分层使用:大额走流水级,中额走日结级,零碎小额走批次级。这样既保住了关键精度,又不至于被细节拖垮。
颗粒度的选择没有绝对对错,只有是否匹配你的行程结构。短途高消费偏流水级,长途慢旅行偏日结级,跨国长线则常常三种混用。
还有一点常被忽略:颗粒度不必全程一致。同一次行程里,前半段精力充沛可以用流水级,后半段疲惫了就切到日结级。记账是服务旅行的工具,不该反过来绑架旅行的心情。
现金、刷卡、预付:三条支付渠道的记账差异
现金的特点是一次性换汇、余额可见。它的汇率在换钱那一刻就已经锁定,之后无论涨跌都与这笔现金无关。记账时只需记「换了多少、花了多少、还剩多少」。
刷卡的特点是汇率滞后、费用隐蔽。真正的折算发生在清算日,你在小票上看到的永远只是本币金额。因此刷卡必须依赖银行 App 的账单,而不能靠收银条。
预付的特点是余额分离、易被遗忘。交通卡、预付卡、旅行钱包里的余额是「已经花掉的钱」,却常常在回国后被忘在口袋里。记账时应把它当作一笔独立的资金池。
三条渠道的记账口径必须一致。同一笔 5000 日元的支出,无论用现金还是刷卡,最终都要折算到同一个基准币上,才能横向比较。口径不一致,账目就会左右互搏。
一个实用的做法是给每条渠道设一个「日终余额」,每天睡前各看一眼。三个数字对得上,当天的账就基本平了;对不上,差异也一定出在这三条线上。
多币种记账表怎么搭:字段、汇率快照与分摊规则
字段设计是地基。至少需要:日期、原币金额、币种、渠道、用途分类、当日汇率快照、基准币金额、备注。这八列看似简单,却决定了你后期能不能顺利对账与分摊。
汇率快照要单独成列,而不是写进备注。单独成列意味着它可以被排序、被比较、被回溯;一旦塞进备注,它就变成了只能看不能算的死数据。
分摊规则要预先写清。是按人头平均分,还是按实际消费比例分?是公共支出单列,还是并入总额?规则必须在出发前定好,否则行程结束后一定会为「这笔算谁的」争执不下。
分类维度建议控制在五到六个。太细会在记录时犹豫,太粗又失去了分析价值。交通、住宿、餐饮、门票、购物、其他,这六类通常够用。
表格的结构一旦稳定,就不要频繁改动。频繁改字段的代价,是历史数据无法对齐。宁可一开始多花半小时设计,也不要中途推翻重来。
折算顺序与汇率口径的选择
折算顺序有两种:先折后分,或先分后折。先折后分是把所有支出先折算成基准币,再按用途或人头分摊;先分后折是先按原始币种分摊,最后再统一折算。前者适合以总预算为目标的记账,后者适合以个人结算为目标的记账。
两种顺序在数学上大多等价,差异主要出现在四舍五入与汇率口径上。金额越小、笔数越多,两种顺序的累计偏差就越明显。
汇率口径同样要统一:是取交易发生日的汇率,还是取清算日的汇率?前者贴近消费事实,后者贴近实际扣款。记账时应择一并贯穿始终,最忌讳中途换口径。
一次性消费与持续性消费,也可以用不同口径:单笔大额用清算日汇率逼近真实扣款,日常小额用发生日汇率保持记录顺手。但一旦选定,就要在同一类消费里保持一致。
判断口径是否合格,有个简单标准:任何人拿着你的账本,都能用你写的汇率复算出同一个结果。做不到这一点,说明口径还不够明确。
用工具还是用表格:多币种记账的取舍
手工表格的优势是自由与可控。你能自定义任何字段与规则,不必迁就工具的逻辑。它的劣势是需要自律,一旦某天偷懒漏记,整条链路就会出现空洞。
记账类 App 的优势是自动与便捷。部分工具能对接银行卡、自动识别币种、实时拉取汇率。它的劣势是黑箱:当你不知道它用的是哪一天的汇率、加了多少钱的手续费时,账目就失去了可解释性。
多币种场景下,工具最该被检验的是三件事:能否保留原币,能否记录汇率快照,能否导出明细。缺了任何一项,长期使用都会撞墙。
一个折中方案是「工具记录、表格分析」:用 App 做日常快速录入,定期导出到表格做折算与分摊。既借了工具的手速,又保住了分析的透明度。
工具会过时,规则不会。与其押注某个 App 的存续,不如先把自己的记账规则固化下来——规则越清晰,换工具的成本就越低。
无论选哪种,都要守住一条底线:原始记录与折算结果分开存放。原始记录是你亲手写下的原币事实,折算结果是可以随时重算的解释。只要原币还在,换任何工具都能重建账本;一旦只留下折算后的数字,历史就再也回不去了。
让多币种记账形成习惯的三个机制
第一个机制是「当日事当日毕」。把记账绑定在一个固定的日常动作上,比如回酒店进房、吃晚饭前。绑定越具体,越不容易被遗忘。
第二个机制是「三分钟对账」。每天睡前只做一件小事——把三条渠道的余额各看一眼。三分钟的成本,换来的是整趟行程不返工。
第三个机制是「可视化反馈」。把每天的支出画成一条曲线,或算出一个滚动的日均值。看得见的进度,本身就是最有效的约束。
习惯的敌人从来不是意志力,而是摩擦。把记录工具的入口放在手机首屏,把常用币种设成默认项,把汇率快照做成一次点击——每一次减少摩擦,都是在给习惯铺路。
当记账从「任务」变成「顺手」,多币种才真正不再是一件麻烦事。你会在收银台多看一眼币种,在换汇前多想一秒加价,这些微小的动作,会把损耗一点点挤出去。
最后提醒一句:不要追求完美账本。多币种记账的目的是看清损耗、优化决策,而不是把每一分钱都对到毫厘。抓住大头、放过零头,习惯才能长久,损耗也才会真正降下来。
常见问题
1.问:为什么不能直接用手机银行显示的汇率记账?答:手机银行显示的多是牌价或结算汇率,已经包含了银行的加点与可能的货币转换费,和你消费当天的真实市场汇率并不相同。直接用它记账,会把「中间市场汇率」和「你的实际成本」混为一谈,账目就失去了可比性。
2.问:现金和刷卡应该用同一个汇率吗?答:不应强求一致。现金在换钱那一刻就锁定了汇率,刷卡则要到清算日才确定。两者口径天然不同,重要的是各自记录时都保留来源与日期,折算到基准币时再统一说明口径。
3.问:行程中汇率一直在变,要不要每天更新历史记录?答:不要。汇率快照一旦写下就不再回头修改,否则你每天的账都建立在浮动的地基上。正确做法是「当天定格」,让汇率只影响当天的折算,不影响已经定稿的历史。
4.问:多币种记账要不要精确到分?答:一般不必。以基准币计,记录到小数后两位即可,过高的精度既增加负担,也会被汇率波动淹没。真正重要的是笔数与渠道的完整,而不是小数点后的零头。
5.问:只有两三天、只跑一个国家的短途行程,也值得这样记吗?答:值得,但可以简化。短途可以只保留原币流水与当日快照两层,省去复杂分摊。工具越轻,习惯越容易养成,等行程变长自然可以逐层加码。
图片来源:图1 ignartonosbg / Pixabay (CC0) · 图2 Mathis_GERMA / Pixabay (CC0) · 图3 Firmbee / Pixabay (CC0) · 图4 jarmoluk / Pixabay (CC0) · 图5 liaogaoyang2018 / Pixabay (CC0) · 图6 Leonhard_Niederwimmer / Pixabay (CC0) · 图7 3935302 / Pixabay (CC0) · 图8 ahmetyuksek / Pixabay (CC0) · 图9 anncapictures / Pixabay (CC0) · 图10 pixundfertig / Pixabay (CC0) · 图11 Bergadder / Pixabay (CC0) · 图12 NoName_13 / Pixabay (CC0) · 图13 Mathis_GERMA / Pixabay (CC0) · 图14 GregReese / Pixabay (CC0) · 图15 Colemay / Pixabay (CC0) · 图16 Surprising_Media / Pixabay (CC0) · 图17 fotoblend / Pixabay (CC0) · 图18 3503898 / Pixabay (CC0) · 图19 geralt / Pixabay (CC0) · 图20 JillWellington / Pixabay (CC0) · 图21 GoranH / Pixabay (CC0) · 图22 5827444 / Pixabay (CC0) · 图23 OrnaW / Pixabay (CC0) · 图24 supratimdas054 / Pixabay (CC0) · 图25 SplitShire / Pixabay (CC0) · 图26 ignartonosbg / Pixabay (CC0) · 图27 qimono / Pixabay (CC0) · 图28 ligielis / Pixabay (CC0) · 图29 fernandozhiminaicela / Pixabay (CC0) · 图30 Barescar90 / Pixabay (CC0) · 图31 _Alicja_ / Pixabay (CC0) · 图32 videaki / Pixabay (CC0) · 图33 MustangJoe / Pixabay (CC0) · 图34 Nennieinszweidrei / Pixabay (CC0) · 图35 Pexels / Pixabay (CC0) · 图36 blickpixel / Pixabay (CC0) · 图37 ignartonosbg / Pixabay (CC0) · 图38 Pexels / Pixabay (CC0) · 图39 12019 / Pixabay (CC0) · 图40 alancs / Pixabay (CC0) · 图41 MiraCosic / Pixabay (CC0) · 图42 Dimhou / Pixabay (CC0) · 图43 MiraCosic / Pixabay (CC0) · 图44 focusonpc / Pixabay (CC0)
本文为健康与生活方式信息分享,仅供一般参考,不构成任何医疗建议或诊断依据,如有健康问题请咨询专业医疗机构与执业医师。
本文由 AI 生成,经人类主编终审。
评论(0)